0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
하이록코리아는 "굵은 배관"이 아니라 "가는 배관"을 잇는 회사입니다. 플랜트나 선박의 주배관은 지름 수십 cm짜리 강관이고 그것을 용접으로 잇는 부품이 성광벤드·태광의 버트웰딩 피팅입니다. 하이록이 만드는 것은 그 주배관 옆에 붙어 압력계·유량계·분석기·제어밸브로 신호용 유체를 끌어가는 지름 3~50mm 스테인리스 튜브용 이음쇠(튜브 피팅)와 소형 밸브입니다. 용접 대신 너트를 조여 금속 링(페룰)이 튜브를 물게 하는 방식이라, 설치가 빠르고 떼었다 다시 붙일 수 있습니다. 2025년 연결 매출 2,146억원, 영업이익 589억원(27.5%)이고, 2026년 상반기에는 매출 1,134억원(+9.7%), 영업이익 327억원(+12.2%, 이익률 28.8%)을 냈습니다 공시. 별도 매출의 41.6%가 석유화학·정유, 13.4%가 조선, 11.6%가 해양설비, 10.0%가 반도체입니다 2차(회사 IR 인용 보도).
이익률이 이렇게 높은 이유는 제품이 프로젝트 원가의 1%도 안 되는데 새면 공장이 멈추는 부품이기 때문입니다. 발주처(EPC·조선소·팹)는 검증된 업체 목록(AVL, 벤더 리스트)에 오른 회사에서만 사고, 그 목록에 오르려면 ASME·API·선급 8곳·원자력(KEPIC·ASME N/NPT) 같은 인증과 수십 년의 납품 실적이 필요합니다. 그래서 경쟁은 세계적으로 Swagelok(비상장, 매출 약 20억달러)·Parker Hannifin 같은 소수와 한국의 디케이락 정도로 좁혀지고, 하이록은 "Swagelok과 호환되면서 20~40% 싼" 자리를 잡았습니다 2차. 대신 이 해자는 물량을 지켜 주지는 않습니다. 2015년 2,092억원이던 매출은 해양플랜트 붕괴 뒤 2018년 1,243억원(−41%)으로 줄었고 영업이익률은 25.6%에서 8.7%로 떨어졌습니다 공시. 지금의 28%는 역대 최고 수준입니다.
그리고 번 돈은 쌓였습니다. 2011년 초 139억원이던 순현금(현금+단기금융상품+당기손익금융자산−차입금)은 2026년 6월말 2,231억원이 됐고, 차입금은 0원입니다. 2011~2017년에는 벌어들인 잉여현금흐름의 18%만 주주에게 돌려줬습니다. 시장은 이 현금을 제값으로 쳐 준 적이 없습니다 — 2020년 3월에는 시가총액(926억원)이 순현금(1,538억원)보다 작았고, 2022~2025년 연말 EV/EBIT은 2.1~3.1배였습니다. 2023년 행동주의 펀드(쿼드자산운용)의 공격 이후 3년 동안 300억원 자사주 소각과 배당 두 배 인상으로 환원율이 FCF의 72%(우리사주 출연 49.5억원을 빼면 68%)까지 올라갔지만, 2023~2025년 약속이 기간 만료로 끝난 뒤 2026년 3월 새로 낸 계획에는 자사주 약속이 다시 들어가지 않았습니다(철회가 아니라 미갱신) 검증 후 수정. 순위표의 2위 논거 — "현금이 크고, 실적이 늘고, 배당이 3.7%" — 는 원문으로 성립하며 순현금은 오히려 과소 계산되어 있었습니다. 그러나 이 회사에서 진짜 질문은 현금의 크기가 아니라 현금이 주주에게 오는 속도입니다.
한눈에 보는 핵심 지표
“순위표의 2위 논거 — "현금이 크고, 실적이 늘고, 배당이 3.7%" — 는 원문으로 성립하며 순현금은 오히려 과소 계산되어 있었습니다. 그러나 이 회사에서 진짜 질문은 현금의 크기가 아니라 현금이 주주에게 오는 속도입니다.”
“결론적으로 "고점 이익" 반론은 이익률에 대해서는 맞고, 가격에 대해서는 절반만 맞습니다.”
사용자의 25종목 순위표는 하이록코리아를 2위(기존 2위 유지)에 놓았습니다. 기준주가 36,800원, PER 8.89배, PBR 0.95배, 반기 영업이익 +12.2%. 하방 근거로 "반기 현금및현금성자산 약 1,855억원은 2차 집계 기준이다. 시총 약 4,331억원 대비 크지만 차입금·제한성 자금을 차감한 순현금으로 간주하지 않았다", 실현 증거로 "2026년 상반기 매출 +9.7%, 영업이익 +12.2%. 최근 결산 DPS 1,350원은 기준 주가 대비 약 3.7%", 상승 경로로 "LNG·조선·산업 플랜트 증설이 계장용 부품 수요로 이어지는 경로", 가장 강한 반론으로 "프로젝트 지연, 환율, 고객 단가 압력. 현재 이익이 사이클 고점이면 낮은 PER의 의미가 약해진다"를 적었습니다. 다음 확인 항목은 "반기 원문에서 순현금 재계산, 수주·납기·가동률과 배당의 지속성 확인. 현금 감소와 이익 감소가 겹치면 재평가"였습니다.
이 리포트는 그 항목들을 원문으로 답합니다. 요약하면 — 차입금은 0원이고 질권은 기업은행 질권설정액 10억원(수익증권 관련 기재, 해당 수익증권 장부가는 128만원) 하나뿐이어서 1,855억원은 오히려 순현금의 하한입니다(단기금융상품·파생결합사채·MMF를 더하면 2,231억원). 상반기 수주는 1,125억원으로 매출의 1.13배, 가동률은 2025년 튜브 피팅 89%·밸브 75%, 2026년 상반기 튜브 피팅 95%·밸브 73%·전체 74%입니다(반기보고서 기재) 검증 후 수정. 배당은 2026년 새 계획에서 "별도 배당성향 25~35%"로 정해졌지만 자사주 매입 약속은 없습니다. 자세한 대조표는 7.1, 고점 이익 반론은 9.3.
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기보고서, 2025·2024·2023·2022·2021·2020·2019·2018·2017·2016·2014·2013·2012·2011·2010·2009·2008 사업보고서, 2026 기업가치 제고 계획, 2023 주주환원정책 공정공시, 자기주식 소각결정 3건, 현금배당결정, 잠정실적 공시, 최대주주 대량보유·임원소유 보고서, 2008~2014 단일판매·공급계약, 2010 타법인주식취득)에서 직접 읽은 것. 2차 네이버증권·WiseReport·다음 시세와 재무 집계, 언론 보도, 증권사 리포트(대신증권 2026-05-26), 해외 기업 IR·업계 자료. 추정 공시 수치를 조합해 역산하거나 가정을 얹어 계산한 것 — 계산 과정을 옆에 적었습니다. 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① 하이록은 성광벤드·태광과 같은 "LNG 배관자재주"로 묶이지만 제품도 고객 경로도 다릅니다 — 버트웰딩 피팅(주배관 용접용)이 아니라 계장용 압축 피팅(가는 튜브용)이고, 매출 1위 전방은 LNG가 아니라 석유화학·정유입니다(3장). ② 순위표의 1,855억원은 "현금및현금성자산" 한 줄이고, 그 밖에 단기금융상품 50억원·당기손익금융자산 325억원이 더 있습니다. 차입금이 0원이므로 차감할 것이 없습니다(7.1). ③ 두 곳의 2차 자료(블로터 2026-08-05, 대신증권 2026-05-26)가 1분기 영업이익을 "127억원(+23.6%)"으로 적었지만, 127억원은 2025년 1분기 값입니다. 2026년 1분기 잠정·확정 영업이익은 156.9억원(+23.5%)입니다 공시. ④ 반기 "수출 −14.6%"는 별도 법인 기준이며 해외판매법인으로 가는 내부거래가 포함돼 있습니다. 연결 기준으로 해외 법인이 외부에 판 매출은 오히려 +20.1% 늘었습니다(4장).
확인하지 못한 것: 고객별 매출 비중(10% 이상 단일 고객 없음만 공시), 제품별·전방별 이익률, 파생결합사채 300억원의 발행사(원금지급형이라는 정황은 검증에서 확인, 7.1.2), Swagelok·Parker 계장 부문의 정확한 점유율, 하이록단조·협동정공의 현재 재무제표(과거 종속회사 시절 수치와 지분 이전 경위는 검증에서 추가, 7.4.2), 오너 일가의 승계 계획.
1하이록코리아는 정확히 무엇을 파는가
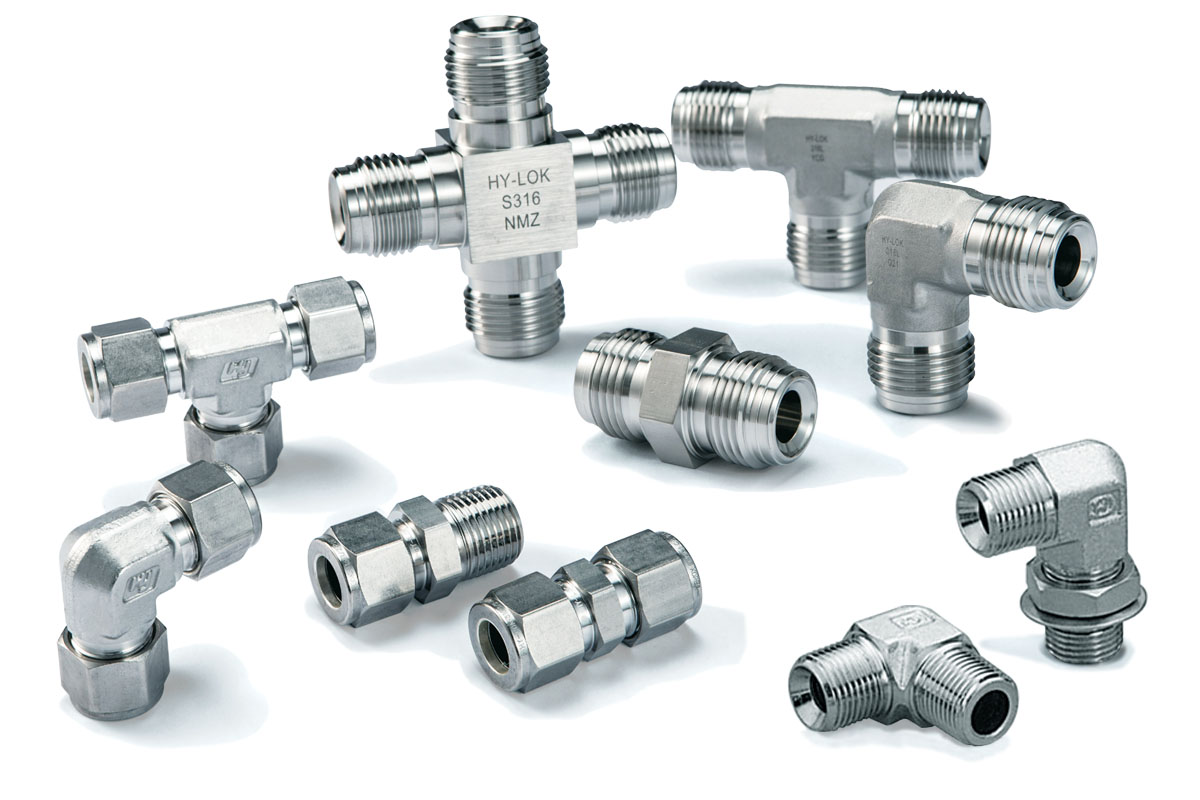
한 문장으로는 "관이음쇠와 밸브"입니다. 그런데 이 단어는 성광벤드·태광도 씁니다. 차이는 굵기와 역할에 있습니다.
1.1 그 전에 — "계장(計裝)"이란 무엇인가
정유공장이나 LNG선을 떠올려 보면, 원유·가스·증기가 흐르는 굵은 주배관이 먼저 보입니다. 그런데 이 배관은 혼자서 돌아가지 않습니다. 배관 곳곳의 압력·온도·유량·성분을 재서 제어실로 보내고, 제어실의 명령을 받아 밸브를 여닫아야 합니다. 이렇게 계기(計器)를 설치(裝)해 공정을 측정하고 제어하는 일을 계장(instrumentation)이라고 부릅니다.
계기는 주배관에 직접 붙지 않습니다. 주배관에서 작은 구멍을 내어 가는 튜브로 시료를 끌어오고(임펄스 라인), 그 튜브 끝에 압력 전송기·유량계·가스 분석기를 답니다. 제어밸브를 움직이는 압축공기(계장용 공기)도, 유압 장비의 작동유도, 반도체 공정 장비로 가는 특수가스도 모두 이런 가는 튜브로 흐릅니다. 하이록코리아의 주력 제품은 이 가는 튜브를 잇는 이음쇠(튜브 피팅)와 여닫는 소형 밸브입니다. 회사 사업보고서는 이것을 "Fluid & Control System 산업에서 필수적인 부품"이라고 씁니다 공시.
규모 감각을 잡아 두면 이렇습니다. 2025년 별도 기준으로 하이록 튜브 피팅의 수출 평균 단가는 개당 9,422원, 내수 5,311원이고, 밸브는 수출 개당 60,133원·내수 118,638원입니다 공시. 한 해에 피팅만 약 1,014만 개를 만들었습니다. 수천억원짜리 플랜트 안에서 몇천 원짜리 부품이 수만 개 들어가는 구조입니다.
1.2 튜브 피팅은 어떻게 새지 않는가 — 두 개의 링
튜브 피팅의 원리는 단순합니다. 튜브 끝에 너트와 금속 링 두 개(앞 페룰·뒤 페룰)를 끼우고 몸체에 밀어 넣은 뒤 너트를 1¼바퀴 조입니다. 그러면 앞 페룰이 몸체의 경사면에 밀려 들어가며 튜브 표면과 몸체 사이를 금속 대 금속으로 밀봉하고, 뒤 페룰은 튜브를 꽉 물어 진동과 압력에도 빠지지 않게 잡아 줍니다. 용접이 필요 없어서 불꽃을 쓸 수 없는 가동 중 플랜트에서도 설치·교체가 가능하고, 풀었다 다시 조일 수 있습니다.
이 2중 페룰 설계는 1947년 미국 Crawford Fitting Company(현 Swagelok)가 상업화했고, 특허가 만료된 뒤 세계 여러 회사가 치수 호환 제품을 만들었습니다. 이름 끝에 "-Lok"이 붙은 브랜드(Parker A-Lok, Hy-Lok, DK-Lok, Superlok)가 그 계보입니다 2차. 치수가 호환된다는 것은 곧 고객이 바꿔 쓸 수 있다는 뜻이어서, 이 업계의 경쟁은 설계가 아니라 품질의 일관성·인증·납기·가격에서 벌어집니다. 다만 업계 지침은 "한 결합부 안에서 너트·페룰·몸체 제조사를 섞지 말 것"을 권고합니다 2차 — 한번 한 브랜드로 시공된 라인은 유지보수 때도 같은 브랜드를 사게 되는 이유입니다.
2중 페룰 튜브 피팅의 단면 — 조이기 전과 후
너트를 조이면 앞 페룰이 몸체 경사면에 밀봉을 만들고, 뒤 페룰이 튜브를 문다. 용접도, 나사 테이프도 필요 없다 (개념도, 비례 아님).
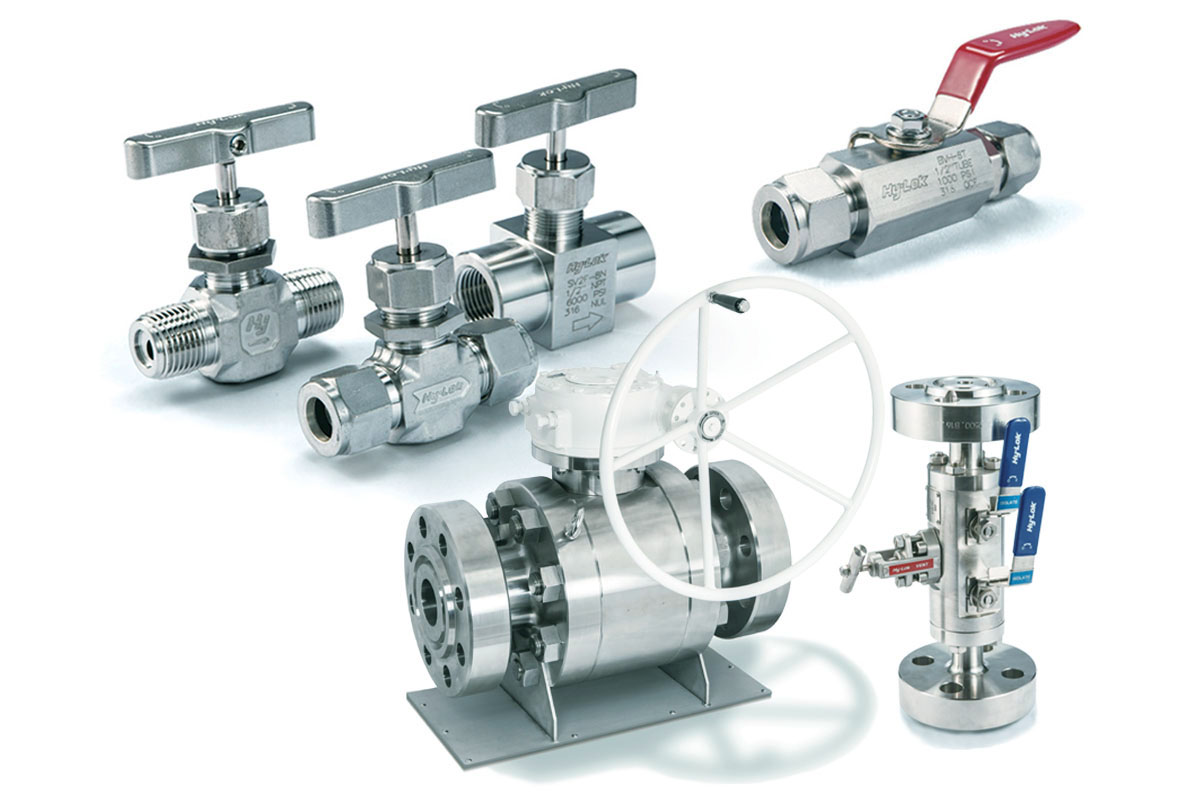
1.3 밸브 쪽 — 어떤 밸브들인가
하이록의 "밸브"는 정유공장 주배관을 막는 사람 키만 한 게이트밸브가 아닙니다. 대부분 손바닥 크기 이하의 계장용 밸브입니다. 정관(定款)의 사업목적과 회사 제품군을 보면 다음과 같이 나뉩니다.
| 밸브 종류 | 하는 일 | 주로 쓰이는 곳 |
|---|---|---|
| 니들 밸브 | 바늘 모양 축으로 미세 유량을 정밀하게 조절·차단 | 압력계·전송기 앞단, 샘플링 라인 |
| 매니폴드 밸브(2·3·5 way) | 차압 전송기에 붙어 교정·격리·배출을 한 몸체에서 처리 | 유량 측정(차압식) — 정유·석유화학·발전 |
| 볼 밸브 · DBB(Double Block & Bleed) | 한 번에 두 겹으로 막고 사이를 배출 — 안전 격리 | 해양플랜트·가스 설비. 2014년 현대건설 UAE SARB 유전 DBB 밸브 72.2억원 수주 공시 |
| 체크 · 릴리프 밸브 | 역류 방지, 설정 압력 초과 시 배출 | 유압·가스 공급 라인, 수소·CNG 차량 |
| 초저온(Cryogenic) 밸브 | −162℃ LNG·−196℃ 액체질소에서 작동 | LNG선 화물·연료 가스 계통, LNG 터미널, 우주 발사체 (정관 사업목적 10·11호) |
| 다이어프램 · 벨로우즈 밸브(초청정) | 금속 막으로 밀봉, 입자·누설 극소화 | 반도체 팹 특수가스 라인. 2010년 삼성물산 경유 삼성전자 화성 16·17라인 가스배관 다이어프램 밸브 14.6억원 공시 |
| 초고압 피팅·밸브 | 수천 bar급 유압·시추 장비 | 심해 석유 시추장비 (정관 13호) |
1.4 연표 — 1977년 부산 사상공단에서 2026년까지
| 시기 | 사건 | 확인 |
|---|---|---|
| 1977-07 | 부산 사상공단에 협동금속공업사 설립(창업주 문영훈, 1933년생). 관이음쇠·밸브 제조. 법인 설립은 1978-03 | 공시 |
| 1989-12 | 코스닥(당시 협회 등록) 상장 | 공시 |
| 2000-07 | 상호를 ㈜협동금속 → 하이록코리아로 변경. 회사는 "2000년대에 들어 해외 우수 제품 품질 수준에 도달"했다고 서술 | 공시 |
| 2003-05 | 부산 강서구 녹산국가산단으로 본사·공장 신축 이전 | 공시 |
| 2007-07 | Hy-Lok China 60% 출자 | 공시 |
| 2007~2008 | 조선·플랜트 1차 호황. 매출 953억 → 1,062억원, 주가 2007-07 16,750원 → 2008-11 3,730원 | 공시 2차 |
| 2009-08 | STIC Investment에 200억원 사모 전환사채 발행 → 2010-11 1,818,180주로 전량 전환(주당 약 11,000원) | 공시 |
| 2010-11 | 유창단조 50% 취득(원재료 적기 수급 목적, 6.15억원) | 공시 |
| 2013-06·07 | Hy-Lok USA·Hy-Lok Europe(네덜란드) 100% 지분 편입. 2013-03 최대주주가 문영훈 → 문휴건으로 변경(문영훈 장내 매도) | 공시 |
| 2015 | 연결 매출 2,092억원·영업이익 536억원 — 당시 사상 최대. 주가 2015-06 38,900원 | 공시 |
| 2018 | 해양플랜트 붕괴의 시차 효과. 매출 1,243억원(−32%), 영업이익 108억원(이익률 8.7%) | 공시 |
| 2020-03 · 11 | 주가 6,800원(3/19) — 시가총액이 순현금보다 작아짐. 11~12월 자사주 757,182주(99.3억원) 매입. 12월 종속회사 협동정공 지분 60%를 협동정공에 매각 | 공시 |
| 2022~2023 | 쿼드자산운용(5.0%) 주주제안 — 내부거래 해소·배당성향 50%·감사 2인. 2023-03 정기주총에서 회사안 통과, 2023-05 임시주총에서 감사 재선임 | 공시 2차 |
| 2023-02 · 06 | 자사주 757,182주 소각. 6월 "2023~2025 주주환원정책"(별도 배당성향 30% 이상 + 자사주 300억원 취득·전량 소각) 공정공시 | 공시 |
| 2023-04~05 | 창업주 문영훈 50만주 ×2회 시간외 매도(21,650원·20,633원), 50만주를 문휴건에게 증여 | 공시 |
| 2024-11 · 2025-09 | 자사주 560,608주·527,298주 소각 → 발행주식 11,768,144주, 자기주식 0주 | 공시 |
| 2026-03 | 기업가치 제고 계획: 별도 배당성향 25~35%, 선(先)배당액 확정·후(後)기준일. 자사주 계획 없음 | 공시 |
| 2026-05 | 중동 분쟁·호르무즈 사태 속 주가 46,150원(5/4 종가, 사상 최고) → 7/29 29,250원 → 9/23 37,700원 | 2차 |
1.5 법인 구조 — 연결 셋, 연결 밖 둘
연결 대상은 해외 판매법인 3곳뿐입니다. 제조는 전부 부산(녹산 본사공장·신평공장)에서 하고, 해외 법인은 재고를 들고 현지 대리점에 파는 창고 겸 영업조직입니다. 한편 연결 밖에 오너가 소유한 두 회사가 하이록과 거래합니다 — 이 구조는 7.4에서 다시 봅니다.
하이록코리아 법인·거래 구조 — 2026년 6월말
굵은 선은 연결(지배), 점선은 오너 일가 소유 특수관계사와의 거래. 숫자는 2026년 상반기.
| 종속회사 | 지분 | 2024 매출 | 2025 매출 | 2025 순이익 | 1H26 매출 | 1H25 매출 | 증감 |
|---|---|---|---|---|---|---|---|
| Hy-Lok USA | 100% | 277.9 | 320.7 | 30.8 | 172.7 | 157.2 | +9.8% |
| Hy-Lok Europe | 100% | 118.5 | 136.1 | 10.8 | 82.3 | 64.9 | +26.7% |
| Hy-Lok China | 60% | 125.8 | 119.8 | 12.1 | 61.5 | 41.2 | +49.3% |
단위 억원. 연결주석 1(종속기업 요약재무정보) 공시. 세 법인의 순이익률은 3~10%로 본체(별도 순이익률 약 29%)보다 훨씬 낮습니다 — 이익은 부산의 제조에서 나고, 해외 법인은 유통 마진만 남깁니다.
2매출 구성 — 제품·지역·고객
공시가 주는 것은 별도 기준 품목별 매출이고, 전방별 매출은 회사 IR을 인용한 보도로 맞춥니다. 지역(내수·수출)과 판매 경로는 4장에서 봅니다.
2.1 다섯 줄의 매출 — 무엇이 얼마나 팔리나
| 품목 (공시 명칭) | 무엇인가 | 2023 | 2024 | 2025 | 2026 상반기 | 비중(1H26) |
|---|---|---|---|---|---|---|
| Hy-Lok Fitting | 2중 페룰 압축식 튜브 피팅. 발전·석유화학·조선해양·반도체 계장용 | 669.1 | 661.0 | 781.1 | 384.1 | 38.7% |
| Hy-Lok Valve | 니들·볼·체크·매니폴드·릴리프·초저온 밸브 등 계장용 소형 밸브 | 575.3 | 636.8 | 714.3 | 356.1 | 35.9% |
| Bite Type Fitting | 물림식(단일 링) 유압·공압 배관용 피팅 — 건설·산업기계 유압라인 | 143.1 | 131.7 | 123.5 | 69.0 | 6.9% |
| Pipe Fitting | 나사식·소켓용접식 소구경 파이프 이음쇠 | 42.1 | 28.5 | 31.6 | 20.7 | 2.1% |
| 기타(모듈·상품) | 파이프 모듈·계기 판넬·샘플링 판넬·에어 매니폴드, 철도차량 에어브레이크 모듈, 상품 | 277.9 | 269.3 | 280.3 | 162.3 | 16.4% |
| 합계 (별도) | 1,707.5 | 1,727.3 | 1,930.8 | 992.1 | 100% |
단위 억원. 별도재무제표 기준 품목별 매출(각 연도 사업보고서·2026 반기보고서 II-4) 공시. 연결 매출(2025년 2,145.7억원)과의 차이는 해외판매법인 3곳의 매출과 내부거래 제거분입니다.
표에서 읽을 것은 두 가지입니다. 첫째, 튜브 피팅과 밸브가 매출의 4분의 3이고 둘이 거의 반반입니다. 둘째, 밸브 매출이 2023년 575억원에서 2025년 714억원으로 24% 늘어나는 동안 내수 밸브 평균 단가는 85,849원 → 118,638원으로 38% 올랐습니다 공시. 수량이 아니라 더 크고 비싼 밸브(초저온·고압·볼밸브) 쪽으로 믹스가 움직였다는 뜻이고, 이는 LNG선·해양설비 비중 증가와 같은 방향입니다(3장).
2.2 전방별 매출 — 공시에 없는 숫자를 2차 자료로 맞추기
하이록은 공시에서 전방별 매출을 밝히지 않습니다(단일 영업부문, 10% 이상 단일 고객 없음). 대신 회사 IR 자료를 인용한 보도 두 건이 서로 맞물리는 숫자를 줍니다.
| 전방 | 2022 | 2024 | 2025 | 2025 비중 | 2026 방향 | 출처 |
|---|---|---|---|---|---|---|
| 석유화학·정유 | — | — | 약 803 | 41.6% | 중동향 일부 지연(분쟁) | 2차 뉴스프라임·블로터, 대신증권 |
| 조선 | 142 | — | 260 | 13.4% | 호조 | 2차 블로터 2026-08-05 |
| 해양(FPSO·FLNG 등) | 98 | — | 225 | 11.6% | 비중동 LNG 투자 수혜 기대 | 2차 블로터, 대신증권 |
| 반도체 | 302 | 161 | 193 | 10.0% | "10%대 중반으로 확대" | 2차 블로터, 뉴스프라임(한국투자증권 인용) |
| 기타(발전·철도·방산·유압·일반) | — | — | 약 452 | 23.4% | — | 역산 |
단위 억원. 비중은 2025년 별도 매출 1,930.8억원 기준. 석유화학·기타 금액은 비중 × 1,930.8로 역산 추정. 한 AI 리서치 플랫폼(2026-04)은 기타를 "기타 산업 18.5% · 발전 4.8%"로 나눴지만 원자료를 확인하지 못해 미확인으로 둡니다.
이 표가 말해 주는 것은 세 가지입니다. ① 하이록은 LNG주이기 전에 석유화학주입니다. 매출의 40% 이상이 정유·석유화학 플랜트의 신설과 정비에서 나옵니다. ② 조선과 해양은 2022년 240억원에서 2025년 485억원으로 두 배가 됐습니다. 2021~2022년 LNG선 대량 발주분이 2024~2026년 건조 단계에 들어오면서 계장 부품이 실린 결과입니다. ③ 반도체는 2022년 302억원을 정점으로 2024년 161억원까지 반토막 났다가 회복 중입니다 — 삼성전자 평택 투자의 속도가 그대로 찍혀 있습니다.
3산업 지도 — 이 부품은 배관의 정확히 어느 칸에 있는가
같은 "피팅"이라도 굵기와 붙는 위치가 다르면 고객도, 발주 시점도, 가격 결정 방식도 달라집니다. 하이록을 성광벤드·태광과 한 바구니에 담으면 숫자가 틀어집니다.
3.1 먼저 큰 그림 — 굵은 배관 옆의 가는 배관
공정 익스포져 지도 — 주배관(버트웰딩)과 계장 라인(튜브 피팅)의 분업
위: 한 개의 주배관 구간에서 부품이 들어가는 자리. 아래: 같은 구조가 반복되는 전방 설비들과 하이록 매출에서의 비중(2025, 별도, 회사 IR 인용 보도).
3.2 신설 수요와 유지보수 수요 — "사이클은 타되 0이 되지는 않는" 이유
사업보고서는 자신의 경기 특성을 이렇게 씁니다. "산업기반 시설의 필수부품이므로 단기적인 경기변동에 영향을 받지 않고 한번 납품후에 유지보수 자재가 꾸준히 발생하기 때문에 지속적인 매출이 가능… 장기적으로 경기나 투자가 침체될 경우 경기의 영향을 받을 수 있습니다" 공시.
이 문장이 얼마나 맞는지는 숫자로 확인할 수 있습니다. 최악이었던 2018년에도 매출은 1,243억원으로 2015년 고점의 59%였습니다. 해양플랜트 신규 발주가 사실상 0이던 시기에도 매출의 절반 이상이 남았다는 뜻이고, 그 바닥을 떠받친 것이 국내 정유·석유화학 정비 수요와 대리점을 통한 해외 MRO 판매였을 것입니다 추정. 공시는 신설/MRO를 나누지 않으므로 비율은 미확인입니다. 한편 판매경로 표의 "지역대리점·군소 거래처" 비중이 2021~2023년 4%로 따로 공시됐다가 2024년부터 본사·지역사무소 항목에 합쳐졌습니다 공시 — 대리점을 통한 소량 판매가 MRO의 가장 가까운 대리지표지만, 그 숫자도 이제 따로 보이지 않습니다.
3.3 LNG 프로젝트 하나에서 부품이 흐르는 순서
같은 LNG 액화 프로젝트라도 배관 자재 회사와 계장 부품 회사가 돈을 받는 시점은 다릅니다. 아래 표는 일반적인 진행 순서이고, 기간은 업계 통례에 따른 개략치입니다 추정.
| 단계 | 무슨 일이 일어나나 | FID 후 대략의 시점 | 성광벤드·태광 | 하이록 |
|---|---|---|---|---|
| ① FID | 투자 확정, EPC 계약 | 0 | — | — |
| ② 상세설계 | 배관 도면·자재 목록(MTO) 확정, 계장 사양서 작성 | 0~12개월 | 입찰·수주 | 사양서에 벤더명 등재 여부 결정 |
| ③ 주배관 자재 조달 | 파이프·피팅·플랜지 대량 발주 | 6~18개월 | 매출 발생 | — |
| ④ 모듈 제작·배관 설치 | 야드에서 모듈 조립, 주배관 용접 | 12~30개월 | 잔여 물량 | 계장 부품 발주 시작 |
| ⑤ 계장 설치·루프 테스트 | 계기 설치, 임펄스 라인·계장 공기 라인 튜빙 | 20~36개월 | — | 매출 집중 |
| ⑥ 시운전·가동 | 누설 시험, 교체 | 30~48개월 | — | 보완 발주 |
| ⑦ 운영 (20~30년) | 정기보수·교체·증설 | 이후 매년 | 소량 | MRO 반복 |
이 순서가 뜻하는 것은 두 가지입니다. 첫째, 하이록은 같은 사이클에서 버트웰딩 피팅 업체보다 늦게, 오래 매출을 받습니다. 2025년 LNG FID 급증의 효과가 성광벤드·태광보다 하이록에 늦게 나타날 수 있고, 반대로 발주가 끊겨도 하이록의 매출은 더 늦게 꺾입니다. 2014년말 유가 붕괴 후 하이록 매출이 2015년에 오히려 사상 최대를 기록하고 2018년에야 바닥을 친 것이 이 시차와 맞습니다. 둘째, 설치된 설비가 많아질수록 ⑦의 MRO 기반이 두꺼워집니다. 하이록이 "한번 납품 후 유지보수 자재가 꾸준히 발생"한다고 쓰는 이유입니다.
3.4 공정 익스포져 지도 — 무엇이 사이클이고, 무엇이 반복인가
전방 다섯 칸을 하나씩 떼어, 지금 얼마나 팔고 있는지, 사이클이 어디쯤인지, 하이록 매출로 언제 들어오는지를 적었습니다.
3.4.1 전방별로 — 무엇이고, 왜 필요하고, 사이클은 어디쯤인가
| 전방 | 하이록 부품이 들어가는 곳 | 매출 인식 시점 | 사이클 위치 (2026-09) | 민감도 |
|---|---|---|---|---|
| 석유화학·정유 | 반응기·증류탑·압축기 주변 계장 라인, 분석기 샘플링 판넬, 계장용 공기 헤더 | 신설: 착공 후 1.5~3년 / 정비: 정기보수(TA) 주기 | 중동 대형 화학 프로젝트가 분쟁으로 일부 지연. 중국 과잉설비로 아시아 신규 투자는 둔화 2차 | 높음(신설) · 낮음(정비) |
| LNG 액화·터미널 | 액화 트레인·BOG 압축·저장탱크 계장, 초저온 밸브 | FID 후 2~4년에 걸쳐 | 2025년 FID 68.4 Mtpa(2019년 이후 최대, IGU). 2026 카타르 메가트레인 피격 후 "중형 모듈러·FLNG 가속" 전망(대신증권) 2차 | 높음 |
| 조선 (LNG선·가스선) | 화물창 가스 계통·연료가스공급(FGSS)·재액화 장치 계장, 초저온 밸브 | 강재 절단 후 건조 중반~인도 전 | 한국 수주잔량 3,796만CGT(8월말). LNG선 발주 2025년 36척 → 2026E 81척(쉬핑뉴스넷 2026-01-07 보도 전망) 2차 | 중간(잔고가 2~3년 물량 보장) |
| 해양 (FPSO·FLNG·고정식) | 탑사이드 모듈의 공정·안전 계장, DBB 밸브, 유압 제어 라인 | 모듈 제작 단계 | 2014년 유가 붕괴 후 발주 절벽 → 2022년 이후 FPSO·FLNG 재개 2차 | 매우 높음 (2015~18 붕괴의 주범) |
| 반도체 팹 | 서브팹 가스 캐비닛~장비 사이 특수가스 튜브(초청정 피팅·다이어프램 밸브) | 팹 클린룸 구축·장비 반입 단계 | 삼성 평택 P4·P5, 용인 클러스터, SK하이닉스 용인·청주. 2026년 반도체 비중 "10%대 중반" 예상 2차 | 높음 (Swagelok 점유 높은 시장, 국산화 여지) |
| 발전·원전 | 보일러·터빈·원자로 계통 계장 (KEPIC·ASME N 인증 필요) | 건설 후반 | 한국 신규 원전·체코 원전 수출·SMR 논의. 하이록 매출 비중은 작음(한 자릿수 추정) 추정 | 낮음(현재 규모) |
| 수소·CNG 차량·충전소 | 고압(700bar) 수소 튜브 피팅·밸브·리셉터클 | 차량 생산·충전소 건설 | 보급 속도가 계획보다 느림. 매출 규모 미공시 미확인 | 옵션 |
| 철도·방산·유압 | 전동차 에어브레이크 모듈(현대로템), 군수 유압호스·피팅, 건설기계 유압(Bite type) | 차량·장비 생산 시점 | 현대로템 해외 수주, K-방산 수출 증가 2차 | 중간 |
3.4.2 수주 — 매달 공시되는 드문 선행지표
하이록은 2016년부터 매월 수주액과 매출액을 사업보고서·반기보고서에 공시합니다(별도 기준). 제품이 소량 다품종이라 "건수가 수천 건"이어서 총액만 적는다고 밝힙니다 공시. 126개월치를 반기로 묶으면 다음 그림이 됩니다.
반기별 수주 vs 매출 — 2016년 상반기 ~ 2026년 상반기 (별도, 억원)
초록 막대(수주)가 파란 막대(매출)보다 높으면 잔고가 쌓이는 중. 2017년 하반기의 수주 급감이 2018년 매출 붕괴를 1년 앞서 알렸다.
| 연도 | 수주 | 매출 | 수주÷매출 | 무슨 일이 있었나 |
|---|---|---|---|---|
| 2014 | 2,137.7 | 1,828.0 | 1.17 | 해양플랜트 막바지 호황. 연말 잔고 1,078.9억원(연간 매출의 7개월치) |
| 2015 검증 후 추가 | 1,884.8 | 2,020.0 | 0.93 | 유가 붕괴 첫 해. 매출은 사상 최대였지만 수주는 이미 1 아래 — 잔고 약 135억원 감소 |
| 2016 | 1,650.9 | 1,696.2 | 0.97 | 유가 붕괴 후 첫 해 — 아직 잔고로 버팀 |
| 2017 | 1,344.9 | 1,781.4 | 0.75 | 하반기 수주 580억원 — 매출은 유지됐지만 잔고가 소진 |
| 2018 | 1,388.0 | 1,168.5 | 1.19 | 매출 −34%(별도). 수주는 이미 바닥을 지남 |
| 2019~2021 | 1,293~1,424 | 1,301~1,395 | 0.99~1.02 | 3년 정체 — 코로나 포함 |
| 2022 | 1,928.3 | 1,701.0 | 1.13 | LNG선·반도체·정유 동시 회복. 상반기 수주 1,026억원 |
| 2023 | 1,732.6 | 1,707.5 | 1.01 | 반도체 조정 |
| 2024 | 1,807.5 | 1,727.3 | 1.05 | 하반기 수주 981억원으로 가속 |
| 2025 | 1,836.1 | 1,930.8 | 0.95 | 상반기 1,024억원 → 하반기 812억원. 7~12월 월 수주가 152→148→135→133→124→120억원으로 6개월 연속 감소 |
| 2026 상반기 | 1,125.4 | 992.1 | 1.13 | 3월 201억원·4월 209억원 — 월 200억원 돌파는 2023년 1월(205억원) 이후 처음 |
단위 억원, 별도. 2014년은 사업보고서의 연간 수주상황표(전기잔고 769.2 + 수주 2,137.7 − 납품 1,828.0 = 잔고 1,078.9), 2016년 이후는 월별 합산 공시. 2015년은 검증 단계에서 2015 사업보고서(20160330000827) 원문의 월별 수주상황표로 채움(수주 188,478·납품 201,999백만원) 검증 후 추가.
이 표에서 가장 중요한 관찰은 2017년 수주÷매출 0.75가 2018년 매출 붕괴를 정확히 1년 앞서 알렸다는 점입니다. 같은 눈으로 보면 2025년 하반기의 수주 둔화(0.83)는 경고였고, 2026년 상반기의 1.13은 그 경고가 해소됐다는 신호입니다. 수주잔고 절대액은 2016년 이후 공시되지 않지만, 누적 "수주 − 매출"을 보면 2016~2017년에 잔고가 482억원 줄었고, 2018년 이후로는 +622억원 다시 쌓였습니다(2016~2026 상반기 전체로는 +140억원) 계산. 검증 후 수정 2015년 원문(수주 1,884.8억 − 매출 2,020.0억 = −135.2억)을 채워 이어 붙이면 2014년말 잔고 1,078.9억원 → 2015년말 약 944억원 → 2026년 6월말 약 1,080억원입니다 추정. 2015년에도 수주÷매출은 이미 0.93으로, 매출이 사상 최대이던 해에 선행지표는 먼저 꺾여 있었습니다. 다만 월별 수주에는 취소·환율 재평가가 반영되는지 공시가 설명하지 않아 절대 잔고로 쓰기에는 한계가 있습니다.
3.4.3 앞으로 2~3년의 전방 달력
| 전방 | 확인된 사실 | 하이록 매출로 들어오는 시점 | 확인 |
|---|---|---|---|
| LNG 액화 | 2025년 FID 68.4 Mtpa, 5년 누적 206 Mtpa, 2025말 액화능력 524.5 Mtpa (IGU World LNG Report 2026) | 2026~2029 (FID 후 2~4년에 분산) | 2차 |
| LNG 공급 충격 | 2026년 중동 분쟁 — 카타르 수출용 메가트레인 4·6번 피격, 복구 2~3년, 세계 공급의 2.5~3% (대신증권, Dow Chemical 인용) | 비중동 FLNG·중형 모듈러 프로젝트 가속 시 2027~ | 2차 |
| LNG선 | 2025년 36척 → 2026E 81척·2027E 88척(쉬핑뉴스넷 2026-01-07, 증권사 전망 인용 보도). 한국 연간 인도능력 70~75척. 2025-12 한화오션 7척·삼성중 4척·HD 4척 | 발주 후 2~3년(건조 중반) | 2차 |
| 조선 전체 | 한국 수주잔량 3,796만CGT(2026-08말). 신조선가지수 186.34 (2026-08) | 2026~2029 건조 물량 확보 | 2차 공용 노트 |
| 반도체 | 삼성 평택 P5 클린룸 앞당김, 용인 클러스터 가동 1~2년 조기화 보도(케이씨 리포트 공용 자료) | 클린룸·가스 배관 공사 단계 2026~2028 | 2차 |
| 석유화학 | 중동 분쟁으로 중동향 화학 플랜트 매출 일부 지연(대신증권). 중국 과잉설비로 아시아 신설 둔화 | 지연분은 2027 이후 회복 여부 불확실 | 2차 |
정리하면, 조선·LNG·반도체 세 칸은 2026~2028년의 물량이 비교적 잘 보이는 반면, 최대 전방인 석유화학은 방향이 가장 불확실합니다. 하이록의 다음 2년은 "40%짜리 석유화학이 얼마나 버티느냐"와 "35%짜리 조선·해양·반도체가 얼마나 채우느냐"의 싸움입니다 해석.
3.4.4 반도체 칸 — 302억원에서 161억원으로, 그리고 다시
반도체는 하이록 전방 중 가장 변동이 큰 칸입니다. 2022년 302억원(당시 별도 매출의 약 18%)이던 반도체 매출은 2024년 161억원으로 47% 줄었고, 2025년 193억원으로 20% 회복했습니다 2차. 이 궤적은 메모리 투자 사이클 — 2022년 평택 대규모 증설, 2023년 메모리 불황에 따른 투자 축소, 2025~2026년 HBM·AI 수요에 따른 재개 — 과 같은 방향입니다. 팹 하나가 지어질 때 계장 부품은 클린룸 아래층(서브팹)의 가스 공급 설비와 장비 사이를 잇는 수천 가닥의 초청정 튜브에 들어가고, 이 공사는 팹 골조 후 장비 반입 전에 집중됩니다.
이 칸의 특징은 경쟁 상대가 거의 Swagelok 하나라는 점입니다. 반도체 가스라인은 미세 입자와 누설에 가장 엄격한 시장이어서, 오랫동안 글로벌 장비 회사와 팹의 표준이 Swagelok 제품이었습니다. 하이록이 2010년 삼성전자 화성 16·17라인에 다이어프램 밸브를 공급했다는 공시는(4.4) 이 시장에 국산 대체의 문이 열려 있었다는 증거이고, 한국투자증권이 2026년 반도체 비중을 "10%대 중반"으로 본 것은 그 문이 넓어지고 있다는 판단입니다 2차. 다만 반도체 매출의 고객별 구성(삼성 vs SK하이닉스, 팹 시공사 vs 장비사)은 공개된 적이 없어 미확인입니다.
3.5 옵션들 — 반도체, 수소, 원전, 우주·방산
이 회사의 가치 대부분은 "지금 파는 것"에 있습니다. 그래도 순위표가 "신규 테마 진입보다 검증된 공급망의 물량 확대"라고 쓴 것이 맞는지, 옵션들의 크기를 가늠해 둡니다.
| 옵션 | 하이록이 가진 것 | 확인된 매출·계약 | 크기 가늠 | 확인 수준 |
|---|---|---|---|---|
| 반도체 초청정 | 정관 사업목적 5호(가스라인용 초청정 피팅·밸브), 수원사무소, SEMI 회원 | 반도체 매출 302억(2022) → 161억(2024) → 193억(2025). 2010년 삼성전자 화성 라인 다이어프램 밸브 공급 | 이미 매출의 10%. "10%대 중반으로 확대" 전망(한국투자증권). Swagelok 점유가 높은 시장이라 국산화 비율이 관건 | 공시 2차 |
| 수소 | 정관 12호(수소연료전지차량 피팅·밸브), 수소용 밸브·피팅·리셉터클 인증, IATF 16949 | 매출 규모 미공시 | 차량·충전소 보급 속도가 계획보다 느림. 현재 이익 기여는 작을 것 | 미확인 |
| 원전·SMR | ASME N·NPT·NS 스탬프, KEPIC MN | 원전 매출 미공시. 한 AI 리서치 플랫폼은 "발전 4.8%"로 표기 | 한국 신규 원전·수출 원전 착공 시 계장 부품 수요. 인증 보유사가 극소수여서 단가는 높을 것 | 공시(인증) · 매출 미확인 |
| 우주·항공 | 정관 11호(발사체·수송기용 초저온 밸브·튜브 피팅) | 미공시 | 규모 작음 | 미확인 |
| 방산 | 정관 7호(군수 유압호스·튜브 피팅·배수펌프) | 미공시 | K-방산 수출 증가의 간접 수혜. 규모 작음 | 미확인 |
| 철도 | 정관 9호, 현대로템 에어브레이크 모듈 공급 이력 | 2008~2010년 공시 3건 합계 52.3억원 | 현대로템 해외 수주와 연동, 매출 비중은 한 자릿수로 추정 | 공시 |
| 미국 LNG·인프라 | Hy-Lok USA(2025 매출 321억원), API 인증 | USA 법인 매출 278억(2024) → 321억(2025, +15%) | 미국 LNG 수출 설비 FID 증가(2025년 기록적)의 MRO·신설 수요. 관세 영향은 미확인 | 공시 2차 |
옵션들은 모두 새 제품이 아니라 같은 제품의 새 인증입니다. 그래서 성공하더라도 매출은 서서히, 기존 제품군의 믹스 개선 형태로 들어옵니다. 순위표의 "신규 테마 진입보다 검증된 공급망의 물량 확대"라는 판단은 원문과 일치합니다. 반대로 말하면, 이 회사의 주가가 "수소주"나 "원전주"로 재평가받을 가능성은 낮고, 재평가가 온다면 그것은 이익의 지속성과 환원의 속도에서 올 것입니다.
한 가지 주목할 것은 미국입니다. Hy-Lok USA의 매출은 2021년 이후 가장 빠르게 커지는 해외 채널이고(2025년 +15%, 2026년 상반기 +9.8%), 미국은 2025년 LNG 수출 FID가 기록적이었던 시장입니다(IGU·Riviera) 2차. 반면 미국의 철강 관세(태광은 50% 관세로 수출제비용이 2.6배 늘었다고 공시 — 태광 담당 노트)가 하이록 수출에 미치는 영향은 반기보고서에 언급이 없어 미확인입니다. 하이록의 판관비는 상반기 139.0억원으로 전년(135.8억원) 대비 2.4% 늘어 관세 비용 급증의 흔적은 보이지 않습니다 공시.
4누가 사는가 — 고객, 지역, 판매 경로
하이록의 "내수"는 한국 소비자가 아니라 한국 조선소·EPC·팹이고, "수출"은 해외 대리점과 자회사입니다. 이 구분을 알면 2015년과 2018년이 다르게 보입니다.
4.1 내수와 수출 — 16년 시계열
| 연도 | 내수 | 수출 | 합계(별도) | 내수 비중 | 해석 |
|---|---|---|---|---|---|
| 2010 | 692.8 | 415.4 | 1,108.2 | 63% | 금융위기 후 회복 |
| 2012 | 917.0 | 931.3 | 1,848.3 | 50% | 수출 정점(중동 가스전·정유) |
| 2014 | 1,172.4 | 655.6 | 1,828.0 | 64% | 국내 조선소 해양플랜트 건조 본격화 |
| 2015 | 1,372.5 | 647.5 | 2,020.0 | 68% | 내수 정점 — FPSO·드릴십 탑사이드 계장 |
| 2016 | 989.6 | 706.6 | 1,696.2 | 58% | 국내 해양 물량 소진 시작 |
| 2018 | 627.9 | 540.6 | 1,168.5 | 54% | 내수 −54%(2015 대비), 수출 −17% |
| 2020 | 703.8 | 597.3 | 1,301.1 | 54% | 코로나 |
| 2022 | 861.2 | 839.8 | 1,701.0 | 51% | 수출 급반등(+30%) — 환율·중동·미국 |
| 2024 | 896.3 | 831.0 | 1,727.3 | 52% | 정체 |
| 2025 | 982.4 | 948.4 | 1,930.8 | 51% | 양쪽 모두 +10% 안팎 |
| 2026 상반기 | 590.7 | 401.4 | 992.1 | 60% | 내수 +23.9%, 수출 −14.6% (중동 분쟁) |
단위 억원, 별도재무제표 기준 품목별 매출표의 내수·수출 합계(각 연도 사업보고서) 공시. 2015년은 2016 사업보고서의 전기 수치.
이 표가 알려 주는 것은 해양플랜트 사이클이 "내수"로 찍혔다는 사실입니다. 2011~2014년 한국 조선 3사가 수주한 FPSO·드릴십·고정식 플랫폼은 한국 조선소 안에서 탑사이드 모듈을 올렸고, 그 계장 부품은 하이록이 국내 조선소에 파는 내수 매출이 됐습니다. 2015년 내수 1,373억원이 2018년 628억원으로 반토막 난 것이 바로 그 붕괴입니다. 반면 수출은 같은 기간 648억 → 541억원으로 −17%에 그쳤습니다 — 전 세계 대리점망을 통한 정유·석유화학 MRO가 완충 역할을 했다는 해석이 자연스럽습니다 추정.
4.2 반기 "수출 −14.6%"의 정체 — 별도와 연결은 다르게 셉니다
2026년 상반기 별도 수출은 401억원으로 전년 동기(470억원)보다 14.6% 줄었습니다. 그런데 연결 기준으로 보면 이야기가 다릅니다.
| 구분 | 1H25 | 1H26 | 증감 | 무엇을 세나 |
|---|---|---|---|---|
| 별도 내수 | 476.5 | 590.7 | +23.9% | 부산 본체가 한국 고객에게 판 것 |
| 별도 수출 | 470.3 | 401.4 | −14.6% | 본체가 해외로 선적한 것 — 자회사(USA·Europe·China)로 보낸 물량 포함 |
| 연결 "국내" 외부매출 | 770.6 | 817.9 | +6.1% | 본체의 외부 매출 전체(= 별도 매출 − 내부거래) |
| 연결 "해외" 외부매출 | 263.1 | 316.1 | +20.1% | 해외 법인 3곳이 현지 고객에게 판 것 |
| 내부거래 제거 | −176.5 | −174.7 | −1.0% | 본체 → 자회사 매출 등 |
단위 억원. 2026 반기보고서 연결주석 4(영업부문 — 지역별 경영성과·외부고객 매출) 공시. 연결 지역 구분은 "고객 소재지"가 아니라 "판매 법인 소재지" 기준입니다.
즉 본체의 직수출(해외 EPC·중동 프로젝트향)은 줄었지만, 미국·유럽·중국 자회사의 현지 판매는 20% 늘었습니다. 대신증권은 "중동 분쟁으로 중동향 화학 플랜트 등 매출 일부 지연"을 원인으로 꼽았고 2차, 자회사 매출 증가(유럽 +26.7%, 중국 +49.3%)는 대리점 경유 MRO·일반 산업 수요가 견조했다는 뜻으로 읽힙니다 해석. 순위표의 "LNG·조선·산업 플랜트 증설" 경로 중 조선은 내수 +23.9%로 확인되고, 중동 플랜트는 오히려 역풍이었습니다.
4.3 판매 경로 — 누구를 거쳐 파나
| 경로 | 내용 (공시 문구) | 2012~14 | 2016~19 | 2022~23 | 2025 | 1H26 |
|---|---|---|---|---|---|---|
| 본사 | 대기업·대형 프로젝트 건 (2024~: + 지역대리점) | 38% | 36% | 30% | 35% | 38% |
| 지역사무소(서울·수원·광주·대전) | 대기업·대형 프로젝트 건 (2024~: + 지역대리점) | 18% | 25% | 21% | 17% | 22% |
| 지역대리점 | 군소 거래처 (2024년부터 위 두 항목에 통합) | 3% | 4% | 4% | — | — |
| 해외 영업 | 해외 고객사 대형 프로젝트 / 해외판매법인 → 지역 대리점 → End User | 41% | 35% | 45% | 48% | 40% |
각 연도 사업보고서·반기보고서 II-4 "판매경로" 공시. 영업 인력 63명(2025말, 2014년 77명).
국내는 직판 중심입니다. "대기업에 직판 또는 대리점 → 최종 소비자" 방식이고 결제는 익월 현금 또는 1~3개월 어음입니다. 수원사무소(삼성전자 기흥·화성·평택 인근), 광주·대전사무소가 따로 있는 것은 반도체·발전·정유 고객이 흩어져 있기 때문입니다. 해외는 독점 대리점 중심입니다. "당사 제품만 판매하는 대리점"을 46개국 120여 곳 두고, 이들을 교육해 판매와 A/S를 맡깁니다 공시. Swagelok이 70개국 약 200개 판매·서비스 센터를 가진 것과 같은 모델입니다 2차.
4.4 공시로 확인되는 고객들 — 단일판매계약 여섯 건
하이록은 2014년 이후 단일판매·공급계약을 공시하지 않았습니다. 그 이전 자율공시 여섯 건이 이 회사의 고객 층위를 드러내는 거의 유일한 원문 증거입니다.
| 공시일 | 내용 | 계약상대방 / 최종 사용처 | 금액 | 의미 |
|---|---|---|---|---|
| 2008-09-01 | 에어파이핑 모듈 | 현대로템 | 28.3억 | 철도차량 공압 모듈 |
| 2010-04-28 | 인도 방갈로르 전동차 150량 Air Brake Module | 현대로템 | 17.3억 | 철도 수출 연계 |
| 2010-04-28 | 미국 MBTA 이층 객차 Air Brake Module | 현대로템 | 6.7억 | 납기 3차례 연장 |
| 2010-06-17 | South Pars 가스전 15·16단계 밸브 | SAFF GIPSO(이란) | 45.5억(EUR 3.05M) | 중동 가스전 직수출 |
| 2010-10-11 | 삼성전자 화성 16·17라인 가스배관 다이어프램 밸브 | 삼성물산(시공사) | 14.6억 | 반도체 팹 — 시공사 경유 구조 |
| 2014-02-27 | UAE SARB 유전 Package 4 DBB 밸브 | 현대건설 | 72.2억 | 한국 EPC의 중동 프로젝트 |
각 단일판매·공급계약체결(자율공시) 및 정정공시 원문 공시. 금액은 VAT 포함 표기분 포함.
여섯 건이 보여 주는 판매 구조는 세 갈래입니다. ① 한국 EPC·시공사 경유(현대건설, 삼성물산) — 발주처는 중동 국영석유사나 삼성전자지만 계약은 한국 시공사와 맺습니다. ② 해외 발주처 직접(이란 South Pars) — 중동 가스전 개발사와 직접. ③ 장비 제조사에 모듈 공급(현대로템) — 부품이 아니라 조립된 공압 모듈. 가장 큰 단일 계약이 72억원(당시 매출의 3.8%)이었다는 것 자체가 고객 집중도가 낮다는 증거이고, 2025년 기준으로도 "매출 10% 이상 외부 고객은 없습니다" 공시.
4.5 환율 — 매출의 절반이 외화
6월말 외화 금융자산은 USD 예금 356만달러·매출채권 1,732만달러, EUR 예금 238만유로·매출채권 379만유로 등이고, 회사가 계산한 민감도는 원/달러 10% 변동 시 세후이익 ±31.8억원, 원/유로 10% 변동 시 ±10.9억원입니다(2025말 기준 각각 ±45.3억·±10.4억원) 공시. 파생상품 헤지는 없고 "외화 보유액의 환전 시기 조절과 통화 일치"로만 관리합니다. 이 민감도는 보유 잔액의 환산 효과이고, 원화 약세가 수출 단가(원화 환산)를 올리는 영업 효과는 별도입니다 — 튜브 피팅 수출 평균단가가 2014년 5,630원에서 2025년 9,422원으로 67% 오른 데는 환율이 상당 부분 기여했을 것입니다 추정(6.1).
4.6 해외 판매법인은 돈을 버는 곳이 아니라 물건을 놓아두는 곳
| 법인 (2026-06말) | 자산 | 부채 | 1H26 매출 | 1H26 순이익 | 순이익률 |
|---|---|---|---|---|---|
| Hy-Lok USA | 256.2 | 90.5 | 172.7 | 2.5 | 1.4% |
| Hy-Lok Europe | 92.0 | 19.6 | 82.3 | 7.0 | 8.5% |
| Hy-Lok China | 163.9 | 33.0 | 61.5 | 5.6 | 9.2% |
| 합계 | 512.1 | 143.1 | 316.5 | 15.1 | 4.8% |
단위 억원. 연결주석 1(종속기업 요약재무정보) 공시, 순이익률 계산.
세 법인의 자산 512억원 중 상당 부분은 현지 재고와 매출채권일 것입니다(세부 미공시). 매출 316억원(반기)에 순이익 15억원이면 순이익률 4.8%로, 본체(별도 순이익률 29.3%)의 6분의 1입니다. 이익은 부산 공장에서 이전가격으로 이미 확보되고, 해외 법인은 현지에 재고를 두고 대리점에 빠르게 공급하는 물류 거점으로 기능합니다. Hy-Lok USA의 순이익이 2025년 30.8억원에서 2026년 상반기 2.5억원으로 줄어든 이유는 공시에 없습니다 미확인 — 미국 관세·재고 평가·판관비 증가 중 무엇인지 3분기 보고서에서 확인할 항목입니다.
5경쟁과 해자 — 같은 "피팅"이라도 다른 칸, 같은 제품이라도 다른 대접
국내에서 함께 묶이는 버트웰딩 피팅 업체와의 차이, 인증이라는 관문, 그리고 같은 제품을 파는 국내외 기업이 시장에서 받는 배수를 차례로 봅니다.
5.1 성광벤드·태광과 무엇이 다른가 — 한 표로
세 회사는 순위표에서 모두 "조선·에너지" 업종으로 묶이고, 언론에서도 "LNG 배관자재주"로 함께 불립니다. 그러나 붙는 자리, 파는 방식, 이익률이 전혀 다릅니다.
| 구분 | 하이록코리아 | 성광벤드 · 태광 |
|---|---|---|
| 제품 | 계장용 압축식 튜브 피팅(2중 페룰)·계장 밸브·매니폴드·모듈 | 버트웰딩 피팅(엘보·티·리듀서·캡), 플랜지 — 주배관 방향 전환·분기 |
| 굵기 | 튜브 외경 ⅛"~2" (약 3~50mm) | ½"~60" 이상 (주로 수십~수백 mm) |
| 결합 방식 | 너트 조임(무용접) — 분해·재조립 가능 | 맞대기 용접 — 영구 결합 |
| 소재·공정 | 스테인리스 봉재(bar)를 CNC·머시닝센터로 절삭 | 강관·강판을 열간·냉간 성형(벤딩·프레싱) |
| 발주 시점 | 계장 설계 후·시운전 전까지 분산, 가동 후 MRO 지속 | 배관 설계 확정 직후 프로젝트 단위 일괄 |
| 단가·건수 | 개당 수천~수십만 원, 월 수천 건 소량 다품종("건수가 수천 건", 사업보고서) | 프로젝트별 대형 패키지 입찰 |
| 가격 결정 | 표준 카탈로그 가격 + 대리점 마진 구조, 브랜드 호환 경쟁 | 원재료(강재·니켈) 연동 입찰 단가, 프로젝트별 경쟁 |
| 이익률 | 영업이익률 27.8% (TTM, 연결) 공시 | 성광벤드 15.0%, 태광 약 12% (TTM, 연결) 계산 |
| 최대 전방 | 석유화학·정유 41.6% 2차 | 석유화학·LNG 플랜트·조선(업종 공통) |
| 해외 경쟁자 | Swagelok, Parker Hannifin, DK-Lok, Superlok, FITOK | 중국·인도 피팅 업체, 일본 벤카 등 |
성광벤드 TTM: 2025 영업이익 419.6억 − 1H25 215.2억 + 1H26 165.8억 = 370.2억, 매출 2,471.3억 검증 후 수정. 태광: 담당 에이전트 노트(1H26 OP 165.6억, 2025 387억) 인용. 5.3 피어 표 참고.
가장 중요한 차이는 발주 시점입니다. LNG 액화 플랜트 하나를 예로 들면, 배관 자재는 상세설계가 끝나는 착공 초기에 대량으로 한 번 나가고, 계장 부품은 계기 사양이 정해진 뒤 모듈 제작·설치 단계에서 조금씩, 그리고 가동 이후에도 교체·증설로 계속 나갑니다. 그래서 하이록의 수주는 월 150~200억원 수준으로 매달 공시되는 "잘게 쪼개진" 흐름이고(3.4.2), 단일판매공급계약 공시는 2014년 이후 한 건도 없습니다 공시.
5.2 왜 인증이 해자인가 — 벤더 리스트라는 관문
사업보고서의 경쟁 설명은 짧지만 핵심을 다 담고 있습니다. "당사의 영업형태는 전방산업의 공급자승인을 가진 업체들의 제한경쟁 입찰 방식… 공급자 승인을 취득하기 위해서는 각종 시스템인증 취득과 누적 거래실적이 요구됩니다." 그리고 회사는 자신의 강점으로 "국내 최다 공급자승인(General Vendor List)"을 듭니다 공시.
이 관문이 어떻게 작동하는지를 순서대로 보면 이렇습니다.
- 제품 인증 — 압력용기·배관 규격(ASME B31.3 등)에 맞는지, 화재 시 밀봉이 유지되는지(API 607 등 fire-safe 시험), 선박에 쓸 수 있는지(선급 형식승인), 원전에 쓸 수 있는지(ASME N·NPT 스탬프, KEPIC).
- 품질 시스템 인증 — ISO 9001·14001·45001, API Q1, 유럽 압력장비지침(PED).
- 발주처 벤더 등록 — 오일 메이저(Shell·ExxonMobil·Aramco 등)와 EPC(삼성E&A·현대건설·Technip 등), 조선소가 각자 관리하는 AVL에 제조사로 등재. 공장 실사, 샘플 테스트, 기존 납품 이력 검토를 거칩니다.
- 프로젝트 사양서 지정 — 개별 프로젝트의 계장 사양서(spec)에 "Swagelok, Parker, Hy-Lok 또는 동등품" 식으로 이름이 오르면 비로소 입찰 자격이 생깁니다.
하이록 본사가 공개하는 인증은 다음과 같습니다 2차(회사 웹사이트).
| 분야 | 인증·승인 | 무엇을 여는가 |
|---|---|---|
| 원자력·압력기기 | ASME N·NPT 스탬프·NS, KEPIC MN | 원전 1차·2차 계통의 기계 부품 공급 자격 |
| 석유·가스 | API Q1 · 6A · 6D, 화재안전 시험(볼·DBB 밸브) | 유전·가스전·정유 설비 밸브 |
| 선급 형식승인 | ABS · BV · ClassNK · CCS · DNV · KR · LR · RMRS (8개) | 선박·해양설비 탑재 — 선주가 고른 선급에 맞춰야 함 |
| 유럽 | PED 2014/68/EU | 유럽 내 압력장비 판매 |
| 품질 시스템 | ISO 9001 · 14001 · 45001, IATF 16949(자동차), KSQ9100 | 일반 공급·자동차(수소·CNG 차량) |
| 수소·천연가스 차량 | 수소용 볼·체크·과류방지·릴리프·니들 밸브, 튜브 피팅, 리셉터클 인증 · NGV 인증 | 수소충전소·연료전지차·CNG 차량 부품 |
이것이 해자인 이유는 시간입니다. 인증서 자체는 돈과 시험으로 살 수 있지만, 벤더 리스트의 "누적 거래실적"은 수십 년의 무사고 납품으로만 쌓입니다. 그리고 계장 부품은 플랜트 원가에서 차지하는 비중이 극히 작은 반면, 한 개가 새면 수소·LNG 같은 위험물이 누출되거나 공장이 멈춥니다. 발주처 입장에서는 몇 % 싼 무명 브랜드로 바꿀 유인이 작습니다. 이 비대칭이 이익률 27%의 원천입니다 추정(구조 해석).
다만 해자의 한계도 분명합니다. 인증은 "입찰 자격"을 줄 뿐 "물량"을 주지 않습니다. 전방 투자가 끊기면 벤더 리스트에 몇 번 올라 있든 매출은 줄어듭니다 — 2018년의 매출 −32%가 그 증거입니다. 그리고 벤더 리스트 안에서는 Swagelok·Parker·DK-Lok과 가격으로 경쟁합니다. 해자는 성(城) 바깥의 무명 경쟁자를 막아 줄 뿐, 성 안의 경쟁자는 막아 주지 않습니다.
5.3 유사 익스포져 기업들은 어떤 대접을 받고 있는가
같은 날(9월 23일 KRX 종가, 미국은 9월 23일 뉴욕 종가) 같은 방식으로 쟀습니다. 순현금이 큰 회사끼리는 PER보다 EV/EBIT이 공정합니다.
5.3.1 국내 — 계장 피팅 한 곳, 버트웰딩 피팅 두 곳
| 회사 | 제품 | 주가 | 시총 | 순현금 | TTM 영업이익 | 이익률 | EV/EBIT | PBR | 1H26 OP 증감 |
|---|---|---|---|---|---|---|---|---|---|
| 하이록코리아 | 계장용 튜브 피팅·밸브 | 37,700 | 4,437 | 2,231 | 625 | 27.8% | 3.5 | 0.94 | +12.2% |
| 디케이락 (105740) | 계장용 튜브 피팅·밸브 (DK-Lok, 수출 71%) | 7,970 | 810 | −372 | 134 | 9.0% | 8.8 | 0.58 | +134% |
| 성광벤드 (014620) | 버트웰딩 피팅·플랜지 | 30,700 | 8,153 | 1,398 | 370 | 15.0% | 18.2 | 1.45 | −23.0% |
| 태광 (023160) | 버트웰딩 피팅·플랜지 | 26,400 | 6,722 | 3,479 | 402 | 약 12% | 8.1 | 0.96 | +10.0% |
단위 원·억원. 주가는 9/23 KRX 종가(네이버 15:30 분봉; 디케이락은 WiseReport 7,970원과 일치). 순현금 = 현금 + 단기금융·기타금융자산 + FVPL − 차입금(리스 포함), 각 사 2026 반기보고서 공시. TTM = 2025년 − 1H25 + 1H26 계산. 태광 수치는 태광 담당 에이전트 노트(발행주식 25,460,640주, FVPL 2,759억원 포함, 비지배지분 미차감)를 인용 — 태광의 FVPL에는 공정가치 수준 3 자산 992억원이 섞여 있어 "순현금"으로 보기에 조심해야 합니다. 디케이락 PBR은 지배지분 자본 1,388억원 기준. 검증 후 추가 EV/EBIT 산식 병기: 이 표는 네 회사 모두 "(시총 − 연결 현금·금융자산 전액 + 차입금) ÷ 연결 TTM 영업이익"이며 비지배지분은 더하지 않았습니다(하이록에 비지배 52.4억원을 더하면 3.62배). 태광 리포트는 태광에 "(시총 − 별도 현금·금융자산 2,867.2 − 에이치와이티씨 지분 시가 117.3 − 파운드리서울 순자산 339.2 + 별도 이연법인세 218.3) ÷ 별도 TTM 영업이익 438.8억 = 8.2배"를 씁니다(검증 후 8.6 → 8.2배로 수정). 같은 별도 방식을 하이록에 적용하면 (4,436.6 − 별도 유동성 2,108.0 − 종속 3사 순자산 지분몫 316.7) ÷ 별도 TTM 영업이익 573.4억 = 3.5배로 결론은 같습니다. 성광벤드: TTM 영업이익 370.2억(419.6 − 215.2 + 165.8), 순현금 1,397.9억(현금 657.7 + 기타금융 760.2 − 단기차입 20.0). 하이록 PER은 발행주식 기준 7.72배이고, WiseReport(가중평균 주식수 EPS 4,839원)는 7.79배로 표시합니다 — 대양전기공업 리포트가 인용한 7.79배와 같은 값의 다른 산식입니다. 태광 PBR 0.96배는 WiseReport(9/17 소각 전 주식수) 표시값이고, 태광 리포트는 소각 후 발행주식 25,460,640주 기준 0.95배(PER 5.4배; WiseReport 5.6배)를 씁니다 시리즈 정합 수정(2026-09-28).
이 표에서 하이록만 이상하게 보입니다. 이익률은 가장 높은데 EV/EBIT은 가장 낮습니다. 같은 제품을 파는 디케이락은 이익률 9%에 부채를 지고도 EV/EBIT 8.8배를 받고, 이익이 23% 줄어든 성광벤드는 18배를 받습니다. 세 가지 설명이 가능합니다. ① 시장이 하이록의 현금 2,231억원을 제값으로 치지 않는다(9.2). ② 시장이 지금의 이익률 28%를 고점으로 보고 정상 이익을 훨씬 낮게 본다(9.3). ③ 성광벤드는 LNG 테마의 "순수 배관자재주"로 기대가 얹혀 있고, 하이록은 석유화학 비중 때문에 그 테마에서 할인된다. 셋 다 일부씩 맞을 것입니다 해석.
5.3.2 해외 — 같은 제품을 파는 거인들
| 회사 | 무엇인가 | 규모 | 수익성 | 배수 | 확인 |
|---|---|---|---|---|---|
| Swagelok (미국, 비상장) | 1947년 Crawford Fitting으로 시작, 2중 페룰 튜브 피팅의 원조. 피팅·밸브·레귤레이터·호스·측정 시스템. 70개국 약 200개 판매·서비스 센터, 20개 공장 | 매출 약 18~20억달러, 임직원 약 4,800~5,700명 | 비공개 | 비상장 | 2차 위키백과 |
| Parker Hannifin (NYSE: PH) | 모션·제어 기술 종합. 계장 피팅(A-Lok·CPI)·밸브는 Diversified Industrial 부문의 일부 | FY2026(6월 결산) 매출 215억달러 | 조정 부문영업이익률 27.3% (Diversified Industrial 26.1%) | 주가 $971.21 · 조정 EPS $32.31 → PER 30.1배 (FY27 가이던스 중간값 기준 27.9배) | 2차 회사 발표 2026-08-06 |
| 디케이락 (한국) | 1986년 설립, 김해. DK-Lok 브랜드 계장 피팅·밸브, 수출 71%. 항공·방산 부품 확대 | 2025 매출 1,288억원 | 영업이익률 8.6%(2025) | EV/EBIT 8.8배 | 공시 2차 |
| Superlok (한국, 비상장) | 수퍼록 브랜드 계장 피팅·밸브 | — | — | — | 미확인 |
| FITOK (중국·미국) | 계장 피팅·밸브, 중국 선전 기반. ISO 9001·PED | — | — | — | 미확인 |
Parker의 조정 부문 이익률 27.3%와 하이록의 27.8%가 거의 같다는 점은 흥미롭습니다. 계장 피팅이라는 제품은 원래 이 정도 이익률이 나는 사업이라는 뜻이고, 하이록이 특이하게 높은 것이 아닙니다. 차이는 규모와 가격입니다 — Parker는 PER 28~30배, 하이록은 7.7배. 물론 Parker는 항공우주·필터·유압까지 합친 거대 복합기업이고, 성장률·유동성·지배구조가 다르므로 배수를 그대로 옮겨올 수는 없습니다. 다만 "이 제품의 이익률은 구조적"이라는 근거로는 쓸 만합니다.
5.3.3 경쟁 지형 — 누가 어디를 쥐고 있나
| 시장 | 선두 | 하이록의 위치 | 근거 |
|---|---|---|---|
| 반도체 초청정(UHP) 가스라인 | Swagelok (삼성·SK 팹 표준 다수), Fujikin 등 일본계 밸브 | 국산화 도전자. 2010년 삼성전자 화성 라인 다이어프램 밸브 공급 공시, 반도체 매출 2022년 302억원 | 공시 2차 · 점유율 미확인 |
| 국내 조선소 (LNG선·해양) | 하이록·디케이락·Swagelok 경쟁 | "국내 최다 공급자승인" 주장. 조선+해양 485억원(2025) | 공시(주장) 2차 |
| 중동·아시아 정유·석유화학 EPC | Swagelok·Parker (오일 메이저 사양서 기본값) | "Swagelok 호환·20~40% 저렴" 대안. 한국 EPC(현대건설 등) 경유 진입 | 2차 |
| 미주·유럽 MRO(대리점) | Swagelok 직영 센터, Parker 유통망 | Hy-Lok USA·Europe 판매법인 + 대리점. 2025 매출 합계 457억원 | 공시 |
| 중국 저가 | 다수 로컬 업체(모방품) | AVL 밖의 일반 산업용에서 가격 압박. 하이록 China 매출 120억원 | 추정 |
사업보고서는 "경쟁업체 중 기업공개가 된 회사가 없어 매출 자료를 확인할 수 없고… 객관적으로 시장점유율을 확인할 자료가 없습니다"라고 씁니다 공시. 디케이락이 상장사인데도 이렇게 쓴 것은 오래된 문구를 그대로 둔 것으로 보입니다. 점유율은 이 리포트에서도 미확인입니다.
중국·모방 업체의 위협은 벤더 리스트 밖의 일반 산업용에서 가장 큽니다. 튜브 피팅은 치수 호환 표준이어서 겉보기로는 구분이 어렵고, 온라인 유통 가이드들이 "Hy-Lok 등 한국 브랜드는 Swagelok 대비 20~40% 저렴"하다고 소개하는 것처럼 2차, 한국 브랜드 아래에는 또 더 싼 층이 있습니다. 하이록이 이 압력을 버티는 방법은 인증이 요구되는 고위험 유체(수소·LNG·특수가스)와 원전·해양 쪽으로 믹스를 옮기는 것이고, 2024~2026년 밸브 단가 상승이 그 방향을 보여 줍니다(6.2).
5.3.4 디케이락과 나란히 — 같은 물건, 세 배 차이 나는 이익률
국내에서 하이록과 가장 닮은 상장사는 김해의 디케이락입니다. 같은 2중 페룰 튜브 피팅과 계장 밸브를 만들고, 같은 선급·시스템 인증을 들고, 같은 Swagelok·Parker를 경쟁자로 꼽습니다. 두 회사의 2025년 별도 수치를 나란히 놓으면 해자의 정체가 드러납니다.
| 2025년 (별도) | 하이록코리아 | 디케이락 | 배율 |
|---|---|---|---|
| 매출 | 1,930.8억 | 1,116.2억 | 1.7배 |
| 수출 비중 | 49% | 76% | |
| 튜브 피팅 생산량 | 1,014만 개 | 912만 개 | 1.1배 |
| 밸브 생산량 | 83.3만 개 | 80.2만 개 | 1.0배 |
| 피팅 평균단가 — 내수 / 수출 | 5,311 / 9,422원 | 5,224 / 7,486원 | 1.0 / 1.3배 |
| 밸브 평균단가 — 내수 / 수출 | 118,638 / 60,133원 | 29,694 / 50,287원 | 4.0 / 1.2배 |
| 연결 영업이익률 | 27.5% | 8.6% | 3.2배 |
| 순현금(2026-06) | +2,231억 | −372억 |
각 사 2025 사업보고서·2026 반기보고서 II(생산실적·가격변동추이·매출실적) 공시. 디케이락 생산량은 2026 반기보고서의 전기(제35기) 수치, 매출·단가도 같은 표.
생산 물량은 거의 같습니다. 튜브 피팅은 하이록이 11% 많고, 밸브는 비슷합니다. 차이는 단가, 특히 국내 밸브에서 납니다. 하이록의 내수 밸브는 개당 11.9만원, 디케이락은 3.0만원입니다. 같은 "밸브"라는 이름 아래 하이록은 한국 조선소·EPC에 LNG선용 초저온 밸브, 해양용 DBB 밸브 같은 고가품을 팔고, 디케이락은 소형 밸브 비중이 높다는 뜻입니다 해석. 사업보고서가 말하는 "국내 최다 공급자승인"의 실체가 여기에 있습니다 — 국내 대형 프로젝트의 고가 품목 벤더 리스트에 더 많이, 더 오래 올라 있다는 것입니다. 수출 피팅 단가도 하이록이 26% 높습니다.
이익률 차이의 나머지는 규모와 재무에서 옵니다. 하이록은 매출이 70% 많은데 인력·설비는 그만큼 많지 않아 고정비 흡수가 좋고, 차입금이 없어 이자 비용도 없습니다. 디케이락은 차입금 528억원을 지고 있습니다. 디케이락은 2024년에 영업손실(−2억원)을 낸 반면 하이록은 같은 해 이익률 26%를 냈습니다 공시. 같은 인증, 같은 제품이라도 벤더 리스트 안에서의 "깊이"가 이익률을 세 배로 벌린다는 것이 이 비교의 교훈입니다. 동시에, 시장이 두 회사에 주는 EV/EBIT이 하이록 3.5배·디케이락 8.8배라는 점은 9.2의 "현금 할인" 가설을 다시 뒷받침합니다.
6실적 구조 — 28% 이익률은 어디서 나오고, 얼마나 빨리 사라지나
하이록의 원가는 원자재보다 사람과 기계에 묶여 있습니다. 그래서 매출이 늘면 이익이 더 빨리 늘고, 줄면 더 빨리 줄어듭니다.
6.0 표준 재무표 — 5년 + TTM, 최근 6개 분기
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) 공시 | 1,467.4 (+6.2%) | 1,828.5 (+24.6%) | 1,888.4 (+3.3%) | 1,905.1 (+0.9%) | 2,145.7 (+12.6%) | 2,245.9 (+13.4%) |
| 매출원가 | 1,047.8 | 1,192.4 | 1,120.9 | 1,147.4 | 1,287.7 | 1,349.3 |
| 매출총이익 (률) | 419.5 (28.6%) | 636.2 (34.8%) | 767.5 (40.6%) | 757.7 (39.8%) | 858.0 (40.0%) | 896.6 (39.9%) |
| 판관비 (률) | 230.4 (15.7%) | 229.2 (12.5%) | 248.6 (13.2%) | 256.4 (13.5%) | 268.9 (12.5%) | 272.1 (12.1%) |
| 인건비(급여+퇴직급여) | 131.8 | 136.5 | 144.3 | 152.4 | 163.3 | n/a(미공시) |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비(광고선전비) | 3.1 | 3.9 | 3.8 | 5.8 | 6.6 | n/a(미공시) |
| 감가상각·무형상각(판관비분) | 11.4 | 12.1 | 11.3 | 11.5 | 12.1 | n/a(미공시) |
| 기타 주요 계정 계산 | 84.1 | 76.7 | 89.2 | 86.7 | 87.0 | n/a(미공시) |
| 영업이익 (률) 공시 | 189.2 (12.9%) | 407.0 (22.3%) | 518.9 (27.5%) | 501.3 (26.3%) | 589.1 (27.5%) | 624.6 (27.8%) |
| 지배순이익 | 194.7 | 338.6 | 473.3 | 475.1 | 502.9 | 575.0 |
| 영업현금흐름 | 283.3 | 197.1 | 277.6 | 481.3 | 472.8 | 527.6 |
| CAPEX(유형+무형 취득) | 35.5 | 48.0 | 65.2 | 37.2 | 100.4 | 70.4 |
| FCF (마진) 계산 | 247.8 (16.9%) | 149.1 (8.2%) | 212.4 (11.2%) | 444.1 (23.3%) | 372.4 (17.4%) | 457.2 (20.4%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) 공시 | 490.4 (-1.5%) | 543.3 (+17.9%) | 538.5 (+18.9%) | 573.5 (+16.2%) | 541.5 (+10.4%) | 592.5 (+9.1%) |
| 매출원가 | 295.3 | 311.2 | 341.2 | 339.9 | 317.1 | 351.1 |
| 매출총이익 (률) | 195.0 (39.8%) | 232.1 (42.7%) | 197.2 (36.6%) | 233.6 (40.7%) | 224.4 (41.4%) | 241.4 (40.7%) |
| 판관비 (률) | 68.0 (13.9%) | 67.8 (12.5%) | 55.2 (10.3%) | 77.8 (13.6%) | 67.5 (12.5%) | 71.5 (12.1%) |
| 영업이익 (률) 공시 | 127.0 (25.9%) | 164.3 (30.2%) | 142.0 (26.4%) | 155.8 (27.2%) | 156.9 (29.0%) | 169.9 (28.7%) |
| 지배순이익 | 115.4 | 111.4 | 134.5 | 141.7 | 151.6 | 147.3 |
| 영업현금흐름 계산 | 89.1 | 119.4 | 137.9 | 126.3 | 131.6 | 131.8 |
| FCF 계산 | 60.4 | 97.1 | 127.6 | 87.3 | 120.7 | 121.5 |
6.1 매출 1,000원을 쪼개면
| 비용 항목 (연결, 성격별) | 2018 | 2021 | 2023 | 2025 | 2025 매출 대비 | 2018→2025 |
|---|---|---|---|---|---|---|
| 매출액 | 1,242.7 | 1,467.4 | 1,888.4 | 2,145.7 | 100% | +73% |
| 원재료·소모품 사용 | 458.5 | 481.8 | 612.9 | 584.4 | 27.2% | +27% |
| 종업원급여 | 434.0 | 402.6 | 463.4 | 504.8 | 23.5% | +16% |
| 감가상각비 | 54.0 | 48.1 | 47.1 | 44.7 | 2.1% | −17% |
| 기타 비용(외주·전력·수수료 등) | 256.2 | 333.7 | 429.6 | 480.8 | 22.4% | +88% |
| 재고 증감(제품·재공품) | −68.5 | +12.0 | −183.4 | −58.2 | −2.7% | |
| 영업이익 | 108.5 | 189.2 | 518.9 | 589.1 | 27.5% | +443% |
단위 억원. 각 연도 사업보고서 연결주석 "비용의 성격별 분류"(매출원가+판관비) 공시. 기타 비용에 운반비 포함. 재고 증감이 음수이면 만든 만큼 팔지 않고 쌓았다는 뜻(비용에서 차감).
매출이 73% 늘어나는 동안 종업원급여는 16%, 감가상각비는 오히려 17% 줄었습니다. 인건비와 설비는 거의 고정비처럼 움직이고, 늘어난 매출의 절반 이상이 그대로 이익이 됐습니다. 2018→2025 증분 영업이익률은 53.2%입니다((589.1−108.5) ÷ (2,145.7−1,242.7)) 계산. 직원은 492명(2025말)이고 1인 평균 급여는 7,846만원입니다 공시.
2011~2025년 15년치로 회귀하면 영업이익 ≈ 0.539 × 매출 − 568억원이라는 관계가 나옵니다. 손익분기 매출은 약 1,055억원이고, 이 식에 넣으면 매출 1,500억원일 때 영업이익 240억원(16.0%), 1,800억원일 때 401억원(22.3%), 현재 수준 2,246억원일 때 641억원(28.6%)입니다 추정. 실제 TTM 영업이익 625억원과 잘 맞습니다. 이 식이 9.3("고점 이익 반론")의 도구입니다.
6.2 가격 — 단가는 어떻게 움직였나
| 개당 평균단가 (원) | 2012 | 2014 | 2016 | 2018 | 2020 | 2022 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|---|---|---|---|
| Hy-Lok Fitting 내수 | 6,623 | 6,878 | 6,210 | 5,380 | 5,712 | 5,123 | 5,509 | 5,311 | 5,428 |
| Hy-Lok Fitting 수출 | 5,682 | 5,630 | 6,232 | 5,651 | 6,402 | 7,170 | 9,365 | 9,422 | 8,691 |
| Hy-Lok Valve 내수 | 57,427 | 109,841 | 94,063 | 47,140 | 52,240 | 46,635 | 115,836 | 118,638 | 121,366 |
| Hy-Lok Valve 수출 | 126,125 | 63,118 | 87,537 | 37,785 | 62,567 | 47,117 | 53,005 | 60,133 | 56,255 |
| 스테인리스강 매입단가 (원/kg) | 9,725 | 9,525 | 9,360 | 7,699 | 10,289 | 8,826 | 10,396 | 10,430 | — |
각 연도 사업보고서 II "주요 제품 등의 가격변동추이"·"원재료 가격변동추이" — 총매출액÷총매출수량, 총구입액÷총구입수량 공시. 2012·2014 스테인리스는 내수 조달 단가.
평균단가는 제품 믹스에 크게 흔들리므로 한 해의 숫자로 가격 인상을 단정할 수는 없습니다. 그래도 두 가지 흐름은 뚜렷합니다. 첫째, 튜브 피팅 수출 단가는 2018년 5,651원에서 2025년 9,422원으로 67% 올랐습니다. 같은 기간 스테인리스 매입단가는 35% 올랐고, 원/달러 환율도 크게 올랐습니다. 원화 기준 수출 단가 상승의 상당 부분은 환율 효과이지만, 원재료 상승분을 훨씬 넘는 단가 상승은 가격 전가력이 있다는 증거입니다 해석. 둘째, 내수 밸브 단가는 해양플랜트 호황기(2014년 109,841원)에 높았고, 붕괴기(2018년 47,140원)에 절반 이하로 떨어졌다가, 2024~2026년 다시 11~12만원대로 돌아왔습니다. 고가 밸브(초저온·고압·DBB)가 많이 팔리는 시기가 곧 이익률이 높은 시기입니다.
6.3 원재료 — 니켈이 올라도 이익률이 버틴 이유
2025년 원재료 매입 593억원 중 스테인리스강이 312억원(52.6%), 황동 28억원(4.8%), 탄소강 8억원(1.3%), 상품·기타 245억원(41.3%)입니다 공시. 스테인리스 봉재 가격은 니켈 가격에 연동되지만, 스테인리스 매입액은 매출의 약 16%(별도 매출 1,930.8억원 대비)에 불과합니다. 2021년 kg당 6,854원에서 2024년 10,396원으로 52% 올랐지만 같은 기간 영업이익률은 12.9% → 26.3%로 오히려 두 배가 됐습니다. 원재료 가격보다 물량(가동률)과 제품 믹스가 이익률을 결정한다는 뜻입니다 해석. 매입처는 "수개의 거래처와 장기적 신뢰관계"라고만 적고 거래처별 금액은 공개하지 않습니다 공시.
한편 원재료의 일부는 오너가 소유한 하이록단조에서 삽니다(단조 소재, 2025년 34.0억원, 원재료 매입의 약 6%) 공시. 가공 일부는 역시 오너 소유인 협동정공에 맡깁니다(임가공 57.7억원). 이 두 거래는 7.4에서 다룹니다.
6.4 가동률 — 튜브 피팅 라인은 거의 찼다
| 제품 (천 개) | 2017 | 2019 | 2021 | 2022 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|---|---|---|
| Hy-Lok Fitting 생산능력 | 8,349 | 8,354 | 9,620 | 11,449 | 11,368 | 11,309 | 11,391 | 5,712 (반기) |
| Hy-Lok Fitting 가동률 | 93% | 84% | 94% | 96% | 81% | 75% | 89% | 95% |
| Hy-Lok Valve 가동률 | — | — | — | — | 75% | 71% | 75% | 73% |
| Bite Type Fitting 가동률 | 75% | 63% | 62% | 60% | 56% | 54% | 42% | 48% |
| 전체 가동률 | — | — | — | — | 72% | 66% | 68% | 74% |
각 연도 사업보고서 II-3 "생산능력, 생산실적 및 가동률" 공시. 연간 239일 × 12시간 기준. 피팅은 CNC 선반, 밸브는 머시닝센터에서 생산하며 CNC는 제품 타입을 호환 생산할 수 있다고 공시. 1H26은 2026 반기보고서 II-3(반기 119일 기준) 검증 후 추가.
튜브 피팅 능력은 2021~2022년 약 37% 늘었고(835만 → 1,145만 개), 2025년 가동률은 다시 89%, 2026년 상반기에는 95%로 2022년 최고치(96%)에 거의 닿았습니다 검증 후 추가. 반면 유압용 Bite Type 피팅은 42%까지 떨어져 있습니다. 회사는 "설비의 신설·매입 계획: 해당사항 없음"이라고 공시했지만, 2025년 유형자산 취득은 101억원으로 늘었고 이 중 토지 27억·건설중인자산 50억원이 있습니다 공시. 증설 목적과 규모는 미확인입니다.
6.5 재고 — 이 회사의 운전자본은 "창고"다
| 연결 운전자본 | 2018 | 2021 | 2023 | 2025 | 2026.6 |
|---|---|---|---|---|---|
| 재고자산 | 651.0 | 681.3 | 1,062.3 | 1,195.2 | 1,218.9 |
| 재고 ÷ 매출원가 × 365 (일) | 266 | — | 346 | 339 | 333 |
| 매출채권 | 462.6 | 351.2 | 438.2 | 488.3 | 468.3 |
| 매입채무 | 58.1 | — | 48.1 | 55.0 | 75.3 |
| 재고평가충당금 | — | — | — | 88.3 | 93.8 |
단위 억원(일수 제외). 연결 재무상태표·재고자산 주석 공시, 일수는 계산(2026.6은 상반기 매출원가 ×2 연환산). 2018 매출원가 892.8억원.
재고가 매출원가의 약 11개월치입니다. 제조업으로는 매우 많은 양인데, 이는 "고객이 원하는 시기에 원하는 제품을 납품"(사업보고서가 꼽은 첫째 경쟁우위)하기 위해 수천 가지 규격을 미리 만들어 두는 모델이기 때문입니다. 긴급 교체가 필요한 정비 현장에서 당일·익일 출고가 되는지가 벤더 선택의 기준이 됩니다. 이 재고는 해자의 일부이자 비용입니다 — 2023년에는 재고가 183억원 쌓이면서 영업현금흐름이 순이익의 58%(277.6억원)에 그쳤습니다. 그러나 15년을 합치면 2011~2025 누적 영업현금흐름 4,552억원이 누적 순이익 4,556억원과 거의 같습니다 계산. 이익이 현금으로 들어오지 않는 회사는 아닙니다.
6.6 연구개발과 신제품
연구개발비는 2025년 55.6억원(매출 대비 2.88%), 연구인력 26명(신제품 개발 16·공정개선 9)입니다. 회사는 "대규모 프로젝트에 의한 개발이 아닌 고객 요구에 의한 수시 개발"이고 "제품이 소량 다품종이라 개별 개발의 매출 영향을 측정하기 어렵다"고 씁니다 공시. 신규사업은 "해당사항 없음"입니다. 수소 고압 부품, 반도체 초청정 부품, 초저온 밸브가 제품군 확장의 방향이지만(3.5), 이 회사의 연구개발은 새 시장을 여는 것보다 인증을 유지·추가하고 가공 원가를 낮추는 쪽에 가깝습니다 해석.
6.7 분기로 보면 — 2025년 1분기부터 2026년 2분기까지
| 분기 (연결) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출액 | 490.4 | 543.3 | 538.5 | 573.5 | 541.5 | 592.5 |
| 전년 동기 대비 | — | — | — | — | +10.4% | +9.1% |
| 영업이익 | 127.0 | 164.3 | 142.0 | 155.8 | 156.9 | 169.9 |
| 영업이익률 | 25.9% | 30.2% | 26.4% | 27.2% | 29.0% | 28.7% |
| 전년 동기 대비 | — | — | — | — | +23.5% | +3.4% |
| 지배순이익 | 115.4 | 111.4 | 134.5 | 141.7 | 151.6 | 147.3 |
단위 억원. 1Q26·2Q26은 잠정실적 공시(2026-05-08·08-10)와 반기보고서, 3Q25는 2025년 − 1H25 − 4Q25 역산, 4Q25는 1Q26 잠정공시의 "전기실적" 공시 계산.
분기로 보면 두 가지가 보입니다. 첫째, 이익률이 여섯 분기 연속 26~30% 범위에 있습니다. 2025년 1분기(25.9%)가 가장 낮았고, 2025년 2분기(30.2%)가 가장 높았습니다. 둘째, 2026년 2분기 영업이익 증가율(+3.4%)은 2025년 2분기의 이례적으로 높은 이익률(30.2%)을 기저로 둔 탓이 큽니다. 매출은 +9.1%로 1분기와 비슷하게 늘었습니다. 2분기 순이익이 1분기보다 적은 것은 금융수익(환산·평가)이 줄었기 때문으로, 영업의 문제는 아닙니다.
7재무상태와 자본배분 — 현금은 왜 쌓이기만 했고, 언제 주주에게 오는가
순현금을 한 줄씩 다시 세고, 15년 동안 번 돈이 어디로 갔는지, 2023년 이후의 환원 약속이 지켜졌는지, 그리고 그 배경의 지배구조를 차례로 봅니다.
7.1 순위표 2위 논거는 원문으로 성립하는가
이 장은 삽입장입니다. 순위표가 하이록코리아에 대해 적은 문장을 한 줄씩 떼어 2026 반기보고서 원문과 9월 18일·23일 시세로 다시 계산했습니다.
7.1.1 문장별 대조표
| 순위표의 문장 | 원문·재계산 결과 | 판정 |
|---|---|---|
| "기준주가 36,800원" | 9월 18일 KRX 종가(15:30 단일가 36,800원, 다음 거래일 전일종가 36,800원) ✓. 네이버·다음 일봉의 36,650원은 NXT 애프터마켓 가격. 9월 23일 KRX 종가는 37,700원(+2.4%) 2차 | 일치 · 갱신 ↑ |
| "PER 8.89배 · PBR 0.95배" | 36,800 ÷ 2025년 EPS 4,141원 = 8.89 ✓ (회사 공시 EPS 4,211원(가중평균 주식수) 기준이면 8.74배 검증 후 추가), 36,800 ÷ 2025말 BPS 38,609원 = 0.953 ✓ (FnGuide 연간 기준). TTM 기준으로는 PER 7.5배(36,800원)·7.7배(37,700원), 6월말 BPS 40,032원 기준 PBR 0.92·0.94배 계산 | 산식 일치 · TTM이면 더 낮음 |
| "반기 영업이익 YoY +12.2%" | 326.76억 ÷ 291.32억 = +12.17% ✓ 공시. 단 2분기만 보면 169.9억 vs 164.3억 = +3.4%로 둔화, 1분기(156.9억, +23.5%)가 끌어올린 숫자 | 일치 · 2Q 둔화 주의 |
| "2026년 상반기 매출 +9.7%" | 1,133.97억 ÷ 1,033.69억 = +9.70% ✓ 공시 | 일치 |
| "반기 현금및현금성자산 약 1,855억원은 2차 집계 기준" | 연결 재무상태표 현금및현금성자산 1,855.43억원 — 2차 집계가 아니라 공시 원문 수치와 정확히 같음 공시 | 일치 · 확인 수준 ↑ |
| "차입금·제한성 자금을 차감한 순현금으로 간주하지 않았다" | 차입금 0원(2019년 이후 무차입, 이자발생부채 없음). 담보·질권은 기업은행 질권설정액 10억원뿐(주석은 "수익증권과 관련하여"라고 적지만 해당 수익증권 장부가는 128만원) 검증 후 수정. 반대로 현금 외에 단기금융상품 50억원 + 당기손익-공정가치 금융자산 325.3억원이 더 있음 → 순현금 2,230.8억원 공시 | 과도하게 보수적 — 순현금은 1,855억보다 큼 |
| "시총 약 4,331억원 대비 크지만" | 36,800 × 11,768,144주 = 4,330.7억원 ✓. 1,855억원은 시총의 42.8%, 순현금 2,230.8억원은 51.5%. 9/23 기준 시총 4,436.6억원의 50.3% 계산 | 일치 · 비율 과소 |
| "최근 결산 DPS 1,350원, 기준 주가 대비 약 3.7%" | 2025년 결산 DPS 1,350원, 총 158.87억원(2026-04-17 지급) ✓ 공시. 1,350 ÷ 36,800 = 3.67% ✓. 9/23 기준 3.58% | 일치 |
| "LNG·조선·산업 플랜트 증설이 계장용 부품 수요로 이어지는 경로" | 조선·해양 매출 2022년 240억 → 2025년 485억원 2차, 상반기 내수 +23.9% 공시로 조선 경로는 확인. 그러나 최대 전방은 LNG가 아니라 석유화학 41.6%이고, 상반기 별도 수출 −14.6%는 중동 플랜트 지연 탓 2차 | 부분 — 석유화학 비중 누락 |
| "신규 테마 진입보다 검증된 공급망의 물량 확대에 가깝다" | 신규사업 "해당사항 없음", 설비 신설 계획 "해당사항 없음" 공시. 수소·반도체·원전은 기존 제품의 인증 확장 | 일치 |
| 반론 "프로젝트 지연, 환율, 고객 단가 압력" | 지연: 2026년 중동향 매출 지연이 실제 발생. 환율: 원/달러 10% 변동 시 세후이익 ±31.8억원(잔액 환산분) 공시. 단가 압력: 2018년 내수 밸브 단가 −51%(2016 대비)가 전례 | 유효 |
| 반론 "현재 이익이 사이클 고점이면 낮은 PER의 의미가 약해진다" | TTM 이익률 27.8%는 2004년 이후 22년 중 최고치(종전 최고 2023·2025년 27.5%, 연결 이전으로는 2009년 26.9%, 별도). 저점 2018년 8.7%. 그러나 2019~2021년 저점 평균 영업이익 167억원에 대입해도 EV/EBIT 13.2배 — 순현금이 저점 배수를 받쳐 줌 계산 | 유효 — 9.3에서 정면 검토 |
7.1.2 순현금 재계산 — 금융자산의 성격을 한 줄씩
| 항목 (2026-06-30) | 연결 | 별도 | 성격 · 즉시 현금화 가능 여부 | 확인 |
|---|---|---|---|---|
| 현금및현금성자산 | 1,855.4 | 1,732.7 | 보통예금·만기 3개월 이내 예금. 2023년 단기금융상품 1,285억원(순감)을 대부분 현금성으로 옮기며 계정이 커짐. 외화예금 약 102억원 포함 | 공시 |
| 단기금융상품 | 50.0 | 50.0 | 양도성예금증서(CD) 50억원 — 2025 사업보고서 주석 검증 후 수정 | 공시 |
| FVPL — 파생결합사채 | 300.0 | 300.0 | 취득원가 = 장부가 300억원(평가손익 0). 잔액 40.6억(2024말) → 100억(3Q25) → 150억(2025말) → 200억(1Q26) → 300억원, 매 시점 장부가 = 원가. FVPL 전액 공정가치 수준 3. 회사는 "가격위험에 노출된 자산은 없다"(2025 사업보고서 위험관리 주석). 파생결합사채 = 원금지급형 ELB·DLB라는 법률·시장 정의와 합치 → 원금지급형 단기 상품일 가능성 높음. 발행사·만기는 주석에 없음 검증 후 수정 | 공시 · 원금지급형은 추정(강한 정황) · 발행사 미확인 |
| FVPL — MMF | 25.3 | 25.3 | 수시 환매 | 공시 |
| FVPL — 수익증권 | 0.01 | 0.01 | 장부가 128만원(취득원가 394만원) 검증 후 수정. "수익증권과 관련하여 10억원 기업은행 질권설정" — 질권설정액이 수익증권 잔액보다 훨씬 커 실제 질권 대상은 문구상 모호 | 공시 |
| 유동성 합계 | 2,230.8 | 2,108.1 | 연결과 별도의 차이 122.7억원은 해외 판매법인 현금(중국 법인은 40% 비지배) | 계산 |
| (−) 차입금·사채·리스부채 | 0 | 0 | 공급자금융약정 차입·상환만 소액 반복(1H26 차입 3.3억·상환 2.7억) | 공시 |
| 순현금 (공시 그대로) | 2,230.8 | 2,108.1 | 시가총액(9/23)의 50.3% | 계산 |
| (−) 운영에 묶어 둘 현금 | −252 | 2025년 현금 영업비용(매출원가+판관비−감가상각 1,511.9억원)의 2개월분 — 필자 가정 | 추정 | |
| (−) 질권 | −10 | 기업은행 질권 | 공시 | |
| 보수적 초과현금 | 약 1,969 | 9.1 밸류에이션의 기준값. 시총의 44% | 추정 | |
| (참고) 더 보수적으로 | 약 1,800 | 미지급법인세 88.6억·순확정급여부채 76.3억까지 차감하고, 파생결합사채를 원가대로 인정할 때 | 추정 |
단위 억원. 2026 반기보고서 연결·별도 재무상태표, 연결주석 5·8·17 공시. 월 현금영업비용 = (1,287.7 + 268.9 − 44.7) ÷ 12 = 126.0억원.
순위표가 "순현금으로 간주하지 않았다"고 쓴 것은 원자료를 확인하지 못한 상태에서의 신중함이었지만, 원문을 열어 보면 차감할 차입금이 없고, 더할 금융자산이 있습니다. 1,855억원은 순현금의 상한이 아니라 하한에 가깝습니다. 주의할 곳은 딱 하나, 파생결합사채 300억원입니다. 2025년 말 150억원에서 반년 만에 두 배가 됐고, 주석은 종류만 밝힐 뿐 발행사·기초자산·만기를 적지 않았습니다.
검증 후 추가 검증 단계에서 성격을 좁혔습니다. 첫째, 이름 자체가 단서입니다. 시장·법률 용어로 파생결합사채는 원금을 지급하는 ELB(주가연계)·DLB(기타 연계)이고, 원금 손실이 가능한 상품은 "파생결합증권(ELS·DLS)"으로 따로 부릅니다(한경 경제용어사전 등) 2차. 둘째, 회사는 2025 사업보고서 위험관리 주석에 "재무상태표상 자산 중 가격위험에 노출되어 있는 자산은 없습니다"라고 적었습니다 — 150억원을 들고 있던 시점입니다 공시. 셋째, 잔액이 2024말 40.6억 → 3Q25 100억 → 2025말 150억 → 1Q26 200억 → 1H26 300억원으로 늘어나는 다섯 번의 보고 시점마다 장부가 = 취득원가, 평가손익 0이었고, 상반기 FVPL 취득 1,340억·처분 1,177억원이라는 회전 규모는 단기 상품을 굴리고 있음을 시사합니다 공시. 이 세 가지를 합치면 증권사가 발행한 원금지급형 단기 DLB/ELB일 가능성이 높습니다 추정. 그래도 예금과 같지는 않습니다 — 발행 증권사의 무담보 채무(예금자보호 없음)이고, 만기 전 환매는 발행사 호가에 달려 있습니다(공정가치 수준 3). 민감도로 보면 300억원을 현금에서 통째로 빼도 EV/EBIT은 3.5배 → 4.0배, 절반 손실을 가정하면 3.8배입니다 계산. 결론을 바꿀 크기가 아니므로 이 리포트는 300억원을 순현금에 포함하되, 발행사 확인을 3분기 보고서 체크리스트에 남깁니다.
7.1.3 "다음 확인" 항목의 답
| 순위표가 요구한 확인 | 답 | 근거 |
|---|---|---|
| 반기 원문에서 순현금 재계산 | 순현금 2,230.8억원(연결), 별도 2,108.1억원. 차입 0, 질권 10억원. 보수적 초과현금 약 1,969억원 | 반기보고서 재무상태표·주석 공시 |
| 수주 | 상반기 수주 1,125.4억원 vs 매출 992.1억원 = 1.13배. 3·4월 월 200억원 돌파. 2025년 하반기(0.83배) 둔화에서 반등 | 반기보고서 II-4 공시 |
| 납기 | 소량 다품종 — 수주의 대부분이 1~3개월 안에 매출화되는 구조로 추정. 수주잔고 절대액은 2016년 이후 미공시 | 추정 |
| 가동률 | 2025년 전체 68%, 튜브 피팅 89%, 밸브 75%, Bite Type 42%. 2026년 상반기 전체 74%, 튜브 피팅 95%, 밸브 73%, Bite 48% 검증 후 수정 | 2025 사업보고서·2026 반기보고서 II-3 공시 |
| 배당의 지속성 | 35년 연속 결산배당(1991~2025). 2026-03 기업가치 제고 계획 — 별도 배당성향 25~35%. 2025년 별도 순이익 477.0억원 × 30% ≈ 143억원(주당 약 1,216원)이 계획 중간값. 2025년 실제 성향 33.3%(별도) | 2025 사업보고서 III-6, 기업가치 제고 계획 공시 계산 |
| 현금 감소와 이익 감소가 겹치는가 | 상반기 현금성자산 −56.8억원이지만 FVPL +163.3억원으로 유동성 합계는 +106.5억원(2,124.3억 → 2,230.8억원, 배당 158.9억원 지급 후). 이익은 +12.2%. 겹치지 않음 | 반기 현금흐름표 공시 계산 |
성립: 숫자는 모두 맞습니다. 매출 +9.7%, 영업이익 +12.2%, DPS 1,350원·3.7%, PER 8.89배·PBR 0.95배 모두 원문·시세와 일치합니다. 오히려 하방 근거는 과소 계산되어 있었습니다 — 순현금은 1,855억원이 아니라 2,231억원이고 차감할 차입금은 없습니다. 시가총액의 절반이 현금이고, 나머지 절반(약 2,206억원)으로 TTM 영업이익 625억원짜리 사업을 사는 셈(EV/EBIT 3.5배)입니다.
그러나: 순위표는 "하방을 받치는 근거"라는 표현을 썼습니다. 이 회사의 역사는 현금이 주가 하방을 자동으로 받치지 않는다는 것을 보여 줍니다. 2020년 3월 주가는 시가총액이 순현금의 60%가 될 때까지 떨어졌고(8장), 2018~2020년 PBR은 0.56~0.77배였습니다. 현금은 회사를 망하지 않게 지켜 주지만, 주가를 지켜 주려면 현금이 주주에게 흘러와야 합니다. 그 흐름은 2023~2025년 정책으로 크게 개선됐다가, 2026년 계획에서 자사주 약속이 빠지며 다시 조건부가 됐습니다(7.3). 반론 중 "사이클 고점 이익"은 유효하지만(이익률 22년 최고), 저점 이익을 대입해도 EV/EBIT 13배로 극단적 고평가는 아닙니다(9.3). 2위 논거는 원문으로 유지되며, 순위표의 다음 확인 항목은 "현금의 크기"에서 "현금이 오는 속도(2026~2027 환원 정책)"로 바뀌어야 합니다.
7.2 현금은 왜 쌓이기만 했나 — 15년의 자본 배분
2011년 초 순현금 139억원, 2026년 6월말 2,231억원. 그 사이 회사는 약 3,700억원의 잉여현금을 벌었고, 그중 43%를 주주에게 돌려줬습니다. 나머지는 은행에 있습니다.
7.2.1 한 장으로 — 순현금과 시가총액
연말 순현금 vs 연말 시가총액, 2011~2026.6
초록 막대(순현금)가 꾸준히 자라는 동안 파란 선(시가총액)은 2014년 고점을 2026년에야 넘었다. 막대 아래 숫자가 순현금÷시총.
7.2.2 번 돈은 어디로 갔나 — 세 시기로 나눠서
| 기간 | 영업현금흐름 | 설비·부동산 투자 | 잉여현금(FCF) | 배당 | 자사주 | 환원 ÷ FCF | 무엇이 있었나 |
|---|---|---|---|---|---|---|---|
| 2011~2017 (7년) | 2,275.7 | 630.3 | 1,645.4 | 294.3 | 0 | 17.9% | 해양 호황의 현금이 거의 전부 적립. DPS 150→400원 |
| 2018~2022 (5년) | 1,044.5 | 184.3 | 860.2 | 332.6 | 99.3 | 50.2% | 불황기 배당 유지(500원), 2020 저점 자사주 99억원 |
| 2023~2026.6 (3.5년) | 1,495.1 | 299.4 | 1,195.7 | 510.2 | 349.3 | 71.9% | 쿼드 캠페인 후 환원정책. DPS 1,050→1,350원, 자사주 3회 |
| 합계 15.5년 | 4,815.3 | 1,114.0 | 3,701.3 | 1,137.1 | 448.6 | 42.8% | 순현금 증가 약 2,092억원 |
단위 억원. 각 연도 연결 현금흐름표(영업활동현금흐름, 유형자산·무형자산·투자부동산 취득, 배당금 지급(비지배 포함), 자기주식 취득) 공시, 합산은 calc_013030/cashuse.py 계산. 자사주 합계 448.6억원 중 49.5억원(192,627주)은 소각이 아니라 우리사주조합 무상출연 — 이를 빼면 2023~2026.6 환원율은 67.7%, 15.5년 합계는 41.5% 검증 후 추가.
2011~2017년이 결정적입니다. 이 7년 동안 하이록은 해양플랜트 호황으로 1,645억원의 잉여현금을 벌었고, 주주에게는 294억원(18%)만 돌려줬습니다. 배당성향은 8.7%(2011)~23.2%(2017)였습니다. 그리고 호황이 끝난 2018년, 하이록은 1,379억원의 현금·단기금융상품을 들고 영업이익 108억원의 해를 맞았습니다. 현금이 회사를 지켜 준 것은 맞지만, 주가(2015년 38,900원 → 2018년말 16,450원)는 지켜 주지 않았습니다.
7.2.3 배당의 역사 — 35년 연속, 오래도록 작게
| 결산연도 | DPS(원) | 배당총액 | 배당성향 | 시가배당률 | 비고 |
|---|---|---|---|---|---|
| 2006~2009 | 100 | 11.8 | 5.4~19.6% | 0.8~2.3% | 4년 동결 |
| 2010~2011 | 150 | 20.4 | 8.7~10.4% | 0.9~1.2% | CB 전환으로 주식수 증가 |
| 2012 | 250 | 34.0 | 12.0% | 1.3% | |
| 2013 | 350 | 47.6 | 14.5% | 1.3% | |
| 2014~2017 | 400 | 54.5 | 12.7~23.2% | 1.2~1.8% | 사상 최대 이익기에도 동결 |
| 2018~2021 | 500 | 64.3~68.1 | 52.8~121.7% (2018~20) | 2.7~3.5% | 불황기 인상·유지 (별도 이익 급감으로 성향 급등) |
| 2022 | 600 | 77.1 | — | — | "배당성향 30% 목표" 문구 등장 |
| 2023 | 1,050 | 132.2 | 27.9%(연결) | 3.7% | 환원정책 1년차 |
| 2024 | 1,150 | 141.4 | 29.8%(연결) | 4.3% | |
| 2025 | 1,350 | 158.9 | 30.7~31.6%(연결) · 33.3%(별도) | 3.9% | 선(先)배당액 확정·후(後)기준일 첫 적용 |
단위 억원. 각 연도 사업보고서 III "배당에 관한 사항", 2026-02-20 현금배당결정 공시. 배당성향은 2021년까지 별도 기준, 2023년 이후 사업보고서 표는 연결 기준으로 표기가 바뀜(2025년은 사업보고서 표 30.7%, 가치제고 계획 공시 31.6%로 두 공시의 분모가 다름 — 사업보고서 표의 "(연결)당기순이익 51,792백만원"은 실제로는 지배주주 총포괄이익이고, 지배 당기순이익 502.9억원 기준이면 31.6% 검증 후 수정). 2025 사업보고서는 "최근 10년 배당성향 20% 이상 유지", "연속 배당 35회(1991~2025)"를 밝힘.
7.2.4 왜 쌓이기만 했나 — 다섯 가지 설명
회사는 이유를 공식적으로 밝힌 적이 없습니다. 공시와 행동에서 읽히는 설명을 강한 것부터 적습니다. 모두 해석입니다.
- 2008~2009년의 기억. 2008년말 하이록은 현금 208억원과 차입금 약 305억원을 동시에 들고 있었고, 2009년 8월에는 STIC Investment에 200억원 전환사채를 발행해 자금을 조달했습니다 공시. 매출 1,000억원 회사가 금융위기에 외부 자본을 구해야 했던 경험은 "현금을 넉넉히"라는 보수적 재무 관행을 남기기에 충분합니다. 이후 2011~2017년에도 하이록은 현금과 단기차입금(150~330억원, 무역금융)을 동시에 유지했습니다.
- 재고 중심 사업모델. 매출원가 11개월치의 재고를 들고 즉시 납품하는 모델에서는, 경기가 꺾여도 생산을 이어 가며 재고를 쌓을 여력이 필요합니다. 실제로 2018년 매출이 32% 줄 때 튜브 피팅 생산량은 거의 줄지 않았습니다(776만 → 770만 개) 공시.
- 재투자할 곳이 없음. 설비투자는 연 20~180억원(매출의 1~12%, 대부분 5% 안팎)이고, 인수합병은 유창단조 50%(6억원, 2010) 외에 기록이 없습니다. 신규사업은 "해당사항 없음"입니다. 벌어들인 현금이 갈 곳은 배당·자사주·예금 셋뿐이었고, 오랫동안 예금이 선택됐습니다.
- 오너의 세금 구조. 오너 일가가 받는 배당은 금융소득 종합과세로 최고 49.5%(지방세 포함)까지 과세되던 시기가 길었습니다. 회사 안에 쌓아 두면 과세가 이연됩니다. 2025년 세법 개정으로 "고배당기업" 배당소득 분리과세(조세특례제한법 제104조의27)가 도입되자, 하이록은 2026년 3월 가치제고 계획에서 자신이 그 요건에 "해당"한다고 명시했습니다 공시 — 배당의 세후 매력이 오너에게도 커진 첫 해입니다.
- 외부 압력이 없었음. 2022년까지 하이록에는 공개적으로 환원을 요구한 주주가 없었습니다. 2022년 10월 쿼드자산운용이 요구를 공개하자 불과 8개월 만에 소각·배당 인상·3년 정책이 모두 나왔습니다(7.4.4). 거꾸로 말하면 그 이전 15년의 적립은 "할 수 없어서"가 아니라 "할 이유가 없어서"였다는 뜻입니다.
7.2.5 쌓인 현금은 무엇을 벌고 있나
현금은 공짜가 아닙니다. 2025년 이자 수취는 51.4억원으로, 평균 유동성(약 2,080억원) 대비 약 2.5%입니다 계산. 세후로는 약 1.9%. 같은 해 하이록 본업의 투하자본(순운전자본 + 유형·무형·투자부동산 ≈ 2,570억원) 대비 세후 영업이익률은 약 17%입니다 추정. 현금 1원은 본업 1원의 9분의 1을 벌고 있고, 그래서 현금이 쌓일수록 ROE는 떨어집니다 — 2015년 약 16%에서 2025년 11.4%로. 현금이 크다는 것은 방어 근거이면서 동시에 ROE를 깎아 PBR을 누르는 원인이기도 합니다.
7.3 주주환원의 경로 — 약속은 지켜졌고, 새 약속은 작아졌다
2023년의 3년 약속을 원문 숫자로 대조하고, 2026년의 새 계획이 무엇을 빼먹었는지 봅니다.
7.3.1 2023~2025 주주환원정책 — 약속 vs 실행
| 약속 (2023-06-01 공정공시) | 실행 | 판정 |
|---|---|---|
| 현금배당: 별도 당기순이익의 30% 이상 | 2023 결산 DPS 1,050원(총 132.2억, 별도 순익 436.8억의 30.3%) · 2024 1,150원(141.4억, 454.4억의 31.1%) · 2025 1,350원(158.9억, 477.0억의 33.3%) | 이행 |
| 3년간 자사주 300억원 취득 | 신탁 ① 2023-11~2024-05 150.0억원 ② 2024-03~09 49.5억원 ③ 2025-02~08 149.8억원 = 349.3억원 | 초과 이행 |
| 취득한 자사주 전량 소각 | ①분 560,608주 2024-11-11 소각, ③분 527,298주 2025-09-19 소각 = 299.8억원. ②분 192,627주는 2024-11-07 우리사주조합에 무상출연(처분가액 47.5억원) | 대부분 — ②분은 소각 아님 |
주주환원정책 공정공시(2023-06-01), 자기주식취득신탁계약 체결결정(2023-11-20·2024-03-22·2025-02-24), 주식소각결정(2024-10-31·2025-09-08), 자기주식처분결과보고서(2024-11-08), 2026 반기보고서 I-4 공시. 별도 순이익은 각 연도 사업보고서 주요배당지표.
약속 문구 "300억원 취득·전량 소각"을 엄격히 읽으면, 취득은 349억원으로 넘쳤고 소각은 300억원으로 정확히 맞췄습니다. 그 차이인 약 50억원어치는 직원들에게 갔습니다. 우리사주 출연은 주주 몫을 직원 보상으로 돌린 것이어서 "환원"은 아니지만, 약속한 300억원 소각은 지켰다는 점에서 정책 이행은 신뢰할 만했습니다.
7.3.2 자사주는 언제, 얼마에 샀나
| 프로그램 | 기간 | 금액 | 주식수 | 평균단가 | 처리 | 9/23 주가 대비 |
|---|---|---|---|---|---|---|
| 2020 직접 취득 | 2020-11-11~12월 | 99.3억 | 757,182 | 13,118원 | 2023-02-15 소각 | −65% |
| 신탁 ① | 2023-11-20~2024-05-20 | 150.0억 | 560,608 | 26,752원 | 2024-11-11 소각 | −29% |
| 신탁 ② | 2024-03-25~09-25 | 49.5억 | 192,627 | 25,705원 | 2024-11-07 우리사주 무상출연 | −32% |
| 신탁 ③ | 2025-02-24~08-25 | 149.8억 | 527,298 | 28,413원 | 2025-09-19 소각 | −25% |
| 합계 | 448.6억 | 2,037,715 | 22,015원 | 소각 1,845,088주 (2022말 발행주식의 13.6%) |
평균단가 = 취득금액 ÷ 주식수 계산. 신탁 ②의 주식수는 무상출연 주식수(192,627주)로 역산했으며, 신탁 계약 기간 중 취득주식이 정확히 이 수량인지는 미확인. 발행주식은 13,613,232주(2022말) → 11,768,144주.
2020년 11월, 코로나 저점 직후 순현금보다 싼 가격 근처에서 99억원을 산 것은 결과적으로 좋은 자본 배분이었습니다(주당 13,118원 → 현재 37,700원). 2023~2025년 매입은 22,000~30,000원대였습니다. 이 네 번의 매입과 소각으로 발행주식은 13.6% 줄었고, 오너 일가의 지분율은 창업주의 2023년 매도 직후 36.5%(4,690,391주 ÷ 12,856,050주)에서 주식 추가 매입 없이 39.7%로 올라갔습니다 계산.
7.3.3 2026년 계획 — 무엇이 남고 무엇이 빠졌나
| 항목 | 2023~2025 정책 (2023-06) | 2026 기업가치 제고 계획 (2026-03-20) | 변화 |
|---|---|---|---|
| 배당 | 별도 순이익의 30% 이상 | 별도 배당성향 25~35% 범위 | 하단이 30% → 25%로 낮아짐 |
| 자사주 | 3년 300억원 취득·전량 소각 | 언급 없음 | 미갱신 검증 후 수정 |
| 기간 | 3개 사업연도 명시 | 명시 없음 | 기간 없는 상시 목표 |
| 배당 절차 | — | 선(先) 배당액 확정, 후(後) 기준일 — 2025년 결산부터 적용 | 개선 |
| 고배당기업 요건 | — | 조세특례제한법 104조의27 "해당" 명시(배당소득 분리과세 대상) | 개선(세후 배당 매력) |
| ROE·PBR 목표 | — | 없음 ("수익중심 경영", "원가경쟁력 강화") | — |
두 공시 원문 대조 공시. 2026년 상반기에는 자기주식 취득 신탁 체결이 없었습니다(반기보고서 I-4). 비교: 같은 업종의 태광은 2026 가치제고 계획에서 2027~2029년 주주환원율 45%·PBR 1배를 목표로 제시(태광 담당 노트) 2차.
검증 후 수정 표현을 정확히 하면, 2023년 정책(적용기간 "3개년(2023~2025 사업연도)")은 약속대로 이행된 뒤 기간이 끝났고, 2026년 계획은 자사주를 철회한 것이 아니라 다시 약속하지 않은 것입니다. 그래도 결과는 같습니다 — 새 계획은 형식은 갖췄지만 내용은 작아졌습니다. 가장 큰 변화는 자사주 매입·소각의 약속이 사라진 것입니다. 2023~2025년 환원의 41%(349억원 ÷ 859억원)가 자사주였다는 점을 생각하면, 배당만으로는 같은 환원 속도를 유지하기 어렵습니다. 2026년 상반기 별도 순이익 290.2억원을 연환산(580억원)해 계획을 대입하면 다음과 같습니다.
| 2026년 결산 배당 시나리오 | 배당총액 | DPS | 9/23 기준 수익률 | FCF 대비(2025 FCF 373억 기준) |
|---|---|---|---|---|
| 배당성향 25% (계획 하단) | 145억 | 약 1,233원 | 3.3% | 39% |
| 배당성향 30% (중간) | 174억 | 약 1,480원 | 3.9% | 47% |
| 배당성향 35% (계획 상단) | 203억 | 약 1,726원 | 4.6% | 54% |
| (참고) 2023~2025 평균 환원율 수준 (FCF의 72%) | 약 270억 | — | 6.1% | 72% |
별도 순이익 2026E = 1H26 290.2억원 × 2 추정. 2025 FCF = 영업현금흐름 472.8 − 유형·무형자산 취득 100.4 = 372.4억원.
계획의 상단을 선택해도 환원율은 FCF의 절반 수준이고, 나머지 절반은 다시 쌓입니다. 순현금은 2026년에만 150~250억원 더 늘어날 것입니다 추정. 이것이 순위표의 "다음 확인"이 "현금의 크기"에서 "환원의 속도"로 바뀌어야 하는 이유입니다. 제도 쪽의 압력(자기주식 의무 소각을 담은 3차 상법 개정 등)은 하이록에 자사주가 0주여서 직접 적용될 대상이 없습니다 — 제도가 아니라 주주(기관 24%)와 회사의 선택이 변수입니다.
7.3.4 오너의 산수 — 배당 100억원과 자사주 100억원은 오너에게 어떻게 다른가
| 회사가 100억원을 쓰는 방법 | 오너 일가(39.73%)가 받는 것 | 소액주주가 받는 것 | 오너에게 매력적인 조건 |
|---|---|---|---|
| 배당 100억원 | 현금 39.7억원(세전). 문휴건 22.4억·하이록단조 7.0억(법인 수입배당금) 등 | 현금 60.3억원(세전) | 개인 현금 수요(담보대출 이자 연 7억원, 상속세 재원)가 있을 때. 2026년부터 고배당기업 분리과세로 세후 매력 상승 |
| 자사주 매입·소각 100억원 | 현금 0원. 지분율 39.73% → 40.65%(265,252주 소각 가정) | 매도한 주주만 현금. 남은 주주는 주당 가치 상승 | 지배력 강화가 목적일 때, 주가가 내재가치보다 낮을 때 |
자사주 주식수 = 100억원 ÷ 37,700원 계산. 고배당기업 배당소득 분리과세의 구간별 세율은 이 리포트에서 원문 확인하지 못함 미확인.
오너 일가는 이미 40%를 쥐고 있어 지배력 강화의 필요는 작고, 반대로 담보대출과 향후 상속을 생각하면 현금 수요는 분명합니다. 여기에 2026년부터 고배당기업 배당의 분리과세가 적용되면서 배당의 세후 가치가 오너에게도 커졌습니다. 2026년 계획이 자사주를 빼고 배당성향만 남긴 것은 이 산수와 방향이 맞습니다. 소액주주 입장에서는 배당도 나쁘지 않지만, EV/EBIT 3.5배에서의 자사주 소각은 배당보다 주당 가치를 더 크게 늘리는 수단이라는 점(9.2.3)에서 아쉬움이 남습니다 해석.
7.4 지배구조 — 오너 일가, 두 개의 특수관계사, 담보, 그리고 2023년의 표 대결
이 장도 삽입장입니다. 현금이 왜 주주에게 늦게 왔는지를 이해하려면, 누가 이 회사를 쥐고 있고 그들이 회사와 어떤 거래를 하는지를 먼저 봐야 합니다.
7.4.1 누가 얼마를 갖고 있나
| 주주 | 관계 | 2019말 | 2026-06말 | 지분율 | 비고 |
|---|---|---|---|---|---|
| 문휴건 | 대표이사 부회장(1962년생) · 최대주주 | 2,140,567 | 2,640,567 | 22.44% | 2023-05-31 부친에게서 50만주 수증. 하이록단조 대표이사 겸직 |
| 하이록단조㈜ | 특수관계 법인(문휴건이 최대주주) | 630,454 | 825,940 | 7.02% | 2017년 22만주 → 2020년 82.6만주로 매집 |
| 문영훈 | 창업주·회장(미등기, 1933년생) | 2,037,275 | 537,275 | 4.56% | 2023년 100만주 시간외 매도 + 50만주 증여 |
| 정지희 | 친인척 | 242,068 | 242,068 | 2.06% | |
| 문정숙 · 문해숙 | 친인척 | 217,760 · 0 | 217,760 · 111,881 | 2.80% | 문해숙 2020~21 장내 취득 |
| 문창환 | 대표이사 사장(1959년생) · 친인척 | 100,000 | 100,000 | 0.85% | 설립 시기부터 근무(48년) |
| 김윤희 | 특수관계인 | 14,900 | 0 | — | 2026년 상반기 전량 처분 |
| 최대주주 등 합계 | 5,383,024 | 4,675,491 | 39.73% | 2019말 39.54% → 발행주식 감소로 비율 유지 | |
| Fidelity(FMR) | 외국 기관 | 5.15% | 1,175,619 | 9.99% | 2026-08 약식보고 2건(9.97% 수준) |
| 베어링자산운용 외 | 국내 기관 | — | 937,268 | 7.96% | WiseReport 9/23 기준 |
| 국민연금공단 | 연기금 | — | 729,559 | 6.20% | 2026-04 약식보고 |
| 우리사주조합 | — | 182,268 | 1.55% | 2024-11 자사주 192,627주 무상출연 |
각 연도 사업보고서 VII, 2026 반기보고서 VII, 대량보유상황보고서(2026-05-12 문휴건) 공시, 베어링은 WiseReport 2차. 소액주주 10,202명이 37.70% 보유(2026-06말) 검증 후 수정.
구조는 단순합니다. 문휴건 대표가 직접 22.44%, 자신이 지배하는 하이록단조를 통해 7.02%, 가족을 합쳐 39.73%를 쥐고 있습니다. 외국·국내 기관 3곳이 약 24%를 갖고 있어 "오너 40% vs 기관 24% vs 소액 37%"의 구도입니다. 창업주 문영훈 회장은 93세이고 4.56%를 보유하고 있어, 이 지분이 언제 어떻게 이전되는지가 가까운 미래의 변수입니다. 문휴건 대표의 다음 세대가 주주명부에 등장한 기록은 찾지 못했습니다 미확인.
7.4.2 두 개의 특수관계사 — 하이록단조와 협동정공
| 하이록 → 특수관계사 거래 (억원) | 2021 | 2022 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|---|
| 하이록단조 — 원재료 매입 | 27.3 | 38.9 | 43.4 | 30.0 | 34.0 | 19.8 |
| 하이록단조 — 금형·소모품 매입 | 1.4 | 2.2 | 4.2 | 2.6 | 3.8 | 3.3 |
| 협동정공 — 임가공(도금·가공) | 51.0 | 54.6 | 56.5 | 56.8 | 57.7 | 30.6 |
| 협동정공 — 투자부동산 매입 | — | — | 72.8 | — | — | — |
| (수익) 두 회사로부터 임대료 | 1.8 | 1.8 | 3.7 | 4.1 | 4.1 | 2.0 |
| 하이록이 지급한 합계 | 79.8 | 95.8 | 177.0 | 89.5 | 95.5 | 53.8 |
각 연도 사업보고서·반기보고서 연결주석 "특수관계자와의 거래" 공시. 두 회사 모두 공시상 "지배주주 소유" 기타특수관계자.
하이록단조는 김해에 있는 단조 소재 회사로 문휴건 대표가 대표이사입니다(최대주주 여부는 공시상 "지배주주 소유"로만 확인) 검증 후 수정. 하이록에 밸브 몸체용 단조 소재를 팔고 하이록 소유 공간을 빌려 씁니다. 그리고 하이록 주식 825,940주(7.02%)를 보유하고 있습니다 — 2017년 22만주에서 2020년까지 매집했습니다. 이 매집 자금과 운영자금은 은행 대출로 조달했고, 그 담보로 하이록 주식이 잡혀 있습니다(7.4.3).
협동정공은 2014년 공시에서 이미 "지배기업의 대표이사 및 그 특수관계자들이 대주주인 회사"(기타특수관계자)였습니다. 하이록은 2017년 4월 이 회사 지분 60%를 68.9억원에 취득해 종속회사로 편입하고(영업권 52.8억원 인식, "Sleeve·Ferrule 기술 확보" 목적) 공시, 2020년 12월 18일 보유 지분 60%를 협동정공 자신에게 91.8억원에 팔았습니다(협동정공의 자기주식 취득). 별도 기준으로는 원가 대비 처분이익 22.9억원이지만, 영업권·누적 이익을 반영한 연결 기준으로는 종속기업처분손실 35.6억원을 인식했습니다 공시 검증 후 수정. 당시 협동정공은 자산 292억원·부채 168억원(순자산 124.4억원)·순이익 13.7억원이었고, 현금을 101.3억원 들고 있었습니다 — 협동정공이 제 돈으로 하이록 지분을 되사 간 셈입니다. 60% 처분가 91.8억원은 순자산 몫(74.7억원)의 1.23배입니다 계산. 2017년 60%의 매도인은 공시에서 확인하지 못했습니다 미확인. 이 거래로 협동정공은 나머지 40% 주주가 전부 소유하는 회사가 됐고, 공시상 "지배주주 소유" 특수관계사로 바뀌었습니다. 이후 하이록은 매년 약 55~58억원의 임가공을 협동정공에 맡기고, 2023년에는 협동정공으로부터 투자부동산 72.8억원을 사들인 뒤 협동정공에 다시 임대(연 2.27억원, 매입가 대비 3.1%)하고 있습니다 공시 계산.
검증 후 추가 하이록단조의 경로는 더 분명하게 공시돼 있습니다. 하이록은 2010년 11월 원재료 수급 목적으로 유창단조 지분 50%를 6.15억원에 샀고, 이후 100%로 늘려 2012년 3월 상호를 하이록단조로 바꿨습니다. 그리고 2014년 10월 1일 지분 70%를 대표이사에게 8.83억원에 넘겼습니다. 직전(2014-09-30) 하이록단조 순자산 14.4억원의 70%는 10.1억원이므로 장부가의 약 0.87배이고, 2013년 순이익 2.8억원 기준으로는 70% 몫의 약 4.6배입니다 계산. 남은 30% 중 20%는 2017년에, 마지막 10%는 2021년 4월 29일 1.25억원에 역시 대표이사에게 팔았습니다 공시. 그 사이 하이록단조는 하이록 주식을 사 모아(2019말 630,454주 → 825,940주) 지금 7.02%(9/23 시가 311억원)를 가진 특수관계 법인이 됐고, 하이록 주식을 담보로 한 대출 106억원의 차주입니다(7.4.3). 2026년 6월말 하이록은 하이록단조에 선급금 6.0억원, 협동정공에 미수금 6.3억원(장기 3.9억·단기 2.4억)을 갖고 있습니다 공시.
| 시점 | 거래 | 상대방 | 금액(억원) | 가격 기준점 | 확인 |
|---|---|---|---|---|---|
| 2010-11 | 유창단조(→하이록단조) 50% 취득 | — | 6.15 | 원재료 적기 수급 목적 | 공시 |
| 2013 | Hy-Lok USA·Europe 100% 취득 | 특수관계자 | 23.2 · 19.9 | — | 공시 |
| 2014-10 | 하이록단조 70% 처분 | 대표이사 | 8.83 | 순자산 70% 몫 10.1억의 0.87배 | 공시 · 배수 계산 |
| 2017 | 하이록단조 20% 처분 | 대표이사 | — | 가격 미확인 | 공시 · 금액 미확인 |
| 2017-04 | 협동정공 60% 취득 | 미확인 | 68.87 | 영업권 52.8억 인식 | 공시 |
| 2020-12 | 협동정공 60% 처분(자기주식 매입) | 협동정공 | 91.80 | 순자산 몫의 1.23배, 연결 처분손실 35.6억 | 공시 |
| 2021-04 | 하이록단조 잔여 10% 처분 | 대표이사 | 1.25 | — | 공시 |
| 2022 | 유형자산 매각 | 협동정공 | 4.67 | — | 공시 |
| 2023 | 투자부동산 매입 후 재임대 | 협동정공 | 72.84 | 임대료 연 2.27억(3.1%) | 공시 |
2011·2012·2014·2017·2020·2021·2022·2023 사업보고서 연결주석(종속기업·관계기업·특수관계자·지배력 상실) 공시. "대표이사"는 공시 표기 그대로이며, 현재 하이록단조의 대표이사는 문휴건 대표입니다(2026 반기보고서 VII). 외부 가치평가 여부는 어느 공시에도 적혀 있지 않습니다.
쿼드자산운용은 2023년 정기주총 의결권대리행사권유참고서류에 이 흐름을 이렇게 적었습니다: "과거 연결 편입되었던 회사의 핵심 계열사인 협동정공, 하이록단조는 현재 지배주주 일가 소유로 전환되었고, 현재 하이록코리아와의 거래를 통해 대부분의 매출을 일으키고 있습니다. 이사회는 지배주주 소유 기업과의 물품 거래, 지분 거래에 앞서 … 회사의 최선의 이익을 위한 판단을 하였어야 하나 … 감시와 견제 역할을 제대로 수행하지 못한 것으로 보입니다" 공시(쿼드 측 주장). 실제로 협동정공은 종속회사였던 2020년 매출 56.7억원 가운데 거의 전부가 하이록 임가공(2021년 51.0억원)과 같은 규모여서, 하이록 의존도가 사실상 100%입니다 추정.
공정성 판단: 공시만으로는 판단할 수 없고, 이 리포트도 위법·부당을 주장하지 않습니다. 다만 숫자로 말할 수 있는 것은 이렇습니다. ① 하이록단조 지분은 장부가 이하(0.87배)에서 대표이사에게 이전됐고, 그 법인이 이후 상장사 지분 7%를 쌓았습니다. ② 협동정공은 하이록이 사고팔며 현금 기준으로는 3.7년간 22.9억원을 남겼지만(연 약 8%), 연결 장부로는 35.6억원 손실이었고, 결과적으로 지배주주 쪽이 100% 소유하게 됐습니다. ③ 원재료·임가공 단가가 시장가와 비교해 어떤지는 어느 공시에도 없습니다. 판단에 필요한 정보(외부평가, 비교 단가)가 공시에 없다는 것 자체가 할인 요인입니다 해석.
이 거래들의 가격이 공정한지는 공시만으로 판단할 수 없습니다. 연간 약 90~95억원은 하이록 매출원가(2025년 1,288억원)의 약 7%로, 이익을 크게 흔들 규모는 아닙니다. 그러나 회사가 자회사를 오너 쪽으로 넘기고, 그 회사에 일감과 현금(부동산 대금)을 주는 구조는 소액주주에게는 불리한 방향의 유인이 존재한다는 신호로 읽힐 수 있고, 2023년 행동주의 펀드가 가장 먼저 문제 삼은 것도 이 부분이었습니다 해석(위법·부당을 주장하는 것이 아님).
7.4.3 주식 담보 — 1,440,000주, 대출 161억원
| 담보 제공자 | 주식수 | 채권자 | 채무자 | 대출금 | 금리 | 기간 |
|---|---|---|---|---|---|---|
| 하이록단조 | 400,000 | IBK기업은행 | 하이록단조 | 43억 | 4.28% | 2025-12-01~2026-12-01 |
| 문휴건 | 700,000 | IBK기업은행 | 하이록단조 | 63억 | 4.24% | ~2026-12-01 |
| 문휴건 | 250,000 | 대신증권 | 문휴건 | 40억 | 4.60% | 2026-05-11~11-10 |
| 문휴건 | 90,000 | 대신증권 | 문휴건 | 15억 | 4.60% | 2026-05-11~11-10 |
| 합계 | 1,440,000 (12.24%) | 161억 |
주식등의 대량보유상황보고서(2026-05-12, 보고자 문휴건, 보고사유 "주식담보계약 연장") 공시. 반기보고서 주석은 이 중 문휴건 본인분 1,040,000주(담보설정액 130.6억원)만 적음.
담보 비율은 낮습니다. 9/23 주가로 담보 주식 가치는 약 543억원, 대출 161억원의 3.4배입니다 계산. 반대매매로 최대주주가 바뀔 위험은 작습니다. 그러나 이 표가 말해 주는 구조는 분명합니다 — 하이록 주식을 담보로 오너 개인과 오너 소유 법인이 빚을 지고 있고, 그 이자(연 약 7억원)는 배당으로 갚아야 합니다. 문휴건 대표와 하이록단조가 받는 배당은 2025년 결산 기준 약 47억원(3,466,507주 × 1,350원)입니다 계산. 오너 쪽의 현금 수요는 배당을 늘리는 방향의 유인이지만, 동시에 자사주 소각(지분율 상승은 있으나 현금 유입 없음)보다 배당을 선호할 유인이기도 합니다. 2026년 계획이 자사주를 빼고 배당 성향만 남긴 것과 방향이 맞습니다 해석.
이사회는 사내이사 3명(문휴건·문창환·송기춘)과 사외이사 1명(나민호, 대신증권 지점장 출신)으로 구성되고, 감사는 상근감사 1명입니다 공시. 사외이사의 출신 회사가 최대주주 개인 대출의 채권자라는 점은 독립성 판단에 참고할 사실입니다 공시. 전자투표는 2026년 3월 주총부터 실시했고, 집중투표제는 정관으로 배제돼 있습니다.
7.4.4 2023년 — 쿼드자산운용의 제안과 회사의 응답
| 날짜 | 사건 | 확인 |
|---|---|---|
| 2022-10 | 쿼드자산운용(지분 약 4.8~5.0%)이 공개 요구: 협동정공·하이록단조·협동사와의 내부거래 해소 또는 합병, 발행주식 5.4% 자사주 매입·소각, 배당성향 50%, 예측 가능한 환원 정책 | 2차 아시아경제 2023-03-08 |
| 2023-01~02 | 주주명부 열람·등사 청구(1/11), 감사 2인 선임 주주제안(2/2), "특수관계자 거래 사실관계 확인" 목적 이사회의사록 열람 청구(2/16) | 공시 2025 사업보고서 VI-3 |
| 2023-02-07 | 회사, 보유 자사주 757,182주(99.3억원) 소각 결정 — 쿼드 요구 중 유일하게 수용 | 공시 |
| 2023-03-17 | 정기주총: 이사·감사 수를 줄이는 정관 변경과 회사 추천 감사(이준홍) 선임 가결, 쿼드 추천 감사 2인 부결. ISS는 회사 안건 찬성 권고. 쿼드는 총회 검사인 선임 신청(3/15 선임) | 공시 2차 |
| 2023-04~05 | 창업주 문영훈 50만주씩 두 차례 시간외 매도(4/7 21,650원, 5/11 20,633원, 합계 약 211억원) | 공시 |
| 2023-05-02 | 이준홍 감사 사임 후 임시주총에서 김태석 감사 선임(ISS 찬성 권고) | 공시 2차 |
| 2023-05-31 | 문영훈 → 문휴건 50만주 증여 | 공시 |
| 2023-06-01 | 회사, 2023~2025 주주환원정책 공정공시: 별도 배당성향 30% 이상 + 3년간 자사주 300억원 취득·전량 소각 | 공시 |
결과만 보면 쿼드는 표 대결에서 졌지만 요구의 절반 이상을 얻었습니다. 자사주 소각(757,182주), 배당 두 배 인상(2022년 600원 → 2023년 1,050원), 3년짜리 정량 환원 정책이 모두 2023년에 나왔습니다. 내부거래 해소와 배당성향 50%는 받아들여지지 않았습니다. 쿼드는 2022년말 5.00%(680,903주)를 보유했고, 이후 5% 미만으로 줄어 보고 대상에서 빠졌습니다 공시. 하이록의 주주환원은 자발적 진화라기보다 외부 압력에 대한 응답으로 시작됐다는 점이 7.3의 해석에 중요합니다. 같은 쿼드는 2025년 11월 대양전기공업에도 공개서한을 보냈습니다(대양전기 담당 노트) 2차.
7.4.5 승계 — 93세 창업주의 4.56%와 그 다음
공시에서 확인되는 승계의 흔적은 두 단계입니다. 첫 단계는 이미 끝났습니다. 2013년 3월 창업주 문영훈 회장의 장내 매도로 최대주주가 아들 문휴건 대표로 바뀌었고, 2023년에는 창업주가 100만주를 시간외로 팔고 50만주를 문휴건 대표에게 증여했습니다. 창업주 지분은 2019년말 14.97%에서 4.56%로 줄었습니다 공시. 두 번째 단계 — 문휴건 대표(1962년생) 다음 세대로의 이전 — 에 대해서는 주주명부에 3세로 볼 만한 인물이 없고, 회사도 계획을 밝힌 적이 없습니다 미확인.
창업주의 잔여 537,275주가 상속된다면 규모는 이렇습니다. 9/23 주가로 202.6억원이고, 최대주주 등의 주식에 붙는 할증평가(20%)가 적용되면 243.1억원, 상속세 최고세율 50%를 단순 적용하면 약 120억원입니다 추정(공제·평가기간 평균주가·할증 적용 여부에 따라 크게 달라짐). 이 정도 세금은 상속인이 배당이나 주식 일부 매각으로 마련해야 하는 규모입니다. 케이씨 리포트가 다룬 증여세 연부연납 사례처럼, 상속·증여를 앞둔 대주주에게는 평가 기간의 주가가 낮을 유인과 배당을 늘릴 유인이 동시에 생깁니다. 하이록에서 이 유인이 실제로 작동하는지는 공시로 확인되지 않습니다 해석.
하이록단조를 통한 간접 지배(7.02%)도 승계 구조의 일부로 볼 수 있습니다. 법인 지분은 개인 상속과 별개로 움직이기 때문입니다. 하이록단조의 주주 구성과 재무는 공시 대상이 아니어서 미확인입니다.
8업황 사이클과 주가 — 네 번의 사이클, 실적, 주가, PBR은 어떻게 움직였나
2004년부터 2026년까지 22년을 한 장에 놓았습니다. 결론부터 말하면, 하이록의 주가는 이익보다 전방 기대를 따라 움직였고, 이익이 가장 좋을 때 가장 싸게 거래된 적이 두 번 있습니다.
8.1 22년의 실적 — 매출과 이익률
매출액과 영업이익률, 2004~2025년 + TTM
이익률은 14% → 27%(2009) → 26%(2015) → 9%(2018) → 28%(TTM)로 두 번 크게 올랐다 한 번 무너졌다.
8.2 사이클별로 떼어 보면
| 사이클 | 전방에서 일어난 일 | 하이록 실적 | 주가 | PBR·배수 |
|---|---|---|---|---|
| ① 2005~2008 1차 조선·플랜트 붐 | 중국 성장·유가 상승 → 조선 발주 폭증(신조선가 2008-09 역대 최고 191.6), 중동 플랜트 투자 | 매출 537억(2005) → 1,062억(2008), 영업이익률 14.2% → 22.1% | 2004말 1,070원 → 2007-07 16,750원(15.7배) → 2008-11 3,730원(−78%) | PBR 2007말 3.17배 → 2008말 0.77배. 2008-11 저점 EV/EBIT 약 2.3배 |
| ② 2009~2015 해양플랜트 붐 | 유가 100달러대, 한국 조선 3사 FPSO·드릴십 대량 수주(2011~2013) | 매출 1,016억(2009) → 2,092억(2015), 이익률 21.8~26.9%. 2015 내수 1,373억(정점) | 2009말 11,550원 → 2015-06 38,900원 | PBR 1.4~1.8배(2009~2014). EV/EBIT 6.2~7.4배 |
| ③ 2016~2021 해양 붕괴·긴 바닥 | 2014말 유가 붕괴 → 해양 발주 절벽, 조선 구조조정. 2020 코로나 | 매출 1,771억(2016) → 1,243억(2018), 이익률 8.7%. 2019~2021 매출 1,382~1,467억, 이익률 10.5~12.9% | 2015-06 38,900원 → 2020-03 6,800원(−83%) | PBR 2018말 0.67 → 2020말 0.56(연중 최저 0.28). 2020-03 시총 < 순현금 |
| ④ 2022~현재 LNG·반도체·중동 | 2022 LNG선 대량 발주, 반도체 팹 투자, 유럽 에너지 위기 → 2025 LNG FID 급증, 2026 중동 분쟁 | 매출 1,829억(2022) → 2,146억(2025), 이익률 22.3% → 27.5% → TTM 27.8% | 2022-01 15,100원 → 2026-05 46,150원 → 9/23 37,700원 | PBR 0.72~0.94배. EV/EBIT 2.1~3.5배 |
주가는 일별 종가 기준 최고·최저(네이버 일봉, 9/15 이후는 KRX 종가로 교체) 2차. PBR = 연말 종가 × 발행주식 ÷ 지배지분 자본(2010년 이전은 별도 자본) 계산. 신조선가는 공용 산업 노트(클락슨 인용 보도).
주가(월말)와 연말 PBR, 2004~2026 — 사이클 구간 음영
PBR 1배 선(주황 점선) 위에 있던 시기는 2005~2015년뿐이다. 2016년 이후 하이록은 한 번도 연말 기준 장부가 위에서 거래되지 않았다.
| 연도 | 매출 | 영업이익 | 이익률 | 지배순익 | 연말 주가 | 연말 시총 | PBR | PER | EV/EBIT | 순현금/시총 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2007 | 953 | 200 | 21.0% | 143 | 12,300 | 1,451 | 3.17 | 10.1 | 7.5 | −4% |
| 2008 | 1,062 | 235 | 22.1% | 218 | 4,320 | 510 | 0.77 | 2.3 | 2.6 | −19% |
| 2009 | 1,016 | 273 | 26.9% | 192 | 11,550 | 1,362 | 1.44 | 7.1 | 5.0 | −1% |
| 2011 검증 후 수정 | 1,464 | 317 | 21.7% | 242 | 17,050 | 2,321 | 1.46 | 9.6 | 7.4 | −1% |
| 2013 | 1,876 | 428 | 22.8% | 327 | 26,750 | 3,642 | 1.68 | 11.1 | 7.2 | 15% |
| 2014 | 1,930 | 490 | 25.4% | 379 | 32,200 | 4,383 | 1.76 | 11.6 | 7.4 | 17% |
| 2015 | 2,092 | 536 | 25.6% | 429 | 24,850 | 3,383 | 1.20 | 7.9 | 4.4 | 30% |
| 2016 | 1,771 | 373 | 21.0% | 302 | 21,100 | 2,872 | 0.94 | 9.5 | 4.8 | 38% |
| 2017 | 1,827 | 355 | 19.4% | 235 | 22,500 | 3,063 | 0.93 | 13.0 | 4.8 | 45% |
| 2018 | 1,243 | 108 | 8.7% | 115 | 16,450 | 2,239 | 0.67 | 19.4 | 8.1 | 61% |
| 2019 | 1,421 | 149 | 10.5% | 129 | 19,200 | 2,614 | 0.77 | 20.3 | 7.2 | 59% |
| 2020 | 1,382 | 162 | 11.7% | 53 | 13,450 | 1,831 | 0.56 | 34.7 | 1.8 | 84% |
| 2021 | 1,467 | 189 | 12.9% | 195 | 16,750 | 2,280 | 0.66 | 11.7 | 2.8 | 77% |
| 2022 | 1,829 | 407 | 22.3% | 339 | 20,500 | 2,791 | 0.74 | 8.2 | 2.3 | 66% |
| 2023 | 1,888 | 519 | 27.5% | 473 | 26,650 | 3,426 | 0.85 | 7.2 | 3.1 | 53% |
| 2024 | 1,905 | 501 | 26.3% | 475 | 25,150 | 3,092 | 0.72 | 6.5 | 2.1 | 66% |
| 2025 | 2,146 | 589 | 27.5% | 503 | 30,750 | 3,619 | 0.80 | 7.2 | 2.5 | 59% |
| 2026.9 (TTM) | 2,246 | 625 | 27.8% | 575 | 37,700 | 4,437 | 0.94 | 7.7 | 3.5 | 50% |
단위 억원·원·배. 2007~2009 별도, 2011~ 연결 공시. 순현금 = 현금 + 단기금융상품(기타금융자산) + FVPL − 차입금, EV = 시총 − 순현금 계산. 2010·2012년은 지면상 생략(스크립트 price_hist.py에 전체 수록). 2020년 순이익이 영업이익보다 크게 작은 것은 협동정공 매각 등 기타손익·법인세 효과.
8.3 사이클이 가르쳐 주는 네 가지
첫째, 주가는 이익보다 1~3년 먼저 꺾였습니다. 1차 사이클에서 주가 고점(2007년 7월)은 이익 고점(2009년)보다 2년 앞섰고, 2차 사이클에서도 주가 고점(2015년 6월)은 이익 붕괴(2018년)보다 3년 앞섰습니다. 수주÷매출(3.4.2)이 1 아래로 내려간 2017년에 이미 주가는 고점 대비 40% 빠져 있었습니다.
둘째, 이익이 가장 좋을 때 가장 싸게 거래된 적이 두 번 있습니다. 2008년말(영업이익 235억원, 당시 사상 최대)의 PER은 2.3배였고, 2024년말(영업이익 501억원, 이익률 26%)의 EV/EBIT은 2.1배였습니다. 앞의 것은 금융위기라는 시장 전체의 공포였고, 뒤의 것은 시장 전체가 아니라 하이록에만 붙은 할인이었습니다. 같은 2024년 코스닥은 공포 국면이 아니었습니다.
셋째, 2016년 이후 PBR 1배를 넘은 적이 없습니다. 2005~2015년의 하이록은 PBR 1.2~3.2배의 "성장주"였습니다. 2016년 이후는 0.56~0.94배의 "자산주"입니다. 그 사이에 바뀐 것은 두 가지 — 이익이 한 번 크게 무너지는 것을 시장이 봤다는 것, 그리고 자본의 절반이 현금으로 바뀌어 ROE가 내려갔다는 것입니다(2015년 ROE 약 16% → 2025년 11.4%) 계산.
넷째, 2020년 3월 하이록은 순현금보다 싸게 거래됐습니다. 3월 19일 종가 6,800원 × 13,613,232주 = 시가총액 926억원. 직전 연말 순현금은 1,538억원이었습니다. 시장은 영업이익 150억원짜리 사업에 −612억원의 값을 매긴 셈입니다 계산. 순위표의 "하방을 받치는 근거"라는 표현이 얼마나 조건부인지 보여 주는 가장 극단적인 사례입니다.
8.4 지금은 사이클의 어디쯤인가
| 지표 | 지금 | 과거 고점 국면 | 과거 저점 국면 | 읽기 |
|---|---|---|---|---|
| 영업이익률 | 27.8% (TTM) | 26.9%(2009), 25.6%(2015) | 8.7%(2018) | 고점권 |
| 튜브 피팅 가동률 | 95% (1H26) · 89% (2025) 검증 후 수정 | 93~96% (2017·2022) | 75%(2024), 83%(2020) | 높음 |
| 수주÷매출 | 1.13 (1H26) | 1.17(2014) → 0.93(2015) | 0.75(2017) | 확장 |
| 내수 비중 | 60% (1H26) | 68%(2015 해양 정점) | 54%(2018~2020) | 상승 중 |
| 밸브 내수 단가 | 121,366원 (1H26) | 109,841원(2014) | 47,140원(2018) | 고점권 |
| PBR | 0.94배 | 1.8~3.2배 | 0.56~0.67배 | 저평가권 |
| EV/EBIT | 3.5배 | 7~7.5배 | (저점 이익 기준) 7~8배 | 저평가권 |
| 전방 (조선 잔고·LNG FID) | 한국 조선 잔량 3,796만CGT, LNG FID 68 Mtpa(2025) | — | — | 2~3년 가시성 |
정리하면 이익 지표는 고점권, 가격 지표는 저평가권입니다. 이 조합은 2008년말·2015년말과 닮았습니다. 2008년말 이후에는 이익이 한 해 더 늘며 주가가 세 배가 됐고, 2015년말 이후에는 이익이 3년에 걸쳐 무너지며 주가가 70% 더 빠졌습니다. 두 경우를 가른 것은 전방 잔고였습니다 — 2009년에는 조선 잔고가 남아 있었고, 2016년에는 해양 잔고가 소진되고 있었습니다. 지금은 한국 조선 잔고(3~4년치)와 LNG 프로젝트 파이프라인이 2016년보다 2009년에 가깝지만, 매출의 40%인 석유화학은 2016년과 비슷하게 흔들리고 있습니다 해석.
8.5 세 번의 고점을 나란히 — 2007년, 2015년, 2026년
| 항목 | 2007-07 고점 | 2015-06 고점 | 2026-05 고점 → 9/23 |
|---|---|---|---|
| 주가 (종가 최고) | 16,750원 | 38,900원 | 46,150원 → 37,700원 |
| 직전 연도 영업이익·이익률 | 106억(2006) · 15.6% | 490억(2014) · 25.4% | 589억(2025) · 27.5% |
| 고점 시점 PBR (직전 연말 자본 기준) | 약 6.1배 | 약 2.1배 | 약 1.2배 → 0.94배 |
| 순현금 ÷ 시총 | 음수(순차입) | 약 14% | 약 40~50% |
| 전방 상태 | 조선 발주 정점 직전, 선가 급등 | 유가 붕괴 후 7개월, 해양 잔고 소진 시작 | 조선 잔고 3~4년치, LNG FID 급증, 중동 분쟁 |
| 그 후 이익 | 2년 더 증가(2009년 273억) | 3년 감소(2018년 108억) | ? |
| 그 후 주가 저점 | 3,730원(−78%, 16개월 후) | 6,800원(−83%, 57개월 후) | ? |
PBR은 고점 주가 × 발행주식 ÷ 직전 연말 자본 계산. 2026년은 2025말 지배지분 자본 4,543.6억원 기준 1.20배, 9/23은 6월말 자본 기준 0.94배.
세 번의 고점을 비교하면 지금이 가장 이익이 크고, 가장 싸고, 가장 현금이 많습니다. 2007년과 2015년의 고점은 PBR 2~6배의 기대가 무너지며 폭락했지만, 2026년 고점은 PBR 1.2배에서 시작했습니다. 기대의 높이가 낮다는 것은 떨어질 높이도 낮다는 뜻입니다. 그러나 두 번의 폭락은 모두 이익이 아니라 전방 기대가 꺾이는 순간 시작됐고, 그때 현금은 주가를 받치지 못했습니다(2008년에는 순차입, 2015~2020년에는 현금이 늘어나는 중에도 −83%). 과거의 교훈은 "현금이 있으니 안전하다"가 아니라 "전방 기대가 꺾이면 현금이 있어도 떨어진다, 다만 이번에는 출발 높이가 낮다"입니다 해석.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
목표주가가 아니라, 가정별로 가격이 어디에 놓이는지를 보여 주는 지도입니다. 매수·매도 권유가 아닙니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 7.7배 | TTM 지배순이익 575.0억원 (FY2025 502.9억원 기준 8.8배) 계산 |
| EV/EBIT | 3.5배 | EV = 시총 − 순현금 2,230.8억(2026-06-30) = 약 2,206억 · TTM 영업이익 624.6억원 계산 |
| 저점 이익 기준 EV/EBIT | 13배 | 2019~21 평균 영업이익 167억 대비 EV/EBIT 계산 |
| PBR | 0.94배 | 2026-06-30 지배지분 4,711.0억원 · BPS 40,032원 계산 |
| FCF 수익률 | 10.3% | TTM FCF 457.2억 (영업CF 527.6억 − 유형·무형 취득 70.4억) ÷ 시총 · P/FCF 9.7배 계산 |
| 순현금 / 시총 | 50% | 현금 1,855.4 + 단기금융 50.0 + FVPL 325.3 − 차입 0 = 2,230.8억원 공시 계산 |
| 배당수익률 | 3.6% | DPS 1,350원(2025 결산) ÷ 37,700원 |
9.1 밸류에이션 — 숫자를 어디에 놓을 것인가
목표주가가 아니라, 가정별로 가격이 어디에 놓이는지를 보여 주는 지도입니다. 매수·매도 권유가 아닙니다.
9.1.1 기준값 — 2026년 9월 23일
| 항목 | 값 | 산식·출처 |
|---|---|---|
| 주가 · 발행주식 | 37,700원 · 11,768,144주 | KRX 종가, 자기주식 0주 공시 |
| 시가총액 | 4,436.6억 | 계산 |
| 순현금 (공시 그대로) / 보수적 초과현금 | 2,230.8억 / 1,968.8억 | 7.1.2 |
| 주당 순현금 | 18,956원 | 주가의 50.3% |
| 비지배지분 (Hy-Lok China 40%) | 52.4억 | 공시 |
| TTM 매출 / 영업이익 / 지배순익 | 2,245.9 / 624.6 / 575.0억 | 2025 − 1H25 + 1H26 계산 |
| PER / PBR / EV/EBIT | 7.7배 / 0.94배 / 3.5배 | BPS 40,032원(6월말) 계산 |
| 배당수익률 | 3.58% | DPS 1,350원 |
| 2026 증권사 추정 (참고) | 매출 2,362 · OP 667억 · EPS 4,920원 | 대신증권 2026-05-26(투자의견 N.R.) 2차. 한국투자증권 2026-05(목표가 53,000원, 뉴스프라임 보도) 2차 |
9.1.2 네 개의 시나리오
가치 = 정상 영업이익 × EV/EBIT 배수 + 초과현금 × 시장 인정 비율 − 비지배지분. 초과현금은 1,968.8억원(7.1.2)으로 고정했습니다.
| 시나리오 | 영업이익 | EV/EBIT | 현금 인정 | 가치 | 주당 | 9/23 대비 | 무엇이 일어나야 하나 |
|---|---|---|---|---|---|---|---|
| A. 긴 바닥 반복 | 167 | 7 | 60% | 2,296 | 19,500 | −48% | 석유화학·해양 동반 붕괴, 2019~21 재현, 환원 정체 |
| B. 평범한 조정 | 400 | 6 | 80% | 3,924 | 33,300 | −12% | 매출 −20%, 이익률 22%로 회귀, 배당만 유지 |
| C. 현 이익 유지 | 625 | 5 | 100% | 5,039 | 42,800 | +14% | 조선·반도체가 석유화학 둔화를 상쇄, 시장이 현금을 인정 |
| D. 상승 연장·환원 강화 | 745 | 7 | 100% | 7,131 | 60,600 | +61% | 대신증권 2027F 수준 이익 + 자사주 재개·환원율 목표 공표 |
단위 억원·원. calc_013030/scenarios.py 추정. 배수와 인정 비율은 필자 가정이며, 가장 불확실한 입력입니다.
네 시나리오의 폭은 −48%에서 +61%입니다. 대칭에 가깝지만 모양이 다릅니다. 아래쪽(A)은 이익 붕괴와 현금 할인이 동시에 일어나야 도달하는 가격이고, 2020년 3월에 실제로 그보다 더 낮은 가격(시총이 순현금의 60%)이 나온 적이 있습니다. 위쪽(D)은 이익 개선과 환원 강화가 동시에 일어나야 하는데, 앞의 것은 전방 달력이 어느 정도 받쳐 주고 뒤의 것은 회사의 선택에 달렸습니다.
9.1.3 민감도 — 영업이익 × 배수 (주당, 천원)
| 현금 100% 인정 | 4배 | 5배 | 6배 | 7배 | 8배 | 10배 |
|---|---|---|---|---|---|---|
| OP 167억 | 22.0 | 23.4 | 24.8 | 26.2 | 27.6 | 30.5 |
| OP 300억 | 26.5 | 29.0 | 31.6 | 34.1 | 36.7 | 41.8 |
| OP 400억 | 29.9 | 33.3 | 36.7 | 40.1 | 43.5 | 50.3 |
| OP 500억 | 33.3 | 37.5 | 41.8 | 46.0 | 50.3 | 58.8 |
| OP 625억 | 37.5 | 42.8 | 48.2 | 53.5 | 58.8 | 69.4 |
| OP 745억 | 41.6 | 47.9 | 54.3 | 60.6 | 66.9 | 79.6 |
| 현금 60% 인정 | 4배 | 5배 | 6배 | 7배 | 8배 | 10배 |
|---|---|---|---|---|---|---|
| OP 167억 | 15.3 | 16.7 | 18.1 | 19.5 | 20.9 | 23.8 |
| OP 300억 | 19.8 | 22.3 | 24.9 | 27.4 | 30.0 | 35.1 |
| OP 400억 | 23.2 | 26.6 | 30.0 | 33.4 | 36.8 | 43.6 |
| OP 500억 | 26.6 | 30.8 | 35.1 | 39.3 | 43.6 | 52.1 |
| OP 625억 | 30.8 | 36.1 | 41.5 | 46.8 | 52.1 | 62.7 |
| OP 745억 | 34.9 | 41.2 | 47.6 | 53.9 | 60.2 | 72.9 |
주당 가치(천원) = (OP × 배수 + 초과현금 1,968.8억 × 인정비율 − 비지배 52.4억) ÷ 11,768,144주 계산. 굵은 칸(37.5)이 현재 주가 37,700원과 가장 가까운 조합.
현재 주가는 "현금 전액 인정 + TTM 이익 × 4배" 또는 "현금 60% 인정 + TTM 이익 × 5.5배" 근처에 있습니다. 어느 쪽이든 본업 배수가 국내 피어(8~9배)의 절반입니다. 이 가격이 싼지 비싼지는 결국 두 질문에 달렸습니다 — ① 625억원의 이익이 2~3년 유지되는가(9.3), ② 현금 할인이 줄어드는가(9.2).
9.1.4 배당만으로 보면
배당만 보는 투자자에게 하이록은 이렇게 보입니다. DPS 1,350원은 2025년 별도 순이익의 33%이고, 2026년 계획 범위(25~35%)를 적용하면 1,233~1,726원(수익률 3.3~4.6%)입니다(7.3.3). 2018년 같은 불황에도 DPS를 유지할 현금은 충분합니다(9.3.3). 다만 계획은 "성향"으로 정해져 있어 이익이 줄면 배당도 기계적으로 줄 수 있는 구조로 바뀌었다는 점이 과거(불황기에도 400 → 500원 인상)와 다릅니다.
9.1.5 증권사 추정과 이 리포트의 차이
| 항목 | 대신증권 (2026-05-26) | 한국투자증권 (2026-05, 보도) | 이 리포트 |
|---|---|---|---|
| 2026 영업이익 | 667억원 (이익률 28.2%) | — | 1H26 연환산 654억원, 회귀식(매출 2,362억 가정) 705억원 추정 |
| 2027 영업이익 | 745억원 (30.0%) | — | 시나리오 D에만 반영 |
| 투자의견·목표가 | N.R. — "26년 예상 P/E 8배, 역사적 평균 10배 대비 할인" | 매수 · 53,000원 | 목표가 없음. 시나리오 19,500~60,600원 |
| 핵심 논리 | 카타르 메가트레인 피격 → 중형 모듈러 LNG·FLNG 가속, 비중동 LNG 수혜 | 국내 조선사·LNG선 수주 확대, 반도체 비중 10%대 중반 | 이익 지속성 + 현금 할인 축소(환원 속도)가 재평가의 두 조건 |
대신증권 원문 PDF 2차, 한국투자증권은 뉴스프라임 보도 인용 2차. WiseReport는 9/23 기준 "최근 3개월 이내 제시된 의견 없음"(두 리포트 모두 5월 발간으로 3개월 경과).
증권사 두 곳은 모두 전방(LNG·조선) 이야기로 하이록을 설명합니다. 이 리포트는 여기에 두 가지를 더했습니다. ① 최대 전방이 석유화학이라는 점과 그 둔화 위험, ② 가격을 누르는 것이 이익 전망보다 현금에 대한 할인일 가능성입니다. 이 차이 때문에, 이익 추정이 증권사와 비슷하더라도 가치의 폭은 훨씬 넓게 잡았습니다.
9.2 현금의 값 — 시장은 2,231억원을 얼마로 쳐 주나
케이씨 리포트가 "지주 할인"을 쟀듯, 하이록에는 "현금 할인"이 있습니다. 이 할인을 재는 방법은 본업에 배수를 가정하고 남는 값을 현금에 배분하는 것입니다.
9.2.1 역산 — 본업에 몇 배를 주면 현금이 0이 되나
| 본업에 주는 배수 (TTM EBIT 625억원 기준) | 본업 가치 | 남는 값 (= 현금에 배정된 몫) | 초과현금 1,969억원 대비 |
|---|---|---|---|
| EV/EBIT 3배 | 1,874 | 2,615 | 133% |
| EV/EBIT 4배 | 2,498 | 1,991 | 101% |
| EV/EBIT 5배 | 3,123 | 1,366 | 69% |
| EV/EBIT 6배 | 3,748 | 741 | 38% |
| EV/EBIT 7배 (디케이락·태광 수준 8~9배보다 낮음) | 4,372 | 116 | 6% |
단위 억원. 남는 값 = 시총 4,436.6 + 비지배지분 52.4 − 본업 가치 계산. 초과현금 1,969억원은 7.1.2의 보수적 추정.
현금을 100% 인정하면 시장이 본업에 주는 배수는 EV/EBIT 4.0배입니다. 반대로 본업에 국내 피어 수준(디케이락 8.8배, 태광 8.1배 — 태광 리포트의 별도 기준으로는 8.2배)보다 낮은 7배만 줘도 현금은 거의 0원으로 평가되는 셈입니다. 어느 쪽으로 해석하든 결론은 같습니다 — 시장은 "본업을 싸게 치거나, 현금을 싸게 치거나" 둘 중 하나를 하고 있고, 지금까지의 행동(4년 연속 EV/EBIT 2~3배)은 현금을 싸게 치는 쪽에 가깝습니다.
9.2.2 EV/EBIT의 역사
연말 EV/EBIT과 PER, 2011~2026 TTM
현금이 시총의 15%였던 2013~2014년 EV/EBIT은 7배대, 현금이 시총의 50~80%가 된 2020년 이후는 2~3배대. 현금이 커질수록 EV/EBIT이 내려갔다.
9.2.3 왜 현금을 할인하나 — 그리고 무엇이 할인을 줄이나
| 할인의 이유 | 하이록에 해당하나 | 할인을 줄이는 사건 |
|---|---|---|
| 현금이 주주에게 오지 않을 것이라는 의심 | 강하게 해당 — 2011~2017 환원율 18%, 2026 계획에서 자사주 미갱신 | 명시적 환원율 목표(예: FCF의 70% 이상), 자사주 정례화, 특별배당 |
| 현금의 수익률이 낮아 ROE를 깎음 | 해당 — 현금 수익률 세후 약 1.9% vs 본업 약 17% | 초과현금 환원으로 ROE 개선 |
| 특수관계 거래·지배구조 우려 | 해당 — 협동정공·하이록단조 거래, 사외이사 1명 | 내부거래 축소, 이사회 독립성 강화 |
| 경영진이 현금을 나쁜 곳에 쓸 위험 | 약하게 해당 — 15년간 대형 M&A 없음. 2023년 특수관계사 부동산 72.8억원 매입이 유일한 우려 사례 | 자본배분 원칙 공표 |
| 유동성 부족(소형주) | 일부 — 120일 평균 거래대금 28억원(대신증권), 외국인 29.9% | — |
여기서 역설 하나. 현금 할인이 가장 컸던 시기(2020~2024)는 자사주를 사기에 가장 좋은 시기였습니다. 회사가 EV/EBIT 2배에 자기 주식을 사면, 사실상 이익 1원을 2원에 사는 것입니다. 2020년 11월(13,118원)과 2023~2025년(22,000~30,000원대)의 매입이 모두 지금 가격 아래였다는 점(7.3.2)이 이를 보여 줍니다. 할인이 크면 자사주의 가치가 크고, 자사주를 사면 할인이 줄어듭니다. 2026년 계획이 이 수단을 뺀 것은 그래서 아쉬운 선택입니다 해석.
9.3 "고점 이익 PER" 반론을 정면으로
순위표가 스스로 적은 가장 강한 반론 — "현재 이익이 사이클 고점이면 낮은 PER의 의미가 약해진다" — 을 가장 강한 형태로 세운 다음, 숫자로 얼마나 버티는지 봅니다.
9.3.1 반론을 가장 강하게 세우면
- 이익률이 22년 최고다. TTM 영업이익률 27.8%는 2004년 이후 최고입니다. 직전 두 번의 고점(2009년 26.9%, 2015년 25.6%) 뒤에는 각각 소폭 조정, 그리고 3년에 걸친 붕괴(8.7%)가 왔습니다.
- 고가 밸브가 이익을 끌어올렸다. 내수 밸브 평균단가 121,366원(1H26)은 해양 호황기 정점(2014년 109,841원)보다 높습니다. 믹스가 되돌아가면 이익률이 먼저 빠집니다.
- 최대 전방이 흔들린다. 매출의 41.6%인 석유화학은 중동 분쟁·중국 과잉설비로 신설 투자가 둔화되고 있고, 상반기 별도 수출은 −14.6%였습니다.
- 2분기 증익률은 이미 3.4%로 둔화했다. 상반기 +12.2%는 1분기(+23.5%)의 몫이 컸습니다.
- 영업레버리지는 양날이다. 증분 이익률 53%(6.1)는 매출이 20% 줄면 영업이익이 약 36~38% 줄어든다는 뜻입니다(회귀식: 2,246억 → 1,797억원일 때 641억 → 400억원).
- 시장 컨센서스는 이미 더 높은 이익을 가정한다. 대신증권은 2026F 영업이익 667억원, 2027F 745억원(이익률 30%)을 제시했습니다 2차. 기대가 높을수록 실망의 폭도 큽니다.
9.3.2 "정상 이익"을 여섯 가지로 잡아 보면
| 정상 이익의 정의 | 영업이익 | EV/EBIT | 정상화 PER | 의미 |
|---|---|---|---|---|
| 2018년 실적 (최악의 해) | 108.5 | 20.3 | 36.6 | 해양 붕괴가 반복될 때 |
| 2019~2021년 평균 (긴 바닥) | 166.7 | 13.2 | 26.8 | 3년 정체가 반복될 때 |
| 회귀식, 매출 −20%(1,797억원) | 400.3 | 5.5 | 12.9 | 한 번의 평범한 조정 |
| 2011~2025년 15년 평균 검증 후 수정 | 369.5 | 6.0 | 13.9 | 사이클 전체 평균 — 단, 매출 규모가 작던 시기 포함 |
| 15년 중앙 이익률 22.2% × TTM 매출 | 498.6 | 4.4 | 10.6 | 물량 유지·마진만 평균 회귀 |
| TTM 실제 | 624.6 | 3.5 | 8.6 | 지금 이익이 유지될 때 |
| (참고) 대신증권 2027F | 745 | 3.0 | 7.3 | 상승 연장 |
단위 억원·배. EV = 9/23 시총 4,436.6억원 − 순현금 2,230.8억원 = 2,205.8억원. 정상화 PER = 시총 ÷ [(영업이익 + TTM 이자수취 50.5억원) × (1 − 23.84%)] — 외환·기타손익을 제외해 실제 TTM PER(7.7배)보다 높게 나옴 계산. 법인세율 23.84%는 2026 반기 예상 평균세율 공시.
표를 읽는 법은 간단합니다. PER로 보면 반론이 강하고, EV/EBIT으로 보면 반론이 약합니다. 시가총액의 절반이 현금이기 때문입니다. 최악의 3년(2019~2021)이 다시 온다고 가정해도 EV/EBIT은 13배로, 성광벤드가 지금 이익으로 받는 18배보다 낮습니다. 한 번의 평범한 조정(매출 −20%)이라면 5.5배입니다. 반면 PER 기준으로는 바닥 이익에서 27배까지 올라가는데, 이것은 현금 2,231억원이 버는 이자(연 약 50억원)가 이익에서 차지하는 비중이 작기 때문입니다 — 현금은 EV를 줄여 주지만 PER의 분자·분모를 거의 움직이지 않습니다.
9.3.3 바닥에서 현금은 얼마나 버티나
2018년 같은 해가 다시 오면 영업현금흐름은 약 100억원, 설비투자 약 60억원, 그리고 지금의 DPS 1,350원을 유지하면 배당 159억원이 나갑니다. 연간 약 120억원씩 현금이 줄어드는 계산입니다 추정. 순현금 2,231억원이면 18년을 버팁니다. 실제로 2018~2021년 불황기에도 하이록은 배당을 올렸고(400 → 500원) 자사주까지 샀으며, 그 기간 순현금은 1,365억원(2017말)에서 1,760억원(2021말)으로 오히려 늘었습니다 공시. 파산이나 배당 삭감의 위험은 사실상 없습니다. 반론의 핵심은 생존이 아니라 주가입니다 — 2015~2020년처럼 이익이 무너지면 PBR 0.56배, 시총이 순현금보다 작아지는 가격까지 갔던 전례가 있습니다.
9.3.4 판정 — 반론은 유효하지만, 가격이 이미 상당 부분 받아들이고 있다
| 질문 | 답 | 근거 |
|---|---|---|
| 지금 이익이 고점인가? | 이익률은 고점권, 물량은 아직 확장 중 | 이익률 22년 최고 / 수주÷매출 1.13, 조선 잔고 3~4년치 |
| 고점이라면 낮은 PER의 의미가 약해지나? | PER로는 그렇다(정상화 PER 11~14배). EV/EBIT으로는 약하다(정상화 4~6배) | 10.2 표 |
| 시장은 이미 고점을 반영하고 있나? | 상당 부분 — 현재 EV 2,206억원은 "평범한 조정 후 이익(400억원)"의 5.5배, "15년 평균 이익(369억원)"의 6.0배 | EV/EBIT이 2022~2025년 2.1~3.1배로 이익 개선을 거의 반영하지 않음 |
| 반론이 현실화되면 주가는? | 2019~2021년처럼 이익이 무너지고(영업이익 167억원) 시장이 현금을 할인하면(EV/EBIT 7배, 초과현금 60%만 인정) 약 19,500원(−48%). 현금을 전액 인정하면 약 26,000원(−31%) 추정 | 9.1 시나리오 A와 민감도 |
결론적으로 "고점 이익" 반론은 이익률에 대해서는 맞고, 가격에 대해서는 절반만 맞습니다. 하이록의 가격은 이미 2022년 이후 4년 동안 "이 이익은 오래 못 간다"는 가정 위에 있었습니다. 반론이 틀리려면 이익이 버텨야 하고, 반론이 맞더라도 손실을 제한하는 것은 현금입니다. 다만 그 현금이 주가를 받쳐 준 역사는 약하다는 점(8.3, 9.2)이 이 결론의 가장 큰 단서입니다.
10리스크와 반증 조건 — 리스크와 확인 목록
이 논지가 깨지는 방식과, 다음 여섯 달 동안 공시에서 확인할 항목입니다.
10.1 리스크 지도
| 리스크 | 메커니즘 | 가능성 | 충격 | 조기 신호 |
|---|---|---|---|---|
| 석유화학 신설 투자 둔화 | 매출 41.6% 전방. 중동 분쟁 지연 + 중국 과잉설비로 아시아 신규 크래커 감소 | 중간~높음 | 높음 | 별도 수출 감소 지속, 월 수주 150억원 하회 |
| 이익률 평균 회귀 | 고가 밸브 믹스 약화, 가동률 하락 → 증분이익률 53%의 역방향 | 중간 | 높음 | 내수 밸브 평균단가 10만원 하회, 분기 OPM 25% 하회 |
| 현금 할인 지속 | 환원 속도 둔화로 시장이 현금을 계속 할인 | 중간 | 중간 | 2026 결산 배당성향 30% 미만, 자사주 무소식 |
| 원/달러 하락 | 수출·해외법인 매출의 원화 환산 감소. 10%당 세후 약 32억원(잔액분) + 영업 효과 | 중간 | 중간 | 환율 1,300원대 진입 |
| 특수관계 거래 확대 | 협동정공·하이록단조로의 거래·자산 이전 증가 | 낮음~중간 | 중간(신뢰) | 특수관계자 주석의 신규 항목(부동산·대여) |
| 파생결합사채 손실 | 300억원은 원금지급형 정황이 강함(7.1.2). 남는 위험은 발행 증권사 신용·중도환매 제약 검증 후 수정 | 낮음 | 낮음 | 3분기 FVPL 평가손익, 주석 세부 공시 |
| 경쟁 심화 | Swagelok·Parker의 가격 대응, 중국 모방품의 AVL 진입 | 낮음~중간 | 중간 | 수출 단가 하락, 대리점 수 감소 |
| 승계·지분 이동 | 창업주(93세) 4.56% 상속, 담보대출 161억원 만기(2026-11·12) | — | 낮음(지배력) · 중간(수급) | 대량보유 변경보고, 시간외 대량매매 |
| 데이터 한계 | 전방별 매출·고객 비중이 공시되지 않아 2차 자료 의존 | — | 분석 오차 | 회사 IR 자료 공개 여부 |
10.2 반론을 한 번 더 — 이 리포트가 틀렸다면 어디서 틀렸나
- 전방 비중을 잘못 읽었을 수 있습니다. 석유화학 41.6%·조선 13.4% 등은 보도로 전해진 회사 IR 수치입니다. 분류 기준(예: 해양 FPSO의 석유화학 공정 모듈을 어디로 넣는지)을 모르므로 LNG 익스포져가 실제보다 작거나 클 수 있습니다.
- "현금 할인"이 아니라 "이익 불신"일 수 있습니다. 9.2는 시장이 현금을 할인한다고 해석했지만, 시장이 정상 이익을 300억원대로 보고 있다면 현금은 거의 전액 인정받고 있는 것입니다(민감도 표: OP 300억 × 7배 + 현금 100% ≈ 34,100원). 두 해석은 숫자로 구분되지 않습니다.
- 2016년의 교훈을 과소평가했을 수 있습니다. 2015년에도 하이록은 수주가 괜찮았고(2014년 1.17배), 주가는 이익 고점보다 3년 먼저 꺾였습니다. 지금 조선 잔고가 두텁다는 사실이 석유화학 둔화를 상쇄하지 못하면, 2026년 5월 고점(46,150원)이 이번 사이클의 주가 고점일 수 있습니다.
- 환원 계획을 과하게 부정적으로 읽었을 수 있습니다. 2026년 계획에 자사주가 빠진 것은 3년 약속이 끝났기 때문이고, 이사회가 연중 별도 결의할 가능성은 열려 있습니다. 2023~2025년의 실행 기록은 좋았습니다.
10.3 이 리포트가 답하지 못한 질문
- 전방별·고객별 매출과 이익률 — 공시에 없음. 회사 IR 자료 원본을 확보하지 못함(보도 인용만).
- 파생결합사채 300억원의 발행사·기초자산·만기(원금지급형이라는 정황은 검증에서 확인).
- 2014·2017·2021 하이록단조 지분 매각가의 산정 근거와 2017년 협동정공 60% 매도인.
- 수주잔고 절대액(2016년 이후 미공시)과 월별 수주에 취소·환율 조정이 반영되는지.
- Hy-Lok USA 2026년 상반기 순이익 급감(2.5억원)의 원인과 미국 관세 영향.
- 2025년 토지 취득·건설중인자산 50억원의 용도(증설 여부).
- 하이록단조·협동정공의 재무와 주주 구성, 거래 가격의 적정성.
- Hy-Lok China 40% 주주의 정체.
- 한국IR협의회 2025-11 보고서(접속 차단으로 미참조).
11Bull / Bear
이 문서의 시나리오와 반론 서술을 두 칸으로 나누면 이렇습니다.
▲ 강세론
- 차입금은 0원이고 질권은 기업은행 질권설정액 10억원(수익증권 관련 기재, 해당 수익증권 장부가는 128만원) 하나뿐이어서 1,855억원은 오히려 순현금의 하한입니다(단기금융상품·파생결합사채·MMF를 더하면 2,231억원).
- 시가총액의 절반이 현금이고, 나머지 절반(약 2,206억원)으로 TTM 영업이익 625억원짜리 사업을 사는 셈(EV/EBIT 3.5배)입니다.
- 시장은 이미 고점을 반영하고 있나? 상당 부분 — 현재 EV 2,206억원은 "평범한 조정 후 이익(400억원)"의 5.5배, "15년 평균 이익(369억원)"의 6.0배
- 상반기 수주는 1,125억원으로 매출의 1.13배, 가동률은 2025년 튜브 피팅 89%·밸브 75%, 2026년 상반기 튜브 피팅 95%·밸브 73%·전체 74%입니다.
- 반론이 틀리려면 이익이 버텨야 하고, 반론이 맞더라도 손실을 제한하는 것은 현금입니다.
- 2027년 이익이 700억원대로 올라서고, 기관 주주(24%)의 요구나 제도 변화로 환원율 목표(FCF 70%+)가 공표된다. 현금 할인이 줄며 EV/EBIT이 6~7배로 정상화된다. 시나리오 D(약 60,000원)에 접근한다.
▼ 약세론
- 이익률이 22년 최고다. TTM 영업이익률 27.8%는 2004년 이후 최고입니다. 직전 두 번의 고점(2009년 26.9%, 2015년 25.6%) 뒤에는 각각 소폭 조정, 그리고 3년에 걸친 붕괴(8.7%)가 왔습니다.
- 최대 전방이 흔들린다. 매출의 41.6%인 석유화학은 중동 분쟁·중국 과잉설비로 신설 투자가 둔화되고 있고, 상반기 별도 수출은 −14.6%였습니다.
- 영업레버리지는 양날이다. 증분 이익률 53%(6.1)는 매출이 20% 줄면 영업이익이 약 36~38% 줄어든다는 뜻입니다(회귀식: 2,246억 → 1,797억원일 때 641억 → 400억원).
- 2023~2025년 약속이 기간 만료로 끝난 뒤 2026년 3월 새로 낸 계획에는 자사주 약속이 다시 들어가지 않았습니다(철회가 아니라 미갱신).
- 다만 그 현금이 주가를 받쳐 준 역사는 약하다는 점(8.3, 9.2)이 이 결론의 가장 큰 단서입니다.
- 월 수주가 150억원 아래로 내려가고 이익률은 20% 아래로 떨어진다. 회사는 배당성향 25%를 적용해 DPS를 낮춘다. 시장은 2018~2020년처럼 현금을 다시 할인한다. 시나리오 A(약 19,500원)까지 열려 있다.
11.1 세 개의 이야기 — 무엇이 일어나면 어디에 도착하나
이야기 1 · 조용한 복리
조선·LNG·반도체가 석유화학 둔화를 메우며 영업이익이 600억원대에서 유지되고, 회사는 배당성향 30%대와 간헐적 자사주로 FCF의 50~60%를 돌려준다. 시장은 여전히 현금을 절반쯤 할인하지만, 매년 배당 3~4%와 이익 성장이 쌓인다. 주가는 시나리오 B~C 사이(33,000~43,000원)에서 움직인다.
이야기 2 · 재평가
2027년 이익이 700억원대로 올라서고, 기관 주주(24%)의 요구나 제도 변화로 환원율 목표(FCF 70%+)가 공표된다. 현금 할인이 줄며 EV/EBIT이 6~7배로 정상화된다. 시나리오 D(약 60,000원)에 접근한다. 2005~2015년처럼 PBR 1배 위로 돌아가는 경로다.
이야기 3 · 2016년의 반복
중동 분쟁 장기화와 중국 과잉설비로 석유화학 신설이 멈추고, 2027~2028년 LNG선 건조가 정점을 지나며 조선 물량도 줄어든다. 월 수주가 150억원 아래로 내려가고 이익률은 20% 아래로 떨어진다. 회사는 배당성향 25%를 적용해 DPS를 낮춘다. 시장은 2018~2020년처럼 현금을 다시 할인한다. 시나리오 A(약 19,500원)까지 열려 있다. 이 이야기의 첫 신호는 월 수주의 연속 감소이고, 2025년 하반기에 그 예고편이 한 번 있었다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 여섯 달 동안 공시에서 확인할 항목입니다. 기준선은 직전 분기·결산 수치입니다.
12.1 다음 여섯 달의 체크리스트
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 중순 | 3분기 보고서: 매출·OPM, 7~9월 월별 수주, FVPL 파생결합사채 평가 | 좋은 신호: 3Q 매출 > 538억(3Q25), OPM ≥ 27%, 월 수주 180억원 이상 나쁜 신호: 3Q OPM 25% 미만, 수주÷매출 1 미만 | DART 분기보고서(2026.09) — 손익계산서·II-4 수주·주석 금융상품 |
| 2026-11~12 | 오너 담보대출 만기(대신 11/10, IBK 12/1) 연장 보고 | 좋은 신호: 단순 연장 나쁜 신호: 담보 주식 증가, 매도 | DART 주식등의대량보유상황보고서(보고자 문휴건) |
| 2027-02 | 2026 결산 배당 결정(선 배당액 확정) | 좋은 신호: DPS 1,500원 이상(성향 30%+) 나쁜 신호: DPS 1,350원 이하 | DART 현금·현물배당결정 |
| 2027-02~03 | 자기주식 취득 신탁·소각 결의 여부 | 좋은 신호: 재개(연 150억원 수준) 나쁜 신호: 없음 | DART 주요사항보고서(자기주식취득신탁계약체결결정)·주식소각결정 |
| 2027-03 | 2026 사업보고서: 품목별 단가, 가동률, 원재료 단가, 특수관계자 거래, 연구개발 | 좋은 신호: 밸브 단가 유지, 피팅 가동률 85%+, 특수관계 거래 비중 감소 나쁜 신호: 단가 하락, 특수관계자 신규 자산 거래 | DART 사업보고서(2026.12) — II-2·3, 특수관계자 주석, 연구개발 |
| 수시 | LNG FID, LNG선 발주, 중동 복구 발주, 삼성·SK 팹 투자 일정 | 좋은 신호: 2026E 81척 발주 현실화 나쁜 신호: FID 지연·취소 | IGU·클락슨 인용 보도, 조선사 수주 공시, 삼성전자·SK하이닉스 투자 공시 |
13용어집 — 배경지식 0에서 시작합니다
플랜트도, 조선소도, 주식 배수도 처음인 사람을 기준으로 썼습니다. 먼저 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다.
13.0 5분 서사 — 볼펜 굵기의 관이 어떻게 영업이익률 28%가 되고, 그 돈이 어디에 쌓였나
1단계. 공장은 측정 없이 돌아가지 않습니다. 정유공장·LNG선·반도체 공장은 모두 위험한 유체를 다룹니다. 배관 곳곳의 압력과 흐름을 재고, 이상이 생기면 즉시 밸브를 닫아야 합니다. 그 측정·제어를 위해 굵은 주배관 옆으로 볼펜 굵기의 스테인리스 튜브가 수천 가닥 뻗어 나가고, 그 튜브를 잇는 부품이 튜브 피팅, 여닫는 부품이 계장 밸브입니다.
2단계. 이 부품은 싸지만 새면 안 됩니다. 개당 몇천 원에서 몇십만 원이지만, 하나가 새면 수소나 LNG가 누출되고 공장이 멈춥니다. 그래서 발주처는 검증된 회사 목록(벤더 리스트)에 있는 회사에서만 삽니다. 그 목록에 오르려면 수십 년의 납품 실적과 수많은 인증이 필요합니다. 세계적으로 이 목록의 단골은 미국 Swagelok, Parker, 그리고 한국의 하이록 같은 소수입니다.
3단계. 목록 안에 들면 이익률이 높습니다. 부품값이 공장 원가의 1%도 안 되니 발주처는 가격을 깎는 것보다 믿을 수 있는 부품을 제때 받는 것을 중요하게 여깁니다. 하이록은 수천 가지 규격을 창고에 쌓아 두고 즉시 보내는 방식으로 이 신뢰를 삽니다. 그 결과 호황기에는 매출 100원 중 28원이 영업이익으로 남습니다.
4단계. 그러나 물량은 전방이 정합니다. 2014년 유가가 무너지자 한국 조선소의 해양플랜트 주문이 끊겼고, 하이록 매출은 3년 뒤 41% 줄었습니다. 인증은 입찰 자격을 줄 뿐 주문을 만들어 주지는 않습니다. 이익률은 26%에서 9%로 떨어졌습니다. 그리고 2022년 LNG선·반도체·정유가 동시에 살아나며 다시 27%로 돌아왔습니다.
5단계. 번 돈은 은행에 쌓였습니다. 15년 동안 하이록은 약 3,700억원의 잉여현금을 벌었고, 오랫동안 그중 일부만 배당으로 줬습니다. 순현금은 2,231억원, 시가총액의 절반이 됐습니다. 시장은 이 현금이 주주에게 올지 의심해 제값으로 쳐 주지 않았습니다. 2023년 한 행동주의 펀드의 압박 뒤 환원이 크게 늘었지만, 2026년 새 계획은 다시 작아졌습니다. 이 회사를 이해한다는 것은 "부품의 해자"와 "현금이 주주에게 오는 길"을 따로 보는 것입니다.
잉여현금 100원은 어디로 가나 — 2011~2026.6 누적 기준
잉여현금(FCF) 3,701억원을 100으로 놓았을 때 (개념도, 비율은 누적 현금흐름표 기준).
13.1 배관·플랜트 쪽 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 계장 (Instrumentation) | 공정의 압력·온도·유량·성분을 재고 제어하는 장치와 그 배선·배관 | 하이록 제품이 들어가는 "칸" |
| 튜브 피팅 | 가는 금속 튜브를 용접 없이 너트와 페룰로 잇는 이음쇠 | 하이록 매출 1위 품목(38.7%) |
| 페룰 (Ferrule) | 튜브에 끼우는 금속 링. 조이면 튜브를 물고 밀봉을 만든다. 2중 페룰 = 앞·뒤 두 개 | Swagelok이 상업화한 구조, 특허 만료 후 "-Lok" 호환품 등장 |
| 버트웰딩 피팅 | 주배관 끝을 맞대 용접해 방향을 바꾸거나 분기하는 이음쇠(엘보·티·리듀서) | 성광벤드·태광의 제품 — 하이록과 다름 |
| 매니폴드 밸브 | 여러 개의 밸브를 한 몸체에 모은 것. 차압 전송기 앞에서 격리·교정·배출 | 하이록 밸브군 |
| DBB 밸브 | Double Block & Bleed. 두 겹으로 막고 사이를 배출해 안전하게 격리 | 2014 UAE SARB 유전 72억원 계약 |
| 초저온 밸브 | −162℃(LNG)·−196℃(액체질소)에서도 작동하는 밸브 | LNG선·LNG 터미널 수요 |
| UHP (초고순도) | 반도체 특수가스용. 입자·수분·누설을 극소화한 부품 | 반도체 매출 10% |
| AVL / 벤더 리스트 | 발주처가 관리하는 승인 공급사 목록. 여기 없으면 입찰 불가 | 하이록 해자의 본체 |
| EPC | 설계(E)·조달(P)·시공(C)을 일괄 수행하는 건설사. 현대건설·삼성E&A 등 | 석유화학·LNG 플랜트 부품의 실제 구매자 |
| FID | Final Investment Decision. 프로젝트의 최종 투자 결정 — 이후 발주가 시작됨 | LNG 수요의 선행지표 |
| FPSO · FLNG | 바다 위의 원유 생산·저장·하역 설비 / 바다 위 LNG 액화 설비 | "해양" 전방 — 2015~18 붕괴의 주범이자 2026 가속 후보 |
| MRO | Maintenance, Repair & Operations. 가동 중 설비의 정비·교체 수요 | 불황기 매출을 받치는 바닥 |
| 선급 (Class) | 선박의 안전 기준을 정하고 인증하는 기관. ABS·DNV·LR·KR 등 | 하이록은 8개 선급 형식승인 보유 |
| ASME N / NPT 스탬프, KEPIC | 원자력 설비 부품을 만들 수 있다는 미국·한국 인증 | 원전 옵션의 입장권 |
| CGT | 표준화물선환산톤수. 선박 종류별 작업량을 맞춰 비교하는 단위 | 조선 수주잔량 표기 |
13.2 재무·가치평가 쪽 용어
| 용어 | 쉬운 설명 | 이 리포트에서의 값 |
|---|---|---|
| 순현금 | 현금·예금·단기 금융상품에서 빌린 돈을 뺀 것 | 2,230.8억원 (차입 0) |
| EV (기업가치) | 시가총액 − 순현금. "현금을 빼고 사업만 사는 값" | 약 2,206억원 |
| EV/EBIT | EV ÷ 영업이익. 현금이 많은 회사를 비교할 때 PER보다 공정 | 3.5배 (피어 8~18배) |
| PER · PBR | 시총 ÷ 순이익 / 시총 ÷ 자본(장부가) | 7.7배 · 0.94배 |
| TTM | Trailing Twelve Months. 최근 4개 분기 합계 | 3Q25~2Q26 |
| FCF (잉여현금흐름) | 영업으로 번 현금 − 설비투자. 주주에게 돌려줄 수 있는 돈 | 2025년 372억원 |
| 배당성향 · 환원율 | 배당 ÷ 순이익 / (배당+자사주) ÷ FCF 등 | 2025 배당성향 33%(별도), 2023~26.6 환원율 72%(우리사주 출연 제외 68%) |
| 영업레버리지 | 고정비가 커서 매출 변화보다 이익 변화가 더 크게 나타나는 성질 | 증분 이익률 53%, 손익분기 매출 약 1,055억원 |
| 수주÷매출 (Book-to-bill) | 들어온 주문 ÷ 나간 매출. 1보다 크면 일감이 쌓이는 중 | 1H26 1.13, 2017 0.75 |
| 파생결합사채 (DLB) | 금리·지수 등에 이자(수익)만 연동되고 원금은 지급하는 채권(ELB·DLB). 원금 손실형은 "파생결합증권(ELS·DLS)"으로 구분 검증 후 수정 | 300억원 보유, 원금지급형 정황 강함 · 발행사 미확인 |
| 특수관계자 거래 | 대주주나 그 가족이 소유한 회사와의 거래 | 하이록단조·협동정공, 연 약 95억원 |
| NXT 애프터마켓 | 2025년 개장한 대체거래소의 장 마감 후 거래. 일봉 "종가"를 덮어쓸 수 있음 | 9/23 KRX 37,700원 vs NXT 37,750원 |
| 기업가치 제고 계획(밸류업) | 상장사가 자율 공시하는 ROE·환원 목표 | 2026-03 배당성향 25~35% |
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다. DART 접수번호는 dart.fss.or.kr/dsaf001/main.do?rcpNo= 뒤에 붙이면 원문으로 이동합니다.
- 파생결합사채 발행사·만기·기초자산.
- 2014·2017·2021 하이록단조 지분 매각의 가격 산정 근거(외부평가 여부)와 2017년 20% 매각가, 2017년 협동정공 60% 매도인.
- 하이록단조·협동정공의 현재 재무제표.
- 전방별 매출의 회사 IR 원본(KIND IR자료실 2026-05-22 게재 확인, 접속 차단으로 미열람).
- 2011년 초 순현금 139억원(초판 cashuse.py 값, 검증자 미대조).
- 6장 표준표의 TTM 판관비 세부 계정 — 반기보고서에 판관비 명세 주석이 없어 n/a. 판관비 명세에는 연구개발비 계정이 따로 없어 전 기간 n/a(연구개발 활동은 6.6).
1차 자료
정기보고서 (하이록코리아)
2026 반기보고서 2026-08-14 (20260814002225) — 연결·별도 재무제표, 주석 1·4·5·6·8·9·12·14·15·17·18, II 사업의 내용(품목별 매출·단가·판매경로·월별 수주), VII 주주
2025 사업보고서 2026-03-12 (20260312001217) — 원재료·생산능력·가동률·유형자산, 비용의 성격별 분류, 배당, 이사회·감사, 소수주주권 행사 내역(쿼드자산운용), 임원·직원, 특수관계자
2024 사업보고서 (20250313000702) · 2023 (20240314000793) · 2022 (20230309000805) · 2021 (20220310000559) · 2020 (20210311000855 — 협동정공 지분 처분) · 2019 (20200327001347) · 2018 (20190329001042) · 2017 (20180330000622) · 2016 (20170330000212) · 2014 (20150331002258) · 2013 (20140331001406) · 2012 (20130401001115) · 2011 (20120330002617) · 2010 (20110331001081) · 2009 (20100331000338) · 2008 (20090331001532 — 2004~2008 요약재무)
2015 사업보고서(20160330000827) — 초판 작성 시 열람 실패, 검증 단계에서 원문 확보(2015 월별 수주·요약재무) 검증 후 수정
6장 표준 재무표 — 2026 1분기보고서 2026-05-15 (20260515000879) · 2025 3분기보고서 2025-11-14 (20251114001009) · 2025 반기보고서 2025-08-14 (20250814001607) · 2025 1분기보고서 2025-05-15 (20250515000909) · 2022 사업보고서 (20230309000805) — 각 III-2 연결재무제표(손익계산서·현금흐름표), III-3 연결재무제표 주석(판매비와관리비 명세)
주요사항·수시공시
기업가치 제고 계획(자율공시) 2026-03-20 (20260320900919) · 현금·현물배당결정 2026-02-20 (20260220900473) · 연결 영업(잠정)실적 2026-05-08 (20260508900197, 1Q26 OP 15,686백만원) · 2026-08-10 (20260810900582)
수시공시의무관련사항(공정공시) — 주주가치 제고를 위한 주주환원 정책 안내 2023-06-01 (20230601900159)
주식소각결정 2023-02-07 (20230207900298) · 2024-10-31 (20241031900137) · 2025-09-08 (20250908900209) · 자기주식취득신탁계약체결결정 2023-11-20 (20231120000584) · 2024-03-22 (20240322000467) · 2025-02-24 (20250224002905) · 자기주식처분결정·결과 2024-10-31·11-08 (우리사주 무상출연)
매출액 또는 손익구조 30% 이상 변동 2023-02-17 (20230217900165, 2022년 OP 406.96억 vs 2021년 189.15억)
주식등의대량보유상황보고서(일반, 보고자 문휴건) 2026-05-12 (20260512000229 — 담보 1,440,000주·대출 161억원·특별관계자 관계) · 임원·주요주주특정증권등소유상황보고서 문영훈 2023-04-07 (20230407002039) · 2023-05-11 (20230511000782) · 2023-06-07 (20230607000421) · 문휴건 2023-06-07 (20230607000438, 50만주 수증)
단일판매·공급계약체결(자율공시) 2008-09-01 (20080901900075) · 2010-04-28 (20100428900089, 20100428900091) · 2010-06-18 (20100618900043, 정정 20101215900786) · 2010-10-12 (20101012900064) · 2014-02-28 (정정 20141105900266) · 타법인주식및출자증권취득결정 2010-11-15 (20101115901407, 유창단조)
피어 공시
디케이락 2026 반기보고서 (20260814004085) · 성광벤드 2026 반기보고서 (20260814002129) · 태광 — 태광 담당 에이전트 노트(notes/023160.md, 원공시 20260814001257) 인용
IR·회사 자료
하이록코리아 영문 홈페이지 english.hy-lok.com(1·3장 사진) · Hy-Lok USA hylokusa.com
시세·시장 데이터
네이버증권 API — basic·polling·finance/annual·quarter, 일봉 api.stock.naver.com/chart/domestic/item/013030/day(2000~2026), 분봉 /minute(9/16~9/23 15:30 단일가), 해외 /chart/foreign/item/PH/day
다음 금융 API(quotes·days — prevClosingPrice로 9/16~9/22 KRX 종가 교차확인)
FnGuide·WiseReport c1010001(9/23 37,700원·−100원·시총 4,437억원·주요주주·컨센서스 "최근 3개월 의견 없음"), 105740·014620·023160 동일 페이지
KRX 종가 판정: 9/23 하이록 37,700원은 15:30 분봉 단일가와 WiseReport 전일대비(−100원)로 확인. 네이버·다음 일봉과 실시간 API의 37,750원은 NXT 애프터마켓(~20:00) 마지막 체결가. 9/24~26 추석 휴장으로 다음 거래일 전일종가 확인은 불가. 9/15~9/22는 다음 날 prevClosingPrice와 분봉이 일치(33,650·34,050·35,800·36,800·36,900·37,800원). 차트·시계열은 9/15 이후를 KRX 종가로 교체해 계산.
2차 자료
대신증권 박장욱 "하이록코리아 — 에너지 공급망 재편 수혜주"(콥데이 후기) 2026-05-26 (PDF) — 2026F~2028F 추정, 중동 분쟁·카타르 메가트레인 피격, 역사적 평균 PER 10배
블로터 "[K조선 공급망] 하이록코리아, 조선·반도체 업고 '정밀 피팅' 업사이클" 2026-08-05 (idxno=670088) — 조선·해양·반도체 매출(2022·2024·2025). 기사 속 "1분기 영업이익 127억원"은 2025년 1분기 값(검증 결과)
뉴스프라임 "하이록코리아, 흔들림 없는 실적…반도체·LNG 수혜 본격화" 2026-05-20 (no=734062) — 2025 산업별 비중, 한국투자증권 김건우 목표가 53,000원
핀포인트뉴스 2026-09-20 (idxno=488807) · 알파증류소 AI 리포트 2026-04-10 (report/480, AI 생성 자료로 참고만)
아시아경제 CORE "'반격에 재반격' 하이록코리아…대주주 vs 쿼드운용 주총 격돌" 2023-03-08 (링크) · "쿼드운용 '하이록코리아 이사회가 주주제안 무력화 시도'" 2023-03-06 (링크) · 이데일리 "ISS, 하이록코리아 임시주총 감사선임 안건 찬성" 2023 (링크)
IGU World LNG Report 2026 (보도자료) · 쉬핑뉴스넷 2026-01-07 (idxno=68504, LNG선 발주 2025 36척·2026E 81척) · 머니투데이 2026-01-07 (링크) · 공용 산업 노트 notes/_shared_industry.md(클락슨 인용 조선 수주·잔량·선가)
Parker Hannifin FY2026 실적 발표 2026-08-06 (GlobeNewswire) · Swagelok (Wikipedia) · Hy-Lok 인증 (hy-lok.com Quality, Hy-Lok USA) · 호환 브랜드 비교 (Industrial Monitor Direct)
한국IR협의회 하이록코리아 보고서(2025-11-11, w4.kirs.or.kr)는 이 작업 환경에서 접속 차단(연결 재설정)되어 참조하지 못함
계산
작업 폴더 calc_013030/ — dart.py(DART 수집), annual.py(2004~2025 연간 시계열), price_hist.py(연말 PBR·PER·EV/EBIT), valuation.py(TTM·순현금·배수), cashuse.py(2011~2026.6 누적 현금흐름), leverage.py(영업레버리지 회귀), scenarios.py(시나리오·민감도), charts.py(SVG 5종), orders_monthly.json(2016~2026 월별 수주 126개월), krx_close.py(분봉 KRX 종가). 법인세율 23.84%(2026 반기 예상 평균세율), 운영 필요현금 2개월분, EV/EBIT 배수·현금 인정비율은 필자 가정.
검증 노트 — 2026-09-24 자체 검증, 같은 날 독립 검증·보강, 2026-09-28 시리즈 정합 수정
초안 작성 후 한 번 더 원문과 대조했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
가격: 9월 23일 KRX 종가 37,700원(네이버 15:30 분봉 단일가, WiseReport "37,700원 / −100원"과 일치). 네이버·다음 일봉과 실시간 API의 37,750원은 NXT 애프터마켓 마지막 체결가입니다. 추석 휴장(9/24~26)으로 "익일 전일종가"를 통한 교차확인은 불가능해 두 출처로 대신했습니다. 순위표의 36,800원은 9월 18일 KRX 종가이고(다음 거래일 전일종가 36,800원과 일치), 일봉의 36,650원은 NXT 가격입니다.
초안에서 고친 것: ① 2016~2026 누적 "수주−매출"을 +546억원으로 적었던 것을 원자료 합산 +140억원(2018년 이후 +622억원)으로 정정(3.4.2). ② 2026년 상반기 유동성 변화를 +69억원으로 적었던 것을 +106.5억원(2,124.3 → 2,230.8억원)으로 정정(7.1.3). ③ 2007년 고점 PBR을 당해 연말 자본 기준(4.3배)과 섞어 쓴 것을 "직전 연말 자본" 기준 6.1배로 통일(8.5). ④ "TTM 이익률이 종전 최고 2009년 26.9%를 넘었다"는 문장에 2023·2025년 27.5%(연결)를 추가. ⑤ LNG선 발주 전망(2026E 81척)의 출처를 "IM증권"에서 원문 확인이 된 "쉬핑뉴스넷 보도"로 수정. ⑥ Hy-Lok USA의 소재지(확인 안 된 "휴스턴") 삭제. ⑦ 390px 화면에서 긴 표기 배지가 가로 스크롤을 만들던 것을 수정.
재계산한 것: 순현금(연결·별도), TTM 손익, PER·PBR·EV/EBIT, 2004~2026 연도별 PBR·EV/EBIT, 2016~2026 월별 수주 126개월, 2011~2026 누적 현금흐름 사용처, 영업레버리지 회귀, 피어 4곳의 9/23 배수. 스크립트는 calc_013030/(annual.py, price_hist.py, valuation.py, cashuse.py, leverage.py, charts.py).
같은 날 작성된 초판을 작성자와 다른 검증자가 DART 원문을 새로 내려받아(2026 반기보고서, 2026 1분기·2025 3분기 보고서, 2025·2015·2014 사업보고서 전문, 2006·2010·2013·2016·2019·2022 사업보고서 요약재무, 잠정실적 4건, 기업가치 제고 계획, 2023 주주환원정책 공정공시, 2023 쿼드자산운용 의결권대리행사권유참고서류, 2023 정기·임시주총 결과, 2026-05 대량보유보고서) 초판의 핵심 수치 약 300개(가격 10, 분기·반기 손익 33, 재무상태표 16, 품목·내수수출 17, 수주 12, 단가·원재료·가동률·판매경로 30, 비용·인력·재고·현금흐름 27, 종속·지역·환율 25, 주주·담보 25, 특수관계 거래 11, 환원정책·배당·가치제고 15, 2004~2025 연간 매출·영업이익·순이익 약 66, 기타 지배구조 이력 10)를 대조했고, 네이버 15:30 분봉으로 9/23 KRX 종가(하이록 37,700·디케이락 7,970·성광벤드 30,700·태광 26,400원)와 9/18 36,800원을 다시 확인했습니다. 순현금·EV/EBIT·PER·PBR·시나리오·민감도·역산표·피어 배수는 별도 스크립트(verify_013030/recalc.py)로 재계산했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것: 9/23 KRX 종가 37,700원(37,750원은 NXT)과 시총 4,436.6억원, 유동성 2,230.8억원(현금 1,855.4·단기금융 50.0·FVPL 325.3, 차입금·리스부채 0), TTM 영업이익 624.6억원·EV/EBIT 3.53배·PER 7.7배·PBR 0.942배, 저점(2019~21 평균 166.7억) 기준 13.2배, 시나리오 A~D(19,508·33,348·42,820·60,599원)와 민감도 표 72칸 전부, 1Q26 영업이익 156.9억원(+23.5%) — 블로터(2026-08-05)·대신증권(2026-05-26) 원문의 "127억원(+23.6%)"은 1Q25 잠정 영업이익 127.03억원과 같은 값으로, 초판의 "언론 오기" 판정이 맞습니다. 2004~2025 연간 매출·영업이익(22년 이익률 시계열: 2009년 26.9%·2015년 25.6%·2018년 8.7%·2023·2025년 27.5% → TTM 27.8%로 최고)도 원문 요약재무와 일치합니다(별도 기준으로도 TTM 29.0%가 2009년 26.9%보다 높음). 2023 환원정책 문구, 2026 가치제고 계획(25~35%, 자사주 언급 없음, 2025 배당성향 31.6%), 최대주주 담보 1,440,000주·161억원, 특수관계자 거래 금액도 원문과 같습니다.
틀렸거나 근거가 부족했던 것: ① "2026 반기보고서에는 가동률 미기재" → 반기보고서 II-3에 있음: 튜브 피팅 95%·밸브 73%·Bite 48%·전체 74%(6.4·7.1.3·8.4 수정). 튜브 피팅 가동률은 과거 최고권(2022년 96%)에 다시 도달했습니다. ② "15년 평균 영업이익 373.1억" → 369.5억(EV/EBIT 5.9 → 6.0배, 정상화 PER 13.8 → 13.9배, 9.3.2·9.3.4). ③ 협동정공을 "원래 하이록의 60% 종속회사"로 쓴 것 → 하이록이 2017-04에 60%를 68.9억원에 사서(영업권 52.8억원) 2020-12에 91.8억원에 되판 것. "처분이익 22.9억원"은 별도 기준이고 연결로는 처분손실 35.6억원(7.4.2). ④ 파생결합사채의 "공정가치 서열 수준 미기재" → FVPL 전액 수준 3으로 기재. ⑤ 단기금융상품 50억원은 정기예금이 아니라 양도성예금증서(CD). 수익증권 장부가는 0.04억이 아니라 0.01억원(128만원, 0.04억은 취득원가). ⑥ 성광벤드 TTM 영업이익 370.6 → 370.2억원, 순현금 1,390 → 1,398억원(배수 18.2배 불변). ⑦ 2011년 연결 영업이익·지배순이익(재작성치 317.2·241.8억, 초판 318.9·247.3억은 원공시·비지배 포함) → PER 9.4 → 9.6배. ⑧ 소액주주 37.70%는 2025말이 아니라 2026-06말 기준. ⑨ "자사주 약속 삭제·후퇴" 표현 → 2023~25 약속은 이행 완료 후 기간 만료, 2026 계획은 "미갱신"(7.3.3).
새로 확인한 것: ① 파생결합사채 300억원의 성격 — 파생결합사채는 법률·시장 용어상 원금지급형 ELB·DLB(비보장형은 "파생결합증권" ELS·DLS)이고, 회사는 2025 사업보고서 위험관리 주석에서 "재무상태표상 자산 중 가격위험에 노출되어 있는 자산은 없다"고 적었으며, 잔액이 40.6억(2024말) → 100억(3Q25) → 150억(2025말) → 200억(1Q26) → 300억원(1H26)으로 늘 때마다 장부가 = 취득원가였습니다. 원금지급형 단기 상품일 가능성이 높아 현금성으로 보되, 발행사(증권사) 신용위험과 중도환매 제약은 남습니다(7.1.2). ② 하이록단조의 이력 — 2010년 유창단조로 인수(2012년 상호 변경)한 100% 자회사였고, 2014-10 지분 70%를 대표이사에게 8.83억원(직전 순자산 기준 70% 몫 10.1억원의 약 0.87배)에, 2017년 20%, 2021-04 잔여 10%를 1.25억원에 넘겼습니다. 이 회사가 지금 하이록 지분 7.02%를 가진 특수관계 법인입니다(7.4.2). ③ 쿼드자산운용 2023 권유참고서류 원문: "과거 연결 편입되었던 핵심 계열사인 협동정공, 하이록단조는 현재 지배주주 일가 소유로 전환되었고, 하이록코리아와의 거래를 통해 대부분의 매출을 일으키고 있다." ④ 2015 사업보고서 원문(초판은 열람 실패): 2015년 수주 1,884.8억원·매출 2,020.0억원(0.93) — 2017년보다 2년 먼저 수주÷매출이 1 아래로 내려갔고, 이를 이으면 현재 잔고는 약 1,080억원으로 추정됩니다(3.4.2). ⑤ 1H26 특수관계자 채권: 하이록단조 선급금 6.0억원, 협동정공 미수금 6.3억원. ⑥ EV/EBIT 방법론 병기 — 태광은 이 리포트 방식(연결 유동성 전액 차감 ÷ 연결 OP) 8.1배, 태광 리포트 방식(별도 금융자산·자회사 시가·이연법인세 조정 ÷ 별도 OP) 8.2배. 하이록에 태광 방식을 적용해도 3.5배(별도 TTM OP 573.4억)로 결론은 같습니다(5.3.1).
여전히 확인하지 못한 것: 파생결합사채 발행사·만기·기초자산, 2014·2017·2021 하이록단조 지분 매각의 가격 산정 근거(외부평가 여부)와 2017년 20% 매각가, 2017년 협동정공 60% 매도인, 하이록단조·협동정공의 현재 재무제표, 전방별 매출의 회사 IR 원본(KIND IR자료실 2026-05-22 게재 확인, 접속 차단으로 미열람), 2011년 초 순현금 139억원(초판 cashuse.py 값, 검증자 미대조).
시리즈 정합 수정(2026-09-28, 최종 편집 패스): 5.3.1 표 각주에 태광 PBR 0.96배(WiseReport, 소각 전 주식수)와 태광 리포트 값 0.95배(소각 후)의 산식 차이를 병기했습니다. 시리즈 정합 수정(2026-09-28)
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오·민감도의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 전방별 매출 비중은 회사 IR을 인용한 보도에 의존합니다. 특수관계자 거래와 오너 일가의 유인에 관한 서술(7.4·7.2)은 공시된 구조에서 도출한 해석이며, 특정인의 의도나 위법을 주장하는 것이 아닙니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(사이트 교체 4칸 + 문서 6칸), 6.0 연간 5년+TTM·최근 6개 분기 표(DART 연결재무제표), 9장 현재 배수 표 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·6·9·11·12·14장) — 원 16장(+6½·6¾) 구조를 표준 0~14장으로 재배치, 2장 매출 구성·11장 Bull/Bear·12장 모니터링 표 구성, 표 머리 기준 표기 추가 |
| 원본 | 2026-10-06 | 원 계열 B1-primer(Equity Research Primer) · 보강 전환 · 2026-09-24 작성(같은 날 자체 검증 1회 + 독립 검증·보강), 2026-09-28 시리즈 정합 수정 |