0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
성광벤드는 플랜트 배관이 꺾이는 자리(엘보), 갈라지는 자리(티), 굵기가 바뀌는 자리(리듀서)에 용접해 넣는 이음쇠를 만드는 회사입니다. 지름 수십 cm~1m가 넘는 굵은 관용이고, 소재는 탄소강·스테인리스·합금강입니다. 2025년 연결 매출은 2,457억원, 영업이익은 420억원(17.1%)이었고 공시, 2026년 상반기 매출은 1,233억원(+1.2%), 영업이익은 166억원(−23.0%)이었습니다 공시. 한국에서 이 규모로 이 제품을 만드는 곳은 성광벤드와 태광 둘뿐이고, 회사는 공시에서 "국내 시장을 양분"한다고 적습니다. 태광이 중동·탄소강 쪽에 무게가 있다면 성광벤드는 북미 LNG 수출 터미널과 스테인리스 쪽에 무게가 있습니다 — 2026년 상반기 고객 위치 기준 매출의 47.0%가 북미, 중동은 4.3%였습니다(1년 전 24.6%·23.6%) 공시.
이 회사의 2026년 상반기 숫자는 겉으로 모순돼 보입니다. 매출총이익률은 30.9%에서 41.3%로 10%p 넘게 뛰었는데 영업이익은 23% 줄었습니다. 원인은 하나의 줄로 모입니다 — 판관비 속 지급수수료가 43억원에서 217억원으로 늘었습니다 공시. 미국은 2025년 3월부터 버트웰딩 피팅(HS 7307.23·7307.93)을 철강 232조 관세 대상에 넣었고 6월부터 50%로 올렸습니다 2차. 성광벤드는 미국 고객 일부에 대해 관세를 먼저 내고(판관비) 나중에 판가로 돌려받는(매출·매출총이익) 구조라서, 관세가 매출총이익률을 부풀리고 판관비를 부풀리는 두 경로로 손익계산서를 지나갑니다(6장). 매출총이익률 41.3%를 "마진 개선"으로 읽으면 틀립니다. 봐야 할 것은 영업이익률(1H26 13.4%)입니다.
그래서 이 리포트의 결론은 세 문장입니다. 첫째, 순위표 18위의 논거 — "과거 PER 25.28배·PBR 1.55배라 단순 저평가 방어 논리는 약하다, 반기 영업이익 −23%" — 는 숫자가 모두 원문으로 재현되고 결론도 성립합니다. 기준일(9/23) 30,700원으로 다시 재면 최근 12개월 PER 22.2배, PBR 1.45배, EV/EBIT 18.2배입니다 추정. 다만 "−23%"의 원인은 수요 부진이 아니라 판관비로 들어간 미국 관세(회사가 2025 사업보고서에서 "미국 관세로 인해 판관비 증가"라고 직접 적음)의 회계 시차이고 — 재고평가손실은 반기 누계 17.2억원으로 전년(18.2억원)과 비슷해 감익 원인이 아닙니다 검증 후 수정 — 같은 기간 수주는 +31.6%(1,282억원)로 늘었으며 수주는 대략 2~3분기 뒤 매출이 됩니다(4장). 둘째, 그 수주가 매출로 넘어와도 지금 가격은 이미 좋은 해를 전제합니다 — 시가총액에서 순현금을 뺀 6,755억원은 지난 10년 평균 영업이익(125억원)의 54배, 20년 평균(334억원)의 20배이고, 피어 수준인 EV/EBIT 10배가 되려면 연 675억원(2013년 고점 903억원의 75%)을 벌어야 합니다(9장). 셋째, 순위표에 없던 것 — 창업주 일가는 2005~2012년 다섯 번의 블록 매도로 약 923억원어치 지분을 팔았는데, 큰 매도 세 건(2006·2007·2012년) 직후마다 매각 대금의 상당 부분(합계 570억원)을 연 2~3%에 회사에 빌려주었습니다(2006-10 100억·2007-05~06 270억원 — 안갑원 회장, 2012-02 200억원 — 안재일 대표; 2013·2016년 상환) 검증 후 수정. 매도 가격은 고점이 아니었습니다 — 가장 큰 두 건 뒤 주가는 약 6개월·20개월 사이 각각 +132%·+43% 더 올랐다가, 그 뒤 불황에서 매도가의 절반 아래로 내려갔습니다. 그리고 2022년 사이클 저점(주가 약 8,700원, PBR 0.58배)에 300만 주를 3세에게 증여했습니다(7장). 불법이나 사익편취의 증거는 아니며, 대주주 거래는 "고점 매도 신호"라기보다 상승기 중반의 지분 현금화 + 회사에 대한 저리 자금 공급으로 읽는 것이 원문에 맞습니다.
한눈에 보는 핵심 지표
저울은 "사업은 좋아지고 있지만, 가격은 그보다 먼저 갔다" 쪽으로 기웁니다. 이것이 순위표 18위("조건부 검토")와 이 리포트의 원문 검증이 만나는 지점입니다.
사용자의 25종목 순위표는 성광벤드를 18위(신규, 조건부 검토)에 놓았습니다. 한 줄 평은 "LNG 배관자재 공급망 노출은 분명하지만 가격과 이익의 간극이 있다"입니다. 근거로는 "기존 피팅 사업과 자산 기반은 있으나 현재 과거 PER 25.28배·PBR 1.55배여서 단순 저평가 방어 논리는 약하다. 상반기 매출 +1.2%, 영업이익 −23.0%. 전방시장 확대 기대가 현재 이익 개선으로 충분히 드러나지는 않았다"를 들었고, 가장 강한 반론으로 "태광·하이록 대비 현재 이익 배수가 높다. 발주 지연과 제품 믹스 악화가 겹치면 자산 보유만으로 주가를 방어하기 어렵다"를, 다음 확인으로 "수주단가·고부가 제품 비중·이익률 회복을 확인. 태광과의 상대가격보다 실제 잔고·마진을 우선 비교"를 적었습니다(기준주가 9/18 32,100원).
이 리포트는 그 확인 항목에 원문으로 답합니다. 요약하면 — 잔고는 공시되지 않지만 월별 수주는 공시되고 그것이 상반기 +31.6%, 2분기 656.7억원으로 2022년 상반기(분기 709~712억원) 이후 가장 많습니다(4장). 이익률 하락의 원인은 제품 믹스 악화가 아니라 관세의 회계 경로이고, 품목 믹스는 오히려 티(TEE) 쪽으로 좋아졌습니다(2·6장). 단, 회사는 2025년에 대해서는 "매출 믹스가 카본 증가 영향"이라고 적어 소재 믹스는 2025년에 오히려 불리했습니다 검증 후 추가. 다만 "발주 지연"은 중동에서 실제로 일어났습니다 — 이란 전쟁 뒤 중동 매출이 288억원(1H25)에서 53억원(1H26)으로 줄었습니다(4·8장). 대조표는 부록 A, 태광·하이록 리포트와의 수치 대조는 5.6~5.8.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설 / 검증 후 수정·추가 2026-09-28 독립 검증에서 고치거나 더한 값. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문에서 직접 읽은 것 — 성광벤드 2026 반기보고서, 2004~2025 사업보고서 22개(요약재무·사업의 내용·수주상황·주주·배당·이해관계자 거래·주석), 2010~2026 분기·반기보고서 49개(수주·손익·지역), 잠정실적 3건, 단일판매공급계약(2026-08-21·정정 08-24), 기업가치제고계획(2026-01-12), 자기주식 취득·소각 결정, 최대주주 변경(2003), 최대주주등으로부터 부동산매수(2005), 타법인출자(2003), 대량보유·임원 소유상황 보고 약 40건(2004~2026). 2차 네이버증권 시세(9/23 KRX 종가는 15:30 분봉과 9/28 전일종가로 확인), 증권사 리포트(IBK 2026-05, 유진 2024-09, 대신 2022-12), 미 백악관·CBP 관세 목록 원문, IGU, 언론. 추정 공시 수치를 조합해 역산하거나 가정을 얹은 것 — 계산을 옆에 적었고 스크립트는 calc_014620/에 있습니다. 미확인 찾았으나 근거를 확인하지 못한 것입니다.
조사 과정에서 정정된 통념: ① 매출총이익률 41.3%는 마진 개선이 아닙니다 — 관세를 판가로 회수한 부분이 매출에, 관세 납부가 판관비에 들어가 두 줄이 동시에 부풀었습니다(6장). ② "성광벤드는 원래 북미 회사"라는 인식은 절반만 맞습니다 — 2025년에는 중동 매출이 506억원(20.6%)으로 북미(678억원, 27.6%)에 버금갔고, 1위 고객(323억원, 매출의 13.2%)이 따로 있었습니다(4장). 북미 47%는 2026년 상반기의 모습입니다. ③ 가동률 공시(본사 77.7%, 녹산 80.0%)는 "시간" 기준이라 2008년 고점에도 79%, 2017년 적자 때도 73~81%였습니다 — 경기 판단에 쓰면 안 됩니다(1장). ④ 순위표의 PER 25.28배는 FnGuide EPS 1,270원 기준이고, 공시 EPS 1,297원으로 나누면 24.75배입니다(부록 A). ⑤ 한 언론(이투데이 2026-06-16)이 인용한 "1분기 수주잔고 약 600억원"은 공시 근거를 찾지 못했습니다 — 회사는 2010년 이후 잔고를 공시하지 않습니다(4장).
1무엇을 파는가 — 제품과 사업모델
사업은 하나(관이음쇠)지만 재무상태표는 네 덩어리로 나뉩니다. 공장과 땅, 재고, 현금, 그리고 작은 자회사입니다.
성광벤드는 정확히 무엇인가 — 두 법인, 네 개의 덩어리
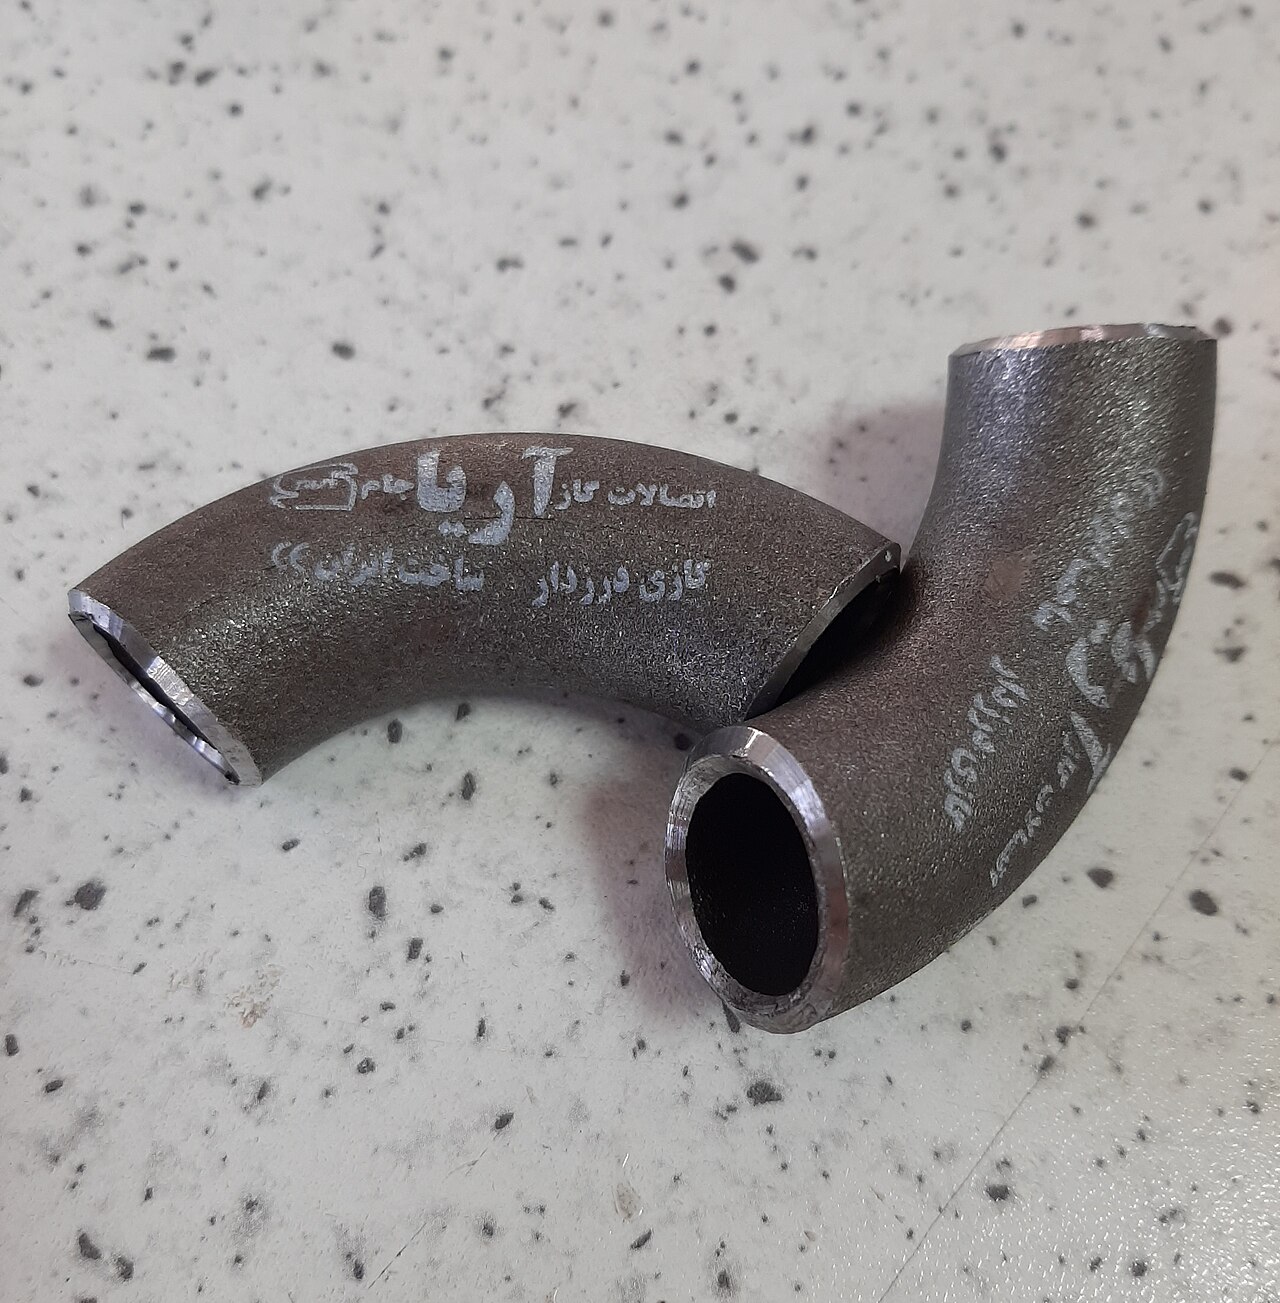
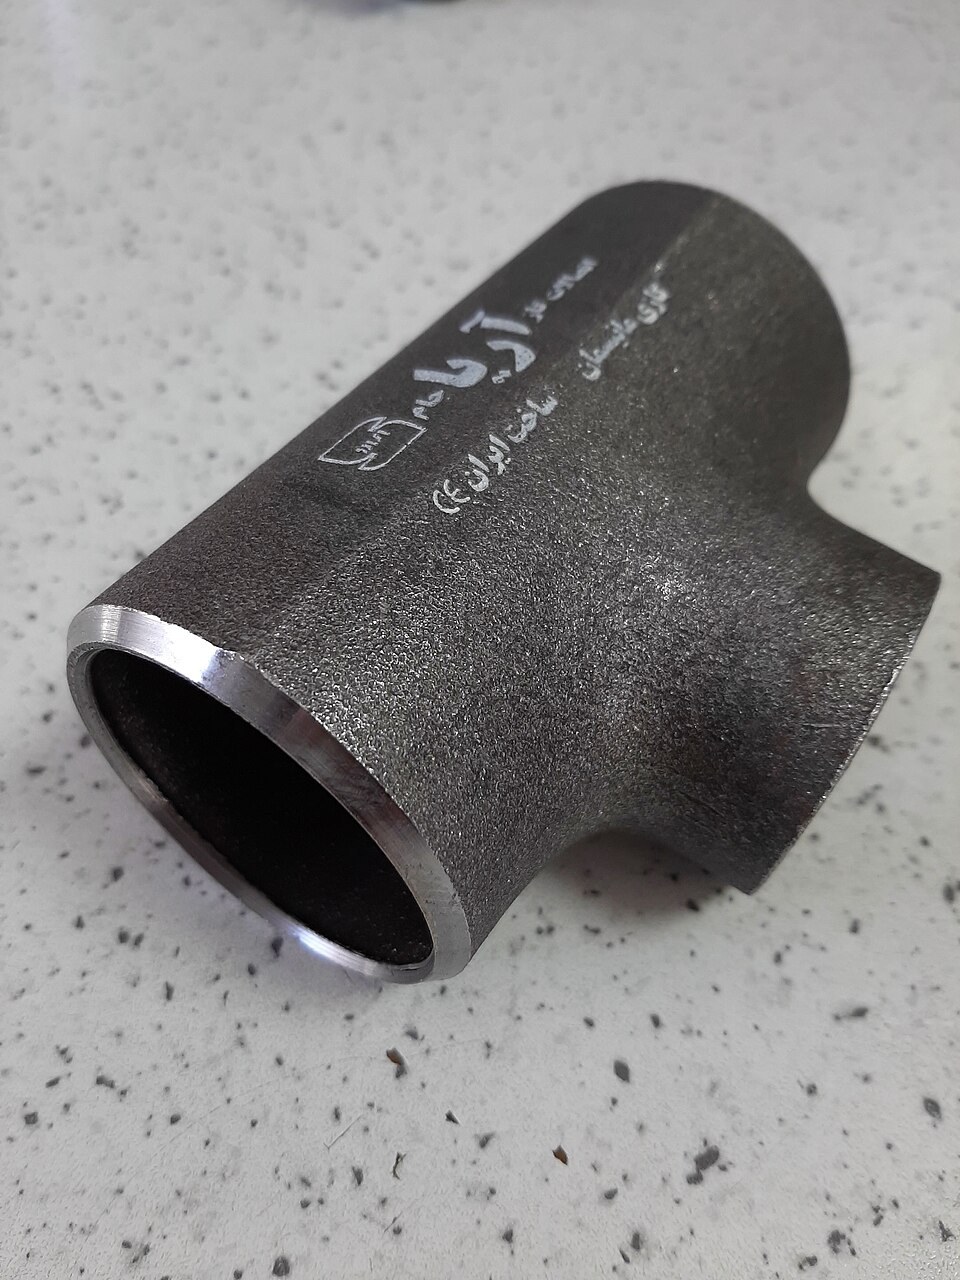
1.1 한 문장 정의와 뿌리
공시상 정의는 "관이음쇠의 제조 및 판매"입니다. 창업주 안갑원 회장(1937년생)이 1963년 부산에 세운 성광공업사가 뿌리이고, 1980년 법인(주식회사 성광벤드)으로 전환했으며, 2001년 1월 코스닥에 상장했습니다(공모가 740원, 860만 주) 공시. 2003년 12월 아들 안재일 대표(1962년생)가 최대주주 겸 대표이사가 되었고, 지금도 대표이사 겸 이사회 의장입니다. 본사와 주력 공장은 부산 강서구 녹산국가산업단지에 있고, 태광의 공장과는 차로 10분 거리입니다.
| 연도 | 일 | 왜 중요한가 | 확인 |
|---|---|---|---|
| 1963 / 1980 | 성광공업사 설립 → (주)성광벤드 법인 설립 | 60년 업력. 태광(1965)과 거의 같은 시기에 시작 | 공시 |
| 2001-01 | 코스닥 상장(공모 740원) | 상장 당시 매출 605억원(2001년) | 공시 |
| 2003-06~12 | 화진벤드(현 화진피에프)에 옛 신평동 공장 토지·건물을 현물출자해 64.43% 취득 · 본사 녹산 이전 · 최대주주 안갑원→안재일 | 유일한 자회사의 출발. 현물출자액 71.4억원 | 공시 |
| 2006-07 | 송정동 토지·건물 166억원 취득(거래상대 (주)삼익) | 2007~2008 호황 대비 증설 | 공시 |
| 2008-10 → 2021-01 | JFE스틸·K&I와 확관(Hot Expanded Seamless Pipe) 신사업 MOU → 13년 뒤 철수 | 실패한 다각화. 설비는 자체 소요용으로 전환 | 공시 |
| 2009-06 | 토지 재평가 +566억원 | 자본이 1,848억→2,715억원으로 뛴 이유. 지금 PBR의 분모에 들어 있음 | 공시 |
| 2013-11~2016-01 | 5만톤 TEE 프레스 준공, 회생회사(엠에스메탈) 공장 인수, 미음동 산업용지 5.9만㎡(353억원), 스테인리스 전용공장 증축(2015), 미음공장 준공(2016) | 불황 직전의 대형 설비투자 — 2016~2021 고정비 부담의 원인 | 공시 |
| 2014-06 | 화진피에프 잔여 35.57%를 151.7억원에 취득 → 100% | 매도인은 "종속회사 임원(기타특수관계자)"(7장) | 공시 |
| 2024-11 / 2025-05 | 자기주식 671,453주(99.6억) · 1,371,183주(200.8억) 소각 | 발행주식 28.6백만 → 26.56백만 주(−7.1%) | 공시 |
| 2026-01-12 | 기업가치 제고 계획: 2026~28년 매년 자사주 매입·소각 + 배당으로 주주환원율 30% 이상, ROE 10% | 9월 현재 2026년 자사주 매입 공시는 아직 없음 | 공시 |
각 연도 사업보고서 "회사의 연혁", 해당 주요사항보고·거래소 공시. 화진피에프 현물출자는 2003-05-28 타법인출자 공시(출자금액 71.4억원, 신평동 520~522번지 토지·건물 장부가).
1.2 두 법인 — 본체와 화진피에프
연결 대상은 (주)화진피에프 한 곳(지분 100%)뿐입니다. 같은 관이음쇠를 만들지만 성격이 다릅니다. 본체는 수출 73%(2025년)의 스테인리스·대구경 중심이고, 화진피에프는 매출의 98%가 내수인 탄소강·소구경 중심입니다. 화진의 2025년 매출 287억원, 순이익 18억원(6.3%)으로 본체보다 수익성이 낮고, 본체는 화진에 180억원을 연 2.358%에 무담보로 빌려주고 있습니다(화진이 미음동 공장용지 4.3만㎡를 사면서 생긴 자금 수요) 공시.
| 항목 (2025년) | 성광벤드 본체 | 화진피에프 | 내부거래 | 연결 |
|---|---|---|---|---|
| 매출 | 2,215.0 | 287.2 | −45.5 | 2,456.7 |
| 수출 비중 | 72.8% | 2.3% | — | 65.9% |
| 영업이익 | 400.0 | — | — | 419.6 |
| 순이익 | 326.0 | 18.2 | — | 344.3 |
| 자산총계 | 5,630.0 | 687.4 | — | 5,902.7 |
| 직원 수(6월말) | 304명 | 미기재 | — | — |
단위 억원. 2025 사업보고서 II-4 매출실적(수출·내수), 요약재무(별도·연결), 연결 주석 1(종속기업 요약재무: 자산 687.4억·부채 209.4억·매출 287.2억·순이익 18.2억). 화진 영업이익은 별도 공시되지 않음. 공시
1.3 재무상태표의 네 덩어리
2026년 6월말 연결 자산 6,003억원을 뜯어보면 이 회사의 성격이 보입니다.
| 덩어리 | 금액(억원) | 시총 대비 | 성격 |
|---|---|---|---|
| ① 유형자산 (그중 토지) | 2,461.8 (1,803.6) | 30.2% (22.1%) | 토지는 2009년 재평가 이후 원가 유지. 녹산·송정·미음 공장 부지. 팔 수는 있지만 영업에 쓰는 땅 |
| ② 재고자산 (총액 1,763.9 − 평가충당금 278.6) | 1,485.3 | 18.2% | 원재료 828 · 제품 455 · 재공품 120 · 상품 73. 최근 12개월 매출원가의 약 1년치(6장) |
| ③ 현금·예금·금융상품 − 차입금 | 1,398.0 | 17.1% | 현금 657.7 · 정기예금 642.9 · ELB 101.4 · 저축성보험 8.9 등 − 단기차입 20. 대부분 즉시 현금화 가능(7장) |
| ④ 매출채권 등 기타 | 약 637 | — | 매출채권 532 · 순확정급여자산 45 · 무형 20 등 |
| 부채총계 | 382.2 | — | 부채비율 6.8%. 매입채무 189 · 법인세 61 · 이연법인세 58 |
2026 반기보고서 연결 재무상태표·주석 6(재고)·7(기타금융자산)·8(유형자산: 토지 180,360,410천원). 시총 8,153.1억원 기준. 공시 추정(비율)
태광과 나란히 놓으면 차이가 선명합니다. 태광은 금융자산(펀드 포함 3,500억원대)이 공장보다 크고, 성광벤드는 공장·땅(2,462억원)이 현금(1,398억원)보다 큽니다. 성광벤드는 2013~2016년 녹산·미음에 대형 설비를 지으면서 현금을 공장으로 바꿨고, 그 결과 2016~2021년 불황기에 감가상각과 고정비를 떠안아 세 번의 영업적자를 냈습니다(태광 리포트 6¾장과 같은 결론). 반대로 지금 같은 호황에는 추가 설비투자 없이 물량을 받을 수 있는 여유가 있습니다 — 2025년 설비투자는 45억원, 2026년 상반기는 0.7억원이었습니다 공시.
1.4 화진피에프 12년 — 작은 자회사의 성적표
| 연도 | 매출 | 순이익 | 자산 | 부채 | 메모 |
|---|---|---|---|---|---|
| 2014 | 308.1 | 5.9 | 508.4 | 183.6 | 100% 자회사화 |
| 2016 | 268.7 | 20.8 | 599.5 | 232.2 | — |
| 2018 | 267.9 | −18.7 | 615.8 | 276.4 | — |
| 2020 | 206.8 | −43.2 | 700.7 | 438.6 | 미음동 신공장 이전(8월) |
| 2022 | 377.0 | 145.2 | 733.5 | 312.6 | 옛 사하구 본사·공장 매각(1월) |
| 2023 | 343.1 | 29.4 | 706.8 | 256.4 | — |
| 2024 | 314.6 | 11.8 | 689.8 | 230.5 | — |
| 2025 | 287.2 | 18.2 | 687.4 | 209.4 | — |
단위 억원. 각 연도 사업보고서 연결 주석 1(종속기업 요약 재무정보). 손익 부호는 자본총계 증감으로 확인(2017 −7.6 · 2019 −36.5억 포함 2017~2020년 4년 연속 순손실). 2022년 순이익에는 옛 본사·공장 매각 관련 이익이 포함된 것으로 보임(세부 미공시). 공시
화진피에프는 매출 200~380억원을 오가며 2017~2020년 4년 연속 순손실을 냈고, 2022년 옛 부지 매각으로 한 번 크게 벌었으며, 최근 3년 순이익률은 4~9%입니다. 연결 매출의 12%, 연결 이익에는 그보다 작게 기여합니다. 본체가 수출·스테인리스로 호황을 타는 동안 화진은 국내 탄소강·소구경 시장에서 대리점·스토키스트에 파는 사업이라 호황의 과실은 작고, 불황의 손실은 본체와 같이 맞았습니다. 본체가 빌려준 180억원은 화진 자산의 26%로, 미음동 신공장 이전 자금이 주된 용도였습니다.
1.5 사람 — 304명, 평균 근속 17년
본체 직원은 304명(2026년 6월말, 생산 224명·관리 80명)이고 평균 근속 17년, 반기 1인 평균 급여 2,893만원입니다. 미등기 임원 6명의 재직 기간은 24~45년입니다 공시. 2025년 1인당 매출(본체)은 7.1억원으로 태광(7.8억원)보다 약간 낮습니다(태광 리포트). 숙련 인력이 오래 머무는 구조는 다품종 소량 생산의 품질·납기에 유리하지만, 인건비(연결 연 382억원, 2025)는 불황기에도 줄지 않는 고정비입니다. 6.6의 손익분기 매출 1,740억원은 이 인건비와 감가상각(연 42억원)이 만든 숫자입니다.
1.6 제품 — 굵은 관의 "꺾임·갈라짐·좁아짐"
플랜트의 주배관은 곧게 달리다가 방향을 틀고(엘보, ELBOW), 두 갈래로 나뉘고(티, TEE), 굵기가 바뀌고(리듀서, REDUCER), 끝이 막힙니다(캡, CAP). 이 자리에 들어가는 부품을 배관 끝과 맞대어 용접한다고 해서 버트웰딩(butt-welding) 피팅이라 부릅니다. 강판이나 파이프를 고온에서 누르고 늘려 성형한 뒤 열처리·산세·기계가공·검사를 거칩니다. 하이록코리아가 만드는 "가는 튜브를 너트로 조이는 계장용 피팅"과는 굵기도, 붙는 자리도, 고객도 다릅니다(하이록 리포트 2장). 성광벤드와 태광은 같은 제품을 만드는 국내 유일의 두 대형사입니다.
버트웰딩 피팅은 무엇이고, 성광벤드는 어떤 걸 많이 파는가 — 같은 "피팅"이라도 소재가 바뀌면 판가가 3~5배 달라집니다. 이 회사의 이익률을 움직이는 첫 번째 변수가 여기 있습니다.
1.7 소재 — 탄소강, 스테인리스, 합금강
LNG는 −162℃로 냉각해 액화합니다. 이 온도에서 일반 탄소강은 유리처럼 깨지기 때문에 액화 설비·저장·선적 배관에는 스테인리스(오스테나이트계)가 들어갑니다. 정유·석유화학·발전의 일반 배관은 탄소강, 고온·고압 구간은 크롬·몰리브덴 합금강입니다. 회사가 공시하는 원재료 매입 단가를 보면 소재별 차이가 얼마나 큰지 보입니다.
| 원재료 (성광벤드 본체, 원/kg) | 2024 | 2025 | 1H26 | 스테인리스 ÷ 탄소강 (1H26) |
|---|---|---|---|---|
| 탄소강 ERW 파이프 | 1,577 | 1,433 | 1,499 | — |
| 스테인리스 ERW 파이프 | 5,698 | 5,662 | 6,163 | 4.1배 |
| 탄소강 무계목(SML'S) 파이프 | 2,054 | 2,135 | 2,155 | — |
| 스테인리스 무계목 파이프 | 12,391 | 13,514 | 11,162 | 5.2배 |
| 탄소강 판재(PLATE) | 1,083 | 1,097 | 1,241 | — |
| 스테인리스 판재 | 5,002 | 4,779 | 4,091 | 3.3배 |
| 탄소강 단조품 | 8,662 | 6,617 | 8,013 | — |
| 스테인리스 단조품 | 19,674 | 41,229 | 29,849 | 3.7배 |
2026 반기보고서 II-3 "주요 원재료 등의 가격변동 추이"(성광벤드 본체). 원재료 매입액 1H26 317.6억원(매입의 71.5%, 주 매입처 K&I TUBULAR CORPORATION 외), 외주가공 86.5억원(산처리·용접). 공시
원재료가 3~5배 비싸면 제품값도 그만큼 비쌉니다. 유진투자증권은 "스테인리스 소재 물량은 카본 대비 약 5배의 판가"라고 적었습니다 2차. 같은 공장·같은 인원으로 같은 톤수를 만들어도 스테인리스 비중이 높으면 매출과 이익이 커집니다. 그래서 성광벤드의 이익률은 경기만큼이나 소재 믹스에 좌우됩니다.
| 시점 | 탄소강 | 스테인리스 | 합금강·기타 | 출처 |
|---|---|---|---|---|
| 2022년 3분기 누적 (성광벤드) | 42% | 49% | 8% | 대신증권 2022-12 2차 |
| 2024년 상반기 (성광벤드) | 31.7% | 61.7% | 6.6% | 유진투자증권 2024-09 2차 |
| 2024년 상반기 (태광) | 60.4% | 30.0% | 9.7% | 유진투자증권 2024-09 2차 |
| 2026년 상반기 (성광벤드) | 공시 없음 — 북미 47%·티 비중 상승으로 보아 60%대 이상일 가능성 추정 | 미확인 | ||
회사는 소재별 매출을 공시하지 않습니다. 월별 수주표도 "SUS 관이음쇠 & CARBON 관이음쇠 & 기타재질"을 한 줄로 묶습니다. 증권사 두 곳이 IR에서 받은 숫자가 유일한 근거이고, 2024년 2분기 영업이익률 30.4%가 나온 이유를 유진은 "스테인리스 중심 믹스 + 환율"로 설명했습니다. 이 리포트는 소재 믹스를 2차 자료로만 확인된 핵심 변수로 다루고, 대신 공시되는 지역·품목 구성으로 방향을 추정합니다.
1.8 공장 — 연 18.3만 톤, 그리고 "가동률"이라는 착시
생산능력은 본사·녹산공장 17.3만 톤(엘보 10.1만 · 티 3.9만 · 리듀서 1.9만 · 기타 1.1만 · 확관 0.3만)과 화진피에프 1.0만 톤을 합친 연 18.29만 톤입니다(태광 18.9만 톤) 공시. 산출법은 "1월 생산량 ÷ 20일 × 가동일수"라서 사실상 설비 능력의 명목치입니다. 더 조심할 것은 가동률입니다.
| 연도 | 본사 가동률 | 녹산 가동률 | 연결 영업이익률 | 업황 |
|---|---|---|---|---|
| 2008 | 79.3% | 74.5% | 32.1% | 사상 최고 이익 |
| 2012 | 87.3% | 80.9% | 20.3% | 2차 호황 |
| 2017 | 72.7% | 80.7% | −12.8% | 최악의 적자 |
| 2021 | 78.9% | 80.0% | −5.9% | 코로나 저점 |
| 2025 | 79.4% | 80.0% | 17.1% | 회복기 |
| 1H26 | 77.7% | 80.0% | 13.4% | — |
각 연도 사업보고서 II "가동률"(시간 기준: 실제가동시간 ÷ 가동가능시간). 녹산은 2018년 이후 매년 정확히 80.00%로 기재. 공시
가동률은 설비가 돌아간 "시간"이지 물량이나 부가가치가 아닙니다. 최고 이익을 낸 2008년(79%)과 최악의 적자를 낸 2017년(73~81%)의 가동률이 거의 같습니다. 녹산공장은 8년째 정확히 80.00%입니다. 이 숫자로 "공장이 꽉 찼다/비었다"를 판단하면 안 됩니다. 대신 보아야 할 것은 생산실적(금액)입니다 — 2025년 연결 생산실적은 1,450억원, 2026년 상반기는 630억원으로 연환산 1,260억원이라 오히려 13% 줄었습니다 공시 추정(연환산). 상반기 매출이 유지된 것은 재고 소진과 판가(관세 전가 포함) 덕분이지 생산 증가 덕분이 아닙니다.
2매출 구성 — 제품·지역·고객
단일 보고부문(관이음쇠)이라 부문 손익은 공시되지 않습니다. 회사가 공시하는 품목별·제품/상품별 매출과 본체 수주로 구성을 봅니다. 지역·판매 경로·고객 집중은 4장에 있습니다.
| 품목 | FY2023 | FY2024 | FY2025 | FY2025 비중 | 영업이익률 |
|---|---|---|---|---|---|
| ELBOW(엘보) | 1,841.5 | 1,547.1 | 1,682.7 | 68.5% | n/a |
| TEE(티) | 407.6 | 452.3 | 386.9 | 15.7% | n/a |
| REDUCER(리듀서) | 185.3 | 180.9 | 206.9 | 8.4% | n/a |
| 기타(CAP·STUB-END·부산물 등) | 168.2 | 151.7 | 225.7 | 9.2% | n/a |
| 내부매출 제거 | −55.8 | −55.2 | −45.5 | -1.9% | n/a |
| 합계 | 2,546.9 | 2,276.8 | 2,456.7 | 100% | n/a |
| 항목 | 값 | 기준·메모 |
|---|---|---|
| 상반기 수주 (본체) | 1,282 (+31.6%) | 1H25 974.2억 · 2분기 656.7억 (4.7~4.9) 공시 |
| 상반기 납품 (본체) | 1,107 | 수주/매출 1.16 · 태광 −14.0%(0.80) 공시 |
| 수주잔고 (2026-06말 본체, 추정) | 약 1,100~1,470 | 2010년 이후 미공시 · 세 가지 방법 추정(4.11) 계산 |
| LNG Canada 2단계 단일 계약 | 254.9 | 2026-08-20~2027-04-21 납품 · 2025년 매출의 10.38% (4.12) 공시 |
2.1 품목 구성 — 1H26 엘보와 티
| 품목 | 1H26 매출(억원) | 1H26 비중 | 1H25 비중 | 해석 |
|---|---|---|---|---|
| ELBOW(엘보) | 698.4 | 56.7% | 72.1% | 물량의 중심. 배관 방향 전환마다 들어감 |
| TEE(티) | 287.8 | 23.3% | 14.6% | 대구경 티는 5만톤 프레스가 필요한 고난도 품목. 1년 새 +62% |
| REDUCER(리듀서) | 119.2 | 9.7% | 7.7% | 굵기 변환 |
| 기타(CAP, STUB-END, 부산물 등) | 154.4 | 12.5% | 7.5% | — |
| 내부매출 제거 | −27.0 | −2.2% | −1.9% | 화진↔본체 거래 |
| 합계 | 1,232.7 | 100% | 100% |
2026 반기보고서 연결 주석 4(부문정보: 제품과 용역). 전년 동기 ELBOW 878.1억 → 698.4억(−20.5%), TEE 178.0억 → 287.8억(+61.7%). 공시
눈여겨볼 변화는 엘보가 줄고 티가 늘었다는 점입니다. LNG 액화 터미널처럼 새로 짓는 대형 프로젝트는 배관망의 분기점이 많아 티 수요가 크고, 대구경 티는 성형 압력이 커서 만들 수 있는 곳이 적습니다. 성광벤드가 2013년 5만톤 TEE 프레스를 지은 이유입니다. 상반기 품목 구성 변화는 "북미 신규 LNG 프로젝트 물량이 매출로 들어오기 시작했다"는 정황과 맞습니다 해석.
2.2 제품과 상품 — 매출의 16%는 "사서 파는" 피팅
매출은 직접 만든 제품, 다른 곳에서 사서 파는 상품, 부산물 등 기타로 나뉩니다. 2026년 상반기 제품 1,015억원(82.3%), 상품 199억원(16.2%), 기타 18억원입니다. 상품 비중은 2025년 12.9%에서 올라갔습니다 공시. 상품은 자사가 만들지 않는 규격이나 소구경·단조 피팅, 화진피에프 제품(본체가 화진에서 상반기 25.5억원 매입) 등을 묶어 파는 것으로, 스토키스트가 한 번에 여러 규격을 사려는 수요에 맞춘 구색입니다. 상품은 마진이 낮아(매입가 + 소폭) 상품 비중이 오르면 매출은 늘지만 이익률은 희석됩니다. 상반기 상품 매입액은 73.5억원으로 상품 매출(199억원)과 차이가 커서, 기존 상품 재고를 소진했거나 관세 회수분이 상품 매출에도 얹힌 것으로 보입니다 추정.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
성광벤드의 매출은 "어떤 설비가, 어느 나라에서, 언제 착공하는가"의 함수입니다. 설비별로 소재와 물량이 다릅니다.
공정 익스포져 지도 — 가스전에서 데이터센터까지, 피팅은 어디에 들어가나
천연가스 밸류체인과 버트웰딩 피팅의 위치
굵은 테두리 = 성광벤드 매출에 직접 연결되는 설비 · 색 = 주 소재(파랑 스테인리스 중심, 주황 탄소강 중심)
3.1 전방별 노출 — 회사가 스스로 적은 것
회사는 반기보고서에 "북미 지역에서 데이터센터와 LNG 터미널 발주가 급증하며 우호적인 수주 환경"이라고 쓰고, 구체적으로 "올해 상반기에는 Microsoft 데이터센터를 비롯해 지난해 승인된 Rio Grande LNG, Woodside Louisiana LNG 등이 발주되었으며, 카타르 LNG 3차분인 North Field West도 진행 중"이라고 적었습니다 공시. 그리고 "작년에는 미국 정부가 철강 관세를 50% 부과하면서 업황이 위축되고 주요 프로젝트들이 지연되는 어려움이 있었으나, 올해 들어 더 이상 프로젝트를 미룰 수 없는 상황에 이르면서 발주가 본격화"되었다고 설명합니다. 이 문장은 4장의 월별 수주(2025년 6~7월 급감 → 2026년 1·2분기 급증)와 정확히 맞물립니다.
| 전방 | 주 소재 | 성광벤드 노출 근거 | 사이클 위치 (2026-09) | 확인 |
|---|---|---|---|---|
| 북미 LNG 액화 터미널 | 스테인리스 | 1H26 북미 매출 578.9억(47.0%) · LNG Canada 2단계 254.9억 계약 | 2025년 미국 FID 6건(역대 최다) → 2026년 발주 본격화 | 공시 2차 |
| 데이터센터 전원(가스터빈·복합화력) | 탄소강·합금강 | 회사가 "Microsoft 데이터센터" 발주를 명시 · 이투데이 "빅테크 데이터센터 냉각배관 공급"(회사 관계자) | GE Vernova 가스터빈 잔고+슬롯예약 116GW(2Q26) — 초기 확장기 | 공시 2차 |
| 중동 LNG·정유 (카타르 NFE/NFW 등) | 스테인리스·탄소강 | 2025 중동 매출 505.8억(20.6%) · 1H26 53.2억 | 이란 전쟁(2026-02~06) 후 일정 지연, 라스라판 복구 수요는 3~5년 | 공시 |
| 국내 조선(LNG선·컨테이너선) | 스테인리스·탄소강 | 국내 고객 목록에 한화오션·HD현대중공업·삼성중공업 | 한국 수주잔량 3,796만CGT(8월말), 건조 피크 | 공시 2차 |
| 국내 원전·발전 | 합금강·스테인리스 | "신한울 3,4호기 초도 물량 작년 4분기 발주" | 초기 | 공시 |
| 국내·해외 EPC(삼성E&A·현대건설·GS·DL 등) | 혼합 | 국내 판매의 58%가 최종소비자(EPC·중공업) 직판 | 해외 플랜트 수주 2024년 누적 1조 달러 돌파 | 공시 |
GE Vernova 수치는 Turbomachinery Magazine 2026-07-23(2Q26 실적: 장비 잔고 53GW + 슬롯 예약 63GW). 한국 수주잔량은 공용 노트(아주경제 2026-09-04, 클락슨). 이투데이 2026-06-16 기사는 회사 관계자 발언 인용으로, 금액은 공시되지 않음.
3.2 데이터센터는 얼마나 중요한가 — 과대평가 경계
시장에서 성광벤드를 "AI 데이터센터 수혜주"로 부르는 경우가 있습니다. 공시로 확인되는 것은 "Microsoft 데이터센터를 비롯해" 발주가 있었다는 한 문장뿐이고, 금액·비중은 없습니다. 데이터센터 전원용 가스발전소(가스터빈 + 배열회수보일러 + 연료가스 배관)는 탄소강·합금강 비중이 높아 톤당 판가가 LNG 액화 설비보다 낮고, 발전소 1기의 피팅 물량도 LNG 트레인 1기보다 훨씬 작습니다 추정. 수랭식 서버 냉각 배관은 대부분 소구경이라 버트웰딩 대구경 피팅의 주력 영역이 아닙니다. 따라서 이 리포트는 데이터센터를 "LNG 다음의 두 번째 축이 될 수 있는 초기 수요"로 보고, 실적 추정의 기둥으로는 쓰지 않습니다. 확인 방법은 하나 — 회사가 분기보고서에서 데이터센터 관련 수주를 금액으로 밝히는지, 또는 북미 매출이 LNG 프로젝트 일정보다 먼저 늘어나는지입니다.
숫자 감각을 위해 비교하면, 2026년 상반기 북미 매출 579억원 전부를 데이터센터 전원 발주로 설명하려면 발전소 한두 곳이 아니라 상당수 발전소의 배관 자재가 한 회사에서 한꺼번에 나와야 합니다. 회사가 LNG 프로젝트 이름을 여럿 나열하고 데이터센터는 한 건(Microsoft)만 적은 것도 같은 방향을 가리킵니다. 반대로 데이터센터 전원 투자가 2027년 이후 LNG 공백기와 겹쳐 본격화된다면, 탄소강·합금강 비중이 높은 화진피에프와 본체 탄소강 라인의 가동을 채워 주는 역할은 충분히 할 수 있습니다 추정.
3.3 FID에서 매출까지 — 시간표
IBK투자증권은 "LNG 프로젝트는 FID 이후 실제 기자재 발주까지 통상 6개월 내외"라고 적었고 2차, LNG Canada 2단계는 FID 전인 8월에 이미 스테인리스 피팅 계약이 나왔습니다(EPC가 선발주). 이 시간표대로라면 2025년 FID 러시(미국 6건, 약 58.7 Mtpa)의 피팅 발주는 2026년 한 해 동안 몰리고, 매출은 2026년 하반기~2027년에 집중됩니다 추정. 반대로 말하면, 2026년 들어 미국 신규 FID가 CP2 2단계(3월)·Commonwealth(5월) 정도로 줄었으므로 2027년 하반기 이후 수주 공백이 생길 수 있습니다(8장).
3.4 태광과 무엇이 다른가 — 같은 지도 위의 다른 위치
같은 밸류체인 지도 위에서 두 회사는 다른 칸에 무게를 둡니다. 성광벤드는 가운데 액화 터미널(스테인리스)에, 태광은 왼쪽 아래 정유·석유화학·가스처리(탄소강·합금강)와 중동에 무게가 있습니다(태광 리포트 3장). 그래서 같은 LNG 호황이라도 "미국이 새 액화 터미널을 짓는 호황"은 성광벤드에, "중동 산유국이 정유·가스처리를 키우는 호황"은 태광에 먼저 옵니다. 2023년 태광의 이익률이 더 높았고(중동 호황), 2024년부터 성광벤드가 앞선(미국 LNG) 이유입니다. 두 회사 모두 조선·원전·국내 EPC를 바닥으로 공유합니다. 투자자 입장에서는 두 종목이 서로 다른 LNG 사이클의 다른 국면에 걸려 있다고 보는 편이 "같은 테마"로 묶는 것보다 정확합니다.
3.5 누가 가격을 정하나 — 입찰과 AVL
대형 프로젝트의 피팅은 EPC가 배관 자재 목록(MTO)을 확정한 뒤 승인된 공급자 목록(AVL, Approved Vendor List)에 오른 업체들에 견적을 받아 결정합니다. AVL에 오르려면 발주처(예: Shell, Venture Global)와 EPC의 공장 실사·재질 시험·용접 절차 인증을 통과해야 하고, 한 번 오르면 같은 발주처의 다음 프로젝트에서도 유리합니다. 그러나 AVL 안에서는 가격 경쟁입니다. 회사는 "완전경쟁입찰이 대다수이지만 각국 정부의 자국보호정책, 발주사의 요구와 선호도에 따라 수주가 결정되는 프로젝트도 있다"고 적습니다 공시. 스토키스트 경로(해외 매출의 70%)에서는 스토키스트가 여러 제조사 제품을 비교해 사므로 가격 압력이 더 직접적입니다. 성광벤드가 판가를 올릴 수 있는 때는 ① 경쟁사가 반덤핑·관세로 막혔을 때, ② 납기가 급한 프로젝트가 몰렸을 때(재고 보유가 무기), ③ 대구경 티처럼 만들 수 있는 곳이 적은 품목일 때입니다. 지금은 ①과 ②가 동시에 작동하는 드문 구간입니다 해석.
4누가 사는가 — 고객과 판매 구조
북미 47%는 "원래 모습"이 아니라 "지금 모습"입니다. 1년 전에는 중동이 북미와 비슷했고, 5년 전에는 아시아(국내 포함)가 절반을 넘었습니다.
누가 사는가 — 지역, 판매 경로, 고객 집중
고객 위치 기준 지역별 매출 비중
연결 기준 · 막대에 마우스를 올리면 금액 표시
4.1 분기별로 보면 — 중동이 빠지고 북미가 들어왔다
| 분기 | 한국 | 북미 | 유럽 | 중동 | 기타 | 합계 | 북미 비중 | 중동 비중 |
|---|---|---|---|---|---|---|---|---|
| 1Q25 | 294.4 | 168.0 | 9.4 | 148.2 | 17.0 | 637.0 | 26.4% | 23.3% |
| 2Q25 | 277.3 | 131.2 | 17.5 | 139.7 | 15.3 | 581.1 | 22.6% | 24.0% |
| 3Q25 | 287.3 | 169.8 | 52.1 | 105.3 | 31.1 | 645.6 | 26.3% | 16.3% |
| 4Q25 | 218.6 | 208.5 | 36.9 | 112.5 | 16.4 | 593.0 | 35.2% | 19.0% |
| 1Q26 | 193.1 | 258.2 | 71.5 | 37.2 | 31.3 | 591.4 | 43.7% | 6.3% |
| 2Q26 | 188.9 | 320.7 | 44.3 | 15.9 | 71.5 | 641.3 | 50.0% | 2.5% |
단위 억원. 1Q25·1H25·9M25·2025·1Q26·1H26 공시(각 보고서 연결 주석 "지역에 대한 공시") 누계에서 차감해 분기 역산. 공시 추정(분기 역산)
세 가지가 보입니다. ① 북미 매출은 4개 분기 연속 늘었습니다(131 → 170 → 209 → 258 → 321억원). 2025년 FID를 받은 미국 LNG 프로젝트의 피팅이 선적되기 시작했다는 뜻입니다. ② 중동은 1년 만에 분기 140억원대에서 16억원으로 거의 사라졌습니다. 회사는 반기보고서에서 이란 전쟁이 카타르·사우디 프로젝트에 "직접적이고 장기적인 영향"을 미치고 있다고 썼고, IBK는 "중동 지역 프로젝트는 이란 전쟁 영향으로 진행 속도가 늦어져 일부 물량의 매출 인식이 지연"되었다고 설명했습니다 2차. ③ 한국(국내 고객) 매출이 1년 새 3분의 2로 줄었습니다(분기 294 → 189억원). 국내 EPC의 해외 플랜트 물량과 조선소 물량이 줄었거나, 같은 물량이 해외 직수출로 바뀌었을 수 있습니다 — 공시로는 구분되지 않습니다 미확인.
주의할 점 — IBK는 "1분기 미국향 매출 비중 64.1%, 전년 연간 38.4%"라고 적었는데, 공시 "북미" 비중(1Q26 43.7%, 2025년 27.6%)과 다릅니다 2차. IBK 수치는 본체 수출 매출 대비이거나, 국내 무역상사를 거쳐 미국으로 가는 물량을 포함한 회사 내부 집계로 보입니다 추정. 이 리포트의 지역 수치는 모두 공시 "고객 위치 기준"입니다.
4.2 더 긴 흐름 — 북미 비중은 한 번도 고정된 적이 없다
| 연도 | 북미 매출(억원) | 북미 비중 | 중동 | 아시아(국내 포함) | 근거 |
|---|---|---|---|---|---|
| 2018 | 1,012 | 59.6% | 340 | 235 | 대신증권 2022-12 표 2차 |
| 2019 | 1,195 | 59.0% | 385 | 341 | 동 |
| 2020 | 464 | 25.7% | 196 | 1,089 | 동 |
| 2021 | 620 | 45.3% | 142 | 427 | 동 |
| 2022 (1~9월) | 1,253 | 70.5% | 285 | 74 | 동 |
| 2024 | 765.8 | 33.6% | 46.7 | 한국 1,102.0 | 2025 사업보고서 공시 |
| 2025 | 677.6 | 27.6% | 505.8 | 한국 1,077.6 | 공시 |
| 2026 상반기 | 578.9 | 47.0% | 53.2 | 한국 382.0 | 공시 |
2018~2022년은 증권사가 회사에서 받은 지역 구분(국내 포함 "아시아")이라 2024년 이후 공시 구분과 정의가 다를 수 있음. 2020년 아시아 1,089억원은 국내 매출이 대부분인 것으로 보임. 유진투자증권(2024-09)의 "수출 대비 북미 비중"은 2020 25.7% · 2021 45.3% · 2022 67.2% · 2023 37.9% · 1H24 51.7%(그래프 판독).
북미 비중은 2018~2019년 60%, 코로나 때 26%, 2022년 70%, 2025년 28%, 다시 47%로 크게 출렁였습니다. 이유는 단순합니다 — 북미 매출은 미국 LNG 프로젝트의 착공 파도를 그대로 따라갑니다. 2016~2019년 1차 미국 LNG 붐(Sabine Pass·Cameron·Freeport·Corpus Christi 착공), 2020년 공백, 2022년 Plaquemines·Golden Pass 등 2차 붐, 2024년 바이든 행정부의 신규 수출승인 중단과 2025년 관세 충격에 따른 공백, 2026년 트럼프 행정부 승인 재개 후의 3차 붐입니다. 이 사실은 반대로 읽어야 합니다 — 북미 비중이 높다는 것은 해자가 아니라 노출이고, 미국 FID가 끊기면 북미 매출도 1~2년 시차를 두고 끊깁니다.
4.3 판매 경로 — 해외 매출의 70%는 "스토키스트"
| 판매 경로 (1H26) | 성광벤드 | 화진피에프 | 의미 |
|---|---|---|---|
| 해외 — E&C·최종 수요자 | 21.98% | — | 프로젝트 직접 입찰 (예: JGC Fluor BC LNG II JV) |
| 해외 — STOCKIST(도매) | 70.37% | 100% | 미국·유럽의 배관자재 유통상이 재고를 쌓아 두고 EPC에 공급 |
| 해외 — TRADE(소매) | 7.64% | — | — |
| 국내 — 최종소비자 직판 | 58.00% | 44.04% | 삼성E&A·한화오션·HD현대중·현대건설·두산에너빌리티·삼성중·GS건설·SK에코엔지니어링·DL이앤씨 |
| 국내 — 대리점 | 30.46% | 35.00% | — |
2026 반기보고서 II-7 "수요자 구성". 수출 결제는 Master L/C·T/T, 국내는 익월 결제 2개월 이내 어음·현금. 공시
해외 매출의 70%가 스토키스트를 거친다는 사실은 두 가지를 뜻합니다. 첫째, 성광벤드의 실제 최종 고객(어느 LNG 터미널, 어느 데이터센터)은 공시에 거의 드러나지 않습니다. 회사가 사업보고서에 프로젝트 명을 적는 것은 "그 프로젝트의 물량이 스토키스트 주문으로 들어왔다"는 영업 측 파악입니다. 둘째, 스토키스트는 재고를 쌓는 주체이므로 발주가 "선행"하거나 "과잉"될 수 있습니다. 관세 인상 직전 사재기, 인상 직후 주문 중단(2025년 6~7월 수주 급감)이 그 예입니다. 관세 비용을 누가 부담하느냐도 스토키스트와의 계약 조건(DDP 여부)에 달려 있습니다(6장).
4.4 고객 집중 — 2025년에는 한 곳이 13%
2025년 연결 매출의 10%를 넘은 단일 고객이 1곳(323.3억원, 13.2%), 본체 기준으로는 2곳(323.3억 + 229.5억원)이었습니다. 2025년 상반기에는 2곳(158.1억·153.3억원)이 10%를 넘었고, 2026년 상반기에는 10%를 넘은 고객이 없습니다 공시. 회사는 고객명을 밝히지 않지만, 2025년 상반기 중동 매출 288억원과 1위 고객 규모가 비슷하고 2026년 중동 매출 급감과 동시에 대형 고객이 사라진 점으로 보아 중동의 대형 프로젝트(또는 그 EPC)였을 가능성이 있습니다 추정. 회사도 2025 사업보고서 경영진단에서 "2024년부터 대규모 중동 프로젝트인 아미랄, 자프라2, 파드힐리 프로젝트가 발주됨으로 인해 매출이 증가"했다고 적었습니다(사우디 아람코 계열 석유화학·가스 프로젝트) 공시 검증 후 추가. 2024년에는 10% 고객이 없었습니다. 1개 프로젝트가 매출의 13%를 차지했다가 이듬해 사라지는 것 — 프로젝트 사업의 전형적인 변동성입니다.
4.5 수출과 내수 20년 — 본체 기준
| 연도 | 수출 | 내수 | 수출 비중 | 연도 | 수출 | 내수 | 수출 비중 |
|---|---|---|---|---|---|---|---|
| 2004 | 762 | 456 | 62.6% | 2015 | 1,530 | 848 | 64.3% |
| 2006 | 1,123 | 697 | 61.7% | 2017 | 850 | 485 | 63.7% |
| 2008 | 1,317 | 1,302 | 50.3% | 2019 | 1,147 | 741 | 60.8% |
| 2010 | 1,257 | 797 | 61.2% | 2021 | 699 | 472 | 59.7% |
| 2011 | 1,662 | 899 | 64.9% | 2022 | 1,531 | 629 | 70.9% |
| 2013 | 2,086 | 1,735 | 54.6% | 2024 | 1,344 | 673 | 66.6% |
| 2014 | 1,517 | 1,197 | 55.9% | 2025 | 1,613 | 602 | 72.8% |
| 1H26 | 873 | 233 | 78.9% | ||||
단위 억원. 각 연도 사업보고서 II "매출실적"의 성광벤드 본체 수출·내수(2013·2014는 2015 사업보고서 비교열의 본체 값). 간접수출(국내 무역상사·구매확인서 경유)은 수출에 포함. 공시
수출 비중은 20년 동안 50~73%를 오갔고 2026년 상반기 79%로 역대 최고입니다. 호황의 절정(2008·2013년)에는 오히려 내수 비중이 높았다는 점이 흥미롭습니다 — 국내 조선·EPC의 해외 플랜트 물량이 가장 많던 시기였기 때문입니다. 지금은 반대로 국내 고객을 거치지 않고 해외로 직접 나가는 물량이 이익을 끌고 있습니다. 국내 EPC의 중동 수주 물량이 줄어든 자리를 북미 스토키스트·EPC 직수출이 채운 구조입니다.
4.6 결제 조건과 매출채권 — 돈은 약 80일 뒤에 들어온다
수출은 Master L/C·전신환(T/T), 국내는 "익월 결제 2개월 이내 어음"이 기본입니다 공시. 6월말 매출채권 532억원은 최근 12개월 매출의 약 79일치로, 2025년말(66일)보다 늘었습니다. 2013년(79일)·2016년(112일)·2019년(86일)과 비교하면 특별히 긴 편은 아니지만, 상반기에 90억원 늘어난 것은 관세 "환입" 대상 고객에게 받을 돈과 6월 선적분이 섞인 결과로 보입니다 추정. 상반기 대손상각비는 3.8억원으로 작았고, 회사는 "매출채권 일부를 제외하고 연체되었거나 손상된 금융자산은 없다"고 적었습니다. 스토키스트 중심의 해외 판매는 거래처가 분산돼 있어 한 곳의 부실이 치명적이지는 않지만, 관세 환입이 늦어질수록 매출은 잡혔는데 현금이 늦게 들어오는 괴리가 커질 수 있습니다 — 상반기 영업현금흐름(75억원)이 순이익(180억원)의 42%에 그친 것도 그 영향입니다(7장).
4.7 수주 — 공시되는 것, 되지 않는 것, 그리고 2~3분기의 시차
성광벤드는 2010년 이후 수주잔고를 공시하지 않습니다. 대신 매 분기 "월별 수주총액과 납품액"을 공시합니다. 이것을 16년치 이어 붙이면 잔고가 없어도 흐름이 보입니다.
4.8 무엇이 공시되나
사업보고서 II-4 "수주상황"에는 본체와 화진피에프 각각의 월별 수주총액과 기납품액이 나옵니다(품목은 "SUS & CARBON & 기타재질" 한 줄, 납기는 "당해~익년"). 2004~2009년 보고서에는 월말 수주잔고도 함께 있었는데, 2010년 K-IFRS 전환 무렵부터 빠졌습니다. 2009년 말 마지막 공시 잔고는 1,160.3억원이었습니다 공시.
본체 분기 신규수주(막대)와 납품액(선), 2019~2026
두 값 모두 억원 · 월별 공시를 분기로 합산 · 마우스를 올리면 수치 표시
| 연도 | 본체 신규수주 | 본체 납품 | 수주/납품 | 화진 수주 | 메모 |
|---|---|---|---|---|---|
| 2005 | 1,528 | 1,389 | 1.10 | — | 연초 이월잔고 제외(공시 잔고로 역산) |
| 2006 | 2,355 | 1,820 | 1.29 | — | 연말 잔고 1,530억 |
| 2007 | 2,064 | 2,581 | 0.80 | — | 잔고 소진하며 매출 폭증(잔고 1,013억) |
| 2008 | 2,934 | 2,619 | 1.12 | — | 사상 최고 이익, 잔고 1,328억 |
| 2009 | 2,254 | 2,421 | 0.93 | — | 잔고 1,160억(마지막 공시) |
| 2010 | 2,686 | 2,054 | 1.31 | — | — |
| 2011 | 3,385 | 2,562 | 1.32 | 350 | — |
| 2012 | 3,848 | 3,463 | 1.11 | 430 | 역대 최대 수주 |
| 2013 | 3,290 | 3,821 | 0.86 | 318 | 역대 최대 매출·이익 |
| 2014 | 2,564 | 2,714 | 0.94 | 320 | 유가 붕괴 직전 |
| 2015 | 2,147 | 2,377 | 0.90 | 337 | — |
| 2016 | 1,453 | 1,914 | 0.76 | 239 | — |
| 2017 | 1,479 | 1,335 | 1.11 | 242 | 매출 바닥 |
| 2018 | 1,633 | 1,552 | 1.05 | 310 | — |
| 2019 | 1,824 | 1,888 | 0.97 | 247 | — |
| 2020 | 1,285 | 1,682 | 0.76 | 202 | 코로나 |
| 2021 | 1,489 | 1,172 | 1.27 | 336 | 하반기 반등 |
| 2022 | 2,389 | 2,159 | 1.11 | 385 | 3차 사이클 시작 |
| 2023 | 1,822 | 2,260 | 0.81 | 358 | — |
| 2024 | 2,192 | 2,017 | 1.09 | 321 | 바이든 LNG 승인 중단에도 증가 |
| 2025 | 1,837 | 2,215 | 0.83 | 312 | 관세 50% 충격 |
| 2026 상반기 | 1,282 | 1,107 | 1.16 | 195 | — |
단위 억원. 각 연도 사업보고서(2004~2025)·반기보고서의 월별 수주총액·기납품액 합계. 2004~2009년은 1월 수주총액에 전년 이월잔고가 포함되어 있어 "합계 − 전년말 공시 잔고"로 신규수주를 역산. 본체 납품액은 본체 별도 매출과 일치(예: 2025년 2,215.0억). 스크립트 calc_014620/orders.py. 공시 추정(2005~2009 역산)
4.9 수주는 몇 분기 뒤에 매출이 되나
2010년 1분기~2026년 2분기 66개 분기의 본체 수주·납품으로 시차별 상관계수를 계산했습니다. 분기 단위는 잡음이 크므로 4분기 이동합으로도 계산했습니다.
| 시차 (수주 → 납품) | 0분기 | 1분기 | 2분기 | 3분기 | 4분기 | 5분기 | 6분기 |
|---|---|---|---|---|---|---|---|
| 4분기 이동합 상관계수 | 0.849 | 0.918 | 0.959 | 0.963 | 0.928 | 0.859 | 0.775 |
| 분기 단순 상관계수 | 0.713 | 0.775 | 0.821 | 0.813 | 0.817 | — | — |
calc_014620/lag.py. 연간 수주와 이듬해 영업이익의 상관계수는 0.86(2010~2025, 같은 해 0.79) 검증 후 수정. 추정(계산)
수주가 매출이 되는 데 걸리는 시간은 대략 2~3분기(6~9개월)입니다. 2004~2009년 공시 잔고가 연 매출의 5~6개월치였던 것과도 맞습니다. 유진투자증권은 태광에 대해 "리드타임 3~6개월, 당분기 수주는 평균 2개분기 후 인식"이라고 적었는데 2차, 성광벤드도 비슷합니다.
4.10 이 시차가 2026년 하반기에 뜻하는 것 — 불편한 부분
상반기 수주 +31.6%는 반기만 떼어 본 숫자입니다. 최근 12개월(3Q25~2Q26)로 보면 수주 2,145억원, 납품 2,222억원으로 수주/납품은 0.97이고, 2025년 하반기 수주(862억원)는 2019년 이후 15개 반기 중 다섯 번째로 적었습니다(2020년 하반기 466억·2021년 상반기 573억·2020년 상반기 818억·2019년 상반기 836억원 다음) 검증 후 수정. 2~3분기 시차를 적용하면 그 약한 수주의 공백이 2026년 3~4분기 매출에 나타날 수 있습니다. 4분기 이동합으로 회귀식을 세우면(납품 = 약 290억 + 0.86 × 2~3분기 전 수주), 본체 연환산 납품은 3Q26~4Q26에 1,880~1,960억원으로 지금(2,222억원)보다 낮아졌다가, 2026년 상반기 수주가 반영되는 2027년 상반기에 2,150억원 안팎으로 돌아옵니다 추정.
① 회귀의 표준오차가 연 190억원 안팎이라 방향만 참고할 만합니다. ② 2025년 3분기 이후에는 납품액이 수주액보다 구조적으로 커 보일 수 있습니다 — 수주는 관세 전 단가로 잡히고 매출에는 관세 회수분이 얹히는 경우입니다(6장). 이 경우 매출 공백은 추정보다 작습니다. ③ 3분기 월별 수주(7~9월)가 계속 월 200억원 이상이면 공백은 짧아집니다. 11월 중순 3분기 보고서가 첫 확인 시점입니다. 미확인
4.11 잔고는 얼마인가 — 세 가지 추정과 한 가지 경계
| 방법 | 2026-06말 본체 잔고 | 한계 |
|---|---|---|
| ① 2009년말 공시 잔고 1,160억 + 이후 누적(수주 − 납품) | 약 1,474억 | 16년 누적 오차(취소·환율·단가 조정) — 상한으로 봐야 함 |
| ② 과거 잔고/매출 비율(2006~2009년 연 매출의 4.7~10개월, 중앙값 약 6개월) × TTM 납품 | 약 1,100억 | 과거 제품·지역 믹스와 다름 |
| ③ 시차 2~3분기 × 분기 수주(최근 2개 분기 수주 합) | 약 1,280억 | 수주 즉시 일부 납품되는 스톡 판매 무시 |
| ④ 언론 "1분기 수주잔고 약 600억원"(이투데이 2026-06-16) | (600) | 공시 근거 확인 불가. 위 세 방법과 격차가 커서 정의가 다를 가능성 미확인 |
calc_014620/backlog.py. 추정
잔고는 1,100~1,470억원(연 매출의 6~8개월치) 범위로 추정됩니다. 여기에 LNG Canada 2단계 254.9억원(2027년 4월까지 납품)이 6월 이후 더해졌습니다. 이 범위가 맞다면, 2026년 하반기~2027년 상반기 매출은 대부분 이미 "주문장에 있는" 셈이고, 남은 불확실성은 가격(관세 전가)과 2027년 하반기 이후 수주입니다.
4.12 공시된 단일 계약 — 드물고, 그래서 신호가 된다
성광벤드가 거래소에 단일판매·공급계약을 공시한 것은 2004년 6월 이후 22년 만입니다(매출액 10% 이상일 때 의무 공시). 계약 상대는 LNG Canada 2단계의 EPC인 JGC Fluor BC LNG II JV, 품목은 스테인리스 버트웰딩 피팅, 금액 USD 18,177,284.71(254.9억원, 2025년 매출의 10.38%), 기간 2026-08-20~2027-04-21, 선급금 없음(진행 청구), 자체 생산입니다 공시. LNG Canada 2단계(연 14백만 톤, 2개 트레인 추가)는 9월 말 현재 FID 전이고 "이르면 10월 결정" 보도가 있습니다(Terrace Standard 2026-09-24) 2차. EPC가 FID 전에 장납기 자재를 선발주한 것이므로, FID가 무산되면 계약이 변경·축소될 위험이 공시 문구("공사 진행에 따라 변동될 수 있습니다")에 열려 있습니다. 같은 프로젝트의 공랭식 열교환기는 SNT에너지가 7월 318.6억원에 수주했습니다(SNT 리포트).
주가는 이 공시를 크게 반영했습니다. 공시일(8/21, 계약일 8/20) 종가 22,950원이던 주가는 검증 후 수정 9/10 34,600원(+51%)까지 올랐다가 9/23 30,700원이 되었습니다 2차. 254.9억원은 연 매출의 10%, 영업이익으로는 (영업이익률 15~20% 가정 시) 40~50억원 규모입니다 추정. 주가 반응(시총 +2,000억원대)은 계약 자체보다 "캐나다·미국 LNG 2단계 물량이 성광으로 온다"는 신호에 대한 반응으로 보는 것이 맞습니다.
4.13 최근 18개월, 월 단위로
| 월 | 본체 수주 | 본체 납품 | 화진 수주 | 메모 |
|---|---|---|---|---|
| 2025-01 | 219.5 | 161.3 | 28.0 | — |
| 2025-02 | 199.5 | 230.3 | 22.5 | — |
| 2025-03 | 121.7 | 187.6 | 28.7 | 3/12 232조 파생상품 편입(25%) |
| 2025-04 | 200.1 | 229.2 | 33.1 | — |
| 2025-05 | 167.6 | 144.8 | 22.0 | — |
| 2025-06 | 65.9 | 146.9 | 16.5 | 6/4 관세 50% |
| 2025-07 | 54.8 | 266.1 | 27.6 | 수주 저점 · 납품은 오히려 많음(선적 앞당김?) |
| 2025-08 | 144.4 | 174.4 | 19.4 | 8/18 파생상품 407개 추가(피팅은 이미 포함) |
| 2025-09 | 215.0 | 143.3 | 37.2 | — |
| 2025-10 | 118.8 | 233.2 | 19.4 | — |
| 2025-11 | 199.3 | 161.8 | 31.6 | — |
| 2025-12 | 130.2 | 136.1 | 26.0 | — |
| 2026-01 | 315.6 | 251.6 | 33.1 | Rio Grande·Port Arthur 등 재개(IBK) |
| 2026-02 | 158.0 | 164.4 | 22.5 | 2/28 이란 공습 |
| 2026-03 | 152.1 | 118.0 | 28.2 | 3/18 라스라판 피격 |
| 2026-04 | 181.9 | 288.5 | 38.4 | 4/6 232조 전체가치 과세 |
| 2026-05 | 168.5 | 188.9 | 42.5 | — |
| 2026-06 | 306.3 | 95.1 | 30.3 | 수주 급증·납품 급감 → 하반기 이월 |
단위 억원. 2025 사업보고서·2026 반기보고서 II-4 월별 표. 사건 날짜는 6·8장. 공시
두 달이 눈에 띕니다. 2025년 6~7월 관세 50% 적용 직후 수주가 월 55~66억원으로 평소의 3분의 1이 됐고, 2026년 6월에는 수주 306억원에 납품이 95억원으로 월 기준 최저였습니다. 6월에 받은 주문 상당수가 3분기 이후 납품으로 넘어간다는 뜻이고, 4.10의 "3~4분기 매출 공백" 추정을 일부 상쇄하는 요인입니다. 월 단위 납품액은 선적 일정에 따라 100억원 넘게 출렁이므로, 분기 매출을 월 수주로 예측할 때는 2~3개월 창을 넓게 잡아야 합니다.
4.14 수주 공시를 읽을 때 조심할 것
- "수주총액"은 계약 금액이지 확정 매출이 아닙니다. 공사 진행에 따라 수량·단가가 바뀌고(Variation), 취소도 있습니다. 16년 누적 수주−납품 잔차가 커지는 이유입니다(4.11 ①).
- 관세 회수분은 수주에 없을 수 있습니다. 관세가 별도 청구되는 계약이면 수주는 관세 전 금액, 매출은 관세 포함 금액이 되어 "수주/납품 비율"이 낮아 보입니다.
- 환율. 달러 계약은 수주 시점 환율로 원화 환산되고, 매출은 선적 시점 환율로 잡힙니다. 원화 약세기에는 매출이 수주보다 커 보입니다.
- 본체만 봐야 합니다. 화진피에프 수주(연 200~390억원)는 내수 탄소강이라 북미 LNG와 무관하고, 연결 수주를 쓰면 신호가 희석됩니다. IBK의 "1Q26 연결 신규수주 724억원(전년 621억원)"은 화진 포함 수치로 보입니다(본체 626억 + 화진 84억 = 710억원, 차이는 집계 기준 차이로 추정) 추정.
5경쟁과 해자
같은 날(9/23 KRX 종가), 같은 산식으로 놓으면 성광벤드는 한국 배관·플랜트 기자재 중 가장 비싸게 거래됩니다.
5.1 경쟁 구도와 진입장벽
회사는 공시에서 경쟁사로 태광과 이탈리아 TECTUBI를 적고, "높은 기술력·제품 공급능력·납기충족 등을 볼 때 새로운 사업자의 진입이 어렵다"고 씁니다 공시. 대신증권은 세계 상위 4개사를 태광·성광벤드·Tectubi·Technoforge(이상 유럽 2사)로 꼽았습니다 2차. 진입장벽은 세 가지입니다 — ① 수만 톤급 프레스와 넓은 부지(성광벤드 토지 장부가 1,804억원), ② 발주처·EPC의 벤더 등록(AVL)과 재질·용접 인증, ③ 수천 가지 규격을 소량 다품종으로 제때 맞추는 재고·납기 능력. 반면 중국·인도 업체는 저가 탄소강 시장에서 경쟁하지만, 미국은 중국·대만·일본·태국·브라질산 탄소강 버트웰딩 피팅에 반덤핑관세를 물리고 있어 미국 시장에서 한국산이 상대적으로 유리합니다(8장).
| 국내 시장점유율 (내수 매출 기준) | 2023 | 2024 | 2025 |
|---|---|---|---|
| 성광벤드 (내수, 억원) | 796.7 (63.2%) | 673.4 (60.0%) | 602.4 (56.4%) |
| 태광 (내수, 억원) | 463.4 (36.8%) | 448.4 (40.0%) | 465.5 (43.6%) |
2026 반기보고서 II-7 "시장점유율"(두 회사 사업보고서 별도 내수매출로 회사가 직접 산정). 국내 중소업체는 제외된 두 회사 간 비율. 공시
연구개발비는 연 11억원(별도 매출의 0.50%)이고 보유 특허는 1995년 "엘보의 제조방법" 1건입니다 공시. 기술은 특허보다 설비·인증·숙련에 들어 있다는 뜻이기도 하고, 제품 차별화 여지가 크지 않아 입찰 가격 경쟁이 이익률을 누른다는 뜻이기도 합니다. 회사도 "판매가격이 주로 경쟁에 의한 입찰형태"라고 적습니다.
5.2 유사 기업들은 어떤 대접을 받고 있는가
| 회사 | 제품 | 주가 | 시총 | 순현금 | TTM 영업이익 | OPM | EV/EBIT | PER | PBR | 1H 영업이익 | 1H 수주 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 성광벤드 | 버트웰딩 피팅 | 30,700 | 8,153 | 1,398 | 370 | 15.0% | 18.2 | 22.2 | 1.45 | −23.0% | +31.6% |
| 태광 | 버트웰딩 피팅 | 26,400 | 6,722 | 2,867* | 439* | 12.3%(연결) | 8.2* | 5.4 | 0.95 | +10.0% | −14.0% |
| 하이록코리아 | 계장용 튜브 피팅·밸브 | 37,700 | 4,437 | 2,231 | 625 | 27.8% | 3.5 | 7.7 | 0.94 | +12.2% | — |
| 디케이락 | 계장용 튜브 피팅 | 7,970 | 810 | −372 | — | 약 9% | 8.8 | — | — | — | — |
| SNT에너지 | 공랭식 열교환기(LNG·가스처리) | 36,700 | 7,252 | — | 1,151 | — | 5.6 | 6.6 | 1.81 | — | — |
단위 원·억원·배. 주가는 9/23 KRX 종가(네이버 15:30 분봉, consistency_issues.md 공통 확인값). 성광벤드는 이 리포트 계산(순현금 = 현금 + 기타금융자산 유동·비유동 − 차입금, TTM = 2025 − 1H25 + 1H26, PER = 시총 ÷ TTM 순이익 368.0억, PBR = 시총 ÷ 6월말 지배자본 5,620.3억). *태광은 태광 리포트 검증판의 별도 기준(시총 − 별도 현금·금융자산 2,867.2 − 에이치와이티씨 지분 시가 117.3 − 파운드리서울 순자산 339.2 + 별도 이연법인세 218.3) ÷ TTM 별도 영업이익 438.8억 = 8.24배. 연결 유동성 약 3,479억·연결 TTM 영업이익 402.3억으로 재면 8.1배(하이록 리포트 방식). 태광 PER 5.4는 TTM 지배순이익 1,248.8억(금융이익 포함, 소각 후 주식수). 하이록·디케이락은 하이록 리포트, SNT에너지는 SNT 리포트 검증값. 1H 수주: 성광 본체·태광 별도 관이음쇠의 월별 수주 합계. 공시 추정
5.3 왜 성광벤드만 18배인가 — 네 가지 설명
같은 제품을 만드는 태광이 8배, 이익률이 두 배인 하이록이 3.5배인데 성광벤드가 18배를 받는 이유를 시장이 따로 설명해 주지는 않습니다. 가능한 설명은 네 가지이고, 각각의 무게를 공시로 가늠해 보면 이렇습니다.
| 설명 | 근거 | 이 리포트의 판단 |
|---|---|---|
| ① 방향(수주)이 다르다 | 상반기 수주 성광 +31.6% vs 태광 −14.0%. 수주는 2~3분기 뒤 매출(4장) | 가장 강한 설명. 다만 "방향"은 사이클이 바뀌면 뒤집힘 |
| ② 순수함 — 이익의 질 | 성광 TTM 순이익 368억 ≈ 영업이익 370억. 태광은 순이익의 85%가 금융손익, 하이록은 석유화학 비중이 커 LNG 테마와 거리 | 타당. "LNG 배관자재 순수주"라는 이름값 |
| ③ 스테인리스·북미 믹스 | 1H24 스테인리스 62%(태광 30%), 1H26 북미 47% | 이익률 상단을 높이는 구조적 요인(1장) |
| ④ 수급 — 외국인과 테마 | 외국인 지분 5.0%(2021말) → 33.6%(9/23) 검증 후 수정, JP모건 자산운용 7.21%. 2026-04-27 48,300원 고점(이란 전쟁·LNG 테마) | 배수의 일부는 수급. 되돌림 위험(8장) |
외국인 지분율은 네이버 일봉 foreignRetentionRate(2021-12-30 5.02%, 2026-09-23 33.58%; 9/22 33.40%). JP모건 7.21%는 2026-07-03 대량보유보고(6/30 기준 1,916,031주). 2차 공시
네 가지는 모두 "지금부터 이익이 늘어날 회사"라는 기대로 모입니다. 그래서 18배라는 숫자는 현재 이익에 대한 배수가 아니라 기대 이익에 대한 배수로 읽어야 하고, 그 기대가 무엇인지(9장의 역산: 연 영업이익 약 560~680억원)를 명시하는 것이 이 리포트의 역할입니다. 반대편 사실도 같이 적습니다 — 성광벤드의 ROE는 2025년 6.4%, 과거 10년(2016~2025) 평균 영업이익률은 6.2%로 태광(10.0%)보다 낮았습니다. PBR 1.45배는 10년 평균 ROE로는 설명되지 않는 값입니다.
5.4 해외 비교 대상이 없는 이유
대형 버트웰딩 피팅을 주력으로 하는 상장사는 세계적으로 거의 없습니다. 경쟁사로 거론되는 TECTUBI(이탈리아)·Technoforge(이탈리아)는 비상장이고, 미국 내 생산자(Tube Forgings of America, Mills Iron Works 등)도 비상장이거나 대기업 사업부입니다. 계장용 피팅의 Parker-Hannifin(PER 약 30배, 하이록 리포트)이나 Swagelok(비상장)은 제품·고객·마진 구조가 달라 비교가 부적절합니다. 그래서 성광벤드의 적정 배수는 "해외 피어"가 아니라 자기 역사(8장)와 국내 쌍둥이 태광(5장)으로 가늠할 수밖에 없습니다. 같은 LNG 공급망이라도 해외 상장 기자재사(열교환기·극저온 펌프·밸브 제조사)는 제품 차별화와 애프터마켓 비중이 높아 배수가 높게 형성되므로, 그 배수를 입찰형 범용 부품인 버트웰딩 피팅에 그대로 가져오는 것도 조심해야 합니다.
5.5 증권사가 그리는 경로 — IBK 추정과 컨센서스
| 연결(억원) | 2024A | 2025A | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|
| 매출 (IBK) | 2,277 | 2,457 | 2,650 | 3,190 | 3,460 |
| 영업이익 (IBK) | 420 | 420 | 410 | 600 | 700 |
| 영업이익률 (IBK) | 18.4% | 17.1% | 15.5% | 18.8% | 20.2% |
| 매출 (컨센서스) | — | — | 2,761 | 3,216 | 3,484 |
| 영업이익 (컨센서스) | — | — | 556 | 684 | 822 |
IBK투자증권 2026-05-21 리포트 표(십억원 단위를 억원으로 환산), 컨센서스는 같은 리포트의 FnGuide QuantiWise 인용. 2024A·2025A는 공시. 2차
두 경로 모두 2027년 매출 3,200억원, 영업이익 600~680억원을 그립니다. 6.6의 회귀식으로 보면 매출 3,200억원에서 영업이익은 600억원 안팎이 나오므로 내부적으로 일관된 추정입니다. 다만 2026년 컨센서스(영업이익 556억원)는 상반기 실적(166억원)으로 보아 하반기에 390억원(분기 195억원, 2Q24 고점 수준)을 가정하는 셈이라 하향 조정 가능성이 큽니다 추정. IBK 자체 추정(410억원)이 더 현실적입니다. 2027년이 진짜 시험대이고, 4장의 수주 흐름은 2027년 상반기까지는 이 경로를 지지하지만 하반기 이후는 2026~2027년 FID에 달려 있습니다.
5.6 자매 리포트의 성광벤드 수치 대조 — 그리고 성광벤드 쪽에서 다시 본 태광
같은 시리즈의 태광 리포트(6¾장 "태광 vs 성광벤드 10년")와 하이록코리아 리포트(6장 피어)가 이미 성광벤드를 깊게 다뤘습니다. 그 수치를 DART 원문으로 다시 열어 대조했습니다.
5.7 대조표 — 일치, 반올림 차이, 수정 권고
| 자매 리포트의 성광벤드 수치 | 이 리포트의 원문 확인값 | 판정 |
|---|---|---|
| 10년(2016~2025) 연결 누적 매출 20,108억 · 영업이익 1,253억 · 순이익 1,373억 (태광 6¾.1) | 20,108.3 · 1,253.2 · 1,373.2 (각 연도 사업보고서 당기열 합) | 일치 |
| 연도별 매출/영업이익/순이익 2016~2025 (태광 6¾.1 표) | 10개 연도 30개 값 모두 일치(예: 2017 1,458/−186/−163, 2022 2,440/268/392, 2025 2,457/420/344) | 일치 |
| 1H26 본체 수주 1,282.4억(+31.6%), 1H25 974.2억, 2025년 1,836.6억 | 월별 수주 합계 1,282.37 / 974.24 / 1,836.64억 | 일치 |
| 북미 47.0%(1H25 24.6%), 중동 4.3%(1H25 23.6%) | 578.9/1,232.7 = 47.0% · 299.2/1,218.1 = 24.6% · 53.2/1,232.7 = 4.3% · 288.0/1,218.1 = 23.6% | 일치 |
| 매출총이익률 30.9% → 41.3%, 판관비 161.4 → 343.0억, 지급수수료 42.6 → 217.1억 | 376.5/1,218.1 · 508.8/1,232.7 · 동일 | 일치 |
| TTM 영업이익 370.2억, 매출 2,471.3억, 순이익 367.9억 | 370.2 · 2,471.3 · 368.0억(=344.32+180.04−156.37, 반올림 차이) | 일치(±0.1) |
| 순현금 1,397.9억, EV/EBIT 18.25배(태광), 18.2배(하이록) | 657.74 + 745.53 + 14.72 − 20.00 = 1,397.99억 → 1,398.0억. EV 6,755.1억 ÷ 370.2 = 18.25배 | 일치(1,397.9는 항목 반올림 합) |
| 9/23 시총 8,153.1억, PBR 1.451배(5,620.3), PER 22.2배 | 30,700 × 26,557,364 = 8,153.1억 · 1.451 · 22.16 | 일치 |
| 연말 PBR 2016 0.54 · 2020 0.48 · 2024 1.25 · 2025 1.24 · 9/23 1.45 (태광 6¾.2) | 동일(연말 종가 × 발행주식수 ÷ 연말 지배자본) | 일치 |
| 2Q24 매출 669억·영업이익 204억(30.4%) | 668.9 · 203.6 · 30.4% | 일치 |
| 생산능력 182,900톤 · 가동률 77.7%/80.0% · 직원 313명(2025말) · 유형자산 2,462억 · 재고 1,485억 · 현금·금융자산 1,418억 · 차입 20억 · 자본 5,620억 (태광 6¾.4-2) | 모두 일치. 현금·금융자산 1,418.0억은 총액(차입 차감 전) | 일치 |
| "2024년 2분기 같은 30% 이익률이 반복되지 않았고(이후 11~19%)" (태광 6¾ 반론) | 2Q24 이후 분기 영업이익률 17.2 · 6.7 · 16.9 · 18.5 · 18.2 · 14.7 · 11.1 · 15.6% → "이후 7~19%"(정확히 6.7~18.5%). 4Q24 = 2024 연간(OP 419.9억) − 3분기 누적(380.7억) = 39.2억 ÷ 매출 582.3억 — 검증자가 원문으로 재확인 검증 후 수정 | 수정 권고 |
| "PER 22배는 피팅 업종 20년 역사에서 호황 초입(2006~2007년)에나 보던 배수" (태광 6¾ 반론) | 성광벤드 연말 PER: 2006 11.4 · 2007 15.4 · 2009 17.9 · 2010 36.6 · 2011 23.7 · 2016 55.5 · 2019 48.0 · 2024 15.8 · 2025 19.9배. 20배 이상은 호황 초입이 아니라 이익이 눌린 해(2010·2011·2016·2019)에 나타났음. 호황기에 22배 안팎이 나온 것은 2007년 11월 주가 고점(38,900원 × 2,860만 주 ÷ 2007년 순이익 512.3억 = 21.7배)의 순간뿐이고, 태광 리포트 스스로도 태광의 2014~2016년 PER을 27~35배로 적음 — 검증자 재계산 검증 후 추가 | 수정 권고 |
연말 PER = 연말 종가 × 발행주식수 ÷ 해당 연도 지배순이익(2009년 이전은 별도 순이익). 두 건의 수정 권고는 consistency_issues.md에 기록. 공시 추정
5.8 성광벤드 쪽에서 다시 보는 "같은 동네, 갈라진 값"
태광 리포트는 태광의 입장에서 "왜 성광벤드만 비싼가"를 물었습니다. 성광벤드의 입장에서는 질문이 뒤집힙니다 — "같은 제품, 같은 공장 규모인데 20년 동안 누가 더 잘 벌었나, 그리고 지금 누가 더 좋은 자리에 있나."
| 구간 | 성광벤드 영업이익 합 | 태광(별도) 영업이익 합 | 승자 | 이유 |
|---|---|---|---|---|
| 2006~2009 (1차 호황) | 2,424.8 | 2,203.9 | 성광 | 2007~2008년 성광 이익률 28~32% |
| 2010~2015 (2차 호황·하강) | 3,006.0 | 1,475.2 | 성광 (2배) | 2012~2013 북미 셰일·중동 대형 수주, 5만톤 프레스 |
| 2016~2021 (불황) | −302.2 | 259.5 | 태광 | 성광은 신공장 고정비로 세 번 적자 |
| 2022~2025 (3차 회복) | 1,555.4 | 1,832.1 | 태광 (근소) | 2023년 태광 중동 호황. 2024년부터 성광 이익률 우위 |
| 2006~2025 합계 | 6,684.0 | 5,770.7 | 성광 (+16%) | 호황에서 더 벌고 불황에서 더 잃는 구조 |
단위 억원. 성광은 2009년까지 별도·2010년부터 연결, 태광은 별도(피팅 본업) — 태광 수치는 태광 리포트 마스터 데이터(태광 사업보고서 원문). 공시 합산
20년으로 늘리면 그림이 바뀝니다. 태광 리포트의 10년(2016~2025) 비교는 성광벤드에 가장 불리한 구간(6년 불황)을 포함하고 2010~2015년 성광의 전성기를 빼기 때문에 "태광이 67% 더 벌었다"가 나옵니다. 20년으로 보면 성광벤드가 16% 더 벌었습니다. 요약하면 성광벤드는 베타가 큰 태광입니다 — 호황에서 설비와 스테인리스 믹스로 더 벌고, 불황에서 고정비로 더 잃습니다. 지금이 사이클의 어디쯤인가(8장)에 따라 어느 쪽이 유리한지가 바뀝니다.
그리고 지금 두 회사의 선행지표는 정반대입니다. 성광 상반기 수주 1,282억원(+31.6%, 수주/매출 1.16), 태광 1,170억원(−14.0%, 0.80). 성광은 북미 비중을 늘리며 중동을 잃었고, 태광은 중동 비중이 41.5%(IR, 수출 기준)로 여전히 높습니다 2차. 이란 전쟁 이후 중동 발주가 늦어진 상황에서 성광벤드의 지역 믹스가 유리하게 작동하고 있습니다. 다만 카타르 라스라판 복구(3~5년, 12.8 Mtpa)와 사우디 재건 수요가 본격화하면 중동 쪽 발주가 태광에 먼저 돌아갈 가능성도 있습니다 추정.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
2026년 상반기 이익 감소의 원인을 한 줄씩 추적합니다. 결론은 "마진이 나빠진 것이 아니라, 관세가 매출·매출총이익과 판관비에 동시에 얹혔고 두 줄의 시점이 어긋났다"입니다.
실적 구조 — 관세는 손익계산서의 두 줄을 동시에 부풀린다
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,369.2 | 2,440.3 (+78.2%) | 2,546.9 (+4.4%) | 2,276.8 (−10.6%) | 2,456.7 (+7.9%) | 2,471.3 |
| 매출원가 | 1,220.0 | 1,838.1 | 1,785.3 | 1,506.5 | 1,587.8 | 1,470.1 |
| 매출총이익 (률) | 149.2 (10.9%) | 602.2 (24.7%) | 761.6 (29.9%) | 770.3 (33.8%) | 869.0 (35.4%) | 1,001.2 (40.5%) |
| 판관비 (률) | 229.7 (16.8%) | 334.6 (13.7%) | 313.3 (12.3%) | 350.4 (15.4%) | 449.4 (18.3%) | 631.0 (25.5%) |
| 인건비 (급여·퇴직급여·복리후생비) | 99.8 | 104.2 | 110.0 | 117.8 | 120.2 | 116.9 |
| 연구개발비 (경상연구개발비) | 8.2 | 8.9 | 9.7 | 10.6 | 11.1 | 11.1 |
| 광고판촉비 (광고선전비) | 0.1 | 0.1 | 0.1 | 0.2 | 0.2 | 0.2 |
| 감가상각·무형상각 | 4.4 | 4.5 | 5.9 | 6.5 | 6.7 | 6.7 |
| 기타 주요 계정 — 지급수수료 | 32.2 | 67.0 | 76.5 | 63.0 | 186.9 | 361.5 |
| 기타 주요 계정 — 운송보관료 | 41.3 | 88.6 | 41.1 | 88.5 | 54.9 | 63.6 |
| 영업이익 (률) | −80.5 (−5.9%) | 267.6 (11.0%) | 448.3 (17.6%) | 419.9 (18.4%) | 419.6 (17.1%) | 370.2 (15.0%) |
| 지배순이익 | −12.2 | 392.4 | 391.7 | 410.1 | 344.3 | 368.0 |
| 영업현금흐름 | 77.9 | 214.2 | 355.5 | 285.1 | 378.8 | 465.3 |
| CAPEX (유형+무형 취득) | 32.7 | 10.0 | 26.7 | 29.4 | 54.5 | 38.8 |
| FCF (마진) | 45.2 (3.3%) | 204.3 (8.4%) | 328.7 (12.9%) | 255.6 (11.2%) | 324.2 (13.2%) | 426.5 (17.3%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 637.0 (+11.4%) | 581.1 (−13.1%) | 645.6 (+42.2%) | 593.0 (+1.8%) | 591.4 (−7.2%) | 641.3 (+10.4%) |
| 매출원가 | 433.7 | 407.9 | 389.4 | 356.8 | 366.8 | 357.1 |
| 매출총이익 (률) | 203.3 (31.9%) | 173.2 (29.8%) | 256.3 (39.7%) | 236.2 (39.8%) | 224.6 (38.0%) | 284.2 (44.3%) |
| 판관비 (률) | 95.9 (15.0%) | 65.5 (11.3%) | 138.9 (21.5%) | 149.1 (25.1%) | 158.9 (26.9%) | 184.1 (28.7%) |
| 영업이익 (률) | 107.5 (16.9%) | 107.7 (18.5%) | 117.3 (18.2%) | 87.1 (14.7%) | 65.7 (11.1%) | 100.1 (15.6%) |
| 지배순이익 | 91.8 | 64.6 | 107.8 | 80.1 | 84.3 | 95.8 |
| 영업현금흐름 | −59.6 | 48.0 | 195.8 | 194.7 | 49.1 | 25.8 |
| CAPEX (유형+무형 취득) | 6.6 | 9.8 | 37.4 | 0.7 | 0.0 | 0.7 |
| FCF | −66.2 | 38.2 | 158.3 | 194.0 | 49.1 | 25.1 |
| 지표 | 값 | 내용 |
|---|---|---|
| 시가총액 (9/23 KRX) | 8,153억 | 30,700원 × 26,557,364주 · 9/28 KRX 종가 31,150원(+1.5%) 검증 후 수정 |
| 2026 상반기 매출·영업이익 | +1.2% · −23.0% | 1,233억 · 166억 · 영업이익률 17.7% → 13.4% 공시 |
| 상반기 수주 (본체) | +31.6% | 1,282억 · 수주/매출 1.16 · 태광 −14.0% 공시 |
| 관세성 지급수수료 | 217억 | 1H25 43억 · 2016~24 연평균 52억 · 2025년 187억 공시 |
| 순현금 (6월말 연결) | 1,398억 | 시총의 17.1% · 예금·ELB 중심, 차입 20억 공시 |
| 본업에 매겨진 값 | 18.2배 | EV 6,755억 ÷ TTM 영업이익 370억 · 태광 8.2배·하이록 3.5배 추정 |
20년 실적 — 매출·영업이익(위)과 영업이익률(아래)
2004~2009년 K-GAAP 별도, 2010년~ K-IFRS 연결 · 막대·점에 마우스를 올리면 수치 표시
6.1 상반기 손익을 한 줄씩
| 항목 (연결, 억원) | 1H25 | 1H26 | 증감 | 무엇이 움직였나 |
|---|---|---|---|---|
| 매출 | 1,218.1 | 1,232.7 | +14.6 (+1.2%) | 제품 1,028 → 1,015 · 상품 150 → 199 · 기타 40 → 18 |
| 매출원가 | 841.6 | 723.9 | −117.6 | "재고자산의 변동" 50.8억 → 3.0억, 외주가공비 117.3억 → 88.7억 |
| 매출총이익 (률) | 376.5 (30.9%) | 508.8 (41.3%) | +132.2 | 판가(관세 회수분 포함)·스테인리스·티 비중 |
| 판매비와관리비 | 161.4 | 343.0 | +181.6 | 그중 지급수수료 +174.5, 운송보관료 +8.7 |
| 영업이익 (률) | 215.2 (17.7%) | 165.8 (13.4%) | −49.4 (−23.0%) | — |
| 기타수익 − 기타비용 | −33.4 | +51.7 | +85.1 | 외화환산·외환차익 (원화 약세) |
| 순금융수익 | 16.0 | 18.1 | +2.0 | 이자수익 16.7억 |
| 세전이익 | 197.8 | 235.6 | +37.8 (+19.1%) | — |
| 순이익 | 156.4 | 180.0 | +23.7 (+15.1%) | 영업이익은 줄었는데 순이익은 늘어난 이유 = 환율 |
2026 반기보고서 연결 포괄손익계산서·주석 12~16. 공시
6.2 판관비 속으로 — 지급수수료 한 줄이 전부다
| 판관비 세목 (억원) | 1H25 | 1H26 | 2Q25 | 2Q26 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| 지급수수료 | 42.6 | 217.1 | 10.2 | 117.5 | 63.0 | 186.9 |
| 운송보관료 | 28.6 | 37.3 | 11.6 | 23.1 | 88.5 | 54.9 |
| 포장비 | 19.1 | 16.6 | 9.0 | 8.8 | 31.2 | 35.1 |
| 급여 | 38.9 | 37.6 | 18.3 | 17.3 | 95.3 | 92.3 |
| 기타 합 | 32.2 | 34.4 | 16.4 | 17.4 | 72.4 | 80.2 |
| 판관비 합계 | 161.4 | 343.0 | 65.5 | 184.1 | 350.4 | 449.4 |
2025·2026 반기보고서, 2025 사업보고서 연결 주석(판매비와관리비). 지급수수료의 2011~2024년 연간 범위는 32~79억원(2016~2024 평균 51.6억원). 공시
판관비 증가분 181.6억원 중 174.5억원(96%)이 지급수수료입니다. 지급수수료는 원래 회계·법률·검사 수수료 같은 연 50억원 안팎의 항목이었는데, 2025년 하반기부터 분기 65~118억원으로 뛰었습니다(분기 역산: 1Q25 32.4 · 2Q25 10.2 · 3Q25 65.4 · 4Q25 78.9 · 1Q26 99.6 · 2Q26 117.5억원; 2024년 분기 3.9~23.5억원) 검증 후 수정. 회사는 주석에서 세목을 설명하지 않지만, 2025 사업보고서 IV(이사의 경영진단 및 분석의견)에 "매출 믹스가 카본 증가 영향이 있었고, 미국 관세로 인해 판관비 증가가 영업이익에 영향을 주었다"고 직접 적었습니다 공시 검증 후 추가. 관세가 매출원가가 아니라 판관비로 처리된다는 것은 회사 원문으로 확인되고, 2025년 판관비 세목 중 크게 늘어난 줄은 지급수수료(+124.0억원)뿐이며 운송보관료는 오히려 −33.6억원 줄었으므로 "판관비 속 관세 = 지급수수료"는 정황이 강한 추정입니다. 또 같은 시기 같은 제품을 미국에 파는 태광은 판관비의 "수출제비용"이 69억 → 178억원으로 늘었고 2025년 손익구조 변동 공시에 사유를 "미국 철강관세 50% 적용에 따른 비용"이라고 적었습니다(태광 리포트 5장) 공시. IBK는 성광벤드 1분기 NDR 후기에서 "미국 거래처 절반은 ASP에 관세를 반영하고, 나머지는 동사가 관세를 선지불한 뒤 환입 방식이기 때문에 1분기에는 비용이 선반영되고 환입은 지연되면서 판관비 부담이 확대되었다(약 20억원 시점차)"고 설명했습니다 2차. 이 리포트는 지급수수료 증가분 대부분을 미국 관세(통관 대행 포함)로 해석합니다 — 판관비 경로는 공시, 지급수수료 계정 특정은 추정. 한편 매출총이익률 상승에 관세 회수분이 얹혔다는 부분(매출 경로)은 회사가 어디에도 적지 않았고, 같은 기간 매출원가 자체가 117.6억원 줄었으며(재고자산 변동 50.8 → 3.0억, 외주가공비 117.3 → 88.7억) 재고평가손실은 17.2억원으로 전년(18.2억원)과 비슷했습니다 — 매출 경로는 미확인 검증 후 수정.
6.3 관세가 지나가는 두 경로
분기 매출총이익률·판관비율·영업이익률 (연결)
세 선이 모두 같은 "% of 매출" 축 · 음영 = 관세 비용이 본격 반영된 3Q25 이후
| 분기 | 매출 | 매출총이익 | GPM | 판관비 | 판관비율 | 영업이익 | OPM |
|---|---|---|---|---|---|---|---|
| 1Q24 | 571.7 | 176.8 | 30.9% | 77.9 | 13.6% | 98.9 | 17.3% |
| 2Q24 | 668.9 | 282.3 | 42.2% | 78.7 | 11.8% | 203.6 | 30.4% |
| 3Q24 | 454.0 | 156.4 | 34.5% | 78.3 | 17.2% | 78.1 | 17.2% |
| 4Q24 | 582.3 | 154.8 | 26.6% | 115.5 | 19.8% | 39.2 | 6.7% 검증 후 수정 |
| 1Q25 | 637.0 | 203.3 | 31.9% | 95.9 | 15.1% | 107.5 | 16.9% |
| 2Q25 | 581.1 | 173.2 | 29.8% | 65.5 | 11.3% | 107.7 | 18.5% |
| 3Q25 | 645.6 | 256.3 | 39.7% | 139.0 | 21.5% | 117.3 | 18.2% |
| 4Q25 | 593.0 | 236.1 | 39.8% | 149.0 | 25.1% | 87.1 | 14.7% |
| 1Q26 | 591.4 | 224.6 | 38.0% | 158.9 | 26.9% | 65.7 | 11.1% |
| 2Q26 | 641.3 | 284.2 | 44.3% | 184.1 | 28.7% | 100.1 | 15.6% |
단위 억원. 4Q24·4Q25는 연간 − 1~3분기 합(반올림 차이 ±0.1). 영업이익은 잠정실적 공시와 일치(1Q26 65.7·2Q26 100.1·4Q25 87.1). 공시
6.4 관세 부담의 크기 추정
지급수수료의 "평상시" 수준을 2016~2024년 평균 51.6억원(반기 약 26억원)으로 놓으면, 초과분은 2025년 약 135억원, 2026년 상반기 약 191억원입니다 추정. 미국 232조 관세율 50%를 역산하면 성광벤드가 직접 관세를 낸(수입자로서 신고한) 물량의 과세가격은 상반기에 약 380억원 — 같은 기간 북미 매출 579억원의 3분의 2 수준 — 이 됩니다 추정. IBK가 말한 "미국 거래처 절반은 ASP에 관세를 반영, 나머지는 선지불 후 환입"과 대체로 맞는 크기입니다. 그러면 관세 회수분만큼 매출이 부풀어 있다는 뜻이기도 합니다. 관세 회수분을 매출에서 빼고 보면 상반기 "실질" 매출은 1,050~1,100억원대로 전년보다 줄었을 가능성이 있습니다 — 생산실적(연환산 −13%)과 방향이 같습니다 추정.
회사는 관세를 별도 계정으로 공시하지 않습니다. 지급수수료에는 관세 외에 통관·검사·중개 수수료가 섞여 있고, 관세가 매출원가(상품 매입 부대비용)에 일부 들어갔을 가능성도 배제할 수 없습니다. 또 "환입" 조건의 고객이 실제로 얼마를 돌려줬는지, 돌려받지 못한 채권이 있는지도 공시에 없습니다. 3분기 보고서(11월 중순)에서 지급수수료가 계속 늘고 매출총이익률이 40%대를 유지하면 이 해석이 맞고, 매출총이익률만 내려가면 판가 전가가 약해졌다는 뜻입니다. 미확인
6.5 환율 — 순이익을 받쳐 준 것
상반기 기타수익 58.4억원 중 외화환산이익 35.5억·외환차익 19.1억원이 대부분이고, 전년 동기에는 외화환산손실 24.7억·외환차손 16.3억원이 났습니다 공시. 6월말 외화 순자산은 USD 599억·EUR 51억원 상당으로, 원화가 10% 약해지면 세전이익이 65억원 늘어난다고 회사가 적었습니다. 수출 대금이 달러로 들어오고 원재료 일부도 달러로 사므로 자연 헤지가 일부 되지만, 영업이익(판가)에도 환율이 들어가 있어 원화 강세 전환은 이익을 두 경로로 깎습니다. 2024년 2분기 30.4% 영업이익률의 한 원인도 환율이었습니다(유진) 2차.
6.6 영업 레버리지 — 매출 1,740억원이 손익분기점
2012~2025년 14년 연결 매출과 영업이익을 직선으로 맞추면 영업이익 ≈ −716억 + 0.411 × 매출(상관계수 0.96)이 나옵니다 추정(회귀). 뜻은 두 가지입니다. ① 매출이 약 1,740억원 아래로 내려가면 적자입니다(2017년 1,458억·2021년 1,369억원이 실제로 적자). ② 손익분기점 위에서는 매출 1원 증가분의 약 41%가 영업이익으로 떨어집니다. 공장·땅·인력이 고정돼 있고, 증설 없이 물량을 받을 수 있는 구조이기 때문입니다.
| 연 매출 | 2,000억 | 2,500억 | 3,000억 | 3,500억 | 4,000억 |
|---|---|---|---|---|---|
| 회귀선 영업이익 | 107억 | 313억 | 518억 | 724억 | 929억 |
| 회귀선 영업이익률 | 5.3% | 12.5% | 17.3% | 20.7% | 23.2% |
calc_014620/calc_all.py 계열 회귀. 2025년 실제(매출 2,457억·영업이익 420억)는 회귀선(295억)보다 125억원 높음 검증 후 수정 — 스테인리스·북미 믹스와 환율 효과로 해석. 추정
이 식으로 9장의 질문을 다시 쓰면 — 컨센서스 2027년 영업이익 684억원은 회귀선 기준 매출 약 3,400억원, 2025년처럼 회귀선보다 125억원 높은 믹스가 유지된다면 매출 약 3,100억원이 필요합니다. 성광벤드 매출이 3,000억원을 넘은 것은 2012·2013년 두 해뿐입니다. 이익은 매출보다 훨씬 크게 움직이므로 매출 +25%(2,470 → 3,100억)가 영업이익 +85%(370 → 684억)로 이어지는 구조이고, 반대 방향도 똑같이 가파릅니다.
6.7 2024년 2분기 30.4% — 다시 올 수 있는 숫자인가
2024년 2분기 성광벤드는 매출 668.9억원에 영업이익 203.6억원(30.4%)을 냈습니다. 매출총이익률 42.2%, 판관비율 11.8%였습니다. 관세가 없던 시기에 매출총이익률 42%가 나온 것은 ① 스테인리스 비중 62%(유진), ② 원·달러 환율 1,370원대의 원화 약세, ③ 재고 충당금 환입 가능성이 겹친 결과로 보입니다 2차 해석. 같은 해 3분기 17.2%, 4분기 6.7%로 곧바로 내려왔습니다. 즉 30%는 호황기 한 분기의 믹스 효과이지 지속 가능한 이익률이 아니었습니다. 지금 매출총이익률(2Q26 44.3%)이 그때보다 높지만 판관비율(28.7%)이 2.4배라서 영업이익률은 절반입니다. 관세가 사라지거나 판가에 완전히 녹아들기 전까지는 분기 영업이익률 20%를 넘기 어렵다고 보는 것이 보수적입니다 추정.
6.8 원재료, 가격 전가, 재고 — 1,485억원의 창고
이 회사의 재무상태표에서 가장 큰 운영 자산은 공장이 아니라 재고입니다. 재고는 납기 경쟁력이자, 불황의 뇌관입니다.
6.9 원재료 — 누가, 무엇을, 얼마에
2026년 상반기 연결 원재료·외주 매입은 444.1억원이고, 그중 본체의 파이프·판재 매입이 317.6억원(71.5%, 주 매입처 K&I TUBULAR CORPORATION 외), 외주가공(산세·용접 등)이 86.5억원(19.5%, 기산아이엔씨 외)입니다 공시. 회사는 "탄소강 무계목강관과 국내에서 생산되지 않는 특정 스테인리스강 소재 일부는 수입에 의존하며, 납기를 맞추기 위한 원자재 조기 확보에 추가 금융비용이 든다"고 적습니다. K&I TUBULAR는 2008년 확관사업 MOU 상대로 공시된 일본의 파이프 관련 업체입니다.
가격 전가는 수주 시점에 판가가 고정되고, 원재료는 그 뒤에 사는 구조라 시차 위험이 있습니다. 수주에서 납품까지 6~9개월(4장) 동안 니켈·스테인리스 가격이 오르면 마진이 눌리고, 내리면 마진이 커집니다. 2026년 상반기 스테인리스 판재 매입단가는 kg당 4,091원으로 2024년(5,002원)보다 18% 낮고, 무계목 파이프도 17% 낮아졌습니다(1장 표) 공시. 원가가 내려간 상태에서 관세 회수분이 판가에 얹힌 것이 상반기 매출총이익률 41.3%의 또 다른 배경입니다 해석.
6.10 재고 — 무엇이 쌓여 있나
| 재고 (2026-06말, 연결) | 총액 | 평가충당금 | 장부가 | 충당률 |
|---|---|---|---|---|
| 원재료 | 871.3 | 43.1 | 828.1 | 5.0% |
| 제품 | 657.4 | 202.4 | 454.9 | 30.8% |
| 재공품 | 130.8 | 10.3 | 120.5 | 7.9% |
| 상품 | 95.3 | 22.8 | 72.5 | 23.9% |
| 미착품·저장품 등 | 9.2 | — | 9.2 | — |
| 합계 | 1,763.9 | 278.6 | 1,485.3 | 15.8% |
단위 억원. 2026 반기보고서 연결 주석 6. 상반기 매출원가에 반영된 재고평가손실 17.2억원(전년 동기 18.2억원). 공시
제품 재고의 31%가 이미 평가충당금으로 깎여 있습니다. IBK는 NDR에서 "일반 규격품 생산 시 주문 수량보다 일부를 추가 생산해 AS 및 후속 대응 재고로 보유하며, 미출고 기간이 길어질수록 충당금 설정률이 높아지는 구조"라고 들었다고 적었습니다 2차. 즉 제품 재고의 상당 부분은 특정 주문이 없는 규격품·잔여 물량이고, 오래될수록 장부에서 깎입니다. 외부감사인도 2025년 감사보고서에서 재고자산 평가를 핵심감사사항으로 지정했습니다(데일리안 2026-08 보도) 2차.
| 연말 | 재고(장부) | 재고/매출 | 평가충당금 합계 | 메모 |
|---|---|---|---|---|
| 2012 | 1,720.7 | 45.8% | — | 호황기, 매출 대비 가장 낮음 |
| 2016 | 1,270.7 | 62.6% | 115.3 | 제품·상품 충당금만 구분 공시 |
| 2018 | 1,258.7 | 74.1% | 173.4 | 불황 — 재고 회전 둔화 |
| 2020 | 1,318.9 | 73.0% | 145.2 | — |
| 2021 | 1,356.5 | 99.1% | — | 매출 1,369억에 재고 1,357억 |
| 2022 | 1,459.8 | 59.8% | 209.1 | — |
| 2023 | 1,357.5 | 53.3% | 220.7 | — |
| 2024 | 1,517.1 | 66.6% | 234.1 | — |
| 2025 | 1,491.5 | 60.7% | 261.4 | — |
| 2026-06 | 1,485.3 | 60.1%(TTM) | 278.6 | TTM 매출원가의 약 369일분 |
단위 억원. 각 연도 사업보고서 연결 주석(재고자산). 2016년은 제품·상품 평가충당금만, 2018년 이후는 재공품·원재료 충당금 포함. 공시 비율
세 가지를 읽을 수 있습니다. ① 재고는 불황에도 줄지 않았습니다. 매출이 반토막 난 2016~2021년에도 재고는 1,100~1,360억원을 유지했고, 2021년에는 매출과 같아졌습니다. 다품종 소량 생산에 즉시 납기를 맞추려면 원재료·규격품 재고를 줄일 수 없는 구조입니다. ② 평가충당금은 10년 동안 꾸준히 늘었습니다(115억 → 279억원). 충당금이 늘어난 만큼 이미 비용으로 처리됐다는 뜻이기도 하고(보수적), 그만큼 팔리지 않는 재고가 쌓였다는 뜻이기도 합니다. ③ 호황이 오면 이 재고가 빠른 납기와 충당금 환입이라는 두 방향으로 이익을 키웁니다. IBK는 "지난해에도 충당금 설정 이후 일부 환입 패턴이 나타났다"고 적었습니다. 재고가 매출 대비 가장 낮았던 2012~2013년(42~46%)이 이익률 고점이었던 것은 우연이 아닙니다.
6.11 재고가 가치 평가에서 뜻하는 것
재고 1,485억원은 시가총액의 18%입니다. 이것을 "자산"으로 더해야 할지 따져 보면, 영업에 묶인 운전자본이라 순현금처럼 빼 줄 수는 없습니다. 오히려 두 가지 위험이 있습니다. 첫째, 스테인리스·니켈 가격이 급락하면 원재료 871억원의 순실현가치가 떨어져 평가손실이 납니다. 둘째, 사이클이 꺾여 판매가 줄면 제품 재고의 충당률이 올라갑니다(2017~2018년 영업적자에 재고 손실이 섞였던 것처럼). 반대로 호황기에는 재고를 매출로 바꾸며 현금이 들어오고, 이것이 2012~2013년 영업현금흐름(634억·738억원)이 순이익보다 컸던 이유입니다 공시. 이 리포트는 재고를 가치에 더하지도 빼지도 않고, 사이클 하방에서 이익을 키우는 변수로만 다룹니다(9장 시나리오에 반영).
6.12 스테인리스 가격이 오르면 좋은가, 나쁜가
단기와 장기가 반대입니다. 단기(수주 후 6~9개월)에는 판가가 고정된 상태에서 원재료를 나중에 사므로 스테인리스·니켈 가격 상승은 마진을 깎습니다. 원재료 재고(871억원)를 미리 쌓아 두는 것이 이 위험을 줄이는 방법이고, 회사가 "원자재 조기 확보"를 강조하는 이유입니다. 장기(다음 입찰)에는 원재료 가격 상승이 판가에 반영되고, 재고로 보유한 저가 원재료가 마진을 키웁니다. 2026년 상반기처럼 원재료 단가가 내려간 시기에 판가(관세 포함)가 올라간 조합은 매출총이익률에 가장 유리한 조합이었습니다. 반대로 하반기에 니켈 가격이 오르고 관세 전가가 약해지면 두 효과가 동시에 반대로 돌 수 있습니다 해석.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
태광의 금융자산이 펀드·비상장 지분으로 "들여다보기 어려운" 것과 달리, 성광벤드의 현금은 단순합니다. 대신 규모가 시가총액의 17%에 그칩니다.
순현금과 운전자본 — 무엇이 즉시 현금이 되나
7.1 금융자산의 유동성 분류 (2026-06말, 연결)
| 항목 | 금액(억원) | 성격 | 즉시 현금화 | 가치 평가 시 처리 |
|---|---|---|---|---|
| 현금및현금성자산 | 657.7 | 요구불·3개월 내 예금 | 즉시 | 전액 차감 |
| 유동 예금상품(정기예금 등) | 642.9 | 1년 내 만기 예금 | 즉시~수개월 | 전액 차감 |
| 유동 당기손익금융자산 — ELB | 101.4 | 주가연계 파생결합사채(원금지급형이 일반적). 평가이익 1.0억·처분이익 0.5억(1H26) | 만기 또는 중도상환(수수료) | 전액 차감(발행사 신용위험 소규모) |
| 유동 대여금 | 1.3 | 직원·거래처 대여 | — | 차감 |
| 비유동: 저축성보험 8.9 · 대여금 3.2 · 보증금 2.2 · 출자금 0.3 · 예금 0.1 | 14.7 | 장기·소액 | 제한적 | 차감(소액) |
| 단기차입금 | −20.0 | 고정금리. 상반기 20억 차입·20억 상환 반복(무역금융성) | — | 가산 |
| 순현금 | 1,398.0 | 시가총액의 17.1% · 태광(별도 금융자산 2,867억, 시총 43%)·하이록(2,231억, 50%)보다 작다 | ||
2026 반기보고서 연결 재무상태표·주석 7(기타금융자산: 유동예금 64,290,462천원, ELB 10,135,520천원, 저축성보험 892,041천원). ELB·저축성보험은 공정가치 서열체계 수준 2(관측 가능한 투입변수로 평가, 2025 사업보고서 주석) 검증 후 추가. ELB 발행사·원금보장 조건은 미공시 미확인. 기타금융부채 8.4억원(비유동, 2025년 6.1억 증가)은 보증금성으로 보아 순현금에서 제외. 리스부채 0. 공시
현금성 자산 1,400억원의 이자수익은 상반기 16.7억원, 연 33억원 안팎(수익률 약 2.4%)입니다. 이 돈이 영업이익의 10% 가까이를 순이익에 더해 주기 때문에 순이익 ≈ 영업이익이 됩니다. 순현금 1,398억원은 주당 약 5,260원, 주가의 17%입니다 추정. 이 리포트는 순현금에 할인을 적용하지 않습니다 — 금융자산 거의 전부가 예금·원금지급형 채권이고, 평가·처분 손익이 거의 없기 때문입니다(태광 리포트가 태광 금융자산에 등급별 할인 23.6%를 적용한 것과 다름).
7.2 순현금에 넣지 않은 것들
- 토지 1,803.6억원(장부가). 2009년 재평가 이후 원가로 들고 있습니다. 녹산·송정·미음 공장 부지라 영업을 멈추지 않는 한 현금화할 수 없습니다. 투자부동산은 13.6억원뿐입니다.
- 재고 1,485.3억원. 6장처럼 영업 운전자본입니다. 불황기에는 오히려 손실 원천이 됩니다.
- 순확정급여자산 45.1억원. 퇴직연금 사외적립 초과분이라 회사가 쓸 수 없습니다.
- 화진피에프 대여금 180억원. 연결에서는 제거(내부거래)되므로 순현금에 이미 반영되어 있지 않습니다.
7.3 15년 현금흐름 — 번 돈은 어디로 갔나
| 구간 | 영업현금흐름 | 설비투자 | 잉여현금흐름 | 배당 | 자사주 매입 | 주주환원 / FCF |
|---|---|---|---|---|---|---|
| 2012~2015 (호황·투자) | 2,219.2 | −1,079.5 | 1,139.7 | 174.1 | 99.6 | 24.0% |
| 2016~2021 (불황) | 511.0 | −266.9 | 244.1 | 190.2 | 0 | 77.9% |
| 2022~2025 (회복) | 1,233.6 | −110.4 | 1,123.2 | 150.9 | 199.6 | 31.2% |
| 2026 상반기 | 74.9 | −0.7 | 74.2 | 53.1 | 0 | 71.6% |
| 2012~2025 합계 | 3,963.8 | −1,456.8 | 2,507.0 | 515.2 | 299.2 | 32.5% |
단위 억원. 각 연도 사업보고서 연결 현금흐름표(영업활동현금흐름·유형자산의 취득·배당금의 지급·자기주식의 취득). 2014~2015년 자사주 99.6억원은 신탁 매입분(671,453주, 2024-11 소각), 2024년 199.6억원은 직접 매입분(1,371,183주, 2025-05 소각). calc_014620/cf.py. 공시 합산
14년 동안 영업으로 번 현금 3,964억원 중 1,457억원이 공장·땅으로, 815억원이 주주에게(배당 515억 + 자사주 299억) 갔고, 나머지가 현금으로 쌓였습니다. 주주환원율은 FCF의 약 3분의 1입니다. 흥미로운 것은 재고가 현금흐름의 스윙 요인이라는 점입니다 — 2018년에는 순손실 83억원에 재고·매출채권 증가가 겹쳐 영업현금흐름이 −227억원이었고, 2016년에는 매출이 줄면서 재고가 풀려 순이익 46억원에도 영업현금흐름이 388억원이었습니다. 불황 초입에는 현금이 들어오고, 회복 초입에는 현금이 묶이는 역행 패턴입니다. 2026년 상반기 영업현금흐름이 75억원(순이익 180억원)에 그친 것도 매출채권 증가(+90억원)와 관세 선지급의 영향으로 보입니다 추정.
7.4 호황이 오면 현금은 오히려 줄어든다 — 운전자본 시나리오
6월말 영업 운전자본(재고 1,485억 + 매출채권 532억 − 매입채무 189억)은 약 1,828억원으로 최근 12개월 매출의 74%입니다 추정. 매출이 9장 강세 시나리오처럼 3,100억원(+25%)으로 늘고 운전자본 비율이 60~74% 사이에서 유지된다면, 추가로 묶이는 현금은 약 0~470억원입니다. 강세 시나리오의 영업이익(684억원)에서 세금·운전자본 증가를 빼면 잉여현금흐름은 연 200~500억원 수준이고, 이것으로 배당(53억원)과 가치제고계획의 자사주(연 50~100억원)를 감당하는 데는 무리가 없습니다. 그러나 2011년처럼 수주 급증기에 재고가 한꺼번에 쌓이면 영업현금흐름이 마이너스가 될 수 있고(2011년 −43억원), 그 시기 회사가 대주주 차입금(2006~2013년 200~370억원, 7.9)에 기대고 있었던 것처럼 순현금이 빠르게 줄 수 있습니다 검증 후 수정 해석. 순현금 1,398억원은 "남는 돈"이라기보다 호황기 운전자본의 완충재로 보는 것이 이 회사 역사와 맞습니다.
7.5 지배구조·승계·주주환원 — 그리고 순위표에 없던 대주주 거래 20년
창업주 일가의 지분은 20년 동안 71%에서 36%로 줄었습니다. 언제, 얼마에 팔았고, 회사와 어떤 돈이 오갔는지를 공시로 복원했습니다.
7.6 지금의 주주 구성
| 주주 | 관계 | 주식수 | 지분율 | 메모 |
|---|---|---|---|---|
| 안재일 | 최대주주·대표이사·이사회 의장 (1962년생) | 4,596,315 | 17.31% | 2003-12부터 최대주주 |
| 안갑원 | 부, 회장·사내이사 (1937년생) | 2,999,844 | 11.30% | 임기 2029-03까지 재선임(2026 주총) |
| 안정규 | 자 (1994년생) | 1,000,000 | 3.76% | 2022년 300만 주 수증 → 200만 주 매도 |
| (주)성광벤드 사내근로복지기금 | 특수관계인 | 738,517 | 2.78% | 2026-04-27~05-11 61,483주 매도(평균 46,793원 — 주가 고점 구간) 검증 후 수정 |
| 김경조 | 모 | 0 | 0% | 2026-06~07 229,681주 전량 매도("미래 세금 납부 재원") |
| 최대주주 등 합계 | 9,334,676 | 35.15% | 6/30 공시 35.56%에서 김경조 7월 매도분 차감 | |
| JPMorgan Asset Management (Asia Pacific) | 외국 운용사 | 1,916,031 | 7.21% | 2026-07-03 보고(단순투자) |
| 소액주주 | 32,143명 | 11,275,493 | 42.46% | 6월말 |
2026 반기보고서 VII, 대량보유보고(안재일 2026-06-26·07-28, JP모건 07-03). 외국인 지분율 33.6%(9/23, 9/22 33.4%) 검증 후 수정. 자기주식 0주 — 2026-03 시행 개정 상법의 자기주식 처분·소각 의무와 무관. 공시
7.7 일가 지분 20년 — 언제 얼마에 팔았나
| 시점 | 거래 | 주당 가격 | 금액(억원) | 일가 지분(후) | 당시 사이클 |
|---|---|---|---|---|---|
| 2003-12 | 안갑원, 사내근로복지기금 설립에 143만 주 출연 → 최대주주 안재일로 변경 | — | — | 65.2% | 상장 초기 |
| 2005-06 | 안갑원 시간외 매도 100만 주 | 1,850 | 18.5 | 68.0% | 1차 상승 초입 |
| 2005-12 | 안갑원 시간외 매도 100만 주 | 3,600 | 36.0 | 64.2% | — |
| 2006-09 | 안갑원 시간외 매도 200만 주 → 2006-10-30 회사에 100억원 대여(연 3%) 검증 후 추가 | 4,700 | 94.0 | 57.1% | 1차 상승 중반 |
| 2007-05-21 | 안갑원 시간외 매도 200만 주 → 05-28 150억·06-01 120억원 회사에 대여(연 3%) 검증 후 추가 | 16,800 | 336.0 | 48.4% | 주가 고점(11/6 38,900원) 5.6개월 전 — 매도 후 +132% 더 오름 검증 후 수정 |
| 2012-02-02 | 안재일 시간외 매도 200만 주 → 02-07 회사에 200억원 대여(연 2%) | 21,930 | 438.6 | 40.7% | 2차 호황(수주 최대의 해). 2010-01 고점(31,050원)보다 29% 낮은 가격, 이후 2013-09 31,400원까지 +43% 검증 후 수정 |
| 2015-12 ~ 2016-01 | 안재일 장내 매수 236,418주 | 약 8,460 검증 후 수정 | 20.0 | 41.1% | 사이클 바닥 |
| 2022-04-05 | 안재일 → 아들 안정규 300만 주 증여 | 전일종가 8,640 | 259.2(공시 참고가액) 검증 후 수정 | 35.8% | PBR 0.58배 — 20년 저점권 |
| 2022-04 ~ 09 | 안정규 150만 주 매도("증여세 납부 목적") | 8,477~17,315 | 약 173 | 35.8% | 3차 회복 초입 |
| 2022-07 ~ 2023-08 | 안정규 80만 주를 법원에 공탁("증여세 연부연납 납세 담보") → 해지 | — | — | — | — |
| 2025-10 | 안정규 50만 주 시간외 매도("미래 세금 납부 재원") | 29,876~32,068 | 155.0 | 36.25% | 관세 충격 후 반등기 |
| 2026-06 ~ 07 | 김경조 229,681주 전량 매도 | 25,875~33,794 | 약 70 | 35.2% | — |
대량보유상황보고서·임원 소유상황보고서(2005-06-22, 2005-12-14, 2006-09-14, 2007-05-23, 2012-02-08, 2016-01-11, 2022-04-12, 2022-06-03, 2022-07-22, 2022-09-14·26, 2023-08-14, 2025-10-21, 2026-06-26, 2026-07-28). 증여 금액은 대량보유보고서가 적은 "수증일 전일종가 8,640원 × 300만 주 = 259.2억원(실제 취득자금 아님)". 상증법 평가(전후 2개월 종가 평균)를 네이버 종가로 근사하면 약 9,040원 × 300만 주 ≈ 271억원 — 실제 신고가액은 미공시 검증 후 수정. 2005~2012년 블록 매도 외에 친인척(안재일 배우자 최정혜 2010·2012~15년 약 56억, 안태일 약 6억)·사내근로복지기금(2007년 23억, 2024년 14억, 2026년 4/27~5/11 28.8억) 장내 매도가 별도로 있습니다 검증 후 추가. 금액 합산 calc_014620. 공시 추정(금액)
정리하면, 일가는 2005~2012년 다섯 번의 블록 매도로 923.1억원을 현금화했습니다(대량보유보고서 원문 단가 × 주식수) 검증 후 수정. 그런데 검증 과정에서 2006~2009년 사업보고서 주석을 열어 보니, 큰 매도 세 건 직후마다 매도자가 그 돈의 상당 부분을 회사에 빌려주었습니다 — 안갑원 회장은 2006년 9월 94억원어치를 판 뒤 10월 30일 100억원, 2007년 5월 336억원어치를 판 뒤 5월 28일·6월 1일 합계 270억원을 연 3%에 대여했고(2007말 잔액 370억원, 2008말 300억, 2009~2012년 200억원·연 2%, 2013년 상환), 안재일 대표는 2012년 2월 438.6억원어치를 판 닷새 뒤 200억원을 연 2%에 대여했습니다(2016년 상환). 합계 570억원으로 블록 매도 대금의 62%입니다 공시 검증 후 추가.
이 사실은 초판의 해석("일가의 매도는 사이클 후반 신호")을 바꿉니다. ① 매도 가격은 고점이 아니었습니다 — 2007년 5월 매도(16,800원) 뒤 주가는 5.6개월 만에 38,900원(+132%), 2012년 2월 매도(21,930원) 뒤에는 19.7개월 만에 31,400원(+43%)까지 더 올랐고, 2012년 매도 가격은 이미 2010년 1월 고점(31,050원)보다 29% 낮았습니다. 이후 불황에서 주가가 매도가의 절반(2008-10 8,370원)·3분의 1(2015-12 7,450원)까지 내려간 것은 사실이지만, "고점 직전 매도"로 부를 수는 없습니다. ② 오너가 받은 현금의 상당 부분은 호황기 운전자본(2007년 재고 839억원, 2011년 영업현금흐름 −43억원)이 필요한 회사로 은행보다 싼 금리에 되돌아갔습니다 — 당시 은행 단기차입 금리는 5.3~8.3%(2007)·4.0~4.4%(2012)였습니다. 즉 이 기록은 "고점 매도"라기보다 지분을 기관에 넘겨 유통주식을 늘리면서, 회사에는 저리 자금을 댄 구조에 가깝습니다. 반대로 2015~2016년 바닥에서 20억원어치를 샀고, 2022년 4월 PBR 0.58배의 20년 저점권에서 3세에게 300만 주를 증여했습니다. 투자자에게 남는 함의는 하나입니다 — 증여·상속은 주가가 낮을 때 유리하므로 승계 시기에 주가 부양 유인이 약할 수 있습니다 해석 검증 후 수정.
7.8 승계 — 남은 숙제는 안갑원 회장의 11.30%
안갑원 회장(89세)은 여전히 사내이사(임기 2029년)이고 299.98만 주(11.30%, 9/23 시가 921억원)를 갖고 있습니다. 3세 안정규(32세)는 1백만 주(3.76%)를 보유하지만 임원 명단에 없습니다. 안재일 대표(64세)의 17.31%와 안갑원 회장의 11.30%가 언젠가 이전될 때, 상속·증여세(최고세율 50%, 최대주주 할증 가능)를 내기 위한 지분 매도나 고배당 요구가 나올 수 있습니다. 안정규가 2022년 증여세를 위해 수증 주식의 절반을 판 선례가 있습니다. 일가 지분이 35%로 내려와 있어 경영권 방어 여유도 크지 않습니다(외국인 33.6%) 해석.
7.9 대주주·관계사와 회사 사이의 거래 — 순위표에 없던 것
| 시기 | 거래 | 금액 | 조건 | 평가 |
|---|---|---|---|---|
| 2005-04 | 회사가 안갑원 회장으로부터 서초구 잠원동 토지·건물 매수(서울영업소) | 13.3억 | 토지 11.6억·건물 1.7억, 전세보증금 5.5억 대체 | 자기자본의 3.18%. 결정 이사회에 사외이사 1명 불참(공시 원문) 검증 후 추가. 감정가 대비 적정성 공시 없음 미확인 |
| 2006-10~2013 검증 후 수정 | 안갑원 회장이 회사에 대여(주주임원장기차입금) — 2006-09·2007-05 지분 매도 직후 | 100억(2006) → 370억(2007말) → 300억(2008) → 200억(2009~2012) | 연 3%(2006~2008) → 2%(2009~), 2011년 재약정(만기 2013-11), 2013년 조기상환 | 은행 차입금리(2007년 5.3~8.3%, 2011~13년 4.0~4.4%)보다 낮아 회사에 유리. 2011년 재약정 때 시장금리와의 차이를 현재가치로 할인해 금융수익 13.2억 인식. 이자비용 2009년 6.3억·2010년 4.0억 |
| 2012~2016 | 안재일 대표가 회사에 대여 — 2012년 2월 지분 438.6억원 매도 직후 | 200억 | 연 2.0%, 2014-02 만기 후 재대여(만기 2016-02), 2015~2016 조기상환 | 이자 지급 2013·2014년 각 4.0억, 2015년 3.0억. 회사에 유리한 조건이나 오너 자금이 회사 부채로 들어온 이례적 구조 |
| 2013~2015 | 은행 차입에 대표이사 연대보증 · 현재도 부산은행·하나은행·산업은행 여신 한도에 연대보증(KRW 25.5억 + USD 20.4M) | — | 보증 수수료 지급 공시 없음 | 오너가 회사 신용을 보강(한국 중견기업의 관행) |
| 2014-06 | 화진피에프 잔여 35.57%를 "종속회사 임원(기타특수관계자)"으로부터 취득 | 151.7억 | 비지배지분 장부가 대비 36.1억 초과 지급(자본 차감) | 매도인 실명 미공시. 당시 화진 대표 김정태는 거래 직후 사임 미확인 |
| 2014~2015 | "성광SG"(기타특수관계자)에 기타매출 · 지급수수료 | 기타매출 17.3억(2014)·10.4억(2015), 지급수수료 0.7억·0.3억 검증 후 수정 | — | 회사 성격·지배 관계 미공시. 2016년 이후 거래 없음 미확인 |
| 2014~2018 | 화진피에프의 산업은행 차입 215억원에 모회사 지급보증 | 215억 | — | 2020년 이후 모회사 직접 대여로 전환 |
| 2020~현재 | 화진피에프에 운영자금 대여 | 180억(2021년 최대 210억) | 연 1.6%(2021) → 2.358%(2026), 무담보 | 100% 자회사라 연결상 중립 |
| 2003~현재 | 사내근로복지기금(특수관계인) 보유 주식 매도 | 143만→74만 주 | 2006~07, 2023~26 장내 매도 | 근로자 복지 재원. 일가 특수관계 지분에 포함 |
최대주주등으로부터 부동산매수(2005-04-12), 2011~2016 사업보고서 연결 주석(장기차입금·특수관계자 거래: "당사의 주주임원인 안재일 대표이사 및 안갑원 이사로부터 자금을 차입"), 2014·2015 사업보고서 연결 주석 1("지배기업의 기타특수관계자인 종속기업의 외부주주가 보유하던 잔여주식 3,200,000주 추가 취득, 취득원가 15,170,246천원")·29(특수관계자 거래: 종속회사임원 · 종속회사주식취득 15,000,000천원; 성광SG), 2026 반기보고서 연결 주석 19(지급보증)·X(대여). 공시
태광(최대주주 회사에 연 61억원 수수료)이나 하이록(협동정공·하이록단조 내부거래)처럼 회사 돈이 대주주 쪽으로 꾸준히 흘러가는 구조는 성광벤드에 없습니다. 2016년 이후 특수관계자 거래는 100% 자회사 화진피에프뿐이고, 과거의 대주주 거래(차입)는 오히려 회사에 유리한 조건이었습니다. 다만 ① 2014년 화진 지분 매도인·성광SG의 정체가 공시되지 않은 점, ② 2005년 회장 소유 건물 매입의 가격 근거가 공시되지 않은 점은 확인 목록에 남깁니다. 종합하면 성광벤드의 지배구조 리스크는 "터널링"보다 이사회 독립성(4인 중 사외 1인, 사내이사 3인 모두 일가·친인척)과 승계 과정의 지분 매도 압력에 있습니다.
7.10 주주환원 — 약속과 실행 사이
| 연도 | 주당배당(원) | 배당총액(억) | 배당성향 | 자사주 매입(억) | 총환원율 |
|---|---|---|---|---|---|
| 2008~2016 | 150 | 42.9 안팎 | 6~92% | 2014~15 신탁 99.6 | — |
| 2017~2022 | 100 | 27.9 | (적자 해 포함) | — | — |
| 2023 | 150 | 41.9 | 10.7% | — | 10.7% |
| 2024 | 200 | 53.1 | 13.0% | 199.6(7~10월) | 61.6% |
| 2025 | 200 | 53.1 | 15.4% | 0(2024 매입분 5월 소각) | 15.4% |
| 2026~28 목표 | 매년 자사주 매입·소각 + 배당 확대로 주주환원율 30% 이상 · ROE 10% · PBR 1배 이상 유지 (기업가치 제고 계획 2026-01-12) | ||||
각 연도 사업보고서 "배당에 관한 사항", 자기주식취득결정(2024-07-16: 200억원 한도, 결정 전일 종가 11,570원 기준 1,728,608주)·결과보고(2024-10-11), 주식소각결정 2건. 공시
2024년 7월의 자사주 매입(결정 당시 주가 11,570원, 200억원)은 주가가 2배 가까이 오르기 전의 매입이라 결과적으로 주주에게 유리했습니다. 하지만 2025년 총환원율은 15.4%로 목표(30%)의 절반이었고, 2026년 9월까지 자사주 매입 공시는 없습니다. 최근 12개월 순이익(368억원) 기준 30%는 약 110억원이므로, 배당을 200원(53억원)으로 유지한다면 연내 약 57억원 이상의 자사주 매입이 필요합니다 추정. 배당수익률은 0.65%(200원 ÷ 30,700원)로 낮습니다. 약속의 이행 여부가 이 회사 주주환원에 대한 신뢰를 가늠하는 첫 시험입니다.
7.11 이사회·감사·보수
| 구분 | 구성 (2026-06) | 2025년 보수 |
|---|---|---|
| 사내이사 3인 | 안재일(대표·의장), 안갑원(회장, 89세), 안태일(전무, 회계·자금·공시, 최대주주 친인척, 화진피에프 비상근이사 겸직) | 합계 12.68억(1인 평균 4.23억) — 안갑원 5.79억(급여 4.34 + 상여 1.45) |
| 독립(사외)이사 1인 | 김재호(전 부산은행 31년, 현 BNK신용정보) | 0.24억 |
| 감사 | 주한섭 상근감사(10년 재직, 전 동경어패럴 대표) | 0.24억 |
| 미등기임원 6인 | 생산·영업·품질 상무 이상, 재직 24~45년 | 1H26 3.64억(1인 0.61억) |
| 이사 보수 한도 | 20억(주총 승인) | 집행률 약 65%(이사 4인 12.92억) |
2025 사업보고서 VIII-2, 2026 반기보고서 VIII-1. 직원 304명(6월말, 평균 근속 17년, 1인 평균 급여 반기 2,893만원). 공시
이사회는 사실상 일가의 경영위원회입니다. 사외이사 1인·상근감사 1인은 법정 최소 요건이고, 감사위원회는 없습니다. 89세 회장이 여전히 이사회에서 가장 많은 보수를 받습니다. 경영 안정성과 오랜 업력의 장점도 있지만, 7.9의 미공시 거래들이 "왜 설명되지 않았는가"에 대한 답도 이 구조에 있습니다. 2025년 일가가 받은 배당은 약 19억원(200원 × 962만 주), 이사 보수는 약 13억원입니다 추정.
7.12 주주환원 약속을 피어와 나란히
| 회사 | 공시된 약속 | 최근 실행 |
|---|---|---|
| 성광벤드 | 2026~28 매년 자사주 매입·소각 + 배당으로 환원율 30% 이상, ROE 10%, PBR 1배 이상 | 2024 자사주 200억 매입·2025 소각, 2026 매입 미실시(9월) |
| 태광 | 2027~29 환원율 45%, PBR 1배 목표, 2026 자사주 100억 매입·소각 | 2026 소각 2회 완료(태광 리포트) |
| 하이록코리아 | 2026 가치제고: 별도 배당성향 25~35%(자사주 약속 없음) | 2023~25 자사주 300억 전량 소각(하이록 리포트) |
각 사 기업가치 제고 계획 공시, 자매 리포트. 공시
목표 환원율만 보면 성광벤드(30%)가 태광(45%)보다 낮고, 실행 속도도 태광이 앞섭니다. 성광벤드의 강점은 오히려 2024년에 싼 가격(평균 약 14,560원)에 산 자사주를 전량 소각한 이력입니다. 개정 상법(2026-03 시행)으로 자기주식 보유가 사실상 소각 의무로 바뀐 환경에서, 성광벤드는 보유 자사주가 0주라 추가 부담이 없습니다.
8업황 사이클과 주가 — 최근 10년
성광벤드 수요의 세 기둥이 지금 각각 어디에 있는지, 그리고 미국 시장에서 한국산이 경쟁자들과 어떤 관세 조건에 서 있는지 정리합니다.
북미 LNG·데이터센터 가스발전·중동, 그리고 관세·반덤핑의 차이
8.1 북미 LNG — 2025년 FID 러시의 피팅이 지금 나가고 있다
| 프로젝트 | 용량(Mtpa) | FID | 성광벤드 공시 언급 |
|---|---|---|---|
| Woodside Louisiana LNG 1단계 | 16.5 | 2025-04 | "상반기 발주"(2026 반기) |
| Corpus Christi Midscale T8·9 | 3.0 | 2025-06 | — |
| CP2 1단계 (Venture Global) | 14.4 | 2025-07 | "씨피2 발주 시작"(향후 전망) |
| Rio Grande T4·T5 (NextDecade) | 12.0 | 2025-09·10 | "상반기 발주"(2026 반기) |
| Port Arthur 2단계 (Sempra) | 13.0 | 2025-09 | "포트아서 발주 시작"(향후 전망) |
| CP2 2단계 | — | 2026-03-13 | — |
| Commonwealth LNG (Caturus) | 9.5 | 2026-05-15 | "커먼웰스 발주 시작"(향후 전망) |
| Delfin FLNG 1 | — | 2026-06-03 | — |
| LNG Canada 2단계 (Shell 등) | 14.0 | 미결정(10월 가능) | 254.9억 스테인리스 피팅 계약(2026-08-20) |
| Qatar North Field West | 16.0 | 2024-02 발표(EPC 진행) | "3차분 진행 중" |
FID·용량은 공용 노트 _shared_industry.md(IGU World LNG Report 2026, iM증권 표, Energy Intelligence, S&P Global, 각 사 발표 — 2차), LNG Canada는 Terrace Standard 2026-09-24. 성광벤드 언급은 2026 반기보고서 II-7 "영업개황"·"향후 전망" 원문. North Field West 용량은 공개 보도 기준 2차.
세계 LNG 액화 FID는 2019년 70.8 Mtpa(역대 최대) → 2024년 14.8 → 2025년 68.4 Mtpa(역대 2위)였고, 미국만 2025년에 6건·약 58.7 Mtpa로 역대 최다였습니다 2차. 3장의 시간표(FID → 6~12개월 → 피팅 수주 → 2~3분기 → 매출)를 대면, 2026년은 이 물량이 수주로 들어오는 해, 2026년 하반기~2027년은 매출로 나가는 해입니다. 성광벤드의 2026년 상반기 북미 매출(579억원)과 수주(+31.6%)는 이 경로와 정확히 맞습니다.
문제는 그 다음입니다. 2026년 들어 미국 FID는 9월까지 CP2 2단계·Commonwealth·Delfin 정도이고, 회사 스스로도 "공급 과잉 가능성과 규제 불확실성으로 가격 변동성이 커질 수 있다"고 적었습니다. 2019년 FID 붐 → 2020~2021년 공백 → 성광벤드 2020~2021년 매출 1,808억·1,369억원(적자)의 경로를 기억해야 합니다. 2027년 하반기 이후 매출은 2026~2027년 FID가 결정합니다. 반대 방향의 힘도 있습니다 — 2026년 3월 카타르 라스라판 피격으로 12.8 Mtpa가 3~5년 멈추면서 유럽·아시아의 미국산 장기계약 수요가 늘었고, 이는 2026~2027년 추가 FID의 근거가 됩니다 2차.
8.2 데이터센터 가스발전 — 새 축이지만 아직 작다
미국 AI 데이터센터 전력 수요는 가스터빈 주문으로 가장 먼저 나타납니다. GE Vernova는 2026년 2분기 가스터빈 장비 잔고 53GW와 슬롯 예약 63GW, 합계 116GW를 밝혔고 "연말까지 최소 125GW를 계약"할 것으로 예상했습니다(Turbomachinery Magazine 2026-07-23) 2차. 가스발전소 1기에는 연료가스 공급 배관, 배열회수보일러(HRSG)의 고온·고압 배관, 냉각수 배관이 들어가고, 고온부에는 합금강(크롬·몰리브덴강) 피팅이 쓰입니다. 성광벤드는 반기보고서에 "글로벌 빅테크의 데이터센터 전력 인프라 확장이 핵심 성장 동력"이라 쓰고 "Microsoft 데이터센터" 발주를 명시했습니다 공시. 다만 3장에서 본 것처럼 금액은 공시되지 않았고, 발전소는 LNG 액화 트레인보다 피팅 물량·단가가 작습니다. 가스터빈 납기가 2029~2030년까지 밀려 있어, 배관 자재 발주도 터빈 인도 일정에 맞춰 수년에 걸쳐 분산될 가능성이 큽니다 추정. 이 축은 LNG 사이클의 공백을 일부 메우는 완충재로 보는 것이 현실적입니다.
8.3 중동 — 1년 만에 매출 5분의 1로
중동 매출은 2025년 505.8억원(20.6%)에서 2026년 상반기 53.2억원(4.3%)으로 줄었습니다. 2026년 2월 28일 미·이스라엘의 이란 공습, 3월 18일 카타르 라스라판 LNG 피격(수출 역량의 17%, 복구 3~5년), 호르무즈 봉쇄, 4월 휴전, 6월 미·이란 MOU로 이어진 전쟁이 원인입니다 2차. 회사는 반기보고서에서 "카타르에너지는 장기 계약에 대해 불가항력 선언 가능성까지 언급"했고 "사우디 홍해 연안 정유시설이 드론 공격을 받아 가동이 중단"되었다고 적었습니다. 단기적으로는 발주 지연이지만, 중기적으로는 파손 설비의 복구와 에너지 안보 투자라는 새 수요입니다. 복구용 피팅은 탄소강·합금강 비중이 높아 중동 비중이 큰 태광에 먼저 돌아갈 수 있습니다(5장).
8.4 미국 관세 — 한국산은 "232조만", 경쟁국은 "232조 + 반덤핑"
| 원산지 | 232조 철강 관세 (버트웰딩 피팅) | 반덤핑(AD) — 버트웰딩 피팅 | 성광벤드 대비 |
|---|---|---|---|
| 한국 | 2025-03-12 파생상품 포함(25%) → 06-04 50% → 2026-04-06부터 전체 가치의 50% | 없음(확인 범위 내) | — |
| 중국 | 50% | 탄소강 BW 피팅 AD 유지(+301조 관세) | 한국 유리 |
| 대만·일본·태국·브라질 | 50% | 탄소강 BW 피팅 AD(2022 USITC 일몰재심 유지) | 한국 유리(탄소강) |
| 이탈리아(TECTUBI 등)·말레이시아·필리핀 | 50% | 스테인리스 BW 피팅 AD(2023 일몰재심 유지) | 한국 유리(스테인리스) |
| 영국 | 25%(특례) | — | 영국산 유리 |
| 미국 국내 생산 | 없음 | — | 미국산 유리(생산능력 제한) |
CBP "List of Steel HTS Subject to Section 232, Effective March 12, 2025"에 7307.23.00(스테인리스 BW)·7307.93.30/60/90(탄소강 BW) 포함. 2026-04-02 포고(4/6 시행) Annex I-A "50% Section 232 Tariff on Full Value"에 동일 코드 포함(White & Case 요약: 파생품도 전체 과세가격 기준으로 전환, 영국 25%). AD 목록은 공용 노트(USITC 일몰재심). IEEPA 상호관세는 232조 대상 품목에 중복 부과되지 않음. 2차
이 표가 말하는 것은 두 가지입니다. 첫째, 관세는 절대 수준으로는 큰 부담이지만 상대 경쟁력으로는 한국산에 불리하지 않습니다. 미국에 버트웰딩 피팅을 파는 주요 수입국 중 한국만 반덤핑이 없고, 유럽 최대 경쟁자인 이탈리아산 스테인리스 피팅에는 반덤핑이 걸려 있습니다. 성광벤드·태광이 관세 50% 이후에도 미국 수주를 늘린 이유 중 하나입니다. 둘째, 관세를 누가 내느냐는 계약 조건 문제이고(6장), 판가 전가가 약해지거나 미국 수요자가 발주를 미루면(2025년 6~7월) 부담이 이익으로 번집니다. 2026년 4월 "전체 가치 기준" 전환은 피팅처럼 거의 전부가 철강인 제품에는 실질 변화가 작습니다 추정.
① 한국산 버트웰딩 피팅에 대한 신규 반덤핑 청원이 있는지 — 2025~2026년 USITC·상무부 공고를 검색한 범위에서는 찾지 못했습니다(중국산 탄소강 BW 피팅의 우회수출 판정 관련 2026-08 연방관보 공고만 확인). ② 캐나다(LNG Canada 2단계)의 철강 수입 규제가 한국산 피팅에 적용되는지. ③ 성광벤드가 미국 수입자(IOR)로 신고하는 물량 비중. 미확인
8.5 국내 조선·원전 — 작지만 안정적인 바닥
국내 고객 목록의 절반은 조선·중공업입니다(한화오션·HD현대중공업·삼성중공업·두산에너빌리티). 한국 조선소의 수주잔량은 2026년 8월말 3,796만CGT로 세계의 18%이고, 조선 3사의 6월말 수주잔고는 약 1,454억 달러로 2014년 이후 처음 200조원을 넘었습니다 2차. LNG운반선 한 척에는 화물창·연료공급·재기화 배관에 스테인리스 피팅이 들어가고, 건조 물량이 2026~2028년 정점을 향하고 있습니다. 회사는 "이미 수주한 LNG운반선과 컨테이너선 외 여러 선종의 수주가 당사의 수주로 연결되면서 작년부터 조선부문에서 수주 회복이 실현되고 있다"고 적었습니다 공시. 원전은 "신한울 3·4호기 초도 물량이 작년 4분기 발주"되었고 체코 두코바니 2기가 뒤따릅니다.
다만 공시상 한국(국내 고객) 매출은 분기 294억원(1Q25)에서 189억원(2Q26)으로 줄었습니다(4장). 조선 물량이 늘어도 국내 EPC의 해외 플랜트 물량이 더 크게 줄었거나, 피팅 단가가 낮은 품목 위주였다는 뜻입니다. 조선·원전은 북미 LNG 공백기에 매출 바닥을 받쳐 줄 완충재이지 성장 엔진은 아닙니다. 국내 시장점유율도 3년 연속 내려갔습니다(63.2% → 56.4%, 5장).
8.6 관세 시나리오 — 무엇이 바뀌면 손익이 어떻게 움직이나
| 시나리오 | 손익 경로 | 방향 |
|---|---|---|
| 현행 유지(50%, 전체가치) | 관세 선지급·환입 시차가 분기마다 영업이익을 흔듦. 연간으로는 판가 전가 비율이 관건 | 중립~약한 부정 |
| 한국산 232조 인하(무역 합의 등) | 지급수수료 감소 → 판관비율 정상화(연 100억원대 이상 개선 여지). 다만 판가도 같이 내려가면 순효과 축소 | 긍정 |
| 한국산 반덤핑 청원·판정 | 관세 추가 → 미국 경쟁력 상실(현재 유일한 비AD 주요국 지위 소멸) | 강한 부정 |
| 미국 FID 둔화와 관세 동시 | 2025년 6~7월처럼 수주 급감, 재고 증가 | 강한 부정 |
| 미국 국내 생산 증설 | 중기적으로 수입 대체(미국 피팅 생산능력은 제한적) | 약한 부정 |
방향 판단은 이 리포트의 해석. 해석
8.7 LNG Canada 2단계 계약이 뜻하는 것
254.9억원 계약의 의미는 금액보다 상대방과 시점에 있습니다. 상대방이 발주처 스토키스트가 아니라 EPC 합작사(JGC·Fluor) 직접이라는 점은 성광벤드가 이 프로젝트의 AVL에 올라 있다는 뜻이고, FID 전 선발주라는 점은 EPC가 장납기 품목(대구경 스테인리스 피팅)을 확보하려 서두른다는 뜻입니다. LNG Canada 1단계(2025년 상업운전)의 EPC도 JGC·Fluor였습니다. 2단계가 10월 이후 FID를 받으면 추가 발주가 이어질 가능성이 있고, 무산되면 계약이 축소될 수 있습니다. 캐나다 서부 해안 LNG(Ksi Lisims, Cedar LNG 등)가 연이어 진행 중이라 북미 수요가 미국 멕시코만 밖으로 넓어지는 신호이기도 합니다 2차 해석.
8.8 사이클 대비 주가와 PBR — 지금은 어디쯤인가
성광벤드 주식은 20년 동안 네 번 크게 올랐고 세 번 크게 무너졌습니다. 이익과 주가가 어떻게 같이(혹은 따로) 움직였는지를 숫자로 놓습니다.
성광벤드 PBR, 2005~2026년 9월
점 = 연말(2026은 9/23) 시가총액 ÷ 연말 지배주주 자본 · 막대 = 연중 최고~최저 주가 기준(직전 연말 자본) · 점선 = 1배
8.9 20년 사이클 표
| 연도 | 연말 주가 | 시총 | 연말 PBR | 연중 PBR 범위 | 연말 PER | 영업이익률 | 본체 신규수주 | 브렌트($) | 국면 |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 3,840 | 1,098 | 2.08 | 0.56~2.80 | 11.6 | 10.1% | 1,528 | 54.6 | 1차 상승 시작 |
| 2006 | 7,980 | 2,282 | 3.17 | 1.50~4.54 | 11.4 | 15.7% | 2,355 | 65.2 | — |
| 2007 | 27,500 | 7,865 | 6.45 | 2.70~15.4 | 15.4 | 27.5% | 2,064 | 72.4 | 주가 고점(11월 38,900원) |
| 2008 | 12,500 | 3,575 | 1.93 | 1.96~8.96 | 5.4 | 32.1% | 2,934 | 96.9 | 이익 고점·주가 −78% |
| 2009 | 28,300 | 8,094 | 2.98 | 2.03~4.49 | 17.9 | 24.3% | 2,254 | 61.7 | V자 반등 |
| 2010 | 23,550 | 6,735 | 2.30 | 1.82~3.27 | 36.6 | 11.8% | 2,686 | 79.6 | 이익 급감, PER 급등 |
| 2011 | 19,000 | 5,434 | 1.75 | 1.14~2.56 | 23.7 | 11.1% | 3,385 | 111.3 | — |
| 2012 | 24,500 | 7,007 | 1.94 | 1.58~2.53 | 12.9 | 20.3% | 3,848 | 111.6 | 2차 호황(수주 최대) |
| 2013 | 26,700 | 7,636 | 1.80 | 1.72~2.49 | 11.2 | 22.4% | 3,290 | 108.6 | 매출·이익 최대 |
| 2014 | 13,800 | 3,947 | 0.87 | 0.88~1.81 | 9.0 | 18.4% | 2,564 | 99.0 | 유가 붕괴 |
| 2015 | 8,650 | 2,474 | 0.53 | 0.47~1.00 | 12.7 | 9.1% | 2,147 | 52.3 | — |
| 2016 | 8,860 | 2,534 | 0.54 | 0.47~0.81 | 55.5 | 1.4% | 1,453 | 43.6 | 저점 |
| 2017 | 9,980 | 2,854 | 0.63 | 0.54~0.71 | 적자 | −12.8% | 1,479 | 54.1 | 최대 적자 |
| 2018 | 11,400 | 3,260 | 0.75 | 0.62~0.90 | 적자 | −8.5% | 1,633 | 71.3 | — |
| 2019 | 10,350 | 2,960 | 0.67 | 0.57~0.78 | 48.0 | 3.4% | 1,824 | 64.3 | — |
| 2020 | 7,320 | 2,094 | 0.48 | 0.27~0.69 | 적자 | 0.6% | 1,285 | 42.0 | 코로나 바닥(3/23 4,095원) |
| 2021 | 7,980 | 2,282 | 0.53 | 0.46~0.72 | 적자 | −5.9% | 1,489 | 70.9 | — |
| 2022 | 13,250 | 3,790 | 0.80 | 0.50~1.15 | 9.7 | 11.0% | 2,389 | 100.9 | 3차 회복 |
| 2023 | 12,160 | 3,478 | 0.69 | 0.70~1.04 | 8.9 | 17.6% | 1,822 | 82.5 | — |
| 2024 | 23,250 | 6,493 | 1.25 | 0.57~1.33 | 15.8 | 18.4% | 2,192 | 80.5 | 재평가(자사주 매입·2Q 30%) |
| 2025 | 25,750 | 6,839 | 1.24 | 1.22~1.83 | 19.9 | 17.1% | 1,837 | 약 69 | 관세 충격 |
| 2026-09-23 | 30,700 | 8,153 | 1.45 | 1.11~2.33 | 22.2(TTM) | 13.4%(1H) | 1,282(1H) | — | ? |
단위 원·억원·배. 시총 = 연말 종가 × 발행주식수(2024-11 이전 28,600,000주). 연말 PER = 시총 ÷ 해당 연도 지배순이익. 브렌트는 EIA 연평균(공용 노트; 2005~2007은 EIA 동일 계열) 2차. 수주는 4장. calc_014620/cycle.py. 추정(계산)
8.10 표에서 읽히는 규칙 세 가지
- 주가는 이익보다 먼저 꺾였습니다. 2007년 11월 주가 고점 → 2008년 이익 고점(영업이익률 32.1%, PER 5.4배로 "싸 보였음") → 2008년 10월 주가 −78%. 2013년 9월 주가 고점 → 2014년 이익률 18.4%에 PER 9.0배 → 2015년 12월 −76%. 두 번 모두 "PER이 가장 낮아 보일 때가 가장 위험했습니다". 고점 이익 PER 함정의 교과서입니다.
- 수주는 이익보다 1년 먼저 꺾였습니다. 수주 고점 2008·2012년 → 이익 고점 2008·2013년, 수주 급감 2013~2016년 → 이익 급감 2014~2017년. 4장의 2~3분기 시차와 같은 이야기입니다.
- PBR 1배 이하 10년은 "이익이 없어서"였습니다. 2014~2023년 평균 연말 PBR 0.75배(중앙값 0.68배)는 같은 기간 평균 영업이익률 3.4%, 평균 ROE 2.7%와 짝을 이룹니다. 2024년의 PBR 1배 돌파는 이익률 18%대 회복과 자사주 소각이 겹친 결과입니다.
8.11 "고점 이익 PER" 반론을 정면으로
이 회사에 대해 "지금 이익이 고점이라 PER이 낮아 보인다"는 반론은 맞지 않습니다 — PER이 이미 22배로 높기 때문입니다. 성광벤드에서 정면으로 다뤄야 할 반론은 거꾸로입니다. "지금 가격이 앞으로 올 고점 이익을 이미 반영했다"는 것입니다. 이 반론을 세 가지 잣대로 재 봅니다.
| 잣대 | 지금 | 과거 고점 | 과거 저점 | 지금의 위치 |
|---|---|---|---|---|
| 영업이익률 | 15.0% (TTM) | 32.1% (2008) · 22.4% (2013) | −12.8% (2017) | 중간 위 |
| 연 신규수주 (본체) | 2,145억 (TTM) | 3,848억 (2012) · 2,934억 (2008) | 1,285억 (2020) | 중간 |
| PBR | 1.45배 | 연말 1.8~3.0배 (2009~2013) | 0.48배 (2020), 장중 0.27배 | 중간 위 |
| ROE | 6.6% (TTM) | 52.8% (2007) · 17.4% (2013) | −3.5% (2017) | 중간 아래 |
| EV/EBIT | 18.2배 | 2013말 약 8배 | 2016 약 57배(이익 소멸) | 높음 |
2013말 EV/EBIT ≈ (시총 7,636 − 순현금 약 185[현금·금융자산 약 384 − 대주주 차입 199]) ÷ 903.4 ≈ 8.2배, 2016말 ≈ (2,534 − 약 880) ÷ 28.9 ≈ 57배 개략 추정. TTM ROE = 368.0 ÷ 평균 지배자본((5,495.0+5,620.3)/2).
이익률·수주는 과거 고점의 절반~3분의 2에 있고, 가격(PBR·EV/EBIT)은 과거 호황기 중간값에 가깝습니다. 즉 시장은 "지금보다 훨씬 좋아질 것"을 상당 부분 가격에 넣었습니다. 이 해석이 틀리려면 2027~2028년 영업이익이 600억원 이상(2012년 수준)으로 가야 합니다(9장). 과거 두 번의 호황은 모두 수주가 연 3,000억원을 넘은 뒤에야 이익률 20% 이상이 나왔습니다. 2026년 상반기 수주를 연환산하면 2,565억원으로 아직 그 문턱 아래입니다 추정.
8.12 주가 급락의 역사 — 크기와 속도
| 구간 | 고점 | 저점 | 낙폭 | 기간 | 계기 |
|---|---|---|---|---|---|
| 2007-11 → 2008-10 | 38,900 | 8,370 | −78% | 11개월 | 금융위기(이익은 2008년 최대) |
| 2013-09 → 2015-12 | 31,400 | 7,450 | −76% | 27개월 | 수주 감소 → 유가 붕괴 |
| 2020-01 → 2020-03 | 10,550 | 4,095 | −61% | 2개월 | 코로나 |
| 2026-04 → 2026-08 | 48,300 | 22,950 | −52% | 4개월 | 이란 전쟁 테마 소멸·1Q 실적 부진 |
네이버 수정 종가. 2026-04-27 48,300원이 상장 이후 최고 종가(수정주가 기준). 장중 최고가는 2026-05-06 53,300원(그날 종가 45,350원) 검증 후 추가. 2차
이 주식은 1년에 반토막이 나는 일이 네 번 있었습니다. 2026년에도 4월 고점 대비 8월에 −52%를 겪었고, 한 달 뒤 +51% 반등했습니다. 지금 PBR 1.45배에서 과거 불황기 PBR(0.5~0.7배)까지의 거리는 −52~−66%입니다. 사이클 주식의 위험은 "얼마나 좋아지나"보다 "나빠질 때 어디까지 가나"에 있습니다.
8.13 세 번의 사이클을 나란히
| 항목 | 1차 (2005~2009) | 2차 (2010~2015) | 3차 (2022~ ) |
|---|---|---|---|
| 수요의 주인공 | 중동 정유·가스, 국내 조선 호황 | 북미 셰일·1차 미국 LNG, 중동 석유화학 | 2·3차 미국 LNG, 카타르 확장, 데이터센터 전원 |
| 본체 연 수주 최고 | 2,934억 (2008) | 3,848억 (2012) | 2,389억 (2022) · 2026 연환산 2,565억 |
| 연결 매출 최고 | 2,619억 (2008) | 4,035억 (2013) | 2,547억 (2023) |
| 영업이익률 최고 | 32.1% (2008) | 22.4% (2013) | 18.4% (2024), 분기 30.4% (2Q24) |
| 연말 PBR 최고 | 6.45배 (2007) | 2.30배 (2010) | 1.45배 (2026-09), 장중 2.33배 |
| 주가 고점 → 이익 고점 | 2007-11 → 2008 | 2013-09 → 2013 | 2026-04 → ? |
| 끝난 계기 | 금융위기·유가 폭락 | 수주 감소 → 2014년 유가 붕괴 | — |
| 설비투자 | 2006 송정 부지 166억 | 2013~16 녹산 프레스·미음 부지 등 약 1,100억 | 2024~25 태양광 소규모, 증설 없음 |
| 대주주 지분 매도 | 2005~07 안갑원 600만 주(485억) | 2012 안재일 200만 주(439억) | 2022·25 안정규 200만 주(세금용, 328억) |
수치는 4·7·8장 표에서. 2차 사이클 설비투자는 2012~2015 유형자산 취득 합 1,079.6억원. 공시 합산
3차 사이클은 지금까지 앞의 두 번보다 작습니다 — 수주·매출·이익률 모두 2차 사이클 고점의 60~80% 수준입니다. 그럼에도 PBR은 2차 사이클 중반(1.5~2배)에 근접했습니다. 두 가지 해석이 가능합니다. 낙관적으로는 "3차 사이클은 아직 초입이고, 2025년 FID 러시·데이터센터·중동 복구가 겹치면 2차 사이클 규모까지 갈 수 있다". 비관적으로는 "지금이 3차 사이클의 중반이고, 과거처럼 주가 고점(2026년 4월)이 이미 지나갔을 수 있다". 두 번 모두 주가 고점이 이익 고점보다 먼저 왔다는 사실은, 2026년 4월 48,300원 고점을 가볍게 넘겨서는 안 된다는 뜻입니다 해석.
8.14 외국인 지분율 — 사이클 고점마다 30%대였다
| 연도 | 연말 외국인 지분율 | 연중 최고 (날짜) | 그 무렵 주가 국면 |
|---|---|---|---|
| 2008 | 18.5% | 29.3% (05-19) | 연중 주가 최고 38,200원(05-20) 다음 날 |
| 2013 | 32.4% | 35.5% (11-26) | 주가 고점(09-25 31,400원) 두 달 뒤 |
| 2014 | 23.6% | 32.6% (01-07) | 하락 초입 |
| 2016 | 12.4% | 19.0% | 바닥 |
| 2021 | 5.0% | 10.2% | 바닥 |
| 2023 | 12.5% | 12.5% | — |
| 2025 | 27.8% | 28.3% | — |
| 2026 | 33.6% (9/23) 검증 후 수정 | 36.8% (08-10) | 4월 고점 이후 조정 중 |
네이버 일봉 foreignRetentionRate. 2차
외국인 지분율은 과거 두 번의 사이클 고점 무렵 30~35%까지 올랐다가 불황기에 5~12%로 내려갔습니다. 지금 33~37%는 과거 최고치(35.5%)와 같은 영역입니다. 외국인 보유가 많다는 것은 글로벌 LNG 투자자들이 이 회사를 "미국 LNG 인프라의 한국 공급망"으로 인식한다는 뜻이지만, 동시에 추가로 들어올 매수 여력보다 나갈 물량이 더 큰 구간이라는 뜻이기도 합니다. 2026년 9월 UBS가 9/16 5%를 넘긴 뒤 보고서 작성기준일에는 3.69%로 줄었다고 보고한 대량보유 보고(9/23 제출)처럼 검증 후 수정 단기 자금의 드나듦도 잦습니다 공시.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
이 장의 목적은 목표주가가 아니라, 지금 가격이 어떤 이익을 전제하는지 드러내는 것입니다. 매수·매도 권유가 아닙니다.
밸류에이션 — 숫자를 어디에 놓을 것인가
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 22.2배 | TTM 지배순이익 368.0억 (FY2025 344.3억 기준 23.7배) |
| EV/EBIT | 18.2배 | EV 6,755.1억 = 시총 − 순현금 1,398.0억(2026-06-30) · TTM 영업이익 370.2억 (FY2025 419.6억 기준 16.1배) |
| PBR | 1.45배 | 2026-06-30 지배지분 5,620.3억 |
| P/FCF | 19.1배 | TTM FCF 426.5억 = 영업현금흐름 465.3억 − 유형·무형 취득 38.8억 |
| FCF 수익률 | 5.2% | TTM FCF 426.5억 ÷ 시총 |
| 배당수익률 | 0.65% | FY2025 DPS 200원(현금배당결정 2026-02-26) ÷ 30,700원 · FY2025 자사주 매입 0원 |
배수의 분모는 모두 DART 원문에서 다시 읽은 연결 값입니다 — TTM 매출 2,471.3억, 영업이익 370.2억, 지배순이익 368.0억 = 2025 사업보고서 − 2025 반기 + 2026 반기. 순현금 1,398.0억 = 현금 657.7 + 기타금융자산 유동 745.5·비유동 14.7 − 단기차입 20.0(2026-06-30). 상반기 영업현금흐름이 2025년 −11.6억에서 2026년 74.9억으로 바뀌어 TTM FCF(426.5억)가 TTM 영업이익보다 큽니다 계산. 지금 가격이 전제하는 이익의 역산은 9.1~9.3입니다.
9.1 지금 가격이 전제하는 이익 (역산)
| 가정한 EV/EBIT | 필요한 연 영업이익 | 과거 20년 중 이 수준을 넘은 해 | 해석 |
|---|---|---|---|
| 8배 (태광·디케이락 수준) | 844억 | 2013 (1년, 2008년은 841억) | 사상 최고 수준 이익 |
| 10배 | 675억 | 2007·2008·2012·2013 (4년) | 2차 호황 수준 |
| 12배 | 563억 | 2007·2008·2009·2012·2013 (5년) | 호황 평균 |
| 15배 | 450억 | 위 5년 + 2014 (6년) | 2025년(420억)보다 조금 위 |
| 18.2배 (현재 TTM) | 370억 | — | 지금 이익이 영원히 유지된다는 가정 |
EV = 시총 8,153.1 − 순현금 1,398.0 = 6,755.1억원. 필요 영업이익 = EV ÷ 배수. 추정(계산)
국내 제조업의 통상적인 EV/EBIT(10~12배)로 지금 가격을 정당화하려면 연 560~680억원의 영업이익이 필요합니다. 성광벤드가 이 수준을 넘은 것은 20년 중 네다섯 해, 모두 2007~2013년 두 번의 호황기였습니다. 증권사 컨센서스(2027년 영업이익 684억원, IBK 표 인용) 2차는 바로 그 수준을 가정하고, IBK 자체 추정은 2027년 600억·2028년 700억원입니다. 시장 가격 = 컨센서스가 실현된다는 가정이라고 요약할 수 있습니다.
9.2 시나리오
| 시나리오 (2027년 기준) | 영업이익 | 적용 EV/EBIT | 주주가치 | 주당 | 9/23 대비 | 무엇이 일어나야 하나 |
|---|---|---|---|---|---|---|
| 약세 — FID 공백·관세 전가 실패 | 220억 | 8배 | 3,158억 | 11,900원 | −61% | 2026~27 미국 FID 급감, 중동 회복 지연, 수주 연 1,500억대. 2015년(228억)과 비슷 |
| 기본 — 2025년 수준 회복 | 420억 | 11배 | 6,018억 | 22,700원 | −26% | 북미 매출 증가가 중동 공백을 메우는 정도, 이익률 17% |
| 강세 — 컨센서스 실현 | 684억 | 12배 | 9,606억 | 36,200원 | +18% | 수주 연 2,800~3,000억, 이익률 20%, 관세 완전 전가 |
| 초강세 — 2013년 재현 | 900억 | 12배 | 12,198억 | 45,900원 | +50% | LNG 2차 FID 러시(2026~27) + 데이터센터 + 중동 복구 동시 발생 |
주주가치 = 영업이익 × 배수 + 6월말 순현금 1,398억원(이후 쌓일 현금·배당은 무시). 주당 = ÷ 26,557,364주. 배수 가정: 약세 8배(불황기 국내 피어), 기본 11배, 강세·초강세 12배(호황기 이익에 호황 배수를 겹쳐 주지 않음). calc_014620/val.py. 추정
9.3 민감도 — 영업이익 × 배수
| 연 영업이익 ↓ / EV/EBIT → | 8배 | 10배 | 12배 | 14배 | 16배 |
|---|---|---|---|---|---|
| 250억 | 12,800 | 14,700 | 16,600 | 18,400 | 20,300 |
| 370억 (TTM) | 16,400 | 19,200 | 22,000 | 24,800 | 27,600 |
| 450억 | 18,800 | 22,200 | 25,600 | 29,000 | 32,400 |
| 550억 | 21,800 | 26,000 | 30,100 | 34,300 | 38,400 |
| 684억 (컨센서스 2027) | 25,900 | 31,000 | 36,200 | 41,300 | 46,500 |
| 900억 (2013년 수준) | 32,400 | 39,200 | 45,900 | 52,700 | 59,500 |
주당 가치(원) = (영업이익 × 배수 + 순현금 1,398억) ÷ 26,557,364주. 30,700원은 "550억 × 12배" 또는 "684억 × 10배" 근처. 추정
9.4 자산 쪽 교차 확인 — PBR
| PBR | 0.5배 | 0.7배 | 1.0배 | 1.45배(현재) | 2.0배 |
|---|---|---|---|---|---|
| 주당 가치 (6월말 지배자본 5,620.3억) | 10,600 | 14,800 | 21,200 | 30,700 | 42,300 |
| 과거에 이 PBR이었던 때 | 2015~16·2020 연말 | 2014~23 평균 | 2015·2022·2023 연중 고점 | — | 2011~13 연말 평균 1.8 |
자본(5,620억원)의 3분의 1이 토지(1,804억원), 4분의 1이 재고(1,485억원)이고, 순현금은 4분의 1(1,398억원)입니다. 불황기 PBR 0.5~0.7배는 "토지와 재고를 장부가만큼 인정하지 않는" 가격이었습니다. 따라서 PBR 1배(21,200원)는 이 회사의 "하방 지지선"이 아니라 "사이클 중립 가격"에 가깝고, 역사적 하방은 그보다 30~50% 아래였습니다(8장).
9.5 이 장의 결론
- 지금 가격(30,700원)은 2027년 영업이익 550~700억원과 호황 배수를 함께 전제합니다. 순위표의 "가격과 이익의 간극"은 약 200~300억원의 영업이익 차이입니다.
- 그 간극을 메울 경로는 확인됩니다(수주 +31.6%, 북미 매출 4개 분기 증가, LNG Canada 계약). 그러나 경로의 폭은 아직 과거 호황(수주 연 3,000억 이상)에 못 미칩니다(2026년 연환산 2,565억).
- 하방은 사이클이 결정합니다. 기본 시나리오만 되어도 −26%, 약세면 −61%입니다. 상방은 컨센서스 실현 시 +18%, 2013년 재현 시 +50%입니다. 비대칭은 불리한 쪽입니다 해석.
- IBK 목표주가 49,000원(2026-05)은 시총 1조 3,013억원, 2027년 컨센서스 영업이익 기준 EV/EBIT 약 17배를 뜻합니다 — 호황 이익에 성장주 배수를 겹친 가정입니다 2차 추정.
9.6 배당·자사주를 더해도 달라지지 않는 것
가치제고계획대로 매년 순이익의 30%를 돌려준다면 강세 시나리오(순이익 약 560억원 가정)에서 연 170억원, 시총 대비 2.1%입니다. 현 주가에서 주주가 받는 현금 수익률은 배당 0.65% + 자사주 효과 1~1.5% 수준으로, 이익이 늘지 않는 한 가치 평가를 바꿀 크기는 아닙니다 추정. 오히려 의미는 신호에 있습니다 — 2024년 7월처럼 주가가 낮을 때 자사주를 사는 회사라면, 경영진이 판단하는 "적정 가격"을 엿볼 수 있습니다. 2024년 매입 평균 단가는 약 14,560원(199.6억 ÷ 1,371,183주)이었습니다 공시.
9.7 이 리포트가 놓는 자리
이 리포트는 적정 주가를 한 숫자로 제시하지 않습니다. 대신 세 개의 기준선을 놓습니다. ① 사이클 중립선 약 21,000~23,000원 — PBR 1배(21,200원) 또는 2025년 수준 영업이익 420억원에 11배(22,700원). 이익이 지금 수준에 머물고 시장이 사이클 중간 배수를 줄 때의 자리입니다. ② 기대 실현선 약 31,000~36,000원 — 컨센서스 2027년 영업이익 684억원에 10~12배. 지금 주가(30,700원)는 이 선의 하단에 있습니다. ③ 과거 불황선 약 11,000~15,000원 — PBR 0.5~0.7배. 2016~2021년의 자리입니다. 지금 가격은 ②를 향한 경로가 순조롭다는 가정 위에 있고, 그 경로가 흔들리면 ①까지의 거리(−25~−30%)가 먼저 문제가 됩니다. 확인 순서는 11월 3분기 보고서의 월별 수주·북미 매출·지급수수료, 그다음 LNG Canada 2단계 FID와 2027년 미국 FID입니다 해석.
10리스크와 반증 조건
무엇이 이 리포트의 결론을 뒤집을 수 있는지, 그리고 언제 어디서 확인할 수 있는지.
- ① 미국 LNG FID 공백 — 2026~27 FID 감소 → 2027 하반기 이후 수주·매출 급감, 고정비 레버리지 역작용 (과거 사례: 2019 FID 붐 → 2020~21 매출 −32%, 적자 · 크기: 큼) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 2026~27 미국 LNG FID가 연 20 Mtpa 미만이면 2027 하반기 공백(각 사 발표·IGU, 상시)
- ② 사이클 후반 배수 축소 — 이익이 늘어도 시장이 "고점"으로 보는 순간 PBR 하락 (과거 사례: 2008 PER 5.4배에서 −78%, 2014 PER 9배에서 −76% · 크기: 큼) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 7~9월 월별 수주가 분기 450억 미만이면 약세 쪽, 600억 이상 지속이면 강세 쪽(3분기보고서 II-4, 2026-11 중순)
- ③ 관세 전가 실패·미국 무역정책 — 환입 지연·미회수, 232조 추가 인상, 한국산 반덤핑 청원 (과거 사례: 2025-06~07 수주 급감(월 55~66억) · 크기: 중간~큼) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 지급수수료 유지 + GPM 40%대 = 관세 전가 확인 — 매출총이익률만 내려가면 판가 전가가 약해졌다는 뜻(3분기보고서 주석, 2026-11)
- ④ 재고 평가손실 — 니켈·스테인리스 가격 급락, 판매 둔화 시 충당률 상승 (과거 사례: 2017~18 영업적자 기간 충당금 증가 · 크기: 중간) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 재고 평가충당금 300억 돌파 여부(분기 주석)
- ⑤ 중동 장기 공백 — 이란 전쟁 후유증, 카타르 불가항력 (과거 사례: 1H26 중동 매출 −82% · 크기: 중간(태광보다 작음)) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 중동 매출이 회복되지 않은 채 미국 FID 공백이 확인되는 것(3분기보고서 지역 공시, 2026-11)
- ⑥ 환율 — 원화 강세 시 판가·환산이익 동시 감소(10% → 세전 약 65억) (과거 사례: 1H25 외환손실 42억 · 크기: 중간) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 원화가 10% 강해지면 세전이익 약 65억 감소(회사 민감도, 6.5)
- ⑦ 승계 관련 지분 매도 — 안갑원(89세) 11.30% 이전 시 상속세 재원 마련 (과거 사례: 2022 증여세용 150만 주 매도 · 크기: 중간(수급)) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 일가 지분 변동 — 매도 자체보다 대여 동반 여부와 승계 관련 매도를 볼 것(대량보유보고, 상시)
- ⑧ 주주환원 약속 불이행 — 2026 자사주 매입 미실행 시 가치제고계획 신뢰 훼손 (과거 사례: 2025 환원율 15.4%(목표 30%) · 크기: 작음~중간) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 2026년 자사주 매입 미실행 시 가치제고 신뢰 하향(주요사항보고서, 연내)
- ⑨ 수급 되돌림 — 외국인 33.6%(2021말 5%), 테마 소멸 시 이탈 (과거 사례: 2026-04 → 08 −52% · 크기: 중간) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): 외국인 지분율 33~37%는 과거 최고치(35.5%)와 같은 영역(8.14)
- ⑩ LNG Canada 2단계 FID 무산 — 254.9억 계약 변경·축소 (과거 사례: — · 크기: 작음(매출 10%)) — 무엇이 보이면 이 논지가 틀린 것인가(확인 기준): LNG Canada 2단계 FID 무산 시 254.9억 계약 정정 공시 확인(2026-10~12)
10.1 리스크 — 크기 순
| 리스크 | 경로 | 과거 사례 | 크기 |
|---|---|---|---|
| ① 미국 LNG FID 공백 | 2026~27 FID 감소 → 2027 하반기 이후 수주·매출 급감, 고정비 레버리지 역작용 | 2019 FID 붐 → 2020~21 매출 −32%, 적자 | 큼 |
| ② 사이클 후반 배수 축소 | 이익이 늘어도 시장이 "고점"으로 보는 순간 PBR 하락 | 2008 PER 5.4배에서 −78%, 2014 PER 9배에서 −76% | 큼 |
| ③ 관세 전가 실패·미국 무역정책 | 환입 지연·미회수, 232조 추가 인상, 한국산 반덤핑 청원 | 2025-06~07 수주 급감(월 55~66억) | 중간~큼 |
| ④ 재고 평가손실 | 니켈·스테인리스 가격 급락, 판매 둔화 시 충당률 상승 | 2017~18 영업적자 기간 충당금 증가 | 중간 |
| ⑤ 중동 장기 공백 | 이란 전쟁 후유증, 카타르 불가항력 | 1H26 중동 매출 −82% | 중간(태광보다 작음) |
| ⑥ 환율 | 원화 강세 시 판가·환산이익 동시 감소(10% → 세전 약 65억) | 1H25 외환손실 42억 | 중간 |
| ⑦ 승계 관련 지분 매도 | 안갑원(89세) 11.30% 이전 시 상속세 재원 마련 | 2022 증여세용 150만 주 매도 | 중간(수급) |
| ⑧ 주주환원 약속 불이행 | 2026 자사주 매입 미실행 시 가치제고계획 신뢰 훼손 | 2025 환원율 15.4%(목표 30%) | 작음~중간 |
| ⑨ 수급 되돌림 | 외국인 33.6%(2021말 5%), 테마 소멸 시 이탈 | 2026-04 → 08 −52% | 중간 |
| ⑩ LNG Canada 2단계 FID 무산 | 254.9억 계약 변경·축소 | — | 작음(매출 10%) |
10.2 반론 — 이 리포트가 틀렸을 수 있는 곳
- "비대칭이 불리하다"는 판단에 대한 반론. 2022년 이후 이익률 하단이 과거보다 높고(분기 최저 6.7%), 스테인리스·북미 믹스가 구조적으로 개선됐다면 과거 사이클의 하방(PBR 0.5배)을 그대로 적용하는 것은 과도합니다. 또 데이터센터 가스발전·에너지 안보 투자가 LNG 사이클의 골을 얕게 만들 수 있습니다.
- 관세 해석에 대한 반론. 지급수수료 증가가 관세가 아니라 다른 일회성 비용(검사·인증·중개)이라면, 매출총이익률 41%는 실제 마진 개선이고 이익 회복은 더 빠를 수 있습니다.
- 수주 공백 추정에 대한 반론. 2025년 하반기 수주가 약했던 것은 관세 직후의 일시적 관망이었고, 그 물량이 2026년 1·2분기에 몰려 들어왔다면 3~4분기 매출 공백은 생기지 않습니다.
11Bull / Bear
증거의 저울(11.1)의 두 열을 강세론과 약세론으로 나눠 적습니다.
▲ 강세론
- 상반기 본체 수주 1,282억(+31.6%), 2분기 657억으로 2022년 상반기 이후 최대
- 북미 매출 4개 분기 연속 증가(131→321억), 회사가 Rio Grande·Woodside·MS 데이터센터 발주 명시
- 이익 감소는 관세 회계 경로 탓 — 매출총이익 +132억
- 미국 시장에서 한국산만 반덤핑이 없음 — 이탈리아·중국·대만·일본산 대비 우위
- 증설 없이 물량을 받을 수 있는 설비·재고, 영업 레버리지 0.41
- 순현금 1,398억, 부채비율 6.8%, 대주주로의 자금 유출 구조 없음
- 2024 저가 자사주 매입·전량 소각, 2026~28 환원율 30% 약속
▼ 약세론
- 최근 12개월 수주/납품 0.97, 2025 하반기 수주 862억(약세) → 3~4분기 매출 공백 가능
- 중동 매출 1년 새 −82%, 국내 고객 매출 −36%(분기 294→189억)
- 관세 회수의 실제 크기·시점 미공시, 전가 실패 시 이익 훼손
- 232조 50%가 수요자 발주를 늦춘 전례(2025-06~07 월 수주 55~66억)
- 같은 레버리지가 반대로도 작동 — 손익분기 매출 1,740억
- 순현금은 시총의 17%뿐, 호황기엔 운전자본으로 흡수
- 2025 환원율 15.4%, 2026 자사주 미실행, 배당수익률 0.65%
- 가격이 이미 컨센서스(2027 OP 684억)를 전제, 과거 두 사이클 모두 주가 고점이 이익 고점보다 먼저
- 일가 지분 71% → 35%로 축소(유통주식 증가), 승계 과정의 지분 매도 압력 검증 후 수정
11.1 증거의 저울 — 한 표로
| 긍정 쪽 증거 | 부정 쪽 증거 |
|---|---|
| 상반기 본체 수주 1,282억(+31.6%), 2분기 657억으로 2022년 상반기 이후 최대 | 최근 12개월 수주/납품 0.97, 2025 하반기 수주 862억(약세) → 3~4분기 매출 공백 가능 |
| 북미 매출 4개 분기 연속 증가(131→321억), 회사가 Rio Grande·Woodside·MS 데이터센터 발주 명시 | 중동 매출 1년 새 −82%, 국내 고객 매출 −36%(분기 294→189억) |
| 이익 감소는 관세 회계 경로 탓 — 매출총이익 +132억 | 관세 회수의 실제 크기·시점 미공시, 전가 실패 시 이익 훼손 |
| 미국 시장에서 한국산만 반덤핑이 없음 — 이탈리아·중국·대만·일본산 대비 우위 | 232조 50%가 수요자 발주를 늦춘 전례(2025-06~07 월 수주 55~66억) |
| 증설 없이 물량을 받을 수 있는 설비·재고, 영업 레버리지 0.41 | 같은 레버리지가 반대로도 작동 — 손익분기 매출 1,740억 |
| 순현금 1,398억, 부채비율 6.8%, 대주주로의 자금 유출 구조 없음 | 순현금은 시총의 17%뿐, 호황기엔 운전자본으로 흡수 |
| 2024 저가 자사주 매입·전량 소각, 2026~28 환원율 30% 약속 | 2025 환원율 15.4%, 2026 자사주 미실행, 배당수익률 0.65% |
| — | 가격이 이미 컨센서스(2027 OP 684억)를 전제, 과거 두 사이클 모두 주가 고점이 이익 고점보다 먼저 |
| — | 일가 지분 71% → 35%로 축소(유통주식 증가), 승계 과정의 지분 매도 압력 검증 후 수정 |
저울은 "사업은 좋아지고 있지만, 가격은 그보다 먼저 갔다" 쪽으로 기웁니다. 이것이 순위표 18위("조건부 검토")와 이 리포트의 원문 검증이 만나는 지점입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
무엇이 결론을 바꾸는지, 그리고 언제 어디서 확인할 수 있는지를 한 표로 둡니다.
| 시점 | 무엇을 | 기준선 (결론을 바꾸는 기준) | 어디서 |
|---|---|---|---|
| 2026-11 중순 | 7~9월 월별 수주 | 분기 450억 미만이면 약세 쪽, 600억 이상 지속이면 강세 쪽 | 3분기보고서 II-4 |
| 2026-11 | 지급수수료·매출총이익률 | 수수료 유지 + GPM 40%대 = 관세 전가 확인 | 3분기보고서 주석 |
| 2026-11 | 북미·중동 매출 | 북미 분기 300억 이상 유지 여부 | 3분기보고서 지역 공시 |
| 2026-10~12 | LNG Canada 2단계 FID | 무산 시 254.9억 계약 정정 공시 확인 | Shell·LNG Canada 발표 |
| 연내 | 2026년 자사주 매입 | 미실행 시 가치제고 신뢰 하향 | 주요사항보고서 |
| 상시 | 2026~27 미국 LNG FID | 연 20 Mtpa 미만이면 2027 하반기 공백 | 각 사 발표·IGU |
| 분기 | 재고 평가충당금 | 충당금 300억 돌파 여부 | 분기 주석 |
| — | 화진 지분 매도인·성광SG·2005 건물 매입 가격 근거 | 미공시 사항 해소 | 회사 IR 문의 |
| 상시 | 일가 지분 변동 | 과거 블록 매도는 상승기 중반에 있었고 직후 회사 대여가 뒤따랐음(7.7) — 매도 자체보다 대여 동반 여부와 승계 관련 매도를 볼 것 검증 후 수정 | 대량보유보고 |
13용어집
먼저 5분짜리 이야기로 전체를 한 번 훑고, 그다음 낱말을 정리합니다.
용어 해설집 — 배경지식 0에서 시작합니다
가스를 멀리 보내려면 영하 162도로 얼려 액체(LNG)로 만들어 배에 싣습니다. 얼리는 공장(액화 터미널)에는 수십 km의 굵은 배관이 깔리고, 배관이 꺾이고 갈라지고 좁아지는 모든 자리에 "피팅"이라는 이음쇠가 용접됩니다. 극저온을 견뎌야 해서 비싼 스테인리스로 만듭니다. 부산의 성광벤드는 이 굵은 피팅을 만드는 한국 두 회사 중 하나입니다.
이 회사의 매출은 "세계 어딘가에서 큰 공장이 착공되는가"에 따라 크게 출렁입니다. 2007~2008년과 2012~2013년에 호황이 두 번 왔고, 그때 이익률이 20~30%였으며 주가는 지금보다 높거나 비슷했습니다. 2014년 유가가 무너지자 6년 동안 적자와 본전 사이를 오갔고, 주가는 자산가치의 절반(PBR 0.5배)까지 떨어졌습니다.
2025년 미국은 LNG 수출 공장 6곳의 건설을 한꺼번에 결정했습니다. 그 공장에 들어갈 피팅 주문이 2026년 성광벤드에 몰려들고 있습니다(상반기 수주 +32%). 그런데 같은 시기 미국이 수입 피팅에 50% 관세를 매기면서, 회사가 관세를 먼저 내고 나중에 고객에게 받는 구조 때문에 이익이 일시적으로 줄었습니다(상반기 영업이익 −23%). 한편 중동은 전쟁으로 주문이 끊겼습니다.
시장은 "앞으로 2~3년이 호황"이라고 보고 이 회사를 지금 이익의 18배(현금 제외)에 거래합니다. 그 기대가 맞으려면 이익이 지금의 1.5~2배가 되어야 합니다. 과거에 그런 해가 다섯 번(두 번의 호황) 있었고, 두 번 모두 그 뒤에 주가가 70% 넘게 빠지는 불황이 따라왔습니다. 창업주 일가는 과거 상승기에 지분을 팔아 그 돈의 상당 부분을 회사에 싼 이자로 빌려줬고, 불황기에 3세에게 주식을 물려줬습니다. 이 회사를 본다는 것은 결국 "미국 LNG 호황이 얼마나 길게, 얼마나 크게 이어지는가"를 보는 일입니다.
| 용어 | 뜻 | 이 리포트에서의 쓰임 |
|---|---|---|
| 버트웰딩 피팅 | 배관 끝과 맞대어 용접하는 이음쇠(엘보·티·리듀서·캡) | 성광벤드·태광의 제품. 하이록의 계장용 튜브 피팅과 다름 |
| 엘보 / 티 / 리듀서 | 방향 전환 / 분기 / 굵기 변환 이음쇠 | 1H26 매출 비중 57% / 23% / 10% |
| 스테인리스 · 탄소강 · 합금강 | 크롬·니켈을 넣어 녹과 저온에 강한 강 · 일반 강 · 크롬·몰리브덴을 넣어 고온·고압에 강한 강 | 스테인리스 원재료가 탄소강의 3~5배 |
| LNG 액화 터미널 / 트레인 | 가스를 −162℃로 냉각해 액화·저장·선적하는 설비 / 그 생산 라인 한 줄 | 성광벤드 최대 전방 |
| FID (최종투자결정) | 프로젝트 주주들이 건설비 집행을 확정하는 시점 | FID → 6~12개월 뒤 피팅 발주 |
| Mtpa | 연간 백만 톤(Million tonnes per annum), LNG 생산능력 단위 | 2025년 세계 FID 68.4 Mtpa |
| EPC | 설계·조달·시공을 일괄 수행하는 회사(JGC·Fluor·Bechtel 등) | 피팅을 입찰로 구매 |
| 스토키스트(Stockist) | 배관자재 도매 유통상. 재고를 쌓아 두고 EPC에 공급 | 성광벤드 해외 매출의 70% |
| 232조 관세 | 미 무역확장법 232조(국가안보)에 근거한 철강·알루미늄 관세 | 버트웰딩 피팅 2025-03 포함, 6월 50% |
| 반덤핑관세(AD) | 정상가보다 싸게 수출한 국가·기업에 추가로 매기는 관세 | 한국산 피팅은 대상 아님, 중국·이탈리아 등은 대상 |
| DDP | 판매자가 관세까지 부담해 도착지에 인도하는 조건 | 관세가 성광벤드 판관비·매출에 동시에 잡히는 이유 |
| 매출총이익률 / 영업이익률 | (매출 − 매출원가) ÷ 매출 / (매출총이익 − 판관비) ÷ 매출 | 관세 때문에 전자가 부풀어 후자로 봐야 함 |
| 수주 / 납품 / 수주잔고 | 새로 받은 주문 / 출하해 매출이 된 금액 / 아직 출하 안 된 주문 | 잔고는 2010년 이후 미공시 |
| 재고자산 평가충당금 | 팔릴 가치가 장부가보다 낮아진 재고를 미리 비용 처리한 누계 | 1H26 278.6억원(재고 총액의 15.8%) |
| 순현금 | 현금·예금·금융상품 − 차입금 | 1,398.0억원(시총의 17.1%) |
| EV / EV/EBIT | 시가총액 − 순현금 = 사업 자체에 매겨진 값 / 그 값 ÷ 영업이익 | 6,755억원 / 18.2배 |
| PER / PBR / ROE | 시총 ÷ 순이익 / 시총 ÷ 자본 / 순이익 ÷ 자본 | 22.2배 / 1.45배 / 6.6%(TTM) |
| TTM | 최근 12개월(Trailing Twelve Months) | 3Q25~2Q26 = 2025년 − 1H25 + 1H26 |
| ELB | 주가연계 파생결합사채. 주로 원금지급형 | 101.4억원 보유 |
| 연부연납 · 공탁 | 상속·증여세를 여러 해에 나눠 내는 제도 · 그 담보로 법원에 맡기는 것 | 안정규 80만 주 공탁(2022~23) |
| 기업가치 제고 계획 | 거래소 밸류업 프로그램에 따른 자율 공시 | 2026~28 환원율 30%+ 목표 |
| K-GAAP / K-IFRS | 2010년 이전 한국 회계기준 / 이후 국제회계기준 | 2009년 이전 수치는 별도(K-GAAP) |
| AVL (승인 공급자 목록) | 발주처·EPC가 인증을 거쳐 입찰 자격을 준 업체 목록 | 진입장벽의 핵심 |
| MTO (자재 물량표) | 상세설계 뒤 확정되는 배관 자재 목록 | 피팅 발주의 출발점 |
| HRSG (배열회수보일러) | 가스터빈 배기열로 증기를 만드는 설비. 복합화력의 핵심 | 데이터센터 전원용 가스발전의 합금강 피팅 수요 |
| 영업 레버리지 | 고정비가 커서 매출 변화보다 이익 변화가 훨씬 큰 성질 | 매출 1원 증가 시 영업이익 약 0.41원(회귀) |
| 손익분기 매출 | 영업이익이 0이 되는 매출 수준 | 약 1,740억원(2012~2025 회귀) |
| 운전자본 | 재고 + 매출채권 − 매입채무. 영업에 묶인 돈 | 약 1,828억원(매출의 74%) |
| NXT 애프터마켓 | 대체거래소의 정규장 이후 거래. 네이버 일봉 종가를 덮어씀 | 9/23 일봉 31,050원은 NXT, KRX 종가는 30,700원 |
A부록 — 순위표 18위 논거는 원문으로 성립하는가
순위표 카드의 문장을 하나씩 떼어 원문 숫자와 대조했습니다. 판정: 성립 부분 성립 불성립 확인 불가.
| 순위표 문장·수치 | 원문 대조 | 판정 |
|---|---|---|
| 기준주가 32,100원 (가격 관측 2026-09-18) | 9/18 KRX 종가 32,100원(15:30 분봉). 기준일 9/23은 30,700원(−4.4%) | 성립 |
| PER 25.28배 (최근 결산 EPS 기준) | 32,100 ÷ FnGuide 2025 EPS 1,270원 = 25.28배로 재현. 공시 기본 EPS 1,297원(가중평균 주식수)이면 24.75배, 2025 지배순이익 344.3억 ÷ 발행주식 26,557,364주면 24.76배. 9/23·TTM 기준 22.2배 | 성립 (산식 차이 각주) |
| PBR 1.55배 | 2025말 지배자본 5,495.0억 ÷ 26,557,364주 = BPS 20,691원 → 32,100원이면 1.551배. 9/23 30,700원·6월말 자본 5,620.3억이면 1.451배 | 성립 |
| 상반기 매출 +1.2%, 영업이익 −23.0% | 1,232.7억(+1.2%), 165.8억(−23.0%) — 반기보고서·잠정실적 일치 | 성립 |
| "기존 피팅 사업과 자산 기반은 있으나 단순 저평가 방어 논리는 약하다" | 순현금 1,398억(시총 17.1%), 토지 장부가 1,804억(22.1%)으로 자산이 가격의 3분의 1 남짓만 설명. EV/EBIT 18.2배(태광 8.2·하이록 3.5) | 성립 |
| "전방시장 확대 기대가 현재 이익 개선으로 충분히 드러나지는 않았다" | 영업이익은 감소했으나, ① 수주 +31.6%(1,282억), ② 북미 매출 4개 분기 연속 증가(131→321억), ③ 2Q26 영업이익 100.1억(1Q 대비 +52%). 이익 감소 원인은 판관비로 들어간 관세의 회계 시차(6장; 재고평가손실은 17.2억 vs 18.2억으로 감익 요인 아님 검증 후 수정) | 부분 성립 — 이익엔 아직 안 드러났지만 수주·매출 믹스에는 드러남 |
| "LNG·석유화학·에너지 플랜트의 확정 발주가 고부가 피팅 주문으로 전환될 때 영업 레버리지" | 2025년 미국 FID 6건 → 2026년 회사가 Rio Grande·Woodside Louisiana 발주 명시, LNG Canada 2단계 254.9억 계약. 티(TEE) 비중 14.6→23.3%. 레버리지 크기는 관세 처리에 좌우 | 성립 (경로 확인, 크기 미확인) |
| 반론 "태광·하이록 대비 현재 이익 배수가 높다" | PER 22.2 vs 5.4·7.7, EV/EBIT 18.2 vs 8.2·3.5, PBR 1.45 vs 0.95·0.94 | 성립 |
| 반론 "발주 지연과 제품 믹스 악화가 겹치면" | 발주 지연은 중동에서 실제 발생(매출 288→53억). 제품 믹스는 오히려 개선 방향(티·북미↑). 소재 믹스는 미공시 | 부분 성립 |
| 반론 "자산 보유만으로 주가를 방어하기 어렵다" | 2020-03 저점 PBR 0.27배, 2016~2021 연말 PBR 0.48~0.75배. 불황기에는 자산가치의 절반 이하로 거래된 이력 | 성립 |
| 다음 확인 "수주단가" | 공시 없음. 월별 수주총액만 공시(톤·단가 없음) | 확인 불가 |
| 다음 확인 "고부가 제품 비중" | 소재별 매출 미공시. 2차 자료만: 스테인리스 49%(3Q22)→62%(1H24) | 확인 불가 (2차만) |
| 다음 확인 "이익률 회복" | 분기 영업이익률 11.1%(1Q26) → 15.6%(2Q26). 2025년 17.1%에는 아직 못 미침 | 진행 중 |
| 다음 확인 "실제 잔고·마진을 태광과 비교" | 두 회사 모두 2010년 이후 잔고 미공시. 월별 수주로 비교: 성광 수주/매출 1.16, 태광 0.80(5장) | 대체 지표로 가능 |
FnGuide EPS 1,270원은 IBK 2026-05-21 리포트 표(2025 EPS 1,270원)와 일치. 순위표 주석대로 "PER·PBR은 최근 결산(2025년) EPS·BPS 기준"이며 TTM이 아님. 공시 2차 추정
A.1 종합 판정
순위표의 숫자는 전부 원문으로 재현되고, "단순 저평가 방어 논리는 약하다"는 결론도 성립합니다. 이 리포트가 보태는 것은 두 가지입니다.
- "−23%"의 성격. 순위표는 이익 감소를 "기대가 아직 이익으로 안 드러났다"로 읽었는데, 원문을 보면 감소의 대부분은 판관비 속 관세 선지급(지급수수료 +174억원)이고, 매출총이익은 오히려 132억원 늘었습니다. 즉 수요 부진형 감익이 아니라 회계 경로형 감익입니다. 이것은 논거를 약하게도, 강하게도 만듭니다 — 관세가 가격에 제대로 전가되면 이익은 빠르게 돌아오지만(긍정), 관세 50%가 미국 수요자의 발주 속도를 늦추는 효과는 이미 2025년 6~7월 수주 급감으로 한 번 나타났습니다(부정).
- "가격과 이익의 간극"의 크기. 지금 가격을 정당화하려면 연 560~680억원(EV/EBIT 10~12배 가정)의 영업이익이 필요하고, 이는 과거 20년 중 2007·2008·2009·2012·2013년 다섯 해만 넘은 수준입니다(9장). 증권사 컨센서스(2027년 684억원)는 정확히 그 수준을 가정합니다. 간극은 "기대가 실현되면 닫히고, 사이클이 꺾이면 과거처럼 PBR 0.5배대로 벌어지는" 구조입니다.
그래서 18위라는 위치 — "조건부 검토" — 는 원문 기준으로도 합리적입니다. 순위를 올릴 근거가 되는 것은 ① 3분기 매출에서 북미 증가가 계속되고 영업이익률이 17%대로 돌아오는지, ② 지급수수료가 줄거나 매출총이익률이 40%대를 유지해 관세 전가가 확인되는지, ③ 2026년 자사주 매입(가치제고계획 약속)이 실행되는지입니다. 순위를 내릴 근거는 ① 월별 수주가 분기 450억원 아래로 돌아가는 것(2025년 하반기 수준), ② 중동 매출이 회복되지 않은 채 미국 FID 공백이 확인되는 것입니다.
A.2 순위표 이웃 종목과의 상대 위치
| 순위 | 종목 | 업종(순위표) | PER | PBR | 반기 영업이익 YoY | 판정 |
|---|---|---|---|---|---|---|
| 17 | SNT에너지 | 조선·에너지 | 9.00 | 1.99 | +9.5% | 조건부 검토 |
| 18 | 성광벤드 | 조선·에너지 | 25.28 | 1.55 | −23.0% | 조건부 검토 |
| 19 | 우주일렉트로 | 전장·부품 | 9.56 | 0.68 | −56.5% | 조건부 검토 |
| 20 | 한국카본 | 조선·에너지 | 10.71 | 1.82 | +45.8% | 조건부 검토 |
| 21 | 케이에스피 | 조선·에너지 | 22.00 | 1.73 | +35.3% | 관찰 |
| 8 | 태광 | 조선·에너지 | 10.81 | — | +10.0% | 우선 검토 |
| 2 | 하이록코리아 | 조선·에너지 | 8.89 | 0.95 | +12.2% | 우선 검토 |
순위표(korea_equity_25.html)의 FnGuide 조회값(9/18 전후, 최근 결산 기준). 이 표의 PER·PBR은 순위표 표기값이며 이 리포트의 9/23·TTM 계산과 기준이 다름. 태광 PBR은 순위표 카드 참조. 2차
같은 "조선·에너지" 묶음에서 성광벤드는 PER이 가장 높고 반기 이익 증가율이 유일하게 마이너스입니다. 그런데도 한국카본(20위, 이익 +45.8%)·케이에스피(21위)보다 위에 놓인 것은, 순위표가 "수주 잔고의 질·전방의 확정성"을 함께 본 결과로 읽힙니다 — 한국카본은 LNG 보냉재 잔고가 줄고 있고(순위표 카드), 케이에스피는 "가격 방어력 제한"입니다. 이 리포트의 원문 확인 결과(수주 +31.6%, 북미 확정 발주, 관세성 일시 비용)는 18위를 유지할 근거는 되지만, 태광(8위)·하이록(2위)보다 앞설 근거는 되지 못합니다 — 같은 전방에 대한 노출을 두 배 넘는 배수로 사야 하기 때문입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 소재별(스테인리스·탄소강·합금강) 매출 비중 — 2022·2024년 증권사 2차 자료만 존재.
- 수주잔고 — 2010년 이후 미공시. 이 리포트 추정 1,100~1,470억원, 언론 인용 "약 600억원"의 근거 불명.
- 지급수수료 중 관세 금액 — 회사 미공시(관세가 판관비로 처리된다는 것은 2025 사업보고서 경영진단으로 확인). 추정 1H26 약 190억원. 관세 회수분이 매출에 얹히는지(매출 경로)도 미공시. 검증 후 수정
- 데이터센터 관련 수주 금액·고객.
- ELB 발행사·원금보장 조건.
- 2014년 화진피에프 지분 매도인 실명(공시상 "종속회사 임원"), 성광SG의 성격.
- 2005년 안갑원 회장 소유 건물 매입가의 감정 근거.
- 한국산 버트웰딩 피팅에 대한 신규 무역구제 청원 여부(검색 범위 내 없음).
- 2022-04 증여 주식의 상증법상 신고가액(공시 참고가액 259.2억, ±2개월 평균 근사 약 271억). 2014년 화진 지분 매도인이 당시 화진 전 대표이사(2015년 주석 "종속기업의 전 대표이사" 연대보증 표현)와 동일인인지.
- 6장 표준 재무표의 판관비 세부 계정은 판관비 주석만 반영 — 매출원가 속 인건비·감가상각(비용의 성격별 분류)은 표에 넣지 않았습니다.
같은 날 작성된 초판을 작성자와 다른 검증자가 DART 원문을 새로 내려받아(2026 반기·1분기, 2025 사업보고서 전문·반기·1분기·3분기, 2024 1분기·반기·3분기, 2005~2024 사업보고서의 요약재무·수주·차입금·특수관계자 주석, 대량보유·임원 소유보고 약 25건, 최대주주 변경(2003)·부동산매수(2005)·단일판매 계약 정정·기업가치제고·JP모건·UBS 보고) 초판의 수치 300개 이상(가격·주가 이력 20, 반기·분기 손익 60, 재무상태표·금융자산·재고 40, 품목·지역·고객 50, 월별·연간 수주 70, 원재료·생산 25, 2005~2025 연간 손익·자본 84, 지분 거래 40)을 대조하고, 순현금·TTM·배수·회귀·시차 상관·잔고·시나리오·민감도·연말 PER/PBR을 새 스크립트(verify_014620/verify_core.py)로 다시 계산했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것: 9/23 KRX 종가 30,700원(15:30 분봉; 일봉 31,050원은 NXT, 9/28 종가 31,150원 +450원으로 역산 일치)·9/18 32,100원, 시총 8,153.1억, 순현금 1,398.0억(현금 657.7 + 기타금융 유동 745.5·비유동 14.7 − 차입 20.0), TTM 매출 2,471.3·영업이익 370.2·순이익 368.0억, PER 22.16·PBR 1.451·EV/EBIT 18.25배, 순위표 PER 25.28(FnGuide EPS 1,270)·PBR 1.551, 매출총이익률 30.9 → 41.3%·판관비 161.4 → 343.0억·지급수수료 42.6 → 217.1억, 1H26 수주 1,282.4억(+31.6%)과 2010~2026 연간 수주·납품 17개 연도 전부, 4분기 이동합 시차 상관(0.849~0.963), 회귀 영업이익 = −716 + 0.411 × 매출(r 0.957, 손익분기 1,741억원), 잔고 추정 1,474·1,111·1,282억, 시나리오 −61·−26·+18·+50%와 민감도 30칸, 10·20년 누적, 연말 PBR·PER 시계열, 일가 블록 매도 5건 923.1억(단가 1,850·3,600·4,700·16,800·21,930원 원문 일치), 2022-04-05 안재일 → 안정규 300만 주 증여와 안정규 150만 주(173.0억)·2025-10 50만 주(154.9억) 매도, 80만 주 연부연납 공탁(2022-07 ~ 2023-08), 2005 잠원동 건물 13.3억, 2014 화진 35.57% 151.7억, 성광SG 거래, ELB 101.4억.
틀렸거나 근거가 부족했던 것: ① 대주주 대여의 시기·규모 — 초판 "2011~2016년 연 2%로 400억원" → 원문은 안갑원 회장이 2006-10(100억)·2007-05~06(270억) 블록 매도 직후 회사에 대여, 2007말 370억·2008말 300억·2009~2012년 200억(연 3% → 2%), 2013년 상환 + 안재일 2012-02 200억(2016 상환). 합계 570억원, 블록 매도 대금의 62%(0·7.7·7.9·7.4장). ② "가장 큰 두 매도는 고점 6·19개월 전 → 대주주 매매 시점이 사이클과 잘 맞았다, 매도는 사이클 후반 신호" → 매도 뒤 주가가 +132%·+43% 더 올랐고 2012년 매도가는 2010-01 고점보다 29% 낮았음. "고점 매도 신호" 해석은 원문으로 지지되지 않아 철회(0·7.7·10장). ③ "−23%의 원인 = 관세 회계 시차와 재고 충당금" → 재고평가손실은 1H26 17.2억 vs 1H25 18.2억으로 감익 요인이 아님(1분기만 11.8 vs 4.4억). ④ 4Q24 영업이익 39.3억·6.8% → 39.2억·6.7%. ⑤ 2025 회귀 잔차 126 → 125억. ⑥ 2025년 하반기 수주 862억은 2019년 이후 "세 번째"가 아니라 다섯 번째로 적은 반기. ⑦ 외국인 지분율 9/23 33.4% → 33.6%(33.4%는 9/22). ⑧ "공시 전날(8/21)" → 8/21은 공시일. ⑨ 48,300원은 최고 종가, 장중 최고는 5/6 53,300원. ⑩ UBS "하루 만에 3.69%" → 작성기준일 3.69%(9/23 제출). ⑪ 안재일 2015~16 매수 평균 약 8,600 → 8,455원, 증여가액 "약 250억" → 공시 참고가액 259.2억. ⑫ 성광SG 표의 "17.3억·10.4억"은 기타매출 2014·2015년 값(지급수수료는 0.7·0.3억). ⑬ 연간 수주-같은 해 영업이익 상관 0.82 → 0.79(2010~2025).
새로 확인한 것: ① 관세의 회계 경로 — 반기·분기보고서 주석에는 관세 계정이 없지만, 2025 사업보고서 IV(경영진단)에 "미국 관세로 인해 판관비 증가가 영업이익에 영향"이라고 회사가 직접 적었습니다. 판관비 경로는 공시로 격상, 판관비 중 늘어난 줄은 지급수수료뿐(2025년 +124억, 운송보관료 −34억)이라 "지급수수료 = 관세"는 강한 정황의 추정으로 유지, 매출 경로(회수분이 매출에 얹힘)는 미확인으로 명시했습니다(6.2). ② 같은 경영진단에 "매출 믹스가 카본 증가 영향"(2025년 소재 믹스는 불리)과 "대규모 중동 프로젝트인 아미랄·자프라2·파드힐리 발주"가 적혀 있어 2025년 13.2% 고객 = 중동 프로젝트 추정을 뒷받침합니다(4.4). ③ 분기 지급수수료 시계열(1Q25 32.4 · 2Q25 10.2 · 3Q25 65.4 · 4Q25 78.9 · 1Q26 99.6 · 2Q26 117.5억). ④ 2005 건물 매입 결정 이사회에 사외이사 1명 불참. ⑤ ELB·저축성보험은 공정가치 수준 2. ⑥ 사내근로복지기금이 2026-04-27~05-11 주가 고점 구간에 61,483주(평균 46,793원) 매도. ⑦ 태광 리포트 두 문장의 사실 확정(5.7, consistency_issues.md 기록 — 태광 리포트는 수정하지 않음).
여전히 확인하지 못한 것: 지급수수료 중 관세 금액과 관세 회수분의 매출 반영 여부, 소재별 매출, 수주잔고(2010년 이후 미공시), ELB 발행사, 성광SG의 정체, 2014년 화진 지분 매도인 실명, 2005년 건물 매입가의 감정 근거, 증여 신고가액, 이투데이 "1분기 잔고 약 600억원"의 근거(웹 검색 한도로 외부 기사 링크는 이번 검증에서 재확인하지 못함).
1차 자료 — DART 공시 (성광벤드)
DART 접수번호를 적었습니다. 링크는 dart.fss.or.kr/dsaf001/main.do?rcpNo=접수번호 형식입니다.
정기보고서: 2026 반기보고서 20260814002129 · 2026 1분기 20260515001055 · 2025 사업보고서 20260319000739 / [기재정정] 20260708000008 · 2025 3분기 20251114000952 · 2025 반기 20250814001906 · 2025 1분기 20250515000925 · 2024 사업보고서 20250320001354 · 2023 20240320000640 · 2022 20230321000580 · 2021 20220321000377 · 2020 20210323000580 · 2019 [정정] 20200515000366 · 2018 [정정] 20190409000324 · 2017 [정정] 20180511000383 · 2016 20170331001051 · 2015 20160330001765 · 2014 [정정] 20150518000065 · 2013 20140331001298 · 2012 20130401001432 · 2011 20120330002500 · 2010 20110331002643 · 2009 20100331001855 · 2008 20090331001097 · 2007 20080331001174 · 2006 20070330000964 · 2005 20060331001376 · 2004 20050331001023. 분기·반기보고서 2010-03 ~ 2025-09 49건(calc_014620/jobs_q.txt에 목록).
주요사항·거래소 공시: 단일판매·공급계약체결 20260821900624 / [기재정정] 20260824900221 · 연결 잠정실적 20260810900095 · 20260508900194 · 20260305900567 · 기업가치제고계획 20260112900117 · 현금배당결정 20260226900594 · 정기주주총회결과 20260327902504 · 자기주식 취득결정 20240716000023 · 취득결과 20241011000057 · 주식소각결정 20241112900114 · 20250521900088 · 최대주주변경 20031216000267 · 타법인출자(화진벤드) 20030528000162 · 최대주주등으로부터 부동산매수 20050412000985 · 유형자산취득결정 20060720900067 · 지배회사의 주요종속회사 편입 20130328900241.
독립 검증에서 추가로 연 원문: 2007 사업보고서 20080331001174(주석 14 주주임원장기차입금: 2006-10-30 100억·2007-05-28 150억·2007-06-01 120억, 연 3%) · 2008 사업보고서 20090331001097(잔액 300억, 연 3%) · 2009 사업보고서 20100331001855(요약재무 2005~2009, 잔액 200억·연 2%) · 2010~2016 사업보고서 연결 주석(차입금·특수관계자) · 2024 1분기 20240516000561 · 2024 반기 20240814002010 · 2024 3분기 20241114000711(분기 손익) · 2025 사업보고서 IV 이사의 경영진단(관세·판관비·중동 프로젝트 문구) · 대량보유 20220926000053·20151228000149·20241227000036 · JPMorgan 20260703000227 · UBS 20260923000397 · 단일판매 정정 20260824900221 · 기업가치제고 20260112900117. 스크립트 verify_014620/verify_core.py. 검증 후 추가
지분 공시: 안재일 대량보유 20050622000097 · 20051214000093 · 20060914000080 · 20070523000035 · 20120208000112 · 20151228000149 · 20160111000054 · 20160826000262 · 20220412000270 · 20220603000039 · 20220722000014 · 20220914000154 · 20220926000053 · 20230721000115 · 20230814001235 · 20241227000036 · 20251021000176 · 20260626000025 · 20260728000219 · 안정규 소유상황 20220422000583 · 20251021000186 · JPMorgan AM 20260703000227 · UBS AG 20260923000397.
자매 리포트 (같은 시리즈)
태광_제품사업모델_심층리포트_2026-09.html (6¾장 "태광 vs 성광벤드 10년", 검증판) · 하이록코리아_제품사업모델_심층리포트_2026-09.html (6장 피어 표) · SNT에너지 리포트(LNG Canada 공랭식 열교환기) · notes/023160.md · notes/013030.md · notes/_shared_industry.md · consistency_issues.md.
2차 자료
네이버증권 시세·일봉·분봉 API(9/23 KRX 종가 15:30 분봉, 9/28 prevClose 확인) · IBK투자증권 조정현 「성광벤드 NDR 후기: 기대 이상의 전방 시장이 온다」 2026-05-21 · 유진투자증권 「피팅(Fitting) - 태광, 성광벤드」 2024-09-20 · 대신증권 박장욱 「성광벤드 Initiation: 북미향 에너지 투자, 피팅이 필요해」 2022-12-07.
U.S. CBP, List of Steel HTS Subject to Section 232, Effective March 12, 2025 · The White House, Annex I-A: 50% Section 232 Tariff on Full Value (2026-04) · White & Case, United States modifies steel, aluminum, and copper Section 232 tariffs · Federal Register 2026-17621 (중국산 탄소강 BW 피팅).
Turbomachinery Magazine, GE Vernova’s Gas Turbine Backlog Hits 116 GW (2026-07-23) · Terrace Standard, LNG Canada Phase 2 decision could come as early as October (2026-09-24) · 이투데이, 성광벤드 AI 데이터센터 수냉식 냉각 확산 (2026-06-16) · 데일리안, 성광벤드 255억원 대규모 계약 수주 (2026-08) · IGU World LNG Report 2020·2024·2026, EIA 브렌트 연평균(공용 노트 경유).
계산 스크립트 (calc_014620/)
dart.py·dl.py(원문 수집) · flat.py(표 정리) · orders.py(월별 수주 파싱, 2004~2026) · fin.py(요약재무) · quarterly.py(분기 손익) · region.py(지역 매출) · expdom.py(수출·내수) · cf.py(현금흐름) · master.py(마스터 데이터·TTM·배수) · backlog.py(잔고 추정) · lag.py(수주→납품 시차) · cycle.py(PBR·PER 사이클) · calc_all.py(파생 지표) · val.py(시나리오·민감도) · charts.py(SVG). 원문 텍스트는 calc_014620/src/.
6장·9장 표준표에 쓴 1차 자료
공시 — 2025 사업보고서 ↗ · 2023 사업보고서 ↗ · 2022 사업보고서 ↗ · 2025 반기 ↗ · 2026 반기 ↗ · 2025 1분기보고서 ↗ · 2025 3분기보고서 ↗ · 2026 1분기보고서 ↗ · 2024 사업보고서 ↗ · 현금배당결정 2026-02-26 ↗
IR — 회사 홈페이지(sungkwang.co.kr)는 확인 시점에 접속되지 않아 IR 자료는 쓰지 않았습니다.
시세·시장 데이터
네이버증권 시세·일봉·분봉(KRX 종가 2026-09-23 30,700원, 15:30 분봉 · 9/28 전일종가로 교차 확인) 2차
사진
Wikimedia Commons — Gas seamed elbow.jpg (CC BY-SA 4.0) ↗ · Gas pipe tee.jpg (CC BY-SA 4.0) ↗ · Cheniere Sabine Pass LNG Terminal.jpg (CC BY 4.0) ↗
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0장 타일, 2장 품목·수주 표, 6장 표준 재무표, 9장 배수 표, 10~12장 형식, 사진). 장 대응: 원 1·2장 → 1·2·5장, 원 3·4장 → 3·4장, 원 5·8장 → 6장, 원 6·6¾장 → 5장, 원 6½장 → 부록 A, 원 7장 → 4장, 원 9·10장 → 8장, 원 11·12장 → 7장, 원 13장 → 9장, 원 14장 → 10·11·12·14장, 원 15·16장 → 13·14장. 원 제목 "성광벤드는 미국 LNG 붐의 어느 칸에 서 있고, 왜 이익이 줄었는데 더 비싸졌는가" |
| 원본 | 2026-09-28 | 원 계열 B1-primer(Equity Research Primer) · 보강 전환. 2026-09-28 작성, 같은 날 독립 검증·보강 반영 |
이 문서는 공시와 공개 자료를 해석한 조사 보고서이며, 특정 증권의 매수·매도를 권유하지 않습니다. 추정·해석으로 표시한 부분은 작성자의 계산과 판단이며 틀릴 수 있습니다. 기준일 이후의 공시·주가 변동은 반영하지 않았습니다(9/28 KRX 종가 31,150원은 참고로만 병기).
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.