0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
한국카본은 겉보기에 "복합소재 회사"지만, 이익의 거의 전부는 LNG운반선 화물창의 보냉재(단열 패널) 하나에서 나옵니다. 1984년 국내 최초로 탄소섬유 프리프레그를 상용화한 회사가, 1990년대 프랑스 GTT의 멤브레인형 화물창(Mark III) 보냉재 생산 인증을 받은 뒤 30년을 거쳐 "1차 방벽 패널은 국내 2개사 복점, 2차 방벽(트리플렉스)은 전 세계 사실상 단독 공급"이라는 자리에 올라섰습니다 [확인 · 공시·복수 언론]. 2026년 상반기 매출 4,552억원 중 산업재(보냉재 포함) 부문이 4,276억원(94%)이고, 영업이익 915억원 중 893억원(98%)이 이 부문에서 나왔습니다 [확인 · 반기보고서 주석30].
2026년에 이 회사의 손익은 "매출은 멈췄는데 이익이 뛴" 모양입니다. 상반기 매출은 4,552억원으로 전년 동기(4,558억원)와 똑같고, 영업이익은 628억원 → 915억원(+46%), 영업이익률은 13.8% → 20.1%로 올랐습니다. 2분기 단독으로는 매출 2,434억원(+5.2%), 영업이익 504억원(+60%), 이익률 20.7%입니다 [확인 · 반기보고서]. 이익이 뛴 이유는 세 가지가 겹친 것입니다 — 2023~24년 신조선가 상승을 반영한 보냉재 단가(1분기 R-PUF ASP +9%, 한국투자증권), 원/달러 1,450~1,500원대의 환율, 그리고 마진이 높은 2차 방벽(SB·트리플렉스)의 비중 증가. 반대로 순이익은 512억원 → 521억원으로 제자리인데, 달러 매도 선물환(1억 300만달러)과 금융상품 평가손 등으로 금융원가 664억원이 발생했기 때문입니다.
그런데 주가는 실적과 정반대로 움직였습니다. 2026년 4월 54,100원(시총 약 2.8조원)을 찍은 주가는 10월 1일 20,150원(시총 1.04조원)으로 63% 하락했습니다. 이 리포트가 존재하는 이유는 이 숫자입니다 — 사상 최대 이익에 PER 10배, EV/EBIT 5배대. 시장이 가격에 넣고 있는 것은 (1) LNG선 수주잔고가 2023년 말 15.6억달러에서 2026년 6월 11.6억달러로 25% 줄었다는 사실, (2) 폴리올·MDI·합판 등 원재료 가격 상승(이란 전쟁)과 환율 하락 위험, (3) 2026~28년 LNG선 인도 피크 뒤의 절벽, (4) 오너 일가 중심 지배구조(KCGS 지배구조 D등급)와 케이조선 인수전 참여(매각가 9,000억~1조원)라는 자본배분 불확실성입니다. 하방 계산(9.4절)의 결론은 이렇습니다 — 「현재 주가는 "2029년 절벽 + 지배구조 할인"을 상당히 반영한 수준」. 표준 기준으로 다시 세면 TTM 영업이익 1,597억원, EV/EBIT 5.5배, PER 10.1배, FCF 수익률 5.3%, 광의 순현금 1,635억원(시총의 15.7%)입니다 계산.
한눈에 보는 핵심 지표
「한국카본의 2026년 이익률 20%는 "세계 LNG선 인도가 트리플렉스 생산능력(80척분)에 꽉 찬 해"의 숫자입니다. 그 능력을 100척분으로 늘리는 2027년 말은, 공교롭게도 세계 인도가 55~65척으로 꺼지는 2028년 직전입니다.」
「즉 현재 주가는 "2029년 절벽 + 지배구조 할인"을 상당히 반영한 수준이라는 것이 하방 계산의 결론입니다. 단, 케이조선 인수에 수천억원이 들어가면 이 계산의 순현금 항목이 사라집니다.」
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론·증권사 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 본문 배지 안의 괄호 문구([확인 · 반기보고서], [추정] 등)는 근거를 함께 적은 것입니다. 모든 표는 기준(연결·별도, K-IFRS, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
화이트보드에 LNG운반선 화물창 단면도를 그렸습니다. 안쪽에서 바깥으로 — 스테인리스 주름판(1차 방벽) · 폴리우레탄 폼 패널(1차 단열) · 트리플렉스(2차 방벽) · 폴리우레탄 폼 패널(2차 단열) · 합판 · 마스틱 · 선체. 이 중 한국카본이 파는 것은 폼 패널(IP)과 트리플렉스(SB)이고, 스테인리스 막은 조선소가, 설계·로열티는 GTT가 가져갑니다. 그림의 다섯 층 중 두 층에 이 회사가 서 있고, 그 두 층 가운데 트리플렉스 한 층은 세계에서 이 회사만 만든다는 것이 출발점이었습니다.
그 다음 질문은 "그 한 층이 얼마나 큰가"였습니다. 다올투자증권은 "트리플렉스는 200억원대 전체 보냉창에서 10%대"라고 썼습니다. 즉 척당 20~30억원 — 독점이지만 작은 층입니다. 그런데 2026년 상반기 영업이익률이 20%로 뛴 것을 회사와 증권사 모두 "SB 비중"으로 설명합니다. 작은 층의 마진이 큰 층의 손익을 바꾸고 있다면, 그 층이 어디로(중국 조선소, 동성화인텍) 얼마나 나가는지가 이 종목의 핵심 변수가 됩니다. 이것이 3.4절과 10.1절의 주제입니다.
다른 스레드(2026-10-02)의 사전조사를 DART 원문·GTT 보도자료·시세로 재검증했습니다.
맞았던 것: FY2025 매출 9,088억·영업이익 1,310억·순이익 1,017억, 1H26 매출 4,552억·영업이익 915억, 2Q26 2,434억/504억, 한화오션 720억(2026-05-21)·HD현대중공업 431억(2025-12-23) 계약, 미국 법인 2,000만달러 출자, 부채비율(68.9%, 사전조사 79.8%는 2025년 말 79.8%로 시점 차이), 주가 20,350원·시총 약 1.05조원·PER 9.7·PBR 1.6.
틀렸거나 보정이 필요한 것: ① 검증 후 수정 "수주잔고 최근 공시 미확인" → 반기보고서에 USD 11억 6,111만달러(2026.06.30)로 매 분기 공시됨. 2023년 "2조 돌파" 보도와 달리 2023말 15.6억 → 2024말 12.1억 → 2025말 11.4억 → 1H26 11.6억달러로 우하향. ② 검증 후 수정 "중국향 급성장" → 지역별 매출에서 중국은 FY2025 532억원(5.9%), 1H26 255억원(5.6%, 전년 286억)으로 작고 늘지도 않음. 중국 효과는 매출이 아니라 고마진 SB의 이익 믹스로 읽어야 함. ③ "2,280억 초저온 보냉자재 계약"은 2026년 수주가 아니라 2025-03-04 HD현대중공업 2,636억 계약의 2026-07-23 기간 정정(종료일 2027-12 → 2029-03)과 2024-12 계약 보도가 섞인 것. 2026년 신규 공시 계약은 HD현대중공업 1,850억·HD현대삼호 430억(2026-03-12), 한화오션 720억(2026-05-21). ④ 2026년 전망 "매출 9,500~9,800억·OP 1,700~1,800억"은 증권사 추정 범위(SK 9,411억/1,832억, 다올 9,500억/1,600억대, 딜사이트 인용 9,463억/1,814억)와 대체로 일치하되 하단은 1,600억. ⑤ 주가 하락의 가장 큰 재료로 케이조선 인수전 SI 참여(2026-09 보도, 회사는 "결정된 사실 없음" 해명공시)가 추가됨.
새로 확인한 것: 2026-08-14 종속회사 4개(한국글로벌솔루션·에이치씨네트웍스·립스·한국항공기술KAT) 소규모 흡수합병 결정, 자사주 1,540,706주 전량 소각(2026-03~04), SB 생산능력 80척분 → 100척분(밀양 나노산단 1,000억 투자, 2027년 말), 등기이사 보수한도 50억 → 200억, 한국ESG기준원 지배구조 D등급 2년 연속.
1무엇을 파는가 — 제품과 사업모델
이 회사는 "복합소재"라는 큰 간판 아래 LNG 보냉재라는 하나의 엔진을 돌리고 있습니다. 나머지는 아직 엔진이 아닙니다.
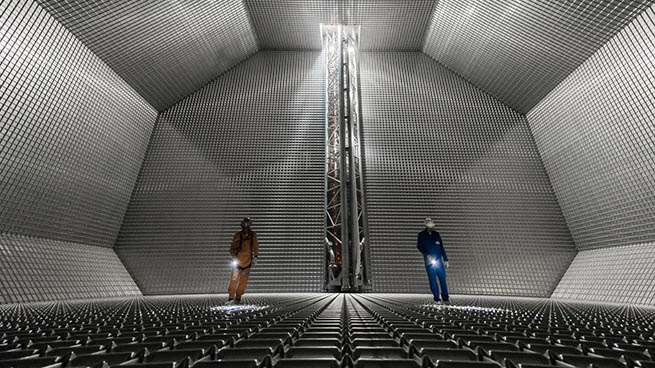
한국카본의 공시 사업부문은 일반재(탄소/글라스 프리프레그·직물 — 낚싯대·골프샤프트·항공·레저용)와 산업재(LNG운반선 단열 패널, 글라스페이퍼(GP), 절연 적층물, 건축자재 등) 두 개입니다. 2026년 상반기 산업재가 매출의 94.7%, 영업이익의 97.6%를 차지했습니다. 산업재 안의 품목별 매출은 공시되지 않지만, LNG 보냉재는 매출의 70~80%로 알려져 있고(복수 언론·증권사), 반기보고서의 수주잔고 표에서 상반기 중 인도된 "LNG운반선 화물창판넬"은 2억 122만달러(약 2,900억원, 매출의 약 64%)입니다(1차 기준 기납품액 증가 200,965천USD) [확인 · 2,442백만−2,241백만달러]. 트리플렉스 외판(동성화인텍·중국향)이 이 표에 포함되는지는 공시로 확인되지 않아, LNG 관련 매출 비중은 64~78% 범위로 보는 것이 정직합니다 [추정].
공시 품목·부문별 매출표와 부문 손익은 2장에 모았습니다.
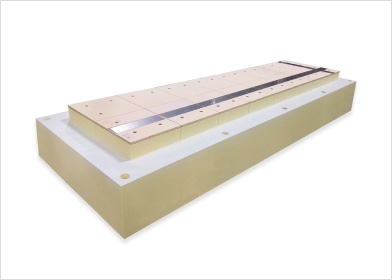
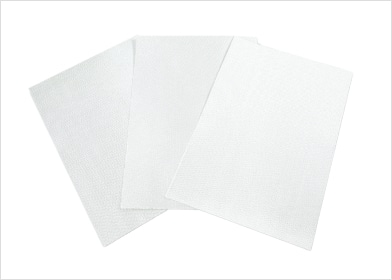
1.1 소모품·반복매출이 있는가 — 하방의 두께
보냉재는 장비가 아니라 소재입니다. 조선소가 LNG선 1척을 짓는 동안 패널 수천 장과 트리플렉스 수만 ㎡를 공정 순서대로 받아 설치하고, 다음 배에서 또 받습니다. 즉 "한 번 팔고 끝"이 아니라 선박 척수에 비례하는 반복 매출이고, 수주 시점에 가격이 결정되어(공시: "수주 당시의 가격결정을 적용") 1~3년 뒤 납품됩니다. 그래서 수주잔고가 그대로 향후 매출의 하한이 됩니다. 2026년 6월 말 잔고 11.6억달러는 환율 1,450원 기준 약 1.68조원, 최근 연간 LNG 매출(약 6,500~7,000억원)의 2.4년치입니다 [확인/추정].
다만 이 반복성은 LNG선이 계속 지어진다는 전제 위에 있습니다. 글라스페이퍼·절연물·건자재처럼 선박과 무관한 반복 매출은 연 1,500~2,000억원 규모로 추정되며 [추정 · 산업재 − LNG], 이익 기여는 작습니다. 서비스·유지보수 매출은 없습니다.
1.2 본업이 지금 겪고 있는 문제 — 정직하게
① 톱라인이 멈췄다
1Q26 매출 2,118억원(−5.7%), 1H26 4,552억원(0.0%). 국내 조선 3사의 LNG선 건조 능력(연 50척 안팎, 다올)이 천장이고, 한국카본의 패널 몫은 그 절반입니다. 수주잔고가 2023년 말 이후 25% 줄어든 것도 "발주가 줄어서"가 아니라 2023년의 대형 계약(HD현대삼호 5,162억 등)이 소진되는 속도보다 신규 계약이 느렸기 때문입니다. 2026년 공시 계약 3건 합계 3,000억원은 상반기 인도분(약 2,900억원)과 비슷한 수준입니다.
② 원재료와 환율이 반대로 돌기 시작했다
원재료 매입의 59.8%가 '수지'(폴리올·MDI 등 우레탄 원액)이고, 1H26 수지 평균 매입단가는 3,576원/kg으로 2025년(2,773원) 대비 +29%입니다. 합판(WOOD)도 67,077 → 78,131원(+16%). pMDI 국제가격은 연초 2,000달러/톤에서 4월 3,015달러로 급등 후 5월 말 2,725달러(한국투자증권). 수주 시점에 가격이 정해지는 구조라 원가 상승은 마진으로 흡수됩니다. 환율은 1,450~1,500원에서 떨어지면 수출 매출(86%)이 바로 줄어듭니다.
③ 순이익이 영업이익을 따라오지 못한다
1H26 금융원가 664억원 — 파생상품 평가·거래손실 311억, 금융부채 평가손 114억, 외환차손 99억 등. 달러 매도 선물환 1억 300만달러(약정환율 1,270~1,454원)가 환율 상승 국면에서 손실을 냈습니다. 헤지는 영업이익을 지키지만, 달러 강세 국면에서는 순이익이 영업이익보다 느리게 늘어납니다.
④ 자회사 13개 중 흑자는 소수
1H26 종속기업 반기순이익: HCM VINA(베트남) +12억, 한국복합소재 +4억 외에는 c2i(슬로바키아, 자동차 복합재) −40억, HC Networks HK −29억(포괄), 립스 −6억, KAT −4억 등. 에이치씨네트웍스(자본 −289억)·한국글로벌솔루션(−148억)·HC Networks HK(−472억)는 완전자본잠식 상태로 모회사 대여금에 의존하며, 2026-08-14 이 중 4곳의 흡수합병이 결정됐습니다. 미국 법인(HANKUK COMPOSITES US → United Composite Materials)에는 2026년 상반기 총 3,800만달러가 출자됐습니다.
1.3 기술 원리 — 보온병과 두 겹의 비닐봉지
LNG 화물창 보냉재는 "폼을 잘 만드는 것"이 아니라 "−163℃에서 30년 동안 새지 않는 것"을 증명하는 사업입니다. 증명에는 시간이 걸리고, 시간은 후발주자가 가장 못 사는 것입니다.
LNG는 −163℃의 액체입니다. 이를 20일간 바다로 싣고 가는 배의 화물창은 거대한 보온병인데, GTT의 멤브레인 방식은 보온병처럼 두꺼운 독립 탱크를 만드는 대신 선체 안쪽에 얇은 금속 막(멤브레인)을 붙이고 그 뒤를 단열재로 채우는 방식입니다. Mark III 시스템의 층 구조는 안쪽에서부터 ① 1.2mm 두께의 스테인리스(304L) 주름판 1차 방벽, ② 유리섬유로 강화한 폴리우레탄 폼(R-PUF) 1차 단열 패널, ③ 알루미늄 포일을 두 장의 유리섬유 직물 사이에 끼운 복합 시트 트리플렉스 2차 방벽, ④ 다시 R-PUF 2차 단열 패널, ⑤ 합판, ⑥ 마스틱(접착 로프)으로 선체 내판에 고정 — 입니다 [확인 · GTT 기술자료·Wikipedia·업계 공개자료].
비유하면 "두 겹의 비닐봉지"입니다. 1차 방벽(스테인리스)이 새더라도 2차 방벽(트리플렉스)이 15일간 LNG를 막아내야 한다는 것이 IMO 가스선 코드(IGC Code)의 요구입니다. 그래서 2차 방벽은 (a) −163℃에서 깨지지 않고, (b) 액체·기체를 통과시키지 않으며, (c) 수천 ㎡를 이음새 없이 접합할 수 있어야 합니다. 트리플렉스는 공장에서 패널 위에 미리 접착하는 RSB(Rigid Secondary Barrier)와 조선소에서 패널과 패널 사이의 틈을 덮어 붙이는 유연한 FSB(Flexible/Supple Secondary Barrier)로 나뉘고, 한국카본 공시의 주력 제품 표기도 "RSB·FSB·MLI"입니다 [확인 · 데일리인베스트 2025-05 인용 회사 자료].
Mark III 화물창 단면 — 어디가 한국카본 몫인가
안쪽(LNG) → 바깥(선체). 파랑: 한국카본 직접 공급, 초록: 복점(한국카본·동성화인텍), 회색: 조선소/GTT 영역
1.4 점유율과 역사 — 언제·왜 이 자리가 됐나
| 시기 | 사건 | 의미 | 출처 |
|---|---|---|---|
| 1984 | 설립, 국내 최초 탄소섬유 프리프레그 상용화 | 복합소재(수지 함침·적층) 공정 역량의 출발 | 반기보고서 사업의 개요 |
| 1990년대 | GTT 멤브레인형 보냉재 생산 인증. 현대중공업·삼성중공업 Mark III 선에 패널 공급 시작 | 국내 조선사의 Mark III 채택과 함께 성장 | 공시 · 언론 |
| 2004~ | "LNG 저장용기의 평패널 제조방법" 특허 등 보유(공시 지적재산권) | 패널 제조 공정 노하우 축적 | 반기보고서 II-7 |
| 2014 | 이마바리조선과 보냉재 계약(일본 Mark III 선) | 해외 조선소 공급 이력 — 2030년대 일본 LNG선 재개 시 연결고리 | 다올투자증권 2026-06 |
| 2021.02 | HD현대삼호 1,484억 계약, 수주잔고 6,000억 "사상 최대". 언론: "트리플렉스 글로벌 독점 생산권" | SB 단독 공급 지위가 공개적으로 언급 | 서울경제TV 2021-02-08 |
| 2022.05 | 대우조선해양(현 한화오션)과 공급의향서 | NO96 진영으로의 첫 접근 | 딜사이트 2026-09 |
| 2023 | HD현대삼호 5,162억 계약, 잔고 15.6억달러(연말). 밀양 공장 화재로 생산 차질·외주 증가 | 매출 급증(5,944억)에도 이익 정체(OPM 2.8%) | 이투데이 2023, 다올 2025-05 |
| 2023.10 | 한국신소재(유리섬유 — 트리플렉스 원단 공급사, 조연호 70% 보유) 흡수합병 | "보냉재 핵심자재 내재화 및 밸류체인 완성"(공시 문구) — SB 원재료 수직통합 + 승계 | 합병 공시 · 비즈한국 |
| 2025 | 신설비·단가 인상·중국향 SB로 OPM 14.4%. 자사주 EB 199억·CB 200억 발행 | 이익 턴어라운드의 해 | 사업보고서 · 공시 |
| 2026.05 | 한화오션 720억(4척, NO96 Super+) 신규 고객 | Mark III 밖(NO96 폼 패널)으로 첫 확장 | DART · 다올 |
| 2026~27 | 밀양 나노융합 국가산단 분양(2026.04), SB 능력 80 → 100척분(2027년 말), 미국 사우스캐롤라이나 생산거점 3,800만달러 출자 | 병목(SB)의 증설 + 비조선·북미 포석 | 공시 · 다올 · 뉴스핌 |
2매출 구성 — 제품·지역·고객
공시 부문은 둘이지만 매출의 94%, 영업이익의 98%가 산업재 한 부문에서 나옵니다. 그 안의 품목별 숫자는 공시되지 않습니다.
| 부문 | FY2023 | FY2024 | FY2025 | 1H25 | 1H26 | FY2025 비중 | 영업이익률 (FY2025 / 1H26) |
|---|---|---|---|---|---|---|---|
| 산업재 (DRY FILM·절연·GP·LNG선박용 단열판넬) | 5,644 | 6,945 | 8,518 | 4,272 | 4,276 | 93.7% | 15.5% / 20.9% |
| 산업재 영업이익 | 168 | 435 | 1,321 | 585 | 893 | — | — |
| 일반재 (카본프리프레그 등) | 287 | 472 | 570 | 287 | 276 | 6.3% | −2.1% / 8.0% |
| 일반재 영업이익 | −16 | 19 | −12 | 42 | 22 | — | — |
| 도소매·수출대행 | 13 | 0 | 0 | 0 | 0 | 0% | — |
| 합계 (영업이익) | 5,944 (165) | 7,417 (454) | 9,088 (1,310) | 4,558 (628) | 4,552 (915) | 100% | 14.4% / 20.1% |
2.1 품목으로 본 구성
| 부문 | 품목 | 용도 · 고객 | FY2024 | FY2025 | 1H26 | 성격 |
|---|---|---|---|---|---|---|
| 산업재 | LNG 화물창 단열 패널(IP) — R-PUF 폼 + 합판 + 트리플렉스를 접착한 패널 | HD현대중공업·HD현대삼호·삼성중공업·한화오션(2026 신규) · 수주 기반 | 7,102억 | 8,566억 | 4,309억 (OP 893억) | 수주 → 선박 공정 진행에 따라 납품, 구매확인서(외화) 납품 후 수금. 1~3년 가시성 |
| 2차 방벽(SB) — 트리플렉스(RSB·FSB) 알루미늄 포일+글라스 복합 시트 | 자사 패널에 내장 + 동성화인텍·중국 조선소에 외판 | 사실상 단독 공급. 마진 최고 품목 [확인 · 복수 출처] | ||||
| 글라스페이퍼(GP)·절연 적층물·건축자재(준불연재)·탄소섬유 보강재 | 바닥재·단열재 제조사, 회로기판, 건설 | 반복 매출성. 글라스페이퍼는 일본·동남아 수출 | ||||
| 방산·우주(노즐 내열재, 천궁·KVLS 부품), 철도 내장재(다원시스 EMU-150) | 국방과학연구소·방산 체계업체·철도차량사 | 개발 → 양산 전환 초기. 방산 매출 2025년 약 10억원(다올 추정) | ||||
| 일반재 | 탄소/글라스 프리프레그, 직물, SMC | 낚싯대·골프·자전거(수출 73%), 항공 내장재(보잉 SMA 시험 중), 배터리 케이스 | 315억 | 522억 | 243억 (OP 22억) | 경기 소비재 성격. 베트남 HCM VINA 공장 |
| 합계 | 7,417억 | 9,088억 | 4,552억 | 영업이익 454억 → 1,310억 → 915억(반기) | ||
출처: 반기보고서(2026.06) II-2 주요 제품, II-4 매출 및 수주상황, 연결 주석30 영업부문. 일반재/산업재 매출은 '매출 및 수주상황' 표(일반재 243억·산업재 4,309억)와 주석30(일반재 276억·산업재 4,276억)이 내부거래 처리 차이로 약간 다름.
2.2 지역 — 수출 86%와 한국 88%
| 구분 | FY2024 | FY2025 | 1H25 | 1H26 | 1H26 비중 |
|---|---|---|---|---|---|
| 수출 (구매확인서 포함) | 5,591 | 7,683 | — | 3,923 | 86.2% |
| 내수 | 1,826 | 1,405 | — | 629 | 13.8% |
| 고객 소재지: 한국 | 6,007 | 8,081 | 4,049 | 4,010 | 88.1% |
| 중국 | 462 | 532 | 286 | 255 | 5.6% |
| 동남아시아·태평양 | 203 | 217 | 111 | 138 | 3.0% |
| 유럽 | 664 | 147 | 57 | 98 | 2.2% |
| 미국 | 40 | 56 | 32 | 30 | 0.7% |
| 중동·일본·기타 | 41 | 55 | 23 | 21 | 0.5% |
| 합계 | 7,417 | 9,088 | 4,558 | 4,552 | 100% |
두 숫자가 동시에 성립하는 이유와 주요 고객 4~5곳의 비중은 4장에 있습니다. LNG 보냉재의 매출 비중은 품목별로 공시되지 않으며, 수주잔고 표의 '기납품액' 증가분(2025년 428,123천USD, 1H26 200,965천USD) 공시이 가장 가까운 1차 근거입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
LNG운반선 한 척의 원가 구성 전체를 깔고, 한국카본이 직접·간접·없음 어디에 걸려 있는지 표시했습니다. 이어서 신시장(3.2), 전방 수요(3.3), TAM→이 회사의 몫(3.4)을 차례로 내려갑니다.
| 구간 | 구성 요소 | 척당 규모(추정) | 한국카본 노출 | 형태 · 비고 |
|---|---|---|---|---|
| 설계·라이선스 | 화물창 설계 라이선스(GTT) | 선가의 약 5% ≈ 1,300만달러 | 없음 | GTT 수취. 한국카본은 GTT의 승인 공급사이지 라이선시가 아님 |
| 선체·기본설계 | — | 없음 | 조선소 | |
| 국산 화물창(KC-1/KC-2) 2차 방벽 자재 | — | 개발 중 | 공시 R&D: "신규 LNG 화물창용 이차 방벽 자재 개발" 진행 중 [확인 · 반기보고서] | |
| 화물창(보냉 시스템) | 1차 방벽 스테인리스 주름판 | — | 없음 | 조선소가 포스코 등 강판으로 성형·용접 |
| 1차·2차 단열 패널(R-PUF+합판) | 170~200억원(2026 단가) | 직접 — 복점 | HD현대·삼성 물량을 동성화인텍과 나눔. 한화오션 NO96 Super+ 폼 패널 2026 첫 수주 | |
| 2차 방벽 트리플렉스(RSB·FSB) | 20~30억원(10%대) | 직접 — 단독 | 자사 패널 내장 + 동성화인텍·중국 Mark III 조선소 외판 | |
| 마스틱·접착제·앵커 등 설치 자재 | 소액 | 없음/미확인 | GTT 승인 화학사(예: 유럽·국내 접착제사) | |
| 패널 설치 공사(조선소 내 시공) | — | 없음 | 조선소·협력사. 한국카본은 자재 공급까지 | |
| 화물창 펌프·밸브·펌프타워(삼우엠씨피 등) | — | 없음 | 기자재 피어 | |
| 추진·기관 | 이중연료 엔진(한화엔진·HD현대重) | — | 없음 | — |
| 재액화·재기화 설비 | — | 없음 | — | |
| LNG 연료탱크(컨테이너선 등, GTT 멤브레인형) | — | 간접·소규모 | GTT 멤브레인 연료탱크(HD KSOE 컨선 12+6척 등)에 보냉재 필요. 2021년 현대글로벌서비스와 LNG추진선 MOU. 매출 기여 미확인 | |
| 인접 선종 | VLEC(에탄)·FLNG·FSRU 멤브레인 탱크 | LNGC와 유사 | 직접(Mark III) | 동성화인텍 공시에 "LNG/Ethane운반선·VLEC용 패널" 계약 명시 → 같은 패널. 한국카본도 공급 가능 |
| VLAC(암모니아)·LPG선(Type A/C 독립탱크) | — | 없음 | 멤브레인 아님 → 보냉재 다름 | |
| 비조선 | 항공·방산 복합재(KAI·걸프스트림·보잉 SMA, 천궁·KVLS 노즐) | — | 직접·소규모 | 방산 매출 2025 ~10억 → 2027E 50억(다올). 미국 UCM 생산거점 |
| 글라스페이퍼·건자재·절연물 | — | 직접·반복 | 연 1,500~2,000억 추정, 저마진 | |
| 조선소 운영(케이조선 인수 시) | — | 검토 중 | SI 참여 보도, 회사는 미확정 해명(2026-09-07). 성사 시 사업 성격이 바뀜 |
3.1 이 지도가 말하는 것
한국카본의 이익은 LNG선 한 척의 원가 중 딱 두 칸 — 단열 패널(복점)과 트리플렉스(단독) — 에 걸려 있습니다. 두 칸을 합쳐도 선가의 5~6%(약 200억원)입니다. 폭이 좁다는 것은 리스크지만, 추적할 변수를 단순하게 만듭니다: (a) Mark III 계열 LNG선이 세계에서 몇 척 지어지는가, (b) 그중 한국 조선소 몫이 얼마인가, (c) 척당 보냉재 단가가 어떻게 움직이는가, (d) 트리플렉스가 중국·동성화인텍으로 얼마나 나가는가.
패널(복점)은 원가의 60%가 우레탄 수지, 10%가 합판으로 화학 원자재 가격에 민감한 가공업입니다. 2023~24년 매출이 2배로 늘었는데 영업이익률이 2.8~6.1%에 그친 것이 이 칸의 본모습입니다(화재·외주 영향 포함). 트리플렉스(단독)는 원가에서 알루미늄 포일·유리섬유의 비중이 낮고 공정 노하우가 가격을 결정하는 소재업으로, 2025~26년 영업이익률이 14 → 20%로 뛴 것을 증권사들이 "SB 믹스"로 설명하는 이유입니다. 다만 두 칸의 손익은 공시상 분리되지 않아 SB의 정확한 마진은 [미확인]입니다.
LNG 밸류체인은 액화 플랜트 → 운반선 → 재기화 터미널 → 발전/도시가스로 이어지지만, 한국카본은 그 중 운반선의 화물창 안쪽 두 층에만 있습니다. 미국 LNG 프로젝트 FID가 늘어도, 그것이 Mark III 선박의 신조 발주 → 한국·중국 Mark III 조선소의 건조 → 패널·트리플렉스 납품으로 이어질 때만 매출이 됩니다. 중간에 NO96 선택, 중국 로컬 패널, 조선소 도크 한계가 끼어 있습니다.
3.2 신시장은 왜 열리는가 — 기술적 근거
이 회사의 "신시장"은 넷입니다. 중국 Mark III 조선소, NO96 Super+(한화오션), 인접 선종(VLEC·FLNG·연료탱크), 그리고 비조선(항공·방산·미국). 각각 왜 한국카본 제품이 필요한지를 물리·규격 수준에서 따져봅니다.
3.2.1 중국 조선소 — "패널은 자국산, 트리플렉스는 한국산"의 정황
중국은 2021년 LNG선 건조 조선소가 후동중화 1곳이었지만 2026년 다롄(DSIC)·장난·양쯔장·중국초상공업(CMHI)·헝리까지 6곳으로 늘었고, 2026년 상반기 세계 LNG선 수주의 34.5%(한국 65.5%)를 차지했습니다 [확인 · 헤럴드경제·이투데이 2026-09]. GTT 보도자료를 당사가 집계하면 2026년 1~9월 GTT 탱크 설계 수주 공표분 약 71척 중 장난 14척·후동중화 13척으로 중국 비중 38%입니다 [확인 · GTT 보도자료 집계, 미공표 건 제외].
왜 트리플렉스인가: 중국 조선소가 Mark III Flex를 채택하면 2차 방벽은 반드시 GTT 승인 트리플렉스여야 합니다. 폼 패널은 중국 화학사가 GTT·선급 승인을 받아 자국에서 생산할 수 있지만(실제 한국카본의 중국 매출이 연 500억원대로 작다는 사실이 패널은 중국산임을 시사합니다), 트리플렉스는 승인 공급사가 하나라는 것이 정황입니다. 다올투자증권(2025-05)이 "중국으로부터 이익을 크게 벌어들일 것 … 2024년 컨테이너선은 중국에 뺏겼지만 중국 민영 조선사로부터 대규모 선박 엔진을 수주하며 수혜를 챙기는 모습을 닮았다"고 쓴 것이 이 논리입니다. 난이도가 올라가는 지점: Mark III Flex+(BOR 0.07%)로 가면 패널이 두꺼워지고 선주들의 BOR 보증 요구가 엄격해져 2차 방벽의 투과도·접착 품질이 더 중요해집니다 [추정].
중국이 못 하는 지점은 어디까지인가. 중국 CSSC 계열은 화물창 자립을 국책으로 추진하고 있고, 후동중화는 2026-09 GTT에 1만 8,700㎥급 소형 LNG선 탱크 설계를 주문하는 등 GTT 의존을 유지하고 있습니다. 중국 로컬 2차 방벽 업체가 GTT 승인을 받았다는 공개 자료는 찾지 못했습니다 [미확인]. 반대로 후동중화의 주력은 NO96 계열(인바 2차 방벽)이어서 트리플렉스가 애초에 필요 없습니다 [추정 · 업계 자료]. 즉 중국 기회는 "중국 전체"가 아니라 Mark III를 쓰는 장난·DSIC·양쯔장·CMHI에 한정되며, 이들의 인도 척수가 변수입니다.
3.2.2 NO96 Super+ — 한화오션의 문이 열린 기술적 이유
NO96은 원래 합판 상자에 펄라이트(NO96) 또는 글라스울(NO96 GW)을 채운 단열 구조였습니다. GTT는 BOR을 낮추기 위해 상자 일부를 R-PUF 폼으로 바꾼 NO96 L03+, 그리고 2차 단열까지 폼 패널로 바꾼 NO96 Super+를 내놓았습니다. 즉 NO96 진영에서도 유리섬유 강화 폴리우레탄 폼 패널이 핵심 자재가 됐고, 이것이 한화오션이 동성화인텍 외에 한국카본을 2026년 720억원(4척) 공급사로 들인 배경입니다 [확인 · 공시 "세계 최초로 NO96-SUPER+를 채택한 한화오션을 새로운 고객사로 유치"]. 한국카본은 이를 위해 "연금공장 S+ 가공·마감 라인"을 2026년 6~9월 신설하고 있습니다 [확인 · 반기보고서 시설투자 표]. 단, NO96 Super+에는 트리플렉스가 없으므로 이 물량은 복점 칸의 확장이지 단독 칸의 확장이 아닙니다.
3.2.3 인접 선종 — 같은 패널이 들어가는 배들
VLEC(초대형 에탄운반선)
에탄은 −89℃로 LNG보다 덜 차갑지만 대형화된 VLEC(10만㎥급)은 GTT Mark III Flex 멤브레인을 채택합니다. GTT 수주: 2024 상반기 4척, 2025 7척, 2026 상반기 2척. 동성화인텍 공시에 "LNG운반선·LNG추진선·VLEC용 Insulation Panel" 계약이 명시되어 같은 패널·같은 공급사임이 확인됩니다 [확인]. 연 5~10척의 니치.
FLNG · FSRU · 육상 탱크
삼성중공업의 미국 첫 FLNG(2026-07, GTT 설계), FSRU(2026-05) 등도 멤브레인 화물창을 쓰며 척당 탱크 용량이 LNGC와 비슷하거나 큽니다. 다올은 "FLNG 건조 확대"를 돌파 경로로 꼽았습니다. GTT는 향후 10년 FSRU·FLNG 각 최대 10기를 전망(2024-07).
LNG 연료탱크(컨테이너선)
GTT 멤브레인형 연료탱크는 HD KSOE 컨선 6+12척(2025) 등으로 늘고 있고 2024-06 기준 GTT 연료탱크 수주잔고 56기. 탱크당 용량(1~2만㎥)이 LNGC(17.4만㎥)의 10% 안팎이라 척당 보냉재는 20억원 미만으로 추정 [추정]. 한국카본의 실제 공급 실적은 [미확인].
일본 LNG선 재개
이마바리·가와사키·나무라 3사가 에너지 안보 명분으로 LNG선 건조 재개(연 3~5척)를 결정, HD현대重·삼성重 기술이전 보도로 Mark III 건조 관측. 한국카본은 2014년 이마바리 보냉재 계약 이력 보유(다올 2026-06). 2030년대의 옵션.
3.2.4 비조선 — 항공·방산·미국은 왜 지금인가
한국카본의 모태는 프리프레그이고, KAI·걸프스트림이 고객이며, 보잉 내장재는 "SMA 시험 진행 중·일부 완료"입니다(공시). 방산은 천궁-II·KVLS-II의 노즐 내열재·화염처리 부품으로 "개발 → 양산 전환" 단계이고 매출은 2025년 약 10억 → 2027년 50억원(다올)으로 아직 회사 규모(9,000억)의 0.5%입니다. 미국 사우스캐롤라이나의 United Composite Materials(UCM)는 2026년 상반기 3,800만달러 출자로 "항공·방산 소재 진입 교두보 + MASGA 연계 LNG 보냉재 인프라 대응"(회사 설명)을 목표로 하며, 2026년 CAMX 전시회에 참가했습니다. 가산공장에 X-ray·초음파 비파괴검사 장비(총 19억원)를 들이는 것은 항공 부품 양산 인증(NADCAP류)을 준비하는 정황입니다 [정황 · 추정].
넷 중 지금 실제로 이익을 바꾸고 있는 것은 중국 Mark III 조선소향 트리플렉스 하나입니다. NO96 Super+는 2027년부터 매출(복점 마진), VLEC·FLNG는 연 수백억의 니치, 일본은 2030년대, 비조선은 아직 숫자가 아닙니다. 회사 IR이 "항공우주·방산·전기차"를 앞세우는 것과 손익표가 말하는 것은 다릅니다.
3.3 전방시장의 니즈 증대 — 수요 드라이버와 데이터
보냉재의 전방은 LNG선 '발주'가 아니라 '인도(건조)'입니다. 발주는 2~4년 뒤의 인도를 만들고, 한국카본의 매출은 인도 1~2년 전부터 공정에 맞춰 발생합니다.
3.3.1 발주 — 2022년 폭발, 2025년 바닥, 2026년 재점화
| 연도 | GTT 멤브레인 LNGC 수주(척) | 비고 · 출처 |
|---|---|---|
| 2022 | 상반기 88 · 연간 약 160 | 카타르 노스필드 확장(100척+)·러시아 가스 대체 수요. 사상 최대 [확인(상반기)/추정(연간)] · LNG Prime 2022-07 |
| 2023 | 상반기 42 · 연간 약 60 | LNG Prime 2023-07(상반기 확인) · 연간은 당사 추정 |
| 2024 | 상반기 52 · 연간 약 70 | QC-Max 27.1만㎥ 18척 포함(후동중화). 2024-06 GTT 수주잔고 325척 [확인 · LNG Prime 2024-07] |
| 2025 | 37 (+VLEC 7, FLNG 1) | 저점. 선가 고점·운임 약세 [확인 · LNG Prime 2026-02-20] |
| 2026 상반기 | 56 (+VLEC 2, FSRU 1, 육상탱크 5) | "2025년 4분기 이후 강한 수주 회복"(GTT). 5월까지 한국 32척·중국 15척(인베스트조선) [확인] |
| 2026 연간 전망 | GTT 150 · 클락슨 140 | 엑손모빌 20~30척·우드사이드 10~12척·토탈 17척 등 대기(DS투자증권 2026-05) [확인 · 증권사·언론 인용] |
| 2026~2035 | 약 550척 | GTT가 2026년 중 450척+ → 550척으로 상향(미국·중동 FID, EU 러시아 가스 탈피, 아시아 수요) [확인 · 더구루 2026-08, SK증권] |
연간 550척/10년 = 연평균 55척. 이것이 GTT가 말하는 "정상 수요"의 눈높이입니다. 2022년의 160척은 예외였고, 2025년의 37척은 바닥이었습니다. 2026년이 100~150척이 되면 2029~2030년 인도 절벽은 상당 부분 메워집니다 — 이것이 이 종목의 최대 쟁점(2028~30년)에 대한 전방시장의 답입니다.
조선소가 LNG선을 수주하면 설계·강재 절단에 1년, 블록 조립·화물창 시공에 1~1.5년이 걸립니다. 보냉재는 화물창 시공 단계(인도 12~18개월 전)에 집중 납품되므로, 2026년 상반기 56척 발주는 한국카본 매출로는 2028년 하반기~2030년에 나타납니다. 반대로 지금(2026년) 매출은 2022~23년 발주분입니다. 수주잔고가 2023년 말 고점에서 줄어든 것은 그 사이 신규 계약이 인도 속도를 따라오지 못한 결과이고, 2026년 발주 회복이 한국카본 계약으로 바뀌는 시점은 조선소가 자재를 발주하는 2027년부터입니다 [추정].
3.3.2 인도 — 2026~27년 피크, 2028년 골
발주와 인도 사이에는 2.5~3.5년이 있습니다. 2022년의 160척은 2025~27년에, 2023~24년의 130척은 2026~28년에, 2025년의 37척은 2028~29년에 인도됩니다. 2026년 상반기 56척은 2029~2030년에 인도됩니다(GTT 2024-07 보도자료: 상반기 수주분 인도 2026~2031년).
| 연도 | 세계 LNGC 인도(척, 추정) | 한국 조선소 몫 | 중국 Mark III 조선소 몫 | 근거 |
|---|---|---|---|---|
| 2024 | ~70 | ~50 | ~5 | 한국카본 패널 납품 36척(다올 추정) ≈ 한국 몫의 70%(동성화인텍이 한화오션 전량·HD/삼성 절반) |
| 2025 | ~85 | ~60 | ~8 | 한국카본 40척(다올). HD현대·삼성 합산 능력 50척 + 한화오션 |
| 2026E | 90~100 | ~65 | ~12 | 2022 대량 발주 인도 피크. 한국카본 1H 인도 2억달러 |
| 2027E | 80~90 | ~60 | ~15 | 2023~24 발주분 |
| 2028E | 55~65 | ~40 | ~15 | 2024 하반기~2025 발주분(저점). 골 |
| 2029E | 60~90 | ~45~60 | ~20 | 2026 발주(100~150척)가 결정. 중국 비중 상승 |
| 2030E | 70~100 | — | — | GTT 10년 550척 가정 시 연 55척 ± 사이클 |
모두 [추정]. 클락슨 인도 스케줄 원자료는 확인하지 못해 GTT 수주 시계열에 2.5~3.5년 시차를 적용해 산출. 2026-06 기준 GTT 보도자료 집계상 중국 비중 38%는 수주 기준이며, 인도 기준 비중은 2028년 이후 올라갑니다.
3.3.3 최종 수요자의 발언과 정책
- GTT CEO 프랑수아 미셸(2026): "향후 10년 LNG선 수요는 지정학 불안에도 종전 전망을 넘을 것" — 450 → 550척 상향 [확인].
- 미국 LNG: Golden Pass·Port Arthur·Rio Grande·CP2 등 FID 프로젝트의 수출 개시(2026~28)에 맞춘 선대 확보 발주가 2026년 하반기 집중 전망(인베스트조선 2026-05). 미국은 2026년 알래스카 LNG 등 추가 투자 논의 [확인 · 언론].
- 이란 전쟁·호르무즈(2026): LNG 운반선·탱커 발주를 앞당기고 LNG 벙커링선 수요를 키움(딜사이트·한스경제). 동시에 MDI·폴리올 가격 급등 → 보냉재 원가 압박 [확인].
- 일본: 에너지 안보 명분으로 LNG선 건조 재개 결정(이마바리·가와사키·나무라). 일본 운영 선대 100여 척, 20년 교체주기 → 연 5척 [확인 · 다올].
- 한국 조선 3사 수주(2026 1~7월): HD현대重 17척·삼성重 13척·한화오션 6척 = 36척. 한국 LNGC 수주잔고 점유율 69% [확인 · 더구루].
3.4 TAM → SAM → 이 회사의 몫
"LNG선이 늘어난다"와 "한국카본이 판다"는 다른 문장입니다. 세계 인도 척수에서 시작해 한국카본의 매출까지 네 단계로 내려갑니다. 가정은 전부 표에 노출했습니다.
TAM 깔때기 — 2028E 베이스 시나리오
세계 LNGC 인도 → 멤브레인(GTT) → 한국카본이 패널을 공급하는 배 → 트리플렉스를 외판하는 배 → 매출
3.4.1 단위 경제 — 척당 얼마인가
| 항목 | 값 | 근거 | 확인 수준 |
|---|---|---|---|
| 174K LNGC 선가 | 약 2.6억달러 (3,700억원) | HD현대重 1H26 LNG선 12척 4조 4,904억원 | [확인] |
| 척당 보냉재(패널+SB) 금액 | 180~200억원 | 한화오션 720억/4척(NO96 S+). 다올 "200억원대". 삼성重→동성 1,513억(척수 미공시) | [확인/추정] |
| 그중 트리플렉스 | 20~30억원(10%대) | 다올투자증권 2025-05 | [확인 · 증권사 추정] |
| GTT 로열티 | 선가의 약 5% ≈ 180억원 | 복수 언론 | [확인 · 언론] |
| 보냉재 단가 추이 | 2024 → 1H26 +23% | 동성화인텍 공시 초저온보냉재 ㎥당 평균가 941,000 → 1,008,000 → 1,153,000원. 한국카본 1Q26 R-PUF ASP +9%(한투) | [확인] |
| 한국카본 패널 납품 척수 | 2024 36척 → 2025 40척 | 다올 추정. 2025 보냉재 매출 6,963억 ÷ 40 = 174억/척(외판 SB 포함 혼합) | [확인 · 증권사 추정] |
| SB 생산능력 | 연 80척분 → 100척분(2027말) | 다올 2026-06. 밀양 나노산단 1,000억 투자 | [확인 · 증권사] |
| 중국 매출 | 2025 532억 · 1H26 255억 | 반기보고서 지역별 수익. SB 외판 10~20척분으로 해석 가능 | [확인 · 해석은 추정] |
3.4.2 발주 주체별 — 누구에게서 얼마나 나오나
| 발주 주체 | 프로젝트/라인 | 시기 | 한국카본 예상 금액 | 비고 |
|---|---|---|---|---|
| HD현대중공업·HD현대삼호 | Mark III Flex LNGC(카타르 2차·미국 프로젝트 선대), VLEC, LNG연료 컨선 | 2026~2029 인도 | 연 3,000~4,000억 | 2026-03 계약 1,850억+430억, 2025-03 2,636억(~2029-03), 2025-12 431억. 동성화인텍과 분할 |
| 삼성중공업 | Mark III Flex LNGC·FLNG·FSRU | 2026~2029 | 연 1,500~2,500억 | 최근 공시 계약은 동성화인텍이 다수(2026-04 878억, 06 1,513억) → 삼성 몫 점유율 하락 정황 [정황] |
| 한화오션 (신규) | NO96 Super+ LNGC 4척 | 2026.05~2027.12 | 720억(확정) → 후속 시 연 500~1,000억 | 트리플렉스 無. 복점 확장 |
| 동성화인텍 (경쟁사 겸 고객) | Mark III 패널용 RSB | 상시 | 연 300~500억 [추정] | 동성 1H26 패널 매출 3,766억의 ~10%로 역산 |
| 중국 Mark III 조선소 (장난·DSIC·양쯔장·CMHI) | Mark III Flex LNGC 트리플렉스 | 2026~2030 인도 증가 | 연 300~800억 | 2025 중국 매출 532억 포함. GTT 2026 수주 중 장난 14척 |
| 이마바리 등 일본 | Mark III LNGC(연 3~5척) | 2030년대 | 연 300~600억(옵션) | 2014 계약 이력 |
| 미국(MASGA) | 한화 필리 조선소 등 LNG선/보냉재 인프라 | 미정 | 미확인 | UCM 생산거점. 미국 LNG선 건조는 아직 계획 단계 |
| 방산·항공 | 천궁·KVLS 노즐, KAI·보잉·걸프스트림 복합재 | 2026~2028 | 연 10 → 50 → 100억+ | 다올 2027E 50억 |
3.4.3 2028E 시나리오 — 베어 / 베이스 / 불
| 가정 · 결과 (2028E) | 2025 실적 | 2026E (당사) | 베어 | 베이스 | 불 |
|---|---|---|---|---|---|
| 세계 LNGC 인도(척) | ~85 | ~95 | 50 | 65 | 80 |
| 한국 조선소 인도(척) | ~60 | ~65 | 33 | 43 | 50 |
| 한국카본 패널 공급 척수 | 40 | 38 | 20 | 27 | 34 |
| 패널 척당 단가(억원, SB 내장) | ~174(혼합) | 185 | 170 | 185 | 195 |
| 패널 매출 | 보냉재 합계 6,963 / 7,000~7,500 | 3,400 | 5,000 | 6,630 | |
| 외판 SB 척수(동성+중국+기타) | ~25 | ~30 | 15 | 25 | 38 |
| SB 척당 단가(억원) | ~25 | 27 | 25 | 27 | 28 |
| 외판 SB 매출 | ~800 | 375 | 675 | 1,064 | |
| VLEC·FLNG·연료탱크 추가 | 포함 | 포함 | 0 | 200 | 400 |
| 비조선·기타(GP·건자재·일반재·방산·미국) | ~2,125 | ~2,000 | 1,900 | 2,150 | 2,500 |
| 연결 매출(억원) | 9,088 | 9,500~9,800 | 5,675 | 8,025 | 10,594 |
| 영업이익률 가정 | 14.4% | 17~19% | 12% | 16% | 19% |
| 영업이익(억원) | 1,310 | 1,600~1,850 | 680 | 1,280 | 2,010 |
| 2025 대비 매출 변화 | — | +5~8% | −38% | −12% | +17% |
베어: 2025 저점 발주만 인도, 중국 로컬 2차 방벽 승인으로 외판 SB 급감, 원가 상승 미전가. 베이스: GTT 10년 평균(55척)에 수렴, 중국 Mark III 조선소 인도 15척 중 대부분에 SB 공급, 한화오션 후속 2~3척. 불: 2026 발주 150척 중 일부 조기 인도 + 중국 Mark III 20척 + VLEC·FLNG + 비조선 가시화. 2026E는 증권사 범위(SK 9,411/1,832, 다올 9,500/1,600대, 딜사이트 인용 9,463/1,814)와 정합. 모든 수치 [추정].
3.4.4 기존 본업의 하방 — "신시장 0"일 때
신시장(중국 SB·NO96 S+·VLEC·비조선 성장)을 전부 0으로 두고 확정 수주잔고만 보면: 2026년 6월 말 잔고 11.6억달러(약 1.68조원)가 2027~2029년 상반기에 인도됩니다(공시 계약 종료일 2027-12 ~ 2029-03). 연 평균 약 6,000억원의 LNG 패널 매출이 2028년까지 계약으로 확보되어 있는 셈이고, 여기에 비선박 반복매출 1,500~2,000억을 더하면 2027~28년 연 7,500~8,000억원 매출의 하한이 나옵니다. 영업이익률을 2025년 수준(14%)으로 보수적으로 두면 영업이익 1,050~1,100억원. 즉 베어 시나리오(680억)는 "잔고 소진 후 신규 계약이 거의 없는 2029년의 그림"에 가깝고, 2027~28년의 하한은 그보다 높습니다 [추정].
4누가 사는가 — 고객과 판매 구조
고객 4곳이 매출의 77%입니다. 그런데 "수출 86%"와 "한국 매출 88%"가 동시에 공시됩니다. 모순이 아니라 조선업의 회계 관행입니다.
| 주요 고객(익명) | 1H25 매출 | 1H26 매출 | 1H26 비중 | 변화 · 해석 |
|---|---|---|---|---|
| A고객 | 555억 | 1,348억 | 29.6% | 2.4배 급증. 2025-03 HD현대중공업 2,636억 계약 본격 인도로 추정 [추정] |
| B고객 | 1,311억 | 883억 | 19.4% | −33%. 2023 HD현대삼호 5,162억 계약 소진 국면으로 추정 |
| C고객 | 841억 | 906억 | 19.9% | +8%. 삼성중공업 추정 |
| D고객 | 602억 | 365억 | 8.0% | −39%(10% 미만이지만 비교 목적 공시). 동성화인텍 또는 중국 조선소 추정 |
| 상위 4사 합계 | 3,309억(72.6%) | 3,502억(76.9%) | 고객 식별은 공시되지 않음 [미확인] |
수출 86% vs 한국 88% — 둘 다 맞습니다
'매출 및 수주상황'의 수출 3,923억(86%)은 구매확인서(외화) 로컬 수출 — 국내 조선소가 수출 선박에 쓰는 자재를 외화 결제·영세율로 사는 거래를 수출로 집계한 것입니다. 반면 연결 주석의 지역별 수익(고객 소재지)은 한국 4,010억(88.1%), 중국 255억(5.6%), 동남아 138억, 유럽 98억, 미국 30억, 일본 3억입니다. 즉 매출의 88%는 국내 조선 3사(+동성화인텍)에서, 결제는 86%가 달러로 일어납니다. 환율 민감도가 큰 이유입니다.
수금 조건과 선행지표
공시: 내수는 현금 45%·어음 55%(2~3개월), 수출은 L/C 네고 7일 이내. LNG 계약은 "계약금·선급금 有, 구매확인서 납품 후 지급". 계약부채(선수금)는 2024말 1,693억 → 2025말 1,439억 → 1H26 1,434억(유동 1,317+비유동 117)으로 줄고 있습니다 — 신규 계약 선수금보다 인도가 빠르다는 뜻이며 수주잔고 감소와 같은 방향입니다. 재고자산은 1,976 → 2,115억으로 소폭 증가(원재료 단가 상승 반영 추정), 매출채권 1,176 → 1,147억으로 안정.
| 지표 | 2024말 | 2025말 | 1H26 | 읽는 법 |
|---|---|---|---|---|
| LNG 화물창패널 수주잔고(천USD) | 1,213,871 | 1,141,657 | 1,161,108 | 2023말 1,558,780 대비 −25.5% (1차 기준 1,558,783). 1H26 신규 수주 약 2.2억달러 vs 인도 2.0억달러로 소폭 반등 |
| 누적 수주총액(천USD) | 3,027,115 | 3,383,023 | 3,603,440 | 2025년 신규 3.56억달러, 1H26 2.20억달러 |
| 누적 기납품(천USD) | 1,813,243 | 2,241,366 | 2,442,331 | 2025년 인도 4.28억달러(≈6,200억원), 1H26 2.01억달러 |
| 계약부채(선수금, 억원) | 1,693 | 1,439 | 1,434 | 선행지표. 감소 추세 둔화 |
| 재고자산(억원) | 1,975 | 1,976 | 2,115 | 원재료 단가 상승 반영 |
| 매출채권(억원) | 1,265 | 1,176 | 1,147 | 건전 |
출처: 사업보고서(2024.12·2025.12), 반기보고서(2026.06) 매출 및 수주상황·연결 주석20. 수주잔고는 'LNG운반선 화물창판넬' 단일 품목으로 공시되며 트리플렉스 외판·비조선은 포함 여부 미기재.
| 고객(익명) | FY2024 | 비중 | FY2025 | 비중 |
|---|---|---|---|---|
| A고객 | 984 | 13.3% | 1,300 | 14.3% |
| B고객 | 2,381 | 32.1% | 2,539 | 27.9% |
| C고객 | 1,083 | 14.6% | 1,875 | 20.6% |
| D고객 | 761 | 10.3% | 247 | 2.7% |
| E고객 | 463 | 6.2% | 961 | 10.6% |
| 상위 5사 합계 | 5,672 | 76.5% | 6,922 | 76.2% |
| 기준일 | 누적 수주총액 | 누적 기납품액 | 수주잔고 | 기간 인도 | 기간 신규 수주 |
|---|---|---|---|---|---|
| 2023-12-31 | 3,006,893 | 1,448,110 | 1,558,783 | — | — |
| 2024-12-31 | 3,027,115 | 1,813,243 | 1,213,871 | 365,133 | 20,222 |
| 2025-12-31 | 3,383,023 | 2,241,366 | 1,141,657 | 428,123 | 355,908 |
| 2026-06-30 | 3,603,440 | 2,442,331 | 1,161,108 | 200,965 | 220,417 |
5경쟁과 해자
같은 칸에 서 있는 회사는 국내 1곳, 위에서 로열티를 받는 회사는 프랑스 1곳, 아래에서 올라오려는 회사는 중국에 있습니다.
| 회사 | 칸 | 최근 매출 | OPM | 시총 | 배수 | 비고 |
|---|---|---|---|---|---|---|
| 한국카본 (017960) | Mark III/NO96 S+ 패널(복점) + 트리플렉스(단독) | FY25 9,088억 · 1H26 4,552억 | 14.4% / 20.1% | 1조 413억 | PER 10.1(TTM) · PBR 1.55 · EV/EBIT 5.5 계산 | 수주잔고 11.6억달러(≈1.68조) |
| 동성화인텍 (033500) | Mark III/NO96 패널(복점) · PU 원액 시스템 · 냉매가스 | 1H26 3,937억(보냉재 3,766억) | 14.2%(1H26) · 8.1%(1H25) | 약 4,900억 [추정 · 16,030원×3,065만주] | PER 약 5.6(1H 연환산) [추정] | 수주잔고 2조 410억원(1H26, 원화 공시). 삼성重·HD현대·한화오션 2026 계약 4건 3,745억. 트리플렉스는 한국카본에서 매입 |
| GTT (GTT.PA) | 화물창 설계 라이선서 · 로열티(선가 5%) | 2025 매출 +25%, EBITDA +40%(3년 연속) [확인 · GTT IR] | EBITDA 마진 60%대 [추정] | 약 €7.8bn ≈ 12조원 [추정 · €209.4×3,710만주] | 배당 €8.94(2025, 사상 최대) | 수주잔고 LNGC 325척(2024-06) → 2026 상반기 56척 신규. 2026-35 550척 전망 |
| 중국 로컬 패널·화학사 | Mark III 패널(중국 조선소향) | 미확인 | — | — | — | 한국카본 중국 매출이 작다는 점에서 패널 로컬화 정황. 2차 방벽 GTT 승인 여부 [미확인] |
| HD현대重(329180)·삼성重(010140)·한화오션(042660) | 고객 · 멤브레인 시공 | — | — | 주가 425,500 / 19,900 / 78,600원 | — | LNGC 건조 능력이 한국카본 톱라인의 천장 |
5.1 고객이 바꾸지 못하는 이유 — 락인
① 승인의 사슬. 보냉재는 조선소가 아무 업체에서 사올 수 없습니다. GTT가 설계 라이선서로서 자재와 공급사를 승인하고, 선급(ABS·DNV·LR 등)이 재료 인증을 하며, 선주가 최종 승인합니다. 신규 공급사는 수년의 시험(극저온 피로·접착 강도·투과도)과 실선 트랙레코드를 쌓아야 합니다. 국내에서 2000년대 이후 이 사슬을 통과한 패널 업체가 한국카본·동성화인텍 둘뿐이라는 사실이 그 난도를 말해줍니다 [확인 · 복수 출처].
② 2차 방벽의 특수성. 1차 단열 폼은 화학적으로 "우레탄 발포 + 유리섬유 강화"로, 원리상 동성화인텍(폴리우레탄 전문)도 중국 업체도 만듭니다. 그러나 트리플렉스는 알루미늄 포일(기체 차단)과 유리섬유 직물(인장·극저온 치수 안정)을 수지로 합지한 뒤 그것을 패널에 접착하고, 현장에서 FSB로 이어 붙여도 투과도·접착력이 유지되어야 하는 복합재 공정이며, 한국카본의 모태 사업(프리프레그 = 직물에 수지를 함침·적층)과 정확히 같은 기술 계열입니다. 다올투자증권은 "한국카본이 동성화인텍에도 독점 공급", 딜사이트는 "RSB 소재는 경쟁사 동성화인텍에 따로 납품", 서울경제TV는 "글로벌 독점 생산권"이라고 썼습니다 — 세 독립 출처가 같은 방향입니다 [확인 · 교차검증 3건]. 다만 GTT가 공식적으로 "단독 승인 공급사"라고 명시한 문서는 찾지 못했습니다 [미확인].
③ 전환 비용. 패널은 조선소의 설치 공정(마스틱 패턴, 앵커링, FSB 본딩 순서)과 맞물려 있어 공급사를 바꾸면 조선소 공정 승인도 다시 받아야 합니다. 조선소가 두 공급사를 두는 이유(이원화)는 가격 협상과 납기 리스크 분산이고, 셋째를 들이지 않는 이유는 이 전환 비용입니다.
한국카본의 단독 지위는 GTT Mark III 계열의 2차 방벽에 한정됩니다. NO96 계열(한화오션, 중국 후동중화의 다수 선박)은 2차 방벽이 트리플렉스가 아니라 인바(Invar) 금속 막이어서 한국카본의 트리플렉스가 들어가지 않습니다. 또 1차 단열 패널은 복점이고, 중국 조선소의 패널은 로컬 조달 정황이 있습니다(10.1절). "LNG선 전부에 독점"이 아니라 "Mark III 선박의 한 층에 독점"이 정확한 문장입니다.
5.2 해자를 위협하는 것들
| 위협 | 내용 | 가능성 · 시점 | 한국카본 영향 |
|---|---|---|---|
| NO96 계열 확산 | 한화오션·후동중화가 NO96 Super+ 채택. 2차 방벽이 인바 → 트리플렉스 수요 없음 | 이미 진행. 2026 상반기 GTT 수주 중 한화오션 11척·후동 13척(≈35%)은 NO96 추정 | 단독 칸 축소, 복점 칸(폼 패널)은 참여 가능 |
| 중국 2차 방벽 국산화 | CSSC 계열의 화물창 자립 정책. 로컬 알루미늄·글라스 복합 시트의 GTT 승인 시도 | 공개 자료 없음 [미확인]. 승인에 수년 소요 | 중국향 SB 외판(연 300~800억) 소멸 리스크 |
| GTT NEXT1 / 신규 시스템 | GTT가 2차 방벽을 포함한 차세대 시스템 개발. 자재 사양 변경 가능 | 2030년대 | 공시 R&D "신규 LNG 화물창용 이차 방벽 자재 개발 중"으로 대응 중 |
| KC-2 국산 화물창 | 한국가스공사·조선 3사의 국산 화물창(KC-1 실패 후). 성공 시 GTT 로열티 절감, 자재는 국산 유리 | KC-1은 콜드스팟·보험 거절로 실패. KC-2 상용화 미정 | 자재 공급사로 참여 가능(이차 방벽 자재 개발) |
| 동성화인텍의 SB 자체 조달 | 경쟁사가 트리플렉스를 직접 개발·승인 | 공개 정황 없음. 동성은 PU 화학 중심 | 외판 SB 300~500억 리스크 |
| 조선소 이원화 비율 조정 | HD현대·삼성이 동성화인텍 비중 확대(2026 삼성 계약 2건 모두 동성) | 진행 중 정황 | 복점 몫 63% → 55% 하락 가능 |
| 원재료 가격 | pMDI·폴리올·합판·유리섬유. 수주 시 가격 고정 → 마진 압박 | 2026 하반기 반영(이란 전쟁) | SK증권: 단기 모멘텀 약화 |
5.3 국산화·이원화 이력에서 배우는 것
국내 조선소는 2000년대 이후 보냉재를 한국카본·동성화인텍으로 이원화해 왔고, 한화오션(옛 대우조선)은 2022년 의향서 → 2026년 첫 계약까지 4년이 걸렸습니다. 조선소가 셋째 공급사를 들이지 않는 것은 승인·공정 비용 때문이고, 같은 논리로 중국 조선소가 트리플렉스 공급사를 바꾸는 데도 시간이 걸립니다. 반대로 이 해자는 "GTT가 승인한 자재 사양"에 종속되어 있어, GTT가 사양을 바꾸거나 중국 자재를 승인하면 한국카본의 의지와 무관하게 흔들립니다. GTT는 2026-09 가스텍에서 차세대 솔루션을 공개했고, 한국카본은 같은 시기 "이차 방벽 자재 개발"을 R&D 목록에 올려두고 있습니다 — 둘의 관계가 협력인지 대체인지가 10.1절의 미확인 항목입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출은 분기 2,100~2,400억 박스에 갇혔고, 이익률은 6% → 14% → 20%로 계단을 올랐습니다. 계단의 재료가 무엇인지, 어디까지 지속 가능한지를 봅니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM (2Q26) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 3,678 (—) | 3,693 (+0.4%) | 5,944 (+61.0%) | 7,417 (+24.8%) | 9,088 (+22.5%) | 9,082 |
| 매출원가 | 3,070 | 3,132 | 5,313 | 6,242 | 6,959 | 6,622 |
| 매출총이익 (률) | 609 (16.5%) | 561 (15.2%) | 632 (10.6%) | 1,176 (15.9%) | 2,129 (23.4%) | 2,459 (27.1%) |
| 판관비 (률) | 281 (7.6%) | 313 (8.5%) | 467 (7.9%) | 721 (9.7%) | 820 (9.0%) | 863 (9.5%) |
| 인건비 (급여+퇴직급여) | 115 | 123 | 149 | 234 | 315 | 344 |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 (사용권자산 포함) | 12 | 22 | 38 | 67 | 74 | n/a(계정 구분 변경) |
| 기타 주요 계정: 운반비 | 36 | 31 | 81 | 108 | 113 | 95 |
| 영업이익 (률) | 327 (8.9%) | 248 (6.7%) | 165 (2.8%) | 455 (6.1%) | 1,310 (14.4%) | 1,597 (17.6%) |
| 지배순이익 | 144 | 203 | −135 | 203 | 1,017 | 1,026 |
| 영업현금흐름 | 255 | −78 | 565 | 1,505 | 1,315 | 1,068 |
| CAPEX | −371 | −325 | −516 | −669 | −488 | −519 |
| FCF (마진) | −116 (−3.1%) | −403 (−10.9%) | 49 (0.8%) | 836 (11.3%) | 827 (9.1%) | 550 (6.1%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,246 (+22.9%) | 2,313 (+19.1%) | 2,211 (+29.6%) | 2,318 (+19.4%) | 2,118 (−5.7%) | 2,434 (+5.2%) |
| 매출원가 | 1,746 | 1,797 | 1,718 | 1,699 | 1,487 | 1,719 |
| 매출총이익 (률) | 500 (22.3%) | 516 (22.3%) | 494 (22.3%) | 620 (26.7%) | 632 (29.8%) | 715 (29.4%) |
| 판관비 (률) | 189 (8.4%) | 199 (8.6%) | 195 (8.8%) | 237 (10.2%) | 221 (10.4%) | 211 (8.7%) |
| 영업이익 (률) | 311 (13.9%) | 316 (13.7%) | 299 (13.5%) | 383 (16.5%) | 411 (19.4%) | 504 (20.7%) |
| 지배순이익 | 219 | 294 | 157 | 349 | 155 | 366 |
| 영업현금흐름 | 688 | 246 | 18 | 364 | 259 | 428 |
| FCF | 549 | 62 | −69 | 285 | 101 | 233 |
표준표로 다시 읽으면 계단은 분명합니다. 영업이익률은 FY2023 2.8% → FY2024 6.1% → FY2025 14.4% → TTM 17.6%, 분기로는 2Q26 20.7%(1분기 19.4%, 2025년 연간 14.4%)입니다. 매출총이익률은 FY2023 10.6%에서 TTM 27.1%로 올랐고, 판관비율은 8~10%대에 머뭅니다 계산. 반면 FCF는 FY2024 836억원·FY2025 827억원에서 TTM 549억원으로 줄었습니다 — 2026년 상반기 법인세 납부(318억원)와 운전자본 증가, 토지·건물 취득(약 92억원)이 겹친 결과입니다 공시.
| 연결(억원) | 2Q25 | 1Q26 | 2Q26 | 1H25 | 1H26 | FY2024 | FY2025 |
|---|---|---|---|---|---|---|---|
| 매출총이익 (률) | — (22.3%) | 632 (29.8%) | 715 (29.4%) | 1,016 (22.3%) | 1,346 (29.6%) | ||
| 판관비 | 199 | 221 | 211 | 388 | 431 | ||
| 금융수익 − 금융원가 | +41 | −193 | −31 | +32 | −223 | ||
| 세전이익 | 360 | 217 | 485 | 649 | 703 | 284 | 1,318 |
| 지배주주순이익 | 294 | 155 | 366 | 512 | 521 | 203 | 1,017 |
| EPS(원) | 596 | 313 | 708 | 1,040 | 1,021 | 413 | 2,043 |
| 영업이익 (률) | 316 (13.7%) | 411 (19.4%) | 504 (20.7%) | 628 (13.8%) | 915 (20.1%) | 454 (6.1%) | 1,310 (14.4%) |
| 매출 (YoY) | 2,313 | 2,118 (−5.7%) | 2,434 (+5.2%) | 4,558 | 4,552 (−0.1%) | 7,417 (+24.8%) | 9,088 (+22.5%) |
출처: 반기보고서(2026.06) 연결 포괄손익계산서, 사업보고서(2025.12), 매출액또는손익구조변경 공시(2026-02-24), 분기 수치는 언론 보도(데일리인베스트·씽크풀 실적속보) 교차. 3Q25·4Q25 세부 항목은 위 표준 분기 표 참조.
6.1 이익률 계단의 재료
① 가격(P) — 2023~24년 수주분의 단가
보냉재 가격은 수주 시점에 신조선가에 연동해 정해집니다. 174K LNGC 신조선가는 2021년 1.9억달러 → 2023~24년 2.6~2.7억달러로 올랐고, 그 시기 계약(HD현대삼호 5,162억 등)이 2025~26년에 인도되며 ASP가 올랐습니다. 한국투자증권은 1Q26 R-PUF ASP +9%, 동성화인텍 공시 ㎥당 단가는 2024 → 1H26 +23%입니다. 이 효과는 2027년까지 지속되지만, 2025년 저점 발주(선가 약세 국면)의 계약이 인도되는 2028년부터 약화됩니다 [추정].
② 믹스 — 트리플렉스 비중
매출총이익률 22% → 30%의 상당 부분. 중국·동성화인텍향 외판 SB는 패널 없이 SB만 나가므로 매출 1원당 이익이 패널보다 훨씬 높습니다. 2Q26 보도자료는 이익 개선을 "환율 효과와 수익성 높은 2차 방벽(SB) 납품"으로 설명했습니다. 그러나 중국 매출이 1H26 255억(−11%)으로 늘지 않았다는 점에서, SB 효과의 크기는 공시로 분리 확인되지 않습니다 [미확인].
③ 환율 — 1,450~1,500원
매출의 86%가 달러 결제, 원재료 매입(수지·합판·원사)도 상당 부분 달러·유로 결제. 순노출은 매출의 50~60%로 추정되며, 환율 100원 변동에 영업이익 ±250~300억원 수준의 민감도 [추정]. 1H26 평균환율(약 1,450~1,480원)이 1H25보다 높아 이익에 기여. 반대로 달러 매도 선물환 1.03억달러의 평가·거래손 311억원이 금융원가로 잡혀 순이익을 깎았습니다 — 영업이익에는 환율 플러스, 순이익에는 헤지 마이너스.
④ 비용 — 신설비·ERP·외주 축소
2023년 밀양 화재 뒤 신설 라인(RSB 자동 레이업 15억, IP 자동화 등)과 ERP 안정화로 외주 가공비가 줄었다는 것이 SK증권의 설명. 판관비율은 8.5% → 9.5%로 소폭 상승(R&D 130억, 등기이사 보수 증가 포함).
6.2 순이익 착시와 현금흐름
FY2025 순이익 1,017억원은 영업이익 1,310억에 금융손익이 거의 중립이었던 결과이고, 1H26 순이익 521억원은 영업이익 915억에서 금융원가 664억(금융수익 440억)이 빠진 결과입니다. 즉 2026년 EPS는 영업이익만큼 늘지 않습니다. 금융원가의 내역은 파생상품 평가손 144억·거래손 167억, FVPL 금융부채 평가손 114억(교환사채·전환사채 관련 추정), 외환차손 99억, FVPL 금융자산 평가·처분손 83억입니다 — 대부분 비현금·환율 연동이라 환율이 내려오면 반대로 금융수익이 됩니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
번 현금은 2025년에 FVPL 금융상품으로 쌓였고, 2026년에는 차입을 늘리면서 현금이 불었습니다. 용처를 정할 변수는 밀양 증설·미국 법인·케이조선입니다.
| 항목 | 2023말 | 2024말 | 2025말 | 2026-06-30 |
|---|---|---|---|---|
| 자산총계 | 7,924 | 8,790 | 10,432 | 11,372 |
| 현금및현금성자산 | 667 | 576 | 579 | 1,110 |
| 단기금융상품 | 130 | 86 | 271 | 276 |
| 기타유동금융자산(유동 FVPL) | 99 | 197 | 1,646 | 1,743 |
| 재고자산 | 1,802 | 1,975 | 1,976 | 2,115 |
| 유형자산 | 2,713 | 3,121 | 3,351 | 3,525 |
| 부채총계 | 3,378 | 4,047 | 4,631 | 4,637 |
| 자본총계(전액 지배지분) | 4,547 | 4,743 | 5,802 | 6,735 |
| 부채비율 | 74.3% | 85.3% | 79.8% | 68.9% |
| 현금흐름(억원) | FY2024 | FY2025 | 1H25 | 1H26 | 비고 |
|---|---|---|---|---|---|
| 영업활동현금흐름 | — | 1,315 | 934 | 687 | 1H26 법인세 납부 318억, 운전자본 −153억 |
| 투자활동현금흐름 | — | −1,879 | −677 | −395 | 2025년은 FVPL 금융자산(채권·펀드) 순매입 약 1,450억 포함 → 실질 CAPEX는 400억대 [추정] |
| 유형자산·종속기업 투자(CAPEX) | — | — | −322 | −370 | 건설중인자산 252억(밀양 S+ 라인·사포공장 증축), 미국 법인 출자는 연결 내부 |
| 재무활동현금흐름 | — | — | +96 | +242 | 단기차입 순증 +354억, 배당 −161억 |
| 기말 현금 | 576 | 579 | 932 | 1,110 | + 단기금융 276 + FVPL 금융자산 1,743 |
잉여현금흐름(CFO − CAPEX)은 1H26 약 300억원, 연환산 600~900억원입니다. 밀양 나노산단 1,000억(2027년 말), 미국 UCM 추가 투자, 그리고 케이조선 인수 참여 여부가 이 현금의 용처를 결정합니다.
| 항목 | FY2023 | FY2024 | FY2025 | 비고 |
|---|---|---|---|---|
| 주당 현금배당(원) | 110 | 130 | 320 | 2026-10-01 분기배당 100원(감액배당) 결정은 별도 |
| 현금배당총액(백만원) | 5,414 | 6,398 | 16,117 | — |
| (연결) 현금배당성향 | −286.17% | 31.49% | 15.84% | FY2023은 순손실 |
| 현금배당수익률(공시) | 1.0% | 1.2% | 1.01% | 회사 공시 산식 |
| 자기주식 취득(현금흐름표) | 159억원 | 0 | 0 | 보유 1,540,706주를 2026-03-27(938,592주)·2026-04-29(602,114주)에 전량 소각·감자 |
지분 구조는 오너 일가 35.4%(조연호 23.6%), 국민연금 9.4%입니다(2026-10-02 판 집계). 자본배분의 방향을 바꿀 수 있는 사건(케이조선 인수 참여, 보수한도 200억원, 분기배당 도입)은 9.4절과 10장에서 다룹니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
매수·매도 의견은 내지 않습니다. 현 시총을 설명하려면 어떤 가정이 필요한지만 뒤집어 계산합니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 10.1배 | TTM 지배순이익 1,026억원 (FY2025 1,017억원 기준 10.2배) |
| EV/EBIT | 5.5배 | EV = 시총 − 광의 순현금 1,635억원 = 8,777억원 · TTM 영업이익 1,597억원 (협의 순부채 기준은 아래 9.4.1) |
| PBR | 1.55배 | 2026-06-30 지배지분 6,735억원 |
| FCF 수익률 | 5.3% | TTM FCF 549억원 ÷ 시총 (P/FCF 18.9배) |
| 배당수익률 | 1.6% | FY2025 DPS 320원 ÷ 종가 |
| 시점·기준 | 주가 | 시총 | PER | 비고 |
|---|---|---|---|---|
| 2025-04 (턴어라운드 초기) | ~15,000원 | ~7,800억 | — | 다올 커버 재개, 목표가 33,000원 |
| 2025-12 말 | 29,850원 | 1.55조 | 14.7(FY25) | |
| 2026-04 고점 | 54,100원 | 2.8조 | ~25(2026E) | 한국투자 목표 53,000 = 2026E 순이익 1,082억 × 25배 |
| 2026-07-31 저점 | 18,530원 | 0.96조 | 조선기자재 디레이팅·원재료·수주잔고 감소 | |
| 2026-10-01 | 20,150원 | 1.04조 | 10.1(TTM) · 7.0(2027E SK 2,882원) | 52주 범위 18,530~54,100 |
9.1 역산 ① — 현 시총이 말하는 "정상 이익"
조선기자재 중형주에 시장이 흔히 주는 배수를 EV/EBIT 8~10배, PER 12~15배로 놓습니다. EV 8,780억 ÷ 9배 = 영업이익 약 975억, 시총 1.04조 ÷ PER 13.5배 = 순이익 약 770억. 즉 시장은 한국카본의 지속 가능한 영업이익을 약 1,000억원 — 2025년 실적(1,310억)보다 낮고 2026년 전망(1,600~1,850억)의 55~60% — 으로 보고 있습니다. 이는 3.4절의 2028E 베어(680억)와 베이스(1,280억) 사이, "2028~29년 골"을 거의 그대로 가격에 넣은 것입니다 [추정].
9.2 역산 ② — 시장이 틀리려면 무엇이 맞아야 하나
- 2026년 LNGC 발주가 100척을 넘고(GTT 150·클락슨 140 전망) 그중 한국 몫 60%·Mark III 비중 70% 이상 → 2029~30년 인도가 연 60척 이상으로 회복. 확인 시점: GTT 3분기 실적(2026-10-23), 조선 3사 4분기 수주 공시.
- 중국 Mark III 조선소(장난 등)향 트리플렉스가 2026년 수주분(장난 14척 등)에 실제로 공급되어 중국 매출이 2027년부터 연 800억 이상으로 늘어남. 확인 시점: 분기보고서 지역별 수익 '중국' 항목.
- 원재료 가격이 ASP 인상으로 전가되어 2027년 OPM 17% 이상 유지. 확인 시점: 3Q26 매출총이익률(1H 29.6%).
- 케이조선 인수가 무산되거나 소수 지분·보수적 구조로 끝나 순현금이 보존됨. 확인 시점: 2026-10-06 재공시.
반대로 시장이 맞다면 — 2026년 발주가 80척 이하이거나 중국 2차 방벽이 국산화되거나 케이조선에 3,000억 이상이 들어가면 — 현 배수는 적정이고, 2028년 이익 감소가 현실화되는 2027년 하반기부터 주가는 다시 이익 추정치 하향을 따라갑니다.
9.3 컨센서스와 피어 배수
| 증권사(날짜) | 목표가 | 2026E 매출/OP | 근거 |
|---|---|---|---|
| DS투자증권(2026-05 → 07) | 59,000 → 50,000 | — | 하반기 LNG 수주 호황·미국 모멘텀 리레이팅 |
| 한국투자증권(2026-06-02) | 53,000 | 순이익 1,082억 | PER 25배. pMDI 하락 전환, 방산 미반영 |
| 다올투자증권(2026-06-04) | 57,000 → 61,000 | 9,500억 / 1,600억대 | 한화오션 신규, 방산 양산, SB 캐파 80 → 100척 |
| SK증권(2026-08-10) | 58,000 → 49,000 → 42,000 | 9,411억 / 1,832억 | 2027E EPS 2,882원 × PER 17배. 원재료 상승 반영 |
| 신한투자증권(2026-08-31) | 56,000 → 42,000 | — | "조선기자재 디레이팅·신사업 성과 미확인으로 프리미엄 소거" |
| 딜사이트 인용 컨센서스(2026-08) | — | 9,463억 / 1,814억 | 2026~28 매출 CAGR 4.67%(2023~25 35.0%) |
목표가 평균은 약 49,000원이지만 주가는 20,150원 — 증권사가 아직 2028년 골을 모델에 넣지 않았거나, 시장이 지배구조·케이조선 할인을 크게 주고 있다는 뜻입니다. 피어 비교: 동성화인텍 PER 약 5.6배(1H 연환산, 추정)로 한국카본(10.1배)보다 낮습니다 — 복점 패널 사업에 시장이 주는 배수가 5~6배라면, 한국카본의 프리미엄 4~5배분은 "트리플렉스 단독 + 비조선 옵션"의 값입니다. GTT는 로열티 사업으로 EV/EBITDA 10배 이상 [추정].
9.4 하방은 무엇이 받치는가
순현금·수주잔고·반복매출·주주환원 네 기둥을 숫자로 세우고, 신시장이 0일 때의 가치를 계산합니다. 2026-10-02 판의 요약 수치는 순현금(광의) 약 1,630억원 = 현금·단기금융·FVPL 금융자산 3,129억 − 차입 1,497억이었고, 1차 재계산은 1,635억원입니다(리스부채 차이).
| 항목(2026.06.30, 연결, 억원) | 금액 | 비고 |
|---|---|---|
| 현금및현금성자산 | 1,110 | |
| 단기금융상품 | 276 | |
| 기타유동금융자산(FVPL 채권·펀드 등) | 1,743 | 2024말 197 → 2025말 1,646으로 급증. 2025년 FVPL 매입 1,450억 [추정 · 유동성 높은 금융상품으로 가정] |
| 유동 금융자산 합계 | 3,129 | |
| 단기차입금 | −1,179 | 산은 300·수출입 540·신한 199·우리 100 등, 금리 2.97~3.93% |
| 장기차입금(유동성 포함) | −225 | 정책자금 위주 1.3~3.1% |
| 전환사채(잔액)·리스부채 | −9 / −84 | 4회 CB 200억 중 189억 전환 완료(전환가 14,408원) |
| 순현금(광의) | 약 1,632 | 시총의 15.7% (1차 기준 1,635 — 리스부채 80) |
| 순현금(협의, FVPL 제외) | 약 −111 | 차입 1,497 vs 현금·단기금융 1,386 |
| 부채비율 | 68.9% | 2025말 79.8%(사전조사 수치) → 개선. 계약부채 1,434억·매입채무 1,269억이 부채의 58% |
| 자본총계 / BPS | 6,735 / 13,032원 | PBR 1.55 |
9.4.1 EV와 배수
시총 1조 413억원에서 광의 순현금 1,632억원을 빼면 EV ≈ 8,780억원입니다. TTM 영업이익(FY2025 1,310 + 1H26 915 − 1H25 628 = 1,597억)으로 나누면 EV/EBIT 5.5배, 2026년 증권사 영업이익 범위(1,600~1,850억)로는 4.7~5.5배, 감가상각 약 280억을 더한 EBITDA 기준 약 4.7배입니다. 협의 순현금(−111억)을 쓰면 EV 1조 524억, EV/EBIT 6.6배 [확인/추정].
9.4.2 네 기둥
수주잔고 — 2년치 매출의 계약
11.6억달러 ≈ 1.68조원(1,450원). 공시 계약 종료일은 2027-12(한화오션)·2028-04·2028-06(HD현대삼호)·2029-03(HD현대重 2건). 즉 2028년 상반기까지 연 6,000억원대 LNG 매출이 계약으로 묶여 있고, 가격도 확정되어 있습니다. 하방의 가장 두꺼운 기둥입니다.
반복매출 — 비선박 1,500~2,000억
글라스페이퍼(밀양·보은, 가동률 95%)·절연물·건자재·일반재. 이익 기여는 작지만(일반재 1H26 OP 22억) 고정비를 일부 흡수합니다.
주주환원 — 소각은 했고, 배당은 줄였다
자사주 1,540,706주(약 3%) 전량 소각(2026-03~04). FY2025 DPS 320원(배당성향 15.8%, 전년 31.5%에서 하락), 2026-10 분기배당 100원(자본준비금 감액배당·비과세). 연 환원 약 210억원 ≈ 시총의 2% [확인]. 반면 등기이사 보수한도 200억·오너가 상반기 보수 43억(순이익의 8.3%)은 반대 방향.
유형자산 — 장부 3,525억
밀양·함양·보은 공장 토지 702억·건물 1,289억·기계 1,182억, 서울 마포 투자부동산 158억, 마곡 R&D센터. 토지는 취득원가 기준이라 시가는 더 높을 가능성 [추정].
9.4.3 최악 시나리오 — 신시장 0, 2029년 잔고 소진
중국 SB·NO96 S+·VLEC·비조선 성장을 모두 0으로 두고, 2029년 이후 연간 LNG 패널 20척(한국 인도 30척의 복점 몫)·비선박 1,800억·OPM 10%를 "정상화 후 바닥"으로 놓으면 매출 약 5,500억, 영업이익 약 550억, 순이익 약 420억입니다. 여기에 PER 10배를 주면 4,200억, 순현금 1,632억을 더하면 약 5,800억원(주당 약 11,300원)이 "모든 것이 꺾인 뒤"의 가치입니다 [추정]. 현 시총 1.04조원은 그 바닥의 1.8배로, 2027~28년 확보 이익(연 1,100~1,800억)의 누적 현금 2,000~3,000억원을 더하면 간극은 더 좁아집니다. 즉 현재 주가는 "2029년 절벽 + 지배구조 할인"을 상당히 반영한 수준이라는 것이 하방 계산의 결론입니다. 단, 케이조선 인수에 수천억원이 들어가면 이 계산의 순현금 항목이 사라집니다.
10리스크와 반증 조건
이 논지가 깨지는 방식과, 다음 분기에 확인할 것들입니다. 확인 일정은 12장 표로 옮겼습니다.
| 리스크 | 구체적 내용 | 발생 시 영향 | 확인 방법 | 심각도 |
|---|---|---|---|---|
| 케이조선 인수(자본배분) | 태광산업(FI)과 SI로 참여 보도. 매각가 9,000억~1조(지분 6,000억+신주·회사채). 회사 해명: "결정된 사실 없음"(2026-09-07), 재공시 2026-10-06. 조선소 운영은 RG 보증·운전자금 등 추가 부담 | 순현금 소멸, 유상증자·배당 축소, 고객(HD현대·HJ) 이해상충. 사업 성격이 '소재'에서 '조선'으로 바뀜 | 10-06 재공시, LOI·MOU 보도, 이사회 결의 | 높음 |
| 2028~29 인도 절벽 | 2025 발주 37척의 인도 연도. 수주잔고 2023말 대비 −25% | 베이스 2028E 매출 −12%, 베어 −38% | GTT 분기 수주, 조선 3사 LNGC 수주, 분기보고서 수주잔고 | 높음 |
| 원재료·환율 | 수지 매입단가 +29%(1H26), 합판 +16%. 수주 시 가격 고정. 환율 100원 하락 시 OP −250~300억 추정 | 2H26~2027 OPM 20% → 15%대로 하락 가능 | 분기 매출총이익률, pMDI 국제가 | 중간~높음 |
| 지배구조 | 이사회 6인 중 4인이 오너 일가(조문수·이명화 부부, 조연호·조윤서 자녀). KCGS 지배구조 D(2년 연속). 보수한도 50 → 200억, 특별공로금 신설(퇴직금 최대 603억 추정, 딜사이트). 국민연금 반대 안건 통과. 2021년 발행예정주식 1억주로 확대 후 CB·EB 활용 | 소수주주 가치 희석·할인 지속. 행동주의 타깃 가능성(오너 지분 35%) | 주총 안건, 보수 공시, 신주·메자닌 발행 | 중간~높음 |
| 중국 2차 방벽 국산화 | 중국 로컬 트리플렉스의 GTT 승인 | 외판 SB 300~800억 소멸, 믹스 마진 하락 | GTT 승인 공급사 리스트, 중국 조선소 조달 보도 | 중간(시점 불확실) |
| NO96 확산 | 한화오션·후동중화의 NO96 S+ 비중 확대 | 트리플렉스 적용 선박 비중 하락 | GTT 수주 공시의 조선소 구성 | 중간 |
| 고객 집중·이원화 조정 | 상위 4사 77%. 삼성重 2026 계약 2건이 동성화인텍으로 | 복점 몫 하락 | 단일판매공급계약 공시(양사) | 중간 |
| 자회사 손실·비조선 투자 | c2i −40억(반기), 미국 UCM 3,800만달러 출자, 자본잠식 자회사 3곳 흡수합병 | 연 100억 안팎의 이익 누수, 투자 회수 불확실 | 종속기업 요약재무, 합병 후 손상 인식 | 낮음~중간 |
| 순이익 변동성 | 선물환 1.03억달러, FVPL 금융자산 1,743억 평가손익 | EPS가 영업이익과 괴리 | 금융수익·원가 주석 | 낮음 |
| GTT 사양 변경 | 차세대 시스템에서 2차 방벽 자재 변경 | 단독 지위 재검증 필요 | GTT 기술 발표, 회사 R&D 공시 | 낮음(장기) |
10.1 냄새 — 정황 증거 정리
회사 IR이 크게 말하지 않지만 정황으로 드러나는 것들입니다. 3개 이상 독립 출처로 교차검증된 것과 그렇지 않은 것을 구분했습니다.
| 정황 | 출처 1 | 출처 2 | 출처 3 | 교차검증 | 의미 |
|---|---|---|---|---|---|
| ① 트리플렉스(2차 방벽)는 한국카본 단독 — 경쟁사 동성화인텍도 한국카본에서 산다 | 다올투자증권 2025-05 "동성화인텍에도 독점 공급하고 있는 고마진 SB" | 딜사이트 2026-09-16 "RSB 소재는 경쟁사인 동성화인텍에 따로 납품" | 서울경제TV 2021-02 "트리플렉스 글로벌 독점 생산권" · 공시: 한국신소재(유리섬유) 합병 목적 "보냉재 핵심자재 내재화" | 확인(3+) | 이 종목의 해자는 패널이 아니라 트리플렉스. GTT 공식 승인 리스트 원문은 [미확인] |
| ② "중국향 급성장"은 매출이 아니라 믹스다 — 중국 매출은 연 500억대에서 늘지 않는다 | 반기보고서 지역별 수익: 중국 1H25 286억 → 1H26 255억 | 사업보고서: 중국 2024 462억 → 2025 532억(5.9%) | 2Q26 보도자료·SK증권 "중국향 고마진 SB 납품 지속"(이익 요인으로만 언급) | 확인(공시) | 검증 후 수정 중국 조선소의 패널은 로컬 조달, 한국카본은 SB만 — 금액은 작고 마진은 높음. 2026 장난 14척 수주가 2028~29 중국 매출로 나타나야 논지 성립 |
| ③ 중국 Mark III 조선소의 급증 — GTT 2026 수주 공표분의 38% | GTT 보도자료 집계(2026-01~09): 장난 14·후동 13 / 전체 71척 | 헤럴드경제·이투데이 2026-09: 2026 상반기 LNG선 수주 한국 65.5% vs 중국 34.5%, 중국 건조사 6곳 | 인베스트조선 2026-05: 5월까지 한국 32척·중국 15척 | 확인(3) | 단, 후동중화는 NO96 주력 → 트리플렉스 수요는 장난·DSIC·양쯔장·CMHI. 조선소별 Mark III/NO96 구분은 [추정] |
| ④ SB 생산능력이 병목이며 증설 중(80 → 100척분) | 다올 2026-06 "SB(트리플렉스) 생산능력 80척 → 100척, 밀양 나노산단 1,000억, 2027년 말" | 반기보고서: 밀양나노융합 국가산단 분양·입주 계약(2026.04) "생산라인 확대" | 반기보고서 시설투자: RSB 자동레이업 15억(2024.08~2026.01), RSB 적층·탈형 X-LIFT, 가동률 96% | 확인(3) | 세계 LNGC 인도 85~95척 ≈ SB 능력 80척분 → 지금이 SB 공급 제약 국면. 2028년 100척분은 인도 골(55~65척)과 엇갈림 — 증설 타이밍 리스크 |
| ⑤ 한화오션 NO96 Super+ 진입은 '폼 패널' 확장 — 트리플렉스는 없다 | 반기보고서 "세계최초로 NO96-SUPER+를 채택한 한화오션을 새로운 고객사로 유치" | 다올 2026-06 "개량 NO96 SUPER+ 방식" | 반기보고서 시설투자 "연금공장 S+ 가공·마감·집진 라인"(2026.06~09) | 확인(3) | 복점 칸의 확장이지 단독 칸의 확장이 아님. 마진은 패널 수준 |
| ⑥ 삼성중공업 몫이 동성화인텍으로 기울고 있다 | 동성화인텍 반기보고서: 2026-04 삼성 878억, 2026-06 삼성 1,513억 계약 | 한국카본 2026 공시 계약: HD현대重·HD현대삼호·한화오션만(삼성 없음) | 한국카본 C고객(삼성 추정) 1H26 906억 +8% — 유지는 되나 신규 공시 부재 | 정황(2) | 복점 점유율 하락 가능. 다만 한국카본은 50억 미만 계약을 공시하지 않으므로 [정황 · 미확인] |
| ⑦ 항공·방산 양산 준비 — 비파괴검사 장비 투자 | 반기보고서 시설투자: 가산공장 X-RAY 12억·초음파 비파괴검사 7억·3차원 측정 3억(2025.12~2026.06) | 다올: 천궁·KVLS·KDDX 부품, 방산 매출 10억(2025) → 50억(2027E) | 공시 R&D: "Boeing 내장용 소재 — SMA 시험 진행 중 및 일부 완료" | 정황(3, 규모 미확인) | 방향은 맞지만 규모가 매출의 1% 미만. 2027년까지 주가 변수 아님 |
| ⑧ 미국 법인의 진짜 목적 — MASGA 보냉재인가, 항공 소재인가 | 뉴스핌 2026-04-13 회사 발표: "우주항공·방산 소재 진입 교두보 + MASGA 연계 LNG보냉재 인프라 대응" | 반기보고서: HANKUK COMPOSITES US 자본 2,345만달러·UCM 2,000만달러, 1H26 매출 0.3억·손실 | UCM, CAMX 2026(복합재 전시회) 참가 보도 | 정황 · 미확인 | 미국에서 LNG선을 짓는 조선소는 아직 없음 → 1차 목적은 복합재. 보냉재는 옵션 문구 |
| ⑨ 케이조선 인수전 — 기자재사가 조선소를 사려는 이유 | 딜사이트 2026-09-16/17: 한국카본 SI·태광산업 FI 연합, 매각가 9,000억~1조 | 파이낸셜뉴스·한국경제 2026-09-10: 유암코·KHI 스토킹호스 재매각, 지분가치 6,000억 | DART 2026-09-07 해명공시 "다양한 방안 검토, 결정된 사실 없음" | 확인(3) · 결과 미확정 | LNG 벙커링선·연료탱크·MRO 시너지 명분. 기존 고객(HD현대 중형선·HJ)과 이해상충. 주가 하락의 직접 재료 |
| ⑩ 승계 완료 후 자본정책의 방향 — 소각·분기배당 vs 보수·CB 콜옵션 | DART: 자사주 전량 소각(2026-03), 분기배당 100원(2026-10) | 딜사이트: 보수한도 200억, 특별공로금, CB 콜옵션 40%로 오너가 지분 1.57% 확대, 조연호 23.58% | 사업보고서: 조문수 → 조연호 증여(2024-06·12), 한국신소재 합병(2023)으로 지분 3.72 → 13.86% | 확인(3) | 승계는 끝났고 남은 변수는 상속세 재원. 배당성향 31% → 16% 하락과 보수 증가가 같은 해에 일어남 |
| ⑪ "신규 LNG 화물창용 이차 방벽 자재 개발 중" — GTT NEXT1인가 KC-2인가 | 반기보고서 R&D 실적 표 | GTT 2026-09 가스텍 차세대 솔루션 공개 | — | 미확인(2) | 어느 시스템용인지에 따라 해자 강화(GTT 차세대 승인) 또는 대체(국산 화물창) 양방향 |
한국카본의 2026년 이익률 20%는 "세계 LNG선 인도가 트리플렉스 생산능력(80척분)에 꽉 찬 해"의 숫자입니다. 그 능력을 100척분으로 늘리는 2027년 말은, 공교롭게도 세계 인도가 55~65척으로 꺼지는 2028년 직전입니다. 이 종목의 다음 2년은 "늘어난 트리플렉스 능력을 중국 Mark III 조선소(장난·DSIC·양쯔장·CMHI)와 2026년 발주 회복분으로 채울 수 있는가"와 "그 사이 번 현금을 케이조선에 쓰는가, 주주에게 돌리는가"라는 두 질문으로 요약됩니다.
11Bull / Bear
본문(0·3.3·3.4·5.3·9.2·9.4·10.1절)의 시나리오와 하방 서술에서 문장을 그대로 모았습니다.
▲ 강세론
- 그림의 다섯 층 중 두 층에 이 회사가 서 있고, 그 두 층 가운데 트리플렉스 한 층은 세계에서 이 회사만 만든다는 것이 출발점이었습니다.
- 2028년 상반기까지 연 6,000억원대 LNG 매출이 계약으로 묶여 있고, 가격도 확정되어 있습니다. 하방의 가장 두꺼운 기둥입니다.
- 2026년이 100~150척이 되면 2029~2030년 인도 절벽은 상당 부분 메워집니다 — 이것이 이 종목의 최대 쟁점(2028~30년)에 대한 전방시장의 답입니다.
- 2026년 LNGC 발주가 100척을 넘고(GTT 150·클락슨 140 전망) 그중 한국 몫 60%·Mark III 비중 70% 이상 → 2029~30년 인도가 연 60척 이상으로 회복.
- 중국 Mark III 조선소(장난 등)향 트리플렉스가 2026년 수주분(장난 14척 등)에 실제로 공급되어 중국 매출이 2027년부터 연 800억 이상으로 늘어남.
- 원재료 가격이 ASP 인상으로 전가되어 2027년 OPM 17% 이상 유지. 케이조선 인수가 무산되거나 소수 지분·보수적 구조로 끝나 순현금이 보존됨.
- 불: 2026 발주 150척 중 일부 조기 인도 + 중국 Mark III 20척 + VLEC·FLNG + 비조선 가시화 — 2028E 연결 매출 10,594억, 영업이익 2,010억 [추정].
▼ 약세론
- 반대로 시장이 맞다면 — 2026년 발주가 80척 이하이거나 중국 2차 방벽이 국산화되거나 케이조선에 3,000억 이상이 들어가면 — 현 배수는 적정이고, 2028년 이익 감소가 현실화되는 2027년 하반기부터 주가는 다시 이익 추정치 하향을 따라갑니다.
- 베어: 2025 저점 발주만 인도, 중국 로컬 2차 방벽 승인으로 외판 SB 급감, 원가 상승 미전가 — 2028E 연결 매출 5,675억, 영업이익 680억 [추정].
- 그 능력을 100척분으로 늘리는 2027년 말은, 공교롭게도 세계 인도가 55~65척으로 꺼지는 2028년 직전입니다.
- 이 해자는 "GTT가 승인한 자재 사양"에 종속되어 있어, GTT가 사양을 바꾸거나 중국 자재를 승인하면 한국카본의 의지와 무관하게 흔들립니다.
- 원재료 매입의 59.8%가 '수지'(폴리올·MDI 등 우레탄 원액)이고, 1H26 수지 평균 매입단가는 3,576원/kg으로 2025년(2,773원) 대비 +29%입니다. 수주 시점에 가격이 정해지는 구조라 원가 상승은 마진으로 흡수됩니다.
- 단, 케이조선 인수에 수천억원이 들어가면 이 계산의 순현금 항목이 사라집니다.
- 이사회 6인 중 4인이 오너 일가(조문수·이명화 부부, 조연호·조윤서 자녀). KCGS 지배구조 D(2년 연속).
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 이 여덟 개만 보면 됩니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-10-06 | 케이조선 재공시 — 참여 여부·구조(지분율·금액·FI 분담)가 이 종목의 성격을 정합니다. | 3,000억 이상 현금 투입이면 9.4절의 순현금 기둥은 사라집니다. | DART 풍문·보도 해명 재공시, LOI·MOU 보도, 이사회 결의 |
| 3Q26 분기보고서 | 매출총이익률 | 1H 29.6%가 원재료 상승(수지 +29%)에도 27% 이상이면 ASP 전가 성공, 25% 아래면 SK증권의 우려가 현실화. | DART 분기보고서 연결 포괄손익계산서 |
| 분기보고서마다 | 수주잔고 | 11.6억달러가 2026년 말 12억달러 위로 올라서는지 — 2026년 발주 회복이 한국카본 계약으로 이어지는 첫 증거. | DART II-4 매출 및 수주상황 |
| 분기·사업보고서 | 지역별 수익 '중국' | 2025 532억 → 2026 700억 이상이면 중국 Mark III 조선소 SB 논지가 숫자로 확인. 횡보면 "중국향 급성장"은 통념으로 남습니다. | DART 주석 고객과의 계약에서 생기는 수익 |
| 2026-10-23 | GTT 3분기 실적의 LNGC 수주 누계와 조선소 구성 | 연간 100척 이상·장난/DSIC/양쯔장/CMHI 비중이 2029~30년 TAM을 결정. | GTT 재무 페이지·보도자료 |
| 수시 | 한화오션 후속 계약 | 720억 4척 뒤 추가 NO96 S+ 계약이 나오면 복점 칸이 3개 조선소로 넓어진 것. | DART 단일판매·공급계약체결 공시 |
| 반기·사업보고서 | 단가 지표 | 동성화인텍 공시의 ㎥당 보냉재 단가(1H26 1,153,000원)와 한국카본 R/F 단가(1H26 1,008,599원, 2025 902,326원)의 방향. | 양사 DART II-2 주요 제품 가격 변동 |
| 분기배당·2027년 주총 | 주주환원·보수 | 분기배당 지속 여부, 2027년 주총의 보수한도·사외이사 선임, 자사주 매입 재개 여부. | DART 배당 결정·주총 소집 공고 |
13용어집
이 리포트에 나오는 기술·투자 용어를 쉬운 말로 풀었습니다.
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 멤브레인 화물창 | 두꺼운 독립 탱크 대신 선체 안쪽에 얇은 금속 막을 붙이고 뒤를 단열재로 채운 LNG 저장 방식. 프랑스 GTT가 설계 독점 | 한국카본 제품이 들어가는 '집' |
| Mark III / Flex / Flex+ | GTT 멤브레인 시스템의 한 계열. 스테인리스 주름판 + 폴리우레탄 폼 패널 + 트리플렉스. Flex·Flex+는 단열을 두껍게 해 하루 증발량(BOR)을 0.15 → 0.085 → 0.07%로 낮춘 버전 | 한국카본·동성화인텍 패널, 한국카본 트리플렉스가 쓰이는 시스템 |
| NO96 / Super+ | GTT의 다른 계열. 두 겹의 인바(니켈 합금) 막 + 합판 상자 단열. Super+는 상자를 폴리우레탄 폼으로 바꾼 개량형 | 한화오션·후동중화 주력. 트리플렉스가 안 들어감. 한국카본은 2026년 폼 패널로 첫 진입 |
| 1차 방벽 / 2차 방벽 | LNG와 직접 닿는 막(1차)과, 1차가 새면 15일간 버텨야 하는 보조 막(2차). 국제 규정(IGC 코드) 요구 | 2차 방벽 = 트리플렉스 = 한국카본 단독 |
| 트리플렉스(Triplex) · RSB · FSB | 알루미늄 포일을 유리섬유 직물 두 장 사이에 끼운 복합 시트. RSB는 공장에서 패널에 붙인 단단한 것, FSB는 조선소에서 이음새를 덮는 유연한 것 | 이 종목 마진의 핵심 품목 |
| R-PUF | 유리섬유로 강화한 폴리우레탄 폼(Reinforced Polyurethane Foam). −163℃에서 단열·지지 역할 | 패널의 본체. 원료가 폴리올·MDI(수지) → 원재료 리스크 |
| IP(Insulation Panel) / SB(Secondary Barrier) | 회사 공시 용어. IP = 단열 패널, SB = 2차 방벽 | 생산능력 표·녹색인증 항목 |
| BOR(Boil-Off Rate) | 하루에 증발하는 LNG 비율. 낮을수록 선주에게 유리 → 단열 두께·품질 경쟁 | Flex+로 갈수록 보냉재 요구 수준 상승 |
| GTT 로열티 | GTT가 설계 사용 대가로 조선소에서 받는 돈, 선가의 약 5% | 밸류체인에서 가장 좋은 자리를 누가 가졌는지 비교 |
| VLEC / VLAC | 초대형 에탄운반선 / 암모니아운반선. VLEC는 멤브레인(Mark III) 채택, VLAC는 독립탱크 | 인접 선종 확장 가능 범위 |
| FLNG / FSRU | 해상 액화설비 / 해상 재기화설비. 멤브레인 탱크를 쓰는 부유식 설비 | LNGC 외 패널 수요 |
| KC-1 / KC-2 | 가스공사·조선 3사의 국산 화물창. KC-1은 콜드스팟 결함으로 실패 | GTT 의존 탈피 시도 → 한국카본 2차 방벽 R&D와 연결 가능 |
| 구매확인서(로컬 수출) | 국내 조선소가 수출 선박용 자재를 외화·영세율로 사는 거래. 통계상 '수출' | "수출 86%"와 "한국 매출 88%"가 동시에 성립하는 이유 |
| 수주잔고 | 계약은 했지만 아직 납품·매출 인식 안 된 금액 | 11.6억달러 = 2027~28년 매출 하한 |
| 계약부채(선수금) | 고객이 미리 낸 돈. 납품 전까지 부채로 잡힘 | 신규 수주의 선행지표 |
| EV / EV/EBIT | 시총 − 순현금 = 사업가치. 영업이익 몇 년치로 사업을 사는지 | 현 주가가 넣고 있는 '정상 이익' 역산 |
| 스토킹호스 | 매각 공고 전 우선 인수후보를 정해 조건을 만들고, 그 뒤 공개입찰로 더 좋은 조건을 받는 M&A 방식 | 케이조선 매각 구조 |
| SI / FI | 전략적 투자자(사업 운영 목적) / 재무적 투자자(수익 목적) | 한국카본 = SI, 태광산업 = FI로 보도 |
| CB 콜옵션(매도청구권) | 전환사채 일부를 회사 지정인이 되살 수 있는 권리. 오너가 지분 확대에 쓰일 수 있음 | 4회 CB 200억의 40%(80억) 콜옵션 → 오너가 1.57% |
| 감액배당 | 자본준비금을 이익잉여금으로 돌려 지급하는 배당. 주주에게 비과세 | 2026-10 분기배당 100원의 성격 |
14출처 · 확인하지 못한 것 · 판 이력
1차 자료를 우선했고, 언론은 매체·날짜·제목으로 표기했습니다. 접근이 막힌 자료는 따로 적습니다.
- GTT가 한국카본을 트리플렉스 "단독 승인 공급사"로 명시한 문서, 중국 로컬 2차 방벽 업체의 GTT 승인 여부 — 공개 자료를 찾지 못했습니다.
- LNG 보냉재(패널·트리플렉스)의 품목별 매출과 영업이익 — 공시되지 않습니다. 수주잔고 표의 기납품액 증가(1H26 200,965천USD, 2025년 428,123천USD)만 1차로 확인했고, 매출 비중 64~78%는 추정입니다.
- 주요 고객 A~E의 실명 — 익명 공시입니다. 상위 4사(1H26) 76.9%, 상위 5사(FY2025) 76.2%라는 집중도만 1차로 확인했고, 조선 3사와의 대응은 추정입니다.
- SB(트리플렉스) 마진 — 공시상 패널과 분리되지 않습니다.
- 6장 표준표의 연구개발비·광고판촉비 — 판관비 주석에 별도 계정이 없어 n/a. TTM 감가상각·무형상각은 2025 사업보고서 주석이 사용권자산 상각을 따로 적지 않아 반기와 계정 구분이 달라 산출하지 않았습니다. 판관비 주석 합계와 손익계산서 판관비가 FY2024·FY2025에 다릅니다.
- 2026-10-02 판 수치와 1차 원문의 차이: 광의 순현금 약 1,632억원(리스부채 84억원 가정) → 1차 재계산 1,635억원(리스부채 80억원). 2023말 수주잔고 1,558,780천USD → 1차 1,558,783천USD. 1Q26 EPS 313원 → 1Q26 분기보고서 308원. 판단 문장은 그대로 두고 표·타일은 1차 값을 썼습니다.
- 클락슨 LNGC 인도 스케줄 원자료, GTT 1H26 실적 보도자료 원문(LNG Prime 유료), 더벨·조선비즈 등 접근 제한 기사(아래 "읽지 못한 자료").
- 오너 일가 지분 35.4%·국민연금 9.4%는 2026-10-02 판 집계이며 이번 대조에서 최대주주 현황 원문을 다시 읽지 않았습니다.
1차 자료 · 시세 · 2차 자료
1차 자료 — 금융감독원 전자공시(DART)
한국카본 반기보고서(2026.06), 2026-08-14, 접수번호 20260814000604 — II-1 사업의 개요(종속기업 현황·요약재무), II-2 주요 제품(품목·가격 추이), II-3 원재료 및 생산설비(매입 비중·단가·생산능력·가동률·시설투자), II-4 매출 및 수주상황(수주잔고 USD 1,161,108천), II-5 파생거래, II-6 연구개발, 연결 재무상태표·포괄손익계산서·현금흐름표, 주석13 차입금·사채, 주석20 고객과의 계약(지역별·주요 고객·계약부채), 주석23 금융수익·원가, 주석30 영업부문 dart.fss.or.kr ↗
한국카본 사업보고서(2025.12), 2026-03-19, 20260319001272 ↗ — 수주잔고(1,141,657천달러), 지역별 수익, 주주 현황, 배당 · 사업보고서(2024.12), 2025-03-19, 20250319000937 ↗ — 수주잔고 1,213,871천달러
단일판매·공급계약체결: 2025-12-23 HD현대중공업 431억(20251223800845) · 2026-03-12 HD현대중공업 1,850억(20260312800227) · 2026-03-12 HD현대삼호 430억(20260312800229) · 2026-05-21 한화오션 720억(20260521800082) · 2026-07-23 [정정] HD현대중공업 2,636억 기간 연장(20260723800662) · 2026-04-17 [정정] 다원시스 철도 내장재(20260417800673)
타법인주식및출자증권취득결정 2026-04-13 HANKUK COMPOSITE US 2,000만달러(20260413800090) · 주요사항보고서(회사합병결정) 2026-08-14 한국글로벌솔루션·에이치씨네트웍스·립스·한국항공기술KAT 소규모합병(20260814002868 외 3건) · 풍문또는보도에대한해명(미확정) 2026-09-07 케이조선(20260907800338) · 주식소각결정 2026-03-04(20260304800901) · 주요사항보고서(감자결정) 2026-03-04/05-13 · 현금·현물배당결정 2026-02-24(DPS 320원)·2026-10-01(분기 100원, 20261001800104) · 매출액또는손익구조변경 2026-02-24(20260224801261) · 기업지배구조보고서 2026-05-29
동성화인텍 반기보고서(2026.06), 2026-08-14, 20260814002437 ↗ — 요약재무, 매출 및 수주상황(수주잔고 2조 410억, 계약 목록), 주요 제품 가격(㎥당 1,153,000원)
1차 자료 — 6장 표준 재무표·2·4·7장 대조에 쓴 DART 원문
반기보고서(2026.06) ↗ — 연결 포괄손익계산서 원문 ↗ · 연결 현금흐름표 원문 ↗ · 연결 재무상태표 원문 ↗ · 매출 및 수주상황 원문 ↗ · 주석20 고객과의 계약 수익 원문 ↗ · 주석30 영업부문 원문 ↗
분기보고서(2026.03) ↗(접수번호 20260514000370) · 사업보고서(2025.12) ↗(20260319001272) — 손익 원문 ↗ · 현금흐름 원문 ↗ · 판관비 주석 원문 ↗ · 영업부문 주석 원문 ↗ · 배당 원문 ↗
[기재정정] 분기보고서(2025.09) ↗(20251114002595) · 반기보고서(2025.06) ↗(20250813000995) · 사업보고서(2024.12) ↗(20250319000937) · 사업보고서(2023.12) ↗(20240321001829) — 손익 원문 ↗ · 현금흐름 원문 ↗ · 사업보고서(2022.12) ↗(20230321001102)
회사 공식 웹사이트 — hcarbon.com 조선(Ship) 사업·제품 페이지 ↗(1장 사진 3장)
시세
네이버 금융 시세 API(017960·033500 일별/주별/월별, 2021-01~2026-10-02) · Google Finance 017960:KRX(2026-09-28, 발행주식 5,168만주) · Yahoo Finance GTT.PA·329180.KS·010140.KS·042660.KS(2026-10-01) · chickstockfi.com 017960(2026-10-02)
기술·산업
GTT 보도자료 아카이브 gtt.fr/en/media-center/press-releases(2015-12~2026-09-23, 523건 당사 집계) · GTT 재무 페이지 gtt.fr/en/finance(FY2025 매출 +25%·EBITDA +40%, 배당 €8.94, 3Q26 웹캐스트 2026-10-23) · LNG Prime: "GTT secured orders for 56 LNG carriers in H1"(2026-07-29), "GTT secured orders for 37 LNG carriers in 2025"(2026-02-20), "GTT bullish on LNG carrier orders in next 10 years"(2026-02-23), "GTT books orders for 52 LNG carriers in H1"(2024-07-26, 수주잔고 325척), "GTT booked orders for 42 LNG carriers in H1"(2023-07-28), "France's GTT booked record 88 LNG carrier orders in first half"(2022-07-29) · Wikipedia "LNG carrier"(Mark III 1.2mm 스테인리스, 트리플렉스 구성, 선가) · Wikipedia "Gaztransport & Technigaz" · 더구루 2026-08 "K조선 일감 폭주 전망… 향후 10년 LNG선 550척" · 인베스트조선 2026-05-29 "가스선·VLCC 발주 몰린다"(한국 32·중국 15척, GTT 150·클락슨 140 전망) · 헤럴드경제 2026-09 "대형 LNG선 건조 中 조선소 6곳으로"(한국 65.5%·중국 34.5%) · 이투데이 2026-09 "LNG선까지 추격하는 중국" · 한스경제 2026-06 "K-조선 수주 점유율 39개월 만에 최고" · 스마트비즈앤 2026-07 HD현대중공업 상반기 수주(LNG선 12척 4조 4,904억) · amenews 2020 "LNG선 화물창 설계 기술 국산화 과제"(GTT 90%·로열티) · 뉴스워치 "한국형 LNG선 화물창 개발 험난"(KC-1·로열티 5%) · 위키리크스한국 "화물창 기술 독립"
증권사 리포트(언론 인용)
다올투자증권 2025-05-12(커버 재개, 보냉재 매출·납품 척수·트리플렉스 10%대 — 데일리인베스트 2025-05) · 다올 2026-06-04(목표가 61,000원, SB 캐파 80 → 100척, 방산 50억, 사우스캐롤라이나 296억 — 아주경제·뉴스프라임) · 다올 2026-06-17(일본 LNG선 재개·이마바리 2014 계약 — 뉴스드림) · DS투자증권 2026-05-19(1Q26, 목표가 59,000원, 하반기 발주 파이프라인 — 뉴스핌) · 한국투자증권 2026-06-02(pMDI 가격, ASP +9%, 목표가 53,000원 — 다음/이투데이·뉴스핌) · SK증권 2026-08-10(목표가 49,000원, 2026E 9,411억/1,832억, 2027E EPS 2,882원 — 이투데이·서플) · 신한투자증권 2026-08-31(목표가 42,000원 — 딜사이트 인용)
언론 — 실적·지배구조·M&A
뉴스핌 2026-08-14 "한국카본, 2분기 영업이익 504억…전년비 60% 증가" · 머니투데이 2026-08-14 · 데일리포스트 2026-08-14 · 뉴스핌 2026-04-13 "한국카본, 美 생산시설 확보에 약 300억원 투자" · 글로벌이코노믹 2026-05-21 한화오션 720억(LNG 보냉재 매출 70~80%) · 딜사이트 지배구조 리포트 연재(2026-09): "주가 억누르는 리스크…목표주가 줄하향"(09-09, 수주잔고 15.59 → 11.61억달러), "조문수 일가 장악한 이사회"(KCGS C/D등급), "오너가 보수한도 4배 늘려 200억", "국민연금 무시… 분식회계 의혹 이사 선임", "일년 새 오너家 퇴직금 7배", "케이조선 베팅…시너지 창출 가능성"(09-16), "'1조 몸값' 케이조선 인수…유동성 확보 대책 시급"(09-17), "높아진 확장 가능성…글로벌 시장도 노크" · 파이낸셜뉴스 2026-09-10 "'몸값 9000억' 케이조선, 스토킹호스로 재매각" · 한국경제 2026-09-10 "유암코·KHI, 케이조선 매각 재추진" · 뉴스웨이 2026-09-29 "케이조선 인수전의 진짜 변수… RG" · 블로터 2026-07 "[K조선 공급망] 한국카본, 3세 조연호 승계 지렛대 '합병·증여'", "승계 안착 열쇠는 KAT" · 비즈한국 2023 "합병 통해 2대 주주로 훌쩍" · 한국증권 "3세 조연호 경영승계 완성" · 서울경제TV 2021-02-08 "한국카본, LNG 보냉재 사상최대 수주잔고 기록"(트리플렉스 독점 생산권) · 이투데이 2023 "5162억 LNG 수송선 보냉재 공급 계약…수주잔고 2조 돌파할 듯" · 한국경제 2026-01-19 "마스가 특수에 난리 난 K기업" · 재경일보 2026-04-29 주가 50,400원·시총 2조 6,348억 · 주달 AI 분석 2026-09-29(52주 범위 18,400~54,100)
읽지 못한 자료(접근 제한)
더벨 2026-05-21 "[한국카본의 질주] 조선호황 올라탄 보냉재 몸값, 미국시장 집중" · 조선비즈 2026-09-22 "수주도 없이 LNG 운반선 제작 도전… 공세 나선 中 조선사들" · KOTRA 일본 LNG선 건조 재개 보고서 · 핀포인트뉴스 2026 한국카본 밸류 기사 · GTT 1H26 실적 보도자료 원문(LNG Prime 유료) · 클락슨 LNGC 인도 스케줄 원자료
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(4칸·6칸), 6장 연간 FY2021~2025+TTM·분기 1Q25~2Q26 표준표(DART 원문), 2장 부문·지역 표, 4장 연간 고객·수주잔고 시계열, 7장 재무상태·배당 표 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·4·6·7·9·11·12장) — 원 4·5·6장 → 3장, 원 2장 → 1·5장, 원 10장 → 9장, 원 13장 → 10장, Bull/Bear 신설, 확인 항목 → 12장 표 |
| 원본 | 2026-10-02 | 원 계열 B3-primer-lite · Equity Research Primer "LNG 화물창의 어느 칸에 서 있는가" (h2 16개) |
이 문서는 공개된 공시·보도자료·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오와 [추정] 표기 수치는 가정에 기반한 계산으로 실제와 다를 수 있고, [미확인] 항목은 자료를 찾지 못한 것입니다. 모든 숫자는 DART 원문과 해당 출처에서 직접 확인하시기 바랍니다. 시세는 2026년 10월 1일 종가 기준입니다.