0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
피에스케이홀딩스는 두 개의 가치가 한 껍데기에 들어 있는 회사입니다. 하나는 전공정 드라이 스트립 장비 세계 1위인 피에스케이(319660) 지분 32.76%(9,489,994주)로, 반기 말 시장가치가 1조 8,610억원이었고 반기 순이익 444억원 중 281억원이 이 지분법이익입니다 [확인 · 반기보고서 주석 11]. 다른 하나는 본업인 후공정 패키징 장비 — 솔더 범프를 플럭스 없이 녹여 붙이는 플럭스리스 리플로우(GENEVA·MILANO, 미국 자회사 SEMIgear 기술)와 리소그래피 뒤 감광액 찌꺼기를 플라즈마로 태워 없애는 디스컴(ECOLITE) — 입니다. 2025년 장비 매출 가운데 리플로우가 약 52%, 디스컴이 약 43%였습니다 [확인 · 3Q25 기준, 데일리인베스트 인용 회사 자료].
2024년에서 2025년 사이에 이 회사의 무게중심이 한국에서 대만으로 뒤집혔습니다. 국내 매출은 948억원에서 445억원으로 반토막이 났고(−53%), 수출은 1,207억원에서 1,633억원으로 늘어(+35%) 수출 비중이 56%에서 79%가 됐습니다 [확인 · 반기보고서 II-4]. 이것이 2025년 매출 −3.6%의 정체입니다 — 삼성·SK하이닉스의 HBM TSV 디스컴 발주가 2023~24년 선투자 뒤 멈췄고, 그 공백을 TSMC와 대만 OSAT(ASE·SPIL·앰코)의 CoWoS용 리플로우가 메운 것입니다. 2026년 7월 디일렉은 이 회사가 리플로우 300대 이상, 최대 6,000억원(연간 생산량 104대의 약 3배)을 수주했고 그 중 ASE 비중이 가장 크며 리드타임이 3~5개월에서 7개월로 늘었다고 보도했습니다 [정황 · 보도 1건 + 공시 선수금·재고 급증으로 간접 확인].
이 회사의 하방은 두껍습니다. 현금 1,506억 + 유동금융자산 624억 − 차입금 121억 = 순현금 약 2,009억원(비유동 금융자산 511억원 별도)이고, 피에스케이 지분을 시가로 더하면 본업과 무관한 보유 자산만 약 1.65조원(10/1 전후 피에스케이 주가 기준 · 6/30 기준으로는 약 2.1조원)입니다. 시총 4.18조원에서 이를 빼면 본업(리플로우·디스컴)에 매겨진 값은 약 2.5조원, 2026년 본업 영업이익 컨센서스 1,000~1,100억원의 23~25배입니다. 이 숫자가 비싸 보이는지 싸 보이는지는 단 하나의 질문에 달려 있습니다 — "리플로우 300대가 2027년에 실제로 매출이 되고, 그 뒤에도 CoWoS·HBM 라인마다 리플로우가 계속 들어가는가". 그리고 이 질문의 반대편에 하이브리드 본딩(범프 자체를 없애는 기술)이 서 있습니다. 이 리포트의 결론을 먼저 말하면: 하이브리드 본딩은 2029~30년 HBM5에서 HBM 적층용 리플로우(리플로우 매출의 약 30%)를 위협하지만, 매출의 약 70%인 CoWoS 칩-인터포저-기판 접합용 리플로우는 TSMC 로드맵상 2028년 14배 레티클까지 μbump/C4를 유지하므로 당장의 위협이 아닙니다. 대신 더 가까운 위협은 경쟁 진입입니다 — 미국 BTU(Amtech)가 2026년 8월 포믹애시드 플럭스리스 리플로우를 출시했습니다. 작성 기준 숫자로 다시 적으면 TTM(3Q25~2Q26) 매출 2,172.6억·영업이익 783.8억(OPM 36.1%) 공시, PER 40.6배(TTM)·FCF 수익률 1.4%(TTM) 계산(2026-10-01 종가 기준)입니다.
한눈에 보는 핵심 지표
“하이브리드 본딩은 2029~30년 HBM5에서 HBM 적층용 리플로우(리플로우 매출의 약 30%)를 위협하지만, 매출의 약 70%인 CoWoS 칩-인터포저-기판 접합용 리플로우는 TSMC 로드맵상 2028년 14배 레티클까지 μbump/C4를 유지하므로 당장의 위협이 아닙니다. 대신 더 가까운 위협은 경쟁 진입입니다 — 미국 BTU(Amtech)가 2026년 8월 포믹애시드 플럭스리스 리플로우를 출시했습니다.”
“현 주가는 "300대 수주가 2027년에 대부분 매출로 인식되고, 2028년에도 그 수준이 유지된다"는 시나리오를 거의 전부 반영한 가격입니다.”
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 본문 대괄호 배지(예: [확인 · 반기보고서 II-4], [추정], [정황])는 그 문장의 근거를 함께 적은 것입니다.
출발점은 다른 스레드(2026-10-02)의 사전조사였습니다. 거기에는 "리플로우 글로벌 독점적 지위, 디스컴 강한 시장 지배력"(KB증권), "3Q26E 매출 825억·영업이익 350억(이연된 CoWoS 장비 일괄 인식)"(하나증권), "2027E 매출 3,893억·영업이익 1,504억"이 적혀 있었습니다. 가설은 단순했습니다 — "HBM 적층과 CoWoS 적층은 모두 '솔더 범프를 녹여 붙이는' 공정을 수십 번 반복하니, 적층 수와 패키지 면적이 늘수록 리플로우 대수도 비례해 늘 것이다. 그런데 하이브리드 본딩은 범프를 없앤다. 그러면 이 회사의 성장 논리는 2~3년짜리인가, 10년짜리인가?"
검증을 하며 그림이 바뀌었습니다. 첫째, 리플로우 매출의 70%는 HBM이 아니라 대만(TSMC·OSAT)의 CoWoS이고, 디스컴 매출의 65%는 한국 메모리 2사의 HBM TSV라는 것 — 두 제품의 전방이 다릅니다. 둘째, HBM 적층에서 "리플로우로 쌓는" 회사는 SK하이닉스(MR-MUF) 하나뿐이고 삼성·마이크론은 TC 본더로 한 층씩 눌러 붙입니다(TC-NCF) — 즉 HBM에서 리플로우의 자리는 적층이 아니라 범프를 처음 만들 때(bump formation)입니다. 셋째, 회사 연구개발 목록에 "Hybrid bonding, SiO₂ surface activation"(2023.01~2025.03)과 "H2 Plasma Reflow"(2025.09~)가 들어 있었습니다 — 범프가 사라지는 세계에 플라즈마로 들어가려는 정황입니다.
맞았던 것: FY2025 매출 2,077.6억·영업이익 734.0억·순이익 916.8억(DART 요약재무정보 일치), 2Q26 473.2억/138.0억, 1H26 매출 +14.4%·영업이익 +27.7%, 부채비율 16~20%(반기 말 19.6%), DPS 1,080원, 2026-03-30 기업가치제고계획 공시, SEMIgear(텍사스 오스틴) 100% 자회사, 하나증권 3Q26E 825/350·2027E 3,893/1,504, KB 목표가 22만원(DCF, WACC 10.22%).
틀렸거나 보정이 필요했던 것: ① 검증 후 수정 지분율은 32.84%가 아니라 32.76%(9,489,994주, 반기보고서 타법인출자 현황). 32.84%는 피에스케이 쪽 공시의 "최대주주 외 9인" 합산치. ② "순현금 절대액 미확인" → 2,009억원(비유동 금융자산 포함 시 2,520억원)으로 확정. ③ "수주잔고 미공시"는 맞지만, 선수금 83.5억→378.5억, 제품재고 69억→249억이 공시돼 있어 선행지표는 있음. ④ "리플로우 글로벌 독점"은 증권사 표현이고, 한국투자증권은 디스컴에서 "TSMC·대만 OSAT 내 ULVAC에 이어 2위"라 했으며 리플로우 경쟁자 Heller·BTU가 존재 — '독점'이 아니라 '플럭스리스 세그먼트의 선두'로 읽어야 함. ⑤ 시총은 194,000원 × 21,562,395주 = 4.183조원(일부 사이트의 3.85조원은 구 데이터). ⑥ 2Q26 QoQ +69%/+50%는 맞지만 그 기저인 1Q26(280억/92억)이 계절적 비수기였다는 점을 같이 봐야 함. ⑦ 2025년 매출 −3.6%의 원인은 "중국 수출규제"가 아니라 국내 HBM TSV 투자 공백(국내 매출 −53%)이었음.
새로 찾은 것: 디일렉의 리플로우 300대 수주 보도(2026-07-15), BTU의 포믹애시드 리플로우 출시(2026-08-21), 회사 R&D 목록의 하이브리드 본딩·H2 플라즈마 리플로우·600×600 패널(VERONA II 600, 2026.01~) 과제, 디스컴 ECOLITE XP의 415×510~600×600mm 패널 대응, 1H26 고객 집중도(A사 20.9%·B사 17.9%·C사 13.4%)와 전년 대비 고객 순위 교체.
1무엇을 파는가 — 제품과 사업모델
제품은 세 가지, 그러나 돈이 되는 것은 두 가지입니다. 그리고 그 두 가지의 전방이 서로 다릅니다.
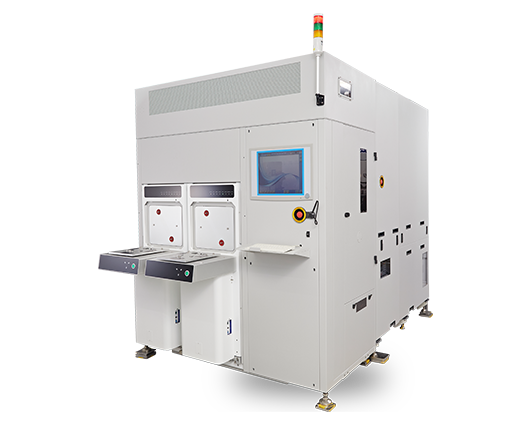
반기보고서는 주요 제품을 세 가지로 적습니다 [확인 · II-2]. (i) 디스컴(Descum) 장비 — "리소그래피 공정 후의 감광액 잔류(scum)를 제거하는 공정으로, 반도체 패키징의 RDL profile과 bump 모양에 중요한 영향을 주는" 장비. (ii) 플럭스리스 리플로우(Fluxless Reflow) 장비 — "웨이퍼에 형성한 solder bump 또는 solder ball을 용융시키는 bump reflow 공정으로, flux를 사용하지 않고 reflow 하는" 장비. (iii) Hot DI Water 장비 — 초순수를 할로겐 램프로 가열하는 세정 보조 장비(30년 업력, 국내 1위라고 회사 홈페이지가 설명하지만 매출 비중은 작음).
비유로 말하면, 디스컴은 도장을 찍기 전에 종이 위의 먼지를 플라즈마 바람으로 날려 버리는 청소기이고, 리플로우는 수천 개의 납땜 알갱이를 한 번에 녹여 평평하게 굳히는 진공 오븐입니다. 둘 다 "본딩"이나 "적층"처럼 화려한 이름의 공정이 아니라, 그 앞뒤에서 수율을 지키는 보조 공정 장비입니다. 그래서 장비 한 대 가격도 TC 본더(15~30억원)나 하이브리드 본더(약 40억원)보다 낮습니다 — 디일렉 보도 기준 리플로우 15~20억원, 디스컴 10~15억원 [정황 · 디일렉 2026-07-15]. 공시의 "반도체 공정장비류 평균 가격"은 2024년 16.8억 → 2025년 16.6억 → 1H26 17.7억원으로 두 제품의 가중평균과 맞습니다 [확인 · II-2 가격변동추이].
리플로우는 '플럭스 없이' 녹이는 것이 핵심이고, 디스컴은 '가격과 속도'가 핵심입니다. 두 제품의 해자는 성격이 다릅니다.
1.1 플럭스리스 리플로우 — 기술 원리
납땜을 하려면 금속 표면의 산화막을 벗겨야 합니다. 전통적으로는 플럭스(송진 같은 화학물질)를 발라 산화막을 녹이고, 가열해 솔더를 녹인 뒤, 남은 플럭스 찌꺼기를 세정합니다. 문제는 범프 간격(피치)이 수십 μm 이하로 줄어들면 ① 플럭스 잔사가 범프 사이에 끼어 세정이 안 되고 ② 플럭스가 끓으며 보이드(기포)를 만들고 ③ 세정 공정 자체가 추가 비용이 된다는 것입니다. 플럭스리스 리플로우는 플럭스 대신 포믹애시드(개미산) 증기나 수소 포함 포밍가스를 진공 챔버에 넣어 산화주석을 환원시킵니다. Heller의 기술 논문은 포믹애시드가 일반 플럭스보다 표면장력이 높아 미세 피치에서 솔더가 구리 기둥 위로 타고 올라가는 위킹(wicking)을 억제하고 보이드를 줄인다고 설명합니다 [확인 · Heller "Vacuum Fluxless Reflow Technology for Fine Pitch"].
피에스케이홀딩스의 반기보고서는 이 기술의 출처를 명확히 적습니다 — "당사의 자회사인 SEMIgear는 독자적인 Fluxless Reflow 장비를 개발 및 제조하여 기술적 측면에서의 비교우위를 차지하고 있습니다. … 반도체 Chip을 Wafer 위에 bonding하는 Chip on wafer bonding Reflow 기술을 보유하고 있습니다" [확인 · II-7 (5)]. 2012년 7월 347억원에 인수한 텍사스 오스틴의 SEMIgear가 기술 원점이고(삼성증권 2021), 그 뒤 GENEVA(STP300x, VP, xpd)·MILANO(II)·VERONA(II, II 600) 플랫폼으로 발전시켰습니다. 연구개발 목록에는 Vaporizer 적용(GENEVA VP, 2019~), 포믹애시드 농도 제어·O₂ 레벨 개선(MILANO II, 2022~), 휨(warpage) 웨이퍼 대응 듀얼존 히터 척(2019~2023), 450mm 척(18인치 웨이퍼·300×300 패널, 2022), 단일 챔버(과기부 과제, 2024~), H2 플라즈마 리플로우(2025.09~)가 줄지어 있습니다 [확인 · II-6 연구개발 실적].
CoWoS의 CoW 단계는 GPU 다이와 HBM 스택을 인터포저 웨이퍼 위에 뒤집어 올려(flip) μbump로 붙이는 공정입니다. 회사가 공시에 "Chip on wafer bonding Reflow 기술 보유"라고 적은 것은, 리플로우 오븐이 범프 형성용(웨이퍼 위 솔더를 녹여 둥글게 만드는 것)뿐 아니라 칩-웨이퍼 접합용(이미 올려진 칩의 범프를 녹여 인터포저와 붙이는 매스 리플로우)으로도 쓰인다는 뜻입니다. 하이투자증권(2023)은 당시 이 회사 리플로우가 "대부분 평탄화(범프 형성)용"이라 했는데, 2024~26년 대만 매출 급증은 접합용으로 용도가 확장됐음을 시사합니다. 두 용도의 대수 가정은 3.4절에서 다릅니다.
1.2 디스컴 — 기술 원리와 '2위 사업자'라는 위치
디스컴은 산소(O₂)·아르곤·CF₄ 등의 플라즈마로 유기물 찌꺼기를 애싱(태워 날림)하는 건식 세정입니다. 전공정에서 피에스케이(319660)가 세계 1위인 드라이 스트립과 원리가 같고, 실제로 2019년 인적분할 전에는 한 회사였습니다 — 전공정 스트립이 피에스케이로, 후공정 디스컴이 홀딩스로 갈라진 것입니다. 플라즈마 소스(RF 발생장치)가 핵심 부품으로 "주요 원재료 매입의 12.1%"를 미국·일본에서 수입합니다 [확인 · II-3]. 후공정에서 디스컴이 필요한 지점은 세 곳입니다. ① RDL(재배선) 리소그래피 후 — 감광액 패턴 바닥에 남은 수 nm 스컴이 도금 불량을 만듭니다. ② 범프 리소그래피 후 — 범프 모양이 틀어지는 것을 막습니다. ③ TSV 공정 — HBM 코어 다이에 수천 개의 구멍(HBM3 1,024개 → HBM4 2,048개 I/O)을 뚫고 채우는 과정에서 구멍 바닥·측벽 잔사를 제거합니다(HAR 디스컴). 하이투자증권(2023)은 "HBM2E 8단 → HBM3 12단으로 적층 수가 증가하면서 디스컴 적용 횟수가 늘었다"고 했고, 신영증권(2025)은 "HBM4 TSV가 1,024개에서 2,048개로 증가하며 디스컴 처리 시간이 늘어 기존 라인에서도 추가 수요가 발생한다"고 했습니다 [확인 · 증권사 2건].
점유율은 어떨까요. 녹색경제신문(2025)은 피에스케이홀딩스가 "일본 ULVAC의 CoWoS 디스컴 독점 체제를 깨고 OSAT에 저가로 공급해 2강 구도를 만들었다"고 보도했고 2024년 CoWoS 관련 매출을 약 200억원(10%)으로 추정했습니다. 한국투자증권(2026-02)은 더 구체적으로 "TSMC 및 대만 주력 OSAT 내에서 ULVAC에 이어 점유율 2위"라고 썼습니다. 반면 국내 메모리 2사의 HBM TSV 디스컴에서는 삼성증권(2024)이 "독점적 지위"라고 표현했습니다. 종합하면 디스컴은 '한국 HBM에서는 1위, 대만 CoWoS에서는 ULVAC 다음 2위'입니다 [확인 · 복수 증권사·언론, 정량 점유율은 미확인].
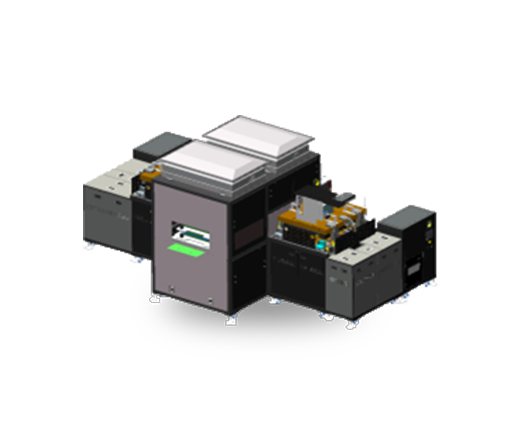
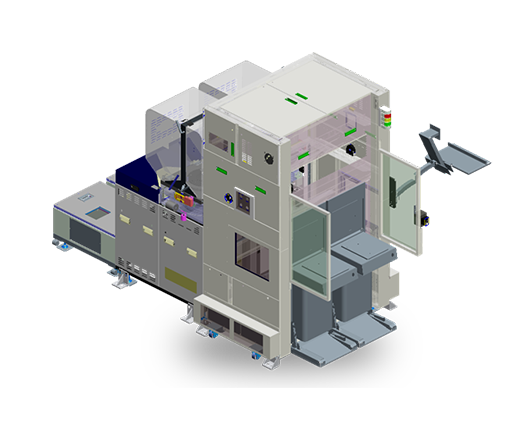
① 디스컴이 줄고 있습니다. 2025년 디스컴 매출은 국내 HBM TSV 투자 공백으로 감소했고, 2026년도 −21%가 예상됐습니다(메리츠). 디일렉은 회사가 "국내 반도체 업체의 디스컴 추가 납품 요청을 거절"할 정도로 리플로우에 생산 능력을 몰아주고 있다고 보도했습니다 — 좋은 문제이지만, 디스컴 고객(국내 메모리 2사)에게 ULVAC·NAURA 등 대안이 있다는 점에서 점유율을 내주는 비용이 있을 수 있습니다. ② 분기 변동성이 극심합니다. 회사 스스로 "공정진행률이 아닌 실제 장비 납품 후에 매출을 인식하는 업체의 경우 분기별 매출 기복이 심하게 나타날 수도 있다"고 공시합니다. 4Q24 978억 → 1Q25 312억, 3Q25 906억 → 1Q26 280억. 분기 숫자 하나로 추세를 읽으면 틀립니다. ③ 생산 능력이 병목입니다. 2025년 생산 실적은 104대, 1H26는 67대인데 300대 이상을 수주했다면 2027년에 연간 생산을 2~3배로 늘려야 합니다. 화성 동탄 본사 단일 공장이며 1H26 유형자산 취득은 13억원에 그쳤습니다 — 외주 조립·SEMIgear 활용 등 생산 확대 방법이 아직 공시에 보이지 않습니다 [미확인].
2매출 구성 — 제품·지역·고객
매출은 장비(리플로우·디스컴·HDW)와 부품·용역 두 덩어리이고, 2025년에 무게중심이 내수에서 수출로 넘어갔습니다. 지역·고객별 구성은 4장에서 이어집니다.
2.1 매출 구성 — 장비 vs 부품·용역, 내수 vs 수출
| 구분 | 2024 (제35기) | 2025 (제36기) | 1H25 | 1H26 (제37기 반기) | 비고 |
|---|---|---|---|---|---|
| 반도체 공정장비류 | 1,996.8 | 1,840.9 | — | 609.2 (80.9%) | 리플로우 + 디스컴 + HDW |
| 내수 | 839.8 | 314.3 | — | 198.0 | 2025 −63%: 국내 HBM TSV 투자 공백 |
| 수출 | 1,157.0 | 1,526.7 | — | 411.2 | 2025 +32%: 대만 CoWoS 리플로우 |
| 부품 및 용역수수료 | 158.3 | 236.7 | — | 143.9 (19.1%) | 설치 베이스 비례 · 반복매출 성격 |
| 합계 | 2,155.1 | 2,077.6 | 658.1 | 753.1 | 1H26 +14.4% YoY |
| 내수 합계 | 947.8 (44.0%) | 444.6 (21.4%) | 169.6 (25.8%) | 281.0 (37.3%) | 1H26 국내 +66% — HBM 재개 신호 |
| 수출 합계 | 1,207.3 (56.0%) | 1,633.0 (78.6%) | 488.5 (74.2%) | 472.1 (62.7%) | 1H26 수출 −3%: 3Q 일괄 인식 대기 |
단위: 억원. 출처: 반기보고서(2026.06) II-4 매출실적, 주석 32 영업부문 정보. 1H25 내수/수출은 주석 32의 지역별 수익(국내/기타). 제품별(리플로우/디스컴) 분리 매출은 공시되지 않음.
표에서 두 가지를 읽어야 합니다. 첫째, 부품·용역 매출 237억원(2025)은 장비 설치 베이스에서 나오는 반복매출 성격이며 매출의 11~19%를 차지합니다. 장비 사이클이 꺾여도 이 부분은 상대적으로 완만합니다 — 하방의 첫 번째 두께입니다. 둘째, 국내 매출의 2025년 붕괴(−53%)와 1H26 반등(+66%)입니다. 국내 고객은 삼성전자·SK하이닉스(HBM TSV용 디스컴, 범프 리플로우)이고, 이 두 회사의 HBM 후공정 투자가 2023~24년 선투자 뒤 2025년에 멈췄다가 HBM4 전환으로 2026년 하반기부터 재개된다는 것이 증권사들의 공통 설명입니다 [확인 · 한국투자증권 2026-01, 신한투자증권 2026-03].
2.2 제품별 매출 추정 — 공시가 없어 역산한 것
| 제품 | 2025 추정 매출 | 장비 내 비중 | 지역 구성 (신한 2026-03) | 2026E (메리츠 2026-01) | 전방 |
|---|---|---|---|---|---|
| 리플로우 (GENEVA·MILANO·VERONA) | 약 1,220 | 52% | 대만 70% · 한국 30% | 1,640 (+34%) | CoWoS CoW/WoS 접합, HBM 범프 형성 |
| 디스컴 (ECOLITE·PROLITE) | 약 570 | 43% | 한국 65% · 중국 17% · 대만 13% · 기타 5% | 448 (−21%) | HBM TSV·RDL·범프 리소 후 세정, CoWoS 인터포저 |
| HDW·기타 | 약 50 | ~5% | 국내 중심 | — | 세정 보조 |
| 부품·용역 | 237 | (별도) | 설치 베이스 비례 | — | — |
단위: 억원. [추정] 리플로우/디스컴 분리는 메리츠증권 2026E 전망치(디스컴 448억 −21%, 리플로우 1,640억 +34%)를 2025년으로 역산한 값과, 3Q25 기준 장비 매출 비중(리플로우 52%·디스컴 43%)을 교차한 것. 디일렉은 GENEVA 단일 모델이 장비 매출의 약 62%라고 보도(2026-07) — 이는 1H26 기준으로 보이며 리플로우 비중이 더 올라갔음을 뜻함.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
HBM 한 스택과 CoWoS 한 패키지가 만들어지는 전 공정을 깔아 놓고, 이 회사 장비가 들어가는 칸에만 표시를 했습니다.
3.1 밸류체인 익스포져 지도 — 어디에 걸려 있고, 어디에는 없는가
그림 1. HBM 스택과 CoWoS 패키지의 공정 흐름 — 리플로우(R)·디스컴(D)이 들어가는 칸
파란 칸 = 피에스케이홀딩스 직접 노출, 회색 = 타사 영역. 하이브리드 본딩(HB)으로 바뀌면 사라지는 칸은 점선.
| 공정 구간 | 대표 공정 | 피에스케이홀딩스 노출 | 형태 · 경쟁자 |
|---|---|---|---|
| 전공정 (Fab) | 노광 · 증착 · 식각 · CMP | 없음 | — |
| 포토레지스트 스트립 | 지분법 (32.76%) | 피에스케이(319660) — 드라이 스트립 세계 1위(점유율 약 39%, FnGuide). 연결 영업이익에는 없고 지분법이익으로만 반영 | |
| 세정 | 미미 | Hot DI Water 장비 — 매출 비중 수 % | |
| 후공정 (HBM · CoWoS · FOWLP) | TSV 형성 후 세정 (HBM 코어·베이스 다이, 인터포저) | 직접 — 디스컴 | 한국 HBM: 사실상 1위 · 대만: ULVAC 다음 2위 · 중국: NAURA 등과 경쟁 |
| RDL·범프 리소 후 세정 | 직접 — 디스컴 | ECOLITE II/3000, FOWLP·FOPLP 휨 솔루션 | |
| 범프 형성 리플로우 (μbump · C4 · 솔더볼) | 직접 — 리플로우 | GENEVA(플럭스리스) · 경쟁: Heller(VFAR), BTU(포믹애시드, 2026.08), Rehm, 중국 로컬 | |
| CoW 칩-인터포저 접합 (매스 리플로우) | 직접 — 리플로우 (주력) | TCB로 대체되는 미세피치 영역은 ASMPT·K&S·한미 영역. 공시 "Chip on wafer bonding Reflow 기술 보유" | |
| WoS 인터포저-기판 접합 (C4 리플로우) | 직접 — 리플로우 | 범용 컨벡션 리플로우와도 경쟁 가능 — 플럭스리스 요구 수준에 따라 | |
| HBM 적층 본딩 | 간접 — SK MR-MUF만 | SK: 매스 리플로우(PSK 수혜 가능) · 삼성·마이크론: TC-NCF(한미·세메스·ASMPT) · HBM5: 하이브리드(Besi·AMAT·한화) | |
| 몰딩 · 연삭 · 다이싱 | 없음 | TOWA · DISCO | |
| 테스트 · 핸들러 | 없음 | 어드반테스트 · 테크윙 | |
| 차세대 | 하이브리드 본딩 표면 활성화(플라즈마) · 패널(CoPoS·FOPLP) 디스컴/리플로우 | 개발 중 | R&D 과제 24·35번 · ECOLITE XP(415×510~600×600mm) · 양산 매출 미확인 |
칸 하나: "범프를 녹여 붙이는 모든 곳"(리플로우). 2025년 매출의 약 60%. 전방은 대만 CoWoS 캐파(70%)와 한국 HBM 범프 공정(30%). 이 칸은 CoWoS 캐파가 7.5만장/월(2025년 말)에서 12~14만장(2026년 말), 17~20만장(2027년)으로 가는 동안 구조적으로 커집니다. 칸 둘: "리소그래피 뒤를 청소하는 곳"(디스컴). 약 27%. 전방은 한국 HBM TSV 캐파(65%)와 대만·중국 OSAT. 이 칸은 2025년에 줄었고 2026년 하반기 HBM4 투자 재개로 돌아옵니다. 두 칸을 하나의 "AI 패키징 수혜"로 묶으면 2025년 매출 −3.6%를 설명할 수 없습니다 — 한 칸이 커지고 다른 칸이 줄었던 해였습니다.
3.2 신시장은 왜 열리는가 — 기술적 근거
왜 HBM4·CoWoS-L 세대에서 플럭스리스 리플로우와 디스컴이 더 필요해지는가, 그리고 하이브리드 본딩은 언제 그것을 없애는가. 이 장이 이 리포트의 핵심 의문입니다.
3.2.1 미세 피치가 플럭스를 쫓아내는 물리
HBM3E의 μbump 피치는 약 25~40μm, HBM4는 10μm대까지 내려가며 범프 지름은 10μm 안팎입니다. 범프가 작아지면 ① 범프 사이 간격이 좁아져 플럭스 잔사를 세정액이 빠져나가게 할 틈이 없어지고, ② 솔더 부피 대비 표면적이 커져 산화막 비중이 커지고, ③ 범프 높이/지름 비(H/D)가 커져 솔더가 구리 기둥을 타고 올라가는 위킹이 생깁니다. Heller 논문의 요지는 포믹애시드 환원이 이 세 문제를 플럭스보다 잘 다룬다는 것이고, BTU는 2026년 8월 보도자료에서 챔버 산소를 "한 자리 ppm"까지 낮춘 포믹애시드 리플로우를 "플립칩·WLP·AI 디바이스용"으로 출시했습니다 [확인 · BTU 2026-08-21]. 즉 플럭스리스는 선택이 아니라 미세 피치의 요구조건이 되어 가고 있고, 이 회사가 2012년부터 이 세그먼트에만 집중해 온 것이 2024~26년 대만 매출의 토대입니다. 동시에 BTU의 진입은 그 세그먼트가 "독점"이 아니게 됐다는 신호입니다.
3.2.2 세대별 로드맵 — 난이도와 장비 콘텐츠의 변화
| 세대 · 시기 | 구조 변화 | 리플로우에 미치는 영향 | 디스컴에 미치는 영향 | 확인 수준 |
|---|---|---|---|---|
| HBM3E → HBM4 (2025~26 양산) | I/O 1,024 → 2,048 (TSV 2배), 12단 → 16단, 베이스 다이 로직 공정(TSMC/삼성 파운드리)으로 이동, JEDEC 패키지 높이 720 → 775μm | 범프 수 2배 → 범프 형성 리플로우 횟수는 웨이퍼당 동일하나 피치 미세화로 플럭스리스 필수성 ↑. SK MR-MUF 유지 → 매스 리플로우 유지 | TSV 2배 → 디스컴 처리 시간 ↑ → 같은 캐파에 대수 ↑ (신영 2025). HAR 디스컴 R&D(2024.07~)와 일치 | [확인] JEDEC·TrendForce·증권사 |
| HBM4E (2027~28) | SK: Advanced MR-MUF 유지(2026-06 샘플 48GB/16Gbps). 삼성: 16단에 하이브리드 본딩 시도(수율 ~10% 보도). 마이크론: TC-NCF 유지. JEDEC 높이 ~900μm 완화 논의 | SK·마이크론 라인: 변화 없음. 삼성 16단 라인: 범프 사라지면 범프 리플로우·매스 리플로우 모두 소멸(단, 삼성은 원래 TC-NCF라 매스 리플로우 없었음) | TSV는 하이브리드 본딩에서도 필요 → 디스컴 유지. Cu 패드 CMP 후 플라즈마 표면 활성화 단계 신설 → 디스컴 플랫폼 진입 가능성 | [확인] igorslab·mlq·36kr·TrendForce 2026-04 |
| HBM5 (2029~30) | 20단+, 하이브리드 본딩이 3사 표준이 될 가능성(Counterpoint: 양산 2029~30) | HBM 적층·범프 형성 리플로우 수요 구조적 감소 — 리플로우 매출의 한국 비중(~30%) 중 HBM 범프분이 위험 | TSV·RDL 디스컴 유지 + 표면 활성화 신규 | [확인] semihub·mlq, 시점은 [추정] |
| CoWoS-L 5.5x → 9x → 14x 레티클 (2026 → 2027~28) | 인터포저 면적 ↑, 패키지당 HBM 8 → 12 → 20스택, GPU 다이 2 → 4개(루빈). 웨이퍼당 패키지 수 ↓ | 웨이퍼당 리플로우 횟수 동일(CoW 1회, WoS 1회)이나 휨(warpage) 관리 난이도 급상승 → 듀얼존 히터 척·링 클램프(R&D 4·7·11번)가 차별화 지점. 대형 패키지는 TCB로 가기엔 칩이 많아 매스 리플로우가 유리 | 인터포저 RDL 층수·TSV ↑ → 디스컴 횟수 ↑(ULVAC 2강) | [확인] TrendForce·insidedeeptech, 휨 논리는 [추정] |
| CoPoS 패널 (파일럿 2026 · 양산 2028~29) | 300mm 원형 → 310×310 / 515×510 / 600×600mm 사각 패널 | 장비 포맷 전면 교체. 450mm 척(300×300 패널, 2022), VERONA II 600(600×600, 2026.01~) 개발 중 | ECOLITE XP(415×510~600×600) 이미 제품 라인업, XPL 대구경 척 플레이트(2022~2025) | [확인] R&D 목록·제품 페이지 · 고객 퀄은 [미확인] |
| SoIC (TSMC 3D) | 로직-로직 Cu-Cu 하이브리드 본딩, 피치 9 → 6 → 4.5μm(2029) | SoIC 내부 접합에는 리플로우 없음. 단, SoIC 스택도 결국 CoWoS 인터포저에 μbump로 올라감(CoWoS+SoIC) | 표면 활성화·세정 수요 | [확인] Tom's Hardware 2026 |
3.2.3 핵심 의문 — 하이브리드 본딩은 리플로우를 없애는가
없애는 쪽 논리
하이브리드 본딩(HCB)은 범프를 쓰지 않습니다. CMP로 평탄화한 Cu 패드와 SiO₂ 표면을 플라즈마로 활성화한 뒤 상온에서 맞붙이고, 250~400°C에서 어닐링해 Cu가 확산 접합되게 합니다. 범프가 없으니 범프를 만들 리플로우도, 범프를 녹여 붙일 리플로우도 필요 없습니다. Besi의 하이브리드 본딩 매출은 2023년 €3,600만에서 2026년 약 €4.76억으로 늘 전망이고, SK하이닉스는 2026년 4월 AMAT-Besi 인라인 시스템(약 $1,500만)을 첫 양산용으로 발주했으며 12단 검증을 끝냈습니다. 삼성은 HBM4 16단 샘플을 하이브리드로 엔비디아에 보냈습니다(수율 ~10% 보도). 10년 시계에서 HBM 적층은 하이브리드로 갑니다.
유지되는 쪽 논리
① 시점: SK하이닉스는 HBM4E를 Advanced MR-MUF로 확정(2026-06 샘플)했고 하이브리드는 HBM5(2029~30)로 밀렸습니다. JEDEC가 775μm로 높이를 올려 준 덕에 16단도 범프로 됩니다. ② 경제성: "10μm 패드 피치에서 하이브리드 본딩의 원가 경쟁력이 μbump를 넘기 어렵다"(36kr). ③ 범위: 하이브리드는 HBM 코어 다이 간 적층에 적용됩니다. HBM 스택이 인터포저에 올라가는 것(CoW), 인터포저가 기판에 올라가는 것(WoS)은 여전히 μbump·C4이며, TSMC 2028년 14배 레티클 로드맵에도 여기를 하이브리드로 바꾼다는 내용은 없습니다. 이 회사 리플로우 매출의 ~70%가 바로 이 칸입니다. ④ 플라즈마 활성화: 하이브리드 플로우에는 CMP 뒤 플라즈마 표면 활성화가 필수 단계로 들어가며(AMAT-Besi Kinex는 CMP·플라즈마·본딩을 통합), 이 회사 R&D 24번이 정확히 "Hybrid bonding, SiO₂ surface activation"입니다.
2025년 리플로우 매출 약 1,220억원 중 한국(HBM 범프 형성 + SK 매스 리플로우) 비중 30% ≈ 약 370억원이 하이브리드 본딩에 직접 노출된 금액입니다. 대만 CoWoS 비중 70% ≈ 850억원은 2028년까지의 TSMC 로드맵에서 μbump/C4로 유지됩니다. 디스컴 약 570억원은 TSV가 남는 한 유지되고, 표면 활성화라는 새 칸이 생깁니다. 따라서 "하이브리드 본딩 = 피에스케이홀딩스의 종말"은 매출 기준 약 18%(370/2,078)에 대한, 2029년 이후의 이야기입니다. 다만 두 가지 단서가 붙습니다. (a) 삼성이 HBM4E 16단에서 하이브리드를 조기 양산하면 삼성향 범프 리플로우는 2027~28년부터 줄어듭니다 — 삼성은 원래 TC-NCF라 매스 리플로우 노출이 없으므로 영향은 범프 형성분에 한정됩니다. (b) 하이브리드 전환은 "라인당 리플로우 대수"가 아니라 신규 라인의 리플로우 콘텐츠를 줄입니다 — 기존 설치 장비의 부품·용역 매출은 유지됩니다. 3.4.3 시나리오에서 전환율을 변수로 둡니다. [추정 · 비중은 신한증권 지역 구성, 시점은 SK·삼성·Counterpoint 발언 기반]
3.2.4 경쟁사가 못 하는 지점 — 그리고 할 수 있게 된 지점
리플로우 오븐 자체는 60년 된 기술이고, Heller·BTU·Rehm·ERSA가 PCB용 컨벡션 리플로우로 수십 년을 해왔습니다. 이 회사가 선두에 선 지점은 "300mm 웨이퍼·재구성 웨이퍼를 진공 포믹애시드 챔버에서, 휨을 잡으면서, 플럭스 없이, 반도체 클린룸 자동화(EFEM·로봇)로" 처리하는 조합입니다. 공시의 원재료 목록(플라즈마 소스 12.1%, 웨이퍼 이송 로봇 4.9%)과 R&D 목록(듀얼존 히터 척, 링 클램프, 450mm 척, 단일 챔버)이 그 조합의 부품 목록입니다. Heller는 VFAR(진공 포믹애시드 리플로우)과 600mm 패널 자동화를 갖고 있어 기술적으로 가장 가까운 경쟁자이지만 비상장이고 규모가 작습니다. BTU는 2026년 8월에야 포믹애시드를 "여러 플랫폼에 옵션으로" 추가했습니다 — 즉 2026년 현재 TSMC·ASE 양산 레퍼런스를 가진 플럭스리스 웨이퍼 리플로우는 이 회사가 가장 앞서 있지만, 진입 장벽은 '수년'이 아니라 '퀄 1~2년'으로 보는 것이 정직합니다 [추정].
3.3 전방시장의 니즈 증대 — 수요 드라이버와 데이터
이 회사의 전방은 'AI 반도체'가 아니라 두 개의 구체적인 숫자입니다 — CoWoS 월간 캐파와 HBM TSV 월간 캐파.
3.3.1 CoWoS 캐파 — 리플로우의 전방
| 시점 | TSMC CoWoS (장/월) | OSAT 추가분 | 출처 · 비고 |
|---|---|---|---|
| 2023년 말 | 약 13,000 | — | Silicon Analysts / SemiVision |
| 2024년 말 | 약 40,000 | 소량 | Nomad Semi / SemiVision · 녹색경제(40K→90K 글로벌) |
| 2025년 말 | 72,500~80,000 | ASE 6~8K | TrendForce 2025-12 "75~80K 풀부킹" · DS투자증권 "75K" |
| 2026년 말 (E) | 115,000~140,000 | 50,000~60,000 (ASE 20~25K 포함) | TrendForce 2026-04·06 · AP7(치아이)·AP8(남과) 장비 반입 중 |
| 2027년 (E) | 170,000~200,000 | ASE 첨단패키징 40~45K (2026 20K의 2배) | TrendForce 170K · DIGITIMES 공식 목표 ~200K · 하나증권 ASE 2배 |
| 2028년 (E) | 약 260,000 | 인텔 EMIB-T 40~45K 상당 (대체 경로) | DIGITIMES 인용 대만 매체 · DS투자증권 EMIB-T 2H27 양산 |
2022~2027년 CAGR 80% 이상(TrendForce)이라는 숫자보다 중요한 것은 증설분(add)입니다 — 장비는 캐파 총량이 아니라 그해 새로 깔리는 라인에 팔립니다. 위 표에서 연간 증설분은 2025년 약 35~40K, 2026년 약 45~65K(+OSAT 45~50K), 2027년 약 50~80K(+OSAT 20~25K), 2028년 약 60~90K입니다. TSMC가 2026년 Capex 가이던스를 $52~56B에서 $60~64B로 올렸고(하나증권 인용), 그중 10~20%가 후공정에 배정된다(메리츠)는 점에서 2027년 증설분은 상향될 여지가 있습니다 [확인 · 복수 출처, 증설분 산식은 추정].
3.3.2 HBM 캐파 — 디스컴의 전방
| 업체 | 2025 (장/월) | 2026년 말 (E) | 2027~28 | 본딩 방식 · 출처 |
|---|---|---|---|---|
| 삼성전자 | 150,000~170,000 | 약 250,000 (+47%) | P4 전환·증설, HBM4 75K 전용 | TC-NCF, 16단 하이브리드 시도 · TrendForce 2025-12 / 2026-09 |
| SK하이닉스 | 150,000~200,000 | M15X 2026-02 가동(초기 10K, 연내 수 배) | M15X 램프 · P&T 용인 | Advanced MR-MUF(HBM4E까지) · TrendForce |
| 마이크론 | 40,000~50,000 | 약 100,000 (+60K) | 싱가포르 $7B 첨단패키징 공장 2027 가동 | TC-NCF · Nikkei/TrendForce 2026-09 |
| 합계 (대략) | 340,000~420,000 | 약 550,000~600,000 | 연 +100~150K 추정 | — |
HBM 캐파는 출처마다 정의(DRAM 웨이퍼 투입 vs TSV 후공정 캐파)가 달라 범위로 표기. 메리츠증권(2026-01)은 "HBM 3사 TSV 캐파 증설분 2025년 9만장, 2026년 6만장"으로 추정 — 디스컴 수요에 직접 연결되는 숫자는 이 TSV 증설분.
디스컴에 중요한 것은 DRAM 웨이퍼 캐파가 아니라 TSV 후공정 캐파의 증설분입니다. 메리츠 추정대로 2025년 9만장, 2026년 6만장이면 2026년 디스컴 매출은 줄어듭니다(−21% 전망). 그런데 두 가지가 이를 뒤집을 수 있습니다. ① HBM4의 TSV 2배 — 같은 캐파에 디스컴 처리 시간이 늘어 "기존 라인에서도 추가 디스컴 수요"(신영). ② 신규 팹 — SK M15X, 삼성 P4, 마이크론 싱가포르의 TSV 라인이 2H26~2027에 장비를 받습니다(DS: "M15X, P4 등 신규 HBM 팹 완공에 따라 TSV용 후공정 장비 발주"). 1H26 국내 매출이 전년 대비 +66%(170억→281억)로 돌아선 것이 그 첫 신호입니다 [확인 · DART 주석 32].
3.3.3 시장조사기관 — 패키징 장비 전체 시장
회사가 반기보고서에 인용한 SEMI(2026-02) 전망에 따르면 글로벌 어셈블리&패키징 장비 시장은 2023년 $40.3억 → 2024년 $50.5억 → 2025년 $60.4억 → 2026년 $66.0억 → 2027년 $70.5억이고, 지역별로 대만이 $6.1억(2023)에서 $13.9억(2027)으로 가장 빠르게 늘며 한국은 $3.9억→$10.5억입니다 [확인 · 반기보고서 II-7 인용 SEMI]. 이 회사의 2025년 장비 매출 1,841억원(약 $1.3억)은 글로벌 패키징 장비 시장의 약 2.2%에 해당합니다. 패키징 장비 시장 $60억 중 본더·몰딩·연삭·테스트 핸들러를 빼면 리플로우·플라즈마 세정이 차지하는 몫은 한 자리 % 중반으로 추정되므로, 이 회사는 자기 세그먼트 안에서는 이미 글로벌 상위 공급사입니다 [추정].
TSMC 웨이 회장(2Q26 콜): 패키징 캐파가 "so tight that now it limits my customers' growth". TSMC는 CoWoS를 "업계 최대 레티클 사이즈 패키징"으로 지키겠다고 했고(2026-04, 인텔 EMIB 대응), CoPoS 파일럿 라인 장비 반입을 2026년 2월 마치고 2028~29년 양산을 목표로 합니다. ASE는 첨단패키징 캐파를 2026년 20K/월에서 2027년 40~45K로 두 배(하나증권 인용). 마이크론은 싱가포르에 $70억 첨단패키징 공장(2027 가동). SK하이닉스 M15X는 계획 대비 4개월 앞당겨 2026년 2월 양산 시작. 삼성은 HBM4 수율이 6개월 전 60%에서 80% 근접으로 올라 2026년 캐파 50% 증설(TrendForce 2026-09). — 모든 전방 고객이 2026~27년에 증설을 말하고 있습니다. 문제는 이것이 이 회사 손익에 얼마로 떨어지는가이고, 그것이 3.4절입니다.
3.4 TAM → SAM → 이 회사의 몫 — 누구에게서 얼마나 발주가 나오나
"CoWoS가 2배가 된다"와 "피에스케이홀딩스 매출이 2배가 된다"는 다른 문장입니다. 증설분 × 캐파당 장비 대수 × 단가 × 점유율로 단계별로 내려갑니다.
3.4.1 장비 콘텐츠 가정 — 1만장/월 라인에 몇 대가 들어가나
이 숫자는 어떤 공시에도 없습니다. 세 가지 방법으로 삼각측량했습니다. ① 2025년 실적 역산: 리플로우 매출 약 1,220억 ÷ 평균단가 17억 ≈ 72대, 그중 대만 70% ≈ 50대. 2025년 글로벌 CoWoS 증설분 약 45K(TSMC 35~40K + OSAT 5~7K)에 점유율 50%를 가정하면 1만장/월당 약 22대. ② 디일렉 수주 보도 역산: 300대 이상이 2027~28년 출하라면 연 150대. 2027년 글로벌 증설분 약 90K에 점유율 50%면 1만장/월당 약 33대 — 또는 콘텐츠 22대에 점유율 75%. ③ 공정 수 계산: CoWoS 웨이퍼 한 장은 범프 형성(인터포저 C4·μbump) 1~2회, CoW 매스 리플로우 1회, WoS C4 리플로우 1회를 거칩니다. 진공 포믹애시드 리플로우는 챔버형이라 처리량이 시간당 수~십수 장 수준으로 추정되며, 1만장/월(시간당 ~14장)에 3~4회 공정, 가동률 70~80%를 넣으면 1만장당 10~25대 범위가 나옵니다. 세 방법이 20~30대/1만장·월 범위에서 겹치므로 베이스 25대를 씁니다 [추정 · 교차 3법].
| 전방 라인 1만장/월당 | 리플로우 대수 | 디스컴 대수 | 장비 콘텐츠 (억원) | 근거 |
|---|---|---|---|---|
| CoWoS (TSMC·OSAT) | 20~30 (베이스 25) | 3~5 (베이스 4) | 425 + 48 ≈ 470 | 위 삼각측량 · 디스컴은 인터포저 RDL/범프 리소, ULVAC 1위라 PSK 몫 작음 |
| HBM TSV 후공정 | 1~2 (범프 형성, 베이스 1.5) | 3~5 (TSV·범프, 베이스 4) | 26 + 48 ≈ 74 | 2025 디스컴 한국 370억 ÷ TSV 증설 90K ≈ 41억/1만장 → 약 3.5대. 신영 "CoWoS 리플로우 수요는 HBM의 약 6배"와 정합(25 vs 1.5~4) |
| HBM 적층 (SK MR-MUF만) | +1~2 | — | +17~34 | SK 라인에 한정 · 하이브리드 전환 시 소멸 |
| 단가 가정 | 17억 | 12억 | — | 디일렉: 리플로우 15~20억, 디스컴 10~15억 · 공시 평균 17.7억 |
3.4.2 발주 주체별 지도 — 누가, 어느 라인에서, 언제
| 발주 주체 | 프로젝트 · 라인 | 시기 | PSK 제품 | 연간 발주 규모 추정 (억원) | 확인 수준 |
|---|---|---|---|---|---|
| TSMC (AP7 치아이 · AP8 남과 · AP6/AP5 전환, 애리조나 AP) | CoWoS-L/S 증설 +45~65K(2026), +50~80K(2027) | 2026~28, 2027 신규 거점 발주(DS) | 리플로우(주), 디스컴(ULVAC 다음) | 1,000~1,500 | [확인] 공급 사실 — 복수 증권사 · 한화 "TSMC CoWoS 리플로우가 매출 40~50%" |
| ASE / SPIL (가오슝 K18/K28 등) | 첨단패키징 20K→40~45K(2027), CoWoS-S/R 아웃소싱, CoWoP | 2026 발주 → 2027 출하 | 리플로우(디일렉: 300대 중 최대 고객), 디스컴 | 800~1,200 | [정황] 디일렉 2026-07 · 1H26 고객 A/B 급증과 정합 |
| 앰코 (대만·한국·애리조나) | 2.5D 캐파, 엔비디아 비(非)CoWoS-L 물량 | 2026~27 | 리플로우, 디스컴 | 200~400 | [확인] 공급 사실 — 한화·KIS |
| SK하이닉스 (M15X 청주, P&T 이천/청주) | HBM4 TSV 증설, MR-MUF 라인 | 2H26~2027 | 디스컴(주), 범프·매스 리플로우 | 300~500 | [확인] 공급 사실 · 발주 재개 시점은 증권사 추정 |
| 삼성전자 (천안·온양, P4) | HBM4 TSV 캐파 +50%, 16단 하이브리드 병행 | 2026~27 | 디스컴(주), 범프 리플로우 | 300~500 | [확인] 공급 사실 · 하이브리드 비중은 [미확인] |
| 마이크론 (대만 타이중, 싱가포르 2027) | HBM 40~50K→100K, 싱가포르 신공장 | 2026~28 | 리플로우(2024.03 첫 공급), 디스컴 | 100~300 | [확인] 디일렉 2024-03 · 규모는 추정 |
| 중국 OSAT·메모리 (JCET·통푸·화톈, CXMT 등) | FOWLP·2.5D 로컬 캐파 | 지속 | 디스컴(디스컴의 17%), 리플로우 일부 | 100~200 | [확인] 신한 지역 구성 · 수출규제 리스크 10장 |
| 기타 (일본·싱가포르·유럽·국내 OSAT, FOWLP) | 70개+ 고객 | 지속 | 디스컴·리플로우·HDW | 100~200 | [확인] 공시 "70개 이상 고객" |
그림 2. TAM → SAM → SOM 깔때기 — 2027E 베이스 시나리오
연간 증설분 기준. 모든 숫자는 [추정]이며 가정은 3.4.1·3.4.3의 표에 노출.
3.4.3 2025 → 2028E 시나리오 — 하이브리드 본딩 전환율을 변수로
| 가정 · 결과 (억원) | 2025 실적 | 2026E | 2027E 베어 | 2027E 베이스 | 2027E 불 | 2028E 베어 | 2028E 베이스 | 2028E 불 |
|---|---|---|---|---|---|---|---|---|
| CoWoS 글로벌 증설분 (K장/월) | ~45 | ~70 | 60 | 90 | 110 | 50 | 100 | 130 |
| 리플로우 콘텐츠 (대/1만장) | 22 | 25 | 20 | 25 | 28 | 20 | 25 | 28 |
| PSK CoWoS 리플로우 점유율 | ~50% | 55% | 40% | 55% | 65% | 35% | 50% | 60% |
| CoWoS 리플로우 매출 | ~850 | ~1,640 | 820 | 2,100 | 3,400 | 600 | 2,125 | 3,700 |
| HBM TSV 증설분 (K장/월) | 90 | 60 | 90 | 120 | 150 | 80 | 120 | 160 |
| 하이브리드 본딩 전환율 (신규 HBM 라인 중) | 0% | 0% | 15% | 5% | 0% | 40% | 15% | 5% |
| HBM 디스컴 매출 (TSV 유지, 점유율 65→55~70%) | ~370 | ~300 | 450 | 580 | 720 | 380 | 600 | 800 |
| HBM 리플로우 매출 (범프+SK 매스, ×(1−전환율)) | ~370 | ~300 | 190 | 290 | 380 | 120 | 260 | 400 |
| 기타 디스컴·리플로우 (대만 디스컴·중국·FOWLP·패널) | ~250 | ~250 | 200 | 350 | 450 | 200 | 450 | 700 |
| 부품·용역 | 237 | 280 | 280 | 300 | 320 | 300 | 380 | 420 |
| 매출 합계 | 2,078 | ~2,770 | 1,940 | 3,620 | 5,270 | 1,600 | 3,815 | 6,020 |
| 영업이익률 가정 (레버리지) | 35.3% | 38% | 28% | 39% | 42% | 24% | 38% | 42% |
| 영업이익 | 734 | ~1,050 | 540 | 1,410 | 2,210 | 380 | 1,450 | 2,530 |
| 2025 대비 매출 변화 | — | +33% | −7% | +74% | +154% | −23% | +84% | +190% |
모든 셀 [추정]. 2026E는 증권사 범위(DS 2,792 / 한화 OP 1,123 / 하나 3Q 825·4Q 1,000+)와 1H26 실적 753억을 합쳐 조정. 베어는 "AI Capex 소화 국면 + BTU·Heller 점유율 침식 + 삼성 하이브리드 조기 전환"의 동시 발생, 불은 "TSMC 2027 200K 달성 + 300대 백로그 전량 2027 인식 + 패널·하이브리드 활성화 신규 매출". 영업이익률은 1H26 30.5%(비수기 포함)·3Q25 45.5%(일괄 인식)·FY24 41.1%의 범위에서 매출 규모에 따라 조정.
① 2027년은 '백로그의 해'입니다. 디일렉 보도의 300대(최대 6,000억)가 사실이면 2027년 매출의 절반 이상이 이미 수주돼 있습니다. 베이스 3,620억은 하나증권 3,893억보다 보수적이고, 그 차이는 300대 중 2027년 인식 비율(본 리포트 ~55%, 증권사 ~70%)입니다. ② 2028년부터는 다시 '증설분의 해'입니다. CoWoS가 200K에서 260K로 가는 증설분 60K는 2027년 증설분보다 작을 수 있고, 여기에 하이브리드 전환율과 경쟁 진입이 겹치면 베어 시나리오(1,600억)처럼 2025년 아래로 떨어질 수 있습니다. 장비주의 숙명입니다. ③ 하이브리드 본딩 전환율의 민감도는 생각보다 작습니다. 2028E 베이스에서 전환율을 15%→40%로 올리면 HBM 리플로우가 260→180억으로 줄어 매출 −2% 수준입니다. 매출을 움직이는 변수는 전환율이 아니라 CoWoS 증설분과 리플로우 점유율입니다. 즉 이 종목을 판단할 때 "하이브리드 본딩이 오는가"보다 "BTU·Heller가 TSMC·ASE 퀄을 통과하는가"를 먼저 봐야 합니다.
3.4.4 기존 본업의 하방 — 신시장 증설이 0일 때
증설이 멈춘 해(예: 2023년 매출 947억, 2025년 국내 445억)를 참고하면, 신규 라인 발주가 없어도 ① 부품·용역 약 240~300억 ② 기존 라인의 교체·업그레이드·전환(HBM4 디스컴 처리시간 증가로 추가 대수) 약 300~500억 ③ 중국·기타 OSAT 디스컴 100~200억이 남습니다. 최악의 '유지 시나리오' 매출은 700~1,000억, 영업이익은 100~250억 수준으로 추정됩니다 — 2022년(매출 728억·영업이익 169억)이 실제 사례입니다 [추정 · 2022~23 실적 참조]. 9.4절에서 이 숫자에 순현금과 지분법 자산을 더해 바닥 가치를 셉니다.
4누가 사는가 — 고객과 판매 구조
공시는 고객 이름을 숨기지만, 비중의 변화는 숨기지 못합니다. 1년 사이 상위 고객 순위가 통째로 바뀌었습니다.
4.1 10% 이상 고객 — 1H25 vs 1H26
| 고객 | 1H25 매출 (억) | 1H25 비중 | 1H26 매출 (억) | 1H26 비중 | 변화 · 추정 정체 |
|---|---|---|---|---|---|
| A사 | 44.8 | 6.8% | 157.5 | 20.9% | 3.5배 ↑ — 2026년 CoWoS 리플로우 집중 발주처(대만 OSAT 또는 TSMC) [추정] |
| B사 | 16.1 | 2.5% | 135.0 | 17.9% | 8.4배 ↑ — 신규 급성장 고객. 디일렉 "ASE 최대 비중"과 정합 [추정] |
| C사 | 96.4 | 14.7% | 101.1 | 13.4% | 안정 — 2년 연속 10%+ 유지. TSMC 또는 국내 메모리 [추정] |
| D사 | 87.7 | 13.3% | 18.7 | 2.5% | −79% — 2025년 투자 후 공백. 국내 메모리(디스컴) 가능성 [추정] |
| E사 | 74.5 | 11.3% | 59.5 | 7.9% | −20% |
| F사 | 67.5 | 10.3% | 72.6 | 9.6% | 유지 |
| 상위 3사 합계 | 258.6 (C+D+E) | 39.3% | 393.6 (A+B+C) | 52.3% | 집중도 상승 — 대만 CoWoS 쏠림 |
| 6사 합계 | 387.2 | 58.8% | 544.4 | 72.3% | 나머지 ~28%는 60개+ 고객 |
출처: 반기보고서 연결 주석 32 "주요 고객에 대한 공시". 고객 실명은 공시되지 않으며 A~F 라벨은 회사가 붙인 것으로 연도 간 동일 고객을 가리키는지는 공시에 명시되지 않음(통상 동일). 정체 추정은 지역 매출·업계 보도와의 정합성에 근거한 것으로 [추정].
이 표가 보여주는 것은 고객 집중도가 1년 만에 39%에서 52%로 올랐다는 것과, 그 집중의 주체가 바뀌었다는 것입니다. 1H25의 상위 3사(C·D·E)는 분산돼 있었고, 1H26에는 A·B 두 신흥 고객이 매출의 39%를 가져갔습니다. 디일렉 보도(ASE가 300대 수주 중 최대)와 겹쳐 보면 A 또는 B가 ASE일 가능성이 높지만, 공시로 확인되지는 않습니다. 긍정적으로 읽으면 "대만 OSAT라는 새 고객층이 열렸다"이고, 부정적으로 읽으면 "두 고객의 Capex 결정에 매출의 40%가 걸렸다"입니다. 둘 다 사실입니다.
4.2 지역 구성과 수출
| 지역 | 2024 | 2025 | 1H25 | 1H26 | 주요 고객 유형 |
|---|---|---|---|---|---|
| 국내 | 947.8 (44%) | 444.6 (21%) | 169.6 (26%) | 281.0 (37%) | 삼성·SK하이닉스 HBM TSV 디스컴·범프 리플로우, 국내 OSAT |
| 해외(기타) | 1,207.3 (56%) | 1,633.0 (79%) | 488.5 (74%) | 472.1 (63%) | 대만(TSMC·ASE·SPIL·앰코·마이크론 타이중), 중국 OSAT, 싱가포르·일본·미국 |
국가별 수출 통계는 공시되지 않고, 신한증권(2026-03)의 제품별 지역 구성(리플로우 대만 70%·한국 30%, 디스컴 한국 65%·중국 17%·대만 13%)이 가장 상세한 2차 자료입니다. 이를 2025년 제품 추정치에 적용하면 대만 약 930억(45%), 한국 약 740억(36%), 중국 약 100억(5%), 기타 약 300억이 됩니다 [추정]. 중국 비중이 5% 안팎이라는 점은 10장의 수출규제 리스크 판단에 중요합니다 — 치명적이지 않습니다.
4.3 수주잔고·수금 조건·선행지표
수주잔고는 "고객과의 NDA 준수 및 당사 영업 정책에 따라 세부 수주 현황은 기재를 생략"합니다 [확인 · II-4]. 수금 조건은 ① 수주 시 선금(DP) ② 선적 전후 T/T 또는 L/C ③ 설치·검수 완료 시 잔금 — 전형적인 장비업 3단계이며, 매출은 "실제 장비 납품 후" 인식합니다. 그래서 수주잔고가 없어도 재무상태표에 두 개의 선행지표가 남습니다.
| 지표 | 반기말 값 | 변화 · 해석 |
|---|---|---|
| 유동 계약부채(선수금) | 378.5억 | 2025년 말 83.5억 → ×4.5. 수주 시 선금 10~30% 가정 시 수주 1,300~3,800억 상당 |
| 제품 재고 | 248.6억 | 2025년 말 69.4억 → ×3.6. 완성 후 출하 대기 장비 ≈ 14~16대분 |
| 원재료 재고 | 310.8억 | 2025년 말 168.5억 → ×1.8. 생산 준비 — 리드타임 7개월과 정합 |
| 매출채권 등(당좌자산 내) | — | 당좌자산 2,404억(소폭 감소) — 수금 지연 징후 없음 |
선수금이 4.5배로 늘었다는 것은 2026년 상반기에 대규모 신규 수주가 들어와 고객이 선금을 냈다는 뜻이고, 제품 재고 249억원은 3분기에 일괄 인식될 "이연 CoWoS 장비"(하나증권)의 실체로 보입니다. 두 숫자는 디일렉의 300대 보도를 공시 쪽에서 간접 확인해 줍니다 [정황 · 교차 2출처: 보도 + 공시 선행지표].
5경쟁과 해자
리플로우에서는 비상장 전문업체와 신규 진입자, 디스컴에서는 일본·중국의 대형 장비사와 경쟁합니다. 피어 배수는 이 회사가 '본더 업체'로 분류될 때와 '오븐·세정 업체'로 분류될 때 전혀 다릅니다.
5.1 글로벌·국내 피어
| 회사 | 겹치는 칸 | 시총 | 매출 (LTM) | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| 피에스케이홀딩스 | 리플로우 · 디스컴 | 4.18조원 | 2,173억 (OP 784억) | 36.1% | 45.6x (2025A) · 29.4x (2026E) | 본업 ~25x (9장) | 지분법 포함 PER |
| Heller Industries (미국, 비상장) | 리플로우 — VFAR 진공 포믹애시드, 600mm 패널 자동화 | — | — | — | — | — | IBM과 플럭스리스 매스 리플로우 공동개발. 기술적으로 가장 근접한 경쟁자. 규모·재무 [미확인] |
| BTU / Amtech Systems (미국, ASYS) | 리플로우 — 2026.08 포믹애시드 플럭스리스 출시 | $2.8억 | $0.82억 | 8% | 59x | — | PCB 컨벡션 리플로우 전통 강자. 반도체 패키징 플럭스리스 신규 진입 — 레퍼런스 [미확인] |
| ULVAC (일본, 6728) | 디스컴 — CoWoS 1위, TSV 플라즈마 | ¥4,505억 | ¥2,551억 | 8.0% | 35.5x | 19.0x | 진공·스퍼터 종합장비사. 디스컴은 사업 일부 |
| NAURA (중국, 002371) | 디스컴 — 중국 로컬 | — | — | — | — | — | 중국 OSAT 내 대체 공급. 수치 [미확인] |
| Besi (네덜란드, BESI) | 인접 — 하이브리드 본더(리플로우 대체 기술) | €149억 | €7.3억 | 35.8% | 70.1x | 56.1x | HB 매출 2026E €4.76억. "리플로우를 없애는 쪽"의 대장주 |
| ASMPT (홍콩, 0522) | 인접 — TC 본더·플럭스리스 TCB, 플립칩 | HK$714억 | HK$164억 | 9.1% | 45.3x | 43.9x | SK와 플럭스리스 본딩 평가(2025.4Q, "시기상조") |
| 한미반도체 (한국, 042700) | 인접 — HBM TC 본더(점유율 71.2%) | [미확인] | 5,767억 (2025) · OP 2,514억 | 43.6% | — | — | HBM 적층 장비의 국내 대표. 2026E 컨센서스 매출 8,135억 |
| 피에스케이 (한국, 319660, 관계기업) | 전공정 스트립 — 지분 32.76% | 4.45~4.69조원 | 5,709억 · NI 1,249억 | — | 29.8x (LTM) | — | 순현금 2,725억. 홀딩스 시총의 ~35%가 이 지분 |
시세·LTM: stockanalysis.com(2026-09-23~29), FnGuide(2026-10-01), 중앙이코노미뉴스(2026-10-01). 한미반도체 2025 실적은 2차 인용(X/TechInsights 요약)으로 [확인 수준 낮음]. 환율 비교는 하지 않음 — 배수만 비교.
배수 지도가 말하는 것: '본딩'에 가까울수록 배수가 높고(Besi 70x, ASMPT 45x), '오븐·플라즈마'에 가까울수록 낮습니다(ULVAC 19x EV/EBIT, Amtech 소형). 피에스케이홀딩스는 지분법 포함 PER 29x(2026E), 본업 EV/EBIT 약 25x(2026E)로 그 중간에 있습니다. 시장은 이 회사를 "HBM·CoWoS 본딩 밸류체인"으로 분류하고 있다는 뜻입니다. 이 분류가 맞는지는 리플로우가 본딩 공정의 일부(CoW 매스 리플로우)로 계속 쓰이는지에 달려 있습니다.
5.2 대체 기술 위협 — 정리
| 위협 | 무엇을 대체하나 | 시점 | 영향 범위 | 이 회사의 대응 정황 |
|---|---|---|---|---|
| 하이브리드 본딩 (Besi·AMAT·한화세미텍·세메스) | HBM 코어 적층의 μbump → 범프 형성·매스 리플로우 소멸 | 삼성 HBM4 16단 시도(수율~10%), SK HBM5(2029~30) | 리플로우 매출의 ~30%(한국분) 중 범프 형성분. CoWoS 리플로우 비영향 | R&D 24번 "Hybrid bonding, SiO₂ surface activation"(2023~25) — 플라즈마 활성화로 진입 시도 |
| TCB(열압착) 확대 (한미·ASMPT·K&S) | CoW에서 매스 리플로우 → 칩별 열압착 | 미세피치(<20μm)·고휨 칩에서 이미 병행 | CoW 접합 리플로우 일부. 단, 패키지당 칩 수가 늘수록(14배 레티클, HBM 20스택) 처리량에서 매스 리플로우 유리 | 듀얼존 히터·링 클램프로 휨 대응 — "TCB가 필요한 이유(휨)"를 리플로우에서 해결하려는 방향 |
| 플럭스리스 TCB | TCB에서 플럭스 제거 → 리플로우 후 세정 불필요 | 2025.12 첫 HBM 출하(장비사 1곳) | HBM 적층 리플로우 — 이미 SK만 노출 | — |
| 경쟁 진입 (BTU 2026.08, Heller) | 같은 플럭스리스 리플로우 | 퀄 1~2년 → 2027~28 양산 가능 | CoWoS 리플로우 점유율 (3.4절 가장 큰 변수) | 리드타임 7개월·생산 병목이 경쟁자에게 틈을 줌 — 생산 확대 공시 [미확인] |
| 번들링·통합 (AMAT-Besi Kinex: CMP+플라즈마+본딩 인라인) | 플라즈마 활성화가 본더에 통합 → 독립 디스컴/활성화 장비 수요 축소 | 2026~ | 하이브리드 활성화 신규 시장 진입 기회 자체가 줄어듦 | — |
| 패널 전환 (CoPoS·FOPLP) | 300mm 장비 → 패널 장비 포맷 교체 | 2028~29 양산 | 장비 전면 교체 = 위협이자 기회 | ECOLITE XP(415×510~600×600) 제품화, VERONA II 600(2026.01~), 450mm 척·300×300 패널 척(2022) |
| 인텔 EMIB-T | CoWoS 대체 2.5D(실리콘 인터포저 없음) | 2H27 양산(DS), 2028 40~45K 상당 | 인터포저 디스컴 감소, 범프 리플로우는 유지. 한화는 "잠재 촉매"로 분류 | 인텔 공급 여부 [미확인] |
5.3 국산화·고객 이원화 이력
이 회사는 국산화의 수혜자이자 이원화의 수혜자입니다. 디스컴에서는 2023~24년 국내 메모리 2사의 HBM TSV 라인에서 ULVAC 대신 선택됐고(삼성증권 "독점적 지위"), CoWoS에서는 대만 OSAT가 ULVAC 독점을 깨기 위해 이 회사를 2차 공급사로 들였습니다(녹색경제 "저가 전략"). 리플로우에서는 반대로 이 회사가 1차 공급사이고, 고객이 BTU·Heller를 2차 공급사로 들이려 할 때 같은 논리가 거꾸로 작동합니다. 한미반도체가 SK하이닉스 TC 본더에서 한화세미텍에 이원화를 허용당한 2025~26년 사례가 참고가 됩니다 — 1위라도 리드타임이 길어지면 고객은 2차를 키웁니다. 디일렉 보도의 "리드타임 7개월"은 수요의 증거이면서 이원화의 빌미입니다.
5.4 고객이 바꾸지 못하는 이유 — 락인의 실체
장비주에서 락인은 세 층으로 나뉩니다. 첫째, 레시피 락인. 리플로우의 온도 프로파일·포믹애시드 농도·진공 압력·O₂ 레벨은 고객의 범프 재료(SnAg 조성)·피치·휨 특성에 맞춰 수개월간 튠됩니다. 양산 라인에서 장비사를 바꾸면 이 레시피를 처음부터 다시 잡아야 하고, 그 사이 수율 변동은 장비 가격(15~20억원)보다 훨씬 비쌉니다. 회사가 공시에 "TTTM(Tool To Tool Matching) 충족을 위한 System Platform 기반 통합 대응 체계"를 전략으로 적은 것은 이 락인을 강화하겠다는 뜻입니다. 둘째, 레퍼런스 락인. TSMC와 대만 OSAT 3사, 메모리 3사에 모두 양산 공급한 플럭스리스 리플로우 업체는 이 회사 외에 확인되지 않습니다 — 단, 이것은 '남이 못 한다'가 아니라 '남이 아직 안 했다'일 수 있습니다(5장). 셋째, 서비스 락인. "해외의 경우 현지 영업/서비스 대행(Agent)을 이용하지 않고 지사를 운영하여 고객과 직접 소통"(II-4) — 대만·중국·싱가포르·일본·미국 지사와 부품·용역 매출 237억원이 그 증거입니다.
디스컴은 플라즈마 애싱이라는 범용 기술이고, ULVAC·NAURA·Nordson MARCH·PVA TePla 등 대체 공급사가 많습니다. 녹색경제신문 보도의 "ULVAC 대비 저가 전략이 효과적이었다"는 문장은 디스컴 해자가 기술보다 가격·납기에 기대고 있음을 보여줍니다. 그래서 디스컴 매출(2025년 약 570억)은 HBM 투자 사이클에 그대로 노출되고, 리플로우처럼 "독점적"이란 수식어를 붙이기 어렵습니다. 회사가 리플로우에 생산을 몰고 디스컴 주문을 거절하는 선택(디일렉)은 합리적이지만, 돌아올 때 자리가 남아 있을지는 확인 항목입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
영업이익률 35~45%의 장비회사. 다만 순이익의 절반은 본업이 아니라 피에스케이 지분법이익입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 816.2 | 727.9 (−10.8%) | 947.2 (+30.1%) | 2,155.1 (+127.5%) | 2,077.6 (−3.6%) | 2,172.6 (+7.2%) |
| 매출원가 | 319.1 | 302.8 | 368.5 | 797.0 | 771.8 | 807.4 |
| 매출총이익 (률) | 497.1 (60.9%) | 425.1 (58.4%) | 578.7 (61.1%) | 1,358.1 (63.0%) | 1,305.8 (62.9%) | 1,365.3 (62.8%) |
| 판관비 (률) | 270.9 (33.2%) | 256.1 (35.2%) | 309.0 (32.6%) | 473.2 (22.0%) | 571.8 (27.5%) | 581.5 (26.8%) |
| 인건비 (급여·퇴직급여·복리후생비) | 68.5 | 68.2 | 76.6 | 97.7 | 123.8 | 130.2 |
| 연구개발비 (판관비 내 연구비) | 73.0 | 75.1 | 96.8 | 120.8 | 133.2 | 125.6 |
| 광고판촉비 (광고선전비) | 0.05 | 0.03 | 0.03 | 0.2 | 1.8 | 1.8 |
| 감가상각·무형상각 | 31.7 | 31.4 | 32.2 | 41.2 | 47.5 | 47.8 |
| 기타 주요 계정: 판매수수료 | 53.8 | 37.7 | 50.8 | 120.9 | 138.8 | 150.7 |
| 영업이익 (률) | 226.3 (27.7%) | 169.0 (23.2%) | 269.7 (28.5%) | 884.8 (41.1%) | 734.0 (35.3%) | 783.8 (36.1%) |
| 지배순이익 | 466.2 | 407.6 | 427.0 | 958.2 | 916.8 | 1,031.2 |
| 그중 관계기업(피에스케이) 지분법손익 | 247.4 | 250.9 | 170.0 | 256.8 | 256.8 | 410.5 |
| 영업현금흐름 | 284.8 | 191.1 | 324.6 | 666.3 | 814.2 | 628.0 |
| CAPEX (유형+무형 취득) | −58.3 | −109.6 | −183.7 | −177.7 | −21.9 | −33.5 |
| FCF (마진) | 226.4 (27.7%) | 81.4 (11.2%) | 140.9 (14.9%) | 488.6 (22.7%) | 792.3 (38.1%) | 594.5 (27.4%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 311.5 (−18.2%) | 346.6 (−14.5%) | 905.5 (+131.9%) | 514.0 (−47.5%) | 279.8 (−10.2%) | 473.2 (+36.5%) |
| 매출원가 | 108.8 | 139.5 | 332.7 | 190.8 | 86.9 | 196.9 |
| 매출총이익 (률) | 202.7 (65.1%) | 207.0 (59.7%) | 572.8 (63.3%) | 323.2 (62.9%) | 193.0 (68.9%) | 276.3 (58.4%) |
| 판관비 (률) | 107.4 (34.5%) | 122.5 (35.4%) | 160.5 (17.7%) | 181.4 (35.3%) | 101.2 (36.2%) | 138.4 (29.2%) |
| 영업이익 (률) | 95.4 (30.6%) | 84.5 (24.4%) | 412.4 (45.5%) | 141.7 (27.6%) | 91.7 (32.8%) | 138.0 (29.2%) |
| 지배순이익 | 156.3 | 173.8 | 389.2 | 197.6 | 200.6 | 243.9 |
| 그중 지분법손익 | 66.0 | 61.5 | 66.5 | 62.9 | 138.1 | 143.1 |
| 영업현금흐름 | 47.8 | 412.1 | 94.1 | 260.2 | −19.9 | 293.6 |
| FCF | 46.8 | 411.3 | 82.1 | 252.0 | −29.4 | 289.7 |
표준표 두 개가 보여 주는 것은 세 가지입니다. 매출총이익률은 5년 내내 58~63%대에 머물렀고, 영업이익률의 차이는 매출 규모에서 나옵니다(FY2022 23.2% → FY2024 41.1%). 지배순이익은 매년 영업이익보다 크며 그 차이의 대부분이 피에스케이 지분법손익입니다(TTM 1,031.2억 중 410.5억). 그리고 2025년 이후 CAPEX가 연 20~30억대로 줄어 FCF가 영업현금흐름과 거의 같아졌습니다 계산.
6.1 손익 표 — 반기 누적과 영업외 항목
| (억원) | 2Q26 | 1Q26 | 1H26 | 1H25 | YoY | 2025 | 2024 | 2023 |
|---|---|---|---|---|---|---|---|---|
| 매출액 | 473.2 | 279.9 | 753.1 | 658.1 | +14.4% | ← 표준표 ① | ||
| 매출원가 | 196.9 | 86.9 | 283.8 | 248.3 | +14.3% | ← 표준표 ① | ||
| 매출총이익 | 276.3 | 192.6 | 469.3 | 409.8 | +14.5% | ← 표준표 ① | ||
| 매출총이익률 | 58.4% | 68.8% | 62.3% | 62.3% | — | ← 표준표 ① | ||
| 판매비와관리비 | 138.4 | 101.2 | 239.6 | 229.9 | +4.2% | ← 표준표 ① | ||
| 영업이익 | 138.0 | 91.7 | 229.7 | 179.9 | +27.7% | 734.0 | 884.8 | 269.7 |
| 영업이익률 | 29.2% | 32.8% | 30.5% | 27.3% | — | 35.3% | 41.1% | 28.5% |
| 금융수익 − 금융비용 | −3.6 | 1.4 | −2.3 | 62.7 | — | 91.3 공시 | 27.2 공시 | 47.3 공시 |
| 관계기업투자관련손익 (피에스케이 지분법) | 143.1 | 138.1 | 281.2 | 127.5 | +121% | 256.8 공시 | 256.8 공시 | 170.0 공시 |
| 세전이익 | 276.6 | 231.1 | 507.6 | 369.8 | +37.3% | 1,072.7 | 1,168.9 | 489.3 공시 |
| 당기순이익 | 243.9 | 200.6 | 444.4 | 330.1 | +34.6% | 916.8 | 958.2 | 427.0 |
| 순이익 중 지분법 비중 | 59% | 69% | 63% | 39% | — | ~35% [추정] (1차 기준 28.0% 계산) | 26.8% 계산 | 39.8% 계산 |
| EPS (원) | 1,131 | 930 | 2,061 | 1,531 | +34.6% | 4,252 | 4,444 | 2,055 |
출처: 반기보고서 연결 포괄손익계산서, 요약재무정보; 2025-10-02 판의 연간 매출원가·판관비는 S&P Global(stockanalysis) 집계였고 2025 지분법이익 연간을 1H25 127.5억 + 피에스케이 2025 순이익 ~1,180억 × 32.76%로 추정했습니다. 연간 값은 위 표준표 ①의 DART 사업보고서 값(2025 지분법손익 256.8억)이 기준입니다.
6.2 분기 변동성 — 이 회사를 분기로 보면 안 되는 이유
| (억원) | 3Q24 | 4Q24 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26E |
|---|---|---|---|---|---|---|---|---|---|
| 매출 | 390.6 | 978.3 | 311.5 | 346.6 | 905.5 | 514.0 | 279.9 | 473.2 | 825~897 |
| 영업이익 | 142.8 | 432.1 | 95.4 | 84.5 | 412.4 | 141.7 | 91.7 | 138.0 | 350~380 |
| OPM | 36.6% | 44.2% | 30.6% | 24.4% | 45.5% | 27.6% | 32.8% | 29.2% | ~42% |
패턴이 보입니다. 4Q24와 3Q25는 각각 그 전 분기에 이연된 리플로우 출하가 한 분기에 몰린 결과이고(한국투자증권: "2분기 장비 매출 인식 지연분이 3분기에 전부 반영"), 그때 영업이익률이 44~45%로 뛰었습니다. 반대로 4분기에는 성과급 지급으로 OPM이 떨어지고(4Q25 27.6%), 1분기는 비수기입니다. 3Q26E 825~897억(하나·한화)도 같은 패턴 — 2분기에 선적했으나 검수가 3분기로 넘어간 CoWoS 장비의 일괄 인식 — 입니다. 따라서 이 회사의 수익성은 연간 OPM 35~41%로 읽어야 하고, 분기 OPM은 매출 규모의 함수(오퍼레이팅 레버리지)입니다: 매출 300억 분기 → 25~33%, 900억 분기 → 45%.
6.3 오퍼레이팅 레버리지와 비용 구조
매출총이익률은 61~63%로 3년간 거의 변하지 않았습니다 — 장비 가격 결정력이 유지되고 있다는 뜻입니다. 변동은 전부 판관비에서 옵니다. 판관비는 2023년 308억 → 2024년 471억 → 2025년 571억으로 늘었는데(연구개발비·성과급·해외 지사), 1H26는 240억(+4%)으로 억제됐습니다. 직원 145명(1H26), 평균 급여 반기 4,800만원, 미등기임원 5명. 고정비가 연 500~600억원 수준이라면 손익분기 매출은 약 900~950억원(GPM 62% 기준)이고, 그 위로는 매출 증분의 약 60%가 영업이익으로 떨어집니다 [추정]. 2027E 매출 3,600~3,900억이면 OPM 38~40%가 나오는 산식이 이것입니다.
6.4 순이익의 착시 — 세 가지
① 지분법이익 281억(63%). 피에스케이(319660)의 1H26 순이익 850억 × 32.76%입니다. 현금은 배당 64.5억원만 들어왔습니다(현금흐름표 "배당금의 수취"). 이 이익은 홀딩스가 통제하지 못하는 전공정 사이클을 따릅니다. ② 환율. 1H26 해외사업환산이익 71.9억이 기타포괄손익에 있고, 1H25에는 금융수익 안에 외환 관련 이익이 컸습니다(금융수익 110억 vs 1H26 80억). 수출 비중 79%의 회사이므로 원/달러 10% 변동은 매출총이익에 수십억 단위로 작용합니다. ③ 금융자산 평가. 당기손익인식금융자산 845억원(카카오 주식 53.7억 포함, 채무증권·수익증권·선물거래 예치금) — 비영업 자산의 평가손익이 매 분기 수십억 단위로 흔듭니다(1H26 금융비용 82억 ↑).
본업만의 순이익은 영업이익 229.7억 × (1 − 실효세율 12.5%) ≈ 약 200억원, 연환산 400~450억원입니다. 9장의 본업 밸류에이션은 이 숫자 또는 영업이익 기준으로 합니다.
6.5 현금흐름 — 반기와 배당 흐름
| (억원) | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|
| 영업활동현금흐름 | ← 표준표 ① | 459.9 | 273.8 | ||
| 유형자산 취득(Capex) | −178.2 | −174.8 | −15.0 | −1.8 | −13.4 |
| 잉여현금흐름(FCF, 유형자산 취득만 차감) | 146.4 | 491.4 | 799.2 | 458.1 | 260.4 |
| 배당금 지급 | −101.9 | −129.4 | −150.9 | −150.9 | −232.9 |
| 배당금 수취(피에스케이) | 38.7 공시 | 19.3 공시 | 38.1 공시 | 38.1 | 64.6 |
1H26 영업현금흐름 274억이 순이익 444억보다 작은 이유는 ① 지분법이익 281억이 비현금이고 ② 재고 +347억이 운전자본을 흡수했기 때문입니다 — 그런데 선수금 +295억이 그 대부분을 상쇄했습니다. 즉 고객 선금으로 재고를 만들고 있는 구조이며, 장비업에서 가장 건강한 형태의 운전자본 증가입니다. 2023~24년 Capex 350억은 판교 R&D 캠퍼스·동탄 설비였고 2025년 이후 Capex는 15억 수준으로 사실상 멈췄습니다 — 1장에서 지적한 "생산 능력 병목"과 연결됩니다.
6.6 반기 핵심 지표 한눈에
| 지표 | 값 | 보조 |
|---|---|---|
| 2Q26 매출 / 영업이익 | 473억 / 138억 | YoY +36.5% / +63.3% · QoQ +69% / +50% |
| 1H26 영업이익률 | 30.5% | 매출총이익률 62.3% · 판관비 240억 |
| 2025 매출 / OPM | 2,078억 / 35.3% | 매출 −3.6% · 영업이익 −17.0% |
| 순현금 (반기말) | 2,009억 | 현금 1,506 + 유동금융 624 − 차입 121 |
| 피에스케이 지분 시가 | 1.86조 | 32.76% · 6/30 기준 · 장부 2,011억 |
| 선수금(계약부채) | 378억 | 2025년 말 84억 → 4.5배 |
| 재고자산 | 612억 | 2025년 말 265억 → 제품 69→249억 |
| 수출 비중 2025 | 78.6% | 2024년 56.0% · 1H26 62.7% |
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
번 돈은 현금·금융자산과 피에스케이 지분(장부)으로 쌓여 있고, 차입금은 시설자금 121억원뿐입니다. 시가 기준 하방 계산은 9.4절에 있습니다.
| 항목 | 2023-12-31 | 2024-12-31 | 2025-12-31 | 2026-06-30 |
|---|---|---|---|---|
| 현금및현금성자산 | 875.7 | 1,214.8 | 1,827.8 | 1,505.8 |
| 유동 기타금융자산 | 428.5 | 512.7 | 271.3 | 624.4 |
| (−) 차입금 (유동+장기) | −190.0 | −154.5 | −132.2 | −121.0 |
| 순현금 (협의) | 1,114.2 | 1,573.0 | 1,966.8 | 2,009.1 |
| 비유동 기타금융자산 | 256.8 | 225.2 | 491.2 | 510.6 |
| 재고자산 | 177.1 | 285.5 | 265.3 | 612.5 |
| 관계기업투자 (피에스케이, 장부) | 1,282.5 | 1,539.3 | 1,759.0 | 2,010.7 |
| 자산총계 | 4,014.4 | 5,135.6 | 5,848.8 | 6,429.1 |
| 부채총계 | 601.3 | 821.0 | 785.0 | 1,055.3 |
| 자본총계 (전액 지배지분) | 3,413.1 | 4,314.6 | 5,063.8 | 5,373.8 |
| 부채비율 | 17.6% | 19.0% | 15.5% | 19.6% |
2023년 말 1,114.2억이던 순현금(협의)은 2025년 말 1,966.8억, 2026년 반기말 2,009.1억이 됐습니다 계산. 반기말 부채총계 1,055.3억 중 기타유동부채(계약부채 포함) 382.5억이 2025년 말 90.2억에서 늘어난 것이 부채 증가의 대부분이고 공시, 이는 4.3절의 선수금 증가와 같은 숫자입니다. 재고자산도 265.3억에서 612.5억으로 늘었습니다 공시.
7.1 지주회사 구조 — 피에스케이 인적분할과 자회사
반기보고서 회사의 개요에 따르면 회사는 1990년 6월 11일 설립, 1997년 1월 7일 코스닥 상장 뒤 2019년 4월 1일 인적분할해 존속법인이 피에스케이홀딩스, 신설법인이 피에스케이가 됐고, 2020년 2월 1일 피에스케이홀딩스(평택 소재, 비상장)와 합병했습니다 공시. 그 결과 지금의 구조는 연결 종속회사 1개(SEMIgear, inc. 100%)와 관계기업 1개(피에스케이 32.76%, 지분법)입니다. 연결 매출·영업이익은 본사와 SEMIgear의 후공정 장비 사업이고, 피에스케이는 영업이익 아래 「관계기업투자관련손익」으로만 들어옵니다.
| 회사 | 관계 | 지분율 | 장부금액 | 시장가치 (반기말) | 사업 · 회계 처리 |
|---|---|---|---|---|---|
| SEMIgear, inc. (미국 텍사스, 2000-04-11 설립) | 연결 종속회사 (유일) | 100% | — | 비상장 | 반도체장비 및 부품 판매 · 최근 사업연도말 자산총액 1,360.4억 · 연결 매출·영업이익에 포함 |
| 피에스케이(주) (319660, 코스닥) | 관계기업 | 32.76% | 2,010.7 | 18,609.9 | 반도체장비 제조(전공정) · 지분법 — 1H26 지분법이익 281.2억, 지분법자본변동 35.1억, 배당금 수령 64.5억 · 전기말 시장가치 3,501.8억(장부 1,759.0억) |
반기말 피에스케이 지분의 시장가치 1조 8,609.9억원은 장부금액 2,010.7억원의 약 9.3배이고, 같은 날 연결 자본총계 5,373.8억원의 3.5배입니다 계산. 장부 기준 재무상태표에는 이 차이가 보이지 않으므로, 주가·시총 비교는 9장 SOTP와 9.4절의 시가 기준 표를 함께 봐야 합니다.
7.2 주주환원 — 배당과 자사주
| 회계연도 | DPS (원) | 현금배당총액 (억원) | 연결 배당성향 | 공시 배당수익률 |
|---|---|---|---|---|
| FY2023 (제34기) | 600 | 129.4 | 30.3% | 2.2% |
| FY2024 (제35기) | 700 | 150.9 | 15.8% | 2.1% |
| FY2025 (제36기) | 1,080 | 232.9 | 25.4% | 2.3% |
자기주식은 반기말 0주이고 공시, 주주환원은 결산배당이 전부입니다. 배당 정책·기업가치제고계획·최대주주 구성에 관한 서술은 9.4.3절(반복매출·배당·자사주)에 있습니다.
8업황 사이클과 주가 — 최근 10년
HBM 1차 사이클(2023), HBM·CoWoS 동시 사이클(2024), 국내 공백과 대만 상쇄(2025), 그리고 2026년 수주 보도까지 — 매출 규모는 연 700억대에서 2,000억대로 올라왔습니다. 연도별 숫자는 6장 표준표에 있습니다.
8.1 역사 — 언제·왜 선두가 됐나
| 시기 | 사건 | 의미 |
|---|---|---|
| 1990.06 | 피에스케이 설립(박경수 회장). 반도체 드라이 스트립·디스컴 장비 | 플라즈마 애싱 36년 업력의 원점 |
| 1997.01 | 코스닥 상장 | — |
| 2012.07 | SEMIgear(미국 텍사스 오스틴) 347억원 인수 | 플럭스리스 리플로우 기술 확보. 당시 매출 대비 큰 베팅 |
| 2019.05 | 인적분할: 전공정(스트립) → 피에스케이(319660, 신설), 후공정(디스컴·리플로우) → 피에스케이홀딩스(존속) (1차 기준 분할기일 2019-04-01, 반기보고서 I-1) | 홀딩스가 피에스케이 지분 ~32%를 보유하는 구조 형성 |
| 2020.02 | 평택 비상장 피에스케이홀딩스와 합병, 코스닥 재상장(2/21) | 현 법인 체계 완성 |
| 2021 | 리플로우 매출 비중 60%로 디스컴 추월(키움). 매출 816억 | Fluxless 리플로우가 "ESG 관점에서 시장 확대"(플럭스 세정 폐수 없음) |
| 2023 | 삼성·SK하이닉스 HBM TSV 디스컴 대량 발주. 매출 947억(+30%) | HBM 1차 사이클 |
| 2024.03 | 마이크론 HBM용 리플로우 공급(대만 납품) — 3사 모두에 HBM 장비 공급하는 유일한 한국 업체 | 디일렉 2024-03 |
| 2024 | 매출 2,155억(+128%), 영업이익 885억(OPM 41%). 4Q24 단일 분기 978억(리플로우 집중 출하) | HBM + CoWoS 동시 사이클 |
| 2025 | 국내 HBM 투자 공백으로 매출 −3.6%, 대만 CoWoS 리플로우가 상쇄. 수출 비중 79% | 무게중심 이동 |
| 2026.07 | 리플로우 300대+ 수주 보도(최대 6,000억, ASE 최대). 리드타임 7개월 | 2027년 매출의 토대 — 단일 보도, 공시 없음 |
출처: 반기보고서 I-2 연혁, 키움증권(2022-02), 삼성증권(2021-08), 디일렉(2024-03, 2026-07), 데일리인베스트 인용 회사 자료.
최근 10년 주가·시가총액 시계열(연말 종가, 52주 고저)은 1차 자료(KRX 정보데이터시스템)로 대조하지 못했습니다. 현재 문서에 있는 주가 정보는 2026-10-01 종가 194,000원과 9장 컨센서스 상자의 2026년 1월 4만원대·52주 저가 40,500원(2차)뿐입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
매수·매도 의견이 아닙니다. 194,000원이라는 가격이 어떤 미래를 전제하는지를 거꾸로 풀어 봅니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 40.6배 (45.6배) | TTM 지배순이익 1,031.2억 (FY2025 916.8억) · 지분법이익 포함 계산 |
| EV/EBIT | 50.8배 (54.3배) | EV = 시총 − 순현금(2026-06-30, 2,009억) = 3조 9,822억 · TTM 영업이익 783.8억 (FY2025 734.0억) · 피에스케이 지분이 EV 안에 남아 있음 계산 |
| 본업 EV/EBIT (지분 공정가치 차감) | 27.1배 | EV − 피에스케이 지분 반기말 시장가치 1조 8,609.9억 = 2조 1,212억 ÷ TTM 영업이익 · 주가일(10/1)과 지분 평가일(6/30)이 다름 — 9.1절은 10/1 전후 1.45조 기준 계산 |
| PBR | 7.8배 | 2026-06-30 지배지분 5,373.8억 계산 |
| FCF 수익률 | 1.4% (1.9%) | TTM FCF 594.5억 ÷ 시총 (FY2025 FCF 792.3억) 계산 |
| 배당수익률 | 0.56% | FY2025 DPS 1,080원 ÷ 194,000원 계산 |
표의 EV/EBIT 50.8배는 피에스케이 지분 1조원대가 EV에 그대로 남아 있는 값이라 본업 배수로 읽으면 안 됩니다. 지분을 반기말 시장가치로 빼면 TTM 기준 27.1배, 아래 9.1절처럼 10/1 전후 시가(1.45조)로 빼고 2026E 영업이익을 쓰면 24배입니다 계산.
9.1 SOTP로 본업 EV 분리
증권사들은 공통적으로 SOTP를 씁니다 — 본업 EPS에 후공정 피어 PER을 곱하고, 피에스케이 지분 시총에 60% 할인을 적용(DS·한국투자·신한). 60% 할인은 ① 지주회사 할인 ② 지분법 이익이 현금(배당 64억)으로 거의 오지 않는 점 ③ 매각 가능성이 낮은 점을 반영합니다. 본 리포트는 할인 0%와 60% 두 경우를 모두 둡니다.
| (억원) | 지분 할인 0% | 지분 할인 40% | 지분 할인 60% |
|---|---|---|---|
| 시가총액 | 41,831 | 41,831 | 41,831 |
| (−) 피에스케이 지분 (시가 1.45조 기준) | −14,500 | −8,700 | −5,800 |
| (−) 순현금 (협의) | −2,009 | −2,009 | −2,009 |
| 본업 EV | 25,300 | 31,100 | 34,000 |
| EV / 2026E OP (1,050) | 24x | 30x | 32x |
| EV / 2027E OP 베이스 (1,410) | 18x | 22x | 24x |
| EV / 2027E OP 한화 (2,006) | 13x | 16x | 17x |
| EV / 2028E OP 베이스 (1,450) | 17x | 21x | 23x |
| EV / 2028E OP 베어 (380) | 67x | 82x | 89x |
9.2 역산 — 현 시총을 설명하려면 신시장 매출이 얼마여야 하는가
국내 후공정 장비 피어의 12개월 선행 PER 평균을 증권사들은 25~32배로 썼습니다(DS 25x, 신한 31.2x, 한국투자 32x). 본업 EV 2.5조(할인 0%)를 2027E 영업이익으로 설명하려면 EV/EBIT 20배에서 영업이익 1,265억 → 매출 약 3,300억(OPM 38%), 15배에서 영업이익 1,690억 → 매출 약 4,300억이 필요합니다. 즉 시장은 2027년 매출 3,300~4,300억원, 2025년 대비 +60~110%를 가격에 넣고 있습니다. 이 범위는 하나(3,893)·DS(4,014)·한화(4,835)의 2027E와 겹치고, 본 리포트 베이스(3,620)의 위쪽입니다. 다시 말해 현 주가는 "300대 수주가 2027년에 대부분 매출로 인식되고, 2028년에도 그 수준이 유지된다"는 시나리오를 거의 전부 반영한 가격입니다. 2028년에 증설분이 줄어 베이스(3,815억)가 맞더라도 배수는 유지되지만 성장은 멈추고, 베어(1,600억)가 오면 EV/EBIT 67배가 됩니다.
FnGuide(2026-10-01): 6개 증권사, 투자의견 4.0/5, 목표주가 평균 218,333원, 2026E EPS 6,600원(PER 29.4x), 12M Fwd EPS 8,690원(PER 22.3x), 2026E BPS 29,178원(PBR 6.65x), DPS 1,148원. 개별: 한화 270,000(9/30, DCF 아닌 PER 19.2x 2026E), 하나 220,000(9/11), KB 220,000(7/3, DCF WACC 10.22%·영구성장 3.95%, 12M Fwd PER 30.3x·PBR 6.6x), DS 200,000(9/7, SOTP·15.2x Fwd PER), 한국투자·신한 2026년 초 135,000~150,000(이후 상향 여부 미확인). 2026년 초 목표가 13.5만원대에서 9개월 만에 20만원대로 올라온 과정이 CoWoS 증설 상향과 300대 수주 보도의 경로와 일치합니다. 참고로 2026년 1월 주가는 4만원대, 52주 저가는 40,500원이었습니다 — 1년 수익률 +300% 이상(stockanalysis 52주 +303%).
9.3 피어 배수와의 위치
본업 EV/EBIT 24x(2026E, 할인 0%)는 ULVAC(19x)보다 높고 ASMPT(44x)·Besi(56x)보다 낮습니다. PBR 6.65x(2026E)는 피에스케이(6.8x)와 같고 Besi·한미 수준입니다. 시장은 이 회사를 "오븐·세정 장비사"가 아니라 "HBM·CoWoS 밸류체인의 한국 대표 중 하나"로 가격 매기고 있고, 그 분류가 정당한 근거는 ① 메모리 3사+TSMC+OSAT 3사 양산 레퍼런스 ② 2027 백로그 가시성 ③ OPM 35~45%입니다. 그 분류가 깨질 조건은 ④ 경쟁사 퀄 통과 ⑤ 2028 증설분 둔화 ⑥ 하이브리드 조기 전환이며, ④~⑥ 모두 "다음 분기에 확인할 것"(12장)에 들어 있습니다.
9.4 하방은 무엇이 받치는가
이 회사의 바닥은 두 층입니다 — 순현금 2,000억원과 피에스케이 지분 1.4~1.9조원. 시총의 40% 이상이 '본업이 아닌 자산'입니다.
9.4.1 순현금과 보유 자산 (2026-06-30)
| 항목 | 금액 (억원) | 내용 · 출처 |
|---|---|---|
| 현금및현금성자산 | 1,505.8 | 예금 1,384억 + 현금등가물 100억 + 선물예치금 21억 (주석 7) |
| 유동 금융자산 | 624.4 | 정기예적금 290억 + 당기손익인식 334억 (주석 8) |
| (−) 차입금 | −121.0 | 신한·산업은행 시설자금대출, 2.73~2.77%, 2031년 만기 (주석 18) |
| 순현금 (협의) | 2,009.2 | 시총의 4.8% |
| 비유동 금융자산 | 510.6 | 채무증권 152억, 카카오 주식 53.7억, 출자금·기타 300억 (주석 8) |
| 순현금 (광의) | 2,519.8 | 시총의 6.0% |
| 피에스케이(319660) 지분 32.76% — 장부 | 2,010.7 | 지분법 장부가 (주석 11) |
| 피에스케이 지분 — 시가 (6/30) | 18,609.9 | 9,489,994주 × 196,100원 (주석 11 공정가치) |
| 피에스케이 지분 — 시가 (10/1 전후) | 약 14,000~14,700 | 9,489,994주 × 148,500~155,000원 (10/1 전일 종가·장중가) [추정 · 종가 미확정] |
| 투자부동산·유형자산 | 671 + α | 동탄 본사 토지 181억·건물 294억 등 (II-3) |
| 자산 합계 (본업 제외, 지분 시가 기준) | 약 16,500~17,200 | 시총 41,830억의 약 40% |
9.4.2 EV 계산과 EV/EBIT
| 항목 | 값 | 기준 |
|---|---|---|
| 시가총액 (10/1) | 4조 1,831억 | 194,000원 × 21,562,395주 |
| (−) 피에스케이 지분 시가 | −1.45조 | 할인 0% · 60% 할인 시 −0.58조 |
| (−) 순현금 | −0.20조 | 협의 기준 2,009억 |
| 본업 EV (할인 0%) | 약 2.5조 | 60% 할인 적용 시 약 3.4조 |
| 본업 EV / 2025 영업이익 | 34x | 734억 기준 |
| 본업 EV / 2026E 영업이익 | 23~25x | 1,000~1,100억(컨센서스 범위) |
| 본업 EV / 2027E 영업이익 | 12~18x | 1,410(본 리포트 베이스)~2,006(한화) |
| 배당수익률 | 0.56% | DPS 1,080원 · 배당성향 25.4% · 2030년까지 600원 이상 약속 |
9.4.3 반복매출·배당·자사주
반복매출: 부품·용역 237억(2025), 1H26 144억(연환산 ~290억). 설치 베이스가 2027년에 300대 늘면 이 라인은 2028년 이후 350~400억으로 커질 수 있습니다 — 장비 사이클이 꺾여도 남는 매출입니다. 배당: 13년 연속 결산배당, DPS 600(2023) → 700(2024) → 1,080원(2025), 배당성향 15.8% → 25.4%. 2026-03-30 기업가치제고계획은 "2030년까지 DPS 600원 이상 유지, 이익 증대에 따라 점진적 확대"를 명시했습니다 [확인 · III-6 배당]. 주가 194,000원에서 수익률 0.56%는 하방 지지력이 약하지만, 배당총액 233억원은 본업 순이익 400~450억원의 절반 수준이라 지속 가능합니다. 자사주: 2023년 자사주 118.8만주(5.5%)를 326억원에 처분해 판교 R&D 캠퍼스 재원으로 썼고, 현재 자사주는 없는 것으로 보입니다(배당총액 232.87억 ÷ 1,080원 = 21,562,395주 = 발행주식 전부) [추정] (1차 기준: 반기보고서 I-4 자기주식수 0주 공시). 최대주주: 박경수 회장 29.86%(6,478,940주) 외 특수관계인 합산 65.30%, 국민연금 5.13%, 외국인 6.72% — 유동 주식이 30% 안팎으로 적어 주가 변동성이 큽니다.
9.4.4 최악 시나리오의 가치 — 신시장이 0일 때
3.4.4절의 '유지 시나리오'(매출 700~1,000억, 영업이익 100~250억)에 장비업 침체기 배수 EV/EBIT 8~10배를 주면 본업 가치는 800~2,500억원입니다. 여기에 순현금 2,009억과 피에스케이 지분을 더합니다. 피에스케이 지분을 시가 1.45조에서 지주회사 할인 40%를 적용하면 8,700억원. 합계 약 1.15~1.3조원, 주당 53,000~60,000원이 "AI 패키징이 전부 사라지고 피에스케이 주가도 유지된다"는 최악의 가정에서의 자산 가치입니다. 현 주가 194,000원 대비 −70% 수준 — 즉 현 시총의 약 70%는 2027~28년의 CoWoS·HBM 증설과 그 이후의 지속성에 대한 베팅입니다. 반대로 피에스케이 지분을 할인 없이 1.45조로 보고 순현금을 더하면 자산만 1.65조(주당 76,500원)입니다. [추정]
10리스크와 반증 조건
이 논지가 깨지는 방식과, 그것을 가장 먼저 알 수 있는 곳.
| 리스크 | 구체적 내용 | 발생 시 영향 | 확인 방법 | 심각도 |
|---|---|---|---|---|
| 300대 수주 보도의 실현 여부 | 디일렉 단일 보도. 공시 없음. 2027년 출하 전제. 고객 Capex 축소·납기 연기 시 2027E 매출 절반이 흔들림 | 2027E 매출 −30~50% | 분기보고서 선수금(378억)·제품재고 추이, 3Q26 매출이 800억대인지, 2026 사업보고서 생산실적(104대 → ?) | 높음 |
| CoWoS 증설 둔화 (2028~) | TSMC 200K→260K 증설분이 2027 대비 감소, AI Capex 소화 국면, 인텔 EMIB-T·CoPoS 전환으로 300mm 장비 발주 공백 | 2028E 베어 매출 1,600억 (−23% vs 2025) | TSMC 분기 콜 CoWoS 가이던스, ASE·앰코 Capex, TrendForce 월간 캐파 | 높음 |
| 경쟁 진입 — BTU·Heller | BTU 포믹애시드 리플로우(2026.08) · Heller VFAR. 리드타임 7개월이 고객 이원화의 빌미 | CoWoS 리플로우 점유율 55% → 35~40% 시 매출 −25% | BTU/Amtech 분기 실적의 "semiconductor packaging" 수주 언급, ASE·TSMC 협력사 명단, SEMICON Taiwan 전시 | 높음 |
| 고객 집중 | 1H26 상위 2사(A·B) 39%, 상위 3사 52%. 수주잔고 미공시 | 한 고객 발주 중단 시 분기 매출 −20~40% | 반기·사업보고서 주석 "주요 고객에 대한 공시" | 중간~높음 |
| 하이브리드 본딩 조기 전환 | 삼성 HBM4E 16단 하이브리드 양산 성공 시 삼성향 범프 리플로우 소멸. SK HBM5(2029~30) | 리플로우 매출 ~18%(HBM분) 중기 감소. 2028E 민감도 −2~5% | 삼성 HBM4E 양산 발표의 본딩 방식, Besi·한화세미텍 수주, JEDEC HBM4E 높이 표준 | 중간 (시점 멀고 범위 제한) |
| 생산 능력 병목 | 연 104대 → 300대 수주. 동탄 단일 공장, 1H26 Capex 13억. 외주·증설 계획 미공시 | 납기 지연 → 매출 이연 또는 수주 상실 | 신규 시설투자 공시, 종속회사 SEMIgear 생산 역할, 직원수(145명) 증가 추이 | 중간 |
| 디스컴 점유율 상실 | 리플로우 우선으로 국내 디스컴 주문 거절(디일렉). ULVAC·NAURA가 HBM TSV 라인 진입 | 디스컴 매출 570억의 20~30% 상실 | 국내 매출 비중, 삼성·SK 협력사 등록 변화 | 중간 |
| 지분법 자산 변동 | 피에스케이 주가 ±30% = 홀딩스 자산 ±4,400억(시총의 ±10%). 지분법이익은 전공정 사이클 | 순이익·NAV 변동 | 피에스케이 실적·주가 | 중간 |
| 중국 수출규제 | 디스컴 매출의 17%(전사 ~5%)가 중국. 미국 첨단패키징 장비 규제 확대 가능성 | 매출 −5% 내 | BIS 규제 목록, 중국 매출 비중 | 낮음 |
| 환율 | 수출 79%, 원재료(플라즈마 소스·로봇) 수입. 원화 강세 시 마진 압박 | OPM ±2~3%p | 분기 금융손익·기타포괄손익 | 낮음~중간 |
| 유동성·거버넌스 | 최대주주 측 65.3%, 유동주식 ~30%. 가족 경영(자녀 2인 사내이사). 자사주 없음 | 변동성 ↑, 소수주주 환원 정책 의존 | 기업가치제고계획 이행(2027.03 갱신) | 낮음 |
10.1 냄새 — 정황 증거 정리
회사 IR이 크게 말하지 않지만 공시·보도·경쟁사 자료의 교차에서 드러나는 것들. 교차검증이 안 된 것은 그대로 '미확인'으로 남겼습니다.
| 정황 | 출처 1 | 출처 2 | 출처 3 | 교차검증 결과 | 의미 |
|---|---|---|---|---|---|
| ① 리플로우 300대·최대 6,000억 수주, ASE 최대 | 디일렉 2026-07-15 (단독 보도) | DART 반기보고서: 선수금 83.5→378.5억, 제품재고 69→249억, 원재료 169→311억 | 1H26 고객 A·B 매출 3.5배·8.4배 급증 (주석 32) · 하나증권 "ASE 2027 캐파 2배" | 강함(정황 3개 정합) — 금액·대수는 보도 1건이지만 방향·규모는 공시 선행지표가 뒷받침 | 2027년 매출 가시성. 단, 공시된 수주는 없음 → [정황] |
| ② 2025년 매출 감소의 정체는 '국내 HBM TSV 공백' | DART II-4: 내수 948→445억(−53%), 수출 1,207→1,633억(+35%) | 한국투자 2026-01 "2025년 삼성·SK HBM 후공정 투자 크게 감소" | 메리츠 2026-01 "TSV 증설 2025 9만→2026 6만" | 확인 | 중국 규제·경쟁 상실이 아님. 2026 하반기 재개 시 회복 가능 → 1H26 국내 +66%가 첫 신호 |
| ③ 디스컴 매출 지역: 한국 65%·중국 17%·대만 13% / 리플로우: 대만 70%·한국 30% | 신한투자증권 2026-03-11 (회사 자료 인용) | DART 수출 비중 79%(2025)와 가중 합산 정합 (추정 대만 45%·한국 36%) | 녹색경제 2025: CoWoS 매출 2024년 ~10%(디스컴 중심) | 중간 — 증권사 1곳 수치, 공시 총량과는 정합 | 두 제품의 전방이 다름 → 하이브리드 위협 범위를 리플로우 30%로 한정하는 근거 |
| ④ 회사가 하이브리드 본딩 표면 활성화 장비를 개발했다 | DART II-6 R&D 24번 "ECOLITE II 400 Lower RF System … Hybrid bonding, SiO₂ surface activation, Cu sputtering에 의한 Defect 개선" (2023.01~2025.03) | 36kr/TrendForce: 하이브리드 플로우에 플라즈마 활성화 필수, AMAT-Besi Kinex가 CMP·플라즈마·본딩 통합 | SK하이닉스 2026-04 하이브리드 인라인 장비($15M) 발주 — 활성화 장비 공급사 미공개 | 중간 — 개발 완료는 공시, 고객 평가·매출은 미확인 | "범프가 사라지는 세계"에 플라즈마로 진입 시도. 통합 장비(Kinex)에 밀릴 위험 공존 → [정황 · 미확인] |
| ⑤ 패널(CoPoS·FOPLP) 장비가 이미 라인업에 있다 | 회사 제품 페이지: ECOLITE XP "customized panel sizes 415×510~600×600mm", FOPLP 휨 솔루션 | DART R&D: ECOLITE XPL 600×600(2020~2025), 450mm 척·300×300 패널(2022), VERONA II 600(2026.01~), 중기부 FOPLP 플라즈마 과제(2022~2026.06) | TrendForce 2026-04: TSMC CoPoS 파일럿 2026, 양산 2028~29 · Heller도 600mm 패널 자동화 보유 | 확인(개발)·미확인(수주) | 포맷 전환 시 전면 교체 위험을 기회로 바꿀 준비. 단 디스컴은 패널 라인업 완성, 리플로우(VERONA 600)는 2026년 착수 |
| ⑥ 미국 BTU가 2026년 8월 플럭스리스 리플로우로 진입 | BTU 보도자료 2026-08-21 "Advanced Formic Acid Reflow … single-digit ppm O₂" | Semiconductor Digest 2026-08-28 동일 내용 | Heller "Fluxless Soldering" 페이지·IBM 공동개발 보도 — 기존 경쟁자 존재 | 확인 — 진입 사실. 고객 퀄은 미확인 | "글로벌 독점"(KB)이라는 표현의 유효기간. 2027~28 점유율 변수 |
| ⑦ 회사가 리플로우에 생산을 몰고 디스컴 주문을 거절 | 디일렉 2026-07-15 | 메리츠 2026E 디스컴 −21% 전망 | DART 생산실적 1H26 67대(연환산 134대 vs 2025 104대) — 캐파 증가 제한적 | 중간 | 리플로우 마진 우선 선택. 디스컴 점유율 상실 위험(ULVAC·NAURA)과 생산 병목 동시 노출 |
| ⑧ 한국 리플로우 경쟁자가 "TSMC·OSAT 내 2위"라는 KIS 문장은 디스컴 이야기 | 한국투자 2026-02 "TSMC 및 대만 주력 OSAT 내에서 ULVAC에 이어 점유율 2위" | ULVAC은 리플로우 업체가 아님(진공·플라즈마) → 디스컴 지칭 | 녹색경제 2025 "ULVAC 디스컴 독점 깼다 — 2강" | 확인 | 디스컴은 대만에서 2위, 리플로우는 1위 — 두 제품의 위치를 섞으면 안 됨 |
| ⑨ SK하이닉스만 HBM 적층에 매스 리플로우 사용 | 디일렉 2024-03 "3사 중 SK만 매스 리플로우, 3사 모두 범프 형성 리플로우" | semihub HBM 가이드: SK MR-MUF(단일 리플로우), 삼성·마이크론 TC-NCF | igorslab/mlq 2026: SK HBM4E Advanced MR-MUF 확정, 하이브리드는 HBM5 | 강함 | HBM 적층 리플로우 노출은 SK 라인에만. 삼성 하이브리드 전환은 범프 형성분에만 영향 |
| ⑩ H2 플라즈마 리플로우(2025.09~)·3D 디스컴 챔버(미세피치 범프 갭 플럭스 제거, 2025.03~) | DART II-6 R&D 31·34번 | Heller/BTU 포믹애시드 — 환원 매체로 수소 플라즈마는 차세대 대안 | — | 미확인(교차 2출처 미만) | 플럭스리스의 다음 세대(플라즈마 환원)와, TCB 후 플럭스 잔사 제거 디스컴이라는 신규 응용. 양산 여부 [미확인] |
| ⑪ 피에스케이 지분이 시총의 35%, 본업 EV는 2.5조 | DART 주석 11: 9,489,994주, 32.76%, 6/30 시가 1.861조 | 중앙이코노미 2026-10-01 피에스케이 주가 148,500~153,500원 | DS·KIS·신한 SOTP 60% 할인 관행 | 확인 | 본업만의 배수(EV/EBIT 24x 2026E)를 따로 봐야 함 |
| ⑫ 고객이 TSMC 직접인가 OSAT 경유인가 | 한화 2026-09-30 "TSMC CoWoS 리플로우가 매출 40~50%" | DS 2026-02 "CoWoS 1위 업체부터 글로벌 OSAT까지 모두 대응" · 데일리인베스트 "TSMC와 OSAT 모두 공급" | DART: 10% 이상 고객 6사(실명 비공개) · 수출국 통계 미공시 | 중간 — 양쪽 모두 직접 공급이라는 증권사 서술 일치, 공시 실명 확인 불가 | TSMC 직접 + ASE·SPIL·앰코 경유 병행으로 판단 → [추정] |
첫째, 하이브리드 본딩 위협은 매출의 18%에 대한 2029년 이야기이고, 회사는 그 반대편(플라즈마 활성화)에 이미 R&D 과제를 끝냈습니다. 시장이 "하이브리드 = 리플로우 종말"로 이 종목을 할인한다면 그것은 과도하고, 반대로 "하이브리드 수혜"로 프리미엄을 준다면 그것은 아직 근거가 없습니다. 둘째, 진짜 변수는 BTU·Heller의 퀄입니다. 3.4절 민감도에서 점유율 20%p가 하이브리드 전환율 25%p보다 매출에 10배 큰 영향을 줍니다. 그런데 증권사 리포트 어디에도 BTU의 2026년 8월 진입이 언급되지 않습니다. 셋째, 2025년 매출 감소는 '중국'이 아니라 '한국'이었고, 그 한국이 1H26에 +66%로 돌아왔습니다. 국내 HBM4 TSV 투자 재개는 디스컴 회복이고, 디스컴은 하이브리드 본딩에서도 살아남는 제품입니다.
11Bull / Bear
강세론과 약세론을 이 문서 본문(0·3·4·5·6·9·10장)의 문장으로 모았습니다. 판단은 0장 한 줄 논지와 같습니다.
▲ 강세론
- 2027년은 '백로그의 해'입니다. 디일렉 보도의 300대(최대 6,000억)가 사실이면 2027년 매출의 절반 이상이 이미 수주돼 있습니다.
- 선수금이 4.5배로 늘었다는 것은 2026년 상반기에 대규모 신규 수주가 들어와 고객이 선금을 냈다는 뜻이고, 제품 재고 249억원은 3분기에 일괄 인식될 "이연 CoWoS 장비"(하나증권)의 실체로 보입니다.
- 매출의 약 70%인 CoWoS 칩-인터포저-기판 접합용 리플로우는 TSMC 로드맵상 2028년 14배 레티클까지 μbump/C4를 유지하므로 당장의 위협이 아닙니다.
- 2025년 매출 감소는 '중국'이 아니라 '한국'이었고, 그 한국이 1H26에 +66%로 돌아왔습니다. 국내 HBM4 TSV 투자 재개는 디스컴 회복이고, 디스컴은 하이브리드 본딩에서도 살아남는 제품입니다.
- 이 회사의 하방은 두껍습니다. 현금 1,506억 + 유동금융자산 624억 − 차입금 121억 = 순현금 약 2,009억원(비유동 금융자산 511억원 별도)
- 고객 선금으로 재고를 만들고 있는 구조이며, 장비업에서 가장 건강한 형태의 운전자본 증가입니다.
▼ 약세론
- 현 주가는 "300대 수주가 2027년에 대부분 매출로 인식되고, 2028년에도 그 수준이 유지된다"는 시나리오를 거의 전부 반영한 가격입니다.
- 2028년부터는 다시 '증설분의 해'입니다. CoWoS가 200K에서 260K로 가는 증설분 60K는 2027년 증설분보다 작을 수 있고, 여기에 하이브리드 전환율과 경쟁 진입이 겹치면 베어 시나리오(1,600억)처럼 2025년 아래로 떨어질 수 있습니다. 장비주의 숙명입니다.
- 더 가까운 위협은 경쟁 진입입니다 — 미국 BTU(Amtech)가 2026년 8월 포믹애시드 플럭스리스 리플로우를 출시했습니다.
- 2026년 현재 TSMC·ASE 양산 레퍼런스를 가진 플럭스리스 웨이퍼 리플로우는 이 회사가 가장 앞서 있지만, 진입 장벽은 '수년'이 아니라 '퀄 1~2년'으로 보는 것이 정직합니다
- 부정적으로 읽으면 "두 고객의 Capex 결정에 매출의 40%가 걸렸다"입니다.
- 현 시총의 약 70%는 2027~28년의 CoWoS·HBM 증설과 그 이후의 지속성에 대한 베팅입니다.
- 디일렉 보도의 "리드타임 7개월"은 수요의 증거이면서 이원화의 빌미입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 이 여덟 개만 보면 됩니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 3Q26 분기보고서 (2026-11, 분기 종료 후 45일 이내) | 3Q26 매출이 800억대인가, 영업이익률이 40%를 넘는가. 2분기 제품재고 249억의 일괄 인식이 실제로 일어났는지가 "이연" 설명의 진위를 가립니다. | 3Q26 매출 800억대 · OPM 40% (3Q26E 825~897억, 하나·한화) | DART 분기보고서 연결 손익 |
| 3Q26 분기보고서 (2026-11) | 3분기보고서의 선수금이 378억에서 더 늘어나는가. 늘면 300대 뒤에 추가 수주가 있다는 뜻이고, 급감하면 백로그 소진 신호입니다. | 유동 계약부채(선수금) 378.5억 (2026-06-30) | DART 분기보고서 주석 「기타부채」 |
| 2026 사업보고서 (2027-03) | 2026년 사업보고서 생산실적이 150대를 넘는가. 104대(2025)에서 2027년 300대 생산으로 가려면 2026년에 이미 램프가 보여야 합니다. 생산 외주·증설 공시도 같은 항목. | 생산실적 150대 (2025년 104대, 1H26 67대) | DART 사업보고서 II-3 생산실적 · 시설투자 공시 |
| 3Q26·2026 사업보고서 | 국내 매출 비중이 1H26 37%에서 더 올라가는가. 올라가면 HBM4 TSV 투자 재개(디스컴 회복)가 사실이 된 것입니다. | 국내 매출 비중 37% (1H26) | DART II-4 매출실적 · 주석 32 |
| 수시 | BTU(Amtech)·Heller의 TSMC·ASE 퀄 통과 보도. 이것이 나오면 3.4절의 점유율 가정을 55%에서 즉시 내려야 합니다. | 3.4절 점유율 가정 55% | BTU/Amtech 분기 실적, Heller 보도, SEMICON Taiwan, ASE·TSMC 협력사 명단 |
| 수시 (삼성 HBM4E 발표 시) | 삼성 HBM4E의 본딩 방식 발표. 하이브리드 양산이면 삼성향 범프 리플로우 추정을 0으로. | 삼성향 범프 리플로우 추정 | 삼성전자 발표, Besi·한화세미텍 수주, JEDEC |
| 분기마다 | 패널·하이브리드 활성화 장비의 첫 매출 또는 고객 평가 공시. R&D 과제 24·35번이 "개발 중"에서 "양산 공급"으로 바뀌는 순간이 이 회사의 두 번째 S커브입니다. | R&D 과제 24·35번 — 개발 중 | DART II-6 연구개발 실적 · 회사 보도자료 |
| 상시 | 피에스케이 주가. 홀딩스 NAV의 35%입니다 — 본업과 무관하게 이 종목의 하방을 결정합니다. | 피에스케이 지분 = 홀딩스 NAV의 35% | KRX 시세 · 피에스케이 분기 실적 |
13용어집
이 리포트에 나오는 기술·투자 용어를 쉬운 설명과 함께 정리했습니다.
- 리플로우(Reflow)
- 솔더(납)를 녹는점 이상으로 가열해 녹였다가 굳혀 접합하거나 범프 모양을 둥글게 만드는 열처리. 오븐 또는 진공 챔버 장비 — 이 문서에서: 이 회사 매출의 ~60%. CoWoS CoW/WoS 접합과 HBM 범프 형성에 사용
- 플럭스리스(Fluxless)
- 산화막 제거용 화학물질(플럭스) 대신 포믹애시드 증기·수소 가스로 산화막을 환원하는 방식. 세정 공정이 없어지고 미세 피치에서 잔사·보이드가 줄어듦 — 이 문서에서: 이 회사의 기술 차별점. BTU가 2026.08 같은 기술로 진입
- 포믹애시드(개미산, HCOOH)
- 가열하면 분해되며 산화주석을 환원시키는 유기산. 플럭스리스 리플로우의 핵심 매체 — 이 문서에서: GENEVA VP(Vaporizer), MILANO II(농도 제어) R&D의 대상
- 디스컴(Descum)
- 리소그래피(빛으로 패턴 그리기) 뒤 감광액이 남긴 수 nm 두께의 찌꺼기(scum)를 산소 플라즈마로 태워 없애는 건식 세정 — 이 문서에서: 이 회사 매출의 ~27%. HBM TSV·RDL·범프 리소 후 필수
- TSV (Through Silicon Via)
- 실리콘 다이를 세로로 관통하는 구멍에 구리를 채운 전극. HBM 다이들을 위아래로 연결 — 이 문서에서: HBM3 1,024 → HBM4 2,048개. 디스컴 수요의 직접 변수
- μbump (마이크로 범프)
- 칩과 칩, 칩과 인터포저를 잇는 지름 10~25μm의 작은 솔더 돌기. 수천~수만 개 — 이 문서에서: 리플로우로 형성·접합. 하이브리드 본딩이 없애는 대상
- C4 범프
- 인터포저/칩과 기판을 잇는 지름 ~100μm의 큰 솔더 범프 — 이 문서에서: CoWoS WoS 단계 리플로우
- HBM (High Bandwidth Memory)
- DRAM 다이 8~16장을 TSV로 세로로 쌓은 고대역폭 메모리. GPU 옆에 붙음 — 이 문서에서: 디스컴·범프 리플로우의 한국 전방
- MR-MUF
- Mass Reflow Molded UnderFill. 다이를 모두 쌓은 뒤 한 번의 리플로우로 전 층의 범프를 동시에 녹여 붙이고 액상 몰드로 채우는 SK하이닉스 방식 — 이 문서에서: HBM 적층에서 리플로우가 쓰이는 유일한 경로
- TC-NCF / TCB
- Thermo-Compression Non-Conductive Film. 한 층씩 열과 압력으로 눌러 붙이는 삼성·마이크론 방식. 장비는 TC 본더(한미·세메스·ASMPT) — 이 문서에서: 리플로우를 쓰지 않는 적층 → 삼성·마이크론 적층은 이 회사 매출이 아님
- 하이브리드 본딩 (HCB)
- 범프 없이 구리 패드와 구리 패드를 직접 맞붙여 250~400°C에서 확산 접합. 사전에 CMP 평탄화와 플라즈마 표면 활성화 필요 — 이 문서에서: 이 리포트의 핵심 의문. HBM5(2029~30) 표준 전망
- 표면 활성화 (Surface Activation)
- 하이브리드 본딩 전 SiO₂ 표면을 플라즈마로 처리해 상온 접합력을 높이는 단계 — 이 문서에서: 이 회사 R&D 24번. 디스컴 플랫폼의 신규 응용 후보
- CoWoS
- Chip-on-Wafer-on-Substrate. TSMC의 2.5D 패키징. GPU와 HBM을 실리콘 인터포저 위에 올리고(CoW), 그 인터포저를 기판에 올림(WoS). 변형: S(실리콘 인터포저), R(RDL), L(브릿지) — 이 문서에서: 리플로우 매출의 ~70% 전방
- 인터포저
- GPU와 HBM 사이의 초미세 배선을 담은 중간 기판(실리콘 또는 RDL). TSV와 RDL을 가짐 — 이 문서에서: 디스컴(RDL 리소 후)·C4 범프 리플로우 지점
- 레티클 (Reticle)
- 노광기가 한 번에 찍는 면적(~858mm²). "5.5배 레티클"은 그 5.5배 크기의 인터포저 — 이 문서에서: 5.5x(2026) → 9x → 14x(2028). 패키지가 커질수록 휨 관리 난이도 ↑
- CoPoS / FOPLP
- 300mm 원형 웨이퍼 대신 사각 패널(310×310~600×600mm) 위에 패키징. 면적 효율 ↑ — 이 문서에서: 장비 포맷 교체 위협 겸 기회. ECOLITE XP·VERONA II 600
- OSAT
- Outsourced Semiconductor Assembly & Test. 패키징·테스트 외주 전문 업체(ASE·SPIL·앰코·JCET) — 이 문서에서: TSMC가 CoWoS-S/R을 아웃소싱 → 이 회사 리플로우 발주 주체
- 워피지 (Warpage)
- 열처리 중 웨이퍼·패널이 휘는 현상. 대형 패키지·얇은 웨이퍼에서 심각 — 이 문서에서: 듀얼존 히터 척·링 클램프 R&D — 리플로우 차별화 지점
- 지분법 (Equity Method)
- 20~50% 지분을 가진 관계기업의 순이익 중 지분율만큼을 투자회사 순이익에 반영하는 회계. 현금은 배당만 들어옴 — 이 문서에서: 피에스케이 32.76% → 1H26 순이익의 63%가 지분법이익
- SOTP
- Sum Of The Parts. 사업별·자산별 가치를 따로 매겨 합산하는 밸류에이션 — 이 문서에서: 본업 + 피에스케이 지분(60% 할인) + 순현금
- EV / EBIT
- 기업가치(시총 − 순현금 − 비영업자산) ÷ 영업이익. 본업만의 배수 — 이 문서에서: 본업 EV 2.5조 ÷ 2026E OP 1,050억 ≈ 24x
- 계약부채 (선수금)
- 고객이 장비를 받기 전에 미리 낸 돈. 수주의 재무상태표상 흔적 — 이 문서에서: 83.5 → 378.5억 — 수주잔고 미공시 회사의 대리 지표
- TTTM
- Tool To Tool Matching. 같은 모델 장비 간 공정 결과가 동일하도록 맞추는 것 — 이 문서에서: 회사 판매 전략 — 레시피 락인 강화
- EMIB-T
- 인텔의 2.5D 패키징. 실리콘 인터포저 대신 기판에 작은 브릿지 다이를 심음 — 이 문서에서: CoWoS 대체 경로. 2H27 양산 전망. 인텔 공급 여부 미확인
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 2차 자료는 매체·날짜를 적었습니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
- 수주잔고 — 회사는 NDA를 이유로 세부 수주 현황을 기재하지 않습니다(II-4). 리플로우 300대·최대 6,000억 수주는 디일렉 단일 보도이며 공시가 없습니다.
- 제품별(리플로우/디스컴) 분리 매출은 공시되지 않습니다. 2.2절의 분리 값과 3.4절의 콘텐츠·점유율 가정("CoWoS 1만장당 리플로우 25대", "점유율 50~55%", "하이브리드 전환율")은 역산·추정입니다.
- 고객 실명 — 주석 32의 A~F 고객은 실명이 없고, A·B가 ASE·TSMC인지는 공시로 확인되지 않습니다. 2025년 연간(사업보고서) 고객 A~E 비중과는 이 문서에서 대조하지 않았습니다.
- 생산 확대 방법(외주 조립·SEMIgear 활용·증설)은 공시에서 확인되지 않았습니다.
- 피에스케이 10/1 종가 — 9.4.1의 1.4~1.47조는 전일 종가·장중가 기반 추정이며, 반기말 공정가치(1조 8,609.9억)만 공시값입니다.
- 피어 수치 — Heller·NAURA 재무와 한미반도체 시총은 미확인, 한미반도체 2025 실적은 2차 인용입니다.
- 기업가치 제고 계획(2026-03-30) 원문은 보도로만 확인했습니다.
- 2026-10-02 판과 DART 원문의 차이 — 6.1 표의 2025·2024 매출원가·판관비·매출총이익은 S&P Global 집계(2025: 773.1/570.6/1,304.6, 2024: 799.2/471.1/1,355.9)였고 DART 원문은 2025: 771.8/571.8/1,305.8, 2024: 797.0/473.2/1,358.1입니다. 2023년도 같은 집계(매출원가 369.5·매출총이익 577.6·판관비 307.9·매출총이익률 61.0%)와 DART(368.5·578.7·309.0·61.1%)가 다릅니다. 표준표 ①이 DART 값입니다. 2025 순이익 중 지분법 비중은 ~35%(추정) 대신 1차 기준 28.0%입니다. 1Q26 매출은 279.9억 대신 1차 기준 279.8억(반올림)입니다. 인적분할 시점은 연혁 표의 2019.05 대신 반기보고서 기준 분할기일 2019-04-01입니다.
- 최근 10년 주가 시계열은 1차 자료로 대조하지 못했습니다(8장 보강 필요).
1차 자료
금융감독원 전자공시(DART)
피에스케이홀딩스 반기보고서 (2026.06), 2026-08-14 제출, 접수번호 20260814000743 — I-2 회사의 연혁 · II-1 사업의 개요 · II-2 주요 제품 및 서비스(제품 설명, 매출 구성, 평균 가격) · II-3 원재료 및 생산설비(원재료 비중, 생산실적 67/104/156대) · II-4 매출 및 수주상황(내수/수출, 판매 조건, 수주 미기재 사유) · II-6 연구개발활동(과제 1~35번) · II-7 기타 참고사항(SEMI 시장 전망, 경쟁 우위, 지식재산권 212/112건, 부문 요약) · III-1 요약재무정보 · III-2 연결 포괄손익계산서·현금흐름표 · 연결 주석 7(현금) · 8(금융자산) · 10(재고자산) · 11(관계기업투자 — 피에스케이 32.76%, 시가 1.861조) · 18(차입금) · 19(기타부채 — 계약부채) · 32(영업부문 — 지역·주요 고객 A~F) · III-6 배당 · VIII-1 임원 및 직원 · XII-3 타법인출자 현황. dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814000743
피에스케이홀딩스 기업가치 제고 계획(자율공시), 2026-03-30 (네이트뉴스 보도로 확인, 원문 접속 불가)
피에스케이홀딩스 사업보고서 (2025.12) — 본 리포트 작성 환경에서 원문 접속 불가. 2025년 연간 수치는 반기보고서의 전기(제36기) 비교 수치와 S&P Global 집계로 대체 [미확인 항목: 2025 연간 고객 A~E, 지분법이익 연간]
표준 재무표·재무상태·지주회사 구조 대조에 쓴 DART 원문 — 반기보고서 2026.06 (접수번호 20260814000743) ↗ · 분기보고서 2026.03 (20260515001546) ↗ · 사업보고서 2025.12 (20260320000819) ↗ · 분기보고서 2025.09 (20251113000408) ↗ · 반기보고서 2025.06 (20250814002558) ↗ · 분기보고서 2025.03 (20250515000240) ↗ · 사업보고서 2023.12 (20240321001868) ↗ · 사업보고서 2022.12 (20230321001350) ↗
세부 섹션(viewer): 2025 연결 포괄손익 ↗ · 2025 연결 현금흐름 ↗ · 2025 연결 재무상태 ↗ · 2025 판관비 주석 ↗ · 2025 배당 ↗ · 2026 반기 재무상태 ↗ · 2026 반기 주석 11 ↗ · 2026 반기 XII-1 종속회사 ↗ · 2026 반기 I-4 주식의 총수 ↗
회사 자료
PSK Holdings 제품 페이지 — Descum equipment (ECOLITE 시리즈, 415×510~600×600mm 패널) · Products overview (GENEVA XP, HDW)
PSK GROUP IR Book (2025, KIND irReference) — 접속 불가로 미사용
Justia Trademarks — PSK Holdings Inc. 상표(TERA 21, 2022-01-20)
제품 사진 — PSK Holdings Reflow 제품 페이지(GENEVA xp) · Descum 제품 페이지(ECOLITE XP · ECOLITE II 400) — 회사 공식 사이트는 pskholding.com (pskholdings.com은 무관한 사이트)
시세·시장 데이터
FnGuide/WiseReport 기업모니터 (2026-10-01): 피에스케이홀딩스 주가 194,000원·시총 4.183조·컨센서스(6사, 목표가 218,333원, 2026E EPS 6,600·BPS 29,178·DPS 1,148), 주주현황(박경수 외 65.30%, 국민연금 5.13%, 외국인 6.72%); 피에스케이(319660) 주주현황(피에스케이홀딩스 외 32.84%), 드라이 스트립 점유율 39%
중앙이코노미뉴스 2026-10-01, "피에스케이 주가, 10월 1일 장중 153,500원" — 피에스케이 전일 종가 148,500원·시총 4.45조
stockanalysis.com (S&P Global, 2026-08~09): 피에스케이홀딩스 연간·분기 손익(3Q24~2Q26), 대차대조표, 현금흐름, 통계(직원 130명, 52주 +303%); 피에스케이(319660) 통계(순현금 2,725억, LTM 매출 5,709억); BESI·ASMPT·ULVAC·Amtech 시총·LTM·배수
MarketScreener — PSK Holdings 주주·임원·지역 매출(2024) · alphasquare.co.kr, butler.works, chickstockfi.com — 연간 실적 교차 확인
2차 자료
증권사 리포트 (언론 인용 포함)
KB증권 이창민, 2026-07-03 — 목표가 220,000원, DCF(WACC 10.22%, 영구성장 3.95%), "리플로우 글로벌 독점적 지위·디스컴 강한 시장 지배력" (kbthink) · 한국경제 2026-07-07 (피에스케이 KB 목표가 280,000원)
하나증권 조대형, 2026-09-11 — 3Q26E 매출 825억·OP 350억, 4Q26 1,000억+, 2027E 3,893/1,504, 목표가 220,000원, TSMC Capex $60~64B, ASE 20K→40~45K (경제타임스 ket.kr/40713, 금융소비자뉴스 2026-09-14, EBN 2026-09-11)
한화투자증권 박준영, 2026-09-30 — 목표가 270,000원, 3Q26E 897/380, 2026E OP 1,123, 2027E 4,835/2,006, TSMC CoWoS 리플로우 매출 40~50%, 인텔 EMIB (BigGo Finance, 뉴스프라임 2026-09-30, 뉴스1)
DS투자증권 이수림, 2026-09-07 — 목표가 200,000원(SOTP), 2026E 2,792/1,088, 2027E 4,014/1,648, EMIB-T 2H27 (뉴스프라임 746647) · 2026-02-16 — 목표가 135,000원, TSMC 75K→140K(2027), M15X·P4 2H26 (데일리인베스트 70358)
한국투자증권 채민숙, 2026-02-16 — "TSMC·대만 OSAT 내 ULVAC 이어 2위", 2026E 2,520/910, HBM 투자 2H26 재개 · 2026-01-27 — 4Q25E, CoWoS-L은 TSMC, S/R은 OSAT (데일리인베스트 70358·69947)
신한투자증권 오강호, 2026-03-11 — 디스컴 한국 65%/중국 17%/대만 13%, 리플로우 한국 30%/대만 70%, 2026E 2,377/871 (데일리인베스트 70358)
메리츠증권 김동관, 2026-01-22 — 2026E 디스컴 448억(−21%)·리플로우 1,640억(+34%), TSV 증설 2025 9만/2026 6만, TSMC Capex 10~20% 후공정 (데일리인베스트 69947)
신영증권 박상욱, 2025-06-11 — CoWoS 두 차례 리플로우, CoWoS 리플로우 수요 HBM의 ~6배, HBM4 TSV 1,024→2,048, 2025 CoWoS 90K/M (PDF)
삼성증권, 2024-08-16 — 디스컴 HBM 독점적 지위, 플럭스리스 리플로우 기술 우위, HBM 장비 매출 1만장당 2.3배 · 2021-08-03 — 디스컴 60%/리플로우 40%(2020), 경쟁사 ULVAC·NAURA·Heller·Sikama, OSAT 70%, 리플로우 한국 40%/중국 30%/대만 30%, SEMIgear 2012.07 347억 인수
키움증권, 2022-02-21 — 2021 리플로우 60%/디스컴 40%, 고객 ASE·앰코·네패스·삼성, 피에스케이 32.14%
하이투자증권 박상욱, 2023-10-13 — 디스컴 TSV 적용 확대, 리플로우 "대부분 평탄화용", 플립칩 비중 26% (데일리인베스트 54678)
산업·기술 자료
리플로우 300대 수주 — The Elec, "PSK Holdings Wins Orders for More Than 300 Reflow Systems", 2026-07-15 (thelec.net/12230) · The Elec, "PSK supplies reflow equipment to Micron for HBM", 2024-03 (thelec.net/4859)
디스컴 경쟁 — 녹색경제신문, "[SCM 인사이드] 피에스케이홀딩스, 日 알박 '디스컴 독점 체제' 깼다" (greened.kr/324689)
플럭스리스 리플로우 기술·경쟁 — Heller Industries, "Vacuum Fluxless Reflow Technology for Fine Pitch" (PDF) · Heller, "Semiconductor Advanced Packaging" 페이지 · Heller–IBM 플럭스리스 매스 리플로우 JDA 보도 · BTU 보도자료 2026-08-21, "BTU Introduces Advanced Formic Acid Reflow Capability for Fluxless Semiconductor Packaging" · Semiconductor Digest 2026-08-28
HBM 본딩·하이브리드 본딩 — semihub.io, "HBM4 Bonding Technology — MR-MUF·TC-NCF·HCB" · igorslab.de 2026, "SK Hynix: HBM4E remains with MR-MUF, HBM5 with Hybrid Bonding" · mlq.ai, "SK hynix keeps MR-MUF for HBM4E as 775-micron limit delays hybrid bonding" · Tom's Hardware 2026, "The current state of Hybrid Bonding in 2026" (TSMC SoIC 9→6→4.5μm, Besi HB €476M 2026E, JEDEC 775μm) · TrendForce 2026-04-29, SK hynix 12-high hybrid bonding validation (AMAT-Besi $15M) · 36kr 2026, "Hybrid Bonding: Has the Inflection Point Arrived?" (Kinex 통합, 10μm 경제성) · photoncap.net, "7 Bonding Equipment Companies Behind HBM4" (삼성 16단 수율 ~10%, JEDEC 900μm 논의)
CoWoS 캐파·로드맵 — TrendForce 2026-06-15 (120~140K + OSAT 50~60K, 2027 +60%) · TrendForce 2026-04-16 (115~140K, 2027 ~170K, CoPoS 2028~29) · TrendForce 2025-12-08 (75~80K 풀부킹, ASE 20~25K, CoWoP) · Silicon Analysts CoWoS 캐파 시계열 (13K/40K/72.5K) · DIGITIMES 인용 duckittech 2026 (2027 ~200K, 2028 ~260K, 인텔 EMIB-T 40~45K) · insidedeeptech "TSMC CoWoS Full Guide 2026" (5.5x→14x 레티클, HBM 8→20스택, 엔비디아 60%)
HBM 캐파 — TrendForce 2026-09-04 (마이크론 40~50K→100K, 삼성 150K/HBM4 75K·수율 80%, SK 150~200K) · TrendForce 2025-12-30 (삼성 160~170K→250K, SK M15X 2026-02) · Sammy Fans 2026-09-12 (Nikkei 인용)
패키징 장비 시장 — SEMI 2026-02 지역별 반도체 장비·A&P 장비 전망 (반기보고서 II-7 인용)
언론
KB증권 이창민, 2026-07-03 — 목표가 220,000원, DCF(WACC 10.22%, 영구성장 3.95%), "리플로우 글로벌 독점적 지위·디스컴 강한 시장 지배력" (kbthink) · 한국경제 2026-07-07 (피에스케이 KB 목표가 280,000원)
하나증권 조대형, 2026-09-11 — 3Q26E 매출 825억·OP 350억, 4Q26 1,000억+, 2027E 3,893/1,504, 목표가 220,000원, TSMC Capex $60~64B, ASE 20K→40~45K (경제타임스 ket.kr/40713, 금융소비자뉴스 2026-09-14, EBN 2026-09-11)
한화투자증권 박준영, 2026-09-30 — 목표가 270,000원, 3Q26E 897/380, 2026E OP 1,123, 2027E 4,835/2,006, TSMC CoWoS 리플로우 매출 40~50%, 인텔 EMIB (BigGo Finance, 뉴스프라임 2026-09-30, 뉴스1)
DS투자증권 이수림, 2026-09-07 — 목표가 200,000원(SOTP), 2026E 2,792/1,088, 2027E 4,014/1,648, EMIB-T 2H27 (뉴스프라임 746647) · 2026-02-16 — 목표가 135,000원, TSMC 75K→140K(2027), M15X·P4 2H26 (데일리인베스트 70358)
한국투자증권 채민숙, 2026-02-16 — "TSMC·대만 OSAT 내 ULVAC 이어 2위", 2026E 2,520/910, HBM 투자 2H26 재개 · 2026-01-27 — 4Q25E, CoWoS-L은 TSMC, S/R은 OSAT (데일리인베스트 70358·69947)
신한투자증권 오강호, 2026-03-11 — 디스컴 한국 65%/중국 17%/대만 13%, 리플로우 한국 30%/대만 70%, 2026E 2,377/871 (데일리인베스트 70358)
메리츠증권 김동관, 2026-01-22 — 2026E 디스컴 448억(−21%)·리플로우 1,640억(+34%), TSV 증설 2025 9만/2026 6만, TSMC Capex 10~20% 후공정 (데일리인베스트 69947)
신영증권 박상욱, 2025-06-11 — CoWoS 두 차례 리플로우, CoWoS 리플로우 수요 HBM의 ~6배, HBM4 TSV 1,024→2,048, 2025 CoWoS 90K/M (PDF)
삼성증권, 2024-08-16 — 디스컴 HBM 독점적 지위, 플럭스리스 리플로우 기술 우위, HBM 장비 매출 1만장당 2.3배 · 2021-08-03 — 디스컴 60%/리플로우 40%(2020), 경쟁사 ULVAC·NAURA·Heller·Sikama, OSAT 70%, 리플로우 한국 40%/중국 30%/대만 30%, SEMIgear 2012.07 347억 인수
키움증권, 2022-02-21 — 2021 리플로우 60%/디스컴 40%, 고객 ASE·앰코·네패스·삼성, 피에스케이 32.14%
하이투자증권 박상욱, 2023-10-13 — 디스컴 TSV 적용 확대, 리플로우 "대부분 평탄화용", 플립칩 비중 26% (데일리인베스트 54678)
이 문서는 공개된 공시와 시세 데이터, 언론 보도, 증권사 리포트의 공개 요약을 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며, 매수·매도 의견을 제시하지 않습니다. 3.4절·9장의 시나리오 수치는 명시된 가정에 기반한 추정치로 실제와 크게 다를 수 있습니다. 특히 "CoWoS 1만장당 리플로우 25대", "점유율 50~55%", "하이브리드 전환율"은 어떤 공시에도 없는 역산값입니다. 리플로우 300대 수주는 언론 단일 보도로 회사 공시가 아닙니다. 피에스케이홀딩스 2025년 사업보고서 원문은 작성 환경에서 접속할 수 없어 반기보고서의 비교 수치와 2차 집계로 대체했습니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다. 기준일 2026-10-02, 시세 2026-10-01 종가.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(사이트 4칸 + 문서 6칸), 6장 연간 5년+TTM·최근 6개 분기 표준표(DART 사업·분기·반기보고서), 7장 재무상태·지주회사 구조·배당 표, 9장 TTM 배수 표 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 6·7·9장 — DART 원문 대조, 제품 사진 3장, 11장 Bull/Bear·12장 모니터링 표 구성) |
| 원본 | 2026-10-02 | 원 계열 B3-primer-lite (Equity Research Primer, 사전조사 재검증판) · 보강 전환 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.