0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 문장의 각주입니다.
제룡전기는 한 가지 물건을 한 나라에 파는 회사입니다. 2025년 매출 2,240억원 중 변압기가 97%, 그중 수출이 1,988억원(88.8%)이고 수출은 사실상 전부 미국 전력회사(유틸리티)와 그 조달대행사로 갑니다 [확인 · DART 2025 사업보고서, 2차 집계]. 파는 물건은 전봇대 위의 주상(pole-mount) 변압기와 땅 위 철제 상자 모양의 지상(pad-mount) 변압기 — 가정과 상가 앞에서 전압을 마지막으로 낮추는 "전력망의 말단" 기기입니다. 2022~2024년 미국의 배전변압기 공급 부족 덕에 매출이 862억→1,839억→2,627억원으로 3배가 되었고 영업이익률은 37~38%에 달했습니다.
2025년 하반기부터 그 무게중심이 뒤집혔습니다. 회사 스스로 "북미 배전변압기 시장의 공급망 안정화에 따른 경쟁 심화와 미국 관세"를 원인으로 적었고, 2025년 매출 −14.7%, 영업이익 −31.4%, 2026년 상반기는 매출 703억원(−36.4%), 영업이익 111억원(−69.5%), 영업이익률 15.8%입니다 [확인]. 관세청 통계로 보면 한국의 소형변압기(≤650kVA) 대미 수출은 2024년 5.9억달러 → 2025년 3.5억달러 → 최근 12개월 2.4억달러로 −59%인데, kg당 수출단가는 10.6~11.4달러로 거의 변하지 않았습니다. 즉 이 역성장은 "가격이 깨진 것"이 아니라 "물량이 사라진 것"입니다 [확인 · TRASS]. 그리고 그 물량 감소는 한국 업체 전체에서 일어났으므로 제룡전기 개별의 문제라기보다 미국 유틸리티가 소형 단상 변압기 재고를 다 채웠다는 신호에 가깝습니다.
그런데 회사가 조용히 준비하는 것이 있습니다. 2025년 11월 3상 패드마운트 변압기 3,750kVA까지 UL·cUL 인증을 받았고 [확인 · 회사 홈페이지 연혁], 2026년 2~3월 400억원을 들여 대전 2공장(옛 보쉬 공장)을 사면서 목적을 "중대용량 변압기 생산"이라고 공시했으며 [확인 · DART 유형자산양수결정], 2025년 초 현대중공업 출신 변압기 개발 총괄(전무)을 영입했습니다 [확인(2차)]. 2,500~3,750kVA·34.5kV급 패드마운트는 정확히 AI 데이터센터 캠퍼스가 수십~수백 대씩 사는 규격이고, Wood Mackenzie는 미국 배전변압기 전반의 부족이 완화되는 중에도 "3상 패드마운트는 2026~27년에 더 나빠질 것"이라고 봅니다. 다만 제룡전기가 데이터센터 고객에게 실제로 납품했다는 공시·보도는 아직 없습니다. 이 리포트의 질문은 하나입니다 — "말단 변압기의 재고 사이클이 끝난 회사"가 "데이터센터급 중용량 변압기 회사"로 옮겨갈 수 있는가, 그 확률에 시장은 얼마를 매기고 있는가.
하방은 두껍습니다. 2025년 말 현금 506억 + 단기금융상품 1,347억 = 1,853억원, 차입금 0, 부채총계 276억원(부채비율 11.5%). 2026년 3월 공장 매입 400억원을 빼면 순현금은 약 1,450억원으로 시총의 18%입니다 [확인/추정]. 배당은 주당 1,100원(배당성향 30.1%, 시가 2.25%). PSE&G와의 2027년 말까지 532억원 계약이 최저 가동률을 받칩니다. 시총 7,846억원에서 순현금을 빼면 EV 약 6,400억원이고, 2025년 영업이익 670억원 기준 EV/EBIT 9.5배, 2026년 상반기 연환산(약 220억원) 기준으로는 29배입니다. 시장은 이미 "2026년은 바닥, 그 뒤 회복"을 가격에 넣고 있습니다. 반기보고서(2026-06-30) 공시값으로 다시 맞추면 순현금은 1,533.8억원(시총의 19.5%), EV는 6,312.7억원, TTM(3Q25~2Q26) 영업이익 416.7억원 기준 EV/EBIT 15.1배, TTM 순이익 기준 PER 14.3배입니다 계산.
한눈에 보는 핵심 지표
이 리포트의 질문은 하나입니다 — "말단 변압기의 재고 사이클이 끝난 회사"가 "데이터센터급 중용량 변압기 회사"로 옮겨갈 수 있는가, 그 확률에 시장은 얼마를 매기고 있는가.
시장은 이 전환의 성공 확률을 약 50%(베이스~불 사이)로 매기고 있고, 그 확률을 바꿀 첫 번째 사건은 "직전 매출의 10% 이상 데이터센터 EPC 공급계약 공시"입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 본문 일부의 [확인 · …] 꼬리표는 2026-10-02 판의 표기이며, 괄호 안 출처의 성격(DART 원문·2차 집계·추정)이 확인 수준입니다. 이후 판에서 추가는 2026-10-07 판에서 DART 원문으로 더한 값입니다.
출발점은 세 개의 숫자가 서로 맞지 않는다는 것이었습니다. ① 미국 언론과 DOE는 2026년에도 "변압기 리드타임 3~4년, 데이터센터가 변압기를 못 구해 지연된다"고 말합니다. ② 그런데 제룡전기는 2026년 상반기 매출이 36% 줄었고 회사는 "공급망 안정화"라고 적었습니다. ③ 그 와중에 회사는 400억원을 들여 공장을 하나 더 샀습니다. 부족한 시장에서 매출이 줄고, 매출이 주는데 공장을 늘린다 — 이 세 문장이 동시에 참이려면 "변압기"라는 단어 안에 서로 다른 칸이 들어 있어야 합니다.
답은 칸을 나누면 보입니다. 부족이 심한 것은 대형 전력변압기(송전용)와 3상 패드마운트(상업·데이터센터용)이고, 풀린 것은 단상 주상·소형 패드마운트(주택용)입니다. 제룡전기의 2022~24년 매출은 후자였고, 400억원 공장은 전자로 가려는 투자입니다. 이 리포트는 그 "칸 이동"의 기술적 근거(3.2절), 시장 크기(3.3~3.4절), 정황 증거(10.1절)를 따로따로 확인합니다.
맞았던 것: 2025년 매출 2,240억·영업이익 670억·OPM 29.9%(디지털투데이 원문 일치), 1H26 −36.4%/−69.5%(FnGuide 코멘트 일치), 1Q26 매출 347억·영업이익 59억·OPM 17%(네이버 분기 데이터 일치), 현금 506억+단기금융 1,347억(보숲 DART 집계 일치), 부채 276억(주총 공시 275.7억 일치), PSE&G 441억→532억 증액(USD 35.98M, 2025.12.22~2027.12.31, 파이낸스투데이 원문 일치), 한국산 미국 소형변압기 수입점유율 31%(2024, 이투데이·전기신문 일치), 시총 7,846억·PER 13.4·DPS 1,100원.
틀렸거나 보정한 것: ① 검증 후 수정 "DOE/NREL 2024 보고서: 2030년 수요 +160%" → NREL 원문은 "2050년까지 2021년 대비 +160~260%"입니다. 2030년 수치는 보고서에 없습니다. ② "순현금 ≈ 1,800억 = 시총의 23%" → 2025년 말 기준으로는 맞지만 2026년 3월 400억원 공장 매입을 반영하면 약 1,450억(18%)으로 봐야 합니다. ③ "수주잔고 총액 미확인" → 2025년 말 1,501억원(DART 2차 집계)으로 확인했습니다(1H26 값은 여전히 미확인). ④ "2Q26 영업이익 −69.5%"는 반기 누계 수치이며 2Q 단독은 매출 356억·영업이익 52억(OPM 14.7%)입니다. 2Q 순이익 180억원은 영업이익의 3.5배로, 약 130~160억원의 영업외 이익이 있었습니다(성격 미확인).
새로 찾은 것: ⑤ 2025.11 3상 패드마운트 3,750kVA UL·cUL 인증(회사 연혁) — 사전조사의 "데이터센터 특수 변압기로 올라가는가"에 대한 가장 직접적인 정황. ⑥ 2026.4.6 미국 232조 개편으로 초고압(8504.23)은 15%, 배전용(650~10,000kVA)은 25% — 제룡전기 제품에는 불리한 비대칭. ⑦ 2026.4.20 대통령 결정(DPA) + 2026.6 DOE RFI로 2029년 효율규정 재검토 착수. ⑧ 한국 소형변압기 대미 수출단가(USD/kg)가 2년간 보합 — "가격 경쟁"이 아니라 "물량 소멸". ⑨ 2024.12 공정위 GIS 담합 과징금 11.65억원이 2026.2 대법원에서 확정, 한전 손해배상 소송(9사 연대) 진행 중.
1무엇을 파는가 — 제품과 사업모델
제룡전기의 제품은 전부 "전압을 낮추는 상자"입니다. 다만 상자의 크기와 놓이는 자리에 따라 경제성이 완전히 다릅니다.
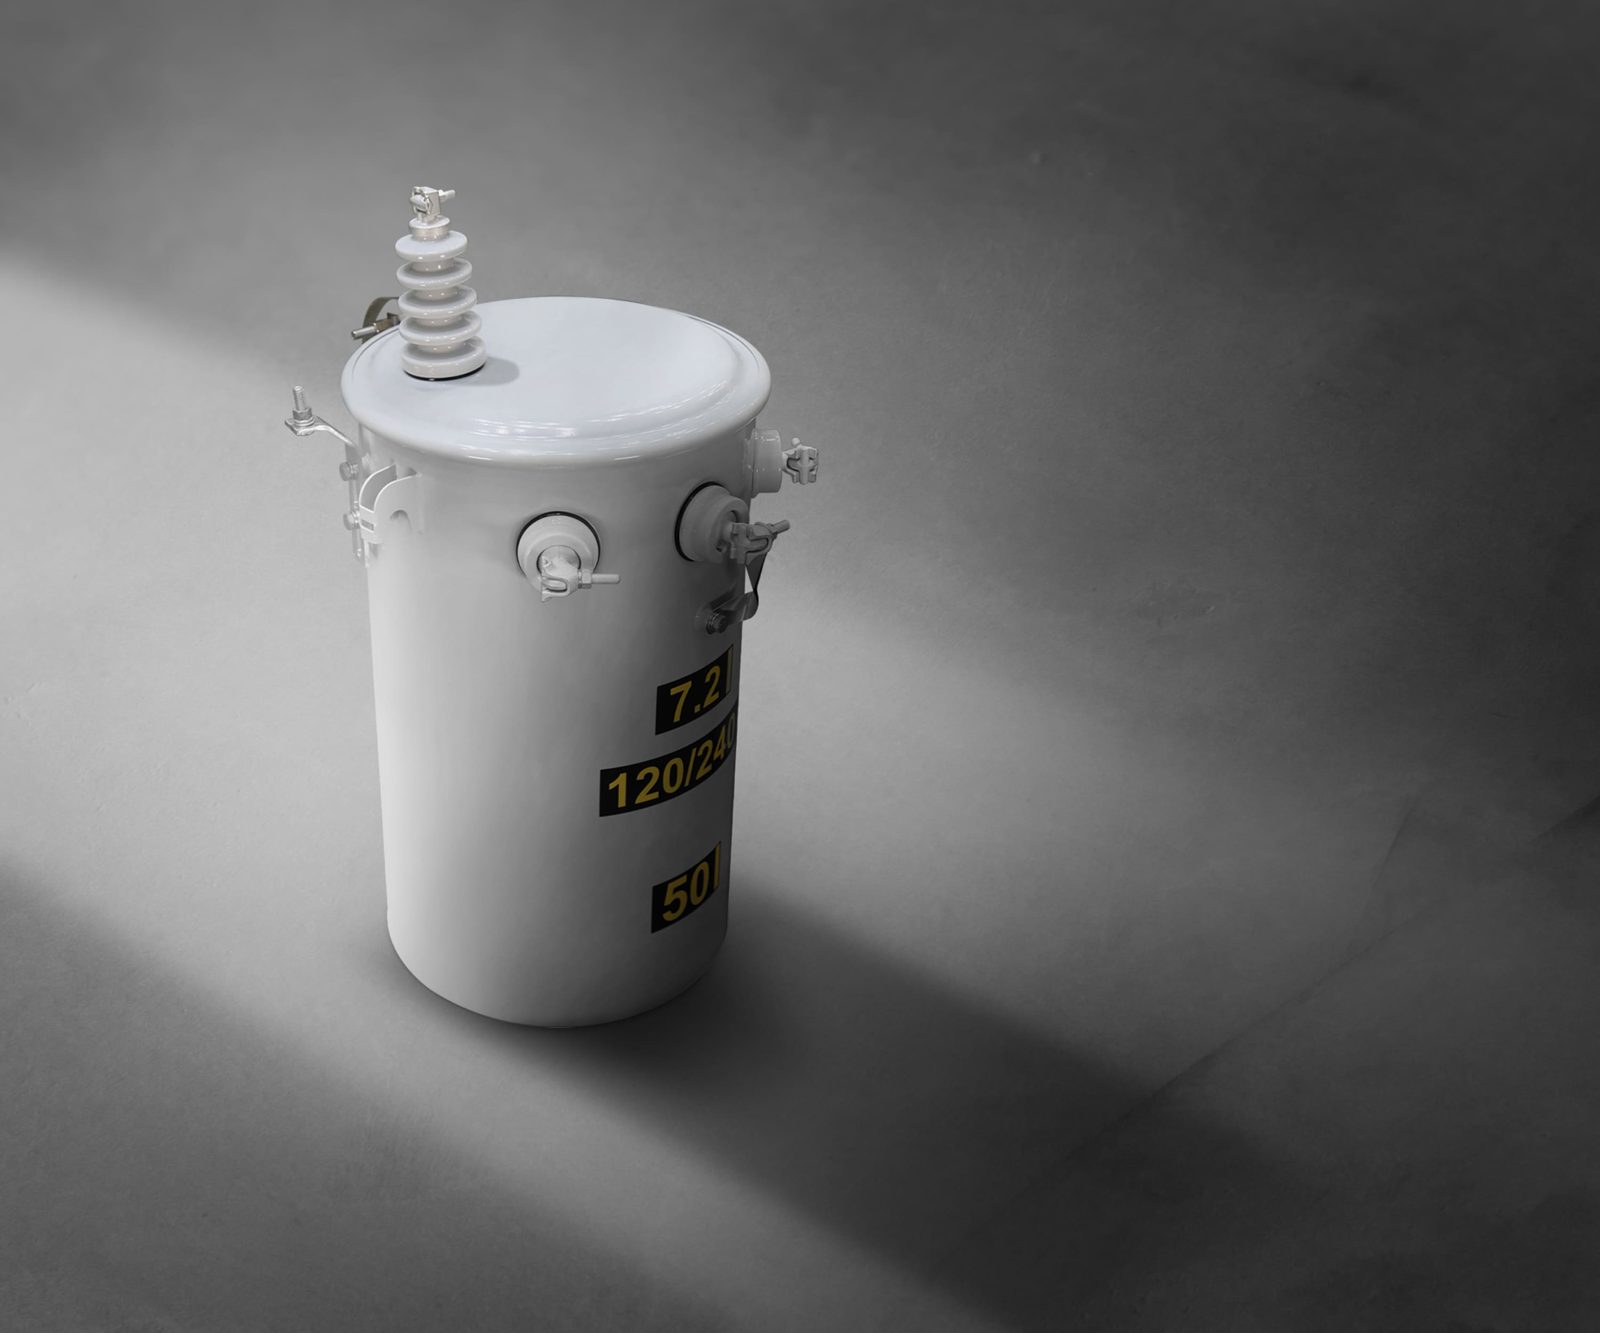
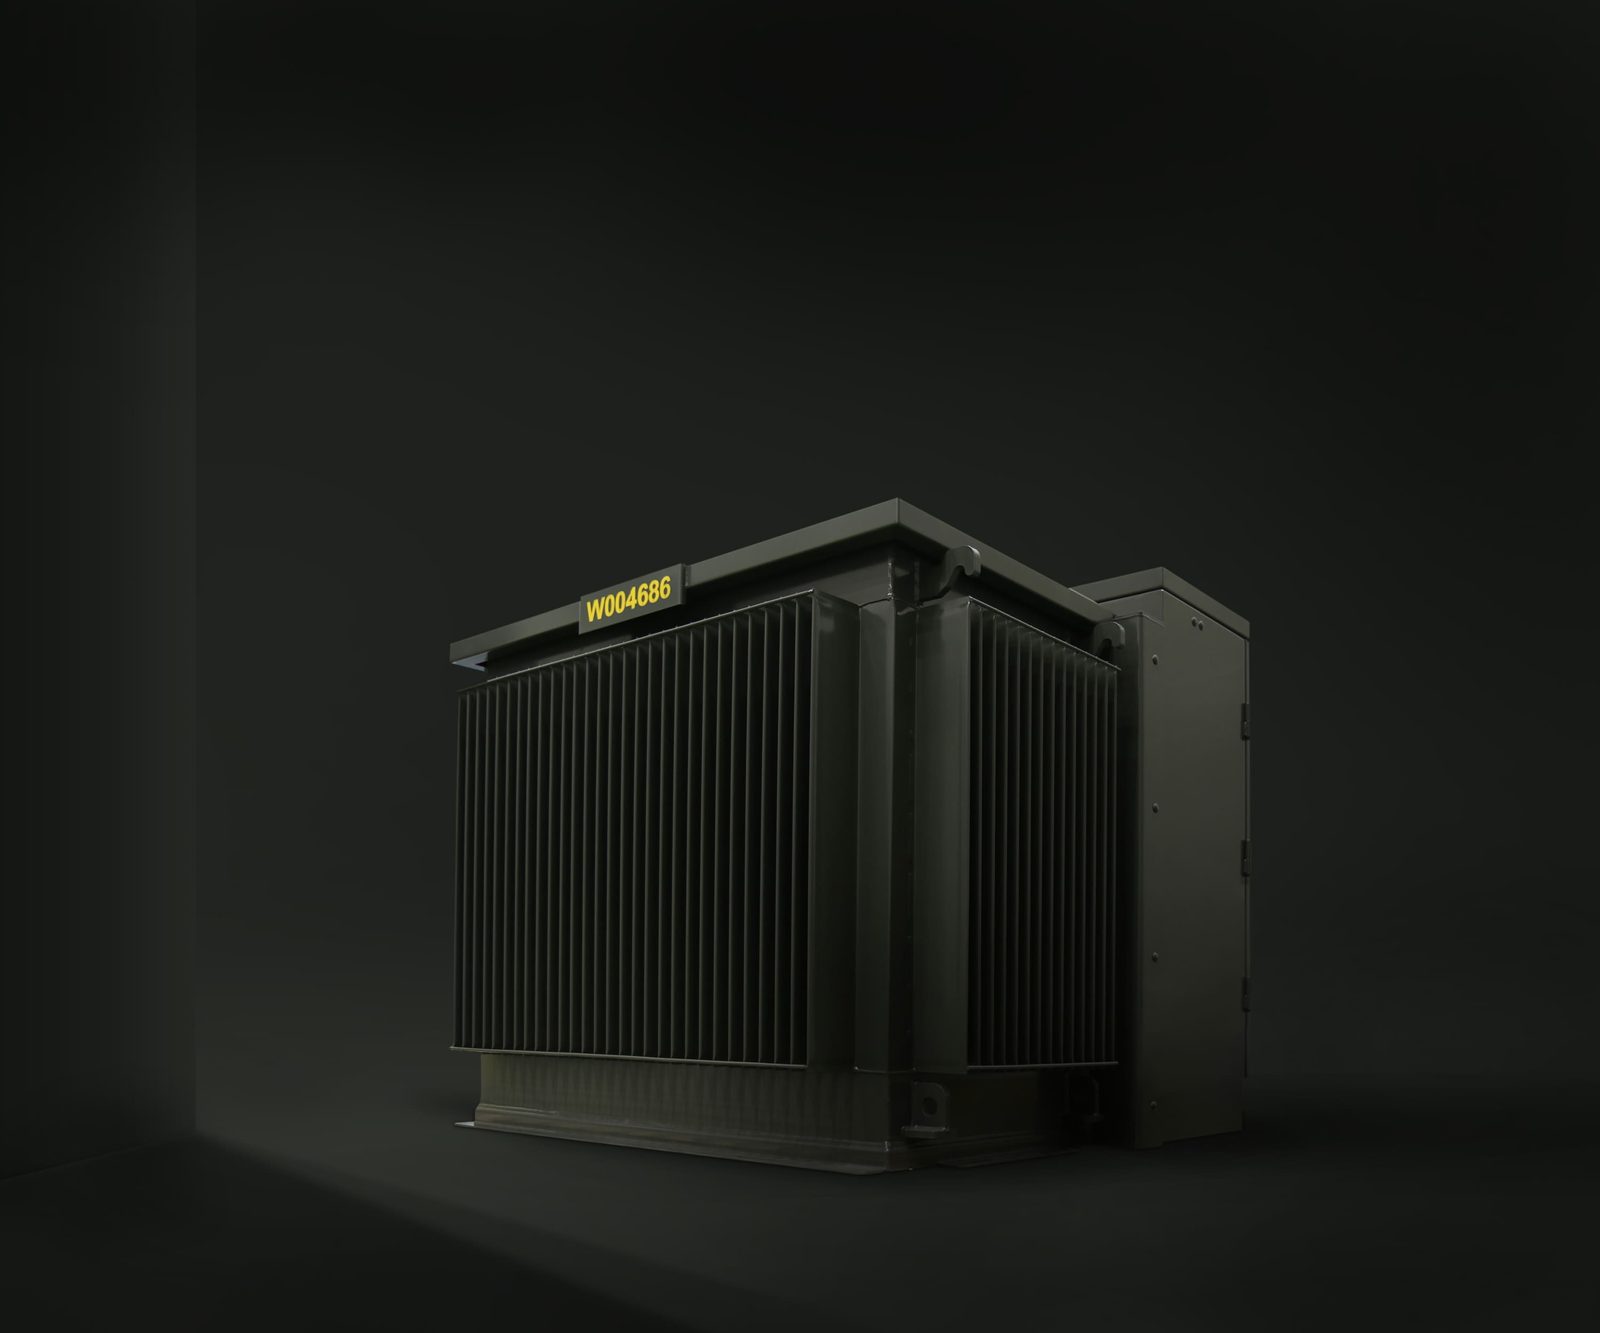
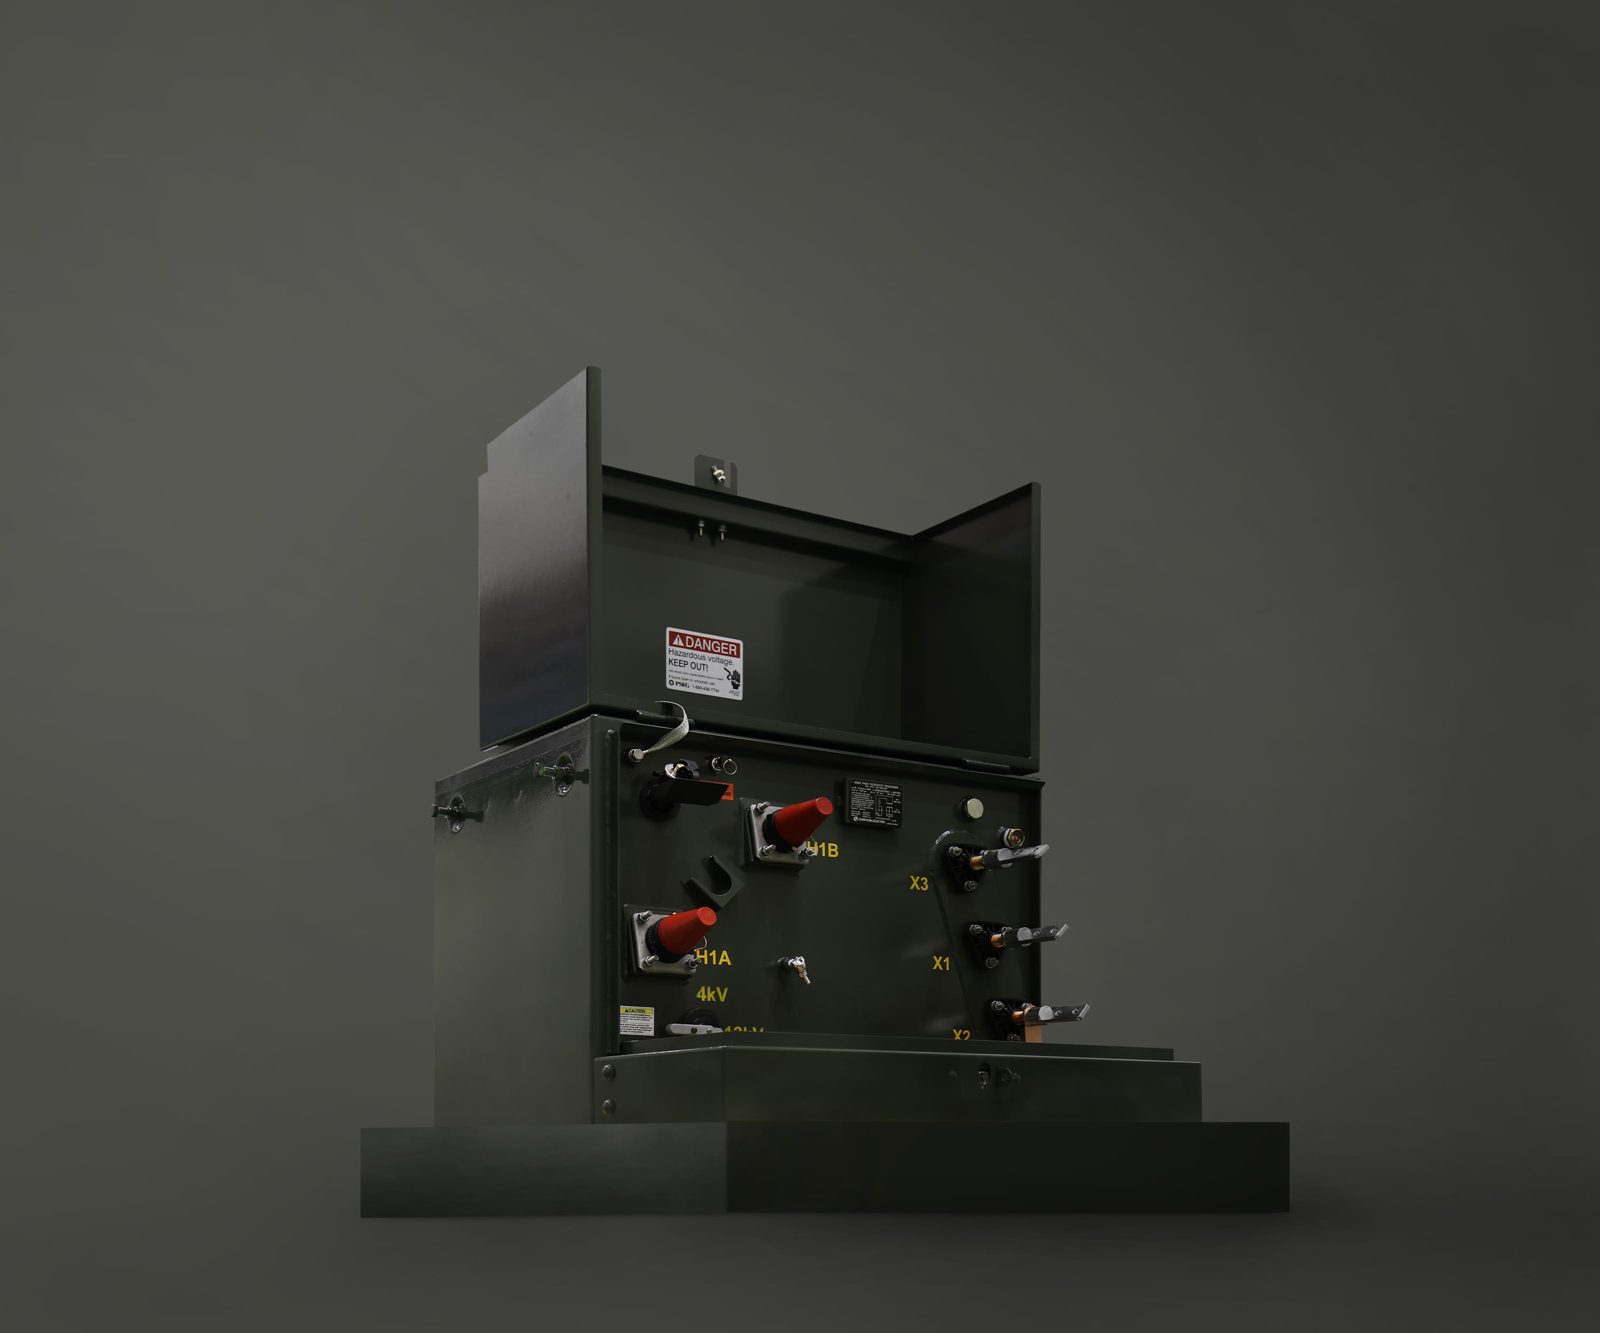
변압기는 발전소에서 나온 고압 전기를 단계적으로 낮춰 콘센트의 전압으로 만듭니다. 미국 전력망에서는 발전소 → 송전(115~765kV) → 변전소 → 배전선(4~35kV) → 배전변압기 → 건물(120/240V 또는 480V)의 순서인데, 제룡전기가 파는 것은 이 마지막 칸, 배전선 전압(최대 34.5kV)을 건물 전압으로 바꾸는 변압기입니다. 가정용은 전봇대 위에 걸린 드럼통(주상), 신도시·상가·공장은 땅 위 초록 철제 상자(지상·패드마운트)입니다. 회사 홈페이지의 제품 사양을 그대로 옮기면 다음과 같습니다 [확인 · cheryongelec.com].
| 제품군 | 용량(kVA) | 1차 전압 / BIL | 절연 | 미국에서 쓰이는 자리 | 매출 내 위치 (추정) |
|---|---|---|---|---|---|
| 주상 변압기 (Pole-mount, 단상) | 10~500 | 34.5kV GrdY/19.92kV · 150kV BIL | 광유 / 천연에스터, 규소강판 또는 아몰퍼스 코어 | 주택가 전봇대. 유틸리티가 수천 대 단위로 연간 입찰 | 2024년 수출의 약 20% (IBK 2024-11) |
| 단상 패드마운트 | 10~250 | 34.5kV · 150kV BIL | 광유 / 천연에스터 | 지중화된 주택단지 앞 상자 | 지상(패드) 합계 약 80% (IBK 2024-11) |
| 3상 패드마운트 | 45~3,750 | 34.5kV · 150kV BIL | 광유 / 천연에스터 | 상가·공장·데이터센터·태양광. 2025.11 3,750kVA까지 UL/cUL 인증 | |
| SIDT 시리즈 (고체절연 지중·주상·패드: SIUT/SIOT/SIPT) | 25~167 | 24.94kV · 125kV BIL | APG 에폭시 고체절연(무유) | 맨홀 안 지중 설치, 폭발·누유 위험 지역. 회사의 원조 "세계일류상품"(2010) | 소량 · 특수 |
| 유입 전력변압기 (Oil immersed) | 100~30,000 | 72kV · 350kV BIL | 광유 / 천연에스터 | 소규모 변전소·산업용. "중대형 진출"의 카탈로그상 근거 | 미국 수출 실적 미확인 |
| 몰드(건식) 변압기 · 내진형 | 50~10,000 (3상 최대 12MVA) | 36kV · 170kV BIL | 에폭시 캐스트레진, IEEE 693 내진 | 건물 내부 전기실, 국내 관공서·데이터센터 실내 | 내수 중심 |
| 개폐기 · 170kV GIS · OLTC 주상 | — | — | — | 한전 납품(GIS는 담합 사건의 대상 품목) | 기타 3% 내 |
1.1 반복매출·소모품은 없다 — 하방 두께는 "장기계약"과 "교체 사이클"에서 온다
변압기는 한 번 팔면 끝나는 자본재입니다. 소모품도, 유지보수 서비스 매출도 없습니다(회사는 A/S 인력 파견을 홍보하지만 매출 항목으로 잡히지 않습니다). 그래서 이 회사의 "반복성"은 두 곳에서만 나옵니다. 첫째, 유틸리티의 연간·다년 공급계약 — PSE&G와는 2022년부터 매년 계약을 갱신해 왔고 현재 계약은 2027년 12월까지입니다. 둘째, 미국 배전변압기의 교체 사이클 — 미국 가동 중 배전변압기의 약 55%가 33년 이상 된 것으로(NREL/Wood Mackenzie) 수명 도래 교체 수요가 구조적으로 존재합니다. 즉 "매출이 0이 되는 시나리오"는 비현실적이지만, "2024년 수준으로 돌아가는 시나리오"도 저절로 오지 않습니다.
① 2026년 상반기 매출이 전년의 64%, 영업이익이 30%입니다. ② 회사는 반기보고서 코멘트에서 "글로벌 공급 안정화와 경쟁 심화로 성장세가 둔화되었고, 선제적 투자로 고정비가 증가한 가운데 매출 감소로 실적이 악화"라고 적었습니다(FnGuide 요약). 2025년 판관비는 +24.8% 늘었습니다. ③ 2025년 2월 IBK는 "대형 프로젝트 수주가 줄고 건당 수주액이 작은 스팟성 수주가 늘어 수주잔고 축소가 불가피"라고 했고, 실제 수주잔고는 3Q24 2,326억 → 2025년 말 1,501억원으로 줄었습니다. ④ 한전 GIS 입찰담합으로 과징금(11.65억, 대법원 확정)·검찰 고발·한전의 입찰참가 제한(집행정지 중)·손해배상 소송이 걸려 있어 내수 공공 매출의 회복도 쉽지 않습니다. ⑤ 2026년 4월부터 배전변압기는 232조 25%(완제품 가격 기준) 관세 대상이고, 회사의 주요 계약은 DDP(관세 매도인 부담) 조건입니다.
1.2 본업 니치 — 왜 이 회사가 한국 1위 대미 배전변압기 수출사가 됐나
기술이 특별해서가 아니라, 2022년에 "미국 유틸리티 규격으로 소품종 대량생산할 준비가 되어 있던" 거의 유일한 한국 중소기업이었기 때문입니다.
1.3 기술 원리 — 변압기는 "철심과 구리선과 기름"
변압기의 본체는 규소강판(방향성 전기강판, GOES)을 겹친 철심에 구리(또는 알루미늄) 코일 두 개를 감고 절연유에 담근 것입니다. 1차 코일에 교류를 흘리면 철심에 자기장이 생기고, 그 자기장이 2차 코일에 전압을 유도합니다. 두 코일의 감은 횟수 비율이 곧 전압 비율입니다. 원가의 30~40%가 전기강판, 20~30%가 구리입니다(아시아경제 2025-08 업계 인용). 기술 난도는 전압과 용량이 올라갈수록 기하급수적으로 올라갑니다 — 765kV 초고압 변압기는 한 대에 수십억원이고 전 세계 10여 개 회사만 만들지만, 25kVA 주상변압기는 수백만원짜리로 전 세계 수백 개 회사가 만듭니다. 제룡전기는 후자에서 시작해 전자 쪽으로 한 칸씩 올라가는 중입니다.
비유하자면 변압기 산업은 아파트 공사와 비슷합니다. 초고압 변압기는 100층 타워(설계·시험설비·숙련공이 진입장벽), 배전변압기는 5층 빌라(누구나 지을 수 있지만 표준도면을 정확히 지키며 싸고 빠르게 수천 채를 짓는 능력이 승부). 제룡전기가 2023년에 "소품종 대량생산 전환을 완료"(유안타 2024-03)했다는 것은 빌라를 공장에서 찍어내는 체계를 갖췄다는 뜻입니다.
1.4 역사 — 한전 협력사에서 미국 수출사로
| 시기 | 사건 | 의미 |
|---|---|---|
| 1986~2005 | 경인전선으로 설립 → 제룡산업 → 대전공장 준공(2005) | 한전 배전기기 협력업체. 매출의 절반 이상 한전 |
| 2007~2010 | 세계 최대 15MVA 아몰퍼스 변압기 납품(2007), 고체절연 지중변압기 SIUT 개발(2008), 세계일류상품(2010) | "아몰퍼스·고체절연"이라는 기술 간판. 관계사 우진전기가 아몰퍼스 코어 생산 |
| 2011 | 금속·합성수지 부문을 제룡산업으로 인적분할, 존속회사가 제룡전기로 | 중전기 100% 회사가 됨 |
| 2013~2015 | 수출 300만불(2013) → 1,000만불(2015). 2019 멕시코 IEEE RVP 전시 참가 | 북미 규격(IEEE/ANSI C57) 제품 개발과 레퍼런스 축적 |
| 2022.3~6 | PSE&G 주상 217억 + 지상 195억 계약, AEP 주상 16종, LIPA(롱아일랜드) 201억 | 미국 공급 부족의 첫 수혜. 2022년 수출 비중 56% |
| 2023 | 매출 1,839억(+114%), OPM 38%. AEP 169억(3,500대), Choctaw-Kaul 166억. 7,000만불 수출의 탑 | 단가 상승 + 전기강판·구리 하락이 겹친 "슈퍼마진" |
| 2024 | 매출 2,627억(+43%). 3Q 누계 수출 92%. 1억불 수출의 탑. 수주잔고 2,326억(3Q) | 피크. 가동률 90% 초과 |
| 2025 | 매출 −14.7%. PSE&G 441억→532억 증액(12월). 공정위 과징금·한전 입찰제한. 11월 3상 패드 3,750kVA UL 인증 | 사이클 꺾임 + 다음 칸 준비 |
| 2026 | 2월 대전 2공장 400억 매입(3월 등기), 3월 밸류업 공시, 1H 매출 −36% | "중대용량 변압기 생산" 공식화 |
2매출 구성 — 제품·지역·고객
숫자로 보면 "변압기 수출 회사"입니다. 회사가 사업·반기보고서에 공시한 매출 유형별 표를 먼저 두고, 연도별 수출·내수 분해와 점유율 추정을 이어 붙입니다.
| 구분 | FY2023 | FY2024 | FY2025 | 1H26 | 비중 (FY2025) | 영업이익률 |
|---|---|---|---|---|---|---|
| 변압기 제품 — 수출 | 1,497.8 | 2,344.6 | 1,988.2 | 588.5 | 88.8% | n/a |
| 변압기 제품 — 내수 | 211.3 | 168.2 | 183.1 | 67.5 | 8.2% | n/a |
| 기타 제품(내수 중심) | 19.7 | 18.4 | 36.0 | 46.4 | 1.6% | n/a |
| 상품·공사·용역 | 114.6 | 96.2 | 32.8 | 0.8 | 1.5% | n/a |
| 합계 (수출 / 내수) | 1,839.4 (1,502.0 / 337.4) | 2,627.4 (2,344.9 / 282.5) | 2,240.2 (1,989.2 / 251.0) | 703.2 (588.5 / 114.7) | 100% | n/a |
공시 표 기준으로 2025년 매출 2,240.2억원 중 변압기 제품 수출이 1,988.2억원(88.8%), 변압기 제품 내수가 183.1억원(8.2%)입니다 공시. 2026년 상반기에는 수출 588.5억원·내수 114.7억원으로 수출 비중이 83.7%로 내려왔습니다 계산. 변압기 제품 수출 수량은 2024년 29,174대에서 2025년 16,733대로 43% 줄었는데 수출 금액은 15% 줄어, 대당 금액이 올라갔습니다 계산 이후 판에서 추가.
| 지표 | 값 | 설명 |
|---|---|---|
| 수출 비중 | 88.8% | 2025 · 변압기 수출 1,988억 · 거의 전부 미국 |
| 한국 소형변압기 대미 수출 | −59% | 2024 $594M → LTM(’26.9) $244M · 단가는 보합 |
2.1 매출 구성 — 숫자로 보면 "변압기 수출 회사"
| 구분 | 2022 | 2023 | 2024 | 2025 | 1H26 | 근거 |
|---|---|---|---|---|---|---|
| 매출액 (억원) | 861 | 1,839 | 2,627 | 2,240 | 703 | DART · 잠정실적 공시 |
| — 변압기 수출 | 480 (56%) | ≈1,500 (82%) | ≈2,410 (92%) | 1,988 (88.8%) | 미확인 | 전기신문 2023 · IBK · 보숲(DART) |
| — 변압기 내수 | ≈380 | ≈330 | ≈220 | 183 (8.2%) | 미확인 | 잔차 추정 · 보숲(DART) |
| — 기타(공사·용역·상품) | — | — | — | 69 (3.1%) | 미확인 | 보숲(DART) |
| 영업이익 (억원) | 160 | 702 | 978 | 670 | 111 | DART |
| 영업이익률 | 18.6% | 38.1% | 37.2% | 29.9% | 15.8% | 계산 |
| 순이익 (억원) | 124 | 564 | 799 | 587 | 261 | DART (1H26 = 81+180) |
2023~2024년 수출/내수 분해는 IBK투자증권(2024-11)의 "수출 비중 2022년 56% → 2023년 82% → 2024년 3Q 누계 92%" 발언과 비즈니스포스트(3Q24 누계 수출 1,943억·내수 176억)를 연간으로 환산한 [추정]입니다. 2025년은 보숲의 DART 2025 사업보고서 집계를 인용했으며 원문 표를 직접 열지 못해 [확인(2차)]로 표기합니다.
2.2 공시 표와 대조
2025년의 수출 1,988억·내수 183억·기타 69억(보숲 집계)은 사업보고서 공시 표의 변압기 제품 수출 1,988.2억·변압기 제품 내수 183.1억·나머지 68.9억과 일치합니다 공시. 2024년 변압기 수출은 위 표의 추정 "≈2,410"과 달리 공시 표에서 제품 수출 2,344.6억원(수출 합계 2,344.9억원)이고, 2023년은 1,497.8억원으로 "≈1,500"과 맞습니다 공시 이후 판에서 추가.
2.3 점유율 — 한국산이 미국 소형변압기 수입의 1/3, 제룡은 한국 수출의 1/3
미국의 소형(≤650kVA) 유입식 변압기 수입에서 한국산은 2023년 20%(2위, $225M), 2024년 31.2%(2위, $490M, +119%)로 멕시코(32~44%)에 바짝 붙었습니다 [확인 · TrendEconomy 2023, 전기신문 2024]. 650~10,000kVA 구간(8504.22)에서는 2023년 멕시코 57%, 한국 12.6%($132M)입니다. 한국의 소형변압기 대미 수출(관세청 TRASS, HS 8504.21/31/32/33)은 2024년 5.94억달러였고, 제룡전기의 2024년 수출 매출 약 2,410억원(≈$1.77억, 연평균 1,364원 환산)을 대입하면 한국 수출의 약 30%가 제룡전기 한 회사입니다 [추정]. 2025년은 한국 수출 3.49억달러 대 제룡 수출 1,988억원(≈$1.4억)으로 약 40%로 올라가는데, 이는 제룡의 3상 패드마운트(일부 650kVA 초과로 8504.22에 집계)가 분모에 빠져 있어 과대 추정된 값입니다. 보수적으로 "한국 대미 소형변압기 수출의 30~35%, 미국 소형변압기 수입의 7~10%"를 제룡전기의 자리로 봅니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
"미국 전력망 투자 수혜주"라는 말은 너무 넓습니다. 송전·변전·배전·수요측으로 나누면 제룡전기가 걸린 칸은 두 개입니다.
| 구간 | 기기 · 전압 | 미국 공급 상황 (2026) | 제룡전기 노출 | 한국 플레이어 |
|---|---|---|---|---|
| 송전 (Transmission) | 초고압 전력변압기 115~765kV, GSU | 리드타임 128~160주, 2019 대비 가격 +77%, 공급부족 30% (Wood Mac 2025) | 없음 | HD현대일렉트릭·효성중공업·LS일렉트릭·일진전기 |
| HVDC, 초고압 GIS·차단기 | 차단기 125주 | 없음 (170kV GIS는 국내 한전용만) | 효성·HD현대·LS | |
| 변전 (Substation) | 변전소용 전력변압기 10~100MVA, 69~138kV | 리드타임 2년+, 가격 +77% | 카탈로그상 보유 (30MVA·72kV) · 미국 실적 미확인 | 산일전기(특수·태양광용), 일진전기 |
| 데이터센터 캠퍼스 수전용 변압기 (230/34.5kV, 50~100MVA) | 하이퍼스케일러가 직접 발주 시작 (HD현대일렉트릭 1.1조 계약 중 전력기기 5,673억) | 없음 | HD현대일렉트릭·효성 | |
| 배전 (Distribution) | 3상 패드마운트 500~3,750kVA, 34.5kV — 상업시설·데이터센터 홀·태양광 집전 | "2026~27년에 더 악화" (Wood Mac), Prolec GE가 3상 패드 생산능력 2배 증설, Eaton은 10,000kVA까지 데이터센터 하드닝 모델 판매 | 직접 — 진입 중 (UL 3,750kVA 인증 2025.11, 대전 2공장) | 산일전기(데이터센터·신재생 특수변압기 수주잔고 5,567억의 90%), HD현대일렉트릭 배전기기(빅테크 계약 5,539억) |
| 단상 주상·단상/소형 3상 패드 10~500kVA — 주택·소규모 상가 | 리드타임 2023 52주+ → 2026 26~40주로 정상화, 가격은 2019 대비 +78~95%에서 보합, 공급부족 6~10% | 직접 — 주력 (2024년 매출의 약 90%) | 산일전기·성진종합전기·엘파워텍·극동일렉트릭 등 14개사 | |
| 고체절연 지중변압기 (맨홀형) | 니치 (뉴욕 등 지중화 도시) | 직접 — 원조 제품 (SIDT), 비중 작음 | 사실상 유일 | |
| 수요측 (Behind the meter) | 건물 내 몰드(건식) 변압기, 배전반, 중저압 차단기, UPS | 데이터센터 실내 배전. LS일렉트릭이 2Q26 분기 최대 매출(1.58조)의 동력 | 간접 (몰드변압기 10MVA 보유, 내수 중심, 미국 UL 미확인) | LS일렉트릭·HD현대일렉트릭(청주 배전캠퍼스) |
| ESS·태양광 인버터용 변압기 | IRA 수혜 구간, 2025년 정책 변경으로 둔화 | 간접 (패드마운트가 태양광 집전용으로 쓰임, 비중 미확인) | 산일전기(SMA·Tesla 등) |
3.1 이 지도가 말하는 것
제룡전기의 이익은 배전의 두 칸에 걸려 있습니다. 하나는 지금 매출을 만드는 "단상·소형 패드"(공급 정상화 → 매출 감소), 다른 하나는 아직 매출이 없는 "3상 패드마운트 대용량"(공급 타이트 → 진입 시도). 송전·변전의 초고압 사이클 — 한국 전력기기 대형 3사 수주잔고 43조원, 2031년 납품분까지 확보 — 은 제룡전기와 무관합니다. "전력기기 슈퍼사이클" 기사에 제룡전기가 함께 묶여 거론되지만, 그 사이클의 실체(초고압)와 제룡의 칸(배전 말단)은 공급 상황이 정반대로 움직이고 있습니다. 이것이 2026년 1~9월 제룡전기 주가가 산일전기·HD현대일렉트릭과 달리 횡보한 이유를 설명합니다.
단상 50kVA 주상변압기와 3상 3,000kVA 패드마운트는 둘 다 "배전변압기"지만 경제성이 다릅니다. ① 대당 금액: 수백만원 vs 1~3억원. ② 발주 주체: 유틸리티 자재부서의 연간 입찰 vs 데이터센터 EPC(Quanta·Rosendin 등)·하이퍼스케일러의 프로젝트 조달. ③ 규격: 표준 카탈로그 vs 고조파(K-factor)·단락강도·소음·FR3 천연에스터·방화 이격 등 사양서 대응. ④ 인증: 유틸리티 AVL vs UL/cUL 리스팅이 사실상 필수(건축 허가·보험). ⑤ 경쟁: 한국 중소 14개사 vs Eaton·Prolec GE·Hitachi·WEG·HD현대일렉트릭. 제룡전기가 2025년 11월에 받은 것이 정확히 ④입니다. ⑤는 아직 증명되지 않았습니다.
미국 전력망 전압 사다리와 제룡전기의 자리
왼쪽이 발전소, 오른쪽이 콘센트. 색이 진한 칸이 제룡전기 매출이 걸린 곳.
3.2 신시장은 왜 열리는가 — 데이터센터가 요구하는 변압기의 기술적 조건
"데이터센터가 전기를 많이 쓴다"는 문장은 변압기 회사의 매출과 직접 연결되지 않습니다. 어떤 전압·용량·규격의 변압기가 몇 대 필요한지를 따져야 합니다.
3.2.1 데이터센터 전력계통의 구조 — 변압기가 세 번 들어간다
100MW급 하이퍼스케일 캠퍼스의 전력은 보통 이렇게 들어옵니다. ① 유틸리티 송전선(115~230kV) → 캠퍼스 변전소의 전력변압기(230/34.5kV, 50~100MVA, 2~4대) → ② 34.5kV(또는 13.8kV) 중전압 루프가 캠퍼스를 돌며 각 데이터홀 옆의 중전압 배전변압기(34.5kV/480V, 2,000~3,750kVA, 수십 대) → ③ 480V 배전반·UPS → 전산실 PDU 내부의 저압 건식 변압기(480/208V, 수백 kVA, 수백 대). 제룡전기의 3상 패드마운트(45~3,750kVA, 34.5kV, 150kV BIL)는 정확히 ②에 해당하고, 몰드변압기(≤10MVA, 36kV)는 ②의 실내형 또는 ③ 후보입니다. ①은 제룡의 카탈로그(30MVA)보다 큰 영역입니다 [확인 · 사양은 회사 홈페이지, 계통 구조는 업계 일반 설계(Eaton 카탈로그 "data center hardened" 3상 패드 45~10,000kVA 등)에서 추정].
| 층 | 변압기 | 대표 사양 | 100MW IT 캠퍼스당 대수 (추정) | 제룡 보유 여부 | 주요 공급사 |
|---|---|---|---|---|---|
| ① 수전 | 전력변압기 | 230 or 138/34.5kV, 50~100MVA, ONAN/ONAF | 2~4대 | 없음 (최대 30MVA·72kV) | Hitachi, Siemens Energy, HD현대일렉트릭, 효성, WEG |
| ② 중전압 배전 | 3상 패드마운트 (유입, FR3) 또는 유닛 서브스테이션(건식) | 34.5kV/480V, 2,500~3,750kVA, Z 5.75%, K-4~13, 150kV BIL, UL 리스팅 | 50~80대 | 보유 · UL 3,750kVA (2025.11) · 납품 실적 미확인 | Eaton, Prolec GE, Hitachi, WEG, Howard, ERMCO, HD현대일렉트릭, 산일전기 |
| ③ 저압 | 건식 PDU 변압기 | 480/208V, 300~750kVA, K-13 | 수백 대 | 몰드변압기 보유 · 미국 UL 미확인 | Schneider, Eaton, Vertiv, LS일렉트릭 |
②의 대수 추정: IT 100MW × PUE 1.3 = 130MW 총부하, 80% 부하율로 설계 → 163MVA 설치 용량, 2N 또는 N+1 이중화(1.5~2배) → 240~330MVA, 대당 3,000~3,750kVA → 65~110대. 보수적으로 50~80대로 표기. 설계 기준에 따라 ±50% 차이가 날 수 있는 [추정]입니다.
3.2.2 왜 이 칸은 "풀리지 않는가" — 공급 측의 물리적 제약
단상 50kVA 주상변압기와 3상 3,000kVA 패드마운트의 공장은 다릅니다. 전자는 컨베이어식 소품종 대량생산(제룡 대전 1공장이 2023년에 완성한 체계)이고, 후자는 ① 철심이 수 톤이라 적층·조립이 크레인 작업, ② 코일이 디스크·헬리컬 권선으로 바뀌어 숙련 권선공이 필요, ③ 탱크 용접·진공 주유·단락 시험 설비가 커지고, ④ 데이터센터 사양은 프로젝트마다 달라 설계 공수가 들어갑니다. 미국 내 3상 패드마운트 설비는 Prolec GE(슈리브포트·골즈버러)가 2025년에 "두 배로 증설"했고 WEG가 750~10,000kVA 전용 공장에 $7,700만을 투자 중이지만(DOE 2026-03 컨비닝), Wood Mackenzie는 이 세그먼트의 공급 부족이 2026~27년에 더 심해질 것으로 봅니다. 이유는 수요가 데이터센터·태양광·EV 충전소에서 동시에 늘고, 미국 내 GOES 공급사가 Cleveland-Cliffs 버틀러 공장 한 곳(2028년 7월 증설 완료 목표)뿐이며, 변압기 부싱 등 부품 납기가 최장 130주이기 때문입니다.
유리. ① GOES 조달: 제룡은 포스코에서 규소강판을 kg당 4,180원에 3년간 같은 가격으로 사고 있습니다(각사 반기보고서 비교, 스마트비즈 2026-10). 미국 OEM은 GOES의 85%를 수입에 의존하고 2025년부터 철강 50% 관세를 내는 반면, 한국에서 완제품으로 수출하면 전기강판은 관세 없이 들어가 완제품 25% 관세만 부담합니다. ② 아몰퍼스 코어: 관계사 우진전기가 아몰퍼스 코어를 만들고 제룡은 2007년 15MVA 아몰퍼스 변압기를 납품한 이력이 있어, 2029년 효율규정이 그대로 가면 유리합니다(단, 3.2.4절의 RFI 참조). ③ FR3 천연에스터·무유(SIDT) 기술: 데이터센터는 방화 이격 때문에 천연에스터 또는 건식을 선호하는데 제룡은 둘 다 카탈로그에 있습니다.
불리. ① 조달 구조: 하이퍼스케일러는 초고압+배전을 패키지로 한 공급사에서 사는 추세(HD현대일렉트릭 1.12조 계약의 49%가 배전기기). 패드마운트만 파는 제룡은 EPC의 2차 벤더로 들어가야 합니다. ② 현지 생산 요구: 2026년 4월 232조 개편은 "미국산 철강 + 미국 현지 생산"을 유도하는 구조(미국산 금속 사용 시 10%)이며, 제룡은 현지 공장이 없습니다. ③ 규모: 연 매출 $1.5억 회사가 Eaton·Prolec의 데이터센터 전용 라인과 납기 경쟁을 해야 합니다. ④ 레퍼런스 부재: 데이터센터 납품 실적이 한 건도 공시되지 않았습니다.
3.2.3 규격·인증 — UL 리스팅이 왜 결정적인가
유틸리티는 자체 사양서와 공장 심사로 벤더를 뽑기 때문에 UL이 필수가 아닙니다. 그러나 데이터센터는 건축물 내 전기설비라서 지방정부 검사관(AHJ)과 보험사가 UL 또는 동등 NRTL 리스팅을 요구합니다. 제룡전기가 2025년 11월에 "3상 패드마운트 변압기 3,750kVA까지 UL 및 cUL 인증 취득"을 연혁에 올린 것은, 유틸리티 바깥의 상업·산업·데이터센터 고객에게 팔 수 있는 입장권을 끊은 것입니다. HD현대일렉트릭이 2025년 10월 중저압 차단기 UL/cUL을 받은 뒤 2026년 7월 빅테크와 배전기기 계약을 맺은 순서를 보면, "인증 → 9개월 뒤 계약"은 가능한 시간표입니다. 다만 제룡의 인증은 주상·단상 패드 UL 보유 여부, 건식(몰드) UL 여부가 미확인이고, 3,750kVA 상한은 Eaton(10,000kVA)보다 낮습니다 [정황 · 일부 미확인].
3.2.4 효율 규정(DOE 2024 최종규칙)과 2026년의 반전
2024년 4월 DOE는 배전변압기 효율 기준을 강화하는 최종규칙을 냈습니다. 2022년 제안 당시 "신규 변압기의 75%를 아몰퍼스 코어로 만들어야 하는 수준"이라는 업계 반발이 있었고, 최종안은 유입식 단상 ≤100kVA 손실 −5%, >100kVA −20%, 3상 ≥500kVA −5%, <500kVA −20%로 대폭 완화되었습니다(준수 시한 2029년 4월 23일) [확인 · Federal Register 2024-07480]. 그런데 2026년 4월 20일 트럼프 대통령은 국방물자생산법(DPA)에 따른 대통령 결정 2026-10으로 "배전변압기와 전기강판 공급망은 국방에 필수"라고 선언하고, DOE는 6월 15일 RFI를 내어 2024년 기준이 수입 아몰퍼스 의존을 키우고 국내 GOES 생산을 줄이는지를 묻기 시작했습니다 [확인 · Federal Register 2026-11971]. 제룡전기에게는 양날입니다 — 효율 기준이 유지되면 아몰퍼스 역량이 차별점이 되지만, 기준이 후퇴하면 그 차별점이 사라지고 대신 미국 OEM의 GOES 조달 부담이 줄어 경쟁이 더 세집니다.
3.3 전방시장의 니즈 증대 — 수요 드라이버와 데이터
숫자는 세 겹입니다. 미국 전체 배전변압기 수요, 그중 데이터센터, 그리고 한국산이 실제로 팔린 양. 세 번째가 가장 중요하고 가장 나쁩니다.
3.3.1 미국 배전변압기 수요 — 장기는 구조적 증가, 단기는 재고 조정
| 지표 | 2019 | 2021 | 2024 | 2025 | 2026 | 2028~30E | 출처 |
|---|---|---|---|---|---|---|---|
| 미국 배전변압기 시장 ($B) | — | — | ≈4.0 | 4.3 | 4.6 | 6.0 (2030, CAGR 7%) | MarketsandMarkets |
| 배전변압기 수요 증가 (2019=100) | 100 | — | — | 130~180 (사양별) | — | — | Wood Mackenzie 2025-08 |
| 배전변압기 공급부족률 | 0 | — | — | 6~10% | 축소 중 | — | Wood Mackenzie |
| 배전변압기 리드타임 (주) | 12~24 | ~50 | 52~120 | 40~80 | 26~40 (단상) / 악화 (3상 패드) | — | DOE·DistroForge·Wood Mac |
| 배전변압기 가격 (2019=100) | 100 | — | 178~195 | 보합 | 보합~소폭 하락 | — | Wood Mac · BLS PPI |
| 미국 설치 배전변압기 재고 (백만 대) | — | 60~80 | — | — | — | 2050년 용량 +160~260% | NREL 2024 · NIAC |
| 데이터센터 전력 (GW) | — | — | ≈25 | ≈30 | 35~40 | 90~120 (2030) | 업계 추정 (Substack 인용) |
| 미국 OEM 증설 발표 ($B, 2023~) | — | — | 0.6 | 1.8 | — | Hitachi 2028 사우스보스턴 | Wood Mac · 유틸리티다이브 |
핵심은 장기와 단기가 반대 방향이라는 점입니다. 장기적으로 미국은 설치된 배전변압기 6,000~8,000만 대 중 55%가 33년 이상이고(NREL), 2050년까지 용량을 2.6~3.6배로 늘려야 하며(NREL 2024: +160~260%), 데이터센터 전력이 2030년까지 3~4배가 됩니다. 단기적으로는 2022~24년 유틸리티의 과다 발주 재고가 소진되는 중이고, 미국 OEM이 $18억의 증설을 했으며, 리드타임은 단상 기준 26~40주로 "정상"에 가깝습니다. 즉 단상·소형 세그먼트는 2024년이 피크였고, 3상 패드마운트·전력변압기는 2027~28년까지 타이트합니다.
3.3.2 가장 중요한 데이터 — 한국산 소형변압기 대미 수출 (관세청 TRASS)
미국 시장 통계보다 제룡전기 실적에 직결되는 것은 한국 관세청의 월별 수출 통계입니다. HS 8504.21(유입식 ≤650kVA)·8504.31~33(건식 소형)을 합산한 "소형변압기" 품목의 대미 수출을 분기별로 정리하면 다음과 같습니다 [확인 · TRASS, 머니레시피 집계 JSON 원자료].
| 분기 | 소형변압기 수출 전체 ($M) | 대미 ($M) | 대미 YoY | 수출 중량 (t) | 단가 ($/kg) | 제룡전기 매출 (억원) | 제룡 YoY |
|---|---|---|---|---|---|---|---|
| 1Q24 | 145.1 | 116.3 | — | 13,393 | 10.83 | ≈650 | — |
| 2Q24 | 203.9 | 175.2 | — | 18,804 | 10.84 | 775 | — |
| 3Q24 | 170.5 | 139.8 | — | 15,899 | 10.72 | 694 | +66% |
| 4Q24 | 194.4 | 163.0 | — | 17,764 | 10.94 | 508 | −23% |
| 1Q25 | 130.3 | 104.3 | −10% | 11,469 | 11.36 | 501 | −23% |
| 2Q25 | 117.0 | 93.3 | −47% | 10,963 | 10.67 | 604 | −22% |
| 3Q25 | 106.2 | 82.1 | −41% | 9,991 | 10.63 | 698 | +1% |
| 4Q25 | 93.0 | 68.9 | −58% | 8,279 | 11.23 | 437 | −14% |
| 1Q26 | 76.8 | 56.1 | −46% | 7,115 | 10.80 | 347 | −31% |
| 2Q26 | 81.1 | 59.4 | −36% | 7,583 | 10.70 | 356 | −41% |
| 3Q26 (7~8월 확정 + 9월 잠정) | 67.9 | 29.5 (7~8월) | ≈−45% | 6,053 | 11.21 | 미발표 | — |
① 물량이지 가격이 아니다. 수출 중량이 2Q24 18,804t → 2Q26 7,583t(−60%)인데 kg당 단가는 10.84 → 10.70달러로 1% 차이입니다. 한국 업체들이 가격을 깎아 팔고 있는 것이 아니라(그랬다면 단가가 떨어져야 합니다), 주문 자체가 없어진 것입니다. 이는 IBK의 "국내 경쟁사들이 가격을 낮춰 진입"이라는 2024년 11월 진단과 결이 다릅니다 — 저가 진입이 있었다면 그 효과는 2025년 상반기 단가에 보였어야 합니다. 검증 후 수정 2026년 역성장의 1차 원인은 "가격 경쟁"이 아니라 "미국 유틸리티의 단상 변압기 재고 소진 완료 + 관세 불확실성에 따른 발주 보류"로 봐야 합니다. 단, 수출신고 단가는 FOB이고 제룡의 계약은 DDP라서, 25% 관세를 제룡이 흡수하면 회사가 손에 쥐는 가격은 떨어집니다. 영업이익률 37%→16%의 절반은 여기서, 나머지 절반은 고정비 레버리지에서 나옵니다 [추정].
② 제룡은 2025년 3분기까지 시장을 이겼다. 한국 대미 수출이 3Q25 −41%일 때 제룡 매출은 +1%였습니다. PSE&G 등 장기계약 물량이 버텨준 것입니다. 그러나 4Q25부터 시장과 같은 속도로 떨어졌고, 2026년에는 시장보다 조금 나쁩니다(2Q26 수출 −36% vs 제룡 −41%). 장기계약 버퍼가 소진되었다는 뜻입니다.
③ 3분기 실적의 선행지표는 이미 나와 있다. 7~8월 대미 수출 $29.5M은 2Q26 두 달 평균($39.6M)보다 25% 낮습니다. 9월 전체 잠정치 $24.0M(YoY −39%)을 더하면 3Q26 대미 수출은 약 $46~48M으로 2Q26($59.4M) 대비 −20% 수준입니다. 3Q26 제룡전기 매출은 2Q26(356억)을 밑돌 가능성이 높습니다 [추정]. 11월 분기보고서에서 확인할 첫 번째 숫자입니다.
3.3.3 미국 수입 시장에서의 한국산 위치
| HS | 구간 | 미국 수입 총액 2023 | 1위 | 2위 | 3위 | 2024 한국 | 2025~26 한국 (추정) |
|---|---|---|---|---|---|---|---|
| 8504.21 | 유입식 ≤650kVA | $1.07B (+85%) | 멕시코 44% ($475M) | 한국 20% ($225M) | 브라질 11.9% | 31.2% ($490M) | 약 18~22% [추정: 한국 수출 −41%, 시장 보합 가정] |
| 8504.22 | 유입식 650~10,000kVA | $1.05B (+66%) | 멕시코 57% ($602M) | 한국 12.6% ($132M) | 콜롬비아 9.4% | 미확인 | 미확인 (한국 "중대형" 수출 LTM +16%는 8504.23 위주) |
| 8504.23 | 유입식 >10,000kVA | $1.92B | — | — | — | 한국 4사 합산 40%+ (한경 2026-01) | 한국 대미 수출 2025 1~10월 $1.04B |
출처: TrendEconomy(USITC 기반, 2023), 전기신문 2025-03(2024 한국 31.2%·$490.1M), 한국경제 2026-01-30(초고압 4사 40%). 2025년 미국 수입 국가별 통계는 직접 확인하지 못해 [미확인]이며, 한국 TRASS 수출 감소율로 역산한 [추정]입니다. 멕시코가 1위인 이유는 Prolec GE(몬테레이)·Hitachi·WEG·IEM 등 글로벌 OEM의 멕시코 공장 때문이며, 이들은 USMCA로 관세가 낮습니다.
3.3.4 고객 IR이 말하는 것
PSE&G(PSEG)는 2025~2029년 5년간 약 $22~26B의 자본지출 계획(대부분 송배전 현대화)을 발표한 뉴저지 유틸리티입니다 [미확인 · 고객 IR 원문 미열람, 공개 보도 기억에 의존]. 제룡전기와의 계약을 2022년 이후 매년 갱신하고 2025년 12월 증액(441→532억)했다는 사실은, 적어도 이 고객의 교체 수요는 2027년까지 유지된다는 뜻입니다. AEP(2025~29년 capex 약 $54B 발표, [미확인 · 동일])는 2022~24년 3,500대 규모 주상변압기를 제룡에서 샀으나 2025년 이후 신규 계약 공시가 없습니다. HD현대일렉트릭이 2026년 7월 빅테크와 맺은 1.12조원 계약에서 "데이터센터 수주 비중 2025년 1.8% → 2026년 6.3% → 2027년 16%"로 커지는 것은 하이퍼스케일러가 전력기기 직접 조달을 시작했다는 신호이고, 그 패키지의 절반이 배전기기였다는 점이 제룡전기가 노리는 ② 층의 수요가 실재함을 간접 확인해 줍니다 [확인 · 블로터 2026-09-28].
3.4 TAM → SAM → 제룡전기의 몫 — 누구에게서 얼마나 발주가 나오나
"미국 배전변압기 시장 $4.3B"에서 출발해, 제룡전기가 실제로 입찰할 수 있는 칸, 그 칸에서 이길 확률, 2028년 매출까지 단계별로 내려갑니다. 가정은 전부 표에 노출합니다.
3.4.1 깔때기 — 2028E 기준
TAM → SAM → SOM 깔때기 (2028E, 억원 환산은 1,380원/달러)
왼쪽 숫자가 시장, 오른쪽이 제룡전기 몫. 가정은 아래 표.
3.4.2 가정표
| 단계 | 항목 | 값 | 근거 | 확인 수준 |
|---|---|---|---|---|
| TAM | 미국 배전변압기 시장 2025 → 2028 → 2030 | $4.3B → $5.0B → $6.0B | MarketsandMarkets (CAGR 7.0%). Arizton·GMI는 전체 변압기 $12~16B 범위로 더 넓게 잡음 | [확인 · 시장조사기관, 기관별 편차 ±30%] |
| TAM | 미국 데이터센터 신규 전력 2026~30 | 연 12~18GW IT | 30GW(2025) → 90~120GW(2030) 업계 추정 | [추정] |
| TAM-DC | IT 1GW당 중전압 배전변압기 설치 용량 | 2.4~3.3GVA (PUE 1.3 × 부하율 80% × 이중화 1.5~2.0) | 3.2.1절 계통 구조 | [추정] |
| TAM-DC | 중전압 패드·유닛서브 단가 | $30~50/kVA (3,000kVA 1대 ≈ $90~150K) | 한국 수출단가 $11/kg × 대당 8~10t ≈ $90~110K(FOB) + 관세·운임·마진 | [추정] |
| TAM-DC | 데이터센터 중전압 변압기 시장 (연간) | $1.1~2.9B/년 → 중간값 $1.8B | 15GW × 2.8GVA × $40/kVA = $1.7B | [추정 · 유입식 패드 비중 40~60% → $0.7~1.0B] |
| SAM | 수입 비중 | 배전변압기의 약 50% | Wood Mackenzie 2025-08 | [확인] |
| SAM | 한국산 접근 가능 점유율 (수입 중) | 베어 15% / 베이스 22% / 불 30% | 2023 20% → 2024 31% → 2026E 18~22% (TRASS 역산) | [확인/추정] |
| SOM | 제룡의 한국산 내 비중 | 30~35% | 2.3절 | [추정] |
| SOM-DC | 제룡의 데이터센터 유입식 패드 점유율 2028E | 베어 0% / 베이스 3% / 불 7% | UL 3,750kVA 인증·2공장 보유, 실적 0건. 산일전기가 특수변압기로 선점 | [추정 · 정황 기반] |
| 가격 | ASP 시나리오 (2025=100) | 베어 92 / 베이스 100 / 불 108 | 단가 보합(TRASS), 3상 대용량 믹스 개선 시 상승 | [추정] |
| 환율 | 원/달러 | 1,380 | 2025 평균 근사 | [가정] |
3.4.3 발주 주체별 — 누가, 어떤 프로젝트에서, 언제
| 발주 주체 (유형) | 프로젝트 · 제품 | 시기 | 제룡 상태 | 2028E 연 매출 기여 (베이스, 억원) |
|---|---|---|---|---|
| PSE&G (뉴저지 IOU) | 배전변압기 장기계약, USD 35.98M | 2025.12~2027.12 (약 2년) | [확인] 계약 중 · 연 환산 약 260억 | 250~300 (갱신 가정) |
| AEP (11개 주 IOU) | 주상변압기 16종, 3,500대 (2023 169억) | 2022~2024 납품 완료, 이후 공시 없음 | [확인] 과거 고객 · 재발주 미확인 | 0~150 |
| LIPA / Choctaw-Kaul 등 조달대행 | 지상(패드) 변압기 (2023 166억, 2022 201억) | 2023~2025 | [확인] 과거 고객 · 스팟성 | 100~200 |
| 기타 미국 유틸리티·협동조합 (스팟) | 단상 주상·패드 연간 입찰 | 상시 | [추정] 2025 수출 1,988억 중 공시계약(≈500억) 외 약 1,500억이 여기서 발생 | 900~1,200 |
| 데이터센터 EPC / 하이퍼스케일러 (Quanta·Rosendin·Holder 등 2차 벤더) | 3상 패드마운트 2,500~3,750kVA, FR3 | 2027~ (인증 2025.11 → 첫 수주 2026~27 가정) | [정황 · 미확인] 인증·공장·인력은 있고 수주는 없음 | 0 (베어) / 300 (베이스) / 700 (불) |
| 태양광·ESS 개발사 | 집전용 패드마운트, 스텝업 | IRA 축소로 둔화 | [미확인] 비중 불명 | 50~100 |
| 한전 · 국내 공공 | 주상·지상·몰드·GIS | 2025 입찰제한(집행정지) → 2026 재개 | [확인] 2025 내수 183억 | 180~250 |
| 중동·동남아 등 신시장 | 50Hz 사양 주상·패드 | 회사 "신규 시장 개척" 언급, 실적 없음 | [미확인] | 0~100 |
3.4.4 세 시나리오 — 2025 → 2028E
| (억원) | 2024A | 2025A | 2026E | 2028E 베어 | 2028E 베이스 | 2028E 불 |
|---|---|---|---|---|---|---|
| 유틸리티 배전변압기 수출 (기존 본업) | ≈2,410 | 1,988 | ≈1,200 | 1,250 | 1,650 | 2,100 |
| 데이터센터·상업용 3상 대용량 (신시장) | 0 | 0 | 0~30 | 0 | 300 | 700 |
| 내수 (한전·민수·몰드) | ≈220 | 183 | ≈170 | 180 | 230 | 300 |
| 기타 | — | 69 | ≈50 | 50 | 70 | 100 |
| 매출 합계 | 2,627 | 2,240 | ≈1,420 | 1,480 | 2,250 | 3,200 |
| 영업이익률 | 37.2% | 29.9% | ≈14~16% | 10% | 20% | 27% |
| 영업이익 | 978 | 670 | ≈210 | 150 | 450 | 860 |
| 2025 대비 매출 변화 | — | — | −37% | −34% | +0.4% | +43% |
| 신시장 기여 비중 | — | — | ≈1% | 0% | 13% | 22% |
시나리오의 논리. 2026E는 상반기 703억에 하반기를 상반기와 비슷하거나 약간 낮게(3.3.2절의 수출 선행지표) 잡은 값입니다. 베어는 한국산 점유율이 15%에 머물고 데이터센터 진입이 실패하는 경우로, 매출 1,500억·OPM 10%(고정비 레버리지 역방향, 2공장 감가상각 추가)입니다. 베이스는 유틸리티 재고 조정이 2027년에 끝나 한국산 점유율 22%로 회복하고 데이터센터 유입식 패드 시장($0.7~1.0B)의 3%를 가져가는 경우로, 매출은 2025년 수준을 겨우 회복하지만 영업이익은 2025년의 2/3입니다 — 관세 25%가 구조적으로 마진을 깎기 때문입니다. 불은 2024년의 점유율 31%로 복귀하면서 데이터센터에서 7%를 가져가는 경우로, 이때만 2024년 영업이익(978억)에 근접합니다. 불 시나리오의 전제는 ① 미국 OEM 증설이 지연되고 ② 232조 25%가 15%로 완화되거나 ③ 제룡이 미국 현지 조립 거점을 확보하는 것인데, 셋 중 공시된 것은 없습니다.
신시장이 0이고 유틸리티 수출이 2026년 수준(약 1,200억)에서 멈추면: 매출 ≈ 1,450억, 영업이익률 10~12%, 영업이익 150~175억, 순이익(이자수익 약 50~60억 포함) 약 180~200억. 이 상태가 영구히 지속된다고 가정하고 10배를 매기면 사업가치 1,800~2,000억 + 순현금 1,450억 = 3,300~3,500억원(주당 20,000~22,000원)이 "모든 것이 실패했을 때"의 참고치입니다. 현 시총 7,846억의 43%입니다. 반대로 말하면 시장은 현재 "유지"보다 훨씬 좋은 미래를 가격에 넣고 있습니다(9장).
4누가 사는가 — 고객과 판매 구조
고객 이름이 공시에 나오는 회사입니다. 그래서 집중도와 계약 조건을 비교적 정확히 읽을 수 있습니다.
4.1 공시된 공급계약 (단일판매·공급계약 체결 공시)
| 공시일 | 상대방 | 제품 | 금액 (억원) | 기간 | 조건 | 직전 매출 대비 |
|---|---|---|---|---|---|---|
| 2022-03 | PSE&G | 단상 주상변압기 | 217 | 2022~2023 | DDP | — |
| 2022-05 | AEP | 주상변압기 16종 | 미확인 | — | — | — |
| 2022-06 | PSE&G | 지상변압기 | 195 | — | — | — |
| 2022-10 | LIPA(롱아일랜드) 등 2곳 | 변압기 | 201 | — | — | — |
| 2023-08 | AEP | 배전변압기 3,500대 | 169 | ~2024-10 (367대 지연 후 11월 완료) | DDP · 지연 패널티 없음 | 19.7% (2022 매출) |
| 2023-09 | 미확인 | 변압기 | 288 | — | — | — |
| 2023-12 | Choctaw-Kaul Distribution | 지상(PAD) 변압기 | 166 | 2023-12~2025-12 | — | — |
| 2024 (복수) | 미국 기업 | 변압기 (628.8억·137억·60억 등) | ≈830 | — | — | — |
| 2024-12-24 | PSE&G | 배전변압기 | 430 | ~2026-12-01 | DDP | 23.4% (2023 매출) |
| 2025-12-22 | PSE&G | 배전변압기 (USD 31.0M→) | 441 | 2025-12-22~2027-12-31 | DDP · 선수금 없음 · 자체 생산 | 16.8% (2024 매출) |
| 2026-01-08 | PSE&G (증액) | 배전변압기 (USD 35.98M) | 532 | 동일 | "미국 전력인프라 투자 확대 및 제품 단가 조정 반영" | 20.2% (2024 매출) |
출처: 이데일리·디지털투데이·파이낸스투데이·인포스탁데일리·비즈니스포스트의 공시 보도. 2023-09 288억(데이터투자)·2024년 628.8억/137억/60억(이데일리)은 상대방이 보도에 명시되지 않아 [확인 · 상대 미확인]. PSE&G 누적(2023 이후)은 보숲 집계로 약 1,156억.
4.2 집중도·수출·수금
고객 집중도. 2025년 매출 2,240억 중 PSE&G 계약 연환산분(약 220~260억)이 10~12%로 10% 이상 고객에 해당합니다 [추정]. 2023~24년에는 AEP도 10%를 넘었을 것으로 보이나 사업보고서 주석을 직접 열지 못해 [미확인]입니다. 수출 비중 88.8%(2025), 그중 미국이 "100%에 가까운"(IBK) 수준. 수금 조건: 선수금·계약금 없음, DDP(관세·운송·보험 매도인 부담) — 즉 제룡전기는 생산 → 선적 → 미국 통관(관세 납부) → 고객 창고 인도 → 대금 회수의 전 과정에서 운전자본과 관세·환율 리스크를 안습니다. 환율 10% 변동 시 순이익 ±45억(공시 민감도, 2025). 2025년 말 당좌비율 790%, 매출채권·재고 수준은 [미확인].
수주잔고. 공시 기준 3Q23 3,231억(유안타) → 3Q24 2,326억(IBK·비즈니스포스트, 수주총액 4,446억 중 기납품 2,119억) → 2025년 말 1,501억(보숲 DART 집계) → 1H26 [미확인]. 1,501억은 2026년 상반기 매출(703억)의 약 2.1배, 연환산 매출의 1.1배로 "8개월~1년치"입니다. 수주잔고의 상당 부분이 PSE&G 532억(2027년 말까지)이라면, PSE&G 외 잔고는 약 1,000억 미만이고 이는 스팟 주문 중심이라는 IBK의 진단과 일치합니다.
| 시점 | 수주총액 | 기납품액 | 수주잔고 | 근거 |
|---|---|---|---|---|
| 3Q23 | — | — | 3,231 | 유안타증권 2024-03 2차 |
| 3Q24 | 4,446 | 2,119 | 2,326 | IBK·비즈니스포스트 2차 |
| 2025-12-31 | 3,740.9 | 2,240.2 | 1,500.8 | 사업보고서 2025.12 ↗ 공시 |
| 2026-06-30 | 2,119.0 | 703.2 | 1,415.8 | 반기보고서 2026.06 ↗ 공시 이후 판에서 추가 |
반기보고서 기준 2026년 6월 말 수주잔고는 1,415.8억원으로 2025년 말(1,500.8억원)보다 85.0억원 줄었습니다. 같은 반기 기납품액(매출) 703.2억원에 대해 신규 수주는 약 618억원(=1,415.8 − 1,500.8 + 703.2)으로, 반기 book-to-bill은 약 0.88입니다 계산 이후 판에서 추가.
① 관세청 소형변압기 대미 수출(월별, 10일·20일 잠정치) — 제룡 분기 매출과 상관이 높습니다(3.3.2절). ② 단일판매·공급계약 공시 — 직전 매출의 10% 이상이면 의무 공시이므로, 데이터센터 EPC와 150억 이상 계약이 생기면 반드시 드러납니다. ③ 재고자산과 계약자산 — DDP 조건이라 선적 후 인도 전 재고가 "미착품"으로 잡혀 분기 말 재고가 늘면 다음 분기 매출의 신호. ④ 대전 2공장의 설비투자(CAPEX) 집행 — 토지·건물 400억 외 생산설비 투자 공시가 나오면 중대용량 라인의 실체가 보입니다. ⑤ UL 데이터베이스(UL Product iQ)의 제룡전기 리스팅 추가 — 단상 패드·건식까지 확장되는지.
5경쟁과 해자
배전변압기는 해자가 얕은 산업입니다. 제룡전기의 상대적 우위는 "미국 유틸리티 레퍼런스 3~4년"과 "무차입 현금"이고, 열위는 "현지 공장 없음"과 "패키지 불가"입니다.
5.1 피어 표 — 국내
| 회사 | 주력 칸 | 2025 매출 (억) | 2025 OPM | 2026E 매출 (컨센) | 시총 (조, 10/1) | PER (LTM) | PBR | 미국 현지 생산 |
|---|---|---|---|---|---|---|---|---|
| 제룡전기 | 배전 (단상·소형 패드) → 3상 대용량 진입 | 2,240 | 29.9% | 없음 | 0.78 | 14.4 | 3.2 | 없음 |
| 산일전기 | 특수변압기 (태양광·ESS·데이터센터), 유입·건식 ≤10MVA급 | 5,019 | 35.6% | 6,852 | 6.93 | 38.3 | 10.4 | 검토·안산 2·3공장 증설 (수주잔고 5,567억, DC·신재생 90%) |
| HD현대일렉트릭 | 초고압 + 배전기기 패키지, 빅테크 직거래 | 40,795 | 24.4% | 46,918 | 24.4 | 28.6 | 10.8 | 앨라배마 (2공장 2027.4, 연 150대) |
| 효성중공업 | 초고압·HVDC, Quanta와 차단기 JV | 59,685 | 12.5% | 71,905 | 25.9 | 44.3 | 10.0 | 멤피스 (2020 인수, 2028 추가 증설) |
| LS일렉트릭 | 배전반·중저압·DC 내부 배전, 초고압 | 49,658 | 8.6% | 65,383 | 31.4 | 80.6 | 14.6 | 유타 (배전기기, 증설 중) |
| 일진전기 | 초고압 변압기·케이블 | 20,446 | 7.4% | 23,475 | 4.11 | 29.2 | 6.3 | 없음 (수출 중심) |
| 성진종합전기 (비상장) | 주상·패드 배전 (미국 수출) | 미확인 | — | — | (프리IPO 550억, SKS PE) | — | — | 화성 8,000평 공장, 월 2,000대 |
시세·배수: 네이버금융 2026-10-01 종가 기준. 2026E는 FnGuide 컨센서스(제룡전기는 커버리지 없음). 산일전기 OPM은 1H26 37.8%(아시아경제).
배수 격차가 말하는 것. 같은 "변압기"인데 제룡전기 PBR 3.2배 vs 산일전기 10.4배, PER 14배 vs 38배입니다. 시장은 ① 성장률(산일 2026E +37% vs 제룡 −37%), ② 칸(특수·데이터센터 vs 유틸리티 단상), ③ 수주잔고 가시성(5,567억·역대 최대 vs 1,501억·축소)을 가격에 넣었습니다. 역으로 제룡전기가 "3상 대용량·데이터센터" 칸으로 실제로 옮겨가면 배수가 산일전기 방향으로 재평가될 여지가 있고, 그것이 현 시총이 "유지 가치" 3,500억의 2.2배인 이유 중 하나입니다.
5.2 피어 — 미국 시장의 경쟁자
| 회사 (국가) | 3상 패드마운트 범위 | 최근 움직임 | 제룡 대비 |
|---|---|---|---|
| Prolec GE (멕시코·미국, Xignux-GE) | 전 구간 | 슈리브포트·골즈버러 증설로 3상 패드 생산능력 2배(DOE 2026-03), $140M 추가 투자, Waukesha 확장 | USMCA 무관세 + 미국 공장. 가격·납기 모두 우위 |
| Eaton (미국) | 45~10,000kVA, "data center hardened" | 사우스캐롤라이나 $340M 투자 | 데이터센터 사양·브랜드 우위 |
| Hitachi Energy (일·스위스) | 전 구간 | $1B+ 북미 투자, 사우스보스턴 2028 | 초고압 중심, 패드는 멕시코 공장 |
| WEG (브라질·미국) | 750~10,000kVA 전용 공장 증설 중 ($77M) | DOE 컨비닝 발표 | 브라질산 수입 11.9% 점유(2023) |
| Howard Industries · ERMCO (미국, 비상장) | 주상·패드 전 구간 | 미국 최대 배전변압기 메이커들. 증설 | 유틸리티 AVL에서 1순위 |
| Fortune Electric (대만) | 중대형·패드 | 미국 데이터센터·유틸리티 수출 급증(대만 수출 통계) | 관세 조건 유사(대만 20%). 가격 [미확인] |
| 중국 OEM | — | 미국 유틸리티·DC는 보안 우려로 기피 (이투데이 2025-02) | 제룡의 반사이익 요인 |
5.3 해자 점검
있는 것
① PSE&G·AEP·LIPA 등 대형 유틸리티 AVL과 3~4년 납품 이력. ② 2023년 완성한 소품종 대량생산 체계와 가동률 107.9%의 대전 1공장 — 한국 중소업체 중 가장 큰 미국향 물량 처리 경험. ③ 전기강판 장기 고정가 조달(포스코, 4,180원/kg). ④ 아몰퍼스·고체절연·천연에스터 등 "친환경 사양" 카탈로그. ⑤ 무차입 현금 1,400억+ — 가격 전쟁과 투자 사이클을 버틸 체력. ⑥ 2025.11 UL/cUL 3,750kVA.
없는 것
① 미국 현지 생산 — 232조가 "미국산 금속 + 현지 생산"으로 유도하는 구조에서 구조적 핸디캡. ② 패키지 공급력 — 초고압·차단기·배전반을 함께 못 팜. ③ 규모 — 매출 $1.5억은 Prolec 한 공장 증설분 수준. ④ 데이터센터 레퍼런스 0. ⑤ 커버리지·IR — 증권사 리포트 2025년 2월 이후 없음, 영문 IR 자료 미확인. ⑥ 내수 신뢰 — 담합 사건으로 한전 입찰 제한(집행정지 중)·손해배상 소송.
대체 기술 위협. 데이터센터 전력계통이 엔비디아가 제시한 800V DC 아키텍처로 가면 중전압 → 480V AC 배전변압기 일부가 반도체 변압기(SST)로 대체될 수 있습니다. LS일렉트릭이 SST·SSCB 기술을 확보했다고 밝혔습니다(아시아경제 2026-09). 다만 캠퍼스 수전~중전압 루프까지는 여전히 유입식 변압기가 필요하고, SST 상용화는 2028년 이후로 보여 2028E 시나리오에는 넣지 않았습니다. 번들링 위협은 이미 현실입니다(HD현대일렉트릭 패키지 계약). 국산화·이원화: 미국 유틸리티가 한국산을 선택한 이유가 "중국산 기피 + 납기"였다면, 미국 OEM 증설이 끝나는 2027~28년에 그 이유 중 "납기"가 사라집니다.
5.4 고객이 쉽게 바꾸지 못하는 이유 — 그리고 2025년에 바뀐 이유
미국 유틸리티는 변압기 공급사를 쉽게 바꾸지 않습니다. 이유는 ① 승인 벤더 등록(AVL): 설계 승인·공장 심사·시험 성적서(IEEE C57.12.00/.20/.34)·UL 인증까지 1~2년, ② 규격 파편화: 미국에는 8만 종 이상의 변압기 규격이 있어(NIAC) 유틸리티별 도면에 맞춘 금형·치구가 필요, ③ 현장 호환성: 기존 설치분과 부싱 위치·탭 전압이 맞아야 교체 작업이 단순해집니다. 제룡전기는 PSE&G(뉴저지), AEP(오하이오 등 11개 주), LIPA(뉴욕) 같은 대형 유틸리티에 3~4년간 납품해 이 관문을 통과했습니다. "3년간 양호한 거래 이력"은 PSE&G 증액 공시의 문구입니다.
그런데 락인이 깨진 이유도 명확합니다. 락인은 "공급사를 바꾸기 어렵다"는 것이지 "주문량을 줄이기 어렵다"는 뜻이 아닙니다. 2022~24년 유틸리티들은 부족에 대비해 평소보다 많이 주문했고(IBK: "건당 수주액이 큰 대형 프로젝트"), 2025년부터 재고가 차자 스팟 주문으로 돌아갔습니다. 여기에 국내 경쟁사(산일전기·성진종합전기·엘파워텍 등)가 가격을 낮춰 진입했고, 2025년 4월 이후 관세 불확실성으로 "미국 바이어와 제대로 된 미팅이 없다"(전기신문 2025-07 중견업체 임원)는 상태가 이어졌습니다. 전기산업진흥회 집계로 100kV 이하 유입식 주상변압기 수출은 2Q24 월평균 약 4,000만달러 → 2Q25 1,800만달러로 반 토막 났습니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
영업이익률 38%에서 15%로의 하락은 두 겹입니다. 반은 가격(관세 흡수), 반은 고정비 레버리지의 역방향입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 487.8 (+10.4%) | 860.6 (+76.4%) | 1,839.4 (+113.7%) | 2,627.4 (+42.8%) | 2,240.2 (−14.7%) | 1,837.8 (−20.4%) |
| 매출원가 | 411.6 | 537.3 | 927.4 | 1,269.1 | 1,096.0 | 928.3 |
| 매출총이익 (률) | 76.3 (15.6%) | 323.4 (37.6%) | 912.0 (49.6%) | 1,358.2 (51.7%) | 1,144.2 (51.1%) | 909.5 (49.5%) |
| 판관비 (률) | 75.1 (15.4%) | 163.5 (19.0%) | 210.5 (11.4%) | 379.8 (14.5%) | 473.9 (21.2%) | 492.8 (26.8%) |
| 인건비 (급여+퇴직급여) | 21.0 | 26.7 | 39.3 | 60.5 | 65.4 | n/a(분기 미공시) |
| 연구개발비 (판관비 내 경상연구개발비) | 9.9 | 15.1 | 8.8 | 5.0 | 4.3 | n/a(분기 미공시) |
| 광고판촉비 (광고선전비) | 0.1 | 1.6 | 0.6 | 4.2 | 2.1 | n/a(분기 미공시) |
| 감가상각·무형상각 (판관비분) | 2.3 | 2.4 | 2.4 | 2.9 | 3.5 | n/a(분기 미공시) |
| 기타 주요 계정: 운반비 | 24.2 | 76.0 | 90.8 | 188.6 | 284.8 | n/a(분기 미공시) |
| 기타 주요 계정: 지급수수료 | 4.3 | 20.1 | 52.3 | 100.1 | 79.7 | n/a(분기 미공시) |
| 영업이익 (률) | 1.2 (0.2%) | 159.8 (18.6%) | 701.5 (38.1%) | 978.5 (37.2%) | 670.3 (29.9%) | 416.7 (22.7%) |
| 지배순이익 (당기순이익) | 11.7 | 124.8 | 563.8 | 799.2 | 587.1 | 549.5 |
| 영업현금흐름 | 74.6 | −170.2 | 395.3 | 956.9 | 671.7 | 566.5 |
| CAPEX (유형+무형 취득) | 2.7 | 6.6 | 21.8 | 23.2 | 24.0 | 464.3 |
| FCF (마진) 계산 | 71.9 (14.7%) | −176.8 (-20.5%) | 373.5 (20.3%) | 933.7 (35.5%) | 647.7 (28.9%) | 102.2 (5.6%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 502.0 (−22.7%) | 603.6 (−22.2%) | 697.5 (+0.5%) | 437.1 (−13.9%) | 346.7 (−30.9%) | 356.5 (−40.9%) |
| 매출원가 | 253.5 | 280.0 | 315.5 | 246.9 | 194.3 | 171.5 |
| 매출총이익 (률) | 248.5 (49.5%) | 323.5 (53.6%) | 382.0 (54.8%) | 190.1 (43.5%) | 152.4 (44.0%) | 185.0 (51.9%) |
| 판관비 (률) | 87.9 (17.5%) | 119.5 (19.8%) | 156.7 (22.5%) | 109.9 (25.1%) | 93.5 (27.0%) | 132.7 (37.2%) |
| 영업이익 (률) | 160.7 (32.0%) | 204.1 (33.8%) | 225.3 (32.3%) | 80.2 (18.3%) | 58.9 (17.0%) | 52.3 (14.7%) |
| 지배순이익 (당기순이익) | 147.3 | 151.2 | 199.8 | 88.8 | 80.6 | 180.3 |
| 영업현금흐름 계산 | 122.0 | 115.1 | 284.9 | 149.7 | 121.1 | 10.8 |
| CAPEX (유형+무형) 계산 | 10.8 | 6.3 | 1.3 | 5.6 | 430.1 | 27.3 |
| FCF 계산 | 111.2 | 108.8 | 283.6 | 144.1 | −309.0 | −16.5 |
표준표가 보여 주는 것은 세 가지입니다. ① 매출총이익률은 2023년 49.6% → 2024년 51.7% → 2025년 51.1%로 거의 그대로였고, 영업이익률 하락(37.2% → 29.9%)은 판관비율(14.5% → 21.2%)에서 왔습니다 계산. ② 2025년 판관비 증가 94.1억원 가운데 운반비가 188.6억 → 284.8억원으로 96.2억원 늘어 증가분의 전부에 해당합니다(지급수수료는 100.1억 → 79.7억원으로 감소) 공시 이후 판에서 추가. DDP 조건에서 운송비를 회사가 부담하는 구조가 판관비에 그대로 드러납니다. ③ TTM FCF 102.2억원은 1Q26 대전 2공장 취득(유형자산 취득 430.0억원)이 들어간 값이며, 이를 빼면 TTM 영업현금흐름 566.5억원이 거의 그대로 남습니다 계산.
| 지표 | 값 | 설명 |
|---|---|---|
| 2025 매출 / 영업이익 | 2,240억 / 670억 | −14.7% / −31.4% · OPM 29.9% |
| 1H26 매출 / 영업이익 | 703억 / 111억 | −36.4% / −69.5% · OPM 15.8% |
6.1 분기 추이 — 반기·연간 비교
| (억원, 별도) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 1H25 | 1H26 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|
| 매출액 | 501 | 604 | 698 | 437 | 347 | 356 | 1,105 | 703 | 2,627 | 2,240 |
| YoY | −23% | −22% | +1% | −14% | −31% | −41% | −22% | −36% | +43% | −15% |
| 영업이익 | 161 | 204 | 225 | 80 | 59 | 52 | 365 | 111 | 978 | 670 |
| 영업이익률 | 32.1% | 33.8% | 32.3% | 18.4% | 17.0% | 14.7% | 33.0% | 15.8% | 37.2% | 29.9% |
| 순이익 | 147 | 151 | 200 | 89 | 81 | 180 | 298 | 261 | 799 | 587 |
| 순이익률 | 29.3% | 25.0% | 28.6% | 20.3% | 23.2% | 50.6% | 27.0% | 37.1% | 30.4% | 26.2% |
출처: 네이버금융(FnGuide) 분기 데이터, DART 잠정실적·사업보고서. 1Q25는 연간 − 2~4Q로 역산. 4Q24는 IBK 인용(매출 508억·영업이익 127억).
6.2 마진의 해부
2023~24년의 37~38%는 어떻게 가능했나. 세 가지가 동시에 맞았습니다. ① 미국 변압기 생산자물가지수(PPI)가 2024년 1월 343.8로 사상 최고(유안타 2024-03) — 판가가 2019년 대비 거의 두 배. ② 전기강판·구리가 2022년 고점에서 하락 — 원가는 내려감. ③ 소품종 대량생산 전환으로 고정비 흡수. 보통 배전변압기 업체의 정상 OPM은 8~15%(산일전기 2023년 21.7%, Prolec·Howard 등 미국 OEM 한 자릿수 후반~10%대)이므로, 37%는 부족 프리미엄이었습니다.
2025~26년의 하락 경로. 매출 2,627→2,240억(−387억)에 영업이익 978→670억(−308억) — 매출 감소분의 80%가 이익 감소로 떨어졌습니다. 변동비율이 60%라면 매출 감소로 설명되는 이익 감소는 약 155억이고, 나머지 150억은 ① 판관비 +24.8%(인력·전무 영입·해외 영업·소송비용), ② 관세 흡수(2025년 4~8월 상호관세 10~15%, 8월 18일부터 철강 파생 232조 — DDP 조건이라 제룡 부담), ③ 연말 일회성 비용(IBK)입니다. 2026년 상반기 OPM 15.8%는 매출 −36%에 고정비(2공장 취득세·보유비용 포함)가 그대로 남은 결과입니다. 회사의 반기 코멘트 "선제적 투자로 고정비가 증가"가 이것입니다.
| 마진 하락 요인 (2024 → 1H26, 약 21%p) | 기여 (p, 추정) | 근거 | 되돌릴 수 있나 |
|---|---|---|---|
| 고정비 레버리지 역방향 (매출 −36%) | ≈ 10~12 | 판관비 +24.8%(2025), 가동률 90%+ → 추정 60% 미만. 단, 대전 1공장 가동률은 1H26 107.9%로 보고(스마트비즈) — 라인 재배치 가능성 | 매출 회복 시 자동 복원 |
| 관세 흡수 (DDP) | ≈ 5~8 | 2025.8~2026.3 상호관세 15% + 철강 함량 50% → 2026.4~ 완제품 25%. 수출단가(FOB) 보합이므로 관세는 판가에 전가되지 않음 | 232조 개정(초고압처럼 15%) 또는 현지 생산 없이는 구조적 |
| 구리 가격 (+50% 관세는 미국 OEM 부담, 한국은 LME 연동) | ≈ 2~3 | LME 구리 2024말→1H26 +54%(LS일렉트릭 자료). 전기강판은 4,180원/kg 보합 | 판가 연동 조항 유무 미확인 |
| 믹스 (대형 프로젝트 → 스팟) | ≈ 1~2 | IBK 2025-02 | 3상 대용량 믹스로 반전 가능 |
6.3 순이익 착시 — 2Q26의 180억원
2Q26 영업이익 52억원에 순이익 180억원입니다. 법인세 전 약 215~220억이라면 영업외에서 약 160억원이 들어왔습니다. 후보는 ① 외화자산(달러 예금·매출채권) 환산이익, ② 단기금융상품(1,347억)의 평가·처분이익, ③ 기타 일회성. 반기보고서 주석을 직접 열지 못해 [미확인]으로 둡니다. 중요한 것은 이 180억을 "실력"으로 읽으면 PER이 과소평가된다는 점입니다. 네이버·FnGuide의 PER 13~14배는 LTM 순이익(587−298+261 ≈ 550억)에 2Q26 일회성이 들어간 값입니다. 영업이익 기반으로 보면 LTM 영업이익은 670−365+111 = 416억, 연환산 상반기 기준은 222억입니다. 2025년 순이익 587억에도 영업외 이자수익(현금 1,850억 × 3% ≈ 55억)이 포함되어 있는데 이것은 반복 가능합니다.
2Q26(3개월) 금융수익은 180.5억원이고, 그중 당기손익인식금융자산처분이익이 160.2억원입니다. 나머지는 이자수익 9.7억원, 외환차익 8.4억원, 외화환산이익 2.1억원입니다(금융원가 1.5억원) 공시. 전년 같은 분기의 처분이익은 0.8억원이었습니다. 즉 2Q26 순이익 180.3억원의 대부분은 금융자산 처분에서 나온 일회성 이익이며, 영업이익(52.3억원)과 이자수익을 합한 반복 이익은 분기 60억원대입니다 계산. 출처: 반기보고서 2026.06 재무제표 주석 20. 금융수익과 금융비용 ↗
6.4 현금흐름
2023~25년 누적 순이익 약 1,950억원이 거의 그대로 현금으로 쌓였습니다(2025년 말 현금성 1,853억, 차입 0). 더벨(2026-03)은 "호황기 속 나홀로 역성장, 현금흐름 둔화"를 지적했는데, 2025년 영업현금흐름 상세는 열지 못했지만 매출 감소 국면에서 매출채권·재고가 줄면 영업현금흐름은 오히려 이익보다 좋게 나오는 것이 보통이므로 "둔화"는 절대 규모의 축소를 뜻하는 것으로 읽습니다 [추정]. 2026년에는 ① 공장 매입 400억(투자), ② 배당 177억(재무), ③ 상반기 영업이익 111억 + 영업외 수익이 섞여 현금성 자산이 1,853억 → 약 1,400~1,500억으로 감소했을 것으로 추정합니다 [추정 · 1H26 재무상태표 미확인]. 2Q26 BPS가 14,303 → 15,425원으로 1,122원(약 180억) 늘어난 것은 순이익과 정확히 일치하므로 자본 쪽 일회성 변동은 없습니다.
공시 현금흐름표로 보면 영업현금흐름은 2023년 395.3억 → 2024년 956.9억 → 2025년 671.7억원이고, 2026년 상반기는 131.9억원(1Q26 121.1억 · 2Q26 10.8억, 계산)입니다 공시. 2025년 영업현금흐름(671.7억)은 순이익(587.1억)을 웃돌았습니다. 2026년 상반기 유형자산 취득은 457.3억원, 배당금 지급은 176.7억원입니다 공시 이후 판에서 추가.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
이 회사의 하방은 "현금"과 "PSE&G 계약"이라는 두 개의 숫자로 거의 다 설명됩니다. 아래 첫 표는 2026-10-02 판의 하방 표이고, 두 번째 표는 반기보고서 공시값입니다.
| 항목 | 2025-12-31 (확인) | 2026-06-30 (추정) | 비고 |
|---|---|---|---|
| 현금 및 현금성자산 | 506 | — | DART (보숲 집계) |
| 단기금융상품 | 1,347 | — | 동일 |
| 현금성 합계 | 1,853 | ≈1,450 | − 공장 400억 − 배당 177억 + 1H 순이익 261억 ± 운전자본 |
| 차입금 | 0 (리스부채 7) | 0 | 이자비용 0.32억 (2025) |
| 부채총계 | 276 | ≈350 | 부채비율 11.5% → 1H26 14.4%(네이버) |
| 자본총계 | 2,393 | ≈2,478 | BPS 14,901 → 15,425원 |
| 유형자산 (토지·건물·설비) | 미확인 | +400 (대전 2공장) | 자산총계 2,417억(2024) 대비 16.5% |
| 순현금 | 1,846 | ≈1,450 | 시총 7,846억의 24% → 18% |
| 수주잔고 | 1,501 | 미확인 | PSE&G 532억 포함 |
| 배당 (FY2025) | 177 (DPS 1,100원) | — | 배당성향 30.1%, "지속가능한 배당" 밸류업 공시 |
| 자사주 | 미확인 | — | 밸류업 공시에 자사주 계획 없음 |
| 우발채무 | 공급자금융약정 95억 · 소송 20억(1심) | — | + 한전 손해배상(9사 연대, 한전 주장 총액 1,688억, 현재 청구 30억) |
| 항목 | 2025-12-31 | 2026-06-30 | 비고 |
|---|---|---|---|
| 현금및현금성자산 | 506.0 | 394.6 | |
| 기타 유동 금융자산 (단기금융상품 등) | 1,347.0 | 1,145.0 | |
| 리스부채 (유동+비유동) | 7.3 | 5.8 | 차입금 없음 |
| 순현금 계산 | 1,845.7 | 1,533.8 | 시총 7,846억 대비 23.5% → 19.5% |
| 매출채권 및 기타 유동 채권 | 212.3 | 260.1 | |
| 재고자산 | 324.1 | 311.8 | |
| 유형자산 | 204.9 | 651.9 | 대전 2공장 취득 반영 |
| 부채총계 | 275.7 | 356.5 | 부채비율 11.5% → 14.4% (계산) |
| 자본총계 | 2,393.4 | 2,477.6 | |
| 자산총계 | 2,669.1 | 2,834.2 |
반기보고서 공시값으로 보면 2026년 6월 말 순현금은 1,533.8억원으로, 2026-10-02 판의 추정(≈1,450억)보다 약 80억원 많습니다. 2025년 말 대비 감소분(311.9억)은 대전 2공장 취득(유형자산 취득 457.3억)과 배당 지급(176.7억)이 영업현금흐름(131.9억)과 금융자산 처분이익을 웃돈 결과입니다 계산 이후 판에서 추가. 배당 결정 공시의 시가배당률은 3.0%(배당기준일 전 1주 평균가 37,038원 기준)이고, 2026-10-01 종가 기준으로는 2.25%입니다 공시.
| 지표 | 값 | 설명 |
|---|---|---|
| 순현금 (추정, 1H26) | ≈1,450억 | ’25말 1,853억 − 공장매입 400억 · 차입 0 |
| 배당 | 1,100원 | 배당성향 30.1% · 시가배당률 2.25% |
DPS 1,100원 유지 시 시가배당률 2.25%. 2026년 순이익이 400~450억(영업이익 220억 + 영업외 180억+)이면 배당성향 30%로 DPS 750~850원, 수익률 1.5~1.7%입니다. 밸류업 공시는 "지속가능한 배당"을 말하지만 금액이나 하한을 약속하지 않았습니다. 배당만으로 현 주가를 정당화하기는 어렵습니다.
8업황 사이클과 주가 — 최근 10년
이익이 줄면서 배수가 올라간 구간입니다. 52주 범위와 PER 밴드로 봅니다.
8.1 피어 배수와 역사적 밴드
제룡전기의 PER은 2023년 5.7배 → 2024년 9.2배 → 2025년 9.6배(연말 종가 기준) → 현재 13~14배(LTM, 2Q26 일회성 포함)로, 이익이 줄면서 배수가 올라갔습니다. 이는 시장이 2026년을 바닥으로 보고 있다는 뜻입니다. 52주 범위 32,950~101,000원 — 고점 101,000원은 2026년 초 전력기기 랠리 때 "데이터센터 수혜주"로 묶여 오른 것이고, 저점 32,950원은 2025년 말 4Q 실적 쇼크 전후입니다. 현재 48,850원은 그 중간 아래, PBR 3.2배입니다. 피어 PBR(산일 10.4, HD현대 10.8, 효성 10.0, LS 14.6, 일진 6.3)과 비교하면 전력기기 섹터 안에서 가장 낮은 배수이지만, 2026E 성장률이 유일하게 마이너스라는 점을 감안하면 할인은 정당합니다. 컨센서스는 없습니다 — 최근 3개월 증권사 추정치 0건(FnGuide). IBK의 마지막 추정(2025-02)은 2026년 매출 2,260억·영업이익 780억이었고 실제는 그 절반 이하로 가고 있습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
매수·매도 의견은 내지 않습니다. 대신 현 시총 7,846억원이 성립하려면 2028년에 무엇이 참이어야 하는지를 역산합니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 14.3배 | TTM 지배순이익 549.5억 (2Q26 금융자산 처분이익 160.2억 포함) |
| EV/EBIT | 15.1배 | EV 6,312.7억 = 시총 − 순현금 1,533.8억 · TTM 영업이익 416.7억 |
| PBR | 3.17배 | 2026-06-30 자본총계 2,477.6억 |
| FCF 수익률 | 1.3% | TTM FCF 102.2억 ÷ 시총 (P/FCF 76.8배) · 대전 2공장 취득 포함 |
| 순현금 / 시총 | 19.5% | 순현금 1,533.8억 (2026-06-30) |
| 배당수익률 | 2.25% | FY2025 DPS 1,100원 ÷ 종가 |
반기보고서 공시값으로 맞춘 현재 배수는 순현금 19.5%, EV/EBIT 15.1배(TTM)입니다. 아래 9.1~9.4절의 역산과 시나리오는 2026-10-02 판의 순현금 추정(≈1,450억)과 EV 약 6,400억원을 기준으로 계산되어 있어, 공시 순현금(1,533.8억)을 쓰면 EV가 약 90억원 작아집니다 계산.
| 지표 | 값 | 설명 |
|---|---|---|
| EV/EBIT | 9.5배 / 29배 | 2025 실적 기준 / 1H26 연환산 기준 |
9.1 역산
EV 6,400억원에 배전변압기 업체의 정상 배수(EV/EBIT 10~12배, 산일전기 제외 피어 평균보다 보수적)를 적용하면 시장이 기대하는 정상화 영업이익은 530~640억원입니다. 이는 2025년 실적(670억)과 비슷하고 2026년 추세(220억)의 2.4~2.9배입니다. 3.4.4절 시나리오로 번역하면 베이스(450억)와 불(860억)의 사이, 즉 "유틸리티 수출이 2027년 재고 조정 후 1,800~2,000억으로 회복하고 데이터센터에서 400~500억을 더하며 OPM 22~25%"가 현 주가에 들어 있는 미래입니다. 그 미래가 성립하려면 ① 한국산 점유율 25%+ 회복, ② 관세 25%가 15%로 완화 또는 판가 전가, ③ 2027년 중 데이터센터 EPC와 첫 계약 공시 — 세 가지 중 둘 이상이 필요합니다.
| 시나리오 (2028E) | 영업이익 | 적정 EV/EBIT (가정) | 사업가치 | + 순현금 | = 가치 (억) | 주당 (원) | 현 주가 대비 |
|---|---|---|---|---|---|---|---|
| 베어 (유지·신시장 0) | 150 | 10 | 1,500 | 1,450 | 2,950 | 18,400 | −62% |
| 베이스 (점유율 22%·DC 3%) | 450 | 11 | 4,950 | 1,600 | 6,550 | 40,800 | −16% |
| 현 시총 역산 | 530~640 | 10~12 | 6,400 | 1,450 | 7,846 | 48,850 | — |
| 불 (점유율 31%·DC 7%) | 860 | 12 | 10,300 | 1,800 | 12,100 | 75,300 | +54% |
| 참고: 2024 피크 재현 | 978 | 12 | 11,700 | 1,800 | 13,500 | 84,100 | +72% (52주 고점 101,000원) |
순현금은 시나리오별 2028년 말 누적 현금흐름을 대략 반영(베어는 배당·CAPEX로 보합, 불은 +350억). 적정 배수는 가정이며 산일전기(PER 38배)처럼 성장 프리미엄을 받으면 결과가 크게 달라집니다. 어느 열도 목표주가가 아닙니다.
9.2 하방은 무엇이 받치는가
이 회사의 하방은 "현금"과 "PSE&G 계약"이라는 두 개의 숫자로 거의 다 설명됩니다. 현금·부채·배당 표는 7장에 있습니다.
9.3 EV와 EV/EBIT
시총 7,846억 − 순현금 약 1,450억(1H26 추정) = EV 약 6,400억원. 분모를 무엇으로 쓰느냐에 따라 전혀 다른 그림입니다.
| 분모 | 영업이익 (억) | EV/EBIT | 해석 |
|---|---|---|---|
| 2024 실적 (피크) | 978 | 6.5배 | 시장이 2024년 재현을 믿으면 매우 싸다 |
| 2025 실적 | 670 | 9.5배 | FnGuide EV/EBITDA 8.7배와 일치 |
| LTM (3Q25~2Q26) | 416 | 15.4배 | "지금 벌고 있는 돈" 기준 |
| 1H26 연환산 | 222 | 28.8배 | 현재 추세 그대로면 비싸다 |
| 3.4.4 베이스 2028E | 450 | 14.2배 | 회복 시나리오 기준 적정~약간 비쌈 |
| 3.4.4 불 2028E | 860 | 7.4배 | 데이터센터 진입 성공 + 점유율 회복 시 |
9.4 최악 시나리오의 가치 — 신시장 0, 본업 2026년 수준 유지
3.4.4절 박스에서 계산한 대로, 유틸리티 수출 1,200억 + 내수 180억 + 기타 50억 = 매출 1,430억, OPM 10~12%, 영업이익 150~175억, 이자수익 포함 순이익 180~200억이 영구 지속되면 사업가치(10배) 1,800~2,000억 + 순현금 1,450억 = 3,300~3,500억(주당 20,500~21,800원). 여기에 배당 1,100원이 유지된다면(배당성향 30%로는 순이익 190억에서 570억이 필요하므로 DPS는 400~600원으로 줄 것) 배당수익률 기준 하방도 재계산이 필요합니다. 즉 "현금 때문에 안전하다"는 말은 반만 맞습니다 — 현금은 시총의 18%이고, 나머지 82%는 회복 기대입니다. 다만 순현금 1,450억 + 2공장 토지·건물 400억(장부가) + 1공장·재고·채권 등 순운전자본을 합한 조정 순자산은 약 2,500~2,700억원으로 PBR 1배 수준(주당 15,400원)이 자산 기준의 극단적 하방입니다.
두껍게: ① 무차입·현금 1,450억 — 2026년 상반기처럼 영업이익 100억대라도 배당·투자를 외부 자금 없이 집행. ② PSE&G 532억(2027.12까지) — 연 260억의 최저 매출선. ③ 미국 배전변압기 55%가 33년 이상 — 교체 수요는 사이클과 무관하게 존재. ④ 중국산 기피 — 한국산의 자리는 멕시코·브라질·캐나다와의 경쟁으로 좁혀지지만 사라지지 않음. 얇게: ① DDP 조건의 관세 25% — 판가에 전가되지 않는 한 영구 마진 할인. ② 한전 손해배상 연대 — 한전 주장 총액 1,688억 중 제룡 책임비율이 담합 물량 비율(중소기업군 13~45% 중 일부)로 정해지면 수십억~100억대 가능 [추정]. ③ 2공장 고정비 — 매출 없이 감가상각·보유비용만 발생하는 기간. ④ 최대주주 지분 33.13%(2024년 36.12%에서 축소, 사유 미확인 — 창업주의 복지법인 80만주 증여가 특수관계인 범위에서 어떻게 집계되는지에 따라 해석이 다름).
10리스크와 반증 조건
이 논지가 깨지는 방식과, 다음 분기보고서(2026년 11월)에서 확인할 것들입니다.
| 리스크 | 구체적 내용 | 발생 시 영향 | 확인 방법 | 심각도 |
|---|---|---|---|---|
| 단상 변압기 재고 조정의 장기화 | 미국 OEM 증설($1.8B)이 2027~28년 완공되면 "납기" 이점이 사라져 한국산 점유율이 2023년 이전(10%대)으로 복귀 | 베어 시나리오 고착, 매출 1,500억·OPM 10% | TRASS 월별 대미 수출, Wood Mackenzie 반기 리드타임 | 높음 |
| 관세 비대칭 고착 | 232조 Annex I-B 25%(배전) vs Annex III 15%(초고압, 2027년 말까지). DDP 조건으로 제룡이 전액 부담 | OPM 5~8p 영구 할인 | USTR·상무부 고시, 한미 협상, 회사의 계약조건 변경(DDP→DAP) 공시 | 높음 |
| 데이터센터 진입 실패 | UL 인증·공장은 있으나 레퍼런스 0. 하이퍼스케일러의 패키지 조달(HD현대일렉트릭)·Eaton/Prolec의 전용 라인과 경쟁 | 2공장 400억이 유휴자산화, 신시장 기여 0 | 단일판매·공급계약 공시(직전 매출 10% = 약 150억 이상), EPC 벤더 리스트, 채용공고 | 높음 |
| 고객 집중 | PSE&G 10%+, 미국 100%. PSE&G 2027년 말 계약 종료 후 갱신 불확실 | 최저 매출선 260억 소멸 | 2027년 4Q 공시 | 중간 |
| 한전 담합 후속 | 손해배상 소송(한전 주장 1,688억, 9사 연대), 입찰참가 제한(집행정지 중), 검찰 고발 | 수십~100억대 일회성 비용 + 내수 공공 매출 제약 | 소송 공시, 한전 유자격 등록 상태 | 중간 |
| 효율규정 후퇴 | DOE RFI(2026-06) 결과 2029년 기준 완화 시 아몰퍼스 차별점 소멸, 미국 OEM GOES 부담 완화 | 경쟁 심화 | Federal Register 후속 규칙 | 낮음~중간 |
| 구리 가격 | LME +54%(2024말→1H26). 판가 연동 조항 유무 미확인 | 원가율 2~3p | 반기보고서 원재료 매입단가 | 낮음~중간 |
| 지배구조·유동성 | 최대주주 등 33.13%, 사외이사 1명(25%), 증권사 커버리지 0, 2Q26 순이익의 영업외 의존 | 배수 할인 지속 | 이사회 구성 변경, IR 재개 | 낮음 |
| 환율 | 10% 변동 시 순이익 ±45억 (공시) | 원화 강세 시 마진 추가 압박 | — | 낮음 |
무엇이 보이면 이 논지가 틀린 것인가는 위 표의 "확인 방법" 열과 12장 모니터링 표에 적었습니다.
10.1 냄새 — 정황 증거 정리 (이 리포트의 차별 장)
회사 IR이 크게 말하지 않지만 정황으로 드러나는 것들입니다. 3개 이상 독립 출처로 교차검증된 것만 "확인"으로, 그렇지 않은 것은 "미확인"으로 남겼습니다.
| 정황 | 출처 1 | 출처 2 | 출처 3 | 교차검증 결과 | 의미 |
|---|---|---|---|---|---|
| ① 2026년 역성장은 "물량 소멸"이지 "가격 붕괴"가 아니다 | 관세청 TRASS: 대미 소형변압기 수출 중량 2Q24 18,804t → 2Q26 7,583t(−60%), kg당 단가 10.84 → 10.70달러(−1%) | 전기산업진흥회: 100kV 이하 주상변압기 수출 2Q24 월 $40M → 2Q25 $18M (전기신문 2025-07) | 회사 공시 문구 "공급망 안정화에 따른 경쟁 심화" + IBK "대형 프로젝트 → 스팟" + DistroForge/Wood Mac "단상 배전 리드타임 26~40주로 정상화" | 확인 (3+) | 저가 경쟁이 원인이면 회복 시 마진이 돌아오지 않지만, 재고 조정이 원인이면 2027년 교체 수요 재개 시 물량·마진이 함께 돌아올 수 있음. 단, DDP 관세 흡수는 별개 |
| ② 제룡은 3상 패드마운트 "데이터센터 규격"으로 올라가는 중 | 회사 연혁: 2025.11 "3P Pad-Mounted Transformers up to 3,750kVA UL·cUL 취득" · 카탈로그 3상 패드 45~3,750kVA·34.5kV·FR3 | DART 2026-02-04 유형자산양수(대전 대덕구 신일동 보쉬 공장, 400억, 목적 "중대용량 변압기 생산·제품군 확대") · 1Q26 분기보고서 "대전 2공장 매입" | 2025년 초 변압기 개발 총괄 전무 영입(전 현대중공업, 보숲 DART 집계) · FnGuide 기업개요 "중대형 변압기 시장 진출 및 제품군 확대 추진" | 준비 정황 확인 (3+) · 수주 미확인 | 2,500~3,750kVA·34.5kV·UL은 데이터센터 중전압 배전변압기의 표준 규격. 인증·공장·인력이라는 세 요소가 2025.1~2026.3에 집중됨. 그러나 고객·계약·매출은 0건 |
| ③ 제룡이 들어가려는 칸은 "아직 부족한 칸"이다 | Wood Mackenzie(DistroForge 인용): "3상 패드마운트는 2026~27년에 악화", 배전 전체는 부족률 6~10%로 축소 | DOE 2026-03 컨비닝: Prolec GE 3상 패드 생산능력 2배 증설, WEG 750~10,000kVA 공장 $77M | HD현대일렉트릭 빅테크 계약 1.12조 중 배전기기 5,539억(49%) (블로터 2026-09) · 산일전기 수주잔고 5,567억 중 DC·신재생 90% | 확인 (3+) | 미국 OEM 증설과 한국 대형사 패키지 진입이 동시에 일어나는 칸 — 수요는 확실하나 경쟁도 가장 격렬함. 제룡의 몫은 EPC 2차 벤더 수준이 현실적 |
| ④ 관세는 제룡에 비대칭적으로 불리하다 | 신한투자증권 2026-04-10: 초고압(8504.23) Annex III 15%, 배전(650~10,000kVA) Annex I-B 25% | 테크데일리·다음(2026-06): 초고압 15% 우대 2027년 말까지, 배전 미언급 | BHFS·GHY 2026-04: 완제품 가격 기준, 미국산 금속 사용 시 10% | 확인 (3) · 8504.21(≤650kVA) 분류는 [추정] | 한국 초고압 4사는 관세 완화 수혜, 제룡은 아님. 현지 생산(미국산 철강 사용) 유도 구조는 공장 없는 제룡에 불리 |
| ⑤ 3Q26 실적 선행지표는 이미 약하다 | TRASS 7~8월 대미 소형변압기 수출 $29.5M (2Q 두 달 평균 $39.6M 대비 −25%) | 9월 전체 잠정 $24.0M (YoY −39%) | 제룡 매출과 대미 수출의 분기 상관(3.3.2절 표): 4Q25 이후 동행 | 정황 (데이터 2 + 상관 1) | 3Q26 매출 356억 하회 가능성. 11월 분기보고서 확인 |
| ⑥ 2029년 효율규정이 흔들린다 | Federal Register 2026-06-15 DOE RFI (2024 규칙 재검토) | 대통령 결정 2026-10 (DPA, 2026-04-20): 배전변압기·전기강판 국방 필수 | Federal Register 2024-04-22 최종규칙 (준수 2029-04-23, 이미 제안보다 완화) | 확인 (3) | 아몰퍼스(우진전기 관계사) 차별점이 약해질 수 있음. 반대로 규정이 유지되면 한국산 아몰퍼스 변압기에 유리 |
| ⑦ 2Q26 순이익 180억의 실체 | 네이버/FnGuide 분기: 영업이익 52억, 순이익 180억 | BPS 14,303 → 15,425 (+1,122원 ≈ 180억, 자본거래 없음) | 반기보고서 주석 — 미열람 | 미확인 | 환차익이면 2H 되돌림, 금융자산 처분이면 일회성. 어느 쪽이든 PER 13배는 과소 표시 |
| ⑧ 담합 사건의 꼬리 | 이데일리 2026-04-24: 대법원 2026-02-26 상고 기각, 과징금 11.65억 확정 | 전기신문 2025-08: 한전 손배소 30억(총 손해 1,688억 주장), 입찰제한 집행정지 인용(2025-08-14) | 뉴스워커 2026: 6개월 입찰참가 제한 통보 · 검찰 고발 5개사 중 하나 | 확인 (3) | 내수 공공(183억) 회복 제약 + 연대 손배 우발채무. 회사 공시의 "소송 1건 20억"과 별건일 가능성 — 확인 필요 |
| ⑨ 미국 현지 생산 검토 정황 | 아주경제 2026-08: 한국 업체별 전략 — 제룡 언급 없음 | 전기신문 2025-07: 산일전기 미국 공장 추진, 중소업계 "현지화 필수" | 회사 공시·채용·보도 — 없음 | 미확인 (부정적 정황) | 대전 2공장 매입은 "한국 생산 확대" 선택. 관세 25% 구조에서 현지 조립 없이 가격 경쟁력을 유지할지가 핵심 의문 |
| ⑩ 하이퍼스케일러·EPC와의 접점 | 회사 전시 참가: 2022 IEEE PES T&D(뉴올리언스), 2022 DistribuTECH, 2024 IEEE PES T&D(애너하임) — 유틸리티 전시 | 데이터센터 전시(Data Center World, 7x24) 참가 기록 — 없음 | Quanta·Rosendin 등 EPC 벤더 공개자료 — 미확인 | 미확인 | 영업 채널이 여전히 유틸리티 중심이라는 정황. UL 인증은 받았으나 판로는 아직 안 보임 |
| ⑪ 전기강판 고정가 조달 | 스마트비즈 2026-10 (각사 반기보고서 비교): 제룡 규소강판 4,180원/kg, 3년 동일 | Wood Mac: 미국 내 GOES 공급사 1곳, 수입 85% 의존, 철강 50% 관세 | 비즈니스포스트: 포스코·우진전기에서 코어 매입 | 확인 (3) | 미국 OEM 대비 원가 우위 요소. 단 구리는 LME 연동으로 우위 없음 |
⑦번(2Q26 순이익 180억의 실체)은 반기보고서 주석에서 당기손익인식금융자산처분이익 160.2억원으로 확인됩니다(6.3절 상자) 공시 이후 판에서 추가.
제룡전기는 "재고 사이클이 끝난 단상 변압기 회사"에서 "데이터센터급 3상 패드마운트 회사"로 옮겨가기 위해 2025년 11월(인증)·2026년 2월(공장)·2025년 초(인력)에 필요한 세 가지를 모두 갖췄지만, 2026년 10월 현재 그 칸에서 벌어들인 돈은 0원이고, 그 칸은 미국 OEM 증설과 한국 대형사 패키지 공급이 동시에 몰리는 가장 경쟁적인 칸이며, 관세 구조는 현지 공장이 없는 제룡에 가장 불리하게 설계되어 있습니다. 시장은 이 전환의 성공 확률을 약 50%(베이스~불 사이)로 매기고 있고, 그 확률을 바꿀 첫 번째 사건은 "직전 매출의 10% 이상 데이터센터 EPC 공급계약 공시"입니다.
11Bull / Bear
강세론과 약세론을 본문 3·5·9·10장의 문장으로 묶었습니다. 어느 쪽도 매수·매도 의견이 아닙니다.
▲ 강세론
- 무차입·현금 1,450억 — 2026년 상반기처럼 영업이익 100억대라도 배당·투자를 외부 자금 없이 집행.
- PSE&G 532억(2027.12까지) — 연 260억의 최저 매출선.
- 미국 배전변압기 55%가 33년 이상 — 교체 수요는 사이클과 무관하게 존재.
- 2,500~3,750kVA·34.5kV·UL은 데이터센터 중전압 배전변압기의 표준 규격. 인증·공장·인력이라는 세 요소가 2025.1~2026.3에 집중됨.
- Wood Mackenzie는 미국 배전변압기 전반의 부족이 완화되는 중에도 "3상 패드마운트는 2026~27년에 더 나빠질 것"이라고 봅니다.
- 저가 경쟁이 원인이면 회복 시 마진이 돌아오지 않지만, 재고 조정이 원인이면 2027년 교체 수요 재개 시 물량·마진이 함께 돌아올 수 있음.
- 역으로 제룡전기가 "3상 대용량·데이터센터" 칸으로 실제로 옮겨가면 배수가 산일전기 방향으로 재평가될 여지가 있고, 그것이 현 시총이 "유지 가치" 3,500억의 2.2배인 이유 중 하나입니다.
- 불은 2024년의 점유율 31%로 복귀하면서 데이터센터에서 7%를 가져가는 경우로, 이때만 2024년 영업이익(978억)에 근접합니다.
▼ 약세론
- DDP 조건의 관세 25% — 판가에 전가되지 않는 한 영구 마진 할인.
- 다만 제룡전기가 데이터센터 고객에게 실제로 납품했다는 공시·보도는 아직 없습니다.
- 그 칸은 미국 OEM 증설과 한국 대형사 패키지 공급이 동시에 몰리는 가장 경쟁적인 칸이며, 관세 구조는 현지 공장이 없는 제룡에 가장 불리하게 설계되어 있습니다.
- 즉 "현금 때문에 안전하다"는 말은 반만 맞습니다 — 현금은 시총의 18%이고, 나머지 82%는 회복 기대입니다.
- 베이스는 … 매출은 2025년 수준을 겨우 회복하지만 영업이익은 2025년의 2/3입니다 — 관세 25%가 구조적으로 마진을 깎기 때문입니다.
- 미국 유틸리티가 한국산을 선택한 이유가 "중국산 기피 + 납기"였다면, 미국 OEM 증설이 끝나는 2027~28년에 그 이유 중 "납기"가 사라집니다.
- 3Q26 제룡전기 매출은 2Q26(356억)을 밑돌 가능성이 높습니다 [추정].
- 한전 손해배상 연대 — 한전 주장 총액 1,688억 중 제룡 책임비율이 담합 물량 비율(중소기업군 13~45% 중 일부)로 정해지면 수십억~100억대 가능 [추정].
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기보고서(2026년 11월)부터 이 여덟 개와 월별 수출 통계만 보면 됩니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 매월 10일·20일·말일 | 관세청 소형변압기 대미 수출(월별, 10일·20일 잠정치) — 제룡 분기 매출과 상관이 높습니다(3.3.2절). | 3Q26 7~8월 대미 $29.5M · 9월 잠정 $24.0M(YoY −39%) | 관세청 TRASS · 머니레시피 집계 |
| 2026-11 (3Q26 분기보고서) | ① 3Q26 매출이 2Q26(356억)을 밑도는가. 7~8월 대미 수출이 2Q 평균보다 25% 낮았습니다. 밑돈다면 바닥이 아직이고, 비슷하거나 넘으면 장기계약·믹스가 버티고 있는 것입니다. | 2Q26 매출 356.5억 (공시) | DART 정기보고서 ↗ |
| 2026-11 (3Q26 분기보고서) | ② 영업이익률이 15%선을 지키는가. 2공장 보유비용이 온기 반영되는 3Q에 10%대 초반으로 내려가면 고정비 부담이 예상보다 큽니다. | 2Q26 OPM 14.7% · 1H26 15.8% | DART 분기보고서 |
| 2026-11 이후 매 분기 | ③ 수주잔고(분기보고서 "수주상황")가 1,501억에서 어디로 가는가. PSE&G 소진분을 제외한 신규 수주가 분기 매출을 넘는지(book-to-bill > 1). | 2025말 1,500.8억 → 2026-06-30 1,415.8억 (공시) | 분기보고서 II-4 매출 및 수주상황 |
| 수시 · 2027-03 사업보고서 | ④ 대전 2공장의 설비투자 공시와 "중대용량" 제품의 첫 매출 언급. 사업보고서 "주요 제품" 표에 3상 대용량 또는 전력변압기 항목이 분리되는지. | 토지·건물 400억(2026-02-04 공시) 외 설비투자 공시 없음 | DART 주요사항보고서 ↗ · 사업보고서 II-2 |
| 수시 | ⑤ 데이터센터·EPC 고객명이 공급계약 공시에 등장하는가. 150억 이상이면 의무 공시입니다. 이것이 이 종목의 "신시장 논지"가 사실이 되는 유일한 관문입니다. | 데이터센터 공급계약 공시 0건 | DART 단일판매ㆍ공급계약체결 |
| 수시 | ⑥ 232조 배전변압기 관세율 변화와 계약조건(DDP) 변경 여부. | 배전(650~10,000kVA) 25% · PSE&G 계약 DDP | USTR·상무부 고시, 공급계약 공시 |
| 2026-11 (3Q26 분기보고서) | ⑦ 2Q26 영업외이익 160억의 성격(반기보고서 주석) — 환차익이면 2H에 되돌림 가능. | 반기보고서 주석: 당기손익인식금융자산처분이익 160.2억 (공시) — 3Q 반복 여부 | 분기보고서 주석 금융수익 |
| 소송 진행 시 | ⑧ 한전 손해배상 소송의 제룡 책임비율과 입찰참가 제한의 본안 결과. | 한전 주장 1,688억(9사 연대) · 현재 청구 30억 | 소송 공시, 전기신문 |
| 수시 | UL 데이터베이스(UL Product iQ)의 제룡전기 리스팅 추가 — 단상 패드·건식까지 확장되는지. | 3상 패드 3,750kVA까지 (2025.11) | UL Product iQ |
| 2027-12 | 고객 집중 — PSE&G 2027년 말 계약 종료 후 갱신. | PSE&G 531.7억(2025-12-22~2027-12-31) | 2027년 4Q 공시 |
13용어집
이 리포트에 나오는 기술·투자 용어를 쉬운 말로 풀고, 왜 여기서 나오는지를 적었습니다.
- 배전변압기 (Distribution Transformer)
- 배전선 전압(4~35kV)을 건물용(120~480V)으로 낮추는 마지막 단계 변압기. 보통 10~5,000kVA — 이 리포트에서: 제룡전기 매출의 97%
- 주상 (Pole-mount)
- 전봇대 위 드럼통형 단상 변압기, 10~500kVA — 이 리포트에서: 2024년 수출의 약 20%, 가장 먼저 공급이 풀린 칸
- 패드마운트 (Pad-mount, 지상)
- 콘크리트 기초 위 철제 상자형. 단상(10~250kVA)과 3상(45~3,750kVA 이상) — 이 리포트에서: 2024년 수출의 약 80%. 3상 대용량이 데이터센터용
- kVA / MVA
- 변압기 용량 단위(피상전력). 1MVA = 1,000kVA. 3,750kVA면 약 3,000kW 부하 — 이 리포트에서: 제품 범위·데이터센터 대수 계산
- 34.5kV GrdY/19.92kV
- 미국 배전 최고 전압 등급. 데이터센터 캠퍼스 중전압 루프의 표준 — 이 리포트에서: 제룡 카탈로그 상한 = DC 규격
- BIL (Basic Impulse Level)
- 낙뢰·서지 내전압 등급. 150kV BIL은 34.5kV급 표준 — 이 리포트에서: 규격 충족 여부
- UL / cUL 리스팅
- 미국·캐나다 안전인증기관(NRTL)의 제품 등록. 건축 허가·보험에 사실상 필수 — 이 리포트에서: 2025.11 취득 — 유틸리티 바깥(데이터센터) 판매의 입장권
- IEEE C57.12.xx
- 미국 변압기 설계·시험 표준군 (.00 일반, .20 주상, .34 3상 패드) — 이 리포트에서: 유틸리티 AVL 요건
- AVL (Approved Vendor List)
- 유틸리티의 승인 공급사 명단. 등록에 1~2년 — 이 리포트에서: 락인의 실체
- GOES (방향성 전기강판)
- 변압기 철심용 특수 강판. 원가의 30~40%. 미국은 Cleveland-Cliffs 1곳 — 이 리포트에서: 원가·관세·효율규정의 공통 변수
- 아몰퍼스 코어
- 비정질 금속 철심. 무부하 손실이 GOES의 1/3이나 비싸고 부피 큼 — 이 리포트에서: DOE 효율규정, 우진전기 관계사
- FR3 / 천연에스터
- 식물성 절연유. 발화점 높아 방화 이격 완화, 데이터센터·도심 선호 — 이 리포트에서: 제룡 카탈로그 옵션
- K-factor
- 고조파(비선형 부하) 내성 등급. 데이터센터는 K-4~13 요구 — 이 리포트에서: DC 사양의 추가 설계 요소
- DDP (Delivered Duty Paid)
- 매도인이 관세·운송·보험을 모두 부담해 고객 창고까지 인도하는 조건 — 이 리포트에서: 관세 25%를 제룡이 흡수하는 이유
- 232조 (Section 232)
- 미 무역확장법상 국가안보 관세. 2026.4.6 개편: Annex I-A 50%, I-B 25%, III 15%(2027말까지) — 이 리포트에서: 배전 25% vs 초고압 15% 비대칭
- HS 8504.21 / .22 / .23
- 유입식 변압기 관세분류: ≤650kVA / 650~10,000kVA / >10,000kVA — 이 리포트에서: 수출입 통계·관세 구간
- TRASS
- 한국무역통계진흥원의 관세청 수출입 통계 서비스. 월별·품목·국가별 — 이 리포트에서: 3.3.2절 선행지표
- 리드타임
- 발주~납품 기간. 2019년 3~6개월 → 2024년 1~2년 → 2026년 단상 26~40주 — 이 리포트에서: 공급 부족의 척도
- PUE
- 데이터센터 총전력 ÷ IT전력. 1.2~1.4 — 이 리포트에서: 변압기 용량 계산
- 2N / N+1
- 전력계통 이중화 방식. 변압기 대수가 1.5~2배로 늘어남 — 이 리포트에서: DC 변압기 대수 계산
- EPC
- 설계·조달·시공 일괄 업체 (Quanta, Rosendin 등). 데이터센터 전기설비의 실제 구매자 — 이 리포트에서: 제룡의 신시장 발주 주체
- 하이퍼스케일러
- MS·구글·아마존·메타 등 초대형 데이터센터 운영사 — 이 리포트에서: 전력기기 직접 조달 시작 (HD현대일렉트릭 사례)
- SST (반도체 변압기)
- 전력반도체로 전압을 바꾸는 장치. 800V DC 데이터센터에서 일부 변압기 대체 가능 — 이 리포트에서: 장기 대체 기술 위협
- EV / EBIT
- 기업가치(시총 − 순현금) ÷ 영업이익. 현금이 많은 회사의 배수를 볼 때 PER보다 적합 — 이 리포트에서: 9장
- TAM / SAM / SOM
- 전체 시장 / 접근 가능 시장 / 실제 획득 가능 몫 — 이 리포트에서: 3.4.1절 깔때기
- 수주잔고
- 계약했으나 아직 매출로 인식되지 않은 금액 — 이 리포트에서: 1,501억(2025말), 1H26 미확인
- DPA / 대통령 결정 2026-10
- 국방물자생산법에 따라 특정 산업을 국방 필수로 지정. 보조금·우선 조달 근거 — 이 리포트에서: 효율규정 재검토의 계기
- GIS (가스절연개폐장치)
- 변전소용 SF6 가스 절연 차단·개폐 장치 — 이 리포트에서: 한전 담합 사건의 품목(제룡 170kV GIS)
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 2Q26 영업외 이익의 성격은 반기보고서 주석으로 확인했습니다(당기손익인식금융자산처분이익 160.2억원). 처분한 금융자산의 종류는 주석에 나오지 않아 확인하지 못했습니다.
- 데이터센터 고객 납품 실적 — 공시·보도 0건. 고객·계약·매출은 확인되지 않았습니다.
- AEP가 2023~24년 10% 이상 고객이었는지(사업보고서 주석의 주요 고객 정보) — 미확인.
- PSEG·AEP의 2025~29년 capex 계획 — 고객 IR 원문 미열람.
- 2025년 미국 수입 국가별 통계(USITC) — 직접 확인하지 못해 TRASS 역산 추정으로 둠.
- 8504.22(650~10,000kVA) 구간의 2024년 이후 한국 점유율, 제룡 3상 패드의 HS 분류 — 미확인.
- 한전 손해배상 소송에서 제룡의 책임비율, 회사 공시의 "소송 1건 20억"과의 관계 — 미확인.
- 최대주주 지분 36.12% → 33.13% 축소 사유 — 미확인.
- NREL 원문 PDF(접속 차단), Wood Mackenzie 원문 — 요약 보도 인용.
- 성진종합전기(비상장) 매출 — 미확인. 대만 Fortune Electric 가격 — 미확인.
- UL 인증의 범위(단상 패드·주상·건식 UL 보유 여부) — 미확인.
- 구리 판가 연동 조항 유무 — 미확인.
1차 자료
공시 (DART 원문) — 아래 값은 2026-10-07 DART 뷰어 원문에서 읽었습니다.
반기보고서 (2026.06) — 접수번호 20260813001320 ↗ · 2026-08-13 · 분기 손익·현금흐름, 재무상태표, 매출 유형, 수주잔고 1,415.8억, 금융수익 주석
분기보고서 (2026.03) — 접수번호 20260513000274 ↗ · 2026-05-13 · 1Q26 손익·현금흐름(유형자산 취득 430.0억)
[기재정정] 사업보고서 (2025.12) — 접수번호 20260602000220 ↗ · 2026-06-02 · FY2023~FY2025 손익·현금흐름·재무상태, 판관비·성격별 비용 주석, 매출 유형, 수주잔고 1,500.8억
사업보고서 (2025.12) — 접수번호 20260316000509 ↗ · 2026-03-16 · 최초 제출본
분기보고서 (2025.09) — 접수번호 20251112000086 ↗ · 2025-11-12 · 3Q25·3Q24 분기 손익, 9M 현금흐름
반기보고서 (2025.06) — 접수번호 20250813000398 ↗ · 2025-08-13 · 2Q25·2Q24 분기 손익, 1H 현금흐름
분기보고서 (2025.03) — 접수번호 20250513000541 ↗ · 2025-05-13 · 1Q25·1Q24 손익·현금흐름
사업보고서 (2024.12) — 접수번호 20250317000538 ↗ · 2025-03-17 · FY2024·FY2023 판관비 주석
사업보고서 (2023.12) — 접수번호 20240318000327 ↗ · 2024-03-18
[기재정정] 사업보고서 (2022.12) — 접수번호 20230331000177 ↗ · 2023-03-31 · FY2022·FY2021(·FY2020) 손익·현금흐름·판관비 주석
사업보고서 (2021.12) — 접수번호 20220316001029 ↗ · 2022-03-16
주요사항보고서(유형자산양수결정) — 접수번호 20260204000215 ↗ · 2026-02-04 · 대전 대덕구 신일동 1685-2 토지·건물 400억원, 매도인 로버트보쉬코리아, 양수목적 "중대형변압기 생산 등 제품군 확대", 양수기준일 2026-03-31
[기재정정] 단일판매ㆍ공급계약체결 (PSE&G) — 접수번호 20260108900173 ↗ · 2026-01-08 · 441.2억 → 531.7억, USD 35,982,250, 단가조정 등에 따른 증액, DDP
단일판매ㆍ공급계약체결 (PSE&G) — 접수번호 20251222900254 ↗ · 2025-12-22
매출액또는손익구조30%이상변동 — 접수번호 20260209900965 ↗ · 2026-02-09 · 2025 매출 2,240.2억·영업이익 670.3억·순이익 590.6억(잠정)
현금ㆍ현물배당결정 — 접수번호 20260209900972 ↗ · 2026-02-09 · DPS 1,100원, 총 176.7억, 시가배당율 3.0%
기업가치제고계획(자율공시) — 접수번호 20260317900500 ↗ · 2026-03-17
정기주주총회결과 — 접수번호 20260324900844 ↗ · 2026-03-24
IR·회사 — 제룡전기 홈페이지 ↗ · 연혁(2025.11 3P Pad-Mounted UL·cUL 3,750kVA, 2026.03 대전 2공장) ↗ · 패드마운트 제품 페이지 ↗
2026-10-02 판 출처 목록
1차 자료를 우선했고, 직접 열지 못한 DART 원문은 2차 집계 출처를 함께 적었습니다.
1차 자료 — 금융감독원 전자공시(DART) · KIND
제룡전기 반기보고서 (2026.06), 2026-08-13 제출, 접수번호 20260813001320 (dcmNo 11524916) — 본문 직접 열람 실패(접속 차단), 요약은 어웨이크플러스·FnGuide·네이버금융 집계 인용
제룡전기 분기보고서 (2026.03), 2026-05-13 — "2026년 3월 대전 2공장 매입" (인베스팅닷컴 공시 요약)
제룡전기 사업보고서 (2025.12), 2026-03-16 — 매출 구성(변압기 수출 1,988억·내수 183억·기타 69억), 현금 506억·단기금융 1,347억, 수주잔고 1,501억, 판관비 +24.8%, 환율 민감도 ±45억 (보숲 DART 집계, bosoop.com)
제룡전기 주요사항보고서(유형자산양수결정), 2026-02-04 — 대전 대덕구 신일동 1685-2 토지·건물 400억, 매도인 로버트보쉬코리아, 목적 "중대용량 변압기 생산" (디지털투데이)
제룡전기 기업가치 제고 계획(자율공시), 2026-03-17 — 배당성향 30.1%, 고배당기업 (재경일보, 캐치뉴스)
제룡전기 정기주주총회결과, 2026-03-24 — 제40기 자산 2,669억·부채 275.7억·자본 2,393억, DPS 1,100원·총 176.7억 (디지털투데이)
제룡전기 매출액또는손익구조30%이상변동, 2026-02-09 — 2025 매출 2,240억·영업이익 670억·순이익 591억(잠정), "공급망 안정화에 따른 경쟁 심화와 관세" (디지털투데이)
제룡전기 단일판매·공급계약체결 (PSE&G), 2025-12-22 (441억) 및 2026-01-08 증액 (532억, USD 35,982,250, 2025-12-22~2027-12-31, DDP) (파이낸스투데이, 디지털투데이 615075)
제룡전기 공급계약 공시 보도 2022~2024 — 이데일리(217억·628.8억·137억·60억·430억), 인포스탁데일리(LIPA 201억), 비즈니스포스트(AEP 169억·Choctaw-Kaul 166억·3Q24 수주잔고 2,326억)
시세·시장 데이터
네이버금융 모바일 API (m.stock.naver.com/api/stock/033100) — 2026-10-01 종가 48,850원, 시총 7,846~7,919억, 분기 손익(2Q25~2Q26), 연간(2023~2025), 피어 시총·PER·PBR (2026-10-02 조회)
FnGuide / 기업모니터 (comp.wisereport.co.kr) — 주주현황(박종태 외 5인 33.13%, 삼성자산운용 7.62%, Norges Bank 5.66%, KB자산운용 5.26%), 기업개요·실적 코멘트(2026-08-31), 컨센서스 없음
칙스탁파이 (chickstockfi.com) — PER 12.74·PBR 3.17·DPS 1,100원, 2Q26 매출 356억
어웨이크플러스 (awakeplus.co.kr) — 2Q26 356/52/180억, 분기 추이, 최근 공시 목록
2차 자료
한국 수출입 통계
머니레시피, "소형 변압기(~650kVA) 수출 통계" (moneyrecipe.blog) — 관세청 TRASS 원자료 월별 JSON(2023.10~2026.09, HS 8504.21/31/32/33: 수출액·중량·단가, 국가별 TOP5) 직접 다운로드·분기 집계
머니레시피, "중대형 변압기 수출 통계" (HS 8504.22/23/34) — LTM $2,355M, YoY +16.4%
전기신문, "對美 변압기 수출활황 한풀 꺾이나" (2025-03, idxno=352073) — 2024 한국산 미국 소형변압기 점유율 31.2%·$490.1M
전기신문, "미국 수출, 더는 장담 못 한다…중소 변압기 업계" (2025-07, idxno=358470/358468) — 2Q25 주상변압기 수출 $18M, "4월 이후 미팅 없음", 산일전기 미국 공장
한국경제, "K변압기 질주…美 합산 점유율 40% 넘겼다" (2026-01-30) — 초고압 4사
TrendEconomy, US imports HS 850421 / 850422 / 8504 (2021~2023) — 국가별 수입액·점유율
미국 시장·정책 (1차·기관)
NREL, "Major Drivers of Long-Term Distribution Transformer Demand" (NREL/TP-6A40-87653, 2024-01) — 2050년 +160~260%, 55% 33년 이상 (pv magazine USA 2024-03-07, renewableenergyworld, energy.gov/oe 요약 인용; 원문 PDF 접속 차단)
Wood Mackenzie, "Transformer troubles: manufacturing and policy constraints hit US transformer supply" (2025-08-13) — 배전 부족률 6%, 수입 50%, 가격 +78~95%, 증설 $1.8B
POWER Magazine, "Transformers in 2026: Shortage, Scramble, or Self-Inflicted Crisis?" — Wood Mac 2Q25 리드타임(전력 128주·GSU 144주), 배전 부족 10%, 3상 패드 악화 전망
DistroForge, "Transformer Lead Times 2026: US Procurement Numbers" / "Procurement Guide 2026" — 단상 배전 26~40주(2026), 3상 패드 "2026~27 악화", DOE TP-5700-96742(2026-05) 인용
DOE Office of Electricity, "Distribution Transformer Convening Webinar Transcript" (2026-03) — 리드타임 2019 3~6개월→2024 1~2년, 수요 +41%, Prolec GE 3상 패드 2배, WEG $77M, SKU 40% 감축
Utility Dive, "Transformer supply bottleneck threatens power system stability" (NIAC) — 설치 6,000~8,000만 대, 8만 종 규격, $600M 증설(2024)
Federal Register 2024-07480 (2024-04-22), "Energy Conservation Standards for Distribution Transformers" — TSL 3, 준수 2029-04-23
Federal Register 2026-11971 (2026-06-15), DOE RFI — 대통령 결정 2026-10(2026-04-20, DPA), 17개 질의
MarketsandMarkets, "US Distribution Transformer Market" — $4,295M(2025) → $6,010M(2030), CAGR 7.0%
Eaton, Three-phase pad-mounted transformer catalog — 45~10,000kVA, data center hardened, FR3
Prolec Energy news — Shreveport 증설 완공(153명), $140M·$85M 투자, Waukesha
신한투자증권, "전력기기 232조 관세 변화 분석, 초고압변압기가 수혜" (2026-04-10) — Annex I-B 25%(배전 650~10,000kVA) vs III 15%(초고압)
BHFS / GHY (2026-04), 232조 파생제품 관세 개편 — 완제품 가격 기준, 미국산 금속 10%, 2027-12-31 일몰
테크데일리 (idxno=28863), 다음/연합 (2026-06-28) — 초고압 15% 우대
아시아경제 (2025-08-18/19) — 철강 파생 50% 관세와 변압기, 전기강판 원가 30~40%
아주경제, "美 '변압기 자립' 속도전…K-일렉트릭, 현지생산이 승부처" (2026-08-13) — DOE $375M, 업체별 현지화
회사·산업 (언론·회사)
제룡전기 영문 홈페이지 (cheryongelec.com) — 제품 사양(SIDT·주상·1PH/3PH 패드·유입·몰드·OLTC), 연혁(2025.11 UL/cUL 3,750kVA, 2026.03 대전 2공장, 2024.12 1억불 수출), 전시 참가 기록
비즈니스포스트, "[Who Is ?] 박종태 제룡전기 대표" (2024-12-10) — 지분 구조, 우진전기(아몰퍼스 코어), 고객·계약 연표, 수주총액 4,446억(3Q24)
데일리인베스트 (idxno=62181, 2024-12 / 63319, 2025-02) — IBK투자증권 김태현 리포트 인용: 지상 80%·주상 20%, 수출 비중 56→82→92%, 수주잔고 2,327억, 4Q24 508억/127억, 2025E·2026E, 목표주가 5만원 중립
유안타증권 손현정, 제룡전기 Not Rated (2024-03-08) — 2023 수주잔고 3,231억, PPI 343.8, 소품종 대량생산
이투데이, "제룡전기, 대량 생산 능력 인정 매출 90% 美 수출…中 변압기 기피 반사익" (2025-02, 2441998) — 한국산 31% vs 멕시코 32%
전기신문, "북미 시장 훈풍에 변압기 수출기업 '활짝'" (2023, idxno=324628) — 2022 업체별 매출(산일 1,279억·제룡 861억)
전기신문, 변압기 증설 러시 (idxno=335308) — 성진종합전기 월 2,000대 등
스마트비즈, "지금 주문해도 2029년…" (2026-10-01, idxno=152614) — 제룡 규소강판 4,180원/kg 3년 동일, 대전공장 가동률 107.9%, LME 구리 +54%
뉴스워커, "[진단_전기장비업계 ⑥제룡전기] 담합 고발·한전 입찰 제한" (idxno=416153) · 이데일리 (2026-04-24) 대법원 과징금 11.65억 확정 · 전기신문 (2025-08, idxno=359271) 한전 손배소 30억·총 1,688억 주장·집행정지
블로터, "HD현대일렉, 빅테크와 직거래 트고 퀀텀점프" (2026-09-28) — 1조1,212억 계약 중 배전기기 5,539억, DC 비중 1.8→6.3→16%, 앨라배마 2공장
핀포인트뉴스 (2026-05/09) — 산일전기 2Q26 신규 수주 2,435억·잔고 5,567억(DC·신재생 90%)
아시아경제, "2030년 전력 기근 온다" (2026-09-24) — 산일전기 OPM 37.8%, LS일렉트릭 SST·유타, 효성–Quanta JV
핀포인트뉴스 (idxno=425744), 재경일보 (2026-04-03) — 주가·밸류업 반응
Substack "The 120 Week Wall" — 데이터센터 30GW→90~120GW(2030), GOES 수입 85%, Butler Works 2028-07
이 문서는 공개된 공시·시세·통계·언론 자료를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오와 밸류에이션 역산의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. DART 원문을 직접 열지 못한 항목은 2차 집계 출처를 명시했으며, [미확인]으로 표기한 항목은 사실로 간주하지 마십시오. 모든 숫자는 원문에서 직접 확인하시기 바랍니다. 작성일 2026-10-02.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · DART 원문 대조(매출 유형·수주잔고·반기 재무상태·2Q26 금융수익 주석·판관비 주석) |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·4·6·7·9·11·12·14장) |
| 원본 | 2026-10-02 | 원 계열 B3-primer-lite · 보강 전환 · 원 제목 "미국 배전변압기 한 칸의 경제학" |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.