0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
에스티아이는 반도체 공장의 "약국"을 만드는 회사입니다. 반도체 공정은 황산·과산화수소·불산·현상액 같은 약액을 수십 종 씁니다. 이 약액은 탱크로리로 공장에 들어와 지하층(서브팹)의 대형 설비에 저장되고, 필요한 농도로 희석·혼합되고, 필터로 걸러진 다음, 일정한 압력으로 층마다 장비까지 보내집니다. 이 설비가 CCSS(Central Chemical Supply System, 중앙약품공급장치)이고, 회사는 국내 시장을 한양이엔지와 40%씩 나눠 갖고 있다고 스스로 적습니다 공시. 2025년 연결 매출 3,281억원 중 CCSS가 2,995억원(91%)이었고, 나머지는 디스플레이용 세정·현상·식각 장비(Wet System)와 리플로우, 잉크젯, 원자재 판매입니다. 2026년 상반기 매출은 1,463억원(−14.6%), 영업이익은 32.6억원(−69.3%, 이익률 2.2%)이었습니다 공시. 고객은 삼성전자 45%, SK하이닉스 31% — 두 회사가 매출의 4분의 3입니다.
이 회사의 주가는 지난 3년 동안 CCSS가 아니라 "HBM 장비"라는 이름으로 움직였습니다. 2023년 8월과 10월 HBM용 리플로우 장비 수주가 보도됐고, 증권사 한 곳은 2024년 6월 "2024년 매출 4,853억원, 영업이익 588억원"을, 2025년 12월에는 중국 합작법인 NTS와의 전력반도체 장비 978억원 계약을 근거로 "2026년 매출 6,562억원, 영업이익 1,014억원"을 제시했습니다 2차. 실제는 2024년 영업이익 273억원, 2025년 197억원, 2026년 상반기 33억원입니다 공시. 리플로우가 들어 있는 "Wet System" 항목 매출은 2024년 287억원에서 2025년 118억원으로 줄었습니다. 그리고 NTS 계약은 공시 9개월이 지나도록 선급금·매출 인식의 흔적이 재무제표에 보이지 않습니다 — 6월말 수주잔고 2,143억원의 절반 가까이가 이 한 건일 가능성이 큽니다 추정. 주가는 2026년 2월 43,200원에서 7월 17,320원까지 60% 빠졌고, 9월 23일 21,400원입니다.
대차대조표는 여전히 튼튼하지만 전보다 얇아졌습니다. 6월말 현금·즉시 환매 가능한 채권형 펀드 729억원에서 차입 20억원을 빼면 순현금 710억원(시총의 21%) — 상반기 영업현금흐름이 −244억원이었기 때문에 연초(979억원)보다 269억원 줄었습니다 계산. 순현금을 빼면 EV/EBIT(최근 4개 분기)은 21.1배로, 같은 CCSS를 파는 한양이엔지(4.9배)·씨앤지하이테크(시총/영업이익 5.4배)의 네 배입니다. 시장은 여전히 이 회사에 "장비주" 값을 주고 있습니다. 지배구조도 보아야 합니다. 최대주주는 코스닥 상장 설비공사사 성도이엔지(20.64%)이고, 성도이엔지의 최대주주는 에스티아이 공동대표 서인수 씨(22.35%)입니다. 서 대표의 에스티아이 실효 지분은 약 11%인데 지배력은 28%입니다. 2025년 12월 18일 이사회는 자기주식 322,953주 소각과 550,000주 처분을 같은 날 결의했고, 이튿날 개장 전 550,000주를 미국 헤지펀드(WEISS Asset Management)에 시간외대량매매로 160억원에 팔았습니다. 그 이사회를 포함해 NTS 출자·보증·자사주 결의 모두에 사외이사와 상근감사가 함께 불참했습니다 검증 후 추가. 순위표의 22위 판단(“관찰”)은 원문으로 대체로 성립하고, 순위표가 보지 못한 NTS 관계사 계약의 불확실성은 오히려 판단을 더 보수적으로 만듭니다(부록 B).
한눈에 보는 핵심 지표
순위표의 22위 판단(“관찰”)은 원문으로 대체로 성립하고, 순위표가 보지 못한 NTS 관계사 계약의 불확실성은 오히려 판단을 더 보수적으로 만듭니다. — “CCSS 본업의 이익이 평균(연 250억원 안팎)으로 돌아오는지, NTS가 실제로 선급금을 넣는지”가 확인되기 전까지 관찰.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음; 본문의 "추정" 표기 포함) / 미확인 확인하지 못해 그대로 둔 통설 / 검증 후 수정·추가 2026-09-28 독립 검증에서 고치거나 더한 곳. 모든 표는 기준과 출처를 표 머리와 꼬리(또는 표 아래 주석)에 적습니다. 상세한 표기 원칙과 검증 노트는 14장.
사용자의 25종목 순위표는 에스티아이를 22위(기존 9위에서 13계단 하락, "관찰")에 놓았습니다. 기준주가 20,200원, PER 20.74배, PBR 1.08배, 반기 영업이익 −69.3%. 한 줄 요약은 "화학약품 공급설비의 기존 사업에 후공정 장비 옵션이 있으나 실적 확인이 필요", 하락 사유는 "비아트론·에스티아이는 실적 악화를 반영해 각각 14위·22위로 조정"이었습니다. 하방 근거로 "1분기 현금 약 365억원과 수익증권 약 532억원을 보유했다. 수익증권은 위험·환매 조건을 따로 확인해야 한다", 실현 증거로 "상반기 매출 −14.6%, 영업이익 −69.3%. 전방 투자 확대 기대와 실제 회사 이익은 아직 간극이 크다", 상승 경로로 "반도체 공장 투자의 공급설비 발주와 후공정 신규 장비 채택. 검증·입찰·양산 주문을 같은 단계로 보지 않는다", 가장 강한 반론으로 "고객 CAPEX 지연, 장비 검수 지연, 신제품 매출 미달. 과거 PER 20배도 실적 추가 악화 시 싸지 않을 수 있다"를 적었습니다. 다음 확인은 "확정 수주·납품 일정, 리플로우 장비의 반복 매출, 현금 소진 속도 확인. 회사별 수주 없이 산업 CAPEX만으로 상향하지 않는다"였습니다.
이 리포트는 그 항목들을 원문으로 답합니다. 요약하면 — 가격·배수·증가율은 원문과 일치합니다(PER 20.74배는 WiseReport의 2025년 EPS 974원 기준이며, DART 기본 EPS 1,045원이면 19.3배, 최근 4개 분기 기준이면 17.1배). 1분기 수익증권은 공시상 535.9억원(순위표 532억원과 소폭 차이)이고, 공정가치 수준 2의 채권형 펀드로 분류돼 상반기에 276억원이 실제로 환매됐습니다 — "위험·환매 조건"의 답은 "환매는 되지만, 그 돈이 영업 적자(운전자본)를 메우는 데 쓰였다"입니다. 확정 수주는 2026년에만 삼성전자와 세 건(395억·365억·277억원, 3건 모두 공시)이 나왔습니다. 그러나 리플로우 장비의 반복 매출은 공시 숫자로 확인되지 않습니다 — 회사는 2024년부터 리플로우 매출을 Wet System에 합쳐 적고, 그 합계가 줄었습니다. 현금 소진 속도는 상반기 −244억원입니다. 자세한 대조표는 부록 B, 지배구조·관계사 거래는 7.9~7.15.
1무엇을 파는가 — 제품과 사업모델
사업보고서의 사업부문은 "반도체 제조용 기계제조업" 하나뿐입니다. 그러나 안을 열어 보면 성격이 전혀 다른 제품 네 무리가 있고, 주가를 움직인 것과 매출을 만든 것이 다릅니다.
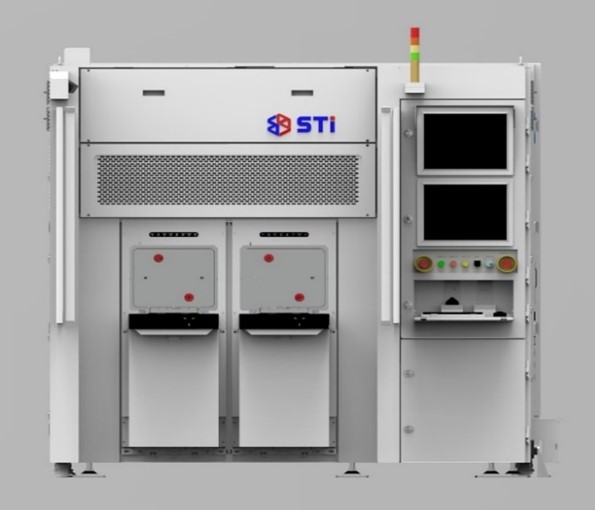
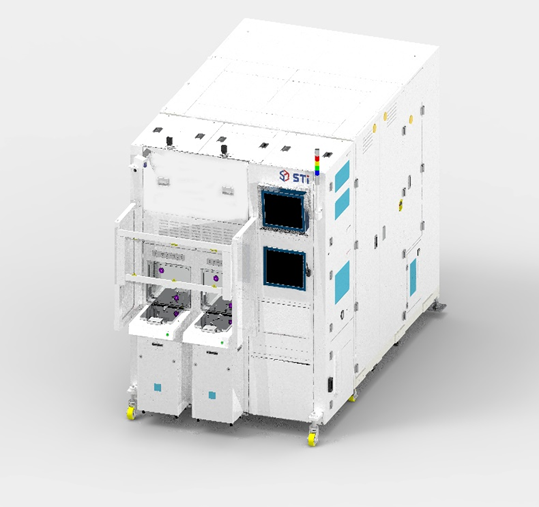
매출의 86~91%인 CCSS(중앙약품공급장치) 실물 사진은 회사 홈페이지(www.sti.co.kr) 인증서 만료로 내려받지 못했습니다. 위 두 장은 리플로우 장비(Wet System 합산 품목)입니다.
1.1 그 전에 — CCSS란 무엇인가
반도체 한 장을 만드는 데는 수백 개의 공정이 있고, 그중 상당수가 웨이퍼를 약액에 담그거나 뿌려서 씻고(세정), 깎고(식각), 벗겨 냅니다(스트립). 식각·세정 장비 한 대가 쓰는 약액의 양은 하루 수십~수백 리터이고, 공장 전체로는 하루에 탱크로리 여러 대 분량입니다. 이 약액을 장비마다 통으로 갖다 붓는 것은 불가능합니다. 그래서 공장 아래층(서브팹)에 약액 전용 중앙 설비를 두고, 로리에서 받은 원액을 탱크에 저장한 뒤, 공정이 요구하는 농도로 초순수와 섞고(희석·블렌딩), 0.1마이크로미터보다 작은 입자까지 필터로 거르고, 온도·압력·농도를 일정하게 유지하며 배관을 통해 층마다 장비로 보냅니다. 이것이 CCSS입니다.
이 설비에서 중요한 것은 세 가지입니다. 첫째, 순도 — 약액 속 금속 이온이나 입자 하나가 웨이퍼 수백 장의 불량이 됩니다. 둘째, 안전 — 불산·황산은 사람을 다치게 하고 누출 하나로 공장이 멈춥니다. 셋째, 멈추지 않는 것 — 공급이 끊기면 그 약액을 쓰는 장비가 모두 섭니다. 그래서 고객은 한 번 검증된 공급사를 잘 바꾸지 않고, 신규 팹을 지을 때도 기존 공급사에게 라인을 나눠 줍니다. 회사는 CCSS로 2006~2012년과 2022년 산업부 "세계일류상품"에 선정됐다고 적습니다 공시.
CCSS는 장비이지만 "공장에서 만들어 트럭에 실어 보내면 끝"인 물건이 아닙니다. 안성 공장에서 캐비닛·탱크·펌프·필터·밸브를 조립하고, 고객 팹에 가서 배관으로 잇고, 계장(센서·제어) 공사를 하고, 시운전과 고객 검수(Acceptance Test)를 통과해야 잔금을 받습니다 공시. 그래서 매출은 진행기준(공정률만큼 나눠서 인식)으로 잡히고, 매입액의 40~49%가 외주가공·계장공사·배관공사입니다(6장).
1.2 CCSS 밖의 제품들 — 연구개발 목록이 보여 주는 지도
사업보고서의 연구개발 실적 목록은 이 회사가 30년 가까이 어디로 뻗어 보려 했는지를 보여 줍니다. 중요한 것만 추리면 이렇습니다.
| 제품 | 무엇을 하나 | 회사가 적은 상태 | 매출에서의 위치 |
|---|---|---|---|
| TFT-LCD 유리 식각(Glass slimming) | LCD 유리를 약액으로 얇게 깎는 장비. 1996년 개발, 1999년 국내 특허 | "세계 최초로 제작", 5.5세대까지 개발(2006) | Wet System |
| 8세대 현상·세정(Wet) | 디스플레이 유리의 현상·세정 장비 | 2006년 S-LCD 납품 시작 | Wet System |
| 잉크젯 프린터 | OLED 봉지막(TFE)·광학접착제(OCR)·컬러필터 등을 잉크젯으로 인쇄 | 2005 국책과제 → 2012 OLED RGB 잉크젯 공급, 3.5pl 이하 헤드 라인업 구축 | "기타" 추정, 별도 공시 없음 |
| 무연납 진공 리플로우 | 플립칩·HBM의 솔더 범프를 녹여 형상을 만드는 열처리(플럭스 없이 개미산 환원) | "국산화 완료, 수입 대체", "미국업체가 독점하는 시장" | 2024~ Wet System에 합산 |
| 반도체 현상기(PLP) | 패널레벨패키지 현상 장비를 클러스터 방식으로 | "고객사 평가 및 승인 후 구매 전환 완료" | 불명 |
| FC-BGA Wet 설비 | CPU·GPU 패키지 기판의 현상·식각·박리 | "현상기 수주 및 제조 진행중" | 불명 |
| 블렌딩 시스템 | 신규 약액 혼합 설비(CCSS의 가지) | "국내외 판매 확대 추진" | CCSS 또는 기타 |
| ACQC 모바일 체결 자동화 | 탱크로리의 약액 커넥터를 로봇이 자동 체결 | 2024-02 개발 완료, 2024-03 삼성 상생협력Day 최우수상 | CCSS 주변(기타 추정) |
| OLED 폴더블(UTG) 설비 | 초박형 유리의 식각·강화 인쇄 | 개발 | — |
2026 반기보고서 II-6 "연구개발 실적" 공시. 매출 위치는 제품 설명과 매출실적표 항목을 대응시킨 추정. 특허 등록 국내 231건·해외 121건(2026-06) 공시.
목록을 가로질러 보이는 패턴이 있습니다. 에스티아이의 신제품은 거의 모두 "약액을 다루는 기술"의 연장입니다 — 약액을 공급하고(CCSS), 약액으로 씻고 깎고(Wet), 약액을 인쇄하고(잉크젯), 약액 없이 녹인다(플럭스리스 리플로우). 이 일관성은 강점이지만, 동시에 CCSS 밖의 제품들이 각자 다른 고객·다른 경쟁자·다른 투자 사이클을 가진 작은 시장이라는 뜻이기도 합니다. 연구개발비는 2023년 94.9억원(매출의 3.0%)에서 2024년 39.0억원(1.2%)으로 줄었다가 2025년 52.6억원, 2026년 상반기 33.9억원(2.3%)입니다 공시. CCSS의 절반을 쥔 회사치고 연구개발 강도는 낮은 편이고, 개발비를 자산으로 잡지 않고 전액 비용 처리합니다.
1.3 연표 — 1997년 설립에서 2026년까지
| 시기 | 사건 | 의미 |
|---|---|---|
| 1997-07 | 설립(반도체 제조용 기기 제조) | 유리 식각 장비(1996 개발)로 시작 |
| 2002-02 | 코스닥 상장(공모가 17,500원, 액면 5,000원) · 2002-11 액면 500원으로 분할 | 2003년 매출의 66%가 삼성전자·LG필립스LCD(2002년 96%) |
| 2005-05 | CCSS 유지보수 부문을 (주)에스티아이서비스로 분할 | 유지보수를 떼어 냄(이후 지분 40% 관계회사) |
| 2006-01 | 성도이엔지 최대주주(15.30%) · 서인수 대표 취임 · 주주우선공모 250만주 | 현재 지배구조의 출발점 |
| 2006~2007 | 영업손실(−48.9억원) → 흑자 1.4억원 · 해외 CB 500만달러 전환 | LCD 투자 공백기 |
| 2009-07 | "주식 및 경영권 양수도 과정에서 신규 주주 강대성 외 4인이 회사자금 165억원 횡령" 공시 | 순손실 −267억원, 자본 340억 → 71억원(7.15) |
| 2009-12 | 성도이엔지 외 1인 27.37%로 최대주주 복귀 | 이후 17년간 변동 없음 |
| 2013~2014 | 반도체 메인 공정장비 진출, 리플로우·잉크젯 개발 | CCSS 외 다각화 시작 |
| 2017 | 매출 2,870억원(전년 +59%) — 평택 P1 | 첫 번째 도약 |
| 2018-01 | 주주배정 유상증자 3,083,330주 × 18,300원 = 564억원 | 평택 부지(68,099㎡) 등 설비 투자(2019 유형자산 취득 435억원) |
| 2019-03 | 이우석 대표 취임(서인수·이우석 각자대표) · 싱가포르 법인(2018-03) | 해외 확장 |
| 2020-06 | 피앤에스티(소프트웨어 자회사) 소규모 합병 | — |
| 2022 | 매출 4,224억원(사상 최대), CCSS 수출 1,454억원 | 해외 팹 러시 |
| 2023-08·10 | HBM용 플럭스·플럭스리스 리플로우 수주 보도(고객·금액 비공개) | 주가는 보도 전 이미 상승(2023-01 월말 12,730원 → 7월말 28,550원) → 2024-06 월말 39,750원(2024-03 장중 43,250원) 검증 후 수정 |
| 2025-04~06 | 중국 NTS 합작 20% 출자 결정(USD 10.4M), 상대방 TCOT | 전력반도체(신에너지차) 진출 시도 |
| 2025-12 | NTS 978.4억원 공급계약 · 자기주식 322,953주 소각 + 550,000주 WEISS에 처분 | 7.11·7.12 |
| 2026-02 | 주가 43,200원(52주 최고) · 이우석 대표 스톡옵션 현금정산 · 직원 자사주 성과급 | — |
| 2026-04~07 | 삼성전자 공급계약 3건(394.7·365.5·276.6억원) · 1Q 영업이익 3.6억원 발표(5/15) | 주가 7/30 17,320원(52주 최저) |
각 연도 사업보고서 "회사의 연혁", 2003·2009·2010 사업보고서 감사인 특기사항, 공급계약·자기주식·타법인출자 공시 공시. 주가는 네이버 수정주가 2차. 리플로우 수주는 이투데이 2023-08-04·10-31 2차.
1.4 법인 구조 — 연결 여덟(지배 포함), 대부분 작다
| 법인 | 지분 | 하는 일 | 1H26 매출 | 1H26 순손익 | 자본(6월말) |
|---|---|---|---|---|---|
| (주)에스티아이 (본사, 안성) | — | CCSS·Wet 제조·설치 | — | — | — |
| STI ADVANCE (S) (싱가포르) | 100% | 해외 CCSS 판매·설치 (Citibank 보증 SGD 25.68M) | 85.1 | 28.5 | 14.6 |
| STI AD USA (미국) | 100% | 미국 현장 지원 (본사 대여 USD 1.6M, 보증 USD 7M·1M) | 2.7 | −19.5 | −22.3 |
| 성송전자설비(상해) | 100% | 중국 현장·A/S | 28.9 | 11.8 | 11.2 |
| 아이스터공정기술(상해)·한성건설 | 100%(손자) | 중국 설치 공사 | — | — | — |
| (주)에스티아이티 (구미) | 100% | SK실트론 현장 서비스 | 11.4 | −1.2 | 13.7 |
| (주)이엠에스 | 99.2% | IT 전자재료(사실상 휴면) | 0.9 | −0.1 | 0.7 |
억원. 2026 반기보고서 연결재무제표 주석 1(종속기업 요약재무) 공시. 연결 외: NTS(중국, 20% 출자 결정·미납입), 성도이엔지(최대주주, 관계사).
본사가 사실상 전부입니다. 해외 법인들은 현장 설치를 위한 껍데기에 가깝고, 미국 법인은 2025년 매출 124.6억원에 순손실 −5.1억원, 2026년 상반기 매출 2.7억원에 −19.5억원으로 자본잠식 상태입니다. 본사는 이 법인에 USD 1.6백만 달러를 빌려주고 USD 8백만 달러의 지급보증을 서 있습니다. 싱가포르 법인에 대한 SGD 25.68백만(약 300억원) 보증은 "현지 수주의 선수금·계약이행보증 발급용"이라고 공시했습니다 공시 — 해외 CCSS 계약을 따려면 모회사 신용이 필요하다는 뜻이고, 동시에 해외 현장에서 문제가 생기면 그 부담이 본사로 온다는 뜻입니다.
2매출 구성 — 제품·지역·고객
CCSS 한 품목이 매출의 85~91%이고, 매출의 파도는 수출(해외 팹)과 수주잔고의 크기가 만듭니다. 제품·내수/수출·잔고를 한곳에 모았습니다.
2.1 네 무리의 매출 — 무엇이 얼마나 팔리나
제품별 매출, 2019~2026년 상반기
CCSS가 매출의 85~91%. Wet System은 2022년 433억원에서 2025년 118억원으로 줄었다 — 2024년부터 리플로우가 이 항목에 합산돼 공시된다
| 억원 (연결) | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|---|---|---|
| CCSS | 2,843.8 | 2,256.0 | 2,905.7 | 3,684.0 | 2,787.3 | 2,859.4 | 2,995.3 | 1,252.9 |
| 그중 수출 | 729.6 | 398.9 | 956.1 | 1,453.8 | 614.6 | 607.4 | 546.9 | 142.4 |
| Wet System (2024~ 리플로우 포함) | 302.1 | 376.4 | 205.1 | 433.3 | 278.2 | 287.5 | 117.7 | 99.1 |
| 기타제품 | 32.6 | 42.4 | 65.8 | 92.7 | 93.2 | 143.6 | 119.5 | 91.1 |
| 상품(원자재 판매 등) | 10.0 | 16.3 | 18.5 | 14.3 | 35.9 | 49.8 | 48.2 | 19.9 |
| 합계 | 3,188.6 | 2,691.0 | 3,195.1 | 4,224.2 | 3,194.6 | 3,340.2 | 3,280.6 | 1,463.0 |
| CCSS 비중 | 89.2% | 83.8% | 90.9% | 87.2% | 87.3% | 85.6% | 91.3% | 85.6% |
각 연도 사업보고서(2021·2022·2023·2024·2025)와 2026 반기보고서의 매출실적표 공시. 비중은 계산.
표가 말해 주는 것은 단순합니다. 에스티아이의 이익은 CCSS에서 납니다. 나머지 세 줄을 다 합쳐도 연 200~300억원이고, 그 안에서 디스플레이 Wet 장비는 중국 패널사 투자가 끊긴 2025년에 무너졌습니다. 2026년 상반기 Wet이 99억원으로 반등한 것은 초판이 추정한 BOE 청두 계약(2024-11, 230.8억원 — 2025 사업보고서 계약 라벨 "BOE B16 (CHENGDU)", 8.6세대 IT OLED 라인) 때문이 아닙니다. 그 계약은 2025년 말 진행률 100%로 끝났고, 1H26 Wet 99.1억원 중 78.8억원이 내수입니다(2025년 연간 Wet 내수 50.9억원) 검증 후 수정. 국내 반도체 고객향 리플로우·패키징 Wet이 반등의 후보이지만 회사는 내역을 밝히지 않습니다 미확인. "기타제품"은 2019년 33억원에서 2024년 144억원으로 커졌는데, 회사는 내용을 적지 않습니다 — 잉크젯 프린터·ACQC(로리 자동 체결 로봇)·블렌딩 시스템 같은 신규 품목이 여기에 들어 있을 것으로 보입니다 미확인.
2.2 CCSS — 수출의 크기가 매출의 파도를 만든다
CCSS 매출을 내수와 수출로 나누면 이 회사 매출의 변동이 어디서 오는지 보입니다. 내수(삼성·SK하이닉스 국내 팹)는 2019~2025년 1,857억~2,448억원 범위에서 비교적 완만하게 움직였습니다. 반면 수출은 399억원(2020)에서 1,454억원(2022)으로 네 배를 오르내렸습니다 공시. 2021~2022년 수출 급증은 싱가포르(2022년 매출처 "EXYTE (SINGAPORE)" 7%), 미국(2023~24년 매출처 "INTEL" 6%), 중국 현장이 겹친 결과입니다 공시. EXYTE는 글로벌 팹 건설 EPC로, 에스티아이는 그 하도급으로 해외 팹에 들어갑니다. 2022년 매출 4,224억원이라는 사상 최대치는 사실상 해외 팹 러시의 산물이었고, 그 해외 물량이 빠지자 2023년 매출은 다시 3,195억원으로 돌아왔습니다.
| 억원 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|---|---|---|
| CCSS 내수 | 2,114.2 | 1,857.0 | 1,949.6 | 2,230.2 | 2,172.7 | 2,251.9 | 2,448.4 | 1,110.5 |
| CCSS 수출 | 729.6 | 398.9 | 956.1 | 1,453.8 | 614.6 | 607.4 | 546.9 | 142.4 |
| 전사 수출 비중 | 30.2% | 22.2% | 35.0% | 40.6% | 21.3% | 20.8% | 19.8% | 12.1% |
매출실적표의 내수·수출 구분 공시. 2019 내수 = 2,843.8 − 729.6. 1H26 수출 비중은 매출실적표 기준(지역 주석 기준 외국 매출은 163.0억원, 11.1%).
2026년 상반기의 매출 감소(−249.7억원)는 거의 전부 수출 쪽에서 났습니다 — 전사 수출이 1H25 약 232억원(지역 주석)에서 163억원으로, CCSS 수출은 142억원으로 줄었습니다. 해외 현장(싱가포르·미국)이 마무리 단계에 들어갔고 새 해외 현장이 아직 매출이 되지 않았습니다. 7월 28일 삼성전자와 맺은 중국 공급 276.6억원 계약(시안 낸드 공정 전환 투자로 추정)이 하반기 수출을 일부 채울 것입니다 공시·추정.
2.3 수주잔고 — 1년치 매출을 넘은 적이 없다
수주잔고, 2016~2026년 6월
연결 기준 기말 잔고. 2025년 말 이후 주황 부분은 NTS 978억원 계약으로 추정되는 몫
| 억원 | 기초 잔고 | 매출 | 기말 잔고 | 신규수주(역산) | 잔고/매출(개월) |
|---|---|---|---|---|---|
| 2017 | 680.2 | 2,870.1 | 826.6 | 3,016.5 | 3.5 |
| 2018 | 826.6 | 2,866.1 | 613.1 | 2,652.6 | 2.6 |
| 2019 | 613.1 | 3,188.6 | 822.9 | 3,398.4 | 3.1 |
| 2020 | 822.9 | 2,691.0 | 409.1 | 2,277.2 | 1.8 |
| 2021 | 409.1 | 3,195.1 | 1,693.0 | 4,479.0 | 6.4 |
| 2022 | 1,693.0 | 4,224.2 | 1,940.1 | 4,471.3 | 5.5 |
| 2023 | 1,940.1 | 3,194.6 | 607.6 | 1,862.1 | 2.3 |
| 2024 | 607.6 | 3,340.2 | 1,689.9 | 4,422.5 | 6.1 |
| 2025 | 1,689.9 | 3,280.6 | 1,994.1 | 3,584.8 | 7.3 |
| 1H25 | 1,689.9 | 1,712.7 | 1,266.2 | 1,289.0 | — |
| 3Q25 | 1,266.2 | 702.6 | 932.6 | 369.0 | — |
| 4Q25 | 932.6 | 865.3 | 1,994.1 | 1,926.8 | — |
| 1H26 | 1,994.1 | 1,463.0 | 2,143.5 | 1,612.4 | 8.5 (TTM) |
| 1H26, NTS 제외 | 1,165.1 | 4.6 (TTM) |
신규수주 = 기말 잔고 − 기초 잔고 + 매출 계산. 잔고는 회사 표의 "진행기준매출과 기타매출이 반영된" 총액이며 환율·계약 변경 효과가 섞여 있음. 잔고/매출 = 기말 잔고 ÷ 그해 매출 × 12.
4분기 신규수주 1,927억원은 이 회사 역사에서 한 분기로는 전례가 없는 크기입니다. 같은 분기에 공시·주석으로 확인되는 계약은 NTS 978.4억원(12/5)과 SK하이닉스 529.9억원(사업보고서상 12/2)이고, 둘을 합치면 1,508억원 — 나머지 419억원은 공시 기준 미만의 작은 계약들로 설명됩니다 추정. SK하이닉스 529.9억원 계약은 2026 보고서에는 계약일 2025-09-15로 적혀 있지만 3분기보고서(9/30 기준)의 5% 이상 계약 목록에는 없고 사업보고서에 2025-12-02로 처음 등장하므로 4분기 수주로 보는 것이 맞습니다 검증 후 추가. 즉 연말 잔고 1,994억원과 1분기 2,340억원(사상 최대)의 절반은 NTS 한 건이고, 그 계약은 반기말까지 매출도, 계약자산도, 선급금(계약부채는 연초 176억 → 6월말 139억원으로 오히려 감소)도 만들지 않았습니다. NTS를 빼면 잔고는 1,165억원, 매출 4.6개월치로 과거 평균(2~6개월)의 중간입니다. 잔고가 "사상 최대"라는 해석은 이 한 건의 실행 여부에 달려 있습니다.
2,143억 — 8.5개월치 · NTS 978억(추정) 제외 시 1,165억 = 4.6개월치 공시 추정
2.4 과거에 잔고는 다음 해 매출을 얼마나 미리 알려 줬나
| 다음 해 | 직전 연말 잔고 | 그해 매출 | 잔고 ÷ 매출 | 매출 증감 |
|---|---|---|---|---|
| 2017 | 680.2 | 2,870.1 | 23.7% | +59.1% |
| 2018 | 826.6 | 2,866.1 | 28.8% | −0.1% |
| 2019 | 613.1 | 3,188.6 | 19.2% | +11.3% |
| 2020 | 822.9 | 2,691.0 | 30.6% | −15.6% |
| 2021 | 409.1 | 3,195.1 | 12.8% | +18.7% |
| 2022 | 1,693.0 | 4,224.2 | 40.1% | +32.2% |
| 2023 | 1,940.1 | 3,194.6 | 60.7% | −24.4% |
| 2024 | 607.6 | 3,340.2 | 18.2% | +4.6% |
| 2025 | 1,689.9 | 3,280.6 | 51.5% | −1.8% |
| 2026 (진행) | 1,994.1 | 1H 1,463.0 | — | 1H −14.6% |
억원. 사업보고서 수주상황·매출 공시, 비율·상관 계산.
이 회사의 연말 잔고는 다음 해 매출의 13~61%만 설명하고, 나머지는 그해 안에 수주해 그해 안에 매출로 만드는 물량입니다(삼성 계약은 3~8개월짜리). 연말 잔고와 다음 해 매출 증가율의 상관계수는 오히려 −0.33입니다 계산. 잔고가 가장 컸던 2022년 말(1,940억원) 다음 해 매출은 24% 줄었고, 잔고가 가장 작았던 2020년 말(409억원) 다음 해 매출은 19% 늘었습니다. 큰 해외 계약이 잔고를 부풀린 해는 그 계약이 소진되는 이듬해에 매출 공백이 생겼기 때문입니다. 잔고 2,000억원 안팎이라는 숫자에서 "2027년 성장"을 읽는 것은 과거 데이터가 지지하지 않는 해석이고, 특히 그 절반이 NTS라면 더 그렇습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
같은 "반도체 투자 수혜"라도 칸마다 박자와 경쟁 구도가 다릅니다. 에스티아이의 본업은 서브팹의 약액 칸이고, 나머지 제품은 각자 다른 칸에 흩어져 있습니다.
3.1 큰 그림 — 약액이 웨이퍼에 닿기까지
약액 공급 경로와 에스티아이 제품의 위치
위: 반도체 팹의 약액 흐름(①~⑤)에서 CCSS는 ③ · 아래: 같은 회사의 다른 네 제품군
CCSS의 박자는 "팹 공간"에 묶여 있습니다. 공정 장비는 수요를 보며 한 대씩 넣을 수 있지만, 약액 중앙공급 설비는 그 층을 가동하려면 먼저 깔려야 합니다. 그래서 삼성이 2023~2024년 쓴 "쉘 퍼스트"(건물만 먼저 짓고 장비는 나중에) 전략은 공정 장비 회사보다 CCSS·배관 회사에 먼저, 그러나 절반만 도움이 됐습니다 — 클린룸과 기본 유틸리티는 깔리지만 라인별 약액 설비는 장비 반입 계획이 정해져야 발주되기 때문입니다. 2026년의 삼성 평택 P4 Ph4·P5, SK하이닉스 청주 M15X·용인은 이 박자로 보면 2026년 하반기~2027년에 약액 설비 발주가 몰리는 구간입니다(3.3, notes/_shared_semi.md 팹 달력) 2차.
순위표는 "회사별 수주 없이 산업 CAPEX만으로 상향하지 않는다"고 적었습니다. 옳은 원칙입니다. 이 장은 산업 투자와 이 회사 매출의 연결 고리가 얼마나 느슨한지, 그리고 회사별 수주가 실제로 어떤 모양인지 봅니다.
3.2 매출은 삼성·SK 설비투자의 약 0.5% — 그러나 한양이엔지보다 느슨하게 따라간다
삼성전자·SK하이닉스 설비투자와 에스티아이 매출, 2014~2025
위: 양사 연결 현금흐름표의 유형자산 취득(조원) · 아래: 에스티아이 연결 매출과 그 비율
| 2014 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 삼성+SK 설비투자(조원) | 26.8 | 30.1 | 51.9 | 45.6 | 39.3 | 47.7 | 59.6 | 68.4 | 65.9 | 67.4 | 75.0 |
| 에스티아이 매출(억원) | 1,212 | 1,804 | 2,870 | 2,866 | 3,189 | 2,691 | 3,195 | 4,224 | 3,195 | 3,340 | 3,281 |
| 비율 | 0.45% | 0.60% | 0.55% | 0.63% | 0.81% | 0.56% | 0.54% | 0.62% | 0.48% | 0.50% | 0.44% |
12년 평균 비율은 0.55%, 범위는 0.38~0.81%입니다. 수준의 상관계수는 0.84로 높지만, 매년 변화율의 상관은 같은 해 0.49, 1년 선행 −0.03에 그칩니다 계산. 같은 계산에서 한양이엔지는 0.96·0.62였습니다. 에스티아이 매출이 고객 투자를 덜 정확히 따라가는 이유는 세 가지로 보입니다. ① 매출의 20~40%가 해외 현장(싱가포르·미국·중국)이라 삼성·SK 국내 투자와 다른 박자로 움직이고, ② 디스플레이 장비 매출이 별도 사이클을 타며, ③ CCSS는 한 라인의 약액 설비를 수개월~1년에 걸쳐 진행기준으로 인식하므로 투자 집행과 매출 인식 사이에 반년 안팎의 시차가 생깁니다.
더 불편한 사실은 2023~2025년 비율이 계속 내려갔다는 것입니다(0.48 → 0.50 → 0.44%). 두 고객의 설비투자는 2025년 75.0조원으로 사상 최대였는데, 에스티아이 매출은 2022년 수준에 한참 못 미쳤습니다. 원인 후보는 투자 내용의 변화입니다. 2025년 투자의 상당 부분은 SK하이닉스 M15X·HBM 후공정과 삼성의 기존 라인 전환(공정 미세화)이었고, 새 팹 공간(=새 약액 설비)이 필요한 투자는 상대적으로 적었습니다. 전환 투자는 공정 장비를 바꾸지만 서브팹 약액 설비는 대부분 재사용합니다 추정. 2026~2027년 평택 P4 Ph4·P5, 용인 1기처럼 새 건물이 올라가는 투자가 본격화될 때 비율이 다시 오를 수 있다는 것이 이 회사의 가장 단순한 반등 논리입니다.
산업 전망은 분명히 좋습니다. SEMI는 2026년 세계 반도체 전공정 장비(WFE) 투자를 1,439억 달러(+23.1%), 그중 D램 장비를 388억 달러(+39.0%)로 전망했고(2026-07-14), 에스티아이 반기보고서가 인용한 SEMI 300mm 팹 전망은 메모리 장비 투자를 2026년 520억 달러(+29%), 2027년 570억 달러(+11%)로 봅니다 2차(notes/_shared_semi.md·회사 인용). 한국 장비 매출은 2025년 258억 달러(+26%)였습니다. 그러나 이 숫자들은 공정 장비 중심이고, CCSS는 그중 "새 공간"에 비례합니다. 에스티아이 반기보고서 스스로 "첨단 DRAM·HBM·고단수 NAND로의 전환 과정에서 동일한 생산능력 확보에 필요한 장비와 클린룸 면적이 확대"된다고 적었는데, 이 문장이 에스티아이에게 가장 중요한 산업 전망입니다 — 클린룸 면적이 늘어야 약액 설비가 늘기 때문입니다.
3.3 앞으로 2~3년의 팹 달력 — CCSS가 들어갈 자리
| 현장 | 일정(보도·공시) | CCSS 관점 |
|---|---|---|
| 삼성 평택 P4 Ph4 | 장비 셋업 2H26로 당김(SK증권 2026-04) | 2026-03·04 삼성 계약(368.8·394.7억원)이 이 구간으로 추정 |
| 삼성 평택 P5 | 클린룸 2026 3Q 착공, 배관 2026 말, 2028 가동 목표(ZDNet 2026-02) · 한양이엔지 P5 Ph1 일반배관 1,481억원 수주(2026-09-07, 공시) | 배관 다음 순서 — 2027년 CCSS 발주 가능성이 가장 큰 현장 |
| 삼성 용인 국가산단 1기 | 2029 가동, 클린룸 2027-02로 앞당김(보도) | 2028년 전후 |
| SK하이닉스 청주 M15X | 2026 램프업, 한양 UT 배관 Ph3·Ph4 진행(공시) | 2025 SK 계약 3건(1,132억원)이 이 구간과 겹침 추정 |
| SK하이닉스 용인 1기 | 인프라 준비(1Q26 컨콜) | 2027년 이후 |
| 삼성 시안(중국) | V9 전환 30K(SK증권) | 2026-07 중국 276.6억원 계약 |
| 삼성 테일러(미국) | Ph1 셋업 1H26 마무리, Ph2 2027 기대 | 한양이엔지가 테일러 CCSS 1,296억원 수주(2023) — 에스티아이 미국 매출은 급감(1H26 법인 매출 2.7억원) |
notes/_shared_semi.md 팹 달력(한양이엔지·케이씨·유니셈 리포트와 동일 서술) 2차, 공급계약 공시 공시. CCSS 관점은 추정.
이 달력에서 에스티아이에게 가장 아픈 줄은 마지막 줄입니다. 삼성의 미국 최대 현장에서 CCSS를 따낸 것은 한양이엔지였고, 에스티아이의 미국 법인은 자본잠식 상태입니다. 해외에서는 "양강"이 아니었습니다. 반대로 가장 희망적인 줄은 P5입니다 — 한양이엔지가 9월에 P5 배관을 수주했다는 것은 서브팹 약액 설비 발주가 1~2분기 뒤에 이어질 가능성이 높다는 뜻이고, 국내 CCSS에서 에스티아이의 몫은 공시상 40%입니다.
4누가 사는가 — 고객과 판매 구조
순위표가 이 회사의 핵심 논점으로 꼽은 "삼성 의존도"를 16년 시계열로 봅니다. 결론부터 말하면 의존은 낮아진 것이 아니라 "삼성+SK 두 곳 의존"으로 바뀌었습니다.
4.1 주요 매출처 — 16년
| 연도 | 삼성전자 | 2~4위 (비중) | 기타 |
|---|---|---|---|
| 2003 | 66%* | *삼성전자+LG필립스LCD 합산 (2002년 96%) | — |
| 2010 | 56.3% | BOE 15.3 · 삼성모바일디스플레이 8.1 | 20.3% |
| 2011 | 45% | 삼성모바일디스플레이 18 · CMI 13 · LG필립스LCD 4 | 20% |
| 2012 | 48% | 삼성코닝정밀소재 11 · TIANMA 9 · SK하이닉스 9 · 삼성디스플레이 6 | 17% |
| 2013 | 45% | BOE 17 · 삼성(쑤저우) 13 · 삼성디스플레이 6 | 18% |
| 2014 | 46% | BOE 16 · 삼성(쑤저우) 10 · 삼성디스플레이 6 | 22% |
| 2015 | 37% | 삼성디스플레이 14 · Tianma(샤먼) 11 · SK하이닉스 9 | 29% |
| 2016 | 39% | 삼성디스플레이 16 · BOE 8 · M+W Group 8 | 28% |
| 2017 | 40% | 삼성디스플레이 15 · BOE 11 · M+W(INTEL) 10 | 25% |
| 2018 | 31% | SCS(시안) 16 · EXYTE 11 · SK하이닉스 9 | 34% |
| 2019 | 61% | EXYTE 9 · BOE 6 · GVO 5 | 19% |
| 2020 | 48% | 삼성디스플레이 13 · SK하이닉스 10 · CSOT 5 | 25% |
| 2021 | 41% | SK하이닉스 13 · EXYTE 13 · 삼성디스플레이 4 | 29% |
| 2022 | 39% | EXYTE 12 · SK하이닉스 12 · EXYTE(싱가포르) 7 | 31% |
| 2023 | 55% | EXYTE 7 · 삼성디스플레이 6 · INTEL 6 | 26% |
| 2024 | 53% | EXYTE 7 · 삼성디스플레이 6 · INTEL 6 (표 기재) — 주석상 SK하이닉스 12.8%(426.8억원) 누락 검증 후 수정 | 29% |
| 2025 | 37% | SK하이닉스 36 · HL-GA Battery 4 · BOE 3 | 20% |
| 1H26 | 45% | SK하이닉스 31 · EXYTE 5 · 스테코 2 | 17% |
각 연도 사업보고서·2026 반기보고서 II-4 "주요 매출처"(연결) 공시. 2003년은 감사인 특기사항(삼성전자·LG필립스LCD 제품매출 합계). 삼성 계열사(삼성디스플레이·SCS 시안·삼성 쑤저우)를 합치면 2018년 삼성 그룹 비중은 47% 이상.
세 번의 전환이 보입니다. ① 2010~2017년: 삼성 반도체 + 디스플레이(삼성디스플레이·BOE·Tianma) 체제. 이 시기 디스플레이 고객이 매출의 25~35%였습니다. ② 2018~2024년: 삼성 + 해외 EPC(EXYTE·M+W) 체제. 디스플레이가 줄고 싱가포르·미국 현장을 짓는 글로벌 EPC가 들어왔습니다. ③ 2025년~: 삼성 + SK하이닉스 체제. SK하이닉스 비중이 2022년 12%에서 2024년 12.8%(사업보고서 매출처 표에는 빠져 있으나 같은 보고서 주석의 10% 이상 고객 명단에 426.8억원으로 기재 검증 후 추가), 2025년 36%로 세 배가 됐습니다. 청주 M15X와 HBM 증설이 CCSS 발주로 이어진 결과입니다. 삼성 단독 의존도는 낮아졌지만, 상위 두 곳 합계는 2022년 51% → 2025년 73% → 2026년 상반기 76%로 오히려 높아졌습니다 계산.
4.2 삼성 의존의 실제 모양 — 2026년 상반기
| 진행기준 계약 (억원) | 삼성전자 | SK하이닉스 | EXYTE | 스테코 | 기타 |
|---|---|---|---|---|---|
| 도급금액 | 3,214.0 | 2,116.1 | 1,156.8 | 45.9 | 1,170.4 |
| 수익누계 | 2,825.4 | 1,824.4 | 1,100.6 | 36.1 | 751.6 |
| 1H26 수익 | 654.4 | 446.7 | 81.5 | 34.5 | 193.0 |
| 남은 계약잔액 | 388.7 | 291.7 | 56.2 | 9.8 | 418.8 |
| 1H25 수익 (비교) | 809.8 | 441.9 | — | — | 198.9 |
2026 반기보고서 연결 주석 21 "주요 진행기준 매출 관련 계약" 공시. 1H25에는 삼성디스플레이 42.6억원·BOE 76.1억원이 별도 표기. 스테코는 삼성전자·도레이 합작(반도체 테이프) — 삼성 계열로 보면 삼성 비중은 47%.
이 표에서 "기타"의 남은 계약잔액이 418.8억원으로 삼성(388.7억원)보다 큽니다. 기타의 도급금액(1,170.4억원)은 전년 동기(2,040.4억원)보다 줄었는데 잔액은 커졌습니다(121.0억 → 418.8억원). 삼성·SK·EXYTE 밖의 새 계약 — 중국 삼성(시안) 276.6억원이 반기말 이후라는 점을 감안하면, BOE·싱가포르·기타 해외가 여기에 들어 있을 것입니다 추정. NTS 978억원은 이 표에도 없습니다.
4.3 공시된 계약 — 누가, 얼마를, 어떤 조건으로
| 공시일 | 상대방 | 내용 | 금액(억원) | 직전 매출 대비 | 기간 | 대금 조건 |
|---|---|---|---|---|---|---|
| 2023-08-07 | 삼성전자 | 반도체 제조장비 | 510.7 | 12.1% | 2023-08~12 | — |
| 2024-02-13 | 삼성전자 | 반도체 제조장비 | 769.3 | 18.2% | 2024-02~05 | — |
| 2024-08-12 | 삼성전자 | 반도체 제조장비 | 396.6 | 12.4% | 2024-08~12 | — |
| 2024-11-18 | BOE 청두 | 디스플레이 제조장비 (USD 16.45M) | 230.8 | 7.2% | 2024-11~2025-05 (반기 기준 "진행중") | — |
| 2025-02-19 | 삼성전자 | 반도체 제조장비 | 730.1 | 22.8% | 2025-02~04 | 중도금 90%·잔금 10% |
| 2025-12-08 | NTS (중국 합자법인) | 전력반도체 제조장비 (USD 66.49M) | 978.4 | 29.3% | 2025-12-05~2027-09-04 | 계약금 60%·중도금 30%·잔금 10% |
| 2026-04-13 | 삼성전자 | 반도체 제조장비 (국내) | 394.7 | 12.0% | 2026-04-10~11-30 | 중도금 90%·잔금 10% |
| 2026-07-02 | 삼성전자 | 반도체 제조장비 (국내) | 365.5 | 11.1% | 2026-07-01~11-30 | 중도금 90%·잔금 10% |
| 2026-07-28 | 삼성전자 (자율공시) | 반도체 제조장비 (중국) | 276.6 | 8.4% | 2026-07-22~2027-01-15 | 중도금 90%·잔금 10% |
각 단일판매·공급계약체결 공시 공시. "직전 매출 대비"는 공시의 최근 매출액 기준(2024년 공시는 2022·2023년 매출 기준 혼재). 2024-09-27은 2021년 대전지방조달청 포토트랙 장비(32.9억원) 기간 연장 정정.
세 가지가 보입니다. 첫째, 삼성전자 계약은 짧고 반복적입니다 — 계약에서 완성까지 3~8개월, 거의 매년 1~2건이 공시 기준을 넘습니다. 둘째, 2026년 들어 삼성 계약이 세 건(1,036.8억원) 나왔고 그중 한 건은 중국(시안 낸드 추정)입니다 — 2025년 한 건(730억원)보다 많습니다. 셋째, SK하이닉스 계약은 공시 목록에 한 번도 없습니다. 그런데 SK하이닉스는 2025년 매출의 36%, 2026년 상반기 31%였습니다. 진행기준 계약 목록에는 SK하이닉스와의 394.4억원(2025-03-31)·207.9억원(2025-04-07)·529.9억원(2025-09-15) 계약이 있습니다 공시 — 합계로는 공시 기준선(직전 매출의 10%, 330억원대)을 넘지만 단일판매 공시는 없었습니다. 회사는 이 목록이 "세부 프로젝트별로 분할된 건들을 고객사의 PO 기준으로 병합한 분류"라고 적었으므로, 개별 계약은 기준 미만으로 쪼개져 체결된 것으로 보입니다 추정. 공시 위반의 문제라기보다, 투자자 입장에서는 가장 빠르게 커진 고객의 수주를 공시로 추적할 수 없다는 불편함이 있습니다 미확인.
4.4 지금 진행 중인 큰 계약 — 반기보고서의 목록
| 계약일 | 상대방(주석) | 도급액 | 진행률 | 잔고 | 계약자산 | 완성기한 |
|---|---|---|---|---|---|---|
| 2024-12-17 | A (비공개) | 1,140.5 | 94.3% | 65.0 | 0 | 2026-10-30 |
| 2025-03-31 | SK하이닉스 | 394.4 | 93.9% | 24.2 | 73.0 | 2026-05-30 |
| 2025-04-07 | SK하이닉스 | 207.9 | 96.5% | 7.3 | 64.5 | 2026-03-31 |
| 2025-09-15 | SK하이닉스 | 529.9 | 63.8% | 191.6 | 209.4 | 2027-04-30 |
| 2026-04-10 | A (비공개) | 394.7 | 80.5% | 77.1 | 34.5 | 2026-12-31 |
| 2026-03-12 | A (비공개) | 368.8 | 60.2% | 146.6 | 222.2 | 2026-12-31 |
| 2023-11-01 | L-H Battery (미국) | 209.6 | 100% | 0 | 0.4 | 2026-01-31 |
| 2024-06-18 | HL-GA Battery (미국) | 159.4 | 100% | 0 | 4.1 | 2025-12-31 |
| 합계(8건) | 3,405.2 | 85.0% | 511.8 | 608.1 | ||
억원. 2026 반기보고서 연결 주석 21 "직전 회계연도 매출액의 5% 이상인 계약" 공시. 2026-04-10 A는 같은 날 공시된 삼성전자 394.7억원 계약과 금액이 원 단위까지 같습니다(39,469,680천원). 2025 사업보고서의 같은 표에서도 "A" 라벨 계약 2023-08-03 51,067,600천원·2024-02-08 76,932,822천원이 삼성전자 단일판매 공시(510.7억·769.3억원)와 원 단위로 일치하므로 "A" = 삼성전자, 2024-12-17 A(1,140.5억원)도 삼성전자 계약으로 판단합니다(초판의 EXYTE 추정 철회) 검증 후 수정. 2025-02-19 공시된 삼성 730.1억원 계약은 이 표에 따로 없어 1,140.5억원 PO에 병합된 것으로 보입니다 추정. 2026-03-12 A(368.8억원)는 단일판매 공시가 없는 삼성 계약입니다. 2025-09-15 SK하이닉스 계약은 2025 사업보고서에는 계약일 2025-12-02로 기재.
이 목록에서 두 가지가 중요합니다. 첫째, NTS 978억원 계약이 없습니다. 공시 기준(전기 매출의 5%, 약 164억원)을 훨씬 넘는 계약인데 목록에 없다는 것은, 반기말까지 진행률이 0이었거나(설계·발주 전) 회사가 이 계약을 진행기준 대상으로 보지 않았다는 뜻입니다. 둘째, 삼성 2026-03-12 계약은 진행률 60%인데 계약자산이 222억원으로 도급액의 60%입니다 — 공정은 진행됐는데 대금은 한 푼도 청구되지 않았다는 뜻입니다(중도금 90% 조건이라도 특정 마일스톤 전까지는 청구 불가). 삼성 계약의 "선급금 없음" 조건이 이 회사 운전자본을 무겁게 만드는 이유입니다(7장).
4.5 대금 조건 — 삼성은 현금, 나머지는 어음
회사는 판매 조건을 이렇게 적습니다: "통상 계약금, 중도금, 잔금으로 계약이 이루어지고 있으며, 결제는 세금계산서 마감일로부터 10일 경과후 2~60일 어음으로 수령. 다만, 삼성전자 및 삼성디스플레이는 현금으로 결제" 공시. 삼성전자와의 2025~2026년 계약 4건은 모두 "계약금·선급금 무, 중도금 90%, 잔금 10%"입니다. 고객이 먼저 돈을 주지 않으니, 에스티아이가 자재를 사고 외주비를 치른 뒤 공정률에 따라 계약자산(미청구)을 쌓고, 마일스톤에 청구해 현금을 받습니다. 삼성 물량이 몰리는 해에 영업현금흐름이 나빠지는 구조입니다(2018년 −326억원, 2021년 −597억원, 2026년 상반기 −244억원).
반대 사례가 NTS입니다. 계약금 60% — 이 조건대로라면 에스티아이는 착수 시점에 약 587억원을 먼저 받아야 합니다. 6월말 계약부채 총액이 138.7억원이므로, 그 돈은 아직 들어오지 않았다고 보는 것이 자연스럽습니다 추정.
4.6 채권의 질 — 1년 넘은 연체 214억원
| 매출채권·계약자산 (억원) | 연체 없음 | 6개월~1년 | 1년 초과 | 신용손상 | 합계 |
|---|---|---|---|---|---|
| 2025년 말 | 1,137.9 | 93.2 | 196.4 | 17.2 | 1,444.7 |
| 2026년 6월말 | 1,243.9 | 14.4 | 214.5 | 43.0 | 1,515.8 |
2026 반기보고서 연결 주석 6 "연체되거나 손상된 매출채권 및 기타채권" 공시. 손실충당금 합계 53.8억원(비유동 매출채권 43.0억원은 전액 충당).
1년 넘게 연체됐지만 "신용이 손상되지 않은" 채권이 214.5억원입니다. 전체의 14%이고 순현금(710억원)의 30%입니다. 회사는 거래처를 밝히지 않습니다 미확인. 후보는 두 가지입니다. ① 해외 현장의 최종 검수·잔금(10%)이 고객 라인 일정 변경으로 늦어지는 경우 — 회사는 "고객사의 제조라인 설치일정 변경 등으로 협의에 따라 변경조정"된다고 적습니다. ② 중국·배터리 고객(L-H Battery 66억원 수취채권 등)의 지급 지연. 2025년 상반기에는 대손충당금 환입이 22.7억원(과거에 쌓은 충당금을 회수)이었고 2026년 상반기에는 2.4억원이었습니다 공시 — 과거 부실 채권이 회수되는 흐름은 좋지만, 새로 1년을 넘긴 채권이 늘었다는 점에서 채권의 질은 2025년 말보다 나빠졌습니다.
4.7 외화와 이행보증
6월말 외화 자산은 910억원(USD 692억원, SGD 166억원 등), 외화 부채는 88억원입니다. 환율이 10% 오르면 당기순이익이 약 82억원 늘어나는 구조(USD 65억원, SGD 15억원)입니다 공시. 2026년 상반기 순이익(94억원)이 영업이익(33억원)의 세 배인 이유의 상당 부분이 여기 있습니다 — 외화환산이익 55.0억원, 펀드 처분이익 39.0억원. 회사는 삼성선물과 USD 18백만 달러 통화선도로 일부를 헤지하고 있고, 상반기 파생상품 거래손실이 23.3억원이었습니다. 영업 밖에서 난 이익을 빼면 순이익의 질은 영업이익 쪽에 가깝습니다.
4.8 배터리 공장 — 조용히 생긴 새 고객
2025년 사업보고서의 주요 매출처 3위는 HL-GA Battery Company LLC(4%)였습니다 공시. 현대차·LG에너지솔루션의 미국 조지아 배터리 합작공장으로, 진행기준 계약 목록에는 이 회사와의 159.4억원(2024-06, 완료)과 L-H Battery Company(오하이오의 LG엔솔·혼다 합작) 209.6억원(2023-11, 완료) 계약이 있습니다. 배터리 공장도 전해액·NMP 같은 약액을 중앙에서 공급하므로 CCSS 기술을 그대로 옮길 수 있습니다. 다만 두 계약 모두 마무리됐고 수취채권 66.0억원·15.2억원이 남아 있으며(L-H 대손충당금 1.5억원), 미국 배터리 투자가 2025~2026년 둔화된 만큼 반복 수주는 확인되지 않습니다 공시·미확인.
4.9 삼성 의존은 약점인가 — 득과 실
득
삼성전자는 현금으로 결제하고, 떼일 위험이 사실상 없습니다. 3~8개월짜리 계약을 거의 매년 반복해 주며(2023~2026년 공시 기준 7건, 3,443억원), 신규 팹마다 CCSS를 두 회사에 나눠 주는 관행 덕에 물량의 바닥이 있습니다. 2005년 "Best Supplier", 2024년 ACQC 상생협력 최우수상처럼 관계의 질을 보여 주는 기록도 있습니다.
실
선급금이 없어 운전자본을 에스티아이가 댑니다(순 계약자산 847억원). 입찰 단가는 삼성이 정하고, 삼성의 투자 방식(쉘 퍼스트·전환 투자)이 바뀌면 물량이 바로 줄어듭니다. 삼성의 해외 최대 현장(테일러)에서는 한양이엔지가 CCSS를 가져갔습니다. 그리고 2025년 이후 SK하이닉스 비중이 커지면서 "두 고객 의존"이 됐습니다 — 두 회사의 투자 사이클이 같은 방향일 때 흔들림은 더 커집니다.
순위표가 핵심 논점으로 든 "삼성 의존도"는 비중 자체(37~61%)보다 결제 조건과 투자 방식이 더 중요한 변수입니다. 같은 45%라도 신규 팹 공간이 올라가는 해에는 매출과 이익이 크게 늘고, 전환 투자 위주인 해에는 수주가 작은 계약으로 쪼개집니다. 2026년 삼성 계약 세 건(1,037억원)이 모두 "중도금 90%" 조건이라는 점은, 올해 하반기에도 현금흐름이 이익보다 늦게 따라올 것임을 뜻합니다.
5경쟁과 해자
에스티아이를 CCSS 회사로 볼지, HBM 장비 회사로 볼지에 따라 비교 대상과 "적정 배수"가 네 배 차이 납니다. 같은 날짜(9월 23일 KRX 종가) 기준으로 나란히 놓았습니다.
5.1 CCSS 경쟁 지형 — 사실상의 양강
| 회사 | CCSS 점유율(국내) | CCSS 관련 매출 규모 | 주 고객 | 근거 |
|---|---|---|---|---|
| 에스티아이 | 40% | 2025 CCSS 2,995억원 (수출 547억 포함) | 삼성전자·SK하이닉스·해외 EPC | 회사 공시(2024~2026 동일 기재) |
| 한양이엔지 (시스템사업부) | 40% | 2025 시스템 부문 1,640.5억원 · 1H26 1,250.2억원(매출총이익률 13.6%) | 삼성(테일러 CCSS 1,296억원 포함)·SK | 한양 사업보고서·한국IR협의회(2023-03) |
| 씨앤지하이테크 (264660) | 약 10% | TTM 매출 1,656억원(약액 혼합·공급장치 중심) | SK하이닉스 비중 높음 | 한국IR협의회(2차) |
| 티이엠씨씨엔에스 (구 오션브릿지) | 약 10% | — | — | 한국IR협의회(2차) |
| 케이씨 (029460) | 후발(2015 진입) | 가스 캐비닛 주력, 약액은 진입 중 | 국내 패널사 등 | 케이씨 사업보고서 "STI, 한양이엔지 등이 높은 점유율" |
점유율: 에스티아이 2024·2025 사업보고서와 2026 반기보고서 "시장점유율"(에스티아이 40%·한양이엔지 40%·기타 20%) 공시 — 회사 스스로 "공식 통계가 없어 고객사 투자 내역을 근거로 산출"이라고 적은 추정치. 한국IR협의회 2023-03(케이씨·한양이엔지 리포트 인용, notes/_shared_semi.md) 2차. 한양 시스템 부문은 한양이엔지 리포트 5장과 일치.
양강이라는 말은 맞지만 두 회사의 CCSS는 같은 크기가 아닙니다. 2025년 에스티아이의 CCSS 매출(2,995억원)은 한양이엔지 시스템 부문(1,641억원)의 1.8배입니다. 국내 점유율이 같다면 차이는 해외·디스플레이·배터리 현장과 제품 범위(블렌딩·ACQC 등 주변 설비를 CCSS에 포함하는지)에서 옵니다 추정. 반면 마진은 크기만큼 벌어지지 않습니다 — 한양 시스템 부문의 1H26 매출총이익률은 13.6%, 에스티아이 전사 매출총이익률은 16.1%로 비슷한 수준입니다. 두 회사가 삼성·SK 입찰에서 공구를 나눠 받는 구조에서는 어느 한쪽이 가격을 올릴 힘이 크지 않습니다.
한양이엔지 리포트가 지적한 대로, 한양의 CCSS 마진이 2025년 반토막(시스템 매출총이익 343.5억 → 141.0억원) 난 원인 후보 중 하나가 "국내 경쟁 입찰(에스티아이·씨앤지하이테크·케이씨) 단가 하락"이었습니다. 같은 해 에스티아이 영업이익률도 8.2% → 6.0%로 떨어졌고, 회사는 2026년 2월 잠정실적 공시에서 사유를 "대형프로젝트 축소로 인한 이익률 감소"라고 적었습니다 공시. 두 회사의 2025년이 같은 방향이었다는 것은, 2025년의 마진 하락이 개별 회사의 실수보다 국내 CCSS 입찰 환경의 문제였을 가능성을 높입니다 추정.
5.2 Wet System — 디스플레이 쪽의 3등
| Wet System (디스플레이 현상·세정·식각) | 점유율 | 비고 |
|---|---|---|
| 디엠에스 (068790) | 30% | 9/23 시총 1,708억원, TTM 영업손실 −93억원 |
| 케이씨텍 (281820) | 25% | 디스플레이 Wet는 축소 중(케이씨텍 리포트), 본업은 CMP |
| 에스티아이 | 20% | 카세트 세정기는 70%(2025 사업보고서) |
| 기타 | 25% | 세메스·중국 로컬 등 |
에스티아이 2025 사업보고서·2026 반기보고서 시장점유율 공시(회사 추정치). 피어 수치는 네이버 분기 합산 2차.
디스플레이 장비 시장은 2026년 두 번째 파도를 맞고 있습니다 — 8.6세대 IT OLED 라인(삼성디스플레이 A6, BOE 청두 B16, 비전옥스 V5, CSOT T8)의 발주입니다(notes/_shared_display.md, 비아트론 리포트) 2차. 에스티아이는 BOE 청두와 2024년 11월 230.8억원(USD 16.45백만) 계약을 공시했고, 이것이 이 파도에서 확인되는 유일한 공시 수주입니다. 중국 패널사 투자는 BOE 스스로 "2026년이 고점, 2027년부터 대폭 축소"라고 밝힌 만큼(디바이스 리포트 인용) 에스티아이의 디스플레이 매출이 다시 2022년(433억원) 수준으로 올라갈 근거는 약합니다. 잉크젯은 CSOT T8(잉크젯 프린팅 OLED)에 한국 공급사로 LG전자 PRI가 거론될 뿐 에스티아이 이름은 공시·보도에서 확인되지 않습니다 미확인.
5.3 리플로우 — 다른 회사가 이미 "HBM 리플로우"의 이름을 가져갔다
HBM(고대역폭메모리)은 D램 칩 8~16개를 수직으로 쌓아 미세한 솔더 범프로 잇습니다. 리플로우는 이 범프를 녹여 둥근 형태로 만들거나(범프 리플로우), 쌓은 칩을 한꺼번에 녹여 붙이는(매스 리플로우, SK하이닉스의 MR-MUF) 열처리 장비입니다. 산화막을 없애기 위해 예전에는 플럭스(용제)를 썼지만, 잔여물 세정이 문제가 되자 개미산 가스로 환원하는 플럭스리스 진공 리플로우가 쓰입니다. 에스티아이는 이 장비를 국산화했다고 적고, 시장은 "미국업체가 독점하고 있는 시장"이라고 적습니다 공시.
| 회사 | HBM 리플로우에서 확인되는 것 | 9/23 시총 | TTM 영업이익(률) |
|---|---|---|---|
| 피에스케이홀딩스 (031980) | 범프 형성·매스 리플로우 장비를 삼성·SK하이닉스·마이크론 3사에 모두 공급(2024-03 마이크론 대만 공급, 디일렉) | 35,190억 | 784억 (36.1%) |
| 에스티아이 | 2023-08 "HBM3용 플럭스 리플로우 수주", 2023-10 "HBM 양산용 플럭스리스 리플로우 수주"(고객·금액 비공개, 이투데이) · 2024-05 "SK하이닉스에 납품"(다올 보도) | 3,318억 | 124억 (4.1%) |
시총은 9/23 KRX 종가 × 발행주식, TTM은 네이버 분기 합산(3Q25~2Q26) 2차. 디일렉 2024-03, 이투데이 2023-08-04·10-31, 한국경제·다음(다올투자증권 인용) 2024-05-16 2차.
이 표가 이 회사 주가 이야기의 핵심입니다. HBM 리플로우의 "실적"은 피에스케이홀딩스의 영업이익률 36%에 나타나 있고, 에스티아이의 손익계산서에는 보이지 않습니다. 에스티아이가 2023년 8월~2026년 7월 공시한 단일판매·공급계약 9건(정정 1건 별도) 가운데 리플로우나 HBM이 명시된 것은 한 건도 없습니다 — 모두 "반도체 제조장비"(삼성전자)·"디스플레이 제조장비"(BOE)·"전력반도체 제조장비"(NTS)입니다. 리플로우 수주가 공시 기준(최근 매출의 10%, 약 330억원)에 못 미치는 작은 계약들이었다는 뜻입니다 추정. 부록 A에서 이 기대와 실제를 숫자로 대조합니다.
5.4 CCSS의 해자 — 무엇이 지켜 주고, 무엇은 지켜 주지 못하나
| 해자의 원천 | 강도 | 근거 |
|---|---|---|
| 고객 검증(Qualification)과 전환 비용 | 강함 | 약액 공급이 멈추면 라인이 멈춤 — 기존 공급사에 라인을 나눠 주는 관행. 30년 가까운 삼성 납품(2005 Best Supplier) |
| 설치 기반(유지보수·개조) | 중간 | 2005년 유지보수 부문을 떼어 냈고(에스티아이서비스), 현재 매출에서 유지보수 비중은 공시되지 않음 미확인 |
| 규모·제조 능력 | 중간 | 연 4,752억원 생산능력, 가동률 50% — 대형 공구를 동시에 소화 가능. 그러나 한양이엔지도 같은 규모 |
| 기술 차별화 | 약함 | 국내 양강이 비슷한 기술 수준, 입찰 단가 경쟁. 특허 352건은 많지만 가격 결정력으로 이어지지 않음(이익률 6~8%) |
| 해외 확장력 | 약함 | 삼성 테일러 CCSS는 한양이엔지가 수주, 미국 법인 자본잠식 |
정리하면 에스티아이의 해자는 "들어오기 어려운 시장"이지 "값을 올릴 수 있는 시장"은 아닙니다. 신규 진입자(케이씨·씨앤지하이테크)가 10년 넘게 20%를 넘지 못한 것은 해자가 있다는 증거이고, 양강의 이익률이 10%를 넘지 못하는 것은 해자 안에서 두 회사가 서로 경쟁한다는 증거입니다. 그래서 이 사업의 이익은 가격보다 물량(새 팹 공간의 크기)에 달려 있고, 물량은 삼성·SK의 신규 팹 일정에 달려 있습니다.
5.5 국내 피어 — 9월 23일 KRX 종가 기준
| 회사 | 에스티아이와 겹치는 칸 | 시총(억) | TTM 매출 | TTM 영업이익 | 이익률 | 시총/OP | PER | PBR |
|---|---|---|---|---|---|---|---|---|
| 에스티아이 | CCSS 40% + Wet·리플로우 | 3,319 | 3,031 | 124 | 4.1% | 26.8배 | 17.2 | 1.12 |
| 같은 CCSS·팹 설비를 파는 회사 | ||||||||
| 한양이엔지 (045100) | CCSS 40% + UHP 배관 | 5,626 | 12,552 | 726 | 5.8% | 7.7배 | 8.8 | 0.78 |
| 씨앤지하이테크 (264660) | 약액 혼합·공급장치(CCSS 약 10%) | 1,311 | 1,656 | 243 | 14.7% | 5.4배 | 6.6 | 0.87 |
| 케이씨 (029460, 연결) | 가스 캐비닛·CCSS 후발 + 케이씨텍 지분 | 4,777 | 8,140 | 425 | 5.2% | 11.2배 | 8.8 | 0.48 |
| 성도이엔지 (037350) | 클린룸·설비공사 — 에스티아이 최대주주 | 1,171 | 6,610 | 422 | 6.4% | 2.8배 | 5.4 검증 후 수정 | 0.38 |
| 세정·Wet 장비 | ||||||||
| 제우스 (079370) | 반도체·디스플레이 세정 | 3,986 | 3,229 | −314 | −9.7% | 적자 | 적자 | 1.21 |
| 디엠에스 (068790) | 디스플레이 Wet 30% | 1,708 | 1,406 | −93 | −6.6% | 적자 | 1.2* | 0.40 |
| 케이씨텍 (281820) | CMP·Wet 25% | 17,185 | 4,765 | 949 | 19.9% | 18.1배 | 19.7 | 2.98 |
| HBM·후공정 장비 (리플로우 비교) | ||||||||
| 피에스케이홀딩스 (031980) | HBM 리플로우·디스컴 (3사 공급) | 35,190 | 2,173 | 784 | 36.1% | 44.9배 | 34.1 | 6.55 |
| 프로텍 (053610) | 디스펜서·레이저 리플로우 | 6,840 | 2,753 | 721 | 26.2% | 9.5배 | 7.8 | 1.72 |
시총 = 9/23 KRX 종가(네이버 15:30 분봉) × 발행주식(WiseReport). TTM = 네이버 분기 합산(3Q25~2Q26), PBR = 종가 ÷ 6월말 BPS 2차·계산(calc_039440/peer_table.py). 성도이엔지 PER은 DART 원문 TTM 지배순이익 218.6억원(2025년 281.5 − 1H25 219.6 + 1H26 156.6) 기준 — 네이버 분기 합산 198억원이면 5.9배(한양이엔지 리포트와 통일). *디엠에스 PER은 3Q25 일회성 이익(지배순이익 2,037억원) 때문. 한양이엔지·씨앤지하이테크·케이씨·성도이엔지 수치는 한양이엔지 리포트 6.1과 일치(케이씨 리포트는 9/22 기준이라 소폭 다름: 에스티아이 3,225억·PER 16.8·PBR 1.09). 에스티아이 TTM 영업이익은 분기 공시 원 단위 합산 시 123.5억원(네이버 반올림 124억원).
표는 세 무리로 갈립니다. 팹 설비·공사 무리(한양·씨앤지·성도)는 영업이익의 3~8배, 세정·Wet 무리는 적자 회사가 많아 배수가 무의미하거나 PBR 0.4~1.2배, HBM·CMP 장비 무리(피에스케이홀딩스·케이씨텍)는 18~45배입니다. 에스티아이의 26.8배는 매출 구성(CCSS 86%)으로는 첫 무리에 속해야 하는데 배수는 세 번째 무리에 가깝습니다. 이 간극이 곧 시장이 여전히 "HBM 리플로우·NTS 전력반도체"라는 옵션에 값을 매기고 있다는 뜻입니다 추정. 그리고 그 옵션은 피에스케이홀딩스의 이익률 36%와 달리 에스티아이 손익계산서에 아직 나타나지 않았습니다.
5.6 순현금을 빼면 — CCSS 양강의 대접
| 6월말, 억원 | 시총 | 순현금(엄격) | EV | TTM OP | EV/EBIT | 순현금÷시총 | CCSS 매출(2025) | EV÷CCSS 매출 |
|---|---|---|---|---|---|---|---|---|
| 에스티아이 | 3,319 | 710 | 2,608 | 124 | 21.1배 | 21% | 2,995 | 0.87배 |
| 한양이엔지 | 5,626 | 2,082 | 3,544 | 726 | 4.9배 | 37% | 1,641* | — |
| 세보엠이씨 (배관) | 2,451 | 894 | 1,557 | 543 | 2.9배 | 36% | — | — |
에스티아이 순현금 = 현금 438.4 + 단기금융 0.3 + FVPL 수익증권 291.0 − 차입 19.6(7장). 한양·세보는 한양이엔지 리포트 6.1·8장 수치 인용 계산. *한양 시스템 부문 매출(CCSS 등) — 한양은 공사 매출이 82%라 EV를 CCSS에만 나눌 수 없음.
한양이엔지 리포트는 한양의 CCSS 사업(시스템 부문)에 영업이익 6~10배를 적용해 854억~1,424억원으로 따로 값을 매겼습니다. 같은 방식을 에스티아이에 쓰면 어떻게 될까요. 에스티아이 CCSS가 전사 영업이익의 대부분(Wet·기타는 손익분기 부근으로 가정)을 낸다고 보고 TTM 124억원 × 6~10배 = 740억~1,240억원, 여기에 순현금 710억원을 더하면 1,450억~1,950억원(주당 9,500~12,700원)입니다 추정. 현재 시총 3,319억원과의 차이 1,370억~1,870억원이 리플로우·NTS·이익 회복 기대에 매겨진 값입니다. 과거 10년 평균 영업이익(251억원)을 쓰면 1,510억~2,510억원, 순현금을 더해 2,220억~3,220억원(주당 14,400~21,000원)이 되어 차이는 크게 줄어듭니다 — 결국 이 주가는 "이익이 평균으로 돌아온다"에 거는 가격입니다(9.6~9.8).
5.7 해외 — 같은 일을 하는 회사들
| 칸 | 해외 주요 업체 | 에스티아이와의 관계 |
|---|---|---|
| 약액 공급 시스템(CCSS) | 해외 팹은 EPC(EXYTE 등)가 현지·글로벌 약액 설비 업체와 비교 입찰 — 구체적 경쟁사 공시 없음 | 국내에서는 국산 양강이 대체, 해외 팹(싱가포르·미국)에서 경쟁 |
| 디스플레이 Wet | SCREEN(일본), 중국 로컬 업체 | 중국 패널 투자에서 가격 경쟁 |
| 플럭스리스 리플로우 | 미국계 업체(회사가 "독점"이라고 기재, 이름 미공시), 독일 PINK, 미국 Heller 등 | 국산화 대체 대상. 국내에서는 피에스케이홀딩스가 선점 |
| 전력반도체 장비(중국) | 중국 NAURA·AMEC 등 로컬, 해외 대형사 | NTS 합작은 중국 로컬 파트너(TCOT)와의 결합 |
업체 예시는 산업 일반 정보 2차 — 에스티아이 공시가 경쟁사를 이름으로 적은 것은 국내 CCSS(한양이엔지)와 Wet(디엠에스·케이씨텍)뿐. 해외 업체의 에스티아이 대비 점유율은 미확인.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
영업이익 −69.3%라는 숫자를 원가, 판관비, 1회성 항목으로 나눠 봅니다. 본업이 무너진 것인지, 비용의 시점이 몰린 것인지가 이 장의 질문입니다.
6.1 표준 재무표 — 5년 + TTM, 최근 6개 분기
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 3,195.1 (+18.7%) | 4,224.2 (+32.2%) | 3,194.6 (−24.4%) | 3,340.2 (+4.6%) | 3,280.6 (−1.8%) | 3,030.9 (−16.9%) |
| 매출원가 | 2,601.8 | 3,447.8 | 2,544.4 | 2,697.5 | 2,706.3 | 2,470.1 |
| 매출총이익 (률) | 593.4 (18.6%) | 776.3 (18.4%) | 650.2 (20.4%) | 642.7 (19.2%) | 574.3 (17.5%) | 560.8 (18.5%) |
| 판관비 (률) | 337.7 (10.6%) | 428.7 (10.1%) | 410.7 (12.9%) | 369.8 (11.1%) | 377.1 (11.5%) | 437.3 (14.4%) |
| 인건비(급여·퇴직급여) | 145.0 | 198.3 | 185.7 | 194.1 | 193.1 | 206.8 |
| 연구개발비(경상개발비) | 62.6 | 72.4 | 94.9 | 39.0 | 52.6 | 64.6 |
| 광고판촉비(광고선전비) | 0.1 | 0.7 | 0.5 | 0.5 | 1.6 | 1.2 |
| 감가상각·무형상각 | 13.8 | 13.2 | 12.3 | 14.3 | 13.3 | 14.1 |
| 기타(지급수수료·복리후생·대손 등) | 116.2 | 144.0 | 117.3 | 122.0 | 116.6 | 150.5 |
| 영업이익 (률) | 255.7 (8.0%) | 347.7 (8.2%) | 239.5 (7.5%) | 272.9 (8.2%) | 197.2 (6.0%) | 123.5 (4.1%) |
| 지배순이익 | 232.0 | 298.5 | 240.8 | 271.4 | 154.2 | 193.6 |
| 영업현금흐름 | −597.1 | 715.4 | 292.0 | 158.3 | 186.8 | −464.0 |
| CAPEX(유형+무형 취득) | −8.5 | −14.5 | −45.0 | −181.7 | −97.0 | −91.9 |
| FCF (마진) | −605.7 (−19.0%) | 700.9 (16.6%) | 247.0 (7.7%) | −23.4 (−0.7%) | 89.8 (2.7%) | −556.0 (−18.3%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 840.7 (+28.4%) | 871.9 (+15.8%) | 702.6 (+14.1%) | 865.3 (−34.3%) | 738.4 (−12.2%) | 724.6 (−16.9%) |
| 매출원가 | 718.6 | 744.9 | 559.7 | 683.2 | 610.6 | 616.6 |
| 매출총이익 (률) | 122.2 (14.5%) | 127.1 (14.6%) | 142.8 (20.3%) | 182.2 (21.1%) | 127.8 (17.3%) | 108.0 (14.9%) |
| 판관비 (률) | 69.8 (8.3%) | 73.2 (8.4%) | 120.0 (17.1%) | 114.1 (13.2%) | 124.1 (16.8%) | 79.1 (10.9%) |
| 영업이익 (률) | 52.4 (6.2%) | 53.8 (6.2%) | 22.8 (3.3%) | 68.1 (7.9%) | 3.6 (0.5%) | 29.0 (4.0%) |
| 지배순이익 | 30.3 | 24.6 | 25.0 | 74.2 | 51.1 | 43.3 |
| 영업현금흐름 | −580.9 | 987.8 | −93.1 | −127.0 | −99.9 | −144.1 |
| FCF | −606.0 | 973.2 | −116.5 | −160.8 | −114.6 | −164.0 |
TTM 영업이익 124억 — 이익률 4.1% · 매출 3,031억 (3Q25~2Q26) · 2016~25 평균 251억. 상반기 영업현금흐름 −244억 — 계약자산 +156억, 매입채무 −201억 · 1H25 +407억 공시 계산
표준 재무표에서 두 가지가 보입니다. 매출총이익률은 2023년 20.4%를 정점으로 2025년 17.5%, TTM 18.5%로 내려왔고, 판관비율은 같은 기간 11~13%에서 TTM 14.4%로 올라 영업이익률이 4.1%까지 눌렸습니다. 그리고 TTM 영업현금흐름 −464.0억원·FCF −556.0억원은 2Q25의 대형 회수(분기 영업현금흐름 +987.8억원)가 빠지고 이후 4개 분기 연속 마이너스가 이어진 결과입니다 계산 — 7.3·7.5의 계약자산 적립과 같은 이야기입니다.
6.2 매입 1,000원을 쪼개면 — 자재 509원, 외주·설치 491원
| 매입 구성 (연결, 억원) | 2021 | 2022 | 2023 | 2024 | 1H26 | 1H26 비중 |
|---|---|---|---|---|---|---|
| 원재료 — 밸브 | 134.7 | 268.3 | 137.5 | 116.0 | 76.0 | 7.4% |
| 원재료 — 부품 | 48.7 | 49.2 | 66.4 | 64.1 | 18.6 | 1.8% |
| 원재료 — 기타(탱크·배관자재·필터·펌프 등) | 1,165.1 | 1,440.2 | 1,056.8 | 1,196.4 | 428.6 | 41.7% |
| 외주가공(캐비닛·장비 제작) | 234.8 | 379.6 | 289.6 | 360.6 | 160.9 | 15.6% |
| 계장공사(현장 셋업) | 199.7 | 266.0 | 226.3 | 262.7 | 144.2 | 14.0% |
| 배관공사(라인 연결) | 84.0 | 187.5 | 154.2 | 135.8 | 126.8 | 12.3% |
| 외주 기타 | 429.0 | 459.1 | 287.9 | 149.1 | 73.0 | 7.1% |
| 합계 | 2,296.1 | 3,049.9 | 2,218.6 | 2,284.8 | 1,028.2 | 100% |
| 외주·설치 비중 | 41.3% | 42.4% | 43.2% | 39.8% | 49.1% |
각 사업보고서·반기보고서 II-3 "주요 원재료 등의 현황"(연결 매입액) 공시. 매입액은 매출원가와 다름(재고 증감·인건비·감가 제외).
이 회사를 "제조사"로만 보면 원가 구조를 오해합니다. 매입의 절반 가까이가 공장 밖에서 쓰는 돈 — 외주 제작, 고객 팹 안에서의 계장·배관 공사입니다. 2026년 상반기 외주·설치 비중이 49.1%로 올라간 것은 현장 설치 단계의 계약이 많았다는 뜻이고(삼성 2026-03·04 계약 진행률 60~80%), 설치 단계는 현장 인력·외주의 효율이 마진을 좌우합니다. 원재료 가격은 "최근 3사업연도 중 중요한 변동이 없었다"고 회사는 적습니다 공시. 원가율을 움직이는 것은 자재값보다 수주 단가와 현장 효율입니다.
6.3 공장 가동률 — 절반이 놀고 있다
| 2024 (제28기) | 2025 (제29기) | 1H26 (제30기) | |
|---|---|---|---|
| CCSS 생산능력 (억원/년) | 4,760 | 4,752 | 4,752 (반기 2,376) |
| 클린룸 면적 · 동시생산 대수 · 기준단가 | 1,119평 · 170대 · 7억 | 819평 · 124대 · 6억 | 819평 · 124대 · 6억 |
| Wet 생산능력 (억원/년) | 880 | 500 | 500 (반기 250) |
| CCSS 생산실적 (억원) | 2,355.7 | 2,511.2 | 1,134.0 |
| Wet 생산실적 (억원) | 341.8 | 195.1 | 93.2 |
| CCSS 금액 기준 가동률 | 49.5% | 52.8% | 47.7% |
| 시간 기준 평균 가동률 | — | — | 46.7% (494/1,056시간) |
2026 반기보고서 II-3-2 "생산능력·생산실적·가동률"(별도 기준 능력, 연결 기준 실적) 공시. 금액 기준 가동률 = 생산실적 ÷ 생산능력 계산.
2025년 회사는 CCSS 클린룸 면적을 1,119평에서 819평으로, Wet은 2,437평에서 1,587평으로 줄여 기재했습니다(생산능력 산정 기준 변경). 그래도 가동률은 50% 안팎입니다. 이 숫자는 두 가지로 읽힙니다. 좋은 쪽: 매출이 두 배가 돼도 공장을 새로 지을 필요가 없습니다 — 2019년 평택 부지(68,099㎡, 장부가 191억원)를 사 뒀고, 안성 공장은 가동률 절반입니다. 나쁜 쪽: 매출이 줄면 고정비(감가상각·공장 인건비)가 그대로 남습니다. 2025년 말 유형자산은 1,014.7억원이고, 2026년 상반기 감가상각(사용권자산 포함)은 약 27억원 — 연 50억원대입니다 공시·계산.
6.4 2026년 상반기 — 영업이익 74억원은 어디로 갔나
| 억원 (연결) | 1H25 | 1H26 | 증감 | 설명 |
|---|---|---|---|---|
| 매출 | 1,712.7 | 1,463.0 | −249.7 | 수출 감소(외국 매출 231.8 → 163.0), 삼성 809.8 → 654.4 |
| 매출총이익 | 249.3 | 235.8 | −13.5 | 매출총이익률 14.6% → 16.1% (개선) |
| 판관비 | 143.0 | 203.2 | +60.2 | 아래 세부 |
| 급여 | 73.9 | 88.2 | +14.3 | 1Q26 69.1 / 2Q26 19.1 (1Q25 29.4 / 2Q25 44.5) |
| 대손상각비(환입) | −22.7 | −2.4 | +20.3 | 전년 환입 효과 소멸 |
| 경상개발비 | 21.9 | 33.9 | +12.0 | R&D 강화 |
| 지급수수료 | 14.6 | 24.2 | +9.6 | — |
| 기타 판관비 | 9.6 | 14.2 | +4.5 | — |
| 영업이익 | 106.3 | 32.6 | −73.6 | −69.3% |
| 대손 환입 제외 영업이익 | 83.5 | 30.2 | −53.3 | −63.8% — 기준 조정 |
| + 판관비 급여 증가분(14.3억원)까지 일회성으로 볼 때 | 83.5 | ≈44.6 | ≈ −39 | ≈ −47% (상한) 검증 후 수정 |
| (참고) 전사 종업원급여 (원가+판관비) | 217.9 | 221.5 | +3.6 | 주석 22 성격별 분류 검증 후 추가 |
2026 반기보고서 연결 포괄손익계산서·주석 22(비용의 성격별 분류)·주석 23(판관비) 공시. 1Q 급여 = 1H 누적 − 2Q 3개월(1분기보고서 주석 24와 일치). 초판은 자기주식 성과급 19.5억원(2026-02-23 처분결정, 54,750주 × 35,600원)을 일회성으로 더해 "≈49.7억원, −41%"로 적었으나, 전사 종업원급여가 3.6억원만 늘어 성과급은 추가 비용이 아니라 상여 지급 시점의 이동(2025년 2분기 → 2026년 1분기)으로 판단해 뺐습니다 검증 후 수정. 현금흐름표상 자기주식 처분 19.5억원이 "유입"으로 잡힌 것도 직원이 상여금으로 주식 대금을 치른 구조임을 보여 줍니다(자본잉여금 +9.2억원, 기타자본항목 +7.6억원).
표의 결론은 이렇습니다. 매출총이익률은 오히려 좋아졌습니다(14.6% → 16.1%). 다만 판관비 급여가 +14.3억원인데 전사 종업원급여는 +3.6억원이므로, 인건비 일부가 원가에서 판관비로 옮겨 간 효과가 매출총이익률 개선에 섞여 있습니다 추정. 이익을 깎은 판관비 60억원 증가 가운데 분명한 일회성은 전년 대손 환입의 기저 약 20억원뿐입니다. 그것을 걷어 내도 영업이익은 83.5억원 → 30.2억원으로 64% 줄었습니다 — 매출 감소에 따른 매출총이익 −13.5억원, 연구개발비 +12.0억원, 지급수수료 +9.6억원, 급여 +14.3억원이 실제 악화입니다 검증 후 수정. 1분기 3.6억원이라는 극단적인 숫자는 상여가 1분기에 몰린(급여 1Q 69.1억 / 2Q 19.1억원) 시점 효과이므로 2분기(29.0억원, 이익률 4.0%)가 더 대표적입니다. 그래도 2분기 역시 전년 동기(53.8억원)의 절반이고, 2분기는 상여가 없었던 분기라는 점에서 오히려 유리한 비교입니다.
주주 입장에서 따져 볼 대목도 있습니다. 1분기 성과 보상은 "주가가 35,000~40,000원일 때", 즉 2025년 영업이익이 28% 줄어든 해를 마감하며 지급됐습니다 — 직원 384명에게 자기주식을 나눠 주고, 같은 달 대표이사 스톡옵션을 행사가 12,000원 대비 주당 28,800원의 차액으로 현금 정산했습니다. 비용 자체는 크지 않지만(합계 약 48억원), 이익이 줄어드는 해에 주가에 연동된 보상이 커졌다는 점은 7.13에서 다시 봅니다.
6.5 분기로 보면
분기 매출과 영업이익률, 2024년 3분기~2026년 2분기
4Q24는 연말 대형 현장 정산으로 영업이익 184억원 — 한 분기에 연간 이익의 67%
2024년 4분기 영업이익 183.5억원(매출 1,316.8억원, 이익률 13.9%)이 눈에 띕니다. 같은 해 1~3분기 합계는 89.4억원이었습니다. 진행기준 회계에서 이런 모양은 대형 계약의 준공 정산(원가 절감분이나 변경 계약이 한꺼번에 이익으로 인식)에서 자주 나옵니다. 2024년 12월 17일 계약된 "A"(삼성전자로 판단, 4.4) 1,140.5억원이 같은 분기에 시작됐다는 점도 겹칩니다. 에스티아이의 분기 이익은 이렇게 계약의 시점에 따라 크게 흔들리므로, 한 분기(1Q26 3.6억원)나 한 반기로 추세를 판단하기 어렵습니다. 최근 8개 분기 평균 영업이익은 55억원, 연 환산 약 219억원입니다 계산.
6.6 27년의 이익률 — 이 회사의 "정상"은 6~8%
매출과 영업이익률, 1999~2026년
두 자릿수 이익률은 2016~2017년 두 해뿐. 2010년 이후 적자 연도 없음
2016~2025년 10년 평균 영업이익률은 8.4%(중앙값 8.1%), 평균 영업이익 251억원, 평균 매출 3,065억원입니다 계산. 이 회사가 12%를 넘긴 것은 평택 P1 투자가 몰린 2016년(12.3%)뿐이고, 11.6%의 2017년이 그다음입니다. 반대로 2010년 이후 연간 적자는 없습니다. CCSS는 한양이엔지의 배관 공사(22년 평균 4~6%)보다 이익률이 높고, 공정 장비 회사(15~30%)보다 낮은, "설치형 장비"의 이익률입니다. TTM 4.1%는 이 범위의 아래쪽 끝이고, 대손 환입·주식 성과급 같은 항목을 되돌려도 5% 안팎입니다.
6.7 사람과 재고 — 작은 회사의 비용 구조
| 항목 | 값 | 의미 |
|---|---|---|
| 직원 수 (2025말) | 407명 | 남 372 · 여 35, 평균 근속 7.4년 |
| 1인 평균 급여 | 7,473만원 | 급여 총액 304.2억원 — 매출의 9.3% |
| 매출 ÷ 직원 | 약 8.1억원 | 한양이엔지(외주 중심 공사업)보다 낮고, 공정 장비사보다 낮음 |
| 재고자산 (6월말) | 142.0억원 | 매출의 약 5% — 주문 생산이라 재고 부담 작음 |
| 연구개발비 (1H26) | 33.9억원 | 인건비 6.1 · 원재료 2.9 · 기타 24.9억원, 전액 비용 처리 |
2025 사업보고서 VIII, 2026 반기보고서 재무상태표·II-6 공시, 비율 계산.
주문 생산이라 재고 위험은 작고, 원가의 대부분은 계약별로 변동합니다. 고정비라고 할 것은 400여 명의 인건비와 공장 감가상각 정도입니다. 이 구조는 불황에 강합니다(16년 무적자). 대신 호황에도 이익률이 크게 오르지 않습니다 — 매출이 늘면 외주와 현장 인력도 거의 같은 비율로 늘기 때문입니다. "영업 레버리지가 큰 장비주"를 기대하고 이 회사를 보면 실망하고, "망하기 어려운 설비 회사"로 보면 이해가 됩니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순위표가 하방 근거로 든 "현금 365억 + 수익증권 532억원"을 6월말 기준으로 다시 세고, 현금화 속도와 소진 속도를 나눠 봅니다.
710억 — 현금 438 + 채권형 펀드(수준2) 291 − 차입 20 · 주당 4,629원 · 연초 979억 공시 계산
7.1 6월말 금융자산을 현금화 속도로 나누면
| 6월말, 억원 | 금액 | 성격·현금화 속도 | 순현금 포함 |
|---|---|---|---|
| 현금및현금성자산 | 438.4 | 즉시 (외화 비중 큼 — USD 자산 692억원 중 상당 부분) | 포함 |
| 단기금융상품 | 0.3 | 즉시 | 포함 |
| FVPL 수익증권(유동) | 291.0 | 공정가치 수준 2, 상반기 276.1억원 실제 환매 — 수일 내 현금화 가능한 채권형·단기 펀드로 판단 | 포함 |
| FVPL 지분상품(비유동) | 4.0 | 기계설비건설공제조합·전기공사공제조합 출자 — 영업상 필요 | 제외 |
| 장기금융상품·보증금 | 16.0 | 임차·계약 보증금 | 제외 |
| (−) 단기차입금 | −19.6 | 신한은행 운영자금 3.5% | 차감 |
| 엄격한 순현금 | 710.1 | 시총의 21.4%, 주당 4,629원(유통주식 15,341,797주) | |
| (−) 리스부채 | −13.5 | — | 참고: 696.6 |
| (참고) 공급자금융(외담대) 관련 매입채무 | 42.5 | 2025말 130.8억원 — 연중 크게 변동 | 영업부채로 봄 |
2026 반기보고서 연결 재무상태표·주석 5·13·14·28·30 공시. 분류와 합계는 계산(calc_039440/calc.py).
에스티아이의 금융자산은 한양이엔지(현금 1,355억 + 단기금융 413억 + 채권형 FVPL 554억 + 수준3 펀드·비상장 지분)보다 단순합니다. 비상장 지분, 수준 3 펀드, 사모 투자 같은 "현금화가 의심스러운" 항목이 거의 없습니다. 있는 돈은 거의 다 진짜 현금입니다. 문제는 크기와 방향입니다.
7.2 연말 순현금 — 10년
| 억원 | 현금 | 단기금융 | 수익증권 | 차입금 | 순현금 | 연말 시총 | 순현금÷시총 |
|---|---|---|---|---|---|---|---|
| 2017 | 243.1 | 1.1 | — | 40.0 | 204.2 | 3,427 | 6% |
| 2018 | 627.1 | 2.0 | — | 451.0 | 178.1 | 1,450 | 12% |
| 2019 | 214.0 | 16.5 | 353.4 | 146.2 | 437.7 | 3,261 | 13% |
| 2020 | 297.4 | 20.2 | 448.3 | 168.5 | 597.4 | 2,865 | 21% |
| 2021 | 298.3 | 4.8 | 11.9 | 346.4 | −31.4 | 3,356 | −1% |
| 2022 | 186.0 | 0.7 | 366.5 | 11.1 | 542.1 | 1,892 | 29% |
| 2023 | 202.1 | 0.7 | 569.4 | 0 | 772.2 | 4,678 | 17% |
| 2024 | 82.9 | 7.0 | 666.5 | 12.1 | 744.3 | 2,762 | 27% |
| 2025 | 462.3 | 6.8 | 521.1 | 11.5 | 978.7 | 4,722 | 21% |
| 1Q26 | 365.4 | 6.8 | 535.9 | 12.1 | 896.1 검증 후 수정 | — | — |
| 1H26 | 438.4 | 0.3 | 291.0 | 19.6 | 710.1 | 3,319(9/23) | 21% |
각 연도 사업보고서 연결 재무상태표(비교 표시 포함) 공시. 2018년 말 단기차입금 451억원은 운전자본 차입(그해 영업현금흐름 −325.7억원, 유상증자 564억원은 4월 납입). 1Q26 재무상태표는 "단기금융상품"(535.9억원)과 "당기손익-공정가치금융자산"(6.8억원)의 라벨이 뒤바뀌어 있어 주석 5("수익증권 등" 53,593,218천원) 기준으로 바로잡음 — 초판은 단기금융상품 6.8억원을 빠뜨려 889.2억원으로 적었음 검증 후 수정. 연말 시총은 8장과 같은 방식 계산.
2025년 말 순현금 979억원은 사상 최대였지만, 그중 160억원은 12월에 자기주식을 팔아 들어온 돈이었습니다. 이를 빼면 2023~2025년 순현금은 740~820억원 범위에서 거의 늘지 않았습니다. 3년간 지배순이익 666억원을 벌었는데 순현금이 제자리였던 이유는 두 가지입니다 — 평택·안성 설비 투자(2024~2025년 275억원)와 운전자본(계약자산 적립). 그리고 2026년 상반기에 반년 만에 269억원이 줄었습니다.
7.3 반년에 269억원 — 어디로 갔나
| 1H26 순현금 증감 (억원) | 금액 | 설명 |
|---|---|---|
| 기초 순현금 (2025말) | 978.7 | |
| 영업활동 현금흐름 | −244.0 | 순이익 94.4 + 조정 −18.3 + 운전자본 −284.8 − 법인세 35.7 + 이자·배당 0.5 |
| 그중 계약자산 증가 | 약 −156 | 829.3 → 985.4억원(삼성 신규 2건 선급금 없음) |
| 그중 매입채무 감소 | 약 −201 | 516.5 → 315.5억원(연말 외상·외담대 정리) |
| 그중 매출채권 감소 · 계약부채 감소 | 약 +92 / −38 | — |
| 설비 투자(유형·무형) | −34.6 | 안성 건물·기계 |
| 통화선도 결제 | −21.7 | USD 헤지 손실 정산 |
| 배당 | −22.9 | 2025 결산 DPS 150원 |
| 스톡옵션 현금정산 | −28.8 | 이우석 대표 10만주 |
| 자기주식 처분 유입 | +19.5 | 직원 성과급분(현금흐름표상 유입으로 기재) |
| 현금 환율효과 · 펀드 처분·평가이익 | +72.3 | 외화 현금 환산 +26.4, 수익증권 장부가 대비 회수 초과 +45.9 |
| 리스·보증금·기타 | −8.4 | 리스 −2.7, 단기금융 환산 등 |
| 기말 순현금 (6월말) | 710.1 | −268.6억원 |
2026 반기보고서 연결 현금흐름표·주석 31 공시. 운전자본 세부는 재무상태표 증감으로 근사 계산(환율·대손 조정 때문에 현금흐름표 세부와 몇억원 차이).
이 표에서 "영업 적자"는 이익이 없어서가 아니라 돈을 받기 전에 먼저 쓰는 구조에서 나왔습니다. 삼성 2026-03·04 계약 두 건만으로 계약자산이 257억원 쌓였고(4.4), 연말 외상 매입대금은 갚았습니다. 이 돈은 11~12월 삼성 계약 완료 시점에 대부분 돌아오는 것이 보통입니다 — 2024년에도 1~3분기 누적 영업현금흐름이 부진했다가 연간 158억원으로 마감했습니다. 그러나 "돌아온다"는 것은 추정이고, 7월 신규 계약 두 건(642억원, 선급금 없음)이 다시 운전자본을 먹습니다. 하반기 현금흐름의 가장 큰 변수는 NTS 계약금 60%(약 587억원)입니다. 들어오면 순현금은 1,000억원을 넘고, 안 들어오면 연말 순현금은 600~800억원 범위에 머물 가능성이 큽니다 추정.
7.4 이익과 현금 — 11년 누적
| 억원 | 지배순이익 | 영업현금흐름 | 설비투자 | FCF |
|---|---|---|---|---|
| 2015 | 100.4 | 136.1 | 9.2 | 126.9 |
| 2016 | 165.6 | 76.5 | 74.3 | 2.2 |
| 2017 | 250.9 | 19.1 | 61.9 | −42.8 |
| 2018 | 195.0 | −325.7 | 177.5 | −503.2 |
| 2019 | 232.1 | 760.4 | 435.1 | 325.3 |
| 2020 | 109.1 | 277.8 | 69.4 | 208.4 |
| 2021 | 232.0 | −597.1 | 8.3 | −605.4 |
| 2022 | 298.5 | 715.4 | 12.5 | 702.9 |
| 2023 | 240.8 | 292.0 | 31.4 | 260.6 |
| 2024 | 271.4 | 158.3 | 181.3 | −23.0 |
| 2025 | 154.2 | 186.8 | 93.9 | 92.9 |
| 2015~2025 합계 | 2,250.0 | 1,699.6 | 1,154.8 | 544.8 |
| 1H26 | 94.4 | −244.0 | 34.0 | −278.0 |
각 연도 사업보고서 연결 현금흐름표 공시. 설비투자 = 유형자산 취득. FCF = 영업현금흐름 − 설비투자 계산.
11년 동안 순이익 2,250억원 가운데 영업현금흐름으로 돌아온 것은 1,700억원(76%)이고, 설비 투자 1,155억원을 빼면 잉여현금흐름은 545억원(순이익의 24%)입니다. 같은 기간 배당(약 308억원)과 자기주식 매입(161억원)을 합친 주주환원은 469억원으로 FCF의 86%였습니다 계산. 2018년 유상증자(564억원)가 없었다면 평택 부지(2019년 435억원)를 사는 데 현금이 모자랐을 것입니다. 이 회사는 "현금을 쌓아 두는 회사"라기보다 벌어서 설비와 운전자본에 다시 넣는 회사였고, 현금은 운전자본의 계절에 따라 연 수백억원씩 출렁였습니다(2018 −326억, 2019 +760억, 2021 −597억, 2022 +715억원).
7.5 운전자본의 모양 — 계약자산은 쌓이고, 선수금은 줄었다
| 억원 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|---|---|---|
| 계약자산(미청구) | 175.3 | 117.6 | 768.3 | 490.1 | 750.0 | 1,054.3 | 829.3 | 985.4 |
| 계약부채(선수·초과청구) | 366.8 | 291.3 | 284.2 | 500.5 | 352.6 | 240.9 | 176.4 | 138.7 |
| 순 계약자산 | −191.5 | −173.7 | 484.1 | −10.4 | 397.4 | 813.4 | 652.9 | 846.7 |
| 순 계약자산 ÷ 매출 | −6% | −6% | 15% | 0% | 12% | 24% | 20% | 28%(TTM) |
각 연도 사업보고서·반기보고서 연결 재무상태표 공시. 순 계약자산·비율 계산.
이 표가 이 회사 현금의 구조적 변화를 보여 줍니다. 2019~2020년에는 고객이 먼저 돈을 줬습니다(순 계약부채). 2023년 이후에는 반대로 에스티아이가 매출의 20~28%만큼을 고객 대신 미리 대고 있습니다. 선수금이 있던 해외·디스플레이 계약이 줄고, 선급금 없는 삼성·SK 계약 비중이 커졌기 때문입니다. 순 계약자산 847억원은 순현금(710억원)보다 큽니다. 다시 말해 에스티아이의 "현금 쿠션"은 이미 고객 운전자본을 메우는 데 절반 이상 쓰이고 있으며, 매출이 늘수록 이 부담도 비례해 커집니다. 매출 4,000억원 시나리오에서는 순 계약자산이 1,000억원을 넘을 수 있습니다 추정.
배당은 끊긴 적이 없지만 커진 적도 거의 없습니다. 자기주식은 사 모았다가 소각보다 매각에 더 많이 쓰였습니다.
7.6 배당의 역사
| 결산연도 | DPS(원) | 배당총액(억원) | 연결 배당성향 | 시가배당률 | 비고 |
|---|---|---|---|---|---|
| 2014 | 70 | — | — | — | 연속 배당 시작(회사 "연속 12회" 기재) |
| 2015 | 100 | 12.4 | 12.2% | 1.4% | |
| 2016 | 150 | 18.8 | 10.9% | 1.3% | |
| 2017 | 250 | 31.2 | 12.4% | 0.9% | 역대 최고 이익 |
| 2018 | 250 | 37.9 | 19.2% | 2.8% | 유상증자 후 주식수 증가 |
| 2019 | 250 | 37.6 | 16.3% | 1.3% | |
| 2020 | 150 | — | — | — | 이익 −53%에 DPS −40% |
| 2021 | 200 | 30.0 | 12.6% | 1.0% | |
| 2022 | 250 | 37.1 | 14.1% | 2.0% | 사상 최대 이익 |
| 2023 | 200 | 29.5 | 12.2% | 0.7% | |
| 2024 | 200 | 29.5 | 10.9% | 1.2% | 배당성향은 계산값 |
| 2025 | 150 | 22.9 | 14.9% | 0.5% | 이익 −43%에 DPS −25% |
각 연도 사업보고서 "주요배당지표"(2017·2019·2020·2022·2023·2025), 현금배당결정(2026-02-05) 공시. 2024·2025 배당성향은 배당총액 ÷ 연결 지배순이익 계산(회사는 "−"로 기재). 9/23 주가 기준 배당수익률 0.70%.
배당 정책은 사실상 "주당 150~250원, 이익이 나쁘면 조금 깎는다"입니다. 배당성향은 11~19%로 한국 코스닥 장비사 평균 수준이거나 조금 낮고, 성장 투자를 이유로 들기엔 설비 투자가 크지 않은 해(2021~2023)에도 올리지 않았습니다. 성도이엔지는 이 배당의 20.64%를 받습니다(2026년 4.8억원).
7.7 자기주식 — 사고, 일부 태우고, 더 많이 팔았다
| 기간 | 매입(억원) | 방식 |
|---|---|---|
| 2015 | 10.0 | 직접 취득 |
| 2017~2020 | 105.6 | 2018 결정 2건(56.0억) 등, 신탁 포함 |
| 2022~2023 | 45.2 | 신탁계약(2023-01 취득상황, 2024-04 해지) |
| 합계 | 160.8 | 2025-12 보유 1,092,953주(발행주식의 6.9%, 장부 152.4억원) |
| 2025-12 처리 | 소각 322,953주(29.5%) · WEISS에 매각 550,000주(50.3%) · 잔여 220,000주 → 2026-03 직원 성과급 54,750주 → 165,250주 | |
각 연도 현금흐름표 "자기주식의 취득", 자기주식 공시 공시. 2017~2020 합계는 2017 19.8 · 2018 56.0 · 2019 23.7 · 2020 6.1억원.
9년 동안 161억원을 들여 모은 자기주식 가운데 소각된 것은 30%입니다. 절반은 한 헤지펀드에 장부가의 두 배(29,148원)로 팔렸고, 그 돈은 회사 운영자금으로 들어갔습니다. 회사 입장에서 "싸게 사서 비싸게 판" 거래이고 절차상 문제도 없습니다. 그러나 주주 입장에서 자기주식 매입의 의미는 "유통주식을 줄여 주당 가치를 높인다"였는데, 결과적으로 9년간 사서 줄인 유통주식의 절반이 한 번에 다시 시장에 나왔습니다. 소각과 매각을 같은 날 결의한 것은, 3차 상법 개정으로 자기주식 소각이 의무화되기 전에 보유분을 정리한 것으로 읽힙니다 추정 — 한양이엔지(2026-02-27 결의)와 같은 시기, 같은 방식입니다.
7.8 환원 여력 — 숫자로
| 금액(억원) | 근거 | |
|---|---|---|
| 엄격한 순현금 (6월말) | 710.1 | 7.1 |
| (−) 순 계약자산 (고객에게 미리 댄 돈) | 846.7 | 7.5 — 순현금보다 큼 |
| (−) 해외 종속회사 보증 한도 | 약 410 | 우발부채, 현금 유출은 아님 |
| (−) NTS 출자 예정액 | 약 150 | USD 10.4백만, 미납 |
| 연 평균 FCF (2015~2025) | 49.5 | 545억 ÷ 11년 |
| 현재 연 배당 | 23.0 | DPS 150원 |
이 회사가 주주환원을 크게 늘릴 여력은 표면 순현금(710억원)이 말하는 것보다 작습니다. 운전자본이 이미 순현금보다 크고, NTS 출자와 해외 보증이 대기하고 있으며, 11년 평균 FCF가 연 50억원 정도입니다. 반대로 NTS 계약금이 들어오고 삼성 계약들이 연말에 정산되면 순현금이 1,000억원을 넘을 수 있고, 그때 잔여 자기주식 165,250주의 소각과 배당 인상이 시험대에 오릅니다. 회사는 "자기주식 처분(직원상여목적), 소각 등을 다각도로 검토하여 제30기 주주총회에 안건 상정 여부를 검토"하고 있다고 적었습니다 공시. 2026-03-06 시행된 개정 상법은 회사가 보유한 기존 자기주식을 2027년 9월 초(유예기간)까지 소각하거나 주주총회에서 보유·처분 계획을 승인받도록 했으므로, 2027년 3월 제30기 주총이 사실상 이 165,250주(발행주식의 1.07%, 9/23 시가 35.4억원)의 처리를 정하는 자리가 됩니다 검증 후 추가. 규모가 작아 가치 영향은 제한적이지만, 2025-12의 "소각 30% · 제3자 매각 50%" 선례와 성도이엔지의 같은 방식(7.12)을 보면 소각보다 성과급·처분 쪽을 택할 가능성도 배제할 수 없습니다 추정.
이 시리즈의 다른 리포트들에서 그랬듯, 순위표에 없던 관계사 거래가 여기서도 나왔습니다. 에스티아이의 경우 가장 큰 것은 최대주주와의 거래가 아니라, 회사가 20% 출자하기로 한 중국 합작법인에 매출의 30%에 해당하는 장비를 파는 계약입니다.
7.9 누가 얼마를 갖고 있나 — 2026년 6월
지배구조 한 장
서인수 대표 → 성도이엔지(22.35%) → 에스티아이(20.64%), 그리고 직접 6.73%
| 주주 | 관계 | 주식수 | 지분율 | 비고 |
|---|---|---|---|---|
| (주)성도이엔지 | 최대주주 | 3,200,713 | 20.64% | 2006-01 최대주주(15.30%) → 2009-12 27.37%(특관 포함). 성도 장부가 128.3억원(원가법) |
| 서인수 | 최대주주 특관·공동대표 | 1,043,904 | 6.73% | 성도이엔지 최대주주(22.35%) |
| 임진문 | 등기이사 | 37,406 | 0.24% | — |
| 이우석 | 공동대표(2019-03~) | 9,500 | 0.06% | 2026-05-19 5,000주 장내매수(26,500원) |
| 최대주주 등 합계 | 4,291,523 | 27.67% | 2020-05 보고 대비 −92,000주(이우석 스톡옵션 소멸 −100,000, 매수 +8,000) | |
| KB자산운용 | 5% 주주 | 1,041,680 | 6.72% | 2026-05 약식보고 |
| 국민연금공단 | 5% 주주 | 967,092 | 6.24% | 2026-07 약식보고 |
| 미래에셋자산운용 외 1 | 5% 주주 | 786,475 | 5.07% | — |
| 자기주식 | — | 165,250 | 1.07% | 2025말 220,000 → 직원 성과급 54,750 |
| 소액주주 | 27,079명 | 9,137,665 | 58.92% | — |
2026 반기보고서 VII, 성도이엔지 대량보유상황보고서(2026-05-28), WiseReport 주주현황(9/23 기준) 공시·2차.
서인수 대표가 에스티아이 주식 1주의 가치에서 경제적으로 누리는 몫은 직접 보유 6.73%와 성도이엔지를 통한 간접분 4.61%(22.35% × 20.64%)를 합친 약 11.3%입니다. 그러나 의결권으로는 27.67%를 움직입니다 계산. 이 16%p의 차이는 한국 중소형 지배구조에서 흔한 모양이고, 그 자체가 문제는 아니지만 에스티아이의 이익이 성도이엔지 쪽으로 새는 거래가 있는지는 확인해야 합니다. 성도이엔지 시가총액(1,171억원)의 58%가 에스티아이 지분의 시가(685억원)라는 점도 기억할 만합니다 — 성도 주주에게 에스티아이는 핵심 자산입니다.
7.10 성도이엔지와의 거래 — 작지만 양방향이고, 해마다 출렁인다
| 억원 | 에스티아이 → 성도 매출 | 성도 → 에스티아이 매입(건설 외주 등) | 성도 측 공시(에스티아이로부터 용역수익) |
|---|---|---|---|
| 2023년 | 8.6 | 6.2 | — |
| 2024년 | 5.1 | 35.3 | — |
| 2025년 | 19.8 (매출채권 증가 21.1은 부가세 포함) | 10.6 (대주주 영업거래) | — |
| 1H25 | 7.2 | 0 (연결) / 2.5 (별도) | 3.8 |
| 1H26 | 0.4 | 8.2 | 8.9 |
| 성도가 받은 배당 | 1H26 4.80억원(3,200,713주 × 150원), 1H25 6.40억원(× 200원) | ||
에스티아이 2026 반기보고서 X(대주주 영업거래)·연결 주석 29·별도 주석 28, 2025 사업보고서 X, 성도이엔지 2026 반기보고서 특수관계자 주석 공시. 2023~2025년은 에스티아이 2024·2025 사업보고서 연결 주석 특수관계자 거래 원문 검증 후 추가. 1H25 매입은 에스티아이 연결 주석(0)과 별도 주석(2.547억원), 성도 측 용역수익(3.77억원)이 서로 달라 미확인 — 같은 회사의 연결과 별도가 다른 것은 성도가 종속회사가 아니어서 설명되지 않습니다. 2025년 연간은 에스티아이 매입채무 증가(11.63억원)와 성도 매출채권 증가(11.63억원)가 원 단위로 일치합니다.
규모는 매출의 1% 미만으로 작습니다. 초판은 "2025년까지는 파는 쪽, 2026년에는 사는 쪽으로 바뀌었다"고 적었지만, 원문을 거슬러 보면 에스티아이의 성도 매입이 가장 컸던 해는 2024년(35.3억원)입니다 검증 후 수정. 같은 해 에스티아이 유형자산 취득은 181.3억원으로 평소의 6배였으므로, 안성·평택 설비 공사 일부를 성도가 맡은 것으로 보입니다 추정. 즉 방향이 바뀐 것이 아니라 설비 투자가 있는 해에 성도 매입이 커지는 구조이고, 평택 부지(68,099㎡, 장부가 191억원)를 개발한다면 다시 커질 수 있습니다. 두 회사의 공시 금액이 서로 조금씩 맞지 않는 점(1H25 매입 0 / 2.5 / 3.8억원)도 작은 불편입니다. 자금 대여·담보 제공은 양방향 모두 "없음"입니다 공시. 2009년 경영권 위기 때 성도가 에스티아이에 45억원을 연 8.5%로 빌려준 적이 있지만(2009 사업보고서) 이후 자금 거래 공시는 없습니다.
7.11 NTS — 20% 출자할 회사에 978억원어치를 판다
| 날짜 | 공시 | 내용 |
|---|---|---|
| 2025-04-29 | 타법인주식및출자증권취득결정 | 가칭 "JIANGSU DONGYAO JIBAN" 합자법인 설립, 상대방 TCOT, 에스티아이 20% 현금출자 RMB 74백만(146.1억원). 목적 "중국 內 신에너지자동차, 신재생에너지 산업 발전 대응". 이사회 사외이사 불참 |
| 2025-06-18 | 정정 | 법인명 Nova Tech Semiconductor(NTS), 대표 Wang Wenbiao, 총출자 USD 52백만 중 20% USD 10.4백만(149.7억원), "이사회결의 이후 1년 이내 출자 예정" |
| 2025-12-08 | 단일판매·공급계약체결 | NTS에 전력반도체 제조장비 978.4억원(USD 66.49백만), 2025-12-05~2027-09-04, 계약금 60%·중도금 30%·잔금 10%. "상대방은 2025년 06월 18일에 설립된 합자이며, 향후 20%의 자본금을 납입할 예정". 회사와의 관계 "합자법인" |
| 2025-12-09 | (보도) | 주가 장중 +9.72%(29,350원, 종가 28,800원), 증권사 목표가 38,000 → 43,000원, "2026년 영업이익 1,014억원" 전망 2차 |
| 2026-06-30 | 반기보고서 | 출자·계약 모두 "진행중". 타법인출자 현황에 NTS 없음(관계기업 미계상). 계약별 진행기준 공시에 NTS 없음. 계약부채 138.7억원(연초 176.4억원) |
각 공시 원문 공시, 한국경제 2025-12-09 2차. 출자 기한("1년 이내")은 2026-04-29로 이미 지남 — 연장 공시는 확인되지 않음 미확인.
이 거래의 구조를 풀어 쓰면 이렇습니다. 에스티아이가 약 150억원을 넣어 20%를 갖기로 한 중국 회사가, 에스티아이에서 약 980억원어치 장비를 사기로 했습니다. 합자법인 자본금(USD 52백만, 약 750억원)보다 장비 주문이 큽니다. 계약금 60%(약 587억원)가 조건대로 들어온다면 에스티아이 쪽 위험은 작지만, 반대로 합자법인의 자금 조달(나머지 80% 출자자 TCOT의 납입, 중국 현지 대출·보조금)이 전제입니다. 반기말까지 에스티아이의 출자금도, 상대방의 계약금도 재무제표에 보이지 않습니다.
공시상 문제는 없어 보입니다 — 회사는 계약 공시에 "합자법인"이라는 관계를 적었고, 계약 규모·조건을 밝혔습니다. 그러나 투자자 입장에서 이 계약은 삼성전자 계약과 같은 무게로 볼 수 없습니다. ① 상대방이 설립 6개월 된 법인이고, ② 에스티아이가 주주가 될 예정인 특수관계 후보이며, ③ 중국 전력반도체(SiC 등) 투자는 2025~2026년 과잉 논란이 있는 영역이고 2차, ④ 미국의 대중 장비 수출 규제는 주로 첨단 로직·메모리를 겨냥하지만 향후 범위가 넓어질 수 있습니다. 2.3에서 추정한 대로 이 한 건이 잔고의 46%이므로, 2026년 하반기 NTS 계약금 유입 여부가 이 회사 2027년 매출 전망의 가장 큰 변수입니다.
7.12 자기주식 — 소각하는 날, 더 많이 팔았다
| 날짜 | 행위 | 주식수 | 가격(원) | 금액(억원) | 목적·상대방 |
|---|---|---|---|---|---|
| 2015~2023 | 자기주식 취득(직접·신탁) | 1,092,953 누적 | 장부 평균 13,946 | 152.4 | 주가 안정 |
| 2025-12-18 결의 | 소각 | 322,953 | 13,946(장부) | 45.0 | "주주가치 제고 및 주주환원정책 확대" · 12-29 소각 |
| 2025-12-18 결의 · 12-19 체결 | 시간외대량매매 처분 | 550,000 | 29,148 | 160.3 | "운용자금 및 원재료구입" · WEISS Asset Management(최대주주와 관계 없음) · 당일 종가 −4.9% |
| 2026-02-23 결의 | 직원 성과급 처분 | 54,750 | 35,600 | 19.5 | 직원 384명 |
| 2026-06-30 | 잔여 | 165,250 | "소각 등 다각도로 검토, 제30기 주총 상정 여부 검토" — 개정 상법(2026-03-06 시행)상 기존 보유분은 2027-09-05 전후까지 소각 또는 주총 승인 필요 검증 후 추가 |
주식소각결정·자기주식처분결정(2025-12-18, 2026-02-23)·처분결과보고서, 2026 반기보고서 I-4·연결 주석 17·18 공시. 모든 결의에서 사외이사 1명 불참.
한양이엔지가 3차 상법 개정(자기주식 의무 소각) 직전인 2026년 2월 27일 자기주식을 제3자에게 팔기로 결의한 것과 같은 모양이, 에스티아이에서는 두 달여 먼저 일어났습니다. 그리고 최대주주 성도이엔지도 2026-01-19 같은 날 자기주식 260,000주 소각과 750,000주(47.2억원) 처분을 결의했습니다 — 처분 상대방은 세보엠이씨(한양이엔지의 배관 경쟁사)이고, 같은 금액의 세보엠이씨 자기주식과 맞바꾸는 "전략적 제휴" 형식이었습니다 검증 후 추가. 서인수 대표가 지배하는 두 상장사가 한 달 간격으로 "일부 소각 + 나머지 제3자 처분"을 했다는 점은 그룹 차원의 방침으로 읽힙니다 추정. 에스티아이는 보유 자기주식 1,092,953주(6.9%) 중 30%를 소각하고 50%를 헤지펀드에 팔았습니다. 매각 차익(장부가 대비 주당 약 15,200원, 세전 83.6억원 — 2025년 자본잉여금 증가 66.1억원)은 손익이 아니라 자본으로 들어갔고, 회사는 "운용자금 및 원재료구입"에 160억원을 썼습니다 계산. 매각 대금을 빼도 800억원대 순현금을 가진 회사가 운영자금 명목으로 자기주식을 판 것은 설득력이 약하고, 같은 날의 "소각"은 주주환원 효과를 상쇄 이상으로 되돌렸습니다 — 유통주식은 소각 전보다 55만주 늘었습니다. 다만 매각가(29,148원)는 현재 주가의 1.36배였으므로, 결과적으로 회사는 비싸게 판 셈입니다.
7.13 보수·스톡옵션·보증 — 숫자로
| 항목 | 내용 | 금액 |
|---|---|---|
| 등기이사 3명 보수 (2025) | 5억원 이상 개인 없음, 평균 3.98억원 | 11.9억원 |
| 주요 경영진 보상 (2025, 미등기 포함) | 단기급여 30.1 + 퇴직급여 7.5 | 37.6억원 |
| 주요 경영진 보상 (1H26) | 단기급여 16.7 + 퇴직급여 8.8 | 25.5억원 |
| 이우석 대표 스톡옵션 | 2019-03 부여 10만주, 행사가 12,000원, 2026-02-26 차액보상(주당 28,800원 = 기준가 40,800원 − 12,000원). 기준가 40,800원은 그날 종가이고, 그날 장중 43,200원이 52주 최고가 검증 후 추가 | 28.8억원(현금) |
| 주요 경영진 선급금 | "당해 기업의 주요 경영진" 앞 선급금, 2025년 초부터 변동 없음 | 3.02억원 |
| 종속회사 지급보증 | STI ADVANCE(싱가포르) SGD 25.68백만 · STI AD USA USD 8백만 · 성송 CNY 0.95백만 (보증 총액 한도 410억원) | 약 410억원 |
| 종속회사 대여 | STI AD USA USD 1.6백만(자본잠식 법인), 성송 USD 0.114백만 | 약 26억원 |
| 직원 (2025말) | 407명, 평균 근속 7.4년, 1인 평균 급여 7,473만원 | 급여 총액 304.2억원 |
2025 사업보고서 VIII, 2026 반기보고서 연결·별도 주석 29·28, 채무보증결정(2026-06-18) 공시. 보증 한도는 미사용분 포함.
경영진 보수 자체는 이 규모 회사로서 과하지 않습니다. 눈여겨볼 것은 두 가지입니다. ① 주요 경영진에 대한 선급금 3.02억원 — 성격(주택자금·출장 선급·기타)이 공시되지 않았습니다 미확인. ② 해외 종속회사 보증 약 410억원은 순현금의 58%입니다. 싱가포르 법인은 이익을 내고 있지만(1H26 순이익 28.5억원), 미국 법인은 자본잠식 상태에서 본사 대여금과 보증에 기대고 있습니다.
7.14 이사회 — 사외이사 한 명, 그리고 감사까지 불참
이사회는 상근이사 3명(서인수·이우석·임진문)과 사외이사 1명으로 구성됩니다. 이 리포트가 확인한 주요 결의 — NTS 출자(2025-04-29)와 정정(06-18), 싱가포르 보증(2025-06-26), 자기주식 소각·처분(2025-12-18), 결산배당·잠정실적(2026-02-05), 직원 성과급 처분(2026-02-23) — 에서 사외이사는 모두 "불참"으로 기재됐습니다 공시. 검증에서 두 가지를 더 확인했습니다 검증 후 추가. ① 이 기간의 사외이사는 유기수(전 삼성전자 상무, 현 TS Technology 사장)로, 2025년 이사회 11회 중 출석률 45%였고 NTS·보증·자사주 안건에는 한 번도 나오지 않았습니다. 그는 2026-03-20 주총에서 임기 만료로 물러났고, 새 사외이사 신재경(전 삼성전자 패키지개발실, 전 스테코 대표, 전 네패스 사장)이 선임돼 2026-06-18 보증 연장 결의에 참석했습니다. 회사는 "최대주주 등과의 이해관계 해당없음"이라고 적었지만, 스테코는 1H26 매출의 2%를 차지하는 에스티아이 고객입니다. ② 같은 결의들 — NTS 출자·정정, 보증 2건(2026-06-18 포함), 소각·처분(2025-12-18), 성과급 처분(2026-02-23) — 에 상근감사(박준성)도 "불참"이었습니다. 감사가 참석한 것은 결산배당·잠정실적(2026-02-05)뿐입니다. 감사위원회는 없습니다. 자산 규모상 법적 요건은 충족하지만, 관계사 성격의 NTS 거래와 자기주식 처분이 사외이사·감사 없이 상근이사 3명만으로 결의됐다는 점은 소수주주에게 할인 요인입니다.
7.15 2009년 — 이 회사가 한 번 겪은 일
2009년 7월 3일 회사는 "주식 및 경영권의 양수도 과정에서 신규 주주인 강대성 외 4인이 회사자금 165억원을 횡령"했다고 공시했습니다. 회사는 162.1억원을 "불법행위미수금"으로 잡고 전액 대손 처리했고, 그해 순손실 −267억원, 자본은 340억원에서 71억원으로 줄었습니다. 2011년 1심에서 회사가 승소했습니다(2010 사업보고서 감사인 특기사항) 공시. 경영권 매각이 무산된 뒤 성도이엔지·서인수 측이 지분을 되찾아 2009년 12월 27.37%로 최대주주에 복귀했고, 이후 17년간 지배구조는 바뀌지 않았습니다. 이 사건은 오래됐지만, "최대주주가 경영권을 팔려 한 적이 있다"는 사실과 "그 과정의 통제 실패가 회사 자본의 80%를 날렸다"는 사실은 이 회사의 지배구조를 읽을 때 배경으로 남습니다. 2020년 2~3월에는 성도이엔지(70만주)·서인수(100만주)가 보유 주식을 담보로 대출을 받았다가 2021년 2월 상환·해지했습니다(2026-05-28 대량보유보고서) 공시. 이 보고서의 보고의무발생일은 2021-02-19이고 직전 보고는 2020-05-27입니다 — 담보 해지(주요계약 변경)와 이우석 대표의 2022-02-25 장내매수 3,000주, 2025-12 소각에 따른 비율 변동, 2026-02 스톡옵션 소멸을 한꺼번에 5년여 뒤에 보고한 셈입니다 검증 후 추가. 담보가 "해지"된 사실의 지연이라 주주에게 불리한 정보를 숨긴 것은 아니지만, 대량보유 보고 기한(변경 후 5영업일)을 지키지 않은 것으로 보입니다 추정.
8업황 사이클과 주가 — 27년
이 회사의 주가는 이익을 따라간 적보다 "이야기"를 따라간 적이 많았습니다. 이익이 가장 좋았던 2022년에 PBR은 0.86배였고, 이익이 줄던 2023년과 2025년에 PBR은 2배 가까이 갔습니다.
8.1 24년의 표 — 2002년 상장부터 2025년까지
| 연도 | 매출 | 영업이익 | 이익률 | 지배순이익 | 지배자본 | 연말 종가 | 시총 | PBR | PER |
|---|---|---|---|---|---|---|---|---|---|
| 2002 | 291.7 | 19.9 | 6.8% | 19.2 | 114.9 | 700 | 46 | 0.40 | 2.4 |
| 2003 | 320.5 | 21.4 | 6.7% | 19.4 | 157.0 | 1,563 | 103 | 0.66 | 5.3 |
| 2004 | 712.4 | 44.0 | 6.2% | 29.9 | 174.6 | 1,218 | 80 | 0.46 | 2.7 |
| 2005 | 555.0 | 20.1 | 3.6% | 11.3 | 196.0 | 2,939 | 194 | 0.99 | 17.2 |
| 2006 | 601.5 | −48.9 | −8.1% | −42.5 | 230.6 | 2,132 | 220 | 0.95 | 적자 |
| 2007 | 528.1 | 1.4 | 0.3% | 8.4 | 294.7 | 2,275 | 274 | 0.93 | 32.6 |
| 2008 | 708.2 | 58.2 | 8.2% | 25.5 | 340.0 | 848 | 102 | 0.30 | 4.0 |
| 2009 | 263.5 | −74.0 | −28.1% | −267.3 | 70.6 | 938 | 113 | 1.60 | 적자 |
| 2010 | 846.5 | 57.8 | 6.8% | 80.9 | 151.5 | 2,501 | 301 | 1.99 | 3.7 |
| 2011 | 927.1 | 44.6 | 4.8% | 83.4 | 233.1 | 1,918 | 231 | 0.99 | 2.8 |
| 2012 | 720.3 | 48.8 | 6.8% | 39.9 | 267.7 | 2,086 | 251 | 0.94 | 6.3 |
| 2013 | 997.0 | 54.0 | 5.4% | 45.0 | 318.0 | 5,385 | 648 | 2.04 | 14.4 |
| 2014 | 1,211.5 | 86.9 | 7.2% | 52.2 | 386.4 | 5,311 | 639 | 1.65 | 12.2 |
| 2015 | 1,255.1 | 120.5 | 9.6% | 100.4 | 490.4 | 6,776 | 852 | 1.74 | 8.5 |
| 2016 | 1,803.8 | 221.2 | 12.3% | 165.6 | 638.7 | 10,827 | 1,373 | 2.15 | 8.3 |
| 2017 | 2,870.1 | 331.8 | 11.6% | 250.9 | 859.4 | 26,880 | 3,427 | 3.99 | 13.7 |
| 2018 | 2,866.1 | 220.6 | 7.7% | 195.0 | 1,513.1 | 9,160 | 1,450 | 0.96 | 7.4 |
| 2019 | 3,188.6 | 271.1 | 8.5% | 232.1 | 1,669.8 | 20,600 | 3,261 | 1.95 | 14.0 |
| 2020 | 2,691.0 | 154.1 | 5.7% | 109.1 | 1,730.9 | 18,100 | 2,865 | 1.66 | 26.3 |
| 2021 | 3,195.1 | 255.7 | 8.0% | 232.0 | 1,951.5 | 21,200 | 3,356 | 1.72 | 14.5 |
| 2022 | 4,224.2 | 347.7 | 8.2% | 298.5 | 2,192.8 | 11,950 | 1,892 | 0.86 | 6.3 |
| 2023 | 3,194.6 | 239.5 | 7.5% | 240.8 | 2,376.8 | 29,550 | 4,678 | 1.97 | 19.4 |
| 2024 | 3,340.2 | 272.9 | 8.2% | 271.4 | 2,607.9 | 17,450 | 2,762 | 1.06 | 10.2 |
| 2025 | 3,280.6 | 197.2 | 6.0% | 154.2 | 2,869.7 | 30,450 | 4,722 | 1.65 | 30.6 |
| TTM / 9·23 | 3,030.9 | 123.5 | 4.1% | 193.6 | 2,923.4 | 21,400 | 3,319 | 1.14 | 17.1 |
억원·원. 2010년 이전 별도(K-GAAP), 2011년부터 연결(K-IFRS). 연말 종가는 네이버 수정주가(2002년 액면분할·2006년 증자·2018년 주주배정 유상증자 반영) 2차. 시총 = 수정종가 × 연말 발행주식(자기주식 포함) — 2018년 이전은 유상증자 수정계수 때문에 실제 시총보다 약 6% 낮게 나올 수 있음 계산(calc_039440/cycle.py). 2025년 사업보고서의 12월말 종가는 30,400원(네이버 30,450원).
월말 주가와 연말 PBR, 2002~2026
배경: 초록 = 고객 대형 투자기, 빨강 = 공백·위기, 보라 = HBM 리플로우 기대, 주황 = NTS 계약
8.2 사이클별로 떼어 보면
| 국면 | 기간 | 전방 | 에스티아이 | 주가·PBR |
|---|---|---|---|---|
| ① LCD 초기 | 2002~2005 | LCD 5·6·7세대 투자, 삼성·LG필립스 | 매출 292 → 712억(2004), 이익률 6~7%. 고객 2곳이 매출의 66~96% | PBR 0.4~1.0 |
| ② 공백과 위기 | 2006~2009 | LCD 투자 공백 → 금융위기 | 2006 영업적자 −49억, 2009 매출 264억·순손실 −267억(횡령 165억원) | 2008 PBR 0.30, 2009 거래정지 구간 |
| ③ 회복·다각화 | 2010~2015 | 스마트폰·OLED, 삼성 반도체 꾸준 | 매출 847 → 1,255억, 이익률 5~10%, 반도체 비중 상승 | PBR 1~2 |
| ④ 평택 P1 슈퍼사이클 | 2016~2017 | 평택 P1·OLED(A3) 동시 투자 | 매출 1,804 → 2,870억, 이익률 12.3·11.6%(역대 최고) | 2017 PBR 3.99 |
| ⑤ 해외 팹 러시 | 2018~2022 | 시안·싱가포르·미국·SK 청주, 코로나 후 투자 | 매출 2,691~4,224억, 이익률 6~9%. 수출 비중 22~41% | 2018 0.96 → 2019 1.95 → 2022 0.86 |
| ⑥ 감산과 HBM 기대 | 2023~2024 | 메모리 감산, 쉘 퍼스트, HBM 투자 | 매출 3,195~3,340억, 이익률 7.5~8.2%. 리플로우 "수주" 보도 | 2023 PBR 1.97, 2024-06 주가 39,750원 → 12월 17,450원 |
| ⑦ 대형 프로젝트 공백·NTS | 2025~2026 | 양사 투자 사상 최대(75조원)지만 전환 투자 중심 | 2025 이익률 6.0%, 1H26 2.2%. NTS 978억원·삼성 3건 수주 | 2025 PBR 1.65, 2026-02 43,200원 → 9/23 21,400원(1.14) |
8.3 사이클이 가르쳐 주는 네 가지
① 매출은 고객 투자를 따라가지만 이익률은 좁은 띠에 갇혀 있다. 2010년 이후 16년 동안 영업이익률은 4.8~12.3% 사이였고, 10% 이상은 두 해뿐입니다. 매출이 3배로 커진 2014 → 2022년에도 이익률은 7.2% → 8.2%로 거의 그대로였습니다. CCSS는 계약마다 입찰가가 정해지고 설치 외주가 절반인 사업이어서, 규모의 경제가 이익률로 잘 넘어오지 않습니다.
② 고점 PBR은 이익의 고점이 아니라 "새 이야기"의 고점에서 나왔다. 2017년(P1·OLED 동시 호황)을 빼면, 2013년(잉크젯·반도체 장비 진출), 2019~2021년(해외 팹), 2023년(HBM 리플로우), 2025년(NTS 전력반도체)에 PBR이 1.7~2.0배로 올랐고, 기대가 숫자로 확인되지 않으면 1배 안팎으로 돌아왔습니다(2018·2022·2024). 2026년 9월 1.14배는 이 패턴의 "되돌림" 구간에 있습니다.
③ 실적 바닥은 생각보다 높다. 매출 3,000억원대에 올라선 2017년 이후 최악의 해는 2020년(영업이익 154억원, 이익률 5.7%)이었고, TTM 124억원은 그보다 낮습니다. 이익률로는 2010년 이후 최저입니다. 그러나 이 회사는 16년 동안 연간 적자가 없었고, 가동률이 50%인 공장과 700억원대 순현금을 갖고 있습니다.
④ 이익이 좋아도 주가가 먼저 빠진 적이 있다. 2022년 영업이익 348억원(사상 최대)에 주가는 연중 44% 하락했습니다. 메모리 다운사이클의 신호가 나오자 시장은 다음 해 수주 공백을 먼저 반영했습니다. 반대로 2023년 이익이 31% 줄었는데 주가는 147% 올랐습니다(HBM 기대). 이 회사 주가는 "지금 이익"보다 "다음 해 수주 전망"과 "새 제품 이야기"에 반응합니다.
8.4 지금은 사이클의 어디쯤인가
| 지표 | 현재 값 | 과거 비교 | 사이클 위치 신호 |
|---|---|---|---|
| 삼성+SK 설비투자 | 2025년 75.0조원(사상 최대), 2026년 "대폭 증가"(SK) · WFE +23%(SEMI) | 2017년 51.9조원, 2022년 68.4조원 | 전방은 상승 국면 |
| 매출 ÷ 고객 설비투자 | 0.44%(2025) | 12년 평균 0.55%, 최저 0.38%(2015) | 회사 몫은 바닥권 |
| TTM 영업이익률 | 4.1% | 2010년 이후 최저(2011년 4.8%) | 이익은 바닥 |
| 수주잔고(NTS 제외) | 1,165억원, 4.6개월 | 2~6개월 범위 | 중간 |
| 새 팹 공간 투자 | P4 Ph4 2H26, P5 클린룸 3Q26·배관 수주(9월), 용인 2027 | P1(2016~17)과 비슷한 구도 | CCSS 발주는 2026 하반기~2027이 유력 |
| PBR | 1.14배 | 2011~2025 중앙값 1.66배, 최저 0.86배 | 중간 이하 |
정리하면 전방은 호황, 회사 이익은 바닥이라는 어긋난 위치입니다. 과거에 이런 어긋남은 두 번 있었습니다. 2015년(비율 0.38% → 2016~2017년 P1으로 급반등)과 2020년(0.56% → 2021~2022년 해외 팹으로 회복). 두 번 모두 새 팹 "공간" 투자가 시작되면서 1~2년 안에 이익이 평균 이상으로 돌아왔습니다. 이번에도 P5·용인이 같은 역할을 할지가 핵심이고, 이 회사에 "고점 이익 PER" 반론보다 "바닥 이익 PER" 반론이 더 어울리는 이유입니다(9.2~9.5).
8.5 세 번의 고점을 나란히 — 2017년, 2022년, 그리고 2026년의 기대
| 2017년 (평택 P1·OLED) | 2022년 (해외 팹 러시) | 2026년 (기대: P5·NTS·HBM) | |
|---|---|---|---|
| 매출 · 전년비 | 2,870억 · +59% | 4,224억 · +32% | 1H 1,463억 · −15% |
| 영업이익 · 이익률 | 332억 · 11.6% | 348억 · 8.2% | 1H 33억 · 2.2% |
| 성장의 원천 | 삼성 반도체+디스플레이 동시 신규 공장 | CCSS 수출 1,454억(싱가포르·미국·중국) | 국내 신규 공간(P4 Ph4·P5) + 중국 NTS |
| 연말(현재) PBR | 3.99 | 0.86 | 1.14 (9/23) |
| 영업현금흐름 | 19억(이익의 8%) | 715억(이익의 240% — 전년 −597억 회수) | 1H −244억 |
| 그 다음 해 | 2018 영업이익 −34%, PBR 0.96 | 2023 영업이익 −31%, PBR 1.97(HBM 기대) | ? |
사업보고서 공시, PBR은 8.1과 같은 방식 계산.
2017년과 2022년의 고점은 모두 "두 개의 투자 물결이 겹친 해"였습니다(반도체+디스플레이, 국내+해외). 2026~2027년에 같은 겹침이 오려면 국내 신규 팹(P5·용인)과 해외·신사업(NTS·배터리·HBM 패키징)이 동시에 매출이 되어야 합니다. 앞의 것은 한양이엔지의 P5 배관 수주로 문턱까지 와 있고, 뒤의 것은 아직 공시 숫자로 보이지 않습니다. 과거 두 번의 고점 모두 다음 해 영업이익이 30% 넘게 줄었다는 점도 기억할 만합니다 — 이 회사에서 "고점"은 오래 머물지 않았습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
매수·매도 의견이 아니라, 가정별로 가치가 어디에 떨어지는지의 지도입니다. 모든 계산은 calc_039440/valuation.py에 있습니다.
9.1 기준값 — 2026년 9월 23일
| 항목 | 값 | 근거 |
|---|---|---|
| 주가 (9/23 KRX 종가) | 21,400원 | 네이버 15:30 분봉, 9/28 전일대비 역산(20,950+450) 일치 |
| 최신 종가 병기 (9/28 장중) | 20,950원 (−2.1%, 14:30) | ±10% 이내 — 결론 불변 |
| 발행주식 / 유통주식 | 15,507,047 / 15,341,797주 | 자기주식 165,250주 |
| 시가총액 | 3,318.5억원 | 발행주식 기준 |
| 엄격한 순현금 (6월말) | 710.1억원 | 7.1 |
| EV | 2,608.4억원 | |
| TTM 매출 · 영업이익 · 지배순이익 | 3,030.9 · 123.5 · 193.6억원 | 3Q25~2Q26 공시 합산 |
| EV/EBIT · PER · PBR | 21.1배 · 17.1배 · 1.14배 | PBR = 시총 ÷ 6월말 지배자본 2,923.4억 |
| 배당수익률 | 0.70% | DPS 150원 |
| 증권사 컨센서스 | 없음 | WiseReport 최근 3개월 추정 없음 |
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 17.1배 (21.5배) | TTM 지배순이익 193.6억원 (FY2025 154.2억원) 계산 — TTM 순이익에 외화환산이익 55.0억원·펀드 처분이익 39.0억원(1H26)이 섞여 있음 |
| EV/EBIT | 21.1배 (13.2배) | EV 2,608.4억원 = 시총 3,318.5억 − 순현금 710.1억(2026-06-30) · TTM 영업이익 123.5억원 (FY2025 197.2억원) 계산 |
| PBR | 1.14배 | 2026-06-30 지배지분 2,923.4억원 공시 |
| FCF 수익률 | −16.8% (2.7%) | TTM FCF −556.0억원 ÷ 시총 (FY2025 FCF 89.8억원) — 6장 표준 재무표 계산 |
| P/FCF | n/m (36.9배) | TTM FCF 음수 · 괄호는 FY2025 FCF 기준 |
| 배당수익률 | 0.70% | FY2025 DPS 150원 ÷ 21,400원 |
시가총액 (9/23) 3,318억 — 21,400원 × 15,507,047주 · 자기주식 165,250주 제외 시 3,283억. EV/EBIT 21.1배 — EV 2,608억 · PER 17.1배(TTM 지배순익 193.6억) · PBR 1.14배 계산
이 시리즈의 조선·기자재 리포트들은 "지금 이익이 사이클 고점이라 PER이 싸 보인다"는 반론을 다뤘습니다. 에스티아이는 반대입니다 — 지금 이익이 16년 중 가장 낮은 수준이라 PER이 비싸 보입니다. 그렇다면 질문은 "이익이 평균으로 돌아오는가, 아니면 낮아진 이익이 새 정상인가"입니다.
9.2 반론을 가장 강하게 세우면 — "낮아진 이익이 새 정상이다"
- 몫이 줄고 있다. 고객 설비투자 대비 매출 비율이 2019년 0.81%에서 2025년 0.44%로 거의 반토막 났습니다. 고객 투자가 사상 최대인데 회사 매출은 2022년보다 22% 적습니다.
- 해외에서 졌다. 삼성 테일러 CCSS는 한양이엔지가 가져갔고(1,296억원), 에스티아이 미국 법인은 매출 2.7억원·자본잠식입니다. 2021~2022년 매출을 끌어올린 해외 EPC(EXYTE) 물량은 2026년 상반기 81.5억원으로 줄었습니다.
- 투자의 내용이 바뀌었다. HBM·후공정·공정 전환 투자는 공정 장비를 바꾸지만 서브팹 약액 설비는 재사용합니다. 반도체 투자의 "양"이 늘어도 "새 공간"이 늘지 않으면 CCSS 몫은 늘지 않습니다.
- 국내 입찰 단가가 내려갔다. 한양이엔지의 CCSS 매출총이익이 2025년 반토막 났고, 에스티아이도 "대형프로젝트 축소로 인한 이익률 감소"를 공시했습니다. 양강 구도에서 씨앤지하이테크(이익률 14.7%)와 케이씨(후발)가 가격을 끌어내렸을 수 있습니다.
- 새 제품이 숫자가 되지 않았다. 리플로우·잉크젯·FC-BGA Wet은 10년 넘게 "개발 완료·영업 중"이었지만 Wet+기타 합계는 연 240~430억원에서 움직였습니다.
9.3 "정상 이익"을 일곱 가지로 잡아 보면
| 정상 이익의 정의 | 영업이익(억원) | EV/EBIT (EV 2,608억) | 세후 이익 기준 PER* | 근거 |
|---|---|---|---|---|
| ① TTM (3Q25~2Q26) | 123.5 | 21.1배 | 34.4배 | 공시 합산 |
| ② 바닥 가정: 매출 3,000억 × 이익률 5.7%(2020년) | 171.0 | 15.3배 | 24.9배 | 2017년 이후 최저 이익률 |
| ③ 2025년 | 197.2 | 13.2배 | 21.6배 | 공시 |
| ④ 설비투자 연동(낮은 몫): 85조원 × 0.44% × 6.0% | 224.4 | 11.6배 | 19.0배 | 2026 설비투자 85조원 가정, 2025년 몫·이익률 유지 |
| ⑤ 10년 평균 (2016~2025) | 251.2 | 10.4배 | 16.9배 | 공시 평균 |
| ⑥ 5년 평균 (2021~2025) | 262.6 | 9.9배 | 16.2배 | 공시 평균 |
| ⑦ 설비투자 연동(평균 몫): 85조원 × 0.55% × 8.4% | 392.7 | 6.6배 | 10.8배 | 12년 평균 몫·10년 평균 이익률 |
계산·가정. *PER은 시총 3,318.5억 ÷ (영업이익 × 0.78) — 법인세 22% 가정, 금융·외환 손익 제외. 2026년 삼성+SK 설비투자 85조원은 2025년 75.0조원에 SEMI WFE 전망(+23%)의 절반 정도를 얹은 가정치이며 공시값이 아님.
현재 가격은 ⑤~⑥(과거 평균 이익)에서 EV/EBIT 10배, PER 16~17배입니다. 장비 회사로서는 평범하고, CCSS 피어(한양 4.9배, 씨앤지 5.4배)로서는 비쌉니다. ①~④의 "새 정상" 쪽에 서면 11~21배로 비싸고, ⑦의 "몫 회복" 쪽에 서면 6.6배로 CCSS 피어 수준까지 내려옵니다.
9.4 바닥에서 현금은 얼마나 버티나
이익 반론이 맞더라도 이 회사가 위험해지는 경로는 좁습니다. 2010년 이후 연간 적자가 없었고, 차입은 20억원이며, 가동률 50%의 공장은 추가 투자가 필요 없습니다. 연 고정비성 비용(판관비 연 300~400억원 + 공장 감가 50억원대)을 매출총이익 16%로 덮으려면 매출 약 2,000~2,500억원이 필요하고 추정, 2017년 이후 연 매출이 2,691억원(2020년)을 밑돈 해는 없습니다. 위험은 적자보다 운전자본입니다 — 순 계약자산이 순현금보다 크고, 대형 계약 몇 건이 지연되면 반년에 수백억원이 묶입니다(2018 −326억, 2021 −597억, 1H26 −244억원).
9.5 판정
"몫이 줄었다"는 반론은 숫자로 확인됩니다(0.81% → 0.44%). 그러나 그 원인의 상당 부분은 투자 내용(전환·후공정 중심)과 해외 현장의 종료라는 일시적 요인이고, 새 팹 공간(P4 Ph4·P5·용인)이 올라오는 2026 하반기~2027년에 몫이 평균(0.55%)으로 돌아올 여지는 있습니다. 과거 두 번(2015 → 2016~17, 2020 → 2021~22)은 돌아왔습니다. 따라서 현재 가격은 "고점 이익"이 아니라 "평균 이익으로의 복귀"를 사는 가격입니다 — 복귀가 확인되면 비싸지 않고(EV/EBIT 10배, 복귀+몫 회복이면 6.6배), 복귀가 1년 더 늦어지면 CCSS 피어 대비 네 배의 배수를 설명할 근거가 사라집니다. 순위표의 "과거 PER 20배도 싸지 않을 수 있다"는 이 두 번째 경로를 가리키며, 타당합니다.
목표주가를 세우기 전에, 지금 가격이 이미 어떤 이익과 배수를 전제하고 있는지부터 거꾸로 풉니다.
9.6 역산 — 본업에 몇 배를 주면 지금 주가가 되나
| 적용 EV/EBIT | EV 2,608억원을 정당화하는 영업이익 | 과거 어느 해의 이익인가 | 필요한 조건 |
|---|---|---|---|
| 6배 (CCSS 피어 상단) | 434.7억 | 한 번도 없음(최대 347.7억, 2022) | 매출 5,000억원 × 8.7% — NTS·HBM이 모두 실현 |
| 8배 | 326.1억 | 2017년(331.8억)·2022년(347.7억) | 사이클 고점 재현 |
| 10배 | 260.8억 | 2016~2025 평균(251.2억)·2021(255.7억) | 평균 이익으로 복귀 |
| 12배 | 217.4억 | 2016(221.2억)·2018(220.6억) | 2025년(197억)보다 약간 개선 |
| 15배 | 173.9억 | 2020(154.1억)과 2025(197.2억) 사이 | 현 수준 유지 + 소폭 개선 |
| 20배 | 130.4억 | TTM(123.5억) | 현재 이익 그대로 — 장비 성장주 배수 |
EV = 시총 3,318.5억 − 엄격 순현금 710.1억 = 2,608.4억원 계산(calc_039440/valuation.py).
21,400원은 대략 "평균 이익(연 250~260억원)으로 돌아온다 × EV/EBIT 10배"이거나 "지금 이익 × 20배(성장주 배수)"입니다. 전자라면 CCSS 피어(5~7배)보다 여전히 비싸지만 장비 업종 일반(10~15배)으로는 평범하고, 후자라면 리플로우·NTS가 성장을 만들어 준다는 믿음이 필요합니다. 어느 쪽이든 현재 가격에 "지금보다 나빠지는 시나리오"는 들어 있지 않습니다.
9.7 가격을 세 층으로 쪼개면
| 층 | 주당 가치(원) | 계산 | 확인 수준 |
|---|---|---|---|
| ① 순현금 | 4,629 | 710.1억 ÷ 15,341,797주 | 공시 기반 |
| ② CCSS 본업 (TTM 이익 × 6~10배) | 4,800~8,100 | 123.5억 × 6~10 ÷ 주식수 | 추정 |
| ②′ CCSS 본업 (평균 이익 × 6~10배) | 9,800~16,400 | 251.2억 × 6~10 ÷ 주식수 | 추정 |
| ③ 나머지 = 옵션·회복 기대 | 400~12,000 | 21,400 − ① − ②(또는 ②′) | 시장이 매긴 값 |
현재 주가의 22%는 현금, 23~77%는 본업(어떤 이익을 쓰느냐에 따라), 나머지 2~56%는 이익 회복과 옵션(HBM·NTS)에 대한 기대입니다. 평균 이익 복귀를 믿는다면 옵션 값은 작고(400~6,900원), 지금 이익이 계속된다고 보면 옵션 값이 주가의 절반을 넘습니다.
9.8 할인은 왜 있었고, 무엇이 줄일 수 있나
한양이엔지(EV/EBIT 4.9배)와 비교하면 에스티아이는 할증 상태입니다. 할증의 근거는 "장비 회사 + HBM"이라는 이름이고, 할증을 정당화하려면 이름이 숫자가 되어야 합니다. 반대로 에스티아이 고유의 할인 요인(관계사 NTS 거래, 사외이사 불참, 자기주식 매각, 낮은 배당성향)은 한양이엔지와 비슷하거나 조금 더 큽니다. 할증이 할인을 이기고 있는 지금의 상태가 유지되려면 다음 두 분기 안에 ① NTS 계약금 유입 또는 ② 리플로우·패키징 장비의 공시 기준 이상 수주 중 하나가 필요하다고 봅니다 추정.
9.9 네 개의 시나리오
| 시나리오 | 이야기 | 영업이익 | EV/EBIT | 주주가치 | 주당 | 현재 대비 |
|---|---|---|---|---|---|---|
| 바닥 | 몫 축소가 구조화, NTS 무산, 이익 TTM 수준 · CCSS 피어 상단 배수 | 120억 | 8배 | 1,670억 | 10,886원 | −49% |
| 보수 | 2025년 수준 회복(197억) 근처, NTS 지연 · 장비 평균 하단 | 200억 | 10배 | 2,710억 | 17,665원 | −17% |
| 기준 | P5·용인 CCSS 발주로 10년 평균 이익 복귀, NTS 부분 실행 | 260억 | 12배 | 3,830억 | 24,965원 | +17% |
| 낙관 | NTS 계획대로 + 몫 평균 회복 + 리플로우 반복 수주 · 장비 성장주 배수 | 450억 | 14배 | 7,010억 | 45,693원 | +114% |
주주가치 = 영업이익 × 배수 + 순현금 710.1억원, 주당 = ÷ 유통주식 15,341,797주 계산. 시나리오 확률은 부여하지 않음. 낙관의 450억원은 역사상 최대(347.7억원)를 넘는 가정.
현재 가격은 보수(17,665원)와 기준(24,965원) 사이, 기준 쪽에 조금 더 가깝습니다. 하방(−49%)이 상방(+17%, 낙관은 +114%)보다 기준 시나리오에서는 크지만, 낙관 시나리오의 크기 때문에 분포는 오른쪽으로 긴 꼬리를 가집니다. 전형적인 "옵션형" 가격 구조입니다.
9.10 민감도 — 영업이익 × 배수 (주당, 원)
| 영업이익 \ EV/EBIT | 6배 | 8배 | 10배 | 12배 | 15배 | 20배 |
|---|---|---|---|---|---|---|
| 100억 | 8,539 | 9,843 | 11,147 | 12,450 | 14,406 | 17,665 |
| 150억 | 10,495 | 12,450 | 14,406 | 16,361 | 19,294 | 24,183 |
| 200억 | 12,450 | 15,058 | 17,665 | 20,272 | 24,183 | 30,701 |
| 260억 | 14,797 | 18,186 | 21,576 | 24,965 | 30,049 | 38,523 |
| 350억 | 18,317 | 22,879 | 27,442 | 32,005 | 38,849 | 50,256 |
| 450억 | 22,228 | 28,094 | 33,960 | 39,826 | 48,626 | 63,292 |
순현금 710.1억원 고정 계산. 굵은 칸이 현재 주가(21,400원)에 가장 가까운 조합.
9.11 순현금을 얼마나 믿을 것인가
위 계산은 순현금 710억원을 전액 주주 몫으로 더했습니다. 그러나 7.5에서 본 대로 순 계약자산(847억원)이 순현금보다 크고, 이는 회사가 매출을 유지하는 한 계속 묶여 있어야 하는 돈입니다. "운영에 필요한 현금"을 순 계약자산의 절반(약 420억원)으로 보고 빼면 주당 가치는 모든 칸에서 약 2,750원 낮아집니다 추정. 반대로 NTS 계약금(587억원)이 들어오면 일시적으로 순현금이 늘지만 이는 고객 돈이므로 가치에 더하면 안 됩니다. 이 리포트는 기본값으로 엄격 순현금 710억원을 쓰되, 보수 시나리오에서는 이 조정을 함께 보길 권합니다.
9.12 두 사업을 따로 값 매기면 — CCSS + 나머지
| 부문 | 매출(2025) | 가정 영업이익 | 배수 | 가치(억원) | 근거 |
|---|---|---|---|---|---|
| CCSS | 2,995.3 | 180~240 (6~8%) | 6~10배 | 1,080~2,400 | 한양 CCSS 부문 적용 배수와 동일(한양 리포트 13.6) |
| Wet·리플로우·기타 | 285.3 | 0~20 | 10~20배 | 0~400 | 손익분기 부근 가정, 성장 배수 |
| NTS 옵션 | — | — | — | 0~300 | 계약 978억 × 이익률 10% × 실행확률 0~100% × 3배(1회성) 추정 |
| 순현금 | 710 | 7.1 | |||
| 합계 | 1,790~3,810 | 주당 11,700~24,800원 |
부문 이익은 회사가 공시하지 않으므로 전부 추정. 중복 계산 방지: 부문 가치에 순현금을 한 번만 더했고, NTS 옵션은 계약 이익만(출자 지분가치는 미납이므로 제외) 반영.
합산 범위의 중간값은 약 2,800억원(주당 18,250원 안팎)이고, 현재 시총(3,319억원)은 범위의 위쪽 4분의 1에 있습니다. 9.9의 시나리오 분석과 같은 결론입니다 — 지금 가격은 CCSS 이익의 정상화를 대부분 반영하고 있고, 그 이상은 NTS·리플로우의 실행에 달려 있습니다.
9.13 증권사 추정과 이 리포트의 차이
최근 3개월 증권사 추정은 없습니다(WiseReport). 마지막으로 보도된 전망(2025-12-09, 2026년 영업이익 1,014억원, 목표가 43,000원)은 이 리포트의 낙관 시나리오(450억원)의 두 배를 넘습니다. 차이는 거의 전부 NTS와 신규 장비의 실행 가정에서 옵니다 — 2026년 상반기 실적(32.6억원)은 그 가정의 첫 절반이 실현되지 않았음을 보여 줍니다. 이 리포트는 NTS를 "선급금 확인 전까지 옵션"으로, 리플로우를 "공시 기준 이상 수주 확인 전까지 옵션"으로 둡니다.
9.14 최신 종가 병기와 기준일 통일
이 리포트의 모든 가격·배수는 시리즈 전체와 같은 2026년 9월 23일 KRX 정규장 종가(21,400원)를 씁니다. 9월 28일 장중 가격은 20,950원(14:30, −2.1%)으로 ±10% 기준 안에 있어 결론과 시나리오 위치는 바뀌지 않습니다(시총 3,248.7억원, EV/EBIT 20.5배) 검증 후 수정. 네이버 일봉의 9월 15일 이후 "종가"(9/18 19,980원, 9/22 20,850원)는 NXT 애프터마켓 체결가여서 쓰지 않았습니다 — 순위표의 9/18 기준주가 20,200원은 KRX 종가와 일치합니다.
10리스크와 반증 조건
리스크를 크기와 확인 가능성으로 나누고, 다음 여섯 달 동안 공시로 확인할 수 있는 것을 목록으로 만듭니다.
10.1 리스크 지도
| 리스크 | 내용 | 크기 | 무엇으로 확인하나 |
|---|---|---|---|
| NTS 계약 불이행·지연 | 잔고의 46%(추정), 계약금 60% 미수령, 합자 출자 기한 경과 | 큼 | 3Q 계약부채·관계기업투자·진행기준 계약 목록, 정정 공시 |
| CCSS 몫 축소의 구조화 | 고객 투자 대비 매출 0.44%, 해외에서 한양이엔지에 밀림 | 큼 | P5·P4 Ph4 관련 단일판매 공시, 2026년 매출 ÷ 설비투자 |
| 운전자본 소진 | 순 계약자산 847억 > 순현금 710억, 삼성 계약 선급금 없음 | 중간 | 연간 영업현금흐름(2025년 187억원 대비) |
| 고객 집중 | 삼성+SK 76%(1H26), 한 고객의 투자 지연이 곧 매출 공백 | 중간 | 주요 매출처 비중 |
| 장기 연체 채권 | 1년 초과 214.5억원(순현금의 30%), 거래처 미공시 | 중간 | 연체 표·대손상각비 |
| 해외 종속회사 | 보증 약 410억원, 미국 법인 자본잠식 | 중간 | 종속회사 요약재무, 보증 공시 |
| 지배구조·관계사 | 서인수 실효 11% vs 지배 28%, 사외이사 불참, 성도 외주 거래 | 중간 | 관계사 거래 금액, 이사회 참석 |
| 환율 | 외화 순자산 822억원, 10% 변동 시 순이익 ±82억원 | 작음~중간 | 분기 외환손익 |
| 옵션 가치의 소멸 | 리플로우·NTS 기대가 사라지면 배수가 CCSS 피어 쪽으로 수렴 | 큼(가격 측면) | 9.9 바닥 시나리오 |
10.2 이 리포트가 틀렸다면 어디서 틀렸나
- NTS가 이미 실행 중일 수 있습니다. 회사가 NTS 계약을 진행기준 목록에서 뺀 이유가 "진행률 0"이 아니라 공시 해석 차이일 수 있고, 계약금이 종속회사(성송·싱가포르) 쪽으로 들어왔을 수도 있습니다. 그렇다면 잔고의 질에 대한 이 리포트의 할인은 과합니다.
- 리플로우 매출이 Wet이 아닌 곳에 있을 수 있습니다. 회사가 리플로우를 "기타제품"이나 CCSS 프로젝트의 일부로 인식했다면, A.1의 상한(100억원 안팎)은 틀립니다. 기타제품은 2024년 143.6억, 2025년 119.5억원입니다.
- 인건비의 해석. 검증판은 6.4에서 대손 환입 기저만 일회성으로 보고 "−64%"를 기준으로 삼았습니다(초판의 자기주식 성과급 가산 "−40%"는 전사 인건비가 +3.6억원에 그쳐 철회 검증 후 수정). 판관비 급여 증가분 14.3억원까지 일회성으로 치면 조정 영업이익은 45억원(−47%)이 상한입니다. 반대로 원가에서 판관비로 인건비가 옮겨 간 효과까지 고려하면 매출총이익률 개선(14.6 → 16.1%)도 일부는 회계 배분의 결과일 수 있습니다.
- 반대로, 이 리포트가 너무 관대할 수도 있습니다. 기준 시나리오는 "10년 평균 이익 복귀"를 가정하는데, 9.2의 반론(몫 축소 구조화)이 맞다면 복귀는 오지 않고 보수 시나리오(17,665원)가 기준이 됩니다.
11Bull / Bear
강세론과 약세론을 이 문서 본문의 문장으로 나란히 놓았습니다. 괄호는 문장이 있는 절입니다.
▲ 강세론
- 두 번 모두 새 팹 "공간" 투자가 시작되면서 1~2년 안에 이익이 평균 이상으로 돌아왔습니다. (8.4)
- 반대로 가장 희망적인 줄은 P5입니다 — 한양이엔지가 9월에 P5 배관을 수주했다는 것은 서브팹 약액 설비 발주가 1~2분기 뒤에 이어질 가능성이 높다는 뜻이고, 국내 CCSS에서 에스티아이의 몫은 공시상 40%입니다. (3.3)
- 신규 진입자(케이씨·씨앤지하이테크)가 10년 넘게 20%를 넘지 못한 것은 해자가 있다는 증거이고 (5.4)
- 그러나 이 회사는 16년 동안 연간 적자가 없었고, 가동률이 50%인 공장과 700억원대 순현금을 갖고 있습니다. (8.3)
- NTS에서 투자자에게 유리한 점은 하방이 제한적이라는 것입니다. (A.2)
- P4 Ph4·P5가 2026년 말~2027년 CCSS를 발주하고, 에스티아이가 국내 몫 40%를 지킨다. NTS 계약금이 들어와 2027년 매출이 4,000억원을 넘고 영업이익이 300억원에 가까워진다. (이야기 A, 11.1)
▼ 약세론
- 고객 설비투자 대비 매출 비율이 2019년 0.81%에서 2025년 0.44%로 거의 반토막 났습니다. 고객 투자가 사상 최대인데 회사 매출은 2022년보다 22% 적습니다. (9.2)
- 삼성 테일러 CCSS는 한양이엔지가 가져갔고(1,296억원), 에스티아이 미국 법인은 매출 2.7억원·자본잠식입니다. (9.2)
- 리플로우·잉크젯·FC-BGA Wet은 10년 넘게 "개발 완료·영업 중"이었지만 Wet+기타 합계는 연 240~430억원에서 움직였습니다. (9.2)
- 에스티아이의 26.8배는 매출 구성(CCSS 86%)으로는 첫 무리에 속해야 하는데 배수는 세 번째 무리에 가깝습니다. (5.5)
- 순 계약자산 847억원은 순현금(710억원)보다 큽니다. (7.5)
- 잔고가 "사상 최대"라는 해석은 이 한 건의 실행 여부에 달려 있습니다. (2.3)
- 삼성 신규 팹 CCSS에서 한양·씨앤지에 밀리고 NTS가 무산된다. 영업이익 100~150억원, 배수는 CCSS 피어(6~8배)로 내려간다. (이야기 C, 11.1)
11.1 세 개의 이야기
이야기 A — "양강의 복귀"
P4 Ph4·P5가 2026년 말~2027년 CCSS를 발주하고, 에스티아이가 국내 몫 40%를 지킨다. NTS 계약금이 들어와 2027년 매출이 4,000억원을 넘고 영업이익이 300억원에 가까워진다. 주가는 기준~낙관 사이로 간다.
이야기 B — "평범한 설비 회사"
국내 CCSS는 회복하지만 NTS는 늦어지고 리플로우는 작게 남는다. 영업이익 200~250억원, 배수는 장비 평균 하단(10배)으로 수렴한다. 주가는 현재 수준 부근에서 오래 머문다.
이야기 C — "몫을 잃은 회사"
삼성 신규 팹 CCSS에서 한양·씨앤지에 밀리고 NTS가 무산된다. 영업이익 100~150억원, 배수는 CCSS 피어(6~8배)로 내려간다. 주가는 바닥 시나리오(11,000원대) 쪽으로 간다.
무엇이 이야기를 가르나
① 11월 3분기보고서의 NTS 흔적 ② 평택 P5 CCSS 발주가 누구에게 가는지 ③ 2026년 연간 영업현금흐름. 셋 다 공시로 확인할 수 있습니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 여섯 달 동안 공시로 확인할 수 있는 것을 시점별로 놓았습니다. 옵션별 신호는 부록 A.4에 있습니다.
12.1 다음 여섯 달의 체크리스트
| 시점 | 확인할 것 | 좋은 신호 | 나쁜 신호 |
|---|---|---|---|
| 2026-11 (3분기보고서) | 계약부채, 관계기업투자, 진행기준 계약 목록 | 계약부채 +500억원 이상 / NTS 등장 | NTS "진행중" 유지, 계약 기간 정정 |
| 2026-11 | 3분기 영업이익·수주잔고 | 분기 영업이익 50억원 이상, 잔고(NTS 제외) 1,500억원 이상 | 분기 영업이익 30억원 미만 |
| 2026 하반기 | 단일판매 공시 | 평택 P5·용인 관련 삼성 계약, SK하이닉스 계약 공시, 리플로우 명시 계약 | 공시 없음 |
| 2027-02 (잠정실적·배당) | 2026년 연간 영업이익, DPS | 영업이익 200억원 이상, DPS 유지·인상, 잔여 자기주식 소각 | 영업이익 150억원 미만, 자기주식 추가 처분 |
| 2027-03 (사업보고서) | 영업현금흐름, 연체 채권, 주요 매출처 | OCF 흑자 전환, 1년 초과 연체 감소 | OCF 적자 지속 |
| 수시 | 한양이엔지·씨앤지하이테크 CCSS 수주 | 국내 CCSS 발주 재개 신호 | 경쟁사만 수주 |
13용어집
13.0 5분 서사 — 반도체 공장의 "약국"은 어떻게 3,000억원 매출이 되고, 왜 "HBM주"라는 이름은 숫자가 되지 못했나
반도체 공장에서 웨이퍼를 씻고 깎는 데는 약이 필요합니다. 황산, 불산, 과산화수소, 현상액 — 수십 종의 약액이 탱크로리로 공장에 들어오고, 지하층의 커다란 설비에서 정확한 농도로 섞이고 걸러져, 가느다란 배관을 타고 층마다 장비로 갑니다. 이 설비를 CCSS라고 부르고, 한국에서 이것을 만드는 회사는 사실상 두 곳 — 한양이엔지와 에스티아이입니다. 약이 끊기면 공장이 멈추기 때문에 고객은 검증된 회사를 쉽게 바꾸지 않고, 새 공장이 지어질 때마다 두 회사에 일을 나눠 줍니다.
에스티아이는 1997년 LCD 유리를 얇게 깎는 장비로 시작해 CCSS로 컸습니다. 삼성전자가 새 반도체 공장을 지을 때마다 매출이 뛰었고(2017년 평택 P1), 싱가포르·미국·중국에 한국 회사들이 공장을 지을 때 따라 나가 2022년 매출 4,224억원을 찍었습니다. 하지만 이 일은 계약마다 입찰가가 정해지고 설치 공사를 절반쯤 외주로 하는 일이라, 매출이 세 배가 돼도 이익률은 6~8%에서 크게 움직이지 않았습니다. 고객이 먼저 돈을 주지 않으니 일감이 많은 해에는 오히려 현금이 빠져나갔습니다.
주식시장은 이 회사를 CCSS 회사로 보는 것을 늘 지루해했습니다. 그래서 새 이야기가 나올 때마다 값을 올려 줬습니다. 2013년 잉크젯, 2023년 HBM 리플로우 장비, 2025년 중국 합작법인의 전력반도체 장비 978억원 계약. 증권사 한 곳은 2025년 영업이익 901억원, 2026년 1,014억원을 전망했습니다. 실제는 197억원과, 2026년 상반기 33억원이었습니다. 리플로우가 들어 있는 장비 항목의 매출은 오히려 줄었고, 중국 계약은 9개월이 지나도록 선급금의 흔적이 보이지 않습니다. 주가는 2026년 2월 43,200원에서 7월 17,320원까지 빠졌습니다.
그 사이 회사는 모아 둔 자기주식 절반을 헤지펀드에 팔았고, 대표의 스톡옵션을 현금으로 정산했으며, 직원들에게 주식으로 상여를 줬습니다. 최대주주는 건설 회사 성도이엔지이고, 그 성도이엔지의 최대주주가 에스티아이의 대표입니다. 그래도 회사는 16년 동안 적자를 낸 적이 없고, 700억원의 순현금과 절반이 비어 있는 공장을 갖고 있습니다. 삼성의 다음 공장(평택 P5)은 2026년 가을 배관 공사를 시작했습니다. 약국은 배관 다음 순서입니다. 이 회사의 다음 1년은 "이야기"가 아니라 그 순서가 실제로 오는지로 결정될 것입니다.
13.1 반도체·장비 쪽 용어
| 용어 | 풀이 |
|---|---|
| CCSS | Central Chemical Supply System. 공장 지하에서 약액을 저장·희석·혼합·여과해 장비까지 일정한 압력으로 보내는 중앙 설비. 에스티아이 매출의 86~91% |
| 서브팹(Sub-fab) | 클린룸 아래층. 약액·가스 공급 설비, 배기·폐수 처리 장비가 들어가는 공간 |
| 블렌딩 시스템 | 여러 약액을 정밀한 비율로 섞는 CCSS의 한 종류 |
| ACQC | 탱크로리의 약액 커넥터를 로봇이 자동으로 체결하는 설비(에스티아이 2024년 개발) |
| Wet System | 약액으로 기판을 현상·세정·식각하는 장비. 에스티아이는 주로 디스플레이용. 2024년부터 리플로우 매출도 이 항목에 합산 공시 |
| 리플로우(Reflow) | 솔더 범프를 녹여 형태를 만들거나 칩을 붙이는 열처리 장비. HBM 적층에 쓰임 |
| 플럭스리스(Fluxless) | 산화막 제거용 용제(플럭스) 대신 개미산 가스 등으로 환원하는 방식 — 잔여물 세정이 필요 없음 |
| HBM | High Bandwidth Memory. D램 칩 8~16개를 수직으로 쌓은 AI용 메모리 |
| MR-MUF | SK하이닉스의 HBM 적층 방식. 칩을 한꺼번에 녹여 붙이고(매스 리플로우) 몰딩재를 채움 |
| 잉크젯 프린팅(디스플레이) | OLED 봉지막·접착층 등을 잉크젯으로 인쇄하는 공정 |
| 8.6세대 IT OLED | 노트북·태블릿용 대형 OLED 원판(2,290×2,620mm 안팎) 라인. 2026년 중국·한국 투자 진행 |
| 쉘 퍼스트 | 팹 건물만 먼저 짓고 장비는 수요를 보며 나중에 넣는 투자 방식 |
| EPC | 설계·조달·시공 일괄 수행 회사. 해외 팹에서는 EXYTE 같은 EPC가 에스티아이에 발주 |
| 전력반도체 | 전기차·신재생 인버터 등에 쓰이는 고전압 반도체(SiC·IGBT 등). NTS 계약의 대상 |
13.2 회계·가치평가 쪽 용어
| 용어 | 풀이 |
|---|---|
| 진행기준 | 계약 전체 수익을 공정률(원가 투입 비율)만큼 나눠 매출로 인식하는 방식 |
| 계약자산(미청구) | 공정은 진행돼 매출로 잡았지만 아직 고객에게 청구하지 못한 금액 — 고객 대신 미리 댄 돈 |
| 계약부채(선수·초과청구) | 고객에게 먼저 받은 돈이나 공정보다 많이 청구한 금액 |
| 수주잔고 | 계약했지만 아직 매출로 인식하지 않은 금액 |
| 신규수주(역산) | 기말 잔고 − 기초 잔고 + 그 기간 매출 |
| FVPL 수익증권 | 당기손익-공정가치로 측정하는 펀드. 에스티아이는 공정가치 수준 2(관측 가능한 가격) |
| 공정가치 수준 1·2·3 | 1 = 시장 가격, 2 = 관측 가능한 변수로 산출, 3 = 관측 불가능한 가정. 3에 가까울수록 현금화 불확실 |
| 엄격한 순현금 | 현금 + 단기금융 + 즉시 환매 가능한 펀드 − 차입금. 영업상 출자·보증금 제외 |
| EV / EV/EBIT | 시가총액 − 순현금 = 영업 사업에 매긴 값. 이를 영업이익으로 나눈 배수 |
| TTM | 최근 4개 분기 합산(여기서는 2025년 3분기~2026년 2분기) |
| PER · PBR | 시가총액 ÷ 순이익 · 시가총액 ÷ 자본. WiseReport PER은 발행주식 기준 EPS를 씀 |
| 차액보상(스톡옵션) | 주식을 주는 대신 행사가와 시가의 차이를 현금으로 주는 정산 방식 |
| 시간외대량매매 | 정규장 밖에서 특정 상대방에게 대량으로 주식을 넘기는 거래(블록딜) |
| 실효 지분 | 직접 보유 + 지배회사를 통한 간접 보유(지분율 곱)의 합. 의결권 지배력과 구별 |
| 합자법인 | 둘 이상의 회사가 공동 출자해 세운 법인(JV). NTS = 에스티아이 20% + TCOT 측 80% 예정 |
| 확인 수준 표기 | 공시(DART 원문) · 2차(시세·보도) · 추정(계산·가정) · 미확인 |
A부록 — 옵션들: HBM 리플로우의 기대와 실제, NTS 전력반도체, 디스플레이·배터리
이 회사 주가의 절반은 옵션 값입니다(5.6). 옵션마다 "무엇이 확인됐고 무엇이 확인되지 않았는지"를 나눠 적습니다.
A.1 HBM 리플로우 — 3년의 기대, 숫자로 대조하면
증권사 기대 vs 실제 — 매출과 영업이익
회색 = 보도된 증권사 전망, 파랑 = 실제(연간), 주황 = 2026년 상반기 실제
| 시점 | 보도·공시된 기대 | 그 뒤 숫자로 확인된 것 |
|---|---|---|
| 2023-08-04 | "HBM3용 플럭스 리플로우 장비 수주"(글로벌 반도체 업체, 금액 비공개) | 2023년 Wet+기타 371.4억원(2022년 526.0억원보다 감소) |
| 2023-10-31 | "HBM 양산용 플럭스리스 리플로우 장비 수주"(금액 비공개) | 단일판매 공시 없음 — 공시 기준(당시 매출의 10%, 약 420억원) 미만 |
| 2024-05-16 | "리플로우 장비 360억원 매출 확정, 상반기 신규 수주 6대, 해외 2분기 수주 예상 → 2025년 470억원 기여", "SK하이닉스에 HBM용 리플로우 납품" | 2024년 Wet(리플로우 합산) 287.5억원 — 360억원이 리플로우만이라면 Wet 전체보다 큼. 확정 매출의 실체 미확인 |
| 2024-06-11 | "2024년 매출 4,853억·영업이익 588억원, 2025년 6,274억·901억원", "리플로우 OSAT·신규 메모리 고객 확대" | 2024년 3,340억·273억원, 2025년 3,281억·197억원 |
| 2025 | — | 2025년 Wet(리플로우 합산) 117.7억원(−59%). 주요 매출처에 OSAT·마이크론 없음 |
| 2025-12-09 | "2026년 매출 6,562억·영업이익 1,014억원"(NTS 전력반도체 포함) | 1H26 매출 1,463억·영업이익 32.6억원 |
| 2026-06 | 회사 R&D 목록: 리플로우 "고객에게 공정 Parameter를 검증 받은 상태이며, 국산화가 완료되어 수입 대체 할 수 있습니다" | 2014년 무렵부터 거의 같은 문장이 반복됨 |
이투데이 2023-08-04·10-31, 다음(한국경제 인용) 2024-05-16, 이데일리 2024-06-11, 한국경제 2025-12-09 2차. 매출은 사업보고서 매출실적표 공시.
솔직하게 말하면, 공시 숫자만으로는 에스티아이가 HBM 리플로우로 연간 얼마를 벌었는지 알 수 없습니다. 회사가 2024년 사업보고서부터 리플로우를 Wet System에 합쳐 적었기 때문입니다. 확실한 것은 상한입니다 — 리플로우 매출은 2024년 287.5억원, 2025년 117.7억원, 2026년 상반기 99.1억원을 넘을 수 없고, 이 안에는 디스플레이 Wet(2024년 BOE 계약 230.8억원 포함)도 들어 있습니다. 따라서 2025년 리플로우 매출은 많아야 100억원 안팎이었을 것입니다 추정. 내수·수출로 나누면 상한이 더 좁아집니다 검증 후 추가 — Wet 내수는 2024년 205.4억원, 2025년 50.9억원, 2026년 상반기 78.8억원이었습니다. 국내 HBM 고객(SK하이닉스)향 리플로우라면 2025년 매출은 50억원을 넘을 수 없습니다. 거꾸로 2026년 상반기 Wet 내수가 이미 2025년 연간을 넘었다는 점은, 국내 패키징 장비 쪽에 작은 회복이 있을 가능성을 보여 줍니다(2.1, 품목 미공시). 피에스케이홀딩스(HBM 리플로우를 3사에 공급, TTM 영업이익 784억원)와 비교하면, 에스티아이의 리플로우는 "HBM 수혜주"라는 이름에 비해 아주 작은 사업입니다.
그렇다고 옵션이 0인 것은 아닙니다. HBM4·HBM4E로 가면서 적층 수가 12~16단으로 늘고, 하이브리드 본딩 이전 단계에서 플럭스리스 공정 수요는 커질 수 있습니다. 에스티아이의 강점은 약액·가스 제어 경험이고, 회사는 "FC-BGA Wet", "반도체 현상기(PLP)"처럼 패키징 쪽 장비를 넓혀 왔습니다. 확인할 것은 하나입니다 — 리플로우 또는 패키징 장비로 단일판매 공시(매출의 10%, 현재 약 330억원) 이상의 계약이 나오는가. 3년 동안 한 번도 없었습니다.
A.2 NTS 전력반도체 — 가장 큰 옵션이자 가장 큰 물음표
| 시나리오 | 조건 | 2026~2027 매출 영향 | 현금 영향 |
|---|---|---|---|
| 계획대로 | 하반기 계약금 60% 수령, 2027-09까지 납품 | 2026 하반기~2027년 978억원(연 400~600억원) — 2025년 매출의 30% | +587억원 선유입, 에스티아이 출자 −150억원 |
| 지연 | 합자법인 자금 조달 지연, 계약 기간 연장 정정 | 2027년 이후로 이연 | 출자도 이연 |
| 축소·해지 | 중국 전력반도체 투자 조정, 규제 | 잔고에서 제외(잔고 −46%) | 영향 없음(선급금 없었으므로) |
시나리오는 추정. 계약 조건은 2025-12-08 공시 공시.
NTS에서 투자자에게 유리한 점은 하방이 제한적이라는 것입니다. 계약금 60% 조건이므로 계약금이 들어오기 전까지 에스티아이가 자재를 크게 사지 않았다면 손실 위험은 작습니다. 반기말 재고자산(142.0억원, 연초 145.1억원)도 늘지 않았습니다. 불리한 점은 이 계약이 이미 주가와 잔고 해석에 반영돼 있다는 것입니다 — 계약 공시 직전 27,000원 안팎이던 주가는 2026년 1월 말 37,950원, 2월 43,200원(장중 최고)까지 올랐고, 잔고 2,143억원이라는 숫자의 절반이 이 계약입니다. 다음 분기보고서(11월)에서 계약부채(선수금) 증가, 관계기업 투자(NTS) 계상, 진행기준 계약 목록의 NTS 등장 중 하나라도 확인되면 옵션은 현실이 됩니다.
A.3 작은 옵션들
| 옵션 | 확인된 것 | 확인 안 된 것 | 크기 감각 |
|---|---|---|---|
| 8.6세대 IT OLED (Wet·잉크젯) | BOE 청두 B16 230.8억원(2024-11) — 2025년 말 진행률 100%로 매출 완료 검증 후 수정 | 삼성디스플레이 A6·비전옥스·CSOT 수주 | 2026~2027년 중국 투자 고점 후 축소(BOE 발언) |
| 미국 배터리 공장 CCSS | L-H Battery 209.6억, HL-GA 159.4억원(완료) | 반복 수주 | 미국 배터리 투자 둔화 |
| ACQC 로리 자동 체결 로봇 | 2024 개발 완료, 삼성 상생협력 최우수상, 특허 등록 | 양산 매출 | 기존 팹 개조 수요 — 작지만 반복적 |
| 블렌딩 시스템 | "국내외 판매 확대 추진" | 매출 규모 | 신규 약액 도입마다 수요 |
| 평택 부지(68,099㎡) | 장부가 190.9억원(2019 취득) | 활용 계획("향후 투자계획 없음") | 자산가치 — 매각 시 현금화 가능하나 계획 없음 |
2026 반기보고서 II(생산설비·연구개발), 공급계약 공시 공시, notes/_shared_display.md 2차.
A.4 옵션이 현실이 되는 신호 — 공시 기준으로
| 옵션 | 현실이 되었다고 볼 신호 | 공시에서 볼 곳 | 현재 상태 |
|---|---|---|---|
| NTS 전력반도체 | 계약부채 500억원 이상 증가, 관계기업투자(NTS) 약 150억원 계상, 진행기준 계약 목록에 NTS 등장 | 분기보고서 재무상태표·주석 21·타법인출자 현황 | 미확인 |
| HBM 리플로우 | "리플로우" 또는 "패키징 장비"를 명시한 단일판매 공시, 또는 Wet 매출의 연 300억원 이상 회복 | 단일판매 공시, 매출실적표 | 미확인 |
| P5·용인 CCSS | 삼성전자 계약 공시(국내, 계약기간 1년 이상의 대형 건) | 단일판매 공시 | 문턱 — 한양 P5 배관 수주(9월) |
| 디스플레이 8.6세대 | 삼성디스플레이·비전옥스·CSOT 계약 공시 | 단일판매 공시 | BOE 1건만 |
| 배터리 | 미국·유럽 배터리 공장 신규 계약 | 주요 매출처, 진행기준 계약 | 2건 완료 후 없음 |
신호 기준은 이 리포트의 제안 추정.
B부록 — 순위표 22위 논거는 공시로 성립하는가
순위표의 문장 하나하나를 반기·분기·사업보고서 원문과 대조했습니다. 판정은 "성립 / 부분 성립 / 보강 필요 / 불성립" 네 단계입니다.
B.1 문장별 대조표
| 순위표 문장 | 원문 확인 | 판정 |
|---|---|---|
| 기준주가 20,200원 | 9/18 KRX 종가(15:30 분봉) 20,200원. 네이버 일봉 "19,980원"은 NXT 애프터마켓 체결가 2차 | 성립 |
| PER 20.74배 | 20,200 ÷ WiseReport 2025년 EPS 974원 = 20.74. EPS 974원은 지배순이익 154.2억원을 발행주식 1,583만주(자기주식 포함)로 나눈 값. DART 기본 EPS는 1,045원(가중평균 유통주식) → 19.3배. 최근 4개 분기(TTM 지배순익 193.6억원) 기준 9/23 17.1배 계산 | 보강 필요 — 수치는 맞으나 결산 기준. TTM 순이익에는 외화환산·펀드 처분이익이 섞여 있어 영업 기준으로는 더 비쌈(EV/EBIT 21.1배) |
| PBR 1.08배 | 20,200 ÷ 2025년말 BPS 18,772원 = 1.076 공시·계산. 9/23 기준 6월말 BPS 19,055원(자기주식 제외)으로 1.12배, 발행주식 기준 1.14배 | 성립 |
| 반기 영업이익 YoY −69.3% | 32.6억 vs 106.3억원 = −69.3% 공시. 전년 대손 환입(22.7억원)을 조정해도 −64%. 초판의 "주식 성과급 가산 시 약 −40%"는 전사 인건비가 +3.6억원에 그쳐 철회 검증 후 수정. 2Q26만 보면 29.0억원(−46%) — 같은 문장으로 묶인 비아트론은 2Q26 +20%로 방향이 반대(비아트론 리포트 6½.4) 검증 후 추가 | 성립 · 조정해도 낙폭 큼(6.4) |
| "상반기 매출 −14.6%" | 1,463.0억 vs 1,712.7억원 = −14.58% 공시 | 성립 |
| 하방 근거 "1분기 현금 약 365억원과 수익증권 약 532억원" | 1Q26 현금및현금성자산 365.4억원 ✓. 수익증권은 주석 5 "수익증권 등" 535.9억원(재무상태표 본문은 FVPL과 단기금융상품 라벨이 뒤바뀌어 기재됨). 6월말에는 현금 438.4억 + 수익증권 291.0억원 = 729.4억원으로 1분기(901.3억원)보다 171.9억원 감소 공시 | 보강 필요 — 532 → 535.9억원, 그리고 반기 기준으로 이미 줄었음 |
| "수익증권은 위험·환매 조건을 따로 확인해야 한다" | 공정가치 서열 수준 2(관측 가능한 투입변수)로 분류, 지분상품이 아닌 "수익증권". 상반기 처분이익 39.0억원·평가이익 1.0억원, 276.1억원 실제 환매(현금흐름표) — 채권형·단기 펀드로 판단 추정. 개별 펀드명은 미공시 | 답변 — 환매 가능성 확인, 명칭 미확인 |
| "전방 투자 확대 기대와 실제 회사 이익은 아직 간극이 크다" | 삼성+SK 설비투자 2025년 75.0조원(사상 최대) vs 에스티아이 매출 비율 0.44%(12년 최저권). 2026년 증권사 기대 영업이익 1,014억원(2025-12 보도) vs 1H26 32.6억원 | 성립 — 간극은 순위표 서술보다 큼 |
| 상승 경로 "반도체 공장 투자의 공급설비 발주와 후공정 신규 장비 채택" | 공급설비: 2026년 삼성 계약 3건 1,036.8억원(4·7월) 공시 ✓. 후공정 신규 장비: 리플로우 관련 단일판매 공시 0건, 2024년부터 리플로우 매출이 Wet에 합산돼 별도 확인 불가, Wet 매출 287.5억(2024) → 117.7억원(2025) | 부분 성립 — 앞 절반은 확인, 뒤 절반은 증거 없음 |
| "검증·입찰·양산 주문을 같은 단계로 보지 않는다" | 2023년 리플로우 "수주" 보도는 고객·금액 비공개, 회사 R&D 목록은 "고객에게 공정 Parameter를 검증 받은 상태"라고 기재(2026 반기) — 여전히 "검증" 단계의 표현 | 성립 |
| 반론 "고객 CAPEX 지연, 장비 검수 지연, 신제품 매출 미달" | 검수 지연: 1년 초과 연체 채권 214.5억원(6월말, 연말 196.4억원에서 증가) · 계약 완성기한 조정 문구. 신제품 미달: 위 대조. 추가로 순위표가 적지 않은 반론 — NTS 978억원 관계사 계약의 실행 불확실성(2.3·7.11) | 성립 · 반론 하나 추가 |
| "과거 PER 20배도 실적 추가 악화 시 싸지 않을 수 있다" | TTM 영업이익 123.5억원은 2016~2025 평균(251억원)의 절반. 현재 EV 2,608억원을 정당화하려면 영업이익 261억원에 10배, 또는 217억원에 12배가 필요(9.6) | 성립 |
| 다음 확인 ① "확정 수주·납품 일정" | 삼성: 2026-11-30 완료 2건(394.7·365.5억원), 2027-01-15 1건(276.6억원). SK하이닉스 529.9억원 계약 2027-04-30. NTS 2027-09-04 | 답변 완료 |
| 다음 확인 ② "리플로우 장비의 반복 매출" | 공시로 확인 불가 — 회사가 품목별로 적지 않음. Wet 항목 합계는 감소 | 답변 — 확인 안 됨 |
| 다음 확인 ③ "현금 소진 속도" | 상반기 영업현금흐름 −244.0억원, 순현금 979억(2025말) → 896억(1Q, 검증 후 수정) → 710억원(6월말) | 답변 — 부정적 |
| "회사별 수주 없이 산업 CAPEX만으로 상향하지 않는다" | 이 리포트도 같은 원칙을 따름. 수주잔고 2,143억원 중 NTS 추정분 978억원은 실행 증거 전까지 할인 | 원칙 동의 |
B.2 순위표가 보지 못한 것 — 네 가지
| 항목 | 내용 | 순위 판단에 미치는 방향 |
|---|---|---|
| NTS 합작·978억원 계약 | 에스티아이가 20% 출자하기로 한 중국 합작법인에 전력반도체 장비를 파는 계약. 공시 9개월 뒤에도 출자·선급금·진행률 흔적 없음. 잔고의 46%로 추정 | 하향 요인(잔고의 질) · 실행되면 상향 요인 |
| 성도이엔지–서인수 지배구조 | 최대주주가 상장 설비공사사이고 그 최대주주가 에스티아이 대표. 경제적 지분 약 11%, 지배력 27.67%. 성도이엔지와 양방향 거래(에스티아이 매입 2024년 35.3·2025년 10.6억원, 매출 2025년 19.8억원) 검증 후 수정 | 중립~하향(할인 요인) |
| 2025-12 자기주식 소각과 처분의 동시 실행 | 322,953주 소각(주주가치 제고 명분)과 550,000주 WEISS에 29,148원 처분(160억원, 목적 "운용자금 및 원재료구입")을 같은 날 결의. 순감소는 −227,047주가 아니라 유통주식 +550,000주 | 하향(주주환원 신뢰) |
| 대표이사 스톡옵션 현금정산 | 이우석 대표 10만주(행사가 12,000원)를 2026-02-26 차액보상 — 회사 현금 28.8억원 유출, 주식 발행 없음 | 중립(규모 작음) |
B.3 종합 판정
순위표가 제시한 숫자(주가·PER·PBR·반기 증감률)는 모두 원문과 일치하고, "실적 확인이 필요한 관찰 대상"이라는 판단도 성립합니다. 순위표의 하방 근거(현금+수익증권 약 900억원)는 1분기 수치이고, 6월말에는 729억원(차입 차감 순현금 710억원)으로 줄었습니다. 상승 경로 중 "공급설비 발주"는 2026년 삼성 계약 3건으로 확인되지만, "후공정 신규 장비 채택"은 공시 숫자로 확인되지 않습니다.
순위표가 다루지 않은 NTS 관계사 계약, 자기주식 처분, 지배구조는 모두 할인 요인 쪽입니다. 반대로 순위표보다 긍정적으로 볼 대목은 두 가지입니다: ① 상반기 영업이익 급감 중 약 20억원(27%)은 대손 환입 기저라는 점(초판의 "절반쯤"은 과대 검증 후 수정), ② 삼성 평택 P5 배관 수주(한양이엔지, 9월)가 1~2분기 뒤 CCSS 발주로 이어질 가능성. 이 둘을 더해도 결론은 같습니다 — "CCSS 본업의 이익이 평균(연 250억원 안팎)으로 돌아오는지, NTS가 실제로 선급금을 넣는지"가 확인되기 전까지 관찰. 이 리포트가 순위를 매기지는 않지만, 21~25위권 "추가 증거를 기다리는 관찰 대상"이라는 분류에 반대할 근거는 찾지 못했습니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 리플로우 장비의 연도별 매출·수량·고객 (회사 미공시)
- NTS 출자금 납입 여부, 계약금 수령 여부, 출자 기한(2026-04) 경과 후의 상태
- 2024-12-17 계약 "A"(1,140.5억원)가 2025-02 공시 삼성 계약(730.1억원)을 포함하는지 — "A" = 삼성전자는 원 단위 대조로 판단(4.4) 검증 후 수정
- 1년 초과 연체 채권 214.5억원의 거래처와 회수 전망
- 수익증권 291.0억원의 개별 펀드명·운용사
- 주요 경영진 선급금 3.02억원의 성격
- 성도이엔지와의 1H25 거래 금액 불일치(0 / 2.5 / 3.8억원)의 원인
- 한양이엔지와 "각 40%"인데 CCSS 매출이 1.8배인 이유(범위 정의 차이 추정)
- 3분기 실적(11월 공시 예정). 2026-08-14 반기보고서 이후 2026-10-08까지 에스티아이 DART 공시는 없음(DART 공시검색 기준).
- 4Q25 지배순이익: 2025 연간 − 3분기 누적으로 계산하면 74.2억원이고, 5.4 그림 주석의 "4Q 74.3억원"과 0.1억원 차이(반올림·집계 기준 차이로 보이나 원인 미확인).
- CCSS 실물 사진(회사 홈페이지 인증서 만료로 미수집).
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기·1분기보고서, 2025·2024·2023·2022·2021·2020·2019·2018·2017·2016·2015·2014·2013·2012·2011·2010·2009·2008·2007·2006·2005·2004·2003 사업보고서, 2025 반기·3분기보고서, 단일판매·공급계약 9건과 정정 1건(2023-08~2026-07), 타법인주식취득결정 및 정정(2025-04-29·06-18, NTS), 타인에대한채무보증결정 2건(2025-06-26·2026-06-18), 자기주식처분결정 2건(2025-12-18·2026-02-23), 주식소각결정(2025-12-18), 매출액·손익구조 30% 변동(2026-02-05), 현금배당결정(2026-02-05), 성도이엔지 대량보유상황보고서(2026-05-28), 성도이엔지 2026 반기보고서, 삼성전자·SK하이닉스 사업보고서 현금흐름표)에서 직접 읽은 것. 2차 네이버증권·WiseReport 시세와 재무 집계, 언론 보도(증권사 보고서 인용 포함), 한국IR협의회 보고서(케이씨 리포트 인용). 추정 공시 수치를 조합해 역산하거나 가정을 얹어 계산한 것 — 계산 과정을 옆에 적었습니다. 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① "HBM 장비주"로 알려져 있지만 매출의 86~91%는 CCSS이고, 리플로우는 2024년부터 별도 숫자로 공시되지 않습니다(Wet System에 합산) — 리플로우 매출의 크기를 원문으로는 알 수 없습니다(2장·부록 A). ② 2026년 상반기 영업이익 감소(−73.6억원) 가운데 분명한 일회성은 약 20억원(전년 상반기 대손충당금 환입 22.7억원이 사라진 기저)뿐입니다. 초판은 3월 직원 384명에게 준 자기주식 성과급(54,750주, 19.5억원)도 약 20억원의 일회성으로 보고 "절반만 본업 탓, 조정 시 −40%"라고 적었으나, 검증 결과 매출원가·판관비를 합친 전사 종업원급여는 221.5억원으로 전년 동기(217.9억원)보다 3.6억원 늘었을 뿐이고, 판관비 급여도 반기 합계로는 +14.3억원입니다 — 2025년에는 상여가 2분기(판관비 급여 44.4억원)에, 2026년에는 1분기(69.1억원)에 잡힌 시점 차이이지 추가 비용이 아닙니다. 대손 기저만 걷어 내면 영업이익은 83.5억원 → 30.2억원(−64%)이고, 판관비 급여 증가분까지 모두 일회성으로 쳐도 44.6억원(−47%)입니다 검증 후 수정. 1분기 3.6억원이라는 극단적 숫자는 상여 시점 효과이고, 2월 대표이사 스톡옵션 10만주의 차액보상 정산 28.8억원은 손익이 아니라 자본에서 빠졌습니다(6장). ③ 순위표의 "수익증권"은 주식형이 아니라 공정가치 수준 2의 채권형 펀드로 보입니다 — 평가손익이 작고(상반기 +1.0억원) 처분이익(39.0억원)이 대부분이며 반년 새 276억원이 실제로 환매됐습니다(7장). ④ 수주잔고가 사상 최대(1분기 2,340억원)였던 것은 NTS 계약 978억원을 포함했기 때문으로 보입니다 — 4분기 신규수주 역산 1,927억원이 NTS·SK하이닉스 계약 합계와 맞습니다 추정(2.3). ⑤ 에스티아이는 한양이엔지와 달리 "공사 회사"가 아니라 제조사이지만, 매입액의 49%(2026년 상반기)가 외주가공·계장공사·배관공사입니다 — 설치 공사를 함께 파는 장비 회사입니다(6장).
확인하지 못한 것: 리플로우 장비의 연도별 매출·대수·고객(회사 미공시), NTS 합작 출자금의 실제 납입 여부와 978억원 계약의 선급금 수령 여부(반기보고서 기준 "진행중"), 1년 넘게 연체된 매출채권·계약자산 214.5억원의 거래처, 주요 경영진 선급금 3.02억원의 성격, 3분기 실적(11월 공시 예정).
같은 날 작성된 초판을 작성자와 다른 검증자가 DART 원문(2026 반기·1분기, 2025 사업·반기·3분기·1분기, 2016~2024 사업보고서(2024 기재정정 포함), 단일판매·공급계약 9건, NTS 출자결정·첨부정정·정정, 채무보증 2건, 자기주식처분결정 2건·처분결과보고서 2건, 주식소각결정, 손익구조 30% 변동, 현금배당결정, 사외이사 선임신고(2026-03-20), 성도이엔지 대량보유보고서, 성도이엔지 2025 사업·2025/2026 반기보고서·자기주식처분·소각결정)를 새로 받아 약 230개 수치를 대조했고, TTM·순현금·EV·배수·시나리오·민감도 36칸·역산표·잔고 역산·설비투자 비율·상관계수·지분 산식을 별도 스크립트(verify_039440/recalc.py)로 다시 계산했습니다. 9/23 KRX 종가는 15:30 분봉과 9/28 전일대비(20,950 + 450)로, 피어 10개사 종가·주식 수도 같은 방식으로 재확인했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것: 9/23 21,400원·시총 3,318.5억원, TTM 매출 3,030.9·영업이익 123.5억원(원 단위 재계산), EV/EBIT 21.1배·PER 17.1배·PBR 1.14배, 엄격 순현금 710.1억원(현금 438.4 + 단기금융 0.3 + 수익증권 291.0(공정가치 수준 2) − 차입 19.6)과 2017~2025 연말 순현금 9개 값, 1H26 영업현금흐름 −244.0억원(1H25 +406.9)·수익증권 환매 276.1억원·처분이익 39.0억원, 1Q26 "수익증권 등" 535.9억원과 재무상태표 라벨 뒤바뀜, 영업이익 −69.3%·매출 −14.6%·대손 환입 22.7억원, 2019~2025 제품별·내수/수출 매출 전부(각 연도 원 보고서 당기 열), Wet System 287.5 → 117.7억원과 2024 사업보고서부터 "WET SYSTEM(세정/식각/현상, 리플로우)" 표기(2023 보고서는 "세정/식각/현상System"), 수주잔고 13개 시점과 신규수주 역산(4Q25 1,926.8억원), NTS 계약 978.4억원(USD 66,488,888·계약금 60%·중도금 30%·잔금 10%·2025-12-05~2027-09-04·"2025년 06월 18일에 설립된 합자이며, 향후 20%의 자본금을 납입할 예정")과 출자 USD 10.4백만(149.7억원, "이사회결의 이후 1년이내 출자 예정") — 9/28까지 정정·연장 공시 없음, 잔고 대비 45.6%, 성도이엔지 20.64%·서인수 6.73%·성도 최대주주 22.35% → 경제적 지분 11.34%·의결권 27.67%, 자기주식 322,953주 소각(장부 13,945.81원)·550,000주 × 29,148원(12/18 종가 30,650원 −4.9%) = 160.3억원, 1년 초과 연체 214.5억원(순현금의 30.2%), 성도 거래 1H25 불일치(연결 매입 0 · 별도 2.547억 · 성도 측 용역수익 3.77억원), 다올 전망 4,853/588·6,274/901(이데일리 2024-06-11)·6,562/1,014·목표가 38,000 → 43,000원(한국경제 2025-12-09) 원문 일치, 시나리오 4개·민감도 표·역산표.
틀렸거나 근거가 부족했던 것: ① 영업이익 분해 — 자기주식 성과급 19.5억원을 일회성으로 더한 "조정 시 −40%"는 성립하지 않음. 전사 종업원급여가 +3.6억원에 그쳐 성과급은 상여 지급 시점의 이동이었음 → 대손 기저만 조정한 −64%(최대 −47%)로 정정(0·6.4·부록 B·10.2). ② BOE 청두 계약은 2025년 말 진행률 100%(사업보고서 계약 라벨 "BOE B16 (CHENGDU)")여서 1H26 Wet 99.1억원의 원천이 아님 — 1H26 Wet은 내수 78.8억원(2025년 연간 내수 50.9억원)이 주도(2.1·A.1). ③ 계약 "A"(2024-12-17, 1,140.5억원)는 EXYTE가 아니라 삼성전자로 판단 — 같은 "A" 라벨의 2023-08-03 510.7억·2024-02-08 769.3억원 계약이 삼성전자 단일판매 공시 금액과 원 단위로 일치(4.4). ④ 성도이엔지 거래 "2025년까지 파는 쪽, 2026년 사는 쪽으로 방향 전환"은 틀림 — 2024년 에스티아이의 성도 매입이 35.3억원으로 가장 컸음(2023 6.2 · 2024 35.3 · 2025 10.6 · 1H26 8.2억원), 2025 매출은 19.8억원(7.10). ⑤ 사외이사 "대부분 불참"의 주인공은 2026-03 임기 만료로 물러난 유기수 사외이사(2025년 출석률 45%)였고, 3월 선임된 신재경 사외이사(전 스테코 대표 — 스테코는 1H26 매출의 2% 고객)는 6/18 참석. 같은 결의들에 상근감사도 불참(7.14). ⑥ 1Q26 엄격 순현금 889.2 → 896.1억원(라벨이 뒤바뀐 단기금융상품 6.8억원 누락). ⑦ 성도이엔지 PER 5.9 → 5.4배(DART TTM 지배순이익 218.6억원 — 한양이엔지 리포트와 통일). ⑧ 2024년 주요 매출처 표(삼성 53·EXYTE 7·삼성디스플레이 6·INTEL 6)는 2023년 표와 같고 SK하이닉스(426.8억원, 12.8%)가 빠져 있음 — 같은 보고서 주석은 10% 이상 고객으로 SK하이닉스를 기재(4.1). ⑨ "2023-08 수주 보도 때 주가 12,000원대"는 틀림 — 12,000원대는 2023년 1~2월이고 보도 직전 7월말 28,550원(1.3·8장). ⑩ TTM 지배순이익 193.7 → 193.6억원(반올림).
새로 추가한 것: 성도이엔지 대량보유보고서(2026-05-28)의 보고의무발생일은 2021-02-19 — 담보 해지 변경 보고가 5년 3개월 늦게 제출됨(7.15). 성도이엔지도 2026-01-19 같은 날 자기주식 소각(26만주)과 세보엠이씨와의 자사주 교환 처분(75만주)을 결의 — 그룹 두 상장사가 한 달 간격으로 같은 모양(7.12). 대표이사 스톡옵션 차액보상 기준가 40,800원은 2026-02-26 종가이고, 그날 장중 43,200원이 52주 최고가(7.13). 529.9억원 SK하이닉스 계약은 3Q25 보고서의 5% 이상 계약 목록에 없어 4분기 체결로 보는 판단을 지지(2.3). 2024년 Wet 내수 205.4·수출 82.1억원, 2025년 내수 50.9·수출 66.8억원으로 국내 HBM 고객향 리플로우의 상한을 좁힘(A.1). 비아트론 리포트와의 비교(2Q26 영업이익 방향 반대, B.1).
여전히 확인하지 못한 것: 리플로우의 연도별 매출·대수·고객, NTS 출자금 납입·계약금 수령 여부(9/28까지 정정 공시 없음), 1년 초과 연체 214.5억원의 거래처, 수익증권 개별 펀드명, 주요 경영진 선급금 3.02억원의 성격, 1H25 성도 거래 불일치의 원인, 2025-02 삼성 730.1억원 공시 계약이 "A" 1,140.5억원 PO에 병합됐는지 여부, 3분기 실적(11월 공시 예정).
1차 자료 · 시세 · 2차 자료
DART 원문 — 에스티아이 (공시)
반기보고서 2026.06 (20260814001073) · 분기보고서 2026.03 (20260515000677) · 사업보고서 2025.12 (20260312000432) · 3분기보고서 2025.09 (20251113000294) · 반기보고서 2025.06 (20250814001100) · 사업보고서 2024 (20250313000331), 2023 (20240321000616), 2022 (20230316000287), 2021 (20220317000346), 2020 (20210318000292), 2019 (20200330000250), 2018 (20190401001641), 2017 (20180402000779), 2016 (20170331000109), 2015 (20160512003575 기재정정), 2014 (20150331001092), 2013 (20140331001154), 2012 (20130329001529), 2011 (20120330003362), 2010 (20110331001451), 2009 (20100330000358), 2008 (20090331003103), 2007 (20080328000835), 2006 (20070330000773), 2005 (20060331000835), 2004 (20050331000512), 2003 (20040329001468).
단일판매·공급계약체결: 2026-07-28 (20260728900253, 삼성전자 중국 276.6억) · 2026-07-02 (20260702900096, 삼성전자 365.5억) · 2026-04-13 (20260413900172, 삼성전자 394.7억) · 2025-12-08 (20251208900289, NTS 978.4억) · 2025-02-19 (20250219900269, 삼성전자 730.1억) · 2024-11-18 (20241118900131, BOE 청두 230.8억) · 2024-09-27 (20240927900284, 정정) · 2024-08-12 (20240812900107) · 2024-02-13 (20240213900218) · 2023-08-07 (20230807900089).
검증 시 추가 원문 검증 후 추가: 분기보고서 2025.03 (20250514000388) · 사업보고서 2024 기재정정 (20250714000213, 자기주식 보유현황 추가) · 타법인주식및출자증권취득결정 첨부정정 (20250430900164) · 사외이사의선임·해임또는중도퇴임에관한신고 (20260320000299) · 정기주주총회결과 (20260320900313) · 주주총회소집공고 (20260305000529) · 성도이엔지 사업보고서 2025 (20260319001406), 반기보고서 2025.06 (20250814003632), 주요사항보고서(자기주식처분결정) (20260119000191), 주식소각결정 (20260119900648), 자기주식처분결과보고서 (20260121000259). 검증 재계산은 verify_039440/recalc.py. · 타법인주식및출자증권취득결정 2025-04-29 (20250429900354) · 정정 2025-06-18 (20250618900428) · 타인에대한채무보증결정 2025-06-26 (20250626900118), 2026-06-18 (20260618900338) · 주요사항보고서(자기주식처분결정) 2025-12-18 (20251218000428), 2026-02-23 (20260223002296) · 자기주식처분결과보고서 2025-12-19 (20251219000051), 2026-03-13 (20260313000122) · 주식소각결정 2025-12-18 (20251218900649) · 매출액또는손익구조30%이상변동 2026-02-05 (20260205900234) · 현금·현물배당결정 2026-02-05 (20260205900236) · 주식등의대량보유상황보고서(일반) 성도이엔지 2026-05-28 (20260528000375) · 임원·주요주주특정증권등소유상황보고서 이우석 2026-05-20 (20260520000150).
DART 원문 — 관련 회사 (공시)
성도이엔지 반기보고서 2026.06 (20260814002171). 삼성전자·SK하이닉스 사업보고서 연결 현금흐름표(유형자산의 취득) — notes/_shared_semi.md 기재 rcpNo(삼성 20260310002820 외, 하이닉스 20260317000635 외). 한양이엔지 사업보고서·반기보고서의 시스템 부문 수치는 한양이엔지 리포트(한양이엔지_제품사업모델_심층리포트_2026-09.html) 인용.
시세·재무 집계 (2차)
네이버증권 — 일봉(api.stock.naver.com/chart/domestic/item/039440/day, 수정주가), 분봉(15:30 KRX 종가 확인), basic(9/28 전일종가 교차 확인), 분기·연간 재무(m.stock.naver.com/api/stock/{code}/finance). WiseReport 기업현황(navercomp.wisereport.co.kr c1010001, 9/23 기준 EPS·BPS·주주현황·컨센서스 없음). 피어 9/23 종가·발행주식은 같은 경로(calc_039440/peers.py, data/peers.json), 한양이엔지·케이씨·성도이엔지·씨앤지하이테크 가격은 notes/_shared_semi.md와 일치.
보도·기타 (2차)
이투데이 "에스티아이 HBM용 플럭스 리플로우 장비 수주" 2023-08-04 (etoday.co.kr/news/view/2272302) · "HBM용 플럭스리스 리플로우 장비 수주" 2023-10-31 (etoday.co.kr/news/view/2297737) · 다음(한국경제 인용) "다올證, 에스티아이 내년까지 잘 모아놓아야 할 주식" 2024-05-16 (v.daum.net/v/20240516084800315) · 이데일리 "에스티아이, 리플로우 신규 고객사 확대…극심한 저평가-다올" 2024-06-11 (edaily.co.kr/News/Read?mediaCodeNo=257&newsId=01403846638920736 — 검증 시 원문 대조 검증 후 추가) · 한국경제 "에스티아이, 전력반도체 제조장비 수주에 9% 껑충" 2025-12-09 (hankyung.com/article/202512092571i) · 한국경제 "에스티아이 52주 신고가 경신, 영업이익 1,000억원 시대 — 다올투자증권" 2025-12-09 (hankyung.com/article/202512092952L) · 디일렉 "피에스케이홀딩스, 마이크론에 HBM 양산용 리플로우 장비 공급" 2024 (thelec.kr/news/articleView.html?idxno=28196). 한국IR협의회 CCSS 점유율(2023-03)은 케이씨·한양이엔지 리포트 인용. 디스플레이 8.6세대 투자는 notes/_shared_display.md(비아트론 리포트) 인용. 팹 달력은 notes/_shared_semi.md(ZDNet Korea 2026-02-13, SK증권 2026-04-14 등) 인용.
계산
calc_039440/ — series.py(시계열 입력), calc.py(TTM·순현금·EV·사이클 상관·신규수주 역산), cycle.py(연말 시총·PBR), valuation.py(시나리오·민감도·역산), peers.py·peer_table.py(피어), charts.py(도식 9개), build.py(빌드), dart.py(DART 수집). 원문 텍스트는 calc_039440/data/*.txt.
이 문서는 공개 자료를 바탕으로 한 분석이며 특정 증권의 매수·매도를 권유하지 않습니다. 추정·가정은 표기한 대로 불확실성을 가지며, 2026년 3분기 실적(11월 공시 예정)과 이후 공시에 따라 결론이 바뀔 수 있습니다.
6장 표준 재무표에 쓴 원문
연결 재무제표(포괄손익계산서·현금흐름표)와 판관비 주석: 2021 사업보고서 ↗ · 2022 사업보고서 ↗ · 2023 사업보고서 ↗ · 2024 사업보고서 ↗ · 2025 사업보고서 ↗ · 2025 반기보고서 ↗ · 2026 반기보고서 ↗ · 1Q25 분기보고서 ↗ · 3Q25 분기보고서 ↗ · 1Q26 분기보고서 ↗. 확인 시각 2026-10-08 (DART viewer 원문).
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·6·9장 — 표준 타일·5년/6분기 재무표·현재 배수 표, 1장 사진) |
| 원본 | 2026-09-28 | 원 계열 B1-primer(Equity Research Primer, 같은 날 독립 검증·보강판) · 보강 전환 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.