0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
SM이 파는 것은 음악도, 아티스트도 아닙니다. 「30년간 축적한 아이돌 제작 공정을, 서로 다른 연차의 IP 15개에 동시에 돌려서 나오는 현금흐름」입니다. 손익은 2층입니다 — FY2025 연결 매출 1조 1,749억 중 본사(별도) 8,127억이 음반·음원·콘서트·MD·출연 다섯 라인에서 나오고, 디어유(버블)·드림메이커·SM ENT JAPAN·SM C&C 등 자회사가 나머지를 채웁니다확정. DART 부문 기준으로는 엔터테인먼트가 연결 매출의 93.7%입니다 공시(2장).
2026년 2분기 연결 매출은 3,496억(+15.4%), 영업이익은 529억(+11.1%)이고, 최근 4개 분기(3Q25~2Q26) 합은 매출 1조 2,693억·영업이익 1,943억(OPM 15.3%)입니다 공시계산. 그런데 2026년 상반기 연결 영업이익 +14.1%의 증가분은 전부 자회사에서 나왔고 본사(별도) 영업이익은 −5.2%였습니다확정(6.2절). 현금은 두텁습니다 — 2026-06-30 순현금 5,504억(차입금 63억 차감)은 시가총액의 28.8%이고, TTM FCF는 1,597억입니다 공시계산.
2026-09-08 종가 83,400원 기준 PER(TTM) 14.5배, EV/EBIT(TTM) 7.0배, FCF 수익률 8.4%입니다 계산. 이 문서의 판단은 다음과 같습니다. 「JYP가 사는 것은 두 팀의 투어 캘린더이고, SM이 사는 것은 15개 IP가 만드는 평균값」입니다. 그래서 SM은 실적 가시성이 4사 중 가장 높고, 대신 어느 한 팀도 주가를 두 배로 만들지 못합니다. 순현금 28.8%와 컨센서스 대비 36% 괴리가 하방을 만들지만, 자사주도 배당도 없어 하방의 두께는 JYP보다 얇습니다.
한눈에 보는 핵심 지표
SM은 엔터 4사 중 유일하게 「한 팀이 망해도 되는」 회사이고, 그 분산이 이 회사의 유일한 해자입니다. 그런데 그 해자를 구성하는 자산은 전부 만료일이 있는 전속계약이고, 그 계약이 2026년 한 해에만 4건 끊어졌으며, 음반 유통 통로는 41.5% 지분을 가진 카카오가 쥐고 있습니다. 2026년 상반기 연결 영업이익은 +14.1% 늘었지만 본사(별도) 영업이익은 −5.2%로 역성장했고, 증가분 전액이 디어유·드림메이커 등 자회사에서 나왔습니다확정. 반대로 회사가 3년간 내걸었던 SM 3.0의 별도 영업이익 목표 달성률은 38.9%이며, 회사는 2026년 1월 그 체제를 「SM NEXT 3.0」으로 개명하며 해체했습니다확정. 이 문서는 그 세 사실이 어떻게 하나의 구조에서 나오는지에 대한 것입니다.
엔터 산업은 아티스트별 매출을 공시하지 않습니다. SM도 예외가 아니며, 이 문서에서 가장 큰 증거 공백입니다. 확인한 6개 증권사 리포트 어디에도 정량 수치가 없습니다. 따라서 모든 숫자에 다음 태그를 붙였습니다.
확정·공시 DART 공시·회사 IR 자료·1차 통계·공식 발표에서 직접 확인한 수치 / 2차 거래소·데이터 제공사·언론 / 추정·계산 공시된 부분 데이터로 필자가 역산하거나 1차 자료에서 재계산한 수치(방법론은 4장, 식은 본문) / 확인 불가 어떤 공개 자료로도 확인되지 않은 것. 모든 표는 기준(연결·별도, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
연결/별도 구분에 특히 주의하십시오. SM은 자회사 매출이 연결의 47%를 차지해, 연결과 별도(본사)의 그림이 완전히 다릅니다. 아티스트 관련 분석은 전부 별도 기준이고, 밸류에이션은 연결 기준입니다. 이 문서는 매번 명시합니다.
① SM의 통념인 「분산된 포트폴리오」는 팀 단위로만 참이고 프랜차이즈 단위로는 NCT가 42%입니다(3.4절) ② 2026년 상반기 연결 영업이익 증가분 전액이 자회사에서 나왔고 본사는 역성장했습니다(6.2절) ③ SM 3.0의 별도 영업이익 목표 달성률은 38.9%이며, 회사는 2026년 1월 이 체제를 조용히 해체했습니다(7.4절) ④ 반면 데뷔→돔 회수 속도는 업계 1~2위로, JYP의 병목이 SM에는 없습니다(5.2절)
0.1 핵심 논지 7줄
- 「SM은 아티스트가 많아 안전하다」는 통념은 팀 단위로만 참입니다. 2026년 상반기 최대 IP인 NCT WISH의 별도 매출 기여는 약 20%로추정, JYP의 스트레이 키즈(45~55%)나 YG와 비교하면 압도적으로 분산돼 있습니다. 그런데 프랜차이즈 단위로 묶으면 NCT(127·DREAM·WISH·WayV·솔로)가 FY2025 별도 매출의 42.1%입니다추정. 이 회사의 실제 집중도는 「아티스트」가 아니라 「하나의 세계관」에 있습니다(3.4절).
- 그 프랜차이즈가 2026년에 3명을 잃었습니다. 마크(4/8, NCT 127·DREAM 동시 이탈)·텐(4/8)·윈윈(7/9) 계약 종료확정. 그리고 NCT 127의 8월 신보 초동이 94.0만장으로 3연속 밀리언 스트릭이 끊겼습니다(전작 대비 −14.1%)확정. 멤버 공백이 판매량으로 나타난 첫 사례입니다.
- 이익의 출처가 본업에서 자회사로 이동했습니다. 2026 상반기 연결 영업이익은 802억→915억(+113억)인데, 같은 기간 본사 별도는 873억→827억(−46억)이고 자회사 합계는 −1억→154억(+155억)입니다확정. 그중 디어유 한 곳이 74억→191억(+117억)으로, 디어유 한 회사의 이익 증가분이 연결 전체 증가분보다 큽니다(6.2절).
- SM 3.0은 목표를 채우지 못한 채 조용히 끝났습니다. 2023년 2월 공정공시한 FY2025 별도 목표는 매출 1조 2,274억·영업이익 4,296억(OPM 35%)이었고, 실제는 8,127억 / 1,670억 / OPM 20.6%입니다 — 영업이익 달성률 38.9%확정. 앨범 2,700만장 목표 대비 실적 1,485만장(55%), 「연 2팀 이상 데뷔」 대비 3.5년간 5팀. 2026년 1월 회사는 5개 멀티 프로덕션 체제를 「멀티 크리에이티브」로 개편했습니다(7.4절).
- 현지화의 실제 성적표는 「미국 실패 · 일본 성공 · 중국 옵션」입니다. 미국 SM&Kakao America는 매출 76.8억→47.4억(−38%), 3년 연속 적자 + FY2025 손상차손 39.7억이며, 2026년 전략 발표에서 현지 IP 대상국 명단에서 아예 빠졌습니다확정. 반면 NCT WISH는 정규 1집 초동 182.6만장으로 4사 현지화 그룹 중 최대이고, 일본 법인은 −2.9억→+47.9억으로 흑자 전환했습니다확정. 그리고 2026년 8월 텐센트뮤직과 중국 합작법인 STE를 세웠습니다(5.5절, 5.11절).
- JYP편에서 지적한 「회수 속도」 병목은 SM에는 없습니다. RIIZE는 데뷔 2년 5개월 만에 도쿄돔(K팝 보이그룹 최단), aespa는 2년 9개월, 두 팀 모두 4연속·8회 밀리언입니다확정. ITZY 8년차·NMIXX 5년차가 돔 미도달인 JYP와 정반대입니다. 다만 데뷔 주기는 SM도 깁니다 — 걸그룹은 레드벨벳(2014)→aespa(2020)→Hearts2Hearts(2025)로 5~6년 간격입니다(5.2절). 그 드문 신인을 SM이 어떤 방법으로 키우는지, 그리고 그 방법을 차기 보이그룹에 반복하려 하는지는 부록 A에서 별도로 다룹니다.
- 주주환원 수단이 사실상 없습니다. 자기주식 0주(0.0%) — JYP 6.75%와 정반대이고, 배당성향은 FY2025 10.7%(JYP 18.1%)입니다확정. 공시(1차 기준: 2024-02-15 241,379주·149.5억에 이어 2024-08-16 235,895주·207.3억, 2025-02-18 458,937주·403.3억을 추가 이익소각 — 제31기 사업보고서 「자기주식 소각현황」. 보유 자기주식 0주는 맞음) 순현금 5,504억은 두텁지만, 이 회사가 그 현금으로 무엇을 할지에 대한 정량 계획은 「M&A를 지난 3년보다 적극적으로 모색」이라는 정성 문장뿐입니다(7.2절).
1무엇을 파는가 — 제품과 사업모델
상품은 「앨범·공연·MD·출연」이지만, 실제로 파는 것은 연차가 서로 다른 IP 포트폴리오를 한 제작 공정에 동시에 돌려 나오는 현금흐름입니다. 손익은 본사와 자회사의 2층으로 읽어야 합니다.
SM이 파는 것은 음악도, 아티스트도 아닙니다. 「30년간 축적한 아이돌 제작 공정을, 서로 다른 연차의 IP 15개에 동시에 돌려서 나오는 현금흐름」입니다. JYP가 「소수 IP × 큰 진폭」이라면 SM은 「다수 IP × 작은 진폭」이고, 이 구조 차이가 손익계산서의 거의 모든 것을 설명합니다.
SM의 손익은 2층 구조입니다 — 본사(아티스트)와 자회사(플랫폼·공연·광고)
FY2025 기준. 연결 매출 1조 1,749억 중 본사(별도) 8,127억, 종속법인 합계 5,619억(내부거래 상계 전). 이 두 층의 마진이 완전히 다릅니다확정
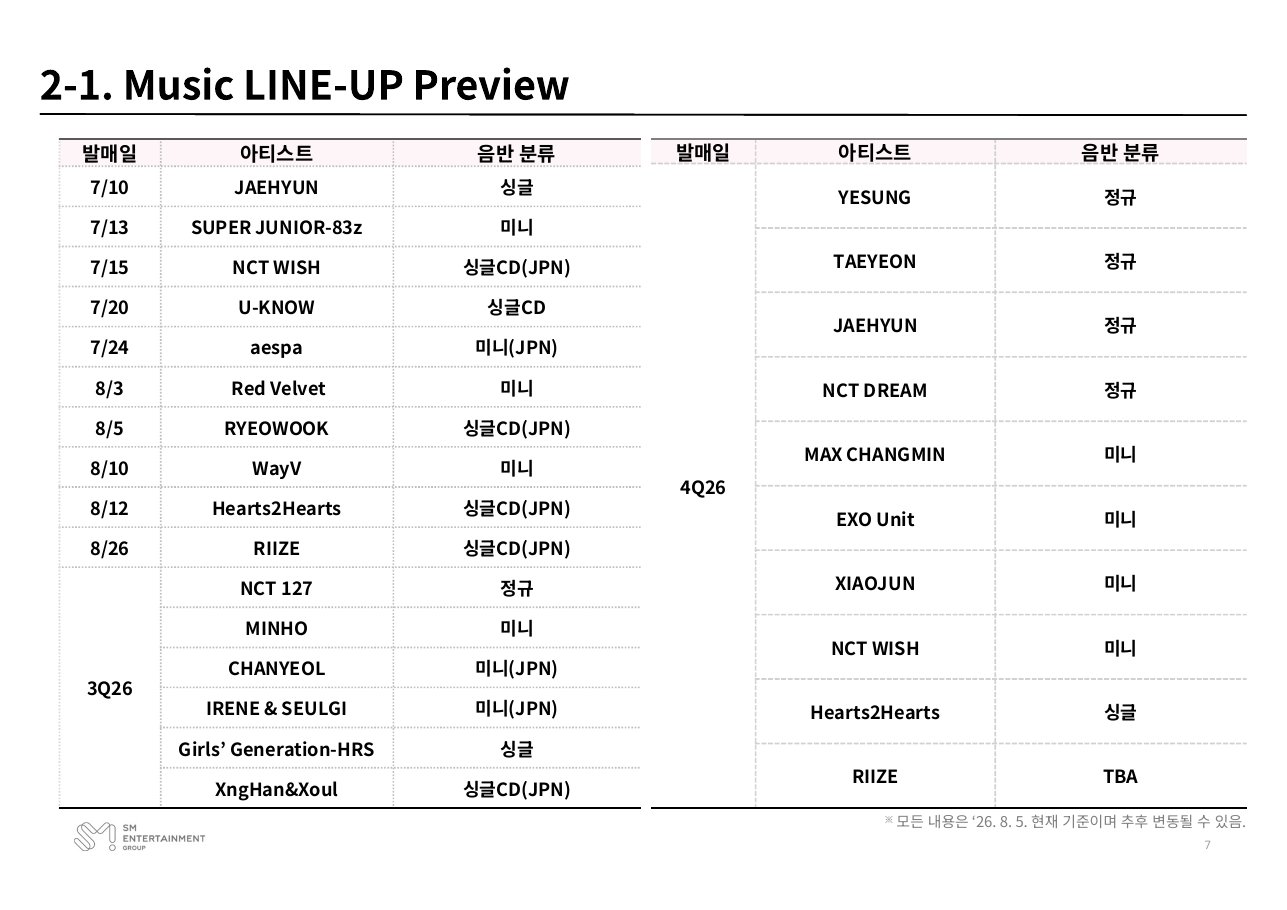
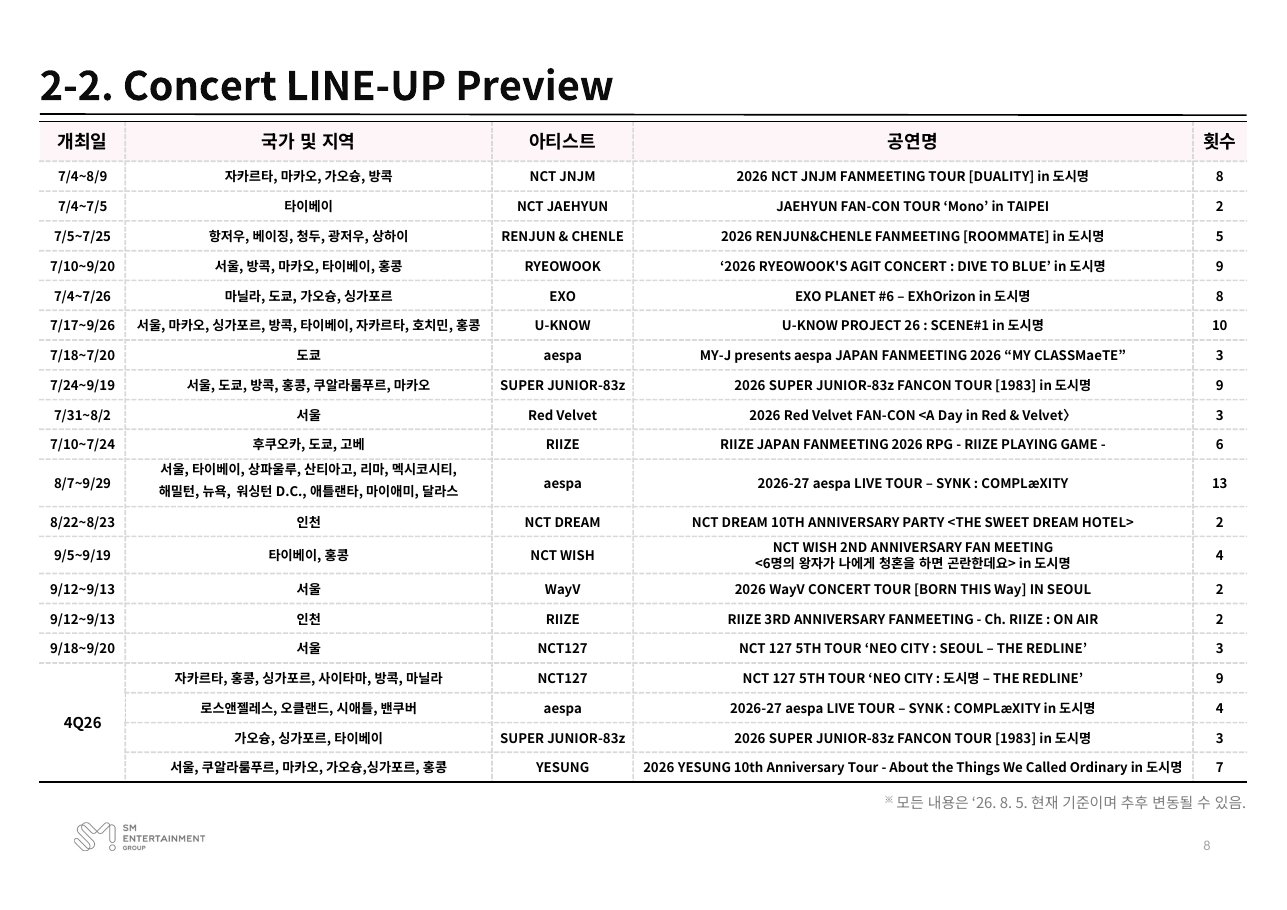
SM은 2026년 상반기에 신보 746만장을 팔았고확정, 이 중 NCT WISH 192만 · RIIZE 140만 · aespa 106만 · EXO 101만 = 539만장(72%)이 네 팀에서 나왔습니다. 같은 기간 공연은 IR 명시분만 1분기 약 72회 · 2분기 약 50회이며, 2025년 4분기 기준 분기 총 122회가 공시된 최근 수치입니다확정.
비교하자면 JYP는 2025년 한 해 전사 관객 350.3만 명 중 스트레이 키즈 한 팀이 두 분기만으로 177.1만 명(50.6%)을 차지했습니다. SM은 같은 방식의 집중이 없는 대신, 어느 한 팀도 스트레이 키즈·트와이스급 단일 투어 그로스를 만들지 못합니다 — SM의 최대 투어인 RIIZE <RIIZING LOUD>가 37회 42만 명, aespa <SYNK: aeXIS LINE>이 25회 33.6만 명입니다확정. 스트레이 키즈 <dominATE>는 41회 220만 명이었습니다.
2매출 구성 — 제품·지역·고객
연결 매출의 대부분은 엔터테인먼트 부문이고, 그 안에서 본사의 다섯 라인 · 자회사 · 지역으로 세 번 나눠 봐야 그림이 맞습니다. 아티스트 분석은 별도, 밸류에이션은 연결 기준입니다.
| 부문 | FY2023 | FY2024 | FY2025 | 2026 1H | FY2025 비중 | 부문 영업이익률 |
|---|---|---|---|---|---|---|
| 엔터테인먼트 (음반·음원·공연·MD·출연·플랫폼 등) | 8,670 | 9,036 | 11,012 | 5,900 | 93.7% | n/a(미공시) |
| 광고대행 | 770 | 714 | 591 | 282 | 5.0% | n/a(미공시) |
| 기타 | 171 | 147 | 146 | 105 | 1.2% | n/a(미공시) |
| 합계 (연결 매출) | 9,611 | 9,897 | 11,749 | 6,287 | 100.0% | n/a(미공시) |
2.1 5개 매출 라인의 해부 — 음반 의존이 8.3%p 줄었습니다
별도(본사) 매출 구성의 이동 — 음반/음원이 42.8%에서 34.5%로
SM 분기 IR 자료의 별도 사업라인별 매출을 합산. 막대 길이는 총액이 아니라 구성비(100% 누적)이며 26.1H는 반기 수치입니다확정
| 사업라인 | FY2024 | FY2025 | YoY | 2026 상반기 | 비중 | YoY |
|---|---|---|---|---|---|---|
| 음반·음원 | 2,838 | 3,283 | +15.7% | 1,484 | 34.5% | −11.0% |
| 콘서트 | 1,197 | 1,596 | +33.3% | 1,024 | 23.8% | +41.0% |
| MD·라이선싱 | 1,715 | 2,317 | +35.1% | 1,253 | 29.1% | +21.3% |
| 출연(방송·광고·행사) | 850 | 902 | +6.1% | 501 | 11.7% | +19.3% |
| 기타 | 29 | 29 | — | 39 | 0.9% | — |
| 별도 합계 | 6,629 | 8,127 | +22.6% | 4,299 | 100% | +11.4% |
| 연결 참고 — FY2024 9,897억 → FY2025 11,749억(+18.7%) → 2026 상반기 6,287억(+17.7%). 연결과 별도의 차이(FY2025 3,622억)가 자회사 몫입니다 | ||||||
① 2026년 상반기 음반/음원 −11.0%를 「K팝 앨범 시장 둔화」로 읽으면 틀립니다. SM의 신보 판매량은 1H25 671만장 → 1H26 746만장으로 오히려 +11%입니다확정. 매출이 줄어든 이유는 1분기 신보가 179만장(전년 92만장 대비 늘긴 했으나 절대 규모가 작음)에 그친 반면 1H25에는 2분기에만 579만장이 몰려 있었기 때문이고, 여기에 1Q25 별도 음반/음원 678억에 포함된 일회성 음원 정산분(장당 환산 7.4만원으로 다른 분기의 4배)이 역기저를 만들었습니다. 실제 시장 둔화는 있습니다 — 국내 상위 400 아티스트 앨범 판매량은 2023년 1억장 피크 후 2년 연속 감소해 2025년 8,570만장(−7.5%)입니다확정. 다만 SM 개별 수치로 그것을 증명할 수는 없습니다.
② 콘서트 +41.0%는 「회차」가 아니라 「규모」의 증가입니다. 1분기 콘서트 매출 608억은 분기 기준 사상 최대인데, 명시된 회차는 약 72회로 4Q25(122회)보다 적습니다. 회당 매출이 커진 것이며, 그 실체는 RIIZE 도쿄돔 3회(12만 명)·NCT DREAM 서울 파이널 6회(6.6만 명)·SMTOWN 후쿠오카 돔 2회 같은 대형 회차의 비중 상승입니다추정. 이는 5.2절의 「회수 속도」 논지와 직결됩니다.
③ MD·라이선싱이 3년째 가장 빠르게 큽니다. FY2024 +35.1% → FY2025 +35.1% → 1H26 +21.3%. 동력은 팝업스토어입니다 — 2Q26만 해도 NCT 10주년 <NEO GROUND>(9일 전회차 매진), aespa <MAKE IT LEMONADE>(7개 도시), RIIZE <ARCHIIVE²>(13일 전회차 매진), NCT WISH <ODE TO LOVE> 중국 8개 도시 누적 31만 명 방문이 있었습니다확정. 4Q25에는 PUBG 콜라보 단일 건이 약 150억으로 추정됩니다추정. JYP편에서 지적한 「MD 비중 확대 = 마진 방어」 구조가 SM에서도 동일하게 작동합니다.
2.2 디어유 — 이 회사에서 가장 마진이 높고, 가장 조용히 줄고 있는 자산
SM은 2025년 2월 디어유 지분 11.4%를 추가 취득해 44.2%로 지배력을 획득, 관계기업에서 종속기업으로 전환했습니다확정. 이 회계 처리에서 발생한 기존 지분 재측정 처분이익 2,281.6억(비현금성)이 FY2025 연결 순이익 3,594억의 대부분입니다 — PER을 이 순이익으로 계산하면 안 되는 이유입니다.
| 분기 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|
| 매출 (억원) | 202 | 223 | 238 | 234 | 234 |
| 영업이익 (억원) | 74 | 87 | 98 | 97 | 94 |
| 영업이익률 | 36.6% | 39.0% | 41.2% | 41.5% | 40.2% |
| 평균 구독 수 (만) | 217 | ≈219추정 | 204 | 202 | 197 |
디어유 자체 공시(연결) 기준 분기 영업수익·영업이익은 2Q25 201.8억·74.4억, 3Q25 223.0억·87.1억, 4Q25 238.0억·97.5억(연간에서 3분기 누적 차감 계산), 1Q26 234.1억·97.0억, 2Q26 233.5억·94.1억으로 위 표와 같습니다 공시. FY2025 연간은 영업수익 838.3억·영업이익 313.9억입니다 공시 — 1장 그림의 「FY25 매출 663억」은 SM 연결 편입(2025년 2분기) 이후 기간 기준으로 보이며 디어유 자체 연간 수치와 기준이 다릅니다 계산.
디어유의 이익 증가는 구독자 증가가 아니라 단가 인상과 수수료 절감에서 나왔습니다. 2025년 7월 1인권 4,500→5,000원(+11.1%), 2인권 8,000→9,800원(+22.5%)으로 인상했고확정, 웹결제(PG) 전환으로 평균 결제수수료율이 25.4%(2024)에서 15%대(2026E)로 내려왔습니다추정. 그 결과 4Q25에는 구독자가 −7% 줄었는데 매출은 +34%, 영업이익은 +100%였습니다.
단가 인상은 한 번 쓰면 끝나는 카드이고, 구독자 감소는 계속되고 있습니다. 감소 사유로 회사가 든 것은 ①아티스트 군 입대 ②중국 간편결제 구독자의 QQ뮤직 버블 이관 ③소속사 이적에 따른 아티스트 이탈입니다확정. 세 번째 사유가 3.5절의 계약 이탈과 직접 연결됩니다.
2.3 주요 종속법인 — 분기 매출·영업이익
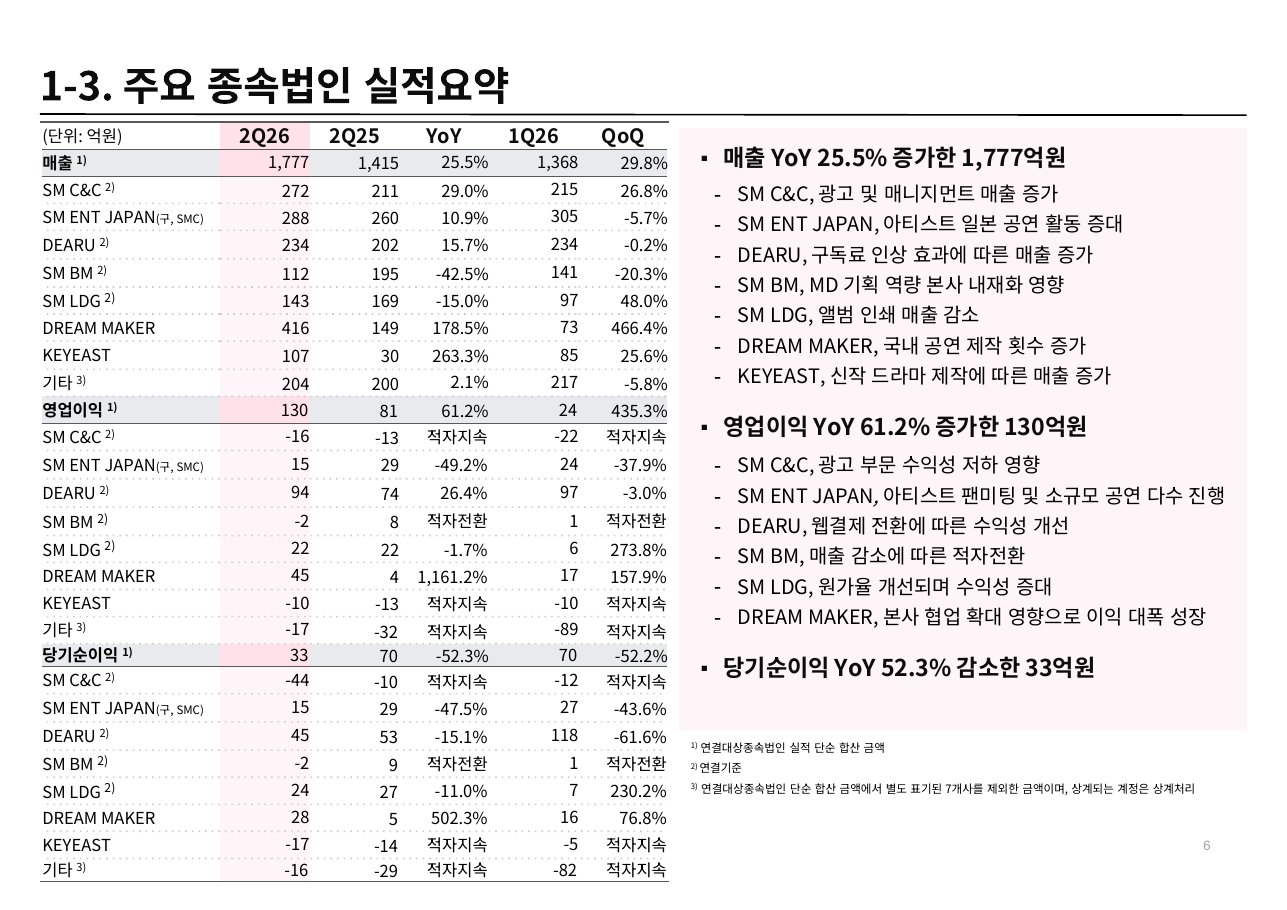
본사 밖 2층의 크기를 회사 IR의 종속법인 표로 봅니다. 2분기 종속법인 매출 단순 합산은 1,777억(+25.5%), 영업이익은 130억으로, 드림메이커(공연 제작)와 디어유가 증가를 이끌었고 SM C&C·키이스트는 적자가 이어졌습니다 공시.
| 법인 | 2Q26 매출 | 2Q25 매출 | YoY | 1Q26 매출 | 2Q26 영업이익 | 2Q25 영업이익 | 1Q26 영업이익 |
|---|---|---|---|---|---|---|---|
| SM C&C | 272 | 211 | +28.9% | 215 | −16 | −13 | −22 |
| SM ENT JAPAN(구 SMC) | 288 | 260 | +10.8% | 305 | 15 | 29 | 24 |
| DEARU(디어유) | 234 | 202 | +15.8% | 234 | 94 | 74 | 97 |
| SM BM | 112 | 195 | −42.6% | 141 | −2 | 8 | 1 |
| SM LDG | 143 | 169 | −15.4% | 97 | 22 | 22 | 6 |
| DREAM MAKER | 416 | 149 | +179.2% | 73 | 45 | 4 | 17 |
| KEYEAST | 107 | 30 | +256.7% | 85 | −10 | −13 | −10 |
| 기타 | 204 | 200 | +2.0% | 217 | −17 | −32 | −89 |
| 종속법인 합계(단순 합산) | 1,777 | 1,415 | +25.6% | 1,368 | 130 | 81 | 24 |
2.4 지역별 매출 — 성장은 일본이 아니라 「기타 국가」에서 나옵니다
| 지역 | FY2024 | 비중 | FY2025 | 비중 | YoY | 2026 1H | 비중 |
|---|---|---|---|---|---|---|---|
| 국내 | 6,670 | 67.4% | 7,534 | 64.1% | +12.9% | 4,099 | 65.2% |
| 일본 | 1,436 | 14.5% | 1,586 | 13.5% | +10.5% | 875 | 13.9% |
| 기타 국가 | 1,791 | 18.1% | 2,629 | 22.4% | +46.8% | 1,314 | 20.9% |
| 해외 비중 32.6%(FY2024) → 35.9%(FY2025). ※ SM은 「국내 / 일본 / 기타 국가」 3분류만 공시하며 중화권·북미 단독 수치는 존재하지 않습니다확인 불가. 보조 지표로 엔터부문 수출 비중 35.4%(FY24) → 37.9%(FY25) → 36.8%(1H26)확정 | |||||||
이 표에서 읽어야 할 것 — SM의 해외 성장 동력은 일본(+10.5%)이 아니라 「기타 국가」(+46.8%)입니다. 이 항목에는 북미·동남아·중화권 투어와 MD가 섞여 있으며, aespa의 서구권 투어와 NCT WISH의 중화권 팝업이 주된 기여로 추정됩니다추정. JYP는 「기타(서구권 등)」가 32.7%로 이미 국내 다음으로 큰 반면, SM은 22.4%입니다 — SM의 서구권 노출도가 JYP보다 낮다는 것이 이 표의 결론이며, 5.1절의 현지화 평가와 일치합니다.
3IP 지도 — 연차·재계약·프랜차이즈
엔터사의 「산업 지도」는 밸류체인보다 IP 지도로 읽는 편이 정확합니다. 어떤 연차의 팀이 매출을 만들고, 그 계약이 언제 끝나며, 팀들이 어떤 프랜차이즈로 묶여 있는지가 집중도와 계약 리스크를 함께 결정합니다.
3.1 아티스트 포트폴리오 — 연차·재계약 지도
SM은 IR에 아티스트별 재계약 표를 싣지 않습니다(JYP는 「Artist Line-up Expansion (by year)」 표에 CR 마커를 찍습니다). 따라서 아래는 언론 발표·공식 공지·팬덤 아카이브를 교차 대조해 필자가 구성한 것이며, 만료일은 대부분 비공개입니다.
| 아티스트 | 데뷔 | 2026 연차 | 재계약 이력 | 현재 상태 |
|---|---|---|---|---|
| 동방신기 | 2003.12 | 23년차 | 2025.4 재계약 (2인) | 안정. 26.5 닛산스타디움 2회 |
| 슈퍼주니어 | 2005.11 | 21년차 | 2023.7 그룹 재계약 | 안정. 은혁·동해·규현 개별 활동은 타 소속. 데뷔 20주년 |
| 소녀시대 | 2007.08 | 19년차 | 2020.9 5인 → 태연 2026.1 | 완전체 활동 없음. 26.8 유닛 효리수(HRS) 데뷔 |
| 샤이니 | 2008.05 | 18년차 | 키·민호 2024.4 | 그룹 활동 유지. 태민·온유는 타 소속(2024.4). 26.6 미니 6집 |
| 엑소 | 2012.04 | 14년차 | 복잡 (아래 3.2) | ⚠ 첸백시–INB100 분쟁, 26.9.7 가처분 심문. 26.1 정규 8집 초동 90만+ |
| 레드벨벳 | 2014.08 | 12년차 | 슬기 2023 · 아이린 2024.2 · 조이 2025.1 | 웬디·예리 2025.4 계약 종료(그룹 활동은 참여). 26.8 5인 완전체 컴백 |
| NCT 127 | 2016.07 | 10년차 | 2026.7.15 7인 전원 | 마크 2026.4.8 종료 · 도영·정우 군 복무 중 → 실질 5인 |
| NCT DREAM | 2016.08 | 10년차 | 2026.8.20 6인 전원 | 안정. 마크 이탈로 7인→6인. 10연속 밀리언셀러 |
| WayV | 2019.01 | 8년차 | — | 7인→5인. 루카스 2023, 텐 2026.4.8, 윈윈 2026.7.9 종료 |
| aespa | 2020.11 | 7년차 | 공식 발표 없음 | ⚠ 최대 미해결 변수. 4인 전원 활동. 26.8~ 25개 지역 월드투어 |
| RIIZE | 2023.09 | 4년차 | 미도래 (~2029 추정) | 6인. 승한 2024.10 탈퇴. 4연속 밀리언 · 데뷔 2년 5개월 도쿄돔 |
| Hearts2Hearts | 2025.02 | 2년차 | 미도래 | 8인. 26.6 미니 2집 초동 59만(자체 최고) |
| — 현지화 라인업 — | ||||
| NCT WISH (일본) | 2024.02 | 3년차 | — | 현지화 중 최대 성과. 26.4 정규 1집 초동 182.6만장, 3연속 밀리언 |
| dearALICE (영국) | 2025.02 | 2년차 | — | SM·카카오·英 Moon&Back 합작. 5인→4인. 데뷔곡 UK 싱글 3위 |
| nævis (버추얼) | 2024.09 | 3년차 | — | 상업적 성과 미미. 2번째 싱글 MV 12일 35만뷰 |
| SMTR25 (신인 데뷔조) | 미데뷔 | — | — | 2026년 내 데뷔 「확정」 발표. 9/8 현재 팀명·데뷔일 미공개 |
| STE (중국 · 텐센트뮤직 JV) | 2026.08 설립 | — | — | 대표 조미(前 슈퍼주니어-M). 2~3년 내 중국 아이돌 데뷔 목표 |
| — 이탈 — | ||||
| 보아 | 2000.08 | — | — | 2025.12.31자 전속계약 종료(2026.1.12 발표). 25년 만에 이탈 |
| 강타 | 1996 | — | — | 아티스트→제작자 전환. 2025.11 신설 레이블 SMArt 총괄 프로듀서 |
JYP는 「매출을 만드는 팀이 전부 8년차 이상이고, 8년차 미만은 전부 매출을 못 만든다」였습니다. SM은 그 반대입니다. 2026년 상반기 별도 매출의 약 63%를 만든 네 팀 중 셋이 7년차 이하입니다 — NCT WISH(3년차)·RIIZE(4년차)·aespa(7년차)추정. 유일한 고연차 기여자는 EXO(14년차)이고, 그마저 정규 8집이라는 일회성 이벤트였습니다.
그래서 SM의 마진 구조도 JYP와 반대 방향으로 움직였습니다. 아티스트 정산(지급출연료)의 매출 대비 비율은 FY2024 14.0% → FY2025 14.0%로 완전히 횡보입니다확정 — JYP가 20.0%→25.2%로 5.2%p 뛴 것과 대조적입니다. 저연차 IP가 매출의 다수를 만들면 정산율이 안 오릅니다. 이것이 SM의 연결 영업이익률이 8.8%(FY2024)에서 15.6%(FY2025)로 오를 수 있었던 이유 중 하나입니다.
대신 SM은 다른 대가를 치릅니다 — 저연차 IP는 언제든 나갈 수 있는 IP이기도 합니다(3.5절).
3.2 엑소 첸백시–INB100 분쟁의 현재 상태2023 SM 분쟁 → 2026 소속사 분쟁
흔히 「첸백시가 SM을 떠났다」로 알려져 있으나, 정확하지 않습니다.
- 2023.6 — 첸·백현·시우민이 정산자료 미비를 이유로 SM에 전속계약 해지 통보 → 합의. SM 그룹 계약은 유지하고 개인 활동은 백현이 설립한 INB100에서 하는 병행 구조로 정리확정
- 2026.4 — 세 사람이 이번에는 INB100에 정산금 미지급을 이유로 계약 해지 통보확정
- 2026.9.7 — 서울중앙지법에서 전속계약 효력정지 가처분 심문확정. 배경에 INB100 모회사 One Hundred 차가원 회장의 약 3,000억 규모 사기 혐의 기소가 있습니다
- 결과 — 2025.12 팬미팅과 2026.1 정규 8집은 첸백시 불참, 레이 합류한 6인 체제로 진행됐습니다. 초동 90만장은 자체 2위 기록이지만, 완전체가 아닌 상태의 기록입니다
투자자 관점에서 중요한 것은 이 분쟁의 상대가 SM이 아니라는 점입니다. SM은 그룹 IP를 유지한 채 리스크를 외부화한 상태이며, 분쟁이 어떻게 끝나든 EXO 그룹 활동의 귀속은 SM입니다. 다만 완전체 복귀 시점은 예측 불가입니다확인 불가.
3.3 군 복무 현황 — SM은 이 리스크를 이미 통과 중입니다NCT 4인 · 2024~2027
| 멤버 | 입대 | 형태 | 전역 | 상태 |
|---|---|---|---|---|
| NCT 태용 | 2024.04 | 해군 군악대 | 2025.12.14 | 전역 완료 |
| NCT 재현 | 2024.11 | 육사 근무지원단 군악대 | 2026.05.03 | 전역 완료 |
| NCT 도영 | 2025.12.08 | 육군 현역 | 2027 상반기 추정 | 복무 중 |
| NCT 정우 | 2025.12.08 | 육군 군악대 | 2027 중 추정 | 복무 중 |
이것이 JYP와 가장 크게 갈리는 지점입니다. JYP는 매출의 절반을 만드는 스트레이 키즈 8인의 군 복무가 2027년 말~2028년에 한꺼번에 시작될 것으로 추정되고, 그 공백을 메울 IP가 없습니다. SM은 같은 문제를 2024년부터 순차적으로, 그것도 매출 기여가 상대적으로 작은 NCT 127에서 먼저 겪고 있고, 그동안 NCT WISH·RIIZE·Hearts2Hearts가 올라왔습니다.
다만 미확정 일정이 훨씬 많습니다확인 불가 — NCT 127 쟈니·해찬, NCT DREAM 런쥔·제노·재민의 입대 시기는 공개되지 않았습니다. 유타(일본)와 중국 국적 멤버(런쥔·천러·쿤·샤오쥔·헨드리·양양)는 병역 대상이 아닙니다. 동방신기·슈퍼주니어·샤이니·엑소는 전원 이행 완료입니다.
3.4 ★ 「분산」의 실체 — 팀 단위로는 참, 프랜차이즈 단위로는 거짓
이 장이 이 문서에서 가장 중요합니다. SM에 대한 가장 널리 퍼진 투자 논리는 「아티스트가 많아 한 팀 리스크가 없다」인데, 그것은 절반만 맞습니다.
아티스트 단위로 묶으면 분산돼 있고, 프랜차이즈로 묶으면 집중돼 있습니다
FY2025 별도 매출 8,127억 기준, 필자 역산추정
SM의 분산은 진짜입니다. 다만 그 분산의 40% 이상이 「NCT」라는 하나의 브랜드·하나의 팬덤·하나의 제작 라인 위에 서 있습니다. NCT는 서로 다른 팀이라기보다 도시별로 분화된 하나의 IP이고(그것이 원래 기획 의도입니다), 그래서 멤버가 팀을 넘나들며(마크는 127·DREAM 겸임) 팬덤도 상당 부분 겹칩니다. 마크 한 명의 이탈이 두 팀에 동시에 타격을 준 것이 그 증거입니다.
반대편도 정직하게 적습니다. ① NCT 127·DREAM은 2026년 7·8월에 전원 재계약을 마쳤습니다 — 즉 프랜차이즈의 두 축이 향후 수년간 고정됐습니다확정 ② NCT WISH는 프랜차이즈 안에서 가장 어리고 가장 빠르게 크는 팀입니다 ③ NCT 127의 초동 감소(−14.1%)는 마크 이탈과 군 복무 2인이 겹친 특수 조건이며, 같은 분기 다른 팀들은 기록을 갱신했습니다. 「집중도가 JYP와 같다」는 것은 구조의 지적이지, 임박한 붕괴의 예고가 아닙니다.
JYP편에서 「2027년 말~2028년 스트레이 키즈 군 복무」를 최대 리스크로 지목했습니다. SM의 대응 시계는 2027년 하반기입니다추정.
- aespa 전속계약 — 데뷔 2020.11.17 기준 표준계약 7년이면 2027.11 만료. 공식 발표 전무이고 만료일 자체가 비공개입니다확인 불가. 하필 팀이 커리어 하이(빌보드 200 9위, 첫 고척돔, 25개 지역 투어)를 찍는 시점이라 협상력이 아티스트 쪽에 있습니다
- 도영·정우 전역이 2027년 중 예정 → NCT 127 완전체(마크 제외 7인) 복귀
- 태국 True 합작 그룹 데뷔가 2027년으로 공표돼 있고, 일본 신규 보이그룹은 2027~28로 언급됐습니다확정
- SMTR25 기반 신인 보이그룹이 2026년 내 데뷔 「확정」이었으나 9월 8일 현재 팀명·데뷔일 미공개 — 2027년 이월 시 파이프라인 전체가 1년 밀립니다
3.5 2026년 이탈 러시 — 실제로 무슨 일이 있었나
2026년은 SM 역사상 계약 변동이 가장 많았던 해입니다. 그런데 방향이 두 갈래로 갈렸습니다 — 그룹은 붙잡았고, 개인은 놓쳤습니다.
| 시점 | 대상 | 내용 | 매출 영향 추정 |
|---|---|---|---|
| 2025.04 | 동방신기 | 2인 재계약 (23년차) | 중립 — 유지 |
| 2025.04 | 레드벨벳 웬디·예리 | 전속계약 종료. 단 그룹 활동은 계속 참여(26.8 5인 완전체 컴백) | 경미 — 「그룹은 SM, 개인은 분리」 모델 |
| 2026.01 | 보아 | 2025.12.31자 종료. 25년 만의 이탈 | 경미 — 매출 기여 미미, 상징성 큼 |
| 2026.01 | 소녀시대 태연 | 재계약 (19년차) | 긍정 — 솔로 매출 유지 |
| 2026.04.08 | 마크 (NCT) | NCT 전 팀 탈퇴 + SM 계약 종료. 데뷔 10년, 127·DREAM 겸임 | 중대 — 두 팀 동시 타격 |
| 2026.04.08 | 텐 (WayV) | SM 계약 종료. 그룹 활동 참여는 「조율 예정」 | 중 — FY25 15회 공연·16만장 |
| 2026.07.09 | 윈윈 (WayV) | WayV 최종 활동 후 이탈 → 7인→5인 | 중 — 중화권 라인 약화 |
| 2026.07.15 | NCT 127 | 7인 전원 재계약 | 중대 — 프랜차이즈 축 확보 |
| 2026.08.20 | NCT DREAM | 6인 전원 재계약 (데뷔 10주년) | 중대 — 프랜차이즈 축 확보 |
| 미정 | aespa | 7년차. 재계약 공식 발표 없음확인 불가 | 최대 미해결 변수 |
SM은 2024년 이후 일관된 패턴을 보입니다: 개인 전속계약은 놓아주되 그룹 활동 참여 계약은 별도로 유지합니다. 샤이니 태민·온유(2024.4 타 소속사 이적 후에도 그룹 활동 지속), 레드벨벳 웬디·예리(2025.4 종료 후 2026.8 완전체 컴백), 텐(계약 종료 후 "WayV·NCT 그룹 활동 참여는 조율 예정")이 전부 같은 구조입니다확정.
JYP편에서 「트와이스도 BLACKPINK 모델로 수렴할 것」이라고 본 그 모델을, SM은 이미 3년째 운영하고 있습니다. 이것은 매출에는 방어적, 마진에는 긍정적입니다 — 그룹 IP 매출은 지키면서 개인 매니지먼트에 드는 고정비와 높은 정산율 부담은 덜어내기 때문입니다. FY2024→FY2025 지급출연료 비율이 14.0%로 횡보한 데는 이 구조도 작용했을 것으로 봅니다추정.
다만 이 모델에는 한계가 있습니다. ① 마크처럼 그룹 활동 자체를 끊고 나가면 대안이 없습니다 ② 디어유 구독자 감소 사유에 회사가 직접 "소속사 이적에 따른 아티스트 이탈"을 적었듯이확정, 플랫폼 자회사에는 즉각 마이너스입니다 ③ 팬덤 입장에서 「완전체」의 의미가 희석되면 장기적으로 앨범 구매 동인이 약해질 수 있습니다추정.
2026년 8월 24일 발매된 NCT 127 정규 7집 BLINGY의 초동은 94.0만장으로, 3연속 밀리언 스트릭이 끊겼고 전작 대비 −14.1%입니다확정. 같은 해 다른 SM 팀들이 전부 자체 기록을 갱신한 것과 대조적입니다(NCT WISH 182.6만 자체 최고, RIIZE 4연속 밀리언, aespa 통산 8번째 밀리언, Hearts2Hearts 첫 하프 밀리언).
차이는 명확합니다 — NCT 127만 마크 이탈 + 도영·정우 군 복무로 9인 중 5인 활동이었습니다. 이것이 이 문서가 가진 「멤버 공백의 가격표」에 대한 유일한 정량 증거이며, 향후 aespa·NCT DREAM 등에 같은 일이 생겼을 때의 참조점입니다.
주의 — 발매 당일 한터차트가 296.5만장으로 표시됐다가 유통사 서버 오류(중복 집계)로 51.8만장으로 정정된 사건이 있었습니다. 최종 초동 94.0만장이 확정 수치입니다확정.
4누가 사는가 — 아티스트별 매출과 판매 구조
SM의 「고객」은 각 아티스트의 팬덤이고, 팬덤은 앨범·공연·MD·출연 네 경로로 지갑을 엽니다. 회사는 아티스트별 매출을 공시하지 않으므로, 이 장은 공시된 판매량·회차·이벤트로 그 지갑을 역산합니다.
4.1 아티스트별 매출 비중 — 공시되지 않는 숫자를 역산하다
SM은 아티스트별 매출을 공시하지 않습니다. 그리고 확인한 6개 증권사 리포트(유진·삼성·키움·메리츠·다올·IBK) 어디에도 「aespa 매출 비중 ○%」 형태의 정량 수치가 없습니다확정. 메리츠만 "아티스트 재계약에 따른 그룹별 기여도 변화 반영"이라고 서술하고 수치는 비공개입니다. 따라서 4장 전체와 3.4절은 전부 필자의 역산이며, 이 문서의 가장 큰 증거 공백입니다. 방법론을 전부 공개하니 가정을 바꿔 재계산하실 수 있습니다.
4.2 역산에 쓴 네 개의 앵커
- 앵커 A — 분기별 신보 판매량과 상위 앨범 (SM IR 원문). SM은 분기 실적 스크립트에서 분기 신보 총판매량 + 상위 3~6개 앨범의 판매량을 명시합니다. 2026 상반기는 총 746만장 중 675만장(90.5%)이 개별 앨범 단위로 특정됩니다확정
- 앵커 B — 별도 음반/음원 매출 ÷ 판매량 = 장당 단가. 2Q26 909억 ÷ 567만장 = 1.60만원/장, 2Q25 990억 ÷ 579만장 = 1.71만원/장으로 두 분기가 서로 검증됩니다. 단 음원 매출이 섞여 있어 이 값은 상한입니다. 1Q25(7.4만원/장)는 일회성 음원 정산분 때문에 왜곡되어 있으므로 반드시 제외합니다
- 앵커 C — 아티스트별 공연 회차 (SM IR 원문). SM은 분기별로 아티스트별 회차를 명시합니다. 1Q26 콘서트 608억 ÷ 약 72회 = 8.4억/회, 2Q26 416억 ÷ 약 50회 = 8.3억/회로 역시 두 분기가 일치합니다확정
- 앵커 D — 팝업·콜라보 이벤트의 아티스트 귀속. MD·라이선싱은 팝업스토어 단위로 아티스트가 특정됩니다(NCT 10주년, aespa 7개 도시, RIIZE 13일 매진, NCT WISH 중국 8개 도시 31만 명)확정
- 공연 회차는 규모 보정이 필수입니다. 8.3억/회는 평균일 뿐이고, 실제로는 닛산스타디움(7만석급) 2회와 팬미팅 2회가 같은 「2회」로 계산됩니다. 돔·스타디움 회차는 평균의 3~5배, 팬미팅·쇼케이스는 0.2~0.4배로 보정했습니다추정
- MD는 공연과 앨범 양쪽에 연동됩니다. 투어 MD + 팝업 두 경로가 있으므로, (앨범 비중 × 0.4 + 공연 비중 × 0.4 + 팝업 이벤트 가중 × 0.2)로 배분했습니다
- 출연(방송·광고·행사)은 대중성에 비례합니다. 앨범·공연 규모와 상관관계가 낮으므로 별도로 배분했습니다 — aespa·RIIZE·Hearts2Hearts에 가중치를 뒀습니다
- 솔로 활동은 원 그룹이 아니라 별도 항목으로 뺐습니다. NCT 솔로(태용·도영·해찬·재현·마크·유타)는 회차·판매량이 크고 그룹 활동과 시점이 다르므로, 묶으면 그룹 기여도가 왜곡됩니다. 단 3.4절의 프랜차이즈 합산에서는 다시 넣습니다
2026년 상반기 아티스트별 활동 매트릭스 — 앨범과 공연이 서로 다른 팀에서 나옵니다
SM 분기 IR 원문. 이 표가 4.4의 역산 근거입니다확정
| 아티스트 | 1H26 앨범 (판매량) | 1Q26 회차 | 2Q26 회차 | 계 |
|---|---|---|---|---|
| NCT WISH | 일본 미니(1/14) · 정규1 Ode to Love(4/20) 192만장 | 12 (+팬미팅 2) | 5 | 19 |
| RIIZE | 일본 싱글(2/18) · 미니2 II(6/15) 140만장 | 11 | — | 11 |
| aespa | 정규2 LEMONADE(5/29) 106만장 | 4 | 5 | 9 |
| EXO | 정규8 REVERXE(1/19) 101만장 | — | 19 | 19 |
| Hearts2Hearts | 싱글(2/20) · 미니2 Lemon Tang(6월) 62만장 | 팬미팅 2 + 쇼케이스 3 | — | 5 |
| NCT JNJM (제노·재민) | 미니1 BOTH SIDES(2/23) 52만장 | — | 팬미팅 시작 | — |
| SUPER JUNIOR | — | 12 | 3 | 15 |
| NCT DREAM | — | 11 | — | 11 |
| 태용 (NCT 솔로) | 싱글(4/17) · 정규(5/18) | 9 | 1 | 10 |
| 아이린 (레드벨벳) | 정규1 Biggest Fan(3/30) 22만장 | — | 5 | 5 |
| 샤이니 / 예성 / 동방신기 | 샤이니 미니6(6/1) · 예성 일본 정규(5/27) · TVXQ 일본 싱글(2/20) | — | 5 / 5 / 2 | 12 |
| SMTOWN (합동) | — | 3 | — | 3 |
| NCT 127 · 레드벨벳(그룹) · WayV · 태연 | 2026년 상반기 앨범 0장 · 공연 0회 — 네 팀 모두 하반기 컴백 예정확정 | |||
이 표에서 이미 보이는 것 — 2분기 공연 명시분 약 50회 중 EXO 한 팀이 19회(38%)이고, 2분기 앨범 567만장 중 EXO는 0장입니다. 반대로 1분기 앨범 179만장 중 EXO가 101만장(56%)이고 공연은 0회입니다. 같은 팀이 분기를 건너뛰며 앨범과 공연을 번갈아 낸다는 것이 SM 실적의 계절성이 JYP보다 완만한 이유입니다.
4.3 FY2025 — RIIZE와 NCT WISH가 처음으로 1·2위가 된 해
| 아티스트 | 앨범(만장) | 공연 회차 | 추정 매출(억) | 비중 | 주된 근거 |
|---|---|---|---|---|---|
| RIIZE | 264 | 27 | 1,340 | 16.5% | 정규1 ODYSSEY 193만 + 싱글2 71만, RIIZING LOUD 37회 42만 명 |
| NCT WISH | 282 | 26 | 1,289 | 15.9% | poppop 134만 + Color 148만(3Q 최다), INTO THE WISH 30회 |
| aespa | 203 | 29 | 1,171 | 14.4% | Dirty Work 90만 + Rich Man 113만, aeXIS LINE 25회 33.6만 명 |
| NCT DREAM | 202 | 16 | 874 | 10.8% | 정규5 100만 + 미니6 102만(10연속 밀리언), TDS4 |
| NCT 솔로 (마크·도영·해찬·유타 등) | 135 | 27 | 686 | 8.4% | 마크 50만·해찬 45만·도영 40만, 도영 14회·유타 13회 |
| Hearts2Hearts | 87 | 0 | 333 | 4.1% | 데뷔 싱글 42만 + 미니1 45만. 공연 매출 0 |
| SUPER JUNIOR | 39 | 17 | 307 | 3.8% | 정규12 39만, SUPER SHOW 10 33회 |
| NCT 127 | 0 | 24 | 303 | 3.7% | FY2025 신보 0장. 1Q 18회 + 2Q 6회 |
| 태연·여성 솔로 | 14 | 13 | 275 | 3.4% | 태연 13회, 슬기 미니2 14만 |
| WayV · TEN | 48 | 15 | 272 | 3.3% | WayV 미니7 32만, TEN 미니2 16만 + 15회 |
| 엑소 (카이 등 솔로 포함) | — | 23 | 264 | 3.2% | 카이 21회, EXO 팬미팅 2회. 그룹 신보 없음 |
| 동방신기 | — | 13 | 153 | 1.9% | 1Q 10회 + 2Q 3회 |
| SMTOWN (합동) | 16 | 5 | 127 | 1.6% | 30주년 특별앨범 16만, 도쿄돔 2회 9.5만 명 매진 |
| 레드벨벳 | — | 0 | 122 | 1.5% | 그룹 활동 공백기 |
| 샤이니 (민호 포함) | — | 8 | 108 | 1.3% | — |
| 기타 · 미배분 | ≈195 | — | 503 | 6.2% | IR 미명시 앨범 잔여분, 초상권·저작권 등 |
| 합계 (별도) | 8,127 | 100% | 연결 11,749억 − 자회사 몫 | ||
4.4 2026년 상반기 — 반기 만에 순위가 다시 바뀝니다
아티스트별 별도 매출 비중 — FY2025 vs 2026 상반기
필자 역산추정. 막대는 별도 매출 대비 비중(%)
| 아티스트 | 음반·음원 | 콘서트 | MD | 출연 | 기타 | 계(억) | 비중 |
|---|---|---|---|---|---|---|---|
| NCT WISH | 390 | 130 | 290 | 52 | — | 862 | 20.0% |
| RIIZE | 285 | 160 | 265 | 85 | — | 795 | 18.5% |
| aespa | 215 | 75 | 210 | 95 | — | 595 | 13.8% |
| EXO | 205 | 160 | 90 | 35 | — | 490 | 11.4% |
| Hearts2Hearts | 125 | 20 | 33 | 62 | — | 240 | 5.6% |
| NCT DREAM | — | 93 | 70 | 34 | — | 197 | 4.6% |
| SUPER JUNIOR | — | 105 | 50 | 23 | — | 178 | 4.1% |
| NCT 127 (JNJM 포함) | 105 | — | 40 | 28 | — | 173 | 4.0% |
| NCT 솔로 (태용·재현 등) | 35 | 52 | 15 | 10 | — | 112 | 2.6% |
| 동방신기 | 15 | 70 | 10 | 5 | — | 100 | 2.3% |
| 예성·기타 슈주 솔로 | 25 | 48 | 15 | 10 | — | 98 | 2.3% |
| 샤이니 | 30 | 36 | 12 | 6 | — | 84 | 2.0% |
| SMTOWN (합동) | — | 42 | 35 | 5 | — | 82 | 1.9% |
| 레드벨벳 (아이린 솔로) | 35 | 33 | 8 | 5 | — | 81 | 1.9% |
| 기타 · 미배분 | 19 | — | 110 | 46 | 39 | 214 | 5.0% |
| 합계 | 1,484 | 1,024 | 1,253 | 501 | 39 | 4,301 | 100% |
| ※ 라인별 합계 4,301억은 SM IR의 별도 매출 합계 4,299억과 2억 차이가 납니다(분기 공시치 단순 합산에 따른 반올림 차이)확정 | |||||||
- 공연 회당 매출 8.3~8.4억은 평균이며, 실제 편차가 10배 이상입니다. 동방신기 닛산스타디움 2회와 Hearts2Hearts 팬미팅 2회를 같은 무게로 두면 안 되기에 보정했으나, 보정 계수 자체가 필자의 판단입니다
- MD 배분이 가장 부정확합니다. 팝업 이벤트의 매출 규모가 공시되지 않아(PUBG 콜라보 약 150억 추정만 존재) 방문객 수 기준으로 배분했습니다
- 일본·중화권 매출의 귀속이 불명확합니다. SM ENT JAPAN(FY2025 969억)의 매출 중 어느 팀 몫인지는 공시되지 않으며, 본사→일본법인 거래 527.1억만 확인됩니다확정
- 이 표는 「매출」이지 「이익」이 아닙니다. 정산율이 팀마다 다르므로, 매출 1위가 이익 1위라는 보장이 없습니다. 오히려 저연차인 NCT WISH·RIIZE·Hearts2Hearts가 이익 기여도는 매출 비중보다 높을 가능성이 큽니다추정
- IR 미명시 앨범 잔여분이 1H26 기준 71만장 있습니다(태용·샤이니·예성·동방신기 일본반 등). 이는 「기타·미배분」과 각 팀에 나눠 넣었습니다
4.5 아티스트별 수익 breakdown — 어느 팀이 어느 라인에서 돈을 버는가
| 아티스트 | 연차 | 음반 | 음원 | 콘서트 | MD | 출연·광고 | 일본 | 중화권 | 서구권 |
|---|---|---|---|---|---|---|---|---|---|
| NCT WISH | 3 | ●●● | ●● | ●● | ●●● | ●● | ●●● | ●●● | — |
| RIIZE | 4 | ●●● | ●● | ●●● | ●●● | ●●● | ●●● | ●● | ● |
| aespa | 7 | ●●● | ●●● | ●●● | ●●● | ●●● | ●● | ●● | ●●● |
| EXO | 14 | ●●● | ●● | ●●● | ●● | ● | ● | ●● | ● |
| NCT DREAM | 10 | ●●● | ●● | ●●● | ●● | ●● | ●● | ●● | ●● |
| NCT 127 | 10 | ●● | ●● | ●● | ●● | ● | ●● | ●● | ●● |
| Hearts2Hearts | 2 | ●● | ●● | — | ● | ●●● | ● | ● | — |
| SUPER JUNIOR | 21 | ● | ● | ●●● | ●● | ●● | ●● | ●●● | ● |
| 동방신기 | 23 | ● | ● | ●●● | ●● | ● | ●●● | — | — |
| WayV | 8 | ●● | ● | ● | ● | ● | — | ●●● | — |
| 레드벨벳 | 12 | ●● | ●●● | ●● | ●● | ●● | ●● | ● | ● |
| 샤이니 | 18 | ● | ●● | ●● | ● | ● | ●● | — | — |
① 서구권에서 유의미한 매출을 만드는 팀은 aespa 하나입니다. aespa는 정규 2집 LEMONADE로 빌보드 200 9위(통산 3번째 톱10), 영국 오피셜 싱글차트 첫 진입, 프랑스 SNEP 톱앨범 13위를 기록했고확정, 2026년 8월 시작한 4번째 월드투어는 25개 지역 26회로 아시아·북미·남미·유럽을 돕니다. SM의 「기타 국가」 매출이 FY2025 +46.8%로 급증한 것의 상당 부분이 이 팀으로 보입니다추정. 다시 말해 SM의 서구권 노출은 aespa 재계약에 걸려 있습니다.
② NCT WISH의 최대 성과는 일본이 아니라 중화권에서 나왔습니다. 정규 1집 초동 182.6만장은 4사 현지화 그룹 중 최대인데, 이 판매의 주력은 한국·중국 팬덤이고 일본 성적은 오리콘 데일리 1위 수준입니다확정(주간 순위·실판매매수는 미공개확인 불가). 그리고 2Q26 팝업은 중국 8개 도시 31만 명이었습니다. 「일본 현지화 그룹」이라는 라벨과 실제 수익 지역이 어긋나 있다는 것이 5.5절의 출발점입니다.
4.6 2025~2026 아티스트별 주요 성과 원자료앨범 판매량 · 투어 규모 · 차트
분기별 신보 판매량과 상위 앨범 (SM IR 원문)확정
| 분기 | 신보 총계 | 상위 앨범 |
|---|---|---|
| 1Q25 | 92만 | Hearts2Hearts The Chase 42만 · SMTOWN 30주년 16만 · TEN 16만 · 슬기 14만 |
| 2Q25 | 579만 | RIIZE ODYSSEY 193만 · NCT WISH poppop 134만 · aespa Dirty Work 90만 · 마크 50만 · 도영 40만 |
| 3Q25 | 542만 | NCT WISH Color 148만 · aespa Rich Man 113만 · NCT DREAM 정규5 100만 · 해찬 45만 · SJ 39만 · WayV 32만 |
| 4Q25 | 272만 | NCT DREAM Beat it up 102만 · RIIZE Fame 71만 · Hearts2Hearts FOCUS 45만 |
| 1Q26 | 179만 | EXO REVERXE 101만 · NCT JNJM 52만 · 아이린 22만 |
| 2Q26 | 567만 | NCT WISH Ode to Love 192만 · RIIZE II 140만 · aespa LEMONADE 106만 · Hearts2Hearts 62만 |
연간 합계: 2023년 약 1,993만장 → 2024년 약 1,390만장 → 2025년 약 1,485만장 → 2026 상반기 746만장확정. 키움증권은 2025년을 구보 포함 1,523만장으로 집계합니다. 2023년 피크 대비 25% 낮은 수준에서 횡보 중이며, 이는 국내 시장 전체 흐름(2023년 1억장 → 2025년 8,570만장)과 방향이 같습니다.
주요 투어 — 2025~2026확정
| 투어 | 기간 | 회차 | 관객 |
|---|---|---|---|
| RIIZE <RIIZING LOUD> | 25.7~26.3 | 37 | 약 42만 (도쿄돔 3일 12만) |
| aespa <SYNK: aeXIS LINE> | 25.8~26.4 | 25 | 약 33.6만 (도쿄돔 9.4만, 교세라돔 7.6만) |
| SUPER JUNIOR <SUPER SHOW 10> | 25.8~26.4 | 33 | 총계 미공개 (타이베이 9.0만) |
| EXO <PLANET #6> | 26.4~26.7 | 30 | 총계 미공개 (서울 3.2만) |
| NCT WISH <INTO THE WISH> | 25.10~26.4 | 30 / 18개 지역 | 약 20만 추정 |
| NCT DREAM <THE DREAM SHOW 4> | 25.7~26.3 | 26 | 약 23.8만+ |
| aespa <SYNK: COMPLæXITY> | 26.8~27.2 | 26 / 25개 지역 | 진행 중 (타이베이돔 3.7만) |
SM IR은 2024년 이후 「총 관객수」를 공시하지 않습니다확인 불가 — 회차만 나오고, 분기 총 회차조차 4Q25(122회)와 3Q25(100회 이상)에만 명시됐습니다. 위 관객수는 전부 위키·언론·증권사 집계이며 SM 공식 수치가 아닙니다. JYP가 IR에 관객수를 명시하는 것과 대비되는, 이 종목의 투명성 약점입니다.
5경쟁과 해자 — 회수 속도와 현지화
엔터 4사 비교에서 SM의 해자는 「분산된 IP를 빨리 키워 회수하는 제작 공정」이고, 약점은 신인을 드물게 낸다는 점과 서구권 발판이 없다는 점입니다. 현지화는 「직접 하기」에서 「같이 하기」로 방향을 틀었습니다.
5.1 경쟁사 대조 — 실적은 2위, 현지화는 2위, 주주환원은 4위
| 항목 | 하이브 | 에스엠 | JYP Ent. | 와이지엔터 |
|---|---|---|---|---|
| FY2025 매출 | 26,499 | 11,749 | 8,219 | 5,454 |
| FY2025 영업이익 | 493 | 1,830 | 1,552 | 713 |
| FY2025 영업이익률 | 1.9% | 15.6% | 18.9% | 13.1% |
| FY2025 순이익 | −2,373 | 3,472 (일회성 2,282억 포함) | 1,606 | 369 |
| 2026 상반기 매출 | 21,483 | 6,287 | 3,691 | 2,749 |
| 2026 상반기 영업이익 | —확인 불가 | 915 (+14.1%) | 644 (−11.3%) | 304 (+69.9%) |
| 2026 상반기 OPM | — | 14.6% | 17.4% | 11.1% |
| 시가총액 | 7.90조 | 1.91조 | 1.42조 | 0.82조 |
| PER (TTM) | N/A (적자) | 14.5× | 12.2× | 24.0× |
| 52주 고점 대비 | −54.8% | −45.5% | −54.9% | −58.6% |
| 배당수익률 | 0.27% | 1.94% | 2.20% | 0.68% |
| 자기주식 비율 | 0.29% | 0.0% | 6.75% | 0.77% |
| 구분 | 하이브 | 에스엠 | JYP Ent. | 와이지엔터 |
|---|---|---|---|---|
| 서구권 | KATSEYE — 빌보드 200 1위(26.8, 1주차 17만 유닛), 핫100 4곡 동시 진입 | dearALICE(영국) UK 싱글 3위 · 미국 자체 그룹 없음, 법인 3년 연속 적자 | GIRLSET(구 VCHA) — MV 1,100~2,300만뷰 수준 | 현지화 레이블 부재 |
| 일본 | &TEAM — 3연속 밀리언(초동 117.7만) | NCT WISH — 3연속 밀리언(초동 182.6만, 4사 최대) | NiziU(성숙·정체, 홍백 2년 연속 탈락) · NEXZ(성장 중) | — |
| 중국 | — | STE — 텐센트뮤직 합작법인(26.8 설립). 2대주주가 곧 파트너 | MODYSSEY(지분법, 연결 매출 미인식) | — |
| 기타 | Santos Bravos(중남미)·CORTIS 등 데뷔 러시 → FY2025 OP −72.9%의 주원인 | SM True(태국, 47.5억 흑자) · 2027 현지 그룹 | INNIT(국내 역수입) | 베이비몬스터(다국적 K팝) |
| 종합 | 🥇 서구 주류 진입 검증 완료 | 🥈 아시아 최강 + 중국 옵션 | 🥉 일본 성숙, 서구 열세 | 4위 — 현지화 부재 |
SM은 「가장 먼저 갔고, 서구에서는 뒤처졌고, 아시아에서는 앞서 있는」 회사입니다. 하이브가 사는(인수·합작) 전략으로 빌보드 200 1위를 만들었지만 그 대가로 FY2025 영업이익이 −72.9%였고, SM은 만드는 전략으로 OPM 15.6%를 유지했지만 서구권에는 아직 발판이 없습니다. JYP편이 「JYP는 먼저 갔는데 뒤처졌다」로 끝났다면, SM은 「먼저 갔고, 실패한 방향을 먼저 접었고, 남은 방향에서는 앞서 있다」입니다. 문제는 그 남은 방향(중국·태국·일본 제휴)의 결과가 빨라야 2028년이라는 것입니다.
5.2 ★ 데뷔 주기와 회수 속도 — 여기가 SM의 최대 강점입니다
JYP편의 결론은 「진짜 병목은 투입이 아니라 회수 속도다 — ITZY 8년차·NMIXX 5년차 모두 돔 미도달」이었습니다. SM에 같은 잣대를 대면 결과가 정반대로 나옵니다.
5.3 데뷔 → 첫 돔/스타디움까지 — SM이 상위 5위 중 둘을 차지합니다
데뷔 → 첫 단독 돔/스타디움 공연 소요 기간 (개월)
막대가 짧을수록 빠릅니다. 붉은색 = 미도달(2026년 9월 기준 경과 개월)확정
5.4 데뷔 주기 — 여기서는 SM이 JYP보다도 깁니다
| 연도 | 데뷔 팀 | 유형 | 공백 |
|---|---|---|---|
| 2015 | 없음 | — | 레드벨벳(2014.8) 이후 |
| 2016 | NCT U(4월) · NCT 127(7월) · NCT DREAM(8월) | 보이그룹 3팀 | 클러스터 |
| 2017~2018 | 없음 | — | 2년 공백 |
| 2019 | WayV(1월) · SuperM(10월) | 중국 유닛 / 프로젝트 | — |
| 2020 | aespa(11월) | 걸그룹 | 레드벨벳 이후 6년 |
| 2021~2022 | 없음 (GOT the beat는 프로젝트 유닛) | — | 2년 공백 |
| 2023 | RIIZE(9월) | 보이그룹 | aespa 이후 3년 |
| 2024 | NCT WISH(2월) · nævis(9월) | 보이그룹 / 버추얼 | — |
| 2025 | Hearts2Hearts(2월) · dearALICE(2월, 英) | 걸그룹 / 해외 합작 | aespa 이후 걸그룹 4년 3개월 |
| 2026 | 소녀시대-HRS(8월, 유닛) · 신인 보이그룹 미데뷔 | 유닛 | RIIZE 이후 보이그룹 3년 |
SM의 걸그룹 데뷔 주기는 5~6년으로, JYP(3~4년)보다도 깁니다. 레드벨벳(2014) → aespa(2020) → Hearts2Hearts(2025). 하이브가 레이블 병렬로 매년 1~3팀을 데뷔시키는 것과 비교하면 산업 내 최저 빈도에 가깝습니다.
그런데 그렇게 드물게 만든 팀의 회수 속도는 산업 최상위입니다. aespa는 해외 가수 사상 최단기간 도쿄돔(일본 정식 데뷔 前에), RIIZE는 K팝 보이그룹 최단기간 도쿄돔, NCT WISH는 SM 신인 역대 최고 초동(182.6만장), Hearts2Hearts는 2년차에 첫 하프 밀리언입니다확정.
즉 SM의 제작 역량 자체는 검증돼 있고, 병목은 「빈도」입니다. 이것은 JYP와 정반대의 문제이며, 해결 방식도 다릅니다 — JYP는 기존 저연차 IP를 키우는 것이 과제이고, SM은 새 IP를 더 자주 내는 것이 과제입니다. 그리고 후자가 회사가 통제하기 더 쉬운 변수입니다.
같은 회사에서 1년 반 차이로 데뷔한 두 팀의 경로가 완전히 다릅니다. RIIZE는 데뷔 22개월 만에 첫 월드투어(37회 42만 명)를 시작해 29개월에 도쿄돔에 갔고, 4연속 밀리언입니다. 반면 Hearts2Hearts는 데뷔 19개월이 지난 지금까지 단독 콘서트를 한 번도 열지 않았습니다 — 최대 규모가 2026년 2월 올림픽홀 팬미팅입니다확정.
앨범은 잘 팔립니다(미니 2집 초동 59만, 자체 최고). 광고·방송 노출도 상위입니다(Spotify 월간 청취자 909만으로 aespa 966만에 근접). 그런데 「공연·MD」라는 고마진 라인으로 넘어가지 못하고 있습니다. JYP편이 NMIXX에 대해 지적한 바로 그 상태이며, SM에도 같은 유형의 팀이 존재한다는 것을 정직하게 적어 둡니다. 다만 19개월은 아직 이르며, 3분기 팬콘 3회가 예정돼 있습니다. 이 팀이 앨범·음원·광고에서는 성공하면서 공연으로 넘어가지 못하는 이유와, 그 성장을 만든 자체 콘텐츠 전략의 구조는 부록 A에서 전면적으로 다룹니다.
5.5 현지 프로듀싱 조직의 실제 성과
SM은 2016년 「글로벌 도시 기반 NCT」를 발표하며 업계에서 가장 먼저 현지화를 선언한 회사입니다. 10년이 지난 지금, 그 성적표는 지역별로 완전히 갈립니다.
| 법인 | 지역 | FY2024 매출 | FY2024 손익 | FY2025 매출 | FY2025 손익 |
|---|---|---|---|---|---|
| SM ENTERTAINMENT JAPAN (구 Stream Media) | 일본 | 883.3 | −2.9 | 969.4 | +47.9 |
| SMEJ Plus (팬클럽) | 일본 | 230.5 | +13.7 | 258.7 | +25.0 |
| SMEJ Holdings (지주) | 일본 | 29.7 | −302.8 | 17.2 | −4.6 |
| SM True (49% 공동기업) | 태국 | 438.1 | +60.9 | 548.1 | +47.5 |
| DREAMMAKER Entertainment | 홍콩 | 359.3 | −24.6 | 629.4 | −20.2 |
| 카스몽(상해)문화전파 | 중국 | 27.7 | −1.4 | 113.6 | +13.6 |
| S.M. (Beijing) Entertainment Media | 중국 | 74.7 | +38.3 | 35.8 | −3.1 |
| SM & Kakao Entertainment America | 미국 | 76.8 | −17.5 | 47.4 | −12.2 |
| S.M. Entertainment USA (지주) | 미국 | 0 | +3.2 | 0 | +7.1 |
| MADE IN KOREA MEDIA (dearALICE) | 영국 | 7.7 | −83.1 | 4.2 | +3.4 |
| Creative Space 4개사 (LA 부동산) | 미국 | 4.5 | +10.4 | 4.7 | −52.9 |
| Kreation Music Rights Europe | 스웨덴 | 7.9 | −13.1 | 20.9 | −17.8 |
5.6 일본 — 유일하게 「법인이 흑자를 낸」 현지화
SM ENTERTAINMENT JAPAN은 FY2024 −2.9억에서 FY2025 +47.9억으로 흑자 전환했고, 4분기만 매출 257억(+27.1%)이었습니다확정. 팬클럽 법인 SMEJ Plus도 +25.0억으로 안정적입니다.
- 2023.10 프리데뷔 → 2024.2.28 정식 데뷔. 6인(한국 2 / 일본 4). 한국 SM + 일본 Avex Trax 이중 레이블, 한·일어 동시 발매확정
- 3연속 밀리언셀러 — poppop 108.7만(2025.4) → COLOR 139.5만(2025.9) → 정규 1집 Ode to Love 초동 182.6만장(2026.4). SM 신인 역대 최고이자 하이브 &TEAM(117.7만)·JYP NEXZ를 앞서는 4사 현지화 그룹 최대 기록확정
- 일본 오리콘 데일리 앨범 1위 3회(2024.12 WISHFUL, 2026.1 WISHLIST, 2026.7 싱글) · TBS 「음악의 날 2026」 출연 · 시부야 옥외광고 · 라포레 하라주쿠 팝업확정
- 단독 돔 콘서트는 아직 없습니다. 2026.4 서울 KSPO돔 앙코르 3.3만 명이 최대 규모이며, 멤버 사쿠야가 "일본에서 아레나는 해봤지만 돔은 아직. 다음 목표는 일본 돔"이라고 직접 밝혔습니다확정. 도쿄돔·후쿠오카돔 무대는 SMTOWN 합동공연으로만 경험했습니다
- 가장 중요한 유보 조건 — 이 팀의 최대 성과는 일본이 아니라 중화권에서 나왔습니다. 오리콘 주간 순위와 실판매매수는 미공개이고확인 불가, 2Q26 팝업은 중국 8개 도시 누적 31만 명이었습니다. 「일본 현지화 그룹」이라는 라벨과 실제 수익 지역이 어긋나 있습니다추정
JYP편은 「NiziU 전성기(FY2020~21)의 일본 법인 매출이 FY2019보다 낮았다」는 사실로 현지화 IP의 성공과 현지 법인 매출이 별개임을 보였습니다. SM에 같은 질문을 던지면 답은 「부분적으로 다르다」입니다.
SM 일본 법인 매출은 FY2024 883.3억 → FY2025 969.4억(+9.7%)이고, 손익은 −2.9억 → +47.9억으로 실제로 개선됐습니다확정. 다만 이 매출 중 NCT WISH 몫과 한국 IP 수출(동방신기 닛산스타디움, aespa·RIIZE 도쿄돔, SMTOWN 도쿄돔 등) 몫은 분리되지 않습니다확인 불가. 본사→일본법인 영업거래가 FY2025 527.1억인 것을 보면확정, 일본 법인 매출의 절반 이상이 한국 IP의 일본 활동에서 나온다고 보는 것이 합리적입니다추정. 즉 현지화 IP가 일본 법인 흑자의 주역이라고 단정할 근거는 SM에도 없습니다.
5.7 미국 — 가장 뼈아픈 숫자, 그리고 이미 내려진 결론
- 매출 76.8억 → 47.4억(−38%), 3년 연속 적자, 자본총계 −3.3억으로 자본잠식확정
- SM 별도재무제표에서 투자주식 손상차손 39.72억 인식(FY2025), 동시에 유상증자 13.98억 추가 납입확정
- 본사 대여금 — SM USA USD 13,930,000(약 199.9억) + 미수이자 43.8억, SM&KEA USD 6,000,000(약 86.1억) + 미수이자 8.0억. 자체 현금창출이 아니라 본사 자금에 의존하는 구조확정
- DREAMMAKER ENTERTAINMENT U.S.A. 2025.11.05 청산 완료확정
- 미국 자체 아이돌 그룹이 없습니다. 유일한 실물 결과물은 영국 dearALICE(2025.2 데뷔, UK 싱글차트 3위)이며, 그 법인(MADE IN KOREA MEDIA)도 FY2024 −83.1억 손실 후 자본잠식(−75.0억) 상태입니다확정
- 가장 중요한 사실 — 2026년 1월 「SM NEXT 3.0」 발표의 「현지 IP 3개국」 명단에서 미국이 빠졌습니다. 명단은 중국(텐센트뮤직)·태국(True)·일본(복수 파트너 논의 중)이고, 미국은 아이돌 현지화가 아니라 KMR(퍼블리싱) 2025년 진출이라는 인프라 성과로만 언급됐습니다확정
JYP와의 대조. JYP America는 출자 255.8억 / 누적손실 191억 / FY2025 매출 24.9억(연결의 0.3%)입니다. SM은 출자 총액이 공시되지 않아 직접 비교가 안 되지만확인 불가, 대여금만 286억 + 손상 39.7억이 확인되며 FY2025 매출은 47.4억(연결의 0.4%)입니다. 두 회사 모두 미국 자체 제작에서 재무적 성과를 내지 못했고, SM은 그 사실을 2026년 전략에 먼저 반영했습니다.
5.8 중국 — 유일하게 「앞으로」의 이야기
- WayV 7인 → 5인. 루카스 2023.5, 텐 2026.4.8, 윈윈 2026.7.9 이탈확정
- SM 분기 IR의 상위 판매 앨범 리스트에 WayV가 등장한 것은 3Q25(BIGBAND 32만장) 한 번뿐확정
- 중국 본토 3개 법인 합산 매출 149.4억 = 연결 매출의 1.3%확정
- 한한령으로 팀명이 「NCT V」에서 「WayV」로 바뀐 이래, 이 라인은 7년째 규모를 만들지 못했습니다
- SM × 텐센트뮤직(TME) 중국 합작법인 「STE」 설립, 대표는 조미(前 슈퍼주니어-M)확정
- 현지 오디션·매니지먼트를 맡고, 2~3년 내 중국 아이돌 데뷔가 목표
- NCT DREAM 런쥔, WayV 샤오쥔·양양의 중국 내 매니지먼트도 담당
- TME는 2025년 5월 하이브가 매각한 SM 지분 9.38%(2,433억)를 인수해 2대주주(9.66%)가 된 곳입니다 — 재무 투자자에서 사업 파트너로 전환한 것이 2026년 SM의 최대 구조 변화입니다확정
- 단, 현재로서는 전부 옵션 가치입니다. 매출도 데뷔팀도 없습니다
5.9 태국 — 아무도 이야기하지 않는 유일한 흑자 해외 사업
SM True(지분 49% 공동기업)는 FY2025 매출 548.1억 / 순이익 47.5억으로, SM의 해외 사업 중 유일하게 안정적으로 흑자를 내는 곳입니다확정. 장부금액은 108.9억→140.0억, 지분법이익 23.3억이며, 본사와의 거래액도 76.3억→139.8억으로 급증했습니다. 2027년 True와의 합작 현지 그룹 데뷔가 예정돼 있습니다확정.
단, 지분법 적용이라 매출이 연결에 잡히지 않습니다 — JYP의 중화권 MODYSSEY(ONECEAD 소속)와 정확히 같은 회계 구조입니다. 성공해도 손익계산서의 매출 라인에는 나타나지 않고 지분법이익으로만 들어옵니다.
5.10 데뷔 마케팅 방법론은 현지에 이식되었는가
| 프로젝트 | 시기 | 지역·플랫폼 | 결과물 | 평가 |
|---|---|---|---|---|
| SM 공채 오디션 | 1996~ | 국내 · 오프라인 | 보아~aespa 전 세대 | 업계 표준을 만든 원형 |
| NCT Universe: LASTART | 2023 | 한국 · 케이블/유튜브 | NCT WISH (일본인 4 / 한국인 2) | 성공 — 초동 182.6만장 |
| Made in Korea: The K-Pop Experience | 2024~25 | 영국 · BBC One 지상파 | dearALICE (UK 싱글차트 3위) | 차트 성과 있으나 법인 자본잠식 |
| SMTR25 / 응답하라 하이스쿨 | 2025~26 | 한국 · Mnet | 신인 보이그룹 (미데뷔) | 2026년 데뷔 「확정」이나 9/8 현재 미공개 |
| STE 현지 오디션 | 2026~ | 중국 · 텐센트뮤직 플랫폼 | 2~3년 내 데뷔 목표 | 착수 단계 |
| True 합작 | ~2027 | 태국 | 2027 데뷔 예정 | 파이프라인 |
① 이식은 됐습니다. 다만 「자체 법인 설립형」이 아니라 「현지 방송사·플랫폼 제휴형」으로 됐습니다. NCT WISH는 케이블+유튜브, dearALICE는 BBC One 지상파, SMTR25는 Mnet, 중국은 텐센트뮤직 플랫폼입니다. JYP가 <A2K>를 유튜브로 돌리고 미국 법인을 직접 세운 것과 대비되며, SM은 유통 채널을 파트너에게 맡기는 대신 도달률을 샀습니다.
② 도달률은 샀는데 수익은 파트너와 나눕니다. dearALICE 법인(MADE IN KOREA MEDIA)의 SM 실효지분은 66.67%→93.01%이고 FY2024 −83.1억 손실 후 자본잠식입니다확정. 방송 제휴는 초기 인지도를 만들지만 제작비를 감당할 만큼의 IP 매출이 뒤따라야 하고, dearALICE는 아직 그 단계가 아닙니다.
③ 가장 성공한 케이스는 「가장 한국적인」 방식이었습니다. NCT WISH는 한국 서바이벌 → 한국 SM 제작 → 일본 Avex 유통 → 한·중 팬덤 구매라는 경로였고, 실제 결과가 가장 좋습니다. 「현지에서 뽑아 현지에서 만들어 현지에 판다」는 순수 현지화 모델이 SM에서도 아직 검증되지 않았다는 것이 5.11절의 출발점입니다. 그리고 이 방법론이 국내에서 어떻게 작동하는지는 부록 A에서 하츠투하츠·SMTR25 사례로 따로 다룹니다.
회사는 2025년 8월 컨퍼런스콜에서 "SMTR25에서 총 2~3팀 데뷔 예정, 올해 1팀 우선 데뷔"라고 밝혔고, 2026년 1월 SM NEXT 3.0에서 「2026년 내 신인 보이그룹 데뷔 확정」을 발표했습니다확정. 2026년 2월 Mnet <응답하라 하이스쿨> 방영, 2분기 아시아 팬미팅 투어 8회, 팝업까지 사전 마케팅은 전부 집행됐습니다.
그런데 2026년 9월 8일 현재 팀명도 데뷔일도 공개되지 않았습니다. RIIZE(2023.9) 이후 3년 만의 보이그룹이고, 4분기 데뷔가 유력하나 2027년 이월 시 SM의 데뷔 주기가 다시 4년으로 늘어납니다. 12장 모니터링 캘린더의 1순위 항목입니다.
5.11 ★ 왜 SM의 현지화는 「제휴형」이 되었나 — 이 문서의 판단
JYP편의 11장은 「왜 현지 프로듀싱이 느린가」였습니다. SM은 느리지 않았습니다 — 가장 먼저 시작했고(2016), 가장 많이 시도했고(일본·미국·영국·중국·태국), 가장 먼저 방향을 틀었습니다(2026). 그래서 질문이 다릅니다: 왜 「직접 하기」를 포기하고 「같이 하기」로 갔는가.
원인 ① — 미국에서 직접 하기의 원가를 먼저 지불했습니다 확정 · 증거 강도 상
SM은 2022년 12월 SM & Kakao Entertainment America를 세워 2023년 8월 통합법인을 공식 출범시켰습니다. 목표는 "북미 현지 아티스트·음악 IP 발굴, 글로벌 레이블 네트워크 확대"였습니다확정. 3년 후 결과는 매출 47.4억, 3년 연속 적자, 손상 39.7억, 자본잠식, 미국 그룹 0팀입니다.
같은 기간 하이브는 Geffen(UMG)과의 합작으로 KATSEYE를 만들어 2026년 8월 3rd EP WILD가 빌보드 200 1위(1주차 17만 유닛)에 올랐습니다확정. 차이는 「자체 법인이냐 현지 메이저와의 합작이냐」였습니다. SM은 그 교훈을 중국(텐센트뮤직)·태국(True)·일본(복수 파트너)에 그대로 적용했습니다.
원인 ② — 회계 구조가 「제휴형」에 유리합니다 확정 · 증거 강도 상
| IP / 법인 | 구조 | 손익 반영 | 리스크 귀속 |
|---|---|---|---|
| NCT WISH | SM 본사 제작 + Avex 유통 | 별도 매출에 전액 인식 | SM 100% |
| SM ENT JAPAN | 100% 종속 | 연결 매출에 인식 | SM 100% |
| SM & Kakao America | 100% 연결 종속 | 연결 매출 + 손실·손상 전액 SM 부담 | SM 100% |
| SM True | 49% 공동기업 | 매출 미인식 · 지분법이익만 | 51% 파트너 |
| STE (중국) | 텐센트뮤직 합작 | 지분율 미공개확인 불가 | 파트너와 분담 |
여기서 나오는 관리회계상의 결론 — 100% 자회사 방식은 성공하면 매출을 전부 가져오지만 실패하면 손실도 전부 가져옵니다. SM은 미국에서 후자를 겪었습니다. 반면 SM True(태국)는 연 47.5억을 벌면서 SM 손익계산서에는 지분법이익 23.3억만 남깁니다 — 매출은 안 보이지만 손실 리스크도 안 보입니다. 회사가 리스크 회피 쪽으로 이동했다면, 앞으로 현지화 성공이 SM의 「매출 성장」으로 나타나기는 더 어려워집니다. 투자자 관점에서는 이것이 중요한 트레이드오프입니다.
원인 ③ — 자금이 「신인」이 아니라 「기존 IP 유지」와 「지분」으로 갔습니다 확정 + 추정 · 증거 강도 중상
- 2025년 2월 디어유 지분 11.4% 추가 취득(→44.2%, 연결 편입) — 2023~2026년 SM 최대 규모의 딜입니다확정. 취득 금액은 미공개확인 불가 공시(1차 기준: 사업결합 주석상 이전대가 공정가치 4,546억, 그중 현금 지급분 1,356억 — 제31기 사업보고서 주석 38)
- 「비핵심 자산 정리」는 3년간 매각 종결 0건입니다. 키이스트 33.71% 매각은 2025년 2월(370억)·10월(340억) 두 번 모두 잔금 미납으로 무산됐고, SM C&C는 2024년 착수 후 2026년 재시동 상태입니다확정. 완료된 것은 SM스튜디오스 흡수합병(2025.10)이라는 구조 단순화뿐입니다
- NCT 127(7/15)·NCT DREAM(8/20) 전원 재계약 — 계약금 규모는 미공시확인 불가이나, 2026년 자본의 상당 부분이 기존 IP를 붙잡는 데 갔을 가능성이 높습니다추정
JYP편은 이 대목에서 「전속계약금 취득 403.7억 vs 신인개발비 8.5억 = 47:1」이라는 숫자를 제시했습니다. SM은 그 비교조차 불가능합니다 — 신인 육성 관련 계정이 재무제표에 존재하지 않습니다(6.5절).
원인 ④ — 그리고 가장 불편한 원인: 수출이 더 남는 장사입니다 추정 · 그러나 설명력이 높음
2026년 상반기 SM 별도 매출의 상위 4팀은 NCT WISH·RIIZE·aespa·EXO이고, 이들은 전부 한국에서 만들어 해외에 판 IP입니다추정. 그중 NCT WISH만 「현지화 팀」인데, 그 팀의 최대 매출 이벤트조차 중국 팝업(8개 도시 31만 명)이었습니다.
반대로 미국에서 직접 만들려던 시도는 3년간 47.4억을 벌고 39.7억의 손상을 남겼습니다. 같은 자본을 aespa 월드투어 확대나 NCT WISH 중국 팝업에 넣었을 때의 수익률이 훨씬 높다는 것이 실적으로 증명된 상태입니다. 2026년 SM NEXT 3.0이 미국을 현지 IP 명단에서 빼고 중국·태국·일본 제휴로 좁힌 것은, 이 문서의 판단으로는 전략의 후퇴가 아니라 자본 배분의 합리화입니다.
SM의 현지화 전환은 방향이 맞습니다. 하이브의 KATSEYE가 증명한 것도 「현지 메이저와의 합작」이었고, SM은 자체 법인의 원가를 3년간 지불한 뒤 같은 결론에 도달했습니다. 텐센트뮤직이 2대주주이면서 동시에 중국 JV 파트너라는 구조는 4사 중 SM만 가진 자산이고, 한한령 완화 국면에서 실질적인 옵션입니다.
그런데 제휴형은 두 가지를 포기합니다. ① 매출 인식 — SM True 방식이면 성공해도 연결 매출은 안 늘고 지분법이익만 들어옵니다 ② 속도의 통제권 — STE는 「2~3년 내 데뷔」이고, 태국은 2027년, 일본 신규 보이그룹은 2027~28년입니다. 즉 SM의 현지화 성과는 빨라야 2028년부터 숫자로 나타납니다. 그때까지 이 회사의 성장은 기존 IP(aespa·RIIZE·NCT WISH)의 투어·MD 확대와 디어유에 달려 있고, 그 두 축이 각각 3.4절과 2.2절의 리스크를 안고 있습니다.
- NCT WISH는 「제휴형이 아닌 자체 제작」인데도 가장 성공했습니다. 이 문서의 논리대로라면 오히려 자체 제작을 늘려야 한다는 반론이 가능합니다
- STE의 지분 구조와 손익 반영 방식이 공개되지 않았습니다확인 불가. 연결 종속이면 위 「매출 미인식」 우려는 성립하지 않습니다
- 미국 철수는 아직 공식화된 적이 없습니다. 「현지 IP 3개국 명단에서 빠졌다」는 것은 부재의 해석이며, 회사가 미국 포기를 선언한 바는 없습니다
- KMR(퍼블리싱)의 미국 진출은 아이돌 현지화와 다른 축의 시도이며, 작곡가 370명·카탈로그 7,000곡 규모로 「5년 내 아시아 최대 퍼블리싱」을 목표로 합니다확정. 이 축이 성공하면 미국 전략의 성격 자체가 달라집니다
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
FY2025 연결 매출 1조 1,749억 / 영업이익 1,830억(OPM 15.6%) — 창사 첫 매출 1조 돌파입니다확정. 다만 이익 체력은 영업이익으로만, 그리고 본사와 자회사를 나눠서 봐야 합니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 7,016 (+21.0%) | 8,508 (+21.3%) | 9,611 (+13.0%) | 9,897 (+3.0%) | 11,749 (+18.7%) | 12,693 (+20.9%) |
| 매출원가 | 4,372 | 5,557 | 6,200 | 6,825 | 7,424 | 8,186 |
| 매출총이익 (률) | 2,644 (37.7%) | 2,950 (34.7%) | 3,410 (35.5%) | 3,072 (31.0%) | 4,325 (36.8%) | 4,507 (35.5%) |
| 판관비 (률) | 1,968 (28.1%) | 2,040 (24.0%) | 2,276 (23.7%) | 2,199 (22.2%) | 2,495 (21.2%) | 2,564 (20.2%) |
| 인건비 (급여+퇴직급여+복리후생비) | 727 | 793 | 823 | 759 | 824 | 802 |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 (광고선전비) | 183 | 167 | 286 | 302 | 326 | 361 |
| 감가상각·무형상각 (사용권자산상각 포함) | 269 | 251 | 260 | 276 | 257 | 252 |
| 기타 주요 계정: 지급수수료 | 302 | 303 | 424 | 391 | 594 | 686 |
| 영업이익 (률) | 675 (9.6%) | 910 (10.7%) | 1,135 (11.8%) | 873 (8.8%) | 1,830 (15.6%) | 1,943 (15.3%) |
| 지배순이익 | 1,335 | 800 | 873 | 183 | 3,472 | 1,316 |
| 영업현금흐름 | 1,226 | 1,149 | 1,130 | 1,357 | 1,949 | 1,954 |
| CAPEX (유형+무형자산 취득) | 437 | 512 | 534 | 510 | 412 | 357 |
| FCF (마진) | 789 (11.2%) | 637 (7.5%) | 596 (6.2%) | 846 (8.6%) | 1,536 (13.1%) | 1,597 (12.6%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,314 (+5.2%) | 3,029 (+19.3%) | 3,216 (+32.8%) | 3,190 (+16.6%) | 2,791 (+20.6%) | 3,496 (+15.4%) |
| 매출원가 | 1,480 | 1,884 | 2,026 | 2,034 | 1,787 | 2,339 |
| 매출총이익 (률) | 834 (36.0%) | 1,146 (37.8%) | 1,190 (37.0%) | 1,156 (36.2%) | 1,004 (36.0%) | 1,158 (33.1%) |
| 판관비 (률) | 508 (22.0%) | 669 (22.1%) | 708 (22.0%) | 610 (19.1%) | 618 (22.1%) | 629 (18.0%) |
| 영업이익 (률) | 326 (14.1%) | 476 (15.7%) | 482 (15.0%) | 546 (17.1%) | 386 (13.8%) | 529 (15.1%) |
| 지배순이익 | 2,482 | 293 | 398 | 299 | 325 | 294 |
| 영업현금흐름 | 185 | 245 | 901 | 616 | 35 | 401 |
| FCF | 69 | 146 | 868 | 453 | −60 | 335 |
표준표가 보여 주는 것은 세 가지입니다. ① 연결 영업이익률은 FY2024 8.8%에서 FY2025 15.6%로 올랐고 TTM은 15.3%입니다 계산. ② FY2025 지배순이익 3,472억은 일회성 처분이익을 포함하므로 TTM(1,316억)이 실제 이익 체력에 가깝습니다. ③ 영업현금흐름은 FY2025 1,949억으로 늘었고 CAPEX(412억)를 빼도 FCF 1,536억이 남았지만, 분기로는 1Q26 FCF가 −60억으로 운전자본 변동에 따라 크게 흔들립니다 공시계산.
6.1 연결과 별도 — 순이익 숫자는 무시하고 영업이익을 나눠 보십시오
FY2025 순이익 3,594억 중 2,281.6억이 디어유 지배력 획득에 따른 기존 지분 재측정 처분이익입니다 — 비현금성이며 2025년 1분기에만 발생했습니다확정. 그래서 1Q25 단독 순이익이 2,527억이었고, 2026년 상반기 순이익이 −76.8%로 보이는 것은 전적으로 이 역기저입니다.
반대로 FY2024 순이익 8억(지배주주 183억)도 정상 수준이 아닙니다 — 경영권 분쟁 관련 비용과 자회사 부진이 겹친 해입니다. 이 회사의 이익 체력은 영업이익으로만 보십시오: 1,135(FY23) → 873(FY24) → 1,830(FY25) → 상반기 915(FY26). 그리고 그 안에서도 별도(본사)와 자회사를 나눠 보십시오(6.2절).
6.2 ★ 2026년 상반기 이익 증가분은 전부 자회사에서 나왔습니다
JYP편의 8장은 「연차가 오르면 이익이 준다」였습니다. SM에는 그 문제가 없습니다 — 정산율이 안 오릅니다. 대신 SM에는 다른 문제가 있습니다: 본업의 이익이 줄고 있고, 그것이 자회사 이익에 가려져 있습니다.
2026년 상반기 영업이익 브릿지 — 연결은 +113억, 본사는 −46억
SM 분기 IR 자료의 별도·종속법인 영업이익 원문확정. 별도+자회사 합계(981억)와 연결(915억)의 차이 66억은 내부거래 상계
1차 기준 병기 — 디어유 자체 연결 영업이익은 2025 상반기 129.2억 → 2026 상반기 191.0억(+61.8억)입니다 공시(디어유 반기보고서). 위 브릿지의 「74 → 191」은 SM IR의 종속법인 집계로, 2025 상반기에는 연결 편입 이후 기간(2분기)만 잡혀 있어 증가분 +117억 중 일부는 편입 시점 효과로 보입니다 계산.
| 지표 | FY2023 | FY2024 | FY2025 | 2025 1H | 2026 1H | 증감 |
|---|---|---|---|---|---|---|
| 연결 매출 (억) | 9,611 | 9,897 | 11,749 | 5,343 | 6,287 | +17.7% |
| 연결 매출총이익 | — | — | — | — | 2,162 | — |
| 연결 판관비 | — | 2,199 | 2,495 | 1,177 | 1,247 | +5.9% |
| 연결 영업이익 | 1,135 | 873 | 1,830 | 802 | 915 | +14.1% |
| 연결 영업이익률 | 11.8% | 8.8% | 15.6% | 15.0% | 14.6% | −0.4%p |
| 당기순이익 (전체) | 827 | 8 | 3,594 | 2,836 | 659 | −76.8% |
| 별도 매출 (억) | 6,195 | 6,627 | 8,127 | 3,858 | 4,299 | +11.4% |
| 별도 영업이익 | 1,150 | 1,123 | 1,670 | 873 | 827 | −5.2% |
| 별도 영업이익률 | 18.6% | 16.9% | 20.6% | 22.6% | 19.2% | −3.4%p |
| 지급출연료(아티스트 정산) / 매출 | — | 14.04% | 13.98% | — | — | — |
| 지급인세(로열티) / 매출 | — | 6.81% | 6.49% | — | — | — |
| 라이크기획 인세 / 매출 | 0 확정 | 0 | 0 | 0 | 0 | — |
6.3 로열티 유출 통로가 사라진 자리
라이크기획 프로듀싱 계약은 2022년 12월 31일자로 종료됐고, 2013~2022년 3분기 누적 지급액은 1,308억(동 기간 영업이익의 약 35%)이었습니다확정. FY2022 특수관계자 거래액은 254.9억(매출의 3.0%)이고, FY2023 이후 DART 특수관계자 주석에 라이크기획 거래가 0입니다확정.
기계적 계산으로는 매출 대비 +3.0%p의 마진 개선 효과입니다. 그런데 실제 FY2023 연결 영업이익률은 11.8%로, FY2022(10.7%)보다 겨우 1.1%p 높습니다. 절감분이 그대로 남지 않은 이유는 같은 기간 광고선전비 167억→286억(+71%), 지급수수료 303억→424억(+40%) 등 SM 3.0 전환 비용이 상쇄했기 때문입니다확정.
결론: 로열티 종료는 「본업 마진이 얼마인지를 드러낸 사건」이지 「마진을 만든 사건」이 아닙니다. 그렇게 드러난 본업 마진이 별도 기준 20.6%(FY2025)이고, 회사가 SM 3.0에서 약속했던 35%와의 격차가 이 종목의 핵심 논점입니다(7.4절).
6.4 그런데 FY2025 마진 개선에는 설명되지 않은 계정 이동이 있습니다
| 계정 | FY2024 | 매출 대비 | FY2025 | 매출 대비 | 증감 |
|---|---|---|---|---|---|
| 인건비 | 1,445.8 | 14.61% | 1,661.8 | 14.14% | +14.9% |
| 외주가공비 등 | 1,624.3 | 16.41% | 1,797.2 | 15.30% | +10.6% |
| 지급출연료 (아티스트 정산) | 1,389.7 | 14.04% | 1,642.6 | 13.98% | +18.2% |
| 지급수수료 | 1,046.1 | 10.57% | 1,506.1 | 12.82% | +44.0% |
| 지급인세 (저작권 로열티) | 674.0 | 6.81% | 762.3 | 6.49% | +13.1% |
| 제작비 | 1,124.6 | 11.36% | 503.9 | 4.29% | −55.2% |
| 광고선전비 | 302.1(판관비 기준) | 3.05% | 327.0 | 2.78% | +8.2% |
| 총비용 FY2025 9,919.0억 · 매출 11,749억 − 총비용 = 영업이익 1,830억 | |||||
FY2025 영업이익은 873억 → 1,830억으로 +957억 늘었습니다. 그런데 같은 기간 제작비는 −620.7억, 지급수수료는 +460.0억으로 거의 상쇄되는 방향으로 크게 움직였습니다확정. 매출이 +1,852억 늘고 총비용이 +895억만 늘어난 영업레버리지가 개선의 본체인 것은 맞지만, 이 두 계정의 반대 방향 급변동을 회사는 주석에서 설명하지 않았습니다확인 불가.
참고로 2026년 반기보고서에서는 계정 재분류가 명시적으로 확인됩니다 — 종전 「운반비」로 분류하던 음반·MD 판매대행수수료 65.0억(1H26) / 59.5억(1H25)이 「지급수수료」로 재분류됐습니다확정. FY2025의 제작비/지급수수료 이동도 같은 성격의 재분류일 가능성이 있으나 확인할 수 없습니다. 이런 이동이 있을 때 계정 하나만 보고 「제작 투자를 줄였다」거나 「수수료 부담이 늘었다」로 읽으면 안 된다는 것이 이 절의 요지입니다.
매출은 +11.4% 늘었는데 본사 영업이익은 −5.2% 줄었습니다(2026 상반기, 별도). 즉 본사 증분 매출 441억에 대해 증분 이익은 −46억입니다. 원인으로 확인 가능한 것은 지급수수료(연결) 매출 대비 4.79%→5.54%, 광고선전비 2.48%→2.65%이며확정, 그 자리를 구독료를 올린 디어유와 공연을 늘린 드림메이커가 메웠습니다. 본업의 증분 마진이 마이너스인 상태가 지속되는지가 3분기 실적에서 확인해야 할 첫 번째 숫자입니다.
6.5 신인 육성 비용 — SM에는 그 계정 자체가 없습니다
6.6 「신인개발비」는 업계 표준 계정이 아닙니다 — SM은 그 사실을 가장 극명하게 보여줍니다
| 회사 | 「신인개발비」 계정 | 「연습생」·「오디션」 문구 | 확인 가능한 육성 관련 지출 |
|---|---|---|---|
| 에스엠 | 없음 (0건) | 사업보고서 전문 0건 | 급여·지급수수료·제작비에 혼재. 외부 분리 추적 불가 |
| JYP Ent. | 있음 | — | FY2025 8.5억 · 1H26 5.60억(+48.6%) |
| 하이브 | 없음 | — | 「외주가공비 등」(FY2025 4,899억)·「기타비용」(5,063억)에 흡수 추정 |
| 큐브엔터 | — | — | 자산으로 자본화 후 전액 손상 |
DART 제31기 사업보고서 전문(약 73만 자)을 검색한 결과 "신인개발비", "연습생", "오디션", "트레이닝" 네 단어가 모두 0건입니다확정. 판관비 21개 세목, 비용의 성격별 분류 14개 세목 어디에도 육성 관련 별도 계정이 없습니다.
따라서 「SM이 JYP보다 육성에 많이/적게 쓴다」는 어떤 주장도 공시로 검증되지 않습니다. JYP편이 "이 계정을 쓰는 상장사는 JYP와 RBW 두 곳뿐"이라고 적은 그 관찰의 반대편 사례가 SM이며, 이것은 SM을 옹호하는 것도 비판하는 것도 아니라 「비교 불가」를 확인한 것입니다.
확인 가능한 유일한 육성 인프라는 ㈜에스엠유니버스(실용음악학원, 지분 72.16%)로 FY2025 매출 61.8억 / 순손실 −0.4억입니다확정. 이는 비용이 아니라 매출을 내는 사업이며 — 즉 SM은 육성 단계의 일부를 수익 사업으로 운영하고 있습니다.
6.7 대신 비교 가능한 것 — 「아티스트 관련 총원가율」
| 항목 | SM FY2024 | SM FY2025 | 비고 |
|---|---|---|---|
| 지급출연료 (아티스트 정산) | 14.04% | 13.98% | 3년째 횡보 |
| 지급인세 (저작권 로열티) | 6.81% | 6.49% | — |
| 제작비 | 11.36% | 4.29% | 계정 이동 추정(6.4절) |
| 광고선전비 | 3.05% | 2.78% | — |
| 합계 (아티스트 관련 총원가율) | 35.3% | 27.5% | 글로벌 메이저 벤치마크: 레코디드 뮤직 매출의 약 30%를 A&R+마케팅에 투입(IFPI) |
이 비교의 함의 — SM의 아티스트 관련 총원가율은 글로벌 메이저 레이블의 A&R+마케팅 비율(약 30%)과 거의 같은 수준입니다추정. 다만 정의가 다르므로 직접 비교하면 안 됩니다 — 메이저의 30%는 「신규 아티스트 발굴·계약금·마케팅」이고, SM의 27.5%는 「기존 아티스트 정산 + 로열티 + 제작 + 광고」로 존재하는 IP를 돌리는 비용이 대부분입니다. 「새 IP를 만드는 데 얼마를 쓰는가」는 여전히 답할 수 없습니다.
총비용 기준 광고선전비는 SM 2.78%(327.0억) vs JYP 5.34%(438.9억) vs 하이브 0.45%(판관비 기준)입니다확정. SM은 JYP의 절반을 쓰고도 2026년 상반기에 NCT WISH 182.6만 · RIIZE 140만 · aespa 106만 · EXO 101만이라는 판매량을 냈습니다. SM 광고선전비의 93.8%가 본사(별도) 집행분이며, 별도 매출 대비로는 3.77%입니다.
이 차이의 해석은 두 가지가 가능합니다 — ① SM은 팬덤이 이미 형성돼 있어 마케팅 효율이 높다(NCT·EXO·aespa는 10년 이상 축적된 세계관) ② SM은 신규 팬 획득에 덜 투자하고 있고, 그것이 데뷔 주기가 긴 이유다. Hearts2Hearts가 2년차에 하프 밀리언을 찍고도 단독 콘서트조차 열지 못한 것은 ②의 근거로 읽힐 수 있습니다추정.
6.8 그리고 연습생 풀 자체가 줄고 있습니다
한국콘텐츠진흥원 「대중문화예술산업 실태조사」 기준 전국 연습생 수는 1,170명(2022년)이 최신 공개 수치이며확정, 회사별 분해는 존재하지 않습니다확인 불가. SM은 2025년 12월 20년간 운영해 온 정기 공채 오디션의 종료를 발표한 JYP와 달리 공채 종료를 발표하지 않았으나, 실제 신인 선발은 SMTR25(2025.1 25명 공개 → 2026.3 기준 15명)라는 사전 구성된 데뷔조 + 예능 노출 방식으로 이동했습니다확정.
즉 「많이 뽑아 오래 훈련시켜 걸러낸다」에서 「적게 뽑아 미디어로 데뷔 전 인지도를 만든다」로 두 회사 모두 이동 중입니다. 하이브는 애초에 레이블을 사는 방식이었고, SM·JYP는 만드는 방식을 유지하되 그 앞단을 바꾸고 있습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
대차대조표는 이 종목에서 가장 좋은 부분이고, 주주환원과 경영 목표의 실행은 가장 약한 부분입니다. 현금은 쌓였는데 그 현금의 용도는 아직 정성 문장뿐입니다.
| 항목 | 2025-12-31 | 2026-06-30 | 비고 |
|---|---|---|---|
| 현금및현금성자산 | 3,646 | 3,711 | 연결 재무상태표 |
| 금융기관예치금(유동) | 2,292 | 1,857 | 비유동 예치금 4억 제외 |
| 단기차입금 | 52 | 63 | 사실상 무차입 |
| 유동전환사채 | 86 | 0 | 2026 상반기 상환 |
| 순현금 (현금 + 유동 예치금 − 차입금 − 전환사채) | 5,801 | 5,504 | 계산 시총 대비 28.8%(2026-06-30) |
| 리스부채 (유동 + 비유동) | 842 | 1,014 | 차감 시 순현금 4,491억(2026-06-30) |
| 지배기업지분 | 10,026 | 10,319 | PBR 분모 |
| 비지배지분 | 3,561 | 3,539 | 디어유 연결 편입 효과 |
| 부채비율 (부채 ÷ 자본) | 47.8% | 45.0% | 계산 |
| 구분 | FY2023 | FY2024 | FY2025 | 비고 |
|---|---|---|---|---|
| 현금배당 총액 | 281 | 92 | 371 | FY2025 DPS 1,620원(2026-03-25 주총) |
| (연결) 현금배당성향 | 32.2% | 50.0% | 10.7% | FY2025는 일회성 처분이익이 분모를 키움 |
| (별도) 당기순이익 | 649 | 603 | 1,246 | 배당 총액 ÷ 별도 순이익 = FY2025 29.8% 계산 |
| 자기주식 이익소각 | — | 2024-02-15 241,379주·149.5억 2024-08-16 235,895주·207.3억 | 2025-02-18 458,937주·403.3억 | 2026-06-30 보유 자기주식 0주 |
1차 공시로 보면 주주환원은 「없음」이 아니라 「2023~2025 정책 기간에 배당과 세 차례 자사주 소각을 했고, 지금은 보유 자사주가 0주이며 2026년 이후 정책은 아직 발표되지 않은 상태」입니다 공시. 3개년 정책 기간(FY2023~2025)이 끝났으므로, 다음 정책 공시가 이 장의 가장 큰 변수입니다.
7.1 재무구조 — 이 부분은 매우 좋습니다
- 현금및현금성자산 3,711억 + 금융기관예치금 1,857억 = 5,568억
- 총차입금 63억 — 사실상 무차입. 전환사채는 2026년 상반기 중 142.5억 전액 조기상환 완료
- 자산 20,091억 / 부채 6,234억 / 자본 13,857억 · 부채비율 45.0%(2024년 71.2% → 개선)
- 순현금 5,504억 = 시가총액의 28.8% → EV 약 1.36조, EV/영업이익(FY2025) 약 7.4배
- 자본 13,857억 중 비지배지분이 3,539억(25.5%) — 디어유 연결 편입 효과. 지배기업지분은 10,319억이며 PBR은 이 기준입니다
- 리스부채 1,014억을 차감하면 순현금은 4,491억
7.2 주주환원 — 이 종목의 가장 약한 고리
SM은 2024년 2월 창사 이래 첫 자사주 매입·소각(241,379주, 약 149.5억)을 실시했고확정, 그 이후 추가 매입·소각 공시가 확인되지 않습니다확인 불가. 공시(1차 기준: 2024-02-15 241,379주·149.5억에 이어 2024-08-16 235,895주·207.3억, 2025-02-18 458,937주·403.3억을 추가 이익소각 — 제31기 사업보고서 「자기주식 소각현황」. 보유 자기주식 0주는 맞음) 2026년 6월 30일 기준 자기주식 보유 0주입니다.
JYP는 자기주식 6.75%(2,399,433주)를 들고 있고 반기보고서에 소각기한 2027년이 명시돼 있어, 3차 상법 개정(자사주 소각 의무화) 논의의 직접 수혜 대상입니다. SM에는 그 카드가 없습니다. 배당도 FY2025 배당성향 10.7%로 JYP(18.1%)의 절반 수준입니다 — 다만 이는 일회성 이익 2,282억이 분모를 부풀린 결과이며, 주당 배당금 자체는 400원(FY2024)→1,620원(FY2025)으로 4배 늘었습니다확정. 경상 이익 기준 배당성향은 20%대 후반으로 추정됩니다추정.
그래서 이 종목의 하방은 「순현금 28.8% + 실적」이지 「주주환원 정책」이 아닙니다. 순현금 5,504억의 사용처에 대한 회사의 공식 언급은 「지난 3년보다 더 적극적으로 음악·인접 산업 M&A를 모색」(2026.1)이라는 정성 문장뿐입니다확정.
7.3 지배구조 — 해자는 있는데, 그 해자를 카카오가 쥐고 있습니다
- 카카오 21.61% + 카카오엔터테인먼트 19.89% = 41.50%(특수관계인 9인 포함 41.67%). 2023년 3월 카카오 기업집단 편입확정. 카카오는 주당 15만원 공개매수로 총 1.2조원을 투입했고, 현재가 83,400원 기준 약 44% 평가손 상태입니다추정
- Tencent Music Entertainment HK 9.66%(2,212,237주)가 2대주주. 2025년 5월 30일 하이브가 보유 9.38% 전량을 주당 110,000원, 총 2,433억에 TME에 매각해 형성됐습니다확정. 하이브는 2년 3개월간 약 5,550억을 넣고 5,600억을 회수해 사실상 본전이었습니다
- 이 문서에서 가장 중요한 구조적 사실 — DART 특수관계자 주석 기준 카카오엔터테인먼트 유통계약에 따른 음반판매 수익이 FY2025 1,809억(FY2024 1,608억)이며, 별도 매출 8,127억의 22.3%입니다확정. 사업보고서는 "당사의 주요 제품인 음반은… 유통 대행사인 ㈜카카오엔터테인먼트를 통해 판매가 진행됩니다"라고 명시합니다. 즉 SM 음반의 유통 채널은 41.5% 지분을 가진 최대주주가 100% 보유하고 있습니다. 수수료율은 공시되지 않습니다확인 불가
- 이수만 前 총괄프로듀서와의 관계는 완전히 정리됐습니다 — 2023년 하이브에 14.8%(4,228억), 2024년 풋옵션으로 3.65%(1,043억) 매각해 현재 지분 0%, 총 회수 약 5,271억추정. 경업금지 3년은 2026년 2월 말 만료됐고, A2O엔터테인먼트로 복귀해 보이그룹 론칭과 400억 투자유치를 추진 중입니다확정. 참고: A2O MAY는 SM과 자본·계약 관계가 전혀 없는 별개 회사입니다 — 이를 SM 중국 현지화로 소개하는 자료가 있으나 사실이 아닙니다
- 경영진 — 공동대표이사 장철혁(前 CFO)·탁영준, CAO 이성수. 2023년 3월 체제가 4년째 유지 중입니다확정
7.4 ★ 「SM 3.0」 가설의 검증 — 목표는 무엇이었고 어디까지 왔나
JYP편의 12장은 「보수적 경영」이라는 통념의 검증이었습니다. SM에는 그런 통념이 없는 대신 회사가 스스로 숫자를 내걸었습니다 — 2023년 2월 3일 발표하고 2월 21일 공정공시한 SM 3.0의 3개년 목표입니다. 그 목표가 있으므로, 이 회사는 채점이 가능합니다.
SM 3.0 목표 vs 실제 (별도 기준) — 3년 연속 미달, 격차는 매년 벌어졌습니다
목표: 2023-02-21 공정공시 · 실제: DART 사업보고서 요약재무정보확정
2026년 1월 20일 창립 30주년에 맞춰 장철혁·탁영준 공동대표와 이성수 CAO가 「SM NEXT 3.0」을 발표했습니다. 핵심은 SM 3.0의 상징이던 「5개 멀티 프로덕션(One/Prism/Red/Neo/Wizard) + Virtual IP 센터」 체제를 「멀티 크리에이티브」 체제로 개편한 것입니다 — "아티스트를 중심에 두고 프로젝트별 최적 크리에이터를 탐색·배정"확정.
이것은 사실상 SM 3.0의 종료 선언입니다. 멀티 프로덕션 체제는 "이수만 1인 프로듀싱에서 벗어나 병렬로 IP를 찍어낸다"는 SM 3.0의 가장 핵심적인 조직 설계였고, 그것이 3년 만에 없어졌습니다. 그런데 회사는 이를 「목표 미달에 따른 수정」으로 설명하지 않았고, 미달성 목표에 대한 정량적 리뷰도 제시하지 않았습니다확인 불가.
공정하게 덧붙이면, SM 3.0의 목표 자체가 비현실적이었다는 해석도 가능합니다. FY2025 별도 영업이익률 35%는 엔터 4사 중 어느 곳도 도달한 적 없는 수준이고(FY2025 실적: JYP 18.9%, SM 15.6%, YG 13.1%, 하이브 1.9%), 앨범 2,700만장은 SM 역대 최고인 2023년 1,993만장의 1.35배였습니다. 즉 이 표는 「경영 실패의 증거」라기보다 「이 회사의 가이던스를 액면가로 받으면 안 된다」는 증거로 읽는 것이 정확합니다.
7.5 「보수적인가」를 SM에 물으면 — JYP와 정반대의 답이 나옵니다
| 항목 | SM (041510) | JYP (035900) | 판정 |
|---|---|---|---|
| 경영권 인수 M&A | 디어유 지분 확대(2025), STE 합작(2026) | 15년간 0건 | SM이 적극적 |
| 차입금 | 63억 (사실상 무차입) | 0원 (무차입) | 둘 다 보수적 |
| 순현금 / 시가총액 | 5,504억 / 28.8% | 4,095억 / 29% | 동일 수준 |
| 배당성향 | 10.7% (FY2025) · FY2024 50% · FY2023 34% | 18.1% (3년 연속 동일) | SM이 낮고 변동이 큼 |
| 자기주식 | 0주 (0.0%) — 2024.2 첫 매입·소각 149.5억 이후 없음 (1차 기준: 2024-08 207.3억·2025-02 403.3억 추가 소각 — 제31기 사업보고서) | 6.75% (소각기한 2027 명시) | SM은 촉매 부재 |
| 광고선전비 / 매출 (총비용 기준) | 2.78% (327.0억) | 5.34% (438.9억) | JYP가 2배 |
| 아티스트 정산 / 매출 | 13.98% (지급출연료) | 25.2% (지급수수료) | 계정 정의가 달라 직접 비교 부적절 |
| 정량 가이던스 | 공정공시로 3개년 목표 제시(2023) → 3년 연속 미달 후 체제 개편 | 정량 가이던스 제시하지 않음 | SM이 투명했으나 결과가 나빴음 |
| 비핵심 자산 정리 | 3년간 매각 종결 0건(키이스트 2회 무산, SM C&C 미완결) | 해당 없음 | 실행력 문제 |
SM은 자본 배분에서 보수적이지 않습니다 — 디어유 지분을 늘려 연결 편입했고, 텐센트뮤직과 합작법인을 세웠고, 미국에 자체 법인을 세웠다가 손상을 인식했습니다. 의사결정은 계속 있었습니다.
문제는 발표한 것이 끝나지 않는다는 것입니다. ① SM 3.0 목표 3년 연속 미달 후 조용한 체제 개편 ② 키이스트 매각 2회 무산 ③ SM C&C 매각 3년째 미완결 ④ 2026년 신인 보이그룹 「연내 데뷔 확정」이 9월까지 미공개 ⑤ 자사주 소각은 2024년 149.5억 한 번뿐(1차 기준: 2024-08·2025-02 두 차례 더 있었음 — 7.2절). 이 회사에 대한 디스카운트의 상당 부분은 밸류에이션이 아니라 이 실행 이력에서 옵니다추정.
그리고 주주가 기다리는 동안 받을 것이 적습니다 — 자사주 0%, 배당성향 10.7%. JYP편에서 「자사주 6.75%가 하방을 만든다」고 썼던 그 하방이, SM에는 없습니다.
8업황 사이클과 주가 — 최근 10년
이 문서의 업황 판단은 앨범 시장의 2년 연속 축소와 공연·MD·플랫폼으로의 이동입니다. 그 근거는 2.1절 ①의 국내 앨범 판매량, 부록 A.5의 슈퍼팬 데이터, 9장의 주가 위치(52주 고점 대비 −45.5%)에 흩어져 있습니다.
업황 사이클의 실체는 두 숫자로 요약됩니다 — 국내 상위 400 아티스트 앨범 판매량이 2023년 1억장 피크 후 2025년 8,570만장으로 2년 연속 감소했고(2.1절), 같은 기간 SM의 무게중심은 음반/음원 42.8% → 34.5%, 콘서트+MD 44.0% → 52.9%로 「소유」에서 「경험」으로 이동했습니다확정.
최근 10년 주가·밸류에이션 밴드(연말 종가, PER·PBR 범위)와 엔터 업황 사이클(2018~2026)의 1차 시세 자료를 이번 판에서 확보하지 못했습니다. KRX 정보데이터시스템의 연도별 종가와 DART 연도별 지배순이익으로 다음 판에서 채웁니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순이익에 일회성이 섞여 있어 PER은 TTM으로만 보고, 현금이 시총의 3할에 가까우므로 EV 기준 배수를 함께 봅니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 14.5배 (5.5배) | TTM 지배순이익 1,316억 · FY2025 3,472억은 재측정 처분이익 2,281.6억 포함이라 왜곡 — 판단에는 TTM만 사용 |
| EV/EBIT | 7.0배 (7.4배) | EV = 시총 − 순현금 5,504억 = 1조 3,590억 · TTM 영업이익 1,943억 (FY2025 1,830억) |
| PBR | 1.85배 | 2026-06-30 지배기업지분 1조 319억 |
| FCF 수익률 | 8.4% | TTM FCF 1,597억 ÷ 시총 (P/FCF 12.0배) |
| 배당수익률 | 1.94% | FY2025 DPS 1,620원 ÷ 종가 |
- 주가 83,400원 — 52주 최고 153,000원 대비 −45.5%, 최저 63,900원 대비 +30.5%. YTD −38.2%
- 시가총액 1조 9,094억(22,894,690주) · PER(TTM) 14.5배 · 2026E PER 16.0배 · PBR 1.85배
- EPS(TTM) 5,750원 / BPS 45,070원 / ROE 13.4% / 외국인 31.79%
- 배당수익률 1.94%, DPS 1,620원(FY2025), 배당성향 10.7% — FY2023 34%, FY2024 50%에서 크게 낮아졌습니다(일회성 이익으로 분모가 커진 효과)
- 자기주식 0주. 발행 누계 23,830,901주 중 936,211주를 이익소각해 현재 발행주식총수 22,894,690주. 2026년 상반기 취득·처분 없음
- 증권사 컨센서스 목표주가 113,412원(현재가 대비 +36.0%), 투자의견 평균 4.00(매수). 개별: iM 120,000 · 유진 110,000 · 다올 110,000 · 삼성 105,000
역산 — 지금 가격이 전제하는 것. 시장 컨센서스 FY2026E: 매출 12,605억(+7.3%) / 영업이익 1,880억(+2.7%, OPM 14.9%) / 순이익 1,306억 / EPS 5,314원추정. 상반기 915억을 감안하면 하반기 965억을 기대하는 구조이며, 3분기는 대형 그룹의 일본 앨범·로컬 팬미팅 중심이라 증권가가 「숨 고르기」로 보는 구간입니다
EV/EBIT 7.0배는 TTM 영업이익 1,943억이 유지된다는 전제에서 순현금을 뺀 사업가치가 이익의 약 7년치라는 뜻입니다 계산. 이 배수가 싸 보이는 이유는 6.2절의 구조 — 이익 증가가 본사가 아니라 자회사(특히 디어유)에서 나왔고, 그 자회사 이익의 일부는 비지배지분 몫이라는 점 — 에 있습니다.
10리스크와 반증 조건
개별 재계약보다 「본사 마진의 구조적 하락 + 그것을 가리는 자회사 회계」의 조합이 가장 큰 리스크입니다. 각 리스크 옆에 그것이 기우(杞憂)였음을 보여 줄 확인 지점을 붙였습니다.
이 종목의 실질 리스크는 개별 재계약이 아니라 「본사 마진의 구조적 하락 + 그것을 가리는 자회사 회계」의 조합입니다.추정 aespa(2020.11 데뷔, 7년차)의 계약 만료 추정 시점은 2027년 말이고, 2026년 9월 현재 공식 발표가 없습니다확인 불가 — 이는 리스크이지만 NCT 127·DREAM이 2026년 7·8월 전원 재계약한 것을 보면 SM은 그룹 IP를 붙잡는 데 성공해 왔습니다. 반면 별도 영업이익률은 FY2025 20.6% → 2026 상반기 19.2%로 내려왔고, 상반기 별도 영업이익은 매출이 +11.4% 늘었는데도 −5.2%입니다확정. 그 자리를 디어유(구독료 인상 + 결제수수료 최적화)가 메웠는데, 디어유의 구독자 수는 217만(2Q25)→197만(2Q26)으로 5분기 연속 감소 중입니다확정. 즉 본업의 마진 하락을 가리고 있는 것이 구독자가 줄고 있는 자회사의 단가 인상 효과라는 것이 이 문서의 가장 불편한 관찰입니다.
- 본사(별도) 증분 마진이 마이너스 — 2026 상반기 매출 +11.4%에 별도 영업이익 −5.2% — 무엇이 보이면 이 우려가 틀린 것인가: 3분기 실적에서 별도 영업이익이 성장 전환하고, 2026년 연간 별도 영업이익률이 20%대로 복귀하는 것(12장).
- 디어유 구독자 5분기 연속 감소(217만→197만) — 이익 증가는 한 번 쓰면 끝나는 단가 인상 카드 — 반증: 구독자가 197만(2Q26)에서 반등하고, 단가 인상 효과가 소진된 뒤에도 이익이 유지되는 것.
- NCT 프랜차이즈 42.1% 집중과 2026년 3명 이탈(마크·텐·윈윈) — 반증: NCT 127 <NEO CITY - THE RED LINE>에서 마크 이탈 + 군 복무 2인 상태의 공연 모객력이 유지되고, 도영·정우 전역(2027 추정) 후 완전체가 복귀하는 것.
- aespa 재계약 미해결(만료 추정 2027.11) — 반증: 재계약 발표. 재계약 조건(정산율)이 2027년 이후 마진을 결정하므로, 발표 뒤에는 사업보고서의 지급출연료/매출 14.0% 횡보가 깨지는지를 봅니다.
- 신인 보이그룹(SMTR25) 데뷔 지연 — 2027년 이월 시 데뷔 주기 4년 — 반증: 9월 안에 팀명·데뷔조 발표와 연내 데뷔(부록 A.7).
- 실행력 디스카운트 — SM 3.0 목표 3년 연속 미달 후 체제 개편, 키이스트 2회 무산, SM C&C 3년째 미완결 — 반증: 키이스트·SM C&C 매각이 단 한 건이라도 종결되는 것.
- 음반 유통을 최대주주가 100% 통제(카카오엔터 경유 음반매출 1,809억 = 별도 매출의 22.3%, 수수료율 비공개) — 반증: 사업보고서에서 카카오엔터 유통 음반매출 규모와 비중, 수수료 조건이 공개되는 것.
- 주주환원 수단 부재 — 보유 자사주 0주, 3개년 주주환원정책(FY2023~2025) 종료 — 반증: 자사주 재매입 결의 또는 2026년 이후 주주환원정책 공시(7장).
11Bull / Bear
강세론은 분산·회수 속도·현금, 약세론은 본사 마진·디어유 구독자·NCT 집중·주주환원 부재입니다. 마지막 상자의 세 체크포인트가 둘 사이를 가릅니다.
▲ 강세론
- 4사 중 유일하게 「한 팀 리스크」가 없습니다. 최대 IP 비중이 별도 매출의 20.0%(2026 1H)로, JYP 스트레이 키즈(45~55%)의 절반 이하. 분기 실적 변동성이 구조적으로 낮습니다
- 2026년 최대 계약 리스크 두 개가 이미 해소됐습니다 — NCT 127 7인(7/15)·NCT DREAM 6인(8/20) 전원 재계약. 프랜차이즈의 두 축이 고정됐습니다
- 회수 속도가 산업 최상위입니다 — RIIZE 데뷔 29개월 도쿄돔(K팝 보이그룹 최단), aespa 33개월(해외 가수 사상 최단). 상위 5위 안에 SM이 두 팀
- 현지화 앨범 판매 1위 — NCT WISH 정규 1집 초동 182.6만장으로 4사 현지화 그룹 최대. 3연속 밀리언, SM 신인 역대 최고
- 텐센트뮤직이 2대주주(9.66%)이면서 중국 JV(STE) 파트너입니다. 한한령 완화 국면에서 경쟁사가 갖지 못한 자산이며, 대표는 조미(前 슈퍼주니어-M)
- 순현금 5,504억(시총의 28.8%), 사실상 무차입, 부채비율 45.0%. EV 1.36조 → EV/영업이익 7.4배
- 주가가 52주 고점 대비 −45.5%, PBR 1.85배. 컨센서스 목표주가 113,412원 대비 36% 괴리이며 투자의견 평균 4.00(매수)
- MD·라이선싱 체질 개선이 실제로 작동합니다 — FY2024·FY2025 연속 +35%, 1H26 +21.3%. 별도 매출 비중 25.9%→29.1%. 팝업 이벤트가 전회차 매진 중이고 중국 8개 도시 31만 명 방문
- 정산율이 안 오릅니다 — 지급출연료/매출이 14.04%→13.98%로 횡보. JYP가 20.0%→25.2%로 5.2%p 뛴 것과 대조. 저연차 IP가 매출 다수를 만드는 구조의 이점
- 「사는」 전략의 손실을 피했습니다 — 하이브는 FY2025 대규모 손상으로 영업이익 −72.9%·순손실 2,373억. SM은 미국 손상 39.7억으로 제한적
- 디어유는 구조적으로 좋은 자산입니다 — OPM 40%대, 아티스트 입점 186개사 695명(1Q26), C-POP 아티스트 98명으로 확대 중
- 2026년 하반기 라인업이 두텁습니다 — 태연·NCT DREAM·RIIZE·NCT WISH·EXO 신규 유닛 정규 컴백 + aespa 25개 지역 투어 + NCT 127 아시아 9회 + SMTR25 데뷔
▼ 약세론
- 2026년 상반기 이익 증가분 전액이 자회사에서 나왔습니다. 연결 +113억인데 본사 별도는 −46억. 매출이 +11.4% 늘었는데 본사 이익이 줄었습니다
- 그 자리를 메운 디어유의 구독자가 5분기 연속 감소 중입니다(217만→197만). 이익 증가는 구독료 인상(+11~22%)과 결제수수료 절감이라는 한 번 쓰면 끝나는 카드에서 나왔습니다
- 「분산」은 팀 단위에서만 참입니다. NCT 프랜차이즈가 FY2025 별도 매출의 42.1%로, JYP의 스트레이 키즈와 사실상 같은 집중도
- 2026년에만 3명이 그 프랜차이즈를 떠났습니다(마크·텐·윈윈). 특히 마크는 127·DREAM 겸임이라 두 팀 동시 타격이고, NCT 127 신보 초동이 94.0만장으로 3연속 밀리언 스트릭이 끊겼습니다(−14.1%)
- aespa 재계약이 미해결입니다. 7년차이고 만료 추정 시점은 2027년 말인데 공식 발표가 전무합니다. 하필 팀이 커리어 하이(빌보드 200 9위, 25개 지역 투어)를 찍는 시점이라 협상력이 아티스트 쪽에 있습니다
- SM 3.0의 별도 영업이익 목표 달성률이 38.9%입니다(4,296억 목표 → 1,670억). 앨범 목표 대비 55%, 「연 2팀 데뷔」 미달. 그리고 회사는 2026년 1월 이 체제를 정량 리뷰 없이 해체했습니다
- 「비핵심 자산 정리」는 3년간 매각 종결 0건입니다 — 키이스트 2회 무산(370억·340억, 둘 다 잔금 미납), SM C&C 3년째 미완결. 두 회사 모두 FY2025 적자
- 2026년 신인 보이그룹이 9월 8일 현재 미데뷔입니다. 「연내 데뷔 확정」 발표 후 예능·팬미팅·팝업까지 집행했는데 팀명조차 미공개 — 2027년 이월 시 데뷔 주기가 4년이 됩니다
- 주주환원 수단이 없습니다. 자기주식 0%(JYP 6.75%), 배당성향 10.7%. 상법 개정 수혜에서도 제외됩니다
- 음반 유통을 최대주주가 100% 통제합니다. 카카오엔터 경유 음반매출 1,809억 = 별도 매출의 22.3%이고 수수료율은 비공개입니다. 지분 41.5% 보유자와의 거래이므로 구조적 이해상충 소지가 있습니다
- 미국은 사실상 실패했습니다 — 매출 −38%, 3년 연속 적자, 손상 39.7억, 자본잠식, 대여금 286억. 2026년 현지 IP 명단에서 제외됐고 대체 전략의 결과는 빨라야 2028년입니다
- 서구권 노출도가 JYP보다 낮습니다 — 「기타 국가」 22.4% vs JYP 「기타(서구권 등)」 32.7%. 그리고 그 노출의 상당 부분이 aespa 한 팀입니다
- FY2025 마진 개선에 설명되지 않은 계정 이동이 있습니다 — 제작비 −55.2%(−621억)와 지급수수료 +44.0%(+460억)의 반대 방향 급변동을 회사가 주석에서 설명하지 않았습니다
- 이수만 경업금지가 2026년 2월 만료됐습니다. A2O엔터로 복귀해 보이그룹을 준비 중이며, 30년간 SM의 제작 방법론을 만든 인물입니다
- Hearts2Hearts가 데뷔 19개월째 단독 콘서트 미개최입니다. 앨범·광고는 되는데 공연·MD 라인으로 넘어가지 못하고 있습니다
「JYP가 사는 것은 두 팀의 투어 캘린더이고, SM이 사는 것은 15개 IP가 만드는 평균값」입니다. 그래서 SM은 실적 가시성이 4사 중 가장 높고, 대신 어느 한 팀도 주가를 두 배로 만들지 못합니다. 순현금 28.8%와 컨센서스 대비 36% 괴리가 하방을 만들지만, 자사주도 배당도 없어 하방의 두께는 JYP보다 얇습니다.
이 구간에서 유의미한 체크포인트는 세 개입니다 — ① 본사(별도) 영업이익이 다시 성장 전환하는가(3분기 실적), ② aespa 재계약이 발표되는가, ③ SMTR25 신인 보이그룹이 2026년 안에 데뷔하는가. 현지화와 중국(STE)은 네 번째 체크포인트였지만, 5.11절의 판단대로라면 2028년 이전에 숫자로 확인될 가능성은 낮습니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
1순위는 SMTR25 데뷔 발표, 최대 이벤트는 3분기 실적의 별도 영업이익입니다. 분기마다 연결 성장이 본사에서 나오는지 자회사에서 나오는지를 확인합니다.
| 시점 | 무엇을 | 기준선 · 확인할 것 | 어디서 |
|---|---|---|---|
| 2026-09~12 | ★ SMTR25 신인 보이그룹 데뷔 발표 | 이 문서가 제시하는 1순위 시험대입니다. 「2026년 내 데뷔 확정」이 지켜지는지. 팀명·데뷔일 공개 시점, 데뷔 앨범 초동. RIIZE(2023.9) 이후 3년 만의 보이그룹이며, 2027년 이월 시 데뷔 주기가 4년으로 늘어납니다 | 회사 공식 발표 · 언론 |
| 2026-09-18~ | NCT 127 <NEO CITY - THE RED LINE> 개막 (KSPO돔 3회 → 4분기 아시아 9회) | 마크 이탈 + 군 복무 2인 상태의 공연 모객력. 초동 −14.1%가 티켓 판매에도 나타나는지가 「멤버 공백의 가격표」 2차 검증 | 공연 예매처 · 언론 |
| 2026-11 초 | ★ 3분기 실적 발표 | 이 종목 최대 이벤트. ① 별도 영업이익이 성장 전환하는지(1H26 −5.2%) ② 디어유 구독자가 197만에서 더 줄었는지 ③ 3분기 공연 89회(aespa 13·U-KNOW 10·SJ-83z 9 등)의 매출 인식. 증권가는 「숨 고르기 분기」로 봅니다 | SM IR 실적발표 · DART 분기보고서 |
| 2026 4분기 | 태연·NCT DREAM·RIIZE·NCT WISH·EXO 신규 유닛 정규 컴백 집중 | 4분기에 대형 신보 6장 이상이 몰려 있습니다. 연간 앨범 판매량이 2025년(1,485만장)을 넘는지 — 넘지 못하면 3년 연속 1,400만장대 정체 | SM IR(분기 신보 판매량) |
| 상시 | ★ aespa 재계약 발표 | 가장 중요한 단일 뉴스. 만료 추정 2027.11. 서구권 매출의 대부분을 만드는 유일한 팀이며, 재계약 조건(정산율)이 2027년 이후 마진을 결정합니다 | 회사 공식 발표 |
| 분기마다 | 별도 vs 자회사 영업이익 분해 | SM IR은 종속법인별 영업이익을 공시합니다. 연결 성장이 본사에서 나오는지 자회사에서 나오는지를 매 분기 확인하십시오(6.2절) | SM IR 종속법인 표 |
| 분기마다 | 디어유 구독자 수 · ARPPU | 구독자 197만(2Q26)에서 반등하는지. 단가 인상 효과가 소진된 뒤에도 이익이 유지되는지가 2.2절의 핵심 질문 | 디어유 IR · DART |
| 2027-02 초 | 2026년 연간 잠정실적 | 컨센서스(매출 12,605억 / 영업이익 1,880억) 달성 여부. 별도 영업이익률이 20%대로 복귀하는지 | DART 잠정실적 공시 |
| 2027-03 | 사업보고서 | ① 지급출연료/매출 — 14.0% 횡보가 깨지는지(재계약 효과) ② 제작비·지급수수료 — FY2025의 계정 이동이 재현되는지(6.4절) ③ SM&Kakao America 추가 손상 여부 ④ STE 지분율과 회계 처리(연결인지 지분법인지) ⑤ 카카오엔터 유통 음반매출 규모와 비중 ⑥ 자사주 취득 계획 | DART 사업보고서 |
| 상시 | 키이스트 · SM C&C 매각 | 3년째 미완결. 단 한 건이라도 종결되는지가 이 경영진의 실행력에 대한 시장 평가를 좌우합니다. 두 회사 합산 FY2025 매출 1,162억, 둘 다 적자 | DART 주요사항 공시 |
| 상시 | STE(중국 JV) 첫 결과물 | 「2~3년 내 중국 아이돌 데뷔」 목표. 중간 지표는 현지 오디션 착수 발표, 중화권 공연 재개, NCT 중국 국적 멤버의 현지 활동 확대 | 회사 · TME 발표 |
| 2027 | 태국 True 합작 그룹 데뷔 · 일본 신규 보이그룹(2027~28) | 제휴형 현지화의 첫 실물. SM True가 지분법이므로 성공해도 연결 매출에는 안 잡힙니다 — 지분법이익 규모로 확인 | DART 지분법 주석 · 회사 발표 |
| 상시 | NCT 도영·정우 전역 (2027 추정) | NCT 127 완전체(마크 제외 7인) 복귀 시점. 2027년 실적 회복의 전제 조건 | 회사 공지 |
| 상시 | Hearts2Hearts 첫 단독 콘서트 | 데뷔 19개월째 미개최. 3분기 팬콘 3회 이후 아레나급으로 올라가는지가 저연차 IP의 공연 전환 지표 | 회사 공지 · 언론 |
| 상시 | 이수만 A2O엔터 신인 그룹 | 경업금지 만료(2026.2) 후 첫 결과물. SM 제작 방법론의 직접 경쟁자가 되는지 | 언론 · A2O 발표 |
| 상시 | 카카오 지분 · 자사주 · 상법 개정 | 카카오 41.5%의 평가손이 약 44%. 블록딜·추가 매입·지배구조 변경 가능성과 자사주 재매입 결의 여부 | DART 지분공시 · 자기주식 결정 공시 |
13용어집
본문에 쓰인 회계·산업 용어를 정리했습니다. 정의는 일반적인 의미이며 숫자는 본문을 참조하십시오.
- 연결 / 별도
- 연결은 지배회사와 종속기업을 한 회사처럼 합친 재무제표, 별도는 지배회사(본사) 단독 재무제표입니다. 이 문서에서 아티스트 분석은 별도, 밸류에이션은 연결 기준입니다.
- 지배순이익
- 연결 당기순이익 중 지배회사 주주에게 귀속되는 몫. 비지배지분(자회사의 다른 주주 몫)을 뺀 값으로, PER의 분모로 씁니다.
- 종속기업 · 공동기업 · 지분법
- 지배력이 있으면 종속기업으로 매출까지 연결하고, 공동지배·유의적 영향력만 있으면 공동기업·관계기업으로 지분율만큼의 순이익(지분법이익)만 반영합니다.
- 단계적 취득과 재측정 처분이익
- 관계기업 지분을 추가로 사서 지배력을 얻으면 기존 보유 지분을 공정가치로 다시 평가하고 그 차이를 손익으로 인식합니다. 현금이 들어오지 않는 일회성 이익입니다.
- 전속계약
- 아티스트가 한 기획사와만 활동하기로 하는 계약. 표준계약서상 최장 기간이 정해져 있어 만료 시 재계약 여부가 IP 가치를 좌우합니다.
- 지급출연료(정산)
- 아티스트에게 매출·이익을 나눠 지급하는 비용 계정. 연차가 올라 재계약하면 정산 비율이 오르는 경향이 있습니다.
- 지급인세
- 작곡·작사가 등 저작권자에게 지급하는 로열티 비용.
- 초동
- 앨범 발매 후 첫 1주일 동안의 판매량. 팬덤 규모를 가늠하는 업계 관행 지표입니다.
- 밀리언셀러
- 초동 또는 누적 판매량이 100만 장을 넘은 앨범.
- MD·라이선싱
- 굿즈(머천다이즈) 판매와 IP 사용권 판매. 팝업스토어·콜라보 상품이 여기에 들어갑니다.
- 자컨(자체 콘텐츠)
- 기획사가 유튜브·플랫폼에 직접 올리는 예능·브이로그형 콘텐츠. 신규 팬 유입 퍼널로 쓰입니다.
- 슈퍼팬
- 여러 방식으로 아티스트와 소통하며 높은 지불 의사를 가진 소비자층. 앨범보다 공연·MD·플랫폼 구독에서 생애가치가 커집니다.
- 버블(디어유)
- 아티스트와 팬이 1:1 메시지 형식으로 소통하는 구독형 플랫폼. 매출은 구독자 수 × 구독 단가에 결제수수료가 영향을 줍니다.
- 공정공시
- 회사가 장래 계획·전망 등 중요한 정보를 특정인에게 먼저 알리기 전에 모든 투자자에게 공시하는 제도. SM 3.0의 3개년 목표가 이 방식으로 공시됐습니다.
- 이익소각
- 회사가 사들인 자기주식을 이익잉여금으로 없애 발행주식 수를 줄이는 것. 남은 주주의 주당 가치가 올라갑니다.
- EV/EBIT
- 기업가치(시가총액 − 순현금)를 영업이익으로 나눈 배수. 현금이 많은 회사의 실제 사업가치 대비 이익을 봅니다.
- FCF(잉여현금흐름)
- 영업현금흐름에서 설비·무형자산 투자(CAPEX)를 뺀 현금. 이 문서는 유형·무형자산 취득을 모두 뺍니다.
- 한한령
- 중국의 한국 대중문화 콘텐츠 제한 조치를 이르는 통칭. 중국 현지화 전략의 외부 변수입니다.
A부록 — 케이스 스터디: 하츠투하츠는 어떻게 반전했고, SM은 그것을 반복하려 하는가
5.4절의 결론 「SM의 병목은 회수 속도가 아니라 빈도」를 이어받아, 드물게 만든 팀을 SM이 어떤 방법으로 키우는지를 하츠투하츠와 SMTR25 두 사례로 봅니다. 공시가 아니라 콘텐츠·차트 데이터를 다루는 장입니다.
5.2절은 「SM의 병목은 회수 속도가 아니라 빈도」로 끝났습니다. 그렇다면 드물게 만든 팀을 SM은 어떤 방법으로 키우는가 — 그 방법론이 가장 선명하게 관찰되는 최근 사례가 하츠투하츠이고, 그 방법론을 데뷔 전부터 통째로 적용받고 있는 팀이 SMTR25입니다. 이 장은 그 두 개를 잇습니다.
이 장은 공시가 아니라 콘텐츠·차트·커뮤니티 데이터를 다룹니다. 판매량·차트·구독자는 확정이지만, 「자컨이 원인이고 판매가 결과」라는 인과는 어떤 자료로도 정량 입증되지 않습니다. 역방향(팬덤이 커져서 자컨 조회수가 오른 것)도 성립 가능합니다. 이 장의 인과 서술은 언론이 명시적으로 그렇게 서술한 부분만 인용하고 나머지는 추정으로 표기했습니다.
A.1 먼저 정정 — 「데뷔 초 부진」은 절반만 맞습니다
널리 퍼진 서사는 "초기 반응이 안 좋았는데 자컨으로 살아났다"입니다. 판매는 처음부터 대성공이었습니다. 데뷔 싱글 The Chase 초동 40.8만장은 걸그룹 데뷔 음반 초동 역대 1위(아일릿 기록 경신)입니다확정.
부진했던 것은 판매가 아니라 「대중 인지」였고, 정체 구간은 16개월이었습니다
한터 초동 기준(만장). 회색 = 자컨 폭발 이전 / 청록 = 이후확정
| 지표 | 결과 | 판정 |
|---|---|---|
| 초동 판매량 | 40.8만장 — 걸그룹 데뷔 음반 초동 역대 1위 | 대성공 |
| 발매 첫날 | 23만장 — 걸그룹 데뷔 1일차 역대 2위(1위 뉴진스 26만) | 대성공 |
| 음원 성적 | 멜론 등 20~30위권, 히트곡 부재 | 부진 |
| 음악방송 1위 | 0회 (첫 1위는 1년 뒤 <RUDE!>) | 부진 |
| 대중 여론 | *"슴슴한 인상"*, *"다인원이라 한 명 한 명이 안 보인다"*, 데뷔 전 뉴진스 표절 논란 | 부진 |
「코어팬을 모아서 대중으로 넓힌 것」이 아니라, 「SM 브랜드로 이미 확보돼 있던 앨범 구매층을 확산 노드로 써서 대중을 끌어온 것」입니다추정. 데일리안이 인용한 업계 관계자의 설명이 이 메커니즘을 그대로 서술합니다.
"아이돌 자체 콘텐츠는 팬들이 재미있는 부분을 클립으로 만들어 엑스 등에 공유하고 이를 본 사람들이 다시 유튜브 원본으로 들어오는 흐름이 중요해졌다. 특히 걸그룹 팬덤은 멤버를 딸처럼 아끼고 직접 알리고 싶어 하는 성향이 강해 자발적인 확산이 더 두드러지는 편" 업계 관계자, 데일리안 2026-09-07
그리고 그 대중 인지가 다시 앨범으로 돌아온 것이 위 그래프의 +42%입니다. 초동이 40.8 → 42.5로 16개월간 사실상 멈춰 있다가, 자컨 폭발과 <RUDE!> 히트를 거친 뒤 반기 만에 59.2만장이 됐습니다. 이것이 이 문서가 확인한, 자컨 롤업이 실제로 매출로 전환됐다는 유일한 정량 증거입니다.
A.2 변곡점의 날짜 — 2025년 12월 22일
흐름을 바꾼 것은 무대가 아니라 자컨이었고, 언론이 날짜까지 특정합니다.
"흐름을 바꾼 건 의외로 무대가 아니라 자체 콘텐츠였다. 지난해 12월 22일 공개된 '휴일의 운명이 달린 하츠 마블 게임'은 하츠투하츠의 분위기를 단번에 바꿔놓은 자컨이었다." 데일리안 D:PICK, 2026-03-20
데뷔에서 반전까지 — 16개월의 타임라인
붉은 표시 = 언론이 「전환점」으로 명시한 두 지점확정
<RUDE!>는 「역주행형」입니다. 발매 당일 멜론 TOP100 74위로 낮게 시작해 사흘 만에 10위권에 진입했고, 3월 3일 HOT100 1위에 올랐습니다확정. 초동이 아니라 시간이 만든 히트이며, 그 시간 동안 유입 경로가 된 것이 자컨 클립이라는 것이 데일리안·더팩트·OSEN의 공통된 서술입니다추정. 부가 성과 — 써클차트 3월 월간 디지털 1위, 스포티파이 3개월 만에 1억 스트리밍(2026년 걸그룹 최초), MV 자체 최초 1억뷰(누적 1.3억), 틱톡 챌린지 6.6억뷰.
A.3 성공방정식 — 3중 루프
롱폼에서 캐릭터를 만들고 → 팬이 숏폼으로 확산시키고 → 본업에 역수입한다
이 문서가 언론 서술과 실제 콘텐츠를 대조해 재구성한 구조추정
| 시리즈 | 포맷 | 시점 | 성과 |
|---|---|---|---|
| Chat Hearts2Hearts | 첫 리얼리티 (웨이브 오리지널, 6주) | 2025.03 | 데뷔 한 달여 만 — 관계성 사전 투입 |
| MBTI SWITCH | 멤버끼리 MBTI 교환 | 2025 | 자컨 라인업의 출발점 |
| 하츠 마블 게임 | 복불복 보드게임 | 2025.12.22 | ★ 반전 트리거. 팬 제작 쇼츠 467만회 |
| 흑백파티쉐 | '흑백요리사' 패러디 요리 서바이벌 | 2026 | 약 160만회 |
| 하츠불가마 | 찜질방 토크쇼 | 2026 | 약 130만회 |
| 좀비경도 (RUNNING DEAD) | 경찰과 도둑 + 좀비 아포칼립스 | 2026.04 | 1편 1주 만에 200만뷰, 2편 합산 360만 |
| ICONIC POWER RACE | '런닝맨' 오마주 + 일본 데뷔곡 세계관 결합 | 2026.08~09 | 1편 3일 만에 200만뷰, 2편 합산 640만 |
| S2cret Diary | 멤버가 직접 캠코더로 촬영한 브이로그 | 2025~ | 로우파이 감성으로 친밀도 강화 |
| Holiday Vlogs | 개인 휴가·고향 방문 | 2025~ | 카르멘 발리 브이로그 480만뷰 |
| 자컨 브랜드명은 2026년 6월 「둘셋하투하」로 리브랜딩. 포브스코리아 「2026 파워 유튜버 100」 셀러브리티 리그 13위확정 | |||
- 세계관을 버리고 관계성을 택했습니다. aespa식 광야 서사가 없습니다. 대신 자컨에서 발생한 관계성·부캐가 IP 그 자체가 됐습니다 — 회사가 미리 쓴 설정이 아니라 팬이 목격한 사건이라 이입 비용이 낮습니다추정
- 다인원(8인)의 약점을 자산으로 뒤집었습니다. 데뷔 초 비판이 "한 명 한 명이 안 보인다"였는데, 자컨은 8인이라야 유닛 조합·게임 대결이 성립합니다
- 무대 콘셉트와 자컨 인격의 갭을 의도적으로 벌렸습니다. 더팩트: "친근하고 털털한 활약상은 무대 위 기묘하고 트렌디한 콘셉트와 대비돼 심리적 거리를 좁힌다"
- 글로벌을 구성 단계에서 넣었습니다. 인도네시아 카르멘 → 데뷔 시 인니 X 실검 1위·iTunes 1위. 업계 관계자: "동남아 멤버를 넣으면 SNS 반응이 폭발적. 처음부터 글로벌 활동을 염두에 두고 신인 그룹을 설계한다"
- 플랫폼은 위버스 단일로 몰았습니다. 위버스 회원 214만, 2026년 중반부터 주 단위 라이브가 유닛·솔로로 분화. 2026년 8월 인종차별 논란 때도 회사 명의가 아니라 멤버 3인이 각자 한/영 사과문을 위버스에 직접 게재했습니다 — 위기관리까지 같은 채널에서 처리합니다확정
A.4 이 방식은 새로운가 — 문법은 10년 전에 확립됐습니다
자체 콘텐츠 전략의 계보 — 하츠투하츠는 발명이 아니라 이동입니다
파랑 = 보이그룹 / 청록 = 걸그룹 / 회색 = SM 자체 선례확정
| 세븐틴 앨범 | 시점 | 초동 |
|---|---|---|
| 17 CARAT (데뷔) | 2015.05 | 약 1,600장 |
| LOVE&LETTER | 2016.04 | 8만 |
| Al1 (고잉세븐틴 시작 직후) | 2017.05 | 19.2만 |
| An Ode | 2019.06 | 70만 |
| 헹가래 | 2020.06 | 109만 (밀리언) |
세븐틴은 데뷔 초동 1,600장에서 출발해 자컨 도입 후 5년 만에 밀리언에 도달했습니다. 하츠투하츠는 데뷔작이 이미 걸그룹 역대 1위였으므로 이 유형이 아닙니다. 「구원용」이 아니라 「가속·고착용」입니다.
다만 인과에 주의하십시오 — "고잉세븐틴이 팬덤 유입의 원인"이라는 서술은 널리 통용되지만 정량 입증된 바 없는 통설입니다확인 불가. 반대 방향(팬덤이 커져서 자컨 조회수가 올랐다)도 성립합니다. 하츠투하츠에 대해서도 같은 유보가 적용됩니다.
A.5 그래서 무엇이 새로운가 — 세 가지
- 걸그룹으로 성공했다는 것. 자컨 유입 서사는 압도적으로 보이그룹의 것이었습니다(BTS·세븐틴·NCT·트레저·스트레이 키즈). 걸그룹이 자컨으로 대중 크로스오버를 만든 것은 2026년 「여돌 자컨 전쟁」 국면의 신현상입니다추정
- 도입 시점이 데뷔 1개월 뒤라는 것. 세븐틴은 부진 2년 뒤에 도입했습니다. 하츠투하츠는 성공 상태에서, 데뷔 한 달여 만에, 다포맷을 동시 운영했습니다 — 사후 처방이 아니라 사전 설계입니다
- 자컨→본업 역수입 루프의 명시화. 부캐를 MV에 되돌리는 설계는 앞선 사례에서 이 정도로 체계적이지 않았습니다
- 반대로, 새롭지 않은 것을 정직하게 적으면 — 자컨 중심 팬덤 유입(2015 확립), 다포맷 예능형 자컨(2017 확립), 데뷔 전 콘텐츠 축적(SM Rookies 2013), 멤버 직촬 브이로그(업계 보편), 실시간 소통 플랫폼(V앱 2015 → 위버스)은 전부 선례가 명확합니다. 새로움은 발명이 아니라 실행 밀도·타이밍·성별 카테고리의 이동에 있습니다
국내 앨범 시장은 2023년 1억 1,908만장 피크 → 2024년 9,837만장(−17.4%) → 2025년 8,572만장(−7.5%)으로 2년 연속 감소했고, 특히 구보(발매 6개월 이상) 판매가 2025년 상반기 41.7% 급감했습니다 — 신규 팬 유입 둔화의 직접 지표입니다확정.
반대로 키움증권 리포트 기준 슈퍼팬(5가지 이상의 방식으로 소통하며 강한 지불의사를 가진 소비자)이 음악 시장 지출의 76%를 담당하고, 미국에서 K팝 리스너의 34%가 슈퍼팬으로 전환됩니다(팝 26%, 컨트리 22%)확정. 같은 기간 SM의 콘서트 매출은 525억(+37.5%), 업계 MD 매출은 1조원을 넘었습니다.
즉 앨범 장수가 줄어도 슈퍼팬 1인당 생애가치는 공연·MD·플랫폼으로 확장 가능하고, 자컨은 일반 리스너를 슈퍼팬으로 전환시키는 퍼널입니다. 「대중성보다 코어 팬덤」이 유행어가 아니라 산업 구조가 강제한 이동이라는 것이 이 절의 요지입니다.
A.6 ★ SM은 차기 남돌에 이 방식을 반복하려 하는가 — 반복하되, 순서를 뒤집었습니다
답은 「명확히 반복 의사가 있고, 훨씬 크고 무거운 버전이며, 결정적으로 순서가 반대」입니다. 하츠투하츠는 데뷔 후 자컨으로 롤업했고, SMTR25는 데뷔 전에 롤업하고 있습니다.
두 팀은 같은 무대에서 같은 날 공개됐는데, 그 뒤가 완전히 갈렸습니다
둘 다 2025년 1월 SMTOWN LIVE 30주년 콘서트(고척)에서 최초 공개확정
| 항목 | RIIZE (2023.9) | NCT WISH (2024.2) | 하츠투하츠 (2025.2) | SMTR25 (미정) |
|---|---|---|---|---|
| 서바이벌 | ✕ | ✔ LASTART | ✕ | ✕ |
| 사전 공개 기간 | 약 4개월 | 약 7개월 | 약 6주 | 20개월+ |
| 예능 활용 | ✕ | 서바이벌이 곧 예능 | ✕ | ✔ Mnet 9부작 (비서바이벌) |
| 자컨 시작 | 데뷔 직전 | 서바이벌 중 | 데뷔 1개월 후 | ✔ 데뷔 전 (2025.10) |
| 데뷔 전 유료 공연 | ✕ | ✕ | ✕ | ✔ 4개국 7~8회 전석 매진 |
| 데뷔 전 팝업 | ✕ | ✕ | ✕ | ✔ 서울 10일 + 상하이 |
| 최초 노출 무대 | — | — | SMTOWN LIVE | SMTOWN LIVE |
SMTR25의 사전 팬덤 구축 성과는 실제로 나왔습니다 — Mnet 「응답하라 하이스쿨」 글로벌 투표 934만 표 / 161개 국가·지역 / 순이용자 107만 명 / 신규 가입 유입 약 50만 명, 팬미팅 티켓 동시 접속 7.4만 명, 유튜브 11.7만 구독 · 누적 2,760만뷰확정.
그런데 이 예능의 시청층 약 90%가 해외(중국·인도네시아 중심)이고, 국내 시청률은 한 번도 공개된 적이 없습니다확정. 화제성이 전부 글로벌 플랫폼 지표로만 발표됐습니다.
구성을 보면 이유가 보입니다 — 15인 중 태국 3인·일본 4인이고, 이는 5.5절의 텐센트뮤직 JV(STE)·True(태국)·일본 파트너십과 정확히 대응합니다. 예능은 태국 TrueVisions로 유통됐고 팝업은 상하이에서도 열렸습니다. 즉 SMTR25는 국내 화제성이 아니라 「아시아 제휴 파트너십과 연동된 현지 팬덤 선점」을 목표로 설계된 것으로 보입니다추정. 5.11절의 「제휴형 현지화」 판단과 정확히 같은 방향입니다.
A.7 남돌 런칭 주기 — 주기상 적기, 그러나 2026년 데뷔는 어려워 보입니다
SM 보이그룹 데뷔 연표 — 역사적으로 3~4년 주기입니다
NCT WISH(2024.2) 이후 2026년 9월 현재 2년 7개월 경과확정
- [결정적] SM이 2026년 8월 5일 공식 발표한 3·4분기 라인업에 신인 보이그룹 데뷔가 없습니다확정. 4분기는 예성·태연·재현·NCT DREAM 정규, 창민·샤오쥔·NCT WISH·EXO 유닛 미니, 하츠투하츠 싱글, RIIZE 컴백으로 이미 포화입니다. 통상 데뷔는 분기 라인업에 명시됩니다
- 2026년 9월 9일자 LS증권 리포트(목표주가 12만 → 11만 하향)가 하반기 모멘텀을 논하며 SMTR25를 언급조차 하지 않습니다확정 — 하반기 실적 변수로 계산되지 않고 있다는 뜻입니다
- 팀명·데뷔조·타이틀곡이 전부 미공개입니다. 4분기 데뷔를 하려면 9월 중 티저가 나와야 하고, 10월 이후 발표 시 12월이 마지노선입니다
- 2025년 원계획도 이미 한 번 밀렸습니다. SM의 2025년 로드맵은 「Q2 소개 콘텐츠 → Q3 프리프로모션 → Q4 정식 데뷔 준비」였고 실제로는 2026년으로 이월됐습니다
반대 근거는 하나입니다 — 삼성증권(2026.9.8, 목표주가 105,000원)은 "신인 보이그룹 2026년 내 데뷔 예상, 리얼리티·팬미팅으로 이미 팬덤을 확보해 데뷔 후 빠른 시장 안착"으로 봅니다확정. SK증권은 반대로 "하반기 신인 데뷔로 단기 실적 둔화 예상"이라며 데뷔를 비용 요인으로 취급합니다.
이 문서의 판단 — 11~12월 「연내 데뷔」 명분용 급행 데뷔보다 2027년 1분기 이월 확률이 더 높습니다추정. 반증이 나오려면 9월 안에 팀명·데뷔조 발표가 있어야 하며, 이는 12장 모니터링 캘린더의 1순위 항목입니다.
A.8 후보 연습생 15인 — 반응은 좋지만 균열도 있습니다
최초 25명(2025.1 중 11명 무대 공개) → 이탈·재편을 거쳐 현재 공식 15인입니다. 이탈자 중 다이고는 2025년 12월 타사(TAGRIGHT)로 데뷔했습니다확정.
| 멤버 | 생년 · 국적 | 근거 |
|---|---|---|
| 니콜라스 (이학래) | 2004 · 한국계 미국인 | 커뮤니티 화제성·검색량 1위, 개인 정보계정 별도 형성 — 팬덤 여론(비검증) |
| 송하 | 2004 · 한국 | 연습생 9년차. 2026.3 SM 아티스트디벨롭먼트센터 윤희준 이사가 방송에서 "올해 데뷔하는 연습생 중 9년차가 있다"고 발언 → 송하로 특정되며 사실상 데뷔조 1호·리더 유력설 |
| 하민 | 2006 · 한국(부산) | SM 30주년 브랜드 필름 「자전거 소년」으로 최초 노출된 멤버, 언론이 센터로 지목 |
| 저스틴 | 2006 · 미·일 | 유일한 데뷔 경력 보유자 — 일본 AMEZARI -RED STARS-(2017 데뷔) + 빅히트 Trainee A(2021~22) |
| 한비 / 다니엘 / 캇쇼 / 현준 / 하루타 | 2003~2006 | 1차 공개 11인 |
| 카친 / 타타 / 찰리 | 2007~2008 · 태국 | 태국 3인 — True 파트너십과 대응 |
| 사다하루 / 재원 / 우린 | 2007~2008 | 2026.2 예능에서 추가 공개 |
- 연습생 신분으로 4개국 팬미팅 전석 매진 — 업계 관계자가 "매우 이례적"으로 평가. 서울은 2회 매진 후 1회 추가, 마카오도 조기 매진으로 회차 추가
- 티켓 오픈 시 동시 접속 7.4만 명
- 예능 글로벌 투표 934만 표 / 161개국, Mnet Plus 신규 가입 약 50만 명 유입
- 데뷔 전 자컨·예능·팝업·팬미팅이 전부 집행 완료 — 데뷔 시점의 초기 팬덤은 이미 확보
- 데뷔 지연 피로도 — 2025년 1월 공개 후 20개월. 팬 계정들이 SM 분기 라인업 발표마다 데뷔 기대글을 반복 게시하는 정황 — 팬덤 여론(비검증)
- 데뷔조 불확실 — "2~3팀 분할" 구조라 누가 첫 팀인지 모른 채 팬덤이 형성됐습니다. 데뷔 시 팬 배분 리스크
- 사생 피해가 데뷔 전에 이미 발생 — 2026.3.26 SM 공식 입장문. 숙소 무단 침입, 신체 접촉, 출입 통제구역 침입, 무단 택시 동승. SM은 "멤버들이 극심한 고통"이라며 무관용 법적 대응을 예고했습니다확정. 장기 사전 노출 전략의 직접적 부작용입니다
- 국내 인지도 미검증 — 예능 시청 90%가 해외, 국내 시청률 미공개
- 2025.4 니콜라스 허위사실 유포(클럽·흡연 사진) — 클럽 사진은 무관한 2024년 게시물, 나머지는 합성으로 판명. 여론은 대체로 옹호
A.9 투자자 관점 — 콘텐츠 성공과 실적 기여는 아직 별개입니다
① 하츠투하츠의 자컨 롤업은 실제로 작동했고, 초동 +42%라는 정량 증거가 있습니다. 다만 4장의 역산 기준 2026년 상반기 별도 매출 기여는 5.6%(약 240억)로, NCT WISH(20.0%)·RIIZE(18.5%)의 3분의 1 이하입니다추정.
② 증권가는 여전히 이 팀을 「이익 기여 제한적인 저연차 IP」로 분류합니다. 2026년 9월 9일자 LS증권은 하츠투하츠와 RIIZE를 묶어 "하반기 이익 기여도는 상대적으로 제한적"이라며 목표주가를 하향했습니다확정. 화제성 성공과 실적 주력은 아직 다른 이야기입니다.
③ 그리고 5.2절의 지적이 그대로 유효합니다 — 하츠투하츠는 데뷔 19개월째 단독 콘서트가 0회입니다. 최대 규모가 2026년 2월 올림픽홀 팬미팅(3,032석)이고, 팬미팅 4개 도시는 전석 매진인데 그다음 단계로 올라가지 못했습니다. 앨범·음원·광고는 되는데 고마진 라인인 공연·MD로 전환되지 않은 상태입니다.
따라서 이 팀의 다음 시험대는 자컨 조회수가 아니라 「단독 콘서트 개최 발표」입니다. 3분기 팬콘 3회 이후 아레나급으로 올라가는지가, 자컨 롤업이 진짜 수익 IP로 전환됐는지를 가르는 지점입니다.
덧붙여 방법론 자체의 리스크 — 유튜브가 2026년 8월 24일부터 조회수 집계 기준을 「재생 시작」 시점으로 변경했습니다확정. 8월 하순 이후 자컨 조회수는 과거와 직접 비교할 수 없으므로, 「ICONIC POWER RACE 640만뷰」 같은 수치를 이전 시리즈와 나란히 놓고 성장으로 읽으면 안 됩니다.
- 3.4절 — SM의 분산은 NCT 프랜차이즈 42.1%에 기대고 있습니다. 하츠투하츠와 SMTR25는 그 의존을 낮출 유일한 신규 축이며, 그래서 이 두 팀의 성패가 구조 문제의 답입니다
- 5.11절 — SMTR25의 태국 3인·일본 4인 구성은 「제휴형 현지화」 전략과 정확히 대응합니다. 이 팀은 신인 IP인 동시에 현지화 파이프라인의 앞단입니다
- 5.2절 — SM의 병목은 「빈도」였습니다. SMTR25가 2027년으로 밀리면 보이그룹 데뷔 주기가 4년이 되고, 5.2절의 진단이 악화됩니다
- 11장 — 하츠투하츠는 Bull 항목(저연차 IP의 빠른 안착)과 Bear 항목(공연 전환 실패)에 동시에 들어가는 유일한 팀입니다
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 아티스트별 매출은 공시되지 않습니다. 그리고 확인한 6개 증권사 리포트(유진·삼성·키움·메리츠·다올·IBK) 어디에도 정량 수치가 없습니다. 4장·4.5절·3.4절 전체가 필자의 역산이며, 이 문서의 가장 큰 증거 공백입니다
- SM IR은 2024년 이후 「총 관객수」를 공시하지 않습니다. 회차만 나오고, 분기 총 회차조차 3Q25·4Q25에만 명시됐습니다. 4장의 공연 매출 역산은 「명시된 회차의 합」을 분모로 쓴 것이며 실제 총 회차는 더 많을 수 있습니다
- 공연 회당 매출 8.3~8.4억은 평균이고 실제 편차가 10배 이상입니다. 돔·스타디움과 팬미팅을 구분하는 보정 계수는 필자의 판단입니다
- 지역별 매출에서 중화권·북미 단독 수치가 없습니다. SM은 「국내 / 일본 / 기타 국가」 3분류만 공시합니다. 따라서 「aespa의 서구권 기여」나 「NCT WISH의 중화권 기여」는 정황 추론이며 검증 불가입니다
- 일본 법인 매출 969.4억 중 NCT WISH와 한국 IP 수출의 비중이 분리되지 않습니다. 본사→일본법인 거래 527.1억만 확인됩니다. 5.6절의 근거이자 한계입니다
- 카카오엔터 유통 수수료율이 비공개입니다. 음반매출 1,809억이 카카오엔터를 경유한다는 사실만 확인되며, 그 통로에서 얼마가 새는지는 계산할 수 없습니다
- SM & Kakao Entertainment America의 SM:카카오 지분 분담 비율과 초기 투자 규모가 미공개입니다. 따라서 JYP America(출자 255.8억)와 같은 기준의 직접 비교가 불가능합니다
- STE(중국 JV)의 지분율·투자금액·회계 처리 방식이 공개되지 않았습니다. 연결 종속인지 지분법인지에 따라 5.11절의 「매출 미인식」 논지가 성립하거나 무너집니다
- FY2025 제작비 −55.2%와 지급수수료 +44.0%의 반대 방향 급변동을 회사가 설명하지 않았습니다. 재분류인지 실제 지출 변화인지 확인 불가이며, FY2025 마진 개선의 질에 대한 판단을 유보하게 만드는 요소입니다
- aespa 전속계약 만료일이 비공개입니다. 「2027.11」은 데뷔일 + 표준계약 7년으로 계산한 팬 커뮤니티 추정치이며 공식 확인된 바 없습니다
- NCT 127 쟈니·해찬, NCT DREAM 런쥔·제노·재민 등의 입대 일정이 미공개입니다
- Mystic Story 개별 실적이 IR 종속법인 표에서 「기타」에 통합돼 확인 불가입니다. 키이스트 FY2024~25 상세 손익도 확보하지 못했습니다
- SM의 연간 앨범 발매 종수(SM 3.0 목표 40장)가 회사 미집계로 확인 불가입니다. 7.4절의 「달성 여부 미확인」이 여기서 나옵니다
- NCT WISH 일본 앨범·싱글의 오리콘 주간 순위와 실판매매수가 미공개입니다. 언론은 데일리 1위만 보도하며, 일본 현지 실판매 규모는 이 문서로 확인되지 않았습니다
- SM 자사주 소각·재매입 계획이 공표된 바 없습니다. 「2024년 이후 없음」은 부재의 확인이며, 비공개 검토 중일 가능성을 배제할 수 없습니다 공시(1차 기준: 「2024년 이후 없음」은 사실과 다릅니다 — 2024-08-16 235,895주·207.3억, 2025-02-18 458,937주·403.3억 이익소각이 제31기 사업보고서에 있습니다. 2026년 이후 정책은 미공표)
- [부록 A] 「자컨이 원인, 판매가 결과」라는 인과는 정량 입증되지 않습니다. 데일리안·더팩트·OSEN이 그렇게 서술했고 초동이 +42% 늘어난 것은 사실이지만, 역방향(팬덤이 커져서 자컨 조회수가 올랐다)도 성립합니다. 세븐틴 「고잉세븐틴」에 대한 같은 서술도 통설이지 입증된 인과가 아닙니다
- [부록 A] 하츠투하츠 자컨의 편당 평균 조회수가 미공개입니다. 개별 화제작 수치만 확인 가능하며, 유튜브 구독자 시계열도 3개 시점(300만/361만/386만)만 확보했습니다. 2026년 8월 24일 유튜브 조회수 집계 기준 변경 이후 수치는 과거와 직접 비교 불가합니다
- [부록 A] 하츠투하츠의 버블(디어유) 운영 여부를 확인하지 못했습니다. 언론·팬 자료 어디서도 개설 언급이 없어 위버스 단독 운영으로 보이나 확정할 수 없습니다. 2.2절 디어유 분석과 연결되는 미확인 항목입니다
- [부록 A] SMTR25의 데뷔조 구성·팀명·데뷔일이 전부 미공개이며, 「2~3팀 분할」 중 첫 팀의 인원도 알 수 없습니다. A.7절의 2027년 이월 판단은 공식 라인업의 부재와 증권사 리포트의 침묵에 근거한 추론이며, 회사가 연기를 발표한 바는 없습니다
- [부록 A] 「응답하라 하이스쿨」의 국내 시청률이 한 번도 공개되지 않았습니다. 화제성은 전부 Mnet Plus 글로벌 지표(934만 표·161개국)로만 발표됐으므로 국내 대중 인지도는 어떤 방식으로도 측정되지 않았습니다
- [부록 A] 커뮤니티 여론은 원문 크롤이 차단되어 제목·2차 인용에만 의존했습니다. 니콜라스의 「화제성 1위」, 송하의 「데뷔조 1호」 등은 팬덤 여론이며 공식 확인 사항이 아닙니다
- 2026년 3·4분기 실적은 아직 발표 전입니다. 이 문서의 판단은 상반기까지의 정보에 기반합니다
- 원 판의 디어유 지분율 44.2%와 제31기 사업보고서 사업결합 주석의 소유지분율 45.11%가 다릅니다. 취득 시점과 이후 변동 차이로 보이나 확인하지 못했습니다 공시
- 6.2절 브릿지의 디어유 +117억은 SM IR 종속법인 집계입니다. 디어유 자체 공시 기준 상반기 영업이익 증가는 +61.8억(129.2억 → 191.0억)이며, 차이는 2025 상반기 연결 편입 기간 차이로 추정합니다 계산
- 2Q25 신보 판매량은 원 판(2Q25 IR 기준) 579만장, 2Q26 실적발표의 전년 동기 표기는 603만장으로 다릅니다. 4장 역산의 앵커 B(2Q25 장당 1.71만원)는 579만장 기준입니다 공시
- FY2023 배당성향은 원 판 34%, 제31기 사업보고서 주요배당지표 32.2%입니다(7장 표는 32.2%) 공시
- 8장 업황·주가 10년 데이터는 이번 판에서 확보하지 못했습니다(보강 필요 상자)
- 1Q26 영업이익은 1분기보고서 원 공시 386.0억, 반기보고서 누적 역산 385.8억으로 0.2억 차이가 있습니다. 6장 분기 표는 반기 기준 역산값입니다
- "A2O / A2O MAY는 SM의 중국 현지화 프로젝트다" → 완전히 틀립니다. A2O MAY는 이수만이 SM 퇴사 후 설립한 A2O엔터테인먼트(모기업 블루밍그레이스) 소속이며, SM과 자본·계약 관계가 전혀 없습니다. SM 사업보고서 어디에도 등장하지 않습니다. SM의 중국 라인은 WayV(축소 중)와 STE(2026.8 설립)입니다
- "MZMC는 SM의 미국 레이블이다" → 틀립니다. MZMC Inc.는 미국인 프로듀서 Paul Thompson이 2019년 한국에 세운 독립 퍼블리싱사이며 2024년 Warner Chappell Korea와 계약했습니다. SM 사업보고서 전문 검색 결과 "MZMC" 0건입니다. SM의 미국 법인은 S.M. Entertainment USA와 SM & Kakao Entertainment America 두 곳입니다
- "SM은 FY2025에 순이익이 43,326% 늘었다" → 숫자는 맞지만 의미가 없습니다. 순이익 3,594억 중 2,281.6억이 디어유 지배력 획득에 따른 비현금성 재측정 처분이익이고, 전년(FY2024) 순이익 8억이 비정상적으로 낮았던 데 따른 기저효과입니다. 이 순이익으로 PER을 계산하면 안 됩니다
- "첸백시는 SM을 떠났다" → 부정확합니다. 2023년 합의로 SM 그룹 계약은 유지되고 개인 활동만 INB100에서 하는 병행 구조이며, 2026년 4월의 계약 해지 통보 상대는 SM이 아니라 INB100입니다
- "하츠투하츠는 데뷔 때 반응이 나빴다" → 절반만 맞습니다. 데뷔 싱글 초동 40.8만장은 걸그룹 데뷔 음반 초동 역대 1위이고 발매 첫날 23만장도 역대 2위입니다. 부진했던 것은 음원(멜론 20~30위권)·음방 성적(1위 0회)·대중 인지였습니다. 「부진 → 자컨 역전」의 교과서적 사례는 데뷔 초동 1,600장이었던 세븐틴이며, 하츠투하츠는 그 유형이 아닙니다(A.1절).
- "하츠투하츠의 자컨 전략은 새로운 방식이다" → 문법 자체는 10년 전에 확립됐습니다. BTS 「달려라 방탄」(2015), 세븐틴 「고잉 세븐틴」(2017)이 원형이고, 「데뷔 전 공개」는 SM 본인의 SM Rookies(2013)가 원조입니다. 새로운 것은 발명이 아니라 실행 밀도·타이밍·성별 카테고리의 이동입니다(A.4절). 참고로 SM의 자컨 제작 주체는 SM C&C이며, 종종 자컨 조직으로 오해되는 Studio Realive(2022)는 메타버스·VFX 자회사입니다.
- "SMTR25의 니콜라스는 TNX/큐브 출신이다" → 확인되지 않습니다. 니콜라스는 한국계 미국인으로 덜위치칼리지 서울 졸업 후 SM 연습생이 됐습니다. SMTR25에서 사전 인지도를 가진 멤버는 저스틴으로, 일본 AMEZARI -RED STARS-(2017 데뷔)와 빅히트 Trainee A(2021~22) 출신입니다.
- "NCT 127 신보 초동이 296만장이다" → 2026년 8월 24일 발매 당일 한터차트에 2,964,694장으로 표시됐다가 유통사 서버 오류(중복 집계)로 518,194장으로 정정됐습니다. 최종 초동은 940,453장이며, 3연속 밀리언 스트릭이 끊긴 것이 사실입니다
1차 자료
공시 (DART) — 반기보고서 (2026.06) · 접수번호 20260814002930 ↗ · 분기보고서 (2026.03) · 20260515002991 ↗ · 사업보고서 (2025.12) · 20260317000781 ↗ · 분기보고서 (2025.09) · 20251114002727 ↗ · 반기보고서 (2025.06) · 20250814002402 ↗ · [기재정정] 분기보고서 (2025.03) · 20250515003047 ↗ · [기재정정] 사업보고서 (2024.12) · 20250718000170 ↗ · 사업보고서 (2024.12) · 20250317000813 ↗ · [기재정정] 사업보고서 (2023.12) — 라이크기획 특수관계자 주석 · 20240322000886 ↗ · [기재정정] 사업보고서 (2022.12) · 20230331004445 ↗
디어유 공시 (연결 자회사 대조) — 디어유 반기보고서 (2026.06) ↗ · 디어유 분기보고서 (2026.03) ↗ · 디어유 사업보고서 (2025.12) ↗ · 디어유 분기보고서 (2025.09) ↗
IR — SM IR — 실적 발표 자료실 ↗ · 2Q26 실적발표 PPT ↗ · 1Q26 실적발표 PPT ↗ · 4Q25 실적발표 PPT ↗ · 2025 지속가능경영보고서 ↗
시세·시장 데이터
종가 83,400원·52주 고저·컨센서스는 2026-09-08 기준 네이버금융 ↗ · FnGuide 기업모니터 ↗. 발행주식 수는 2026 반기보고서. 시총·배수는 이 문서의 계산.
2차 자료
증권사 리포트
유진투자증권 (2026.08.06) · 삼성증권 (2026.09.08) · iM증권 (2026.08.11) · 다올투자증권 (2026.07.16) · 키움증권 (2026.02.12) · 신한투자증권 — 디어유 (2026.02.05)
SM 3.0 · 전략
머니투데이 — SM 3.0 3개년 목표 공정공시 (2023.02.21) · 머니투데이 — SM 3.0 발표 (2023.02.03) · 한국경제 — SM NEXT 3.0 (2026.01.20) · 싱글리스트 — 현지 IP 3개국 · 조이뉴스24 — SM NEXT 3.0 · Wikipedia — SM 3.0
아티스트 · 재계약
한국일보 — NCT 127 전원 재계약 (2026.07.15) · 일간스포츠 — NCT DREAM 전원 재계약 (2026.08.20) · 스포츠경향 — 마크 NCT 탈퇴·계약 종료 · 스타뉴스 — 텐 계약 종료 · 데일리안 — 보아 전속계약 종료 · 세계일보 — 첸백시·INB100 가처분 심문 (2026.09.07) · 스포츠경향 — NCT 127 <BLINGY> 초동 · 스포츠경향 — 한터차트 집계 오류 정정
앨범 · 투어 · 차트
NCT WISH <Ode to Love> 초동 182.6만장 · 텐아시아 — RIIZE <II> 4연속 밀리언 · 일간스포츠 — aespa <LEMONADE> 빌보드 200 9위 · 조이뉴스24 — EXO <REVERXE> · 한국경제 — Hearts2Hearts 첫 하프 밀리언 · Wikipedia — RIIZE <RIIZING LOUD> 37회 42만 명 · Wikipedia — aespa <SYNK: aeXIS LINE> · 뉴시스 — RIIZE 도쿄돔 최단기록 · 싱글리스트 — NCT WISH "다음 목표는 일본 돔" · 뉴스핌 — 2025년 국내 앨범 판매량 8,570만장
현지화 · 경쟁사
카카오엔터 뉴스룸 — 북미 통합법인 출범 · 카카오엔터 뉴스룸 — dearALICE · Wikipedia — dearALICE · 한국경제 — SM·텐센트뮤직 합작법인 STE · 뉴시스 — KATSEYE 빌보드 200 1위 · 나무위키 — A2O MAY (SM 무관 확인) · Music Business Worldwide — MZMC Inc. (SM 무관 확인)
15장 — 하츠투하츠 · SMTR25 (2판 추가)
데일리안 D:PICK — 반전 타임라인·「하츠 마블 게임」 (2026.03.20) · 데일리안 — 자컨의 본업 역수입 구조 (2026.08.28) · 데일리안 — 유튜브 조회수 집계 변경·팬 확산 메커니즘 (2026.09.07) · OSEN — 자컨 흥행 (2026.04.20) · 브레이크뉴스 — 제작팀 코멘트·ICONIC POWER RACE (2026.09.07) · 더팩트 — 「성공의 정석」 (2026.06.17) · 머니투데이 K-POP 리포트 — 이중 성장 패턴 (2026.03.11) · 머니투데이 MTN — 「처음부터 글로벌을 염두에 둔 설계」 · 나무위키 — Hearts2Hearts · 나무위키 — RUDE! 차트 궤적 · Wikipedia — Hearts2Hearts · 포브스코리아 — 2026 파워 유튜버 100 · 마이데일리 — 2026.08 논란과 위버스 사과문
나무위키 — SMTR25 (멤버·연혁) · 한국일보 — SM NEXT 3.0 「2026년 한 팀 데뷔」 · 뉴시스 — 자컨 「W.O.W!」 론칭 · 나무위키 — 응답하라 하이스쿨 · 이데일리 — 데뷔 전 팬미팅 매진 · 한국경제 — 팬미팅 투어 회차 추가 · Soompi — SM 2026 하반기 라인업 (신인 미포함) · 파이낸셜뉴스 — 삼성증권 「2026년 내 데뷔 예상」 · 아주경제 — LS증권 목표주가 하향 (2026.09.09) · Koreaboo — 윤희준 이사 발언·송하
경향신문 — 자체 콘텐츠 계보 · 나무위키 — 고잉 세븐틴 · Wikipedia — SM Rookies (2013) · Wikipedia — NCT LIFE (SM C&C) · 키움증권 — K-POP 슈퍼팬 리포트 (2026.05.07) · 뉴스핌 — 2025년 앨범 판매량 결산
지배구조 · 시장
경향신문 — 하이브, SM 지분 9.38% 텐센트뮤직 매각 (2025.05) · 일간스포츠 — 이수만 지분 매각 4,228억 · 뉴시스 — 라이크기획 10년간 1,308억 · 이데일리 — 키이스트 매각 추진 · 딜사이트 — SM C&C 매각 재시동 · 더벨 — A2O 400억 투자유치 · FnGuide 기업모니터 — 에스엠 · 네이버금융 — 041510 · Xiena Research — 에스엠 (041510)
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·6·7·9장 DART 표, 0장 타일, 13장 용어집, 1차 기준 병기 — 자사주 소각·디어유 지분 취득가) |
| 2판 | 2026-09-09 | 15장 「케이스 스터디 — 하츠투하츠」를 신설했습니다. ① 「데뷔 초 부진 → 자컨으로 반전」이라는 통설을 정정 — 판매는 처음부터 역대 1위였고 부진했던 것은 음원·대중 인지였습니다 ② 반전의 변곡점 날짜와 초동 +42%라는 정량 증거를 제시 ③ 이 방식이 새로운 것이 아님을 자컨 계보로 확인(세븐틴·BTS·SM Rookies) ④ SMTR25는 같은 공식을 「데뷔 전」으로 순서를 뒤집어 적용 중이며, 2026년 내 데뷔는 어려워 보인다는 판단을 추가했습니다. 기존 15~19장은 16~20장으로 밀렸습니다. (장 번호는 2판 당시 기준) |
| 원본 | 2026-09-08 | 원 계열 A-aux · 초판 · 보강 전환 |
면책 — 이 문서는 개별 종목에 대한 보조 리서치 자료이며 투자 권유가 아닙니다. 모든 추정 표기 수치는 공개 자료를 바탕으로 한 필자의 역산이고, 실제와 다를 수 있습니다. 투자 판단과 그 결과는 전적으로 투자자 본인의 책임입니다. 필자는 이 종목에 대한 어떤 이해관계도 밝히지 않았으며, 문서 작성 시점(2026년 9월 8일) 이후의 사실 변경은 반영되지 않습니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.
작성 기준일: 2026-09-09(2판) · 초판 2026-09-08 · 재무 데이터: FY2025 사업보고서(2026-03-17 접수) 및 2026년 반기보고서(2026-08-14 접수) · 주가: 2026-09-08 종가