0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 문장의 각주입니다.
이엘씨는 겉보기에 두 개의 다른 회사가 한 껍데기에 들어 있는 구조입니다. 하나는 1984년부터 해온 제어계측기기 사업(유량계·LFC·스피너 모터)으로, 반도체 전공정 세정 장비에 들어가는 부품을 만듭니다. 다른 하나는 2020년에 인수한 서우테크놀로지가 하는 반도체 장비 사업으로, 후공정 패키징 라인에서 몰딩된 스트립을 갈아내는 Strip Grinder를 만듭니다.
2026년 상반기에 이 두 사업의 위치가 뒤집혔습니다. 1년 전만 해도 제어계측이 매출의 60%였고 두 부문이 사이좋게 10억원씩 벌었는데, 2026년 상반기에는 반도체장비 191.7억원·영업이익 61.5억원(영업이익률 32.1%) 대 제어계측 94.9억원·영업손실 −9.3억원이 되었습니다. 회사의 이익은 이제 전부 후공정 연삭 장비에서 나옵니다. 2분기 단독 영업이익률은 25.6%였습니다.
그리고 이 회사는 차입금이 0원이고 순현금이 약 879억원입니다. 시가총액 1,437억원에서 이를 빼면 사업가치(EV)는 약 558억원이고, 상반기 영업이익을 단순 연환산한 88억원으로 나누면 EV/EBIT 약 6배입니다. 이 숫자가 이 리포트가 존재하는 이유입니다. 반대로 고객 3곳이 매출의 65%이고, 수주잔고는 공시되지 않으며, 증권사 커버리지가 없다는 사실이 왜 그 배수가 그 수준인지를 설명합니다.
한눈에 보는 핵심 지표
"이 숫자가 이 리포트가 존재하는 이유입니다. 반대로 고객 3곳이 매출의 65%이고, 수주잔고는 공시되지 않으며, 증권사 커버리지가 없다는 사실이 왜 그 배수가 그 수준인지를 설명합니다." — "이 종목의 성장 논지는 "AI 패키징"이 아니라 "톱사이드 쿨링 전력 패키지의 확산 + 패널 그라인더 개발 성공 여부"로 다시 써야 정확합니다. 전자는 공시로 확인되는 현재이고, 후자는 확인이 필요한 미래입니다." — "전자라면 이번 국면은 재평가가 아니라 고객 투자 사이클 한 번이고, 후자라면 재평가의 시작입니다." (0장·3.3절·8.1절)
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설 / 검증 후 추가 2026-09-15~16 판에서 추가·수정된 항목 / 2026-10-06 추가 2026-10-06 이후 DART 원문에서 읽어 추가한 값. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
화이트보드 한 장에서 시작했습니다. 왼쪽에 TSMC CoWoS-L, 오른쪽에 ASE FOCoS-Bridge 단면도를 그려놓고, 양쪽 모두에 빨간 글씨로 "CMP grinding", "grinding & CMP / Cu stud / Cu pillar"가 적혀 있었습니다. 구조 경쟁의 승패와 무관하게 공통으로 필요한 공정 하나에만 표시를 한 그림입니다.
이엘씨 반기보고서의 문장은 이 그림과 정확히 겹칩니다 — "기존에는 EMC 한 가지 소재만 Grinding 했지만, 최근에는 EMC와 Die 두 가지를 함께 Grinding 하거나, 나아가 연성 재질인 Solder Ball 또는 Cu Post까지 포함하여 한 번에 세 가지 이상의 복합 소재를 정밀 Grinding 하는 방식이 도입되고 있습니다." 보드의 빨간 글씨는 이 회사의 제품 설명서였습니다.
검증 후 수정 다만 이 겹침은 "공정"의 겹침이지 "장비"의 겹침이 아닙니다. CoWoS-L·FOCoS의 구리 기둥 노출 연삭과 HBM의 몰드 연삭은 300mm(재구성) 웨이퍼 포맷에서 DISCO의 웨이퍼 그라인더로 수행되며, 이엘씨의 스트립 그라인더가 들어가는 라인이 아닙니다. 회사 스스로도 Memory·AI 분야는 "기술 개발과 고객사 협의 진행 중"이라고 공시합니다. 자세한 내용은 5.3절.
1무엇을 파는가 — 제품과 사업모델
부문이 두 개고, 성격이 완전히 다릅니다. 하나는 장비, 하나는 부품입니다.
1.0 그 전에 — 왜 패키지를 갈아내야 하는가
칩을 기판에 붙이고 나면 EMC라는 에폭시 수지를 부어 덮습니다(몰딩). 충격과 습기로부터 칩과 배선을 보호하기 위해서입니다. 그런데 덮고 나면 두 가지 문제가 생깁니다.
첫째, 두껍습니다. 모바일이든 AI 가속기든 패키지 높이는 제약 조건이고, 특히 여러 칩을 쌓는 구조에서는 각 층의 두께가 전체 스택 높이를 결정합니다. 둘째, 덮으면 안 되는 것까지 덮입니다. 2.5D 구조에서 위층 RDL과 아래 기판을 연결하는 구리 기둥(Cu post / Cu stud / TIV)은 몰딩 위로 노출되어 있어야 다음 층이 붙습니다. 방열 목적으로 다이 뒷면을 드러내야 하는 경우도 마찬가지입니다.
그래서 몰딩 다음에 갈아내는 공정이 옵니다. 스트립(여러 개의 패키지가 배열된 판) 단위로 표면을 정밀하게 연삭해 두께를 맞추고, 구리 기둥과 다이를 노출시킵니다. 이 작업을 하는 장비가 Strip Grinder입니다.
여기서 난이도가 어디서 오는지가 중요합니다. EMC 한 가지만 갈면 쉽습니다. 그런데 EMC(경질 수지) + Die(실리콘) + Cu post/Solder ball(연성 금속)을 한 번에 갈면, 재료마다 연삭 저항과 변형이 달라서 한쪽은 눌리고 한쪽은 찢어집니다. 여기에 스트립 전체에 걸친 평탄도(TTV)와 다이 크랙 방지가 동시에 요구됩니다. 이엘씨가 공시에서 "세 가지 이상 복합 소재"를 강조하는 이유가 이것이고, 이 회사의 마진이 32%인 이유도 여기에 있습니다.
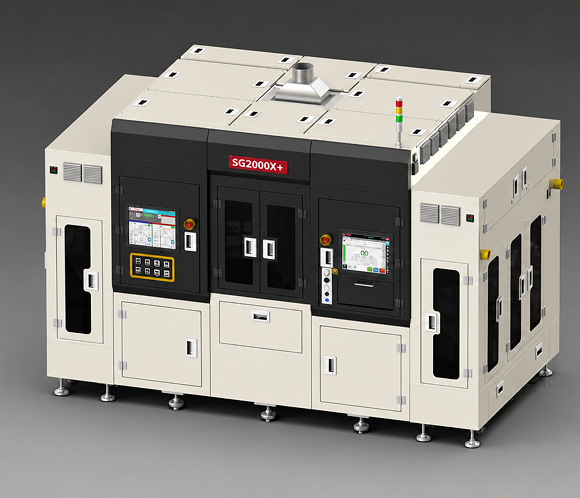
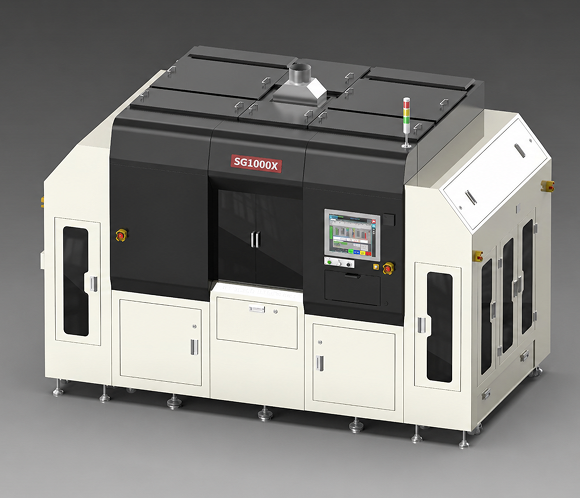
1.1 두 부문, 그리고 뒤집힌 무게중심
| 부문 | 1H26 매출 | 1H26 영업손익 | 1H25 매출 | 1H25 영업손익 | 2025 | 2024 |
|---|---|---|---|---|---|---|
| 반도체장비 Strip Grinder · 소모품 | 191.7억 | +61.5억 32.1% | 76.1억 | +10.0억 13.1% | 201.5억 | 125.8억 |
| 제어계측기기 유량계 · LFC · 스피너 | 94.9억 | −9.3억 | 114.9억 | +10.4억 9.1% | 177.4억 | 166.5억 |
| 기타 · 조정 | −0.4억 | −8.2억 | 0.0억 | −21.4억 | — | — |
| 합계 | 286.2억 | +44.0억 | 191.0억 | −1.1억 | 378.9억 | 292.4억 |
표에서 읽어야 할 것은 세 가지입니다. ① 반도체장비 매출이 1년 만에 2.5배가 됐습니다. ② 같은 부문의 영업이익률이 13.1%에서 32.1%로 뛰었습니다 — 물량이 늘면서 고정비가 희석된 전형적인 오퍼레이팅 레버리지입니다. ③ 그런데 제어계측 부문은 매출이 줄고 적자로 돌아섰습니다. 이 마지막 항목은 9장의 밸류에이션과 10장의 리스크에서 다시 나옵니다.
1.2 Strip Grinder 라인업 — SG1000과 SG2000
회사가 공시에서 밝힌 제품 구분은 단순합니다.
| 모델 | 적용 대상 | 기술적 성격 |
|---|---|---|
| SG1000 시리즈 | Power PKG 등 연질 금속 소재 가공 | 무른 금속을 갈면 재료가 밀리고 뭉개집니다. 연삭 조건 제어가 핵심. |
| SG2000 시리즈 | 범용 Strip PKG 및 복합 소재(2종 이상) PKG | 서로 다른 경도의 재료를 한 번에 평탄하게. AI 패키지가 여기로 옵니다. |
회사는 표준 모델 외에 고객사 라인 물류에 맞춘 커스터마이즈 설계로도 공급한다고 밝히고 있습니다. 이것은 장비사에게 양날의 검입니다. 고객 라인에 맞춰 들어가면 교체가 어려워지지만(락인), 표준화된 대량 판매로는 가기 어려워 매출이 고객 투자 일정에 종속됩니다.
1.3 소모품 — 이 회사에서 가장 과소평가된 줄
반도체장비 부문 매출을 제품별로 쪼개면 다음과 같습니다.
| 품목 | 1H26 | 비중 | 2025 | 2024 |
|---|---|---|---|---|
| Strip Grinder 등 (장비) | 113.7억 | 59.3% | 130.3억 | 61.2억 |
| 소모품 등 (Spare Parts) | 약 78억 | 약 41% | 71.3억 | 64.6억 |
주목할 것은 2024년입니다. 장비 매출이 61억까지 떨어졌던 해에도 소모품은 64.6억으로 오히려 장비보다 컸습니다. 연삭은 소모품을 먹는 공정입니다 — 그라인딩 휠, 척, 세정 부품이 계속 닳습니다. 즉 고객사에 설치된 장비 대수가 쌓이면 그 위에 장비 사이클과 무관한 매출층이 깔립니다. 장비사 중에서 이 구조를 가진 회사는 그렇지 않은 회사보다 이익의 하방이 단단합니다.
1.4 제어계측 부문 — 오래된 본업, 그리고 지금은 문제
유량계와 LFC는 반도체 세정 설비에 탑재되는 부품입니다. 웨이퍼 표면에 고순도 약액을 "정해진 양만큼" 뿌리기 위해 유량을 측정하고 토출량을 미세 제어합니다. 스피너 모터는 세정·코팅 장비의 회전 구동부입니다. 즉 이 부문은 장비를 파는 게 아니라 장비사에 부품을 파는 사업이고, 회사 자체가 밸류체인에서 한 칸 뒤에 있습니다.
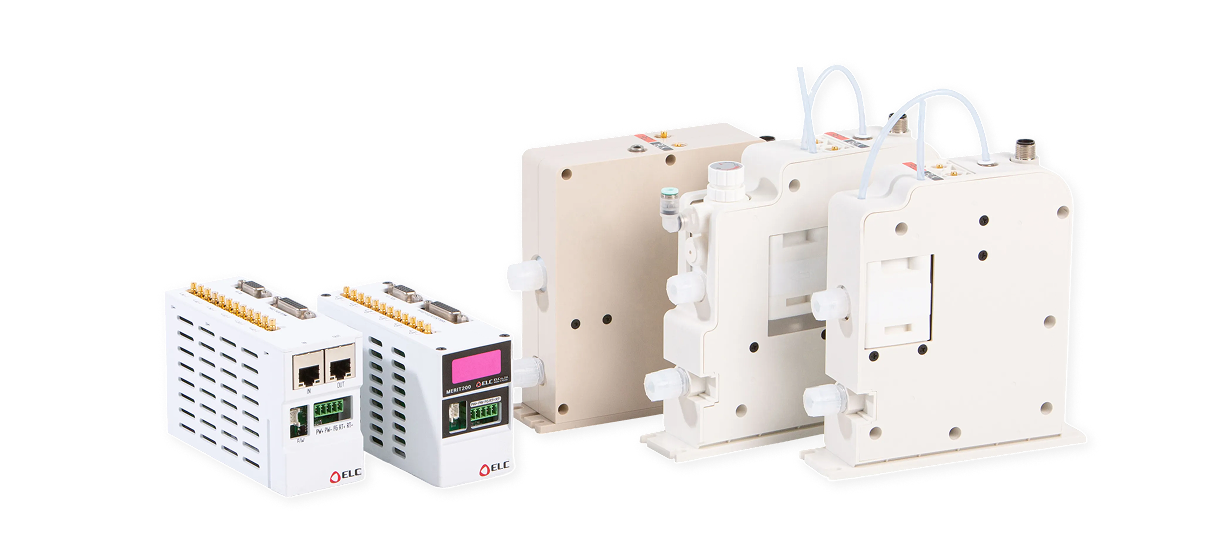
수출이 2024년 55.2억 → 2025년 69.1억 → 2026 상반기 1.9억으로 사실상 사라졌습니다. 내수는 유지되고 있으나(상반기 92.6억) 부문 전체가 영업손실 −9.3억으로 전환했습니다. 회사는 이 감소의 원인을 공시에서 따로 설명하지 않습니다. 중국 법인 정리(우시 2025.7 청산, 비나 2024.12 청산)와 시점이 겹친다는 점만 사실로 확인됩니다.
즉 지금 이엘씨의 실적 개선은 "두 부문이 같이 좋아진 것"이 아니라 "한 부문이 다른 부문의 악화를 압도한 것"입니다.
1.5~1.9 왜 몰딩 후에 갈아내는가 — 그리고 웨이퍼 연삭과 무엇이 다른가
이 장은 기술 배경이 없어도 읽히도록 썼습니다. 이 회사의 사업 전체가 이 한 공정 위에 서 있기 때문에, 여기만 이해하면 나머지는 숫자를 읽는 일입니다.
1.5 먼저 큰 그림 — 칩 한 개가 만들어지는 순서
반도체는 크게 두 단계로 만듭니다. 전공정은 둥근 실리콘 판(웨이퍼) 위에 회로를 새기는 단계이고, 후공정은 그 웨이퍼를 잘라 낱개 칩으로 만들고 포장해서 기판에 붙이는 단계입니다. 이엘씨의 장비는 전부 후공정에 들어갑니다.
후공정 흐름 — 이엘씨 장비가 들어가는 칸
웨이퍼에서 완성 패키지까지. 파란 칸이 연삭 공정입니다.
1.6 몰딩이란 무엇이고, 왜 그 다음에 갈아내는가
몰딩은 기판에 붙인 칩 위에 EMC라는 검은 에폭시 수지를 부어 굳히는 작업입니다. 우리가 흔히 보는 검은 사각형 반도체 부품의 그 검은 부분이 EMC입니다. 습기·충격·먼지로부터 칩과 머리카락보다 가는 배선을 보호합니다.
그런데 덮고 나면 반드시 갈아내야 하는 이유가 네 가지 생깁니다.
몰딩 직후와 연삭 후 — 단면으로 보면
왼쪽: 수지가 전부 덮은 상태. 오른쪽: 갈아내서 칩 뒷면과 구리 기둥이 드러난 상태.
① 두께를 줄이기 위해. 스마트폰이든 AI 가속기든 패키지 높이에는 상한이 있습니다. 특히 칩을 여러 층 쌓는 구조에서는 한 층의 두께가 전체 높이를 결정합니다. DISCO도 "모바일 기기를 얇게 하려면 칩뿐 아니라 패키지도 얇게 해야 한다"고 이 공정의 목적을 설명합니다.
② 칩 뒷면을 드러내 열을 빼기 위해. 수지는 열을 잘 통하지 않습니다. AI 칩처럼 발열이 큰 제품은 칩 뒷면을 수지와 같은 높이로 노출시켜 방열판을 직접 붙입니다. 이것을 exposed die 구조라고 합니다.
③ 구리 기둥 상단을 드러내 위층과 연결하기 위해. 2.5D·팬아웃 구조에서는 수지를 뚫고 올라온 구리 기둥(Cu post·Cu stud)이 위층 배선과 만나야 합니다. 갈아내지 않으면 수지가 덮여 있어 전기가 통하지 않습니다. 이것이 앞서 본 화이트보드의 빨간 글씨입니다.
④ 휘어진 것을 잡기 위해. 수지는 굳으면서 수축해 기판 전체를 휘게 만듭니다(워피지). DISCO의 기술 자료도 "수지는 잘 휘고, 두꺼울수록 더 휜다", "연삭 후에는 워피지가 줄어드는 경향이 있다"고 설명합니다. 휘어 있으면 다음 장비가 진공으로 잡지도, 자동으로 옮기지도 못합니다.
1.7 그런데 왜 웨이퍼 단계에서 미리 얇게 갈지 않는가
자연스러운 의문입니다. 실제로 웨이퍼 단계에서 갈아내는 공정(백그라인딩)도 존재합니다. 문제는 한계가 있다는 점입니다.
후공정 연삭 관련 미국 특허(US8124471)의 배경 설명이 이 문제를 정확히 적고 있습니다 — 웨이퍼를 얇게 만들면 기계적 응력을 견디는 능력이 함께 떨어져 휨과 파손 위험이 커지고, 그래서 제조사들이 원하는 만큼 얇게 만들지 못한다는 것입니다. 얇은 유리판을 혼자 들면 깨지지만, 액자에 끼워 넣으면 안 깨지는 것과 같습니다.
몰딩 후 연삭은 그 액자를 먼저 만들고 가는 방식입니다. 수지가 칩을 붙들어 주기 때문에, 웨이퍼 상태에서는 불가능했던 두께까지 갈아낼 수 있습니다. 즉 웨이퍼 연삭과 스트립 연삭은 경쟁 관계가 아니라 순서 관계이며, 패키지가 얇아질수록 뒤쪽(스트립 연삭)의 몫이 커집니다.
1.8 웨이퍼 연삭과 스트립 연삭의 차이 — 한 표로
| 웨이퍼 연삭 (백그라인딩) | 스트립 연삭 (몰딩 후) | |
|---|---|---|
| 언제 | 회로를 다 새긴 뒤, 자르기 전 | 칩을 기판에 붙이고 수지로 덮은 뒤 |
| 무엇을 | 둥근 실리콘 원판 (보통 300mm) | 사각 스트립 — 패키지 수십 개가 배열된 판 |
| 재료 | 실리콘 한 가지 (백그라인딩) — 검증 후 추가 단, HBM·CoWoS의 웨이퍼 레벨 몰드 연삭은 수지+실리콘(+구리) 복합이며 이 역시 웨이퍼 그라인더가 수행 | 수지 + 실리콘 + 구리 + 땜납 (이종 복합) |
| 가는 목적 | 칩 자체를 얇게 | 패키지를 얇게 + 칩·구리 노출 + 휨 교정 |
| 난이도의 원천 | 극박화(수십 μm)에서의 파손 | 경도가 다른 재료를 같은 평면으로 맞추기 |
| 주요 장비사 | DISCO (점유율 70~80%) | 서우테크놀로지(이엘씨), 한미반도체 등 |
| 이엘씨 노출 | 없음 | 주력 |
웨이퍼 연삭은 두부 한 모를 자르는 일에 가깝고, 스트립 연삭은 두부와 밤과 젤리가 섞인 판을 한 칼에 평평하게 미는 일에 가깝습니다. 무른 것은 밀려나고 단단한 것은 버티기 때문에, 한쪽 기준으로 갈면 다른 쪽이 눌리거나 찢어집니다. 이엘씨가 "EMC 한 가지 → EMC와 Die 두 가지 → Solder Ball·Cu Post까지 세 가지 이상"이라고 공시에 굳이 적은 이유가 이것입니다. 재료 개수가 늘어날수록 이 공정은 어려워지고, 어려워질수록 장비 값이 올라갑니다.
1.9 앞으로 이 공정은 더 많아지는가
이 리포트의 투자 논지가 걸린 질문입니다. 방향은 증가 쪽이고, 근거는 세 층위입니다.
① 적용되는 제품이 늘고 있습니다
회사가 공시에 적은 적용 대상은 RF Chip, RF Front-End Module, Memory, Power Module, AI용 반도체입니다. 과거 일부 얇은 패키지의 선택 공정이던 것이 여러 제품군의 표준 공정으로 번지는 국면입니다. 특히 전력 반도체(Power Module)는 발열이 커서 칩 노출이 사실상 필수이고, 스마트폰의 RF 모듈은 두께 경쟁이 치열합니다.
② 한 번 갈 때 갈아야 할 재료가 늘고 있습니다
같은 장비 한 대가 처리하는 난이도가 EMC 1종 → EMC+Die 2종 → EMC+Die+Cu post/Solder ball 3종 이상으로 올라갑니다. 이건 수량이 아니라 단가가 오르는 경로입니다. 이엘씨 반도체장비 부문 영업이익률이 1년 만에 13.1%에서 32.1%로 뛴 가장 그럴듯한 설명이기도 합니다.
③ AI 패키징 구조 자체가 이 공정을 요구합니다
AI 가속기는 연산 칩 하나로 성능을 내지 못해, 연산 칩 옆에 HBM(메모리를 여러 층 쌓은 부품)을 붙여 한 덩어리로 만듭니다. 이때 위층(칩들)과 아래층(기판)을 잇는 방법이 필요한데, 현재 두 갈래가 경쟁 중입니다.
| 방식 | 주도 | 연결 구조 | 몰드 연삭 필요성 · 포맷 검증 후 수정 |
|---|---|---|---|
| CoWoS-L | TSMC | 작은 실리콘 다리(LSI)를 수지에 묻고, 구리 기둥으로 상하 연결 | 필요 — 묻은 뒤 갈아서 구리(TIV)를 드러냄. 단, 캐리어 위 300mm 재구성 웨이퍼에서 수행(TSMC 특허 US2020/0381391) → 웨이퍼 그라인더/CMP 영역 |
| FOCoS-Bridge | ASE | Si 브릿지 + Cu pillar / Cu stud | 필요 — 동일. 팬아웃 재구성 웨이퍼 포맷 → 스트립 그라인더 영역 아님 |
두 방식 모두 "수지에 묻고 → 갈아서 드러낸다"는 단계를 지납니다. 앞서 본 화이트보드가 양쪽에 똑같이 빨간 표시를 한 이유입니다. 검증 후 수정 그러나 그 연삭은 둥근 재구성 웨이퍼 위에서 DISCO급 웨이퍼 그라인더로 이뤄지며, 스트립 포맷 장비인 SG 시리즈의 영역이 아닙니다. 따라서 ③은 "이 공정이 늘어난다"의 근거는 되지만 "이엘씨 장비 수요가 늘어난다"의 근거는 되지 않습니다. 회사가 공시한 AI 관련 양산 실적은 AI 모듈용 전력 패키지의 히트싱크 연삭(스트립 포맷)이며, Memory·AI 패키지용 장비는 "개발·협의 중"입니다(5.3절).
공정 수요가 늘어나는 것은 산업 전체의 이야기이고, 그 수요를 누가 가져가는지는 별개입니다. 같은 수요를 보고 한미반도체가 2021년에 진입했고, 웨이퍼 연삭을 지배하는 DISCO가 "갈고·씻고·자르는" 통합 장비로 인접 공정을 흡수하는 흐름도 진행 중입니다. 또한 패키지가 스트립에서 더 큰 사각 패널로 넘어가는(FOPLP) 흐름은 기회이자 위협입니다 — 장비를 새로 설계해야 하고, 그 경쟁은 다시 원점에서 시작됩니다.
정리하면, "공정은 늘어난다"는 비교적 안전한 명제이고, "이엘씨의 몫이 늘어난다"는 확인이 필요한 명제입니다. 이 리포트가 5.5절(번들링)과 8.3절(테크윙)에서 다루는 주제가 정확히 그것입니다.
2매출 구성 — 제품·지역·고객
부문은 둘(반도체장비 · 제어계측기기)이고, 이익은 반도체장비 한 부문이 냅니다. 부문·수출입·고객 집중을 한 장에 모읍니다. 품목별(장비 vs 소모품)은 1.3절, 고객별은 4.1절과 4.3절의 표가 자세합니다.
| 부문 | FY2024 | FY2025 | 1H26 | 1H26 비중 | 영업이익률 |
|---|---|---|---|---|---|
| 반도체장비 (Strip Grinder·소모품) | 125.8 | 201.5 | 191.7 | 67.0% | 10.6% · 15.7% · 32.1% |
| 제어계측기기 (유량계·LFC·스피너) | 166.5 | 177.4 | 94.9 | 33.2% | −8.0% · −6.1% · −9.8% |
| 기타 (연구개발·판매) | 0.5 | 1.5 | 1.9 | — | 영업손익 −17.9 · −15.8 · −8.2억 |
| 조정 및 제거 | −0.5 | −1.5 | −2.3 | — | 영업손익 −29.0 · −14.1 · −0.04억 |
| 합계 | 292.3 | 378.9 | 286.2 | 100% | −16.0% · −2.4% · 15.4% |
| 부문 · 구분 | FY2024 | FY2025 | 1H26 |
|---|---|---|---|
| 반도체장비 · 수출 | 119.4 | 105.4 | 132.5 |
| 반도체장비 · 내수 | 6.4 | 96.1 | 59.1 |
| 제어계측기기 · 수출 | 55.2 | 69.1 | 1.9 |
| 제어계측기기 · 내수 | 111.3 | 108.2 | 92.6 |
| 수출 합계 (비중) | 174.6 (59.7%) | 174.5 (46.1%) | 134.4 (47.0%) |
| 내수 합계 | 117.7 | 204.3 | 151.7 |
세 가지가 한 번에 보입니다. ① 1H26 매출의 67.0%가 반도체장비이고, 영업이익은 그 부문만 흑자입니다(1.1절). ② 반도체장비 부문은 수출 비중이 높고(1H26 132.5억 · 부문의 69%), 2025년의 내수 96.1억은 4.3절에서 다루는 국내 신규 고객의 흔적입니다. ③ 제어계측기기 수출은 1H26 1.9억으로 사실상 사라졌습니다(1.4절). 고객 집중은 1H26 상위 3사 65.2%(4.1절), 2025년 상위 5사 68.4%(4.3절)입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가 (공정 익스포져 지도)
반도체 장비주를 볼 때 가장 먼저 확인해야 할 것은 "어느 공정 칸에 매출이 걸려 있는가"입니다. 칸마다 경제성이 다르기 때문입니다.
| 공정 구간 | 대표 공정 | 이엘씨 노출 | 형태 |
|---|---|---|---|
| 전공정 (Fab) | 노광 · 증착 · 식각 | 없음 | — |
| CMP (웨이퍼 평탄화) | 없음 | 장비 본체·슬러리 모두 미보유 | |
| 세정 | 간접 (부품) | 유량계·LFC·스피너 → 세정장비사에 납품 | |
| 계측 · 검사 | 없음 | — | |
| 후공정 (Packaging) | 웨이퍼 백그라인딩 · 다이싱 · 웨이퍼 레벨 몰드 연삭(HBM·CoWoS) | 없음 | DISCO 영역 (점유율 70~80%) 검증 후 추가 |
| 본딩 (TC/레이저/하이브리드) | 없음 | 한미반도체·프로텍·ASMPT 영역 | |
| 몰딩 (EMC) | 없음 | TOWA 영역 | |
| 몰딩 후 스트립 연삭 (기판·리드프레임 패키지: RF 모듈·SiP·전력 모듈·PoP) | 직접 — 주력 | Strip Grinder + 소모품 · 경쟁: DISCO DFG8030, 한미 META GRINDER, 대만 GPM | |
| 범프 · 볼 어태치 | 없음 | 프로텍·코세스 영역 | |
| 테스트 · 핸들러 | 없음 | — |
3.1 이 지도가 말하는 것
이엘씨는 반도체 공정 전체에서 딱 한 칸에 이익이 걸려 있습니다 — 몰딩 후 스트립 연삭. 폭이 좁다는 것은 리스크이지만, 동시에 이 회사를 이해하기 쉽게 만듭니다. AI 투자 사이클 전체를 볼 필요 없이 "몰딩 후 갈아내야 하는 패키지의 물량" 하나만 추적하면 됩니다.
그리고 그 칸은 지금 구조적으로 커지고 있습니다. 이유는 세 가지입니다.
① 적용 제품군 확대. 회사가 명시한 대로 RF Front-End Module, Memory, Power Module, AI 반도체로 정밀 연삭이 번지고 있습니다. 예전에는 일부 패키지에만 필요했던 공정이 표준 공정으로 바뀌는 중입니다.
② 갈아야 할 재료의 개수 증가. EMC 1종 → EMC+Die 2종 → EMC+Die+Cu post/Solder ball 3종 이상. 난이도가 올라가면 장비 단가가 올라갑니다. 이것이 이 회사 마진 확대의 근본 원인으로 보입니다.
③ 구조 경쟁에 중립적. CoWoS-L이든 FOCoS-Bridge든, 나아가 FOPLP로 가든, 몰딩하고 갈아서 구리를 드러내는 단계는 공통입니다. 검증 후 수정 다만 중립적인 이유가 원문과 다릅니다 — 어느 쪽이 이겨도 그 연삭은 웨이퍼 포맷에서 DISCO 장비로 이뤄지므로, 이엘씨에게는 어느 쪽도 매출이 아닙니다. 이엘씨가 이 파이에 들어가려면 회사가 개발 중이라고 공시한 패널·AI용 신규 장비가 필요합니다(5.3절).
3.2 스트립 연삭은 언제·왜 출현했는가 2026-09-16 추가 조사
앞의 "세 가지 이유"는 회사 공시의 문장을 옮긴 것입니다. 그 문장이 산업의 실제와 얼마나 맞는지 보려면, 이 공정이 어디서 왔고 각 적용처에서 지금 어떻게 쓰이는지를 따로 확인해야 합니다. 특허·논문·장비사 자료를 시간순으로 놓으면 다음과 같습니다.
| 시기 | 누가 · 무엇을 | 왜 (드라이버) | 근거 |
|---|---|---|---|
| 2001 | 텍사스인스트루먼트가 플립칩을 수지 봉지한 블록(스트립)을 몰드 쪽에서 연삭해 저배화하는 방법을 특허화. 칩 625→55μm, 최종 150μm | 패키지 두께. 확인된 가장 이른 "몰딩 후 스트립 연삭" | US2003/0036219 |
| 2006 | 앰코 "Exposed die overmolded flip chip" — 다이 뒷면을 몰드 밖으로 드러내는 구조 | 방열 + 두께. exposed-die의 목적을 정립(이때는 성형으로 노출) | US8,847,372 |
| 2008 | 인텔 "Method of post-mold grinding" — 웨이퍼 박형화 대신 몰딩 후 연삭. 패키지 ~1mm/다이 200μm 한계를 패키지 500μm/다이 50μm로 | "웨이퍼가 얇아질수록 휨·파손 위험 증가" → 박형화의 주체를 웨이퍼에서 패키지로 옮김. 이 공정의 논리적 원점 | US8,124,471 |
| 2012~2014 | 애플(Touch ID) "센서를 봉지한 뒤 배선이 거의 노출될 때까지 수지 상부 제거", 앰코 "지문센서 ≤500μm, encapsulant grinding", 크루셜텍 "와이어 루프 때문에 몰드가 두꺼워지는 문제" | 센서 감지거리. 정전용량 지문센서는 절연층 두께에 반비례해 신호가 줄어 다이 위 몰드를 30~100μm로 얇고 균일하게 만들어야 함. 아이폰 5s(2013.09)·갤럭시 S5(2014.04)로 대량 양산 | US9,268,989 · US9,431,447 · US2015/0102829 · Sensors 2017 |
| 2013 | 서우테크놀로지, 스트립 그라인더 자체 개발 (2014.11 특허 출원). TSMC는 같은 해 CoWoS용 "2단계 몰드 연삭" 특허 | 이엘씨 공시의 "개발 초기 지문 인식 센서 분야에 적용"과 시기가 정확히 겹침 | 더스탁 2020-06 · KR101635113B1 · US2015/0187607 |
| 2014 | 삼성전자 ECTC 논문 "Strip grinding introduction for thin PoP"; 앰코코리아 12월 스트립 그라인딩 양산 인증 — "다이 30μm 미만, 몰드 클리어런스 50μm 미만, 몰드 플래시 제거로 exposed-die, 극박 PoP의 휨 해결" | 모바일 AP PoP 박형화. 2015년 삼성 ePoP(1.4mm) 양산 | IEEE 6897469 · 앰코 반도체사전 |
| 2013~2021 | 파워 패키지: ST(2013) "완전 봉지 후 연삭·폴리싱으로 방열부 노출, 단차 ≤10μm", 인피니언(2021) "클립을 덮은 뒤 노출될 때까지 평탄화", ASMPT(2021) "양면냉각 패키지는 종래 몰딩 후 상면 연삭·폴리싱을 수행" | Cu 클립·히트슬러그 노출. 톱사이드/양면 냉각 패키지의 방열면을 몰드와 같은 평면으로 | US2013/0328180 · US10,978,380 · US11,955,347 |
| 2018~2020 | RF 모듈: Qorvo "하면 몰드 80~200μm를 기계 연삭해 다이 노출", Skyworks "몰드와 솔더볼 일부를 연삭 제거", ASE "양면 몰딩(DSM)은 하면 몰드·다이·볼 높이를 줄이는 백사이드 연삭을 채택", 앰코 DSMBGA 양산(2020) | 5G RF 모듈의 양면 몰딩. 하면까지 부품을 실장하면 하면 연삭이 공정상 필수 | US2020/0075547 · US10,361,145 · ASE DSM 페이지 · 3DInCites 2021 |
| 2020~2021 | DISCO DFG8030/8020, 한미 Strip Grinder 1.0, 대만 GPM 전용기 진입 (5.4절) | 시장이 전용기를 낼 만한 크기가 됨 | DISCO 2020-12-03 · 디지털데일리 2021-11-18 |
스트립 연삭은 "웨이퍼를 더 얇게 갈 수 없을 때, 몰드로 감싸 붙들어 놓고 패키지째 갈자"는 인텔(2008)의 논리에서 출발해, 지문센서의 감지거리(2013~14)와 스마트폰 PoP 박형화(2014~15)라는 두 모바일 수요가 양산 공정으로 만들었고, 그 뒤 파워 패키지의 방열면 노출과 5G RF 모듈의 양면 몰딩으로 용도가 넓어진 공정입니다. 즉 태생이 모바일 박형화이며, 이엘씨가 공시한 "지문센서 → RF FEM → 파워 모듈"이라는 레퍼런스 순서는 이 산업 전체의 순서와 같습니다. 출현 시점부터 지금까지 이 공정을 필요로 한 것은 "AI 칩"이 아니라 두께·방열 제약이 있는 기판형 패키지였습니다.
3.3 적용처별로 — 무엇이고, 왜 갈며, 지금 얼마나 쓰고, 앞으로 어떻게 되는가 2026-09-16 추가 조사
회사가 나열한 네 분야(RF · Memory · Power Module · AI 반도체)를 하나씩 봅니다. 각 분야의 "현재 보급도"는 시장조사기관의 집계가 없어 특허·공식 발표·장비사 자료로부터 판단한 것이며, 확인 수준을 표기했습니다.
① RF 프론트엔드 모듈 (RF FEM / SiP) — 양산 확정, 성장은 완만
무엇인가
스마트폰 안테나 뒤에서 신호를 증폭·여과·전환하는 PA·필터·스위치·LNA를 한 기판 위에 실장하고 몰딩한 모듈(PAMiD, L-PAMiD, Wi-Fi/BT 모듈 등). 퀄컴·브로드컴·Qorvo·Skyworks·무라타가 설계하고 ASE·앰코·JCET·USI 등이 조립합니다. 5G 이후 밴드 수가 늘어 모듈 하나에 들어가는 부품이 급증했습니다.
왜 스트립 연삭인가
모듈 높이 제약 때문에 기판 양면에 부품을 싣고 양면 몰딩(DSM)을 하는데, 그러면 하면의 몰드·다이·솔더볼 높이를 줄이는 백사이드 연삭이 공정상 필수가 됩니다(ASE). Qorvo는 하면 몰드 80~200μm를 갈아 다이를 노출, Skyworks는 몰드와 함께 솔더볼 상부를 갈아낸 뒤 캡을 다시 형성합니다. 상면도 컴파트먼트 실딩 전 평탄화가 필요합니다. 재료가 EMC+Si+솔더볼(연질)이라 "복합 소재 3종" 연삭의 대표 사례입니다.
현재 보급도 [추정]: 양면 몰딩 모듈(앰코 DSMBGA 2020년 양산, ASE DSM)은 공정상 100% 연삭을 거치며, 플래그십 L-PAMiD·워치·TWS용 모듈이 주 대상입니다. 단면 몰딩의 저가 LGA 모듈은 높이 제약이 없으면 생략 가능합니다. "RF 모듈 중 연삭 비율"을 집계한 자료는 없습니다. 시장 [확인]: Yole 기준 모바일 RFFE 모듈 시장은 2024년 154억달러 → 2030년 170억달러 이상으로, 2024~27년은 아키텍처 단순화와 ASP 하락으로 정체 국면입니다. 앰코는 "첨단 5G RF FEM 패키징 2026년 23억달러, CAGR 30%"를 인용했습니다. 전망 [확인/추정]: 수량 성장은 제한적이지만 5G-A·6G로 모듈당 통합도가 높아지고 양면·박형 비중이 커지는 것이 연삭 수요를 받칩니다. RF 모듈의 FOWLP·PLP 이행(DISCO가 2020년 DFG8030 출시 배경으로 든 것)은 포맷을 스트립에서 패널로 옮기는 위협 요인입니다. 이 분야는 이엘씨가 "양산 공급 실적 보유"라고 공시한 분야이고, 5.3절의 추정대로 현재 매출의 중심축으로 보입니다.
② 메모리 — 공시상 "개발·협의 중", 양산 증거 없음
무엇인가
스트립 포맷으로 만들어지는 메모리 패키지는 모바일 LPDDR(PoP·단품), eMCP/uMCP(NAND+LPDDR 혼합), eMMC/UFS, microSD입니다. 서버 DRAM 모듈이나 SSD는 두께 압박이 작고, HBM은 웨이퍼 레벨이라 해당 없습니다(5.3절).
왜 스트립 연삭이 후보인가
다이를 8~16단 쌓으면 몰드 캡 두께의 산포가 커지고 와이어 루프 위 여유가 필요해집니다. 몰드를 두껍게 부은 뒤 갈아내면 공정 창이 넓어지고 두께를 정확히 맞출 수 있습니다. 앰코 특허(2013)는 봉지재를 갈아 2단 다이를 노출해 총 두께 580μm를 만드는 방법을 "고용량 모듈·메모리"를 배경으로 기술합니다.
현재 보급도 [미확인 → 사실상 없음으로 판단]: 삼성의 0.65mm LPDDR5X(2024.08)와 마이크론의 0.61mm LPDDR5X(2025.06)는 모두 웨이퍼 백랩 극대화 + 기판·EMC 최적화로 달성했다고 발표했으며 몰드 연삭 언급이 없습니다. 삼성이 몰드를 갈아 칩을 노출하는 특허(US11,923,340, 2021)는 HBM 등 적층 스택 레벨의 것입니다. SK하이닉스·마이크론·키옥시아의 스트립 몰드 연삭 특허는 발견되지 않았습니다. 이는 이엘씨가 Memory를 "적용 확대를 위한 기술 개발과 고객사 협의 진행 중"으로 분류한 것과 정확히 일치합니다. 전망 [추정]: 6·8단 LPDDR5X를 0.65mm에 맞추려는 로드맵, 16단 NAND(키옥시아 2TB microSD 시제품은 0.8mm 실장부에 16단), 폴더블·슬림폰이 몰드 캡 산포 문제를 키우면 "두껍게 몰딩 후 연삭" 방식이 채택될 수 있으나, 30~40μm 다이 위 연삭 응력(크랙)과 추가 원가가 걸림돌입니다. 후보 순위는 uMCP/eMCP → 메모리 카드 → LPDDR PoP 순으로 보이며, 이엘씨 매출로 확인되기 전까지는 옵션입니다.
③ 파워 모듈·파워 패키지 — 양산 확정, 가장 확실한 성장 축
무엇인가
MOSFET·SiC·GaN 같은 전력 반도체를 리드프레임 위에 Cu 클립으로 연결하고 몰딩한 패키지, 특히 톱사이드 쿨링(TSC)·양면 냉각(DSC) 패키지입니다. 방열면(Cu 클립·히트슬러그·냉각판)이 몰드 상면으로 노출되어 히트싱크나 콜드플레이트에 직접 닿습니다. 인피니언 TOLT·QDPAK·PQFN DSC, onsemi T2PAK·TCPAK57, Nexperia CCPAK·X.PAK, ST HU3PAK·ACEPACK, Wolfspeed TOLT, Navitas HV-T2Pak, ROHM TSC3PAK 등이 2020~2026년에 연쇄 출시됐습니다.
왜 스트립 연삭인가
노출면은 몰드와 한 평면(단차 ≤10μm, ST)이어야 TIM 접촉이 됩니다. 방법은 둘 — 성형 단계에서 노출(필름 어시스트 몰딩, 플래시 잔류 위험)하거나, 완전히 덮고 나서 갈아 노출(공차 ±80μm 흡수, 평탄도 우수). 특허들이 후자를 "종래 표준"으로 기술합니다. 어려운 점은 연질 Cu + 실리카 80~90% EMC를 한 번에 갈아야 한다는 것 — Cu는 밀려서 버(burr)와 스미어링이 생기고 휠 기공을 막습니다(TSMC·DISCO·Okamoto 특허). 서우가 SG1000을 "연질 금속 소재 전용"으로 따로 둔 이유가 이것입니다.
현재 보급도 [확인/추정]: TSC/DSC 패키지는 2021년 이후 주요 IDM 전부가 라인업을 냈고 용도가 자동차(OBC·트랙션) → 산업(ESS·충전기) → AI 데이터센터로 확장 중입니다. onsemi는 T2PAK을 "EV에서 가장 많이 요청되는 패키지"라 했고, Wolfspeed는 AI 데이터센터 전용 TSC 패밀리를 2026년 두 번째로 냈습니다. 인피니언–엔비디아의 800V HVDC 아키텍처(2025.05)와 GPU 근접 전력단(듀얼페이즈 파워스테이지 6×6×0.8mm, 콜드플레이트 직결)이 이 흐름을 AI 서버로 끌어들이고 있습니다. 다만 "TSC 패키지 중 연삭 방식 비율"이나 시장 점유율 수치는 없습니다. 이엘씨 공시의 "AI 모듈용 Power PKG의 Heat sink 부분 정밀 연삭을 양산 적용"은 정확히 이 카테고리이며, 회사가 "AI"라고 부르는 매출의 실체입니다. 전망 [추정]: SiC/GaN의 SMD 전환과 액랭 서버 확산으로 TSC/DSC 비중은 2030년까지 계속 오를 것이고, 클립이 두껍고 큰 모듈일수록 연삭 방식이 유리합니다. 위험은 ASMPT(2021)처럼 인서트·필름 성형으로 연삭 자체를 없애려는 시도입니다.
④ "AI 반도체" — 스트립 포맷에서는 파워 패키지, 그 너머는 패널
무엇인가
5.3절에서 본 대로 HBM·CoWoS·FOCoS의 몰드 연삭은 300mm 웨이퍼 포맷(DISCO)입니다. 스트립 포맷으로 AI 서버에 들어가는 것은 ③의 전력단 패키지뿐입니다. 그 다음 단계로 업계가 준비하는 것이 패널 레벨 패키징(FOPLP·CoPoS) — 310×310mm(TSMC CoPoS, ASE), 415×510mm(삼성), 600×600mm(ASE/SPIL·네패스·한화) 크기의 사각 패널 위에 AI 칩렛·브릿지를 실장·몰딩하는 방식입니다.
왜 연삭인가
칩퍼스트 팬아웃은 몰드 연삭이 표준 공정이고("몰드가 휠에 눌어붙는 로딩 문제, 노하우 필요" — Semiengineering), ASE FOCoS-Bridge 플로우에도 "브릿지 배치 후 molding/grinding"이 있으며, TSMC는 2013년부터 CoWoS 몰드 2단계 연삭을 씁니다. 즉 패널에서도 ① 브릿지·비아 노출 연삭과 ② 상부 칩렛 몰드 평탄화의 두 지점에 대면적 연삭기가 필요합니다. 스트립(≤100×300mm)과는 다른 장비군입니다.
현재 보급도 [확인]: AI용 패널 양산은 아직 없습니다. ASE 310×310 라인이 2027년 상반기, TSMC CoPoS(2026년 파일럿 완공)와 삼성 415×510이 2028~29년 양산 목표입니다. Yole은 PLP 시장을 2024년 1.6억달러(8만 패널) → 2030년 6~6.5억달러(22만 패널)로 봅니다. 장비 현황 [확인/미확인]: 600mm급 상용 그라인더는 대만 GPM(700×700mm)만 확인되고, DISCO는 DFG8020(390×390)에서 멈춘 채 2024~25년에는 대형 패널을 분할해 가공하는 다이서를 내놓았습니다. 한미반도체·서우테크놀로지의 패널 그라인더는 미확인이며, 이엘씨는 "Panel Grinding 장비 개발 중"이라고만 공시했습니다. 전망 [추정]: 2027~29년 양산 진입 시 라인당 소수의 대면적 그라인더가 필요하고, 대수보다는 대형 워크피스의 휨(최대 수 mm)·TTV 대응이 진입 장벽입니다. 스트립 장비사에게는 310×310 규격이 현실적 진입점이지만, 여기서는 서우의 선점 이력이 없고 DISCO·GPM·한미가 같은 출발선에 있습니다.
네 분야를 한 표로
| 분야 | 왜 가는가 | 재료 조합 | 현재 보급도 | 2027~30 전망 | 이엘씨 상태 (공시) |
|---|---|---|---|---|---|
| RF FEM / SiP | 양면 몰딩 하면 박형화, 다이·볼 노출, 실딩 전 평탄화 | EMC + Si + 솔더볼 | 양산 표준 (양면 모듈은 100%) | 모듈 수량 정체(RFFE $15.4B→$17B+), 통합·양면 비중 증가로 완만 성장. PLP 이행 시 포맷 위협 | 양산 공급 실적 보유 — 현재 매출 중심축 |
| 파워 모듈·TSC/DSC | Cu 클립·히트싱크를 몰드와 한 평면으로 노출(단차 ≤10μm) | EMC + 연질 Cu (+ Si) | 양산 표준 (연삭 vs 성형 노출 병존) | 자동차→AI 서버(800V HVDC·콜드플레이트)로 확장, 가장 확실한 성장. 인서트 성형으로 연삭 대체 시도가 위험 | 양산 공급 실적 보유 · "AI 모듈용 Power PKG 히트싱크 연삭 양산" |
| 메모리 | 다단 적층 몰드 캡 두께 제어, 초박형(0.6mm대) | EMC + Si | 양산 증거 없음 — 백랩·박형 EMC로 대응 중 | 6·8단 LPDDR, 16단 NAND, 폴더블이 채택 압력. 다이 크랙·원가가 걸림돌 | "기술 개발 및 고객사 협의 진행 중" |
| AI 반도체 | (스트립) 전력단 방열면 노출 / (패널) 브릿지·비아 노출, 칩렛 몰드 평탄화 | EMC + Cu / EMC + Si + Cu | 스트립: 파워로 양산 · 패널: 양산 전(2027~29) | PLP $0.16B→$0.6B(2030). 600mm급 그라인더 공백 존재 — DISCO·GPM·한미와 원점 경쟁 | 파워 히트싱크는 양산 · AI 패키지용 신규 장비·"Panel Grinding 개발 중" |
네 분야 중 지금 실제로 커지고 있고 이엘씨가 양산 실적을 가진 칸은 파워 패키지 하나입니다. RF는 양산 표준이지만 전방 시장이 정체 국면이고, 메모리는 채택 전이며, AI 패키지는 스트립이 아니라 패널이라는 다른 장비군의 이야기입니다. 따라서 위 박스의 "①" — "RF·Memory·Power·AI로 정밀 연삭이 번지고 있다" — 는 번지고 있는 것(파워, 그리고 미래의 패널)과 번지기를 바라는 것(메모리, AI 패키지)을 한 문장에 섞은 것으로 읽어야 합니다. 이 종목의 성장 논지는 "AI 패키징"이 아니라 "톱사이드 쿨링 전력 패키지의 확산 + 패널 그라인더 개발 성공 여부"로 다시 써야 정확합니다. 전자는 공시로 확인되는 현재이고, 후자는 확인이 필요한 미래입니다.
화이트보드에는 grinding과 CMP가 나란히 적혀 있었지만, 이엘씨의 공시 제품군은 기계식 연삭(Grinding)까지입니다. CMP(화학적 기계 평탄화) 장비는 보유하고 있지 않습니다. 두 공정은 순차적으로 붙어 있지만 장비도 공급사도 다릅니다(CMP는 어플라이드머티리얼즈·에바라·케이씨텍 영역). 따라서 "CMP 수혜"로 이 종목을 사는 논리는 공시로 뒷받침되지 않습니다. 다만 제어계측 부문의 유량계·LFC가 약액을 다루는 설비에 들어간다는 점에서 인접성은 있습니다.
4누가 사는가 — 고객과 판매 구조
장비를 누구에게 파는지, 어떻게 돈을 받는지가 이 회사 실적 변동성의 대부분을 설명합니다.
4.1 고객 집중도 — 이 리포트에서 가장 불편한 표
| 매출액의 10% 이상을 차지한 고객 | 1H26 | 매출 대비 | 1H25 |
|---|---|---|---|
| B사 | 103.7억 | 36.3% | 23.5억 |
| A사 | 49.1억 | 17.2% | 25.0억 |
| C사 | 33.7억 | 11.8% | 22.9억 |
| 상위 3사 합계 | 186.5억 | 65.2% | 71.5억 (37.4%) |
1년 전 37%였던 상위 3사 비중이 65%가 됐습니다. 특히 B사 한 곳이 23.5억에서 103.7억으로 4.4배가 되면서 혼자 매출의 36%를 차지합니다. 이번 실적 개선의 상당 부분은 특정 고객 한 곳의 투자 결정이라는 뜻이고, 그 고객이 증설을 마치면 같은 크기의 역방향 충격이 옵니다. 회사는 고객명을 공개하지 않습니다.
4.2 누구에게 파는가
공시상 판매 대상은 글로벌 IDM(종합 반도체 기업) 및 OSAT(후공정 전문업체)입니다. 상반기 매출의 47%가 수출(134.5억)이고, 반도체장비 부문만 보면 수출이 132.5억으로 부문 매출의 69%입니다. 즉 이 사업의 주된 시장은 한국이 아니라 해외 OSAT입니다.
수금 조건도 공시에 명시돼 있습니다. 수출은 선적 후 30일 내 80~90%, 고객 검수 후 30일 내 10~20%. 국내는 검수 완료 후 60일 이내. 수출은 계약 대리점을 통해 설치(setup)가 진행되고 대리점 수수료가 나갑니다.
회사는 "고객사의 투자 계획 변동에 따라 수시로 변동되기 때문에 확정적인 수주 현황을 제시하기 어려워 별도로 기재하지 아니합니다"라고 명시했습니다. 즉 다음 분기를 예측할 공식 지표가 외부에 없습니다. 투자자가 쓸 수 있는 선행 지표는 재고자산(상반기 말 239.8억, 전기말 174.5억 대비 +37%)과 고객사 설비투자 뉴스 정도입니다.
4.3 고객사는 정말 알 수 없는가
공시에는 A사·B사·C사로만 나옵니다. 그런데 공시 안의 다른 숫자들을 맞춰보면 상당한 범위까지 좁혀집니다. 2026-09-15 검증: 수치는 DART 원문과 일치, 단서 ③·④ 수정
4.3.1 공식적으로 확인되는 것 — 거의 없습니다
회사는 고객명을 어디에도 적지 않습니다. 반기보고서 주석 29에는 A사·B사·C사로만 표기되고, 판매경로 항목에는 "글로벌 IDM 및 OSAT 등 주요 Packaging 기업"이라는 문장만 있습니다. 수주잔고도 "확정적 제시가 어렵다"며 기재하지 않습니다. 따라서 "알 수 없다"가 정직한 1차 답입니다. 다만 공시된 다른 숫자들과 교차하면 몇 가지가 좁혀집니다.
반기보고서 원문(주석 29)의 고객별 매출은 A사 49.07억·B사 103.74억·C사 33.70억(전반기 25.0억·23.5억·22.9억)으로 원문 리포트와 일치합니다. 부문별 수출·내수(반도체장비 수출 132.5억·내수 59.1억, 제어계측 수출 1.9억·내수 92.6억)도 일치합니다. 한 가지 주의: A·B·C라는 글자는 보고서마다 새로 붙는 라벨이어서, 2025년 사업보고서의 A~E사와 같은 회사를 가리킨다는 보장이 없습니다. 같은 보고서 안의 당기/전기 비교(B사 23.5억→103.7억)만 동일 고객입니다.
4.3.2 단서 ① — B사는 해외 고객일 가능성이 매우 높습니다
이건 계산으로 나옵니다. 2026년 상반기 반도체장비 부문의 내수 매출은 59.1억원입니다. 그런데 B사 한 곳의 매출은 103.7억원입니다. B사가 국내 고객이라면 반도체장비 내수(59.1억)와 제어계측 내수(92.6억)를 합친 151.7억 안에 들어가야 하는데, 한 고객이 장비와 유량계를 동시에 그 규모로 사는 그림은 부자연스럽고, 제어계측 부문은 같은 기간 매출이 줄어든 부문입니다. 전년 23.5억에서 103.7억으로 4.4배가 된 고객이 축소 중인 부품 부문의 고객일 가능성은 낮습니다.
B사는 반도체장비 부문 수출(1H26 132.5억) 안에 들어가는 고객으로 보는 것이 가장 자연스럽습니다. 즉 해외 OSAT 또는 해외 IDM이며, 그 한 곳이 이엘씨 반도체장비 수출의 약 78%를 차지하고 있다는 뜻이 됩니다.
4.3.3 단서 ② — 국내 고객은 2025년에 새로 생겼습니다
| 반도체장비 부문 | 2024 | 2025 | 1H26 |
|---|---|---|---|
| 수출 | 119.4억 | 105.4억 | 132.5억 |
| 내수 | 6.4억 | 96.1억 | 59.1억 |
2024년에 6.4억원이던 국내 매출이 2025년 96.1억원으로 15배가 됐습니다. 이건 "기존 고객이 더 샀다"가 아니라 국내에 신규 고객 라인이 열렸다고 읽는 것이 자연스럽습니다. 2025년 사업보고서의 고객 표가 이를 뒷받침합니다.
| 2025년 사업보고서 · 10% 이상 고객 | 2025 | 2024 | 읽기 |
|---|---|---|---|
| A사 | 67.8억 | 54.7억 | 기존 대형 고객 |
| B사 | 52.2억 | 49.5억 | 기존 고객 |
| C사 | 51.5억 | 3.3억 | 2025년에 사실상 신규 — 내수 15배 증가와 시기 일치 |
| D사 | 47.1억 | 17.4억 | 급증 |
| E사 | 40.5억 | 66.8억 | 감소 — 2024년 최대 고객 |
| 상위 5사 합계 | 259.1억 (68.4%) | 191.6억 (65.5%) |
원문 리포트는 이 시기를 "국내 메모리 3사와 OSAT들이 AI 패키징 라인을 증설하던 시기"라고 썼는데, 국내 메모리 제조사는 2사(삼성전자·SK하이닉스)이고, 5.3절에서 본 대로 이 회사 장비가 HBM 라인에 들어간다는 근거는 없습니다. 국내 신규 고객이 무엇을 위해 장비를 샀는지는 공시로 알 수 없으며, 회사가 밝힌 양산 적용 분야(RF FEM·전력 모듈)로 보는 것이 공시에 가장 가깝습니다.
4.3.4 단서 ③ — 대만을 겨냥한 흔적
서우테크놀로지의 스트립 그라인더 특허(KR101635113B1)는 2014년 11월 한국 출원 뒤, 2015년 8월 대만에 대응 특허(TW104128602)를 출원했습니다. 원문 리포트는 이를 "대만에 우선권 출원"이라고 썼는데, 정확히는 한국 출원을 우선권으로 주장하는 대만 패밀리 출원입니다(방향이 반대). 의미는 같습니다 — 장비 회사가 특정 국가에 특허를 거는 것은 대개 그 나라에 팔거나 팔 계획이 있을 때이고, 대만은 ASE·SPIL 등 세계 최대 OSAT 집적지입니다. 다만 2015년 이후 다른 국가 패밀리 출원은 확인되지 않았습니다.
4.3.5 단서 ④ — 적용 제품군이 고객군을 암시합니다
회사가 공시에 나열한 적용 대상은 RF Chip, RF Front-End Module, Memory, Power Module, AI용 반도체입니다. 그런데 같은 보고서의 "경쟁요소" 항목은 이를 둘로 가릅니다 — 양산 공급 실적이 있는 분야는 지문 인식 센서 → RF Front-End → Power Module이고, Memory·AI는 "적용 확대를 위한 기술 개발과 고객사 협의 진행 중"입니다. RF FEM은 Qorvo·Skyworks·무라타 등이 OSAT에 외주하는 전형적 물량이고, 전력 모듈은 IDM(인피니언·ST 등)과 OSAT 양쪽에 있습니다. 즉 현재 고객군은 RF·전력 패키지를 다루는 해외 OSAT/IDM으로 좁혀지고, Memory·AI 고객은 아직 후보입니다.
위 단서로 좁혀지는 것은 "RF·전력 패키지 중심의 해외 대형 OSAT/IDM + 2025년 이후 국내 고객 추가"라는 윤곽까지입니다. 그 이상, 즉 어느 회사인지는 공개 자료로 특정할 수 없습니다. 한국어 뉴스 검색에서 서우테크놀로지 또는 이엘씨의 스트립 그라인더 고객사를 실명으로 보도한 기사는 한 건도 확인되지 않았습니다. 업계에서 흔히 거론되는 이름들(앰코, ASE, 하나마이크론, SFA반도체, LB세미콘 등)은 가능성 있는 후보군일 뿐 근거가 있는 추정이 아닙니다.
확인하는 방법은 사실상 하나입니다 — IR에 직접 묻는 것. 물어볼 질문은 "고객이 누구냐"가 아니라 "반도체장비 부문 수출에서 상위 고객 한 곳의 비중이 어느 정도이며, 그 고객의 증설 계획이 언제까지인가", 그리고 "Memory·AI용 신규 장비의 고객 평가(demo/qual) 단계가 어디까지 와 있는가"입니다. 전자는 답하지 않아도 후자는 답하는 경우가 많습니다. 참고로 서울평가정보(KIRS)가 2025-11-21자로 이엘씨 기술분석 리포트를 낸 것이 확인되며(본 조사에서는 열람 실패), 고객·특허 세부가 있을 수 있습니다.
5경쟁과 해자
같은 공정 칸(연삭)에 있는 회사, 인접 칸(후공정 장비)에 있는 회사를 국내와 해외로 나눠 매출·이익률·배수를 비교합니다. 모두 2026년 9월 14일 시세 및 직전 12개월(TTM) 기준입니다.
5.1 국내 후공정·장비 기업
| 기업 | 주된 공정 익스포져 | 시가총액 | TTM 매출 | TTM 영업이익률 | PSR |
|---|---|---|---|---|---|
| 한미반도체 | TC 본더 (HBM) · 스트립 그라인더 | 20.96조 | 5,513억 | 51.9% | 38.0배 |
| 이오테크닉스 | 레이저 가공 (마킹·그루빙·어닐링) | 5.29조 | 4,447억 | 30.6% | 11.8배 |
| 피에스케이홀딩스 | 후공정 디스컴·리플로우 | 3.47조 | — | — | — |
| 케이씨텍 | CMP 장비·슬러리 · 세정 | 1.33조 | 4,765억 | 20.9% | 2.8배 |
| 인텍플러스 | 패키지 외관 검사 | 5,460억 | 720억 | −57.1% | 7.6배 |
| 프로텍 | 디스펜서 · 레이저 본더 · 볼 어태치 | 5,445억 | 2,754억 | 29.2% | 2.0배 |
| 코세스 | 솔더볼 어태치 · 레이저 | 3,964억 | — | — | — |
| 넥스틴 | 웨이퍼 패턴 검사 | 3,060억 | 554억 | −3.8% | 5.5배 |
| 디아이티 | 레이저 어닐 · 검사 | 2,827억 | 1,473억 | 33.9% | 1.9배 |
| 이엘씨 | 스트립 그라인더 · 세정장비 부품 | 1,437억 | 474억 | 7.6% (1H26만: 15.4%) | 3.0배 EV 기준 1.2배 |
| 제너셈 | 후공정 자동화·핸들러 | 821억 | 598억 | 17.9% | 1.4배 |
① 스트립 그라인더에서 직접 경쟁하는 상장사는 한미반도체입니다. 한미반도체는 2021년 11월 3스핀들 구성의 Strip Grinder-1.0을 출시하며 이 시장에 들어왔고, 당시 업계 보도는 이 분야를 "서우테크놀로지가 주도하던 분야"라고 표현했습니다. 즉 이엘씨(서우테크놀로지)가 선점자이고 한미반도체가 후발이라는 구도입니다. 다만 한미반도체의 시총 21조는 스트립 그라인더가 아니라 HBM TC 본더가 만든 숫자이므로, 배수를 직접 비교하는 것은 의미가 없습니다.
② PSR만 보면 이엘씨는 중위권입니다. 3.0배로 프로텍(2.0)·디아이티(1.9)·제너셈(1.4)보다 비싸고 넥스틴(5.5)·인텍플러스(7.6)보다 쌉니다. 그런데 순현금 879억을 차감한 EV 기준으로는 1.2배로, 이 표에서 가장 낮습니다. 이 괴리가 이 종목의 전부입니다.
③ 이익률은 비교 시점을 조심해야 합니다. TTM 7.6%는 적자였던 2025년 하반기를 포함한 숫자입니다. 2026년 상반기만 보면 15.4%, 반도체장비 부문만 보면 32.1%로 프로텍(29.2%)·디아이티(33.9%)와 같은 급입니다.
5.2 해외 — 같은 일을 훨씬 큰 규모로 하는 회사들
| 기업 | 공정 익스포져 | 시가총액 | TTM 매출 | 영업이익률 | PSR | PER |
|---|---|---|---|---|---|---|
| DISCO (6146.T) | 웨이퍼 그라인더·다이싱 세계 1위 | 5.56조엔 | 4,613억엔 | 42.7% | 12.1배 | 41.2배 |
| Tokyo Seimitsu (7729.T) | 그라인더·다이서·계측 | 6,509억엔 | 1,727억엔 | 16.1% | 3.8배 | 26.4배 |
| BESI (BESI.AS) | 다이 본더·하이브리드 본딩 | 139억유로 | 7.34억유로 | 43.5% | 19.0배 | 67.4배 |
| Onto Innovation | 패키징 검사·계측 | 153억달러 | 11.2억달러 | 23.0% | 13.7배 | 93.7배 |
| Camtek | 패키징 검사 | 62억달러 | 4.99억달러 | 22.4% | 12.5배 | 180.9배 |
| Kulicke & Soffa | 와이어·볼 본더 | 42억달러 | 9.50억달러 | 20.7% | 4.4배 | 36.3배 |
| ASMPT (0522.HK) | 본딩·패키징 종합 | 647억HKD | — | — | — | 41.0배 |
둘 다 "간다"는 점은 같지만 대상이 다릅니다. DISCO가 가는 것은 웨이퍼(백그라인딩·다이싱)이고, 이 시장에서 70~80%를 쥐고 있습니다. 이엘씨가 가는 것은 몰딩이 끝난 스트립입니다. 공정 순서로도 다른 지점이고, 규모는 매출 기준 약 90배 차이입니다.
그럼에도 이 비교가 의미 있는 이유는 "정밀 연삭"이라는 카테고리의 경제성을 보여주기 때문입니다. DISCO의 영업이익률 42.7%, PER 41배, PBR 9.6배는 이 카테고리가 제대로 자리를 잡았을 때 시장이 매기는 값입니다. 소모품이 반복 매출을 만들고, 한 번 라인에 들어가면 잘 바뀌지 않는다는 성질이 같기 때문입니다. 이엘씨가 그 자리에 갈 수 있다는 근거는 없지만, 이 사업 모델이 구조적으로 왜 마진이 높은지는 DISCO가 증명하고 있습니다.
5.3 HBM은 350억달러인데, 왜 스트립 그라인더는 130억원인가
이 리포트를 읽은 뒤 가장 직관에 반하는 지점입니다. 답은 "시장이 아직 안 열려서"가 아니라 "다른 공정이어서"에 가깝습니다. 이 장은 2026-09-15 추가 조사분입니다.
① HBM·CoWoS-L·FOCoS의 몰드 연삭은 "스트립"이 아니라 "웨이퍼" 단위에서 일어납니다. HBM은 베이스다이 웨이퍼 위에 코어다이를 쌓고(Chip-on-Wafer) 웨이퍼째 몰딩한 뒤 웨이퍼 그라인더로 갈아 탑다이를 노출시키고, 그 다음에 자릅니다. CoWoS-L의 브릿지(LSI)와 구리 기둥(TIV)도 캐리어 위 재구성 웨이퍼 상태에서 갈립니다. 이 장비는 DISCO의 300mm 풀오토 웨이퍼 그라인더 영역이고, 서우테크놀로지의 SG 시리즈(스트립 45~100 × 150~300mm급 포맷)는 물리적으로 그 라인에 들어가지 않습니다.
② 스트립 그라인더가 실제로 쓰이는 곳은 기판·리드프레임 위에 몰딩된 패키지 — 모바일 AP PoP 박형화, RF 프론트엔드 모듈·PMIC 같은 SiP, 노출 실리콘 QFN/DFN, 전력 모듈의 방열면 노출입니다. 즉 이 장비의 전방은 AI 가속기가 아니라 스마트폰·웨어러블·전력반도체입니다.
③ 회사 공시도 같은 말을 합니다. 반기보고서 "경쟁요소" 항목: "당사의 설비는 개발 초기 지문 인식 센서 분야에 적용된 이후, RF Front-End 및 Power Module 분야로 적용 범위를 확대해 왔으며 … Memory 및 AI용 반도체 분야로의 적용 확대를 위한 기술 개발과 고객사 협의를 진행하고 있으며". 양산 레퍼런스는 지문센서 → RF FEM → 파워 모듈이고, Memory·AI는 아직 "개발 중·협의 중"입니다. 원문 리포트가 "AI 패키징이라는 새 전방이 지금 도착해 있다"고 쓴 것은 공시로 뒷받침되지 않습니다.
④ 스트립 연삭은 별도 장비로 수행되는 독립 공정 스텝이며, 장비 한 대 안에 연삭·세정·건조·두께측정이 통합돼 있습니다. 싱귤레이션 소와 한 대로 묶인 사례는 확인되지 않았습니다.
⑤ 시장은 "미보급"이 아니라 "10년 넘은 성숙 니치 + 이미 경쟁 포화"입니다. DISCO(2021년 판매 개시)·한미반도체(2021)·대만 GPM·국내 제너셈(2020년 특허)이 모두 들어와 있고, DISCO는 IR 자료에서 이 세그먼트를 언급조차 하지 않습니다.
5.3.1 HBM 한 개가 만들어지는 실제 순서 — 어디서 갈고, 어떤 장비로 가는가
SK하이닉스 특허(US2018/0286835)와 Hot Chips 2026 발표를 따라가면 흐름은 이렇습니다.
| 순서 | 공정 | 단위 | 연삭 장비 |
|---|---|---|---|
| ① | 코어다이 웨이퍼에 TSV 형성 → 웨이퍼 박형화(백그라인딩) | 300mm 웨이퍼 | DISCO 웨이퍼 그라인더 |
| ② | 베이스다이 웨이퍼 위에 코어다이 8~16단 적층 (TC-NCF 또는 MR-MUF) | 300mm 웨이퍼 (Chip-on-Wafer) | — |
| ③ | 웨이퍼째 몰딩 — "베이스다이 웨이퍼 위에 몰드층을 형성해 스택 사이를 채운다"(SK하이닉스 특허) | 300mm 웨이퍼 | TOWA 압축 몰딩 (점유율 60~70%) |
| ④ | 몰드 연삭 — 몰드층을 리세스해 탑다이 뒷면을 노출·박형화 | 300mm 웨이퍼 | DISCO 300mm 풀오토 그라인더 — HBM용은 일반 DDR용 대비 4~5배 가격(4~5억엔대)이라는 일본 증권 보도 |
| ⑤ | 웨이퍼 상태에서 KGSD(Known-Good Stacked Die) 테스트 | 300mm 웨이퍼 | — |
| ⑥ | 웨이퍼 소잉 → 개별 HBM 큐브 | 300mm 웨이퍼 | DISCO 다이서 |
스트립이 등장하는 단계가 없습니다. HBM에서 "몰딩 후 연삭"은 분명히 존재하지만, 그 대상은 둥근 300mm 웨이퍼이고, 그 장비는 웨이퍼 그라인더입니다. 원문 리포트 2장의 표(이 문서 1.8절)에서 "웨이퍼 연삭 = 실리콘 한 가지(균질)"라고 쓴 부분은 HBM 몰드 연삭에는 맞지 않습니다 — HBM 몰드 연삭도 수지+실리콘 복합 연삭이며, DISCO 기술자료는 "수지+실리콘, 수지+금속 동시 연삭"을 웨이퍼 포맷에서 일반론으로 설명합니다.
5.3.2 CoWoS-L과 FOCoS-Bridge — 화이트보드의 빨간 글씨는 어디서 갈리는가
TSMC 특허 US2020/0381391 "CoWoS Structures"의 공정 순서는 캐리어 위에 브릿지 다이와 관통 비아를 놓고 → 봉지(몰딩)하고 → "CMP 또는 기계식 연삭으로 금속 포스트와 관통 비아가 노출될 때까지 평탄화" → RDL 형성 → 재구성 웨이퍼를 캐리어에서 분리입니다. 즉 구리 기둥 머리를 드러내는 연삭은 캐리어 위 재구성 웨이퍼에서 일어나며, TSMC 300mm 팹 안의 공정입니다. ASE FOCoS도 이름 그대로 팬아웃 웨이퍼레벨(재구성 웨이퍼) 기반입니다. 화이트보드의 "grinding & CMP / Cu stud"는 실재하는 공정이지만, 그것을 하는 장비는 스트립 그라인더가 아닙니다.
1.9절의 "두 방식 모두 스트립/패널 연삭이 필요" → "두 방식 모두 몰드 연삭이 필요하지만, 웨이퍼 포맷에서 수행되며 스트립 그라인더의 영역이 아님". 3.1절의 "구조 경쟁에 중립적" → 중립적인 것은 맞지만, 어느 쪽이 이겨도 이엘씨 장비가 들어가지 않는다는 의미에서의 중립입니다. 회사가 공시에서 언급한 "2.5D Package의 패널 사이즈 대형화에 따른 Warpage"와 "Panel Grinding 장비 개발"은 이 격차를 메우려는 진행 중인 개발이지 매출이 아닙니다.
5.3.3 그러면 스트립 그라인더는 어디에 쓰이는가 — 문헌으로 확인되는 용도
| 용도 | 무엇을 하나 | 근거 |
|---|---|---|
| 모바일 AP PoP 박형화 | 스트립 단위로 몰딩 후 몰드와 칩을 함께 ~100μm까지 연삭해 얇고 휨 적은 PoP 제작 | 삼성전자 특허 US2013/0178016; IEEE ECTC 2014 "Strip grinding introduction for thin PoP" |
| 초박형 플립칩 패키지 | "몰딩된 패키지를 스트립 기판 위에서 동시에 가공·연삭" — 패키지 두께 ~500μm | Intel 특허 US8,124,471 (2008) |
| 노출 실리콘 QFN/DFN | 리드프레임 위 몰딩 후 분리 전 상면 연삭 → 극박 패키지 | Silego 특허 US9,147,629 |
| SiP 모듈 (PMIC 등) | "Top Mold Grinding / Bottom Side Mold Grinding / Strip form grinding for composite materials (Si Die/EMC)" | Dialog Semiconductor PwrSoC 2019 발표 |
| 5G RF·전원관리 모듈 | FOWLP·PLP 채택에 따른 저배화·배선층 형성용 연삭 | DISCO 2020-12-03 보도자료 (DFG8030 출시 배경) |
| AR/VR 글래스용 3D 패키지 | 몰딩면을 갈아 칩과 범프를 노출 | 한미반도체 2021-11 출시 보도 (전자신문·이데일리) |
| 전력 모듈 방열면 | "AI 모듈용 Power PKG의 Heat sink 부분 정밀 연삭을 양산 적용" | 이엘씨 반기보고서 — 회사가 밝힌 유일한 "AI 관련 양산" 문장 |
대만 GPM(均豪精密)의 스트립 그라인더 사양서에 적힌 처리 가능 재료 조합 — "EMC, EMC+Cu, EMC+Die, EMC+Die+Cu, EMC+Die+soldered balls, heat sink" — 는 이엘씨가 공시한 "EMC 1종 → EMC+Die → EMC+Die+Solder Ball/Cu Post"와 정확히 같은 목록입니다. 즉 "복합 소재 3종 연삭"은 서우 고유의 기술이 아니라 이 장비 카테고리의 표준 사양이며, 경쟁사 카탈로그에도 그대로 적혀 있습니다.
정리하면, 이 회사가 공시에서 "AI 반도체"를 언급하는 실체는 두 가지입니다. 하나는 AI 서버용 전력 모듈의 히트싱크 연삭(양산 중, 스트립 포맷), 다른 하나는 Memory·AI 패키지용 신규 장비 개발(개발·협의 중). HBM 그 자체와의 연결고리는 공시 어디에도 없습니다.
5.3.4 선발주자는 이 제품으로 얼마를 버는가
| 회사 | 스트립/패키지 그라인더 관련 사실 | 이 제품의 매출 |
|---|---|---|
| DISCO | 2020-12 DFG8030(스트립)·DFG8020(패널, 최대 390×390mm) 발표, 2021-09 판매 개시. 이후 패널용 신규 다이서(DFD6370·DFD6080)는 계속 내놓았지만 신규 패널·스트립 그라인더 발표는 없음 | 비공개. FY2025 2Q 출하 구성에서 그라인더는 전체의 약 27%(≈연 1,100~1,200억엔), 그중 IC용 71%로 "생성 AI 중심으로 증가". 패널·스트립·패키지 그라인더는 IR 자료에 한 줄도 없음 → 그라인더 매출의 극히 일부로 추정 |
| 한미반도체 | 2021-11 "Strip Grinder-1.0" 출시(3스핀들). 이후 "META GRINDER 1.0"으로 개명해 AR/VR용으로 리포지셔닝. 9개 제품군 중 하나로만 남아 있음 | 비공개. 출시 후 스트립 그라인더 단독 수주 공시·매출 공개 사례 없음. 2026-09 SEMICON Taiwan 라인업 보도에도 그라인더 언급 없음 |
| GPM (대만 均豪精密) | Strip Grinder(195×300mm), 패널용 In-feed Grinder(700×700mm), Polisher 3종 보유 | 비공개 |
| 제너셈 | 2020년 "반도체 스트립 그라인더 시스템" 특허 등록(KR102166782B1) | 제품 출하 여부 미확인 |
| 서우테크놀로지 | 2013년 자체 개발, 2014년 특허. SG1000(연질 금속)·SG2000(복합 소재) | 2025년 장비 130.3억 + 소모품 71.3억 — 이 카테고리에서 매출을 공개하는 유일한 회사 |
결론: 선발주자의 "해당 제품 매출"은 어디에도 공개돼 있지 않고, 공개하지 않는다는 사실 자체가 정보입니다. DISCO에게 스트립·패널 그라인더는 IR에서 언급할 필요가 없는 크기이고, 한미반도체에게는 출시 4년 만에 이름을 바꿔 보완재로 내린 제품입니다. 이 카테고리에서 매출을 숫자로 내놓는 회사는 이엘씨뿐이며, 그 숫자가 130억입니다.
5.3.5 독립 장비인가, 복합 장비 안의 한 기능인가
확인된 모든 제품(DISCO DFG8030, 한미 META GRINDER, GPM Strip Grinder, 서우 SG 시리즈)이 매거진 in → 연삭 → 세정 → 건조 → (두께 측정·크랙 검사) → 매거진 out을 한 대 안에서 처리하는 독립 전용기입니다. 서우의 특허가 연삭장치·건조장치·폴리싱 유닛으로 쪼개져 있는 것도 이 "한 대 안의 통합"을 보호하기 위한 것이지, 다른 공정 장비와의 통합이 아닙니다.
| 스트립 라인의 순서 | 장비 | 공급사 | 한 대로 묶이는가 |
|---|---|---|---|
| 몰딩 | 압축/트랜스퍼 몰딩기 | TOWA, Apic Yamada, Besi | 아니오. 세 공정은 각각 다른 물리(수지 성형 / 연삭 / 절단)와 다른 소모품을 쓰고, 사이에 검사·경화·마킹이 끼어 독립 장비로 운영됩니다. 이엘씨 공시의 "고객사 라인 물류에 맞춘 커스터마이즈"도 독립 장비를 라인에 끼워 넣는 맥락입니다. |
| 스트립 연삭 | 스트립 그라인더 (연삭+세정+건조 내장) | 서우, DISCO, 한미, GPM | |
| 싱귤레이션 | 패키지 소 (블레이드/레이저) | DISCO, 한미(micro SAW), 제너셈 |
따라서 원문 9장(이 문서 5.5절)의 우려 — "몰딩→연삭→싱귤레이션이 연속 공정이라 통합 장비에 밀린다" — 는 현재 제품 형태로는 실현되어 있지 않습니다. 시사저널e(2026-07-13)가 말한 DISCO의 "그라인딩→세정→절단 원스톱"은 웨이퍼 공정 이야기이고, 기사의 "단품 국산화의 한계"도 레이저 장비를 두고 한 말입니다. 실제 위험은 장비 통합보다 같은 고객에게 여러 장비를 파는 영업 번들링(한미의 소·비전·그라인더 세트 제안)입니다.
5.3.6 미보급인가, 이미 점유된 시장인가
이미 점유된 성숙 니치입니다. 기술은 2008년(Intel 특허)부터 있었고, 2013~2014년에 삼성(ECTC 논문)과 서우(자체 개발·특허)가 양산화했으며, 2020~2021년에 DISCO·한미·GPM이 전용기를 냈습니다. 수요 드라이버는 스마트폰 PoP·SiP·RF 모듈과 전력 모듈이고, DISCO IR은 2025년 "PC·스마트폰·자동차 수요는 약세"라고 적었습니다. 즉 스트립 그라인더의 전방은 AI 붐과 같은 방향이 아니라, 오히려 반대 방향에 놓인 모바일·컨슈머 사이클입니다.
성장 벡터가 하나 있다면 패널(PLP)입니다. 패널은 300×300~600×600mm로 스트립보다 훨씬 커서, 스트립기(≤100×300mm)와는 별개의 대형 장비(DISCO DFG8020, GPM In-feed 700×700)가 필요합니다. 이엘씨가 "Panel Grinding 장비 개발"을 공시한 것이 그 경쟁의 입구이며, 여기서는 서우의 선점 이력이 그대로 적용되지 않습니다.
HBM 시장(마이크론 추정 2025년 약 350억달러, 2028년 약 1,000억달러)과 스트립 그라인더 매출 130억원은 같은 파이의 큰 조각과 작은 조각이 아니라, 다른 파이입니다. HBM·CoWoS의 몰드 연삭 수요는 DISCO의 300mm 웨이퍼 그라인더(대당 4~5억엔대)로 흘러갑니다. 이엘씨의 2025~2026년 실적 급증을 설명하는 것은 공시상 ① 2025년 신규 국내 고객, ② 2026년 상반기 해외 B사 발주, ③ 전력 모듈용 히트싱크 연삭 양산이며, 이 중 어느 것도 "HBM"이 아닙니다. 이 종목을 AI 패키징 수혜주로 사는 논리는, 회사가 "개발·협의 중"이라고 쓴 Memory·AI용 신규 장비가 실제 수주로 확인될 때까지는 기대이지 사실이 아닙니다.
5.4 서우테크놀로지의 업력과 기술 해자
이엘씨의 이익 전부를 만드는 자산은 이 회사입니다. 그래서 이 회사만 따로 봅니다. 2026-09-15 검증: 특허 목록·한미 최근 실적·시장규모 추정 수정
5.4.1 36년 된 후공정 기계 회사
인수 공시 당시 보도에 따르면 서우테크놀로지는 1990년 정밀 몰드 부품 업체로 출발해 2013년에 스트립 그라인더를 자체 개발했고, 그라인더 외에 스페어 파츠와 인라인 로더도 만듭니다. 즉 그라인더 사업의 업력은 36년이 아니라 약 13년이며, 그 앞의 23년은 후공정 기계·부품 업력입니다.
5.4.2 특허 이력이 말해주는 기술 축적
반기보고서에 기재된 반도체장비 부문 지적재산권은 원문 리포트가 정리한 것보다 훨씬 깁니다. 원문은 2016년에서 끝났지만, 실제 목록은 2025년까지 이어집니다.
| 시기 | 등록 특허 (반기보고서 기재) | 의미 |
|---|---|---|
| 2001~2012 | 싱귤레이션 시스템(2001), 와이어본딩용 캐필러리 자동지급기(2008), 에어블로우 시스템(2008), 웨이퍼 칩 이젝트 장치(2009), PCB 자재 대량 이송장치(2012) | 후공정 기계·핸들링 영역에서 10년 이상 축적 |
| 2014~2016 | 반도체 스트립 그라인더(2014.05, 2014.11, 2016.04), 연삭장치 적용 스트립 그라인더(2014.11, 2015.08), 건조장치 적용(2014.11, 2015.08), 버티컬 연삭장치(2015.10), 폴리싱 유닛(2016.03), 반도체 웨이퍼 그라인더(2016.06), 진공 흡착장치(2016.11) | 1세대 전용기 집중 개발기. 연삭·건조·폴리싱·흡착을 각각 따로 특허화. 웨이퍼 그라인더 특허도 1건 있음 |
| 2017~2018 | 반도체 패키지 그라인더(2017.04, 2017.05, 2018.05) | "스트립"에서 "패키지" 그라인더로 명칭 확장 — 개별 패키지 단위 가공 |
| 2021~2025 | 연삭 두께 조절장치 및 방법(2021.04), 두께 측정이 가능한 반도체 패키지(2021.07), 반도체 스트립 연삭 장치·방법 9건(2022.04 ×3, 2022.07, 2023.12, 2024.03, 2024.04, 2025.03 ×3) | 2세대 갱신기. 이엘씨 인수(2020) 이후 두께 제어·측정 중심으로 특허가 다시 쌓이고 있음 |
여기서 읽어야 할 것은 두 가지입니다. 첫째, 특허가 "그라인더" 하나가 아니라 연삭·건조·폴리싱·흡착·두께측정으로 쪼개져 있다는 점입니다. 스트립 연삭은 갈기만 하는 공정이 아닙니다 — 물을 쓰며 갈고, 즉시 세정·건조하지 않으면 잔여물이 남아 다음 공정을 망칩니다. 둘째, 2021년 이후 특허 14건이 모두 "두께"에 관한 것이라는 점입니다. 회사가 공시에서 경쟁력으로 내세운 문장 — "Warpage 환경에서도 Die를 목표 수준까지 균일하게 제어하여 연삭하는 기술" — 과 정확히 겹칩니다.
원문은 핵심 특허가 2014~2016년 등록이므로 2034~2036년에 만료된다고 썼습니다. 1세대 특허에 대해서는 맞지만, 2022~2025년 등록분은 2042~2045년경까지 살아 있고, 포트폴리오가 갱신되고 있다는 점을 원문이 놓쳤습니다. 다만 결론은 바뀌지 않습니다 — 특허 목록은 범위·청구항의 강도를 말해주지 않으며, 제너셈이 2020년에 "반도체 스트립 그라인더 시스템" 특허를 별도로 등록한 사실은 서우 특허가 경쟁사의 진입을 막지 못한다는 뜻입니다. 실제 방어력은 특허보다 고객 라인에 검증된 공정 레시피와 설치 기반에서 나온다고 보는 편이 여전히 정확합니다.
5.4.3 다중 연삭 기술에 해자가 있는가 — 세 겹으로 나눠 봅니다
| 층위 | 내용 | 모방 난이도 |
|---|---|---|
| 기계 하드웨어 | 스핀들, 척, 이송, 건조 유닛 (스핀들·LM가이드는 수입 의존 — 공시) | 낮음 — 자금과 인력이 있으면 만들 수 있음. 한미반도체가 3년 만에 3스핀들 장비를 냈고, 대만 GPM도 같은 사양표를 갖고 있으며, 제너셈은 2020년에 특허를 등록했습니다. |
| 공정 레시피 | EMC·Die·Cu post·Solder ball 각각의 경도 차이를 흡수하는 절삭 조건, 휠 선정, 냉각·세정 조건, 워피지 상태에서의 두께 제어 | 높음 — 고객 제품마다 다르고, 양산 수율로만 검증됩니다. 이전이 어렵습니다. 2021~2025년 특허가 모두 여기에 몰려 있습니다. |
| 설치 기반 + 소모품 | 이미 깔린 장비, 그에 물리는 휠·척·부품 | 매우 높음 — 시간으로만 쌓입니다. 부문 매출의 약 41%가 여기서 나옵니다. |
결론: 해자는 있지만 하드웨어에 있는 것이 아닙니다. "복합 소재 3종 이상을 한 번에 간다"는 문장은 5.3절에서 본 대로 경쟁사 카탈로그에도 똑같이 적힌 카테고리 표준 사양입니다. 방어벽이 되는 것은 문장이 아니라 그것을 양산 수율로 증명한 이력이 고객 라인 안에 남아 있다는 사실입니다. 그래서 이 해자는 기존 고객의 기존 라인(RF·전력 패키지)에서는 강하고, 신규 고객의 신규 라인(Memory·AI·패널)에서는 거의 작동하지 않습니다.
5.4.4 한미반도체와의 격차
| 이엘씨 (서우테크놀로지) | 한미반도체 | |
|---|---|---|
| 스트립 그라인더 진입 | 2013년 자체 개발 (2014~2016 특허 집중) | 2021년 11월 Strip Grinder-1.0 출시 (R&D 3년, 3스핀들) |
| 당시 업계 인식 | 디지털데일리(2021-11-18) 기사 원문: "서우테크놀로지가 주도하던 분야다." — 선점자는 서우. (전자신문·이데일리 기사에는 이 표현 없음) | |
| 현재 제품 위치 | SG1000 / SG2000 — 주력이자 전부 | "META GRINDER 1.0"으로 개명, AR/VR 글래스용으로 리포지셔닝. 9개 제품군 중 하나. 출시 후 그라인더 단독 수주 공시 없음 |
| 전사 매출 (TTM) | 474억 | 5,513억 (약 12배) |
| 전사 영업이익률 | 1H26 15.4% | 2Q26 51.9% |
| 최근 실적 | 1H26 매출 +49.9% | 1Q26 매출 509억(−65.5%) → 2Q26 매출 2,511억(+39.5%, 분기 사상 최대), 영업이익 1,303억 |
기술 격차가 아니라 체급 격차입니다. 스트립 그라인더 자체에서 한미반도체가 서우테크놀로지를 앞선다는 근거는 공개 자료에 없습니다 — 오히려 후발이고, 한미는 이 제품을 4년 만에 이름을 바꿔 보완재로 내렸습니다. 위험은 다른 데 있습니다. 한미반도체는 같은 OSAT 고객에게 micro SAW·비전 플레이스먼트·EMI 쉴드 장비를 이미 팔고 있습니다. 그라인더 한 대를 이기는 싸움이 아니라, 라인 전체를 묶어 제안하는 싸움이 되면 체급이 결정합니다. 이것이 5.5절(번들링)의 주제입니다.
원문 리포트는 "한미반도체가 TC본더 수주 공백으로 매출이 3분의 1로 줄어 자원이 묶여 있다"고 썼는데, 이는 1분기까지의 이야기입니다. 2분기에 한미는 분기 사상 최대 매출로 돌아섰습니다. 다만 그 회복도 HBM4 TC본더(6월 442억 수주 등)가 만든 것이고 그라인더가 아니므로, "한미의 관심이 HBM에 묶여 있어 이엘씨가 시간을 번다"는 판단 자체는 유지됩니다.
5.4.5 업계 1위(DISCO)와의 격차
| 이엘씨 | DISCO | |
|---|---|---|
| 연삭 대상 | 몰딩된 스트립 (기판·리드프레임 패키지) | 웨이퍼 (백그라인딩·다이싱) + HBM·CoWoS의 웨이퍼 레벨 몰드 연삭 + 2021년부터 스트립·패널 전용기 |
| 해당 시장 점유율 | 공개 수치 없음 (회사 스스로 "통계 미비"라 공시) | 웨이퍼 그라인더·다이서 70~80% |
| 매출 | 474억 (TTM) | 4,369억엔 (FY2026.3, 약 4.3조원) — 그중 그라인더 약 27% |
| 영업이익률 | 1H26 15.4% | 42.3% |
| 밸류에이션 | PER n.m. · PBR 0.80 · EV/EBIT 6.3배 | PER 41.3배 · PBR 9.6배 · PSR 12배 (2026-09-15) |
| 소모품 | 부문 매출의 약 41% | 정밀가공툴(블레이드·휠) 자체 생산 — 출하의 약 24% |
두 회사가 아직 정면으로 부딪히지 않는 이유가 원문과 조금 다릅니다. 원문은 "DISCO는 웨이퍼, 서우는 스트립"이라고 했는데, 정확히는 AI 패키징(HBM·CoWoS)의 몰드 연삭은 이미 DISCO의 웨이퍼 그라인더 영역이고, 서우가 지키는 스트립 포맷은 DISCO에게 IR에서 언급조차 안 하는 곁가지입니다. 즉 이엘씨가 "AI 패키징으로 확장"하려면 DISCO가 이미 앉아 있는 웨이퍼·패널 포맷으로 들어가야 하고, 거기서는 선점자가 서우가 아니라 DISCO입니다. DISCO는 지금 경쟁자가 아니라, 이엘씨가 성장하려는 바로 그 방향에 서 있는 경쟁자입니다.
동시에 DISCO는 이 사업모델의 상한선을 보여주는 지표이기도 합니다. 정밀 연삭 + 자체 소모품 + 압도적 점유율의 조합이 영업이익률 42%와 PER 41배를 만든다는 사실은, 이엘씨가 가려는 방향의 종착지가 어떤 모습인지를 알려줍니다. 물론 거기까지 간다는 보장은 전혀 없습니다.
5.4.6 그 전에는 누가 팔았나 — 이 공정 장비의 계보
HBM도 2.5D도 갑자기 생긴 것이 아니듯, 몰딩 후 연삭도 서우테크놀로지가 만들어낸 공정이 아닙니다. 이 공정의 장비가 어떻게 바뀌어 왔는지를 시간순으로 놓으면 서우테크놀로지의 자리가 정확히 보입니다.
| 시기 | 이 공정을 누구 장비로 했나 | 확인되는 근거 |
|---|---|---|
| 2008 공정의 등장 | Intel이 "몰딩된 패키지를 스트립 기판 위에서 동시에 가공·연삭"하는 post-mold grinding 방법을 특허화. 웨이퍼 박형화의 한계를 몰딩 후 연삭으로 넘는다는 논리가 이때 정립됨 | US 8,124,471 (2008 출원) |
| ~2010년대 초 전용기 없음 | DISCO의 웨이퍼 그라인더를 전용(轉用). 스트립이나 개별 패키지를 프레임(지그)에 물려 고정한 뒤 웨이퍼처럼 척에 올려 갈았습니다. 즉 이 공정은 원래 웨이퍼 장비의 곁가지였습니다. | DISCO 기술자료: 개별 패키지나 스트립 기판은 여러 개를 프레임에 장착해 동시 가공 |
| 2013~2016 전용기 등장 | 서우테크놀로지가 2013년 스트립 전용 그라인더를 자체 개발하고 2014~2016년 특허로 굳힙니다. 연삭유닛·건조장치·폴리싱 유닛·이송 피커를 한 장비 안에 통합하는 설계입니다. 같은 시기 삼성전자가 PoP 박형화용 스트립 연삭을 논문·특허로 발표(ECTC 2014). | 반기보고서 지적재산권 목록, 특허 KR101635113B1, 인수 당시 보도(2020-06) |
| 2020년 12월 일본 1위 진입 | DISCO가 전용 모델을 발표 — 스트립용 DFG8030(45~100 × 150~300mm)과 패널용 DFG8020(최대 390 × 390mm). 배경은 5G 확산에 따른 RF·전원관리 모듈의 FOWLP·PLP 채택과 "저배화 및 배선층 형성 관련 연삭 수요 증가". 판매 개시는 2021년 9월. | DISCO 2020-12-03 보도자료 (확인) |
| 2020~2021 국내·대만 경쟁자 | 제너셈이 2020년 스트립 그라인더 시스템 특허 등록. 한미반도체가 2021년 11월 3스핀들 Strip Grinder-1.0 출시(AR/VR 글래스용 3D 패키지 수요를 배경으로 제시). 대만 GPM도 스트립·패널 그라인더 라인업 보유. | KR102166782B1; 디지털데일리·전자신문 2021-11-18; GPM 제품 페이지 |
① 서우테크놀로지는 전용기 시장의 선점자가 맞습니다. DISCO가 전용 모델을 판매하기 시작한 것이 2021년 9월, 한미반도체가 2021년 11월인데 서우의 전용기 개발은 2013년, 특허는 2014~2016년입니다. 7~8년 앞섰습니다.
② 동시에, 2020~2021년에 일본 1위·국내 1위·대만 업체가 나란히 들어왔다는 사실이 중요합니다. 두 가지로 읽힙니다 — 그때 이 공정이 "전용 장비를 개발할 만한 크기"가 됐다는 것(기회), 그리고 그 뒤 4년간 DISCO는 후속 그라인더 모델을 내지 않았고 한미는 제품명을 바꿔 보완재로 내렸다는 것(그 크기가 대형사에게는 실망스러웠다는 정황).
③ 그리고 이 공정은 원래 웨이퍼 장비의 곁가지였습니다. DISCO가 "우리 기존 그라인더에 지그를 물리면 된다"고 말할 수 있는 구조라는 뜻이고, HBM·CoWoS처럼 웨이퍼 포맷으로 가는 첨단 패키징에서는 곁가지가 아니라 본류인 DISCO가 자동으로 공급사가 됩니다.
5.4.7 그 장비를 팔던 회사들의 규모 — 서우테크놀로지와 비교
먼저 분명히 해야 할 한계가 있습니다. DISCO도 한미반도체도 "스트립 그라인더 매출"을 따로 공시하지 않습니다. 그래서 아래 표는 이 공정에 관여하는 회사들의 전사 규모이며, 스트립 연삭만 떼어낸 수치가 아닙니다.
| 회사 | 이 공정과의 관계 | 매출 (TTM) | 영업이익률 | 시가총액 |
|---|---|---|---|---|
| DISCO (6146.T) | 웨이퍼 그라인더·다이서 70~80% 점유. HBM·CoWoS 몰드 연삭 장비. 2021년부터 스트립·패널 전용기 판매 | 4,369억엔 (FY2026.3) | 42.3% | 5.56조엔 |
| Tokyo Seimitsu (7729.T) | 그라인더·다이서·계측 (일본 2위권) | 1,727억엔 | 16.1% | 6,598억엔 |
| TOWA (6315.T) | 몰딩 장비 1위(60~70%) — 연삭 바로 앞 공정. HBM4용 몰드 언더필 장비 발표(2025-03) | 625억엔 | 13.7% | 1,600억엔 |
| Okamoto (6125.T) | 일본의 전통 연삭기 전문 업체 | 420억엔 | −4.4% | 301억엔 |
| 한미반도체 (042700) | 2021년 스트립 그라인더 진입 → META GRINDER (주력은 TC본더) | 5,513억원 | 2Q26 51.9% | 21.1조원 |
| 서우테크놀로지 이엘씨 반도체장비 부문 | 스트립 그라인더 전용기 선점자 | 201.5억원 (2025) · 1H26 191.7억 | 15.7% (2025) 1H26 32.1% | 모회사 시총 약 1,400억 |
이 표에서 읽히는 세 가지
① 규모 차이는 압도적입니다. DISCO 대비 서우테크놀로지는 매출 기준 약 1/200입니다. DISCO 출하의 약 27%가 그라인더(연 1,100~1,200억엔 규모)이지만 그 대부분은 웨이퍼 그라인더이고 스트립·패널 그라인더는 IR에 언급조차 없는 갈래입니다. 전사 규모의 열세가 곧 스트립 칸에서의 열세를 뜻하지는 않습니다 — 다만 웨이퍼·패널 칸에서는 열세가 맞습니다.
② Okamoto가 주는 경고가 있습니다. 일본의 전통 연삭기 전문 회사인데 영업이익률이 −4.4%입니다. 연삭 기술을 갖고 있다는 것만으로는 돈이 되지 않고, 어느 전방에 붙어 있느냐가 수익성을 결정한다는 사실을 보여줍니다. 같은 연삭이라도 AI 패키징의 웨이퍼 연삭에 붙은 DISCO는 42.3%, 그렇지 못한 Okamoto는 적자입니다. 이 경고는 모바일·전력 패키지에 붙어 있는 스트립 연삭에도 해당합니다.
③ TOWA는 앞 공정의 온도계지만, 온도를 재는 곳이 다릅니다. 몰딩 장비 1위 TOWA의 매출 급증(Yahoo Finance TTM 기준 약 2배)은 주로 HBM용 웨이퍼 레벨 몰딩(MR-MUF, HBM4용 CPM 시리즈)이 만든 것입니다. 원문은 이를 "이엘씨 실적이 공정 전체의 물량 증가에 올라타 있다는 간접 증거"로 읽었지만, 5.3절에서 본 대로 TOWA의 HBM 몰딩 뒤에 오는 연삭은 DISCO의 웨이퍼 그라인더입니다. TOWA 호황과 이엘씨 호황은 시기는 겹치지만 인과 경로가 확인되지 않습니다.
그래서 이 시장은 얼마나 큰가 — 추정
반기보고서: "국내외적으로 PKG Mold Grinding에 대한 시장점유율과 관련 취합할 수 있는 자료는 없으며 특히 당사가 주력으로 삼고 있는 Strip Base의 Mold Grinding 관련된 내용은 시장의 통계자료가 미비". 시장조사기관(Yole·SEMI 등)의 스트립 그라인더 단독 집계도 확인되지 않았습니다.
굳이 범위를 잡으면 이렇게 됩니다. 서우테크놀로지의 장비 매출(소모품 제외)은 2025년 130.3억원입니다. 원문은 "서우가 주도"라는 2021년 기사 표현을 점유율 40~60%로 읽어 시장을 220~330억원으로 추정했는데, DISCO·한미·GPM·제너셈이 모두 들어와 있는 지금은 그 가정이 낙관적일 수 있습니다. 점유율을 20~50%로 넓게 잡으면 전용 스트립 그라인더 장비 시장은 연 260~650억원, 소모품과 패널용까지 넓혀도 연 1,000억원 안팎이 상한으로 보입니다. 이 숫자는 검증된 통계가 아니라 역산 추정이며, 전제(점유율)가 틀리면 결과도 틀립니다.
이 추정이 맞다면 함의는 양면적입니다. DISCO에게 이 시장은 전사 매출의 1~2% 안팎이라 전력을 쏟을 유인이 크지 않습니다 — 실제로 2020년 이후 후속 모델을 내지 않았습니다. 한미반도체에게도 제품명을 바꿔 보완재로 내릴 만큼의 크기였습니다. 이엘씨에게는 사업 전부입니다. 체급이 다른 상대에게 이 칸의 중요도가 다르다는 사실이, 지금까지 선점자가 버텨온 이유일 수 있습니다. 반대로 말하면 이 칸 안에서만 성장하는 한 매출의 상한도 그 크기입니다.
서우테크놀로지의 궤적
| 연도 | 반도체장비 부문 매출 | 수출 | 내수 | 부문 영업이익 | 비고 |
|---|---|---|---|---|---|
| 2023 | 116.1억 | 99.6억 | 16.5억 | — | DISCO·한미 진입 직후 |
| 2024 | 125.8억 | 119.4억 | 6.4억 | 13.3억 (10.6%) | 내수 사실상 공백 |
| 2025 | 201.5억 | 105.4억 | 96.1억 | 31.7억 (15.7%) | 국내 고객 등장 |
| 2026 상반기 | 191.7억 | 132.5억 | 59.1억 | 61.5억 (32.1%) | 반기 만에 전년 연간에 근접 |
중요한 것은 2023~2024년입니다. DISCO가 전용기를 내놓고 한미반도체가 진입한 직후인 이 2년 동안 서우테크놀로지의 매출은 116억 → 126억으로 줄지 않았습니다. 두 거인이 들어온 뒤에도 자리를 지켰다는 뜻이고, 이것이 5.4.3에서 말한 "해자는 하드웨어가 아니라 레시피와 설치 기반에 있다"는 주장의 가장 구체적인 증거입니다. 다만 2년은 짧습니다. 장비 교체 주기가 길기 때문에, 경쟁 진입의 영향은 기존 라인이 아니라 앞으로 깔릴 신규 라인에서 나타납니다. 그리고 2025~2026년의 급증은 선점 효과가 아니라 신규 고객 두 곳(국내 1곳, 해외 B사)의 투자가 만든 것이므로, 그 투자가 끝나면 다시 2023~2024년의 120억대가 기저입니다.
5.5 번들링 — 소부장 업계에서 단품은 살아남았는가
"한미반도체가 라인 전체를 묶어 제안하면 어떻게 되는가"라는 질문에 답하려면, 업계에서 실제로 무슨 일이 있었는지를 봐야 합니다. 2026-09-15 검증: KLA·HPSP·테크윙 행과 ③ 수정
5.5.1 번들링에 저항해 살아남은 사례
| 사례 | 무슨 일이 있었나 | 살아남은 이유 |
|---|---|---|
| KLA (검사·계측) | 어플라이드머티리얼즈는 1996~97년 Orbot·Opal을 인수해 PDC(공정진단·제어) 사업부를 만들고, CVD·CMP 장비에 계측 헤드를 얹는 통합 계측 전략으로 KLA에 도전했습니다. 2000년 시점 AMAT 계측 매출은 전사의 4~5%에 그쳤고 KLA의 지배력은 유지됐습니다. (원문의 뉘앙스와 달리 AMAT은 이 사업을 철수하지 않고 지금도 원거리 2~3위로 운영 중) | 측정의 중립성. 공정 장비사가 자기 장비를 채점하는 구조를 고객이 원하지 않음 |
| 램리서치 · ASML | 식각과 노광에서 단일 공정 전문성이 종합 벤더를 압도 | 공정 난이도 자체가 방어벽. 묶을 수 있는 수준이 아님 |
| Onto · Camtek | 패키징 검사에서 대형 종합사에 흡수되지 않고 각각 시총 153억·62억 달러 규모로 성장 | 후공정 고객(OSAT)은 단일 벤더 종속을 꺼림 |
| HPSP | 고압 수소 어닐이라는 좁은 공정에서 사실상 독점. 2022년 7월 상장(공모가 25,000원, 2023년 무상증자 조정 6,250원) → 2023년 고점 48,950원 → 2024년 고점 62,300원 → 2025년 저점 21,300원 → 2026년 6월 고점 92,000원 | 대체 불가능한 단일 공정. 묶을 상대가 없음 — 다만 주가는 독점만으로 안정되지 않았음 |
| 테크윙 | 일본 업체가 주도하던 메모리 테스트 핸들러에서 점유율 22%(2009) → 55%(2015) → 70%(2019 이후) | 처리량 세대 우위(2011년 당시 512·768 para 핸들러를 보유, 768이 최신) + 소모품·인터페이스보드 락인 + 삼성을 제외한 전 고객 확보 |
5.5.2 번들링·통합에 밀린 사례
| 사례 | 무슨 일이 있었나 | 밀린 이유 |
|---|---|---|
| 국내 단품 장비사 vs DISCO | 웨이퍼를 그라인딩한 뒤 세정·절단까지 일괄 처리하는 DISCO 원스톱 장비 앞에서, 국내 업체들이 메인 공급사 자리를 못 가져감 | 시사저널e(2026-07-13) 원문: "국내 기업들은 특정 레이저 장비 단품 위주로 국산화를 진행하다 보니 전체 라인을 유기적으로 통합하는 부분에서 일본 기업에 밀릴 수밖에 없는 구조적 한계" — 기사의 대상은 웨이퍼 공정·레이저 장비이며, 스트립 그라인더를 직접 지목한 것은 아님. 그럼에도 구조는 이엘씨에 가장 가까운 반례 |
| 몰딩 공정 (TOWA) | 삼성전자·SK하이닉스의 몰딩 장비 의존도가 일본 TOWA에 "절대적"(글로벌 점유율 60~70%) | 양산 검증 이력과 통합 대응력 |
| 레이저 다이싱 | 삼성전자가 2024년 이오테크닉스와 레이저 장비 양산 평가 협약을 맺고 국산화 협업 중이나, 업계는 DISCO가 메인 공급사 자리를 차지할 것으로 전망 | 단품 국산화 vs 원스톱 라인의 전형 |
5.5.3 그래서 규칙은 무엇인가
① 공정이 물리적으로 연속되는가. 웨이퍼를 갈고 바로 자르는 것처럼 이송 없이 이어지는 공정은 통합 장비가 이깁니다. 반대로 공정 사이에 검사·대기·이송이 끼면 단품이 버팁니다.
② 레시피가 누구 것인가. 고객이 레시피를 소유하고 벤더를 바꿔가며 쓰는 공정은 단품이 삽니다. 벤더가 레시피를 쥐면 번들에 딸려 갑니다.
③ 고객이 종속을 두려워하는가. 이것이 가장 강력합니다. SK하이닉스는 TC본더를 한미반도체에서 사오다가 2025년 3월 한화세미텍을 신규 협력사로 추가했고, 이후 두 회사에 나란히 발주하고 있습니다(2025년 5월 한미 428억·한화 385억, 2026년 1월 동시 발주). TechInsights 기준 2025년 3분기 누적 점유율 71.2% 대 3.2%의 압도적 격차에도, 고객은 의도적으로 이원화했습니다. (원문의 "OSAT 내 한화세미텍 점유율 80~90%"는 출처를 확인하지 못해 삭제합니다.)
이엘씨에 대입하면 판정은 엇갈립니다. ②와 ③은 유리합니다 — 연삭 레시피는 고객 제품별로 다르고, OSAT는 단일 벤더 종속을 싫어합니다. ①은 원문이 우려한 것보다는 덜 불리합니다. 5.3절에서 확인한 대로 몰딩(TOWA)→스트립 연삭→싱귤레이션(DISCO·한미 소)은 현재 어느 회사도 한 대로 묶어 팔지 않으며, 각각 독립 장비입니다. 실제 위험은 장비 통합이 아니라 같은 OSAT 고객에게 소·비전·그라인더를 세트로 제안하는 영업 번들링이고, 그것을 할 수 있는 회사(한미반도체, DISCO)가 실재합니다. 따라서 이엘씨의 방어선은 "기술"이 아니라 "고객이 이원화를 원하는 한"입니다. 그 방어선은 실재하지만, 회사가 통제하지 못합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
이 회사의 손익은 구조가 단순합니다. 매출총이익률이 높고 판관비가 고정적입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,862.9 | 1,375.7 (−26.2%) | 161.2 (n/a) | 292.3 (+81.4%) | 378.9 (+29.6%) | 474.1 |
| 매출원가 | 1,691.7 | 1,245.0 | 88.0 | 158.3 | 196.5 | 245.7 |
| 매출총이익 (률) | 171.2 (9.2%) | 130.7 (9.5%) | 73.2 (45.4%) | 134.1 (45.9%) | 182.3 (48.1%) | 228.4 (48.2%) |
| 판관비 (률) | 222.1 (11.9%) | 225.7 (16.4%) | 146.2 (90.7%) | 180.9 (61.9%) | 191.4 (50.5%) | 192.4 (40.6%) |
| 인건비 (급여) | 66.6 | 65.8 | 45.7 | 53.8 | 59.6 | 63.4 |
| 연구개발비 (경상개발비) | 26.2 | 20.6 | 21.5 | 37.4 | 43.0 | 44.8 |
| 광고판촉비 (광고선전비) | 0.11 | 0.01 | 0.37 | 0.10 | 0.05 | 0.06 |
| 감가상각·무형상각 | 39.1 | 38.5 | 38.2 | 43.3 | 30.0 | 15.6 |
| 기타 주요 계정 (지급수수료) | 35.0 | 41.0 | 14.5 | 15.8 | 18.0 | 22.3 |
| 영업이익 (률) | −50.9 (−2.7%) | −95.0 (−6.9%) | −73.1 (−45.3%) | −46.8 (−16.0%) | −9.0 (−2.4%) | 36.0 (7.6%) |
| 지배순이익 | 24.8 | −57.8 | −78.4 | −2.7 | 82.6 | 165.4 |
| 영업현금흐름 | 97.8 | −40.2 | 110.6 | 13.6 | −75.3 | −43.6 |
| CAPEX (유형+무형 취득) | 10.9 | 5.5 | 8.4 | 10.0 | 86.7 | 103.7 |
| FCF (마진) | 86.9 (4.7%) | −45.6 (−3.3%) | 102.2 (63.4%) | 3.7 (1.3%) | −162.0 (−42.8%) | −147.3 (−31.1%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 79.5 (+37.5%) | 111.5 (+174.5%) | 60.9 (−34.0%) | 127.0 (+24.9%) | 103.1 (+29.7%) | 183.0 (+64.2%) |
| 매출원가 | 40.8 | 55.9 | 32.0 | 67.8 | 57.3 | 88.6 |
| 매출총이익 (률) | 38.7 (48.7%) | 55.5 (49.8%) | 29.0 (47.5%) | 59.2 (46.6%) | 45.9 (44.5%) | 94.4 (51.6%) |
| 판관비 (률) | 47.0 (59.2%) | 48.2 (43.3%) | 44.9 (73.7%) | 51.2 (40.3%) | 48.7 (47.2%) | 47.6 (26.0%) |
| 영업이익 (률) | −8.4 (−10.5%) | 7.3 (6.6%) | −16.0 (−26.2%) | 8.0 (6.3%) | −2.8 (−2.7%) | 46.8 (25.6%) |
| 지배순이익 | 2.2 | −14.3 | −19.6 | 114.3 | 25.9 | 44.9 |
| 영업현금흐름 | 6.4 | −6.2 | −10.4 | −65.1 | 22.8 | 9.2 |
| CAPEX | 3.4 | 1.6 | 78.6 | 3.1 | 8.1 | 13.8 |
| FCF | 3.0 | −7.7 | −89.1 | −68.2 | 14.7 | −4.7 |
2026 상반기 매출은 286억(+49.9% YoY), 영업이익은 44.0억(전년 −1.1억에서 흑자전환)입니다. 2분기 영업이익률은 25.6%(1분기는 −2.7%였음), 반도체장비 부문 OPM은 상반기 32.1%(전년 13.1%)입니다. 반면 현금흐름은 손익만큼 좋지 않습니다. FY2025 영업현금흐름 −75.3억은 종속기업 처분이익 109.0억(현금은 투자활동으로 유입)의 차감, 매출채권 증가 49.5억, 법인세 납부 31.0억이 겹친 결과이고 공시, 3Q25에는 유형자산 취득 78.6억이 몰렸습니다(2026-06-30 건설중인자산 90.5억 공시). 이자수취(FY2025 29.7억)는 투자활동으로 분류돼 영업현금흐름에 들어가지 않습니다.
| 항목 (억원) | 2Q26 | 1H26 | 1H25 | 2025 | 2024 |
|---|---|---|---|---|---|
| 매출액 | 183.0 | 286.2 | 191.0 | 378.9 | 292.4 |
| 매출총이익 | 94.4 | 140.3 | 94.2 | — | — |
| 매출총이익률 | 51.6% | 49.0% | 49.3% | — | — |
| 판매비와관리비 | 47.6 | 96.3 | 95.3 | — | — |
| 영업이익 | 46.8 | 44.0 | −1.1 | −9.0 | −46.8 |
| 영업이익률 | 25.6% | 15.4% | −0.6% | −2.4% | −16.0% |
| 당기순이익 | 44.9 | 70.7 | −14.3 | 82.6 | −2.7 |
6.1 오퍼레이팅 레버리지가 전부입니다
판관비를 보십시오. 1H25 95.3억 → 1H26 96.3억. 1% 늘었습니다. 같은 기간 매출총이익은 94.2억 → 140.3억으로 46억 늘었고, 그 46억이 거의 그대로 영업이익이 됐습니다. 매출총이익률 49~52%가 유지되는 한, 추가 매출 100억은 영업이익 약 50억으로 떨어집니다. 반대로 매출이 빠지면 같은 속도로 적자가 납니다 — 2024년 매출 292억에 영업손실 −46.8억이 그 증거입니다.
6.2 순이익은 액면 그대로 보면 안 됩니다
① 2025년 순이익 82.6억의 정체. 그해 영업은 −9.0억 적자였습니다. 순이익은 중단영업이익 +79.5억(2024년 3월 영업정지를 결의한 BLU 사업부문 및 해외법인 정리 관련)에서 나왔습니다. FnGuide가 표시하는 PER 17.6배는 이 일회성 이익 위에 계산된 수치입니다.
② 2026 상반기 순이익 70.7억의 구성. 영업이익 44.0억 + 기타이익 36.4억 − 기타손실 5.5억 + 금융수익 15.7억 − 법인세 19.6억. 여기서 기타이익의 대부분인 29.9억이 외화환산이익입니다. 환율이 되돌아오면 반대 부호로 잡힙니다.
③ 반대로 금융수익 15.7억은 진짜입니다. 순현금 879억에서 나오는 이자수익이고, 금리가 유지되는 한 반복됩니다. 연 30억 안팎의 영업 외 안전판으로 보는 편이 맞습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순현금 879억 · 차입금 0 · 시총의 61%. PBR 0.80배(BPS 14,791원). 이 회사에서 가장 단단한 부분이 재무상태이고, 가장 약한 고리는 그 현금이 주주에게 돌아오는 경로입니다.
| 항목 | 값 | 기준 |
|---|---|---|
| 현금및현금성자산 | 765.4 | 2026-06-30 공시 |
| 단기금융상품 | 53.2 | 2026-06-30 공시 |
| 유동 당기손익-공정가치 금융자산 | 60.0 | 2026-06-30 공시 |
| 차입금(사채 포함) | 0 | 리스부채 약 2.0억 별도 공시 |
| 순현금 (보수적) | 878.7 | 시총 1,437억의 61.1% 계산 |
| 비유동 당기손익-공정가치 금융자산 | 96.7 | 순현금에 넣지 않음(9장 표의 461억 산출에 사용) |
| 자본총계 (지배) | 1,748.9 | PBR 0.82배 = 시총 ÷ 자본총계 계산 |
| 배당금 지급 | 38.6 / 35.1 / 36.6 | FY2025 / FY2024 / FY2023 현금흐름표 공시 |
| 자기주식 취득 | 0 / 0 / 30.0 | FY2025 / FY2024 / FY2023 현금흐름표 공시 |
| 2025년 결산 배당 | 42.7 | DPS 365원 · 배당성향 51.7% 공시 |
7.1 재무상태 — 이 회사에서 가장 단단한 부분
주의할 항목이 하나 있습니다. 매출채권 총액 121.4억에 대손충당금 48.3억이 설정돼 있습니다. 순액은 73억입니다. 과거 부실채권이 정리되지 않고 남아 있다는 뜻이며, 전기말(164.6억 총액 / 62.8억 충당금)보다는 줄었습니다.
7.2 현금이 돌아올 경로는 있는가
배당 — 2025년 결산 DPS 365원, 총 42.7억원, 배당성향 51.7%. 전년 38.6억 대비 +10.6%. 조세특례제한법 제104조의27상 고배당기업에 해당합니다.
자사주 — 2026년 7월 16일 이사회에서 20억원 규모 자기주식 취득 신탁계약 체결(삼성증권, 227,531주 예정, 단가 8,790원 기준). 계약 전 보유 자사주는 신탁 489,275주 + 직접 1,334주였고, 9월 9일 기준 자사주는 676,439주(5.55%)로 늘어 있습니다.
밸류업 계획 — 2026년 3월 26일 기업가치 제고 계획을 자율공시했습니다. 다만 내용은 "수익성 중심 영업활동", "지속적 연구개발", "주주가치를 훼손하지 않는 범위 내에서 배당 수준 유지"로, 목표 ROE나 총주주환원율 같은 정량 목표가 없는 약식 공시입니다.
평가 — 배당성향 51.7%와 자사주 매입은 실재하지만, 규모가 순현금 879억에 비하면 작습니다(연간 환원 약 63억 = 현금의 7%). 현금이 빠르게 주주에게 돌아온다는 기대는 공시로 뒷받침되지 않습니다. 최대주주 지분이 49.18%로 높아 외부 압력에 의한 변화 가능성도 낮습니다.
8업황 사이클과 주가 — 국산화 기업들의 시간, Razor & Blade 배수, 테크윙과의 비교
이엘씨의 다음 국면을 가늠할 비교 대상들입니다. 국산화로 선발주자를 따라잡은 기업들이 주가에 반영되기까지 걸린 시간, 소모품 구조를 가진 장비사들이 받아온 배수, 그리고 2010년대 테크윙과의 비교입니다.
8.1 국산화로 선발주자를 따라잡은 국내 기업들 — 시간과 주가
"국산화로 점유율을 뺏으면 주가가 오른다"는 명제는 맞습니다. 다만 얼마나 걸렸는지가 문제입니다. 2026-09-15 검증: 원문 주가 수치 다수 오류 → Yahoo Finance 수정주가(분할·무상증자 반영) 연간 종가 범위로 전면 교체
원문의 날짜별 주가는 상당수가 실제 시세와 맞지 않았습니다(예: 테크윙 2024.12 "45,450원" → 실제 12월 종가 38,450원; 이오테크닉스 2025.12 "376,000원" → 실제 272,000원, 2026.03 수준; 원익IPS 2025.12 "114,400원" → 실제 67,900원; 한미반도체 "2026.03 고점 368,000원" → 실제 사상 최고가는 2026.05.12 426,000원; 피에스케이 2025.12 "61,500원"은 어느 티커에도 없음). 특정일 종가 대신 연도별 종가 최저~최고 범위로 다시 정리했습니다. 모두 2026-09-15 Yahoo Finance 일별 데이터 기준이며, 액면분할·무상증자는 소급 조정되어 있습니다.
| 기업 | 국산화 대상 | 점유율 확보까지 | 주가가 인식한 시점 (연간 종가 범위, 수정주가) |
|---|---|---|---|
| 테크윙 089030 | 메모리 테스트 핸들러 (일본 업체 주도) | 2002 설립 → 2009 점유율 22% → 상장 시점(2011) 회사 스스로 "세계 1위" 표방 → 2015년 55% → 2019년 이후 70% 약 9년 | 2011.11 상장(첫날 종가 4,250) → 2012년 저점 2,500 → 2017년 고점 10,275 → 2019년 4,160~7,750 · 2022년 5,470~11,350으로 상장 후 11년간 박스 → 2024년 고점 68,700 → 2026.03 사상 최고 74,000 → 현재 44,100 (시총 약 1.6조) 1위 표방 후 본격 재평가까지 12~13년 |
| 한미반도체 042700 | 비전 플레이스먼트 → TC본더 | HBM TC본더 점유율 71.2%(TechInsights, 2025 3Q 누적) | 2010년 1,126~1,788 → 2019년 2,645~4,705(9년간 약 2.5배) → 2023년 고점 66,300 → 2024년 고점 189,000 → 2026.05 사상 최고 426,000 → 현재 222,500 (시총 약 21조) HBM이 붙은 2023~2024년 2년에 약 15배 |
| 피에스케이 319660 (2019 분할 전 구 피에스케이 포함) | 애싱(포토레지스트 제거) 장비 | 드라이 스트립 세계 1위(Gartner 2016년 점유율 37.1%, 램리서치 27.8%) | 2009년 2,902~6,855 → 2014년 고점 15,395 → 2015~2025년 11년간 5,825~40,000 박스(2017~18년 3만원대, 2019~20년 6천원대까지 되돌림) → 2026.07 사상 최고 219,500 → 현재 118,300 |
| 이오테크닉스 039030 | 레이저 마킹·가공 | 레이저 응용 국내 1위 | 2013년 고점 47,200 → 2014년 고점 125,300(1년 2.7배) → 2015~2023년 9년간 38,150~181,000 박스(대부분 4만~15만원) → 2025년 고점 301,500 → 2026.06 사상 최고 623,000 → 현재 446,500 |
| 원익IPS 240810 | 증착 장비 | 국내 최대 전공정 장비사 | 2016.05 분할 재상장(첫날 종가 16,650) → 2016~2024년 9년간 16,650~58,300 박스(대부분 2~4만원) → 2025년 고점 71,700 → 2026.07 사상 최고 187,800 → 현재 108,400 |
| HPSP 403870 | 고압 수소 어닐 | 사실상 독점 | 2022.07 상장(공모가 25,000 = 무상증자 조정 6,250, 첫날 종가 10,812) → 2023년 고점 48,950(첫날 종가 대비 1.5년 4.5배) → 2024년 고점 62,300 → 2025년 저점 21,300으로 되돌림 → 2026.06 사상 최고 92,000 → 현재 51,900 |
① 국산화에서 점유율 1위까지는 5~10년. 테크윙이 9년이었습니다. 짧지 않습니다.
② 점유율 1위를 달성해도 주가는 곧바로 가지 않습니다. 테크윙은 2011년 상장 때 이미 세계 1위를 표방했지만 2022년까지 11년간 상장가 부근의 박스에 머물렀습니다. 피에스케이는 11년, 원익IPS는 9년, 이오테크닉스도 9년을 횡보했습니다. 점유율은 실적의 필요조건이지 주가의 충분조건이 아닙니다.
③ 재평가는 "새 전방 수요"가 붙을 때 한 번에 일어납니다. 한미반도체는 HBM이, 테크윙은 큐브프로버와 HBM이, 피에스케이·원익IPS·이오테크닉스는 2025~2026년 메모리 슈퍼사이클이 방아쇠였습니다. 시장은 점유율이 아니라 "그 점유율이 갑자기 커진 파이에 걸려 있다는 사실"에 값을 매깁니다. 그리고 HPSP가 보여주듯, 독점이어도 전방이 식으면 되돌림도 큽니다(2024년 62,300 → 2025년 21,300).
이엘씨에 대입하면 — 서우테크놀로지의 스트립 그라인더는 이미 10년 넘게 선점자였지만 주가에는 반영되지 않았습니다(이엘씨 주가는 2015년 4월 사상 최고 26,750원에서 2018년 4,220원까지 하락했고, 2020년 16,850원까지 반등한 뒤 2024년 4,500원까지 다시 내려온 이력이 있습니다). 원문은 "지금 벌어지는 일은 이미 갖고 있던 점유율에 AI 패키징이라는 새 전방이 붙는 것"이라고 썼는데, 5.3절의 검증 결과 그 새 전방이 붙었다는 공시 근거는 없습니다. 공시로 확인되는 것은 신규 고객 두 곳의 투자와 전력 모듈 히트싱크 연삭의 양산 적용입니다. 위 사례들의 ③ 패턴을 이엘씨에 적용하려면 "어느 파이가 갑자기 커졌는가"에 답할 수 있어야 하는데, 현재로서는 그 파이가 스마트폰·전력 패키지의 기존 파이인지, 아니면 회사가 "개발·협의 중"이라 쓴 Memory·AI 패키지의 새 파이인지 구분할 수 없습니다. 전자라면 이번 국면은 재평가가 아니라 고객 투자 사이클 한 번이고, 후자라면 재평가의 시작입니다. 이 둘을 가르는 것이 12장의 확인 목록에 추가한 항목입니다.
8.2 Razor & Blade 모델은 실제로 어떤 배수를 받아왔는가
이엘씨 반도체장비 부문 매출의 약 41%가 소모품입니다. 같은 구조를 가진 회사들의 역사를 봅니다.
8.2.1 DISCO — 이 모델의 성공 사례
| 회계연도 (3월 결산) | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
| FY2023.3 | 2,841억엔 | 1,104억엔 | 38.9% |
| FY2024.3 | 3,076억엔 | 1,215억엔 | 39.5% |
| FY2025.3 | 3,933억엔 | 1,668억엔 | 42.4% |
| FY2026.3 | 4,369억엔 | 1,850억엔 | 42.3% |
주가 경로는 더 인상적입니다. 2013년 12월 2,403엔 → 2023년 12월 40,380엔 → 2026년 5월 고점 81,260엔 → 현재 51,280엔. 12년간 약 21배입니다. 현재 배수는 PER 41.2배, PBR 9.55배, PSR 12.1배입니다.
DISCO가 이 배수를 받는 이유는 소모품 비중 때문만이 아닙니다. 점유율 70~80%가 10년 넘게 유지됐고, 그 위에 소모품이 얹혀 있기 때문입니다. 블레이드와 휠을 직접 만들어 장비와 함께 팔기 때문에 고객의 생산량이 늘면 장비 없이도 매출이 늘어납니다.
8.2.2 테크윙 — 같은 모델인데 결과가 달랐던 사례
테크윙은 razor & blade 구조를 훨씬 명시적으로 밝혀온 회사입니다. "메모리 테스트 핸들러는 1년간 소모품 교체 개수가 3~4개로 제품 가격의 약 20%를 소모품 교체에 쓴다", "부품 사업이 전체 매출의 30% 이상"이라고 공개했습니다. 교체키트·인터페이스보드가 그것입니다.
| 연도 | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2022 | 2,675억 | 577억 | 21.6% |
| 2023 | 1,336억 | 33억 | 2.5% |
| 2024 | 1,855억 | 238억 | 12.8% |
| 2025 | 1,591억 | 158억 | 9.9% |
세계 점유율 55~70%에 소모품이 매출의 30%인 회사도, 1년 만에 매출이 반토막 나고 영업이익률이 21.6%에서 2.5%로 떨어졌습니다. 2023년 메모리 감산이 원인이었습니다.
즉 소모품 비중은 이익의 하방을 "완화"하지만 "제거"하지 못합니다. 이엘씨의 소모품 비중 41%는 테크윙보다 높지만, 이엘씨는 점유율 수치조차 공개되지 않은 회사입니다. razor & blade라는 이유로 사이클을 면제받을 것이라는 기대는 데이터가 지지하지 않습니다.
8.2.3 비교 정리
| 기업 | 소모품 구조 | 점유율 | 영업이익률 | 현재 배수 |
|---|---|---|---|---|
| DISCO | 블레이드·휠 자체 생산 | 70~80% | 42.3% | PER 41.2 · PSR 12.1 |
| Kulicke & Soffa | 캐필러리·본딩툴 | 본더 상위권 | 20.7% | PER 36.3 · PSR 4.4 |
| 테크윙 | 교체키트·인터페이스보드 (매출의 30%+) | 55~70% | 9.9% (2025) | 시총 약 1.1조 · PSR 약 7배 |
| 이엘씨 | 연삭 소모품 (부문 매출의 약 41%) | 미공개 | 15.4% (1H26) | PSR 3.0 · EV/PSR 1.2 |
패턴은 분명합니다 — 프리미엄은 소모품 비중이 아니라 "점유율의 지속성"이 만듭니다. DISCO의 40배와 이엘씨의 EV 기준 1.2배 사이의 거리는 대부분 점유율을 증명했는가의 차이입니다. 그리고 이엘씨가 그 증명을 하려면 최소 몇 개 분기의 실적과, 가능하면 외부 시장조사기관의 점유율 집계가 필요합니다. 현재로서는 둘 다 없습니다.
8.3 2010년대 테크윙과의 비교 — 어디가 같고 어디가 다른가
윤곽이 닮았다는 직관은 타당합니다. 다만 결정적인 두 가지가 다릅니다.
8.3.1 닮은 점
| 항목 | 2010년대 초·중반 테크윙 | 2026년 이엘씨 |
|---|---|---|
| 사업 | 후공정 정밀 기계장비 (테스트 핸들러) | 후공정 정밀 기계장비 (스트립 그라인더) |
| 선발주자 | 일본 업체가 주도하던 시장 | 일본 DISCO가 연삭 카테고리를 지배 |
| 소모품 구조 | 부품이 매출의 30% 이상 | 소모품이 부문 매출의 약 41% |
| 고객 | 소수 IDM (SK하이닉스·마이크론·키오시아·WD) | 소수 IDM·OSAT (A·B·C 3사가 65%) |
| 규모 | 매출 수백억~2천억대 소형주 | 매출 474억 소형주 |
| 레버리지 | 고정비 위에서 물량이 이익을 결정 | 판관비 +1%에 영업이익 +45억 |
| 시장의 관심 | 초기에는 커버리지 얇음 | 증권사 커버리지 0건 |
8.3.2 결정적으로 다른 점
| 항목 | 테크윙 | 이엘씨 | 평가 |
|---|---|---|---|
| 점유율 증명 | 2009년 22% → 2011년 세계 1위 → 2015년 55%, 외부 조사기관과 언론이 반복 인용 | 점유율 수치가 어디에도 없음 | 가장 큰 차이 |
| 고객 분산 | 삼성전자(세메스 자체 조달)를 제외한 거의 모든 메모리 업체에 공급 | 3사가 65.2%, B사 단독 36.3% | 불리 |
| 기술 우위의 가시성 | 768 para vs 경쟁사 512 para — 숫자로 설명 가능 | "복합소재 3종 이상" — 정성적 서술 | 불리 |
| R&D 체력 | 전체 인력의 30%가 R&D | 서우테크놀로지 직원 약 57명 | 불리 |
| 재무 | 성장자금을 CB·EB로 조달 (930억 규모 교환사채 등) | 차입금 0 · 순현금 879억 | 유리 |
| 출발 밸류에이션 | 2010년대 중반 PER 10배 내외 | EV/EBIT 6.3배 · PBR 0.80배 | 유리 |
8.3.3 "테크윙은 주가 10배 동안 매출과 이익을 키우고 지켰는가" — 정직한 답
지킨 것: 점유율입니다. 2009년 22%에서 시작해 2011년 1위, 2015년 55%, 최근 70%까지 한 번도 1위를 내주지 않았습니다. 방법은 세 가지였습니다 — ① 처리량에서 한 세대 앞서기(768 para 대 512 para), ② 소모품·인터페이스보드로 설치 기반 묶기, ③ 삼성을 제외한 전 고객 확보로 한 고객에 종속되지 않기.
지키지 못한 것: 이익의 안정성입니다. 2022년 매출 2,675억·영업이익 577억(21.6%)에서 2023년 매출 1,336억·영업이익 33억(2.5%)으로 무너졌습니다. 세계 1위에 소모품 30%인 회사가 그랬습니다.
그리고 주가 10배는 언제 왔나: 점유율 1위를 달성한 2011년이 아니라 2023~2025년입니다. 방아쇠는 기존 사업이 아니라 HBM 검사용 큐브프로버라는 신제품이었습니다. 2011년 상장가 4,433원에서 2022년 12월 6,270원까지 11년간 실질적으로 제자리였다가, 그 뒤 2년 만에 45,000원대로 올라갔습니다.
이 사실이 이엘씨 투자에 주는 함의는 두 가지입니다.
첫째, 소형 후공정 장비주의 재평가는 점유율이 아니라 새 전방의 도착으로 일어납니다. 이엘씨에게 그 새 전방은 AI 패키징이어야 하는데, 검증 후 수정 공시로 확인되는 것은 매출 급증(반도체장비 부문 +152%)까지이지, 그것이 AI 패키징에서 왔다는 사실이 아닙니다(5.3절 — Memory·AI는 "개발·협의 중", 양산은 RF·전력 패키지). 테크윙의 큐브프로버는 HBM 검사에 실제로 들어간 제품이었고, 그 점에서 지금 국면은 2023년의 테크윙보다는, 기존 고객의 투자 사이클이 한 번 크게 온 국면에 가깝습니다. 2023년 테크윙과 닮아지려면 Memory·AI용 신규 장비의 수주가 확인되어야 합니다.
둘째, 그 재평가 구간이 끝난 뒤에 남는 것은 점유율의 지속성인데, 이엘씨는 그것을 아직 숫자로 보여준 적이 없습니다. 테크윙에게는 "768 para"라는 한 줄이 있었습니다. 이엘씨에게 그에 해당하는 한 줄이 무엇인지 — 그것이 이 종목에서 다음에 확인해야 할 유일한 질문입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금이 시총의 61%인 회사는 PER로 보면 항상 비싸 보이고 EV로 보면 항상 싸 보입니다. 둘 다 계산해 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 8.7배 | TTM 지배순이익 165.4억 — 4Q25 중단영업이익이 포함돼 왜곡. 계속영업이익 TTM 84.0억 기준 17.1배 계산 |
| EV/EBIT | 15.5배 | EV 558억 = 시총 1,437억 − 순현금 879억 · TTM 영업이익 36.0억 (1H26 영업이익 연환산 88억 기준 6.3배) 계산 |
| PBR | 0.82배 | 2026-06-30 자본총계 1,748.9억 (FnGuide BPS 14,791원 기준 0.80배, 2차) 계산 |
| FCF 수익률 | −10.2% | TTM FCF −147.3억 ÷ 시총 — 영업현금흐름 −43.6억, CAPEX 103.7억 계산 |
| 배당수익률 | 3.1% | 2025년 결산 DPS 365원 ÷ 종가 계산 |
| 항목 | 값 | 산출 |
|---|---|---|
| 주가 (2026-09-14) | 11,790원 | 52주 13,620 / 6,130 · 1년 +48.6% |
| 발행주식수 | 12,188,730주 | 자사주 676,439주(5.55%) 포함 |
| 시가총액 | 1,437억 | 발행주식 기준 |
| (−) 순현금 (보수적) | 879억 | 현금 765 + 단기금융상품 53 + 유동 금융자산 60, 차입금 0 |
| EV (보수적) | 558억 | 비유동 금융자산 97억 추가 차감 시 461억 |
| EV / TTM 매출 | 1.2배 | TTM 매출 474억 |
| EV / 연환산 영업이익 | 6.3배 | 1H26 영업이익 44.0억 × 2 = 88억 |
| PBR | 0.80배 | BPS 14,791원 · 자본총계 1,749억 |
| 배당수익률 | 3.1% | DPS 365원 · 배당성향 51.7% |
9.1 세 개의 시나리오
| 시나리오 | 가정 | 연간 매출 | 영업이익 | EV/EBIT |
|---|---|---|---|---|
| 보수 | 하반기가 상반기와 같은 수준 (2분기 급증분 소멸) | 572억 | 88억 | 6.3배 |
| 기본 | 2분기 수준이 하반기에도 유지, 계절성 일부 감안 | 650억 | 110억 | 5.1배 |
| 약세 | B사 발주 종료 후 2024~25년 수준 복귀 | 400억대 | 0~20억 | n.m. |
이 표에서 주목할 점은 약세 시나리오에서도 주가의 하방이 순현금 879억(주당 약 7,200원)과 자본총계 1,749억(BPS 14,791원)에 의해 일부 받쳐진다는 것입니다. 2024년처럼 영업손실 −46.8억을 내던 해에도 회사는 배당을 지급했고 차입금은 0이었습니다. 다만 순현금이 하방을 지켜준다는 논리는 그 현금이 주주에게 돌아올 경로가 있을 때만 성립합니다.
10리스크와 반증 조건
리스크 표(10.1)와, 12장의 일곱 개 확인 항목을 반증 조건으로 읽은 목록(10.2)입니다.
10.1 이 논지가 깨지는 방식
| 리스크 | 구체적 내용 | 심각도 |
|---|---|---|
| 고객 집중 | B사 한 곳이 매출의 36.3%, 상위 3사가 65.2%. 수주잔고 미공시로 발주 종료를 사전에 알 방법이 없음 | 높음 |
| 제어계측 부문 악화 | 수출이 2025년 69.1억 → 1H26 1.9억으로 사실상 소멸, 부문 영업손실 −9.3억. 원인이 공시에 설명되지 않음 | 높음 |
| 경쟁 진입 | 한미반도체가 2021년 3스핀들 스트립 그라인더로 진입(현 META GRINDER). DISCO DFG8030(2021 판매 개시), 대만 GPM, 제너셈(2020 특허)도 같은 칸에 존재 | 중간 |
| AI·HBM 연결고리 부재 검증 후 추가 | HBM·CoWoS의 몰드 연삭은 웨이퍼 포맷(DISCO 영역). 회사 공시상 Memory·AI 분야는 "기술 개발과 고객사 협의 진행 중"이며 양산 실적은 RF·전력 패키지. 시장이 이 종목을 AI 패키징 수혜주로 인식하고 있다면 그 인식이 교정될 위험 | 높음 |
| 전방 사이클 불일치 검증 후 추가 | 스트립 그라인더의 전방은 스마트폰 PoP·SiP·RF 모듈·전력 모듈 — DISCO IR은 2025년 PC·스마트폰·자동차 수요를 "약세"로 기술. AI 붐과 같은 방향의 전방이 아님 | 중간 |
| 이익의 질 | 1H26 순이익 70.7억 중 외화환산이익 29.9억. 2025년 순이익 82.6억은 중단영업이익 79.5억이 실체 | 중간 |
| 유동성·커버리지 | 최근 3개월 증권사 의견 0건, 컨센서스 없음. 9월 9일 거래대금 4억원. 최대주주 49.18% + 자사주 5.55%로 유동비율 45% | 중간 |
| 가격 수준 | 이미 1년간 +48.6%, 6개월 +61.9%. 52주 저점(6,130원) 대비 +92% | 낮음~중간 |
| 매출채권 건전성 | 매출채권 총액 121.4억에 대손충당금 48.3억(40%) 설정 | 낮음 |
10.2 무엇이 보이면 이 논지가 틀린 것인가 — 12.1 확인 목록의 판정 문장
- 3분기 반도체장비 부문 영업이익률이 30%대를 유지하는가. — 무엇이 보이면 이 논지가 틀린 것인가: 2분기의 25.6%(전사)가 일회성 믹스였는지 구조적인지가 여기서 갈립니다.
- 상위 3사 매출 비중이 65%에서 더 올라가는가, 내려가는가. — 무엇이 보이면 이 논지가 틀린 것인가: 내려가면서 매출이 유지되면 고객 다변화 성공, 올라가면 집중 리스크 심화입니다. 3분기보고서 주석의 "주요 고객에 대한 매출현황"에서 확인됩니다.
- 제어계측 부문 수출이 회복되는가. — 무엇이 보이면 이 논지가 틀린 것인가: 반기 1.9억이 바닥이었는지, 구조적 상실인지.
- 재고자산 240억이 매출로 전환되는가. — 무엇이 보이면 이 논지가 틀린 것인가: 전환되면 선행지표가 맞았던 것이고, 쌓이기만 하면 발주 취소 신호입니다.
- 자사주 신탁 20억의 집행 속도와 추가 계약 여부. — 무엇이 보이면 이 논지가 틀린 것인가: 그리고 2027년 3월 밸류업 공시에 정량 목표가 들어오는가.
- Memory·AI용 신규 장비(패널 그라인더 포함)의 고객 평가·수주가 공시 문구에서 "협의 중"을 넘어서는가. — 무엇이 보이면 이 논지가 틀린 것인가: 반기보고서의 "기술 개발과 고객사 협의를 진행" 문장이 3분기·사업보고서에서 "양산 공급"으로 바뀌는지가 이 종목의 AI 논지가 사실이 되는 유일한 관문입니다.
- 매출 급증의 정체 — 신규 고객 두 곳(2025 국내, 2026 해외 B사)의 투자가 1회성 라인 구축인지 지속 증설인지. — 무엇이 보이면 이 논지가 틀린 것인가: IR에 물어볼 질문은 "B사의 발주가 어느 제품군(RF·전력·기타)이며 라인 몇 개분인가"입니다.
11Bull / Bear
본문 각 장의 문장을 강세·약세로 나눠 모았습니다. 판단의 무게는 0장 한 줄 논지와 같습니다 — 재무가 하방을 받치고, 고객 집중과 AI 연결고리 부재가 상방을 막습니다.
▲ 강세론
- "그리고 이 회사는 차입금이 0원이고 순현금이 약 879억원입니다. 시가총액 1,437억원에서 이를 빼면 사업가치(EV)는 약 558억원이고, 상반기 영업이익을 단순 연환산한 88억원으로 나누면 EV/EBIT 약 6배입니다." (0장)
- "반도체장비 매출이 1년 만에 2.5배가 됐습니다." "같은 부문의 영업이익률이 13.1%에서 32.1%로 뛰었습니다 — 물량이 늘면서 고정비가 희석된 전형적인 오퍼레이팅 레버리지입니다." (1.1절)
- "장비 매출이 61억까지 떨어졌던 해에도 소모품은 64.6억으로 오히려 장비보다 컸습니다." "장비사 중에서 이 구조를 가진 회사는 그렇지 않은 회사보다 이익의 하방이 단단합니다." (1.3절)
- "SiC/GaN의 SMD 전환과 액랭 서버 확산으로 TSC/DSC 비중은 2030년까지 계속 오를 것이고, 클립이 두껍고 큰 모듈일수록 연삭 방식이 유리합니다." (3.3절 ③)
- "두 거인이 들어온 뒤에도 자리를 지켰다는 뜻이고, 이것이 … "해자는 하드웨어가 아니라 레시피와 설치 기반에 있다"는 주장의 가장 구체적인 증거입니다." (5.4.7)
- "②와 ③은 유리합니다 — 연삭 레시피는 고객 제품별로 다르고, OSAT는 단일 벤더 종속을 싫어합니다." (5.5절)
- "약세 시나리오에서도 주가의 하방이 순현금 879억(주당 약 7,200원)과 자본총계 1,749억(BPS 14,791원)에 의해 일부 받쳐진다" (9.1절)
- "반대로 금융수익 15.7억은 진짜입니다. 순현금 879억에서 나오는 이자수익이고, 금리가 유지되는 한 반복됩니다." (6.2절)
▼ 약세론
- "B사 한 곳이 23.5억에서 103.7억으로 4.4배가 되면서 혼자 매출의 36%를 차지합니다. 이번 실적 개선의 상당 부분은 특정 고객 한 곳의 투자 결정이라는 뜻이고, 그 고객이 증설을 마치면 같은 크기의 역방향 충격이 옵니다." (4.1절)
- "이 종목을 AI 패키징 수혜주로 사는 논리는, 회사가 "개발·협의 중"이라고 쓴 Memory·AI용 신규 장비가 실제 수주로 확인될 때까지는 기대이지 사실이 아닙니다." (5.3절)
- "스트립 그라인더의 전방은 AI 붐과 같은 방향이 아니라, 오히려 반대 방향에 놓인 모바일·컨슈머 사이클입니다." (5.3.6)
- "2025~2026년의 급증은 선점 효과가 아니라 신규 고객 두 곳(국내 1곳, 해외 B사)의 투자가 만든 것이므로, 그 투자가 끝나면 다시 2023~2024년의 120억대가 기저입니다." (5.4.7)
- "이 칸 안에서만 성장하는 한 매출의 상한도 그 크기입니다." (5.4.7)
- "수출이 2024년 55.2억 → 2025년 69.1억 → 2026 상반기 1.9억으로 사실상 사라졌습니다." (1.4절)
- "소모품 비중은 이익의 하방을 "완화"하지만 "제거"하지 못합니다." (8.2절)
- "현금이 빠르게 주주에게 돌아온다는 기대는 공시로 뒷받침되지 않습니다." (7.2절)
- "1H26 순이익 70.7억 중 외화환산이익 29.9억. 2025년 순이익 82.6억은 중단영업이익 79.5억이 실체" (10.1절)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
수주잔고가 공시되지 않는 회사라 분기보고서의 부문·고객 주석과 재고가 사실상 유일한 선행 지표입니다. 아래 일곱 개는 12.1절 확인 목록을 일정표로 옮긴 것입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 3분기보고서 | 반도체장비 부문 영업이익률이 30%대를 유지하는가 (①) | 1H26 부문 OPM 32.1% · 2Q26 전사 OPM 25.6% | 3분기보고서 연결 주석(부문별 보고) |
| 2026-11 3분기보고서 | 상위 3사 매출 비중이 65%에서 오르는가, 내리는가 (②) | 1H26 65.2% (B사 36.3%) | 3분기보고서 주석 "주요 고객에 대한 매출현황" |
| 2026-11 3분기보고서 | 제어계측 부문 수출이 회복되는가 (③) | 1H26 1.9억 (2025년 69.1억) | II-4 매출 및 수주상황 |
| 2026-11 3분기보고서 | 재고자산 240억이 매출로 전환되는가 (④) | 2026-06-30 239.8억 (전기말 174.5억, +37%) | 연결 재무상태표 |
| 2026-09 ~ 2027-03 | 자사주 신탁 20억의 집행과 추가 계약 · 밸류업 정량 목표 (⑤) | 2026-09-21 신탁 해지 결정 — 185,900주 · 19.99억 취득 완료에 따른 중도해지 2026-10-06 추가 | 주요사항보고서(신탁계약 해지결정) ↗ · 신탁계약해지결과보고서 ↗ · 2027-03 기업가치 제고 계획 |
| 3분기보고서 · 2026 사업보고서 | Memory·AI용 신규 장비(패널 그라인더 포함) 문구가 "협의 중"을 넘어서는가 (⑥) | "기술 개발과 고객사 협의를 진행" (2026 반기보고서) | II-1 사업의 개요 · II-7 경쟁요소 |
| IR 문의 · 수시 | 신규 고객 두 곳(2025 국내, 2026 해외 B사) 투자가 1회성인지 지속 증설인지 (⑦) | B사 1H26 103.7억 · 반도체장비 내수 2025년 96.1억 | IR · 분기 고객 주석 |
12.1 다음 분기부터 이 일곱 개만 보면 됩니다
① 3분기 반도체장비 부문 영업이익률이 30%대를 유지하는가. 2분기의 25.6%(전사)가 일회성 믹스였는지 구조적인지가 여기서 갈립니다.
② 상위 3사 매출 비중이 65%에서 더 올라가는가, 내려가는가. 내려가면서 매출이 유지되면 고객 다변화 성공, 올라가면 집중 리스크 심화입니다. 3분기보고서 주석의 "주요 고객에 대한 매출현황"에서 확인됩니다.
③ 제어계측 부문 수출이 회복되는가. 반기 1.9억이 바닥이었는지, 구조적 상실인지.
④ 재고자산 240억이 매출로 전환되는가. 전환되면 선행지표가 맞았던 것이고, 쌓이기만 하면 발주 취소 신호입니다.
⑤ 자사주 신탁 20억의 집행 속도와 추가 계약 여부. 그리고 2027년 3월 밸류업 공시에 정량 목표가 들어오는가.
⑥ 검증 후 추가 Memory·AI용 신규 장비(패널 그라인더 포함)의 고객 평가·수주가 공시 문구에서 "협의 중"을 넘어서는가. 반기보고서의 "기술 개발과 고객사 협의를 진행" 문장이 3분기·사업보고서에서 "양산 공급"으로 바뀌는지가 이 종목의 AI 논지가 사실이 되는 유일한 관문입니다.
⑦ 검증 후 추가 매출 급증의 정체 — 신규 고객 두 곳(2025 국내, 2026 해외 B사)의 투자가 1회성 라인 구축인지 지속 증설인지. IR에 물어볼 질문은 "B사의 발주가 어느 제품군(RF·전력·기타)이며 라인 몇 개분인가"입니다.
13용어집 — 배경지식 0에서 시작합니다
이 장은 반도체를 한 번도 공부한 적 없는 사람을 기준으로 썼습니다. 먼저 "왜 기술이 이렇게 흘러왔는지"를 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다. 그림은 모두 이해를 돕기 위해 직접 그린 개념도입니다.
13.0 5분 서사 — 반도체가 여기까지 온 이유
1단계. 원래는 "작게 만들기" 경쟁이었습니다. 반도체 성능은 오랫동안 회로를 얼마나 잘게 새기느냐로 결정됐습니다. 선폭을 절반으로 줄이면 같은 면적에 네 배의 소자가 들어가니까요. 이 경쟁을 흔히 무어의 법칙이라고 부릅니다.
2단계. 그런데 잘게 새기는 것이 한계에 부딪혔습니다. 선폭이 원자 수십 개 수준까지 내려가면서, 더 줄이는 데 드는 돈이 기하급수적으로 늘고 전기가 새는 문제도 심해졌습니다. "한 칩을 더 잘 만들기"가 어려워진 겁니다.
3단계. 그래서 방향이 바뀌었습니다 — "여러 개를 잘 붙이기". 하나의 거대한 칩을 만드는 대신, 역할이 다른 칩 여러 개를 아주 가깝게 붙여서 한 덩어리처럼 쓰는 방식입니다. 이걸 첨단 패키징이라고 부릅니다. 반도체 산업의 무게중심이 전공정(새기기)에서 후공정(붙이기)으로 이동한 것이 지난 10년의 가장 큰 변화입니다.
4단계. AI가 이 흐름에 기름을 부었습니다. AI 연산은 계산 자체보다 메모리에서 데이터를 얼마나 빨리 가져오느냐가 병목입니다. 그래서 메모리를 연산 칩 바로 옆에 붙이고, 그 메모리도 여러 층으로 쌓았습니다. 이것이 HBM입니다.
5단계. 붙이려면 덮고, 덮었으면 갈아내야 합니다. 여러 칩을 나란히 놓고 수지로 덮어 고정한 뒤, 위층과 아래층을 잇는 구리 기둥의 머리를 드러내려면 갈아내는 수밖에 없습니다. 칩이 뜨거우면 칩 뒷면도 드러내야 합니다. 이엘씨가 파는 장비가 하는 일이 정확히 이것입니다. 이 회사가 AI와 연결되는 경로는 "AI 칩을 만든다"가 아니라 "AI 칩을 붙이는 과정에서 반드시 거치는 한 칸을 담당한다"입니다.
왜 갈아내야 하는가 — AI 가속기 한 덩어리의 단면
연산 칩과 HBM을 나란히 놓고, 아래층과 잇는 구조. 리포트 앞부분의 화이트보드를 한글로 다시 그린 것입니다.
13.1 가장 기본이 되는 여덟 개
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 웨이퍼 Wafer | 반도체 회로를 새기는 둥근 실리콘 원판. 보통 지름 300mm(피자 라지 사이즈)로, 한 장에 칩 수백~수천 개분의 회로를 한꺼번에 새깁니다. | 이엘씨는 웨이퍼를 다루지 않습니다. 웨이퍼 연삭은 DISCO 영역입니다. |
| 다이 / 칩 Die | 웨이퍼를 잘라낸 낱개 반도체 조각. 손톱보다 작은 사각형 실리콘 판입니다. "칩"과 거의 같은 말입니다. | 연삭할 때 수지와 함께 갈리는 재료 중 하나(단단함). |
| 전공정 Front-end | 웨이퍼에 회로를 새기는 단계. 노광·식각·증착 같은 공정이 여기 속합니다. 반도체 공장(팹) 안에서 벌어지는 일입니다. | 이엘씨의 제어계측 부문(유량계)이 이쪽 세정 장비에 부품으로 들어갑니다. |
| 후공정 Back-end | 웨이퍼를 자르고 포장해서 쓸 수 있는 부품으로 만드는 단계. 이엘씨 이익의 100%가 여기서 나옵니다. | 리포트 전체의 무대. |
| 패키지 Package | 벌거벗은 칩을 기판에 붙이고 수지로 덮어 부품 형태로 만든 것. 우리가 기판 위에서 보는 검은 사각형이 패키지입니다. | 이 패키지를 얇게 갈아내는 것이 이엘씨의 사업. |
| 기판 Substrate | 칩을 올려놓는 작은 회로판. 칩의 미세한 단자를 메인보드가 받을 수 있는 크기로 넓혀주는 변환기 역할을 합니다. | 단면도 아래쪽에 항상 나옵니다. |
| ABF | 고급 기판에 쓰는 절연 필름 소재 이름(Ajinomoto Build-up Film). 일본 아지노모토가 만듭니다. AI 칩용 기판은 거의 다 이 소재를 씁니다. | 화이트보드와 단면도의 "ABF" 층. |
| PCB | 메인보드. 완성된 패키지를 최종적으로 납땜해 올리는 큰 회로기판입니다. | 단면도의 맨 아래층. |
13.2 후공정에서 벌어지는 일들
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 백그라인딩 | 웨이퍼 뒷면을 갈아 얇게 만드는 공정. 700μm대 웨이퍼를 수십 μm까지 깎기도 합니다. 너무 얇게 갈면 깨집니다. | 스트립 연삭과 헷갈리기 쉬운 공정. 1.5~1.9절에서 차이를 다뤘습니다. |
| 다이싱 | 웨이퍼를 낱개 칩으로 자르는 공정. 다이아몬드 톱날이나 레이저를 씁니다. | DISCO가 지배하는 영역. |
| 스트립 Strip | 패키지 여러 개가 한 판에 배열된 상태. 계란판을 떠올리면 됩니다. 낱개로 자르기 전까지는 이 판 단위로 작업합니다. | "스트립 그라인더"라는 이름의 유래. |
| 몰딩 Molding | 칩 위에 수지를 부어 굳히는 공정. 붕어빵 틀에 반죽을 붓는 것과 비슷합니다. | 이엘씨 장비는 이 다음 공정. |
| EMC | 몰딩에 쓰는 검은 에폭시 수지(Epoxy Mold Compound). 단단하지만 열은 잘 통하지 않습니다. | 갈아내는 주 대상. |
| 싱귤레이션 | 스트립을 패키지 낱개로 자르는 마지막 절단. | 연삭 바로 다음 공정 — 통합 장비 경쟁이 벌어지는 지점. |
| 범프 / 솔더볼 | 칩이나 패키지 아래에 붙이는 작은 납땜 구슬. 크기에 따라 마이크로 범프(가장 작음) → C4 범프 → BGA 볼(가장 큼)로 부릅니다. | 연삭 시 함께 깎이는 무른 재료. |
| 워피지 Warpage | 휨. 수지가 굳으며 수축해 판 전체가 감자칩처럼 휘는 현상입니다. 휘면 다음 장비가 잡지도 옮기지도 못합니다. | 연삭이 해결하는 문제 중 하나. |
| 테스트 핸들러 | 완성된 칩을 검사 장비로 옮겨 넣고 빼는 자동화 장비. 사람 대신 칩을 집어 나르는 로봇입니다. | 8.3절의 비교 대상 기업 테크윙의 주력 제품. |
13.3 연삭 장비 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 그라인딩 연삭 | 회전하는 숫돌로 표면을 깎아내는 것. 치과에서 이를 갈아내는 장면을 아주 정밀하게 만든 것이라고 생각하면 됩니다. | 이 회사의 사업 그 자체. |
| 스핀들 | 숫돌을 돌리는 회전축. 스핀들이 많으면 거친 연삭·마무리 연삭을 나눠 동시에 처리해 생산성이 올라갑니다. | 한미반도체가 "3스핀들"을 앞세운 이유. |
| 그라인딩 휠 | 실제로 깎아내는 숫돌. 계속 닳아서 주기적으로 교체합니다. | 소모품 매출의 핵심 — razor & blade 구조. |
| 척 Chuck | 가공 중 대상을 붙잡아 고정하는 받침대. 보통 진공으로 빨아당겨 고정합니다. | 휜 스트립은 척이 잡지 못합니다. |
| 평탄도 / TTV | 다 갈고 났을 때 두께가 얼마나 균일한가. 한쪽만 얇으면 불량입니다. | 연삭 품질의 핵심 지표. |
| 폴리싱 | 연삭보다 더 곱게 다듬는 마무리 작업. | 서우테크놀로지가 별도 특허를 보유한 영역. |
| CMP | 화학+기계 평탄화. 화학 약품(슬러리)을 부어가며 패드로 문질러 평평하게 만듭니다. 연삭보다 훨씬 곱지만 느리고 비쌉니다. | 이엘씨 제품이 아닙니다. 케이씨텍·어플라이드머티리얼즈 영역. |
13.4 첨단 패키징 — AI 때문에 생겨난 말들
HBM이란 무엇인가 — 메모리를 위로 쌓는다
평면으로 나란히 놓는 대신 위로 쌓고, 층과 층을 수직 구멍(TSV)으로 잇습니다.
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| HBM | 메모리 칩을 여러 층으로 쌓아 만든 고속 메모리. AI 연산은 데이터를 빨리 가져오는 것이 관건이라 연산 칩 바로 옆에 붙입니다. | AI 패키징 수요의 출발점. |
| TSV | 칩을 수직으로 뚫은 구리 통로(Through Silicon Via). 층층이 쌓은 칩들을 아래위로 잇습니다. 건물의 엘리베이터에 해당합니다. | HBM을 가능하게 한 기술. |
| 2.5D 패키징 | 칩을 위로 쌓지 않고 옆에 나란히 놓되 아주 촘촘한 배선판 위에 올리는 방식. 완전한 3D 적층과 평면 사이라서 2.5D라고 부릅니다. | AI 가속기의 표준 구조. |
| 인터포저 | 연산 칩과 HBM을 올려놓는 중간 배선판. 실리콘으로 만들면 배선이 아주 촘촘하지만 비쌉니다. | 이 비용 문제가 "브릿지" 방식을 낳았습니다. |
| 브릿지 / LSI | 전체를 비싼 실리콘 판으로 깔지 않고, 연결이 꼭 필요한 부분에만 작은 실리콘 조각을 다리처럼 묻는 방식. | CoWoS-L·FOCoS-Bridge의 핵심. 묻은 뒤 갈아내야 합니다. |
| RDL | 재배선층. 칩 위나 아래에 새로 깔아주는 아주 미세한 배선층으로, 칩 단자를 원하는 위치로 옮겨줍니다. | 단면도의 얇은 배선층. |
| Cu post / Cu pillar / Cu stud | 전부 구리 기둥을 가리키는 말입니다. 수지 속에 세워 위층과 아래층을 잇습니다. 이름은 만드는 방식과 모양에 따라 다릅니다. | 갈아내서 머리를 드러내야 하는 대상. 화이트보드 빨간 글씨의 정체. |
| 팬아웃 Fan-out | 칩보다 넓은 면적으로 배선을 펼쳐서 단자 수를 늘리는 방식. 좁은 칩에 다 넣을 수 없는 연결을 바깥으로 빼냅니다. | FOCoS의 F가 이것입니다. |
| FOPLP | 팬아웃을 둥근 웨이퍼가 아니라 큰 사각 패널 위에서 하는 방식. 면적 효율이 좋아 원가가 낮아집니다. | 이엘씨에게 기회이자 위협 — 장비를 새로 설계해야 합니다. |
| CoWoS | TSMC의 2.5D 패키징 브랜드명(Chip on Wafer on Substrate). CoWoS-L은 그중 브릿지를 쓰는 방식입니다. | 엔비디아 AI 칩이 이 방식으로 만들어집니다. |
| FOCoS-Bridge | 대만 ASE의 대응 기술. 팬아웃 + 실리콘 브릿지 + 구리 기둥 구조입니다. | CoWoS-L의 경쟁 방식. 둘 다 연삭이 필요합니다. |
| 하이브리드 본딩 | 납땜 구슬 없이 구리 면끼리 직접 눌러 붙이는 차세대 접합 방식. 훨씬 촘촘하게 연결되지만 표면이 극도로 평평해야 합니다. | 차세대 전환에서 누가 장비를 파는지가 업계 관심사. |
| TC본더 | 열과 압력으로 칩을 눌러 붙이는 장비(Thermo-Compression Bonder). HBM을 쌓을 때 씁니다. | 한미반도체의 주력 제품. |
13.5 회사 유형 — 누가 무엇을 하는가
| 용어 | 쉬운 설명 | 예시 |
|---|---|---|
| 팹리스 | 공장 없이 설계만 하는 회사. | 엔비디아, AMD, 퀄컴 |
| 파운드리 | 남의 설계를 받아 대신 만들어주는 공장. | TSMC, 삼성 파운드리 |
| IDM | 설계부터 생산까지 다 하는 종합 반도체 회사. | 삼성전자, SK하이닉스, 인텔 |
| OSAT | 후공정만 전문으로 하는 외주 업체. 포장·검사를 대신해줍니다. | ASE(대만), 앰코(미국), JCET(중국) |
| 소부장 | 소재·부품·장비의 줄임말. 반도체 회사에 재료와 기계를 파는 회사들을 묶어 부르는 한국식 표현입니다. | 이엘씨가 여기 속합니다. |
13.6 투자 용어 — 이 리포트에 나오는 숫자 읽는 법
| 용어 | 쉬운 설명 | 이엘씨의 경우 |
|---|---|---|
| 시가총액 | 주가 × 주식 수. 회사 전체를 사려면 내야 하는 값. | 약 1,437억원 |
| 순현금 | 회사가 가진 현금에서 빚을 뺀 것. 사면 따라오는 현금입니다. | 879억원 (빚 0원) |
| EV 기업가치 | 시가총액 − 순현금. 현금을 빼고 사업 자체에만 매겨진 값입니다. 현금이 많은 회사는 EV로 봐야 실제 가격이 보입니다. | 558억원 — 즉 시장은 이 사업을 558억으로 보고 있습니다. |
| 영업이익 | 본업으로 번 돈. 이자수익이나 환율 효과는 빠집니다. | 2026 상반기 44.0억 |
| EV/EBIT | 사업가치를 영업이익으로 나눈 것. "이 사업을 사면 몇 년치 영업이익으로 회수되나"에 가깝습니다. 낮을수록 쌉니다. | 약 6.3배 |
| PER | 주가를 주당 순이익으로 나눈 것. 가장 흔한 지표지만 일회성 이익이 섞이면 왜곡됩니다. | 표시상 17.6배지만 해석력이 낮습니다(아래 중단영업 참조). |
| PBR | 주가를 장부상 순자산으로 나눈 것. 1배 미만이면 회사가 가진 것보다 싸게 거래된다는 뜻입니다. | 0.80배 |
| PSR | 시가총액을 매출로 나눈 것. 이익이 들쭉날쭉한 회사를 비교할 때 씁니다. | 3.0배 (EV 기준 1.2배) |
| TTM | 최근 12개월. 연말까지 기다리지 않고 최신 1년치를 보는 방법입니다. | 매출 474억 |
| 중단영업손익 | 접기로 한 사업에서 나온 손익. 앞으로 반복되지 않으므로 따로 봅니다. | 2025년 순이익 82.6억 중 79.5억이 여기 — 본업은 적자였습니다. |
| 오퍼레이팅 레버리지 | 고정비가 큰 회사에서 매출이 조금 늘면 이익이 크게 늘고, 줄면 크게 주는 현상. | 판관비 +1%에 영업이익 +45억. 반대로 2024년엔 −46.8억 적자. |
| 수주잔고 | 이미 받아놓은 주문 중 아직 매출로 잡히지 않은 금액. 다음 분기를 예측하는 가장 좋은 지표입니다. | 이 회사는 공시하지 않습니다. 이 리포트의 핵심 한계. |
| 컨센서스 | 증권사들이 낸 추정치의 평균. | 없습니다 — 최근 3개월 커버리지 0건. |
| 배당성향 | 번 돈 중 배당으로 나눠준 비율. | 51.7% (주당 365원) |
| 자사주 신탁 | 회사가 증권사에 돈을 맡겨 자기 주식을 사오게 하는 계약. 주식 수가 줄어 주주 몫이 커집니다. | 2026년 7월 20억원 계약 |
① 반도체는 "더 잘게 새기기"가 한계에 부딪히면서 "여러 칩을 잘 붙이기"로 방향을 틀었고, AI가 그 흐름을 가속했습니다.
② 붙이려면 수지로 덮어야 하고, 덮으면 반드시 갈아내야 합니다 — 얇게 만들고, 열을 빼고, 구리 기둥 머리를 드러내기 위해서.
③ 이엘씨는 바로 그 갈아내는 기계와 갈아내며 닳는 소모품을 파는 회사입니다. 나머지는 전부 이 한 문장에 숫자를 붙인 것입니다.
A부록 — 2026-09-15 검증 노트
2026-09-15 판이 그 이전 판(원문 딥다이브)에서 무엇을 고쳤는지의 기록입니다. 아래의 장 번호(7~10장, 6½장 등)는 2026-09-15 판의 번호입니다 — 이 문서에서는 7장→4.3절, 8장→5.4절, 9장→5.5절, 10장→8.1절, 6½장→5.3절, 14장→10·12장입니다.
2026-09-15 판 머리 정보: 기준일 2026년 9월 14일 · 최신 실적 2026년 반기보고서 (2026-08-13 제출) · 회계연도 12월 결산 · 제43기 = 2026년 · 주가 11,790원 · 시총 약 1,437억원 · 커버리지 최근 3개월 증권사 의견 없음 · 검증 7~10장 사실관계 재확인 · 6½장 신설 (2026-09-15)
다른 스레드에서 작성된 원문의 7~10장을 DART 원문(2026 반기보고서·2025 사업보고서), 특허 원문, 언론 보도 원문, Yahoo Finance 시세로 재검증했습니다. 결과는 세 갈래입니다.
맞았던 것: 7장의 고객·수출입 수치 전부(주석 29와 일치), 한미반도체 2021년 진입과 "서우테크놀로지가 주도하던 분야" 인용(디지털데일리 원문 확인), DISCO DFG8020/8030 사양과 출시 배경, 서우테크놀로지 2025년 매출 202억·영업이익 32억, 시사저널e·테크윙 점유율 인용, DISCO 재무.
틀렸거나 근거가 부족했던 것: ① CoWoS-L·FOCoS·HBM이 스트립 연삭을 필요로 한다는 전제(→ 웨이퍼 레벨 공정), ② "AI 패키징이라는 새 전방이 지금 도착해 있다"(→ 공시상 Memory·AI는 개발·협의 중), ③ 8장 특허 목록이 2016년에서 끝난다는 서술(→ 2025년까지 14건 추가 등록), ④ 한미반도체가 "매출 3분의 1로 줄어 자원이 묶여 있다"(→ 2분기 사상 최대 매출로 회복), ⑤ 10장의 주가 수치 다수(→ 연간 종가 범위로 전면 교체), ⑥ "한화세미텍 OSAT 점유율 80~90%"(→ 출처 미확인, 삭제), ⑦ 서우테크놀로지 직원 57명(→ 70~90명), ⑧ "대만 우선권 출원"(→ 한국 출원을 우선권으로 한 대만 패밀리), ⑨ KLA 사례의 AMAT 서술, ⑩ HPSP 상장 시점·가격.
새로 추가한 것: 3.2·3.3절(2026-09-16) — 스트립 연삭의 출현 배경(2001 TI → 2008 인텔 → 2013~14 지문센서·PoP)과 RF·메모리·파워·AI 네 적용처의 원리·보급도·전망. 그리고 5.3절 — HBM 시장 대비 스트립 그라인더 매출이 작은 이유, 선발주자의 해당 제품 매출 공개 여부, 스트립 연삭이 독립 장비인지 통합 장비인지, 미보급인지 포화인지. 그리고 7장의 2025년 고객 A~E 표, 8장의 2021~2025년 특허, 14장의 리스크·확인 항목.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 공시는 DART 원문 링크를 붙였습니다.
- 고객명(A·B·C사, 2025년 A~E사) — 공시에 실명이 없고, 보고서마다 라벨이 새로 붙어 연도 간 동일 고객 여부도 확인할 수 없습니다(4.3절).
- 수주잔고 — 회사가 "확정적인 수주현황을 제시하기 어려워" 기재하지 않습니다. 다음 분기를 예측할 공식 지표가 없습니다.
- 스트립 그라인더 시장 규모·점유율 — 회사도 "통계자료가 미비"라고 공시하며, 5.4.7의 연 260~650억원은 역산 추정입니다.
- 주가·시가총액(11,790원 · 1,437억, 2026-09-14)과 피어 시세·TTM — FnGuide·Yahoo Finance 2차 자료이며 KRX 원자료와 대조하지 않았습니다. 시총은 발행주식수(12,188,730주, 반기보고서)와 곱해 다시 계산했습니다.
- 1차 대조에서 기준이 다른 값 — ① EV/EBIT 6.3배(0장·9장 표·12장 표)는 1H26 영업이익 연환산 기준이며, TTM 영업이익 36.0억 기준으로는 15.5배입니다. ② PBR 0.80배·BPS 14,791원은 FnGuide 값이고, 반기보고서 자본총계 1,748.9억 ÷ 시총 1,437억은 0.82배입니다. ③ 2024년 매출 292.4억은 백만원 단위 공시의 환산값으로, 원 단위 손익계산서는 292.3억입니다. ④ 8.3.2 표의 "서우테크놀로지 직원 약 57명"은 5.4.1의 검증값(70~90명)과 다릅니다.
- FY2021~2022 계속영업 기준 손익 — BLU 사업부문 중단영업 분리 전 수치만 공시돼 있어 6장 5년 표의 두 구간은 직접 비교할 수 없습니다.
- 서울평가정보(KIRS) 2025-11-21 기술분석 리포트 — 열람하지 못했습니다(4.3.5).
- 제품 사진의 촬영·렌더 여부 — 회사 홈페이지 제품 이미지를 그대로 실었으며, 실제 설비 사진인지 렌더링인지는 표기돼 있지 않습니다.
1차 자료 — 금융감독원 전자공시(DART)
이엘씨 반기보고서 (2026.06) ↗, 2026-08-13 제출 (접수번호 20260813001196) — 사업의 개요, 주요 제품 및 서비스, 매출 및 수주상황, 요약재무정보, 연결재무상태표, 연결포괄손익계산서, 주석 29(부문별 보고), 주석(주요 고객에 대한 매출현황), 연결대상 종속회사 현황
이엘씨 사업보고서 (2025.12) ↗, 2026-03-17 제출 (접수번호 20260317000600)
이엘씨 기업가치 제고 계획(자율공시) ↗, 2026-03-26 (접수번호 20260326902444)
이엘씨 주요사항보고서(자기주식취득 신탁계약 체결결정) ↗, 2026-07-16 (접수번호 20260716000571)
시세·시장 데이터
FnGuide 기업모니터 (2026-09-09 기준 시세·주주현황·펀더멘털)
Yahoo Finance (2026-09-14 기준 국내외 피어 시가총액 및 TTM 재무)
기술 배경 (2장)
DISCO Technology, "Sealing Resin and Mold Resin with Grinding Using Wheels (Grinding)" — 수지 연삭의 목적·워피지 특성
US 8,124,471 B2, "Method of post-mold grinding a semiconductor package" — 웨이퍼 박형화의 한계와 몰딩 후 연삭의 근거
US 11,244,918 / US 9,269,872 — 몰드 컴파운드의 역할(지지·방열·팬아웃 기반·워피지 제어)
장비 계보 · 경쟁사 규모 (8장)
DISCO 보도자료 (2020-12-03) — 패널용 DFG8020(최대 390×390mm) 및 스트립용 DFG8030 개발 발표
DISCO Technology — 수지 연삭 시 프레임 장착 방식, 패키지·스트립 가공 설명
Yahoo Finance (2026-09-14) — TOWA(6315.T), Okamoto(6125.T), Tokyo Seimitsu(7729.T), DISCO(6146.T) 매출·이익률·시가총액
이엘씨 사업보고서(2025.12) — 제40~42기 사업부문별 매출실적
CATCH 기업정보 — 서우테크놀로지 2025년 매출 202억·영업이익 32억
산업·경쟁 배경
머니투데이방송 · 한국경제 · 이투데이, 테크윙 기업설명회 보도 (2015-05-29~31) — 점유율 22%(2009)→55%, 768 para, 소모품 매출 비중 30%
시사저널e, "한미반도체, HBM용 TC본더 점유율 71.2%···압도적 1위" (2025-12-22)
뉴스웨이 · 인사이트코리아 · 뉴데일리, SK하이닉스 TC본더 이원화 발주 보도 (2026-02~06)
데이터뉴스, "한화세미텍·한미반도체 HBM4·신규 장비로 반등 기대" (2026-06-04) — 한미반도체 1Q26 매출 −65.5%
Google Patents KR101635113B1 — 서우테크놀로지 반도체 스트립 그라인더 (2014-11-20 출원 · 2016-06-30 등록 · 대만 패밀리 TW104128602 2015-08-31 출원)
충청뉴스, "천안시 반도체 등 7개 기업과 1740억원 투자협약 체결" (2025-12-23) — 서우테크놀로지 포함
Yahoo Finance — DISCO·테크윙·한미반도체·피에스케이·원익IPS·이오테크닉스·HPSP 월간 주가 및 연간 실적 시계열
디지털데일리, "한미반도체, 반도체 장비 라인업 확대…3D 패키지 전용 스트립 그라인더 첫 출시" (2021-11-18)
시사저널e, "첨단 패키징 뜨는데···삼성전자·SK하이닉스, 후공정 장비 日의존도↑" (2026-07-13)
2026-09-15 검증·보강에서 추가한 출처 (5.3절 · 7~10장 수정분)
공시 원문 — 이엘씨 반기보고서(2026.06, 접수번호 20260813001196) ↗: II-1 사업의 개요, II-2 주요 제품, II-4 매출 및 수주상황, II-7 기타 참고사항(지적재산권 목록·경쟁요소·시장점유율), 연결재무제표 주석 29(부문별 보고·주요 고객), XII 연결대상 종속회사 현황 · 이엘씨 사업보고서(2025.12, 접수번호 20260317000600) ↗: 연결 주석(부문별 보고·주요 고객 A~E사)
HBM·CoWoS 공정 위치 — SK hynix 특허 US2018/0286835 "Semiconductor packages and methods of manufacturing the same"(베이스다이 웨이퍼 위 몰딩·리세스·웨이퍼 소잉) · ServeTheHome, "SK hynix HBM Packaging at Hot Chips 2026"(KGSD wafer step) · TSMC 특허 US2020/0381391A1 "CoWoS Structures and Methods Forming Same"(캐리어 위 봉지 → CMP/기계식 연삭으로 TIV 노출 → 재구성 웨이퍼 디본딩) · ASE, "FOCoS Advancements" 보도자료 · DISCO Technology, "Resin Grinding" 기술 페이지 · 라쿠텐증권·asset-alive, HBM용 그라인더 가격(일반 대비 4~5배) 보도 · TOWA 2025-03-21 HBM4용 CPM 시리즈 발표
스트립 연삭 용도 문헌 — Intel 특허 US8,124,471 "Method of post-mold grinding a semiconductor package" · 삼성전자 특허 US2013/0178016(스트립 연삭 PoP) · IEEE ECTC 2014 "Strip grinding introduction for thin PoP" · Silego 특허 US9,147,629 · Dialog Semiconductor PwrSoC 2019, "Low profile 2.5D SiP package technology"(Top/Bottom mold grinding, strip form grinding)
경쟁 장비 — DISCO 2020-12-03 보도자료(DFG8020·DFG8030, 2021-09 판매 개시) · DISCO DFG8020 제품 페이지 · DISCO FY2025 2Q 결산설명자료(출하 구성: 그라인더 27%, IC용 71%; 패널·스트립 그라인더 언급 없음) · DISCO 2024-12·2025-12 패널 다이서 DFD6370·DFD6080 보도자료 · 한미반도체 홈페이지 제품군(META GRINDER 1.0) · 디지털투데이(2022), 한미반도체 메타 그라인더 리브랜딩 · 뉴스핌 2026-09-02, 한미반도체 SEMICON Taiwan 2026 라인업 · GPM(均豪精密) Strip Grinder / In-feed Grinder 제품 페이지 · Google Patents KR102166782B1(제너셈, 반도체 스트립 그라인더 시스템, 2020) · 서우테크놀로지 후속 특허 KR101896269B1·KR20180119038A·KR20190121976A · 더스탁 2020-06-12, 이라이콤의 서우테크놀로지 200억 인수 보도
한미반도체·TC본더 — 디지털데일리 2021-11-18 원문("서우테크놀로지가 주도하던 분야다") · 전자신문·이데일리 2021-11-18 · CBC뉴스·머니투데이 2026-05, 한미반도체 1Q26 실적 · ZDNet Korea 2026-07-14, 한미반도체 2Q26 실적(매출 2,511억·영업이익 1,303억) · 시사저널e 2025-12-22(TechInsights 3Q25 누적 점유율: 한미 71.2%·세메스 13.1%·ASMPT 5.6%·야마하 5.6%·한화세미텍 3.2%) · 머니투데이 2025-05-16·파이낸셜뉴스 2025-10-02·뉴스웨이 2026-03-04, SK하이닉스 TC본더 병행 발주
번들링·국산화 사례 — EDN 2000-06-19, "Applied expands metrology reach"(AMAT PDC·통합 계측, 계측 매출 4~5%) · 전자신문 2017-05·한국경제 2020-12, 피에스케이 드라이 스트립 점유율(Gartner 2016: 37.1%) · MTN·한국경제 2015-05, inews24 2011-08-18, 이데일리, 리드경제 2026-06 — 테크윙 점유율·768 para · 이투데이 2015, 테크윙 소모품 비중 · 디지털투데이 2026-03-24, 테크윙 2025년 확정 실적 · 헤럴드경제·딜사이트, HPSP 공모가·무상증자 · DISCO 決算短信 FY2026.3(2026-04-22)
시세 — Yahoo Finance 일별 데이터(yfinance, 2026-09-15 기준, 분할·무상증자 소급 조정): 테크윙·한미반도체·피에스케이·피에스케이홀딩스·이오테크닉스·원익IPS·HPSP·DISCO·이엘씨의 연도별 종가 최저·최고 및 사상 최고가
HBM 시장 규모 — Micron FQ1 2026 실적 발표(2025-12-18): 2025년 HBM TAM 약 350억달러, 2028년 약 1,000억달러 (Blocks & Files 보도)
2026-09-16 추가 조사 출처 (3.2·3.3절 — 스트립 연삭의 출현과 적용처)
기원·역사 — TI 특허 US2003/0036219A1(2001, 몰드 블록 연삭) · Amkor US8,847,372B1(exposed-die overmolded flip chip) · Intel US8,124,471B2(2008, post-mold grinding) · Apple US9,268,989B2(Capacitive sensor packaging) · Amkor US9,431,447(지문센서 패키지, encapsulant grinding) · Crucialtec US2015/0102829 · Egis US9,646,905 · Sensors 2017(PMC5677440, 지문센서 감지거리) · TSMC US2015/0187607(CoWoS 2단계 몰드 연삭) · IEEE ECTC 2014 "Strip grinding introduction for thin PoP"(6897469) · 앰코 반도체사전 "Strip Grinding"(amkorinstory.com/1852, 2014-12 양산 인증) · 삼성 뉴스룸 ePoP(2015-02) · 더스탁 2020-06-12(서우 2013년 개발)
RF 모듈 — ASE "Double Side Molding" 기술 페이지 · Qorvo US2020/0075547A1 · Skyworks US10,361,145 · US2023/0326841 · Dialog PwrSoC 2019 · 3DInCites 2021-08(Amkor DSMBGA) · Amkor DSMBGA 데이터시트 · USI SiP 블로그 · Yole "Status of the RF Industry 2025" 및 RFFE 모듈 보도(Microwave Journal) · DISCO 2020-12-03
메모리 — 삼성 뉴스룸 0.65mm LPDDR5X(2024-08-05) · 디일렉 · Micron IR 0.61mm LPDDR5X(2025-06-03) · Kioxia 2TB microSDXC 시제품(BusinessWire 2022-09-27) · 삼성 US11,923,340B2(적층 메모리 몰드 연삭) · 삼성 US11,069,588 · Amkor US2015/0041980A1 · TrendForce 2026-06-05(HBM5 방열) · 삼성 Tech Blog HPB(2026-09-04) · 서우 KR2024/0009166A
파워 패키지 — ASMPT US11,955,347B2(DSC 봉지 공정, 종래 상면 연삭·폴리싱) · ST US2013/0328180A1 · Infineon US2020/0350272A1 / US10,978,380 · onsemi(SCI) US11,942,369 · Silego US9,147,629 · Boschman FAM · NXP US9,263,299 · TSMC US2019/0022827(Cu 눈막힘·기공 40~70μm) · TSMC US9,358,660 · Okamoto US11,745,299 · DISCO GFCP 휠(2017-11-28) · DISCO 몰드 재료 페이지 · Wolfspeed TSC 설계 앱노트(2025-08) · Nexperia CCPAK(2020-10)·X.PAK(2025-03) · Infineon TOLT·HDSOP 앱노트(2021-09)·PQFN DSC(2022-12)·듀얼페이즈 파워스테이지(2026-09) · onsemi TCPAK57(2022-11)·T2PAK 블로그(2025-12) · Navitas HV-T2Pak(2025-05) · Infineon–NVIDIA 800V HVDC(2025-05) · WeEn TOLT/TSPAK(2025-11) · Wolfspeed Gen4 TOLT(2026-01) · APEC 2026 보도(Power Electronics News) · ROHM TSC3PAK(2026-06) · ST TSC 캠페인 페이지 · Vicor ChiP 패키징
패널(PLP) — TrendForce 2026-04-13(TSMC CoPoS 파일럿, 2028~29 양산) · TrendForce 2026-05-19(SCHMID 310×310) · DigiTimes(TSMC 2029, 삼성 415×510) · ASE 310×310 보도자료(2026-05-26) · ASE FOPLP 블로그(FOCoS-Bridge molding/grinding) · Semiengineering "The Rise of Panel-Level Packaging" · 3DInCites 2025-03 · ACM PLP · Yole PLP 로드맵(edge-ai-vision 2025-04) · 한국 PLP 산업분석보고서(2026-06) · 시사저널e 삼성 PLP · 전자신문 2026-06-15 · 디지털데일리 2026-09-02(한화세미텍 SFM5 Square) · DISCO DFD6370·DFD6080 · GPM In-feed Grinder 700×700
2026-10-06·07 추가 수치의 1차 자료 (DART 원문 뷰어)
사업보고서 — 2023 사업보고서 ↗(접수번호 20240321001708: FY2021·2022 손익·현금흐름) · 2024 사업보고서 ↗(20250320001752: FY2023·2024 교차 확인) · 2025 사업보고서 ↗(20260317000600: FY2023~2025 손익·현금흐름, 부문별 보고, 배당)
분기·반기보고서 — 2025 1분기보고서 ↗(20250515001544) · 2025 반기보고서 ↗(20250813001225) · 2025 3분기보고서 ↗(20251113000741) · 2026 1분기보고서 ↗(20260514000935) · 2026 반기보고서 ↗(20260813001196: 재무상태표, 손익 3개월·누적 열, 현금흐름표, 주식의 총수, II-4, 주석 29)
작성 기준일 이후 공시 — 주요사항보고서(자기주식취득 신탁계약 해지결정), 2026-09-21 ↗ (접수번호 20260921000188) · 신탁계약해지결과보고서, 2026-09-21 ↗ (접수번호 20260921000232)
원문 뷰어 직접 링크 — a23_is ↗ · a23_cf ↗ · a25_is ↗ · a25_cf ↗ · a25_seg ↗ · a25_div ↗ · q1_25_is ↗ · h25_is ↗ · q3_25_is ↗ · q1_26_is ↗ · h26_bs ↗ · h26_is ↗ · h26_cf ↗ · h26_sales ↗
제품 사진 — 서우테크놀로지 홈페이지 suhwoo.com 제품 페이지(SG2000X+·SG1000X) · 이엘씨 홈페이지 elckor.com 제품 페이지(MERIT200 계열 LFC), 2026-10-07 내려받음
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄, 6장 연간 FY2021~2025+TTM·분기 1Q25~2Q26 표준표, 9장 TTM 배수 표, 12장 2026-09-21 신탁 해지 반영 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·6·7·9·11·12·14장, 1장 사진) |
| 원본 | 2026-09-14 | 원 계열 B1-primer · 보강 전환 (2026-09-15 검증·보강, 2026-09-16 3.2·3.3절 추가 조사 포함) |
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.