0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
제품은 "8개 전극이 달린 저울처럼 생긴 상자"이고, 파는 논리는 정확도가 아니라 결과지 한 장입니다. 전문가용 체성분분석기가 매출의 70.8%, 수출 비중 87.3%(2026 상반기)입니다. 미국 정가는 970S가 $32,605지만 실제 전사 수출 평균단가는 대당 $5,898, 내수는 264만원입니다(사업보고서 공시). 소모품+소프트웨어를 다 합쳐도 매출의 약 12%에 불과해, 이 회사는 아직 리커링 비즈니스가 아니라 하드웨어 원샷 판매 회사입니다.
2026년 상반기 매출 1,417.0억(+26.8%), 영업이익 307.68억(+76.9%), OPM 21.7% 공시(반기보고서, 2026.01~06). 마진 개선분(영업이익 +134억)의 68%가 판관비율 하락(62.6% → 56.2%)에서 나왔고 매출총이익률은 오히려 −0.3%p 악화했습니다. 최근 4개 분기(TTM, 2025.07~2026.06) 매출 2,638.9억 · 영업이익 501.2억(OPM 19.0%) · FCF 331.0억 계산, 차입금 0원에 순현금 1,481억(2026-06-30)입니다. 동시에 전문가용 체성분분석기 수출 판매대수 증가율이 FY2025 +2.6% → 2026 상반기 +19.9%로 뛰었습니다(공시 ASP·수출액으로 역산한 이 문서의 계산).
2026-08-31 종가 60,200원 기준 시가총액 8,116억, PER(TTM) 17.4배, EV/EBIT(TTM) 13.2배, 배당수익률 1.0% 계산. 1년 주가 +122%로 시장은 이미 성장 프리미엄을 붙였습니다. 이 문서의 판단은 다음과 같습니다 — "마진 정상화는 이미 일어났고 주가에 반영됐으며, 앞으로의 주가는 판매대수가 구조적인지 일시적인지 하나에 달린 종목"입니다. 순현금·배당은 하방을 거의 만들어주지 못하고(시총의 18%, 배당수익률 1.0%), 상방은 GLP-1 서사와 3분기 대수에서 나옵니다. 가장 정직한 프레임은 "2023~2025년에 태운 비용이 자산이었는지 소비였는지를 판정하는 국면"이고, 상반기까지의 답은 "자산이었다"입니다. 다만 그 판정은 환율 역풍과 기저효과 소멸이 동시에 오는 3분기에 다시 시험받습니다.
한눈에 보는 핵심 지표
2026년의 실적 급반등은 회계적으로 보면 100% "판관비 스토리"이고, 수요 측에서 보면 "판매 대수의 인플렉션"입니다 — 그리고 이 두 가지는 서로 다른 사건입니다. 마진 개선분(영업이익 +134억)의 68%가 판관비율 하락에서 나왔고 매출총이익률은 오히려 −0.3%p 악화했습니다. 즉 2023~2025년 직판 전환기에 선투입한 인력 비용이 멈추고 그 위에 매출이 올라온 정상화(normalization)입니다. 동시에 전문가용 체성분분석기 수출 판매대수 증가율이 FY2025 +2.6% → 2026 상반기 +19.9%로 8배가 되었는데, 이것만은 새로운 사건이고 GLP-1이 가장 유력한 설명이지만 아직 "설명"이지 "증거"가 아닙니다(3장).
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
핵심 논지 5줄
- 제품은 "8개 전극이 달린 저울처럼 생긴 상자"이고, 파는 논리는 정확도가 아니라 결과지 한 장입니다. 전문가용 체성분분석기가 매출의 70.8%. 미국 정가는 970S가 $32,605지만 실제 전사 수출 평균단가는 대당 $5,898, 내수는 264만원입니다(사업보고서 공시). "인바디 = 3천만원 장비"는 오해입니다.
- 해자는 인허가가 아닙니다. 미국에서 체성분분석기는 21세기 치유법(2016)에 따라 510(k) 면제(제품코드 PUH, Class II Exempt)가 되었고, 인바디의 현행 모델(970S·770S·580·380·270S·BWA2)은 개별 FDA 심사를 받지 않았습니다. 진짜 해자는 "인바디 하러 간다"는 보통명사화 + 논문 레퍼런스 + 병원 워크플로우 락인입니다.
- 2026년 마진 회복은 인건비 증가율이 멈춘 결과입니다. 상반기 매출 +26.8%인데 종업원급여비용은 +11.8%. 판관비율 62.6% → 56.2%(−6.4%p). 연결 인원은 2023년 4분기 829명에서 2025년 1분기 1,024명까지 늘렸고, 지금은 그 인력 위에 매출이 올라오고 있습니다. OPM 21.7%는 신고점이 아니라 2023년(22.5%) 수준으로의 복귀입니다.
- TAM은 "인구"로는 확실히 커졌고 "수익화 경로"로는 그대로입니다. 미국 성인 GLP-1 사용률 3%(2024)→8%(2025)→11%(2026, Gallup). 감량 체중의 약 31%가 제지방(RCT 659명 DXA 메타분석). 그러나 미국 CPT 0358T는 2016년 발효 이래 10년째 Category III(임시코드)로 사실상 미상환이고, FDA는 근손실을 "예상되며 유해하지 않은" 결과로 규정했으며, ADA 2026 진료지침에 근육량 모니터링 권고 조항이 없습니다.
- 가장 임박한 리스크는 GLP-1 테마 소멸이 아니라 환율입니다. 수출 비중 87.3%, 파생상품 헤지 계약 전무. 상반기 평균환율 1,483.85원이 2026년 8월 20일 1,385~1,388원까지 10주 만에 11% 절상됐습니다. 원가의 상당 부분이 원화(천안공장)인 구조라 매출 감소분보다 영업이익 훼손이 배가됩니다. 3분기부터 반영됩니다.
인바디의 2026년 반기보고서 전문에 "GLP-1"이라는 단어는 단 한 번도 등장하지 않습니다. 회사 스스로는 이를 공시상 성장 동인으로 제시하지 않았습니다. 확인되는 실제 상업 프로그램은 중국 프랜차이즈 약국의 "체중관리실" 프로젝트 한 건(제약사명·규모 비공개)뿐이고, 나머지는 웨비나·보도자료·자체 데이터 발표입니다. 한미약품과의 직접 제휴 근거도 찾지 못했습니다 — IBK투자증권 리포트 제목 「한미약품의 동반자」는 한미약품이 로슈에 근육보존형 비만신약(HM17321)을 기술이전한 사흘 뒤 나온 커버리지 개시 리포트로, 테마 서술로 보입니다.
그리고 일본은 상반기 +2.6%에 그쳤습니다. 일본도 GLP-1 확산 지역인데 인바디 매출은 정체입니다. 이것이 GLP-1 가설의 미해결 반례입니다. 반대로 실제 물량 급증은 미국(달러 기준 +32%)과 유럽(유로 기준 +30%)에 집중돼 있고, 이 두 지역이 전사 성장의 67%를 만들었습니다.
1무엇을 파는가 — 제품과 사업모델
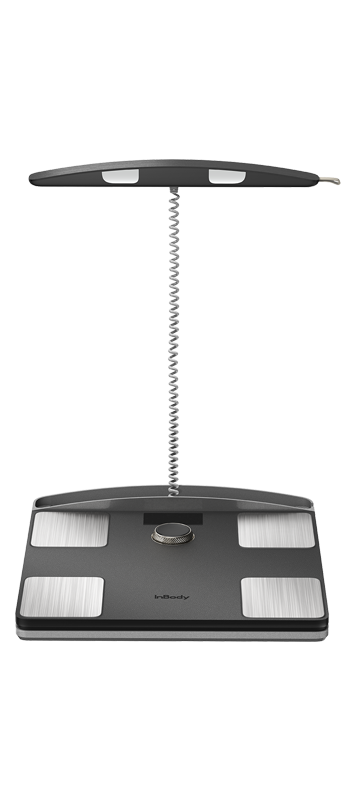
윈스테크넷 같은 회사와 반대입니다. 인바디의 제품은 거의 모든 한국인이 한 번쯤 올라서 본 물건이고, 그래서 오히려 "이게 왜 3천만원짜리 의료기기인가"가 설명되지 않습니다. 실체는 체중계 위에 손잡이 두 개가 달린 기둥이 서 있고, 발판과 손잡이에 금속 전극이 8개 박혀 있는 장치입니다.
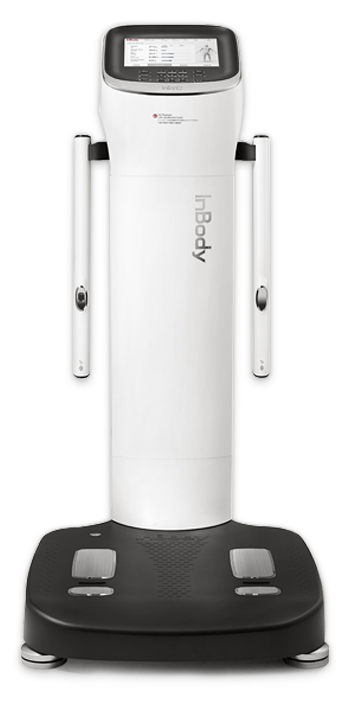
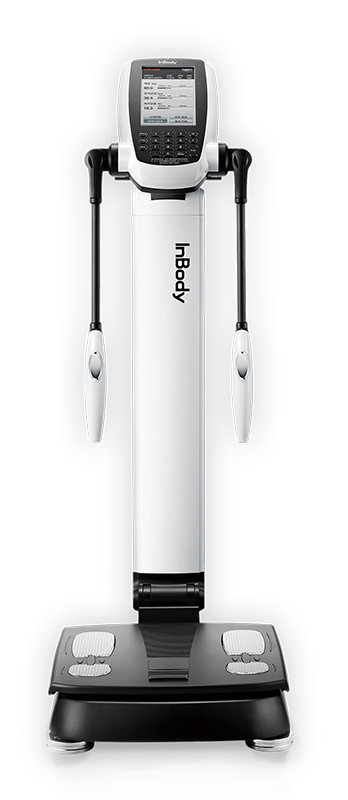
사업보고서는 소모품을 제외한 주력제품의 평균 판매단가(ASP)를 직접 공시합니다. 임피던스체성분분석기 기준:
| 구분 | 제28기(2023) | 제29기(2024) | 제30기(2025) | 2026 상반기 |
|---|---|---|---|---|
| 내수 ASP | 255.4만원 | 274.9만원 | 282.4만원 | 264만원 |
| 수출 ASP (원화) | 692.1만원 | 745.7만원 | 834.4만원 | 875만원 |
| 수출 ASP (USD) | $5,302 | $5,467 | $5,867 | $5,898 |
미국 정가 $32,605(970S)와 실제 평균 $5,898의 괴리는 ① 믹스에 270S·120·J50 같은 저가 모델이 다수 포함되고 ② 대리점·기관 할인이 크기 때문입니다. 투자 판단에서 중요한 것은 리스트가가 아니라 이 ASP가 3년 연속 올라가고 있다는 사실입니다(USD 기준 3년 누적 +11.2%). 이는 고가 의료기관용 모델로 믹스가 이동 중임을 시사합니다.
1.1 실제로 팔리는 것은 기계가 아니라 "결과지"입니다
이 회사를 이해하는 가장 빠른 길은 제품 사진이 아니라 출력물을 보는 것입니다. 인바디가 경쟁 제품과 갈리는 지점은 측정 정확도의 소수점이 아니라, 비전문가(헬스 트레이너·간호사·약사)가 5초 안에 읽고 고객에게 설명할 수 있는 한 장의 A4를 30년간 다듬었다는 데 있습니다.
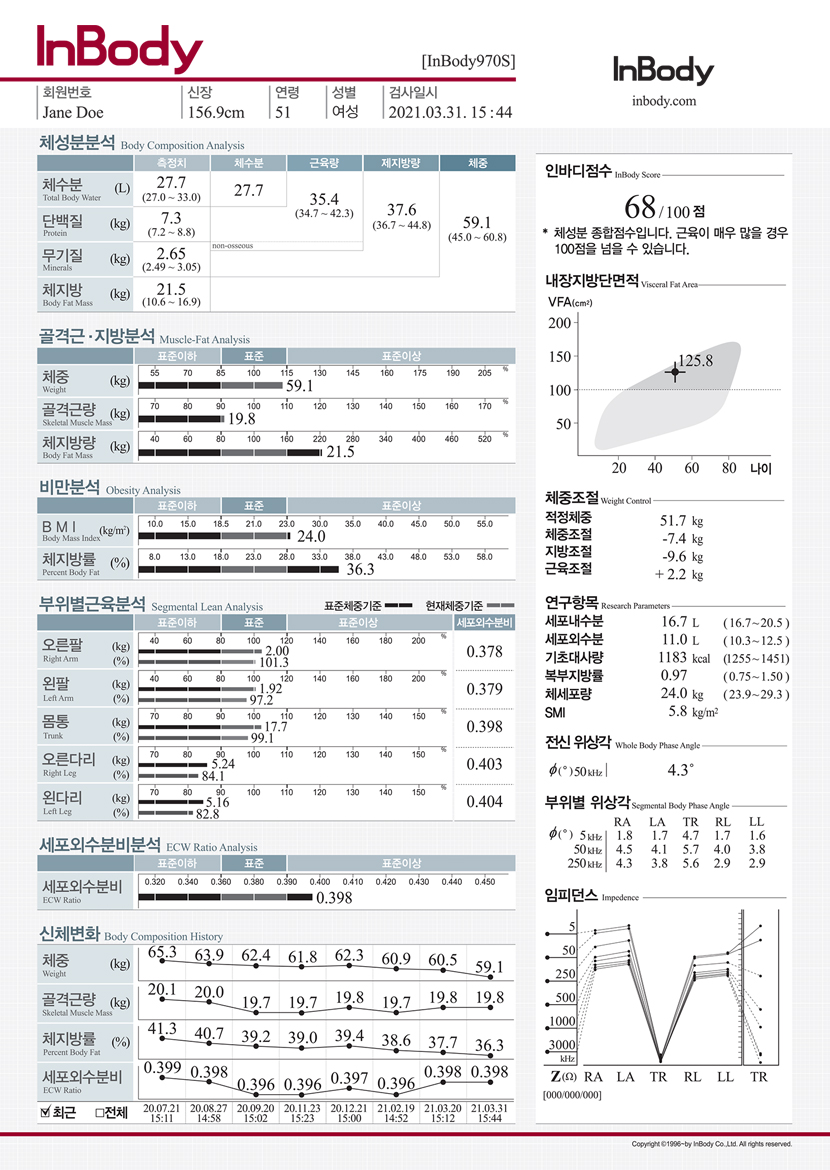
결과지는 모델별 전용 규격입니다. 미국 공식 스토어 기준 결과지 $85 / 500매 = 장당 $0.17, 손·발 전극 전도성을 높이는 InBody Tissue $60 / 300개 = 개당 $0.20. 즉 검사 1회에 약 $0.37의 순정 소모품이 소모되는 구조입니다. 다만 뒤에서 보듯(2장) 소모품+소프트웨어를 다 합쳐도 매출의 약 12%에 불과합니다. 이 회사는 아직 리커링 비즈니스가 아니라 하드웨어 원샷 판매 회사입니다.
1.2 BIA는 어떻게 작동하는가 — 그리고 왜 인바디만 비싼가
원리 자체는 1970년대에 나왔고 특별하지 않습니다. 몸에 미세 전류를 흘려 저항(임피던스)을 잰다. 근육은 수분이 많아 전기가 잘 통하고, 지방은 수분이 적어 잘 안 통합니다. 문제는 이 단순한 원리를 병원이 믿을 만한 숫자로 바꾸는 데 있고, 인바디가 30년 동안 판 것이 바로 그 신뢰입니다.
몸통은 짧고 굵어서 저항이 1~2Ω밖에 안 되는데, 체중의 절반을 차지합니다. 양발식 체지방계는 전류가 다리→골반→다리로만 흐르기 때문에 몸통과 팔의 임피던스를 아예 측정하지 못하고 회귀식으로 추정합니다. 몸통에서 1~2Ω만 틀려도 체수분이 1~2L 어긋납니다. 인바디는 손잡이 전극을 통해 오른팔·왼팔·몸통·오른다리·왼다리 5개 실린더를 각각 직접 잽니다. 이것이 "부위별 근육량"이라는 결과지 항목이 존재할 수 있는 이유이고, 근감소증 진단에서 BIA가 인정받는 근거입니다.
주파수를 왜 여러 개 쓰는가
50kHz 단일 주파수는 세포막을 통과하지 못합니다. 그래서 세포 바깥의 물(세포외수분, ECW)만 재고 세포 안의 물(ICW)은 못 잽니다. 주파수를 높이면(250kHz~3MHz) 전류가 세포막을 뚫고 들어가 세포내수분까지 측정됩니다. 이 둘을 분리해야 나오는 지표가 세포외수분비(ECW/TBW)이고, 이것이 부종·투석·중환자 관리에서 쓰이는 임상 지표입니다. 인바디가 1kHz~3MHz를 구현한 것은 실제 등록특허(제10-1870612호, 2018년 등록)로 뒷받침됩니다 — 핵심은 전류원을 메인보드가 아니라 전극 쪽 보드에 배치해 케이블 구간의 고주파 손실을 없앤 구조입니다.
1.3 제품 라인업 — 실물과 스펙
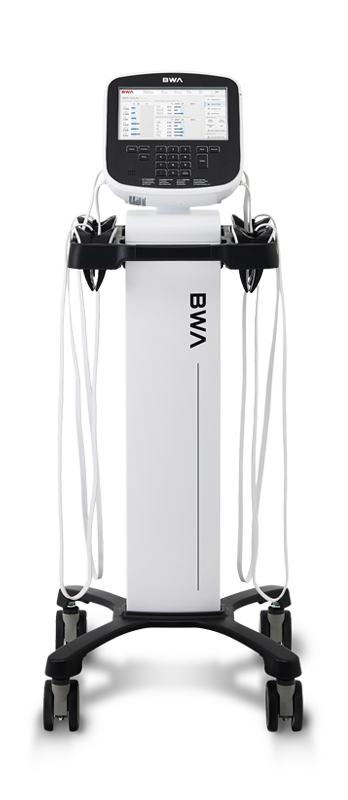
FY2025 사업보고서 연구개발 실적에 따르면 InBody 270S / 770S / 970S / BWA2.0S는 모두 2023년 1월 ~ 2024년 11월에 개발 완료된 신형이며, 공통 개선점은 체성분 전용칩(SoC) 적용으로 측정회로를 단순화하고, 5개 주파수를 동시에 쏘아(SMFIM) 측정 시간을 단축한 것입니다. R0/R∞ 항목이 새로 제공되고, BWA2.0S는 통증·미접촉 오류를 개선한 신규 클램프 전극을 씁니다.
투자자 관점에서 이 타이밍이 중요합니다. 2024년 11월 개발 완료 → 2025년 램프업 → 2026년 판매 본격화라는 순서가, 뒤에서 보는 2026년 상반기 판매대수 +19.9% 및 USD ASP +6.3%와 정확히 맞물립니다. 다만 "S시리즈 교체수요 때문"임을 분리 입증할 데이터는 공시에 없습니다.
전문가용 체성분분석기 — 매출의 70.8%
| 모델 | 주파수 | 임피던스 | 위상각 | 중량 | 미국 정가 | 주 배치처 |
|---|---|---|---|---|---|---|
| InBody 970S | 6종 (5·50·250·500kHz, 1·3MHz) | 30 | 15 | 41.1kg | $32,605 | 대학병원·연구기관 |
| BWA 2.0S (체수분분석) | 6종 (동일) | 30 | 15 | 2.8kg | $27,405 | ICU·투석실·임상영양 |
| InBody 770S | 5종 (5·50·250·500kHz, 1MHz) | 25 | 5 | 35.7kg | $23,705 | 병원·클리닉 |
| InBody 580 | 3종 (5·50·500kHz) | 15 | 전신 | 24.4kg | $17,115 | 클리닉·검진센터 |
| InBody 380 | 3종 (5·50·250kHz) | 15 | 레벨 | 16kg | $10,855 | 클리닉·대형 피트니스 |
| InBody 280 (2026.03 출시) | 3종 (5·50·200kHz) | 부위별 | 전신 | 11.6kg | — | 피트니스·약국 |
| InBody 270S | 3종 (20·50·100kHz) | 15 | 전신 | 14kg | $7,855 | 헬스장·약국·이벤트 |
| InBody S10 (베드사이드) | 6종 (1kHz~1MHz) | 30 | — | 2kg | — | 누운 환자·마비·절단 |
| InBody J50 (소아청소년·신장계 일체) | 3종 | 15 | — | 24kg | — | 학교(PAPS)·소아과 |
⚠️ 주의: 국내 사양(inbody.co.kr)과 수출 사양(inbody.com)의 주파수 표기가 일부 모델에서 다릅니다. 예컨대 580은 국내 3종(5/50/500), 글로벌 4종(5/50/250/500). 380도 국내 5/50/250 vs 글로벌 5/50/500. 지역별 변형인지 페이지 오기인지는 공식 자료만으로 확인 불가합니다. "주파수 개수"를 단일 수치로 인용하기 어렵다는 점을 유의해야 합니다.
2매출 구성 — 제품·지역·고객
제품으로 보면 전문가용 체성분분석기 하나가 매출의 70.8%이고, 지역으로 보면 미국이 이미 한국의 세 배입니다. 고객 유형별 매출은 공시되지 않습니다(4장).
| 품목 | FY2023 | FY2024 | FY2025 | 1H26 | 1H26 비중 | YoY | 성장 기여 |
|---|---|---|---|---|---|---|---|
| 체성분분석기(전문가용) | 119,999 | 143,821 | 162,365 | 100,325 | 70.8% | +29.7% | +20.5%p |
| 가정용(컨슈머) | 17,905 | 24,505 | 29,752 | 18,858 | 13.3% | +39.4% | +4.8%p |
| 기타(소모품·상품·용역) | 15,417 | 17,603 | 19,992 | 11,404 | 8.0% | +17.0% | +1.5%p |
| 혈압계 | 8,783 | 9,584 | 10,331 | 4,777 | 3.4% | −11.9% | −0.6%p |
| 소프트웨어 | 5,689 | 6,514 | 8,876 | 4,881 | 3.4% | +12.4% | +0.5%p |
| 신장계 | 2,558 | 2,438 | 2,631 | 1,454 | 1.0% | +8.0% | +0.1%p |
| 합계 | 170,351 | 204,465 | 233,948 | 141,698 | 100% | +26.8% | +26.8%p |
| (내수) | 37,334 | 39,130 | 39,053 | 17,958 | 12.7% | −9.4% | — |
| (수출) | 133,017 | 165,335 | 194,896 | 123,740 | 87.3% | +34.6% | — |
① 이 회사는 하드웨어 회사입니다. 체성분분석기 70.8% + 가정용 13.3% + 혈압계 3.4% + 신장계 1.0% = 기기 88.5%. 소프트웨어 3.4% + 기타(소모품 포함) 8.0% = 리커링 성격 매출은 최대 11.4%이고, 그마저 「기타」에 자재·상품·용역이 섞여 있어 실제 리커링은 더 낮습니다.
② 성장의 77%가 전문가용 체성분분석기 하나에서 나왔습니다(+20.5%p / +26.8%p). "소프트웨어 전환" "구독 모델" 같은 서사는 아직 숫자로 뒷받침되지 않습니다(기여 0.5%p).
③ 수출 비중 87.3%. 이 회사의 손익은 사실상 달러·유로 노출 자산입니다. 그런데 반기보고서 재무위험관리 항목에 따르면 파생상품 환헤지 계약이 전무하고 현지통화 매칭(자연헤지)만 씁니다.
2.1 나머지 제품군 — 혈압계 · 신장계 · 웨어러블 · 소프트웨어매출 비중과 성장률 포함
BPBIO — 자동혈압계 (FY2025 103억, 4.4%)
BPBIO750 / 320S / 320 / 250 / 220 / 210 / BP170 / MD6280. 미국 $330~$3,630. 여기가 유일하게 진짜 FDA 규제를 받는 제품군입니다 — 제품코드 DXN, Class II 510(k) 필수이고 인바디는 실제로 취득했습니다(K200442, K200560, K221764, K231174 = BPBIO750, 2023.08). 2026년 상반기 매출은 −11.9% 역성장으로 전 제품군 중 유일하게 뒤로 갔습니다.
가정용·컨슈머 (FY2025 298억, 12.7%) — 가장 빠르게 크는 세그먼트
InBodyDial H40($499) / H30($379) / H20·W($299~399), InBodyBAND3($199, 29.3g·IP68·4일 배터리), BWA ON(가정용 체수분), PUSH 2.0($179), InGrip 악력계($549).
3년 추이 179억 → 245억 → 298억 (연 +21%). 2026년 상반기 189억(+39.4%). 결정적으로 방향이 갈립니다 — 수출 +81.9%(76억→139억) vs 내수 −15.3%. 단 웨어러블(InBodyBAND) 개별 매출은 공시되지 않습니다(「기타」 편입 추정, 확인 불가).
소프트웨어 — LookinBody (FY2025 89억, 3.8%)
LookinBody Web (LB Web / InBody Cloud): 미국 공식 요금 연결 기기당 $30/월 + 추가 Staff ID당 $5/월. 기업용은 Executive Admin $99/월 + Staff $49/월 + 셋업 $199.
LookinBody120: PC 프로그램, HL7 / GDT 프로토콜 지원 → 병원 EMR 연동. 이것이 실질적인 워크플로우 락인의 정체입니다.
3년 추이 57억 → 65억 → 89억(+36.3%, 전 부문 최고 성장률). 수출이 압도적(82.4억 중 수출 $5.79M vs 내수 6.4억).
다만 2026년 상반기는 +12.4%로 둔화했고, 매출 비중 3.4%라 전사 성장 26.8%p 중 기여는 0.5%p에 불과합니다. "SaaS 전환 스토리"로 밀기에는 아직 이릅니다.
신장계 (FY2025 26억, 1.1%)
BSM370 / 330 / 270($1,644.50) / 170B($1,100) / InKids. 체성분분석기의 실린더 모델에서 키가 길이 항이기 때문에 정확한 신장 측정이 필수라는 논리로 번들됩니다.
기타 (FY2025 200억, 8.5%)
소모품(결과지·InBody Tissue)·자재·상품·용역이 모두 뭉쳐 있습니다. 순수 소모품 매출만 별도 공시되지 않는 것이 이 분석의 가장 큰 증거 공백입니다(14장).
2.2 리커링의 실체 — 아직 아닙니다
검사 1회당 소모품 $0.37(결과지 + 티슈), LookinBody Web 기기당 $30/월. 설치기반이 커질수록 따라 커지는 구조는 맞습니다. 소프트웨어는 FY23 57억 → FY24 65억 → FY25 89억으로 3년 CAGR 25%, 수출 비중이 압도적(82.4억 중 수출 $5.79M)이라 해외에서 LB Web 구독이 본격 과금되고 있음을 시사합니다.
다만 2026년 상반기 소프트웨어 증가율이 +12.4%로 둔화했고, 전체 비중은 3.4%입니다. "기기를 깔고 구독으로 회수한다"는 모델로 부르기에는 최소 5년은 더 필요합니다. 그리고 순수 소모품 매출과 재구매율·교체주기·서비스 매출 비중을 밝힌 1차 자료가 존재하지 않습니다 — 이것이 이 분석 전체에서 두 번째로 큰 증거 공백입니다.
2.3 지역 — 미국이 이미 한국의 세 배입니다
| 지역 | FY2024 | FY2025 | 1H25 | 1H26 | YoY | 1H26 비중 | 성장 기여 |
|---|---|---|---|---|---|---|---|
| 미국 | 64,417 | 78,911 | 37,166 | 51,028 | +37.3% | 36.0% | +12.4%p |
| 유럽 | 26,141 | 29,139 | 13,670 | 19,804 | +44.9% | 14.0% | +5.5%p |
| 한국 | 39,130 | 39,053 | 19,830 | 17,958 | −9.4% | 12.7% | −1.7%p |
| 아시아 | 15,646 | 19,409 | 8,030 | 12,840 | +59.9% | 9.1% | +4.3%p |
| 중국 | 17,229 | 19,794 | 10,017 | 12,207 | +21.9% | 8.6% | +2.0%p |
| 일본 | 19,571 | 19,293 | 10,349 | 10,616 | +2.6% | 7.5% | +0.2%p |
| 멕시코 | 8,346 | 13,065 | 5,202 | 8,341 | +60.3% | 5.9% | +2.8%p |
| 중남미 | 8,144 | 10,337 | 5,161 | 7,434 | +44.0% | 5.2% | +2.0%p |
| 중동·아프리카 | 5,841 | 4,947 | 2,329 | 1,470 | −36.9% | 1.0% | −0.8%p |
| 합계 | 204,465 | 233,948 | 111,754 | 141,698 | +26.8% | 100% | +26.8%p |
- 미국 + 유럽이 전사 성장의 67%(17.9%p / 26.8%p)를 만들었습니다. GLP-1 가설을 검증하려면 이 두 지역만 보면 됩니다.
- 현지통화 기준으로는 덜 화려합니다. 미국 +37.3%(원) ≈ +32%(USD), 유럽 +44.9%(원) ≈ +30%(EUR). 유럽의 숫자는 유로 강세(1H25 1,556.5원 → 1H26 1,730.7원, +11.2%)가 상당 부분 만들었습니다.
- 일본 +2.6%가 GLP-1 가설의 반례입니다. 일본도 GLP-1 확산 지역인데 정체입니다.
- 아시아 +59.9%, 멕시코 +60.3%는 GLP-1이 아니라 법인 램프업 스토리입니다(싱가포르 2023.09, 베트남 2024.08, 튀르키예 2025.10 신설).
- 중동·아프리카 −36.9%는 무의미합니다. 절대액 −8.6억, 비중 1.0%. 대리점 일회성 오더의 편차입니다.
3산업 지도 — TAM은 정말 달라졌는가
이것이 두 번째 질문입니다. 결론을 먼저 말하면 "측정 대상 인구(volume)의 TAM은 확실히 커졌고, 그 인구가 인바디의 고가 전문가용 장비로 전환되는 경로(수가·임상 표준·가격 경쟁력)는 2023년 대비 개선되지 않았습니다." 반씩 맞습니다.
3.1 확실히 변한 것 — 인구
| 지표 | 값 | 기준 |
|---|---|---|
| 미국 성인 GLP-1 사용률 2차 | 3% → 11% | 2024 → 2026 (Gallup, n=5,065) |
| 미국 GLP-1 사용자 전망 2차 | 2,500만명 | 2030년 (J.P. Morgan) |
| 감량 체중 중 제지방 비율 2차 | 30.8% | RCT 659명 DXA 메타분석 |
| 근육보존 병용약 파이프라인 | 4건 이상 | 전부 lean mass를 엔드포인트로 측정 |
- 사용 인구의 지수적 증가. Gallup 조사 기준 미국 성인 GLP-1 복용률 3%(2024) → 8%(2025) → 11%(2026). 2년 만에 3.7배, 성인 약 2,600만 명. J.P. Morgan은 미국 사용자를 2023년 500만 → 2025년 1,000만 → 2030년 2,500만 명으로 봅니다.
- 근손실은 정량적으로 실재합니다. Beavers 등의 메타분석(Obesity, 2025.01, RCT 참여자 659명, DXA 측정): GLP-1군에서 감량 체중의 30.8%가 제지방량(평균 제지방 −2.5kg, 지방 −5.4kg). SURMOUNT-1(터제파타이드 72주) 부속연구도 약 1/4이 제지방연조직(지방 −15.9kg vs 제지방 −5.6kg). STEP 1 DXA 부속연구는 총지방 −19.3%, 내장지방 −27.4%, 제지방 −9.7%.
- 제약산업이 근육 보존을 공식 개발 아젠다로 삼았습니다. Regeneron 트레보그루맙(COURAGE Ph2, 2025.09 EASD 발표: 세마글루타이드 단독 시 감량의 33%가 제지방 → 3제 병용 시 lean mass −2.0% vs 단독 −6.5%), Eli Lilly 비마그루맙(BELIEVE), Scholar Rock 아피테그루맙(EMBRAZE), Veru 에노보사름(PLATEAU) — 전부 DXA로 lean mass를 측정합니다. 한미약품도 2026.08.24 로슈/제넨텍에 근육보존형 비만신약 HM17321(UCN2 유사체)을 선급금 1.9억 달러·총 최대 23억 달러에 라이선스했습니다.
- 약가 인하로 접근성이 확대됐습니다. 2025년 11월 미국 행정부–릴리·노보 간 GLP-1 약가 인하 합의. 시점(2025년 말)이 인바디 물량 인플렉션(2026년 상반기)과 정합합니다.
- 근감소증에서 BIA는 공식 인정된 측정법입니다. AWGS 2019(아시아 근감소증 실무그룹)는 DXA와 BIA를 모두 허용하고 BIA 전용 컷오프(남 <7.0, 여 <5.7 kg/m²)를 별도로 제시합니다. 한국은 2021년 근감소증에 질병코드(KCD)를 부여했고, 같은 해 "근감소증에서 부위별 다주파수 임피던스 분석법을 이용한 체성분분석"이 신의료기술로 고시되었습니다.
3.2 변하지 않은 것 — 수익화 경로
체성분분석의 미국 코드는 0358T "Bioelectrical impedance analysis whole body composition assessment"입니다. AMA CPT 편집위가 2015년 개정을 승인해 2016년 1월 1일 발효했고(인바디가 개정을 제출), 그 개정으로 "supine position" 요건이 삭제되어 인바디 같은 기립식 장비도 포함되었습니다.
그런데 2026년 현재까지 여전히 Category III입니다. Category III는 임시·신기술 코드로, 지불자가 대체로 "unproven / investigational"로 분류해 정액 수가가 없고 지불 의무도 없습니다. GLP-1 붐이 3년간 진행되는 동안 Category I 승격은 없었습니다.
임상 현장의 증언도 같습니다 — Healio(2025.11.14) 인터뷰에서 Kashyap 박사: "많은 의료진이 체성분 측정에 접근할 수 없거나, 보험이 적용되지 않는다(not covered by insurance)."
수가가 없으면 체성분 측정은 클리닉 입장에서 매출원이 아니라 비용입니다. 구매 논리가 "청구 가능해서"가 아니라 "환자 리텐션·차별화 마케팅 도구"가 되어야 하는데, 이는 훨씬 약한 구매 근거입니다. 다만 미국 비만클리닉·메드스파의 상당수가 현금 결제(cash-pay) 자비 시장이라 타격이 덜하다는 반론은 성립합니다.
- FDA 비만치료제 개발 가이드라인 초안(2025.01.07, Rev.2): 체성분을 "DXA 또는 적절한 대체법"으로 측정하라고 권고하면서도, 동시에 "체중감량 시 제지방 감소는 중재 유형과 무관하게 관찰되며 (…) 동반되는 제지방 감소는 유해한 것으로 간주되지 않았다"고 명시했습니다. 게다가 "BIA는 수분상태에 따라 변동할 수 있다"는 단서까지 붙였습니다.
- Veru 사례(2025.09.23): FDA가 승인용 1차 엔드포인트로 동의한 것은 "GLP-1 단독 대비 추가 체중 감량"이며, lean mass 보존은 1차 엔드포인트로 인정되지 않았습니다(2차 측정치로만 포함).
- ADA Standards of Care 2026: 비만·체중감량 챕터에 체성분 측정이나 근육량 모니터링을 권고하는 조항이 없습니다. 단백질 섭취 권고(고령자 ≥0.8g/kg/일)만 있습니다.
- ACLM·ASN·OMA·The Obesity Society 공동 권고(2025.05.30): 단백질·근력운동을 통한 lean mass 보존은 권고하나 측정법(BIA/DXA) 프로토콜 권고는 포함하지 않았습니다.
⇒ 임상시험 엔드포인트로서의 lean mass는 DXA의 영역이고, 인바디(BIA)의 직접 TAM이 아닙니다. 인바디의 기회는 임상시험이 아니라 일상 진료(routine practice)의 모니터링이며, 이것은 규제가 아니라 클리닉의 자발적 마케팅 판단에 달려 있습니다.
| 기관 | 발표시점 | 기준 규모 | 목표 | CAGR |
|---|---|---|---|---|
| KBV Research | 2022.03 | $378.9M (2020) | $494M (2027) | 4.2% |
| MarketsandMarkets | 2024.07 | $0.8B (2024) | $1.2B (2029) | 9.3% |
| Grand View Research | 2025.10 | $714.2M (2024) | $1,261.6M (2033) | 6.4% |
| IMARC | 2026 | $887.2M (2025) | $1,594.7M (2034) | 6.53% |
| Mordor Intelligence | 2026.07 | $674.9M (2026) | $887.4M (2031) | 5.62% |
| MarketsandMarkets | 2026.08 | $0.99B (2026) | $1.39B (2031) | 7.1% |
절대 규모는 확실히 상향됐습니다(2022년 KBV는 2027년 $494M을 봤는데 2026년 M&M은 2026년에 이미 $990M). 그러나 CAGR은 상향이 아닙니다 — 동일 기관 M&M이 9.3%(2024년 발표) → 7.1%(2026년 발표)로 오히려 하향했습니다. GLP-1 붐이 한창인 시기에 자기 전망 성장률을 낮춘 것입니다. 게다가 같은 2026년 기준으로 Mordor $675M vs M&M $990M — 기관 간 47% 편차입니다.
결정적으로, 주류 리포트 어디에도 GLP-1이 드라이버로 명시돼 있지 않습니다. IMARC(2026 발표)는 GLP-1 언급 0회, M&M 2026.08 보도자료도 GLP-1·비만치료제·근감소증 언급 없이 "비만 및 대사질환 증가, 예방의료, 맞춤형 영양·피트니스"만 드라이버로 제시합니다. 양면 해석이 가능합니다 — (a) 애널리스트가 늦은 것이거나, (b) 실제로 그만한 임팩트가 없거나. 한 가지 의미 있는 세부: M&M 2026 리포트는 소비자용 세그먼트 CAGR 9.7%로 전문가용보다 높게 봅니다. 성장의 무게중심이 인바디 주력인 고가 전문가용이 아니라 저가 소비자 기기로 이동한다는 전망입니다.
3.3 반대 논거 채점표
| 반대 논거 | 검증 결과 | 판정 |
|---|---|---|
| 내구재라 교체주기가 길다 — 설치기반 확대 ≠ 반복 매출 | 인바디의 교체주기·재구매율·서비스 매출 비중을 밝힌 1차 자료를 찾지 못했습니다. 리커링 성격 매출이 최대 11.4%이고 순수 소모품은 별도 공시조차 없다는 점 자체가 시사적 | 확인 불가 (최대 공백) |
| 저가 대안으로 충분하지 않은가 | 강하게 입증됨. Withings BodyFit $279.95(2026.06, "GLP-1 시대를 위한 체중계"), Tanita MC-800(2026.04, 피트니스 사업자 전용). 인바디 770은 $23,705로 84배. M&M도 소비자용 CAGR을 더 높게 전망 | 입증 |
| DEXA가 여전히 임상 골드스탠다드 | 강하게 입증됨. FDA 권고, COURAGE·EMBRAZE·BELIEVE·PLATEAU 전부 DXA. BIA를 1차 측정법으로 채택한 주요 GLP-1 병용약 임상은 발견되지 않음 | 입증 |
| GLP-1 텔레헬스는 대면 측정을 안 한다 | 부분 입증. Hims&Hers·Ro·Noom Med 등 원격 처방이 주요 채널이고, 대면 방문이 없으면 전문가용 장비 수요도 없습니다. 다만 이들의 프로그램에 대면 체성분 측정이 있는지 공개 비교자료로는 확인 불가. 이 공백은 오히려 가정용 기기(=Withings)가 메울 개연성이 큼 | 부분 입증 |
| 시장 리포트 신뢰도 | 강하게 입증됨. 기관 간 47% 편차, M&M 자체 CAGR 하향, GLP-1 언급 부재 | 입증 |
1. "TAM이 달라졌다"는 명제는 인구 차원에서만 참입니다. 측정 대상이 될 수 있는 사람이 미국에서만 2년 만에 3배가 됐고, 이건 리서치사 전망치가 아니라 Gallup 실사와 처방 데이터로 확인되는 사실입니다.
2. 그러나 TAM의 정의가 "인바디 장비를 살 의사와 재원이 있는 구매자"라면, 그 TAM은 거의 그대로입니다. 수가는 10년째 Category III, 규제당국은 근손실을 유해하지 않다고 규정, 학회 지침에 모니터링 조항 없음, 임상시험은 DXA. 바뀐 것은 "의료기관이 자발적으로 사고 싶어할 마케팅 명분"이지 "사야만 하는 제도적 강제"가 아닙니다.
3. 그리고 실제로 인바디에게 유리하게 확장된 TAM은 GLP-1이 아니라 전방 채널의 이동일 가능성이 있습니다. IBK 추정 기준 미국 전방시장이 피트니스 4만 개 → 의료기관 22만 개로 넓어졌다는 논리인데, 이는 GLP-1과 무관하게 인바디가 2023~2025년 직판 조직을 깔아 병원 채널에 접근할 수 있게 된 결과이기도 합니다. 두 설명이 같은 숫자를 놓고 경쟁하며, 공시 데이터로는 분리되지 않습니다.
4. 가장 강한 TAM 확장 증거는 시장 리포트가 아니라 인바디 자신의 판매대수(+19.9%)입니다. 그러므로 이 질문은 3분기 실적으로 답이 나옵니다 — 대수 증가율이 20% 근처를 유지하면 구조적 확장, 한 자릿수로 회귀하면 S시리즈 교체수요의 일시적 pull-in이었다는 뜻입니다.
3.4 증권사가 인용하는 TAM 수치들 — 원출처 추적 결과"미국 비만클리닉 5,300억" · "피트니스 2억명 → 비만치료 10억명"
- 미래에셋증권 (2026.05.27, 목표 74,000원): "위고비가 상용화된 2023년을 기점으로 열린 미국 내 비만 클리닉·메드스파 관련 시장은 최소 5,300억 원 규모로 추산", "매년 3%씩만 침투해도 연간 약 200억 원의 추가 매출 기대". → 5,300억원의 산출 근거는 공개 기사에 제시되지 않았습니다. 참고로 이 200억은 인바디 FY2025 매출 2,339억의 8.5%에 해당합니다.
- 상상인증권 하태기 (2026.07.13): 목표주가 43,000원 → 75,000원(+74.4%) 상향. 논거는 "미국 등 해외 보급률이 아직 낮아 성장 여력이 크다"는 정성적 평가뿐이고 TAM 수치나 침투율 가정이 제시되지 않았습니다.
- IBK투자증권 유창근 (2026.08.27, 매수 신규, 목표 81,000원): 미국 전방시장 피트니스 4만 개 → 의료기관 22만 개로 6배 확대. 2026E 매출 2,892억(+23.6%), 영업이익 581억(+58.0%), OPM 20.1%.
- "피트니스 2억명 → 비만치료 10억명": 인바디 IR 자료·사업보고서·증권사 리포트·언론 보도 어디에서도 원출처를 찾지 못했습니다. 애초에 인바디 공식 IR 프레젠테이션 자체가 공개 웹에 존재하지 않습니다(7장). 비공개 NDR 자료이거나 구두 전달된 수치일 가능성이 있으며, 인용 시 원출처 재확인이 필요합니다.
- 회사 자신의 발언은 놀랍도록 절제돼 있습니다. 창립 30주년 기사(2026.05)에서 "최근에는 글로벌 비만치료제(GLP-1) 시장이 성장하면서 체중 변화뿐 아니라 근육량과 체수분 균형까지 함께 관리하려는 수요가 증가하고 있어"라는 정성적 서술이 전부이고 TAM 수치는 없습니다.
4누가 사는가 — 고객과 판매 구조
사업보고서가 밝히는 주요 매출처는 양방·한방 병원, 피트니스센터, 비만클리닉, 군부대, 학교 및 관공서, 기업, 일반 소비자입니다. 그런데 고객 유형별 매출은 공시되지 않습니다. 이 장에서 쓸 수 있는 것은 ① 지역별 공시 데이터와 ② 판매경로 공시, 그리고 ③ 증권사가 IR에서 받아온 채널 추정치뿐입니다.
4.1 채널 — 지난 4년간 회사가 실제로 한 일은 이것입니다
| 1H2023 | 1H2024 | 1H2025 | 1H2026 |
|---|---|---|---|
| 46.5% | 69.9% | 73.1% | 77.7% |
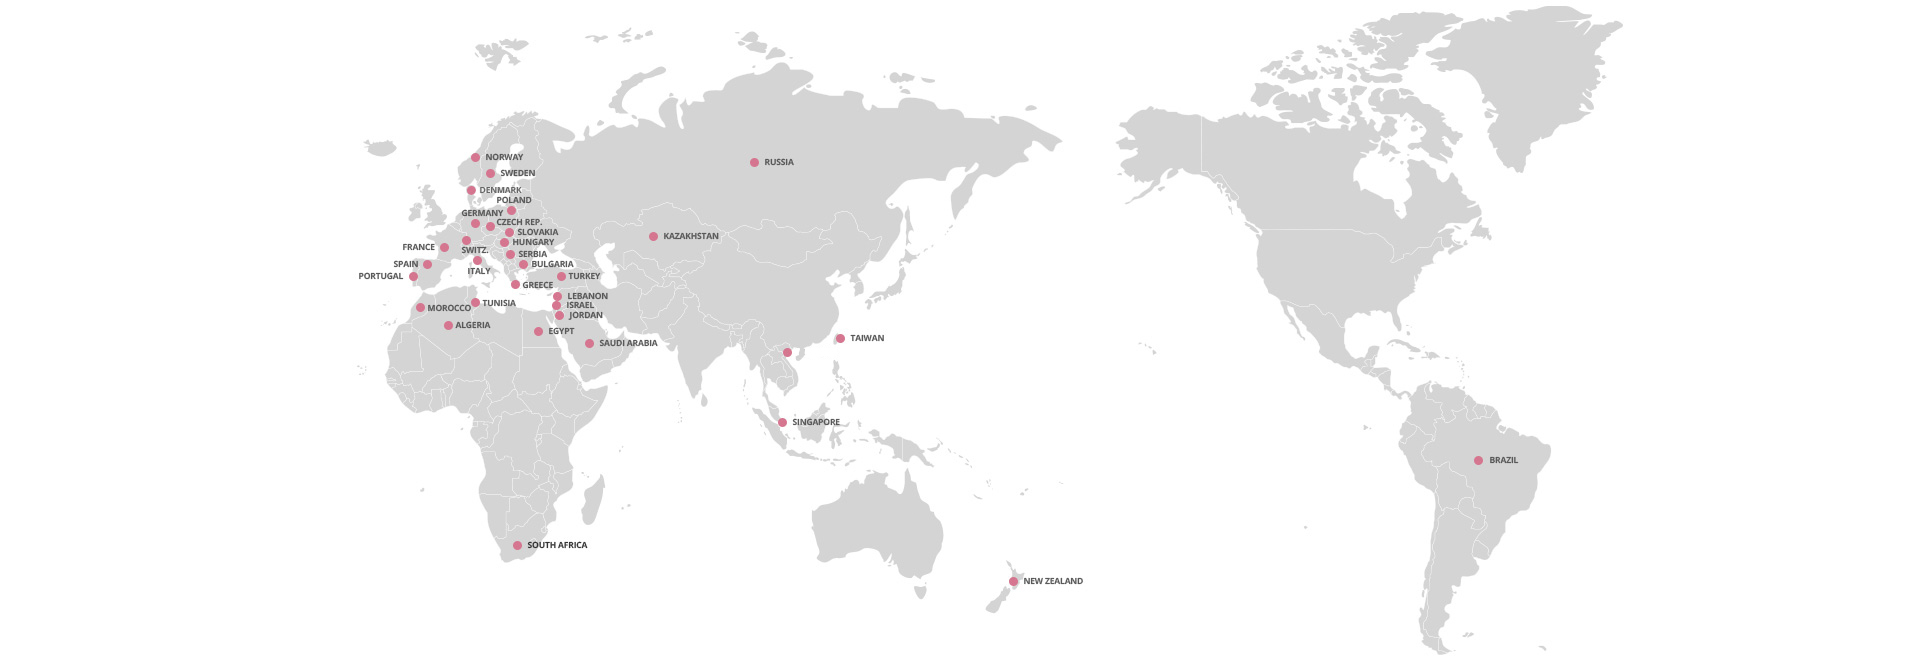
2026년 상반기 전사 직판 비중은 84.7%(본사 직판 2.54% + 국내법인 4.45% + 해외법인 77.68%)이고, 대리점 간접판매는 15.3%입니다. 전환의 급격한 구간은 2023 → 2024였고, 지금은 마무리 국면입니다. 이 사실이 6장의 인과 판단에서 결정적입니다 — 직판 전환은 "2026년 매출 급증의 원인"이 아니라 "2023~2025년 마진 하락의 원인"입니다.
| 국내 채널 | 1H25 (총매출 대비) | 1H26 | 환산 금액 |
|---|---|---|---|
| 본사 직판 | 8.65% | 2.54% | 97억 → 36억 (−63%) |
| 국내 대리점 | 8.12% | 5.69% | 91억 → 81억 (−11%) |
| 국내법인 직판 | 0.98% | 4.45% | 11억 → 63억 (+473%) |
본사 물량이 ㈜인바디헬스케어 등 국내법인으로 대거 이관되는 중입니다(대리점 수는 9개 → 10개로 오히려 늘었습니다). 제품별로도 핵심인 체성분분석기 내수는 −4.0%에 그친 반면, 혈압계 −15.6% / 가정용 −15.3% / 소프트웨어 −29.6%로 주변 제품이 훨씬 나쁩니다. 다만 국내 정체는 신규 현상이 아닙니다 — 2024년 391억 → 2025년 391억(−0.2%) → 2026년 연환산 약 360억. 회사가 −9.4%의 원인을 설명한 공식 코멘트나 이를 다룬 보도는 찾지 못했습니다(확인 불가).
4.2 고객 집중도 — 없습니다
반기보고서 주석: "연결회사 수익의 10% 이상을 차지하는 단일고객 없음." 110여 개국에 흩어진 병원·헬스장·약국이 고객이므로 구조적으로 집중도가 생기지 않습니다. 이는 방어적 특성이면서 동시에 대형 수주 공시가 존재할 수 없는 구조라는 뜻이기도 합니다 — 재평가 촉매가 분기 실적 외에 없습니다.
IBK투자증권(2026-08-27, 매수 신규, 목표 81,000원)은 2026년 상반기 미국법인 매출 중 병원·의료기관 43.6%, 피트니스 23.3%, 기관 6.5%, 다이어트 4.2%, 군부대 1.8%, 기타 20.6%라고 기재했습니다. 교차검증: 미래에셋(2025.05)은 1Q25 미국 매출 중 병원 38%라고 썼습니다. 38% → 43.6%, 5.6%p 상승. 방향은 맞지만 "급변"이라기보다 점진적 이동이며, 이미 2025년에도 병원이 피트니스보다 컸습니다. 회사가 공시하는 수치가 아니므로 이 숫자에 논지를 걸면 안 됩니다.
5경쟁과 해자
인바디를 옹호하는 거의 모든 글이 "FDA 승인 의료기기"와 "논문 1만 편"을 근거로 듭니다. 원자료를 직접 확인한 결과 둘 다 생각보다 훨씬 약합니다. 그렇다고 해자가 없다는 뜻은 아니고, 해자가 다른 곳에 있다는 뜻입니다.
5.1 인허가 — "FDA 승인"은 해자가 아닙니다
FDA 공개 데이터(openFDA API, 2026-09-01 조회) 확인 결과:
- 인바디는 2003~2014년에 9건의 510(k)를 받았습니다(K023478 AP1, K052646 520/720/S20, K123228 770/570/S10/H20, K141483 등). 제품코드 MNW, Class II.
- 그런데 현행 모델(InBody970 / 970S / 770S / 580 / 380 / 280 / 270S / BWA2 / BWA2S / Yscope)은 제품코드 PUH로 등록되어 있습니다(등록일 2020-02-25).
- FDA 분류 DB 원문: PUH = "Analyzer, Body Composition, Exempt". "This product code is the class II exempt counterpart of MNW, and was exempted (…) under the procedures established by the 21st Century Cures Act."
즉 2016년 21세기 치유법 이후 체성분분석기는 510(k) 면제 대상이 되었고, 인바디의 2020년 이후 신제품은 개별 FDA 심사 없이 등록·리스팅만으로 판매됩니다. 참고로 MNW 제품코드 전체 510(k) 79건 목록에는 Fitbit(Aria), Withings, Tanita, 자원메디칼, Bodystat, 그리고 다수의 중국 체중계 제조사가 들어 있습니다. "FDA 승인"은 인바디의 해자가 아닙니다.
| 지역 | 체성분분석기 | 혈압계 | 실질 장벽 |
|---|---|---|---|
| 미국 | Class II 510(k) 면제 (PUH) | Class II 510(k) 필수 (DXN) | 낮음 |
| 한국 | 2등급 제조인증 (제허 아님) 예: 580 = 제인22-4857호 | 2등급 | 중간 |
| EU | MDR(2017/745) Class IIa 추정 · 인증기관 심사 | Class IIa | 높음 |
| 중국 / 일본 | NMPA / JPAL·MHLW | 동일 | 높음 |
회사 공식 인증 페이지(research.inbody.com/certificates)는 여전히 구 지침 MDD(93/42/EEC) 기준으로 서술돼 있고 "Currently, the transition to the EU MDR is being made"라고 적혀 있습니다. MDR 인증서 실물·인증기관·유효기간을 확인하지 못했습니다. 레거시 기기 전환 마감은 Class IIb 2027-12-31 / Class IIa 2028-12-31입니다. 유럽 매출이 상반기 +44.9%로 급증 중이라, 이 인증 상태는 규모 대비 리스크가 큰 미확인 항목입니다. ISO 13485 / MDSAP 보유 여부도 공식 문서로 확인되지 않고 인증 페이지에는 ISO 9001만 게시돼 있습니다.
5.2 논문 레퍼런스 — 회사 주장과 검증 가능한 수치의 차이
| 출처 | 주장 편수 |
|---|---|
| DART 사업보고서(2026.03) — "인바디를 활용하거나 결과를 인용한 학회 논문 누적" | 약 10,000편 |
| InBody Asia 공식 사이트 | 6,000~6,300편 |
| PubMed 실측 (NCBI E-utilities, 2026-09-01, 검색어 "InBody") | 917건 |
| (참고) 검색어 "bioelectrical impedance analysis" 전체 | 16,949건 |
갭의 원인은 집계 방식입니다 — PubMed 917건은 논문에 "InBody"가 색인된 건수이고, 회사 수치는 학회 초록·비SCI 저널·Google Scholar 전수를 포함한 것으로 보입니다. 다만 같은 회사가 지역별로 6,000 / 6,300 / 10,000을 각각 주장하고 있어 일관성이 없습니다. 정직한 표현은 "PubMed 색인 기준 900편대가 검증 가능한 하한, 6,000편이 회사 공식 최소 주장치"입니다. 그리고 917건도 결코 적지 않습니다 — 특정 브랜드명이 논문 방법론 섹션에 900회 이상 명시된다는 것 자체가 사실상 표준 장비임을 방증합니다.
- 보통명사화. 한국에서 "인바디 재러 간다"는 말이 검사 자체를 지칭합니다. 회사 스스로 "체성분분석기는 인바디와 인바디가 아닌 것으로 나뉜다"고 표현합니다. 이것은 특허보다 오래 갑니다.
- 데이터 이력 락인. 병원·헬스장이 5년치 회원 체성분 이력을 LookinBody에 쌓아두면 기기를 바꾸는 순간 비교 그래프가 끊깁니다. 결과지의 "신체변화" 항목이 곧 전환비용입니다.
- EMR 연동. HL7/GDT 프로토콜로 병원 전산에 붙은 장비는 교체 의사결정이 IT 부서로 넘어갑니다.
- 누적 논문 레퍼런스. 연구자가 새 장비를 쓰면 선행연구와 비교가 안 됩니다. 이것이 학술·임상 시장에서 가장 강한 잠금장치입니다.
반대로 초기 원천특허(1996~2000년대 초의 8점 터치식 전극법, DSM-BIA 계열: KR100423675B1 등)는 한국 특허 존속기간 20년 기준으로 이미 만료되었을 가능성이 높습니다. 회사가 기술 페이지에서 명시적으로 인용하는 유효 특허는 제10-1870612호(2016 출원, 2018 등록, 1kHz~10MHz 구동)이며, 총 특허 등록 건수는 DART에 공시되지 않아 확인 불가입니다.
5.3 경쟁 제품과 유사 익스포져 기업
| 제품 | 주파수 | 최고주파수 | 부위별 | 가격 | 주 시장 |
|---|---|---|---|---|---|
| InBody 970S | 6종 | 3 MHz | 5부위 직접 | $32,605 | 대학병원·연구 |
| InBody 580 | 3~4종 | 500 kHz | 5부위 직접 | $17,115 | 클리닉·피트니스 |
| InBody 270S | 3종 | 100 kHz | 5부위 직접 | $7,855 | 헬스장·약국 |
| seca mBCA 525 (독일) | 9종 | 500 kHz | 7부위 · 접착전극 | $5,249 | 임상영양·ICU(와위) |
| Tanita MC-780U (일본) | 3종 | 250 kHz | 5부위 | $6,999 | 피트니스·학교 |
| Withings BodyFit (프랑스, 2026.06) | 13종 BIS | 800 kHz | 6구역 | $279.95 | 가정용 (GLP-1 마케팅) |
| InBodyDial H40 (인바디 가정용) | 3종 | — | 8점 터치 | $499 | 가정용 |
| RJL Quantum V (미국) | 단일 50kHz 계열 | 50 kHz | 13부위 | $3,990 | 학술 연구 |
① 주파수 개수만 놓으면 인바디가 1등이 아닙니다. seca는 9종, Withings BodyFit은 13종(BIS)입니다. 인바디가 유일하게 앞서는 것은 최고 주파수 3MHz와 8점 터치식의 재현도입니다. "주파수가 많아서 정확하다"는 판매 논리는 이제 성립하지 않습니다.
② 2026년 6월 출시된 Withings BodyFit의 보도자료 제목이 문자 그대로 「The Scale Built for the GLP-1 Era」입니다. $279.95에 6구역 세그먼트 분석, DEXA 대비 체지방 99%·근육 98% 상관을 주장(자체 연구 n=80)합니다. 인바디 가정용 H40이 $499입니다 — 스펙은 대등하거나 열위인데 가격은 78% 비쌉니다. 인바디 매출의 13.3%가 이 가정용 세그먼트이고, BodyFit은 6월 출시라 상반기 실적에 거의 반영되지 않았습니다.
| 기업 | 시장 | 시총 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| 인바디 | KOSDAQ | 8,116억 | +14.4% 공시 | 15.7% | 17.4배 | 13.2배 | 전문가용 체성분분석기 70.8% · 수출 87.3% |
| 셀바스헬스케어 | KOSDAQ | n/a(미확인) | −2.8% 공시 | −0.5% | n/a | n/a | FY2025 연결 매출 308.2억·영업손실 1.6억(전사 기준, 체성분 외 사업 포함). 체성분 매출 +150%·EVOLT 제휴는 10장 ⑤ 참조 |
| Tanita | 일본 | n/a | n/a | n/a | n/a | n/a | MC-780U·MC-800(피트니스 사업자 전용) · 재무 미확인 |
| seca | 독일 | n/a | n/a | n/a | n/a | n/a | mBCA 525 · 임상영양·ICU(와위) · 재무 미확인 |
| Withings | 프랑스 | n/a | n/a | n/a | n/a | n/a | BodyFit $279.95(2026.06) · 가정용 · 재무 미확인 |
셀바스헬스케어의 시가총액·PER·EV/EBIT(2026-08-31 기준)과 Tanita·seca·Withings의 재무·밸류에이션은 1차 자료로 확인하지 못했습니다. 다음 판에서 거래소 시세와 각사 공시(또는 비공개 여부)를 확인해 채웁니다.
5.4 "경험적 보정을 쓰지 않는다"는 주장의 실체
회사 기술 페이지의 핵심 주장은 이것입니다 — "체성분을 계산하는 데 경험적 추정을 사용하지 않으며 (…) 성별, 나이에 관계없이 동일한 신체 성분을 가진 사람이라면 동일한 결과를 보입니다." 예시로 "같은 제지방량을 가진 30세와 40세에게 나이만으로 총체수분 0.8L 차이를 계산해내는 것은 공정하지도 정확하지도 않다"고 씁니다.
- 검증 가능한 사실: 인바디는 결과지에 부위별·주파수별 임피던스 원값을 그대로 인쇄합니다. 경험식 기반 장비는 원값을 공개하지 않습니다. 이것은 실증 가능한 차별점입니다.
- 다만 "완전히 경험식이 없다"는 아닙니다. 임피던스 → 체수분은 실린더 모델로 계산하지만, 체수분 → 제지방량 → 체지방량 변환에는 수화율(통상 0.732) 같은 모집단 상수가 반드시 개입합니다. 회사가 배제한다고 말하는 것은 "연령·성별·인종을 입력변수로 쓰는 회귀식"이지 모든 생리학적 가정이 아닙니다.
- DEXA 대비 상관계수는 항목에 따라 크게 다릅니다. 제지방량(FFM)은 r≥0.95로 매우 견고하지만, 내장지방(VFA)은 r=0.759(일본 2011, CT 대비), 체지방률은 r=0.81(핀란드 2003)인 사례가 있습니다. 비만클리닉 마케팅이 강조하는 지표가 오히려 상대적으로 약한 지표입니다.
- 제3자 검증 논문 대부분이 구형 모델(720/3.0) 기반입니다. 970S·770S 등 신형에 대한 대규모 독립 검증은 아직 부족하고, 회사가 제시하는 970/BWA2.0 vs DEXA 검증(n=150, r=0.992)은 자체 수행 연구이며 피어리뷰 저널 게재 논문이 아닙니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
여기가 이 리포트를 쓴 첫 번째 이유입니다. 결론부터 말하면 2026년 반등은 두 개의 서로 다른 사건이 겹친 것이고, 시중의 서사는 이 둘을 뒤섞고 있습니다. 하나는 비용 쪽 사건(마진 정상화), 다른 하나는 수요 쪽 사건(판매대수 인플렉션)입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM (25.07~26.06) |
|---|---|---|---|---|---|---|
| 매출 (YoY) 공시 | 1,378.4 (+28.7%) | 1,600.0 (+16.1%) | 1,703.5 (+6.5%) | 2,044.6 (+20.0%) | 2,339.5 (+14.4%) | 2,638.9 (+21.3%) |
| 매출원가 | 365.2 | 389.3 | 379.0 | 462.4 | 529.4 | 598.9 |
| 매출총이익 (률) | 1,013.2 (73.5%) | 1,210.7 (75.7%) | 1,324.5 (77.8%) | 1,582.3 (77.4%) | 1,810.1 (77.4%) | 2,040.0 (77.3%) |
| 판관비 (률) | 654.7 (47.5%) | 803.7 (50.2%) | 941.1 (55.2%) | 1,214.9 (59.4%) | 1,442.6 (61.7%) | 1,538.8 (58.3%) |
| 인건비 (급여·퇴직급여·복리후생비) | 313.4 | 402.2 | 444.2 | 554.8 | 660.8 | 703.9 |
| 연구개발비 (경상연구개발비) | 80.6 | 87.8 | 93.1 | 111.7 | 111.8 | 116.3 |
| 광고판촉비 (광고선전비) | 42.2 | 50.7 | 72.4 | 112.6 | 149.1 | 166.6 |
| 감가상각·무형상각 (유형·사용권·투자부동산·무형) | 34.4 | 39.4 | 43.4 | 52.7 | 67.4 | 71.7 |
| 기타 (지급수수료·운반비·판매수수료 등) | 184.2 | 223.6 | 288.0 | 383.0 | 453.5 | 480.2 |
| 영업이익 (률) 공시 | 358.5 (26.0%) | 407.0 (25.4%) | 383.5 (22.5%) | 367.4 (18.0%) | 367.5 (15.7%) | 501.2 (19.0%) |
| 지배순이익 | 340.3 | 338.2 | 367.2 | 331.4 | 306.3 | 465.5 |
| 영업현금흐름 | 303.5 | 304.2 | 386.9 | 285.8 | 357.8 | 401.5 |
| CAPEX (유형+무형 취득) | 118.4 | 60.2 | 76.4 | 75.5 | 74.2 | 70.5 |
| FCF (마진) 계산 | 185.1 (13.4%) | 244.0 (15.3%) | 310.4 (18.2%) | 210.3 (10.3%) | 283.6 (12.1%) | 331.0 (12.5%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) 공시 | 555.8 (+14.8%) | 561.7 (+11.8%) | 598.0 (+17.9%) | 624.0 (+13.3%) | 684.4 (+23.1%) | 732.5 (+30.4%) |
| 매출원가 | 133.2 | 110.5 | 151.5 | 134.2 | 169.8 | 143.4 |
| 매출총이익 (률) | 422.6 (76.0%) | 451.2 (80.3%) | 446.5 (74.7%) | 489.7 (78.5%) | 514.7 (75.2%) | 589.1 (80.4%) |
| 판관비 (률) | 352.6 (63.4%) | 347.3 (61.8%) | 348.2 (58.2%) | 394.5 (63.2%) | 384.4 (56.2%) | 411.7 (56.2%) |
| 영업이익 (률) | 70.0 (12.6%) | 103.9 (18.5%) | 98.3 (16.4%) | 95.2 (15.3%) | 130.2 (19.0%) | 177.4 (24.2%) |
| 지배순이익 | 70.0 | 75.8 | 96.4 | 64.1 | 163.3 | 141.6 |
| 영업현금흐름 계산 | 74.0 | 56.3 | 90.4 | 137.1 | 97.9 | 76.1 |
| CAPEX (유형+무형 취득) | 7.8 | 17.4 | 36.4 | 12.6 | 8.5 | 13.0 |
| FCF (마진) | 66.2 (11.9%) | 38.9 (6.9%) | 53.9 (9.0%) | 124.5 (20.0%) | 89.4 (13.1%) | 63.2 (8.6%) |
표준표가 보여주는 것: 매출총이익률은 FY2023 이후 77%대에서 거의 움직이지 않았고, 판관비율이 FY2021 47.5% → FY2025 61.7%로 오르며 영업이익률을 26.0% → 15.7%로 끌어내렸습니다. TTM 판관비율 58.3%, 영업이익률 19.0%는 그 되돌림이 진행 중임을 보여줍니다 계산. 판관비 안에서 가장 큰 계정은 인건비(급여·퇴직급여·복리후생비)이고, 2026 상반기 증가율은 매출 증가율의 절반 아래에 머물렀습니다(6.1).
6.1 회계적으로는 100% 판관비 스토리입니다
| 항목 | 1Q25 | 2Q25 | 1H25 | 1Q26 | 2Q26 | 1H26 |
|---|---|---|---|---|---|---|
| 매출액 | 55,584 | 56,170 | 111,754 | 68,444 | 73,254 | 141,698 |
| 매출원가 | 13,323 | 11,047 | 24,370 | 16,979 | 14,342 | 31,321 |
| 매출총이익률 | 76.0% | 80.3% | 78.2% | 75.2% | 80.4% | 77.9% |
| 판매비와관리비 | 35,259 | 34,730 | 69,989 | 38,441 | 41,168 | 79,609 |
| 판관비율 | 63.4% | 61.8% | 62.6% | 56.2% | 56.2% | 56.2% |
| 영업이익 | 7,002 | 10,394 | 17,396 | 13,025 | 17,743 | 30,768 |
| 영업이익률 | 12.6% | 18.5% | 15.6% | 19.0% | 24.2% | 21.7% |
| 항목 | 1H25 | 1H26 | YoY |
|---|---|---|---|
| 매출액 | 1,117.5억 | 1,417.0억 | +26.8% |
| 종업원급여비용(성격별, 연결) | 391.2억 | 437.5억 | +11.8% |
| 판관비 총액 | 699.9억 | 796.1억 | +13.7% |
| — 급여 | 261.3억 | 289.2억 | +10.7% |
| — 지급수수료 | 78.6억 | 84.3억 | +7.3% |
| — 경상개발비(R&D) | 51.3억 | 55.9억 | +9.0% |
| — 광고선전비 | 80.1억 | 97.6억 | +21.9% |
| — 운반비 | 34.7억 | 42.3억 | +22.1% |
중요한 것은 회사가 영업활동을 줄이지 않았다는 점입니다. 광고선전비 +21.9%, 여비교통비 +28.4%, 운반비 +22.1%로 오히려 늘렸습니다. 멈춘 것은 인건비 증가율뿐입니다. 미래에셋(2025.05)이 1Q25 OPM 붕괴(20.6% → 12.6%)의 원인으로 지목한 것이 연결 인원 829명(4Q23) → 1,024명(1Q25), 5개 분기 +23.5%였습니다. 지금은 그 1,000명 위에 매출이 올라오고 있습니다.
6.2 수요 쪽에서는 "판매 대수"가 진짜 변수입니다
회사는 소모품을 제외한 주력제품의 수출액 달러 환산치와 평균단가(ASP)를 모두 공시하므로, 나누면 판매 대수를 역산할 수 있습니다. 이것이 이 분석에서 가장 강한 발견입니다.
| 구분 | FY2024 | FY2025 | 1H25 | 1H26 |
|---|---|---|---|---|
| 수출 ASP (USD) | $5,467 | $5,867 | $5,546 | $5,898 |
| 수출 매출 (원) | 1,308.0억 | 1,502.2억 | 714.9억 | 946.8억 |
| 역산 판매대수 | 약 17,540 | 약 18,000 | 약 9,030 | 약 10,820 |
| 대수 증가율 | — | +2.6% | — | +19.9% |
6.3 가설별 채점표
| 가설 | 검증 결과 | 증거 강도 |
|---|---|---|
| ① 직판 전환 영업레버리지 | 판관비율 −6.45%p가 마진 개선의 전부. 인건비 증가율 +11.8% vs 매출 +26.8%. 단 인과 방향에 주의 — 직판 전환은 2026년 매출 급증의 원인이 아니라 2023~25년 마진 하락의 원인이고, 그 비용이 멈춰서 레버리지가 발현된 것 | 강함 |
| ② 판매대수 인플렉션 | 수출 대수 +2.6% → +19.9%. 공시 ASP로 역산 검증 | 강함 |
| ③ 환율 | 매출 26.8%p 중 약 4.2%p(성장의 16%). 영업이익 기여는 현지 판관비 상쇄 후 약 14억, 증가분의 10%(추정). 1Q26은 USD +0.9%로 환율 기여 거의 0인데도 OP +86% | 강함(기여는 작음) |
| ④ 신제품 S시리즈 교체수요 | 2024.11 개발완료 → 2026 램프업 타이밍 정합. USD ASP +6.3%도 고가 신모델 믹스와 정합. 분리 입증 데이터 없음 | 보통(정황) |
| ⑤ 기저효과 | 1Q25 OPM 12.6%는 1Q24(20.6%) 대비 8%p 함몰된 이례적 저점 → 1Q26 +86%의 절반 이상이 기저. 반면 2Q25 OPM 18.5%는 정상 수준이라 2Q26 +70.7%는 기저효과 거의 없음 | 보통 |
| ⑥ GLP-1 | 임상 근거 견고, 미국·유럽 물량 급증을 설명할 다른 후보가 마땅치 않음. 그러나 회사 공시에 "GLP-1" 0회, 학회 가이드라인 권고 부재, 확인된 상업계약은 중국 약국 1건, 일본 +2.6%는 미해결 반례. (3장) | 보통(정황만) |
| ⑦ 해외법인 흑자전환 | FY2025 적자였던 유럽(−6.7억→+15.6억), BWA(−12.9억→+7.2억), 인바디헬스케어(−5.3억→+10.8억), 호주(−3.2억→−0.7억)가 상반기에 대부분 전환. ①의 구체적 발현 형태 | 강함 |
| ⑧ 네이버 제휴 | 1H26 매출 기여 사실상 0. 한국 매출은 오히려 −9.4%. 10% 이상 단일고객 없음. 다만 자본거래·리레이팅 효과는 별개 | 반증 |
| ⑨ 소프트웨어 구독 | 비중 3.4%, 성장 기여 0.5%p. 동인이 아닙니다 | 반증 |
| ⑩ 미국 관세 환급 29억 | 2Q26 손익계산서 어디에도 식별되지 않습니다. 반기보고서에 "관세"·"환급" 단어 0회, 기타영업외수익 총액 4.63억, 금융수익 35.5억은 전액 이자·외환으로 항목 특정. 매출원가 차감 가정 시 GPM이 76.4%로 −390bp가 되는데 원화 약세 국면에 성립 곤란 | 반증에 가까움 |
다수 보도가 "2026년 상반기 영업이익 +130.8%"로 썼는데, +130.8%는 법인세비용차감전계속사업이익 증가율입니다(169.9억 → 392.1억). 영업이익은 173.96억 → 307.68억으로 +76.9%가 정확합니다(1Q +86.0%, 2Q +70.7%와 정합). 세전이익이 이렇게 뛴 이유는 영업이 아니라 순금융손익이 약 +80억 스윙했기 때문입니다 — 외화환산이익 1.9억 → 40.0억, 외화환산손실 28.0억 → 4.4억. 즉 세전·순이익 레벨에서는 환율이 지배적이고, 영업이익 레벨에서는 판관비가 지배적입니다. 이 둘을 섞으면 회사를 오해하게 됩니다.
2026년 상반기 OPM 21.7%는 신고점이 아니라 2023년(22.5%) 수준으로의 복귀입니다. "구조적 도약"이 아니라 정상화로 보는 것이 정확하고, 진짜 새로운 정보는 마진이 아니라 판매대수 +19.9% 하나입니다. 그리고 그 대수가 3분기에도 20% 근처를 유지하는지가 이 종목의 전부입니다.
6.4 계절성 — 매출은 4분기, 이익은 오히려 4분기가 약합니다
| 분기 | 2023 매출 | OP | 2024 매출 | OP | 2025 매출 | OP | 2026 매출 | OP |
|---|---|---|---|---|---|---|---|---|
| 1Q | 430.3 | 104.5 | 484.3 | 100.0 | 555.8 | 70.0 | 684.5 | 130.3 |
| 2Q | 406.6 | 87.2 | 502.4 | 94.1 | 561.7 | 103.9 | 732.5 | 177.4 |
| 3Q | 447.5 | 124.4 | 507.2 | 98.2 | 598.0 | 98.4 | 724(E) | 147(E) |
| 4Q | 419.1 | 67.5 | 550.7 | 75.0 | 624.0 | 95.2 | — | — |
| 연간 | 1,703.5 | 383.5 | 2,044.6 | 367.4 | 2,339.5 | 367.5 | 2,870(E) | 574(E) |
3Q26·4Q26은 FnGuide 컨센서스(추정기관 4곳). 윈스테크넷 같은 "4분기 몰아치기" 구조가 아닙니다. 매출은 4분기가 가장 크지만(FY2025 4Q 비중 26.7%) 영업이익은 오히려 4분기가 가장 약합니다(2023년 4Q OPM 16.1%, 2024년 4Q 13.6%) — 연말 성과급·마케팅비가 몰리기 때문입니다. 또 하나: 매출총이익률에 뚜렷한 분기 계절성이 있습니다 — 1Q 75~76% → 2Q 80%대. 그래서 2Q26의 OPM 24.2%를 연간으로 연장하면 안 됩니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
차입금 0원, 부채비율 12.1%, 현금성자산 1,481억. 배당은 19년 연속이고 배당성향 25% 목표를 공시했지만, 자사주는 2025년에 소각과 네이버 처분이 함께 있었습니다.
7.1 재무구조 — 매우 좋습니다
| 항목 | 2025.12.31 | 2026.06.30 |
|---|---|---|
| 현금및현금성자산 | 52,372 | 72,600 |
| 단기금융상품 | 86,293 | 72,413 |
| 장기금융상품 | 3,106 | 3,103 |
| 현금성자산 합계 | 141,771 | 148,116 |
| 차입금 | 559 (우리은행 뭄바이지점, 7.8%) | 0 |
| 재고자산 | 37,512 | 43,872 |
| 매출채권 및 기타채권 | 31,615 | 38,221 |
| 자산총계 | 361,062 | 388,431 |
| 자본총계 | 319,789 | 346,530 |
| — 지배주주지분 | 317,847 | 344,053 |
| 부채비율 | 12.9% | 12.1% |
7.2 주주환원 — 좋아지고 있으나 아직 배당주는 아닙니다
| 사업연도 | 주당배당금 | 배당총액 | 연결 배당성향 | 시가배당률 |
|---|---|---|---|---|
| 2021 | 200원 | 26.1억 | 5.4% | 0.88% |
| 2022 | 300원 | 39.1억 | 11.6% | 1.54% |
| 2023 | 350원 | 45.6억 | 12.5% | 1.36% |
| 2024 | 400원 | 50.4억 | 15.4% | 1.61% |
| 2025 | 600원 | 80.0억 | 26.7% | 1.72% |
- 2007년(제12기)부터 19년 연속 결산배당. 조세특례제한법상 고배당기업 해당(직전 배당성향 26.69%, 배당금액 증가율 +58.73%)
- 2026년 3월 27일 「기업가치 제고 계획」 자율공시에서 "연결 당기순이익 기준 배당성향 25% 수준"을 목표로 명시
- 2025년 3월 11일 자기주식 202,900주(49.8억) 이익소각 — 말이 아니라 실제로 소각한 이력
- 2025년 10월 30일, 자사주 1,145,875주(8.5%)를 네이버에 시간외대량매매로 324.9억 처분(주당 28,350원). 목적 "글로벌 헬스케어 사업협력 강화". 소각 대신 전략투자자에게 넘긴 것이라 주주환원으로 볼지 자본거래로 볼지는 관점에 따라 갈립니다. 현 주가 60,200원 기준으로는 주당 3만원 이상 싸게 넘긴 셈이기도 합니다
- 밸류업 공시에 자사주 매입·소각 목표치 등 구체적 수치가 제시되지 않았습니다(별도 첨부 계획서 없이 요약 기재)
- 시가배당률 1.0%는 배당 투자 대상이 아닙니다. 배당성향을 25%로 유지해도 주가가 3배 오른 상태라 수익률은 계속 낮습니다
7.3 지배구조 — 승계는 명확하고, 리스크는 "부정 이슈"가 아니라 "유동성"입니다
| 주주 | 관계 | 주식수 | 지분율 |
|---|---|---|---|
| 차기철 | 대표이사 · 최대주주 | 2,445,000 | 18.14% |
| 차인준 | 자녀 · 부사장 겸 영업그룹장 | 1,320,000 | 9.79% |
| 손정민 / 차민철 / 기타 | 배우자 / 형제 / 임원 | 160,802 | 1.19% |
| 최대주주 등 합계 | 3,925,802 | 29.12% | |
| Fidelity Management & Research | 기관 | 1,346,009 | 9.99% |
| 네이버㈜ | 전략적 투자자 (2025.10) | 1,145,875 | 8.50% |
| 자기주식 | — | 134,306 | 1.00% |
| 소액주주 9,178명 | — | 5,749,463 | 42.66% |
| 외국인 | — | 약 33.0% | |
2026년 반기보고서 기준 부사장·영업그룹장이며 InBody India 법인장과 InBody Europe 법인장을 겸임합니다(2025년까지는 상무·기획조정실). 재직 11년, 사내이사 임기 2028.03.24. 영업과 해외법인 실권을 쥔 명확한 단독 후계 구도입니다.
2025년 이후 대량보유보고서가 12회 이상 제출됐는데, 전량 "주식담보계약 변경"입니다. 배경: 2022년 3월 차기철 → 차인준 9.28%(127만 주, 당시 약 330억) 증여 → 증여세 약 160~190억원, 5년 연부연납(연 약 30억 + 가산금). 담보 추이는 51.8만 주(2024.06) → 59.9만 주/90억(2025.03) → 87.3만 주/125억(2026.03, 보유지분의 66%) → 81.4만 주(2026.08).
2025년 4월 주가 21,650원 시절에는 반대매매 우려가 실재했으나 현 60,000원대에서는 담보비율 부담이 해소됐습니다. 반대로 이제는 연부연납 재원 마련을 위한 일부 매도 가능성이 새로운 오버행 요인이 됩니다.
부정 이슈는 사실상 없습니다 — 반기보고서 「제재 등과 관련된 사항」 전 항목 해당 없음(금융당국·거래소 제재, 단기매매차익 반환 모두 없음). 다만 2024년 11월 이라미 각자대표 사임으로 차기철 단독 대표 체제로 복귀했고, 현재 사외(독립)이사가 2인뿐인 얇은 이사회입니다.
7.4 IR — 이 회사의 가장 큰 구조적 약점입니다
- 2025년 1월 ~ 2026년 9월 DART 공시 71건을 전수 확인한 결과 「기업설명회(IR) 개최」 공시가 단 한 건도 없습니다. 컨퍼런스콜·NDR 흔적도 없습니다.
- 홈페이지 「투자정보」 메뉴는 주가정보 / 공시정보 / 경영정보 / 재무정보 4개뿐 — IR 자료실, 실적발표 자료(IR Deck), IR 캘린더가 존재하지 않습니다.
- 실적 커뮤니케이션은 분기 연결 잠정실적 공정공시 한 줄이 전부. 2Q26 발표(8/6)도 매출·영업이익·순이익 숫자만이었습니다.
- 회사가 연간 실적 가이던스를 제시하지 않습니다. 정기보고서·공정공시 어디에도 2026년 매출/이익 목표치가 없고, 반기보고서 「이사의 경영진단 및 분석의견」도 형식 기재입니다.
30년 기업이, 네이버와 피델리티가 합쳐 18.5%를 보유한 회사가, IR 개최 이력이 없다는 것은 이례적입니다. 이것이 그동안 밸류에이션 할인의 구조적 원인이었을 가능성이 크고, 동시에 개선 시 리레이팅 여지이기도 합니다. 반대로 투자자 입장에서는 실적 발표 사이에 정보가 완전히 끊긴다는 뜻이라, 이 리포트에서 판매대수를 직접 역산해야 했던 이유이기도 합니다.
8업황 사이클과 주가 — 최근 10년
매출과 영업이익률의 10년, 그리고 그 위에 겹친 다섯 개의 국면입니다. 이 회사를 이해하는 열쇠는 2021~2025년 직판 전환기입니다.
8.1 다섯 개의 국면
| 국면 | 시기 | 무슨 일이 있었나 | 매출 CAGR | OPM |
|---|---|---|---|---|
| ① | 1996~2013 창업·정착 | 차기철(연세대 기계공학 → KAIST 석사 → 유타대 생체공학 박사 → 하버드 의대 박사후)이 1996년 ㈜바이오스페이스 창립. 1997년 체성분분석 기술 한국특허. 2000년 코스닥 상장 + 미국·일본 법인 동시 설립(창업 4년차에 해외법인). 2002년 천안공장 | — | 17~20% |
| ② | 2014~2016 인바디밴드 붐과 사명 변경 | 2014년 9월 바이오스페이스 → 인바디로 사명 변경. 웨어러블 InBodyBAND로 소비자 시장 진입, 주가 급등해 2016년 1월 장중 59,600원 | +27% | 27.6% |
| ③ | 2017~2020 밴드 실패와 코로나 | 인바디밴드 매출 급감 + 국내 보건소 예산 지연 → 2017년 1월 주가 22,000원(−60%), 2017년 3월 9년 만의 자사주 매입. 2016~2017 아시아·인도·유럽 법인 설립. 2020년 코로나로 매출 −8.5%, OPM 17.8%(헬스장·검진 셧다운) | +2% | 17.8% (2020) |
| ④ | 2021~2025 직판 전환기 ★ | 2021 리오프닝으로 매출 급반등(OPM 26.0%). 이후 2023년 호주·미국 BWA·싱가포르, 2024년 베트남, 2025년 튀르키예 법인 신설하며 대리점→직판 전환. 수출 중 현지법인 비중 46.5%(1H23) → 77.7%(1H26). 인력 829명(4Q23) → 1,024명(1Q25). 결과: 매출은 1,378 → 2,339억(+70%)인데 영업이익은 359 → 368억(+2%) | +14% | 26.0% → 15.7% |
| ⑤ | 2026~ 레버리지 발현 | 인건비 증가율 +11.8%로 둔화, 판관비율 −6.4%p. 동시에 판매대수 +19.9%. 2025년 적자였던 유럽·BWA·호주·인바디헬스케어 법인이 흑자 전환. 주가 2025.04 저점 21,400원 → 2026.08.06(2Q 실적일) 하루 +23.5%, 장중 73,500원 | +27% (1H) | 21.7% |
국면 ②와 국면 ④는 구조가 완전히 다릅니다. ②(인바디밴드)는 신사업이 실패해 이익이 사라진 것이고, ④(직판 전환)는 본업의 유통을 자기 것으로 만들려고 의도적으로 비용을 태운 것입니다. 전자는 매몰비용이고 후자는 자산입니다 — 직판 조직은 사라지지 않고 그대로 남아 2026년의 레버리지가 되었습니다.
다만 같은 논리로 하방도 만들어졌습니다. 1,000명의 인력과 19개 법인은 매출이 꺾여도 줄지 않는 고정비입니다. 판관비율 56.2%는 매출이 늘 때는 레버리지지만, 줄면 역레버리지입니다. 2025년이 그 역레버리지의 실물이었습니다.
8.2 주가 사이클
| 시점 | 주가 | 맥락 |
|---|---|---|
| 2016.01 | 59,600원 (장중 고점) | 인바디밴드 기대감 정점 |
| 2017.01 | 22,000원 | −60%. 밴드 매출 급감 + 보건소 예산 지연 |
| 2023.06 | 27,550원 | 직판 전환기 진입, 마진 훼손 시작 |
| 2025.04 | 21,400원 | 사이클 저점. 1Q25 OPM 12.6% 발표 직전. PBR 1배 미만 구간 |
| 2026.03~04 | 27,400원 | 2026년 저점 |
| 2026.05 | 47,350원 | 1Q26 OP +86% 발표(5/7) → 상한가 |
| 2026.08.06 | 73,500원 (장중 52주 최고) | 2Q26 발표일 하루 +23.46% |
| 2026.09.01 | 58,100원 (장중 11:15) | 전일종가 60,200원. 고점 대비 −18%, 저점 대비 +2.7배 |
1년 수익률 +122%, 6개월 +88%, 3개월 +31%. 즉 지금 이 종목은 "저점에서 발굴하는 이야기"가 아니라 "이미 3배 오른 뒤 지속 가능성을 판정하는 이야기"입니다. 2016년 사례가 경고하는 것은, 이 회사의 주가는 서사(narrative)에 매우 민감하고 서사가 꺾이면 60% 빠진 이력이 있다는 점입니다.
8.3 앞으로 예상되는 방향 (2026~2030) — 순풍, 확실한 것부터
- 인건비 기저가 이미 깔려 있습니다. 19개 법인·1,000명 조직은 이미 구축이 끝났고 신설 법인도 튀르키예(2025.10)를 끝으로 잦아들었습니다. 매출이 두 자릿수로만 늘어도 판관비율은 계속 내려갑니다. 컨센서스 2026E OPM 20.0%는 무리한 숫자가 아닙니다.
- 적자 법인의 흑자 전환이 이제 막 시작됐습니다. FY2025 적자였던 BWA(−21.5억)·코르트(−21.9억)·호주(−5.1억)가 상반기에 대부분 개선됐고, 코르트는 아직 −6.7억으로 적자입니다. 남은 개선 여지가 있습니다.
- ASP 상승 추세. 수출 USD ASP가 3년 연속 상승($5,302 → $5,467 → $5,867 → $5,898). 고가 의료기관용 모델로의 믹스 이동이 실제로 진행 중입니다.
- 중국 약국 채널. 글로벌 빅파마와의 "약국 내 체중관리실" 프로젝트가 2026년 중국법인 핵심 전략이고 약국 전용 InBody260S를 별도 개발했습니다. 이것이 확인된 유일한 실체 있는 GLP-1 상업 프로그램입니다.
- 네이버. 2026.05.28 네이버 헬스 탭에 인바디 연동(바디리포트·AI 체성분 분석)이 이미 시작됐고, 일본 클로바 케어콜 + 인바디 기기를 묶은 시니어케어 B2G 모델을 2026년 하반기 출시 목표로 보도됐습니다(현재까지 출시 미확인).
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금은 시총의 18%뿐이고 PBR은 2.4배입니다. 시장은 자산이 아니라 성장에 값을 매기고 있습니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER 계산 | 17.4배 (26.5배) | TTM 지배순이익 465.5억 (FY2025 306.3억) · TTM 순이익에는 2026 상반기 외화환산이익 등 순금융손익 약 +80억 스윙이 포함됨 |
| EV/EBIT 계산 | 13.2배 (18.1배) | EV = 시총 − 순현금 = 8,116억 − 1,481억 = 약 6,635억 · TTM 영업이익 501.2억 (FY2025 367.5억) |
| PBR 계산 | 2.4배 | 2026-06-30 지배지분 3,440.5억 |
| FCF 수익률 계산 | 4.1% (3.5%) | TTM FCF 331.0억 ÷ 시총 (FY2025 FCF 283.6억) |
| P/FCF 계산 | 24.5배 | 시총 ÷ TTM FCF 331.0억 |
| 배당수익률 | 1.0% | FY2025 DPS 600원 ÷ 60,200원 |
| 지표 | 값 | 보조 |
|---|---|---|
| FY2025 매출 / 영업이익 | 2,339억 / 368억 | OPM 15.7% · 3년 연속 이익 정체 |
| 2026 상반기 영업이익 | 308억 | +76.9% YoY · OPM 21.7% |
| 순현금 / 시가총액 | 1,481억 / 8,116억 | 차입금 0원 · 시총의 18% |
| PER(26E) / PBR / 배당수익률 2차 | 15.7× / 2.5× / 1.0% | 1년 주가 +122% (요약 블록) |
| 주가 (2026-08-31 종가) | 60,200원 | 52주 26,000~73,500원 · 9/1 장중 58,100원 |
| PER(26E) / PBR 2차 | 15.8× / 2.4× | 컨센 EPS 3,834원 · 지배자본 3,441억 환산 (밸류에이션 블록) |
| 배당수익률 | 1.0% | DPS 600원 · 19년 연속 배당 |
시가총액 8,116억 − 순현금 1,481억 = 실질 기업가치(EV) 약 6,635억.
- 2026E 컨센 영업이익 574억 기준 EV/EBIT 약 11.6배
- 최근 4개 분기(TTM) 영업이익 501억 기준 EV/EBIT 약 13.2배
- 2026E 컨센 순이익 514억 기준 PER 15.8배 (2025년 확정 실적 기준으로는 27배)
윈스테크넷 같은 "순현금이 시총의 74%인 자산주"와는 완전히 다른 성격입니다. 순현금은 시총의 18%에 불과하고, 시장은 이 회사에 성장 프리미엄을 붙여 가격을 매기고 있습니다. PBR 2.4배가 그 증거입니다 — 자산가치가 하방을 만들어주지 않는다는 뜻이기도 합니다. 2026E 실적이 컨센서스에 미달하면 방어할 밸류에이션 바닥이 얇습니다. 참고로 2025년 4월 이 종목의 저점(21,400원)은 PBR 1배 미만 구간이었습니다.
9.1 애널리스트 커버리지 — 6개월 만에 목표주가가 2배가 됐습니다
| 일자 | 증권사 | 제목 | 목표주가 |
|---|---|---|---|
| 2026-01-28 | 상상인증권 | (신규 커버리지) | 43,000원 |
| 2026-05-27 | 미래에셋증권 | 미국 비만 관리시장, 흥분해도 좋다! | 74,000원 |
| 2026-07-13 | 상상인증권 (하태기) | GLP-1 수혜 본격화 | 75,000원 (43,000 → 상향) |
| 2026-08-07 | 키움증권 (신민수) | 인비디아 | Not Rated |
| 2026-08-27 | IBK투자증권 (유창근) | 한미약품의 동반자 | 81,000원 (매수 신규) |
| 2026-08-31 | 컨센서스 (추정기관 4곳) | 85,333원 | |
컨센서스 2026E: 매출 2,870억 / 영업이익 574억 / 순이익 514억 / EPS 3,834원 / DPS 730원. 3Q26E 매출 724억 / 영업이익 147억. 목표주가가 1월 43,000원에서 8월 85,333원으로 6개월 만에 2배가 된 것은 실적 개선폭(OP +77%)보다 큽니다 — 즉 실적뿐 아니라 멀티플 재평가가 동시에 일어났고, 그 멀티플의 근거는 GLP-1 서사입니다. 서사가 흔들리면 되돌림 폭도 그만큼입니다.
10리스크와 반증 조건
가장 임박한 리스크는 GLP-1 테마 소멸이 아니라 환율입니다. 아래 여섯 가지가 이 논지를 무너뜨릴 수 있는 조건입니다.
- 환율 — 가장 임박하고 가장 정량화 가능합니다. 수출 87.3%, 파생 헤지 계약 전무. 무엇이 보이면 이 논지가 틀린 것인가: 상반기 1,483.85원이 기준선이고, 1,400원 아래가 유지되면 하반기 이익에 직접 타격입니다.
- 판매대수 인플렉션이 일시적일 위험. 무엇이 보이면 이 논지가 틀린 것인가: 대수 증가율이 20% 근처를 유지하면 구조적 확장, 한 자릿수로 회귀하면 S시리즈 교체수요의 일시적 pull-in이었다는 뜻입니다.
- 역레버리지. 1,000명의 인력과 19개 법인은 매출이 꺾여도 줄지 않는 고정비입니다. 무엇이 보이면 이 논지가 틀린 것인가: 인건비 증가율이 매출 증가율을 다시 넘어서는 분기가 사이클 전환점입니다.
- 컨슈머 티어 — Withings BodyFit. 무엇이 보이면 이 논지가 틀린 것인가: 인바디 가정용 세그먼트(13.3%)의 수출 증가율(+81.9%)이 꺾이는 시점.
- 밸류에이션 바닥이 얇습니다. 무엇이 보이면 이 논지가 틀린 것인가: 2026E 실적이 컨센서스에 미달하면 방어할 밸류에이션 바닥이 얇습니다.
- 오버행. 무엇이 보이면 이 논지가 틀린 것인가: 차인준 대량보유보고서에 "담보계약 변경"이 아닌 "지분 변동"이 뜨는 순간. 연부연납 재원 매도 가능성.
10.1 역풍 — 순서대로 중요합니다
| 구간 | USD/KRW 평균 | YoY | EUR/KRW 평균 | YoY |
|---|---|---|---|---|
| 1H25 | 1,425.6 | — | 1,556.5 | — |
| 1Q26 | 1,466.1 | +0.9% | 1,715.5 | +12.2% |
| 2Q26 | 1,501.7 | +7.4% | 1,746.1 | +10.2% |
| 1H26 | 1,483.85 (회사 공시 환산율과 일치) | +3.9% | 1,730.7 | +11.2% |
| 2026.08.20 | 1,385~1,388 | 2026.06.05 1,560원 대비 10주 만에 −11% | ||
수출 87.3%, 파생 헤지 계약 전무. 현 환율이 유지되면 하반기 평균은 상반기 대비 약 6~7% 낮습니다. 그리고 원가의 상당 부분이 원화(전 제품을 천안공장에서 생산, 본사 인건비)인 구조라 매출 감소분보다 영업이익 훼손이 배가됩니다. 3분기부터 반영됩니다. 이 민감도 계산은 본 문서의 추정이며 회사 공시가 아닙니다.
2026년 6월 2일 미국 $279.95 출시(7월 유럽 €249.95). 13주파수 BIS(최대 800kHz), 8전극, 6부위 세그먼탈, DEXA 대비 체지방 99%·근육 98% 상관 주장(자체 연구 n=80). 보도자료 제목이 「The Scale Built for the GLP-1 Era」입니다. 비교 대상인 InBodyDial H40은 $499, 3주파수 — 스펙 대등 이하에 가격은 78% 비쌉니다.
다만 현재까지 방향은 갈립니다 — 인바디 가정용은 수출 +81.9%(76억→139억) vs 내수 −15.3%. BodyFit이 6월 출시라 상반기 실적에 거의 반영되지 않았다는 점이 핵심이고, 이 세그먼트의 3~4분기 수치가 첫 시험대입니다. 전문가용(70.8%)에 대한 직접 위협은 아닙니다.
- 2025.04 상호관세로 한국산 의료기기 25% 부과(의약품은 제외, 의료기기는 미적용 대상 아님)
- 2026.02.20 미국 연방대법원 Learning Resources v. Trump — IEEPA 관세 위헌, 2026.02.24 전면 폐지. 2026.03.04 국제무역법원(CIT) 전국 단위 환급 명령
- 공백기 Section 122 임시 10% → 2026.07.23 만료
- 2026.07.24 발효 Section 301(강제노동) — 한국은 MFN+301 합산 12.5%. 면제 목록에 의약품은 있으나 의료기기는 없습니다
순영향: 15% → 12.5%로 소폭 개선. 다만 ① 체성분분석기 HS코드(9018.19 / 9031.80)의 개별 적용·면제 여부, ② IEEPA 기납부 관세의 환급 진행상황이 모두 확인 불가입니다. 그리고 인바디는 전 제품을 천안에서 생산하므로 관세 회피 여력이 낮습니다. 실제로 상반기 매출총이익률이 원화 약세 국면에도 개선되지 않고 −0.31%p 악화한 것은 관세 및 재고 축적 부담이 상쇄했을 가능성을 시사합니다(추정).
반기보고서 중국법인 항목 원문: "최근 저가 시장에서는 경쟁이 심화되고 있으나, 전문가용 시장에서는 높은 브랜드 인지도를 바탕으로…". 중국 입찰시장 점유율은 InBody 44.13%(평균 ¥271,300), 悦琦 8.97%(¥103,700), 东华原 8.69%(¥138,700)로 국산 브랜드가 1/2~1/3 가격이며 국산 점유율이 성장 중입니다. 중국법인 상반기 매출은 CNY 기준 +10.5%로 아직 성장하고 있습니다.
2022년 체성분 매출 86억으로 인바디(1,117억)의 1/13이었으나, 2026년 3월 기준 체성분 매출 전년비 +150%, 전사 매출의 약 60%를 차지, 해외 비중 80%. 호주 EVOLT 제휴로 51개국 6,500대 접근, Anytime Fitness 2,800개소 진입. BC2000을 2026년 3분기 출시 예정. 국내가 아니라 해외 피트니스 채널에서 경쟁이 시작됐다는 점이 새로운 사실입니다.
11Bull / Bear
강세론은 공시된 판관비율과 판매대수에, 약세론은 환율·기저·수익화 경로에 기대고 있습니다.
▲ 강세론
- 2026 상반기 영업이익 +76.9%, OPM 15.6% → 21.7%. 3년간 눌렸던 마진이 실제로 돌아왔고, 이는 서사가 아니라 공시된 판관비율(62.6% → 56.2%)로 확인됩니다
- 수출 판매대수 +19.9% (FY2025 +2.6% 대비 8배). 물량이 실제로 터졌고 이것이 2026년의 유일한 새 정보입니다
- 비용 구조가 이미 깔려 있습니다. 19개 법인·1,000명 조직 구축 완료, 신설 법인 잦아듦. 매출이 두 자릿수만 늘어도 판관비율은 계속 하락
- 적자 법인의 흑자 전환이 이제 시작 — 유럽(−6.7 → +15.6억), BWA(−12.9 → +7.2억), 인바디헬스케어(−5.3 → +10.8억). 코르트는 아직 적자라 개선 여지 잔존
- 미국이 이미 한국의 3배(상반기 510억 vs 180억)이고 +37.3% 성장 중. 병원 채널 비중 38%(1Q25) → 43.6%(1H26)로 고가 믹스 이동
- GLP-1은 인구 차원에서 실재하는 순풍 — 미국 성인 사용률 3%→11%(2년), 2030년 2,500만 명 전망, 감량 체중의 31%가 제지방(DXA 메타분석)
- ASP 3년 연속 상승($5,302 → $5,898). 가격 경쟁에 밀리는 회사의 패턴이 아닙니다
- 차입금 0, 부채비율 12.1%, 순현금 1,481억. 19년 연속 배당 + 자사주 실제 소각 이력(2025.03, 20.3만 주) + 밸류업 공시(배당성향 25% 목표)
- 브랜드가 보통명사입니다. 특허·인허가가 아니라 30년 데이터 이력·EMR 연동·논문 레퍼런스가 만든 전환비용
- 네이버 8.5% 전략투자 + 헬스 탭 연동(2026.05) + 일본 시니어케어 B2G 준비. 아직 매출 기여는 0이나 옵션 가치
▼ 약세론
- OPM 21.7%는 신고점이 아니라 2023년(22.5%) 수준으로의 복귀입니다. "구조적 도약"이 아니라 정상화이고, 그렇다면 여기서부터의 추가 마진 개선 여지는 제한적입니다
- 매출총이익률은 오히려 −0.31%p 악화(78.2% → 77.9%). 원화 약세 국면이었는데도 개선되지 않은 것은 관세·재고 부담을 시사
- 환율이 이미 되돌려졌습니다. 2026.06.05 1,560원 → 08.20 1,385~1,388원, 10주 만에 −11%. 수출 87.3%에 파생 헤지 전무. 3분기부터 반영되며, 원화 원가 구조상 이익 훼손이 배가
- 1Q26 +86%의 절반 이상이 기저효과. 1Q25 OPM 12.6%는 1Q24(20.6%) 대비 8%p 함몰된 이례적 저점이었습니다. 이 기저는 3분기부터 사라집니다
- GLP-1은 아직 증거가 아니라 설명입니다. 회사 반기보고서에 "GLP-1" 0회, 확인된 상업계약은 중국 약국 1건(제약사명·규모 비공개), 일본 +2.6%는 미해결 반례
- 수익화 경로가 안 바뀌었습니다. 미국 CPT 0358T는 10년째 Category III(사실상 미상환), FDA는 근손실을 "유해하지 않다"고 규정, ADA 2026 지침에 모니터링 조항 없음, 임상시험은 전부 DXA
- "FDA 승인"은 해자가 아닙니다. 미국에서 체성분분석기는 510(k) 면제(PUH). 같은 코드에 Fitbit·Withings·Tanita·중국 체중계 제조사가 다 들어 있습니다
- $279.95 Withings BodyFit이 "GLP-1 시대의 체중계"를 표방하며 6월 출시됐고 인바디 가정용(매출 13.3%)은 $499입니다. 상반기 실적에 거의 반영되지 않았습니다
- 국내 −9.4%. 채널 이관 과도기라는 설명이 가능하지만 회사의 공식 코멘트가 없고, 2024~2026년 3년 연속 정체입니다. 혈압계 −11.9%도 함께 뒤로 갔습니다
- 리커링이 없습니다. 소프트웨어 3.4% + 기타 8.0% = 최대 11.4%이고 순수 소모품은 별도 공시조차 안 됩니다. 교체주기·재구매율을 밝힌 1차 자료가 존재하지 않습니다
- 밸류에이션 바닥이 얇습니다. 순현금은 시총의 18%뿐, PBR 2.4배. 2026E 컨센 미달 시 방어선이 없습니다. 2025년 4월 저점은 PBR 1배 미만이었습니다
- IR 개최 이력 0건, 가이던스 없음, IR 자료실 없음. 실적 발표 사이 정보 공백이 구조적
- 이미 1년 +122%, 저점 대비 2.7배. 목표주가가 6개월 만에 43,000 → 85,333원으로 2배가 됐는데 이는 실적 개선폭보다 큽니다 — 멀티플 재평가분이 서사에 걸려 있습니다
"마진 정상화는 이미 일어났고 주가에 반영됐으며, 앞으로의 주가는 판매대수가 구조적인지 일시적인지 하나에 달린 종목"입니다. 순현금·배당은 하방을 거의 만들어주지 못하고(시총의 18%, 배당수익률 1.0%), 상방은 GLP-1 서사와 3분기 대수에서 나옵니다. 가장 정직한 프레임은 "2023~2025년에 태운 비용이 자산이었는지 소비였는지를 판정하는 국면"이고, 상반기까지의 답은 "자산이었다"입니다. 다만 그 판정은 환율 역풍과 기저효과 소멸이 동시에 오는 3분기에 다시 시험받습니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
가장 중요한 단일 데이터는 3Q26 분기보고서의 체성분분석기 수출 ASP와 수출액입니다. 이걸로 판매대수를 역산해 +19.9%가 유지되는지 봅니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 초 | 3Q26 연결 잠정실적 공정공시 (2025년 11.06, 2026년 2Q는 8.06 패턴) | 이 종목 최대 이벤트. ① 환율 역풍(3Q26 평균 환율이 3Q25 대비 낮아지는 첫 분기)에도 매출이 서는지 ② 컨센 매출 724억 / OP 147억 대비 ③ 1Q25 저기저가 사라진 뒤의 진짜 성장률 | DART 잠정실적 공정공시 |
| 2026-11 중순 | 3Q26 분기보고서 (2025년 11.14) | 가장 중요한 단일 데이터: 「매출 및 수주상황」의 체성분분석기 수출 ASP와 수출액. 이걸로 판매대수를 역산해 +19.9%가 유지되는지 확인. 함께 볼 것: 판관비율, 종업원급여 증가율, 매출총이익률, 가정용 수출 증가율(Withings 충격), 지역별 미국·유럽·일본·한국 | DART 분기보고서 「매출 및 수주상황」 |
| 2026-12 | 주주명부 폐쇄 기준일 설정 공시 | 중간·분기배당 도입 여부(정관상 가능) | DART 공시 |
| 상시 (~2026 하반기) | 네이버-인바디 일본 시니어케어 출시 | 클로바 케어콜 + 체성분/체수분 분석기 B2G 모델. "이르면 2026년 하반기 출시"로 보도(2025.12)됐으나 현재까지 출시 확인 안 됨 | 언론 보도·네이버 발표 |
| 2027-02 하순 | 2026년 연간 잠정실적 + 현금배당 결정 + 주총소집 결의 (동시 공시 패턴) | 컨센 2,870억 / 574억 달성 여부. 배당성향 25% 약속 이행(2026년 순이익 기준 DPS). 4분기는 성과급·마케팅비가 몰려 구조적으로 OPM이 가장 낮은 분기임에 유의 | DART 공정공시·현금배당결정 |
| 2027-03 중순 | 2026 사업보고서 | 연간 ASP·대수, 종속기업별 손익(코르트·튀르키예·베트남 흑자 전환 여부), R&D 비율 | DART 사업보고서 |
| 2027-03 하순 | 정기주총 + 기업가치 제고 계획 갱신 (2026년은 3.27) | 자사주 매입·소각 목표치가 구체적 수치로 명시되는지. 2026년 공시는 요약 기재였습니다 | DART 기업가치 제고 계획 공시 |
| 분기 | 원/달러·원/유로 평균환율 | 헤지 없음. 상반기 1,483.85원이 기준선. 1,400원 아래가 유지되면 하반기 이익에 직접 타격 | 환율 고시(서울외국환중개) |
| 상시 | 미국 CPT 0358T의 Category I 승격 (AMA CPT 편집위) | 가장 큰 업사이드 이벤트. 승격 = 보험 청구 가능 = 의료기관 구매 논리의 근본적 변화. 다만 2016년 이래 10년간 변화 없었으므로 기대치는 낮게 | AMA CPT 편집위 발표 |
| 상시 | EU MDR 인증 상태 레거시 전환 마감 Class IIb 2027-12-31 / IIa 2028-12-31 | 회사 인증 페이지가 아직 MDD 기준 서술. 유럽 매출 +44.9% 급증 중이라 규모 대비 리스크가 큰 미확인 항목 | 회사 인증 페이지(research.inbody.com) |
| 상시 | Withings BodyFit / Tanita MC-800 판매 추이 | 인바디 가정용 세그먼트(13.3%)의 수출 증가율(+81.9%)이 꺾이는 시점 | 각사 발표·판매 데이터 |
| 상시 | 미국 Section 301 과잉생산 조사 결과 · IEEPA 환급 절차 | 현 한국산 유효세율 12.5%. 의료기기 면제 여부 | USTR·국제무역법원(CIT) |
| 상시 | 차인준 대량보유보고서 | "담보계약 변경"이 아닌 "지분 변동"이 뜨는 순간. 연부연납 재원 매도 가능성 | DART 대량보유보고서 |
| 상시 | GLP-1 근육보존 병용약 3상 진입 / 승인 | Regeneron 트레보그루맙, Lilly 비마그루맙, Scholar Rock 아피테그루맙, 한미-로슈 HM17321. 승인되면 "근육량 측정"이 진료 루틴이 될 근거가 생깁니다 | 각사 IR·임상 등록 |
| 추가 확인 필요 | IR 직접 문의 3건 | ① 장비 교체주기·재구매율·순수 소모품 매출 비중 ② 미래에셋 "미국 비만클리닉 5,300억" 산출 근거 ③ 키움이 언급한 2Q26 관세 환급 29억의 회계 처리 위치(손익 어디에도 식별되지 않음) | 회사 IR 문의 |
12.1 그래서 무엇을 보아야 하는가 — 선행지표 우선순위
| 순위 | 지표 | 왜 / 어디서 |
|---|---|---|
| 1 | 분기별 전문가용 체성분분석기 수출 판매대수 (공시 수출액 USD ÷ 공시 ASP로 역산) | 이 종목의 유일한 진짜 변수. 반기·사업보고서 「매출 및 수주상황」에서 직접 계산 가능. +20% 유지 = 구조적 / 한 자릿수 회귀 = S시리즈 pull-in |
| 2 | 판관비율 (특히 종업원급여 증가율) | 마진의 전부. 인건비 증가율이 매출 증가율을 다시 넘어서는 분기가 사이클 전환점 |
| 3 | 원/달러·원/유로 평균환율 | 헤지 없음. 3Q26부터 역풍. 매출 4%p, 세전이익에서는 지배적 |
| 4 | 매출총이익률 | 관세·재고 부담의 대리지표. 상반기 −0.31%p가 회복되는지 |
| 5 | 가정용(컨슈머) 수출 증가율 | Withings BodyFit 충격의 계측기. 상반기 +81.9%가 유지되는지 |
| 6 | 미국 CPT 0358T의 Category I 승격 | 업사이드 이벤트. 10년째 III에 머물러 있으므로 기대치는 낮게. AMA CPT 편집위 결정 |
| 7 | 국내 매출 회복 여부 | 채널 이관이 마무리되면 반등해야 정상. 안 되면 진짜 포화 |
| 8 | 소프트웨어 매출 증가율 | 상반기 +12.4%로 둔화. 재가속하면 리커링 전환 논거가 생김 |
13용어집
본문에 쓰인 용어를 처음 읽는 사람 기준으로 풀었습니다.
- BIA (생체전기 임피던스 분석)
- 몸에 미세 전류를 흘려 저항(임피던스)을 재고, 수분이 많은 근육과 적은 지방의 전기 전도 차이로 체성분을 계산하는 방법.
- DSM-BIA
- 인바디가 쓰는 측정 방식의 이름. 다주파수 전류로 팔·몸통·다리 부위를 각각 직접 측정하고, 나이·성별 같은 경험 변수에 덜 의존한다는 것이 회사의 주장.
- 8점 터치식 전극
- 양손 손잡이와 양발 발판에 각각 두 개씩 박힌 금속 전극. 전류 전극과 전압 전극을 나눠 접촉 위치의 재현성을 높이는 구조.
- 세포외수분비 (ECW/TBW)
- 총체수분 중 세포 밖 수분의 비율. 부종·투석·중환자 관리에서 쓰이는 임상 지표로, 저주파와 고주파 측정을 함께 해야 분리할 수 있다.
- DEXA (DXA)
- 이중에너지 X선 흡수계측. 골밀도와 체성분을 재는 영상 장비로, 임상시험에서 제지방량 측정의 기준(골드스탠다드)으로 쓰인다.
- 제지방량 (FFM / lean mass)
- 체중에서 지방을 뺀 나머지 — 근육·수분·뼈 등. 비만치료제 사용 중 줄어드는 제지방이 근손실 논쟁의 대상이다.
- GLP-1 계열 비만치료제
- 장 호르몬 GLP-1의 작용을 흉내 내 식욕을 줄이고 혈당을 낮추는 약물군. 세마글루타이드·터제파타이드 등이 대표적이다.
- 근감소증 (sarcopenia)
- 나이 등으로 근육량과 근력이 함께 줄어드는 질환. 진단 기준에 근육량 측정이 들어가며 BIA와 DXA가 모두 허용된다.
- 510(k)와 510(k) 면제
- 미국 FDA의 시판 전 신고 절차. 면제 대상 기기는 개별 심사 없이 등록·리스팅만으로 판매할 수 있다.
- CPT Category III 코드
- 미국 의료행위 코드 가운데 신기술·임시 코드. 정액 수가가 없고 보험사 지불 의무가 없어 사실상 미상환인 경우가 많다.
- EU MDR
- 유럽연합 의료기기 규정. 구 지침(MDD)을 대체하며 인증기관 심사가 강화되었고, 기존 인증 기기에는 전환 유예기간이 있다.
- ASP (평균 판매단가)
- 판매금액을 판매수량으로 나눈 값. 인바디는 사업보고서에 주력제품의 내수·수출 ASP를 공시한다.
- 직판 (현지법인 직접판매)
- 대리점을 거치지 않고 해외 현지법인이 직접 고객에게 파는 구조. 마진은 높지만 인력·법인 고정비가 선투입된다.
- 판관비율
- 판매비와관리비를 매출로 나눈 비율. 이 회사 영업이익률 변동의 대부분을 설명하는 지표.
- 영업레버리지
- 고정비가 깔린 상태에서 매출이 늘면 이익이 매출보다 빠르게 늘고, 매출이 줄면 더 빠르게 줄어드는 성질.
- EV/EBIT
- 기업가치(시가총액에서 순현금을 뺀 값)를 영업이익으로 나눈 배수. 현금이 많은 회사의 영업가치를 비교할 때 쓴다.
- FCF (잉여현금흐름)
- 영업현금흐름에서 유형·무형자산 취득(CAPEX)을 뺀 현금. 배당·자사주·투자에 쓸 수 있는 돈.
- HL7 / GDT
- 병원 전산(EMR)과 의료기기가 데이터를 주고받는 표준 통신 규약. 연동되면 장비 교체가 IT 의사결정이 된다.
- 연부연납
- 상속·증여세를 여러 해에 나눠 내는 제도. 담보 제공이 필요하고, 납부 재원 마련을 위한 지분 매도가 오버행 요인이 될 수 있다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 장비 교체주기·재구매율·순수 소모품 매출 비중이 어디에도 공개되지 않습니다. 사업보고서는 소모품·자재·상품·용역을 「기타」 한 줄(FY2025 200억)로만 묶습니다. 이 분석 전체에서 가장 큰 증거 공백이며, "설치기반이 늘면 리커링이 따라온다"는 논거의 검증을 불가능하게 만듭니다.
- 고객 유형별(병원 / 피트니스 / 약국 / 기관) 매출이 공시되지 않습니다. 본문의 "미국 병원 43.6%"는 IBK투자증권 리포트 단독 출처이고 회사 공시로 교차검증이 불가능합니다.
- 본 리포트의 판매대수(+19.9%)는 공시 ASP와 수출액으로 역산한 본 문서의 계산이며 회사가 공시한 수치가 아닙니다. ASP에 믹스 변화가 섞여 있어 오차가 있을 수 있습니다.
- 웨어러블(InBodyBAND 등) 개별 매출이 별도 공시되지 않습니다(「기타」 편입 추정).
- EU MDR(2017/745) 인증서 실물·인증기관·유효기간을 확인하지 못했습니다. 회사 공식 인증 페이지가 아직 구 지침(MDD) 기준으로 서술돼 있고 "전환 중"이라고만 적혀 있습니다. ISO 13485 / MDSAP 보유 여부도 공식 문서로 확인되지 않았습니다(게시된 것은 ISO 9001).
- 중국 NMPA / 일본 PMDA 개별 승인번호가 확인되지 않습니다. 사업보고서의 "CFDA 획득" 서술만 존재합니다.
- 총 특허 등록 건수가 DART에 공시되지 않습니다. "지속적으로 출원 및 등록하고 있으며"라는 정성적 서술뿐입니다. 초기 원천특허의 만료 여부도 개별 확인하지 못했습니다.
- 국내 체성분분석기 시장 규모의 공신력 있는 통계가 존재하지 않습니다. 회사 스스로 반기보고서에 "공식적인 통계자료가 없으므로 정확한 시장 규모 산출 곤란"이라 적고 시장점유율란을 사실상 공란 처리했습니다.
- 한국 체성분검사(BIA)의 건강보험 급여 여부와 표준 비급여 단가를 HIRA에서 직접 확인하지 못했습니다. 2021년 신의료기술 고시까지가 확인된 마지막 단계이고, 통용되는 이해는 "비급여"이나 확증하지 못했습니다.
- 국내 매출 −9.4%에 대한 회사의 공식 설명이 없습니다. 본문의 "채널 이관 과도기" 해석은 판매경로 공시 수치로부터의 추론이며 회사 코멘트가 아닙니다.
- 미래에셋증권의 "미국 비만클리닉·메드스파 시장 최소 5,300억원"의 산출 근거가 공개 자료에 제시되지 않았습니다. 증권가에서 인용되는 "피트니스 2억명 → 비만치료 10억명"은 원출처를 전혀 찾지 못했습니다 — 애초에 인바디 공식 IR 프레젠테이션 자체가 공개 웹에 존재하지 않습니다.
- Hims&Hers·Ro·Noom 등 GLP-1 텔레헬스 프로그램이 대면 체성분 측정을 포함하는지 공개 비교자료로 확인되지 않습니다.
- 국내 사양(inbody.co.kr)과 글로벌 사양(inbody.com)의 주파수 표기 불일치(580, 380)가 지역별 변형인지 페이지 오기인지 판별하지 못했습니다.
- 제3자 검증 논문 대부분이 구형 모델(720 / 3.0) 기반이며, 신형 S시리즈에 대한 대규모 독립 검증은 확인되지 않습니다. 회사 제시 970/BWA2.0 vs DEXA 검증(n=150, FFM r=0.992)은 자체 수행 연구이며 피어리뷰 게재 논문이 아닙니다.
- 2026년 3·4분기 실적은 아직 발표 전입니다. 본 문서의 판단은 상반기까지의 정보에 기반합니다.
- 유사 기업 밸류에이션: 셀바스헬스케어의 시가총액·PER·EV/EBIT과 Tanita·seca·Withings의 재무를 1차 자료로 확인하지 못했습니다(5장 「보강 필요」).
- 같은 판 안의 요약 지표 표기 차이: 2026-09-01 판의 두 요약 블록이 PER(26E)를 15.7×/15.8×, PBR을 2.5×/2.4×로 달리 적었습니다. 1차 자료(2026-06-30 지배지분 3,440.5억)로 계산한 PBR은 2.4배입니다.
- 6장 표준표의 판관비 세부 계정은 판관비 주석의 판관비 계정만 합산했습니다. 6.1의 「종업원급여비용(성격별, 연결)」은 매출원가에 들어간 인건비까지 포함한 값이라 두 숫자는 기준이 다릅니다.
- "2026년 상반기 영업이익이 +130.8% 늘었다" → 아닙니다. +130.8%는 법인세비용차감전계속사업이익 증가율(169.9억 → 392.1억)입니다. 영업이익은 173.96억 → 307.68억으로 +76.9%입니다(1Q +86.0%, 2Q +70.7%와 정합). 세전이익이 튄 이유는 순금융손익 약 +80억 스윙(외화환산이익 1.9 → 40.0억, 외화환산손실 28.0 → 4.4억)입니다.
- "인바디는 FDA 승인 의료기기라 진입장벽이 높다" → 미국에서 체성분분석기는 510(k) 면제입니다. 21세기 치유법(2016)에 따라 제품코드 PUH(Class II Exempt)로 분류되고, 인바디의 현행 모델(970S·770S·580·380·280·270S·BWA2)은 등록·리스팅만으로 판매됩니다. 실제 510(k)를 받은 것은 2003~2014년 구모델과 혈압계(제품코드 DXN)입니다.
- "인바디는 대당 3천만원짜리 장비를 판다" → 미국 정가 최상위 모델(970S) 기준이고, 사업보고서가 공시하는 실제 평균 판매단가는 수출 $5,898(약 875만원), 내수 264만원입니다.
- "인바디 관련 논문이 1만 편" → 회사 주장입니다. 같은 회사가 지역별로 6,000 / 6,300 / 10,000편을 각각 주장해 일관성이 없고, PubMed 색인 기준 실측은 917건(2026-09-01)입니다.
- "미국 시장의 80%가 인바디" → 2023년 1월 차기철 대표 인터뷰 발언이며 제3자 조사기관 인용이 없습니다. MarketsandMarkets(2026.08)는 이 시장을 "상위 5개사 합산 44%"의 파편화된 시장으로 평가합니다. "전문가용 BIA 세그먼트 한정 자사 추정치"로 읽어야 합니다.
- "학회 가이드라인이 GLP-1 치료 중 근육량 모니터링을 권고한다" → 근거를 찾지 못했습니다. ADA Standards of Care 2026에 해당 조항이 없고, FDA 초안 가이던스(2025.01)는 오히려 근손실을 "예상되며 유해하지 않은" 결과로 규정했으며 "BIA는 수분상태에 따라 변동할 수 있다"는 단서를 달았습니다. Veru 사례에서 FDA는 lean mass 보존을 1차 엔드포인트로 인정하지 않았습니다.
- "2Q26에 관세 환급 29억이 반영됐다" → 2Q26 연결 손익계산서 어디에서도 식별되지 않습니다. 반기보고서 전문에 "관세"·"환급" 0회, 기타영업외수익 총액 4.63억, 금융수익 35.5억은 전액 이자·외환으로 항목이 특정되며, 매출원가 차감 가정 시 GPM이 76.4%(−390bp)가 되어 원화 약세 국면과 모순됩니다. 인식액이 아니라 청구 예정액에 대한 IR 구두 언급일 가능성이 있으나 확인 불가입니다.
1차 자료
공시 — DART 원문
반기보고서 (2026.06) · 2026-08-14 접수 · 사업보고서 (2025.12) · 2026-03-18 접수 · 2Q26 연결 잠정실적 공정공시 · 1Q26 연결 잠정실적 공정공시 · 2026 1분기보고서 · 반기보고서 (2025.06) · 반기보고서 (2024.06) · 반기보고서 (2023.06) · 기업가치 제고 계획 자율공시 (2026.03.27) · 자기주식 처분 결정 — 네이버 (2025.10.29) · 사업보고서 (2020.12) · DART 인바디 공시 전체 검색
회사 공식
InBody 970S · InBody 770S · InBody 580 · InBody 380 · InBody 270S · BWA 2.0S · InBody S10 · 인바디 기술 소개 (DSM-BIA) · InBody 인증 현황 · InBody USA 공식 스토어 (정가) · 인바디 주가정보 · 등록특허 제10-1870612호
규제·인허가
openFDA 기기 분류 API (제품코드 PUH / MNW / DXN) · openFDA 등록·리스팅 API · K141483 510(k) Summary (PDF) · FDA 비만치료제 개발 가이드라인 초안 (2025.01, PDF) · Federal Register 2025-00237 · Veru — FDA 미팅 결과 (lean mass 1차 엔드포인트 불인정) · InBody — CPT 0358T 개정 안내 · Category III CPT 지불정책 예시 (PDF) · EU MDR 전환기한 (Reg. 2023/607)
GLP-1 임상·시장
Gallup — 미국 성인 GLP-1 사용률 11% (2026) · Healio — 감량 체중의 30.8%가 제지방 (Beavers 메타분석, Obesity 2025.01) · STEP 1 체성분 부속연구 (J Endocr Soc 2021) · SURMOUNT-1 체성분 부속연구 (Diabetes Obes Metab 2025) · Metabolites 2026 — GLP-1 제지방 보존 리뷰 · J.P. Morgan — 2030년 미국 GLP-1 사용자 2,500만명 · Morgan Stanley — 2035년 $190B 전망 · Goldman Sachs — 전망 하향 ($130B → $95B) · Regeneron COURAGE Ph2 (트레보그루맙) · Scholar Rock EMBRAZE Ph2 · BioPharma Dive — Lilly 비마그루맙 일부 임상 중단 · 메디게이트 — 한미약품 HM17321 로슈 라이선스 (2026.08.24) · CNBC — 미국 GLP-1 약가 인하 합의 (2025.11) · Healio — "보험이 적용되지 않는다" 임상의 증언 · The Obesity Society 등 4개 학회 공동 권고 (2025.05) · ADA Standards of Care 2026 요약
시장규모·경쟁
MarketsandMarkets (2026.08) — $1.39B by 2031, CAGR 7.1% · MarketsandMarkets (2024.07) — CAGR 9.3% · Grand View Research · Mordor Intelligence · IMARC · Withings BodyFit — "The Scale Built for the GLP-1 Era" (2026.06.02) · Withings BodyFit 보도자료 (PDF) · seca mBCA 525 제품자료 (PDF) · Tanita MC-780U Plus S · Tanita MC-800 출시 (2026.04) · RJL Quantum V Segmental · 서울경제 — 셀바스헬스케어 체성분 +150%, EVOLT 제휴 · 데일리메디 — 국내 체성분분석기 시장 비교 · 중국 입찰시장 점유율 (InBody 44.13%) · AWGS 2019 근감소증 진단기준 (BIA 컷오프 포함) · 대한당뇨병학회지 2025 — 근감소증 진단 리뷰 (PDF) · 뉴스와이어 — 근감소증 체성분분석 신의료기술 고시 (2021)
보도·리포트·기타
ZDNet — 인바디 2Q26 실적 (2026.08.06) ※ 영업이익 증가율 표기 오류 있음 · 헬로티 — IBK투자증권 매수 신규·목표 81,000원 (2026.08.27) · 아주경제 — 상상인증권 목표 75,000원 (2026.07.13) · 서울경제 — 미래에셋 목표 74,000원, "미국 비만클리닉 5,300억" (2026.05.27) · 머니투데이 — 상상인증권 신규 커버리지 43,000원 (2026.01.28) · 미래에셋 1Q25 리뷰 — 인원 829명→1,024명 (PDF) · 미래에셋 3Q24 리뷰 (PDF) · 이데일리 — 키움, 직판 비중 83.9% (2026.08) · 아시아경제 — 유안타, 국내 매출 회복 전망 (2025.11) · 뉴시스 — 네이버, 인바디 자사주 325억 취득 (2025.10.29) · 전자신문 — 네이버·인바디 일본 시니어케어 (2025.12) · 서울경제 — 네이버 헬스 탭 인바디 연동 (2026.05.28) · 라포르시안 — 인바디 中 GLP-1 약국 체중관리실 (2026.06.10) · 약업신문 — 인바디 GLP-1 사용자 38,331건 분석 (2026.07) · 뉴스웨이 — GLP-1 시대, 체중 아닌 체성분 (2026.06.12) · 의학신문 — 인바디 창립 30년 (2026.05) · Holland & Knight — 대법원 IEEPA 관세 위헌 (2026.02) · Honigman — Section 301 대체관세, 한국 12.5% (2026.07) · 서울신문 — 원/달러 1,385원, 10주 만에 11% 절상 (2026.08.20) · 이투데이 — 2017년 인바디밴드 부진과 자사주 매입 · 딜사이트 — 차인준 주식담보·증여세 연부연납 · FnGuide 기업모니터 — 인바디 (컨센서스·밸류에이션) · 네이버페이 증권 — 인바디 (041830)
재무 표준표 보강에 쓴 공시 — 1분기보고서 (2025.03) ↗ · 3분기보고서 (2025.09) ↗ · 사업보고서 (2023.12) ↗ · [기재정정] 사업보고서 (2022.12) ↗ · 셀바스헬스케어 사업보고서 (2025.12) ↗
사진 — ㈜인바디 공식 홈페이지 inbody.co.kr 제품 페이지 ↗ · inbody.com ↗ (회사 공식 이미지, 저작권 ㈜인바디)
시세·시장 데이터
주가·시가총액: 2026-08-31 종가 60,200원(작성 기준일 전일) · 시가총액 = 종가 × 발행주식 13,480,882주(2026-06-30) · 네이버페이 증권 ↗ · FnGuide 기업모니터(컨센서스) ↗ · 인바디 주가정보 ↗
2차 자료
GLP-1 임상·시장, 시장규모·경쟁, 보도·리포트 항목은 위 목록의 해당 소제목에 모았습니다. 증권사 목표주가·채널 추정치(IBK·미래에셋·상상인·키움)는 리포트 보도 기준이며 회사 공시로 교차검증되지 않습니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(TTM·EV/EBIT·FCF 수익률), 6장 연간 5년+TTM·최근 6개 분기 표준표(DART 사업·분기·반기보고서), 5장 유사 기업 표, 13장 용어집 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·5·6·9·13장) |
| 원본 | 2026-09-01 | 원 계열 A-aux · 보강 전환 · 2026 반기보고서(2026-08-14 접수) 반영 · 3분기 실적 발표 전 |
본 문서는 xienaresearch.com/stock/041830의 리서치를 보완하기 위해 작성한 제품·사업모델 이해용 보조 자료입니다. 투자 권유가 아니며, 모든 수치는 원 출처를 직접 확인하시기 바랍니다. 제품 이미지는 ㈜인바디 공식 홈페이지의 이미지이며 저작권은 회사에 있습니다.
작성 기준일 2026년 9월 1일 · 2026년 반기보고서(8월 14일 접수) 반영 · 3분기 실적 발표 전 · 주가는 8월 31일 종가 60,200원 기준
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.