0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
코텍은 카지노 슬롯머신의 화면을 만드는 회사입니다. 슬롯머신 한 대에는 게임이 돌아가는 본화면, 버튼을 대신하는 터치 화면, 위쪽의 연출용 화면이 붙는데, 코텍은 이 모니터를 게임기 회사의 설계에 맞춰 주문생산하고, 요즘은 모니터를 캐비닛(게임기 몸체)에 결합한 반제품 형태로도 납품합니다 공시. 2026년 상반기 매출 2,464.4억원 중 게이밍이 96.0%, 의료·항공관제용 등 PID가 4.0%이고, 매출의 97.6%가 수출, 68.4%가 북미입니다 공시. 게임기는 사람 손이 닿는 소비재가 아니라 카지노의 설비이므로, 코텍 매출은 카지노가 게임기를 얼마나 자주 바꾸는지(교체 사이클)와 새 카지노가 얼마나 생기는지에 따라 움직입니다. 코로나로 카지노가 문을 닫은 2020~2021년에 이 회사는 2년 연속 영업적자를 냈고, 재고 조정이 겹친 2023년 영업이익률은 1.5%까지 떨어졌습니다 공시.
지금은 반대편 끝에 있습니다. 2026년 상반기 영업이익 314.6억원(+81.3%)은 반기 기준 사상 최대이고, 최근 12개월(TTM) 영업이익은 518.9억원, 2018년 연간 최고치(424.2억원)를 이미 넘었습니다 계산. 동력은 물량보다 값입니다 — 제품 한 대당 평균 판매가격이 2024년 72.0만원에서 2026년 상반기 109.1만원으로 51% 올랐고(대형·곡면 화면과 캐비닛 결합품 비중 확대로 추정), 가장 큰 고객 한 곳의 매출이 전년 동기의 2.7배가 됐습니다 공시 해석. 반면 공개된 고객사 지표는 엇갈립니다. Light & Wonder의 신규 게임기 출하는 같은 기간 15% 줄었습니다 2차(10-Q). 즉 지금의 호황은 "카지노 전체가 게임기를 많이 사서"라기보다 특정 고객의 신제품 주기와 고가 화면 채택이 겹친 결과로 보이며, 여기에 원/달러 1,486원(상반기 평균)이라는 우호적 환율이 얹혔습니다. 9월 23일 환율은 1,359원입니다.
가격은 이 모든 것을 거의 믿지 않습니다. 9월 23일 종가 10,250원에서 유통주식 시가총액 1,349.8억원 중 909억원이 즉시 쓸 수 있는 순현금(현금·예금·ELB − 차입·리스 − 7~9월 계열사 주식 매수분)이고, 상장 계열사·투자 주식 371.5억원(9/23 시가)과 그룹 투자회사 지분(장부 184.0억원)이 따로 있습니다 공시 계산. 이를 보수적으로 할인해 빼면 시장이 본업에 매긴 값은 약 261억원 — TTM 영업이익의 반년치입니다. 그러나 이 "싼 가격"에는 이유가 있습니다. ① 회사가 발행주식의 25.86%를 자기주식으로 쌓아만 두고 한 주도 소각하지 않았고, ② 2020년 이후 회사 돈 약 450억원이 모회사(아이디스홀딩스) 주식, 자매회사(아이디스) 주식, 그룹 투자회사(아이베스트)로 흘러갔으며, ③ 베트남 공장의 52%는 2022년 자매회사 두 곳이 가져갔고, ④ 2022년 전환사채의 콜옵션은 최대주주가 행사해 7,873원에 신주 95만주를 받았습니다 공시. 순위표의 "PER 6.50·PBR 0.38·+81.3%"는 세 숫자 모두 원문으로 재현되지만, PER은 2025년 연간 이익·자기주식을 포함한 주식수 기준이라 9/23 TTM 기준으로는 3.7배(발행주식)·2.7배(유통주식)입니다. 결론적으로 "방어 근거는 강하다"는 판단은 숫자로 지지되지만, "방어 근거에 비해 확장성이 약하다"보다 더 정확한 요약은 "방어 자산의 상당 부분이 그룹 지배력 쪽으로 쓰여 왔고, 이익은 고점 근처의 사이클·환율 효과를 포함한다"입니다.
한눈에 보는 핵심 지표
결론적으로 "방어 근거는 강하다"는 판단은 숫자로 지지되지만, "방어 근거에 비해 확장성이 약하다"보다 더 정확한 요약은 "방어 자산의 상당 부분이 그룹 지배력 쪽으로 쓰여 왔고, 이익은 고점 근처의 사이클·환율 효과를 포함한다"입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론, 미국 SEC에 제출된 고객사 보고서(Light & Wonder 10-K·10-Q, IGT 20-F) / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음 — 본문에는 "추정"·"해석"·"판단"으로도 표기) / 미확인 확인하지 못해 그대로 둔 통설. 검증 후 수정·검증 후 추가는 2026-09-28 독립 검증에서 고치거나 더한 곳입니다. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 검증 노트 전문은 14장.
사용자의 25종목 순위표는 코텍을 6위(신규, 우선 검토)에 놓았습니다. 한 줄 논거는 "낮은 자산 대비 가격과 산업용 디스플레이 회복이 겹치는 후보"였고, 표에는 기준주가 10,750원(9월 18일 관측), PER 6.50배, PBR 0.38배, 반기 영업이익 +81.3%가 적혔습니다. 하방 근거로는 "과거 결산 기준 PBR 0.38배·PER 6.50배, 다만 재고·채권·생산설비를 현금과 같은 가치로 볼 수 없다", 실현 증거로는 "상반기 매출 +37.9%, 영업이익 +81.3%, 카지노 게임기용 모니터 등 기존 고객 시장에서 회복", 추가 상승 경로로는 "고급·대형·곡면 디스플레이 채택 증가가 대당 공급액과 수익성을 높일 가능성 — 거대한 신규 시장보다 기존 틈새시장의 고도화", 가장 강한 반론으로는 "카지노 설비 교체 주기와 주요 고객 의존"을 들었습니다. 순위표 서두는 코텍을 삼영무역과 함께 "방어 근거에 비해 시장 확장성이 약한" 종목으로 묶었고, 다음 확인 항목으로 "매출채권·재고 증가율, 고객 주문의 반복성, 영업현금흐름과 고부가 제품 비중"을 적었습니다.
이 리포트는 그 항목을 원문으로 답합니다. 요약하면 — 매출채권·재고는 반년 새 각각 +21.8%·+14.7%로 매출(+37.9%)보다 느리게 늘었고, 상반기 영업현금흐름은 265.8억원으로 전년 동기(−8.2억원)에서 크게 개선됐습니다. 그러나 2024~2025년 2년간 영업이익 613억원 중 현금으로 들어온 것은 125억원뿐이었습니다. 고부가 제품의 증거는 대당 판매가 +51%(2024 → 1H26)입니다. 고객 주문의 반복성은 "10% 이상 고객 3곳이 매년 바뀌지 않는다"는 수준까지만 확인됩니다(순위가 매년 뒤바뀌며 한 곳은 반년 새 매출이 2.7배). 그리고 순위표가 "하방 근거"로 적은 PBR의 뒤편 — 순현금과 금융자산의 실제 크기, 그리고 그것이 그룹 지배구조 쪽으로 쓰여 온 이력 — 을 7.7·7.1~7.5·7.6절에 새로 적었습니다. 대조표는 9.9절.
1무엇을 파는가 — 제품과 사업모델
회사는 사업을 "게이밍 모니터"와 "PID(Public Information Display)" 두 개로 나눕니다. 이름은 둘이지만 돈의 96%는 한쪽에서 나옵니다.
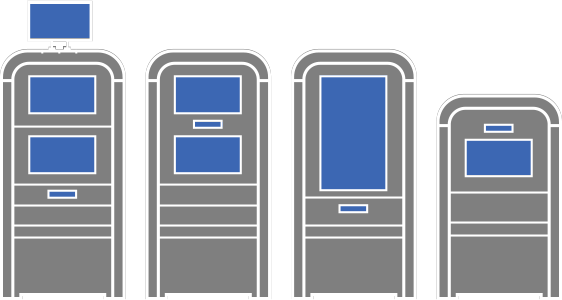
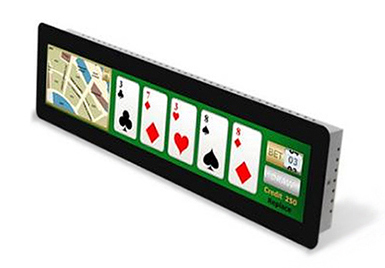
1.1 슬롯머신 한 대에는 화면이 몇 개 붙는가
요즘 카지노의 슬롯머신은 기계식 릴(돌아가는 원통)이 아니라 화면으로 된 게임기입니다. 회사 설명에 따르면 한 대에는 ① 게임이 돌아가는 전면 본화면, ② 물리 버튼을 대신하는 터치 조작 화면, ③ 잭팟 금액이나 연출을 보여 주는 상단 화면이 붙습니다 공시. 최근 게임기 회사들이 내놓는 캐비닛(예: Light & Wonder의 COSMIC·LIGHTWAVE 계열)은 40인치대 곡면 화면 두세 장을 세로로 이어 붙이는 식이어서, 게임기 한 대당 들어가는 디스플레이 면적과 금액이 계속 커지는 방향입니다 2차(L&W 10-Q 제품명) 해석. 코텍은 이 화면을 게임기 회사의 설계에 맞춰 주문생산(MTO)하고, 모니터 단품뿐 아니라 "자체 조립한 Cabinet에 결합한 형태"로도 공급한다고 적습니다(2025 사업보고서에 처음 등장한 문장) 공시.
왜 게임기 회사가 이걸 직접 만들지 않고 사 올까요. 회사가 적은 이유는 세 가지입니다. 첫째, 슬롯머신은 24시간 돌아가고 화면이 멈추면 기계 전체가 멈추므로 내구성 검증이 까다롭다. 둘째, 미국에서는 모니터 같은 주요 구성품을 바꾸면 주(州) 게이밍위원회의 승인이 필요하고 호주·유럽도 비슷해, 한 번 승인된 공급사를 바꾸기 어렵다. 셋째, 모델이 많고 한 모델의 물량은 적은 다품종 소량 시장이라 대기업이 들어오기에는 작고 중소기업이 들어오기에는 인증 벽이 높다 공시. 이 세 문장이 코텍의 해자(垓子) 주장 전부이고, 뒤집어 말하면 코텍의 교섭력은 "바꾸기 귀찮은 공급사"라는 데서 나오지, 대체 불가능한 기술에서 나오지 않습니다 해석. 패널 자체는 코텍이 만들지 않고 사 옵니다(3장).
1.2 한 대에 얼마를 받나 — 평균 판매가격(ASP)
회사는 매년 "제품 매출 ÷ 판매 수량"으로 계산한 대당 평균 판매가격을 공시합니다. 수량은 따로 공시하지 않지만 역산할 수 있습니다.
| 연도 | ASP(원/대) | 전년비 | 제품 매출(억원) | 역산 판매대수 | 생산실적(대) |
|---|---|---|---|---|---|
| 2017 | 839,612 | — | — | — | 367,498 |
| 2018 | 835,074 | −0.5% | — | — | 413,663 |
| 2019 | 741,118 | −11.3% | 2,787.7 | 약 37.6만 | 355,713 |
| 2020 | 670,649 | −9.5% | 1,797.3 | 약 26.8만 | 191,760(송도) |
| 2021 | 603,892 | −10.0% | 2,072.5 | 약 34.3만 | 335,206 |
| 2022 | 681,812 (구) / 817,456 (신) | +12.9%(구) | 4,172.6 | 약 61.2만(구) / 51.0만(신) | 560,117 · 449,846 |
| 2023 | 659,174 (구) / 717,872 (신) | −3.3%(구) · −12.2%(신) | 3,134.0 | 약 47.5만(구) / 43.7만(신) | 370,246 |
| 2024 | 720,209 | +0.3% | 2,974.4 | 약 41.3만 | 366,651 |
| 2025 | 911,729 | +26.6% | 3,835.7 | 약 42.1만 | 399,761 |
| 1H26 | 1,090,974 | +19.7%* | 2,399.8 | 약 22.0만 | 210,452 |
ASP·제품 매출·생산실적은 각 연도 사업보고서 당기 열 공시. 판매대수 = 제품 매출 ÷ ASP 계산. 검증 후 수정 산출 기준이 2024 사업보고서에서 바뀌었습니다. 2023 사업보고서 당기 열은 2023년 659,174원·2022년 681,812원("SET기준")인데, 2024 사업보고서는 같은 해를 717,872원·817,456원으로 다시 적었습니다(이후 2025 보고서에 "제품 기준" 문구 추가). 초판이 2023년 칸에 쓴 717,872원은 당기 열이 아니라 2024 보고서의 재작성 비교열이었고, "2022년 ASP 미확인"은 두 기준 모두 확인됐습니다. (구)=2023 보고서까지의 기준, (신)=2024 보고서 이후 기준. 2021년 이전 값은 모두 (구) 기준이므로 2017~2021년과 2024년 이후를 직접 비교하면 기준 차이(2022년 +20%, 2023년 +9%)가 섞입니다. 2022년 생산실적은 2022 보고서 560,117대, 2024 보고서 비교열 449,846대로 역시 다릅니다. *2025년 연간 대비. 판매대수와 생산실적의 차이는 재고 증감과 반제품 포함 여부 때문으로 보임.
이 표가 이 회사 호황의 성격을 가장 잘 보여 줍니다. 판매 대수는 2023~2025년 41~44만대로 거의 그대로인데, 대당 가격이 72만원 → 109만원으로 올랐습니다(같은 (신) 기준끼리의 비교 검증 후 수정 — (구) 기준으로는 2023년이 약 47.5만대라 "대수 불변"은 기준을 통일했을 때만 성립합니다). 2026년 상반기 연율 44만대 × 109만원이 매출 증가의 거의 전부입니다 계산. 가격 상승의 이유를 회사는 "매출품목의 구성, 주요 원재료(LCD Panel 등) 가격 변화"라고만 씁니다. 그런데 패널 단가는 같은 기간 13.3만원 → 16.1만원(+21%)으로 판매가(+51%)보다 훨씬 덜 올랐습니다(6장 그림). 따라서 ASP 상승의 대부분은 원가 전가가 아니라 제품 구성의 변화 — 더 크고 여러 장 붙은 화면, 캐비닛 결합품 — 으로 보는 게 자연스럽습니다 해석. 순위표가 적은 "고급·대형·곡면 디스플레이 채택 증가가 대당 공급액을 높일 가능성"은 가능성이 아니라 이미 일어난 일입니다. 다음 질문은 "이것이 되돌려질 수 있는가"입니다 — 고객이 캐비닛 조립을 다시 내재화하거나, 신제품 주기가 끝나 표준형 화면 비중이 늘면 ASP는 내려갑니다.
1.3 "캐비닛 결합"은 무엇을 바꾸나
2025 사업보고서부터 등장한 "자체 조립한 Cabinet에 결합한 형태" 공급은 작은 문장이지만 사업 모델의 변화를 뜻합니다 공시. 모니터 단품을 팔면 게임기 회사가 자기 공장에서 캐비닛에 모니터를 끼웁니다. 결합품을 팔면 코텍이 캐비닛 몸체(금속 프레임·배선·조명 등 일부)까지 조립해서 넘깁니다. 그러면 ① 대당 판매가가 크게 오르고(부품값이 매출에 더해짐), ② 기구 자재 매입이 늘고(3장 원재료 표의 기구 자재 비중 16.9% → 26.3%), ③ 부피가 커져 운반비가 늘고(6.3의 운반비 급증), ④ 게임기 회사 입장에서는 조립 공정을 외부에 맡기는 셈이 됩니다 해석. 네 가지 모두 2025~2026년 숫자에 나타난 변화와 일치합니다.
이 변화의 의미는 두 방향입니다. 좋게 보면, 코텍이 게임기 회사의 공급망에 더 깊이 들어가 교체 비용(switching cost)이 높아졌습니다. 나쁘게 보면, 부가가치가 낮은 조립 공정이 매출을 부풀리고, 고객이 조립을 다시 내재화하거나 다른 조립사로 옮기면 매출이 급감할 수 있습니다. 매출총이익률이 오른 것(24.0% → 31.2%)을 보면 적어도 지금까지는 수익성을 희생한 매출 부풀리기는 아니었습니다 공시. 결합품 매출이 얼마인지는 공시되지 않습니다 미확인.
1.4 무엇을 개발하나 — 연구 과제 목록으로 본 제품 방향
회사는 매년 매출의 4~6%를 연구개발에 씁니다(2024년 171.7억원, 5.6% → 2026년 상반기 97.2억원, 3.9%) 공시. 공시된 과제 목록은 이 회사가 어디서 대당 금액을 올리려 하는지를 보여 줍니다.
| 분야 | 과제(공시 표현) | 무엇을 뜻하나 |
|---|---|---|
| 카지노 모니터 | 현지 규격·신뢰성 대응, 패널 타입·크기별 라인업, 원가 절감 설계 | 규제 승인을 통과하는 설계 역량 — 해자의 실체 |
| 디지털 사이니지 | 32~70인치, 고해상도·고휘도, "Progressive Game, SBG 게임에 적용" | 잭팟 금액을 보여 주는 상단 대형 화면(탑퍼) |
| 무안경 3D | 패널 2장 간극 이용(MLD), PDLC 2D/3D 전환(KTMP), 투과형(KTTM), 3D 패턴(KTTP) | 2014년 "MLD 등 고가 제품 판매 저조"로 이익이 급감했던 바로 그 제품군 — 고가 제품은 흥행에 따라 출렁인다 |
| 주문형 패널·리사이즈 | BLU·터치 맞춤 설계, 스크라이브·실링으로 패널을 잘라 비표준 크기 제작 | 게임기 회사가 원하는 특이한 가로세로 비율 대응 — 범용 모니터 회사가 쉽게 못 하는 일 |
| PID | ~98인치 대형·터치, 초협(超狹) 베젤 상황실용, 초음파·임상용 캘리브레이션, 항공관제 휘도 안정화 | 의료·항공 인증 제품. 매출은 작지만 인증 장벽이 있는 영역 |
2025 사업보고서·2026 반기보고서 II-6 연구개발 실적 공시. 해석 해석.
2018~2019년 사업보고서가 이익률 유지의 원인으로 "Curved Monitor, Button Deck, Topper 등 고수익 제품"을 꼽은 것과 합쳐 보면, 코텍의 이익률은 표준 화면이 아니라 곡면·버튼부·상단 화면 같은 특수 형태의 비중이 좌우합니다 공시. 이런 제품은 게임기 회사가 새 캐비닛을 낼 때 함께 설계되므로, 캐비닛 신제품 주기와 이익률 주기가 겹칩니다.
1.5 사람 — 274명이 3,968억원을 판다
2025년 말 본사 직원은 274명(남 236·여 38), 평균 근속 9년 4개월, 1인당 평균 급여 7,600만원입니다(베트남 법인 제외) 공시. 1인당 매출은 약 14.5억원입니다 계산. 등기이사 3명 중 대표이사를 제외한 2명과 미등기 임원 7명 중 4명이 아이디스 출신으로, 코텍의 경영진은 사실상 아이디스 그룹 인력입니다 공시. 영업은 두 개 본부(영업1본부 — 미주 법인장 겸임, 영업2본부)로 나뉩니다.
2매출 구성 — 제품·지역·고객
회사는 사업을 "게이밍 모니터"와 "PID" 둘로 나눕니다. 부문·제품 유형·지역으로 쪼갠 매출 표를 한곳에 모았습니다. 고객별 매출은 4장에 있습니다.
2.1 매출은 어디서 나오나 — 2026년 상반기 단면
| 구분 | 1H26 매출(억원) | 비중 | 1H25(억원) | 증감 | 비고 |
|---|---|---|---|---|---|
| 게이밍 모니터 (제1사업, 외부 매출) | 2,366.6 | 96.0% | 1,652.9 | +43.2% | 부문 영업이익 322.5억(내부거래 포함 부문매출 대비 12.1%) |
| PID (제2사업) | 97.8 | 4.0% | 134.2 | −27.1% | 부문 영업손실 9.5억 |
| — 그중 제품 매출 | 2,399.4 | 97.4% | 1,733.4 | +38.4% | TFT-LCD 모니터 |
| — 반제품·원재료 매출 | 57.0 | 2.3% | 50.2 | +13.5% | 부품 단품 공급 |
| — 용역(AS 등) | 8.1 | 0.3% | 3.1 | +162% | — |
| 합계 | 2,464.4 | 100% | 1,787.1 | +37.9% | 수출 97.6% · 북미 68.4% |
출처: 2026 반기보고서 연결 주석 24(고객과의 계약에서 생기는 수익), 36(영업부문) 공시. 부문 영업이익률은 부문 간 매출(299.6억원, 베트남 법인→본사)을 포함한 부문 매출 2,666.2억원 기준.
2.2 PID — "두 번째 다리"는 아직 서지 못했다
PID는 의료기기 회사에 들어가는 초음파 진단기용·임상용 모니터, 항공관제(ATC·TCD)·상황실용 모니터, 대형 사이니지 등입니다 공시. 과거 사업보고서는 이 사업을 성장 동력으로 소개해 왔습니다 — 2006년 지멘스 초음파 진단기용 모니터 양산, 2012년 캐나다 Smart Technologies 향 70인치 전자칠판 공급 개시 공시. 그러나 숫자는 기대와 다르게 흘렀습니다.
| 연도 | 게이밍 매출 | 게이밍 영업이익 | 이익률 | PID 매출 | PID 영업이익 | PID 비중 |
|---|---|---|---|---|---|---|
| 2021 | 1,404.1 | −43.3 | −3.1% | 725.0 | −103.4 | 34.1% |
| 2022 | 2,807.1 | 313.2 | 11.2% | 1,478.5 | −39.9 | 34.5% |
| 2023 | 2,685.5 | 149.9 | 5.6% | 585.6 | −102.0 | 17.9% |
| 2024 | 2,779.2 | 211.0 | 7.6% | 300.7 | 17.2 | 9.8% |
| 2025 | 3,705.3 | 393.5 | 10.6% | 263.1 | −15.7 | 6.6% |
| 1H26 | 2,366.6 | 322.5 | 12.1%* | 97.8 | −9.5 | 4.0% |
억원. 2021·2022년은 2022 사업보고서 IV "사업별 실적"(카지노용 디스플레이·PID), 2023·2024년은 2024 사업보고서(2024년 부문 이익은 2025 보고서 비교열로 조정: 게이밍 211.0억·PID 17.2억, 원 보고서는 219.9억·15.6억) 공시. *1H26은 부문 간 매출 포함 부문매출 대비.
PID는 한때 매출의 3분의 1이었습니다. 2022년 PID 매출 1,478.5억원의 대부분은 캐나다 Smart Technologies 향 교육용 전자칠판이었는데, 회사는 2023년 사업보고서에서 "전자칠판 주요 거래처(Smart社)와의 거래중단으로 PID 매출이 전년대비 60.4% 감소"했다고 적었습니다 공시. 이후 PID 매출은 2026년 상반기 연율 약 196억원까지 줄었고, 흑자를 낸 해는 2024년 한 번뿐입니다. 2012년 "세계 최초 70인치 LCD 전자칠판"으로 시작한 두 번째 다리가 단일 고객 하나의 이탈로 10년 만에 사실상 사라진 것입니다 — 코텍의 고객 집중 위험이 이론이 아니라는 가장 구체적인 증거입니다 해석. 결과적으로 코텍은 과거보다 더 게이밍에 의존하는 회사가 됐습니다. 순위표가 "산업용 디스플레이 회복"이라고 쓴 부분은, 실제로는 카지노용 회복이지 의료·항공 쪽 회복이 아닙니다.
2.3 지역으로 보면 — 북미 편중, 유럽·아태가 빨리 늘었다
| 지역(외부 고객 기준) | 1H25(억원) | 1H26(억원) | 증감 | 1H26 비중 |
|---|---|---|---|---|
| 북미 | 1,282.9 | 1,685.4 | +31.4% | 68.4% |
| 아시아·태평양 | 360.6 | 548.1 | +52.0% | 22.2% |
| 유럽 | 61.6 | 159.1 | +158.1% | 6.5% |
| 국내 | 81.9 | 71.8 | −12.3% | 2.9% |
| 합계 | 1,787.1 | 2,464.4 | +37.9% | 100% |
2026 반기보고서 주석 36 "외부 고객으로부터의 지역 매출액" 공시. 아시아·태평양에는 호주(Aristocrat 본사·호주 클럽 시장)와 마카오가 포함될 것으로 보이나 국가별 분해는 없음.
북미 +31%와 아태 +52%는 모두 "카지노가 게임기를 교체 중"이라는 해석과 맞지만, 앞 절의 L&W 수치와 합쳐 보면 시장 전체의 팽창이 아니라 코텍이 공급하는 특정 캐비닛의 점유율 상승이 더 큰 설명력을 가집니다 해석. 이것이 순위표의 "거대한 신규 시장보다 기존 틈새시장의 고도화"라는 판단과 정확히 겹치는 지점입니다. 다만 "틈새 고도화"는 확장성이 약하다는 뜻이기도 하지만, 경기와 무관하게 대당 금액이 올라가는 구조라는 뜻이기도 합니다. 게임기 1대당 화면 수·크기가 줄어드는 방향의 제품 변화는 보이지 않습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
코텍은 패널을 만들지 않고, 게임기를 만들지도 않습니다. 그 사이에서 "게임기 회사가 원하는 모양의 화면"을 만드는 중간 제조사입니다.
밸류체인 지도 — 부품에서 카지노까지
왼쪽 = 원재료(1H26 매입 비중), 가운데 = 코텍 생산 거점, 오른쪽 = 고객. 화살표 = 물건의 흐름.
3.1 무엇을 사 오나 — 원가의 절반 이상이 부품
2026년 상반기 원재료 매입액은 1,501.1억원으로 같은 기간 매출의 60.9%입니다. 그중 LCD 패널(표에서 "DISPLAY")은 28.6%이고 나머지는 전장·회로 자재(보드·터치센서·LED 등)와 기구 자재(케이스·프레임)입니다 공시. 과거와 비교하면 구성이 눈에 띄게 바뀌었습니다.
| 연도 | 매입 합계(억원) | 패널 | 전장 | 회로 | 기구 | 패널 단가(원) |
|---|---|---|---|---|---|---|
| 2019 | 1,894.4 | 34.6% | 26.4% | 14.3% | 22.2% | 203,365 |
| 2021 | 2,017.6 | 35.1% | 27.0% | 19.4% | 16.9% | 227,583 |
| 2023 | 1,787.5 | 30.0% | 35.0% | 13.9% | 19.4% | 145,095 |
| 2024 | 1,802.7 | 27.3% | 35.4% | 13.4% | 22.7% | 133,415 |
| 2025 | 2,439.1 | 28.2% | 35.2% | 12.7% | 23.3% | 154,611 |
| 1H26 | 1,501.1 | 28.6% | 33.1% | 11.3% | 26.3% | 160,973 |
각 연도 사업·반기보고서 "주요 원재료 등의 현황" 당기 열 공시. 2018년 패널 단가 224,367원, 2017년 321,973원, 2022년 196,418원(다음 해 보고서 비교열).
두 가지가 읽힙니다. 첫째, 기구 자재 비중이 16.9%(2021) → 26.3%(1H26)로 커졌습니다. 캐비닛 결합품이 늘면 금속·플라스틱 몸체 부품이 늘어나므로, 1장에서 본 "ASP 상승 = 제품 구성 변화" 해석과 맞아떨어집니다 해석. 둘째, 패널 단가는 2017년 32.2만원에서 2024년 13.3만원까지 떨어졌다가 반등 중입니다. 패널은 범용 LCD 시장 가격(중국 BOE·CSOT 등 공급 과잉)의 영향을 받는데, 코텍의 대당 판매가는 이와 반대로 움직였습니다. 패널 값이 판매가의 18.5%(2024) → 14.8%(1H26)로 낮아진 것이 이 회사 이익률 개선의 한 축입니다 계산. 패널 공급사 이름은 공시되지 않습니다 미확인.
3.2 어디서 만드나 — 송도와 베트남
생산은 인천 송도 본사 공장과 2019년 설립한 베트남 닌빈성(옛 하남성) 동반 IV 산업단지의 KORTEK VINA에서 합니다 공시. 송도 공장은 "연간 약 46만대 수준"의 능력이라고 회사가 적었고(2022·2023 보고서), 베트남이 더해지면서 공시 생산능력은 2022년 45.6만대 → 2025년 68.7만대로 늘었습니다.
| 연도 | 생산능력(대) | 생산실적(대) | 능력 대비 가동률 | 시간 기준 가동률 | 비고 |
|---|---|---|---|---|---|
| 2017 | 416,976 | 367,498 | 88.1% | 89.7% | 송도 |
| 2018 | 458,880 | 413,663 | 90.1% | 96.1% | 송도, 사상 최대 생산 |
| 2019 | 464,640 | 355,713 | 76.6% | 96.8% | 베트남 법인 설립 |
| 2022 | 456,320 | 560,117 | — | 97.7% | 능력은 송도만, 실적은 베트남 포함 |
| 2023 | 533,520 | 370,246 | 69.4% | 92.5% | 송도+베트남 |
| 2024 | 592,500 | 366,651 | 61.9% | — | |
| 2025 | 686,710 | 399,761 | 58.2% | 97.4% | |
| 1H26 | 340,870 | 210,452 | 61.7% | 98.5% | 120일 기준 |
각 연도 보고서 당기 열 공시. 능력 대비 가동률 = 실적 ÷ 능력 계산(회사 공시 58.2%·61.7%와 일치). 2022년은 공시 능력(송도 기준)과 실적(연결 기준)의 범위가 달라 비율을 계산하지 않음.
"시간 기준 가동률 98.5%"와 "능력 대비 61.7%"가 동시에 성립하는 이유는 공시 능력이 일평균 최대 생산량 × 작업일수로 계산된 이론치이기 때문입니다. 다품종 소량 생산이라 모델 교체 시간이 길고, 캐비닛 결합품처럼 대당 조립 시간이 긴 제품이 늘면 대수 기준 능력은 과대평가됩니다 해석. 실무적으로 중요한 결론은 하나입니다 — 지금의 매출 증가는 설비 증설 없이 가능했고(1H26 설비투자 25.1억원), 반대로 수요가 줄어도 줄일 고정비가 크지 않습니다. 회사는 "설비의 신설·매입 계획 해당 사항 없음"이라고 적었습니다 공시. 베트남 법인의 지분 구조와 이익 배분은 7.8절에서 따로 다룹니다.
3.3 어떻게 파나 — 거의 전부 직접 수출
판매는 해외 바이어에게 직접 수출하거나 국내 거래처를 거쳐 간접 수출하는 방식이고, 대금은 대부분 T/T(전신 송금)입니다 공시. 수주잔고는 "건별 Purchasing Order에 의해 주문이 이루어지므로 전체 수주상황을 나타내기 어렵다"며 공시하지 않습니다 공시. 즉 이 회사의 향후 실적을 가늠할 선행 지표는 공시 안에 없고, 고객사(게임기 제조사)의 출하 대수와 신제품 발표, 계약부채(선수금 15.4억원, 6/30) 정도가 간접 신호입니다. 제품보증충당부채는 35.2억원(6/30)으로 반년 새 20% 늘었습니다 — 판매보증비 25.2억원(1H26)은 매출의 1.0% 공시.
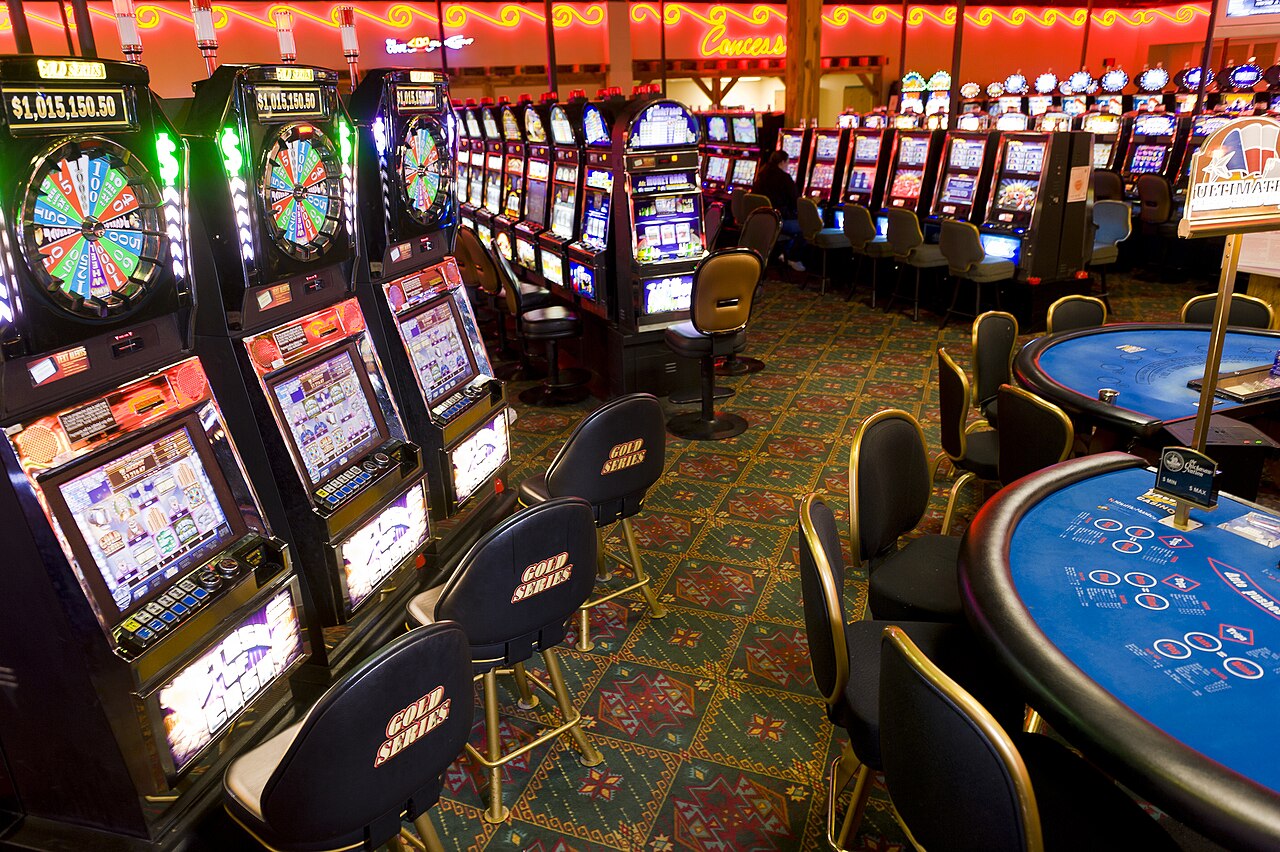
3.4 슬롯머신 교체 사이클 — 코텍의 "전방"은 어떻게 움직이나
코텍의 손님은 카지노가 아니라 게임기 회사입니다. 그래서 코텍을 이해하려면 "카지노가 게임기를 언제 바꾸는가"와 "게임기 회사가 언제 새 캐비닛을 내놓는가" 두 시계를 함께 봐야 합니다.
3.4.1 수요의 세 갈래 — 교체, 신규 개장, 임대
게임기 수요는 크게 세 갈래입니다. ① 교체(replacement) — 이미 카지노 바닥에 깔린 게임기를 새 것으로 바꾸는 수요. 북미에서 가장 큰 몫이며, 카지노 운영사의 설비투자 예산과 게임기 회사의 신제품 흥행에 따라 출렁입니다. ② 신규·확장(new/expansion) — 새 카지노 개장, 새 지역의 합법화(일본 IR, 브라질·중동 등). ③ 임대·참여(gaming operations) — 게임기 회사가 기계를 팔지 않고 깔아 둔 뒤 매출을 나누는 방식. 이 경우에도 기계(와 화면)는 누군가 만들어야 하므로 코텍 입장에서는 수요입니다 해석. 회사는 성장성 문단에서 "글로벌 복합리조트 운영사의 투자 확대와 남미·중동·일본 등 카지노 신흥국의 정책적 지원", "디스플레이의 대형화, 터치 방식 전환, LED 적용 등 신모델"을 근거로 수요가 "견조할 것"이라고 적었습니다 공시. 계절성은 "특기할 만한 사항 없음"입니다.
3.4.2 고객사 출하 대수 — 공개된 것만 모으면
게임기 회사 중 출하 대수를 꾸준히 공시하는 곳은 미국 상장사 Light & Wonder(옛 Scientific Games)와, 2025년 게임 사업을 넘기기 전까지의 IGT입니다. 아래 표는 미국 SEC 제출 연차보고서에서 직접 뽑은 값입니다.
| 연도 | L&W 신규 출하(대) | 그중 미국·캐나다 | L&W 대당 가격($) | IGT 게임기 판매(대) | 코텍 매출(억원) | 코텍 영업이익 |
|---|---|---|---|---|---|---|
| 2018 | 31,795 | 20,187 | 17,375 | — | 3,466.0 | 424.2 |
| 2019 | 30,322 | 19,512 | 17,343 | 42,076 | 2,852.6 | 331.3 |
| 2020 | 22,578 | 9,987 | 12,178 | 14,662 | 1,865.3 | −9.5 |
| 2021 | 18,203 | 11,876 | 16,833 | 23,807 | 2,129.1 | −146.6 |
| 2022 | 26,803 | 16,890 | 17,462 | 32,820 | 4,285.5 | 273.3 |
| 2023 | 37,636 | 18,500 | 17,229 | 35,090 | 3,271.1 | 48.0 |
| 2024 | 43,658 | 22,320 | 18,438 | (분리) | 3,080.0 | 235.5 |
| 2025 | 39,778 | 24,244 | 18,797 | (비상장) | 3,968.4 | 377.9 |
| 1H25 → 1H26 | 18,809 → 15,996 | 11,223 → 9,997 | 19,483 → 19,290 | — | 1,787.1 → 2,464.4 | 173.6 → 314.6 |
L&W: 10-K(2019~2025 회계연도)·10-Q(2026-06-30) "Gaming machine sales" KPI 2차(SEC 원문). IGT: 20-F(2019~2023) "Total machine units sold" 2차(SEC 원문). IGT PLC는 2025년 게임·디지털 사업을 매각하고 Brightstar Lottery로 바뀌어 2024년 이후 게임기 대수가 비교 가능한 형태로 없음. Aristocrat(호주 상장)의 대수는 확인하지 못함 미확인. 코텍은 DART 공시.
고객사 게임기 출하 대수와 코텍 매출 — 2018~2025
막대 = L&W·IGT 출하(대), 선 = 코텍 매출(억원).
표에서 세 가지 사실이 보입니다. 첫째, 큰 방향은 같습니다. 코로나로 L&W 북미 출하가 반토막(19,512 → 9,987대)이 난 2020년 코텍 매출은 35% 줄었고, 2022년 IGT·L&W 출하가 동시에 회복하자 코텍 매출은 두 배(4,285.5억원)가 됐습니다. 2019~2023년 L&W+IGT 출하 합계와 코텍 매출의 상관계수는 0.64입니다 계산. 둘째, 해마다 어긋납니다. 2023년 L&W 출하는 40% 늘었는데 코텍 매출은 24% 줄었습니다 — 2022년 공급망 대란 때 게임기 회사들이 쌓아 둔 부품·화면 재고를 2023년에 소진한 것으로 보입니다(코텍 재고도 2022년 말 1,386.7억원으로 사상 최대였음) 공시 해석. 셋째, 지금도 어긋나 있습니다. 2026년 상반기 L&W 출하는 15% 줄었고(회사 설명: 전년의 북미 VLT·해외 선적 시점 효과), 코텍 매출은 38% 늘었습니다. 코텍의 호황을 L&W가 설명하지 못한다면 남는 후보는 IGT(2025년 Apollo 계열로 넘어가 Everi와 합쳐진 비상장사)와 Aristocrat입니다 해석.
3.4.3 고객사 지형이 바뀌었다 — IGT의 비상장화
코텍의 역사는 IGT와 함께였습니다. 2006년 사업보고서는 북미 비디오 슬롯 설치대수 78.4만대 중 IGT 비중 69.9%, IGT 내 코텍 비중 71%를 곱해 "북미 점유율 49.6%"를 추정했고, 2004년 "LCD 터치스크린 모니터 승인(美 IGT)"을 연혁에 적었습니다 공시. 2024년 10월에는 IGT로부터 "Supplier of the Year 2024"를 받았습니다 공시. 그런데 그 IGT의 게임 사업은 2025년 사모펀드 Apollo 계열로 넘어가 Everi와 합쳐졌습니다 2차. 상장 공시가 사라진 만큼 코텍의 최대 고객 중 하나의 출하·재고 정보를 외부에서 볼 길이 좁아졌습니다. 동시에 사모펀드 소유 게임기 회사는 원가 절감 압력이 커질 수 있어, 공급사 가격 협상이 과거보다 거칠어질 가능성도 있습니다 해석.
3.4.4 앞으로의 수요 변수 — 회사가 꼽은 것과 꼽지 않은 것
회사가 사업보고서에서 꼽은 성장 변수는 ① 글로벌 복합리조트 운영사의 투자 확대, ② 남미·중동·일본 등 카지노 신흥국의 정책적 지원, ③ 디스플레이 대형화·터치 전환·LED 적용 등 신모델 출시입니다 공시. 2023년 사업보고서는 여기에 "남미 시장 역시 브라질, 에콰도르 등 주요 국가에서 카지노 합법화 추진"을 덧붙였습니다 공시. 이 변수들은 방향으로는 맞지만 시점과 크기가 불확실합니다. 일본 오사카 IR은 2030년 전후 개장이 목표로 알려져 있고, 브라질의 카지노 합법화는 입법 단계에서 여러 해 지연돼 왔습니다 2차. 신규 시장 하나가 열려도 게임기 수만 대 규모이고, 코텍 매출로는 연 수백억원 단위의 기회입니다 추정.
회사가 꼽지 않은 변수도 있습니다. ① 미국 소비 경기와 카지노 방문 — 슬롯머신 교체 예산은 카지노 운영사의 이익에서 나오므로, 미국 경기 둔화는 1~2년 시차를 두고 교체 수요를 줄입니다(2008~2010년 북미 교체 사이클 위축이 대표적) 2차. ② 온라인 카지노(iGaming) — L&W의 iGaming 매출은 1H26 1.83억 달러로 +16%였고 2차(10-Q), 온라인으로 옮겨 가는 게임 수요는 물리적 게임기·화면 수요를 늘리지 않습니다. ③ 게임기 회사의 수직계열화 — 화면 원가 비중이 커질수록 게임기 회사가 대만·중국 모니터 조립사로 공급을 분산하거나 직접 조립할 유인이 커집니다. 세 변수 모두 코텍 공시에는 없습니다.
3.4.5 대수로 맞춰 보는 계산 — 코텍 화면은 게임기 몇 대 분량인가
공개된 숫자만으로 거칠게 맞춰 보면 흥미로운 결과가 나옵니다 추정. 코텍의 연간 판매 대수는 약 42만 대(2025, 1장 역산)입니다. 게임기 한 대에 화면이 2~3장 들어간다고 가정하면 약 14만~21만 대 분량입니다. 그런데 공시된 두 게임기 회사의 신규 출하는 L&W 3.98만 대(2025)와 IGT 3.5만 대(2023년 마지막 공시)로, 합쳐도 7.5만 대 안팎입니다. 이 둘에 모두 전량 공급한다고 해도 화면 수는 15만~23만 장에 그칩니다.
나머지 약 20만 장 이상은 어디서 올까요. 가능한 설명은 세 가지입니다. ① 공시가 없는 Aristocrat(업계 최대 게임기 회사 중 하나로 알려짐)과 Konami·Everi·Novomatic 등 다른 게임기 회사 2차, ② 이미 깔린 게임기의 화면·버튼부만 바꾸는 개조(컨버전) 수요와 교체용 부품, ③ 임대형(게이밍 오퍼레이션) 게임기 — L&W의 북미 임대 설치 기반만 4.9만 대입니다(1H26) 2차(10-Q). 어느 쪽이든 결론은 같습니다 — 코텍 매출은 공개된 출하 통계가 보여 주는 것보다 넓은 수요에 걸쳐 있고, 그만큼 외부 지표로 예측하기 어렵습니다. 판매 대수가 3년째 41~44만 대에서 거의 움직이지 않는다는 점(1.2)은, 이 넓은 수요 기반이 대수 측면의 안정성을 준다는 증거로도 읽힙니다.
4누가 사는가 — 고객과 판매 구조
순위표가 "다음 확인"으로 적은 "고객 주문의 반복성"에 대한 원문 답입니다. 결론부터 말하면 관계는 반복되지만 물량은 반복되지 않습니다.
4.1 상위 3개 고객 비중 — 10년 시계열
| 연도 | 1위 | 2위 | 3위 | 3사 합계 | 매출 대비 |
|---|---|---|---|---|---|
| 2016 | (개별 미공시) | 2,048.6 | 68.8% | ||
| 2017 | (개별 미공시) | 2,665.2 | 81.4% | ||
| 2018 | 905.5 | 840.5 | 733.6 | 2,479.6 | 71.5% |
| 2019 | 857.3 | 641.8 | 547.3 | 2,046.4 | 71.7% |
| 2020 | 463.6 | 407.2 | 371.7 | 1,242.4 | 66.6% |
| 2021 | 533.3 | 382.9 | 363.0 | 1,279.2 | 60.1% |
| 2022 | 1,029.2 | 625.6 | 574.5 | 2,229.3 | 52.0% |
| 2023 | 777.1 | 360.3 | 351.4 | 1,488.8 | 45.5% |
| 2024 | 810.0 | 595.7 | 327.6 | 1,733.2 | 56.3% |
| 2025 | 1,012.9 | 670.2 | 654.5 | 2,337.5 | 58.9% |
| 1H26 | 624.8 | 462.9 | 394.3 | 1,482.0 | 60.1% |
억원. 각 연도 사업·반기보고서 "주요 고객에 대한 정보"(수익의 10% 이상 거래처 3개사) 당기 열 공시. 2016·2017은 3사 합계만 공시. 비중 계산.
10% 이상 고객이 매년 정확히 세 곳이고, 그 합계가 매출의 45~81%라는 점이 이 회사의 첫 번째 구조입니다. 2017년 81.4%에서 2023년 45.5%까지 내려왔다가 다시 60%로 올라왔습니다. 순위표의 "주요 고객 의존"은 원문으로 확인되는 반론입니다.
4.2 같은 고객을 추적하면 — 비교열로 이어 붙인 결과
회사는 고객을 A·B·C로만 표기하고, 그 기호는 매년 크기 순서대로 새로 붙습니다. 그래서 "2024년 A"와 "2025년 A"는 다른 회사입니다. 다행히 매년 보고서가 같은 표에 전기 금액을 함께 적기 때문에, 전기 금액이 전년 보고서의 어느 칸과 일치하는지로 같은 회사를 이어 붙일 수 있습니다. 아래는 그렇게 추적한 결과입니다(가·나·다·라·마는 필자가 붙인 임시 이름).
| 고객(임시명) | 2021 | 2022 | 2023 | 2024 | 2025 | 궤적 |
|---|---|---|---|---|---|---|
| 가 | 363.0 | 1,029.2 | <351 | — | — | 2022년 2.8배 → 2023년 3분의 1 이하 |
| 나 | 382.9 | 574.5 | 777.1 | 810.0 | 654.5 | 가장 꾸준, 2025년 −19% |
| 다 | 297.7 | 625.6 | 351.4 | <328 | — | 2022년 급증 → 2023년 −44% |
| 라 | — | 401.7 | 360.3 | 595.7 | 1,012.9 | 2024~25년 2.8배, 1H26 1위 후보 |
| 마 | — | — | 248.2 | 327.6 | 670.2 | 2년 새 2.7배 |
| (2021년 1위) | 533.3 | <575 | — | — | — | 2022년 3위 밖 |
억원. 연결 고리: 2022 보고서 전기(2021) 열 A 363.0 = 2021 보고서 C, C 382.9 = 2021 B / 2023 보고서 전기 A 574.5 = 2022 C, C 625.6 = 2022 B, B 401.7(2022년 3위 밖) / 2024 보고서 전기 A 777.1 = 2023 A, B 360.3 = 2023 B, C 248.2 / 2025 보고서 전기 A 595.7 = 2024 B, B 327.6 = 2024 C, C 810.0 = 2024 A 공시 추적. "<" 표기는 3위 밖이라 해당 연도 3위 금액보다 작다는 뜻. 1H26 A(624.8억, 1H25 230.3억)가 "라"인지 여부는 반기 보고서에 연간 비교 고리가 없어 미확인.
이 표가 순위표의 질문에 대한 가장 정직한 답입니다. 관계는 반복됩니다 — 다섯 고객 모두 여러 해에 걸쳐 10% 선 근처에 나타납니다. 하지만 물량은 반복되지 않습니다 — 한 고객의 매출이 1년 만에 2.8배가 되기도 하고(가 2022년, 라 2025년), 이듬해 3분의 1 아래로 떨어지기도 합니다(가 2023년). 게임기 회사의 신제품(캐비닛) 주기가 2~3년이고, 코텍이 특정 캐비닛의 화면을 독점 공급하면 그 캐비닛의 흥행과 함께 급증했다가 다음 세대에서 경쟁사에 넘어가거나 물량이 줄어드는 구조로 보입니다 해석. 2026년 상반기의 최대 고객 매출 +171%(230.3 → 624.8억원)는 이런 급증 국면의 전형입니다.
투자 판단에 주는 함의는 분명합니다. 2025~2026년 이익을 "새로운 기준선"으로 보려면 라·마 두 고객의 급증이 다음 캐비닛 세대에서도 유지된다는 가정이 필요합니다. 2022→2023년의 경험(최대 고객 "가"의 급감과 재고 조정으로 영업이익 273억 → 48억원)은 그 가정이 깨질 때 어떤 일이 생기는지 보여 줍니다.
4.3 "세계 1위 점유율"의 근거 — 2005년 자료에 멈춰 있다
회사는 "2002년 세계일류상품 선정 이래 지금까지 세계 1위 시장 점유율"이라고 적습니다 공시. 그 숫자의 원천은 과거 사업보고서에 남아 있습니다.
| 보고서 | 북미 설치대수 | IGT 비중 | IGT 내 코텍 | IGT 외 코텍 | 추정 북미 점유율 | 회사의 단서 |
|---|---|---|---|---|---|---|
| 2006 사업보고서 | 784,377대 | 69.9%(2005 상반기) | 71%(2006) | — | 49.6% | "2005년 상반기 이후 업데이트 자료가 없어 과거자료를 바탕으로 임의 산출" |
| 2012~2020 사업보고서 | (동일) | 60%(2005) | 75%(2009) | 15% | 45% + 6% = 51% | 같은 단서 문구 유지 |
| 2023~2025 사업보고서 | (표 삭제, 문구만 유지) | "세계 1위" | 수치 근거 없음 | |||
출처 사업보고서 "시장점유율" 항목 공시. 원 자료 출처로 Credit Suisse, Casino City, Morgan Stanley, Goldman Sachs를 표기.
즉 "세계 1위 50%"는 20년 전 자료로 만든 추정이고, 회사 스스로 "임의 산출"이라고 밝혔습니다. 현재 점유율이 1위가 아니라는 증거도 없지만, 1위라는 원문 근거도 없습니다 미확인. 국내 상장 경쟁사로는 카지노용 모니터와 차량용 디스플레이를 함께 하는 토비스가 있고(5장), 대만·중국 업체들도 있는 것으로 알려져 있습니다 2차. 점유율의 정밀한 값보다 중요한 것은 4.2의 사실 — 캐비닛 세대마다 공급권이 재배분될 수 있다는 점입니다.
4.4 공급사를 바꾸기 어려운 이유와, 그래도 바뀌는 이유
회사가 해자로 내세우는 것은 규제 승인입니다. 미국에서는 모니터 등 주요 구성품을 교체할 때 주 게이밍위원회의 승인이 필요하고, 승인에 수개월이 걸립니다 공시. 그래서 이미 출시된 캐비닛의 화면 공급사는 거의 바뀌지 않습니다 — 그 캐비닛이 팔리는 2~4년 동안 코텍의 매출은 안정적입니다. 그러나 새 캐비닛을 설계할 때는 게임기 회사가 공급사를 처음부터 다시 고를 수 있습니다. 승인은 공급사 교체의 장벽이 아니라 교체 시점을 캐비닛 세대 교체 시점으로 몰아 주는 장치입니다 해석. 4.2에서 본 고객별 매출의 급등락은 이 구조와 일치합니다. 따라서 코텍을 볼 때 가장 중요한 비공개 정보는 "고객사들의 다음 세대 캐비닛에서 코텍이 몇 개의 설계에 들어갔는가"이며, 이는 공시로 확인할 수 없습니다 미확인.
5경쟁과 해자
코텍과 같은 일을 하는 국내 상장사는 사실상 한 곳(토비스)뿐이고, 해외 경쟁사는 대부분 비상장입니다. 그래서 이 장은 "같은 업"과 "같은 그룹" 두 줄로 비교합니다.
| 회사 | 관계 | 9/23 종가 | 시가총액(억원) | PER(TTM) | PBR | 배당수익률 | 메모 |
|---|---|---|---|---|---|---|---|
| 코텍 | 본인 | 10,250 | 1,821 (유통 1,350) | 3.70 | 0.34 | 2.93% | 순현금 ≈ 유통 시총의 67% |
| 토비스 | 동종(카지노 모니터 + 차량용) | 11,940 | 1,118 | 3.48 | 0.59 | 2.93% | 국내 유일 상장 경쟁사 |
| 아이디스홀딩스 | 모회사 | 14,680 | 1,519 | 2.91 | 0.32 | 2.04% | 코텍 39.45% 보유 |
| 아이디스 | 자매(CCTV) | 15,910 | 1,705 | 8.92 | 0.63 | 2.51% | 코텍이 9.37% 보유 |
| 빅솔론 | 자매(프린터) | 8,040 | 1,547 | 5.45 | 0.55 | 4.04% | 아이베스트 50%·VINA 26.09% |
| 아이디피 | 자매(카드프린터) | 5,200 | 690 | 7.13 | 0.83 | 3.27% |
종가는 9/23 KRX 15:30 분봉(9/28 전일대비 교차 확인), PER·PBR·배당수익률·시가총액은 WiseReport 기업현황 [기준 2026.09.23] 2차. WiseReport PER은 "전일 수정주가 ÷ 최근 4분기 EPS", EPS의 분모는 자기주식을 빼지 않은 수정평균발행주식수이므로 자기주식이 많은 코텍은 유통주식 기준(2.75배)보다 높게 나옴. 코텍 유통 시총은 필자 계산 계산.
5.1 토비스 — 같은 고객, 다른 두 번째 다리
토비스는 카지노용 모니터(코텍과 같은 게임기 회사 고객)와 차량용 디스플레이를 함께 하는 회사입니다 2차. 두 회사가 PER 3.5~3.7배로 거의 같은 값에 거래된다는 사실이 흥미롭습니다. 시장은 "카지노 모니터 이익은 3~4년치만 쳐준다"고 두 회사에 똑같이 말하고 있는 셈입니다 해석. PBR은 토비스(0.59배)가 코텍(0.34배)보다 높은데, 코텍의 자본 중 상당 부분이 사업에 쓰이지 않는 현금·계열사 주식이어서 자기자본이익률(ROE)이 낮게 나오고, 그 현금이 주주에게 돌아올 가능성을 시장이 낮게 보기 때문으로 보입니다 해석. 토비스의 게임 모니터 매출과 고객별 비중은 이 리포트에서 확인하지 않았습니다 미확인.
5.2 그룹 전체가 PBR 0.3~0.8배 — "아이디스홀딩스 할인"
눈에 띄는 것은 코텍 하나가 아니라 아이디스홀딩스 그룹 상장사 다섯 곳이 모두 PBR 1배 미만이라는 점입니다(0.32~0.83배). 모회사 아이디스홀딩스의 시가총액(1,519억원)은 그가 가진 코텍 지분(39.45% × 1,820.6억원 = 718억원)과 아이디스 지분(48.25% × 1,705억원 = 823억원)의 시가 합계(1,541억원)와 거의 같습니다 계산. 즉 시장은 지주회사에도, 지주회사가 가진 자회사들에도 각각 할인을 적용하고 있습니다. 7.7절에서 보듯 이 그룹은 자회사 현금으로 모회사·자매회사 지분을 사는 거래를 반복해 왔고, 시장의 할인은 그 이력과 무관하지 않을 것입니다 해석.
5.3 해외 — 고객은 상장, 경쟁사는 비상장
코텍의 고객인 Light & Wonder(나스닥·호주 상장)와 Aristocrat(호주 상장)은 상장사이고, IGT의 게임 사업은 2025년 비상장화됐습니다 2차. 게임기 회사들은 게임 콘텐츠와 임대 수익(게이밍 오퍼레이션)으로 높은 이익률을 내고 높은 배수를 받지만, 이는 코텍 같은 하드웨어 공급사의 배수와 비교할 대상이 아닙니다. 오히려 참고할 점은 L&W의 게임기 대당 판매가격이 2021년 16,833달러에서 2026년 상반기 19,290달러로 약 15% 오르는 동안, 코텍의 대당 판매가격은 51% 올랐다는 것입니다(3.4절·1장) 계산. 게임기 한 대 값에서 화면이 차지하는 몫이 커졌다는 뜻이며, 이것이 코텍 이익률 개선의 구조적 부분입니다. 동시에 게임기 회사 입장에서는 원가 중 화면 비중이 커진 만큼 공급사 다변화·가격 인하 압력을 넣을 유인도 커졌습니다.
5.4 이 시리즈 안에서의 위치 — 같은 산식으로 놓고 보면
| 회사(순위) | PER(TTM, 발행) | PBR | EV/EBIT | EV 산식 메모 | 지배구조 이벤트(각 리포트) |
|---|---|---|---|---|---|
| 코텍(6위) | 3.71 | 0.34 | 1.41 / 0.50 | 발행 / 유통 시총, 순현금 + 상장주 80% + 비상장 50% − NCI | 계열사 주식 매입 449억, 자기주식 25.86% 미소각 |
| 한국단자(12위) | 4.65 | 0.47 | 2.38 | 순현금 2,316.9 + 상장주 80% | 오너 2세 대리점 향 매출, 사업부문 인수 |
| 대양전기공업(3위) | 5.94 | 0.63* | 2.2 | 유동금융자산 차감 | 지배주주로부터 대양전장 319.6억 현금 인수(2026-06) |
| 하이록코리아(2위) | 7.71 | 0.94 | 3.53 | 순현금 2,230.8 | — |
| 한양이엔지(5위) | 8.8 | 0.80 | 4.88 | 엄격 순현금 2,082.4 | — |
| 우주일렉트로(19위) | 10.65 | 0.81 | 5.9 | 유통 시총, 순현금 1,317.1 | 자기주식 11.08%, 일부 소각(2026-09) |
| 싸이맥스(4위) | 17.5 | 1.44 | 8.04 | 순현금 958.4 | — |
코텍은 이 리포트 계산 계산. 나머지는 각 회사 담당 노트(notes/025540·108380·013030·045100·065680·160980.md)의 9/23 기준값 2차(시리즈). EV 산식이 회사마다 달라 EV/EBIT는 대략적 비교용. *대양전기공업 PBR은 대양 리포트 대표값(시총 1,755억 ÷ 6월말 지배자본 2,778.4억 = 0.63배)으로 교체 — 초판의 0.61배는 WiseReport BPS 기준 시리즈 정합 수정(2026-09-28).
같은 기준일, 비슷한 산식으로 놓고 보면 코텍은 이 시리즈에서 가장 싼 배수를 가진 회사 중 하나입니다. 한국단자·대양전기공업처럼 낮은 배수의 회사들에는 공통점이 있습니다 — 순현금이 크고, 이익이 경기에 민감하고, 오너 측과의 거래 이력이 있습니다. 반대로 태광(8위)은 2026년 자기주식 100억원 매입·소각과 2027~2029년 환원율 45% 목표를 발표했습니다(태광 노트) 2차(시리즈). 코텍이 어느 쪽으로 갈지가 할인의 크기를 정할 것입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
24년치 매출·이익률, 10개 분기, 비용 항목, 그리고 이 회사 이익에서 가장 과소평가되기 쉬운 변수인 환율을 차례로 봅니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,129.1 (+14.1%) | 4,285.5 (+101.3%) | 3,271.1 (−23.7%) | 3,079.9 (−5.8%) | 3,968.4 (+28.8%) | 4,645.7 (+35.4%) |
| 매출원가 | 1,885.0 | 3,510.4 | 2,723.9 | 2,341.2 | 2,877.9 | 3,224.4 |
| 매출총이익 (률) | 244.1 (11.5%) | 775.2 (18.1%) | 547.2 (16.7%) | 738.7 (24.0%) | 1,090.5 (27.5%) | 1,421.4 (30.6%) |
| 판관비 (률) | 390.7 (18.4%) | 501.8 (11.7%) | 499.3 (15.3%) | 503.2 (16.3%) | 712.7 (18.0%) | 902.5 (19.4%) |
| 인건비(급여·퇴직급여·복리후생비) | 71.3 | 90.7 | 89.9 | 106.3 | 114.3 | 125.7 |
| 연구개발비(경상개발비) | 159.4 | 168.9 | 166.8 | 171.5 | 161.6 | 183.7 |
| 광고판촉비(광고선전비) | 0.3 | 2.3 | 4.0 | 3.2 | 3.8 | 4.0 |
| 감가상각·무형상각(판관비) | 8.4 | 9.7 | 10.3 | 10.7 | 15.2 | 15.4 |
| 기타 주요 계정: 운반비 | 71.2 | 126.1 | 68.0 | 123.8 | 323.9 | 469.9 |
| 영업이익 (률) | −146.6 (−6.9%) | 273.3 (6.4%) | 48.0 (1.5%) | 235.5 (7.6%) | 377.9 (9.5%) | 518.9 (11.2%) |
| 지배순이익 | −134.4 | 282.3 | 79.3 | 272.8 | 283.3 | 490.9 |
| 영업현금흐름 | −719.7 | −176.5 | 930.1 | 85.8 | 39.5 | 313.4 |
| CAPEX(유형+무형 취득) | 135.9 | 32.0 | 56.2 | 27.0 | 34.2 | 42.2 |
| FCF (마진) | −855.6 (−40.2%) | −208.4 (−4.9%) | 873.9 (26.7%) | 58.8 (1.9%) | 5.3 (0.1%) | 271.2 (5.8%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 843.3 (+17.3%) | 943.7 (+31.4%) | 1,056.4 (+23.8%) | 1,125.0 (+42.4%) | 1,168.3 (+38.5%) | 1,296.1 (+37.3%) |
| 매출원가 | 616.3 | 733.8 | 772.0 | 755.7 | 790.8 | 905.9 |
| 매출총이익 (률) | 227.0 (26.9%) | 209.9 (22.2%) | 284.4 (26.9%) | 369.2 (32.8%) | 377.5 (32.3%) | 390.2 (30.1%) |
| 판관비 (률) | 120.3 (14.3%) | 143.1 (15.2%) | 202.0 (19.1%) | 247.3 (22.0%) | 223.3 (19.1%) | 229.8 (17.7%) |
| 영업이익 (률) | 106.7 (12.7%) | 66.9 (7.1%) | 82.4 (7.8%) | 121.9 (10.8%) | 154.3 (13.2%) | 160.4 (12.4%) |
| 지배순이익 | 89.9 | 15.5 | 55.5 | 122.4 | 155.8 | 157.2 |
| 영업현금흐름 | 14.1 | −22.3 | −23.2 | 70.8 | 59.1 | 206.7 |
| FCF | 6.2 | −31.5 | −28.4 | 58.9 | 47.9 | 192.8 |
표준표가 보여 주는 뼈대는 이렇습니다. 매출총이익률은 FY2023 16.7% → TTM 30.6%로 올랐고, 판관비 중 운반비가 FY2024 123.8억원 → TTM 469.9억원으로 가장 빨리 늘었습니다. 영업현금흐름은 FY2024~FY2025 두 해 합계 125.3억원에 그쳤다가 2Q26 한 분기에 206.7억원이 들어왔습니다 공시 계산. 아래 절은 이 숫자들의 원인을 차례로 봅니다.
6.1 24년 시계열 — 매출은 7배, 이익률은 사이클
연간 매출과 영업이익률 — 2002~2025 + TTM
막대 = 매출(억원), 선 = 영업이익률. 회색 음영 = 충격 구간.
코스닥 상장 직후인 2002년 매출 506.7억원에서 2025년 3,968.4억원으로 커졌지만, 영업이익률은 −6.9%(2021)에서 17.5%(2008)까지 흔들렸습니다 공시. 2008년의 17.5%는 원화 급락(원/달러 1,500원대)이 만든 일회성 고점이었고, 같은 해 순이익은 KIKO 등 통화파생상품 손실로 41.4억원에 그쳤습니다(2009-02 "파생상품거래손실발생" 공시) 공시. 이 회사에서 환율은 늘 영업이익과 영업외손익 양쪽에 걸려 있었습니다.
| 기간 | 매출 합계 | 영업이익 합계 | 영업이익률 | 연평균 영업이익 | 연평균 지배순이익 |
|---|---|---|---|---|---|
| 2015~2019 (1차 호황) | 14,993.0 | 1,645.6 | 11.0% | 329.1 | 296.9 |
| 2020~2021 (코로나) | 3,994.4 | −156.1 | −3.9% | −78.0 | −109.8 |
| 2022~2025 (회복·조정·재상승) | 14,605.0 | 934.7 | 6.4% | 233.7 | 229.4 |
| 2016~2025 (10년) | 31,172.3 | 2,161.3 | 6.9% | 216.1 | 195.1 |
| TTM (3Q25~2Q26) | 4,645.7 | 518.9 | 11.2% | — | 491.0 |
억원. 2018년까지 별도, 2019년부터 연결(베트남·미국) 공시. 합계·평균 계산(calc.py).
TTM 영업이익 518.9억원은 10년 평균(216.1억원)의 2.4배입니다. 이것이 8장에서 다룰 "고점 이익 PER" 반론의 출발점입니다.
6.2 최근 10개 분기 — 2025년 3분기부터 계단식 상승
분기 매출과 영업이익 — 1Q22~2Q26
막대 = 매출(억원), 선 = 영업이익(억원).
| 분기 | 매출 | 영업이익 | 이익률 | 지배순이익 | 메모 |
|---|---|---|---|---|---|
| 1Q24 | 718.7 | 34.5 | 4.8% | 62.9 | 재고 조정 막바지 |
| 2Q24 | 718.1 | 58.8 | 8.2% | 70.1 | |
| 3Q24 | 853.0 | 76.3 | 8.9% | 23.3 | 원화 강세 환산손실 |
| 4Q24 | 790.2 | 65.9 | 8.3% | 116.4 | 원화 약세(1,470원대) |
| 1Q25 | 843.3 | 106.7 | 12.7% | 89.9 | |
| 2Q25 | 943.7 | 66.9 | 7.1% | 15.5 | 원화 강세 → 외환손실 |
| 3Q25 | 1,056.4 | 82.4 | 7.8% | 55.5 | |
| 4Q25 | 1,125.0 | 121.9 | 10.8% | 122.4 | |
| 1Q26 | 1,168.3 | 154.3 | 13.2% | 155.8 | 원/달러 평균 1,468원 |
| 2Q26 | 1,296.1 | 160.4 | 12.4% | 157.2 | 분기 최대 매출, 평균 1,503원 |
억원. 분기 보고서 3개월 열, 4분기 = 연간 − 3분기 누적 공시 계산. 분기 평균 환율은 서울외환 종가 평균 2차.
6.3 비용 구조 — 이익률을 올린 것과 깎은 것
| 항목 | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|
| 매출총이익률 | 16.7% | 24.0% | 27.5% | 24.4% | 31.2% |
| 판관비(억원) | 499.3 | 503.2 | 712.7 | 263.3 | 453.1 |
| — 운반비 | 68.0 검증 후 추가 | 123.8 | 323.9 | 78.7 | 224.7 |
| — 경상개발비(R&D) | 167.2 | 171.7 | 161.7 | 75.2 | 97.2 |
| — 판매보증비 | 39.1 | 21.5 | 31.2 | 15.8 | 25.2 |
| 운반비 / 매출 | 2.1% | 4.0% | 8.2% | 4.4% | 9.1% |
| 영업이익률 | 1.5% | 7.6% | 9.5% | 9.7% | 12.8% |
억원. 연결 포괄손익계산서·판관비 주석 공시. 2023·2024 매출총이익은 매출 − 판관비 − 영업이익으로 역산 계산. R&D는 II-6 연구개발비용(2023 167.2억·2024 171.7억·2025 161.7억) 기준.
매출총이익률이 16.7%(2023) → 31.2%(1H26)로 거의 두 배가 됐고, 이것이 이익 개선의 원천입니다. 이유는 ① 패널 단가 하락과 판매가 상승의 벌어짐(3장), ② 캐비닛 결합품 같은 부가가치 높은 제품, ③ 원화 약세 세 가지가 겹친 것으로 보입니다 해석. 반대로 깎아 먹은 것은 운반비입니다. 2024년 123.8억원 → 2025년 323.9억원 → 2026년 상반기 224.7억원(매출의 9.1%)으로, 매출보다 훨씬 빨리 늘었습니다. 캐비닛 결합품은 부피가 크므로 운송비가 늘 수밖에 없지만, 2025년 4월 이후 미국의 대(對)한국·베트남 관세가 운반비 계정에 함께 잡혔을 가능성도 있습니다. 회사는 관세를 언급하지 않았습니다 미확인. 이 부분이 중요한 이유는, 만약 운반비 증가분의 일부가 관세라면 회사가 관세를 부담하는 조건(DDP)으로 판매하고 있다는 뜻이고, 관세율 변동이 곧바로 이익률에 전가되기 때문입니다.
6.4 원가 — 패널 가격과 판매가의 벌어짐
대당 판매가와 패널 단가 — 2017~1H26
파랑 = 제품 ASP, 주황 = LCD 패널 평균 매입단가(만원).
패널 평균 매입단가는 2017년 32.2만원 → 2024년 13.3만원 → 2026년 상반기 16.1만원입니다. 같은 기간 판매가는 84.0만원 → 72.0만원 → 109.1만원이었습니다 공시. 판매가에서 패널이 차지하는 비중은 38.3%(2017, 계산) → 18.5%(2024) → 14.8%(1H26)로 내려왔습니다 계산. 패널 가격은 중국 패널사들의 공급 과잉과 가격 담합 의혹, 감산 등으로 오르내리며, 코텍은 이를 고객에게 부분적으로만 전가합니다(2021년처럼 패널이 오를 때 판매가가 내려간 해도 있었음). 패널이 다시 2021년 수준(22.8만원)으로 오르면, 다른 조건이 같을 때 대당 원가가 약 6.7만원 늘어 1H26 판매대수 기준 연간 약 290억원의 원가 부담이 생깁니다 추정(대당 패널 1장 가정; 실제로는 대당 여러 장일 수 있어 하한값). 검증 후 추가 단, 대당 판매가는 2024 사업보고서에서 산출 기준이 바뀌었으므로(1.2 각주 — 2023년 기준 (구) 659,174원 vs (신) 717,872원) 2017년 값(84.0만원, (구) 기준)과 2024년 이후 값을 잇는 비율은 기준 차이를 포함합니다. 2024 → 1H26 비교는 같은 기준입니다.
6.5 환율 — 영업이익과 영업외손익 양쪽에 걸린 변수
매출의 97.6%가 수출이고, 거래는 대부분 달러입니다. 원재료도 상당 부분 달러로 사 오지만(패널·보드), 인건비·국내 부품·베트남 원가는 원화·동화입니다. 그래서 원화 약세는 이익을 늘리고 강세는 줄입니다. 2026년 상반기 평균 환율은 1,485.8원으로 1H25(1,427.2원)보다 4.1% 높았습니다 — 매출 증가율 +37.9% 중 달러 기준 증가율은 약 +32.5%입니다 계산.
| 시점 환율 | 1H26 평균 대비 | 달러 원가 비중 40% | 60% | 80% |
|---|---|---|---|---|
| 1,423원 (7/1~9/23 평균) | −4.2% | −144억 | −120억 | −96억 |
| 1,359원 (9/23 종가) | −8.5% | −290억 | −242억 | −194억 |
연간 영업이익 영향(억원) 추정. 가정: TTM 매출 4,645.7억원 × 수출 비중 97.6% = 달러 매출, TTM 원재료 매입(1H26 매입률 60.9% 적용) 중 달러 비중 40·60·80%. 판가 재협상·헤지(회사는 파생상품 거래 "해당사항 없음")·재고 시차 미반영. 결과는 방향과 크기의 감을 잡기 위한 것. 검증 후 추가 검증자 재계산(verify_052330/recalc.py)으로 표 값은 모두 재현됩니다. 다만 이 표는 달러로 나가는 운반비(1H26 224.7억원, 연율 약 449억원)를 원화 비용으로 둡니다. 운반비도 달러 원가로 보면 9/23 환율 행은 −252 / −204 / −155억원, 7~9월 평균 행은 −125 / −101 / −77억원으로 역풍이 약 35~40억원 줄어듭니다. 운반비 통화는 공시되지 않았습니다 미확인.
이 표는 조심해서 읽어야 합니다. 판매가가 달러로 고정된 상태에서 환율만 움직인다는 단순 가정이고, 실제로는 1~2분기 시차를 두고 판가·원가가 조정됩니다. 그래도 방향은 분명합니다 — 9월 환율이 연말까지 이어지면 2026년 하반기 영업이익은 상반기 대비 두 자릿수 퍼센트 줄어들 여지가 있습니다. 영업외에서도 마찬가지입니다. 6월 말 달러 순자산은 8,140만 달러(자산 1억 798만 − 부채 2,657만)로, 회사 공시 민감도는 10%당 117.2억원입니다 공시. 6/30(1,548원) → 9/23(1,359원) −12.2%를 그대로 적용하면 약 143억원의 환산·거래 손실 요인입니다 계산. 1H26 순이익 319.1억원 중 외환 관련 순이익(외환차익·환산이익 − 차손·환산손실)이 64.4억원이었다는 점도 기억해 둘 만합니다 공시. TTM 순이익에는 환율이 만든 몫이 섞여 있습니다.
6.6 환율이 순이익에 남긴 흔적 — 회사가 공시한 "환 관련 손익"
| 연도 | 환 관련 순손익(억원) | 지배순이익 | 비중 | 회사 서술 |
|---|---|---|---|---|
| 2018 | +23.1 | 350.5 | 6.6% | 환율 상승에 따른 환 관련 이익 |
| 2019 | +20.5 | 307.7 | 6.7% | 외환차익 34.6억, 환산손실 14.1억 |
| 2020 | −94.0 | −85.1 | — | 환율 하락 — 외환차손 14.4억, 환산손실 79.5억 |
| 2021 | +82.2 | −134.4 | — | 달러 상승에 따른 환이익 |
| 2022 | 약 +69 | 282.3 | 24% | 환 관련 순이익 약 69억 포함 |
| 1H26 | +64.4 | 313.0 | 21% | 외환차익 56.3 + 환산이익 32.5 − 차손 16.7 − 환산손실 7.6 |
각 연도 사업보고서 IV 경영진단(2018~2022) 및 2026 반기 주석 27 공시. 1H26은 필자 합산 계산.
환 관련 손익은 해마다 ±20~90억원을 오갑니다. 2026년 상반기처럼 순이익의 5분의 1을 차지하는 해도 있습니다. 원화 강세로 돌아선 3분기에는 이 항목이 반대로 움직일 가능성이 큽니다 — 6월 말 달러 순자산 8,140만 달러에 9월 23일 환율을 적용하면 약 143억원의 손실 요인입니다(6.5).
6.7 3분기 미리보기 — 무엇을 보면 되나
3분기 실적(통상 11월 중순 분기보고서, 그 전에 잠정실적 공정공시)은 이 리포트의 판단을 시험하는 첫 번째 자료입니다. 필자가 보는 범위는 이렇습니다 추정. 달러 기준 매출이 2분기 수준(약 8,600만 달러)을 유지하고 7~9월 평균 환율 1,423원을 적용하면 원화 매출은 약 1,230억원, 영업이익은 2분기 160억원에서 환율 효과(분기 약 −25~−35억원)를 뺀 125~135억원 안팎입니다. 여기에 고객 주문이 L&W처럼 꺾이면 그 아래, 신제품 공급이 확대되면 그 위입니다. 순이익은 분기 말(9/30) 환율이 6월 말보다 약 12% 낮아 외화환산손실이 크게 잡힐 수 있으므로, 영업이익과 순이익이 크게 벌어질 가능성이 있습니다. 확인할 숫자: ① 분기 매출(1,200억원 선), ② 영업이익률(10% 선), ③ 금융손익의 환 관련 손실 규모, ④ 재고.
6.8 영업 레버리지 — 매출 1억원이 늘거나 줄 때 이익은 얼마나 움직이나
| 구간 | 매출 변화 | 영업이익 변화 | 한계 이익률 | 메모 |
|---|---|---|---|---|
| 2021 → 2022 | +2,156.4 | +419.9 | 19.5% | 회복기, 운반비 급증에도 |
| 2022 → 2023 | −1,014.4 | −225.3 | 22.2% | 재고조정·대손 포함 |
| 2024 → 2025 | +888.4 | +142.4 | 16.0% | 운반비 +200억 흡수 |
| 1H25 → 1H26 | +677.3 | +141.1 | 20.8% | 환율 +4.1% 포함 |
억원 공시 계산.
한계 이익률이 16~22%로, 평균 영업이익률(7~11%)의 약 두 배입니다. 판관비 중 연구개발·인건비는 매출과 상관없이 나가는 고정비 성격이기 때문입니다. 이것이 좋은 해에 이익이 빠르게 늘고 나쁜 해에 빠르게 줄어드는 이유입니다. 매출이 20%(약 930억원) 줄면 영업이익은 약 180~200억원 줄어 TTM 519억원이 320~340억원이 되는 계산입니다 추정 — 환율 효과는 별도입니다.
6.9 세금과 순이익 — 유효세율 17.7%
2026년 상반기 법인세비용은 68.4억원, 유효세율 17.7%입니다(적용세율 기준 85.2억원에서 세액공제·감면 6.5억원, 전기 법인세 조정 등 −10.1억원) 공시. 연구개발 세액공제가 꾸준히 있고, 베트남 법인의 결손금 등으로 이연법인세를 인식하지 않은 일시적 차이(종속기업 투자주식 238.1억·대여금 손상 236.6억)가 있어, 장기적으로 이 차이가 해소되면 세금 효과가 생길 수 있습니다 공시 해석. 9장의 시나리오는 보수적으로 22%를 가정했습니다.
6.10 현금흐름과 운전자본 — 이익이 현금이 되기까지 걸리는 시간
순위표가 다음 확인 항목으로 꼽은 "매출채권·재고 증가율, 영업현금흐름"을 연도별로 펼칩니다.
| 연도 | 영업이익 | 지배순이익 | 영업현금흐름 | 설비투자 | FCF | 매출채권 등(말) | 재고(말) | (채권+재고)/매출 |
|---|---|---|---|---|---|---|---|---|
| 2020 | −9.5 | −85.1 | 100.0 | 230.7 | −130.7 | 399.8 | 489.9 | 47.7% |
| 2021 | −146.6 | −134.4 | −719.7 | 134.7 | −854.4 | 720.5 | 1,044.2 | 82.9% |
| 2022 | 273.3 | 282.3 | −176.5 | 31.0 | −207.5 | 935.8 | 1,386.7 | 54.2% |
| 2023 | 48.0 | 79.3 | 930.1 | 56.1 | 874.0 | 513.2 | 1,009.6 | 46.6% |
| 2024 | 235.5 | 272.8 | 85.8 | 27.0 | 58.8 | 817.9 | 953.9 | 57.5% |
| 2025 | 377.9 | 283.3 | 39.5 | 32.7 | 6.8 | 956.9 | 1,101.3 | 51.9% |
| 1H26 | 314.6 | 313.0 | 265.8 | 25.1 | 240.7 | 1,159.7 | 1,263.2 | 52.2%* |
| 2022~1H26 합계 | 1,249.3 | 1,230.7 | 1,144.7 | 171.9 | 972.8 |
억원. 연결 현금흐름표(각 연도 보고서, 2020·2021은 2022·2023 보고서 비교열) 공시. 매출채권 등 = "매출채권 및 기타유동채권"(요약재무). FCF = 영업현금흐름 − 유형자산 취득 계산. *1H26은 TTM 매출 4,645.7억 대비.
이 표는 코텍 현금흐름의 리듬을 보여 줍니다. 매출이 늘 때는 현금이 빠지고, 줄 때 들어옵니다. 2021~2022년 회복기에 재고와 채권이 폭증하면서 두 해 합계 영업현금흐름이 −896억원이었고, 매출이 줄어든 2023년에 재고가 풀리며 930억원이 들어왔습니다. 2024~2025년에는 다시 매출이 늘면서 영업이익 613억원 중 125억원만 현금이 됐습니다. 2026년 상반기가 이례적으로 좋았던 것(영업현금흐름 265.8억원)은 매입채무가 154.9억원 늘어난(공급사 대금 지급을 늦춘) 덕이 큽니다 공시. 2022년부터 4년 반을 합치면 FCF 972.8억원은 순이익의 79%로, 사이클 전체로는 이익이 대체로 현금이 된다고 볼 수 있습니다 계산.
6.10.1 채권의 질
| 6/30 매출채권 연령(총액) | 금액(억원) | 충당금 | 설정률 |
|---|---|---|---|
| 3개월 이내 | 1,108.2 | 0.2 | 0.02% |
| 3~6개월 | 5.8 | 0.3 | 4.9% |
| 6개월~1년 | 3.8 | 2.6 | 67.0% |
| 1년 초과 | 15.2 | 13.8 | 90.6% |
| 개별 평가(신용 손상) | 50.8 | 50.8 | 100% |
| 합계 | 1,183.8 | 67.7 | 5.7% |
2026 반기보고서 주석 6 공시. 개별 손상 50.8억원의 거래처는 공시되지 않음 미확인.
93.6%가 3개월 이내 채권이고, 고객은 대형 게임기 회사들이라 신용 위험은 낮습니다. 다만 개별 손상 50.8억원은 2025년 말과 정확히 같은 금액으로, 2023년 사업보고서가 적은 "게이밍 거래처(APMI社) 파산으로 인한 매출채권 대손상각비"의 잔여로 보입니다 공시 해석. 대형 게임기 회사가 아닌 중소 게임기 업체와의 거래에는 실제 부도 위험이 있었다는 뜻입니다. 매출채권 회전일수는 2분기 연율 매출 기준 약 79일입니다 계산.
6.10.2 재고 — 사이클의 선행 지표
6/30 재고 1,263.2억원 중 제품이 746.6억원(59%), 원재료 430.8억원(34%)입니다 공시. 제품 재고가 원재료보다 많다는 점이 눈에 띕니다 — 주문생산이라지만 고객 창고 대신 코텍이 완제품을 들고 있다가 고객 일정에 맞춰 출하하는 구조로 보입니다(미국 법인·현지 창고) 해석. 재고평가충당금은 28.1억원(2.2%)으로 낮습니다. 2022년 말 재고 1,386.7억원이 이듬해 재고조정(영업이익 −82%)의 전조였음을 감안하면, 재고/매출 비율이 다시 30%를 넘는지가 다음 반기 확인 항목입니다(현재 27%).
회사가 경영진단에 적는 재고자산 회전율(매출 ÷ 연평균 재고)은 2022년 352.6% → 2023년 273.0% → 2024년 313.7% → 2025년 386.2%로, 재고조정기였던 2023년에 가장 낮았고 지금은 가장 높습니다 공시. 회전율이 높다는 것은 재고가 빨리 팔린다는 뜻이고, 지금 수요가 공급을 앞서고 있다는 신호입니다. 과거 패턴대로라면 이 회전율이 꺾이기 시작하는 분기가 사이클 둔화의 첫 신호가 됩니다 해석.
6.10.3 배당 여력 — 숫자로만 보면
2022~2026년 상반기 FCF는 연평균 약 216억원입니다(972.8억 ÷ 4.5년) 계산. 현재 배당(연 39.5억원)은 그 18%이고, 자기주식 매입(최근 3년 연평균 약 92억원)을 더해도 60% 수준입니다. 사업에 필요한 운전자본(7.3)을 감안해 순현금 중 절반(약 450억원)을 "필요 현금"으로 남긴다고 해도, 나머지 절반을 3년에 나눠 쓰면 연 150억원 — 유통주식 1주당 약 1,140원, 9/23 주가 대비 11%의 추가 환원이 가능한 규모입니다 계산. 회사가 이런 방향을 밝힌 적은 없습니다. 다만 2026년 3월의 자본준비금 200억원 이익잉여금 대체(7.6.4)는 재원 측면의 준비로 해석할 수 있습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순위표는 "재고·채권·설비를 현금과 같은 가치로 볼 수 없다"고 적었습니다. 맞는 말이고, 이 장은 그 반대편 — 실제로 현금이거나 현금에 가까운 것 — 을 한 줄씩 분류합니다.
7.1 6월 30일 대차대조표의 금융자산 전부
| 항목 | 6/30 장부(억원) | 9/23 기준(억원) | 유동성 등급 | 메모 |
|---|---|---|---|---|
| 현금및현금성자산 | 873.9 | 873.9 | A 즉시 | 보통예금 478.9 + 3개월 내 정기예금 395.0. 베트남 법인 몫 포함(7.8절) |
| 단기금융상품(정기예금) | 278.5 | 278.5 | A 즉시 | 질권 설정 여부 공시 없음 |
| 당기손익-공정가치 수익증권(ELB, KOSPI200 연동) | 30.5 | 30.5 | A 준즉시 | 2025말 163.7억에서 138.8억 처분 |
| (차감) 산업은행 단기차입금 | −200.0 | −200.0 | A | 이자율 3.41%, 토지·건물 담보(장부 384.6억) |
| (차감) 리스부채 | −52.4 | −52.4 | A | 대부분 베트남 토지 사용권 |
| (차감) 7/1~7/31 아이디스 추가 매수 | — | −21.1 | A | 137,278주, 대량보유보고 세부내역 |
| A 소계 — 순현금 | 930.5 | 909.4 | 유통 시총 1,349.8억의 67.4% | |
| 아이디스홀딩스 551,667주 (모회사, 5.33%) | 78.8 | 81.0 | B 상장 | 매각하면 김영달 회장 측 지배력 감소 — 매각 가능성 낮음 |
| 아이디스 1,004,020주 (자매, 9.37%) | 131.8* | 159.7 | B 상장 | 보유목적 "경영권 영향". 일평균 거래량 수천 주 — 대량 매각 어려움 |
| 쏠리드 1,055,162주 | 115.0 | 100.6 | B 상장 | 순수 투자(원가 60.0억) |
| 쿠콘 110,395주 | 21.3 | 30.2 | B 상장 | 순수 투자(원가 20.5억) |
| B 소계 — 상장주 | 346.9 | 371.5 | 그중 계열사 240.7억(65%) | |
| 아이베스트 33.33% (관계기업) | 184.0 | 184.0 | C 비상장 | 순자산 551.9억, 매출 0. 대표 김영달 |
| 메디치 2020-2 스케일업 투자조합 | 16.0 | 16.0 | C | 순자산가액법 |
| 드림픽쳐스(비상장) | 8.0 | 8.0 | C | 2025-07 취득, 8.5% |
| C 소계 | 208.0 | 208.0 | ||
| (참고) 베트남 법인 비지배지분 | −221.5 | −221.5 | 차감 | 연결 자산 중 자매회사 몫 |
6/30 장부는 2026 반기보고서 연결 재무상태표·주석 4·5·8·13·19 공시. *아이디스 6/30 장부 131.8억원 = 결제 기준 보유 863,950주 × 6/30 종가 15,250원(6/29 체결 2,792주는 7/1 결제). 홀딩스 6/30 장부는 공정가치 78.8억원(원가 78.4억원 — 초판은 원가를 적었음) 검증 후 수정. 결제 기준으로 보면 7월 현금 유출은 21.1억 + 6/29 체결분 0.4억 = 21.5억원이라 A는 909.0억원이 되지만, 결론·배수에 영향이 없어 본문은 909.4억원을 유지합니다. 쏠리드·쿠콘·홀딩스 주식수는 6/30 장부 ÷ 6/30 종가(10,900·19,250·14,290원)와 정확히 일치해 반기말까지 변동 없음을 확인했습니다 검증 후 추가. 9/23은 KRX 종가 × 보유주식(아이디스는 9/14 대량보유보고 기준 1,004,020주) 계산. 쏠리드·쿠콘 주식수는 2025 사업보고서 타법인출자 현황(이후 변동 공시 없음 가정).
7.2 등급별로 얼마를 인정할 것인가
| 등급 | 9/23 가치 | 기본 인정률 | 인정액 | 거버넌스 할인 시 | 근거 |
|---|---|---|---|---|---|
| A 순현금 | 909.4 | 100% | 909.4 | 909.4 | 예금·현금 |
| B 상장주 | 371.5 | 80% | 297.2 | 0 | 세금(평가익 과세)·유동성·계열사 주식은 사실상 매각 불가 |
| C 비상장 | 208.0 | 50% | 104.0 | 0 | 그룹 통제, 회수 경로 없음 |
| (−) 비지배지분 | −221.5 | 100% | −221.5 | −221.5 | 베트남 법인 52.18% |
| 합계 | 1,267.4 | 1,089.1 | 687.9 | 유통 시총 대비 80.7% / 51.0% |
인정률은 필자의 가정 추정. 법인세는 상장주 평가익(장부 대비)에 대한 24.2% 정도이나 계열사 주식은 대부분 평가손 상태여서 영향 작음.
어느 쪽으로 계산해도 결론은 같습니다 — 현재 주가의 절반 이상(보수적 가정)에서 80%(기본 가정)가 금융자산으로 설명됩니다. 다만 그 금융자산이 "주주의 돈"이 되려면 배당·소각·자사주 매입(소각 전제) 중 하나로 흘러나와야 합니다. 7.7절에서 본 것처럼 지난 6년의 흐름은 그 반대였습니다.
7.3 현금은 왜 이렇게 쌓였고, 얼마가 사업에 필요한가
코텍은 주문생산 회사라 매출이 늘 때 재고와 채권이 먼저 늘어납니다. 2021년에는 재고가 1년 새 1,044억원으로 두 배가 되면서 영업현금흐름이 −719.7억원을 기록했고, 현금이 93.6억원까지 줄어 산업은행에서 200억원을 빌렸습니다 공시. 2022년 전환사채·교환사채 380억원도 그 여파 속에서 발행됐습니다(목적: 운영자금 180억·채무상환 70억 등). 즉 이 회사는 불과 5년 전 현금이 모자라 CB를 찍은 적이 있습니다. 매출 1년치의 25~30%를 운전자본으로 묶어 두는 사업이므로, 매출이 연 5,000억원이 되면 운전자본만 1,250~1,500억원이 필요합니다(현재 매출채권+재고 2,379.4억원, 매입채무 차감 후 약 2,022억원) 추정. 경영진 입장에서 순현금 900억원이 "과잉"이 아니라고 말할 근거는 있습니다. 반론은, 2021년 위기의 원인이 공급망 대란이라는 예외적 상황이었고, 현재 차입 한도(무역금융 50억·산업은행 200억 차환)가 있다는 점입니다.
7.4 아이베스트 — 5년 동안 무엇을 했나
| 연도말 | 자산 | 자본 | 매출 | 순이익 | 총포괄손익 | 코텍 장부(33.33%) |
|---|---|---|---|---|---|---|
| 2021 | 611.1 | 602.4 | 7.5 | 1.7 | 2.4 | 200.8 |
| 2022 | 581.3 | 580.8 | 4.6 | −10.6 | −21.6 | 193.6 |
| 2023 | 565.8 | 565.2 | 0 | −9.7 | −15.6 | 188.4 |
| 2024 | 553.7 | 551.8 | 0 | −1.2 | −13.4 | 183.9 |
| 2025 | 558.9 | 558.3 | 0 | 0.2 | 6.5 | 186.1 |
| 1H26 | 552.4 | 551.9 | 0 | 0.0 | −6.4 | 184.0 |
억원. 각 연도 코텍 사업·반기보고서 관계기업 요약재무 공시. 설립 자본금 600억원(빅솔론 300·코텍 200·아이디스 100 — 아이디스 2021 사업보고서 관계기업 취득원가 100억원, 코텍 2026 반기보고서 IX 계열 출자표 아이베스트 행 그룹 정합 수정(2026-09-29)).
자산의 거의 전부가 자본이고 부채는 1억원 미만이며, 총포괄손익이 순이익보다 크게 움직인다는 점에서 아이베스트는 주식(공정가치 변동을 자본에 반영하는 지분 투자)을 들고 있는 투자 지주로 보입니다 해석. 5년 반 동안 원금의 8%를 잃었고, 설립 목적이었던 "스마트 팩토리 구축, 공동 구매, 공동 물류 창고"의 흔적은 코텍 공시에서 찾을 수 없었습니다 미확인. 무엇을 샀는지는 코텍 공시만으로 전부 알 수는 없지만, 코텍 2026 반기보고서 IX 계열 출자표에 따르면 아이베스트는 아이디스홀딩스 3.22%(333,400주, 9/23 시가 48.9억원)·아이디스파워텔 3.33%·링크제니시스 1.26%를 가지고 있습니다 — 즉 계열사 주식이 포함돼 있습니다 공시 그룹 정합 수정(2026-09-29). 나머지 자산의 구성은 빅솔론 리포트(빅솔론 연결 주석)를 참고하십시오. 코텍 입장에서 200억원은 연 3% 예금 금리만 받았어도 5년 반 동안 약 33억원을 벌었을 돈입니다 계산.
7.5 순현금의 원화 가치도 환율을 탄다
6월 말 연결 외화 금융자산 1,725.8억원 중 달러가 1,581.2억원(현금·매출채권 포함)이고, 외화 부채는 450.5억원입니다 공시. 현금 중 달러 예금 비중은 따로 공시되지 않지만, 수출 대금이 달러로 들어오므로 상당 부분이 달러일 가능성이 큽니다 추정. 원화 강세(9/23 1,359원)는 순현금의 원화 환산액을 줄이는 방향입니다. 7.1의 A등급 909억원은 6/30 장부 기준이며, 달러 순자산 8,140만 달러를 9/23 환율로 다시 재면 약 143억원이 줄어드는 효과가 있습니다(매출채권 포함 기준) 계산. 이 효과를 반영해도 순현금은 유통 시총의 절반을 넘습니다. 검증 후 추가 같은 표에서 달러 부채의 암묵 환율은 1,539.7원(409.1억 ÷ 2,657만 달러)으로 6/30 종가 1,548원에 가깝고, 달러 자산만 1,464.4원입니다. 즉 불일치는 자산 쪽 원화 환산액(또는 달러 금액)에 있습니다. 회사 민감도 117.2억원은 원화 칸 순액(1,581.2 − 409.1억)의 10%이며, 달러 순액 8,140만 달러를 1,548원으로 환산하면 10% 민감도는 126.0억원, 9/23 환율 적용 손실 요인은 약 154억원(본문 143억원)입니다. 어느 쪽이 맞는지는 공시만으로 가릴 수 없어 본문은 회사 공시 값을 유지합니다 미확인.
7.6 지배구조와 주주환원 — 자기주식 25.86%의 운명
코텍의 가치 판단은 결국 "쌓인 현금과 자기주식이 소액주주에게 어떻게 돌아오는가"로 모입니다. 2026년 3월 시행된 개정 상법이 그 질문에 기한을 붙였습니다.
7.6.1 주주 구성 (6/30, 발행 17,761,589주)
| 주주 | 주식수 | 발행 대비 | 의결권 주식 대비 | 비고 |
|---|---|---|---|---|
| ㈜아이디스홀딩스 | 7,006,297 | 39.45% | 53.20% | 2026-04~05 장내매수로 6,833,433 → 7,006,297주 |
| 아이디스파워텔㈜(계열, 아이디스 52.57% 자회사) | 997,475 | 5.62% | 7.57% | 2026-03-10 대신-뉴젠 블록 814,426주(9,560원) 시간외 인수 + 6/26까지 장내 183,049주 그룹 정합 수정(2026-09-29) |
| ㈜링크제니시스(계열, 파워텔 25.06%) | 622,984 | 3.51% | 4.73% | 2025-09-19~2026-03-04 장내매수(2025말 413,070주) 그룹 정합 수정(2026-09-29) |
| 김기수(최대주주의 임원) | 21,500 | 0.12% | 0.16% | 2025말 1,500주 |
| 최대주주 등 합계 | 8,648,256 | 48.69% | 65.67% | 2025말 7,248,003주(40.81%) 그룹 정합 수정(2026-09-29) |
| 자기주식 | 4,592,353 | 25.86% | — | 의결권 없음, 소각 0주 |
| 대신-뉴젠 신기술투자조합 제2호 | 0 | — | — | 2025말 987,532주(5.56%) → 2026-02-06~03-10 전량 장내매도(마지막 3/10 814,426주, 9,560원 — 매수자는 아이디스파워텔, 홀딩스의 코텍 대량보유보고 20260316000960 세부변동 그룹 정합 수정(2026-09-29)). 남은 CB 75억원은 4/28 풋으로 상환 검증 후 수정 |
| 그 외(소액주주 등) | 4,520,980 | 25.45% | 34.33% | 2025말 소액주주 4,940명, 4,714,721주(26.54%) |
2026 반기보고서 I·VII(최대주주 등 주식소유 현황), 2025 사업보고서 VII, 대신-뉴젠 대량보유상황보고서(20260310002975), 홀딩스의 코텍 대량보유보고(20260316000960·20260702000384) 공시. 의결권 대비 = ÷ 유통주식 13,169,236주 계산. "그 외" = 발행 − 최대주주 등 − 자기주식.
최대주주 그룹의 의결권 지분은 6월 말 이미 65.7%(2025말 55.0%)로 3분의 2에 가깝습니다 그룹 정합 수정(2026-09-29). 자기주식이 의결권에서 빠지면서 최대주주의 실질 지배력이 높아진 결과입니다. 경영권 방어를 위해 자기주식을 보유할 이유는 이 회사에 없습니다 — 이미 과반이기 때문입니다 해석.
7.6.2 자기주식은 어떻게 쌓였나
| 취득 시기 | 수량 | 금액(억원) | 평균 단가 | 목적(공시) |
|---|---|---|---|---|
| 2008 이전 잔여 | 4,726 | — | — | (2006~2008 취득분 대부분 2009 처분) |
| 2014-06 · 2014-12 | 400,000 | — | — | 주가안정·스톡옵션 교부 |
| 2016-09 | 300,000 | 40.5 | 13,506 | 주가안정 |
| 2020-03 | 588,669 | 50.0 | 8,499 | 주가안정(코로나 급락기) |
| 2023-05 | 564,301 | 50.1 | 8,887 | 주가 안정 및 주주가치 제고 |
| 2024 (3회) | 1,753,596 | 136.5 | 7,786 | 동일 |
| 2025 (2회) | 981,061 | 88.4 | 9,010 | 동일 |
| 합계(6/30 보유) | 4,592,353 | 413.1(장부) | 8,996 | 9/23 시가 470.7억 |
자기주식 취득결과보고서·사업보고서 "자기주식 취득 및 처분 현황" 공시. 장부는 연결 자본조정 −413.1억원. 평균 단가 계산.
2022년 10월 교환사채 130억원의 교환 대상이 이 자기주식 중 1,200,923주(교환가 10,825원; 당시 보유 자기주식은 1,293,395주)였다는 점을 기억해야 합니다 공시 검증 후 수정. 교환사채는 2024년 조기상환으로 소멸해 실제로 교환되지는 않았지만, 회사가 자기주식을 "소각할 주주가치"가 아니라 "자금 조달 담보이자 처분 가능한 자산"으로 다룬 전례입니다.
7.6.3 개정 상법 — 2027년 9월 5일까지 결정해야
2026년 3월 6일 시행된 개정 상법은 회사가 보유한 자기주식을 원칙적으로 소각하되, 임직원 보상 등 목적으로 보유하려면 주주총회 승인을 받도록 했고, 기존 보유분에는 유예기한을 두었습니다. 코텍은 반기보고서에 "개정 상법에 따라 기 보유 자기주식에 대한 소각 유예기한(2027년 9월 5일)이 적용되며, 당사는 동 기한 내 자기주식 처리 방향을 결정할 예정"이라고 적었습니다 공시. 단기 계획표에는 4,592,353주 전량 "계속보유", 사유는 "구체적인 활용계획이 확정되지 않았으며 … 활용 여부를 검토할 예정"입니다.
| 시나리오 | 소액주주 영향 | 유통주식 기준 PER 영향 |
|---|---|---|
| ① 전량 소각 | 주당 가치에는 이미 반영(유통 기준 계산 = 소각 후 계산). 시장이 "발행주식 기준"으로 보던 할인이 해소될 여지 | 발행 기준 3.71배 → 2.75배로 수렴 |
| ② 주총 승인 받아 보유(임직원 보상 명목) | 현 상태 유지. 할인 지속 | 변화 없음 |
| ③ 처분(블록딜·교환사채·우호 세력 매각) | 의결권이 되살아나 최대주주 우호 지분이 될 수 있음. 처분가가 낮으면 희석 | 발행 기준이 현실 |
개정 상법 내용은 시리즈 공통 서술(유니셈·월덱스·아바코 리포트) 2차. 시나리오별 영향은 필자 판단 해석.
2027년 9월까지의 결정은 이 회사에서 단일 사건으로는 가장 큰 주가 변수일 수 있습니다. 자기주식 시가(470.7억원)는 유통 시총의 35%에 해당합니다.
7.6.4 배당 — 22년간 거의 끊기지 않았지만 성향은 낮다
| 연도 | DPS(원) | 배당총액(억원) | 연결 배당성향 | 배당+자사주/순이익 |
|---|---|---|---|---|
| 2016 | 300 | 44.6 | 11.8% | 22.5% |
| 2018 | 400 | 59.5 | 17.0% | 17.0% |
| 2019 | 400 | 59.5 | 19.3% | 19.3% |
| 2020 | 250 | 35.7 | 적자 | — |
| 2021 | 0 | 0 | 적자 | — |
| 2022 | 250 | 35.7 | 12.6% | 12.6% |
| 2023 | 200 | 27.4 | 34.6% | 97.7% |
| 2024 | 250 | 32.3 | 11.8% | 61.9% |
| 2025 | 300 | 39.5 | 13.9% | 45.1% |
| 2016~2025 | 378.8 | 19.4% | 38.2% |
사업보고서 배당 항목 공시. 배당+자사주 비율 = (해당 연도 배당총액 + 자기주식 취득액) ÷ 지배순이익 계산. 10년 합계: 순이익 1,951.0억, 배당 378.8억, 자기주식 365.6억.
2026년 3월 주주총회에서는 자본준비금(주식발행초과금) 200억원을 이익잉여금으로 옮기는 결의가 있었습니다(연결 자본변동표 "자본잉여금의 이익잉여금대체 200억") 공시. 자본준비금을 감액해 만든 재원으로 배당하면 개인 주주에게 비과세되는 이른바 "감액 배당"이 가능해지므로, 향후 배당 확대 여력을 만들어 둔 것으로 해석할 여지가 있습니다 해석. 다만 회사는 목적을 밝히지 않았고, 같은 해 결산 배당은 DPS 300원(성향 13.9%)이었습니다. 9/23 주가 기준 배당수익률은 2.9%입니다.
7.6.5 이사회
등기이사 5명(사내이사 3 — 김영달 대표이사 회장, 이선우 전무(연구소장), 김대유 상무(경영관리·베트남 법인장) / 독립이사 1 / 상근감사 1)이고, 사내이사 3명 모두 아이디스 출신입니다 공시. 개정 상법에 따라 2027년 7월 22일까지 독립이사를 이사 총수의 3분의 1 이상으로 늘려야 합니다(정관 부칙) 공시. 감사위원회가 아니라 상근감사 체제이고, 감사는 13년째 같은 인물입니다. 2025년 등기이사 3명의 보수 총액은 14.7억원(1인당 4.9억원)으로, 개인별 5억원 이상 공시 대상자는 없었습니다 공시. 김영달 회장은 아이디스홀딩스·아이디스·코텍·아이디스파워텔·아이베스트의 대표이사, 빅솔론·링크제니시스의 이사회 의장을 겸합니다 — 7.7절 거래의 양쪽 당사자가 같은 사람인 구조입니다.
7.6.6 최대주주의 유인 — 왜 현금을 쌓아 두는가
최대주주 아이디스홀딩스(2025년 연결 매출 9,080.9억원, 영업이익 897.4억원, 자산 1조 2,188억원)는 스스로 사업을 하지 않고 임대·배당·용역 수익으로 운영되는 지주회사입니다 공시. 홀딩스 입장에서 코텍 배당은 39.45%만 들어오고 나머지 60%는 다른 주주에게 나갑니다. 반면 코텍 안에 현금을 두면 ① 계열사 주식 매입(7.7절)처럼 그룹 전체의 지배력을 넓히는 데 100% 쓸 수 있고, ② 계열사 간 공동 투자(아이베스트) 재원이 되며, ③ 향후 계열 재편(합병·분할·지분 교환)에서 협상 자산이 됩니다 해석. 이것이 배당성향이 10~20%대에 머무는 구조적 이유로 보입니다. 이 유인은 개정 상법(이사의 주주 충실의무, 2026년 7월 시행 정관 반영)과 자기주식 소각 원칙이 강제하는 방향과 충돌합니다 공시. 두 힘 중 어느 쪽이 이기는지가 2027년까지의 관전 포인트입니다.
7.7 관계사·대주주 거래 — 순위표에 없던 장
이 시리즈에서 검토한 앞선 리포트들처럼, 코텍에서도 순위표에 적히지 않은 관계사 거래가 나왔습니다. 개별 거래는 모두 공시됐고 불법의 흔적은 없습니다. 문제는 방향입니다 — 코텍의 현금이 반복해서 그룹의 지배력을 넓히는 쪽으로 흘렀습니다.
아이디스홀딩스 그룹 지분도 — 코텍 돈이 향한 곳
실선 = 지배 방향, 빨간 점선 = 코텍이 회사 돈으로 산 그룹 지분.
7.7.1 연표 — 2012년부터 2026년까지
| 시기 | 거래 | 금액 | 누가 이익을 보나 |
|---|---|---|---|
| 2012-06 | 창업자 이한구 회장, 보유 3,263,005주를 아이앤아이(아이디스홀딩스 100% 자회사, 이후 홀딩스에 흡수)에 주당 21,453원에 양도. 잔금 200억원은 3개월 실사 뒤 지급 조건 | 700억 | 창업자. 계약 전일 수정주가 9,955원 대비 약 90~96% 프리미엄 계산. 소액주주에게는 공개매수 없음 |
| 2015-10 | 주주배정 유상증자(아이디스홀딩스 참여로 30.90%) | 약 286억 | 중립(주주배정). 신주 2,595,758주, 자본금·주식발행초과금 합계 증가분 기준 |
| 2016 | 아이디스홀딩스 장내매수로 32.95% · 같은 해 코텍 자기주식 30만주 매입(40.5억) | — | 지배력 강화와 자사주 매입이 동시에 |
| 2020-04 · 2020-11 | 코텍이 모회사 아이디스홀딩스 주식 매입(김영달 회장의 특별관계자로 대량보유보고). 2020-04-24 시간외매매로 366,667주를 주당 14,800원(54.3억)에 취득 — 같은 시각 같은 가격에 김영달 회장 개인도 33,333주(합계 40만주 블록). 2020-11-20 185,000주를 13,000원(24.1억)에 추가("장내매수") → 551,667주(5.33%). 그룹 지분 33.50% → 38.62%(4월), 41.54%(11월) 검증 후 추가 | 78.4억 | 김영달 회장 측 대량보유 지분 확대. 다만 홀딩스가 코텍 지분을 10% 넘게(39.45%) 가지고 있어 상법 369조③에 따라 코텍이 가진 홀딩스 주식 551,667주는 의결권이 없습니다 — 홀딩스 2026 반기보고서 "의결권 행사가 제한된 주식 551,667주(계열사 보유)" 공시 그룹 정합 수정(2026-09-29). 주총 표는 늘지 않지만 시장 유통 물량을 줄이고 우호 지분으로 묶어 두는 효과는 남습니다 해석 |
| 2021-01 | 그룹 투자회사 아이베스트 설립 출자(빅솔론 50%·코텍 33.33%·아이디스 16.67% 그룹 정합 수정(2026-09-29)). 목적: "계열사간 시너지, 공동 구매, 미래 신기술 확보" | 200억 | 그룹 공동 기구. 5년 뒤 매출 0, 순자산 551.9억, 코텍 장부 184.0억(−8%) |
| 2021 | 베트남 법인 투자주식 전액 손상(114.8억) + 대여금 대손충당금 207.5억(기타의대손상각비 20,746,250천원). 별도 순손실 338.5억 검증 후 수정 | 322.3억 | 공장 초기 손실을 코텍이 100% 부담 |
| 2022 | 베트남 법인 증자: 코텍·아이디스·빅솔론 각 USD 12M(코텍 누적 출자 USD 22M / 총 46M) → 코텍 100% → 47.82%. 같은 해 연결 기타자본잉여금 +89.8억(별도는 불변 — 자매회사 납입액 약 292억원(USD 24M × 2022-03-22 1,219.5원 추정)과 그들이 받은 비지배지분 장부 198.7억원의 차액이 지배지분 자본으로 들어간 것, 검증 후 추가). 코텍 별도는 이 해 VINA 투자주식을 48.5억원 추가 손상 | USD 36M | 자매회사들이 새 돈 USD 24M으로 흑자 전환 직전 공장의 52%를 취득(7.8절). 다만 장부가보다 약 90억원 비싸게 샀음 |
| 2022-10 | 사모 전환사채 250억(전환가 9,841원, 시가 하락 시 70%까지 리픽싱) + 교환사채 130억(자기주식 1,200,923주 교환 대상, 교환가 10,825원 검증 후 수정; 2024-10-28 전액 조기상환 132.6억) — 모두 대신-뉴젠 신기술투자조합 제2호. 최대주주 지정 콜옵션 30% | 380억 | 회사: 운전자금·차입 상환. 최대주주: 싼 가격에 지분을 늘릴 선택권 |
| 2024-09~11 | 아이디스홀딩스가 콜옵션 행사(CB 75억원을 76.5억원에 매수) → 전환가 7,873원에 952,622주 신주 취득(지분 35.57% → 39.28%) | 76.5억 | 최대주주. 9/23 시가 97.6억원(+21억). 공시 선정경위 "경영권 안정을 위한 지분 확보" |
| 2024~2025 | 코텍 자기주식 대량 매입 2,734,657주(224.9억) — 같은 기간 CB 전환으로 신주 2,187,037주 발행 | 224.9억 | 소액주주(유통주식 감소)이나 소각 없음 |
| 2025-09 ~ 2026-06 | 아이디스의 자회사들이 코텍 주식 1,620,459주(9.12%) 매수 — 링크제니시스 622,984주(2025-09-19~2026-03-04, 55.1억, 2025말 413,070주), 아이디스파워텔(아이디스 52.57%) 997,475주(2026-03-10~06-26, 98.3억). 그중 3/10 대신-뉴젠 조합의 814,426주를 파워텔이 시간외 9,560원(77.86억, 자금 "사내 유보금")에 인수. 같은 기간 홀딩스도 349,864주(33.9억) 장내매수 그룹 정합 수정(2026-09-29) | 153.4억 (홀딩스 33.9억 별도) | 그룹 지분 40.81%(2025말) → 48.69%(6/30), 의결권 기준 55.0% → 65.7%. 반대 방향 코텍 → 아이디스 170.6억과 거의 맞교환 해석 |
| 2025-08 ~ 2026-07 | 코텍이 자매회사 아이디스 주식 1,004,020주 장내매수(143거래일 이상, 평균 16,994원). 그룹의 아이디스 지분 48.74% → 59.71% | 170.6억 | 아이디스홀딩스(=김영달)의 아이디스 지배력. 9/23 평가손실 −10.9억 |
| 매년 | 아이디스홀딩스에 ERP 등 전산 유지보수료 분기 1.5억원 지급(2025년 기타비용 6.6억) | 연 약 6억 | 모회사 수익원(홀딩스 주 수익원 = 임대·배당·용역) |
출처: 2012-06-12 최대주주변경을수반하는주식양수도계약체결, 2020-04-16·04-28·11-24 아이디스홀딩스 대량보유보고(김영달, 20200416000053·20200428000391·20201124000198), 2022-03 VINA 증자(2022 사업보고서 연결 주석 1·24, 별도 주석 종속기업), 2022-10-19 교환사채 발행결정(교환대상 1,200,923주)·2024-10-28 교환사채 만기전 취득(20241028900316), 2021-01-11 타법인주식및출자증권취득결정, 2021·2022 사업보고서 주석(종속기업·비지배지분), 2022-10-19 전환사채·교환사채 발행결정·자기주식처분결정, 2024-09-23 제3자의 전환사채매수선택권 행사, 2025 사업보고서 VII·IX·X, 아이디스 대량보유보고 2025-07-21~2026-09-14(10건) 공시. 2012년 프리미엄은 수정주가 계수 1.00~1.03 범위 계산.
7.7.2 돈의 흐름을 합쳐 보면
| 2020 ~ 2026 상반기 | 금액(억원) | 성격 |
|---|---|---|
| 모회사 아이디스홀딩스 주식 | 78.4 | 상장주, 상법 369조③으로 의결권 없음 그룹 정합 수정(2026-09-29) |
| 그룹 투자회사 아이베스트 출자 | 200.0 | 비상장, 계열 공동 통제 |
| 자매회사 아이디스 주식 | 170.6 | 상장주, 그룹 지배력 확대 |
| 그룹 방향 합계 | 449.0 | 9/23 가치 약 425억(홀딩스 81.0 + 아이디스 159.7 + 아이베스트 장부 184.0) |
| 배당 지급(2020~2026 지급분) | 230.1 | 그중 최대주주 측 약 40% |
| 자기주식 매입 | 325.0 | 소각 0 |
| 베트남 법인 손상(투자+대여금) | 322.3 | 2021년(자매회사 지분 참여 전) 114.8 + 207.5 검증 후 수정. 2022년 추가 투자주식 손상 48.5 별도 |
그룹 정합 확인(2026-09-29): 위 449.0억원은 코텍 회사 돈의 흐름이라 아이베스트 공동 출자자 정정(홀딩스 → 아이디스)이나 파워텔·링크의 코텍 매수(153.4억원, 아이디스 자회사 돈)와 무관하게 그대로입니다 그룹 정합 수정(2026-09-29). 배당 = 연도별 현금흐름표 배당금 지급(2020 59.5 · 2021 35.7 · 2023 35.7 · 2024 27.4 · 2025 32.3 · 2026 39.5) 공시. 자기주식 = 이행금액(2020 50.0 · 2023 50.1 · 2024 136.5 · 2025 88.4) 공시. 합계 계산.
같은 6년 반 동안 주주 전체에 배당으로 돌려준 돈(230억원)의 두 배 가까운 돈이 그룹 지분으로 갔습니다. 자기주식 매입(325억원)은 주주 환원처럼 보이지만, 소각하지 않은 자기주식은 의결권이 없는 대신 최대주주의 지분율을 자동으로 높이는 효과가 있습니다 — 아이디스홀딩스의 코텍 지분은 발행주식 기준 39.45%지만 의결권 있는 주식(유통주식) 기준으로는 53.2%, 아이디스파워텔·링크제니시스·임원까지 합한 그룹 전체(6/30 8,648,256주)는 65.7%입니다 계산 그룹 정합 수정(2026-09-29)(초판 56.3%는 6/30 홀딩스 수량에 2025말 링크 수량만 더한 값).
7.7.3 각 거래를 어떻게 평가할까 — 반론까지
회사 쪽에서 할 수 있는 설명
① 아이디스홀딩스·아이디스 주식은 PBR 0.3~0.6배의 싼 상장주였고, 지금까지 손익은 거의 본전입니다(홀딩스 +3.4%, 아이디스 −6.4%). ② 아이베스트는 계열사 공동 투자 기구이고 원금은 대부분 남아 있습니다. ③ 베트남 증자는 자매회사가 음(−)의 장부가(2021말 자본 −24.8억원) 상태의 법인에 USD 24M을 넣었고(자매회사들은 순자산 장부가보다 약 90억원 높은 값을 치렀고, 그 차액이 2022년 연결 기타자본잉여금 +89.8억원으로 코텍 지배지분에 들어왔습니다 검증 후 추가), 코텍은 추가 부담 없이 공장을 유지했습니다. ④ CB 콜옵션 행사 당시 전환가(7,873원)와 주가(9/23 종가 7,800원 검증 후 수정)는 비슷해 즉시 이득은 크지 않았습니다. ⑤ 모든 거래는 이사회 결의·공시 절차를 거쳤습니다.
소액주주 쪽에서 볼 문제
① 모회사·자매회사 주식 매입은 코텍의 사업과 무관하고, 대량보유보고의 보유 목적이 "경영권 영향"으로 적혀 있습니다(보고자 아이디스홀딩스와 특별관계자 전체의 목적이며, 코텍은 그 특별관계자로 함께 신고됨 검증 후 추가) — 투자 수익이 아니라 지배력이 목적입니다. ② 아이베스트는 5년간 매출이 없고, 무엇에 투자했는지 코텍 공시로는 알 수 없습니다. ③ 베트남 공장의 초기 손실은 코텍이 100% 떠안고, 흑자 전환 뒤 이익은 52%를 자매회사가 가져가는 구조입니다. ④ CB 콜옵션은 발행 당시 "미정"이었던 제3자가 결국 최대주주였고, 리픽싱으로 낮아진 가격에 지분을 늘렸습니다. ⑤ 이 모든 결정의 이사회 의장·대표이사가 모회사 대표와 같은 사람입니다.
종합하면, 개별 거래 하나하나를 "소액주주 가치를 크게 훼손했다"고 단정할 근거는 없습니다. 금액 기준 손실은 아직 작습니다. 그러나 패턴은 분명합니다 — 코텍은 그룹의 현금 저수지 역할을 하고 있고, 그 현금은 코텍 주주보다 그룹 지배력 쪽으로 먼저 쓰여 왔습니다 해석. 시장이 순현금 909억원을 거의 인정하지 않는(8장) 이유를 이것 말고는 설명하기 어렵습니다. 반대로, 이 패턴이 바뀌는 신호 — 자기주식 소각, 배당성향 상향, 계열사 주식 매입 중단 — 가 나오면 할인이 줄어들 여지도 같은 크기로 있습니다.
7.7.4 2012년 경영권 거래를 다시 보면
코텍의 현재 지배구조는 2012년 6월 12일 하루에 만들어졌습니다. 창업자 이한구 회장이 보유 주식 전량(3,263,005주, 당시 발행주식의 25.3%)을 아이디스홀딩스의 100% 자회사 아이앤아이에 700억원(주당 21,453원)에 넘겼고, 아이디스홀딩스는 기존 보유분을 합쳐 28.66%의 최대주주가 됐습니다 공시. 계약 조건에는 "잔금 200억원은 실사에 따른 충당재원으로 활용하며 3개월 뒤 지급 … 재무제표상 자산과 부채의 공정성과 정확성의 확인과정을 3개월간 둠"이 붙었습니다 공시.
두 가지를 읽을 수 있습니다. 첫째, 인수자는 당시 주가의 약 두 배를 창업자에게 지불했습니다(계약 전일 수정주가 9,955원, 수정 계수를 감안해 약 90~96% 프리미엄) 계산. 당시 코텍의 순현금·금융상품(현금 20.7억 + 단기금융상품 295.0억 + 매도가능 85.6억, 2011년 말)과 연 200억원대 영업이익을 감안하면, 인수자는 경영권의 가치를 높게 평가한 것입니다. 둘째, 소액주주는 이 프리미엄에 참여하지 못했습니다(한국 법상 의무공개매수 제도가 없음). 이후 14년, 코텍의 주가는 그 인수 가격(21,453원)을 한 번도 회복하지 못했습니다(2018년 고점 18,300원) 2차. 경영권에는 높은 값이 매겨지고, 소수 지분에는 낮은 값이 매겨지는 구조가 코텍 할인의 뿌리라고 볼 수 있습니다 해석.
공정하게 덧붙이면, 아이디스 체제 이후 코텍은 영업 면에서 나빠지지 않았습니다. 2012년 매출 1,629억원 → 2025년 3,968억원, 베트남 생산기지 구축, IGT "Supplier of the Year"(2024) 수상 등은 경영 성과입니다 공시. 문제는 영업이 아니라 자본 배분입니다.
7.7.5 공시의 질 — 무엇이 보이지 않게 돼 있나
관계사 거래와 별개로, 코텍의 공시에는 투자자가 가장 알고 싶은 것들이 빠져 있습니다. ① 주요 고객 실명(판매전략 문단에는 IGT·Aristocrat·L&W를 쓰면서 10% 고객 표는 A·B·C로만, 그것도 해마다 기호를 새로 붙임), ② 수주잔고(주문 방식상 "나타내기 어렵다"), ③ 게이밍 안의 제품별(단품·결합품·버튼부·탑퍼) 매출, ④ 운반비의 내역(관세 포함 여부), ⑤ "세계 1위" 점유율의 현재 근거, ⑥ 아이베스트의 투자 내역입니다 공시. 각각은 영업 비밀이나 공시 서식의 한계로 설명될 수 있지만, 합쳐 놓으면 외부 투자자가 이익의 지속성과 현금의 사용처를 검증할 수단이 매우 제한적이라는 뜻입니다. 할인의 일부는 이 정보 비대칭에 대한 값입니다 해석. 반대로 대량보유보고(계열사 주식 매입 내역을 일 단위로 공개)와 특수관계자 주석은 충실한 편이어서, 이 리포트의 7.7절은 대부분 원문으로 재구성할 수 있었습니다.
7.8 베트남 생산 — 원가 절감 기지인가, 이익 나눔 창구인가
KORTEK VINA는 코텍 제품을 만드는 공장이고, 코텍에만 팝니다. 그런데 지분의 52%는 자매회사 두 곳 몫입니다.
7.8.1 7년 연표
| 연도 | 자산 | 부채 | 자본 | 매출 | 순이익 | 코텍 지분 · 사건 |
|---|---|---|---|---|---|---|
| 2019 | 설립(4/2), 공장 준공(11/30, 동반 IV 산업단지) | 100% · 출자 USD 10M | ||||
| 2021 | 482.2 | 507.0 | −24.8 | 134.4 | −53.9 | 100% · 코텍 별도에서 투자주식 114.8억 손상 + 대여금 대손충당금 207.5억 검증 후 수정 |
| 2022 | 701.1 | 279.5 | 421.6 | 218.0 | 7.8 | 47.82% · 세 회사 각 USD 12M 증자(3/22). 자매회사 몫 비지배지분 장부 198.7억 vs 납입 약 292억 — 차액 약 90억은 코텍 연결 자본잉여금(+89.8억)으로. 코텍 별도 투자주식 48.5억 추가 손상 검증 후 추가 |
| 2023 | 690.1 | 284.4 | 405.7 | 133.7 | −12.3 | 47.82% |
| 2024 | 761.0 | 339.2 | 421.8 | 182.0 | −17.1 | 47.82% |
| 2025 | 749.7 | 347.6 | 402.1 | 359.9 | 2.9 | 47.82% · 코텍의 VINA 매입 359.9억(공시) |
| 1H26 | 845.4 | 403.1 | 442.2 | 250.6 | 10.3 | 47.82% · 비지배지분 221.1억 |
억원. 각 연도 사업·반기보고서 연결 주석 "종속기업 요약 재무정보"(내부거래 제거 전) 공시. 2025년 VINA 매출(359.9억) = 코텍의 VINA 향 매입(대주주 등과의 거래, 35,987,535천원)으로 전량 코텍 향임을 확인.
7.8.2 이익이 거의 없다는 것의 의미
VINA의 매출은 2025년 359.9억원으로 코텍 연결 매출의 9%에 해당하는데, 순이익률은 0.8%입니다(2023·2024년은 적자). 공장이 코텍에 파는 가격(이전가격)이 원가에 아주 조금 얹은 수준으로 정해져 있다는 뜻입니다 해석. 소액주주 입장에서 이것은 양날의 칼입니다.
좋은 쪽
공장에서 이익이 거의 나지 않으므로 자매회사 두 곳(52.18%)에 흘러가는 이익도 거의 없습니다. 2022~1H26 비지배지분에 배분된 순이익은 누적 약 +5억원에 불과합니다(2022 +8.1억·2023 −2.4억·2024 −6.3억·2025 0.0억·1H26 +6.0억, 연결 손익계산서 비지배지분 귀속 순이익) 공시. 원가 절감 효과는 대부분 코텍 본사의 이익으로 잡힙니다.
나쁜 쪽
그 가격을 정하는 사람이 세 회사 모두의 대표·의장인 김영달 회장 쪽이라는 점입니다. 이전가격을 올리면 이익이 코텍(소액주주 60%)에서 VINA(자매회사 52%)로 옮겨 갑니다. 지금은 그런 흔적이 없지만, 구조적으로 가능한 경로입니다. 또 VINA의 자본 442억원 중 52%(약 231억원)는 자매회사 몫이어서, 연결 현금·자산을 전부 코텍 주주 몫으로 보면 과대평가가 됩니다(7장에서 차감).
7.8.3 손상된 대여금 — 숨은 청구권일 수 있다
2021년 코텍 별도 재무제표에서 대손 처리된 VINA 대여금은 이연법인세 주석에 "종속기업투자주식대여금손상" 일시적 차이로 2026년 6월에도 236.6억원(환율 반영) 남아 있습니다 공시. 2021년 말 설정한 대손충당금은 207.5억원(당시 별도 대여금 잔액 단기 237.2억 + 유동성장기 29.6억 중, 거래처별 내역 미공시)이었습니다 검증 후 추가. 일시적 차이로 남아 있다는 것은 대여금 채권이 법적으로 소멸하지 않았을 가능성을 시사합니다 — 채무 면제였다면 일시적 차이가 아니라 영구 손실로 정리됐을 것입니다 해석. 만약 VINA가 이 돈을 갚으면 코텍 별도로는 대손충당금 환입 이익이 생기고, VINA의 현금이 100% 코텍으로 옮겨 갑니다(비지배주주 몫 감소). 반대로 이 대여금이 증자 때 출자 전환됐거나 면제됐다면 그런 여지는 없습니다. 공시로는 어느 쪽인지 확인하지 못했습니다 미확인. 2022년 자매회사들의 증자 조건이 이 대여금을 어떻게 다뤘는지는 이 회사를 평가할 때 반드시 물어볼 질문입니다.
7.8.4 관세와 베트남
미국은 2025년 한국산에 15%, 베트남산에 20%(환적 40%)의 상호관세를 부과하는 쪽으로 정리됐습니다 2차. 게임기 부품이 어느 세율을 적용받는지, 코텍이 한국·베트남 중 어디서 미국 고객에 선적하는지, 관세를 누가 내는지는 공시에 없습니다 미확인. 6.3에서 본 운반비 급증(매출의 4.0% → 9.1%)이 관세·통관 비용을 포함한다면, 관세율 변화가 이익률에 곧바로 전달되는 구조입니다. 경쟁사 대부분이 대만·중국·동남아에서 생산하므로 상대적 불리함은 크지 않을 수 있으나, 절대 수준에서는 이익률의 1~5%p가 걸린 변수입니다 추정.
7.8.5 미국 법인 — 라스베이거스의 영업·서비스 창구
KORTEK Corp USA(라스베이거스, 2014년 설립, 98%)는 판매·AS 지원 법인입니다. 2025년 코텍 본사는 미국 법인에 기타비용(수수료 성격) 84.3억원을 지급했고, 미국 법인의 같은 해 매출은 84.7억원, 순이익 1.3억원이었습니다 공시. 즉 미국 법인은 본사로부터 받는 서비스 수수료로 운영되며 이익을 거의 남기지 않는 구조입니다. 게임기 회사들의 본사·공장(라스베이거스·리노 등)에 가까이 있으며, 규제 승인 대응과 현장 AS가 주 역할로 보입니다 해석. 2%는 소수주주 몫이지만 금액은 무시할 수준입니다.
8업황 사이클과 주가 — 최근 10년
이익이 사이클을 타는 회사의 낮은 PER은 대개 함정입니다. 코텍의 3.7배가 함정인지, 아니면 사이클을 감안해도 싼지를 11년치 연말 배수와 정상화 이익으로 확인합니다.
주가와 연말 PBR — 2008~2026
파랑 = 월말 수정주가, 주황 점선 = 연말 PBR(유통주식 기준).
8.1 연말 배수 11년 — PBR은 계속 내려왔다
| 연도 | 연말 주가 | 유통주식(만주) | 시총(억원) | 지배순이익 | PER | PBR | 영업이익률 | DPS |
|---|---|---|---|---|---|---|---|---|
| 2015 | 11,700 | 1,517 | 1,775 | 231.8 | 7.7 | 0.83 | 10.9% | 250 |
| 2016 | 13,950 | 1,487 | 2,074 | 377.5 | 5.5 | 0.85 | 9.8% | 300 |
| 2017 | 16,350 | 1,487 | 2,431 | 217.1 | 11.2 | 0.93 | 10.2% | 300 |
| 2018 | 13,900 | 1,487 | 2,067 | 350.5 | 5.9 | 0.71 | 12.2% | 400 |
| 2019 | 12,850 | 1,487 | 1,911 | 307.7 | 6.2 | 0.60 | 11.6% | 400 |
| 2020 | 8,990 | 1,428 | 1,284 | −85.1 | 적자 | 0.43 | −0.5% | 250 |
| 2021 | 9,980 | 1,428 | 1,425 | −134.4 | 적자 | 0.49 | −6.9% | 0 |
| 2022 | 9,100 | 1,428 | 1,300 | 282.3 | 4.6 | 0.41 | 6.4% | 250 |
| 2023 | 6,550 | 1,372 | 898 | 79.3 | 11.3 | 0.28 | 1.5% | 200 |
| 2024 | 7,850 | 1,292 | 1,014 | 272.8 | 3.7 | 0.30 | 7.6% | 250 |
| 2025 | 9,020 | 1,317 | 1,188 | 283.3 | 4.2 | 0.32 | 9.5% | 300 |
| 9/23/2026 | 10,250 | 1,317 | 1,350 | 491.0(TTM) | 2.75 | 0.34 | 11.2% | — |
연말 주가는 네이버 수정주가(2015년 이후 원주가와 동일) 2차. 유통주식 = 발행 − 연말 자기주식(자기주식 취득결과보고서·사업보고서 보유현황으로 재구성) 계산. 순이익·자본·DPS 공시. PBR 중앙값 0.49배, 최저 0.28배(2023), 최고 0.93배(2017).
표에서 가장 중요한 줄은 2016~2019년과 2024~2026년의 비교입니다. 영업이익률은 두 시기 모두 10% 안팎인데, PBR은 0.6~0.9배에서 0.3배대로 반토막 이하가 됐고, PER도 5.5~11배에서 3~4배로 내려왔습니다. 그 사이에 바뀐 것은 ① 코로나 적자(2020~2021)로 "카지노는 언제든 문을 닫을 수 있다"는 기억이 생겼고, ② 자본 중 현금·계열사 주식 비중이 커지면서 ROE가 낮아졌고, ③ 자기주식이 70만주에서 459만주로 늘어도 소각이 한 번도 없었다는 점입니다 해석. 시장은 이익률 회복을 보고도 배수를 올려 주지 않았습니다.
8.2 지금은 사이클의 어디쯤인가
| 신호 | 현재 값 | 과거 고점 국면(2018·2022) | 읽기 |
|---|---|---|---|
| 영업이익률 | TTM 11.2%, 1H26 12.8% | 2018 12.2%, 2008 17.5%(환율) | 고점 영역 |
| 대당 판매가 | 109.1만원(사상 최고) | 2017~2018 83~84만원 | 제품 구성 변화, 되돌림 위험 |
| 최대 고객 증가율 | +171%(1H26) | 2022 "가" 2.8배 → 2023 급감 | 신제품 주기 정점 신호 |
| 고객사 출하 | L&W −15%(1H26) | 2022 L&W +47%·IGT +38% | 시장 전체는 둔화 |
| 재고 | 1,263.2억(TTM 매출의 27%) | 2022말 1,386.7억(32%) | 과잉은 아님 |
| 원/달러 | 1,359원(9/23) vs 1H 평균 1,486원 | 2022 평균 1,294원 | 역풍 전환 |
| 주가 반응 | 8/11 12,620원(8월 종가 고점) → 9/23 10,250원(−18.8%) 검증 후 수정 | 2018 고점 18,300 → 2019 11,750 | 시장은 이미 정점을 가정 |
각 수치 출처는 1~5장 공시 2차. 판단 해석.
정직한 결론은 "고점 영역이거나 그 근처"입니다. 이익률·판매가·고객 집중·환율 네 신호가 모두 과거 고점 국면과 닮았고, 개선 신호는 재고가 과잉이 아니라는 점 정도입니다. 따라서 TTM PER 2.75~3.7배를 그대로 "싸다"의 근거로 쓰면 안 됩니다.
8.3 그래도 싼가 — 정상화 이익으로 다시 재기
"고점 이익 PER" 반론을 정면으로 받는 방법은 이익을 사이클 평균으로 바꿔서 다시 재는 것입니다.
| 기준 이익 | 영업이익(억원) | 세후(22%) | 본업에 매겨진 값 261억 ÷ | 거버넌스 할인 시 662억 ÷ |
|---|---|---|---|---|
| TTM | 518.9 | 404.7 | 0.6배 | 1.6배 |
| 2022~2025 평균 | 233.7 | 182.3 | 1.4배 | 3.6배 |
| 2016~2025 평균(코로나 포함 10년) | 216.1 | 168.6 | 1.5배 | 3.9배 |
| 2023년(재고조정 저점) | 48.0 | 37.4 | 7.0배 | 17.7배 |
"본업에 매겨진 값" = 유통 시총 1,349.8억 − 금융자산(A 순현금 909.4 + B 상장주×0.8 297.2 + C 비상장×0.5 104.0) + VINA 비지배지분 221.5 = 260.8억. "거버넌스 할인"은 B·C를 0으로 본 경우 662.0억 계산(9장).
10년 평균 이익(코로나 2년 적자 포함)으로 재도 본업 가치는 세후 이익의 1.5~3.9배입니다. 재고조정 저점(2023년)이 영구화된다는 극단적 가정이어야 7~18배가 됩니다. 즉 "고점 이익" 반론은 옳지만, 이 가격에서는 그 반론만으로 설명이 끝나지 않습니다. 남는 설명은 금융자산을 시장이 거의 인정하지 않는다는 것, 다시 말해 "이 현금은 소액주주 몫이 아니다"라는 시장의 판단입니다. 그 판단이 근거가 있는지를 7.7·7.1~7.5·7.6절에서 봅니다.
8.4 과거 다섯 번의 하강 — 회사가 스스로 적은 원인
| 연도 | 매출 증감 | 영업이익 | 회사가 사업보고서에 적은 원인 | 유형 |
|---|---|---|---|---|
| 2007 | −9.2% | 90.2 → 72.9억 | (원인 서술 확인 못 함) 2008년 원화 급락으로 매출 +63%·이익률 17.5%로 반전, 같은 해 통화파생상품 손실로 순이익 41.4억 | 환율 |
| 2014 | −12.3% | 207.4 → 55.0억 | "환율 하락, 신제품 출시 지연 및 주요 거래선의 실적 부진 및 제품 MIX 등의 영향으로 MLD 등 고가 제품의 판매가 저조", 전자칠판 "70인치 제품 조기 단종" | 환율 + 고객 신제품 주기 |
| 2019 | −17.7% | 424.2 → 331.3억 | Game −7.2%, 전자칠판 −39.5%. 그러나 "Button Deck, Curved Display 판매증가로 영업이익률 10% 이상 유지" | PID 고객 |
| 2020~21 | −34.6% | −9.5 · −146.6억 | "COVID-19 확산에 따른 카지노 리조트 Shut-down 및 제한 운영으로 GAME 부문 매출액 40% 이상 감소", 환 관련 손실 94.0억(2020). 2021년은 원재료·물류비 상승 | 전방 충격 + 공급망 |
| 2023 | −23.7% | 273.3 → 48.0억 | "전자칠판 주요 거래처(Smart社)와의 거래중단으로 PID 매출 −60.4%", "게이밍 거래처(APMI社) 파산으로 인한 매출채권 대손상각비 등 비경상적 비용" | 단일 고객 이탈 + 거래처 부도 |
각 연도 사업보고서 IV "이사의 경영진단 및 분석의견" 인용 공시. 증감률은 A표 기준 계산.
다섯 번 중 "카지노 산업 전체의 침체"가 원인이었던 것은 코로나 한 번뿐입니다. 나머지 네 번은 환율, 특정 고객의 신제품 지연, 특정 고객의 이탈·부도였습니다. 이는 4장의 결론 — 코텍의 실적은 시장보다 고객 몇 곳의 사정에 더 민감하다 — 과 정확히 같은 이야기입니다. 거꾸로 상승 국면도 마찬가지입니다. 2015년은 "IGT, Aristocrat 세계 1~2위 업체의 매출증가와 환율상승"(+62.5%), 2018년은 "Curved Monitor, Button Deck, Topper 등 고수익 제품"(카지노 +38.8%), 2022년은 "전방산업 회복·패널 가격 하락·환율 상승"이 원인이었습니다 공시. 지금의 상승 원인(대당 가격 급등, 특정 고객 급증, 원화 약세)은 2015·2018년과 같은 계열입니다.
8.5 네 번의 저점에서 주가는 어디까지 갔나
| 저점 | 종가 저점 | 유통 시총(추정) | 당시 금융자산(직전 결산) | 당시 상황 |
|---|---|---|---|---|
| 2008-10-27 | 3,381원* | 약 404억 | 현금 217.5억, 차입 0(2007말) — 시총 ≈ 현금의 1.9배 | 금융위기·KIKO 손실, 매출은 +63% |
| 2014-12-18 | 9,358원* | 약 1,195억 | 현금·단기금융상품 291.7억(2014말) | 신제품 지연·환율, 영업이익 −73% |
| 2020-03-19 | 6,900원 | 약 1,026억 | 현금 965.9억 + 금융자산 약 596억, 차입 0(2019말) | 코로나 카지노 폐쇄 — 시총 < 순현금 |
| 2023-11-13 | 6,160원 | 약 845억 | 현금 1,565.8억 + 단기 187.6억 − 차입 200 − CB·EB 약 380(2023말) | 재고조정·거래처 이탈 — 시총 ≈ 순현금 |
| 2026-09-23 | 10,250원 | 1,349.8억 | 순현금 909억 + 상장주 372억 + 비상장 208억 | 이익 고점 영역, 환율 역풍 |
*2015년 유상증자 이전 수정주가(원주가 대비 1~3% 낮음). 유통 시총 = 저점 종가 × (당시 발행 − 자기주식) 계산. 금융자산은 직전 사업보고서 공시.
2020년과 2023년 두 번의 저점에서 코텍 주가는 순현금과 같거나 그보다 낮은 수준까지 내려갔습니다. 즉 이 회사의 "하방"은 역사적으로 본업 가치 0 + 순현금 100% 근처였습니다. 현재 가격(본업 가치 약 261억원)은 그 역사적 하단에 상당히 가깝습니다. 반대로 말하면, 과거 경험상 이익 사이클이 꺾여도 주가가 순현금 아래로 오래 머문 적은 없었지만(2020년 12월 8,990원, 2024년 말 7,850원으로 회복), 순현금을 크게 웃돈 적도 2019년 이후로는 없었습니다 해석.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
이 장은 목표주가가 아니라 "현재 가격이 무엇을 가정하는가"를 보여 주기 위한 계산입니다. 매수·매도 판단은 독자의 몫입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 3.71배 (2.75배) | TTM 지배순이익 490.9억 · 발행 시총 1,820.6억(유통 1,349.8억) 계산 |
| EV/EBIT | 2.18배 (0.50배) | EV = 시총 − 순현금 909.4억 + 비지배지분 221.5억 · TTM 영업이익 518.9억. 괄호는 유통 시총·금융자산 등급 인정(A + B 80% + C 50%) 기준, 산식별 값은 9.6 계산 |
| PBR | 0.46배 (0.34배) | 2026-06-30 지배지분 4,001.2억 공시 계산 |
| FCF 수익률 | 14.9% (20.1%) | TTM FCF 271.2억(영업현금흐름 313.4억 − 유형·무형자산 취득 42.2억) ÷ 시총 계산 |
| 배당수익률 | 2.93% | FY2025 DPS 300원 ÷ 10,250원 |
| 지표 | 값 | 산식·메모 |
|---|---|---|
| 시가총액 (9/23 KRX) | 1,350억 | 유통 13,169,236주 × 10,250원 · 발행 기준 1,821억 · 순위표 9/18 10,750원이면 1,416억 |
| 즉시 가용 순현금 (A등급) | 909억 | 현금 873.9 + 예금 278.5 + ELB 30.5 − 차입 200 − 리스 52.4 − 7~9월 아이디스 매수 21.1 계산 |
| TTM 영업이익 · 이익률 | 519억 | 매출 4,645.7억 · 11.2% · 2018년 최고 424억 초과 |
| PER (TTM, 9/23) | 3.7배 | 발행주식 기준 · 유통주식 기준 2.7배 · 순위표 6.50 = 2025 EPS 1,655원(FnGuide식) |
| 상위 3개 고객 비중 | 60.1% | 1H26 · 최대 고객 624.8억(전년 동기 230.3억) · 실명 미공시 |
| 자기주식 | 25.86% | 4,592,353주 · 9/23 시가 470.7억 · 소각 0주 · 상법 유예기한 2027-09-05 |
9.1 출발점 — 시가총액을 쪼개면
시가총액 분해 — 시장이 본업에 매긴 값
유통주식 시총에서 금융자산(등급별 할인)을 빼고 베트남 비지배지분을 더한 값.
9월 23일 유통주식 시가총액 1,349.8억원에서 금융자산(A 순현금 909.4억 + B 상장주 80% 297.2억 + C 비상장 50% 104.0억)을 빼고 베트남 비지배지분 221.5억원을 더하면, 시장이 본업(게이밍·PID 모니터 사업)에 매긴 값은 260.8억원입니다 계산. TTM 영업이익(518.9억원)의 0.50배, 세후로 0.64배입니다. 발행주식 기준 시총(1,820.6억원)으로 같은 계산을 하면 731.5억원(EV/EBIT 1.41배)입니다. 계열사 주식과 비상장 자산을 0으로 보는 거버넌스 할인을 적용해도 본업 값은 662.0억원 — 세후 TTM 이익의 1.6배입니다.
| 현재 가격이 정당화되는 영업이익(세후 22%) | 배수 3배 | 5배 | 7배 |
|---|---|---|---|
| 기본(금융자산 등급 인정, 본업 값 260.8억) | 111억 | 67억 | 48억 |
| 거버넌스 할인(A등급만 인정, 본업 값 662.0억) | 283억 | 170억 | 121억 |
본업 값 ÷ 배수 ÷ (1−0.22) 계산(calc.py implied_op_at).
읽는 법: 세후 이익의 5배를 쳐 준다고 할 때, 현재 가격은 영업이익이 연 67억원(기본)~170억원(거버넌스 할인)으로 영구히 줄어든다는 가정과 같습니다. 10년 평균 영업이익은 216억원, 코로나 2년을 포함한 최악의 5년(2019~2023) 평균은 99억원이었습니다 계산.
9.2 세 개의 이익 수준 × 두 개의 배수 × 두 개의 자산 가정
| 이익 가정 | 영업이익 | 배수 | 주주가치(억원) | 주당(유통) | vs 10,250원 | 거버넌스 할인 시 주당 | vs 10,250원 |
|---|---|---|---|---|---|---|---|
| 약세 — 2023년형 재고조정 영구화 | 50 | 5배 | 1,284 | 9,750 | −5% | 6,704 | −35% |
| 약세 | 50 | 7배 | 1,362 | 10,343 | +1% | 7,296 | −29% |
| 중립 — 2022~2025 평균 | 234 | 5배 | 2,002 | 15,200 | +48% | 12,153 | +19% |
| 중립 | 234 | 7배 | 2,367 | 17,971 | +75% | 14,925 | +46% |
| 강세 — TTM 유지 | 519 | 5배 | 3,113 | 23,640 | +131% | 20,593 | +101% |
| 강세 | 519 | 7배 | 3,923 | 29,788 | +191% | 26,741 | +161% |
주주가치 = 영업이익 × (1−0.22) × 배수 + 금융자산 인정액 1,089.1억(거버넌스 할인 시 687.9억) 계산(calc.py scenarios). 주당 = ÷ 유통주식 13,169,236주. 발행주식(17,761,589주) 기준이면 모든 주당 값이 25.9% 낮아짐(예: 중립 5배 11,270원). 배수 5~7배(세후)는 이익 변동이 큰 부품사에 대한 보수적 범위로 필자가 정함.
약세가 현실이 되는 경로
현재 호황을 이끈 고객(4장의 "라"·"마")의 캐비닛 세대가 끝나고 다음 세대 공급권을 경쟁사에 내주며, 원/달러가 1,300원대에 머물고, 패널 가격이 반등하는 경우. 2022→2023년처럼 매출이 25% 줄고 영업이익률이 1~2%로 떨어지면 영업이익 50억원 안팎입니다. 이때도 금융자산을 기본 가정으로 인정하면 주가는 거의 제자리이고, 계열사 주식을 0으로 보면 30% 낮습니다. 이 회사의 하방은 이익이 아니라 현금이 막고, 현금을 얼마나 인정하느냐가 하방의 깊이를 정합니다.
강세가 현실이 되는 경로
캐비닛 결합품이 여러 고객으로 확산되고(대당 판매가 100만원대 유지), 게임기 신흥 시장(일본 IR·남미·중동)이 열리며, 환율이 1,400원대 중반에서 안정되는 경우. TTM 영업이익 519억원이 2~3년 유지되면 현재 가격은 그 이익의 반년치 이하입니다. 다만 과거 11년 동안 PER이 12배를 넘은 해가 없고 PBR이 1배를 넘은 해도 없었다는 점에서, "배수 7배"조차 이 회사의 역사에서는 후한 가정입니다.
9.3 민감도 — 영업이익 × 배수 (유통주식 기준, 원/주)
| 영업이익(억원) \ 세후 배수 | 3배 | 5배 | 7배 | 9배 |
|---|---|---|---|---|
| 50 | 9,158 | 9,751 | 10,343 | 10,935 |
| 150 | 10,935 | 12,712 | 14,489 | 16,266 |
| 234 (2022~25 평균) | 12,428 | 15,200 | 17,972 | 20,744 |
| 300 | 13,601 | 17,154 | 20,708 | 24,262 |
| 400 | 15,378 | 20,116 | 24,854 | 29,592 |
| 519 (TTM) | 17,492 | 23,640 | 29,788 | 35,936 |
금융자산 인정액 1,089.1억 고정 계산. 굵은 칸이 현재 주가(10,250원)에 가장 가까운 조합. 거버넌스 할인(687.9억) 적용 시 모든 칸이 3,047원 낮아짐.
표가 말하는 것: 현재 가격은 "영업이익 50억원 × 7배" 또는 "150억원 × 3배" 근처입니다. 둘 다 과거 10년 평균(216억원)보다 훨씬 비관적인 가정입니다. 반대로 말해 이 가격에서 주가를 더 끌어내리려면 이익 감소가 아니라 현금의 가치를 부정하는 사건 — 대규모 계열사 출자, 자기주식의 저가 처분, 무리한 인수 — 이 필요합니다. 이것이 이 회사의 투자 논쟁을 "사이클"보다 "지배구조"로 옮겨 놓는 이유입니다.
9.4 9월 23일 이후 — 최신 종가 병기
9월 28일 장중 주가는 10,480원(+2.2%)으로 기준일 대비 ±10% 범위 안이어서 본문 수치를 그대로 씁니다. 같은 날 원/달러는 1,363.1원으로 9/23과 비슷합니다 2차.
9.5 과거 배수 밴드로 본 가격
| 기준 | PBR | 6월말 BPS 30,383원 적용 주가 | vs 10,250원 | 그 배수가 나왔던 때 |
|---|---|---|---|---|
| 11년 최저 | 0.28 | 8,507 | −17% | 2023년 말 — 재고조정, 영업이익률 1.5% |
| 현재 | 0.34 | 10,250 | 0% | TTM 영업이익률 11.2% |
| 11년 중앙값 | 0.49 | 14,888 | +45% | 2021년 말(적자 중) |
| 2016~2019 평균 | 0.77 | 23,395 | +128% | 1차 호황, 이익률 10~12% |
연말 PBR은 6¾.1 표(유통주식 기준) 계산. 과거 배수가 반복된다는 보장은 없음.
현재 PBR은 이익률 1.5%였던 2023년 말 저점과 거의 같고, 이익률이 비슷했던 2016~2019년 평균의 절반 이하입니다. 시장이 2023년의 저점 배수를 "이익률이 좋아도 바뀌지 않는 새 기준"으로 받아들였는지, 아니면 아직 확인을 기다리는 중인지가 판단의 갈림길입니다. 8장의 결론대로라면, 그 차이를 만드는 것은 이익보다 현금의 사용처입니다.
9.6 산식별 EV/EBIT — 어떤 가정이 결과를 얼마나 바꾸나
| 시총 기준 \ 금융자산 인정 | A만(순현금) | A + B 80% + C 50% | A + B 100% + C 100% |
|---|---|---|---|
| 유통주식 1,349.8억 | 662.0 → 1.28배 | 260.8 → 0.50배 | 82.4 → 0.16배 |
| 발행주식 1,820.6억 | 1,132.8 → 2.18배 | 731.5 → 1.41배 | 553.2 → 1.07배 |
EV = 시총 − 인정 금융자산 + 비지배지분 221.5억, ÷ TTM 영업이익 518.9억 계산. 시리즈 공통 비교에는 "발행주식 · A+B80%+C50%"(1.41배)를 대표값으로 씁니다.
가장 보수적인 조합(발행주식 기준, 순현금만 인정)에서도 EV/EBIT는 2.2배입니다. 이 표의 모든 칸이 한국 제조업 평균(대략 6~10배)을 크게 밑돈다는 점에서, 코텍의 할인은 산식의 선택으로 설명되지 않습니다 — 산식을 어떻게 바꿔도 남는 할인이 곧 시장의 "지배구조·사이클 할인"입니다 해석.
9.7 이 계산이 틀릴 수 있는 곳
① 영업이익 수준 — 시나리오의 세 이익 수준(50·234·519억원)은 과거 실적에서 골랐을 뿐 예측이 아닙니다. 코로나형 충격이면 이익은 2년 연속 적자일 수 있고(2020~21년 합계 −156억원), 그 경우 순현금이 줄어듭니다. ② 환율 — 9/23 환율이 유지되면 234억원 시나리오조차 낙관일 수 있습니다(6.5의 연 −190~−290억원 추정). ③ 금융자산 할인율 — 상장주 80%·비상장 50%는 필자의 가정이며, 계열사 주식을 전혀 인정하지 않는 투자자에게는 거버넌스 할인 열이 기준입니다. ④ 주식 수 — 자기주식이 처분되면 유통주식 기준의 모든 주당 값이 25.9% 낮아집니다. ⑤ 배수 — 세후 5~7배는 이 회사의 과거 11년 연말 PER 범위(3.7~11.3배)의 중간값 근처에서 골랐습니다. 이 다섯 가지가 동시에 나쁜 방향으로 움직이면 주당 가치는 현재 주가의 절반 근처까지 내려갈 수 있습니다(발행주식 기준·거버넌스 할인·영업이익 50억원·5배: 약 4,970원) 계산.
9.8 중복계산 금지 — 코텍을 평가할 때 두 번 세기 쉬운 것들
현금이 많고, 계열사 지분이 얽히고, 자기주식이 많은 회사는 가치를 두 번 세기 쉽습니다. 이 리포트가 피한 함정을 목록으로 남깁니다.
| 함정 | 잘못 세는 방식 | 이 리포트의 처리 |
|---|---|---|
| ① 자기주식 | 시가총액을 발행주식으로 계산하면서, 자기주식 시가(470.7억)를 또 자산으로 더함 — 혹은 유통주식 시총을 쓰면서 자기주식을 자산으로 더함 | 시총은 유통주식 기준(1,349.8억), 자기주식은 자산으로 더하지 않음. 발행 기준 수치는 별도 병기(자기주식이 재처분될 위험 반영용) |
| ② 베트남 법인 비지배지분 | 연결 현금·자산을 전부 코텍 주주 몫으로 봄 | 연결 순현금은 그대로 쓰되 비지배지분 221.5억을 차감(EV에 가산) |
| ③ 순환출자형 교차지분 | 아이디스홀딩스를 평가할 때 "홀딩스가 가진 코텍 지분"과 "코텍이 가진 홀딩스 지분"을 모두 시가로 합산 | 코텍 리포트에서는 코텍이 가진 홀딩스 주식만(시가×0.8 또는 0) 반영. 홀딩스의 가치는 평가하지 않음 |
| ④ 이자·배당·외환 이익 | 순현금을 더하면서, 그 현금이 번 이자(1H26 13.0억)·배당(4.0억)·외환이익(64.4억)이 포함된 순이익에 PER을 곱함 | 본업 가치는 영업이익(EBIT)에 배수를 곱하고, 금융자산은 따로 더함. PER은 참고치로만 |
| ⑤ 환율 이익과 달러 자산 | 1,486원 환율로 번 TTM 영업이익에 배수를 곱하고, 6/30 1,548원으로 환산된 달러 자산을 그대로 더함 | 시나리오에 환율 반영 이익 수준을 따로 둠(9.2). 달러 순자산의 9/23 환산 차이(약 −143억)는 A등급 현금에 일부 영향 — 민감도로만 표시 |
| ⑥ 아이베스트 내부 자산 | 아이베스트 장부(184억)를 쓰면서, 아이베스트가 보유한 자산이 계열사 주식이면 ③과 겹침 | 아이베스트가 홀딩스 3.22%·아이디스파워텔 3.33%·링크제니시스 1.26%를 보유함은 확인(코텍 반기 IX 출자표 그룹 정합 수정(2026-09-29)), 나머지 구성은 코텍 공시로 미확인 → 50% 할인(C등급)으로 흡수 |
| ⑦ 운전자본 | 순현금을 전부 "잉여"로 보면서, 매출 성장에 필요한 운전자본 증가(매출의 약 45~55%)를 무시 | 본문(7.3)에서 필요 운전자본을 병기. 시나리오는 순현금을 전액 인정하되, 약세 시나리오에서 이익을 낮춰 흡수 |
| ⑧ 전환사채 | 과거 리포트 관행대로 CB 희석을 반영 | 2026-04-28 전액 상환으로 잔존 주식연계채권 없음 — 희석 반영하지 않음 |
금액 출처는 7.1~7.5·7.8·7.6절 공시 계산.
이 목록에서 가장 논쟁적인 것은 ①입니다. 유통주식 기준은 "자기주식은 사실상 소각된 것과 같다"는 가정이고, 발행주식 기준은 "자기주식이 언젠가 다시 시장이나 우호 세력에게 풀린다"는 가정입니다. 7.6절에서 본 교환사채 전례와 소각 이력 0을 감안하면, 두 값을 모두 보는 것이 정직합니다. 9장의 주당 가치는 유통주식 기준을 기본으로 하되 발행주식 기준을 병기합니다.
9.8.1 왜 SOTP(부문별 합산)를 하지 않았나
코텍은 부문이 두 개(게이밍·PID)이지만 PID가 매출의 4%이고 적자여서 부문별로 배수를 달리 줄 실익이 없습니다. 대신 이 리포트는 "본업 하나 + 금융자산 세 등급 − 비지배지분"이라는 단순한 합산을 썼습니다(9장). 계열사 주식(아이디스홀딩스·아이디스)을 각 회사의 순자산가치로 다시 평가하는 방식도 검토했지만, 두 회사 모두 PBR 0.3~0.6배로 거래되고 있어 순자산으로 평가하면 코텍의 금융자산이 크게 부풀려지고, 그 가치가 코텍 주주에게 실현될 경로도 없어 채택하지 않았습니다 판단. 베트남 법인의 공장·토지(사용권)는 본업 가치 안에 포함돼 있으므로 따로 더하지 않았습니다. 송도 본사 토지(재평가 모형, 장부 274.7억원)도 같은 이유로 더하지 않았습니다 공시.
9.9 순위표 6위 논거는 원문으로 성립하는가
이 장은 삽입장입니다. 사용자의 순위표가 코텍에 대해 적은 문장을 한 줄씩 떼어 DART 원문과 KRX 시세로 다시 계산했습니다.
9.9.1 문장별 대조표
| 순위표의 문장 | 원문·재계산 결과 | 판정 |
|---|---|---|
| "기준주가 10,750원" (가격 관측 2026-09-18) | 9월 18일 KRX 종가 10,750원과 일치(15:30 분봉). 이후 9/21 10,600 · 9/22 10,570 · 9/23 10,250원(−4.7%). 2026년 고점은 5/8 장중 14,500원(1분기 실적 발표 직후) 2차 | 일치 |
| "PER 6.50배" | 10,750 ÷ 6.50 = EPS 1,654원. 2025 지배순이익 283.27억 ÷ 자기주식을 빼지 않은 2025년 가중평균 발행주식 약 1,711만주 = 1,655원 → 6.50배 재현. 공시 기본 EPS(자기주식 차감) 2,221원이면 4.84배. 9/23 종가·TTM 지배순이익 491.0억 기준 발행주식 3.71배 · 유통주식 2.75배 계산 | 숫자 맞음·기준 낡음 |
| "PBR 0.38배" | 10,750 ÷ 2025말 BPS 27,942원(지배자본 3,679.7억 ÷ 유통 13,169,236주) = 0.385 ✓. 6월말 BPS 30,383원(4,001.2억) 기준 9/23 0.337배 계산 | 일치(갱신 시 ↓) |
| "반기 영업이익 YoY +81.3%" | 1H26 314.64억 ÷ 1H25 173.58억 = +81.3% ✓. 매출 2,464.4 ÷ 1,787.1 = +37.9% ✓. 연결 범위 동일(두 기간 모두 미국·베트남 2사) 공시 | 일치 |
| "낮은 자산 대비 가격" / "하방을 받치는 근거: PBR 0.38배·PER 6.50배, 재고·채권·설비를 현금과 같은 가치로 볼 수 없다" | 단서는 옳지만 방어 자산의 실체는 재고·채권이 아니라 현금: 즉시 가용 순현금 약 909억원(유통 시총의 67%), 상장주 371.5억원(9/23 시가), 아이베스트 장부 184억원. 반면 VINA 비지배지분 221.5억원은 차감 대상 공시 계산 | 강화 |
| "카지노 게임기용 모니터 등 기존 고객 시장에서 회복이 확인된다" | 게이밍 외부 매출 +43.2%(1,652.9 → 2,366.6억), 부문 영업이익 322.5억. 그러나 Light & Wonder 신규 출하는 같은 기간 −15%로, "시장 회복"보다 특정 고객·특정 캐비닛의 점유율 상승으로 읽힘. 최대 고객 매출 +171% 공시 2차 | 부분 성립 |
| "고급·대형·곡면 디스플레이 채택 증가가 대당 공급액과 수익성을 높일 가능성" | 가능성이 아니라 이미 실현: 대당 판매가 720,209원(2024) → 1,090,974원(1H26), +51.5%. 판매대수는 연 41~44만대로 거의 불변. 매출총이익률 24.0% → 31.2% 공시 | 성립(선반영 여부가 쟁점) |
| "거대한 신규 시장보다 기존 틈새시장의 고도화" | 원문과 일치. PID(의료·항공)는 매출 585.6억(2023) → 1H26 연율 약 196억원으로 축소, 적자. 회사는 더 게이밍 의존적이 됨 공시 | 성립 |
| "가장 강한 반론: 카지노 설비 교체 주기와 주요 고객 의존" | 상위 3사 60.1%. 추적해 보면 개별 고객 매출이 1년에 2.8배가 됐다가 3분의 1로 떨어지는 사례 반복(4.2). 교체 주기는 L&W·IGT 출하와 방향은 같으나 해마다 어긋남(상관 0.64) 공시 계산 | 성립·더 강함 |
| (순위표에 없는 반론) 환율 | 1H26 평균 1,485.8원 → 9/23 1,359원(−8.5%). 연간 영업이익 영향 약 −190~−290억원(추정 범위), 6월말 달러 순자산 환산손실 약 −143억원 요인. 8월 고점(8/11 종가 12,620원) 이후 주가 −18.8%, 연중 종가 고점(5/8 13,730원) 대비 −25.3%와 시기가 겹침 검증 후 수정 추정 | 누락 |
| (순위표에 없는 반론) 관계사·대주주 거래 | 2020~2026년 회사 돈 약 449억원이 모회사·자매회사 주식과 그룹 투자회사로; 베트남 공장 52% 계열사 유입; CB 콜옵션 최대주주 행사; 자기주식 25.86% 미소각 공시 | 누락 |
| "다음 확인: 매출채권·재고 증가율" | 반년 새 매출채권 +21.8%(916.1 → 1,116.2억), 재고 +14.7%(1,101.3 → 1,263.2억) — 매출(+37.9%)보다 느림. 1년 초과 연체 15.2억, 개별 손상 50.8억 공시 | 양호 |
| "다음 확인: 영업현금흐름" | 1H26 +265.8억(1H25 −8.2억). 그러나 2024~2025년 영업이익 613억 중 영업현금흐름 125억(20%) — 운전자본 흡수 공시 | 최근 개선·누적은 약함 |
| "다음 확인: 고객 주문의 반복성" | 관계는 반복(같은 다섯 고객이 여러 해 등장), 물량은 비반복(±50~180% 등락). 수주잔고 미공시 공시 | 반쪽 |
| 분류 "우선 검토" · 서두 "방어 근거에 비해 시장 확장성이 약함" | 방어 근거(현금)는 순위표가 쓴 것보다 강함. 확장성은 약하지만 대당 금액 상승이라는 "좁고 깊은" 성장은 있음. 진짜 약점은 확장성보다 ① 사이클·환율로 부풀려진 현재 이익, ② 현금의 주주 환원 경로 판단 | 결론 유지·이유 교체 |
9.9.2 PER 6.50배가 어떻게 만들어졌나 — 세 가지 분모
| 산식 | 주가 | 이익(억원) | 주식수 | EPS(원) | PER |
|---|---|---|---|---|---|
| 순위표(FnGuide식): 2025 연간, 발행주식 가중평균 | 10,750 | 283.27 | 약 17,113,600 | 1,655 | 6.50 |
| 2025 공시 기본 EPS(자기주식 차감 가중평균) | 10,750 | 283.27 | 약 12,755,000 | 2,221 | 4.84 |
| TTM · 9/23 · 발행주식 | 10,250 | 491.0 | 17,761,589 | 2,764 | 3.71 |
| TTM · 9/23 · 유통주식(자기주식 제외) | 10,250 | 491.0 | 13,169,236 | 3,728 | 2.75 |
| TTM · 9/23 · 유통주식 · 외환순이익 64.4억(1H26) 세후 제거 | 10,250 | 약 441 | 13,169,236 | 약 3,350 | 약 3.1 |
2025 가중평균 발행주식 = 16,527,174 + 246,883×223/365 + 987,532×161/365(전환청구 5/22·7/23) 계산. 공시 EPS 2,221원(2025 사업보고서). 외환순이익 제거는 24.2% 세율 가정 추정. 시리즈 공통 산식(기준일 종가 × 발행주식수 ÷ DART TTM 지배순이익)은 3.71배.
핵심은 자기주식을 분모에 넣느냐입니다. 코텍은 발행주식의 4분의 1이 자기주식이라 이 선택만으로 PER이 3.7배와 2.75배로 갈립니다. 어느 쪽이 맞느냐는 회계 문제가 아니라 지배구조 문제입니다. 자기주식을 소각하면 유통주식 기준이 현실이 되고, 회사가 이를 계속 쥐고 있다가 우호 세력에 넘기거나(2022년 교환사채의 교환 대상으로 쓰인 적이 있음) 합병 등에 활용하면 발행주식 기준이 더 현실적입니다(7.6절).
9.9.3 판정 요약
순위표가 옳았던 것
세 숫자(PER 6.50·PBR 0.38·+81.3%)는 모두 원문으로 재현됩니다. "틈새시장의 고도화"라는 성격 규정, "교체 주기와 주요 고객 의존"이라는 최강 반론, "재고·채권을 현금처럼 볼 수 없다"는 단서는 원문과 일치합니다. 다음 확인 항목(채권·재고·현금흐름·반복성)도 이 회사를 볼 때 정확히 짚어야 할 곳이었습니다.
순위표가 놓치거나 약하게 쓴 것
① 방어 근거의 실체가 현금 909억원이라는 점(순위표보다 강함), ② 그 현금이 그룹 지분 매입에 쓰여 온 이력(7.7절), ③ 이익의 상당 부분이 환율·신제품 주기에서 왔고 9월 환율이 이미 반대로 움직였다는 점, ④ PER 6.50배가 이제는 낡은 분모라는 점(TTM 3.7배). 우선 검토 분류는 유지할 만하지만, 검토의 초점은 "확장성"이 아니라 "이익의 지속성"과 "현금의 환원"이어야 합니다.
9.9.4 순위표 카드를 원문 기준으로 다시 쓴다면
기준주가 10,250원(9/23 KRX) · PER 3.7배(TTM, 발행주식) / 2.75배(유통주식) · PBR 0.34배(6월말) · 반기 영업이익 +81.3%
하방을 받치는 근거 즉시 가용 순현금 약 909억원(유통 시총의 67%), 상장주 371억원(그중 계열사 241억원), 그룹 투자회사 184억원. 베트남 법인 비지배지분 222억원 차감. 재고·채권은 방어 근거에서 제외.
확인된 실현 증거 상반기 매출 +37.9%, 영업이익 +81.3%. 동력은 판매대수(연 41~44만대 유지)가 아니라 대당 판매가 +51%(2024 → 1H26)와 최대 고객 매출 +171%. 1H26 영업현금흐름 +265.8억.
추가 상승의 경로 ① 자기주식 25.86% 소각(2027-09-05 유예기한), ② 배당 확대(자본준비금 200억 이익잉여금 대체 완료), ③ 캐비닛 결합품의 고객 확산으로 대당 금액 유지.
가장 강한 반론 ① 이익은 고점 영역(TTM 영업이익 = 10년 평균의 2.4배)이고 원/달러가 1H 평균 1,486원 → 1,359원으로 역전, ② 개별 고객 매출이 세대 교체마다 ±50~180% 등락, ③ 2020년 이후 회사 현금 449억원이 모회사·자매회사 주식과 그룹 투자회사로 이동 — 현금이 소액주주 몫이 된다는 보장이 없음.
다음 확인 3Q26 영업이익의 환율 탄력 · 2027 주총의 자기주식 처리 안건 · 아이디스 대량보유보고의 코텍 매수 지속 여부 · 2026 사업보고서 10% 고객 표.
필자의 요약 제안 판단. 순위 자체(6위, 우선 검토)의 유지·조정은 사용자의 기준(방어 근거의 질·성장 전달 경로·실현 증거·가격과 반론)에 따릅니다. 이 리포트의 발견은 "방어 근거의 질"을 올리고 "실현 증거의 지속성"과 "반론"을 무겁게 만듭니다.
10리스크와 반증 조건
리스크를 크기 순으로, 그리고 각 리스크를 언제 어떤 공시로 확인할 수 있는지를 함께 적습니다.
| 리스크 | 메커니즘 | 크기 감(추정) | 확인할 곳·시점 |
|---|---|---|---|
| ① 고객 캐비닛 세대 교체 | 최대 고객("라") 매출이 2년 새 2.8배 → 다음 세대에서 공급권 상실 시 2022→2023년형 급감 | 영업이익 −200~−400억 가능 | 분기 매출 추이, 사업보고서 10% 고객 표(2027-03) |
| ② 환율 역전 | 1H26 평균 1,486원 → 9/23 1,359원. 판가는 달러, 원가 일부는 원화·동화 | 연 영업이익 −190~−290억(단순 추정), 3Q 영업외 −140억 요인 | 3Q26 실적(11월 중순), 서울외환 |
| ③ 현금의 계열사 유출 | 계열사 주식 매입·그룹 투자회사 출자 반복(7.7절). 대량보유보고 목적 "경영권 영향" | 순현금 909억 중 얼마가 남을지의 문제 | 아이디스·홀딩스 대량보유보고, 타법인주식취득결정 |
| ④ 자기주식 처리 | 2027-09-05 유예기한. 소각이면 할인 축소, 처분이면 희석·지배력 강화 | 유통 시총의 35%(470.7억) | 2027년 정기주총 안건(2027-02~03 소집공고) |
| ⑤ 관세·운반비 | 운반비 매출 대비 4.0% → 9.1%. 관세 포함 여부 미공시 | 이익률 1~5%p | 판관비 주석, 판매조건 공시 여부 |
| ⑥ 패널 가격 | 2024 저점 13.3만원 → 16.1만원. 2021년 수준(22.8만원) 복귀 시 | 연 원가 +290억(하한 추정) | 원재료 가격변동추이(반기·연간) |
| ⑦ 카지노 산업 충격 | 2020년 코로나처럼 카지노 폐쇄·설비투자 동결 | 매출 −35%, 2년 적자(2020~21 실적) | L&W 분기 출하, 미국 카지노 설비투자 발표 |
| ⑧ 이전가격·베트남 | VINA 이익률을 올리면 이익 52%가 자매회사로 | 현재는 미미(VINA 이익률 0.8%) | 연결 주석 종속기업 요약재무 |
| ⑨ PID 적자 지속 | 매출 축소·부문 적자 | 연 −10~−20억 | 부문 정보 |
| ⑩ 운전자본 재팽창 | 매출 증가 시 채권·재고가 현금 흡수(2021년 −720억) | 성장기 FCF ≈ 0 | 현금흐름표, (채권+재고)/매출 > 30%(재고) 여부 |
크기는 1~11장의 계산을 옮긴 것 추정. 확인 시점은 통상적 공시 일정.
10.1 이 판단이 틀렸다고 인정해야 할 신호
"너무 비관적이었다"는 신호
① 3Q26 영업이익이 환율 하락에도 130억원 이상 유지, ② 자기주식 일부라도 소각 결의, ③ 배당성향 30% 이상 또는 감액 배당 실시, ④ 계열사 주식 매입 중단(아이디스 대량보유보고에서 코텍 매수 행 소멸), ⑤ 10% 고객 표에 네 번째 고객 등장(고객 분산).
"너무 낙관적이었다"는 신호
① 분기 매출이 1,000억원 아래로 복귀하면서 재고가 늘어남, ② 새로운 계열사 출자·인수 공시, ③ 자기주식 처분 결정(교환사채·블록딜), ④ 운반비·관세가 매출의 10%를 넘음, ⑤ 최대 고객 매출의 전년 대비 감소 전환.
10.2 독자 유형별로 이 리포트를 읽는 법
"사이클 투자자"라면
지금은 이익 사이클의 상단 근처이고 환율이 이미 반대로 움직였습니다(8장). 사이클만 보는 관점에서는 좋은 진입 시점의 신호가 아닙니다. 다만 이 가격은 2023년형 저점 이익(영업이익 50억원)을 가정해도 크게 비싸지 않다는 점(9장)이 다른 사이클 종목과 다릅니다.
"자산 가치 투자자"라면
순현금이 유통 시총의 3분의 2인 드문 사례입니다. 그러나 자산 가치 투자의 성패는 "촉매"에 달려 있고, 이 회사의 촉매는 자기주식 소각·배당 확대·계열사 거래 중단 같은 지배구조 결정입니다. 결정권이 최대주주에게 있고 과거 이력이 반대 방향이었다는 점(7.7절)을 감안해야 합니다.
10.3 사람에 걸린 위험
김영달 회장(1968년생)은 그룹 상장사 다섯 곳 중 네 곳의 대표 또는 이사회 의장이고, 비상장 계열사 여러 곳의 대표를 겸합니다 공시. 코텍 연구소장(이선우 전무)과 경영관리 총괄(김대유 상무)은 13년 넘게 재직 중이고, 모두 아이디스 출신입니다. 경영의 연속성은 장점이지만, 그룹 전체의 자본 배분 결정이 한 사람에게 집중된 구조에서는 코텍 소액주주의 이익을 대변할 독립적 목소리가 이사회에 1명뿐입니다(독립이사 1/5, 2027년 7월까지 3분의 1로 확대 의무) 공시.
11Bull / Bear
본문(괄호 안 절)의 문장을 강세·약세 두 쪽으로 모았습니다. 새 주장은 없습니다.
▲ 강세론
- "고점 이익" 반론은 옳지만, 이 가격에서는 그 반론만으로 설명이 끝나지 않습니다. (8.3)
- 현재 주가의 절반 이상(보수적 가정)에서 80%(기본 가정)가 금융자산으로 설명됩니다. (7.2)
- 2020년과 2023년 두 번의 저점에서 코텍 주가는 순현금과 같거나 그보다 낮은 수준까지 내려갔습니다. … 현재 가격(본업 가치 약 261억원)은 그 역사적 하단에 상당히 가깝습니다. (8.5)
- 판매 대수는 2023~2025년 41~44만대로 거의 그대로인데, 대당 가격이 72만원 → 109만원으로 올랐습니다. (1.2)
- 이 패턴이 바뀌는 신호 — 자기주식 소각, 배당성향 상향, 계열사 주식 매입 중단 — 가 나오면 할인이 줄어들 여지도 같은 크기로 있습니다. (7.7.3)
- 캐비닛 결합품이 여러 고객으로 확산되고(대당 판매가 100만원대 유지), 게임기 신흥 시장(일본 IR·남미·중동)이 열리며, 환율이 1,400원대 중반에서 안정되는 경우. TTM 영업이익 519억원이 2~3년 유지되면 현재 가격은 그 이익의 반년치 이하입니다. (9.2)
▼ 약세론
- 정직한 결론은 "고점 영역이거나 그 근처"입니다. … 따라서 TTM PER 2.75~3.7배를 그대로 "싸다"의 근거로 쓰면 안 됩니다. (8.2)
- 9월 환율이 연말까지 이어지면 2026년 하반기 영업이익은 상반기 대비 두 자릿수 퍼센트 줄어들 여지가 있습니다. (6.5)
- 2025~2026년 이익을 "새로운 기준선"으로 보려면 라·마 두 고객의 급증이 다음 캐비닛 세대에서도 유지된다는 가정이 필요합니다. (4.2)
- 패턴은 분명합니다 — 코텍은 그룹의 현금 저수지 역할을 하고 있고, 그 현금은 코텍 주주보다 그룹 지배력 쪽으로 먼저 쓰여 왔습니다. (7.7.3)
- 같은 6년 반 동안 주주 전체에 배당으로 돌려준 돈(230억원)의 두 배 가까운 돈이 그룹 지분으로 갔습니다. (7.7.2)
- 과거 11년 동안 PER이 12배를 넘은 해가 없고 PBR이 1배를 넘은 해도 없었다는 점에서, "배수 7배"조차 이 회사의 역사에서는 후한 가정입니다. (9.2)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
6장의 3분기 미리보기, 10장의 리스크 표와 반증 신호, 아래 첫 절의 추적 항목을 일정 순으로 정리했습니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 중순(3Q26 분기보고서, 그 전 잠정실적 공정공시) | 분기 매출·영업이익률·금융손익의 환 관련 손실·재고 | 분기 매출 1,200억원 선, 영업이익률 10% 선(6.7) · 2Q26 매출 1,296.1억·영업이익 160.4억 | DART 분기보고서 |
| 2026-11 중순 | 영업이익의 환율 탄력 — 3Q26 영업이익이 환율 하락에도 130억원 이상 유지되는가 | 7~9월 평균 1,423원 적용 시 125~135억원 안팎(6.7) | DART · 서울외환 |
| 수시 | 계열사 방향 현금 유출 — 아이디스 대량보유보고에서 코텍 매수 행 지속·소멸, 타법인주식취득결정 | 2020~2026 상반기 그룹 방향 449.0억원(7.7.2) | DART 대량보유보고·주요사항보고 |
| 2027-02~03(정기주총 소집공고) · 기한 2027-09-05 | 자기주식 4,592,353주(25.86%) 처리 방향 — 소각·보유 승인·처분 | 소각 0주, 단기 계획 "계속보유"(7.6.3) | DART 주총 소집공고·자기주식 공시 |
| 2027-03(2026 사업보고서) | 10% 이상 고객 표 — 최대 고객 매출의 방향, 네 번째 고객 등장 여부 | 1H26 상위 3사 60.1%, 최대 고객 624.8억(전년 동기 230.3억) | DART 사업보고서 "주요 고객" |
| 반기·연간 | 재고/매출 비율이 다시 30%를 넘는지, 재고자산 회전율이 꺾이는지 | 6/30 재고 1,263.2억(TTM 매출의 27%), 회전율 2025년 386.2%(6.10.2) | DART 반기·사업보고서 |
| 분기 | 운반비/매출 — 관세·DDP 포함 여부 | 1H26 9.1%, 10% 초과 시 "너무 낙관적" 신호(10.1) | 판관비 주석 |
| 반기·연간 | LCD 패널 평균 매입단가 | 1H26 160,973원 · 2021년 수준 22.8만원 복귀 시 연 원가 +290억(하한 추정) | 원재료 가격변동추이 |
| 분기(8월·11월·2월·5월) | Light & Wonder 신규 게임기 출하·대당 가격 | 1H26 15,996대(−15%) · 19,290달러 | SEC 10-Q·10-K |
| 배당 공시(2027-02 전후) | 배당성향 30% 이상 또는 감액 배당 실시 여부 | FY2025 DPS 300원·성향 13.9% · 자본준비금 200억 이익잉여금 대체 완료 | DART 현금·현물배당결정 |
| 2027-07-22까지 | 독립이사를 이사 총수의 3분의 1 이상으로 | 현재 독립이사 1/5(7.6.5) | DART 주총 결과·정관 |
12.1 순위표 "다음 확인" 항목의 갱신안
순위표의 원래 문구 — "매출채권·재고 증가율, 고객 주문의 반복성, 영업현금흐름과 고부가 제품 비중" — 은 이 리포트에서 대부분 답이 나왔습니다(9.9절). 이후 추적 항목은 다음 네 가지로 좁히는 것이 효율적입니다. ① 분기 영업이익의 환율 탄력(3Q26), ② 자기주식 처리 방향(2027 주총), ③ 계열사 방향 현금 유출(대량보유보고), ④ 최대 고객 매출의 방향(2026 사업보고서). "시장 확장성"은 이 회사에서 주가를 움직이는 변수가 아닐 가능성이 큽니다 — 확장성이 없어도 충분히 싼 가격이고, 확장성이 생겨도 현금이 주주에게 오지 않으면 할인은 남기 때문입니다 해석.
13용어집
카지노도, 자기주식도 처음인 사람을 기준으로 썼습니다. 먼저 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다.
13.1 5분 서사 — 슬롯머신 화면을 만드는 회사의 현금은 어디로 가나
1단계. 카지노의 슬롯머신은 화면 덩어리입니다. 요즘 게임기 한 대에는 게임 화면, 버튼 대신 누르는 터치 화면, 위쪽 연출 화면이 붙어 있고, 신제품일수록 화면이 크고 휘어지고 여러 장입니다. 코텍은 이 화면을 게임기 회사(IGT, Aristocrat, Light & Wonder 등)의 설계대로 만들어 팝니다. 요즘은 화면을 게임기 몸체에 끼운 채로도 납품합니다.
2단계. 그래서 코텍의 매출은 카지노가 게임기를 바꾸는 속도를 따라갑니다. 코로나로 카지노가 문을 닫은 2020~2021년 코텍은 적자였고, 카지노가 다시 문을 연 2022년 매출이 두 배가 됐다가, 게임기 회사들이 재고를 소진한 2023년에 이익이 거의 사라졌습니다. 그리고 2025~2026년, 한두 고객의 새 게임기가 잘 팔리고 화면 한 대 값이 50% 오르면서 사상 최대 이익이 났습니다. 환율(원화 약세)도 도왔습니다.
3단계. 번 돈의 상당 부분은 쌓였습니다. 지금 회사에는 빚을 빼고도 900억원 넘는 현금이 있고, 시장에서 사 모은 자기 회사 주식이 전체의 4분의 1(25.86%)입니다. 이 둘을 합치면 주식시장이 매긴 회사 값의 대부분입니다.
4단계. 그런데 돈의 일부는 그룹 쪽으로 갔습니다. 코텍의 최대주주는 아이디스홀딩스이고, 그 회사의 주인은 김영달 회장입니다. 코텍은 회사 돈으로 모회사(아이디스홀딩스)와 자매회사(아이디스) 주식을 사고, 그룹 투자회사(아이베스트)에 200억원을 넣었습니다. 베트남 공장은 손실을 코텍이 다 떠안은 뒤 흑자 직전에 자매회사들이 절반 넘게 가져갔습니다. 모두 합법적으로 공시된 거래지만, 방향이 한쪽입니다.
5단계. 그래서 주가 10,250원에는 세 가지가 섞여 있습니다. 현금과 투자자산(주당 약 8,300원, 보수적으로는 5,200원), 본업의 가치(시장은 거의 0에 가깝게 봄), 그리고 "이 현금이 과연 소액주주에게 돌아올까"라는 의심입니다. 2027년 9월까지 자기주식을 소각할지 말지 결정해야 한다는 새 법이 그 의심에 첫 번째 답을 요구하고 있습니다.
13.2 카지노·디스플레이 쪽 용어
| 용어 | 뜻 |
|---|---|
| 슬롯머신 / 게이밍 머신 | 카지노의 전자 게임기. 릴(원통) 대신 화면으로 게임을 보여 주는 비디오 슬롯이 주류 |
| 캐비닛(Cabinet) | 게임기의 몸체. 화면·버튼·지폐 인식기 등을 담는 틀. 게임기 회사들은 캐비닛 모델명(예: L&W COSMIC, LIGHTWAVE)으로 신제품을 낸다 |
| 교체 사이클 | 카지노가 낡은 게임기를 새 것으로 바꾸는 주기. 북미 게임기 수요의 가장 큰 몫 |
| 게이밍 오퍼레이션 | 게임기를 팔지 않고 깔아 두고 수익을 나누는 방식(임대·참여) |
| VLT | Video Lottery Terminal. 주(州) 복권 당국이 운영하는 게임기 |
| 게이밍위원회 승인 | 미국 각 주의 규제기관이 게임기와 주요 부품을 승인하는 절차. 공급사 교체를 어렵게 만드는 장벽 |
| IR(통합리조트) | 카지노를 포함한 대형 리조트. 일본 오사카 IR 등 |
| PID | Public Information Display. 코텍의 두 번째 사업부 — 의료·항공관제·사이니지 모니터 |
| TFT-LCD 패널 | 액정 화면의 핵심 부품. 코텍은 패널을 사 와서 모니터로 조립 |
| ASP | Average Selling Price. 대당 평균 판매가격 = 제품 매출 ÷ 판매 대수 |
| MTO | Make-to-order, 주문생산 |
| 세계일류상품 | 산업통상자원부가 세계 시장점유율 등을 기준으로 지정하는 제품. 코텍 카지노 모니터는 2002년부터 지정 |
13.3 재무·지배구조 용어
| 용어 | 뜻 |
|---|---|
| 자기주식(자사주) | 회사가 사서 보유하는 자기 회사 주식. 의결권·배당이 없다. 소각하면 주식 수 자체가 줄어 남은 주주의 몫이 커진다 |
| 발행주식 vs 유통주식 | 발행주식 = 회사가 발행한 전체 주식. 유통주식 = 발행주식 − 자기주식 |
| 개정 상법 자기주식 규정 | 2026-03-06 시행. 보유 자기주식은 소각이 원칙, 보유하려면 주총 승인. 기존 보유분 유예기한 2027-09-05 |
| 감액 배당 | 자본준비금을 줄여(이익잉여금으로 옮겨) 만든 재원으로 하는 배당. 개인 주주에게 비과세 |
| 전환사채(CB) | 정해진 가격(전환가)에 주식으로 바꿀 수 있는 채권. 주가가 내리면 전환가를 낮추는 조건(리픽싱)이 붙기도 함 |
| 교환사채(EB) | 회사가 보유한 다른 주식(여기서는 자기주식)으로 바꿀 수 있는 채권 |
| 콜옵션(매도청구권) | CB 발행 회사의 최대주주 등이 투자자에게서 CB를 사 올 수 있는 권리 |
| 풋옵션(조기상환청구권) | 투자자가 만기 전에 돈을 돌려달라고 할 수 있는 권리 |
| 비지배지분(NCI) | 연결 자회사 중 모회사가 아닌 다른 주주의 몫. 코텍에서는 베트남 법인의 52.18% |
| FVOCI 금융자산 | 기타포괄손익-공정가치 측정 금융자산. 주가 변동이 이익이 아니라 자본(기타포괄손익)에 반영되는 투자주식 |
| 관계기업 | 20~50% 지분으로 유의적 영향력을 가진 회사(아이베스트). 지분법으로 평가 |
| 대량보유보고 | 상장사 주식 5% 이상 보유자가 1% 이상 변동 시 하는 공시. 코텍의 아이디스 매수 내역이 여기 나온다 |
| TTM | Trailing Twelve Months. 최근 4개 분기 합계(여기서는 3Q25~2Q26) |
| EV/EBIT | 기업가치(시총 − 순현금 등) ÷ 영업이익. 현금이 많은 회사를 PER보다 공정하게 비교 |
| 이전가격 | 계열사끼리 사고파는 가격. 이 가격으로 이익이 어느 회사에 남을지 정해진다 |
| NXT 애프터마켓 | 넥스트레이드 대체거래소의 장 마감 후 거래. 네이버 일봉의 "종가"가 이 값일 수 있어 KRX 종가와 다르다 |
13.4 제품·거래 조건 용어
| 용어 | 뜻 |
|---|---|
| Button Deck | 게임기 앞쪽 버튼 패널 자리에 들어가는 터치 화면. 물리 버튼을 대체 |
| Topper | 게임기 위쪽에 얹는 화면. 잭팟 금액·연출 표시 |
| Curved Monitor | 휘어진 화면. 대형 세로형 캐비닛에 쓰임 |
| MLD | Multi Layer Display. 패널 두 장을 겹쳐 입체감을 내는 무안경 3D 방식 |
| PDLC | 전압에 따라 투명·불투명이 바뀌는 액정 필름. 2D/3D 전환에 사용 |
| BLU | Back Light Unit. LCD 뒤에서 빛을 내는 부품 |
| T/T | Telegraphic Transfer. 전신 송금 방식의 무역 대금 결제 |
| DDP | Delivered Duty Paid. 판매자가 관세까지 내고 구매자 창고에 넘기는 조건 |
| 간접수출(Local) | 국내 거래처를 거쳐 해외에 수출하는 방식 |
| 제품보증충당부채 | 판매한 제품의 무상 수리 비용을 미리 비용으로 잡아 둔 부채 |
13.5 이 문서의 재무표에 쓰인 용어
- FCF(잉여현금흐름)
- 영업현금흐름에서 유형·무형자산 취득(설비투자)을 뺀 현금. 이익이 실제 현금으로 남는지 보는 지표.
- 매출총이익률
- 매출에서 매출원가를 뺀 매출총이익이 매출에서 차지하는 비율. 제품 구성·원재료 가격·판가의 영향을 함께 받는다.
- 영업 레버리지
- 고정비 비중이 높아 매출 변화보다 영업이익 변화가 더 크게 나타나는 성질.
- PBR
- 주가를 주당 순자산(장부가)으로 나눈 배수. 1배 미만이면 시장이 장부가보다 낮게 평가한다는 뜻.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다. 모든 공시는 DART(dart.fss.or.kr) 원문을 직접 내려받아 읽었고, 접수번호를 눌러 같은 문서를 열 수 있습니다.
- 10% 이상 고객 A·B·C의 실명(판매전략 문단의 IGT·Aristocrat·L&W일 가능성이 높지만 회사는 연결하지 않음), 게이밍과 캐비닛 결합품의 매출 구분.
- 2025~2026년 운반비 급증(2024년 123.8억 → 2025년 323.9억)에 미국 관세나 DDP(관세 포함 인도) 조건이 포함됐는지(2025 사업보고서·2026 반기보고서에 "관세" 언급 자체가 없음).
- 2020-04-24 홀딩스 블록의 매도자, 외화자산 환산 불일치의 원인, VINA 대여금(이연법인세 주석상 236.6억원)의 법적 존속 여부, 아이베스트 포트폴리오 중 계열사 주식 외 자산.
- Aristocrat 게임기 출하 대수, 토비스의 게임 모니터 매출과 고객별 비중, 현재 "세계 1위" 점유율의 원문 근거, 패널 공급사 이름, 개별 손상 매출채권 50.8억원의 거래처.
- 6.2 분기 표의 4Q24 매출 790.2억원은 2024 연간(3,079.9억) − 3분기 누적(2,289.8억)으로 다시 계산하면 790.1억원입니다(반올림 차이). TTM 지배순이익은 본문 491.0억원(억원 단위 반올림 값 합산)이고, 원 단위 합산은 490.9억원입니다 — 0장 타일·6장 표준표는 490.9억원, PER 3.71배는 어느 쪽이든 같습니다.
- 6장 표준표의 FCF는 유형·무형자산 취득을 모두 차감합니다. 6.10 표와 본문의 FCF(2022~1H26 합계 972.8억원 등)는 유형자산 취득만 차감한 값이라 연 0~1.6억원 차이가 납니다.
14.1 1차 자료 · 시세 · 공유 자료
6장 표준 재무표 — 2022 사업보고서 ↗ · 2024 사업보고서 [기재정정] ↗ · 2025 사업보고서 [기재정정] ↗ · 2025 1분기보고서 ↗ · 2025 반기보고서 ↗ · 2025 3분기보고서 ↗ · 2026 1분기보고서 ↗ · 2026 반기보고서 ↗
사진 — 코텍 Gaming Display 제품 소개 ↗ · Wikimedia Commons, Treasure Valley Casino 3.jpg (CC BY 2.0) ↗
모든 공시는 DART(dart.fss.or.kr) 원문을 직접 내려받아 읽었습니다. 접수번호를 적어 두었으니 같은 문서를 열어 대조할 수 있습니다.
DART 정기보고서 (코텍)
2026 반기보고서(20260814000508) · 2026 1분기보고서(20260515000425) · 2025 사업보고서 [기재정정](20260331004794, 최초 20260323000271) · 2025 3분기(20251114000378) · 2025 반기(20250814001003) · 2025 1분기(20250515000498) · 2024 사업보고서 [기재정정](20250814000996) · 2024 3분기(20241114000366)·반기(20240814001084)·1분기(20240516000272) · 2023 사업보고서(20240318000300) · 2023 3분기(20231114000389)·반기(20230811001649)·1분기(20230515000434) · 2022 사업보고서(20230320000236) · 2021(20220318000209) · 2020(20210317000476) · 2019(20200330001640) · 2018(20190329000723) · 2017(20180329000156) · 2016(20170330000252) · 2015(20160330000406) · 2014(20150331000924) · 2013(20140331000419) · 2012 [기재정정](20130508000082) · 2011(20120330000448) · 2010(20110328000029) · 2009(20100331001200) · 2008(20090331001081) · 2007(20080331000812) · 2006(20070329000601)
DART 수시공시·기타
최대주주변경을수반하는주식양수도계약체결(20120612900165, 2012-06-12) · 타법인주식및출자증권취득결정 — 아이베스트(20210111900346) · 주요사항보고서(전환사채권발행결정 20221019000305, 교환사채권발행결정 20221019000309, 자기주식처분결정 20221019000312) · 자기주식처분결과보고서(20221028000385) · 주요사항보고서(제3자의 전환사채매수선택권 행사, 20240923000098) · 전환청구권행사(20241128900522, 20250522900488, 20250723900341) · 전환사채 발행후만기전사채취득(20260428900417) · 자기주식취득결정·결과보고서(2016·2020·2023·2024·2025) · 아이디스홀딩스 주식등의대량보유상황보고서(김영달, 20200416000053·20200428000391) · 아이디스 주식등의대량보유상황보고서(아이디스홀딩스, 20250721000053 · 20251028000294 · 20251112000055 · 20251216000072 · 20260119000034 · 20260204000311 · 20260410001069 · 20260605000246 · 20260626000295 · 20260730000374 · 20260914000239)
독립 검증에서 추가로 연 원문 (2026-09-28)
아이디스홀딩스 주식등의대량보유상황보고서(김영달, 20201124000198 — 코텍 2020-11-20 185,000주 13,000원) · 한국투자밸류자산운용 임원·주요주주특정증권등소유상황보고서(20200706000130) · 대신-뉴젠 신기술투자조합 제2호 주식등의대량보유상황보고서(20260310002975 — 코텍 주식 전량 매도) · 교환사채 발행후 만기전 사채취득(20241028900316) · 자기주식처분결정(20221019000312 — 처분예정 1,200,923주) · 전환청구권행사(20241128900522) · 2024 사업보고서 [기재정정](20250814000996, ASP 재작성 비교열) · 2023 사업보고서(20240318000300, ASP 659,174원 SET기준) · 2021 사업보고서 별도 주석 8·14(VINA 대여금 손실충당금 20,746,250천원) · Light & Wonder 10-Q(0000750004-26-000033)·10-K(0000750004-26-000012) SEC EDGAR 원문 재수신 · 검증 스크립트 /home/claude/eq/verify_052330/recalc.py(출력 recalc_out.txt)
고객사·전방 (미국 SEC 원문)
Light & Wonder, Inc. Form 10-Q (2026-06-30, 제출 2026-08-04) 및 Form 10-K (2018~2025 회계연도; Scientific Games 명의 포함) — "Gaming machine sales: U.S. and Canada / International new unit shipments, Average sales price per new unit" (sec.gov, CIK 750004) · International Game Technology PLC(현 Brightstar Lottery PLC) Form 20-F (2019~2023 회계연도) — "Total machine units sold" (sec.gov, CIK 1619762)
시세·배수·환율
네이버증권 일봉·분봉(api.stock.naver.com, 15:30 단일가로 KRX 종가 확인), m.stock.naver.com basic(9/28 전일대비), 네이버 서울외환 USD/KRW 일별 종가(front-api marketIndex) · WiseReport 기업현황(코텍·토비스·아이디스홀딩스·아이디스·빅솔론·아이디피, 기준 2026-09-23) · 코텍 재무 요약(m.stock.naver.com finance annual/quarter — 2026E 추정치 공란 확인)
공유 자료(시리즈)
lessons_kc.md(NXT 종가 함정, 비교열 밀림) · consistency_issues.md(원/달러 6/30 1,548 · 9/23 1,359 — 동아엘텍·인화정공 기록과 일치) · 개정 상법 자기주식 서술(유니셈·월덱스·아바코 리포트) · korea_equity_25.html(순위표 원문)
계산 스크립트
/home/claude/eq/calc_052330/ — dart_get.py·dl.py(DART 수집), calc.py(연간·분기·TTM·배수·순위표 재현·금융자산 등급·EV·환율 민감도·상관계수·연말 PBR·시나리오), charts.py(도식 8종), data/kortek_idis_buys.json(아이디스 매수 165행), data/fx_usdkrw.json, data/day_052330.json, out/calc.json · 빌드: /home/claude/eq/parts_052330/build.py
이 문서는 공개 자료에 기반한 조사 기록이며 특정 증권의 매수·매도를 권유하지 않습니다. 추정·해석 표기가 붙은 문장은 필자의 판단이고, 원문과 다를 수 있습니다.
14.2 검증 노트 (2026-09-28 판)
이 문서의 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기보고서, 2006~2025 사업보고서 20개년, 2023~2026 분기·반기보고서, 2012 최대주주변경 주식양수도 계약, 2021 아이베스트 출자, 2022 전환사채·교환사채 발행결정과 자기주식처분결정, 2024 제3자 전환사채매수선택권 행사, 2026 전환사채 만기전 취득, 아이디스·아이디스홀딩스 대량보유보고 13건)에서 직접 읽은 것. 2차 네이버증권·WiseReport 시세·배수, 서울외환 환율, 미국 SEC에 제출된 Light & Wonder 10-K·10-Q와 IGT 20-F의 게임기 출하 대수, 자매 리포트의 공시 기반 수치. 추정 공시 수치를 조합해 역산하거나 가정을 얹어 계산한 것 — 계산 과정을 옆에 적었습니다(스크립트 calc_052330/). 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① 코텍의 "세계 1위·점유율 50%"는 2005년 북미 설치대수와 2009년 IGT 내 점유율(75%)을 곱해 만든 추정이며, 회사는 2020년 보고서까지 "2005년 이후 업데이트 자료가 없어 과거자료를 바탕으로 임의 산출"했다고 적었습니다. 현재 점유율의 원문 근거는 없습니다. ② 순위표 PER 6.50배는 공시 기본 EPS(2,221원)가 아니라 자기주식을 빼지 않은 주식수로 나눈 EPS(약 1,655원)를 쓴 값입니다(10,750 ÷ 1,655 = 6.50). 공시 EPS로는 4.84배. ③ 네이버·다음 일봉의 9월 23일 "종가" 10,270원은 NXT 애프터마켓 값이고, KRX 종가는 10,250원(15:30 분봉 = 9/28 전일대비 +230원 역산)입니다. 9/17(10,980 → 10,810)·9/21(10,640 → 10,600)도 일봉과 KRX가 다릅니다. 순위표 9/18 10,750원은 KRX와 일치합니다. ④ 베트남 공장(KORTEK VINA)은 코텍의 100% 자회사가 아닙니다 — 2022년부터 47.82%이고 나머지는 아이디스·빅솔론이 26.09%씩 갖습니다. ⑤ 2022년 전환사채 250억원은 2026년 4월 잔액이 모두 상환·전환돼 현재 잔존 주식연계채권은 없습니다.
확인하지 못한 것: 10% 이상 고객 A·B·C의 실명(판매전략 문단의 IGT·Aristocrat·L&W일 가능성이 높지만 회사는 연결하지 않음), 게이밍과 캐비닛 결합품의 매출 구분, 2025~2026년 운반비 급증(2024년 123.8억 → 2025년 323.9억)에 미국 관세나 DDP(관세 포함 인도) 조건이 포함됐는지, 2020년 아이디스홀딩스 주식 블록(2020-04-24 시간외매매 40만주, 14,800원)의 매도자(방식·가격은 검증에서 확인 — 7.1), 베트남 법인에 대한 손상 대여금(이연법인세 주석상 236.6억원)의 법적 존속 여부, 아이베스트의 투자 포트폴리오.
작성 직후 핵심 수치(요약·KPI·9.9절·7.7절·7장·9장)를 DART 원문 텍스트와 다시 대조하고, 모든 파생 수치를 스크립트(calc_052330/calc.py·charts.py)로 재계산했습니다. 주가는 네이버 분봉을 다시 받아 15:30 단일가로 확인했습니다(9/17 10,810 · 9/18 10,750 · 9/21 10,600 · 9/22 10,570 · 9/23 10,250원). 그룹사·피어 9/23 종가(아이디스홀딩스 14,680 · 아이디스 15,910 · 쿠콘 27,400 · 쏠리드 9,530 · 토비스 11,940 · 빅솔론 8,040 · 아이디피 5,200원)도 15:30 분봉과 9/28 전일대비로 교차 확인했습니다.
원문 쪽에서 발견한 불일치: ① 2024년 부문 영업이익이 2024 사업보고서(게이밍 219.9억·PID 15.6억)와 2025 사업보고서 비교열(211.0억·17.2억)에서 다릅니다 — 연도 시계열은 각 연도 보고서 당기 열을 쓰되, 2024~2025 비교는 2025 보고서 기준으로 맞췄습니다. ② 10% 이상 고객 표의 A·B·C는 매년 크기 순으로 다시 붙인 기호입니다. 2025 사업보고서의 전기 열(A 595.7 · B 327.6 · C 810.0억)은 2024 사업보고서 당기 열(A 810.0 · B 595.7 · C 327.6억)과 기호가 다르므로, 연도 간 같은 기호를 같은 회사로 읽으면 안 됩니다(4장). ③ 반기보고서 외화자산 표의 원화 환산액(USD 1억 798만 달러 = 1,581.2억원)은 암묵 환율 1,464원으로, 6월 30일 서울외환 종가 1,548원과 다릅니다 — 원인 미확인. 환율 민감도는 회사 공시 값(10% = 117.2억원)을 그대로 씁니다.
초판에서 스스로 고친 것: TTM 지배순이익(2025 연간 283.3 − 1H25 105.3 + 1H26 313.0 = 491.0억), 연말 PBR의 주식수(연말 자기주식을 빼는 방식으로 통일), 2012년 경영권 프리미엄 계산에 쓰는 수정주가 계수(2015년 유상증자 반영분 1.00~1.03 범위 병기), 시나리오의 금융자산 할인(상장 계열사 주식을 현금과 같게 보던 초안을 등급별 할인으로 변경).
같은 날 작성된 초판을 작성자와 다른 검증자가 DART 원문을 새로 내려받아(2026 반기·1분기, 2025 사업보고서[정정]·3분기·반기, 2024·2023·2022·2021 사업보고서, CB·EB·자기주식처분·콜옵션·만기전취득 공시, 아이디스·아이디스홀딩스·코텍 대량보유보고 등 20여 건) 약 150개 수치를 직접 대조하고, SEC EDGAR에서 Light & Wonder 10-Q·10-K를 다시 받아 출하 대수를 확인했습니다. 가격은 네이버 15:30 분봉과 9/28 전일대비로 다시 확인했고, 모든 파생 수치는 별도 스크립트(verify_052330/recalc.py)로 재계산했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것: 9/23 KRX 종가 10,250원(9/28 KRX 종가 10,480원 −230원)과 그룹·피어 7종 9/23 종가 전부, 1H26 매출 2,464.4억·영업이익 314.6억(+81.3%)·지배순이익 313.0억, TTM 4,645.7 / 518.9 / 491.0억원, PER 6.50(10,750 ÷ 가중 발행주식 EPS 1,655원)·4.84(공시 EPS 2,221원)·3.71(발행)·2.75(유통), PBR 0.385·0.337, 순현금 909.4억(유통 시총의 67.4%), 상장주 371.5억, 아이베스트 184.0억, 비지배지분 221.5억, 본업 값 260.8억, EV/EBIT 0.50(유통)·1.41(발행 — 유비쿼스 리포트 6¾.9 인용값과 일치)·2.18, 시나리오 9,750~29,788원과 최저 4,970원(발행·거버넌스 할인·영업이익 50억·5배), 환율 역풍 표(−96~−290억원), L&W 1H26 신규 출하 18,809 → 15,996대(−15%)와 연도별 출하·대당가격, 최대 고객 230.3 → 624.8억(+171%), 대당 판매가 720,209 → 1,090,974원(+51.5%), 운반비 123.8 → 323.9 → 224.7억원, 자기주식 4,592,353주·시가 470.7억·취득 이력(9건 합계 일치), 이연법인세 주석의 대여금손상 236.6억, 관계사 방향 449.0억(홀딩스 78.4 + 아이베스트 200 + 아이디스 170.6), 아이디스 대량보유 목적 "경영권 영향"과 그룹 지분 48.74% → 59.71%, CB 콜옵션(권면 75억·대가 76.5억·7,873원·952,622주·선정경위 "경영권 안정을 위한 지분 확보"), 2026-04-28 풋 상환 77.7억, VINA 증자(각 USD 12M, 47.82%).
틀렸거나 근거가 부족했던 것: ① 대당 판매가 산출 기준 단절 — 2023 사업보고서 당기 열은 2023년 659,174원(SET기준)인데, 초판은 2024 보고서가 재작성한 비교열 717,872원을 "당기 열"로 적었음. 2022년도 (구) 681,812원·(신) 817,456원으로 둘 다 공시돼 있어 "미확인"이 아님. "판매대수 41~44만대 불변"은 (신) 기준끼리만 성립((구) 기준 2023년은 약 47.5만대), 2017~2021년과 2024년 이후 비교에는 기준 차이가 섞임(2.1·6.4). ② 2021년 VINA 대여금 대손은 "약 202억"이 아니라 207.5억원(별도 기타의대손상각비), 투자주식 손상과 합계 322.3억원(초판 약 317억). 2022년에도 투자주식 48.5억원 추가 손상. ③ 2022년 교환사채의 교환 대상은 1,293,395주가 아니라 1,200,923주(1,293,395주는 당시 보유 자기주식 전체). ④ 콜옵션 행사일(2024-09-23) 주가는 7,750원이 아니라 종가 7,800원. ⑤ 8.1 표의 홀딩스 6/30 장부 78.4억은 원가 — 공정가치는 78.8억(B 소계 346.9억). 아이디스 6/30 장부는 결제 기준 863,950주 × 15,250원(초판 "866,742주"는 체결 기준). ⑥ "8/7 이후 −17.5%"의 기준일은 근거가 없어 8월 종가 고점(8/11 12,620원, −18.8%)과 연중 고점(5/8 13,730원, −25.3%)으로 바꿈. ⑦ 5.3 표의 2023년 운반비·판매보증비 공란은 2024 사업보고서에 있음(68.0억·39.1억).
새로 추가한 것: ① 2020년 홀딩스 주식 매입 방식 — 2020-04-24 시간외매매 366,667주를 14,800원(54.3억)에, 같은 시각 김영달 회장 개인도 같은 가격에 33,333주(40만주 블록), 11-20 185,000주를 13,000원(24.1억)에 추가(7.7.1). ② 2022년 VINA 증자에서 자매회사들이 받은 비지배지분 장부가는 198.7억원, 납입액은 약 292억원 — 장부보다 약 90억원 비싸게 샀고 그 차액이 코텍 연결 기타자본잉여금 +89.8억원(초판의 "추정"을 원문으로 확인, 7.7.1·7.7.3·9.1). "자매회사가 공장을 가져갔다"는 서술의 반론으로 추가. ③ CB 투자자 대신-뉴젠 조합이 2026-02~03 코텍 주식 987,532주를 전량 장내매도(마지막 3/10 814,426주 블록 9,560원) — 11.1 주주표 수정. ④ 외화자산 표 불일치의 위치: 달러 부채의 암묵 환율은 1,539.7원으로 정상, 자산만 1,464.4원. 1,548원 기준이면 민감도 126억·9/23 손실 요인 약 154억(7.5). ⑤ 달러 운반비를 원가에 넣으면 환율 역풍이 연 35~40억원 줄어듦(6.5). ⑥ L&W 2분기만 보면 신규 출하 −3%(해외 +7%), 반기 −15%는 전년 북미 VLT·해외 선적 시점 효과(회사 설명). ⑦ 2024 사업보고서는 코텍을 "22개년 연속 세계점유율 1위"로 적었지만 수치 근거는 여전히 없음.
여전히 확인하지 못한 것: 운반비에 관세·DDP 조건이 포함됐는지(2025 사업보고서·2026 반기보고서에 "관세" 언급 자체가 없음), 10% 고객 A·B·C 실명, 2020-04-24 홀딩스 블록의 매도자, 외화자산 환산 불일치의 원인, VINA 대여금의 법적 존속 여부, 아이베스트 포트폴리오 중 계열사 주식 외 자산(2026-03-10 코텍 블록의 매수자와 링크제니시스의 6월 말 수량은 2026-09-29 그룹 정합 수정에서 해소).
시리즈 정합 수정(2026-09-28, 최종 편집 패스): 6.4 표의 대양전기공업 PBR을 대양 리포트가 정리한 대표값 0.63배(시리즈 공통 산식)로 교체하고 WiseReport 0.61배와의 차이를 각주로 명시했습니다. 시리즈 정합 수정(2026-09-28)
그룹 정합 수정(2026-09-29, 아이디스·빅솔론 리포트와 대조): 아이베스트 16.67% 주주를 홀딩스 → 아이디스로(7.7.1·7.7.4·그림 B), 2026-03-10 814,426주 블록 매수자를 "미공시" → 아이디스파워텔로(7.6.1), 6/30 주주표에 파워텔 997,475주·링크 622,984주를 넣어 최대주주 등 48.69%·의결권 기준 65.7%로(초판 56.3%, 7.7.1·11.1), 그림 B의 "빅솔론: 아이디스 25.23%"를 "홀딩스 43.63%·아이디피 5.46%·자기주식 25.23%"로, 그리고 "코텍의 홀딩스 지분은 의결권이 살아 있다"를 상법 369조③으로 의결권 없음(홀딩스 반기보고서 공시)으로 고쳤습니다. 관계사 방향 449.0억원·순현금·배수·시나리오 등 결론 수치는 코텍 자신의 현금 흐름이라 바뀌지 않습니다. 그룹 정합 수정(2026-09-29)
14.3 판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·6·9·11·12·13장, 1·3장 사진) |
| 원본 | 2026-10-06 | 원 계열 B1-primer(Equity Research Primer, 2026-09-28 초판·자체 검증·독립 검증, 2026-09-29 그룹 정합 수정) · 보강 전환 · 사이트 게시 2026-10-06 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 추정·해석 표기가 붙은 문장은 작성자의 판단입니다.