0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
제이브이엠(JVM)은 약국과 병원 약제부에서 알약을 세어 한 번 먹을 분량씩 봉투(파우치)에 담는 자동조제기를 만듭니다. 대표 제품 ATDPS가 조제 공정의 한가운데 칸 — 계수·분류·포장 — 을 차지하고, 그 앞뒤로 약품 관리 캐비닛(INTIPharm), 봉투 검수기(VIZEN EX), 절단기(WIZER), 대형 로봇 조제기(MENITH), 북미용 약병 조제기(COUNTMATE)가 붙습니다. 2025년 연결 매출은 1,731억원, 영업이익 333억원(19.2%)이었고, 2026년 상반기에는 매출 948억원(+4.9%), 영업이익 228억원(+15.4%)을 냈습니다 공시. 매출은 장비 48%, 소모품·유지보수(MRO) 42%, 상품 10%로 나뉘는데(2025), 상반기에는 소모품이 431억원으로 장비(430억원)와 처음 같아졌습니다. 기계가 한 번 깔리면 처방이 있는 한 매일 약포장지를 쓰는 구조 — 이것이 이 회사의 반복매출이자 방어력입니다.
이 회사를 이해하는 두 번째 열쇠는 판매 경로입니다. 제이브이엠은 물건을 만들기만 하고, 파는 일은 모회사 한미사이언스의 두 자회사가 합니다. 국내는 온라인팜(한미사이언스 100%)이, 해외는 한미약품(한미사이언스 41.4%)이 독점 판매권을 갖고 있어, 2025년 별도 매출 1,544.7억원 중 1,543.8억원(99.9%)이 이 두 회사 앞으로 잡혔습니다 공시. 유럽에서는 한미약품이 제이브이엠 제품을 사서 제이브이엠의 자회사(JVM Europe)에 다시 파는 고리까지 있습니다. 순위표는 이 구조를 한 줄도 적지 않았습니다. 같은 구조 때문에 제이브이엠의 이익률은 "시장이 정한 값"이 아니라 같은 지주 아래 회사들끼리 정한 값이라는 점을 늘 염두에 둬야 합니다(4장).
그리고 가격입니다. 9월 23일 종가 23,000원에 시가총액은 2,781억원, 최근 12개월(TTM) PER 9.0배, PBR 1.13배입니다. 그런데 6월말 현금·예금에서 차입금을 뺀 순현금이 1,158억원 — 시가총액의 42%입니다 계산. 이를 빼면 사업가치(EV)는 1,622억원, EV/EBIT 4.5배, 현금 이자를 뺀 사업 PER은 5.7배입니다. 2006~2015년 이 회사의 연말 PBR은 대체로 3~4배였고 2016년 한미 편입 후 중앙값 1.6배로 내려왔는데, 그 사이 순이익은 111억원(2016)에서 284억원(2025)으로 2.6배가 됐습니다 — 주가는 한미사이언스가 2016년에 치른 인수가(수정 약 35,600원)보다 35% 낮습니다. 순위표 11위의 숫자(PER 9.83·PBR 1.13·+15.4%)는 전부 원문과 일치합니다. 다만 ① 방어 논리의 중심은 "설치 기반"보다 순현금이고, ② 상반기 +15.4%는 소모품(+22.4%)이 끌고 장비(−7.0%)는 줄어든 숫자이며, ③ "MENITH의 유럽 확대"와 달리 JVM Europe 상반기 매출은 −16.2%였습니다. 이 리포트의 결론은 "사업은 안정적이고 가격은 싸지만, 할인의 이유 — 관계사 가격결정·지배구조·하루 3~4억원의 거래대금 — 가 구조적이라 싸다는 사실만으로는 좁혀지지 않는다"입니다.
한눈에 보는 핵심 지표
이 리포트의 결론은 "사업은 안정적이고 가격은 싸지만, 할인의 이유 — 관계사 가격결정·지배구조·하루 3~4억원의 거래대금 — 가 구조적이라 싸다는 사실만으로는 좁혀지지 않는다"입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
사용자의 25종목 순위표는 제이브이엠을 11위(신규 편입, "조건부 검토" 등급의 첫 자리)에 놓았습니다. 한 줄 평은 "수익을 내는 조제 자동화 사업에 해외 신제품 확장이 붙는 후보." 기준주가 23,050원, PER 9.83배, PBR 1.13배, 반기 영업이익 +15.4%. 하방 근거로 "2025년 회사 발표 실적은 매출 1,731억원·영업이익 333억원. 자산 청산가치보다 기존 설치 기반과 수익성이 방어 논리의 중심이다", 실현 증거로 "상반기 매출 +4.9%, 영업이익 +15.4%. 회사는 2025년 수출 비중 50%, COUNTMATE의 북미 판매 확대를 밝혔다", 상승 경로로 "인력 부족과 약국 자동화가 신규 장비 수요를 확대할 수 있다. MENITH의 유럽 확대·제품군 확장은 회사 계획으로, 향후 실적으로 확인해야 한다", 가장 강한 반론으로 "현재 상반기 매출 증가율은 폭발적 성장과 거리가 있다. 해외 유통망·서비스 비용, 장비 도입 지연이 수익성을 낮출 수 있다"를 적었고, 다음 확인은 "MENITH·COUNTMATE별 수출액, 해외 반복 주문, 장비당 서비스 비용과 이익률을 확인. 회사 장기 성장 목표는 기본 시나리오에서 제외"였습니다.
이 리포트는 그 문장들을 원문으로 답합니다. 요약하면 — 숫자는 전부 맞습니다(23,050원은 9/18 KRX 종가, PER 9.83배는 2025년 지배순이익 ÷ 발행주식수 기준 EPS 2,345원, PBR 1.13배는 자기주식 제외 BPS 20,312원 기준). 그러나 순위표는 ① 시총의 42%인 순현금 1,158억원, ② 매출 99.9%가 모회사 계열 두 곳을 통해서만 나가는 판매 구조, ③ 영업이익 증가가 소모품 비중 상승에서 나왔고 장비·유럽은 줄었다는 점, ④ 이사회 8명 중 2명이 판매 상대방(한미약품 해외영업팀장)과 지주 CFO라는 점, ⑤ 2016년 인수가·2019년 행동주의 펀드와의 표 대결·2024년 그룹 경영권 분쟁으로 이어진 지배구조의 역사를 적지 않았습니다. 대조표는 부록 A, 지배구조는 7장, 관계사 거래는 4장, 역산은 9장.
1무엇을 파는가 — 제이브이엠은 정확히 무엇을 파는가
"의료기기주"라는 이름표 아래에는 수술 로봇부터 체외진단까지 성격이 전혀 다른 회사들이 섞여 있습니다. 제이브이엠은 환자 몸에 닿는 기기가 아니라, 약사가 약을 조제하는 손을 대신하는 공장 설비에 가깝습니다.
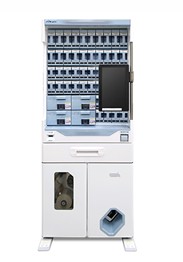
1.0 그 전에 — 약은 어떻게 "한 번 먹을 분량"이 되는가
병원에서 처방전을 받으면 약국은 그 처방대로 알약을 세어 환자에게 줍니다. 이 "세어서 나누는" 일을 나라마다 다른 그릇에 담습니다. 한국과 일본은 한 번 먹을 약을 종류와 상관없이 한 봉투에 모아 담는 파우치(Pouch, 약봉투) 방식입니다. 북미는 약 종류별로 한 달치를 플라스틱 약병에 세어 담는 바이알(Vial) 방식이고, 유럽은 요일·시간별 칸이 나뉜 카드에 담는 블리스터(Blister, 빙고카드) 방식을 많이 씁니다. 회사 사업보고서는 이 차이를 이렇게 설명합니다 — 바이알은 약을 스스로 세기 어려운 환자에게서 복약 오류가 생기기 쉽고, 블리스터는 재료비가 비싸고 관리가 어렵다. 그래서 스웨덴·네덜란드·독일·프랑스 등은 정부 차원에서 파우치 방식을 권고하고, 북미에서도 요양시설(LTC, Long Term Care) 중심으로 파우치 조제가 늘고 있다는 것입니다 공시(회사의 시장 서술).
파우치 방식의 약국은 하루에 수백~수천 봉투를 만듭니다. 고혈압·당뇨·고지혈증 약을 함께 먹는 노인 환자는 한 봉투에 알약이 5~10개씩 들어가고, 장기 처방은 한 번에 90일치(270봉투)가 나갑니다. 사람 손으로 하면 느리고 틀리기 쉬운 일 — 이것을 기계가 대신하는 것이 ATDPS(Automatic Tablet Dispensing & Packaging System, 전자동 정제 분류·포장 시스템)입니다. 처방 정보가 네트워크로 들어오면 기계 안에 약 종류별로 꽂혀 있는 통(캐니스터)이 필요한 알약을 한 알씩 떨어뜨리고, 아래에서 봉투를 접착해 환자 이름·약 이름·복용 시간을 인쇄합니다. 회사는 "시스템 1대 구입 시 최소 1.2명~4명 이상의 인건비 절감 효과"를 내세웁니다 공시(회사 주장).
한국에서 이 시장이 커진 계기는 2000년 의약분업입니다. 병원 안에서 하던 조제의 80% 이상이 동네 조제약국으로 나오면서 수요처가 병원 약제부에서 수만 곳의 약국으로 넓어졌습니다. 이후 약대 6년제 전환(약사 공급 지연), 최저임금 인상, 주 52시간제가 "사람 대신 기계" 수요를 계속 밀어 올렸다는 것이 회사 설명입니다 공시.
1.1 제품 일곱 가지 — 조제 공정의 한가운데와 그 앞뒤
| 제품 | 하는 일 | 공정상 위치 | 주 시장 | 공시된 성능·특징 |
|---|---|---|---|---|
| ATDPS | 알약을 세어 1회분씩 파우치에 포장·인쇄 | ③ 계수·분류·포장 | 한국·유럽·북미 LTC | 처방 입력→분류·포장·인쇄·유통기한·재고 관리까지 자동. "1대 = 1.2~4명 인건비 절감"(회사) |
| ATDPS DOC3 (신형) | 수동 조제 칸 30→60개로 확대, 반알·특이형 약 자동화 | ③ | 국내 약국 | 2026년 출시(한미약품 보도자료 2차). 공시 연구과제 B "26년 하반기 개발 완료 예정"과 연결되는지는 미확인 |
| MENITH | 로봇팔이 캐니스터를 교체·배치하는 대형 파우치 조제기 | ③ (조제공장형) | 유럽 대형 조제공장(네덜란드·독일 등) | 메인프레임 2대로 분당 평균 120포, 내장 검수, 600m 점보 포장지 |
| COUNTMATE | 정제를 세어 약병(바이알)에 담고 로봇이 배출·라벨 | ③ (바이알) | 미국·캐나다 | 시간당 160건 이상, 캐니스터 84/168개 구성(2차). 2024년 12월 ASHP 미드이어에서 공개 |
| VIZEN EX | 포장된 파우치를 카메라로 자동 검수 | ④ 검수 | 기존 ATDPS 고객 | 분당 320포, "1대 = 1.5~4명 인건비 절감"(회사). 검수 사진·데이터 저장 |
| WIZER | 파우치를 환자·단위별로 자동 절단·와인딩 | ⑤ 절단·정리 | 장기처방 약국 | ATDPS·VIZEN과 연동 |
| INTIPharm | 권한자만 여닫는 자동 약품 관리 캐비닛(ADC) | ② 보관·인출 | 병원 병동·약제부 | 약품 추적(Track & Trace). 회사는 "북미 ADC 시장 약 2조원"이라 서술 |
출처: 2026 반기보고서 II-1·2, 2025 사업보고서 II-7 공시; DOC3·COUNTMATE 세부는 한미약품 보도자료(2025-02-14 영문, 2026-02-04 국문) 2차.
1.2 세 줄의 매출 — 장비, 소모품, 상품
공시는 매출을 세 줄로만 나눕니다. 조제시스템(위의 장비들), 주요소모품 외(약포장지·리본·부품·A/S — 회사는 이를 MRO, Maintenance·Repair·Operating이라 부릅니다), 기타상품(외부에서 사서 파는 물건). 제품별 매출(ATDPS 몇 억, MENITH 몇 억)은 공시되지 않습니다.
| 구분 | 1H26(억원) | 비중 | 그중 수출 | 1H25 | 증감 | 2025 | 2024 |
|---|---|---|---|---|---|---|---|
| 조제시스템 (장비) | 429.5 | 45.3% | 273.7 (64%) | 462.0 | −7.0% | 828.8 | 747.0 |
| 주요소모품 외 (MRO) | 430.6 | 45.4% | 168.3 (39%) | 351.8 | +22.4% | 728.4 | 692.2 |
| 기타상품 | 87.7 | 9.3% | 45.7 (52%) | 89.8 | −2.3% | 174.1 | 155.1 |
| 합계 | 947.9 | 100% | 487.7 (51.4%) | 903.6 | +4.9% | 1,731.3 | 1,594.3 |
출처: 2026·2025 반기보고서, 2025·2024 사업보고서 II-4 매출실적(연결) 공시. 증감은 계산 계산.
이 표에서 가장 중요한 줄은 증감 열입니다. 상반기 매출 +44억원은 소모품 +79억원이 만들고 장비 −33억원이 깎은 결과입니다. 장비를 지역별로 나누면 내수가 203.6억원 → 155.9억원(−23.4%)으로 크게 줄었고, 수출은 258.4억원 → 273.7억원(+5.9%)으로 늘었습니다. 소모품은 내수 +26.2%, 수출 +16.9%로 둘 다 늘었습니다 계산. 순위표의 "영업이익 +15.4%"를 "장비 수요 확대의 증거"로 읽으면 방향이 틀린 셈입니다 — 이 숫자의 원천은 이미 깔린 장비가 먹는 소모품이었습니다(2·9장).
1.3 몇 대를 만들고, 한 대에 얼마인가
공시는 "약국자동화시스템"을 몇 대 만들 수 있고(생산능력) 실제 몇 대 만들었는지(생산실적)를 대수로 적습니다. 그리고 장비 매출을 판매 수량으로 나눈 평균 단가도 적습니다.
| 연도 | 생산능력(대) | 생산실적(대) | 가동률 | 장비 매출(억원) | 장비 매출 ÷ 생산대수 | 비고 |
|---|---|---|---|---|---|---|
| 2014 | 2,397 | 2,248 | 93.8% | 515.2 | 2,292만원 | HD Medi 연결 편입 |
| 2016 | 2,450 | 2,133 | 87.1% | 477.1 | 2,237만원 | 한미 편입 |
| 2017 | 2,880 | 2,604 | 90.4% | 550.2 | 2,113만원 | |
| 2020 | 2,450 | 2,101 | 85.8% | 555.3 | 2,643만원 | 파우치롤 공장 증설(약 70억원) |
| 2022 | 2,835 | 2,719 | 95.9% | 710.3 | 2,612만원 | 역대 최대 생산 |
| 2023 | 2,860 | 2,527 | 88.4% | 791.2 | 3,131만원 | |
| 2024 | 2,588 | 2,372 | 91.7% | 747.0 | 3,149만원 | 공시 평균단가 2,186만원 |
| 2025 | 2,487 | 2,162 | 86.9% | 828.8 | 3,833만원 | "대형 장비 위주, 공수 기준 103.2%" |
| 1H26 | 1,260 | 1,003 | 79.6% | 429.5 | 4,282만원 | 공시 평균단가 2,157만원 |
출처: 각 연도 사업보고서·2026 반기보고서 II-3 생산능력·실적, II-2 가격변동추이 공시. "장비 매출 ÷ 생산대수"는 계산 계산 — 연결 매출(해외 자회사 마진 포함)을 본사 생산대수로 나눈 값이라 공시 평균단가와 다릅니다.
세 가지가 읽힙니다. 첫째, 대수는 2014~2025년 12년 동안 연 2,005~2,719대 안에서 움직였습니다(2012년 1,651대·2013년 1,843대 → 2014년 2,248대 → 최고 2022년 2,719대 → 2025년 2,162대) 검증 후 수정. 장비 매출이 커진 것은 더 많이 판 게 아니라 더 큰 기계를 판 결과입니다 — 2025년 공시 문구 "대형 장비 위주의 수주로 장비 수 기준 가동률은 86.9%지만 실제 투입 공수 기준으로는 약 103.2%"가 그 증거입니다 공시. 둘째, 공장은 사실상 꽉 차 있습니다. 대구 본사 1공장 하나로 돌리고 2공장은 임대 중이며, 2026년 반기보고서의 "향후 투자계획"은 "해당사항 없음"입니다. 대신 2025년 11월 중국 쑤저우에 생산법인(소주철유명자동화설비유한공사, 자본금 USD 1.4백만)을 세웠습니다(1장). 셋째, 공시 평균단가(2,157~2,313만원)와 매출÷생산대수(3,800~4,300만원) 사이의 큰 차이는, 연결 매출에 해외 자회사가 붙이는 판매 마진·설치비가 섞이기 때문으로 보입니다 추정.
2006년 투자설명서 시절과 비교하면 변화가 더 분명합니다. 당시 공시된 포장솔루션 평균단가는 내수 1,005만원, 수출 7,298만원이었습니다 — 국내엔 작은 기계, 해외엔 대형 병원용 기계를 팔았다는 뜻입니다 공시(2006 사업보고서). 20년이 지나 국내 약국에도 큰 기계가 들어가면서 단가 차이가 좁혀졌습니다.
1.4 20년 전과 지금 — 같은 회사, 다른 구조
| 항목 | 2006년 (상장 첫해) | 2025년 | 변화의 의미 |
|---|---|---|---|
| 매출 | 348억원(별도) | 1,731억원(연결) | 연 8.8% 성장 |
| 영업이익률 | 30.0% | 19.2% | 판매법인 연결·연구비 확대·채널 이관 |
| 소모품·MRO 비중 | 27% | 42% | 설치 기반이 매출을 받치는 구조로 |
| 수출 비중 | 54% | 50% | 20년째 절반 안팎 |
| 판매 경로 | 국내 직판, 해외 대리점 직접 | 국내 온라인팜, 해외 한미약품 경유 | 판매 기능을 그룹에 이관 |
| 최대주주 | 창업자 김준호(약 37%) | 한미사이언스 39.19% | 2016년 경영권 이전 |
| 제품 | 포장솔루션(ATDPS)·약포장지 | ATDPS·MENITH·COUNTMATE·VIZEN·WIZER·INTIPharm | 공정 앞뒤 칸으로 확장 |
| 재무 | 자본 611억원 | 자본 2,339억원, 순현금 1,037억원 | KIKO(2008) 이후 순현금 경영으로 전환(유로 수출금융 차입은 유지) |
출처: 2006·2025 사업보고서 공시. 2006년 최대주주 지분은 2011년 대표이사 변경 공시의 37.20% 기준 추정.
1.5 신제품 옵션 — 바이알, 로봇, 그리고 5,000억원 목표
순위표의 상승 경로는 "해외 신제품 확장"이었습니다. 신제품이 무엇이고, 공시가 그 진척을 어디까지 보여 주는지, 회사 목표를 가격에 얼마나 넣을 수 있는지 정리합니다.
1.6 네 가지 옵션
| 옵션 | 겨냥하는 칸·시장 | 현재 단계 | 공시로 보이는 흔적 | 경쟁 강도 |
|---|---|---|---|---|
| COUNTMATE (바이알) | 북미 소매·체인 약국의 약병 조제 | 2024-12 ASHP 공개, McKesson Automation 통해 미국·캐나다 판매 중 | 제품별 매출 없음. 장비 수출 1H26 +5.9% | 높음 — BD(Parata)·Omnicell 등 기존 강자 |
| MENITH (로봇 파우치) | 유럽 대형 조제공장(Central fill), 네덜란드·독일 | 2025 하반기 시스템 업그레이드 완료(보도자료) | JVM Europe 1H26 매출 −16.2% | 중간 — 파우치 칸은 제이브이엠 우위 |
| ATDPS DOC3 | 국내 약국 교체 수요(수동 조제 칸 60개, 반알 자동화) | 2026 출시(보도자료) | 1H26 국내 장비 −23.4% — 출시 전 대기 수요일 가능성 추정 | 낮음 — 국내 점유율 우위 |
| 중국 쑤저우 생산 | 원가 절감·중국 시장 | 2025-11 설립, 1H26 매출 0, 순손실 3.4억 | 정관에 IP 라이선스업 추가(2026-03) | 불확실 — 중국 파우치 수요 "지연"(회사 서술) |
출처: 2025·2026 공시(II-1·2·6, 종속기업 요약재무, 정관 변경) 공시; 출시·업그레이드 시점은 한미약품 보도자료 2차.
1.7 공시된 연구과제 — 무엇이 언제 끝나나
| 과제 | 기술 | 기대 효과 | 완료 시점(공시) | 추정되는 제품 |
|---|---|---|---|---|
| A | 모듈 수동 해제 향상, 구성 유닛 모듈화 | 약품 관리업무 자동화, 보안·안정성 강화 | 2026년 상반기 개발 완료 | INTIPharm(ADC) 후속 추정 |
| B | 디비전 블록 설계, 약품별 위치 제어·분배 | 수동 조제 불편 해소 | 2026년 하반기 완료 예정 | DOC3 계열(수동 조제 칸) 추정 |
| C | 장비 확장형 구조, 물류 시스템 연동 | 약품 이미지 촬영 이력 관리, 배출 속도 향상 | 2027년 하반기 완료 예정 | MENITH·COUNTMATE 확장형 추정 |
출처: 2026 반기보고서 II-6 나. 주요 연구개발 공시. 제품 대응은 이 리포트의 추정.
연구개발비는 2025년 102.9억원(매출의 5.9%), 1H26 45.4억원(4.8%)이며 전액 비용 처리합니다(개발비 자산화 0) 공시. 보수적 회계입니다 — 이익이 연구비 자산화로 부풀려져 있지 않다는 뜻입니다.
1.8 회사 목표를 숫자로 — 2030년 5,000억원
| 항목 | 2025 실적 | 2030 목표 | 필요 연평균 성장 |
|---|---|---|---|
| 연결 매출 | 1,731억 | 5,000억 | 23.6% |
| 그중 국내 | 865억 | 1,600억 | 13.1% |
| 그중 해외 | 866억 | 3,400억 | 31.4% |
| 그중 "Innovative Growth"(바이알·블리스터·신사업) | — | 1,350억 이상 | — |
| 영업이익률 | 19.2% | 20% 이상 | — |
출처: 기업가치 제고 계획(2025-12-04) 공시, 성장률 계산 계산.
해외 매출을 5년 만에 4배로 만들어야 하는 목표입니다. 과거 20년 수출은 연 8.3%(2006 188억 → 2025 866억원)씩 자랐습니다 계산. 순위표가 이 목표를 기본 시나리오에서 제외한 것은 옳습니다. 다만 목표가 가격에 주는 정보는 있습니다 — 만약 2030년 영업이익 1,000억원(5,000억 × 20%)이 실현된다면, 지금 EV(1,622억원)는 그 이익의 1.6배에 불과합니다. 목표까지 늘어날 매출 증분의 30%만 달성해도(매출 약 2,710억원, 이익률 20%면 영업이익 약 540억원) 지금 EV는 그 이익의 3배입니다 계산. 옵션 가치는 공짜에 가깝게 붙어 있지만, 동시에 그 옵션이 실현될 때 이익이 제이브이엠에 남을지(한미약품의 해외 판매 마진, 1.6의 해외 생산 거점 구조)는 4장의 문제로 되돌아갑니다.
1.9 M&A — 현금의 다른 쓰임
기업가치 제고 계획은 "연관사업 진출: 로보틱스&헬스케어 분야, 전략적 제휴 및 M&A"를 명시합니다 공시. 순현금 1,158억원은 이 회사 연 영업이익의 3배가 넘는 규모라 M&A 여력은 충분합니다. 소액주주에게 이것은 양날의 칼입니다. 좋은 인수는 현금을 성장으로 바꾸지만, 그룹 계열사나 대주주 관련 자산을 사는 방향이라면 4장의 이해상충이 현금 차원으로 커집니다. 지금까지 제이브이엠의 인수 이력은 HD Medi(2014, 판매 대리점 겸 합작사) 한 건이고 결과는 11년째 자본잠식 판매법인이었습니다(4.3). 인수 공시가 나오면 상대방이 특수관계자인지부터 볼 것을 권합니다.
2매출 구성 — 장비 대 소모품, 반복매출은 얼마나 두껍나
장비 회사가 불황을 버티는 힘은 "이미 깔린 기계가 매년 얼마를 벌어다 주느냐"에서 나옵니다. 제이브이엠에서 그 몫은 20년 동안 매출의 4분의 1에서 거의 절반으로 커졌습니다.
그림 2. 20년의 매출 구성 — 장비가 흔들릴 때 소모품이 받쳤다
연간 매출을 장비(조제시스템)·소모품과 유지보수(주요소모품 외)·상품으로 나눈 누적 막대, 선은 소모품·MRO 비중
2.1 장비가 줄어든 해, 소모품은 어떻게 됐나
| 연도 | 장비(억원) | 장비 증감 | 소모품·MRO | 소모품 증감 | 총매출 증감 | 그해 무슨 일 |
|---|---|---|---|---|---|---|
| 2010 | 301.7 | −15.5% | 209.5 | +3.3% | −8.6% | KIKO 사태 후 수출 급감(수출 −25.8%) |
| 2012 | 421.4 | −4.9% | 264.1 | +16.5% | +3.1% | 국내 약국 판매를 온라인팜으로 이관 준비 |
| 2015 | 438.7 | −14.8% | 333.7 | +20.3% | +0.3% | 수출 장비 −24.4%, 영업이익률 7.3%(역대 최저) |
| 2018 | 518.7 | −5.7% | 400.8 | +5.6% | −2.4% | 한미약품으로 수출 이관 첫 해 |
| 2021 | 548.9 | −1.2% | 469.1 | +1.2% | +0.4% | 코로나 2년차 |
| 2024 | 747.0 | −5.6% | 692.2 | +10.5% | +1.5% | 국내 장비 −7.6%, 수출 장비 −3.9% |
| 1H26 | 429.5 | −7.0% | 430.6 | +22.4% | +4.9% | 국내 장비 −23.4%, 신형 DOC3 출시 전후 |
출처: 각 연도 II-4 매출실적 공시, 증감 계산 계산. 2010년 수출 −25.8%는 354.4억 → 262.8억원.
2007~2025년 사이 장비 매출이 전년보다 줄어든 해는 여섯 번(2010·2012·2015·2018·2021·2024년)이었는데, 그 여섯 해 모두 소모품은 늘었습니다(1H26까지 넣으면 일곱 번 중 일곱 번). 총매출이 줄어든 해는 2010년(−8.6%)과 2018년(−2.4%) 두 번뿐이고, 가장 나빴던 해도 −8.6%입니다. 반도체 장비 회사가 불황기에 매출 20~40%를 잃는 것과 비교하면(자매 리포트 GST 2008년 −44%), 이 사업의 매출은 경기 사이클이 아니라 설치 기반의 크기를 따라 움직인다고 보는 편이 정확합니다.
2.2 "설치 기반"을 숫자로 — 소모품 부착률
공시는 누적 설치 대수를 적지 않습니다. 대신 "기계를 6~7년 쓴다"는 회사 서술을 이용해, 직전 7년간 장비 매출 합계를 설치 기반의 대용치로 삼고 그 대비 소모품 매출 비율(부착률)을 계산해 봤습니다 계산.
| 연도 | 직전 7년 장비 매출 합(억원) | 소모품·MRO(억원) | 부착률 | 소모품 비중(총매출 대비) |
|---|---|---|---|---|
| 2012 | 2,418.6 | 264.1 | 10.9% | 33.9% |
| 2014 | 2,853.0 | 277.5 | 9.7% | 31.5% |
| 2016 | 3,070.0 | 381.2 | 12.4% | 38.8% |
| 2018 | 3,394.1 | 400.8 | 11.8% | 38.7% |
| 2020 | 3,591.2 | 463.4 | 12.9% | 40.2% |
| 2022 | 3,896.5 | 562.3 | 14.4% | 39.6% |
| 2024 | 4,407.4 | 692.2 | 15.7% | 43.4% |
| 2025 | 4,717.5 | 728.4 | 15.4% | 42.1% |
부착률이 10% 안팎에서 15%대로 올라왔습니다. 설치된 기계 한 대가 1년에 벌어다 주는 소모품·서비스 매출이 기계값의 10분의 1에서 7분의 1로 늘었다는 뜻입니다. 이유로는 ① 대형 기계(MENITH 등)일수록 포장지를 많이 쓰고, ② 2020년 약 70억원을 들인 파우치롤 생산공장 증설로 포장지를 자체 생산하게 됐으며, ③ 설치 후 유지보수 계약(서비스 매출, 2025년 34.7억원)이 붙기 시작한 것을 꼽을 수 있습니다 추정. 단, 이 부착률은 "7년 합계"라는 가정에 기대는 대용치이고, 연결 편입(2014년)·분류 변경(2013년) 전후로 단절이 있습니다.
2.3 20년의 속도 차이
| 구간 | 장비 연평균 성장 | 소모품·MRO 연평균 성장 | 총매출 연평균 성장 |
|---|---|---|---|
| 2006→2025 (19년) | 6.6% | 11.4% | 8.8% |
| 2015→2025 (10년) | 6.6% | 8.1% | 7.0% |
| 2020→2025 (5년) | 8.3% | 9.5% | 8.5% |
| 1H25→1H26 | −7.0% | +22.4% | +4.9% |
계산: calc_054950/valuation.py 계산. 2006년은 별도, 2025년은 연결이라 19년 구간에는 연결 편입 효과가 섞입니다.
20년 동안 이 회사의 매출은 연 8.8%씩 자랐습니다. 회사가 2025년 12월 기업가치 제고 계획에서 제시한 목표 — 2030년 매출 5,000억원, 연평균 24% 이상 — 는 이 속도의 2.7배입니다(1장). 순위표가 "회사 장기 성장 목표는 기본 시나리오에서 제외"한 판단은 원문으로 보면 타당합니다.
2.4 상반기 소모품 +22.4%는 무엇인가 — 풀리지 않은 질문
공시된 소모품 평균단가는 2023년부터 1H26까지 "20천원"으로 변하지 않았습니다 공시. 가격이 아니라 물량이 늘었다는 뜻입니다. 그런데 소모품이 1년 만에 22% 늘어날 만큼 설치 기반이 갑자기 커지지는 않았습니다(2025년 장비 매출 +11%). 가능한 설명은 ① 2025년 하반기 대형 장비 납품분의 포장지 소모 본격화, ② 신형 DOC3 전환 과정의 부품·업그레이드 매출이 "주요소모품 외"로 잡혔을 가능성, ③ 유지보수 계약 확대입니다. 회사는 항목별 설명을 내지 않아 어느 쪽인지 원문으로 확인할 수 없습니다 미확인. 이 질문이 중요한 이유는 9장에서 다룹니다 — 영업이익률 27.4%(2Q26)가 소모품 비중 상승 덕분이라면, 그 비중이 되돌아올 때 이익률도 되돌아옵니다.
3산업 지도 — 약국 조제 공정의 어느 칸에 서 있나
자동조제 시장을 "하나의 시장"으로 보면 경쟁 구도가 흐려집니다. 처방에서 환자까지 일곱 칸 중 어느 칸을, 어떤 그릇(파우치·바이알·블리스터)으로 채우느냐에 따라 경쟁자가 완전히 달라집니다.
그림 1. 처방전이 약 봉투가 되는 일곱 칸 — 제이브이엠 제품과 같은 칸의 경쟁자
위 줄은 공정, 가운데 줄은 제이브이엠 제품, 아래 줄은 같은 칸의 대표적 경쟁 제품, 맨 아래는 반복매출이 생기는 고리
국내 조제약국(전방)의 파우치 조제 현장 사진 — CC 라이선스 사진을 찾으려 했으나 Wikimedia Commons가 요청 제한(429)으로 응답하지 않아 내려받지 못했습니다. 다음 판에서 회사 IR 자료 또는 CC 사진으로 보강합니다.
3.1 왜 ③번 칸이 "본진"인가
③번 칸의 기계는 조제 공정에서 가장 비싸고, 가장 오래 쓰이며, 가장 바꾸기 어렵습니다. 이유는 세 가지입니다. 첫째, 약 데이터베이스입니다. 캐니스터(약통)는 알약의 크기·모양에 맞춰 하나씩 만들어져야 알약이 한 알씩 정확히 떨어집니다. 약국이 쓰는 수백 가지 약에 맞춘 캐니스터 세트와 약 정보는 기계를 바꾸면 다시 만들어야 합니다. 둘째, 처방 시스템 연동입니다. 약국 청구 프로그램·병원 EMR과 연결하는 소프트웨어를 회사가 직접 개발합니다 — 공시는 "시스템의 구성에 필요한 모든 Software는 부설연구소 등을 통해 직접 개발"한다고 적습니다 공시. 셋째, 소모품입니다. 약포장지(유산지·셀로판) 롤과 인쇄 리본은 기계 규격에 맞아야 하고, 장비가 돌아가는 한 매일 소모됩니다.
회사는 이 칸의 수명을 이렇게 적습니다 — "약국자동화 시스템의 사용기간은 통상 10년 이상이지만, 실제 교체기간은 기술의 변화, 약국의 사용빈도, 관리방법, 인건비 등에 따라 약 6~7년을 주기로 교체 혹은 추가 구매", "사용기간 동안 MRO의 지속적인 매출은 당사의 안정적인 성장에 기여" 공시(2024 사업보고서). 한 번 깔린 기계는 6~7년 동안 소모품을 사고, 그 뒤엔 대부분 같은 회사 기계로 바뀝니다. 이것이 제이브이엠 사업모델의 뼈대입니다.
3.2 칸별 경쟁 지도
| 칸 | 그릇 | 제이브이엠 제품 | 주요 경쟁자(예시) | 제이브이엠의 위치 | 확인 |
|---|---|---|---|---|---|
| ③ 계수·포장 | 파우치 | ATDPS, MENITH, DOC3 | 일본 3사(회사 표기 "Y사·T사" 등), 국내 중소 반자동기 | 국내 1위("국내 1위", 2007년 추정 점유율 87%), 유럽·북미 파우치 1위 주장 | 공시(회사 추정) |
| ③ 계수·포장 | 바이알 | COUNTMATE | BD(2022년 Parata 인수), Omnicell, ScriptPro 등 | 2024년 말 진입한 후발 주자 — McKesson Automation 통해 미국·캐나다 판매(2025 사업보고서 실명, McKesson과는 2004년부터 대리점 관계) | 공시 |
| ③ 계수·포장 | 블리스터 | JVM DOB 모델(SureMed 카드용) | 유럽 수작업·반자동 업체 | 영국에서는 Omnicell UK가 "JVM 208DOB/72DOB"를 자사 라인업으로 판매 | 2차 |
| ② 보관·인출 | 캐비닛(ADC) | INTIPharm | Omnicell XT, BD Pyxis(북미 양강) | 국내 병원 중심, 북미에선 존재감 미미 | 추정 |
| ④ 검수 | 파우치 | VIZEN EX | 일본 업체·국내 중소 검수기 | 기존 ATDPS 고객에 끼워 팔기 구조 | 공시(회사 서술) |
파우치 ATDPS 경쟁 구도: 2024 사업보고서 II-7 "전세계적으로 당사를 포함하여 4개의 메이저 회사가 경쟁, 세계시장에서 현재 시장이 가장 큰 일본에 3개 회사, 국내에 당사" 공시. 경쟁사 실명·BD의 Parata 인수·Omnicell UK 판매 모델은 각사 공개자료 2차.
이 표가 말해 주는 것은 제이브이엠의 "해외 확장"이 두 종류라는 점입니다. 파우치 칸의 확장(유럽의 블리스터→파우치 전환, 북미 요양시설의 파우치 채택)은 제이브이엠이 이미 1위인 칸을 넓히는 일이라 성공 확률이 높고 속도는 느립니다. 바이알 칸 진입(COUNTMATE)은 BD·Omnicell이 지키는 칸에 들어가는 일이라, 성공하면 시장이 크지만 실패 확률도 높습니다. 순위표가 "COUNTMATE의 북미 판매 확대"를 실현 증거로 든 것은 후자에 해당하는데, 공시에는 COUNTMATE 매출이 따로 없습니다 미확인.
3.3 회사가 적어 온 점유율 — 스스로 매긴 성적표의 변화
| 보고서 | 시장 | 제이브이엠 | 나머지 | 산출 방식(회사 주석) |
|---|---|---|---|---|
| 2008 사업보고서 (2007년) | 유럽 | 37.1% | Y사 28%, T사 23.4%, S사 11.5% | 해외 대리점이 파악한 판매 대수로 추정 |
| 2008 사업보고서 (2007년) | 북미 | 57.2% | Y사 27%, S사 15.8% | 상동 |
| 2008 사업보고서 | 국내 | 87% | S사 7%, 기타 6% | — |
| 2012 사업보고서 (2011년) | 미국 병원(전자동 파우치) | 74% | Y사 15%, S사 10% | 입찰 횟수 대비 수주 결과 |
| 2012 사업보고서 (2011년) | 유럽 | 77% | Y사 7%, S사 5%, T사 8% | 회사 추정·대리점 자료 |
| 2016·2020 사업보고서 | 국내·북미·유럽(파우치) | "일본 제외 1위" | — | 수치 없음 |
| 2025 사업보고서 | — | "국내 1위" | — | 수치 없음 |
출처: 각 연도 사업보고서 II "시장점유율" 공시 — 모두 회사 자체 추정이며 제3자 검증 자료가 아닙니다.
2016년 이후 회사는 점유율 숫자를 적지 않습니다. 해외 영업이 한미약품으로 넘어간(2017년 9월) 뒤로는 해외 판매 대수를 회사 스스로 집계하기 어려워졌을 수도 있고, 단순히 서술을 줄였을 수도 있습니다 — 어느 쪽인지 원문으로는 알 수 없습니다 미확인. 투자자 입장에서 중요한 점은, 이 회사의 경쟁력을 제3자가 숫자로 확인할 수 있는 창구가 거의 없다는 것입니다. 일본 3사 중 상장사는 없고(유야마·토쇼·다카조노 모두 비상장으로 알려짐 2차), 북미 경쟁자(Omnicell·BD)는 사업 범위가 훨씬 넓어 파우치 칸만 떼어 비교할 수 없습니다(5장).
3.4 수요를 미는 힘과 막는 힘
회사가 사업보고서에 적은 수요 동인은 네 가지입니다 공시. ① 초고령화 — 환자 수, 복용하는 약의 종류, 복약 기간이 함께 늘어 한 약국이 만드는 봉투 수가 늘어납니다. ② 인건비와 약사 공급 — 최저임금·주 52시간제·약대 6년제로 "사람 한 명 대신 기계 한 대"의 계산이 유리해졌습니다. ③ 안전 규제 — 국내의 마약류 통합관리시스템·의약품 추적관리 제도는 약품을 데이터로 관리하는 장비(ADC·검수기) 수요를 만들고, 미국 FDA는 처방약 포장에 바코드 인쇄를 의무화했습니다. ④ 포장 방식 전환 — 유럽 각국 정부의 블리스터→파우치 권고, 북미 요양시설의 파우치 채택.
막는 힘도 있습니다. 국내 조제약국은 수가 정해져 있고(교체 수요 중심), 한 번 들인 기계는 6~7년 씁니다. 중국은 "선택적 의약분업"으로 약국 수요가 크지 않다고 회사 스스로 적었습니다. 북미 바이알 시장은 BD·Omnicell의 기존 설치 기반이 두텁습니다. 무엇보다 2014~2025년 12년 동안 연 2,005~2,719대에 머문 생산 대수는, 이 네 가지 동인이 대수의 폭발이 아니라 대형화·고기능화로 나타나 왔다는 증거입니다(1.3). 순위표의 상승 경로 "인력 부족과 약국 자동화가 신규 장비 수요를 확대"는 방향은 맞지만, 과거 20년의 모양은 "더 많이"가 아니라 "더 크게"였습니다.
3.5 세 가지 그릇의 비교 — 왜 지역마다 기계가 다른가
| 구분 | 파우치(봉투) | 바이알(약병) | 블리스터(카드) |
|---|---|---|---|
| 주 사용 지역 | 한국·일본, 유럽 일부, 북미 요양시설 | 북미 소매 약국 | 유럽·영국 요양·재가 환자 |
| 담는 단위 | 복용 시점별(여러 약을 한 봉투에) | 약 종류별(한 달치 한 병) | 요일·시간별 칸 |
| 환자 입장 | 봉투 하나 뜯으면 끝 — 복약 오류 적음 | 환자가 직접 세어 먹어야 함 — 오류 가능성 | 칸별로 명확하나 부피가 큼 |
| 약국 입장 | 기계 필수(수작업 불가능한 속도) | 계수기 수준으로도 가능 | 수작업·반자동 많음, 재료비 높음 |
| 제이브이엠 제품 | ATDPS·MENITH·DOC3 | COUNTMATE(2024~) | JVM DOB 모델(영국) |
| 제이브이엠의 위치 | 국내 1위·해외 선두권(회사 주장) | 후발 진입 | 틈새 |
| 회사가 보는 추세 | 확산 중(유럽 정부 권고, 북미 LTC) | 기존 방식 유지, 자동화 수요는 존재 | 파우치로 전환 권고 대상 |
출처: 2024·2025 사업보고서 II-7 시장 서술 공시(회사 관점), Omnicell UK 제품 설명 2차. "추세"는 회사의 주장으로, 제3자 시장 데이터로 검증하지 못했습니다 미확인.
제이브이엠의 해외 성장은 결국 "세계가 한국식 봉투로 옮겨 오느냐"에 걸린 내기입니다. 회사는 20년째 그 전환을 말해 왔고, 수출 비중이 20년째 절반 안팎이라는 사실은 전환이 일어나고 있지만 느리다는 뜻입니다. 바이알 기계(COUNTMATE)는 그 기다림을 줄이려는 시도 — "고객을 봉투로 바꾸는 대신, 고객의 병에 맞춘 기계를 판다" — 로 읽힙니다.
4누가 사는가 — 고객은 두 곳, 최종 고객은 60개국, 그리고 관계사 거래
제이브이엠의 공시상 "고객"은 사실상 두 회사뿐입니다. 약국·병원·해외 대리점은 그 두 회사의 고객입니다. 이 이중 구조를 먼저 이해해야 매출 숫자를 제대로 읽을 수 있습니다.
4.1 공시상 고객 — A사와 B사
| 구분 | 2025 별도 매출(억원) | 비중 | 2024 | 1H26(연결 주석, 제거 전) | 정체 |
|---|---|---|---|---|---|
| B사 | 864.3 | 56.0% | 819.2 | 458.9 | 온라인팜(주) — 국내 약국·병원 독점 판매 |
| A사 | 679.5 | 44.0% | 611.2 | 390.9 | 한미약품(주) — 해외 독점 판매 |
| 그 외 | 0.9 | 0.1% | 2.3 | — | — |
| 별도 매출 합계 | 1,544.7 | 100% | 1,432.7 | — |
출처: 2025 사업보고서 별도 주석 "주요 고객에 대한 공시"(A사 67,946,161천원, B사 86,431,788천원)와 특수관계자 거래 주석(한미약품 67,946,161천원, 온라인팜 86,431,788천원 — 금액이 원 단위까지 일치), 2026 반기보고서 X-4 공시. A·B의 실명은 금액 일치로 확정.
공시는 A사·B사라고만 쓰지만, 같은 보고서의 특수관계자 주석에 한미약품·온라인팜 앞 매출이 원 단위까지 같은 금액으로 적혀 있어 정체가 확정됩니다. 2025년 별도 매출의 99.9%입니다. 연결 기준으로 봐도 1H26 두 회사 앞 매출(내부거래 제거 전) 849.8억원은 연결 매출 947.9억원의 89.7%입니다 — 나머지 10%는 대부분 유럽 자회사 JVM Europe가 현지 고객에게 직접 판 몫입니다.
이 구조가 순위표의 반론 문장 — "해외 유통망·서비스 비용이 수익성을 낮출 수 있다" — 을 다르게 읽게 만듭니다. 해외 유통망 비용은 제이브이엠 손익계산서가 아니라 한미약품이 지고, 대신 한미약품은 제이브이엠에서 제품을 사는 가격으로 그 비용을 회수합니다. 제이브이엠의 수익성을 좌우하는 것은 유통망 비용 그 자체보다 관계사 간 공급 가격입니다(4장).
4.2 최종 고객의 지도 — 국내 50%, 유럽 25%, 북미 17%
| 지역 | 2025 비중 | 환산 매출(억원) | 판매 경로 | 주력 제품 | 확인 |
|---|---|---|---|---|---|
| 국내 | 50.0% | 865.2 | 제이브이엠 → 온라인팜 → 약국·병원 | ATDPS·VIZEN·INTIPharm·DOC3 | 공시 |
| 유럽 | 25% | 약 433 | 제이브이엠 → 한미약품 → JVM Europe(네덜란드·독일·스페인·영국) → 고객 | ATDPS·MENITH | 2차 |
| 북미 | 17% | 약 294 | 제이브이엠 → 한미약품 → McKesson Automation 등 대리점 → 고객 | ATDPS(LTC)·COUNTMATE | 2차 |
| 기타(중국·아시아 등) | 8% | 약 139 | 제이브이엠 → 한미약품 → 시노팜 등 대리점 | ATDPS | 2차 |
국내 865.2억원(수출 866.1억원)은 2025 사업보고서 II-4 공시. 지역 비중은 한미약품 보도자료(2026-02-04) 2차, 환산 매출은 연결 매출 × 비중 계산. "35개 글로벌 파트너사를 통해 60개국"은 2026 반기보고서 II-1 공시.
4.3 유럽 — 자회사 JVM Europe의 11년
제이브이엠은 2010년 네덜란드 판매업체와 합작법인(HD Medi, 지분 50%)을 세웠고, 2014년 7월 나머지 50%를 사서 100% 자회사로 만들었습니다(2017년 JVM Europe로 사명 변경) 공시. 편입 당시 HD Medi의 자산은 246.9억원, 자본은 34.1억원이었습니다. 이후 실적은 다음과 같습니다.
| 연도 | 매출(억원) | 순손익 | 자본총계 | 연결 매출 중 비중 |
|---|---|---|---|---|
| 2015 | 238.3 | −21.7 | −17.1 | 26.9% |
| 2016 | 216.7 | −15.4 | −33.2 | 22.1% |
| 2017 | 240.8 | −25.5 | −59.3 | 22.7% |
| 2018 | 228.3 | −9.8 | −68.5 | 22.0% |
| 2019 | 202.5 | −25.1 | −93.6 | 18.4% |
| 2020 | 245.6 | +8.7 | −84.6 | 21.3% |
| 2021 | 226.9 | −14.5 | −99.2 | 19.6% |
| 2022 | 282.9 | +16.6 | −83.3 | 19.9% |
| 2023 | 336.1 | +23.8 | −63.9 | 21.4% |
| 2024 | 325.9 | +10.6 | −57.6 | 20.4% |
| 2025 | 358.6 | +6.0 | −57.2 | 20.7% |
| 1H25 | 184.2 | +11.9 | −47.9 | 20.4% |
| 1H26 | 154.4 | +18.9 | −40.5 | 16.3% |
출처: 각 연도 사업보고서·반기보고서 I "연결대상 종속기업 요약재무정보"(손자회사 내부거래 제거 후, 지배회사와의 내부거래 제거 전) 공시.
세 가지가 보입니다. ① JVM Europe는 11년 동안 한 번도 자본잠식을 벗어나지 못한 얇은 마진의 판매법인입니다. 2021년 −99억원까지 갔던 자본결손은 2022년 이후 흑자로 줄어들고 있지만 여전히 −40억원입니다. 제이브이엠은 이 법인의 수출입은행 외화차입에 지급보증을 서고 있습니다 — 2026-04-07 이사회가 보증을 EUR 730만(127.0억원, 자기자본의 5.43%, 2027-04-07까지)으로 갱신했습니다(2025년 결정분은 EUR 670만) 공시 검증 후 수정. 별도 재무제표로 보면 연결 밖에서 보이지 않는 부담이 하나 더 있습니다: 제이브이엠 본체가 JVM Europe에서 받을 매출채권 120.1억원 중 117.9억원에 대손충당금이 쌓여 있고, 1H26에도 5.0억원을 비용으로 더 인식했습니다(2026 반기보고서 별도 특수관계자 주석) 공시 검증 후 추가. 과거 제품 대금이 사실상 자회사의 결손을 메우는 데 묶여 있다는 뜻이며, 연결에서는 그룹 내부 채권·충당금이 제거되는 것이 원칙이라 연결 순현금에는 영향이 없습니다. ② 2025년 비중 20.7%를 "유럽 25%"(회사 보도자료)와 대조하면, 유럽 매출의 약 83%가 자회사를 통해, 나머지는 영국 Omnicell 같은 현지 파트너나 한미약품 직거래로 나간다고 볼 수 있습니다 추정. ③ 1H26 JVM Europe 매출은 154.4억원으로 전년 동기보다 16.2% 줄었습니다. 유로 기준 매출은 공시되지 않아 환율 효과를 분리할 수는 없지만, 같은 기간 제이브이엠의 유로 차입금 원화 환산액이 연초보다 약 4.5% 늘어난 것(210.7억 → 220.1억원, 유로 원금이 같다고 가정하면)으로 보아 유로는 강했고, 따라서 유로 기준 감소폭이 원화 기준보다 작았을 가능성은 낮습니다 추정. 순위표가 적은 "MENITH의 유럽 확대"는 적어도 상반기 숫자로는 반대 방향입니다.
4.4 북미 — McKesson과 COUNTMATE, 그리고 "M사"
사업보고서는 북미에 대해 "미국 대형 그룹사 M사와는 대리점 계약을 체결함과 동시에 장비 개발 요청에 따른 독점 공급을 통해 협력 관계를 강화"한다고 적습니다 공시. 2025 사업보고서는 한 걸음 더 나가 "COUNTMATE는 … 북미 파트너사인 맥케슨 오토메이션社(McKesson Automation)와 협력하여 미국과 캐나다 시장에서 매출 확대를 가속화"한다고 실명을 적었습니다 공시. 한미약품 영문 보도자료(2025-02-14)도 McKesson Automation을 제이브이엠의 캐나다·미국 유통사로 소개합니다 2차. "M사 = McKesson"의 공시 근거도 있습니다 — 2006년 투자설명서(20060510001880)는 "McKESSON과 당사와의 ATDPS 관련 대리점계약은 미국 2004년 8월, 캐나다 2004년 2월에 서명", "2004년 McKESSON과 ATDPS 전략적 제휴 이후 … 신규 제품 개발과 독점적 판매를 보장받음"이라고 실명으로 적었고, 2012년 이후 사업보고서는 같은 내용을 "미국의 대형그룹사인 M사와는 대리점 계약과 더불어, 장비개발의 요청을 받아 … 단독 공급"으로 이니셜 처리해 이어 쓰고 있습니다 공시 검증 후 추가. 즉 관계는 2004년부터 22년째입니다. 미국 약품 유통 1위 기업과의 관계라는 점은 강점이지만, 동시에 북미 매출이 한 파트너의 판매 의지에 달려 있다는 뜻이기도 합니다. 계약 기간·최소 구매 조건은 공시되지 않았습니다 미확인.
4.5 중국 — 시노팜 16년, 그리고 세 번째 공장 시도
| 시점 | 사건 | 확인 |
|---|---|---|
| 2010-09 | 중국 최대 제약유통 그룹 시노팜과 중국(홍콩·마카오·대만 제외) 독점 판매대리점 계약(당초 3년) | 공시 |
| 2015 3Q | 천진에 제조·판매법인(천진철유명자동화설비유한공사, 자본금 USD 0.9백만) 설립 | 공시 |
| 2016~2017 | 천진 법인 매출 9.4억원(2016)·0.3억원(2017), 순손실 1.8억·2.4억원 | 공시 |
| 2018-01 | 천진 법인을 한미약품에 매각 | 공시(연혁) |
| 2025-11 | 쑤저우에 생산법인(소주철유명자동화설비유한공사) 설립, 1H26 순손실 3.4억원 | 공시 |
| 2026-03 | 정관 사업목적에 "특허권·브랜드·상표권 등 지적재산권의 관리 및 라이센스업" 추가 — 사유로 "중국 생산법인 운영 및 중국 시장 확대" 명시 | 공시 |
회사는 중국 파우치 조제 확대가 "선택적 의약분업으로 확정되면서 약국 수요가 확대되지 않아 지연"되고 있다고 스스로 적었습니다 공시(2024 사업보고서). 쑤저우 법인은 중국 판매보다 해외 생산 거점(기업가치 제고 계획의 "해외 생산 거점 구축")에 가깝고, 정관에 라이선스업을 넣은 것은 중국 법인에 기술·상표 사용료를 받는 구조를 준비한다는 뜻으로 읽힙니다 추정.
4.6 수출 비중 20년 — 절반 근처에서 오르내림
| 연도 | 2006 | 2008 | 2010 | 2013 | 2015 | 2017 | 2019 | 2022 | 2025 | 1H26 |
|---|---|---|---|---|---|---|---|---|---|---|
| 수출 비중 | 54.1% | 60.5% | 46.5% | 49.2% | 49.6% | 49.2% | 43.1% | 45.9% | 50.0% | 51.4% |
출처: 각 연도 II-4 매출실적 공시.
2008년 수출 비중이 60%를 넘었다가 2010년 46%로 급락한 것은 8장에서 다룰 KIKO 사태의 그림자입니다. 이후 15년 동안 수출 비중은 43~51%에 머물렀습니다. "해외 확장"은 20년째의 이야기이고, 비중으로는 아직 한 단계 올라서지 못했습니다. 환율 민감도는 크지 않습니다 — 수출 대금 대부분을 원화로 받는 한미약품 경유 구조이고, 외화 자산(유로 0.4억원)보다 외화 부채(유로 차입 223.9억원)가 많아, 유로가 5% 오르면 세전이익이 11.3억원 줄어드는 정도입니다 공시(2026 반기보고서 II-5).
4.7 국내 시장 — 온라인팜을 거치는 절반
국내 매출(2025년 865.2억원)은 전부 온라인팜을 거칩니다. 구성은 장비 366.5억원, 소모품·MRO 423.7억원, 상품 75.0억원으로 국내에서는 이미 소모품이 장비보다 큽니다(2023년부터) 공시. 국내는 설치 기반이 두꺼운 "성숙 시장"이고, 해외(장비 462.3억 > 소모품 304.7억원)는 아직 "설치 단계"라는 뜻입니다.
| 국내(억원) | 2019 | 2021 | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|---|---|
| 장비 | 316.9 | 295.6 | 367.4 | 339.6 | 366.5 | 203.6 | 155.9 |
| 소모품·MRO | 251.4 | 278.7 | 380.3 | 407.3 | 423.7 | 207.8 | 262.4 |
| 상품 | 58.6 | 66.6 | 77.7 | 74.7 | 75.0 | 36.9 | 42.0 |
| 합계 | 626.9 | 641.0 | 825.4 | 821.5 | 865.2 | 448.3 | 460.2 |
출처: 각 연도 II-4 매출실적 내수 공시.
1H26 국내 장비 매출이 23.4% 줄어든 이유는 공시되지 않았습니다. 한미약품 보도자료(2026-02-04)가 신형 ATDPS DOC3의 2026년 출시를 알렸으므로, 약국들이 신형을 기다리며 구매를 미뤘을 가능성(이른바 "오스본 효과")이 있습니다 추정. 그렇다면 하반기 국내 장비는 반등해야 합니다. 반대로 반등이 없다면 국내 교체 수요 자체가 둔화된 것이고, 국내 절반의 성장이 소모품에만 기대게 됩니다. 3분기보고서의 국내 조제시스템 줄이 이 질문의 답입니다.
4.8 관계사 거래 — 순위표에 없던 가장 큰 사실
이 시리즈의 자매 리포트들은 모두 순위표에 없던 관계사·대주주 거래를 찾아냈습니다. 제이브이엠의 경우는 거래 몇 건이 아니라 사업 구조 전체가 관계사 거래입니다.
그림 7. 누가 누구에게 파나 — 2025년 관계사 흐름
화살표 숫자는 2025년 금액(억원). 파란색 = 제품 흐름, 주황 = 자회사의 관계사 매입, 보라 = 지주회사와의 거래
4.9 연도별 특수관계자 거래 — 5년 추이
| 연도 | 온라인팜 향 매출 | 한미약품 향 매출 | 합계 ÷ 연결 매출 | 한미약품에서 매입 | 한미사이언스 기타매입 | 한미사이언스 유무형자산 매입 | 한미사이언스 배당 |
|---|---|---|---|---|---|---|---|
| 2021 | 637.0 | 395.2 | 89.1% | 122.4 | 0.1 | — | 9.5 |
| 2022 | 764.6 | 495.4 | 88.7% | 134.1 | 0.3 | — | 9.5 |
| 2023 | 821.6 | 544.0 | 86.9% | 158.0 | 3.8 | — | 14.2 |
| 2024 | 819.2 | 611.2 | 89.7% | 179.1 | 7.1 | 1.8 | 19.0 |
| 2025 | 864.3 | 679.5 | 89.2% | 197.4 | 15.5 | 22.2 | 23.7 |
| 1H25 | 448.2 | 351.3 | 88.5% | 95.8 | 9.3 | 8.5 | 23.7 |
| 1H26 | 458.9 | 390.9 | 89.7% | 51.1 | 12.9 | 5.1 | 30.8 |
단위 억원. 출처: 각 연도 사업보고서·반기보고서 연결 특수관계자 주석 및 X-4(내부거래 제거 전 금액) 공시. 비율 계산 계산. 2021~2022년에는 한미헬스케어와의 소액 거래(2.1억·2.9억원)도 있었습니다.
두 가지 추세가 눈에 띕니다. 첫째, 관계사 향 매출 비중은 5년 내내 연결 매출의 87~90%로 고정돼 있습니다 — 구조가 바뀔 조짐은 없습니다. 둘째, 지주회사에 내는 "기타매입"이 빠르게 늘고 있습니다: 2021년 0.1억 → 2023년 3.8억 → 2025년 15.5억원, 2026년 상반기에만 12.9억원입니다. 여기에 지주로부터의 유무형자산 매입(2025년 22.2억원)이 더해집니다. 제이브이엠 공시는 이 거래의 성격을 적지 않지만, 거래 상대방인 한미사이언스의 2025 사업보고서가 범주를 적습니다 — "관계기업의 업무대행과 관련하여 위탁업무계약에 따른 수수료수익을 인식"(연결·별도 특수관계자 주석). 한미사이언스 별도 기준 제이브이엠 향 매출은 2025년 59.5억원인데, 이 중 23.7억원은 배당(지주는 배당을 매출로 잡음)이고 나머지 35.8억원이 위탁업무 수수료·자산 매각분으로, 제이브이엠 쪽 기타매입 15.5억 + 유무형자산 매입 22.2억 = 37.7억원과 거의 맞습니다 공시 검증 후 수정. 즉 "브랜드 사용료"가 아니라 지주가 대신 해 주는 업무(전산·관리 등)의 위탁 수수료이고, 요율·산정 기준은 여전히 공시되지 않습니다 미확인. 비교하면 한미약품은 같은 해 한미사이언스에 기타비용 600.2억원(매출 대비 약 4%)을 냈고 제이브이엠은 약 0.9%입니다(한미약품 2025 사업보고서 별도 주석). 그래도 2년 만에 4배가 된 속도는 추적할 가치가 있습니다. 1H26 기준 연율 26억원이면 영업이익의 약 7%입니다 계산.
4.10 계약 — "동일조건 자동연장"
| 상대방 | 계약 시작 | 내용 | 결제 조건 | 비고 |
|---|---|---|---|---|
| 온라인팜(주) | 2016.10 (약국은 2013.01부터) | 제품 국내(약국·병원) 독점 판매권 | 세금계산서 교부 월의 익익월 15일 내 | 2013년 계약은 "최소 목표 300억원, 미달 시 차액만큼 제품 인수" 조건이었음 |
| 한미약품(주) | 2017.09 | 제품 해외 독점 판매권 | 상동 | 북미 독점·비독점 대리점, 유럽 자회사, 중국 시노팜 |
출처: 2026 반기보고서 II-6 경영상의 주요계약, 2020 사업보고서 II-4(결제조건), 2013-01-02·2014-01-02 자율공시 공시.
계약서에 적힌 것은 "독점 판매권 부여"와 "자동연장"뿐이고, 공급 가격을 어떻게 정하는지(원가 가산, 재판매가 차감, 시장가 등)는 공시되지 않았습니다 미확인. 2013년 온라인팜과의 첫 계약에 "최소 목표 금액 미달 시 차액만큼 제품을 인수"한다는 조건이 있었다는 점은 흥미롭습니다 — 판매 위험을 온라인팜이 일부 떠안는 구조였습니다. 현재 계약에도 이런 조건이 있는지는 알 수 없습니다.
4.11 유럽의 고리 — 한미약품을 거쳐 자회사로
판매 경로 공시에는 수출이 "당사 → 한미약품(주) → 해외종속회사 → 고객"으로 흐른다고 적혀 있습니다 공시. 제이브이엠 제품이 한미약품에 팔린 뒤, 제이브이엠의 100% 자회사 JVM Europe가 그것을 한미약품에서 다시 삽니다. 연결 재무제표에서는 이 고리 전체가 그룹 안의 거래로 보여야 하므로, 제이브이엠→한미약품 매출 중 자회사로 간 몫은 연결 매출에서 제거되고, 대신 JVM Europe가 한미약품에 낸 금액은 외부 매입으로 남습니다. 두 숫자의 차이가 이 고리에서 한미약품에 남는 몫의 대용치입니다 추정(제거 구조 자체는 아래 주석으로 확인).
| 기간 | 연결 부문간 제거액(A) | 연결 한미약품 매입(B) | B − A | (B − A) ÷ A |
|---|---|---|---|---|
| 2024 | 164.2 | 179.1 | 14.9 | 9.1% |
| 2025 | 172.0 | 197.4 | 25.4 | 14.8% |
| 1H25 | 80.2 | 95.8 | 15.6 | 19.4% |
| 1H26 | 61.8 | 51.1 | −10.7 | −17.3% |
단위 억원. 부문간 제거액: 부문정보 주석 "영업수익 … 부문간 제거한 금액" 공시. B − A 해석은 이 리포트의 추정 추정 — 제거액에는 자회사 재고의 미실현이익, 매입 시점 차이(한미약품이 먼저 사서 자회사가 나중에 사는 경우)가 섞여 반기 단위에서는 음수도 나옵니다. 연간으로 보면 2024년 9%, 2025년 15%.
이 해석을 공시가 뒷받침합니다. 2025 사업보고서의 연결 부문정보 주석은 "주요 고객" A사(한미약품) 매출을 507.5억원으로 적는데, 이는 별도 기준 한미약품 향 매출 679.5억원에서 부문간 제거액 172.0억원을 뺀 값과 정확히 같습니다(2024년도 611.2 − 164.2 = 447.0억원으로 일치) 공시. 즉 제거액 전부가 "한미약품에 팔았다가 자회사가 되사 간 몫"이고, 연결 기준으로 한미약품이 제3자에게 넘긴 제이브이엠 제품은 507.5억원입니다. 같은 주석의 지역 구분에서도 연결 매출은 국내 법인 1,372.7억원, 네덜란드 등(JVM Europe) 358.6억원으로 나뉩니다. 2026 반기보고서도 같은 방식입니다 — 연결 A사 329.0억원 = 별도 한미약품 향 390.9억 − 제거액 61.8억원(단, 같은 보고서의 1H25 비교 열은 제거 전 금액 351.3억원을 그대로 적어 기준이 섞여 있음) 공시 검증 후 추가.
거래 상대방 쪽 장부로도 맞춰 봤습니다. 한미약품 2025 사업보고서 별도 특수관계자 주석은 제이브이엠에서의 매입 675.1억원(제이브이엠 측 매출 679.5억원 — 차이는 한미약품이 "인도받지 않은 상품 31.2억원"을 기타자산으로 잡은 시점 차이로 보임), JVM EUROPE 향 매출 197.9억원(제이브이엠 연결 측 매입 197.4억원)을 적습니다. 한미약품 쪽 숫자로 계산해도 197.9 ÷ 172.0 − 1 = 15.1%로, 제이브이엠 쪽 계산(14.8%)과 같은 대역입니다 공시·계산 검증 후 추가. 다만 2024년은 한미약품 측 JVM EUROPE 매출 168.4억원 대 제이브이엠 측 매입 179.1억원으로 10.7억원 차이가 있어(환산·인도 시점 추정), 2024년 마진율(9.1%)은 ±6%p 정도 불확실합니다.
연간으로 보면 이 고리에서 한미약품은 연 15~25억원(통과 금액의 9~15%)을 남기는 것으로 추정됩니다. 제이브이엠 영업이익(333억원)에 비하면 작은 금액이지만, 제이브이엠의 100% 자회사가 제이브이엠 제품을 사는데 중간에 지분 0%의 계열사가 마진을 가져가는 구조라는 점에서 소액주주 관점의 원칙적 문제입니다. 반대로 한미약품이 해외 대리점 관리·물류·수출 금융(대금 회수 위험)을 떠안는 대가라는 반론도 가능합니다. 1H26에는 JVM Europe의 한미약품 매입이 51.1억원으로 전년 동기의 절반 수준이었는데, JVM Europe 매출 감소(−16.2%)와 함께 유럽 수요 둔화 또는 재고 조정의 신호로 읽힙니다 추정.
4.12 채권·채무 — 누가 누구에게 돈을 빌려주고 있나
| 6월말 잔액(억원) | 매출채권 | 매입채무 등 | 계약부채(선수금) | 메모 |
|---|---|---|---|---|
| 온라인팜 | 147.2 | — | 53.5 | 반기 매출 458.9억 대비 채권 약 58일치 |
| 한미약품 | 92.7 | 140.1 | 30.3 | 채무(자회사 매입분) > 채권 — 순액으로는 제이브이엠 그룹이 47억원 지급할 쪽 |
| 한미사이언스 | — | 2.0 | — | 임차보증금 1.0억원(서울 영업소 추정) |
| 합계 | 240.0 | 142.1 | 83.7 | 대손충당금 0 |
출처: 2026 반기보고서 X-4 다 공시, 일수 계산 계산.
결제 조건(익익월 15일)을 감안하면 채권 규모는 정상 범위입니다. 관계사에 자금을 빌려주거나(대여금) 담보를 제공한 기록은 없고, "대주주 등에 대한 신용공여"도 "해당사항 없음"입니다 공시. 즉 제이브이엠의 현금이 모회사로 흘러가는 경로는 배당과 기타매입뿐이며, 1,360억원의 예금이 그룹 자금으로 쓰이고 있다는 증거는 없습니다. 이 점은 7장의 순현금을 "제이브이엠 주주의 것"으로 볼 수 있는 근거입니다.
4.13 과거의 관계사 거래 — 두 건
| 시점 | 거래 | 금액 | 평가 |
|---|---|---|---|
| 2018-01 | 중국 천진 자회사를 한미약품에 매각 | 처분액 6.07억원(현금흐름표 "종속기업투자주식처분") | 설립 2015년, 매출 거의 없던 법인. 규모 작음. 2025년 쑤저우에 새 법인 설립 — 7년 만에 다시 중국 생산을 직접 시작 |
| 2016-06 | 창업자 지분 30%를 한미사이언스가 주당 68,000원에 인수 | 1,308.2억원(현금 275.0억 + 한미사이언스 자기주식 660,514주) | 경영권 프리미엄은 창업자만 받음(7장) |
출처: 2018 사업보고서 연혁·현금흐름표, 2016 주식양수도계약(정정) 공시. 1,308.2억원 = 1,291.5억(계약) + 추가 현금 16.7억.
4.14 이 구조를 어떻게 값에 반영할 것인가
관계사 구조는 두 방향으로 작용합니다. 불리한 쪽 — ① 공급 가격이 공시되지 않아 이익률의 지속성을 검증할 수 없고, ② 그룹이 이익을 제이브이엠(지주 몫 39%)보다 온라인팜(100%)에 남길 유인이 산술적으로 존재하며, ③ 지주에 내는 기타매입이 빠르게 늘고, ④ 판매 조직이 없어 한미 그룹을 떠나면 스스로 팔 능력이 없습니다. 유리한 쪽 — ① 한미약품의 해외 네트워크(60개국)와 온라인팜의 약국 영업망을 쓰는 대가로 판관비율이 15%대로 낮고, ② 매출 채권이 계열사라 대손 위험이 낮으며(대손충당금 0), ③ 2022년 이후 매출총이익률이 34% → 44%로 올라 "가격이 제이브이엠에 일방적으로 불리하게 정해진다"는 증거는 원문에 없습니다.
이 리포트는 이 구조를 할인 요인으로 보되 크기를 숫자로 적습니다. 9장의 역산에서 지금 가격은 사업가치를 세후 영업이익의 약 5.6배로 매기고 있는데, 할인율 9~10%·무성장 가정의 가치보다 31~44% 낮습니다. 그 간극의 상당 부분이 이 구조와 유동성에 대한 시장의 가격이라고 해석합니다 추정.
4.15 시리즈 안에서의 위치 — 관계사 거래의 다섯 가지 모양
| 회사(자매 리포트) | 관계사 거래의 모양 | 대표 숫자 |
|---|---|---|
| 하이록코리아 | 지배주주 소유 회사에 과거 자회사 지분을 매각한 뒤 임가공을 맡김 | 1H26 임가공 30.6억원, 2025 특수관계 거래 95.5억원 |
| 태광 | 최대주주 법인에 매년 지급수수료 | 2025년 61.1억원 |
| GST | 자회사 소수지분을 임원 측에서 매입, 떼어 판 사업부가 공급사로 | 이에스티 60.17억원 중 임원 측 추정 23.22억원 |
| 싸이맥스 | 특수관계 회사에 보증·담보 제공 | 합계 310.0억원 |
| 제이브이엠 | 판매 전체가 계열사 경유 + 지주에 기타 지급 | 별도 매출의 99.9%, 지주 기타매입 2025년 15.5억원(1H26 12.9억원) |
다른 회사 수치는 각 자매 리포트 작성 노트(notes/)에서 인용 2차. 모양을 비교하기 위한 표이며, 규모·위법성을 비교하는 것이 아닙니다.
다른 회사들의 관계사 거래가 "본업 옆의 거래"라면, 제이브이엠의 관계사 거래는 본업 그 자체입니다. 그래서 금액으로는 가장 크지만, 동시에 가장 투명하게 공시되는(매년 특수관계자 주석에 원 단위까지) 거래이기도 합니다. 소액주주가 해야 할 일은 이 거래를 없애라고 요구하는 것이 아니라 — 판매 조직이 없는 회사에서 그것은 불가능합니다 — 이 거래의 가격 조건이 주주에게 설명되도록 요구하는 것입니다. 최근의 상법 개정 — 회사가 2026년 3월 정관을 고치며 인용한 2025년 12월 개정(감사위원 분리선임·해임 등)과 2026년 3월 시행된 자기주식 규정 — 은 그 요구를 제도적으로 뒷받침하는 방향입니다.
5경쟁과 해자 — 비교할 상대가 마땅치 않다는 것 자체가 정보
파우치 자동조제기의 세계 경쟁자는 일본 3사와 제이브이엠 네 곳인데, 일본 3사는 상장돼 있지 않습니다. 상장된 비교 대상은 사업 범위가 훨씬 넓은 미국 대형사뿐입니다.
5.1 상장 피어의 숫자 (9/23 종가 기준)
| 회사 | 관련 사업 | 시가총액 | 매출(TTM) | 영업이익률 | PER | PBR | EV/EBIT | 순현금 |
|---|---|---|---|---|---|---|---|---|
| 제이브이엠 | 파우치 ATDPS·ADC·바이알 | 2,781억원 | 1,776억원 | 20.5% | 9.0 | 1.13 | 4.5 | +1,158억원 (시총의 42%) |
| Omnicell (OMCL) | ADC(XT)·IV 조제 로봇·약국 자동화·소프트웨어 | $1.51B | $1.25B | 4.0% | 38.5 | 1.17 | 28.0 | +$0.09B |
| Becton Dickinson (BDX) | Pyxis ADC·Parata(바이알·파우치) 포함 의료기기 전반 | $49.7B | $22.5B | 16.3% | 52.8 | 2.04 | 17.9 | −$16.1B |
제이브이엠: 9/23 KRX 종가, DART 공시로 계산 계산. Omnicell·BD: 9/23 종가(Yahoo, OMCL $32.99, BDX $182.52) × 발행주식(OMCL 45.61M, BDX 272.39M), 재무는 S&P Global 집계 TTM(stockanalysis.com, 9/28 조회) 2차. PER은 GAAP 순이익 기준이라 BD처럼 일회성 비용이 큰 회사는 높게 나옵니다(선행 PER BD 약 13.9배, Omnicell 약 18.7배 — 9/25 가격 기준 2차).
숫자만 보면 제이브이엠은 "이익률은 가장 높고 배수는 가장 낮은" 회사입니다. 그러나 이 비교는 조심해서 읽어야 합니다. ① Omnicell의 낮은 이익률은 소프트웨어·서비스 전환 비용과 구조조정 탓이 크고, 시장은 그 회복을 사고 있습니다. ② BD는 약국 자동화가 매출의 일부에 불과한 거대 의료기기 회사입니다. ③ 미국 대형사는 하루 거래대금이 수백억~수천억원이지만 제이브이엠은 최근 60거래일 평균 4.3억원(중앙값 3.0억원)입니다 2차. 같은 업종이라는 이유로 배수를 가져다 쓰면 제이브이엠의 가치는 터무니없이 높게 나옵니다(EV/EBIT 18배면 주당 6만원대). 이 차이는 "저평가"라기보다 규모·유동성·지배구조의 가격입니다.
5.2 비상장 경쟁자 — 보이지 않는 상대
| 회사 | 본사 | 주력 | 상장 여부 | 제이브이엠과의 관계 |
|---|---|---|---|---|
| 유야마(Yuyama) | 일본 오사카 | 파우치 ATDPS·조제 시스템 전반 | 비상장(알려진 바) | 회사 공시의 "Y사"로 추정 — 2007년 유럽 28%, 북미 27%(회사 추정) |
| 토쇼(Tosho) | 일본 도쿄 | 파우치 포장기·조제 로봇 | 비상장(알려진 바) | "T사" 후보 |
| 다카조노(Takazono) | 일본 | 파우치 포장기·분포기 | 비상장(알려진 바) | "T사" 후보 |
| Swisslog Healthcare | 스위스(KUKA 계열, KUKA는 중국 Midea 소유) | 병원 물류·약국 자동화 | 모회사 상장 | "S사" 후보(유럽·북미) |
회사 공시는 경쟁사를 알파벳으로만 적습니다(2008·2012 사업보고서) 공시. 실명 대응은 이 리포트의 추정 추정, 회사 개요는 각사 공개정보 2차.
5.3 같은 순위표 안에서 — "조건부 검토" 무리의 배수
| 순위 | 회사 | 업종 | 순위표 PER | 순위표 PBR | H1 영업이익 | 이 리포트가 본 방어의 실체 |
|---|---|---|---|---|---|---|
| 6 | 코텍 | 산업·소비·헬스케어 | 6.50 | 0.38 | +81.3% | (자매 리포트 참조) |
| 10 | 유비쿼스 | 통신·보안 | 6.76 | 0.82 | +50.2% | (자매 리포트 참조) |
| 11 | 제이브이엠 | 산업·소비·헬스케어 | 9.83 | 1.13 | +15.4% | 순현금 시총의 42% + 소모품 반복매출 42% |
| 13 | 슈프리마 | 통신·보안 | 11.47 | 1.32 | +17.3% | (자매 리포트 참조) |
| 16 | 삼영무역 | 산업·소비·헬스케어 | 6.63 | 0.61 | +29.0% | (자매 리포트 참조) |
출처: 사용자 순위표(2026-09-21, 가격 관측 9/18) 2차. 동시 작성 중인 자매 리포트의 수치는 각 리포트를 기준으로 합니다.
순위표 기준으로 제이브이엠은 이 무리에서 PER·PBR이 중간이고 이익 증가율은 가장 낮은 편입니다. 반면 순현금 대비 시총과 반복매출 비중이라는 두 방어 지표는 이 표에 없습니다. 순위표 기준("하방 방어 + 실현 성장")에서 제이브이엠이 11위인 이유는 "성장이 약하다"이고, 이 리포트의 결론도 성장에 대해서는 같습니다. 달라지는 것은 하방의 성격입니다 — 순위표는 "설치 기반과 수익성"을 들었지만, 가격을 실제로 받치는 것은 현금입니다(7장).
5.4 Omnicell — 경쟁자이자 판매 파트너
Omnicell은 북미에서 ADC(자동 약품 캐비닛) 칸을 BD와 나눠 가진 회사이고, 약국 자동화 전반에서 제이브이엠과 겹칩니다. 그런데 영국에서는 Omnicell UK가 제이브이엠의 파우치·블리스터 충전기(JVM 208DO·208DOB·72DOB)를 자사 커뮤니티 약국 라인업에 넣어 판매하고, SureMed 블리스터 카드와 JVM 파우치 소모품까지 함께 공급합니다 2차(Omnicell UK 웹사이트). 한미약품이 Omnicell과 영국 유통 계약을 맺었다는 보도자료도 있으나(Omnicell UK 홈페이지의 보도자료 제목) 원문은 접근이 막혀 날짜·조건을 확인하지 못했습니다 미확인.
북미의 McKesson, 영국의 Omnicell처럼 제이브이엠은 해외에서 현지 강자의 유통망에 올라타는 방식을 씁니다. 장점은 빠른 진입과 낮은 판매비, 단점은 최종 고객과의 관계를 파트너가 쥔다는 것 — 파트너가 경쟁 제품(자사 제품이나 다른 회사 OEM)으로 바꾸면 설치 기반의 소모품 매출까지 흔들릴 수 있습니다. 파트너별 매출·계약 기간은 공시되지 않습니다.
6실적 구조 — 마진은 어디서 나오고, 이익률은 누가 정하나
영업이익률 19%는 의료장비 회사로서 높은 편입니다. 그러나 이 숫자의 역사를 보면, 이익률을 움직인 가장 큰 사건은 제품이나 경쟁이 아니라 "누가 파느냐"의 변경이었습니다.
| 항목 | FY2021 공시 | FY2022 공시 | FY2023 공시 | FY2024 공시 | FY2025 공시 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,158.3 (+0.4%) | 1,419.8 (+22.6%) | 1,570.9 (+10.6%) | 1,594.3 (+1.5%) | 1,731.3 (+8.6%) | 1,775.6 (+3.3%) |
| 매출원가 | 765.8 | 908.2 | 944.9 | 957.1 | 1,022.9 | 1,017.9 |
| 매출총이익 (률) | 392.5 (33.9%) | 511.6 (36.0%) | 626.0 (39.8%) | 637.2 (40.0%) | 708.4 (40.9%) | 757.7 (42.7%) |
| 판관비 (률) — 판매비와관리비 + 경상연구비 | 267.5 (23.1%) | 291.7 (20.5%) | 328.2 (20.9%) | 330.5 (20.7%) | 375.6 (21.7%) | 394.5 (22.2%) |
| 인건비 (판관비 내 급여·퇴직급여·복리후생비) | 91.3 | 93.4 | 121.0 | 105.8 | 127.6 | 139.8 |
| 연구개발비 (경상연구비, 손익계산서 별도 줄) | 64.0 | 79.2 | 87.1 | 98.4 | 102.9 | 99.7 |
| 광고판촉비 (광고선전비·견본비) | 5.6 | 6.9 | 7.0 | 7.1 | 8.3 | 9.4 |
| 감가상각·무형상각 (판관비 내) | 18.7 | 20.0 | 19.5 | 20.0 | 21.4 | 26.5 |
| 기타 (운반비·지급수수료·판매보증 등) | 88.0 | 92.1 | 93.7 | 99.3 | 115.6 | 119.2 |
| 영업이익 (률) | 124.9 (10.8%) | 219.9 (15.5%) | 297.7 (19.0%) | 306.8 (19.2%) | 332.8 (19.2%) | 363.2 (20.5%) |
| 지배순이익 | 89.5 | 157.6 | 262.4 | 288.4 | 283.5 | 308.5 |
| 영업현금흐름 | 260.9 | 147.6 | 299.3 | 259.2 | 303.8 | 374.9 |
| CAPEX (유형 + 무형자산 취득) | 51.2 | 47.0 | 32.9 | 36.7 | 48.7 | 55.3 |
| FCF (마진) | 209.6 (18.1%) | 100.6 (7.1%) | 266.4 (17.0%) | 222.6 (14.0%) | 255.1 (14.7%) | 319.6 (18.0%) |
| 항목 | 1Q25 공시 | 2Q25 공시 | 3Q25 공시 | 4Q25 계산 | 1Q26 공시 | 2Q26 공시 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 428.2 (+6.6%) | 475.4 (+25.9%) | 397.1 (+6.2%) | 430.7 (−2.5%) | 454.8 (+6.2%) | 493.1 (+3.7%) |
| 매출원가 | 253.6 | 280.7 | 233.0 | 255.7 | 263.8 | 265.5 |
| 매출총이익 (률) | 174.6 (40.8%) | 194.6 (40.9%) | 164.1 (41.3%) | 175.0 (40.6%) | 191.0 (42.0%) | 227.6 (46.2%) |
| 판관비 (률) — 판매비와관리비 + 경상연구비 | 86.0 (20.1%) | 85.6 (18.0%) | 88.1 (22.2%) | 115.9 (26.9%) | 98.1 (21.6%) | 92.4 (18.7%) |
| 판매비와관리비 (손익계산서 줄) | 60.8 | 62.3 | 65.0 | 84.7 | 76.2 | 68.9 |
| 경상연구비 | 25.2 | 23.4 | 23.1 | 31.2 | 21.9 | 23.4 |
| 영업이익 (률) | 88.7 (20.7%) | 109.0 (22.9%) | 76.0 (19.1%) | 59.1 (13.7%) | 92.9 (20.4%) | 135.2 (27.4%) |
| 지배순이익 | 77.8 | 89.0 | 64.0 | 52.7 | 75.9 | 115.8 |
| 영업현금흐름 계산 | 8.9 | 155.8 | 87.7 | 51.3 | 81.3 | 154.6 |
| CAPEX (유형 + 무형) | 8.1 | 14.9 | 14.7 | 11.0 | 20.7 | 8.9 |
| FCF | 0.8 | 140.9 | 73.0 | 40.4 | 60.6 | 145.7 |
표준 재무표로 보면 FY2021~2025 5년 동안 매출은 1,158.3억원에서 1,731.3억원으로, 영업이익은 124.9억원에서 332.8억원으로 늘었고, 영업이익률은 10.8% → 19.2%로 올라섰습니다 공시. TTM(3Q25~2Q26) 기준으로는 매출 1,775.6억원, 영업이익 363.2억원(20.5%), 지배순이익 308.5억원, 영업현금흐름 374.9억원, FCF 319.6억원(마진 18.0%)입니다 계산. 분기 단위로는 4Q25의 영업현금흐름(51.3억원)과 1Q25(8.9억원)가 낮고 2분기가 높은 계절성이 보이는데, 연간으로 합치면 FCF가 지배순이익과 비슷한 크기로 맞춰집니다(5년 합 FCF 1,054.3억원 대 지배순이익 1,081.5억원) 계산.
그림 3. 매출총이익률·판관비율·연구비율·영업이익률, 2014~2026 상반기
연결 기준. 판관비는 공시 손익계산서의 "판매비와관리비"(경상연구비는 별도 줄)
6.1 12년의 손익 구조
| 연도 | 매출(억원) | 매출총이익률 | 판관비율 | 경상연구비율 | 영업이익률 | 판매 경로 |
|---|---|---|---|---|---|---|
| 2014 | 882.1 | 42.0% | 28.4% | — | 13.7% | 국내 약국만 온라인팜, 병원·수출은 직접 |
| 2015 | 884.6 | 43.6% | 36.2% | — | 7.3% | |
| 2016 | 981.5 | 43.4% | 26.3% | 2.1% | 15.1% | |
| 2017 | 1,061.8 | 42.5% | 21.6% | 3.2% | 17.6% | 9월 수출 → 한미약품 |
| 2018 | 1,036.4 | 38.8% | 20.5% | 5.4% | 12.8% | 국내 전부 온라인팜, 수출 전부 한미약품 |
| 2019 | 1,101.4 | 35.5% | 20.0% | 6.0% | 9.5% | |
| 2020 | 1,154.1 | 36.4% | 17.2% | 5.6% | 13.6% | |
| 2021 | 1,158.3 | 33.9% | 17.6% | 5.5% | 10.8% | |
| 2022 | 1,419.8 | 36.0% | 15.0% | 5.6% | 15.5% | |
| 2023 | 1,570.9 | 39.8% | 15.4% | 5.5% | 19.0% | |
| 2024 | 1,594.3 | 40.0% | 14.6% | 6.2% | 19.2% | |
| 2025 | 1,731.3 | 40.9% | 15.8% | 5.9% | 19.2% | |
| 1H26 | 947.9 | 44.2% | 15.3% | 4.8% | 24.1% |
출처: 연결 손익계산서 공시, 비율 계산 계산. 2014·2015년은 연구비가 판관비 안에 포함돼 별도 줄이 없습니다.
6.2 2017년의 교환 — 마진을 주고 비용을 넘겼다
2015~2017년 매출총이익률은 43% 안팎, 판관비율은 22~36%였습니다. 2017년 9월 해외 영업을 한미약품으로 넘긴 뒤 2019~2021년 매출총이익률은 34~36%로 7~9%p 내려가고, 판관비율은 17~20%로 6~16%p 내려갔습니다. 해석은 단순합니다. 제이브이엠이 직접 팔 때는 해외 대리점 가격으로 매출을 잡고 해외 영업 인력·전시회·출장비를 판관비로 썼는데, 한미약품에 넘긴 뒤에는 한미약품에 넘기는 (더 낮은) 가격으로 매출을 잡고 그 비용은 한미약품이 집니다 추정. 국내도 마찬가지로 2016년 10월 병원 영업과 고객 A/S 조직("국내영업팀과 고객감동실")을 온라인팜으로 넘겼습니다 공시(2016 사업보고서).
이 교환이 제이브이엠 주주에게 유리했는지는 영업이익률로 봅니다. 채널 이관 전 4년(2014~2017) 평균 영업이익률은 13.4%, 이관 직후 4년(2018~2021)은 11.7%로 오히려 낮았고, 2022~2025년 평균은 18.2%로 올라섰습니다 계산. 2018~2021년의 하락이 채널 이관 탓인지, 같은 시기 연구비 확대(2.1% → 5~6%)·코로나·국내 장비 교체 주기 탓인지는 분리할 수 없습니다. 분명한 것은 하나입니다 — 제이브이엠의 매출총이익률은 시장 가격이 아니라 관계사 공급 가격에 의해 결정되는 숫자이고, 그 가격표는 공시되지 않습니다 미확인.
6.3 2026년 2분기의 27.4% — 역대 최고 분기
그림 4. 분기 매출과 영업이익률, 2022년 1분기~2026년 2분기
연결 기준, 4분기는 연간 − 3분기 누적
분기별 매출·매출총이익률·판관비·경상연구비·영업이익은 이 장 첫머리의 표준 분기 표(1Q25~2Q26)에 있습니다. 4Q25는 연간 − 3분기 누적 계산.
2Q26 영업이익 135.2억원은 전년 동기(109.0억원)보다 24% 많고, 영업이익률 27.4%는 분기 기준 역대 최고입니다. 이익 증가분 26억원은 거의 전부 매출총이익률(40.9% → 46.2%, +5.3%p)에서 나왔습니다. 1장에서 본 매출 구성 변화 — 소모품 비중 38.9%(1H25) → 45.4%(1H26) — 와 방향이 같습니다. 소모품 마진이 장비보다 높다는 공시는 없지만, 포장지를 자체 생산하는 소모품이 조립·설치가 필요한 장비보다 원가율이 낮을 것이라는 추정은 자연스럽습니다 추정. 반대로 4Q25의 13.7%는 판관비 84.8억원·연구비 31.2억원이 몰린 계절성(연말 성과급·연구비 정산) 영향이 큽니다 — 이 회사는 4분기 이익률이 낮은 해가 많습니다(2022년 15.2%, 2025년 13.7%).
6.4 별도와 연결의 차이 — 자회사가 이익을 깎는다
| 연도 | 별도 매출 | 별도 영업이익 | 연결 영업이익 | 연결 − 별도 |
|---|---|---|---|---|
| 2023 | 1,369.4 | 265.1 | 297.7 | +32.6 |
| 2024 | 1,432.7 | 291.2 | 306.8 | +15.6 |
| 2025 | 1,544.7 | 338.2 | 332.8 | −5.4 |
출처: 2025 사업보고서 요약재무정보(별도·연결) 공시.
2023~2024년에는 유럽 자회사가 흑자를 내며 연결 이익을 보탰지만, 2025년에는 연결 이익이 별도보다 5.4억원 적었습니다. 쑤저우 법인 초기 비용과 JVM Europe 이익 축소(23.8억 → 6.0억원)가 겹친 결과입니다. 연결 조정에는 "한미약품을 거쳐 자회사로 들어간 재고의 미실현이익 제거"도 섞여 있어 단순 합산으로 정확히 분해되지는 않습니다(4장).
6.5 2008년의 38.1% — 과거 이익률과 비교할 때의 함정
2004~2008년 별도 영업이익률은 25.6% → 31.8% → 30.0% → 31.2% → 38.1%였습니다 공시. 지금(19%)의 두 배입니다. 그러나 이 숫자를 "되찾을 수 있는 수준"으로 읽으면 안 됩니다. 당시는 ① 매출 200~540억원의 작은 회사였고, ② 해외 판매법인이 연결되지 않아 유럽 판매 마진·비용이 빠져 있었으며, ③ 2008년은 원화 급약세(원/달러 2007년 900원대 → 2008년 말 한때 1,500원대, 일반 시장 데이터)로 수출 채산성이 일시적으로 뛴 해였습니다. 구조가 다른 시기의 이익률이므로 9장의 "정상 이익" 계산에서는 2014년 이후(연결) 숫자만 씁니다.
6.6 원가 구조 — 5,000개 부품, 국내 40개 협력사, 그리고 산업용 컴퓨터
ATDPS 한 대는 약 5,000가지 부품으로 이뤄지고, 제이브이엠은 대부분을 국내 40여 개 업체에서 조달해 대구 본사에서 조립합니다. 모터(O사), 메인프레임(D사), 약포장지 원단(H사) 등 주요 거래처는 이니셜로만 공시됩니다. 소프트웨어는 전부 자체 개발입니다 공시.
| 대표 원재료 단가(천원) | 2022 | 2023 | 2024 | 2025 | 1H26 | 1H26 vs 2025 |
|---|---|---|---|---|---|---|
| 보드류 외 | 331 | 273 | 210 | 210 | 210 | 0% |
| 판금류 외 | 554 | 586 | 586 | 581 | 580 | 0% |
| 모터류 외 | 3 | 3 | 3 | 3 | 3 | 0% |
| 산업용컴퓨터류 외 | 614 | 624 | 770 | 753 | 936 | +24.3% |
| 원재료 매입(억원) | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|
| 보드류 외 | 106.9 (19.0%) | 109.6 (18.8%) | 112.3 (17.5%) | 40.9 (12.3%) |
| 기타 | 454.3 | 473.0 | 530.3 | 290.8 |
| 합계 | 561.2 | 582.6 | 642.6 | 331.8 |
출처: 2023~2025 사업보고서·2026 반기보고서 II-3 공시. 단가는 "해당 품목의 가장 대표적인 원재료" 기준.
원재료 단가는 대부분 3년째 제자리인데, 산업용 컴퓨터만 1H26에 24% 올랐습니다. 장비마다 들어가는 제어용 PC로, 2026년 메모리 가격 상승이 반영된 것으로 보입니다 추정. 그럼에도 상반기 매출총이익률이 오른 것은 원가 부담보다 소모품 믹스 효과가 컸기 때문입니다. 하반기에 장비 비중이 다시 높아지면 이 단가 상승이 이익률을 누를 수 있습니다. 인력은 별도 기준 323명(2026년 6월, 평균 근속 10.4년), 반기 급여 총액 115.5억원입니다 공시 — 매출 대비 인건비 부담이 크지 않은 조립·소프트웨어형 제조업입니다.
7재무상태와 자본배분 — 시총의 42%는 정기예금이다, 그리고 누가 이 회사를 소유하나
순위표는 제이브이엠의 방어 논리를 "자산 청산가치보다 설치 기반과 수익성"이라고 적었습니다. 재무상태표를 열어 보면 방어의 절반은 예금 통장에 들어 있습니다.
7.1 순현금 — 네 가지 정의
| 항목 (2026-06-30, 연결) | 금액(억원) | 성격·즉시 현금화 가능성 | 확인 |
|---|---|---|---|
| 현금및현금성자산 | 154.4 | 현금 0.01억 + 현금성 단기예금 154.4억 | 공시 |
| 단기금융상품 | 1,360.0 | 정기예금 등(고정금리). 사용제한 없음. 1H26 이자수익 19.5억원 | 공시 |
| 비유동 당기손익-공정가치 금융자산 | 10.7 | 채권형 수익증권(시장가치 10.66억원) — 가격 변동 있음 | 공시 |
| 장기금융상품 | 1.9 | 당좌개설보증금 — 사용 제한 | 공시 |
| 총 금융자산 | 1,527.0 | ||
| (−) 단기차입금 | 348.7 | 수출입은행 유로 운전자금 220.1억(고정 2.43%, 제이브이엠) + 128.6억(3M 유리보+0.60%, JVM Europe) — 2027-01 만기 연장 | 공시 |
| (−) 리스부채 | 19.9 | 사무실·차량 등 | 공시 |
| ① 순현금 (넓은 정의) | 1,158.4 | 이 리포트의 기본값 — 시총의 41.7% | 계산 |
| ② 보수적 순현금 (FVPL·제한 예금 제외) | 1,145.8 | 시총의 41.2% | 계산 |
| ③ 계약부채(고객 선수금 128.5억)까지 차감 | 1,029.9 | 선수금을 "고객 돈"으로 보는 가장 엄격한 정의 — 시총의 37.0% | 계산 |
| ④ 별도(제이브이엠 본체)만 | 1,193.7 | 현금 53.9 + 예금 1,360.0 − 유로 차입 220.1 (JVM Europe 차입은 자회사 몫, 단 제이브이엠이 보증) | 계산 |
출처: 2026 반기보고서 연결·별도 재무상태표, 주석 4·5·7·15 공시. 차입금 이율·만기는 주석 15-1.
어느 정의를 쓰든 순현금은 시총의 37~42%입니다. 금융자산 대부분이 원금이 보장되는 정기예금이고, 사용 제한은 1.9억원뿐이며, 관계사 대여금이나 담보 제공도 없습니다(4.12). 차입금 담보로 잡힌 것은 예금이 아니라 재고자산(취득원가 338.2억원)입니다(2026 반기보고서 연결 주석 재고자산 (3)) 공시 검증 후 추가 — 순현금 계산에는 영향이 없지만, 유로 차입을 상환하지 않는 한 재고 일부가 묶여 있다는 뜻입니다. 이 정도면 "즉시 현금화 가능한 순현금"으로 봐도 무리가 없습니다. 예금 1,360억원을 두고 유로 차입 349억원을 유지하는 이유는 공시에 없지만, 수출입은행 수출금융(2.43%)이 예금 금리(연 2.8% 안팎으로 추정 — 1H26 이자수익 19.5억 × 2 ÷ 평균 예금)보다 싸고, 유로 자산(유럽 자회사)에 대한 자연 헤지 역할도 하므로 합리적인 선택으로 보입니다 추정.
7.2 순현금이 쌓여 온 속도
| 연말 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026.6 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 순현금(억원) | −136 | −83 | 57 | 86 | 133 | 303 | 372 | 692 | 861 | 1,037 | 1,158 |
| 시총 대비 | — | — | 3% | 5% | 6% | 18% | 15% | 22% | 37% | 33% | 42% |
순현금 = 현금 + 단기금융상품 + 단기·장기 FVPL 등 − 차입금 − 리스부채(연말). 출처: 각 연도 연결 재무상태표 공시, calc_054950/price_hist.py 계산. 시총은 연말 주가 기준.
2016년 순차입이던 회사가 10년 동안 약 1,300억원의 순현금을 쌓았습니다. 최근 3년(2023~2025) 순현금은 연평균 약 220억원씩 늘었고, 같은 기간 배당 지급은 연 35~58억원이었습니다 — 번 돈의 대부분이 예금으로 쌓이는 구조입니다. 설비투자(CAPEX)는 연 20~30억원 수준이고(WiseReport 2025년 19억원 2차), 2026년 반기보고서의 향후 투자계획은 "해당사항 없음"입니다. 이 현금을 어디에 쓸지가 1장(신제품·M&A)과 이 장(환원)의 공통 질문입니다.
7.3 배당 — 8년의 공백 뒤 4년 연속 증가
| 사업연도 | 2006 | 2007 | 2008~2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 주당배당(원, 당시 주식) | 250 | 300 | 0 | 320 | 300 | 350 | 400 | 400 | 200 | 300 | 400 | 500 | 650 |
| 현재 주식 기준 환산(원) | 131 | 157 | 0 | 168 | 157 | 183 | 210 | 210 | 200 | 300 | 400 | 500 | 650 |
출처: 각 연도 사업보고서 "배당에 관한 사항", 2026-03-13 배당결정 공시. 환산은 무상증자 수정계수 1.909로 나눔 계산.
2025년 배당금 총액은 74.9억원(650원 × 자기주식 제외 11,517,968주), 연결 배당성향 26.4%, 9/23 주가 기준 배당수익률 2.83%입니다. 회사는 2026년 3월 공시에서 스스로 「조세특례제한법」 제104조의27의 고배당기업에 해당한다고 밝혔습니다 — 이 회사 결산배당을 받는 개인 주주는 배당소득을 종합소득에 합산하지 않고 분리과세를 신청할 수 있습니다 공시. 금융소득이 많은 개인 투자자에게는 실효 수익률을 바꾸는 요소입니다.
7.4 자기주식 — 70%는 소각, 30%는 보상
| 시점 | 변동 | 보유 주식 | 발행주식 대비 |
|---|---|---|---|
| 2013~2020 | 장내 직접 취득(여러 차례) | 571,924 | 4.73% |
| 2026-01-23 | 임직원 생산성 장려금(PI) 주식 지급(RSA) 19,021주, 4.75억원 | 552,903 | 4.57% |
| 2026-03-31 | 정기주총 "자기주식 보유 및 처분 계획" 승인(찬성 행사주식의 94.7%): 70%는 2027년 정기주총 전까지 소각, 30%는 임직원 주식보상용 보유 | — | — |
| 2026-07 | 임직원 PI 지급 16,746주(주당 22,050원, 3.69억원) | 536,157 | 4.43% |
| 소각 예정(주총 승인 수량) | 552,903주(주총 기준일 3/13) × 70% — 2027 정기주총 전일까지 검증 후 수정 | 387,032 | 3.20% |
| 보상용 보유(30%) | 165,871주 배정, 2026-07 16,746주 사용 → 잔여 149,125주(26.3~27.3 처분 예정 약 4만주) | 149,125 | 1.23% |
출처: 2026 반기보고서 I-4, 자기주식 처분결정(2026-01-09·07-20)·결과보고서, 2026 정기주총 결과 공시. 소각 수량 387,032주·보상용 165,871주·"예정 처분시점 27년 주총 전일"·소각 후 유통주식 11,702,860주는 2026 정기주총 의결권대리행사권유참고서류(20260313001206) 제6호 의안에 적힌 숫자입니다 공시 검증 후 수정 — 초판은 "기준 수량이 확정되지 않았다"며 약 375,300주(3.1%)로 추정했음. 2026년 단기계획 표의 "소각" 칸은 비어 있어 실제 소각은 2027년 1분기로 예상됩니다.
2026년 3월 6일 시행된 개정 상법은 회사가 가진 자기주식을 소각하거나, 계속 보유하려면 주주총회 승인을 받도록 했습니다(기존 보유분은 유예 기간 부여). 제이브이엠은 3월 주총에서 보유·처분 계획을 승인받고 "70% 소각"을 명시했습니다 — 이 시리즈에서 다룬 여러 회사 중 소각 비율을 숫자로 약속한 드문 사례입니다. 소각되면 발행주식이 12,089,892주 → 11,702,860주로 3.20% 줄어 주당 지표가 그만큼 좋아지지만, 이미 시총 계산에서 자기주식을 빼고 보는 투자자에게는 가치 변화가 없습니다. 의미는 "자기주식을 경영권 방어나 우호 지분 확보에 쓰지 않겠다"는 신호에 있습니다. 한편 30%(165,871주, 7월 지급 후 잔여 149,125주)는 임직원 보상에 계속 쓰이므로, 2026년처럼 연 3~4만주씩(회사 계획 "약 4만주 내외") 시장 밖으로 풀립니다.
7.5 기업가치 제고 계획의 약속 — 숫자로 확인할 것
| 약속 (2025-12-04, 2026-03-18 재공시) | 2025년 실적 | 판정 |
|---|---|---|
| 2025~2030년 매년 최소 총주주환원율 20% 이상(연결) | 배당 74.9억 ÷ 지배순이익 283.5억 = 26.4% (자기주식 매입 0) | 충족 |
| 최소 배당금 제도 도입 | 금액 미공시 | 미확인 |
| 임직원 RSU 제도 도입 | 2026년 RSA 형태로 자기주식 35,767주 지급 | 실행 중 |
| 2030년 영업이익률 20% 이상 | 19.2%(2025), 24.1%(1H26) | 근접 |
| 2030년 매출 5,000억원(연 24%↑) | 1,731억(+8.6%) | 격차 큼 |
출처: 기업가치 제고 계획(자율공시) 2건, 2025 사업보고서 공시, 판정은 이 리포트 계산.
총주주환원율 20%는 낮은 약속입니다. 지금 속도(순현금 연 220억원 증가)라면 환원율을 두 배로 올려도 순현금은 계속 늘어납니다. 반대로 이 약속이 "M&A·해외 생산거점"(계획의 Innovative Growth 항목)에 현금을 쓸 여지를 남겨 두려는 설계라면, 순현금의 가치는 그 투자의 성과에 달리게 됩니다. 소액주주가 볼 숫자는 두 가지 — 2027년 3월 전 소각 결정 공시와, 2026년 결산배당이 650원을 넘는지입니다.
7.6 현금흐름 — 이익이 현금이 되는가
| 연도 | 지배순이익 공시 | FCF 계산 | 배당 지급 계산 | 배당 ÷ FCF |
|---|---|---|---|---|
| 2021 | 89.5 | 209.6 | 23.0 | 11% |
| 2022 | 157.6 | 100.6 | 23.0 | 23% |
| 2023 | 262.4 | 266.4 | 34.6 | 13% |
| 2024 | 288.4 | 222.6 | 46.1 | 21% |
| 2025 | 283.5 | 255.1 | 57.6 | 23% |
| 5년 합계 | 1,081.5 | 1,054.3 | 184.3 | 17% |
영업활동현금흐름·CAPEX 연도별 값은 6장 표준 연간표. 이 장의 2026-09-28 판은 2021~2023 영업현금흐름(261·148·299억원)과 CAPEX(28·31·27억원)를 WiseReport 집계 2차로, 2024·2025는 유형자산 취득만 뺀 FCF(231.7·285.0억원)로 적었습니다 — 그 기준의 FCF는 233·117·273·231.7·285.0억원, FCF ÷ 순이익은 260%·74%·104%·80%·101%(5년 합 1,140억원, 105%). 배당 지급은 전년도 결산 DPS × 유통주식(무상증자 전은 5,758,984주) 계산.
5년 동안 순이익 1,081억원이 잉여현금흐름 1,140억원으로 바뀌었습니다(105%) 1차 기준: 유형·무형자산 취득을 모두 뺀 FCF 5년 합 1,054.3억원, 순이익의 97%. 이익의 질은 좋습니다 — 매출채권의 대부분이 계열사(대손 0)이고, 설비투자가 순이익의 10% 남짓이기 때문입니다. 같은 5년간 배당으로 나간 돈은 184억원(FCF의 16%) 1차 기준 FCF의 17%이고, 나머지는 거의 전부 예금으로 쌓였습니다. 7.2의 순현금 증가 속도는 이 표의 결과입니다.
7.7 장부 밖에 숨은 것, 장부 안에 부풀려진 것
투자부동산 222.6억원(2025년 말 장부). 대구 달서구의 제2공장(토지 170.5억·건물 52.1억)과 서울 서초구 부동산으로, 제2공장은 임대 중입니다. 2025년 임대수익은 8.7억원으로 장부가 대비 약 3.9%입니다 공시. 이 임대수익은 영업외(기타수익)로 잡히므로 영업이익 기반 가치에 들어 있지 않습니다. 9장 가치 계산에서는 보수적으로 더하지 않았지만, 장부가로만 더해도 주당 약 1,800원입니다 계산.
토지 재평가 121.7억원(2025년). 회사는 유형자산 중 토지에 재평가모형을 적용하며, 2025년 감정평가로 토지 장부가가 121.7억원(법인세 효과 뒤 기타포괄이익 90.3억원) 늘었습니다 공시. 이 금액은 순이익이 아니라 자본(기타포괄손익누계액)에 들어가므로, 6월말 자본 2,458억원의 약 4%는 공장 부지 재평가 몫입니다. PBR 1.13배를 계산할 때 이 부분은 "본업이 벌어 쌓은 자본"이 아니라는 점을 감안해야 합니다 — 재평가분(세후 90.3억원)을 빼면 PBR은 약 1.17배입니다 계산.
7.8 한미그룹 지배구조 — 창업자 회사에서 그룹의 한 조각으로
제이브이엠의 주가를 설명하는 가장 긴 변수는 제품도 사이클도 아닌 "누가 이 회사를 무엇을 위해 소유하는가"입니다. 10년 동안의 변화를 공시로 따라갑니다.
7.9 연표 — 창업자, 인수, 행동주의, 그룹 분쟁
| 시점 | 사건 | 숫자 | 확인 |
|---|---|---|---|
| 1977-06 | 김준호 창업(협신의료기상사), 1996 법인 전환, 2004 제이브이엠 | — | 공시 |
| 2006-06 | 코스닥 상장 | 상장 첫날 종가 수정 7,963원 | 공시·2차 |
| 2008 | KIKO(통화옵션) 손실로 자본 775억 → 24.5억원 | 파생손실 1,233억원 | 공시 |
| 2010 | 사모펀드 솔인베스트 1호가 "거의 자본잠식 상태"에서 투자, 이후 2호 펀드 7.1% 보유 | 2호 450,000주(무상증자 전) | 공시(솔인베스트 서류) |
| 2011-08 | 이용희(전 에스엘그룹 대표) 공동대표 선임 | 김준호 지분 37.20% | 공시 |
| 2013-01 | 국내 조제약국 판매를 온라인팜에 독점 이관(최소 목표 300억원, 2013년 230억원 달성) — 한미 인수 3년 전 | — | 공시 |
| 2016-06 | 김준호 → 한미사이언스 1,899,272주(30.0%) 양도 계약, 주당 68,000원 | 총 1,291.5억원(현금 20% + 한미사이언스 자기주식 660,514주 80%) + 현금 16.7억 추가 | 공시 |
| 2016-07 | 최대주주 변경 완료, 한미사이언스 외 5인 44.38%. 인수 목적 "주식교환을 통한 공동경영으로 글로벌 병원약국 자동화시장 확대" | — | 공시 |
| 2016-08 | 김준호 대표이사 사임, 이용희 단독대표 | — | 공시 |
| 2016-10 | 병원 영업·고객 A/S 조직을 온라인팜으로 이관 | — | 공시 |
| 2017-09 | 해외 영업을 한미약품으로 이관 | — | 공시 |
| 2018-01 | 중국 천진 자회사를 한미약품에 매각 | — | 공시 |
| 2019-03·04 | 솔인베스트 주주제안(감사·감사위원 후보) → 정기주총에서 회사 측 한미 출신 감사위원 후보 부결, 4월 임시주총에서 회사 후보 가결·주주제안 부결 | — | 공시 |
| 2021-03 | 무상증자 1:1(자기주식 제외) | 6,330,908 → 12,089,892주 | 공시 |
| 2023-03 | 이용희 사임, 이동환(내부 출신 전무) 대표 | — | 공시 |
| 2024~2025 | 한미사이언스 대표가 송영숙 → 임종훈(2024-04) → 송영숙(2025-02) → 김재교(2025-03)로 바뀜. 송영숙의 한미사이언스 지분 12.85% → 3.38%. 제이브이엠 기타비상무이사 임종훈 임기만료(2024-03) | — | 공시(제이브이엠 보고서의 최대주주 변동 표) |
| 2025-12 | Hanmi Vision Day에서 그룹 3사 기업가치 제고 계획 동시 발표 | 2030 매출 5,000억원, 총주주환원율 20%↑ | 공시 |
| 2026-03 | 이동환 임기만료, 김상욱(R&D 센터장 출신, 22년 재직) 대표. 자기주식 70% 소각 계획 승인 | — | 공시 |
| 2026-07 | 미국 Kayne Anderson Rudnick(Virtus 신흥국 소형주 펀드) 5.01% 신규 보고, 단순투자 | 605,419주 | 공시 |
2024~2025년 한미그룹 분쟁의 배경(창업주 일가 모녀 측과 형제 측의 경영권 다툼, 대주주 신동국 회장의 합류 등)은 언론 보도로 널리 알려진 내용이나 이 리포트는 제이브이엠 공시에 나타난 사실만 표에 적었습니다 2차.
7.10 인수가 68,000원이 남긴 기준선
한미사이언스는 2016년 제이브이엠 주식을 주당 68,000원에 샀습니다. 2021년 무상증자(자기주식 571,924주에는 신주 미배정)로 네이버 수정주가의 조정계수는 약 1.909이므로 현재 주식 기준 약 35,600원입니다 계산. 계약 직전일(2016-06-08) 수정 종가 27,765원 대비 28% 프리미엄이었습니다. 10년이 지난 9/23 주가 23,000원은 그 인수가보다 35% 낮고, 같은 기간(2016-06-09 → 2026-09-23) 코스닥 지수는 +19.8%, 제이브이엠 주가는 −20.9%였습니다 계산. 그 사이 순이익은 111억원(2016) → 284억원(2025), 자본은 1,122억 → 2,340억원으로 두 배 넘게 커졌습니다. 이익과 자본이 두 배가 되는 동안 주가가 뒷걸음질 쳤다는 것 — 이것이 8장에서 다룰 "디레이팅"의 크기입니다.
인수 대가의 80%가 한미사이언스 자기주식이었다는 점도 기억할 만합니다. 창업자 김준호는 제이브이엠 지분을 넘기고 지주회사 한미사이언스의 주주가 됐습니다. 즉 이 거래는 "한미가 제이브이엠을 산 것"이면서 동시에 "창업자가 제이브이엠 주식을 한미사이언스 주식으로 바꾼 것"입니다. 제이브이엠 소액주주에게는 공개매수 같은 동반 매각 기회가 없었습니다.
7.11 이사회 — 누가 누구를 감시하나
| 이름 | 구분 | 현직·경력 | 이해관계 |
|---|---|---|---|
| 김상욱 | 대표이사(사내) | 제이브이엠 R&D 센터장 출신, 2003년 입사 | 보유 1,290주 |
| 박성진 | 사내이사 | 경영기획팀장 상무보(CFO), 2026-03 신규 | — |
| 심병화 | 기타비상무이사 | 한미사이언스 경영관리본부 CFO 부사장(삼성바이오로직스 출신) | 지주회사 CFO |
| 신해곤 | 기타비상무이사 | 한미약품 해외영업팀장(상무, 삼성전자 출신) | 수출 매출 전량을 사는 회사의 해외영업 책임자 |
| 장재하 | 독립이사·감사위원 | 전 에프앤가이드 펀드평가본부장 | — |
| 심재돈 | 독립이사·감사위원 | 변호사(전 검사) | — |
| 전강진 | 독립이사·감사위원 | 변호사(전 검사, 전 한국콜마 준법지원실장) | — |
| 임종백 | 독립이사·감사위원 | 연세대 의대 진단검사의학 교수, 2026-03 신규 | — |
출처: 2026 반기보고서 VIII 임원 현황·겸직 현황, 2026 정기주총 결과 공시.
이사 8명 중 독립이사가 4명(50%)으로 형식은 갖췄습니다. 그러나 관계사 거래 — 매출 99.9% — 의 가격을 정하는 자리에 거래 상대방의 영업 책임자가 이사로 앉아 있는 구조는 소액주주 관점에서 가장 중요한 이해상충입니다. 2019년 사업보고서 시절엔 온라인팜 대표이사(우기석)가 제이브이엠 사내이사였고, 한미약품 부회장 출신 사외이사의 감사위원 선임은 "독립성 결여"를 이유로 한 주주들 반대로 부결됐습니다 공시. 2026년 3월 주총에서도 감사위원 선임 안건의 찬성은 발행주식의 19.2%(행사 주식의 75.6%)에 그쳤습니다 — 3% 룰로 한미사이언스 의결권이 제한되는 안건에서 소액주주 표가 적극적으로 모이지 않는다는 뜻이기도 합니다 공시.
| 2026-03-31 정기주총 안건 | 찬성(발행주식 대비) | 찬성(행사주식 대비) | 비고 |
|---|---|---|---|
| 정관 일부 변경(특별결의) | 60.7% | 94.9% | 개정 상법 반영, IP 라이선스업 추가 |
| 사내이사 박성진 선임 | 56.6% | 88.5% | |
| 감사위원 되는 이사 임종백 선임 | 19.2% | 75.6% | 3% 룰, 전자투표로 과반 가결 |
| 이사 보수한도 승인 | 60.0% | 93.8% | 특별이해관계자 제외 |
| 자기주식 보유·처분 계획 승인 | 60.5% | 94.7% | 70% 소각·30% 보상 |
출처: 2026 정기주주총회 결과 공시 공시. 한미사이언스 지분이 39.19%이므로, 3% 룰이 없는 안건의 발행주식 대비 찬성 56~61%에서 약 17~21%p가 한미사이언스 외 주주의 찬성으로 추정됩니다 추정.
7.12 2019년 솔인베스트의 문제 제기 — 7년 뒤 다시 읽기
2019년 4월, 당시 2대 주주 솔인베스트는 의결권 대리행사 권유 서류에서 한미 편입 후의 문제로 ① "여러 차례 급격한 대규모 주가 폭락 사태 방치", ② "2016년 9월 대규모 회사설명회 이외 매우 소극적이고 미진한 IR", ③ "애널리스트 리포트·기사·공시자료 생태계 매우 취약", ④ "영업 실적 부진, 시의적절한 주주가치 제고 방안 미이행, 주식거래 유동성 하락"을 꼽았습니다 공시. 회사는 의견표명서에서 감사위원회 도입은 "그룹 차원의 경영 투명성 강화" 결정이었다고 반박했고, 표 대결은 회사가 이겼습니다.
7년이 지난 지금 이 목록을 대조하면 절반은 개선됐고 절반은 그대로입니다. 개선된 것 — 기업설명회(IR) 개최 공시는 2025년 1월~2026년 9월에만 열 차례였고, 기업가치 제고 계획·최소 배당금 제도·임직원 RSU를 도입했으며, 영업이익률은 19%대로 올라섰습니다. 그대로인 것 — 커버리지 증권사는 2곳, 거래대금은 하루 3~4억원, 주가는 인수가 아래입니다.
7.13 모회사에게 제이브이엠은 무엇인가
| 항목 | 금액 | 메모 |
|---|---|---|
| 한미사이언스 보유 제이브이엠 지분 시가(9/23) | 1,089.9억원 | 4,738,544주 × 23,000원 |
| 그 지분이 가진 순현금 몫 | 454.0억원 | 순현금 1,158억 × 39.19% |
| 한미사이언스가 받는 연간 배당 | 30.8억원 | 650원 × 4,738,544주(2026년 지급분) |
| 한미사이언스 별도 매출·영업이익(2025) | 2,314.5억 / 564.6억원 | 배당 30.8억은 영업이익의 5.5% |
| 제이브이엠 → 한미사이언스 기타 지급(2025) | 15.5억원 | 한미사이언스 주석상 "위탁업무계약에 따른 수수료"(요율 미공시) 검증 후 수정 |
| 제이브이엠의 한미사이언스 유무형자산 매입(2025) | 22.2억원 | 품목 미공시 |
| 한미사이언스 장부의 제이브이엠 지분(2025말) | 1,802.4억원 | 연결 지분법 장부가, 주당 38,036원(영업권 812.7억 포함). 별도 원가 1,533.2억원(주당 32,357원). 같은 날 시가 1,224.9억원 검증 후 추가 |
| 한미사이언스의 손상검사(2025말) | 손상 0 | 제이브이엠+종속기업을 현금창출단위로 사용가치 산정, WACC 9.16~11.53%, 영구성장률 1.0% — 사용가치 > 장부가 검증 후 추가 |
출처: 2026 반기보고서 VII(한미사이언스 2025 별도 재무), X-4, 2025 사업보고서 특수관계자 주석, 한미사이언스 2025 사업보고서(20260320001158) 관계기업 주석 공시, 계산 계산.
지분 담보 여부 검증 후 추가: 한미사이언스가 제이브이엠 주식에 대해 마지막으로 낸 대량보유보고서(2021-04-02, 무상증자 반영, 4,831,552주·39.96%)는 "신탁·담보·대차 등 주요계약 체결·변경 여부: 없음"이고, 그 뒤로 변경보고가 없습니다 — 1% 이상에 담보를 설정하면 5일 안에 변경보고를 해야 하므로, 공시상 담보 설정 흔적은 없습니다 공시. 다만 한미사이언스는 은행 차입 담보로 "관계기업투자주식" 설정액 1,405.5억원(신한·농협·하나·국민·우리)을 제공하고 있는데 종목을 나누지 않아, 이것이 전부 한미약품 주식인지는 원문으로 확정되지 않습니다(한미약품 지분 시가가 2.4조원이라 한미약품 주식일 가능성이 높다고 봄) 추정.
그룹 전체로 보면 제이브이엠은 한미약품(연 매출 1.5조원대)에 비해 작은 계열사입니다. 그러나 온라인팜과 한미약품은 제이브이엠 제품을 재판매해 유통 마진을 얻고, 지주는 배당과 기타 지급을 받습니다. 그룹 입장에서 제이브이엠의 이익을 어느 법인에 남기느냐는 지분율(제이브이엠 39.2%, 한미약품 41.4%, 온라인팜 100%)에 따라 달라지는 문제입니다 — 단순 계산으로 같은 1원의 이익이라도 온라인팜에 남기면 지주 몫은 1원, 제이브이엠에 남기면 0.39원입니다 계산. 이것이 관계사 가격결정을 소액주주의 핵심 리스크로 보는 이유입니다. 반대 방향의 증거도 있습니다 — 2022년 이후 제이브이엠 매출총이익률이 34% → 44%로 회복했고, 배당은 4년 만에 200원 → 650원으로 늘었습니다. 가격결정이 제이브이엠에 불리하게만 움직였다고 단정할 근거는 원문에 없습니다.
8업황 사이클과 주가 — 이 회사의 20년은 "업황"보다 "사건"이 만들었다
조선·반도체 장비처럼 전방 설비투자를 타는 회사와 달리, 약국 자동조제기의 수요는 처방 건수와 약사 인건비를 따라 완만하게 움직입니다. 그래서 이 회사의 굴곡은 대부분 회사 밖의 업황이 아니라 회사 안의 사건에서 나왔습니다.
그림 5. 22년의 매출과 영업이익률 — 매출은 거의 꺾이지 않았고, 이익률이 크게 출렁였다
2004~2025년 연간과 최근 12개월(TTM), 억원·%
8.1 20년 시계열 — 실적·주가·배수
| 연도 | 매출 | 증감 | 영업이익률 | 순이익 | 연말 주가(수정) | 주가 등락 | 코스닥 | 연말 PBR | 연말 PER | EV/EBIT |
|---|---|---|---|---|---|---|---|---|---|---|
| 2006 | 348 | +27.6% | 30.0% | 117 | 16,790 | (상장) | — | 3.32 | 17.3 | — |
| 2007 | 461 | +32.4% | 31.2% | 136 | 29,494 | +75.7% | +16.2% | 4.60 | 26.1 | 24.7 |
| 2008 | 540 | +17.0% | 38.1% | −788 | 5,789 | −80.4% | −52.8% | (자본 24.5억) | 적자 | 4.8 |
| 2009 | 618 | +14.5% | 25.6% | 303 | 19,383 | +234.8% | +54.7% | 6.75 | 7.7 | 21.3 |
| 2010 | 565 | −8.6% | 16.9% | 61 | 13,490 | −30.4% | −0.6% | 2.88 | 26.9 | 20.4 |
| 2011 | 755 | +33.7% | 27.0% | 125 | 22,500 | +66.8% | −2.1% | 3.96 | 21.7 | 15.6 |
| 2013 | 816 | +4.8% | 22.3% | 150 | 25,775 | +6.0% | +0.7% | 3.46 | 20.7 | 18.0 |
| 2015 | 885 | +0.3% | 7.3% | 52 | 29,075 | −7.7% | +25.7% | 3.35 | 67.3 | 56.3 |
| 2016 | 982 | +11.0% | 15.1% | 111 | 22,500 | −22.6% | −7.5% | 2.43 | 24.5 | 19.3 |
| 2017 | 1,062 | +8.2% | 17.6% | 115 | 30,070 | +33.6% | +26.4% | 3.00 | 31.7 | 19.8 |
| 2018 | 1,036 | −2.4% | 12.8% | 82 | 17,602 | −41.5% | −15.4% | 1.73 | 26.1 | 15.6 |
| 2019 | 1,101 | +6.3% | 9.5% | 58 | 15,507 | −11.9% | −0.9% | 1.52 | 32.3 | 17.1 |
| 2020 | 1,154 | +4.8% | 13.6% | 104 | 18,833 | +21.4% | +44.6% | 1.66 | 21.8 | 13.7 |
| 2021 | 1,158 | +0.4% | 10.8% | 90 | 13,950 | −25.9% | +6.8% | 1.18 | 18.8 | 11.1 |
| 2022 | 1,420 | +22.6% | 15.5% | 158 | 20,450 | +46.6% | −34.3% | 1.56 | 15.7 | 9.6 |
| 2023 | 1,571 | +10.6% | 19.0% | 262 | 26,500 | +29.6% | +27.6% | 1.78 | 12.2 | 8.4 |
| 2024 | 1,594 | +1.5% | 19.2% | 288 | 19,060 | −28.1% | −21.7% | 1.14 | 8.0 | 4.7 |
| 2025 | 1,731 | +8.6% | 19.2% | 284 | 25,850 | +35.6% | +36.5% | 1.34 | 11.0 | 6.3 |
| 2026.9 | 1,776* | — | 20.5%* | 308* | 23,000 | −11.0% | — | 1.13 | 9.0 | 4.5 |
매출·순이익 억원. 주가는 네이버 수정주가(2021 무상증자 소급, 9/15 이후 KRX 15:30 가격으로 교체), 시총 = 주가 × 현재 발행주식 12,089,892주. PBR = 시총 ÷ 연말 자본총계, PER = 시총 ÷ 순이익, EV = 시총 − (현금 + 단기금융상품·단기 투자자산 − 차입금 − 리스부채). 2008년 이전 순현금은 KIKO 관련 차입이 섞여 해석 주의. * TTM(3Q25~2Q26). 출처: 사업보고서 공시, 시세 2차, 계산 calc_054950/price_hist.py·cycle.py 계산.
그림 6. 20년의 주가와 연말 PBR — 이익은 2.6배, 배수는 3분의 1
월말 수정주가(원)와 연말 PBR(배). 점선은 2016년 한미사이언스 인수가를 현재 주식 기준으로 환산한 값
8.2 세 번의 큰 하락 — 원인은 모두 업황 밖
| 고점 | 저점 | 낙폭 | 그 사이 매출 | 원인 |
|---|---|---|---|---|
| 2007-12-18 32,375원 | 2008-10-27 4,285원 | −86.8% | +17% (540억, 사상 최고) | KIKO 통화옵션 손실 1,233억원 → 자본 97% 소멸. 본업은 영업이익률 38% 최고 실적 |
| 2014-07-15·2015-04-08 35,361원 | 2020-03-19 6,417원 | −81.9% | 882억 → 1,154억(+31%) | 이익률 급락(13.7% → 7.3% → 9.5%), 한미 편입 후 디레이팅, 2018 채널 이관, 2020 코로나 투매 |
| 2023-07-21 39,100원(사상 최고) | 2024-12-09 17,130원 | −56.2% | 1,571억 → 1,594억(+1.5%) | 2023-07-19 하루 거래 224만주 급등(원인 미확인) 후 되돌림, 2024 한미그룹 경영권 분쟁 기간 |
종가 기준 고점 대비 35% 이상 하락 구간 전수(2006-06 상장 이후). calc_054950/price_hist.py 계산.
세 번 모두 매출은 늘었거나 유지됐습니다. 첫 번째는 환헤지 파생상품이라는 재무 사고, 두 번째는 이익률 하락과 소유 구조 변화의 복합, 세 번째는 테마성 급등의 되돌림과 그룹 분쟁입니다. 반도체·조선 장비처럼 "전방 투자가 꺾여 매출이 무너지는" 사이클은 이 회사 20년 역사에 없었습니다. 가장 나쁜 매출 해는 −8.6%(2010)입니다.
8.3 2008년 KIKO — 38% 이익률의 해에 자본을 잃다
2008년 제이브이엠은 매출 540억원, 영업이익 205억원(38.1%)으로 사상 최고 실적을 냈습니다. 그러나 수출 대금의 환율 하락에 대비해 은행과 맺은 통화옵션(KIKO: 환율이 일정 범위 안에 있으면 유리하지만 상한을 넘으면 계약 금액의 몇 배를 물어야 하는 구조) 때문에 원화가 급락하자 파생상품평가손실 1,020억원과 거래손실 213억원이 났습니다 공시. 순손실 788억원, 자본총계는 775억원에서 24.5억원으로 줄었고, 파생상품부채 518억원·단기차입금 333억원이 남았습니다. 2009년 환율이 되돌아오며 순이익 303억원(평가손실 환입)을 냈지만, 이후 수년간 KIKO 정산 차입(2010년 말 단기차입금 1,494억원, 같은 규모의 예금과 양건)으로 재무제표가 부풀어 있었습니다. 2008~2015년 배당은 0원이었습니다.
이 사건이 지금 중요한 이유는 두 가지입니다. ① 이 회사의 재무 보수성 — 현재 순현금 1,158억원을 거의 전부 정기예금으로 두는 운용 — 의 뿌리가 여기 있을 가능성이 있습니다 추정. ② 2010년 솔인베스트의 투자, 2016년 창업자의 지분 매각이 모두 KIKO 이후 재무 회복 과정의 연장선에 있습니다.
8.4 디레이팅의 크기 — 인수 전과 후
| 구간 | 연말 PBR 중앙값 | 연말 PER 중앙값 | 연말 EV/EBIT 중앙값 | 영업이익률 중앙값 |
|---|---|---|---|---|
| 2009~2015 (창업자 경영, KIKO 회복기) | 3.74 | 26.9 | 21.3 | 18.4% |
| 2016~2025 (한미 편입 후) | 1.61 | 20.3 | 12.4 | 15.3% |
| 2023~2025 (최근 3년) | 1.34 | 11.0 | 6.3 | 19.2% |
| 지금 (9/23, TTM) | 1.13 | 9.0 | 4.5 | 20.5% |
calc_054950/cycle.py 계산. 2009년 PBR은 KIKO로 줄어든 자본 탓에 높게 나오지만 중앙값에 미치는 영향은 작습니다(2011~2015만 써도 3.35~3.96배 구간).
이익률은 인수 전과 비슷하거나 오히려 높은데, 배수는 PBR 기준 3분의 1, EV/EBIT 기준 5분의 1로 내려왔습니다. 이 하락을 한 가지로 설명할 수는 없습니다. 코스닥 중소형주 전체의 디레이팅(2021년 이후), 순현금 증가(현금이 쌓일수록 PBR·PER은 낮아 보임), 성장 둔화도 섞여 있습니다. 그러나 ① 판매 채널이 모회사 계열로 넘어간 뒤 이익의 "시장 검증"이 사라진 점, ② 커버리지·거래대금이 줄어든 점(솔인베스트가 2019년에 이미 지적), ③ 인수가 아래에서 10년을 보낸 점은 시장이 이 회사에 붙인 할인의 상당 부분이 구조적이라는 것을 시사합니다 추정.
8.5 지금은 사이클의 어디쯤인가
업황 사이클의 언어로 말하면, 지금은 "수요는 평범, 이익률은 최고" 구간입니다. 장비 대수는 박스권 중간(연 2,100~2,200대)이고 상반기 국내 장비는 오히려 줄었지만, 소모품 믹스 덕분에 분기 영업이익률은 사상 최고(27.4%)를 찍었습니다. 매출 성장률과 주가 등락의 20년 상관계수는 0.46, 코스닥 등락과의 상관계수는 0.63으로 — 이 회사 주가는 자기 실적보다 시장 전체를 더 따라 움직였습니다 계산. 그래서 "고점 이익에 낮은 PER"이라는 반론(9장)은 조선·반도체와는 다른 모양으로 제기됩니다 — 수요 붕괴의 위험이 아니라 이익률 되돌림의 위험입니다.
8.6 최근 1년 −29% — 무엇이 주가를 끌어내렸나
| 시점 | 사건 | 주가(수정·KRX) | 반응 |
|---|---|---|---|
| 2025-09-08 | 52주 고점(9월 초 연중 최고) | 33,800 | — |
| 2025-10-30 | 3Q25 잠정실적: 영업이익 76.0억(+3% YoY), 2분기 109억에서 급감 | 32,350 → 27,950 | 2거래일 −13.6% |
| 2026-02-04 | 2025 연간 실적: 4Q25 영업이익 59.1억(−35% YoY) | 25,100 → 25,450 | +1.4% |
| 2026-06-26 | 연중 저점 | 20,000 | — |
| 2026-07-30 | 2Q26 잠정실적: 영업이익 135.2억(+24%), 분기 사상 최고 | 20,500 → 23,750 | 2거래일 +15.9% |
| 2026-09-23 | 기준일 | 23,000 | 1년 −29.2% (코스닥 −3.2%) |
주가: 네이버 일봉(수정) 2차, 실적 발표일: DART 잠정실적 공정공시 공시, 반응 계산 계산. 1년 등락은 2025-09-23 32,500원 기준.
최근 1년의 하락은 대부분 2025년 하반기 이익 둔화(3Q25 +3%, 4Q25 −35%)에 대한 반응이었고, 2Q26의 사상 최고 분기 실적에 +16% 반등했습니다. 이 회사 주가가 분기 이익률의 변화에 크게 반응한다는 점은 9장의 결론 — 이익률의 지속성이 핵심 변수 — 과 같은 이야기입니다. 3분기 실적(10월 말 잠정 공시 예상)이 2Q26의 27.4%를 얼마나 유지하느냐가 단기적으로 가장 큰 가격 변수입니다.
8.7 장기 수익률 — 상장 이후와 한미 편입 이후
| 구간 | 제이브이엠 주가 | 배당 포함(단순 합산) | 코스닥 지수 | 같은 기간 순이익 변화 |
|---|---|---|---|---|
| 상장 첫날(2006-06-07) → 2026-09-23 | +188.8% | 약 +230% | +50.0% | 117억(2006) → 308억(TTM) |
| 인수 계약일(2016-06-09) → 2026-09-23 | −20.9% | 약 −10.7% | +19.8% | 111억(2016) → 308억(TTM) |
| 최근 1년(2025-09-23 →) | −29.2% | 약 −27.2% | −3.2% | TTM 순이익 −1%(312억 → 308억) |
주가·지수: 네이버 일봉 2차(9/23은 KRX 종가). 배당 포함은 구간 중 지급된 주당배당(현재 주식 기준 환산)을 재투자 없이 더한 단순 계산 계산 — 인수 이후 지급 합계 약 2,980원, 상장 이후 약 3,270원. 최근 1년 TTM 비교는 2Q25 TTM(3Q24~2Q25) 대비.
상장 이후 20년으로 보면 제이브이엠은 코스닥을 크게 이겼습니다. 그러나 그 초과수익은 거의 전부 한미 편입 이전에 났고, 편입 이후 10년은 배당을 더해도 마이너스입니다. 같은 10년 동안 순이익은 2.8배가 됐습니다. "좋은 사업이 싸게 방치된" 기간이 10년이었다는 사실은, 싸다는 이유만으로 가격이 회복된다고 기대하기 어렵다는 경고이기도 합니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나: 고점 이익 반론, 가격 역산, 사업가치 + 순현금
현재 배수를 먼저 적고, "고점 이익에 낮은 PER" 반론(9.1~9.6), 가격 역산(9.7~9.11), 사업가치 + 순현금 격자와 시나리오(9.12~9.17) 순으로 봅니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 9.0배 | TTM 지배순이익 308.5억원 (FY2025 283.5억원 기준 9.8배) 계산 |
| EV/EBIT | 4.5배 | EV 1,622억 = 시총 2,781억 − 순현금 1,158억 · TTM 영업이익 363.2억원 계산 |
| PBR | 1.13배 | 2026-06-30 지배지분 2,458.3억원 · ROE 12.9%(TTM, 2026-09-28 판 계산) 계산 |
| FCF 수익률 | 11.5% | TTM FCF 319.6억 ÷ 시총 계산 |
| P/FCF | 8.7배 | 시총 ÷ TTM FCF 계산 |
| 순현금 / 시총 | 41.7% | 2026-06-30 순현금 1,158.3억원(7.1 ①) 계산 |
| 배당수익률 | 2.83% | 2025 결산 DPS 650원 ÷ 종가 계산 |
9.1 "고점 이익에 낮은 PER"이라는 반론을 정면으로
낮은 PER이 경기 고점의 일시적 이익 때문이라면 싸 보이는 것은 착시입니다. 제이브이엠에서 이 반론은 "수요가 무너진다"가 아니라 "이익률이 되돌아간다"의 모양을 띱니다.
9.2 반론의 요지
지금의 영업이익률(TTM 20.5%, 2Q26 27.4%)은 이 회사가 연결 재무제표를 낸 2014년 이후 최고입니다. 2014~2025년 12년 영업이익률 중앙값은 15.1%, 최저는 7.3%(2015)였습니다. 이익률이 중앙값으로 돌아간다면 지금 PER 9배는 몇 배가 되는가 — 이것이 이 회사에 맞는 "고점 이익 PER" 질문입니다. 수요 쪽 위험은 상대적으로 작습니다. 20년 동안 매출이 줄어든 해는 두 번(−8.6%, −2.4%)뿐입니다(8장).
9.3 정상 이익 다섯 가지로 다시 잰 배수
| 정상 영업이익의 정의 | 영업이익(억원) | EV/EBIT | 추정 순이익 | PER |
|---|---|---|---|---|
| 12년(2014~2025) 이익률 중앙값 15.1% × TTM 매출 1,775.6억 | 268.1 | 6.0 | 232.9 | 11.9 |
| 최근 3년(2023~2025) 평균 이익률 19.1% | 339.1 | 4.8 | 288.6 | 9.6 |
| TTM 실제(20.5%) | 363.3 | 4.5 | 307.6 | 9.0 |
| 컨센서스 2026E(2곳 평균) | 390.0 | 4.2 | 328.5 | 8.5 |
| 2Q26 이익률 27.4%가 1년 지속 | 486.5 | 3.3 | 404.2 | 6.9 |
EV = 시총 2,780.7억 − 순현금 1,158.4억 = 1,622.3억. 추정 순이익 = (영업이익 + 영업외 순이익 29.0억[2025년 금융·기타 손익 합]) × (1 − 2025년 유효세율 21.6%). calc_054950/scenarios.py 계산. 컨센서스는 WiseReport(신한투자·상상인) 2차.
이익률이 12년 중앙값으로 돌아가도 EV/EBIT는 6.0배, PER은 11.9배입니다. 반도체·조선 장비 회사들이 "고점 이익" 논쟁에서 마주하는 숫자(정상 이익 기준 PER 20~30배)와 비교하면 반론의 힘이 약합니다. 순현금이 시총의 42%라 이익이 흔들려도 EV 배수가 크게 뛰지 않는 구조이기 때문입니다. 순위표의 PER 9.83배가 "고점 이익의 착시"일 가능성은, 이 회사에 한해서는 낮다고 판단합니다.
9.4 이익률이 높게 유지될 근거와 되돌아갈 근거
유지될 근거
- 소모품·MRO 비중의 구조적 상승: 2006년 27% → 2025년 42% → 1H26 45%(2장)
- 2020년 파우치롤 공장 증설로 포장지 자체 생산
- 장비 대형화(대당 매출 2014년 2,292만원 → 2025년 3,833만원)
- 판관비율 15%대 — 판매 비용을 관계사가 부담(6.2)
- 2023~2025년 3년 연속 19%대 — 한 해의 우연이 아님
되돌아갈 근거
- 2Q26 매출총이익률 46.2%는 소모품 급증 덕분인데 그 원인이 공시로 설명되지 않음(2.4)
- 연구비율이 6.2%(2024) → 4.8%(1H26)로 낮아짐 — 신제품 3건 개발 중인데 비용은 줄어든 상태
- 쑤저우 법인 초기 손실(1H26 −3.4억원)과 DOC3 출시 비용
- 지주 기타매입의 빠른 증가(4.9)
- 관계사 공급 가격 — 그룹 결정 하나로 바뀔 수 있는 변수
- 4분기 계절성: 2025년 4분기 13.7%
9.5 하반기 역산 — 컨센서스가 요구하는 것
컨센서스 2026년 영업이익 390억원에서 상반기 228.2억원을 빼면 하반기에 161.8억원이 필요합니다. 2025년 하반기 실적(135.1억원)보다 20% 많은 숫자입니다. 하반기 매출이 2025년 하반기(827.7억원)와 같다면 영업이익률 19.5%가 필요하고, 이는 상반기(24.1%)보다 낮고 지난 3년 평균과 비슷한 수준입니다 계산. 즉 컨센서스는 "2분기의 이례적 이익률"이 아니라 "평년 이익률"을 가정하고 있어 달성 난도는 높지 않습니다. 오히려 확인할 것은 반대 방향 — 3분기에 소모품 매출이 유지되는지(월 70억원대), 장비 내수 감소가 멈추는지입니다.
9.6 이익률 되돌림의 선례 — 두 번, 모두 2년 만에 8~15%p
| 구간 | 시작 이익률 | 바닥 이익률 | 매출 변화 | 원인(공시 서술·계산) |
|---|---|---|---|---|
| 2013 → 2015 | 22.3% (별도) | 7.3% (연결) | 816 → 885억 | 회사 설명: "해외 파트너사의 수주감소로 인한 매출 감소"(2015 사업보고서 IV). 판관비 250.5억 → 320.6억(+28%), 2014년 HD Medi 연결 편입으로 유럽 판매비 유입 |
| 2017 → 2019 | 17.6% | 9.5% | 1,062 → 1,101억 | 매출총이익률 42.5% → 35.5%(수출 한미약품 이관 뒤), 연구비율 3.2% → 6.0% |
출처: 2015·2019 사업보고서 공시, 비율 계산 계산. 2013년은 별도, 2015년은 연결이라 일부는 연결 범위 변화 효과입니다.
두 번 모두 매출은 늘었는데 이익률이 2년 만에 8~15%p 빠졌습니다. 공통점은 수요가 아니라 구조(연결 범위·판매 채널·비용 구조)의 변화였다는 것입니다. 9장의 "나쁨" 시나리오는 이익률 15.1%(12년 중앙값)를 가정했지만, 이 선례처럼 9.5%까지 내려가면 영업이익은 약 169억원이 되고, EV/EBIT 4배·순현금 75% 인정 시 주당 약 12,800원(−44%)입니다 계산. 확률은 낮게 보지만(최근 3년 19%대 안정), 이 회사의 이익률을 움직여 온 것이 "구조 변화"였다는 점에서 다음 구조 변화 — 예컨대 관계사 계약 조건 변경, 해외 생산 이전 — 가 있을 때 가장 먼저 다시 계산해야 할 숫자입니다.
9.7 가격 역산 — 지금 가격은 무엇을 가정하나
싼 주식을 볼 때 물어야 할 질문은 "얼마나 싼가"가 아니라 "시장은 무엇을 걱정하길래 이 가격인가"입니다. 제이브이엠의 가격을 할인율로 바꿔 봅니다.
9.8 사업가치가 함의하는 요구수익률
| 항목 | 값 | 계산 |
|---|---|---|
| 시가총액(9/23) | 2,780.7억 | 23,000원 × 12,089,892주 |
| (−) 순현금 | 1,158.4억 | 7.1 ① |
| 사업가치(EV) | 1,622.3억 | |
| TTM 영업이익 | 363.3억 | 1H26 228.2 + 2H25 135.1 |
| 세후 영업이익(NOPAT, 세율 21%) | 287.0억 | |
| EV ÷ NOPAT | 5.65배 | |
| NOPAT 수익률 = 성장 0 가정 시 시장의 요구수익률 | 17.7% | 287.0 ÷ 1,622.3 |
calc_054950/scenarios.py 계산. 운영자산 대비 수익률(ROIC)이 높아 성장에 필요한 재투자가 작다는 점을 감안하면, 성장률 g를 넣을수록 요구수익률은 17.7%보다 더 높아집니다.
이익이 영원히 늘지 않는다고 가정해도, 지금 가격은 이 사업에 연 17.7%의 수익률을 요구하는 값입니다. 한국 코스닥 중소형 제조업에 흔히 쓰는 자기자본비용이 9~11%임을 감안하면(이 리포트의 가정), 시장은 이 회사의 사업가치를 "정상적인" 가치의 약 절반으로 매기고 있습니다. 같은 이야기를 가치로 바꾸면 다음 표입니다.
| 가정 | 사업가치 | + 순현금 = 자기자본 가치 | 주당 | 지금 가격과의 차이 |
|---|---|---|---|---|
| 할인율 10%, 성장 0% | 2,870억 | 4,028억 | 33,300원 | 시가가 31% 낮음 |
| 할인율 9%, 성장 2%, ROIC 25% | 3,772억 | 4,930억 | 40,800원 | 시가가 44% 낮음 |
| 할인율 12%, 성장 0% | 2,392억 | 3,550억 | 29,400원 | 시가가 22% 낮음 |
| 시장가(역산) | 1,622억 | 2,781억 | 23,000원 | 요구수익률 17.7% |
사업가치 = NOPAT × (1 − g ÷ ROIC) ÷ (할인율 − g). 주당 = 자기자본 가치 ÷ 발행주식 12,089,892주 계산. 교과서적 모형이며 목표주가가 아닙니다.
모회사는 어떤 할인율을 쓰나 검증 후 추가 — "9~11%"는 이 리포트의 가정이지만, 대주주 한미사이언스는 2025년 말 제이브이엠 지분 손상검사에서 가중평균자본비용 9.16~11.53%, 영구성장률 1.0%를 썼고, 그 결과 사용가치가 지분법 장부가 1,802.4억원(주당 38,036원)을 넘어 손상을 인식하지 않았습니다(한미사이언스 2025 사업보고서) 공시. 같은 할인율과 성장률을 이 표의 NOPAT 287억원(재투자 ROIC 25%)에 넣으면 주당 31,200~37,500원입니다 계산(verify_054950/verify_calc.py). 모회사의 사업계획 현금흐름은 공시되지 않아 그대로 비교할 수는 없지만, 대주주가 장부에 적어 둔 가치(주당 약 3.8만원)와 시장가(2.3만원) 사이의 거리 자체가 9.8의 17.7%를 다른 각도에서 보여 줍니다.
이 22~44%의 간극이 이 리포트가 "구조적 할인"이라 부르는 것입니다. 간극의 원인 후보는 네 가지입니다. ① 관계사 가격결정(4장) — 이익이 제이브이엠에 남는 몫이 그룹 결정에 달림. ② 현금의 쓰임 — 순현금이 주주에게 돌아오지 않고 쌓이거나, 수익성 낮은 투자로 쓰일 위험(7·1장). ③ 유동성 — 하루 3~4억원 거래로는 기관이 비중을 싣기 어려움. ④ 성장 둔화 — 장비 대수 12년 박스권. 네 가지 중 ①·②·③은 이익이 늘어도 사라지지 않는 요인이라, 이 할인이 좁혀지는 계기는 실적보다 자본 정책(소각·배당)이나 지배구조 사건일 가능성이 높습니다.
9.9 PBR과 ROE로 본 적정 배수
| ROE \ 자기자본비용 | 9% | 10% | 11% |
|---|---|---|---|
| 10% | 1.14 | 1.00 | 0.89 |
| 13% (TTM 12.9%) | 1.57 | 1.38 | 1.22 |
| 15% (2023·2024 수준) | 1.86 | 1.62 | 1.44 |
정당 PBR = (ROE − g) ÷ (자기자본비용 − g), g = 2% 가정 계산. 현재 PBR 1.13배(발행주식 기준, 6월말 자본).
PBR로 보면 간극은 작아 보입니다 — ROE 13%·자기자본비용 11%면 적정 PBR 1.22배로 지금(1.13배)과 8% 차이입니다. 그러나 이 계산에는 함정이 있습니다. 자본 2,458억원 중 1,158억원이 수익률 3% 안팎의 예금이라, 회사 전체 ROE 12.9%는 사업 ROE를 크게 희석한 값입니다. 예금을 뺀 운영자본(약 1,300억원)에 대한 세후 영업이익률은 20%를 넘습니다(287억 ÷ 1,300억 ≈ 22%) 계산. 사업과 현금을 나눠 보면 사업은 비싸게 쳐줄 만한 수익성을 내고, 현금은 장부가로 평가되는 구조 — 9.8의 결론과 같습니다.
9.10 현금을 뺀 PER — 5.7배
또 다른 역산: 시총에서 순현금을 빼고(1,622억원), 순이익에서 현금이 번 세후 이자(연 약 24억원 = 이자수익 39.4억 − 이자비용 9.5억, 세율 20%)를 빼면(284억원) 현금 제외 PER은 5.7배입니다 계산. 사업 자체를 이익의 6배 아래에서 살 수 있다는 뜻이고, 이는 2014년 이후 이 회사 연말 배수 어느 해보다도 낮습니다(2024년 말 EV/EBIT 4.7배와 비슷한 수준).
9.11 가격이 "정상화"되려면 — 조건의 크기
| 시나리오 | 필요 조건 | EV/EBIT | 주당 가치 |
|---|---|---|---|
| 2023~2025 평균 배수로 복귀 | 연말 EV/EBIT 평균 6.5배(8.4·4.7·6.3)를 TTM 이익에 | 6.5 | 약 29,100원 |
| 편입 후 10년 중앙값으로 복귀 | 연말 EV/EBIT 중앙값 12.4배 | 12.4 | 약 46,800원 |
| 현재 배수 유지 + 컨센서스 2028E | 영업이익 453억, EV/EBIT 4.5배, 순현금 +400억(3년 누적 추정) | 4.5 | 약 29,800원 |
주당 가치 = (EBIT × 배수 + 순현금) ÷ 12,089,892주 계산. 순현금 +400억은 최근 연 220억원 증가 속도에서 배당 확대분을 뺀 보수적 가정.
세 번째 줄이 중요합니다. 배수가 전혀 오르지 않아도, 컨센서스 이익이 실현되고 현금이 지금 속도로 쌓이면 3년 뒤 주당 가치는 약 3만원입니다. 이 회사의 가격 논리는 "리레이팅"보다 "이익과 현금의 적립"에 가깝습니다 — 단, 그 적립분이 주주에게 돌아온다는 전제가 붙습니다.
9.12 밸류에이션 — 사업가치 + 순현금, 그리고 현금을 얼마나 믿을 것인가
이 회사의 가치 계산은 두 조각입니다. 영업이익에 배수를 곱한 사업가치, 그리고 순현금. 앞 조각은 이익률 가정에, 뒤 조각은 "그 현금이 주주에게 돌아오는가"에 대한 믿음에 달려 있습니다. 매수·매도 권유가 아니라 가격대별로 무엇을 가정하는지 보여 주는 표입니다.
9.13 정상 이익 × 배수 격자 (순현금 1,158억원 전액 인정)
| 정상 영업이익 \ EV/EBIT | 4배 | 6배 | 8배 | 10배 |
|---|---|---|---|---|
| 12년 중앙값 이익률 15.1% (268.1억) | 18,452 | 22,888 | 27,323 | 31,758 |
| 최근 3년 평균 19.1% (339.1억) | 20,802 | 26,412 | 32,023 | 37,633 |
| TTM 20.5% (363.3억) | 21,602 | 27,611 | 33,621 | 39,631 |
| 컨센서스 2026E (390.0억) | 22,485 | 28,937 | 35,388 | 41,840 |
| 2Q26 연율 27.4% (486.5억) | 25,678 | 33,726 | 41,775 | 49,823 |
주당 원. (정상 영업이익 × 배수 + 순현금 1,158.4억) ÷ 발행주식 12,089,892주. calc_054950/scenarios.py 계산. 투자부동산(장부 221.4억)·토지 재평가는 임대수익·영업자산으로 이미 이익에 반영된 부분과 겹칠 수 있어 더하지 않았습니다(중복계산 금지).
현재가 23,000원은 이 격자에서 "12년 중앙값 이익률에 EV/EBIT 6배"(22,888원) 또는 "TTM 이익에 4배"(21,602원) 근처입니다. 2014년 이후 연말 EV/EBIT이 4배 대였던 해는 2024년(4.7배) 한 번뿐입니다.
9.14 현금을 얼마나 믿을 것인가 — 순현금 인정률 민감도
| 순현금 인정률 \ EV/EBIT(TTM 363.3억) | 3배 | 4배 | 5배 | 6배 | 8배 |
|---|---|---|---|---|---|
| 50% (현금 절반은 주주에게 오지 않는다) | 13,806 | 16,811 | 19,816 | 22,821 | 28,831 |
| 75% | 16,201 | 19,206 | 22,211 | 25,216 | 31,226 |
| 100% | 18,597 | 21,602 | 24,607 | 27,611 | 33,621 |
주당 원 계산.
현재가는 "현금 절반만 인정 + EV/EBIT 6배" 또는 "현금 전액 + 4배"와 같은 값입니다. 달리 말하면 시장은 현금을 할인하거나, 사업을 할인하거나, 둘 다 조금씩 할인하고 있습니다. 어느 쪽이든 9장에서 본 구조적 할인의 다른 표현입니다.
9.15 세 가지 시나리오
| 시나리오 | 가정 | 영업이익 | EV/EBIT | 순현금 인정 | 주당 가치 | 현재가 대비 |
|---|---|---|---|---|---|---|
| 나쁨 | 이익률 12년 중앙값 복귀·매출 −5%, 지배구조 할인 확대 | 254.7억 | 4배 | 75% | 15,613원 | −32% |
| 기준 | TTM 이익 유지, 2024~2025 연말 평균 수준 배수 | 363.3억 | 5배 | 100% | 24,607원 | +7% |
| 좋음 | 컨센서스 2028E 영업이익, 소각·배당 확대로 할인 축소 | 453.0억 | 7배 | 100% | 35,810원 | +56% |
확률은 붙이지 않았습니다(순위표와 같은 원칙). calc_054950/scenarios.py 계산. 참고로 WiseReport 최근 3개월 컨센서스 목표주가는 35,500원(신한투자 36,000원, 상상인 35,000원) 2차 — "좋음" 시나리오와 비슷한 전제입니다.
나쁨 시나리오의 −32%는 이익률이 12년 중앙값으로 돌아가고 시장이 현금의 4분의 1을 더 깎는 경우입니다. 2008년(−87%)·2014~2020년(−82%)의 낙폭과 비교하면 작지만, 그 두 번의 낙폭은 KIKO와 이익률 급락이라는 "사건"에서 나왔다는 점을 기억해야 합니다. 이 회사의 하방은 숫자(순현금)로는 두껍고, 사건(관계사·지배구조)으로는 열려 있습니다.
9.16 이 가격표를 읽는 법
- 하방: 사업이 12년 평균 수준으로만 벌어도 EV/EBIT 6배·순현금 전액이면 22,900원 — 현재가 근처. 순현금 인정률이 낮아지는 사건(현금을 쓰는 관계사 M&A 등)이 가장 큰 하방 위험입니다.
- 상방: 이익 성장보다 할인 축소가 더 큰 변수입니다. 같은 TTM 이익에 배수만 4.5배 → 8배가 되면 33,600원.
- 시간: 배수가 그대로여도 순현금이 연 200억원 안팎 쌓이면 주당 약 1,700원씩 가치가 늘어나는 구조(9.11) — 단, 환원 없이 쌓이기만 하면 시장은 그 현금도 할인합니다.
9.17 컨센서스 — 두 곳의 숫자
| 항목 | 2025A | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 매출(억원) | 1,731 | 1,884 (+8.8%) | 2,057 (+9.2%) | 2,213 (+7.6%) |
| 영업이익 | 333 | 390 (20.7%) | 413 (20.1%) | 453 (20.5%) |
| 지배순이익 | 284 | 333 | 355 | 387 |
| EPS(원, WiseReport 산식) | 2,345 | 2,757 | 2,936 | 3,201 |
| 9/23 가격 기준 PER | 9.8 | 8.3 | 7.8 | 7.2 |
| 9/23 EV 기준 EV/EBIT | 4.9 | 4.2 | 3.9 | 3.6 |
출처: WiseReport 컨센서스(최근 3개월, 2곳) 2차. PER·EV/EBIT는 9/23 시총 2,780.7억·EV 1,622.3억으로 계산(순현금 증가 미반영) 계산.
컨센서스는 매출 연 8~9% 성장, 영업이익률 20%대 유지를 가정합니다 — 과거 20년 속도(8.8%)와 최근 3년 이익률(19%대)의 연장입니다. 회사 목표(연 24%)는 반영되지 않았습니다. 커버리지가 두 곳뿐이라 이 숫자는 "시장의 합의"라기보다 "두 애널리스트의 의견"으로 읽어야 합니다.
10리스크와 반증 조건 — 무엇이 틀리면 이 리포트의 결론이 틀리나
리스크를 "발생하면 무엇이 얼마나 바뀌는가"와 "어디서 먼저 보이는가"로 나눠 적습니다.
| 리스크 | 내용 | 영향 크기(대략) | 먼저 보이는 곳 |
|---|---|---|---|
| 관계사 공급 가격 변경 | 온라인팜·한미약품에 넘기는 가격이 낮아지면 매출총이익률이 떨어짐. 2017년 채널 이관 뒤 7~9%p 하락 전례 | 매출총이익률 5%p ↓ → 영업이익 약 −89억원(−25%) | 분기 매출총이익률, 특수관계자 매출 ÷ 연결 매출 |
| 현금의 쓰임 | 순현금이 특수관계자 자산 인수·수익성 낮은 M&A에 쓰이는 경우 | 순현금 인정률 100% → 50% 시 주당 약 −4,800원 | 타법인주식 취득·유형자산 취득 공시, 특수관계자 여부 |
| 소모품 급증의 되돌림 | 1H26 소모품 +22.4%가 일시 요인(업그레이드·재고 보충)이었다면 | 소모품 매출 −10% → 영업이익 약 −25~35억원(추정 마진 기준) | 3분기 II-4 "주요소모품 외" |
| 국내 장비 수요 둔화 | 1H26 국내 장비 −23.4%. 약국 수 정체·교체 주기 연장 | 국내 장비는 연결 매출의 약 21%(2025) | II-4 내수 조제시스템 |
| 유럽 약세 | JVM Europe 1H26 −16.2%, 11년째 자본잠식. 제이브이엠이 차입 보증 | 보증 EUR 730만(127.0억원, 2026-04 갱신) 검증 후 수정, 본체의 JVM Europe 채권 120.1억 중 117.9억 충당 | 종속기업 요약재무, 채무보증 공시(매년 4월) |
| 북미 파트너 의존 | COUNTMATE·ATDPS 북미 판매가 McKesson Automation 등 소수 파트너에 집중 | 북미 매출 약 17%(2차) | 회사 IR, 한미약품 보도자료 |
| 특허 소송 | C사와 특허침해금지·등록무효 소송 5건 계류(제이브이엠이 청구한 금액 4억원, 제이브이엠이 피소된 금액 3억원) | 금액은 작음. 패소 시 제품 설계 변경 위험 | 우발채무 주석 |
| 유동성 | 60일 평균 거래대금 4.3억원. 매도가 몰리면 가격이 쉽게 밀림 | 2024년 −56% 낙폭 구간에 매출은 +1.5% | 거래대금·외국인 지분(19.8%) |
| 그룹 지배구조 변동 | 2024~2025년 한미사이언스 경영권 분쟁처럼 지주 차원의 사건이 계열사 정책을 바꿀 수 있음 | 정량화 불가 | 한미사이언스 공시, 제이브이엠 기타비상무이사 교체 |
| 환율 | 유로 차입 223.9억원. 유로 5% 상승 시 세전이익 −11.3억원. 수출 대금은 대부분 한미약품 경유 원화 결제로 추정 | 작음 | II-5 환율 민감도 |
| 규제·제도 | 조제 수가·약사법 변경, 의료기기 인증. 한편 마약류 통합관리·의약품 추적 제도는 ADC 수요를 키움 | 양방향 | 회사 사업보고서 II-7 |
영향 크기는 TTM 기준 단순 계산 계산. 소송: 2026 반기보고서 XI-2 공시.
10.1 이 리포트의 결론을 뒤집을 신호
- 긍정 쪽: 자기주식 70% 소각 결정 공시가 예정보다 이르게 나오거나, 배당이 이익 증가보다 빠르게 늘거나(총주주환원율 40% 이상), 장비 생산이 연 2,800대를 넘으면 — "할인은 구조적"이라는 판단을 낮춰야 합니다.
- 부정 쪽: 매출총이익률이 두 분기 연속 40% 아래로 내려가거나, 특수관계자와의 자산 거래(공장·법인·지분 매입)가 공시되거나, 지주 기타매입이 연 30억원을 넘으면 — 순현금 인정률을 낮춰야 합니다.
11Bull / Bear — 시장이 틀렸다면, 시장이 옳다면
가격의 두 해석을 나란히 둡니다. 강세론은 "할인은 과하다", 약세론은 "할인은 정당하다"의 근거입니다.
▲ 강세론 — 시장이 틀렸다면 (할인은 과하다)
- 소모품·MRO가 매출의 42~45%로, 20년 동안 매출이 가장 나빴던 해가 −8.6%다. 이 정도 방어력의 사업에 EV/EBIT 4.5배는 드물다.
- 순현금이 시총의 42%이고 관계사 대여·담보가 없다 — 현금이 새어 나간 증거가 원문에 없다(4.12).
- 2022년 이후 매출총이익률이 34% → 44%로 올랐다. 관계사 가격결정이 제이브이엠에 불리하게만 작동한다는 증거도 없다.
- 자기주식 70% 소각을 숫자로 약속했고, 배당은 4년 만에 3.25배(200 → 650원), 고배당기업 분리과세 대상이다.
- 배수가 그대로여도 이익과 현금 적립만으로 3년 뒤 주당 가치 약 3만원(9.11).
▼ 약세론 — 시장이 옳다면 (할인은 정당하다)
- 이익률은 그룹이 정한 공급 가격의 결과라, 그룹 사정이 바뀌면 언제든 2017~2019년처럼 10%p 가까이 빠질 수 있다(9.6).
- 순현금은 10년 동안 쌓이기만 했고, 환원율 약속(20%)은 낮으며, M&A에 쓰일 여지를 스스로 열어 두었다(7.5·1.9).
- 장비 대수는 12년째 박스권이고, 유럽 자회사는 11년째 자본잠식이며, 2026년 상반기엔 국내 장비·유럽 매출이 함께 줄었다.
- 하루 거래대금 3~4억원 — 할인이 좁혀져도 큰돈이 들어올 통로가 좁다.
- 인수 이후 10년, 이익이 2.8배가 되는 동안 주가는 −21%였다. 그 10년을 바꿀 새 사건이 아직 없다.
이 리포트는 두 해석 중 어느 한쪽을 고르지 않습니다. 다만 둘을 가르는 증거가 무엇인지는 분명합니다 — 현금이 어디로 가는가(소각·배당 vs 관계사 거래·M&A)와 이익률이 구조 변화 없이 유지되는가(분기 매출총이익률 40% 이상). 이 두 줄이 확인되는 방향에 따라 9.8의 요구수익률 17.7%가 좁혀지거나 넓어질 것입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
앞으로 12개월, 어디를 보면 되나 — 공시 일정별로 확인할 숫자와 기준선을 적습니다.
12.1 확인 달력 — 앞으로 12개월, 어디를 보면 되나
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-10월 말 | 3Q26 잠정실적 공정공시 | 분기 영업이익률 20% 이상 유지 여부(2Q26 27.4%) | DART 공시 · 관련: 6·9장 |
| 2026-11월 중순 | 3분기보고서 | 국내 장비 반등(DOC3), 소모품 월 70억원대 유지, JVM Europe 누적 매출(3Q25 267.8억), 지주 기타매입 누적 | DART 공시 · 관련: 2·4장 |
| 2026-12월 | 배당 기준일·기업가치 제고 계획 이행 점검 | 최소 배당금·주주환원율 발표 여부 | DART 공시 · 관련: 7장 |
| 2027-01 | 수출입은행 유로 운전자금 만기(2027-01-02, 연장 관행) | 연장·상환 여부 | DART 공시 · 관련: 7.1 |
| 2027-02월 초 | 2026 연간 잠정실적 | 컨센서스 영업이익 390억원 대비 | DART 공시 · 관련: 9.5·9.17 |
| 2027-03월 | 결산배당 결정·정기주총 | 자기주식 70% 소각 결정(주총 전 이행 약속), DPS 650원 초과 여부 | DART 공시 · 관련: 7.4 |
| 2027-04월 | JVM Europe 채무보증 갱신 | 보증 금액 변화(현재 EUR 730만, 2026-04-07 갱신) 검증 후 수정 | DART 공시 · 관련: 4.3 |
| 수시 | 타법인주식 취득·유형자산 취득 공시 | M&A 상대방이 특수관계자인지 | DART 공시 · 관련: 1.9·10장 |
일정은 과거 공시 패턴 기준의 예상 추정.
13용어집 — 배경지식 0에서 시작합니다
약국도, 주식 배수도 처음인 사람을 기준으로 썼습니다. 먼저 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다.
13.1 5분 서사 — 약 봉투를 만드는 기계가 어떻게 이익률 19%가 되고, 왜 현금의 절반 값에 거래되나
1단계. 약국은 매일 수천 개의 약 봉투를 만듭니다. 고혈압·당뇨약을 함께 먹는 노인 환자에게 약국은 "아침·점심·저녁" 한 번 먹을 약을 한 봉투에 담아 줍니다. 사람 손으로 세면 느리고 틀리기 쉬워, 약 종류별 통(캐니스터)에서 알약을 떨어뜨려 봉투에 담고 이름을 인쇄하는 기계 — ATDPS — 를 씁니다. 제이브이엠은 이 기계를 한국에서 가장 많이 팔고, 유럽·북미에도 팝니다.
2단계. 기계는 한 번 팔리지만 봉투는 매일 팔립니다. 기계가 돌아가는 한 약포장지 롤과 인쇄 리본을 계속 써야 하고, 고장 나면 부품과 수리가 필요합니다. 이 "소모품·유지보수" 매출이 2025년 728억원, 전체 매출의 42%입니다. 기계가 덜 팔린 해에도 이 매출은 한 번도 줄지 않았습니다. 그래서 이 회사 매출은 20년 동안 크게 꺾인 적이 없습니다(최악 −8.6%).
3단계. 파는 일은 형제 회사가 합니다. 제이브이엠은 2016년 한미약품그룹 지주회사(한미사이언스)에 팔렸고, 이후 국내 판매는 온라인팜, 해외 판매는 한미약품이 맡습니다. 그래서 제이브이엠 매출의 99.9%(본사 기준)가 이 두 회사 앞으로 잡힙니다. 장점은 판매비가 적게 든다는 것, 단점은 이익률이 시장이 아니라 그룹 안에서 정해지는 공급 가격에 달려 있다는 것입니다.
4단계. 번 돈은 예금에 쌓였습니다. 10년 전엔 빚이 더 많던 회사가 지금은 빚을 빼고도 현금이 1,158억원 — 회사 전체 시장가치(2,781억원)의 42%입니다. 기계 사업만 떼어 보면 시장은 그 사업을 1년 이익의 4.5배(EV/EBIT)에 평가하고 있습니다. 비슷한 수익성의 사업에 보통 매기는 값의 절반 수준입니다.
5단계. 싸지만, 싼 데는 이유가 있습니다. 이익률이 그룹 안에서 정해진다는 점, 현금이 주주에게 돌아올지 불확실하다는 점, 하루 거래가 3~4억원에 불과하다는 점, 기계 판매 대수가 12년째 제자리라는 점. 순위표는 이 회사를 "해외 신제품 확장이 붙는 후보"로 11위에 두었는데, 이 리포트가 보기에 가격을 움직일 열쇠는 신제품보다 현금을 어떻게 돌려주느냐(자기주식 소각·배당)와 관계사 구조가 투명해지느냐입니다.
13.2 용어표
| 용어 | 뜻 | 이 리포트에서의 쓰임 |
|---|---|---|
| ATDPS | Automatic Tablet Dispensing & Packaging System. 알약을 자동으로 세어 1회분씩 봉투에 포장하는 기계 | 제이브이엠 주력 제품 |
| 파우치 / 바이알 / 블리스터 | 약을 담는 그릇. 봉투(한국·일본) / 약병(북미) / 칸이 나뉜 카드(유럽) | 지역별 시장이 갈리는 기준(1.0, 3장) |
| 캐니스터 | 기계 안에 약 종류별로 꽂는 통. 알약 모양에 맞게 제작 | 고객이 기계를 바꾸기 어려운 이유(3.1) |
| ADC | Automated Dispensing Cabinet. 권한자만 여닫는 병동용 자동 약품 캐비닛 | INTIPharm, 경쟁 Omnicell·BD Pyxis |
| LTC | Long Term Care. 요양원·장기요양시설 | 북미 파우치 수요의 주 시장 |
| Central fill (조제공장형 약국) | 여러 약국의 조제를 한곳에서 대량으로 처리하는 시설 | MENITH의 목표 시장 |
| MRO | Maintenance, Repair & Operating. 소모품·부품·유지보수 | 공시 "주요소모품 외" |
| 부착률 | 설치된 장비 가치 대비 매년 발생하는 소모품 매출 비율(이 리포트 정의) | 3.2 — 10% → 15% |
| 특수관계자 | 지배·피지배 관계에 있거나 같은 그룹에 속한 회사·사람 | 한미사이언스·한미약품·온라인팜(4장) |
| 부문간 제거 | 연결재무제표에서 그룹 내부 거래를 지우는 조정 | 한미약품 경유 고리 추정(4.11) |
| KIKO | Knock-In Knock-Out 통화옵션. 환율이 범위를 벗어나면 큰 손실이 나는 파생상품 | 2008년 손실 1,233억원(8.3) |
| 순현금 | 현금·예금 − 차입금 − 리스부채 | 1,158억원(7.1) |
| EV (기업가치·사업가치) | 시가총액 − 순현금. 사업 자체에 매겨진 값 | 1,622억원 |
| EBIT / 영업이익 | 이자·세금 전 본업 이익 | TTM 363억원 |
| EV/EBIT | 사업가치가 영업이익의 몇 배인가 | 4.5배 |
| NOPAT | 세후 영업이익 = EBIT × (1 − 세율) | 287억원(9.8) |
| TTM | Trailing Twelve Months. 최근 4개 분기 합 | 3Q25~2Q26 |
| PER / PBR | 시가총액 ÷ 순이익 / 시가총액 ÷ 자본 | 9.0배 / 1.13배 |
| ROE / ROIC | 자본 대비 순이익률 / 운영자본 대비 세후 영업이익률 | 12.9% / 약 22%(9.9) |
| 디레이팅 | 이익은 그대로인데 시장이 매기는 배수가 내려가는 것 | PBR 3.7배 → 1.1배(8.4) |
| 총주주환원율 | (배당 + 자기주식 매입·소각) ÷ 순이익 | 회사 약속 20% 이상, 2025년 26.4% |
| RSA / RSU | 임직원에게 주식을 보상으로 주는 제도(즉시 지급형 / 조건 충족 후 지급형) | 2026년 자기주식 35,767주 지급 |
| 3% 룰 | 감사위원 선임 때 대주주 의결권을 3%로 제한하는 상법 규정 | 2026 주총 감사위원 찬성 19.2%(7.11) |
| NXT 애프터마켓 | 넥스트레이드 거래소의 정규장 이후 거래. 네이버 일봉 종가가 이 가격일 수 있음 | 9/23 KRX 23,000원 vs 일봉 23,150원 |
| 확인 수준 | 공시(DART 원문) / 2차(시세·언론·보도자료) / 추정·계산 / 미확인 | 모든 핵심 수치 옆 배지 |
A부록 — 순위표 11위 논거는 원문으로 성립하는가
순위표는 제이브이엠을 "수익을 내는 조제 자동화 사업에 해외 신제품 확장이 붙는 후보"로 보고 11위(조건부 검토)에 두었습니다. 카드의 문장을 하나씩 원문과 대조하고, 빠진 것을 채웁니다.
A.1 문장별 대조표
| 순위표 문장 | 원문 확인 | 판정 |
|---|---|---|
| 기준주가 23,050원 (가격 관측 2026-09-18) | 9/18 KRX 15:30 단일가 23,050원(네이버 분봉). 네이버 일봉의 23,250원은 NXT 애프터마켓 가격. 9/23 KRX 종가는 23,000원(−0.2%) | 일치 |
| PER 9.83배 | 23,050 ÷ 2025년 EPS 2,345원 = 9.83배. 2,345원 = 지배순이익 283.5억원 ÷ 발행주식 12,089,892주(자기주식 포함). 회사 공시 기본EPS 2,461원(자기주식 제외)이면 9.37배, TTM 지배순이익 308.4억원이면 9.04배(9/23 가격 9.02배) | 산식 일치 — 주식수 정의에 따라 9.0~9.8배 |
| PBR 1.13배 | 23,050 ÷ 2025말 BPS 20,312원(자본 2,339.5억 ÷ 자기주식 제외 11,517,968주) = 1.135배. 6월말 BPS 21,308원이면 1.08배, 발행주식 기준 시총 ÷ 6월말 자본이면 1.13배 | 산식 일치 |
| 반기 영업이익 YoY +15.4% | 228.2억 ÷ 197.7억 = +15.4% (22,815,413천원 ÷ 19,768,380천원 = 1.1541) | 일치 |
| "2025년 회사 발표 실적은 매출 1,731억원·영업이익 333억원" | 연결 1,731.3억·332.8억원, 잠정실적(2026-02-04)과 사업보고서 동일 | 일치 |
| "자산 청산가치보다 기존 설치 기반과 수익성이 방어 논리의 중심이다" | 설치 기반의 힘은 확인됨 — 장비가 줄어든 여섯 해 모두 소모품은 증가(2장). 그러나 순현금 1,158억원(시총의 42%), 투자부동산 221억원(장부), 2025년 재평가로 121.7억원 오른 토지가 카드에 없음. EV/EBIT 4.5배는 "자산 청산가치" 쪽 방어가 오히려 두껍다는 뜻 | 부분 성립 — 방어의 절반은 현금 |
| "상반기 매출 +4.9%, 영업이익 +15.4%" | 947.9억 ÷ 903.6억 = +4.9%. 단 구성은 장비 −7.0%, 소모품 +22.4%, 국내 장비 −23.4% | 숫자 일치 — 질은 다름 |
| "회사는 2025년 수출 비중 50%, COUNTMATE의 북미 판매 확대를 밝혔다" | 수출 866.1억 ÷ 1,731.3억 = 50.0% 공시. COUNTMATE 매출은 공시에 없음(장비 한 줄). 북미 17%는 보도자료 2차 | 절반 확인 |
| 상승 경로: "인력 부족과 약국 자동화가 신규 장비 수요를 확대할 수 있다" | 장비 생산 대수는 2014~2025년 연 2,005~2,719대 박스권. 1H26 국내 장비 −23.4%. 장비 매출 증가는 대수보다 대형화(단가) 효과 | 보완 필요 — 수요보다 믹스 |
| "MENITH의 유럽 확대·제품군 확장은 회사 계획으로, 향후 실적으로 확인해야 한다" | JVM Europe 1H26 매출 154.4억원, 전년 동기 184.2억원 대비 −16.2%. 연결 매출 중 비중 20.4% → 16.3% | 판단 타당 — 현재 숫자는 반대 방향 |
| 반론: "상반기 매출 증가율은 폭발적 성장과 거리가 있다" | 20년 매출 연평균 8.8%, 최근 5년 8.5%. 회사 목표(연 24%)와 격차 큼 | 성립 |
| 반론: "해외 유통망·서비스 비용, 장비 도입 지연이 수익성을 낮출 수 있다" | 해외 유통망 비용은 한미약품이 부담하는 구조. 제이브이엠 이익률의 진짜 변수는 관계사 공급 가격(2017 이관 후 매출총이익률 −7~9%p)과 소모품 비중 | 보완 필요 — 위험의 위치가 다름 |
| 다음 확인: "MENITH·COUNTMATE별 수출액, 해외 반복 주문, 장비당 서비스 비용과 이익률" | 세 가지 모두 공시 단위가 아님. 대신 확인 가능한 대용치: II-4 장비 수출액, JVM Europe 매출, 특수관계자 매입(한미약품 → JVM Europe), 소모품 수출액 | 원문으로 확인 불가 — 대용치 제시(A.3) |
| "회사 장기 성장 목표는 기본 시나리오에서 제외" | 2030년 매출 5,000억원(연 23.6%)·영업이익률 20%↑ 목표(2025-12 기업가치 제고 계획) — 과거 속도의 2.7배 | 타당 |
가격: 네이버 분봉·9/28 전일종가 2차. EPS·BPS: WiseReport 2차, 회사 공시 공시. 비율·역산: calc_054950/valuation.py 계산.
A.2 순위표에 없던 다섯 가지
- 순현금 1,158억원 — 시총의 42%. 현금 154.4억 + 단기금융상품(정기예금) 1,360.0억 + 채권형 수익증권 10.7억 + 장기금융상품 1.9억 − 수출입은행 유로 차입 348.7억 − 리스부채 19.9억 공시. 사용이 제한된 금액은 당좌개설보증금 1.9억원뿐입니다. EV/EBIT는 4.5배, 현금 이자를 뺀 사업 PER은 5.7배입니다(7·9장).
- 매출 99.9%가 관계사 두 곳 앞. 국내는 온라인팜, 해외는 한미약품이 독점 판매권을 쥐고, 계약은 "동일조건 자동연장"입니다. 유럽에선 한미약품이 산 제이브이엠 제품을 제이브이엠의 자회사가 되사는 고리가 있습니다(4장).
- 이익 증가의 원천은 장비가 아니라 소모품. 1H26 소모품 +22.4%·장비 −7.0%, 2Q26 매출총이익률 46.2%(+5.3%p). 좋은 소식(반복매출)이지만, 소모품 급증의 이유가 공시로 설명되지 않아 지속성을 판단하기 어렵습니다(2.4·9장).
- 이사회 8명 중 2명이 판매 상대방 쪽. 기타비상무이사 심병화(한미사이언스 CFO 부사장)·신해곤(한미약품 해외영업팀장, 상무). 매출의 44%를 사는 회사의 해외영업 책임자가 파는 회사의 이사입니다. 2019년에는 온라인팜 대표가 사내이사였습니다(7장).
- 유동성과 자기주식. 60거래일 평균 거래대금 4.3억원, 유통 가능 주식(최대주주·5% 주주·자기주식 제외 약 51%)을 다 거래하는 데 약 330거래일이 걸리는 속도입니다 계산. 자기주식 536,157주(4.43%) 중 70%를 2027년 정기주총 전까지 소각하겠다는 계획이 2026년 3월 주총에서 승인됐습니다(7장).
A.3 "다음 확인" 항목에 대한 이 리포트의 답
| 확인 항목 | 지금 원문으로 확인되는 것 | 앞으로 볼 곳 |
|---|---|---|
| MENITH 유럽 수출액 | 제품별 없음. 대용치 JVM Europe 매출 1H26 154.4억(−16.2%) | 3분기보고서 I-마 종속기업 요약재무의 JVM Europe 누적 매출(3Q25 267.8억원과 비교) |
| COUNTMATE 북미 수출액 | 제품별 없음. 장비 수출 273.7억(+5.9%) 중 JVM Europe 몫을 뺀 나머지가 늘었을 것으로 추정 | II-4 장비 수출액, 한미약품 특수관계자 매출(연결 주석) |
| 해외 반복 주문 | 소모품 수출 168.3억(+16.9%) — 해외 설치 기반의 소모품 구매는 증가 | II-4 "주요소모품 외" 수출 줄 |
| 장비당 서비스 비용·이익률 | 공시 단위 아님. 판매보증충당부채 7.7억원, 1H26 전입 2.5억·사용 2.6억 — 보증비용은 매출의 0.3% 수준 | 충당부채 주석 |
| (추가) 소모품 급증의 지속성 | 원인 미공시 | 3분기 소모품 매출이 1H26 월평균(71.8억원) 수준을 유지하는지 |
| (추가) 관계사 공급 가격 | 공시 없음. 매출총이익률로 간접 확인 | 분기 매출총이익률, 특수관계자 매출 ÷ 연결 매출 비율 |
| (추가) 자기주식 소각 이행 | 70%(387,032주, 발행주식의 3.20%) 소각 계획 주총 승인(2026-03-31) 검증 후 수정 | 이사회 소각 결정 공시(2027년 3월 주총 이전) |
A.4 판정 — 11위 "조건부"는 맞지만, 조건의 내용이 다르다
순위표의 숫자는 전부 원문과 일치했습니다. "성장은 폭발적이지 않다"는 반론도 원문으로 강화됩니다. 기준("하방 방어 + 실현 성장")에 비춰 11위 — 조건부 검토의 첫 자리 — 라는 위치도 무리가 없습니다.
다만 세 가지는 순위표와 다르게 봅니다. 첫째, 하방은 순위표가 적은 것보다 두껍습니다. 순현금이 시총의 42%이고, 사업가치는 이익의 4.5배(EV/EBIT)입니다. EV/EBIT 4.5배는 순위표 상위권의 하이록코리아(3.5배)·한양이엔지(4.9배)와 같은 대역입니다(자매 리포트, 같은 9/23 기준) 2차. 둘째, 성장의 증거는 순위표가 적은 것보다 얇습니다. 이익 증가는 소모품 믹스에서 나왔고, 장비 대수는 제자리이며, 유럽 자회사 매출은 줄었습니다. 셋째, 순위표가 "조건"으로 걸어 둔 것은 해외 신제품의 실적 확인인데, 이 리포트가 보기에 더 근본적인 조건은 할인의 원인 — 관계사 가격결정·지배구조·유동성 — 이 풀릴 계기입니다. 싼 가격 자체는 10년째 계속된 상태이기 때문입니다(8·9장). 순위를 올릴 조건을 숫자로 적으면 — 자기주식 소각 실행과 배당 확대(총주주환원율 20% 이상 약속의 초과 이행), 장비 대수의 박스권 돌파(연 2,800대 이상), JVM Europe 매출의 반등입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 관계사(온라인팜·한미약품) 공급 가격 산정 방식과 한미사이언스 위탁업무 수수료 요율 — 공시에 계약의 존재만 있음 미확인
- 제품별(MENITH·COUNTMATE·DOC3) 매출 — 공시는 "조제시스템" 한 줄 미확인
- 지역 비중(북미 17%·유럽 25%·기타 8%)의 공시 원문 — 한미약품 보도자료만 미확인
- 1H26 소모품 매출 급증(+22.4%)의 원인 미확인
- 한미사이언스가 담보로 제공한 관계기업투자주식 1,405.5억원의 종목 구성 미확인
- 특허소송 상대 "C사"의 실명, 2019년 임시주총 표결 수치, WiseReport 증권사별 목표주가 원문 미확인
- 표준 재무표 정의: FCF는 유형·무형자산 취득을 모두 뺀 값이라 7.6에 남긴 2026-09-28 판의 FCF(유형자산 취득만 차감, 2021~2023은 WiseReport 집계)와 다릅니다. TTM 지배순이익은 원 단위 합산 308.46억원(표기 308.5억원)이고 본문 일부의 "308.4억원"은 같은 값의 절사 표기입니다.
- 분기 판관비 세부 계정(인건비·광고선전비·감가상각)은 분기 단독으로 공시되지 않아 6장 분기 표에는 판관비 총액과 경상연구비만 적었습니다.
- 국내 조제약국 현장 사진 — Wikimedia Commons 요청 제한(429)으로 내려받지 못함(3장 상자).
1차 자료
DART 접수번호는 dart.fss.or.kr/dsaf001/main.do?rcpNo= 뒤에 붙이면 원문으로 이동합니다.
정기보고서 (제이브이엠)
2026 반기보고서 2026-08-14 (20260814003335) — I 회사 개요(연혁·자기주식·정관·종속회사), II 사업의 내용(제품·가격·원재료·생산능력·매출실적·판매경로·주요계약·연구개발), III 연결·별도 재무제표와 주석(현금·사용제한·FVPL·차입금·리스·충당부채·우발채무·특수관계자·부문), VII 주주(한미사이언스 대표·최대출자자 변동), VIII 임원·겸직·직원, IX 계열회사, X 대주주 등과의 거래, XI 소송·약정
2026 1분기보고서 (20260515001024) · 2025 3분기 (20251114003051) · 2025 반기 (20250814003226) · 2025 1분기 (20250515000970) · 2024 3분기 (20241114001289) · 2024 반기 (20240814003638) · 2024 1분기 (20240516001588) · 2023 3분기 (20231114000139) · 2023 반기 (20230811002291) · 2023 1분기 (20230515002028) — 분기 손익, 내수·수출 제품별 매출, JVM Europe 반기 실적
2025 사업보고서 2026-03-23 (20260323001116) — 별도 주요 고객(A사·B사), 연결·별도 특수관계자 거래, 부문정보(부문간 제거), 토지 재평가, 종속기업 요약재무, 지역·시장 서술, McKesson Automation 명시
2024 사업보고서 (20250321001593) · 2023 (20240321001608) · 2022 (20230316000975) · 2021 (20220316000176) · 2020 (20210317000667 — 파우치롤 공장 증설) · 2019 (20200330002527) · 2018 (20190401002868 — 천진 법인 매각) · 2017 (20180402002998 — 해외영업 한미약품 이관) · 2016 (20170331003063 — 병원영업 온라인팜 이관) · 2015 [기재정정] (20160512003744) · 2014 (20150331001284 — HD Medi 연결) · 2013 [기재정정] (20140514003480) · 2012 (20130401001403 — 미국·유럽 점유율 추정) · 2011 (20120330001126) · 2010 (20110331000840) · 2009 (20100330001219) · 2008 (20090331000944 — 2004~2008 요약재무, KIKO 손실, 2007 점유율 추정) · 2007 (20080328000746) · 2006 (20070330001734) · 투자설명서 2006 (20060510001880)
주요사항·수시공시
최대주주 변경을 수반하는 주식양수도 계약 2016-06-09 (20160609900089) · 정정 2016-07-27 (20160727900478) · 최대주주변경 (20160727900443) · 한미사이언스 대량보유보고서 (20160727000485, 20160609000140) · 대표이사변경 2011-08-09 (20110809900144), 2016-08-09 (20160809900211), 2023-03-24 (20230324901020), 2026-03-31 (20260331904610)
솔인베스트 의결권대리행사권유참고서류 2019-04-22 (20190422000334) · 회사 의견표명서 (20190424000018) · 회사 권유참고서류 (20190412002682) · 정기주총결과 2019-03-15 (20190315901351) · 임시주총결과 2019-04-30 (20190430900236)
기업가치 제고 계획 2025-12-04 (20251204900036) · 2026-03-18 (20260318900199) · 연결 영업실적 전망 2025-12-04 (20251204900035) · 현금배당결정 2026-03-13 (20260313901101) · 정기주총결과 2026-03-31 (20260331904608) · 의결권대리행사권유참고서류 2026 (20260313001206)
자기주식처분결정 2026-01-09 (20260109000501) · 2026-07-20 (20260720000135) · 타인에대한채무보증결정 2025-04-07 (20250407900680) · 2026-04-07 (20260407900550) · Kayne Anderson Rudnick 대량보유보고서 2026-07-22 (20260722000019)
무상증자결정 2021-03-08 (20210308000505) · 독점 판매대리점 계약(시노팜) 2010-09-01 (20100901900064) · 독점 공급 계약(온라인팜) 2013-01-02 (20130102900458), 진행사항 2014-01-02 (20140102900046) · 주요종속회사 편입(HD Medi) 2014-07-02 (20140702900293)
검증 단계에서 추가로 연 원문 (독립 검증 2026-09-28) 검증 후 추가
한미사이언스 2025 사업보고서 (20260320001158) — 관계기업(제이브이엠) 장부가·시가·손상검사(WACC 9.16~11.53%, g 1.0%), 담보 제공 관계기업투자주식 1,405.5억, 위탁업무계약 수수료 · 한미사이언스 2026 반기보고서 (20260814004187) — 제이브이엠 특수관계 거래 · 한미약품 2025 사업보고서 (20260320001130) — 제이브이엠 매입 675.1억·JVM EUROPE 매출 197.9억 · 한미약품 2026 반기보고서 (20260814004181) · 한미사이언스 대량보유보고서 2021-04-02 (20210402002339, 주요계약 "없음")·2017-11-24 (20171124000369) · 제이브이엠 자기주식처분결과보고서 2026-07-24 (20260724000214) · 2006 투자설명서 (20060510001880) — McKESSON 대리점계약. 재계산: verify_054950/verify_calc.py, 수정 적용: verify_054950/apply_edits.py.
시세·재무 집계 (2차)
네이버증권 basic API(9/28 전일종가), api.stock.naver.com 일봉(2006-06~2026-09, 수정주가)·분봉(9/16~9/28 15:30 단일가), 코스닥 지수 일봉 · WiseReport 기업현황·재무요약·컨센서스(2026-09-23 기준, 신한투자 2026-07-14, 상상인 2026-07-31) · Yahoo Finance(OMCL·BDX 9/23 종가) · stockanalysis.com(S&P Global Market Intelligence 집계, OMCL·BDX TTM 재무, 2026-09-28 조회)
회사·언론 자료 (2차)
한미약품 보도자료 「제이브이엠, 역대 최대 매출 달성…영업이익도 8.5% 증가」 2026-02-04 (hanmi.co.kr) — 지역 비중(북미 17%·유럽 25%·기타 8%), DOC3·MENITH·COUNTMATE, 2030 목표
Hanmi Pharmaceutical press release "Beyond Pouch Packaging: Hanmi Pharmaceutical Introduces a New Automated Vial Dispensing Solution in Canada and the United States" 2025-02-14 (hanmipharm.com) — McKesson Automation, COUNTMATE 사양
Omnicell UK, "JVM 208/72, Blister Pack & Pouch-Filling Automation" (omnicell.co.uk) — 영국 판매 모델
이지경제 「제이브이엠, 사상 최대 실적 경신…자동조제 수출·신제품이 성장 견인」 (ezyeconomy.com)
이 리포트의 계산
calc_054950/annual.py(2004~2025 연간 시계열), price_hist.py(연도별 주가·배수·낙폭), cycle.py(구간 통계·상관), gm.py(마진 구조), valuation.py(TTM·순현금·배수), scenarios.py(정상 이익·격자·민감도·역산·시나리오), charts.py(그림 2~6), krx_close.py(KRX 15:30 가격). 원문 텍스트는 calc_054950/data/.
표준 재무표에 쓴 DART 원문 (재무제표·주석 뷰어)
20230316000975 2. 연결재무제표 ↗ · 20230316000975 3. 연결재무제표 주석 ↗ · 20240321001608 2. 연결재무제표 ↗ · 20240321001608 3. 연결재무제표 주석 ↗ · 20250515000970 2. 연결재무제표 ↗ · 20250515000970 3. 연결재무제표 주석 ↗ · 20251114003051 2. 연결재무제표 ↗ · 20251114003051 3. 연결재무제표 주석 ↗ · 20260323001116 2. 연결재무제표 ↗ · 20260323001116 3. 연결재무제표 주석 ↗ · 20260515001024 2. 연결재무제표 ↗ · 20260515001024 3. 연결재무제표 주석 ↗ · 20260814003335 2. 연결재무제표 ↗ · 20260814003335 3. 연결재무제표 주석 ↗ — 6장 연간·분기 표, 0장 타일, 9장 배수 표의 값. 확인 2026-10-08.
확인 수준과 조사 범위 (2026-09-28 판)
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기·1분기보고서, 2023~2025 분기·반기보고서 9건, 2006~2025 사업보고서 20개년 전부, 2006 투자설명서, 2016 최대주주 변경 주식양수도 계약·한미사이언스 대량보유보고서, 2019 솔인베스트·회사 의결권 대리행사 권유 참고서류와 의견표명서·임시주총 결과, 2021 무상증자, 2025·2026 기업가치 제고 계획, 2025 실적 전망 공정공시, 2026 정기주총 결과·대표이사 변경·배당 결정, 2026-01·07 자기주식 처분, 2025·2026 채무보증, 2026-07 Kayne Anderson Rudnick 대량보유보고서, 2010 시노팜 독점대리점·2013 온라인팜 독점공급 자율공시, 2014 HD Medi 종속회사 편입)에서 직접 읽은 것. 2차 네이버증권·WiseReport 시세와 재무 집계, 회사·한미약품 보도자료, Omnicell UK 웹사이트, 미국 피어 시세·재무(Yahoo·S&P 집계). 추정·계산 공시 수치를 조합하거나 가정을 얹어 계산한 것 — 과정을 옆에 적었습니다. 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① "해외 판매 확대 = 제이브이엠이 해외 유통망을 넓힌다"가 아닙니다. 2017년 9월 이후 해외 영업은 한미약품의 일이고, 제이브이엠의 해외 매출은 한미약품에 넘기는 가격으로 잡힙니다(4장). ② 순위표의 PER 9.83배와 WiseReport의 2025년 PER 9.81배, 회사 공시 EPS(2,461원) 기준 9.4배는 모두 맞는 값입니다 — 주식수(발행주식 vs 자기주식 제외)만 다릅니다(부록 A). ③ 순위표 반기 증감률 +15.4%는 회사 공시 누적 영업이익 228.2억 ÷ 197.7억과 정확히 일치합니다. ④ 2008년 순손실 788억원은 본업 부진이 아니라 환헤지 파생상품(KIKO) 손실 1,233억원이었고, 같은 해 영업이익률은 38.1%로 오히려 역대 최고였습니다(8장).
확인하지 못한 것: 온라인팜·한미약품의 재판매 마진과 두 회사에 대한 판매 단가 산정 방식(공시에 "계약" 존재만 있음), MENITH·COUNTMATE·DOC3 제품별 매출(공시는 "조제시스템" 한 줄), 북미 17%·유럽 25%·기타 8% 지역 비중의 원문(회사 보도자료만), 특허소송 상대 "C사"의 실명, 2019년 임시주총 표결 수치. 검증 후 수정 초판의 미확인 항목 중 "M사 = McKesson의 공시 근거"와 "한미사이언스 보유 지분의 담보 여부"는 검증 단계에서 원문으로 해소했습니다(4.4·7.13).
검증 노트 (2026-09-28)
작성자와 다른 검증자가 DART 원문을 새로 내려받아(제이브이엠 2026 반기·2025 3분기·2025 반기, 2020~2025 사업보고서, 2012·2016 사업보고서, 2006 투자설명서, 2026 주총 참고서류·결과, 2026 기업가치 제고 계획·채무보증·자기주식 처분 공시, 한미사이언스의 2021 대량보유보고서, 한미사이언스·한미약품의 2025 사업보고서와 2026 반기보고서) 요약·KPI·순위표 대조표·밸류에이션의 원문 수치 약 200개를 대조하고, 순현금·TTM·배수·역산·PBR 중앙값·관계사 마진·주가 구간 수익률을 별도 스크립트(verify_054950/verify_calc.py)로 다시 계산했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것: 9/23 KRX 종가 23,000원(15:30 분봉·9/28 전일대비 역산, 일봉 23,150원은 NXT)과 9/18 23,050원, 시총 2,780.7억원, 순현금 1,158억원(원 단위 합산 1,158.3억, 시총의 41.7%)·EV 1,622억원·EV/EBIT 4.47배·TTM PER 9.0배·PBR 1.13배, 별도 매출 1,544.7억 중 온라인팜·한미약품 1,543.8억(99.94%), 연결 A사 507.5억 = 679.5 − 172.0(2024년 447.0억, 1H26 329.0억도 같은 식), 한미약품 경유 마진 14.8%(연간), 지주 기타매입 0.1→0.3→3.8→7.1→15.5억(1H26 12.9억), 1H26 소모품 +22.4%·장비 −7.0%·국내 장비 −23.4%·수출 장비 +5.9%, JVM Europe 1H26 154.4억(−16.2%), 연말 PBR 중앙값 3.74배(2009~15) → 1.61배(2016~25)와 EV/EBIT 21.3 → 12.4배, 2016 인수가 68,000원(수정 35,624원) 대비 −35.4%, 인수 계약일 이후 주가 −20.9%·코스닥 +19.8%, 요구수익률 17.7%(NOPAT 287.0억 ÷ EV), 역산 가치 33,300·40,800·29,400원, 자기주식 70% 소각 약속 원문("보유한 자기주식 중 70%는 2027년 정기주주총회 전까지 소각"), 2026 주총 찬성률 5개 안건, 컨센서스(WiseReport 2026E 매출 1,883.7억·영업이익 390억·EPS 2,757원).
틀렸거나 근거가 부족했던 것: ① JVM Europe 채무보증 "EUR 670만(약 106억원, 2025-04 결정)" → 2026-04-07 갱신된 EUR 730만(127.0억원, 자기자본의 5.43%)(4.3·12.1·10장). ② 소각 수량 "약 375,300주(3.1%), 기준 수량은 공시로 확정되지 않음" → 주총 참고서류에 387,032주(3.20%)로 명시, 보상용 165,871주(7월 지급 후 잔여 149,125주), 소각 후 발행주식 11,702,860주(7.4). ③ 생산대수 "12년째 연 2,000~2,700대(2012년 1,651대 → …)"는 기간과 예시가 어긋남 → 2014~2025년 12년 연 2,005~2,719대(2012년은 1,651대)(1.3·3.4·A). ④ 4Q25 영업이익 59.2 → 59.1억·판관비 84.8 → 84.7억, 2025년 이자수익 39.0 → 39.4억·이자비용 9.0 → 9.5억(세후 순이자 약 24억은 불변), 1H26 국내 소모품 +26.3% → +26.2%, 별도 순현금 1,193.8 → 1,193.7억. ⑤ TTM 영업이익은 원 단위 합산 363.23억원(표의 363.3억은 반올림 합) — 배수·격자 값의 차이는 주당 10원 미만이라 표는 그대로 두었습니다.
새로 추가한 것: ① "M사 = McKesson"의 공시 근거 — 2006 투자설명서가 McKESSON 대리점계약(미국 2004-08, 캐나다 2004-02)과 "신규 제품 개발과 독점적 판매 보장"을 실명으로 적었고, 이후 사업보고서의 M사 서술이 같은 내용(4.4). ② 한미사이언스 보유 지분의 담보 — 마지막 대량보유보고서(2021-04)의 주요계약 "없음", 이후 변경보고 없음. 한미사이언스의 담보 제공 관계기업주식 1,405.5억원은 종목 미구분(7.13). ③ 지주 기타매입의 성격 — 한미사이언스 주석상 "관계기업 업무대행 위탁업무계약 수수료", 한미사이언스 측 금액(비배당 35.8억)과 제이브이엠 측(37.7억)이 맞음(4.9). ④ 한미약품 측 장부 대조 — 제이브이엠 매입 675.1억, JVM EUROPE 매출 197.9억 → 경유 마진 15.1%(4.11). ⑤ 대주주의 가치 판단 — 한미사이언스 장부의 제이브이엠 지분 1,802.4억원(주당 38,036원), 손상검사 WACC 9.16~11.53%·영구성장률 1%에서 손상 없음; 같은 할인율을 NOPAT에 적용하면 주당 31,200~37,500원(7.13·9.8). ⑥ 차입금 담보로 재고자산 338.2억원(취득원가) 제공(7.1), 본체의 JVM Europe 매출채권 120.1억 중 117.9억 대손충당(4.3).
여전히 확인하지 못한 것: 관계사 공급 가격 산정 방식과 위탁업무 수수료 요율, 제품별(MENITH·COUNTMATE·DOC3) 매출, 지역 비중(북미 17%·유럽 25%)의 공시 원문, 1H26 소모품 급증의 원인, 한미사이언스 담보 주식의 종목 구성, 특허소송 상대 C사 실명, WiseReport 증권사별 목표주가(검증자는 컨센서스 실적만 재확인).
초안 작성 후 한 번 더 원문과 대조했습니다. 가격: 9월 23일 KRX 종가 23,000원은 네이버 15:30 분봉 단일가와 9/28 장 마감 후 basic API의 "전일대비 +200원 · 현재가 23,200원"(= 전일종가 23,000원)으로 교차 확인했습니다. 네이버 일봉의 23,150원은 NXT 애프터마켓 마지막 체결가입니다. 순위표의 23,050원은 9/18 KRX 종가(일봉 23,250원은 NXT)와 일치합니다. 9/28 종가 23,200원은 9/23 대비 +0.9%라 "최신 종가 병기" 조건(±10%)에 해당하지 않습니다.
초안에서 고친 것: ① "장비 매출이 줄어든 해 일곱 번" → 여섯 번(2010·2012·2015·2018·2021·2024, 1H26 포함 시 일곱 번). ② 국내 소모품이 장비를 넘어선 시점 "2024년" → 2023년. ③ 2009~2015 PBR 범위 3.46~3.96배 → 3.35~3.96배, 상장 이후 배당 포함 수익률 약 +220% → 약 +230%, 최근 1년 TTM 순이익 "+7%(288억→308억)" → −1%(312억→308억)(비교 기준을 2Q25 TTM으로 바로잡음). ④ 순현금 연평균 증가 190억 → 약 220억원, 토지 재평가분 제외 PBR 1.18 → 1.17배. ⑤ 2025~2026 IR 개최 공시 "여섯 차례" → 열 차례. ⑥ 이익률 되돌림 선례 "10%p" → 8~15%p, 2025년 하반기 매출 827.8 → 827.7억원. ⑦ JVM Europe 매출 감소에 붙였던 "원/유로 환율이 올랐다"는 단정을 유로 차입금 환산액 기준 추정으로 낮춤. ⑧ 한미약품 경유 고리의 마진율을 그림(12.9%, 매입 대비)과 표(14.8%, 제거액 대비)가 다르게 적었던 것을 제거액 기준으로 통일하고, 연결 주석의 A사 매출 507.5억원(= 679.5 − 172.0)으로 제거 구조를 공시로 확인해 보강. ⑨ "KIKO 이후 무차입 경영" → "순현금 경영(유로 수출금융 차입은 유지)". ⑩ 그림 1·3·5·7의 라벨 겹침 수정, 그림 3에서 연구비가 판관비에 포함돼 있던 2014·2015년의 0% 점 삭제.
재계산한 것: 핵심 원문 수치 25개를 DART 텍스트에서 다시 뽑아 대조(calc_054950/selfcheck.py, 전부 일치), TTM 손익, 순현금 4가지 정의, PER·PBR·EV/EBIT, 2004~2025 연간 시계열과 연말 PBR·PER·EV/EBIT, 20년 낙폭, 장비·소모품 비중과 성장률, 분기 18개, 관계사 거래 비중, 정상 이익 5종 × 배수 4종, 순현금 인정률 민감도 15칸, 시나리오 3종 — 스크립트는 calc_054950/. 태그 균형·목차 앵커·중복 id, playwright로 데스크톱(1280px)·모바일(390px)·다크 모드 렌더링과 가로 스크롤 없음·콘솔 오류 없음 확인.
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오·민감도의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 고객 A사·B사의 실명은 같은 보고서의 특수관계자 주석과 금액이 일치하는 것으로 확정했고, 경쟁사 실명(Y·T·S사)은 추정입니다. 관계사·대주주 거래에 관한 서술(7·4장)은 공시된 구조에서 도출한 해석이며, 특정인의 의도나 위법을 주장하는 것이 아닙니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(종가·시총·P/E·P/FCF / TTM·EV/EBIT·FCF 수익률·순현금·배당·최신 분기 YoY), 6장 표준 연간·분기 표를 DART 연결재무제표·주석에서 보강, 9장 배수 표, 7.6 현금흐름 표를 표준표로 통합 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·6·9·11·12장) — 원 3장→2장, 2장→3장, 8장(관계사 거래)→4.8~4.15, 6장→5장, 5장→6장, 9장·6¾장→7장, 7장→8장, 10·12·13장→9장, 14장→10장, 12.5→11장, 11.5→12장, 15장→13장, 6½장→부록 A, 11.1~11.4→1.6~1.9, 0장 검증 노트→14장 · 사진 2장 추가 |
| 원본 | 2026-10-06 | 원 계열 B1-primer(Equity Research Primer) · 보강 전환 · 원본 작성 기준일 2026-09-28(자체 검증 1회·같은 날 독립 검증·보강판) |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.