0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 문장의 각주입니다.
리노공업은 한 가지 부품을 두 가지 형태로 파는 회사입니다. 부품은 스프링 콘택트 프로브(리노핀) — 머리카락보다 가는 금속관 안에 스프링을 넣어, 반도체 칩의 볼이나 패드에 눌러 닿게 만든 "눌리는 못"입니다. 이 못을 수백~수만 개 정밀하게 박은 블록이 IC 테스트 소켓이고, 칩이 설계대로 작동하는지 검사하는 장비(테스터·핸들러·번인 보드)와 칩 사이의 인터페이스로 쓰입니다. 2025년 매출 3,725억원 중 소켓이 65.5%(2,439억), 핀 단품이 23.4%(871억), 그리고 같은 미세가공 기술로 만드는 초음파 진단기 프로브 부품(지멘스 납품)이 10.2%(381억)입니다 [확인 · 2025 사업보고서].
이 회사의 이익 구조를 한 줄로 쓰면 "매출총이익률 54%, 판관비율 4%, 영업이익률 50%"입니다. 2026년 2분기 매출 1,432억원(+27.3% YoY)·영업이익 735억원(+37.6%)·영업이익률 51.3%로 분기 최대를 냈고, 상반기 누적 매출 2,430억원·영업이익 1,208억원(49.7%)입니다. 차입금은 0원, 현금과 금융자산은 4,483억원(현금 868억 + 유동 정기예금성 자산 3,400억 + 비유동 215억)입니다 [확인 · 2026 반기보고서 재무상태표]. 시가총액 6조 2,036억원에서 이를 빼면 사업가치(EV) 약 5조 7,550억원, 2025년 영업이익 1,770억원으로 나누면 EV/EBIT 약 32.5배입니다. 이 배수가 이 리포트가 존재하는 이유입니다 — 시장은 이 회사를 "소모품 공급사"가 아니라 "AI 반도체 개발의 톨게이트"로 가격을 매기고 있습니다. 그 가격이 맞으려면 무엇이 사실이어야 하는지를 뒤에서 숫자로 역산합니다.
그리고 2026년에 두 가지가 바뀌었습니다. 첫째, 무게중심의 이동: 매출의 60% 이상이 여전히 스마트폰 AP·모뎀용이지만(메리츠증권 2026-05), 10% 이상 고객 세 곳 중 두 곳(B·C사)의 매출이 2025년에 각각 +63%·+80% 늘었고, 회사가 공시한 연구개발 계획에는 "15,000핀 이상 Large Device 소켓", "수냉식 쿨러 Lid", "5,000핀 이상·70×70mm 이상 코액셜 소켓 양산 진행"이 등장합니다. 둘째, 경영 변수: 창업자(1950년생)가 6월에 지분 9.18%(700만 주, 7,315억원)를 블록딜로 매각해 25.48%가 되었고, 7월 23일부터 9월 23일까지 62일간 전면 파업(근무 대상 665명 중 약 340명 참여)이 있었습니다. 주가는 4월 고점 129,000원에서 81,400원으로 37% 내려왔습니다.
가격으로 다시 쓰면, 2026-10-01 종가 81,400원·시총 6조 2,036억원에서 TTM(3Q25~2Q26) 기준 P/E 33.0배, EV/EBIT 27.5배, FCF 수익률 1.6%이고, 순현금 4,483억원은 시총의 7.2%, 배당수익률은 0.98%(DPS 800원)입니다 계산. TTM 영업이익률은 OPM 49.3%로 피어 중 가장 높지만 배수는 피어 중 가장 낮습니다(5장). 이 문서의 판단은 9장의 역산에 있습니다 — "지금 주가는 '배수 디스카운트 유지 + 성장'과 '배수 수렴 + 성장 없음' 중 하나를 선택한 가격"이고, "반대로 말하면 현 주가의 절반은 본업이, 절반은 AI 가설이 받치고 있습니다."
한눈에 보는 핵심 지표
"시장의 메시지는 명확합니다 — '마진은 R&D 소켓에서 나오지만 성장은 양산 AI에서 나온다.'" "리노공업이 양산 AI 레퍼런스를 확보하면 배수가 피어로 수렴한다는 것이 매수 측 논리이고, 그 반대(R&D 전문사로 남음)가 이 리포트의 베어입니다." "반대로 말하면 현 주가의 절반은 본업이, 절반은 AI 가설이 받치고 있습니다."
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설·정황. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 리노공업은 종속회사가 없어 모든 재무 수치가 별도 기준입니다.
가설은 하나였습니다. "AI 가속기의 패키지가 커지면(CoWoS 3.3x → 5.5x → 9x 레티클, 기판 100×100mm → 120×120mm 이상) 테스트 소켓은 핀이 많아지고, 전류가 커지고, 주파수가 올라가고, 열을 빼내야 한다. 그 네 가지는 모두 소켓의 난이도이고 난이도는 단가다. 그런데 그 소켓을 누가 만드는가?" 리노공업 공시의 연구개발 계획 표에는 이 질문에 대한 회사의 답이 그대로 적혀 있습니다 — "Large Device Test Socket 및 Lid 안정화: 15,000핀 이상 적용 가능하고 안정적인 고성능 Socket 개발, 높은 하중 및 발열에 적합한 Lid 개발", "수냉식 쿨러 적용 Lid 개발", "High ball count coaxial socket: 5,000pin 이상, Package size 70×70 이상 … 시제품 검증을 마치고 양산 진행" [확인 · 2025 사업보고서 II-6]. 홈페이지에는 400W(공랭)·500W(공랭)·700W(수랭) 쿨링 리드와, 9,XXX핀·1.00mm 피치 네트워크용 대형 소켓(224Gbps 대응)이 올라와 있습니다 [확인 · leeno.com].
검증 후 수정 다만 이 회사가 AI 가속기 양산(Final Test) 소켓 시장의 주역이라는 증거는 아직 없습니다. 회사와 증권사가 일치하여 말하는 리노공업의 본질은 R&D(개발·엔지니어링) 소켓 60% + 양산 소켓 40%이고, 매출의 60% 이상이 스마트폰용입니다. AI 양산 소켓의 현재 주역은 실리콘 러버 소켓의 ISC(2Q26 AI 매출 591억, 매출의 81%)와 대만 WinWay(TTM 매출 NT$105억, PER 100배)입니다. 리노공업의 AI 노출은 "새 칩이 설계될 때마다 처음 몇 백 개 필요한 소켓"에 있고, 그 시장이 얼마나 크고 얼마나 비싼지가 이 리포트의 3.4절입니다.
1무엇을 파는가 — 제품과 사업모델
부품 하나, 형태 둘, 그리고 같은 기계로 만드는 의료기기 부품. 매출의 90%가 소모품입니다.
1.1 제품 라인업
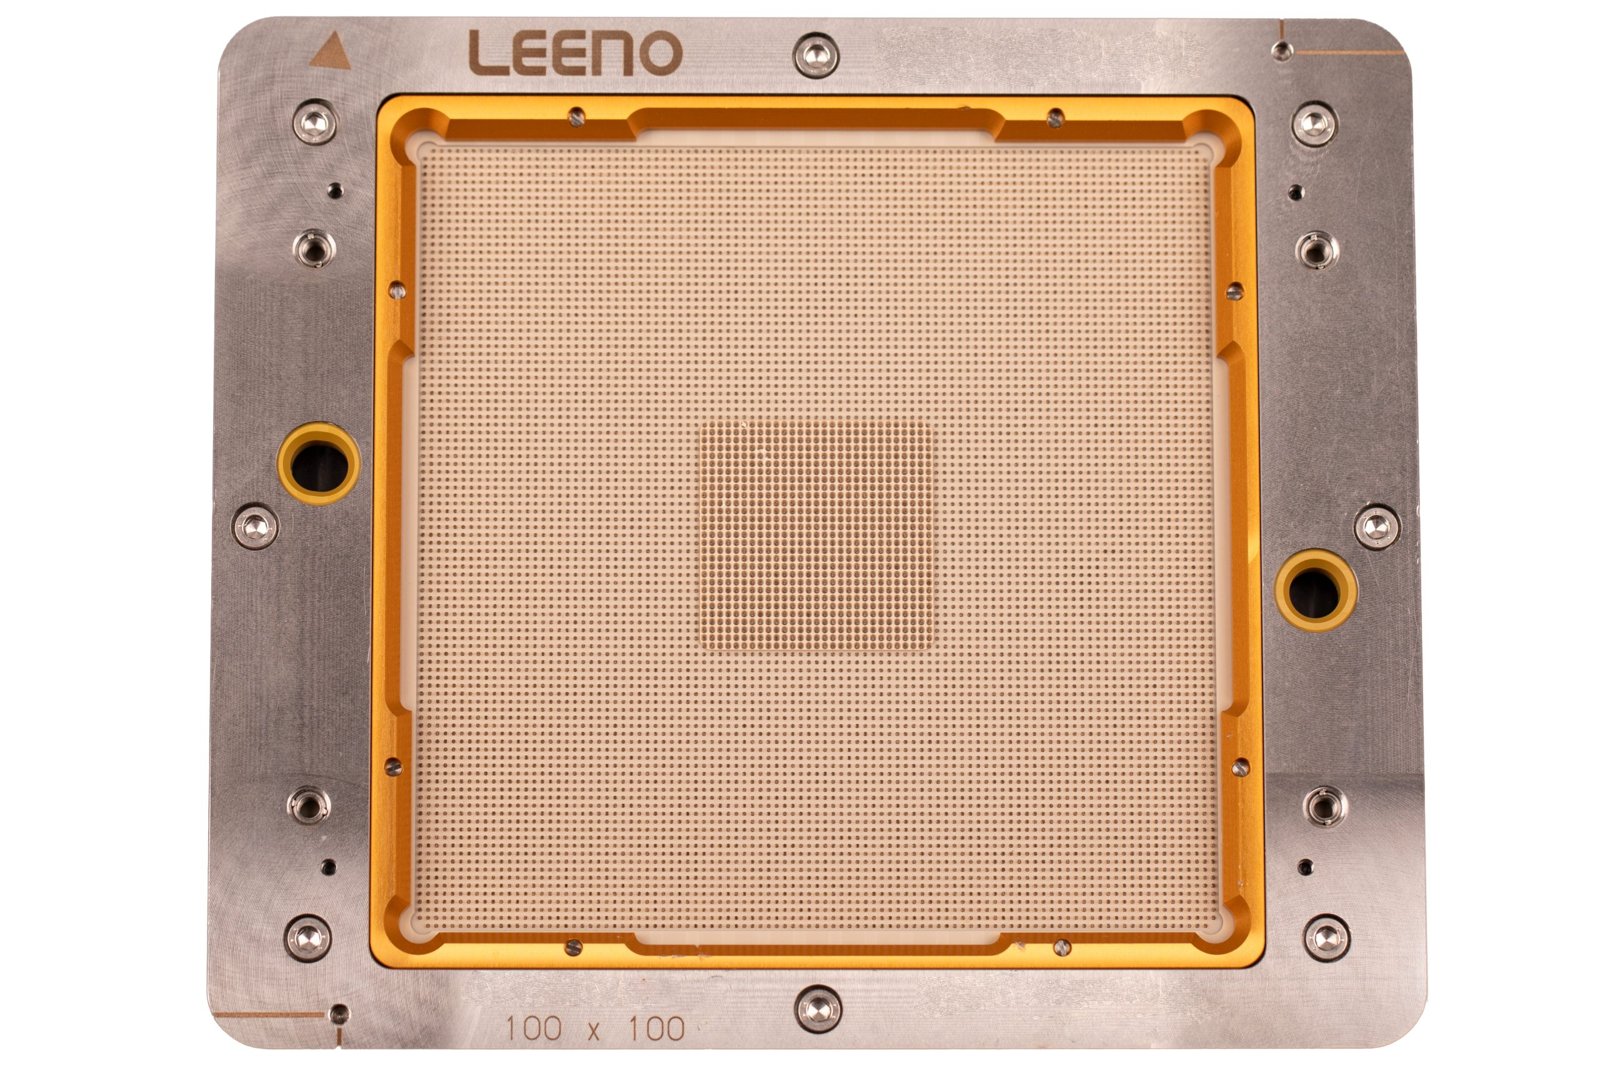
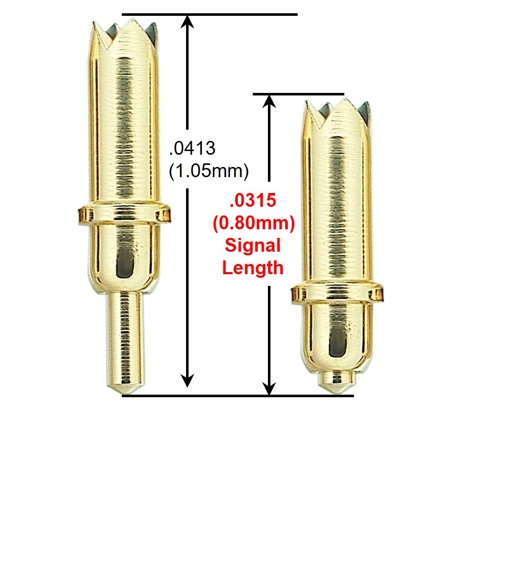
리노핀(LEENO PIN, 스프링 콘택트 프로브)은 외경 수백 마이크로미터의 금속 배럴(관) 속에 스프링과 플런저(끝단)를 넣어, 칩의 솔더볼이나 패드에 일정한 힘으로 눌러 전기를 통하게 하는 부품입니다. 비유하면 볼펜의 누르는 심을 머리카락 굵기로 만든 것입니다. 수만 번 눌러도 접촉저항이 일정해야 하고(수명), 고주파 신호가 왜곡 없이 지나가야 하며(대역폭), 큰 전류를 견뎌야 합니다(발열). 회사는 80㎛ 피치 대응 핀을 개발 완료했고 55㎛ 피치 핀과 500A급 대용량 핀을 개발 과제로 올려 두었습니다 [확인 · 사업보고서 II-6]. 핀은 단품으로도 팔립니다(프로브카드·번인 보드·PCB 검사·배터리 충방전 프로브용) — 2025년 871억원.
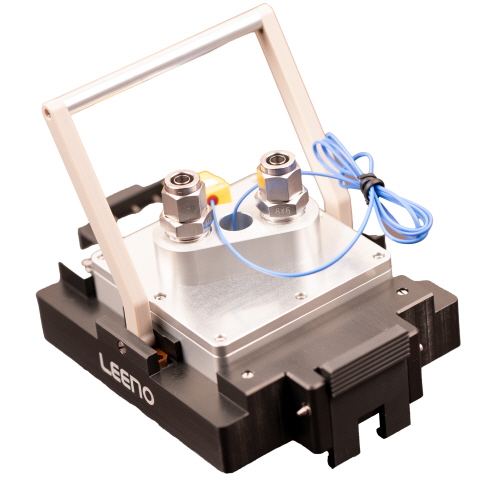
IC 테스트 소켓은 이 핀을 칩의 볼 배열(BGA/LGA/QFN/WLCSP)과 정확히 같은 위치에 수십~수만 개 심은 블록입니다. 테스터의 로드보드 위에 놓이고, 핸들러가 칩을 집어 눌러 넣습니다. 종류는 일반 소켓, 임피던스 매칭을 한 코액셜(동축) 소켓(RF·고속 디지털, 100GHz 대응), 켈빈 소켓(전류·전압 분리 측정), 시스템 레벨 테스트(SLT) 소켓, 번인 소켓, 메모리 모듈 소켓, 러버(엘라스토머) 소켓, 그리고 CPU·GPU·네트워크·서버용 Large Device 소켓과 High Power Cooling Lid(400W 공랭 / 500W 공랭 / 700W 수랭)입니다 [확인 · leeno.com 제품 페이지]. 2025년 2,439억원.
의료기기 부품은 초음파 진단기의 프로브(탐촉자)에 들어가는 부품(연성 PCB·카테터용 등)으로, 2010년부터 지멘스 헬시니어스에 전략 파트너로 공급합니다. 2025년 381억원(+34%)·1H26 186억원 [확인]. 소켓과 같은 미세가공·도금 공정으로 만들며, 매출의 95%가 내수(지멘스 한국법인 경유로 추정)입니다.
1.2 반복매출인가 — "소모품"의 실제 의미
회사는 공시에서 두 제품 모두를 "소모성 부품"으로 정의합니다. 핀은 수십만 회 접촉 후 접촉저항이 올라 교체되고, 소켓은 핀 교체·하우징 마모·신규 칩 리비전마다 다시 만들어집니다. 다만 리노공업의 소모성은 ISC·WinWay 같은 양산 소켓사의 소모성과 종류가 다릅니다. 양산 소켓은 "같은 칩을 수천만 개 테스트하는 동안 반복 교체"되는 소모품이고, R&D 소켓은 "새 칩이 설계될 때마다 처음부터 다시 주문"되는 소모품입니다. 전자는 칩 출하량에, 후자는 칩 설계 건수에 비례합니다. 리노공업 매출의 약 60%가 후자이므로, 이 회사의 매출은 스마트폰 판매량보다 퀄컴·애플·미디어텍·삼성이 1년에 몇 종의 칩을 몇 번 리비전하는가에 더 민감합니다. 1Q25 스마트폰 출하 +0.5%에 리노공업 매출 +42.9%(한국경제 2025-06-10)가 이 비탄력성의 증거입니다.
또 하나 — 회사는 "기존 양산 제품은 발주서 접수 후 10일 이내, 특별 주문 제품은 2~4주 이내 납품"이라고 공시합니다 [확인]. 수주잔고가 2~4주를 넘지 않는 사업이라는 뜻이고, 이것이 수주잔고를 공시하지 않는 이유이자, 분기 실적을 미리 알 수 있는 선행지표가 거의 없는 이유입니다.
1.3 본업이 지금 겪고 있는 문제 — 정직하게
첫째, 노조 파업. 2026년 상반기에 설립된 노조가 임금교섭 결렬 후 92.6% 찬성으로 7월 23일 전면 파업에 들어가, 9월 23일 현장 복귀까지 62일간 근무 대상 665명 중 약 340명이 생산을 멈췄습니다. 쟁점은 "연 800% 상여 고정 지급 + 영업이익 15% 성과급"(노조 초기안) 대 "상반기 경영성과급 700% 일시 지급 또는 300%+기본급 인상"(사측안)으로, 임금 인상 폭이 아니라 성과급을 고정급화하느냐의 문제였습니다(위키트리 2026-08-25, 부산일보 2026-09-22). 8월 8일 잠정합의가 문구 확인 단계에서 무산됐고, 복귀는 "현장 투쟁 전환"이므로 합의는 아직 없습니다 [확인 · 복수 언론]. LS증권은 3Q26 매출 1,016억원(+4.9%)·영업이익 467억원(−3.3%)으로 전분기 대비 매출 −29%를 추정했습니다.
둘째, 스마트폰 의존. 매출의 60% 이상이 AP·모뎀 등 스마트폰용 칩이고(메리츠), 2026년 메모리 가격 급등이 스마트폰·PC 수요를 누르고 있습니다(키움 2026-05-21). 셋째, 지배구조 공백. 76세 창업자가 지분 1/4을 처분했고, 2세(이경민 이사, 1984년생, 영업담당)는 주식이 없으며, 회사는 "매각·승계 모두 결정된 바 없다"고 했습니다. 넷째, 신공장 이전 리스크: 2026년 11월 완공 후 "시스템 구축과 설비 안정화에 2~3년"(회사 발언, 디일렉)이 걸리고, 그 기간에 감가상각이 연 100억원 안팎 늘어납니다 [추정 · 건물 972억을 20~40년 상각].
2매출 구성 — 제품·지역·고객
2025년 매출 3,725억원 중 IC 테스트 소켓 65.5%, 리노핀 23.4%, 의료기기 부품 10.2%. 수출 비중은 74.9%(2023) → 83.7%(1H26)로 매년 올랐고, 회사는 단일 보고부문이라 부문별 영업이익은 공시하지 않습니다.
2.1 매출 구성 — 3년 + 상반기
| 부문 · 품목 | 2023 | 2024 | 2025 | 1H26 | 비고 |
|---|---|---|---|---|---|
| IC 테스트 소켓 (억원) | 1,577 | 1,718 | 2,439 | 1,664 | 2025 +42.0% · 1H26 비중 68.5% |
| └ 수출 / 내수 | 1,411 / 166 | 1,565 / 153 | 2,288 / 151 | 1,571 / 93 | 소켓 수출 비중 94.4%(1H26) |
| 리노핀 (억원) | 704 | 752 | 871 | 565 | 2025 +15.9% · 1H26 +~30%(추정) |
| └ 수출 / 내수 | 501 / 203 | 569 / 182 | 665 / 206 | 452 / 113 | 내수 핀은 국내 OSAT·프로브카드사 |
| 의료기기 부품 (억원) | 247 | 284 | 381 | 186 | 지멘스 · 내수 95% |
| 상품(기타) | 27 | 28 | 33 | 15 | — |
| 합계 | 2,556 | 2,782 | 3,725 | 2,430 | 2024 +8.9% · 2025 +33.9% · 1H26 +27.2% |
| 수출 비중 | 74.9% | 77.2% | 79.8% | 83.7% | 매년 상승 |
| 영업이익 (OPM) | 1,144 (44.8%) | 1,242 (44.6%) | 1,770 (47.5%) | 1,208 (49.7%) | 2Q26 51.3% |
출처: 리노공업 사업보고서(2025.12) II-2·II-4, 반기보고서(2026.06) II-1·II-4. 단위 천원을 억원으로 반올림. 리노핀 1H26 성장률은 1H25 핀 매출을 공시하지 않아 분기 증권사 집계(1Q26 246억 +21.5%, 2Q26 319억 +46.9%)로 추정.
2.2 생산량과 평균단가 — 2025년은 수량, 2026년은 단가
회사는 "주문생산이어서 생산능력을 산출할 수 없다"고 하면서도 생산실적(개수)은 공시합니다. 이를 매출로 나누면 이 회사 제품의 평균단가가 나옵니다.
| 지표 | 2023 | 2024 | 2025 | 1H26 | 읽는 법 |
|---|---|---|---|---|---|
| 소켓 생산량 (EA) | 146,737 | 130,672 | 191,102 | 114,842 | 2025 +46.2% · 1H26 연환산 229,684(+20%) |
| 소켓 평균단가 (만원/EA) | 107.5 | 131.5 | 127.6 | 144.9 | 2024 +22% → 2025 −3% → 1H26 +13% |
| 리노핀 생산량 (만 EA) | 6,716 | 5,428 | 6,504 | 3,558 | 1H26 연환산 7,116(+9%) |
| 리노핀 평균단가 (원/EA) | 1,048 | 1,385 | 1,339 | 1,588 | 1H26 +19% — "리노핀 판가 상승"(신한 2026-05)과 일치 |
| 의료부품 생산량 (만 EA) | 194 | 217 | 296 | 156 | 단가 약 1.2~1.3만원 |
[추정] 평균단가는 믹스의 함수입니다. 2025년 소켓 수량 +46%에 단가가 소폭 내린 것은 저가 양산 소켓 수량이 함께 늘었다는 뜻이고(메리츠: R&D:양산 믹스 4Q25 7:3 → 1Q26 6:4), 1H26 단가 +13%와 핀 단가 +19%는 핀이 더 많이 박힌 비싼 소켓(대면적·코액셜·2nm AP·WMCM)이 늘고 있다는 뜻입니다. 이 두 숫자가 이 리포트의 뒤쪽 가설(핀 수 증가 → 단가 상승)을 공시 데이터로 뒷받침하는 유일한 지점입니다.
2.3 숫자로 본 현재 위치
2026년 상반기 기준으로 이 회사를 설명하는 숫자 여덟 개입니다. 고객 집중도(상위 3고객 55.9%)의 고객별 내역은 4장, 현금·EV/EBIT의 산식은 9장에 있습니다.
| 지표 | 값 | 보조 | 확인 |
|---|---|---|---|
| 2Q26 매출 | 1,432억 | +27.3% YoY · 분기 최대 | 공시 |
| 2Q26 영업이익률 | 51.3% | OP 735억 · +37.6% | 공시 |
| 1H26 수출 비중 | 83.7% | 소켓류는 94.4%가 수출 | 공시 |
| 현금+금융자산 | 4,483억 | 차입 0 · 시총의 7.2% | 공시 |
| EV/EBIT (2025) | 32.5배 | EV 5.76조 ÷ OP 1,770억 (TTM 기준 27.5배) | 계산 |
| 상위 3고객 비중 | 55.9% | 1H26 · A 23.8 / B 19.6 / C 12.5% | 공시 |
| 소켓 평균단가 | 145만원 | 1H26 · 2025년 128만원 대비 +13% | 계산 |
| 파업 | 62일 | 7/23~9/23 · 3Q26 실적 변수 | 2차 |
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
반도체 테스트는 "웨이퍼 테스트 → 패키지 테스트(Final Test) → 번인 → 시스템 레벨 테스트"의 네 칸입니다. 리노공업은 뒤의 세 칸에, 그것도 '칩이 닿는 접점'에만 걸려 있습니다.
| 공정 구간 | 대표 공정 · 장비 | 리노공업 노출 | 형태 · 경쟁 |
|---|---|---|---|
| 전공정 (Fab) | 노광·증착·식각·CMP | 없음 | — |
| 웨이퍼 테스트(프로브 테스트) — 프로버 + 프로브카드 | 간접 · 소량 | 리노핀 단품을 프로브카드사에 공급. "Logic/Memory용 WLC 프로브카드", "TSV용 프로브카드", "55㎛ 피치 핀", "Fine Pitch Wafer Test용 Coaxial Interface(양산 진행)"가 R&D 과제. 주역은 FormFactor·Technoprobe·MJC·마이크로프랜드 | |
| 어드밴스드 패키징(CoWoS·WMCM·SoIC) | 없음 | TSMC·OSAT 영역. 다만 패키지 크기·핀 수·전력이 소켓 사양을 결정(3.2절) | |
| 후공정 테스트 | 테스터(ATE) — Advantest V93000, Teradyne UltraFLEX | 없음 | 장비 본체 미보유. 테스터 TAM 2025년 약 120억 달러(Teradyne) |
| 핸들러 — Cohu, Advantest(M48xx), 테크윙, 미래산업 | 없음 | 소켓이 핸들러 아래 로드보드에 장착됨 | |
| 로드보드 위 테스트 소켓(콘택터) — 패키지 Final Test | 직접 — 주력 | 포고핀 소켓·코액셜 소켓·켈빈 소켓. 경쟁: ISC(러버), WinWay, Smiths Interconnect, Cohu, Johnstech, Yamaichi, Enplas, Yokowo, 티에프이 | |
| 번인(Burn-in) 소켓 — 고온 가속 수명 시험 | 직접 | "Mobile AP Burn-in용 LEENO PIN 개발 완료", "IDTC Burn-in 소켓" 과제. 경쟁: Yamaichi, Enplas, Sensata, ISC | |
| 시스템 레벨 테스트(SLT) 소켓 — 실제 보드에 꽂아 OS 부팅 | 직접 | 홈페이지 'System Level Test Socket'. AI 가속기는 SLT 시간이 수십 분~수 시간(Teradyne 설명)으로 소켓 소요가 많음 | |
| R&D · 특성 평가 | 벤치 보드·캐릭터라이제이션·FA(불량분석)·신뢰성(Tri-Temp) | 직접 — 매출 60% | 칩 설계사(퀄컴·애플·엔비디아·구글 등)와 파운드리(TSMC·삼성)가 직접 구매. 리드타임 경쟁 |
| 고전력 디바이스 열 관리 — 쿨링 리드·TEC | 직접 · 신규 | 400/500W 공랭·700W 수랭 리드. 경쟁: inTEST(Thermonics), Advantest 열제어, Smiths | |
| 기타 | 배터리 충방전 프로브 · PCB ICT 프로브 · 의료 프로브 부품 | 직접 · 소량 | 리노핀의 비반도체 용도. 의료는 지멘스 단일 고객 |
3.1 이 지도가 말하는 것
리노공업의 이익은 "칩이 테스트 장비에 닿는 접점" 딱 한 칸에 걸려 있습니다. 테스터도, 핸들러도, 프로브카드도 아닙니다. 폭이 좁다는 것은 리스크이지만, 추적할 변수를 단순하게 만듭니다 — "1년에 몇 종의 칩이 몇 개의 접점(볼)을 가지고 설계·검증·양산되는가"입니다. 테스트 소켓 TAM은 테스터 TAM(120억 달러)의 1/5~1/4 수준이지만, 테스터가 5~7년 쓰는 자본재인 반면 소켓은 매년 다시 사는 소모품이어서 경기 하강에 덜 꺾입니다(회사 공시의 "계절성 작음" 주장).
① 접점 수. 모바일 AP가 2nm·WMCM(웨이퍼 레벨 멀티칩 모듈)로 가면서 패키지 안에 칩이 둘 이상 들어가고, 외부 볼 수가 늘고, 피치가 줄어듭니다(0.35mm → 0.3mm 이하). AI 가속기는 기판 100×100mm에 1만 개 이상, 2027년 120×120mm 이상이면 1.5~2만 개의 볼을 가집니다. 소켓 단가는 핀 수에 거의 비례합니다(핀 단가 1,588원 × 핀 수 + 하우징·설계).
② 접점당 요구. HBM4(JEDEC JESD270-4, 2025년 4월 제정, 12월 1.1판)는 채널당 64비트 DDR, 2048비트 인터페이스에 핀당 8Gb/s(업계는 10Gb/s+)이고, PCIe 6.0은 64GT/s PAM4, UCIe·224G SerDes가 보드 밖으로 나옵니다. 소켓의 핀은 이 신호를 왜곡 없이 통과시켜야 하므로 코액셜 핀·임피던스 매칭·짧은 신호 길이(리노 0.8mm 핀, 100GHz)가 필수가 됩니다. 전력은 Blackwell 1,000~1,400W → 2027년 "수천 W"(TSMC 발표)로 올라가 핀당 전류와 리드의 방열이 사양이 됩니다.
③ 테스트 시간. Teradyne은 "AI 칩은 더 복잡한 테스트, 더 긴 테스트 시간, 새 전력 아키텍처 검증을 요구"하고 "칩렛·CPO가 늘수록 패키지당 테스트 강도가 올라간다"고 했으며, 반도체 CAPEX 중 테스트 비중이 2023년 4% → 2025년 7% → 2026년 1~5월 8%로 올랐다고 밝혔습니다 [확인 · Teradyne 2Q26 콜]. Advantest는 "미래 테스트 수요의 더 중요한 동인은 수량이 아니라 디바이스 세대마다 늘어나는 테스트 콘텐츠와 인서션 수"라고 했습니다 [확인 · Advantest 1Q FY26 콜]. 테스트 시간이 길어지면 같은 출하량에 소켓(사이트)이 더 많이 필요합니다.
HBM 스택의 테스트는 메모리사(SK하이닉스·삼성·마이크론)가 웨이퍼·KGSD 단계에서 하며, 그 소켓은 ISC·티에프이·Yokowo 같은 메모리 소켓 강자와 러버 방식이 주류입니다. 리노공업의 메모리 비중은 2%대(SK증권 2023)입니다. CoWoS 공정 자체(인터포저·몰딩·연삭)에도 리노공업은 없습니다. 리노공업이 걸려 있는 것은 CoWoS로 조립된 '완성 패키지'가 테스트될 때 그 패키지의 수천~수만 개 볼에 닿는 핀이고, 그중에서도 양산보다 개발 단계입니다. "HBM 수혜주", "CoWoS 수혜주"라는 표현은 이 회사에 맞지 않고, 정확한 표현은 "대형 패키지 로직 칩의 개발 건수·접점 수 수혜주"입니다.
3.2 신시장은 왜 열리는가 — 기술적 근거
AI 가속기 패키지의 로드맵을 핀의 눈으로 다시 읽습니다. 핀이 많아지고, 가늘어지고, 뜨거워지고, 빨라집니다. 넷 중 셋은 포고핀의 숙제이고 하나는 포고핀의 강점입니다.
3.2.1 패키지 로드맵 → 소켓 사양
| 세대 (TSMC 발표) | 인터포저 | 기판 크기 | HBM | 패키지 전력 | 소켓에 미치는 영향 (추정) |
|---|---|---|---|---|---|
| CoWoS 2024 (Blackwell) | 3.3x 레티클 (~2,800mm²) | ~80×80mm | 8 × HBM3E | 1,000~1,400W | 볼 ~6,000~9,000개 · 공랭 리드 한계 |
| CoWoS-L 2026 (Rubin 등) | 5.5x (~4,700mm²) · 수율 98%+ | 100×100mm 초과 | 12 × HBM4 | 1,800W급(보도) | 볼 1만 개 내외 · 수랭 리드 필요 · 핀당 전류 ↑ |
| 2027 | 9~9.5x (~6,900~7,700mm²) | 120×120 ~ 120×150mm | 12 × HBM4E/HBM5 | "수천 W" | 볼 1.5~2만 개 · 소켓 자체가 수십 kg 하중 · 휨 흡수 스트로크 필수 |
| 2028~29 | 14x 이상 (~12,000mm²) · CoPoS(패널) | CD 크기 이상 | 20~24 × HBM5E | — | 단일 소켓 한계 · 모듈/보드 레벨 테스트로 이동 가능성 |
출처: 3DInCites IFTLE 615(2024-12), TrendForce 2024-11-29, Tom's Hardware(TSMC NA Technology Symposium 2026), xenospectrum(5.5x 수율). 볼 수·하중은 기판 면적 ÷ 피치(1.0mm)로 작성자가 계산한 추정치. 패키지 전력은 언론 보도치.
기판 크기가 100mm → 120mm로 20% 커지면 면적은 44% 커지고, 1.0mm 피치에서 볼 수도 44% 늘어납니다. 리노공업이 "15,000핀 이상 Large Device 소켓 안정화"를 과제로 올린 것은 2027년 9x 레티클 패키지(120×120mm ≈ 14,400개 볼 자리)와 정확히 맞는 숫자입니다 [정황 · 공시 숫자와 로드맵의 일치]. 홈페이지의 9,XXX핀 네트워크 소켓(1.0mm·0.9mm 피치)과 3,XXX~4,XXX핀 서버 소켓은 현 세대(Broadcom Tomahawk급 스위치 ASIC·서버 CPU)의 볼 수와 맞습니다.
3.2.2 네 가지 난이도와 포고핀의 위치
① 핀 수 × 하중 — 포고핀의 강점
핀 하나의 접촉력은 20~40g입니다. 15,000핀이면 300~600kg의 힘으로 패키지를 눌러야 하고, 패키지는 열과 적층 응력으로 수백 ㎛ 휩니다. 스트로크가 긴 스프링 핀은 휨을 흡수하지만 러버는 못 합니다. 이것이 대면적 소켓에서 포고핀(리노·Smiths·Cohu)이 러버(ISC)보다 유리한 물리적 이유이고, ISC가 "포고 대비 우위"를 주장하는 영역이 GPU 코어 다이가 아니라 HBM·SOCAMM·CPU 양산 등 비교적 평탄한 패키지라는 점과 일치합니다 [추정 · 업계 원리].
② 피치 — 포고핀의 숙제
AI 가속기 외부 볼 피치는 0.8~1.0mm로 포고핀에 넉넉합니다. 문제는 모바일 AP·WMCM(0.35 → 0.3mm 이하)과 HBM(0.1mm 이하 마이크로범프)입니다. 리노공업은 0.25mm 코액셜 소켓, 80㎛ 핀(개발 완료), 55㎛ 핀(계획)을 공시했습니다. HBM 스택 내부 범프는 포고핀 영역이 아니지만, "가는 핀을 많이 박는" 역량이 AP 소켓 단가(+15%, 메리츠)와 핀 단가(+19%)를 끌어올리고 있는 현재의 동력입니다.
③ 전류 · 열 — 소켓이 냉각장치가 되는 중
1,400W 패키지를 1.0V로 돌리면 1,400A가 전원 핀 수천 개로 나뉘어 흐릅니다. 핀당 1~3A, 접촉저항 수십 mΩ이면 소켓 자체에서 수십~수백 W가 발생합니다. 그래서 전원 핀은 저저항·대전류 설계가, 리드는 능동 냉각이 필요합니다. 리노공업의 "저저항/저하중 핀", "대전류 대응 핀", "500A급 대용량 핀", "High Power Lid(개발 완료)", "수냉식 쿨러 Lid(계획)", 홈페이지의 700W 수랭 리드가 이 대목입니다. 소켓 회사가 열공학 회사가 되어야 하는 변곡점이며, 리노공업은 아직 700W(Blackwell 1,000W 미달)이고 inTEST·Advantest 열제어 장비와의 경계가 생깁니다 [확인 · 사양 / 추정 · 경쟁].
④ 주파수 — 코액셜로 메우는 중
HBM4 8~10Gb/s, PCIe 6.0 64GT/s, 224G SerDes는 핀의 인덕턴스·크로스토크를 허용치 안에 묶어야 합니다. 리노공업은 핀 자체에 접지 실드를 두른 코액셜 핀으로 100GHz·224Gbps 대응을 내세우고, "5,000핀 이상·70×70mm 이상 코액셜 소켓 양산 진행", "Narrow Pitch Coaxial Pin용 소켓(MEMS 공정 활용)"을 공시했습니다. 러버의 짧은 신호 경로가 가진 고주파 이점을 핀 구조로 따라잡는 전략이고, 단가가 일반 핀의 수 배여서 성공하면 ASP 상승의 다음 축입니다.
3.2.3 경쟁사가 못 하는 지점 — 그리고 리노가 못 하는 지점
| 요구 사양 | 리노공업 | ISC (러버) | WinWay (대만) | Smiths · Cohu · Johnstech (미국) |
|---|---|---|---|---|
| 대면적·고핀수 휨 흡수 | 강 (스프링 핀) | 약 (스트로크 짧음) | 강 (포고·하이브리드) | 강 (DaVinci·HYDRA 등) |
| 고주파 (10Gb/s+ · mmWave) | 중 (코액셜로 보완) | 강 (경로 짧음) | 강 | 강 (Cohu 100GHz) |
| R&D 리드타임 (1~2주) | 강 — 핵심 해자 | 중 | 중 | 약 (4~8주 일반) |
| 양산 원가·수명당 비용 | 중 | 강 (얇고 저가) | 강 (OSAT 밀착) | 중 |
| 열 관리 (700W+) | 중 (700W 수랭 · 수냉 컨트롤 개발 중) | 약 | 강 (열 솔루션 사업화) | 강 |
| AI 양산 레퍼런스 (2026) | 제한적 — 공시·IR에 양산 고객명 없음 | 강 (AI 매출 81%) | 강 (매출 +45%, PER 100배) | 중~강 |
| 미국 고객 접근성 | 중 (대리점 + 직거래) | 강 (미국 법인·엔비디아) | 강 (TSMC 생태계) | 강 (현지) |
작성자 판단(각사 홈페이지·IR·증권사 자료 종합). 색은 상대 우위이며 정량 지표가 아님.
물리적으로는 맞습니다 — 크고 휘는 패키지는 스프링 핀을 원합니다. 상업적으로는 반만 맞습니다 — 그 패키지가 설계·검증되는 단계(R&D 소켓, 디자인 수에 비례)에서는 리노공업의 리드타임 해자가 작동하지만, 양산되는 단계(Final Test·SLT, 출하량에 비례)에서는 OSAT 밀착·열 솔루션·미국 현지 대응을 가진 WinWay·Smiths·Cohu와 러버의 ISC가 앞서 있습니다. 리노공업이 공시한 "5,000핀 코액셜 양산 진행"은 이 경계를 넘으려는 첫 발이고, 15,000핀·수랭 Lid는 다음 발입니다. 이 리포트는 R&D 소켓의 AI 수혜는 [확인], 양산 소켓의 AI 진입은 [정황 · 미확인]으로 구분해 계산합니다(3.4절).
3.3 전방시장의 니즈 증대 — 수요 드라이버와 데이터
테스트 소켓의 전방은 "칩 설계 건수 × 접점 수 × 테스트 시간"입니다. 세 변수 모두 2024~2026년에 올라갔고, 테스트 장비사의 숫자가 그것을 보여 줍니다.
3.3.1 테스트 장비사가 말하는 것
| 발언 주체 · 시점 | 내용 | 소켓에 대한 함의 |
|---|---|---|
| Teradyne 2Q26 실적 콜 (2026-07) | 2Q 매출 13.3억 달러(+104%), 반도체 테스트 11.2억 달러(+128%), "AI 관련이 분기 사업의 60% 이상". 컴퓨트 매출 YoY +600%. ATE TAM 2025년 120억 달러 → 2030년 180~240억 달러. 반도체 CAPEX 중 테스트 비중 2023년 4% → 2025년 7% → 2026년 1~5월 8%. "칩렛과 CPO가 늘수록 패키지당 테스트 강도 상승". 하이퍼스케일러 2곳에서 퀄 진행(듀얼 벤더 전환 9~12개월) | 테스터가 팔리는 곳마다 소켓이 따라감. 테스트 강도 ↑ = 사이트·소켓 수 ↑. 하이퍼스케일러 ASIC이 테스트 장비사에 직접 발주하기 시작 |
| Advantest FY25 Q&A (2025-07) · 1Q FY26 콜 (2026-07) | SoC 테스터 시장 CY2025 전망 45억 → 60억 달러로 상향. "커스텀 ASIC이 지금 성장 중이며 2026년 더 큰 비중". HBM4/HBM4E 전환과 고단 적층이 테스터 수요 견인. "수량보다 세대마다 늘어나는 테스트 콘텐츠·인서션이 더 중요한 동인". 추론 AI가 ASIC·CPU·DRAM 수요 견인. 2026년 SoC·메모리 테스터 시장 모두 4월 전망 초과 | R&D 소켓의 전방인 '새 디바이스 세대'가 빨라짐. 추론 ASIC = 설계 건수 증가 |
| WSTS (2025-12, 리노공업 공시 인용) | 2025년 반도체 시장 7,722억 달러(+22.5%), 2026년 9,755억 달러(+26.3%). 로직 2026년 +32.1%(3,909억 달러), 메모리 +39.4% | 리노공업 매출의 98%가 비메모리(로직) — 로직 시장 성장률이 가장 가까운 거시 지표 |
| TSMC NA Technology Symposium 2026 | 5.5x 레티클 CoWoS 양산·수율 98%+, 2027년 9.5x(120×150mm 기판·12 HBM5), 2028년 14x(20 HBM5), 2029년 24 HBM5E. 병목은 수율에서 HBM·ABF 기판으로 이동 | 패키지당 볼 수 1만 → 1.5~2만개. 15,000핀 소켓 수요의 근거 |
| ISC 2Q26 IR (2026-07) | AI 매출 591억(+71%), 비중 67% → 81%. "차세대 AI 가속기는 더 빠르고 더 큰 전력, 더 많은 핀 수". GPU → 서버 CPU·ASIC으로 확장, 데이터센터 인프라 글로벌 기업 신규 고객. 생산능력 2029년까지 약 3배(출처 간 수치 불일치: 연 200만→500만개 / 21만→64만개) | 경쟁사의 숫자가 AI 소켓 시장 자체의 크기를 증명. 리노공업보다 ISC가 먼저 양산 AI를 잡음 |
| WinWay (대만, 2025 실적) | 2025년 매출 NT$78.6억(+35.5%), 순이익 NT$16.7억(+41%). TTM 매출 NT$105억(+44.6%). 시총 NT$2,278억, PER 101배 | TSMC 생태계 안의 AI 소켓·열 솔루션 수요. 대만 OSAT가 양산 소켓 발주 주체 |
3.3.2 설계 건수 — "R&D 소켓"의 진짜 전방
리노공업 매출의 60%는 새 칩이 설계될 때 발생합니다. 그래서 2024년 이후 가장 중요한 변화는 대형 로직 칩을 설계하는 주체가 늘었다는 것입니다. 2023년까지 서버용 대형 패키지를 매년 새로 내는 회사는 엔비디아·AMD·인텔·브로드컴·마벨 정도였습니다. 2025~2026년에는 구글(TPU v7 Ironwood, 2025년 앤스로픽에 최대 100만 개 공급 계약 — 한국경제 2025-11-26 인용), AWS(Trainium 3), 마이크로소프트(Maia 2세대), 메타(MTIA), 오픈AI(브로드컴과 자체 가속기), 그리고 이들을 설계 대행하는 브로드컴·마벨·알칩·GUC·미디어텍이 매년 1~2종씩 테이프아웃을 내놓습니다 [확인 · 각사 공개 발표 / 건수는 추정]. 여기에 AI 서버용 CPU(Grace·Vera, Graviton, Axion, Cobalt), 스위치 ASIC(Tomahawk 6, Spectrum-X), DPU, 중국 가속기(화웨이 Ascend, 캠브리콘 등)를 더하면 연간 30~40종의 대형 패키지 신규 설계 + 리비전이 생깁니다 [추정]. 각 설계는 ES → CS → QS 단계마다 소켓을 다시 주문합니다.
모바일 쪽도 건수가 늘었습니다. 애플이 A 시리즈·M 시리즈·C1 모뎀·N1 무선 칩으로 자체 칩 종류를 늘리고(한국투자증권 2026-04-13: "북미 스마트폰 제조사의 5G 모뎀·Wi-Fi 칩셋 통합"), 2nm 공정(TSMC N2)과 WMCM 패키징이 2026년 하반기 플래그십에 들어가면서 같은 칩 1종에 필요한 소켓의 핀 수·단가가 올라갔습니다(메리츠: 소켓 ASP 전작 대비 +15% 내외). 하나증권(2026-04-06)은 "고가 스마트폰 OEM이 메모리 공급 제약을 점유율 확대 기회로 삼고 있다"고 썼습니다.
3.3.3 시계열 — 2024 → 2026 → 2028~30
| 지표 | 2024 | 2025 | 2026E | 2028~30E | 출처 |
|---|---|---|---|---|---|
| 반도체 시장 (십억 달러) | 631 | 772 | 975 | — | WSTS 2025-12 |
| 로직 반도체 (십억 달러) | 216 | 296 | 391 | — | WSTS |
| ATE(테스터) TAM (십억 달러) | ~8 | ~12 | 15+ (추정) | 18~24 (2030) | Teradyne 2Q26 |
| SoC 테스터 시장 (십억 달러) | ~4 | 6.0 | "4월 전망 초과" | — | Advantest |
| 테스트 CAPEX 비중 | ~5% | 7% | 8% | — | Teradyne |
| CoWoS 최대 레티클 / 기판 | 3.3x / ~80mm | 5.5x 램프 | 5.5x / 100mm+ | 9.5x·14x / 120~150mm+ | TSMC |
| 테스트·번인 소켓 TAM (십억 달러) | 1.3~1.8 | 1.4~1.9 (기관) · 2.5~3.0 (작성자 보정) | 1.5~2.0 · 3.0~3.6 | 1.8~2.5 (2030, 기관) | Valuates · R&M · 3.4절 |
| 한국 IC 테스트 소켓 수출 (백만 달러, 12M 누계) | — | ~1,057 (2025.9 기준 추정) | 1,090 (2026.9 기준, +3.1%) | — | 관세청 HS 8536.69.1000 |
| 리노공업 매출 (억원) | 2,782 | 3,725 | 4,425 (LS) ~ 4,558 (메리츠) | 3.4절 시나리오 | DART · 증권사 |
한국의 IC 테스트 소켓 수출(HS 8536.69.1000)은 2025년 10월~2026년 9월 누계 10.9억 달러로 전년 대비 +3.1%에 그쳤고, 월별로는 −15.7%(2026-02)에서 +22.4%(2026-08) 사이를 오갔습니다. 같은 기간 리노공업의 소켓 수출은 +30%대, ISC 매출은 +40%대입니다. 세 가지 해석이 가능합니다. ① 이 HS 코드가 테스트 소켓 외 일반 소켓·커넥터를 포함해 희석된다(가능성 높음), ② ISC의 베트남·중국 생산분이 한국 수출에 잡히지 않는다, ③ 두 회사가 국내 중소 소켓사의 몫을 가져오고 있다. 흥미로운 것은 리노공업 파업 기간(7/23~9/23)인 8월 수출이 +22.4%, 9월이 +6.8%로 꺾이지 않았다는 점입니다 — 리노공업이 비노조 인력(약 325명)으로 출하를 이어갔거나, 파업 전 재고를 밀어냈거나, 경쟁사가 메웠을 수 있습니다. 반기말 매출채권이 529억 → 1,016억으로 급증한 것도 2분기 말 출하 집중을 시사합니다. 어느 쪽인지는 3분기보고서(11월 중순)에서 확인됩니다 [정황 · 미확인].
3.4 TAM → SAM → 이 회사의 몫
"AI 소켓 시장이 커진다"와 "리노공업이 판다"는 다른 문장입니다. 누가, 어떤 단계에서, 몇 개를, 얼마에 사는지를 단계별로 계산하고 가정을 표로 노출합니다.
그림 2. TAM → SAM → SOM 깔때기 (2026E, 억원)
시장조사기관 TAM은 상위 3사 매출 합보다 작아 작성자가 보정했습니다. 색이 진할수록 확인 수준이 높습니다.
3.4.1 TAM — 출처 비교와 보정
| 출처 | 정의 | 기준년 규모 | 전망 | CAGR | 평가 |
|---|---|---|---|---|---|
| Valuates Reports (2024-07) | 반도체 테스트 소켓 | 12.96억 달러 (2023) | 18.34억 달러 (2030) | 7.0% | 테스트 소켓 34%·번인 소켓 나머지. 상위 5사 50%+. LEENO 명기 |
| Research & Markets (2025) | 테스트/번인 소켓 | 18억 달러 (2024) | 25억 달러 (2030) | 5.4% | 미국 4.7억 달러(2024), 중국 5.5억 달러(2030) |
| 작성자 역산 | 상장 소켓사 매출 합 | WinWay 3,500억 + ISC 2,200억 + 리노(소켓+핀) 3,310억 + 티에프이 ~1,100억 = 1.0조원 (2025) | — | — | 여기에 Smiths·Cohu(콘택터 매출 비공개)·Johnstech·Yamaichi·Enplas·Yokowo·중국·대만 중소사를 더하면 2025년 2.5~3.0억 달러 ×10 = 25~30억 달러가 합리적 하한 |
| 작성자 채택 | 테스트·번인 소켓 TAM | 25~30억 달러 (2025) | 40~50억 달러 (2028) | 15~20% | AI/HPC 부분이 25~35%로 성장, 모바일·기타가 3~5%로 성장한다는 가정 |
3.4.2 발주 주체별 bottom-up — 누가, 어디서, 얼마나
| 발주 주체 (유형) | 프로젝트 · 단계 | 시기 | 소켓 수량 (가정) | 단가 (가정) | 연 금액 (가정) | 리노 접근성 |
|---|---|---|---|---|---|---|
| 머천트 GPU/가속기 설계사 (엔비디아·AMD·인텔) | 연 2~3종 신규 + 리비전 · ES/CS/QS 캐릭터라이제이션·FA·신뢰성 | 매년 · 2026 Rubin, MI400 | 종당 150~300개 × 5~8종 = 1,000~2,000개 | 3,000~6,000만원 (1~1.5만핀 코액셜+Lid) | 400~900억 | 중 — Smiths·Cohu·WinWay 선점, 리노는 일부 벤치용 [정황] |
| 하이퍼스케일러 ASIC (구글·AWS·MS·메타·오픈AI) + 설계 대행 (브로드컴·마벨·알칩·GUC·미디어텍) | 연 8~12종 테이프아웃 · 설계 대행사가 ES 검증 소켓 발주 | 2025~2028 급증 | 종당 100~200개 × 10~15종 = 1,000~2,500개 | 2,500~5,000만원 | 300~1,000억 | 중~강 — 핀포인트뉴스(2025-11) "구글 TPU 관련 공급", 메리츠 "대형 폼팩터 소켓 강한 수요" [정황] |
| AI 서버 CPU·스위치·DPU (엔비디아·브로드컴·AWS·구글·MS·시스코·마벨) | 연 8~12종 · 3,000~10,000핀 | 매년 | 종당 100~200개 = 1,000~2,000개 | 1,500~3,000만원 | 200~500억 | 강 — 홈페이지 9,XXX핀 네트워크·4,XXX핀 서버 소켓 레퍼런스 [확인] |
| 파운드리·OSAT 양산 Final Test·SLT (TSMC·ASE·앰코·KYEC·SPIL) | AI 가속기 연 1,000만 개+ 양산 · 사이트당 소켓 교체 | 2026~ | 수천~1만 개 | 1,500~4,000만원 (양산은 러버·포고 혼용) | 8,000억~1조 | 약 — ISC(엔비디아)·WinWay(TSMC 생태계) 주도. 리노 "5,000핀 코액셜 양산 진행"이 첫 레퍼런스 [정황·미확인] |
| 모바일 AP·모뎀·RF (퀄컴·애플·미디어텍·삼성 LSI·브로드컴·스카이웍스) | 연 20~30종 신규 · 2nm·WMCM으로 핀 수↑ · R&D + 양산 | 매년 2H 집중 | — | R&D 소켓 수백만원 · 양산 100~200만원 | 리노 매출 2,200~2,500억 (매출의 60%+, 메리츠) | 지배적 — 현재 매출의 본체 [확인·증권사] |
| 차량·산업·XR·IoT | Tri-Temp 프로브·켈빈·파워 | 매년 | — | — | 리노 매출 500~800억 (추정) | 강 |
| 의료 (지멘스) | 초음파 프로브 부품 | 연속 | 연 300만 개 | 1.2~1.3만원 | 380~450억 | 단일 고객 · 15년 관계 [확인] |
수량·단가는 모두 작성자 가정. 소켓 단가는 리노공업 1H26 평균 145만원과 핀 단가 1,588원을 핀 수에 비례 외삽하고 코액셜·Lid 프리미엄 1.5~2배를 적용. 양산 소켓 시장 규모는 ISC 2Q26 AI 매출 591억(연환산 ~2,400억)과 WinWay 2025 매출 3,500억의 AI 비중을 역산해 상향.
3.4.3 2025 → 2028E 시나리오
| 구성 (억원) | 2025A | 2028E 베어 | 2028E 베이스 | 2028E 불 | 핵심 가정 |
|---|---|---|---|---|---|
| 기존 본업 (모바일·차량·산업·의료 · AI 제외) | ~3,225 | 2,945 | 3,840 | 4,290 | 베어 −3%/yr (스마트폰 축소·고객 내재화) · 베이스 +6%/yr (2nm·WMCM 핀 수↑, 단가 +13% 추세 둔화) · 불 +10%/yr |
| AI/HPC R&D 소켓 | ~500 (추정) | 600 | 1,100 | 1,500 | SAM 2028 3,000~4,000억 × 점유 20% / 30% / 40% |
| AI/HPC 양산 소켓 | ~0 | 0 | 450 | 1,200 | SAM 2028 1.5조 × 점유 0% / 3% / 8% — 5,000핀 코액셜·수랭 Lid 성공 여부 |
| 매출 합계 | 3,725 | 3,545 | 5,390 | 6,990 | 3년 CAGR −1.6% / +13.1% / +23.3% |
| 신시장(AI/HPC) 기여 | ~13% | 17% | 29% | 39% | 2025 대비 증분 +100 / +1,050 / +2,200억 |
| 영업이익률 (가정) | 47.5% | 42% | 48% | 50% | 베어: 파업 후 인건비 고정화·신공장 상각 · 베이스: 믹스 개선이 상각 상쇄 |
| 영업이익 | 1,770 | 1,490 | 2,590 | 3,500 | — |
| 순이익 (OP × 0.86) | 1,520 | 1,280 | 2,230 | 3,010 | 법인세·금융수익 2025 비율 유지 |
| 증권사 비교 | — | 2027E 매출 5,188(LS) ~ 5,489(메리츠) · OP 2,443 ~ 2,720 | 베이스 2028E가 컨센서스 2027E와 비슷 — 이 리포트는 컨센서스보다 1년 보수적 | ||
2025년 매출 3,725억원은 2028년 베이스 시나리오에서 5,390억원이 되고, 그중 AI/HPC가 1,550억원(29%)입니다. 증분 1,665억원 중 AI/HPC가 1,050억원(63%), 기존 본업 단가 상승이 615억원(37%)입니다. 베어 시나리오는 2025년보다 매출이 줄어듭니다 — 스마트폰 칩 설계 건수가 줄고 AI 양산 진입이 실패하면 R&D 소켓만으로는 OPM 50%짜리 3,500억 회사로 남습니다. 그래도 순현금 4,500억·OP 1,500억의 회사이므로 파산 리스크는 없고, 문제는 그 경우 현재 시총 6.2조(EV/EBIT 38배)가 설명되지 않는다는 것입니다(9장).
3.4.4 기존 본업의 하방 — 유지 시나리오를 숫자로
리노공업 매출의 60% 이상(약 2,200~2,500억원)이 스마트폰 칩용입니다. 스마트폰 출하는 2024년 +6%, 2025년 보합, 2026년은 메모리 가격 급등으로 역성장 우려(키움)입니다. 그런데 이 회사의 모바일 매출은 출하량이 아니라 ① 플래그십 AP 종류 수(애플 A·M·C·N, 퀄컴 8 Elite·X Elite, 삼성 엑시노스, 미디어텍 디멘시티), ② 패키지당 핀 수(2nm·WMCM), ③ 리비전 빈도에 따라 움직입니다. ①은 애플의 자체 칩 확대와 퀄컴의 PC·차량 진출로 늘고 있고, ②는 2026년 하반기부터 +15%(메리츠)이며, ③은 2nm 초기 수율 문제가 오히려 리비전을 늘립니다. 따라서 출하량이 −5%여도 모바일 소켓 매출은 보합~+5%가 가능하다는 것이 이 리포트의 베이스 가정이고, 베어는 "애플·퀄컴이 소켓 공급사를 이원화(대만·중국)하거나 양산 소켓을 저가사로 돌리는 경우" −3%/yr입니다. 의료 부문(지멘스)은 연 +10~30%로 가장 예측 가능하지만 규모가 작습니다.
4누가 사는가 — 고객과 판매 구조
10% 이상 고객 3곳이 매출의 55%. 그중 두 곳이 2025년에 60~80% 늘었습니다. 회사는 이름을 밝히지 않지만, 숫자는 많은 것을 말합니다.
4.1 주요 고객 집중도 (공시 — 단일 고객 매출 10% 이상)
| 고객 | 2024 (억원) | 비중 | 2025 (억원) | 비중 | YoY | 1H25 | 1H26 | YoY | 추정 정체 |
|---|---|---|---|---|---|---|---|---|---|
| 주요고객 A | 769 | 27.7% | 832 | 22.3% | +8% | 400 (20.9%) | 579 (23.8%) | +45% | 북미 모바일 팹리스(퀄컴) [정황 · 증권사 "북미 모바일 팹리스 고객사 AP 출하 증가"] |
| 주요고객 B | 378 | 13.6% | 615 | 16.5% | +63% | 381 (20.0%) | 476 (19.6%) | +25% | 애플 또는 TSMC [정황 · 이데일리 "애플·TSMC 매출 33%" → B+C 32.2%] |
| 주요고객 C | 324 | 11.6% | 584 | 15.7% | +80% | 318 (16.7%) | 303 (12.5%) | −5% | TSMC 또는 애플 [정황] |
| 주요고객 D | 281 | 10.1% | — | <10% | — | — | — | — | 2025년 10% 미만으로 하락 — 삼성전자 추정 [미확인] |
| 합계 | 1,752 | 63.0% | 2,031 | 54.5% | +16% | 1,099 (57.5%) | 1,357 (55.9%) | +23% | 상위 3사 외 매출: 2024 1,030 → 2025 1,694 (+64%) |
출처: 사업보고서(2025.12) 재무제표 주석 33, 반기보고서(2026.06) 주석 32. 고객명은 비공개. 정체 추정은 증권사·언론 보도의 교차이며 확인된 것이 아님. 회사는 "모든 외부고객 수익이 한국에 귀속"으로 기재(지역별 매출 미공시).
① 분산. 10% 이상 고객이 4곳 63% → 3곳 54.5%로 줄었고, 상위 3사 바깥 매출이 2025년 +64%(1,030 → 1,694억)로 가장 빨리 늘었습니다. "1,400여 고객"(핀포인트뉴스) 중 롱테일 — ASIC 설계사·하이퍼스케일러·중국 팹리스(thebuildout: "그레이터 차이나 신규 팹리스 고객") — 가 커지고 있다는 뜻이며, AI R&D 소켓 가설과 방향이 같습니다 [확인 · 숫자 / 추정 · 해석].
② C사의 2025년 +80%, 1H26 −5%. 한 해에 두 배 가까이 늘었다가 멈춘 고객은 "큰 개발 프로그램이 지나간" 패턴입니다. C사가 TSMC라면 2nm·WMCM 신공정의 브링업(파운드리가 고객 칩 검증용 소켓을 직접 구매)이 2025년에 집중됐고 2026년은 그 양산이 애플(B사?) 매출로 넘어갔다는 해석이 가능합니다. B사가 1H26 +25%, A사가 +45%인 것과 맞물립니다 [정황 · 미확인].
③ 파운드리가 고객이라는 사실 자체. TSMC가 10% 고객(약 600억원)이라면 그것은 TSMC가 자기 공정으로 만든 고객사 칩의 테스트 솔루션(소켓·보드)을 직접 사서 검증한다는 뜻입니다. AI 가속기 대부분이 TSMC에서 만들어지므로, 리노공업이 엔비디아·구글과 직접 거래하지 않아도 TSMC 경유로 AI 패키지의 R&D 소켓에 들어갈 수 있습니다. 이것이 "리노공업은 AI 고객이 없는데 왜 AI 수혜주인가"에 대한 가장 그럴듯한 답이지만, 회사가 확인한 바는 없습니다.
4.2 수출 비중과 지역
수출 비중은 2023년 74.9% → 2025년 79.8% → 1H26 83.7%로 매년 오르고, 소켓류만 보면 94.4%가 수출입니다. 회사는 "LEENO PIN·소켓 부문 수출:내수 약 9:1"로 공시합니다. 국가별 매출은 공시하지 않습니다(모든 수익을 한국 귀속으로 기재). 판매 경로는 "본사 해외영업팀 및 대리점에 의한 직접 수출"이 79.3%이며, 미국·대만·중국·동남아 대리점(Blair Gordon 등 미국 대리점 확인)이 있습니다. 수출 구성에서 대만 비중이 늘고 있는지(TSMC·OSAT), 미국 비중이 늘고 있는지(ASIC 설계사)는 [미확인]이며, 관세청 국가별 품목 통계(HS 8536.69.1000 × 부산세관)가 이를 보여줄 수 있는 유일한 공개 자료입니다.
4.3 수주잔고·수금·선행지표
| 항목 | 2024말 | 2025말 | 2026.6말 | 읽는 법 |
|---|---|---|---|---|
| 수주잔고 | 미공시 | 미공시 | 미공시 | "고객 발주서가 수주 현황" · 납기 10일~4주 → 잔고가 한 달을 넘지 않는 사업 |
| 매출채권 (억원) | — | 529 | 1,016 | 반기 매출 2,430 대비 76일분. 연말 52일분에서 급증 — 2분기 출하 집중 또는 수금 지연. 3Q에 확인 필요 |
| 재고자산 (억원) | 130 | 155 | 205 | 매출 대비 8% — 주문생산이어서 완제품 재고 적음. 파업 대비 선생산 가능성 |
| 계약부채·선수금 | — | 기타부채 123 | 기타부채 11 | 선수금 성격 항목이 반기말에 거의 소멸 — 선행지표로 쓰기 어려움 |
| 건설중인자산 (억원) | 793 | 1,295 | 1,577 (추정 1,295+282) | 신공장 진척. 2026.11 완공 시 유형자산으로 전환 → 상각 개시 |
| 당기법인세부채 (억원) | — | 294 | 330 | 이익 규모의 방증 |
수금 조건은 공시되지 않습니다. 매출채권 회전일수가 52일 → 76일로 늘어난 것은 이 회사 역사에서 드문 변화이므로, 3분기보고서에서 다시 500~600억대로 내려오는지가 "2분기 밀어내기" 여부를 가르는 확인 항목입니다 [확인 · 숫자 / 미확인 · 원인].
5경쟁과 해자
기술은 "스프링 핀"이라는 100년 된 원리입니다. 해자는 기술이 아니라 30,000종을 2주 안에 만드는 공장과, 그 공장을 40년 돌린 데이터입니다.
5.1 기술 원리 — 포고핀 소켓 vs 러버 소켓
테스트 소켓의 접촉 방식은 크게 둘입니다. 포고핀(스프링 프로브) 소켓은 핀 하나하나가 독립된 스프링이라 스트로크(눌리는 거리)가 길고(0.3~1mm), 칩의 휨(warpage)과 볼 높이 산포를 흡수하며, 핀 하나가 수십만~백만 회를 견딥니다. 대신 핀 길이가 수 mm여서 인덕턴스가 커 고주파에 불리하고, 피치(핀 간격)를 0.3mm 아래로 줄이기 어렵습니다. 실리콘 러버 소켓(ISC가 1세대 특허 보유, 2000년대 초)은 실리콘 시트에 금속 입자를 수직으로 배열해 도전 기둥을 만든 것이라 신호 경로가 0.2~0.5mm로 짧아 고주파·고속 디지털(HBM·GPU I/O)에 유리하고 얇고 싸지만, 스트로크가 짧아 휨이 큰 대면적 패키지에 약하고 수명이 짧아 자주 교체합니다 [확인 · ISC IR·업계 일반].
그림 1. 테스트 소켓 단면 — 포고핀과 러버의 차이
리노핀 소켓은 긴 스프링 핀(스트로크·수명·전류), 러버 소켓은 짧은 도전 기둥(고주파·원가). AI 가속기는 둘 다 요구합니다.
5.2 점유율 — 출처마다 다른 숫자
| 주장 | 수치 | 출처 | 확인 수준 |
|---|---|---|---|
| 글로벌 테스트 소켓 시장 점유율 | 약 12%, 전년 대비 소폭 하락 | 이데일리 '중견기업 해부' 2026-04-23 | [미확인 · 산출 근거 미제시] |
| 포고핀 소켓 내 점유율 | 약 30%, 1위 | thebuildout.ai 기업 프로필 | [미확인 · 2차 자료] |
| 상위 5개사 합산 점유율 | 50% 초과, LEENO를 Smiths·Cohu·Yamaichi·Enplas·ISC와 함께 명기 | Valuates Reports 2024 | [확인 · 시장조사기관] |
| 비메모리 테스트 소켓 "글로벌 Top-tier" | — | LS증권 2026-02-02 등 다수 증권사 | [확인 · 증권사 표현] |
| 리노공업 자체 산출 | 시장조사기관 수치 인용 없음 (WSTS 반도체 전체 시장만 제시) | 사업보고서 II-7 | [확인 · 회사는 점유율을 공시하지 않음] |
[추정] 리노공업의 2025년 소켓+핀 매출 3,310억원은 약 2.4억 달러(1,380원/$)입니다. 글로벌 테스트·번인 소켓 시장을 Research&Markets의 18억 달러(2024)로 보면 13%, Valuates의 13억 달러(2023)로 보면 18%입니다. 다만 한국의 IC 테스트 소켓 수출(HS 8536.69.1000)만 연 10.9억 달러(2025.10~2026.09)이고 WinWay·ISC·리노 세 회사의 연매출 합이 이미 1조원을 넘기 때문에, 시장조사기관의 TAM은 과소로 보이며 실제 시장은 25~35억 달러 규모로 추정합니다(3.4절). 그 기준이면 리노공업 점유율은 7~10%, "비메모리·R&D 소켓"으로 좁히면 더 높습니다.
5.3 고객이 바꾸지 못하는 이유 — 락인의 실체
① 리드타임이 곧 제품
칩 설계사의 엔지니어링 샘플(ES)은 팹에서 나오는 날짜가 정해져 있고, 그 날 소켓이 없으면 검증 일정 전체가 밀립니다. 리노공업은 "양산품 10일, 특별주문 2~4주"를 공시하고 홈페이지에 "20만 핀 7일, 소켓 10개 7일"을 내세웁니다. 한국투자증권(2026-04-13)은 "R&D 소켓은 새 사양에 맞춘 맞춤 제품을 짧은 납기로 공급해야 하며 양산 소켓보다 마진이 높다"고 썼습니다. 경쟁자는 더 싼 소켓을 만들 수는 있지만 더 빨리 만들기는 어렵습니다.
② 100% 내재화 · 30,000종 데이터
배럴 인발·플런저 가공·스프링·도금·조립·하우징 가공·전기 시뮬레이션을 모두 부산 한 곳에서 합니다(공시 "전 공정 자체 수행"). 30,000여 종의 설계 데이터와 40년의 접촉저항·수명 데이터는 새 칩의 볼 맵이 들어왔을 때 "어떤 핀을 쓰면 되는지"를 바로 답하게 해 줍니다. 특허는 국내 등록 175건·해외 등록 137건으로 많지 않습니다 — 해자는 특허가 아니라 공정과 데이터입니다.
③ 검증 비용의 비대칭
R&D 단계에서 소켓을 바꾸면 측정값의 재현성이 깨져 "칩 문제인지 소켓 문제인지"를 다시 확인해야 합니다. 소켓 단가(평균 145만원)는 칩 개발비(대형 AI 칩 수억 달러)의 0.001% 수준이므로, 고객은 소켓 가격을 깎을 동기보다 같은 공급사를 유지할 동기가 큽니다. 이것이 OPM 50%가 유지되는 구조적 이유입니다.
④ 락인의 한계
양산 단계에서는 사정이 다릅니다. OSAT(ASE·앰코·JCET)와 IDM 테스트 라인은 소켓을 연 수만 개 사고 수명당 원가를 따지므로, 러버(ISC)·대만(WinWay·MPI)·중국(Jinyun 등) 업체와 가격 경쟁이 붙습니다. 리노공업의 R&D 60%는 락인의 결과이고, 양산 40%는 락인이 약한 영역입니다. AI 양산 소켓에서 리노공업의 지위를 R&D 소켓의 지위로 가정하면 안 됩니다.
5.4 피어 표 — 같은 칸에 서 있는 회사들
같은 칸에 서 있는 회사들의 매출·마진·배수를 한 표에 놓으면, 시장이 "AI 양산"과 "R&D 리드타임"에 각각 얼마를 지불하는지 보입니다.
| 회사 (국가) | 접촉 방식 · 주력 | 최근 연매출 | OPM | 시총 | PER | AI 노출 · 비고 |
|---|---|---|---|---|---|---|
| 리노공업 (한국) | 포고핀 · R&D 60% · 모바일 60%+ | 3,725억 (2025) · TTM ~4,245억 | 47.5% (2Q26 51.3%) | 6.20조원 | 2025A 40.7 · 2026E 32 (컨센서스) | AI는 R&D 소켓 경유 · 양산 진입 초기 |
| ISC (한국, SKC 계열) | 실리콘 러버 · AI 양산 (GPU·HBM·CPU·SOCAMM) | 2,202억 (2025) · TTM 2,568억 (+50%) | 29% (2Q26) | 3.16조원 (165,300원 기준, 변동 큼) | TTM 46 · 2026E 57 (알파스퀘어 4월) | AI 매출 비중 81% · 미국 법인 · 생산능력 3배 계획 |
| WinWay Technology 6515.TW (대만) | 포고·하이브리드 · 열 솔루션 · TSMC 생태계 양산 | NT$78.6억 (2025, +35.5%) ≈ 3,460억 · TTM NT$105억 ≈ 4,640억 | 순이익률 21% | NT$2,278억 ≈ 10.0조원 | 101 | 1년 주가 +400% · 애널리스트 11명 Strong Buy |
| 티에프이 425420 (한국) | 소켓·COK·테스트보드 통합 · 삼성·브로드컴 | 1H26 659억 (+40%) | — | — | — | SOCAMM2 · 화성 신공장 · 빅테크 직접 공급 보도(2026-09) |
| FormFactor FORM (미국) | 프로브카드 중심 (소켓은 일부) | $785M (2025) · TTM $902M (+18%) | 16.6% (TTM) | — | 92 (fwd 39) | HBM·AI 프로브카드 수혜 |
| Cohu COHU (미국) | 핸들러 + 콘택터(HYDRA·ULTRA 100GHz) | $523M TTM (+33%) | −6.2% (TTM 영업손실) | — | 적자 | 콘택터는 반복매출로 분류 · 장비 사이클 영향 |
| Smiths Interconnect (영국 Smiths Group 사업부) | 스프링 프로브·DaVinci 대면적 소켓 | 비공개 (Smiths Group 일부) | — | — | — | 미국 AI 고객 밀착 · 리노의 R&D 영역 직접 경쟁 |
| Johnstech (미국, 비상장) | ROL·HERØ 스프링 프로브 | 비공개 | — | — | — | "We test devices that power AI" · 대형 모듈·고속 포지셔닝 |
| Yamaichi · Enplas · Yokowo (일본) | 번인·테스트 소켓 · 메모리 | — | — | — | — | 번인 소켓 전통 강자 · 메모리 비중 높음 |
| Teradyne / Advantest (참고) | 테스터 — 소켓의 전방 | TER 2Q26 $1.33B · ATE TAM $12B | — | — | — | 소켓 TAM의 4~5배 규모 |
시세·TTM: stockanalysis.com(2026-08~09 기준), 와이즈리포트(리노 2026-10-01). 환율 NT$1 ≈ 44원 가정. ISC 시총은 조회 시점 주가(165,300원)에 따라 다르며 알파스퀘어 4월 리포트 시점(240,500원)에는 4.6조원이었음. 각사 OPM은 보고 기준 차이 있음.
WinWay(PER 101, 1년 +400%)와 ISC(PER 46~57)는 AI 가속기 양산 소켓의 레퍼런스를 가졌고, 리노공업(PER 32~41)은 가장 높은 마진(OPM 47.5% vs ISC 29%, WinWay 순이익률 21%)을 가졌는데 배수는 가장 낮습니다. 시장의 메시지는 명확합니다 — "마진은 R&D 소켓에서 나오지만 성장은 양산 AI에서 나온다." 메리츠가 목표 PER 58.5배를 "WinWay·FormFactor·ISC 평균의 20% 할인"으로 정한 것, 삼성증권이 46배를 "WinWay 114배·ISC 60배 대비 할인"으로 정한 것은 모두 이 간극을 전제로 합니다. 리노공업이 양산 AI 레퍼런스를 확보하면 배수가 피어로 수렴한다는 것이 매수 측 논리이고, 그 반대(R&D 전문사로 남음)가 이 리포트의 베어입니다.
5.5 대체 기술·통합 위협
| 위협 | 내용 | 리노에 대한 영향 | 확인 |
|---|---|---|---|
| 러버 소켓의 대면적 진출 | ISC가 GPU·CPU·ASIC 양산을 러버로 잡아가며 "포고 대비 고주파·원가·내구성 우위" 주장 | 양산 영역에서 리노의 진입 공간 축소. R&D 영역은 스트로크·수명 요건으로 방어 | [확인 · ISC IR] |
| MEMS 프로브 · 수직 프로브카드 | FormFactor·Technoprobe의 MEMS 핀이 웨이퍼 레벨에서 더 많은 테스트를 흡수(KGD) → 패키지 테스트 비중 감소 가능 | 리노도 "Narrow Pitch Coaxial Pin용 소켓을 MEMS 공정으로 구현" 과제 — 기술 전환을 따라가는 중 | [확인 · 공시 과제] |
| 테스터·핸들러사의 소켓 번들링 | Cohu가 핸들러+콘택터, Advantest가 열제어+소켓 인터페이스를 묶어 제안 | 양산 OSAT에서는 번들 유리. R&D 벤치는 번들과 무관 | [확인 · 각사 사업구조] |
| 고객 내재화·이원화 | 애플·퀄컴·삼성이 소켓 2nd 소스(대만 MPI·중국 업체) 육성. 삼성(D사 추정)이 2025년 10% 미만으로 하락한 것이 이원화 신호일 수 있음 | 모바일 양산 소켓 단가 압력. 리노는 "주문제작·난이도별 가격 책정으로 가격 하락 리스크 적다"고 공시 | [정황 · 미확인] |
| 패키지의 모듈화 (SOCAMM·CoPoS·SoW) | 칩이 보드·패널 단위로 커지면 소켓 대신 커넥터·보드 레벨 테스트로 이동 | 2028~29 이후 14x 레티클·SoW-X는 단일 소켓 한계. 티에프이(SOCAMM2)·ISC가 모듈 소켓 선점 | [추정] |
| 중국 국산화 | 중국 팹리스가 자국 소켓사(Jinyun·Shenzhen 업체)로 전환 압력. 다만 thebuildout은 리노가 "그레이터 차이나 신규 팹리스 고객 확보"로 성장 중이라 기술 | 중국 매출 비중 미공시 — 양방향 리스크 | [미확인] |
5.6 국산화·고객 이원화 이력 — 리노공업 자신이 그 사례
리노공업은 1978년 "전량 수입에 의존하던 검사용 프로브"를 국산화해 미국·일본(당시 Everett Charles·IDI·Yokowo)의 몫을 가져온 회사입니다. 즉 이 산업은 후발 국가가 리드타임과 가격으로 선발을 밀어낸 전례가 있고, 그 전례가 지금 대만(WinWay)과 중국에서 반복될 수 있습니다. 리노의 방어선은 ① 30,000종 설계 데이터와 100% 내재화(복제에 10년 이상), ② R&D 고객의 측정 재현성 락인, ③ 2배 캐파의 신공장입니다. 공격선은 ④ 5,000핀 코액셜 양산, ⑤ 수랭 Lid, ⑥ 프로브카드(TSV·55㎛)로의 인접 확장이며, ④~⑥은 모두 공시에 "양산 진행" 또는 "계획"으로 적혀 있지만 매출로 확인된 것은 없습니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률 54%, 판관비 4%, 영업이익률 50%. 제조업에서 이 숫자가 나오는 이유는 '제품'이 아니라 '시간'을 팔기 때문입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 3Q25~2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,802 (+39.2%) | 3,224 (+15.1%) | 2,556 (-20.7%) | 2,782 (+8.8%) | 3,725 (+33.9%) | 4,246 |
| 매출원가 | 1,489 | 1,678 | 1,272 | 1,400 | 1,781 | 1,974 |
| 매출총이익 (률) | 1,312 (46.8%) | 1,546 (48.0%) | 1,283 (50.2%) | 1,382 (49.7%) | 1,944 (52.2%) | 2,271 (53.5%) |
| 판관비 (률) | 141.3 (5.0%) | 179.9 (5.6%) | 139.6 (5.5%) | 139.6 (5.0%) | 174.0 (4.7%) | 177.1 (4.2%) |
| 인건비 (급여·퇴직급여·복리후생비) | 110.0 | 143.4 | 98.8 | 101.5 | 133.6 | 133.6 |
| 연구개발비 (판관비 계정 없음) | n/a | n/a | n/a | n/a | n/a | n/a |
| 광고판촉비 (광고선전비) | 3.9 | 7.2 | 7.2 | 8.5 | 9.3 | 10.2 |
| 감가상각·무형상각 | 5.5 | 6.1 | 6.4 | 6.3 | 6.0 | 5.3 |
| 기타 (운반비·지급수수료·세금과공과 등) | 22.0 | 23.2 | 27.1 | 23.3 | 25.1 | 28.0 |
| 참고: 경상개발비 (성격별 분류, 원가+판관비) | 87.5 | 103.9 | 92.8 | 100.5 | 131.0 | 129.9 |
| 영업이익 (률) | 1,171 (41.8%) | 1,366 (42.4%) | 1,144 (44.8%) | 1,242 (44.6%) | 1,770 (47.5%) | 2,094 (49.3%) |
| 지배순이익 (= 당기순이익) | 1,038 | 1,144 | 1,109 | 1,133 | 1,520 | 1,878 |
| 영업현금흐름 | 1,306 | 1,086 | 1,104 | 1,101 | 1,795 | 1,668 |
| CAPEX (유형+무형자산 취득) | 453 | 184 | 690 | 120 | 602 | 690 |
| FCF (마진) | 852 (30.4%) | 902 (28.0%) | 414 (16.2%) | 981 (35.3%) | 1,192 (32.0%) | 979 (23.1%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 784 (+42.9%) | 1,125 (+58.5%) | 968 (+40.5%) | 848 (+1.6%) | 998 (+27.2%) | 1,432 (+27.3%) |
| 매출원가 | 397 | 536 | 441 | 407 | 483 | 643 |
| 매출총이익 (률) | 388 (49.4%) | 589 (52.3%) | 527 (54.5%) | 440 (52.0%) | 515 (51.6%) | 789 (55.1%) |
| 판관비 (률) | 38.2 (4.9%) | 54.3 (4.8%) | 44.7 (4.6%) | 36.8 (4.3%) | 41.9 (4.2%) | 53.6 (3.7%) |
| 영업이익 (률) | 349 (44.6%) | 534 (47.5%) | 483 (49.8%) | 404 (47.6%) | 473 (47.4%) | 735 (51.3%) |
| 지배순이익 | 293 | 411 | 419 | 396 | 404 | 659 |
| 영업현금흐름 | 484 | 328 | 619 | 365 | 200 | 485 |
| CAPEX | 167 | 164 | 138 | 133 | 180 | 238 |
| FCF | 317 | 164 | 480 | 232 | 20 | 246 |
표에서 읽히는 것은 세 가지입니다 계산. 첫째, 매출총이익률이 46.8%(FY2021) → 52.2%(FY2025) → 53.5%(TTM)로 올라가는 동안 판관비율은 5.0% → 4.2%로 내려와, 영업이익률이 41.8% → 49.3%(TTM)가 됐습니다. 판관비 안에서 가장 큰 계정은 인건비이고, 광고선전비는 연 10억원 안팎입니다. 연구개발비는 판관비 계정이 아니라 원가에 들어가며, 성격별 분류의 경상개발비가 FY2025 131억원(매출의 3.5%)입니다. 둘째, FCF 마진은 FY2023에 16.2%로 낮았는데, 그해 유형자산 취득 685억원 가운데 626억원이 에코델타시티 신공장 부지 중도금·잔금(2023년 6~12월 지급)이었습니다(7장). TTM FCF 979억원도 영업현금흐름 1,668억원에서 신공장 공사비가 포함된 CAPEX 690억원을 뺀 값입니다. 셋째, 2026년 상반기 영업현금흐름은 685억원으로 전년 동기 812억원보다 적었고, 같은 기간 매출채권이 529억원 → 1,016억원으로 늘었으며 법인세 납부가 301억원(전년 동기 192억원)이었습니다. 1Q26 FCF 20억원은 이 운전자본·세금 효과가 한 분기에 몰린 숫자입니다.
6.1 손익 표 — 분기·반기·연간 상세
| (억원) | 2Q25 | 2Q26 | YoY | 1H25 | 1H26 | YoY | 2024 | 2025 | YoY |
|---|---|---|---|---|---|---|---|---|---|
| 매출액 | 1,125 | 1,432 | +27.3% | 1,909 | 2,430 | +27.2% | 2,782 | 3,725 | +33.9% |
| IC 테스트 소켓 | 799 | 1,024 | +28.1% | ~1,280 | 1,664 | +30% | 1,718 | 2,439 | +42.0% |
| 리노핀 | 217 | 319 | +46.9% | ~420 | 565 | +35% | 752 | 871 | +15.9% |
| 의료·기타 | 108 | 88 | −18.3% | ~210 | 201 | −4% | 312 | 414 | +32.8% |
| 매출원가 | 536 | 643 | +19.9% | 933 | 1,126 | +20.7% | — | — | — |
| 매출총이익 (GPM) | 589 (52.3%) | 789 (55.1%) | +34.0% | 976 (51.1%) | 1,304 (53.7%) | +33.5% | — | — | — |
| 판매비와관리비 | 54 (4.8%) | 54 (3.7%) | −1.3% | 93 (4.8%) | 96 (3.9%) | +3.3% | — | — | — |
| 영업이익 (OPM) | 534 (47.5%) | 735 (51.3%) | +37.6% | 884 (46.3%) | 1,208 (49.7%) | +36.7% | 1,242 (44.6%) | 1,770 (47.5%) | +42.5% |
| 기타수익 − 기타비용 | −25 | +107 | 환차 전환 | −21 | +138 | — | — | — | — |
| 금융수익 (이자) | 23 | 25 | — | 50 | 52 | — | — | — | — |
| 법인세 | 122 | 208 | 24.0% | 209 | 335 | 24.0% | — | — | — |
| 순이익 (NPM) | 411 (36.5%) | 659 (46.0%) | +60.4% | 705 (36.9%) | 1,063 (43.8%) | +50.9% | 1,133 (40.7%) | 1,520 (40.8%) | +34.1% |
| EPS (원) | 542 | 869 | — | 928 | 1,401 | — | 1,493 | 2,002 | — |
출처: 반기보고서(2026.06) 포괄손익계산서(별도), 사업보고서(2025.12) 요약재무정보. 분기 부문 매출은 뉴스핌(2026-08-18, LS증권 집계)·삼성증권(1Q26). 1H25 부문 매출(~)은 분기 집계의 합산 추정.
6.2 마진의 해부
매출총이익률 54% — 재료비가 매출의 17%
2025년 원재료 매입은 715억원(파이프 등 488억 68%, 도금류 227억 32%)으로 매출의 19%, 1H26은 627억으로 26%입니다(파업 대비 선매입 가능성). 나머지 원가는 인건비·감가상각·외주입니다. 종업원 706명의 1H26 급여 총액은 202억원(연 400억 수준, 매출의 8%), 감가상각은 연 133억(유형자산 상각, 매출의 3.6%)입니다. 즉 매출 100원의 원가 46원 중 재료 19원·인건비 8원·상각 4원·기타 15원이며, 매출이 늘어도 재료 외에는 거의 늘지 않습니다. 2Q26 GPM이 55.1%까지 오른 것은 믹스(핀 많은 소켓)와 레버리지의 합입니다 [확인 · 원재료·급여·상각 / 추정 · 분해].
판관비 4% — 영업이 없는 회사
판관비 96억(1H26)은 매출의 3.9%로, 연구개발비 131억(2025, 매출의 3.5%)의 대부분이 원가에 들어가는 것을 감안해도 극단적으로 낮습니다. 해외 판매의 대부분이 대리점 경유(수수료는 매출 차감 또는 원가)이고, 광고·마케팅이 거의 없습니다. 영업조직은 "대표이사 아래 2개 팀". 영업이익률 50%는 매출총이익률 54%에서 거의 그대로 내려온 것이며, 이는 레버리지의 축복이자 매출 감소 시 OPM이 그대로 깎이는 저주입니다.
순이익 착시 — 2Q26의 환차익 107억
2Q26 순이익 +60.4%는 영업이익 +37.6%보다 훨씬 큰데, 차이는 기타수익 110억(대부분 외화환산·외환차익, 2Q25는 환차손 65억)입니다. 매출의 84%가 수출이고 외화 매출채권·예금이 크므로 원/달러가 분기 내 50원 움직이면 세전이익이 50~100억 흔들립니다. 이 회사의 순이익은 영업이익 × 0.80~0.86 사이에서 환율에 따라 출렁이며, 2Q26의 46% 순이익률은 반복 가능한 숫자가 아닙니다. 지분법·일회성 처분이익은 없습니다(종속·관계회사 없음).
현금흐름 — CAPEX의 해
2025년 영업현금흐름은 순이익 1,520억에 상각 133억을 더한 1,600억 안팎(추정)이고(1차 기준 1,795억원 — 6장 표), CAPEX는 신공장 502억 + 기계장치 86억 등 약 600억, 배당 607억(DPS 800원, 성향 40%)입니다. 1H26에는 건설중인자산 282억이 추가되었고, 매출채권 487억 증가가 영업현금흐름을 눌렀을 것입니다(1차 기준 1H26 영업현금흐름 685억원, 전년 동기 812억원). 2026년 11월 완공까지 잔여 신공장 지출은 약 470억(총 972억 − 기지출 504억)이며(1차 기준 2026.6말 기지출 786억원 — 7장), 전액 자체 자금입니다 [확인 · 공시 / 추정 · OCF].
6.3 오퍼레이팅 레버리지 — 파업이 보여줄 반대 방향
매출이 +27% 늘 때 영업이익이 +37% 는 것이 2Q26의 레버리지입니다. 반대로 3Q26에 LS증권 추정처럼 매출이 1,432억 → 1,016억(−29% QoQ)으로 줄면, 재료비 외 원가·판관비가 거의 고정이므로 영업이익은 735억 → 467억(−36%)으로 매출보다 더 크게 빠지고 OPM은 46%로 내려옵니다. 여기에 파업 타결 시 상반기 성과급 300~700%(사측 제안)가 3Q 또는 4Q에 일시 인식되면 — 기본급 기준 월 급여 약 34억(연 400억 ÷ 12)의 300~700%는 100~240억원으로 — 해당 분기 OPM이 추가로 10~20%p 내려갈 수 있습니다 [추정 · 성과급 기준이 기본급인지 통상임금인지 미확인]. 노조 요구안대로 "상여 800% 고정 + 영업이익 15%"가 관철되면 연 영업이익 2,000억 기준 300억 + 상여 고정화분이 매년 반복되어 OPM이 구조적으로 5~8%p 낮아집니다. 회사가 "경기와 무관한 고정비"를 거부한 이유가 이 숫자입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
차입금 0원, 현금과 금융자산 4,483억원, 배당성향 40% 안팎, 그리고 신공장 972억원을 전액 자체 자금으로 짓는 중입니다. 번 돈은 금융자산과 공장으로 쌓이고, 자사주 매입은 하지 않습니다.
7.1 재무상태 요약 — 차입 0, 금융자산 4,483억
| 항목 | 2025.12말 | 2026.6말 | 비고 |
|---|---|---|---|
| 현금및현금성자산 | 852 | 868 | 보통예금 |
| 유동 기타금융자산 | 3,700 | 3,400 | 정기예금·채권성 (상각후원가) |
| 비유동 기타금융자산 | 234 | 215 | 당기손익-공정가치 등 |
| 현금 + 금융자산 | 4,786 | 4,483 | 1H26 배당 607억 지급 후 |
| 매출채권 | 529 | 1,016 | 4.3절 — 3Q 확인 항목 |
| 재고자산 | 155 | 205 | — |
| 유형자산 (그중 건설중인자산) | 2,280 (1,295) | 2,627 (1,577) | 신공장 진척 |
| 자산총계 | 7,919 | 8,569 | — |
| 차입금·사채 | 0 | 0 | 차입 계정 없음 · 리스부채 1억 → 2억 |
| 부채총계 | 607 | 801 | 기타채무·법인세부채 증가 |
| 자본총계 | 7,312 | 7,768 | 부채비율 8.3% → 10.3% |
7.2 주주환원 — 배당성향 40% 안팎, 자사주 매입 없음
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 공시 DPS (액면 대비) | 2,500원 (500%) | 3,000원 (600%) | 3,000원 (600%) | 3,000원 (600%) | 800원 (800%) |
| 조정 DPS (액면 100원 기준) | 500원 | 600원 | 600원 | 600원 | 800원 |
| 배당총액 (억원) | 379 | 455 | 455 | 455 | 607 |
| 당기순이익 (억원) | 1,038 | 1,144 | 1,109 | 1,133 | 1,520 |
| 배당성향 | 36.6% | 39.8% | 41.1% | 40.2% | 40.0% |
| 자사주 매입 | 없음 | 없음 | 없음 | 없음 | 없음 |
7.3 신공장 — 부지 702억 + 공장·장비 972억, 전액 자체 자금
| 항목 | 금액 | 시점·비고 |
|---|---|---|
| 부지(산업33블록) 매입 지급 합계 | 701.5 | 계약 2022-12-22(한국수자원공사) · 계약금 75.5억(2022-12) + 중도금·잔금 626.1억(2023-06~12) · 2024-05-21 토지사용승낙 |
| 공장신설·장비 총 소요자금 (토지 제외) | 971.8 | 이사회 결의 2024-11-08 · 투자기간 2024.11.11~2026.11.10 · 목적 "제품 생산능력 증대 및 R&D역량 확대" |
| 기지출 (2026.6말) | 785.5 | 1H26 건설중인자산 증가 282억(II-3 유형자산 표) |
| 잔여 소요 (계산) | 186.3 | 2H26 지출 예정분 · "시설투자에 소요되는 자금은 자체 자금으로 조달"(사업보고서) |
| 건설중인자산 장부 (2026.6말) | 1,576.7 | 완공 시 유형자산 대체 → 상각 개시 |
정리하면 이 회사의 자본배분은 단순합니다 계산. FY2021~FY2025 5년간 영업현금흐름 합계 6,391억원 중 CAPEX(유형·무형자산 취득)가 2,050억원(부지 대금 포함), 배당금 지급이 1,973억원이었고, 나머지는 금융자산으로 쌓였습니다. 같은 기간 차입·증자·자사주 매입은 없었습니다. 순현금은 시총의 7.2%에 그쳐, 배수를 설명하는 변수는 대차대조표가 아니라 이익입니다(9.2절 "PBR 8배 — 자산이 아니라 이익이 가치")
8업황 사이클과 주가 — 최근 10년
1978년 프로브 국산화에서 출발해 스마트폰 AP·RF 테스트 수요와 함께 컸고, 2025년 AI·ASIC 수혜 인식으로 코스닥 시총 톱10에 들어섰습니다. 2026년에는 4월 고점 129,000원에서 81,400원으로 37% 내려왔습니다.
8.1 역사 — 언제·왜 1위가 됐나
| 시기 | 사건 | 의미 |
|---|---|---|
| 1978 | 이채윤(1950년생, LG전자 출신) 부산에서 창업. 당시 전량 수입하던 검사용 프로브 국산화 | "국내 최초 LEENO PIN 개발"(공시) |
| 1996 / 2001 | 법인 전환 / 코스닥 상장 | 상장 후 무차입·무증자 25년 |
| 2010 | 지멘스와 초음파 프로브 부품 전략 파트너십 | 미세가공 역량의 2차 용도 확보 |
| 2000~2019 | 평균 영업이익률 34.7%(이데일리 2020) | 스마트폰 AP·RF 테스트 수요와 함께 성장 |
| 2022.12 | 에코델타시티 부지 745억 매입 계약 | 본사 확장 이전 결정 |
| 2024.11 | 신공장 972억 투자 이사회 결의(2026.11 완공) | 생산능력 매출 기준 4,500억 → 9,500억(회사) |
| 2025 | 매출 +33.9%, OPM 47.5%, 코스닥 시총 톱10 진입 | AI·ASIC 수혜 인식 확산 |
| 2026.4~6 | 창업자 블록딜 700만주(9.18%) · 노조 설립 · 7/23 파업 | 지배구조·노무 변수 등장 |
최근 10년 주가·PER 밴드 추이(연도별 고저·배수)는 1차 자료로 대조하지 못했습니다. 9장의 "과거 10년(2015~2023년 PER 15~30배)" 밴드는 2026-10-02 판의 서술이며, 거래소(KRX) 시세 원자료로 연도별 표를 채울 예정입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
6조 2,036억원을 설명하려면 2028년에 무엇이 사실이어야 하는가.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 33.0배 계산 | TTM 지배순이익 1,878억원 (2025 순이익 1,520억 − 1H25 705억 + 1H26 1,063억) |
| EV/EBIT | 27.5배 계산 | EV 5조 7,553억 = 시총 − 순현금 4,483억(2026.6말) · TTM 영업이익 2,094억원 |
| PBR | 7.99배 계산 | 2026.6말 자본총계 7,768억원 |
| FCF 수익률 | 1.6% 계산 | TTM FCF 979억원(영업현금흐름 1,668억 − 유형·무형자산 취득 690억) ÷ 시총 |
| P/FCF | 63.4배 계산 | 시총 ÷ TTM FCF 979억원 |
| 배당수익률 | 0.98% 계산 | 2025 결산 DPS 800원 ÷ 종가 |
9.1 시장이 가격에 넣은 것을 역산
| 접근 | 계산 | 결과 | 해석 |
|---|---|---|---|
| 현 배수 | 시총 6.20조 ÷ 2025 NI 1,520억 · ÷ 2026E NI 1,942억(컨센서스 EPS 2,548원) | PER 40.8배 · 31.9배 | 2027E EPS 2,876원 기준 28.3배 |
| EV/EBIT | EV 5.76조 ÷ 2025 OP 1,770 · ÷ 2026E 2,080 | 32.5배 · 27.7배 | ISC·WinWay 대비 낮고 국내 장비주 대비 높음 |
| 역산 ① — 적정 배수 25배 | 시총 6.20조 ÷ 25 = 필요 순이익 2,480억 → OP 2,880억 → OPM 48%에서 매출 6,000억 | 2028E 매출 6,000억 필요 | 이 리포트 베이스(5,390) 초과, 불(6,990) 미달 — 시장은 베이스~불 중간, AI/HPC 매출 약 2,000억(2028)을 가격에 넣고 있음 |
| 역산 ② — 피어 수렴 (PER 45배) | 6.20조 ÷ 45 = 1,380억 — 2025년 순이익으로 이미 달성 | — | 시장이 리노에 ISC 수준 배수를 주면 현 주가는 2025년 이익만으로 정당화. 즉 지금 주가는 "배수 디스카운트 유지 + 성장"과 "배수 수렴 + 성장 없음" 중 하나를 선택한 가격 |
| 역산 ③ — 베어 가치 | 2028 NI 1,280 × 20배 + 순현금 0.45조 | 3.0조 (−52%) | 9.2절 |
| 역산 ④ — 불 가치 | 2028 NI 3,010 × 30배 + 순현금 | 9.5조 (+53%) | AI 양산 진입 + 배수 수렴 |
| 증권사 목표가 (2026-04~08) | 하나 17만 · 삼성 15만 · 메리츠 14만 · 신한 14만 · 한국 13.7만 · 키움 12만 · LS 11만(8월 하향) | 컨센서스 103,500원 | 목표 PER 46~58배를 2026~27E EPS에 적용. 파업 이후 하향 시작 |
① 2027년 매출 5,200억 이상(컨센서스) — 2년 CAGR 18%. 2025년 +34%, 1H26 +27%의 관성이면 가능하지만, 3Q26 파업으로 2026년이 4,400억대에 멈추면 2027년에 +18%가 아니라 +25%가 필요해짐. ② OPM 47% 이상 유지 — 노조 합의가 성과급 고정화를 피해야 함. ③ AI/HPC 매출이 공시 또는 IR에서 확인 — 현재 회사는 용도별 매출을 밝히지 않으며, 증권사도 "대형 폼팩터 소켓 수요 강함" 이상을 말하지 못함. 15,000핀·수랭 Lid가 매출로 나타나는 시점이 재평가 트리거. ④ 지배구조 안정 — 창업자 잔여 지분 25.48%의 향방(2차 블록딜·경영권 매각·승계 중 무엇이든)이 정해지기 전까지 배수는 피어 하단에 머물 가능성.
9.2 하방은 무엇이 받치는가
순현금 4,483억, 차입 0, 배당성향 40%, 매출의 90%가 소모품. 그리고 신시장이 0이어도 OP 1,500억을 내는 본업.
| 항목 (2026.6말, 억원) | 금액 | 비고 |
|---|---|---|
| 현금및현금성자산 | 868 | 보통예금 |
| 유동 기타금융자산 (상각후원가) | 3,400 | 정기예금·채권성 — 즉시 현금화 가능 |
| 비유동 당기손익인식 금융자산 | 215 | 펀드·출자 등 — 유동성 낮음 |
| 차입금·사채 | 0 | 재무상태표에 차입 계정 없음. 리스부채 2억 |
| 순현금 (현금+유동금융) | 4,268 | 비유동 포함 시 4,483 |
| 부채총계 | 801 | 매입채무 77 · 기타채무 318 · 법인세부채 330 · 장기종업원급여 63 |
| 자본총계 / BPS | 7,768 / 10,192원 | PBR 7.99배 |
| 유형자산 (장부) | 2,627 | 토지 263 + 건물 291 + 기계 469 검증 후 수정 + 건설중 1,577 등. 신공장 토지 745억(취득가)은 에코델타시티 산업용지 |
| 시가총액 (81,400원) | 62,036 | 76,211,850주 · 자기주식 316,250주(0.4%) |
| EV (시총 − 순현금 4,483) | 57,553 | — |
| EV / EBIT 2025 (1,770) | 32.5배 | EV/EBITDA 2025 (1,902) 30.3배 |
| EV / EBIT 2026E (LS 2,080 · 메리츠 2,157) | 26.7~27.7배 | — |
| EV / EBIT TTM (1H26 1,208 + 2H25 887 = 2,095) | 27.5배 | 1차 분기 합산 2,094억 기준 27.5배 (6장 표) |
| 배당 (2025 결산) | 607 (DPS 800원) | 배당성향 40.0% · 수익률 0.98% · 2026E DPS 910원(컨센서스) |
| 자사주 매입 | — | 최근 신규 매입 공시 없음. 밸류업 공시 미확인 |
9.2.1 최악 시나리오(신시장 0)의 가치
AI/HPC 소켓이 전혀 늘지 않고 모바일 본업이 연 −3%로 줄어드는 베어 시나리오(3.4절)에서 2028년 영업이익은 약 1,490억, 순이익 1,280억입니다. 이 회사가 그냥 "OPM 42%의 모바일 R&D 소켓 회사"로 남는다면, 소모품·무차입·배당 40%를 감안해 PER 18~22배를 주는 것이 과거 10년(2015~2023년 PER 15~30배)의 밴드 하단 수준입니다. 1,280억 × 20배 = 2.56조 + 순현금 0.45조 = 약 3.0조원, 주당 39,000~40,000원이 "AI가 전부 틀렸을 때"의 가치입니다 [추정]. 현 시총 6.2조 대비 −52%이고, 2025년 1월 저점(약 36,000원대, 분할 조정)과 비슷합니다. 반대로 말하면 현 주가의 절반은 본업이, 절반은 AI 가설이 받치고 있습니다.
9.2.2 하방을 두껍게 하는 것과 얇게 하는 것
두껍게
- 순현금 4,483억 — 시총의 7%지만 연 CAPEX·배당을 전부 자체 조달하고도 남는 규모
- 매출 90%가 소모품(핀 교체·리비전마다 재주문) — 2019년(매출 −12%)·2023년(−8%)에도 OPM 37~45% 유지
- 배당성향 40% 유지 시 2026E DPS 910~1,000원
- 부산 산업용지 7.3만㎡ + 신공장(장부 1,700억) — 재조달 가치 이상
- 고객 1,400여 곳 — 상위 3사 55%지만 롱테일이 +64% 성장
얇게
- 수주잔고 한 달 미만 — 분기 전 가시성 없음
- 창업자 75세, 지분 25.48%, 승계자 없음 — 블록딜 잔여 1,942만주(2.5조원)의 오버행 또는 경영권 변동
- 노조 미타결 — 성과급 고정화 시 OPM −5~8%p 구조적 하락
- 신공장 상각 연 +50~100억(2027~) + 이전 안정화 2~3년(회사)
- PBR 8배 — 자산이 아니라 이익이 가치. 이익이 꺾이면 자산 하방은 멀리 있음(BPS 10,192원)
10리스크와 반증 조건
이 논지가 깨지는 방식과, 다음 분기에 무엇을 보면 알 수 있는지.
| 리스크 | 구체적 내용 | 발생 시 영향 | 확인 방법 | 심각도 |
|---|---|---|---|---|
| 노조 미타결 · 재파업 | 9/23 복귀는 "현장 투쟁 전환". 부분 파업 가능성 유지. 쟁점은 성과급 고정화 | 3Q26 매출 −29% QoQ(LS) · 성과급 일시 인식 100~240억 · 고정화 시 OPM −5~8%p 영구 | 노사 합의 공시·보도, 3Q 보고서 급여 총액, 4Q 영업이익률 | 높음 |
| 지배구조 · 오버행 | 창업자 75세, 25.48%, 2세 무지분, 회사 "매각·승계 없음", IB "매각 수순" 해석. 블록딜 12% 할인 전례 | 2차 블록딜 시 −10~15% 급락 전례 · 경영권 변동 시 R&D 문화·리드타임 해자 훼손 가능 | 임원·주요주주 거래계획보고서, 5% 보고서 | 높음 |
| 모바일 수요 · 고객 집중 | 매출 60%+ 스마트폰 · 상위 3사 55% · 메모리 가격 급등으로 스마트폰 역성장 우려 | A사(추정 퀄컴) 매출 −20% 시 전사 −5% | 주석 '주요 고객' 반기별 · 퀄컴·애플 실적 | 중간 |
| AI 양산 진입 실패 | ISC·WinWay가 양산 선점. 리노 5,000핀 코액셜 "양산 진행"이 매출로 안 이어질 가능성 | 베어 시나리오(2028 매출 3,545) — 배수 디스카운트 지속 | 소켓 평균단가(생산실적÷매출) 추세, 상위 3사 외 매출 성장률 | 중간 |
| 신공장 이전 | 2026.11 완공 · 설비 이동 · "안정화 2~3년"(회사) · 상각 증가 | 1~2개 분기 생산 차질 · 연 상각 +50~100억 · 2027 OPM −1~2%p | 건설중인자산 → 유형자산 전환 시점, 4Q26·1Q27 매출 | 중간 |
| 환율 | 매출 84% 수출 · 외화 채권·예금 | 원/달러 −50원 시 세전 −50~100억/분기 | 기타수익·기타비용 | 낮음~중간 |
| 매출채권 급증 | 529 → 1,016억 (52일 → 76일) | 2Q 밀어내기였다면 3Q 매출 추가 하락 | 3Q 매출채권 잔액 | 낮음~중간 |
| 경쟁 · 가격 | 대만·중국 소켓사, 러버 확산, 고객 이원화(D사 10% 미만 하락) | 양산 소켓 단가 하락 — 2025년 단가 −3% 재현 | 소켓 평균단가, GPM | 낮음~중간 |
| 수출 규제 | 중국 팹리스 매출(비중 미공시)에 대한 미국 규제 확대 | — | 지역별 매출 미공시 — 확인 불가 | 미확인 |
① 3Q26 매출이 1,016억(LS) 위인가 아래인가, 그리고 OPM. 62일 파업에 매출이 −29% QoQ에 그치면 비노조 인력·재고로 버틴 것이고, 그 이하면 고객 이탈 신호. ② 노사 합의 내용 — 성과급이 "일시"인지 "고정"인지. ③ 소켓 평균단가(생산실적 ÷ 소켓 매출)가 145만원 위에서 유지되는가 — 핀 수 증가 가설의 유일한 공시 지표. ④ 주요 고객 B·C의 방향 — C사(추정 TSMC) −5%가 지속되는지, 상위 3사 외 매출이 계속 +30% 이상인지. ⑤ 매출채권이 600억대로 복귀하는가. ⑥ 연구개발 실적 표에서 "15,000핀 Large Device 소켓", "수냉식 쿨러 Lid"가 '계획'에서 '실적(양산 진행)'으로 옮겨가는가 — AI 양산 진입의 공시상 첫 증거. ⑦ 창업자 지분 — 추가 거래계획보고서 유무. ⑧ 신공장 완공·이전 공시와 2027년 CAPEX 가이던스.
10.1 냄새 — 정황 증거 정리
회사 IR이 크게 말하지 않지만 정황으로 드러나는 것들. 3개 이상 독립 출처로 교차검증된 것과 안 된 것을 구분합니다.
| 정황 | 출처 1 | 출처 2 | 출처 3 | 교차검증 | 의미 |
|---|---|---|---|---|---|
| ① 15,000핀·수랭 Lid — 2027년 9x 레티클 패키지와 숫자가 맞는다 | 사업보고서 II-6 연구개발 계획: "15,000핀 이상 Large Device Socket·Lid", "수냉식 쿨러 Lid", 실적: "5,000핀·70×70mm 코액셜 양산 진행", "High Power Lid 개발 완료" | leeno.com: Large Device Socket 9,XXX핀(1.0mm)·224Gbps, Cooling Lid 400/500/700W | TSMC 로드맵(3DInCites·TrendForce·Tom's HW): 9x 레티클 기판 120×120mm+(≈14,400 볼 자리) 2027, 전력 "수천 W" | 강 — 3개 독립 출처, 숫자 일치 | 리노가 차세대 AI 패키지 사양을 미리 개발 과제로 올려 둠. 다만 양산 수주가 아닌 '개발 계획' |
| ② 2026년 성장은 수량이 아니라 단가 — 핀이 많이 박힌 소켓 | DART 생산실적: 소켓 단가 2025 128만 → 1H26 145만원(+13%), 핀 단가 1,339 → 1,588원(+19%) | 메리츠(2026-05): WMCM 적용 AP 소켓 핀 수 증가, ASP +15% / 신한(2026-05): "리노핀 가격 상승" | Teradyne·Advantest: 디바이스당 테스트 콘텐츠·인서션 증가 | 강 | "핀 수 = 단가" 가설이 공시 데이터로 확인. AI든 모바일이든 복잡한 패키지가 리노 매출을 키움 |
| ③ 파운드리(TSMC 추정)가 10% 고객 — AI 칩에 간접 노출 | DART 주석 33: C사 2024 324 → 2025 584억(+80%), 1H26 −5% | 이데일리 중견기업해부(2026-04): "애플·TSMC 매출 33%" (B+C 32.2%와 일치) | 핀포인트뉴스(2025-11): "엔비디아·퀄컴·TSMC 등 1,400여 고객, 구글 TPU 관련 공급" | 중 — 고객명은 언론 추정, 공시는 익명 | TSMC가 고객이면 엔비디아·구글·브로드컴 칩의 R&D 테스트에 TSMC 경유로 들어갈 수 있음. 2025년 급증 → 2026년 정지는 2nm/WMCM 브링업 사이클일 가능성 |
| ④ 상위 3사 밖 롱테일이 +64% — ASIC·중국 팹리스 | DART: 2025 상위 3사 외 매출 1,030 → 1,694억 | thebuildout.ai: "그레이터 차이나 신규 팹리스 고객 확보" | 한국경제(2025-11): "ASIC 시장 확대 시 소켓 수요 증가" (메리츠·키움 인용) / 키움(2026-05): "빅테크 AI ASIC 출시로 실적 개선" | 중 — 숫자는 확인, 구성은 추정 | R&D 소켓의 전방(설계 건수)이 실제로 늘고 있음 |
| ⑤ 신공장 캐파 2배 = 양산 진출 선언 | DART: 신공장 972억 + 토지 745억, 2026.11 완공, "생산능력 증대 및 R&D 역량 확대" | 디일렉(2026-03): 회사 "매출 기준 4,500억 → 9,500억" | SK증권(2025-06): "2026 하반기 신공장 완료, 2027부터 외형 성장 가속 · 대면적 AI·ASIC·차량 SoC 확장" / Invest Korea: 신규 고용 200명 | 강 | R&D 소켓만으로는 9,500억 캐파를 쓸 수 없음 — 양산 소켓 비중 확대가 회사의 의도. 공급이 수요를 앞서는 리스크 동반 |
| ⑥ 파업 중에도 한국 소켓 수출은 꺾이지 않았다 | 관세청 HS 8536.69.1000: 2026-08 +22.4%, 09 +6.8% | 복수 언론: 7/23~9/23 전면 파업, 665명 중 340명 참여 | DART 반기: 매출채권 529 → 1,016억, 재고 155 → 205억 | 약 — 미확인 | 리노가 출하를 유지했는지(비노조 325명·재고), 경쟁사가 메웠는지, 통계가 희석됐는지 불명. 3Q 보고서로 판정 |
| ⑦ 리노핀의 프로브카드 진출 — 소켓 밖 두 번째 칸 | DART II-6: "Fine Pitch Wafer Test용 Coaxial Interface — 프로브카드 시장 대체, 양산 진행", "TSV용 프로브카드", "55㎛ 핀", "Logic/Memory WLC 프로브카드" | leeno.com: Probe Head · Coaxial Probe 제품군 | FormFactor TTM +18%, PER 92 — 프로브카드 시장의 AI 수혜 | 약~중 — 매출 규모 미공시 | 웨이퍼 테스트(KGD) 비중이 늘면 패키지 소켓이 줄 수 있는데, 리노는 그 반대편 칸에도 핀을 팔려 함. 헤지이자 옵션 |
| ⑧ 경영권 매각 수순 | DART: 거래계획보고서(2026-04-24) → 700만주·104,500원 매각(06-12), 지분 25.48% | 한국경제(2026-05-25)·리드경제: IB "경영권 매각 사전 준비", PEF·해외 SI 타진 / 더벨: "2세 승계 포기 수순" | 디일렉(2026-03-26): 회사 "매각설·승계 모두 사실무근" | 상충 — 회사 부인 vs 시장 해석 | 어느 쪽이든 2027년 3월 대표이사 임기 만료 전후가 분기점. 매각 시 ISC(SK)·대만·PEF가 후보라는 추측은 미확인 |
| ⑨ 의료 부문의 실체 — 인공관절이 아니라 초음파 프로브 | DART: "초음파 프로브 등에 적용되는 부품", 2010년 지멘스 전략 파트너십 | leeno.com: "Medical solutions — flexible PCBs for catheters" | 이데일리(2020): 지멘스 초음파 진단기 부품 1Q20 72억 | 강 | 사전조사의 "인공관절 임플란트 부품?"은 검증 후 수정 — 근거 없음. 의료는 지멘스 단일 고객 초음파 프로브 연성회로·카테터 부품 |
가장 강한 냄새는 ①과 ②입니다 — 회사가 공시한 숫자(15,000핀, 145만원, 1,588원)가 외부 로드맵(120×120mm, HBM4, 2nm·WMCM)과 맞아 들어간다는 것. 두 번째는 ③·④ — 고객 구성이 '퀄컴 한 곳'에서 '파운드리 + 롱테일 ASIC'으로 바뀌는 중이라는 것. 가장 약한 것은 ⑥ — 파업의 실제 생산 영향은 아직 아무도 모릅니다. 그리고 ⑧은 냄새가 아니라 안개입니다 — 이 회사의 다음 3년을 결정할 변수인데 공개 정보로는 방향을 알 수 없습니다.
11Bull / Bear
강세론과 약세론을 이 문서의 3·5·9·10장 문장으로 맞세웠습니다. 어느 쪽이든 갈림길은 "AI 양산 소켓 진입이 매출로 확인되는가"와 "노사·지배구조가 마진과 배수를 깎는가"입니다.
▲ 강세론
- 1H26 단가 +13%와 핀 단가 +19%는 핀이 더 많이 박힌 비싼 소켓(대면적·코액셜·2nm AP·WMCM)이 늘고 있다는 뜻입니다. (2.2절)
- 리노공업이 "15,000핀 이상 Large Device 소켓 안정화"를 과제로 올린 것은 2027년 9x 레티클 패키지(120×120mm ≈ 14,400개 볼 자리)와 정확히 맞는 숫자입니다. (3.2절)
- 상위 3사 바깥 매출이 2025년 +64%(1,030 → 1,694억)로 가장 빨리 늘었습니다 — AI R&D 소켓 가설과 방향이 같습니다. (4장)
- R&D 소켓만으로는 9,500억 캐파를 쓸 수 없음 — 양산 소켓 비중 확대가 회사의 의도. (10.1절 ⑤)
- 리노공업이 양산 AI 레퍼런스를 확보하면 배수가 피어로 수렴한다는 것이 매수 측 논리입니다. 역산 ④ 불 가치: 2028 NI 3,010 × 30배 + 순현금 = 9.5조 (+53%) — AI 양산 진입 + 배수 수렴. (9장)
- 순현금 4,483억 — 연 CAPEX·배당을 전부 자체 조달하고도 남는 규모. 매출 90%가 소모품 — 2019년(매출 −12%)·2023년(−8%)에도 OPM 37~45% 유지. (9.2절)
▼ 약세론
- AI 양산 소켓에서 리노공업의 지위를 R&D 소켓의 지위로 가정하면 안 됩니다. AI 양산 소켓의 현재 주역은 ISC와 WinWay입니다. (0장·5장)
- 베어 시나리오는 2025년보다 매출이 줄어듭니다 — 스마트폰 칩 설계 건수가 줄고 AI 양산 진입이 실패하면 R&D 소켓만으로는 OPM 50%짜리 3,500억 회사로 남습니다. (3.4절)
- 1,280억 × 20배 = 2.56조 + 순현금 0.45조 = 약 3.0조원, 주당 39,000~40,000원이 "AI가 전부 틀렸을 때"의 가치입니다 — 현 시총 6.2조 대비 −52%. (9.2절)
- 노조 요구안대로 "상여 800% 고정 + 영업이익 15%"가 관철되면 OPM이 구조적으로 5~8%p 낮아집니다. (6.3절)
- 창업자 75세, 지분 25.48%, 승계자 없음 — 블록딜 잔여 1,942만주(2.5조원)의 오버행 또는 경영권 변동. (9.2절)
- 수주잔고 한 달 미만 — 분기 전 가시성 없음. 신공장 상각 연 +50~100억(2027~) + 이전 안정화 2~3년(회사). (9.2절)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기(3Q26 보고서, 11월 중순)부터 볼 여덟 개 항목과 리스크 표의 확인 방법을 일정 순으로 모았습니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 중순 (3Q26 분기보고서) | ① 3Q26 매출이 1,016억(LS) 위인가 아래인가, 그리고 OPM — 62일 파업에 매출이 −29% QoQ에 그치면 비노조 인력·재고로 버틴 것이고, 그 이하면 고객 이탈 신호 | LS 추정 매출 1,016억·영업이익 467억 · 2Q26 매출 1,432억·OPM 51.3% | DART 분기보고서 포괄손익계산서 |
| 수시 (타결 시) | ② 노사 합의 내용 — 성과급이 "일시"인지 "고정"인지 | 사측안 상반기 경영성과급 700% 일시 또는 300%+기본급 인상 · 노조 초기안 연 800% 상여 고정 + 영업이익 15% | 공시·보도, 3Q 보고서 급여 총액, 4Q 영업이익률 |
| 2026-11 (3Q26) | ③ 소켓 평균단가(생산실적 ÷ 소켓 매출)가 145만원 위에서 유지되는가 — 핀 수 증가 가설의 유일한 공시 지표 | 1H26 144.9만원 · 2025 127.6만원 | DART II-3 생산실적 · II-4 매출실적 |
| 반기·연간 (주석 주요 고객) | ④ 주요 고객 B·C의 방향 — C사(추정 TSMC) −5%가 지속되는지, 상위 3사 외 매출이 계속 +30% 이상인지 | 1H26 A 579 · B 476 · C 303억 · 상위 3사 55.9% | DART 재무제표 주석 '부문별 보고' |
| 2026-11 (3Q26) | ⑤ 매출채권이 600억대로 복귀하는가 | 2025말 529억 → 2026.6말 1,016억 | DART 재무상태표 |
| 2027-03 (사업보고서) · 분기 | ⑥ 연구개발 실적 표에서 "15,000핀 Large Device 소켓", "수냉식 쿨러 Lid"가 '계획'에서 '실적(양산 진행)'으로 옮겨가는가 — AI 양산 진입의 공시상 첫 증거 | 현재 '연구개발 계획' 단계 · 5,000핀 코액셜은 '양산 진행' | DART II-6 연구개발활동 |
| 수시 | ⑦ 창업자 지분 — 추가 거래계획보고서 유무 | 25.48% (2026-06 블록딜 후) | DART 임원·주요주주 거래계획보고서, 5% 보고서 |
| 2026-11-10 전후 · 4Q26 | ⑧ 신공장 완공·이전 공시와 2027년 CAPEX 가이던스 — 건설중인자산이 유형자산으로 전환되는 시점 | 총 소요 972억 · 기지출 786억(2026.6말) · 건설중인자산 1,577억 | DART 신규시설투자 진행공시 · 분기보고서 II-3 |
| 매월 초 | 한국 IC 테스트 소켓 수출(HS 8536.69.1000) 월별 증감 | 12개월 누계 10.9억 달러(+3.1%) · 2026-08 +22.4% · 09 +6.8% | 관세청 수출입 통계 |
| 매 분기 | 환율 효과 — 기타수익·기타비용 | 2Q26 +107억 (2Q25 −25억) | DART 포괄손익계산서 |
13용어집
이 리포트에 나오는 기술·투자 용어.
- 테스트 소켓 / 콘택터
- 칩을 테스트 장비에 전기적으로 연결하는 '임시 자리'. 칩의 볼 하나마다 접점이 있음 — 이 리포트에서: 리노공업 매출의 65~72%
- 포고핀 (스프링 콘택트 프로브)
- 관 속에 스프링을 넣은 가느다란 접점. 누르면 들어가고 놓으면 나옴 — 이 리포트에서: 리노핀. 매출의 23%가 단품, 나머지는 소켓 안에
- 러버(엘라스토머) 소켓
- 실리콘 시트에 금속 입자 기둥을 세운 접점. 얇고 고주파에 유리 — 이 리포트에서: ISC의 주력. AI 양산에서 포고핀의 경쟁자
- 코액셜(동축) 핀·소켓
- 신호 핀을 접지 실드로 감싸 임피던스 50Ω을 맞춘 구조. 케이블의 동축선을 핀 크기로 만든 것 — 이 리포트에서: 고속·고주파 테스트용 고단가 소켓. 리노 "5,000핀 코액셜 양산 진행"
- 피치 (pitch)
- 접점 사이 간격. 0.3mm = 머리카락 3~4개 폭 — 이 리포트에서: 작을수록 핀 가공 난이도·단가 ↑. 리노 80㎛ 개발, 55㎛ 계획
- R&D(엔지니어링) 소켓 vs 양산 소켓
- 새 칩 검증용 소량 맞춤 소켓 vs 같은 칩 대량 테스트용 소켓 — 이 리포트에서: 리노 60:40. 전자는 설계 건수, 후자는 출하량에 비례
- Final Test (FT) · SLT · 번인
- 패키지 완성 후 전기 검사 · 실제 시스템에 꽂아 돌리는 검사 · 고온에서 오래 돌려 초기 불량 걸러내는 검사 — 이 리포트에서: 소켓이 쓰이는 세 단계. AI 칩은 SLT·번인 시간이 길어 소켓 소요 ↑
- 로드보드 · 핸들러 · 테스터(ATE)
- 소켓이 올라가는 회로기판 · 칩을 집어 소켓에 넣는 로봇 · 신호를 주고 측정하는 장비 — 이 리포트에서: 리노는 셋 다 안 만듦. 소켓만
- CoWoS · 레티클 · 인터포저
- TSMC의 2.5D 패키징 · 노광 한 번에 찍는 면적(약 858mm²) · 칩들을 얹는 실리콘 중간 기판 — 이 리포트에서: 패키지가 커지는 로드맵 = 볼 수·소켓 핀 수 증가
- WMCM
- Wafer-level Multi-Chip Module. 웨이퍼 레벨에서 여러 칩을 한 모듈로 패키징(애플 A20 등에 적용 보도) — 이 리포트에서: AP 소켓 핀 수·ASP +15%(메리츠)의 근거
- HBM4
- 고대역폭 메모리 4세대. 2048비트 인터페이스, 채널당 64비트 DDR(JEDEC JESD270-4) — 이 리포트에서: 테스트 신호 속도 ↑ → 코액셜 수요. 단, HBM 자체는 리노 매출 아님
- 쿨링 리드 (Lid)
- 소켓 위에서 칩을 누르면서 열을 빼내는 덮개. 공랭·수랭·TEC — 이 리포트에서: 리노 400/500/700W. AI 칩 1,000W+ 대응이 과제
- OSAT
- 패키징·테스트 외주 전문사(ASE·앰코·JCET·KYEC) — 이 리포트에서: 양산 소켓의 발주 주체. 리노의 약한 고리
- EV / EBIT
- (시총 − 순현금) ÷ 영업이익. 현금을 뺀 사업 자체의 배수 — 이 리포트에서: 리노 32.5배(2025) — 가격에 든 기대의 크기
- 오버행
- 대주주 등이 팔 수 있는 대량 주식이 시장에 부담으로 걸려 있는 상태 — 이 리포트에서: 창업자 잔여 25.48%
- HS 8536.69.1000
- 관세청 품목 분류 — IC 테스트 소켓 수출 통계 코드 — 이 리포트에서: 월별 수출로 업황 추적 (단, 다른 품목 혼입 가능)
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 모든 수치는 원문에서 다시 확인하시기 바랍니다.
- 제품별·용도별(AI/HPC vs 모바일) 매출, R&D:양산 소켓 비중 — 회사가 공시하지 않습니다. 3.4절의 TAM·SAM·SOM과 2028E 시나리오는 작성자 가정입니다.
- 주요 고객 A·B·C의 정체 — 공시는 익명이며, 퀄컴·애플·TSMC 추정은 증권사·언론 보도의 교차입니다.
- 국가별 매출 — 회사는 "모든 외부고객 수익이 한국에 귀속"으로 기재합니다.
- 분기 단독 품목별 매출(2Q26 소켓 1,024억·리노핀 319억 등)과 1H25 품목 매출(~)은 증권사 집계(뉴스핌·LS증권·삼성증권)이며 DART 분기 단독 품목 매출로는 대조하지 못했습니다.
- 증권사 추정치·목표가, 피어(ISC·WinWay·FormFactor·Cohu) 시세·배수, TAM 기관 추정, 관세청 HS 8536.69.1000 통계는 2차 자료로 인용했습니다.
- 최근 10년 주가·PER 밴드(8장) — 보강 필요.
- 2026-10-02 판 수치와 1차 자료의 차이: 2025년 영업현금흐름 "1,600억 안팎(추정)" → 1차 1,795억원 · 신공장 기지출 "504억"(2025말 기준) → 2026.6말 786억원 · 하방 표 유형자산 내역 건물 296→291억, 기계 401→469억(2026.6말) · TTM 영업이익 "2,095" → 1차 합산 2,094억 · 2025 PER은 5.5절 피어 표 40.7배, 9.1절 역산 표 40.8배로 표기가 다름(1차 계산 40.8배).
- 노조 파업 일수·참여 인원·교섭 경과와 창업자 블록딜·M&A설은 언론 보도와 DART 지분 공시 기반이며, 회사의 공식 확인은 "매각·승계 사실무근"(디일렉 2026-03-26)뿐입니다.
1차 자료
공시 (DART, 별도재무제표) — 반기보고서 2026.06 (접수번호 20260814000445) ↗ · 분기보고서 2026.03 (20260514000391) ↗ · 사업보고서 2025.12 (20260318000182) ↗ · 분기보고서 2025.09 (20251113000285) ↗ · 반기보고서 2025.06 (20250813000235) ↗ · 분기보고서 2025.03 (20250514000137) ↗ · 사업보고서 2024.12 (20250318000229) ↗ · [기재정정]사업보고서 2022.12 (20230814000718) ↗
IR·회사 자료 — leeno.com Large Device Test Socket ↗ · High Power Cooling Lid ↗ · Spring Contact Probe ↗ (사진 3장 출처, leeno.co.kr는 leeno.com으로 연결)
1차 자료 — 금융감독원 전자공시(DART)
리노공업 사업보고서 (2025.12), 2026-03-18 제출, 접수번호 20260318000182 — II-1 사업의 개요, II-2 주요 제품 및 서비스, II-3 원재료 및 생산설비(생산실적·신공장 투자), II-4 매출 및 수주상황(수출/내수·판매경로·수주현황), II-6 연구개발활동(실적·계획), II-7 기타 참고사항(지적재산권·산업 특성·WSTS), III-1 요약재무정보, 재무제표 주석 20(배당)·21(매출액)·33(부문별 보고·주요 고객) · dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318000182
리노공업 반기보고서 (2026.06), 2026-08-14 제출, 접수번호 20260814000445 — II-1·II-3·II-4, 재무상태표·포괄손익계산서(별도), 주석 6(현금)·8-1(기타금융자산)·32(주요 고객), VII 주주에 관한 사항(최대주주 지분 변동·월별 주가), VIII 임원 및 직원 현황 · dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814000445
리노공업 분기보고서(2026.03) 2026-05-14 · 영업(잠정)실적 2026-05-06 · 임원·주요주주 특정증권등 거래계획보고서(이채윤) 2026-04-24 · 주식등의 대량보유상황보고서(이채윤) 2026-06-15 · 임원·주요주주 특정증권등 소유상황보고서 2026-06-16 · 신규시설투자등 2024-11-08 · 주요사항보고서(유형자산양수결정) 2022-12-22
시세·컨센서스
와이즈리포트 기업모니터 058470 (2026-10-01 종가 81,400원, 시총, 주주, 컨센서스 EPS·DPS·목표가) · comp.wisereport.co.kr · ValueLine 058470 (2026-10-02 시세·제품 비중) · chickstockfi 058470 financials (2024·2025 연간) · stockanalysis.com: WinWay 6515.TW, ISC 095340, FormFactor FORM, Cohu COHU (2026-08~09)
회사 자료
LEENO Industrial 홈페이지 — 제품: Large Device Test Socket, High Power Cooling Lid, RF Device Test Socket(Coaxial), Spring Contact Probe, Company · leeno.com/products/large-device-test-socket · leeno.com/products/high-power-cooling-lid · leeno.com/products/rf-device-test-socket
증권사 리포트
메리츠증권 김동관, 리노공업 Company Brief (2026-05-10) · home.imeritz.com …20260510181334170K_02.pdf · 삼성증권 문준호, 1Q26 review (2026-05-15) · samsungpop.com …2026050713181719K_02_04.pdf · LS증권 정홍식, Company Report (2026-02-02) · alphasquare · LS증권 2Q26 review (뉴스핌 2026-08-18 인용, 목표가 13만→11만) · SK증권 이동주, 신규편입 (2023-04-18) 및 On-Device AI (2025-06-27) · 한국투자증권 박상현 (2026-04-13, 글로벌이코노믹) · 하나증권 김민경 (2026-04-06, 뉴스핌) · 신한투자증권 (2026-05-22·05-28, 뉴스핌) · 키움증권 박유악 (2026-05-21) · 알파스퀘어 ISC 리포트 (2026-04-28) · 하나증권 티에프이 (2026-02-19) · NH투자증권 티에프이 (이데일리)
기술·로드맵
3DInCites, "IFTLE 615: TSMC Evolves CoWoS Technology Promising 9x Reticle Size by 2027" (2024-12) · 3dincites.com · TrendForce (2024-11-29) CoWoS 9x·12 HBM4 · trendforce.com · TrendForce (2025-05-02) CoWoS vs Foveros-S · Tom's Hardware, TSMC NA Technology Symposium 2026 — 9.5x·14x 레티클, 120×150mm, HBM5/5E · Tom's Hardware, 120×120mm·12 HBM4E·"수천 W" (2027) · xenospectrum, 5.5x CoWoS 수율 98%+ · JEDEC JESD270-4A HBM4 (2025-12, v1.1) · jedec.org · Cohu Test Contactors 제품 페이지 (HYDRA·ULTRA 100GHz) · Johnstech 홈페이지 · Valuates Reports, Semiconductor Test Socket Market (2024-07, PR Newswire) · Research & Markets, Test/Burn-in Sockets Global Strategic Business Report (2025)
테스트 장비사 IR
Teradyne 2Q26 실적 콜·슬라이드 (2026-07, Investing.com 전사) — ATE TAM, 테스트 CAPEX 비중, AI 60%+, 하이퍼스케일러 퀄 · Advantest FY2025 Q&A (2025-07-29) · advantest.com E_BIZ_250729_QA.pdf · Advantest 1Q FY2026 실적 콜 (2026-07-29, Investing.com 전사)
경쟁사·산업
한국경제 (2026-07-27) ISC 2Q26 실적 · 더벨/서플 ISC 사상 최대 분기 · 치킨스탁 ISC IR 분석 (2026-08) · 머니레시피, IC 테스트 소켓 수출 동향 HS 8536.69.1000 (관세청 월별, 2026-09) · moneyrecipe.blog · 네이트뉴스 (2026-09-22) 티에프이 SOCAMM2 · thebuildout.ai LEENO 프로필
언론 — 실적·회사
뉴스핌 (2026-08-18) "리노공업, 2분기 영업익 38%↑…AI 칩 수요에 최대 실적" (LS증권 2Q26 리뷰·3Q 전망) · 뉴스핌 (2026-04-06) 하나증권 목표가 17만원 · 뉴스핌 (2026-05-22) 신한 'AI시대 소켓은 필수' · 딜사이트 (2026-05) 1Q26 잠정실적 · 한국경제 (2025-11-26) "코스닥 톱10 진입한 리노공업…주문형반도체 수혜" · 한국경제 (2025-06-10) "한 달 새 30% 뛰었다…실적 전망" · 핀포인트뉴스 (2025-11-30) "엔비디아·퀄컴·TSMC 1400여 고객" · 경제타임스 (2026) WMCM 수혜 · 글로벌이코노믹 (2026-04-13) 한국투자증권 · 다음/이데일리 (2026-04-23) "[중견기업 해부] 코스닥 시총 6위 리노공업…AI 반도체 수요 타고 신공장 승부수" · 이데일리 (2020) "[주목!e스몰캡] 비메모리반도체 검사용 부품"
언론 — 노조·지배구조·신공장
부산일보 (2026-09-22) "리노공업 노조, 두 달 만에 현장 복귀" · EBN (2026-09-22) "투쟁 포기 아냐…전면 파업 중단" · SBS Biz·CWN (2026-09-22) · 위키트리 (2026-08-25) "리노공업 파업 한 달…사상 최대 실적에도 멈춘 공장" · 위키트리 기자수첩 (2026-09) · 네이트/연합 (2026-08-03) 교섭 교착 · 녹색경제신문 (2026-06-08) "[단독] 8600억 블록딜 철회 검토…주가하락·파업 내우외환" · 한국경제 (2026-05-25) "대주주 블록딜에 다시 퍼지는 리노공업 M&A설" · 리드경제 (2026-06) "이채윤 회장 손 떠난 700만주, 누가 받았나" · 다음/뉴시스 (2026-06-13) "7315억 블록딜 완료" · 더벨 (2026-04-27) "2세 승계 포기 수순", (2026-06-15) "추가 딜 가능성" · 디일렉 (2026-03-26) "리노공업 '매각·승계 사실무근'…2000억 부산 신공장 투자 집중" · thelec.kr · Invest Korea (2025-01) 에코델타시티 2,000억·7만2,519㎡·고용 200명 · 서울신문·국제신문·경향·부산일보·뉴스1 (2025-01-09~10) 기공식 · 사람인·캐치 기업정보 (직원 수)
검증 노트 — 2026-10-02 판 작성 시 사전조사·통념과 대조한 것
맞았던 것: FY2025 매출 3,725억·영업이익 1,770억(OPM 47.5%)·순이익 1,520억(DART 원문 일치, 단위 천원 372,534,085). 2Q26 매출 1,432억·OP 735억·OPM 51.3%, 1H26 +27.2%/+36.7%. 현금 852억(2025말)·차입 0·부채비율 8.3%. DPS 800원(배당성향 40.0%). LS증권 2026E 매출 4,425억/OP 2,080억, 목표가 13만→11만원 하향(2026-08-18). 수주잔고 미공시(회사는 "발주서가 수주 현황"이라고 공시). 시총 6.2조.
보정한 것: ① "순현금 ~4,500억(삼성증권)" → 반기말 기준 현금+금융자산 4,483억으로 확인, 그중 215억은 비유동 당기손익인식 금융자산이므로 즉시 현금은 4,268억. ② "소켓 67~72%" → 2025년 65.5%, 1H26 68.5%, 2Q26 71.5%로 분기별 상승 추세. ③ "모바일 AP 2nm·WMCM ASP +15%(메리츠)"는 증권사 추정이며 회사 공시에는 없음. ④ 사전조사가 "신규: AI 가속기 개발용 소켓"이라고 쓴 것은 공시 문구로는 "Large Device Socket 15,000핀·수냉 Lid는 '연구개발 계획'(미래), 5,000핀 코액셜은 '양산 진행'(현재)"로 단계가 다름. ⑤ 노조 파업은 "3Q26 생산차질"이 아니라 7월 23일~9월 23일 62일, 3분기 92일 중 67%를 덮었고 9월 23일 복귀는 "현장 투쟁 전환"이지 타결이 아님 — 합의 미완.
새로 찾은 것: ⑥ 창업자 블록딜(2026-06-12, 700만주·104,500원·7,315억, 할인 12%)과 지분 34.66→25.48%, 회사의 "매각·승계 사실무근" 공식 입장(디일렉 2026-03-26)과 IB업계의 경영권 매각 수순 해석(한국경제 2026-05-25). ⑦ 신공장은 토지 745억 + 건물·장비 972억 = 약 1,717억, 2026-11-10 완공 예정, 매출 기준 생산능력 4,500억 → 9,500억(회사 발언, 디일렉). ⑧ 10% 이상 고객이 2024년 4곳(63.0%) → 2025년 3곳(54.5%)으로 분산, B·C사 급증. ⑨ 소켓 생산량 2025년 191,102개(+46%)·평균단가 128만원(-3%) → 2025년 성장은 수량이 끌었고, 1H26 단가 145만원(+13%)으로 2026년은 단가가 끌고 있음. ⑩ 한국 IC 테스트 소켓 수출(HS 8536.69.1000) 12개월 누계 +3.1%에 그치는데 리노공업 소켓 수출은 +30%대 — 국내 경쟁사 몫을 가져오고 있거나 통계가 다른 품목을 섞고 있음(정황).
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화(1줄 4칸 + 2줄 6칸, TTM 기준)·6장 재무표(5년+TTM, 6개 분기) 추가 · 7장 재무상태·주주환원·신공장 표 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 6·7·11·12장, 0장 타일, 9장 현재 배수 표) · 원 4·5·6장 → 3장 3.2~3.4절, 원 2·9장 → 5장, 원 7장 → 4장, 원 8장 → 6장, 원 10장 → 9.2절, 원 13장 → 10.1절, 원 2.3 연혁 → 8장, Bull/Bear 신설 |
| 원본 | 2026-10-02 | 원 계열 B3-primer-lite (Equity Research Primer, "AI 반도체 테스트의 어느 칸인가", 1판) · 보강 전환 |
이 문서는 공개된 공시·회사 자료·시세·언론 보도를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오와 TAM·SAM·SOM의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있고, [정황]·[미확인]으로 표시한 내용은 교차검증이 완료되지 않은 것입니다. 고객명 추정은 언론·증권사 보도의 교차이며 회사가 확인한 사실이 아닙니다. 모든 숫자는 원문(DART 접수번호 20260318000182·20260814000445)에서 직접 확인하시기 바랍니다.