0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
대웅제약은 "톡신 회사"가 아닙니다. 매출의 84%가 국내 처방의약품 영업·유통인 종합제약사 안에 톡신 수출 엔진(나보타)이 하나 들어 있는 구조입니다. FY2025 별도매출 1조3,910억 중 나보타는 16.5%, 다국적사 도입상품이 35.7%이고, 해외 매출 비중은 별도 기준 16.4%(FY2025)·20.6%(1H26)이며 그 수출의 84~90%가 나보타입니다. 나보타는 미국에서 파트너 에볼루스를 통해 판관비를 한 푼도 쓰지 않고 점유율 14%를 확보했지만, 최종 소비자가의 약 3분의 1만 매출로 인식합니다.
FY2025 연결 매출 1조5,709억·영업이익 1,968억(OPM 12.5%)으로 2020년 1.6% 바닥 이후 5년 연속 마진이 개선됐지만, 1H26 연결 영업이익은 903억(−6.5%)으로 후퇴했습니다. 최근 4개 분기(3Q25~2Q26) 연결 매출은 1조6,352억, 영업이익 1,905.1억(OPM 11.7%) 계산이고, 2Q26 매출·영업이익은 전년 동기 대비 +10.6%·+17.7% 공시였으나 그 일부는 15% 관세를 앞둔 선주문입니다. 현금 쪽은 반대입니다 — 3공장 등 시설투자로 TTM FCF는 −1,735.0억 계산, 순차입금은 7,652억(2026-06-30) 공시으로 시총의 58%입니다. 여기에 2026-08-31 메디톡스가 항소심 청구액을 5,000억으로 10배 올렸고, 인식된 충당부채는 579.6억뿐입니다.
2026-09-03 종가 114,800원(시총 1조3,301억) 기준 TTM PER은 6.8배, EV/EBIT은 11.0배 계산입니다. 시장은 이 회사를 톡신 멀티플이 아니라 종합제약 멀티플로 가격 책정하고, 거기에 소송·차입·이익변동성 할인을 더합니다. 이 문서의 판단은 다음 문장입니다 — "따라서 이 종목의 핵심 질문은 "나보타가 잘 되는가"가 아닙니다 — 그건 이미 답이 나왔습니다. 질문은 "나보타가 회사의 정체성을 바꿀 만큼 커질 수 있는가, 그리고 그 전에 소송과 차입이 정리되는가"입니다."
한눈에 보는 핵심 지표
대웅제약은 "톡신 회사"가 아닙니다. 매출의 84%가 국내 처방의약품 영업·유통인 종합제약사 안에, 톡신 수출 엔진이 하나 들어 있는 구조입니다. 그 엔진(나보타)은 미국에서 판관비를 한 푼도 쓰지 않고 점유율 14%를 확보했는데, 그 대가로 최종 소비자가의 약 3분의 1만 매출로 인식합니다. 파트너 에볼루스가 나머지 3분의 2를 가져갑니다. 시장이 휴젤에 PER 17배, 대웅에 7배를 매기는 이유의 대부분은 이 구조 차이이고, 나머지는 순차입금 7,650억과 메디톡스 소송입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 이 회사는 연결과 별도의 차이가 크므로 표마다 기준을 반드시 확인하십시오.
핵심 논지 7줄
- 해외 매출 비중은 생각보다 훨씬 낮습니다 — 별도 기준 16.4%(FY2025), 20.6%(1H26)입니다. 그리고 그 수출의 84~90%가 나보타 한 품목입니다. 즉 "대웅제약의 해외사업"은 사실상 "나보타 수출"의 동의어입니다(2장).
- 나보타는 전사 매출의 16.5%(FY2025)입니다. 1H26에 21.1%까지 올라왔지만, 여전히 매출의 5분의 1입니다. 나머지 79%는 국내 처방약과 다국적사 도입상품이고, 그쪽은 약가인하와 유통 재편에 노출돼 있습니다(2장).
- 나보타가 해외에서 빨리 큰 이유는 기술이 아니라 두 가지 선택입니다. ① 2019년 2월 아시아 최초 FDA 허가로 휴젤보다 5년을 앞섰고, ② 파트너 에볼루스가 급여 시장을 통째로 포기하고 미용 전용으로만 간 덕분에 가격·프로모션 규제를 받지 않았습니다(4장).
- 휴젤과의 차이는 제품이 아니라 사업모델입니다. FDA 라벨을 대조하면 두 제품은 900kDa 복합체·HSA 안정화·보톡스 1:1 환산까지 사실상 동급이고, 실질적 차이는 동결건조(레티보) vs 진공건조(주보) 하나입니다. 갈리는 것은 누가 미국 소비자에게 파느냐입니다(5장).
- OPM 12.5%의 원인은 나보타가 아니라 도입상품입니다. 매출의 35.7%가 매출총이익률 34.2%짜리 다국적사 상품 유통이고, 자체 제품 GPM은 약 62%입니다. 휴젤(78.4%)과의 갭 34.7%p 중 26%p가 매출원가 단계에서 발생합니다(6장).
- 2026년 2분기 어닝 서프라이즈는 상당 부분 관세 선주문입니다. 한국산 특허의약품에 15% 관세가 2026-09-29 시행 예정이라 에볼루스가 재고를 당겨 받았습니다. 2Q26 나보타 수출 941억(+54.2%)의 일부는 3~4분기에서 당겨온 것입니다(6장).
- 그리고 2026-08-31, 메디톡스가 청구액을 500억 → 5,000억으로 10배 올렸습니다. 회사가 인식한 충당부채는 579.6억뿐(청구액의 11.6%)입니다. 자기자본의 44.08%에 해당하는 청구이고, 이것이 현 할인의 가장 정량적인 근거입니다(10장).
- "메디톡스 1심 판결은 2024년 2월" → 2023년 2월 10일입니다(서울중앙지법 제61민사부, 400억 인용). 2024년 2월은 휴젤 관련 다른 사건과 혼동된 것으로 보입니다.
- "대웅은 미국 ITC에서 패소해 수입금지를 당했다" → 2020-12-16 최종판정(21개월 수입금지)은 맞지만, 2021-10-28 ITC가 그 판정 자체를 무효화(vacatur)했습니다. 다만 이는 실체적 승소가 아니라, 파트너(에볼루스·AEON)가 메디톡스와 합의해 소의 이익이 소멸(moot)했기 때문입니다. 두 사실을 함께 말해야 정확합니다.
- "나보타 2030년 매출 1조 목표" → 회사 공식 목표는 2030년 5,000억원입니다. "1조"는 ① 2026-06-30 달성한 누적 매출 1조원, ② 그룹 슬로건 "1품 1조"와 혼동된 것입니다.
- "나보타에 다한증 적응증이 있다" → 없습니다. 국내 허가 적응증은 미간주름·눈가주름·상지경직·눈꺼풀경련·사각턱(양성 교근비대, 2023-08 세계 최초) 5개입니다. 미국은 미간주름 1개뿐입니다.
- "2Q26 매출 4,002억·영업이익 771억(역대 최대)" → 이 숫자는 별도입니다. 다수 언론이 연결로 표기했습니다. 연결 2Q26은 매출 4,485억·영업이익 681억·순이익 199억입니다.
- "대웅제약은 톡신주(株)다" → 나보타는 별도매출의 16.5%(FY2025)입니다. 시장이 이 회사를 톡신 멀티플로 평가하지 않는 가장 큰 이유입니다(9장).
1무엇을 파는가 — 제품과 사업모델
대웅제약의 매출은 크게 세 덩어리입니다 — 자체 제품 / 다국적사 도입상품 / 기타. 이 구분이 이 회사 손익의 거의 전부를 설명하기 때문에, 다른 어떤 것보다 먼저 봐야 합니다. 자체 제품의 축은 나보타(톡신)·펙수클루(P-CAB)·엔블로(SGLT-2)이고, 회사의 서사는 이 셋을 각각 연매출 1조 품목으로 키우겠다는 "1품 1조"입니다.
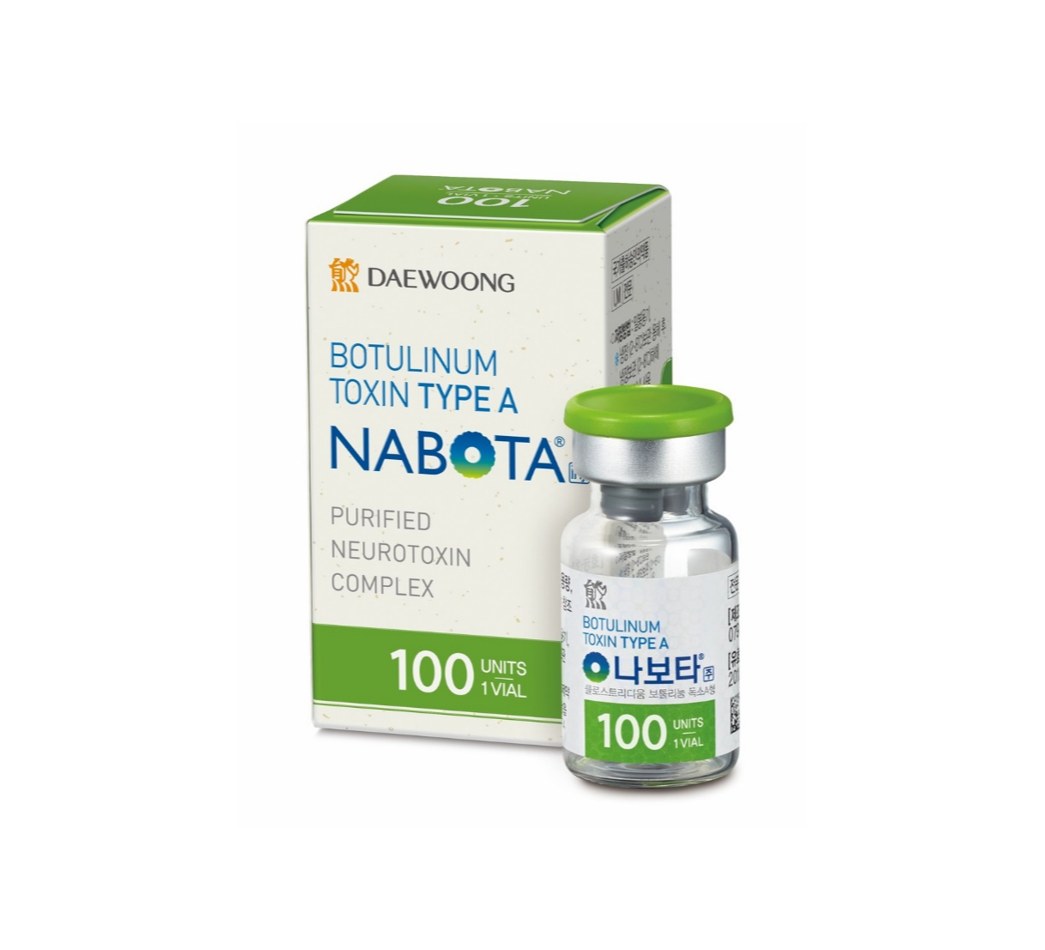
1.1 나보타 — 용도와 제품 실체
결론부터 — 나보타는 국내에서는 미용 4개 + 치료 1개(뇌졸중 후 상지경직)의 5개 적응증을 가진 제품이지만, 미국에서는 미간주름 단 하나짜리 미용 전용 제품입니다. 이 비대칭이 사업 구조 전체를 설명합니다.
- 성분 —
Clostridium botulinum toxin type A, 미국 BLA 성분명prabotulinumtoxinA-xvfs. 900kDa 복합체, 인혈청알부민(HSA) 0.5mg + 염화나트륨 0.9mg으로 안정화(100단위 바이알 기준). - 제형 — 진공건조(vacuum-dried) 분말. FDA 라벨에 명시돼 있으며, 이는 보톡스와 동일한 건조 방식입니다(휴젤 레티보는 동결건조). 시술 직전 생리식염수로 녹여 씁니다. 2~8℃ 냉장 보관.
- 역가 — 1단위 = 마우스 복강 LD50 기준. FDA 라벨은 "cannot be converted into Units of any other botulinum toxin"이라고 명시합니다. 브랜드 간 단위 환산이 원리적으로 불가능하며, 이것이 톡신 카테고리 전체의 해자입니다.
- 국내 라인업 — 50 / 100 / 150 / 200단위 확인.
| # | 적응증 | 허가 | 성격 |
|---|---|---|---|
| 1 | 미간주름 (20~65세 중등증~중증) | 2013년 (2014년 출시) | 미용 |
| 2 | 뇌졸중 후 상지 근육경직 (18세 이상) | 2014~2017년 (정확일 확인 실패) | 치료 |
| 3 | 눈가주름(외안각주름, 18~65세) | 2018년 11월 국내 톡신 최초 | 미용 |
| 4 | 양성 본태성 눈꺼풀경련 (18세 이상) | 2019년 6월 | 치료/미용 경계 |
| 5 | 양성 교근비대(사각턱, 18~65세) | 2023년 8월 25일 세계 최초 | 미용 |
※ 다한증은 나보타의 허가 적응증이 아닙니다. 액와다한증은 보톡스·메디톡신 등 타 제품의 적응증이며, 나보타의 개발·신청 근거도 확인되지 않았습니다.
※ 미국은 미간주름 1개뿐입니다. 애브비가 Botox 매출의 절반 이상을 뽑는 치료용 시장(편두통·과활동성방광 등)에 나보타는 발을 들이지 못했습니다. 미국 치료 영역은 별도 파트너 AEON Biopharma가 담당하는데, 그쪽은 사실상 좌초 상태입니다(1.4).
1.2 수출 브랜드 — 나라마다 이름이 다릅니다
| 지역 | 브랜드 | 허가 시점 | 파트너 |
|---|---|---|---|
| 미국 | Jeuveau (주보) | FDA 2019-02-01, 출시 2019-05 | Evolus (NASDAQ: EOLS) |
| EU | Nuceiva (누시바) | EC 2019-09 (발표 10-01) | Evolus |
| 캐나다 | Nuceiva | Health Canada 2018-08 | Evolus 허가 + Clarion Medical 판매 |
| 브라질 | Nabota | ANVISA 2020-02 | 현지 파트너 (2025년 갱신 1,800억 규모) |
| 중동 7개국 | Nabota | 사우디·UAE·튀르키예·카타르·이집트·바레인 → 쿠웨이트 2026-07 첫 출하 | 현지 파트너 (비공개) |
| 태국·동남아 | Nabota | — | 현지 파트너 (태국 2025년 갱신 738억) |
| 중국 | — | 미승인 | 비공개 |
총 69개국 허가 취득, 약 80개국 파트너십(2026-07 기준). 2025년 한 해에만 브라질·태국 갱신과 인도네시아·우루과이·파라과이·쿠웨이트·콜롬비아·이라크·바레인 등 10개국 계약 3,362억원을 맺었습니다.
1.3 생산능력 — 2027년까지가 병목입니다
| 구분 | 내용 |
|---|---|
| 1·2공장 합산 (현재) | 연 500만 바이알 |
| 3공장 투자금액 | 1,013.6억원 (2023년 상반기 착공) |
| 3공장 단독 캐파 | 연 1,300만 바이알 |
| 완공 목표 | 2026-06-30 → 2027-05-31로 연기 (완료 기준을 '건축 준공'이 아닌 'GMP 승인·실가동'으로 재정의) |
| 완공 후 합산 | 연 1,600만 바이알 |
| 인증 이력 | FDA(2019 허가에 수반) · Health Canada GMP · EU GMP(갱신 완료) · 중국 NMPA 현장실사 2024년 말 완료 |
교보증권은 2026-07-30 리포트에서 리스크로 "나보타 신공장 cGMP 미완료"를 명시적으로 지목했습니다. 즉 3공장은 2026년 9월 현재 가동 전이며, 관세 선주문으로 기존 라인 가동률이 이미 높은 상태에서 2027년까지 물량 상단이 막혀 있습니다.
1.4 치료용 트랙 — 사실상 원점입니다
미국·캐나다·EU·영국의 치료 적응증 권리는 AEON Biopharma(NYSE American: AEON)가 갖고 있으며, 제품(ABP-450)은 대웅 향남공장에서 만듭니다. 경과는 다음과 같습니다.
- 경부근긴장이상 Phase 2 톱라인 긍정적 (2023)
- 편두통 Phase 2 실패 → 현금 보존 모드 전환
- 2025년 전략 전환 — 신약 적응증 개발을 접고 보톡스 바이오시밀러 경로로 선회. 2025-11 FDA BPD Type 2a 미팅 → 2026년 하반기 Type 2b 피드백 예정
- 재무 취약 — 2026-06-30 현금 $3.4M, 7월 파이낸싱 후 $13.6M(2027년 1분기까지). 2026년 4월 NYSE American 상장유지 기준 미달 통보
- 2025-12 대웅-AEON Exchange Agreement — 대웅 보유 $15M 전환사채를 지분 + 신규 노트 + 워런트로 교환, AEON 부채 90% 이상 소멸
단기 실적 기여는 사실상 0입니다. 대웅이 과거 제시한 "미국 치료시장 진입 2028년"은 현 시점에서 지연이 불가피합니다.
1.5 중국 — 5년째 문 앞에 서 있습니다
| 시점 | 사건 |
|---|---|
| 2021-12-30 | NMPA 품목허가 최초 신청 |
| 2023-10 | 보완자료 심사 '暂停(중단)' 상태 전환 |
| 2024년 말 | NMPA 현장(GMP) 실사 완료 |
| 2025년 중 | '暂停' → '排队待审评(심사대기)'로 재개 |
| 2025-07-30 | 자진 취하 — 심사기간 초과, 보완자료 보강 후 재신청 결정 |
| 2025-09-15 | CDE 재신청 |
| 2026-03 | CDE 접수 |
| 2026-09-04 현재 | 미승인, 심사 진행 중 |
중국 3상은 보톡스 대조 472명, 투여 4주 반응률 나보타 92.2% vs 보톡스 86.8%로 비열등성을 충족했습니다. 임상이 문제가 아니라 행정 절차가 5년째 지연되고 있는 것입니다. 그 사이 휴젤은 2020년 10월에 이미 승인을 받았고, 중국 정식 허가 톡신은 7종 이상으로 늘어 후발 진입 가치가 희석됐습니다. 재신청 기준 통상 CDE 심사기간(1.5~2년)을 적용하면 2027년 전후가 됩니다 — 다만 이는 필자 추정이며, 회사 공식 가이던스는 없습니다.
1.6 펙수클루 — 국산 34호 신약, 그런데 국내에서 밀리고 있습니다
매출의 79%를 차지하는 쪽입니다. 회사의 서사는 "1품 1조" — 나보타·펙수클루·엔블로 각각을 연매출 1조 품목으로 키우겠다는 것인데, 두 번째와 세 번째는 아직 갈 길이 멉니다. 펙수클루의 연도별 매출은 표 2-7에 있습니다.
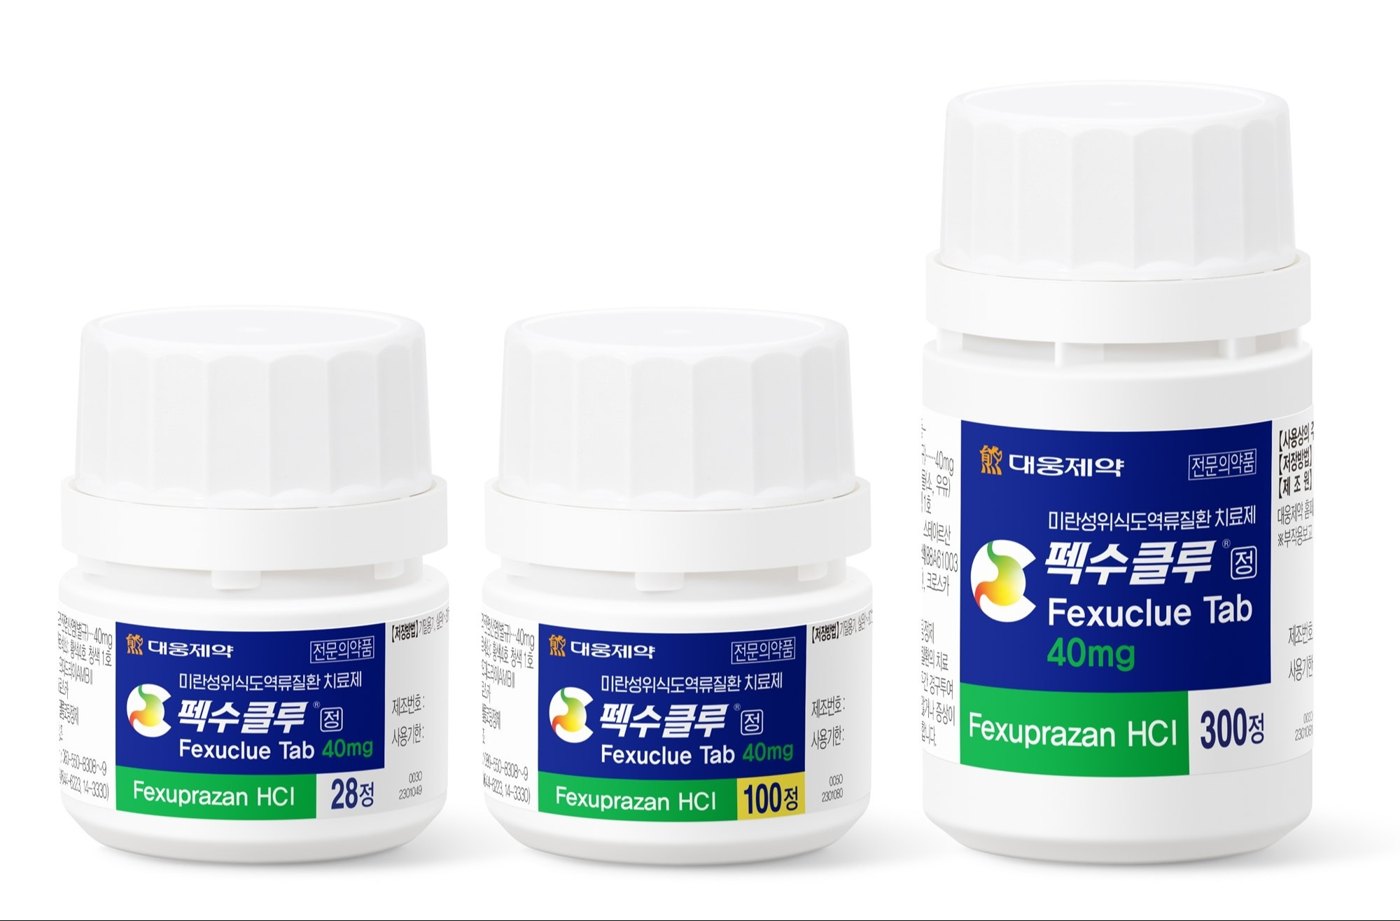
- 출시 2022-07(미란성 GERD) → 급만성위염 2025-04 → NSAIDs 궤양 예방 2025-12 → 헬리코박터 제균 허가 2026-05. 적응증은 계속 늘고 있습니다.
- 그런데 매출은 줄고 있습니다. 원인 세 가지: ① 약가인하(40mg 939원 → 901원, 사용량-약가 연동 PVA 대상) ② 2026-03 거점도매(블록형) 전환에 따른 도매 재고 축소 ③ P-CAB 시장에서 케이캡·자큐보에 밀려 3위, 2026-09 보노프라잔 급여 진입 예정.
- 2026-06-01 약가유연계약 체결 — 표시약가를 901원 → 1,860원으로 올리되 실제 보험재정만 조정하는 구조입니다. 회사는 반기보고서에 "표시약가 인상은 당사의 실질 수익 증가를 의미하지 않습니다"라고 명기했습니다. 해외 참조가격 방어용입니다.
- 종근당 코프로모션 종료 — 20mg 2026-08-31, 10/40mg 2026-12-01부로 단독판매 전환. 단기 매출 공백 요인입니다.
| 지역 | 시점 | 계약규모 | 2026 반기보고서 상태 |
|---|---|---|---|
| 멕시코 | 2020-01 | $44,419,106 | 유효 |
| 중국 | 2021-03 | $339,546,110 (≈3,845억) | 해지 — 상대방 상업화 의무 미이행. 북경법인 직판 전환 |
| 중남미 4개국 | 2021-06 | $29,260,356 | 기재 삭제 (사유 미확인) |
| 중동 6개국 | 2021-10 | $82,973,789 | 유효 |
해외 허가는 15개국(필리핀·에콰도르·칠레·멕시코·인도·파나마·콜롬비아·중국 NMPA 2025-09·코스타리카·온두라스·엘살바도르·과테말라·도미니카·니카라과·인도네시아), NDA 제출 6개국(베트남·사우디·태국·모로코·오만·말레이시아). 중국 출시는 2026년 하반기 목표이며 중국 항궤양제 시장은 약 3조원 규모입니다. 미국은 임상·NDA·허가 어떤 기재도 없습니다 — 진행이 없습니다.
1.7 엔블로 — 국산 36호 신약, 아직 100억대
- SGLT-2 억제제. 국내 허가 2022-11, 발매 2023-05. 복합제 엔블로멧 2023-11. 3제 복합(엔블로+제미글로)은 2027년 국내 발매 예정(반기보고서 기준).
- 매출: FY2024 100억 돌파 → FY2025 약 125억. DART에는 '기타 제품'에 포함돼 단독 공시가 없습니다. 회사 표현은 "출시 이후 꾸준히 연매출 100억원 이상을 유지". 국내 SGLT-2 시장이 약 2,580억(2024)이므로 점유율 5% 수준입니다.
- 기술수출: 브라질·멕시코(2023-02, 금액 미공시), 중남미 10개국(2025-11, $110,272,405), 중동·아프리카 8개국(2026-06, $59,924,006). 중동 파트너는 UAE 국부펀드 ADQ 산하 Acino Pharma이며 2027년 상반기부터 순차 출시입니다.
- 해외 승인 10개국, 중국 NDA 제출 2025-10.
"2030년 1조"라는 목표에 대해: FY2025 125억에서 2030년 1조가 되려면 5년 CAGR 141%가 필요합니다. 파트너사 합산 기준이라고 하더라도 현실적 궤도로 보기 어렵습니다. 이 목표는 밸류에이션에 반영할 근거가 없습니다.
1.8 도입상품 — 매출의 35.7%, 그리고 마진의 발목
주요 품목은 릭시아나·세비카(다이이찌산쿄), 크레스토(아스트라제네카) 등이며, 이 외에도 제미글로(LG화학), 콩코르(머크), 렉사프로(룬드벡), 스토보클로(셀트리온제약) 등 코프로모션이 광범위합니다. 이 사업은 영업조직의 규모를 유지시키는 대신 마진을 깎습니다. 나보타의 마진이 아무리 좋아도 전사 OPM이 12~15%에 머무는 이유의 절반이 여기입니다. 상품 매출총이익률은 표 6-7에 있습니다.
1.9 파이프라인 — 베르시포로신이 유일한 대형 옵션입니다
| 과제 | 적응증 | 단계 / 시점 |
|---|---|---|
| 베르시포로신 (DWN12088) | 특발성 폐섬유증 | 글로벌 2상 환자모집 완료, 2027년 1분기 결과. FDA 희귀의약품+Fast Track, EMA ODD |
| 베르시포로신 | 전신경화증 / SSc-ILD | 2027년 상반기 2상 결과 |
| DWRX5003 / DWJ1636 | 비만 (세마글루타이드 마이크로니들 패치) | 1상 IND 승인(2025-10), 2029년 발매 목표 |
| DWP213388 | 자가면역 (ITK/BTK dual) | 미국 1상. 2023-04 비탈리사 L/O($477M) → 2024-11 권리 반환 |
| DWJ1710 | 치료저항성 우울증 (NMDA 나잘스프레이) | 2026-06 허가신청, 2027년 발매 목표 |
| DWP307399 | 파킨슨병 (Nurr1 activator) | 캐나다 1상 완료(2024) |
R&D는 실제로 많이 씁니다 — FY2025 별도 총연구개발비 2,199억(매출의 15.8%), FY2024는 18.54%였습니다. 참고로 같은 기간 휴젤은 3.4%였습니다. 이 지출이 이익을 누르지만, 동시에 휴젤이 갖지 못한 파이프라인 옵션을 만듭니다. 베르시포로신 라이선스아웃은 2027년 2상 결과 확보 후 추진 예정으로, 현재까지 계약은 없습니다.
2매출 구성 — 제품·지역·고객
먼저 결론부터 — 대웅제약의 해외 매출 비중은 별도 기준 16.4%(FY2025)이고, 그중 84%가 나보타입니다. "글로벌 제약사"라는 서사와 실제 숫자 사이에는 상당한 거리가 있습니다. 1H26 나보타 매출은 1,553억(+34.6%)으로 별도매출의 21.1%, 그중 수출비중은 87.9%입니다.
FY2025 별도매출 1조3,910억의 구성
나보타는 16.5%, 도입상품이 35.7% — 이 그림 하나가 밸류에이션 논의의 출발점입니다
| 구분 | 품목 | FY2023 | FY2024 | FY2025 | 1H26 | 메모 |
|---|---|---|---|---|---|---|
| 제품 (자체) | 나보타 | 1,408.1 | 1,864.1 | 2,288.6 | 1,553.3 | 수출 84~88% |
| 우루사 (ETC+OTC) | 927.6 | 961.9 | 1,004.1 | 511.3 | 1961년 출시, 사상 첫 1,000억 | |
| 펙수클루 | 553.5 | 1,019.5 | 982.2 | 357.5 | 1H26 −29.3% · 약가·유통 이슈 | |
| 크레젯 | 325.1 | 348.2 | 361.9 | 182.7 | ||
| 올메텍 / PLUS | 320.5 | 339.2 | 325.4 | 162.8 | ||
| 가스모틴군 | 239.4 | 223.1 | 227.9 | 108.5 | ||
| 기타 제품 (엔블로 포함) | 3,096.7 | 3,188.8 | 3,162.5 | 1,525.3 | 엔블로 FY2025 약 125억 | |
| 상품 (도입) | 릭시아나 (다이이찌산쿄) | 909.8 | 1,012.9 | 1,084.5 | 546.4 | 전부 다국적사 제품의 국내 유통·판촉 |
| 크레스토 (AZ) | 761.0 | 738.3 | 717.1 | 348.0 | ||
| 세비카 / HCT (다이이찌산쿄) | 693.4 | 702.2 | 701.3 | 354.6 | ||
| 상품 기타 | 2,314.7 | 1,763.4 | 2,462.8 | 1,391.4 | ||
| 기타 | 용역 등 | 669.6 | 492.4 | 591.6 | 316.7 | |
| 합계 (별도) 공시 | 12,219.5 | 12,654.0 | 13,910.0 | 7,358.6 | ||
DART 반기보고서: "의약품 제조 및 판매 부문의 매출액과 자산총액이 전체부문의 90%를 초과하는 지배적 단일사업부문으로 재무정보의 부문별 기재를 생략". 즉 나보타 단독 영업이익률은 공시 자체가 존재하지 않습니다. 시중에 도는 "나보타 OPM 30~40%"는 전부 증권가 추정이며, 본 리포트는 그 수치를 사실로 쓰지 않습니다. 이것이 이 리포트의 가장 큰 증거 공백입니다.
참고로 휴젤도 동일합니다 — "연결실체는 단일의 주된 영업부문을 보유". 양사 모두 톡신 단독 마진을 공시하지 않으므로, 톡신 마진 비교는 원리적으로 불가능합니다.
2.1 연결 vs 별도 — 이 회사는 두 숫자가 크게 다릅니다
대웅제약은 21개 종속회사를 연결하며, 그중 한올바이오파마(009420, 별도 상장)가 가장 큽니다. 그래서 연결과 별도가 벌어집니다.
| 항목 | FY2025 연결 | FY2025 별도 | 1H26 연결 | 1H26 별도 |
|---|---|---|---|---|
| 매출액 | 15,708.9 | 13,910.0 | 8,262.6 | 7,358.6 |
| 영업이익 | 1,967.8 | 2,035.6 | 902.8 | 1,045.5 |
| 영업이익률 | 12.53% | 14.63% | 10.93% | 14.21% |
| 당기순이익 | 1,929.1 | 1,662.6 | 454.3 | 1,045.3 |
별도 영업이익이 연결보다 크다는 것은 자회사들이 합산 적자라는 뜻입니다. 실제로 한올바이오파마는 FY2025 매출 1,552억에 영업적자 9억·순손실 56억, 인도네시아 톡신 신공장 법인(PT Selatox)은 순손실 178억입니다. 1H26 연결 순이익이 454억으로 별도(1,045억)의 절반도 안 되는 것도 같은 이유이며, 여기에 지분법손실 161.8억이 더해집니다.
2.2 별도 기준 — 수출비중 3.6%(2014) → 20.6%(1H26)
- 대웅제약은 권역별(미주/유럽/아시아) 매출 금액을 공시하지 않습니다. 연결 주석은 「외국」 / 「본사 소재지 국가」 두 분류뿐입니다. 즉 미국 단독 매출, 유럽 단독 매출은 공시상 존재하지 않습니다.
- 수출/내수 시계열은 별도재무제표 「매출 및 수주상황」에만 존재합니다. 연결에는 없습니다.
- 따라서 아래 두 표는 서로 다른 기준이며, 섞어 쓰면 안 됩니다.
수출비중 12년 추이 (별도)
2020년의 4.7% 저점은 코로나와 ITC 수입금지가 겹친 국면입니다. 이후 4배가 됐습니다
| FY | 내수 | 수출 | 수출비중 | FY | 내수 | 수출 | 수출비중 |
|---|---|---|---|---|---|---|---|
| 2014 | 7,011.1 | 261.2 | 3.6% | 2021 | 9,662.5 | 889.2 | 8.4% |
| 2015 | 7,342.3 | 662.8 | 8.3% | 2022 | 10,264.1 | 1,348.5 | 11.6% |
| 2016 | 6,983.9 | 956.2 | 12.0% | 2023 | 10,695.1 | 1,524.5 | 12.5% |
| 2017 | 7,634.6 | 1,033.0 | 11.9% | 2024 | 10,723.3 | 1,930.7 | 15.3% |
| 2018 | 8,467.7 | 967.5 | 10.3% | 2025 | 11,622.9 | 2,287.1 | 16.4% |
| 2019 | 9,165.0 | 886.8 | 8.8% | 1H26 | 5,840.6 | 1,518.0 | 20.6% |
| 2020 | 8,999.6 | 447.9 | 4.7% | 2Q26 | 2,966.1 | 1,035.8 | 25.9% |
- 내수는 12년간 7,011억 → 11,623억으로 66% 늘었습니다. 연평균 4.4%. 국내 제약 영업은 성장 사업이 아니라 유지 사업입니다.
- 수출은 261억 → 2,287억으로 8.8배가 됐습니다. 절대금액 증가분 2,026억 중 나보타가 약 1,900억입니다.
- 2Q26 수출비중 25.9%는 착시가 섞여 있습니다. 관세 회피 선주문 효과이며(6장), 4분기에 되돌림이 나올 수 있습니다.
2.3 연결 기준 — 「외국」 매출 2,758억
| 구분 | FY2024 | FY2025 | 비중(부문합계 대비) |
|---|---|---|---|
| 본사 소재지 국가(대한민국) | 12,511.2 | 13,684.3 | 83.2% |
| 외국 | 2,525.6 | 2,758.3 | 16.8% |
| 부문 합계 | 15,036.8 | 16,442.6 | 100% |
| 연결조정 | −810.0 | −733.7 | — |
| 연결 매출 | 14,226.8 | 15,708.9 | — |
※ 「외국」과 「국내」는 연결조정 전 부문 합계이므로 둘의 합이 연결 매출과 일치하지 않습니다. 연결 매출을 분모로 잡으면 해외비중은 17.6%가 되며, 두 값 모두 통용됩니다. 어느 쪽이든 결론은 같습니다 — 매출의 약 83%가 국내입니다.
2.4 그래서 "해외사업 = 나보타"입니다
| 기간 | 전사 수출 | 나보타 수출 | 나보타가 차지하는 비중 |
|---|---|---|---|
| FY2024 | 1,930.7 | 1,559.6 | 80.8% |
| FY2025 | 2,287.1 | 1,930.7 | 84.4% |
| 1H25 | 1,147.7 | 983.4 | 85.7% |
| 1H26 | 1,518.0 | 1,364.8 | 89.9% |
펙수클루·엔블로가 중남미·중동·동남아에 잇달아 기술수출 계약을 맺고 있지만, 지금까지 매출로 잡힌 금액은 미미합니다 — 펙수클루 수출은 FY2025 40.1억, 1H26 25.7억입니다. 계약 규모(중남미 10개국 $110M, 중동·아프리카 8개국 $60M 등)는 마일스톤 포함 총액이며, 실제 인식된 수출액과 혼동하면 안 됩니다.
수출비중 4.7%(2020) → 16.4%(2025) → 20.6%(1H26) → 25.9%(2Q26). 그리고 엔블로 중동 파트너(Acino)의 출시가 2027년 상반기, 펙수클루 중국 출시가 2026년 하반기 예정입니다. 2027~2028년에 나보타 외 수출원이 두 개 더 붙는지가 이 회사의 리레이팅 조건입니다.
2.5 나보타 12년 매출 — 누적 1조원, 그리고 CAGR 57%
나보타 매출 추이 — 옅은 막대는 총매출, 진한 막대는 수출
2026년 6월 30일 누적 매출 1조원 돌파 (출시 12년). 2019~2025년 CAGR 57%
| 기간 | 총매출 | 수출 | 내수 | 수출비중 | 출처 |
|---|---|---|---|---|---|
| FY2020 | 약 500 | — | — | — | 언론 (DART 개별 미공시) 2차 |
| FY2022 | 약 1,420 | 1,082 | — | 약 76% | 언론 2차 |
| FY2023 | 1,408.1 | 1,141.4 | 266.7 | 81.1% | DART 별도 공시 |
| FY2024 | 1,864.1 | 1,559.6 | 304.5 | 83.7% | DART 별도 |
| FY2025 | 2,288.6 | 1,930.7 | 357.9 | 84.4% | DART 별도 |
| 1H25 | 1,153.7 | 983.4 | 170.3 | 85.2% | DART 별도 |
| 1Q26 | 518.9 | 424.0 | 94.9 | 81.7% | DART 별도 |
| 2Q26 | 1,034.4 | 941.0 +54.2% | 93.4 | 91.0% | 회사 공시 · 역산 계산 |
| 1H26 | 1,553.3 +34.6% | 1,364.8 | 188.6 | 87.9% | DART 별도 |
내수는 12%밖에 안 됩니다. 그리고 그 내수마저 줄고 있습니다 — 국내 톡신 시장은 2025년 상반기 약 593억원으로 전년(706억)보다 축소됐고, 국산 제품은 글로벌 제품 대비 10만원 이상 낮은 가격에 팔립니다. 국내에서 얻을 것은 거의 없습니다. 휴젤과 정확히 같은 구조입니다.
2.6 펙수클루 매출 — 적응증은 늘고 매출은 줄었습니다
| 기간 | 내수 | 수출 | 합계 | YoY |
|---|---|---|---|---|
| FY2023 | 549.9 | 3.6 | 553.5 | — |
| FY2024 | 972.0 | 47.5 | 1,019.5 | +84.2% |
| FY2025 | 942.1 | 40.1 | 982.2 | −3.7% |
| 1H26 | 331.8 | 25.7 | 357.5 | −29.3% |
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
대웅은 미국 미용 톡신 시장에서 제조·공급 칸에 서 있고, 브랜드·계정·가격결정권이 있는 판매 칸은 파트너 에볼루스가 차지합니다. 같은 한국 공장에서 나온 물건인데 진입 시점 6년 차이가 아래 점유율 격차를 만들었습니다.
미국 미용 톡신 점유율 — 대웅이 만든 제품이 14%, 휴젤이 3%
같은 한국 공장에서 나온 물건인데 6년 차이가 이 격차를 만들었습니다
원료(균주)·생산(cGMP 공장)·유통(에볼루스·국가별 파트너·국내 도매)으로 이어지는 밸류체인 지도와, 미국·국내·중국 톡신 시장 규모의 1차 자료(시장조사 원문·파트너 10-K 시장 서술) 대조가 남아 있습니다. 시장 규모 수치는 5.3(미국 $3.5B → 2028년 $4.3B), 2.5(국내 상반기 약 593억), 11장 Bull(중국 126억 위안 → 390억 위안)에 흩어져 있으며 모두 2차 자료입니다.
4누가 사는가 — 고객과 판매 구조
"나보타 해외 매출 급성장 이유"에 대한 답은 제품이 좋아서가 아닙니다. 두 개의 구조적 선택과 하나의 시점 선점이 만든 결과입니다. 대웅의 미국 고객은 소비자도 병원도 아니라 에볼루스 한 곳입니다.
4.1 ① 5년의 시간 자산 — 아시아 최초 FDA
2019년 2월 1일, 나보타는 아시아 보툴리눔 톡신 최초로 FDA 허가를 받았습니다. 휴젤 레티보는 2024년 2월 29일이었고, 그것도 CRL을 두 번 맞은 뒤 세 번째 시도였습니다. 메디톡스는 아직 미승인입니다.
이 5년의 의미는 미국 매출만이 아닙니다. FDA 허가는 중동·중남미·동남아 규제기관의 레퍼런스로 작동합니다. 나보타가 69개국 허가를 쌓는 동안 경쟁사들은 FDA 문 앞에 있었습니다. 30여 년간 미국에서 승인된 톡신은 단 7개이고, 2026년 4월에는 애브비조차 신제품에서 제조(CMC) 사유로 CRL을 받았습니다. 진입 장벽이 임상이 아니라 제조에 있다는 뜻이고, 이미 안에 들어와 있다는 사실 자체가 자산입니다.
4.2 ② 파트너의 비대칭 전략 — '미용 전용'이라는 선택
에볼루스는 치료 적응증을 의도적으로 포기하고 100% 미용 self-pay 시장에만 집중했습니다. 에볼루스 CEO의 발언:
"Since we don't have a reimbursed form of our product, we're not held to some of the standards, including Sunshine Act or other activities as they relate to how we promote our product." — David Moatazedi, Evolus CEO
급여 제품이 없으므로 Sunshine Act(의료인 경제적 이익 공개 의무)를 비롯한 제약 마케팅 규제를 받지 않습니다. 그 결과 병·의원 인센티브, 소비자 직접 리워드, 구독 멤버십 같은 화장품·소비재식 마케팅이 가능해졌습니다. 애브비(치료+미용 혼재)는 구조적으로 따라할 수 없는 전략입니다.
- 가격 — 출시부터 "보톡스 대비 20~30% 저가" 포지셔닝.
- 로열티 — Evolus Rewards 150만 회원, 분기 27만 건 리딤(71%가 재방문). 2024년 11월에는 $49/월 구독 멤버십까지 출시.
- 번들 — 2025년 도입한 HA 필러 Evolysse와 묶으면 계정당 구매량이 2.5배가 됩니다.
4.3 ③ 계정을 6년간 쌓았습니다
| 지표 | FY2025 말 | 2Q26 |
|---|---|---|
| 누적 구매 계정수 | 17,700+ | 18,600+ |
| 미국 계정 침투율 | 55%+ | 60%+ |
| 재주문율 | 약 71% | 70% 초과 |
| 미국 미용 톡신 점유율 | 14% (2019년 4%) | mid-teens |
| Evolus 순매출 | $297.2M (톡신 $274.5M) | $84.1M (+21%) |
| 조정 EBITDA | 하반기 흑자전환 | +$4.7M (3분기 연속 흑자) |
FY2026 가이던스 $330~337M(+11~13%), 2028년 목표 $450~500M. 참고로 에볼루스는 Jeuveau 순매출의 mid-single digit %를 2032년 9월까지 메디톡스에 로열티로 지급합니다(2021년 합의). 이 부담은 에볼루스가 지고 대웅은 지지 않지만, 에볼루스의 마진을 눌러 공급단가 협상력에 간접적으로 영향을 줍니다.
4.4 ④ 그런데 최근 성장의 진짜 엔진은 신흥국입니다
2026년 2분기 나보타 수출이 +54.2% 뛰었는데, 같은 분기 에볼루스 매출 성장률은 +21%였습니다. 이 격차가 말하는 것은 두 가지입니다.
- 비(非)에볼루스 지역 비중이 크다. 회사 코멘트: "미국 소비 트렌드를 따라가는 중남미 중산층 국가의 수출 수요 증가와 동남아 시장 성장이 주도". 2025년 계약 3,362억원 중 브라질 1,800억·태국 738억 등 비에볼루스가 압도적입니다.
- 관세 선주문(sell-in) 효과. 대웅은 에볼루스의 발주량으로 매출을 인식하지, 에볼루스의 판매량으로 인식하지 않습니다. 15% 관세를 앞두고 에볼루스가 재고를 당겨 받으면 대웅 매출만 먼저 튑니다(6장).
- 단일 파트너 의존. 미국·EU·영국·캐나다·호주·뉴질랜드·남아공의 미용 권리 전부가 에볼루스 1개사에 묶여 있고, 일본은 공동독점입니다.
- 계약 갱신 시점이 지금입니다. 2013-09-30 발효, 초기 계약기간 2023-09-30 만료 → 3년 자동연장으로 2026년 9월 30일이 다음 갱신 시점입니다. 이후 성과 요건 충족 시 3년 단위 무제한 자동연장. 에볼루스는 FY2025 10-K에서 "성과 기준을 충족할 것으로 예상한다"고 밝혔으나, 2026-09-04 현재 갱신 확정 공시는 확인되지 않았습니다.
- 최소구매약정 조건이 비공개입니다. 계약서상 "독점권 유지를 위한 연간 최소 구매량"이 존재하고 미충족 시 대웅이 독점을 비독점으로 전환할 수 있으나, 수량·금액은 영구 마스킹돼 있습니다.
- 브랜드 자산이 대웅 것이 아닙니다. Jeuveau·Nuceiva의 허가권과 계정 관계는 에볼루스에 귀속됩니다. 계약이 끝나면 대웅에는 공장만 남습니다.
5경쟁과 해자
"휴젤 보톡스와의 차이"를 FDA 라벨을 나란히 놓고 보면, 제품의 차이는 거의 없습니다. 차이는 전부 파는 방식에 있습니다. 먼저 유사 익스포져 기업의 가격표입니다.
| 기업 | 주가 | 시가총액 | PER(26E) | PBR | 부채비율 | OPM |
|---|---|---|---|---|---|---|
| 휴젤 | 240,500원 | 약 3.0조 | 17.1× | 2.47× | 9.9% | 47.3% |
| 대웅제약 | 114,800원 | 1조3,301억 | 7.2× | 1.11× | 113.0% | 12.5% |
| 메디톡스 | 69,300원 | 5,058억 | 22.9× | 1.02× | 28.1% | 6.9% |
| 파마리서치 | 381,000원 | 3조9,585억 | 19.9× | 5.11× | 44.2% | 39.4% |
| 클래시스 | 31,700원 | 2조680억 | 13.5× | 3.26× | 27.7% | 46.0% |
5.1 제품 — FDA 라벨 대조
| 항목 | LETYBO (휴젤) | JEUVEAU (대웅 생산) |
|---|---|---|
| 성분명 | letibotulinumtoxinA-wlbg | prabotulinumtoxinA-xvfs |
| 복합체 분자량 | 900 kDa | 900 kDa |
| 건조 방식 | freeze-dried (동결건조) | vacuum-dried (진공건조) = 보톡스와 동일 |
| 부형제 (100U) | HSA 0.5mg + NaCl 0.9mg | HSA 0.5mg + NaCl 0.9mg |
| 미간주름 용법 | 20U, 5부위 × 4U | 20U, 5부위 × 4U |
| 규격 | 50U · 100U | 100U 단독 |
| 역가 assay | 라벨상 미명시 | 마우스 복강 LD50 명시 |
| 미국 허가 | 2024-02-29 | 2019-02-01 |
| 미국 적응증 | 미간주름 1개 | 미간주름 1개 |
두 제품은 약리학적으로 사실상 동급입니다. 900kDa 복합체, HSA 안정화, 보톡스 대비 1:1 환산 용량까지 같습니다. 실질적 차이는 건조 방식 하나이고, 이는 임상적 차별점이라기보다 공정 차이에 가깝습니다. 지속기간·확산성의 head-to-head 직접비교 임상은 존재를 확인하지 못했습니다 — 시중의 비교 주장은 모두 간접 비교입니다.
5.2 균주 기원 — 여기가 진짜 차이입니다
| 회사 | 주장 | 사법 판단 |
|---|---|---|
| 휴젤 | 2002년 국내 식품에서 신규 분리 | ITC가 메디톡스 주장 기각 (2024-10-10 최종판정, 위반 없음) |
| 대웅제약 | 경기 용인 토양에서 자체 분리 | 1심에서 배척 (2023-02-10, "메디톡스 균주에서 유래") · 항소심 진행 중 |
| 메디톡스 | 위스콘신대 유래 Hall A hypertoxigenic | (양 소송의 원고 측 기준) |
두 ITC 사건의 결말이 갈린 이유는 세 가지입니다. ① 메디톡스가 휴젤 사건에서는 균주 주장(2023-09~10)과 제조공정 주장(2024-01)을 스스로 철회했습니다. ② 대웅 사건에는 메디톡스 전 직원의 문서 반출이라는 구체적 인적 경로가 특정됐습니다. ③ 그리고 대웅의 미국 리스크 소멸은 실체적 승소가 아니라 파트너 합의에 따른 소의 이익 소멸이었습니다. 자세한 것은 10장.
5.3 상업 모델 — 이 표가 이 리포트에서 가장 중요합니다
| 대웅제약 (나보타) | 휴젤 (레티보) | |
|---|---|---|
| 판매 주체 | 에볼루스 (대웅은 공급만) | BENEV 유통 → 2026-07 하이브리드 직판 개시 |
| 매출 인식 | 공급단가 기준 수출 매출. 로열티 아님 | 직판 전환 시 최종가 전액 |
| 미국 판관비 | 0원 | 1H26 판관비 +53.6% (전액 자체 부담) 공시 |
| 매출 인식 폭 | 최종 소비자가의 약 1/3 (에볼루스 조정 GPM 67% 역산) | 직판 구간은 전액. 회사 표현 "직판 ASP가 간접판매 대비 3~5배" |
| 브랜드·계정 귀속 | 에볼루스 | 휴젤 |
| 가격 결정권 | 없음 | 있음 |
| 실행 리스크 | 낮음 (이미 6년째 작동) | 높음 (계정 80곳으로 18,600곳과 경쟁) |
| 손익 반영 | 즉시 흑자, 변동비 구조 | 2~3년 이익 희석 후 회수 가정 |
대웅은 "미국 시장이 커져도 자기 손익에 붙는 레버리지가 구조적으로 1/3로 압축되는" 모델이고, 휴젤은 "레버리지를 전부 가져오는 대신 지금 이익을 태우는" 모델입니다. 미국 톡신 시장이 $3.5B(제조사 출하 기준)에서 2028년 $4.3B로 간다고 할 때, 그 성장을 온전히 먹는 쪽은 휴젤이고 3분의 1만 먹는 쪽은 대웅입니다. 대신 휴젤은 먹기 전에 먼저 써야 하고, 그 실행이 실패할 확률이 대웅의 실행 리스크보다 훨씬 큽니다.
5.4 성과 비교 — 규모는 비슷한데 손익 반영은 다릅니다
| 휴젤 톡신 | 대웅 나보타 | 메모 | |
|---|---|---|---|
| FY2024 | — | 1,864.1 | 휴젤 FY2024 제품별 별도 표기 생략 |
| FY2025 | 2,305.0 공시 | 2,288.6 | 거의 동일한 규모 |
| 1H25 | 1,009.6 | 1,153.7 | |
| 1H26 | 1,471.2 +45.7% 공시 | 1,553.3 +34.6% | 규모는 대웅, 성장률은 휴젤 |
| 전사 매출 내 비중 (1H26) | 57.8% | 21.1% (별도) | ← 이것이 밸류에이션 갭의 절반입니다 |
| 미국 점유율 | 약 3% | 약 14% | 기준 상이 (아래 주) |
| 미국 허가 | 2024-02-29 | 2019-02-01 | 5년 차이 |
| 중국 허가 | 2020-10 승인 | 미승인 | 5년 이상 차이 (반대 방향) |
| 허가국 수 | 71개국 | 69개국 | 비슷 |
※ 점유율 비교는 주의가 필요합니다. Letybo 3%는 "물량 기준"으로 명시돼 있으나 Jeuveau 14%는 금액/물량 여부가 원 자료에 명시되지 않았습니다. Jeuveau가 저가 포지셔닝임을 감안하면 금액 기준으로는 14%보다 낮을 수 있습니다. 동일 기준의 비교 자료는 확인하지 못했습니다.
휴젤은 미국에서 6년 늦었고 중국에서 5년 빠릅니다. 대웅은 그 반대입니다. 그런데 시장은 휴젤에 2.3배 높은 PER을 매깁니다.
→ 즉 갭의 원인은 톡신 사업 자체의 우열이 아닙니다. 톡신이 회사에서 차지하는 비중과 그 톡신을 어떻게 파느냐입니다. 9장에서 이를 정량 분해합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
FY2025 연결 매출 1조5,709억, 영업이익 1,968억(OPM 12.5%)으로 5년 연속 마진이 개선됐습니다. 2026 상반기 연결은 매출 8,263억(+8.4%), 영업이익 903억(−6.5%), OPM 10.9%입니다. 그러나 영업이익과 달리 현금은 3공장 투자로 3년째 FCF 적자이고, 순이익은 영업외가 좌우합니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 11,529.8 | 12,800.9 (+11.0%) | 13,753.3 (+7.4%) | 14,226.8 (+3.4%) | 15,708.9 (+10.4%) | 16,352.1 (+4.1% vs FY25) |
| 매출원가 | 6,084.0 | 6,411.3 | 6,871.6 | 6,885.2 | 7,483.6 | 7,805.8 |
| 매출총이익 (률) | 5,445.7 (47.2%) | 6,389.6 (49.9%) | 6,881.7 (50.0%) | 7,341.7 (51.6%) | 8,225.3 (52.4%) | 8,546.4 (52.3%) |
| 판관비 (률) · 경상연구개발비 포함 | 4,558.4 (39.5%) | 5,431.6 (42.4%) | 5,655.7 (41.1%) | 5,862.3 (41.2%) | 6,257.5 (39.8%) | 6,641.3 (40.6%) |
| 인건비 (급여·퇴직·복리, 연구개발 제외) | 979.4 | 1,180.4 | 1,163.8 | 1,255.3 | 1,297.2 | 1,298.3 |
| 연구개발비 (경상연구개발비) | 1,272.7 | 1,636.0 | 1,715.7 | 1,712.9 | 1,803.1 | 1,863.5 |
| 광고판촉비 (광고선전비) | 552.8 | 757.3 | 760.6 | 718.4 | 811.0 | 883.9 |
| 감가상각·무형상각 (사용권 포함, 판관비분) | 66.4 | 60.6 | 66.2 | 110.5 | 96.8 | 162.3 |
| 기타 주요 계정 (지급수수료) | 1,266.9 | 1,318.6 | 1,432.0 | 1,567.8 | 1,665.3 | 1,796.8 |
| 그 밖의 판관비 (잔여) | 420.3 | 478.7 | 517.5 | 497.4 | 584.0 | 636.5 |
| 영업이익 (률) | 887.3 (7.7%) | 958.0 (7.5%) | 1,225.9 (8.9%) | 1,479.4 (10.4%) | 1,967.8 (12.5%) | 1,905.1 (11.7%) |
| 지배순이익 | 245.1 | 422.4 | 1,217.4 | 247.3 | 1,958.6 | 1,954.7 |
| 영업현금흐름 | 399.9 | 1,182.1 | 1,360.1 | 514.9 | 1,492.1 | 1,621.5 |
| CAPEX (유형+무형 취득) | −747.9 | −1,133.1 | −1,561.7 | −2,290.0 | −2,413.7 | −3,356.5 |
| FCF (마진) | −348.0 (−3.0%) | 49.1 (0.4%) | −201.6 (−1.5%) | −1,775.1 (−12.5%) | −921.6 (−5.9%) | −1,735.0 (−10.6%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 계산 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 3,564.9 (+6.2%) | 4,054.5 (+12.5%) | 4,118.3 (+14.9%) | 3,971.2 (+7.9%) | 3,778.0 (+6.0%) | 4,484.6 (+10.6%) |
| 매출원가 | 1,734.1 | 1,903.7 | 1,978.3 | 1,867.5 | 1,966.1 | 1,993.9 |
| 매출총이익 (률) | 1,830.8 (51.4%) | 2,150.8 (53.0%) | 2,140.0 (52.0%) | 2,103.7 (53.0%) | 1,811.9 (48.0%) | 2,490.8 (55.5%) |
| 판관비 (률) · 경상연구개발비 포함 | 1,443.8 (40.5%) | 1,572.3 (38.8%) | 1,571.1 (38.1%) | 1,670.3 (42.1%) | 1,589.8 (42.1%) | 1,810.1 (40.4%) |
| 영업이익 (률) | 387.0 (10.9%) | 578.6 (14.3%) | 568.9 (13.8%) | 433.4 (10.9%) | 222.1 (5.9%) | 680.7 (15.2%) |
| 지배순이익 | 218.9 | 377.6 | 463.7 | 898.4 | 259.0 | 333.7 |
| 영업현금흐름 계산 | 30.8 | 482.4 | 575.3 | 403.5 | 172.1 | 470.5 |
| FCF 계산 | −272.1 | 108.1 | −146.8 | −610.8 | −776.0 | −201.4 |
두 표가 보여 주는 것. 매출은 5년간 1조1,530억 → 1조5,709억으로 늘고 매출총이익률은 47.2% → 52.4%로 올랐습니다. 판관비 가운데 가장 큰 계정은 지급수수료(FY2025 1,665.3억)와 경상연구개발비(1,803.1억)이고, 광고선전비는 811.0억입니다. 반면 CAPEX(유형+무형)는 FY2023 1,561.7억 → FY2025 2,413.7억 → TTM 3,356.5억으로 커졌고, 그 결과 FCF는 FY2023부터 적자입니다. 분기로 보면 1Q26 영업이익률 5.9%(거점도매 전환)와 2Q26 15.2%(나보타 선주문)가 극단적으로 갈리며, 4Q25 지배순이익 898.4억은 FY2025 기타수익이 하반기에 몰린 결과입니다 계산.
6.1 12년 손익 — 저마진 종합제약사에서 벗어나는 중입니다
연결 영업이익률 — 2020년 1.6% 바닥에서 5년 연속 개선
개선폭의 출처는 나보타 수출과 자체 제품 믹스입니다. 다만 1H26에 다시 10.9%로 후퇴했습니다
| FY | 매출액 | 영업이익 | OPM | 당기순이익 | 메모 |
|---|---|---|---|---|---|
| 2014 | 7,358.9 | 519.4 | 7.1% | 304.7 | 나보타 국내 출시 |
| 2015 | 8,396.9 | 435.6 | 5.2% | 356.7 | |
| 2016 | 8,839.2 | 258.9 | 2.9% | 261.3 | |
| 2017 | 9,603.1 | 389.6 | 4.1% | 354.4 | |
| 2018 | 10,314.3 | 276.0 | 2.7% | −154.2 | 매출 1조 돌파 · 순손실 |
| 2019 | 11,134.3 | 446.9 | 4.0% | 288.7 | Jeuveau 미국 FDA 허가·출시 |
| 2020 | 10,554.2 | 169.8 | 1.6% | 241.5 | 코로나 + ITC 수입금지 · 역대 최저 마진 |
| 2021 | 11,529.8 | 887.3 | 7.7% | 300.8 | 에볼루스 합의로 미국 재개 |
| 2022 | 12,800.9 | 958.0 | 7.5% | 391.6 | 펙수클루 출시 |
| 2023 | 13,753.3 | 1,225.9 | 8.9% | 1,200.0 | 엔블로 출시 · 메디톡스 1심 패소 |
| 2024 | 14,226.8 | 1,479.4 | 10.4% | 233.5 | 기타비용 854.7억 → 순이익 급감 |
| 2025 | 15,708.9 | 1,967.8 | 12.53% | 1,929.1 | 기타수익 590.6억 · 사상 최대 |
| 1H26 | 8,262.6 | 902.8 | 10.93% | 454.3 | +8.4% / −6.5% |
FY2023 순이익 1,200억 → FY2024 233억 → FY2025 1,929억. 영업이익은 그 사이 1,226 → 1,479 → 1,968억으로 매끄럽게 늘었습니다.
→ 이 회사의 순이익은 영업이 아니라 영업외(소송충당·일회성 기타손익·지분법)가 결정합니다. PER로 평가할 때 시장이 할인을 붙이는 합리적 이유입니다. 자세한 것은 6.2와 9장.
6.2 2026년 상반기 — 1분기의 사고와 2분기의 착시
| 항목 | 1Q26 | 2Q26 | 1H26 | 1H25 | YoY |
|---|---|---|---|---|---|
| 연결 | |||||
| 매출액 | 3,778.0 | 4,484.6 | 8,262.6 | 7,619.4 | +8.4% |
| 영업이익 | 222.1 | 680.7 | 902.8 | 965.5 | −6.5% |
| 영업이익률 | 5.9% | 15.2% | 10.9% | 12.7% | −1.8%p |
| 당기순이익 | 255.1 | 199.2 | 454.3 | 599.0 | −24.2% |
| 별도 | |||||
| 매출액 | 3,356.6 | 4,002.0 | 7,358.6 | 6,800.8 | +8.2% |
| 영업이익 | 274.4 | 771.1 | 1,045.5 | 1,045.1 | +0.04% |
| 영업이익률 | 8.2% | 19.3% | 14.2% | 15.4% | −1.2%p |
| 당기순이익 | 351.3 | 694.0 | 1,045.3 | 781.2 | +33.8% |
2026년 3월 거점도매(블록형) 전환. 특정 도매상에 지역별 독점 유통권을 주는 구조로 바꾸면서, 기존 도매 재고를 축소하는 과정에서 납품 물량이 일시적으로 급감했습니다. 그 결과 1Q26 연결 영업이익이 222억(−42.6% YoY)으로 컨센서스를 45% 하회했습니다. 약사회는 공급 지연·독점 유통 우려로 반발했습니다. 키움증권 리포트 제목이 "기습 동면에 들어간 곰"이었습니다.
2Q26 별도 영업이익 771억(+23.4%)은 분기 기준 역대 최대였고, 나보타 수출은 941억(+54.2%)이었습니다. 그런데 원인은 다음과 같습니다.
"Evolus는 9월부터 부과될 톡신 관세 15%를 회피하기 위해 선제적으로 2Q26–3Q26에 물량을 보내줄 것을 요청했고, 동사는 공장 가동률을 높이며 이에 대응하고 있다." — 키움증권, 2026-07-30
한국산 특허의약품에 대한 15% 관세는 2026년 9월 29일 시행 예정(예외 조치가 없을 경우)입니다. 회사는 3Q26 나보타 매출을 약 1,110억으로 전망하는데, 이 역시 선주문 구간입니다. 4분기 이후 역기저가 나옵니다.
그래서 2Q26 서프라이즈에도 4개 증권사가 동시에 목표주가를 낮췄습니다 — 삼성 −14.3%, 현대차 −10.0%, iM −21.7%, 키움 −10.5%. 시장은 이 이익을 반복 가능한 것으로 인정하지 않았습니다.
6.3 마진의 해부 — 왜 OPM 12.5%인가
이 회사에 대한 가장 흔한 오해는 "나보타 마진이 좋으니 전사 마진도 좋아야 한다"입니다. 실제로는 나보타가 아무리 좋아도 전사 마진을 12~15%에서 크게 끌어올릴 수 없는 구조입니다. 그 이유를 숫자로 분해합니다.
손익구조 100% 대조 — 갭 34.7%p의 발생 지점
매출 100을 매출원가 / 판관비 / 영업이익으로 나눈 것입니다
| 항목 | 휴젤 (연결) | 대웅제약 (연결) | 대웅제약 (별도) |
|---|---|---|---|
| 매출 | 4,251.1 공시 | 15,708.9 | 13,910.0 |
| 매출원가 | 916.3 | 7,483.6 | 6,670.9 |
| 매출총이익률 | 78.4% | 52.4% | 52.0% |
| 판관비 | 1,326.3 | 6,257.5 | 5,203.5 |
| ─ 판관비율 | 31.2% | 39.8% | 37.4% |
| ─ 그중 경상연구개발비 | 매출의 약 2.2% | 1,803.1 (11.5%) | 1,621.2 (11.7%) |
| 영업이익률 | 47.25% | 12.53% | 14.63% |
6.4 갭 34.7%p의 분해
| 단계 | 갭 | 원인 |
|---|---|---|
| 매출원가 | 26.0%p | ① 매출의 35.7%가 GPM 34%짜리 도입상품 유통 — 이것만으로 전사 GPM이 9~10%p 희석 ② 나머지는 국내 처방의약품 — 제네릭 약가인하 압박에 상시 노출 ③ 휴젤은 매출 100%가 비급여 에스테틱 (약가 규제 무풍지대) |
| 판관비 | 8.6%p | ① R&D 11.5% vs 2.2% — 이 항목 하나가 갭의 9.3%p를 차지 ② 국내 전 지역 병·의원 영업조직 유지비 ③ 반대로 미국 판관비는 대웅이 0원이라 이 항목에서는 대웅이 유리한 요소도 있음 |
| 합계 | 34.7%p | — |
갭의 4분의 3이 매출원가에서 발생합니다. 그리고 매출원가 갭의 대부분은 "사업의 종류"에서 옵니다 — 도입상품 유통은 그냥 마진이 낮은 사업입니다. 이것은 경영 실패가 아니라 포트폴리오 구성의 결과이고, 나보타 비중이 커지지 않는 한 구조적으로 바뀌지 않습니다.
판관비 갭 8.6%p 중 9.3%p가 R&D라는 것도 중요합니다. 즉 R&D를 빼면 대웅의 판관비율은 오히려 휴젤보다 낮습니다. 대웅은 마진을 쓰고 있는 것이지 낭비하고 있는 것이 아닙니다 — 다만 그 지출의 회수 시점이 2027~2029년입니다.
6.5 도입상품 마진 구조
| 구분 | FY2024 | FY2025 |
|---|---|---|
| 상품매출 | 4,216.8 | 4,965.8 |
| 상품매출원가 ("상품의판매") | 2,821.4 | 3,268.1 |
| 상품 매출총이익률 | 33.1% | 34.2% |
| 자체 제품+기타 매출총이익률 (역산) | — | 약 62% 계산 |
| 전사 매출총이익률 | 51.5% | 52.0% |
6.6 나보타 자체 마진 — 공시되지 않습니다
양사 모두 단일 영업부문으로 처리해 제품별 손익을 공시하지 않습니다. 다만 정황 증거는 있습니다.
- 대웅 별도 자체 제품 GPM이 약 62%이고, 나보타는 수출 88%라 국내 영업조직 부담이 거의 없으며 미국 마케팅비가 0입니다 → 나보타 OPM은 전사(14.6%)보다 유의하게 높을 개연성이 있습니다.
- 실증: 1H26 별도 매출 +8.2%인데 영업이익은 +0.04%였습니다. 반면 나보타 수출이 +54.2% 뛴 2Q26만 보면 별도 영업이익 +23.4%였습니다. 나보타 물량이 붙는 분기에만 이익 레버리지가 나온다는 뜻입니다.
- 다만 시중의 "나보타 OPM 30~40%"는 전부 증권가 추정이며 회사 확인이 없습니다. 본 리포트는 이 숫자를 논지의 근거로 쓰지 않습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
번 돈은 3공장과 자회사(한올바이오파마·인도네시아 톡신 법인)로 가고, 주주에게는 거의 돌아오지 않습니다. 이 부분이 휴젤과 정반대입니다.
7.1 재무 — 이 부분이 휴젤과 정반대입니다
| 항목 | 2026-06-30 | 2025-12-31 |
|---|---|---|
| 현금및현금성자산 | 1,547.4 | 1,689.4 |
| 단기금융자산 | 31.6 | 38.6 |
| 재고자산 | 3,162.7 | 3,108.8 |
| 유형자산 | 9,168.0 | 8,253.0 |
| 자산총계 | 25,375.7 | 23,628.0 |
| 단기차입금 | 2,922.3 | 708.3 |
| 유동성장기차입금 + 유동성사채 | 2,338.0 | 2,059.5 |
| 장기차입금 + 사채 | 3,970.7 | 5,505.6 |
| 총차입금 | 9,231.0 | 8,273.4 |
| 순차입금 공시 | 7,652.0 | 6,545.3 |
| 부채총계 / 자본총계 | 13,460.9 / 11,914.8 | 12,281.4 / 11,346.6 |
| 지배기업 소유주지분 | 10,639.3 | 10,060.9 |
| 부채비율 | 113.0% | 108.2% |
1H26 중 단기차입금이 2,214억 순증했고, 유형자산이 915억 늘었습니다(3공장 등 시설투자). FY2025 CAPEX 1,915억, FCF −423억(2024년 −1,037억) — 2년 연속 잉여현금흐름 적자입니다. (이 두 FCF는 유형자산 취득만 차감한 값입니다. 무형자산 취득까지 차감한 표 6-1 기준으로는 FY2025 −921.6억, FY2024 −1,775.1억이며 FY2023부터 3년 연속 적자입니다 계산)
사채 상세(2026-06-30): 제16-2회 1,040억(2027-04-09, 4.10%), 제17-1회 500억(2027-04-29, 2.92%), 제17-2회 900억(2028-04-28, 3.00%). 2027년 4월에 1,540억이 만기입니다.
휴젤: 순현금 5,748억, 이자부부채 0, 부채비율 9.9%.
대웅제약: 순차입금 7,652억, 부채비율 113.0%.
→ 시가총액 차이(3.0조 vs 1.33조)보다 이 차이가 밸류에이션 갭에 더 크게 기여합니다. 9장에서 정량화합니다.
(1차 기준: 휴젤 2026-06-30 연결 재무상태표에는 전환사채 263.0억이 있으며, 순현금 5,748억은 현금및현금성자산 2,595.6억 + 단기금융상품 3,415.0억에서 이 전환사채를 뺀 값과 일치합니다. 부채비율 9.9%는 2025-12-31 기준 공시)
7.2 자회사·관계사 — 한올바이오파마가 결정적입니다
| 회사 | 지분율 | 역할 | 매출 | 순손익 |
|---|---|---|---|---|
| 한올바이오파마 (009420) | 30.8~31.7% | 합성·바이오 신약, 별도 상장 | 1,551.9 | −54.5 |
| PT Selatox Bio Pharma (인니) | 100% | 톡신 신공장 | — | −177.8 |
| 대웅이엔지 | 100% | 시설관리 | 237.3 | −3.8 |
| Daewoong Thailand | 100% | 판매 | 207.1 | 10.7 |
| 요녕대웅제약 (중국) | 100% | 제조·판매 | 98.7 | −8.5 |
| PT Daewoong Infion (인니) | 55.0% | 제조·판매 | 95.1 | 29.0 |
| 힐리언스 | 78.7% | 생활습관병 예방 | 88.5 | −1.0 |
| 아이엔테라퓨틱스 | 93.9% | 비마약성 진통제(Nav1.7) | — | 27.8 |
| 아피셀테라퓨틱스 | 54.6% | 줄기세포 | — | 6.9 |
※ 대웅바이오(2025년 매출 6,413억)는 대웅제약의 자회사가 아닙니다 — 지주회사 (주)대웅의 100% 자회사입니다. 원료·CDMO 사업이 여기 있으며, 2030년 매출 1조 목표를 별도로 내걸고 있습니다. 마찬가지로 대웅테라퓨틱스도 (주)대웅이 50.69% 보유합니다. 대웅제약 실적을 볼 때 흔한 혼동 지점입니다.
한올의 핵심 자산인 바토클리맙(HL161BKN)은 2025-03 중증근무력증 3상 톱라인에 성공했으나, 2026-04 갑상선안병증(TED) 3상에서 실패했습니다(24주차 안구돌출반응률 통계적 유의성 미달). 파트너 이뮤노반트는 차세대 아이메로프루바트(HL161ANS)로 무게중심을 옮겼고, 2027년 그레이브스병 결과가 다음 분수령입니다.
이 실패가 대웅제약 연결 손익에 미친 영향은 직접적입니다 — 1H26 연결 순이익이 454억으로 −24.2% 꺾인 주요 원인이 한올 개발비 손상차손과 지분법손실(161.8억)입니다.
7.3 이중 지주 구조
윤재승 11.64% · 윤재용 7.01% · 대웅재단 9.98% · 윤영 5.42%
└→ (주)대웅 (003090, 지주) — 특수관계인 계 38.06%, 자사주 27.70%
├→ 대웅제약 (069620) 52.29%
│ ├→ 한올바이오파마 (009420) 약 31%
│ ├→ 아이엔테라퓨틱스 93.9% · 아피셀 54.6%
│ └→ 해외법인 (인니·중국·태국·필리핀·일본·인도·미국)
├→ 대웅바이오 100% (FY2025 매출 6,413억 — 대웅제약 자회사 아님)
└→ 대웅테라퓨틱스 50.7%
| 주주 | 주식수 | 지분율 |
|---|---|---|
| (주)대웅 | 6,058,200 | 52.29% |
| 대웅재단 | 998,453 | 8.62% |
| 기타 특수관계인 (박현령·윤재용·윤재승 등) | 49,581 | 0.42% |
| 최대주주 및 특수관계인 계 | 7,106,234 | 61.33% |
| 국민연금공단 | 1,149,904 | 9.92% |
| 자기주식 | 80,305 | 0.69% |
| 소액주주 (21,811명) | 2,943,388 | 25.40% |
| 발행주식총수 (액면 2,500원) | 11,586,575주 | |
| 외국인 지분율 (2026-09-03) | 14.90% | |
| 유동비율 | 37.99% | |
유동주식이 38%밖에 안 됩니다. 발행주식수도 1,159만 주로 시가총액 1.3조 회사치고 매우 적습니다. 이는 주가 변동성을 키우고 기관 편입을 어렵게 만드는 구조적 요인입니다 — 2026-09-03 −7.49% 급락 당일 거래량이 57,531주(평시의 2~3배)에 불과했다는 점이 이를 보여줍니다.
7.4 윤재승 CVO
- 2018-08 직원 폭언 논란으로 전 직위 사퇴 → 2022-01 CVO(최고비전책임자, 미등기·비상근)로 (주)대웅·대웅제약·한올바이오파마에 복귀. 현재도 등기이사가 아닙니다.
- (주)대웅 최대주주(11.64%). 2025-05-09 상속으로 21,541주 추가 취득.
- 2026-03-31 이지메디컴(존속)–더편한샵(소멸) 흡수합병으로 윤재승 측 이지메디컴 지배력이 39.07% → 62.86%로 상승. 현금 투입 없이 약 290억 상당 지분을 취득한 구조이며, 비상장사 간 합병이라 외부검증을 거치지 않았다는 지적이 있습니다.
- OTC 더마코스메틱 이지듀의 유통·마케팅 상당 부분이 윤재승 개인회사 계열(디엔코스메틱스 FY2025 매출 1,746억 / 디엔컴퍼니 536억)에서 이뤄져 일감 논란이 제기됩니다. 디엔홀딩스 최대주주는 윤재승 34.61%입니다.
7.5 이사회 — 형식은 개선됐습니다
- 2026-03-26 정기주총에서 상근감사 폐지 → 감사위원회 신설(3인 전원 독립이사, 위원장 최대현 前 산업은행 수석부행장). 독립이사후보추천위원회도 신설. 자산총액 2조 초과에 따른 상법상 의무 이행.
- 이사회 7인 = 사내이사 3 + 독립이사 4(과반). 신규 독립이사로 최인혁(前 네이버파이낸셜 대표), 최대현 선임.
- 한국거래소 지배구조 15개 지표 중 12개 충족(80.0점), 조사 대상 29개사 중 공동 2위.
- 각자대표 체제 — 이창재(국내영업·마케팅, 이사회 의장) / 박성수(글로벌·R&D).
- 실질 지배력은 여전히 미등기 CVO에게 있다는 인식이 시장에 남아 있습니다.
7.6 주주환원 — 사실상 없습니다
| 항목 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| 주당 배당금 | 600원 | 600원 | 600원 |
| 현금배당총액 | 69.0억 | 69.0억 | 69.0억 |
| 연결 배당성향 | 5.7% | 27.9% | 3.5% |
| 시가배당률 | 0.5% | 0.5% | 0.3% |
- 2017년 이후 주당 600원 고정. 연속 결산배당 24회지만 금액은 9년째 그대로입니다. 분기·중간배당 없음.
- 자기주식 80,305주(0.69%), 소각 이력 없음.
- 2026-05 기업가치 제고 계획(밸류업) 공시 — 신약 R&D·디지털헬스 중심. 디지털헬스케어 FY2025 매출 509억(+123%), 장기 3조원 목표. 다만 ROE·TSR 등 정량 목표와 주주환원 확대 계획은 확인하지 못했습니다.
- 2026-03-26 주총에서 배당기준일과 의결권기준일 분리 정관 개정 완료 — 형식적 개선입니다.
비교: 휴젤은 무배당(배당 이력 0), 클래시스 3.16%, 대웅제약 0.52%. 즉 이 업종 전반이 주주환원에 인색하며, 대웅이 특별히 나쁜 것은 아닙니다. 다만 순차입금 7,650억 상태에서 배당 확대를 기대할 근거는 없습니다.
8업황 사이클과 주가 — 최근 10년
주가는 52주 105,000~199,400원 사이를 오갔고, 2026-09-03 소송 청구액 증액 공시일에 114,800원(−7.49%)으로 내려앉았습니다. 이익 사이클은 6.1의 12년 표가, 수급은 아래 표가 보여 줍니다.
8.1 수급 — 급락일에 개인이 전량 받았습니다
| 일자 | 종가 | 등락 | 기관 | 외국인 | 개인 |
|---|---|---|---|---|---|
| 2026-09-03 | 114,800 | −7.49% | −5,803 | −17,634 | +23,574 |
| 2026-09-02 | 124,100 | −2.13% | −1,340 | −56 | +1,444 |
| 2026-08-18 | 118,500 | −4.90% | −18,365 | −12,409 | — |
| 2026-08-26 | 128,000 | +4.75% | +5,941 | +7,836 | — |
외국인 지분율은 9.24%(2025-09) → 16.69%(2026-03 피크) → 14.90%(2026-09-03). 주가 상승기에 들어왔다가 하락기에 되돌리는 전형적 패턴입니다. 공매도 잔고는 확인하지 못했습니다(KRX 데이터 접근 실패).
최근 10년 주가 시계열(연말 종가·고점/저점)과 이익 사이클의 대응 표는 1차 시세 자료(KRX 정보데이터시스템)로 채워야 합니다. KRX 접근이 차단돼 이번 판에서는 채우지 못했습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
결론부터 — 휴젤과의 갭은 소송으로 생긴 것이 아닙니다. 2년 전에도 같은 구조였고, 척도를 EV로 바꾸면 갭의 상당 부분이 사라집니다. 먼저 TTM 기준 현재 배수입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER 계산 | 6.8배 | TTM 지배순이익 1,954.7억 (FY2025 기타수익 590.6억 중 하반기분과 1H26 기타비용 390.9억 등 영업외 변동이 섞여 있음 — PER 해석 주의) |
| EV/EBIT 계산 | 11.0배 | EV 2조953억 = 시총 + 순차입 7,652억(2026-06-30) · TTM 영업이익 1,905.1억 |
| PBR 계산 | 1.25배 | 2026-06-30 지배기업 소유주지분 10,639.3억 |
| FCF 수익률 계산 | −13.0% | TTM FCF −1,735.0억(영업현금흐름 1,621.5억 − 유형·무형 취득 3,356.5억) ÷ 시총 |
| 순차입/시총 계산 | 58% | 순차입 7,652억 ÷ 시총 1조3,301억 |
| 배당수익률 | 0.52% | FY2025 DPS 600원 ÷ 종가 |
| 지표 | 값 | 비고 |
|---|---|---|
| 주가 / 시가총액 | 114,800원 / 약 1조3,301억 | 52주 105,000~199,400원 |
| PER (2025A / 2026E) | 6.79× / 7.21× | EPS 16,904원 / 15,931원(E) |
| EV/EBITDA (2025A / 2026E) | 8.02× / 6.80× | PBR 1.11×(26E) |
| PER / PBR / 순차입금 (요약) | 7.2× / 1.11× / 7,650억 | 2026E 기준 · EV/EBITDA 6.8× · 배당수익률 0.52% |
| 컨센서스 목표주가 | 203,333원 | 애널리스트 12인 · 현재가 대비 +77% |
9.1 컨센서스와 목표주가
| 항목 | 2024A | 2025A | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|
| 매출액 | 14,227 | 15,709 | 16,657 | 17,607 | 19,233 |
| 영업이익 | 1,479 | 1,968 | 2,311 | 2,420 | 2,826 |
| 당기순이익 | 233 | 1,929 | 1,822 | 1,791 | 2,274 |
| 영업이익률 | 10.40% | 12.53% | 13.87% | 13.75% | 14.69% |
| ROE | 3.17% | 21.75% | 16.79% | 14.13% | 15.40% |
| 증권사 | 일자 | 목표가 | 직전 | 변동 |
|---|---|---|---|---|
| 한국투자 | 26/07/30 | 250,000 | 250,000 | — |
| 다올투자 · 상상인 · DB | 26/07 | 220,000 | 220,000 | — |
| KB · SK | 26/07~08 | 210,000 | 210,000 | — |
| 미래에셋 · 교보 | 26/07 | 200,000 | 200,000 | — |
| 삼성 | 26/07/29 | 180,000 | 210,000 | −14.3% |
| 현대차 | 26/07/30 | 180,000 | 200,000 | −10.0% |
| iM | 26/07/30 | 180,000 | 230,000 | −21.7% |
| 키움 | 26/07/30 | 170,000 | 190,000 | −10.5% |
전원 매수 의견(평균 4.00/5.0)인데 실제 주가는 컨센서스의 56% 수준입니다. 목표주가와 주가의 괴리가 77%에 달한다는 것은, 시장이 애널리스트가 반영하지 않는 무언가(소송·이익의 질·유동성)를 가격에 넣고 있다는 뜻으로 읽는 것이 합리적입니다.
9.2 휴젤과의 밸류에이션 갭 — 척도를 바꾸면 갭이 달라집니다
두 회사의 현재 배수는 표 5-1에 있습니다(휴젤 PER 17.1× vs 대웅 7.2×, 2026E).
휴젤 ÷ 대웅제약 — 어느 척도로 재느냐에 따라 1.0배에서 3.5배까지
PER 갭 2.31배 중 상당 부분이 자본구조(순현금 vs 순차입 7,652억)에서 나옵니다
| 시가총액 | 순현금(+)/순차입(−) | 기업가치(EV) | 2026E EBITDA | EV/EBITDA | |
|---|---|---|---|---|---|
| 휴젤 | 30,162억 | +5,748억 공시 | 24,414억 | 약 2,400억 | 약 10.2× |
| 대웅제약 | 13,301억 | −7,652억 공시 | 20,953억 | 2,896억 | 약 7.2× |
EV로 보면 두 회사는 비슷한 크기입니다 — 2.44조 vs 2.10조. 시가총액은 2.3배 차이인데 기업가치는 16% 차이입니다. PER 갭의 상당 부분이 사업 가치가 아니라 자본구조에서 나옵니다. 휴젤은 시총의 19%가 현금이고, 대웅은 시총의 58%가 순차입금입니다.
배수로 봐도 EV/EBITDA 갭은 1.36배로 PER 갭 2.31배의 절반 수준입니다. 즉 "휴젤이 대웅보다 2.3배 비싸다"는 진술은 PER 위에서만 성립합니다.
9.3 그럼에도 남는 갭 — 여섯 개의 원인
| 요인 | 설명력 | 근거 |
|---|---|---|
| ① 사업 믹스의 순도 | 매우 높음 | 휴젤 매출 100%가 에스테틱, 톡신만 57.8%. 대웅은 나보타 21.1%(1H26 별도)이고 35.7%가 GPM 34% 도입상품 유통. 시장은 "톡신 순수 노출"에 프리미엄을 지불합니다 — 파마리서치(19.9×)·클래시스(13.5×)도 같은 밴드입니다. |
| ② 마진 레벨 | 매우 높음 | EV/Sales로 환산하면 휴젤 4.5×, 대웅 1.28× — 3.5배. OPM 격차도 2.9배(40.7% vs 13.9%, 2026E). 거의 정확히 대응합니다. 마진 차이 하나로 EV 배수 차이의 대부분이 설명됩니다. |
| ③ 재무구조 | 높음 | 순현금 5,748억(시총의 19%) vs 순차입 7,652억(시총의 58%). PER 갭의 절반가량이 여기서 나옵니다(9.2). |
| ④ 이익의 질 | 높음 (과소평가됨) | 대웅 연결 순이익: FY2023 1,200억 → FY2024 233억 → FY2025 1,929억. 영업이익은 매끄럽게 늘었는데 순이익이 롤러코스터입니다. FY2024 기타비용 854.7억, FY2025 기타수익 590.6억, 1H26 영업이익 903억인데 세전이익 219억. 대웅은 영업이익이 순이익으로 전달되지 않고, 휴젤은 오히려 증폭됩니다(1H26 영업 1,037억 → 세전 1,175억 공시). |
| ⑤ 소송 꼬리위험 | 중간 | 미인식 노출 최대 약 4,420억(시총의 33%). iM증권은 타겟 멀티플에 15% 할인을 명시적으로 적용합니다. 다만 이 갭은 소송 이전에도 존재했으므로(9.4) 설명력은 부분적입니다. |
| ⑥ SOTP / 지주 구조 | 중간 | 대웅제약 자체가 (주)대웅 52.29% 하위 사업회사이고, 다시 한올바이오파마 약 31%를 보유합니다. 증권가는 본업 영업가치에 PER 10배만 적용하고 한올 지분은 33.6% 지주할인을 붙여 따로 더합니다(키움 2026-07-30). 이중 지주 할인이 겹칩니다. |
| — 반증되는 요인 — | ||
| ⑦ ROE | 설명 못함 | FY2025 ROE는 대웅 21.75% > 휴젤 16.06%였고, 2026E는 16.79% vs 16.80%로 사실상 동일합니다. ROE로 PER 17배 vs 7.2배를 정당화할 수 없습니다. 오히려 대웅의 높은 ROE는 부채비율 113%의 레버리지에서 나온 것이고, 휴젤의 낮은 ROE는 총자산의 48%에 달하는 순현금이 누른 결과입니다 — 조정하면 이 요인은 휴젤 프리미엄을 지지합니다. |
9.4 이 갭은 소송 때문에 생긴 것이 아닙니다
미래에셋증권이 2024년 8월에 쓴 피어 배수 — 휴젤 PER 27.0× / EV/EBITDA 20.0×, 대웅제약 16.0× / 10.0×, 메디톡스 36.0× / 25.0×.
2년 전에도 휴젤 프리미엄·대웅 디스카운트 구조는 동일했습니다. 즉 이 갭은 2026년 8월 소송 이벤트로 생긴 것이 아니라 구조적·지속적입니다. 소송은 갭을 만든 원인이 아니라 갭이 좁혀지지 못하게 막는 요인에 가깝습니다.
9.5 그래서 갭이 좁혀지려면
- 나보타 비중이 올라가야 합니다. 21% → 30%대가 되면 믹스 논리가 바뀝니다. 2Q26에 이미 25.9%(수출비중 기준)를 찍었지만, 그중 일부는 관세 선주문입니다.
- 순차입금이 줄어야 합니다. 3공장 CAPEX가 2027년에 끝나면 FCF가 흑자로 돌아설 수 있습니다. 순차입 7,652억 → 4,000억대가 되면 PER 갭 자체가 1~2배 좁혀집니다.
- 영업외 변동성이 줄어야 합니다. 소송이 확정되면(어느 방향이든) 순이익의 예측 가능성이 회복됩니다. 확정 자체가 촉매일 수 있습니다.
- 펙수클루·엔블로의 해외 매출이 실제로 인식돼야 합니다. 지금은 계약 총액만 있고 매출은 40억대입니다.
- 반대로, 좁혀지지 않을 이유: 도입상품 35.7%는 없어지지 않고, R&D 11.5%도 줄일 수 없으며(줄이면 파이프라인 옵션이 사라짐), 유동주식 38%라는 구조도 그대로입니다.
대웅제약을 톡신 회사로 보면 "싸다"이고, 종합제약사로 보면 "제값"입니다.
표 5-1의 국내 제약 피어를 보면 종근당 13.9×, HK이노엔 12.8×, 녹십자 8.0×입니다 — 대웅 7.2×는 종합제약 밴드의 하단이지, 에스테틱 밴드(13~20×) 밖에 있는 것이 자연스러운 위치입니다.
→ 투자 판단의 실제 질문은 "왜 휴젤보다 싼가"가 아니라 "나보타 비중이 언제 종합제약 밴드를 탈출시킬 만큼 커지는가"입니다. 그리고 그 답의 상당 부분은 3공장 가동(2027년)과 에볼루스 계약 갱신에 달려 있습니다.
역산 — 지금 가격이 전제하는 것. TTM 영업이익 1,905.1억에 EV/EBIT 11.0배는, 순차입금 7,652억을 그대로 짊어진 채 영업이익이 현 수준에서 크게 늘지 않는 종합제약사를 가정한 가격입니다 계산. 3공장 가동 후 FCF가 흑자로 돌아서 순차입이 줄거나, 나보타 비중이 30%대로 올라가는 경로는 이 배수에 들어 있지 않습니다. 반대로 소송 청구가 상당 부분 인용되면 미인식 노출 최대 약 4,420억이 EV에 더해집니다.
10리스크와 반증 조건
2026년 8월 31일, 이 종목의 리스크 프로파일이 바뀌었습니다. 메디톡스가 항소심에서 청구액을 500억 → 5,000억원으로 10배 올렸습니다. 대웅제약 자기자본의 44.08%에 해당하며, 다음 거래일 주가는 −7.49%였습니다.
- 메디톡스 항소심 — 무엇이 보이면 이 논지가 틀린 것인가: 선고 시 1심 금지명령이 유지되고 집행정지 효력이 소멸하는 경우, 또는 「우발부채」 주석의 기타충당부채 누적 인식액이 579.6억에서 늘어나는 경우(회사가 패소 확률을 상향 조정했다는 뜻). 10.1~10.3.
- 관세 선주문의 역기저 — 2026-09-29 15% 관세 시행 이후 4Q26~1H27 나보타 수출이 꺾이고, 에볼루스가 관세 흡수 대신 대웅에 단가 인하를 요구하는 경우(6.2).
- 단일 파트너 의존과 계약 갱신 — 2026-09-30 에볼루스 공급계약 갱신 여부·조건 변경 공시. 미갱신 시 미국·EU·캐나다 권리 구조 전체가 흔들립니다. 최소구매약정은 비공개입니다(4.4 상자).
- 차입과 현금흐름 — 3공장 CAPEX가 남아 있고 2027년 4월 사채 1,540억이 만기입니다. 3공장 GMP·실가동(2027-05-31 목표)이 추가로 지연되면 FCF 흑자 전환과 순차입 축소 시나리오가 함께 밀립니다(7.1, 1.3).
- 본업 정체와 약가 — 내수 12년 CAGR 4.4%, 펙수클루 1H26 −29.3%, 2026년 하반기 제네릭 약가 인하(53.55% → 45.00%). 펙수클루 단독판매 전환(2026-12-01) 후 처방액이 유지되지 않으면 도입상품 비중 축소 논리도 약해집니다(1.6).
- 거버넌스·사법 리스크 — 리베이트 수사(2025-09-30 2차 압수수색) 이후 기소 여부, 형사 재수사 최종 처분(11장 Bear, 10.3).
10.1 메디톡스 소송 — 전체 타임라인
| 시점 | 사건 | 결과 |
|---|---|---|
| 2016-10 / 2017-01 | 메디톡스 의혹 제기 → 형사고소 | — |
| 2017-06 | 미국 캘리포니아 오렌지카운티 주법원 제소 | 2018-04 각하 (관할 부적절) |
| 2017-10-30 | 서울중앙지법 민사 제소 (청구 11억) | — |
| 2019-01-30 | 미국 ITC 제소 (337-TA-1145, 메디톡스+엘러간) | — |
| 2020-12-16 | ITC 최종판정 — 337조 위반, 21개월 수입금지 균주는 영업비밀 불인정, 제조공정만 인정 | 패 |
| 2021-02-18 | 에볼루스가 단독으로 메디톡스·애브비와 3자 합의 ($35M + 로열티 + 보통주 676만주). 애브비 보도자료는 "대웅제약은 합의 당사자가 아니다"를 명기 | — |
| 2021-06-22 | 메디톡스-AEON 합의 (15년 로열티 + AEON 주식 약 20%) | — |
| 2021-10-28 | CAFC가 항소를 moot로 각하 → ITC가 2020-12 최종판정 자체를 vacate(무효화) | 미국 리스크 소멸 |
| 2021-10-05 | 버지니아 동부지법 소송 메디톡스 자진 취하 | — |
| 2022-02-04 | 서울중앙지검 불기소(혐의없음) — "메디톡스 고유의 균주나 제조공정 정보가 유출됐다는 점을 인정할 증거가 없다" | — |
| 2022-09 | 국내 민사 청구취지 변경 11억 → 501억 | — |
| 2023-02-10 | 1심 원고 일부승 — 손해배상 400억 + 균주 인도 + 제품 폐기 + 제조·판매 금지. 판결 당일 주가 −20% | 패 |
| 2023-02-15 | 강제집행정지 인용 — 항소심 선고 시까지 금지·폐기 집행 정지 | 영업 지속 |
| 2024-09 ~ 2026-06 | 서울고법 민사5-3부 변론 계속 (준비 6회 + 변론 7회 이상, 대리인 50명+) | 진행 중 |
| 2026-08-31 | 메디톡스, 청구취지 변경 — 대웅제약 5,000억 + (주)대웅 10억 | 확대 |
| 2026-09-03 | 대웅제약 공시 (자기자본 대비 44.08%). 주가 −7.49%, 기관·외국인 동반 순매도 | — |
10.2 5,000억이 나온 계산 구조
- 기간 확장 — 항소심에서 추가 확인된 2025-07-31까지의 침해제품 판매수량·매출액 반영.
- 배액배상 — 부정경쟁방지법상 손해 산정 기간이 2019-07-09 이후 최대 3배, 2024-08-21 이후 최대 5배.
- 그리고 이것은 '명시적 일부청구'입니다. 메디톡스는 2025-08-01 이후 손해는 포함하지 않았다고 명시했습니다. 즉 추가 증액 여지가 남아 있고, 나보타 매출이 커질수록 청구액도 커지는 구조입니다.
대웅제약 2026 반기보고서: "지배기업이 당반기말까지 기타충당부채로 인식한 누적 예상손실금액은 57,962,006천원" = 579.6억원 공시.
청구액 5,000억 대비 인식률 11.6%입니다. 항소심에서 청구가 상당 부분 인용될 경우 최대 약 4,420억원의 미인식 손실 노출이 존재하며, 이는 시가총액 1조3,301억의 33%에 해당합니다.
회사 입장은 "청구액일 뿐 확정 판결이 아니며, 주주가치 훼손 방지를 위해 법적 절차에 따라 대응"입니다. 회계적으로도 K-IFRS상 유출 가능성이 '높음'에 이르지 않는다고 판단한 것으로 읽힙니다.
10.3 리스크는 비대칭입니다 — 해외 소멸, 국내 잔존
해소된 것
- 미국 ITC — 2021-10-28 vacatur로 판정 자체가 소멸. 대웅은 합의금도 부담하지 않았습니다.
- 해외 민사 — 캘리포니아(2018 각하), 버지니아(2021 취하), AEON(2021 합의)로 전부 소멸. 2026년 9월 현재 계류 중인 해외 소송 없음.
- 국내 형사 본안 — 2022-02 검찰 불기소.
- 영업 중단 — 집행정지로 나보타 제조·판매·수출이 3년 반째 정상. 실제 현금유출은 한 번도 없었습니다.
- 에볼루스 절연 — 증권가는 "파트너사 에볼루스의 글로벌 사업은 국내 2심 결과에 영향받지 않는다는 합의"가 있다고 봅니다.
남아 있는 것
- 1심 패소라는 불리한 기저. 항소심이 이를 유지하면 금액만 10배가 됩니다.
- 징벌적 배상 레버리지. 침해가 계속되는 한 손해액이 매년 누적되고, 배수도 3배 → 5배로 올라갑니다.
- 집행정지의 한시성. 항소심 선고 시 효력이 소멸합니다. 1심 금지명령이 유지되면 나보타 제조·판매 중단 시나리오가 이론적으로 현실화됩니다(상고 시 재차 집행정지 신청 가능).
- 대법원까지 갈 가능성. 어느 쪽이 이겨도 상고 확실시 — 최종 확정까지 최소 2~3년.
- 형사 재수사. 2024-06 검찰이 경찰에 보완수사 요구(허위자료 제출 의혹). 2025~2026년 최종 처분은 확인 실패.
1심 패소 후 3년 반이 지나도록 실제 현금유출도, 영업중단도 한 번도 발생하지 않았습니다. 그 사이 나보타는 누적 매출 1조원을 돌파했습니다.
→ 이 리스크의 성격은 "확률적으로 상존하지만 시점이 계속 이연되는" 것입니다. 그래서 시장은 이를 충당부채가 아니라 멀티플 할인으로 반영합니다 — iM증권은 2026-07-30 목표주가 산출 시 타겟 멀티플에 15% 할인율을 명시적으로 적용했습니다.
11Bull / Bear
Bull은 "이렇게 되면 맞습니다", Bear는 "이렇게 되면 틀립니다"입니다.
▲ 강세론 — 이렇게 되면 맞습니다
- 나보타가 계속 이깁니다. 2019~2025년 CAGR 57%, FY2025 2,289억, 1H26 +34.6%. 미국 점유율 14%를 판관비 0원으로 확보했고, 파트너는 3분기 연속 조정 EBITDA 흑자에 2028년 $450~500M 목표를 제시했습니다. 신흥국(중남미·동남아·중동)은 이제 시작입니다.
- 3공장이 2027년에 캐파를 3배로 만듭니다. 500만 → 1,600만 바이알. 현재는 물량이 막혀 있어 성장률이 캐파에 눌리는 구간입니다.
- 중국이 남아 있습니다. 시장 규모 약 126억 위안(2025) → 390억 위안(2030). 임상은 이미 보톡스 대비 비열등성을 충족했고, GMP 실사도 끝났습니다. 남은 것은 행정 절차뿐입니다.
- 밸류에이션이 종합제약 밴드 하단입니다. PER 7.2×(26E), EV/EBITDA 6.8×, PBR 1.11×. 컨센서스 목표주가 203,333원은 현재가의 1.77배이고, 12개사 전원이 매수 의견입니다.
- OPM이 5년 연속 개선됐습니다. 1.6%(2020) → 12.53%(2025). 자체 제품 믹스 상승이 원인이며, 방향은 계속 같습니다(2026E 13.87%).
- 소송이 확정되면 그 자체가 촉매입니다. 1심 패소 후 3년 반간 현금유출도 영업중단도 없었습니다. 어느 방향이든 확정되면 순이익의 예측 가능성이 회복되고, 멀티플 할인 15%가 풀릴 여지가 생깁니다.
- 파이프라인 옵션이 무료로 붙어 있습니다. 베르시포로신(IPF) 2상 결과가 2027년 1분기입니다. FDA 희귀의약품·Fast Track을 받은 First-in-class이며, 현재 주가에 반영된 것으로 보기 어렵습니다.
▼ 약세론 — 이렇게 되면 틀립니다
- 2Q26 서프라이즈가 되돌아옵니다. 나보타 수출 +54.2%의 상당 부분이 15% 관세(2026-09-29 시행 예정) 회피 선주문입니다. 3Q26까지 당겨온 물량은 4Q26~1H27에서 빠집니다. 이미 4개 증권사가 서프라이즈 발표 직후 목표가를 낮췄습니다.
- 메디톡스 청구 5,000억이 '일부청구'입니다. 충당부채는 579.6억뿐이고, 2025-08-01 이후 손해는 아직 포함되지 않았습니다. 나보타가 잘 팔릴수록 청구액이 커지는 구조이며, 항소심에서 1심 금지명령이 유지되면 이론적으로 제조·판매 중단까지 갑니다.
- 본업이 성장하지 않습니다. 내수는 12년 CAGR 4.4%, 펙수클루는 1H26 −29.3%, 거점도매 전환은 1Q26 영업이익을 42.6% 날렸고, 2026년 하반기부터 제네릭 약가가 53.55% → 45.00%로 인하됩니다.
- 에볼루스 계약이 2026-09-30에 갱신 시점을 맞습니다. 미국·EU·캐나다·호주 권리 전부가 한 파트너에 묶여 있고, 최소구매약정 조건은 비공개입니다. 갱신 확정 공시는 확인되지 않았습니다.
- 구조적으로 최종가의 1/3만 인식합니다. 미국 시장이 커져도 대웅 손익의 레버리지는 압축됩니다. 그리고 브랜드·계정·가격결정권은 전부 에볼루스 것입니다.
- 순차입금 7,652억, FCF 2년 연속 적자. 3공장 CAPEX가 남아 있고 2027년 4월 사채 1,540억이 만기입니다. 배당은 9년째 600원 고정, 배당성향 3.5%.
- 순이익이 영업외에 좌우됩니다. FY2024 233억 → FY2025 1,929억. 한올바이오파마 TED 3상 실패(2026-04)로 1H26 연결 순이익이 −24.2% 꺾였습니다. PER로 평가하기 어려운 회사입니다.
- 중국은 5년째 문 앞입니다. 2021년 신청 → 2025년 자진취하 → 재신청. 그 사이 휴젤을 포함해 7종 이상이 이미 들어갔습니다.
- 거버넌스. 유동주식 38%, 미등기 CVO 체제, 개인회사 계열과의 일감 논란, 2025년 리베이트 수사(2차 압수수색 2025-09-30) 진행 중.
연 4% 성장하는 국내 제약 유통 사업 위에, 판관비를 쓰지 않고 미국 점유율 14%를 만든 톡신 엔진이 하나 얹혀 있는 회사입니다. 엔진은 진짜이고 잘 돌지만, 회사의 5분의 1이며 최종가의 3분의 1만 인식합니다. 그래서 시장은 이 회사를 톡신 멀티플이 아니라 종합제약 멀티플로 가격 책정하고, 거기에 소송·차입·이익변동성 할인을 더합니다.
따라서 이 종목의 핵심 질문은 "나보타가 잘 되는가"가 아닙니다 — 그건 이미 답이 나왔습니다. 질문은 "나보타가 회사의 정체성을 바꿀 만큼 커질 수 있는가, 그리고 그 전에 소송과 차입이 정리되는가"입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
2026-09-29 관세 시행과 2026-09-30 에볼루스 계약 갱신이 가장 임박한 두 이벤트입니다. 소송은 상시, 3공장과 베르시포로신은 2027년 상반기입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-09-29 | 한국산 특허의약품 15% 관세 시행 | 예외 조치가 나오는가. 시행되면 에볼루스가 관세를 흡수하는가, 대웅에 단가 인하를 요구하는가, 소비자가에 전가하는가. 이 리포트 시점에서 가장 임박한 단일 이벤트입니다. | 미국 정부 발표 · 회사 공시·IR |
| 2026-09-30 | 에볼루스 공급계약 갱신 시점 | 2013년 계약의 두 번째 3년 자동연장 만기. 갱신 여부·조건 변경 공시. 미갱신 시 미국·EU·캐나다 권리 구조 전체가 흔들립니다. | DART · Evolus 8-K/10-Q (SEC) |
| 2026-10~11 | 3Q26 실적 | 나보타 매출이 회사 전망치 약 1,110억에 도달하는가. 그리고 4Q 가이던스에서 역기저를 어떻게 설명하는가. 별도/연결 구분에 주의. | DART 영업(잠정)실적 공정공시·분기보고서 |
| 상시 | 서울고법 민사5-3부 항소심 | 선고기일 지정 여부. 청구취지 추가 변경(2025-08-01 이후 손해분) 여부. 선고 시 집행정지 효력이 소멸하므로 금지명령 부분의 판단이 배상액보다 중요할 수 있습니다. | DART 소송 공시 · 법원 |
| 분기마다 | 「우발부채」 주석 | 기타충당부채 누적 인식액이 579.6억에서 움직이는가. 이 숫자가 늘면 회사가 패소 확률을 상향 조정했다는 뜻입니다. | DART 분기·반기·사업보고서 |
| 2027년 상반기 | 나보타 3공장 GMP·실가동 | 2027-05-31 목표. 추가 지연 여부. 가동 전까지는 캐파 500만 바이알이 성장률 상한입니다. | DART 신규시설투자 정정공시 · 회사 보도자료 |
| 2027년 1분기 | 베르시포로신 IPF 2상 결과 | 이 회사의 유일한 대형 파이프라인 옵션. 성공 시 라이선스아웃 추진 예정. | 회사 공시·보도자료 |
| 상시 | Evolus(EOLS) 분기 실적 | 대웅의 대리 지표입니다. 계정수·재주문율·점유율·재고 수준을 분기마다 공시하므로, 대웅이 알려주지 않는 미국 sell-out을 여기서 유추할 수 있습니다. 특히 선주문 이후 재고 소진 속도. | Evolus IR · SEC 10-Q |
| 상시 | 중국 NMPA CDE 심사 상태 | 2025-09-15 재신청분. 승인 시 톡신 비중 논리가 바뀝니다. | NMPA·CDE 공개 목록 · 회사 공시 |
| 2026년 하반기 | 펙수클루 중국 출시 | NMPA 허가(2025-09) 후 실제 매출 인식 여부. 나보타 외 두 번째 수출원이 생기는지의 첫 시험대. | DART 「매출 및 수주상황」 수출 열 |
| 2026-12-01 | 펙수클루 종근당 코프로모션 완전 종료 | 단독판매 전환 후 처방액이 유지되는가. 1H26에 이미 −29.3%입니다. | DART 품목별 매출 · 처방액 데이터 |
| 2027년 상반기 | 엔블로 중동 8개국 출시 (Acino) | 계약금액 $59.9M이 실제 매출로 전환되기 시작하는 시점. | DART 「주요계약」·수출 열 |
| 상시 | 리베이트 수사 | 2025-09-30 2차 압수수색 이후 기소 여부. 약사법 위반 시 행정처분·과징금. | DART 「제재 등과 관련된 사항」 · 언론 |
| 2027-04 | 회사채 만기 | 제16-2회 1,040억(04-09) + 제17-1회 500억(04-29) = 1,540억. 차환 조건이 순차입 축소 시나리오를 좌우합니다. | DART 증권발행·사채 공시 |
| 상시 | 주주환원 | 배당 600원 고정이 깨지는가, 자사주 취득·소각 결의가 나오는가. 밸류업 공시의 정량 목표 제시 여부. | DART · KIND 기업가치 제고 계획 |
13용어집
- 보툴리눔 톡신 (Botulinum toxin type A)
- 보툴리눔균이 만드는 신경독소를 정제한 의약품. 근육을 일시적으로 마비시켜 주름 개선(미용)과 근육 경직·경련 치료에 쓰인다. 브랜드마다 단위(역가) 측정법이 달라 서로 환산할 수 없다.
- 적응증
- 규제기관이 허가한 의약품의 사용 대상 질환·증상. 허가받지 않은 용도로 판촉할 수 없으므로 국가별 적응증 수가 시장 범위를 정한다.
- BLA · CRL
- BLA(Biologics License Application)는 미국 FDA에 바이오의약품 판매 허가를 신청하는 절차. CRL(Complete Response Letter)은 FDA가 허가를 내주지 않고 보완 사항을 통보하는 서한이다.
- 진공건조 · 동결건조
- 톡신 원액을 분말로 만드는 공정 방식. 진공건조는 감압 상태에서 수분을 제거하고, 동결건조는 얼린 뒤 승화시켜 제거한다. 임상적 차이보다는 공정 차이로 다뤄진다.
- 도입상품 · 코프로모션
- 다국적 제약사가 만든 의약품을 국내 제약사가 들여와 자기 영업망으로 유통·판촉하는 사업. 매출 규모는 크지만 원가 비중이 높아 매출총이익률이 낮다.
- P-CAB
- 칼륨 경쟁적 위산분비 차단제(Potassium-Competitive Acid Blocker). 기존 양성자펌프억제제(PPI)보다 빠르게 위산 분비를 억제하는 계열로, 펙수클루·케이캡 등이 속한다.
- SGLT-2 억제제
- 콩팥에서 포도당 재흡수를 막아 소변으로 당을 배출시키는 2형 당뇨병 치료제 계열. 엔블로가 속한다.
- 거점도매(블록형 유통)
- 제약사가 지역별로 소수 도매상에 공급을 몰아주는 유통 구조. 전환 과정에서 기존 도매상 재고를 줄이면 일시적으로 출하가 감소한다.
- sell-in · sell-out
- sell-in은 제조사가 유통 파트너에게 넘긴 물량(제조사 매출), sell-out은 파트너가 최종 고객에게 판 물량. 둘의 차이만큼 유통 재고가 쌓이거나 빠진다.
- ITC 337조 조사 · vacatur · moot
- 미국 국제무역위원회(ITC)가 영업비밀 침해 등 불공정 수입을 조사해 수입금지를 명할 수 있는 절차. vacatur는 이미 내린 판정을 무효화하는 것이고, moot는 당사자 합의 등으로 다툴 실익이 사라진 상태를 말한다.
- 청구취지 변경 · 일부청구
- 소송 중 원고가 청구 금액·내용을 바꾸는 것. 일부청구는 손해의 일부만 먼저 청구하고 나머지 기간분을 나중에 청구할 수 있도록 남겨 두는 방식이다.
- 강제집행정지
- 1심 판결의 집행(금지·폐기 등)을 상급심 판단 때까지 멈춰 두는 법원 결정. 정해진 시점(예: 항소심 선고)이 되면 효력이 끝난다.
- 충당부채 · 우발부채
- 충당부채는 지출 가능성이 높고 금액을 추정할 수 있어 재무제표에 부채로 잡은 금액. 가능성이 그보다 낮으면 주석에 우발부채로만 공시한다.
- 연결 · 별도 재무제표
- 연결은 지배회사와 종속회사를 하나의 회사로 합친 재무제표, 별도는 지배회사 단독 재무제표. 종속회사가 적자면 연결 이익이 별도보다 작아진다.
- 지분법손익
- 지배하지는 않지만 유의적 영향력을 가진 관계기업의 순손익 중 지분율만큼을 투자회사 손익에 반영한 금액.
- EV/EBIT · EV/EBITDA
- 기업가치(시가총액 + 순차입금)를 영업이익(EBIT) 또는 감가상각 전 영업이익(EBITDA)으로 나눈 배수. 자본구조가 다른 회사를 비교할 때 PER보다 왜곡이 적다.
- SOTP · 지주할인
- SOTP(Sum of the Parts)는 사업·자회사 지분을 따로 평가해 더하는 방법. 지주할인은 상장 자회사 지분 가치를 모회사 가치에 반영할 때 이중 상장·유동성 등을 이유로 깎는 비율이다.
- cGMP
- 현행 우수 의약품 제조·품질관리 기준. 규제기관 실사를 통과해야 해당 시장에 공급할 수 있어 신공장 가동 시점을 좌우한다.
- Sunshine Act
- 미국에서 제약·의료기기 회사가 의사 등에게 제공한 경제적 이익을 공개하도록 한 법. 보험 급여 대상 제품을 가진 회사에 적용된다.
- 유동비율(유통주식 비율)
- 최대주주·특수관계인·자기주식 등을 뺀, 시장에서 실제 거래될 수 있는 주식의 비율. 낮을수록 거래량이 적고 주가 변동성이 커진다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 나보타 단독 영업이익률이 공시되지 않습니다. DART는 "지배적 단일사업부문"으로 부문 손익 기재를 생략합니다. 시중의 "나보타 OPM 30~40%"는 전부 증권가 추정이며 회사 확인이 없습니다. 본 리포트의 가장 큰 증거 공백이고, 6.6절의 판단도 정황 추론이지 데이터가 아닙니다.
- 권역별(미주/유럽/아시아) 매출 금액이 미공시입니다. 연결 주석은 「외국 / 본사 소재지 국가」 2분류뿐입니다. 미국 단독 매출, 유럽 단독 매출을 알 방법이 없습니다. 휴젤(미주/아시아/유럽 4분류)보다 공시 수준이 낮습니다.
- 대웅→에볼루스 공급단가(transfer price)가 영구 비공개입니다. 계약서 Annex B가 전량 마스킹돼 있습니다. "최종가의 약 1/3"은 에볼루스 COGS $100.1M과 조정 GPM 67.4%에서 역산한 상한선이며, 에볼루스의 로열티·상각이 포함돼 있어 대웅 수취액과 정확히 같지 않습니다.
- 에볼루스 최소구매약정의 수량·금액이 비공개입니다. 조항의 존재만 확인됩니다.
- 2026-09-30 계약 갱신 확정 여부를 확인하지 못했습니다. 에볼루스 FY2025 10-K의 "성과 기준을 충족할 것으로 예상" 진술까지만 확인됩니다.
- 대웅제약의 현재 에볼루스 지분율을 확인하지 못했습니다. 2021년 CB 전환으로 7.2% → 2022년 5.7%까지 확인되나, 2026년 에볼루스 위임장(DEF 14A)에 5% 이상 주주로 등장하지 않습니다. 매각인지 희석인지 불명입니다.
- ETC / OTC 부문별 매출이 미공시입니다. 증권사 추정치만 존재해 인용하지 않았습니다.
- 엔블로 단독 매출이 전 기간 미공시입니다. "FY2024 100억 돌파", "FY2025 약 125억"만 확인됩니다.
- 나보타 FY2014~FY2022 연도별 매출이 DART에 없습니다. FY2023부터 개별 표기가 시작됐고, 그 이전은 '제품-기타'에 포함됩니다. 표 2-6의 2020·2022년은 언론 보도치입니다.
- 펙수클루 중남미 4개국 계약($29.26M)이 반기보고서에서 사라진 사유를 확인하지 못했습니다. 해지 공시가 없습니다.
- 형사 재수사(2024-06 보완수사 요구분)의 최종 처분을 확인하지 못했습니다. 마지막 확인 시점은 2024년 8월입니다.
- 대웅제약 공매도 잔고를 확인하지 못했습니다. KRX 정보데이터시스템 접근이 차단됐습니다.
- 2026-03-04 주가 −12.7% 급락의 원인을 확인하지 못했습니다. 해당일 공시·뉴스에서 촉발 이벤트를 찾지 못했습니다.
- 나보타 중국 파트너사명과 승인 예상 시점이 미공개입니다. "2027년 전후"는 통상 CDE 심사기간을 적용한 필자 추정입니다.
- 2019년 이후 향남공장 FDA 재실사(surveillance) 이력과 483/Warning Letter 유무를 확인하지 못했습니다.
- 레티보/주보의 head-to-head 직접비교 임상은 존재를 확인하지 못했습니다. 지속기간·확산성 차이 주장은 전부 간접 비교입니다.
- Jeuveau 14%와 Letybo 3%는 측정 기준이 다를 수 있습니다. Letybo 3%는 물량 기준 명시, Jeuveau 14%는 원 자료에 기준 미명시입니다.
- 밸류업 공시(2026-05)의 KIND 정확한 일자와 ROE·TSR 정량 목표를 확인하지 못했습니다.
- 표 9-5의 EV/EBITDA는 필자 산출입니다. EBITDA 추정과 순차입 시점(2026-06-30)이 시가총액 시점(2026-09-03)과 다르므로 참고용입니다. 표 9-1의 TTM 배수도 같은 시점 불일치를 갖습니다.
- 2026년 3분기 실적은 아직 발표 전입니다. 본 문서의 판단은 상반기까지의 정보에 기반합니다.
- 9.5의 국내 제약 피어 배수(종근당 13.9×, HK이노엔 12.8×, 녹십자 8.0×)는 표 5-1에 들어 있지 않으며 출처 원문을 다시 확인하지 못했습니다. 미확인
- 휴젤 "이자부부채 0"은 1차 자료와 다릅니다. 휴젤 2026-06-30 연결 재무상태표에 전환사채 263.0억이 있습니다(순현금 5,748억은 이를 차감한 값과 일치). 휴젤 1H25 톡신 매출 1,009.6억과 FY2025 ROE 16.06%는 이번 판에서 1차 대조하지 못했습니다.
- 휴젤 시가총액 30,162억·주가 240,500원 등 시세는 2차 자료(FnGuide)이며 KRX 원자료로 대조하지 못했습니다.
널리 유통되는 오류 8건 — 확인 결과
- "메디톡스 1심은 2024년 2월, 배상액 400억" → 날짜가 틀립니다. 2023년 2월 10일(서울중앙지법 제61민사부)입니다. 금액 400억은 맞습니다.
- "대웅이 미국 ITC에서 최종 패소했다" → 2021-10-28 ITC가 2020년 12월 최종판정을 무효화(vacate)했습니다. 다만 실체적 승소가 아니며, 파트너 합의로 소의 이익이 소멸(moot)한 결과입니다. 두 사실을 함께 말해야 정확합니다. 반대로 휴젤은 2024-10-10 실체 판단으로 "위반 없음"을 받았습니다.
- "나보타 2030년 매출 1조 목표" → 회사 공식 목표는 2030년 5,000억입니다. "1조"는 ① 2026-06-30 달성한 누적 매출, ② 그룹 슬로건 "1품 1조", ③ 대웅바이오 CMO 사업의 2030년 매출 1조 목표 — 셋 중 하나와 혼동된 것입니다.
- "2Q26 매출 4,002억·영업이익 771억(연결)" → 이 숫자는 별도입니다. 다수 언론이 연결로 표기했습니다. 공정공시상 연결 2Q26은 4,484.6억 / 680.7억 / 순이익 199.2억입니다.
- "나보타 적응증에 다한증이 포함" → 포함되지 않습니다. 국내 5개 적응증은 미간주름·상지경직·눈가주름·눈꺼풀경련·사각턱입니다.
- "나보타 FY2023 매출 1,470억" → 언론 수치이며, DART 별도 1,408.1억입니다(차이 62억). 다만 같은 기사의 해외 매출 1,141억은 DART와 정확히 일치합니다 — 총액만 연결/IR 기준을 섞은 것으로 보입니다. 본 리포트는 DART 값을 채택했습니다.
- "대웅바이오는 대웅제약 자회사" → 아닙니다. 지주회사 (주)대웅의 100% 자회사입니다. 대웅테라퓨틱스도 마찬가지((주)대웅 50.69%). 대웅제약 실적에 포함되지 않습니다.
- "휴젤 PER 22.8배 · 시총 3.15조" → 이는 2026-08-31 종가 252,000원 기준입니다. 2026-09-03 종가 240,500원 기준으로는 PER 18.8×(TTM) / 17.1×(2026E), 시총 약 3.0조입니다. 본 리포트는 대웅제약과 동일 기준일(2026-09-03)로 통일했습니다.
1차 자료
DART — 대웅제약 — 반기보고서 2026.06 (접수번호 20260814002515) ↗ · 분기보고서 2026.03 (20260515001560) ↗ · 사업보고서 FY2025 제24기 (20260318001528) ↗ · 분기보고서 2025.09 (20251114001339) ↗ · 반기보고서 2025.06 (20250814004456) ↗ · 분기보고서 2025.03 (20250515002222) ↗ · 사업보고서 FY2023 (20240320001120) ↗ · 사업보고서 FY2022 (20230321000740) ↗ · 사업보고서 FY2019 ↗ · 사업보고서 FY2016 ↗ · 영업(잠정)실적 공정공시 2Q26 ↗ · 영업(잠정)실적 공정공시 1Q26 ↗ · 소송등의제기ㆍ신청 (2026-09) ↗ · (주)대웅 사업보고서 FY2025 ↗
DART — 휴젤 — 반기보고서 2026.06 (20260814001402) ↗ · 사업보고서 FY2025 (20260320000349) ↗
FDA · SEC · USITC — FDA — JEUVEAU 승인 라벨 ↗ · FDA — LETYBO 승인 라벨 ↗ · Evolus FY2025 10-K ↗ · Evolus — 대웅 License and Supply Agreement (S-1 Ex.10.3) ↗ · Evolus 8-K — 메디톡스·애브비 3자 합의 (2021-02-18) ↗ · USITC — 337-TA-1145 vacatur 통지 (2021-10-28, PDF) ↗ · Federal Register — 동 건 공고 ↗
IR · 회사 보도자료 — 대웅제약 뉴스룸 — 나보타 누적 1조 (사진 01) ↗ · 대웅제약 뉴스룸 — 펙수클루 헬리코박터 제균 적응증 (사진 02) ↗ · Evolus 2Q26 실적 발표 ↗ · AbbVie — 에볼루스 3자 합의 보도자료 ↗
시세·시장 데이터
WiseReport(FnGuide) — 대웅제약 ↗ · WiseReport — 휴젤 ↗ · WiseReport — 한올바이오파마 ↗ · WiseReport — (주)대웅 ↗ · 네이버금융 — 외국인·기관 매매동향 ↗ · stockanalysis — Evolus ↗ · stockanalysis — Galderma ↗
증권사 리포트 — iM증권 (2026-07-30) — 소송 리스크 15% 할인 적용 (PDF) ↗ · 키움증권 (2026-07-30) — 관세 선주문·SOTP (PDF) ↗ · 교보증권 (2026-07-30) — 3공장 cGMP 미완료 리스크 (PDF) ↗ · SK증권 (2026-07-31) — 관세 대비 선적 (PDF) ↗ · 키움증권 (2026-05-13) — "기습 동면에 들어간 곰" (PDF) ↗
2차 자료
나보타 · 에볼루스 — 한국경제 — 나보타 누적 매출 1조원 (2026-07-13) ↗ · 약사공론 — 나보타 69개국 허가·캐파 ↗ · 메디칼업저버 — 2030년 5,000억 목표 ↗ · 딜사이트 — 나보타 연도별 매출 ↗ · 아시아투데이 — 15% 관세 선제대응·3Q 전망 (2026-08-11) ↗ · 비즈워치 — 2Q26 실적·중남미 동남아 수요 ↗ · Evolus — Nuceiva EU 승인 (2019-10) ↗ · Forbes — Jeuveau $49/월 멤버십 ↗ · Dermatology Times — Jeuveau 가격·Sunshine Act 전략 ↗ · BioSpace — AEON, 바이오시밀러 경로 전환 ↗ · KoreaBiomed — 나보타 중국 NMPA 재신청 ↗ · EBN — 나보타 3공장 완공 연기 ↗
소송 — 바이오스펙테이터 — 1심 판결 (2023-02-10) ↗ · KED Global — 1심 판결 당일 주가 ↗ · 의협신문 — 강제집행정지 인용 ↗ · 한국경제 — 청구액 5,000억 증액 (2026-09-03) ↗ · 이데일리 — 청구취지 변경 신청 (2026-09-02) ↗ · 아주경제 — 자기자본 대비 44.08%·주가 −4.67% ↗ · Cleary Gottlieb — 메디톡스·AEON 합의 ↗ · 약업신문 — 검찰 불기소 (2022-02) ↗ · 한국경제 — 형사 보완수사 요구 (2024-06) ↗ · KoreaBiomed — 휴젤 ITC 최종 승소 (2024-10) ↗
사업 · 지배구조 · 규제 — 메디파나 — "1품 1조" 비전 ↗ · 팜뉴스 — 품목별 1조 목표 ↗ · 약사공론 — 펙수클루·엔블로 약가유연계약 ↗ · 약사공론 — 거점도매 전환 후폭풍 ↗ · 약사공론 — 펙수클루 종근당 코프로모션 종료 ↗ · 메디컬투데이 — 펙수클루 중국 계약 해지 ↗ · EBN — 엔블로 중동 8개국 Acino 계약 ↗ · 한국경제 — 한올 바토클리맙 TED 3상 실패 (2026-04) ↗ · 히트뉴스 — 지배구조 지표 12/15 충족 ↗ · ESG경제 — 이지메디컴 합병 논란 ↗ · 인사이트코리아 — 이지듀·디엔코스메틱스 일감 논란 ↗ · 한국경제 — 리베이트 2차 압수수색 (2025-09-30) ↗ · 시사저널e — 2026년 약가인하 노출 품목 ↗
본 리포트의 재무 수치는 DART 원문(사업보고서·반기보고서·공정공시)에서 직접 확인한 것을 정본으로 하고, 언론 인용치는 교차 대조용으로만 사용했습니다. 두 값이 충돌하는 경우 DART를 채택하고 그 사실을 본문에 표시했습니다. 연결/별도 구분은 표마다 명시했으며, 이 회사는 두 기준의 차이가 크므로 인용 시 반드시 확인이 필요합니다. 필자 산출로 표시한 항목(표 6-7 도입상품 GPM, 표 6-6 갭 분해, 표 9-5 EV/EBITDA, 표 2-5 나보타 수출비중, 표 6-1·6-2의 TTM·4Q25·분기 현금흐름, 표 9-1 배수)은 공시 근거가 아니라 공시 수치를 조합한 계산입니다. 휴젤과 겹치는 비교 수치는 휴젤 DART(연결) 값으로 맞췄습니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(TTM 배수), 6장 연결 표준표 2개(DART 사업·분기·반기보고서), 9장 TTM 배수 표, 휴젤 비교 수치 DART 대조 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0장 요약·타일, 1장 제품 사진 2장, 3장 산업 지도 틀, 6장 재무표, 9장 배수, 10장 리스크 목록, 12장 확인처, 13장 용어집) |
| 원본 | 2026-09-04 | 원 계열 A-aux(개별주식 보조 리서치 · 사업구조·해외매출·밸류에이션 편) · 보강 전환 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 본 문서는 공개된 공시·언론 자료를 정리한 개인 보조 리서치 기록이며, 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 원 자료 확인을 거쳤으나 오류가 있을 수 있으며, 최종 판단과 책임은 투자자 본인에게 있습니다. 필자 산출·추정으로 표기된 항목은 공시 근거가 아닙니다. 진행 중인 소송에 관한 서술은 확정 판결이 아닌 계류 중 사실관계이며, 청구액은 확정 배상액이 아닙니다.