0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
케이에스피는 대형 선박 엔진의 배기밸브를 만드는 회사입니다. 컨테이너선·유조선·LNG선을 움직이는 2행정 저속엔진은 실린더마다 지붕(실린더 커버) 한가운데에 배기밸브 1세트를 답니다. 그 밸브의 움직이는 축인 스핀들을 니켈 초내열합금으로 단조·롤링하고, 시트면을 경화 용접하고, 주물 하우징과 조립해 컴플리트로 내보내는 것이 주력입니다. 설계 원천을 가진 Everllence(옛 MAN Energy Solutions)와 WinGD 두 회사의 제조 승인을 모두 가진 업체는 회사 서술로 세계 5곳(국내는 케이에스피·금용기계 2곳)입니다 공시. 인화정공 리포트가 그린 "2행정 엔진 지도"에서 인화정공이 커버·프레임박스·베드플레이트 같은 구조물을 깎는다면, 케이에스피는 그 커버 위에 꽂히는 소모성 핵심 부품을 만듭니다. 2026년 상반기 연결 매출 563.8억원 중 대형(저속) 엔진부품이 59.9%, 중형(중속) 엔진밸브 8.9%, 형단조 22.1%, 스크랩 유통 등 기타 7.9%입니다 공시.
이 회사를 인화정공과 가르는 결정적 차이는 "누가 다시 사는가"입니다. 구조물은 엔진이 폐선될 때까지 한 번 팔리지만, 배기밸브는 수천~수만 시간마다 닳아 교체됩니다. 2024년 1월 증권신고서에 공시된 2023년 3분기 누적 주요 매출처를 보면 엔진메이커(A·E사)가 25.0%, AS 전문기업과 원천 기술사(B·C·D사)가 28.8%였고, 회사는 "선박 엔진 기술사 및 A/S 전문 업체향 매출이 과거 대비 증가"했다고 적었습니다 공시. 게다가 2024년 5월 Everllence(당시 MAN ES)는 서비스레터 SL2024-757에서 DSA760 소재 스핀들과 XV3형 스핀들의 재용접 수리를 제공하지 않는다고 공지했습니다 — 닳으면 고쳐 쓰던 부품이 새 것으로 바꿔야 하는 부품이 된 것입니다 2차(기술사 원문). 이 변화는 순위표가 말한 "교체 부품 수요"의 구체적 실체이며, 6월말 대형 엔진부품 수주잔고가 반년 새 602.8억 → 876.6억원(+45%)으로 늘어난 배경 중 하나로 보입니다 공시 해석.
반면 순위표가 "가격 방어력이 제한적"이라고만 쓴 대목의 실체는 가격보다 대차대조표와 지배구조에 있습니다. ① 6월말 차입금 347.4억원 + 전환사채 액면 200억원 − 현금 168.1억원 = 순차입 379억원이고(순현금 회사가 아닙니다), ② 전환사채는 전환가 6,830원(현재가의 2.05배)이라 주식으로 바뀔 가능성보다 2028년 3월부터 현금으로 돌려달라는 조기상환청구(풋) 가능성이 큽니다. ③ 회사는 2008년(경영진 횡령)과 2016년(당시 최대주주 한국공작기계에 대한 대여금 부실)에 두 번 회생절차를 밟았고, 2018년 금강공업 컨소시엄이 주당 500원에 2,900만주(145억원)를 받고 같은 액수의 사채 145억원을 함께 인수하는 방식으로 회사를 샀는데, 그 사채는 1년 만에 "최대주주의 요청으로" 은행 차입으로 갈아타 조기상환됐습니다 공시 검증 후 추가. ④ 그 뒤 모회사와의 거래 — 2022년 계열사 삼미금속 주식교환 시도(금감원 정정요구 3회 끝에 철회) — 철회 직후 금강공업이 케이에스피 주식 약 414만주를 삼미금속 측 주주(코에프씨밸류업PEF·삼호인터내셔날·신씨 3인)에게 넘기고 삼미금속을 인수 공시 검증 후 추가, 2024년 주주배정 유상증자 103.6억원으로 모회사로부터 3공장 86.5억원 매입(투자설명서에 사전 공시된 용도, 금강공업의 1년 전 취득가 약 81억원·부가세 포함 검증 후 추가), 2025년 그룹 계열사(대표 전호준 사장)로부터 대영산업 39.2억원 인수 검증 후 수정 — 가 이어졌습니다 공시. 순위표 표에 적힌 PER 22.00배는 2025년 연간 EPS(163원, 전환사채 파생손실 19.1억원 반영)로 계산된 값이고, 9월 23일 종가·최근 12개월(TTM) 기준으로는 16.9배, 파생손실을 걷어내면 약 13배입니다 계산. 결론적으로 "관찰" 분류 자체는 원문으로도 지지되지만, 이유는 "성장 대비 비싼 가격"보다 "순차입·풋 부담과 관계사 거래 이력이 성장의 과실을 소액주주에게 온전히 넘기는지 확인되지 않았다" 쪽이 더 정확합니다.
한눈에 보는 핵심 지표
결론적으로 "관찰" 분류 자체는 원문으로도 지지되지만, 이유는 "성장 대비 비싼 가격"보다 "순차입·풋 부담과 관계사 거래 이력이 성장의 과실을 소액주주에게 온전히 넘기는지 확인되지 않았다" 쪽이 더 정확합니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론·기술사 문서 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(계산·추정·해석 표기 포함, 식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설 / 검증 후 수정 독립 검증에서 고치거나 더한 곳. 모든 표는 기준(연결·별도, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 자세한 검증 기록은 14장.
사용자의 25종목 순위표는 케이에스피를 21위(신규, 관찰)에 놓았습니다. 한 줄 논거는 "엔진 밸브의 실제 성장에는 노출되지만 현재 가격의 방어력은 제한적"이었고, 표에는 기준주가 3,590원(다른 종목보다 하루 이른 9월 17일 관측), PER 22.00배, PBR 1.73배, 반기 영업이익 +35.3%가 적혔습니다. 하방 근거로는 "기존 엔진 밸브·단조 사업의 고객 기반", 실현 증거로는 "상반기 매출 +24.1%, 영업이익 +35.3%", 추가 상승 경로로는 "선박 엔진 생산과 교체 부품 수요 확대가 물량을 늘리는 경로(다른 용도의 엔진 시장은 실제 공급 확인 전 옵션)", 가장 강한 반론으로는 "엔진 고객 집중·설비 투자·원재료 가격, 성장 기대가 이미 배수에 반영"을 들었고, 다음 확인 항목으로 "증설 가동률·반복 주문과 고객 다변화"를 적었습니다.
이 리포트는 그 항목을 원문으로 답합니다. 요약하면 — 엔진부품 설비의 시간 기준 가동률은 89.5%, 3공장 컴플리트 조립은 반기 932세트/능력 1,200세트(77.7%)이고, 새로 산 지사동 신공장(212억원)은 아직 설비가 들어가는 중입니다(건설중인자산 96.3억원). 반복 주문의 증거는 교체용 매출처(AS 전문·기술사)가 2022년 신규 거래 이후 10%대 고객으로 자리 잡은 것과 대형 수주잔고 +45%입니다. 고객 다변화는 진행 중이지만 1위 엔진메이커(A사, HD현대중공업으로 추정) 비중이 2025년 25.5%로 여전히 큽니다. 그리고 순위표에는 없던 항목 — 두 번의 회생, 모회사 관련 거래, 전환사채 풋 — 을 8.6·7.6·7.5에 새로 적었습니다. 대조표는 9.8.
1무엇을 파는가 — 제품과 사업모델
사업보고서는 이 회사를 "엔진부품사업부, 형단조사업부, 기타사업부"와 종속회사 대영산업으로 나눕니다. 숫자로 보면 엔진부품이 매출의 70%, 이익의 80%입니다. 그러나 이 회사를 이해하려면 사업 구분만큼이나 지나온 길을 알아야 합니다.
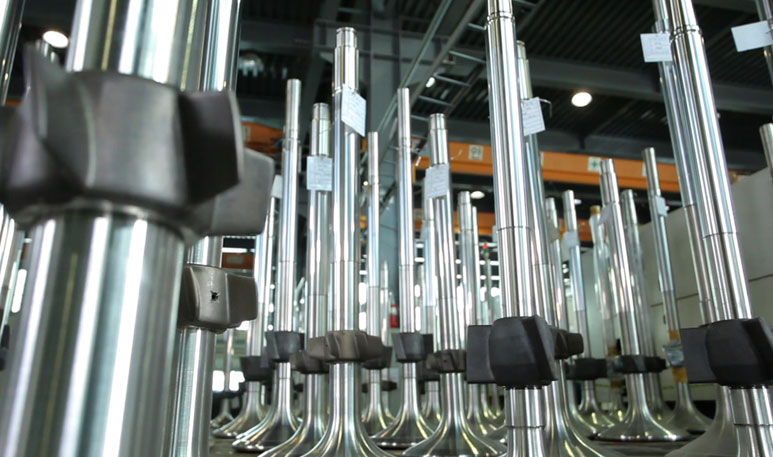
1.1 그 전에 — 특수용접 공장에서 코스닥까지, 그리고 두 번의 회생
케이에스피는 1991년 12월 "한국특수용접공업사"로 시작해 2000년 6월 법인이 됐습니다 공시. 이름의 뿌리가 말해 주듯 출발점은 금속 표면에 단단한 합금을 덧입히는 육성용접(Hardfacing)이었고, 이 기술로 발전기용 중속엔진 밸브를 만들다 2002년 10월부터 현대중공업에 대형 2행정 엔진용 배기밸브 스핀들을 납품하기 시작했습니다(회사 홈페이지: "세계 최초 Electrical Upset 공법"으로 수입품을 대체) 2차(회사 자료). 2004년 12월 공모가 1,500원으로 코스닥에 상장했고, 2004년 매출 147.5억원·영업이익률 23.7%, 2006년 306.0억원·21.4%로 빠르게 컸습니다 공시.
그 뒤가 이 회사의 첫 번째 불편한 사실입니다. 2007년 경영권이 바뀐 뒤 전환사채·신주인수권부사채·소액공모가 잇따랐고, 2008년 6월 회사는 "실질적 경영권자들에 의하여 회사 자금의 횡령, 유용 및 회사업무와 무관한 어음수표의 발행과 배서"가 있었다며 회생절차를 신청했습니다. 2008년 사업보고서는 횡령 추정액 203.7억원을 불법행위미수금으로 잡고 전액 대손 처리했고, 그해 순손실은 362억원이었습니다 공시. 2010년 공작기계 회사 한국공작기계가 주당 8,690원에 350억원을 넣어 최대주주가 됐지만, 2015년말 케이에스피가 그 한국공작기계에 빌려준 단기대여금이 115.5억원까지 쌓였고 2016년 7월 두 번째 회생절차에 들어갔습니다(2016년 순손실 601.7억원) 공시. 2018년 11월 변경회생계획에 따라 부산의 강관·거푸집 회사 금강공업이 주당 500원(액면가)에 2,900만주를 받아 인수했고, 주식 거래는 2019년 5월 재개됐습니다. 이 역사는 8.6과 7.6에서 숫자로 다시 봅니다.
1.2 첫째 사업 — 엔진부품: 저속엔진 배기밸브와 중속엔진 밸브
엔진부품사업부는 두 종류의 엔진을 겨냥합니다. 대형(저속) 엔진부품은 선박 추진용 2행정 엔진의 배기밸브 스핀들·밸브 시트·배기밸브 컴플리트이고, 중형(중속) 엔진부품은 선박 발전기나 중형선 추진에 쓰는 4행정 엔진의 흡·배기 밸브 스핀들과 밸브 시트링입니다 공시. 2026년 상반기 대형이 337.4억원(엔진부품의 85%), 중형이 50.4억원이었고, 대형 매출의 71%(240.9억원)가 수출이었습니다. 반대로 중형은 88%가 내수입니다 — 중형 밸브는 국내 HD현대중공업 힘센엔진과 국내 선박 AS 시장이 주무대이고 회사는 국내 점유율을 "약 60~70%"로 적습니다 공시(회사 서술).
| 구분 | 1H26 매출 | 2025 매출 | 2024 매출 | 무엇인가 | 생산 |
|---|---|---|---|---|---|
| 대형(저속) 엔진부품 | 337.4억 (수출 240.9) | 545.6억 (수출 385.1) | 435.8억 (수출 266.0) | 2행정 배기밸브 스핀들·시트·컴플리트(하우징 조립) | 1공장(스핀들), 3공장(컴플리트 조립) |
| 중형(중속) 엔진부품 | 50.4억 | 104.3억 | 138.7억 | 4행정 엔진 흡·배기 밸브 스핀들·시트링 | 1공장(대형과 라인 공유) |
| 엔진부품 스크랩 등 | 7.0억 | 10.0억 | 14.4억 | 니켈합금 절삭칩 등 판매 | — |
| 엔진부품사업부 | 394.8억 (70.0%) | 659.9억 (69.0%) | 588.8억 (69.1%) | 부문영업이익 1H26 66.9억(17.0%) · 2025 91.3억(13.8%) · 2024 103.1억(17.5%) | |
1.3 둘째 사업 — 형단조: 플랜지·링기어에서 방산·콘로드로
형단조사업부는 2공장의 대형 해머 라인으로 금형에 뜨거운 쇳덩이를 때려 넣어 모양을 만듭니다. 회사는 "국내에서 가장 큰 설비의 하나로 일부 ITEM(200kg~1,000kg 형단조품)에 있어서의 경쟁상황은 독점형태"라고 적습니다 공시(회사 서술). 품목은 시대에 따라 바뀌었습니다. 2000년대에는 한국프랜지를 거쳐 LNG선에 들어가는 스테인리스 플랜지와 볼보건설기계용 링기어가 중심이었고, 지금은 K2 전차·K9 자주포용 유동암·디스크·스프라켓 등 방산부품(2025년 99.2억원, 현대로템 등)과 선박엔진용 콘로드(2025년 97.9억원)가 두 기둥입니다 공시.
콘로드(커넥팅로드)는 피스톤과 크랭크축을 잇는 막대입니다. 2025년 2월 케이에스피는 울산의 콘로드 전문업체 대영산업(주) 지분 100%를 39.2억원에 인수했는데, 매도인은 금강공업그룹의 중원엔지니어링(주)이었습니다 — 즉 같은 그룹 안에서의 거래입니다(7.6). 대영산업은 2026년 상반기 매출 40.5억원·영업이익 3.3억원, 2025년 순손실 3.8억원이었습니다 공시. 같은 그룹의 상장 계열사 삼미금속도 중속엔진용 콘로드를 만든다는 점(2차: IBK투자증권 2026-06 보도)은 그룹 내 역할 분담을 지켜볼 대목입니다.
| 형단조 품목 | 1H26 | 2025 | 2024 | 2020 | 주 수요처 |
|---|---|---|---|---|---|
| 선박부품(콘로드 외) | 71.1억 | 97.9억 | 67.5억 | 16.9억 | 엔진메이커(대영산업 포함) |
| 방산부품(디스크·유동암 외) | 39.2억 | 99.2억 | 79.5억 | 13.0억 | K2·K9 체계업체 |
| 건설장비부품(링기어 외) | 4.6억 | 16.4억 | 20.5억 | 30.2억 | 건설기계 |
| 산업기계부품(플랜지 외) | 4.0억 | 6.1억 | 7.5억 | 9.3억 | 플랜트·배관 |
| 형단조사업부(스크랩 포함) | 124.2억 | 225.4억 | 185.5억 | 73.6억 | 부문이익률 1H26 10.3% · 2025 7.5% · 2024 18.4% |
1.4 셋째 사업 — 기타: 스크랩 유통이라는 저마진 매출
기타사업부의 매출은 대부분 "스크랩상품外" 상품 매출, 즉 철·비철 스크랩을 사서 파는 유통입니다(1H26 44.1억원, 2022년에는 174.5억원까지 컸음). 2020년부터 늘어난 이 매출은 이익이 거의 없습니다(2024년 부문이익 1.0억원, 2025년 7.3억원) 공시. 그래서 전사 매출 성장률을 읽을 때는 이 유통 매출을 빼고 보는 편이 정확합니다. 예컨대 2023년 전사 매출 +28.2% 중 엔진부품은 +73.8%였고, 2024년 전사 +4.5%는 엔진부품 +6.0%·상품 유통 −32%의 합입니다 계산.
1.5 배기밸브는 무엇을 하고, 왜 닳는가
2행정 저속엔진은 실린더 아래쪽 벽의 구멍(소기구)으로 공기를 밀어 넣고, 연소가 끝난 가스를 실린더 꼭대기의 배기밸브 하나로 내보냅니다. 스핀들은 유압으로 아래로 밀려 열리고, 공기 스프링으로 되돌아와 닫힙니다. 닫힐 때 스핀들의 원반(디스크) 테두리가 밸브 시트에 부딪히며 연소실을 밀봉합니다. 회사 표현으로는 "개방시에는 폭발에 따라 발생한 배기가스를 유출하고 폐쇄시에는 엔진 내 고압의 환경을 유지"합니다 공시. 수백 도의 가스, 황·바나듐 같은 연료 불순물, 매 회전의 충격이 겹치므로 스핀들 디스크와 시트면은 고온 부식·마모로 조금씩 깎여 나갑니다. 그래서 스핀들은 니켈 기반 초내열합금으로 만들고, 시트면에는 더 단단한 합금을 덧입히며(육성용접), 일정 시간마다 떼어내 연마하거나 재용접하거나 새 것으로 바꿉니다.
이 "교체"가 케이에스피 사업의 두 번째 절반입니다. 2007년 사업보고서는 "선박용 엔진 밸브류는 소모성 부품으로서 … 평균적인 사용 수명은 중형(중속)엔진밸브류의 경우 3년, 대형(저속)엔진밸브는 6~7년으로 사용 한계에 다다르면 엔진의 안전을 위해 반드시 교체해야" 한다고 적었고, 주요 목표 시장을 "신조선을 포함한 현재 전 세계에서 운항되고 있는 모든 선박"으로 정의했습니다 공시. 3장에서 이 교체 시장이 최근 기술사의 결정으로 어떻게 커졌는지 봅니다.
1.6 소재 — 니켈을 사서 파는 구조, 그래서 단가 조항이 핵심
인화정공이 엔진메이커로부터 소재를 "빌려(사급)" 깎는 것과 달리, 케이에스피는 니켈 초내열합금을 직접 사 옵니다. 2026년 상반기 원재료 매입 295.6억원 중 "Nimonic80A 외" 204.5억원(69.2%), "배기밸브 하우징 외" 43.4억원(14.7%), 단조용 "SCM440 외" 47.7억원(16.1%)이었습니다. Nimonic80A 도착가는 kg당 2024년 47,134원 → 2025년 48,071원 → 2026년 상반기 49,810원이고, 공급처는 브라질 Villares Metals와 중국 Jiangsu Toland Alloy 두 곳입니다 공시.
그래서 이익률은 "소재값을 판가에 얼마나 빨리 넘기느냐"에 달려 있습니다. 회사는 "1년 또는 6개월 단위로 계약"하고 "원재료 가격 변동에 따른 판매단가 재조정 관련 조항을 삽입"한다고 적었으며, 2022년 니켈 급등 때 "주요 고객사들과 판매 단가 협상을 재진행"해 수익성을 유지했다고 설명합니다. 동시에 "니켈 가격 하락에 따라 당사의 원재료 가격 또한 하락하면, 고객사는 판매단가 인하를 요구할 수 있"다고 적었습니다 공시. 즉 소재값은 대체로 넘어가지만 시차와 협상력만큼 마진이 흔들립니다. 2025년 엔진부품 이익률이 17.5% → 13.8%로 내려간 이유를 회사는 "외주가공비 및 원재료 가격 상승"으로 설명했습니다 공시.
1.7 중속엔진 밸브와 "다른 용도의 엔진" — 옵션의 실체
순위표가 "다른 용도의 엔진 시장은 실제 공급 확인 전 옵션"이라고 적은 대목은 두 갈래입니다. 첫째는 중속엔진 밸브의 발전용 확장입니다. 2026년 4월 회사는 언론을 통해 HD현대중공업 H54DF 엔진에 "밸브스핀들, 콘로드, 캠샤프트를 공급하고 있으며" 미국 AI 데이터센터용 16H54GV 엔진에도 같은 부품이 적용될 가능성이 높다고 밝혔습니다 2차(아시아경제 2026-04-28). 중소형주 리서치(그로쓰리서치)는 HD현대중공업의 텍사스 데이터센터 프로젝트에 약 20MW급 중속엔진 약 30기가 들어간다고 인용했습니다 2차(뉴스핌 2026-05-04). 그러나 공시상 중형 엔진부품 매출은 2024년 138.7억원 → 2025년 104.3억원 → 2026년 상반기 50.4억원(연환산 약 101억원)으로 아직 늘지 않았습니다. 6월말 중형 수주잔고는 80.8억원(전기말 51.0억원)으로 늘었지만 금액이 작습니다 공시. 옵션으로 두는 것이 맞습니다.
둘째는 가스터빈·항공 부품입니다. 회사는 연구소에 "발전용 터빈부품 개발팀", "우주·항공 부품 개발팀"을 두고, 2026년 4월부터 2030년 12월까지 "마찰용접 특화 17-4PH 및 방산 가스터빈 엔진용 다단 블리스크 부품화 기술 개발" 국책과제를 16개 기관과 주관합니다(언론은 총 270억원 규모로 보도) 공시 2차. 연구개발비는 2025년 9.9억원(매출의 1.0%, 정부보조금 7.1억 차감 후 2.8억원)이라, 이 옵션은 아직 회사 돈보다 정부 과제 돈으로 돌아가는 단계입니다 공시. 6월말 1공장 연구 조직은 팀별 1명씩입니다.
1.8 58명의 회사 — 외주와 설비가 만드는 생산능력
6월말 케이에스피 본체 직원은 58명(평균 근속 4년 5개월)입니다. 반기 매출 528.4억원(별도)을 58명이 내니 1인당 연환산 18억원이 넘습니다. 가능한 이유는 인화정공과 같습니다 — 가공의 상당 부분을 외주로 돌립니다. 1H26 연결 외주가공비는 77.8억원(매출의 13.8%)으로 원재료(324.3억원) 다음 큰 비용입니다 공시. 이 구조는 불황 때 고정비를 줄이는 완충이 되지만, 호황 때는 외주 단가가 먼저 오릅니다(2025년 이익률 하락의 원인). 또 품질 승인이 "공정과 설비" 단위로 나오는 산업에서 외주 비중이 크다는 점은 승인 유지의 잠재 위험이기도 합니다 해석.
1.9 스핀들 한 개가 만들어지는 순서 — 공정과 공장 배치
공시와 회사 자료를 합치면 대형 배기밸브 스핀들의 공정은 대략 다음과 같습니다. 핵심은 고가 소재를 최대한 버리지 않으면서 원반부(디스크)의 금속 조직을 치밀하게 만드는 것이고, 회사가 "전 공정을 자체적으로 진행"한다고 강조하는 이유도 여기에 있습니다 공시(회사 서술).
| 순서 | 공정 | 무엇을 하나 | 관련 승인·기술 |
|---|---|---|---|
| 1 | 소재 절단 | Nimonic80A·DSA760 환봉(브라질·중국산) 절단 | 소재 공급처별 승인 |
| 2 | 업셋·단조(또는 마찰압접) | 봉 끝을 가열·압축해 원반부를 만듦(Electrical Upset) 또는 이종 소재를 회전 마찰로 접합 | "세계 최초 Electrical Upset 공법"(회사 자료), 마찰압접 특허 |
| 3 | 롤링 | 시트 부위를 롤러로 눌러 가공경화 | "Rolled" 승인, 성형롤러 특허(10-2497693) |
| 4 | 열처리 | 시효경화 등 조직 안정화 | — |
| 5 | 육성용접(Hardfacing) | 시트면·디스크 하면에 Inconel718·625 등 덧입힘 | DuraSpindle 용접 승인, PTA 공정 |
| 6 | 정밀 가공·연마·검사 | 치수·표면 마무리, 비파괴 검사 | 기술사 품질 기준 |
| 7 | 하우징 조립(컴플리트) | C4 주물 하우징 가공 후 스핀들·시트 조립(3공장) | 하우징 95보어까지 승인 |
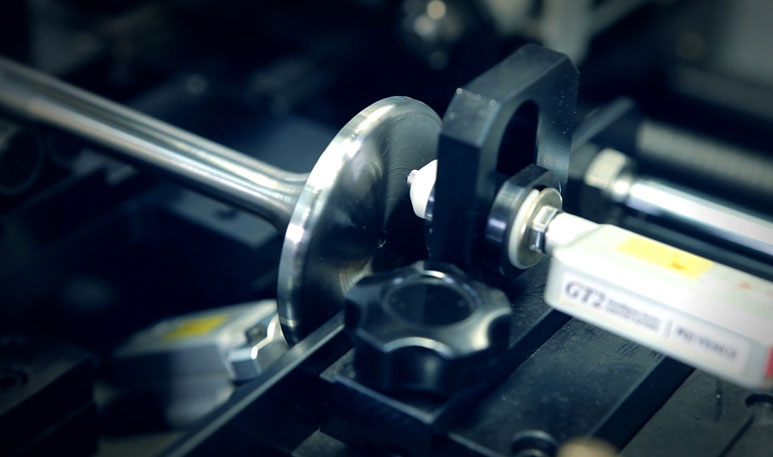
공장은 네 곳입니다. 녹산 본사 1공장(엔진밸브·시트링, 능력 연 32만개), 2공장(형단조, 연 48,400개), 2024년 금강공업에서 산 송정동 3공장(컴플리트 조립, 연 2,400세트), 그리고 2025년 10월 취득한 지사동 신공장(설비 투입 중). 회사는 2025년 재고 증가를 "공장 이전에 대비한" 것이라고 설명해, 신공장이 확장만이 아니라 기존 공장의 이전을 포함할 가능성을 시사합니다 공시 해석. 이전 기간의 생산 차질과 기존 부지 처분 방식은 공시되지 않았습니다 미확인.
케이에스피는 엔진 지붕 위의 굴뚝 뚜껑 — 가장 빨리 닳는 소모품 — 을 니켈 초내열합금으로 만들어, 새 엔진과 운항 중인 배 양쪽에 판다. 두 기술사의 개별 승인이 진입 장벽이지만 국내에 60% 점유의 경쟁자가 있고, 소재를 직접 사는 구조라 이익률은 단가 조정 속도와 외주 단가에 민감하다.
2매출 구성 — 제품·지역·고객
세 사업부의 매출과 이익, 상반기 이익의 출처, 대형 밸브의 개수와 단가, 고객 소재지를 차례로 봅니다. 2024년까지는 별도, 2025년부터 대영산업을 포함한 연결입니다.
2.1 부문별 — 엔진부품이 이익의 대부분
| 연도 | 엔진부품 매출 | 엔진부품 부문이익 | 이익률 | 형단조 매출 | 형단조 이익 | 기타 이익 |
|---|---|---|---|---|---|---|
| 2014 | 200.9 | −15.8 | −7.9% | 152.6 | 5.4 | −0.6 |
| 2015 | 221.5 | −29.4 | −13.3% | 168.2 | 11.6 | 0.7 |
| 2019 | 167.3 | 10.0 | 6.0% | 76.3 | 6.3 | 2.0 |
| 2020 | 232.2 | 12.2 | 5.3% | 73.6 | 5.2 | 3.8 |
| 2021 | 184.4 | 11.2 | 6.0% | 103.6 | 5.2 | 3.9 |
| 2022 | 319.6 | 17.7 | 5.5% | 142.0 | 10.2 | 7.0 |
| 2023 | 555.6 | 88.2 | 15.9% | 145.7 | 23.6 | 6.7 |
| 2024 | 588.9 | 103.1 | 17.5% | 185.5 | 34.1 | 1.0 |
| 2025 | 659.9 | 91.3 | 13.8% | 225.3 | 16.9 | 7.3 |
| 1H25 | 301.6 | 44.1 | 14.6% | 114.8 | 13.7 | 3.7 |
| 1H26 | 394.8 | 66.9 | 17.0% | 124.1 | 12.8 | 3.5 |
엔진부품 이익률은 2019~2022년 5~6%에 머물다 2023년 한 번에 16%로 뛰었습니다. 매출이 74% 늘면서 고정비가 희석된 영업 레버리지 효과와, 교체용·기술사향 매출의 등장, 니켈 급등기에 재협상한 단가가 겹친 결과로 보입니다 해석. 2025년 13.8%로 내려온 것은 외주가공비·원재료 상승(회사 설명), 1H26 17.0%로 돌아온 것은 매출 +31% 효과입니다. 형단조는 2024년 18.4%에서 2025년 7.5%로 떨어졌는데, 회사는 "종속회사 편입으로 … 영업이익은 감소"라고만 적었습니다 — 대영산업이 2025년 순손실 3.8억원이었다는 점과 맞습니다 공시.
2.2 2026년 상반기 이익은 어디서 나왔나
| 항목 | 1H26 | 1H25 | 무엇인가 |
|---|---|---|---|
| 엔진부품 부문이익 | 66.9억 | 44.1억 | +51.7%, 이익률 14.6% → 17.0% |
| 형단조 부문이익 | 12.8억 | 13.7억 | 대영산업 포함, 이익률 11.9% → 10.3% |
| 기타(유통) 부문이익 | 3.5억 | 3.7억 | — |
| 연결 영업이익 | 83.2억 | 61.5억 | +35.3% (매출 +24.1%) |
| 차입금 이자 | −5.8억 | −7.2억 | — |
| CB 할인액 상각(이자비용) | −7.7억 | — | 현금 유출 없는 회계상 이자 |
| CB 파생상품평가손실 | −9.7억 | — | 풋옵션 부채 증가 5.4억 + 콜옵션 자산 감소 4.3억 |
| 이자수익·외환·기타 순액 | +8.3억 | −2.5억 | 외환차익 7.7억·환산이익 2.7억, 기부금 −3.0억 |
| 법인세 | −13.9억 | −10.9억 | — |
| 연결 순이익 | 54.4억 | 40.9억 | +33.0% |
순이익을 읽을 때 기억할 것은 전환사채 관련 비용 17.4억원(상각 7.7 + 파생 9.7)입니다. 이 중 파생손실은 주가·금리에 따라 매 분기 오르내리는 평가손익이라, 순이익과 PER이 영업 실적과 다른 방향으로 흔들릴 수 있습니다. 2025년 연간 순이익(65.6억원)이 영업이익(115.4억원)보다 크게 작았던 것도 같은 이유(파생손실 19.1억원)입니다 공시.
2.3 개수는 제자리, 한 개 값은 올랐다 — 컴플리트로의 이동
사업보고서의 "평균 가격(매출 ÷ 판매수량)"을 이어 붙이면 흥미로운 변화가 보입니다. 대형 엔진부품의 개당 평균 매출은 2022년 3.6~3.9백만원에서 2023년부터 6.4~7.9백만원으로 뛰었습니다. 회사는 "엔진부품의 경우 매출을 구성하는 제품의 종류와 사양이 다양하여 연도별 제품 가격변동에 대한 단순비교는 어렵"다고 경고합니다 공시. 그러나 같은 시기 스핀들만 팔던 구성에서 하우징까지 조립한 컴플리트(3공장, 연 능력 1,620 → 2,400세트)가 늘었다는 점을 함께 보면, 가격 인상보다 제품 구성이 무거워진 것으로 읽는 편이 자연스럽습니다 해석.
| 연도 | 대형 평균가 내수(백만원/개) | 대형 평균가 수출 | 대형 매출(억원) | 추정 판매수량(개) | 공시 납품수량(개) | 컴플리트 생산(세트) |
|---|---|---|---|---|---|---|
| 2004 | 2.58 | 2.91 | 43.7 | 약 1,600 | — | — |
| 2008 | 3.40 | 10.01 | 452.9 | 약 6,210 | 6,208 | — |
| 2011 | 2.21 | 8.71 | 335.0 | 약 4,410 | 4,413 | — |
| 2021 | 4.21 | 2.88 | 137.0 | 약 4,100 | 4,123 | — |
| 2022 | 3.90 | 3.56 | 255.8 | 약 6,950 | 6,950 | — |
| 2023 | 6.44 | 7.89 | 429.8 | 약 5,860 | 5,857 | — |
| 2024 | 7.37 | 6.79 | 435.8 | 약 6,220 | 6,212 | 1,486 |
| 2025 | 6.40 | 6.71 | 545.6 | 약 8,250 | 6,532 | 1,499 |
| 1H26 | 6.42 | 6.48 | 337.4 | 약 5,220 | 5,062 | 932 |
표가 말하는 것은 두 가지입니다. ① 공시 납품수량으로 보면 2025년 6,532개는 2008년 정점(6,208개)보다 5% 많을 뿐이고, 2022~2025년은 6,000~7,000개로 거의 제자리였습니다 — 2023~2025년 매출 증가는 개수보다 개당 금액(컴플리트·대형 보어·단가)에서 왔습니다 검증 후 수정. ② 물량이 뚜렷이 늘어난 것은 2026년 상반기(5,062개, 연환산 약 10,100개·2025년 대비 +55%)부터입니다. 엔진부품 생산능력(연 32만개, 중·대형 합산)은 수량으로는 여유가 커 보이지만, 시간 기준 가동률은 89.5%입니다(회사는 라인을 구분하지 않아 수량 가동률은 의미가 약함) 공시.
2.4 지역 — 국내 67%, 유럽과 아시아가 늘고 있다
| 지역(고객 소재지) | 2021 | 2022 | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|---|---|
| 국내 | 402.3 | 536.9 | 609.3 | 688.2 | 695.6 | 346.1 | 379.4 |
| 아시아 | 15.5 | 44.9 | 52.3 | 47.6 | 129.8 | 50.6 | 84.0 |
| 유럽 | 20.4 | 54.9 | 154.6 | 116.9 | 129.3 | 57.5 | 100.4 |
| 북미 | — | — | — | — | 0.6 | — | — |
| 해외 비중 | 8.2% | 15.7% | 25.3% | 19.3% | 27.2% | 23.8% | 32.7% |
두 가지 신호가 있습니다. 첫째, 1H26 유럽 매출 +75%는 3.4의 기술사 교체용 수요와 방향이 같습니다. 둘째, 아시아(중국으로 추정)는 2025년 한 해에 2.7배가 됐습니다. 중국 엔진메이커가 한국 부품을 산다는 것은 좋은 소식이지만, 3.7의 복기 — 불황기에 수출이 먼저 끊겼다 — 와 중국 부품 자급(중국에도 두 기술사 승인 업체 1곳이 있음)을 함께 기억해야 합니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
인화정공의 매출은 "선주 발주 → 엔진 생산 → 선박 인도"라는 한 줄의 길 위에 있습니다. 케이에스피에는 길이 하나 더 있습니다. 이미 바다에 떠 있는 수만 척의 배가 밸브를 갈아 끼우는 길입니다. 두 길은 사이클이 다르고, 협상 상대가 다르고, 아마 마진도 다릅니다.
인화정공 리포트는 2행정 엔진을 "건물"에 비유했습니다 — 바닥 받침(베드플레이트), 몸통(프레임박스), 지붕(실린더 커버). 그 비유를 이어 가면, 케이에스피가 만드는 배기밸브는 지붕에 뚫린 굴뚝의 뚜껑입니다. 1분에 수십 번 열리고 닫히며 수백 도의 연소가스를 내보내는, 건물에서 가장 빨리 닳는 부품입니다.
3.1 인화정공 리포트의 지도 위에 놓으면
2행정 저속엔진은 설계를 파는 기술사(Licensor) 두 곳 — 독일 Everllence(2025년 6월 MAN Energy Solutions에서 사명 변경, 'B&W' ME 계열)와 스위스 WinGD — 과 그 설계로 엔진을 조립하는 라이선스 생산자(Licensee: 한화엔진·HD현대중공업·HD현대마린엔진, 중국 CSSC 계열 등), 그리고 부품 협력사의 3층 구조입니다 2차(인화정공 리포트 2.1과 동일). 케이에스피의 2024년 증권신고서도 같은 구조를 적고, 여기에 한 가지를 더합니다 — "엔진 제조사들은 기술사와 기술제휴 계약을 맺어야만 정상적으로 사업을 영위할 수 있으며, 엔진 판매 금액의 약 5~8%를 기술사에 로열티로 지불"하고, "엔진 부품사가 MAN-ES와 WinGD의 특허를 사용하는 엔진 제조사에 부품을 납품하기 위해서는 MAN-ES와 WinGD의 제조승인을 획득해야만" 한다 공시.
인화정공 리포트의 엔진 단면도에서 커버 위에 "배기밸브 스핀들 — 케이에스피 등"으로 표시된 칸이 이 회사입니다. 두 회사의 차이를 한 표로 두면 다음과 같습니다.
| 비교 항목 | 인화정공 | 케이에스피 |
|---|---|---|
| 엔진의 어느 칸 | 구조물: 실린더 커버·프레임박스·베드플레이트 | 움직이는 소모품: 배기밸브 스핀들·시트·컴플리트 |
| 엔진당 개수 | 커버 = 실린더 수, 베드·프레임 각 1세트 | 배기밸브 = 실린더 수(6~12세트) |
| 교체 수요 | 사실상 없음(엔진 수명과 같음) | 있음 — 사용 한계 도달 시 교체(2007 보고서: 대형 6~7년) |
| 소재 | 대부분 사급(엔진메이커가 소재 제공) | 직접 구매 — 니켈 초내열합금(Nimonic80A·DSA760 등), 원재료 매입이 매출의 약 52% |
| 기술사 제조 승인 | 엔진메이커 협력사 등록 중심 | Everllence·WinGD 제품·소재별 개별 승인(5년/3년 갱신) |
| 판매처 | 엔진메이커 3사 + Everllence 직접 | 엔진메이커 + 기술사 AS 조직 + AS 전문기업 |
| 2026 상반기 해당 매출 | 선박엔진부품 518.6억 | 엔진부품 394.8억(대형 337.4억) |
2행정 엔진 실린더 한 칸 — 케이에스피가 만드는 것
왼쪽 = 엔진 구조(인화정공 리포트 2.1 지도와 같은 층), 오른쪽 = 케이에스피 제품군. 파란 칸이 배기밸브.
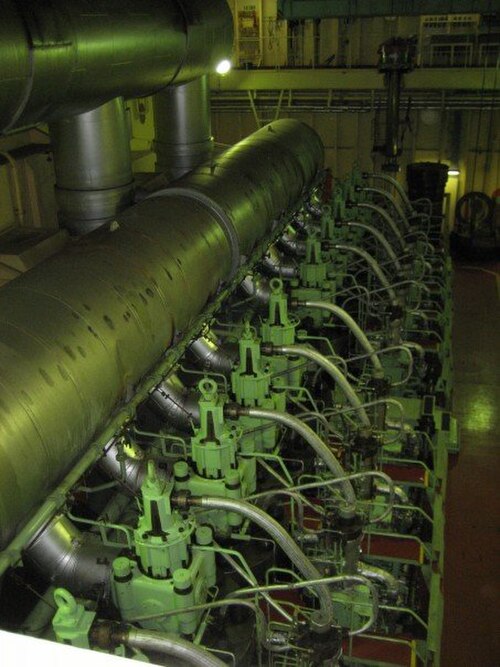
3.2 두 개의 길
신조의 길과 교체의 길 — 2023년 3분기 누적 매출처로 본 두 경로
파랑 = 새 엔진용(엔진메이커), 초록 = 교체용(기술사 AS 조직·AS 전문기업). 비중은 전체 매출 대비.
신조의 길은 인화정공과 같습니다. 선주가 배를 주문하면 1~3년 뒤 엔진메이커가 엔진을 조립하고, 그 몇 달 전에 밸브가 납품됩니다. 케이에스피의 판매 방식도 "주요 OEM 업체: 연간(분·반기) 단가계약 입찰"입니다 공시. 엔진메이커는 대형 고객이라 단가 협상력이 강하고, 회사도 "A사에 대한 높은 매출의존도가 유지된다면 … 판매 단가 협상의 과정에서 열위의 위치에 놓일 가능성"을 적었습니다 공시.
교체의 길은 세 갈래로 들어옵니다. ① 기술사(Everllence·WinGD)의 AS 조직이 선주에게 순정 부품을 팔 때 그 물건을 만들어 주는 길 — 회사는 "2022년부터 선박 엔진 기술사인 C사의 A/S 사업에 사용되는 교체용 제품을 납품"한다고 적었습니다. ② 국내 AS 전문기업(B사)을 통한 길. ③ 대리점·선사 직판의 길(2000년대 보고서의 "직판(선사), Local 포함" 49%) 공시. 교체 수요는 새로 발주된 배가 아니라 운항 중인 선대의 크기와 운항 시간을 따라가므로, 신조 발주가 꺾여도 곧바로 줄지 않습니다. 반대로 해운 불황으로 선주가 정비를 미루거나 배를 세워 두면(계선) 줄어듭니다.
3.3 교체의 길은 얼마나 큰가 — 공시로 좁힐 수 있는 범위
회사는 신조용과 교체용을 나눠 공시하지 않습니다. 그래서 공시된 조각을 모아 범위를 좁혀야 합니다.
| 조각 | 숫자 | 교체 비중에 대한 함의 |
|---|---|---|
| 2023년 3분기 누적 상위 5개 매출처(증권신고서) | A사 엔진메이커(국내) 115.0억 · B사 AS 전문(국내) 64.8억 · C사 기술사(유럽) 61.7억 · D사 기술사(유럽) 41.7억 · E사 엔진메이커(아시아) 30.7억 · 기타 269.5억 (합계 583.4억) | B+C+D = 168.2억 = 엔진부품 매출(385.2억, 66.0%)의 43.7%. 단 C·D 기술사 매입분 중 일부는 신조 엔진용일 수 있음 |
| 같은 자료 — 회사 설명 | "선박 엔진 제조사 향 매출 의존도를 낮추기 위해, 선박 엔진 A/S 서비스를 제공하는 A/S 전문기업 및 선박 엔진 기술사 등에도 교체용 제품을 납품" | B·C·D 채널의 성격 = 교체용 |
| 2022년 상위 5개 매출처 | A 77.7억 · F(유통) 59.6억 · B(AS) 54.3억 · G 42.0억 · D(기술사) 41.4억 | B+D = 95.7억 = 엔진부품(319.6억)의 30% |
| 2023년 10% 이상 고객(사업보고서) | A 159.0억 · B 108.2억 · C 93.3억(전기 12.5억) — 세 곳 모두 엔진부품 | C = 2022년 거래를 시작한 유럽 기술사로 보임. B·C = 엔진부품(555.6억)의 36% |
| 지역별 매출 — 유럽 | 2022 54.9억 → 2023 154.6억 → 2024 116.9억 → 2025 129.3억 → 1H26 100.4억(+75%) | 유럽 고객 = 기술사 두 곳(Everllence 본사 덴마크·독일, WinGD 스위스)으로 추정 |
| 2024·2025·1H26 10% 이상 고객 | 2024 A 223.7 · B 143.4 · C 74.6억 / 2025 A 243.5 · B 78.2억 / 1H26 A 100.7 · B 63.4억(1H25 A 124.8 · B 31.4억) | B·C 성격 미공시. B+C = 2024 엔진부품의 37%, 2025 B만 12%, 1H26 B만 16% 검증 후 추가 |
| 2008~2018 사업보고서 수주현황 — 대형밸브 채널별 납품(공시) | A/S 채널 비중(금액): 2008 20.6% · 2009 9.7% · 2010 21.2% · 2011 24.3% · 2012 18.5% · 2013 34.7% · 2014 7.2% · 2015 14.3% · 2016 6.6% · 2017 22.5% · 2018 22.0% — 11년 평균 18%. 나머지는 HHI(OEM) 59~91%와 수출·기타 | 회사가 채널을 직접 나눠 공시한 유일한 구간. 당시엔 기술사 AS 채널이 없었고(수출·기타에 일부 포함 가능) 지금보다 A/S 비중이 낮았다는 기준선 검증 후 추가 |
| 중형(중속) 밸브 | 1H26 50.4억, 내수 88% | 2007 보고서: 중형 시장 OEM 점유 70%, AS 점유 72% — 중형은 AS 비중이 큰 제품 |
이 조각들로 보면 엔진부품 매출 중 교체용은 AS·기술사 매출처 확인분 기준 30~44%(2022·3Q23)입니다. 다만 기술사(C·D)가 산 물건 일부는 신조 엔진용일 수 있고, 매출처 기호가 해마다 다른 회사를 가리킬 수 있어 이 범위는 "확인된 하한"이라기보다 한 시점의 스냅숏입니다. 과거 기준선은 더 낮습니다 — 회사가 채널을 직접 나눠 공시한 2008~2018년, 대형밸브 납품 중 A/S 채널은 평균 18%였습니다. 초판의 "전체 40~55% 추정"은 이 기준선과 맞지 않아 철회합니다 검증 후 수정. 교체 매출이 인화정공(교체 수요 사실상 0)과의 가장 큰 차이인 것은 맞지만, 불황기 방어력은 과장하면 안 됩니다 — 2013~2015년 대형 엔진부품 매출 144~152억원을 받친 것은 A/S 채널(각 해 7~35%)보다 HHI(OEM) 납품(59~73%)이었습니다 공시 검증 후 수정. 그 시기 회사 전체는 적자였다는 점도 함께 기억해야 합니다(3.6).
3.4 기술사가 바꾼 규칙 — "고쳐 쓰는 부품"에서 "바꿔 끼우는 부품"으로
교체 수요의 크기를 바꾼 사건이 2023~2024년에 있었습니다. 배기밸브 스핀들은 원래 닳으면 떼어내 시트면을 다시 용접(재용접, reconditioning)해 2~3번 더 쓰는 부품이었습니다. 그런데 Everllence(당시 MAN Energy Solutions)는 2023년 4월 서비스레터 SL2023-735에서 DSA760 소재 스핀들(35~98보어 전 엔진)과 XV3형 스핀들(DSA760·Nimonic80A)에 대해 "reconditioning of those spindles is not allowed until further notice"라고 공지했고, 재용접 허용 횟수도 3회에서 최대 2회로 줄였습니다. 같은 문서는 "prolonged lead times of up to 10-12 months on delivery"를 언급하며 선주에게 "Extra spare valves should be considered"라고 권했습니다 2차(기술사 원문).
1년 뒤인 2024년 5월 SL2024-757은 이를 확정했습니다 — 해당 스핀들에 대해 "Reconditioning by re-welding … will not be offered", 이유는 "the structural integrity of the valve spindle cannot be upheld at sufficient level if re-welding is done" 그리고 "we have not found a valid business case". 재용접을 기다리며 보관하던 스핀들은 "should be sold for recycling of the material"이라고 적었습니다 2차(기술사 원문).
이 두 문서가 케이에스피에 뜻하는 바는 셋입니다.
- 교체 주기가 짧아지고 신품 비율이 높아진다. 재용접으로 수명을 두세 번 늘리던 스핀들 일부가 한 번 쓰고 신품으로 바뀝니다. 선주들은 예비품을 더 쌓으라는 권고를 받았습니다. 이는 케이에스피가 C사(기술사)에 교체용을 납품하기 시작한 2022년, 유럽 매출이 2.8배가 된 2023년, 대형 수주잔고가 반년 새 45% 늘고 납품수량이 처음 뚜렷이 늘어난 2026년 상반기와 시기가 겹칩니다 검증 후 수정 해석.
- DSA760·Nimonic80A 스핀들을 만들 수 있는 승인이 곧 매출이다. 케이에스피는 2021년 7월 마찰압접형 DSA760(NiCr38Al4) 스핀들, 2025년 3월 DSA760 환봉 단조·롤링 승인을 받았습니다. 2024년 증권신고서의 승인 목록에는 "Rolled DSA760 Exhaust Valve Spindle"(만료 2025-02-04) 등이 있고, 2025년 3월 신규 승인으로 이어졌습니다 공시.
- 반대로 규칙은 또 바뀔 수 있다. 기술사가 새 재생 공법을 개발하거나 다른 소재(Dura 계열)로 설계를 바꾸면 신품 교체 수요는 정상화됩니다. 교체 수요 증가분이 "구조적"인지 "일회성 재고 확충"인지는 아직 2~3년의 관찰이 필요합니다. 이것이 9.4 "고점 이익 PER" 반론의 한 축입니다.
범위도 정확히 적어 둡니다. 재용접 금지는 ① DSA760 소재 스핀들 전부(35~98보어)와 ② XV3형 스핀들(35~95보어, DSA760·Nimonic80A)에 한정되고, 비(非)XV3 Nimonic80A·DuraSpindle은 여전히 최대 2회까지 재용접할 수 있습니다. SL2023-735는 원래 "2026년 중반까지 재생 절차를 마련하겠다"고 예고했는데, SL2024-757에서 이를 포기한 것입니다. Everllence의 2행정 서비스레터 목차(2026년 9월 개정판)에서 SL2024-757은 여전히 현행이며 대체 문서는 없습니다 2차 검증 후 추가.
한 가지 주의: 서비스레터는 Everllence(MAN B&W) 엔진에 대한 것이고, WinGD 엔진의 정비 규칙은 확인하지 못했습니다 미확인. 또 이 결정이 케이에스피 매출에 준 영향을 회사가 직접 언급한 공시는 찾지 못했습니다 — 위 연결은 시기의 일치에 기댄 해석입니다.
3.5 22년의 그림 — 이익률은 조선 사이클보다 "회사 사정"을 따라갔다
매출 구성과 영업이익률 — 2004~2025
① 막대 = 매출(대형 엔진부품·중형 엔진부품·형단조와 기타), ② 선 = 전사 영업이익률. 회색 음영 = 회생·거래정지 구간.
그림은 인화정공의 20년 그림과 다른 이야기를 합니다.
- 2004~2006년 영업이익률 21~24%는 슈퍼사이클 초입이자 수입 대체 초기였습니다. 대형 밸브 매출이 2004년 43.7억원에서 2008년 452.9억원으로 10배가 됐습니다 공시.
- 그런데 이익률이 무너진 것은 발주 절벽(2009)보다 먼저인 2007~2008년입니다. 2007년 −2.1%, 2008년 2.1%는 경영권 변경과 횡령·배임 사건의 결과였지 수요 부족이 아니었습니다(2008년 매출은 사상 최대 670.7억원) 공시.
- 2012~2018년의 장기 적자는 조선 불황(대형 수출 2011년 318억원 → 2013년 56억원)과 대주주 자금 유출·2차 회생이 겹친 결과입니다. 2016년 −35.4%는 사업이 아니라 회생 국면의 손실입니다.
- 2019년 이후는 금강공업 체제의 회복입니다. 영업이익률은 2019~2022년 5~6%에서 2023년 14.5%, 2024년 16.2%로 올랐다가 2025년 12.1%(연결)로 내려왔고, TTM은 12.9%입니다 공시 계산.
이 그림에서 얻는 교훈은 인화정공과 반대 방향입니다. 인화정공은 "이익률이 사이클을 2~4년 늦게 따라간다"였다면, 케이에스피는 "사이클보다 지배구조 사건이 이익률을 더 크게 움직였다"입니다. 엔진메이커 생산량과의 상관도 약합니다 — 한화엔진 계열 연간 엔진 생산(천마력, 인화정공 리포트 공시 시계열)과 케이에스피 대형 엔진부품 매출의 상관계수는 2005~2025년 0.22, 2012~2025년 −0.14입니다 계산. 고객이 여럿이고(HD현대중공업 비중이 더 큼), 교체 수요가 섞여 있으며, 회사 사정으로 매출이 끊긴 해가 있기 때문입니다.
3.6 전방 숫자와 세 개의 시계
| 지표 | 2007~2008 (전 정점) | 2016 (저점) | 2021 | 2025 | 2026 최신 | 출처 |
|---|---|---|---|---|---|---|
| 세계 선박 발주(만CGT) | 9,348 / 5,393 | 1,115 | 4,696 | 5,643 | 1~8월 5,972(+61%) | 클락슨(공유 노트) 2차 |
| 세계 수주잔량(만CGT) | — | — | — | 17,391 | 8월말 21,643 | 클락슨 2차 |
| 신조선가지수 | 191.6(2008-09) | 120대 초반 | — | 184.65 | 186.34(8월) | 클락슨 2차 |
| 한화엔진 계열 엔진 생산(천마력) | 6,541 / 8,091 | 4,576 | 2,589 | 3,385 | 1H 1,912(가동률 95.6%) | 인화정공 리포트 공시 |
| HD현대마린엔진 수주잔고 | — | — | — | 1조 1,277억 | 6월말 1조 6,706억 | 같음 공시 |
| 케이에스피 대형 엔진부품 매출(억원) | 248.5 / 452.9 | 81.8 | 137.0 | 545.6 | 1H 337.4 | 사업·반기보고서 공시 |
| 케이에스피 대형 엔진부품 수주잔고(억원) | — | — | — | 602.8 | 6월말 876.6 | 같음 공시 |
| 케이에스피 전사 영업이익률 | −2.1% / 2.1% | −35.4% | 4.6% | 12.1% | 1H 14.8% | 같음 공시 |
| 시계 | 지금 가리키는 곳 | 근거 | 케이에스피에 대한 함의 |
|---|---|---|---|
| 발주 시계 | 2차 상승 | 2026 1~8월 세계 발주 +61%, 잔량 2억 1,643만CGT 2차 | 2027~2029년 새 엔진용 물량의 바닥은 채워짐 |
| 엔진 시계 | 풀가동·증설 | 한화엔진 가동률 95.6%·증설 5,480억, HD현대마린엔진 100.7% 공시 | OEM 물량 확대 여지. 단 엔진메이커 고객의 중국 조선소 비중 → 중국 엔진 자급이 변수 |
| 교체 시계 | 상승(규칙 변화) | SL2024-757, 대형 수주잔고 +45%, 유럽 매출 1H +75% 공시 2차 | 신조 사이클과 다른 박자의 수요. 지속 여부는 미확인 |
| 케이에스피 공장 시계 | 가동 89.5%, 신공장 설비 중 | 엔진부품 시간 가동률 89.5%, 컴플리트 77.7%, 건설중인자산 96.3억 공시 | 물량 확대 여력은 신공장 가동 시점에 달림. 감가상각·이자 부담이 먼저 온다 |
3.7 복기 — 2008년 정점 이후 케이에스피에 무슨 일이 있었나
| 연도 | 세계 발주(만CGT) | 한화엔진 생산(천마력) | 대형 매출 | 그중 수출 | 전사 영업이익률 | 무슨 일이 |
|---|---|---|---|---|---|---|
| 2006 | 6,771 | 6,322 | 133.6 | 114.0 | 21.4% | 수입 대체·수출 확대 |
| 2007 | 9,348 | 6,541 | 248.5 | 223.8 | −2.1% | 발주 정점, 경영권 변경 후 CB·배임 |
| 2008 | 5,393 | 8,091 | 452.9 | 366.2 | 2.1% | 매출 최대, 횡령 사고로 회생 신청(순손실 362억) |
| 2009 | 1,499 | 8,570 | 356.3 | 327.6 | 16.7% | 발주 −72%에도 잔고 소화, 채무면제이익 |
| 2010 | 3,653 | 8,555 | 219.5 | 186.8 | 10.9% | 회생 중 영업 위축, 한국공작기계 인수 |
| 2011 | — | 8,948 | 335.0 | 318.2 | 13.4% | 엔진 생산 정점, 수출 회복 |
| 2012 | — | 6,398 | 199.3 | 174.3 | 1.8% | 매출 −41%(대형) |
| 2013 | — | 3,741 | 143.6 | 55.5 | 1.0% | HHI 납품 −63%(2011 대비), A/S 채널이 35%로 일시 확대 검증 후 수정 |
| 2015 | 3,962 | 3,957 | 152.0 | 55.9 | −4.2% | 대주주 대여금 115.5억 |
복기의 교훈은 세 가지입니다. ① 발주 정점(2007)에서 매출 정점(2008)까지 1년, 엔진 생산 정점(2011)까지 4년 — 케이에스피 매출은 인화정공보다 빨리 따라왔고, 2011년 한 번 더 반등했습니다. ② 꺾인 뒤 매출실적표의 "수출"이 2011 318억 → 2013 56억으로 가장 크게 줄었는데, 같은 해 채널별 공시를 보면 줄어든 것은 주로 HHI(OEM) 납품(226.4억 → 84.4억)이었습니다 — 당시 "수출"의 대부분은 HHI를 거쳐 나간 Local 수출(내국신용장)이었고, 해외 고객 직접 매출(수출·기타 채널)은 27억 → 9억 규모였습니다 공시 검증 후 수정. 즉 불황의 충격은 해외 고객 이탈보다 국내 엔진메이커의 물량 절벽으로 왔습니다. 지금은 해외 소재 고객 비중이 1H26 32.7%(지역 주석)로 과거보다 훨씬 커, 다음 불황에서는 해외 채널의 흔들림까지 함께 봐야 합니다. ③ 그리고 나쁜 시기에 나쁜 대주주가 겹치면 회사가 사라질 수 있다는 것 — 2008년과 2016년 두 번 모두 본업의 적자보다 대주주 관련 자금 유출이 결정타였습니다.
4누가 사는가 — 고객과 판매 구조
케이에스피의 고객 명단은 공시에 알파벳으로만 적힙니다. 그러나 매출처 구분(엔진메이커·AS 전문·기술사), 지역, 금액을 겹쳐 보면 윤곽은 꽤 선명합니다.
4.1 공시가 말하는 것 — 10% 안팎 고객과 상위 5개사
| 연도 | 1위 | 2위 | 3위 | 매출 | 출처 |
|---|---|---|---|---|---|
| 2020 | A사 138.9억(35.2%) | F사 61.2억(15.5%) | J사 21.3억(5.4%) | 394.4억 | 증권신고서 |
| 2021 | A사 69.9억(15.9%) | F사 65.4억(14.9%) | B사(AS) 47.3억(10.8%) | 438.3억 | 증권신고서 |
| 2022 | A사 77.7억(12.2%) | F사 59.6억(9.4%) | B사(AS) 54.3억(8.5%) | 636.7억 | 증권신고서·2022 사보 |
| 3Q23 누적 | A사 엔진메이커 115.0억(19.7%) | B사 AS 전문 64.8억(11.1%) | C사 기술사 61.7억(10.6%) | 583.4억 | 증권신고서 |
| 2023 | A 159.0억(19.5%) | B 108.2억(13.3%) | C 93.3억(11.4%) | 816.3억 | 2023 사보 주석 |
| 2024 | A 223.7억(26.2%) | B 143.4억(16.8%) | C 74.6억(8.8%) | 852.7억 | 2024·2025 사보 주석 |
| 2025 | A 243.5억(25.5%) | B 78.2억(8.2%) | — | 955.3억 | 2025 사보 주석(연결) |
| 1H25 | A 124.8억(27.5%) | B 31.4억(6.9%) | — | 454.1억 | 2026 반기 주석 전기 검증 후 추가 |
| 1H26 | A 100.7억(17.9%) | B 63.4억(11.2%) | — | 563.8억 | 2026 반기 주석 |
원문 내 불일치 한 가지. 2023 사업보고서(2024-03 제출) 주석은 "주요거래처(B)"의 당기(2023) 108.2억원 옆에 전기(2022) 59.6억원을 적었는데, 59.6억원은 2022 사업보고서에서 "기타" 부문 고객(유통 F사)으로 적힌 금액입니다 검증 후 수정. 반면 같은 보고서의 "C"는 전기 12.5억원 — 증권신고서가 "2022년부터 교체용을 납품"한다고 쓴 유럽 기술사와 맞습니다. 결론적으로 연도 간 A·B·C가 같은 회사라는 보장이 없고, 특히 B의 정체는 해마다 다를 수 있습니다 공시 내 불일치. 확실한 것은 A 하나 — 모든 문서에서 1위이고 "엔진부품, 형단조"를 함께 사는 국내 엔진메이커입니다.
4.2 A와 B는 누구인가 — 공시와 정황
- A사 = HD현대중공업(엔진기계사업부)일 가능성이 높습니다 추정. 근거: 회사는 "HD현대중공업을 비롯한 국내외 유수의 엔진제조사와 안정적인 거래"라고 쓰고, 2025 사업보고서 경영진단은 공급처를 "HD현대중공업, 한화엔진, HD현대마린엔진, Everllence, 현대로템" 순으로 적습니다. 배기밸브 스핀들 관련 특허 3건 중 2건이 HD현대중공업·HD한국조선해양과의 공동 특허이고, 2002년 첫 대형 밸브 납품처도 현대중공업이었습니다. 힘센엔진(중속)과 2행정 엔진을 모두 만드는 곳이라 "엔진부품, 형단조(콘로드)"를 함께 사는 것과도 맞습니다 공시.
- B사(2021~3Q23, "선박 엔진 A/S 전문기업", 국내) = HD현대마린솔루션(옛 HD현대글로벌서비스)일 가능성이 있습니다 추정. 국내에서 2행정 엔진 교체부품을 대규모로 유통하는 AS 전문기업은 드물고, 2026년 3월 케이에스피는 안광헌 전 HD현대마린솔루션 대표를 사외이사(감사위원)로 선임했습니다 공시. 다만 이 선임은 독립성 측면에서도 읽어야 합니다 — 주요 고객사 출신 인사가 감사위원이 되는 구조입니다(7.7).
- C·D사 = 유럽의 두 기술사(Everllence·WinGD)로 보입니다. 증권신고서의 "선박 엔진 기술사, 유럽"이라는 구분과, Everllence가 2025 경영진단의 공급처 목록에 이름으로 올라 있다는 점 공시.
- E사 = 아시아 엔진메이커. 2025년 회사가 엔진부품 매출 증가 이유로 "중국향 수출매출 증가"를 들었고 지역별 아시아 매출이 47.6억 → 129.8억원(+173%)이 된 점으로 보면 중국 라이선스 엔진메이커일 가능성이 큽니다 공시 추정.
4.3 그룹 계열사도 고객이다
특수관계자 주석에는 계열사 삼미금속에 대한 매출이 2024년 25.6억원 → 2025년 43.2억원 → 1H26 33.5억원으로 늘어난 것이 보입니다. 반대로 삼미금속으로부터의 매입은 2024년 26.5억원, 2025년 5.6억원이었습니다 공시. 무엇을 팔았는지는 공시에 없습니다(형단조 소재·임가공으로 추정) 미확인. 규모는 매출의 5~6%로 크지 않지만, 7.6에서 보듯 이 회사와 삼미금속 사이에는 2022년 주식교환 시도가 있었습니다.
5경쟁과 해자
두 기술사의 제품·소재별 승인이 만드는 진입 장벽, 고객과의 협상력, 그리고 같은 2행정 엔진에 매달린 회사들이 시장에서 받는 배수를 차례로 봅니다.
5.1 왜 이 칸은 "과점"인가 — 제품별·소재별 승인이라는 벽
배기밸브 스핀들은 설계가 기술사 것이라 부품사가 마음대로 만들 수 없습니다. 기술사는 엔진 타입·소재·공법마다 따로 제조 승인을 내주고, Everllence는 5년, WinGD는 3년마다 샘플 시험으로 갱신합니다 공시. 2024년 증권신고서에 적힌 케이에스피의 승인 목록은 이 구조를 보여 줍니다 — "Rolled Nimonic 80A Exhaust Valve Spindle using raw material from Villares Metals", "… from Jiangsu Toland Alloy", "Forged DSA760 Exhaust valve spindle cones for friction welding", "Exhaust valve housing Material: C4 … up to 95 Bore", "Exhaust Valve DuraSpindle Including welding of Inconel718 and Inconel625" 등 소재 공급처까지 특정한 승인입니다. 회사는 "약 10개 이상의 기술사 인증"을 보유하고 "제조 승인 갱신에 문제가 발생한 이력이 존재하지 않"으며, "당사를 제외한 국내 경쟁 업체의 경우, 일부 제품에 대한 갱신 실패로 일부 인증이 취소된 바 있다"고 적었습니다 공시(회사 서술).
그 결과 회사가 파악한 경쟁 구도는 다음과 같습니다.
| 시점 | 저속엔진 배기밸브 경쟁 구도(회사 서술) | 출처 |
|---|---|---|
| 2005~2007 | 국내 점유율: 금용기계 38~50%, 케이에스피 25~37%, MWH(독일) 12%, NZK(일본) 8% · 중형 OEM 70%·AS 72% | 2007 사업보고서 공시 |
| 2020~2022 | 국내 3사 전사 매출 기준 점유율: 금용기계 61.8→60.2%, 케이에스피 27.3→32.6%, (주)친구 10.9→7.2% · 두 기술사 승인을 모두 가진 곳은 세계 6곳(국내 3, 일본 1, 독일 1, 중국 1) · "국내 1개 경쟁사가 2023년 11월 회생 절차에 돌입" | 2024-01 증권신고서 공시 |
| 2025~2026 | 국내는 케이에스피·금용기계 2곳, 세계 5곳(국내 2, 일본 1, 독일 1, 중국 1) · "전 공정을 자체적으로 진행 … 하는 업체는 당사가 유일" · "최근 … 신규 진입자는 존재하지 않습니다" | 2025 사업보고서·2026 반기보고서 공시(회사 서술) |
두 가지를 조심해서 읽어야 합니다. 첫째, 2020~2022 점유율은 각 사 전체 매출로 계산한 것이라(회사도 "각 사의 엔진 부품 관련 매출액만을 별도로 알 수 없어" 라고 밝힘) 케이에스피처럼 형단조·유통 매출이 섞인 회사는 과대평가됩니다. 엔진부품 매출(2022년 319.6억원)만 쓰면 점유율은 약 20%입니다 계산. 둘째, "세계 6곳 → 5곳"의 변화는 국내 (주)친구의 이탈로 보이지만(2023-11 회생 돌입 경쟁사가 누구인지는 공시에 이름이 없음) 미확인, 금용기계라는 60% 점유율의 큰 경쟁자가 여전히 있다는 점은 바뀌지 않았습니다. 이 칸은 "독점"이 아니라 두 회사 과점 + 해외 3곳입니다.
5.2 이 구조가 뜻하는 것 — 협상력은 누구에게 있나
케이에스피 쪽에 유리한 것
- 제품·소재별 승인이 필요해 공급자를 쉽게 바꾸기 어렵다(승인·갱신에 수개월~1년).
- 교체용은 선주가 급하게 필요로 하는 물건이라 납기가 가격보다 중요한 경우가 많다(기술사 서비스레터: 신품 리드타임 10~12개월).
- 국내 경쟁사가 1곳 줄었다(3사 → 2사).
- 소재값 변동을 판가에 반영하는 조항이 있다(6개월~1년 단가 재협상).
불리한 것
- 1위 고객(A) 비중 18~26%, 연간 단가 입찰. 회사 스스로 "판매 단가 협상의 과정에서 열위"를 위험으로 적음.
- 기술사(C·D)는 고객이면서 승인권자 — 승인과 발주를 같은 회사가 쥔다.
- 국내 점유율 60%의 경쟁사(금용기계)와 해외 3곳이 있다.
- 엔진메이커가 소재를 사급하지 않아 니켈 가격 위험을 케이에스피가 먼저 떠안는다.
종합하면 협상력은 OEM 채널에서는 고객 쪽, 교체 채널에서는 비교적 균형에 가깝습니다 해석. 교체 채널 비중이 커지는 것이 이익률의 질을 높이는 경로이고, 1H26 엔진부품 부문이익률 17.0%(1H25 14.6%)는 그 방향과 맞습니다. 반면 2025년 이익률 하락(13.8%)은 이 구조에서도 외주·소재 비용이 판가보다 먼저 오를 수 있음을 보여 줍니다.
같은 2행정 엔진이라는 나무에 매달린 회사들을 한 표에 놓았습니다. 인화정공 리포트의 비교표와 같은 날짜·같은 방식(9월 23일 KRX 종가, WiseReport TTM 배수)이고, 케이에스피에 맞춰 AS 회사와 그룹 계열사를 더했습니다.
5.3 9월 23일 KRX 종가 기준 비교표
| 회사 | 밸류체인 위치 | 주가 | 시가총액 | PER(TTM) | PBR | 메모 |
|---|---|---|---|---|---|---|
| 케이에스피 | 2행정 배기밸브 스핀들·컴플리트, 중속 밸브, 형단조 | 3,325 | 1,336억 | 16.9 | 1.52 | 순위표 21위 · 순차입 379억 · EV/EBIT 12.5 |
| 한화엔진 | 2행정 엔진 라이선스 생산 | 47,600 | 3조 9,721억 | 18.2 | 6.11 | 잔고 5.98조, 가동률 95.6% |
| HD현대마린엔진 | 2행정 엔진 라이선스 생산 | 49,000 | 1조 6,622억 | 8.5 | 3.18 | 잔고 1.67조, 가동률 100.7% |
| HD현대중공업 | 조선 + 엔진기계(2행정·힘센) | 441,000 | 46조 2,879억 | 17.2 | 4.39 | 케이에스피 1위 고객(A사)으로 추정 |
| HD현대마린솔루션 | 선박 AS·교체부품 유통 | 239,000 | 10조 7,152억 | 32.0 | 12.01 | 국내 AS 전문(B사)으로 추정 · 교체 시장의 배수 |
| 인화정공 | 2행정 엔진 구조물(커버·베드·프레임박스) | 6,380 | 2,915억 | 11.9 | 0.82 | 순위표 9위 · 비영업자산이 시총의 80% |
| 케이프 | 실린더 라이너 | 7,600 | 2,345억 | 3.7 | 0.76 | 증권 자회사 연결로 PER 왜곡 |
| 삼영엠텍 | 엔진·플랜트 주강품 | 6,530 | 849억 | 5.7 | 0.90 | 구조물 협력사 |
| 삼미금속 | 중속엔진 콘로드 등 단조(금강공업그룹) | 12,440 | 2,868억 | 119.7 | 2.73 | 케이에스피의 매출처·계열사, 2022 주식교환 대상 |
| 금강공업 | 강관·거푸집(케이에스피 모회사 50.16%) | 4,365 | 1,280억 | 적자 | 0.34 | 2025 연결 순손실 373.5억 |
| 성광벤드 | 관이음쇠(동시 작성 그룹) | 30,700 | 8,153억 | 22.2 | 1.45 | 순위표 18위 · 순현금 1,398억 |
5.4 칸마다 다른 배수 — 교체 시장은 비싸고 구조물은 싸다
표를 칸별로 묶으면 시장의 가격표가 보입니다. 엔진메이커 PBR 3~6배, AS 회사 12배, 구조물·주강 부품사 0.8~0.9배. 시장은 신규 진입이 거의 불가능한 라이선스 조립(엔진메이커)과 운항 선대에서 반복 매출이 나오는 AS(HD현대마린솔루션)에 높은 값을 주고, 엔진메이커가 단가를 정하는 구조물 협력사에는 낮은 값을 줍니다(인화정공 리포트 6.2와 같은 판단) 해석.
케이에스피의 PBR 1.52배는 그 사이에 있습니다. 해석은 두 방향입니다. 호의적으로 보면 시장이 이 회사를 "구조물 협력사"보다 "교체 부품 회사" 쪽에 조금 가깝게 본다는 뜻입니다 — 3장에서 본 교체 매출 비중과 맞습니다. 비판적으로 보면 PBR이 높은 이유 중 하나는 자본이 작아서입니다. 두 번의 회생으로 과거 이익잉여금이 사라졌고, 지금 자본 877.5억원에는 토지 재평가차익(기타포괄손익 65.2억원)이 들어 있습니다. PER은 16.9배로 엔진메이커(8.5~18.2배)와 비슷하거나 높은데, 엔진메이커가 수주잔고 수조원의 회사라는 점을 감안하면 순차입의 부품사에 엔진메이커급 PER이 매겨진 상태입니다 해석.
5.5 EV로 다시 재면 — 인화정공과의 대비
| 지표 | 케이에스피 | 인화정공(본업 기준) | 차이의 이유 |
|---|---|---|---|
| 시가총액 | 1,336억 | 2,915억 | — |
| 순현금(+) / 순차입(−) | −379억(CB 액면 포함) | +966억 + 비영업자산 | 케이에스피는 공장 투자를 차입·CB로 조달 |
| 시장이 본업에 준 값(EV) | 1,716억 | 약 591억 | — |
| TTM 영업이익 | 137.1억 | 177.6억(연결) | — |
| EV/EBIT | 12.5배 | 3.3배 | 약 4배 차이 |
| EV/EBITDA | 10.4배 | — | TTM 감가상각 27.1억 |
같은 2행정 엔진 부품사인데 시장이 영업이익 1원에 매기는 값이 네 배 가까이 다릅니다. 이유를 공정하게 적으면: ① 케이에스피는 교체 매출이라는 반복 수요가 있어 이익의 지속성이 높을 수 있고, ② 인화정공은 대주주 1인 지분 51.9%와 과거 투자 이력 때문에 본업 할인을 받고 있으며, ③ 케이에스피 주가에는 2025~2026년 두 번의 테마(조선 전공정 자체제작, AI 데이터센터 엔진)가 남긴 기대가 아직 일부 남아 있습니다(8장) 해석. 반대로 케이에스피 쪽 할인 요인 — 순차입, 전환사채 풋, 회생 이력 — 을 감안하면 12.5배는 싸다고 하기 어려운 배수입니다.
5.6 모회사 금강공업이 자기 시가총액보다 큰 케이에스피 지분을 들고 있다
한 가지 흥미로운 비교: 금강공업이 보유한 케이에스피 20,159,202주(50.16%)의 9/23 시가는 670.3억원으로, 금강공업 시가총액 1,280억원의 52%입니다 계산. 금강공업은 2025년 연결 매출 8,021.6억원·영업이익 105.0억원·순손실 373.5억원이었고 부채총계가 6,898.4억원입니다 공시(케이에스피 반기보고서 VII). 이 대비가 케이에스피 소액주주에게 뜻하는 바는 간접적입니다. 모회사가 이익이 약하고 부채가 많을수록, 우량 자회사의 현금·자산이 그룹 쪽으로 흐를 유인이 커집니다. 7.6의 관계사 거래를 이 맥락에서 읽어야 합니다. 반대로 모회사 입장에서 케이에스피 지분은 가장 값나가는 상장 자산이므로, 케이에스피 주가를 훼손하는 행동을 할 유인도 크지 않다는 반론도 성립합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
22년치 숫자를 한 표에 놓고, 부문·분기·현금흐름 순으로 좁혀 들어갑니다. 2024년까지는 별도, 2025년부터는 대영산업을 포함한 연결입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM (3Q25~2Q26) 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 438.3 (+11.1%) | 636.7 (+45.3%) | 816.3 (+28.2%) | 852.7 (+4.5%) | 955.3 (+12.0%) | 1,065.0 |
| 매출원가 | 396.4 | 574.1 | 657.1 | 663.5 | 777.9 | 863.2 |
| 매출총이익 (률) | 41.9 (9.6%) | 62.6 (9.8%) | 159.2 (19.5%) | 189.2 (22.2%) | 177.5 (18.6%) | 201.7 (18.9%) |
| 판관비 (률) | 21.7 (4.9%) | 27.8 (4.4%) | 40.8 (5.0%) | 51.1 (6.0%) | 62.1 (6.5%) | 64.6 (6.1%) |
| 인건비(급여·퇴직급여·복리후생비) | 12.4 | 17.4 | 27.9 | 33.5 | 41.7 | 43.6 |
| 연구개발비(경상연구개발비) | 3.3 | 2.0 | 2.4 | 2.7 | 2.0 | 2.7 |
| 광고판촉비(광고선전비) | 0.1 | 0.2 | 0.8 | 0.1 | 0.0 | 0.0 |
| 감가상각·무형상각 | 0.4 | 0.4 | 0.5 | 0.6 | 2.0 | 2.0 |
| 기타(지급수수료·운반비 등) | 5.5 | 7.7 | 9.2 | 14.1 | 16.4 | 16.4 |
| 영업이익 (률) | 20.2 (4.6%) | 34.8 (5.5%) | 118.4 (14.5%) | 138.1 (16.2%) | 115.4 (12.1%) | 137.1 (12.9%) |
| 지배순이익 | 22.6 | 39.6 | 127.7 | 152.9 | 65.6 | 79.1 |
| 영업현금흐름 | 12.1 | −54.1 | 24.7 | 175.4 | 28.7 | 85.9 |
| CAPEX | 6.4 | 5.2 | 19.6 | 173.8 | 259.3 | 287.1 |
| FCF (마진) | 5.8 (1.3%) | −59.3 (−9.3%) | 5.1 (0.6%) | 1.7 (0.2%) | −230.6 (−24.1%) | −201.2 (−18.9%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 계산 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 217.5 (+1.7%) | 236.7 (+15.1%) | 242.2 (+27.1%) | 259.0 (+6.7%) | 250.2 (+15.1%) | 313.6 (+32.5%) |
| 매출원가 | 175.1 | 189.2 | 197.6 | 216.0 | 195.0 | 254.6 |
| 매출총이익 (률) | 42.4 (19.5%) | 47.5 (20.1%) | 44.6 (18.4%) | 43.0 (16.6%) | 55.2 (22.0%) | 59.0 (18.8%) |
| 판관비 (률) | 14.3 (6.6%) | 14.1 (6.0%) | 15.0 (6.2%) | 18.6 (7.2%) | 14.9 (6.0%) | 16.1 (5.1%) |
| 영업이익 (률) | 28.1 (12.9%) | 33.4 (14.1%) | 29.5 (12.2%) | 24.4 (9.4%) | 40.3 (16.1%) | 43.0 (13.7%) |
| 지배순이익 | 20.2 | 20.7 | 19.7 | 5.0 | 24.9 | 29.5 |
| 영업현금흐름 | 11.8 | −11.8 | 33.8 | −5.1 | 26.6 | 30.5 |
| CAPEX | 8.5 | 11.2 | 24.3 | 215.3 | 7.9 | 39.6 |
| FCF | 3.3 | −23.0 | 9.5 | −220.4 | 18.7 | −9.0 |
표준표 두 개가 말하는 것은 원가 구조입니다. 매출원가가 매출의 78~90%, 판관비가 4~7%라, 이익률은 매출총이익률(소재·외주 단가와 판가의 차이)에 거의 전부 달려 있습니다. 영업현금흐름과 CAPEX의 차이(FCF)는 2024년 3공장, 2025년 4분기 지사동 신공장 취득에서 크게 음수가 됐습니다 계산.
6.1 2004~2025 — 연도별 실적표
| 연도 | 매출 | 영업이익 | 이익률 | 순이익 | 자본총계 | 엔진부품 매출 | 대형(저속) | 대형 수출 |
|---|---|---|---|---|---|---|---|---|
| 2004 | 147.5 | 34.9 | 23.7% | 28.9 | 149.6 | 86.6 | 43.7 | 28.1 |
| 2005 | 205.9 | 49.3 | 24.0% | 42.8 | 181.1 | 121.4 | 71.2 | 54.2 |
| 2006 | 306.0 | 65.6 | 21.4% | 58.7 | 228.3 | 187.6 | 133.6 | 114.0 |
| 2007 | 461.6 | −9.5 | −2.1% | −5.5 | 240.4 | 315.1 | 248.5 | 223.8 |
| 2008 | 670.7 | 14.2 | 2.1% | −362.1 | 67.0 | 522.1 | 452.9 | 366.2 |
| 2009 | 501.7 | 83.8 | 16.7% | 180.9 | 247.9 | 416.6 | 356.3 | 327.6 |
| 2010 | 360.5 | 39.5 | 10.9% | 24.1 | 622.0 | 270.6 | 219.5 | 186.8 |
| 2011 | 601.0 | 80.4 | 13.4% | 69.1 | 711.9 | 411.4 | 335.0 | 318.2 |
| 2012 | 500.6 | 9.0 | 1.8% | 4.1 | 686.1 | 264.9 | 199.3 | 174.3 |
| 2013 | 380.2 | 3.9 | 1.0% | 16.0 | 703.2 | 196.9 | 143.6 | 55.5 |
| 2014 | 369.0 | −11.0 | −3.0% | −8.5 | 693.4 | 200.9 | 151.9 | 57.9 |
| 2015 | 402.9 | −17.1 | −4.2% | −25.3 | 668.3 | 221.5 | 152.0 | 55.9 |
| 2016 | 261.9 | −92.6 | −35.4% | −601.7 | 97.2 | 136.8 | 81.8 | 44.4 |
| 2017 | 178.0 | −37.7 | −21.2% | −37.5 | 82.5 | 109.1 | 65.1 | 28.0 |
| 2018 | 167.8 | −26.4 | −15.7% | −103.9 | 211.5 | 109.8 | 64.8 | 14.2 |
| 2019 | 293.8 | 18.4 | 6.2% | 16.4 | 227.7 | 167.3 | 110.5 | 37.7 |
| 2020 | 394.4 | 21.2 | 5.4% | 12.4 | 239.7 | 232.2 | 166.4 | 113.0 |
| 2021 | 438.3 | 20.2 | 4.6% | 22.6 | 262.0 | 184.4 | 137.0 | 78.9 |
| 2022 | 636.7 | 34.8 | 5.5% | 39.6 | 340.3 | 319.6 | 255.8 | 157.3 |
| 2023 | 816.3 | 118.4 | 14.5% | 127.7 | 462.6 | 555.6 | 429.8 | 283.7 |
| 2024 | 852.7 | 138.1 | 16.2% | 152.9 | 713.9 | 588.9 | 435.8 | 266.0 |
| 2025(연결) | 955.3 | 115.4 | 12.1% | 65.6 | 831.0 | 659.9 | 545.6 | 385.1 |
| TTM(3Q25~2Q26) | 1,065.0 | 137.1 | 12.9% | 79.1 | 877.5 | 753.1 | — | — |
표에서 짚을 것은 세 가지입니다. ① 순이익은 영업이익을 거의 따라가지 않습니다 — 2008·2009·2016·2018·2024·2025년 모두 영업 외 항목(횡령 대손, 채무면제, 이연법인세, 전환사채 파생손실)이 순이익을 크게 흔들었습니다. PER로 이 회사를 재는 일이 위험한 이유입니다. ② 자본총계는 2011년 711.9억원에서 2016년 97.2억원으로 줄었다가 2018년 금강공업 증자로 211.5억원이 됐고, 2024년 유상증자(103.6억)와 이익으로 713.9억원, 2025년 전환권대가(60.8억, 자본잉여금)까지 더해 831.0억원이 됐습니다. 지금의 자본(877.5억) 중 약 19%(164.4억)는 최근 2년의 증자·전환권대가에서 왔습니다 계산. ③ 2023년 이후의 이익 계단은 대형 엔진부품이 만들었습니다(엔진부품 매출 2022 319.6억 → 2025 659.9억, 2.1배).
6.2 분기로 보면 — 2023년 2분기에 계단이 생겼다
분기 매출·영업이익 — 1Q21~2Q26
파랑 = 매출, 주황 = 영업이익. 막대 위 숫자 = 영업이익률(%).
분기 이익률은 2021~2022년 4~6%에서 2023년 2분기 13.7%로 올라섰고, 2024년 2분기 20.4%가 정점이었습니다. 2024년 4분기(10.0%)와 2025년 4분기(9.4%)가 약한 것은 연말 비용(성과급·재고평가 등) 계절성으로 보입니다 해석. 2026년 1분기 16.1%, 2분기 13.7%로 최근 두 분기 평균은 14.8%입니다. 2분기 매출 313.6억원은 사상 최대 분기입니다 공시.
1Q25~2Q26 분기 매출·영업이익·순이익은 이 장 첫머리의 분기 표준표(연결, 분기 단독)에 있습니다.
6.3 현금흐름 — 번 돈보다 많이 공장과 재고에 넣었다
| 연도 | 순이익 | 영업현금흐름 | 유형자산 취득 | 재고자산(말) | 무엇이 있었나 |
|---|---|---|---|---|---|
| 2019 | 16.4 | −20.3 | 5.7 | 109.9 | 회생 종결 직후 |
| 2020 | 12.4 | 56.6 | 9.1 | 79.7 | 재고 축소 |
| 2021 | 22.6 | 12.1 | 6.3 | 96.3 | — |
| 2022 | 39.6 | −54.1 | 5.2 | 166.9 | 니켈 급등·수주 증가로 재고 +73% |
| 2023 | 127.7 | 24.7 | 19.6 | 243.4 | 재고 +46% |
| 2024 | 152.9 | 175.4 | 173.6 | 212.8 | 3공장(금강공업) 86.5억 + 증축 |
| 2025 | 65.6 | 28.7 | 259.2 | 285.4 | 지사동 신공장 212.2억, 대영산업 인수(순유출 33.8억) |
| 1H26 | 54.4 | 57.2 | 47.4 | 314.1 | 건설중인자산 +41.9억 |
| 누계 | 491.6 | 280.3 | 526.1 | — | 영업현금 − 설비투자 = −245.8억 |
2019년 이후 7년 반 동안 순이익 491.6억원을 벌었지만 영업현금은 280.3억원에 그쳤고, 설비에 526.1억원을 넣었습니다. 차이는 재고(110억 → 314억원)와 공장입니다. 재고일수는 TTM 매출원가 기준 약 133일로, 니켈 합금 원재료(미착 포함 85.4억원)와 재공품(153.0억원)이 큽니다 계산. 회사는 2025년 재고 증가 이유로 "공장 이전에 대비한 재고자산 증가"를 들었습니다 공시. 이 부족분은 2024년 유상증자(103.6억), 2025년 전환사채(200억)와 은행 차입으로 메웠습니다 — 성장의 비용을 주주 희석과 부채로 치른 구조입니다(8.6·7.5·7.1~7.4).
6.4 수주잔고 — 반년 새 43% 늘었다
| 품목 | 2025말 잔고 | 1H26 수주 | 1H26 납품 | 6월말 잔고 | 잔고 ÷ 반기 납품 |
|---|---|---|---|---|---|
| 대형 엔진부품 | 602.8 | 611.2 | 337.4 | 876.6 | 2.6반기 |
| 중형 엔진부품 | 51.0 | 80.2 | 50.4 | 80.8 | 1.6반기 |
| 형단조(선박·방산 등) | 155.6 | 165.2 | 118.9 | 202.0 | 1.7반기 |
| 합계 | 809.5 | 856.6 | 506.7 | 1,159.3 | 2.3반기 |
대형 엔진부품 수주가 반기에 611억원으로 납품(337억원)의 1.8배였습니다. 주의할 점은 두 가지입니다. ① 잔고의 상당 부분이 달러·유로 표시라면, 6월말(원·달러 1,541.5원)에서 9월(약 1,370원 안팎)로의 원화 강세가 원화 매출과 마진을 줄입니다 해석. 회사의 외화 순자산은 6월말 135.5억원이고 환율 10% 변동 시 손익 영향은 13.6억원입니다 공시. ② 인화정공처럼 "고객 전산 발주라 언제든 취소 가능"하다는 문구는 케이에스피 공시에 없지만, 연간 단가계약 아래의 개별 발주라는 점은 같습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
앞선 자매 리포트들의 이 장은 대개 "순현금이 얼마이고 그중 얼마를 즉시 쓸 수 있나"였습니다. 케이에스피의 질문은 반대입니다 — 빚이 얼마이고, 언제 갚아야 하나.
7.1 6월말 대차대조표를 유동성 순으로
| 항목 | 연결 6/30 | 성격 | 현금화·상환 시점 |
|---|---|---|---|
| 현금및현금성자산 | 168.1억 | 요구불예금(본체 164.4억, 대영산업 3.7억) | 즉시. 단 은행 담보·약정과 무관한 순수 여유인지는 미공시 |
| 기타 유동금융자산 | 6.5억 | 콜옵션 파생자산 4.9억, 미수금 등 | 파생자산은 현금 아님 |
| 매출채권 | 145.0억 | 엔진메이커·기술사 등(회수기간 약 50일) | 1~3개월 |
| 재고자산 | 314.1억 | 원재료 60.1·미착 25.3·재공품 153.0·제품 73.7·상품 2.0 | 수주 납품에 따라 3~6개월(평가충당금 13.9억) |
| 유형자산 | 843.3억 | 토지 542.9(재평가 포함)·건물 102.9·기계 83.0·건설중 96.3 | 영업용. 신한·경남은행 담보 |
| 단기차입금 | −276.7억 | 신한 246.0(2.85~3.01%)·산업 25.0(4.06%)·경남 5.7 | 1년 내(대부분 운전자금 롤오버) |
| 유동성장기부채 | −61.5억 | 경남 60.5(3.57~4.69%)·중진공 1.0 | 1년 내 상환 |
| 장기차입금 | −9.2억 | 경남 9.0·중진공 0.2 | 2027~2028 |
| 전환사채(액면) | −200.0억 | 장부 111.8 + 풋 파생부채 55.7 | 풋 2028-03-17부터 |
| 순차입(차입 + CB 액면 − 현금) | −379.3억 | 장부 기준(CB 111.8 + 풋 55.7)이면 −346.8억 | |
7.2 이 회사는 늘 순차입이었다 — 2024년 한 해를 빼면
| 연말 | 은행 차입 | CB 액면 | 현금 | 순차입 | 자본 | 무엇이 바뀌었나 |
|---|---|---|---|---|---|---|
| 2019 | 170.0 | — | 41.1 | 128.9 | 227.7 | 회생 종결 직후 |
| 2020 | 170.0 | — | 83.3 | 86.7 | 239.7 | — |
| 2021 | 170.0 | — | 86.7 | 83.3 | 262.0 | — |
| 2022 | 180.0 | — | 38.1 | 141.9 | 340.3 | 재고 +73% |
| 2023 | 230.0 | — | 93.5 | 136.5 | 462.6 | — |
| 2024 | 277.0 | — | 249.8 | 27.2 | 713.9 | 유증 103.6억·이익 152.9억 |
| 2025(연결) | 351.0 | 200.0 | 170.1 | 380.9 | 831.0 | 신공장 212억·대영 차입 79억·CB |
| 2026-06 | 347.4 | 200.0 | 168.1 | 379.3 | 877.5 | — |
7.3 즉시 현금화 가능 여부 — 등급으로 나누면
| 등급 | 자산 | 금액 | 설명 |
|---|---|---|---|
| A 즉시 | 현금 | 168.1억 | 단, 1년 내 만기 차입이 338.2억 — 은행이 연장해 주는 동안만 "여유" |
| B 영업 순환 | 매출채권 + 재고 − 매입채무 | 419.0억 | 운전자본. 매출이 줄면 풀리고(불황기 현금 유입), 늘면 묶임 |
| C 담보 부동산 | 토지·건물(1·2·3공장, 신공장) | 654.8억(장부, 구축물 포함) | 채권최고액 270.2억(신한 186.0, 경남 84.2) 담보. 신공장 가동 후 기존 공장 처분 시 일부 현금화 가능성 추정 |
| D 현금 아님 | 콜옵션 파생자산, 영업권, 이연법인세 관련 | 8.7억 | — |
인화정공이 "시가총액의 80%가 비영업자산"이었다면, 케이에스피는 비영업자산이 사실상 없습니다. 투자주식은 협동조합 출자금 0.2억원뿐이고, 모든 자산이 영업용입니다 공시. 따라서 주주가치는 전적으로 본업 이익과 그 이익이 부채를 갚고 남기는 현금에 달려 있습니다.
7.4 부채 감당력 — 이자는 괜찮고, 원금 일정이 문제
- 이자 부담: TTM 은행 차입 이자 약 12.3억원 대비 영업이익 137.1억원 = 11.1배. CB 유효이자(TTM 11.8억)까지 넣으면 5.7배 계산. 은행 금리 2.85~5.07%로 낮은 편 — 신한은행 단기 차입(246억)은 담보 기반 저금리입니다 공시.
- 원금 일정: 1년 내 은행 차입 338.2억원 + 2028년 3월 이후 CB 200억원. 영업현금(최근 3년 연평균 약 76억원, 2023~2025)으로는 설비 투자를 하면서 둘 다 갚기 어렵습니다 계산.
- 신공장 부담: 건물을 샀지만 설비는 이제 들어갑니다(1H26 건설중인자산 +36.1억). 추가 투자 규모는 공시되지 않았습니다 미확인. 감가상각비는 이미 1H25 9.7억 → 1H26 15.0억원(+55%)으로 늘었습니다 공시.
- 신용등급: 한국평가데이터 상거래 신용등급 BBB(2025·2026, 2024년 BBB-에서 상승) 공시.
요약하면 지금은 문제없고 2027~2028년이 시험대입니다. 그때 조선·교체 수요가 지금 수준이면 영업현금과 재차입으로 넘길 수 있지만, 불황이 겹치면 이 회사는 과거처럼 추가 증자나 메자닌 발행으로 대응할 가능성이 큽니다 해석.
7.5 전환사채 200억원 — 조건, 회계, 그리고 2028년 3월
2025년 9월 17일 발행된 제8회 전환사채는 지금 이 회사 재무구조의 가장 큰 변수입니다. 주식이 될 수도, 현금 청구서가 될 수도 있고, 그 사이에서 매 분기 손익을 흔듭니다.
7.5.1 조건
| 항목 | 내용 |
|---|---|
| 종류·금액 | 제8회 무기명식 무이권부 무보증 사모 전환사채 200억원, 납입 2025-09-17, 만기 2030-09-17 |
| 이자 | 표면 0%, 만기 보장수익률 0%, 조기상환수익률 0% |
| 전환가격 | 6,830원(이사회 전일 기준 1개월·1주·최근일 가중평균의 산술평균과 최근일 가중평균 중 높은 값) · 전환 시 2,928,257주(발행주식의 7.29%) |
| 리픽싱(시가하락 조정) | 없음("최저 조정가액 –") — 주가가 내려도 전환가가 내려가지 않음 |
| 전환청구 기간 | 2026-09-17 ~ 2030-08-17 (이미 시작) |
| 조기상환청구(풋) | 발행 2년 6개월 뒤 2028-03-17부터 매 3개월 원금 100%(청구기간 각 60~30일 전) |
| 매도청구(콜) | 2026-09-17 ~ 2028-03-17 매월, 발행액의 30%(60억원)를 회사 또는 회사가 지정하는 제3자가 연복리 0.5%로 매수. "제3자가 될 수 있는 자: 최대주주 및 특수관계인" · 콜로 산 사채를 전환하면 878,477주 |
| 자금 목적 | 시설자금 200억원 — 지사동 신공장 토지·건물(2025-08-27 양수결정 212.2억) |
| 인수자 | 오라이언·NH헤지·SP·라이노스·씨스퀘어·GVA·라이프 등 메자닌 펀드(신탁업자 명의) 14개, 키움증권 30억, JB우리캐피탈 30억, IBKC-JB우리-라이프 메자닌 신기술조합 20억, 신한투자증권 20억, DB증권 10억 |
발행 시점이 눈에 띕니다. 2025년 8~9월 주가는 "선박엔진 핵심부품 전공정 자체제작 유일"이라는 테마 기사와 함께 4,300원대에서 장중 8,260원까지 올랐고(9월 거래량 9,323만주 — 발행주식의 2.3배), 전환가는 그 한가운데인 6,830원으로 정해졌습니다 2차. 회사 입장에서는 비싼 가격에 잠재 주식을 판 좋은 조달이었고, 인수자 입장에서는 풋(원금 보장)이 있어 하방이 막힌 투자였습니다. 그 대가로 회사가 떠안은 것이 2028년 3월부터의 현금 상환 가능성입니다.
7.5.2 회계 — 부채 111.8억, 자본 60.8억, 파생 −50.7억으로 쪼개져 있다
| 계정 | 발행 시(추정) | 2025말 | 2026-06말 | 무엇인가 |
|---|---|---|---|---|
| 전환사채(부채, 상각후원가) | 약 100 | 104.1 | 111.8 | 액면 200 − 전환권조정 88.2. 매 반기 약 7.7억씩 늘어 2028-03에 200으로 수렴 |
| 전환권대가(자본잉여금) | 60.8 | 60.8 | 60.8 | 전환 주식 수가 확정돼 자본으로 분류 |
| 조기상환청구권(파생상품부채) | — | 50.3 | 55.7 | 풋의 공정가치. 주가가 낮을수록 커짐 |
| 매도청구권(파생상품자산) | — | 9.3 | 4.9 | 콜의 공정가치. 주가가 높을수록 커짐 |
| 손익 영향(누계) | 2025: 유효이자 4.1억 + 파생평가손실 19.1억 · 1H26: 유효이자 7.7억 + 파생평가손실 9.7억 | |||
이 구조의 결과는 셋입니다. ① 회계상 이자비용이 연 약 15억원 쌓입니다(현금 유출은 없지만 풋 행사 시 갚아야 할 원금에 다가가는 과정이라 실질 비용). ② 주가가 떨어질수록 파생손실(풋 가치↑, 콜 가치↓)이 나서 순이익이 줄어드는, 영업과 무관한 변동이 생깁니다 — 2025년 4분기 순이익 5.0억원이 그 예입니다. ③ 차입금 의존도·부채비율 같은 지표가 나빠집니다(부채비율 2024말 47.8% → 2025말 73.3%) 공시.
7.5.3 2028년 3월에 무슨 일이 일어날 수 있나
| 2027~2028년 주가 | 사채권자의 선택(합리적 가정) | 회사 현금 | 주식 수 | 콜 30%의 가치(최대주주 지정 시) |
|---|---|---|---|---|
| 3,000원 | 풋 행사 | −200억 | 변화 없음 | 0 |
| 5,000원 | 풋 행사 | −200억 | 변화 없음 | 0 |
| 6,830원 전후 | 일부 전환·일부 풋 | 0 ~ −200억 | +0 ~ 293만주 | ≈0 |
| 9,000원 | 전환 후 매도 | 0 | +293만주(+7.3%) | 약 18억 |
| 12,000원 | 전환 후 매도 | 0 | +293만주(+7.3%) | 약 45억 |
현재 주가(3,325원)는 전환가의 49%입니다. 주가가 2년 반 안에 두 배가 되지 않으면 풋 행사로 200억원 현금 상환이 기본 시나리오입니다. 6월말 현금은 168.1억원이고, 이미 은행 차입 347.4억원 중 338.2억원이 1년 안에 만기가 돌아옵니다(대부분 연장되는 운전자금 대출) 공시. 신공장 설비 투자까지 겹치면 2027~2028년 재차입이나 추가 자금 조달(또 다른 메자닌·유상증자)이 필요할 가능성이 큽니다 해석. 반대로 주가가 전환가를 넘으면 희석은 7.3%로 크지 않지만, 콜옵션을 최대주주 쪽에 지정할 경우 그 이익은 최대주주에게 갑니다(한국카본 리포트가 다룬 오너 일가 콜 지정과 같은 유형 — 한국카본 CB(2025-04)의 콜 한도는 "매월 40%"가 아니라 행사기간 합계 사채의 40%(80억원)이고, 그중 34.28%(68.56억원)를 오너 일가에 지정했으며 인수자는 케이앤티-키움 첨단소재 제2호 신기술조합 시리즈 정합 수정(2026-09-28)). 회사는 6월말 현재 콜 대상자를 지정하지 않았습니다 공시. 다만 발행 공시에는 상한이 있습니다 — "매도청구권 행사로 발행회사의 최대주주 및 그 특수관계인은 본 사채 발행 당시 … 각 지분율을 초과하여 주식을 취득할 수 없다". 콜로 산 사채만 전환하면 최대주주 등 지분이 53.75% → 54.7%가 되므로 이 상한에 걸리고, 전체 CB가 함께 전환될 때에야(52.1%) 여유가 생깁니다 계산 검증 후 추가. 9월 28일까지 전환청구·콜 행사·지정 공시는 없었습니다(DART 검색) 검증 후 추가. 첫 풋 청구기간은 2028-01-17 ~ 02-16입니다 공시.
전환사채는 "잠재 희석 7.3%"로 요약되기 쉽지만, 지금 주가에서는 2028년부터 청구될 수 있는 200억원의 무이자 차입에 가깝습니다. 그래서 이 리포트는 밸류에이션에서 CB를 주식이 아니라 부채(액면)로 셉니다(9.7).
7.6 관계사·대주주 거래
이번 시리즈의 앞선 리포트(하이록코리아·대양전기공업·태광·인화정공·SNT에너지)는 모두 순위표에 없던 관계사 거래를 찾아냈습니다. 케이에스피에서는 그 목록이 특히 깁니다. 이 장은 판단보다 사실의 나열에 무게를 둡니다. 모든 거래는 공시됐고, 대부분 외부 평가를 거쳤습니다. 문제는 개별 거래의 위법성이 아니라 거래의 방향 — 소액주주의 돈이 어느 쪽으로 흘렀는가 — 입니다.
7.6.1 누가 이 회사를 지배하나 — 금강공업그룹
| 주체 | 케이에스피 지분 | 케이에스피에서의 역할 | 그룹 내 다른 자리 |
|---|---|---|---|
| 금강공업(주) | 20,159,202주 · 50.16% | 최대주주 | 유가증권 상장(014280). 최대출자자 안영순 10.83%, 전호준 7.18%, 전장열 5.16%(2025말) |
| 전장열 | 1,110,894주 · 2.76% | 미등기 회장(경영총괄) | 금강공업 대표이사·회장 |
| 고려산업(주) | 333,268주 · 0.83% | 특수관계인 | 상장 계열사(사료) |
| 전호준 | — | 사장·사내이사(경영총괄) | 금강공업 대표이사, 고려산업 사내이사, 중원엔지니어링 대표이사, 에이치제이인베스트먼트 대표이사, 대영산업 사내이사 |
| 이범호 | — | 대표이사 부회장(영업·재무) | 금강공업 사내이사 |
| 김효철 | — | 각자대표(CSO, 2026-03~) | 전 금강공업 법무이사 |
| 최대주주 등 합계 | 21,603,364주 · 53.75% | 금강공업그룹 계열 36개사(상장 4: 케이에스피·금강공업·고려산업·삼미금속) | |
등기이사 4명 중 3명(이범호·전호준·김효철)이 금강공업 출신 또는 겸직자이고, 사외이사 3명이 감사위원회를 구성합니다. 즉 이사회 과반이 모회사와 이해관계를 공유합니다. 이것 자체는 한국 계열사에 흔한 구조이지만, 아래 거래를 승인한 것도 이 이사회입니다(사외이사 3명 전원 참석·찬성).
7.6.2 거래 일람 — 2022년 이후
| 시기 | 거래 | 금액 | 상대방 | 공시가 적은 조건 |
|---|---|---|---|---|
| 2022-06~09 | 삼미금속 포괄적 주식교환(완전자회사화) 결정 → 철회 | (교환비율 1 : 0.2062721) | 삼미금속(계열) | 자진정정 2회 + 금감원 정정요구 3회(7/7·7/21·8/3, 삼미금속 수익가치 산정 근거 보완) 후 "삼미금속 주주들이 교환비율 변경안을 수용할 수 없어" 철회(투자설명서) 검증 후 수정 |
| 2022-09-19 | 금강공업, 케이에스피 주식 2,928,511주를 코에프씨밸류업PEF와 "타사 주식과 교환"(이후 9/26·9/30 추가 1,214,331주) | 주당 2,392원 · 약 99.1억 | 금강공업 ↔ 코에프씨밸류업PEF(2,928,511주)·삼호인터내셔날·신인철·신호철(1,021,026주)·신현철(193,305주) | 케이에스피 회사 자금 거래는 아님. 투자설명서: 철회 후 "금강공업이 삼미금속을 인수" — 교환 대가가 삼미금속 주식임이 정황상 거의 확실 검증 후 수정 |
| 2018-11 ~ 2022-08 | 인수 사채 145억(2.9%) 조기상환 — 2019-10 130억(농협 차입 155억으로 대체, 현재 5.05%), 2022-08 15억(산업은행 25억, 5.20%) | 145억 | 금강공업(사채권자) | "최대주주의 요청에 따라" 만기(2023-11) 전 상환 — 회사는 더 비싼 은행 차입으로 갈아탐 검증 후 추가 |
| 2023-01 ~ 2024-02 | 3공장 임차(보증금 0.5억·월 600만원) | 연 약 1억 | 금강공업(2023-01 동서화학공업에서 약 81억에 매입) | 투자설명서 검증 후 추가 |
| 2024-02 | 주주배정 유상증자 | 103.6억 | 금강공업 57.0억 참여 | 자금 목적: 시설자금(3공장 매입) — 투자설명서에 "최대주주 소유 제3공장 매입"과 예상 소요액 114억원 이상을 사전 기재 |
| 2024-03 | 3공장(송정동 1559-1) 토지·건물 매입 | 86.5억 | 금강공업(최대주주) | 감정평가 2곳 참조, 외부평가 성현회계법인 "적정" |
| 2024-03~06 | 3공장 증축 공사 승계(금강공업이 착공) | 33.7억 | 금강공업 기지출분 정산 + 시공사 | "양도인이 기 지출한 비용은 … 정산금 … 양도인에게 지급" |
| 2024 연간 | 금강공업으로부터 매입 합계 | 135.9억 | 금강공업 | 특수관계자 주석(위 두 건 포함) |
| 2024-04~05 | 금강공업 장내매도 1,900,000주 | 평균 4,383원 · 83.3억 | 시장 | 유증 참여(2,202,044주) 후 2~3개월 뒤 |
| 2025-02 | 대영산업 지분 100% 인수 | 39.2억 | 중원엔지니어링(주)(계열, 대표이사 전호준) | 순자산 공정가치 35.4억 + 영업권 3.8억. 인수 차입금 78.95억 승계 |
| 2024~1H26 | 삼미금속에 대한 매출 | 25.6 · 43.2 · 33.5억 | 삼미금속(계열) | 품목 미공시 |
| 2024~2025 | 삼미금속으로부터 매입 | 26.5 · 5.6억 | 삼미금속 | — |
| 1H26 | 금강비겐드로부터 매입 | 21.2억 | 금강비겐드(계열, 모듈러 건축) | 신공장 관련 공사로 추정 추정 |
| 2024 | (주)엠디엘이앤씨로부터 매입 | 6.9억 | 당시 특수관계자 | 내용 미공시 |
| 2025·1H26 | 금강공업 매입(원재료 등) · 기타비용 | 18.4 · 11.8억 | 금강공업 | — |
7.6.3 3공장 거래 — 미리 알린 계획, 그러나 돈은 최대주주 쪽으로
시간 순서로 놓으면 이 거래의 모양이 보입니다.
- 2023-01 금강공업이 계열사 동서화학공업으로부터 송정동 1559-1 부지·건물을 약 81억원(부가세 포함, 감정평가액과 유사)에 매입. 케이에스피는 이 공장 일부를 보증금 5천만원·월 600만원에 임차해 컴플리트 조립에 쓰고 있었고, 금강공업이 증축(공사 약 33억원)을 시작 공시 검증 후 추가.
- 2023-12-21 이사회가 주주배정 유상증자 400만주를 결정. 자금 목적 "시설자금 105.8억원" 공시. 투자설명서(2024-02-07 정정)는 이 돈을 "최대주주인 금강공업(주)가 소유하고 있는 제3공장 토지 및 건물 등의 매입 자금"으로 쓰겠다고 명시하고, "당사의 예상 대비 거래가액이 크게 상승하거나, 합리적이지 않을 경우 이는 당사 주주에 부정적인 영향"이라고 위험을 적었습니다 검증 후 추가.
- 2024-02-16 3,998,993주 × 2,590원 = 103.6억원 납입. 금강공업은 배정분 2,202,044주(57.0억원)를 인수 공시.
- 2024-03-04 같은 날 두 개의 공시: 금강공업 소유 송정동 1559-1(토지 6,605.3㎡, 건물 1,876.12㎡) 86.5억원 매입, 그리고 금강공업이 짓고 있던 증축 공사(32.3억원 → 최종 33.7억원) 승계. 공시 원문: "당사는 본 계약 목적물 및 … 증축 중인 건물 취득을 위한 자금 조달의 방법으로써 유상증자를 추진하였으며" 공시.
- 2024-04-16 ~ 05-13 금강공업이 케이에스피 190만주를 장내에서 평균 4,383원에 매도(83.3억원). 유상증자 가격(2,590원)보다 69% 높은 가격 공시 계산.
결과적으로 금강공업은 2024년 2~5월 사이 케이에스피에 57.0억원을 넣고, 공장 대금 86.5억원(+ 증축 기지출분)과 주식 매도대금 83.3억원을 받았습니다. 순 현금 유입은 약 113억원 + 증축 정산분이고, 그룹 합산 지분은 58.5%에서 53.75%로 조금 줄었을 뿐입니다 계산.
반론도 공정하게 적어야 합니다. ⓞ 자금 용도(최대주주 공장 매입)는 청약 전에 투자설명서로 공개됐고, 금강공업이 1년 전 낸 값(약 81억원, 부가세 포함)과 매각가(86.5억원, 부가세 별도)의 차이는 크지 않습니다 — "주주 몰래" 한 거래는 아닙니다 검증 후 수정. ① 공장 가격은 감정평가 2곳과 외부평가(적정)를 거쳤습니다. ② 3공장은 실제로 배기밸브 컴플리트 조립공장으로 쓰이고 있고(연 2,400세트 능력), 2024년 이후 대형 매출 증가에 기여했습니다. ③ 유상증자는 주주배정이라 소액주주도 같은 가격에 참여할 권리가 있었습니다. 그러나 가격의 "적정성"은 다른 잣대로도 볼 수 있습니다 — 1년 반 뒤 한국자산관리공사에서 산 지사동 신공장은 토지 19,833㎡·건물 13,797.93㎡에 212.2억원이었습니다. 토지 ㎡당으로 단순 비교하면 3공장 약 131만원, 신공장 약 107만원이고, 신공장은 건물 면적이 7배 넘게 넓습니다(토지 대비 건물 비율 0.28 vs 0.70, 입지·건물 상태가 달라 직접 비교는 거친 추정) 추정. 즉 3공장 가격이 싸지는 않았다는 정도는 말할 수 있습니다.
7.6.4 대영산업 인수 — 사장이 대표인 계열사로부터
2025년 2월 인수한 대영산업(울산 북구, 1996년 설립, 콘로드 제조)의 매도인 중원엔지니어링은 케이에스피 사장 전호준이 대표이사를 겸하는 그룹 계열사입니다 공시. 인수가 39.2억원은 식별가능 순자산 공정가치 35.4억원에 영업권 3.8억원을 얹은 값이고, 대영산업은 유형자산 122.7억원과 차입금 78.95억원을 함께 가져왔습니다. 인수 후 성과는 2025년 순손실 3.84억원, 2026년 상반기 매출 40.5억원·영업이익 3.3억원·순이익 2.2억원입니다 공시. 금액이 크지 않고 사업 연관성(선박엔진 콘로드)도 있습니다. 다만 경영진단은 이 인수로 "형단조 부문 영업이익 감소"를 적었고, 같은 그룹의 삼미금속도 중속엔진 콘로드를 만든다는 점에서 그룹 안의 적자 사업을 상장 자회사로 옮긴 거래로 읽힐 여지가 있습니다 해석.
7.6.5 삼미금속 주식교환 — 시도됐다가 멈춘 가장 큰 거래
2022년 6월 15일 케이에스피 이사회는 계열사 삼미금속(단조, 당시 비상장)을 주식교환으로 완전자회사로 만들기로 결의했습니다. 교환비율 "㈜케이에스피 : 삼미금속㈜ = 1 : 0.2062721", 목적은 "사업구조 개편을 통한 경영 효율성 증대" 공시. 이 결정이 우회상장 해당 여부 확인으로 당일 매매거래정지를 부르기도 했습니다. 증권신고서는 6월 16일 이후 네 번 정정됐고(두 번은 금감원 정정요구), 8월 3일 또 한 번 정정 요청을 받자 회사는 "주식교환가액 산정 근거의 적정성 등"과 관련해 "주식교환비율의 변동 가능성"을 이유로 9월 19일 계획을 철회했습니다 공시.
같은 날 금강공업은 케이에스피 주식 2,928,511주를 코에프씨밸류업사모투자전문회사와 "타사 주식과 교환"했고, 코에프씨는 신규 5% 보고(8.09%, 단순투자)를 했습니다. 9월 26·30일에도 같은 단가(2,392원)로 추가 교환이 있었습니다 공시. 금강공업 측 공시는 "타사 주식과 교환"이라고만 적었지만, 정황은 거의 분명합니다 — 교환 상대방은 코에프씨밸류업PEF(당시 삼미금속 약 70% 보유, KB인베스트먼트 운용 — 이투데이 2022-06 보도 2차)와 삼호인터내셔날·신인철·신호철·신현철(9/26·9/30 교환, 금강공업 소유상황보고 공시)이고, 케이에스피의 2024년 투자설명서는 "3차 정정요구 이후 삼미금속 주주들이 교환비율 변경안을 수용할 수 없어 … 이후 당사의 최대주주인 금강공업(주)가 삼미금속(주)를 인수"했다고 적었습니다 공시 검증 후 수정. 즉 회사 차원의 주식교환이 막히자, 대주주가 자기가 가진 케이에스피 주식(당시 지분 11.4%p)을 대가로 삼미금속을 직접 샀습니다. 계획대로였다면 케이에스피가 새 주식을 발행해 삼미금속을 자회사로 들였을 것을, 모회사가 기존 주식으로 대신 치른 셈입니다. 그 결과 최대주주 등 지분은 2022년 8월 69.9%에서 58.5%로 내려갔고, 코에프씨밸류업은 케이에스피 8.09% 주주가 됐습니다. 삼미금속은 이후 스팩 합병으로 코스닥에 상장했습니다 2차.
이 에피소드가 남긴 것은 두 가지입니다. ① 규제 당국이 계열사 간 교환가액의 적정성을 문제 삼았다는 기록. ② 상장 자회사를 그룹 구조조정의 수단으로 쓰려는 시도가 있었다는 기록. 지금 두 회사는 매출·매입 관계(연 30~40억원대)로 남아 있습니다.
7.6.6 과거 대주주들과 나란히 놓으면
| 대주주 체제 | 기간 | 대주주 쪽으로 간 것 | 결과 |
|---|---|---|---|
| 2007년 경영권 변경 후 "실질적 경영권자" | 2007~2008 | 회사 자금 횡령·유용, 무관한 어음 발행·배서(회사 주장 총 851억원, 불법행위미수금 203.7억 계상) | 1차 회생, 순손실 362억 |
| 한국공작기계 | 2010~2016 | 단기대여금(2015년 중 대여 149.6억, 회수 96.1억, 기말 115.5억), 자산 매입 30.2억 | 2차 회생, 순손실 601.7억 |
| 금강공업 | 2018~ | 인수 사채 145억 조기 회수(2019·2022, 회사는 은행 차입으로 대체), 3공장 86.5억(+증축), 대영산업 39.2억(계열사 매도), 삼미금속 교환 시도(철회), 계열 매입·매출 검증 후 수정 | 모두 외부평가·공시 거침. 회사 실적은 회복 |
금강공업 체제의 거래는 앞의 두 체제와 성격이 다릅니다 — 불법이 확인된 것도, 대여금처럼 돌려받지 못한 것도 없고, 공장과 회사라는 실물이 들어왔습니다. 회사 실적도 금강공업 체제에서 회복했습니다. 그러나 "대주주의 자산을 상장 자회사가 산다"는 방향은 세 체제에서 반복됐고, 그 가격의 적정성은 소액주주가 스스로 판단하기 어렵습니다. 순위표의 "관찰" 분류가 옳은 이유는 여기에 있습니다.
7.7 주주환원과 지배구조 — 53.75%의 모회사, 0.6%의 배당수익률
환원 정책이 공시된 인화정공과 달리 케이에스피에는 중장기 환원 정책 공시가 없습니다. 그래서 이 장은 "누가 무엇을 결정하고, 현금은 어디로 가는가"에 집중합니다.
7.7.1 누가 갖고 있나
| 주주 | 주식 수 | 지분율 | 메모 |
|---|---|---|---|
| 금강공업(주) | 20,159,202 | 50.16% | 2018 취득가 주당 500원(2,100만주) · 2024 유증 2,590원 |
| 전장열(금강공업 회장) | 1,110,894 | 2.76% | 2018 400만주 @500원에서 감소 |
| 고려산업(주) | 333,268 | 0.83% | 2022 장내매수 30만주 @약 2,200원 |
| 자기주식 | 121,856 | 0.30% | 2012 취득, 소각 예정(2027 기한) |
| 소액주주(15,388명) | 18,799,298 | 46.92% | 의결권 주식 기준 |
유동비율(유통 가능 주식)은 WiseReport 기준 39.97%, 외국인 지분 2.5%입니다 2차. 대주주 지분 53.75%는 특별결의(3분의 2)에는 못 미치지만 보통결의와 이사 선임을 좌우합니다. 2026년 3월 정관 변경으로 감사위원 분리선임 조항이 개정상법에 맞춰 바뀌어, 감사위원 선임에서는 대주주 의결권이 3%로 제한되는 구조가 적용됩니다 공시 해석.
7.7.2 이사회와 보수 — 보수 총액이 배당의 두 배
| 이사 | 구분 | 경력·겸직 | 메모 |
|---|---|---|---|
| 이범호 | 대표이사 부회장 | 금강공업 부회장·사내이사 | 재선임 2025-03, 임기 2028-03 |
| 김효철 | 각자대표(CSO) | 전 금강공업 법무이사 | 2026-03 선임 |
| 전호준 | 사내이사·사장 | 금강공업 대표, 중원엔지니어링 대표 등 | 대영산업 매도인(중원) 대표 겸직 |
| 박현호 | 사내이사·전무(영업) | 케이에스피 영업이사 13년 | 유일한 내부 출신 등기이사 |
| 김주현 | 사외이사·감사위원 | 전 포스코 CFO | 임기 2027-03 |
| 이태규 | 사외이사·감사위원 | 김앤장 법률사무소 구성원(세무) | 임기 2028-03 |
| 안광헌 | 사외이사·감사위원 | 전 HD현대마린솔루션 대표이사 | 2026-03 선임 · 주요 고객사(추정) 출신 |
| 연도 | 등기이사(사외 제외) 보수 | 1인 평균 | 영업이익 | 배당 총액 | TSR(회사 계산) |
|---|---|---|---|---|---|
| 2024 | 12.9억(3명) | 4.3억 | 138.1억 | 6.0억 | +44.9% |
| 2025 | 14.6억(3명) | 4.9억 | 115.4억 | 8.0억 | −0.9% |
| 1H26 | 8.2억(4명) | 2.0억 | 83.2억 | — | −27.0% |
보수 수준 자체는 매출 1,000억원 규모 기업으로서 이례적이라고 단정하기 어렵습니다. 다만 등기이사 보수가 배당 총액의 약 2배이고, 등기이사 대부분이 모회사 겸직자라는 점에서 "회사가 번 현금이 어느 경로로 나가는가"의 비교는 기억해 둘 만합니다 해석. 사외이사 3명은 금융·세무·산업 전문성을 갖췄고, 7.6의 거래 이사회에 모두 참석·찬성했습니다.
7.7.3 환원의 기록 — 3년 합계 34억원
| 사업연도 | DPS | 배당 총액 | 배당성향 | 자사주 |
|---|---|---|---|---|
| 2004 · 2005 | 125원 | 각 약 11.5억 | 40% · 27% | — |
| 2006~2010 | 0 | — | — | — |
| 2011 | 125원 | 약 11.8억 | 17% | 2012 취득 121,856주(한국공작기계 시절) |
| 2012~2022 | 0 | — | — | — |
| 2023 | 10원 | 3.6억 | 2.8% | — |
| 2024 | 15원 | 6.0억 | 3.9% | — |
| 2025 | 20원 | 8.0억 | 12.2% | 소각 계획 121,856주(0.30%) |
회사의 배당 정책 문구는 "당기순이익, 미래 성장을 위한 투자계획 및 재무구조 등을 종합적으로 감안"입니다 공시. 신공장 투자와 CB 풋을 앞둔 지금, 환원 확대 여력은 제한적입니다. 순위표의 "하방" 논리에 주주환원이 들어가지 않은 것은 원문과도 맞습니다.
7.7.4 배당 — 17년 만에 돌아왔지만 작다
상장 직후 2004·2005년 주당 125원, 2011년 125원을 배당한 뒤 12년간 배당이 없었고, 2023년 10원, 2024년 15원, 2025년 20원(총 8.0억원, 배당성향 12.2%, 9/23 주가 대비 0.60%)을 지급했습니다 공시. 최대주주 금강공업은 1H26에 4.0억원을 받았습니다. 같은 기간 등기이사 보수는 2025년 3명 14.6억원(1인 평균 4.9억원)으로 배당 총액의 약 2배였습니다 — 보수 수준 자체보다 "현금이 누구에게 가는가"의 비교로 기억할 숫자입니다(7.7) 공시 계산.
8업황 사이클과 주가 — 2004 상장, 2008·2016 두 번의 정지, 2021~ 슈퍼사이클
이 회사의 주가 차트는 사이클 차트이기 전에 사건 차트입니다. 22년 중 약 3년 4개월은 거래가 정지돼 있었고, 두 번의 병합·감자가 주식 수를 바꿨습니다. 그래서 주가 대신 시가총액과 PBR로 비교합니다.
8.1 한 장의 그래프
주가와 PBR — 2004년 상장 이후
① 네이버 수정종가(로그, 2024-02 이전 원시가보다 1.5~8% 낮음 — 8.2 각주), ② PBR — 2004~2015 연말 점, 2019-05 이후 일별 선. 회색 = 거래정지 구간.
8.2 연말 기준 시계열
| 연말 | 종가 | 시가총액 | PBR | PER | 사이클·회사 국면 |
|---|---|---|---|---|---|
| 2004 | 1,687 | 155억 | 1.04 | 5.4 | 상장 직후, 수입 대체 초기 |
| 2005 | 4,773 | 439억 | 2.42 | 10.3 | 발주 호황 |
| 2006 | 7,285 | 670억 | 2.94 | 11.4 | PBR 최고, 이익률 21% |
| 2007 | 4,932 | 480억 | 2.00 | 적자 | 발주 정점, 경영권 변경 |
| 2008 | 6월 거래정지(3,759원) ~ 2009-04 | 횡령·1차 회생 | |||
| 2009 | 6,109 | 331억 | 1.33 | 1.8 | 감자 후 재상장, 채무면제이익 |
| 2010 | 6,336 | 598억 | 0.96 | 24.8 | 한국공작기계 증자(350억) |
| 2011 | 4,625 | 437억 | 0.61 | 6.3 | 엔진 생산 정점, 이익률 13% |
| 2013 | 3,224 | 304억 | 0.43 | 19.0 | 수출 급감 |
| 2014 | 1,882 | 178억 | 0.26 | 적자 | PBR 최저, 대주주 대여금 누적 |
| 2015 | 2,979 | 281억 | 0.42 | 적자 | — |
| 2016~2018 | 2016-07 거래정지 ~ 2019-05(2016년 9~11월 일시 재개) | 2차 회생, 금강공업 인수 | |||
| 2019 | 1,729 | 626억 | 2.75 | 38.1 | 재상장, 자본 227.7억 |
| 2020 | 1,507 | 545억 | 2.28 | 43.8 | 발주 바닥 |
| 2021 | 1,862 | 674억 | 2.57 | 29.8 | 발주 회복 원년 |
| 2022 | 1,724 | 624억 | 1.83 | 15.7 | 삼미금속 교환 철회 |
| 2023 | 2,950 | 1,068억 | 2.31 | 8.4 | 이익 계단(이익률 14.5%) |
| 2024 | 4,260 | 1,712억 | 2.40 | 11.2 | 유상증자·3공장, 이익률 16.2% |
| 2025 | 4,200 | 1,688억 | 2.03 | 25.7 | CB·신공장, 파생손실 |
| 2026-09-23 | 3,325 | 1,336억 | 1.52 | 16.9(TTM) | 데이터센터 테마 반락 후 |
8.3 이 표가 말하는 네 가지
- PBR은 사이클보다 신뢰를 따라갔다. 2006년 2.9배(이익률 21%)에서 2014년 0.26배(대주주 대여금 누적)까지 떨어졌고, 2019년 재상장 후에는 이익이 작은데도 2~3배였습니다. 2019년의 높은 PBR은 회생으로 자본이 작아진 결과이지 시장의 높은 평가가 아닙니다 해석.
- 2023~2024년 이익 계단에서 PER은 오히려 낮았다. 2023년말 8.4배, 2024년말 11.2배. 시장은 이익이 늘 때 배수를 올려 주지 않았고, 이익이 줄어든 2025년(파생손실 포함)에 PER이 25.7배로 "비싸" 보였습니다. 순위표의 PER 22배는 이 2025년 숫자에 기댄 것입니다.
- 2025~2026년의 큰 등락은 실적이 아니라 테마였다. 2025년 8월 4,410원 → 9월 9일 장중 8,260원(그날 거래량 1,384만주, 같은 날 CB 발행 결의), 2026년 4월 3,455원 → 5월 6일 6,220원(데이터센터 엔진) → 7월 29일 2,225원(장중 2,050원). 같은 기간 분기 영업이익은 24~43억원 사이에서 움직였을 뿐입니다 2차 공시. 7월 급락의 직접 원인은 찾지 못했습니다 미확인.
- 지금의 PBR 1.52배는 재상장 이후 최저권입니다(2019~2025 연말 1.83~2.75배). 다만 자본의 구성이 바뀌었습니다 — 2024년 유상증자와 2025년 전환권대가 164.4억원이 자본을 키웠고, CB가 풋으로 상환되면 전환권대가는 자본에 남지만 회사 현금 200억원이 나갑니다 해석.
8.4 사건별 반응 — 시장은 무엇에 움직였나
| 날짜 | 사건 | 주가 반응 | 해석 |
|---|---|---|---|
| 2023-06~07 | 상반기 실적 급증(1H23 영업이익 43.6억, 전년 동기의 2.6배) | 6/1 1,952원 → 7/31 2,822원(+45%) | 이익 계단의 첫 반영 |
| 2023-12-21 | 주주배정 유상증자(400만주, 발행주식의 11%) 결정 | 12월 2,866 → 2,950원(+3%) | 할인 증자에도 반응 미미 |
| 2024-04~05 | 금강공업 190만주 장내 매도 | 4월 4,000원 내외 → 5월 장중 5,650원 | 매도는 강세 구간에 이뤄짐 |
| 2025-09-04~09 | "전공정 자체제작 유일" 특징주 기사, CB 결의 | 8/1 4,410원 → 9/9 장중 8,260원 | 테마 + 메자닌 발행의 동시 진행 |
| 2026-02-04 | 2025년 실적 공시(영업이익 −16.4%, 순이익 −57%) | 2월 4,270 → 3,805원(−11%) | 파생손실로 순이익 급감 |
| 2026-04-28~05 | "HD현대중공업 엔진 부품 공급 확대, AI 데이터센터 수혜" 보도, 국책과제 주관 보도 | 4/1 3,455원 → 5/6 6,220원(+80%) | 옵션에 대한 기대. 공시 실적 변화는 없었음 |
| 2026-08-12 | 반기 실적(영업이익 +35.3%) | 8/3 2,405원 → 9/17 3,590원 | 실적 반영, 그러나 5월 고점의 58% |
이 표가 가르쳐 주는 것은 이 주식의 단기 가격은 공시 실적보다 이야기(테마)에 더 크게 반응해 왔다는 점입니다. 52주 최고·최저가 7,080원·2,050원으로 3.5배 차이이고 52주 베타는 1.12입니다(WiseReport) 2차. 이런 주식에서 "지금 가격의 방어력"을 말하려면, 테마가 빠진 가격 — 즉 이익과 자산만으로 설명되는 가격 — 이 어디인지를 먼저 계산해야 합니다(9장).
8.5 연표 — 1991년부터 2026년 9월까지
| 시기 | 사건 | 의미 |
|---|---|---|
| 1991-12 / 2000-06 | 한국특수용접공업사 창립 → (주)케이에스피 법인 전환 | 육성용접(Hardfacing)이 뿌리 |
| 2002-10 | 현대중공업에 대형 2행정 배기밸브 스핀들 납품 시작 | MAN B&W·Sulzer 승인, 수입 대체 |
| 2004-12 | 코스닥 상장(공모가 1,500원, 190만주) | 2004 매출 147.5억·영업이익률 23.7% |
| 2007~2008 | 경영권 변경, CB 110억·BW 50억·소액공모·3자배정 잇따름 → 2008-06 횡령·배임 고소, 회생 신청 | 2008 순손실 362억, 불법행위미수금 203.7억 전액 대손 |
| 2009-01 | 회생계획 인가, 차등감자(6,399,308주 소각) | 채무 면제로 2009 순이익 180.9억 |
| 2010-09~11 | 한국공작기계 3자배정 403만주 @8,690원(350억) → 최대주주, 회생절차 종결 | 1차 정상화 |
| 2012~2015 | 대형 밸브 수출 급감(2011 318억 → 2013 56억), 최대주주 대여금 누적(2015말 115.5억) | 조선 불황 + 대주주 자금 유출 |
| 2016-07 | 2차 회생 신청, 거래정지 | 2016 순손실 601.7억 |
| 2017-02·2017-03 | 회생계획 인가(차등감자·출자전환), 전 경영진 횡령·배임 혐의 공시 | — |
| 2018-11 | 변경회생계획: 7:2 병합, 금강공업 컨소시엄 2,900만주 @500원(145억), 회생채권 출자전환 | 발행주식 36,192,257주, 금강공업 58.0%(컨소시엄 80.1%) · 같은 날 사채 145억(2.9%) 인수 검증 후 수정 |
| 2019-03 / 05 | 회생절차 종결 / 거래 재개 | — |
| 2021~2022 | MAN ES 마찰압접 스핀들(NiCr38Al4)·C4 하우징, WinGD 스핀들 승인 | 제품군 확대(컴플리트) |
| 2022-06~09 | 계열사 삼미금속 포괄적 주식교환(1:0.2062721) 결정 → 금감원 정정요구 3회 → 철회 검증 후 수정, 같은 날부터 금강공업 보유주 4,142,842주를 코에프씨밸류업PEF 등 삼미금속 측 주주와 '타사 주식과 교환' → 금강공업이 삼미금속 인수(투자설명서) | 7.6 |
| 2024-02~06 | 주주배정 유상증자 3,998,993주 @2,590원(103.6억) → 금강공업으로부터 3공장 86.5억 매입 + 증축 33.7억 | 배기밸브 조립공장 |
| 2024-04~05 | 금강공업 장내매도 약 190만주(58.48% → 53.75%, 특수관계인 합산) | 유증 참여 직후 매도 |
| 2025-02 | 대영산업 100% 39.2억 인수(매도인 중원엔지니어링, 그룹 계열) | 연결 전환, 콘로드 |
| 2025-03 | MAN ES DSA760 스핀들 단조·롤링 승인 | 재용접 불가 소재의 신품 수요 대응 |
| 2025-09 | 제8회 CB 200억(0%, 전환가 6,830원, 풋 2028-03~, 콜 30%) | 신공장 자금 |
| 2025-10 | 지사동 신공장(토지 19,833㎡·건물 13,798㎡) 212.2억 취득(한국자산관리공사) | 공장 이전·확장 준비 |
| 2026-03 | 김효철 각자대표 선임, 사외이사 안광헌(전 HD현대마린솔루션 대표) 선임 | — |
| 2026-04~05 | "AI 데이터센터 발전용 중속엔진" 기대로 주가 급등(장중 7,080원) 후 반락 | 8장 |
| 2026-09-17 | CB 전환청구 가능기간 개시, 콜옵션 행사기간 개시 | 7.5 |
8.6 두 번의 회생과 세 번의 대주주 — 희석의 이력
순위표가 "재무구조(차입·CB/BW 등 희석 이력)"를 따로 적지 않은 회사 중에서 이 회사만큼 그 이력이 긴 곳은 드뭅니다. 상장 후 22년 동안 신주·감자·전환사채가 열두 번 넘게 있었습니다. 이 장은 그 기록을 한 표에 모읍니다.
발행주식수의 22년 — 공모, 감자, 인수, 증자, 전환사채
막대 = 사건 직후 발행주식수(백만주). 회색 = CB 전액 전환 가정.
8.6.1 자본 사건 전체 목록
| 일자 | 사건 | 주식 수 | 가격(원) | 금액 | 상대방·맥락 |
|---|---|---|---|---|---|
| 2004-12 | 코스닥 공모 | +1,900,000 | 1,500 | 28.5억 | 일반공모 |
| 2005-05 | 전환사채 발행 | — | 5,300 | 20억 | 한국산업은행(2007-03 전환 377,358주) |
| 2007-03 | 주식배당 | +153,333 | — | — | — |
| 2007-11~2008-03 | CB 90억(2007)·20억(2008), BW 50억(2008) | — | — | 160억 | 경영권 변경 직후. 회사는 2008-06 고소장에서 "2007.11.2 CB 관련 배임(피해액 약 44억원)" 등 총 851억원 규모 횡령·배임을 주장 |
| 2008-01~04 | 소액공모 2건·3자배정·CB 전환 | +2,084,654 | 5,700~6,413 | 129.0억 | KTIC 제15호 기업구조조정조합 110만주 @6,340 등 |
| 2009-01 | 1차 회생 차등감자 | −6,399,308 | — | — | 발행주식 11.8백만 → 5.4백만주 |
| 2010-09 | 3자배정 유상증자 | +4,028,000 | 8,690 | 350.0억 | 한국공작기계 → 최대주주(42.65%) |
| 2017-02 | 2차 회생 차등감자 + 출자전환 | −2,883,984 / +980,861 | 3,200 | 31.4억 | 회생채권자 |
| 2018-11 | 7:2 병합(감자) | −5,388,437 | — | — | 기존 주주 1주 → 0.286주 |
| 2018-11 | M&A 3자배정 | +29,000,000 | 500 | 145.0억 | 금강공업 21.0백만·전장열 4.0백만·전상익 2.0백만·신성수 1.0백만·신우철 1.0백만주. 같은 날 사채 145억(2.9%, 5년 일시상환)을 금강공업이 인수 — 2019-10 130억·2022-08 15억 "최대주주의 요청에 따라" 조기상환 검증 후 추가 |
| 2018-11 | 회생채권 출자전환 후 병합 | +17,634,653 → 5,038,426 | 500 | — | 채권자 |
| 2024-02 | 주주배정 유상증자 | +3,998,993 | 2,590 | 103.6억 | 금강공업 2,202,044주(57.0억) 참여 → 자금은 금강공업 3공장 매입(7.6) |
| 2025-09 | 제8회 전환사채 | (2,928,257) | 6,830 | 200억 | 메자닌 펀드·증권사 19곳, 전환 2026-09-17~(7.5) |
8.6.2 이 표가 소액주주에게 뜻하는 것
① 2004년 공모주 1주는 지금 몇 주인가. 2009·2017년 감자가 "차등감자" — 대주주와 소액주주에게 다른 비율 — 였기 때문에 단일 숫자로 계산할 수 없습니다 미확인. 다만 2018년 7:2 병합 하나만으로도 1주가 0.286주가 됐고, 같은 달 2,900만주가 액면가 500원에 새로 발행돼 기존 주주 몫은 전체의 약 6%로 줄었습니다(병합 후 2,153,831주 ÷ 36,192,257주 = 5.95% 검증 후 수정) 계산. 회생은 채권자를 살리고 새 대주주를 들이는 절차라, 옛 주주는 거의 모든 것을 잃습니다.
② 금강공업의 취득 원가는 매우 낮다. 금강공업 컨소시엄은 2018년 2,900만주를 주당 500원(총 145억원)에 받았습니다. 9/23 종가 3,325원은 그 6.65배입니다. 금강공업 단독으로 보면 2,100만주 105억원(+ 사채 145억원, 5년 만기를 기다리지 않고 2019~2022년 전액 회수)에 들어와, 2022년 약 414만주를 주당 2,392원 가치로 삼미금속 측 주주의 주식과 교환하고(약 99.1억원 — 사실상 삼미금속 인수 대가) 검증 후 수정, 2024년 유상증자에 57.0억원을 넣은 뒤 같은 해 4~5월 190만주를 평균 4,383원(83.3억원)에 장내 매도했습니다. 지금 20,159,202주(50.16%)를 갖고 있습니다 공시 계산. 이 원가 구조는 대주주가 지분 가치 극대화보다 지분 일부 현금화에 관심을 둘 여지를 보여 줍니다(2024년 매도가 그 예).
③ 최근 희석은 성장 투자용이지만, 수혜자를 확인해야 한다. 2024년 유상증자(발행주식의 11%)는 3공장 매입 자금이었고 그 공장의 매도인은 최대주주였습니다. 2025년 전환사채(잠재 7.29%)는 신공장 자금이었고 매도인은 한국자산관리공사였습니다. 두 번 모두 "생산능력 확대"라는 목적은 같지만, 첫 번째는 주주 돈이 최대주주에게 흘러간 구조였다는 점이 다릅니다(7.6).
④ 자기주식 121,856주(0.30%)는 2012년(한국공작기계 시절) 취득분으로, 2026년 반기보고서는 "소각 기한 2027년"으로 적고 단기 계획에 소각 121,856주를 올려 두었습니다. 2026년 3월 시행 개정 상법에 따라 기존 보유 자기주식은 소각하거나 주주총회 승인을 받아야 하므로(유니셈·월덱스 리포트 서술과 같은 제도) 규모는 작지만 처리 방향을 확인할 항목입니다 공시.
8.6.3 두 번의 회생이 남긴 흔적 — 재무제표 속 유산
| 항목(2025말·1H26) | 금액 | 무엇인가 |
|---|---|---|
| 회생정리채권 — 미수금 | 186.0억(전액 충당) | 1차 회생 때의 불법행위미수금 등. 2025년 최후배당 3.4억 회수·62.8억 제각 |
| 세무상 이월결손금 | 179.4억(2025말) | 회생기 결손. 2024년 이연법인세자산 인식(순이익 증가 요인) |
| 미인식 이연법인세자산 | 81.5억 | "불법행위미수금 및 과거 특수관계자에 대한 대여금"은 손금 불인정으로 판단 |
| 토지 재평가차익(기타포괄손익) | 65.2억 | 토지 장부가 542.9억 중 재평가분 |
| 매도가능증권·지분법 손상 일시적 차이 | 107.0억 · 71.2억 | 과거 투자주식 손실. 1차 회생기 공시에 "청호전자통신 주식관련 위조, 횡령: 피해액 약 60억원"이 있으나 이 차이와의 연결은 추정 |
이 유산 중 투자자에게 실질적인 것은 둘입니다. 첫째, 이월결손금 179억원이 남아 있어 당분간 실제 법인세 현금 유출이 손익계산서 법인세보다 작을 수 있습니다(2025년 당기법인세 부담 4.1억원 vs 법인세비용 16.5억원) 공시. 둘째, 회사의 과거 두 대주주 체제에서 모두 회사 자금이 최대주주·경영진 쪽으로 새어 나갔다는 기록입니다. 현재 대주주에 대한 판단은 7.6의 사실들로 각자 내려야 하지만, 이 회사에서 "대주주와의 거래"는 가장 먼저 확인할 위험 항목이라는 점은 역사가 이미 말해 줍니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
이 장은 목표주가가 아니라 "현재 가격이 어떤 가정을 품고 있는가"를 보여 주기 위한 계산입니다. 매수·매도 판단은 독자의 몫입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| 시가총액 | 1,336.4억 | 3,325원 × 40,191,250주 · 순위표 9/17 3,590원이면 1,443억 |
| PER | 16.9배 | TTM 지배순이익 79.1억(CB 파생평가손실 포함) · 파생손실 세후 제외 시 13.2배 · 순위표 22.00배 = 9/17 가격 ÷ 2025 EPS 163원 |
| EV/EBIT | 12.5배 | EV 1,715.7억 = 시총 1,336.4 + 차입 347.4 + CB 액면 200.0 − 현금 168.1 · TTM 영업이익 137.1억(TTM 매출 1,065억 · 영업이익률 12.9%) |
| EV/EBITDA | 10.4배 | TTM 감가상각 27.1억 포함 EBITDA 164.2억 |
| PBR | 1.52배 | 2026-06-30 지배지분 877.5억(BPS 2,190원) · 2025말 BPS 2,074원 기준이면 1.60배 |
| FCF 수익률 | −15.1% | TTM FCF −201.2억 ÷ 시총 · 2025년 지사동 신공장 212.2억 취득이 CAPEX에 포함 |
| P/FCF | n/m | FCF 적자 |
| 배당수익률 | 0.60% | DPS 20원(FY2025) ÷ 3,325원 |
| 순차입 / 시총 | 28.4% | 순차입 379.3억 ÷ 시총 1,336.4억 |
9.1 출발점 — 시장이 지금 산정한 기업가치
기업가치의 구성과 세 시나리오
맨 윗줄 = 9/23 EV 구성(시총 + 차입 + CB 액면 − 현금), 아래 = 시나리오별 EV.
9월 23일 기준 EV 1,715.7억원은 TTM 영업이익(137.1억원)의 12.5배, TTM EBITDA(164.2억원)의 10.4배입니다. 거꾸로 말하면 현재 가격은 "TTM 수준의 영업이익이 꽤 오래 유지된다"는 가정을 품고 있습니다. 같은 EV를 정당화하는 영업이익은 배수 10배면 171.6억원, 12배면 143.0억원, 14배면 122.5억원입니다 계산.
9.2 세 개의 시나리오
| 시나리오 | 매출 | 영업이익률 | EBIT | EV/EBIT | EV | 주주가치 | 주당 | vs 3,325원 |
|---|---|---|---|---|---|---|---|---|
| 약세 | 900억 | 8.0% | 72억 | 9배 | 648억 | 269억 | 670원 검증 후 수정 | −80% |
| 기준 | 1,080억 | 12.5% | 135억 | 11배 | 1,485억 | 1,106억 | 2,759원 | −17% |
| 강세 | 1,300억 | 15.0% | 195억 | 12배 | 2,340억 | 1,961억 | 4,893원 | +47% |
약세 — 2012~2015년의 축소판
신조 발주가 꺾이고(2027~2028), 기술사의 재생 공법 재개 등으로 교체용 신품 수요가 정상화되며, 중국 수출이 끊기는 경우. 매출은 2023년 수준(900억원)으로 돌아가고 이익률은 2019~2022년(5~6%)과 2023년(14.5%)의 중간인 8%. 배수 9배는 순차입 부품사에 대한 보수적 값. 이 경우 주당 가치는 장부(2,190원)를 크게 밑돕니다 — 이 회사의 약세는 자산으로 막히지 않습니다. 공장·토지는 담보로 묶여 있고 처분하면 사업이 멈추기 때문입니다.
강세 — 신공장 가동 + 교체 수요 구조화
지사동 신공장 가동으로 대형 밸브·컴플리트 물량이 늘고(매출 1,300억원), 교체용 비중 확대와 규모의 경제로 이익률 15%(2024년 16.2%와 1H26 엔진부품 17.0% 사이). 배수 12배. 이 경우에도 주가는 전환가 6,830원에 못 미치므로 희석은 없고, 풋 부담은 재차입으로 해결된다고 가정. 데이터센터·가스터빈 옵션은 포함하지 않았습니다.
9.3 민감도 — EBIT × 배수 (순차입 379.3억 고정)
| EBIT(억원) \ EV/EBIT | 8배 | 10배 | 12배 | 14배 |
|---|---|---|---|---|
| 80 | 651 | 1,050 | 1,449 | 1,848 |
| 100 | 1,050 | 1,549 | 2,048 | 2,547 |
| 120 | 1,449 | 2,048 | 2,647 | 3,246 |
| 140 (≈TTM) | 1,848 | 2,547 | 3,246 | 3,945 |
| 160 | 2,248 | 3,046 | 3,845 | 4,644 |
| 190 | 2,847 | 3,795 | 4,743 | 5,692 |
표를 읽는 법: 현재 가격은 "EBIT 140억원 × 12배" 근처입니다. 이익이 TTM에서 20% 줄거나(112억) 배수가 10배로 내려가면 주당 가치는 2,000~2,500원대로, 이익이 20% 늘고(165억) 배수가 12배로 유지되면 4,000원 안팎입니다. 순차입이 크기 때문에 EBIT 변화가 주주가치에 약 1.3배로 증폭됩니다(레버리지 효과) 계산.
9.4 "고점 이익 PER" 반론을 정면으로
인화정공 리포트의 이 절은 "지금 이익률이 2008~2011년 정점과 같은 높이"라는 반론이었습니다. 케이에스피의 사정은 조금 다릅니다.
| 구간 | 평균 영업이익률(전사) | 성격 |
|---|---|---|
| 2004~2006 | 23.0% | 수입 대체 초기, 소규모(매출 150~300억) |
| 2009~2011 | 13.7% | 1차 회생 직후, 엔진 생산 정점 |
| 2012~2022 | −5.0% | 불황 + 2차 회생(2016~2018 포함) |
| 2023~2025 | 14.3% | 슈퍼사이클 + 교체 수요 |
| 회생·횡령 연도(2007·2008·2016~2018) 제외 전체 | 10.0% (중앙값 10.9%) | "정상 연도" 평균 |
| TTM | 12.9% | 엔진부품 부문 15.1% |
판단은 세 가지입니다. ① 이익률은 고점이 아니다. 2024년 16.2%(분기 최고 20.4%)가 정점이었고 TTM 12.9%는 그보다 낮습니다. 인화정공처럼 "정점 이익에 배수를 곱하는" 문제는 상대적으로 작습니다. ② 그러나 이익률은 정상 연도 평균(10%)보다 3%p 높다. 정상 이익률 10~11%에 매출 1,000억원을 적용하면 EBIT 100~110억원, 11배면 주당 약 1,800~2,100원 — 장부가(2,190원) 부근입니다 계산. 현재 가격은 이 "정상화 가치"보다 60~85% 높고, 그 차이는 교체 수요의 구조적 증가와 신공장 성장을 믿는 값입니다. ③ 매출 규모가 사이클 고점에 가깝다. 대형 밸브 납품수량은 2025년 2008년 정점 수준(+5%)이었고 1H26 연환산으로는 그 1.6배입니다 검증 후 수정. 게다가 교체 수요가 이 중 얼마를 떠받치는지는 3.3의 범위(확인분 30~44%, 과거 공시 A/S 채널 18%)만큼 불확실합니다 검증 후 수정.
반대 방향의 반론도 있습니다. 2012~2022년의 −5.0%는 사업 실패라기보다 두 번의 대주주 사고가 만든 숫자라, 금강공업 체제가 이어지는 한 "정상 연도 10%"가 오히려 보수적일 수 있습니다. 또 교체 수요는 운항 선대가 사라지지 않는 한 0이 되지 않습니다 — 2013~2015년 불황에도 대형 밸브 매출은 144~152억원을 지켰습니다.
9.5 순위표의 "가격 방어력 제한"은 적정했나
적정했습니다. 다만 이유를 바꿔 적어야 합니다. 순위표는 PER 22배·PBR 1.73배라는 배수를 근거로 들었지만, 원문으로 보면 ① TTM·조정 PER은 13~17배로 배수 자체가 과하지는 않고, ② 진짜 방어력 부족은 순차입 379억원과 CB 풋, 즉 약세 시나리오에서 주주가치가 부채에 먼저 잠식되는 구조에서 나옵니다. 약세 시나리오 주당 670원은 극단적으로 보이지만, 이 회사가 실제로 두 번 겪은 경로(2012~2015 적자 누적 → 자본 잠식)를 숫자로 옮긴 것입니다. 또 순위표에 없던 비용 — 신공장 추가 설비 투자(미공시) — 이 순차입을 더 키울 수 있습니다 미확인.
9.6 순위표 안에서의 위치 — 21위는 적정한가
같은 "조선·에너지" 무리와 비교하면: 하이록코리아(2위)·대양전기공업(3위)·태광(8위)·인화정공(9위)은 모두 순현금 또는 대규모 비영업자산이 있어 약세에도 주주가치 바닥이 보이는 회사들이고, 성광벤드(18위)는 순현금 1,398억원에 PER 22배입니다(notes/014620). 케이에스피는 이 무리에서 유일하게 순차입 + 전환사채 풋을 가진 회사입니다. 순위표의 기준 — "낮은 PBR만으로 하방이 닫히지 않는다, 부채·담보는 차감" — 을 그대로 적용하면 21위(관찰)는 원문으로 지지됩니다. 순위를 올릴 조건은 ① 신공장 가동 후 EBIT 160억원 이상 2~3개 분기 확인, ② CB 풋 대응 자금 계획 공시(또는 주가 6,830원 이상으로 전환 유도), ③ 관계사 거래가 추가되지 않는 것입니다. 순위를 더 낮출 조건은 교체 수요 둔화(유럽 매출 감소)와 추가 메자닌 발행입니다 해석.
9.7 중복계산 금지 — 부채·희석·자산을 한 번씩만 세기
비영업자산이 거의 없는 회사라 인화정공 같은 "합산 함정"은 적습니다. 대신 전환사채와 토지 재평가, 파생손익이 같은 가치를 두 번 세게 만드는 함정이 있습니다.
9.7.1 여섯 가지 함정
| # | 함정 | 왜 틀리나 | 이 리포트의 처리 |
|---|---|---|---|
| 1 | CB를 부채로 빼고 희석 주식 수로도 나눈다 | 200억원은 "현금 상환" 또는 "주식 전환" 중 하나로만 끝남 | 현재가(전환가의 49%)에서는 부채(액면 200억)로만 계산. 주가 6,830원 이상 시나리오에서만 희석으로 전환 |
| 2 | CB 장부가(111.8억)만 부채로 본다 | 장부가는 할인된 값. 풋 행사 시 갚는 돈은 200억원(+풋 파생부채 55.7억은 그 차이의 일부) | 액면 200억 사용. 장부 기준 순차입(346.8억)은 참고로 병기 |
| 3 | PBR의 자본에 토지 재평가차익이 들어 있는데 토지를 "숨은 자산"으로 또 더한다 | 토지 542.9억은 이미 재평가(차익 65.2억)가 반영된 장부가 | 토지는 자본 안에서 한 번만. 별도 가산 없음 |
| 4 | 순이익에서 파생손실을 더해 주면서 CB 이자(할인액 상각)도 같이 더한다 | 상각액은 원금이 200억으로 가는 실제 부채 증가 | 파생평가손실만 되돌린 "조정 PER"(13.2배)을 참고로, 상각 이자는 비용으로 유지 |
| 5 | 대영산업을 따로 평가해 더한다 | 2025년부터 연결 — 매출·이익·차입(79억) 모두 이미 연결 숫자에 들어 있음 | 연결 숫자만 사용 |
| 6 | 신공장 가동 후 매출(능력 증가)을 쓰면서 추가 설비 투자와 감가상각은 빼먹는다 | 성장의 비용을 무시한 이중 혜택 | 강세 시나리오의 이익률에 감가상각 증가를 반영(15% 상한), 순차입은 현재값 유지 — 추가 투자분은 9.5에서 반론으로 |
9.7.2 틀린 합과 옳은 합
틀린 합 (과대)
시가총액 1,336억 + "토지 숨은 가치" 543억 + CB 전환 시 자본 증가 200억 − 차입 347억 = "주주 몫 1,732억" → 주당 4,310원?
토지는 이미 자본(=PBR의 분자)에 있고, CB는 부채와 자본 중 하나로만 끝나며, 시가총액은 이미 주주 몫입니다. 세 번 틀린 계산.
옳은 합
EV = 시가총액 1,336.4억 + 은행 차입 347.4억 + CB 액면 200.0억 − 현금 168.1억 = 1,715.7억. 이것을 TTM 영업이익 137.1억으로 나누면 12.5배.
주당 가치를 구할 때는 (EV 가정 − 순차입 379.3억) ÷ 유통주식 40,069,394주 계산.
9.7.3 주당으로 다시 쓰면 — 3,325원 안에 무엇이 들어 있나
| 구성 | 주당 | 근거 |
|---|---|---|
| 장부 자본(BPS) | 2,190원 | 지배자본 877.5억 ÷ 40,069,394주 공시 |
| 그중 토지(재평가 포함) | 1,355원 | 542.9억 — 전부 담보 제공 부동산의 일부 |
| 그중 전환권대가(CB 자본 부분) | 152원 | 60.8억 — 풋 상환 시 현금으로 나가는 200억원의 반대편 |
| 장부 초과분(시장이 이익력에 준 값) | 1,135원 | 3,325 − 2,190 계산 |
| 합계 = 주가 | 3,325원 | — |
장부 초과분 1,135원(약 455억원)은 TTM 영업이익의 약 3.3년치 — 시장이 "현재 이익이 몇 년 더 유지된다"고 보는지에 대한 대략적 크기입니다 해석. 9.1~9.4는 이 크기가 이익 시나리오별로 적정한지 따집니다.
9.8 순위표 21위 논거는 원문으로 성립하는가
이 장은 삽입장입니다. 사용자의 순위표가 케이에스피에 대해 적은 문장을 한 줄씩 떼어 DART 원문과 KRX 시세로 다시 계산했습니다.
9.8.1 문장별 대조표
| 순위표의 문장 | 원문·재계산 결과 | 판정 |
|---|---|---|
| "기준주가 3,590원" (가격 관측 9/17, 다른 종목보다 하루 이름) | 9월 17일 KRX 종가 3,590원과 일치(15:30 분봉 단일가). 이날 장중 3,820원까지 올랐고 KRX 거래량 119만주로 8/1~9/16 일평균(약 42만주, NXT 포함)의 약 2.8배. 9/18 KRX 3,455원(−3.8%), 9/23 3,325원(−7.4%) — 순위표 관측일이 우연히 단기 고점이었음 2차 | 일치 |
| "PER 22.00배" | 3,590 ÷ 22.00 = EPS 163.2원 = FnGuide 2025년 연간 EPS 163원(공시 기본 EPS 164원). 즉 TTM이 아님. 같은 가격 TTM(순이익 79.1억) 18.2배, 9/23 종가 TTM 16.9배(WiseReport 16.90과 일치) 계산 | 숫자 맞음·기준 낡음 |
| (PER의 속뜻) | 2025 순이익 65.6억에는 CB 파생상품평가손실 19.1억(세전)이 들어 있음. 이를 세후로 되돌리면 2025 EPS 약 201원 → 3,590원 기준 17.9배. TTM에서 파생손실 28.8억(세전)을 되돌리면 9/23 기준 약 13.2배. 반대로 CB 할인액 상각(연 약 15억)은 실제 채무 증가라 되돌리지 않음 계산 | 과대 표시 |
| "PBR 1.73배" | 3,590 ÷ 2025말 BPS 2,074원(지배자본 831.0억 ÷ 유통주식 40,069,394주) = 1.731 ✓. 6월말 BPS 2,190원 기준 3,590원이면 1.64배, 9/23 종가면 1.52배 계산 | 일치(갱신 시 ↓) |
| "반기 영업이익 YoY +35.3%" | 1H26 83.22억 ÷ 1H25 61.50억 = +35.3% ✓. 매출 563.79억 ÷ 454.14억 = +24.1% ✓. 단 연결 범위 동일(두 기간 모두 대영산업 포함) — 순수 성장 공시 | 일치 |
| "엔진 밸브의 실제 성장에는 노출" | 엔진부품 부문 매출 +30.9%(301.6 → 394.8억), 부문이익 +51.7%, 대형 수주잔고 반년 +45%(602.8 → 876.6억) 공시 | 성립 |
| "기존 엔진 밸브·단조 사업의 고객 기반이 방어 근거" | 고객 기반(HD현대중공업·기술사·AS 채널, 두 기술사 승인)은 실재. 그러나 재무적 방어 근거는 약함: 순차입 379억(CB 액면 포함), CB 풋 2028-03부터, 현금 168억 중 즉시 쓸 수 있는 여유는 차입 만기 구조상 크지 않음(7.1~7.4). 자산 측 방어는 토지 542.9억(장부)·유형자산 843.3억 — 전부 담보(채권최고액 270.2억)로 일부 묶임 공시 | 부분 성립 |
| "PER 22배·PBR 1.73배로 저평가 자산형보다는 성장형" | 분류는 타당. 다만 TTM·파생 조정 PER은 13~17배로 "성장 프리미엄"이 순위표 표시보다 작음. 대신 EV/EBIT 12.5배로 보면 순차입 때문에 PER보다 비싸 보임 계산 | 방향 맞음·수치 보정 |
| "상반기 매출 +24.1%, 영업이익 +35.3% — 전방 수요가 이미 실적에 전달" | 일치. 2Q26 매출 313.6억은 사상 최대 분기. 다만 이익률은 2024년 2분기 20.4%가 정점이고 2Q26은 13.7% 공시 | 일치 |
| "선박 엔진 생산과 교체 부품 수요 확대가 물량을 늘리는 경로" | 교체 경로는 순위표가 쓴 것보다 구체적: 기술사 SL2024-757(재용접 수리 중단 → 신품 교체), 교체용 매출처(AS 전문·기술사)가 엔진부품 매출의 30~44%(2022·3Q23 확인분; 2008~2018 공시 A/S 채널은 평균 18%) 검증 후 수정, 유럽 매출 1H26 +75%. 엔진 생산 경로는 한화엔진 생산과 매출 상관이 약함(0.22) 공시 2차 | 성립·보강 |
| "다른 용도의 엔진 시장은 실제 공급 확인 전 옵션" | AI 데이터센터용 중속엔진(HD현대중공업 H54 계열) 부품 공급은 회사 인터뷰 수준. 중형 엔진부품 매출은 2024 138.7 → 2025 104.3 → 1H26 50.4억으로 아직 증가 없음. 가스터빈 블리스크는 국책과제(2026~2030) 단계 공시 2차 | 타당 |
| "가장 강한 반론: 엔진 고객 집중·설비 투자·원재료 가격" | 세 가지 모두 원문 확인: A사 25.5%(2025), 신공장 212억+설비 진행, Nimonic80A kg당 49,810원(+3.6%). 순위표에 없던 더 큰 반론: ① CB 200억 풋(2028-03~), ② 관계사 거래(3공장·대영산업·삼미금속 주식교환 시도), ③ 두 번의 회생 이력(8.6·7.6·7.5) 공시 | 반론 누락 |
| "성장 기대가 이미 배수에 반영돼 있어 이익 증가가 주가 상승과 일치하지 않을 수 있다" | 실제로 일치하지 않았음: 1H26 영업이익 +35%인 동안 주가는 1년 −45%(WiseReport). 2025-09 고점 8,260원(장중)은 테마 과열이었고 그 가격대에서 CB(전환가 6,830원)가 발행됨 2차 | 성립 |
9.8.2 "다음 확인" 항목의 답
| 확인 항목 | 답 | 근거 |
|---|---|---|
| 증설 가동률 | 엔진부품 설비 시간 가동률 89.46%(1,163/1,300시간), 형단조 83.69%. 3공장 컴플리트 조립 932/1,200세트(77.7%). 지사동 신공장은 설비 투입 중(건설중인자산 96.3억) — "증설 가동률"은 아직 측정할 대상이 없음 | 반기보고서 II-3 공시 |
| 반복 주문 | 교체용 매출처(AS 전문 B사, 기술사 C·D사)가 2021~2024년 매년 상위권. 기술사 C사는 2022년 12.5억 → 2023년 93.3억. 대형 수주 1H26 611억(납품의 1.8배). 연간·반기 단가계약 구조 | 증권신고서·사업보고서 공시 |
| 고객 다변화 | 진행 중이나 미완. 1위 A사 비중 2020 35.2% → 2022 12.2% → 2024 26.2% → 2025 25.5% → 1H26 17.9%. 해외(고객 소재지) 비중 2021 8.2% → 1H26 32.7% | 같음 공시 |
| (추가) 순차입·CB | 순차입 379억(액면), CB 전환가 6,830원·리픽싱 없음, 풋 2028-03-17부터 매 3개월 | 반기보고서 주석 18·19 공시 |
| (추가) 관계사 거래 | 2024 금강공업 3공장 86.5억(유증 103.6억 직후), 2025 중원엔지니어링 대영산업 39.2억, 삼미금속 매출 43.2억(2025) | 7.6 공시 |
9.8.3 순위표 항목을 원문에 맞춰 다시 쓰면
기준주가 3,325원(9/23 KRX) · PER 16.9배(TTM, 파생손실 제외 13.2배) · PBR 1.52배 · EV/EBIT 12.5배(순차입 379억 포함) · 반기 영업이익 +35.3%.
하방을 받치는 근거: 두 기술사 승인 과점(국내 2사)과 교체 수요(AS·기술사 매출처 확인분 30~44%, 2008~2018 공시 A/S 채널 평균 18% 검증 후 수정). 재무적 하방은 약함 — 순차입 379억, 토지·공장은 담보.
추가 상승의 경로: 기술사의 재용접 수리 중단(SL2024-757)이 만든 신품 교체 수요 + 신조 엔진 풀가동 + 신공장 가동. 데이터센터·가스터빈은 옵션.
가장 강한 반론: CB 200억 풋(2028-03~)과 추가 설비 투자가 겹치는 현금 부담, 모회사 관련 거래 이력, 교체 수요 증가분의 일회성 가능성, 이익률이 이미 2024년 정점 대비 낮아진 점.
다음 확인: 신공장 설비 투자 총액과 기존 공장 처분 계획, CB 콜옵션(30%) 지정 대상, 2H26 원화 강세의 마진 영향, 기술사향·AS향 매출 비중의 연속성.
10리스크와 반증 조건
앞 장들의 위험을 한곳에 모으고, 이 리포트가 틀릴 수 있는 지점을 스스로 적습니다.
10.1 리스크 지도
| 리스크 | 크기 | 가능성 | 근거 | 무엇을 보면 알 수 있나 |
|---|---|---|---|---|
| CB 풋 200억 현금 상환 | 큼(현금의 1.2배) | 높음(주가가 전환가의 49%) | 7.5 | 2027년 하반기 차입·자금조달 공시, 주가 대비 6,830원 |
| 관계사 거래 추가 | 중간 | 중간 | 7.6 — 세 체제 모두 대주주 자산 매입 이력 | 특수관계자 주석, 유형자산양수·타법인주식 취득 공시 |
| CB 콜 30% 최대주주 지정 | 작음~중간(주가 상승 시) | 미확인 | 발행 공시: "최대주주 및 특수관계인" 지정 가능 | 매도청구권 행사·지정 공시 |
| 교체 신품 수요의 정상화 | 큼 | 중간 | SL2024-757이 만든 수요의 지속 여부 미확인 | 유럽(기술사) 매출, 기술사 서비스레터 개정 |
| 신조 사이클 하강 | 큼 | 중기적 | 2012~2015 수출 −83% 복기 | 엔진메이커 수주잔고, 대형 수주잔고 |
| 원화 강세 | 중간 | 진행 중 | 6/30 1,541.5원 → 9월 1,360원대, 수출 비중 44.8% | 3분기 매출총이익률 |
| 니켈·외주 단가 | 중간 | 상시 | 2025 이익률 하락 원인 | Nimonic80A kg당 가격, 외주가공비/매출 |
| 고객 집중 | 중간 | 상시 | A사 18~26% | 10% 고객 주석 |
| 기술사 승인 상실 | 매우 큼 | 낮음 | 갱신 실패 이력 없음(회사 서술) | 연혁의 승인 갱신 기재 |
| 중국 부품 자급 | 중간 | 중기적 | 세계 5곳 중 1곳이 중국, 2025 중국향 수출 급증 | 아시아 매출 |
| 테마성 주가 변동 | 큼(단기) | 높음 | 52주 2,050~7,080원 | — |
표의 마지막 열이 반증 조건입니다 — 그 칸의 공시·지표가 나쁜 쪽으로 움직이면 해당 리스크가 현실화하고 있다는 뜻입니다. 이 리포트 자체가 틀릴 수 있는 지점은 11장의 카드에 적었습니다.
11Bull / Bear
세 개의 이야기 중 좋은 이야기와 나쁜 이야기, 그리고 "이 리포트가 틀렸다면 어디서 틀렸나"의 반론 네 가지를 강세·약세로 나눠 놓았습니다.
▲ 강세론
- 좋은 이야기. 2027년 신공장이 돌아가고 교체용 스핀들 수요가 기술사 채널로 계속 늘어 매출 1,300억원·이익률 15%. 조선 발주 2차 상승이 2028년까지 엔진 생산을 받치고, 주가가 전환가를 넘어 CB가 주식으로 끝난다. 이 경우 풋 부담이 사라지고 순차입이 절반으로 줄어듭니다.
- 교체 수요를 과소평가했을 수 있다. 운항 선대의 2행정 엔진 수와 스핀들 교체 주기로 시장을 계산하면(이 리포트는 공시 부족으로 하지 않음), 교체 신품 시장이 케이에스피 매출보다 훨씬 크고 기술사가 공급처를 늘리는 국면일 수 있습니다. 그렇다면 9.2의 강세가 기준에 가깝습니다.
- 관계사 거래를 과하게 읽었을 수 있다. 3공장·대영산업 거래는 모두 외부평가를 거쳤고 실제 생산에 쓰입니다. 금강공업 체제에서 회사가 회생 이후 최대 실적을 냈다는 사실이 더 중요한 신호일 수 있습니다.
- CB 풋 부담을 과장했을 수 있다. 풋은 2028년 3월부터 3개월마다 분산 청구될 수 있고, 은행 차입 금리가 3%대로 낮아 재차입이 어렵지 않을 수 있습니다. 또 그 전에 테마로 주가가 6,830원을 넘으면 전환으로 끝납니다(2025년 9월에 실제로 8,260원을 찍었습니다).
▼ 약세론
- 나쁜 이야기. 2027~2028년 신조 발주가 꺾이고 기술사가 새 재생 공법을 내놓아 교체 신품 수요가 줄어든다. 원화 강세로 마진이 눌린 상태에서 2028년 3월 풋 200억원이 청구되고, 회사는 또 한 번 메자닌이나 주주배정 증자로 대응한다. 이 과정에서 계열사와의 거래가 늘면 할인은 깊어집니다.
- 반대로 약세를 과소평가했을 수 있다. 2008·2016년 두 번 모두 "본업은 괜찮은데 대주주 사고로" 무너졌습니다. 약세 시나리오(주당 670원)는 본업 악화만 넣었고 지배구조 사고는 넣지 않았습니다.
11.1 세 개의 이야기 — 무엇이 일어나면 어디에 도착하나
중간 이야기 — 실적은 TTM 수준에서 등락하고, 풋은 재차입으로 넘기며, 주가는 테마에 따라 2,000~6,000원을 오가는 경로 — 가 가장 가능성이 높아 보입니다 해석.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 여섯 달의 체크리스트입니다. 기준선은 이 문서의 숫자이고, 확인 경로는 DART 공시와 기술사 문서입니다.
12.1 다음 여섯 달의 체크리스트
| 시점 | 무엇을 | 기준선 | 어디서 | 의미 |
|---|---|---|---|---|
| 2026-10~12 | CB 전환청구·콜옵션 행사 공시 여부 | 9/28까지 전환청구·콜 행사·지정 공시 없음 · 전환가 6,830원 | DART 주요사항보고서(전환청구권 행사·매도청구권) | 콜 지정 대상(회사 vs 최대주주) |
| 2026-11 중순 | 3분기보고서: 엔진부품 부문이익률, 유럽·아시아 매출, 대형 수주잔고 | 1H26 엔진부품 부문이익률 17.0% · 유럽 1H26 100.4억 · 대형 수주잔고 876.6억 | DART 3분기보고서 II-4 수주현황·주석 영업부문 | 교체 수요 지속, 원화 강세 영향 |
| 2026 하반기 | 신공장 설비 투자·가동 일정, 기존 공장 처분 여부 | 건설중인자산 96.3억 · 신공장 취득 212.2억 | DART 유형자산양수·신규시설투자 공시, 분기보고서 유형자산 주석 | 추가 차입 규모, 관계사 공사 비중 |
| 2027-02 | 2026 잠정실적(매출·손익 30% 변동 공시) | TTM 영업이익 137.1억(3Q25~2Q26) | DART 매출액·손익구조 30% 변동 공시 | TTM EBIT 140억 유지 여부 |
| 2027-03 | 정기주총: 자기주식 121,856주 처리, 이사 보수 한도, 배당 | 자기주식 121,856주(0.30%) · DPS 20원(FY2025) | DART 주주총회소집공고·사업보고서 | 개정 상법 대응, 환원 의지 |
| 상시 | Everllence·WinGD 서비스레터(스핀들 재생 규칙) | SL2024-757 현행(2026년 9월 목차) | Everllence 서비스레터 목록(man-es.com) | 교체 수요의 구조 변화 |
12.2 앞으로 확인할 것
- CB 콜옵션(발행액의 30%, 60억원, 878,477주)을 최대주주·특수관계인에게 지정하는지 — 발행 공시가 "제3자가 될 수 있는 자: 최대주주 및 특수관계인"이라고 적었습니다(7.5).
- 지사동 신공장의 건축·설비 공사를 계열사(금강비겐드 등)가 얼마나 맡는지, 그 단가.
- 기존 1공장(녹산 본사) 부지를 처분한다면 매수인이 누구인지.
- 삼미금속과의 매출·매입 품목과 가격 조건.
13용어집
배 엔진도, 전환사채도 처음인 사람을 기준으로 썼습니다. 먼저 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다.
13.0 5분 서사 — 굴뚝 뚜껑을 만드는 회사가 두 번 쓰러졌다 일어나기까지
1단계. 큰 배의 엔진은 실린더마다 굴뚝 뚜껑이 하나씩 있습니다. 연소가 끝난 뜨거운 가스를 내보내려고 1분에 수십 번 열리고 닫히는 배기밸브입니다. 이 밸브의 축(스핀들)은 니켈 합금으로 만들고, 뜨거운 가스에 닳기 때문에 몇 년마다 갈아 끼웁니다. 케이에스피는 이 스핀들을 만듭니다. 설계는 Everllence·WinGD라는 두 회사가 갖고 있고, 그들의 승인을 받은 공장은 세계에 다섯 곳뿐입니다.
2단계. 그래서 손님이 두 종류입니다. 새 엔진을 조립하는 회사(HD현대중공업 등)와, 이미 바다에 떠 있는 배의 밸브를 갈아 주는 회사(설계사의 AS 조직, AS 전문기업)입니다. 2024년 설계사가 "일부 스핀들은 이제 용접으로 고쳐 쓰지 말고 새 것으로 바꾸라"고 규칙을 바꾸면서, 두 번째 손님의 주문이 늘었습니다.
3단계. 회사는 두 번 쓰러졌습니다. 2008년에는 당시 경영진이 회사 돈을 빼돌려, 2016년에는 당시 대주주가 회사 돈을 빌려 가고 갚지 못해 법원의 회생절차를 밟았습니다. 두 번 모두 옛 주주의 몫은 거의 사라졌습니다. 2018년 부산의 금강공업이 주당 500원에 새 주식을 받아 회사를 인수했습니다.
4단계. 새 대주주 아래에서 실적은 돌아왔습니다. 2023~2025년 매출은 800~950억원, 영업이익률 12~16%로 회생 이후 최고입니다. 그 사이 회사는 주주들에게 돈을 모아(유상증자) 대주주의 공장을 샀고, 대주주 쪽 회사로부터 콘로드 공장을 샀으며, 새 공장을 사기 위해 200억원짜리 전환사채를 발행했습니다.
5단계. 그래서 지금 주가 3,325원에는 세 가지가 섞여 있습니다. 장부상 자본(주당 2,190원, 그중 토지 1,355원), 교체 수요와 새 공장이 만들 이익에 대한 기대(약 1,135원), 그리고 가격에는 드러나지 않는 부담 — 2028년부터 돌려달라고 할 수 있는 전환사채 200억원과 대주주 관련 거래의 이력입니다.
13.1 배·엔진 쪽 용어
- 2행정 저속엔진
- 대형 상선 추진용 엔진. 분당 수십~100회 회전, 프로펠러 직결. 실린더 6~12개
- 4행정 중속엔진
- 발전기·중형선·육상 발전용 엔진(HD현대중공업 힘센 등). 케이에스피 "중형 엔진부품"의 대상
- 배기밸브 스핀들
- 배기밸브의 움직이는 축과 원반. 니켈 초내열합금
- 밸브 시트(링)
- 스핀들이 닫힐 때 닿는 고리. 밀봉면
- 배기밸브 하우징
- 스핀들을 담는 주물 몸체. 케이에스피는 C4 소재·95보어까지 승인
- 배기밸브 컴플리트
- 스핀들 + 하우징(+ 시트)을 조립한 완제품
- 보어(Bore)
- 실린더 안지름(cm). 95보어 = 950mm급 초대형 엔진
- Nimonic80A · DSA760 · Inconel
- 니켈 기반 초내열합금. 스핀들 소재. DSA760 스핀들은 2024년부터 재용접 수리 불가(Everllence)
- 육성용접(Hardfacing)
- 표면에 단단한 합금을 덧입히는 용접. 케이에스피의 창업 기술
- 마찰압접
- 두 금속을 맞대고 회전 마찰열로 붙이는 공법. 이종재질 스핀들 제조에 사용
- 재용접 수리(Reconditioning)
- 닳은 스핀들 시트를 다시 용접·가공해 재사용. 최대 2회로 축소, 일부 형식은 금지
- 기술사(Licensor) / 라이선시(Licensee)
- 엔진 설계권자(Everllence·WinGD) / 설계를 사서 조립하는 회사(한화엔진·HD현대 등)
- 서비스레터(SL)
- 기술사가 선주·운항사에 보내는 정비 지침 문서
- 형단조
- 금형에 가열한 소재를 때려 넣어 모양을 만드는 단조. 플랜지·링기어·콘로드·방산 부품
- 콘로드(커넥팅로드)
- 피스톤과 크랭크축을 잇는 막대. 대영산업·삼미금속 제품
- CGT
- 표준화물선환산톤수. 선박 건조 작업량 단위
13.2 회계·가치평가 쪽 용어
- 회생절차
- 법원 감독 아래 채무를 조정해 회사를 살리는 절차. 감자·출자전환으로 옛 주주 몫이 크게 줄어듦
- 차등감자
- 대주주와 소액주주에게 다른 비율로 주식을 줄이는 감자
- 출자전환
- 채권자가 빌려준 돈 대신 주식을 받는 것
- 전환사채(CB)
- 정해진 가격(전환가)으로 주식으로 바꿀 수 있는 채권
- 조기상환청구권(풋)
- 채권자가 만기 전에 원금을 돌려달라고 할 수 있는 권리. 이 CB는 2028-03-17부터
- 매도청구권(콜)
- 회사(또는 지정인)가 채권자로부터 CB를 사 올 수 있는 권리. 이 CB는 30%
- 리픽싱
- 주가 하락 시 전환가를 낮추는 조항. 이 CB에는 없음
- 전환권대가
- CB 중 "주식으로 바꿀 권리" 부분을 자본으로 분류한 금액(60.8억)
- 파생상품평가손실
- 풋·콜 옵션의 공정가치 변동. 현금 유출은 없지만 순이익을 흔듦
- TTM
- 최근 12개월(4개 분기) 합계. 이 리포트는 3Q25~2Q26
- EV / EBIT
- 기업가치(시총 + 순차입) ÷ 영업이익. 부채를 포함해 비교하는 배수
- PBR / BPS
- 주가 ÷ 주당순자산 / 자본 ÷ 유통주식수
- 특수관계자 거래
- 대주주·계열사 등과의 거래. 주석 공시 대상
- NXT 애프터마켓
- 넥스트레이드 대체거래소의 장 마감 후 거래. 네이버 일봉 "종가"에 섞일 수 있어 KRX 종가와 다름
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 주요 매출처 A~E사의 실명(A = HD현대중공업, B = HD현대마린솔루션으로 추정하지만 회사는 실명을 공시하지 않음)
- 신조용과 교체용 매출의 정확한 비율(2019년 이후 회사는 이 구분으로 매출을 공시하지 않음 — 2008~2018년에는 대형밸브를 "HHI / A/S / 수출·기타"로 나눠 공시)
- 2022년 금강공업이 케이에스피 주식 약 414만주와 맞바꾼 "타사 주식"이 삼미금속 주식이라는 직접 공시(정황상 거의 확실 — 7.6.5 검증 후 수정)
- 전환사채 콜옵션(30%)을 누구에게 지정할지
- 지사동 신공장의 추가 설비 투자 총액과 기존 1공장 처분 여부
- 6장 표준 재무표의 판관비 세부 계정은 감사보고서 주석 "판매비와관리비" 기준입니다. 매출원가에 들어간 인건비·감가상각·외주가공비는 비용의 성격별 분류 주석을 따로 대조하지 않았습니다.
14.1 검증 노트
이 문서의 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기보고서, 2004~2025 사업보고서 22개년, 2021~2026 분기·반기보고서, 2024년 1~2월 유상증자 증권신고서·투자설명서, 2025 전환사채 발행결정, 2024·2025 유형자산양수결정, 2008·2016 회생 관련 공시, 2018 최대주주변경, 2022 주식교환 결정·철회, 금강공업·코에프씨밸류업 대량보유보고)에서 직접 읽은 것. 2차 네이버증권·WiseReport 시세·배수, 언론, Everllence(MAN ES) 서비스레터, 클락슨 인용 기사, 자매 리포트(인화정공 등)의 공시 기반 수치. 추정 공시 수치를 조합해 역산하거나 가정을 얹어 계산한 것 — 계산 과정을 옆에 적었습니다(스크립트 calc_073010/). 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① 케이에스피는 순현금 회사가 아닙니다. 2024년말 순차입은 27억원(별도: 차입 277.0 − 현금 249.8)으로 거의 0에 가까웠지만, 2025년 신공장(212억)·대영산업 인수(차입 79억 승계)·전환사채 200억을 거치며 6월말 순차입 379억원(CB 액면 기준)이 됐습니다. ② 순위표의 PER 22.00배는 TTM이 아니라 2025년 연간 EPS 163원 기준입니다(3,590 ÷ 163 = 22.02). 같은 가격 TTM은 18.2배, 9/23 종가 TTM은 16.9배(WiseReport 16.90과 일치). ③ 네이버·다음 일봉의 9월 23일 "종가" 3,380원은 NXT 애프터마켓 마지막 체결가이고, KRX 종가는 3,325원입니다(15:30 분봉, 9/28 전일대비 +20원 역산 일치). 순위표의 9/17 3,590원은 KRX 종가와 일치합니다. ④ 회사가 "국내 2곳"이라고 적는 경쟁 구도는 최근 바뀐 것입니다 — 2024년 증권신고서에는 케이에스피·금용기계·(주)친구 3곳과 "국내 1개 경쟁사가 2023년 11월 회생 절차에 돌입"이 적혀 있습니다. ⑤ 2025년 잠정실적(순이익 65.1억, 자본총계 847.7억)과 감사 후 확정치(65.6억, 831.0억)가 다릅니다 — 이 리포트는 확정치를 씁니다.
검증자가 DART 원문(2026 반기, 2025·2024·2023·2022·2008 사업보고서, 2023 3분기보고서, 2024-02 투자설명서, 2025-09 전환사채 발행결정, 2024·2025 유형자산양수결정, 금강공업·코에프씨밸류업 대량보유·소유상황보고 2022·2024)을 새로 받아 핵심 수치 약 150개를 대조하고, 모든 파생 수치를 새 스크립트(verify_073010/verify_core.py)로 다시 계산했습니다. Everllence 서비스레터 SL2023-735·SL2024-757은 원문 PDF(man-es.com)를 다시 읽었고, 9/17~9/23 종가는 네이버 15:30 분봉으로, 9/23 종가는 9/28 전일대비로 교차 확인했습니다(케이에스피·HD현대마린솔루션·금강공업·삼미금속 모두 일치).
맞았던 것: 시가총액 1,336.4억, 순차입 379.3억(차입 347.40 + CB 액면 200 − 현금 168.06), EV 1,715.7억, TTM 매출 1,065.0·영업이익 137.1·순이익 79.1억, PER 16.9배(TTM)·13.2배(파생손실 세후 제외; 세효과 0이면 12.4배), EV/EBIT 12.5배, 순위표 PER 22.00 = 3,590 ÷ FnGuide EPS 163원(DART 기본 EPS 164원이면 21.9배) — 순위표 각주 자체가 "2025년 EPS 기준"이라 적고 있음, "세계 5곳·국내 2곳"(2026 반기 II 원문) vs 2024 투자설명서 "세계 6곳·국내 3곳, 국내 1개 경쟁사 2023-11 회생", 대형 수주잔고 602.8 → 876.6억(+45.4%), CB 조건(전환가 6,830원·리픽싱 없음·풋 2028-03-17부터 매 3개월·콜 30%), 3공장 86.5억·신공장 212.2억, 금강공업 2024 장내매도 12거래일 1,900,000주 가중평균 4,382.7원(83.27억), 대영산업 이전대가 39.20억·영업권 3.79억, 1H26 부문손익·지역·10% 고객, 차입금 명세, 회생 경위(2008-06-02 신청·불법행위미수금 203.7억, 2015말 한국공작기계 대여 115.5억, 2016 순손실 601.7억), SL 원문 인용문 전부.
틀렸던 것(본문 수정): ① 대형 밸브 판매수량 — 단가 역산 추정 "2025년 약 8,250개(2008년 정점의 1.33배)"는 사업보고서 수주현황의 공시 납품수량 6,532개와 다릅니다. 2008년 6,208개 대비 +5%이고, 2022~2025년 수량은 6,000~7,000개로 거의 제자리, 증가는 개당 금액에서 왔습니다(2.3·3.4·9.4). 1H26은 5,062개(연환산 +55%)로 이때 처음 뚜렷이 늘었습니다. ② "2013~2015년 불황기 대형 매출을 내수 교체가 받쳤다" — 같은 시기 공시 채널 구분으로는 HHI(OEM) 납품이 59~73%, A/S 채널은 7~35%였습니다. 또 매출실적표의 "수출"은 HHI를 거친 Local 수출이 대부분이어서 "2011→2013 수출 급감 = 해외 고객 이탈" 해석도 HHI 물량 감소로 고쳤습니다(3.3·3.7). ③ 교체 비중 "전체 40~55% 추정"은 근거가 약해 철회하고, 2008~2018 A/S 채널 공시(평균 18%)를 기준선으로 추가했습니다. ④ 약세 시나리오 주당 671원 → 670원(670.49원의 반올림). ⑤ 2018년 금강공업 지분 58.2% → 58.0%, 병합 후 기존주주 2,153,833주 → 2,153,831주. ⑥ 삼미금속 금감원 정정요구 "4차" → 3회(7/7·7/21·8/3). ⑦ 연말 주가표의 "원시 종가 확인"은 사실이 아님 — 네이버 일봉은 유상증자 등 권리락을 반영한 수정주가(2019~2023년 원가 × 0.985, 2015년 이전 × 약 0.94)라 연말 시총·PBR이 1.5~8% 낮게 계산돼 있었습니다(8.2 보정). ⑧ 연도 표기: "2024 사업보고서"로 적힌 곳 일부가 2023 사업보고서(2024-03 제출)였습니다. ⑨ 대영산업 매도인을 "오너 일가 회사"로 쓴 것은 공시 근거가 없어 "그룹 계열사(대표 전호준 사장)"로 고쳤습니다.
새로 확인해 추가한 것: ⓐ 2018년 인수는 유상증자 145억 + 사채 145억(2.9%, 5년 일시상환)이었고, 사채 130억원은 "최대주주의 요청에 따라" 2019-10-15 농협 차입(현재 5.05%)으로 조기상환, 잔액 15억원은 2022-08-29 산업은행 차입(5.20%)으로 조기상환됐습니다(투자설명서·2022 사업보고서). ⓑ 3공장은 금강공업이 2023년 1월 계열사 동서화학공업으로부터 약 81억원(부가세 포함)에 산 부지이며, 케이에스피는 그전부터 월 600만원에 임차해 쓰고 있었고, 유상증자 투자설명서가 "최대주주 소유 3공장 매입"을 자금 용도로 사전에 적었습니다. ⓒ 2022년 금강공업의 "타사 주식과 교환" 상대방은 코에프씨밸류업PEF(2,928,511주)·삼호인터내셔날·신인철·신호철(1,021,026주)·신현철(193,305주)이고, 투자설명서는 철회 뒤 "금강공업이 삼미금속을 인수"했다고 적었습니다 — 코에프씨밸류업은 당시 삼미금속 약 70% 주주(이투데이 보도). ⓓ 2008~2018년 사업보고서의 대형밸브 채널별 납품(HHI·A/S·수출/기타) 11년 시계열. ⓔ 1H25 10% 고객 A 124.8억·B 31.4억 — 1H26 A는 −19%, B는 2배. ⓕ CB 콜 지정 시 "최대주주등은 발행 당시 지분율(53.75%)을 초과해 취득할 수 없다"는 상한, 첫 풋 청구기간 2028-01-17~02-16, 9/28까지 전환청구·콜 행사 공시 없음. ⓖ Everllence 2행정 SL 목차(2026년 9월 개정)에서 SL2024-757이 여전히 유효(대체되지 않음), SL2023-735는 "2026년 중반 재생 절차 확보"를 예고했다가 2024년 포기로 바뀐 것. 비(非)XV3 Nimonic·Dura 스핀들은 여전히 최대 2회 재용접 가능 — 규칙 변화는 일부 형식에 한정.
여전히 미확인: 금강공업이 교환으로 받은 주식이 삼미금속이라는 직접 공시(금강공업 측 타법인주식취득 공시는 찾지 못함), 1공장 처분 계획, 신공장 설비 투자 총액, 2019년 이후 A/S·신조 채널별 매출, 2008년 이후 "수출" 매출 중 Local 수출 비중, 중원엔지니어링의 지분 구조.
시리즈 정합 수정(2026-09-28, 최종 편집 패스): 7.5 전환사채 서술에서 인용한 한국카본 CB 콜옵션 조건을 한국카본 리포트 검증값(행사기간 합계 40% = 80억원 한도, 오너 지정 34.28%)으로 명시했습니다. 시리즈 정합 수정(2026-09-28)
작성 직후 핵심 수치(요약·KPI·9.8·7.5·9장)를 DART 원문 텍스트와 다시 대조하고, 모든 파생 수치를 스크립트(calc_073010/annual.py·quarters.py·calc.py·valuation.py)로 재계산했습니다. 주가는 네이버 분봉을 다시 받아 15:30 단일가로 확인했습니다(9/17 3,590 · 9/18 3,455 · 9/21 3,505 · 9/22 3,405 · 9/23 3,325원). 피어 9/23 종가는 인화정공 리포트·자매 노트 값과 같고, 새로 넣은 HD현대마린솔루션(239,000원)·금강공업(4,365원)·삼미금속(12,440원)은 15:30 분봉으로 확인했습니다.
원문 쪽에서 발견한 불일치: ① 2023 사업보고서(2024-03 제출) 주석의 "10% 이상 주요거래처(B)" 전기(2022) 금액 59.6억원은 2022 사업보고서에서 "기타 사업부문" 고객으로 적힌 금액과 같아 검증 후 수정, 연도 간 거래처 기호가 같은 회사를 가리킨다고 볼 수 없습니다(4.1). ② 지역별 매출의 유럽 2022년 값이 2022 사업보고서(54.9억)와 2023 사업보고서 비교열(12.5억 — 이 비교열은 합계도 594.3억으로 2022년 매출 636.7억과 맞지 않음)에서 다릅니다 검증 후 수정 — 연도 시계열은 각 연도 보고서 당기 열로 구성했습니다. ③ 2009~2010 보고서의 대형 엔진부품 매출이 보고서마다 수백만원 단위로 다릅니다(452.9억 vs 452.4억) — 해당 연도 보고서 값을 씁니다.
초판에서 스스로 고친 것: 2013년 실적(사업보고서 재무 섹션이 요약만 있어 2015 보고서 비교열 380.2억/3.9억/16.0억으로 대체), 2022년 사업보고서 재무 섹션 누락분 재수집, 연결 전환(2025) 전후 비교 시 별도 기준 병기, 대형 밸브 판매 수량 추정의 단가 연도 어긋남(보고서 열이 한 해씩 밀리는 함정 — lessons 기록과 같은 유형).
14.2 1차 자료
공시(표준 재무표 보강) — 2026 반기보고서 (20260812000573) ↗ · 2026.03 분기보고서 (20260513000183) ↗ · 2025 사업보고서 (20260312000684) ↗ · 2025.09 분기보고서 (20251114001054) ↗ · 2025 반기보고서 (20250814001731) ↗ · 2025.03 분기보고서 (20250515002248) ↗ · 2024 사업보고서 (20250313000959) ↗ · 2023 사업보고서 (20240314000618) ↗ · 2022 사업보고서 (20230316000298) ↗ · 2021 사업보고서 (20220317000787) ↗
IR·회사 자료 — 케이에스피 홈페이지 배기밸브스핀들 ↗
DART 접수번호(rcpNo)는 https://dart.fss.or.kr/dsaf001/main.do?rcpNo= 뒤에 붙이면 원문이 열립니다.
케이에스피 정기보고서
2026 반기보고서 2026-08-12 (20260812000573) — I 회사의 개요(연혁·자본금·자기주식·정관), II 사업의 내용(제품별 매출·가격·원재료·생산능력·가동률·수주·판매경로·연구개발·경쟁 서술), III 연결·별도 재무제표와 주석(1 종속기업, 5 영업부문, 9 재고, 11 유형자산, 15 회생정리채권, 16 사업결합, 18 차입금, 19 전환사채, 26 금융원가, 30 특수관계자, 32 우발부채·담보), VII 주주, VIII 임원·보수, IX 계열회사, XII 상세표
2025 사업보고서 2026-03-12 (20260312000684) — 경영진단(IV), 주요 고객, 지역, 법인세(이월결손금), 특수관계자
사업보고서(연도별 당기 열 사용): 2024 (20250313000959) · 2023 (20240314000618) · 2022 (20230316000298) · 2021 (20220317000787) · 2020 (20210318000598) · 2019 (20200330003143) · 2018 정정 (20190814000591) · 2017 (20180402002811) · 2016 정정 (20170524000226) · 2015 (20160330002806) · 2014 (20150331003285) · 2013 (20140331001891) · 2012 정정 (20130514001355) · 2011 (20120330000188) · 2010 (20110330000874) · 2009 (20100331000748) · 2008 (20090331001079) · 2007 (20080331002696) · 2006 정정 (20070412000532) · 2005 정정 (20060511001351) · 2004 정정 (20050509000894)
분기·반기보고서: 2026.03 (20260513000183) · 2025.09 (20251114001054) · 2025.06 (20250814001731) · 2025.03 (20250515002248) · 2024.09 (20241112000341) · 2024.06 (20240809000482) · 2024.03 (20240514000939) · 2023.09 (20231110000150) · 2023.06 (20230811000549) · 2023.03 (20230512000749) · 2022.09 (20221111000113) · 2022.06 (20220811000055) · 2022.03 (20220511000028) · 2021.09 (20211112000583) · 2021.06 (20210813000225) · 2021.03 (20210514000668)
케이에스피 주요사항·수시공시
전환사채권발행결정 2025-09-09 (20250909000100) · 증권발행결과 2025-09-17 (20250917900161) · 유형자산양수결정(지사동 신공장) 2025-08-27 (20250827000280) · 유형자산양수결정(3공장, 금강공업) 2024-03-04 (20240304000491) · 신규시설투자 2024-03-04 (20240304900775)·정정 2024-06-17 (20240617900351) · 유상증자결정 2023-12-21 (20231221000329) · 투자설명서(정정) 2024-02-07 (20240207000891) — 투자위험요소(경쟁·점유율·주요 매출처 A~E·원재료·인증 목록) · 증권발행조건확정 2024-02-07 (20240207000877) · 매출액·손익구조 30% 변동 2024-01-23 (20240123900231), 2026-02-04 (20260204900301)
회생·지배구조: 회생절차개시신청 2016-07-22 (20160722000692) · 유상증자결정(회생 출자전환) 2017-02-16 (20170216000401) · 횡령·배임혐의발생 2017-03-22 (20170322900466) · 유상증자결정 2018-10-26 (20181026000005) · 감자결정 2018-11-23 (20181123000001) · 유상증자결정(M&A 인수자·출자전환) 2018-11-23 (20181123000003, 20181123000005) · 최대주주변경 2018-11-23 (20181123900008) · 최대주주변경 2010-05-14 (20100514901050), 2010-09-29 (20100929900068) · 최대주주 주식담보제공 2016-02-18 (20160218900241) · 매매거래정지(우회상장 여부) 2022-06-15 (20220615900314)
대량보유: 금강공업 2022-09-20 (20220920000060)·2022-09-26 (20220926000186)·2024-04-23 (20240423000569)·2024-04-30 (20240430000869)·2024-05-21 (20240521000271) · 코에프씨밸류업PEF 2022-09-26 (20220926000229)
단일판매·공급계약(자율): 2022-01-20 (20220120900073) 외 2022~2025 11건
기술사 원문
MAN Energy Solutions(현 Everllence), Service Letter SL2023-735/AGC "Reconditioning of exhaust valve spindles", 2023-04 (man-es.com) · SL2024-757/ALS "Spindle reconditioning by re-welding will not be offered for selected spindle types", 2024-05 (man-es.com)
시세·배수·언론
네이버증권 일봉·분봉(api.stock.naver.com, 15:30 단일가로 KRX 종가 확인), m.stock.naver.com basic(9/28 전일대비) · WiseReport 기업현황(케이에스피·HD현대마린솔루션·금강공업·삼미금속, 2026-09-23 기준) · 아시아경제 2025-09-04 "[특징주]케이에스피, 선박엔진 핵심부품 전공정 자체제작 '유일'" (링크) · 아시아경제 2026-04-28 "케이에스피, HD현대중공업 엔진 부품 공급 확대…AI 데이터센터 수혜 기대" (링크) · 뉴스핌 2026-05-04 그로쓰리서치 인용 (링크) · 뉴스핌 2026-05-08 국책과제 (링크) · 뉴스핌 2026-06-16 삼미금속 IBK투자증권 (링크) · 블로터 "케이에스피, 200억 전환사채 발행 결정" (링크) · 케이에스피 홈페이지(kspvalve.com, 배기밸브스핀들·CEO 인사말) · 금강비겐드 홈페이지(kumkangbegend.com)
공유 자료(시리즈)
notes/_shared_industry.md(클락슨 발주·잔량·선가, 엔진메이커 생산·잔고) · 인화정공_제품사업모델_심층리포트_2026-09.html(2행정 엔진 지도, 한화엔진 계열 생산 시계열, 피어 9/23 배수) · notes/014620.md(성광벤드) · notes/017960.md(한국카본 CB 콜 오너 지정 사례) · lessons_kc.md(NXT 종가 함정)
계산 스크립트
/home/claude/eq/calc_073010/ — extract_fin.py(연도별 요약재무 추출), annual.py(22년 시계열·연말 시총·PBR), quarterly.py·quarters.py(분기 차분), calc.py(TTM·EV·순차입·조정 PER·이익률 통계·상관계수·판매수량 추정), valuation.py(피어·시나리오·민감도), charts.py·charts2.py(도식 7종), build.py(조립)
이 문서는 공개 자료에 기반한 조사 기록이며 특정 증권의 매수·매도를 권유하지 않습니다. 추정·해석 표기가 붙은 문장은 필자의 판단이고, 원문과 다를 수 있습니다.