0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
비에이치아이(BHI)는 가스터빈이 내뿜는 600℃ 배기가스에서 열을 회수해 증기를 만드는 큰 열교환기, 즉 HRSG(배열회수보일러)를 설계·제작하는 회사입니다. 복합화력발전소를 "가스터빈 → HRSG → 증기터빈" 세 칸으로 그리면 이 회사는 정확히 가운데 칸 하나에 서 있습니다. 2005년 미국 포스터휠러(Foster Wheeler)의 HRSG 기술을 라이선스로 받아 시작했고, 2020년 그 원천기술 일체를 사들여 지금은 국내 유일한 HRSG 원천기술 보유사가 되었습니다. 매출의 65~78%가 이 한 칸에서 나오고, 나머지는 석탄·순환유동층(CFB) 보일러(약 20%), 원전 보조기기 BOP(약 5%), 제철·EPC·기타입니다.
이 회사의 실적은 2024년을 바닥으로 뒤집혔습니다. 2018~2022년 다섯 해 중 세 해(2018·2019·2021)가 영업적자(합계 −664억원)였던 회사가, 2024년 신규수주 1.48조원·2025년 1.8조원(사상 최대)을 받아 2025년 매출 7,741억원(+91%)·영업이익 755억원(+244%), 2026년 상반기 매출 5,771억원·영업이익 808억원(영업이익률 14.0%, 2분기 15.4%는 분기 최고)을 냈습니다. 2026년 1분기 말 수주잔고는 약 2조 4,000억원으로 2025년 매출의 3.1배입니다. 사우디·쿠웨이트·이스라엘·일본·대만의 LNG 복합화력이 수주의 대부분이고, 2026년 9월에는 국내 한국서부발전 2,170억원이 더해졌습니다. 그런데 주가는 2026년 초 고점 114,200원에서 60,300원으로 47% 내려와 있습니다. 시장이 두려워하는 것은 세 가지입니다. ① 2026년 상반기 신규수주가 약 5,000억원(HRSG 기준)으로 전년 상반기(1.2조원)보다 느려진 것, ② 환헤지 파생상품 손실(상반기 약 550억원)로 영업이익과 순이익 사이가 벌어진 것, ③ 창업자 우종인 전 대표의 1,292억원 블록딜(2026년 1월)과 코스닥 전반의 디레이팅. 그 결과 시총 1.87조원은 2026년 컨센서스 영업이익(1,080억~1,575억원)의 12~17배, 2027년 추정치(1,500억~1,900억원)의 10~12배에 해당합니다. 순차입금은 거의 0(차입 1,421억원 vs 현금성 1,376억원)이어서 EV≈시총입니다.
공시 원문으로 다시 맞추면, 2026년 6월 말까지 최근 4개 분기(TTM) 연결 매출은 1조 466억원, 영업이익 1,235억원(OPM 11.8%), 지배순이익 521억원, FCF 1,284억원입니다 공시 계산. 2026-10-01 종가 기준 시총 1조 8,659억원은 TTM 지배순이익의 35.8배, EV(시총 − 순현금, 순차입금 38억원)의 TTM 영업이익 대비 EV/EBIT 15.1배, FCF 수익률 6.9%이고, 2026년 6월 말 수주잔고는 2조 4,569억원(반기보고서) 공시입니다. 배당과 자사주 매입은 없습니다. 이 리포트의 질문은 하나입니다. "GE버노바의 가스터빈 수주잔고 116GW가, 언제 어떤 경로로 함안의 HRSG 공장 주문서가 되는가." 결론을 먼저 말하면 — 미국 데이터센터 가스발전은 ①GE 터빈 프로젝트는 GE가 창원에 자체 HRSG 공장을 갖고 있어 BHI 몫이 작고, ②미쓰비시·지멘스·두산 터빈 프로젝트가 BHI의 현실적 진입로이며, ③두산에너빌리티가 2026년 미국에서 받은 증기터빈 6기(=복합화력)는 HRSG가 반드시 필요한데 두산은 HRSG를 만들지 않고 BHI가 두산 H급 터빈용 HRSG 레퍼런스(김포 열병합)를 가진 유일한 국내사라는 점이, 회사 IR보다 더 설득력 있는 '미국 진입 정황'입니다. 다만 2026년 10월 2일 현재 미국 HRSG 수주 공시는 0건이며, 텍사스 엔시날(Project Star) 6.3GW는 1단계가 HRSG가 필요 없는 단순사이클(1.4GW)이고 복합화력 전환은 2029년 이후 결정이라는 점을 분명히 적어둡니다.
한눈에 보는 핵심 지표
두산·미쓰비시 경유 첫 미국 HRSG 공시가 나오는 날이 이 종목의 배수가 바뀌는 날이고, 그 전까지 시장은 — 현 주가가 보여주듯 — 중동·아시아 수주잔고의 정상 매출화만 가격에 넣고 기다릴 것입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 2026-10-02 판에서 쓴 [추정]·[미확인] 표기도 함께 씁니다.
출발점은 한 장의 표였습니다. 왼쪽에 GE버노바의 "가스터빈 수주잔고+슬롯예약 116GW, 2029~2030년까지 매진", 오른쪽에 비에이치아이의 "2025년 HRSG 수주 세계 1위(맥코이 파워리포트)". 두 숫자 사이에 화살표를 그리면 "터빈이 팔리면 HRSG도 팔린다"는 문장이 저절로 나옵니다. 증권사 리포트 대부분이 이 화살표 위에 서 있습니다.
그런데 화살표를 자세히 보면 세 개의 질문이 숨어 있습니다. ①시차 — 터빈이 발주된 뒤 HRSG는 언제 발주되는가(이 회사 계약의 납기는 발주 후 2.5~6년). ②경로 — HRSG는 터빈 제조사가 사는가, EPC가 사는가, 발전사가 사는가(이 회사 고객 명단은 SEPCO3·하빈전기·삼성물산·도시바·미쓰비시·두산 — 즉 EPC와 터빈/증기터빈 OEM이 섞여 있음). ③경쟁자의 자급 — 터빈 1위 GE는 HRSG를 자체 생산하는가(합니다. 2016년 두산건설 HRSG 사업을 인수해 창원에 공장을 두고 있습니다). 이 세 질문에 답하는 것이 3장과 10장입니다.
1무엇을 파는가 — 세 종류의 "열 다루는 큰 쇳덩이"
이 회사의 제품은 전부 "뜨거운 기체나 증기에서 열을 뽑아내 물·증기로 옮기는 장치"입니다. 다만 들어가는 발전소의 종류에 따라 세 사업으로 나뉩니다.
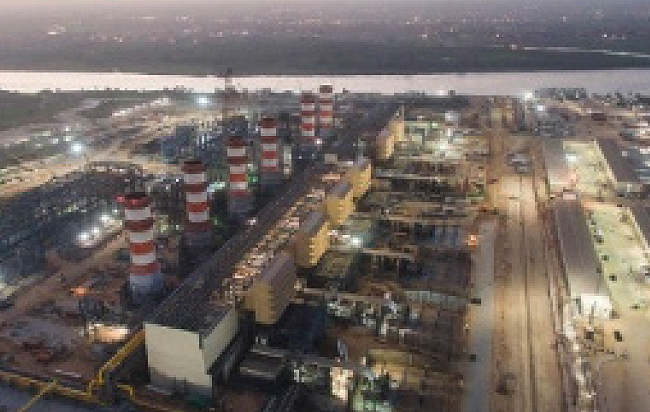
비에이치아이는 1998년 경남 함안에서 범우이엔지로 출발해 제철소용 열교환기(리큐퍼레이터)를 만들던 회사입니다. 2005년 코스닥에 상장했고, 같은 해 미국 포스터휠러로부터 HRSG 기술을 라이선스 받으면서 발전기자재 회사로 바뀌었습니다. 지금의 제품은 크게 네 묶음입니다.
| 부문 | 제품 | 어디에 들어가나 | 기술 원천 | 매출 비중 (1H26) |
|---|---|---|---|---|
| HRSG 배열회수보일러 | 수평형·수직형 HRSG, 슈퍼모듈, 드럼형·관류형(벤슨) 모두 가능. 10MW~800MW급 가스터빈 대응 | LNG 복합화력발전소의 가스터빈과 증기터빈 사이. 가스터빈 1기당 HRSG 1기 | Foster Wheeler 라이선스(2005) → 원천기술 인수(2020) · Siemens 벤슨 관류 라이선스(2010) | 3,774억 · 65.4% |
| 보일러 | 미분탄(PC) 보일러, 순환유동층(CFBC) 보일러, 유·가스 보일러, 제철 부생가스(BFG) 보일러, 암모니아 혼소 버너 | 석탄·바이오매스 화력, 제철소 자가발전, 열병합 | Foster Wheeler PC(2008)·O&G(2010)·CFB(2012) 라이선스, 2017년 아멕포스터휠러 PC보일러 사업부 인수(BHI-FW, 미국 뉴저지) | 1,247억 · 21.6% |
| 원전 BOP 보조기기 | 격납건물 철판(CLP), 스테인리스 라이너(SSLW), 격납건물 관통부(CPP), 복수기, 급수가열기, 탈기기, 원자로건물 여과환기계통 등 7개 품목 | 원자로·터빈 건물. 안전등급 기기 포함 | 자체 설계 · ASME N·N3·NA·NPT 스탬프(2005) · 한수원 유자격 공급사(2003) | 270억 · 4.7% |
| 기타 | 복수기·열교환기(화력), 공랭식 응축기(ACC, 2019년 KC코트렐 사업 인수), 탈황 GGH, EPC(제철소 발전설비 리트로핏, 열병합, 이스라엘 소렉2), 수전해(알카라인 1.25MW 안산), 연료전지, 카르노배터리 | 화력 보조기기, 제철소, 신재생 | SPIG(ACC) 라이선스 · 자체 | 약 480억 · 8.3% |
1H26 부문 매출은 회사 1Q26 공시(보일러 632·HRSG 1,907·BOP 102억)와 2Q26 증권사 집계(HRSG 1,867·보일러 615·BOP 168억)를 합산 [확인+집계]. 기타는 잔차 [추정]. 반기보고서(2026.06) 매출실적 표로 확인: HRSG 377,362·보일러 124,742·B.O.P 27,076·기타 47,886백만원 공시 (반기보고서 ↗).
1.1 기술 원리 — 비유로
가스터빈은 항공기 엔진의 사촌입니다. 천연가스를 태워 날개를 돌리고 나면 약 600℃의 배기가스가 그대로 굴뚝으로 나갑니다. 이 열을 버리면 발전 효율이 35~40%에 그치고, 붙잡아 증기를 만들어 증기터빈을 한 번 더 돌리면 60% 안팎이 됩니다. 그 "붙잡는 장치"가 HRSG입니다. 겉보기엔 아파트 10층 높이의 직육면체 철 구조물이고, 안에는 지느러미(핀)가 달린 수천 개의 튜브가 하프처럼 세로로 늘어서 있습니다. 배기가스가 튜브 사이를 지나며 열을 내주고, 튜브 안의 물은 고압(약 170bar, 560℃)·중압·저압의 세 단계 증기로 바뀝니다. 자동차 라디에이터가 물을 식히는 장치라면, HRSG는 거꾸로 바람을 식혀 물을 끓이는 장치입니다.
어려운 점은 세 가지입니다. ① 열충격 — 데이터센터용·재생에너지 백업용 복합화력은 하루에도 몇 번 켜고 꺼서, 튜브와 헤더(튜브가 꽂히는 두꺼운 관)가 수백 ℃를 오르내립니다. 용접부가 피로로 갈라지면 발전소가 섭니다. ② 터빈 궁합 — GE 7HA·9HA, 미쓰비시 M501JAC·M701JAC, 지멘스 SGT-8000H, 두산 DGT6-300H는 배기가스의 온도·유량·압력손실 허용치가 다 다르고, 터빈 제조사가 HRSG의 설계 데이터를 검토·승인합니다. 한 번 승인받은 설계가 레퍼런스가 됩니다. ③ 물류와 모듈화 — 수백 톤짜리 모듈을 공장에서 얼마나 크게 만들어 배로 옮겨 현장 용접을 줄이느냐가 원가와 납기를 결정합니다. BHI가 일본에 공급한 "슈퍼모듈 HRSG"(난코 1,800MW, 2024)가 이 경쟁의 사례입니다.
복합화력발전소의 세 칸과 비에이치아이의 자리
가스터빈 → HRSG → 증기터빈. 전체 설비비(약 2,500~3,500달러/kW)에서 HRSG는 3~5%, 그러나 가스터빈 1기마다 반드시 1기
1.2 반복매출·소모품·서비스는 있는가
정직하게 말하면 거의 없습니다. HRSG는 20~30년 쓰는 설비이고, 교체 부품(핀튜브 하프, 버너, 촉매)이나 성능개선·수명연장 사업은 존재하지만 이 회사의 매출 구성에 별도 항목으로 잡히지 않습니다 [미확인 — 공시에 A/S 매출 분리 없음]. 미국 자회사 BHI-FW(뉴저지 햄프턴)는 포스터휠러 유산 PC보일러의 성능평가·버너·분쇄기 교체·SCR 등 서비스 사업을 하지만 규모는 작습니다. 따라서 이 회사의 하방은 '반복매출의 두께'가 아니라 '수주잔고의 두께'로 받쳐집니다. 수주잔고 2.4조원이 2.5~4년에 걸쳐 매출화된다는 것이 유일한 안전판이고, 그 안전판의 질(저마진 프로젝트 재발 여부)이 6장과 10장의 주제입니다.
1.3 본업이 겪고 있는 문제도 정직하게
① 신규수주 둔화. 2025년 상반기 신규수주 1.2조원 → 2026년 상반기 HRSG 약 5,000억원(리딩투자증권 집계). 9월 들어 쿠웨이트 1,453억·서부발전 2,170억원이 더해져 연간 2조원 목표의 절반을 넘겼지만, "매 분기 사상 최대 수주"의 리듬은 끊겼습니다.
② 영업이익과 순이익의 괴리. 1H26 영업이익 808억원 vs 순이익 254억원. 차이의 대부분이 환헤지 목적 파생상품 평가·거래손실(1Q 약 345억, 2Q 약 215억원)입니다. 달러 수주잔고를 선물환으로 헤지했는데 원화가 약세로 가면 파생상품에서 손실이 나고, 그 손실은 나중에 매출로 인식될 달러가 원화로 더 많이 환산되는 것으로 상쇄됩니다. 경제적 손실은 아니지만 회계상 순이익은 분기마다 요동칩니다.
③ 매출채권·계약자산 급증. 2025년 9월 말 1,730억원 → 2026년 6월 말 3,673억원(기타채권 1,628억원 별도). 진행률 매출의 숙명이지만, 감사인은 2025년 감사보고서에서 "추정총계약원가의 불확실성"과 "공사진행률 산정의 적절성"을 강조사항으로 적었고, 한 해 동안 단일판매·공급계약 정정공시가 17건 있었습니다.
2매출 구성 — 제품·지역·고객
HRSG 한 칸이 회사를 끌고 왔다 — 사업보고서·반기보고서의 품목별 매출실적(수출·내수 구분)으로 보면 2025년 HRSG가 매출의 78.3%, 2026년 상반기에는 보일러·원전 BOP가 커지며 65.4%입니다.
| 품목 | 2022 | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|---|
| HRSG | 1,807 (54.7%) | 1,122 (30.5%) | 2,590 (64.0%) | 6,059 (78.3%) | 2,020 (66.3%) | 3,774 (65.4%) |
| 보일러 | 583 (17.6%) | 1,446 (39.4%) | 684 (16.9%) | 972 (12.6%) | 474 (15.5%) | 1,247 (21.6%) |
| 원전 B.O.P | 119 (3.6%) | 123 (3.4%) | 143 (3.5%) | 261 (3.4%) | 50 (1.6%) | 271 (4.7%) |
| 기타(EPC·ACC·열교환기 등) | 793 (24.0%) | 983 (26.7%) | 630 (15.6%) | 449 (5.8%) | 503 (16.5%) | 479 (8.3%) |
| 합계 | 3,302 | 3,674 | 4,047 | 7,741 | 3,046 | 5,771 |
| 수출 비중 | 71.8% | 58.5% | 42.6% | 72.0% | 64.5% | 75.4% |
| 영업이익 (률, 전사) | 81 (2.5%) | 151 (4.1%) | 219 (5.4%) | 755 (9.8%) | 328 (10.8%) | 808 (14.0%) |
2.1 매출 구성의 변화 — HRSG 한 칸이 회사를 끌고 왔다
2025년에 HRSG 비중이 78%까지 올라간 뒤 2026년에는 65%로 내려왔는데, 이는 HRSG가 줄어서가 아니라 필리핀 마리벨레스 CFB 보일러(5,177억원)와 신한울 3·4호기 BOP가 매출로 인식되기 시작했기 때문입니다. 세 사업이 동시에 커지는 국면이고, 세 사업의 수주→매출 전환 기간이 다릅니다(회사 설명: HRSG 2~2.5년, 보일러 3~4년, EPC 4~5년, 원전 BOP 3~5년). 이것이 2029년까지 매출 가시성이 있다고 증권사들이 말하는 근거입니다.
2.2 수출 비중과 통화
1Q26 수주총액 기준 해외 59%, 3Q25 매출 기준 해외 약 70%(회사; 1차 기준 3Q25 누적 매출 수출 비중 67.3%, FY2025 72.0%, 1H26 75.4%). 해외 계약은 대부분 달러이고, 회사는 선물환 등으로 헤지합니다. 그래서 원화 약세 국면(2026년 상반기)에는 파생상품 평가손실이 순이익을 깎고, 원화 강세 국면(2025년 2분기, 파생이익 247억원)에는 반대입니다. 영업이익에는 환율이 매출 환산을 통해 천천히 반영되고, 순이익에는 파생 평가손익으로 즉시 반영되어 두 숫자가 어긋납니다. 이 회사의 순이익은 분기 단위로 보면 거의 의미가 없고, 영업이익과 현금흐름으로 봐야 합니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
발전 설비 투자 사이클을 볼 때 가장 먼저 할 일은 "어느 기기에 매출이 걸려 있는가"를 표로 깔아보는 것입니다. 기기마다 병목·마진·발주 시점이 다릅니다.
| 발전소 유형 | 기기 / 공정 | BHI 노출 | 형태 · 경쟁자 | 발주 주체 |
|---|---|---|---|---|
| LNG 복합화력 (CCGT) | 가스터빈 | 없음 | GE버노바·지멘스에너지·미쓰비시파워·두산(DGT6-300H)·안살도 | 발전사/IPP → OEM |
| HRSG | 직접 — 주력 | BHI(세계 1위, 2024~25) · GE(창원·베트남 자체) · Nooter/Eriksen · John Cockerill · MHI · 항주보일러·하빈보일러 · BHEL·Thermax | EPC(SEPCO3·하빈·삼성물산·현대건설·대우건설) 또는 OEM/ST사(도시바·미쓰비시·두산·후지) | |
| 증기터빈·발전기 | 없음 | 두산·도시바·지멘스·GE·MHI | OEM | |
| 복수기·급수가열기·탈기기 | 직접 — 보조 | BHI 자체 설계(2013 여수) · 두산 · 해외 다수 | EPC | |
| 공랭식 응축기(ACC) | 직접 — 소규모 | 2019 KC코트렐 사업 인수(SPIG 라이선스) | EPC | |
| SCR 탈질 촉매·덕트·굴뚝 | 간접(HRSG 내 SCR 포함) | 촉매는 외부 조달 | HRSG 패키지에 포함 | |
| 변압기·개폐기·EPC 시공 | 없음(소형 EPC 제외) | HD현대일렉트릭·효성·LS 등 | — | |
| 원자력 (대형·SMR) | 원자로·증기발생기(1차계통) | 없음 | 두산에너빌리티 독점(국내) | 한수원/웨스팅하우스 |
| 격납건물 CLP·SSLW·관통부 | 직접 | BHI(신한울 3·4 수주) · 경쟁: 두산·일부 중소 | 한수원 직발주 | |
| 복수기·급수가열기·탈기기 | 직접 | BHI(신월성 1·2, 신한울 3·4, 보글 3·4 수출) | 한수원 / 도시바·웨스팅하우스 | |
| 사용후핵연료 저장용기(CASK) | 준비 중 | Holtec MOU(2025.4), GNS MOU(2018) | 한수원(국내 3조 시장 추정, 회사) | |
| 석탄·바이오매스 | PC·CFB 보일러 | 직접 | BHI(FW 기술) · 두산 · 중국·일본 보일러사 | 발전사/EPC |
| 보일러 리트로핏·버너·분쇄기 | 직접(BHI-FW 미국) | FW 설치기반 350기 이상 | 미국 발전사 | |
| 탈황·탈질 환경설비 | 간접(GGH) | — | EPC | |
| 제철 | 부생가스 보일러·열교환기·발전설비 EPC | 직접 | 포스코 22년 연속 인증 공급사 | 포스코·현대제철 |
| 신재생 | 수전해 스택·연료전지·카르노배터리 | 개발·실증 | 2MW 알카라인 스택 국산화(2026.6) | 국책과제 |
3.1 이 지도가 말하는 것
비에이치아이의 이익은 두 칸에 걸려 있습니다 — 복합화력의 HRSG 칸(이익의 70% 이상)과 원전의 BOP 칸(아직 5%). 보일러는 매출 20%지만 필리핀 1건이 대부분이라 '칸'이라기보다 '프로젝트'입니다. 폭이 좁다는 것은 리스크이지만, 추적할 변수가 단순해진다는 뜻이기도 합니다. 이 종목을 이해하려면 전력 산업 전체가 아니라 "세계에서 올해 복합화력용 가스터빈이 몇 GW 발주되고, 그 HRSG를 누가 사며, 그 중 BHI 레퍼런스가 있는 터빈 모델·EPC·지역이 얼마인가" 하나만 따라가면 됩니다.
① 단가. BHI의 2025~26년 공시 계약으로 역산하면 가스터빈 1GW당 HRSG 금액은 약 670억(이스라엘 850MW급 1기 566~575억)~1,180억원(일본 800MW급 2기 1,883억)으로, 지역·사양에 따라 1.8배 차이가 납니다. kW당 50~85달러로, 가스터빈(2026년 $2,000~3,000/kW)의 3~4%, 복합화력 전체 설비비의 2~4%입니다.
② 마진 구조. 터빈은 과점(3사+두산)이고 HRSG는 과점이 아닙니다(10개 이상). 그래서 터빈 가격이 1년에 50% 오르는 동안 HRSG 가격은 그만큼 오르지 않습니다. BHI의 매출총이익률이 2024년 14.6% → 2025년 15.5% → 2Q26 19.0%로 오른 것은 가격 인상보다 ①저마진 구(舊)프로젝트 소진 ②대형·고사양(일본·중동 H급) 프로젝트 믹스 ③가동률 상승에 따른 고정비 희석 ④달러 강세의 합입니다. 터빈처럼 "슬롯 프리미엄"을 받는 단계는 아직 아니라고 보는 것이 정직합니다 [추정].
③ 발주 시차. 계약 공시의 납기를 보면 HRSG는 계약 후 2.5~3년(중동·한국)에서 4.5~6년(일본 TPSC 2024-07 계약 → 2030-11 납기)에 걸쳐 납품됩니다. 가스터빈이 5년 대기라는 것은 곧 HRSG도 터빈 납기에 맞춰 발주·납품된다는 뜻이어서, 2025년의 터빈 발주 100GW가 HRSG 발주로 번지는 시기는 2026~2029년에 걸쳐 분산됩니다. "터빈 수주잔고가 116GW니 HRSG도 곧 폭발"이 아니라 "4년에 걸쳐 흘러들어온다"가 맞는 문장입니다.
3.2 없는 칸이 더 중요할 때
미국 데이터센터 전력에서 지금 돈이 몰리는 칸은 가스터빈(GE버노바 시총 2,630억 달러, EV/매출 6.2배), 변압기·개폐기(HD현대일렉트릭 EV/EBITDA 19.6배), 왕복동엔진(캐터필러)입니다. BHI는 이 셋 중 어디에도 없습니다. 그리고 데이터센터용 가스발전의 첫 물결은 단순사이클·왕복동엔진·항공파생형 터빈으로 "빨리 켤 수 있는 것"이 우선입니다(S&P: 미국 데이터센터용 가스 제안 중 복합화력은 14.2GW, 중대형 터빈 단순사이클 27.2GW, 왕복동엔진 18.3GW). HRSG는 두 번째 물결 — 그 단순사이클을 복합사이클로 '전환'하거나, 유틸리티가 그리드용 복합화력을 지을 때 — 에 발주됩니다. 이것이 BHI의 미국 모멘텀이 두산에너빌리티·HD현대일렉트릭보다 1~2년 늦게 오는 구조적 이유입니다.
3.3 신시장은 왜 열리는가 — 기술적 근거
"데이터센터가 전기를 많이 쓴다"는 문장만으로는 HRSG 회사의 수주를 설명할 수 없습니다. 왜 '복합화력'이어야 하고, 왜 'HRSG의 난이도'가 올라가는지를 물리와 규격 수준에서 봅니다.
3.3.1 왜 단순사이클이 아니라 복합사이클인가 — 연료비와 배출량
같은 가스터빈 1기로 단순사이클은 효율 35~40%, 복합사이클은 55~62%입니다. 데이터센터는 연 8,760시간 중 8,000시간 이상 돌아가는 기저부하이므로, 연료비가 설비비보다 큽니다. 같은 600MW를 내는 데 필요한 연료 차이는 연간 약 1,500만 MMBtu — 미국 헨리허브 3~4달러에서 연 4,500만~6,000만 달러입니다 [추정]. HRSG+증기터빈 200MW를 추가하는 설비비(약 2억~3억 달러)는 4~6년이면 연료비로 회수됩니다. 그래서 급하게 단순사이클로 시작한 발전소도 2~3년 안에 복합사이클 전환을 설계에 넣어 둡니다. Project Star의 "1단계 단순사이클 1.4GW → 2단계 복합사이클 4.9GW"가 교과서적 사례입니다 [확인 — NextEra·koreantechtexas 보도]. 또 하나, 텍사스·루이지애나의 대기배출 허가(NOx)는 복합사이클에 HRSG 내부 SCR 촉매를 두는 것이 가장 경제적인 해법이라 HRSG가 환경설비 역할까지 떠맡습니다.
3.3.2 세대별 난이도 — H급·JAC급 터빈이 HRSG를 어떻게 바꾸는가
| 터빈 세대 | 대표 모델 · 출력 | 배기 온도 · 유량 | HRSG에 요구되는 것 | BHI 레퍼런스 |
|---|---|---|---|---|
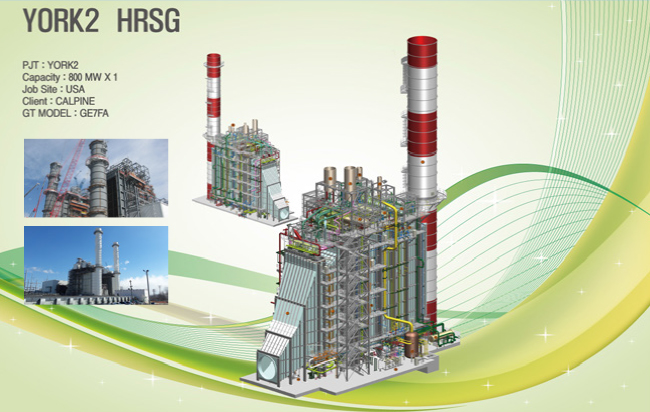
| E/F급 (1990~2010s) | GE 7FA 180~240MW · SGT6-5000F · M501F | ~600℃ · 중간 | 드럼형 3압 재열. 성숙 기술, 가격 경쟁 | 쿠라야 12기, York II, 칼파 등 다수 |
| H/J급 (2015~) | GE 7HA.02/9HA.02 380~570MW · M501JAC/M701JAC 450~650MW · SGT-8000H 450~600MW | 620~650℃ · 유량 1.5~2배 | 초대형 모듈(가스 유로 폭 20m+), 고압부 두께 증가, 관류(벤슨)형 선호, 열충격·급기동 대응, 운송 모듈화 | 안양 7HA.02(2017), 푸자이라 III M701JAC 3기(2020), 블랙포인트 SGT5-8000H(2021), 보령 USC HRSG(2023), 대만 통샤오 500MW급 5기(2025), 소데가우라 800MW급 2기(2026) |
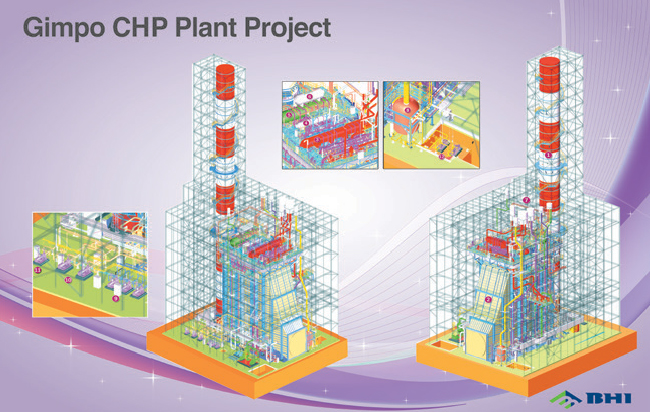
| 두산 H급 | DGT6-300H 270~380MW | H급 동등 | 신규 터빈 → HRSG 설계 데이터 공동 검증 필요(첫 레퍼런스가 중요) | 김포 열병합 495MW S1·S2(2021) — 유일 |
| 수소 혼소·전소 (2027~) | JAC·HA 수소 30~100% | 수증기 분율 증가, 연소 특성 변화 | 배기 조성 변화에 따른 전열 설계, 이슬점·부식 관리 | 대만 통샤오(수소 혼소 시스템 적용 첫 해외 사례, 회사), 수소 대응 HRSG R&D |
| 급기동·일일기동 (DC·재생 백업) | 모든 H급 | 하루 1~2회 기동/정지 | 관류형 HP 증발기(드럼 두께 제약 제거), 헤더 피로 설계, 바이패스 스택 | Siemens 벤슨 라이선스(2010) 보유 → 국내 첫 벤슨 HRSG 부곡 3호기(2011) |
핵심은 두 가지입니다. 첫째, H/J급으로 갈수록 HRSG 1기가 커지고 비싸지며 설계 난이도가 올라갑니다. 800MW급 2기에 1,883억원(일본)이라는 단가는 F급 시대의 기당 수백억원 수준(쿠라야 333MW급 12기 계약 금액은 미확인)과 비교하면 기당 금액이 수 배입니다 [추정]. 둘째, 급기동용 관류형(벤슨) HRSG는 설계·제작할 수 있는 회사가 줄어듭니다. GE(자체 OT 기술), Nooter/Eriksen, John Cockerill, BHI(지멘스 벤슨 라이선스+FW 설계) 정도이며, 중국·인도의 저가 업체는 드럼형이 주력입니다. 데이터센터·재생에너지 백업이라는 신시장은 '기동 횟수가 많은 복합화력'을 요구하기 때문에, 난이도 상승이 BHI에 유리하게 작용하는 지점이 여기입니다 [추정 — 경쟁사 관류형 수주 데이터 미확인].
3.3.3 왜 터빈 제조사가 HRSG를 외주하는가 — 그리고 예외 하나
터빈 3사 중 지멘스에너지는 HRSG를 자체 생산하지 않고(벤슨 기술을 라이선스로 제공), 미쓰비시파워는 자체 설계와 외주 제작을 병행하며(BHI는 MHPS 다카사고 2021, 미쓰비시파워 대만 2025에 공급), 두산에너빌리티는 HRSG 사업이 없습니다. 예외는 GE버노바입니다. GE는 2016년 두산건설의 HRSG 사업과 창원 공장을 인수해 2017년 "GE창원"을 준공했고(당시 486기·44개국 실적, 직원 약 300명), 베트남 중꾸엇에도 공장을 두고 "복합화력 주요 기기 전부를 사내 설계·제작"한다고 밝힙니다. 2023년에는 창원에서 만든 세계 최대 HRSG를 일본에 공급했습니다. 즉 미국 가스터빈 시장의 60%를 가진 GE의 프로젝트에서 HRSG는 기본적으로 GE 몫이고, BHI가 들어갈 자리는 ①미쓰비시·지멘스·두산 터빈 프로젝트, ②EPC가 HRSG를 분리 발주하는 프로젝트(미국은 Kiewit·Bechtel·Zachry·Burns&McDonnell이 EPC), ③GE 창원의 캐파가 넘칠 때의 외주입니다. 회사가 2026년 5월 보도자료에서 "터빈 OEM들이 공급 제약으로 HRSG를 자체 생산 대신 전문사에 외주"한다고 쓴 것은 지멘스·미쓰비시·두산에는 맞고 GE에는 반만 맞는 문장입니다 검증 후 수정.
3.3.4 원전 BOP — 왜 '격납건물 철판'이 작지만 단단한 칸인가
원전 BOP 7개 품목 중 BHI가 신한울 3·4호기에서 수주한 것은 격납건물 철판(CLP)·스테인리스 라이너(SSLW)·관통부(CPP)·복수기·(급수가열기/탈기기 추가 추진)입니다. CLP는 원자로를 감싸는 돔 모양 콘크리트 격납건물 안쪽에 붙는 두께 6mm급 강판 라이너로, 방사성 물질 누출을 막는 최후의 기밀층입니다. 안전등급(Q등급) 품목이라 ASME N 스탬프·한수원 유자격 등록·KEPIC 인증이 없으면 입찰 자격이 없고, 국내 공급사는 손에 꼽습니다. 미국 AP1000 8기 신규 건설(웨스팅하우스, 상무부 주도 800억 달러)이 현실화되면 CLP·복수기·급수가열기는 미국 현지 제작 능력이 부족한 품목이고, BHI는 2011년 보글 3·4·서머 2·3호기 복수기 수출 이력과 N 스탬프를 동시에 가진 몇 안 되는 한국 업체입니다 [확인 — 회사·iM증권·한미 원자력 공급자 포럼 보도]. 다만 SMR(뉴스케일·토르콘·X-energy)과의 협력은 2024~25년에 "방문·MOU·논의" 단계이고 수주는 없습니다 [확인 — 수주 공시 없음].
3.4 전방시장의 니즈 증대 — 수요 드라이버와 데이터
HRSG의 전방은 "복합화력용 가스터빈 발주"입니다. 터빈 제조사의 숫자를 그대로 가져오되, 단순사이클과 복합사이클을 갈라서 봅니다.
3.4.1 가스터빈 발주 — 2024년 58GW에서 2025년 100GW로
| 지표 | 2023 | 2024 | 2025 | 2026(진행) | 2027~30 | 출처 |
|---|---|---|---|---|---|---|
| 세계 가스터빈 발주 (GW) | ~45 추정 | 58.2 (399기) | 100.3 (846기) | — | 연 100GW 이상(GE 전망) | EPRI/Utility Dive 2026-03, IEEFA 2025-10 |
| 미국 발주 (GW) | — | ~25 추정 | 43.1 (427기) | — | 연 19GW 신규 가스 설비(IEEFA) | EPRI, IEEFA |
| GE버노바 수주잔고+슬롯 (GW) | — | ~50 (1Q25: 29+21) | 80 (연말) | 116 (2Q26) → 125 목표 | 2029~30 슬롯 매진 전망 | GE버노바 IR 2025-12, 2026-07 |
| GE버노바 연간 생산능력 (GW) | ~10 | ~12 | ~15 | 20 (3Q26) | 24 (2028) → 30 (2030) | GE버노바 |
| 지멘스에너지 대형 GT 생산 (기/년) | 48 | — | — | 증설 중 | 70~80 | 업계 보도 2026-06 |
| 미쓰비시파워 | 2026~27 슬롯 대부분 판매, 가스터빈 생산 2배 계획 | — | 업계 보도 | |||
| 두산에너빌리티 미국 GT 수주 (기) | 0 | 0 | 5 (xAI) | 12 (빅테크 7기 추가, 2029 납기) + 증기터빈 6기 | — | 두산·연합뉴스 2026-03/05 |
| 가스터빈 가격 ($/kW) | 700~1,000 | ~1,500 | ~2,000~2,400 | ~3,000 | — | IEEFA, EPRI |
세 가지를 읽어야 합니다. ① 2025년 세계 발주 100GW는 2002년 이후 최대이고 미국이 43%입니다. ② 터빈 3사의 생산능력(합계 연 40~50GW 추정)이 발주를 못 따라가 슬롯이 2029~30년까지 팔렸습니다. 이는 HRSG 발주도 2027~2030년 납기로 밀린다는 뜻입니다. ③ 두산에너빌리티가 2025~26년 미국에서 가스터빈 12기·증기터빈 6기를 받았는데, 증기터빈이 팔렸다는 것은 그 발전소가 복합사이클이라는 뜻이고, 복합사이클에는 HRSG가 들어갑니다.
3.4.2 어디서 복합화력이 지어지는가 — 지역별
| 지역 | 드라이버 | 2024~26 BHI 실적 | 2026~30 전망 |
|---|---|---|---|
| 중동 (사우디·쿠웨이트·카타르·UAE·이스라엘) | 사우디 액체연료 발전소 → 가스 전환(2030년까지 복합화력 약 30GW+), 담수화 연계, 쿠웨이트 아주르 노스 2·3, 이스라엘 석탄 폐지 | 루마2·나이리야2 6기 2,930억(하빈), 라빅2·타이바·카심(삼성물산 등), 쿠웨이트 사비야 2기·아주르 노스 4기, 카타르, 이스라엘 자피트·에슈콜 — 2년간 중동 10개 프로젝트(회사) | 지속. 단 SEPCO3·하빈 등 중국 EPC 의존, 이란 리스크, 사우디 현지화(SAFAMI MOU) 요구 증가 |
| 일본 | 노후 LNG 리파워링(JERA 소데가우라, 간사이 난코), 수소 혼소 대비 | TPSC/도시바 2024 1,270+2,879억, 후지전기 662억(2025), JERA 소데가우라 800MW급 2기 1,883억(2026) | JERA 등 2030년까지 리파워링 다수. 일본 OEM(도시바·후지·MHI)의 외주 관행이 BHI에 유리 |
| 대만·동남아 | 대만 석탄→LNG, 필리핀·베트남 LNG | 미쓰비시파워 통샤오 500MW급 5기 2,500억(2025), 필리핀 CFB 보일러 5,177억 | 대만 대담·통샤오 후속, 필리핀 SMC 추가 가능성 |
| 한국 | 노후 석탄 28기 → 한국형 표준 복합(500MW급) 전환, 열병합 | 남동발전 1,369억(2024)·720억(2026), 서부발전 2,170억(2026.9), 두산 경유 보령 USC·김포, 수원 CHP EPC 1,810억 | 11차 전기본 LNG 신규 다수. 국내는 두산·GE창원과 경쟁 |
| 미국 | 데이터센터 BTM 가스(130GW 제안 중 복합 14.2GW), 유틸리티 그리드 복합화력(엔터지·NRG·Vistra), 한미 투자 패키지(Project Star 6.3GW) | 0건 (마지막 미국 HRSG는 2014 York II). BHI-FW(뉴저지)는 보일러 서비스 | 두산 터빈/증기터빈 프로젝트·미쓰비시 JAC 프로젝트·Project Star 2단계가 후보. 2027~28 이후 |
| 유럽 | 폴란드 석탄→가스(수 GW), 독일 수소 대응 가스발전 10GW 입찰 | 폴란드 지사(2024) · 수주 0 | John Cockerill·GE 홈그라운드. 중기 과제 |
3.4.3 미국 데이터센터 가스발전 — 숫자와 단서
S&P 글로벌에 따르면 미국 데이터센터 전용 발전으로 제안된 자원은 130GW를 넘고 80% 이상이 가스인데, 2030년까지 실제 가동될 현장 발전은 22~32GW로 봅니다. 제안된 가스 중 복합화력 14.2GW, 중대형 터빈(대부분 단순사이클) 27.2GW, 왕복동엔진 18.3GW입니다. 즉 HRSG가 필요한 복합화력은 데이터센터 전용 가스 제안의 4분의 1 수준입니다. 대신 유틸리티들이 그리드용으로 짓는 복합화력(엔터지 오렌지카운티 1.2GW·M501JAC 2기, 메타 하이페리온용 2.5GW 등)이 HRSG 수요의 본류입니다. GE버노바는 "가스터빈이 데이터센터 건설의 병목은 아니다"라고 말하면서도 2Q26에만 H급 15기를 포함한 중대형 52기를 받았고, 미국이 발주의 약 60%입니다.
BHI 관점에서 미국 수요를 세 갈래로 나눕니다. (a) GE 터빈 프로젝트 — HRSG는 GE창원·베트남이 우선. BHI 몫은 캐파 초과분의 외주 가능성에 그침 [추정]. (b) 미쓰비시 JAC 프로젝트 — 미국 H급 2위. 미쓰비시는 BHI와 대만·일본에서 거래 중이므로 미국 프로젝트의 HRSG 외주 후보. (c) 두산 DGT6-300H 프로젝트 — xAI 멤피스(가스터빈 5기, 증기터빈 2기), 텍사스 빅테크(가스터빈 7기 2029년부터, 증기터빈 4기 2029년까지). 두산은 HRSG가 없고, BHI는 두산 H급 HRSG의 유일한 레퍼런스. 이것이 10장의 1번 '냄새'입니다.
2026년 9월 30일 미 상무부와 한국 정부가 발표한 Project Star는 NextEra·Related·Lewis Energy가 개발하는 6.47GW 가스발전 + 5GW 데이터센터 캠퍼스(총 223억 달러)로, 한미 무역합의에 따라 한국이 지분 투자하는 '대미투자 1호'입니다. 보도자료는 "한국 기업의 기술력과 공급망을 활용"한다고 쓰지만 EPC·터빈·HRSG 공급사는 미지정입니다. 1단계 1.4GW는 단순사이클(HRSG 없음), 2단계 4.9GW가 복합사이클 전환+증설이며 그리드 연결 여부는 2026년 12월 텍사스 감사 이후 결정, 첫 발전은 "이르면 2029년"입니다. PPA도 미체결입니다. 리딩투자증권의 "HRSG 8~10기, 4,000~5,000억원"은 4.9GW를 500MW급 터빈 8~10기로 가정한 것으로 물량 가정은 합리적이지만, 발주 시점은 2단계 FID 이후(2027~28년 추정)이고 터빈이 GE라면 HRSG가 BHI로 올 보장이 없습니다. 두산이 터빈을 공급한다면(한국 정부 자금의 조건으로 한국산 기자재 요구 가능성, 현지 보도 "두산이 최유력") BHI의 확률이 크게 올라갑니다. 이 리포트는 Project Star를 2028E 베이스 시나리오에 넣지 않고 불 시나리오에만 넣습니다.
3.5 TAM → SAM → 이 회사의 몫 — 누구에게서 얼마나 발주가 나오나
"가스발전이 늘어난다"와 "비에이치아이가 판다"는 다른 문장입니다. 발주 GW에서 시작해 복합화력 비율, GW당 단가, 터빈·EPC별 접근 가능성, 경쟁자 몫을 차례로 빼서 숫자로 내려갑니다.
3.5.1 단가 — HRSG 1기는 얼마인가 (공시 계약 역산)
| 계약 (공시일) | 발주처 | 구성 | 금액 (억원) | GT 용량 (GW) | 억원/GW | 기당 (억원) |
|---|---|---|---|---|---|---|
| 일본 JERA 소데가우라 (2026-06) | TPSC(도시바) | 800MW급 HRSG 2기 | 1,883 | 1.6 | 1,177 | 942 |
| 대만 통샤오 (2025-12) | 미쓰비시파워 | 500MW급 5기(수소혼소) | 약 2,500 | 2.5 | 1,000 | 500 |
| 사우디 루마2·나이리야2 (2025-02) | 하빈전기(HEI) | HRSG 6기(2개 플랜트 각 3기, 각 ~1.8GW급 CCGT) | 2,930 | 약 2.4 추정 | 약 1,220 | 488 |
| 쿠웨이트 아주르 노스 2·3 (2026-09) | TIE JUN(SEPCO3) | HRSG 4기, 2,700MW CCGT+담수 | 1,453 | 약 1.8 추정 | 약 810 | 363 |
| 이스라엘 자피트 / 에슈콜 (2026-03/05) | CHEC-HEI-THCC | 850MW급 HRSG 각 1기 | 566 / 575 | 0.85 each | 666~676 | 566~575 |
| 한국 서부발전 (2026-09) | 한국서부발전 | LNG 복합 발전설비(구성 미공개) | 2,170 | [미확인] | — | — |
| 기준값 채택 | GT 1GW당 1,000~1,200억원(기준 1,100억 ≈ 7,900만 달러 ≈ $79/kW). 이스라엘(단일 호기·경쟁입찰)이 하단, 일본(슈퍼모듈·고사양)이 상단 [추정] | |||||
GT 용량이 미공개인 계약은 플랜트 총 출력에서 증기터빈 몫(약 1/3)을 제한 값. 한국 서부발전 계약은 HRSG 외 기기가 포함될 수 있어 단가 계산에서 제외.
3.5.2 TAM — 세계 HRSG 발주 금액
| (연간) | 2024 | 2025 | 2026E | 2028E | 2030E | 가정 |
|---|---|---|---|---|---|---|
| 세계 가스터빈 발주 (GW) | 58 | 100 | 95~110 | 100~120 | 100~120 | EPRI 실적, GE "2027~ 연 100GW+" |
| 복합사이클 비율 | 60% | 55% | 55% | 60% | 60% | 중동·아시아 90%+, 미국 데이터센터 초기 단순사이클 多 → 전환으로 상승 추정 |
| HRSG 대상 GW | 35 | 55 | 52~60 | 60~72 | 60~72 | |
| GW당 단가 (억원) | 1,000 | 1,100 | 1,150 | 1,250 | 1,300 | H급 비중 상승·인플레이션 연 3~4% |
| HRSG TAM (조원) | 3.5 | 6.1 | 6.0~6.9 | 7.5~9.0 | 7.8~9.4 | ≈ 25~45억 달러 → 50~65억 달러 |
| 미국 | 1.0 | 2.0 | 2.2 | 3.0 | 3.2 | 미국 43GW×CC 40~45% |
| 중동 | 1.0 | 1.5 | 1.3 | 1.5 | 1.4 | 사우디 가스전환·쿠웨이트·UAE |
| 아시아(일본·대만·한국·동남아·인도) | 1.2 | 2.0 | 1.9 | 2.3 | 2.5 | 일본 리파워링·한국 표준복합·대만 |
| 유럽·기타 | 0.3 | 0.6 | 0.6 | 0.9 | 1.0 | 독일·폴란드·중남미 |
맥코이 기준 BHI의 2024년 수주 5.6~6.0GW를 이 TAM(35GW)에 대면 약 16~17%이고, 2025년 HRSG 수주(1.8조 중 HRSG 약 1.1~1.3조 추정)를 TAM 6.1조에 대면 약 18~21%입니다. 두 방법이 비슷한 숫자를 주므로 "세계 1위 = 점유율 15~20%"라는 그림은 믿을 만합니다. 검증 후 수정 다만 BHI 수주 금액을 맥코이 MW로 나누면 GW당 1,800~2,000억원이 나와 3.5.1의 계약 단가(1,000~1,200억)와 맞지 않습니다. 맥코이 집계가 계약 연도·범위(옵션·추가 계약)를 달리 잡거나, BHI 수주액에 HRSG 외 품목(SCR·덕트·설치)이 포함되기 때문으로 보입니다. 이 리포트는 보수적으로 계약 단가를 씁니다.
TAM → SAM → SOM 깔때기 (2028E, 억원)
세계 HRSG 발주 7.5~9조 → BHI가 접근 가능한 시장 → 베이스 시나리오 수주
3.5.3 발주 주체별 — 누가, 어떤 프로젝트에서, 언제
| 발주 주체 (유형) | 프로젝트 / 라인 | 시기 | 예상 규모 (억원) | BHI 확률 | 근거 · 확인수준 |
|---|---|---|---|---|---|
| 중국계 EPC (SEPCO3·하빈 HEI·CHEC) | 사우디 가스전환 후속(루마·나이리야·라빅 3단계 등), 쿠웨이트 추가, 이스라엘 후속 | 2026~2028 매년 | 3,000~5,000/년 | 높음 | 2년간 중동 10개 프로젝트 수주 [확인]. 발주처가 반복 지정 |
| 일본 OEM/EPC (도시바 TPSC·후지전기·MHI) | JERA·간사이·홋카이도 리파워링 | 2026~2030 | 1,500~3,000/년 | 높음 | 2024~26 누적 약 6,700억 수주 [확인] |
| 미쓰비시파워 (대만·미국·동남아) | 대만 후속, 미국 JAC 복합화력 | 2026~2029 | 1,000~3,000/년 | 중~높음(대만) / 중(미국) | 통샤오 2,500억 직접 계약 [확인]. 미국은 Vogt·N/E 경쟁 [추정] |
| 한국 발전공기업·두산 (표준복합) | 남동·서부·중부·동서 LNG 전환, 열병합 | 2026~2030 | 2,000~4,000/년 | 높음 | 서부 2,170·남동 720억(2026) [확인]. 두산·GE창원과 분점 |
| 두산에너빌리티 (미국 복합화력) | xAI 멤피스(ST 2기), 텍사스 빅테크(GT 7기·ST 4기, 2029) | HRSG 발주 2026~2028 추정 | 2,000~4,000 (누적) | 중 — 핵심 정황 | 두산 HRSG 미보유 · BHI 김포 레퍼런스 [확인] · 수주 공시 없음 [미확인] |
| 미국 EPC (Kiewit·Bechtel·Zachry 등) 분리발주 | 유틸리티 복합화력(GE·미쓰비시 터빈) | 2027~2030 | 0~3,000/년 | 낮음~중 | 미국 HRSG 이력 1건(2014). EPC 관계 [미확인] |
| Project Star (NextEra·Related) | 2단계 복합사이클 4.9GW | FID 2027~28 이후 | 4,000~5,000 (1회) | 낮음~중 (터빈사에 따라) | 리딩 가정 [추정] · 터빈·EPC 미지정 [확인] |
| 유럽 (폴란드·독일) | 석탄→가스 전환 | 2027~ | 0~1,000/년 | 낮음 | 지사만 설립, 수주 0 [확인] |
3.5.4 세 시나리오 — 2025 → 2028E
| (억원) | 2025A | 2026E | 2028E 베어 | 2028E 베이스 | 2028E 불 |
|---|---|---|---|---|---|
| 신규수주 합계 | 18,000 | 17,000~20,000 | 14,000 | 20,000 | 28,000 |
| HRSG | 약 11,000~13,000 추정 | 11,000~14,000 | 10,000 (중동·아시아만) | 14,000 (+미국 두산/미쓰비시 1건) | 20,000 (+미국 2~3건, Project Star 포함) |
| 보일러·EPC | 약 5,500 | 2,000~3,000 | 2,000 | 3,000 | 4,000 |
| 원전 BOP | 약 1,500 | 1,000~2,000 (체코) | 2,000 | 3,000 (체코+미국 AP1000 일부) | 4,000 |
| 매출 | 7,741 | 10,500~11,800 (컨센) | 13,000 | 16,000 | 20,000 |
| HRSG | 6,059 | 7,000~7,800 | 8,500 | 10,500 | 13,500 |
| 보일러 | 약 1,050 | 2,300~2,600 | 2,500 | 2,800 | 3,000 |
| 원전 BOP | 약 250 | 500~700 | 1,000 | 1,500 | 2,000 |
| 기타 | 약 380 | 700 | 1,000 | 1,200 | 1,500 |
| 영업이익률 | 9.75% | 11.5~13.5% | 9.5% | 12.0% | 13.5% |
| 영업이익 | 755 | 1,200~1,575 | 1,235 | 1,920 | 2,700 |
| 2025 대비 매출 변화 | — | +36~52% | +68% | +107% | +158% |
| 신시장(미국 HRSG·해외 원전) 기여 매출 | 0 | 0 | 0 | 약 1,500 (9%) | 약 4,000 (20%) |
베어는 미국 HRSG 수주 0, 중동 발주 둔화(이란 리스크·중국 EPC 이탈), 저마진 프로젝트 1~2건 재발로 OPM이 2025년 수준(9.5%)으로 회귀하는 경우입니다. 그래도 2025~26년 수주잔고(2.4조+2026 수주)가 2028년까지 매출을 받치므로 매출은 1.3조로 2025년보다 68% 큽니다. 베이스는 중동·일본·대만·한국이 현 수준을 유지하고, 두산 또는 미쓰비시 경유 미국 복합화력 1건(2,000~4,000억)과 체코 BOP가 2027년에 수주되어 2028년 매출에 일부 반영되는 경우입니다. 불은 Project Star 2단계를 포함한 미국 2~3건, 미국 AP1000 BOP 일부, OPM 13.5%(2Q26 수준 유지)입니다. 세 시나리오 모두 신시장 기여는 2028년에도 매출의 0~20%이고, 이익의 대부분은 이미 수주한 중동·아시아 HRSG에서 나옵니다. 신시장은 2029~2030년의 이야기입니다.
3.5.5 기존 본업의 하방 — 신시장이 0일 때
2026년 1분기 말 수주잔고 2.4조원에 2026년 2~3분기 수주(약 7,000억원 추정)를 더하고 2~3분기 매출(약 6,000억원)을 빼면 2026년 9월 말 잔고는 약 2.5조원으로 추정됩니다 [추정]. 이 잔고가 2.5~4년에 걸쳐 매출화되면 연 7,000억~1조원의 매출이 2027~2029년까지 "이미 확보"된 셈입니다. 여기에 중동·일본·한국의 반복 발주(연 6,000억~1조원)가 유지되기만 하면 2028년 매출 1.2~1.3조원·영업이익 1,100~1,250억원(OPM 9.5%)이 신시장 0일 때의 바닥입니다. 이 바닥에서도 현 시총 1.87조원은 EV/EBIT 15~17배 — 즉 시장은 이미 '신시장 0'에 가까운 가격을 매기고 있습니다(9장).
4누가 사는가 — 고객과 판매 구조
HRSG는 발전사가 직접 사는 경우가 드물고, EPC나 터빈·증기터빈 OEM이 사서 발전소에 끼워 넣습니다. 고객 명단을 보면 이 회사의 지정학이 보입니다.
반기보고서의 판매경로 설명은 "전량 주문제작 방식", "고객으로부터 직접 주문을 받아 제조 판매"이고, 2026년 상반기 매출 5,771억원 중 수출 4,351억원(75.4%)·내수 1,420억원(24.6%)입니다 공시.
4.1 공시된 주요 수주 계약 (2024~2026) — 발주처 유형별
| 계약일 | 발주처 | 유형 | 품목 · 프로젝트 | 금액 (억원) | 납기 |
|---|---|---|---|---|---|
| 2024-03 | SEPCO3 (중국 EPC) ×2 | 중국 EPC | HRSG 2기, 쿠웨이트 사비야 700MW 복합전환 | 1,097 + 1,027 | 2025-09 |
| 2024-05 / 07 | Toshiba-TPSC (일본) | 일본 OEM/EPC | HRSG (난코 포인트 1,800MW 슈퍼모듈 포함) | 1,270 + 2,879 | 2029-02 / 2030-11 |
| 2024-08 | 한국지역난방공사 수원 | 국내 공기업 | EPC 열병합 141MW (턴키) | 1,810 (2026-09-23 정정 후 2,490) | 2028-12 |
| 2024-08 / 11 | 한국수력원자력 | 국내 원전 | 신한울 3·4 BOP (ATP) | 586 + 415 | 2025-05 / 2029-07 |
| 2024-10 | Alghanim (쿠웨이트) | 중동 EPC | HRSG | 520 | 2026-03 |
| 2024-11 | 두산에너빌리티 / 한국남동발전 | 국내 OEM / 공기업 | HRSG (한국형 표준복합) | 1,271 / 1,369 | — / 2027-03 |
| 2024-12 | Harbin Electric Int'l (중국) ×2 | 중국 EPC | HRSG, 사우디 | 1,485 + 1,444 | 2026-08 |
| 2025-02 | Harbin Electric Int'l | 중국 EPC | HRSG 6기, 사우디 루마2·나이리야2 (JERA 컨소시엄) | 2,930 | — |
| 2025-02 | 삼성물산 | 국내 EPC | HRSG (중동) | 1,467 | 2026-12 |
| 2025-02 / 03 | 한국수력원자력 | 국내 원전 | 신한울 3·4 CLP·SSLW 2건 / 복수기 | 1,001 / 468 | 2029-06~07 |
| 2025-03 | Fuji Electric (일본) | 일본 OEM | HRSG (홋카이도전력) | 662 | 2030-05 |
| 2025-04 | San Miguel Global Power (필리핀) | 해외 발전사 직발주 | CFBC 보일러 350MW×2, 마리벨레스 2단계 (2024년 해지된 포모사 계약의 직계약 전환) | 5,177 | 2028~29 |
| 2025-10/12 | Mitsubishi Power (대만) | 일본 OEM | HRSG 500MW급 5기, 통샤오 (수소혼소) | 약 2,500 (공시 2,523) | 2031-05 |
| 2026-03 / 05 | CHEC-HEI-THCC (중국 JV) | 중국 EPC | HRSG 850MW급 각 1기, 이스라엘 자피트 / 에슈콜 | 566 / 575 (자피트 2026-08-19 정정 후 549) | 2029-02 |
| 2026-06 | TPSC (JERA 소데가우라) | 일본 OEM/EPC | HRSG 800MW급 2기 | 1,883 | 2033-04 |
| 2026-07 | 한국남동발전 | 국내 공기업 | LNG 복합 발전설비 | 720 | — |
| 2026-09 | TIE JUN Int'l (SEPCO3 SPC) | 중국 EPC | HRSG 4기, 쿠웨이트 아주르 노스 2·3 (2,700MW+담수) | 1,453 | 2029-04 |
| 2026-09 | 한국서부발전 | 국내 공기업 | LNG 복합 발전설비 | 2,170 (조건부 66 포함 총액 2,235) | 2029-12 |
단일판매·공급계약 공시 원문 공시: 서부발전 2026-09-16 ↗ · 쿠웨이트 Tie Jun 2026-09-02(USD 1.06억, 선급금 10%) ↗ · TPSC 소데가우라 2026-06-01(USD 1.25억) ↗ · 미쓰비시파워 2025-12-12 ↗ · San Miguel 2025-04-25(USD 3.62억) ↗ · 수원 EPC 정정 2026-09-23 ↗ · 자피트 정정 2026-08-19 ↗. 출처: 회사 단일판매·공급계약 공시 및 보도, iM증권 2025-07 리포트의 진행률 적용 수주 현황표(2025-03-31 기준). 2024-12 하빈 2건은 사우디 루마1·나이리야1로 추정되나 프로젝트명 미공시 [추정].
① 중국계 EPC가 최대 고객군. 2024~26년 공시 HRSG 수주 중 SEPCO3·하빈전기·CHEC 발주분이 약 1.1조원으로 해외 HRSG 수주의 절반 이상입니다. 중국 EPC는 자국에 항주보일러·하빈보일러 같은 HRSG 제작사가 있는데도 BHI를 씁니다. 이유는 발주처(사우디 전력조달청·ACWA·JERA 컨소시엄·쿠웨이트 수전력부)와 금융기관이 검증된 서구 계열 설계(FW)와 운영 레퍼런스를 요구하기 때문으로 보입니다 [추정]. 이것은 BHI의 경쟁력 증거이면서 동시에 미·중 갈등·사우디 현지화 정책이 바뀌면 흔들릴 수 있는 의존입니다.
② 일본 OEM이 두 번째 고객군. 도시바·후지전기·미쓰비시가 2024~26년 약 9,200억원을 발주했습니다. 일본 중전기 3사가 HRSG를 외주하는 관행이 BHI를 키웠고, 미쓰비시파워가 대만에서 BHI를 직접 선택한 것은 미국 미쓰비시 프로젝트의 선행지표가 될 수 있습니다.
③ 10% 이상 단일 고객. 2025년 매출 7,741억원 중 사우디 루마·나이리야(하빈)와 SEPCO3 쿠웨이트, 신한울(한수원) 등이 각 10% 안팎으로 추정됩니다. 사업보고서의 주요 고객 공시는 이번 조사에서 원문을 확인하지 못했습니다 [미확인].
4.2 수주잔고와 선행지표
| (억원) | 2023말 | 2024말 | 1Q25말 | 2Q25말 | 3Q25말 | 2025말 | 1Q26말 | 2Q26말 |
|---|---|---|---|---|---|---|---|---|
| 수주총액 | 11,324 | 19,391 | 25,351 | 32,019 | 31,357 | 33,053 | 34,638 | 38,126 |
| 기납품액 | 4,451 | 4,868 | 6,728 | 8,682 | 9,348 | 9,178 | 10,637 | 13,557 |
| 수주잔고 | 6,873 | 13,962 | 18,623 | 23,337 | 22,009 | 23,875 | 24,000 | 24,569 |
| 해외 수주총액 비중 | 32% | 39% | 45% | 57% | 57% | 58% | 59% | 61% |
읽는 법은 이렇습니다. 지급채무(4,848억원)가 재고(148억원)보다 30배 큰 것은 발주처 선수금과 자재 매입채무가 거기 들어 있기 때문입니다. HRSG 계약은 보통 계약 시 10~20% 선수금, 설계 승인·자재 입고·출하 등 마일스톤 지급, 준공 후 5~10% 유보금 구조입니다 [업계 관행 — 회사 조건 미확인]. 수주가 늘면 선수금(부채)이 먼저 늘고, 진행률 매출이 인식되면 계약자산(채권)이 늘고, 마일스톤 청구가 지나면 현금이 들어옵니다. 2026년 1분기 영업현금흐름 −119억원 → 2분기 +791억원의 널뛰기는 이 리듬입니다. 지켜볼 지표는 (매출채권+기타채권)/분기매출입니다. 3Q25 0.85배 → 2Q26 1.79배로 올라왔습니다. 2.0배를 넘어 계속 오르면 발주처의 지급 지연이나 분쟁을 의심해야 합니다. (1차 기준 2Q26 계약자산 3,673억·계약부채 3,841억·매입채무 및 기타채무 2,606억·재고 148억 — 4장 표)
5경쟁과 해자
HRSG 칸은 과점이 아닙니다. 10개 이상의 회사가 있고 1위가 해마다 바뀝니다. 그래서 '세계 1위'라는 말보다 '어느 터빈·어느 지역에서 누가 강한가'가 중요합니다.
HRSG는 "뜨거운 바람에서 열을 꺼내는 거대한 라디에이터"입니다. 기술은 성숙했지만, 누구나 만들 수 있는 것은 아닙니다.
5.1 점유율과 그 출처
HRSG 시장의 공인 통계는 미국 맥코이 파워리포트(McCoy Power Report)가 유일합니다. 가스터빈 MW 기준으로 "기술사(technology owner)"와 "제작사(manufacturer)"를 따로 집계합니다. BHI는 2014년·2021년·2024년·2025년 네 번 1위를 기록했고, 2024년 수치는 기술사 부문 5,586MW, 제작사 부문 5,966MW입니다 [확인 — 회사 보도자료·아시아경제 2025-05]. 2025년 상반기에만 1,816MW를 수주해 상반기 1위를 지켰습니다(SK증권 인용). 비교할 수 있는 숫자는 벨기에 존 코커릴(John Cockerill, 옛 CMI)이 "2023년 기술사 기준 19.9%로 2위"라고 스스로 밝힌 것 — 이 비율로 역산하면 2023년 세계 HRSG 발주는 25~30GW 안팎이고, BHI의 2024년 5.6~6.0GW는 그 해 시장(가스터빈 발주 58GW 중 복합화력 몫)의 15~20% 정도로 추정됩니다 [추정]. 미국 Nooter/Eriksen도 자사 소개에서 "맥코이 기준 1위"라고 쓰는데, 연도가 다른 것으로 보입니다 — 1위는 해마다 바뀌는 시장입니다.
시장조사기관(Mordor 등)은 HRSG 시장을 2026년 15.9억 달러, 2031년 20.2억 달러(CAGR 5%)로 집계합니다. 그런데 BHI 한 회사의 2025년 HRSG 매출이 6,059억원(약 4.3억 달러)이고 수주는 1조원을 넘습니다. GE(1,300기 이상 설치), Nooter/Eriksen, John Cockerill, MHI, 중국·인도 업체를 더하면 15.9억 달러는 명백히 작습니다. 이 리포트는 시장조사 수치 대신 "가스터빈 발주 GW × 복합화력 비율 × GW당 HRSG 단가"로 시장을 직접 계산합니다(3장). 검증 후 수정
5.2 역사 — 언제·왜 1위가 되었나
| 연도 | 사건 | 의미 |
|---|---|---|
| 1998 | 범우이엔지 설립(함안). 제철소 리큐퍼레이터 | 포스코 납품으로 열교환기 제작 기반 |
| 2003~05 | 한수원 유자격 등록, ASME U·S·N·N3·NA·NPT 스탬프, 코스닥 상장, Foster Wheeler HRSG 라이선스 | 원전과 HRSG 두 축의 출발점이 같은 해 |
| 2008~12 | FW PC보일러(2008)·O&G(2010)·CFB(2012) 라이선스, Siemens 벤슨 관류 라이선스(2010), 북평 595MW USC 보일러 2기 수주, 2011년 맥코이 2위 | 보일러 3종으로 제품군 확장. HRSG가 2011년 매출의 절반 |
| 2011 | 미국 AP1000(보글 3·4, 서머 2·3) 복수기 수출(도시바 경유) | 미국 원전 레퍼런스. 2026년 '미국 원전 공급망' 논지의 뿌리 |
| 2013~14 | 사우디 쿠라야 IPP HRSG 12기(삼성물산, SGT6-5000F), 미국 첫 HRSG(York II, 펜실베이니아, Calpine, GE 7FA.05), 일본 첫 대형 HRSG(모오카, 후지전기), 2014 맥코이 1위 | 중동·미국·일본 3개 시장 동시 진입. 미국 공급 이력은 이 1건이 사실상 전부 |
| 2017 | 아멕포스터휠러 발전설비(PC보일러) 사업부 인수 113억원 → BHI-FW(뉴저지) | 미국 법인·FW 엔지니어 확보 |
| 2018~22 | 영업적자 2018 −233, 2019 −125, 2021 −306억원. 2020 KC코트렐 ACC 인수, 2020 Wood(옛 AmecFW)로부터 HRSG 원천기술 인수 | 저마진 수주·원가상승의 시기. 그러나 이 시기에 라이선시 → 기술소유자로 전환 |
| 2021 | 맥코이 1위(2회), 블랙포인트 D2(홍콩, 지멘스 SGT5-8000H), 김포 열병합 495MW(두산 DGT6-300H) | 지멘스 H급·두산 H급 레퍼런스 확보 |
| 2023~24 | 한국형 표준 복합(보령 USC HRSG, 두산 경유), 사우디·쿠웨이트·일본 대형 수주, 2024 신규수주 1.48조, 맥코이 1위(3회), 두바이·폴란드 사무소 | 수주 사이클 진입 |
| 2025~26 | 신규수주 1.8조, 필리핀 CFB 5,177억, 신한울 3·4 BOP 5품목, 대만·일본·이스라엘·쿠웨이트 HRSG, 맥코이 1위(4회), 서부발전 2,170억, 함안 350억 증설 | 세 사업 동시 성장. 2025.12 이근흥 부회장 대표 취임, 2026.1 우종인 전 대표 블록딜 |
5.3 고객이 바꾸지 못하는 이유 — 락인은 '설계 승인'과 '운영 이력'
HRSG는 범용품이 아니라 터빈별·사이트별 맞춤 설계입니다. 발전사와 EPC는 입찰 때 같은 터빈 모델에 대한 운영 레퍼런스를 요구하고, 터빈 제조사는 HRSG 설계의 배압·온도 프로파일을 검토합니다. BHI가 홈페이지에 GE 7HA/9HA, 미쓰비시 M501J/JAC·M701JAC, 지멘스 SGT5/6-8000H, 두산 DGT6-300H까지 적어 두는 이유가 이것입니다 — 이 목록 자체가 영업 자산입니다. 두 번째 락인은 기술 소유권입니다. 라이선시는 설계 변경마다 라이선서 승인이 필요하고 로열티를 내지만, 2020년 이후 BHI는 포스터휠러 계열 HRSG 설계(1958년 텍사스 리오 페코스 이후 500기 이상, 42개국)의 소유자로서 자유롭게 견적·설계할 수 있습니다. 세 번째는 중동 발주처의 선호입니다. 사우디 쿠라야(2013)·타이바·카심·두루마·루마·나이리야·라빅, 쿠웨이트 사비야·아주르 노스, 카타르, UAE 푸자이라 III(M701JAC 3기)까지 중동 복합화력의 상당수에 BHI HRSG가 들어가 있어, 중국계 EPC가 수주해도 HRSG는 BHI를 지정하는 경우가 반복됩니다(4장·10장). 다만 이 락인은 반도체 장비처럼 "교체 불가능"한 수준은 아닙니다. 가격이 20% 비싸면 바뀝니다. 2018~2021년의 적자가 그 증거입니다.
5.4 글로벌 HRSG 경쟁 지도
| 회사 (국가) | 소유 · 공장 | 강점 지역 · 터빈 | 맥코이 순위 근거 | BHI와의 관계 |
|---|---|---|---|---|
| GE Vernova (미국) | 상장. 창원(옛 두산건설 HRSG, 2016 인수)·베트남 중꾸엇. 1,300기+ 설치, 자체 관류(OT) 기술 | 미국 GE 터빈 프로젝트(미국 발주 60%), 일본·중동 일부 | 상위권(연도별 변동) | 가장 큰 구조적 경쟁자 — GE 터빈 프로젝트에서 자급. 창원 공장이 한국에 있어 국내 입찰에서도 경쟁 |
| Nooter/Eriksen (미국, 세인트루이스) | 비상장(CIC그룹). 미국 제작 | 미국 유틸리티·EPC(Kiewit·Bechtel) 분리발주, 급기동 설계 | "맥코이 1위" 자칭(연도 미상) | 미국 SAM의 최대 경쟁자. 미국 현지 제작 = 관세·바이아메리칸 유리 |
| John Cockerill (벨기에, 옛 CMI) | 비상장. 벨기에·중국·인도 제작 | 유럽·중동·아시아, 세계 최대 HRSG 설계 | 2023년 기술사 2위 19.9% | 중동 입찰 상시 경쟁자 |
| Mitsubishi Power / MHI (일본) | 상장(7011.T). 자체 설계+외주 | 일본·대만·미국 JAC 프로젝트 | 상위권 | 고객이자 경쟁자 — 대만 통샤오·다카사고는 BHI에 외주 |
| Vogt Power (미국, 루이빌) | Babcock Power 계열, 비상장 | 미국·중남미 | 중위권 | 미국 분리발주 경쟁 |
| Doosan Enerbility (한국) | 상장(034020.KS). HRSG 사업 없음(두산건설 HRSG는 2016 GE에 매각) | 국내 표준복합 주기기, 미국 DGT6-300H | — | 고객 — 보령·김포 등 BHI HRSG 채택. 미국 복합화력 6기(ST)의 HRSG 공급사 미정 |
| 항주보일러(西子洁能, 002534.SZ)·하빈보일러·동방전기 (중국) | 상장. 중국 내수 + 벨트앤로드 | 중국·동남아·아프리카, 저가 | MW 기준 상위권 가능 | 중국 EPC 프로젝트에서 BHI를 대체할 수 있는 위협. 그러나 중동 발주처가 BHI 지정 |
| BHEL · Thermax · L&T (인도) | 상장(THERMAX.NS 등) | 인도 내수, 중동 일부 | 중위권 | 저가 경쟁. 사우디 현지화 경쟁에서 마주침 |
| Siemens Energy (독일) | 상장(ENR.DE). HRSG 자체 제작 없음, 벤슨 기술 라이선스 제공 | — | — | 지멘스 터빈 프로젝트의 HRSG 외주 수요 = BHI 기회(블랙포인트·부곡 레퍼런스) |
5.5 피어 밸류에이션 (2026-10-01 시세, Yahoo Finance TTM)
| 회사 | 역할 | 시가총액 | 매출 (TTM) | OPM | EV/EBITDA | PER (Fwd) | EV/매출 |
|---|---|---|---|---|---|---|---|
| 비에이치아이 | HRSG·보일러·BOP | 1.87조원 | 1.05조원 (2Q26 기준 4분기) | 11.8% (TTM) / 14.0% (1H26) | 12.4배 (2026E, FnGuide) | 19.3배 (2026E) / 14.8배 (12M Fwd) | 1.8배 |
| GE Vernova (GEV) | 가스터빈·HRSG·전력기기 | $2,630억 | $414억 | 7.5% | 65배 | 39배 | 6.2배 |
| Siemens Energy (ENR.DE) | 가스터빈·그리드 | €1,213억 | €418억 | 13.0% | 24.6배 | 22.9배 | 2.7배 |
| Mitsubishi Heavy (7011.T) | 가스터빈·HRSG·원전 | ¥12.9조 | ¥5.13조 | 10.6% | 17.5배 | 41배 | 2.4배 |
| 두산에너빌리티 (034020) | 가스터빈·원전 주기기 (BHI 고객) | 51.8조원 | 17.7조원 | 6.6% | 42.6배 | 77.6배 | 3.5배 |
| HD현대일렉트릭 (267260) | 변압기 (미국 전력 사이클 선행 피어) | 24.3조원 | 4.34조원 | 25.1% | 19.6배 | 19.8배 | 5.4배 |
| 제룡전기 (033100) | 배전변압기 (미국 수출 소형주) | 0.80조원 | 1,838억원 | 14.7% | 14.4배 | — | 3.4배 |
| Thermax (THERMAX.NS) | 보일러·HRSG (인도) | ₨3,777억 (≈6조원) | ₨1,084억 | 0.4% | 43배 | 37.5배 | 3.5배 |
| Harbin Electric (1133.HK) | 발전설비·EPC (BHI 고객) | HK$300억 | HK$480억 | 7.6% | 2.7배 | 5.4배 | 0.24배 |
| 西子洁能 항주보일러 (002534.SZ) | HRSG·폐열보일러 (중국) | ¥143억 | ¥59억 | −3.0% | 34.9배 | 25.5배 | 2.0배 |
Yahoo Finance 2026-10-01(현지 종가) 기준, TTM. BHI의 EV/EBITDA·PER은 FnGuide 컨센서스(2026E EBITDA 1,523억, EPS 3,127원). 환율 병기는 생략. Nooter/Eriksen·John Cockerill·Vogt는 비상장으로 비교 불가.
표에서 보이는 것: 터빈 OEM(GE 65배, 두산 43배, 지멘스 25배)과 HRSG 전업사(BHI 12배, 항주 35배이지만 적자)의 배수 격차입니다. 시장은 병목인 터빈에 프리미엄을, 그 뒤 칸인 HRSG에는 '수주 산업 평균'을 줍니다. BHI가 두산의 15% 할인 배수(유안타 방식)를 받으려면 두산처럼 미국 수주 공시가 나와야 하고, 그 전까지는 HD현대일렉트릭·제룡전기 같은 "미국 수출 전력기기" 배수(14~20배)가 현실적 상단입니다.
5.6 대체·통합 위협
| 위협 | 내용 | 영향 | 판단 |
|---|---|---|---|
| 터빈 OEM의 HRSG 내재화 | GE창원처럼 터빈사가 HRSG를 묶어 팜. 미쓰비시도 자체 설계 보유 | GE 프로젝트 접근 불가, 미쓰비시 외주 축소 가능 | 높음·구조적 |
| 단순사이클·왕복동엔진 선호 | 데이터센터가 속도 우선으로 SC·엔진 선택 | HRSG 수요가 2~3년 뒤로 밀림(소멸 아님) | 중 — 시차 리스크 |
| 중국·인도 저가 HRSG | 항주보일러·BHEL이 중동·동남아에서 20~30% 저가 | 경쟁입찰 마진 압박 | 중 |
| 미국 관세·현지화 | 철강 파생제품 50% 관세(232조) 적용 여부, Buy American 요구 → 현지 제작(N/E·Vogt) 유리 | 미국 SAM 축소 또는 현지 공장 필요 | 높음 — HRSG의 232조 해당 여부 [미확인] |
| SMR·배터리의 가스 대체 | 2030년대 | 장기 | 낮음(2030 전) |
| 국산화·고객 이원화 | 국내 발전공기업이 두산·GE창원·BHI를 번갈아 발주 | 국내 점유율 상한 | 낮음~중 |
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
2024년 매출총이익률 14.6%에서 2026년 2분기 19.0%까지. 무엇이 올렸고, 무엇이 되돌릴 수 있는지를 봅니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM (2Q26) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,349 | 3,302 (+40.6%) | 3,674 (+11.3%) | 4,047 (+10.2%) | 7,741 (+91.3%) | 10,466 |
| 매출원가 | 2,412 | 2,953 | 3,240 | 3,456 | 6,537 | 8,760 |
| 매출총이익 (률) | -64 (-2.7%) | 349 (10.6%) | 434 (11.8%) | 591 (14.6%) | 1,204 (15.5%) | 1,706 (16.3%) |
| 판관비 (률) | 242 (10.3%) | 268 (8.1%) | 284 (7.7%) | 372 (9.2%) | 449 (5.8%) | 471 (4.5%) |
| 인건비 (급여·퇴직급여·복리후생) 계산 | 130 | 139 | 141 | 171 | 244 | 254 |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 (판관비분) 계산 | 10 | 12 | 17 | 19 | 26 | 28 |
| 지급수수료 | 52 | 55 | 60 | 82 | 83 | 79 |
| 영업이익 (률) | -306 (-13.0%) | 81 (2.5%) | 151 (4.1%) | 219 (5.4%) | 755 (9.8%) | 1,235 (11.8%) |
| 지배순이익 | -346 | -191 | 75 | 196 | 652 | 521 |
| 영업현금흐름 | -176 | 152 | 437 | 400 | 1,123 | 1,470 |
| CAPEX (유형+무형 취득) | 12 | 15 | 45 | 45 | 185 | 187 |
| FCF (마진) | -188 (-8.0%) | 137 (4.2%) | 392 (10.7%) | 355 (8.8%) | 938 (12.1%) | 1,284 (12.3%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,353 (+85.1%) | 1,693 (+96.2%) | 2,047 (+108.4%) | 2,648 (+80.0%) | 2,808 (+107.6%) | 2,963 (+75.0%) |
| 매출원가 | 1,125 | 1,390 | 1,765 | 2,257 | 2,339 | 2,399 |
| 매출총이익 (률) | 228 (16.8%) | 303 (17.9%) | 282 (13.8%) | 391 (14.8%) | 469 (16.7%) | 564 (19.0%) |
| 판관비 (률) | 103 (7.6%) | 99 (5.8%) | 98 (4.8%) | 148 (5.6%) | 116 (4.1%) | 109 (3.7%) |
| 영업이익 (률) | 124 (9.2%) | 204 (12.0%) | 184 (9.0%) | 243 (9.2%) | 353 (12.6%) | 455 (15.4%) |
| 지배순이익 | 87 | 299 | 117 | 150 | 51 | 203 |
| 영업현금흐름 계산 | 52 | 272 | 975 | -177 | -119 | 791 |
| FCF 계산 | 25 | 170 | 958 | -215 | -197 | 738 |
5년 표에서 보이는 것은 세 가지입니다. ① 2021년에는 매출원가(2,412억원)가 매출(2,349억원)보다 커 매출총이익이 −64억원, 영업손실 306억원이었습니다. ② 매출총이익률은 2022년 10.6% → 2023년 11.8% → 2024년 14.6% → 2025년 15.5%로 올랐고, 판관비율은 2021년 10.3%에서 TTM 4.5%로 내려왔습니다. ③ FCF는 2022년부터 흑자로 돌아서 2025년 938억원(마진 12.1%), TTM 1,284억원입니다 계산. 분기로 보면 영업현금흐름이 3Q25 +975억 → 4Q25 −177억 → 1Q26 −119억 → 2Q26 +791억으로 크게 출렁이는데, 4.2절의 선수금·계약자산 리듬입니다.
6.1 손익 요약 — 영업이익 아래(이자·파생상품·세금)
| (억원, 연결) | 2023 | 2024 | 2025 | 1H25 | 1H26 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|---|
| 순이자손익 | −107 | −115 | −43 | 약 −25 | −12 | −6 | −5 |
| 파생상품·기타 금융손익 (주로 환헤지) | 약 −31 | 약 −211 | 약 +93 | 약 +247 (2Q) | 약 −552 | −337 | −215 |
| 세전이익 | 38 | −39 | 795 | 약 490 | 336 | 68 | 268 |
| 법인세 | −36 (환입) | −235 (이연법인세자산 인식) | 143 | 약 105 | 82 | 17 | 65 |
| 순이익 | 75 | 196 | 652 | 385 | 254 | 51 | 203 |
| EPS (원) | 267 | 633 | 2,107 | 1,247 | 822 | 165 | 657 |
출처: 회사 공시(실적 보도), Yahoo Finance 분기 재무(K-IFRS 연결), 네이버 금융. 1H25 원가·판관비는 분기 합산 추정. 파생상품 손익은 "비경상 항목" 합계로 집계된 값 — 회사가 밝힌 1Q26 환헤지 파생 평가손실 316억·거래손실 29억과 일치.
6.2 마진이 오른 네 가지 이유와 되돌릴 수 있는 세 가지
올린 것
① 고정비 희석. 판관비는 2024년 371억 → 2025년 449억으로 21% 늘었지만 매출은 91% 늘어 판관비율이 9.2% → 5.8% → 3.9%(1H26)로 떨어졌습니다. 영업이익 증가분(2024→2025 +535억)의 약 4분의 1이 여기서 나왔습니다.
② 믹스. 2018~22년 적자를 냈던 저가 수주 프로젝트가 2024년까지 소진되고, 2024~25년에 받은 중동 H급·일본 슈퍼모듈·필리핀 CFB 등 대형·고사양 프로젝트가 매출에 들어왔습니다(회사: "수익성 높은 프로젝트의 매출 인식 확대").
③ 원가 경쟁력. 구매력 상승(강관·핀튜브 소재 대량 구매), 사우디 SAFAMI 등 현지 제작 파트너 활용(회사·신한).
④ 환율. 달러 매출의 원화 환산 이익. 2025~26년 원/달러 평균 1,400원대.
되돌릴 수 있는 것
① 추정총계약원가의 수정. 진행률 매출은 "총원가를 얼마로 추정하느냐"에 달려 있습니다. 강재·인건비가 오르거나 설계 변경이 생기면 누적 진행률이 재계산되어 한 분기에 마진이 급락할 수 있습니다. 감사인이 2025년 강조사항으로 적은 바로 그 항목입니다. 2021년 영업손실 306억원이 이 메커니즘이었다고 추정됩니다 [추정 — 당시 원인 공시 미확인].
② 신규 수주 단가. 2026년 수주가 경쟁입찰(이스라엘 단일 호기 GW당 670억원)로 기울면 2028년 마진은 내려갑니다. 2Q26의 19% 매출총이익률은 2024~25년 호황기 수주의 결과이고, 2026년 수주의 마진은 2028년에 드러납니다.
③ 환율 반전. 원화 강세 시 매출 환산 감소(영업이익↓)와 파생이익(순이익↑)이 엇갈립니다.
6.3 순이익 착시 목록
| 연도/분기 | 착시 항목 | 금액 (억원) | 해석 |
|---|---|---|---|
| 2024 | 이연법인세자산 인식(법인세 환입) | +235 | 세전 −39억에서 순이익 +196억으로. 과거 결손금 인식 — 일회성 |
| 2Q25 | 파생상품 평가이익 | +247 | 순이익 299억 > 영업이익 204억. 원화 강세 국면 |
| 3Q25·4Q25 | 파생상품 손실 | −71 / −74 | 소폭 원화 약세 |
| 1Q26 | 파생상품 평가손실 316 + 거래손실 29 | −345 | 순이익 51억. 영업이익 353억의 15%만 남음 |
| 2Q26 | 파생상품 손실 | −215 | 순이익 203억 vs 영업이익 455억 |
| 2025 | 유형자산 손상 | −32 | 소액 |
결론: 2025년 순이익 652억원은 파생이익 약 93억원이 섞인 숫자이고, 1H26 순이익 254억원은 파생손실 552억원이 깎은 숫자입니다. 둘을 정상화하면 2025년 약 580억원, 1H26 약 680억원(연환산 1,350억원) 수준이 '진짜' 순이익에 가깝습니다. PER을 계산할 때 어느 순이익을 쓰느냐에 따라 15배와 35배가 모두 나올 수 있는 종목입니다.
6.4 현금흐름
| (억원) | 2023 | 2024 | 2025 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|
| 순운전자본 변동 | — | — | — | −523 | +242 |
| 투자활동현금흐름 | −150 | 0 | −878 (단기금융상품 매입 포함) | +288 | −207 |
| 재무활동현금흐름 | −390 | −370 | +176 | −311 | +210 |
| 기말 현금(단기금융 제외) | 139 | 176 | 600 | 460 | 1,254 |
2025년 영업현금흐름 1,123억원은 영업이익 755억원의 1.5배 — 선수금이 먼저 들어오는 수주 산업의 호황기 특징입니다. CAPEX는 연 150억원 안팎으로 매출의 2%도 안 됩니다(1차 기준 2025년 유형·무형자산 취득 185억원, 매출의 2.4%)(함안 350억원 증설은 2029년까지 분할). 즉 이 회사는 자본집약적이지 않고, 이익이 나면 현금으로 쌓이는 구조입니다. 다만 호황기의 선수금은 불황기에 "미리 받은 돈으로 만들어줘야 하는 의무"로 바뀌므로, 수주가 꺾이면 영업현금흐름이 이익보다 먼저 꺾입니다.
6.5 핵심 지표 여덟 개와 공시 대조
| 지표 | 값 | 설명 | 공시 대조 |
|---|---|---|---|
| 2026 상반기 매출 | 5,771억 | +89% YoY · 2Q 2,963억(+75%) | 5,771억 · 2Q26 2,963억 공시 |
| 2026 상반기 영업이익 | 808억 | OPM 14.0% · 2Q 15.4% 분기 최고 | 808억 · 2Q26 455억(15.4%) 공시 |
| 수주잔고 (1Q26말) | 2.4조 | 2025 매출의 3.1배 · 해외 수주총액 비중 59% | 1Q26말 24,000억 · 2Q26말 24,569억 공시 |
| 2025 신규수주 | 1.8조 | 사상 최대 · 2026 회사 목표 2조 | 회사 발표·언론 2차 — 정기보고서 수주상황 표에는 신규수주 항목 없음 |
| 순차입금 | ≈ 0 | 차입 1,421억 − 현금성 1,376억 (2Q26) | 현금 1,254 + 기타유동금융자산 129 − 유동차입금 1,415 − 리스 6 = 순차입금 38억 계산 |
| 부채비율 | 445% | 이자부채/자본 70% · 나머지는 선수금·매입채무 | 부채 8,980억 / 자본 2,020억 = 445% 공시 |
| 시총 / 2026E 영업이익 | 12~17배 | 컨센 1,080~1,575억 · PER(FnGuide 2026E) 19.3배 | 컨센서스 2차 · TTM 기준 EV/EBIT 15.1배 계산 |
| 고점 대비 | −47% | 52주 114,200 / 33,150원 · 6개월 −39% | 시세 2차 |
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
부채비율 445%의 대부분은 이자부채가 아니라 계약부채(초과청구공사)와 매입채무입니다. 진행률로 매출을 잡는 공사형 회사의 재무상태표를 계약자산·계약부채로 나눠 봅니다.
| 항목 | 2023말 | 2024말 | 2025말 | 1Q26말 | 2Q26말 |
|---|---|---|---|---|---|
| 현금및현금성자산 | 139 | 176 | 600 | 460 | 1,254 |
| 기타유동금융자산(단기금융상품 등) | 126 | 33 | 533 | 127 | 129 |
| 매출채권 및 기타유동채권 | 407 | 349 | 1,102 | 1,526 | 1,620 |
| 계약자산(단기미청구공사) | 1,032 | 1,542 | 2,168 | 3,107 | 3,673 |
| 재고자산 | 55 | 108 | 90 | 117 | 148 |
| 매입채무 및 기타유동채무 | 747 | 991 | 1,924 | 2,395 | 2,606 |
| 계약부채(단기초과청구공사) | 858 | 1,335 | 2,655 | 2,801 | 3,841 |
| 순청구공사(계약자산 − 계약부채) 계산 | 174 | 207 | -487 | 306 | -167 |
| 유동차입금 | 1,138 | 1,246 | 1,445 | 1,184 | 1,415 |
| 리스부채 | 4.7 | 13.5 | 9.7 | 7.8 | 6.4 |
| 순현금(순차입금) 계산 | -878 | -1,050 | -322 | -605 | -38 |
| 부채총계 | 3,517 | 4,083 | 6,531 | 7,195 | 8,980 |
| 지배기업 소유주지분 | 735 | 1,164 | 1,776 | 1,829 | 2,019 |
| 부채비율(부채/자본총계) 계산 | 477% | 351% | 368% | 393% | 445% |
2026년 6월 말 계약자산(미청구공사)은 3,673억원으로 2025년 말 2,168억원에서 1,505억원 늘었고, 같은 기간 계약부채(초과청구공사)는 2,655억원에서 3,841억원으로 늘었습니다 공시. 두 숫자의 차이인 순청구공사는 −161억원(대손충당금 반영 전, 반기보고서 수익 주석)으로, 지금까지 인식한 누적 공사수익 2조 6,465억원보다 누적 청구액이 2조 6,627억원으로 조금 더 많습니다 공시. 같은 주석에 따르면 2026년 상반기 중 총계약수익 추정이 5,106억원, 총계약원가 추정이 4,764억원 바뀌었고, 그 변경이 당기손익에 준 영향은 +47억원, 미래손익에 줄 영향은 +295억원입니다 공시.
순현금은 2024년 말 순차입금 1,050억원에서 2026년 6월 말 순차입금 38억원으로 거의 0이 되었습니다 계산. 배당은 2023~2025년 결산 모두 없고(사업보고서 "지난 5년간 배당을 지급하지 않았으나"), 자기주식은 2,241주(0.01%)이며 취득·처분·소각은 공시대상기간 중 없습니다 공시. 발행주식은 30,944,375주(액면 500원)입니다. 하방을 받치는 장치(수주잔고·순차입금·EV)는 9.3절에서 다룹니다.
8업황 사이클과 주가 — 최근 10년
발전기자재 수주 사이클과 주가는 같이 움직였습니다. 실적 쪽은 6장 5년 표, 주가 쪽은 아래와 9.2절입니다.
2018~2022년 다섯 해 중 세 해(2018·2019·2021)가 영업적자였고, 사업보고서 기준 2021년 영업손실은 306억원, 2022년 영업이익 81억원이었습니다 공시. 2025년 영업이익은 755억원, TTM 1,235억원입니다. 주가는 52주 범위 33,150~114,200원, 2026-10-01 종가 60,300원으로 고점 대비 −47%입니다 2차.
10년 주가와 수주 사이클(연도별 신규수주·수주잔고·주가 고저)을 한 그림으로 겹친 차트가 필요합니다. 2016년 이전 수주잔고와 연도별 주가 고저를 1차 자료로 확인하지 못해 이 판에서는 비워 둡니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
목표주가를 세우는 대신, 현재 시총 1.87조원이 성립하려면 어떤 미래가 필요한지 역산합니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 35.8배 | TTM 지배순이익 521억 (파생상품 손실 포함 — 6.3절 정상화 논의 참조) |
| EV/EBIT | 15.1배 | EV 1조 8,698억 = 시총 + 순차입금 38억(2026-06-30) · TTM 영업이익 1,235억 |
| PBR | 9.2배 | 2026-06-30 지배지분 2,019억 |
| FCF 수익률 | 6.9% | TTM FCF 1,284억 ÷ 시총 |
| P/FCF | 14.5배 | 시총 ÷ TTM FCF |
9.1 역산
| 적용 배수 (EV/EBIT) | 필요 영업이익 (억원) | 어느 시나리오에 해당하나 |
|---|---|---|
| 10배 (수주 산업 불황기) | 1,870 | 2028E 베이스(1,920억) — 즉 베이스 시나리오가 2028년에 실현돼야 '싸지 않은' 수준 |
| 12배 (국내 전력기기 소형주 평균) | 1,560 | 2026E 컨센 상단(신한 1,575억) / 2027E 하단(유안타 1,513억) |
| 15배 (HD현대일렉트릭·제룡 수준) | 1,250 | 2026E 컨센 중간(IBK 1,347·리딩 1,340) / 2028E 베어(1,235) |
| 20배 (두산에너빌리티의 15% 할인, 유안타 방식) | 935 | 2025A(755)와 2026E 사이 — 이미 넘어섬 |
해석: 현 주가는 2026년 컨센서스 영업이익(1,200~1,575억원)에 12~15배를 준 가격입니다. 2027년 컨센서스(1,500~1,900억원)로는 10~12배. 이 배수는 "미국 HRSG 수주·미국 원전 BOP를 거의 반영하지 않은" 수준이며, 동시에 "2025~26년의 OPM 12~15%가 2027~28년에도 유지된다"는 가정은 반영한 수준입니다. 시장이 가격에 넣은 것은 기존 중동·아시아 수주잔고의 정상 마진 매출화이고, 넣지 않은 것은 미국이며, 두려워하는 것은 마진 회귀와 수주 공백입니다.
9.2 증권사 목표주가와 추정치 (2026년 4~9월)
| 증권사 (날짜) | 목표주가 | 2026E 매출/OP | 2027E OP | 방법 · 메모 |
|---|---|---|---|---|
| IBK (2026-04/05 → 08-18) | 140,000 → 110,000 | 1.26조 / 1,347억 | 1,722억 | 코스닥 배수 압축 반영 하향. 2H26 매출 6,199·OP 625억 전망 |
| 신한 (2026-08-19) | 100,000 → 110,000 | 1.18조 / 1,575억 | 1,895억 | EV/EBITDA 19.2배(23.6배에서 하향). 유럽·북미 수주가 리레이팅 조건 |
| 유안타 (2026-04-02, 05-19) | 120,000 | 1.055조 / 1,144억 | 1,513억 | 12M Fwd EV/EBITDA, 두산 대비 15% 할인 |
| 키움 (2026-05-08) | NR | 1.03조 / 1,084억 | — | 2026 수주 2조(HRSG 1.4조), 연말 잔고 3.35조 |
| iM (2026-05-26, 08-10) | NR | 사상 최대 | — | 미국 AP1000 BOP 수혜 논지 |
| 리딩 (2026-09-10) | NR | 1.12조 / 1,340억 | — | Project Star HRSG 8~10기 4,000~5,000억 가정 |
| 맥쿼리 (2026-09-23) | 107,000 (Outperform) | — | 2027E PER 16.1배 · 2028E 13.4배 | APR1400 미국 포함 여부·구속력 있는 조달 약정이 변수 |
| 컨센서스 (네이버/FnGuide) | 평균 약 115,000 | 1.17조 / 1,444억 | — | PER 2026E 19.3배, 12M Fwd 14.8배, EV/EBITDA 2026E 12.4배 |
목표주가(10.7만~12만원)와 현 주가(6만원)의 괴리가 80~100%인 것은 이 종목에서 드문 일이 아닙니다. 2025년 하반기 33,000원대에서 2026년 1분기 114,200원까지 3.4배 오른 뒤 절반으로 되돌아온 변동성(52주 베타 1.42)이 그 배경입니다. 목표가의 근거인 EV/EBITDA 19~23배는 두산에너빌리티 배수에서 파생된 것이고, 이 리포트는 그 배수가 BHI에 적용되려면 미국 수주 공시라는 '증거'가 먼저 필요하다고 봅니다.
9.3 하방은 무엇이 받치는가
순현금은 없습니다. 하방을 받치는 것은 수주잔고와 토지, 그리고 '신시장 0'에서도 남는 이익입니다.
9.3.1 순차입금과 EV
| (억원, 2026-06-30 연결) | 금액 | 메모 |
|---|---|---|
| 현금및현금성자산 | 1,254 | 2025말 600 → 급증(2Q 영업현금 +791) |
| 단기금융상품 | 122 | 2025말 526에서 일부 인출 |
| 단기차입금(유동성 포함) | 1,415 | 전부 1년 내 만기. 이자율 약 4%(분기 이자 15억) |
| 장기차입·리스 | 8 | 미미 |
| 순차입금 | 약 +45 | 사실상 0. 2024말 순차입 약 1,060억 → 해소 |
| 시가총액 (60,300원 × 30,944,375주) | 18,659 | |
| EV | 약 18,700 | 비지배지분 무시 |
| 자본총계 | 2,019 | PBR 9.2배 — 토지 1,503억(함안·사천 공장 부지) 포함 |
| 부채총계 | 8,980 | 이자부채 1,423(16%) + 지급채무·계약부채 4,848(54%) + 기타유동 2,140 + 비유동 505 |
부채 8,980억 중 이자를 내는 것은 1,423억(16%)뿐이고, 그 1,423억도 현금 1,376억으로 거의 상쇄됩니다. 나머지 7,500억은 발주처가 미리 준 돈(선수금·계약부채)과 협력사에 줄 돈(매입채무)입니다. 수주 산업에서 이 부채는 "일감이 많다"는 뜻이고, 자본이 작은 것은 2018~22년 누적 적자(이익잉여금이 2024년 말까지 마이너스)의 흔적입니다. 2025~26년 순이익이 쌓이면서 자본은 2023말 735억 → 2Q26 2,019억으로 2.7배가 됐습니다. 그러나 두 가지는 기억해야 합니다. ① 선수금은 불황기에 '갚아야 할' 의무가 됩니다. ② 자본이 작으면 대형 프로젝트의 이행보증·선수금보증 한도(은행·서울보증)가 제약될 수 있어, 수주가 2조원을 넘어가면 자본 확충 압력이 생길 수 있습니다(회사는 2026년 1월 "유상증자 계획 없음"이라고 밝혔고, 2022년 CB 200억원은 2023년 전액 전환되어 미전환 CB·BW는 없습니다 [확인 — 2026년 이후 신규 발행 공시 없음]).
9.3.2 수주잔고·배당·자사주
수주잔고 약 2.4~2.5조원이 하방의 본체입니다. 배당은 상장 후 없습니다(2025년 결산 배당 없음, 회사는 "실적 개선에 따라 긍정 검토"). 자사주는 2,241주로 없는 것과 같습니다. 즉 주주환원으로 받치는 하방은 0입니다.
9.3.3 최악 시나리오 — 신시장 0, 중동도 둔화
| 가정 | 2027E | 2028E | 비고 |
|---|---|---|---|
| 매출 (잔고 소진 + 아시아·한국 반복 발주만) | 11,000 | 10,000 | 잔고 2.4조의 3년 소진 + 연 4,000~5,000억 신규 |
| 영업이익률 (2025년 수준 회귀) | 9.5% | 8.5% | 저마진 수주 1~2건 가정 |
| 영업이익 | 1,045 | 850 | |
| 현 EV 18,700 / 영업이익 | 17.9배 | 22.0배 | 이 경우 주가는 더 내려갈 여지 |
| 수주 산업 평균 EV/EBIT 10배 적용 시 가치 | 10,450 | 8,500 | 주당 약 27,000~34,000원 |
즉 최악 시나리오의 주가 하방은 30,000원 전후(현재의 −50%)로 계산됩니다. 52주 저점 33,150원(2025년 하반기)이 비슷한 자리입니다. 반대로 3.5.5절의 '신시장 0이지만 중동·아시아 유지' 시나리오(2028E 영업이익 1,100~1,250억)에서는 EV/EBIT 12~15배로 43,000~61,000원이 나와 현 주가가 그 상단에 있습니다.
10리스크와 반증 조건
이 논지가 깨지는 방식과, 다음 분기 공시에서 무엇을 봐야 하는지.
10.1 리스크 표
| 리스크 | 구체적 내용 | 발생 시 영향 | 확인 방법 | 심각도 |
|---|---|---|---|---|
| 저마진 수주 재발 | 2026년 이후 경쟁입찰(이스라엘 GW당 670억 등)이 늘고 강재·인건비 상승 시 추정총계약원가 수정 | 특정 분기 OPM 5%p 이상 급락. 2021년 −306억 재현 | 분기 매출총이익률, 감사보고서 강조사항, 정정공시 건수 | 높음 |
| 수주 공백 | 1H26 HRSG 수주 5,000억(전년 1.2조). 2026년 목표 2조 미달 시 2028년 매출 정체 | 2028E 베어 시나리오. 밸류에이션 디레이팅 | 분기별 신규수주 공시 합계, 연말 잔고(키움 3.35조 전망 대비) | 높음 |
| 중국 EPC 의존 | SEPCO3·하빈·CHEC가 해외 HRSG의 절반. 미·중 갈등, 사우디의 중국 EPC 기피 또는 반대로 중국산 HRSG 지정 시 | 중동 수주 급감 | 발주처 구성 변화, 사우디 현지화(SAFAMI) 진전 | 중~높음 |
| GE 자급·미국 관세 | 미국 GE 프로젝트는 GE창원 HRSG. 232조 철강 파생제품 50% 관세가 HRSG(HS 8402)에 적용되면 가격경쟁력 상실 | 미국 SAM 축소, 베이스 시나리오의 미국 1건 소멸 | 미 상무부 232조 파생제품 목록, 회사 미국 수주 조건 | 중~높음 · [미확인] |
| 환헤지 파생손익 | 달러 수주잔고 헤지 → 원화 약세 시 평가손실 | 순이익 급변(1H26 −552억). 배당·PER 왜곡 | 분기 파생상품 평가손익 주석, 헤지 비율 | 중 (경제적 손실 아님) |
| 지배구조·오버행 | 창업자 우종인 전 대표 잔여 8.47%(262만주). 2026년 1월 246만주 블록딜(1,292억) 선례. 최대주주 이근흥 가족 23.6% | 추가 블록딜 시 주가 압박 | 5% 보고서, 임원·주요주주 변동 공시 | 중 |
| 필리핀 CFB 보일러 집중 | 보일러 매출의 대부분이 SMC 마리벨레스 1건(5,177억). 2024년 포모사 계약 해지 선례 | 지연·해지 시 2027~28 매출 공백 | 진행률, 필리핀 석탄 정책 | 중 |
| 원전 BOP 기대 과열 | 체코·미국 AP1000·SMR은 MOU·논의 단계. 공시 수주는 신한울 3·4만 | '원전 테마' 소멸 시 디레이팅 | 한수원 체코 BOP 발주 일정(4Q26~), 웨스팅하우스 미국 FID | 중 |
| 캐파·인력 | 2025 매출 7,741억 → 2028E 1.3~2조. 함안 350억 증설(2029)과 외주·현지 제작으로 가능한가 | 납기 지연·외주 원가 상승 | CAPEX, 종업원 수, 외주가공비 비율 | 중 |
| 매출채권·계약자산 급증 | 3Q25 1,730 → 2Q26 3,673억 | 대손·분쟁 시 현금흐름 악화 | (채권+기타채권)/분기매출 2.0배 초과 여부 | 낮음~중 |
10.2 냄새 — 정황 증거 정리
회사 IR이 크게 말하지 않지만 정황으로 드러나는 것들입니다. 3개 이상 독립 출처로 교차 확인된 것과 아닌 것을 구분합니다.
| 정황 | 출처 1 | 출처 2 | 출처 3 | 교차검증 | 의미 |
|---|---|---|---|---|---|
| ① 두산에너빌리티의 미국 복합화력에는 HRSG가 필요하고, 두산은 HRSG를 만들지 않으며, BHI는 두산 H급 터빈용 HRSG 레퍼런스를 가진 유일한 회사다 | BHI 홈페이지 HRSG 레퍼런스: "Gimpo CHP 495MW, Doosan, 2021, GT: DGT6-300H S1&S2" [확인] | 뉴시스 2017-05-30: GE파워가 2016년 두산건설 창원 HRSG 사업 인수 → 두산그룹에 HRSG 사업 부재 [확인]; 연합뉴스·서울경제TV 2026-05-27: 두산 미국 증기터빈 4기(텍사스, 복합화력, 2029) + 3월 xAI 증기터빈 2기 [확인] | SK증권 2025-10-29: "두산이 국내 복합에서 BHI HRSG 채택, 미국에서 협업 가능성 높음"; 데일리안 2026: xAI 채용공고 "두산 복합화력발전소"(GT·ST·HRSG·BOP) [확인] | 정황 교차확인 (4개 출처) 수주 자체는 미확인 | 미국 진입의 가장 구체적 경로. 두산 터빈 1기당 HRSG 약 380~460억(380MW×1,000~1,200억/GW). 12기면 약 4,500~5,500억 규모. 단, 두산이 미국 현지 제작(N/E 등)을 택할 가능성도 있음 |
| ② GE버노바는 HRSG를 자급한다 — 미국 GE 터빈 프로젝트는 BHI의 시장이 아니다 | GE버노바 HRSG 제품 페이지: "복합화력 주요 기기 전부 사내 설계·제작", 창원·베트남 공장, 1,300기+ [확인] | 뉴시스·뉴스1 2017-05-30: GE창원 준공, 486기·44개국, 직원 300명 [확인] | 조선비즈 2023-06-01: GE 창원제 세계 최대 HRSG 일본 공급 [확인] | 확인 (3개 출처) | 미국 HRSG TAM 3조 중 GE 몫(약 60%)을 SAM에서 제외해야 함. 사전조사·증권사 논지의 가장 큰 공백 검증 후 수정 |
| ③ 중동 HRSG 수주의 절반 이상이 중국계 EPC(SEPCO3·하빈 HEI·CHEC) 발주다 | iM증권 2025-07 수주현황표: SEPCO3 2건(2024), TIE JUN(2019) [확인] | 벤처스퀘어 2025-02-13: 하빈전기 루마2·나이리야2 6기 2,930억 [확인]; 한국경제 2026-03-11: CHEC-HEI-THCC 이스라엘 자피트 [확인] | 뉴스핌 2026-09-02: TIE JUN(SEPCO3 SPC) 쿠웨이트 1,453억 [확인] | 확인 (4개 출처) | 발주처·금융기관이 BHI를 지정하는 '풀(pull)'의 증거이자, 지정학 리스크. 중국 EPC가 자국 HRSG로 바꾸지 않는 이유(스펙·레퍼런스)는 추정 |
| ④ 1H26 순이익 급감의 실체는 환헤지 파생손실 약 550억이며, 경제적 손실이 아니다 | 회사 1Q26 공시(비즈니스포스트 인용): 평가손실 316억·거래손실 29억 [확인] | Yahoo Finance 분기 재무: 1Q26 비경상 −337억, 2Q26 −215억 [확인] | 아시아경제 2026-08-20(신한): 2Q26 순이익 −32% "원달러 파생 거래손실" [확인] | 확인 (3개 출처) | PER 35배(네이버 TTM)는 착시. 정상화 PER은 15배 안팎 |
| ⑤ Project Star(텍사스 6.3GW)는 1단계 단순사이클이며 HRSG 발주는 2단계·2027~28년 이후다 | NextEra 보도자료 2026-09-30: 6.47GW, "이르면 2029년 발전 개시", 공급사 미지정 [확인] | koreantechtexas 2026-09: 1단계 1.4GW SC, 2단계 4.9GW CC, 12월 감사 후 결정, PPA 미체결 [확인] | UPI 2026-09-22 / 리딩투자증권 2026-09-10: HRSG 8~10기 4,000~5,000억 가정 [확인] | 확인 (3개 출처) | 사전조사의 "수주 기대"에 시간축(2027~28 발주, 2029~30 매출) 부여. 2026~27년 실적에 무관 |
| ⑥ 일본 OEM(도시바·후지·미쓰비시)의 HRSG 외주가 BHI 수주의 두 번째 축이며, 미쓰비시의 미국 JAC 프로젝트가 다음 진입로다 | iM 수주현황표: Toshiba-TPSC 2024 1,270+2,879억, Fuji 662억 [확인] | 이데일리 2025-12: 미쓰비시파워 대만 통샤오 5기 2,500억 직접 계약 [확인]; 뉴스핌 2026-06: JERA 소데가우라 1,883억 [확인] | BHI 레퍼런스: MHPS-Takasago 2021, 모오카(후지) 2014 [확인] | 관계는 확인, 미국 연결은 정황 | 미쓰비시 미국 JAC(엔터지 OCAPS 등)의 HRSG 공급사 확인 필요 [미확인] |
| ⑦ 2024년 포모사 보일러 계약 해지(2,322억)가 2025년 SMC 직계약 5,177억으로 되살아났다 | 머니투데이 2024-07-03: 포모사 해지, 원청 SMCGPH와 재계약 논의 [확인] | 아시아경제 2025-05-02: 산미구엘 글로벌파워 CFBC 350MW×2 5,177억 [확인] | BHI 홈페이지 연혁 2025.04: "필리핀 MV2 CFBC(350MW×2), 사상 최대 단일 계약" [확인] | 확인 (3개 출처) | 중간 EPC를 거치지 않는 직계약으로 전환되며 금액이 2.2배. 회사의 협상력 증거. 단 보일러 매출의 단일 프로젝트 집중 |
| ⑧ 원전 BOP는 신한울 3·4에서 7품목 중 5품목을 가져갔고, 미국 AP1000 복수기 수출 이력과 ASME N 스탬프를 동시에 가진다 | BHI 연혁: ASME N·N3·NA·NPT(2005), AP1000 복수기 첫 출하(2011) [확인] | 이데일리·이투데이 2025-02/03: CLP·SSLW 1,001억, 복수기 468억, 누적 1,500억 [확인] | 뉴스프라임 2025-11-18: 한미 원자력 공급자 포럼, 보글 3·4·서머 2·3 복수기 레퍼런스 [확인]; 시대 2026-07-31: 7품목 중 5품목 [확인] | 확인 (4개 출처) | 미국 신규 원전(AP1000 8기)이 현실화되면 BOP 후보. 단 FID 전. SMR은 MOU 단계 |
| ⑨ HRSG 1위 자리는 해마다 바뀌고, 시장조사 수치는 실제 발주의 1/3도 못 잡는다 | John Cockerill: 2023 2위 19.9% [확인] | Nooter/Eriksen: "맥코이 1위"(연도 미상) [확인]; BHI: 2014·2021·2024·2025 1위, 2024 5,586/5,966MW [확인] | Mordor: HRSG 시장 2026 $15.9억 vs BHI 단독 HRSG 매출 $4.3억·수주 $8억+ [확인] | 확인 | "세계 1위"는 15~20% 점유율의 선두권이라는 뜻. TAM은 직접 계산(3장) 검증 후 수정 |
| ⑩ 터빈 OEM이 HRSG를 외주로 돌린다는 회사 주장은 지멘스·미쓰비시·두산에는 맞고 GE에는 반만 맞다 | BHI 보도자료 2026-05-26(뉴시스): "OEM이 공급제약으로 HRSG 외주" [확인 — 회사 주장] | GE HRSG 자급 (②) [확인] | Siemens Energy: 벤슨 라이선스 제공, 자체 제작 없음 (BHI 2010 라이선스 체결) [확인] | 부분 확인 | 미국 터빈 점유율(GE 60%)을 고려하면 외주 수요의 절반은 BHI 접근 불가 |
| ⑪ 사우디 현지 제작 파트너(SAFAMI/레자아트)를 2023년부터 준비했다 | 비즈니스포스트 2026-08-12: 2023-10 SAFAMI 전략 MOU, GCC 6개국 기자재 공급 [확인] | — | — | 정황 · 미확인 (단일 출처, 실제 현지 제작 실적 미확인) | 사우디 현지화 요건 대응. 중국 EPC 의존을 상쇄할 수 있는 카드 |
| ⑫ 미국 EPC(Kiewit·Bechtel·Zachry)와의 관계, 미국 공급 이력 | BHI 레퍼런스: York II 400MW×2 (Calpine, 2014, GE 7FA.05) [확인] | BHI-FW(뉴저지) PC보일러·서비스 [확인] | Kiewit 등 EPC와의 계약·입찰 이력 [미확인] | 미확인 | 미국 HRSG 신규 수주 공시 0건. 12년 전 1건이 유일 |
| ⑬ HRSG가 미국 232조 철강 파생제품 관세(50%) 대상인지 | [미확인] | [미확인] | [미확인] | 미확인 | 미국 논지의 전제. 보일러(HS 8402)는 파생제품 목록에 포함될 가능성이 있어 반드시 확인 필요 |
이 종목의 미국 논지는 "가스터빈 116GW 수주잔고"라는 큰 숫자가 아니라, "두산의 미국 증기터빈 6기에 붙을 HRSG를 누가 만드는가"라는 작은 질문으로 압축됩니다. 두산은 HRSG를 만들지 않고, GE는 창원에서 자급하며, 미쓰비시는 대만에서 BHI를 골랐고, 지멘스는 원래 외주입니다. 두산·미쓰비시 경유 첫 미국 HRSG 공시가 나오는 날이 이 종목의 배수가 바뀌는 날이고, 그 전까지 시장은 — 현 주가가 보여주듯 — 중동·아시아 수주잔고의 정상 매출화만 가격에 넣고 기다릴 것입니다.
11Bull / Bear
본문의 시나리오·하방·리스크 서술에서 고른 문장들입니다. 괄호 안은 해당 절입니다.
▲ 강세론
- 두산·미쓰비시 경유 첫 미국 HRSG 공시가 나오는 날이 이 종목의 배수가 바뀌는 날이고, 그 전까지 시장은 — 현 주가가 보여주듯 — 중동·아시아 수주잔고의 정상 매출화만 가격에 넣고 기다릴 것입니다. (10.2)
- 불은 Project Star 2단계를 포함한 미국 2~3건, 미국 AP1000 BOP 일부, OPM 13.5%(2Q26 수준 유지)입니다. (3.5.4)
- 이 바닥에서도 현 시총 1.87조원은 EV/EBIT 15~17배 — 즉 시장은 이미 '신시장 0'에 가까운 가격을 매기고 있습니다. (3.5.5)
- 이 회사는 자본집약적이지 않고, 이익이 나면 현금으로 쌓이는 구조입니다. (6.4)
- 데이터센터·재생에너지 백업이라는 신시장은 '기동 횟수가 많은 복합화력'을 요구하기 때문에, 난이도 상승이 BHI에 유리하게 작용하는 지점이 여기입니다. (3.3.2)
- 둘을 정상화하면 2025년 약 580억원, 1H26 약 680억원(연환산 1,350억원) 수준이 '진짜' 순이익에 가깝습니다. (6.3)
▼ 약세론
- 미국 가스터빈 시장의 60%를 가진 GE의 프로젝트에서 HRSG는 기본적으로 GE 몫 (3.3.3)
- 최악 시나리오의 주가 하방은 30,000원 전후(현재의 −50%)로 계산됩니다. (9.3.3)
- 2Q26의 19% 매출총이익률은 2024~25년 호황기 수주의 결과이고, 2026년 수주의 마진은 2028년에 드러납니다. (6.2)
- "매 분기 사상 최대 수주"의 리듬은 끊겼습니다. (1.3)
- (중국계 EPC 고객 구조) 이것은 BHI의 경쟁력 증거이면서 동시에 미·중 갈등·사우디 현지화 정책이 바뀌면 흔들릴 수 있는 의존입니다. (4.1)
- 수주가 꺾이면 영업현금흐름이 이익보다 먼저 꺾입니다. (6.4)
- 주주환원으로 받치는 하방은 0입니다. (9.3.2)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
이 논지가 깨지는 방식과, 다음 분기 공시에서 무엇을 봐야 하는지 — 다음 분기부터 이 여덟 개만 보면 됩니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 (3Q26 분기보고서) | ① 3Q26 매출총이익률이 17% 이상을 지키는가 | 2Q26 19.0% · 컨센서스 3Q26 영업이익 355억(OPM 11.8%) | DART 분기보고서 |
| 2026-12 ~ 2027-03 | ② 2026년 연간 신규수주가 1.5조원을 넘는가, 2조원에 닿는가 | 9월 말 추정 약 1조원 · 2Q26말 수주잔고 24,569억 공시 | 단일판매·공급계약 공시 합계, 사업보고서 수주상황 |
| 수시 | ③ 두산에너빌리티 미국 복합화력(xAI 멤피스, 텍사스 빅테크)의 HRSG 공급사 | 미국 HRSG 수주 공시 0건 | BHI·두산 공시 |
| 수시 | ④ 미쓰비시파워·지멘스에너지 경유 미국·유럽 HRSG 첫 수주 | 대만 통샤오(미쓰비시 직접 계약)가 선례 | 단일판매·공급계약 공시 |
| 2026-12 이후 | ⑤ Project Star의 터빈·EPC 선정과 2단계 복합사이클 FID 시점 | 1단계 1.4GW 단순사이클 · 12월 텍사스 감사 | NextEra·미 상무부 발표 |
| 4Q26~ | ⑥ 체코 두코바니 BOP 발주와 한수원 품목별 낙찰 | 신한울 3·4의 5품목 패턴 | 한수원 발주·BHI 공시 |
| 매 분기 | ⑦ 파생상품 평가손익과 헤지 비율 주석 | 원/달러 1,350원 | 분기보고서 주석·파생상품거래손실발생 공시 |
| 수시 · 2027-03 주총 | ⑧ 우종인 전 대표의 잔여 지분(8.47%) 처분 여부와 최대주주 측 매입, 배당·자사주 정책 | 8.47% · 배당 0원(FY2025) 공시 | 5% 보고서, 임원·주요주주 공시, 주총 공시 |
| 매 분기 | (매출채권+기타채권)/분기매출 | 3Q25 0.85배 → 2Q26 1.79배 · 2.0배 초과 여부 | 분기 재무상태표(7장 표) |
① 3Q26 매출총이익률이 17% 이상을 지키는가. 2Q26 19.0%가 믹스의 정점이었는지, 구조적인지가 여기서 갈립니다. 컨센서스 3Q26 영업이익 355억(OPM 11.8%)은 이미 하락을 가정하고 있습니다.
② 2026년 연간 신규수주가 1.5조원을 넘는가, 2조원에 닿는가. 9월 말 추정 약 1조원. 4분기에 중동 후속·일본·한국 표준복합 중 두 건 이상이 필요합니다.
③ 두산에너빌리티 미국 복합화력(xAI 멤피스, 텍사스 빅테크)의 HRSG 공급사가 누구로 정해지는가. BHI 공시가 나오면 10장 1번 냄새가 사실이 되고, Nooter/Eriksen 등으로 가면 미국 논지는 2029년 이후로 밀립니다.
④ 미쓰비시파워·지멘스에너지 경유 미국·유럽 HRSG 첫 수주. 대만 통샤오(미쓰비시 직접 계약)가 선례. 신한의 "리레이팅 조건"이 바로 이것입니다.
⑤ Project Star의 터빈·EPC 선정과 2단계 복합사이클 FID 시점. 두산 터빈 + 한국 EPC(삼성물산/현대건설)면 BHI 확률 상승. GE 터빈이면 하락.
⑥ 체코 두코바니 BOP 발주(키움: 4Q26~)와 한수원 품목별 낙찰. 신한울 3·4의 5품목 패턴이 반복되면 원전 BOP가 매출 10% 축으로 올라섭니다.
⑦ 파생상품 평가손익과 헤지 비율 주석. 원/달러가 1,350원 아래로 내려오면 1H26 손실의 상당 부분이 평가이익으로 되돌아옵니다.
⑧ 우종인 전 대표의 잔여 지분(8.47%) 처분 여부와 최대주주 측 매입 여부. 그리고 2027년 3월 주총에서 배당·자사주 정책이 처음 나오는지.
13용어집
이 리포트에 나오는 기술·투자 용어를 쉬운 말로.
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| HRSG (배열회수보일러) | 가스터빈 배기가스(600℃)의 열을 회수해 증기를 만드는 대형 열교환기. 복합화력의 가운데 칸 | BHI 매출의 65~78%. 이 리포트의 주제 |
| 복합사이클(CC) / 단순사이클(SC) | 가스터빈만 돌리면 SC(효율 35~40%), HRSG+증기터빈까지 돌리면 CC(55~62%) | SC에는 HRSG가 없다. 데이터센터 1차 물결이 SC라는 점이 시차의 원인 |
| H급 / J급 / JAC | 가스터빈 세대 명칭. GE HA, 지멘스 8000H, 미쓰비시 J/JAC(공랭식). 1기 380~650MW | H급일수록 HRSG가 크고 비싸며 설계 난도가 높음 |
| 관류형(벤슨, Once-Through) | 고압 드럼 없이 물이 한 번에 증기로 바뀌는 HRSG 설계. 두꺼운 드럼이 없어 급기동에 유리 | 데이터센터·재생 백업용 '자주 켜고 끄는' 발전소에 필요. BHI는 지멘스 벤슨 라이선스 보유 |
| 슈퍼모듈 | HRSG를 공장에서 최대한 크게 조립해 현장 용접을 줄이는 방식 | 일본 난코 1,800MW 수주의 경쟁 요소. 운송·캐파가 관건 |
| BOP (Balance of Plant) | 주기기(원자로·터빈) 외의 보조기기 일체. 원전에서는 격납건물 라이너·복수기·급수가열기 등 | BHI 원전 사업의 실체. 신한울 3·4 5품목 |
| CLP / SSLW | 격납건물 철판 / 스테인리스 라이너. 원자로를 감싸는 콘크리트 돔 안쪽의 기밀 금속층 | 안전등급 품목, ASME N 스탬프 필요. 진입장벽이 높은 칸 |
| ASME N 스탬프 | 미국기계학회 원자력 기기 제작 인증(N·NPT·NA·N3) | 미국 원전 공급 자격. BHI는 2005년 취득 |
| CFBC 보일러 | 순환유동층 보일러. 석탄·바이오매스를 모래와 함께 띄워 태워 저공해 | 필리핀 5,177억 수주 품목. 포스터휠러 라이선스(2012) |
| EPC | 설계·조달·시공 일괄 도급사. 발전소를 통째로 지어주는 회사(삼성물산·SEPCO3·Kiewit) | HRSG의 실제 구매자인 경우가 많음 |
| OEM | 여기서는 가스터빈·증기터빈 제조사(GE·지멘스·미쓰비시·두산·도시바) | OEM이 HRSG를 자체 생산하는지(GE) 외주하는지(지멘스·두산)가 핵심 |
| 슬롯 예약(SRA) | 터빈 생산 순번을 선금 내고 예약하는 계약 | GE 116GW 중 63GW가 슬롯. 터빈 납기가 HRSG 발주 시점을 결정 |
| 맥코이 파워리포트 | 발전설비 수주를 MW 기준으로 집계하는 미국 조사기관 | HRSG 점유율의 유일한 공인 통계 |
| 진행률 매출 / 계약자산 / 계약부채 | 공사 진행 비율만큼 매출을 인식. 청구 전 매출은 계약자산(채권), 미리 받은 돈은 계약부채 | 부채비율 445%와 매출채권 급증의 해석에 필요 |
| 추정총계약원가 | 프로젝트가 끝날 때까지 들 총원가의 추정치. 진행률의 분모 | 감사인 강조사항. 이게 틀리면 마진이 한 분기에 급변 |
| 환헤지 파생상품 | 미래 달러 수입을 지금 환율로 고정하는 선물환 등. 원화 약세면 평가손실 | 1H26 순이익 급감의 원인(−552억) |
| EV / EV/EBIT | 기업가치(시총+순차입금) / 영업이익 배수 | 순차입금 ≈ 0이어서 EV ≈ 시총. 역산 밸류에이션의 도구 |
| TAM / SAM / SOM | 전체 시장 / 접근 가능 시장 / 실제 획득 가능 몫 | 3장. GE 자급분과 중국 내수를 빼는 것이 SAM의 핵심 |
| BTM (Behind-the-Meter) | 송전망을 거치지 않고 데이터센터 울타리 안에서 직접 공급하는 발전 | 미국 데이터센터 가스발전의 형태. SC·엔진 선호 → HRSG 지연 |
| Project Star | 텍사스 엔시날의 6.47GW 가스발전+5GW 데이터센터 캠퍼스. 한미 투자 패키지 1호 | 사전조사의 "HRSG 8~10기" 기대의 실체. 1단계 SC |
| 232조 관세 | 미국 무역확장법 232조에 따른 철강·알루미늄 및 파생제품 관세(50%) | HRSG 적용 여부가 미국 논지의 전제 [미확인] |
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- HRSG(HS 8402)가 미국 232조 철강 파생제품 관세(50%) 대상인지 — 미국 논지의 전제이나 1차 확인 못 함.
- 미국 EPC(Kiewit·Bechtel·Zachry)와의 계약·입찰 이력, 미쓰비시 미국 JAC 프로젝트(엔터지 OCAPS 등)의 HRSG 공급사.
- 사업보고서의 10% 이상 주요 고객 공시, A/S·서비스 매출의 분리, 2021년 영업손실의 프로젝트별 원인.
- 한국 서부발전 계약(2,170억원)의 GT 용량·구성 — 계약 공시에 "LNG 복합화력 발전설비 공급계약"으로만 기재.
- 신규수주 연간 합계(2024 1.48조·2025 1.8조)는 회사 발표·언론 수치이며, 정기보고서 수주상황 표에는 신규수주 항목이 없어 공시로 대조하지 못함.
- 판단 문장 속 숫자와 공시 원문의 차이: 2024년 영업이익 220억원(공시 219억원) · 2Q26 순차입금 약 +45억원(공시 기준 38억원) · 2025년 CAPEX 약 150억원(공시 유형·무형 취득 185억원) · 2025말 수주잔고 약 23,000억원 추정(공시 23,875억원) · 2Q26말 잔고 약 24,000~25,000억원 추정(공시 24,569억원) · 수원 열병합 EPC 1,810억원(2026-09-23 정정 후 2,490억원) · 이스라엘 자피트 566억원(2026-08-19 정정 후 549억원) · 2024년 품목별 매출 추정(HRSG 약 2,950·보일러 약 600·BOP 약 125억원) → 공시 HRSG 2,590·보일러 684·BOP 143억원 · 2025년 보일러 약 1,000~1,100억원 → 공시 972억원 · 1H25 매출총이익률 16.6%(분기 합산 추정) → 공시 기준 17.4% · 4.2절 표의 "매출채권(계약자산 포함 추정)"(2023말 1,032 · 2025말 2,168 · 1Q26말 3,107 · 2Q26말 3,673억)은 공시상 계약자산(단기미청구공사)과 같은 값이어서 7장 표의 계약자산 행으로 봅니다.
1차 자료
정기 공시(DART) — 반기보고서 2026.06 (접수번호 20260814000764) ↗ · 분기보고서 2026.03 (20260515000542) ↗ · 사업보고서 2025 (20260320000821) ↗ · 분기보고서 2025.09 (20251113000181) ↗ · 반기보고서 2025.06 (20250814002599) ↗ · 분기보고서 2025.03 (20250515000614) ↗ · 사업보고서 2024 (20250314001420) ↗ · 사업보고서 2023 (20240308000752) ↗ · 사업보고서 2022 (20230317000819) ↗
단일판매·공급계약(DART) — 서부발전 2,235억(2026-09-16) ↗ · Tie Jun 쿠웨이트 1,453억(2026-09-02) ↗ · TPSC 1,883억(2026-06-01) ↗ · Mitsubishi Power 2,523억(2025-12-12) ↗ · San Miguel 5,177억(2025-04-25) ↗ · 한국지역난방공사 정정 2,490억(2026-09-23) ↗ · CHEC-HEI-THCC 정정 549억(2026-08-19) ↗ · Harbin 1,486억(정정 2025-02-12) ↗ · Harbin 1,445억(정정 2025-02-12) ↗ · 한수원 415억 ↗ · 한수원 586억 ↗
2026-10-02 판 출처 목록
1차 자료 — 회사·공시
비에이치아이 홈페이지 연혁(e_menu1_2): 1998~2026 연혁, ASME 스탬프, FW 라이선스, 맥코이 1위 연도, 함안 증설 — bhi.co.kr/e_menu1_2
비에이치아이 HRSG 제품 페이지(e_menu2_1_3): 500기·42개국, 1958 리오 페코스, 대응 터빈 목록, 주요 레퍼런스(쿠라야·York II·안양·푸자이라 III·블랙포인트·김포·모오카·칼파) — bhi.co.kr/e_menu2_1_3
비에이치아이 기술협력 페이지(e_menu3_1_2): FW 4개 라이선스(2005 HRSG·2008 PC·2010 O&G·2012 CFB), IST OTSG — bhi.co.kr/e_menu3_1_2
BHI-FW(미국 뉴저지) 연혁·레퍼런스 — bhifw.com
회사 실적 공시 보도(2026-02-06 FY2025 잠정, 2026-05-15 1Q26, 2026-08-14 2Q26) — 뉴스핌 20260814001230, 이투데이 2553909, 비즈니스포스트 444017(1Q26 수주총액 3조4,637억·기납품 1조637억·잔고 2조4,000억, 파생 평가손실 316억·거래손실 29억)
단일판매·공급계약 공시 보도: 하빈전기 2,930억(벤처스퀘어 957210, 2025-02-13) · 신한울 3·4 CLP/SSLW 1,001억(이투데이 2444312) · 복수기 468억(이데일리 2025-03-07) · SMC 필리핀 5,177억(아시아경제 2025-05-02) · 미쓰비시파워 대만 2,500억(이데일리 2025-12) · 이스라엘 자피트 566억(한국경제 2026031136156) · 에슈콜 575억(뉴시스 NISX20260526_0003643825) · JERA 소데가우라 1,883억(뉴스핌 20260601000457) · 남동발전 720억(시대 2026-07-31) · 쿠웨이트 1,453억(뉴스핌 20260902000559) · 서부발전 2,170억(KD프레스 208677, 2026-09-15)
iM증권 Company Brief 2025-07-28(이상헌): 2025-03-31 기준 진행률 적용 수주현황표 전체, 2018~2024 손익, 1Q25 매출 구성(HRSG 72.9%·보일러 14.9%·BOP 3.1%), 주주분포 — alphasquare PDF
데일리연합 2026(777326): FY2025 매출채권 1,101.8억(전년 349억), 영업현금흐름 1,123억, 부채 6,531억/자본 1,776억, 정정공시 17건, 감사 강조사항
머니투데이 2024-07-03: 포모사중공업 2,322억 보일러 계약 해지·SMCGPH 재계약 논의, 2022 CB 200억(세븐브릿지-IBKC) 2023 전환
뉴스핌 2023-07-25: CB 4,944,375주 전환(전환가 4,045원)
비즈니스포스트 [Who Is] 이근흥(2026-08-12)·우종인(2025-07-09): 지배구조(박은미 16.8%·이가현 2.36%·이근흥 1%·우종인 8.47%), 2025-12 대표 교체, 2026-01 블록딜 246만주 1,292억, SAFAMI MOU, Holtec·ThorCon MOU, 2MW 수전해 스택
한국경제 2026-01-09(류은혁): 2025 수주 1.8조, 2026 목표 2조, 부문별 매출 전환기간, 해외 70%, 유상증자 계획 없음
시세·재무 데이터
네이버 금융 m.stock.naver.com API (2026-10-01 종가 60,300원, 시총, 52주, PER/PBR, 연간·분기 실적, 컨센서스 2026E 매출 1.17조/OP 1,444억)
WiseReport/FnGuide 기업현황(083650): 발행주식수 30,944,375주, 유동비율 67.91%, 주주현황(2026-10-01), 12M Fwd PER 14.8배, EV/EBITDA 2026E 12.4배
Yahoo Finance(yfinance) 083650.KQ 분기·연간 재무제표(연결): 재무상태표 2Q26(차입 1,421억·현금성 1,376억·채권·지급채무·토지), 손익(매출총이익·판관비·비경상 항목), 현금흐름 — 2차 집계 자료
Yahoo Finance 피어 시세·TTM 지표(2026-10-01): GEV, ENR.DE, 7011.T, 034020.KS, THERMAX.NS, 1133.HK, 002534.SZ, 267260.KS, 033100.KQ
증권사 리포트 (언론 인용)
유안타 2026-04-02 초기 커버(뉴스핌 20260402000911: 2025 HRSG 6,059억 78.3%, EV/EBITDA 두산 15% 할인) · 2026-05-19(뉴스핌 20260519000155: 1Q26 부문별, 잔고 2.4조, 신한울 1,800억, 2026E 1.055조/1,144억)
IBK 2026-05-28(뉴스핌 20260528001197: 목표 14만) · 2026-07-03(뉴스핌 20260703000134: 11만 하향, 2026E 1.26조/1,347억, 2027E 1,722억) · 2026-08-18(글로벌이코노믹: 2Q26 부문별, HRSG 8월 누적 수주 4,400억, 2H26 전망)
신한 2026-08-19(아시아경제 2026082008274682823, 뉴스핌 20260819000321: 목표 11만, 2026E 1.184조/1,575억, 2027E 1,895억, EV/EBITDA 19.2배, BOP 168억)
키움 2026-05-08(이데일리 마켓인 02715846645315424, 다음 20260508103804754: 2026 수주 2조·HRSG 1.4조, 연말 잔고 3.35조, 체코 BOP 4Q26)
iM 2026-05-26(뉴스핌 20260526000177: AP1000 BOP, 보글·서머 복수기, 2024 수주 1.48조)
리딩 2026-09-10(뉴스핌 20260910000252: Project Star HRSG 8~10기 4,000~5,000억, 1H26 HRSG 수주 5,000억, 2026E 1.12조/1,340억)
맥쿼리 2026-09-23(뉴스핌 20260923000173: 목표 10.7만 Outperform, 2027E PER 16.1배)
SK증권 2025-10-29(이데일리 02860166642337840: 1H25 HRSG 1,816MW 1위, 두산 협업 가능성)
산업 — 가스터빈·HRSG·데이터센터
GE Vernova 2Q26 실적(Turbomachinery 2026-07-23: 116GW 백로그+슬롯, 20→24→30GW 생산) · 1Q26(Power Engineering 2026-04-23: 100GW, 2029~30 슬롯) · 투자자데이 2025-12-09(Utility Dive 807662: 연말 80GW)
GE Vernova HRSG 제품 페이지(1,300기+, 창원·중꾸엇 공장, 자체 OT 기술) — gevernova.com
뉴시스 2017-05-30 NISX20170530_0014928609: GE창원 준공(2016 두산건설 HRSG 인수, 486기·44개국, 300명)
Utility Dive 2026-03(Bobby Noble, EPRI): 2025 세계 GT 발주 846기·100.3GW, 미국 427기·43.1GW, 2024 399기·58.2GW, 가격 $2,000→3,000/kW, 5년 리드타임
IEEFA 2025-10 "Global gas turbine shortages": 2024 ~80GW(최대), 미국 연 19GW, GT $700~1,000→2,400/kW, GE 60% 미국
Manufacturing Magazine 2026-06-06: 지멘스에너지 48→70~80기/년, 미쓰비시 2배 증산, 데이터센터 20%
Rabobank 2026 "parallel energy system"(S&P 인용): 데이터센터 BTM 130GW 제안, CC 14.2GW·HD터빈 27.2GW·엔진 18.3GW, 2030 실제 22~32GW
John Cockerill 보도자료: 2023 맥코이 기술사 2위 19.9% — johncockerill.com
Manufacturing Today: Nooter/Eriksen 25년, 맥코이 1위 자칭
Mordor Intelligence HRSG 시장 2026 $1.59B→2031 $2.02B(비교·반박용)
아시아경제 2025-05-02: 맥코이 2024 BHI 기술사 5,586MW·제작사 5,966MW
뉴스핌 2026-02-26: 맥코이 2025 2년 연속 1위(기술·제작)
EIA Today in Energy 2025-02-24: 미국 2025 가스 4.4GW 중 CC 36%·SC 50%
Project Star · 두산 · 원전
NextEra Energy 보도자료 2026-09-30(StockTitan 전문): 6.47GW+5GW DC, Related·Lewis, "이르면 2029년", 한국 기업 공급망 활용, 공급사 미지정
koreantechtexas.com(2026-09): 1단계 1.4GW SC·2단계 4.9GW CC, 12월 감사, 한미 전략투자공사 2조, 두산·삼성물산 후보, PPA 미체결 · 두산 미국 12기·텍사스 ST 4기 분석
UPI 2026-09-22 · Gas to Power Journal: $22.3B, 1.4GW SC 선행
연합뉴스 AKR20260527114800003 · 서울경제TV sentv202605270112: 두산 미국 증기터빈 4기(370MW, 2029, 복합화력), 3월 xAI 2기 · 데일리안 1687258: xAI "두산 복합화력발전소" 채용공고(GT·ST·HRSG·BOP)
뉴스프라임 712280(2025-11-18): 한미 원자력 공급자 포럼, NuScale·Fermi America·Constellation·Dominion 미팅, 보글·서머 복수기
한국경제 2026-06-12 "원전 파운드리" · 시대 2026-07-31(신한울 7품목 중 5품목, 폴란드 사무소) · 더빅데이터 2024-05-28(두산-뉴스케일, 체코)
기타 언론
뉴스핌 20260901000269: 함안군 투자협약 — BHI 350억 HRSG 공장 증설(2029년까지, 35명 고용) · KD프레스 주요공시 digest 2026-09-15(서부발전 2,170억, 계약기간 2026-09-15~2029-12-31) · 이코노미사이언스·벤처스퀘어·와이드데일리 다수(수주 보도 교차확인) · 벤처스퀘어 955099: BHI-FW 북미 영업, 2014 Calpine 380MW급 HRSG 2기
다른 스레드(2026-10-02)의 사전조사를 출발점으로 삼아 공시·시세·회사 자료·해외 1차 자료로 재검증했습니다.
맞았던 것: FY2025 매출·영업이익(잠정 7,716/733 → 확정 7,741/755억원), 1Q26·2Q26 손익, 2025 신규수주 1.8조, 1Q26말 수주잔고 2.4조, 일본 JERA 소데가우라 1,883억·쿠웨이트 1,453억·중동(이스라엘) 566+575억·필리핀 CFB 보일러(5,177억) 수주, 2021년 아멕포스터휠러 HRSG 기술 인수(정확히는 2020년 완료, 2017년 미국 보일러 사업부 인수와 별건), 부채비율 368%(2025년 말; 2Q26은 445%로 상승).
틀렸거나 보정한 것: ① 검증 후 수정 "맥쿼리 목표가 14만원" → 맥쿼리는 10만 7천원(Outperform, 2026-09-23). 14만원은 IBK(2026-04~05)의 수치이며 IBK는 8월에 11만원으로 하향. ② "부채비율 368%"는 2025년 말 수치이고 2Q26은 445%(부채 8,980억/자본 2,019억). 다만 이자부채는 1,421억원에 그치고 순차입금은 사실상 0이라 '레버리지 위험'으로 읽으면 틀립니다(9장). ③ "원전 BOP 신한울 3·4 ~1,800억"은 유안타 추정치이며 회사가 공식 밝힌 누적 수주는 약 1,500억원(2025-03) → 이후 5개 품목으로 확대. ④ "텍사스 6.3GW HRSG 8~10기 수주 기대"는 리딩투자증권의 시나리오로, 해당 프로젝트(Project Star)는 1단계 1.4GW가 단순사이클이고 복합화력 전환(4.9GW)은 2026년 12월 감사 이후 결정, 발전 개시 "이르면 2029년"입니다. HRSG 발주가 있다면 2027~28년 이후라는 시간축을 붙여야 합니다.
새로 찾은 것: GE버노바의 창원 HRSG 공장(2016년 두산건설 HRSG 사업 인수, 2017년 준공, 486기·44개국 실적) — 미국 GE 터빈 프로젝트의 HRSG가 BHI로 올 가능성을 낮추는 구조적 사실. 두산에너빌리티의 미국 증기터빈 6기 수주(2026년 3·5월, 복합화력용)와 BHI의 두산 H급 터빈 HRSG 레퍼런스(김포 열병합 495MW, 2021) — 미국 진입의 가장 구체적인 경로. 중국계 EPC(SEPCO3·하빈전기·CHEC)가 중동·쿠웨이트·이스라엘 HRSG 수주의 절반 이상을 차지하는 고객 구조. 1H26 환헤지 파생상품 손실 약 550억원. 2026년 9월 함안 HRSG 공장 350억원 증설 협약(2029년까지).
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — DART 사업·분기·반기보고서로 연간 5년+TTM·최근 6개 분기 표, 0장 2줄 타일, 9장 배수 표 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2장 품목별 매출표, 4장 수주잔고표·계약 공시 대조, 7장 계약자산·계약부채표, 11장 Bull/Bear, 12장 모니터링 표, 14장 DART 1차 출처) · 원문 2~6장 → 3·5장, 10장 → 9.3절, 13장 → 10.2절 |
| 원본 | 2026-10-02 | 원 계열 B3-primer-lite · 보강 전환 · 제목 "비에이치아이(083650) 딥다이브 — HRSG는 가스터빈 뒤 몇 번째 칸인가" |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.
이 문서는 공개된 공시·시세·회사 자료·언론 보도·해외 1차 자료를 정리한 리서치 프라이머이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며, 특정 종목의 매수·매도를 권유하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있고, [추정]·[미확인]으로 표시한 항목은 1차 자료로 확인되지 않은 것입니다. 재무 수치 일부는 2차 집계(Yahoo Finance·네이버 금융)에 의존했으므로 DART 원문과 차이가 있을 수 있습니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다. 기준일 2026년 10월 2일.