0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 네 문단의 각주입니다.
동아엘텍의 연결 재무제표 안에는 성격이 전혀 다른 회사 셋이 들어 있습니다. 첫째는 동아엘텍 본체 — OLED 패널을 모듈로 조립한 뒤 불을 켜서 불량을 찾고, 화면의 얼룩(무라)을 측정해 보정값을 써 넣는 검사·보상 장비를 스마트폰·IT·워치·차량용 라인에 파는 회사입니다(2025년 매출 629.3억원, 2026년 상반기 580.1억원) 공시. 둘째는 지분 44.60%(자기주식을 빼면 유효 46.81%)를 가진 상장 자회사 선익시스템 — 유기물을 진공에서 증발시켜 픽셀을 찍는 OLED 증착기를 만들며, 일본 캐논토키가 오랫동안 사실상 독점하던 대형 양산 증착기 시장에 2024년 중국 BOE의 8.6세대 IT OLED 라인(B16)으로 들어갔습니다(1차 USD 3억 494만, 4,219.8억원) 공시. 셋째는 100% 자회사 디에이밸류인베스트먼트 — 신기술사업투자조합 60여 개를 운용하는 소형 벤처캐피털(순자산 240.4억원)입니다 공시. 2025년 연결 매출 5,824.4억원의 88.5%는 선익이, 2026년 상반기 963.6억원의 60.2%는 본체 검사장비가 냈습니다. 해마다 주인공이 바뀌는 연결 숫자를 한 덩어리로 보면 거의 모든 배수가 틀립니다.
순위표의 PER 2.09배는 산식으로는 맞습니다(5,870원 ÷ 2025년 EPS 2,811원) 공시. 그러나 그 이익은 "일회성"이라는 말과 딱 맞지 않습니다. 2025년 순이익 963억원은 회계상 일회성(평가이익·처분이익)이 아니라 선익이 BOE 1차 증착기 두 라인을 실제로 납품하고 받은 영업이익(연결 1,132억원)이 대부분이고, 그해 통화선물 거래손실은 0(파생 손익 합계 +18.7억원)이었습니다 공시. 오히려 일회성 성격이 강한 것은 손실 쪽입니다 — 2024년 순손실 433억원은 통화선물 거래손실 798억원 때문이었고, 2026년 상반기 순손실 145억원은 선익 전환사채의 파생상품평가손실 344억원(비현금, 전환 완료로 소멸) 때문이었습니다. 회사 주석은 이를 빼면 상반기 세전이익이 +114.8억원이라고 적습니다 공시. 진짜 문제는 이익의 "질"보다 "주기"입니다 — 선익의 대형 증착기 매출은 패널사가 새 라인을 지을 때만 몰려 들어오고(2016년 약 1,423억 → 2021년 약 462억 → 2025년 5,158억, 2016·2021년은 2차 집계), 2010~2024년 15년의 지배주주 순이익 평균은 56억원이었습니다 계산. 그 평균으로 보면 지금 시총은 17배입니다.
그래서 이 회사의 가치는 PER이 아니라 분해로 봐야 합니다. 9월 23일 동아엘텍 시가총액은 966.9억원이고, 동아엘텍이 가진 선익 주식 4,506,240주의 시가는 3,091.3억원 — 시총의 3.20배입니다 계산. 여기에 본체 순현금 203.3억원(현금 403.3 − 차입 200.0; 단기투자 33.1억원은 투자조합 출자금이라 제외), 신기술금융 자회사 순자산 240.4억원, 그리고 2026년 상반기에 영업이익률 22%를 낸 검사 본업이 따로 있습니다. 선익 지분을 팔 때 낼 법인세(약 730억원, 24.2% 가정)를 떼고 지주 할인 50%를 적용해도 합계는 2,015억원으로 시총의 2.08배입니다. 거꾸로, 지금 주가가 정당하려면 시장은 세후 선익 지분에 94%의 할인을 매기고 있다는 뜻이 됩니다(검사 본업을 PER 6배, DAVI를 30% 할인으로 넣었을 때) 계산. 같은 시리즈의 케이씨(케이씨텍·티씨케이 보유)는 시총 ÷ 상장지분 시가가 9월 22일 0.61, 2017년 이후 중앙값 0.93이었는데, 동아엘텍은 0.31입니다.
할인이 이렇게 깊은 데에는 이유가 있고, 이 리포트는 그것을 숨기지 않습니다. ① 선익 주가 자체가 BOE 2차·페로브스카이트 기대를 품고 2026년 2월 131,000원까지 갔다가 반토막 난 고변동 자산이고, BOE는 "설비투자는 2026년이 고점"이라고 말했습니다 2차. ② 모회사 본체가 2021~2024년 자기 수출 규모를 넘는 USD 1~1.5억 규모의 통화선물(회사가 밝힌 목적은 환위험 회피, 위험회피회계 요건을 못 갖춰 회계처리상 "매매목적")을 들고 있다가 558억원을 잃었습니다 검증 후 수정(연결 전체로는 1,220억원) 공시. ③ 모회사는 선익의 수출 이행보증에 USD 5,466만(9/23 환율 약 743억원) + 120억원의 연대보증 검증 후 수정을 서 있고, 선익은 자기주식 475,030주를 처분할 계획(주식연계 파생 PRS 포함 가능)을 주총에서 승인받았습니다 공시. ④ 대주주 일가(37.74%)는 선익 지분을 직접 갖고 있지 않고, 2024년 1월 동아엘텍 주식 200만 주(수정 전)를 주당 6,230원(수정 3,115원)에 자녀 두 명에게 증여했습니다 공시 — 모회사 주가가 낮을수록 승계 비용이 낮아지는 구조입니다. 순위표의 23위 판정(관찰)은 "PER 2배는 지속 이익이 아니다"라는 경고는 옳지만, 이유가 절반만 맞고, 하방 근거는 과소평가되어 있습니다. 자세한 대조는 부록 A, 가치 분해는 9.2절.
한눈에 보는 핵심 지표
다만 순위표가 23위의 이유로 든 "겉보기 저PER"는 이 회사의 핵심 쟁점이 아니며, 핵심은 "시총의 2~3배인 순자산이 주주에게 전달될 경로와 경영진의 의지"라는 점을 분명히 해 둡니다.
순위표의 23위 판정(관찰)은 "PER 2배는 지속 이익이 아니다"라는 경고는 옳지만, 이유가 절반만 맞고, 하방 근거는 과소평가되어 있습니다.
사용자의 25종목 순위표는 동아엘텍을 23위(신규 편입, "관찰")에 놓았습니다. 기준주가 5,870원(9월 18일), PER 2.09배, PBR 0.60배, 반기 영업이익 YoY −86.6%. 한 줄 요약은 "겉보기 저PER를 해체해 봐야 하는 자회사·자산형 관찰 후보". 하방 근거로 "검사장비와 연결 자회사 사업·투자자산을 보유한다. PBR 0.60배지만 자회사 소수주주 몫을 제외한 모회사 귀속 가치가 중요하다", 실현 증거로 "상반기 매출 −59.3%, 영업이익 −86.6%, 순이익 적자 전환. 2025년 이익 기준 PER 2.09배를 지속 이익 배수로 쓰기 어렵다", 상승 경로로 "디스플레이 투자 재개와 자회사 장비 수주 회복이 가치 회복 경로. 현재로서는 실현 확률 상승보다 회복 여부를 관찰하는 단계", 가장 강한 반론으로 "비지배지분, 연결·별도 현금 혼동, 일회성 이익 및 투자자산 손상. 낮은 과거 PER만으로 안전마진을 주장할 수 없다"를 적었습니다. 다음 확인 항목은 "별도 재무와 자회사 지분율로 NAV 재계산, 반복 영업이익과 신규 수주 확인. 이 검증 전에는 매수 우선순위로 읽지 말 것"이었습니다.
이 리포트는 그 항목들을 원문으로 답합니다. 요약하면 — ① NAV 재계산: 별도 재무와 지분율로 다시 더하면 모회사 귀속 가치는 시총보다 작지 않고 훨씬 큽니다(세후·50% 할인에서도 2.0배, 9.2절). 순위표 카드는 가장 큰 자산인 선익 지분의 시가(3,091억원)를 한 번도 숫자로 적지 않았습니다. ② "일회성 이익": 2025년 이익은 회계상 일회성이 아니라 프로젝트형 영업이익이고, 일회성은 오히려 2024년·2026년 상반기의 파생 손실입니다(9.1절). ③ "회복 여부를 관찰하는 단계": 신규 수주는 이미 확인됐습니다 — BOE 8.6G 2차(2026-02), LG디스플레이 대면적 증착기(2026-05), OLEDoS 세 건(Goerpixel 410.4억·Hongxi 205.8억, 그리고 초판이 놓친 SeeYA 2026-03-26 계약 — 금액 유보, 11-20 공개 예정 검증 후 추가)으로 6월말 증착 수주잔고 6,420억원 공시. 순위표가 "회복 전"으로 본 시점에 수주는 회복 후였습니다. ④ 그러나 순위표의 경계는 옳은 방향이기도 합니다 — 본체의 통화선물 손실, 선익에 대한 연대보증, 선익 자기주식 처분 계획은 카드에 없던 새 반론이고, 이것이 깊은 할인의 이유 중 일부입니다(7.4절·7.3절).
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(동아엘텍 2026 반기·1분기보고서, 2025 3분기·반기보고서, 2008~2025년 사업보고서 18개, 대량보유상황보고서 2024-01, 파생상품거래손실발생 2022-11·2024-12, 선익시스템 2026 반기·1분기보고서, 2025 3분기·반기보고서, 2024·2025 사업보고서, 선익 단일판매·공급계약 공시 44건)에서 직접 읽은 것. 2차 네이버증권·WiseReport 시세와 재무 집계, 증권사 리포트(IBK 2026-08·06, 신한 2026-04, DS 2026-04, 유진 2023-11·2023-06·2025-02), NICE평가정보 기술분석보고서(2020-09), 언론 보도(전자신문·디일렉·ZDNet·파이낸스스코프 등), DSCC·카운터포인트 전망. 추정 공시 수치를 조합해 역산하거나 가정을 얹어 계산한 것 — 계산 과정을 옆에 적었습니다. 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① "동아엘텍 = 검사장비 회사"는 2025년에는 틀렸습니다 — 연결 매출의 88.5%가 선익이었습니다. 그러나 2026년 상반기에는 다시 맞습니다(60.2%가 검사) 공시. ② "2025년 이익은 일회성"이라는 인식은 반만 맞습니다 — 회계상 일회성이 아니라 프로젝트형(주기적) 이익입니다. ③ "PBR 0.60배"는 연결 지배지분 장부가 기준인데, 그 장부가는 선익 지분을 원가(76.6억원)가 아니라 선익 순자산의 지분 몫으로 담고 있어 선익 시가(3,091억원)를 반영하지 못합니다 — 시가로 다시 쓰면 PBR의 의미가 뒤집힙니다(7.1절). ④ 순위표 카드의 "연결·별도 현금 혼동" 경고는 정확했습니다. 연결 현금 2,002.8억원 중 1,560.7억원은 선익 몫이고, 그중 상당 부분은 BOE 등 고객이 미리 낸 계약부채(1,691.5억원)입니다 공시. ⑤ 공시 자체의 함정: 2025 사업보고서의 제품별 매출표는 "2024년(제26기)" 열에 실제 2023년 숫자(합계 159,864백만원)를, "2023년(제25기)" 열에 2022년 숫자(208,578백만원)를 싣고 있고, 2026 반기보고서도 "2024년(제26기)" 열이 실제 2023년 숫자입니다(2025년 열은 정상). 2023·2024 사업보고서의 당기 열과 대조해 확인했습니다 — 실제 2024년 합계는 172,464백만원 검증 후 수정. 이 열을 그대로 읽으면 2024년 검사장비 매출을 994억원(실제 604억원)으로 잘못 봅니다 — 이 리포트는 각 연도 보고서의 당기 열만 씁니다(1장).
같은 날 작성된 초판을 작성자와 다른 검증자가 DART 원문(동아엘텍 2026 반기보고서, 2025·2024·2023 사업보고서, 선익시스템 2026 반기보고서, 2026-07-06 동아엘텍의 선익 주식 대량보유보고서, 선익 공급계약 공시 BOE 2차 2026-02-25·SeeYA 2026-04-14 정정·LGD 2026-05-26·Hongxi 2026-09-15 정정)을 새로 받아 대조하고, 9/23 가격을 15:30 분봉과 9/28 전일대비 역산으로 다시 확인했으며(동아엘텍 5,530원 = 5,630 − 100, 선익 68,600원 = 71,500 − 2,900), 인용 기사 2건(ZDNet 2026-05-26, 전자신문 2026-02-25)을 열어 문장을 대조했습니다. SOTP·할인 시나리오·역산·보증 환산·세금·지분가치 비율 분포·수주 흐름은 별도 스크립트(verify_088130/v_sotp.py, v_ratio.py)로 재계산했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것(대조 통과 약 130개): 선익 보유 4,506,240주·6/30 발행 10,102,626주·44.60%·유효 46.81%(자기주식 475,030주)·장부가 76.6억원, 9/23 발행 10,127,626주, 지분 시가 3,091.3억원 = 시총 966.9억원의 3.20배(역수 0.313). SOTP 3,195.9 / 2,487.4 / 2,015.0억원(3.31 / 2.57 / 2.08배), 선익 −50% 격자 2,024.3 / 1,667.3 / 1,429.2억원(2.09 / 1.72 / 1.48배), 컨센·IBK TP 격자, 내재 할인 94.4%(세전 95.7%)·내재 선익 주가 3,344 / 5,009 / 7,230원·순현금만 21,813원 — 전부 소수 첫째 자리까지 일치. 중복 제거 로직(선익 현금·연결 영업이익·비지배지분 939.8억원 제외, 동아엘텍 몫은 보유 주식 수 × 시가로만 반영, DAVI 순자산 240.4억원 = 자산 251.4 − 부채 11.0) 타당. 시총 ÷ 지분가치 분포(중앙값 1.055, 최저 0.245 2025-03-17, 최고 3.329 2020-10-13, 하위 10% 0.317). 연결 2025 매출 5,824.4·영업이익 1,132.3·순이익 963.0·지배 491.6억원(EPS 2,811원), 2024 147.3·−433.2·−297.6, 1H26 963.6·50.1·−145.0·−6.6억원, 1H25 대비 −59.3%·−86.6%. 파생상품거래손실 연결 2022 180.4·2023 136.1·2024 797.8억원, 모회사 2022 95.1·2023 74.1·2024 337.3억원(4년 558.1억원), 명목 모회사 USD 1억·1.5억·1.5억·연결 2억·2.74억·2.74억·2.57억·2025 이후 0.25억, 모회사 해외매출 909.3·622.4·861.3·506.8억원과 1.3~3.1배. 2025 파생 순 +18.7억원(거래이익 43.7 − CB 평가손실 25.0). 1H26 CB 파생상품평가손실 343.8억원·평가이익 87.8억원·"파생평가손익 제외 세전 114.8억원"(11,476,427천원) 원문 주석. 연대보증 3건 USD 20,726,400·15,866,400·18,068,016 + 우리은행 120억원, 금융보증부채 10.1억원. 선익 자기주식 처분계획(2026-03-26 주총, PRS 결합 가능). 증착 수주잔고 6,420.1억원·검사 153.0억원·계약부채 1,691.5억원(연초 188.3)·계약자산 618.4억원·BOE 1차 계약자산 367.6억원(진행률 74%, 손상 29.9억원). 본체 별도 현금 403.3·단기투자 33.1(전액 조합 출자금)·단기차입 200.0(산업은행 150억 2026-10-31, 신한 50억 2027-05-15)·관계기업 88.8·종속기업 300.2·자본 1,185.1억원, 본체 순현금 203.3억원, 1H26 별도 매출 580.1·영업이익 129.6·순이익 177.1억원·선익 배당 수취 45.06억원. 제품별 매출표 비교열 밀림(2025 사업보고서 제26·25기 열, 2026 반기 제26기 열)은 네 보고서 합계 대조로 사실 확인. 최대주주 등 37.74%(6,598,888주). 선익 2024 증착 매출 1,070.3억원.
틀렸거나 근거가 부족했던 것: ① BOE 2차·LGD 역산(3.2.3) — 초판은 6월말 잔고에서 공시 확인 계약을 빼 "BOE 2차 + LGD 약 5,540~5,590억원, LGD 1,000~2,000억원(ZDNet), BOE 2차 3,500~4,600억원"으로 적었습니다. 선익 수주총액은 "연초 잔고 + 누적 신규수주" 구조라 분기별 신규수주를 직접 뽑을 수 있고(1Q26 5,008.6억·2Q26 781.9억원), 초판이 놓친 SeeYA 2차 계약(2026-03-26, 금액 유보)까지 빼면 BOE 2차 약 3,940~4,280억원(USD 약 2.7~3.0억), LGD ≤ 약 790억원입니다. ZDNet 원문은 "1000억원대 중반에서 2000억원 사이"로, 초판의 "1,000~2,000"은 인용 오류였고, 공시 흐름은 그 추산보다 훨씬 작은 LGD 계약을 가리킵니다. ② 연대보증 "USD 5,467만"·"5,470만" → 원문 합계 USD 54,660,816(5,466만). 원화 "약 910억원(1,445원 가정)"은 어느 날의 환율도 아니어서 9/23 환율 1,359원 기준 862.8억원(6/30 1,548원이면 966.1억원)으로 바꾸고, 13.5 보증 스트레스를 2,314.8억원(2.39배)으로 재계산. ③ "USD 1~1.5억 선물을 '매매목적'으로 들고" — 원문에서 "매매목적"은 표의 "회계처리" 열 값이고, 같은 주석은 목적을 "환율변동으로 인한 위험을 회피하기 위한 통화선물계약"이라 적습니다. 결론(수출 대비 과대 포지션)은 유지하되 표현을 고침. ④ 7.3절은 선익 포지션을 "확정 계약 헤지"로만 설명했지만, 선익도 BOE 계약 전 2021~2023년 연간 증착 수출의 4.9~6.3배(USD 1~1.24억) 매도 포지션으로 201.6억원을 잃었음. ⑤ "2026년 이후 세율 개정분 미반영" — 2026 사업연도 세율(10·20·22·25%)로 누진 계산하면 실효 24.06%로 24.2% 근사가 이미 개정 세율과 맞음. ⑥ 제품별 매출표 오류 설명에서 "2026 반기보고서의 2023년 열"은 존재하지 않음 — 반기보고서는 제26기(2024) 열 하나만 밀림. 합계 대조 근거를 해당 연도 보고서 당기 열로 명시. ⑦ 시총 ÷ 지분가치 0.31의 "역사적 저점" 해석 — 전 기간으로는 하위 8.7%지만 2025년 이후 중앙값이 0.315로, 새 극단이 아니라 21개월째 굳은 할인임을 병기.
새로 추가한 것: 선익 자기주식 처분계획의 세부(392,021주 경영상 목적·PRS 가능, 83,000주 RSU, 보유·처분기한 2027-03-25, 재원은 페로브스카이트 투자)와 2026-03-06 시행 개정 상법 맥락(7.4.4). 6/30 이후 원화 강세(1,548 → 1,359원, −12.2%)가 선익 달러 순자산(세전 약 −47억원)과 BOE 2차 미청구 대금(원화 매출 약 −130~150억원)에 주는 영향(7.3.3). 2026-07-06 대량보유보고서: 김혜동 대표 주식매수선택권 25,000주 행사로 특별관계자 45,000주(0.44%), 선익 발행주식 10,127,626주. 유통주식 기준 지분가치 비율 중앙값 0.975.
여전히 확인하지 못한 것: 14장 "확인하지 못한 것" 상자에 모았습니다.
시리즈 정합 수정(2026-09-28, 최종 편집 패스): 6.1 피어표의 비아트론 행을 비아트론 리포트 검증값(TTM 매출 577.5억, PER 10.9배)으로, 선익 TTM 영업이익을 DART 원문 647억원으로 바꿔 비아트론·아바코 리포트와 통일했습니다. 시리즈 정합 수정(2026-09-28)
1무엇을 파는가 — 불을 켜 보는 장비, 픽셀을 찍는 장비, 그리고 작은 벤처캐피털
연결 재무제표는 세 사업을 한 숫자로 뭉칩니다. 이 장은 셋을 떼어 놓고, 각각 무엇을 누구에게 어떤 조건으로 파는지부터 적습니다.
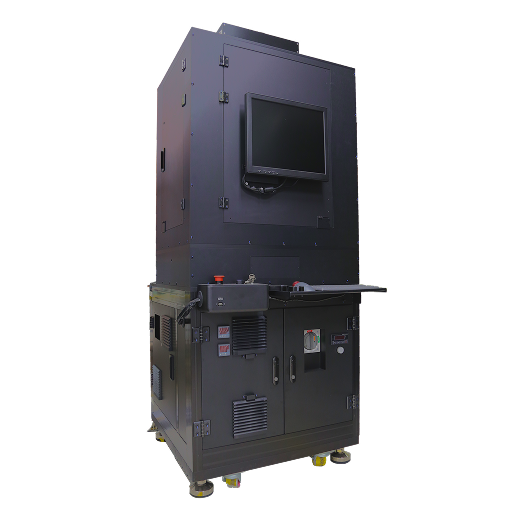
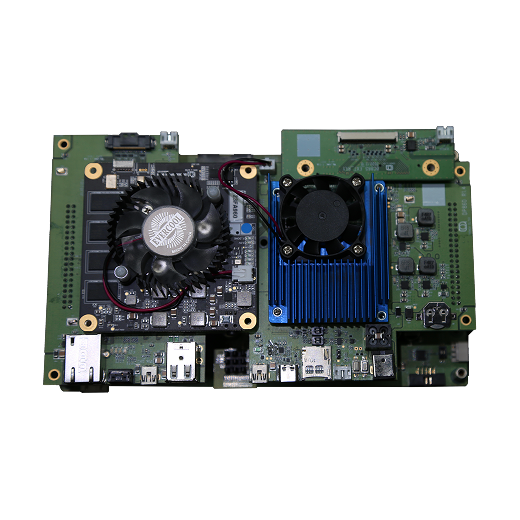
1.1 본체: OLED 모듈의 "최종 시험관" — 점등·검사·보상 장비
OLED 패널은 유리(또는 폴리이미드) 위에 회로를 새기고(백플레인), 그 위에 빛을 내는 유기물을 증착하고, 수분을 막는 얇은 막으로 덮은(봉지) 뒤 잘라서 셀이 됩니다. 셀에 구동 칩과 연성회로기판을 붙이고 편광판·커버를 씌우면 모듈이 되고, 이것이 스마트폰·노트북 회사로 갑니다. 동아엘텍의 장비는 대부분 이 마지막 구간 — 모듈 공정의 후단 — 에 섭니다. 사업보고서의 표현으로는 "OLED 모듈 후공정에서 제품의 최종적인 검사 및 화질 보정에 활용되는 장비"입니다 공시.
이 장비가 하는 일은 세 가지입니다. ① 점등 검사 — 패널에 전기 신호를 넣어 실제로 켜 보고, 죽은 픽셀·선 불량·밝기 불균일을 카메라와 계측기로 찾습니다. ② 디무라(De-mura) 보상 — OLED는 픽셀마다 밝기가 조금씩 달라 화면에 얼룩(무라)이 생기는데, 이를 고해상도 카메라로 측정해 픽셀별 보정값을 구동 칩 메모리에 써 넣습니다. 이 단계가 수율과 화질을 좌우하므로 "업체간 보안유지가 철저한 제품"이라고 회사는 적습니다 공시. ③ 에이징(Aging) — 셀이나 모듈을 일정 시간 켜 두어 초기 불량을 걸러내고 특성을 안정시키는 설비입니다. NICE평가정보 기술분석보고서(2020)는 주력 제품을 Inline OLED De-mura, Inline OLED AOI, TV용 OLED Cell Aging system, 자동차용 OLED 검사기로 적었습니다 2차.
회사는 제품을 최종 제품의 용도로 나눕니다. 폰·워치·IT(노트북·태블릿)·TV·차량(Auto)용 검사기가 각각 다른 모델명(DLIS-P345, W244, I443, I564, A232)을 갖는데, 이는 폼팩터·해상도·구동 방식이 달라 장비를 모델마다 새로 설계해야 하기 때문입니다. 회사 스스로 "매년 신제품이 출시되는 경우에는 제품의 변화로 인해 매출기회가 지속적으로 발생할 수 있어 다른 전공정장비와는 투자 성향이 다르다"고 적습니다 공시 — 새 공장이 없어도 새 폰 모델이 나오면 장비 개조·신규 주문이 생긴다는 뜻입니다. 이 특성 때문에 본체 매출은 선익보다 훨씬 덜 출렁입니다(8장).
| 제품군 (억원) | 2022 | 2023 | 2024 | 2025 | 1H26 | 1H26 수출 비중 | 메모 |
|---|---|---|---|---|---|---|---|
| Phone (스마트폰 모듈 검사) | 317.1 | 285.7 | 174.3 | 342.3 | 353.9 | 99.1% | 반기에 이미 2025년 연간 초과 |
| IT (노트북·태블릿) | 136.8 | 316.2 | 154.8 | 111.1 | 115.0 | 89.6% | 2023년 IT OLED 초기 투자 반영 |
| Watch | 678.1 | 111.7 | 102.9 | 82.3 | 76.9 | 96.0% | 2022년 내수 659.5억(국내 고객 대형 프로젝트) |
| Auto (차량용) | 164.9 | 267.7 | 156.2 | 50.8 | 13.9 | 97.9% | 2023년 정점 후 급감 |
| TV | 55.8 | 12.9 | 11.1 | 38.6 | 16.5 | 58.8% | LCD·대형 OLED 잔존 |
| 기타(소모품·A/S) | 0.05 | 0.05 | 4.4 | 4.2 | 4.0 | 0% | |
| 검사장비 합계 (= 본체 별도 매출) | 1,352.7 | 994.2 | 603.7 | 629.3 | 580.1 | 95.6% | 별도 손익계산서 매출과 일치 |
| 참고: 증착장비(선익, 파트 제외) | 689.6 | 559.0 | 1,070.3 | 5,099.7 | 330.3 | 83.3% | 2025년 BOE 1차 인식 |
출처: 각 연도 사업보고서 II-4 "매출실적" 표의 당기 열(2022·2023은 2024 사업보고서의 전기·전전기 열, 2024는 2024 사업보고서 당기 열), 2025 사업보고서·2026 반기보고서 당기 열 공시. 주의 — 공시의 비교 열 오류: 2025 사업보고서와 2026 반기보고서의 이 표는 "제26기(2024)" 열에 실제로는 2023년 숫자를, "제25기(2023)" 열에 2022년 숫자를 적고 있습니다(합계가 각각 2023년 994.2억·2022년 1,352.7억 별도 매출과 일치하고, 2024 사업보고서 당기 열과 다름). 2026 반기보고서는 비교 열이 제27기(2025, 정상)·제26기(2024 → 실제 2023)라, 밀린 것은 제26기 열 하나입니다. 검증자가 2023·2024·2025 사업보고서와 2026 반기보고서 원문 네 개의 합계(159,864 · 172,464 · 208,578백만원)를 대조해 사실로 확인했습니다 검증 후 수정. 두 보고서의 해당 열을 그대로 쓰면 2024년 검사장비 매출을 994.2억원으로, 증착장비를 559.0억원으로 잘못 읽게 됩니다 검증. 이 리포트는 각 연도 보고서의 당기 열만 씁니다.
1.2 선익시스템: 진공 속에서 유기물을 "찍는" 증착기
OLED의 빛은 유기물 층에서 나옵니다. 이 유기물을 기판에 올리는 가장 일반적인 방법이 진공 열증착입니다 — 진공 챔버 안에서 도가니(증발원)에 담긴 유기물을 가열해 기체로 만들고, 기판 앞에 놓인 구멍 뚫린 금속판(FMM, 파인메탈마스크)을 통과한 기체만 기판에 달라붙게 해 빨강·초록·파랑 픽셀을 따로 찍습니다. 증착기는 OLED 라인에서 가장 비싸고 가장 어려운 장비이고, 스마트폰용 6세대 라인까지는 일본 캐논토키가 사실상 독점해 왔습니다. 선익은 사업보고서에 "OLED 패널 양산용 대형 증착기를 전 세계적으로 공급하는 업체는 일본 업체와 당사 두 곳"이라고 적습니다 공시.
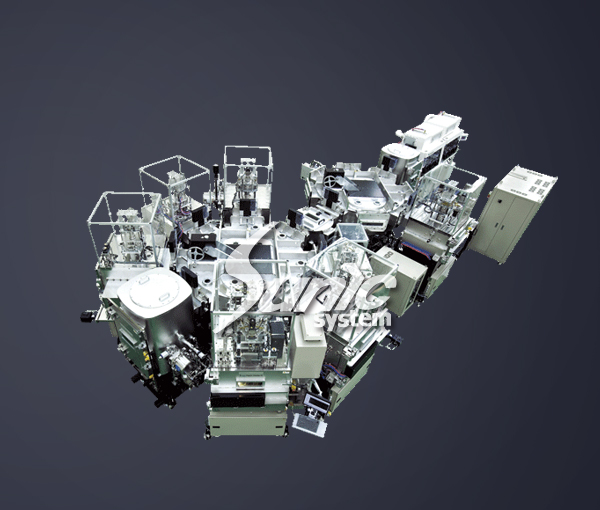
선익의 제품은 네 갈래입니다. ① 연구·소재평가용 소형 증착기 — 패널사·소재사(머크·듀폰·SFC·삼성SDI 등)의 연구소에 들어가는 장비로, 회사 추정 점유율 80% 이상 공시(회사 추정). ② OLEDoS(실리콘 웨이퍼 위 OLED) 양산 증착기 — AR·VR 안경용 초소형 고해상도 디스플레이용. 회사는 "300mm 웨이퍼 양산장비를 생산한 유일한 업체"라고 적고, 2023~2026년 SeeYA(321.9억), Jiangsu Ximeida(332.9억), Beijing BOE Chuangyuan(344.2억), Jinan Goerpixel(410.4억), Anhui Hongxi(205.8억) 등 중국 고객 수주를 공시했습니다 공시. ③ 대형 양산 증착기 — 2016년 국내 고객사에 양산 공급으로 캐논토키 독점을 처음 깼고, 2024년 BOE 8.6세대 B16 라인 1차, 2026년 2차를 수주했습니다(3.2절). ④ 에너지용 증착기 — 페로브스카이트 태양전지의 전자수송층·패시베이션층을 증착하는 장비로, 2025년 9월 미국향 116.4억원을 수주하고 2026년 SUNIC SYSTEM AMERICA(오하이오)를 세웠습니다 공시.
| 선익 제품군 | 무엇에 쓰나 | 대표 고객 (공시 계약상대) | 한 건 규모 | 매출의 성격 |
|---|---|---|---|---|
| 연구·소재평가용 소형 | 신소재·신구조 평가, 소량 시제품 | 삼성디스플레이, 머크, 듀폰, SFC, 산시 Lighte, CSOT, 삼성SDI 우시 | 48~128억 | 소재 개발 주기를 따라 해마다 반복 |
| OLEDoS 양산 | AR·VR·스마트글래스 마이크로디스플레이 | SeeYA, Ximeida, BOE Chuangyuan, Goerpixel, Hongxi, Hantang | 152~410억 | 중국 신생 패널사 증설 따라 연 1~3건 |
| 대형 양산 (6G·8.6G) | 스마트폰·IT용 OLED 양산 라인 | BOE 청두 B16(1차 4,219.8억, 2차 비공개), LG디스플레이(비공개) | 수천억 | 수년에 한 번, 한 건이 연 매출을 결정 |
| 에너지(페로브스카이트) | 탠덤 태양전지 박막 | 미국 고객(공시상 계약상대 비공개) | 116.4억 | 시험·파일럿 단계 |
출처: 선익시스템 단일판매·공급계약체결 공시 44건(2023-03~2026-09, calc_088130/contracts.py로 일괄 수집) 공시. 금액은 최근 정정공시 기준 — 선익은 2025년 말 "공시 기준 강화"로 미수령 잔금을 뺀 금액으로 정정하고 있어, 최초 계약금액과 다를 수 있습니다(예: BOE 1차 최초 USD 3억 494만 = 4,219.8억원, 정정 후 3,797.8억원).
1.3 디에이밸류인베스트먼트: 모회사가 100% 가진 소형 벤처캐피털
2017년 1월 동아엘텍이 120억원을 출자해 세운 신기술사업금융회사입니다(현재 장부가 203.0억원). 직접 투자보다는 신기술사업투자조합의 업무집행조합원(GP)으로 조합 60여 개를 굴리고, 조합 지분(20% 미만이라도 GP이면 관계기업으로 분류)과 관리보수로 돈을 법니다. 6월말 연결 관계기업투자주식 256.6억원이 거의 전부 이 조합 지분입니다 공시. 2026년 상반기 금융업수익 20.1억원, 영업이익 6.0억원, 순이익 5.9억원 — 연결 이익에서 차지하는 비중은 작지만, 반도체·AI·국방·토큰·뷰티·문화콘텐츠 조합 이름이 해마다 늘어나는 것은 "본업과 무관한 자본 사용"이라는 반론의 재료이기도 합니다(7.2절). 한 가지 약정은 적어 둘 만합니다 — IBK금융그룹 뉴딜소부장투자조합의 GP로서 청산 시 출자자 손실을 50억원 한도에서 우선 충당해야 합니다(현재 예상 충당부채 없음) 공시.
1.4 돈을 받는 방식 — 30/60/10, 그리고 "계약부채"
세 사업 중 앞의 둘은 주문 생산입니다. 표준 제품이 없고, 계약이 먼저, 제작이 나중입니다. 그래서 돈의 흐름을 먼저 봐야 매출·재고·선수금이 왜 출렁이는지 이해됩니다.
| 구분 | 계약금 | 중도금 | 잔금 | 매출 인식 | 출처 |
|---|---|---|---|---|---|
| 검사장비 · 국내 | 30% | 60% | 10% (A/T 후) | 대부분 인도·검수 시점 | 공시 |
| 검사장비 · 수출 | — | 90% (납품 시) | 10% (A/T 후) | 인도 시점 | 공시 |
| 증착장비 · 일반 | 30% (수주 시) | 60% (인도 시) | 10% (검수 후) | 인도 시점 + 설치·셋업 용역은 기간 인식 | 공시 |
| BOE B16 1차 (2024-06) | 30% | 60% (납품 후) | 10% (최종 검수 후) | 2025년 2·4분기 집중 인식 | 공시 |
| BOE B16 2차 (2026-02) | 40% (T/T) | 50% (L/C, 납품 후) | 10% (검수 후) | 2026년 4분기~2027년 예상 | 공시 · 시기 2차 |
| LG디스플레이 (2026-05) | 30% | 60% (납품 후) | 10% (최종 검수 후) | ~2027-05 | 공시 |
이 구조 때문에 큰 수주가 들어오면 현금과 부채가 동시에 늘어납니다. BOE 2차 계약금 40%가 들어온 2026년 상반기, 연결 계약부채(고객이 미리 낸 돈)는 188.3억원에서 1,691.5억원으로, 재공품(만들고 있는 장비)은 305.4억원에서 1,060.6억원으로 뛰었고, 매입채무·기타채무는 737.2억원에서 2,631.0억원으로 늘었습니다 공시. 영업현금흐름은 703.1억원 플러스였지만, 이 돈은 "번 돈"이 아니라 "앞으로 장비로 갚을 돈"입니다. 연결 현금 2,002.8억원을 하방 근거로 쓰면 안 되는 첫 번째 이유가 여기 있습니다(7.1절).
1.5 무엇을 사서 만드나 — 본체는 전자부품, 선익은 외주 가공
| 부문 | 품목 (1H26 매입액, 억원) | 비중 | 의미 |
|---|---|---|---|
| 검사장비(본체) | FRAME(장비 골격) 84.2 | 6.5% | 본체 매입은 합계 약 226억원. 반도체·PCB·광학 등 전자·광학 부품 조립형 |
| 제어·계측·광학 71.8 · 반도체 32.2 · 파워서플라이 15.4 | 9.1% | ||
| 케이블·산업용PC·PCB·기타·외주가공 22.3 | 1.7% | ||
| OLED 제조장비(선익) | 외주가공비 551.7 | 42.4% | 선익 매입 약 1,076억원. 챔버·프레임 등 대형 구조물을 외주로 깎고, 진공펌프·제어 전장을 사서 조립 — BOE 2차 제작이 상반기에 몰림 |
| 진공펌프 등 133.4 · 제어전장비 133.8 · 기타 202.9 | 36.1% | ||
| 파워서플라이 등 44.5 · 물류자재 9.7 | 4.2% |
출처: 2026 반기보고서 II-3 "주요 원재료 매입" 표 공시. 회사는 "주요 매입처 중 특수관계 업체는 없다"고 적습니다.
1.6 연구개발 — 본체는 인건비, 선익은 정부 과제
| 연구개발비 (억원) | 2024 | 2025 | 1H26 | 회계처리 · 비고 |
|---|---|---|---|---|
| 본체(검사장비) | 51.2 (8.48%) | 53.7 (8.54%) | 22.9 (3.94%) | 전액 제조경비(매출원가) · 인건비가 80% |
| 선익(보조금 차감 전) | 102.1 (7.69%) | 109.1 (1.68%) | 37.2 (7.21%) | 대부분 판관비 · 정부보조금 1H26 11.0억 · 8.5G RGB 증착기 국책과제(2021~24), "슈퍼 을" 선정 |
괄호는 각 사 매출 대비 비율(공시). 선익 2025년 비율이 1.68%로 낮은 것은 연구비가 줄어서가 아니라 매출이 5,158억원으로 커졌기 때문입니다 공시. 정부출연 과제의 기술료 상환 가능성으로 장기미지급금 27.4억원을 쌓아 두었습니다.
2매출 구성 — 제품·지역·고객, 그리고 연결 숫자를 세 회사로 되돌리기
순위표 카드의 경고 — "비지배지분, 연결·별도 현금 혼동" — 은 이 회사에서 특히 중요합니다. 연결 매출·이익·현금의 대부분이 동아엘텍 주주 몫이 아니기 때문입니다. 이 장은 연결 숫자를 모회사(본체)·선익·DAVI로 되돌리고, 누구 몫인지를 나눕니다.
| 부문 | FY2023 | FY2024 | FY2025 | 비중 (FY2025) | 영업이익률 (FY2025) |
|---|---|---|---|---|---|
| 디스플레이 검사장비 (동아엘텍 본체) | 994.2 | 603.7 | 629.3 | 10.8% | 2.0% |
| 영업이익 | 65.0 | 66.2 | 12.4 | — | — |
| OLED (선익시스템 연결) | 624.1 | 1,129.3 | 5,157.6 | 88.6% | 21.6% |
| 영업이익 | −40.6 | 79.1 | 1,115.3 | — | — |
| 신기술금융 (DAVI, 금융업수익) | 52.5 | 59.7 | 39.4 | 0.7% | 7.4% |
| 영업이익 | −3.8 | 0.3 | 2.9 | — | — |
| 연결조정 (매출 · 영업이익) | −19.7 · 1.8 | −8.3 · 1.8 | −1.9 · 1.8 | — | — |
| 합계 (매출 · 영업이익) | 1,651.2 · 22.4 | 1,784.4 · 147.3 | 5,824.4 · 1,132.3 | 100% | 19.4% |
부문 표의 FY2025 열이 이 회사의 착시를 그대로 보여 줍니다 — 연결 매출 5,824.4억원 가운데 동아엘텍 본체(검사장비)는 629.3억원이고, 나머지는 44.60%를 가진 선익시스템이 냈습니다. 제품별(1.1절)·지역별(4.5절)·고객별(4.1절) 매출은 각 장에 있습니다.
| 지표 | 값 | 산식 · 기준 |
|---|---|---|
| 시가총액 (9/23) | 967억 | 5,530원 × 17,485,314주 · 자기주식 0주 |
| 보유 선익 지분 시가 | 3,091억 | 68,600원 × 4,506,240주 · 시총의 3.20배 · 세후 약 2,362억 |
| 본체 순현금 (6월말, 별도) | 203억 | 현금 403.3 − 차입 200.0 · 조합 출자금 122억 별도 · 연결 현금 2,003억과 혼동 금지 |
| 검사 본업 (1H26, 별도) | OPM 22% | 매출 580.1억 · 영업이익 129.6억 · 2025년 연간은 12.4억 |
| 연결 수주잔고 (6월말) | 6,573억 | 증착 6,420 + 검사 153 · 연초 1,216억의 5.4배 · 계약부채 1,691억 |
| 시총 ÷ 선익 지분가치 | 0.31 | 2017-09 이후 중앙값 1.06(하위 8.7%) · 단 2025년 이후 중앙값 0.32 — 최근 21개월 기준으론 평범 계산 검증 후 수정 |
| 시점 | 증착장비(선익) | 검사장비(본체) | 합계 | 계약부채 |
|---|---|---|---|---|
| 2025-06 | — | — | 3,815 | — |
| 2025-09 | — | — | 3,141 | — |
| 2025-12 | 959.8 | 256.5 | 1,216 | 188.3 |
| 2026-03 | 5,822.7 | — | 6,121 | — |
| 2026-06 | 6,420.1 | 153.0 | 6,573.1 | 1,691.5 |
그림 2. 지배구조와 자산 가치 — 모회사 시총보다 큰 자회사 지분
9/23 KRX 종가 기준 · 지분율은 2026 반기보고서 · 보증은 모회사 별도 주석 20
2.1 손익: 연결 순이익 963억원 중 동아엘텍 주주 몫은 492억원
| (억원) | 2025 매출 | 2025 영업이익 | 2025 순이익 | 1H26 매출 | 1H26 영업이익 | 1H26 순이익 |
|---|---|---|---|---|---|---|
| 본체(검사장비, 별도) | 629.3 | 12.4 | 5.1 | 589.6 | 129.7 | 177.0 |
| 선익시스템(OLED, 연결) | 5,157.6 | 1,115.3 | 965.2 | 363.4 | −86.7 | −275.9 |
| DAVI(신기술금융) | 39.4* | 2.9 | 2.7 | 20.1* | 6.0 | 5.9 |
| 연결조정(내부거래·배당 제거 등) | −1.9 | 1.8 | −10.1 | −9.5 | 1.1 | −52.0 |
| 연결 | 5,824.4 | 1,132.3 | 963.0 | 963.6 | 50.1 | −145.0 |
| └ 비지배지분 (선익 소수주주 몫) | — | — | 471.4 | — | — | −138.4 |
| └ 지배주주 (동아엘텍 주주 몫) | — | — | 491.6 | — | — | −6.6 |
출처: 2025 사업보고서·2026 반기보고서 부문정보 주석, 종속기업 주요 재무현황 공시. *DAVI 매출은 금융업수익. 1H26 본체 순이익 177.0억원에는 선익이 준 배당 45.1억원이 들어 있고, 연결에서는 내부거래로 지워집니다(연결조정 −52.0억원의 대부분). 2025년 비지배지분 비율은 48.8%(471.4 ÷ 965.2), 1H26은 50.2%로, 선익의 전환사채 전환(508,140주)과 주식매수선택권 행사로 동아엘텍의 지분이 47.13% → 44.60%로 희석된 것이 반영됐습니다 계산.
이 표에서 읽을 것은 두 가지입니다. 첫째, 2025년 연결 순이익의 절반(471억원)은 선익 소수주주의 몫입니다. 순위표의 PER 2.09배는 이미 지배주주 순이익(EPS 2,811원)으로 계산된 것이라 이 점에서는 틀리지 않았지만, "매출 5,824억원 회사가 시총 967억원"이라는 식의 비교는 매출의 88%가 소수주주와 나눠 갖는 자회사에서 나왔다는 점을 빠뜨립니다. 둘째, 2026년 상반기 지배주주 순이익 −6.6억원은 본체 흑자(+177.0억원, 배당 제외 시 +131.9억원)와 선익 적자(−275.9억원 × 동아엘텍 몫 약 50% = −137.5억원)의 합입니다. 본체만 보면 반기 순이익은 사상 최대 수준입니다(6장).
2.2 재무상태: 연결 자산 6,810억원 중 선익이 5,244억원
| 6월말 (억원) | 연결 | 본체(별도) | 선익(연결) | DAVI | 메모 |
|---|---|---|---|---|---|
| 현금및현금성자산 | 2,002.8 | 403.3 | 1,560.7 | — | DAVI 현금은 별도 공시 없음 |
| 재고자산 | 1,578.2 | 127.0 | 1,451.2 | — | 선익 재공품이 BOE 2차 제작분 |
| 자산총계 | 6,810.3 | 1,615.4 | 5,244.0 | 251.4 | 단순합 7,110.8 − 내부 투자주식 등 제거 |
| 차입금 | 871.6 | 200.0 | 약 671.6 | — | 선익 = 연결 − 본체 계산 |
| 계약부채(선수금) | 1,691.5 | 소액 | 대부분 | — | BOE 2차 계약금 40% 등 |
| 부채총계 | 3,904.3 | 430.3 | 3,477.3 | 11.0 | |
| 자본총계 | 2,906.0 | 1,185.1 | 1,766.7 | 240.4 | |
| └ 지배지분 | 1,966.2 | 본체 자본 1,185.1 + 선익 순자산 중 동아엘텍 몫(약 827) − 선익 투자원가(76.6) 등 | |||
| └ 비지배지분 | 939.8 | = 선익 자본 1,766.7 × 53.19%(유효 비지배 비율) | |||
출처: 2026 반기보고서 연결·별도 재무상태표, 종속기업 주요 재무현황, 선익시스템 2026 반기보고서 공시. 선익 차입금은 연결 차입금에서 본체 단기차입금을 뺀 값 계산.
여기서 가장 흔한 실수 두 가지를 막아 둡니다. ① 연결 현금 2,002.8억원은 동아엘텍 주주가 쓸 수 있는 돈이 아닙니다. 그중 1,560.7억원은 선익의 금고에 있고, 선익 금고의 돈은 선익 이사회가 배당하기 전에는 모회사로 오지 않으며, 게다가 그 상당 부분은 BOE가 미리 낸 계약금(계약부채)이라 장비를 만들어 넘기는 데 쓰일 돈입니다. ② 연결 PBR 0.49배(시총 ÷ 지배지분 1,966.2억원)는 선익 지분을 "선익 순자산 × 지분율"로 담은 장부가 기준입니다. 선익의 장부상 순자산은 1,766.7억원인데 시가총액은 6,947.5억원(PBR 3.9배)이므로, 연결 장부는 선익 지분의 시장가치를 약 2,264억원 과소 표시합니다(시가 3,091.3억 − 장부상 몫 약 827억) 계산. "PBR 0.49~0.60배"라는 숫자는 싸 보이게도, 비싸 보이게도 하지 않습니다 — 그냥 이 회사의 가치를 말해 주지 못하는 숫자입니다.
2.3 모회사 입장에서 본 "룩스루(look-through) 이익"
지주 구조의 이익을 비교 가능하게 만드는 방법은 모회사 본체 이익 + 자회사 이익 × 유효 지분율로 다시 더하는 것입니다. 이 방식은 연결 지배주주 순이익과 거의 같지만, 자회사 배당을 이중으로 세지 않고, 자회사의 파생 평가손익 같은 일회성을 따로 볼 수 있게 해 줍니다.
| (억원) | 본체 몫 | 선익 순이익 | × 유효 46.7% | 룩스루 합계 | 시총 ÷ 합계 | 근거 |
|---|---|---|---|---|---|---|
| 2025 실적 | 5.1 | 965.2 | 450.6 | 455.7 | 2.1배 | 본체 별도 NI(선익 배당은 2026년 수령분) 공시 |
| 2026E (IBK 선익 추정) | 62.9 | 893 | 416.9 | 479.8 | 2.0배 | 본체 = 별도 영업이익 16년 중앙값 83.0억 × (1−24.2%) 추정 · 선익 2차 |
| 2027E (IBK 선익 추정) | 62.9 | 1,382 | 645.2 | 708.1 | 1.4배 | 같은 방식 추정 · 선익 2차 |
| 참고: 2010~2024 연결 지배 순이익 평균 | — | 56.1 | 17.2배 | 15년 평균 계산 | ||
유효 지분율 46.7% = 4,506,240 ÷ (선익 발행 10,127,626 − 자기주식 475,030). 선익 순이익은 IBK투자증권 2026-08-20 추정(지배주주순이익 2026F 89십억원·2027F 138십억원)을 그대로 씀 — 신한투자(2026-04) 추정은 2026F 92.3십억·2027F 112.8십억원 2차. calc_088130/valuation.py.
이 표가 순위표의 PER 2.09배에 던지는 답은 이렇습니다. 2025년만의 숫자가 아니다 — 선익의 증권사 추정이 맞다면 2026·2027년 룩스루 PER도 1.4~2.0배입니다. 그러나 그 추정이 틀릴 가능성이 이 회사의 핵심 위험입니다. 2023년 11월 유진투자증권은 동아엘텍 2024년 영업이익 276억원·순이익 233억원을 추정했지만, 실제는 147억원과 −433억원이었습니다(9.1절). 그리고 15년 평균 이익으로 되돌아가면 배수는 17배입니다. "PER 2배냐 17배냐"는 결국 BOE 2차 이후에도 대형 증착기 수주가 이어지느냐의 질문으로 바뀝니다(3.2절·8장).
2.4 주당으로 쪼개 보면
| 동아엘텍 1주(9/23 5,530원)에 들어 있는 것 | 주당 금액 | 기준 |
|---|---|---|
| 선익시스템 주식 0.258주 | 17,679원 | 4,506,240 ÷ 17,485,314주 × 68,600원 계산 |
| └ 매각 시 세금을 뗀 값 | 13,507원 | 양도차익 × 24.2% 차감 |
| 본체 순현금 | 1,163원 | 203.3억원 |
| DAVI 순자산 × 70% | 962원 | 168.3억원 |
| 본체 조합 지분 × 70% | 488원 | 85.3억원 |
| 검사장비 본업(세후 영업이익 중앙값 × 6배) | 2,158원 | 377.3억원 |
| 합계(세후, 지주 할인 전) | 18,278원 | 주가의 3.3배 |
이렇게 보면 질문이 단순해집니다. 동아엘텍 1주를 사는 것은 선익시스템 주식 0.258주(시가 17,679원)에 현금·본업을 얹어 5,530원에 사는 것과 경제적으로 비슷합니다. 차이는 그 선익 주식을 직접 팔거나 의결할 수 없고, 선익이 주는 배당(주당 1,000원 × 0.258 = 258원, 동아엘텍 주가 대비 4.7%)과 동아엘텍이 주는 배당(150원) 사이의 경로를 경영진이 결정한다는 점입니다. 이 차이에 시장이 매기는 값이 9.2절의 94%입니다.
3산업 지도 — 전공정의 심장과 후공정의 마지막 관문
장비주를 볼 때 먼저 확인할 것은 "매출이 공정의 어느 칸에 걸려 있는가"입니다. 칸마다 투자 주기, 경쟁자, 가격 결정력이 다릅니다. 동아엘텍 그룹은 OLED 라인의 양 끝 — 가장 비싼 칸과 가장 마지막 칸 — 에 걸쳐 있습니다.
3.1 어느 칸에 서 있나 — 전공정의 심장과 후공정의 마지막 관문
그림 1. OLED 패널 공정 지도 — 선익은 증착, 동아엘텍은 점등·검사·보상
공정별 대표 장비와 경쟁사. 선익·동아엘텍 외 업체명은 2차 자료(디바이스 리포트·NICE 기술분석보고서·사업보고서) 기준
3.1.1 칸별로 무엇이 다른가
| 공정 칸 | 그룹 내 담당 | 투자가 일어나는 때 | 경쟁 구도 | 가격 결정력 · 근거 |
|---|---|---|---|---|
| 유기물 증착 (대형 양산) | 선익시스템 | 새 OLED 라인(팹)을 지을 때만 — 수년에 한 번 | 캐논토키(일본) vs 선익 2강. 8.6G에서 삼성D는 캐논, BOE·LGD는 선익 | 높음. 라인 전체 수율을 좌우. 단 고객 수가 극소수(한 해 1~2곳) |
| 유기물 증착 (연구·OLEDoS) | 선익시스템 | 소재 개발·AR 기기 증설 때마다 — 매년 조금씩 | 연구용은 선익 80%+(회사 추정). OLEDoS는 캐논토키·중국 로컬과 경쟁 | 중간. 한 건 50~400억원 공시 |
| 셀 점등·에이징 | 동아엘텍(일부) | 새 라인 + 모델 교체 | 영우디에스피(O2 에이징·보상) 등 | 중간 2차 |
| 모듈 검사·디무라 보상 | 동아엘텍(주력) | 새 폰·노트북 모델이 나올 때마다 개조·신규 | 국내 HB테크놀러지(AOI)·영우디에스피·브이원텍, 해외 오르보텍·MJC 등 | 중간~높음. "한번 진입하면 쉽게 Vendor를 변경하지 않는" 구조 공시 |
| 백플레인·봉지·모듈 조립 | 없음 | — | AMAT·원익IPS·AP시스템·필옵틱스 등 | — |
두 칸의 경제성은 정반대입니다. 증착은 "한 방" — 한 라인 계약이 선익 연 매출의 몇 배(BOE 1차 4,219.8억원은 2023년 선익 매출 624.1억원의 6.8배)이고, 그 한 방이 끝나면 다음 라인까지 공백이 생깁니다. 모듈 검사는 "잔매" — 새 공장이 없어도 해마다 새 폰·새 노트북 모델이 나오면 검사 프로그램·지그·광학계를 바꿔야 하므로 작은 주문이 반복됩니다. 그 대신 한 해 매출은 수백억원 수준에 머물고, 고객사의 신모델 일정(특히 애플향 패널 일정)에 좌우됩니다. 동아엘텍 그룹의 연결 숫자가 해마다 "누가 주인공인지"가 바뀌는 이유가 여기 있습니다.
3.1.2 지금 이 공정 지도 위에서 무슨 일이 일어나고 있나 — 8.6세대 IT OLED
노트북·태블릿·모니터용 OLED를 싸게 만들려면 더 큰 원판이 필요합니다. 스마트폰용 6세대(1500×1850mm) 대신 약 두 배 면적의 8.6세대(2250×2600mm 전후) 라인이 2023년부터 발주되기 시작했고, 회사도 "8.6세대 OLED 생산장비에서는 6세대 유리기판의 두 배 면적의 생산이 가능해졌다"고 적습니다 공시. 이 전환이 선익에게는 캐논토키 독점을 깰 두 번째 기회였고, 동아엘텍 본체에는 IT용 모듈 검사기의 새 수요입니다.
| 8.6세대 IT OLED 라인 | 캐파(월, 원판) | 증착 방식 · 증착기 | 양산 · 투자액 | 출처 |
|---|---|---|---|---|
| 삼성디스플레이 아산 A6 | 15K | 수평 증착·하프컷 FMM · 캐논토키 | 2026년 5~7월 양산 개시(첫 제품 애플 맥북프로) · 4.1조원 | 2차 |
| BOE 청두 B16 | 32K (1차 16K + 2차 16K) | 수직 증착·풀사이즈 마스크 · 선익시스템 | 1차 2026년 양산, 2차 장비 2026말~2027 · 630억 위안 | 계약 공시 · 캐파 2차 |
| 비전옥스 허페이 V5 | 32K | ViP(포토리소, FMM 없음) | 2027 양산 목표 · 550억 위안 | 2차 |
| TCL CSOT 광저우 T8 | 약 20~22.5K | 잉크젯 프린팅(증착기 불필요) | 2027~28 · 295억 위안 | 2차 |
| LG디스플레이 | — | 8.6G 투자는 미결정. 대신 2026-05 선익과 "대면적 증착장비" 계약(6세대 R&D 라인 7.5K 추정) | ~2027-05 계약기간 | 계약 공시 · 성격 2차 |
라인 정보는 공용 노트(notes/_shared_display.md, 비아트론 담당 기록)와 디바이스 샘플 리포트의 서술을 그대로 따랐습니다 2차. BOE는 2026년 2월 IR에서 "설비투자는 올해가 고점, 2027년부터 대폭 축소"라고 밝혔다고 보도됐습니다 2차. 카운터포인트(2026-08)는 2026년 세계 디스플레이 장비 투자가 +57% 늘고, 그중 8.7세대 IT OLED가 OLED 투자의 61%라고 봤습니다 2차.
이 표에서 선익에 불리한 사실 두 가지를 먼저 적어 둡니다. 첫째, 8.6세대 네 곳 중 증착기를 산 곳은 둘(삼성D·BOE)이고, 선익은 그중 하나만 가졌습니다. 비전옥스(ViP)와 CSOT(잉크젯)는 아예 FMM 증착을 쓰지 않는 방식을 택했습니다 — 이들이 성공하면 증착기 시장 자체가 줄어드는 기술 위험입니다. 둘째, 라인 수가 적습니다. BOE가 말한 대로 2027년부터 투자가 줄면, 선익의 대형 증착기 매출은 BOE 2차가 끝나는 2027년 말 이후 다음 수주가 올 때까지 다시 공백기에 들어갑니다. 디바이스 샘플 리포트가 인용한 "선익이 글로벌 8.6G 6개 라인 중 4개를 수주"라는 보도(리드경제 2026, 2차)는 이 리포트가 공시로 확인한 계약(BOE B16 1·2차, LGD 대면적)과 개수가 맞지 않아 미확인으로 둡니다.
3.1.3 본체 검사장비는 8.6세대에서 무엇을 얻나
본체의 IT용 검사기 매출은 2022년 136.8억 → 2023년 316.2억 → 2024년 154.8억 → 2025년 111.1억 → 2026년 상반기 115.0억원입니다 공시. 8.6세대 라인의 모듈 공정이 본격 가동되는 것은 2026년 하반기부터이므로 IT 검사기 수요는 아직 초입이라고 볼 수 있지만, 공시로 확인되는 신규 수주는 크지 않습니다 — 6월말 검사장비 수주잔고는 IT 26.2억원을 포함해 153.0억원이고, 연초(256.5억원)보다 줄었습니다 공시. 2026년 상반기 본체 실적을 끌어올린 것은 IT가 아니라 스마트폰(353.9억원, 수출 99%)이었습니다. 어느 고객의 어느 모델인지는 공시되지 않습니다 미확인. 사업보고서는 고객으로 LG디스플레이·삼성디스플레이·BOE("전세계 OLED 공급의 대부분을 차지하는 3개 고객사")와 Tianma·Visionox·Sharp·CSOT를 들고, 2025년 12월 베트남 하이퐁에 검사장비 생산법인(DAE VN)을 세웠습니다 공시. 베트남은 국내 패널사의 모듈 공장이 몰린 곳입니다.
3.1.4 검사·보상 칸의 경쟁 — 작은 시장, 끈끈한 고객, 얇은 이익
| 회사 | 주력 | 2023 매출 · 영업이익 | 2024 | 2025 | 비고 |
|---|---|---|---|---|---|
| 동아엘텍 본체 | OLED 모듈 점등·디무라 보상·에이징, 차량·워치·IT·폰 | 994.2 · 65.0 | 603.7 · 66.2 | 629.3 · 12.4 | 별도 기준 공시 |
| HB테크놀러지 | OLED·LCD AOI, 레이저 리페어, 소재(편광판 부품) | 1,116 · −221 | 1,624 · −165 | 1,603 · 62 | 연결 2차 |
| 영우디에스피 | 중소형 화질 검사, 보정복합설비, O2 에이징 | 478 · −111 | 591 · −50 | 805 · 59 | 연결 2차 |
| 브이원텍 | 압흔 검사, 비전 검사 | 818 · 20 | 727 · −44 | 490 · −128 | 연결(2차전지 장비 포함) 2차 |
| 해외: 오르보텍(KLA), AMAT, MJC 등 | 어레이 테스트·AOI·리페어 | — | NICE(2020) 세계 주요업체 2차 | ||
억원. 피어는 네이버증권 연간 재무(연결) 2차. 제품 영역은 NICE평가정보 기술분석보고서(2020)의 "국내 디스플레이 검사장비 KEY PLAYER" 표 기준.
이 칸의 특징은 세 가지입니다. ① 고객이 벤더를 잘 바꾸지 않습니다. 회사는 "고객의 요구와 협의를 통해 기술적 보안사항을 공유하기 때문에 중대한 변경사유가 발생하기 전까지 쉽게 Vendor를 변경하지 않는 특성"이 있다고 적습니다 공시. 디무라 보상 알고리즘은 패널사의 구동 칩·공정 특성과 함께 맞춰지므로, 한 번 라인에 들어가면 그 모델의 후속 주문을 받기 쉽습니다. ② 그러나 시장 자체가 작고 이익이 얇습니다. 2023~2024년 디스플레이 투자 절벽에서 국내 검사장비 피어 셋 중 둘이 적자였고, 동아엘텍 본체만 흑자를 유지했습니다. NICE(2020)는 국내 디스플레이 검사장비 시장이 2017년 1,766억원에서 급감해 2023년 649억원 규모가 될 것이라는 중소기업 기술로드맵 전망을 인용했습니다 2차 — 전망치 자체의 정확도는 확인할 수 없지만, "성장 시장이 아니다"라는 방향은 피어 실적과 맞습니다. ③ 고객의 해외 이전을 따라가야 합니다. 모듈 공정이 중국·베트남으로 옮겨 가면서 본체 매출의 95% 이상이 수출이 됐고, 2025년 말 베트남 생산법인을 세웠습니다. 이 과정에서 중국 로컬 검사장비 업체와의 가격 경쟁이 이익률을 누르는 요인입니다 추정.
3.2 선익시스템과 8.6세대 — 동아엘텍 가치의 3분의 2 이상이 걸린 곳
동아엘텍을 이해하는 것의 절반 이상은 선익을 이해하는 것입니다. 이 장은 선익이 어떻게 캐논토키의 독점을 깼는지, BOE 두 차례 계약이 얼마짜리이고 언제 매출이 되는지, 그리고 그다음에 무엇이 남는지를 공시와 증권사 자료로 따라갑니다.
3.2.1 17년의 경로 — 49억원에 산 회사가 6,948억원이 되기까지
| 연도 | 사건 | 확인 |
|---|---|---|
| 1990 | 선익시스템 설립(진공·증착 장비) | 공시 |
| 2009-03 | 동아엘텍이 경영권 인수 — 최초 취득 49.26억원(현재 장부가 76.6억원) | 공시 |
| 2013 | 대형 OLED 증착기 개발 성공 | 공시(회사 서술) |
| 2016 | 국내 고객사에 양산용 대형 증착기 공급 — "일본 Canon Tokki사의 독점적 시장구조를 타파". 선익 추정 매출 1,423억원(연결 − 별도) | 공시 · 매출 2차 |
| 2017-09 | 코스닥 상장(2017-09-20 첫 거래) | 공시 |
| 2018-12 | 프라임엔지니어링 100% 인수 | 공시 |
| 2021~2024 | 8.5G RGB 증착기 국책과제, 소부장 으뜸기업. OLEDoS 양산기 SeeYA(2023)·Ximeida(2024) 수주. 2021~2024년 선익 순손실(2022 −32.4, 2023 −92.3, 2024 −280.7억원) | 공시 |
| 2024-06-21 | BOE 청두 B16 1차 8.6세대 양산 증착기 수주 — USD 3억 494만(4,219.8억원). 같은 날 CB 420억·EB 180억 발행 | 공시 |
| 2025 | BOE 1차 두 라인 인도 → 매출 5,157.6억원, 영업이익 1,115.3억원(사상 최대). 청두 CS법인 설립 | 공시 |
| 2026-02-24 | BOE B16 2차 수주(금액 유보, ~2027-12-21). 결산 배당 DPS 1,000원(88억원) | 공시 |
| 2026-03-26 | SeeYA Display OLEDoS 양산 증착기 2차 수주(금액 유보, ~2026-11-20; 계약금 30% 수령 후 4/14 정정) 검증 후 추가 | 공시 |
| 2026-05-22 | LG디스플레이 대면적 증착장비 수주(금액 유보, ~2027-05-21). 미국 법인(페로브스카이트 CS) 설립 | 공시 |
3.2.2 왜 BOE는 선익을 골랐나 — 수직 증착과 풀사이즈 마스크
6세대까지의 캐논토키 증착기는 기판을 수평으로 눕혀 아래에서 유기물을 쏘아 올립니다. 기판이 8.6세대로 커지면 기판과 마스크(FMM)가 자기 무게로 처지고(sag), 이를 피하려고 삼성디스플레이는 기판을 반으로 잘라(하프컷, 2250×1300mm) 증착합니다. 선익은 기판과 마스크를 세워서(수직) 옆에서 증착하는 방식으로 처짐 문제를 피하고 원판 전체(풀사이즈)를 한 번에 증착하는 구조를 택했고, BOE B16이 이를 채택했습니다 2차 — 디바이스 샘플 리포트·공용 노트. 회사는 "8.6세대 증착설비를 업계 최초로 검토하고 자체 개발하여 수년간의 준비 끝에… 경쟁사와의 치열한 기술경쟁과 가격경쟁을 통해 얻어낸 수주"라고 적습니다 공시. "가격경쟁"이라는 단어는 적어 둘 만합니다 — 첫 진입을 위해 값을 양보했을 수 있고, 첫 양산기의 검수·보완 비용이 커질 수 있다는 뜻입니다(6.3절의 하자보수 충당부채 증가).
그림 4. 연결 수주잔고와 계약부채 (2025-06 ~ 2026-06)
연말에 959.8억원까지 줄었던 증착 수주잔고가 2026년 1분기 BOE 8.6G 2차·OLEDoS 수주로 5,822.7억원, 2분기 LGD 수주로 6,420.1억원이 됐습니다
3.2.3 BOE 2차와 LGD는 얼마짜리인가 — 분기별 수주 흐름으로 역산 검증 후 수정
선익의 "수주상황" 표는 수주총액 = 연초 잔고 + 그해 누적 신규수주, 기납품 = 그해 누적 증착 매출 구조입니다. 2025 사업보고서(605,954 − 509,974 = 95,980백만원, 기납품 = 2025년 증착 매출), 2026 1분기(596,843 − 14,570 = 582,273, 기납품 = 1분기 증착 매출), 반기(675,033 − 33,028 = 642,005, 기납품 = 상반기 증착 매출)가 모두 이 등식을 만족합니다 공시. 그러면 분기별 신규수주를 직접 뽑을 수 있고, 금액이 유보된 계약이 어느 분기에 들어왔는지로 크기를 좁힐 수 있습니다. 초판은 6월말 잔고에서 공시 확인 계약을 빼는 방식이었는데, 연초 잔고(959.8억원)의 남은 부분과 1분기에 들어온 세 번째 OLEDoS 계약(SeeYA, 2026-03-26, 금액 유보)을 놓쳐 BOE 2차 + LGD를 약 400억원 크게 잡았습니다.
| 선익 증착장비 신규수주 (억원) | 1Q26 | 2Q26 | 근거 |
|---|---|---|---|
| 수주총액 − 연초 잔고(959.8) = 누적 신규수주 | 5,008.6 | 5,790.5 (누적) | 1Q 분기보고서·반기보고서 II-4 공시 |
| 분기 신규수주 | 5,008.6 | 781.9 | 계산 |
| − Jinan Goerpixel OLEDoS (2026-01-08) | −410.4 | 계약 공시 공시 | |
| − Anhui Hongxi OLEDoS (2026-02-04, USD 14.2M × 1,449원) | −205.8 | 9/15 정정공시는 미수령 잔금 제외 185.2억원으로 표시 공시 | |
| − SeeYA Display OLEDoS 2차 (2026-03-26, 유보기한 2026-11-20) | −113~−450 | 금액 유보. 의무공시 기준(2024 매출 1,129억원의 10%) 이상 = 113억원 이상, 2023년 SeeYA 1차 321.9억원 공시 · 범위는 추정 검증 후 추가 | |
| BOE B16 2차 (2026-02-24) 추정 | 약 3,940~4,280 | 나머지 1분기 소액 수주가 있으면 그만큼 더 작음. USD 환산(2/24 1,442.5원) 약 2.7~3.0억 달러 — 1차 USD 3.05억과 비슷 추정 | |
| LG디스플레이 대면적 (2026-05-22) 추정 | ≤ 약 790 | 2분기 신규 781.9억원 + 듀폰 계약 감액(59.6 → 47.7억원) 가산. 다른 2분기 소액 수주가 있으면 더 작음 추정 | |
| └ 비교: ZDNet 업계 추산 | 1,500~2,000 | 기사 원문 "1000억원대 중반에서 2000억원 사이"(초판의 "1,000~2,000"은 인용 오류) 2차 검증 후 수정 |
한계: ① 수주총액이 외화 계약을 계약일 환율로 고정하는지, 분기말 환율로 다시 재는지 공시가 밝히지 않습니다. 분기말 재평가라면(3/31 약 1,508원·6/30 1,548원) 2분기 신규수주 781.9억원 안에 달러 잔고의 환율 상승분이 섞여 LGD는 더 작아집니다. ② 계약 금액 변경(증액·감액)도 분기 신규수주에 섞입니다. ③ LGD 수주가 여러 단계로 나뉘어 1단계만 잔고에 잡혔을 가능성도 있습니다 미확인. 어느 경우든 "잔고 6,420억원 중 BOE 2차 + LGD ≈ 5,540~5,590억원"이라는 초판 추정은 공시 흐름과 맞지 않고, 합계는 많아야 약 5,070억원입니다(4,280 + 790). 유보기한(SeeYA 2026-11-20, LGD 2027-05-21, BOE 2차 2027-12-21)이 지나면 금액이 공개됩니다.
역산 결과는 BOE 2차가 1차와 비슷한 약 3,900~4,300억원(달러로는 1차와 거의 같은 규모)이고, LGD는 업계 추산보다 훨씬 작은 약 800억원 이하라는 쪽을 가리킵니다 검증 후 수정. 이 금액이 2026년 4분기~2027년에 매출로 인식되고, 계약금 40%(약 1,580~1,710억원)는 이미 들어와 연결 계약부채(1,691.5억원)의 대부분을 이룹니다. IBK투자증권은 선익 매출을 3Q26 1,253억·4Q26 2,588억원(분기 사상 최대)·2027년 6,342억원으로 추정합니다 2차. 이 추정이 맞다면 2026~2027년 2년간 선익 매출은 약 1조 500억원으로 2025년(5,158억원)의 두 배이고, 동아엘텍 몫(46.7%) 순이익은 2년 합계 약 1,060억원 — 동아엘텍 시총보다 큽니다 계산.
3.2.4 2028년 이후 — "다음 라인"이 있는가
| 다음 수요 후보 | 현재 상태 | 선익에 유리한 점 | 불리한 점 |
|---|---|---|---|
| BOE 추가 8.6G | B16 32K로 1단계 완성. BOE "2027년부터 설비투자 대폭 축소" 2차 | 검증된 공급사 | 당분간 신규 라인 없음 |
| LG디스플레이 8.6G | 투자 미결정(2026-09). 6세대 R&D 라인(7.5K)을 선익에 발주 2차 | R&D 라인 → 양산 전환 시 2027 결정·2029 양산 가능(ZDNet) 2차 | LGD 재무 여력 |
| 삼성디스플레이 | A6(8.6G)는 캐논토키. 6세대 15K 증설(3~4조원) 논의 2차 | 연구용 장비 거래 관계 | 양산기는 캐논 고수 |
| 비전옥스·CSOT 8.6G | ViP·잉크젯 — FMM 증착 불필요 | — | 기술 전환이 성공하면 증착기 시장 축소 |
| OLEDoS(AR·XR) | 중국 Lumicore·SeeYA·Sidtek 등 증설 지속(IBK) 2차. 2026년 3건(Goerpixel 410.4·Hongxi 205.8억원 + SeeYA 금액 유보) 공시 검증 후 수정 | 300mm 양산기 레퍼런스 | 건당 규모 작고 고객 신용도 편차 |
| 페로브스카이트 태양전지 | 미국향 116.4억원(2025-09), "내년 상반기 글로벌 업체향 양산 수주 기대"(신한) 2차 | 8세대 대응 가능한 유일 업체(신한 주장) | 상업화 시점 불확실. 선익 주가의 테마 변동성 원천 |
여기서 이 리포트의 판단을 분명히 적습니다 — 2026~2027년은 수주로 이미 채워졌고, 2028년 이후는 채워지지 않았습니다. 대형 증착기 매출은 BOE 2차가 끝나면 다시 수백억원대 공백기로 들어갈 가능성이 높고, 그 공백을 OLEDoS·연구용(연 500~1,000억원 수준)과 페로브스카이트가 얼마나 메우느냐가 선익의 "정상 이익"을 결정합니다. 2017~2024년 선익의 추정 매출(연결 − 별도)은 연 550억~1,260억원, 영업이익은 −43억~+154억원 범위였습니다(6장). 선익 시가총액 6,948억원은 2025~2027년의 두꺼운 이익이 한 번 더 반복된다는 기대를 일부 담고 있고, 동아엘텍의 하방은 결국 이 기대에 걸려 있습니다.
3.2.5 선익 주가의 궤적 — 수주가 붙으면 두 배, 붙은 뒤 반토막
| 연도 | 연말 종가 | 연중 최고(종가) | 연중 최저(종가) | 무슨 일이 있었나 |
|---|---|---|---|---|
| 2018 | 7,550 | 17,859 | 5,910 | 상장 이듬해 급락 |
| 2020 | 7,280 | 7,950 | 3,450 | 코로나 저점 |
| 2021 | 22,800 | 30,850 | 7,300 | 8.5G·OLEDoS 기대 |
| 2023 | 29,350 | 40,800 | 18,200 | OLEDoS 수주 |
| 2024 | 41,650 | 70,800 | 22,900 | BOE 1차(6월) |
| 2025 | 52,500 | 56,700 | 33,750 | 사상 최대 실적 |
| 2026 (9/23) | 68,600 | 131,000 (2/20) | 44,800 (1/14) | BOE 2차·배당·페로브스카이트 → 7개월 −48% |
네이버 수정 종가(2018 무상증자 1:0.5 소급), 9/23은 KRX 15:30 종가 2차. WiseReport 52주 최고가 144,000원은 장중 가격. 디바이스 샘플 리포트의 선익 수치(야후 수정가·장중 기준)와는 기준이 달라 몇 %씩 다름.
동아엘텍 입장에서 이 표의 의미는 단순합니다 — 동아엘텍의 "하방 자산"은 1년에 두 배, 반토막을 오가는 자산입니다. 2026년 1월 14일 44,800원이었던 선익이 한 달여 뒤 131,000원이 됐고, 7개월 뒤 68,600원입니다. 이 변동성 자체가 시장이 지분가치에 큰 할인을 매기는 이유 중 하나이고, 9.2절에서 선익 주가를 −50%로 떨어뜨린 시나리오를 따로 계산한 이유입니다.
3.2.6 캐논토키와 선익 — 무엇이 같고 무엇이 다른가
| 비교 | 캐논토키 (일본, 캐논 자회사) | 선익시스템 | 확인 |
|---|---|---|---|
| 양산 증착기 이력 | 삼성디스플레이 6세대·8.6세대(A6) 라인, 중국 6세대 다수 | 2016 국내 고객 양산기, 2024~26 BOE B16 1·2차, 2026 LGD 대면적 | 2차 · 선익 계약은 공시 |
| 8.6세대 방식 | 수평 증착·하프컷(삼성D A6) | 수직 증착·풀사이즈(BOE B16) | 2차 |
| 생산능력 | 공개 자료로 확인하지 못함 | 평택 브레인시티 신축·증축(190억+152억원)으로 동시 제작 대응 | 캐논 미확인 · 선익 공시 |
| 연구·소재용 소형 증착기 | — | 회사 추정 점유율 80% 이상 | 공시(회사 추정) |
| OLEDoS 양산기 | 확인하지 못함 | "300mm 웨이퍼 양산장비를 생산한 유일한 업체"(회사 주장) | 캐논 미확인 · 선익 공시(회사 주장) |
| 재무 공개 | 캐논 산업기기 부문에 포함, 단독 공시 없음 | 코스닥 상장, 분기 공시 | 캐논토키 단독 실적 미확인 |
선익이 캐논토키를 "대체"했다고 보기는 이릅니다. 8.6세대 두 라인 중 삼성디스플레이는 캐논을 유지했고, BOE는 선익을 택했습니다. 고객이 한 벤더에 묶이지 않으려는 이원화 수요(디바이스 샘플 리포트가 "삼성은 검증된 벤더를 유지하고 중국·LGD가 국산 신규 벤더를 채택"이라고 정리한 현상, 2차)가 선익의 진입 통로였고, 같은 논리가 선익의 한계이기도 합니다 — 선익이 커질수록 고객은 다시 이원화를 원할 것입니다. 선익이 "2강"으로 자리 잡았는지는 BOE 1차 장비의 양산 수율과 검수 완료(잔금 수령), 그리고 BOE 외 두 번째 양산 고객(LGD R&D 라인의 양산 전환 여부)으로 판정될 것입니다.
4누가 사는가 — 고객과 판매 구조: 한 해는 BOE가 73%, 다음 해는 이름 없는 다섯 곳
공시는 고객 이름을 적지 않습니다. 대신 "매출의 10% 이상 고객"의 금액을 매년 적는데, 이 숫자와 공급계약 공시를 맞춰 보면 누가 언제 얼마를 샀는지 윤곽이 나옵니다.
4.1 연결 기준 10% 이상 고객
| (억원) | 2022 | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|---|
| 고객 1 | 1,091.0 | 667.0 | 191.7 | 4,236.8 | 1,580.8 | 240.4 |
| 고객 2 | — | 121.3 | 240.9 | 301.2 | 147.7 | 187.5 |
| 고객 3 | — | 1.7 | 328.8 | 8.5 | 4.8 | 124.7 |
| 고객 4·5 | — | — | — | — | 4.0 | 36.9 · 106.6 |
| 최대 고객 비중 | 51.0% | 40.4% | 18.4% | 72.7% | 66.7% | 24.9% |
| 연결 매출 | 2,137.7 | 1,651.2 | 1,784.4 | 5,824.4 | 2,369.9 | 963.6 |
출처: 각 연도 사업보고서·반기보고서 부문정보 "매출액의 10% 이상 외부고객" 공시. 공시는 해마다 "고객 1·2·3"의 번호를 새로 매기므로 같은 번호가 같은 회사라는 보장이 없습니다. 2023년 고객 2·3 값은 2024 사업보고서의 전기 열에서 읽음.
2025년의 고객 1(4,236.8억원)은 BOE로 읽는 것이 자연스럽습니다 — 선익의 BOE B16 1차 계약이 USD 3억 494만(4,219.8억원, 2024-06-21 환율)이고, 선익의 2025년 증착장비 수출 매출이 4,602.1억원이며, 선익 매출은 2025년 2분기(1,901억원)·4분기(2,210억원)에 두 라인 인도에 맞춰 몰렸습니다 공시 분기는 2차. 연결 매출의 72.7%가 한 고객, 한 계약에서 나왔다는 뜻입니다. 2022년 고객 1(1,091.0억원, 51%)은 그해 본체의 워치용 검사기 내수 매출 659.5억원과 선익의 국내 매출이 겹친 국내 패널사로 보이지만 미확인, 확실한 것은 최대 고객이 해마다 바뀌고, 그 비중이 18%에서 73%까지 출렁인다는 사실입니다.
4.2 본체(검사장비)의 고객
| 본체 별도 기준 (억원) | 2024 | 2025 | 1H25 | 1H26 | 메모 |
|---|---|---|---|---|---|
| 주요 고객 1 | 182.6 | 288.0 | 141.5 | 240.4* | *1H26은 연결 고객 1과 같은 금액 — 본체 고객으로 읽힘 |
| 주요 고객 2 | 64.7 | 114.0 | 50.5 | 187.5* | |
| 지역: 국내 | 96.9 | 62.5 | 19.0 | — | 본체 내수는 10% 안팎 |
| 지역: 아시아(중국·베트남 등) | 407.7 | 486.4 | 243.1 | — | |
| 본체 매출 | 603.7 | 629.3 | 297.8 | 580.1 |
출처: 2025 사업보고서·2025 반기보고서 별도 부문 주석, 2026 반기보고서 연결 부문 주석 공시. 1H26 본체 고객은 별도 주석에 따로 표가 없어 연결 고객 1·2의 금액으로 대신함 — 선익 1H26 매출(363.4억원)과 대조하면 고객 1·2는 본체 고객으로 보는 것이 합리적 추정.
사업보고서가 이름으로 적는 고객은 LG디스플레이·삼성디스플레이·BOE("전세계 OLED 공급의 대부분을 차지하는 3개 고객사")와 Tianma·Visionox·Sharp·CSOT입니다 공시. NICE평가정보(2020)는 "국내외 패널제조사는 물론 스마트폰 조립 회사 등 다양한 고객사"를 적었고, 이투데이는 2014년 "동아엘텍, 애플에 빛샘 검사기 수출"을 보도했습니다 2차. 본체 수출 비중이 95%를 넘는 것은 국내 패널사의 해외(중국·베트남) 모듈 공장에 납품해도 수출로 잡히기 때문으로 보입니다 추정.
4.3 "고객 A사"에 매출의 일정 비율을 주는 계약
본체 별도 주석과 연결 주석에는 이런 문장이 있습니다: "당사는 고객 A사와 장기개발 및 공급계약(Equipment Development and Purchase Agreement)을 체결한 바 있으며, 동 계약에는 당사가 고객 등에 대한 연간매출액의 일정비율을 고객에게 지급하도록 되어 있습니다" 공시. 장비를 공동 개발한 고객에게 그 장비를 다른 곳에 판 매출의 일부를 돌려주는 구조로 읽힙니다. 이 계약은 두 방향으로 해석됩니다. 좋게 보면 특정 대형 고객의 표준 장비로 채택됐다는 증거이고(그래서 "고객 등"에 대한 매출이 생김), 나쁘게 보면 이익의 일부를 고객과 나누는 구조입니다. 상대방과 비율, 회계처리(매출 차감인지 비용인지)는 공시되지 않습니다 미확인. 본체 이익률이 고객 믹스에 따라 2%~22%로 출렁이는 이유 중 하나일 수 있습니다.
4.4 선익의 고객 — 공급계약 공시로 본 3년
| 계약일 | 상대방 | 품목 | 금액(억원) | 계약기간 끝 |
|---|---|---|---|---|
| 2023-06-16 | SeeYA Display | Micro OLED 양산 증착기 | 321.9 | 2024-06-16 |
| 2023-10-27 | CSOT | 연구용 장비 | 70.6 | 2024-05-26 |
| 2024-02-27 | Jiangsu Ximeida | Micro OLED 양산 증착기 | 332.9 | 2025-09-25 |
| 2024-04-16 | Samsung SDI Wuxi | 연구용 증착기 | 비공개 | 2025-03-28 |
| 2024-06-21 | Chengdu BOE (B16 1차) | OLED 양산 증착기 | 4,219.8 | 2026-01-31 |
| 2024-10-28 | Jiangsu Hantang | Micro OLED 양산 증착기 | 152.3 | 2025-06-20 |
| 2024-10-30 | 삼성디스플레이 | 연구용 증착기 | 128.2 | 2025-05-31 |
| 2024-12-24 | Merck Performance Materials | 연구용 증착기 | 97.5 | 2026-10-15 |
| 2025-01-17 · 03-18 | Shaanxi Lighte | 연구용 증착기 2건 | 80.0 · 79.6 | 2025-08~10 |
| 2025-04-03 · 04-11 | SFC · 듀폰 | 연구용 증착기 | 71.8 · 59.6 | 2025-12 · 2026-01 |
| 2025-05-26 | Beijing BOE Chuangyuan | Micro OLED 양산 증착기 | 344.2 | 2026-01-25 |
| 2025-09-30 | 미국 고객(비공개) | 에너지(페로브스카이트) 증착기 | 116.4 | 2027-07-31 |
| 2026-01-08 | Jinan Goerpixel | Micro OLED 양산 증착기 | 410.4 | 2026-09-30 |
| 2026-02-04 | Anhui Hongxi Weixian | Micro OLED 양산 증착기 | 205.8 | 2026-09-15 |
| 2026-02-24 | Chengdu BOE (B16 2차) | OLED 양산 증착기 | 비공개 | 2027-12-21 |
| 2026-03-26 | SeeYA Display (2차) 검증 후 추가 | Micro OLED 양산 증착기 | 유보(~2026-11-20) | 2026-11-20 |
| 2026-05-22 | LG디스플레이 | 대면적 증착장비 | 비공개 | 2027-05-21 |
출처: 선익시스템 단일판매·공급계약체결 공시 및 정정공시 공시. 금액은 최초 계약 기준으로 가능한 한 통일(BOE 1차는 최초 USD 3억 494만 × 1,383.8원). 일부 정정공시는 "공시 기준 강화"로 미수령 잔금을 뺀 금액을 적어 표와 다를 수 있음. 유보 세 건은 고객 영업비밀 보호 요청으로 유보기한(BOE 2027-12-21, LGD 2027-05-21, SeeYA 2026-11-20)까지 금액 미공개. 3.2.3절에 분기 수주 흐름으로 역산한 추정치(BOE 2차 약 3,940~4,280억원, LGD ≤ 약 790억원)를 적었습니다 검증 후 수정.
표가 보여 주는 선익의 고객 지형은 이렇습니다. 대형 양산 증착기 고객은 사실상 BOE 하나였고, 2026년에 LG디스플레이가 두 번째로 붙었습니다. 그 사이를 메우는 것은 중국 OLEDoS 신생 업체들(연 1~3건, 건당 150~410억원)과 전 세계 소재·패널 연구소(건당 50~130억원)입니다. 삼성디스플레이는 연구용 장비는 사지만, 양산 라인(A6 8.6G)은 캐논토키를 유지했습니다 2차. 이 고객 지형은 선익의 가치를 볼 때 두 가지를 뜻합니다 — BOE와 중국 정부의 디스플레이 투자 정책에 대한 의존, 그리고 한국·중국 사이 기술·수출 규제 변화에 대한 노출입니다(10장).
4.5 지역 — 매출의 90%가 "아시아"(사실상 중국)
| 연결 지역별 매출 (억원) | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|
| 국내 | 434.6 | 420.5 | 642.6 | 310.8 | 130.4 |
| 아시아 | 1,062.0 | 1,262.7 | 5,099.1 | 2,022.5 | 782.1 |
| 기타(미주·유럽 등) | 154.7 | 101.2 | 82.7 | 36.6 | 51.1 |
| 아시아 비중 | 64.3% | 70.8% | 87.5% | 85.3% | 81.2% |
출처: 2024·2025 사업보고서, 2025·2026 반기보고서 부문정보 "지역별 재무정보" 공시. 2022년 이전 공시는 지역을 "국내·중국·기타"로 나눠 적었습니다.
"아시아"의 대부분은 중국입니다 — 선익의 BOE·OLEDoS 고객, 본체의 중국 패널사와 국내 패널사의 중국·베트남 모듈 공장. 이 집중은 두 가지 위험을 뜻합니다. 하나는 중국 디스플레이 투자 정책(보조금·지방정부 투자)의 변화이고, 다른 하나는 한국의 대중 장비 수출 관련 규제입니다. BOE 계약과 관련해 정부 승인 절차가 있었는지, 향후 규제 변화가 선익의 중국 수출에 어떤 영향을 줄지는 공시에서 확인하지 못했습니다 미확인. 2025년 7월 선익이 청두에 CS 법인을 세운 것은 이 고객 집중을 서비스 매출로 연결하려는 시도입니다 공시.
5경쟁과 해자 — 검사장비 피어, 증착·OLED 장비 피어, 그리고 자기 자회사
동아엘텍의 가장 가까운 비교 대상은 다른 회사가 아니라 자기가 44.6%를 가진 선익시스템입니다. 그다음이 검사장비 피어(본업 가치의 잣대), 그다음이 같은 8.6세대 투자를 먹는 OLED 장비 피어입니다.
5.1 같은 날(9/23 KRX 종가) 같은 잣대로
| 회사 | 주력 | 주가 | 시총(억) | TTM 매출 | TTM 영업이익 | OPM | PER(TTM 지배) | PBR |
|---|---|---|---|---|---|---|---|---|
| 동아엘텍 | OLED 모듈 검사·보상 + 선익 44.6% | 5,530 | 966.9 | 4,418 | 810 | 18.3% | 4.4 | 0.49 |
| 선익시스템 | OLED 증착기(8.6G·OLEDoS·연구용) | 68,600 | 6,947.6 | 3,461 | 647 | 18.7% | 53.4 | 3.74 |
| 디스플레이 검사장비 피어 | ||||||||
| HB테크놀러지 | OLED AOI·레이저 리페어 | 2,015 | 1,912.7 | 1,528 | 102 | 6.7% | 3.9* | 0.57 |
| 영우디에스피 | OLED 보상·에이징·비전 검사 | 1,003 | 447.3 | 938 | 99 | 10.6% | 4.4 | 1.23 |
| 브이원텍 | 압흔·비전 검사 | 3,605 | 574.7 | 623 | −128 | −20.5% | 적자 | 0.56 |
| OLED·8.6G 장비 피어 | ||||||||
| 아바코 | 증착 물류·스퍼터(BOE B16) | 12,110 | 1,777.4 | 2,391 | 36 | 1.5% | 10.6 | 0.82 |
| 비아트론 | 열처리(BOE·비전옥스·CSOT 8.6G) | 9,420 | 1,141.2 | 577.5 | −6 | −1.0% | 10.9 | 0.51 |
| AP시스템 | ELA·LLO·봉지 | 19,160 | 2,883.7 | 5,868 | 506 | 8.6% | 5.6 | 0.76 |
| 야스 | OLED 증착기(LGD 등) | 7,460 | 974.1 | 1,443 | 356 | 24.7% | 2.6 | 0.53 |
| 디바이스 | FMM 마스크 세정기(BOE B16) | 11,940 | 1,655.2 | 1,206 | 359 | 29.8% | 4.7 | 0.92 |
| 에스티아이 | CCSS·잉크젯·리플로우 | 21,400 | 3,318.5 | 3,031 | 124 | 4.1% | 17.2 | 1.12 |
주가: 9/23 KRX 15:30 분봉 종가(calc_088130/krx_close.py) · 주식수: WiseReport 9/23 · TTM: 네이버증권 분기 재무(3Q25~2Q26) 합산 · PBR: 9/23 종가 ÷ WiseReport 최근 분기 BPS 2차 계산(calc_088130/peers.py). *HB테크놀러지 TTM 지배순이익 493억원은 영업이익(102억원)의 4.8배 — 영업외 이익이 커서 PER이 과소. 비아트론·아바코도 영업이익보다 순이익이 큼. 같은 시리즈의 비아트론·아바코·에스티아이·디바이스 리포트와 수치가 다르면 기준일·TTM 구간 차이를 먼저 확인할 것. 비아트론 행은 비아트론 리포트 검증값(DART TTM 매출 577.5억, PER = 시총 1,141.2억 ÷ TTM 지배순이익 104.56억 = 10.9배; 초판 네이버 합산 579·11.0), 선익 TTM 영업이익은 DART 원문 647억원(1,115.3 − 381.7 − 86.7, 아바코 리포트와 동일)으로 맞췄습니다 시리즈 정합 수정(2026-09-28).
5.2 이 표에서 읽을 것
① 동아엘텍과 선익의 배수가 정반대입니다. 같은 이익(선익 이익의 절반이 동아엘텍 몫)을 두고, 선익은 TTM PER 53배·PBR 3.7배, 동아엘텍은 4.4배·0.49배에 거래됩니다. 선익의 TTM 순이익(130억원)은 전환사채 평가손실로 눌려 있어 53배가 과장돼 있지만, 증권사 2026E(IBK 893억원) 기준으로도 선익은 약 7.8배, 동아엘텍의 룩스루는 2.0배입니다 계산. 두 회사의 가치 차이는 사업이 아니라 "자회사를 통해 간접으로 보유한다"는 사실 하나에서 나옵니다.
② 검사장비 피어는 PER 4~5배, PBR 0.5~1.2배입니다. HB테크놀러지·영우디에스피는 OLED 검사·보상 칸에서 동아엘텍과 직접 경쟁하는데, 시장은 이들에게 영업이익의 4~5배(영업외 이익 제외 시 EV/EBIT로 약 4~8배)만 줍니다. 디스플레이 검사장비는 "성장 산업"이 아니라 사이클 산업 속 잔매 사업으로 평가받는다는 뜻입니다. 9.2절에서 동아엘텍 본업에 세후 영업이익 × 6배(EV/EBIT 약 4.5배)를 적용한 것은 이 피어 범위의 중간입니다.
③ 같은 BOE B16을 먹는 피어들은 대부분 PBR 1배 미만입니다. 아바코(증착 물류)·비아트론(열처리)·디바이스(마스크 세정)·야스는 모두 8.6세대 수주를 공시했지만, 시장은 이 수주를 "한 번의 사이클"로 할인합니다. 선익만 PBR 3.7배를 받는 이유는 ① 증착기가 라인당 가장 큰 금액이고, ② 캐논토키와의 2강 구도, ③ 페로브스카이트 태양전지라는 "디스플레이 밖" 옵션이 붙어 있기 때문입니다 — 신한투자(2026-04)는 목표 PER을 한화솔루션·주성엔지니어링 등 태양광 밸류체인에서 가져왔습니다 2차.
5.3 지주 할인의 잣대 — 같은 시리즈의 케이씨와 비교
| 모회사 ÷ 상장 자회사 지분 시가 | 동아엘텍 (선익 44.6%) | 케이씨 (케이씨텍 35.9% + 티씨케이 6.9%) | 메모 |
|---|---|---|---|
| 최근값 | 0.31 (9/23) | 0.61 (9/22) | 동아엘텍 할인이 두 배 깊음 |
| 2017년 이후 중앙값 | 1.06 (2017-09~) | 0.93 (2017-12~) | 동아엘텍은 2017~20년 선익이 작았던 시기 포함 |
| 9/23 값의 분위 검증 후 추가 | 전 기간 하위 8.7% · 2025년 이후 45.6%(중앙값 0.315) | — | 2025년부터는 0.25~0.41 범위가 "정상"이 됨 — 새 극단이 아니라 굳은 할인 |
| 유통주식 기준 중앙값 검증 후 추가 | 0.975 | — | 2020~24년 자기주식(최대 18%) 제외 시. 9/23은 자기주식 0이라 0.313 그대로 |
| 최저 | 0.245 (2025-03-17) | 0.348 (2026-07-02) | |
| 본체 순현금 ÷ 시총 | 21.0% | 41.3% (1,978억 ÷ 4,788억) | 케이씨는 차입금 0 |
| 대주주의 자회사 직접 지분 | 없음 | 케이씨텍 약 20.4% | 동아엘텍 일가는 선익을 모회사로만 지배 |
동아엘텍: calc_088130/price_hist.py(일별 2,207개 관측) 계산. 검증자가 verify_088130/v_ratio.py로 원시 일봉을 새로 받아 9/16~9/23 NXT 값을 KRX 15:30 분봉으로 바꿔 재계산 — 중앙값 1.055·최저 0.245(2025-03-17)·최고 3.329(2020-10-13)·하위 10% 0.317·9/23 0.313 모두 일치 검증 후 수정. 케이씨: 같은 시리즈 케이씨 검증보강판(sample_kc_verified.html)의 수치를 그대로 인용 시리즈 내부.
두 회사는 모두 "모회사 시총 < 자회사 지분 시가"라는 한국 지주 할인의 전형이지만, 동아엘텍의 할인이 훨씬 깊습니다. 차이를 만드는 요인으로 공시에서 확인되는 것은 — 본체 현금이 더 작고 차입이 있으며(순현금 비중 21.0% vs 41.3%), 본체가 통화선물로 큰 손실을 냈고(7.3절), 자회사에 대한 지급보증이 있으며(7.4절), 자회사 선익의 주가 변동성이 매우 크다(2026년 2월 131,000원 → 9월 68,600원)는 점입니다. 그 밖에 유동성(9/23까지 60거래일 평균 거래대금 동아엘텍 약 4.7억원 vs 선익 약 31.7억원, 일봉 거래량 × 종가 근사 계산), 커버리지 부재(동아엘텍 3개월 내 증권사 의견 0건) 같은 시장 구조 요인도 있습니다 2차.
6실적 구조 — 본체는 2%에서 22%까지, 선익은 −50%에서 +29%까지
두 사업은 이익률의 "평균"보다 "분산"이 더 중요한 사업입니다. 연도별 숫자를 나란히 놓으면, 어느 해 한 번의 이익률로 회사를 판단하는 것이 왜 위험한지 드러납니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,736.8 (+7.2%) | 2,137.7 (+23.1%) | 1,651.2 (−22.8%) | 1,784.4 (+8.1%) | 5,824.4 (+226.4%) | 4,418.0 (+40.5%) |
| 매출원가 | 1,365.7 | 1,699.8 | 1,304.0 | 1,310.3 | 4,289.1 | 3,101.4 |
| 매출총이익 (률) | 371.1 (21.4%) | 438.0 (20.5%) | 347.2 (21.0%) | 474.1 (26.6%) | 1,535.3 (26.4%) | 1,316.6 (29.8%) |
| 판관비 (률) | 315.1 (18.1%) | 306.0 (14.3%) | 324.8 (19.7%) | 326.8 (18.3%) | 403.0 (6.9%) | 507.5 (11.5%) |
| 인건비 (급여+퇴직급여) | 96.2 | 111.3 | 117.4 | 113.8 | 137.6 | 142.9 |
| 연구개발비 (경상연구개발비) | 90.7 | 77.5 | 100.0 | 86.2 | 74.7 | 84.1 |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 | 5.5 | 6.7 | 7.5 | 11.0 | 13.3 | 15.6 |
| 기타 주요 계정: 판매보증비 | 29.0 | 53.4 | 38.3 | 32.8 | 45.5 | 67.2 |
| 기타 주요 계정: 대손상각비(환입) | 14.2 | −16.5 | −27.2 | −13.9 | 29.6 | 81.5 |
| 영업이익 (률) | 56.0 (3.2%) | 132.0 (6.2%) | 22.4 (1.4%) | 147.3 (8.3%) | 1,132.3 (19.4%) | 809.1 (18.3%) |
| 지배순이익 | 42.5 | 14.9 | −65.4 | −297.6 | 491.6 | 220.9 |
| 영업현금흐름 | −75.1 | 1.0 | −233.1 | −204.6 | 938.7 | 988.0 |
| CAPEX (유형+무형 취득) | −32.6 | −24.6 | −21.7 | −160.5 | −266.5 | −437.3 |
| FCF (마진) | −107.7 (−6.2%) | −23.6 (−1.1%) | −254.8 (−15.4%) | −365.0 (−20.5%) | 672.2 (11.5%) | 550.7 (12.5%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 계산 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 265.1 (−21.9%) | 2,104.8 (+214.3%) | 1,064.0 (+328.1%) | 2,390.4 (+353.9%) | 408.7 (+54.2%) | 554.8 (−73.6%) |
| 매출원가 | 212.2 | 1,627.4 | 728.3 | 1,721.1 | 254.6 | 397.4 |
| 매출총이익 (률) | 52.9 (19.9%) | 477.4 (22.7%) | 335.7 (31.5%) | 669.3 (28.0%) | 154.1 (37.7%) | 157.5 (28.4%) |
| 판관비 (률) | 84.2 (31.8%) | 72.8 (3.5%) | 125.2 (11.8%) | 120.8 (5.1%) | 114.0 (27.9%) | 147.6 (26.6%) |
| 영업이익 (률) | −31.3 (−11.8%) | 404.6 (19.2%) | 210.5 (19.8%) | 548.5 (22.9%) | 40.2 (9.8%) | 9.9 (1.8%) |
| 지배순이익 | −31.6 | 295.6 | 49.4 | 178.1 | −76.2 | 69.6 |
| 영업현금흐름 | 183.1 | 470.6 | −82.5 | 367.4 | 282.8 | 420.3 |
| CAPEX (유형+무형 취득) | −6.3 | −41.3 | −173.1 | −45.8 | −101.0 | −117.4 |
| FCF | 176.8 | 429.3 | −255.6 | 321.6 | 181.8 | 302.8 |
두 표에서 먼저 볼 것은 연결 숫자의 진폭입니다. FY2025 매출 5,824.4억원(+226.4%)과 영업이익 1,132.3억원은 2Q25·4Q25 두 분기(매출 2,104.8억·2,390.4억원)에 몰렸고, 그 사이 분기와 2026년 상반기 분기 매출은 265.1~1,064.0억원입니다. 최근 분기(2Q26) 매출은 554.8억원(−73.6%), 영업이익 9.9억원으로, 판관비율이 26.6%까지 올라갔습니다. 현금흐름은 반대로 움직여 2026년 상반기 두 분기의 영업현금흐름(282.8억·420.3억원)이 영업이익보다 훨씬 큽니다 — 고객 선수금(계약부채)이 들어온 결과이며, 아래 6.4절과 7.1.2절이 그 구조를 설명합니다.
그림 3. 연결 매출 구성과 영업이익률 (2010~2025, TTM)
주황 = 본체(검사장비) 별도 매출, 초록 = 연결 − 별도(선익·신기술금융, 내부거래 제거 포함), 파랑 선 = 연결 영업이익률
6.1 16년 이익률 표
| 연도 | 본체 매출 | 본체 영업이익 | 본체 OPM | 연결 − 별도 매출 | 연결 − 별도 영업이익 | 연결 매출 | 연결 OPM |
|---|---|---|---|---|---|---|---|
| 2010 | 355.1 | 77.7 | 21.9% | 216.7 | 23.2 | 571.8 | 17.6% |
| 2011 | 308.3 | 41.5 | 13.5% | 334.1 | 21.6 | 642.4 | 9.8% |
| 2012 | 266.6 | 5.9 | 2.2% | 407.0 | 49.9 | 673.6 | 8.3% |
| 2013 | 526.7 | 75.3 | 14.3% | 385.0 | 45.7 | 911.7 | 13.3% |
| 2014 | 729.1 | 89.3 | 12.2% | 461.3 | 17.2 | 1,190.4 | 8.9% |
| 2015 | 908.6 | 177.1 | 19.5% | 288.6 | −47.5 | 1,197.2 | 10.8% |
| 2016 | 738.7 | 100.9 | 13.7% | 1,422.9 | 235.4 | 2,161.6 | 15.6% |
| 2017 | 1,246.9 | 121.3 | 9.7% | 1,258.2 | 153.9 | 2,505.1 | 11.0% |
| 2018 | 1,314.7 | 155.9 | 11.9% | 1,220.4 | 93.7 | 2,535.1 | 9.8% |
| 2019 | 1,121.0 | 101.7 | 9.1% | 908.4 | 96.5 | 2,029.4 | 9.8% |
| 2020 | 891.5 | 63.0 | 7.1% | 728.6 | 74.6 | 1,620.1 | 8.5% |
| 2021 | 1,191.0 | 88.2 | 7.4% | 545.8 | −32.2 | 1,736.8 | 3.2% |
| 2022 | 1,352.6 | 99.2 | 7.3% | 785.1 | 32.8 | 2,137.7 | 6.2% |
| 2023 | 994.2 | 65.0 | 6.5% | 657.0 | −42.6 | 1,651.2 | 1.4% |
| 2024 | 603.7 | 66.2 | 11.0% | 1,180.7 | 81.1 | 1,784.4 | 8.3% |
| 2025 | 629.3 | 12.4 | 2.0% | 5,195.1 | 1,119.9 | 5,824.4 | 19.4% |
| 1H26 | 580.1 | 129.6 | 22.3% | 383.5 | −79.5 | 963.6 | 5.2% |
| 중앙값 2010~25 | — | 83.0 | 10.4% | — | — | — | 9.8% |
출처: 각 연도 사업보고서 요약재무정보(연결·별도) 공시. "연결 − 별도"는 선익·DAVI·연결조정을 합친 근사치 계산 — 선익 단독 영업이익(2022 44.3 · 2023 −40.6 · 2024 79.1 · 2025 1,115.3 · 1H26 −86.7억원, 부문 주석)과 몇 억원 차이. 2009년 이전은 K-GAAP 별도만 존재(2008 매출 152.2·영업이익 28.1억, 2009 335.3·46.6억).
세 가지가 보입니다. ① 본체의 "정상 이익"은 연 80~100억원 수준입니다 — 16년 영업이익 중앙값 83.0억원, 평균 83.8억원 계산. 2026년 상반기 129.6억원(반기!)은 이 범위를 크게 벗어난 이례적 수준입니다. ② 연결 이익률은 선익이 좌우합니다 — 연결 OPM이 15%를 넘은 해(2010·2016·2025)는 모두 선익의 대형 증착기가 인식된 해였고, 적자에 가까운 해(2021·2023)는 선익이 적자였던 해입니다. ③ 본체 이익률은 2017~2023년 7~12%로 내려앉아 있었습니다. 매출이 1,000억원을 넘던 2017~2022년에도 OPM은 한 자릿수였습니다. 중국 패널사 비중이 커지며 가격 경쟁이 심해진 시기와 겹칩니다 추정.
6.2 본체의 분기 흐름 — 2026년 2분기의 영업이익률 31%는 무엇인가
| 본체(검사장비 부문, 억원) | 1H25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|
| 부문 매출 | 297.8 | 166.9 | 164.6 | 242.0 | 347.6 |
| 부문 영업이익 | −10.8 | 8.9 | 14.3 | 22.4 | 107.3 |
| 영업이익률 | −3.6% | 5.3% | 8.7% | 9.2% | 30.9% |
| 별도 매출총이익률 | 16.1% | 2H25 약 30%(역산) | 1H26 42.4% | ||
출처: 2025 반기·3분기보고서, 2025 사업보고서, 2026 1분기·반기보고서 부문정보 공시. 분기 값은 누적 차감 계산. 부문 매출(589.6억원)은 내부거래(DAE VN 향 9.5억원) 포함이라 별도 손익계산서 매출(580.1억원)과 소폭 다름.
2026년 2분기 본체는 매출 347.6억원에 영업이익 107.3억원을 냈습니다. 매출총이익률이 1H25 16.1%에서 1H26 42.4%로 26%p 뛰었는데, 판관비는 58.6억 → 116.3억원으로 늘었을 뿐입니다 공시. 이런 도약은 보통 세 가지 중 하나입니다 — ① 개발비를 이미 떠안은 장비의 반복 주문(같은 모델 추가분)이 몰림, ② 고객이 원가 이상으로 값을 쳐 준 신규 모델, ③ 과거 충당(재고평가손실 34.2억원을 2025년에 쌓음)의 환입 효과. 공시로는 어느 쪽인지 가를 수 없습니다 미확인. 주목할 점은 2025년 본체 이익이 12.4억원으로 바닥이었던 이유가 판매보증비(하자보수 충당) 45.5억원과 재고평가손실 34.2억원이었다는 것입니다 공시 — 2025년이 비용을 앞당겨 쌓은 해였다면, 2026년 상반기의 일부는 그 반사효과일 수 있습니다. 어느 쪽이든 "반기 130억원"을 연간 260억원으로 곱하는 것은 16년 중앙값(83억원)의 3배를 가정하는 것이라, 이 리포트는 밸류에이션에서 중앙값을 기본값으로 씁니다(9.2절).
6.3 선익의 이익률 — 대형 증착기는 두껍고, 공백기는 깊다
| 선익(억원) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 2025 |
|---|---|---|---|---|---|---|---|
| 매출 | 159 | 1,901 | 888 | 2,210 | 161 | 202 | 5,158 |
| 영업이익 | −18 | 400 | 198 | 536 | 15 | −101 | 1,115 |
| 영업이익률 | −11.3% | 21.0% | 22.3% | 24.2% | 9.2% | −50.1% | 21.6% |
분기 값은 IBK투자증권 2026-08-20 리포트 표 2차. 연간·반기 합계는 선익 사업보고서·반기보고서와 일치 확인(2025 매출 5,157.6·영업이익 1,115.3억원, 1H26 363.4·−86.7억원) 공시.
선익은 대형 장비가 인도되는 분기에 20%대 영업이익률을 내고, 인도가 없는 분기에는 고정비(연구개발·인건비)와 하자보수 충당 때문에 적자로 떨어집니다. 2Q26의 −101억원에는 하자보수충당부채·대손충당금 등 약 70억원의 회계적 비용이 들어 있었고(IBK), 연결 주석에서도 1H26 계약자산 대손상각비가 46.8억원으로 전년 연간(1.3억원)보다 크게 늘었습니다 공시. BOE 1차 장비가 설치·검수 단계에 들어가면서 하자보수 충당부채도 연결 기준 30.8억(2024말) → 159.3억(2025말) → 167.5억원(6월말)으로 쌓였습니다 공시. 첫 8.6세대 양산기라는 점에서 검수 과정의 비용이 예상보다 커질 위험은 BOE 2차에도 이어집니다.
6.4 연결 비용 구조 — 매출총이익은 버텼고, 판관비가 튀었다
| 연결 (억원) | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|
| 매출총이익 | 347.2 | 474.1 | 1,535.3 | 530.3 | 311.6 |
| 매출총이익률 | 21.0% | 26.6% | 26.4% | 22.4% | 32.3% |
| 판매비와관리비 | 324.8 | 326.8 | 403.0 | 157.0 | 261.5 |
| └ 대손상각비 | — | — | — | 11.2 | 63.1 |
| └ 판매보증비 | — | — | — | 14.4 | 36.1 |
| 영업이익률 | 1.4% | 8.3% | 19.4% | 15.8% | 5.2% |
출처: 2025 사업보고서 연결 포괄손익계산서(2023~2025), 2026 반기보고서 주석 28 공시. 2023~2025년 판관비 세부는 이 표에서 생략.
2026년 상반기 연결 매출총이익률 32.3%는 오히려 높습니다 — 이익률이 좋은 본체 검사장비 비중이 커졌기 때문입니다. 영업이익을 5.2%까지 끌어내린 것은 판관비, 특히 대손상각비 63.1억원(전년 동기 11.2억원)과 판매보증비 36.1억원입니다 공시. 대손은 대부분 계약자산(미청구 공사대금) 쪽에서 46.8억원이 쌓였고, 이는 BOE 1차 등 대형 장비의 검수·청구가 늦어지는 데 따른 회계적 비용입니다. 이 비용이 일회성인지 반복인지는 BOE 1차 잔금 수령 여부로 판가름 납니다(7.1.3절).
7재무상태와 자본배분 — 누구의 현금이고, 번 돈은 어디로 갔나
본체·연결의 현금과 자산의 질, 배당·자사주와 선익의 자본배분, 2021~2024년 통화선물, 지배구조와 관계사 거래를 차례로 봅니다. 지주 할인의 이유 가운데 공시로 확인되는 것들이 이 장에 모여 있습니다.
7.1 순현금·자산의 질 — 누구의 현금이고, 얼마나 빨리 쓸 수 있나
순위표 카드가 가장 정확하게 짚은 것이 "연결·별도 현금 혼동"입니다. 이 장은 현금과 금융자산을 한 줄씩 떼어 ① 누구 금고에 있는지, ② 즉시 쓸 수 있는지, ③ 이미 누군가에게 갚을 돈인지를 표시합니다.
7.1.1 본체(모회사) 유동성 — 동아엘텍 주주에게 가장 가까운 돈
| 6월말, 별도 (억원) | 금액 | 성격 · 즉시 현금화 가능 여부 | 확인 |
|---|---|---|---|
| 현금및현금성자산 | 403.3 | 연초 195.2억원 → 반기 403.3억원. 상반기 선익 배당 45.1억원 수령, 본체 영업현금 유입 | 공시 |
| 단기차입금 | −200.0 | 신한은행 50억(2.29%, 2027-05) + 한국산업은행 150억(3.70%, 2026-10-31 만기, 토지·건물 담보) | 공시 |
| 리스부채 | −1.3 | 공시 | |
| 본체 순현금 (엄격) | 203.3 | 리스 제외. 시총 966.9억원의 21.0%, 주당 약 1,163원 | 계산 |
| 단기투자자산 | 33.1 | 현금 아님 — 전액 투자조합 출자금(킹고바이오그로스 제1호 등, 공정가치 수준3). 조합 청산·분배 때만 회수 | 공시 |
| 관계기업투자주식(본체 직접 보유 조합) | 88.8 | 디에이밸류플러스2018, 에스투엘 등 조합 지분(지분법). 만기·청산 시 회수, 할인 필요 | 공시 |
| 투자부동산 | 29.3 (공정가치 53.5) | 선익·프라임에 임대 중. 공정가치는 과거 평가 기준 추정치 | 공시 |
| 종속기업투자(원가) | 300.2 | 선익 76.6 · DAVI 203.0 · DAE VN 20.7 — 시가·순자산은 9.2절에서 따로 평가 | 공시 |
| 본체 → 선익 지급보증 한도 | (약 863) | USD 54.66M(9/23 환율 1,359원 = 742.8억; 6/30 환율 1,548원이면 846.1억) + 120억원 검증 후 수정. 우발채무 — 선익이 계약을 이행하면 비용 없음 | 공시 |
본체만 보면 순현금 203억원, 차입 200억원, 조합 지분 122억원의 평범한 중소형 장비회사입니다. 차입금 200억원을 들고 403억원의 현금을 쌓아 둔 구조는 2023년 말(현금 143.1억원, 차입 200억원)보다 크게 좋아졌지만, 본체 현금이 "많다"고 부를 수준은 아닙니다. 순위표가 걱정한 대로 연결 현금 2,002.8억원의 10분의 1 남짓만 본체 몫입니다.
7.1.2 연결 유동성 — 선익 금고의 돈은 대부분 "고객의 선금"
| 6월말, 연결 (억원) | 금액 | 설명 |
|---|---|---|
| 현금및현금성자산 | 2,002.8 | 본체 403.3 + 선익 1,560.7 + DAVI 등 |
| 단기투자자산 | 67.4 | 조합 출자금 33.1 · 상각후원가 29.4 · FVPL 4.9 |
| 차입금 | −871.6 | 단기 523.5(신한·기업·산업·우리) + 장기 348.1(산업은행 시설자금, 선익 평택 공장, 2031년 만기) |
| 리스부채 | −38.0 | |
| 연결 순현금 (단순) | 1,160.6 | 시총의 1.2배 — 그러나 이 숫자를 쓰면 안 되는 이유가 아래 두 줄 |
| 계약부채(고객 선수금) | −1,691.5 | BOE 2차 계약금 40% 등. 장비로 갚을 돈. 연초 188.3억원에서 1H26 중 1,550.3억원 신규 발생 |
| 연결 순현금 (계약부채 차감) | −530.9 | 선수금을 빼면 연결은 순차입 상태 |
| └ 그중 선익 소수주주 몫 | 약 53% | 선익 금고의 가치 절반 이상은 동아엘텍 주주 몫이 아님 |
출처: 2026 반기보고서 연결 재무상태표·주석 6·8·18·27 공시. 계약부채 차감은 보수적 관점 계산 — 실제로 선수금 중 일부는 이미 제작원가(재공품 1,060.6억원)로 나가 있어, 계약부채 전액이 앞으로 나갈 현금은 아닙니다. 반대로 매입채무(581.2억원)가 연초보다 365억원 늘어 제작 대금 지급도 남아 있습니다.
이 표가 말하는 것은 간단합니다. 선익의 현금은 BOE가 2차 장비를 만들라고 미리 준 돈이 대부분이고, 장비가 인도·검수되면 이 부채는 매출로 바뀌며(현금은 이미 받은 상태), 그 과정에서 생기는 이익이 선익의 진짜 이익입니다. 따라서 선익의 가치는 "현금 1,560억원"이 아니라 "수주잔고가 이익으로 바뀌는 속도와 마진"에 있고, 그것은 이미 선익 주가에 들어 있습니다. 동아엘텍 가치 계산에서 선익의 현금을 따로 더하면 선익 주가와 이중 계산이 됩니다(9.2절).
7.1.3 자산의 질 — 채권·계약자산·재고
| 6월말, 연결 (억원) | 총액 | 충당금 | 장부 | 무엇을 봐야 하나 |
|---|---|---|---|---|
| 매출채권 | 652.3 | −128.0 (19.6%) | 524.3 | 1년 초과 137.9억원(1~3년 75.3 + 3년 초과 62.6, 연령표 기준). 3년 초과분은 97% 충당 |
| 계약자산 (유동+장기) | 693.1 | −74.7 (10.8%) | 618.4 | 미청구 공사대금. 2024-06-21 계약 "디스플레이장비 N"(진행률 74%) 367.6억원·손상 29.9억원 — 계약일로 보아 BOE 1차로 읽힘 추정. 장기분 372.7억원 |
| 재고: 원재료 | 619.7 | −108.0 (17.4%) | 511.6 | 평가충당 비율이 높음 — 수주 없는 장비용 자재의 진부화 |
| 재고: 재공품 | 1,067.5 | −6.9 | 1,060.6 | BOE 2차 등 제작 중 장비. 계약부채와 짝 |
| 하자보수·판매보증 충당부채 | 229.5 (연초 195.2) | BOE 1차 설치·검수 비용. 2025년 한 해 152.9억원 전입 | ||
출처: 2026 반기보고서 주석 10·11·19·27, II-5 신용위험 공시. 매출채권 연령표(II-5)와 주석 10의 총액은 기준이 달라 수억원 차이가 있습니다.
자산의 질에서 가장 무거운 항목은 BOE 1차의 미청구 계약자산입니다. 장비는 2025년에 인도됐지만 진행률 74%에 계약자산 367.6억원이 남아 있고, 회사는 이미 29.9억원(8.1%)의 손상을 인식했습니다 공시. 첫 8.6세대 양산기의 최종 검수(잔금 10%, USD 3,049만)가 끝나야 이 자산이 현금이 됩니다 — 선익이 2026년 1월 정정공시에서 "잔여 절차를 진행 중이며, 잔금 수령이 완료되는 시점에 재공시하겠다"고 적은 그 잔금입니다 공시. 9월 15일 정정공시(Hongxi 계약)도 같은 문구를 반복해, 이 시점까지 BOE 1차 잔금 수령 공시는 확인되지 않았습니다 미확인.
7.1.4 "PBR 0.49배"를 시가로 다시 쓰면
| 6월말 (억원) | 장부 | 시가 조정 | 조정 내용 |
|---|---|---|---|
| 연결 지배지분 | 1,966.2 | 1,966.2 | 출발점 |
| − 선익 순자산 중 동아엘텍 몫 (장부) | — | −827.0 | 선익 자본 1,766.7 × 46.81% |
| + 선익 지분 시가 (세후) | — | +2,361.7 | 3,091.3 − 양도차익 × 24.2% |
| 시가 조정 지배 순자산 | 1,966.2 | 3,500.9 | |
| 시총 ÷ 순자산 | 0.49배 | 0.28배 | 9/23 시총 966.9억원 |
9/23 선익 종가 68,600원·동아엘텍 5,530원 계산. 세율 24.2%(법인세 22% + 지방소득세 2.2%의 근사). 2026 사업연도부터 적용되는 누진세율(10·20·22·25%, 2025년 말 국회 통과)에 지방소득세 10%를 얹어 양도차익 3,014.7억원을 구간별로 계산하면 세액 725.4억원·실효 24.06%로, 24.2% 근사와 4억원 차이입니다 검증 후 수정. 매각하지 않고 보유하면 세금은 발생하지 않지만, 가치를 "현금화 가능액"으로 보려면 세후가 맞습니다.
7.1.5 현금흐름 — 이익이 현금이 되었나
| 영업활동현금흐름 (억원) | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|
| 연결 | −233.1 | −204.6 | 938.7 | 653.7 | 703.1 |
| └ 연결 영업이익 (참고) | 22.4 | 147.3 | 1,132.3 | 373.3 | 50.1 |
| 본체(별도) | −287.5 | 93.8 | −24.0 | −92.5 | 235.2 |
| └ 본체 영업이익 (참고) | 65.0 | 66.2 | 12.4 | −10.8 | 129.6 |
| 연결 유형자산 취득 | −20.0 | −154.8 | −260.0 | −47.6 | −215.1 |
| 연결 배당 지급(비지배 포함) | −19.7 | −13.1 | −26.2 | −26.2 | −69.4 |
출처: 2025 사업보고서(2023~2025 연결·별도 현금흐름표), 2026 반기보고서 공시. 1H26 연결 배당 69.4억원 = 동아엘텍 주주 26.2억 + 선익 소수주주 43.2억원.
현금흐름은 이익보다 더 크게 출렁입니다. 연결 영업현금은 수주 계약금이 들어오는 해(2025년 BOE 1차 중도금, 2026년 BOE 2차 계약금 40%)에 크게 플러스, 장비를 만들며 기다리는 해(2023·2024년)에 마이너스입니다. 본체의 2023년 영업현금 −287.5억원은 영업이익(65.0억원)과 동떨어져 있는데, 같은 해 통화선물 거래손실(74.1억원)의 현금 정산과 선물거래예치금, 운전자본(워치용 대형 프로젝트 이후 채권·재고) 변동이 겹친 결과로 보입니다 추정. 본체 현금이 2023년 말 143.1억원까지 줄었다가 2026년 6월 403.3억원으로 회복한 과정은, 선물 청산과 2026년 상반기 검사장비 호황, 선익 배당의 합작입니다.
7.2 자본배분 — 번 돈은 어디로 갔나
지주 할인이 좁혀지려면 결국 자회사의 가치가 모회사 주주에게 "전달"되어야 합니다. 전달 경로는 배당, 자사주, 그리고 (드물게) 지분 매각·합병입니다. 이 장은 동아엘텍과 선익이 지난 10년 동안 돈을 어디에 썼는지 적습니다.
7.2.1 배당 — 17년 연속, 그러나 배당성향은 이익과 무관
| 회계연도 | 주당 배당(원, 당시) | 무상증자 소급 환산 | 배당총액(억원) | 연결 지배 순이익 | 배당성향 |
|---|---|---|---|---|---|
| 2014 | 80 + 주식 0.05주 | 40 | 6.6 | 69.4 | 9.5% |
| 2015 | 130 | 65 | 14.1 | 95.3 | 14.8% |
| 2016 | 130 | 65 | 14.1 | 246.0 | 5.7% |
| 2017 | 200 | 100 | 22.0 | 115.6 | 19.0% |
| 2018 | 150 | 75 | 16.1 | 170.0 | 9.4% |
| 2019 | 150 | 75 | 16.0 | 118.5 | 13.5% |
| 2020 | 150 | 75 | 14.8 | 94.7 | 15.6% |
| 2021 | 150 | 75 | 14.8 | 42.5 | 34.8% |
| 2022 | 200 | 100 | 19.7 | 14.9 | 132.1% |
| 2023 | 150 | 75 | 13.1 | −65.4 | — |
| 2024 | 150 (무상 후) | 150 | 26.2 | −297.6 | — |
| 2025 | 150 | 150 | 26.2 | 491.6 | 5.3%* |
출처: 2016·2019·2022·2025 사업보고서 VI-6 "주요배당지표"·"과거 배당 이력"(연속 결산배당 17회, 최근 5년 평균 시가배당률 2.93%) 공시. *회사 공시 배당성향은 2.7%(주식수 산정 방식 차이로 보임) — 26.2 ÷ 491.6 = 5.3% 계산. 2014년 이전 주식배당(연 5%, 2012~2015)은 환산에서 제외.
동아엘텍의 배당은 "이익에 비례"가 아니라 "주당 금액 고정"입니다. 2025년 지배 순이익이 491.6억원으로 전년 적자에서 폭증했는데도 DPS는 150원 그대로였습니다. 2024년 무상증자(1:1) 뒤에도 DPS를 150원으로 유지해 실질 배당은 두 배가 된 셈이지만, 절대 금액(26.2억원)은 본체 순현금(203.3억원)이나 선익에서 받은 배당(45.1억원)보다 작습니다. 9/23 주가 기준 시가배당률은 2.7%입니다.
7.2.2 자사주 — 산 것은 모두 태웠다
| 시기 | 매입 | 처리 | 확인 |
|---|---|---|---|
| 2013~2017 | 신탁 매입 반복(연장 결정 다수) | 일부 2017-03 처분(자기주식처분결정) | 공시 |
| 2017-11 · 2018-10 | 신탁 체결 | 2018-06 236,864주, 2019-12 250,494주 이익소각 | 공시 |
| 2020-02 · 03 | 신탁 20억 + 30억(실제 49.9억원) | 807,091주 보유(2020~2022) | 공시 |
| 2023-02~08 | 신탁 100억원(실제 99.9억원, 1,113,190주) → 누적 1,920,281주 | 2024-09-30 전량 이익소각(장부 149.8억원) | 공시 |
| 2024-10 ~ 현재 | 매입 없음 | 자기주식 0주 | 공시 |
자사주를 사서 쌓아 두다가 결국 모두 소각한 기록은 소액주주에게 우호적입니다. 2023년 신탁 매입분(1,113,190주, 99.9억원)의 평균 단가는 약 8,974원(무상증자 소급 약 4,487원)으로 지금 주가보다 약 19% 낮았고, 2020년 매입분(807,091주, 49.9억원)은 수정 약 3,090원이었습니다 계산. 다만 2024년 이후에는 선익 지분가치 대비 가장 싼 구간(비율 0.25~0.35)이었는데도 추가 매입이 없었습니다.
7.2.3 선익의 자본배분 — 공장, 배당, 그리고 자기주식
| 항목 | 금액 | 내용 | 확인 |
|---|---|---|---|
| 평택 브레인시티 공장 신축 | 190억원 | 2025-10 ~ 2026-03 (신규시설투자, 2025-09-24) | 공시 |
| 평택 공장 B동 증축 | 152억원 | 2026-06 ~ 2026-10 (2026-03-19, 06-24 정정) | 공시 |
| 평택 토지(분양) | 약 247억원 | 2025년 토지 대체 증가 — 산업은행 시설자금(348.1억) 담보: 토지분양대금 반환청구권 | 공시 |
| 1H26 연결 유형자산 취득 | 215.1억원 | 대부분 건설중인자산(평택) | 공시 |
| 2025 결산배당 | DPS 1,000원 · 약 88억원 | 선익 첫 대규모 배당. 동아엘텍 수령 45.06억원 | 공시 |
| CB 콜옵션 매입·소각 | 169.5억원 | 2026-03-23, 권면 168억원 — 희석 방지 | 공시 |
| 자기주식 475,030주 | 시가 약 326억원 | 처분 계획 승인(RSU·신사업·PRS 가능) | 공시 · 시가 계산 |
선익은 BOE 1·2차로 들어온 현금을 생산능력(평택)과 주주환원(배당·CB 소각)에 나눠 쓰고 있습니다. 평택 증설은 8.6세대 양산기 두 라인을 동시에 만들 공간이 필요했던 결과이자, BOE 이후 수주 공백기에는 고정비 부담이 될 자산입니다. 동아엘텍 주주에게 중요한 것은 선익의 배당입니다 — DPS 1,000원이 유지되면 모회사는 해마다 약 45억원을 받습니다. 이는 모회사 배당총액(26.2억원)의 1.7배이고, 모회사 시총 대비 4.7%의 현금 흐름입니다 계산.
7.2.4 모회사의 자본 사용 — 신기술금융과 베트남
모회사가 지난 10년간 본업 밖에 쓴 가장 큰 돈은 DAVI 출자(장부 203.0억원)와 통화선물 손실(2021~24년 558.1억원)입니다(7.3절). DAVI는 2017년 설립 이후 60여 개 조합의 GP로 커졌고, 2026년 상반기에도 Physical AI·Defense·AI-Infra·Fashion·토큰 조합에 새로 출자했습니다 공시. 이 사업은 이익 기여가 작고(1H26 순이익 5.9억원), 조합 지분 장부가는 취득가 대비 18.8% 낮습니다. 베트남 검사장비 법인(DAE VN, USD 140만)은 고객 모듈 공장 근처로 생산을 옮기는 합리적 투자로 보입니다. 모회사가 선익 배당으로 받은 현금을 어디에 쓰는지 — 배당·자사주로 돌리는지, 조합 출자나 다른 금융 거래로 쓰는지 — 가 지주 할인의 방향을 가를 가장 직접적인 신호입니다.
7.3 통화선물 — 4년간 1,220억원, 그중 모회사 몫 558억원
순위표 카드에도, 대부분의 요약 자료에도 없는 이야기입니다. 그러나 2021~2024년 동아엘텍의 순이익을 좌우한 것은 검사장비도 증착기도 아니라 삼성선물 계좌의 달러 매도 포지션이었습니다. 이 장은 그 숫자를 연도별로 세우고, 헤지였는지 투기였는지를 공시가 허용하는 범위에서 가립니다.
그림 7. 순이익과 파생상품거래손실 (2016~2025, 연결)
빨강 막대 = 통화선물 등 파생상품거래손실(음수로 표시). 2024년 한 해 798억원은 그해 연결 매출의 45%
7.3.1 연도별 숫자
| 연도 | 연결 파생거래손실 | 모회사 몫 | 선익 등 나머지 | 모회사 선물 명목(연말) | 연결 선물 명목(연말) | 연결 순이익 | 지배 순이익 |
|---|---|---|---|---|---|---|---|
| 2018 | 10.4 | — | — | — | — | 195.7 | 170.0 |
| 2019 | 14.9 | — | — | — | — | 152.8 | 118.5 |
| 2020 | 1.5 (이익 22.6) | (이익 12.8) | — | — | — | 105.7 | 94.7 |
| 2021 | 105.9 | 51.6 | 54.3 | USD 100M | USD 200M | −3.9 | 42.5 |
| 2022 | 180.4 | 95.1 | 85.3 | USD 150M | USD 274M | 0.1 | 14.9 |
| 2023 | 136.1 | 74.1 | 62.0 | USD 150M | USD 274M | −108.8 | −65.4 |
| 2024 | 797.8 | 337.3 | 460.5 | 0 (12월 청산) | USD 257M | −433.2 | −297.6 |
| 2025 | 0 (이익 43.7) | 0 | (이익 43.7) | 0 | USD 25M | 963.0 | 491.6 |
| 1H26 | 57.3 (이익 56.9) | 0 | ≈0 순 | 0 | USD 25M | −145.0 | −6.6 |
| 2021~2024 합계 | 1,220.2 | 558.1 | 662.1 | 현재 동아엘텍 시총(966.9억원)의 1.26배 · 모회사 몫만 0.58배 | |||
억원. 출처: 각 연도 사업보고서 연결·별도 "금융수익 및 금융비용" 주석, "파생상품 거래 현황"(삼성선물 통화선물 매도, 회계처리 "매매목적"), 2022-11-14 파생상품거래손실발생 공시, 2024 사업보고서 이사회 활동("통화선물 청산의 건", 2024-12-27) 공시. "선익 등 나머지" = 연결 − 모회사 계산. 2020년 모회사 이익은 2021 사업보고서 별도 주석의 전기 열.
7.3.2 헤지였나 — 모회사의 포지션은 수출보다 컸다
| 모회사(본체) | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|
| 별도 매출 (억원) | 1,191.0 | 1,352.6 | 994.2 | 603.7 |
| └ 국내 매출 | 281.7 | 730.2 | 132.9 | 96.9 |
| └ 해외 매출 (억원) | 909.3 | 622.4 | 861.3 | 506.8 |
| 해외 매출의 달러 환산 (추정) | 약 USD 79M | 약 USD 48M | 약 USD 66M | 약 USD 37M |
| 연말 달러 매도 선물 명목 | USD 100M | USD 150M | USD 150M | 0 |
| 명목 ÷ 연간 해외 매출 | 1.3배 | 3.1배 | 2.3배 | — |
| 그해 모회사 파생 손실 | 51.6 | 95.1 | 74.1 | 337.3 |
| 그해 모회사 영업이익 | 88.2 | 99.2 | 65.0 | 66.2 |
국내·해외 매출은 각 연도 별도 지역정보 공시. 달러 환산은 연평균 원/달러(2021 약 1,144원, 2022 약 1,292원, 2023 약 1,305원, 2024 약 1,364원)를 가정한 근사 추정. 해외 매출 전부가 달러 표시라고 가정 — 실제로는 일부 위안화·원화 결제가 있을 수 있어 달러 노출은 더 작을 수 있음.
회사는 2022년 손실 공시에서 원인을 "수출위주의 매출구조로 인하여 환율 하락에 따른 위험을 회피/관리할 목적으로 거래한 파생상품(통화선물)에 대하여 환율 상승으로 인한 거래 및 평가손실 발생"이라고 적었습니다 공시. 목적의 설명은 헤지입니다. 그러나 숫자는 다른 이야기를 합니다. 모회사의 달러 매도 포지션은 한 해 달러 수출의 1.3~3.1배였고, 기업회계기준의 위험회피회계 요건을 충족하지 못해 "매매목적"으로 분류됐습니다. 헤지 대상(미래 수출채권)보다 큰 포지션은 초과분만큼 원화 강세에 거는 방향성 베팅과 경제적으로 같습니다 판단. 결과적으로 2021~2024년 원화가 약세로 가는 동안(2021년 평균 약 1,144원 → 2024년 말 1,470원대), 모회사는 4년 영업이익 합계(318.6억원)의 1.75배인 558.1억원을 잃었습니다 계산.
검증 후 추가 선익도 BOE 계약 전에는 수출보다 큰 포지션을 들고 있었습니다. 초판은 선익 포지션을 "확정 계약에 대응하는 헤지"로만 설명했지만, 이는 2024년에만 맞습니다. 연결 명목에서 모회사 몫을 빼면 선익의 연말 달러 매도 명목은 2021년 USD 1억, 2022·2023년 USD 1.24억이었고(각 연도 사업보고서 II-5 "파생상품 거래 현황": 지배회사·종속회사 구분 공시), 같은 해 선익 증착장비 수출은 181.9억·295.7억·328.8억원(약 USD 16M·23M·25M, 2023·2024 사업보고서 매출실적 표)이었습니다. 명목 ÷ 연간 증착 수출 = 6.3배·5.4배·4.9배로 모회사(1.3~3.1배)보다 오히려 컸고, 이 3년 동안 선익 몫 파생 손실은 201.6억원(54.3 + 85.3 + 62.0)입니다 계산. 당시 선익은 BOE 8.6세대 입찰을 준비 중이었으므로 "예상 수주의 선제 헤지"였을 수 있지만, 확정 계약이 없는 상태의 포지션이었다는 점에서 모회사와 같은 질문을 받습니다. 두 회사 주석 모두 목적은 "환율변동으로 인한 위험을 회피하기 위한 통화선물계약"이라고 적고, "매매목적"은 위험회피회계를 적용하지 못한 결과의 회계처리 분류(표의 "회계처리" 열)입니다 공시 검증 후 수정.
2024년의 선익 포지션은 성격이 조금 다릅니다. 선익은 2024년 6월 BOE와 USD 3억 494만짜리 계약을 맺었고, 그 달러 대금을 원화로 고정하려고 연말 USD 2억 5,700만을 매도했습니다 — 확정 계약에 대응하는 헤지에 가깝습니다. 이 경우 2024년의 선물 손실(약 460억원)은 2025년에 원화 약세로 더 커진 원화 매출(BOE 1차 인식)과 경제적으로 상쇄됩니다. 다만 위험회피회계를 적용하지 않았기 때문에 손실은 2024년에 먼저, 이익(환율 효과)은 2025년 매출에 나중에 잡혔습니다. 2024년 −433억원과 2025년 +963억원을 합쳐 봐야 선익 BOE 1차의 실제 경제성이 보입니다 — 두 해 합계 연결 순이익 529.8억원, 지배 순이익 194.0억원입니다 계산.
7.3.3 지금은 끝났나 — 그리고 투자자에게 남는 질문
모회사는 2024년 12월 27일 이사회에서 통화선물 청산을 결의했고, 2025년 이후 모회사 파생 손익은 0입니다. 연결 선물 명목은 USD 2,500만(선익)으로 줄었고, 2026년 상반기 파생거래 손익은 이익 56.9억·손실 57.3억원으로 거의 상쇄됐습니다 공시. 그런데 BOE 2차 계약(금액 비공개, 3.2.3절 추정 약 3,940~4,280억원)이 달러로 맺어졌다면 선익은 다시 수억 달러의 환 노출을 갖습니다. 6월말 연결 외화자산은 USD 기준 약 1,107억원, 5% 환율 변동 시 순이익 영향 ±38.7억원으로 공시돼 있습니다 공시.
검증 후 추가 6월말 이후 원화가 크게 강해졌습니다. 원/달러 종가는 6/30 1,548원에서 9/23 1,359원으로 −12.2%입니다(네이버 시장지표 2차). 6월말 연결 달러 순화폐성자산(자산 1,107.3 − 부채 331.5 = 775.7억원)에 그대로 적용하면 약 −95억원, 매도 선물 USD 2,500만의 이익 약 +47억원을 더해 세전 약 −47억원의 환산 영향입니다(포지션이 그대로라는 가정) 추정. 더 큰 것은 아직 청구하지 않은 달러 계약 대금입니다. BOE 2차 잔여 60%(추정 약 1.6~1.8억 달러)가 계약일 환율(2/24 1,442.5원) 대신 9/23 환율로 매출이 되면 원화 매출은 약 130~150억원 줄어듭니다(선수금으로 받은 40%는 받은 날 환율로 고정) 추정. IBK의 8/20 추정은 이 환율 하락 전에 나왔습니다. 동아엘텍 가치 결론(9.2절)을 바꿀 크기는 아니지만, 2026년 4분기~2027년 선익 이익 추정을 볼 때 환율 가정을 확인할 이유입니다.
투자자에게 남는 질문은 두 가지입니다. ① 모회사의 자본 사용 규율 — 연 영업이익 60~100억원 회사가 명목 USD 1.5억의 선물(회계처리 "매매목적")을 3년간, 연간 수출의 1.3~3.1배 규모로 들고 있었다는 사실은, 선익 배당이나 향후 현금이 모회사로 올 때 그 돈이 어떻게 쓰일지에 대한 신뢰를 낮춥니다. 이것이 지주 할인이 케이씨보다 깊은 이유 중 공시로 확인되는 가장 구체적인 것입니다. ② 재발 가능성 — 2024년 말 청산 이후 모회사는 선물을 다시 잡지 않았지만, 회사가 이 거래에 대한 내부 한도·정책을 공시한 적은 없습니다 미확인. 분기보고서의 "파생상품 거래 현황"에서 모회사 명목이 다시 생기는지가 12장 체크리스트의 한 항목입니다.
7.4 지배구조·관계사 거래 — 누가 무엇을 쥐고, 돈은 어디로 흐르나
이 시리즈의 앞선 리포트들은 모두 순위표에 없던 관계사·대주주 거래를 찾아냈습니다. 동아엘텍도 예외가 아닙니다. 대주주와의 직접 거래는 "해당 없음"이지만, 모회사가 자회사에 서 주는 보증, 오너 일가의 겸직, 2024년의 증여·소각·무상증자 순서, 선익의 전환사채 처리가 이 회사의 지주 할인을 이해하는 데 필요합니다.
7.4.1 주주와 경영진
| 이름 | 관계 · 직책 | 보유 주식 | 지분율 | 변동 |
|---|---|---|---|---|
| 박재규 (1955년생) | 최대주주 · 회장(미등기, 2024-03 대표 사임) · 선익시스템 각자대표이사(상근) | 2,593,322 | 14.83% | 1987 창업. 2024-01-11 200만 주(수정 전) 증여 |
| 박진균 (1987년생) | 자녀 · 각자대표이사(COO, 2026-03 대표 선임) · 선익 사장 | 2,000,000 | 11.44% | 2024-01 수증 100만 주 → 무상 1:1 |
| 박진철 (1991년생) | 자녀 · 상무이사(파이낸싱) | 2,000,000 | 11.44% | 2024-01 수증 100만 주 → 무상 1:1 |
| 박진수 | 특수관계인 | 5,566 | 0.03% | |
| 최대주주 등 합계 | 6,598,888 | 37.74% | 2020년 박재규 단독 30.92% | |
| 최귀상 (1969년생) | 각자대표이사(CEO, 2024-03~) | — | — | 전문경영인 |
| 소액주주 | 7,886명 | 10,186,440 | 58.28% | 2025말 |
출처: 2026 반기보고서 VII·VIII장, 2024-01-16 주식등의대량보유상황보고서(정정 포함), NICE 기술분석보고서(2020) 공시 2020년 지분은 2차. 선익시스템 최대주주는 동아엘텍 44.60%, 특수관계인은 김혜동 대표 0.20%뿐(6/30 기준; 2026-07-06 주식매수선택권 25,000주 행사 뒤 45,000주·0.44%, 동아엘텍 대량보유보고서 검증 후 추가) — 오너 일가의 선익 직접 지분은 없습니다.
보수에서도 구조가 드러납니다. 2025년 동아엘텍에는 보수 5억원 이상 임원이 없었지만, 선익시스템은 박재규 대표에게 7억 3,590만원, 김혜동 대표에게 11억 4,342만원을 지급했습니다 공시(선익 2025 사업보고서). 오너의 보수가 모회사가 아니라 자회사에서 나가는 구조는 드문 일이 아니지만, 일가가 선익 지분을 직접 갖지 않으므로 그 비용의 약 53%는 선익 소수주주가 부담하는 셈입니다 계산. 금액 자체는 2025년 선익 영업이익(1,115억원)에 비해 작습니다.
7.4.2 2024년의 순서 — 증여, 소각, 무상증자
| 날짜 | 사건 | 숫자 | 의미 |
|---|---|---|---|
| 2023-02~08 | 자기주식 신탁 100억원 매입 | 누적 1,920,281주(발행주식의 18.0%) | 주가 3,000원대(수정) 방어 |
| 2024-01-11 | 박재규 → 박진균·박진철 각 100만 주 증여 | 증여일 종가 6,230원(수정 3,115원) · 합계 약 124.6억원 | 2024년 연중 최저(수정 3,055원) 부근 |
| 2024-03-26 | 박재규 대표이사 사임, 최귀상·박진균 사내이사 선임 | 2세 경영 전환 시작 | |
| 2024-09-30 | 자기주식 1,920,281주 전량 이익소각 | 장부가 149.8억원 | 일가 지분율 자동 상승(31.0% → 37.7%) |
| 2024-11-07 | 1주당 1주 무상증자 | 8,742,657 → 17,485,314주 | 유동성 확대 |
| 2024-12-27 | 이사회 "통화선물 청산의 건" | 모회사 2024년 파생거래손실 337.3억원 | 7.3절 |
출처: 2024-01-16 대량보유보고서, 2023·2024 사업보고서 I-2 연혁, 2024 사업보고서 이사회 활동 내역 공시. 지분율 변화는 소각 전후 발행주식 대비 계산.
이 순서 자체는 합법적이고 흔한 한국 중견기업의 승계 경로입니다. 다만 투자자가 알아야 할 구조적 사실은 이것입니다 — 일가는 선익을 모회사를 통해서만 지배하므로, 승계에 드는 세금(증여·상속세)은 선익 주가가 아니라 동아엘텍 주가로 매겨집니다. 동아엘텍 시총이 선익 지분가치의 0.25~0.5배에 머무는 동안 지분을 넘기면, 일가는 선익에 대한 간접 지배력을 매우 낮은 과세가액으로 이전할 수 있습니다. 실제 2024년 1월 증여 시점의 비율은 약 0.49였습니다(동아엘텍 시총 약 664억원 ÷ 선익 지분 시가 약 1,343억원, 2024-01-11 종가 3,115원·29,800원, 수정주가) 계산. 이것이 경영진이 모회사 주가를 의도적으로 낮게 둔다는 증거는 아닙니다. 그러나 지주 할인을 줄일 유인이 일가와 소액주주 사이에 같지 않을 수 있다는 점은, 할인이 빨리 좁혀지리라 가정하는 모든 시나리오의 반론입니다. 반대 방향의 증거도 있습니다 — 2023년 100억원 자사주 매입과 2024년 전량 소각은 소액주주에게도 이로운 결정이었고, 배당은 17년 연속입니다(7.2절).
7.4.3 관계사 거래 — 금액은 작고, 보증은 크다
| 거래 (본체 별도 기준) | 1H25 | 1H26 | 성격 |
|---|---|---|---|
| 선익 → 본체: 임대료 | 1.08억 | 1.16억 | 본체 투자부동산(토지·건물) 임대 |
| 선익 → 본체: 용역매출 | — | 1.63억 | 검사·기술 용역 |
| 선익 → 본체: 배당 | — | 45.06억 | 2025 결산 DPS 1,000원 × 4,506,240주 |
| 프라임엔지니어링(선익 100%) ↔ 본체 | 원재료 1.94억 매입 · 임대 0.16억 | 임대 0.16억 | |
| DAVI → 본체: 배당 | 10.0억 | — | 2025년 연간 10.0억 |
| DAVI ↔ 신기술조합 60여 개: 관리보수(연결) | 10.7억 | 15.8억 | GP 보수. 조합은 관계기업 = 특수관계자 |
| 임직원 대여금(주임종) | — | 대여 0.37 · 회수 0.41억 | 본체 |
| 대주주 신용공여·자산양수도·영업거래 | 해당 없음 | X장 공시 | |
| 보증 (6월말) | 피보증 · 보증처 | 한도 | 메모 |
|---|---|---|---|
| 본체 → 선익 | 수출이행성보증 연대보증 · 한국수출입은행/서울보증보험 | USD 20.73M | 합계 USD 54,660,816(=54.66M) + 120억원. 원화 환산: 6/30 환율 1,548원이면 846.1억원(합계 966.1억), 9/23 1,359원이면 742.8억원(합계 862.8억) 검증 후 수정. 본체 금융보증부채·선급비용 각 10.1억원 인식 공시 |
| 본체 → 선익 | 수출이행성보증 연대보증 · 신한은행/서울보증보험 | USD 15.87M | |
| 본체 → 선익 | 수출이행성보증 연대보증 · 신한은행/한국무역보험공사 | USD 18.07M | |
| 본체 → 선익 | 운전일반자금대출 · 우리은행 | 120억원 | |
| 대표이사 → 연결실체 | 수출계약지급보증 한정근보증 · 하나은행 | USD 3.25M | 대주주 개인 보증 |
관계사 사이의 돈이 오가는 거래는 작습니다(임대료·용역 연 수억원, 배당 연 45~55억원). 공정거래 측면에서 문제될 만한 일감 몰아주기나 대주주 자금 대여는 공시상 없습니다. 그러나 보증은 큽니다 — 본체는 선익이 BOE 등 해외 고객에게 장비를 제때 납품하지 못할 경우를 대비한 이행보증(선수금 환급보증 성격)에 USD 5,466만 한도로 연대보증을 서 있고, 선익의 운전자금 대출 120억원도 보증합니다 공시. 선익이 계약을 정상 이행하면 비용이 되지 않는 우발채무이지만, 8.6세대 양산 증착기라는 "첫 번째 제품"의 검수 위험(6.3절)을 모회사가 함께 지는 구조입니다. 이 보증 한도(9/23 환율 약 863억원, 6/30 환율 약 966억원)는 본체 순현금(203.3억원)의 4.2~4.8배입니다 검증 후 수정 계산.
7.4.4 선익의 전환사채·교환사채 — 모회사 지분이 47%에서 45%로
| 항목 | 제1회 사모 CB | 제2회 사모 EB |
|---|---|---|
| 발행 | 2024-06-21, 420억원, 0% | 2024-06-21, 180억원, 0% (선익 자기주식 교환) |
| 행사가 | 61,988 → 49,591원(2025-01 하향 리픽싱) → 61,988원(2026-03 상향 복원) | 68,186원 |
| 콜옵션 | 발행회사 또는 지정 제3자, 권면 최대 168억원 | — |
| 2026년 처리 | ① 약 252억원 전환 → 신주 508,140주(49,591원), ② 선익 자신이 콜옵션 168억원 행사·취득 후 소각(2026-03-23, 169.5억원 지급), ③ 잔액 0.03억원 풋 상환 | 교환 263,974주(자기주식 교부), 잔액 풋 상환 |
| 연결 손익 영향 | 1H26 파생상품평가손실 343.8억원(전환권·상환권), 사채상환이익 17.4억원, 거래일평가손익 −37.8억원 — 모두 비현금·일회성 공시 | |
출처: 동아엘텍 2026 반기보고서 주석 18, 선익시스템 전환청구권행사(2026-02-06 등)·전환가액의조정(2026-03-23)·만기전사채취득(2026-03-23, 06-22) 공시 공시.
이 거래에서 소액주주에게 좋은 신호가 하나 있습니다. 한국 코스닥에서 흔한 관행 — 콜옵션을 대주주나 특수관계인에게 넘겨 싼 값에 지분을 늘리게 하는 것 — 대신, 선익은 콜옵션을 회사 자신이 행사해 사채를 사들이고 소각했습니다(2026-03-23 공시). 동아엘텍은 콜옵션을 받지 않았고, 그 결과 지분이 47.13%에서 44.60%로 희석됐습니다. 아쉬운 점도 있습니다 — 2025년 1월 주가 하락기에 전환가가 61,988원에서 49,591원으로 20% 내려간 뒤, 주가가 13만원까지 오른 2026년 1~2월에 그 낮은 가격으로 대부분 전환됐습니다. 그리고 남은 선익 자기주식 475,030주(4.69%)는 2026년 3월 주총에서 "경영상 목적·임직원 보상(RSU)·신사업 투자" 용도의 처분 계획으로 승인됐고, "금융기관과의 주가연계 파생계약(PRS)이 결합된 처분방식이 포함될 수 있다"고 공시됐습니다 공시. 처분되면 동아엘텍의 유효 지분율은 46.81%에서 44.49%로 내려갑니다 계산.
검증 후 추가 처분 계획의 세부와 개정 상법. 선익 반기보고서 I-4의 원문은 475,030주를 ① "경영상 목적 달성" 392,021주(3.9%, "금융기관과의 주가연계 파생계약(PRS)이 결합된 자기주식 처분방식이 포함될 수 있음", 주총일로부터 1년 이내 원칙 집행) ② 임직원 보상(RSU) 83,000주(0.8%) ③ 교환권 단주 반환분 9주로 나누고, 보유·처분 기한을 2027-03-25로 적습니다. 처분 재원은 "페로브스카이트 증착설비 신기술·파일럿·공급망·인력, 재무구조 안정성"에 쓰겠다고 밝혔습니다 공시. 2026-03-06 시행 개정 상법은 보유 자기주식을 소각하거나 주총 승인을 받은 보유·처분계획에 따라서만 보유하도록 했고(기존 보유분 유예 2027-09-05 전후 — 시리즈 유니셈·월덱스 리포트 서술과 통일), 선익은 소각 대신 주총 승인 처분 경로를 택한 것입니다. 동아엘텍 입장에서 이 선택은 두 가지를 뜻합니다 — (a) 소각이었다면 유효지분이 46.81%로 유지됐을 것을 처분으로 44.49%까지 낮추고, (b) PRS 구조라면 거래 상대 금융기관이 헤지 매도를 하는 동안 선익 주가에 수급 부담이 생길 수 있습니다 추정. 반대로 처분대금(9/23 시가 약 269억원, 392,021주분)은 선익 금고로 들어가 선익 주주 전체(동아엘텍 몫 44.5%)의 자산이 되므로, 경제적 가치 이전은 처분 가격이 시가보다 낮을 때만 생깁니다. 동아엘텍 본체는 자기주식이 0주라 개정 상법의 직접 대상이 아닙니다 공시.
8업황 사이클과 주가 — 디스플레이 투자의 파도 위에서 매출·마진·주가·할인은 어떻게 움직였나
디스플레이 장비는 반도체보다 사이클이 더 거칩니다. 패널 가격이 무너지면 투자가 한 해 60% 줄고, 새 기술(OLED·폴더블·8.6세대)이 나오면 몇 년 치가 한꺼번에 몰립니다. 이 장은 2008년부터의 시계열로 동아엘텍의 "사이클 위치"를 정합니다.
8.1 전방 사이클 — 디스플레이 장비 투자
| 시기 | 전방에서 무슨 일이 | 세계 디스플레이 장비 투자 | 동아엘텍 그룹에서 보인 것 |
|---|---|---|---|
| 2008~2009 | 금융위기·LCD 투자 급감 | — | 본체 2008년 매출 152.2억, 순손실 3.2억(K-GAAP). 2009-03 선익 인수. 주가 562원(수정) 바닥 |
| 2010~2013 | LCD 증설 재개, 중소형 OLED 초기 | — | 연결 매출 572 → 912억원, OPM 8~18% |
| 2015~2017 | 플렉서블 OLED 슈퍼사이클(삼성 A3, 중국 6세대) | 2017년 전후 역대 최대권 금액 미확인 | 선익 2016년 1,423억(국내 양산기), 연결 2,162~2,535억원. 주가 2016년 12,875원(수정) 최고 |
| 2018~2020 | 중국 6세대 과잉, 투자 조정 | — | 연결 매출 2,535 → 1,620억원, OPM 10% → 8.5% |
| 2020~2022 | 중국 6세대 마무리, IT OLED 준비 | 연평균 약 130억 달러(DSCC) 2차 | 본체 1,191~1,353억원 최대권, 선익 적자. 통화선물 손실 시작 |
| 2023 | 패널 가격 붕괴·투자 절벽 | 47억 달러(−61%, 10년 최저, DSCC) 2차 | 연결 OPM 1.4%, 지배 순손실 65억원, 주가 2,570원(수정) 저점 |
| 2024~2025 | 8.6세대 IT OLED 발주(삼성 A6·BOE B16) | 2024 85억·2025 106억 달러 전망(DSCC, 2023-12) 2차 | 선익 BOE 1차 수주·인도 → 2025 연결 OP 1,132억원 |
| 2026 | 8.6세대 장비 반입 정점 | +57%(카운터포인트, 2026-08) 2차 | BOE 2차·LGD 수주, 수주잔고 6,573억원 |
| 2027~ | BOE "설비투자 대폭 축소" 2차 | 감소 예상 | BOE 2차 인식 후 공백 가능성 |
전방 수치: 디일렉 2022-11-30·2023-12-20(DSCC), 카운터포인트 2026-08 2차. 회사 수치: 각 연도 사업보고서 공시. 2017년 전후의 세계 디스플레이 장비 투자 금액은 원출처를 확인하지 못해 적지 않았습니다.
그림 5. 동아엘텍 수정주가(연중 고저·연말)와 연말 PBR
주가는 2016년 플렉서블 OLED 정점과 2026년 8.6G 정점에서 튀었고, PBR은 2016년 2.47배를 빼면 0.36~1.0배에 머물렀습니다
8.2 사이클 국면별 숫자
| 연도 | 연결 매출 | 연결 OPM | 지배 순이익 | ROE | 연말 주가 | 연말 시총 | PER | PBR | 시총 ÷ 선익 지분 |
|---|---|---|---|---|---|---|---|---|---|
| 2015 | 1,197.2 | 10.8% | 95.3 | 10.7% | 7,400 | 1,650 | 17.3 | 1.86 | (비상장) |
| 2016 | 2,161.6 | 15.6% | 246.0 | 22.0% | 12,400 | 2,765 | 11.2 | 2.47 | (비상장) |
| 2017 | 2,505.1 | 11.0% | 115.6 | 7.8% | 6,500 | 1,450 | 12.5 | 0.98 | 1.92 |
| 2018 | 2,535.1 | 9.8% | 170.0 | 10.9% | 4,190 | 915 | 5.4 | 0.59 | 2.69 |
| 2019 | 2,029.4 | 9.8% | 118.5 | 7.2% | 4,060 | 866 | 7.3 | 0.53 | 2.44 |
| 2020 | 1,620.1 | 8.5% | 94.7 | 5.6% | 4,075 | 869 | 8.5 | 0.47 | 2.65 |
| 2021 | 1,736.8 | 3.2% | 42.5 | 2.5% | 5,175 | 1,104 | 24.0 | 0.59 | 1.07 |
| 2022 | 2,137.7 | 6.2% | 14.9 | 0.9% | 3,215 | 686 | 42.5 | 0.36 | 0.69 |
| 2023 | 1,651.2 | 1.4% | −65.4 | −4.2% | 3,210 | 685 | 적자 | 0.36 | 0.52 |
| 2024 | 1,784.4 | 8.3% | −297.6 | −24.2% | 3,585 | 627 | 적자 | 0.51 | 0.33 |
| 2025 | 5,824.4 | 19.4% | 491.6 | 28.9% | 3,825 | 669 | 1.4 | 0.39 | 0.28 |
| 2026-09-23 | 4,418 (TTM) | 18.3% | 221 (TTM) | — | 5,530 | 967 | 4.4 | 0.49 | 0.31 |
억원·원·배. 주가는 네이버 수정 종가(2024-11 무상 1:1 소급), 시총은 수정 발행주식 기준, PER·PBR은 자기주식 제외 유통주식 기준(2020~2023년 자기주식 반영) 계산(calc_088130/annual.py). 2015년 이전은 주식배당·BW 행사로 수정 주식수 산정이 불확실해 배수를 생략했습니다. ROE = 지배 순이익 ÷ 연말 지배지분.
8.3 이 시계열이 말하는 세 가지
① 동아엘텍은 "사이클 고점에서도 싸게, 저점에서는 더 싸게" 거래돼 왔습니다. 연말 PBR은 2016년(2.47배)을 제외하면 2017~2025년 내내 0.36~0.98배였고, 2017~2025년 중앙값은 0.51배입니다 계산. 이익이 사상 최대였던 2025년 말 PBR은 0.39배, PER 1.4배로 오히려 가장 쌌습니다. 시장이 2025년 이익을 "한 번짜리"로 봤다는 뜻이고, 순위표의 경고와 같은 방향입니다.
② 할인이 깊어진 것은 선익이 커졌기 때문입니다. 2017~2020년 동아엘텍 시총은 선익 지분 시가의 1.9~2.7배였습니다 — 이때는 본체 검사장비(연 매출 900~1,300억원)가 그룹의 중심이었고 선익 시총은 700억원 안팎이었습니다. 2021년 이후 선익이 재평가되며(2020년 말 대비 +842%) 비율이 1 아래로 내려갔고, 2024년 이후 0.25~0.5배에 머뭅니다. 같은 기간(2020-12-30 → 2026-09-23) 동아엘텍 주가는 +35.7%였습니다 계산. 선익 주가 상승의 대부분이 동아엘텍 주가로 전달되지 않았습니다.
그림 6. 동아엘텍 시가총액 ÷ 보유 선익 지분 시가 (월말, 2017-09~2026-09)
1.0 아래 = 모회사 전체가 자회사 지분보다 싸게 거래. 9/23 0.31은 전 기간 하위 10%(0.317) 아래지만 2025년 이후 중앙값(0.315)과 같은 수준 — 검증 후 수정
| 연도 | 비율 중앙값 | 최저 | 최고 | 동아엘텍 주가(연말) | 선익 주가(연말) |
|---|---|---|---|---|---|
| 2017(9월~) | 1.89 | 1.68 | 2.31 | 6,500 | 16,755 |
| 2018 | 2.18 | 1.76 | 2.90 | 4,190 | 7,550 |
| 2019 | 2.35 | 1.89 | 3.12 | 4,060 | 7,870 |
| 2020 | 2.68 | 2.10 | 3.33 | 4,075 | 7,280 |
| 2021 | 1.16 | 0.85 | 2.68 | 5,175 | 22,800 |
| 2022 | 1.02 | 0.69 | 1.45 | 3,215 | 22,150 |
| 2023 | 0.66 | 0.48 | 0.92 | 3,210 | 29,350 |
| 2024 | 0.40 | 0.30 | 0.73 | 3,585 | 41,650 |
| 2025 | 0.31 | 0.24 | 0.41 | 3,825 | 52,500 |
| 2026(~9/23) | 0.33 | 0.25 | 0.49 | 5,530 | 68,600 |
일별 비율(2,207개 관측)의 연도별 통계 계산(calc_088130/price_hist.py). 주가는 수정 종가.
③ 올해 들어서야 동아엘텍이 선익을 따라가기 시작했습니다. 주간 수익률로 본 동아엘텍의 선익 베타는 2017~2026년 전 기간 0.48(상관 0.65)이었는데, 2026년에는 0.85(상관 0.82)로 높아졌습니다 계산(calc_088130/corr.py). 선익이 2월 고점에서 −47.6% 내리는 동안 동아엘텍도 −48.1% 내렸고, 4월 27일 동아엘텍 단독 급등(14,620원, 원인 미확인) 뒤로는 −62.2%였습니다. 즉 할인은 좁혀지지 않은 채, 하락은 함께 겪는 구조가 됐습니다.
8.4 지금은 사이클의 어디쯤인가 — "고점 이익 PER" 반론 정면으로
공시와 2차 자료를 합치면 지금 위치는 "전방 투자 정점의 해, 회사 매출 인식 정점의 직전"입니다. 세계 디스플레이 장비 투자는 2026년에 정점(+57%)을 찍고, BOE는 2027년부터 크게 줄인다고 했습니다. 선익은 그 정점 투자의 계약을 이미 따 놓았고(수주잔고 6,420억원), 매출은 2026년 4분기~2027년에 인식됩니다. 이것은 교과서적인 "고점 이익에 낮은 PER" 구간입니다 — 2027년 룩스루 PER 1.4배는 그 해 이익이 지속되지 않는다면 의미가 없습니다.
그러나 이 반론을 동아엘텍에 그대로 적용할 때 놓치기 쉬운 점이 두 가지 있습니다. 첫째, 동아엘텍의 하방은 이익이 아니라 이미 거래되는 선익 주식입니다. 선익 이익이 2028년에 절반으로 줄어도, 동아엘텍의 시총은 이미 선익 지분가치의 31%입니다 — 선익 주가가 지금의 31% 수준(약 21,000원, 2022년 연말 수준)으로 떨어져야 비율이 1이 됩니다 계산. 둘째, 2026~2027년에 선익이 벌 돈의 일부는 배당으로 모회사에 옵니다 — 2025년 이익에 대해 DPS 1,000원(모회사 수령 45억원)을 줬습니다. "고점 이익" 반론이 가장 강하게 적용되는 것은 선익의 주가(PER 7.8배 on 2026E)이고, 동아엘텍에는 그 반론이 선익 주가를 거쳐 간접적으로만 전달됩니다.
8.5 사건 연구 — 수주 공시 날, 두 주가는 어떻게 움직였나
| 공시일(첫 거래일) | 사건 | 동아엘텍 5일 | 선익 5일 | 동아엘텍 20일 | 선익 20일 | Δ동아 시총 ÷ Δ선익 지분가치(20일) |
|---|---|---|---|---|---|---|
| 2024-06-24 | BOE B16 1차 수주(금액 유보) · 같은 날 CB·EB 600억 발행 | −10.9% | −22.0% | −15.3% | −27.3% | 0.19 |
| 2025-02-10 | 2024 실적(순손실 433억) 공시 | +0.3% | +11.2% | −4.3% | −1.7% | 0.72 |
| 2026-01-30 | BOE 1차 금액 공개(4,219.8억) · 2025 실적 변동 공시 | +102.5% | +34.9% | +106.3% | +85.2% | 0.33 |
| 2026-02-25 | BOE B16 2차 수주 · 선익 DPS 1,000원 | −11.4% | −12.5% | −13.0% | −23.7% | 0.16 |
| 2026-05-26 | LG디스플레이 대면적 증착장비 수주 | −20.5% | −19.6% | −42.0% | −38.0% | 0.42 |
| 2026-08-14 | 2026 반기보고서(연결 순손실) | −8.0% | −7.0% | −1.0% | −5.4% | 0.06 |
공시 전 거래일 종가 대비 5·20거래일 뒤 종가(네이버 수정 종가, 9/23은 KRX) 계산(calc_088130/event.py). 마지막 열은 20일간 동아엘텍 시총 변화 ÷ 보유 선익 지분 시가 변화 — 1이면 지분가치 변화가 그대로 전달, 0.3이면 30%만 전달.
두 가지가 눈에 띕니다. 첫째, 수주 공시는 세 번 모두 "뉴스에 팔아라"였습니다 — BOE 1차·2차, LGD 모두 공시 뒤 5일 동안 선익이 12~22% 내렸습니다. 수주 기대가 공시 전에 이미 주가에 들어가 있었다는 뜻이고, 2026년 1월 30일처럼 "금액이 숫자로 확인된 날"에만 크게 올랐습니다. BOE 2차와 LGD의 금액 공개(각각 2027-12, 2027-05 예정)가 비슷한 사건이 될 수 있지만, 그때는 이미 매출이 인식되고 있을 시점입니다. 둘째, 선익 지분가치의 변화가 동아엘텍 시총에 전달되는 비율은 0.06~0.72, 대부분 0.2~0.4였습니다 — 비율(0.31)과 같은 수준입니다. 동아엘텍은 선익이 오를 때도 내릴 때도 지분가치 변화의 3분의 1 정도만 움직였습니다. 할인은 "고정된 비율"처럼 움직이고 있고, 이 비율 자체를 바꿀 사건(7.2절·9.2.6절의 전달 경로)이 없는 한 선익 주가가 동아엘텍 주가의 방향을 정할 것입니다.
9밸류에이션 — "PER 2배"는 무엇을 세나, 그리고 중복 없이 더하는 법
현재 배수를 먼저 적고, 이익 쪽 반론(정상 이익은 얼마인가)과 지분가치 쪽 계산(SOTP·역산·민감도)을 차례로 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 4.4배 | TTM 지배순이익 220.9억 (FY2025 지배순이익 491.6억 기준 1.97배) |
| EV/EBIT | n/m | EV = 시총 − 연결 순현금 1,160.6억(현금 2,002.8 + 단기투자 67.4 − 차입 871.6 − 리스 38.0) = −193.7억 · TTM 영업이익 809.1억 |
| EV/EBIT (비지배지분 가산) | 0.9배 | EV = 시총 − 연결 순현금 + 비지배지분 939.8억 = 746.1억 ÷ TTM 영업이익 809.1억 · 계약부채 1,691.5억은 반영하지 않음 |
| PBR | 0.49배 | 2026-06-30 연결 지배지분 1,966.2억 (선익 지분을 시가로 다시 쓰면 0.28배, 7.1.4절) |
| FCF 수익률 | 57.0% | TTM FCF 550.7억 ÷ 시총 — 영업현금흐름에 BOE 2차 계약금 등 고객 선수금 유입이 들어 있음(6장) |
| 시총 ÷ 보유 선익 지분 시가 | 0.31배 | 보유 4,506,240주 × 68,600원 = 3,091.3억 · 역수 3.20배 |
| 배당수익률 | 2.7% | DPS 150원 (FY2025 결산) ÷ 5,530원 |
9.1 이익 반론 — "PER 2배"는 무엇을 세고, 무엇을 빼먹나
순위표의 핵심 경고는 "2025년 이익은 지속 이익이 아니다"였습니다. 이 장은 세 해(2024·2025·2026 상반기)의 이익을 영업·파생·세금 단계로 쪼개 무엇이 반복되고 무엇이 한 번뿐인지 가르고, 정상 이익의 범위를 네 가지 방법으로 잡은 뒤, 증권사 추정이 얼마나 맞아 왔는지를 적습니다.
9.1.1 세 해의 이익 브리지
| 연결 (억원) | 2024 | 2025 | 1H26 | 성격 |
|---|---|---|---|---|
| 영업이익 | 147.3 | 1,132.3 | 50.1 | 2025 = BOE 1차 인도(프로젝트형 반복 불확실) |
| 파생상품거래 손익(통화선물) | −797.8 | +43.7 | −0.4 | 일회성에 가까움(모회사 포지션 청산) |
| 파생상품평가 손익(선익 CB·통화선물) | +66.0 | −25.0 | −256.0 | 1H26: CB 전환권 평가손실 343.8, 평가이익 87.8 — 비현금·소멸 |
| 외환차손익·환산손익 | +55.4 | −27.8 | +64.7 | 환율 방향에 따라 반복 |
| 이자 순액 | −13.0 | −32.4 | +4.5 | 2025년 CB·EB 상각이자 포함 |
| 지분법·기타손익·FVPL·거래일손익·사채상환익 | +26.7 | −15.0 | −4.3 | |
| 세전이익 | −515.4 | 1,075.8 | −141.2 | |
| 법인세 | +82.2 | −112.8 | −3.8 | 2025 유효세율 10.5%(이연법인세 효과) |
| 당기순이익 | −433.2 | 963.0 | −145.0 | |
| 지배주주 순이익 | −297.6 | 491.6 | −6.6 | |
| 참고: 파생 손익 제외 세전 | 216.4 | 1,057.1 | 115.1 | 회사 주석은 1H26 평가손익만 제외해 114.8억원 공시 · 나머지 계산 |
출처: 2024·2025 사업보고서, 2026 반기보고서 금융수익·금융비용 주석 공시. 각 항목은 금융수익·비용 주석의 세부 계정을 묶은 것이고 합계가 세전이익과 정확히 일치합니다(calc_088130/bridge.py) 계산. 예: 2024 외환 +55.4 = 외화환산이익 40.8 + 외환차익 44.1 − 환산손실 21.4 − 차손 8.2.
이 표로 순위표의 "일회성 이익" 문장을 고쳐 쓰면 이렇습니다 — 2025년 세전이익(1,075.8억원)은 영업이익(1,132.3억원)보다 작았고 파생 손익은 순 +18.7억원에 그쳤으며, 일회성 항목은 오히려 2024년(−798억원)과 2026년 상반기(−256억원)에 손실로 몰려 있습니다. 2024년과 2025년을 합치면(BOE 1차의 헤지 손실과 매출 이익이 두 해에 나뉘어 잡혔으므로) 연결 순이익 529.8억원·지배 194.0억원, 연평균 지배 97억원입니다 계산. 그러니 "2025년 PER 2배"의 올바른 반론은 "이익이 가짜다"가 아니라 "그 이익을 만든 BOE 1차 같은 계약이 매년 오지 않는다"입니다.
9.1.2 정상 이익은 얼마인가 — 네 가지 잣대
| 잣대 | 연 지배 순이익(억원) | 시총 ÷ 이익 | 계산 방법 · 한계 |
|---|---|---|---|
| ① 15년 평균(2010~2024) | 56.1 | 17.2배 | 선익이 작고 파생 손실이 컸던 시기 포함 — 비관 쪽 끝 계산 |
| ② 2024+2025 평균 (BOE 1차 한 사이클) | 97.0 | 10.0배 | 헤지 손실과 이익을 한 사이클로 묶음 계산 |
| ③ 룩스루: 본체 정상 + 선익 "공백기" 이익 | 약 110~200 | 4.8~8.8배 | 본체 세후 62.9억 + 선익 정상 순이익 100~300억 × 46.7%. 선익 정상치는 2017~2024 추정 영업이익(−43~+154억) 상단과 OLEDoS·연구용 반복 수주 가정 추정 |
| ④ 룩스루: 증권사 2026E·2027E 평균 | 594 | 1.6배 | IBK 선익 2026E 893억·2027E 1,382억 × 46.7% + 본체 62.9억 2차 계산 |
네 잣대는 1.6배에서 17배까지 벌어집니다. 어느 쪽이 맞느냐는 결국 2028년 이후 선익이 대형 증착기를 다시 수주하느냐(3.2.4절)의 질문이고, 이 리포트는 그 답을 모릅니다. 확실한 것은 두 가지입니다. ② 이상의 어떤 잣대에서도 동아엘텍은 한 자릿수 배수에 있고, ①의 17배조차 선익 지분을 시가로 쳐 주지 않는 계산이라는 점입니다 — 동아엘텍의 가치는 이익 배수가 아니라 지분가치 쪽에서 방어됩니다(9.2절).
9.1.3 증권사 추정은 얼마나 맞았나
| 추정 (발간일) | 대상 | 추정 | 실제 | 오차 |
|---|---|---|---|---|
| 유진 (2023-11-20) | 동아엘텍 2023 영업이익 | −67 | 22.4 | 흑자 |
| 유진 (2023-11-20) | 동아엘텍 2024 영업이익 · 순이익 | 276 · 233 | 147.3 · −433.2 | −47% · 적자 |
| DS (2026-04-21) | 선익 2Q26 매출 · 영업이익 | 474 · 49 | 202 · −101 | −57% · 적자 |
| 신한 (2026-04-23) | 선익 2Q26 매출 · 영업이익 | 370 · 23 | 202 · −101 | −45% · 적자 |
| IBK (2026-06-29) | 선익 2Q26 매출 · 영업이익 | 150 · −35 | 202 · −101 | +35% · 적자 확대 |
| 선익 2026E 매출 추정의 흐름 | DS 4/21 → 신한 4/23 → IBK 6/29 → IBK 8/20 | 4,946 → 4,742 → 4,063 → 4,205억원 | ||
출처: 유진투자증권 2023-11-20 동아엘텍 3Q23 리뷰, DS투자증권 2026-04-21·신한투자증권 2026-04-23·IBK투자증권 2026-06-29·08-20 선익시스템 리포트 2차. 실제는 공시(선익 2Q26은 IBK 표와 반기보고서 합계로 대조) 공시.
패턴은 분명합니다. 인도 시점이 밀리는 방향으로 추정이 계속 틀립니다. 연간 추정은 크게 바뀌지 않아도 분기 매출은 한두 분기씩 뒤로 밀리고, 그 사이 고정비와 충당 비용이 먼저 잡혀 이익이 추정보다 낮게 나옵니다. 동아엘텍 본체에는 증권사 커버리지 자체가 없습니다(WiseReport 최근 3개월 의견 0건). 선익 2026E 순이익 893억원(IBK)이 연말에 700억원이 되든 1,000억원이 되든 동아엘텍 가치 결론(9.2절)은 바뀌지 않지만, 인도가 2027년으로 한 분기 더 밀리면 동아엘텍의 2026년 연결 실적은 적자에 가까워질 수 있고, 순위표처럼 연결 숫자로 판단하는 시장 참여자에게는 그것이 다시 "실적 악화"로 읽힐 것입니다.
9.2 밸류에이션 — 중복 없이 더하는 법
지주 구조의 가치 계산에서 가장 흔한 오류는 같은 돈을 두 번 세는 것입니다. 이 장은 먼저 "무엇을 더하고 무엇을 더하지 않는지"의 규칙을 적고, 그 규칙대로 합계를 낸 뒤, 시장가격이 무엇을 가정하고 있는지를 역산합니다. 매수·매도 판단이 아니라 가치의 범위와 그 범위를 움직이는 변수를 보여 주는 것이 목적입니다.
9.2.1 더하는 것과 더하지 않는 것
| 항목 | SOTP에 넣나 | 이유 |
|---|---|---|
| 선익 지분 시가 (4,506,240주 × 주가) | 넣음 | 선익의 현금·수주잔고·계약부채·미래 이익은 모두 선익 주가에 이미 들어 있음 |
| 연결 현금 중 선익 몫(1,560.7억원) | 넣지 않음 | 선익 주가와 이중 계산 |
| 연결 영업이익 × 배수 | 넣지 않음 | 선익 이익이 88%를 차지 — 선익 주가와 이중 계산. 본체 이익만 따로 |
| 연결 비지배지분(939.8억원) | 넣지 않음 | 선익 소수주주 몫 — 동아엘텍 주주 것이 아님 |
| 본체(검사장비) 영업가치 | 넣음 | 별도 영업이익 16년 중앙값 83.0억원 × (1 − 24.2%) × PER 6배(피어 4~5배 + 반복 수요 가산) = 377.3억원 |
| 본체 순현금 | 넣음 | 현금 403.3 − 차입 200.0 = 203.3억원 |
| 본체 직접 보유 조합 지분 | 넣음(30% 할인) | 단기투자(출자금) 33.1 + 관계기업 88.8 = 121.9억 → 85.3억원 |
| DAVI 순자산 | 넣음(30% 할인) | 240.4억원 → 168.3억원. 장부가 203.0억원과 이중 계산하지 않음 |
| 투자부동산 공정가치 차이(53.5 − 29.3) | 넣지 않음 | 24억원 수준, 선익·프라임이 사용 중 |
| 선익 매각 시 법인세 | 차감 | (시가 − 장부 76.6억) × 24.2%. 보유하면 안 내지만 "현금화 가능 가치" 관점 |
| 선익에 대한 지급보증(USD 5,466만 + 120억원 = 9/23 환율 약 863억원) 검증 후 수정 | 차감하지 않되 스트레스로 표시 | 우발채무. 선익이 정상 이행하면 0 |
9.2.2 기본 SOTP (9/23)
| (억원) | 할인 없음 | 지분 30% 할인 | 지분 50% 할인 | 확인 |
|---|---|---|---|---|
| 선익 지분 시가 | 3,091.3 | 3,091.3 | 3,091.3 | 68,600원 × 4,506,240주 계산 |
| − 매각 시 법인세(24.2%) | −729.6 | −729.6 | −729.6 | 양도차익 3,014.7억원 추정 |
| − 지주 할인 | 0 | −708.5 | −1,180.9 | 세후 가치 × 할인율 |
| 선익 지분 (세후·할인 후) | 2,361.7 | 1,653.2 | 1,180.9 | |
| + 본체 검사장비 영업가치 | 377.3 | 377.3 | 377.3 | 9.2.1 추정 |
| + DAVI 순자산 × 70% | 168.3 | 168.3 | 168.3 | 공시 × 가정 |
| + 본체 조합 지분 × 70% | 85.3 | 85.3 | 85.3 | 공시 × 가정 |
| + 본체 순현금 | 203.3 | 203.3 | 203.3 | 공시 |
| 합계 | 3,195.9 | 2,487.4 | 2,015.0 | |
| 주당 (17,485,314주) | 18,278원 | 14,226원 | 11,524원 | |
| ÷ 시총 966.9억원 | 3.31배 | 2.57배 | 2.08배 | 9/23 5,530원 |
calc_088130/valuation.py. 세율은 법인세 22% + 지방소득세 2.2%의 근사입니다. 2026 사업연도부터 적용되는 누진세율(10·20·22·25%, 2025년 말 국회 통과)에 지방소득세 10%를 얹어 양도차익 3,014.7억원을 구간별로 계산하면 세액 725.4억원·실효 24.06%로, 24.2% 근사와 4억원 차이입니다 검증 후 수정. 이월결손금·세무상 장부가 차이는 반영하지 않았습니다 추정. 지주 할인 30%는 순위표 1위 카드가 케이씨에 적용한 값, 50%는 보수적 기준.
9.2.3 선익 주가와 할인율의 격자
| 선익 주가 가정 | 지분 시가 | 할인 0 | 할인 30% | 할인 50% | 근거 |
|---|---|---|---|---|---|
| 34,300원 (−50%) | 1,545.6 | 2,024.3 (2.09배) | 1,667.3 (1.72배) | 1,429.2 (1.48배) | 2026년 연중 저점 44,800원보다 낮은 수준 |
| 68,600원 (9/23) | 3,091.3 | 3,195.9 (3.31배) | 2,487.4 (2.57배) | 2,015.0 (2.08배) | 기준 |
| 112,000원 (컨센 평균 TP) | 5,047.0 | 4,678.3 (4.84배) | 3,525.1 (3.65배) | 2,756.3 (2.85배) | 네이버 컨센서스(9/23) 2차 |
| 141,000원 (IBK TP) | 6,353.8 | 5,668.9 (5.86배) | 4,218.5 (4.36배) | 3,251.5 (3.36배) | IBK 2026-08-20 2차 |
억원, 괄호는 SOTP ÷ 시총. 나머지 항목(본업·DAVI·조합·순현금 834.2억원)은 고정 계산.
이 격자에서 가장 불리한 칸 — 선익이 지금의 절반(34,300원)으로 떨어지고, 세금을 다 내고, 지주 할인 50%를 매긴 경우 — 도 SOTP는 시총의 1.48배입니다. 순위표의 "하방 근거"는 카드가 적은 것보다 훨씬 두껍습니다.
9.2.4 거꾸로 — 지금 주가는 무엇을 가정하나
| 시장가(5,530원)를 정당화하는 가정 | 값 | 읽는 법 |
|---|---|---|
| 지주 할인(세후 지분 기준, 나머지 항목 고정) | 94.4% | 세후 선익 지분 2,361.7억원 중 5.6%(132.7억원)만 인정 |
| 지주 할인(세전 지분 기준) | 95.7% | |
| 내재 선익 주가 — 할인 0 | 약 3,340원 | 9/23 실제 68,600원의 4.9% |
| 내재 선익 주가 — 할인 30% | 약 5,010원 | |
| 내재 선익 주가 — 할인 50% | 약 7,230원 | 선익 상장 이후 최저 종가(2020-03, 3,450원)의 약 2배 |
| 본업·DAVI·조합 0, 순현금만 인정할 때 내재 선익 주가(할인 0·세후) | 약 21,810원 | 2022년 말 수준 |
calc_088130/valuation.py의 역산 계산.
이 역산은 시장이 동아엘텍을 "선익 지분을 가진 회사"로 보지 않고 있다는 뜻입니다. 이는 시장이 틀렸다는 뜻일 수도, 이 리포트가 보지 못한 이유가 있다는 뜻일 수도 있습니다. 공시로 확인되는 할인 사유(7.3절·7.4절) — 모회사의 통화선물 전력, 지급보증, 선익 자기주식 처분, 지분 가치의 전달 경로가 배당뿐이라는 점, 승계 구조상 일가의 유인 — 는 모두 할인을 정당화할 수는 있어도 94%를 설명하기는 어렵습니다. 같은 시리즈의 케이씨는 비슷한 구조에서 상장지분 시가 대비 약 39% 할인(비율 0.61)으로 거래됩니다.
9.2.5 민감도와 스트레스
| 변수 | 가정 변화 | SOTP (지분 30% 할인) | ÷ 시총 |
|---|---|---|---|
| 본업 배수 | PER 4배 / 6배 / 8배 | 2,361.6 / 2,487.4 / 2,613.1 | 2.44 / 2.57 / 2.70 |
| 본업 이익 | 중앙값 83억 → 1H26 연환산 259억(× 6배) | 약 3,290 | 약 3.40 |
| 세금 | 매각하지 않음(세금 0) | 2,998.1 | 3.10 |
| 보증 스트레스 | 보증 한도 862.8억원(9/23 환율 1,359원)의 20% 현실화(−172.6억원) 검증 후 수정 | 2,314.8 | 2.39 |
| 선익 자기주식 처분 | 유효지분 46.81% → 44.49%(지분 주식수는 불변, 시가 영향 없음) | 2,487.4 | 2.57 |
| 최신 종가 참고 | 9/28 장중 5,680원(+2.7%) | — | 2.50 |
1H26 연환산은 반기 129.6억원 × 2 = 259.2억원으로, 16년 중앙값의 3.1배 — 보수적 기준에서는 쓰지 않음. 선익 자기주식 처분은 동아엘텍이 보유한 주식 수를 바꾸지 않으므로 지분 시가에는 직접 영향이 없고, 선익 이익에 대한 몫(룩스루)만 약 5% 줄어듭니다 계산.
9.2.6 이 가치가 주주에게 오는 경로 — 가능성과 한계
SOTP와 시총의 차이(2~3배)는 스스로 닫히지 않습니다. 닫히는 경로는 ① 선익 배당의 증가와 모회사의 환원(선익 DPS 1,000원 → 모회사 45억원 수령 → 모회사 배당 26억원: 현재는 받은 것의 58%만 주주에게), ② 자사주 매입·소각(2023년 선례), ③ 지배구조 사건(합병·공개매수·지분 일부 매각 — 공시상 계획 없음), ④ 시장의 재평가(커버리지 개시, 선익과의 동조화)입니다. 반대로 할인을 넓히는 경로는 선익 주가 하락, 모회사의 본업 외 자본 사용 재발, 선익 자기주식의 PRS 처분 과정에서의 주가 부담입니다. 이 리포트는 어느 쪽이 먼저 올지 판단하지 않습니다. 다만 순위표가 23위의 이유로 든 "겉보기 저PER"는 이 회사의 핵심 쟁점이 아니며, 핵심은 "시총의 2~3배인 순자산이 주주에게 전달될 경로와 경영진의 의지"라는 점을 분명히 해 둡니다.
10리스크와 반증 조건 — 무엇이 이 그림을 바꾸나
이 리포트의 결론(자산은 시총의 2~3배, 이익은 주기적, 할인은 극단적)을 뒤집을 수 있는 사건을 크기 순으로 적고, 다음 분기 공시에서 확인할 항목을 표로 남깁니다.
10.1 리스크 목록
| 리스크 | 무엇이 일어나면 | 동아엘텍 가치 영향 | 현재 신호 |
|---|---|---|---|
| 선익 주가 급락 | BOE 2차 인도 지연·검수 문제, 페로브스카이트 기대 소멸, 2028년 이후 수주 공백 가시화 | 지분 시가가 그대로 줄어듦(선익 −50% → SOTP 30% 할인 기준 2,487 → 1,667억원) | 2월 고점 대비 −48%. 2Q26 추정치 하회 |
| 8.6세대 첫 양산기의 검수·보증 비용 | BOE 1차 잔금(USD 3,049만) 지연, 하자보수 충당 추가 | 선익 이익 감소 + 모회사 연대보증(USD 5,466만+120억원) 노출 | 계약자산 367.6억 중 손상 29.9억, 충당부채 229.5억원 |
| 모회사 자본 사용 | 통화선물 등 본업 외 금융거래 재개, 조합 출자 확대 | 할인 확대, 본체 순현금 감소 | 2024-12 청산 후 모회사 선물 0. 조합 출자는 계속 |
| 고객 집중 | BOE 투자 축소(2027~), 중국 정책·수출 규제 | 선익 매출 공백 | 2025년 연결 매출의 72.7%가 한 고객 |
| 기술 대체 | ViP(비전옥스)·잉크젯(CSOT) 8.6세대 성공 | FMM 증착기 시장 축소 | 둘 다 2027 양산 목표 |
| 선익 자기주식 처분 | 475,030주 PRS 결합 처분 | 유효지분 46.81% → 44.49%, 수급 부담 | 주총 승인(2026-03), 실행 공시 없음 |
| 본체 이익 되돌림 | 1H26 영업이익률 22%가 16년 중앙값(10%)으로 복귀 | 본업 가치는 SOTP의 12~19%라 영향 제한적 | 검사장비 수주잔고 153.0억원(연초 256.5억원) |
| 고객 A 계약 | 매출 일정 비율 지급 조건의 확대 | 본체 마진 압박 | 상대방·비율 미공시 |
| 환율 | 원화 강세 | 선익 달러 계약의 원화 가치 감소(헤지 명목 USD 25M로 작음) | 연결 외화자산 5% 변동 시 순이익 ±38.7억원 |
| 승계·지배구조 | 일가의 지분 이전 과정에서 모회사 주가 약세 유인 | 할인 장기화 | 2024-01 증여, 2026-03 박진균 대표 선임 |
11Bull / Bear
강세론과 약세론을 본문의 문장으로 나란히 놓습니다. 어느 쪽이 먼저 실현될지는 12장의 확인 항목에 달려 있습니다.
▲ 강세론
- 동아엘텍 1주를 사는 것은 선익시스템 주식 0.258주(시가 17,679원)에 현금·본업을 얹어 5,530원에 사는 것과 경제적으로 비슷합니다.
- 이 격자에서 가장 불리한 칸 — 선익이 지금의 절반(34,300원)으로 떨어지고, 세금을 다 내고, 지주 할인 50%를 매긴 경우 — 도 SOTP는 시총의 1.48배입니다.
- 같은 기간 본체는 흑자 전환을 넘어 반기 기준 16년 최대 이익을 냈고, 선익은 인도 공백기에 역대 최대 수주잔고를 쌓았습니다.
- 순위표가 "회복 전"으로 본 시점에 수주는 회복 후였습니다.
- 자사주를 사서 쌓아 두다가 결국 모두 소각한 기록은 소액주주에게 우호적입니다.
- 선익은 콜옵션을 회사 자신이 행사해 사채를 사들이고 소각했습니다(2026-03-23 공시).
▼ 약세론
- 선익 주가 자체가 BOE 2차·페로브스카이트 기대를 품고 2026년 2월 131,000원까지 갔다가 반토막 난 고변동 자산이고, BOE는 "설비투자는 2026년이 고점"이라고 말했습니다
- 대형 증착기 매출은 BOE 2차가 끝나면 다시 수백억원대 공백기로 들어갈 가능성이 높고, 그 공백을 OLEDoS·연구용(연 500~1,000억원 수준)과 페로브스카이트가 얼마나 메우느냐가 선익의 "정상 이익"을 결정합니다.
- 모회사의 달러 매도 포지션은 한 해 달러 수출의 1.3~3.1배였고, 기업회계기준의 위험회피회계 요건을 충족하지 못해 "매매목적"으로 분류됐습니다. 헤지 대상(미래 수출채권)보다 큰 포지션은 초과분만큼 원화 강세에 거는 방향성 베팅과 경제적으로 같습니다 판단. 결과적으로 2021~2024년 원화가 약세로 가는 동안(2021년 평균 약 1,144원 → 2024년 말 1,470원대), 모회사는 4년 영업이익 합계(318.6억원)의 1.75배인 558.1억원을 잃었습니다
- 이 보증 한도(9/23 환율 약 863억원, 6/30 환율 약 966억원)는 본체 순현금(203.3억원)의 4.2~4.8배입니다
- 그러나 지주 할인을 줄일 유인이 일가와 소액주주 사이에 같지 않을 수 있다는 점은, 할인이 빨리 좁혀지리라 가정하는 모든 시나리오의 반론입니다.
- 인도가 2027년으로 한 분기 더 밀리면 동아엘텍의 2026년 연결 실적은 적자에 가까워질 수 있고, 순위표처럼 연결 숫자로 판단하는 시장 참여자에게는 그것이 다시 "실적 악화"로 읽힐 것입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기 공시에서 확인할 항목과, 각 항목이 논거를 강하게 또는 약하게 만드는 방향입니다.
12.1 다음 공시에서 확인할 것
| 확인 항목 | 어디서 | 기준 (이 리포트의 값) | 논거가 강해지는 쪽 | 논거가 약해지는 쪽 |
|---|---|---|---|---|
| 선익 3Q·4Q 매출 인식 | 선익 3분기보고서(11월), 잠정실적 | IBK 3Q26 1,253억·4Q26 2,588억원 | BOE 2차 출하 시작, 계약부채 감소·매출 증가 | 인도 2027년으로 이연 |
| BOE 1차 잔금 수령 | 선익 정정공시("잔금 수령 완료 시 재공시") | 미수령 USD 3,049만 | 수령 공시, 계약자산 감소 | 손상 확대 |
| 모회사 파생상품 명목 | 분기보고서 II-5 "파생상품 거래 현황" | 모회사 0, 연결 USD 25M | 0 유지 | 모회사 명목 재등장 |
| 본체 순현금 | 별도 재무상태표 | 203.3억원 | 증가, 차입 상환(산업은행 150억 2026-10 만기) | 조합 출자·기타로 감소 |
| 본체 영업이익률 | 검사장비 부문정보 | 1H26 22.0%, 16년 중앙값 10.4% | 하반기 15% 이상 유지 | 한 자릿수 복귀 |
| 검사장비 수주잔고 | II-4 수주상황 | 153.0억원 | IT(8.6G 모듈) 수주 증가 | 감소 지속 |
| 선익 자기주식 | 선익 자기주식처분결정·PRS 공시 | 475,030주 | 소각 또는 보유 | PRS 처분 |
| 선익·모회사 배당 | 결산 배당결정(2027-02) | 선익 1,000원 · 모회사 150원 | 선익 증액, 모회사 환원 비율 상승 | 동결·감액 |
| 시총 ÷ 선익 지분가치 | 시세 | 0.31 (2017~ 중앙값 1.06, 하위 10% 0.317; 2025년 이후 중앙값 0.315) 검증 후 수정 | 0.4 이상으로 회복 | 0.25 아래(2025-03 최저) 재진입 |
| BOE 2차·LGD 계약금액 | 유보기한 후 정정공시 | 추정 BOE 2차 약 3,940~4,280억원 · LGD ≤ 약 790억원(3.2.3) 검증 후 수정 | 추정 상단 | 추정 하단 이하 |
| 2028년 이후 대형 증착기 수주 | 선익 단일판매·공급계약 | 없음 | LGD 8.6G·해외 신규 라인 | OLEDoS·연구용만 |
이 문서는 매수·매도 의견이나 목표주가를 내지 않습니다. 9.2절의 SOTP는 "가치의 범위와 그 범위를 움직이는 변수"를 보이기 위한 계산이고, 어느 가정이 맞는지는 위 확인 목록의 결과에 달려 있습니다. 선익시스템에 대한 증권사 추정과 목표주가는 2차 자료로 인용했을 뿐이며, 이 리포트가 그 추정을 검증하거나 지지하는 것이 아닙니다.
13용어집 — 배경지식 0에서 시작합니다
처음 읽는 분을 위한 5분 서사와 용어표입니다. 본문에서 모르는 단어가 나오면 여기로 돌아오면 됩니다.
13.0 5분 서사 — "불 켜 보는 회사"가 "픽셀 찍는 회사"를 샀다
스마트폰 화면을 떠올려 보십시오. 요즘 고급 폰의 화면은 대부분 OLED입니다. OLED는 픽셀 하나하나가 스스로 빛을 냅니다. 그 빛은 아주 얇은 유기물 층에서 나오는데, 이 유기물을 유리판 위에 빨강·초록·파랑 점으로 정확히 올리는 일이 OLED 공장에서 가장 어렵고 비싼 공정입니다. 진공 상자 안에서 유기물을 가열해 기체로 만들고, 구멍이 촘촘히 뚫린 얇은 금속판(마스크)을 통과한 기체만 유리에 붙게 합니다. 이 장비가 증착기이고, 오랫동안 일본 캐논토키가 거의 혼자 만들어 왔습니다.
화면이 다 만들어지면 공장은 마지막으로 불을 켜 봅니다. 픽셀이 다 살아 있는지, 밝기가 고르게 나오는지, 얼룩은 없는지. 얼룩이 있으면 픽셀마다 밝기를 조금씩 보정하는 값을 칩에 써 넣습니다. 이것이 점등 검사·디무라 보상이고, 동아엘텍이 1987년부터 해 온 일입니다. 새 폰 모델이 나올 때마다 검사 장비도 바꿔야 하므로, 새 공장이 없어도 매년 주문이 조금씩 들어옵니다.
2009년 동아엘텍은 49억원을 주고 증착기를 만들던 작은 회사, 선익시스템의 경영권을 샀습니다. 선익은 오랫동안 연구소용 작은 증착기를 팔며 버텼고, 2016년 한국 고객에게 양산용 대형 증착기를 처음 팔았고, 2024년에는 중국 BOE가 노트북용 OLED를 만들려고 짓는 초대형(8.6세대) 공장의 증착기를 따냈습니다. 계약 한 건이 약 4,220억원 — 선익의 그 전해 매출의 6.8배였습니다. 2025년 선익은 이 장비를 넘기며 5,158억원을 벌었고, 2026년에는 같은 공장의 2차 장비와 LG디스플레이의 장비를 또 따냈습니다.
그 결과 이상한 일이 생겼습니다. 동아엘텍이 가진 선익 주식(44.6%)의 시장가격은 약 3,091억원인데, 동아엘텍이라는 회사 전체의 시장가격은 약 967억원입니다. 모회사가 자기 자회사 지분의 3분의 1 값에 거래되는 것입니다. 왜 그럴까요? 선익 주가가 몇 달 새 두 배, 반토막을 오가고, 동아엘텍 본체가 과거에 달러 선물로 큰돈을 잃었고, 선익이 번 돈이 동아엘텍 주주에게 오는 길이 배당 정도로 좁기 때문입니다. 이 리포트는 이 "이상한 가격"이 무엇을 가정하고 있는지, 그 가정이 얼마나 극단적인지를 계산한 문서입니다.
13.1 용어표
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| OLED | 픽셀마다 유기물이 스스로 빛을 내는 디스플레이 | 동아엘텍·선익 모두의 전방 산업 |
| 증착(열증착) | 진공에서 물질을 가열해 기체로 만든 뒤 기판에 얇게 붙이는 공정 | 선익의 주력 장비 |
| FMM (파인메탈마스크) | 유기물이 지나갈 구멍을 픽셀 크기로 뚫은 얇은 금속판 | 8.6세대에서 처짐 문제 → 선익의 수직 증착 |
| 6세대 · 8.6세대 | 유리 원판 크기의 세대. 8.6세대는 6세대의 약 두 배 면적 | IT용(노트북·태블릿) OLED를 싸게 만들기 위한 새 라인 |
| 수직 증착 / 수평 증착 | 기판을 세워서 / 눕혀서 증착하는 방식 | 선익(BOE) vs 캐논토키(삼성D) |
| OLEDoS | 실리콘 웨이퍼 위에 만든 초소형 OLED. AR·VR 안경용 | 선익의 두 번째 성장 축 |
| 페로브스카이트 | 차세대 태양전지 소재. 기존 실리콘 전지 위에 쌓아 효율을 높임 | 선익의 에너지용 증착기, 주가 테마 |
| 셀 · 모듈 | 셀 = 잘라 낸 패널, 모듈 = 구동칩·회로·커버를 붙인 완성 부품 | 동아엘텍 장비는 주로 모듈 단계 |
| 점등 검사 · AOI | 전기를 넣어 화면을 켜 보는 검사 · 카메라 영상으로 결함을 찾는 자동 광학 검사 | 본체 제품 |
| 무라 · 디무라 보상 | 화면 밝기 얼룩 · 픽셀별 보정값을 계산해 칩에 써 넣는 것 | 본체의 핵심 기술 |
| 에이징(Aging) | 패널을 일정 시간 켜 두어 초기 불량을 걸러내는 공정 | 본체 제품군 |
| 연결 · 별도 재무제표 | 연결 = 자회사까지 합친 숫자, 별도 = 모회사 혼자의 숫자 | 이 회사 분석의 출발점(2장) |
| 지배주주 순이익 · 비지배지분 | 연결 순이익 중 모회사 주주 몫 · 자회사 소수주주 몫 | 2025년 연결 순이익의 49%가 비지배 |
| 유효 지분율 | 자회사가 가진 자기주식을 빼고 계산한 실질 지분율 | 44.60% → 46.81% |
| 룩스루 이익 | 모회사 이익 + 자회사 이익 × 지분율로 다시 더한 이익 | 2.3절·9.1절 |
| SOTP | 부분의 합(Sum of the Parts). 사업·자산을 따로 평가해 더하는 방법 | 9.2절 |
| 지주 할인 | 모회사가 가진 자회사 지분 가치보다 모회사 시총이 낮게 거래되는 현상 | 동아엘텍 94%(역산), 케이씨 약 39% |
| 계약부채 · 계약자산 | 고객이 미리 낸 돈(장비로 갚을 빚) · 일은 했지만 아직 청구 못 한 돈 | 1,691.5억 · 618.4억원 |
| 수주잔고 | 계약은 했지만 아직 매출로 인식하지 않은 금액 | 6,573.1억원 |
| 통화선물 매도 | 미래에 달러를 정해진 값에 팔기로 한 계약. 원화가 약해지면 손실 | 2021~2024년 1,220억원 손실(7.3절) |
| 위험회피회계 | 헤지 거래의 손익을 헤지 대상과 같은 시점에 인식하게 해 주는 회계 규칙 | 적용하지 못해 회계처리란에 "매매목적"으로 분류(주석 문장은 "환율변동 위험을 회피하기 위한 통화선물계약") |
| 전환사채(CB) · 교환사채(EB) | 주식으로 바꿀 수 있는 채권 · 회사가 가진 다른 주식(자기주식 등)으로 바꿀 수 있는 채권 | 선익 CB 420억·EB 180억(7.4.4) |
| 리픽싱 · 콜옵션 | 주가가 내리면 전환가를 낮추는 조건 · 발행회사가 사채를 되사 올 권리 | 선익이 콜옵션 168억원을 스스로 행사·소각 |
| PRS (주가수익스왑) | 회사가 자기주식을 금융기관에 넘기고 주가 변동 손익을 정산하는 파생계약 | 선익 자기주식 처분 방식으로 가능성 공시 |
| 지급보증(연대보증) | 남의 채무를 대신 갚겠다는 약속 | 모회사 → 선익 USD 5,466만 + 120억원 |
| NXT 애프터마켓 | 정규장 이후 대체거래소 거래. 네이버 일봉 "종가"에 섞임 | 기준가는 KRX 15:30 종가로 통일 |
A부록 — 순위표 23위 논거는 원문으로 성립하는가
이 장은 삽입장입니다. 순위표가 동아엘텍 카드에 적은 문장을 한 줄씩 떼어 2026년 반기보고서·선익시스템 공시 원문과 9월 18일·23일 KRX 종가로 다시 계산했고, 같은 "반도체·디스플레이" 묶음의 22위 에스티아이·24위 GST·25위 아바코와 같은 잣대로 나란히 놓았습니다.
A.1 문장별 대조표
| 순위표의 문장 | 원문·재계산 결과 | 판정 |
|---|---|---|
| "기준주가 5,870원" | 9월 18일 KRX 종가(15:30 분봉) 5,870원 ✓. 네이버 일봉의 5,880원은 NXT 애프터마켓 값. 9월 23일 KRX 종가는 5,530원(−5.8%) — 9/28 장중 5,680원(+150원)으로 전일종가 교차 확인 2차 | 일치 · 갱신 ↓ |
| "PER 2.09배 · PBR 0.60배" | 5,870 ÷ 2025년 EPS 2,811원 = 2.09 ✓ 공시, 5,870 ÷ 2025말 BPS 9,726원 = 0.60 ✓(FnGuide 연간). 9/23 기준 같은 산식이면 1.97배 · 0.57배. TTM 기준 PER 4.38배(EPS 1,263원), 최근 분기 BPS 11,245원 기준 PBR 0.49배 2차 | 산식 일치 |
| "반기 영업이익 YoY −86.6%" | 50.07억 ÷ 373.27억 − 1 = −86.59% ✓ 공시. 그러나 분해하면 선익 부문 −468.4억원(381.7 → −86.7), 본체 +140.5억원(−10.8 → 129.7). 본체만 보면 반기 사상 최대 계산 | 일치 · 해석 보강 필요 |
| "상반기 매출 −59.3%, 순이익 적자 전환" | 963.56 ÷ 2,369.90 − 1 = −59.34% ✓. 연결 순이익 536.9억 → −145.0억, 지배 264.1억 → −6.6억 ✓ 공시. 적자의 원인은 선익 전환사채 파생상품평가손실 343.8억원(비현금·1회성, 1H26 중 전환 완료로 소멸). 회사 주석: 평가손익 제외 세전이익 +114.8억원 | 일치 · 원인은 비영업 |
| "2025년 이익 기준 PER 2.09배를 지속 이익 배수로 쓰기 어렵다" | 방향은 맞음, 이유는 절반만 맞음. 2025년 이익은 회계상 일회성이 아니라 BOE 1차 증착기 인도라는 프로젝트형 영업이익(연결 OP 1,132억원, 통화선물 거래손실 0). 선익 증권사 추정(IBK)을 쓰면 룩스루 PER 2026E 2.0배·2027E 1.4배 — 2년은 비슷한 수준이 이어질 수 있음. 반대로 2010~2024년 평균 이익이면 17.2배 계산 | 부분 성립 |
| 하방 "검사장비와 연결 자회사 사업·투자자산을 보유" | 카드는 가장 큰 자산인 선익 지분의 시가를 적지 않음. 4,506,240주 × 68,600원 = 3,091.3억원 = 시총의 3.20배(9/18 기준 3,249.0억 = 3.17배). 세후(양도차익의 24.2%) 2,361.7억원도 시총의 2.44배 계산 | 과소 평가 |
| 하방 "PBR 0.60배지만 자회사 소수주주 몫을 제외한 모회사 귀속 가치가 중요" | 맞는 지적. 다만 연결 지배지분(1,966.2억원)은 선익 지분을 장부 순자산 몫(약 827억원)으로 담아 시가보다 약 2,264억원 과소. 모회사 귀속 가치를 시가로 다시 쓰면 PBR의 의미는 "싸다"보다 훨씬 강한 쪽으로 뒤집힘(2.2절) 계산 | 성립 · 결론은 반대 방향 |
| 상승 경로 "디스플레이 투자 재개와 자회사 장비 수주 회복" | 수주 회복은 이미 공시로 확인: BOE B16 2차(2026-02-24), LG디스플레이 대면적(2026-05-22), OLEDoS Goerpixel 410.4억·Hongxi 205.8억·SeeYA 2차(2026-03-26, 금액 유보) 검증 후 추가. 6월말 증착 수주잔고 6,420.1억원(연초 959.8억원의 6.7배), 계약부채 1,691.5억원 공시 | 성립 — 이미 진행 |
| "현재로서는 실현 확률 상승보다 회복 여부를 관찰하는 단계" | 수주는 회복 후. 남은 불확실성은 매출 인식 시점(BOE 2차 계약기간 ~2027-12-21, IBK는 4Q26부터 대형 장비 출하 재개 추정)과 수주 이후의 공백(BOE "2027년부터 투자 대폭 축소" 보도) 2차 | 시점 판단은 보수적 |
| 반론 "비지배지분" | 유효. 2025년 연결 순이익의 48.8%(471.4억원)가 선익 소수주주 몫. PER 2.09는 이미 지배 EPS 기준이라 이중 할인 불필요 | 유효 |
| 반론 "연결·별도 현금 혼동" | 매우 유효. 연결 현금 2,002.8억원 중 본체는 403.3억원. 선익 현금 1,560.7억원의 배경에는 계약부채 1,691.5억원. 본체 순현금 203.3억원(현금 403.3 − 차입 200.0억원, 조합 출자금 33.1억원 제외) 공시 계산 | 유효 — 핵심 |
| 반론 "일회성 이익" | 이익보다 손실 쪽이 일회성: 2024 통화선물 거래손실 797.8억, 1H26 CB 평가손실 343.8억. 2025년은 통화선물 거래손실 0의 "깨끗한" 해 공시 | 방향 반대 |
| 반론 "투자자산 손상" | 선익 지분은 원가 76.6억원(시가의 2.5%)이라 손상 여지 없음. 손상 위험이 있는 것은 DAVI의 조합 지분: 취득가 316.0억 → 장부 256.6억원(−18.8%, 6월말) 공시 — 시총 대비 크지 않음 | 작음 |
| (카드에 없던 반론) 본체의 통화선물·자회사 보증·선익 자기주식 처분 | 2021~24년 본체 통화선물 손실 558억원(명목 USD 1~1.5억, 회계처리 "매매목적"=위험회피회계 미적용), 선익 수출이행 연대보증 USD 5,466만 + 120억원(9/23 환율 약 863억원), 선익 자기주식 475,030주 처분 계획(그중 392,021주는 PRS 결합 가능, 83,000주 RSU) 검증 후 수정 공시 | 누락된 반론 |
A.2 "−86.6%"를 분해하면
| 상반기 영업이익 (억원) | 1H25 | 1H26 | 변화 | 원인 |
|---|---|---|---|---|
| 본체(검사장비) | −10.8 | 129.7 | +140.5 | 폰용 검사기 353.9억원(수출 99%), 매출총이익률 16.1% → 42.4% |
| 선익(OLED) | 381.7 | −86.7 | −468.4 | BOE 1차 인도(2Q25) 이후 대형 장비 공백, 하자보수·대손 약 70억원(2Q26) |
| DAVI | 1.5 | 6.0 | +4.5 | 조합 관리보수 |
| 연결조정 | 0.9 | 1.1 | +0.2 | |
| 연결 | 373.3 | 50.1 | −323.2 | −86.6% |
순위표는 −86.6%를 "실적 악화"의 증거로 읽었지만, 이 숫자는 한 회사(선익)의 수주-인도 주기에서 인도가 없는 반기를 보여 줄 뿐입니다. 같은 기간 본체는 흑자 전환을 넘어 반기 기준 16년 최대 이익을 냈고, 선익은 인도 공백기에 역대 최대 수주잔고를 쌓았습니다. 연결 증감률은 이 두 사실을 모두 가립니다.
A.3 같은 묶음, 같은 잣대 — 22위·24위·25위와 나란히
| 9/18 순위표 기준 | 22위 에스티아이 | 23위 동아엘텍 | 24위 GST | 25위 아바코 |
|---|---|---|---|---|
| 기준주가(원) | 20,200 | 5,870 | 46,300 | 11,810 |
| PER(2025) · PBR | 20.74 · 1.08 | 2.09 · 0.60 | 18.85 · 2.75 | 6.09 · 0.76 |
| 반기 영업이익 YoY | −69.3% | −86.6% | +27.3% | 적자 전환 |
| 상장 자회사 지분 시가 ÷ 시총 | — | 3.17배 | — | — |
| 본체 순현금 ÷ 시총 | (각 사 리포트) | 19.8% | (GST 리포트) | (각 사 리포트) |
| 2026-06 수주잔고 ÷ TTM 매출 | — | 1.49배(연결) | — | — |
순위표 값은 korea_equity_25.html 원문 값 2차. 동아엘텍 9/18 지분 시가 3,249.0억 ÷ 시총 1,026.4억 = 3.17배, 순현금 203.3 ÷ 1,026.4 = 19.8% 계산. 다른 회사의 순현금·수주잔고는 같은 시리즈의 해당 리포트 수치를 쓸 것(이 리포트에서 재계산하지 않음).
순위표의 채점 기준("방어 근거의 질 → 실현 증거 → 상승 경로")을 그대로 대면, 동아엘텍은 방어 근거의 크기만으로는 25종목 중 최상위권입니다 — 1위 케이씨의 카드가 적은 "케이씨텍 지분 시가 ÷ 시총"은 1.1배(5,167억 ÷ 4,551억)였는데, 같은 계산으로 동아엘텍은 3.2배입니다. 그런데도 23위인 이유를 순위표는 "겉보기 저PER"로 설명했습니다. 이 리포트가 원문으로 보탠 것은, 방어 근거를 깎아야 할 진짜 이유가 저PER가 아니라 ① 자산이 모회사가 아닌 상장 자회사 주가에 걸려 있고(선익은 7개월 새 반토막), ② 본체가 대규모 통화선물로 주주 가치를 잃은 전력이 있으며, ③ 자회사 지분이 주주에게 전달되는 경로(배당·매각·합병)가 공시상 배당 하나뿐이라는 점입니다. 이 세 가지를 반영하면 "관찰"이라는 판정 자체는 이해할 수 있지만, 판정의 근거 문장은 고쳐 써야 합니다 — "저PER가 착시일 수 있다"가 아니라 "자산은 시총의 3배지만, 그 자산에 대한 접근권과 경영의 자본 사용 규율이 확인되지 않았다"가 정확한 서술입니다.
A.4 순위표 "다음 확인"에 대한 답
| 다음 확인 항목 | 원문으로 확인한 답 | 어디서 |
|---|---|---|
| 별도 재무와 자회사 지분율로 NAV 재계산 | 선익 지분(세후 2,361.7억) + DAVI 순자산(240.4억, 30% 할인 168.3억) + 본체 순현금(203.3억) + 본체 직접 보유 조합 지분(121.9억, 30% 할인 85.3억) + 본업(세후 영업이익 중앙값 × 6배 = 377.3억) = 3,195.9억원(할인 0), 2,015.0억원(지분 50% 할인) — 시총의 3.31배·2.08배 계산 | 9.2절 |
| 반복 영업이익 | 본체 영업이익 16년 중앙값 83.0억원, 2026 TTM 152.8억원. 선익은 연구용·OLEDoS 반복 수주가 연 수백억원, 대형 양산기는 비반복 계산 | 6장·3.2절 |
| 신규 수주 | 2026년 상반기 증착 신규 수주 약 5,791억원(기말 잔고 6,420.1 − 기초 959.8 + 상반기 인도 330.3억원) — BOE 2차·LGD·OLEDoS 계산 | 3.2절 |
| (추가) 본체 현금이 주주에게 오는 경로 | 배당 DPS 150원(시가배당률 2.7%, 배당성향 2.7%), 2023년 자사주 100억원 매입 → 2024년 전량 소각, 선익 배당 45.1억원 수령(2026). 선익 지분 매각·합병 계획은 공시 없음 공시 | 7.2절 |
A.5 순위표의 세 기준으로 다시 채점하면
| 순위표 기준 | 카드의 판단 | 원문으로 본 사실 | 조정 방향 |
|---|---|---|---|
| ① 방어 근거의 질 | "PBR 0.60배지만 모회사 귀속 가치가 중요" — 크기 미제시 | 상장 자회사 지분 시가 = 시총의 3.2배, 세후·50% 할인 SOTP = 2.1배. 그러나 자산 가치가 고변동 상장주에 걸려 있고, 모회사에 보증·자본 사용 전력 있음 | 크기는 상향, 질은 조건부 |
| ② 실현 증거 | "매출 −59.3%, OP −86.6%, 적자 전환" | 적자는 CB 평가손실(비현금). 본체는 반기 사상 최대 이익. 선익 수주잔고 6,420억원·계약부채 1,691억원으로 2026H2~2027 매출은 계약상 확보 | 상향 |
| ③ 추가 상승 경로 | "투자 재개·자회사 수주 회복을 관찰" | 수주는 이미 회복. 남은 경로는 지분가치의 주주 전달(배당·환원·지배구조) — 공시상 약함 | 경로의 성격이 바뀜 |
| 가장 강한 반론 | 비지배지분·현금 혼동·일회성·투자자산 손상 | 현금 혼동은 핵심, 나머지는 약하거나 방향 반대. 대신 통화선물 전력·보증·선익 자기주식·승계 유인이 진짜 반론 | 반론 교체 |
이 리포트는 순위를 매기지 않습니다. 다만 순위표의 방법론 안에서 보면, 동아엘텍의 23위는 "숫자가 나빠 보여서"가 아니라 "자산의 전달 경로가 불확실해서"여야 설명이 됩니다. 그 불확실성을 줄이는 공시 — 모회사의 추가 환원, 선익 배당 증액, 모회사 파생 포지션 0 유지, BOE 1차 잔금 수령 — 가 나오면 순위표의 판정 근거가 바뀌고, 반대로 선익 주가가 BOE 2차 인도 지연으로 한 번 더 무너지면 3배의 커버리지도 빠르게 줄어듭니다.
14출처 · 확인하지 못한 것 · 판 이력
DART 접수번호(rcpNo)를 괄호에 적었습니다. 2차 자료는 발간일과 링크를 적었고, 수치를 옮긴 위치는 본문 각주에 있습니다. 1차 자료, 시세·시장 데이터, 2차 자료 순입니다.
- BOE 8.6G 2차와 LG디스플레이 계약의 금액(공시 유보, 각각 2027-12-21·2027-05-21 공개 예정), 검사장비 고객 1~5의 실명(공시는 "주요고객 1~5"로만 적음), 본체가 "고객 A사"에 연간 매출의 일정 비율을 지급하는 장비개발·공급계약의 상대방과 비율, 2026년 4월 주가 급등(14,620원)의 직접 원인, 선익 자기주식 처분의 실행 시기·방식, SeeYA 2차(2026-03-26) 계약 금액(유보기한 2026-11-20).
- 독립 검증 뒤에도 남은 것: BOE 2차·LGD·SeeYA 2차의 실제 금액(유보), 선익 수주총액의 외화 환산 기준(계약일 vs 분기말 — 분기말 재평가라면 LGD는 더 작음), LGD 계약이 단계별로 나뉘었는지, BOE 1차 잔금(USD 3,049만) 수령, 고객 A사, 2026년 4월 급등 원인.
- 6장 표준 재무표의 판관비 세부 중 광고판촉비는 연결 주석에 별도 계정이 없어 n/a로 두었습니다. 매출원가에 들어 있는 인건비·연구개발비(본체 연구개발비는 전액 제조경비)는 표의 판관비 세부에 포함되지 않습니다.
- EV/EBIT는 연결 순현금이 시총보다 커 EV가 음수가 되므로 n/m으로 두었고, 비지배지분 가산 값(0.9배)은 계약부채를 반영하지 않은 참고치입니다.
1차 자료
공시 (동아엘텍, DART) — 2026 반기보고서 (접수번호 20260814003846) ↗ · 2026 1분기보고서 ↗ · 2025 3분기보고서 ↗ · 2025 반기보고서 ↗ · 2025 사업보고서 ↗ · 2024 사업보고서 ↗ · 2023 사업보고서 ↗ · 2022 사업보고서 ↗
공시 (선익시스템, DART) — 2026 반기보고서 ↗ · BOE B16 2차 단일판매·공급계약 ↗ · LG디스플레이 단일판매·공급계약 ↗
IR·회사 자료 — 동아엘텍 Business › Display ↗ · 선익시스템 Product ↗
2026-09-28 판 출처 목록
동아엘텍 정기보고서 (DART)
2026 반기보고서 (20260814003846) · 2026 1분기보고서 (20260515002988) · 2025 3분기보고서 (20251114000346) · 2025 반기보고서 (20250814001325)
사업보고서 2025 (20260316001316) · 2024 (20250318001039) · 2023 (20240318000735) · 2022 (20230321001025) · 2021 (20220318001103) · 2020 (20210317001137) · 2019 (20200330002631) · 2018 (20190329001365) · 2017 (20180330001929) · 2016 (20170330000437) · 2015 (20160330000587) · 2014 (20150331001937) · 2013 (20140328000352) · 2012 (20130401001049) · 2011 (20120330001289) · 2010 (20110331000242) · 2009 (20100330000611) · 2008 (20090331000374)
동아엘텍 기타 공시
주식등의대량보유상황보고서 — 박재규 2024-01-16 (20240116000131, 정정 20240116000414) · 2024-04-01 (20240401004263) · 2024-11-14 (20241114002903)
파생상품거래손실발생 2022-11-14 (20221114901665) · 2024-12-30 (20241230900278)
주식소각결정 2024-09-23 (20240923900168) · 주요사항보고서(무상증자결정) 2024-10-23 (20241023000058) · 자기주식취득신탁계약체결결정 2023-02-06 (20230206000062) · 신탁계약해지결과보고서 2023-08-11 (20230811001592)
현금·현물배당결정 2026-01-30 (20260130900487) · 매출액또는손익구조30%이상변동 2026-01-30 (20260130900380) · 대표이사변경 2026-03-20 (20260320900812)
선익시스템 공시 (DART)
2026 반기보고서 (20260814003806) · 2026 1분기보고서 (20260515002995) · 2025 3분기보고서 (20251114000270) · 2025 반기보고서 (20250814001029) · 2025 사업보고서 (20260318000751, 정정 20260320001146) · 2024 사업보고서 (20250317000974)
단일판매·공급계약체결 및 정정 44건 — 주요: BOE B16 1차 2024-06-24 (20240624900073)·금액공개 정정 2026-01-30 (20260130901425) · BOE B16 2차 2026-02-25 (20260225900560) · LG디스플레이 2026-05-26 (20260526900130)·정정 2026-06-15 (20260615900232) · Jinan Goerpixel 2026-01-08 (20260108900152) · Anhui Hongxi 정정 2026-09-15 (20260915900719) · 에너지산업용 증착장비 정정 2025-12-08 (20251208900126) · SeeYA 2023-06-19 (20230619900356) · Jiangsu Ximeida 2024-02-28 (20240228900196) · 삼성디스플레이 2024-10-30 (20241030900347) · Merck 2024-12-24 (20241224900149) (전체 목록: calc_088130/data/s_list.txt, s_contracts.json)
전환청구권행사 2026-02-06 (20260206901731) · 교환청구권행사 2026-02-11 (20260211901382) · 전환가액의조정 2026-03-23 (20260323900416) · 전환사채 만기전사채취득 2026-03-23 (20260323901895)·2026-06-22 (20260622900633) · 교환사채 만기전사채취득 2026-06-22 (20260622900626) · 주식등의대량보유상황보고서(동아엘텍) 2025-07-15 (20250715000296)·2026-07-06 (20260706000235) · 현금·현물배당결정 2026-02-25 (20260225900478) · 신규시설투자등 2025-09-24 (20250924900152)·2026-03-19 (20260319900187)
시세·집계 (2차)
네이버증권 — m.stock.naver.com/api/stock/088130/basic (9/28 조회, 전일종가 5,530원), api.stock.naver.com 일봉(2008~2026)·분봉(9/18·9/22·9/23 15:30, 동아엘텍·선익·피어 10개사), 분기·연간 재무 요약(finance/quarter·annual), 리서치 API(선익 리포트 첨부) · WiseReport 기업현황 c1010001(088130·171090·083930·141000·078150·143540·251630·265520·255440·039440·187870, 기준 2026.09.23), 컨센서스 c1050001
증권사 리포트·기술분석 (2차)
IBK투자증권 강민구 "선익시스템 — 실적 부진 끝, 다가오는 반등의 시간" 2026-08-20 (PDF) · "하반기는 실적, 내년 상반기는 모멘텀을 기대" 2026-06-29
신한투자증권 박현우 "선익시스템 — 문제풀이 전 의도 찾기" 2026-04-23 · DS투자증권 "선익시스템 — 전방 확장으로 수주 공백 우려 불식" 2026-04-21 (네이버 리서치 nid 91816·91749)
유진투자증권 박종선 "동아엘텍 3Q23 Review" 2023-11-20 (PDF) · 유진 "디스플레이/OLED" 2023-06-13 · 유진 허준서 "중화권 패널사 8.6G 투자 수혜주 찾기" 2025-02-26 (PDF)
NICE평가정보 "동아엘텍 기술분석보고서"(한국IR협의회) 2020-09-10 (PDF)
보도·산업 자료 (2차)
전자신문 "선익시스템, 中 BOE 8.6세대 2단계 증착장비 계약 체결" 2026-02-25 (링크) · 전자신문 "LGD, OLED 신기술 투자 장비 업체로 선익·아바코 선정" 2026-05-14 (링크)
ZDNet Korea "선익시스템, LGD와 6세대 R&D용 증착기 공급계약…내년 가동 전망" 2026-05-26 (링크) · 디일렉 "선익시스템·아바코, BOE 8.6G OLED 장비 연속 수주 가시화" 2025-12-29 (링크)
파이낸스스코프 "선익시스템, 中 BOE 8.6세대 OLED 2단계 수주… 주주가치 제고" 2026-02-26 (링크) · 이투데이 "동아엘텍, 애플에 빛샘 검사기 수출한다" (링크)
디일렉 "디스플레이 장비투자 전망 또다시 하향"(DSCC) 2022-11-30 (링크) · 디일렉 "내년 전세계 디스플레이 설비투자 82% 확대"(DSCC) 2023-12-20 (링크) · Counterpoint "Gen.8.7 OLED Push Lifts Display Equipment CAPEX 57%" 2026-08-10 (링크)
공용 노트 notes/_shared_display.md(8.6세대 라인 표, 비아트론 담당 기록) · 디바이스(187870) 샘플 리포트의 8.6세대 서술 · 케이씨 검증보강판(sample_kc_verified.html)의 지주 할인 통계
독립 검증에서 추가로 연 원문 검증 후 추가
선익시스템 단일판매·공급계약 SeeYA 2차 2026-03-27 (20260327900456)·정정 2026-04-14 (20260414900187) · Hongxi 정정 2026-09-15 (20260915900719) · BOE B16 2차 2026-02-25 (20260225900560) · 동아엘텍의 선익 대량보유보고서 2026-07-06 (20260706000235) · 선익 2026 1분기보고서 수주상황(20260515002995) · 동아엘텍 2024 사업보고서 (20250318001039) · 2023 사업보고서 (20240318000735) · ZDNet 2026-05-26 원문 대조("1000억원대 중반에서 2000억원 사이") · 전자신문 2026-02-25 원문 대조 · 원/달러 종가(네이버 시장지표: 6/30 1,548원, 9/23 1,359원) · 2026 사업연도 법인세율 1%p 인상(세정일보 2025 본회의 통과 보도). 검증 스크립트 verify_088130/ — v_sotp.py(SOTP·격자·역산·보증·세금·수주 흐름), v_ratio.py(지분가치 비율 분포, KRX 종가 교체).
계산 스크립트
calc_088130/ — dart.py(DART 수집) · contracts.py(선익 공급계약 44건) · krx_close.py(KRX 15:30 종가) · price_hist.py(연도별 주가·지분가치 비율) · annual.py(연간 시계열) · bridge.py(이익 브리지) · peers.py(피어 배수) · corr.py(베타·상관·구간수익률) · valuation.py(SOTP·역산·민감도) · charts.py(그림 1~7) · build.py(조립)
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(사이트 교체용 4칸 + 문서 표준 6칸), 6장 연간 5년+TTM·최근 6개 분기 표준 재무표(DART 연결 원문), 2장 부문 표·9장 현재 배수 표 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·6·9·11장) — 장 번호를 표준 0~14장으로 바꾸고, 순위표 대조 장을 부록 A로 둠 |
| 원본 | 2026-09-28 | 원 계열 B1-primer · 보강 전환 · Equity Research Primer(자체 검증 1회 반영, 같은 날 독립 검증·보강판, 시리즈 정합 수정 2026-09-28) |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.