0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 문장의 각주입니다.
고영테크놀러지는 "전자 기판 위에 올라간 것들의 높이를 재는 회사"입니다. 2002년 설립 이후 20년 넘게 한 가지 원리 — 줄무늬 빛(모아레 패턴)을 비춰 납(솔더)과 부품의 3차원 형상을 수십 마이크로미터 단위로 측정하는 기술 — 로 SMT(표면실장) 라인의 두 검사 자리, 즉 납을 인쇄한 직후(3D SPI)와 부품을 붙이고 녹인 직후(3D AOI)를 점유해 왔습니다. 회사 공시 기준 SPI는 2006년부터, AOI는 2010년부터 세계 1위입니다 [확인 · 회사 공시]. 여기에 같은 광학 플랫폼을 반도체 후공정 쪽으로 밀어 넣은 Meister·ZenStar(3D 반도체 패키징 검사), 투명한 접착제 두께를 재는 Neptune(DPI), 그리고 완전히 다른 사업인 뇌수술 로봇 Geniant Cranial/KYMERO가 붙어 있습니다.
2025년 하반기부터 이 회사의 무게중심이 뒤집혔습니다. 2024년까지 매출의 3분의 1이 자동차 전장이었고 서버는 20% 안팎이었는데, 2025년 4분기 서버향 매출이 전년 대비 +117%, 2026년 1분기에는 +193%(312억원, 전체의 43%)로 치솟았고, 2026년 2분기에는 분기 매출 888억원·영업이익 146억원으로 사상 최대를 기록했습니다 [확인 · 공정공시·언론·DART]. 2026년 상반기 매출 1,615억원(+56.5%), 영업이익 244억원(+328%), 영업이익률 15.1%입니다. 전년 상반기 영업이익률은 5.5%였습니다. 즉 매출이 56% 늘 때 영업이익은 4.3배가 됐습니다 — 이것이 장비 회사의 오퍼레이팅 레버리지입니다.
그리고 이 회사는 차입금이 0원이고, 현금·단기금융상품·단기 금융자산 합계가 1,492억원(2026년 6월 말)입니다 [확인 · 반기보고서 연결재무상태표]. 시가총액 2조 3,224억원에서 이를 빼면 사업가치(EV)는 약 2조 1,730억원, 상반기 영업이익을 단순 연환산한 488억원으로 나누면 EV/EBIT 약 45배, 최근 4개 분기 합산 영업이익 360억원 기준으로는 약 60배입니다. 이 숫자가 말하는 것은 분명합니다 — 시장은 2026년 상반기의 실적이 아니라 2027~2028년의 AI 인프라 매출을 이미 가격에 넣고 있습니다. 이 리포트의 뒷부분은 그 가격이 "어떤 매출을 가정해야 설명되는가"를 역산하는 작업입니다.
한눈에 보는 핵심 지표
시장은 2026년 상반기의 실적이 아니라 2027~2028년의 AI 인프라 매출을 이미 가격에 넣고 있습니다. 즉 현 시가총액의 80% 이상은 "AI 인프라 매출이 유지·성장한다"는 가정에 걸려 있습니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론·증권사·회사 기술자료 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음), 대괄호 안이 [추정]·[정황]이면 가정 기반 추정 / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
맞았던 것: 2025년 매출 2,326억·영업이익 173억(DART 일치), 4Q25 691억/69억, 1Q26 727억/99억(DART 상반기 244억 − 2분기 146억 = 98.5억), 2Q26 888억/146억 사상 최대, 유진 2026E 2,840억/390억(원문 PDF 확인), DPS 140원, 일본 MHLW 승인(2026-01-16, 자율공시 원문 확인), 수주잔고 미공시(반기보고서 "수주현황 작성 한계" 문구 확인).
틀렸거나 보정한 것: ① 2025년 순이익 148억 vs 유진 75억 "상충"은 상충이 아님 — 유진 리포트(2026-02-03) 표지의 2025E 순이익 7.5십억원은 잠정실적 발표 전 추정치이고, 같은 리포트 본문 도표 3의 2025P는 14.7십억원으로 DART 확정치 147.6억과 일치합니다. ② "차입 155억"은 차입금이 아니라 리스부채(2026년 6월 말 유동 63.7억+비유동 82.3억=146억)입니다. 은행 차입금은 0원입니다. ③ "3D AOI 2016년부터 1위"는 공시와 다름 — 반기보고서는 "2010년부터"라고 쓰고, 회사 영문 홈페이지는 "SPI & AOI 2013년 이후 1위"라고 씁니다. 세 숫자가 공존하므로 이 리포트는 "2010년 전후"로 씁니다. ④ 고객 수 "약 3,400사"는 2024년 초 언론 수치 — 2026년 5월 ECTC 보도자료는 "4,100+ 고객·26,500+ 시스템", 2026년 7월 홈페이지는 "8,000+ 고객·45,000+ 시스템"으로 집계 기준이 다릅니다. ⑤ 주가 33,650원은 9월 말 수치이고 10월 1일 종가는 34,050원(+9.9%)입니다.
새로 찾은 것: 2025년 12월 30일 북미 고객 340억원 공급계약의 선수금 200억원이 연결 계약부채 23억→231억(2024말→2025말) 급증으로 재무제표에 그대로 찍혀 있음(4장), SOCAMM2 검사장비 국내 메모리사 첫 수주(2026-06)와 추가 수주(2026-09-30), 산업통상자원부 산하 KIAT의 "첨단 패키징 광학검사장비 기술개발" 정부과제(2025.04~2026.12) 수행 중, 특허 포트폴리오에서 X-ray 튜브·X-ray 검사장치 디자인권이 2023~2026년에 등장(10.1절), 여주 제2공장 294억 증설(2026-08-06 자율공시). 그리고 가장 중요한 것 — 1Q26 "세계 1위 광통신 모듈 고객사" 공급은 회사 보도자료 문구이며 고객명·장비 모델·금액 모두 공시되지 않았습니다(10.1절 정황 표).
1무엇을 파는가 — 제품과 사업모델
제품은 다섯 줄이지만 돈은 두 줄에서 나옵니다. 그리고 "서버"라는 전방이 두 줄 모두를 끌어올리고 있습니다.
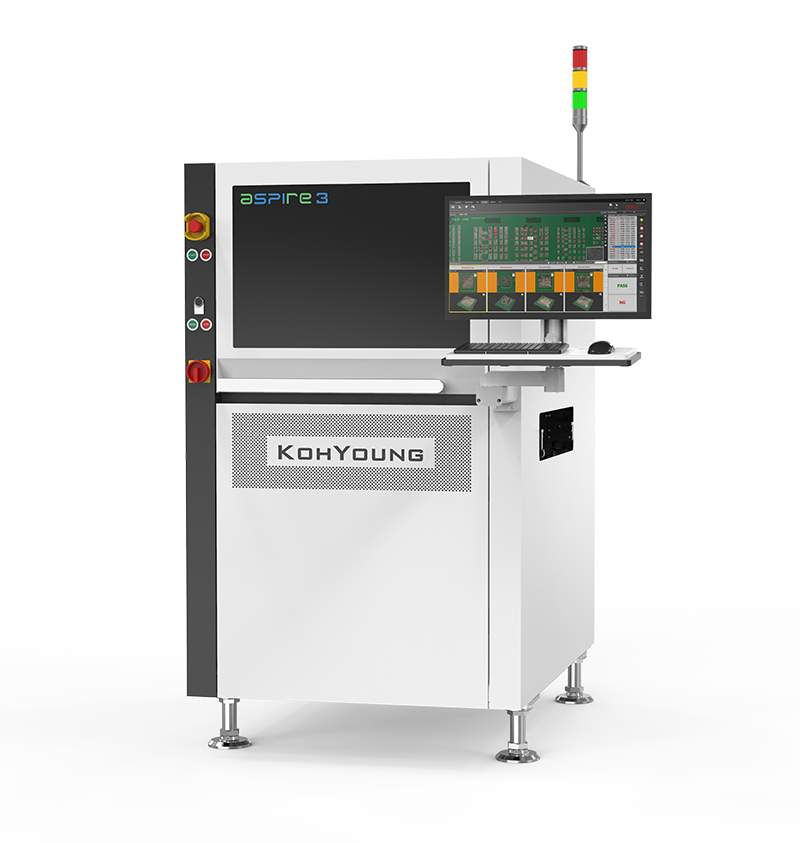
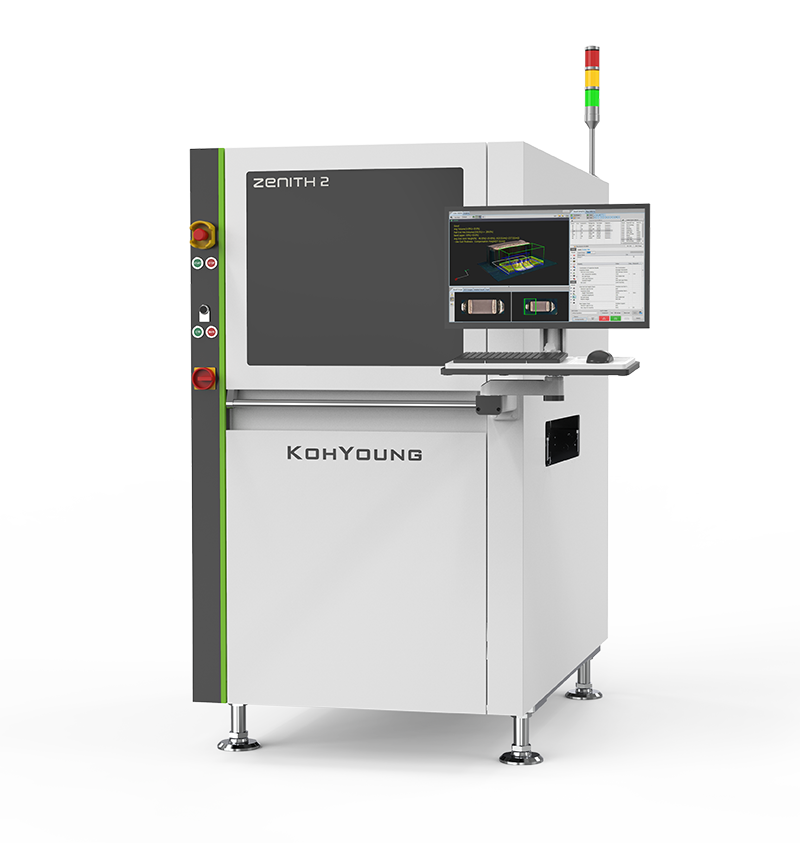
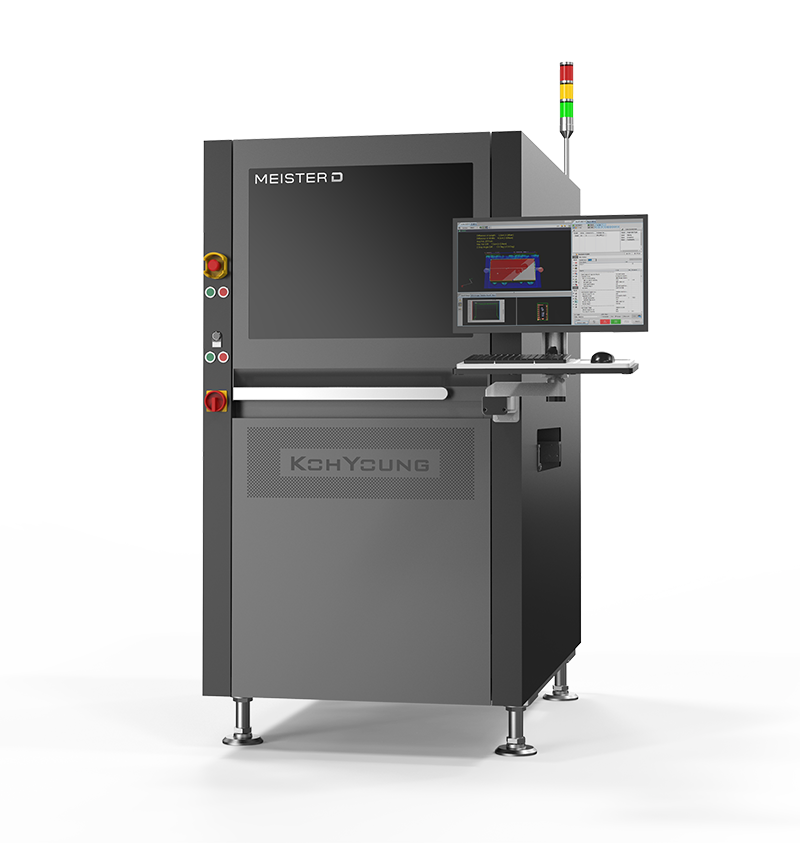
반기보고서(2026.06) II-2는 주요 제품을 3D 납도포 검사장비(SPI), 3D 자동 광학 검사장비(AOI), 3D 반도체패키징 검사장비(Meister, Zenstar 등), 3D 투명체 검사장비(DPI), AI스마트팩토리 솔루션으로 열거하고, 의료 분야로 확장한 뇌수술용 의료 로봇 카이메로(KYMERO)와 차세대 모델 지니언트 크래니얼(Geniant Cranial)을 별도로 적습니다. 지니언트 크래니얼은 2025년 1월 미국 FDA 510(k), 2026년 1월 일본 후생노동성(MHLW) 인허가를 받았고 2026년 4월 중국 NMPA 허가 신청을 완료했습니다 공시. 모든 제품은 주문제작 형태라 옵션 사양·고객 요청에 따라 가격 차이가 커서 회사는 제품별 가격변동 추이 기재를 생략합니다 공시. 매출 인식은 전액 "한 시점에 이전하는 재화나 서비스"입니다(연결 주석 25) 공시.
1.1 원리 — 모아레(Moiré)와 "그림자 없는 측정"
납 인쇄 검사를 2D 카메라로 하면, 카메라는 "납이 있는지/없는지, 얼마나 넓게 퍼졌는지"만 봅니다. 그런데 납땜 불량의 대부분은 부피의 문제입니다 — 너무 적으면 접합이 약하고, 너무 많으면 옆 패드와 붙어 쇼트가 납니다. 부피는 면적×높이이므로 높이를 재야 합니다. 고영이 2002년에 상용화한 방식은 격자 줄무늬(패턴)를 비스듬히 비춰 납의 표면에서 줄무늬가 밀리는 양(위상 변화)으로 높이를 계산하는 위상천이 모아레(PMP)입니다. 비유하면, 계단 위에 블라인드 그림자를 떨어뜨리면 계단 높이만큼 줄무늬가 꺾이는 것과 같습니다.
문제는 그림자입니다. 한 방향에서 비추면 키 큰 부품 뒤는 보이지 않습니다. 고영은 이를 여러 방향의 프로젝터(현 플래그십 Meister D+는 8개 프로젝터·2,500만 화소 카메라)로 해결했습니다 [확인 · 회사 기술자료]. 또 반짝이는 금속(솔더볼, 다이 표면, 커넥터 핀)은 빛을 한 방향으로 되튕겨 줄무늬가 날아가는데, 이를 다중 조명·다중 노출과 알고리즘으로 복원하는 것이 각사의 노하우이고, 고영 공시가 "경면(鏡面) 표면의 다이를 3차원으로 동시에 정밀 측정"이라고 적는 지점입니다.
SMT 라인 한 줄에서 고영 장비가 서는 자리
기판 한 장이 왼쪽에서 오른쪽으로 흐릅니다. 검사는 두 번(또는 세 번) 멈춰 섭니다.
1.2 반복매출은 있는가 — 소모품은 없고, 소프트웨어가 그 자리를 노린다
검사장비는 소모품이 거의 없습니다(테스트 핸들러의 소켓, 그라인더의 휠 같은 것이 없음). 공시상 매출 인식은 전액 "한 시점에 이전하는 재화"이며, 서비스·구독 매출 줄은 따로 없습니다 [확인 · 반기보고서 주석 25]. 그래서 고영의 매출은 전방 CAPEX 사이클을 그대로 탑니다(2019 −6.8%, 2020 −19.1%, 2023 −18.1%, 2024 −10.2%).
회사가 이 약점을 메우려는 것이 AI 스마트팩토리 솔루션(KSMART: KPO Printer·KPO Mounter·KAP·Smart Review)입니다. SPI·AOI가 측정한 3D 데이터를 인쇄기·마운터에 되먹여 공정 조건을 자동 보정하는 소프트웨어로, 회사는 "오프셋 평균오차 95% 감소, 볼륨 Cpk 1.55배, 최적화 속도 12배"를 홈페이지에 적시합니다 [확인 · 회사 기술자료, 검증 불가한 자사 수치]. 미래에셋증권(2026-04-28)은 1Q26 "AI 솔루션 매출 81억원(+46%), SMT 매출의 13%"로 추정했고, 2Q26 보도는 "AI솔루션 매출 100억원 돌파"를 전합니다 [확인 · 언론·증권사, 공시 수치 아님]. 다만 라이선스가 영구인지 구독인지, 유지보수 요율이 있는지는 공시·자료 어디에도 없습니다 [미확인]. 반복매출로 분류하기엔 아직 근거가 부족하고, 현재로서는 "장비에 묶여 팔리는 고마진 옵션"으로 읽는 것이 정확합니다.
1.3 본업이 지금 겪고 있는 문제
① 믹스 집중
1Q26 서버 43%는 2024년(21%)의 두 배입니다. 한 전방이 매출의 절반에 다가서면 그 전방의 CAPEX 사이클이 곧 회사의 사이클이 됩니다. 2022년 서버 724억 → 2024년 416억의 전례가 있습니다.
② 모바일·중국 저가 경쟁
모바일 매출은 2019년 516억 → 2025년 281억으로 반감했습니다. 중국 로컬 2D/2.5D AOI의 저가 공세와 스마트폰 라인 투자 둔화가 겹친 결과입니다 [추정].
③ 메디컬의 지연
2026년 20대 이상 판매 목표가 7월 2분기 설명회에서 "10대~10대 중반"으로 낮아졌습니다(데일리팜 2026-07-30). 상반기 미국·일본에 4대 설치, 매출 인식은 하반기로 이연. 기타 부문 매출은 −9.6%였습니다.
④ 환율이 순이익을 흔든다
1H26 순이익 314억 중 외화환산이익 108억·외환차익 33억이 들어 있고, 반대로 1H25는 외화환산손실 92억으로 순손실(−15억)이었습니다. 영업이익이 아니라 순이익으로 이 회사를 읽으면 두 배로 틀립니다(6장).
2매출 구성 — 제품·지역·고객
공시 품목 세 줄(3D AOI·3D SPI·기타)과, 회사 IR이 다시 자른 전방산업 다섯 줄로 봅니다. 지역과 고객은 4장에서 다룹니다.
고영의 공시는 사업부문을 3D AOI / 3D SPI / 기타 세 줄로만 나눕니다. 기타에는 뇌수술 로봇(Geniant Cranial·KYMERO), 투명체 검사(Neptune), 핀 검사(KY-P3) 및 부품·소모품이 들어갑니다. 반도체 패키징 검사장비(Meister·ZenStar)는 별도 줄이 없고 공시 문맥상 AOI/SPI 줄에 흡수되어 있습니다 [추정 · 공시 품목표의 분류 구조] (1차 기준: 2023 사업보고서 연결 품목표는 Meister를 기타 줄에 적었고, 2024년 이후 품목표에는 Meister 표기가 없습니다 공시). 아래 표는 반기보고서와 사업보고서의 연결 기준 품목별 매출입니다.
| 부문 (대표 제품) | 2023 | 2024 | 2025 | 1H25 | 1H26 | 1H26 YoY | 부문 OPM | 비고 |
|---|---|---|---|---|---|---|---|---|
| 3D AOI (Zenith 2·UHS·Alpha, Meister D/D+, ZenStar) | 1,148.6 (50.9%) | 985.0 (48.6%) | 1,179.6 (50.7%) | 496.4 (48.1%) | 849.3 (52.6%) | +71.1% | n/a | 부품 실장 후 3D 검사. 서버·산업용·자동차 전장 확대 |
| 3D SPI (aSPIre 3, KY8030-3, Meister S) | 895.8 (39.7%) | 742.9 (36.7%) | 860.2 (37.0%) | 395.0 (38.3%) | 638.4 (39.5%) | +61.6% | n/a | 납도포 직후 3D 검사. 서버·산업용 확대 |
| 기타 (Geniant Cranial, KYMERO, Neptune, KY-P3, 부품) | 211.9 (9.4%) | 297.5 (14.7%) | 286.7 (12.3%) | 140.8 (13.6%) | 127.3 (7.9%) | −9.6% | n/a | 로봇 매출 인식 지연, 부품·소모품 포함 |
| 합계 | 2,256.3 | 2,025.4 | 2,326.5 | 1,032.2 | 1,614.9 | +56.5% | n/a | 단위 억원 · 연결 |
유진투자증권 도표 3(2026-02-03)은 2023·2024 부문 매출을 3D AOI 1,138·955, 3D SPI 872·747, 기타 247·323억원으로 적습니다 2차. DART 사업보고서 연결 품목표(위 표)와 다르며, 이 문서는 표에 공시값을 씁니다. 1H25 부문 수치는 반기보고서(2025.06) 연결 품목표 공시값입니다(1H26 증감률 역산 추정치 ~496·~395·~141과 일치).
2.1 전방산업별로 다시 자르면 — 서버가 자동차를 넘었다
회사는 IR 자료에서 매출을 전방산업(자동차 전장·모바일·서버·IoT·기타)과 국가로 다시 나눕니다. 공시에는 없고 증권사가 IR 자료를 옮긴 수치이므로 확인 수준은 "IR 인용"입니다 [확인 · 유진투자증권 도표 2·3, 회사 IR 기준].
| 전방산업 | 2022 | 2023 | 2024 | 2025 | 4Q25 | 1Q26 | 추세 |
|---|---|---|---|---|---|---|---|
| 서버 (AI 서버 인프라) | 724 (26%) | 477 (21%) | 416 (21%) | 654 (28%) | 247 (36%) +117% | 312 (43%) +193% | 급증 · 2Q26 AI 서버 +160% (IR 인용) |
| 자동차 전장 | 1,021 (37%) | 824 (37%) | 715 (35%) | 769 (33%) | 253 (37%) +49.5% | — | 회복, 비중은 하락 |
| IoT 기기 (산업용·가전·우주항공 등) | 639 (23%) | 644 (29%) | 549 (27%) | 572 (25%) | 141 (20%) +1.7% | — | 정체 |
| 모바일 기기 | 317 (12%) | 278 (12%) | 301 (15%) | 281 (12%) | 44 (6%) −40.7% | — | 구조적 축소 |
| 기타 | 54 | 33 | 44 | 50 | 6 | — | — |
단위 억원. 1Q26 서버 312억·43%는 디일렉(2026-04-24) 보도 인용. 2Q26 "AI 서버향 +160%"는 사전조사의 IR 인용 수치로 원문을 재확인하지 못했음 [미확인]. 2Q26 보도자료(뉴시스 2026-07-28)는 성장 동인을 "ASIC, 광통신 모듈, 고속 네트워크 스위치, 파워 모듈 등 AI 인프라 분야"로 적시.
이 표가 말하는 것은 두 가지입니다. 첫째, 고영은 2022년에도 서버 매출 724억원을 한 적이 있습니다. 서버는 새 전방이 아니라 오래된 전방이고, 2023~24년 일반 서버 투자 침체로 416억원까지 줄었다가 AI 서버로 되살아난 것입니다. 둘째, 모바일은 돌아오지 않고 있습니다. 4Q25 모바일 매출 44억원(−41%)은 스마트폰 SMT 라인의 신규 투자가 중국 로컬 AOI와 기존 장비 재활용으로 대체되고 있음을 시사합니다 [추정]. 자동차는 회복 중이지만 2022년 고점(1,021억)에는 못 미칩니다. 즉 "본업이 전반적으로 좋아져서"가 아니라 "서버 한 줄이 끌어서" 사상 최대 실적이 나왔습니다.
2026-10-02 판 요약 타일의 전방 지표: 서버향 매출 비중 43%(1Q26 · 2024년 연간 20.5%) 2차. 지역별 매출(연결 주석 25)과 고객 집중도(연결 주석 36)는 4장에 있습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
AI 서버 한 랙이 만들어지는 전 과정을 깔아 놓고, 고영의 매출이 걸린 칸을 색으로 표시했습니다.
엔비디아 GB200/GB300 NVL72 한 랙은 컴퓨트 트레이 18대(각 Grace CPU 2개+Blackwell GPU 4개), NVLink 스위치 트레이 9대(각 스위치 칩 2개), 전원 셸프, 네트워크 카드, 구리 케이블 카트리지, 그리고 랙 밖으로 나가는 수백 개의 광트랜시버로 구성됩니다 [확인 · NVIDIA 기술 블로그]. 이 구성품들이 만들어지는 공정을 위(칩)에서 아래(랙)로 내려오며 적습니다.
| 공정 구간 | 대표 공정 / 구성품 | 고영 노출 | 형태 · 근거 | 그 칸의 기존 강자 |
|---|---|---|---|---|
| 반도체 전공정 | GPU·CPU·스위치 칩 웨이퍼 제조(TSMC) | 없음 | — | KLA·AMAT·ASML |
| HBM 적층(TC본딩) | 없음 | — | 한미반도체·한화세미텍 | |
| 웨이퍼 범프·재배선(RDL) 검사 | 간접 · 진입 시도 | ZenStar(WLP용 3D AOI, "주요 파운드리 양산 퀄 완료" 자사 주장) [정황] | Camtek·KLA·Onto | |
| 반도체 후공정 (패키징) | CoWoS 인터포저·서브스트레이트 범프 검사 | 간접 · 일부 | Meister S(10μm 솔더·플럭스 측정), "서브스트레이트 범프 검사기" R&D 완료 [확인 · 공시 연구개발 실적] | Camtek·Onto·Nordson |
| 다이 어태치·플립칩 실장 후 검사(SiP, 광모듈 TOSA/ROSA) | 직접 · 성장 중 | Meister D/D+(0201 metric, 50μm 갭, 경면 다이). 1Q26 "세계 1위 광통신 모듈 고객사 공급 확대" [확인 · 회사 보도자료 / 고객명 미확인] | CyberOptics(Nordson)·ViTrox·TRI | |
| 언더필·몰딩·테스트 | 없음(언더필 두께는 Neptune 일부) | — | Nordson(디스펜싱)·TOWA·Advantest | |
| 보드 조립 (SMT) 컴퓨트 트레이·스위치 트레이·NIC·전원·메모리 모듈 | 솔더 페이스트 인쇄 → SPI | 직접 — 주력 | aSPIre 3·KY8030. 1H26 SPI 638억(+61.6%) | CyberOptics·Parmi·펨트론·ViTrox |
| 부품 실장 → 리플로우 → AOI | 직접 — 주력 | Zenith 2·UHS. 1H26 AOI 849억(+71.1%) | 옴론·사키·ViTrox·TRI·Mirtec·중국 로컬 | |
| BGA·소켓 하부 접합 검사(X-ray AXI) | 미진입 · 특허 정황 | X-ray 튜브(다중 전자총) 특허 2023.12, X-ray 검사장치 디자인권 2026.03 [정황 · Google Patents] | ViTrox·Nordson·사키·TRI·오므론 | |
| 프레스핏 핀·커넥터 검사 | 직접 · 소규모 | KY-P3(3D 자동 핀 검사). NVLink 백플레인·전원 커넥터 [추정 · 용도] | —(니치) | |
| 컨포멀 코팅·언더필·접착제 두께(DPI) | 직접 · 소규모 | Neptune C+ (투명 소재 3D 두께). 광모듈 렌즈·광섬유 접착 [추정 · 용도] | —(니치) | |
| 메모리 모듈 | SOCAMM2(LPDDR5X 압착형 모듈) 조립 검사 | 직접 · 신규 | 국내 메모리사 첫 수주(2026.06)·추가 수주(2026.09.30) [확인 · 3개 매체] | — |
| HBM·RDIMM 조립 검사 | 간접(RDIMM SMT) | SMT 범용 장비 | — | |
| 광통신 모듈 (800G/1.6T) | 트랜시버 PCBA(DSP·드라이버·TIA) SMT | 직접 | SPI·AOI 범용 + 고밀도 옵션 | 동일 SMT 경쟁자 |
| 광소자(EML/SiPh 다이·렌즈·FAU) 실장 정밀 검사 | 직접 · 성장 중 | Meister 시리즈 — "3D 반도체 패키징 검사장비" 공급 [확인 · 보도자료 / 모델 미확인] | —(능동정렬 장비사 ficonTEC 등은 조립, 검사는 공백) | |
| 랙·시스템 조립 | 트레이 조립·액체냉각·케이블 | 없음 | — | Foxconn·Quanta·Wiwynn |
| 시스템 테스트·번인 | 없음 | — | — |
3.1 이 지도가 말하는 것
고영의 이익은 "보드 조립(SMT)의 두 칸"에 걸려 있고, 나머지는 전부 그 두 칸의 확장입니다. SOCAMM2는 메모리 모듈이라는 작은 보드의 SMT이고, 광모듈 PCBA도 SMT이고, 서버 보드도 SMT입니다. 즉 AI 인프라에서 고영이 돈을 버는 방식은 "기판 위에 뭔가를 붙이는 공정이 늘어나면 그 뒤에 서는 검사기도 늘어난다"는 단순한 것입니다. 반도체 패키징(범프·웨이퍼)과 광소자 실장은 같은 광학 플랫폼을 더 작은 물체에 적용하는 시도이며, 아직 매출로 분리 공시되지 않습니다.
이 단순함은 장점입니다. AI 서버 사이클 전체를 볼 필요 없이 "AI 서버 보드(그리고 그 주변 보드)의 생산 라인 수"와 "그 라인에서 3D 검사가 2D 검사를 대체하는 비율" 두 변수만 추적하면 됩니다. 3.2~3.4절이 그 두 변수를 다룹니다.
이엘씨 리포트의 교훈을 그대로 적용하면, 고영은 반도체 공정 전체에서 SMT 공정의 두 자리(인쇄 직후·실장 직후)에 이익이 걸려 있습니다. 반도체 패키징·웨이퍼 레벨 칸의 색은 아직 "간접·진입 시도"입니다. 시장이 고영을 "반도체 패키징 검사 수혜주"로 부른다면, 그 호칭은 현재 매출이 아니라 플랫폼 전용 가능성에 대한 것임을 구분해 읽어야 합니다.
3.2 신시장은 왜 열리는가 — 기술적 근거
AI 서버 보드와 광모듈은 왜 2D 카메라로 검사가 안 되는가. 물리에서 출발합니다.
3.2.1 AI 서버 보드 — 검사 난이도를 올리는 다섯 가지
일반 x86 서버 메인보드와 GB200 컴퓨트 트레이의 보드(업계에서 "Bianca" 보드로 불리는 GB200 슈퍼칩 2개가 올라가는 기판)는 같은 SMT 공정으로 만들지만, 검사 관점에서는 다른 물건입니다. 아래 다섯 가지는 업계 기술자료와 엔비디아 공개 사양에서 추론한 것으로, 개별 수치는 추정입니다 [추정 · 공정 원리].
| 난이도 요인 | 무엇이 달라지나 | 왜 2D로는 안 되나 | 3D 측정이 하는 일 |
|---|---|---|---|
| ① 초대형·고다층 기판의 휨(워피지) | GPU 보드·OAM/UBB·스위치 트레이는 20~30층 이상의 두꺼운 고속 기판. 리플로우(240°C 전후)에서 수백 μm 휩니다 | 2D는 "부품이 제자리에 있는가"만 봅니다. 기판이 휘면 부품이 제자리여도 납이 들뜹니다(헤드인필로우·오픈). 사진으로는 정상 | 기판면을 기준면으로 다시 잡고(워피지 보상) 부품·납의 상대 높이를 측정. Meister S의 "액티브 서브스트레이트 워피지 보상"이 이 기능 [확인 · 회사 자료] |
| ② 극소 수동소자와 초대형 BGA의 혼재 | GPU·CPU 주변에 0201 metric(0.25×0.125mm)·01005 디커플링 캐패시터 수천 개, 같은 보드에 60~80mm급 BGA/소켓 | 작은 부품은 납 부피 수 나노리터 차이로 불량이 갈리고, 큰 부품은 솔더볼 수천 개가 몸체 밑에 숨어 보이지 않습니다 | SPI가 인쇄 직후 부피를 재서 불량 보드를 리플로우 전에 걸러냄(이후 공정 손실 차단). 하부 접합은 X-ray(고영 미진입 칸) |
| ③ 대전류 전원부 | GPU 1개당 1kW급 전력 → 수십 개의 파워 스테이지·인덕터·대형 MLCC가 보드 가장자리에 밀집. 리플로우 시 열용량 차이로 납 흡수(위킹)·공극 발생 | 부품이 키가 커서(인덕터 5~10mm) 그림자가 옆 부품을 가림. 단일 조명 2D는 그림자 영역을 판정 불가 | 다방향 프로젝터(Meister D+ 8개)로 그림자 제거, 25mm 높이까지 측정(Zenith 2 사양) [확인 · 회사 자료] |
| ④ 양면 실장·높은 부품 밀도 | 트레이 높이 제약(1U~2U)으로 뒷면에도 부품. 같은 보드가 라인을 두 번 지남 | 검사 횟수가 두 배. 라인당 검사 시간이 병목이 되어 "속도"가 장비 선택 기준이 됨 | 고속 모델(Zenith UHS)·듀얼 레인 옵션. 검사기 대수가 아니라 상위 기종 믹스로 ASP 상승 [추정] |
| ⑤ 폐기 비용의 비대칭 | GB300 NVL72 랙 1대 부품원가 약 423만 달러, 베라 루빈 VR200은 834만 달러(웰스파고 추정, 머니투데이 2026-08-16) [확인 · 언론 인용] | GPU·HBM이 이미 올라간 보드를 납 불량으로 폐기하면 수억 원. 가성불량(정상을 불량으로 판정)도 리워크 비용이 큼 | "수율 1%"의 금전 가치가 스마트폰 보드의 수백 배 → 검사기 단가가 아니라 판정 정확도로 구매 결정. 고영의 공시 표현 "가성불량 최소화"가 이 지점 |
요약하면, AI 서버 보드는 "기판은 더 휘고, 부품은 더 작아지거나 더 커지고, 보드 한 장의 값은 백 배가 된" 물건입니다. 세 변화 모두 2D 카메라의 약점(높이를 못 봄, 그림자, 판정 보수성)을 정면으로 때립니다. 그래서 일반 서버·스마트폰 라인에서는 "SPI는 3D, AOI는 2D로 충분"이던 관행이 AI 서버 라인에서는 "SPI·AOI 모두 3D, 그것도 고사양"으로 바뀝니다. 이것이 고영의 서버 매출이 라인 수 증가분 이상으로 늘어나는 원리입니다 [추정].
3.2.2 세대 로드맵에서 난이도는 어떻게 올라가나
| 세대 (양산 시기) | 보드·모듈의 변화 | 검사 난이도 | 고영에 유리/불리 |
|---|---|---|---|
| Hopper HGX H100 (2023~24) | 8-GPU UBB + OAM, x86 호스트 보드. 공랭. 400G/800G 광모듈 | 기존 서버 대비 부품 수 2~3배. 3D AOI 채택 시작 | 서버 매출 2024년 416억 저점에서 회복 시작 |
| Blackwell GB200 NVL72 (2025) | 컴퓨트 트레이 18 + 스위치 트레이 9 / 랙. 액랭. 800G·1.6T 전환 시작. 랙당 광모듈 수백 개 | 트레이 보드 대형화·양면·고전류. 랙 기준 BOM 급증(폐기비용 ↑) | 4Q25 서버 +117%, 1Q26 +193%의 직접 배경 |
| GB300 NVL72 (2025 하~2026) | 부품원가 랙당 ~423만 달러. SOCAMM(LPDDR5X 압착 모듈) 도입 → 메모리 모듈 SMT 라인 신설 | SOCAMM: 모듈 자체 워피지·LPDDR 패키지 BGA 접합 검사 | SOCAMM2 검사장비 국내 메모리사 수주(2026.06·09) |
| Vera Rubin VR200 NVL72 (2026 하~2027) | 부품원가 ~834만 달러(2배). 1.6T·3.2T 광모듈, 실리콘 포토닉스 비중 ↑(골드만: 800G 60%·1.6T 80%) | 광소자 실장 정밀도 μm급. 광모듈 조립이 "SMT"에서 "패키징"으로 성격 이동 | Meister(패키징 검사) 수요 확대 가능. 단 CPO로 가면 광모듈 PCBA 수량은 줄어듦(양날) |
| Rubin Ultra / CPO 스위치 (2027~28) | 스위치에 광엔진 직결(CPO). 플러거블 광모듈 일부 대체 | 광엔진 다이·FAU를 스위치 패키지 위에 실장 → 패키징 검사 영역 | SMT 칸은 축소 위험, 패키징 칸은 확대 기회 — 고영의 Meister가 이 전환을 따라가느냐가 2028년 변수 |
3.2.3 광모듈 — 왜 "3D 반도체 패키징 검사장비"가 거기 들어가나
800G 광트랜시버 하나에는 두 종류의 기판이 있습니다. 하나는 DSP·드라이버·TIA 같은 전자 부품이 올라가는 PCBA(일반 SMT), 다른 하나는 레이저(EML 또는 실리콘 포토닉스 다이)·포토다이오드·렌즈·광섬유 어레이(FAU)가 μm 단위로 정렬되어 접착되는 광학 서브어셈블리(TOSA/ROSA 또는 광엔진)입니다. 뒤쪽이 어렵습니다 — 다이 표면은 거울처럼 반사하고, 접착제는 투명하고, 정렬 오차 1~2μm가 광 결합 효율을 좌우합니다. 고영이 공시에 적은 "경면 표면의 다이를 3차원으로 동시에 정밀 측정"(Meister)과 "투명 물질이 균일하게 도포되었는지 측정"(Neptune)이 정확히 이 두 문제에 대응합니다 [추정 · 제품 사양과 공정의 대응].
그리고 수량이 폭발합니다. 중국 매체 집계로 400G 이상 광모듈 출하는 2024년 2,000만 개를 넘어 전년의 3배였고, 골드만삭스(2026-09)는 글로벌 광모듈 시장을 2025년 376억 달러 → 2027년 1,314억 달러 → 2028년 1,485억 달러, 800G 이상만 2026년 450억 달러 → 2028년 1,300억 달러로 봅니다 [확인 · 뉴스핌 2026-09-07 인용]. 세계 1위 Innolight(中際旭創)는 2025년 매출 382억 위안을 2028년 4,178억 위안으로 늘릴 것으로 같은 리포트가 추정합니다. 이 회사 혼자 연 수천만 개를 조립하는 라인을 태국·쑤저우에 깔고 있고, 고영은 쑤저우 판매법인과 싱가포르(동남아) 법인을 둡니다. 1Q26 보도자료의 "글로벌 1위 AI 데이터센터향 광통신 모듈 고객사"가 Innolight일 개연성은 높지만, 회사도 어느 매체도 이름을 쓰지 않았습니다 [정황 · 미확인].
3.2.4 경쟁사가 못 하는 지점 — 그리고 고영이 못 하는 지점
고영이 상대적으로 강한 곳
① 대형 보드의 높이 측정 정밀도와 속도의 균형 — 20년간 축적한 다중 프로젝터 모아레와 반사면 알고리즘. ② SPI→AOI→프린터/마운터 되먹임의 한 벤더 통합 — 옴론·사키는 AOI 중심, CyberOptics는 SPI 중심이어서 라인 전체 루프를 한 회사가 닫는 경우가 드묾. ③ EMS 글로벌 표준화 레퍼런스 — 북미·대만 ODM이 동일 레시피를 멕시코·베트남으로 복제.
고영이 아직 약한 곳
① X-ray(AXI) — BGA·소켓 하부 접합은 광학으로 볼 수 없고, AI 서버 보드는 AXI 채택률이 높습니다. ViTrox·Nordson·사키·TRI가 이 칸을 갖고 있고, 고영은 특허·디자인권만 보입니다(10.1절). ② 웨이퍼 레벨 범프 계측 — Camtek·KLA·Onto는 수십 년의 OSAT 퀄 이력과 EFEM·클린룸 사양을 갖고 있습니다. ZenStar의 "주요 파운드리 양산 퀄"은 자사 주장입니다. ③ 중국 로컬 저가 AOI — 모바일·가전 라인에서 가격이 1/2~1/3인 2.5D 장비와 경쟁하며, 이 칸은 사실상 내주고 있습니다 [추정].
반기보고서 연구개발 실적에는 "서브스트레이트 범프 검사기", "3차원 Substrate Bump 검사기", "Flip Chip Die 장착 및 부품 납땜 검사기", "3차원 Press-fit pin 검사기", "3차원 인라인 투명체 검사기"가 상품화 완료로 올라 있고, 경영상 주요계약에는 한국산업기술진흥원 "첨단 패키징 광학검사장비 기술개발"(9억원, 2025.04~2026.12)이 있습니다 [확인 · 반기보고서 II-6]. Google Patents에서 2023년 이후 우선권의 Koh Young 출원 431건(패밀리·디자인 포함)을 훑으면, 신규 출원의 중심은 AI 데이터 분류, 코팅 두께 측정, 기판 처리 제어(되먹임), 스크린 프린터 세정주기 최적화, PCB 이미징이고, 눈에 띄는 이질적 항목이 다중 전자총 X-ray 튜브(2023-12 우선권)와 X-ray 검사장치 디자인권 6건(EUIPO 2026-03)입니다 [정황 · Google Patents 질의 결과, 개별 특허 원문 열람은 프록시 제한으로 실패]. 즉 특허가 말하는 다음 제품은 "범프 계측기"보다 "X-ray 검사기"와 "공정 제어 소프트웨어"에 가깝습니다. 반도체 패키징 전용의 새 광학 하드웨어 특허는 2022년 이후 두드러지지 않습니다 — Meister·ZenStar는 기존 모아레 플랫폼을 다른 공정에 옮겨 쓴 것으로 읽는 것이 정확합니다.
3.3 전방시장의 니즈 증대 — 수요 드라이버와 데이터
고영의 서버 매출을 움직이는 것은 GPU 판매량이 아니라 "보드를 찍는 라인의 수"입니다. 그 라인 수를 결정하는 전방 데이터를 모았습니다.
3.3.1 서버 시장 — 금액은 폭발, 대수는 정체
IDC는 글로벌 서버 시장을 2025년 4,535억 달러(+78.2%), 2026년 6,470억 달러(+42.7%), 2030년까지 5년 CAGR 25.1%로 추정합니다. 중요한 것은 2026년 1분기 지출이 +30.7% 늘 때 대수는 +3.3%에 그쳤다는 점입니다 [확인 · IDC 서버 트래커 공개 페이지]. 서버 "한 대"가 GPU·HBM을 잔뜩 실은 고가 장비로 바뀌고 있다는 뜻이고, 검사장비 관점에서는 보드 수는 완만히 늘고 보드당 검사 요구는 급격히 오르는 국면입니다.
| 지표 | 2024 | 2025 | 2026E | 2027E | 2028E~ | 출처 · 확인수준 |
|---|---|---|---|---|---|---|
| 글로벌 서버 시장 (십억 달러) | ~254 | 453.5 | 647.0 | — | CAGR 25.1% (~2030) | IDC [확인] |
| NVL72급 랙 출하 (천 대) | — | 20~31 | ~66 | +50% YoY (~95~100) | — | 골드만삭스(2025-02: 31k→66k), 모건스탠리(2025-02: 20~25k), 트렌드포스(2026-09: 2027년 +50%) [확인 · 언론 인용] |
| NVL72 랙 플랫폼 매출 (십억 달러) | — | — | ~226 (역산) | 710 (+214%) | — | 트렌드포스 2026-09-01 [확인 · IT비즈뉴스 인용] |
| 랙 1대 부품원가 (백만 달러) | — | GB300 4.23 | — | VR200 8.34 | — | 웰스파고 [확인 · 머니투데이 2026-08-16] |
| 북미 5대 CSP의 AI 랙 구매 비중 | — | ~70% | ~60% | — | 네오클라우드 확대 | 트렌드포스 [확인] |
| 광모듈 시장 (십억 달러) | — | 37.6 | 800G+ 45 | 131.4 | 148.5 (800G+ 130) | 골드만삭스 2026-09 [확인 · 뉴스핌 인용] |
| 400G+ 광모듈 출하 (백만 개) | >20 (3배) | — | — | — | — | 중국 업계 집계 [확인 · 초이스뉴스 인용] |
| 실리콘 포토닉스 비중 | — | ~6% | — | — | 18% (800G 60%·1.6T 80%) | 골드만삭스 [확인 · 인용] |
| HBM 출하 증가 (2027) | — | — | — | +50~60%, 공급 부족 지속 | — | 트렌드포스 [확인] |
3.3.2 고객(ODM/EMS)의 숫자 — 보드를 찍는 사람들
고영의 직접 고객은 엔비디아나 하이퍼스케일러가 아니라 보드를 조립하는 ODM/EMS입니다. 2026년 10월 1일 야후파이낸스 기준 최근 12개월 매출 증가율은 콴타 +106%, 위스트론 +62%, 인벤텍 +45%, 혼하이(폭스콘) +41%, 위윈 +26%입니다 [확인 · 시세 데이터]. 이들의 매출 증가가 곧 라인 증설이고, 라인 증설의 뒤에 검사기가 섭니다. 고영 4Q25 설명회가 "북미와 대만 지역 서버 고객사"를 언급한 것과 겹칩니다.
또 하나의 정책 변수는 생산지 이전입니다. 미국 관세 정책으로 대만 ODM들이 멕시코·텍사스·캘리포니아에 AI 서버 조립 거점을 늘렸고, 고영 미주 매출은 2024년 528억 → 2025년 625억 → 1H26 382억(2Q +67%)으로 늘었습니다 [확인 · DART 주석 25]. 라인이 이사하면 장비는 새로 사거나 옮깁니다. 둘 중 어느 쪽이든 고영에는 설치·셋업 매출이 생깁니다.
3.3.3 고객 IR 발언 — 라인이 늘고 있다는 직접 증거
고영 (2026-07-28 2분기 실적): "AI 인프라 확대와 고도화에 따라 3D 정밀 측정 검사장비와 Physical AI 솔루션에 대한 수요가 강해지고 있다 … ASIC, 광통신 모듈, 고속 네트워크 스위치, 파워 모듈 등 AI 인프라 분야" [확인 · 뉴시스]
고영 (2025-12-30 북미 계약): "AI 서버 수요 확대에 맞춰 추가 사업 기회를 적극 모색 … 다양한 빅테크 기업들의 문의가 이어지고 있다" (이성준 산업솔루션 부문장) [확인 · 한국경제·디지털데일리]
고영 (2026-09-30 SOCAMM2 추가 수주): "AI 반도체 검사장비에 대한 고객 문의와 주문이 꾸준히 늘고 있어 생산능력과 공급망을 확대" [확인 · 전자신문·디일렉]
트렌드포스 (2026-09-01): "GB300 랙 스케일 솔루션이 최근 엔비디아 출하량 증가를 주도 … 내년에는 VR200이 출하량 기준 최대 비중의 AI 랙" [확인]
IDC (2026 1Q): "하이퍼스케일러의 강한 수요와 메모리·NAND 공급 제약이 결합되어 가격 상승 주도" [확인]
3.3.4 2024 → 2026 → 2028 시계열로 정리하면
| 드라이버 | 2024 | 2026 | 2028 | 고영 매출에 닿는 경로 |
|---|---|---|---|---|
| AI 서버 보드 SMT 라인 수(글로벌) [추정] | ~80~120 | ~200~280 | ~350~450 | 라인당 SPI 1 + AOI 1~2 → 신규·교체·업그레이드 |
| 라인당 3D AOI 채택률 [추정] | 50~60% | 80~90% | ~95% | 2D→3D 전환이 라인 수 증가에 곱해짐 |
| 광모듈 800G+ 출하(백만 개) [추정 · 금액/ASP 역산] | ~10 | ~45 | ~110 | PCBA SMT + 광소자 실장 검사(Meister·Neptune) |
| SOCAMM2 모듈(백만 개) [추정] | 0 | ~2~4 | ~10~15 | 국내 메모리 2사 모듈 라인의 SPI·AOI |
| AI 서버 랙 1대 BOM(백만 달러) | GB200 ~3 | GB300 4.2 | VR200 8.3 | 폐기비용 ↑ → 고사양 검사기 믹스 ↑ |
3.4 TAM → SAM → 고영의 몫 — 누구에게서 얼마나 발주가 나오나
"AI 서버가 늘어난다"와 "고영이 판다"는 다른 문장입니다. 그 사이를 숫자로 잇습니다. 가정은 전부 표에 노출했습니다.
3.4.1 가정표 — 라인 하나에 고영 장비가 얼마나 들어가나
| 가정 | 값 | 근거 · 확인수준 |
|---|---|---|
| NVL72 랙 1대의 보드 구성 | 컴퓨트 18 · 스위치 9 · NIC/DPU ~90 · 전원·BMC 등 ~30 | NVIDIA 기술자료(트레이 수) [확인] + 카드 수 [추정] |
| 랙 1대의 "대형 보드 환산(LBE)" | ~53 LBE | 컴퓨트 메인 1.0, 서브보드 0.3, 스위치 0.7, NIC 0.15, 기타 0.1 가중 [추정] |
| 라인 1개의 연간 LBE 처리능력 | ~60,000 LBE | 대형 양면 보드 12~15장/시간 × 가동률 60% [추정 · 업계 통념] |
| 라인당 검사장비 구성·단가 | SPI 1대 2.0억 + AOI 2대 3.0억 = 8.0억 | 서버급 고사양·대형 보드 옵션 기준. 고영 ASP는 비공개("주문제작, 가격 편차 큼") [추정] |
| KSMART 소프트웨어 | 라인당 0.5~1.0억 | 1Q26 AI솔루션 81억 ≈ SMT 매출 13%(미래에셋) 역산 [추정] |
| 고영의 AI 서버 라인 점유율 | 55~65% | SPI 50%+(언론), 서버 라인은 3D AOI 선호 → SMT 평균보다 높다고 가정 [추정] |
| 비(非)NVL72 AI 서버(HGX·ASIC·MI 시리즈) | NVL72 LBE의 ~60% | 가속기 수 기준 비NVL72 비중 약 절반, 보드 집적도는 낮음 [추정] |
3.4.2 발주 주체별 bottom-up (연간 신규 + 교체)
| 발주 주체 (유형) | 프로젝트 · 라인 | 시기 | 연간 검사장비 TAM (억원) | 고영 몫 (억원) | 근거 |
|---|---|---|---|---|---|
| 대만 ODM (콴타·폭스콘·위스트론·위윈·인벤텍) + 미국 OEM(델·SMCI·HPE) | NVL72 컴퓨트·스위치 트레이 라인: 2026년 66k 랙 × 53 LBE ÷ 60k = ~58 라인 상당; 2027년 ~85, 2028년 ~105 | 2025~28, 미국·멕시코·대만 | 2026: 신규 ~25 라인 × 8억 = 200 + 비NVL72 120 + 2D→3D 업그레이드 150 = ~470 2028: ~750 | 2026: ~280 2028: ~450 | 5.1절 랙 전망 × 6.1 가정. 회사 실제 서버 매출(2025년 654억, 1Q26 312억)이 이 계산을 이미 넘어섬 → 아래 박스 |
| 북미 AI 서버 인프라 제조사 (340억 계약 당사자, EMS 추정) | 3D 검사장비 + AI 솔루션 패키지, 2026년 중 순차 인식 | 2025.12 계약 → 2026 | — | 340 (확정) | 보도자료·선수금 200억 = 계약부채 급증 [확인] |
| 광모듈 1위 업체 등 (Innolight 추정·Eoptolink·Coherent·Lumentum) | 800G/1.6T PCBA 라인 + 광소자 실장(OSA) 라인. 2026년 OSA 신규 ~40라인 × (Meister 1 + Neptune 1 ≈ 4.5억) | 2026~28, 쑤저우·태국 | 2026: ~180 (+PCBA SMT ~120) = ~300 2028: ~600 | 2026: ~100 2028: ~250 | 골드만 광모듈 금액 ÷ ASP로 수량 역산 [추정]. 1Q26 공급 확대는 확인, 금액 미공시 |
| 국내 메모리 2사 (SOCAMM2) | 모듈 조립 라인 신설. 2027년 ~10~15 라인 누적 | 2026.06 첫 수주 → 2027 | 2026: ~40 2028: ~100 | 2026: ~30 2028: ~60 | 수주 2건 확인, 금액 미공시 [추정] |
| OSAT·기판사·광엔진 (반도체 패키징 검사) | 서브스트레이트 범프·플립칩·CPO 광엔진 검사. 글로벌 패키징 광학검사 TAM ~2~2.7조(Camtek·Onto·KLA·Nordson 매출 합산 기준) 중 고영 진입 가능 SAM ~15% | 2026 퀄 → 2027~28 | SAM ~3,000~4,000 | 2026: ~50 2028: ~150~250 (SOM 4~6%) | ZenStar "파운드리 퀄" 자사 주장, KIAT 과제 [정황] |
| 기존 전방 (자동차 전장·IoT·모바일 EMS) | 교체·증설. 글로벌 SMT 검사장비 시장(SPI+AOI) 약 1.2~1.6조 [추정 · 2016년 언론 6,000억 기준 성장 외삽] | 상시 | ~1,200~1,600 | 2025 실적 1,622 (자동차 769+IoT 572+모바일 281) | 유진 IR 인용 [확인] |
라인 수×장비 수×단가로 계산한 "NVL72 보드 라인의 검사장비 TAM"은 2026년 470억원 안팎인데, 고영의 서버향 매출은 2025년에 이미 654억원, 1Q26 한 분기에 312억원이었습니다. 세 가지 해석이 가능하고, 셋 모두 일부 맞을 것입니다. ① 라인당 장비 단가·대수가 가정보다 크다(양면·듀얼레인·고속 모델, AOI 3대 구성). ② 회사의 "서버" 범주가 넓다 — 보도자료가 적시한 "ASIC, 광통신 모듈, 고속 네트워크 스위치, 파워 모듈"은 모두 서버 카운트에 들어가지 않는 보드들입니다. ③ 랙 출하 전망이 보수적이거나 ODM이 지역 중복 라인(미국+대만+멕시코)을 깔아 실제 라인 수가 수요 기반 계산의 1.5~2배다. 이 리포트는 이 간극을 숨기지 않고, 아래 시나리오에서 "AI 인프라 보드 전체"로 범주를 넓혀 2026년 TAM을 1,500~2,500억원으로 다시 잡습니다 [추정]. 확인 방법은 하나 — IR에 "서버 매출의 보드 유형별 구성"을 묻는 것입니다(12장).
TAM → SAM → SOM 깔때기 (2028E 베이스, 억원)
왼쪽이 넓은 시장, 오른쪽이 고영이 실제로 가져갈 것으로 가정한 몫입니다.
3.4.3 2025 → 2028E 베어/베이스/불 시나리오
| 전방 (억원) | 2025A | 2026E 베이스 | 2028E 베어 | 2028E 베이스 | 2028E 불 | 핵심 가정 |
|---|---|---|---|---|---|---|
| AI 서버·인프라 보드 (서버·스위치·ASIC·파워) | 654 | 1,400 | 900 | 2,000 | 3,000 | 베어: 2027 CAPEX 소화국면·2D 회귀 / 베이스: 랙 +50%(2027)·점유 55% / 불: CPO 지연·점유 65% |
| 광모듈·반도체 패키징 검사 (Meister·ZenStar·Neptune) | (미공시, 수십억 추정) | 150 | 100 | 250 | 600 | 불: OSAT 퀄 통과·CPO 광엔진 검사 진입 |
| SOCAMM2 등 메모리 모듈 | 0 | 30 | 30 | 80 | 150 | 국내 2사 + 마이크론 확장 여부 |
| 자동차 전장 | 769 | 820 | 650 | 850 | 950 | 2022 고점 1,021 미회복 가정 |
| IoT·산업·우주항공 | 572 | 600 | 500 | 600 | 650 | SpaceX 공급(보도) 등 소폭 가산 |
| 모바일 | 281 | 200 | 150 | 200 | 220 | 구조적 축소 |
| 기타 (로봇·DPI·부품) | 50 + (기타부문 287) | 250 | 200 | 350 | 550 | 로봇 2028 베이스 15대×15억 + 부품 |
| 매출 합계 | 2,326 | ~3,300 | ~2,530 | ~4,330 | ~6,120 | 2028E 베이스 = 2025 대비 +86%, CAGR 23% |
| 영업이익률 / 영업이익 | 7.5% / 173 | ~16% / ~520 | 8% / ~200 | 17% / ~740 | 22% / ~1,350 | 1H26 15.1% 기준. 베어는 2023년(9%) 수준으로 회귀 |
| 신시장 기여 (AI 인프라+광/패키징+SOCAMM, 2025 대비 증분) | — | +930 (매출 증분의 ~95%) | +380 | +1,680 = 2028 매출의 39% | +3,100 = 51% | 기존 전방은 베이스에서도 2025 대비 +3% 수준 |
2026E 베이스는 1H26 실적 1,615억 + 2H 추정 ~1,700억(340억 북미 계약 잔여 인식 포함). 증권사 2026E: 유진 2,840(2월)·신한 2,938(1월)·미래에셋 3,030(4월)·IBK 3,404(8월). 모든 2028E 수치는 본 리포트 추정 [추정].
AI 인프라·광모듈·SOCAMM 매출을 전부 0으로 놓고 기존 전방만 남기면 매출은 약 1,600~1,900억원(2024년 2,025억의 자동차·IoT·모바일 1,565억 + 기타 부문)이고, 그 시절의 영업이익률은 1.6%(2024)~9%(2023)였습니다. 이것이 9.4절에서 다루는 "최악 시나리오"의 출발 숫자입니다. 다만 2024년 서버 매출 416억은 일반 서버였으므로 완전한 0은 과장이고, 현실적 바닥은 매출 ~2,000억·영업이익 50~150억으로 보는 것이 타당합니다 [추정].
4누가 사는가 — 고객과 판매 구조
10% 이상 고객은 없고, 수주잔고는 공시되지 않습니다. 대신 재무제표에 선수금이 찍혀 있습니다.
4.1 고객 집중도와 지역
연결 주석 36은 "당반기 및 전반기 중 매출액의 10% 이상을 차지하는 주요 고객은 없다"고 적습니다 [확인]. 2025년 사업보고서도 같습니다. 340억원 북미 계약(전년 매출 17%)이 한 해에 다 인식되면 2026년 사업보고서에는 처음으로 10% 고객이 등장할 수 있습니다 — 이것이 확인할 항목 중 하나입니다.
| 지역 (연결, 억원) | 2024 | 2025 | 1H25 | 1H26 | 1H26 비중 | 2Q26 YoY |
|---|---|---|---|---|---|---|
| 아시아 (중국·대만·동남아·일본 등) | 994.9 (49.1%) | 1,261.8 (54.2%) | 594.0 | 917.7 | 56.8% | +87.4% |
| 미주 | 528.1 (26.1%) | 624.9 (26.9%) | 241.9 | 381.9 | 23.6% | +67.3% |
| 유럽 | 277.9 (13.7%) | 225.8 (9.7%) | 93.4 | 208.3 | 12.9% | +114.8% |
| 한국 (본사 소재지) | 224.5 (11.1%) | 213.9 (9.2%) | 102.9 | 107.1 | 6.6% | −27.6% |
| 합계 | 2,025.4 | 2,326.5 | 1,032.2 | 1,614.9 | 100% | +70.4% |
출처: 반기보고서·사업보고서 연결 주석 25(지리적 시장) [확인]. 유진투자증권 IR 인용 국가별(2025): 미국 632·중국 611·동남아시아(3Q 누계 기준 표기)·한국 241·유럽 225·일본 57. 수출 비중 92.6%(별도 기준, 반기보고서).
아시아 56.8%의 내역은 공시되지 않지만 IR 인용 기준 중국 약 26%, 동남아시아 약 24%(2025)입니다. 중국 비중이 4분의 1인 회사라는 점은 두 방향으로 읽힙니다 — 광모듈 1위(중국계)·중국 EMS가 고객이라는 뜻이자, 미·중 규제(FCC의 중국 광모듈 수입 제한 검토 등)가 전방 고객을 직접 때릴 수 있다는 뜻입니다.
반기보고서 II-4는 판매조직으로 국내 영업팀, 글로벌 영업팀, 현지판매법인(일본, 독일, 미국, 싱가포르, 중국, 베트남, 인도)과 지역별 대리점 계약을 적고, 의료사업은 국내·미국·일본에 자체 영업/서비스팀을 둔다고 적습니다. 판매경로는 수출 92.6%·내수 7.4%(별도 기준)입니다 공시. 연결 주석 36은 단일 보고부문(3D 반도체검사장비 제조업)이며 "당반기 및 전반기 중 연결회사 매출액의 10% 이상을 차지하는 주요 고객은 없습니다"라고 적습니다 — 2026-10-02 판 요약 타일의 10%+ 단일고객: 없음(반기·사업보고서 주석 36 명시) 공시.
4.2 수주잔고 — 공시하지 않는 이유와 대체 지표
반기보고서 "수주상황" 항목은 "고객의 구매 주문접수 후 1개월~2개월 내 출고가 완료되므로 수주현황을 작성하는 데는 한계가 있다"고 적습니다 [확인]. 리드타임이 짧은 표준 장비라서 잔고 자체가 작다는 뜻입니다. 대신 볼 수 있는 선행지표 세 개가 있습니다.
| 지표 (연결, 억원) | 2024말 | 2025말 | 2026.06말 | 해석 |
|---|---|---|---|---|
| 계약부채(선수금) | 23 | 231 | 209 | 2025년 12월 30일 북미 계약 선수금 200억(60%)이 그대로 찍힘. 1H26에 기초 잔액 중 67억만 매출 인식 → 잔여 ~160억+가 2H26 매출로 이연 [확인 · 주석 25] |
| 매출채권 및 기타채권 | 727 | 1,060 | 1,379 | 매출 증가(+56%)보다 빠른 증가(+30% 반기). 회수기간 약 3개월(공시). 4Q 집중 출하의 결과이자 운전자본 부담 |
| 재고자산 | 501 | 507 | 558 | 완만. 리드타임 1~2개월이라 재고가 선행지표 역할을 크게 하지 않음 |
| 영업활동현금흐름 | — | 180 (2025년) | — | 2025년 OCF 180억 vs 영업이익 173억 [확인 · 집계사이트, 원문 미대조] — 1차 기준 영업활동현금흐름 180.9억(사업보고서 2025.12 연결 현금흐름표) 공시 |
4.3 수금 조건과 판매 경로
국내는 현금·전자어음(구매카드), 수출은 T/T·L/C, 채권 회수기간은 납품·선적 후 약 3개월입니다. 뇌수술 로봇은 병원과 직접 계약, 국내 현금 결제, 회수 약 2개월입니다 [확인 · 반기보고서 II-4]. 판매는 직판과 대리점 병행이며, 수주 전 성능테스트(데모) 기간에 고객 요구를 반영해 공급하는 구조 — 즉 장비 1대마다 사양이 다르고 가격 편차가 큽니다. 회사가 제품별 가격 추이 기재를 생략하는 공식 이유이고, 이 리포트의 ASP 가정이 모두 추정인 이유입니다.
2025년 12월 30일 "북미 고객사 340억원 공급계약"은 한국경제·디지털데일리·로봇신문 등 10개 이상 매체가 같은 날 보도했지만, DART 공시 목록(2025-07~2026-10)에는 '단일판매·공급계약체결' 공시가 없습니다. 회사가 보도자료로만 알린 것입니다. 코스닥 공시 기준(매출 10% 이상 계약)에 해당할 법한 규모인데 공시가 없다는 것은, 법적 구속력 있는 단일 계약서가 아니라 연간 구매 프레임(PO 누적 또는 의향서)일 가능성을 시사합니다 [추정]. 선수금 200억은 재무제표로 확인되므로 돈은 들어왔습니다. 다만 "계약"의 성격은 IR에 물어볼 항목입니다.
5경쟁과 해자
같은 칸(SMT 검사)과 옆 칸(반도체 패키징 검사)의 피어를 한 표에 놓으면, 고영의 배수가 어느 그룹에 붙어 있는지 보입니다.
| 회사 (국가·티커) | 칸 | 시가총액 | TTM 매출 | OPM | 매출 성장(TTM) | EV/매출 | EV/EBITDA | 선행 PER |
|---|---|---|---|---|---|---|---|---|
| 고영 (KR · 098460) | 3D SPI·AOI 1위, 패키징 진입 | 2.32조원 | 2,909억 | 16.4% (1H26) / 12.4% (TTM) | +70% (2Q) | 7.3~7.5 | ~42 | ~38 |
| Mycronic (SE · MYCR) — Vi Technology AOI·Axxon 디스펜싱·패턴 제너레이터 | SMT AOI/SPI(일부) | SEK 672억 (~9.5조원) | SEK 86.5억 | 28.9% | +17% | 7.5 | 25 | 21 |
| Nordson (US · NDSN) — Test & Inspection(CyberOptics SPI/AOI, X-ray, 음향) | SMT SPI·AXI·패키징 | $183억 | $29.8억 (T&I는 일부) | 27.4% | +10% | 6.7 | 21 | 25 |
| ViTrox (MY · 0097) — ABI(AOI·AXI)·MVS | SMT AOI·X-ray·반도체 비전 | MYR 196억 (~6.5조원) | MYR 12.0억 | 26.8% | +105% | 15.5 | 40 | 51 |
| Test Research Inc. (TW · 3030) — AOI·AXI·ICT | SMT AOI·X-ray | TWD 709억 (~3.1조원) | TWD 95억 | 38.9% | +24% | 6.9 | 18 | — |
| Omron (JP · 6645) — 검사장비는 소부문 | SMT AOI·AXI | ¥1.26조 | ¥8,107억 | 9.0% | +11% | 1.7 | 12.7 | 24 |
| 펨트론 (KR · 168360) — SPI·AOI·반도체 검사 | SMT SPI·AOI | 3,565억원 | 830억 | 5.8% | +44% | 4.1 | 43 | — |
| Camtek (IL · CAMT) | 패키징·웨이퍼 2D/3D 검사 | $71.8억 | $4.99억 | 22.4% | +3% | 14.0 | 50 | 32 |
| Onto Innovation (US · ONTO) | 패키징·웨이퍼 계측 | $192억 | $11.2억 | 23.0% | +35% | 13.4 | 49 | 27 |
| KLA (US · KLAC) | 전공정·패키징 공정제어 | $2,614억 | $135.8억 | 42.5% | +15% | 19.4 | 43 | 30 |
| DISCO (JP · 6146) — 참고 | 후공정 그라인더·다이서 | ¥6.53조 | ¥4,613억 | 42.7% | +27% | 13.6 | 29 | 44 |
출처: Yahoo Finance(yfinance) 2026-10-01 종가 기준 [확인 · 시세]. 고영 TTM 매출 = 3Q25 603 + 4Q25 691 + 1Q26 727 + 2Q26 888. 사키(Saki, 일본·비상장)·Mirtec(한국·비상장)·Parmi(한국·상장폐지)는 수치 없음. 중국 로컬(JUTZE·ALeader·Sinic-Tek 등)은 미집계.
5.1 피어 표가 말하는 것
첫째, 고영은 "SMT 검사장비 피어"가 아니라 "패키징 검사장비 피어"의 배수를 받고 있습니다. EV/EBITDA 42배는 Mycronic(25)·Nordson(21)·TRI(18)의 두 배이고 Camtek(50)·Onto(49)·KLA(43)에 붙어 있습니다. 매출 성장률(+70%)이 이 그룹에서 가장 높다는 것이 그 근거이지만, 매출의 90% 이상이 아직 SMT 칸에서 나온다는 사실과는 긴장 관계입니다.
둘째, 가장 닮은 회사는 ViTrox입니다. 말레이시아의 ViTrox는 AOI·AXI로 AI 서버 보드 라인에 들어가 TTM 매출이 두 배가 됐고, EV/EBITDA 40배·선행 PER 51배를 받습니다. 고영과 ViTrox의 배수가 비슷하다는 것은 시장이 "AI 서버 보드 검사 수혜"라는 테마에 일관된 가격을 매기고 있다는 뜻이고, 둘의 차이는 ViTrox가 X-ray(AXI)를 갖고 고영이 SPI·소프트웨어 되먹임을 갖는다는 것입니다.
셋째, 영업이익률은 피어 하단입니다. TTM 12%대는 TRI 39%·Mycronic 29%·ViTrox 27%에 크게 못 미칩니다. R&D 비율(매출의 15~20%)과 글로벌 직판 조직(판관비 38%) 때문입니다. 성장이 유지되면 레버리지가 가장 큰 회사이고, 꺾이면 가장 먼저 적자 근처로 가는 회사라는 양면입니다.
5.2 대체·번들링 위협
| 위협 | 내용 | 고영 영향 | 심각도 |
|---|---|---|---|
| X-ray(AXI)의 영역 확대 | AI 서버 보드의 BGA·소켓 하부는 광학으로 못 봄. ViTrox·Nordson·사키·TRI가 AOI+AXI 번들을 제안 | AOI 1대가 AXI 1대로 대체되는 라인이 생기면 고영의 AOI 수량 감소. 반면 SPI는 대체 불가 | 중간 |
| 마운터 벤더의 검사 내재화 | 파나소닉·후지·ASMPT·야마하가 마운터 내 카메라·소프트웨어로 간이 검사·되먹임 제공 | KPO의 "되먹임" 가치가 마운터 자체 기능과 경쟁. 3D 측정 정밀도는 아직 외부 검사기 우위 | 중간 |
| 중국 로컬 저가 AOI | 2.5D·3D 저가 장비가 모바일·가전·중국 EMS 라인 점유 | 모바일 매출 반감(2019 516→2025 281)으로 이미 현실화. AI 서버 라인은 아직 폐기비용 때문에 저가 장비 회피 | 현실화됨·서버는 낮음 |
| CPO(공동패키지 광학) | 광모듈 PCBA가 스위치 패키지 안으로 들어가면 플러거블 모듈 수량 감소 | 광모듈 SMT 수량 ↓, 패키징 검사 ↑. 고영의 Meister가 전환을 따라가느냐에 달림 | 2028+ 중간 |
| 패키징 검사 기존 강자의 방어 | Camtek·Onto·KLA의 OSAT 퀄 이력·클린룸 사양·EFEM 통합 | ZenStar 양산 퀄은 자사 주장. 분기 매출로 확인되기까지 옵션 | 중간 |
| 고객의 이원화 | 대형 EMS는 SPI·AOI를 2벤더로 운용(가격 협상). CyberOptics(Nordson)·펨트론·Parmi가 2nd 소스 | 점유율 60%+ 유지의 상한. 서버 라인에서는 고영 1st 비중이 높다는 것이 통념 [추정] | 낮음~중간 |
5.3 고객이 바꾸지 못하는 이유 — 락인의 세 겹
첫째, 측정값의 연속성. SPI·AOI는 불량을 찾는 장비이기 전에 공정 데이터를 만드는 계측기입니다. 고객(EMS)은 라인마다 수년치 측정 데이터와 판정 기준(tolerance library)을 쌓아 두고 있고, 다른 벤더로 바꾸면 그 기준을 전부 다시 만들어야 합니다. 삼성·애플·테슬라 같은 최종 고객이 EMS에 특정 검사장비를 지정(approved vendor list)하는 관행도 여기서 나옵니다 [추정 · 업계 관행].
둘째, 다지역 표준화. 고영은 미국·독일·일본·싱가포르·중국·베트남·인도 판매법인과 각국 대리점을 둡니다(인도 법인은 2026년 상반기 신설) [확인 · 반기보고서]. 글로벌 EMS가 멕시코·베트남·인도로 라인을 옮길 때 같은 장비·같은 레시피를 가져가려면 벤더가 거기 있어야 합니다. 2026년 상반기 지역별 매출은 아시아 56.8%·미주 23.6%·유럽 12.9%·한국 6.6%입니다.
셋째, 되먹임 소프트웨어. KPO가 프린터·마운터 설정을 자동으로 바꿔 주는 라인에서는 SPI를 빼면 공정 제어 루프가 끊어집니다. 이것이 회사가 소프트웨어를 "피지컬 AI"라고 부르며 밀어붙이는 진짜 이유입니다 — 마진보다 락인입니다.
세 겹의 락인은 모두 SMT 라인의 두 칸에서 작동합니다. 반도체 패키징(범프·웨이퍼 레벨)으로 가면 데이터 연속성도, 대리점 네트워크도, 되먹임 루프도 새로 쌓아야 합니다. 그 칸의 기존 강자는 Camtek·KLA·Onto·Nordson(CyberOptics)이고, 고영은 후발입니다. 3.2절과 10.1절에서 이 차이를 따로 다룹니다.
고영의 해자는 "3D 측정 기술 특허"가 아니라(핵심 특허는 20년이 지났고 경쟁사도 3D를 함), EMS 20년치 측정 데이터와 판정 기준 라이브러리 + 7개국 서비스망 + 프린터·마운터 되먹임 소프트웨어의 결합입니다. 이 해자는 AI 서버 보드 SMT 라인에서 가장 두껍고, 반도체 패키징·X-ray 칸에서는 아직 없습니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률 65%짜리 회사가 영업이익률 7%였던 이유는 판관비와 연구개발비였고, 매출이 늘자 그 비용이 희석됐습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,473.0 (+37.7%) | 2,753.6 (+11.3%) | 2,256.3 (-18.1%) | 2,025.4 (-10.2%) | 2,326.5 (+14.9%) | 2,909.2 (+45.3%) |
| 매출원가 | 900.9 | 987.0 | 801.2 | 766.9 | 840.7 | 1,052.4 |
| 매출총이익 (률) | 1,572.1 (63.6%) | 1,766.6 (64.2%) | 1,455.1 (64.5%) | 1,258.5 (62.1%) | 1,485.7 (63.9%) | 1,856.9 (63.8%) |
| 판관비 (률) · 손익계산서 표시 | 726.5 (29.4%) | 836.6 (30.4%) | 835.2 (37.0%) | 814.6 (40.2%) | 974.6 (41.9%) | 1,150.1 (39.5%) |
| 인건비 (급여) | 222.6 | 272.5 | 241.1 | 251.1 | 319.1 | 388.4 |
| 연구개발비 (판관비 밖 별도 행) | 432.1 (17.5%) | 487.5 (17.7%) | 416.2 (18.4%) | 410.7 (20.3%) | 337.8 (14.5%) | 346.3 (11.9%) |
| 광고판촉비 (광고선전비) | 15.4 | 27.9 | 38.9 | 35.0 | 42.4 | 49.3 |
| 감가상각·무형상각 | 111.7 | 102.5 | 93.6 | 91.3 | 97.5 | 101.4 |
| 기타 주요 계정 (지급수수료) | 106.8 | 92.4 | 99.9 | 94.7 | 104.1 | 111.8 |
| 영업이익 (률) | 413.5 (16.7%) | 442.6 (16.1%) | 203.7 (9.0%) | 33.2 (1.6%) | 173.4 (7.5%) | 360.5 (12.4%) |
| 지배순이익 | 395.9 | 392.8 | 219.3 | 210.0 | 147.6 | 476.5 |
| 영업현금흐름 | 424.8 | 293.0 | 295.4 | 364.0 | 180.9 | 328.9 |
| CAPEX (유형+무형 취득) | 99.0 | 192.8 | 102.3 | 86.5 | 134.8 | 122.2 |
| FCF (마진) | 325.8 (13.2%) | 100.2 (3.6%) | 193.1 (8.6%) | 277.5 (13.7%) | 46.1 (2.0%) | 206.7 (7.1%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 계산 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 511.3 (-3.6%) | 520.9 (-0.7%) | 602.9 (+30.2%) | 691.5 (+36.3%) | 727.3 (+42.2%) | 887.6 (+70.4%) |
| 매출원가 | 154.2 | 202.8 | 227.7 | 256.0 | 241.5 | 327.2 |
| 매출총이익 (률) | 357.0 (69.8%) | 318.1 (61.1%) | 375.2 (62.2%) | 435.5 (63.0%) | 485.9 (66.8%) | 560.4 (63.1%) |
| 판관비 (률) | 232.9 (45.6%) | 211.9 (40.7%) | 247.7 (41.1%) | 282.1 (40.8%) | 303.9 (41.8%) | 316.4 (35.6%) |
| 연구개발비 (별도 행) | 92.3 (18.1%) | 81.1 (15.6%) | 80.5 (13.4%) | 84.0 (12.1%) | 83.4 (11.5%) | 98.4 (11.1%) |
| 영업이익 (률) | 31.9 (6.2%) | 25.1 (4.8%) | 47.0 (7.8%) | 69.5 (10.1%) | 98.5 (13.5%) | 145.5 (16.4%) |
| 지배순이익 | 32.1 | -47.0 | 84.5 | 78.0 | 156.8 | 157.2 |
| 영업현금흐름 | 51.5 | -22.5 | 1.5 | 150.4 | 189.6 | -12.7 |
| CAPEX (유형+무형 취득) | 43.0 | 29.0 | 35.6 | 27.2 | 29.0 | 30.4 |
| FCF | 8.5 | -51.5 | -34.1 | 123.2 | 160.6 | -43.1 |
두 표가 1차 자료로 보여 주는 궤적: 매출은 FY2022 2,753.6억에서 FY2024 2,025.4억까지 두 해 연속 줄었다가 FY2025 2,326.5억(+14.9%), TTM 2,909.2억으로 올라왔고, 영업이익률은 FY2022 16.1% → FY2024 1.6% → TTM 12.4%를 지났습니다. 같은 기간 연구개발비(손익계산서 별도 행)는 FY2022 487.5억에서 FY2025 337.8억으로 줄었고, 판관비 중 급여는 FY2025 319.1억으로 FY2024(251.1억)보다 늘었습니다 공시. 분기 현금흐름은 2Q26 영업현금흐름이 −12.7억으로 1Q26(189.6억)과 방향이 갈렸는데, 반기 누계 "영업활동으로 인한 자산부채의 변동"이 −224.8억이고 매출채권이 2025말 1,060.1억 → 2026.06말 1,379.5억으로 늘었습니다 계산. 2026-10-02 판 요약 타일의 실적 숫자 — 2026 상반기 매출 1,615억(+56.5% YoY · 2분기 888억 사상 최대), 상반기 영업이익 244억(+328% · OPM 15.1%, 전년 5.5%), 2분기 영업이익률 16.4%(전년 2분기 4.8% → +11.6%p) — 는 위 분기 표의 공시값과 같습니다.
| 연결 (억원) | 2Q26 | 2Q25 | 1H26 | 1H25 | 2025 | 2024 | 2023 |
|---|---|---|---|---|---|---|---|
| 매출액 | 887.6 | 520.9 | 1,614.9 | 1,032.2 | 2,326.5 | 2,025.4 | 2,256 |
| 매출원가 | 327.2 | 202.8 | 568.7 | 357.1 | — | — | — |
| 매출총이익 (GPM) | 560.4 (63.1%) | 318.1 (61.1%) | 1,046.2 (64.8%) | 675.1 (65.4%) | — | — | — |
| 판매비와관리비 | 316.4 (35.6%) | 211.9 (40.7%) | 620.3 (38.4%) | 444.8 (43.1%) | — | — | — |
| 연구개발비 (비용 처리분) | 98.4 (11.1%) | 81.1 (15.6%) | 181.9 (11.3%) | 173.3 (16.8%) | 341.4 (별도) | 404.3 (별도) | — |
| 영업이익 (OPM) | 145.5 (16.4%) | 25.1 (4.8%) | 244.0 (15.1%) | 57.0 (5.5%) | 173.4 (7.5%) | 33.2 (1.6%) | 204 (9.0%) |
| 금융수익 − 금융비용 | +8.5 | +7.3 | +17.4 | +18.3 | — | — | — |
| 기타영업외수익 − 비용 | +50.8 | −100.8 | +147.6 | −94.7 | — | — | — |
| 법인세차감전이익 | 204.8 | −68.4 | 409.0 | −19.4 | 185 (유진) | 281 (유진) | 305 |
| 법인세 | 47.6 | −21.4 | 95.0 | −4.5 | — | — | — |
| 당기순이익 | 157.2 | −47.0 | 314.0 | −15.0 | 147.6 | 210.0 | 219 |
| 기본 EPS (원) | 238 | −71 | 475 | −23 | 224 | 319 | 328 |
출처: 반기보고서 연결 포괄손익계산서·주석 27·28, 사업보고서 요약재무정보 [확인]. 2023년 영업이익·순이익은 사업보고서 전전기 수치(유진 표와 일치). 3Q25 매출 603억·영업이익 47억, 4Q25 691억·69억(공정공시).
6.1 오퍼레이팅 레버리지 — 어디서 11.6%p가 나왔나
2Q26 영업이익률 16.4%와 2Q25 4.8%의 차이 11.6%p를 분해하면, 매출총이익률 개선은 +2.0%p에 그치고 판관비율 하락 −5.1%p, 연구개발비율 하락 −4.5%p가 대부분입니다. 판관비 절대액은 212억→316억(+49%)으로 매출(+70%)보다 느리게 늘었고, 연구개발비는 81억→98억(+21%)으로 거의 고정비처럼 움직였습니다. 즉 이 회사의 이익 탄력성은 "원가가 싸진 것"이 아니라 "연 400억대 R&D와 600억대 판관비를 더 큰 매출로 나눈 것"입니다. 거꾸로 매출이 2024년 수준(2,025억)으로 돌아가면 영업이익률은 다시 한 자릿수 초반으로 떨어집니다 — 2024년 1.6%가 그 증거입니다.
매출총이익률 63~65%는 장비업체로서 매우 높은 편이며(DISCO 70%대, Camtek 50%대, Mycronic 40%대 후반), 3D 측정 센서·광학계를 자체 설계하고 소프트웨어 비중이 크기 때문입니다. 다만 2Q26 GPM 63.1%는 1H25 65.4%보다 낮습니다 — 서버 고객 대량 발주에 따른 가격 조건, 또는 하드웨어 비중이 높은 신규 품목(SOCAMM·Meister) 믹스일 수 있습니다 [추정].
6.2 순이익 착시 — 환율이 두 번 뒤집었다
| 영업외 항목 (억원) | 2Q26 | 1H26 | 2Q25 | 1H25 | 성격 |
|---|---|---|---|---|---|
| 외환차익 (실현) | +18.9 | +32.7 | +11.5 | +16.1 | 수출 결제 시 환차 |
| 외화환산이익/손실 (미실현) | +23.2 | +107.6 | −97.0 (이익 −8.0·손실 −89.0) | −85.0 (이익 +7.0·손실 −92.0) | 달러 매출채권·예금의 기말 환산. 현금 아님 |
| 외환차손 | −2.0 | −5.6 | −22.1 | −34.6 | — |
| 당기손익인식금융자산 평가이익 | +11.5 | +16.1 | +2.1 | +2.9 | 투자 주식·펀드 평가 |
| 기타영업외 순액 | +50.8 | +147.6 | −100.8 | −94.7 | 순이익 변동의 절반 이상을 설명 |
1H26 순이익 314억원 중 약 108억원은 원화 약세에 따른 외화환산이익이고, 1H25 순손실 15억원은 반대로 92억원의 환산손실 때문이었습니다 [확인 · 주석 28]. 이 회사의 "진짜" 이익은 영업이익(1H26 244억)에 금융수익 17억을 더한 선에서 읽어야 하며, 세후로는 약 200억원 전후가 환율 중립 순이익입니다 [추정]. 1Q26 순이익 157억(+389%)이 영업이익 99억보다 크게 보도된 것도 같은 이유입니다. 지분법 손익은 없고(종속회사 100%), 중단사업도 없습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
차입금은 없고 현금성 자산은 시가총액의 6.4%입니다. 배당은 3년째 주당 140원이고, 자사주는 2026년 5월 일부 소각됐습니다.
| 항목 | 2025.12.31 | 2026.06.30 | 비고 |
|---|---|---|---|
| 현금및현금성자산 | 383.5 | 320.0 | — |
| 단기금융상품 | 1,060.2 | 1,136.3 | 정기예금 등 |
| 당기손익-공정가치측정금융자산 (유동) | 0 | 35.4 | — |
| 현금성 자산 합계 | 1,443.7 | 1,491.7 | 시가총액의 6.4% (2026-10-01) 계산 |
| 차입금 | 0 | 0 | 재무상태표에 차입금 계정 없음. 기타금융부채 1.3억(유동, 2026.06말) |
| 매출채권및기타채권 | 1,060.1 | 1,379.5 | 반기 +30% |
| 재고자산 | 506.7 | 557.7 | — |
| 유형자산 · 무형자산 | 490.4 · 163.3 | 486.9 · 200.6 | 여주 제2생산센터 294억 증설 예정(2027.08 준공) |
| 자산총계 | 4,103.4 | 4,569.8 | — |
| 부채총계 | 751.7 | 947.7 | 매입채무 408.1억·당기법인세부채 110.0억(2026.06말) |
| 자본총계 (전액 지배지분) | 3,351.7 | 3,622.2 | 비지배지분 0 |
| 항목 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| 주당 현금배당금 (원) | 140 | 140 | 140 |
| 현금배당금총액 (억원) | 91.8 | 92.4 | 92.6 |
| (연결) 당기순이익 (억원) | 219.3 | 210.0 | 147.6 |
| (연결) 현금배당성향 | 41.9% | 44.0% | 62.8% |
| 현금배당수익률 (공시 기준) | 0.8% | 0.7% | 0.4% |
7.1 현금흐름과 자본 배분
2025년 영업활동현금흐름은 약 180억원(집계사이트 기준), 유형자산 투자 약 47억원으로 잉여현금이 플러스였습니다 [확인 수준 낮음 · 원문 미대조] (1차 기준 영업활동현금흐름 180.9억·유형자산 취득 47.3억·무형자산 취득 87.6억 — 사업보고서 2025.12 연결 현금흐름표, 6장 연간 표 공시). 2026년에는 여주 제2공장 294억원(2026.08~2027.08 분할 집행)이 CAPEX에 더해지고, 운전자본(매출채권 +319억 반기)이 현금을 묶습니다. 그래도 현금·단기금융 1,492억원 대비 부담은 크지 않습니다. 배당은 3년 연속 DPS 140원(총 92억원), 2025년 배당성향 62.8%였으며, 밸류업 공시는 "연결 순이익 20% 수준 배당성향 유지, 단 전년 배당총액 미달 시 전년 수준 유지"로 사실상 DPS 140원 하한을 약속했습니다 [확인 · 기업가치제고계획 2026-04-20]. 2026년 5월 자사주 450,542주(191억원)를 이익소각했고, 남은 자사주 2,042,463주(2.99%)는 임직원 RSU 보상용으로 묶여 있어 추가 소각 재원이 아닙니다.
2026-10-02 판 요약 타일의 재무 지표: 순현금 1,492억(차입금 0 · 리스부채 146억 별도), 배당·소각 DPS 140원(배당성향 62.8% · 2026.05 자사주 191억 소각).
8업황 사이클과 주가 — 최근 10년
검사장비 매출은 전방 CAPEX 사이클을 탑니다. 회사의 연혁과 연간 매출 궤적을 함께 놓습니다.
반기보고서 II-4의 연결 매출실적은 2023년 2,256억(−18.1%), 2024년 2,025억(−10.2%), 2025년 2,326억(+14.9%), 2026년 반기 1,615억입니다 공시. 그 앞의 FY2020 1,795.5억 → FY2021 2,473.0억(+37.7%) → FY2022 2,753.6억(+11.3%)까지 합치면, 6년 사이에 두 번의 상승과 한 번의 2년 하락이 있었습니다(6장 연간 표). 1.2절의 "2019 −6.8%, 2020 −19.1%, 2023 −18.1%, 2024 −10.2%"와 같은 궤적입니다. 2026-10-02 판 시세 자료의 52주 범위는 15,530~45,000원(톱스타뉴스 2026-10-01), 14,520~45,000원(알파스퀘어)입니다 2차.
10년 주가·배수(PER·EV/EBIT) 밴드는 1차 자료(거래소 일별 시세)로 확인하지 못해 넣지 않았습니다. 사이트 0장 차트 블록이 5년 주가를 보여 줍니다.
8.1 역사 — 언제·왜 1위가 됐나
| 시기 | 사건 | 의미 |
|---|---|---|
| 2002.04 | 고광일 대표 설립(미래산업 연구소장 출신). 세계 최초 3D SPI(듀얼 프로젝션 모아레) 상용화 [확인 · 회사 자료] | 2D SPI → 3D SPI 전환의 선발주자. 경쟁사 CyberOptics·Parmi가 뒤따름 |
| 2006 | 글로벌 SPI 시장점유율 1위 달성 [확인 · 공시] | 이후 20년간 유지. 2024년 언론은 "SPI 점유율 50% 이상"(이코노미조선 2024-01) |
| 2008.06 | 코스닥 상장 | — |
| 2010 | 3D AOI 출시 후 글로벌 AOI 1위 [확인 · 공시 문구 "2010년부터"]. 홈페이지는 "2013년 이후" 검증 후 수정 | 2D AOI 시장(옴론·사키·ViTrox·Mirtec)을 3D로 재정의. 2016년 언론 기준 3D AOI 점유율 10%대 중반 |
| 2016~17 | KSMART(AI 공정 최적화) 상용화 시작, 메디컬 사업 착수 | 장비→소프트웨어, 측정→제어로의 확장 선언 |
| 2020 | 뇌수술 로봇 KYMERO 국내 첫 판매 | 신사업 매출 시작(연 수십억 규모) |
| 2025.01 / 2026.01 | Geniant Cranial FDA 510(k) · 일본 MHLW 승인 [확인 · 자율공시] | 미·일 판매 가능. 중국 NMPA는 2026.04 신청 |
| 2025.12.30 | 북미 AI 서버 인프라 고객 340억원 공급계약(보도자료) | 전년 매출 17%. 선수금 60% 수취(7장) |
| 2026.06 / 09 | SOCAMM2 검사장비 국내 메모리사 첫 수주·추가 수주 [확인 · 전자신문·디일렉·한국경제] | 메모리 모듈 조립 라인 진입 |
| 2026.08.06 | 여주 제2생산센터 294억 증설 결의(2027.08 준공) [확인 · 자율공시] | 자기자본의 8.8%. "AIDC·반도체 고객 수요 대응" |
9밸류에이션 — 시장은 무엇을 가격에 넣었나
매수·매도 의견은 없습니다. 현 시가총액을 설명하려면 어떤 숫자가 참이어야 하는지 역산합니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 48.7배 (157.3배) | TTM 지배순이익 476.5억 (FY2025 147.6억) — 1H26 순이익에 외화환산이익 107.6억 포함(6.2절) |
| EV/EBIT | 60.3배 (125.3배) | EV 21,732억 = 시총 23,224억 − 현금성 자산 1,491.7억(2026.06말, 차입금 0) · TTM 영업이익 360.5억 (FY2025 173.4억) |
| PBR | 6.4배 | 2026-06-30 지배지분 3,622.2억 |
| FCF 수익률 | 0.9% (0.2%) | TTM FCF 206.7억 ÷ 시총 (FY2025 FCF 46.1억) |
| P/FCF | 112.4배 | TTM FCF 206.7억 |
| 순현금/시총 | 6.4% | 현금성 자산 1,491.7억 ÷ 시총 — 순현금은 시총의 6.4% |
| 배당수익률 | 0.4% | DPS 140원 ÷ 종가 34,050원 |
9.1 역산 — 2조 3,224억이 성립하려면
EV 2조 1,730억원을 피어 그룹의 배수로 나누면 "시장이 요구하는 영업이익"이 나옵니다.
| 적용 배수 (EV/EBIT) | 해당 피어 | 요구 영업이익 (억원) | OPM 17% 가정 시 요구 매출 | 본 리포트 시나리오와 비교 |
|---|---|---|---|---|
| 18~25배 | TRI·Nordson·Mycronic (SMT 검사 성숙기) | 870~1,210 | 5,100~7,100억 | 2028E 불(6,120억·1,350억)에 근접해야 성립 |
| 30배 | KLA 수준 (공정제어 프리미엄) | ~725 | ~4,260억 | 2028E 베이스(4,330억·740억)와 거의 일치 |
| 40~50배 | Camtek·Onto·ViTrox (고성장 검사장비) | 435~545 | 2,560~3,200억 | 2026E(3,300억·520억) 수준 — 즉 올해 숫자에 고성장 배수 |
해석은 이렇습니다. 현 주가는 "2026년 실적에 Camtek·ViTrox급 배수" 또는 "2028년 베이스 시나리오에 KLA급 배수"로 읽을 수 있습니다. 어느 쪽이든 시장은 (a) AI 인프라 매출이 2028년까지 3배가 되고 (b) 영업이익률이 17%로 정착하며 (c) 그 뒤에도 성장이 이어진다는 세 가정을 동시에 넣고 있습니다. 세 가정 중 (b)가 가장 검증 가능합니다 — 3Q26·4Q26 영업이익률이 15%대를 지키는지 보면 됩니다. (a)는 랙 출하 전망(트렌드포스 2027 +50%)과 ODM 매출 추이로, (c)는 CPO·X-ray 같은 다음 칸 진입 여부로 추적합니다.
9.2 신시장 매출로 다시 쓰면
기존 전방(자동차·IoT·모바일·기타)의 가치를 "매출 1,900억·OPM 8%·EV/EBIT 15배 = 약 2,300억원"으로 떼어 놓으면, 나머지 EV 약 1조 9,400억원이 AI 인프라·광모듈·패키징·로봇의 가치입니다. 이 신시장 묶음이 2028년 베이스에서 매출 2,680억·영업이익(증분 마진 25% 가정) 670억원이라면 EV/EBIT 29배, 불 시나리오(3,750억·940억)라면 21배입니다. 거꾸로 신시장 매출이 2028년에 1,500억원에 머물면(베어) 50배가 넘습니다. 현 주가가 암묵적으로 요구하는 2028년 신시장 매출은 약 2,500~3,000억원이며, 이는 2025년 서버 매출(654억)의 4~4.5배입니다 [추정].
9.3 컨센서스와 증권사 시각
| 증권사 (날짜) | 목표주가 | 2026E 매출 / OP | 논리 |
|---|---|---|---|
| 신한투자증권 (2026-01-05 → 04-14) | 30,000 → 40,000 | 2,938 / 425 | 북미 AI 서버 수주, 수술로봇 20대 가정 |
| 유진투자증권 (2026-02-03) | 38,000 | 2,840 / 390 | 2026E EPS 611원 × PER 62배(유사기업) |
| 미래에셋증권 (2026-04-28) | 52,500 (최고) | 3,030 / 조정EBITDA 644 | "AI가 AI했다" — AI 솔루션 상업화·광모듈 투자 |
| IBK투자증권 (2026-08-20, 신규) | 42,000 | 3,404 / 579 | OPM 17.1%, 3Q부터 AIDC 검사 수요 본격 반영 |
| iM증권 (2026-06, 09) | — | — | 스페이스X 공급망·휴머노이드·뇌수술 로봇 성장궤도 |
| 컨센서스 (FnGuide/와이즈리포트, 6개사) | 42,750 | EPS 894원 | 한경 컨센서스는 38,383원(집계 시점 차이) |
목표주가는 증권사 추정이며 본 리포트의 의견이 아닙니다. 1월 목표가 30,000원이 9개월 만에 52,500원까지 올라간 궤적 자체가, 추정이 실적을 뒤따라 올라가는 국면임을 보여줍니다. 유진 2026E는 1Q·2Q 실적 발표 전 수치로 상향 여지가 큽니다.
9.4 하방은 무엇이 받치는가
순현금 1,492억원, 차입금 0, 배당 하한 140원. 그리고 "AI가 0일 때"의 가치.
| 항목 (연결, 2026.06.30) | 억원 | 비고 |
|---|---|---|
| 현금및현금성자산 | 320.0 | 2025말 383.5 |
| 단기금융상품 (정기예금) | 1,136.3 | 2025말 1,060.2 |
| 당기손익-공정가치 금융자산 (유동) | 35.4 | — |
| 현금성 자산 합계 | 1,491.7 | 시가총액의 6.4% |
| 차입금 | 0 | 기타유동금융부채 1.3억만 존재 |
| 리스부채 (유동+비유동) | 146.0 | 본사·해외법인 임차. 사전조사의 "차입 155억"은 이것 검증 후 수정 |
| 비유동 공정가치 금융자산·기타금융자산 | 81.3 | 장기 투자 |
| 투자부동산·유형자산 | 37.5 / 486.9 | 여주 공장 등. 2공장 294억 추가 예정 |
| 자본총계 | 3,622.2 | BPS 5,311원 → PBR 6.4배 |
| EV (시총 2조 3,224억 − 현금성 1,492억) | ~21,730 | 리스 포함 시 21,880 |
9.4.1 EV/EBIT로 본 현재 위치
| 이익 기준 | 영업이익 (억원) | EV/EBIT | 비고 |
|---|---|---|---|
| 2025년 실적 | 173 | 126배 | 회복 초기 숫자 |
| 최근 4개 분기 (3Q25~2Q26) | 360 | 60배 | — |
| 1H26 × 2 | 488 | 45배 | 계절성 없이 단순 연환산 |
| 2026E 컨센서스 범위 (유진 390 ~ IBK 579) | 390~579 | 38~56배 | EPS 컨센서스 894원 → PER 38배 |
| 2028E 베이스 (본 리포트) | ~740 | 29배 | 3.4.3절 |
| 2028E 불 | ~1,350 | 16배 | — |
9.4.2 최악 시나리오 — 신시장이 0일 때의 가치
AI 인프라·광모듈·SOCAMM이 사라지고 2024년식 회사(매출 ~2,000억, 영업이익 33~200억)로 돌아간다고 가정합니다. 정상화 영업이익을 2023~24년 평균 근처인 120억원으로 잡고, SMT 장비 피어의 보수적 EV/EBIT 15배를 적용하면 사업가치 1,800억원 + 현금 1,492억원 = 약 3,300억원, 주당 약 4,800원입니다 [추정]. 현 주가의 14%입니다. 여기에 로봇 사업의 옵션 가치(국내 10대+미·일 설치, FDA·MHLW 승인)를 수백억 더해도 5,000억 미만입니다. 즉 현 시가총액의 80% 이상은 "AI 인프라 매출이 유지·성장한다"는 가정에 걸려 있습니다. 이것은 이 회사가 나쁘다는 뜻이 아니라, 하방을 "순현금이 받친다"고 말하면 안 된다는 뜻입니다 — 순현금은 시가총액의 6%입니다.
① 현금 1,492억·무차입으로 2023~24년식 침체(영업이익 33억)를 2~3년 버틸 체력. ② DPS 140원 하한(밸류업 공시) — 시가배당률 0.4%라 가격 지지력은 약함. ③ AI 서버 라인에 이미 설치된 장비의 데이터 락인 — 사이클이 꺾여도 교체·업그레이드 수요는 남음. ④ 340억 계약 잔여분과 계약부채 209억이 2H26 매출을 일부 보장. 받치지 못하는 것: 밸류에이션. 9.4절의 결론은 "하방은 재무가 아니라 전방 사이클이 결정한다"입니다.
10리스크와 반증 조건
이 논지가 깨지는 방식과, 다음 분기 공시에서 그것을 어떻게 확인하는지.
| 리스크 | 구체적 내용 | 발생 시 영향 | 확인 방법 | 심각도 |
|---|---|---|---|---|
| AI 서버 CAPEX 사이클 둔화 | 2025년 2월 골드만·모건스탠리가 랙 전망을 18~40% 하향한 전례. 2027년 VR200 전환기의 공백 가능성 | 서버 매출 43% 비중이 그대로 역레버리지. 2022→2024 서버 매출 −43% 전례 | ODM(콴타·폭스콘) 월매출, 트렌드포스 랙 전망 수정, 고영 분기 서버 매출 증가율 | 높음 |
| 밸류에이션 (실적이 아니라 배수의 문제) | EV/EBIT 45~60배. 성장률이 70%→30%로 둔화만 해도 배수 압축 | 실적 성장 중에도 주가 하락 가능 | 3Q26 매출 증가율이 50%를 지키는가 | 높음 |
| 중국 익스포져 | 중국 매출 ~26%, 광모듈 1위 고객(중국계 추정). FCC의 중국 광모듈 수입 제한 검토 | 광모듈 고객의 투자 지연·태국 이전으로 매출 변동 | 지역별 매출(주석 25) 아시아 비중, 광모듈 업체 실적 | 중간 |
| X-ray 부재 | AI 서버 보드 AXI 채택 확대 시 AOI 1대가 AXI로 대체. ViTrox가 AOI+AXI 번들로 공략 | 라인당 고영 장비 수 3→2대 | X-ray 제품 출시 여부(특허·디자인권은 확인됨), ViTrox ABI 매출 | 중간 |
| 메디컬 상용화 지연 | 20대 목표 → 10대 중반으로 하향(2026-07). 1대당 100~120만 달러, 미·일 병원 사양 협의 장기화 | 기타 부문 매출 정체, R&D·영업비 지속(적자 규모 미공시) | 분기 설치 대수, 기타 부문 매출, 보건산업진흥원 과제(21억) 진행 | 중간 |
| 이익의 질 — 환율 | 1H26 순이익의 1/3이 외화환산이익 | 원화 강세 전환 시 순이익 급감(1H25 전례) | 영업이익으로만 추적. 주석 28 | 중간 |
| 340억 계약의 성격 | DART 공시 없음. 프레임 계약 가능성. 선수금 200억은 확인 | 2H26 인식이 늦어지면 분기 실적 변동 | 계약부채 잔액 변화, 2026 사업보고서 10% 고객 주석 | 낮음~중간 |
| 운전자본 | 매출채권 1,379억(반기 +30%), 회수 3개월 | OCF가 영업이익에 못 미침 | 3Q26 현금흐름표 | 낮음 |
| 경영진 리스크 | 창업자 고광일 대표 체제 24년. 고영홀딩스 20.1% + 특수관계 ~0.5%. 2025년 임원 7명 퇴임 | 승계·조직 안정성 | 임원 변동 공시 | 낮음 |
- AI 서버 CAPEX 사이클 둔화 — 무엇이 보이면 이 논지가 틀린 것인가: 서버 매출 비중 43%가 그대로 역레버리지로 돌아오는 것 — 매출이 2024년 수준(2,025억)으로 돌아가면 영업이익률은 다시 한 자릿수 초반으로 떨어집니다(6.1절).
- 밸류에이션 — 무엇이 보이면: 3Q26·4Q26 영업이익률이 15%대를 지키지 못하는 것(9.1절의 가정 (b)).
- X-ray 부재 — 무엇이 보이면: AOI 1대가 AXI 1대로 대체되는 라인이 생기는 것(5.2절).
10.1 냄새 — 정황 증거 정리
회사 IR이 크게 말하지 않지만 정황으로 드러나는 것. 3개 이상 독립 출처로 교차검증했고, 안 된 것은 "미확인"으로 남겼습니다.
| 정황 | 출처 1 | 출처 2 | 출처 3 | 교차검증 결과 | 의미 |
|---|---|---|---|---|---|
| ① 북미 AI 서버 340억 계약의 선수금이 재무제표에 실제로 찍혔다 | 한국경제·디지털데일리 2025-12-30 (선수금 200억, 60%) | DART 사업보고서 주석 25: 계약부채 23억(2024말) → 231억(2025말) | DART 반기보고서 주석 25: 기초 계약부채 중 1H26 인식 수익 67억, 잔액 209억 | 강함 (3/3) | 계약은 실재하고 돈은 들어왔다. 다만 DART에 단일판매공급계약 공시가 없어 프레임 계약 성격 추정. 잔여 ~160억+ 2H26 인식 예상 |
| ② SOCAMM2 검사장비로 메모리 모듈 라인에 진입 | 전자신문 2026-06-09 / 09-30 (첫 수주·추가 수주) | 디일렉 2026-06, 09-30 | 한국경제 2026-06-09, 조선비즈 2026-06-09 | 강함 (4+/3) | 국내 메모리사(삼성·SK 중 1사, 기존 고객)의 베라 루빈용 SOCAMM2 라인. 금액 미공시. 메모리 모듈 SMT라는 새 칸 |
| ③ "세계 1위 AI 데이터센터향 광통신 모듈 고객사"에 3D 반도체 패키징 검사장비 공급 확대 | 뉴시스 2026-04-23 (회사 보도자료 인용) | 디일렉 2026-04-24 ("Global optical communication module makers, world's largest, unnamed") | 한국경제 2026-06-09 ("광모듈 관련 반도체 검사장비 공급 확대 계획") | 중간 — 공급 사실은 3/3, 고객명·모델·금액은 0/3 | 세계 1위 = Innolight(中際旭創) 개연성(골드만·뉴스핌 "세계 1위"). 고영 쑤저우 법인 보유. [정황 · 미확인] |
| ④ 반도체 패키징 검사로의 R&D 방향 전환은 정부과제·연구실적으로 확인 | DART 반기보고서 II-6: KIAT "첨단 패키징 광학검사장비 기술개발" 9억 (2025.04~2026.12) | DART 연구개발 실적: "서브스트레이트 범프 검사기", "3차원 Substrate Bump 검사기", "Flip Chip Die 검사기" 상품화 | 회사 ECTC 2026·SEMICON West/Taiwan 2026 출품(Meister S·D, ZenStar "파운드리 양산 퀄") | 강함 (3/3) — 단 매출은 미확인 | 진입 의지·제품은 확인. OSAT 고객명·매출 분리는 없음. "진입 시도" 단계 |
| ⑤ X-ray 검사 진입 정황 | Google Patents: WO2025121822A1 "X-ray tube comprising multiple electron guns" (Koh Young, 우선권 2023-12-06), KR20250085972A | Google Patents: EUIPO 디자인권 "X-ray imaging devices" 6건 (2026-03-13 출원) | (3번째 출처 없음 — 제품 발표·채용공고 미확인) | 약함 (2/3) — [정황 · 미확인] | AI 서버 보드의 BGA·소켓 검사(AXI) 칸은 고영의 유일한 큰 공백. 특허·디자인권이 제품으로 이어지면 라인당 장비 수 증가. 반대로 실패 시 ViTrox 번들에 밀림 |
| ⑥ 특허의 중심이 "하드웨어"에서 "공정 제어 소프트웨어"로 이동 | Google Patents: WO2024072172A1 "스크린 프린터 최적 세정주기 결정" (2022-09), EP4593543A1 "기판 처리 제어" (2022-09) | Google Patents: EP4653851A1·US2025/0013806 "데이터 클래스 결정" (2023-01), WO2026106384/5 "PCB 이미징" (2024-11) | 회사 홈페이지 KPO Printer/Mounter·KAP·Smart Review 성과 수치, 1Q26 AI솔루션 81억(미래에셋) | 강함 (3/3) | "피지컬 AI"는 마케팅 용어지만 특허·매출 모두 뒷받침. 반복매출 모델(구독)은 여전히 미확인 |
| ⑦ 생산능력 병목 — 증설과 "공급망 확대" 발언 | DART 자율공시 2026-08-06: 여주 제2생산센터 294억 (자기자본 8.8%), "AIDC·반도체 고객 수요 대응" | 전자신문·디일렉 2026-09-30: "생산능력과 공급망을 큰 폭으로 확대" | DART 반기보고서: 매출채권 1,060→1,379억, 재고 507→558억 | 강함 (3/3) | 2027년 8월 준공까지 1년간 캐파 제약 가능. 외주 조립 확대 시 GPM 하락 변수(2Q26 GPM 63.1%) |
| ⑧ 우주항공(SpaceX) 공급망 진입 | 조선비즈 단독 2026-06-12 "스페이스X 공급망 진입" | 딜사이트 2026-06 "스페이스X 위성 제조 공정에 부품 공급" | iM증권 리포트 인용(파이낸셜뉴스·이데일리 2026-06-15) | 중간 (3/3 보도, 회사 공시 0) | IoT 범주의 질적 변화. 금액 미공시, 매출 기여는 소규모 추정 |
| ⑨ 메디컬 목표 하향은 회사가 먼저 말했다 | 데일리팜 2026-07-30: "20대 이상 → 10대~10대 중반" | DART 반기보고서: 기타 부문 −9.6%, 누적 수술 1,081건 | 뉴시스 2026-07-28: 2Q 미·일 4대 출하, 하반기 매출 인식 | 강함 (3/3) | 리스크가 공시·언론에 이미 반영. 메디컬 적자 규모는 부문 공시가 없어 [미확인] |
| ⑩ 고객 수·설치대수 수치의 불일치 | 이코노미조선 2024-01: 약 3,400사 | 회사 ECTC 보도자료 2026-05: 4,100+ 고객 · 26,500+ 시스템 | 회사 홈페이지 2026-07: 8,000+ 고객 · 45,000+ 시스템 | 불일치 — 집계 기준 상이 | "고객 3,400사"를 인용할 때 주의. 홈페이지 수치는 로봇·소프트웨어 사이트 포함 가능 검증 후 수정 |
1. 선수금이 말하는 것 (①). 보도자료의 340억은 믿어도 되는가 — 재무제표가 그렇다고 말합니다. 계약부채가 10배로 뛰었고, 상반기에 그중 67억만 매출이 됐습니다. 즉 하반기 매출의 상당 부분은 이미 돈을 받은 물량입니다. 이것은 수주잔고를 공시하지 않는 회사에서 찾을 수 있는 가장 단단한 선행지표입니다.
2. 특허가 가리키는 다음 칸은 범프 계측기가 아니라 X-ray와 소프트웨어다 (⑤·⑥). 시장은 "반도체 패키징 검사"를 기대하지만, 2022년 이후 출원의 결은 되먹임 제어와 X-ray 튜브입니다. AI 서버 보드에서 고영이 못 보는 유일한 것(BGA 하부)을 보려는 시도이고, 성공하면 라인당 장비 수가 늘어나는 가장 직접적인 경로입니다. 다만 2/3 교차검증이라 "미확인"입니다.
3. 광모듈 1위 고객은 이름이 없다 (③). 공급 사실은 확인되지만, 어떤 장비(Meister D? Neptune?)가 어떤 공정(다이 어태치? 렌즈 접착?)에 몇 대 들어갔는지는 어디에도 없습니다. 골드만의 2028년 광모듈 1,485억 달러 전망이 고영 매출로 번역되는 환율은 이 정보 없이는 계산할 수 없습니다. 3.4절에서 광모듈 몫을 2028년 베이스 250억(전체의 6%)으로 보수적으로 둔 이유입니다.
11Bull / Bear
같은 숫자가 양쪽으로 읽힙니다. 아래 문장은 모두 본문 각 절의 문장이며, 괄호 안은 근거 절입니다.
▲ 강세론
- AI 서버 보드는 "기판은 더 휘고, 부품은 더 작아지거나 더 커지고, 보드 한 장의 값은 백 배가 된" 물건입니다. 이것이 고영의 서버 매출이 라인 수 증가분 이상으로 늘어나는 원리입니다 [추정] (3.2.1)
- 계약부채가 10배로 뛰었고, 상반기에 그중 67억만 매출이 됐습니다. 즉 하반기 매출의 상당 부분은 이미 돈을 받은 물량입니다 (10.1)
- 성장이 유지되면 레버리지가 가장 큰 회사이고 (5.1) — 이 회사의 이익 탄력성은 "연 400억대 R&D와 600억대 판관비를 더 큰 매출로 나눈 것"입니다 (6.1)
- 이 해자는 AI 서버 보드 SMT 라인에서 가장 두껍고 (5장) — 사이클이 꺾여도 교체·업그레이드 수요는 남음 (9.4.2)
- 특허·디자인권이 제품으로 이어지면 라인당 장비 수 증가 — 성공하면 라인당 장비 수가 늘어나는 가장 직접적인 경로입니다 (10.1)
- 2028E 베이스 = 2025 대비 +86%, CAGR 23% [추정] (3.4.3)
▼ 약세론
- 현 시가총액의 80% 이상은 "AI 인프라 매출이 유지·성장한다"는 가정에 걸려 있습니다 — 하방을 "순현금이 받친다"고 말하면 안 된다는 뜻입니다 (9.4.2)
- 한 전방이 매출의 절반에 다가서면 그 전방의 CAPEX 사이클이 곧 회사의 사이클이 됩니다. 2022년 서버 724억 → 2024년 416억의 전례가 있습니다 (1.3)
- 꺾이면 가장 먼저 적자 근처로 가는 회사라는 양면입니다 (5.1) — 거꾸로 매출이 2024년 수준(2,025억)으로 돌아가면 영업이익률은 다시 한 자릿수 초반으로 떨어집니다 (6.1)
- EV/EBIT 45~60배. 성장률이 70%→30%로 둔화만 해도 배수 압축 — 실적 성장 중에도 주가 하락 가능 (10장)
- 이 해자는 … 반도체 패키징·X-ray 칸에서는 아직 없습니다 (5장) — SMT 칸은 축소 위험, 패키징 칸은 확대 기회 (3.2.2)
- 1H26 순이익 314억원 중 약 108억원은 원화 약세에 따른 외화환산이익이고 (6.2) — 원화 강세 전환 시 순이익 급감(1H25 전례) (10장)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 이 여덟 개만 보면 됩니다. 기준선은 2026-10-02 판 작성 시점의 최신 공시값입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 3Q26 잠정실적(공정공시)·분기보고서 (2026년 10~11월) | ① 영업이익률 15% 유지 여부 — 2Q26 16.4%가 믹스였는지 구조인지 | 2Q26 OPM 16.4%, 판관비율 35.6%·연구개발비율 11.1% 공시 | DART 공정공시·분기보고서 연결 포괄손익계산서 |
| 3Q26 분기보고서 | ② 계약부채 잔액 — 줄면 340억 계약의 매출 전환, 그대로면 인식 지연, 늘면 새 선수금 | 209.1억(2026.06말) 공시 | 연결 주석 25 |
| 분기 실적 설명회 | ③ 서버 매출 비중 — 50% 초과면 집중 리스크, 40% 안팎에서 절대액 증가면 건강 | 43%(1Q26) 2차 | 회사 IR·언론 |
| IR 문의 | ④ 서버 매출의 보드 유형별 구성(컴퓨트/스위치/NIC/전원/광모듈/ASIC)과 라인당 장비 구성 | 3.4.2절 bottom-up 간극(2026 TAM 470억 vs 서버 매출 2025년 654억) | IR |
| 매 분기 보고서 | ⑤ 반도체 패키징 검사(Meister·ZenStar) 매출의 분리 공시 여부 | 현재 AOI/SPI·기타 줄에 흡수(품목표 3줄) 공시 | II-2 주요 제품 및 서비스 |
| 2026~27 전시회 | ⑥ X-ray 제품 발표 여부 | 특허(2023-12 우선권)·디자인권(2026-03) [정황] | 전시회·보도자료·Google Patents |
| 매 분기 보고서 | ⑦ 로봇 설치 대수와 "기타" 부문 매출 — 하반기 매출 인식 약속 이행 | 기타 1H26 127.3억(−9.6%), 2Q 4대 설치 공시 | II-2 품목표, 설명회 |
| 2026 사업보고서 (2027년 3월) | ⑧ 10% 이상 고객 주석 — 등장하면 집중도, 아니면 분산 확인 | 없음(2025·1H26) 공시 | 연결 주석 36 |
12.1 다음 분기부터 이 여덟 개만 보면 됩니다
① 3Q26 영업이익률이 15%를 지키는가. 2Q26 16.4%가 믹스였는지 구조인지. 판관비율 36%·R&D 11%가 유지되면 구조입니다.
② 계약부채 209억이 줄어드는가. 줄면 340억 계약이 매출로 넘어간 것이고, 그대로면 인식 지연입니다. 늘면 새 선수금(새 대형 계약)입니다.
③ 서버 매출 비중이 43%에서 어디로 가는가. 50%를 넘으면 집중 리스크, 40% 안팎에서 절대액이 늘면 가장 건강한 모습입니다.
④ IR에 물을 질문: "서버 매출의 보드 유형별 구성(컴퓨트/스위치/NIC/전원/광모듈/ASIC)과 라인당 장비 구성." 3.4절의 bottom-up 간극을 메우는 유일한 방법입니다.
⑤ 반도체 패키징 검사(Meister·ZenStar) 매출이 공시에 분리되는가. 분리되는 순간 "패키징 수혜주" 호칭이 사실이 됩니다. 현재는 AOI/SPI에 흡수.
⑥ X-ray 제품 발표 여부. 특허(2023)·디자인권(2026.03)이 제품(2026~27 전시회)으로 이어지면 라인당 장비 수가 3→4대가 됩니다.
⑦ 로봇 설치 대수와 "기타" 부문 매출. 하반기 매출 인식 약속이 지켜지는지(2Q 4대 설치분).
⑧ 2026 사업보고서의 10% 이상 고객 주석. 처음으로 등장하면 집중도가, 등장하지 않으면 분산이 확인됩니다.
13용어집
이 리포트에 나오는 기술·투자 용어를 쉬운 말로. 오른쪽 열은 "이 리포트에서 왜 나오나"입니다.
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| SMT (표면실장기술) | 전자 부품을 기판 표면에 납으로 붙이는 조립 공정. 인쇄→실장→가열(리플로우)의 순서 | 고영의 본업 두 칸(SPI·AOI)이 이 공정 안에 있음 |
| SPI (Solder Paste Inspection) | 납(솔더 페이스트)을 기판에 인쇄한 직후, 납의 양·위치·높이를 검사하는 장비 | 고영이 2006년부터 세계 1위. 매출의 37~40% |
| AOI (Automated Optical Inspection) | 부품을 붙이고 납을 녹인 뒤, 카메라로 부품 위치·납땜 상태를 검사하는 장비. 2D(사진)와 3D(높이 측정)가 있음 | 고영이 3D AOI로 2010년 전후부터 1위. 매출의 50%+ |
| 모아레 (Moiré) / PMP | 줄무늬 빛을 비춰 물체 표면에서 줄무늬가 꺾이는 정도로 높이를 계산하는 3D 측정 원리 | 고영의 원천 기술. 다중 프로젝터로 그림자 문제 해결 |
| AXI (X-ray 검사) | X-ray로 부품 밑에 숨은 납땜(BGA 솔더볼 등)을 투시 검사 | 고영이 없는 칸. 특허·디자인권 정황(10.1절) |
| BGA / 0201 metric | BGA: 칩 밑면에 수백~수천 개 납 공이 있는 패키지. 0201 metric: 0.25×0.125mm 크기의 초소형 부품 | AI 서버 보드에 둘이 섞여 있어 검사 난이도가 오르는 이유(3.2절) |
| 워피지 (Warpage) | 기판이나 패키지가 열을 받아 휘는 현상 | 대형·고다층 서버 보드에서 심해져 3D 측정(기준면 보정)이 필수가 됨 |
| 헤드인필로우 (HiP) | BGA 솔더볼과 기판 납이 닿았지만 녹아 붙지 않은 불량. 사진으로는 정상처럼 보임 | 2D 검사가 놓치는 대표 불량 |
| KSMART / KPO / 피지컬 AI | 검사 데이터를 인쇄기·마운터에 되먹여 공정 조건을 자동 보정하는 고영의 소프트웨어 묶음. 회사는 "피지컬 AI"로 부름 | 락인과 고마진 옵션. 반복매출 모델은 미확인 |
| EMS / ODM | EMS: 전자제품 위탁 제조사(폭스콘·자빌 등). ODM: 설계까지 하는 위탁 제조사(콴타·위스트론·위윈 등) | 고영의 직접 고객. AI 서버 보드를 찍는 사람들 |
| NVL72 / 컴퓨트 트레이 / 스위치 트레이 | 엔비디아의 랙 단위 AI 서버. GPU 72개를 18개 컴퓨트 트레이에, NVLink 스위치를 9개 트레이에 담음 | 라인 수 추정의 단위(3.4절) |
| OAM / UBB | OAM: 가속기(GPU) 모듈 표준 보드. UBB: OAM 8개를 꽂는 베이스보드 | 비(非)NVL72 AI 서버의 대형 보드 |
| SOCAMM2 | LPDDR5X 메모리를 압착식으로 꽂는 소형 서버 메모리 모듈. 엔비디아 베라 루빈용. RDIMM 대비 대역폭 2배·전력 55% 절감(디일렉) | 고영이 2026년 6·9월 검사장비 수주한 새 칸 |
| 광모듈 / 트랜시버 (800G·1.6T) | 데이터센터에서 전기 신호를 빛으로 바꿔 광섬유로 보내는 부품. 숫자는 초당 전송량 | 고영의 "3D 반도체 패키징 검사장비" 신규 고객군 |
| CPO (Co-Packaged Optics) | 광모듈을 스위치 칩 패키지 안에 직접 넣는 차세대 방식. 플러거블 광모듈을 대체 | 광모듈 SMT 수량은 줄이고 패키징 검사 수요는 늘리는 양날(3.2절) |
| 실리콘 포토닉스 (SiPh) | 실리콘 칩 위에 광 회로를 만드는 기술. 레이저 사용량을 줄임 | 광소자 실장이 반도체 패키징에 가까워지는 배경 |
| 범프 / 서브스트레이트 | 범프: 칩과 기판을 잇는 미세 납 돌기(수십 μm). 서브스트레이트: 칩을 올리는 패키지 기판 | Meister·ZenStar가 겨누는 패키징 검사 대상 |
| OSAT | 반도체 패키징·테스트 외주 전문업체(ASE·앰코·JCET 등) | 패키징 검사장비의 발주 주체. 고영 퀄 정황 미확인 |
| WLP (웨이퍼 레벨 패키징) | 웨이퍼를 자르기 전에 패키징 공정을 하는 방식 | ZenStar의 대상 공정 |
| Geniant Cranial / KYMERO | 고영의 뇌수술 보조 로봇. 환자 머리 위치를 3D로 추적해 수술 도구 경로를 안내. 1대 100~120만 달러(업계 추정) | 기타 부문. FDA(2025.01)·MHLW(2026.01) 승인, 목표 하향 |
| 510(k) / MHLW / NMPA | 미국 FDA 의료기기 시판 허가 경로 / 일본 후생노동성 / 중국 국가약품감독관리국 | 로봇의 국가별 인허가 상태 |
| 계약부채 (선수금) | 고객에게 돈을 먼저 받았지만 아직 물건을 넘기지 않아 매출로 잡지 않은 금액 | 340억 계약의 선수금 200억이 여기 찍힘. 수주잔고 대용 지표 |
| 외화환산이익/손실 | 달러로 가진 채권·예금을 기말 환율로 다시 계산해 생기는 장부상 이익/손실. 현금이 오가지 않음 | 1H26 순이익 314억 중 108억. 순이익 착시의 원인 |
| EV / EV·EBIT | EV = 시가총액 − 순현금. 기업의 사업 자체에 매겨진 값. EV/EBIT는 그것을 영업이익으로 나눈 배수 | 고영 EV 2조 1,730억, EV/EBIT 45~60배(9장) |
| 오퍼레이팅 레버리지 | 고정비(R&D·판관비)가 큰 회사에서 매출이 늘면 이익이 훨씬 빠르게 느는 현상. 반대도 성립 | 2Q26 OPM 4.8%→16.4%의 설명(6장) |
| TAM / SAM / SOM | 전체 시장 / 이 회사 제품이 들어갈 수 있는 시장 / 실제로 가져갈 몫 | 3.4절 깔때기 |
| 밸류업 (기업가치 제고 계획) | 상장사가 주주환원·성장 전략을 자율 공시하는 제도 | 고영: 배당성향 20% 또는 전년 배당총액 유지(DPS 140원 하한) |
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 의료(뇌수술 로봇) 매출 비중 — 품목표가 로봇을 기타 줄(그리고 2024년부터 AOI 줄의 구체적 용도)에 함께 적어 별도 금액이 없습니다. 메디컬 적자 규모도 부문 공시가 없어 미확인.
- 전방산업별(서버·자동차·IoT·모바일) 매출과 "서버 43%"는 공시가 아니라 회사 IR 자료를 증권사·언론이 옮긴 수치입니다. "2Q26 AI 서버 +160%"는 원 IR 자료를 열람하지 못했습니다.
- 2023·2024 품목별 매출은 유진투자증권 도표 3과 DART 사업보고서 품목표가 다릅니다(AOI 1,138 vs 1,148.6, 955 vs 985.0 등). 2장 표는 DART 값을 씁니다.
- 2Q26 지역별 YoY 중 유럽 +114.7%·한국 −27.5%(2026-10-02 판)는 주석 25 3개월 열 기준 +114.8%·−27.6%입니다. 주석 36(부문정보)의 지역 표시는 주석 25와 구분이 달라 쓰지 않았습니다.
- 리스부채 146억(유동 63.7억·비유동 82.3억)은 연결 주석 13과 대조하지 못했습니다(재무상태표에서는 기타유동·비유동부채 안).
- 2026년 5월 자사주 소각 금액 191억은 언론 기준입니다(소각 주식수 450,542주는 반기보고서로 확인).
- 340억 북미 계약의 법적 성격(DART 단일판매공급계약 공시 없음), 광모듈 1위 고객명·장비 모델·금액, X-ray 특허 원문은 확인하지 못했습니다(10.1절).
- 10년 주가·배수 밴드(8장)는 1차 시세 자료로 확인하지 못했습니다.
1차 자료
공시 (6장 표준표·2장 품목·4장 지역·7장 재무상태) — 반기보고서 2026.06 (접수번호 20260814003639) ↗ · 분기보고서 2026.03 (20260515001840) ↗ · 사업보고서 2025.12 (20260312000804) ↗ · 분기보고서 2025.09 (20251114001499) ↗ · 반기보고서 2025.06 (20250814002694) ↗ · 분기보고서 2025.03 (20250515001295) ↗ · 사업보고서 2024.12 (20250314001353) ↗ · 사업보고서 2023.12 (20240313001729) ↗ · 사업보고서 2022.12 (20230314001195) ↗
IR·회사 자료 — Koh Young 공식 홈페이지 (제품 이미지 3점: aSPIre 3·Zenith 2·Meister D) ↗
2026-10-02 판 출처 목록
1차 자료를 우선했고, 언론·증권사 인용은 매체·날짜를 적었습니다. 열람 실패한 자료는 그 사실을 적었습니다.
1차 자료 — 금융감독원 전자공시(DART)
고영테크놀러지 반기보고서 (2026.06), 2026-08-14 제출, 접수번호 20260814003639 — II-1 사업의 개요, II-2 주요 제품 및 서비스(품목별 매출), II-4 매출 및 수주상황(매출실적·판매경로·수출비중·수주현황 작성 한계), II-6 주요계약 및 연구개발활동(정부과제·R&D 비용·연구개발 실적), II-7 기타 참고사항(시장 여건·경쟁력·지적재산권), III-1 요약재무정보, 연결 재무상태표, 연결 포괄손익계산서, 연결 주석 1(종속기업·주주 구성), 5(현금및현금성자산·단기금융상품), 20(기타부채·계약부채), 25(고객과의 계약 수익·지리적 시장·계약부채), 28(기타영업외수익·비용), 36(부문정보·주요 고객), 37(보고기간 후 사건 — 여주 제2공장) · dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003639
고영테크놀러지 사업보고서 (2025.12), 2026-03-12 제출, 접수번호 20260312000804 — II-2 주요 제품(2025 품목별 매출), 연결 주석 25(지리적 시장 2024·2025), 36(부문정보), III-6 배당에 관한 사항(DPS·배당성향), VII 주주에 관한 사항, 연결대상 종속회사 현황, 지적재산권 · rcpNo=20260312000804
고영 기업가치 제고 계획(자율공시), 2026-04-20, 접수번호 20260420900411
고영 신규시설투자등(자율공시) — 여주 생산센터 증설 294.39억원, 2026-08-06, 접수번호 20260806900463
고영 기타경영사항(자율공시) — Geniant Cranial 일본 MHLW 인허가(2026-01-16 승인), 2026-01-20, 접수번호 20260120900212
고영 연결재무제표기준 영업(잠정)실적(공정공시) 2026-07-28(2Q26), 2026-04-23(1Q26), 2026-02-02(4Q25) · 주식소각결정 2026-05-13 · DART 공시목록(2025-07~2026-10, 단일판매공급계약 공시 부재 확인)
시세·시장 데이터
와이즈리포트/FnGuide 기업모니터 (2026-10-01 종가 34,050원, 시총 23,224억원, 발행주식 68,204,213주, 컨센서스 6개사 목표주가 42,750원, 2026E EPS 894원) · comp.wisereport.co.kr
한국경제 마켓 컨센서스 페이지 (목표주가 38,383원, 현재가 34,050원) · 톱스타뉴스 2026-10-01 (거래량·시총 2.32조·52주 15,530~45,000원) · 알파스퀘어 (9월 말 33,650원, 52주 14,520~45,000원)
Yahoo Finance (yfinance, 2026-10-01) — 고영(098460.KQ), Mycronic(MYCR.ST), Nordson(NDSN), ViTrox(0097.KL), Test Research(3030.TW), Omron(6645.T), Camtek(CAMT), Onto(ONTO), KLA(KLAC), DISCO(6146.T), 펨트론(168360.KQ), Innolight(300308.SZ), Eoptolink(300502.SZ), Coherent(COHR), Quanta(2382.TW), Hon Hai(2317.TW), Wistron(3231.TW), Wiwynn(6669.TW), Inventec(2356.TW) 시가총액·TTM 매출·OPM·EV 배수
증권사 리포트
유진투자증권 박종선, "고영 — 4Q25P Review: AI, 로봇 매출 확대 기대" (2026-02-03) PDF 원문 — 도표 1~3(제품별·전방산업별·국가별 분기/연간 매출, 2026E 추정) · eugenefn.com PDF
신한투자증권 (2026-01-05 목표가 30,000원 · 2026-04-14 40,000원; 뉴스핌·네이트 보도) · 미래에셋증권 (2026-04-28 목표가 52,500원 "AI가 AI했다"; 뉴스핌 리포트 브리핑) · IBK투자증권 (2026-08-20 커버리지 개시, 목표가 42,000원, 2026E 3,404억/579억; 뉴스핌 모닝리포트) · iM증권 (2026-06-15 스페이스X 공급망; 파이낸셜뉴스·이데일리) · 뉴지스탁 퀀트분석 (이투데이 2016-07-28, 3D AOI 시장 4,000억·점유율 10%대 중반)
기술 자료 — 회사
Koh Young 영문 홈페이지 (kohyoung.com/en) — 제품군·"8,000+ 고객·45,000+ 시스템·1,200+ 특허(2026-07)" · Meister D/D+ 페이지(8 프로젝터, 0201 metric, 50μm 갭) · ZenStar(WLP) 페이지("주요 파운드리 양산 퀄") · Zenith 2 페이지(25mm 높이, 다중 프로젝션 모아레) · KPO Printer 페이지(오프셋 오차 95% 감소 등) · Koh Young America, "Pioneering the Future: Advanced Inspection Technologies for Semiconductor Packaging"(Meister S 10μm, 워피지 보상, Neptune C+) · Koh Young ECTC 2026 보도자료(2026-05, "4,100+ 고객·26,500+ 시스템") · SEMICON Taiwan 2026 보도(The Elec 2026-09-07, 디지털투데이 2026-09)
NVIDIA Developer Blog, "NVIDIA GB200 NVL72 Delivers Trillion-Parameter LLM Training…" (18 컴퓨트 트레이·9 스위치 트레이·스위치 칩 2개/트레이) · NVIDIA GB200 NVL72 제품 페이지
특허
Google Patents 질의(assignee "Koh Young", 우선권 2023-01-01 이후, 431건; 키워드 질의 bump/wafer/die/substrate/semiconductor/warpage/package 17건) — WO2025121822A1·KR20250085972A "X-ray tube comprising multiple electron guns"(우선권 2023-12-06), EUIPO 디자인 EM151357880001~6S "X-ray imaging devices"(2026-03-13), EM151151440001~12S "Medical robots"(2025-02-28/08-28), WO2024072172A1 "스크린 프린터 최적 세정주기 결정"(2022-09-30), EP4593543A1 "기판 처리 제어"(2022-09-20), EP4653851A1/US2025/0013806 "데이터 클래스 결정"(2023-01-18), EP4729881A1 "코팅 두께 검사"(2023-07-07), EP4492000A1 "3차원 형상 측정 장치"(2022-03-11), WO2026106384/106385 "PCB 이미징"(2024-11-15). 개별 특허 원문 페이지는 프록시 제한(HTTP 429)으로 열람 실패 — 제목·우선권일만 확인.
산업·시장
IDC Worldwide Server Tracker 공개 페이지 (2025 $453.5B +78.2%, 2026 $647.0B +42.7%, 5년 CAGR 25.1%, 1Q26 지출 +30.7%/대수 +3.3%) · 트렌드포스 2026-09-01 (IT비즈뉴스 인용: NVL72 랙 매출 2027년 7,100억 달러 +214%, 랙 출하 +50%, CSP 비중 70→60%) · 골드만삭스·모건스탠리 2025-02 (비즈니스포스트 2025-02-10 인용: 2025 랙 31k, 2026 66k; MS 20~25k) · 웰스파고 (머니투데이 2026-08-16 인용: GB300 NVL72 BOM $4.23M, VR200 $8.34M) · 골드만삭스 2026-09 (뉴스핌 2026-09-07 인용: 광모듈 시장 2025 $37.6B→2027 $131.4B→2028 $148.5B, 800G+ 2026 $45B→2028 $130B, SiPh 6→18%, Innolight 매출 2025 382억→2028 4,178억 위안) · 초이스뉴스 2026 (중국 광모듈 점유율 60%, 400G+ 2024년 2,000만 개) · 트렌드포스 2026-09-29/30 (HBM·DRAM) · Toward Packaging (반기보고서 인용: 2.5D/3D IC 패키징 CAGR 10.8%)
언론 (매체 · 날짜 · 제목)
뉴시스 2026-07-28 "고영, 2분기 영업이익 146억…역대 최대 실적" · 뉴시스 2026-04-23 "고영테크놀러지, 1분기 매출 727억원…사상 최대" · 디일렉(The Elec) 2026-04-24 "Koh Young's Semiconductor Packaging Inspection Equipment Sales Jump 79% on AI Server Demand" / 국문 "고영, 반도체 패키징 검사장비 매출 79% 성장…서버·광통신 중심 재편" · 메디컬투데이/네이트 2026-02-09 "고영, 서버 수요 회복에 수익 본격화…4분기 매출 691억" · 한국경제 2025-12-30 "고영, 북미 AI데이터센터향 장비 대규모 수주" · 디지털데일리 2025-12-30 "북미 AI 서버 고객과 340억원 공급계약…전년 매출 17%" · 로봇신문 2025-12-30 · 전자신문 2026-06-09 "고영 '소캠2 검사장비' 주문 수주" · 전자신문 2026-09-30 "고영 '소캠2' 검사장비 추가 수주" · 디일렉 2026-09-30 "고영, SOCAMM2 검사장비 추가 수주" · 한국경제 2026-06-09 "고영, AI 메모리 '소캠2' 검사시장 진입" · 조선비즈 2026-06-12 [단독] "고영, 스페이스X 공급망 진입" · 딜사이트 2026-06 "고영, 스페이스X 위성 제조 공정에 부품 공급" · 데일리팜 2026-07-30 "고영, 분기 최대 실적 달성…뇌수술 로봇 상용화는 지연" · 중소기업신문(smedaily) 2025-05-12 "반도체 기업이 만든 '뇌수술 로봇' 1대 14억" · 뉴시스 2026-05-14 "고영테크놀러지, 자사주 45만주 소각" · 뉴시스/네이트 2026-04-20 "고영, AI로봇 주력…배당성향 20% 목표" · 이코노미조선 2024-01-28 "제조업 검사 장비 1위 고영테크놀러지"(SPI 점유율 50%+, 고객 3,400사) · 파이낸스스코프 2025-02-24 "고영, 대만 기점으로 AI스마트팩토리 솔루션 상용화" · 이투데이 2016-07-28 퀀트분석 · 뉴스핌 2026-08-20 모닝리포트(IBK) · 뉴스핌 2026-04-28 리포트 브리핑(미래에셋) · 뉴스핌 2026-01-05(신한) · 네이트 2026-04-14(신한)
열람 실패·제한 (정직하게)
더벨 "밸류업 프로그램 리뷰" 2026-05-07(robots 차단) · 메디컬투데이 원문(403, 네이트 전재로 대체) · 비즈니스포스트·뉴스핌·머니투데이 일부 페이지(WebFetch 프록시 429 → curl로 대체 열람 성공) · Google Patents 개별 특허 페이지 3건(429) · 치킨스탁 IR 분석(본문 미노출) · KIND 분기보고서 뷰어(403, DART로 대체) · LightCounting·Yole 보도자료(403) · 고영 국문 IR 페이지(404). 사전조사가 인용한 "2Q26 AI 서버 +160%", "1Q26 광통신 고객사 공급" 원문 IR 자료는 열람하지 못해 언론 인용으로만 확인.
이 리포트가 시작된 지점
출발점은 다른 스레드(2026-10-02)의 사전조사 메모였습니다. 거기에는 "AI 서버 매출 급증, 1Q26에 세계 최대 AI 데이터센터 광통신 모듈 고객사에 3D 반도체 패키징 검사장비 공급, 피지컬 AI로 장비 조건 자동 보정"이라는 세 줄과, "2024년 말 순현금 약 1,365억(차입 155억 차감), 2025년 순이익 148억 vs 유진 추정 75억 상충"이라는 미해결 숫자가 적혀 있었습니다.
질문은 단순했습니다. "AI 서버 보드는 왜 2D 카메라로는 검사가 안 되는가, 그래서 고영의 3D 측정이 그 라인에서 몇 대씩 팔리는가, 그리고 광모듈·반도체 패키징은 정말 고영의 칸인가." 이 질문에 답하기 위해 DART 반기보고서 원문 20여 개 섹션, 회사 영문 기술자료, Google Patents의 Koh Young 출원 431건(2023년 이후 우선권), 증권사 리포트 원문(유진투자증권 PDF), 피어 20개사 시세를 뒤졌습니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — DART 사업보고서 2021~2025·분기/반기보고서 6개 분기 원문 대조, 2장 품목표·4장 지역표 공시값 대조, 7장 재무상태·배당표 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·4·6·7·8·9장) — 원 4·5·6장 → 3장 하위 절, 원 10장 → 9.4절, 원 13장 → 10.1절, Bull/Bear·모니터링 표 신설 |
| 원본 | 2026-10-02 | 원 계열 B3-primer-lite (Equity Research Primer, 사전조사 재검증판) · 보강 전환 |
이 문서는 공개된 공시·회사 자료·특허 데이터베이스·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며, 매수·매도 의견을 제시하지 않습니다. [추정]으로 표시된 수치는 명시된 가정에 기반한 계산이고, [정황]·[미확인]으로 표시된 내용은 교차검증이 완료되지 않은 것입니다. 시나리오의 수치는 실제와 다를 수 있습니다. 모든 숫자는 원문(DART 접수번호 명기)에서 직접 확인하시기 바랍니다. 기준일 2026년 10월 2일, 시세는 2026년 10월 1일 종가.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.