0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
뷰웍스는 서로 성격이 완전히 다른 두 사업을 하나의 공장(화성사업장)에서 만들고 있습니다. 하나는 경기와 무관하게 매년 조금씩 자라는 병원 엑스레이 부품(플랫패널 디텍터, 2026 상반기 매출의 75.3%)이고, 다른 하나는 반도체 설비투자 사이클에 따라 반토막과 두 배를 오가는 공장 검사용 카메라(TDI 라인스캔·에어리어스캔, 24.7%)입니다. 디텍터는 엑스레이 시스템 제조사에 직판하고, 카메라는 대리점을 통해 AOI 검사장비 제조사에 팝니다 — 뷰웍스는 검사장비 회사가 아니라 부품(카메라) 회사입니다.
지금 숫자: FY2025 매출 2,393.3억 · 영업이익 214.2억 공시(OPM 8.9%, 2022년 18.3%에서 반토막). 2026년 상반기 영업이익은 195.4억으로 +127.4%, OPM 16.0% 공시이고, 2분기 단독으로는 매출 638.8억(+1.9%) · 영업이익 107.0억(+63.8%) 계산입니다. 산업용 이미징 부문 영업손익은 2025년 연간 −34.1억에서 2026 상반기 +59.4억 공시으로 뒤집혔습니다. TTM(2025.07~2026.06) 기준 매출 2,442.8억 · 영업이익 323.7억 · FCF 256.9억 계산. 2026년 6월말 차입금 741.9억 vs 현금 479.9억 → 순차입금 262.0억 계산. 8월 31일 종가 27,150원 · 시총 2,436억 기준 EV/EBIT(TTM) 8.3배, FCF 수익률 10.5%, PER(TTM) 5.6배 계산 — 단 TTM 순이익에는 2026 상반기 영업외손익 약 89억(대부분 금융자산 평가이익)이 섞여 있습니다.
이 문서의 판단(2026-09-01 판): "이 종목은 '저평가된 의료기기주'가 아니라 '반도체 검사 부품주의 옵션이 붙은 저성장 캐시카우'로 보는 것이 정확합니다." "따라서 이 종목의 승부처는 하나입니다 — 'Gpixel 센서가 상품화되는 속도보다 뷰웍스가 카메라 밖(렌즈·조명·모듈·SW)으로 나가는 속도가 빠른가.'" 그리고 중국에 대해서는 "'중국 반도체 회사를 고객으로 두고 크게 성장할 여지'는 낮다고 봅니다."
한눈에 보는 핵심 지표
이 회사는 "의료기기 회사"로 분류되어 있지만, 2026년의 주가를 움직이는 것은 매출의 4분의 1짜리 산업용 카메라 부문입니다. 2026년 상반기 영업이익은 195억으로 +127.4% 급증했는데, 매출은 +4.2%밖에 늘지 않았습니다. 차이의 원인은 하나입니다 — 산업용 이미징 부문이 2년 연속 부문 영업적자(2024년 −41.2억, 2025년 −34.1억)에서 2026년 상반기 +59.4억으로 뒤집혔습니다. 전사 영업이익 증가분 109억 중 81억이 이 한 부문에서 나왔습니다. 그 동력은 AI 반도체·HBM·첨단 패키징 검사 설비 투자이고, 그 안에서 팔리는 물건은 TDI 라인스캔 카메라입니다. 그러나 이 스토리에는 세 개의 단서가 붙습니다 — ① 뷰웍스는 검사장비 회사가 아니라 부품(카메라) 회사이고, ② 가장 빠른 자사 TDI 카메라의 센서는 중국 Gpixel에서 사 오는 물건이며, ③ "중국 반도체 고객"이라는 서사의 근거는 2022년 사업보고서부터 글자 하나 안 바뀐 보일러플레이트 문장 하나입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
핵심 논지 5줄
- 회사의 무게중심과 이익의 무게중심이 서로 다릅니다. 매출은 의료용 이미징이 75.3%(2026 상반기 918억), 산업용이 24.7%(302억)입니다. 그런데 부문 영업이익은 의료 137.7억 : 산업 59.4억으로 70:30이고, 증감액 기준으로는 산업이 압도적입니다. 의료용은 정지영상 디텍터가 −2.4% 역성장하며 정체 중입니다. 이 종목을 "엑스레이 회사"로 보면 2026년의 실적을 설명할 수 없습니다.
- 반도체 성과는 실재하지만, 규모는 생각보다 작고 회사는 부품 공급사입니다. 회사가 직접 밝힌 산업용 카메라 내 응용 믹스는 2022년 디스플레이 60 : 반도체 40 → 2025년 30 : 70으로 역전됐습니다. 그러나 산업용 부문 전체가 연 472억(2025년, 전사의 19.7%)이고 여기에 골프 시뮬레이터가 섞여 있으므로, 반도체향 매출은 연 300억 안팎으로 추정됩니다(회사 미공시, 본 문서의 추정). 그리고 뷰웍스는 검사장비를 만들지 않습니다 — 장비사에 카메라를 파는 회사입니다.
- 고객사는 공시되지 않고, 구조적으로 공시될 수 없습니다. 사업보고서 원문 — "산업용 카메라는 ODM 고객 등 특별한 경우를 제외하면 기본적으로 대리점을 통하여 제품을 판매하고 있습니다." 매출액 10% 이상 단일 고객 공시도 없습니다. 확인 가능한 것은 FY2025 사업보고서에 새로 추가된 한 문장뿐입니다 — "글로벌 반도체 장비 전문기업에 당사 카메라가 채택되어 공급이 이뤄지고 있습니다." 업체명은 확인 불가입니다. 국내 검사장비사(넥스틴·인텍플러스·고영·한미반도체 등) 채택 근거는 단 한 건도 발견되지 않았습니다.
- 경쟁 격차는 방향에 따라 정반대입니다. 위(Teledyne DALSA)로는 4~6년 열위입니다 — 뷰웍스 16K TDI의 최고 라인레이트는 2020년 7월 출시한 300kHz에서 6년째 그대로인데, Teledyne은 2024년 9월 같은 16K에서 1MHz를 냈습니다(3.3배). 해상도 천장도 23K vs 32K(2020년 출시)입니다. 아래(중국 주류)로는 아직 두 자릿수 배 우위입니다 — Huaray 최신 16K가 TDI 2단, Hikrobot이 4~12단인 데 반해 뷰웍스는 256~384단입니다. 문제는 그 중간을 중국 Gpixel이 메워버렸다는 것입니다.
- "중국 반도체 고객으로 크게 성장"은 데이터가 지지하지 않습니다. 유진투자증권 IR 자료 기준 중국 비중은 1Q24 7.3%였고 2Q25에는 전년 대비 −18.3% 감소했습니다. 오히려 중국은 공급처가 아니라 경쟁처로 바뀌는 중입니다 — Gpixel이 2024년 12월 16K·256단·500kHz BSI TDI 센서를 머천트 시장에 판매하기 시작했고, 이는 뷰웍스 자체 16K 센서(300kHz)를 1.67배 상회합니다. 그 센서를 받아 카메라를 만드는 埃科光电(688610)은 2025년 매출 +77.4%, 이미 精测电子·天准科技에 납품 중입니다.
뷰웍스가 스스로 내세우는 차별화는 "이미징 센서부터 독자적인 기술력으로 내재화"(사업보고서 원문)입니다. 그런데 회사 제품 페이지에 센서명이 그대로 적혀 있습니다 — 최고속 모델 VTS-9K5X2-H550(543kHz)의 센서는 GLT5009BSI, 즉 중국 Gpixel(长光辰芯) 제품입니다. 같은 센서를 중국 Tucsen(510kHz)과 미국 Emergent Vision도 씁니다. 이 스펙 구간에서 뷰웍스의 우위는 센서가 아니라 카메라 전자·열설계 튜닝(543 vs 510kHz)뿐입니다.
더 중요한 것은 Gpixel이 2024년 12월 GLT5016BSI(16K, 256+32단, 500kHz)를 발표하며 응용 분야에 "半导体晶圆检测(반도체 웨이퍼 검사)"를 명시했다는 점입니다. Gpixel은 2026년 4월 홍콩 상장, 2025년 매출 8.57억 위안(+27.3%), 순이익률 34.2%, 2024년 기준 글로벌 산업용 CIS 3위(점유율 15.2%)입니다. 즉 이제 누구나 돈만 내면 뷰웍스 자체 16K 센서보다 빠른 TDI 센서를 살 수 있습니다. 뷰웍스의 진짜 잔여 해자는 자체 센서를 쓰는 23K·384단 초고감도 영역으로 좁아졌고, 그 수명은 2~3년으로 추정됩니다.
덧붙여 재무적으로도 윈스테크넷 같은 순현금 회사가 아닙니다. 2026년 6월말 차입금 741.9억 vs 현금 479.9억 → 순차입금 262억입니다. 부채비율 42%로 건전하지만 "시총의 74%가 현금" 같은 밸류에이션 쿠션은 없습니다.
1무엇을 파는가 — 제품과 사업모델
뷰웍스를 이해하는 첫 관문은 이 회사가 서로 성격이 완전히 다른 두 사업을 하나의 공장(화성사업장)에서 만들고 있다는 사실입니다. 하나는 경기와 무관하게 매년 조금씩 자라는 병원 엑스레이 부품이고, 다른 하나는 반도체 설비투자 사이클에 따라 반토막과 두 배를 오가는 공장 검사용 카메라입니다.
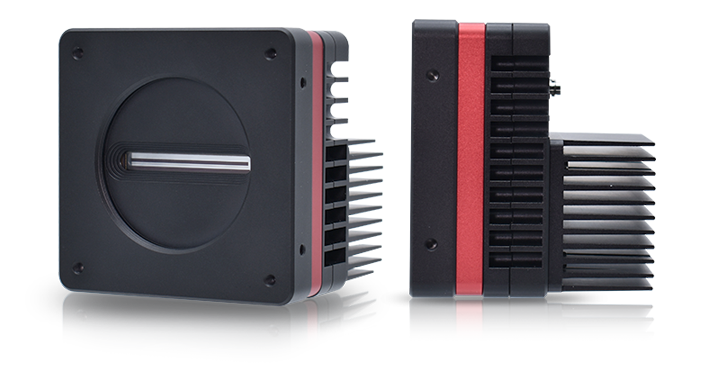
| 구분 | 의료용 이미징 솔루션 | 산업용 이미징 솔루션 |
|---|---|---|
| 파는 물건 | 엑스레이 플랫패널 디텍터(FPD) — 필름을 대체하는 디지털 감광판 | 머신비전 카메라 — TDI 라인스캔 / 고해상도 에어리어스캔 |
| 사는 사람 | 엑스레이 시스템 제조사(직판 원칙) | AOI 검사장비 제조사(대리점 원칙, ODM만 직판) |
| 수요 동인 | 필름→디지털 전환, 병원 장비 교체 주기 | 반도체·디스플레이 설비투자(CAPEX) |
| 경기 민감도 | 낮음 | 매우 높음 |
| 2026 1H 매출 | 918.4억 (75.3%) · −1.1% YoY | 302.1억 (24.7%) · +24.6% YoY |
| 2026 1H 부문 영업이익 | 137.7억 | 59.4억 (전년 동기 −21.3억) |
| 수출 비중 (2026 1H) | 90.8% | 60.3% |
| 가동률 (2026 1H) | 71% | 49% |
1.1 디텍터와 카메라는 무엇이 다른가
두 제품 모두 "빛을 전기 신호로 바꾸는 판때기"라는 점에서는 같습니다. 그런데 디텍터는 엑스레이를, 카메라는 가시광을 받고, 디텍터는 한 장을 크게 찍고, 카메라는 좁은 띠를 초당 수십만 번 찍습니다. 이 차이가 두 사업의 경쟁 구도를 완전히 갈라놓습니다.
| 구분 | 엑스레이 디텍터 (VIVIX) | 산업용 카메라 (VT/VC/VP) |
|---|---|---|
| 받는 빛 | 엑스레이 → 신틸레이터(CsI/Gadox)가 가시광으로 변환 → TFT 패널이 수광 | 가시광·자외선·근적외선을 CMOS 센서가 직접 수광 |
| 핵심 부품 | TFT 패널 + 신틸레이터 + ROIC (2026 1H 원재료 매입의 30.4%가 sensor/TFT/형광판) | CMOS 이미지센서 (2026 1H 원재료 매입의 20.8%가 전자부품·이미지센서) |
| 촬영 방식 | 정지된 대상을 한 번에 한 장 (또는 초당 15~80장) | 움직이는 대상을 1픽셀 폭의 띠로 초당 수십만 줄 |
| 성능 단위 | 픽셀 수 · 픽셀 피치(㎛) · fps | 해상도(k) · 라인레이트(kHz) · TDI 단수 |
| 경쟁사 | Trixell, Varex, Canon, Konica Minolta, Fujifilm, iRay(중국), 레이언스, 디알텍 | Teledyne DALSA, Basler, SVS-Vistek, Adimec, Hikrobot·埃科光电(중국) |
| 시장 규모 | 세계 FPD 약 12억 달러(2023년, 사업보고서), 금액 기준 CAGR ~2% | 머신비전 카메라 67.3억 달러(2025년) → 101.9억(2030년), CAGR 8.6% |
1.2 TDI — 이 회사 반도체 스토리의 심장
TDI(Time Delay and Integration)는 "같은 지점을 여러 번 찍어서 신호를 겹쳐 쌓는" 기술입니다. 웨이퍼가 컨베이어처럼 흘러가는 동안, 센서의 첫 번째 줄이 찍은 신호를 두 번째 줄로 넘기고, 웨이퍼가 딱 한 줄만큼 이동한 순간 두 번째 줄이 같은 지점을 다시 찍어 더합니다. 이걸 256번 반복하면 빛의 양이 256배가 됩니다.
왜 이게 필요한가: 반도체 웨이퍼 검사에서는 초당 수십 센티미터로 흐르는 물체에서 1㎛도 안 되는 결함을 찾아야 합니다. 노출 시간을 늘리면 상이 번지고, 조명을 세게 하면 웨이퍼가 상합니다. TDI는 "빠르게 찍으면서도 밝게 찍는" 유일한 방법입니다. 이것이 TDI 카메라가 일반 라인스캔 카메라보다 훨씬 비싸고, 만들 수 있는 회사가 손에 꼽는 이유입니다.
1.3 TDI 라인스캔 카메라 — 반도체 스토리의 실물
| 모델 | 해상도 × TDI 단수 | 라인레이트 | 픽셀 | 인터페이스 | 센서 출처 |
|---|---|---|---|---|---|
| VTS-4K5X-H300 | 4,640 × 256 | 300 kHz | 5.0 ㎛ | CXP-12 | Vieworks |
| VTS-9K5X2-H550 | 9,056 × 256 | 543 kHz | 5.0 ㎛ | CXP-12 | Gpixel GLT5009BSI |
| VTS-16K5X2-H300 | 16,384 × 256 | 300 kHz | 5.0 ㎛ | CXP-12 | Vieworks |
| VTS-23K3.5X2-H209 | 23,456 × 384 | 209 kHz | 3.5 ㎛ | CXP-12 | Vieworks BSI |
| VTS-9K5F-H550 | 9,056 × 256 | 543 kHz | 5.0 ㎛ | CoaXPress-over-Fiber | Gpixel GLT5009BSI |
| VTS-23K3.5DF-H300 | 23,296 × 384 | 300 kHz | 3.5 ㎛ | CXP-over-Fiber | Vieworks |
이 표에서 반드시 읽어야 할 두 가지. ① 543kHz와 23K는 서로 다른 모델이고 동시 달성이 아닙니다 — 보도자료에서 "최대 23k, 최대 550kHz"를 나란히 쓰는 바람에 하나의 제품처럼 오해되는 경우가 많습니다. ② 가장 빠른 두 모델의 센서는 자체 개발품이 아니라 중국 Gpixel 제품입니다(회사 제품 페이지에 센서명 GLT5009BSI가 그대로 기재). 자체 센서를 쓰는 최상위는 23K·384단 라인입니다 — 여기가 진짜 해자입니다(5장).
1.4 엑스레이 디텍터 — 회사의 본체
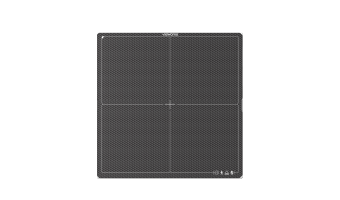
1.5 전체 제품 라인업 스펙표 — 디텍터 6종 · 카메라 5종VIVIX-S/D/C/M/V · VC/VN/VNP/VP/VL
VIVIX-S — 정지영상(일반촬영·수의) · 2026 1H 471.2억 (38.6%)
| 모델 | 픽셀 | 피치 | 신틸레이터 | 크기 |
|---|---|---|---|---|
| VIVIX-S 2530FW | 2,524 × 3,036 | 99 ㎛ | Flexible CsI | 25 × 30 cm |
| VIVIX-S 3643FW | 3,548 × 4,316 | 99 ㎛ | Flexible CsI | 36 × 43 cm |
| VIVIX-S 4343FW | 4,316 × 4,316 | 99 ㎛ | Flexible CsI | 43 × 43 cm |
| VIVIX-S 4343VW | 3,072 × 3,072 | 140 ㎛ | CsI | 43 × 43 cm |
| VIVIX-S 1751S (전신) | 3,072 × 9,216 | 140 ㎛ | CsI / Gadox | 43 × 129 cm |
성장 견인 제품군은 FW 시리즈(Flexible CsI, 99㎛)입니다. 99㎛ vs 140㎛는 같은 43cm 판에서 픽셀 수가 4,316² vs 3,072²로 약 2배 차이입니다.
VIVIX-D — 동영상(투시·C-arm·치과) · 2026 1H 218.3억 (17.9%, +15.2%)
| 모델 | 용도 | 픽셀 | 피치 |
|---|---|---|---|
| VIVIX-D 1717G | R&F (투시촬영) | 3,072 × 3,072 | 140 ㎛ |
| VIVIX-D 3131R | Mobile C-arm | 3,072 × 3,072 | 100 ㎛ |
| VIVIX-D 1724R | 치과 파노라마 | 1,792 × 2,560 | 95 ㎛ |
| VIVIX-D 1012C | 치과 | 2,048 × 2,560 | 124 ㎛ |
2026년 상반기 유일하게 두 자릿수 성장한 의료 품목입니다. 회사 설명: "유럽 지역 덴탈 시스템 고객사를 대상으로 한 동영상 디텍터 제품 판매가 회복세". 고객사 실명은 미공개.
VIVIX-V — 산업용(비파괴검사·보안·산업CT) · 2026 1H 123.6억 (10.1%, −16.0%)
| 모델 | 구분 | 픽셀 | 피치 | Frame Rate |
|---|---|---|---|---|
| VIVIX-V 1043B | Belt(파이프) | 988 × 4,316 | 99 ㎛ | — |
| VIVIX-V 2329P | Portable (IGZO TFT) | 3,072 × 3,840 | 75 ㎛ | — |
| VIVIX-V 1717DH | Stationary / 인라인 | 1,792 × 1,792 | 95 ㎛ | 80 fps |
| VIVIX-V 1724DH | Stationary | 1,792 × 2,560 | 95 ㎛ | 60 fps |
| VIVIX-V 4343D | Stationary (대면적) | 3,072 × 3,072 | 140 ㎛ | 15 fps |
회사는 NDT용 포터블 엑스레이 디텍터 세계 1위를 주장합니다(자사 발표, 제3자 검증 없음). D 시리즈는 "반도체·배터리 인라인 검사에 최적화, 최소 80fps, 95㎛급 결함 검출"로 소개됩니다. 다만 HBM 적층 검사용 3D CT는 "추후 적용 가능한 제품 개발을 추진" 단계 — 미상용화입니다.
VT / VTC — TDI 라인스캔 (구세대 Hybrid 포함)
| 인터페이스 | 대표 모델 | 해상도 × 단수 | 라인레이트 |
|---|---|---|---|
| GigE | VT-6K3.5G-H19 | 6,560 × 256 | 19 kHz |
| Camera Link | VT-18K3.5C-H40 | 17,824 × 256 | 47 kHz |
| CXP-6 | VT-16K5X-S140 | 16,384 × 256 | 140 kHz |
| CXP-12 | VT-16K5X2-H300 | 16,384 × 256 | 300 kHz (2020.07 출시) |
| CXP-12 | VTD-16K5X2-H150 (듀얼 이미징) | 16,384 × 256 | 150 kHz |
| CXP-6 | VTC-2K10.5X-C140 (컬러) | 2,160 × 80 | 140 kHz |
VTD(듀얼 이미징, 2025년 6월 automatica 공개)는 1회 스캔으로 명시야·암시야를 동시 취득합니다. 웨이퍼 검사에서 두 대 살 것을 한 대로 줄이는 제안이고, 뷰웍스가 스펙 레이스 대신 기능 차별화로 방향을 튼 대표 사례입니다.
VC / VN / VNP / VP — 에어리어스캔 (반도체 패키징·PCB 검사)
| 시리즈 | 해상도 | 프레임레이트 | 특징 / 센서 |
|---|---|---|---|
| VC | 2MP – 245MP | 4.2 – 1,000 fps | 주력 라인. VC-21MDHF는 5,120×4,096 @ 1,000 fps (CoF) |
| VN | 25MP | 72 fps | 픽셀시프팅으로 15,360×15,360 확장 |
| VNP | 576MP – 1,152MP | 1.5 – 15 fps | 픽셀시프팅. VNP-1152MX2는 48,000×24,000 · 자체 SCG 센서 |
| VP | 25MP – 288MP | 4.2 – 31 fps | 열전냉각(펠티어) △15℃ — 장노출 노이즈 억제 |
| VL | 2k – 16k | 30 – 200 kHz | 비(非)TDI 라인스캔. 저가 라인 |
에어리어스캔의 센서는 대부분 외부 조달입니다 — Sony(IMX342/411/455/461/661/811), Gpixel(GMAX3265/32103), onsemi, ams/CMOSIS. 자체 SCG 센서는 144MP 이상 초대면적 모델에만 들어갑니다(VP-144/216/288MX2, VNP-576/864/1152MX2). 즉 "뷰웍스는 센서를 자체 개발한다"는 진술은 라인업 전체가 아니라 특정 구간에만 해당합니다.
1.6 지식재산권과 연구개발
특허 국내 86건 / 해외 101건, 디자인 47건, 상표 112건 — 총 346건. 부문별로는 의료용 180건, 산업용 71건, 기타 95건입니다.
2025년 258.6억(매출의 10.8%), 2026 상반기 125.5억(10.28%). 개발비 자산화 0원으로 회계 보수성이 높습니다. 연구소는 의료영상 / 광영상 / 신사업 / 미래기술 4개.
광영상 연구소의 최근 3개년 주요 과제로 VTS(고감도 TDI 라인스캔), VTD(듀얼 이미징 TDI), VC·VP·VL이 명시되어 있습니다 — 개발 자원이 TDI에 집중되어 있음을 보여줍니다.
1.7 신사업 — 옵션이지 본론은 아닙니다
- 디지털 병리진단 스캐너(VISQUE DPS LH210/LH510) — 조직 슬라이드를 통째로 스캔해 디지털 이미지로 바꾸는 장비. 3-카메라 구조 실시간 EF, 최대 510장 적재, 시간당 최대 83 WSI. 2025년 CE IVDR 취득, 2026년 상반기 미국·유럽 고객사 공급계약. 김후식 대표는 2026년 매출 약 50억원을 예상한다고 밝혔습니다(서울경제 인터뷰). 전사 매출의 2% 수준입니다.
- 골프 런치모니터 — 기존 ODM 공급에 더해 미국 브랜드 NVisage Technologies(2026년 연결 편입)에 자체 런치모니터 공급 개시.
- 바이오 이미징(VISQUE InVivo) — 소동물 형광·생물발광 이미징. 규모 미미.
2026년 4월에는 ㈜마인즈아이 지분 58.6%(유상증자 51.02% + 구주 7.59%, 총 20.7억원)를 취득해 연결에 편입했습니다. 연결 종속·관계회사는 2026년 6월말 기준 14개사입니다.
2매출 구성 — 제품·지역·고객
매출은 의료용 75 : 산업용 25인데, 이익의 증감은 산업용 한 줄이 만듭니다. 품목·부문·지역 순으로 쪼갭니다.
| 부문 | FY2023 | FY2024 | FY2025 | 2026 1H | 비중 (2026 1H) |
|---|---|---|---|---|---|
| 의료용 이미징 솔루션 — 매출 | 1,649.4 | 1,805.5 | 1,921.7 | 918.4 | 75.3% |
| 산업용 이미징 솔루션 — 매출 | 553.1 | 423.5 | 471.7 | 302.1 | 24.7% |
| 합계 | 2,202.5 | 2,229.0 | 2,393.3 | 1,220.5 | 100% |
| 의료용 — 부문 영업이익 (률) | 189.4 (10.4%) | 264.7 (12.9%) | 257.4 (11.5%) | 137.7 (12.4%) | — |
| 산업용 — 부문 영업이익 (률) | −1.2 (−0.2%) | −41.2 (−8.8%) | −34.1 (−6.5%) | 59.4 (17.3%) | — |
2.1 2026년 상반기 매출 해부 — 다섯 줄이 전부입니다
| 공시 부문 | 품목 | 상표 | 매출 | 비중 | YoY |
|---|---|---|---|---|---|
| 의료용 이미징 | 정지영상 엑스레이 디텍터 | VIVIX-S | 471.2 | 38.6% | −2.4% |
| 동영상 엑스레이 디텍터 | VIVIX-D | 218.3 | 17.9% | +15.2% | |
| 산업용 엑스레이 디텍터(비파괴검사) | VIVIX-V | 123.6 | 10.1% | −16.0% | |
| 기타(바이오·유방촬영·부품) | VISQUE, VIVIX-M | 105.3 | 8.6% | −3.7% | |
| 산업용 이미징 | 산업용 카메라 + 골프 | VT / VTS / VC / VP / VL | 302.1 | 24.7% | +24.6% |
| 합계 | 1,220.5 | 100% | +4.2% | ||
이 표에서 읽어야 할 것은 "+24.6%짜리 한 줄과 나머지"입니다. 의료용 네 줄 합계는 918.4억으로 −1.1%, 즉 사실상 정체입니다. 특히 회사의 본체인 정지영상 디텍터가 역성장했고, 2025년 +44%로 급성장했던 산업용 디텍터(VIVIX-V)는 −16%로 반락했습니다. 성장과 이익 개선의 전부가 마지막 한 줄에서 나왔습니다.
DART 공시상 평균 판매단가는 엑스레이 디텍터 925.5만원(2026 상반기), 산업용 카메라 완성품 410.8만원입니다. 2026년 상반기 디텍터 판매대수는 약 8,400대(2025년 연간 약 17,500대). 즉 대당 1천만원 안팎의 부품을 연 1만 7천 대 파는 회사이고, 카메라는 대당 400만원짜리를 반기 6,467대 만드는 구조입니다.
원재료 쪽도 함께 보면 성격이 드러납니다. 산업용 카메라에 들어가는 CMOS 센서 수입단가는 개당 $280으로 2024년부터 2026년 상반기까지 3년째 동일합니다. 반면 카메라 완성품 단가는 2024년 323.1만원 → 2025년 418.0만원 → 2026년 상반기 410.8만원으로 2025년에 한 번 크게 올랐습니다 — 고사양 TDI 믹스 개선의 흔적으로 보입니다(추정).
DART 공시에서 "산업용 엑스레이 디텍터(VIVIX-V)"는 의료용 이미징 솔루션 부문에 들어갑니다. 파이프·송유관 비파괴검사, 폭발물 탐지, 산업용 CT에 쓰이는 제품인데도 그렇습니다. 반대로 "산업용 이미징 솔루션" 부문에는 골프 시뮬레이터용 카메라가 섞여 있습니다.
따라서 "산업용 부문 302억 = 반도체 카메라"가 아닙니다. 302억 = 머신비전 카메라 + 골프 런치모니터/시뮬레이터이고, 이 둘의 분리 수치는 공시되지 않습니다(확인 불가). 2022년 이 부문이 802억까지 갔던 것도 상당 부분 골프 호황 덕이었습니다(8장).
2.2 지역별 매출 — 법인 소재지와 수출/내수
공시된 지역 표는 두 가지입니다. 하나는 연결 실체(법인) 소재지 기준의 「지역에 대한 공시」, 다른 하나는 사업보고서 「매출실적」의 수출/내수입니다. 고객 국가별 분해는 공시되지 않습니다(4.4).
| 지역 | FY2024 | FY2025 | 2025 1H | 2026 1H | 비중 (2026 1H) |
|---|---|---|---|---|---|
| 본사 소재지 국가(한국 법인) | 1,905.8 | 2,022.4 | 1,002.0 | 979.0 | 80.2% |
| 홍콩(중국·대만 포함) 법인 | 87.0 | 109.2 | 51.5 | 67.0 | 5.5% |
| 미국·유럽 법인 | 236.2 | 261.8 | 117.5 | 174.4 | 14.3% |
| 합계 | 2,229.0 | 2,393.3 | 1,171.0 | 1,220.5 | 100% |
| 구분 | 2023 | 2024 | 2025 | 2026 1H |
|---|---|---|---|---|
| 전사 수출 | 1,684.4 | 1,842.9 | 1,993.8 | 1,016.2 |
| 전사 내수 | 518.1 | 386.0 | 399.5 | 204.3 |
| 전사 수출비중 | 76.5% | 82.7% | 83.3% | 83.3% |
| 산업용 이미징 부문만 | ||||
| 산업용 수출 | 198.4 | 228.2 | 262.4 | 182.0 |
| 산업용 내수 | 354.7 | 195.3 | 209.3 | 120.1 |
| 산업용 수출비중 | 35.9% | 53.9% | 55.6% | 60.3% |
산업용 부문의 수출 비중이 2023년 35.9% → 2026 상반기 60.3%로 올라간 것이 이번 사이클의 성격을 보여줍니다. 2023년의 내수 355억은 대부분 국내 골프 시뮬레이터 ODM이었고, 지금 늘고 있는 것은 해외 반도체 장비사향 수출로 보입니다(추정). 참고로 증권사 IR 자료 기준 지역 믹스는 1Q24에 유럽 40.2% / 국내 27.0% / 북미 9.7% / 중국 7.3% / 일본 4.5%였고, 2Q25에는 북미 +13.2%, 유럽 +34.6%, 국내 +11.4%가 성장을 주도한 반면 일본 −4.8%, 중국 −18.3%였습니다.
2.3 반도체에서 얼마나 성과를 내고 있는가
질문하신 첫 번째 항목에 직접 답합니다. 결론부터 쓰면 — 성과는 실재하고 이익 기여는 매우 크지만, 매출 규모는 시장이 기대하는 것보다 작으며, 회사는 장비사가 아니라 부품사입니다.
2.4 회사가 직접 공개한 유일한 정량 진술
"2022년 디스플레이 60% 대 반도체 40%에서 지난해(2025년) 30% 대 70%로 바뀌었다. HBM 및 AI반도체 공정 수요 확대로 반도체 비중은 더 늘어날 것으로 예상된다." 뷰웍스 측 코멘트 — 헤럴드경제 2026년 5월 6일, 「뷰웍스, AI반도체 전·후공정 검사장비 두각」
이 비율은 전사 매출이 아니라 산업용 머신비전 카메라 매출 안에서의 응용 믹스입니다. 산업용 이미징 부문 전체가 2025년 471.7억(전사의 19.7%)이므로, 여기에 70%를 곱하면 약 330억이 나옵니다. 다만 이 471.7억에는 골프 시뮬레이터·런치모니터 매출이 섞여 있고 분리 공시되지 않으므로, 실제 반도체향은 이보다 낮을 가능성이 큽니다.
따라서 본 문서의 추정치는 "2025년 반도체향 매출 250~330억, 전사 매출의 10~14%"입니다 — 회사 공식 수치가 아니며, 회사는 반도체향 매출액을 단 한 번도 공개한 적이 없습니다(확인 불가).
2.5 이익 기여도 — 매출 비중보다 훨씬 큽니다
2022년에는 매출 802억을 하고도(그리고 그 해 전사 OPM은 18.3%였는데) 지금보다 못한 부문 수익성을 냈고, 2026년 상반기에는 반기 302억으로 부문 영업이익 59.4억(부문 OPM 약 17.3%)을 냈습니다. 같은 부문의 매출 1원이 만드는 이익이 완전히 달라졌다는 뜻이고, 그 이유는 팔리는 물건이 골프·디스플레이용 범용 카메라에서 반도체용 고사양 TDI로 바뀌었기 때문입니다.
회사 설명도 같은 말을 합니다 — "고부가가치 제품 중심으로 매출 비중이 확대", "TDI 라인스캔 카메라 중심의 고객사 전용(맞춤형) 모델 판매 확대". 여기서 "고객사 전용 모델"이라는 표현이 중요합니다 — 이는 카탈로그 판매가 아니라 특정 장비사와 함께 설계한 커스텀 제품이라는 뜻이고, 그만큼 마진과 교체 난이도가 높습니다.
2.6 분기별로 보면 진폭이 매우 큽니다
| 분기 | 매출 | YoY | 회사·언론 코멘트 |
|---|---|---|---|
| 2025 2Q | 123 | +10.3% | 회복 초기 |
| 2025 3Q | 99 | −4.5% | "반도체 시장 장비 투자 둔화"로 감소, 4분기 회복 기대 |
| 2026 1Q | 131 | +9.5% | "HBM·AI반도체 공정 검사 수요 확대" |
| 2026 2Q | 171 (역산) | 약 +39% | 상반기 302억 − 1Q 131억 |
불과 3개 분기 전에 "반도체 투자 둔화"로 역성장했던 부문입니다. 2026년 2분기의 +39%를 추세로 읽는 것은 위험하고, 이 사업은 반도체 장비사의 발주 사이클을 한 분기 뒤에서 따라가는 구조로 보는 것이 정확합니다. 사업보고서도 명시합니다 — "의료용 이미징 솔루션 사업과 달리, 산업용 카메라 사업은 경기 변동과 매우 밀접합니다."
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
뷰웍스가 파는 것은 검사장비 한 대가 아니라 그 안의 카메라 한 개입니다. 반도체 어느 공정에, 어떤 위치로 들어가는지 정리합니다.
언론 제목은 종종 "뷰웍스, AI반도체 전·후공정 검사장비 두각"처럼 나옵니다(헤럴드경제 2026.05.06). 그러나 같은 기사 본문은 "이 회사는 디스플레이와 반도체 제조공정용 머신비전 카메라를 검사시스템 업체에 공급한다"고 적고 있습니다. 사업보고서도 자사 포지션을 "렌즈와 산업용 카메라는 머신 비전의 핵심 디바이스"라고 규정합니다.
완성 검사장비 사업 진출은 확인되지 않습니다. 뷰웍스는 장비사의 경쟁자가 아니라 공급사이고, 이는 밸류에이션(장비사 멀티플 vs 부품사 멀티플)과 성장 상한 양쪽에 영향을 줍니다.
3.1 반도체의 어느 공정에 들어가는가
| 구분 | 구체적 용도 | 쓰이는 제품 | 확인 수준 |
|---|---|---|---|
| 전공정 | 웨이퍼 표면의 미세손상·이물질·균열 결함 검출 | TDI 라인스캔 (VT/VTS) | 회사 코멘트 |
| 후공정 (HBM) | HBM 열압착(TC) 본딩 시 베이스기판에 부착된 칩의 정렬 검사용 비전시스템에 탑재 | 에어리어스캔 (VC/VP) | 회사 코멘트 |
| 후공정 (3D 패키징) | TSV 분야에서 TGV(유리관통전극) 형성 시 전극의 정상 형성 여부 검사 | 고해상도 카메라 | 회사 코멘트 |
| 포괄 서술 | "반도체 Wafer 제조, Packaging 공정 중 검사", "고성능 반도체 제조 장비 및 차세대 Packaging 공정 장비" | — | 사업보고서 |
| 하이브리드 본딩 | 직접 언급 없음 — TC본딩·TGV만 확인됨 | 확인 불가 | |
| 웨이퍼 매크로 검사 소잉·다이싱 검사 |
개별 공정명에 대한 회사의 명시적 언급 없음 | 확인 불가 | |
머신비전 카메라 외에 산업용 엑스레이 디텍터(VIVIX-V D 시리즈)도 반도체·배터리 인라인 검사에 쓰입니다(최소 80fps, 95㎛급 결함 검출). 그러나 HBM 적층 검사용은 회사 스스로 "디텍터의 해상도를 더욱 개선해 추후 HBM 반도체 적층 검사에도 적용 가능한 제품 개발을 추진"이라고 표현합니다 — 미상용화입니다.
그리고 VIVIX-V의 2025년 +44% 급성장을 이끈 것은 반도체가 아니라 파이프·송유관·조선·폭발물 보안 검사였고, 2026년 상반기에는 −16%로 반락했습니다. 프로젝트성 매출이라 변동성이 큽니다.
3.2 그래서 "반도체 장비 회사"인가 — 아닙니다
- 완성 검사장비 사업 진출: 확인되지 않음. 사업보고서는 자사를 "머신 비전의 핵심 디바이스" 공급사로 규정합니다.
- 2024.01~2026.09 반도체 관련 단일판매·공급계약 공시: 0건. 부품 공급 구조상 개별 계약이 코스닥 공시 기준(직전 매출의 10% ≈ 240억)에 한참 못 미칩니다.
- 수주잔고 공시 없음. 사업보고서에 「수주상황」 항목 자체가 없습니다.
- 부품 → 모듈로의 상향은 진행 중.
VEO Focus(카메라+고배율 렌즈+조명+오토포커스 모듈, 0.3~0.4㎛급 결함 검출)로 장비사의 개발 시간·비용을 줄여주는 통합 모듈을 판매합니다. Schneider Kreuznach와 공동 개발한VEO렌즈 라인업도 보유. - 경영진도 이 방향을 명시. 김후식 대표(2026.07, 한국경제): "조명, 렌즈, 소프트웨어까지 아우르는 종합 영상 솔루션 기업으로 전환하겠다".
투자 판단상의 함의: 부품사는 장비사보다 ① 사이클 진폭을 더 크게 맞고(장비사보다 먼저 발주가 끊깁니다), ② 최종 수요처의 이름을 팔 수 없으며, ③ 밸류에이션 멀티플이 낮게 매겨집니다. 반대로 ④ 장비사 여러 곳에 동시에 팔 수 있어 특정 장비사의 실패에 덜 노출되고, ⑤ R&D 부담이 장비 개발보다 가볍습니다. 뷰웍스의 2026년 부문 OPM 17%대는 ⑤의 결과로 보입니다.
4누가 사는가 — 고객과 판매 구조
질문하신 두 번째 항목입니다. 가장 정직한 답은 "공시되지 않으며, 사업 구조상 앞으로도 공시되기 어렵다"입니다. 다만 확인 가능한 것과 확인 불가능한 것의 경계를 정확히 그어두면, 그 자체가 투자 판단에 쓸모가 있습니다.
4.1 공시된 유일한 정량·정성 진술
"산업용 이미징 솔루션은 대리점을 통해 제품을 판매하는 것을 원칙으로 합니다. 이는 당사의 전략이 핵심 역량인 기술 개발 및 제조에 집중하고 최소한의 인력으로 영업·마케팅을 수행하는 것이기 때문입니다." DART 사업보고서 「판매경로 및 판매방법」
"엑스레이 디텍터는 일부 경우를 제외하고는 직접 고객사(시스템 제조사)에게 판매하고 있으며, 산업용 카메라는 ODM 고객 등 특별한 경우를 제외하면 기본적으로 대리점을 통하여 제품을 판매하고 있습니다." DART 반기보고서(2026.06) 「사업의 내용」
디텍터는 직판, 카메라는 대리점. 즉 회사조차 산업용 카메라의 최종 장비사를 직접 관리하지 않습니다. 그래서 「부문별보고」 주석에 매출액 10% 이상 단일 고객 공시가 없고, 사업보고서에 「주요 매출처」 항목 자체가 존재하지 않습니다.
다만 실적 발표에 반복 등장하는 "고객사 전용(맞춤형) 모델"이라는 표현은 ODM 직거래 고객이 존재한다는 것을 시사합니다. 그 고객이 누구인지는 확인 불가입니다.
4.2 FY2025 사업보고서에서 새로 추가된 한 문장
"최근 Display 산업의 투자가 축소되고 있는 반면 인공지능(AI) 활용이 급격하게 증가함에 따른 고성능 메모리 및 차세대 Packaging 공정에 대한 투자가 활발하게 진행되고 있습니다. 이러한 반도체 투자에 더불어 글로벌 반도체 장비 전문기업에 당사 카메라가 채택되어 공급이 이뤄지고 있습니다." DART 사업보고서 제27기(2025년) — 2024년 사업보고서에는 없던 신규 문장
이 문장이 2025년 사업보고서에서 새로 추가되었다는 사실 자체가 정보입니다. 회사가 특정 시점에 디자인 윈(design-win)이 발생했다고 스스로 진술한 것이고, 2026년 상반기 부문 흑자전환의 실체가 여기에 있을 개연성이 높습니다. 다만 "글로벌"이라고 표현했지 "중국"이라고 하지 않았다는 점에 주목해야 합니다(4.5~4.10).
4.3 확인된 것과 확인되지 않은 것 — 경계선
| 대상 | 상태 | 근거 / 주의점 |
|---|---|---|
| 중국 AOI 장비 제조사 | 문구는 있으나 갱신 안 됨 |
사업보고서 "고성능 카메라가 필요한 중국 AOI 장비 제조사에 산업용 카메라를 주로 공급" — 그러나 이 문장은 FY2022 사업보고서와 글자 단위로 동일한 보일러플레이트입니다 |
| "글로벌 반도체 장비 전문기업" | 존재 확인 (실명 불가) |
FY2025 신규 문장. 업체명 확인 불가 |
| 삼성전자 · SK하이닉스 | 직납 확인 불가 | 사업보고서에 이름이 나오지만 "국내 시장 여건"을 설명하는 문맥의 최종수요처 언급이지 거래처 명시가 아닙니다. 2024년 보고서에도 동일 문구 존재 |
| 삼성디스플레이 · LG디스플레이 | 동일 | 같은 문맥 |
| TSMC · 마이크론 | 언급 전무 | 어떤 자료에서도 발견되지 않음 |
| 넥스틴 · 인텍플러스 · 고영테크놀러지 한미반도체 · 파크시스템스 · 펨트론 등 |
전부 확인 불가 | 공동 등장 기사는 전부 코스닥 시상식·라이징스타·테마주 시황·IPO peer group 등 무관한 맥락. 거래 관계 근거 0건 |
| 의료 OEM (Konica Minolta, Fujifilm, Carestream, Agfa, 삼성전자 의료기기 등) |
전부 확인 불가 | 확인되는 것은 "유럽 지역 덴탈 시스템 고객사", "대형 고객사" 같은 익명 표현뿐 |
| 大恒图像(Daheng Imaging, 중국) | 대리점 관계 확인 | 2018년 11월 대리 협력 협정. 대상은 16MP~155MP 에어리어스캔, 응용은 FPD 결함검사·소비자전자·철도. 반도체 전공정 언급 없음. ※ 이 회사는 동시에 Teledyne DALSA의 중국 파트너이자 자체 카메라 브랜드 보유 — 채널 이해상충 구조 |
더벨(2026.03.12)이 "광학 검사 및 머신비전 장비 공급 업체군으론 뷰웍스, 펨트론, 인텍플러스 등이 꼽힌다"고 서술한 기사가 있습니다. 이것은 IPO 밸류에이션용 비교기업군(peer group)이지 거래 관계가 아닙니다. 온라인에서 이 문장이 "뷰웍스가 인텍플러스에 납품한다"로 잘못 인용되는 것을 확인했습니다.
또한 뷰웍스 홈페이지의 「파트너사」 페이지에 올라온 이름들(Active Silicon, BitFlow, EURESYS, Matrox, National Instruments, Cognex, MVTec, MathWorks, STEMMER IMAGING 등)은 고객사가 아니라 프레임그래버·소프트웨어 호환 파트너입니다.
4.4 고객 집중도와 지역 분해 — 둘 다 확인 불가
IFRS 8 기준 매출 10% 이상 단일 고객 공시 없음. 매출 2,393억 기준 최대 고객도 239억 미만이라는 뜻입니다(미기재가 곧 부재의 증명은 아니라는 점은 유의).
해석: 특정 고객 이탈 리스크는 낮지만, 반대로 한 방에 실적을 뒤집을 대형 계약도 없습니다.
DART 「지역에 대한 공시」는 고객 소재지가 아니라 연결 실체(자회사) 소재지 기준입니다. 2025년 "홍콩(중국·대만 포함) 109.2억"은 사실상 대만 자회사 New Medical 90.7억 + 중국 자회사 신의과기 11.8억의 합에 가깝습니다.
즉 최종 고객 국가별 매출 분해는 DART로 확인 불가입니다. 확인 가능한 것은 수출/내수 이분법뿐입니다.
수출/내수 표와 법인 소재지별 수익 표는 2.2에 있습니다.
4.5 중국 반도체 고객으로 크게 성장할 여지는 없는가
질문하신 네 번째 항목입니다. 이 가설의 출발점은 대개 사업보고서의 한 문장입니다. 그 문장부터 검증하는 것이 순서입니다.
4.6 문제의 문장 — 그리고 그 문장의 나이
"한국, 중국, 일본, 대만 등의 전자, 반도체, FPD 제조사에게 AOI 장비를 납품하는 회사들이 당사의 주요 고객입니다. 특히 세계 주요 기업들이 중국으로 생산 기지를 이동함에 따라 중국의 AOI 시장이 매우 빠르게 성장하고 있습니다. 당사는 고성능 카메라가 필요한 중국 AOI 장비 제조사에 산업용 카메라를 주로 공급하고 있습니다." DART 사업보고서 FY2025 및 반기보고서 2026.06
갱신되지 않은 보일러플레이트입니다. "세계 주요 기업들이 중국으로 생산 기지를 이동"이라는 서술 자체가 2020년대 초반의 시각이고, 2026년 현재 상황과는 맞지 않습니다.
반면 FY2025 보고서에 새로 추가된 문장은 방향이 다릅니다 — "이러한 반도체 투자에 더불어 글로벌 반도체 장비 전문기업에 당사 카메라가 채택되어 공급이 이뤄지고 있습니다." 회사가 새 성장 동인을 서술할 때 "중국"이라고 쓰지 않고 "글로벌"이라고 썼다는 점이 이 장의 결론을 거의 다 말해줍니다.
4.7 실제 데이터는 반대 방향입니다
| 지표 | 수치 | 해석 |
|---|---|---|
| DART 「홍콩(중국·대만)」 수익 | 2024 87.0억 → 2025 109.2억 (4.6%) 2026 1H 67.0억 (5.5%) |
고객 기준이 아님. 대만 자회사 New Medical 90.7억 + 중국 자회사 신의과기 11.8억 = 102.5억으로 거의 정확히 설명됩니다 |
| 중국 종속회사 신의과기(상해) | 2025 매출 11.79억 순이익 2.07억 |
업종이 "의료기기 등 제조·판매"입니다. 산업용 카메라 채널이 아닙니다 |
| 증권사 IR 자료 지역 믹스 | 1Q24 중국 7.3% (유럽 40.2 / 국내 27.0 / 북미 9.7) |
전사 기준. 유럽·국내가 주력 |
| 중국 매출 증감 | 2Q25 −18.3% YoY | 같은 분기 북미 +13.2%, 유럽 +34.6%, 국내 +11.4% 중국만 역성장 |
| 산업용 카메라 응용 믹스 | 디스플레이 60%(2022) → 30%(2025) | 중국 노출이 컸던 응용이 반토막 |
본 문서의 추정: 전사 중국 매출 비중 5~8%, 연 120~180억원. 그중 산업용 카메라 몫은 확인 불가. 방향성은 명확히 축소입니다.
데이터가 지지하지 않습니다. 2022년 산업용 부문 802.4억의 구성은 내수 445.9억(55.6%) + 수출 356.5억(44.4%)이었고, FY2022 사업보고서 원문은 "산업용카메라는 FPD 검사 설비 투자 회복과 골프 시장 호황에 힘입어 폭발적인 매출 성장을 기록", "골프 산업의 성장에 따라 골프 시뮬레이터용 카메라 매출이 증가해 2022년 802억원의 매출을 올리며 전년 대비 63% 성장"이라고 적고 있습니다.
즉 피크의 절반 이상이 국내 골프 ODM이었고, 중국 디스플레이 수혜는 수출 356.5억 안의 일부에 불과합니다. 이 356.5억이 뷰웍스가 중국 사이클로 벌어들일 수 있었던 역사적 절대 상한이라고 보는 것이 안전합니다.
4.8 중국 쪽 수요는 실제로 커지고 있습니다 — 문제는 그 수요를 누가 먹느냐
| 업체 | 최근 실적 | 비고 |
|---|---|---|
| 精测电子 Wuhan Jingce (300567) | 2025 매출 33.48억 위안 (+30.5%) └ 반도체 부문 13.18억 (+71.6%) |
2026 1Q말 수주잔고 42.31억 위안, 그중 반도체 60%. 7nm 선진공정 인도·검수 완료. 이 회사는 이미 埃科光电의 고객입니다 |
| 中科飞测 Skyverse (688361) | 2025 매출 20.53억 위안 (+48.8%) 2026 1H 9.41억 (+34.0%) |
2026 상반기 순손실 −1.27억 위안(상장 이래 최대), 재고 34.01억(+49.8%), 매출채권 +195.7%. 하반기 명시야·암시야 웨이퍼 검사장비가 성장 축 ← 고사양 TDI 수요처 |
| 东方晶源 DJEL | 2025 매출 3.2억 위안 (−14.7%) 순손실 −4.78억 |
科创板 상장 추진 중. 전자빔(e-beam) 중심이라 광학 카메라 수요는 상대적으로 낮음 |
| 중국 반도체 AOI 시장 규모 — 2024년 약 41.9억 위안. 2D AOI는 국산 대체 완료, 3D AOI 국산화율 10~20%, 하이엔드는 수입 의존(집미컨설팅). 중국 반도체 검측 장비 시장은 2022년 385.6억 위안 → 2027년 673.2억 위안 전망(CAGR 15.4%) | ||
中科飞测 IPO 招股书·심사 문답서·2025 연보, 精测电子 2025 연보·투자자관계 기록, 东方晶源 招股书, 中国机器视觉网, 뷰웍스 DART 공시 전체를 확인했으나 어느 쪽에서도 카메라 공급업체 실명 공시를 찾지 못했습니다.
확인된 정황은 두 가지뿐입니다 — ① 大恒图像이 2018년 11월부터 뷰웍스 고해상도 에어리어스캔을 중국에서 대리 판매(대상 응용은 FPD·소비자전자·철도, 반도체 전공정 언급 없음), ② 中国机器视觉网에 뷰웍스 Hybrid TDI 소개 사례가 유통업체 명의로 게재(2024.05, 응용은 리튬전지·반도체 제조·디스플레이).
반대로 埃科光电의 2025년 연차보고서에는 고객사로 精测电子·天准科技가 실명으로 적혀 있습니다. 즉 중국 반도체 검사장비 공급망 안에 이미 들어가 있는 카메라 회사는 뷰웍스가 아니라 埃科光电입니다.
※ 일부 중국 증권 리서치는 埃科光电의 中科飞测 공급망 진입을 주장하지만 2025 연보 고객 명단에 中科飞测은 없습니다 — 확인 불가로 처리했습니다.
4.9 정책 — 국산화 압력이 부품 단까지 내려오고 있습니다
- '50% 국산화 룰' — 중국 당국이 신규 팹 승인·증설 시 신규 설치 장비의 50% 이상 국산을 요구합니다. 공개 문서 없이 조달 입찰 요건으로 운용되며, 국산 대안이 없으면 재량이 허용됩니다.
- 중국 반도체 제조장비 전체 국산화율은 2024년 25% → 2025년 35%로 올라갔습니다(식각·박막증착은 40% 돌파).
- 가장 직접적인 신호 — 2026년 4월 국내 보도: "중국 내에서 '국산 장비'로 인정받는 기준이 점차 엄격해지면서 단순히 현지 공장을 세우는 수준을 넘어 핵심 부품의 현지 조달까지 요구받고 있다". 한국 장비사 주문이 2025년 하반기부터 눈에 띄게 감소, 세정·증착 분야 입지가 급격히 축소되고 대만으로 전략 이동 중이라는 내용입니다.
미국 수출통제: 가시광 산업용 머신비전 카메라는 통상 6A003(적외선/열화상 FPA) 대상이 아니고, 2024년 2월 신설된 6A293(초고속 계측 카메라: 노출 1㎲ 이하 + 205,000fps에서 13.43 Gpixel/s 이상)과도 무관합니다. 뷰웍스 카메라는 EAR99일 개연성이 높습니다(추정, 정확한 ECCN은 회사 미공개로 확인 불가). 2024년 12월 BIS 규칙이 계측·검사 장비까지 통제를 확대했지만 그것은 완성 장비 단(3B001/3B002)이고, 뷰웍스 카메라는 디스플레이·2차전지·골프 시뮬레이터까지 같은 플랫폼을 쓰는 범용 제품이라 "specially designed part" 해당 가능성은 낮습니다(추정).
한국 수출통제: 오늘(2026-09-01) 시행된 전략물자 수출입고시 개정은 고성능 AI IC와 리소그래피·식각·증착 장비를 전략물자로 지정했습니다. 계측·검사 장비와 카메라 부품은 명시 대상이 아닙니다.
단, BIS의 'Affiliates Rule'(50% 룰)이 2025년 11월 미중 휴전으로 1년간 시행 유예 중이며, 유예 종료(2026년 말경) 시 재점화 리스크가 있습니다.
4.10 종합 판단
"중국 반도체 회사를 고객으로 두고 크게 성장할 여지"는 낮다고 봅니다. 정확히는, 그 여지가 열리기 전에 중국이 먼저 이 자리를 국산화할 확률이 더 높습니다.
세 가지가 동시에 작동합니다 — ① 뷰웍스의 중국 노출이 컸던 디스플레이 응용이 60%→30%로 축소됐고 중국 매출은 실제로 감소 중입니다. ② 뷰웍스 세그먼트를 정조준한 국산 조합(Gpixel 센서 + 埃科光电 카메라)이 이미 상용화·양산 단계이며 중국 장비사 공급망 안에 들어가 있습니다. ③ 정책적 국산화 압력이 부품 단까지 내려오고 있고, 중국 장비사들은 대규모 적자(中科飞测 2026 상반기 −1.27억 위안, 재고 34억 위안)로 저가 국산 부품 대체 유인이 매우 강합니다.
그리고 이건 나쁜 소식만은 아닙니다. 2026년 상반기 실적이 보여주는 것은 뷰웍스가 중국 없이도 반도체 부문을 흑자로 돌렸다는 사실입니다. 동력은 "글로벌 반도체 장비 전문기업"과 국내 HBM·첨단 패키징 투자였습니다. 투자 논리를 "중국 성장 옵션"에 걸 것이 아니라 "비(非)중국 반도체 장비사 침투가 얼마나 더 갈 수 있는가"에 걸어야 한다는 뜻입니다.
- 中科飞测의 명시야/암시야 웨이퍼 검사장비 양산 시 카메라 조달처 — 이 장비가 뷰웍스급 고단 TDI를 요구합니다. 여기서 뷰웍스가 잡히면 가설이 바뀝니다.
- 埃科光电의 반도체 부문 매출 분리 공시 여부와 中科飞测 고객 편입 여부(2026 연차보고서, 2027년 3~4월 공개).
- 뷰웍스 사업보고서의 중국 관련 보일러플레이트가 갱신되는지 — FY2026 사업보고서(2027년 3월)에서 이 문장이 바뀌면 회사가 중국 전략을 재정의했다는 신호입니다.
- Gpixel GLT 시리즈를 채택한 상용 TDI 카메라의 실제 반도체 검사 레퍼런스 등장 시점.
5경쟁과 해자
질문하신 세 번째 항목입니다. 이 회사는 두 개의 전혀 다른 경쟁 구도에 동시에 놓여 있고, 방향에 따라 격차의 부호가 반대입니다.
| 기업 | 시장 | 시총 | 매출 성장 | 수익성 | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| 뷰웍스 | KOSDAQ | 2,436억 | +7.4% (FY2025) / +4.2% (2026 1H) | OPM 9.0% / 16.0% | 5.6배 | 8.3배 | 디텍터 + TDI 카메라 · TTM 기준 계산 |
| iRay 奕瑞科技 | 上海 科创板 688301 | — | +22.9% (FY2025) | 순이익률 28.9% | — | — | FPD 디텍터 · 매출 22.51억 위안 |
| Varex Imaging | NASDAQ VREX | — | +4% (FY2025) | GAAP OPM −3% | — | — | FPD·튜브 · 매출 $845M |
| 레이언스 | KOSDAQ 228850 | — | +30.2% (2026 1H) | 영업이익 61억 (1H) | — | — | 디텍터 · 산업용 2Q +140.9% |
| 埃科光电 iCore | 上海 科创板 688610 | — | +77.4% (FY2025) | 순이익 6,397만 위안 | — | — | 라인스캔·TDI 카메라 · 精测电子·天准科技 납품 |
| Gpixel 长光辰芯 | HKEX (2026.04 상장) | — | +27.3% (FY2025) | 순이익률 34.2% | — | — | CMOS 센서 · 매출 8.57억 위안 |
| Teledyne (Digital Imaging) | NYSE TDY | — | — | — | — | — | 부문 매출 $3,164M (FLIR 포함) |
| Basler | XETRA BSL | — | — | — | — | — | 매출 ≈ $245M |
피어의 시가총액·PER·EV/EBIT 는 같은 종가일(2026-08-31) 기준으로 1차 확인하지 못해 비워 두었습니다. 다음 판에서 각사 공시(연차보고서·10-K)와 거래소 종가로 채웁니다.
5.1 회사가 스스로 적어둔 경쟁 구도
"중저가 산업용 카메라 시장은 Basler, Point Grey 등 유럽 기업과 Hikvision 등 중국 기업이 시장을 주도하고, 고해상도 산업용 카메라는 뷰웍스, SVS-Vistek 등이 시장을 주도합니다." DART 사업보고서 「경쟁 요소」 — 고해상도 경쟁사로 Teledyne DALSA, Adimec, SVS-Vistek, Baumer, Imperx, Illunis 열거
이 목록에 중국 업체는 "중저가의 Hikvision" 한 곳뿐입니다. 그런데 2025년 뷰웍스와 정면으로 겹치는 스펙 구간에서 매출 +77.4%로 성장한 埃科光电(iCore, 688610)은 이름조차 등장하지 않습니다. 또한 사업보고서는 시장점유율에 대해 "외부 기관의 자료가 발표되지 않아 생략"한다고 적고 있어, 회사가 제시하는 정량 근거는 사실상 없습니다.
5.2 위쪽 — Teledyne DALSA와의 격차
| 업체 · 모델 | 해상도 × 단수 | 라인레이트 | 픽셀 | 인터페이스 | 출시 |
|---|---|---|---|---|---|
| Teledyne Linea HS2 16K | 16,384 × 288 | 1,000 kHz | 5.0 ㎛ | CLHS dual CX4 (16GB/s) | 2024.09 |
| Teledyne Linea HS 32K | 32K (16K×2 오프셋 재구성) | 150 kHz @32K | 2.5 ㎛ | CLHS fiber | 2020.04 |
| 뷰웍스 VTS-23K3.5X2 | 23,456 × 384 | 209 kHz | 3.5 ㎛ | CXP-12 | ~2024 |
| 뷰웍스 VTS-16K5X2-H300 | 16,384 × 256 | 300 kHz | 5.0 ㎛ | CXP-12 | 2020.07(VT) |
| 뷰웍스 VTS-9K5X2-H550 | 9,056 × 256 | 543 kHz | 5.0 ㎛ | CXP-12 | ~2024 |
| Tucsen(중국) Dhyana 9KTDI | 9,072 × 256 | 510 kHz | 5.0 ㎛ | CXP 2.0 | ~2023 |
| Emergent(미) LZT-9KG5 | 9,072 × 256 | — | 5.0 ㎛ | 100GigE | ~2023 |
| 埃科光电(중국) 고속 라인스캔 | "고차 TDI" | 1 MHz 주장 | — | — | 2025 |
| Huaray(중국) 16K CXP | 16,384 × 2 | 120 kHz | 3.5 ㎛ | CXP-6 4ch | 2024.10 |
| Hikrobot(중국) TDI | 8,192 × 4~12 | 34~100 kHz | — | Camera Link | — |
주의: 뷰웍스 VTS-9K5X2-H550과 Tucsen Dhyana 9KTDI, Emergent LZT-9KG5는 모두 동일한 Gpixel GLT5009BSI 센서를 씁니다. 이 구간에서 뷰웍스의 우위는 카메라 전자·열설계 튜닝(543 vs 510kHz)뿐입니다.
뷰웍스가 앞서는 지점
- TDI 384단 — VTS-23K3.5X2. Teledyne 공개 모델도, Gpixel 상용 센서(256+32)도 384단을 명시하지 않습니다. 저조도·고감도 영역의 고유 포지션이고, 이 부분은 자체 BSI 센서로 만듭니다.
- 단일 어레이 23K @ 3.5㎛ — Teledyne 32K는 16K 어레이 두 개를 오프셋해 재구성하는 방식이고 32K 모드에서 라인레이트가 150kHz로 급락합니다.
- CoaXPress-over-Fiber 100Gbps 자체 개발 — CXP-12(40Gbps) 대비 2.5배 대역폭.
- 기능 차별화 — VTD 듀얼 이미징(1스캔 명시야+암시야 동시), 컬러 하이브리드 TDI(VTC).
뒤처지는 지점
- 동일 16K 라인레이트 3.3배 열위(300kHz vs 1,000kHz), 최상단 절대값 1.84배 열위(543 vs 1,000kHz).
- 해상도 천장 23K vs 32K, 그것도 Teledyne 32K는 2020년 4월 출시(SPIE Prism Award 수상)입니다 — 6년째 미추격.
- 수직계열화 부재. Teledyne은 자체 CMOS/CCD 파운드리를 보유해 센서→카메라→프레임그래버 풀스택입니다. 뷰웍스는 팹리스형 설계 + 외부 파운드리 + 부분 외부 센서 구매입니다.
- 체급 차이. 뷰웍스 산업용 카메라 472억 ≈ $34M. Basler ≈ $245M(약 7배), Teledyne Digital Imaging $3,164M(FLIR 국방 포함이라 직접 비교는 부적절하지만 규모 감각용).
대(對) Teledyne DALSA: 4~6년 열위로 추정합니다.
가장 방어 가능한 근거 하나만 고르면 이것입니다 — 뷰웍스의 최고 16K 제품이 2020년 7월 출시한 300kHz 사양에서 6년간 갱신되지 않은 반면, Teledyne은 2024년 9월 같은 16K에서 1MHz를 냈습니다. 이 한 축만으로 최소 4년, 실질 5년 내외가 나옵니다. 해상도 축(32K vs 23K)으로는 6년+입니다.
그런데 이 격차를 "패배"로 읽으면 안 됩니다. 뷰웍스는 최상단 스펙 레이스에 참여하지 않고 384단 초고감도 + 23K 대면적 + 듀얼 이미징 + CoF 100Gbps라는 다른 축을 파고 있습니다. 이건 뒤처진 게 아니라 세그먼트 회피 전략일 수 있고, 2025년 11월 산업부 세계일류상품 "차세대"에서 "현재" 등급으로 승격된 것이 그 전략이 상업적으로 작동했다는 정부 인증 근거입니다.
세계일류상품 요건 팩트체크: "현재" 등급 요건은 세계시장 점유율 5위 이내 그리고 5% 이상이며, 대상은 세계시장 규모 5,000만 달러 이상 품목입니다. 2020년 12월 선정된 "차세대" 등급은 "향후 7년 내 세계시장 주도 가능"이라는 잠재력 평가로 현재 점유율 요건이 없었습니다. 즉 2025년 11월에 실제 점유율 기준을 통과한 것이 맞습니다. 다만 요건의 "5,000만 달러 이상" 조항은 이 시장이 니치라는 뜻이기도 합니다 — 5%는 절대금액으로 크지 않습니다. 구체 순위·점유율은 회사 미공개(확인 불가).
5.3 아래쪽 — 중국과의 격차, 그리고 그 격차를 무너뜨리는 것
중국 "카메라 회사"는 아직 못 따라왔습니다. 그런데 중국 "센서 회사"가 이미 넘어섰습니다.
| 층위 | 상태 | 구체 근거 |
|---|---|---|
| 중국 주류 카메라 업체 (Hikrobot, Huaray) | 2~4년 우위 | Huaray 최신 16K가 TDI 2단, Hikrobot이 4~12단. 뷰웍스 256~384단과 두 자릿수 배 격차. 반도체 웨이퍼 명시야/암시야 검사에는 아직 부족 |
| Gpixel 센서를 산 업체 (Tucsen 등) | 사실상 동급 | 뷰웍스 VTS-9K와 동일 센서, 510 vs 543kHz |
| 埃科光电 iCore (688610) | 라인레이트 역전 주장 | 2025 연차보고서: "최고 행주사속도 이미 1MHz 도달", "고차 TDI 탑재". 매출 4.40억 위안(+77.4%), 순이익 6,397만 위안(+306.8%). 제품 종류 160→300여 종, 판매량 +102%. 고객에 精测电子·天准科技 명시, 최종고객 BOE·Visionox·CATL. 자칭 "국산대체 선봉기업" |
결정타는 Gpixel입니다. 2024년 12월 발표한 GLT5016BSI는 16,416픽셀 · 5㎛ BSI · 256+32단 · 500kHz이고, 응용 분야에 "半导体晶圆检测(반도체 웨이퍼 검사)"가 명시되어 있습니다. 이것은 뷰웍스 자체 16K 센서(300kHz)를 1.67배 상회합니다. 즉 이제 중국 어느 카메라 업체든 돈만 내면 뷰웍스 자체 센서보다 빠른 16K TDI 센서를 살 수 있습니다.
Gpixel의 체력도 확인해둘 필요가 있습니다 — 2026년 4월 홍콩 상장(공모가 39.88 HKD → 첫날 종가 70 HKD, +75.5%), 2025년 매출 8.57억 위안(+27.3%), 순이익률 34.2%, 매출총이익률 66.9%, 2024년 기준 글로벌 산업용 CIS 3위(점유율 15.2%). 자금·규모·기술을 모두 확보한 상태입니다. 참고로 Gpixel은 2023년 4월까지만 해도 16K 라인스캔에 TDI를 지원하지 않았습니다 — 1년 반 만에 256단 TDI로 점프한 셈입니다.
5.4 의료용 디텍터 쪽 경쟁 — 이쪽이 더 불편합니다
| 업체 | 매출 | 성장률 | 수익성 | 기준 |
|---|---|---|---|---|
| iRay 奕瑞科技 (688301, 중국) | 22.51억 위안 ≈ 4,300억원 | +22.9% | 순이익률 28.9% (순이익 +39.7%) | FY2025 |
| Varex Imaging (VREX, 미국) | $845M | +4% | GAAP 영업이익률 −3% | FY2025 |
| 뷰웍스 디텍터 3종 합 | 1,668억원 | 정지 +1.5% / NDT +43.9% | 전사 OPM 9.0% | FY2025 |
| 레이언스 (228850, 국내) | 732.1억 (상반기) | +30.2% | 영업이익 61억 (전년 적자→흑자) | 2026 1H |
| └ 레이언스 산업용 | 71.1억 (2Q) | +140.9% | 반도체 검사장비용 디텍터 확대 | 2026 2Q |
① iRay가 규모·수익성 양쪽에서 뷰웍스를 압도합니다. 매출 2.6배, 순이익률은 뷰웍스 전사 영업이익률의 3.2배입니다. "중국 업체는 저가 공세로 이익을 못 낸다"는 통념과 정반대이고, 이게 진짜 경계 대상입니다.
② 1위 사업자 Varex가 GAAP 기준 영업적자($845M, +4%, −3%)입니다. 시장 전체가 가격 압박 국면임을 시사합니다. 세계 FPD 시장 자체가 사업보고서 기준 "금액 기준 2029년까지 연평균 약 2%" 성장에 그칩니다(수량 기준은 더 높음 = ASP 하락).
③ 국내 경쟁사 레이언스도 같은 방향(반도체 검사)으로 피봇 중이고 상반기 +30.2%로 뷰웍스(+4.2%)보다 훨씬 빠릅니다. 뷰웍스의 반도체 스토리에 국내 경쟁이 추가됐다는 뜻입니다.
확인 불가 항목: TDI 라인스캔 세부 시장의 업체별 점유율 %(Interact Analysis·Yole·VDMA·A3 어디서도 공개 자료 없음), 뷰웍스의 구체적 세계 순위, 의료 디텍터 수량 기준 순위, 뷰웍스 카메라 ASP 추이, 중국 TDI 카메라 실제 가격표, NED(일본) 최신 TDI 스펙(공식 사이트 접근 차단), Teledyne Linea HS2의 정확한 TDI 단수.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
돈이 들어오는 방식 — 매출·이익 구조. 매출은 3년간 2,200억대 박스에 있었고 움직인 것은 이익률입니다. 표준 재무표 두 개(연간 5년+TTM, 최근 6개 분기) 다음에 2026년 상반기 손익의 해부·가동률·매출총이익률을 봅니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,931.4 | 2,379.3 (+23.2%) | 2,202.5 (−7.4%) | 2,229.0 (+1.2%) | 2,393.3 (+7.4%) | 2,442.8 (+8.5%) |
| 매출원가 | 974.5 | 1,285.1 | 1,249.6 | 1,273.1 | 1,384.4 | 1,334.1 |
| 매출총이익 (률) | 956.9 (49.5%) | 1,094.2 (46.0%) | 952.9 (43.3%) | 955.9 (42.9%) | 1,008.9 (42.2%) | 1,108.7 (45.4%) |
| 판관비 (률) | 608.8 (31.5%) | 657.6 (27.6%) | 765.6 (34.8%) | 732.5 (32.9%) | 794.7 (33.2%) | 785.0 (32.1%) |
| 인건비 (급여·퇴직급여·복리후생비) | 194.1 | 203.0 | 218.1 | 232.1 | 252.2 | 253.1 |
| 연구개발비 (경상개발비) | 229.2 | 227.9 | 268.8 | 260.7 | 257.2 | 251.8 |
| 광고판촉비 (광고선전비) | 11.0 | 17.1 | 18.8 | 21.0 | 23.4 | 19.4 |
| 감가상각·무형상각 | 22.3 | 29.5 | 34.0 | 36.0 | 33.3 | 34.9 |
| 기타 (지급수수료·판매보증비 등) | 152.2 | 180.1 | 225.8 | 182.7 | 228.7 | 225.7 |
| 영업이익 (률) | 348.1 (18.0%) | 436.6 (18.3%) | 187.4 (8.5%) | 223.3 (10.0%) | 214.2 (8.9%) | 323.7 (13.3%) |
| 지배순이익 | 334.7 | 265.4 | 147.1 | 213.0 | 219.7 | 434.5 |
| 영업현금흐름 | 161.7 | −15.0 | 232.6 | 355.8 | 371.9 | 446.7 |
| CAPEX (유형+무형 취득) | 61.9 | 149.8 | 151.5 | 289.7 | 294.1 | 189.9 |
| FCF (마진) | 99.7 (5.2%) | −164.7 (−6.9%) | 81.0 (3.7%) | 66.2 (3.0%) | 77.9 (3.3%) | 256.9 (10.5%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 544.0 (−10.2%) | 627.0 (+15.6%) | 536.7 (+10.9%) | 685.6 (+14.8%) | 581.7 (+6.9%) | 638.8 (+1.9%) |
| 매출원가 | 316.2 | 362.2 | 318.4 | 387.6 | 302.5 | 325.6 |
| 매출총이익 (률) | 227.8 (41.9%) | 264.9 (42.2%) | 218.3 (40.7%) | 298.0 (43.5%) | 279.2 (48.0%) | 313.2 (49.0%) |
| 판관비 (률) | 207.2 (38.1%) | 199.5 (31.8%) | 175.3 (32.7%) | 212.7 (31.0%) | 190.7 (32.8%) | 206.2 (32.3%) |
| 영업이익 (률) | 20.6 (3.8%) | 65.3 (10.4%) | 43.0 (8.0%) | 85.3 (12.4%) | 88.4 (15.2%) | 107.0 (16.7%) |
| 지배순이익 | 23.4 | 21.3 | 66.6 | 108.4 | 95.5 | 164.0 |
| 영업현금흐름 | 112.4 | −35.2 | 187.7 | 107.0 | 144.8 | 7.2 |
| FCF | 11.6 | −93.5 | 109.8 | 49.9 | 111.0 | −13.8 |
분기로 보면 영업이익률은 1Q25 3.8% → 2Q25 10.4% → 3Q25 8.0% → 4Q25 12.4% → 1Q26 15.2% → 2Q26 16.7% 계산로 올라왔습니다. 매출 YoY 는 2Q26 +1.9%에 그쳐, 마진 개선이 매출 성장보다 믹스·가동률에서 나왔다는 8.3·6.3의 설명과 같은 방향입니다. 분기 FCF 는 운전자본 때문에 출렁입니다(2Q26 영업현금흐름 7.2억).
핵심 지표 요약 — FY2025 매출 / 영업이익 2,393억 / 214억(OPM 9.0% · 2022년 18.3%에서 반토막) · 2026 상반기 영업이익 195억(+127.4% YoY · OPM 16.0%) · 산업용 부문 영업손익 −34억 → +59억(2025년 연간 → 2026 상반기).
6.1 연도별 실적 — 2020년부터 2026 상반기까지
| 항목 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 1H |
|---|---|---|---|---|---|---|---|
| 매출액 | 1,602.6 | 1,931.4 | 2,379.3 | 2,202.5 | 2,229.0 | 2,393.3 | 1,220.5 |
| 매출총이익률 | 51.6% | 49.5% | 46.0% | 43.3% | 42.9% | 42.2% | — |
| 영업이익 | 290.7 | 348.1 | 436.6 | 187.4 | 223.3 | 214.2 | 195.4 |
| 영업이익률 | 18.1% | 18.0% | 18.3% | 8.5% | 10.0% | 9.0% | 16.0% |
| 지배주주순이익 | 228.9 | 334.7 | 265.4 | 147.2 | 213.0 | 219.7 | 259.5 |
| EPS(기본, 원) | 2,395 | 3,575 | 2,890 | 1,603 | 2,319 | 2,434 | 2,961 |
| R&D (매출 대비) | 14.7% | 12.9% | 10.1% | 15.2% | 12.0% | 10.8% | 10.3% |
2026년 상반기 지배주주순이익 259.5억에는 영업외 일회성(투자부동산 재분류 관련 추정) 약 89억(1차 기준: 대부분 금융자산 평가이익 78.3억 공시)이 포함되어 있습니다 — 6.2 참조.
6.2 2026년 상반기 손익의 해부 — 좋은 부분과 조심할 부분
| 구분 | 2025 1H | 2026 1H | 증감 |
|---|---|---|---|
| 매출액 | 1,171.0 | 1,220.5 | +4.2% |
| 영업이익 | 85.9 | 195.4 | +127.4% |
| 영업이익률 | 7.3% | 16.0% | +8.7%p |
| 세전이익 | 54.9 | 284.3 | +418% |
| 지배주주순이익 | 44.7 | 259.5 (검토 재무제표) | +480% |
재무상태표를 보면 토지 −44.2억, 투자부동산 +166.7억(전기 0원)이 확인됩니다. 유형자산 → 투자부동산 재분류에 따른 평가·처분 관련 이익일 가능성이 높습니다(구체 주석 내역 미확인 — 확인 필요). 1차 확인 (1차 기준: 반기보고서 연결주석상 영업외 순액 약 89억은 금융수익 137.9억 — 당기손익-공정가치측정금융자산 평가이익 78.3억, 외화환산이익 29.4억, 외환차익 27.4억 — 에서 금융원가 30.1억·기타손실 28.2억(유형자산처분손실 27.8억) 등을 뺀 값입니다. 14장)
따라서 순이익 기준 밸류에이션은 과대평가 위험이 있습니다. 상반기 지배주주순이익을 단순 연환산하면 PER이 5배 아래로 내려가지만, 이 회사의 경상 수익력을 보려면 영업이익만 봐야 합니다. 영업이익 연환산 391억 기준 EV/EBIT는 시총 2,436억 + 순차입금 262억 = EV 2,698억 ÷ 391억 = 약 6.9배입니다(하반기 계절성 미고려).
부수적 주의: 반기보고서 안에서도 수치가 엇갈립니다. 요약연결재무정보(검토 완료)는 지배주주순이익 259.5억 / EPS 2,961원인데, 같은 보고서 「배당에 관한 사항」 표에는 잠정치 245.3억이 그대로 남아 있습니다. 검토받은 재무제표 기준(259.5억)을 쓰는 것이 타당합니다.
6.3 이익 레버리지의 원천 — 가동률과 고정비
| 품목 | 반기 생산능력 | 생산실적 | 가동률 | 2025년 연간 가동률 |
|---|---|---|---|---|
| 의료용 엑스레이 디텍터 | 12,000대 | 8,521대 | 71% | 82% |
| 산업용 이미징 솔루션 | 13,200대 | 6,467대 | 49% | 42% |
| 합계 | 25,200대 | 14,988대 | 59% | 60% |
이것이 2026년 상반기 이익 급증의 물리적 설명입니다. 2023년 10월부터 235억을 들여 화성사업장을 증축했고(2025년 2월 완공, 생산능력 2배 목표), 그 결과 고정비가 먼저 늘고 매출이 나중에 따라오는 구간을 2024~2025년에 통과했습니다. 산업용 부문이 그 2년간 연속 부문 적자(−41.2억, −34.1억)를 낸 이유이기도 합니다.
위쪽: 산업용 가동률이 아직 49%입니다. 추가 설비투자 없이 매출을 2배까지 받을 수 있고, 그 증분은 대부분 영업이익으로 떨어집니다. 2026년 상반기의 +127% 영업이익이 그 증거입니다.
아래쪽: 반대로 반도체 발주가 한 분기만 끊겨도 고정비가 그대로 남습니다. 2025년 3분기(−4.5% 역성장)에 실제로 그랬습니다. 이 종목의 분기 실적 변동성은 앞으로도 클 것으로 보는 게 맞습니다.
6.4 매출총이익률의 장기 하락 — 구조적 문제
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 51.6% | 49.5% | 46.0% | 43.3% | 42.9% | 42.2% |
5년간 −9.4%p입니다. 엑스레이 디텍터 시장이 "수량은 늘지만 금액은 연 2% 성장"이라는 사업보고서 서술과 정합적이고, 세계 1위 Varex가 GAAP 영업적자를 내는 것과도 같은 방향입니다. 뷰웍스의 2026년 마진 회복은 GPM 개선이 아니라 믹스 변화(고사양 TDI)와 가동률 회복에서 나온 것으로 보는 것이 정확합니다.
기업가치 제고 계획(2026-03-31 자율공시)에도 같은 인식이 드러납니다 — "핵심 부품 내재화, 설계 최적화, 재료비 절감 및 재고 효율화 등을 통해 수익구조 지속 개선". 다만 이 공시에는 ROE·배당성향 등 구체적 수치 목표가 제시되지 않았습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
부채비율 42%로 건전하지만 순현금 회사는 아닙니다. 대형 CAPEX(화성 증축·오산 기숙사)를 통과했고, 최근 2년은 배당과 자사주 소각이 강해졌습니다.
7.1 재무구조 — 건전하되, 순현금 회사는 아닙니다
| 항목 | 2024년말 | 2025년말 | 2026.6월말 |
|---|---|---|---|
| 자산총계 | 3,228.9억 | 3,518.9억 | 3,679.9억 |
| 현금및현금성자산 | 282.3억 | 295.6억 | 479.9억 |
| 재고자산 | 824.4억 | 692.7억 | 769.8억 |
| 유형자산 | 1,128.5억 | 1,346.2억 | 1,167.5억 |
| 투자부동산 | — | — | 166.7억 (신규) |
| 자본총계 | 2,368.0억 | 2,486.7억 | 2,591.7억 |
| 차입금 | — | 669.5억 | 741.9억 |
| 순차입금 | — | 374.0억 | 262.0억 |
| 부채비율 | — | 41.5% | 42.0% |
| 순차입금비율 | — | 15.0% | 10.1% |
부채비율 42%는 건전한 수준이지만, "시가총액의 상당 부분이 순현금"인 자산주형 종목은 아닙니다. 차입금 741.9억의 대부분은 운영자금대출(한국씨티은행 100억 한도 전액 사용, 농협 등)이고, 담보로 토지·건물이 하나은행 180억·국민은행 300억에 잡혀 있습니다(전기 360억 → 480억으로 증가). 화성사업장 증축(235억)과 오산 기숙사(279억) CAPEX 사이클을 통과하며 늘어난 것으로 보입니다.
대형 CAPEX 사이클은 일단락 국면입니다. 2026년 상반기 유형자산 증감은 건물 +172.4억(기숙사 완공 반영으로 추정)이 대부분이고, 2026년 신규 설비투자 공시는 현재까지 없습니다.
2026년 6월말 연결 재무상태표 공시: 현금및현금성자산 479.9억 외에 단기금융상품 50.0억, 당기손익-공정가치측정금융자산(유동) 129.9억이 있습니다. 이를 포함하면 순차입금은 82.2억 계산입니다. 지배기업 소유주지분은 2,602.3억 공시.
7.2 주주환원 — 최근 2년간 확실히 강해졌습니다
| 사업연도 | 주당 배당금 | 배당총액 | 배당성향 | 시가배당률 |
|---|---|---|---|---|
| 2021 | 750원 | 68.9억 | 20.6% | 1.90% |
| 2022 | 700원 | 64.3억 | 24.2% | 2.28% |
| 2023 | 350원 | 32.1억 | 21.8% | 1.30% |
| 2024 | 600원 | 55.1억 | 25.9% | 2.82% |
| 2025 | 690원 | 61.9억 | 28.2% | 3.45% |
- 연속 배당 18회, 배당성향 21.8% → 25.9% → 28.2%로 우상향. 조세특례제한법상 고배당기업 해당.
- 자사주 소각 2회 연속 — 2025년 12월 390,000주(75.0억), 2026년 2월 388,589주(98.9억). 합계 778,589주 = 소각 전 발행주식의 약 8%가 사라졌습니다. 발행주식 9,750,000주 → 8,971,411주.
- 자사주 신탁 100억 전액 집행 — 2026년 3월 10일 체결, 3~4월에 367,400주를 평균 27,184원에 매입 완료(계약금액 사실상 전액 소진). 2026년 6월말 자기주식 367,400주(4.1%) 보유 → 추가 소각 여지.
- 기업가치 제고 계획(2026-03-31)에 "지속적인 배당성향 확대 및 자기주식의 취득과 소각"이 명시됐으나, ROE·배당성향 목표 등 구체적 수치는 미제시. 배당절차 개선방안도 "도입을 검토하겠습니다" 단계 — 여전히 배당기준일 12/31, 확정은 익년 3월입니다.
현금흐름표 공시: 자기주식 취득 FY2025 49.9억, 2026 상반기 99.9억 · 배당금 지급 2025 상반기 55.1억, 2026 상반기 61.9억.
7.3 주식 수와 지배구조
| 항목 | 주식수 | 비율 |
|---|---|---|
| 발행주식 총수 | 8,971,411주 | 100% |
| 자기주식 | 367,400주 | 4.1% |
| 유통주식 | 8,604,011주 | 95.9% |
| 주주 구성 | ||
| 김후식 (대표이사) | 1,456,050주 | 16.23% |
| 특수관계인 합계 (임원 6명 + 친인척) | 2,847,862주 | 31.74% |
| Fidelity Management & Research | 999,186주 | 11.14% (2025.02 보고) |
| FIL Limited | 918,316주 | 10.24% (2024.10 보고) |
| 소액주주 (8,047명) | 4,045,211주 | 47.02% |
외국인 지분율 30.28%. 특수관계인 지분율이 30.43% → 31.74%로 오른 것은 매수가 아니라 자사주 소각에 따른 자동 상승입니다. 김후식 대표는 서울대 물리학과·KAIST 물리학 석사 출신으로 2002년부터 대표이사이며, 파크시스템스(2017~2023)와 다원넥스뷰(2024~) 사외이사를 겸했습니다 — 반도체 계측·장비 업계와의 접점을 시사합니다. 직원 469명, 평균 근속 6년.
8업황 사이클 — 최근 7년과 앞으로 3년
최근 7년 사이클 — 무엇이 실적을 만들었나. 그리고 앞으로 예상되는 방향 — 2026~2029.
8.1 네 개의 국면
| 국면 | 시기 | 무엇이 일어났나 | OPM |
|---|---|---|---|
| ① 동반 호황 | 2020~2022 | 의료 디텍터가 꾸준히 자라는 위에 FPD 검사 설비투자 회복 + 코로나 골프 붐이 겹쳤습니다. 산업용 부문이 359억(2020) → 802억(2022)으로 2.2배. 매출 2,379억, 영업이익 437억으로 둘 다 사상 최대. | 18.0~18.3% |
| ② 동시 붕괴 | 2023~2024 | 골프 시장 침체 + 디스플레이 투자 축소가 동시에 왔습니다. 산업용 802억 → 553억 → 423억으로 반토막. 동시에 화성사업장 증축(235억)으로 고정비가 먼저 늘었습니다. 영업이익 437억 → 187억(−57%). R&D도 2023년 334억(매출의 15.2%)으로 정점. | 8.5~10.0% |
| ③ 바닥 다지기 | 2025 | 매출은 2,393억(+7.4%)으로 회복됐으나 영업이익은 214억(−4.1%)으로 오히려 감소. 산업용 부문은 여전히 −34.1억 적자. 다만 산업용 카메라 응용 믹스가 반도체 70%로 역전됐고, 산업용 디텍터(NDT)가 +44%로 급성장. 3분기에는 "반도체 투자 둔화"로 −4.5% 역성장하는 등 아직 불안정. | 9.0% |
| ④ 믹스 전환 | 2026~ | AI 반도체·HBM·첨단 패키징 검사 설비투자가 본격화. 산업용 부문 2년 만에 흑자전환(+59.4억), 전사 OPM 16.0%. 동시에 의료 본체는 정체(정지영상 −2.4%). 2년 연속 대규모 자사주 소각으로 주주환원 강도도 상승. | 16.0% (1H) |
이 회사의 매출은 3년간(2023~2025) 2,200~2,400억 박스에 갇혀 있었고, 움직인 것은 오직 이익률이었습니다. 의료 디텍터가 매출의 3/4을 깔아주기 때문에 매출은 잘 안 무너지지만 잘 안 늘기도 합니다. 반대로 산업용 부문은 매출 200~400억 구간에서 오르내리면서 영업이익을 ±100억씩 흔듭니다.
즉 이 종목은 매출 성장률이 아니라 "산업용 부문 매출 × 부문 마진"을 보는 종목입니다. 2026년 상반기 부문 OPM 17.3%가 유지되면서 부문 매출이 연 700억까지 가면 부문 영업이익만 120억, 전사 영업이익 400억대가 가능하고, 반대로 부문 매출이 400억대로 되돌면 다시 적자 구간입니다.
8.2 순풍 — 장비 사이클 자체는 확실히 좋습니다
글로벌 반도체 장비 판매액: 2025년 1,330억 달러(+13.7%) → 2026년 1,659억 달러(+23.2%) → 2028년 2,295억 달러. 5년 연속 성장. SEMI, 2026년 7월 14일 발표
뷰웍스의 산업용 부문은 이 사이클을 한 단계 뒤에서(장비사 발주 → 카메라 발주) 따라갑니다. 2026~2028년 장비 시장이 SEMI 전망대로 간다면, 부문 매출이 2022년 피크(802억)를 넘길 여지는 열려 있습니다 — 단, 그때의 구성이 골프+디스플레이였던 것과 달리 지금은 반도체 단일 축이라는 차이가 있습니다.
8.3 정리 — 앞으로 3년의 시나리오
| 시나리오 | 확률 (주관적) | 내용 | 산업용 부문 연 매출 이미지 |
|---|---|---|---|
| Bull 솔루션 전환 성공 | 25% | SEMI 사이클을 타고 비중국 반도체 장비사 침투 확대. VEO Focus·듀얼 이미징 등 모듈 판매가 자리 잡아 대체 난이도 상승. 디지털 병리가 연 200억대로 성장. | 800억+ 부문 OPM 18%↑ |
| Base 사이클 수혜 + 니치 방어 | 50% | 2026~2027년 반도체 CAPEX 수혜로 부문 매출 회복. 다만 최상단은 Teledyne, 중저가는 중국에 내주며 23K·384단 니치에서 버팀. 의료는 계속 정체. | 550~700억 부문 OPM 12~17% |
| Bear 니치 침식 + 사이클 반락 | 25% | Gpixel 센서 기반 중국 카메라가 384단·23K까지 따라오고, 반도체 CAPEX가 2027~2028년 조정. 가동률 49%에서 다시 40%대로 후퇴하며 부문 적자 재진입. | 400억대 부문 적자 재발 |
※ 확률은 본 문서 작성자의 주관적 판단이며 어떤 기관의 컨센서스도 아닙니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순이익 배수는 일회성 영업외이익 때문에 낮아 보입니다. 경상 수익력은 영업이익과 FCF 로 봐야 합니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 5.6배 | TTM 지배순이익 434.5억 (FY2025 219.7억 기준 11.1배) — 2026 상반기 영업외 약 89억 포함 |
| EV/EBIT | 8.3배 | EV 2,698억 = 시총 2,436억 + 순차입금 262.0억(2026.06말) · TTM 영업이익 323.7억 (FY2025 214.2억 기준 12.6배) |
| PBR | 0.94배 | 2026.06말 지배지분 2,602.3억 |
| FCF 수익률 | 10.5% | TTM FCF 256.9억 ÷ 시총 (FY2025 FCF 77.9억 기준 3.2%) |
| P/FCF | 9.5배 | 시총 ÷ TTM FCF |
| 배당수익률 | 2.5% | FY2025 DPS 690원 ÷ 27,150원 |
| 참고: PER / PBR (데이터 제공사) | 12.1× / 0.98× | 트레일링 EPS 2,251 · BPS 27,823 (WISEreport) 2차 |
| 참고: EV/EBIT (연환산) | 약 6.9× | EV 2,698억 ÷ 2026 상반기 영업이익 × 2 = 391억 계산 |
| 참고: 컨센서스 목표주가 | 31,778원 | 투자의견 매수 · 2026-08-14 (한국경제 컨센서스) 2차 |
| 참고: 52주 범위 | 34,900~18,010원 | 2026-08-31 기준 2차 |
① 상반기 순이익을 단순 연환산하면 PER 4.7배가 나오지만, 약 89억의 영업외 일회성이 섞여 있어 실제 경상 수익력을 과대평가합니다. 영업이익 기준(EV/EBIT 6.9배)이 더 안전합니다.
② 반대로 하반기 계절성은 상반기보다 유리한 편이었습니다(2025년 하반기 매출 1,222억 > 상반기 1,171억). 다만 이 회사는 윈스테크넷처럼 4분기에 이익이 몰리는 구조는 아니고, 분기 진폭의 주된 원인은 산업용 부문 발주 타이밍입니다.
역산: EV 2,698억은 TTM 영업이익 323.7억의 8.3배, 2026 상반기 연환산 391억의 약 6.9배입니다 계산. 8장의 정리대로 "이 종목은 매출 성장률이 아니라 '산업용 부문 매출 × 부문 마진'을 보는 종목"이고, "2026년 상반기 부문 OPM 17.3%가 유지되면서 부문 매출이 연 700억까지 가면 부문 영업이익만 120억, 전사 영업이익 400억대가 가능하고, 반대로 부문 매출이 400억대로 되돌면 다시 적자 구간"입니다. 즉 지금 배수는 2026 상반기의 부문 마진이 유지되는지에 대한 판단에 달려 있고, 8.3의 시나리오 표가 그 범위를 보여 줍니다.
10리스크와 반증 조건
역풍 세 가지 — 순서대로 중요합니다. 각 리스크마다 "무엇이 보이면 확인되는가"를 12장 선행지표와 연결했습니다.
10.1 역풍 세 가지
Gpixel이 16K·256단·500kHz BSI TDI 센서를 머천트 판매하기 시작한 것은 뷰웍스의 자체 센서 프리미엄이 23K·384단 영역으로 좁아졌다는 뜻입니다. Gpixel은 2023년 4월까지 16K에 TDI를 지원하지 않았는데 1년 반 만에 256단으로 점프했습니다. 같은 속도라면 384단·23K도 2~3년 안에 나올 수 있습니다(추정).
뷰웍스가 취할 수 있는 대응은 두 가지입니다 — (a) 센서를 다시 앞서가기(자본과 파운드리 접근성이 필요하고 Teledyne 대비 열위), (b) 카메라 밖으로 나가기(VEO Focus 같은 렌즈·조명·SW 통합 모듈로 대체 난이도를 높이기). 경영진이 선택한 것은 명백히 (b)입니다 — 김후식 대표의 "종합 영상 솔루션 기업 전환" 발언과 Schneider Kreuznach 공동개발 렌즈, 기업가치 제고 계획의 "Noise-X AI, 렌즈·조명·SW를 결합한 솔루션"이 모두 같은 방향입니다. 이 전략의 성패가 2027~2029년을 결정합니다.
세계 FPD 시장은 사업보고서 기준 금액으로 연 2% 성장(수량은 더 높음 = ASP 하락)이고, 뷰웍스 정지영상 디텍터는 2025년 +1.5%, 2026년 상반기 −2.4%입니다. 1위 Varex는 GAAP 영업적자, 중국 iRay는 매출 2.6배·순이익률 28.9%로 규모와 수익성 양쪽에서 앞서갑니다.
즉 매출의 3/4이 "잘 안 무너지지만 잘 안 늘고, 마진은 조금씩 깎이는" 자산입니다. 디지털 병리(2026년 약 50억 예상)와 골프 런치모니터가 이 정체를 메우기에는 아직 규모가 작습니다.
부품사는 장비사보다 먼저 끊기고 나중에 회복합니다. 2025년 3분기에 이미 한 번 겪었습니다(−4.5%). 그리고 이 회사는 수주잔고를 공시하지 않고, 단일판매·공급계약 공시도 없으며, 회사 가이던스도 제시하지 않습니다. 투자자가 쓸 수 있는 실적 가시성 수단은 분기 잠정실적 공시와 언론 보도가 사실상 전부입니다.
10.2 반증 조건
- 센서 해자의 침식 — 무엇이 보이면 이 논지가 틀린 것인가: 384단 또는 23K급 머천트 TDI 센서가 나오는 순간 뷰웍스의 잔여 해자가 사라집니다(Gpixel 신제품 발표). 반대로 뷰웍스 전시회 신제품이 카메라 스펙만이 아니라 렌즈·조명·오토포커스 모듈까지 묶어 나오면 (b) 전략이 진행 중이라는 신호입니다.
- 의료 본체의 구조적 정체 — 무엇이 보이면: 정지영상 디텍터(VIVIX-S) 매출이 반기·사업보고서 「주요 제품」에서 계속 역성장(2026 상반기 −2.4%)하고, 매출총이익률이 2020년 51.6% → 2025년 42.2%의 하락을 이어갈 때.
- 부품사의 사이클 채찍 효과 — 무엇이 보이면: 산업용 이미징 부문 가동률이 40%대 초반으로 내려가면 적자 재진입 신호(49% → 60%대로 올라가면 부문 마진이 한 단계 더 뜁니다). DART 부문별보고의 산업용 부문 영업손익이 다시 음수로 돌아서는 것.
- 중국 국산화 — 무엇이 보이면: 埃科光电 연차보고서 고객 명단에 中科飞测이 추가되거나 반도체 부문 매출이 분리 공시될 때. 반대로 中科飞测 명시야/암시야 웨이퍼 검사장비 양산의 카메라 조달처로 뷰웍스가 잡히면 4.10의 가설이 바뀝니다.
- 일회성 이익에 기댄 순이익 — 무엇이 보이면: 2026 하반기에도 세전이익과 영업이익의 차이가 금융자산 평가이익으로 채워질 때(2026 상반기 영업외손익 약 89억 중 당기손익-공정가치측정금융자산 평가이익 78.3억 공시).
11Bull / Bear
이게 맞다면 — 양쪽 논거를 같은 무게로 놓고, 판단은 아래 종합 상자에 둡니다.
▲ 강세론 — 이게 맞다면
- 영업 레버리지가 실증됐습니다. 산업용 부문이 2년 연속 적자(−41억, −34억)에서 반기 +59.4억으로 뒤집혔고, 가동률은 아직 49%입니다. 추가 CAPEX 없이 매출을 두 배까지 받을 수 있고 그 증분은 대부분 이익입니다.
- 사이클이 앞에 있습니다. SEMI는 장비 시장이 2026년 +23.2%, 2028년까지 5년 연속 성장한다고 봅니다. AI 반도체·HBM·첨단 패키징은 검사 밀도가 높은 공정입니다.
- 이익 축이 바뀌면서 마진이 구조적으로 올라갈 여지. 2020~2022년 OPM 18%대는 골프+FPD로 만든 것이었고, 지금의 16%는 더 비싼 물건(고단 TDI)으로 만들고 있습니다.
- 밸류에이션 부담이 낮습니다. PBR 0.98배, EV/EBIT 약 6.9배. 부채비율 42%.
- 주주환원 강도 상승. 2년 연속 자사주 소각(발행주식의 약 8%), 100억 신탁 전액 집행, 배당성향 28.2%. 자사주 4.1%가 아직 남아 있습니다.
- 384단·23K는 아직 아무도 안 따라왔습니다. Teledyne도 공개 모델에 384단을 명시하지 않았고, Gpixel 상용 센서도 256+32단입니다.
- 신사업 옵션. 디지털 병리(2026년 약 50억 예상, CE IVDR 취득, 미국·유럽 계약), 골프 런치모니터(NVisage 연결). 자체 생산으로 경쟁사 대비 원가 절반 이하라는 대표 발언.
▼ 약세론 — 이게 맞다면
- 해자가 센서에 있다는 서사가 이미 부분적으로 깨졌습니다. 최고속 모델의 센서가 중국 Gpixel 제품이고, Gpixel의 16K TDI 센서(500kHz)는 뷰웍스 자체 16K(300kHz)를 넘어섰습니다.
- 매출의 75%가 정체 자산입니다. 정지영상 디텍터 2026 상반기 −2.4%, 시장 자체가 금액 기준 연 2% 성장. 1위 Varex는 GAAP 영업적자, 중국 iRay는 매출 2.6배·순이익률 28.9%.
- 고객 가시성이 구조적으로 없습니다. 대리점 판매 원칙, 수주잔고 미공시, 공급계약 공시 0건, 회사 가이던스 없음. 주력 중국 채널 大恒图像은 Teledyne 파트너이자 자체 브랜드 보유.
- 중국은 시장이 아니라 경쟁자가 되어가고 있습니다. 중국 매출 2Q25 −18.3%, 사업보고서의 중국 문구는 4년째 그대로, 埃科光电은 이미 精测电子·天准科技 공급 중이며 매출 +77.4%.
- 2026년 순이익에 약 89억의 일회성이 섞여 있습니다. 세전이익 284억 vs 영업이익 195억.
- 최상단 스펙 레이스에서는 4~6년 열위. 16K 라인레이트 3.3배, 해상도 천장 23K vs 32K(2020년 출시).
- 국내에서도 경쟁이 붙었습니다. 레이언스 2026 상반기 +30.2%, 산업용(반도체 검사장비용 디텍터) +140.9%.
- 3개 분기 전에 이미 한 번 꺾였습니다. 2025년 3분기 "반도체 투자 둔화"로 −4.5%. 이 사업은 그렇게 움직입니다.
이 종목은 "저평가된 의료기기주"가 아니라 "반도체 검사 부품주의 옵션이 붙은 저성장 캐시카우"로 보는 것이 정확합니다. 의료 부문은 매년 900억 안팎의 매출과 130~250억의 부문 이익을 안정적으로 깔아주지만 성장하지 않고, 주가를 움직일 변수는 전적으로 산업용 부문 300~800억 구간의 진폭입니다.
따라서 이 종목의 승부처는 하나입니다 — "Gpixel 센서가 상품화되는 속도보다 뷰웍스가 카메라 밖(렌즈·조명·모듈·SW)으로 나가는 속도가 빠른가." 그 답은 재무제표보다 제품 발표와 전시회에서 먼저 나옵니다(12장).
12모니터링 — 무엇을, 언제, 어디서 확인하는가
이 회사는 수주잔고도, 공급계약 공시도, 회사 가이던스도 없습니다. 그래서 외부 지표가 특히 중요합니다.
12.1 선행지표 — 중요도 순
| 순위 | 지표 | 왜 보는가 / 어디서 | 주기 |
|---|---|---|---|
| 1 | 국내외 반도체 장비사 발주·수주잔고 | 뷰웍스는 이들의 한 분기 뒤를 따라갑니다. 특히 HBM·첨단 패키징 검사 장비 라인. 삼성·SK하이닉스 CAPEX 발표, SEMI 월간 빌링 | 분기 |
| 2 | DART 부문별보고 — 산업용 이미징 부문 영업손익 | 이 회사에서 가장 중요한 단 하나의 숫자입니다. 반기·사업보고서 주석에만 나오고 잠정실적 공시에는 없습니다 | 반기 |
| 3 | 산업용 이미징 부문 가동률 | 49% → 60%대로 올라가면 부문 마진이 한 단계 더 뜁니다. 반대로 40%대 초반으로 내려가면 적자 재진입 신호. 반기·사업보고서 「생산 및 설비」 | 반기 |
| 4 | 埃科光电(688610) 연차보고서 | 고객 명단에 中科飞测이 추가되는지, 반도체 부문 매출이 분리 공시되는지. 중국 국산화 진도의 가장 직접적인 지표 | 연 1회 (3~4월) |
| 5 | Gpixel(长光辰芯) 신제품 발표 | 384단 또는 23K급 머천트 TDI 센서가 나오는 순간 뷰웍스의 잔여 해자가 사라집니다. 홍콩 상장사이므로 실적·로드맵 접근성도 좋아졌습니다 | 수시 |
| 6 | Teledyne DALSA 신제품 | 32K 후속, 1MHz 이상 라인. 뷰웍스가 회피 중인 세그먼트가 얼마나 더 벌어지는지 | 수시 |
| 7 | 뷰웍스 전시회 신제품 | 솔루션 전환 전략의 진도를 재는 유일한 창구입니다. 카메라 스펙만 발표하는지, 렌즈·조명·오토포커스 모듈까지 묶어 발표하는지를 보십시오 | 3월·6월 |
| 8 | 레이언스(228850) 산업용 부문 | 국내 경쟁 강도. 2026 2Q +140.9% | 분기 |
12.2 연간 캘린더
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2월 초 | 4분기·연간 잠정실적 + 현금배당 결정 | 연간 OPM, 배당성향(28.2% 이상 유지?), 추가 자사주 소각 여부 | DART 잠정실적·현금배당 결정 공시 |
| 2월 | SEMICON Korea | 반도체 검사 관련 신제품·파트너십 | 전시회·회사 보도자료 |
| 3월 | Automation World / AW (코엑스) | TDI 신제품 스펙. 2026년에는 VT-16K5X-H300A-256(300kHz, 감도 256배) 공개 | 전시회·회사 보도자료 |
| 3월 말 | 사업보고서 + 정기주총 + 기업가치 제고 계획 | 부문별 영업손익, 가동률, 중국 관련 문구 갱신 여부, 경쟁사 서술에 중국 업체가 추가되는지 | DART 사업보고서 |
| 3월 | Vision China Shanghai | 중국 시장 대응 전략. 2026년 3월에는 VPS-245MX2·CoF 100Gbps·VTS 시리즈 출품 | 전시회 |
| 3~4월 | 埃科光电·精测电子·中科飞测 연차보고서 | 중국 국산화 진도, 카메라 조달처 | 상하이·선전 거래소 공시(cninfo) |
| 5월 초 | 1분기 잠정실적 | 산업용 부문 분기 매출(언론 인용치로만 확인 가능) | DART 잠정실적·언론 |
| 6월 | automatica / 유럽 전시 | 2025년에는 VTD 듀얼 이미징 TDI 공개 | 전시회 |
| 7월 중순 | SEMI 장비 시장 전망 업데이트 | 2027~2028년 CAPEX 방향 | SEMI 보도자료 |
| 8월 초 | 2분기·상반기 잠정실적 | 전사 OPM | DART 잠정실적 |
| 8월 중순 | 반기보고서 | 부문별 영업손익, 가동률, 품목별 매출 — 잠정실적에 없는 핵심 데이터가 여기 있습니다 | DART 반기보고서 |
| 11월 | 3분기 잠정실적 + 산업부 세계일류상품 발표 | 2025년 11월 VT 시리즈가 "차세대"→"현재" 등급 승격 | DART·산업통상자원부 |
| 연말~연초 | BIS Affiliates Rule 유예 종료(2026년 말경) | 대중 수출통제 재점화 여부 | 미 상무부 BIS |
13용어집
본문에 나온 기술·회계 용어를 짧게 정리합니다.
- TDI (Time Delay and Integration)
- 움직이는 물체의 같은 지점을 센서의 여러 줄이 차례로 찍어 신호를 겹쳐 쌓는 촬영 방식. 단수(stage)가 많을수록 같은 속도에서 더 밝은 상을 얻는다.
- TDI 단수
- TDI 센서에서 신호를 누적하는 줄의 수. 단수가 높을수록 저조도 감도가 올라간다.
- 라인레이트 (kHz)
- 라인스캔 카메라가 1초에 찍는 줄 수. 높을수록 검사 대상을 빨리 흘려보낼 수 있어 장비 처리량이 올라간다.
- 라인스캔 / 에어리어스캔
- 라인스캔은 한 줄씩 연속 촬영해 이미지를 이어 붙이는 카메라, 에어리어스캔은 일반 카메라처럼 면 전체를 한 번에 찍는 카메라.
- BSI (후면조사) 센서
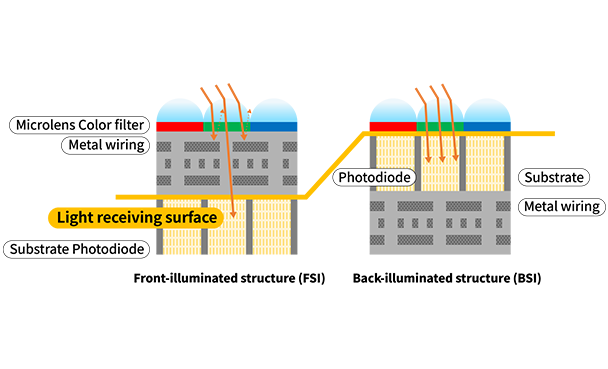
- 금속 배선층을 수광면 뒤로 돌려 빛이 포토다이오드에 바로 닿게 한 이미지센서 구조. 전면조사(FSI)보다 감도가 높다.
- 머천트 센서
- 센서 제조사가 특정 고객 전용이 아니라 시장에 누구에게나 판매하는 범용 상용 센서.
- FPD (플랫패널 디텍터)
- 엑스레이를 받아 디지털 영상으로 바꾸는 평판형 검출기. 필름을 대체한다.
- 신틸레이터 (CsI / Gadox)
- 엑스레이를 가시광으로 바꾸는 형광 물질층. CsI(요오드화세슘)는 해상도·감도가 높고 Gadox는 값이 싸다.
- 픽셀 피치 (㎛)
- 이웃한 픽셀 중심 사이의 거리. 작을수록 같은 면적에서 더 미세한 구조를 구분한다.
- AOI (자동광학검사)
- 카메라·조명·광학계와 판정 소프트웨어로 제품의 결함을 자동 검사하는 장비.
- 명시야 / 암시야
- 명시야는 반사광을 정면으로 받아 보는 조명 방식, 암시야는 비스듬한 산란광만 받아 미세 입자·스크래치를 두드러지게 보는 방식.
- CoaXPress (CXP) / CoF
- 머신비전 카메라와 프레임그래버를 잇는 고속 영상 전송 규격. CoF는 이를 광섬유로 전송하는 방식.
- 프레임그래버
- 카메라가 보낸 영상 신호를 받아 컴퓨터로 넘기는 영상 수집 보드.
- HBM / TC 본딩 / TGV
- HBM은 D램을 수직으로 쌓은 고대역폭 메모리, TC(열압착) 본딩은 열과 압력으로 칩을 붙이는 적층 공정, TGV는 유리 기판을 관통하는 전극.
- ODM
- 고객의 브랜드로 제품 설계부터 생산까지 맡아 공급하는 방식.
- 세계일류상품 (현재 / 차세대)
- 산업통상자원부가 세계시장 점유율 상위 제품(현재)과 향후 주도 가능성이 있는 제품(차세대)을 지정하는 제도.
- 보일러플레이트
- 해마다 고치지 않고 반복해 싣는 상투적인 공시 문구.
- 가동률
- 생산능력 대비 실제 생산량의 비율. 고정비가 큰 제조업에서는 이익 변동을 크게 만든다.
- EV/EBIT
- 기업가치(시가총액 + 순차입금)를 영업이익으로 나눈 배수. 자본구조 차이를 덜 타는 이익 배수.
- FCF (잉여현금흐름)
- 영업현금흐름에서 설비·무형자산 투자(CAPEX)를 뺀 현금.
- 당기손익-공정가치측정금융자산 (FVPL)
- 공정가치 변동을 바로 당기손익(영업외)에 반영하는 금융자산. 평가이익은 영업이익에 들어가지 않는다.
- ECCN / EAR99
- 미국 수출관리규정상 품목 분류 번호. EAR99는 특정 통제 번호에 해당하지 않는 일반 품목.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 반도체향 매출의 정확한 금액 — 회사가 공개한 적 없음. 응용 믹스 비중(2022년 40%, 2025년 70%) 두 시점만 존재하며 2023·2024년은 확인 불가
- 산업용 부문 302억 중 골프 시뮬레이터·런치모니터의 몫 — 미공개
- 모든 고객사 실명 — "글로벌 반도체 장비 전문기업", "유럽 덴탈 시스템 고객사", "대형 고객사" 등 익명 표현만 존재
- 최종 고객 국가별 매출 분해 — DART 지역 공시는 연결 실체 소재지 기준이라 대용 불가
- 산업용 카메라·엑스레이 디텍터의 시장점유율 수치 — 회사가 "외부 기관 자료 미발표"로 생략. TDI 세부 시장의 업체별 점유율은 Interact Analysis·Yole·VDMA·A3 어디서도 공개 자료 없음
- 뷰웍스 카메라 ASP 추이, 중국 TDI 카메라 실제 가격 — 양쪽 모두 미공개
- 2026년 상반기 영업외수익 약 89억의 구체적 내역 — 투자부동산 재분류 관련으로 추정하나 연결주석 원문 미확인
- 하이브리드 본딩 검사 적용 여부 — TC본딩·TGV/TSV는 확인됨, 하이브리드 본딩은 언급 없음
- 뷰웍스 카메라의 정확한 ECCN 분류 — 회사 미공개. EAR99 개연성이 높다는 것은 추정
- NED(일본) 최신 TDI 스펙 — 공식 사이트 접근 차단
- 2026년 회사 가이던스 / 신규 설비투자 계획 — 둘 다 없음
- 2026년 상반기 영업외손익 약 89억의 구체 내역 — 1차 확인: 반기보고서 연결주석 기준 금융수익 137.9억(당기손익-공정가치측정금융자산 평가이익 78.3억, 외화환산이익 29.4억, 외환차익 27.4억, 이자수익 2.8억), 금융원가 30.1억, 기타수익 10.6억, 기타손실 28.2억(유형자산처분손실 27.8억), 지분법손실 1.3억 공시. 본문 6.2의 "투자부동산 재분류에 따른 평가·처분 관련 이익일 가능성"은 1차 기준으로는 금융자산 평가이익이 대부분입니다(투자부동산 166.7억은 유형자산에서 대체된 원가 계정).
- 반올림 차이: FY2025 OPM 은 1차 계산 8.9%(214.2 ÷ 2,393.3)로 본문 서술의 9.0%와 0.1%p 차이, FY2023 지배순이익은 147.1억(본문 147.2억). 표는 1차 계산값.
- 피어 배수: 5장 피어 표의 시총·PER·EV/EBIT 는 같은 종가일 기준 1차 확인 전이라 비워 둠.
14.1 이 문서가 바로잡은 통념
| 흔한 진술 | 판정 | 실제 |
|---|---|---|
| "뷰웍스는 반도체 검사장비 업체" | 틀림 | 검사장비 부품(카메라) 공급사입니다. 완성 장비 사업 진출은 확인되지 않습니다 |
| "뷰웍스는 이미지 센서를 자체 개발해 해자가 있다" | 부분적으로만 | 자체: 하이브리드 TDI, 23K·384단 BSI, 초대면적 SCG. 외부 구매: 최고속 TDI(Gpixel), 주력 에어리어스캔 전량(Sony/Gpixel/onsemi 등) |
| "VT 시리즈는 23K·550kHz·256단" | 부정확 | 543kHz는 9K 모델, 23K는 209kHz·384단입니다. 서로 다른 제품이며 동시 달성이 아닙니다 |
| "2022년 산업용 802억은 중국 디스플레이 수혜" | 틀림 | 802.4억 중 내수 445.9억(55.6%)이었고 사업보고서는 "골프 시장 호황"을 주원인으로 적었습니다 |
| "DART상 중국 매출은 109억(4.6%)" | 오독 | 이 표는 연결 실체 소재지 기준이며 대부분 대만 자회사(90.7억)입니다. 고객 기준 중국 매출은 확인 불가 |
| "세계일류상품 = 세계 5위 이내 실적" | 2025년부터 맞음 | 2020년 12월은 "차세대"(잠재력 평가, 점유율 요건 없음)였고, 2025년 11월 19일 "현재" 등급으로 승격되며 점유율 5위·5% 요건을 충족했습니다 |
| "뷰웍스가 인텍플러스·넥스틴 등에 납품" | 근거 없음 | 더벨 기사의 IPO peer group 나열이 잘못 인용된 것으로 보입니다 |
| "순현금이 많은 자산주" | 틀림 | 2026.6월말 순차입금 262억입니다(차입금 741.9억 vs 현금 479.9억) |
14.2 이 문서의 추정치 (회사 공식 수치 아님)
- 2025년 반도체향 매출 250~330억, 전사의 10~14% (산업용 부문 471.7억 × 반도체 비중 70%에서 골프 몫을 차감한 범위)
- 전사 중국 매출 비중 5~8%, 연 120~180억 (증권사 IR 자료의 1Q24 7.3% + 2Q25 −18.3% 기준)
- 의료 디텍터 세계 점유율 약 7%, 4~5위권 (2025년 디텍터 매출 1,409억 ≈ $101M ÷ 시장 $1,387M 역산)
- 대 Teledyne DALSA 기술 격차 4~6년, 대 중국 주류 카메라 업체 2~4년 우위이나 잔여 수명 2~3년
- 8.3 시나리오 확률(Bull 25 / Base 50 / Bear 25)은 전적으로 작성자의 주관
14.3 1차 자료
공시(재무표 보강에 사용) — 반기보고서 2026.06 (접수번호 20260814004078) ↗ · 분기보고서 2026.03 (20260515001987) ↗ · 사업보고서 FY2025 (20260323001685) ↗ · 분기보고서 2025.09 (20251114002746) ↗ · 반기보고서 2025.06 (20250814003205) ↗ · 분기보고서 2025.03 (20250515001250) ↗ · 사업보고서 FY2024 (20250321000845) ↗ · 사업보고서 FY2022 (20230321001112) ↗
1차 자료 (DART 원문 직접 확인)
반기보고서 2026.06 (2026-08-14 접수) ↗ · 사업보고서 제27기 2025.12 ↗ · 사업보고서 제26기 2024.12 ↗ · 사업보고서 제24기 2022.12 ↗ · 2026 상반기 잠정실적 (2026-08-03) ↗ · 기업가치 제고 계획 (2026-03-31) ↗ · 현금배당 결정 (2026-02-12) ↗ · 주식소각 결정 (2026-02-12) ↗ · 주식소각 결정 (2025-11-28) ↗ · 자기주식 신탁 취득상황보고서 (2026-06-11) ↗ · 신규시설투자 — 화성사업장 증축 (2023-10-11) ↗
회사 공식
머신비전 — TDI 라인스캔 라인업 ↗ · VTS 시리즈 스펙(센서명 기재) ↗ · VP 시리즈 스펙(센서 출처 기재) ↗ · 엑스레이 디텍터 전 라인업 ↗ · 디지털 병리 VISQUE DPS ↗ · 파트너사(호환 파트너, 고객사 아님) ↗ · 2026 상반기 실적 보도자료 ↗ · 3D CT 산업용 디텍터 ↗ · IR 주가정보 ↗
국내 언론·리서치
헤럴드경제 2026-05-06 — AI반도체 전·후공정 검사장비 두각(디스플레이:반도체 30:70 발언) ↗ · 한국경제 2026-08-04 — 반도체 검사 수요 탄 뷰웍스, 상반기 영업익 195억 ↗ · 한국경제 2026-07-24 — 종합 영상 솔루션 기업 전환(김후식 대표) ↗ · 서울경제 2026-08 — 김후식 대표 인터뷰(디지털 병리 50억) ↗ · 유진투자증권 2025-08-05(지역별 증감률) ↗ · 유진투자증권 2024-07-03(1Q24 지역 믹스) ↗ · WISEreport 기업현황(주가·PER·PBR) ↗ · 한국경제 컨센서스 ↗ · 머니투데이 2026-08-11 — 레이언스 2Q26 ↗
경쟁사·기술 (해외)
Teledyne — 16K TDI 1MHz 발표(2024.09) ↗ · Vision Systems — Linea HS 32K(2020.04) ↗ · Gpixel GLT5009BSI 스펙(뷰웍스 VTS-9K 탑재 센서) ↗ · Gpixel GLT5008BSI / GLT5016BSI 발표(2024-12) ↗ · 埃科光电 2025 연차보고서 PDF(고객 명단·1MHz TDI) ↗ · 华睿科技 16K CXP(TDI 2단) ↗ · Hikrobot 라인스캔 카탈로그(TDI 4~12단) ↗ · Tucsen Dhyana 9KTDI(동일 Gpixel 센서) ↗ · Varex FY2025 실적 ↗ · Basler 2026 1Q ↗ · 뷰웍스 세계일류상품 승격(2025-11-19) ↗ · 뉴스핌 — 세계일류상품 선정 요건 ↗ · 머신비전 카메라 시장 규모 ↗
중국·정책·산업
中科飞测 2026 상반기 실적 ↗ · 동오증권 — 精测电子 2025 연보 점평(반도체 수주잔고) ↗ · Gpixel 홍콩 상장(2026-04-17) ↗ · 大恒图像 — 뷰웍스 대리 협력 협정(2018-11) ↗ · Asia Times — 중국 50% 국산화 룰 ↗ · 글로벌이코노믹 2026-04-10 — "핵심 부품의 현지 조달까지 요구" ↗ · EET China — 중국 장비 국산화율 35% ↗ · SEMI 2026-07-14 — 2028년 장비 2,295억 달러 전망 ↗ · 아시아경제 2026-09-01 — 반도체 장비 전략물자 지정 시행 ↗ · Jones Day — BIS Affiliates Rule 1년 유예 ↗
시세·시장 데이터
종가 27,150원·시가총액 2,436억·52주 범위·PER 12.1×/PBR 0.98×(2026-08-31) — WISEreport ↗ · 회사 IR 주가정보 ↗ · 컨센서스 — 한국경제 ↗. 시총·배수 재계산은 발행주식 8,971,411주(반기보고서) 기준.
사진·도식
VTS 카메라·VT 카메라·VIVIX-S 4343FW·VIVIX-M 2430D 제품 이미지와 FSI/BSI 구조 도식 — 뷰웍스 공식 제품 페이지(vision.vieworks.com ↗, xrayimaging.vieworks.com ↗) 게시 이미지.
이 문서는 투자 권유가 아니며, 특정 종목의 매수·매도를 추천하지 않습니다. 공시·언론·기업 자료를 정리하고 그 사이의 빈틈을 명시하는 데 목적이 있습니다. 작성자는 애널리스트가 아니고 재무 자문을 제공하지 않으며, 본문의 모든 판단(특히 기술 격차 연수, 시나리오 확률, 반도체향 매출 추정)은 공개 자료에서 추론한 주관적 견해입니다. 수치는 원문 확인을 거쳤으나 DART 원문과 대조해 재검증하시기 바랍니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2장 부문·지역 표, 6장 표준 재무표, 7장 재무상태 보충, 9장 TTM 배수, 14장 영업외손익 내역) |
| 원본 | 2026-09-01 | 원 계열 A-aux · 보강 전환 · FY2025 사업보고서 및 2026년 반기보고서(2026-08-14 접수) 기준, 주가·시가총액은 2026-08-31 종가 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.