0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
무엇이 바뀌었나.
- 2026-09-07 이사회가 한국투자증권과 계약금액 50억원의 자기주식취득 신탁계약을 결정했습니다(계약기간 2026-09-07 ~ 2027-05-06, 취득예정 894,454주 · 기준가 5,590원, 계약 전 자기주식 0주, 취득 후 보유예상기간 “1년 미만”, 소각 언급 없음) 공시 DART 주요사항보고서 ↗. 2016년 이후 첫 자기주식 공시입니다.
- 크기: 50억원은 순현금 777.0억(2026-06-30)의 6.4%, 2026-08-31 시총 862.4억의 5.8%이고, 취득예정 수량은 발행주식 15,400,000주의 5.8%입니다. FY2025 배당총액 34.8억(DPS 226원 × 15,400,000주)보다 큽니다 계산.
- 시세: 종가 5,600원(2026-08-31) → 6,950원(2026-10-07, +24.1%) 2차. 6,950원이면 시총 1,070.3억, TTM P/E 7.3배, 순현금/시총 72.6%, EV/EBIT 1.7배입니다 계산(9장 참고 표). 2026-09-08 ~ 10-07 사이 회사의 추가 공시는 없습니다(DART 공시 검색).
원 판단. 2026-09-07 판 판단: “①이 나오면 성장주 서사가 생기고, ②가 나오면 밸류에이션이 재설정됩니다. 둘 다 안 나오면 지금의 PER 5.9 · PBR 0.70은 ‘싼 것’이 아니라 ‘적정가’입니다.” (② = “회사가 순현금 777억에 대해 무언가를 하는가”)
새 판단. 트리거 ②는 절반만 충족됐습니다 — 회사가 처음으로 현금을 주주 쪽으로 움직였지만, 규모는 순현금의 6.4%이고 소각·배당성향 30% 룰 이탈·정량 목표는 아직 없습니다. 주가가 그 사이 24.1% 올라 이 첫 신호를 상당 부분 가격에 넣었으므로 “재설정”이 아니라 판단 유지 + 조건 수정이며, ②의 충족 기준을 “신탁 취득분의 소각, 그리고 2027년 3월 배당 결정에서 별도순이익 약 30% 룰의 이탈 또는 정량 목표 재공시”로 좁혀 관찰합니다. ①(2026년 3분기 글로벌 내수)은 11월 3분기보고서 전까지 미판정입니다.
반증 조건. ⓐ 신탁 해지·결과 보고에서 취득 수량이 취득예정 894,454주에 크게 못 미치거나, 취득분을 소각 없이 1년 안에 처분하면 ② 신호는 철회되고 2026-09-07 판의 “적정가” 판단으로 돌아갑니다. ⓑ 반대로 취득분 소각 공시와 함께 2027년 3월 배당성향 상향 또는 정량 목표 공시가 나오면 ②가 충족된 것으로 보고 판단 상향을 검토합니다.
무엇을 파는가. 별도 매출은 세 줄입니다 — 공공 입찰·대기업 거래용 기업신용인증에 TCB·ESG평가·데이터가치평가가 합산된 신용인증 서비스 370.8억(별도의 59.9%), D&B WWN 국내 유일 Member로 파는 글로벌 기업정보 188.4억(30.4%), 거래처관리 외 60.1억(9.7%). 여기에 100% 자회사 나이스디앤알 295.2억(연결의 32.3%)이 얹혀 FY2025 연결 매출 913.6억 · 영업이익 154.3억(OPM 16.9%) 공시입니다. 신용인증은 2분기, 글로벌은 하반기가 성수기입니다.
지금 숫자. TTM(2025.3Q~2026.2Q) 연결 매출 938.7억(+3.8%), 영업이익 171.1억(OPM 18.2%), FCF 175.3억 계산. 최신 분기 2026.2Q 단독은 매출 319.9억(+6.2%), 영업이익 110.8억(+10.4%) 계산이고, 2026 상반기 별도 영업이익 101억(+21.9%)은 단가 인상 없이 물량으로 만들어졌습니다 공시. 순현금 777.0억(2026-06-30) 공시은 시총의 90.1% 계산이고 별도 기준 차입금은 0원입니다.
시장 가격과 이 문서의 판단. 2026-08-31 종가 5,600원 기준 시총 862억에 TTM P/E 5.8배, EV/EBIT 0.5배, FCF 수익률 20.3% 계산입니다. 2026-09-07 판의 결론: “사업 자체는 “죽어가는 사업”이 아니라 “성장이 멈춘 규제 종속형 현금창출기”입니다. TCB는 회복 중이고, 글로벌은 3년 만에 반등했고, 마진은 개선 중이며, 무차입에 순현금이 시총의 90%입니다. 원 리포트의 “TCB 정책 렌트 소멸” 프레임은 과도하고, 시장 일각의 “K-뷰티 DUNS 수혜” 프레임은 근거가 없습니다.” “실질적 질문은 두 개로 좁혀집니다. ① 2026년 3분기에 글로벌 내수가 두 자릿수를 유지하고, 그에 따라 D&B 비용률이 계속 내려가는가(사업 측 — 매출보다 이 비용률이 이익을 더 크게 움직입니다), ② 회사가 순현금 777억에 대해 무언가를 하는가(자본 측 — 구체적으로는 별도순이익 30% 룰의 이탈과 정량 목표 재공시). ①이 나오면 성장주 서사가 생기고, ②가 나오면 밸류에이션이 재설정됩니다. 둘 다 안 나오면 지금의 PER 5.9 · PBR 0.70은 “싼 것”이 아니라 “적정가”입니다.” 2026-10-08 판단 업데이트 → 0장 상자
한눈에 보는 핵심 지표
순현금 777억에 대한 첫 자사주 신탁(50억원, 2026-09-07)으로 자본 측 재평가 조건은 절반만 채워졌고, 할인 해소 여부는 취득분 소각과 2027년 3월 배당 결정이 가릅니다. 2026-10-08 판단 업데이트 → 0장 상자
2026-09-07 판: “이 회사에 대해 시장이 갖고 있는 두 개의 서사가 모두 절반씩 틀렸습니다. ‘TCB가 소멸하고 있다’는 물량 기준으로는 이미 회복 국면이고(기술신용대출 잔액 2024년 302.8조 → 2025년 318.7조 반등, 이크레더블 TCB 매출 2023년 저점 대비 +66%), 대신 건당 단가가 75만원 → 15만원으로 붕괴해 매출이 회복돼도 마진이 안 돌아옵니다. 반대로 ‘K-브랜드 글로벌화 = 던스넘버 호황’은 2023~2025년 3년간 화장품 수출 +34%인데 글로벌 부문 매출은 −4.8%로 정면으로 반증됐습니다. 그런데 2026년 상반기에 그 글로벌 부문이 갑자기 +18.8%(내수 +22.7%)로 튀었습니다. 이 리포트는 그 세 가지를 각각 분해합니다.”
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 본문의 추정 확인 불가 개정 태그는 2026-09-07 판의 표기입니다. 모든 재무표는 기준(연결·별도, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
세 질문에 대한 즉답
“제도는 살아남았고, 물량도 돌아왔지만, 민간 평가사의 몫만 구조적으로 줄었습니다.” 세 층위를 분리해야 합니다.
- 정책 층위 — 축소 아님. 기술신용대출 잔액은 2022년 326.0조 정점 → 2024년 302.8조까지 2년 감소했다가 2025년 318.7조로 +15.9조 반등했습니다. 금융위는 2026년 6월에도 반기 테크평가 결과를 발표했고, “2026년 하반기 중 기술금융 활성화 과제 발굴”을 예고했습니다. 제도 폐지 논의는 어떤 공식 자료에도 없습니다.
- 매출 층위 — 이미 회복 중. TCB를 유일하게 분리 공시하는 이크레더블 기준, TCB 매출은 2021년 157억 → 2023년 81억(−48%) → 2025년 135억(저점 대비 +66%) → 2026 상반기 80억(+15.0% YoY)입니다.
- 단가 층위 — 여기가 진짜 붕괴. 건당 평균 수수료가 2015년 75만원 → 2017년 38만원 → 2020년 28만원 → 2022년 15만원으로 7년간 −80%. 원인은 수요 감소가 아니라 ① 발주자가 은행 소수뿐인 수요독점, ② 은행 자체평가 내부화(현재 품질심사 대상 14개 기관 중 8곳이 은행), ③ 표준TCB평가모형으로 평가서가 규격품이 된 것 — 이 3중 압박입니다.
따라서 정확한 표현은 “TCB가 위축된다”가 아니라 “TCB는 커졌지만 그 과실이 민간 평가사에서 은행으로 이전됐다”입니다. 나이스디앤비는 TCB를 별도 공시하지 않으므로 이 충격의 크기는 추정으로만 잴 수 있고, 본문 8.3장에서 밴드를 제시합니다.
“지난 3년의 데이터는 정반대를 말합니다. 다만 2026년 상반기에 처음으로 반대 신호가 나왔습니다.”
- 3년간 괴리가 명백했습니다. 화장품 수출은 2023년 85억 달러 → 2025년 114억 달러(+34%), 중소기업 수출은 2025년 사상 최대(1,186억 달러), 역직구는 3.02조원(+16.4%). 같은 기간 나이스디앤비 글로벌 기업정보 매출은 197.8억 → 188.4억(−4.8%)입니다.
- 수출이 요구하는 번호가 대체로 DUNS가 아니기 때문입니다 — 다만 한 갈래는 예외입니다. 개정 순수 화장품의 MoCRA 등록은 FDA가 발급하는 FEI를 요구하고 DUNS는 명시적으로 “optional”이며, 미국 화장품 매출 3년 평균 100만 달러 미만이면 등록 의무 자체가 면제됩니다(§612). EU는 CPNP·Responsible Person, 아마존·타깃·얼타는 GS1 GTIN과 EDI입니다. 그러나 미국 법에서 자외선차단제·여드름·비듬샴푸는 화장품이 아니라 OTC 의약품이고(§613에 의해 MoCRA 대상에서 아예 제외), 의약품 시설등록에는 DUNS가 사실상 강제됩니다 — 그것도 공장 단위로, 미국 대리인과 모든 수입자까지 각각. 즉 DUNS 강제 수요는 K-푸드 + 월마트 + K-선케어 세 곳입니다.
- 게다가 이 회사가 파는 것은 “DUNS 번호”가 아닙니다. DUNS 번호는 D&B 공식 무료입니다. 나이스디앤비가 45만~110만원에 파는 것은 D-U-N-S Registered Seal(온라인 기업인증 마크) 이고, 무역협회 제휴 페이지가 이를 명시합니다 — “D-U-N-S® Registered Seal (D-U-N-S® Number 포함)을 발급하는 기업 인증 서비스”. 수출바우처를 쓰면 기업 실부담은 5만원(정가의 10%)까지 내려갑니다.
- 그리고 이 사업의 크기가 처음으로 정량화됩니다 — 연 10억원 안팎입니다. FY2023까지 주석에 “OTS(온라인 기업실체인증) 매출액의 50%를 D&B에 로열티로 지급”과 그 금액이 함께 공시돼 있었습니다. 로열티 5.36억(2023) ÷ 50% = OTS 매출 약 10.7억원 — 글로벌 부문의 5.7%, 연결 매출의 1.2%(건당 최소 USD 100 조항 때문에 실제로는 이보다 작음). DUNS 인증 사업이 두 배가 되어도 연결 매출은 1.2%p 늘어납니다.
- 그런데 2026년 상반기에 반전 신호가 나왔습니다. 글로벌 부문이 +18.8%(내수 +22.7%, 수출 +10.9%)로 3년 만에 강하게 반등했고, 분기로 보면 1Q +15.7% → 2Q +21.5%로 가속입니다. 상반기 전사 매출 증가분 22.4억 중 14.3억(64%)이 글로벌 단독 기여입니다. 회사는 이 반등의 원인을 공시하지 않았고, 이것이 현재 이 종목의 가장 중요한 미해결 질문입니다.
“대안은 이미 용도별로 DUNS를 밀어냈고, ‘복수 사업자’는 미래가 아니라 이미 현재입니다.”
- 미 연방조달은 2022년 4월 4일에 이미 갈아탔습니다. 40년 넘게 이어진 관계, 연 1,900만 달러 계약, 80개 연방 시스템에 박혀 있던 DUNS가 단 하루에 UEI로 전량 교체됐습니다. GAO가 “D&B has a monopoly”라고 적었고, 대체 사업자로 선정된 곳은 경쟁 데이터회사가 아니라 회계법인(EY)이었습니다. 식별자 발급은 데이터 자산이 아니라 검증 프로세스로 재정의될 수 있다는 뜻입니다.
- 애플에서 첫 균열이 났습니다. Apple Developer Program은 여전히 DUNS 필수지만, 2026년 4월 14일 출시된 Apple Business는 미국에서 DUNS 요건을 해제하고 연방 납세자번호(EIN)를 받기 시작했습니다. 같은 회사가 국가별 공식 사업자번호를 받아들이기 시작했다는 것은 한국에서 사업자등록번호가 DUNS를 대체할 경로가 열렸다는 신호입니다.
- D&B는 여전히 3.2% 주주입니다 — 다만 이사회에서는 6년 전에 사라졌습니다. 2003년 참여 이후 500,000주가 단 1주도 변하지 않았고(희석으로 7.1% → 3.2%), 2대주주 Phillip Capital 26.62%는 2005년 D&B가 아니라 한국신용정보(現 NICE홀딩스)로부터 산 것입니다. 대신 2007~2020년 이사회에 있던 D&B 측 기타비상무이사 4명이 2020년 3월 27일을 끝으로 전원 사라졌고 이후 복귀하지 않았습니다. Phillip 측 이사도 2016년이 마지막입니다.
- “해외기업 정보” 시장의 독점은 처음부터 없었습니다. 나이스디앤비의 독점은 “D&B 데이터”에 한정됩니다. 같은 그룹 계열사인 NICE평가정보가 Creditsafe·CRIF·Equifax·Experian을 소싱해 GLOBAL BizLINE을 팔고, 한국평가데이터는 2025년 4월 Coface와 업무협약을 맺었으며, 공공에서는 무역보험공사가 3.3만원에 팔고 수출초보기업엔 연 5~10건 무료로 뿌립니다.
- 그리고 계약의 실제 조건이 「주요계약」이 아니라 재무제표 주석에 숨어 있습니다. 사업보고서 ‘주요계약’ 항목은 “해당 사항 없음” 한 줄이지만, 「우발부채와 주요약정사항」 주석에 국내 독점 유통 계약과 그 비용이 매년 공시돼 있습니다. FY2025 기준 52.4억원이고, 이는 글로벌 부문 매출의 27.8%입니다. 더 중요한 것은 이 비율이 2020년 17.8% → 2025년 27.8%로 10%p 올랐다는 점 — “로열티가 최소보장금액에 미달하면 차액을 정산”하는 조항이 있어, 매출이 줄어도 D&B 지급액은 줄지 않기 때문입니다. 최소보장금액의 수치와 계약 기간·갱신·해지 조항은 여전히 미공시입니다.
- 그 계약이 FY2024에 조용히 바뀌었습니다. FY2023까지 주석에 있던 “OTS 매출액의 50%(건당 최소 USD 100)를 로열티로 지급”이라는 구체적 산식이 FY2024부터 삭제되고 최소보장금액 구조로 대체됐습니다. 계약 체결·변경 공시는 없습니다. 재협상이 있었다고 보는 것이 자연스럽습니다.
핵심 논지 6줄
- 이 회사의 성장 엔진은 2016~2021년 TCB였고, 2022~2023년 그 엔진이 꺼지면서 매출이 2년 연속 역성장했습니다. 별도 신용인증 매출 115억(2016) → 400억(2021) → 324억(2023) → 371억(2025). 2021→2023 감소분 76.2억은 같은 기간 이크레더블 TCB 감소분 76.2억과 소수점까지 일치합니다 — 우연이지만, 이 회사 신용인증 감소가 사실상 전부 TCB였다는 강력한 정황입니다.
- TCB 회복 속도에서 나이스디앤비가 이크레더블에 뒤처지고 있습니다. 2023→2025 이크레더블 TCB +66%, 나이스디앤비 신용인증 +14.4%. 금융위 품질심사평가 ‘우수’ 등급은 최근 세 차례 라운드에서 이크레더블·한국기술신용평가가 받았고 나이스디앤비는 받지 못했습니다(전 기관 ‘양호’ 이상이므로 결격은 아님).
- 마진 격차의 원인은 “누가 인증 채택을 결정하는가”입니다. 이크레더블의 전자신용인증서는 원청 대기업 972개사가 게이트키퍼인 민간 락인 시장이고, 나이스디앤비 기업신용인증의 주력은 국가가 게이트키퍼인 공공 입찰용입니다. 후자는 행안부 예규가 11개 기관(실질 8개사)에 동일 규격 등급확인서 발급 자격을 열어두어 산출물이 완전 대체재입니다. PBR 0.70 vs 4.07의 6배 격차는 여기서 시작됩니다.
- 가장 실용적인 선행지표는 매년 6월 금융위가 발표하는 「기술금융 테크평가 및 품질심사평가 결과」와, 반기·사업보고서의 「매출 및 수주상황」 표에서 ‘글로벌 기업정보 — 내수’ 한 줄입니다. 전자는 TCB 파이와 나이스디앤비의 상대 지위를, 후자는 DUNS·해외조사 수요의 실제 방향을 알려줍니다.
- 글로벌 부문의 진짜 문제는 매출이 아니라 D&B 지급액이었습니다. 부문 매출 대비 D&B 계약비용이 2020년 17.8% → 2025년 27.8%로 10%p 올랐습니다. 매출은 3년 줄었는데 비용은 매년 늘었고, “최소보장금액 미달 시 차액 정산” 조항이 그 이유를 설명합니다. 뒤집어 말하면 2026년 상반기 반등은 이 비율을 36.0% → 31.2%로 4.8%p 되돌렸고(반기끼리 비교), 별도 영업이익률 +3.5%p 개선의 상당 부분이 여기서 나옵니다.
- 밸류에이션 괴리의 실체는 사업이 아니라 자본배치입니다. 순현금이 시총의 90%인데(장기투자자산 230억까지 더하면 순금융자산이 시총을 넘어섭니다) 자사주 0주, 2026년 3월 밸류업 공시는 정량 목표 없는 정성 문구 6줄(조세특례제한법 고배당기업 요건으로 계획서 첨부 자체를 생략), 최대주주+특수관계인 61.6%, 소액주주 21.3%. 배당성향 26.9%는 NICE 계열 배당 5개사 중 4위이고, 그룹 내에서 정량 목표를 공시하지 않은 곳은 나이스디앤비와 NICE인프라뿐입니다. 사업이 좋아져도 이 구조가 그대로면 할인은 유지됩니다.
- “TCB는 정책 렌트로 이미 소멸 진행 중” → 소멸이 아니라 가격 붕괴 + 주체 이전입니다. 2025년 물량은 이미 반등했고 제도도 유지·강화 방향입니다. ‘전면 소멸’ 시나리오는 근거가 약합니다.
- “글로벌 부문 7년 CAGR 7.5%로 성장 중” → 2018~2025 CAGR로 보면 맞지만, 최근 3년은 3년 연속 역성장이었습니다. 성장/역성장 판단이 측정 구간에 전적으로 좌우됩니다. 2026 상반기 반등이 추세 전환인지 기저효과인지가 관건입니다.
- “밸류업 계획 미공시” → 2026년 3월 25일 자율공시로 제출됐습니다(접수번호 20260325901234). 다만 내용이 정성 문구뿐이라 실질 판단은 원 리포트와 같습니다.
1무엇을 파는가 — 이 회사가 파는 것의 실체
공시상 이 회사의 별도 매출은 딱 세 줄로만 나뉩니다. 그리고 이 세 줄이 서로 완전히 다른 시장, 다른 게이트키퍼, 다른 사이클을 갖고 있습니다. 여기에 100% 자회사 나이스디앤알이 연결 매출의 3분의 1을 얹습니다.
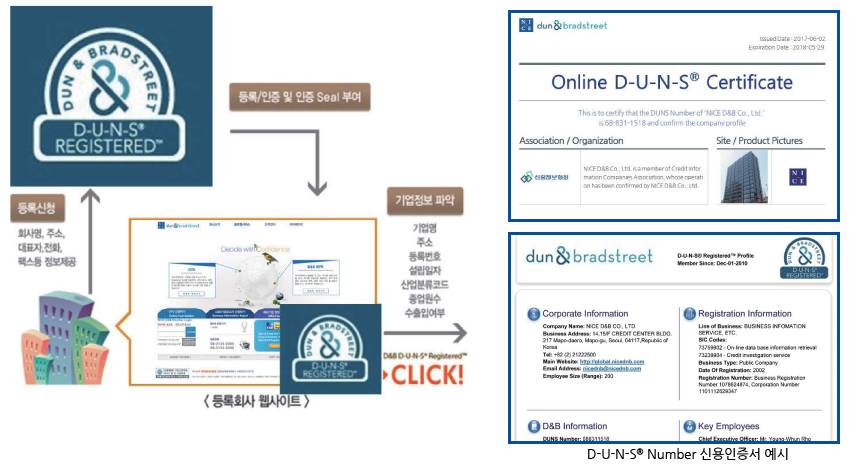
1.1 신용인증 서비스 (별도의 59.9%) — 네 개가 한 줄로 합쳐져 있습니다
사업보고서 「주요 제품 및 서비스」 각주 원문은 이렇습니다.
(*) 신용인증 서비스에는 기술신용평가, ESG평가, 데이터가치평가 매출이 포함되어 있습니다.나이스디앤비 FY2025 사업보고서 (2026-03-17 접수)
이것이 이 종목 분석의 가장 큰 제약입니다. TCB가 얼마나 큰지, 얼마나 줄었는지, ESG가 그 공백을 얼마나 메웠는지 — 어느 것도 공시로 확인할 수 없습니다. 분기 IR 자료(8페이지)에도 세 부문 분해만 있고 TCB 금액은 없으며, 2026년 1분기 IR은 “기술신용평가 수요 전년과 비슷한 수준”이라는 정성 코멘트 한 줄이 전부입니다. 이 리포트가 8.3장에서 역산을 시도하는 이유입니다.
구성 요소는 서술로만 확인됩니다.
| 구성 | 내용 | 게이트키퍼 / 발주자 | 공개 단가 |
|---|---|---|---|
| 기업신용인증 | 조달청·공공기관 입찰 적격심사용 신용평가등급, 대기업 거래용 평가보고서, 금융기관 제출용(당좌거래용), 아파트 입찰용 | 국가(적격심사 규정) · 원청 대기업 | 5만~45만원/건 |
| 기술신용평가(TCB) | 여신용(은행), 투자용(VC·운용사), 특례상장 전문평가(상장주관사), 공공입찰 기술등급확인서, 자사평가 | 은행(여신용) · 거래소·주관사(상장용) | 신규 25만 / 재평가 20만원 |
| ESG평가 | 자가진단 / 표준진단 / 실사진단 / 컨설팅(표준·심화) / 교육. 대기업 공급망 ESG 관리, 지자체 지역기업 지원 | 원청 대기업 · 지자체 · 은행 | 미공개 |
| 데이터가치평가 | 과기정통부 지정 “민간 유일” 데이터 가치평가 수행기관. 데이터바우처 연계 | 과기정통부(데이터바우처 예산) | 미공개 |
TCB 보고서 단가가 공시상 제22기(2023) “표준 75만원 / 약식 50만원” → 제23기(2024) “신규 25만원 / 재평가 20만원”으로 바뀝니다. 이것을 67% 가격 인하로 읽으면 틀립니다. 기술금융가이드라인 개정으로 약식 보고서가 2024년 6월 종료되면서 상품 체계 자체가 바뀐 것이고, 회사가 표기 기준을 갈아끼운 것입니다. 게다가 각주에 “실제 시중은행들에게 제공되고 있는 인하된 단가는 은행들이 경쟁입찰 방식을 유지함에 따라 공개가 어렵습니다”라고 명시돼 있어, 공시 단가는 정가표일 뿐 실거래가가 아닙니다. 실거래가의 궤적은 3.3장의 업계 평균치로만 추정 가능합니다.
1.2 가격표 — 3년간 단가가 한 번도 안 바뀌었습니다
| 구분 | 2026 반기 | 2025 | 2024 | 2023 |
|---|---|---|---|---|
| 글로벌 기업정보 — 수출 | US$100.00/건 | US$100.00/건 | US$100.00/건 | US$100.00/건 |
| 글로벌 기업정보 — 내수 | 개별 협상 — “일정한 제품가격을 산출할 수 없습니다” | |||
| 신용인증 서비스 | 5만~45만원/건 | 5만~45만원/건 | 5만~45만원/건 | 5만~45만원/건 |
| 거래처 신용관리 (연간) | 100만~2,000만원 | 100만~2,000만원 | 100만~2,000만원 | 100만~2,000만원 |
| TCB 보고서 | 신규 25만 / 재평가 20만 | 신규 25만 / 재평가 20만 | 신규 25만 / 재평가 20만 | 표준 75만 / 약식 50만 |
2026년 상반기 별도 영업이익 +21.9%는 가격 인상이 단 한 푼도 없이 순수 물량으로 만들어졌습니다. 단가가 3년째 동결이고 수출은 US$100 고정이므로, 매출 증가 = 건수 증가입니다. 영업레버리지가 그대로 작동해 별도 영업이익률이 24.7% → 28.2%로 3.5%p 개선됐습니다.
다만 이것을 연간으로 늘리면 안 됩니다. 2분기에 연간 신용인증 매출의 45%가 몰립니다(12월 결산법인 사업보고서가 3월 말 제출 → 4~6월 등급 평가·갱신 집중). 2025년 분기별 신용인증은 64억 / 165억 / 76억 / 65억이었습니다. 상반기 OPM 28.2%와 연간 17.7%를 직접 비교하는 것은 오독입니다.
2매출 구성 — 세 줄의 별도 매출과 자회사
별도 매출의 세 줄 중 글로벌 기업정보는 방향이 반대인 내수·수출 두 흐름이고, 신용인증은 2016~2021년 TCB가 만든 산을 넘은 뒤의 궤적입니다. 부문 영업이익은 공시되지 않습니다.
| 부문 | FY2023 | FY2024 | FY2025 | 비중(연결) | 영업이익률 |
|---|---|---|---|---|---|
| 신용인증 서비스 (TCB·ESG·데이터가치평가 포함) | 324.0 | 348.5 | 370.8 | 40.6% | n/a |
| 글로벌 기업정보 | 197.8 | 191.6 | 188.4 | 20.6% | n/a |
| 거래처관리 외 | 55.0 | 50.7 | 60.1 | — | n/a |
| 나이스디앤알 (100% 자회사) | 305.0 | 306.9 | 295.2 | 32.3% | 15.2% (FY2025) |
| 연결 영업수익 | 879 | 897 | 914 | 100% | 16.9% |
2.1 글로벌 기업정보 (별도의 30.4%) — 내수와 수출이 반대로 움직입니다
이 부문은 하나의 사업이 아니라 방향이 정반대인 두 개의 흐름입니다. 이걸 합쳐서 보면 아무것도 안 보입니다.
| 구분 | 2021 | 2022 | 2023 | 2024 | 2025 | 25H1 | 26H1 | 26H1 YoY |
|---|---|---|---|---|---|---|---|---|
| 내수 — 국내기업이 해외를 조회 해외기업 신용조사(BIR), DUNS 발급·인증, Hoovers·Direct+ 구독 | 148.7 | 165.0 | 148.1 | 138.4 | 131.7 | 51.0 | 62.5 | +22.7% |
| 수출 — 해외가 한국기업을 조회 D&B WWN 파트너 경유, US$100/건 고정 | 41.4 | 47.3 | 49.8 | 53.2 | 56.7 | 25.3 | 28.1 | +10.9% |
| 합계 | 190.1 | 212.3 | 197.8 | 191.6 | 188.4 | 76.3 | 90.6 | +18.8% |
| 수출 물량 (천 US$ = 건수÷10) | — | — | 3,803 | 3,869 | 4,003 | 1,783 | 1,899 | +6.5% |
읽는 법은 이렇습니다.
- 수출 라인이 “K-브랜드 글로벌화”의 진짜 대리변수입니다. 해외 바이어가 D&B 네트워크에서 한국 공급사를 조회하면 그 데이터의 원천은 나이스디앤비이고, 건당 US$100이 정산됩니다. 이 라인은 2021~2025년 5년 내내 한 번도 꺾이지 않고 41.4 → 56.7억으로 늘었습니다. 다만 물량 기준 성장률은 연 2~4%(2023년 38,030건 → 2025년 40,030건)로, 화장품 수출 +34%에 한참 못 미칩니다. 원화 매출 증가분의 상당 부분은 환율입니다.
- 내수 라인이 부문 매출의 70%이고, 이게 4년간 무너졌습니다. 2022년 165.0억 → 2025년 131.7억(−20%). 여기에 DUNS 발급·인증 수수료와 해외기업 신용조사(BIR)가 다 들어 있습니다. 부문 전체가 “역성장”으로 보였던 이유는 순전히 이 내수 라인 때문입니다.
- 그리고 2026년 상반기에 그 내수가 +22.7%로 튀었습니다. 회사는 원인을 설명하지 않았습니다. 4.6장에서 가능한 해석 세 가지를 검증합니다.
2.2 12년 실적 시계열
| 연도 | 연결매출 | 연결영업익 | OPM | 별도매출 | 글로벌 | 신용인증 | 거래처외 | 디앤알 |
|---|---|---|---|---|---|---|---|---|
| 2014 | 211 | 41 | 19.4% | 211 | 81.3 | 88.7 | 41.4 | — |
| 2015 | 257 | 49 | 19.3% | 237 | 87.3 | 102.1 | 47.4 | 19.9 |
| 2016 | 340 | 65 | 19.0% | 240 | 98.9 | 115.2 | 26.1 | 99.6 |
| 2017 | 423 | 85 | 20.0% | 323 | 114.8 | 181.0 | 27.5 | 100.3 |
| 2018 | 520 | 104 | 20.0% | 422 | 128.0 | 260.5 | 33.2 | 99.5 |
| 2019 | 773 | 128 | 16.6% | 503 | 143.1 | 324.8 | 34.9 | 272.5 |
| 2020 | 822 | 141 | 17.1% | 603 | 179.1 | 383.6 | 40.3 | 220.4 |
| 2021 | 887 | 169 | 19.1% | 647 | 190.1 | 400.2 | 56.8 | 240.3 |
| 2022 | 922 | 155 | 16.8% | 632 | 212.3 | 366.4 | 53.8 | 292.5 |
| 2023 | 879 | 142 | 16.1% | 577 | 197.8 | 324.0 | 55.0 | 305.0 |
| 2024 | 897 | 158 | 17.6% | 591 | 191.6 | 348.5 | 50.7 | 306.9 |
| 2025 | 914 | 154 | 16.9% | 619 | 188.4 | 370.8 | 60.1 | 295.2 |
| 26H1 | 503 | 123 | 24.5% | 357 | 90.6 | 236.4 | 29.9 | 146.9 |
이 그림 하나가 사실상 이 회사의 15년입니다. 2016~2021년 5년간 신용인증이 115억 → 400억으로 3.5배가 됐고, 그게 전사 매출을 2.7배로 끌어올렸습니다. 2019년 NH투자증권 리포트는 이 구간을 “기술금융(TCB) 육성에 따른 수혜”로 명시했습니다. 그리고 2022~2023년 그 엔진이 꺼지면서 전사 매출이 2년 연속 역성장했습니다. 지금 시장이 “TCB가 위축되고 있다”고 말할 때 실제로 기억하는 것은 이 두 해입니다.
3산업 지도 — 질문 1-A. TCB 제도는 정말 위축되었는가
결론부터: 제도는 위축되지 않았습니다. 조정받고 반등했습니다. 위축된 것은 “민간 평가사가 이 제도에서 가져가는 몫”이고, 그 위축은 물량이 아니라 가격에서 일어났습니다. 이 둘을 구분하지 않으면 이 종목을 잘못 봅니다.
3.1 12년 제도 연표 — 무엇이 언제 시장을 만들고 깎았나
기술금융 제도 연표 2014~2026금융위·정책브리핑 1차 자료 기준
| 시점 | 사건 | 민간 TCB사에 대한 방향 |
|---|---|---|
| 2014.07 | 기술신용평가(TCB) 제도 도입. 신용평가에 기술점수를 합산해 우대금리·한도 혜택 | 시장 창출 |
| 2014말 | 첫해 실적 14,413건 / 잔액 8조9,247억원 | + |
| 2015.04~06 | 금융위, 상위 5개 은행 + 3개 TCB사 실태점검. TECH평가 개편(양적평가 40%→30%) | 중립 |
| 2015.08.28 | 은행 자체 기술신용평가 레벨1~4 체계 발표. 2016년 하반기부터 자체평가 기반 대출 개시 | 구조적 역풍의 시작 |
| 2015 | 이크레더블, 4번째 TCB 기관으로 업무 개시 | 경쟁 심화 |
| 2017.01 | 금융당국, 통합여신심사모형(기술등급+신용등급) 개발 발표 — 2020년 본격 적용 목표 | 평가 표준화 예고 |
| 2019 | 기술보증기금, 은행 대상 TCB평가서 제공 사업 종료 | 경쟁 1곳 이탈 |
| 2020.08 | 개정 신용정보법 시행. 기업신용조회업이 ①기업정보조회 ②기업신용등급제공 ③기술신용평가(TCB) 3종으로 분리 허가. 특허·회계법인 진입 유도 | 진입장벽 완화 |
| 2020.12 | 「기술금융 가이드라인」 발표. 현장실사 원칙화, 등급 임의조정·사전협의 금지, 표준TCB평가모형 도입 예고. 당시 자체평가 역량 보유 은행 10곳 | 규격화 + 원가 상승 |
| 2021.10 | 한국기술신용평가(K-TCB) 본허가 — 16년 만의 신규 신용조회회사, 개정법 이후 최초의 전업 TCB사 | 6개사 체제 완성 |
| 2023.04 | 금감원, 5개 TCB사 검사에서 은행과의 등급 사전협의·담합, 기술자격증 무단도용 적발 | 신뢰 훼손 |
| 2024.04~07 | 「기술금융 개선방안」 시행(7.1). 현지조사·세부평가의견 의무화, 등급별 정량점수 최소기준, 품질심사 5단계 세분화, 약식 보고서 폐지(2024.6), 테크평가에 우대금리 16점 신설 | 물량 축소 + 원가 상승 |
| 2025.05 / 09 | 품질심사 대상 = TCB사 6개 + 자체평가은행 8개. 평가서 샘플링 10건→30건 확대 | 감독 강화 |
| 2026.06.19 | ‘25년 하반기 결과 — 잔액 증가세 전환(318.7조, +15.9조). 14개 평가기관 전원 ‘양호’ 이상. 금융위, “2026년 하반기 중 기술금융 활성화 과제 발굴 및 제도개선 방안 마련” 예고 | 순풍 |
중요 — 자주 잘못 알려진 것 두 가지. ① TECH평가(테크평가)는 폐지되지 않았습니다. 2024년 지표 개편을 거쳐 지금도 반기마다 시행·공표되며 2026년 6월에도 결과가 나왔습니다. ② 통합여신심사모형은 2017년부터 반복 예고되었으나 “전면 도입 완료”를 알리는 공식 발표를 찾지 못했습니다(2020년 12월 가이드라인에서도 여전히 “단계적 도입 추진”). 사실상 지연으로 보는 것이 타당합니다.
3.2 시장 규모 — 잔액은 2025년에 이미 돌아섰습니다
2022년 326.0조 정점 → 2024년 302.8조(−23.2조) → 2025년 318.7조(+15.9조). 그리고 이 2년의 감소는 “수요 실종”이 아니라 정책이 허수를 걷어낸 결과로 보는 것이 타당합니다. 근거는 감사원 지적입니다.
감사원 분석에 따르면 조사대상 324조원 중 실제로 TCB 평가결과가 금리·한도에 반영된 것은 31.2%인 100조7,000억원뿐이었고, 나머지 68.8%는 조건 변화가 전혀 없는 일반대출이었습니다. 또 2022년말 기준 TCB 기반 기술형창업기업 대출 10조1,000억원 중 1조6,000억원이 기술금융 제외업종(병·의원, 소매업 등)이었습니다.
이것이 2024년 7월 개선방안(현지조사 의무화, 대상업종 정비, 우대금리 지표 신설)의 직접적 배경입니다. 즉 2023~2024년 잔액 감소는 제도 후퇴가 아니라 제도 정상화이고, 그렇게 보면 2025년의 반등이 훨씬 잘 설명됩니다.
3.3 진짜 붕괴한 것 — 물량이 아니라 단가
같은 기간 물량은 2014년 14,413건 → 2022년 838,330건(58배)으로 늘었습니다. 즉 물량 58배 × 단가 5분의 1이 이 시장의 12년입니다. 2022년 기준 6개사 합계 신규 발급이 연평균 약 34만 건, 은행이 TCB사에 지급한 수수료가 연평균 약 866억원 수준이었습니다.
3.4 단가가 무너진 세 가지 구조적 이유
①과 ②는 정책이 의도적으로 만든 구조입니다. 금융위는 2015년부터 “은행이 직접 기술신용평가”를 정책 방향으로 명시해 왔고, 2026년 6월 품질심사에서 ‘우수’ 4곳 중 3곳이 자체평가은행(신한·하나·아이엠뱅크)이었습니다. TCB사는 이제 은행의 고객이자 경쟁자를 상대합니다.
③은 규제 강화의 부산물입니다. 표준모형과 정량점수 최소기준이 도입되면서 평가서가 완전 대체재가 됐고, 여기에 현장실사 의무화까지 겹쳐 단가는 내려가는데 원가는 올라가는 최악의 조합이 만들어졌습니다. 2015년과 2023년 두 차례 적발된 담합·등급 사전협의는 이 압박의 부산물로 읽는 것이 자연스럽습니다.
3.5 그래서 질문 1-A에 대한 답
“TCB 인증이 위축되고 있는가”에 대한 정확한 답은 “아니오, 그러나”입니다.
- 제도 — 위축 아님. 잔액 반등(2025년 +15.9조), 반기 테크평가 유지, 2026년 하반기 활성화 방안 예고. 폐지 논의는 어떤 공식 문서에도 없습니다.
- 물량 — 회복 중. 2022~2024년 조정은 감사원이 지적한 허수(68.8%)를 걷어낸 정상화 과정으로 설명됩니다.
- 민간 평가사의 몫 — 구조적으로 위축. 단가 −80%, 은행 자체평가로 위탁 파이 자체가 축소, 표준화로 차별화 불가. 이 셋은 되돌아갈 정책적 이유가 없습니다.
- 따라서 투자 관점의 질문은 “TCB가 죽는가”가 아니라 “나이스디앤비의 이익에서 TCB가 차지하는 비중이 얼마이고, 그 비중이 줄어드는 속도와 ESG·데이터가치평가·특례상장평가가 대체하는 속도 중 무엇이 빠른가”입니다. 다음 두 장이 그 계산입니다.
4누가 사는가 — 질문 2. K-브랜드 글로벌화와 DUNS, 호황은 오는가
가설은 직관적입니다. K-뷰티가 200개국에 팔리고 중소 브랜드가 아마존에 들어가면, 국제사업자등록번호 발급 수요가 폭증하고 국내 유일 발급사가 그 수혜를 본다 — 지난 3년의 재무제표는 이 가설을 정면으로 반증합니다. 그런데 2026년 상반기에 처음으로 반대 신호가 나왔습니다. 순서대로 봅니다.
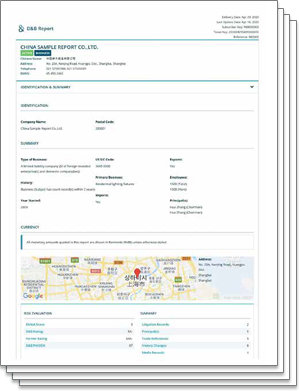
4.1 먼저, “DUNS 사업”의 실체 — 발급은 공짜입니다
Dun & Bradstreet 공식 안내: “There is no cost to request and receive a D-U-N-S Number” — 신청·발급 자체는 무료이고, 표준 처리기간은 최대 30영업일입니다. 유료는 8영업일로 줄이는 신속처리 옵션뿐입니다.
따라서 “던스넘버 발급 건수가 늘면 나이스디앤비 매출이 는다”는 명제는 그 자체로는 성립하지 않습니다. 국내에서 이 회사가 받는 돈은 발급 대행 + 온라인 기업인증서 + 급행 처리 + 영문 보고서에 대한 값입니다.
| 서비스 | 등급 / 지역 | 소요기간 | 수수료 |
|---|---|---|---|
| 온라인 기업인증(DUNS) + 자사 영문보고서 | Priority (특급) | 1영업일 | 1,100,000원 |
| Express (급행) | 2영업일 | 950,000원 | |
| Normal | 7영업일 | 750,000원 | |
| 온라인 기업인증 (DUNS 단독) | 신규신청 | 7영업일 | 500,000원 |
| 갱신 | 7영업일 | 400,000원 | |
| 해외기업 신용조사 (D&B BIR) | 북미(미국·캐나다) | 약 10영업일 | 330,000원 |
| 유럽 / 아시아 / 기타 | 10~14영업일 | 400,000원 | |
| 일본 | 약 10영업일 | 440,000원 | |
| 국문 변환 | 4영업일 | 150,000원 | |
| 수출바우처 적용 시 기업 실부담 | — | DUNS 5만원 / 신용조사 4만원 | |
수출바우처(국고보조 100%)가 적용되면 DUNS 발급 정가 50만원 중 기업 실부담은 부가세 5만원, 즉 정가의 10%입니다. 해외기업 신용조사도 40만원 → 4만원. 데이터바우처는 데이터 구매비용 최대 1,800만원을 기업 규모에 따라 80~100% 지원합니다.
회사 스스로 반기보고서에 “정부 및 공공기관, 대기업 등의 발주량 감소, 무역량의 감소 등은 시장을 위축시킬 수도 있을 것”이라고 기재했습니다. 즉 이 부문의 물량은 수출바우처·데이터바우처 예산의 함수일 가능성이 높고, 예산 정책 변동이 곧 리스크입니다. 이것이 “K-브랜드 붐 → DUNS 호황” 서사보다 훨씬 잘 데이터를 설명합니다.
4.2 3년간의 괴리 — 수출 +34%, 글로벌 매출 −5%
| 지표 | 2023 | 2024 | 2025 | 변화 |
|---|---|---|---|---|
| 화장품 수출액 | $8.5B | $10.2B | $11.4B | +34% |
| 세계 화장품 수출 순위 | 4위 | 3위 (독일 추월) | 2위 (미국 추월) | ↑↑ |
| 화장품 무역흑자 | — | — | $10.1B (사상 첫 100억 달러) | 국가 전체 흑자의 12.9% |
| 중소기업 수출 | — | — | $118.6B (+6.9%) | 사상 최대 |
| 수출 중소기업 수 | — | — | 98,219개사 (+2.5%) | ↑ |
| 온라인 해외직접판매(역직구) | — | — | 3.02조원 (+16.4%) | 3년 연속 증가 |
| 나이스디앤비 글로벌 기업정보 | 197.8억 | 191.6억 | 188.4억 | −4.8% |
4.3 괴리의 이유 — 그런데 “화장품”이 아닌 화장품이 있습니다
이 장에서 가장 중요한 부분입니다. 초판에서 저는 “MoCRA는 FEI를 요구하고 DUNS는 optional”이라고 썼습니다. 그 문장 자체는 맞지만, 실무에서 DUNS가 실제로 요구되는 경로를 하나 빠뜨렸습니다. 미국 법에서 자외선차단제·여드름 제품·비듬 샴푸는 화장품이 아니라 OTC 의약품이고, 의약품은 완전히 다른 등록 트랙을 탑니다. 여기서 DUNS가 강제됩니다.
세 갈래의 법적 근거 — 원문
FD&C Act §612(소규모 면제) · §613(의약품 겸용 제외) 원문21 U.S.C. 364h · 364i
§612 — 소규모 사업자 면제 (21 U.S.C. 364h)
Responsible persons, and owners and operators of facilities, whose average gross annual sales in the United States of cosmetic products for the previous 3-year period is less than $1,000,000, adjusted for inflation, and who do not engage in the manufacturing or processing of the cosmetic products described in subsection (b), shall be considered small businesses and not subject to the requirements of section 364b or 364c of this title.
- 364b = §606 GMP, 364c = §607 시설등록·제품리스팅 → 둘 다 면제
- 기준: 미국 내 화장품 매출의 직전 3년 연평균 총매출(gross)이 100만 달러 “미만”
- 면제 예외 제품군(§612(b)): ① 눈 점막에 정기적으로 접촉하는 제품 ② 주사제 ③ 내복용 ④ 24시간 초과 외관 변화 제품(소비자 제거가 통상 사용법이 아닌 것)
- FDA 최종 가이던스 Q6: “eye shadow, an eye makeup remover, a liquid or mucosal eyeliner, or a false eyelash adhesive”는 면제 불가. 반면 “facial cleansers, facial moisturizers, and facial serums”는 일반적으로 해당 없음. 마스카라는 이 예시 목록에 없습니다 FDA 명시 해석 확인 불가
- 면제되지 않는 의무: 이상반응 보고(§605), 안전성 입증(§608), 라벨링(§609), 기록(§610), 강제리콜(§611)
- 인플레이션 조정: FDA는 “Implicit Price Deflator for GDP, updated annually by the BEA” 사용을 권고할 뿐 조정 후 확정 금액을 공표한 적이 없습니다 확인 불가
§613 — 의약품 겸용 제품·시설의 제외 (21 U.S.C. 364i)
Notwithstanding any other provision of law, except as provided in subsection (b), a cosmetic product or facility that is also subject to the requirements of subchapter V shall be exempt from the requirements of sections 364a, 364b, 364c, 364d, 364e(a), 364f, and 364g of this title.
(b) Exception — A facility described in subsection (a) that also manufactures or processes cosmetic products that are not subject to the requirements of subchapter V shall not be exempt … with respect to such cosmetic products.
FDA 가이던스 서술: “A cosmetic product that is also a drug is not subject to the listing requirements under section 607… Likewise, a facility that manufactures or processes cosmetic products that are also drugs is not subject to the registration requirement under section 607 unless it also manufactures or processes cosmetic products that are not also drugs.”
실무상 흔한 오류: 선케어를 Cosmetics Direct에 MoCRA 등록으로 올리는 것. 선케어는 MoCRA 대상이 아니라 의약품 등록 대상입니다.
의약품 시설등록의 DUNS 요건 — 21 CFR 207.25 + FDA UFI 가이던스
§ 207.25 What information is required for registration? … (e) A Unique Facility Identifier in accordance with the system specified under section 510 of the FD&C Act.
FDA's preferred UFI for a drug establishment is the Data Universal Numbering System D-U-N-S (DUNS) number, assigned and managed by Dun and Bradstreet. … The DUNS number is available free of charge to all drug establishments.FDA, Specification of the UFI System for Drug Establishment Registration (Final, 2014.11)
FDA 전자등록(eDRLS) 실무 지침은 더 단정적입니다.
• The name and Dun and Bradstreet verification, or Data Universal Numbering System (DUNS) number of the establishment (not one linked to the corporate headquarters)
• For foreign establishments, the name and DUNS of a U.S. agent and all importers
• [NDC 라벨러코드 신청] name and DUNS number of the company
• [제품 리스팅] The name and DUNS number for each establishment involved in manufacturingFDA, Electronic Drug Registration and Listing Instructions
정밀 표현: 법문상 필수는 “UFI”이고 DUNS는 FDA가 지정·운용하는 사실상의 표준입니다(가이던스에 대체 식별자 문의 경로 eDRLS@fda.hhs.gov가 남아 있음). 실무상 SPL 제출이 DUNS 없이 되지 않으므로 “필수”로 취급해도 무방하나, “UFI로서의 DUNS”가 정확한 서술입니다.
이 구분을 반영해 규제별 식별자 표를 다시 씁니다.
| 경로 / 규제 | 실제로 강제되는 것 | DUNS 필요? | 수혜자 |
|---|---|---|---|
| 미국 OTC 의약품 자외선차단제 · 여드름 · 비듬샴푸 · 제한제 · 멜라닌 억제 주장 미백 | 의약품 시설등록(21 CFR 207.25)의 UFI + NDC 라벨러코드 + cGMP + Drug Facts 라벨 | 강제 공장 단위 · 미국 대리인·수입자도 각각 | D&B / 나이스디앤비 |
| 미국 MoCRA (순수 화장품 시설등록·제품리스팅) | FDA FEI + 미국 대리인(U.S. Agent). FEI 신청서에도 DUNS 항목 없음 | 선택(optional) | US Agent 대행사 · 인증 컨설팅 |
| 미국 MoCRA — 소규모 사업자 (미국 화장품 매출 3년 평균 100만 달러 미만) | 등록·리스팅 의무 자체가 면제. 이상반응 보고·안전성 입증·라벨링만 | 불필요 | — |
| EU 화장품규정 1223/2009 | 역내 Responsible Person 지정 + CPNP 통보 | 무관 | EU RP 서비스 |
| EU GPSR (2024.12 시행) | EU Responsible Person (플랫폼이 강제) | 무관 | EU RP 서비스 |
| EU CBAM (2026.1 확정기간) | EU 수입자의 ‘승인된 CBAM 신고인’ 자격 + 검증된 배출계수 | 무관 | 배출량 검증기관 |
| EU 통관 | EORI (EU 수입자의 번호) · VAT | 무관 | — |
| 아마존 셀러 (3P, 미국·한국 셀러 공통) | 신분증 · 은행계좌 · 카드 · 세금정보 · 사업자등록증 / 상품은 GS1 GTIN | 공식 요건에 없음 | GS1 Korea |
| 아마존 뷰티 카테고리 승인 (게이팅 해제) | 제조사 인보이스(180일 내, 10개 이상) · 제품 사진 · GMP 인증서 · COA · MoCRA 컴플라이언스 서류(시설등록·제품리스팅·안전성 기록) | 공식 요건에 없음 | 인증·시험기관 |
| 아마존 OTC 판매 (선크림 등) | Drug Facts 패널 · NDC 번호 · FDA 등록 증빙 · 패키징 사진 | 아마존 단계는 불필요 단 앞단 FDA 등록에서 강제 | — |
| 아마존 Brand Registry · Transparency · Supply Chain | 상표번호 / GS1 GTIN / 셀러 계정 | 공식 요건에 없음 | GS1 |
| Target 1P 벤더 · Nordstrom · Ulta Beauty | EDI · EFT · 보험 · 벤더 행동강령 / Ulta는 SAP Business Network(Ariba) | 공식 문서에 언급 없음 | EDI · Ariba 사업자 |
| Sephora · Costco · CVS/Walgreens 벤더 | 공개 요건 문서 없음 / 접근 차단 — 확인 불가 | ||
| FDA 식품시설등록 (FFR) | UFI — FDA가 인정하는 UFI는 현재도 DUNS가 유일 (21 CFR 1.232(a)(2), 2016년 이후 개정 없음) | 강제 | D&B / 나이스디앤비 |
| FSVP (식품 미국 수입자) | 2022.7.24부터 “UNK” 불가 — DUNS 필수 | 강제 | D&B / 나이스디앤비 |
| Walmart 공급업체 등록 | 공식 체크리스트 원문: “DUNS number is required for Registration” + D&B 전용 창구 안내 | 강제 | D&B / 나이스디앤비 |
| Apple Developer Program (법인) | “must have a D-U-N-S Number” (정부기관 제외) | 강제 | D&B — 단, 5.9장 참조 |
“K-뷰티 글로벌화 → DUNS 호황”은 전면 기각이 아니라 “선케어에 한해 성립”입니다. 미국에서 자외선차단제는 화장품이 아니라 OTC 의약품이고, 의약품 시설등록에는 DUNS가 사실상 강제됩니다. 게다가 DUNS는 공장 단위라 본사 하나로 갈음할 수 없고, 미국 대리인과 모든 수입자도 각각 DUNS가 필요합니다. 즉 선케어 한 품목의 미국 진출이 DUNS 여러 개를 만듭니다.
다만 순수 화장품(스킨·에센스·크림·색조·클렌저)에 대해서는 초판의 결론이 그대로 유효합니다 — FEI가 필수이고 DUNS는 선택이며, FEI 신청서에도 DUNS 항목이 없습니다. 그리고 미국 화장품 매출 3년 평균 100만 달러 미만이면 등록 의무 자체가 없습니다(§612). 신생 K-뷰티 브랜드 상당수가 여기에 해당합니다.
그리고 K-푸드는 그대로입니다 — FDA 식품시설등록의 UFI는 지금도 DUNS 하나뿐이고, 2023년 3월 10일부터 유효 UFI 없는 등록은 취소 통보 대상입니다. 다만 한국식품연구원 해외식품인증지원센터가 농식품 수출기업에 DUNS 발급을 무료로 지원합니다(2026년 신청기간 2.3~10.31).
그런데 이 경로에는 별도의 병목이 있습니다
- FDA가 승인한 자외선차단 활성성분은 16종뿐이고, 1990년대 후반 이후 신규 승인이 없었습니다. 한국 선크림이 널리 쓰는 티노소르브 S 등 신세대 성분이 미국 미승인이라 제품을 그대로 미국에 출시할 수 없었습니다.
- 진입 비용도 큽니다. 미국은 의약품 GMP(cGMP)를 요구하므로 별도 생산라인이 필요합니다. 국내 사례로 “수억 원의 추가 비용과 1년 이상의 준비 기간”이 보도된 바 있습니다.
- 2026년 8월 9일, FDA가 베모트리지놀(Bemotrizinol)을 승인했습니다 — 1990년대 후반 이후 최초의 신규 자외선차단 성분입니다. K-선케어 특유의 가벼운 텍스처를 구현할 수 있는 성분이라 평가됩니다. 한국콜마는 미국 2공장(OTC 인증 보유)을 활용할 계획을, 코스메카코리아 산하 Englewood Lab은 관련 제품을 공개했습니다.
- 다만 DSM Nutritional Products가 발효일로부터 18개월 마케팅 독점권을 보유합니다. 그 기간에는 DSM-Firmenich를 통해서만 성분을 공급받을 수 있어, 실제 확산은 2028년 초 이후로 보는 것이 합리적입니다.
투자 관점의 함의: 이 경로는 지금까지 거의 닫혀 있었고, 이제 막 열리기 시작한 것입니다. 나이스디앤비 글로벌 부문에 이미 반영된 수요가 아니라, 앞으로 생길 수 있는 수요에 가깝습니다. 다만 규모는 여전히 제한적입니다 — 5.5장에서 역산한 DUNS 인증(OTS) 사업 전체가 연 10억원, 연결 매출의 1.2%이고, 그 매출의 절반이 D&B 로열티로 나갑니다.
4.4 가장 큰 기대가 꺾인 곳 — EU 공급망 실사 규제
| 항목 | 개정 전 | Omnibus I 확정 후 (2026.2.24 이사회 최종 채택, 3.18 발효) |
|---|---|---|
| CSDDD 적용대상 (EU기업) | 1,000명 & €4.5억 | 5,000명 & €15억 |
| CSDDD 적용대상 (역외기업) | EU매출 €4.5억 | EU매출 €15억 |
| 대상 기업 수 | — | 약 70% 감소 |
| CSRD 적용대상 | 광범위 | 약 90% 감소, Wave 3 완전 삭제 |
| CSDDD 준수 개시 | — | 2029.7.26 (첫 보고 FY2030) |
게다가 “밸류체인 캡(value chain cap)”이 신설됐습니다. 보고기업이 종업원 1,000명 미만 밸류체인 기업에 요구할 수 있는 지속가능성 정보에 상한이 설정됐고, CSDDD상 5,000명 미만 거래처에 대한 정보 요청은 “최후의 수단(last resort)”이며 “targeted, reasonable and proportionate”해야 합니다. 거래 종료(termination) 의무는 삭제됐고, tier-1 전수 매핑은 “readily available information” 기반 스코핑으로 완화됐습니다. 조문에는 “기업은 CSDDD 적용대상이 아닌 기업에게 불필요한 정보를 요구하는 것을 삼가야 한다”는 문구까지 들어갔습니다.
한국 중소·중견 협력사 대부분(1,000명 미만)은 이 캡의 명시적 보호 대상입니다. “EU 실사규제 → 한국 공급사 실사 수요 폭증 → 기업정보사 수혜” 논리는 2026년 현재 근거를 상실했습니다. 이것은 나이스디앤비뿐 아니라 이크레더블의 ESG 평가 스토리에도 동일하게 적용되는 역풍입니다.
강화된 축은 하나뿐입니다 — 미국 UFLPA. 2026년 7월 31일 43개사가 추가되어 Entity List가 총 187개사로 역대 최대 확대됐고, 신장 밖(산둥·장쑤·허난) 기업이 다수 포함돼 지리 기반 스크리닝이 무력화됐습니다. de minimis가 없어 부품 하나만 추적돼도 통관이 보류됩니다. 다만 수요 발생지가 미국 수입자이고, 이들은 Kharon·Sayari·Altana 같은 미국계 공급망 리스크 플랫폼을 씁니다. CBP 가이던스에는 DUNS·LEI 등 식별자 체계 언급이 없습니다. 한국 기업은 소명 대상이지 조사 서비스의 구매자로 자동 전환되지 않습니다.
4.5 역방향 수요는 어떤가 — 한국 기업이 해외를 조사하는 시장
글로벌 부문 매출의 70%인 ‘내수’ 라인이 바로 이 시장입니다. 수요 자체는 실제로 늘고 있습니다. 무역보험공사의 국외기업 신용조사 통계가 그 증거입니다.
무역보험공사가 직접 파는 해외기업 신용조사 수수료는 중소·중견 요약보고서 33,000원 / Full Report 49,500원입니다. 정보부족기업이거나 40일을 초과하면 면제이고, 수출초보기업은 연 최대 5회, 수출희망기업은 연 최대 10회 무료입니다. KOTRA도 별도로 바이어신용조사를 운영합니다.
같은 조사를 나이스디앤비는 33만~44만원(D&B BIR)에 팝니다. 물론 D&B 리포트는 깊이가 다르고 K-SURE 조사는 상당 부분 Coface·Sinosure 등에 위탁한 결과물이지만, 가격 차이가 10배인 시장에서 공공이 무료로 뿌리는 구조는 민간 유료 시장을 구조적으로 누릅니다.
여기에 같은 그룹 계열사가 경쟁합니다. NICE평가정보가 Creditsafe(160개국 3.65억사)·CRIF·Equifax·Experian 등 50여 신용평가사를 소싱해 GLOBAL BizLINE(1.5억 기업, 69개국)을 팔고, 한국평가데이터는 2025년 4월 Coface와 업무협약을 맺고 해외기업 정보 상품을 공동 사업화 중이며, 이크레더블은 2026년 3월 ebiis를 출시했습니다.
4.6 그런데 2026년 상반기에 무슨 일이 일어났나
숫자로 정리하면 이렇습니다.
- 2026 상반기 별도 매출 증가분 22.4억 중 14.3억(64%)이 글로벌 단독 기여입니다. 신용인증은 +6.7억(+2.9%), 거래처관리는 +1.3억.
- 내수가 +22.7%(51.0 → 62.5억). 4년 내리막을 한 번에 되돌린 크기는 아니지만(2022년 165억), 방향이 바뀌었습니다.
- 수출은 +10.9%(원화), 물량 +6.5%(US$1,783천 → 1,899천). 단가 US$100 고정이므로 물량이 실제로 늘었습니다.
- 회사는 이 반등의 원인을 어디에도 설명하지 않았습니다. 반기보고서에도, 분기 IR 자료에도, 보도자료에도 없습니다. 2025~2026년 주요경영사항 공시는 0건입니다.
- 수출바우처·데이터바우처 예산 효과. 가장 개연성이 높습니다. 이 라인은 정부 예산의 함수이고, 예산 집행 시기가 매출 시점을 지배합니다. 검증 방법: 산업부 수출바우처 사업 예산·수행기관 실적 공고, 2027년 예산안.
- 기저효과. 2025년 상반기 내수 51.0억은 2022년 상반기 대비 상당히 낮은 수준이었습니다. 4년 내리막의 바닥에서 반등한 것일 수 있습니다. 검증 방법: 3분기·4분기에도 두 자릿수가 유지되는지. 글로벌 부문은 하반기가 성수기(25.3Q 55억, 25.4Q 57억)이므로 3Q 공시가 결정적입니다.
- K-브랜드 글로벌화의 실제 효과가 이제 나타나기 시작. 배제할 수 없습니다. 특히 수출 라인 물량 +6.5%는 해외 바이어가 한국 기업을 조회한 실제 건수이고, 이것이 2023~2025년(+1.7%/yr)보다 빨라졌습니다. 다만 이 라인은 부문의 31%에 불과합니다.
어느 쪽이든, 이것이 현재 이 종목에서 가장 중요한 단일 관찰 대상입니다. 3분기보고서(2026년 11월 중순 접수 예정)의 ‘글로벌 기업정보 — 내수’ 한 줄이 답을 줍니다.
4.7 규제가 아니라 관행 — 그래도 발급받는가
앞 장의 결론은 “규제가 DUNS를 요구하지 않는다”였습니다. 그러나 규제와 실무는 다릅니다. 요구되지 않아도 관행적으로 발급받는다면 수요는 실재합니다. 이 절은 그 관행의 실체와 크기를 확인합니다. 결론부터 — 관행은 있고 제도화까지 되어 있지만, 파는 물건이 시장이 생각하는 그것이 아니고, 규모가 작습니다.
4.7.1 먼저, 파는 물건이 다릅니다
이 구분이 중요한 이유는 셋입니다.
- 가격의 근거가 달라집니다. 무료인 번호를 45만~110만원에 파는 것이 아니라, D&B 본사가 연 $299.99에 파는 연간 구독형 인증마크를 파는 것입니다. 갱신료가 매년 발생하는 구조(나이스디앤비 갱신 35만~40만원)도 Seal의 연간 성격과 일치합니다.
- 수익의 절반이 D&B로 갑니다. FY2023까지 공시된 주석 원문 — “OTS 매출액의 50%(건당 최소 사용료 USD 100)를 던앤브래드스트리트인터내셔날에 Royalty로 지급”. 50만원짜리 인증을 팔면 25만원이 D&B로 나갑니다(5.5장).
- 대행 시장은 독점이 아닙니다. DUNS Assistant, 두연경영인증원, IGC 국제인증원 등 민간 대행사와 한국식품연구원·세계김치연구소 같은 정부기관이 발급을 대신해 줍니다. 다만 이들은 D&B 무료 채널에 대신 신청해 주는 서비스이고, Seal 자체를 발행하는 곳은 나이스디앤비뿐입니다. 두 시장은 다릅니다.
4.7.2 관행은 제도화되어 있습니다 — 두 개의 공식 채널
산업부 수출지원기반활용사업 서비스 메뉴판에서 “DUNS” 검색 결과는 정확히 1건이고, 그 수행기관이 나이스디앤비입니다.
- 서비스명: D-U-N-S® Number 기업 실태인증, 신용인증 서비스
- 카테고리: 서류대행/현지등록 · 소요 7일
- 가격 500,000원 · 평점 9.66
- 등록일 2025-01-19 · 대상 북미·유럽·아시아·중동·아프리카
- 이용 지표(
svcCnt) 21 (필드 정의가 API에 라벨링돼 있지 않아 누적 이용건수인지 후기 수인지 확인 불가)
국고로 결제 가능하다는 뜻이고, 그때 기업 실부담은 부가세 5만원입니다.
KITA 멤버십 제휴할인 페이지에 나이스디앤비 정가표가 그대로 공개돼 있습니다.
| 구분 | 정가 | KITA(−15%) | +tradeKorea(−20%) |
|---|---|---|---|
| 인증+영문보고서 보통 | 1,000,000 | 850,000 | 800,000 |
| 온라인 기업인증 보통 | 450,000 | 382,500 | 360,000 |
| 갱신 | 350,000 | 297,500 | 280,000 |
KITA 표(정가 45만/갱신 35만)와 회사 홈페이지 표(50만/40만)에 차이가 있습니다. KITA 페이지가 구버전이거나 채널별 가격 차이로 보이며, 어느 쪽이 현행인지는 확인 불가.
2004년 8~11월, 중소기업청이 D&B Korea와 제휴해 수출중소기업 대상 DUNS 무료 발급 캠페인을 했습니다. 중기청·중기협중앙회·벤처기업협회·여성경제인협회·이노비즈협회·중진공 등 6개 기관 홈페이지에서 신청을 받았고, 당시 표기된 평상시 가격은 10만원이었습니다.
지금 정가는 45만~110만원 — 20년간 4.5~10배입니다. “수출기업 = DUNS”라는 프레임을 정부가 만들었고, 그 프레임 위에서 가격이 올라간 구조입니다.
4.7.3 그런데 산업별로 보면 관행의 강도가 다릅니다
| 영역 | 실제 관행 | 판정 |
|---|---|---|
| 화장품 — OTC 의약품 해당분 선크림 · 여드름 · 비듬샴푸 · 제한제 | 진짜 규제 의무. §613에 의해 MoCRA가 아니라 의약품 시설등록 트랙. FDA eDRLS 지침이 공장 단위 DUNS, 미국 대리인·전 수입자 각각의 DUNS, NDC 라벨러코드 신청 시 DUNS를 모두 요구. 다만 미국 승인 자외선차단 성분이 16종뿐이라 지금까지는 진입 자체가 막혀 있었습니다 — 2026.8.9 베모트리지놀 승인으로 문이 열리는 중(DSM 18개월 독점) | 의무 이제 열림 |
| 화장품 — 순수 화장품 스킨 · 에센스 · 크림 · 색조 · 클렌저 | 대한화장품협회 MoCRA 공지는 FEI만 안내(feiportal@fda.hhs.gov, 10~15영업일)하고 DUNS 설명이 없음. REACH24H는 “facility's DUNS Number”는 optional, “FDA has adopted the FEI as the obligatory facility registration number”로 정확히 안내. 코스모닝 MoCRA FAQ: “제품 리스팅을 할 때는 FEI 번호만 필수 사항이다”. KTR·ICMC·mocra.co.kr 모두 필요서류에 DUNS 없음. 게다가 미국 매출 3년 평균 100만 달러 미만이면 등록 의무 자체가 면제 | 관행 약함 |
| └ 오보가 관행을 만드는 경로 | CNC News (2023.9.14): “브랜드사의 던즈넘버는 제조사가 FEI 넘버를 받을 때 필요하다”, “미리 FEI 번호를 신청해야 하는데 이 경우 반드시 던즈넘버가 필요하다”. 사실이 아닙니다 — FDA 가이던스가 열거한 FEI 요청 제출 항목 9개에 DUNS가 없고, 2023년 8월 초안·2023년 12월 최종·2024년 12월 개정판 어느 버전에서도 DUNS가 필수였던 적이 없습니다(시행 초기 사정 변경으로도 설명되지 않음). 다만 오해의 뿌리는 실재합니다 — 같은 FDA 안에서 의약품·식품 등록은 DUNS를 UFI로 쓰고 화장품만 FEI 단독이라, OTC 겸업 기업의 경험이 화장품 규제로 일반화된 것으로 보입니다 | 오보 + 근거 있는 혼동 |
| 식품 (FDA FFR) | 진짜 규제 의무. 21 CFR 1.232(a)(2), 2020년 10월 적용. aT KATI가 “FDA가 공식 인정한 고유시설식별번호는 DUNS뿐”로 공지. 그러나 한국식품연구원 해외식품인증지원센터가 무상 발급 지원(약 4주, 대리신청 불가), 세계김치연구소도 FDA 공장등록 무료 대행 | 의무 단 무료 흡수 |
| 아마존 · 글로벌 이커머스 | 아마존 공식 셀러 등록 가이드(미국·한국 모두)의 필요 서류에 DUNS 언급 전혀 없음. 뷰티 카테고리 승인에서 아마존이 요구하는 것은 제조사 인보이스·제품 사진·GMP 인증서·COA·MoCRA 컴플라이언스 서류(시설등록·제품리스팅·안전성 기록)이고 DUNS는 없음. OTC 판매에서 요구되는 것은 Drug Facts 패널·NDC 번호·FDA 등록 증빙 — DUNS는 아마존 단계가 아니라 그 앞단 FDA 등록에서 발생. Brand Registry·Transparency(GS1 GTIN)·Supply Chain 전부 DUNS 요건 없음 | 관행 없음 Vendor Central(1P)은 확인 불가 |
| 앱스토어 (예상 밖의 실제 수요처) | 카페24·메이크샵·스윙투앱·아임웹 등 국내 앱빌더·노코드 업체 다수가 “애플/구글 법인 개발자 계정 생성에 DUNS 필요”를 FAQ로 안내. 한국어 ‘던스넘버’ 검색 수요의 상당 부분이 수출이 아니라 iOS 앱 등록일 가능성이 높습니다. 단, 이들은 모두 D&B 직접·무료 신청을 안내 | 수요 실재 무료 경로 |
| SSL/코드서명 인증서 | 인증기관(CA)이 OV/EV 인증서 실체 확인에 D&B DB를 사용. KoreaSSL은 나이스디앤비를 안내하면서 동시에 “Apple Developer 등록을 통해 무료 발급도 가능”, “나이스디앤비는 신청 처리 시 수수료를 받는다”고 병기 | 유료/무료 병존 |
| 대기업 벤더 등록 | Kimberly-Clark 한국어 공급업체 등록 양식(Coupa)에 DUNS 필드 존재. 그러나 국내 대기업이 해외 협력사에 DUNS를 요구하는 사례는 확인하지 못함 | 산발적 |
| 미국 정부 조달 | 2022년 4월 UEI로 대체되어 소멸. 그럼에도 국내 대행업체 문구에는 여전히 “정부 및 공공기관 입찰 참여”가 사용처로 남아 있습니다 — 마케팅 문구가 규제 변화보다 4년 이상 뒤처진 사례 | 소멸 |
판매 채널 전반에서 동일한 어법이 반복됩니다.
- 두연경영인증원: “해외진출을 추진하는 국내 기업에게 필수적인 기업식별코드”, “해외 진출 시 DUNS 넘버의 보유 여부는 필수 사항으로 확산되고 있습니다”, “ISO 인증 및 정부 조달 필수 — 일부 국가 및 대기업 공급망 등록 시 필수 요구”
- KITA / 나이스디앤비: “수출, 투자유치 등의 국제 거래에서 필수인 D-U-N-S® Number”
- 도레지닷컴: “미국 주요 대기업 등에 납품업체 등록을 위해서는 필수 기재사항으로 확산”
이 중 FDA 식품(21 CFR 1.232)만 사실이고, 정부 조달 필수는 2022년 이후 사실이 아니며, 대기업 공급망 필수는 근거를 찾지 못했습니다. 관행의 상당 부분이 이 수사 위에 서 있습니다.
- 관행은 실재하고 제도화까지 되어 있습니다. 수출바우처 정식 메뉴, 무역협회 회원사 할인 제휴, 20년 된 정부 캠페인 유산. 순수한 민간 마케팅이 아니라 공적 인프라를 타고 유통됩니다.
- 그러나 규모가 작습니다. 수출바우처 이용 지표 21, 그리고 5.5장에서 역산한 OTS 매출이 연 10억원 안팎, 연결 매출의 1.2%입니다.
- 다만 진짜 규제 의무가 있는 갈래가 하나 더 있습니다 — OTC 의약품. 개정 선크림·여드름·비듬샴푸는 미국에서 화장품이 아니라 의약품이고, 의약품 시설등록에는 DUNS가 공장 단위로, 미국 대리인·전 수입자까지 각각 필요합니다. 지금까지는 미국 승인 자외선차단 성분이 16종뿐이라 진입 자체가 막혀 있었고, 2026년 8월 베모트리지놀 승인으로 이제 열리기 시작했습니다(DSM 18개월 독점 → 실제 확산은 2028년 이후).
- 가장 확실한 규제 수요(K-푸드)는 정부가 무료로 흡수합니다. 한국식품연구원·세계김치연구소 무료 대행.
- 정보 비대칭이 크지 않습니다. 협회, 인증 컨설팅사, 이커머스 플랫폼, 앱빌더, Google까지 모두 dnb.com 무료 신청을 안내합니다.
- 그리고 관행의 절반은 D&B 몫입니다. OTS 매출의 50%가 로열티로 나갑니다. 관행이 늘어나도 회사에 남는 것은 절반입니다.
따라서 이 회사의 글로벌 부문에서 “관행적 DUNS 발급”은 성장 스토리가 아니라 안정적인 소액 반복 매출로 보는 것이 정확합니다. 여기에 OTC 선케어라는 규제 의무 수요가 2026년 하반기부터 새로 얹힐 수 있으나, 성분 독점(18개월)과 cGMP 라인 구축 비용(수억 원·1년 이상) 때문에 매출로 나타나는 시점은 빨라야 2028년입니다. 부문 매출 188억의 실제 무게중심은 해외기업 신용조사(BIR, 33만~44만원/건)와 해외기업 정보 솔루션(Hoovers·Direct+·Onboard, 126만~800만원)에 있습니다 — 수출바우처 메뉴판에서도 이들이 DUNS와 비슷하거나 더 높은 이용 지표에 훨씬 높은 단가를 보입니다.
4.8 질문 2에 대한 답
“K-브랜드 글로벌화로 DUNS 사업에 호황이 오는가” → 온다면, 오는 경로가 시장의 기대와 다릅니다.
| 기대되던 경로 | 검증 결과 |
|---|---|
| K-뷰티 미국 진출 → DUNS 발급 급증 | 조건부 순수 화장품 MoCRA는 FEI 필수·DUNS 선택이고 소규모(3년 평균 100만 달러 미만)는 등록 면제. 그러나 선케어 등 OTC 의약품은 DUNS 강제(4.3장) |
| EU 공급망 실사 → 한국 협력사 조사 수요 | 기각 Omnibus I로 대상 70~90% 축소, 2029년 연기, 1,000명 미만 정보요구 캡 신설 |
| 아마존·미국 리테일 입점 → DUNS | 기각 GS1 GTIN·EDI·Ariba 영역. 월마트만 예외 |
| 규제와 무관한 “관행적” DUNS 발급 | 성립하되 작음 수출바우처·무역협회로 제도화돼 있으나(4.7장), 역산한 OTS 매출이 연 10억, 연결의 1.2%이고 그 절반은 D&B 로열티 |
| 국내기업의 해외 거래처 조사 확대 | 약함 수요는 +41%(9년) 증가하나 K-SURE가 3.3만원에 팔고 연 5~10건 무료. 계열사·경쟁사 다수 진입 |
| 해외가 한국기업을 조회하는 수출 라인 | 유효 D&B 네트워크에서 한국 기업 데이터의 원천은 이 회사 하나. 상거래 자체가 만드는 수요라 규제 완화와 무관. 다만 물량 성장률은 연 2~6% |
| K-푸드 미국 진출 (FDA FFR) + 월마트 벤더 등록 | 유효 DUNS가 실제로 강제되는 두 지점. 단 한국식품연구원이 무료 지원 |
그리고 상방의 크기는 “발급 건수”가 아니라 “발급 이후의 전환율”에 달려 있습니다. DUNS 발급 자체는 무료이거나 정부가 대신 내주고, 유료 인증(OTS)은 연 10억 규모에 매출의 절반이 D&B로 나갑니다. 이 사업의 경제성은 발급받은 기업이 해외기업 조사(BIR) · Hoovers/Direct+ 구독 · Onboard 컴플라이언스 솔루션 · 거래처 모니터링으로 얼마나 넘어가느냐에서 나옵니다. 회사는 이 전환 구조를 공시하지 않습니다.
더 중요한 것은 이 부문의 이익이 매출보다 ‘D&B에 얼마를 주느냐’에 더 민감하다는 사실입니다. 부문 매출 대비 D&B 지급액이 2020년 17.8%에서 2025년 27.8%로 올랐고, 2026년 상반기에 반기 기준 36.0% → 31.2%로 되돌아왔습니다. 비용률 1%p가 영업이익 약 1.9억입니다(5.5장).
5경쟁과 해자 — 신용평가업 파이, D&B 계약, 대체 식별체계
국내 기업신용평가·인증 4사와 해외기업 정보 사업자를 한 표에 놓고, 질문 1-C(파이와 마진)와 질문 3(D&B 계약·주주·대체 식별체계)을 차례로 봅니다.
| 기업 | 시장 | 시총 | 매출 성장 (2023→2025) | OPM (FY2025) | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| 나이스디앤비 | KOSDAQ | 862억 | +7.4% (별도) | 16.9% (연결) | 5.85배 2차 | 0.5배 계산 | 공공 입찰용 신용인증 · D&B WWN 국내 유일 Member · PBR 0.70배 |
| 이크레더블 | KOSDAQ | 1,749억 | +21.7% (전사) | 31.1% | 13.33배 2차 | n/a | 원청 972개사 전자신용인증 · TCB 분리공시 · PBR 4.07배 · Fitch 계열 |
| NICE평가정보 (기업정보 부문) | KOSDAQ | n/a | +9.9% (기업정보) | 17.3% (전사) | 약 12.5배 계산 | n/a | 같은 그룹 · GLOBAL BizLINE(Creditsafe 등) · PER은 시가배당률 역산 |
| 한국평가데이터 | 비상장 | — | +10.8% (전사) | 6.7% | — | — | 감사보고서만 공시 · 2025.4 Coface 업무협약 |
질문 1-C. 신용평가업 10년 — 파이는 커졌나. 개별 회사가 아니라 산업 전체를 봐야 “구조적 쇠퇴”인지 “사이클”인지 판별됩니다. 기업 대상 4개 사업체를 합산한 파이는 2014~2021년 2.6배로 커졌다가, 2021~2025년 4년간 사실상 멈췄습니다.
5.1 4사 합산 파이 — 급팽창, 수축, 원위치
| 연도 | 이크레더블 | NICE평정 기업정보 | 한국평가 데이터 | 나이스디앤비 (별도) | 합계 | YoY |
|---|---|---|---|---|---|---|
| 2014 | 201 | 388 | 407 | 211 | 1,208 | — |
| 2016 | 315 | 652 | 572 | 240 | 1,780 | — |
| 2019 | 409 | 818 | 825 | 503 | 2,555 | — |
| 2021 | 457 | 958 | 1,107 | 647 | 3,169 | 피크 |
| 2022 | 471 | 906 | 1,098 | 632 | 3,108 | −1.9% |
| 2023 | 411 | 907 | 1,008 | 577 | 2,903 | −6.6% |
| 2024 | 451 | 903 | 1,081 | 591 | 3,025 | +4.2% |
| 2025 | 500 | 997 | 1,117 | 619 | 3,233 | +6.9% |
5.2 산업 4기 구분
| 국면 | 기간 | 성장 원천 | 증거 |
|---|---|---|---|
| 1기 — 전자신용인증 | 2001~2013 | 대기업 협력사 등록이라는 니치의 독점화. 이크레더블이 2001년 신용보증기금과 개발, 2004년 특허 | 완만한 성장, 극단적 이익률(2014년 OPM 37.8%) |
| 2기 — TCB | 2014~2021 | 정부 정책이 만든 인공 시장이 업계 성장의 거의 전부 | 평가 건수 58배, 잔액 36.5배. 이크레더블은 TCB로만 0→157억, 같은 기간 전사 증가분 257억의 61% |
| 3기 — 정책 시장 정상화 | 2022~2024 | 축소 — 은행 자체평가 전환 + 품질 규제 강화 + 반값 수수료 경쟁 | 업계 전체가 동시에 꺾임(이크레더블 TCB −42%, KODATA 영업이익 119→51억, 나이스디앤비 별도 −9%) |
| 4기 — 인접 영역 분기 | 2025~ | 세 갈래로 갈라짐 — ① 개인CB/마이데이터 ② M&A로 비평가 매출 ③ ESG·녹색금융·글로벌 “제2의 인증” | ③은 아직 매출로 증명되지 않음 — 이크레더블 ESG·녹색금융은 별도 매출 라인조차 미공시 |
지난 10년 이 산업의 성장은 거의 전부 정부의 기술금융 정책에서 나왔습니다. 신용인증 본업은 그동안 CAGR 한 자릿수 중반의 안정 성장이었을 뿐입니다(이크레더블 신용인증 2020년 246억 → 2025년 326억, CAGR 5.8%). 그리고 정책 시장이 정상화되자 파이는 4년간 멈췄습니다. 2025년 반등은 회복이지 새로운 성장이 아닙니다.
이것은 “이 업종은 규제·정책 종속형 B2G2B 비즈니스”라는 뜻입니다. 이크레더블이 2019년 사업보고서부터 2025년까지 7년째 같은 문장—“전체적인 기업신용정보산업 시장이 성숙단계로 진입하고 … 향후 성장성은 낙관적이지 않습니다”—을 반복 기재하는 것도, 성장 스토리가 자기 힘이 아니라 정부 정책(기술금융 → ESG 공시 → 녹색금융)에서 온다는 점을 회사가 정확히 인식하고 있다는 방증으로 읽힙니다. 나이스디앤비도 “시장이 성숙기로 진입함에 따라 성장률이 과거에 비해서 낮아질 것으로 예상됩니다”라고 씁니다.
5.3 매출은 돌아왔는데 마진은 안 돌아왔습니다
| 회사 | 피크 OPM | 2023 | 2024 | 2025 | 피크 대비 |
|---|---|---|---|---|---|
| 이크레더블 | 41.1% (2018) | 30.7% | 33.2% | 31.1% | −10.0%p |
| 한국평가데이터 | 14.7% (2013) | 5.0% | 7.1% | 6.7% | −8.0%p |
| 나이스디앤비 (연결) | 20.0% (2017~18) | 16.1% | 17.6% | 16.9% | −3.1%p |
| NICE평가정보 | — | 13.4% | 16.2% | 17.3% | 추세 상승 |
이크레더블은 2025년 매출이 사상 최대(500억)인데 영업이익은 156억으로 2020년(169억)보다 적습니다. 원인은 믹스입니다 — 고마진 전자신용인증 비중이 69.7%→65.2%로 내려가는 사이, 현장실사가 의무라 원가가 무거운 TCB가 19.8%→27.0%로 확대됐습니다. 2024년 개선방안이 요구한 현지조사 의무화·세부평가의견 작성이 정확히 이 원가를 만들었습니다.
따라서 이 업종의 관전 포인트는 “매출 성장”이 아니라 “마진 회복 여부”입니다. 그리고 나이스디앤비의 2026년 상반기 별도 OPM 28.2%(전년 24.7%)는 이 관점에서 가장 긍정적인 단일 데이터입니다 — 다만 계절성 때문에 연간으로 확인해야 합니다.
5.4 마진 격차의 진짜 원인 — 두 개의 신용인증 시장
이크레더블 31% vs 나이스디앤비 17%. 같은 “신용인증”인데 왜 이렇게 다른가. 누가 인증 채택을 결정하는가가 다르기 때문입니다.
공공 입찰용 신용평가등급의 법적 근거와 발급기관 11곳국가계약법 시행령 → 계약예규 → 조달청 지침 / 행안부 예규
법령 계통
- 국가기관·조달청: 국가계약법 시행령 제42조 → 계약예규 「적격심사기준」 제6조 → 「조달청 물품구매적격심사 세부기준」(조달청지침 제3468호, 2025.9.1 시행) 제6조제2항제3호 — “경영상태평가는 ‘신용평가등급에 따른 평가방법’에 의하며”. ※ 흔히 인용되는 ‘국가계약법 시행규칙’은 정확한 근거가 아닙니다.
- 지방자치단체: 지방계약법 시행령 제42조 제2항 → 행정안전부 예규 「지방자치단체 입찰시 낙찰자 결정기준」 제2장 제5절 — 발급기관 목록이 여기 명문화돼 있습니다.
행안부 예규 등재 신용정보업자 11곳
| 구분 | 기관 |
|---|---|
| 기업신용조회 (실질 경쟁권 8곳) | 나이스디앤비 · 나이스평가정보 · SCI평가정보 · 한국평가데이터 · 이크레더블 · 서울신용평가 · 코리아크레딧뷰로(KCB) · 한국평가정보 |
| 자본시장법 신용평가사 (회사채) | 한국기업평가 · 한국신용평가 · 나이스신용평가 |
유효기간·적용 규칙 — 발주처마다 다릅니다
- 공공 제출용 유효기간: 발급일로부터 최대 1년(재무제표 결산기준일로부터 18개월 이내). 평가일 소급은 조달청 회계예규 위반으로 불가
- 조달청 물품구매 · 중기간경쟁물품계약: 유효기간 내 가장 높은 등급 적용
- 조달청 일반용역 · PQ · 시설공사: 가장 최근 등급
- 지자체(행안부 예규): 동일 일자 복수 제출 시 가장 낮은 등급
“가장 높은 등급 적용” 규칙은 입찰 참가기업이 여러 기관에서 중복 발급받을 유인을 만듭니다. 이는 시장 규모를 키우지만 동시에 기관 간 등급 인플레 압력으로 작용할 수 있습니다.
이 구조 차이가 밸류에이션 격차의 뿌리입니다. 이크레더블은 원청 972개사 네트워크 자체가 해자입니다 — 경쟁사가 진입하려면 원청의 구매조달시스템 교체를 설득해야 하고, 협력사는 거래처마다 다른 인증을 받을 유인이 없어 표준화 압력이 선점자를 강화합니다. 반면 나이스디앤비의 공공 시장은 국가가 발급 자격을 11개 기관에 동등하게 열어둡니다. “국내 최초·평가 실적 1위”이고 170개 이상 협회·조합 제휴 채널을 갖췄음에도, 시장 구조상 초과이윤이 지속되기 어렵습니다.
PBR 0.70 vs 4.07(6배)의 상당 부분은 이 구조 차이로 설명되며, 나머지는 7장의 자본배치 문제입니다.
질문 3. DUNS 계약구조 · 주주 · 대체 식별체계. “계약이 끝나거나 복수 사업자가 될 여지”에 대한 답부터: ‘해외기업 정보’ 시장에서 복수 사업자는 이미 현실이고, ‘DUNS 발급’ 독점은 계약 하나에 전적으로 의존하며, 그 계약의 조건은 어떤 공시에도 없습니다. 그리고 이미 벌어진 선례가 하나 있습니다.
5.5 계약의 실체 — 「주요계약」에는 없고, 주석에는 있습니다
먼저 회사의 주장 자체는 사실입니다. 사업보고서 원문:
당사는 D&B World Wide Network의 국내 유일한 Member로서 D&B 서비스를 독점적으로 제공하고 있습니다.
2002년에 D&B는 글로벌기업정보 서비스를 영위하고 있는 자회사인 Dun & Bradstreet International Ltd(이하 “DBI”)를 통해 당사에게 국내 영업권을 양도하였습니다.나이스디앤비 FY2025 사업보고서
D&B 본사의 Worldwide Network 파트너 목록에도 Korea = NICE D&B로 단독 등재돼 있습니다. D&B의 2024년 Form 10-K는 이 관계를 이렇게 규정합니다 — “13 WWN alliances… license our data, solutions as well as our trademarks and brand, to serve local markets.” 즉 마스터 프랜차이즈에 가까운 데이터+상표 라이선스입니다.
사업보고서 「II. 사업의 내용 → 6. 주요계약 및 연구개발활동」 전문은 이렇습니다.
6. 주요계약 및 연구개발활동 — 해당 사항 없음
「5. 위험관리」 섹션도 환위험·신용위험·유동성위험 등 금융위험만 다루며 D&B 계약 리스크 언급이 없습니다. 그런데 재무제표 주석 「우발부채와 주요약정사항」에는 이 계약이 매년 기재돼 있습니다. 즉 “미공시”가 아니라 투자자가 찾아보지 않는 자리에 놓여 있는 것입니다.
주석 원문 (FY2025)
회사는 던앤브래드스트리트인터내셔날과 국제 신용 서비스에 대한 국내 독점 유통 계약을 맺고 있으며, 해당 계약과 관련하여 당기에 발생한 비용은 5,242,459천원(전기 4,765,686천원)입니다. 해당 비용은 던앤브래드스트리트 제휴국가에 정산되는 해외데이타구매비용과 던앤브래드스트리트인터내셔날에 지급하는 로열티로 구성되어 있습니다. 또한 연간 던앤브래드스트리트인터내셔날에 지급하는 로열티가 최소보장금액에 미달하는 경우 차액을 정산하도록 약정되어 있습니다.FY2025 사업보고서 별도 재무제표 주석 35 (연결 주석 36 동일)
| 연도 | D&B 계약비용 | 데이터구매비 계정 | 비중 | 글로벌 부문 매출 | 매출 대비 D&B 비용 | OTS 로열티 (별도 공시) |
|---|---|---|---|---|---|---|
| 2018 | 2,807 | 3,176 | 88.4% | 12,800 | 21.9% | 468 (US$404천) |
| 2019 | 2,867 | 3,213 | 89.2% | 14,310 | 20.0% | 446 (US$385천) |
| 2020 | 3,194 | 3,504 | 91.2% | 17,910 | 17.8% | 466 (US$403천) |
| 2021 | 3,494 | 3,901 | 89.6% | 19,010 | 18.4% | 475 (US$410천) |
| 2022 | 4,125 | 4,563 | 90.4% | 21,230 | 19.4% | 481 (US$394천) |
| 2023 | 4,274 | 4,726 | 90.4% | 19,780 | 21.6% | 536 (US$433천) |
| 2024 | 4,766 | 5,329 | 89.4% | 19,157 | 24.9% | 공시 삭제 |
| 2025 | 5,242 | 5,765 | 90.9% | 18,843 | 27.8% | — |
| 25 상반기 | 2,748 | 3,012 | 91.2% | 7,627 | 36.0% | — |
| 26 상반기 | 2,825 | 3,124 | 90.4% | 9,060 | 31.2% | — |
2026 반기 주석은 연결 2,824,688천원 / 별도 2,824,668천원으로 20천원 불일치합니다(공시 표기 그대로). 연간과 반기 비율을 직접 비교하면 안 됩니다 — 글로벌 부문은 하반기가 성수기라 상반기 비용률이 구조적으로 높습니다.
- 최소보장금액이 하방 고정비로 작동합니다. 2020→2025년 글로벌 매출은 +5%인데 D&B 지급액은 +64%입니다. 매출이 꺾여도 지급액이 안 줄어드는 구조가 아니면 설명되지 않습니다. 그런데 최소보장금액의 수치가 공시되지 않아 하방 리스크를 정량화할 수 없습니다 — 이 주석의 가장 큰 공백입니다.
- 2026년 상반기 마진 개선의 정체가 여기 있습니다. 반기 기준 비용률이 36.0% → 31.2%로 4.8%p 내려갔습니다(비용 +2.8% vs 매출 +18.8%). 이 부문에서만 약 4.4억원의 영업이익 개선이 나오는 셈이고, 별도 영업이익 증가분 18.1억의 상당 부분을 설명합니다. 글로벌 매출 반등이 중요한 진짜 이유는 매출 자체가 아니라 이 레버리지입니다.
- 계약이 FY2024에 바뀌었습니다. FY2023까지 있던 “OTS(Online Trust Solutions) 매출액의 50%(건당 최소 사용료 USD 100)를 던앤브래드스트리트인터내셔날에 Royalty로 지급”이라는 산식이 FY2024부터 삭제되고 최소보장금액 구조로 대체됐습니다. 계약 체결·변경 공시는 없습니다(「주요계약」이 “해당 사항 없음”이므로). 재협상이 있었다고 보는 것이 자연스럽고, 그 방향이 회사에 유리했는지 불리했는지는 알 수 없습니다. 다만 비용률이 그 이후 24.9% → 27.8%로 계속 올랐다는 사실은 남습니다.
덤 — 삭제된 산식이 알려주는 것: DUNS 인증 사업의 실제 크기
FY2023까지 공시된 “OTS 매출액의 50%” 산식과 로열티 금액을 역산하면, 이 회사의 DUNS 인증(OTS) 사업 규모가 처음으로 계산됩니다.
| 연도 | 공시 로열티 | ÷ 50% = OTS 매출 상한 | 글로벌 부문 대비 | 연결 매출 대비 |
|---|---|---|---|---|
| 2018 | 4.68 | 9.4 | 7.3% | 1.8% |
| 2020 | 4.66 | 9.3 | 5.2% | 1.1% |
| 2022 | 4.81 | 9.6 | 4.5% | 1.0% |
| 2023 | 5.36 | 10.7 | 5.4% | 1.2% |
DUNS 인증 사업은 연 10억원 안팎이고, 6년간 9.4억 → 10.7억(CAGR 2.3%)으로 거의 자라지 않았습니다. 연결 매출의 1.2%입니다.
이 추정의 한계 산식에 “건당 최소 사용료 USD 100”이 붙어 있으므로, 건당 가격이 낮은 건에서는 실효 로열티율이 50%보다 높습니다. 따라서 역산값 10.7억은 상한이고 실제 OTS 매출은 이보다 작습니다. 또 OTS가 가격표상 “온라인 기업인증(DUNS)”과 정확히 같은 상품인지는 DART 원문으로 확인되지 않습니다 — 사업보고서 전문에 “DUNS”라는 문자열이 단 한 번도 등장하지 않고, OTS는 “온라인 기업실체인증서비스”라는 한 문장으로만 정의됩니다. 동일성 판단의 근거는 무역협회 제휴 페이지와 회사 홈페이지에 있습니다(4.7장).
이것이 질문 2에 대한 최종 산수입니다. DUNS 인증 사업이 K-브랜드 붐으로 두 배가 되어도 연결 매출은 1.2%p 늘어납니다. 반면 같은 부문 안에서 D&B 지급액 비율이 1%p 움직이면 영업이익이 약 1.9억 움직입니다. 이 부문에서 투자자가 봐야 할 숫자는 DUNS 발급 건수가 아니라 매출 대비 D&B 비용률입니다.
5.6 주주 구성 — D&B는 여전히 주주지만, 이사회에는 없습니다
| 주주 | 주식수 | 지분율 | 성격 |
|---|---|---|---|
| (주)NICE홀딩스 | 5,385,000 | 35.0% | 최대주주. 설립 3자 중 하나(구 한국신용정보) |
| Phillip Capital Pte Ltd. | 4,099,990 | 26.6% | 싱가포르 금융지주. 2005년 한국신용정보로부터 구주 매입 + 제3자배정 |
| 도쿄쇼코리서치 (TSR) | 1,450,000 | 9.4% | 일본. 설립 3자 중 하나 |
| 던앤브래드스트리트인터내셔날 (DBI) | 500,000 | 3.2% | 설립 3자 중 하나. 2003년 이후 단 1주도 변동 없음 |
| 기타 | 3,965,010 | 25.8% | 자기주식 0주 |
| 합계 | 15,400,000 | 100.0% |
D&B는 상장 이후 어떤 연도의 「VII. 주주에 관한 사항」에도 등장한 적이 없습니다. 세 가지가 겹쳐 어느 표에도 안 잡히는 사각지대에 있기 때문입니다.
- 최대주주(NICE홀딩스)의 특수관계인이 아님 → 「최대주주 및 특수관계인의 주식소유 현황」에 미기재
- 5% 미만 → 「주식 소유현황」의 5% 이상 주주 표에 미기재
- 1% 초과 → 소액주주(1% 미만 보유자) 정의에 해당하지 않아 「소액주주현황」에도 미포함
D&B가 실제로 등장하는 곳은 재무제표 주석의 주요주주 현황표와 우발부채 주석뿐입니다. 앞선 판(2026-09-01)에서 “D&B는 이미 주주가 아니다”라고 쓴 것은 사업보고서 주주 표만 보고 내린 오판이었고, 여기서 정정합니다.
지분 변천사 — “변하지 않았다”가 답입니다
| 시점 | 보유 주식수 | 지분율 | 변화 사유 |
|---|---|---|---|
| 2003.7 제3자배정 참여 | 50,000 | 7.14% | 2003.5.26 주식인수계약 (나이스디앤비 — DBI — 한신정) |
| 2005년 두 차례 유상증자 후 | 50,000 | 4.54% | 희석 (Phillip Capital 신주 인수 등) |
| 2010.12.31 (액면분할 후) | 500,000 | 4.36% | 희석 |
| 2011.12 코스닥 상장 후 | 500,000 | 3.25% | 희석 (신주 392만주 공모, 구주매출 0) |
| FY2011 ~ 2026 반기 (15년) | 500,000 | 3.2% | 단 1주도 변동 없음 |
- 2002년 설립은 3자 합작이 아니었습니다. 2003년 1월 1일 기준 한국신용정보가 100% 단독 보유였고(600,000주), D&B·TSR의 지분 참여는 2003년입니다(주식인수계약 5.26 / 6.25).
- Phillip Capital 26.62%는 D&B가 판 것이 아닙니다. 2005년 ① 한국신용정보로부터 구주 100,000주 매입(2005.5.17 주식매매계약) ② 신주 306,000주 제3자배정(2005.6.3, 주당 5,250원 ≈ 16.1억원)으로 취득했습니다. 매도자는 최대주주 본인이었습니다.
- IPO는 100% 신주모집이었습니다. 구주매출 0. 즉 기존 주주 누구도 상장으로 현금화하지 않았습니다.
- 2011년 12월 이후 대량보유상황보고서(5% 룰) 제출이 단 한 건도 없습니다. Phillip·TSR 지분은 상장 이래 1%p 이상 움직인 적이 없습니다.
- 주주간계약이 있었습니다. NICE홀딩스가 TSR·DBI 지분에 대한 우선매수권과 DBI 지분에 대한 콜옵션을, DBI는 풋옵션(연 3% 단리 보장가, 2013.6.30까지)을 보유했습니다. 양쪽 다 행사되지 않았습니다 — D&B가 지금도 500,000주를 그대로 들고 있으므로. 이후 연장 여부는 2011년 이후 공시에 언급이 없어 확인 불가.
진짜 변화는 이사회에서 일어났습니다
지분은 그대로인데 거버넌스 연결만 끊겼습니다. D&B는 2007~2020년 13년간 기타비상무이사를 통해 이사회에 앉아 있었습니다 — 그것도 D&B 그룹 집행위원이자 아시아태평양 사장(David Emery)까지 보낸 시기가 있었습니다. 그런데 2020년 3월을 끝으로 아무도 없습니다. 그리고 그 직후인 FY2024에 계약 조건이 조용히 바뀌었습니다.
3.2%는 이사회 의석도, 5% 룰 공시 의무도, 특수관계인 지위도 주지 않는 지분입니다. 관계의 실체는 지분이 아니라 매년 52억원이 오가는 유통 계약이고, 그 계약의 기간·갱신·해지 조건은 여전히 어디에도 없습니다. 상대방이 2025년 8월 Clearlake 소유 비상장사가 되면서 그 상대방을 검증할 경로마저 사라졌습니다.
덧붙여 — FY2025 사업보고서부터 Phillip Capital이 최대주주의 ‘특수관계인 본인’으로 신규 표기되어 합산 지분이 61.6%로 잡히기 시작했습니다(FY2024까지는 “최대주주 외 특수관계인 미보유”). 회계 주석에서도 FY2025부터 “유의적인 영향력을 행사하는 기업”으로 신규 분류됐습니다. 그런데 이를 뒷받침하는 공동보유 신고나 대량보유 변동보고는 제출된 바 없습니다. 표기 변경의 법적 근거·경위는 확인 불가이며, 사실이라면 유통주식 비중에 대한 인식이 바뀌어야 하는 사안입니다.
5.7 상대방이 2025년 8월에 비상장사가 되었습니다
| 항목 | 내용 |
|---|---|
| 발표 / 완료 | 2025.3.24 발표 → 2025.6.12 주총 승인 → 2025.8.26 거래 완료 |
| 인수자 | Clearlake Capital Group (AUM $90B+) |
| 조건 | 주당 $9.15 현금, 지분가치 $4.1B, 기업가치 $7.7B |
| 상장 상태 | NYSE 상장폐지, 비상장 전환 |
| 함의 ① | 공시 소멸. 10-K·분기 실적이 사라져, 나이스디앤비의 라이선스 상대방 재무상태·전략을 외부에서 검증할 경로가 2025년 8월부로 차단 |
| 함의 ② | LBO 부채 압박. $7.7B EV − $4.1B 지분 ≈ $3.6B 부채. PE 소유주는 통상 수익성 개선을 압박 → WWN 파트너 라이선스료 인상 또는 직접진출 검토의 개연성 |
| 함의 ③ | 2024년 10-K 시점 파트너는 13개 얼라이언스로 과거 대비 축소된 것으로 보임. Clearlake 인수 이후 WWN 정책 변경 여부는 확인 불가 |
5.8 UEI 전환 — 리허설이 아니라 이미 벌어진 본편
“계약이 끝날 여지”를 가늠하려면 가정이 아니라 실제 사례를 봐야 합니다. 그리고 실제 사례가 있습니다. 미국 연방정부입니다.
- 의무화가 만든 독점은 의무화 해제로 사라집니다. DUNS의 연방 지위는 규제가 만든 것이었고, 규제가 바뀌자 40년 관계가 하루에 끝났습니다. 나이스디앤비의 공공 입찰용 신용인증도, TCB도 정확히 같은 성질의 자산입니다.
- 가격 인상이 방아쇠였습니다. $1M(2002) → $19M(2012), 19배. 발급자가 락인을 가격으로 환금하려 하면 고객, 특히 정부는 대체를 시작합니다.
- 데이터 반환 조항이 결정적이었습니다. “계약 종료 시 D&B 데이터를 삭제하라”는 조항은 정부가 수용할 수 없는 리스크였습니다. 나이스디앤비와 D&B 사이에 유사한 조항이 있는지는 공시되지 않아 알 수 없습니다.
- 대체 실행자는 경쟁 데이터회사가 아니라 회계법인이었습니다. 식별자 발급은 데이터 자산이 아니라 검증 프로세스로 재정의될 수 있습니다.
- 전환 비용은 존재하지만 결국 치러집니다. 80개 연방 시스템이 DUNS를 품고 있었지만 전부 바꿨습니다. “이미 다 깔려 있어서 못 바꾼다”는 방어논리는 유한합니다.
그리고 D&B가 이 사건을 다루는 방식이 시사적입니다. 2024년 10-K에는 “UEI”도 “SAM.gov”도 단 한 번도 등장하지 않습니다. 대신 위험요인에 이렇게만 적었습니다 — “clients have and may continue to adopt alternative standards to our D-U-N-S Number and stop using our solutions.” 리스크를 이름 없이 서술하는 것 자체가 정보입니다.
5.9 대체 식별체계 — 용도별로 이미 갈라졌습니다
| 체계 | 발급주체 | 성격 | 비용 / 갱신 | 규모 | DUNS와의 관계 |
|---|---|---|---|---|---|
| D-U-N-S | Dun & Bradstreet (민간, 現 Clearlake 소유) | 독점 · 비공개 | 무료(30영업일) 갱신 없음(영구) | 3억+ 기업 220개국+ | — 기준점 |
| LEI ISO 17442 | GLEIF 감독, LOU 41곳 한국 = 한국예탁결제원 | 공공재 · 오픈데이터 | 연 $65~200 연 1회 갱신 필수 | 342만 발급 196만 활성 한국 2,766 | 법인 실체 식별에서 정면 중복. 금융거래·규제보고에서는 이미 우위, 상거래 실사에서는 커버리지 100배 열세 |
| UEI (SAM) | 미 GSA 직접 발급 | 정부 소유 | 무료 | 미 연방조달 | 해당 용도 100% 대체 완료 (2022) |
| CAGE / NCAGE | 미 국방부 DLA | 정부 소유 | 무료 | 미국 / NATO | UEI와 병용되는 보조 식별자 |
| GS1 GTIN / GLN | GS1 한국 = 대한상의 유통물류진흥원 | 회원제 표준 | 입회비+연회비 3년마다 자격 갱신 | 전 세계 유통 사실상 표준 | 축은 다름(상품·장소 식별)이나 아마존·월마트·타깃 온보딩의 실질 관문 |
| EORI | EU 각 회원국 관세당국 | 정부 소유 | 무료 | EU 수출입 필수 | EU 통관에서 필수·불가결, DUNS는 무관 |
| VAT 번호 | 각국 세무당국 | 정부 소유 | 무료 | EU 전역 | e-invoicing의 사실상 기본값 |
| PEPPOL 참가자 ID ISO 6523 ICD | OpenPeppol | 오픈 네트워크 | 서비스제공자별 | EU e-invoicing 확산 중 | ICD 0060=DUNS, 0088=GLN, 0199=LEI를 모두 등재 — DUNS는 여러 선택지 중 하나. 배타성 소멸 |
| FDA FEI | 미 FDA | 정부 소유 | 무료 | 화장품·의약품·의료기기 | MoCRA에서 DUNS를 밀어냄 (DUNS는 optional) |
Apple Developer Program(법인)은 여전히 DUNS 필수입니다. 그러나 2026년 4월 14일 출시된 Apple Business는 미국에서 DUNS 필수를 해제하고 연방 납세자번호(TIN/EIN)를 대안으로 받기 시작했으며, 국가별로 상이한 사업자 식별 수단을 도입했습니다.
애플이 “국가별 공식 사업자번호”를 받아들이기 시작했다는 것은, 한국의 경우 사업자등록번호가 DUNS를 대체할 경로가 열렸다는 뜻입니다. Developer Program에 같은 정책이 확산되는 순간, 국내 DUNS 신규 발급 수요의 상당 부분이 사라집니다. 아직 일어나지 않은 일이지만, 같은 회사가 한 제품에서 이미 방향을 바꿨다는 것이 중요합니다.
5.10 “복수 사업자”는 미래가 아니라 현재입니다
질문을 정확히 나눠야 합니다.
| 질문 | 답 |
|---|---|
| “D&B 데이터·DUNS 발급”에 국내 복수 사업자가 생길 수 있나 | D&B가 계약을 바꾸지 않는 한 아니오. 다만 그 계약의 조건이 공시되지 않아 판단 근거가 없습니다. D&B가 지분에서 빠졌고 PE 소유가 됐다는 두 사실은 이 리스크를 낮추는 방향이 아닙니다. |
| “해외기업 정보” 시장에 복수 사업자가 있나 | 이미 있습니다. 아래 표. |
| 사업자 | 데이터 소스 | 비고 |
|---|---|---|
| 나이스디앤비 | Dun & Bradstreet (3억+ 기업, 240개국) | D&B WWN 국내 유일 Member |
| NICE평가정보 (같은 그룹 계열사) | Creditsafe(160개국 3.65억사) · CRIF · Equifax · Experian 등 50여 신용평가사 | GLOBAL BizLINE — 1.5억+ 기업, 69개국. “국내 최초 해외기업정보 서비스”로 홍보 |
| 한국평가데이터 | Coface | 2025.4.22 업무협약 — 해외기업 정보 상품·모니터링 솔루션 공동사업, 향후 평가모형 공동개발 |
| 이크레더블 | 자체 (국내기업 정보의 해외 제공) | ebiis 2026.3 출시 — 해외 금융기관·기업 대상 국내기업 정보조회·신용인증보고서 판매. 나이스디앤비의 ‘수출’ 라인과 직접 경쟁 |
| 한국무역보험공사 (공공) | Coface · Sinosure · Sinotrust · Huaxia · Indodata 등 | 중소·중견 요약보고서 33,000원, 수출초보기업 연 5회 무료 |
| KOTRA (공공) | 해외 무역관 네트워크 | 바이어신용조사 서비스 |
2026년 3월 출시된 ebiis는 “해외 금융기관·기업 대상 국내기업 정보조회 및 신용인증보고서 판매”입니다. 이것은 나이스디앤비의 수출 라인(해외가 한국기업을 조회, US$100/건)과 정확히 같은 시장입니다. 그리고 그 수출 라인은 4.7장에서 확인했듯 이 회사에 남은 가장 견고한 성장 경로였습니다.
차이는 유통망입니다 — 나이스디앤비는 D&B WWN 파트너망을 통해 자동으로 노출되고, 이크레더블은 자체 플랫폼으로 직접 팔아야 합니다. 아직 초기이고 매출 기여는 확인 불가지만, “국내기업 정보를 해외에 파는 것”에 국내 사업자가 진입하기 시작했다는 사실 자체가 신호입니다.
5.11 질문 3에 대한 답
- DUNS 외 글로벌 상거래 식별번호는 많고, 이미 용도별로 DUNS를 밀어냈습니다. UEI(연방조달), LEI(금융), EORI·VAT·PEPPOL(EU 통관·e-invoicing), GS1 GTIN(유통 온보딩), FDA FEI(화장품). 새로 만들어지는 규제 인프라는 하나같이 공공·오픈 표준을 채택합니다. 민간 독점 식별자가 신규로 의무화되는 사례는 이번 조사에서 찾지 못했습니다.
- 계약 종료 가능성은 “낮다”고 말할 근거도, “높다”고 말할 근거도 없습니다 — 정보가 공시되지 않았기 때문입니다. 다만 리스크를 높이는 방향의 사실이 여섯 가지 겹칩니다: ① 계약 조건 전면 미공시, ② 위험관리 섹션에 언급 없음, ③ D&B가 이미 주주 아님, ④ 상대방이 2025년 8월부터 PE 소유 비상장사, ⑤ WWN 파트너가 13개로 축소, ⑥ 해당 부문이 3년 연속 감소했다가 2026년에야 반등.
- 복수 사업자는 ‘해외기업 정보’ 시장에서 이미 현실입니다. 계열사 NICE평가정보가 비(非)D&B 데이터로, 한국평가데이터가 Coface로, 이크레더블이 ebiis로, 공공이 무료·저가로 경쟁합니다. “국내 유일”은 D&B 채널에 대한 것이지 시장에 대한 것이 아닙니다.
- 진짜 해자는 번호가 아니라 기업연계(corporate linkage) 데이터입니다. CRS 보고서도 D&B 독점의 근원으로 “logic, corporate research, and corporate business linkage maintenance”를 경쟁사에 라이선스하지 않는 점을 지목했습니다. 3억 기업의 모회사·계열 관계 Family Tree는 LEI로도 GS1으로도 복제되지 않습니다. 다만 LEI가 2024년 이후 Level 2(모회사·직접모회사 관계)를 공개 데이터로 축적 중이며, 이 격차가 좁혀지면 마지막 해자도 약해집니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
영업비용을 성격별로만 공시하는 서비스 회사라 매출원가가 없습니다. 영업비용의 절반이 인건비, 4분의 1 남짓이 지급수수료이고, 이익은 2분기에 몰립니다. 설비투자는 매출의 1~3%라 영업현금흐름이 거의 그대로 FCF가 됩니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 886.8 (+7.9%) | 921.9 (+4.0%) | 879.1 (-4.6%) | 896.6 (+2.0%) | 913.6 (+1.9%) | 938.7 (+3.8%) |
| 매출원가 | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) |
| 매출총이익 (률) | 886.8 (100%) | 921.9 (100%) | 879.1 (100%) | 896.6 (100%) | 913.6 (100%) | 938.7 (100%) |
| 판관비 (률) = 영업비용 | 717.5 (80.9%) | 766.9 (83.2%) | 737.2 (83.9%) | 738.8 (82.4%) | 759.3 (83.1%) | 767.6 (81.8%) |
| 인건비 (종업원급여비용) | 365.3 | 374.1 | 352.4 | 358.1 | 373.8 | 389.3 |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 | 40.0 | 39.6 | 42.8 | 40.0 | 33.8 | 31.7 |
| 기타: 지급수수료 | 181.0 | 197.2 | 181.0 | 192.9 | 201.6 | 194.7 |
| 기타: 데이터구매비 | 39.0 | 45.6 | 47.3 | 53.3 | 57.7 | 58.8 |
| 영업이익 (률) | 169.4 (19.1%) | 155.0 (16.8%) | 141.9 (16.1%) | 157.8 (17.6%) | 154.3 (16.9%) | 171.1 (18.2%) |
| 지배순이익 | 132.8 | 137.0 | 103.8 | 182.5 | 129.2 | 147.5 |
| 영업현금흐름 | 193.1 | 168.2 | 151.6 | 161.2 | 176.9 | 186.3 |
| CAPEX | 9.6 | 24.8 | 20.0 | 21.1 | 14.5 | 11.0 |
| FCF (마진) | 183.5 (20.7%) | 143.4 (15.6%) | 131.6 (15.0%) | 140.1 (15.6%) | 162.4 (17.8%) | 175.3 (18.7%) |
| 항목 | 2025.1Q | 2025.2Q | 2025.3Q | 2025.4Q 계산 | 2026.1Q | 2026.2Q |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 176.9 (-0.0%) | 301.3 (+2.7%) | 223.7 (+8.0%) | 211.7 (-3.4%) | 183.5 (+3.7%) | 319.9 (+6.2%) |
| 매출원가 | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) |
| 매출총이익 (률) | 176.9 (100%) | 301.3 (100%) | 223.7 (100%) | 211.7 (100%) | 183.5 (100%) | 319.9 (100%) |
| 판관비 (률) = 영업비용 | 170.7 (96.5%) | 201.0 (66.7%) | 189.0 (84.5%) | 198.6 (93.8%) | 170.9 (93.1%) | 209.1 (65.4%) |
| 영업이익 (률) | 6.2 (3.5%) | 100.3 (33.3%) | 34.7 (15.5%) | 13.0 (6.2%) | 12.6 (6.9%) | 110.8 (34.6%) |
| 지배순이익 | 6.3 | 79.4 | 35.6 | 8.0 | 15.0 | 89.0 |
| 영업현금흐름 | -36.0 | 135.3 | 26.8 | 50.8 | -40.3 | 149.0 |
| FCF | -36.9 | 129.4 | 23.9 | 46.0 | -41.6 | 147.0 |
표가 말하는 것은 세 가지입니다. 첫째, 5년간 매출은 886.8억 → 913.6억으로 거의 제자리이고 영업이익률은 16~19% 밴드 안에 있습니다 계산. 둘째, 계절성이 극단적입니다 — 2025년 2분기 영업이익 100.3억이 연간 154.3억의 65%이고, 1분기·4분기는 한 자릿수 OPM입니다. 셋째, 설비투자가 거의 없어 FY2025 CAPEX 14.5억, FCF 162.4억(마진 17.8%)이며 TTM FCF는 175.3억입니다 계산.
| 지표 | 값 | 보조 |
|---|---|---|
| FY2025 연결 매출 / 영업이익 | 914억 / 154억 | OPM 16.9% · 5년 매출 CAGR +0.75% |
| 2026 상반기 별도 영업이익 | 101억 | +21.9% YoY · 단가 인상 0, 전부 물량 |
| 순현금 / 시가총액 | 777억 / 862억 | 시총의 90.1% · 자사주 0주 |
| PER / PBR / 배당수익률 | 5.9× / 0.70× / 4.0% | 15년 연속 배당 · 배당성향 26.9% |
6.1 2026년 상반기 — 질은 좋습니다
| 구분 | 26 상반기 | 25 상반기 | YoY | 비고 |
|---|---|---|---|---|
| 연결 영업수익 | 503.3 | 478.2 | +5.2% | |
| 연결 영업이익 | 123.4 | 106.6 | +15.8% | OPM 24.5% (전년 22.3%) |
| 연결 순이익 | 103.9 | 85.6 | +21.4% | EPS 675원 |
| 별도 영업수익 | 356.9 | 334.5 | +6.7% | 글로벌이 증가분의 64% 기여 |
| 별도 영업이익 | 100.6 | 82.5 | +21.9% | OPM 28.2% (전년 24.7%) |
| 별도 순이익 | 84.1 | 68.5 | +22.9% | |
| 나이스디앤알 | 146.9 | 144.2 | +1.9% | 영업이익 22.8억 (−5.3%), OPM 15.5% |
이 실적의 미덕은 “가격 인상 없이 만들어졌다”는 점입니다. 공시 단가가 3년째 동결이고 수출은 US$100 고정이므로 매출 증가는 순수 건수 증가이고, 그 위에 영업레버리지가 그대로 얹혀 별도 OPM이 3.5%p 개선됐습니다. 인력도 6개월 만에 288명 → 346명(+20%)으로 늘렸는데(성수기 대응 기간제 위주), 그럼에도 마진이 올랐습니다.
| 부문 (별도, 백만원) | 25.1Q | 25.2Q | 25.3Q | 25.4Q | 26.1Q | 26.2Q |
|---|---|---|---|---|---|---|
| 신용인증 | 6,446 | 16,523 | 7,638 | 6,475 | 6,467 | 17,169 |
| 글로벌 기업정보 | 3,579 | 4,048 | 5,516 | 5,700 | 4,142 | 4,918 |
| 거래처관리 | 1,373 | 1,484 | 1,476 | 1,676 | 1,468 | 1,523 |
| 별도 합계 | 11,398 | 22,055 | 14,630 | 13,851 | 12,077 | 23,610 |
2분기에 연간 신용인증 매출의 약 45%가 몰립니다. 12월 결산법인 사업보고서가 3월 말까지 제출되고, 그 재무제표로 4~6월에 등급 평가·갱신이 집중되기 때문입니다. 2025년 기준 연간 영업이익의 약 65%가 2분기에 발생했습니다. 상반기 OPM 28.2%와 연간 17.7%를 직접 비교하면 오독입니다.
반대로 글로벌 부문은 하반기가 성수기입니다(25.3Q 55억, 25.4Q 57억). 그래서 2026년 3분기 실적이 4.6장에서 제기한 “글로벌 반등이 진짜인가”를 판정하는 데 결정적입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
무차입에 순현금이 시가총액의 90%이고, 배당은 별도순이익의 약 30%라는 숨은 룰로 굴러왔습니다. 문제는 사업이 아니라 이 현금이 나갈 길입니다.
2026-09-07 이사회에서 한국투자증권과 계약금액 50억원의 자기주식취득 신탁계약 체결을 결정했습니다(계약기간 2026-09-07 ~ 2027-05-06, 취득예정 보통주 894,454주, 기준가 5,590원, 계약목적 “주주환원 강화 및 주주가치 제고”, 취득 후 보유예상기간 1년 미만) 공시. 계약 전 자기주식은 0주입니다. 아래 7.2~7.3장과 9.1장의 “자사주 0주” 서술은 2026 반기 말 기준이며, 이 신탁의 실제 취득 수량과 소각 여부는 아직 확인되지 않았습니다 미확인. 출처: DART 주요사항보고서(자기주식취득신탁계약체결결정) ↗
7.1 재무구조 — 여기는 흠잡을 데가 없습니다
| 항목 | 연결 | 별도 |
|---|---|---|
| 현금및현금성자산 | 402.8 | 262.6 |
| 기타단기금융자산 | 412.3 | 270.9 |
| 현금 + 단기금융 | 815.1 | 533.5 |
| 장기투자자산 | 230.0 (25년말 136.5) | 200.0 (25년말 109.7) |
| 단기차입금 | 8.2 | 0 |
| 리스부채 (유동+비유동) | 29.9 | 29.0 |
| 순현금 (현금+단기금융 − 차입·리스) | 777.0 | 504.5 |
| 자본총계 | 1,224.9 | 925.2 |
| 자산총계 | 1,462.1 | — |
별도 기준 차입금 0원. 순현금 777억이 시가총액 862억의 90.1%이고, 장기투자자산 230억까지 더하면 순금융자산 1,007억으로 시가총액을 17% 초과합니다. 사실상 EV가 음수에 가까운 구조입니다.
주의 별도 장기투자자산이 반년 만에 109.7억 → 200.0억으로 +90억 증가했는데, 같은 기간 현금+단기금융은 20억 감소에 그쳤습니다. 단순 자금 이동으로 설명이 안 되는 부분이 있어 성격을 재무제표 주석에서 확인해야 합니다. 이 리포트에서는 확인 불가로 둡니다.
7.2 배당 — 그룹 안에서는 하위권, 이크레더블과는 모회사의 룰이 다름
배당성향 26.9%가 높은지 낮은지는 비교 대상을 정해야 답이 나옵니다. 두 개를 봅니다 — 같은 업종의 이크레더블, 그리고 같은 지주 아래의 NICE 상장 계열사들. 결론은 “이크레더블과의 격차는 모회사의 배당 룰 차이로 대부분 설명되고, 계열 안에서는 하위권”입니다.
| 이크레더블 (092130) | 나이스디앤비 (130580) | |
|---|---|---|
| 최대주주 | 한국기업평가(주) 67.77% | (주)NICE홀딩스 34.97% |
| 그 위 | FITCH RATINGS, LTD. 73.55% → FITCH RATINGS, INC. 100% | 김원우 23.68% 등 오너 일가 |
| 2대주주 | 없음 (유통 32.23%) | Phillip Capital 26.62%, TSR 9.42%, DBI 3.2% |
| 지배구조 성격 | 글로벌 신용평가그룹(Fitch)의 손자회사 — 단일 대주주가 67.77%를 쥔 단순 구조 | 사업지주회사 체제의 상장 자회사 — 지주 35% + 외국계 재무·전략 주주 39% |
두 회사는 같은 시장에서 경쟁하지만 서로 다른 글로벌 모회사의 배당 철학 아래 있습니다. 다음 절에서 보듯, 이 차이 하나가 배당성향 격차의 대부분을 설명합니다.
7.2.1 왜 이크레더블의 배당성향이 역사적으로 높은가
| 연도 | 이크레더블 | 나이스디앤비 | 격차 | 비고 |
|---|---|---|---|---|
| 2014 | 65.1 | 30.2 | +34.9%p | |
| 2016 | 64.8 | 22.6 | +42.2%p | |
| 2018 | 64.4 | 24.8 | +39.6%p | |
| 2020 | 64.6 | 27.3 | +37.3%p | |
| 2021 | 235.2 | 25.3 | +209.9%p | 이크레더블 특별배당 (DPS 2,720원) |
| 2022 | 80.0 | 19.7 | +60.3%p | 이크레더블 기준선 65% → 80%로 상향 |
| 2023 | 80.0 | 27.0 | +53.0%p | |
| 2024 | 148.3 | 23.1 | +125.2%p | 이크레더블 특별배당 (DPS 1,590원) |
| 2025 | 79.5 | 26.9 | +52.6%p |
- 모회사 그룹의 배당 철학 (가장 강한 설명). 한국기업평가가 2015~2020년 배당성향을 정확히 65.0%로 5년 고정했고 이크레더블도 같은 기간 64.4~65.3%였습니다. 2021년 이후 양사가 동반해 70~80% 기준선으로 올리고 주기적 특별배당을 얹었습니다. Fitch 계열의 통일된 고배당 룰이 그대로 이식된 구조로 보는 것이 가장 자연스럽습니다.
- 지분구조상 현금회수 효율 (부분 성립). 이크레더블은 배당 1원 중 0.678원이 모회사로 갑니다. 나이스디앤비는 0.350원만 NICE홀딩스로 가고 0.650원이 Phillip Capital·TSR·D&B·소액주주에게 유출됩니다. 실제로 NICE홀딩스는 밸류업 계획에서 “자회사 연차배당금 유입액의 60% 이상 배당”을 명시하며 지분율이 가장 높은 NICE평가정보(44.31%)를 주 배당 파이프라인으로 씁니다.
단, 이 가설은 그룹 내부에서 반증됩니다 나이스정보통신은 지분 42.70%인데 배당성향 21.3%로 최저이고, NICE인프라는 지분 35.80%로 최저인데 배당성향 60.0%로 최고입니다. 지분율 하나로는 설명되지 않습니다. - 수익성 차이 (보조 요인). 영업이익률 31.1% vs 16.9%. 다만 영업활동현금흐름은 나이스디앤비가 더 큽니다(177억 vs 132억). “배당 여력이 없어서 못 준다”는 설명은 성립하지 않습니다.
- 설비투자 필요성 차이 — 성립하지 않습니다. 둘 다 asset-light 정보서비스업입니다(유형자산 잔액 이크레더블 19억, 나이스디앤비 65억). capex 차이가 배당성향 40%p 격차를 설명하지 못합니다.
정리: 이크레더블은 자본을 의도적으로 얇게 유지합니다. 자본총계가 2024년 490억 → 2025년 427억으로 줄었습니다(배당 191억 지급). 그래서 ROE 30% vs 나이스디앤비 11%입니다 — 높은 배당성향은 이크레더블 고ROE의 원인이지 결과가 아닙니다. 반대로 나이스디앤비는 이익잉여금을 1,038억까지(연 순이익의 8배) 쌓는 쪽을 선택했습니다.
7.2.2 그렇다면 같은 지주 아래에서는? — 성향 하위권, 수익률 중위권
| 회사 | NICE홀딩스 지분 | DPS | 연결 배당성향 | 배당수익률 | 자사주 · 밸류업 정량목표 |
|---|---|---|---|---|---|
| NICE인프라 (063570) 구 한국전자금융 | 35.80% | 140원 | 60.0% | 3.5% | 자사주 11.17% 보유 · 정량목표 없음 |
| NICE홀딩스 (034310) | — (지주) | 560원 | 52.0% | 4.1% | 자사주 5.46% · DPS 연 10%+ 상향, 자회사 배당유입 60%+ 배당, 매년 1% 소각 |
| NICE평가정보 (030190) | 44.31% | 510원 | 38.2% | 3.1% | DPS 5%+ 상향, 배당성향 35%+, 매년 1% 자사주 매입·소각 |
| 나이스디앤비 (130580) | 34.97% | 226원 | 26.9% (4위) | 3.9% (3위) | 자사주 0주 · 정량목표 없음 |
| 나이스정보통신 (036800) | 42.70% | 1,100원 | 21.3% (5위) | 4.26% (1위) | 자사주 12.6% · DPS 10%+ 상향, 별도순이익 25%+ 배당, 매년 1%+ 소각 |
| 아이티엠반도체 (084850) | 32.5% | — | 무배당 | — | 2022년 이후 적자 |
| 서울전자통신 (011320) | 간접 | — | 무배당 | — | 10년 연속 무배당 |
| 배당 실시 5사 중앙값 / 평균 | 38.2% / 39.7% | 3.9% / 3.77% | |||
| (참고) 이크레더블 — 동일 업종, 한국기업평가·Fitch 계열 | 79.5% | 4.7% | 자사주 0주 · 정량목표 없으나 “높은 수준의 배당성향 유지” 명시 | ||
- 배당성향 26.9% → 명확히 하위권입니다. 배당하는 5개 계열사 중 4위(꼴찌 나이스정보통신 바로 위). 5사 중앙값 38.2% 대비 11%p 낮습니다. 3년 평균으로 봐도 25.7%로 4위.
- 배당수익률 3.9% → 중위권(3위)입니다. 나이스정보통신 4.26% > NICE홀딩스 4.1% > 나이스디앤비 3.9% > NICE인프라 3.5% > NICE평가정보 3.1%.
- 성향은 하위인데 수익률이 중위인 이유는 주가가 싸기 때문입니다. 시가배당률로 역산한 PER은 나이스정보통신 약 5.0배, 나이스디앤비 약 6.9배, NICE평가정보 12.5배, NICE홀딩스 12.7배, NICE인프라 17.1배. 27%만 배당하고도 3.9%가 나온다는 것은 뒤집으면 배당 여력이 크게 남아 있다는 뜻입니다.
- 그리고 그룹 내에서 정량 목표를 공시하지 않은 곳은 나이스디앤비와 NICE인프라 둘뿐입니다. NICE홀딩스·NICE평가정보·나이스정보통신은 모두 DPS 상향률, 배당성향 하한, 자사주 소각률을 숫자로 약속했습니다. 같은 지주회사 아래에서 이 회사만 약속하지 않은 것입니다.
공시되지 않았지만, 별도 기준 배당성향이 2016~2022년 7년간 29.2~29.8%로 사실상 고정돼 있었습니다.
| 연도 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|
| 별도 배당성향 | 29.8 | 29.8 | 29.5 | 29.6 | 29.5 | 29.5 | 29.2 | 37.2 | 31.8 | 37.1 |
배당총액 ÷ 별도 당기순이익으로 산출한 값이며 DART 공시 수치가 아닙니다(DART 「주요배당지표」는 연결 기준만 제공). 7년간 소수점 한 자리 안에서 움직였다는 것은 내부 룰의 존재를 강하게 시사합니다. 2023년부터 31.8~37.2%로 소폭 올라온 것은 순이익이 줄었는데 DPS를 유지·증액한 결과입니다.
투자 관점의 함의: 이 회사의 배당은 “성과에 연동”이 아니라 “별도순이익의 약 30%”라는 고정 룰로 굴러왔습니다. 따라서 실적이 좋아지면 배당은 그만큼 늘지만 성향은 안 올라갑니다. 순현금 777억이 풀리려면 룰 자체가 바뀌어야 하고, 그것을 알리는 신호가 정량 목표가 담긴 밸류업 재공시입니다.
7.2.3 밸류업 공시 — 했지만 실질은 최소 이행입니다 원 리포트 정정
원 리포트는 “밸류업 계획 미공시”로 봤으나, 2026년 3월 25일 「기업가치제고계획(자율공시)」이 제출됐습니다(접수번호 20260325901234). 다만 내용은 이렇습니다.
<목표 설정> 1. 수익성 중심의 질적 성장 기반 구축 / 2. 주주가치 제고를 위한 선순환 배당 정책 실현 / 3. 신성장 동력 발굴을 통한 사업 포트폴리오 최적화
<계획 수립> 1. 운영 효율성 극대화를 통한 비즈니스 펀더멘탈 공고화 / 2. 지속 가능한 발전을 위한 경영 프로세스 고도화 / 3. 미래 지향적 경쟁력 확보 및 사업 역량 강화
“조세특례제한법상 고배당기업에 해당하여, 별도의 기업가치 제고 계획 첨부없이 주요내용을 기재하였습니다.” 2026년 (주)나이스디앤비 기업가치 제고 계획
ROE·PBR 목표, 배당성향 하한, 자사주 계획 등 정량 목표가 하나도 없습니다. 같은 달 NICE홀딩스는 “DPS 연 10% 이상 상향 + 자회사 배당유입액의 60% 이상 배당 + 매년 1% 소각”을, NICE평가정보는 “배당성향 35% 이상 + 매년 발행주식 1% 자사주 매입·소각”을 숫자로 공시했고 이행률까지 게재했습니다. 대조가 선명합니다. 결론은 원 리포트와 같되, 사실관계는 “미공시”가 아니라 “공시했으나 정량 목표 부재”로 정정되어야 합니다.
7.3 그 현금이 나갈 길 — 할인의 실체
- 주당 배당금 182원(2023) → 205원(2024) → 226원(2025), 3년 연속 증액
- 배당총액 28.0억 → 31.6억 → 34.8억
- 연속 결산배당 15회
- 2024년 12월 결산분부터 “배당액 결정 후 기준일” 방식 적용 (배당절차 개선방안 이행)
- 조세특례제한법 제104조의27 고배당기업 해당 — 이 지위를 유지하려는 유인이 하방을 받칩니다
- 자기주식 0주. 발행주식 15,400,000주 전량이 유통주식. “자기주식 취득 및 처분 현황 — 해당 사항이 없습니다”. 2016~2025년 자기주식 관련 DART 공시 0건
- 배당총액 34.8억 vs 순현금 777억 — 연간 환원액이 순현금의 4.5%
- 최대주주+특수관계인 61.6%, TSR·DBI 포함 상위 4자 74.2%
- 일 거래량 2천~1.5만주 수준의 극심한 유동성 부족
- 2026-08-14 반기 호실적 공시에도 주가 반응이 사실상 없었습니다 (공시일 5,470원 → 8/31 5,600원)
8업황 사이클 — 질문 1-B. 이크레더블로 본 TCB의 실제 궤적
TCB 매출을 분리해서 공시하는 상장사는 이크레더블 하나뿐입니다. NICE평가정보는 “기업정보사업”에, 나이스디앤비는 “신용인증 서비스”에 합산하고, 한국평가데이터는 아예 감사보고서만 냅니다. 그래서 이크레더블은 경쟁사이기 이전에 이 산업의 유일한 계기판입니다.
8.1 이크레더블 TCB 매출 — 피크, 붕괴, 회복
8.2 2023년 쇼크의 정체 — 전사 감소의 99%가 TCB 한 부문
이크레더블의 2023년 전사 매출은 471.3억 → 411.0억으로 60.3억 줄었습니다. 그중 59.7억이 TCB 한 부문입니다. 같은 해 신용인증 부문은 오히려 +2.4억 증가했습니다. 즉 2023년 이 업종의 “실적 쇼크”는 정확히 TCB 쇼크였고, 다른 어떤 요인도 아니었습니다.
이 사실이 중요한 이유: 나이스디앤비의 2023년 별도 매출도 632.5억 → 576.8억(−55.7억)으로 같은 해에 같은 방향으로 꺾였고, 그 감소의 대부분(−42.4억)이 신용인증 부문이었습니다. 두 회사가 같은 해에 같은 이유로 꺾였다는 것은, 이것이 개별 회사의 영업 문제가 아니라 산업 사이클이었다는 뜻입니다.
8.3 나이스디앤비의 TCB 매출 역산 추정
회사가 공시하지 않으므로 추정할 수밖에 없습니다. 다만 추정 방법을 명시하고, 밴드로 제시하고, 그 밴드가 틀릴 수 있는 조건도 함께 적습니다.
단서 1 — 소수점까지 일치하는 우연
| 회사 / 항목 | 2021 | 2023 | 감소분 | 감소율 |
|---|---|---|---|---|
| 이크레더블 — TCB (분리공시) | 157.4 | 81.2 | −76.2 | −48.4% |
| 나이스디앤비 — 신용인증 (합산공시) | 400.2 | 324.0 | −76.2 | −19.0% |
| 이크레더블 — 전자신용인증서 외 | 258.2 | 286.4 | +28.2 | +10.9% |
두 회사의 감소분이 76.2억으로 소수점까지 같습니다. 이것은 우연입니다 — 인과관계를 주장할 근거는 없습니다. 다만 여기서 끌어낼 수 있는 것은 하나 있습니다. 이크레더블에서 비(非)TCB 신용인증은 같은 기간 오히려 +10.9% 성장했습니다. 공공 입찰용·대기업 협력사 등록용 인증은 경기와 무관하게 매년 갱신되는 구조라 이 방향이 자연스럽습니다. 나이스디앤비의 비TCB 신용인증도 비슷하게 유지 또는 소폭 성장했다고 보면, 신용인증 부문의 −76.2억은 사실상 전액 TCB에서 나왔다는 추론이 성립합니다.
단서 2 — 그런데 회복 국면의 산수는 반대를 말합니다
회복 구간을 대입하면 훨씬 작은 숫자가 나옵니다. 2024→2025년 이크레더블 TCB는 +31.3% 성장했습니다. 나이스디앤비 신용인증에서 비TCB 부분이 정체(0%)라고 가정하고 TCB만 +31.3% 성장했다고 놓으면:
T × 1.313 + N = 370.8, T + N = 348.5 → 0.313T = 22.3 → T ≈ 71억 (2024년 TCB), 2025년 TCB ≈ 94억
같은 방식을 2023→2024(이크레더블 TCB +26.6%)에 적용하면 2023년 T ≈ 92억, 2024년 T ≈ 117억이 나옵니다. 두 계산이 서로 어긋나는 이유는 명확합니다 — 신용인증 안의 ESG평가·데이터가치평가가 이 기간에 신규로 붙었기 때문에 “비TCB 정체” 가정이 성립하지 않습니다. 그래서 이 방법은 하한을 잡는 데만 씁니다.
추정 결론
| 구분 | 피크(2021) | 저점(2023) | 현재(2025) | 별도 매출 대비 | 연결 매출 대비 |
|---|---|---|---|---|---|
| 상단 (감소분 전액 TCB 귀속) | 약 157억 | 약 81억 | 약 135억 | 21.8% | 14.8% |
| 하단 (회복률 역산) | 약 100억 | 약 50억 | 약 90억 | 14.5% | 9.9% |
| 중앙 추정 | 약 130억 | 약 65억 | 약 110억 | 약 18% | 약 12% |
해석: TCB는 이 회사 연결 매출의 대략 10~15%, 별도 매출의 15~22% 수준으로 보입니다. 참고로 원 리포트(xiena)는 연결 6.8~13.6%로 추정했는데, 상단이 겹치므로 두 추정은 크게 배치되지 않습니다. “TCB가 전면 소멸”하는 극단 시나리오에서도 연결 매출 타격은 10~15%이고, 영업이익 타격은 고정비 구조를 감안하면 그보다 큽니다. 다만 3.5장에서 봤듯 전면 소멸은 정책적 근거가 없는 시나리오입니다.
이 추정이 틀릴 조건: ① 나이스디앤비의 TCB 믹스가 이크레더블과 다를 때(예: 여신용보다 특례상장 전문평가 비중이 높으면 사이클이 다르게 움직입니다), ② ESG·데이터가치평가가 이미 상당 규모여서 비TCB 부분이 빠르게 성장 중일 때. 두 경우 모두 TCB 실제 비중은 추정치보다 낮아집니다.
8.4 회복 속도에서 뒤처지고 있습니다
| 지표 | 2023 | 2025 | 회복률 |
|---|---|---|---|
| 이크레더블 — TCB | 81.2 | 135.0 | +66.2% |
| 이크레더블 — 전사 매출 | 411.0 | 500.2 | +21.7% |
| 나이스디앤비 — 신용인증 | 324.0 | 370.8 | +14.4% |
| 나이스디앤비 — 별도 매출 | 576.8 | 619.3 | +7.4% |
| NICE평가정보 — 기업정보(TCB 포함) | 907.4 | 996.8 | +9.9% |
| 한국평가데이터 — 전사 | 1,008.1 | 1,116.7 | +10.8% |
| 발표 | 대상 기간 | TCB사 중 ‘우수’ | 자체평가은행 중 ‘우수’ |
|---|---|---|---|
| 2025.05.08 | 2024 하반기 | 이크레더블 | — |
| 2025.09.25 | 2025 상반기 | 한국기술신용평가 | 기업 · 농협 · 부산 · 아이엠 |
| 2026.06.19 | 2025 하반기 | 이크레더블 | 신한 · 하나 · 아이엠 |
나이스디앤비는 최근 세 라운드에서 한 번도 ‘우수’를 받지 못했습니다. 다만 14개 평가기관 전원이 ‘양호’ 이상이므로 결격이나 제재와는 무관합니다. 그럼에도 이 등급은 실질적 의미가 있습니다 — 2024년 개선방안 이후 ‘미흡’ 기관의 대출잔액은 한국은행 금융중개지원대출 실적에서 제외되도록 상벌이 걸렸고, 은행이 위탁처를 고를 때 참고하는 유일한 공적 지표이기 때문입니다.
회복률 격차(이크레더블 TCB +66% vs 나이스디앤비 신용인증 +14%)와 품질등급을 겹쳐 보면, “TCB 시장이 회복될 때 나이스디앤비가 그 회복분을 이크레더블만큼 가져가지 못하고 있다”는 가설이 성립합니다. 이것이 이 종목의 실질적 위험이며, “TCB 소멸”보다 훨씬 현실적인 시나리오입니다.
8.5 다만 나이스디앤비에는 이크레더블에 없는 TCB 라인이 있습니다
TCB를 “은행 여신용” 하나로만 보면 놓치는 부분이 있습니다. 나이스디앤비의 TCB 상품 라인은 이렇게 나뉩니다.
| 활동영역 | 평가서 | 신청 주체 | 사이클 성격 |
|---|---|---|---|
| 여신지원 | 대출용 TCB (표준 / 약식—2024.6 종료) | 은행 | 단가 붕괴 구간. 위 분석의 대상 |
| 투자지원 | 투자용 TCB | VC · 자산운용사 · 해당기업 | 업계가 수익성 방어를 위해 확장 중인 축 |
| 상장지원 | 특례상장 전문평가, 자사평가 정밀진단 | 상장주관사 | 건당 단가가 압도적(이크레더블 공시 정가 기준 KRX 특례상장 2,000만원) |
| 공공입찰 | 기술등급확인서 | 해당기업 | 중기간경쟁제품 계약이행능력심사 5~10점, 물품구매적격심사 10점 반영 |
| 자사평가 | 표준 / 요약 / 공공심사 | 해당기업 | — |
2025년 12월 1일, 한국거래소가 ‘코스닥 우수 전문평가기관’으로 선정한 곳은 이크레더블과 나이스디앤비 단 2개사입니다(전체 전문평가기관 26개사 중). 그리고 거래소는 전문평가기관을 26곳에서 16곳으로 축소하는 개편을 진행 중이라는 보도가 있습니다(최종 시행 시점·명단은 확인 불가).
이 라인은 여신용 TCB와 사이클이 완전히 다릅니다. 은행 발주가 아니라 IPO 시장에 연동되고, 건당 단가가 여신용(25만원)의 80배이며, 평가기관 축소는 남는 기관에게 물량 집중을 의미합니다. 여신용 TCB의 단가 붕괴를 상쇄할 수 있는 유일한 구조적 카드입니다. 다만 매출이 얼마인지 공시되지 않고, IPO 시장이 얼어붙으면 같이 얼어붙습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금을 빼면 사업 가치(EV)는 시총의 10분의 1 수준입니다. 그 할인의 원인을 이크레더블과의 비교로 분해합니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 5.8배 계산 | TTM 지배순이익 147.5억 (FY2025 129.2억 기준 6.7배) |
| EV/EBIT | 0.5배 계산 | EV = 시총 862.4억 − 순현금 777.0억(2026-06-30) = 85.4억 · TTM 영업이익 171.1억 |
| PBR | 0.70배 계산 | 2026-06-30 연결 자본총계 1,224.9억 |
| P/FCF | 4.9배 계산 | TTM FCF 175.3억 |
| FCF 수익률 | 20.3% 계산 | TTM FCF ÷ 시총 |
| 배당수익률 | 4.0% 계산 | FY2025 DPS 226원 ÷ 5,600원 |
식으로 보면 시가총액 862억 중 777억이 순현금이고, 사업 가치(EV)는 85억 계산입니다. TTM 영업이익 171.1억 기준 EV/EBIT는 0.5배입니다. 2026-09-07 판은 이 할인의 원인을 사업 구조 · 자본배치 · 유동성의 세 겹으로 나눕니다(9.1장).
| 지표 | 2026-08-31 (5,600원) | 2026-10-07 (6,950원) |
|---|---|---|
| PER (TTM) | 5.8배 | 7.3배 계산 |
| EV/EBIT (TTM) | 0.5배 | 1.7배 계산 |
| PBR | 0.70배 | 0.87배 계산 |
| FCF 수익률 (TTM) | 20.3% | 16.4% 계산 |
| 순현금 / 시총 | 90.1% | 72.6% 계산 |
| 배당수익률 (FY2025 DPS 226원) | 4.0% | 3.3% 계산 |
2026-10-08 판단 업데이트: 자기주식취득 신탁 공시(2026-09-07) 이후 주가가 6,950원(2026-10-07) 2차까지 오르면서 PER은 7.3배, 순현금/시총은 72.6% 계산로 바뀌었습니다. 9.1장의 세 겹 중 ②(자본배치)가 처음 움직였고, 시장이 그 첫 신호를 바로 가격에 넣었다는 뜻입니다. 50억원은 순현금의 6.4%라 ②가 끝난 것은 아닙니다. 2026-10-08 판단 업데이트 → 0장 상자
9.1 이크레더블과의 6배 격차
| 지표 | 나이스디앤비 (130580) | 이크레더블 (092130) | 격차의 원인 |
|---|---|---|---|
| 현재가 | 5,600원 | 14,520원 | |
| 시가총액 | 862억 | 1,749억 | 매출은 나이스디앤비 연결 914억 > 이크레더블 500억 |
| PER | 5.85배 | 13.33배 | |
| PBR | 0.70배 | 4.07배 | 6배 격차 |
| 영업이익률 | 16.9% | 31.1% | 5.4장 — 민간 락인 vs 공공 규격화 |
| 배당수익률 | 4.04% | 5.85% | 이크레더블 주당 850원 |
| 외국인 지분 | 44.67% | 9.86% | Phillip Capital 26.62% 포함 |
| 52주 밴드 | 5,200~6,590 | 13,320~18,490 |
격차는 세 겹입니다. ① 사업 구조(민간 락인 vs 공공 규격화 — 5.4장), ② 자본배치(배당성향 26.9% vs 79.5%, 자사주 0주, 정량 목표 없는 밸류업, 순현금의 4.5%만 환원 — 7.2장), ③ 유동성(상위 4자 74%, 일 거래량 수천 주). ①은 사업이 바뀌어야 좁혀지고, ②는 이사회 결정 하나면 바뀌며, ③은 ②의 결과입니다.
다만 — 이크레더블의 PBR 4.07배는 자본을 얇게 유지해서 나온 숫자이기도 합니다(자본총계 427억, 배당으로 매년 자본을 덜어냄). 두 회사의 PBR을 같은 자로 비교하려면 이 점을 감안해야 합니다. 순자산 대비가 아니라 이익 대비로 보면 격차는 PER 5.85 vs 13.33으로 2.3배이고, 이 정도가 사업 구조 차이의 실제 크기에 더 가깝습니다.
싼 것과 저평가는 다릅니다. 5년 매출 CAGR +0.75%, 영업이익 CAGR −2.3%, ROE 19.0%(2021) → 11.9%(2025). 이익잉여금은 FY2022 721억 → FY2025 1,038억(+44%)으로 쌓이는데 재투자 활주로가 없어 ROE가 구조적으로 희석되는 순환입니다.
2025~2026년 주요경영사항 공시는 0건입니다. 그 사이 뉴스는 코스닥 우수 전문평가기관 선정(2025.12), K-웹툰 글로벌 플랫폼 MOU(2026.3, 계약금액 미공개), 링스업 MOU(2025.3), 혁신바우처 우수상(수요기업 자격) — 매출로 확인된 것은 없습니다. 자본배치 정책이 바뀌지 않으면 “해소될 저평가”가 아니라 구조적 할인으로 고착될 위험이 실재합니다.
10리스크와 반증 조건
각 리스크는 11장 약세론의 문장이고, 반증 조건은 12장 선행지표에서 그 리스크를 확인·기각할 수 있는 관찰값입니다.
- TCB 회복분을 이크레더블만큼 못 가져가고 있습니다. — 무엇이 보이면 이 논지가 틀린 것인가: 금융위 품질심사평가에서 나이스디앤비가 ‘우수’를 받는지(은행 위탁처 선정의 유일한 공적 지표), 그리고 이크레더블 ‘기술평가’ 매출과 나이스디앤비 신용인증의 회복률 격차(+66% vs +14.4%)가 좁혀지는지.
- 단가는 되돌아오지 않습니다. — 무엇이 보이면 이 논지가 틀린 것인가: 2022년 이후 TCB 건당 단가는 “은행 경쟁입찰 유지로 공개 어려움”(사업보고서 각주)이라 직접 확인할 수 없습니다. 금융위 “기술금융 활성화 제도개선 방안”(2026년 하반기 예고)이 자체평가 확대와 외부 평가 강화 중 어느 쪽인지가 대리 지표입니다.
- D&B 지급액이 매출보다 훨씬 빨리 늘고 있습니다. — 무엇이 보이면 이 논지가 틀린 것인가: 재무제표 주석 「우발부채와 주요약정사항」의 D&B 계약비용 ÷ 글로벌 부문 매출 — 비용률이 내려가면 마진이 개선되고(26H1 31.2%), 다시 오르면 최소보장 조항이 고정비로 작동하는 것입니다.
- 계약이 FY2024에 조용히 바뀌었고, 조건은 여전히 블랙박스입니다. — 무엇이 보이면 이 논지가 틀린 것인가: 주석 문구가 또 바뀌면 계약 재협상 신호입니다. D&B / Clearlake의 WWN 파트너 정책은 비상장이라 공시가 없어 뉴스 모니터링만 가능합니다.
- DUNS의 규제적 지위가 잠식되고 있습니다. — 무엇이 보이면 이 논지가 틀린 것인가: Apple Developer Program 등록 요건 — Apple Business(2026.4)처럼 DUNS 요건이 해제되는지가 국내 DUNS 발급 수요의 존폐를 가릅니다.
- 글로벌 정보 시장은 이미 레드오션입니다. — 무엇이 보이면 이 논지가 틀린 것인가: 이크레더블 분기보고서의 ebiis 매출 기여 — 나이스디앤비 ‘수출’ 라인에 대한 직접 경쟁 강도.
- DUNS 인증 사업 자체가 너무 작습니다. — 무엇이 보이면 이 논지가 틀린 것인가: 산업부 수출바우처 사업 예산·수행기관 공고 — 글로벌 부문 내수 라인의 실질 드라이버. 3분기보고서의 ‘글로벌 기업정보 — 내수’가 두 자릿수를 유지하는지.
- 밸류트랩. — 무엇이 보이면 이 논지가 틀린 것인가: 자사주 취득 · 배당성향 상향 · 정량 목표 밸류업 — 별도순이익 약 30% 룰(7.2장)의 이탈과 NICE홀딩스·NICE평가정보 수준의 정량 목표 재공시가 신호입니다(2026-09-07 자기주식취득 신탁 50억 계약은 7장 상자 참조).
- 첫 자사주 신탁이 ‘일회성 주가 관리’로 끝날 수 있습니다. (2026-10-08 판단 업데이트) 신탁 공시의 취득 후 보유예상기간은 “1년 미만”이고 소각 언급이 없습니다 공시. 규모 50억원은 순현금 777.0억의 6.4% 계산입니다. — 무엇이 보이면 이 논지가 틀린 것인가: 신탁 해지·결과 보고의 취득 수량이 894,454주에 가깝고 취득분 소각이 공시되면, 그리고 2027년 3월 배당 결정이 별도순이익 약 30% 룰을 넘으면 자본배치 정책이 바뀐 것입니다.
싼 것과 저평가는 다릅니다. 5년 매출 CAGR +0.75%, 영업이익 CAGR −2.3%, ROE 19.0%(2021) → 11.9%(2025). 자본배치 정책이 바뀌지 않으면 “해소될 저평가”가 아니라 구조적 할인으로 고착될 위험이 실재합니다.
11Bull / Bear
강세론은 “이렇게 되면 재평가”, 약세론은 “이것들이 실현되면 할인 고착”의 조건입니다.
▲ 강세론 — 이렇게 되면 재평가됩니다
- 글로벌 부문 반등이 3분기에도 이어집니다. 내수가 두 자릿수를 유지하면 3년 내리막이 끝난 것이고, 부문 매출이 2022년 212억 수준으로 복원되는 경로가 열립니다. 상반기 증가분의 64%가 이 부문에서 나왔다는 점이 이미 증거입니다.
- TCB 회복 사이클이 이어집니다. 기술신용대출 잔액이 2025년 +15.9조로 돌아섰고, 금융위가 2026년 하반기 활성화 방안을 예고했습니다. 이크레더블 TCB는 2026 상반기에도 +15.0%입니다.
- 고단가 상장평가 라인이 켜집니다. 코스닥 우수 전문평가기관 2개사 중 하나이고, 거래소가 평가기관을 26 → 16곳으로 줄이면 남는 기관에 물량이 집중됩니다. 건당 단가가 여신용 TCB의 수십 배입니다.
- 단가 인상 없이 마진이 오르고 있고, 그 원인이 규명됩니다. 별도 OPM 24.7% → 28.2%. 핵심은 글로벌 부문 매출 대비 D&B 지급액이 반기 기준 36.0% → 31.2%로 4.8%p 되돌아온 것입니다(비용 +2.8% vs 매출 +18.8%). 최소보장금액 조항 때문에 이 레버리지는 매출이 늘수록 가속합니다 — 2020년 수준(17.8%)까지 돌아가면 이 부문에서만 연 20억 이상의 이익이 추가로 생깁니다.
- 자본배치가 바뀝니다. 순현금 777억(+장기투자 230억) vs 시총 862억. 배당성향 26.9%는 NICE 계열 5사 중 4위이고 중앙값(38.2%)까지만 올려도 배당수익률이 5.5%대가 됩니다. 지주사 NICE홀딩스가 밸류업 계획에 “자회사 배당유입액의 60% 이상 배당”을 명시했으므로 자회사 배당 확대 압력은 구조적으로 존재하고, 같은 그룹의 NICE평가정보·나이스정보통신은 이미 정량 목표를 공시했습니다. 조세특례법상 고배당기업 지위 유지 유인도 있습니다.
- (2026-10-08 판단 업데이트) 첫 단추는 끼워졌습니다. 2026-09-07 자기주식취득 신탁 50억원 공시은 2016년 이후 첫 자기주식 공시이고, FY2025 배당총액 34.8억 계산보다 큽니다. 취득분이 소각되고 2027년 3월 배당 결정이 30% 룰을 넘으면 “자본배치가 바뀐다”는 조건이 충족됩니다.
- K-푸드 · 월마트 라인은 진짜입니다. DUNS가 실제로 강제되는 두 지점이 모두 한국 수출과 직결돼 있고, 이 흐름은 규제 완화와 무관합니다.
▼ 약세론 — 이것들이 실현되면 할인이 고착됩니다
- TCB 회복분을 이크레더블만큼 못 가져가고 있습니다. 2023→2025 회복률 이크레더블 TCB +66% vs 나이스디앤비 신용인증 +14%. 최근 세 라운드 품질심사에서 ‘우수’ 미획득. 시장이 회복돼도 점유율을 잃으면 의미가 없습니다.
- 단가는 되돌아오지 않습니다. 수요독점 · 은행 자체평가 내부화 · 평가모형 표준화 3중 압박은 정책적으로 되돌릴 이유가 없습니다. 물량 회복 = 매출 회복이지 마진 회복이 아닙니다.
- D&B 지급액이 매출보다 훨씬 빨리 늘고 있습니다. 2020→2025년 글로벌 매출 +5% vs D&B 계약비용 +64%, 비용률 17.8% → 27.8%. 원인은 “로열티가 최소보장금액에 미달하면 차액 정산” 조항인데 그 최소보장금액이 비공시라 하방을 정량화할 수 없습니다. 매출이 다시 꺾이면 이 조항이 그대로 고정비가 됩니다.
- 계약이 FY2024에 조용히 바뀌었고, 조건은 여전히 블랙박스입니다. FY2023까지 있던 “OTS 매출의 50%” 산식이 삭제되고 최소보장 구조로 대체됐는데 계약 변경 공시는 없습니다(「주요계약」이 “해당 사항 없음”). 기간·갱신·해지 조항은 어디에도 없고, D&B 측 이사는 2020년 3월을 끝으로 이사회에서 사라졌으며, 상대방은 2025년 8월부터 PE 소유 비상장사입니다. UEI 선례는 이런 관계가 어떻게 끝나는지 보여줍니다.
- DUNS의 규제적 지위가 잠식되고 있습니다. 연방조달 → UEI, 금융 → LEI, EU 통관 → EORI/VAT/PEPPOL, 화장품 → FDA FEI, 유통 → GS1. Apple Business는 2026년 4월 DUNS 요건을 해제했습니다.
- EU 실사 규제 스토리가 무너졌습니다. Omnibus I로 CSDDD 대상 70% · CSRD 대상 90% 축소, 2029년으로 연기, 1,000명 미만 협력사 정보요구 캡 신설. ESG 평가 확장의 최대 근거가 사라졌습니다.
- 글로벌 정보 시장은 이미 레드오션입니다. 계열사 NICE평가정보(Creditsafe·CRIF·Equifax), 한국평가데이터(Coface), 이크레더블(ebiis), 그리고 3.3만원에 팔고 무료로 뿌리는 K-SURE·KOTRA.
- DUNS 인증 사업 자체가 너무 작습니다. 역산한 OTS 매출이 연 10억, 연결의 1.2%이고 6년간 CAGR 2.3%로 거의 자라지 않았습니다. 게다가 매출의 50%가 D&B 로열티이고, 번호 자체는 무료이며, 국내 수요는 정부 바우처·무료 지원으로 흡수됩니다. K-브랜드 붐이 아니라 정부 예산이 드라이버라면 예산 축소가 곧 실적 축소입니다.
- 밸류트랩. 5년 매출 CAGR +0.75%, ROE 19% → 12%, 자사주 0주, 정량 목표 없는 밸류업, 상위 4자 74%. 배당은 “별도순이익 약 30%”라는 고정 룰로 7년간 굴러왔고, 계열 5사 중 4위이며, 같은 지주 아래 다른 3개사가 정량 목표를 공시하는 동안 이 회사만 하지 않았습니다. 반기 호실적에도 주가가 안 움직였다는 사실 자체가 증상입니다.
- (2026-10-08 판단 업데이트) 신탁은 정책이 아니라 한 번의 이벤트일 수 있습니다. 보유예상기간 “1년 미만”, 소각 언급 없음 공시, 규모는 순현금의 6.4% 계산입니다. 반면 주가는 6,950원(2026-10-07) 2차으로 24.1% 올라 이 신호를 이미 상당 부분 가격에 넣었습니다.
사업 자체는 “죽어가는 사업”이 아니라 “성장이 멈춘 규제 종속형 현금창출기”입니다. TCB는 회복 중이고, 글로벌은 3년 만에 반등했고, 마진은 개선 중이며, 무차입에 순현금이 시총의 90%입니다. 원 리포트의 “TCB 정책 렌트 소멸” 프레임은 과도하고, 시장 일각의 “K-뷰티 DUNS 수혜” 프레임은 근거가 없습니다.
실질적 질문은 두 개로 좁혀집니다. ① 2026년 3분기에 글로벌 내수가 두 자릿수를 유지하고, 그에 따라 D&B 비용률이 계속 내려가는가(사업 측 — 매출보다 이 비용률이 이익을 더 크게 움직입니다), ② 회사가 순현금 777억에 대해 무언가를 하는가(자본 측 — 구체적으로는 별도순이익 30% 룰의 이탈과 정량 목표 재공시). ①이 나오면 성장주 서사가 생기고, ②가 나오면 밸류에이션이 재설정됩니다. 둘 다 안 나오면 지금의 PER 5.9 · PBR 0.70은 “싼 것”이 아니라 “적정가”입니다. 2026-10-08 판단 업데이트 → 0장 상자
2026-10-08 판단 업데이트: ②는 2026-09-07 자기주식취득 신탁 50억원으로 절반 충족 — 충족 기준을 “취득분 소각 + 2027년 3월 30% 룰 이탈 또는 정량 목표”로 좁혀 판단 유지.
12모니터링 — 선행지표와 캘린더
이 종목은 “공시가 적은 회사”입니다. 그래서 회사 밖의 지표를 봐야 합니다. 우선순위 순으로 정리합니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 3Q: 11월 중순 사업보고서: 3월 중순 | #1 반기·분기보고서 「매출 및 수주상황」의 ‘글로벌 기업정보 — 내수’ 한 줄 — 2026년 최대 미해결 질문의 답. 내수 반등이 추세인지 기저효과인지. 글로벌은 하반기 성수기라 3Q가 결정적 | 26H1 62.5억 (+22.7%) | DART 정기보고서 II-4 「매출 및 수주상황」 ↗ |
| 매년 5~6월 · 9월 (반기) | #2 금융위 「기술금융 테크평가 및 품질심사평가 결과」 — TCB 파이 크기(잔액), 그리고 나이스디앤비가 ‘우수’를 받는지. 은행 위탁처 선정의 유일한 공적 지표 | '25 하반기: 잔액 318.7조(+15.9조), 우수=이크레더블 | 금융위원회 보도자료 (fsc.go.kr) |
| 분기마다 | #3 이크레더블 분기·사업보고서의 ‘기술평가’ 매출 — 업계 유일의 TCB 계기판. 나이스디앤비 신용인증의 방향을 1~2분기 선행할 가능성 | 26H1 80.1억 (+15.0%) | 이크레더블 DART 분기·사업보고서 |
| 반기 · 사업보고서 | #2b 재무제표 주석 「우발부채와 주요약정사항」의 D&B 계약비용 한 줄 — 글로벌 부문 이익의 실질 결정 변수. 부문 매출로 나눈 비용률이 내려가면 마진이 개선됩니다. 문구가 또 바뀌면 계약 재협상 신호 | FY2025 52.4억 (매출의 27.8%) 26H1 28.2억 (31.2%) | DART 정기보고서 재무제표 주석 「우발부채와 주요약정사항」 |
| 연초 · 추경 시 | #4 산업부 수출바우처 사업 예산·수행기관 공고 — 글로벌 부문 내수 라인의 실질 드라이버(4.1·4.7장 가설의 검증). 메뉴판에 나이스디앤비 DUNS 서비스가 정식 등재돼 있음 | 50만원 · 이용지표 21 | 산업통상부 수출지원기반활용사업 공고 |
| 미정 | #5 한국거래소 기술특례상장 전문평가기관 개편 (26곳 → 16곳) — 고단가 상장평가 라인의 물량 집중 여부. 2025.12 ‘우수’ 2개사에 선정됨 | 시행 시점 미확인 | 한국거래소 공지·보도 |
| 2026년 하반기 예고 | #6 금융위 “기술금융 활성화 제도개선 방안” — TCB 파이의 방향. 자체평가 확대 vs 외부 평가 강화 중 어느 쪽인지 | 2026.6.19 예고 | 금융위원회 보도자료 |
| 수시 | #7 Apple Developer Program 등록 요건 — Apple Business(2026.4)처럼 DUNS 요건이 해제되는지 — 국내 DUNS 발급 수요의 존폐 | 현재 DUNS 필수 유지 | Apple Developer 등록 안내 페이지 |
| 수시 · 비상장이라 공시 없음 | #8 D&B / Clearlake의 WWN 파트너 정책 — 계약 리스크. 검증 경로가 사실상 없어 뉴스 모니터링만 가능 | 확인 불가 | 뉴스 모니터링 (D&B 비상장) |
| 이크레더블 분기보고서 | #9 이크레더블 ebiis 매출 기여 — 나이스디앤비 ‘수출’ 라인에 대한 직접 경쟁 강도 | 2026.3 출시, 매출 미공시 | 이크레더블 DART 분기보고서 |
| 3월 주총 시즌 | #10 회사 자본배치 — 자사주 취득 · 배당성향 상향 · 정량 목표 밸류업 — 밸류트랩 탈출 여부. 이것 하나가 PBR 0.7 → 1.0 재평가의 트리거. 구체적으로는 별도순이익 약 30% 룰(7.2장)의 이탈과 NICE홀딩스·NICE평가정보 수준의 정량 목표 재공시가 신호 | 자사주 0주 · 정량 목표 없음 · 별도 성향 37.1% | DART 주요사항보고서 · 주총 공시 |
| 3월 · NICE홀딩스 사업보고서 | #11 NICE홀딩스 밸류업 이행 — “자회사 배당유입액의 60% 이상 배당” — 지주사가 배당 유입을 늘리려면 자회사 배당성향을 올려야 합니다. 그 압력이 나이스디앤비로 오는지 | 2025년 이행률 118.9% | NICE홀딩스 DART 사업보고서 |
| 2026-09-07 ~ 2027-05-06 | #12 자기주식취득 신탁계약 이행 — 계약금액·취득 실적·소각 여부 | 계약금액 50억원 · 취득예정 894,454주 공시 | DART 주요사항보고서 (2026-09-07) ↗ · 신탁계약 해지·결과 보고 |
| 신탁 종료(~2027-05-06) · 2027년 3월 배당 결정 | #13 2026-10-08 판단 업데이트의 반증 조건 — ⓐ 취득 수량이 894,454주에 크게 못 미치거나 취득분을 소각 없이 1년 안에 처분 → ② 신호 철회, “적정가” 판단 복귀. ⓑ 취득분 소각 공시 + 2027년 3월 배당성향 상향(30% 룰 이탈) 또는 정량 목표 공시 → ② 충족, 판단 상향 검토 | 자기주식 0주(계약 전) · 별도 배당성향 약 30% 룰 · 종가 6,950원(2026-10-07) 2차 | DART 주요사항보고서 ↗ · 신탁계약 해지 결과 보고 · 자기주식 소각 결정 · 현금배당 결정 공시 |
13용어집
- TCB (기술신용평가)
- 기업의 기술력을 평가해 신용등급에 반영하는 제도. 은행이 기술신용대출을 실행할 때 TCB사(기술신용평가기관)에 평가를 맡기거나 자체평가합니다.
- 기술신용대출 잔액
- TCB 평가를 근거로 실행된 대출의 잔액. 제도의 크기를 재는 가장 큰 지표로 금융위가 반기마다 공표합니다.
- 테크평가 · 품질심사평가
- 금융위가 은행의 기술금융 실적(테크평가)과 평가기관의 평가서 품질(품질심사)을 반기마다 등급화하는 제도. 품질심사 등급은 은행이 위탁처를 고를 때 참고하는 공적 지표입니다.
- 기업신용인증 (등급확인서)
- 공공 입찰 적격심사·대기업 협력사 등록 등에 제출하는 신용평가등급 확인서. 행안부 예규 등에 지정된 신용정보업자들이 동일 규격으로 발급합니다.
- D-U-N-S Number (DUNS)
- Dun & Bradstreet가 부여하는 9자리 기업 식별번호. 신청·발급 자체는 D&B 공식 채널에서 무료입니다.
- D-U-N-S Registered Seal
- D&B가 실사를 거쳐 부여하는 온라인 기업인증 마크. 연 단위로 갱신되는 유료 인증 상품이며, 국내에서는 나이스디앤비가 발행합니다.
- WWN (Worldwide Network)
- D&B가 각국 파트너에 데이터·상표를 라이선스해 현지 시장을 맡기는 제휴망. 나이스디앤비는 한국의 단독 파트너입니다.
- OTS (Online Trust Solutions)
- 나이스디앤비 주석에 등장하는 온라인 기업실체인증 서비스. FY2023까지 매출의 일정 비율을 D&B에 로열티로 지급하는 산식이 공시돼 있었습니다.
- BIR (Business Information Report)
- D&B의 해외기업 신용조사 보고서. 국내 기업이 해외 거래처를 조사할 때 사는 대표 상품입니다.
- 최소보장금액 (MG)
- 로열티가 일정 금액에 못 미치면 차액을 정산하도록 한 계약 조항. 매출이 줄어도 지급액이 줄지 않는 고정비처럼 작동합니다.
- UEI (Unique Entity ID)
- 미국 연방정부가 조달 시스템(SAM.gov)에서 직접 발급하는 사업자 식별번호. 2022년 4월 DUNS를 대체했습니다.
- LEI (Legal Entity Identifier)
- ISO 17442 기반의 공공 법인식별기호. GLEIF가 감독하고 매년 갱신하며, 금융거래·규제보고에서 쓰입니다.
- FEI (FDA Establishment Identifier)
- 미국 FDA가 발급하는 시설 식별번호. MoCRA 화장품 시설등록에서 필수 번호로 쓰입니다.
- MoCRA
- 2022년 제정된 미국 화장품 규제현대화법. 화장품 시설등록·제품리스팅·이상반응 보고 등을 의무화하고 소규모 사업자 면제를 둡니다.
- OTC 의약품
- 처방 없이 파는 의약품. 미국에서는 자외선차단제·여드름·비듬 제품 등이 화장품이 아니라 OTC 의약품으로 분류돼 의약품 시설등록 트랙을 탑니다.
- UFI (Unique Facility Identifier)
- FDA 의약품·식품 시설등록에서 요구하는 고유시설식별번호. 실무상 DUNS가 그 역할을 합니다.
- 수출바우처
- 정부가 수출기업의 해외 마케팅·인증·서류대행 비용을 바우처로 지원하는 사업. 메뉴판에 등재된 수행기관의 서비스를 국고로 결제할 수 있습니다.
- 특례상장 전문평가
- 기술특례상장을 위해 거래소가 지정한 전문평가기관이 기업의 기술성을 평가하는 절차. 건당 단가가 여신용 TCB보다 훨씬 높습니다.
- CSDDD · Omnibus I
- EU 기업 지속가능성 실사지침(CSDDD)과, 그 적용 대상·시기를 대폭 줄인 2026년 간소화 입법 패키지(Omnibus I).
- EV/EBIT
- 기업가치(시가총액 − 순현금)를 영업이익으로 나눈 배수. 현금이 많은 회사의 사업 자체 가격을 볼 때 씁니다.
- FCF (잉여현금흐름)
- 영업현금흐름에서 설비·무형자산 투자(CAPEX)를 뺀 현금. 배당·자사주에 쓸 수 있는 돈의 크기입니다.
- 밸류트랩
- 배수가 낮아 싸 보이지만 성장 정체나 자본배치 문제로 할인이 해소되지 않고 고착되는 상태.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 나이스디앤비의 TCB · ESG평가 · 데이터가치평가 각각의 매출(“신용인증 서비스” 합산 공시) — 8.3장 밴드 추정으로 대체.
- D&B 계약의 최소보장금액 수치, 계약 기간·갱신·해지 조항, FY2024 문구 개정의 경위.
- 2026 상반기 글로벌 내수 +22.7%의 원인 — 회사 설명 없음.
- 6장 표준 재무표의 연구개발비·광고판촉비 — 손익계산서 성격별 영업비용에 별도 표시가 없어 n/a(미공시).
- 2026-09-07 자기주식취득 신탁계약(50억원)의 실제 취득 수량·소각 여부 — 계약기간(~2027-05-06) 중.
- 그 밖의 12개 항목은 아래 14.1장 표.
14.1 이 리포트가 확인하지 못한 것 (지어내지 않은 부분)
| # | 미확인 항목 | 이유 | 영향 |
|---|---|---|---|
| 1 | 나이스디앤비의 TCB · ESG평가 · 데이터가치평가 각각의 매출 | “신용인증 서비스”에 합산 공시. 사업보고서 · 반기보고서 · 분기 IR 전부 미분해 | 큼. 8.3장의 밴드 추정으로 대체 |
| 2 | D&B 계약의 최소보장금액 수치, 그리고 계약 기간 · 갱신조건 · 해지조항 | 주석에 조항의 존재와 연간 비용은 공시되나 금액·기간은 없음. 「주요계약」은 “해당 사항 없음” | 큼. 하방 리스크를 정량화할 수 없는 이유 |
| 2b | FY2024 계약 문구 개정(OTS 50% 산식 삭제 → 최소보장 구조)의 경위와 조건 | 계약 체결·변경 공시 없음 | 큼. 재협상이 회사에 유리했는지 불리했는지 판단 불가 |
| 2c | 주석의 OTS(Online Trust Solution)가 가격표상 “온라인 기업인증(DUNS)”·D-U-N-S Registered Seal과 동일 상품인지 | 사업보고서 전문에 “DUNS”라는 문자열이 단 한 번도 없음. OTS는 “온라인 기업실체인증서비스” 한 문장으로만 정의 | 중간. 5.5장 OTS 매출 역산의 전제 |
| 3 | 2026 상반기 글로벌 내수 +22.7%의 원인 | 회사가 어디에도 설명하지 않음. 2025~2026년 주요경영사항 공시 0건 | 큼. 4.6장에서 가설 3개 제시 |
| 4 | 은행 자체평가 vs TCB사 위탁의 정량 비율 시계열 | 금융위·신용정보원이 정기 공표하지 않음 | 중간. 정황증거(품질심사 대상 14곳 중 8곳이 은행)로 대체 |
| 5 | 2022년 이후 TCB 건당 수수료 단가 | “은행 경쟁입찰 유지로 공개 어려움”(사업보고서 각주). 언론 보도도 2022년 15만원이 마지막 | 중간 |
| 6 | FY2025부터 Phillip Capital을 최대주주 특수관계인 / 유의적 영향력 보유 기업으로 재분류한 근거 | 공동보유 신고나 대량보유 변동보고가 제출된 바 없음. 설명 주석도 없음 | 중간. 사실이라면 유통주식 비중 인식이 달라짐 |
| 6b | 2003년 제3자배정 10만주의 DBI/TSR 개별 배정 주식수, 2005년 한국신용정보→Phillip 구주 10만주의 매매대금 | 나이스디앤비 최초 DART 공시가 2010.4로, 그 이전 자사 공시가 존재하지 않음. 잔여주식 역산만 가능 | 작음 |
| 7 | 거래소 기술특례상장 평가기관 26 → 16곳 축소 개편의 시행 시점 · 최종 명단 | 보도만 있고 확정 자료 미확인 | 중간. Bull 케이스 ③의 전제 |
| 8 | 수출바우처 메뉴판의 ‘DUNS 발급’·‘해외 신용조사’ 독립 항목 여부, 나이스디앤비의 수행기관 등록 여부 | exportvoucher.com이 JS 렌더링으로 크롤링 불가 | 중간. 4.1장 가설의 핵심 검증 포인트 |
| 9 | 이크레더블 전자신용인증서 건당 수수료 · 이용 협력업체 수 | 로그인 게이트. 사업보고서는 “규모별 차등”으로만 기재 | 작음 |
| 10 | 별도 장기투자자산 반기 중 +90억 증가의 내역 | 재무제표 주석 미확인 | 작음 |
| 11 | Sephora 벤더 온보딩 요건 | 공개된 1차 문서를 찾지 못함 | 작음 |
| 12 | Clearlake 인수 이후 D&B WWN 파트너 정책 변경 여부 | 비상장 전환으로 공시 소멸 | 중간 |
14.2 정정사항 · 통설 교정
- “MoCRA는 FEI를 요구하고 DUNS는 optional이므로 K-뷰티에 DUNS 수요가 없다” → 절반만 맞았습니다. 그 문장 자체는 순수 화장품에 대해 지금도 정확합니다. 그러나 미국 법에서 자외선차단제·여드름 제품·비듬 샴푸·제한제는 화장품이 아니라 OTC 의약품이고, FD&C §613에 의해 MoCRA 등록 대상에서 아예 제외되어 의약품 시설등록(21 CFR 207.25) 트랙을 탑니다. 여기서는 DUNS가 사실상 강제이고, 그것도 공장 단위 — 본사 DUNS로 갈음 불가이며 미국 대리인과 모든 수입자도 각각 DUNS가 필요합니다(FDA eDRLS 지침). NDC 라벨러코드 신청에도 DUNS가 요구됩니다. 초판은 이 갈래를 통째로 빠뜨렸습니다. 4.3장을 새로 썼습니다.
- 소규모 사업자 면제(FD&C §612)를 다루지 않았습니다. 미국 내 화장품 매출 3년 연평균 100만 달러 미만이면 시설등록·제품리스팅·GMP 의무가 모두 면제되어 FEI도 DUNS도 필요 없습니다. 예외 제품군(눈 점막 접촉 — 아이섀도·리퀴드 아이라이너·인조속눈썹 접착제 등)과 잔존 의무(이상반응 보고·안전성 입증·라벨링)를 4.3장에 정리했습니다.
- 아마존 요건은 재확인 결과 초판이 맞았습니다. 셀러 등록(미국·한국), 뷰티 카테고리 승인, OTC 판매, Brand Registry, Transparency, Supply Chain 어디에도 DUNS 요건이 없습니다. 다만 초판이 “아마존은 MoCRA와 무관”처럼 읽힐 여지가 있었는데, 아마존은 뷰티 게이팅 해제 시 MoCRA 시설등록·제품리스팅·안전성 기록을 실제로 요구합니다 — 요구 대상이 DUNS가 아닐 뿐입니다. Vendor Central(1P)은 여전히 확인 불가.
- CNC News 오보의 성격을 정정했습니다. 초판은 이를 단순 오보로 처리했으나, 오해의 뿌리에는 실재하는 구조가 있습니다 — 같은 FDA 안에서 의약품·식품 등록은 DUNS를 UFI로 쓰고 화장품만 FEI 단독입니다. OTC 겸업 기업의 실제 경험이 화장품 규제로 일반화된 것으로 보입니다. 다만 “FEI 발급에 DUNS가 필요하다”는 부분은 2023년 8월 초안·2023년 12월 최종·2024년 12월 개정판 어느 버전에서도 사실이었던 적이 없습니다.
- 선케어 경로의 병목을 추가했습니다. FDA 승인 자외선차단 활성성분은 16종뿐이고 1990년대 후반 이후 신규 승인이 없어 한국 선크림의 미국 정식 진출이 사실상 막혀 있었습니다. 2026년 8월 9일 베모트리지놀 승인으로 문이 열렸으나 DSM이 18개월 마케팅 독점권을 보유해 실제 확산은 2028년 이후로 보는 것이 합리적입니다.
- “D&B는 이미 주주가 아니다” → 틀렸습니다. D&B(던앤브래드스트리트인터내셔날)는 500,000주 3.2%를 지금도 보유하고 있으며, 2003년 참여 이후 단 1주도 변동이 없습니다. 오류의 원인은 사업보고서 「주주에 관한 사항」이 최대주주·특수관계인과 5% 이상 주주만 표시하기 때문입니다 — D&B는 3.2%(5% 미만, 1% 초과, 특수관계인 아님)라 어느 표에도 잡히지 않는 사각지대에 있고, 재무제표 주석의 주요주주표에만 나옵니다. 2대주주 Phillip Capital 26.62%도 D&B가 아니라 한국신용정보(現 NICE홀딩스)로부터 2005년에 산 것입니다.
- “D&B 계약 조건이 어떤 공시에도 없다” → 절반만 맞았습니다. 「주요계약」은 “해당 사항 없음”이 맞지만, 재무제표 주석 「우발부채와 주요약정사항」에 국내 독점 유통 계약과 연간 비용, 최소보장금액 조항이 매년 기재돼 있습니다. FY2023까지는 “OTS 매출액의 50%(건당 최소 USD 100) 로열티”라는 산식과 금액까지 있었습니다. 이 발견으로 5.5장이 새로 쓰였고, DUNS 인증 사업의 실제 규모(연 10억, 연결의 1.2%)와 D&B 비용률 시계열(17.8% → 27.8%)이 계산 가능해졌습니다.
- “이크레더블 대비 배당 격차”의 원인을 다시 짚었습니다. 종전 판은 격차를 사업 수익성과 자본배치 성향으로만 설명했으나, 실제로는 모회사 한국기업평가(그 위 Fitch)가 2015~2020년 배당성향을 65.0%로 고정했고 이크레더블이 같은 기간 64.4~65.3%로 이를 그대로 따라간 것이 격차의 실질적 원인입니다(7.2장).
- “아마존 입점에 DUNS를 관행적으로 받는다” → 한국어권에는 그런 관행이 없습니다. 아마존 코리아 공식 셀러 가입 안내에 DUNS 언급이 없고, 국내 대행사·커뮤니티에서 DUNS를 권유하는 콘텐츠를 찾지 못했습니다. 영어권 마케팅은 존재하나 이는 미국 수입자(IOR) 자격 맥락입니다.
- “나이스디앤비가 DUNS 번호를 판다” → 파는 것은 D-U-N-S Registered Seal(인증마크)입니다. 번호 자체는 D&B 공식 무료이고, 대한화장품협회·Google Ads·카페24·ICMC 등이 모두 무료 채널을 안내합니다. 무역협회 제휴 페이지가 상품의 실체를 명시합니다.
- “화장품 MoCRA에 DUNS가 필수”라는 국내 보도(CNC News 등)는 사실과 다릅니다. 대한화장품협회 강의자료·REACH24H 모두 “선택”으로 안내합니다.
- “DUNS는 정부 조달에 필수”라는 국내 대행업체 문구 → 2022년 4월 UEI 전환으로 사실이 아닙니다. 마케팅 문구가 규제 변화보다 4년 이상 뒤처져 있습니다.
- “MoCRA 대응에 DUNS가 필요하다” → 틀립니다. FDA 최종 가이던스 원문: FEI가 등록번호로 사용되며, DUNS는 “additional optional information”으로 명시돼 있습니다.
- “아마존 입점에 DUNS가 필요하다” → 일반 셀러 계정에는 근거가 없습니다. 아마존 공식 판매 안내에 DUNS 언급이 없습니다. Vendor Central(초청제) 요건은 확인 불가.
- “조달청 입찰 신용평가등급의 근거는 국가계약법 시행규칙” → 정확하지 않습니다. 시행령 제42조 → 계약예규 「적격심사기준」 → 「조달청 물품구매적격심사 세부기준」 제6조제2항제3호가 정확한 계통입니다.
- “TECH평가(기술신용대출 실적평가)가 폐지됐다” → 아닙니다. 2024년 지표 개편을 거쳐 지금도 반기마다 시행·공표되며, 2026년 6월에도 결과가 나왔습니다.
- “나이스디앤비 TCB 단가가 75만원 → 25만원으로 인하됐다” → 오독입니다. 기술금융가이드라인 개정으로 약식 보고서가 2024년 6월 종료되면서 표기 체계가 바뀐 것입니다. 실거래가는 비공개입니다.
- “밸류업 계획 미공시” → 2026년 3월 25일 공시됐습니다. 다만 정량 목표가 없어 실질 판단은 동일합니다.
- “이크레더블 영업이익률 40%” → 2018~2020년 수치입니다. 2023년 이후 30~33%대로 레벨 다운했고 회복되지 않았습니다.
- “아이피어달리”·“서울평가정보”라는 TCB사 → 금융위 공표 TCB사 6곳에 없습니다. 6곳은 NICE평가정보 · 나이스디앤비 · 한국평가데이터 · 이크레더블 · SCI평가정보 · 한국기술신용평가입니다.
14.3 주요 출처
1차 자료 — DART 공시 원문
이크레더블 FY2025 사업보고서 ↗ · 이크레더블 2026 반기보고서 ↗ · 이크레더블 FY2022 ↗ · 이크레더블 FY2020 ↗ · NICE평가정보 FY2025 ↗ · 한국평가데이터 FY2025 감사보고서 ↗ · SCI평가정보 FY2025 ↗
주주 구성 · 계약 주석 검증: IPO 증권신고서 (2011-11-17) — 공모 전후 지분율·주식인수계약 현황 ↗ · 증권발행실적보고서 (구주매출 0) ↗ · FY2009 감사보고서 (D&B 4.4%) ↗ · 한국신용정보 FY2005 사업보고서 — 구주 10만주 처분 ↗ · Phillip Capital 대량보유상황보고 (2011-12-28) ↗ · 2016 정기주총결과 (Phillip 측 이사 미재선임) ↗ · 2018 정기주총결과 (David Emery 재선임) ↗
배당 비교: NICE홀딩스 FY2025 사업보고서 ↗ · NICE홀딩스 밸류업 공시 ↗ · NICE평가정보 밸류업 공시 (정량 목표) ↗ · 나이스정보통신 FY2025 ↗ · NICE인프라(구 한국전자금융) FY2025 ↗ · 한국기업평가 FY2025 ↗ · 한국기업평가 FY2020 (배당성향 65.0%) ↗
TCB · 기술금융 정책
DUNS · D&B · 대체 식별체계
수출 · 글로벌화 · 규제
MoCRA · FDA 등록 트랙 (4.3장)
DUNS 업계 관행 (4.7장)
회사 · 시장 데이터
- 모든 재무 수치는 DART 공시 원문에서 직접 추출했으며, 2차 출처(FnGuide·네이버금융·언론)와 교차검증했습니다. 불일치가 있는 경우 공시 원문을 우선했습니다.
- 추정 태그가 붙은 수치는 공시되지 않은 항목을 역산한 것이며, 계산 방법과 그 방법이 틀릴 조건을 본문에 명시했습니다.
- 확인 불가 항목은 추정하지 않고 공백으로 두었습니다. 14.1장에 12건을 목록화했습니다.
- 주가·시가총액·PER·PBR은 2026-09-01 장중 기준이며 시점에 따라 달라집니다.
- FY2024 연결순이익은 재작성 주의 — 최초 공시 136.6억(EPS 887원)이 FY2025 사업보고서에서 “관계기업투자주식 과소계상·이연법인세자산 과대계상” 사유로 182.5억(EPS 1,185원)으로 정정되었습니다. 2025년 4월 이전 증권사 리포트의 2024년 수치와 다른 이유입니다.
보강 자료 — 6장 표준 재무표·0장 타일에 쓴 DART 원문
2026 반기보고서 — 연결 포괄손익계산서·현금흐름표 ↗ · 2026 1분기보고서 ↗ · 2025 3분기보고서 ↗ · 2025 반기보고서 ↗ · 2025 1분기보고서 ↗ · FY2025 사업보고서 ↗ · FY2023 사업보고서 ↗ · FY2021 사업보고서 ↗ · 주요사항보고서(자기주식취득신탁계약체결결정, 2026-09-07) ↗
시세·시장 데이터
네이버페이 증권 (2026-09-01 장중 — 2026-09-07 판 본문 PER·PBR·배당수익률) · 네이버 차트 일별 시세 (2026-08-31 종가 5,600원 — 0장 타일·9장 배수표 · 2026-10-07 종가 6,950원 — 0장 판단 업데이트 상자·9장 참고 표) 2차
사진
1장·4장 사진 3장 — 나이스디앤비 홈페이지(nicednb.com ↗) 서비스 안내 이미지(DUNS 인증, BIR 견본, CREPORT 화면), 회사 공식 자료.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.2 | 2026-10-08 | 판단 업데이트(2026-09-07 자기주식취득 신탁 50억원으로 재평가 조건 ② 절반 충족 → 판단 유지·조건 수정: 취득분 소각 + 2027년 3월 30% 룰 이탈/정량 목표) · 헤드라인 교체 · 9장 2026-10-07 종가 참고 배수 · 10·11·12장 항목 추가 |
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · 0장 타일 2줄(TTM 배수 계산) · 7장·12장에 2026-09-07 자기주식취득 신탁계약 공시 반영 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2장 부문표·5장 피어표·6장 재무표·9장 배수표·10장 리스크·13장 용어집·사진 3장) |
| 개정 2판 | 2026-09-07 | MoCRA 소규모 면제 · OTC 의약품 트랙의 DUNS 강제 추가 (14.2장) |
| 개정 1판 | 2026-09-02 | D&B 주주 지위·계약 주석·배당 격차 원인 정정 (14.2장) |
| 원본 | 2026-09-09 | 원 계열 A-aux · 보강 전환 · 사이트 게시일 2026-09-09 (“TCB와 DUNS 심층 검증”) · 초판 2026-09-01 |
나이스디앤비 (130580 · KOSDAQ) · 제품·사업모델 심층 해설 — 초판 2026년 9월 1일 / 개정 1판 9월 2일 / 개정 2판 9월 7일 (정정 내역은 14.2장)
이 문서는 공개된 공시·정책자료·언론 보도를 정리한 보조 리서치 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 필자는 투자자문업자가 아니며, 이 문서의 어떤 내용도 투자자문으로 해석되어서는 안 됩니다. 추정치는 명시적으로 표기했으며 실제와 다를 수 있고, 확인하지 못한 항목은 10.1장에 별도로 목록화했습니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.