0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
파크시스템스는 "바늘로 표면을 더듬어 원자 몇 개 높이의 요철을 읽는 기계", 즉 원자현미경(AFM)을 만드는 회사입니다. 1997년 창업자 박상일 박사가 스탠퍼드에서 AFM 발명에 참여한 뒤 세운 회사로, 2015년 상장 당시 매출 199억원이었던 연구용 현미경 회사가 2025년 매출 2,056억원·영업이익 422억원(영업이익률 20.5%)의 회사가 됐습니다. 매출의 71%가 산업용(반도체·디스플레이 공장 인라인 계측), 22%가 연구용(대학·연구소), 6%가 서비스입니다. 수출 비중 87~92%, 2025년 지역 구성은 중화권 41%·미국 20%·한국 13%·유럽 외 26%였습니다. 글로벌 AFM 점유율은 2024년 21.7%로 1위(브루커 15.8%, 옥스퍼드 14.3%)입니다.
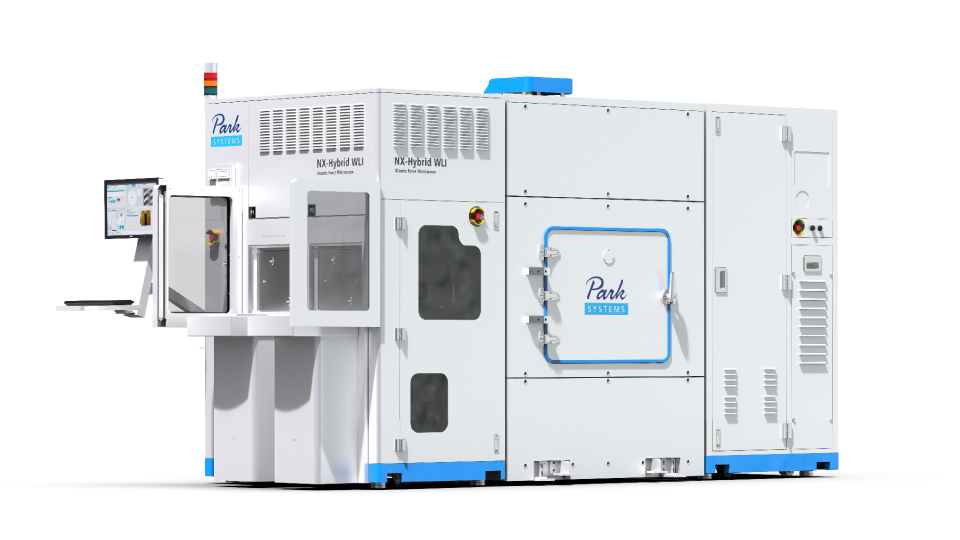
이 회사의 무게중심은 지금 두 번 뒤집히는 중입니다. 첫 번째 뒤집힘(2015~2022)은 연구용에서 산업용으로, 두 번째 뒤집힘(2024~)은 "AFM 한 대를 파는 회사"에서 "AFM + 백색광 간섭계(WLI) + 분광 엘립소미터(ISE) + 디지털 홀로그래피(DHM)를 한 플랫폼에 얹어 파는 계측 회사"로의 이동입니다. 두 번째 뒤집힘이 왜 필요한지가 이 리포트의 핵심 질문과 맞닿아 있습니다. 하이브리드 본딩은 구리 패드 리세스를 1~5nm, 유전체 거칠기를 1~2Å으로 관리해야 하는 공정이고, 이 숫자를 직접 읽을 수 있는 장비는 사실상 AFM뿐입니다. 그러나 학회(ECTC 2025·imec·Adeia)와 경쟁 계측사(Onto·KLA)는 같은 자리에서 "AFM은 느리다, 간섭계는 1,000배 빠르다"고 말합니다. 파크시스템스가 WLI를 자체 개발해 AFM과 한 몸으로 붙인 NX-Hybrid WLI를 내놓고, 그 첫 양산 매출이 북미 고객에서 나온 것은 이 논쟁에 대한 회사의 답입니다.
숫자로 보면 2026년 상반기는 나쁩니다. 1H26 매출 924억원(−10%)·영업이익 63억원(−75%), 2분기 영업이익은 42억원으로 컨센서스 93억원을 크게 밑돌았습니다. 매출총이익은 +5% 늘었는데 판관비가 +42% 늘었기 때문입니다. 그런데 같은 기간 수주잔고는 636억원(2025말)에서 1,125억원(2Q26말)으로 77% 늘었고, 1분기 미국 매출 비중은 32%로 전년 연간 20%에서 뛰었습니다. 회사는 2026년 5월 1,000억원 영구 신주인수권부사채(행사가 267,747원)로 실탄을 채웠습니다. 시장이 10월 1일 주가를 9.1% 밀어 올려 시총 2.1조원을 만든 것은, 이 비용이 "북미·대만 선단 고객의 인증 준비 비용"이고 하반기에 수주잔고가 매출로 바뀐다는 쪽에 베팅한 것입니다. 이 베팅이 맞는지, 그리고 맞더라도 2.1조원이라는 가격이 무엇을 이미 넣고 있는지를 아래에서 숫자로 따져봅니다.
한눈에 보는 핵심 지표
“2025년 매출 2,056억원 → 2028E 베이스 3,400억원(+65%). … 즉 이 회사의 2028년은 "하이브리드 본딩 회사"가 아니라 "기존 CMP 계측 1위가 광학을 붙여 패키징으로 확장한 회사"의 숫자이고, 시장이 지금 2.1조원을 지불하는 근거도 그렇게 읽어야 합니다(9장).”
“2026년 상반기의 비용은 이 세 가지를 동시에 준비한 대가로 읽히며, 그 대가가 하반기 27% 영업이익률로 회수되는지가 다음 분기의 유일한 질문입니다.” — 2026-10-02 판 (3.4.4·10.1장)
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 본문의 [확인]·[추정]·[미확인]·[정황] 태그는 2026-10-02 판의 표기입니다(용어집 끝 항목). 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
질문 — 파크시스템스는 "하이브리드 본딩 수혜주"인가, 아니면 "계측 플랫폼 회사"가 되어가는 중인가
출발점은 다른 스레드의 사전 조사 한 장이었습니다. "하이브리드 본딩(HBM4E/HBM5, 로직 3D)은 구리 패드 디싱과 표면 거칠기를 옹스트롬~서브나노 수준으로 요구한다 → 광학 계측(WLI·엘립소)은 해상도 한계에 부딪힌다 → 그러므로 AFM이 인라인 필수 계측이 된다"는 3단 논법입니다. 이 논법이 맞다면 파크시스템스는 HBM 라인 수에 비례해 장비를 파는 회사가 됩니다.
검증 결과, 1단과 2단은 맞고 3단은 절반만 맞습니다. imec(2025-09)·Bruker(2025-10)·IEEE EPS(2026-03)가 각각 독립적으로 "Cu 리세스 1~5nm, 유전체 RMS 거칠기 0.1~0.2nm"를 요구 규격으로 적습니다 [확인]. 간섭계의 Z 해상도는 "수 nm", AFM은 "~1Å"이므로 이 규격을 직접 읽는 것은 AFM만 가능합니다 [확인]. 그러나 같은 자료들이 "80×80μm 한 장을 AFM으로 찍는 데 5분", "간섭계는 AFM보다 ~1,000배 빠르다", "AFM은 R&D에선 흔하지만 낮은 처리량과 오염 위험이 양산 적용을 제한한다"(Onto)고도 적습니다 [확인]. 즉 양산 인라인에서 AFM은 "웨이퍼 전면을 훑는 도구"가 아니라 "광학 계측을 교정하고 의심 지점을 확정하는 기준기(reference)"로 들어갑니다. 라인당 수십 대가 아니라 라인당 1~3대라는 뜻이고, 그래서 파크시스템스가 WLI를 AFM에 붙인 것입니다. 자세한 계산은 3.4, 정황은 10.1.
맞았던 것: FY2025 매출 2,056억·영업이익 422억·순이익 345억 [확인 IR], 1Q26 394억/21억·2Q26 530억/42억 [확인 IR], 수주잔고 871억(1Q26말)→1,125억(2Q26말) [확인 DART·신한], 신한 2026E 2,505억/523억 [확인 이투데이 8/25], 3Q25말 현금 627억·차입 602억 [확인 DART], 1Q26 미국 매출 32% [확인 IR], DPS 500원 [확인].
틀렸거나 고쳐 읽어야 하는 것: ① 검증 후 수정 시총 "1.92조(274,500원)"는 9월 30일 종가 기준. 10월 1일 +9.1% 급등으로 기준일 시총은 2.10조원(299,500원). ② 검증 후 수정 "Hybrid WLI는 2024년 인수 Accurion에서 왔다"는 틀림. Accurion(2022-10 인수)은 분광 엘립소미터·제진대 회사이고, Lyncée Tec(2025-03 인수)은 디지털 홀로그래피. NX-Hybrid WLI는 회사가 "최초의 WLI 내장 AFM"으로 자체 개발(기업가치제고계획의 'Interferom 프로젝트')한 제품. ③ 검증 후 수정 "TSH는 2026년 내 PO 기대"는 반쪽. TSH(NX-TSH300 Overlay)는 이미 2025년 1분기부터 대만·미국 고객에 매출(KB증권 2025-05), 2025년 3분기 "양산 인증 완료·추가 수주"(iM증권 2025-11). 2026년에 기대하는 것은 세계 최대 파운드리의 양산 라인 PO와 패널용 NX-TSH310PLP(시제품 출하, 베타 2026말~2027)입니다. ④ 검증 후 수정 "글로벌 점유율 20.6%(QY리서치 2023; Bruker 18.5%, Oxford 10.5%)"는 2023년 수치. 회사의 2025~26 IR은 2024년 21.7% / Bruker 15.8% / Oxford 14.3%(MarketsandMarkets 등 복수 자료 기반)로 갱신. ⑤ 하이브리드 본딩 시점: 회사 임원이 2024-12 "3년 내 매출 40% 이상"이라 말한 HB용 AFM은, HBM에선 16단 HBM4E 이후로 늦춰졌습니다(TrendForce 2026-07). 지금 실제로 하이브리드 본딩을 양산하는 곳은 HBM이 아니라 NAND(키옥시아 CBA·YMTC Xtacking)와 CIS·로직(AMD V-Cache·SoIC)입니다.
새로 찾은 것: 1,000억 영구 BW의 조건(행사가 267,747원, 0%→3년 후 3%, 2056년 만기, 희석 5.3%) · 생산능력 204~240대/년과 생산인력 42명 · NX-Mask의 기원이 "대만 고객 요청"이며 한국 파운드리에서 2023년부터 양산 사용 중 · 2025-11 iM증권의 "미국 대형 고객 Hybrid WLI 테스트 완료, 1Q26 복수 대 매출" · 2026-04 SK하이닉스의 첫 양산용 하이브리드 본딩 인라인 시스템(AMAT+Besi, 약 200억) 구매 · imec JDP 3건째(2026-04/06) · 2025 지역 구성과 1H26 수주 구성(산업용 68%).
1무엇을 파는가 — 제품과 사업모델
원자현미경은 "빛으로 보는 현미경"이 아니라 "바늘로 만져 보는 현미경"입니다. 그 바늘을 누가, 어디에, 얼마에 사느냐가 이 회사의 전부입니다.
1.1 원자현미경이 하는 일 — 비유로
광학현미경과 전자현미경은 둘 다 무언가(빛·전자)를 쏘아서 되돌아오는 것을 읽습니다. 쏘는 파장이 짧을수록 작은 것이 보이지만, 높이(Z) 정보는 간접적으로 계산해야 합니다. 원자현미경(AFM, Atomic Force Microscope)은 다릅니다. 끝이 원자 몇 개 굵기인 바늘(탐침)을 표면 위에서 아주 가까이 띄운 채 좌우로 움직이며, 바늘과 표면 사이에 생기는 미세한 힘의 변화로 높이를 직접 읽습니다. 점자를 손끝으로 읽는 것과 같은 원리입니다. 그래서 수평 해상도는 전자현미경에 못 미치지만 수직 해상도는 약 1Å(0.1nm)으로, 광학 간섭계("수 nm")보다 한 자릿수 이상 좋습니다 [확인 Adeia ECTC 2024].
파크시스템스의 차별점은 바늘이 표면에 닿지 않게 하는 True Non-Contact 모드입니다. 접촉식은 바늘이 빨리 닳아 측정값이 흐려지고 시편을 긁습니다. 비접촉식은 바늘 수명이 길어 자동화된 공장에서 사람 손 없이 수백 장의 웨이퍼를 재면서도 측정값이 흔들리지 않는다는 것이 산업용 시장에서 이 회사가 1위가 된 기술적 이유입니다 [확인 회사 자료·디지털데일리 2022-05]. 또 하나는 XY 스캐너와 Z 스캐너를 분리한 구조(decoupled flexure scanner)로, 넓은 영역을 움직여도 높이 측정이 휘지 않습니다.
1.2 제품 라인업과 가격대
| 구분 | 제품 | 무엇을 재나 | 대당 가격대 (억원) | 상태 |
|---|---|---|---|---|
| 연구용 (2025 매출 22%) | Park NX10 / NX12 / NX20 / FX40 / NX-Hivac | 대학·국책연구소·기업연구소의 재료·바이오·배터리·소재 표면 | 2.2~2.5 (2025 평균단가: 내수 2.52 / 수출 2.17) | 안정 매출 · 가동률 97% |
| Park NX1 (2026-04 출시) | 상온·대기 중 원자 분해능 이미징(qPlus 센서 지원) | 미공시 | 신제품 | |
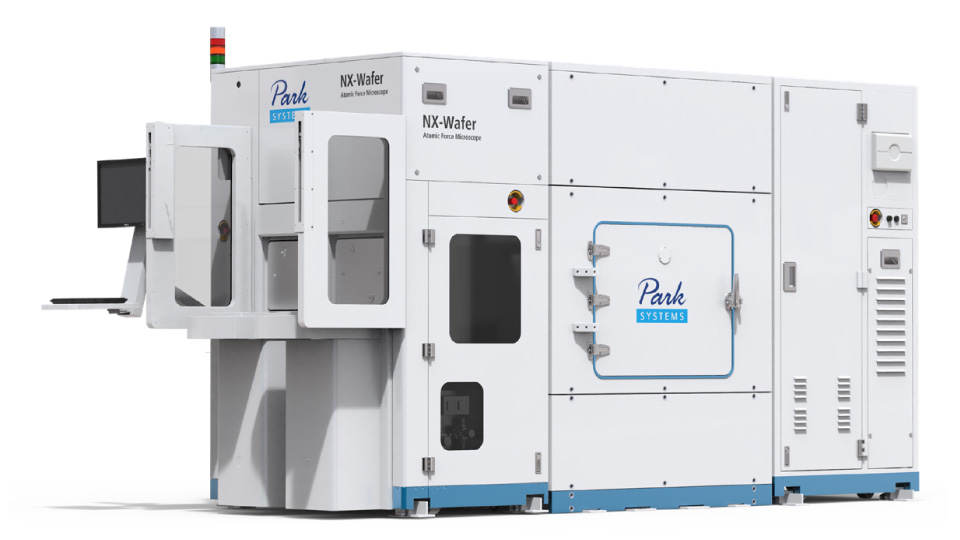
| 산업용 (2025 매출 71%) | Park NX-Wafer / NX-Wafer200 / NX-Wafer Plus | 300mm 완전자동 인라인 AFM. CMP 후 디싱·에로전·엣지 롤오프, 결함 리뷰(ADR), 고종횡비 트렌치, Cu 패드 특성 | 16~21 (2025 산업용 평균단가: 내수 16.6 / 수출 21.1) | 주력 · 신제품 매출 비중 확대 전까지 산업용의 ~80% (KB증권) |
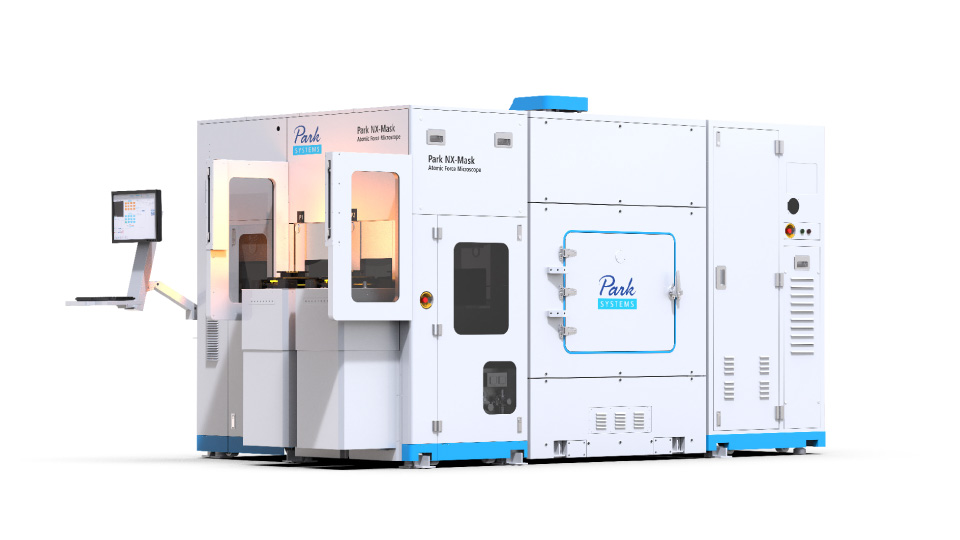
| Park NX-Mask (2022-12 출시) | EUV 포토마스크 결함 리페어(입자 제거·소프트/하드 디펙 스크래치 수정)·블랭크 마스크 ADR | ~35 (일반 AFM의 약 2배; 삼성증권 ~35억) | 한국 파운드리 양산 사용(2023~), 대만 파운드리 평가, 2026 국내 신규 수주 | |
| Park NX-Hybrid WLI | AFM + 백색광 간섭계(WLI/PSI) 통합. 2.5×~100× 자동 렌즈 교환, EFEM 자동화. 넓은 면적은 WLI로, 핫스팟은 AFM으로 | ~23 (NX-Wafer +30% 가정; 삼성증권) | 미국 대형 고객 테스트 완료 → 1Q26 복수 대 매출(iM) · 2026E 약 300억 매출(iM) | |
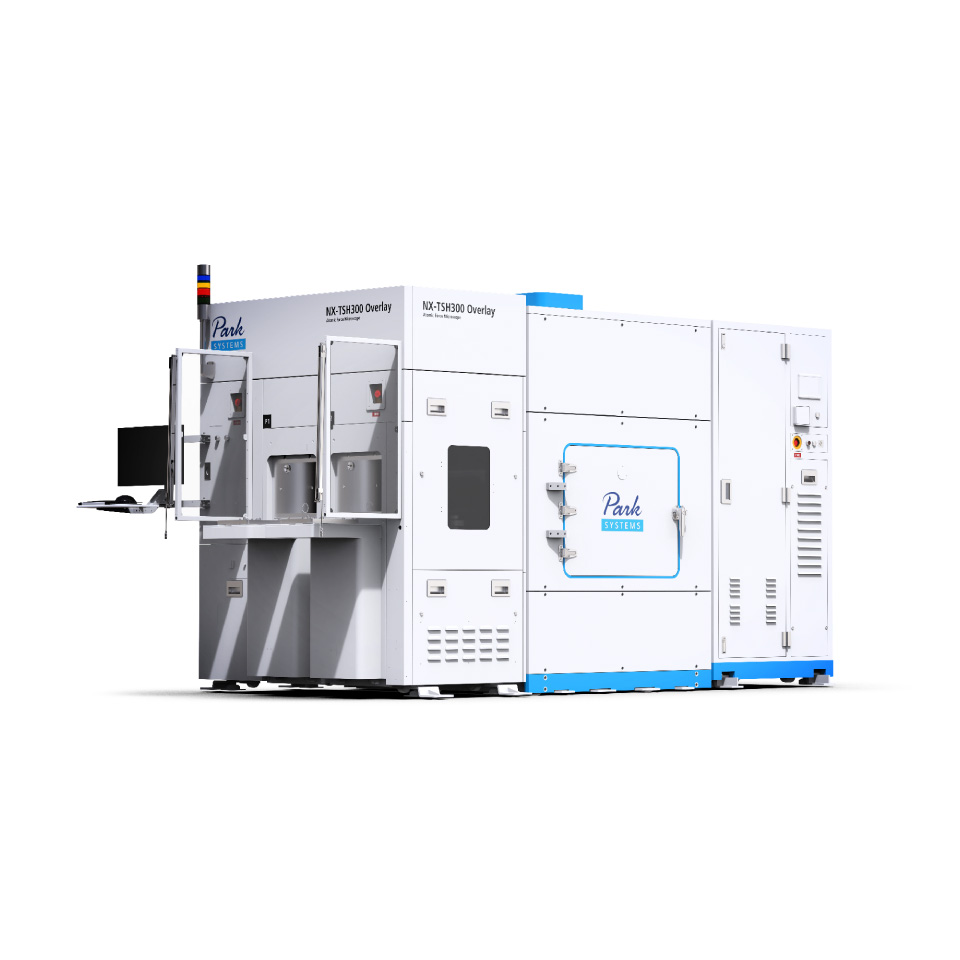
| Park NX-TSH300 Overlay / NX-TSH400TF / NX-TSH600 | 첨단 패키징용 대면적 AFM. 300mm 테이프프레임·600mm 패널까지. RDL·TSV·범프·본딩 표면·오버레이(광학 병용) | ~17.5 (삼성증권) | 2025-1Q 대만·미국 매출 시작 → 3Q25 양산 인증·추가 수주 → 최대 파운드리 양산 PO 협의 중(2026-05) | |
| Park NX-TSH310PLP | 310mm 패널레벨패키징(PLP)용. 휨(warpage) 4mm까지 핸들링, 50× 광학 오버레이 시프트, 2D 프로파일 | 미공시 | 글로벌 고객 요청으로 개발, 시제품 출하, 베타 2026말~2027 | |
| FX-Wafer (개발 중, 'FX 프로젝트') | 차세대 인라인 AFM. 기존 대비 처리량 20배 목표 | — | 개발 중 · 2026+ 출시 목표 | |
| 인수 기술 | Accurion → Park Systems GmbH (2022-10 인수) | 이미징 분광 엘립소미터(ISE) · 능동 제진대(AVI) | — | 박막 두께·광학 상수 계측. WLI와 무관 |
| Lyncée Tec SA (2025-03 인수) | 디지털 홀로그래피 현미경(DHM) | — | 고속 3D 광학 형상 | |
| 서비스·소모품 (2025 매출 6%) | 탐침(프로브)·유지보수·업그레이드 | — | 설치 기반(1,000대+) 비례 반복매출 |
가격 출처: 2025 사업보고서 "주요 제품 등의 가격변동 추이"(연구용·산업용 평균판매단가) [확인], 삼성증권 커버리지 개시(2025-10-20) 제품별 단가 가정 [증권사 추정], 디일렉 2023-02-14 "NX-Mask는 일반 AFM(15~30억)의 약 2배" [확인 보도]. 상태 출처: KB증권 2025-05-22, iM증권 2025-11·2026-06, 메리츠 2026-05-15·08, ZDNet 2026-05-29, 시사저널e 2026.
세 가지입니다. ① 이익률 급락. 1H26 영업이익률 6.8%는 상장 이후 최저 수준의 반기입니다. 매출총이익률은 68%(2Q26)로 오히려 올라갔으니 문제는 전부 판관비(+29% YoY, 2Q 단독 +42%)에 있습니다 — R&D·인건비·판매수수료. ② 중국 의존. 2025년 매출의 41%(1H25에는 50%)가 중화권(CXMT·YMTC·SMIC 등 [추정])이었고, 2025년 2~3분기 중국·유럽 신규수주 부진이 3Q25 실적 둔화의 원인이었습니다(iM증권). 미국 수출규제가 계측 장비로 확대되면 직접 타격입니다. ③ 생산능력 천장. 3Q25 공시 기준 생산능력은 연 204~240대, 가동률 95~96%, 생산인력은 42명입니다. 장비 조립이 "숙련 인력의 수작업"이라 설비투자보다 사람이 병목입니다. 2026년 2~3월 과천 신사옥 입주와 1,000억 BW 중 400억의 증설 배정은 이 천장을 뚫기 위한 것입니다.
2매출 구성 — 제품·지역·고객
2025년 매출의 71%가 산업용, 22%가 연구용, 6%가 서비스입니다. 지역은 중화권이 가장 크고 미국이 빠르게 올라왔습니다. 산업용 비중 / 수출 비중은 71% / 92%(2025 / 1H26)입니다.
| 제품군 | FY2023 | FY2024 | FY2025 | FY2025 비중 | 1H25 | 1H26 (비중) | 영업이익률 |
|---|---|---|---|---|---|---|---|
| 산업용 (반도체·디스플레이 인라인 계측 등) | 971.6 | 1,223.1 | 1,461.8 | 71.1% | 755.4 | 597.8 (64.7%) | n/a |
| 연구용 (대학·연구소) | 399.5 | 415.6 | 462.4 | 22.5% | 218.2 | 257.2 (27.8%) | n/a |
| 기타 (소모품·서비스) | 76.9 | 111.9 | 131.9 | 6.4% | 58.5 | 69.0 (7.5%) | n/a |
| 합계 (= 연결 매출) | 1,448.1 | 1,750.6 | 2,056.1 | 100% | 1,032.2 | 924.0 | n/a |
공시 기준으로 다시 보면 산업용 매출은 FY2023 971.6억 → FY2025 1,461.9억으로 2년 새 1.5배가 됐고, 1H26에는 597.8억으로 1H25(755.4억)보다 20.9% 줄었습니다 계산. 같은 기간 연구용은 218.3억 → 257.2억으로 17.8% 늘어 1H26 비중이 27.8%까지 올라갔습니다 계산. 2026년 상반기 매출 감소는 산업용 출하 일정에서 왔다는 뜻이며, 산업용 수주는 같은 반기 959.8억으로 납품액(597.8억)을 크게 넘었습니다(2026 반기보고서 ↗ 수주상황) 공시.
| 지역 | FY2022 | FY2023 | FY2024 | FY2025 | 1Q25 | 1Q26 |
|---|---|---|---|---|---|---|
| 한국 (본사 소재지) | 169.0 (13.6%) | 203.0 (14.0%) | 240.0 (13.7%) | 270.0 (13.1%) | 111.7 (21.9%) | 43.0 (10.9%) |
| 중화권 (중국·대만 등) | 665.4 (53.4%) | 623.6 (43.1%) | 848.1 (48.4%) | 842.2 (41.0%) | 243.4 (47.8%) | 133.5 (33.9%) |
| 유럽 | 119.4 (9.6%) | 280.5 (19.4%) | 291.6 (16.7%) | 197.8 (9.6%) | 49.9 (9.8%) | 37.4 (9.5%) |
| 미국 | 90.3 (7.2%) | 157.7 (10.9%) | 244.5 (14.0%) | 417.1 (20.3%) | 51.8 (10.2%) | 125.5 (31.9%) |
| 기타 국가 | 201.1 (16.2%) | 183.4 (12.7%) | 126.3 (7.2%) | 329.2 (16.0%) | 52.3 (10.3%) | 54.3 (13.8%) |
| 합계 | 1,245.2 | 1,448.1 | 1,750.6 | 2,056.2 | 509.1 | 393.6 |
지역 공시는 회사 IR의 비중과 대체로 맞습니다 — FY2025 중화권 41.0%·미국 20.3%·한국 13.1% 공시. 1Q26은 미국 31.9%·중화권 33.9%·한국 10.9%로 IR의 "미국 32%·중화권 34%·한국 11%"와 같고, 유럽은 공시 주석 기준 9.5%(IR 표기 19%)입니다 공시. 미국 매출은 FY2022 90.3억에서 FY2025 417.1억으로 4.6배가 됐습니다 계산.
2.1 매출 구성 — 3년 + 1H26
| 연결 기준 (억원) | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|
| 매출 | 1,448 | 1,751 | 2,056 | 1,032 | 924 |
| 산업용 | 미확인 | 미확인 | 1,462 (71%) | ~753 (73%) | ~600 (65%) |
| 연구용 | 미확인 | 미확인 | 462 (22%) | ~217 (21%) | ~259 (28%) |
| 서비스·기타 | 미확인 | 미확인 | 132 (6%) | ~62 (6%) | ~65 (7%) |
| 영업이익 | 276 | 385 | 422 | 251 | 63 |
| 영업이익률 | 19.1% | 22.0% | 20.5% | 24.3% | 6.8% |
| 순이익 | 246 | 428 | 345 | 미확인 | 미확인 |
| 수출 비중 | — | — | 87% | 87% | 92% |
| 중화권 / 미국 / 한국 비중 | — | — | 41 / 20 / 13% | 50 / 17 / 13% | 1Q26: 34 / 32 / 11% |
출처: 회사 IR 자료(2025 4Q·2025 1H·2026 1Q·2026 2Q) [확인], 치킨스탁 연간 재무 [확인]. 2025 사업보고서의 "연구용 482억·산업용 1,208억·내수 269억·수출 1,455억(합 1,724억)"은 별도(본사) 기준으로 연결 2,056억과 다릅니다 — 해외 법인(미국 PSIA·독일 GmbH·스위스 Lyncée 등)의 매출 약 330억이 연결에서 더해집니다 [추정: 연결−별도]. 2024년 순이익 428억이 영업이익 385억보다 큰 것은 금융수익·외환차익 영향 [추정].
장비 회사의 하방은 "장비를 안 사도 들어오는 돈"이 결정합니다. 파크시스템스의 서비스·소모품 매출은 2025년 132억원(6%)으로 테크윙(소모품 30%)이나 DISCO(소모품·서비스 30%+) 같은 두꺼운 반복매출 구조는 아닙니다. 다만 두 가지가 완충이 됩니다. 첫째, 연구용 매출 462억원은 반도체 투자 사이클과 거의 무관한 "정부 R&D 예산 + 대학" 수요라서 경기 하방에서도 ±10% 안에서 움직였습니다(2023~25). 둘째, 설치 기반이 1,000대를 넘어 탐침·유지보수 매출이 설치 대수에 비례해 완만히 쌓입니다. 즉 이 회사의 "장비를 하나도 못 파는 해"의 바닥 매출은 연구용 ~450억 + 서비스 ~130억 ≈ 580억원 수준으로 추정됩니다 [추정]. 9.1.2에서 이 숫자를 최악 시나리오의 기초로 씁니다.
2.2 주요 고객 비중 — 공시 주석
단일 고객 매출 비중은 연결 주석 "주요 고객에 대한 공시"에 고객명 없이 나옵니다 공시: FY2024 고객A 194.9억(11%)·고객B 257.5억(15%), FY2025 고객A 196.7억(10%)·고객B 164.1억(8%), 1H25 고객A 134.0억(13%)·고객B 114.4억(11%), 1Q26 A사 47.7억(12%), 1H26 고객A 75.6억(8%)·고객B 26.9억(3%). 상위 2개 고객 합계가 FY2024 26%에서 1H26 11%로 내려왔습니다 계산.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
계측 장비는 모든 공정 뒤에 붙을 수 있어 "어디에나 있다"고 말하기 쉽습니다. 그래서 더 정확히 그려야 합니다 — 이 회사의 이익은 세 칸에서 나옵니다.
| 공정 구간 | 대표 공정 | 파크시스템스 노출 | 제품 · 경쟁 |
|---|---|---|---|
| 전공정 (Fab) | 노광(EUV) — 마스크 제작·관리 | 직접 — 리페어 | NX-Mask: 마스크 입자 제거·하드 디펙 수정·블랭크 ADR. 경쟁: 자이스 MeRiT(전자빔 리페어, 상보적), 레이저텍(검사만) |
| 증착·식각 | 간접 — 샘플링 | 식각 깊이·트렌치 프로파일·라인 러프니스. 주력은 OCD(Nova·Onto·KLA), AFM은 기준 측정 | |
| CMP (평탄화) | 직접 — 주력 | NX-Wafer: 디싱·에로전·엣지 롤오프·러프니스. 경쟁: 브루커 InSight AFP/300. AFM이 인라인 1차 계측인 유일한 전공정 칸 | |
| 결함 검사·리뷰 | 간접 — 리뷰 | KLA·히타치 광학/e-beam 검사기가 좌표를 찍고 → AFM ADR이 3D 형상 확인. 보조 역할 | |
| 박막 두께·광학 상수 | 간접 — 소수 | Accurion ISE(이미징 엘립소미터). 주류는 KLA·Onto·Nova | |
| 2nm GAA·1c DRAM·400단 NAND 신규 계측 | 간접 → 확대 | 고종횡비·3D 구조에서 OCD 모델링 난이도 상승 → AFM 기준 측정 빈도 증가 [추정]. imec JDP의 "로직" 축 | |
| 후공정 (Packaging) | 웨이퍼 박형화·다이싱 | 없음 | DISCO 영역 |
| 하이브리드 본딩 — 본딩 전 CMP 표면(Cu 리세스·유전체 러프니스) | 직접 — 신규 | NX-Wafer Plus / NX-Hybrid WLI / NX-TSH. 경쟁: 브루커 InSight AFP(+LAS), 나노서프. 광학 대안: Onto OCD·간섭계(Zygo·KLA·Adeia 교정법) | |
| 하이브리드 본딩 — 본딩 후 보이드·정렬 | 없음 | IR 검사(Onto Dragonfly G5, Camtek), 초음파(PULSE), X-ray. 삼성이 2026-04 Onto 선정 | |
| 본딩 장비 자체(TC·HB 본더) | 없음 | 한미·한화세미텍·Besi·AMAT·ASMPT. SK하이닉스 첫 양산 HB 시스템 = AMAT+Besi(2026-04) | |
| 2.5D(CoWoS) — RDL·범프·TSV·오버레이 | 직접 — 초기 양산 | NX-TSH300 Overlay / TSH400TF. 광학 오버레이 + AFM. 경쟁: Onto, Camtek, KLA(광학 중심). "2μm 이하는 광학 한계"가 회사의 진입 논리 | |
| 패널레벨패키징(PLP, 310~600mm) | 개발 — 베타 | NX-TSH310PLP / TSH600. 휨 4mm 대응. 양산 2027~29 | |
| 몰딩·그라인딩·테스트 | 없음 | — | |
| 비반도체 | 디스플레이(OLED 증착 마스크·TFT) | 간접 | 산업용 AFM 일부. 비중 미공시 |
| 배터리·소재·바이오 연구 | 직접 — 연구용 | 연구용 AFM 462억(2025). 경쟁: 브루커 Dimension, 옥스퍼드 Asylum, 히타치, 나노서프, 중국 FSM | |
| 데이터 저장(HDD 헤드)·광학부품 | 간접 — 소수 | 브루커가 전통적으로 강함 |
하이브리드 본딩 공정 흐름과 계측 지점 — 파크시스템스가 걸려 있는 칸
파란 칸은 직접 매출, 회색은 타사 영역. AFM이 들어가는 곳은 "본딩 전 CMP 표면" 한 지점이며, 그곳에서도 광학과 역할을 나눕니다.
3.1 이 지도가 말하는 것
파크시스템스의 이익은 세 칸에 걸려 있습니다 — 전공정 CMP 계측(주력), EUV 마스크 리페어(2022~), 첨단 패키징 표면·오버레이 계측(2025~). 첫째 칸은 전 세계 선단 팹의 CMP 공정 수와 샘플링 빈도에 비례해 안정적으로 커지고, 둘째 칸은 EUV 레이어 수(마스크 장 수)에, 셋째 칸은 CoWoS·SoIC·HBM·PLP 라인 수에 비례합니다. 셋 다 "AI 투자"와 방향이 같지만, 셋째 칸만이 "라인이 새로 생긴다"는 의미의 신시장이고, 나머지 둘은 "기존 칸이 두꺼워지는" 성장입니다.
그리고 이 회사가 없는 칸을 분명히 해둘 필요가 있습니다. 하이브리드 본딩의 본더(한미·한화·Besi·AMAT), 본딩 후 보이드 검사(Onto·Camtek), 웨이퍼 박형화(DISCO), 그리고 OCD·엘립소미터로 하는 두께·CD 계측의 대부분(KLA·Nova·Onto)은 파크의 매출이 아닙니다. "HBM 라인이 늘면 파크가 좋다"는 문장은 맞지만, "HBM 라인당 파크 장비 몇 대"라는 질문에 답하지 않으면 과대평가로 흐릅니다. 그 답은 3.4에서 1~3대라고 계산합니다.
① 공정 규격이 광학 아래로 내려간다. 하이브리드 본딩 리세스 1~5nm, 2nm GAA의 나노시트 두께 산포, 400단 NAND의 트렌치 바닥 — 모두 "직접 재야 하는" 숫자가 됩니다. 반대편: 광학은 AFM 값으로 교정만 되면 1,000배 빠르게 전면을 훑습니다. AFM의 자리는 넓어지지만 대수는 광학만큼 늘지 않습니다.
② 마스크가 비싸지고 많아진다. EUV 레이어가 늘고 High-NA EUV로 가면 마스크 장당 가격과 결함 민감도가 올라가 리페어 경제성이 커집니다. 반대편: 펠리클(마스크 보호막) 기술이 좋아지면 입자 결함 자체가 줄어 리페어 수요가 감소합니다(삼성증권 리스크 지적). High-NA와 리페어 수요의 인과는 [미확인]입니다.
③ 패키징이 전공정화된다. CoWoS의 RDL 선폭이 2μm 아래로, PLP의 패널이 310→600mm로 가면 "광학으로 안 보이는" 것과 "휨 때문에 올려놓지 못하는" 것이 동시에 생깁니다. TSH는 이 둘을 노린 제품입니다. 반대편: 이 칸은 Onto·Camtek·KLA가 매출 수십 배 규모로 지키는 칸이고, 파크는 "광학 + AFM"이라는 틈으로 들어가는 신입입니다.
3.2 신시장은 왜 열리는가 — 기술적 근거
하이브리드 본딩이 왜 "원자 몇 개 높이"를 요구하는지, 그 요구가 세대를 거치며 어떻게 더 까다로워지는지, 그리고 그것이 왜 AFM에 유리하면서 동시에 불리한지를 물리 수준에서 봅니다.
3.2.1 하이브리드 본딩의 물리 — 왜 1~5nm인가
기존 패키징은 칩과 칩 사이를 솔더 범프(마이크로범프)로 잇습니다. 범프는 녹아서 퍼지기 때문에 높이 차 수 μm 정도는 알아서 메워줍니다 — 울퉁불퉁한 벽에 두꺼운 접착제를 바르는 것과 같습니다. 하이브리드 본딩은 접착제를 없애고 구리 패드끼리, 유전체끼리 직접 맞대어 붙입니다. 상온에서 유전체(SiCN·SiO₂)가 먼저 분자 결합으로 붙고, 그 다음 열을 가하면 구리가 팽창해 맞은편 구리와 만나 하나의 금속이 됩니다. 접착제가 없으니 메워줄 것도 없습니다. 두 면이 원자 수준으로 평평하고 깨끗해야 합니다.
여기서 두 개의 숫자가 나옵니다. 첫째, 구리 패드 리세스(dishing). CMP를 하면 부드러운 구리가 단단한 유전체보다 조금 더 깎여 패드가 살짝 들어갑니다. 너무 깊으면 열을 가해도 구리가 맞은편에 닿지 않아 전기가 통하지 않고, 너무 얕거나 튀어나오면 유전체가 먼저 붙지 못합니다. 허용 범위가 1~5nm입니다 [확인: imec Beyne SEMI 2025-09 "1-5nm", Bruker AZoM 2025-10 "1–5 nm typical", IEEE EPS 2026-03 "0.001μm 해상도가 리세스 정량에 필요"]. 둘째, 유전체 거칠기. 유전체 면이 거칠면 분자 결합이 생기는 접촉 면적이 줄어 보이드가 생깁니다. 요구치는 RMS 0.1~0.2nm(1~2Å)입니다 [확인: imec "~1-2 Å RMS", Bruker "Rq 0.1~0.2nm"]. 실리콘 원자 하나의 지름이 약 0.2nm이니, "원자 한 층"의 거칠기입니다.
세 번째 숫자는 결함 크기입니다. 솔더 범프에서는 10μm 이상의 입자만 문제였지만, 하이브리드 본딩에서는 0.15~0.5μm의 입자 하나가 그 주변 수십 μm를 들뜨게 해 다수의 접점을 죽입니다 [확인 ECTC 2025 특별세션]. 그래서 HBM4에서 하이브리드 본딩이 미뤄진 핵심 이유가 "테스트가 입자의 원천"이라는 역설이었습니다 — 본딩 전 다이를 전기 테스트하면 입자가 생기고, 안 하면 불량 다이를 쌓게 됩니다 [확인 SemiEngineering 2026-01].
단면도 — 왜 광학은 못 보고 AFM은 보는가
리세스 1~5nm와 거칠기 1~2Å은 가시광 파장(400~700nm)의 1/100~1/1000입니다. 간섭계는 위상으로 수 nm까지 추정하지만, "직접 읽는" 것은 바늘입니다.
3.2.2 세대별 로드맵 — 난이도가 어떻게 올라가나
| 적용처 | 세대 · 피치 | 리세스/거칠기 요구 | 양산 시점 | 계측 함의 | 확인수준 |
|---|---|---|---|---|---|
| CMOS 이미지센서 | W2W, 수 μm 피치 | 완화(큰 패드) | 소니 2016~ 양산 | 최초 양산 HB. AFM은 R&D·공정 모니터 | [확인 IEEE EPS] |
| 3D NAND | 키옥시아 CBA(BiCS8 218단, Cu 직접 본딩), YMTC Xtacking | W2W, 페리페럴↔셀 어레이 | 양산 중 (DigiTimes 2025-07) | 현재 HB AFM 수요의 실체. 일본(키옥시아)·중국(YMTC)이 파크 고객 지역 | [확인 키옥시아 R&D 자료·IEDM 2023] |
| 로직 3D (SoIC·Foveros Direct) | D2W, 9μm → 6μm → 3μm | 리세스 수 nm | AMD V-Cache 2022~ 양산, MI300 SoIC, 인텔 Foveros Direct 2025~ | TSMC 수율 "테스트 비히클 80~90%대". 라인 수 적음 | [확인 IEEE EPS·exponentialindustry] |
| HBM | HBM4 12/16단: 마이크로범프 유지(JEDEC 775μm). 16단 HBM4E가 HB 최초 채택 유력 | 리세스 1~5nm, 입자 0.15~0.5μm, 다이 휨 <100nm | SK하이닉스 12단 HB 검증 완료(2026-04), 양산 "2026 하반기~2027 16단". 삼성 16단+ HCB GTC 2026 시연 | 본격 수요는 2027~28. SK하이닉스 첫 양산 HB 시스템 구매(AMAT+Besi 약 200억) = 라인 구축 시작 | [확인 TrendForce 2026-04/07, SemiEngineering 2026-01] |
| HBM5 · 3D DRAM | 20단+, 4,096비트, 피치 <5μm | 더 엄격 | 2029~30 | HB 없이는 높이 규격 불가 → 필수화 | [추정 로드맵] |
| imec 로드맵 | 2,160nm → 400nm(2023 W2W) → 250nm 피치 | 리세스 1~5nm, RMS 1~2Å, 슬로프 <1nm/μm | 연구 | "웨이퍼 레벨·대량 병렬·고속" 계측 필요 — AFM 단독으론 불가 | [확인 imec SEMI 2025-09] |
유리: 피치가 10μm에서 1μm로 줄면 패드 지름이 5μm에서 0.5μm로 줄고, 간섭계의 XY 해상도(0.5μm)로는 패드 하나의 리세스를 분리해 재는 것이 불가능해집니다. 이때 패드 단위 리세스를 재는 유일한 수단이 AFM입니다. 또한 유전체가 SiO₂에서 SiCN·폴리머로 바뀌면 광학 상수가 달라져 간섭계 교정을 다시 해야 하고, 그 교정의 기준이 AFM입니다. 즉 세대가 올라갈수록 "AFM 없이는 광학도 못 쓰는" 구조가 강화됩니다.
불리: 같은 세대 상승이 "전면 검사" 요구도 키웁니다. 입자 0.15μm 하나가 수십 접점을 죽이는 공정에서 샘플링은 위험하고, 전면은 AFM으로 물리적으로 불가능합니다(80×80μm에 5분). 그래서 imec·KLA·Adeia·Onto가 한 목소리로 "간섭계·OCD·광도 SEM을 AFM으로 교정해 전면을 훑는" 방향을 제시합니다. AFM은 필수가 되지만, 대수는 광학에 비례하지 않습니다. 파크가 AFM과 WLI를 한 장비에 넣은 이유, 그리고 "FX 프로젝트"로 처리량 20배를 노리는 이유가 여기 있습니다. 이 리포트는 사전 조사의 3단 논법을 "AFM이 인라인 필수 기준기가 된다"로 고쳐 읽습니다.
3.2.3 EUV 마스크 리페어 — 왜 지금 수주가 나오나
EUV 마스크는 반사형입니다. 40겹의 몰리브덴/실리콘 다층막 위에 탄탈 계열 흡수체 패턴이 올라가고, 13.5nm 빛이 거울처럼 반사됩니다. 입자가 붙으면 그 자리가 그림자가 되어 웨이퍼의 모든 칩에 같은 결함을 복사합니다. 마스크 한 장은 디일렉 보도 기준 5~10억원, 장비사 임원 발언 기준 세트당 1.5억달러급으로, "버리지 않고 고치는" 경제성이 명백합니다. 전통적 리페어는 전자빔(자이스 MeRiT)으로 흡수체를 깎거나 쌓는 방식인데, 전자빔은 다층막을 손상시킬 위험("destructive risks")이 있고 습식 세정은 30nm 이하 패턴에는 쓰기 어렵습니다 [확인 디일렉 2023-12]. NX-Mask는 AFM 탐침으로 결함을 찍고, 같은 탐침으로 입자를 건식으로 떼어내고(Sweep 모드), 다이아몬드 코팅 팁으로 하드 디펙을 깎아내는(Repair 모드) 장비입니다 [확인 회사 제품 페이지].
왜 지금인가에 대한 답은 셋입니다. ① EUV 레이어 수 증가 — DRAM 1b/1c와 로직 3nm/2nm에서 EUV 레이어가 늘어 마스크 재고와 재사용 횟수가 늘고, 리페어 횟수도 비례합니다 [추정]. ② 펠리클 보급의 한계 — 펠리클은 입자를 막지만 투과율 손실과 고출력 광원에서의 내구성 문제가 있어, 메모리사는 펠리클 없이 쓰는 레이어가 남아 있고, 그 레이어는 리페어 수요가 됩니다 [정황·미확인: 레이어별 펠리클 사용 현황은 비공개]. ③ High-NA — 0.55NA에서 마스크 결함의 웨이퍼 전사 민감도가 올라가 "허용 결함 크기"가 작아진다는 것은 광학적으로 맞지만, 그것이 2026년 국내 수주의 직접 원인인지는 [미확인]입니다. 2026년 국내 NX-Mask 수주 고객이 삼성인지 SK하이닉스인지도 공시되지 않았습니다. 다만 2023년 보도의 "한국 파운드리에서 양산 사용 중"은 국내 EUV 파운드리가 한 곳이므로 삼성전자로 읽히고, SK하이닉스도 DRAM EUV 레이어를 운용하므로 둘 다 후보입니다 [정황].
3.2.4 TSH — 2.5D·PLP에서 "광학으로 안 보이는 2μm"
CoWoS의 인터포저와 RDL은 선폭이 2μm 아래로 내려가고, 칩렛을 올릴 때의 정렬(오버레이) 오차는 서브 μm를 요구합니다. 기존 패키징 검사기(Onto·Camtek)는 광학이라 "2μm 이하 구조는 측정이 어렵다"는 것이 파크가 TSH로 들어간 틈입니다 [확인 ZDNet 2026-05-29 회사 발언]. NX-TSH300 Overlay는 광학 오버레이와 AFM을 한 스테이지에 얹어 "광학으로 위치를 잡고 AFM으로 치수를 확정"합니다. 패널(PLP)에서는 문제가 하나 더 붙습니다 — 310×310mm 유리/유기 패널은 최대 수 mm 휘고, 그 위에서 nm를 재려면 스테이지가 휨을 따라가야 합니다. NX-TSH310PLP가 "휨 4mm 대응"을 전면에 내세운 이유입니다 [확인 시사저널e]. 이 장비는 "글로벌 메이저 칩메이커의 요청으로 TSH300에서 파생"됐고, 시제품이 출하되어 2026년 말~2027년 베타(양산 검증)로 갑니다. 요청한 고객이 TSMC(CoPoS 파일럿 2027, 양산 2028~29)인지 삼성(415×510 PLP)인지는 [미확인]이지만, 310mm 규격은 TSMC CoPoS·ASE 패널 규격과 일치합니다 [정황].
3.3 전방시장의 니즈 증대 — 수요 드라이버와 데이터
계측 장비의 전방은 "웨이퍼 생산량"이 아니라 "새로 깔리는 라인의 수 × 라인당 샘플링 빈도"입니다. 그래서 캐파 숫자를 라인 단위로 번역해야 합니다.
3.3.1 전방 고객의 캐파·로드맵
| 전방 | 2024 | 2025 | 2026E | 2027~28E | 출처 · 확인수준 |
|---|---|---|---|---|---|
| HBM 웨이퍼 캐파 — SK하이닉스 (월 wafer) | ~120k | 160~170k | 150~200k (M15X 2월 가동, 1만→수배) | 미확인 | TrendForce 2025-12 · 2026-09 [확인 보도, 기관 추정치 간 편차 있음] |
| HBM — 삼성전자 | 미확인 | ~170k | 150k~250k (P4 전환·증설, 그중 HBM4 75k) | 미확인 | TrendForce 2025-12 "250k 목표" vs 2026-09 "150k" — 기준 상이 [확인 보도] |
| HBM — 마이크론 | — | 40~50k | ~100k (연말) | 미확인 | TrendForce·DigiTimes 2026-09 [확인 보도] |
| HBM 하이브리드 본딩 채택 | R&D | R&D·검증 | SK 12단 검증 완료, 첫 양산 시스템 구매(AMAT+Besi) | 16단 HBM4E에서 최초 양산 유력 (2027~28) | TrendForce 2026-04/07 [확인 보도] |
| TSMC CoWoS 캐파 (월 wafer) | ~35k | ~70k | 120~140k (+OSAT 50~60k) | 2027 +60% | TrendForce 2026-06, TSMC 심포지엄 [확인 보도] |
| TSMC SoIC (하이브리드 본딩 로직) | 소량 | AMD MI300 등 | 미확인 | 미확인 | 별도 캐파 수치 비공개 [미확인] |
| 패널레벨패키징 | 연구 | R&D 라인 | TSMC CoPoS 재료 인증(6월) | 파일럿 2027 중 → 양산 2028~29 | TrendForce 2026-06 [확인 보도] |
| 3D NAND 웨이퍼 본딩 | 키옥시아 BiCS8 CBA | 키옥시아·YMTC 양산 | 확대 | 삼성·SK 채택 시점 미확인 | DigiTimes 2025-07, 키옥시아 IEDM 2023 [확인] |
| 글로벌 AFM 시장 (백만달러) | ~510 | 542 | ~600 | 2030: 762 (M&M) / 1,014 (QY) | MarketsandMarkets 2025-08, QY리서치 2024 [확인 기관] |
| 산업용 AFM / 반도체 비중 | — | 산업용이 최대 세그먼트, 반도체·전자 34.7% | 산업용 CAGR 8.1% | — | M&M [확인 기관] |
3.3.2 고객·업계 발언 인용
수요 쪽
"삼성·SK하이닉스·TSMC·마이크론·키옥시아가 하이브리드 본딩을 준비하고 있고, 일부에 테스트 장비를 이미 공급했으며 추가 업체와 협의 중" — 파크시스템스 조상준 부사장, 디일렉 2024-12-13 [확인].
"12단 HBM 하이브리드 본딩 검증 완료… 2026 하반기~2027년 16단 상용화와 함께 도입" — SK하이닉스 김종훈 TL, TrendForce 2026-04-29 [확인 보도].
"올해 첨단 패키징에서 성과를 기대… 세계 최대 파운드리와 양산 공급 협의, 인텔과 첨단 패키징 협력 지속" — 박상일 대표, ZDNet 2026-05-29 [확인].
"몇 nm의 표면 높이 편차만으로도 불완전 접촉이 생긴다" — 브루커 Samuel Lesko, SemiEngineering 2025-08 [확인].
반대쪽
"하이브리드 본딩의 가장 큰 문제는 수율. 마이크로범프는 적층 전 테스트가 가능하지만 HB는 테스트 흐름 자체가 어렵다" — UMC Pax Wang, SemiEngineering 2026-01 [확인].
"JEDEC 775μm 완화, 삼성 HPB·SK iHBM 방열 대안, 12단 HBM4E가 주력 → 하이브리드 본딩은 16단 HBM4E가 가장 이른 채택점" — TrendForce 2026-07-07 [확인 보도].
"AFM은 R&D에서 정밀도로 흔히 쓰이지만 낮은 처리량과 오염 위험이 양산 적용을 제한한다" — Onto Innovation 기술자료 [확인].
"웨이퍼 전체의 Cu 리세스를 빠르고 신뢰성 있게 재는 해법이 필요… 간섭계는 AFM보다 ~1,000배 빠름" — ECTC 2025 특별세션(KLA·삼성·AMD·imec·Adeia) [확인].
2024~2026년의 하이브리드 본딩 AFM 수요는 "공정 개발·검증용"입니다. 각 메모리사의 패키징 연구소와 파일럿 라인이 2~5대씩 사서 CMP 레시피를 만들고 광학 장비를 교정하는 단계입니다. 파크의 "일부 업체에 테스트 장비 공급"(2024-12)이 정확히 이것입니다. 2027~2028년이 되어야 16단 HBM4E 양산 라인에 "라인당 n대"로 들어가고, NAND CBA·SoIC는 그보다 앞서 2025~26년부터 소수의 라인이 돌고 있습니다. 즉 수요 곡선은 "2026년 급증"이 아니라 "2025~26 완만 → 2027~28 계단"이고, 이 모양이 3.4 시나리오의 뼈대입니다. 반면 전공정 CMP 계측(주력)은 다른 시계열을 탑니다 — 2026년 2nm GAA 양산(TSMC·삼성), DRAM 1c, 400단 NAND, 그리고 중국 CXMT·YMTC의 투자 재개(SK증권)가 당장의 수주잔고 1,125억원을 만든 실체입니다.
3.4 TAM → SAM → 이 회사의 몫 — 누구에게서 얼마나 발주가 나오나
"하이브리드 본딩 라인이 늘어난다"와 "파크시스템스가 AFM을 판다"는 다른 문장입니다. 라인당 대수 × 단가 × 점유율로 내려가면 숫자가 작아지고, 그 작아진 숫자가 진짜 숫자입니다.
3.4.1 단위 경제 — 가정 표
| 가정 | 값 | 근거 | 확인수준 |
|---|---|---|---|
| 산업용 인라인 AFM 대당 가격 | 16~21억원 (중앙값 18억) | 2025 사업보고서 평균단가(내수 16.6 / 수출 21.1) | [확인] |
| NX-Mask 대당 | 30~40억원 | 디일렉 "일반 AFM의 2배", 삼성증권 ~35억 | [확인 보도·증권사] |
| NX-Hybrid WLI 대당 | ~23억원 | 삼성증권 NX-Wafer +30% 가정 | [증권사 추정] |
| NX-TSH 대당 | ~17.5억원 | 삼성증권 | [증권사 추정] |
| 연구용 AFM 대당 | 2.2~2.5억원 | 2025 사업보고서 평균단가 | [확인] |
| 생산능력 | 연 204~240대 (전 제품 합산), 가동률 95~96% | 3Q25 분기보고서 | [확인] |
| 2025 산업용 출하 대수 | 약 70~85대 | 산업용 1,462억 ÷ 17~21억 | [추정] |
| AFM 측정 시간 | 80×80μm 1장 ≈ 5분; 웨이퍼당 9~13 사이트 ≈ 45~65분 | Adeia ECTC 2024. 브루커 AFP는 ERO 전용 모드로 45WPH 주장 | [확인 논문·제품자료] |
| HB 라인당 본딩 전 CMP 계측 샘플링 | 로트(25장)당 1~2장, 양 웨이퍼(톱/보텀) 각각 | 일반 CMP 계측 관행. 초기 램프는 100%에 가까움 | [추정] |
| HB 1만 wpm 라인의 AFM 소요 | 1~3대 (양산 안정기) / 3~6대 (램프·개발기) | 1만 wpm × 8% 샘플링 × 2면 = 1,600장/월 ÷ (1장 50분 → 월 ~800장/대) ≈ 2대 + 여유·R&D | [추정] |
| Hybrid WLI 라인당 | 2~4대 | 전면·고빈도 스캔 담당. 간섭계 1장 수 분 | [추정] |
| 파크 점유율 — HB 신규 인라인 | 50~70% | 국내 2사·일본·중국에서 우위, 미국·대만은 브루커와 경합 | [추정] |
3.4.2 발주 주체별 bottom-up — 2026~2028 누적
| 발주 주체 (유형) | 프로젝트 / 라인 | 시기 | 장비 | 대수 (누적, 베이스) | 금액 (억원) | 확인수준 |
|---|---|---|---|---|---|---|
| SK하이닉스 | HB 개발·파일럿(이천·청주) → 16단 HBM4E 양산 라인 1~3개(각 1~2만 wpm) | 2025~26 개발 / 2027~28 양산 | NX-Wafer Plus · Hybrid WLI | 8~14 | 160~290 | [정황: 2020 JEP 고객, 2026-04 첫 양산 HB 시스템 구매] |
| 삼성전자 | HB 16단+ HCB(GTC 2026 시연), NAND 본딩 전환, 2nm GAA CMP 계측, EUV 마스크 리페어 | 2026~28 | NX-Wafer · NX-Mask · Hybrid WLI | 15~25 (마스크 3~5 포함) | 300~500 | [정황: 기존 고객, NX-Mask 양산 사용] |
| 마이크론 | HBM 캐파 2배(100k wpm), 아이다호·뉴욕·대만 신규 팹 | 2026~28 | NX-Wafer · Hybrid WLI | 6~12 | 120~250 | [정황: 미국 매출 32%, "미국 대형 고객 Hybrid WLI 복수 대"(iM)] |
| TSMC | CoWoS 70k→130k wpm, SoIC, CoPoS 파일럿(2027), 2nm·A16 전공정, EUV 마스크 | 2025~28 | NX-TSH300 · TSH310PLP · NX-Wafer · NX-Mask(평가) | 10~25 | 180~450 | [정황: "세계 최대 파운드리 양산 PO 협의", TSH 대만 매출 1Q25~, NX-Mask 대만 요청 개발] |
| 인텔 | Foveros Direct·EMIB-T, 18A/14A | 2026~28 | NX-TSH · NX-Wafer | 3~8 | 50~150 | [정황: "인텔과 첨단 패키징 협력 지속"(대표 발언), NIST-인텔 HB AFM 연구] |
| 키옥시아 / 샌디스크 | BiCS8/9 CBA 본딩 양산 확대(욧카이치·기타카미) | 2025~28 | NX-Wafer | 4~8 | 70~150 | [정황: 일본 법인 보유, HB 준비 고객으로 명시] |
| 중국 (CXMT·YMTC·SMIC·화홍) | DRAM·NAND 증설 재개, Xtacking 본딩, 선단 로직 | 2026~28 | NX-Wafer · 연구용 | 25~45 | 400~800 | [확인: 2025 매출 41% 중화권, SK증권 "CXMT·YMTC 투자 재개"] · 규제 리스크 |
| OSAT·기타 (ASE·앰코·마이크로소프트/구글 ASIC 패키징 등) | CoWoS 외주 50~60k wpm, PLP | 2027~28 | NX-TSH | 4~10 | 70~180 | [추정] |
| 디스플레이·기타 산업 | OLED·배터리 양산 계측 | 연 5~10대 | 산업용 AFM | 15~25 | 150~300 | [추정] |
| 합계 (산업용, 3년 누적) | 90~170대 | 1,500~3,070 | 연평균 500~1,020억 — 2025 산업용 1,462억과 비교하면 기존 매출을 대체하는 게 아니라 위에 얹히는 신규분이 아님에 주의(아래 설명) |
위 표는 "신규 프로젝트에서 나오는 발주"이며, 기존 팹의 교체·추가(연 50~60대로 추정되는 베이스 수요)와 겹치는 부분이 있습니다. 2025년 산업용 출하 70~85대 중 상당수가 이미 중국·삼성·SK의 신규 라인 발주이므로, 위 표의 연평균 500~1,020억 중 진짜 증분(incremental)은 신제품(Hybrid WLI·TSH·PLP·HB용) 분입니다. 3.4.4의 시나리오는 이 구분을 반영합니다.
3.4.3 하이브리드 본딩만 떼어서 — SAM은 얼마인가
사전 조사가 요구한 계산을 정직하게 해봅니다. 2028년 HBM 웨이퍼 캐파를 3사 합산 월 50~60만 장으로 두고(3.3.1의 2026E 40~55만 장에 성장분), 그중 하이브리드 본딩 라인 비중을 베어 5% / 베이스 15% / 불 30%로 잡으면 HB 캐파는 월 2.5만 / 8만 / 17만 장입니다. 1만 wpm당 AFM 1~3대, Hybrid WLI 2~4대를 적용하면:
| 2028E 하이브리드 본딩 (HBM) | 베어 | 베이스 | 불 |
|---|---|---|---|
| HB 웨이퍼 캐파 (월 장) | 25,000 | 80,000 | 170,000 |
| AFM 소요 (누적 설치, 대) | 3~8 | 8~24 | 17~51 |
| Hybrid WLI 소요 (대) | 5~10 | 16~32 | 34~68 |
| 파크 점유율 | 50% | 60% | 70% |
| 파크 누적 매출 2026~28 (억원, AFM 18억·WLI 23억) | 90~190 | 310~700 | 760~1,740 |
| → 연평균 (억원) | 30~60 | 100~230 | 250~580 |
| + NAND CBA·SoIC·CIS·인텔 HB (연평균, 억원) | 50 | 120 | 250 |
| HB 관련 연평균 매출 (억원) | 80~110 | 220~350 | 500~830 |
| 2025 매출 2,056억 대비 | +4~5% | +11~17% | +24~40% |
회사 임원이 2024년 12월에 말한 "하이브리드 본딩 장비가 3년 내 매출 40% 이상"은 위 표의 불 시나리오 상단(2028E 매출 3,000억대의 25~30%)에 가까운 숫자이며, HBM의 하이브리드 본딩이 16단 HBM4E로 미뤄진 지금은 베이스로 11~17%가 합리적입니다. 하이브리드 본딩은 이 회사의 성장 옵션 중 하나이지, 2026~27년 실적의 주축이 아닙니다. 2026~27년 실적의 주축은 ① 전공정 CMP 계측의 기존 수요(중국·2nm·HBM 전공정), ② Hybrid WLI의 북미 양산 매출(iM 2026E 약 300억), ③ TSH의 대만·미국 패키징 매출입니다. 이 세 개가 수주잔고 1,125억원의 실체입니다 [추정: 수주 구성 산업용 68%와 지역 미국 32%·중화권 34%에서 역산].
3.4.4 매출 시나리오 — 2025 → 2028E
| 억원 | 2025 실적 | 2026E 컨센서스 범위 | 2028E 베어 | 2028E 베이스 | 2028E 불 |
|---|---|---|---|---|---|
| 연구용 AFM (하방) | 462 | ~470 | 440 | 520 | 560 |
| 서비스·소모품 | 132 | ~150 | 170 | 200 | 230 |
| 산업용 — 기존 제품 (NX-Wafer·NX-Mask: 전공정 CMP·결함 리뷰·마스크) | ~1,360 | ~1,500 | 1,400 (중국 −30%, 미국 규제) | 1,950 (CAGR 13%) | 2,300 |
| 산업용 — 신제품 (Hybrid WLI·TSH·TSH-PLP·HB용 Wafer Plus) | ~100 | 300~400 | 360 | 730 | 1,200 |
| 그중 하이브리드 본딩 관련 | 소수 | ~100 | 100 | 300 | 650 |
| 합계 | 2,056 | 2,340~2,505 | 2,370 | 3,400 | 4,290 |
| 2025 대비 CAGR | — | +14~22% | +4.9% | +18.3% | +27.8% |
| 신제품 기여 (합계 대비) | ~5% | 13~16% | 15% | 21% | 28% |
| 영업이익률 가정 | 20.5% | 20~22% | 17% | 24% | 27% |
| 영업이익 | 422 | 463~540 | 400 | 820 | 1,160 |
| 필요 생산능력 (대/년, 산업용 18억·연구용 2.3억 가정) | ~280 | ~300 | ~290 | ~400 | ~500 |
컨센서스 범위: 신한 2,505/523(8/25), 메리츠 2,471(8월), SK 2,340/540(5월), iM 2,333/463(6월), 삼성 2,600/700(2025-10, 미갱신). 2027E는 메리츠 3,035, 삼성 3,110. 시나리오는 작성자 추정이며 영업이익률은 2023~25 범위(19~22%)와 삼성증권의 "20% 중반" 가정을 베어/불로 벌린 것. 필요 생산능력 행이 핵심 제약입니다 — 베이스조차 현재 204~240대를 크게 넘어 과천 증설과 BW 자금 400억의 집행이 전제입니다 [추정]. 산업용 2025 "기존/신제품" 분할은 KB증권의 "NX-Wafer 비중 80%→70%" 코멘트와 iM의 Hybrid WLI 2026E 300억(+230%)에서 역산한 추정치입니다.
2025년 매출 2,056억원 → 2028E 베이스 3,400억원(+65%). 그중 신제품(Hybrid WLI·TSH·PLP·HB) 기여 730억원 = 전체의 21%, 증분의 약 47%이고, 나머지 증분은 기존 전공정 계측 제품이 2nm·HBM 전공정·중국 증설에서 13% 성장하는 것입니다. 하이브리드 본딩만의 기여는 베이스 300억원(9%)입니다. 즉 이 회사의 2028년은 "하이브리드 본딩 회사"가 아니라 "기존 CMP 계측 1위가 광학을 붙여 패키징으로 확장한 회사"의 숫자이고, 시장이 지금 2.1조원을 지불하는 근거도 그렇게 읽어야 합니다(9장).
4누가 사는가 — 고객과 판매 구조
이 회사는 장비사 가운데 드물게 수주잔고를 분기마다 공시합니다. 그 숫자가 하반기 실적 논리의 전부입니다.
4.1 고객 집중도와 지역
2025 사업보고서와 2026 1분기보고서에는 "매출의 10% 이상을 차지하는 단일 고객"이 명시되어 있지 않습니다 [확인 DART]. (1차 기준: 연결 주석 "주요 고객에 대한 공시"에는 FY2025 고객A 10%·FY2024 고객B 15%·1Q26 A사 12%가 기재 — 2.2) 연구용 매출이 수백 개 기관에 흩어져 있고, 산업용도 삼성·SK·TSMC·마이크론·인텔·키옥시아·CXMT·YMTC 등 10곳 안팎에 나뉘기 때문으로 보입니다 [추정]. 다만 지역 단위로는 집중이 뚜렷합니다 — 2025년 중화권 41%(1H25에는 50%). 2026년 1분기에는 미국 32%·중화권 34%·유럽 19%·한국 11%로 미국이 급부상했고, 1H26 수출 비중은 92%로 최고치입니다.
| 지역 비중 | 1H25 | 9M25 | FY2025 | 1Q26 | 읽는 법 |
|---|---|---|---|---|---|
| 중화권 | 50% | 44% | 41% | 34% | 2Q~3Q25 중국 수주 둔화가 하반기 비중을 끌어내림. 절대액 2025 842억 |
| 미국 | 17% | 21% | 20% | 32% | Hybrid WLI 북미 양산 매출 + TSH. 절대액 2025 417억 |
| 한국 | 13% | 12% | 13% | 11% | 삼성·SK. 1H26 국내 8% |
| 유럽·일본·기타 | 20% | 23% | 26% | 23% | 유럽 19%(1Q26): 연구용 + imec·독일 법인 |
4.2 수주잔고 — 공시값과 리드타임
| 분기 | 기초 잔고 | 신규수주 | 매출 | 기말 잔고 | 보고서 제출일 잔고 | 수주 구성 |
|---|---|---|---|---|---|---|
| 1H25 | ~614 | 1,112 | 1,032 | 693 | — | 산업용 79% |
| 3Q25 | 693 | ~409 | 456 | 645 | 681 (11/14) | — |
| 4Q25 | 645 | ~559 | 568 | 636 | — | FY 신규수주 2,080 |
| 1Q26 | 636 | 629 | 394 | 871 | 978 (5/14) | 산업용 80% · 연구용 14% · 서비스 6% (IR) · 공시 수주총액 기준 산업용 72.5% · 연구용 21.5% · 기타 6.0% |
| 2Q26 | 871 | ~784 | 530 | 1,125 | 1,023 (8/14) | 1H 누적: 산업용 68% · 연구용 26% |
출처: 2026 1분기보고서(기초 636.3·신규 628.6·기말 871.3) [확인 DART], 2Q26말 1,125억(신한 8/25·2Q IR "113B") [확인], 2025 IR(연간 신규수주 2,080억, 기말 636억) [확인]. 2Q26 신규수주 784억은 "기말−기초+매출"로 역산한 [추정]이며 2Q26 IR이 USD 환산으로 보이는 다른 수치를 쓰고 있어 원화 공시값이 반기보고서에서 확인되어야 합니다. 1H25 기초 614억은 2024말 잔고(미확인)를 역산한 값.
리드타임은 신한투자증권이 회사 확인을 거쳐 연구용 2~3개월, 산업용 4~6개월로 적었습니다 [확인 보도]. 이 숫자로 하반기를 검산하면: 2Q26말 잔고 1,125억 중 산업용 ~68%(765억)는 4Q26까지 대부분 인식되고, 연구용·서비스 360억은 3Q에 인식됩니다. 여기에 3Q·4Q에 들어와 연내 인식되는 단기 수주(2025년 패턴: 하반기 매출 1,024억 vs 상반기말 잔고 693억 → 잔고 대비 1.48배)를 적용하면 2H26 매출은 1,125 × 1.3~1.5 ≈ 1,460~1,690억원이 됩니다 [추정]. 신한의 2H26 추정(2,505 − 924 = 1,581억)과 메리츠(2,471 − 924 = 1,547억)는 이 범위 안에 있습니다. 즉 컨센서스는 수주잔고 공시값으로 뒷받침되는 숫자이고, 틀린다면 "수주가 매출로 바뀌는 속도"(고객 설치 일정·수출 통관)에서 틀립니다.
4.3 선행지표 — 재고와 계약부채
1Q26말 재고자산은 487억원(제품 118억·반제품 118억·원재료 262억)입니다 [확인 DART]. 2025년 매출 2,056억의 4분의 1에 해당하는 수준으로, 원재료 비중이 절반이 넘는 것은 "하반기 조립을 위한 부품 선확보"로 읽힙니다 [추정]. 산업용 장비는 고객 승인 후 선수금을 받는 구조여서 계약부채(선수금)가 수주의 질을 보여주는데, 1Q26 계약부채 금액은 이번 조사에서 확인하지 못했습니다 [미확인]. 다음 분기 체크 항목으로 남깁니다. (1차 기준: 2Q26말 계약부채(유동 선수금) 59.6억원, 단기선수수익 10.4억원 — 2025말 37.4억·8.6억 공시) 매출채권 회수와 수금 조건(선수금 비율, 설치 후 잔금)도 공시에 상세가 없어 [미확인]입니다.
| 기간 | 기초 잔고 | 신규수주 | 매출(납품) | 기말 잔고 | 보고서 제출일 잔고 | 산업용 수주 비중 |
|---|---|---|---|---|---|---|
| FY2023 | 436.7 | 1,530.5 | 1,448.1 | 519.2 | 약 770억 (2024-03) | 69.7% |
| FY2024 | 519.2 | 1,843.6 | 1,750.6 | 612.2 | 약 800억 (2025-03) | 69.3% |
| 1Q25 | 612.2 | 789.8 | 509.1 | 893.0 | 약 899억 (2025-05) | 77.9% |
| 2Q25 | 893.0 | 322.7 | 523.1 | 692.6 | 약 783억 (2025-08) | 1H 75.2% |
| 3Q25 | 692.6 | 408.9 | 456.2 | 645.3 | 약 681억 (2025-11) | 9M 71.6% |
| 4Q25 | 645.3 | 558.8 | 567.7 | 636.3 | 약 882억 (2026-03) | FY 71.7% |
| 1Q26 | 636.3 | 628.6 | 393.6 | 871.3 | 약 978억 (2026-05) | 72.5% |
| 2Q26 | 871.3 | 784.1 | 530.4 | 1,125.1 | 약 1,023억 (2026-08) | 1H 67.9% |
공시값으로 다시 이으면 수주잔고는 2024말 612.3억 → 1Q25 893.0억 → 2Q25 692.6억 → 3Q25 645.3억 → 2025말 636.3억 → 1Q26 871.3억 → 2Q26 1,125.1억입니다 공시. 2Q26 신규수주는 1H26 누적 1,412.8억에서 1Q26 628.6억을 뺀 784.2억으로, 4.2의 역산값(~784억)과 같습니다 계산. 2025년 1분기 신규수주는 789.8억, 2분기는 322.7억입니다 계산. 1H26 누적 신규수주의 산업용 비중은 67.9%입니다 공시.
수주잔고(2Q26말)는 1,125억 — 2025말 636억 → +77% · 8/14 기준 1,023억입니다.
4.4 생산능력과 가동률 — 공시값
2026-10-02 판 요약 지표의 생산능력은 "204~240대/년 · 가동률 95~96% · 생산인력 42명 (3Q25 공시)"입니다. 수주가 매출로 바뀌는 속도의 상한은 생산능력입니다. 공시의 생산능력 표는 연구용과 산업용을 나눠 "개" 단위로 적습니다. 2025년 연간 생산능력은 연구용 272개·산업용 78개, 가동률은 97.43%·96.15%였고, 2026년 반기(6개월)는 연구용 98개·산업용 44개, 가동률 98.98%·97.73%입니다 공시. 2025년 3분기 누적 공시는 연구용 204개·산업용 58개입니다 공시.
| 항목 | 2023 | 2024 | 2025 | 2025 3Q 누적 | 2026 반기 |
|---|---|---|---|---|---|
| 연구용 생산능력 (개) | 250 | 240 | 272 | 204 | 98 |
| 연구용 생산실적 (개) | 215 | 219 | 265 | 198 | 97 |
| 연구용 가동률 | 86.00% | 91.25% | 97.43% | 97.06% | 98.98% |
| 산업용 생산능력 (개) | 65 | 64 | 78 | 58 | 44 |
| 산업용 생산실적 (개) | 46 | 58 | 75 | 56 | 43 |
| 산업용 가동률 | 70.77% | 90.63% | 96.15% | 96.55% | 97.73% |
| 생산 인원 (명) | 43 | 33 | 43 | 42 | 38 |
5경쟁과 해자
AFM 안에서는 2강, 계측 전체에서는 신입입니다. 어느 링에서 싸우는지에 따라 이 회사는 챔피언이기도 하고 도전자이기도 합니다.
글로벌 AFM 점유율은 2024년 21.7%로 1위(브루커 15.8%)입니다 — 회사 IR 기준.
5.1 본업 니치 — 왜 이 회사가 선도하는가
AFM은 1985년 스탠퍼드에서 태어났고 30년 동안 "연구실 장비"였습니다. 그것을 "공장 장비"로 바꾼 회사가 둘(브루커·파크) 있고, 그중 뒤에 출발한 쪽이 1위가 됐습니다.
5.1.1 역사 — 언제·왜 1위가 됐나
| 시기 | 사건 | 의미 |
|---|---|---|
| 1985~88 | 스탠퍼드 Quate 연구실에서 AFM 발명(Binnig·Quate·Gerber, 1986). 박상일 박사 참여. 1988년 실리콘밸리에서 Park Scientific Instruments(PSI) 창업 | 창업자가 발명 세대. PSI는 1997년 Thermo(→ 현재 브루커 계열 Veeco 라인의 일부)로 매각 |
| 1997 | 한국 귀국, PSIA 설립(2007년 Park Systems로 개명) | "Advanced" — 전작을 넘겠다는 뜻 |
| 2010 | 산업용 AFM 기술이 한국 국가핵심기술로 지정 | 반도체 인라인 적용이 공식적으로 인정된 시점 |
| 2015 | 코스닥 상장(공모가 9,000원). 매출 199억·영업이익 23억. 이 해부터 산업용(반도체·디스플레이)에 집중 | 첫 번째 무게중심 이동 시작 |
| 2020 | SK하이닉스 공동평가(JEP) 완료 → 첫 수주(더벨 2020-09). 삼성전자는 그 이전부터 고객 | 국내 2대 메모리 모두 확보 |
| 2022 | 매출 1,245억(+43%)·영업이익 326억(+77%). 3Q22 신규수주 1,000억 돌파(NX-Mask 효과). Accurion 인수(10월). 이 해 AFM 글로벌 점유율 1위 등극 | EUV 마스크 리페어가 두 번째 산업용 제품으로 자리 |
| 2023 | 매출 1,448억(+16%)·영업이익 276억(−15%). 점유율 20.6%(QY리서치) | M&A·인력 확대로 비용 선행 — 2026년과 같은 패턴 |
| 2024 | 매출 1,751억(+21%)·영업이익 385억(+40%). 점유율 21.7%. 12월 "하이브리드 본딩용 AFM 수요 급증, 3년 내 매출 40%" 발언 | HB 서사의 시작 |
| 2025 | 매출 2,056억(+17%)·영업이익 422억(+10%). Lyncée Tec 인수(3월). TSH·Hybrid WLI 첫 매출(1Q). 삼성·SK·KB·신한·메리츠·iM·키움 7개사 커버리지 | 신제품 매출 시작 — 그러나 중국 수주 둔화로 하반기 주춤 |
| 2026 1H | 과천 신사옥 입주(3월). imec JDP(4·6월). 영구 BW 1,000억(5월). 1H 영업이익 −75%. 수주잔고 1,125억(사상 최대) | 두 번째 무게중심 이동 — "AFM 회사"에서 "통합 계측 플랫폼"으로 |
5.1.2 점유율과 그 출처
회사가 IR에서 쓰는 수치는 2024년 글로벌 AFM 점유율 21.7%(1위), 브루커 15.8%, 옥스퍼드 인스트루먼츠 14.3%이며, 출처는 "연차보고서·보도자료·IR·전문가 인터뷰·MarketsandMarkets 분석"의 종합입니다 [확인 2Q26 IR·기업가치제고계획]. 그 전 해 수치는 QY리서치 2024년판의 2023년 20.61%였습니다 [확인 PR Newswire 2024-03]. 시장 전체 크기는 기관마다 다릅니다 — MarketsandMarkets 2025년 5.4억달러(2030년 7.6억달러, CAGR 7.1%), QY리서치 2023년 4.85억달러(2030년 10.1억달러, CAGR 10.9%), 시사저널e가 인용한 "3D 계측 24억달러 중 AFM 2.2억달러(2023)". 파크시스템스의 2025년 매출 2,056억원(약 1.47억달러)을 5.4억달러로 나누면 27%가 나오는데, 회사가 21.7%라고 하는 것은 기준 연도(2024)와 시장 정의(연구용 포함 전체 AFM)가 다르기 때문입니다 [추정]. 어느 쪽으로 봐도 1위이고, 2위와의 격차가 5~6%p라는 결론은 같습니다.
더 중요한 것은 산업용(반도체 인라인) 안에서의 점유율인데, 이 숫자는 공인 통계가 없습니다. 삼성증권은 "파크 매출의 73%가 산업용이고 그중 80~90%가 반도체, 브루커·옥스퍼드는 반도체 비중 30% 이하"로 추정하고, 신한투자증권은 "산업용 AFM 점유율 80%"라고 썼습니다. 후자는 근거가 제시되지 않아 [미확인]으로 둡니다. 다만 브루커의 Nano 사업부(2025년 10.8억달러)에는 AFM 외에 X선·나노인덴터·형광현미경이 섞여 있어, 브루커의 반도체 인라인 AFM 매출은 파크의 산업용 매출(1,462억 ≈ 1억달러)과 비슷하거나 작을 것으로 추정됩니다 [추정]. 즉 인라인 AFM은 사실상 2강(파크·브루커) 구조이며, 파크가 앞서 있습니다.
5.1.3 고객이 바꾸지 못하는 이유 — 락인
① 레시피와 상관 데이터
인라인 계측 장비는 그 자체로 쓰이지 않습니다. 광학 계측(OCD·엘립소미터)의 결과를 AFM 값에 맞춰 교정하고, 전기 특성과의 상관 데이터베이스를 수년간 쌓습니다. Onto가 자사 OCD를 설명할 때 "AFM 결과와 강한 상관"을 내세우는 것이 이 구조를 보여줍니다. 공장이 AFM 공급사를 바꾸면 이 상관 데이터를 다시 쌓아야 합니다.
② 비접촉 모드의 재현성
자동 공장에서 바늘이 닳으면 측정값이 드리프트합니다. 비접촉 모드는 바늘 수명을 늘려 24개 탐침 자동 교환기(NX-Wafer)와 결합해 무인 운전을 가능하게 합니다. 브루커도 PeakForce Tapping으로 대응하지만, 파크가 2010년 국가핵심기술 지정 때부터 이 축으로 특화했습니다.
③ SEMI 표준·클린룸 인증
E30/E40/E87/E90/E94/E84 SECS/GEM, ISO Class 1 클린룸. 연구용 AFM 회사(옥스퍼드·나노서프·히타치)가 공장에 들어오려면 이 인증과 EFEM(웨이퍼 자동 반송) 통합을 처음부터 해야 합니다. 나노서프가 Alphacen 300 Drive를 내놓았지만 양산 레퍼런스는 미확인입니다.
④ 리페어 기능의 독점성
NX-Mask는 "결함을 찍는" 장비가 아니라 "결함을 깎아내는" 장비입니다. EUV 마스크 한 장이 5~10억원(디일렉)에서 1.5억달러(장비사 발언, 세트 기준 추정)에 이르는데, 입자를 건식으로 떼어내고 하드 디펙을 다이아몬드 코팅 팁으로 깎는 AFM 기반 리페어는 전자빔(자이스 MeRiT) 방식과 상보적이며 대체 공급사가 없습니다.
5.2 글로벌 피어 — 시세와 배수 (2026-10-01)
| 회사 | 무엇을 파나 | 매출 TTM | OPM | 시총 | EV/EBIT | PER(TTM) | 파크와의 관계 |
|---|---|---|---|---|---|---|---|
| 파크시스템스 (140860) | AFM 1위, 산업용 71% | 1,948억 (2Q26 TTM) | 12% (TTM) / 20.5% (2025) | 2.10조 | ~90배 (TTM) / ~40배 (2026E) 1차 TTM 기준 87.7배 | ~63배 (TTM) / ~45배 (2026E) 1차 TTM 지배순이익 231.9억 기준 90.4배 | — |
| Bruker (BRKR) | 과학기기 종합. Nano 사업부 $1.08B(AFM·X선·나노인덴터). 반도체 AFM: InSight AFP/300, Dimension | $3.50B | 8.9% | $9.4B | 35.7배 | n/a (적자) | 직접 경쟁 (AFM 2위). 2025 Nano 매출 감소, 영업이익률 15.4→12.6%(non-GAAP). 구조조정 중 |
| Onto Innovation (ONTO) | 패키징 검사(Dragonfly)·OCD·IR 계측. HBM4 하이브리드 본딩 검사 선정(삼성) | $1.12B | 20.1% | $15.5B | 67.0배 | 117.6배 | 패키징 계측의 현직 강자. TSH가 들어가려는 칸. OCD를 "AFM과 상관"으로 마케팅 |
| Nova (NVMI) | OCD·XPS 박막 계측 | $0.94B | 29.1% | $12.3B | 41.6배 | 47.8배 | 전공정 광학 계측. AFM이 교정하는 대상 |
| Camtek (CAMT) | 패키징 2D/3D 검사, HBM 범프 | $0.51B | 23.9% | $7.3B | 57.3배 | 200배 | 패키징 검사. TSH의 경쟁 겸 보완 |
| KLA (KLAC) | 공정제어 1위. 검사·계측·마스크 | $13.58B | 41.7% | $261B | 46.4배 | 54.7배 | 삼성증권의 비교 기준(P/E 30배 당시). "간섭계 1,000배" 발언의 당사자 |
| Lasertec (6920.T) | EUV 마스크 검사(액티닉) | — | — | 주가 46,090엔 | — | — | 마스크 "검사" 독점. NX-Mask는 "리페어"로 상보적 |
| Zeiss SMT (비상장) | EUV 마스크 전자빔 리페어 MeRiT | — | — | — | — | — | NX-Mask의 직접 대체재(하드 디펙). 다층막 손상 위험이 파크의 진입 논리 |
| Hitachi High-Tech (히타치 자회사) | AFM(AFM5500M)·CD-SEM·결함 리뷰 SEM | — | — | — | — | — | AFM 4위권. 일본 고객에서 경합. SEM 번들 가능 |
| Oxford Instruments / Asylum | 연구용 AFM | — | — | — | — | — | AFM 3위(14.3%). 산업용 인라인 없음 |
| Nanosurf (스위스, 비상장) | DriveAFM · Alphacen 300 Drive(300mm 자동) | — | — | — | — | — | 하이브리드 본딩 전용 페이지 운영. 양산 레퍼런스 [미확인] |
| Suzhou FlyingMan (FSM) (중국) | LS AFM: 200mm(300mm 옵션), 반자동, 수직 0.05nm | — | — | — | — | — | 대당 $125k(약 1.7억). 연구용·저가 산업용 위협. EFEM 완전자동·SEMI 인증 [미확인] |
시세·배수: stockanalysis.com(2026-10-01/02) [확인], Yahoo Finance 종가 [확인]. KLA는 2026-06-12 10:1 분할 후 주가. 파크 TTM 매출 = 2025 2,056 − 1H25 1,032 + 1H26 924 = 1,948억; TTM 영업이익 = 422 − 251 + 63 = 234억 [계산]. 파크 2026E 배수는 컨센서스 영업이익 ~520억·EPS 6,703원(FnGuide) 기준 [확인 컨센서스]. 한국 피어(넥스틴·오로스테크놀로지·인텍플러스·고영)는 사업 영역이 달라(검사·오버레이·외관검사) 표에서 제외했으며 재무 수치는 이번 조사에서 확인하지 않았습니다 [미확인].
5.3 브루커가 의외로 약한 지점
브루커는 AFM의 원조(Digital Instruments·Veeco 계보)이고 설치 기반 4,600대 이상으로 파크(1,000대+)의 4배입니다. 그런데 점유율은 2023년 18.5%(QY) → 2024년 15.8%(회사 IR)로 내려갔고, 2025년 Nano 사업부 매출은 감소했으며 전사 영업이익률은 8.9%(TTM GAAP), 순손실입니다 [확인 Bruker IR·stockanalysis]. 이유는 셋으로 보입니다 [추정]. ① 브루커에게 반도체 AFM은 34억달러 매출 중 2~3억달러의 부수 사업이고, 생명과학·분석기기 부진에 대응한 전사 구조조정이 투자 우선순위를 흔듭니다. ② 브루커의 산업용 주력 InSight AFP는 "CMP 프로파일링·식각 깊이"에 최적화된 프로파일러(AFP)이고, 하이브리드 본딩용으로는 2025년 10월에야 "LAS(대면적 스캔) + InSight 300" 조합의 응용노트를 냈습니다. 파크는 같은 시점에 WLI를 통합한 장비를 북미 고객 양산에 넣었습니다. ③ 브루커의 광학 프로파일러(ContourX·NPFLEX)는 별도 사업부의 별도 장비로, AFM과 한 플랫폼에 올리지 않았습니다. 즉 "AFM+WLI 한 장비"라는 제품 형태에서 파크가 먼저 갔고, 이것이 ECTC 2025의 "간섭계 1,000배" 논쟁에 대한 가장 상업적인 답이었습니다. 다만 브루커 InSight AFP의 "260~340 사이트/시간, 최대 50 WPH" 처리량 주장은 파크 NX-Wafer의 공개 처리량(미공개)과 비교할 수 없어, 처리량에서 누가 앞서는지는 [미확인]입니다. 파크가 "FX 프로젝트"로 20배를 목표하는 것은 역으로 현 세대 처리량이 병목임을 시사합니다 [정황].
5.4 대체 기술·번들링 위협
| 위협 | 내용 | 파크의 노출 | 평가 |
|---|---|---|---|
| 광학의 교정 후 대체 | Adeia(ECTC 2023·24)의 "AFM으로 교정한 간섭계 + CNN 결함 검출", Onto OCD "AFM과 상관". AFM은 교정 때만 쓰고 양산은 광학 | 높음 — AFM 대수를 라인당 1~2대로 묶음 | 파크가 WLI를 자체 통합해 광학 매출을 자기 것으로 가져가는 것이 유일한 대응. Hybrid WLI 2026E 300억(iM)이 그 성과 |
| 광도 SEM·e-beam | imec: 광도 스테레오 SEM이 AFM보다 빠른 패드 커버리지, 단 AFM 교정 필요 | 중간 | 히타치·KLA e-beam이 SEM 번들로 접근 가능. 역시 교정 기준은 AFM |
| 번들링 | KLA·AMAT가 CMP 장비·OCD와 계측을 묶어 공급. SK하이닉스 첫 HB 라인은 AMAT(CMP·플라즈마)+Besi(본더) 통합 시스템 | 중간~높음 | AMAT는 AFM이 없음. 통합 시스템에 "기준 계측"으로 들어가는 것이 파크의 길이나, 벤더 선정권이 AMAT로 넘어갈 위험 |
| 본딩 후 검사의 비AFM화 | 삼성이 HBM4 HB 검사에 Onto Dragonfly G5(IR)·초음파(PULSE) 선정(2026-04). 한국 초음파·X-ray 벤더도 경합 | 해당 없음 (파크 영역 아님) | "하이브리드 본딩 검사 수혜"를 파크에 붙이는 시장 인식이 있다면 교정 대상 |
| 중국 국산화 | FSM(수저우) LS AFM $125k, 300mm 옵션. 중국 정부의 계측 장비 국산화 압박 | 중간 (중화권 41%) | 연구용·구세대 라인부터 침투. 인라인 완전자동·비접촉 재현성에서 격차 크나, 2028년 이후 중국 매출 성장률은 둔화 가정이 안전 |
| 펠리클 고도화 (NX-Mask) | EUV 펠리클 투과율·내구성 개선 → 입자 결함 감소 → 리페어 수요 감소 | 중간 | 삼성증권 리스크 지적. 다만 하드 디펙(패턴 결함) 리페어 수요는 펠리클과 무관 |
| 고객 이원화 | 삼성·SK가 브루커를 2nd 벤더로 유지, TSMC·마이크론은 브루커가 1st인 라인 존재 [추정] | 구조적 | 인라인 계측은 보통 2벤더. 파크의 점유율 상한은 60~70% |
파크시스템스의 해자는 "AFM 기술"이 아니라 "공장이 이미 이 회사의 AFM 값으로 다른 모든 광학 장비를 교정해 왔다"는 설치 기반입니다. 그 기반이 있는 삼성·SK·중국 메모리에서는 하이브리드 본딩이든 2nm든 새 공정이 들어올 때 기준기 자리를 자동으로 가져갑니다. 그 기반이 약한 TSMC·마이크론·인텔에서는 Hybrid WLI와 TSH라는 브루커에 없는 제품 형태로 들어가는 중이고, 그 진입 비용이 2026년 상반기 판관비입니다. 이 해자의 약점은 두 가지 — 광학이 교정 없이도 충분해지는 날(현재 규격에서는 요원), 그리고 통합 시스템 공급사(AMAT)가 계측 벤더 선정권을 가져가는 경우입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률 68%의 회사가 영업이익률 8%를 냈습니다. 원가 문제가 아니라 판관비 문제이고, 판관비의 정체가 이 회사의 다음 2년을 결정합니다.
2025년 매출 / 영업이익은 2,056억 / 422억(+17% / +10% · OPM 20.5%), 1H26은 924억 / 63억(−10% / −75% · 판관비 +29%)입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 852.5 | 1,245.2 (+46.1%) | 1,448.1 (+16.3%) | 1,750.6 (+20.9%) | 2,056.1 (+17.5%) | 1,947.9 |
| 매출원가 | 300.6 | 430.5 | 524.0 | 608.4 | 691.2 | 643.2 |
| 매출총이익 (률) | 551.9 (64.7%) | 814.7 (65.4%) | 924.1 (63.8%) | 1,142.2 (65.2%) | 1,364.9 (66.4%) | 1,304.8 (67.0%) |
| 판관비 (률) | 376.1 (44.1%) | 488.2 (39.2%) | 648.5 (44.8%) | 756.9 (43.2%) | 943.0 (45.9%) | 1,070.9 (55.0%) |
| 인건비 (급여·퇴직급여·주식보상) | 168.0 | 224.6 | 267.0 | 291.3 | 395.8 | 467.5 |
| 연구개발비 (경상개발비) | 69.8 | 91.2 | 128.6 | 148.7 | 196.8 | 225.2 |
| 광고판촉비 (광고선전비) | 7.5 | 6.1 | 6.3 | 6.6 | 22.1 | 25.8 |
| 감가상각·무형상각 | 20.4 | 23.1 | 24.7 | 40.1 | 50.4 | 64.5 |
| 기타 주요 계정 (판매수수료) | 16.2 | 12.5 | 32.4 | 63.6 | 54.8 | 39.1 |
| 영업이익 (률) | 175.8 (20.6%) | 326.5 (26.2%) | 275.6 (19.0%) | 385.3 (22.0%) | 421.9 (20.5%) | 233.9 (12.0%) |
| 지배순이익 | 90.9 | 279.8 | 245.6 | 428.0 | 344.8 | 231.9 |
| 영업현금흐름 | 107.9 | 275.8 | 313.0 | 347.2 | 244.8 | 45.5 |
| CAPEX (유형+무형 취득) | 25.3 | 38.9 | 126.8 | 285.7 | 543.1 | 778.7 |
| FCF (마진) | 82.6 (9.7%) | 236.9 (19.0%) | 186.3 (12.9%) | 61.5 (3.5%) | −298.3 (−14.5%) | −733.3 (−37.6%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 509.1 (+98.4%) | 523.1 (+17.0%) | 456.2 (+10.3%) | 567.7 (−10.3%) | 393.6 (−22.7%) | 530.4 (+1.4%) |
| 매출원가 | 157.9 | 180.3 | 145.3 | 207.7 | 118.2 | 172.0 |
| 매출총이익 (률) | 351.2 (69.0%) | 342.8 (65.5%) | 310.9 (68.1%) | 360.0 (63.4%) | 275.4 (70.0%) | 358.4 (67.6%) |
| 판관비 (률) | 219.7 (43.2%) | 223.1 (42.7%) | 224.5 (49.2%) | 275.6 (48.6%) | 254.4 (64.6%) | 316.3 (59.6%) |
| 영업이익 (률) | 131.5 (25.8%) | 119.7 (22.9%) | 86.3 (18.9%) | 84.4 (14.9%) | 21.0 (5.3%) | 42.2 (8.0%) |
| 지배순이익 | 149.5 | 40.5 | 96.8 | 58.0 | 51.3 | 25.9 |
| 영업현금흐름 | 108.1 | 30.8 | 9.9 | 96.0 | 156.0 | −216.4 |
| CAPEX (유형+무형) | 106.6 | 118.4 | 219.1 | 99.1 | 356.8 | 103.7 |
| FCF | 1.5 | −87.5 | −209.2 | −3.2 | −200.8 | −320.2 |
공시 현금흐름표로 보면 이 회사의 현금은 2024년부터 설비로 갑니다. 유형·무형자산 취득은 FY2023 126.8억 → FY2024 285.7억 → FY2025 543.1억 → 1H26 460.6억으로 늘었고, FCF는 FY2025 −298.3억, TTM −733.3억입니다 공시계산. 1H26 영업현금흐름은 −60.4억으로, 2Q26 단독 −216.4억이었습니다 계산. 같은 반기 재무활동으로 신종자본증권(영구 BW) 1,000억과 장기차입금 585.2억이 들어오고 장기차입금 500.0억이 상환됐습니다 공시. 판관비 주석에서 1H26 경상개발비는 118.9억(1H25 90.5억), 급여는 231.4억(1H25 165.9억), 판매수수료는 18.9억(1H25 34.6억)입니다 공시 — 늘어난 판관비는 인건비와 개발비가 대부분이고, 판매수수료는 반기 기준으로는 줄었습니다(2Q26 단독 15.6억, 2Q25 9.8억) 공시.
| 연결 (억원) | 2Q26 | 2Q25 | YoY | 1H26 | 1H25 | YoY | 2025 | 2024 |
|---|---|---|---|---|---|---|---|---|
| 매출 | 530 | 523 | +1% | 924 | 1,032 | −10% | 2,056 | 1,751 |
| 매출총이익 | 360 | 343 | +5% | 630 | 694 | −9% | ~1,365 | 미확인 |
| 매출총이익률 | 68% | 66% | +2pp | 68% | 67% | +1pp | 66.4% | — |
| 판관비 | 318 | 224 | +42% | 567 | 443 | +29% | ~943 | — |
| 판관비율 | 60% | 43% | +17pp | 61% | 43% | +18pp | 46% | — |
| 영업이익 | 42 | 120 | −65% | 63 | 251 | −75% | 422 | 385 |
| 영업이익률 | 7.9% | 22.9% | — | 6.8% | 24.3% | — | 20.5% | 22.0% |
| 순이익 | 미확인 | — | — | 미확인 | — | — | 345 | 428 |
출처: 2Q26 IR(2026-08-14) 영문판 — 금액이 10억 단위로 반올림되어 있어(53B/36B/32B/4B) 억원 환산은 ±5억 오차 [확인·반올림]. 2Q25 영업이익 120억은 1H25 251억 − 1Q25 131억으로 역산한 값이며 당시 보도(127억)와 차이는 연간 확정 시 조정분 [추정]. 2025 연간 매출총이익률 66.38%는 한경 마켓 [확인]. 2025 순이익 345억은 2024년 428억보다 작은데 2024년에 금융·외환 이익이 컸던 영향으로 보이며 [추정], 1H26 순이익은 IR에 없어 [미확인].
6.1 분기 흐름 — 계절성과 2026년의 이탈
| 억원 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26E (신한/메리츠) |
|---|---|---|---|---|---|---|---|
| 매출 | 509 | 523 | 456 | 568 | 394 | 530 | 696 / 678 |
| 영업이익 | 131 | 120 | 86 | ~84 | 21 | 42 | 188 / 185 |
| 영업이익률 | 25.7% | 22.9% | 18.9% | 14.8% | 5.3% | 7.9% | 27.0% / 27.3% |
| 신규수주 | ~790* | ~322* | ~409 | ~559 | 629 | ~784 | — |
*2025 분기 수주는 IR 간 표기가 상충(2025 IR: Q1 493·Q2 790 / KB증권 5월: 1Q 790·잔고 893)하여 1H 합계 1,112억만 확정값으로 봅니다. 4Q25 영업이익 84억은 연간 422 − 9M 338 [추정]; 당시 보도(91억)는 잠정치. 3Q26E는 증권사 추정.
영업이익률이 2025년 1분기 25.7%에서 2026년 1분기 5.3%까지 다섯 분기 연속 하락했다는 점이 중요합니다. 2Q26의 급락은 돌발이 아니라 추세의 끝이고, 그 추세는 매출이 아니라 비용에서 왔습니다. 매출총이익률은 같은 기간 66~68%로 오히려 조금 올랐습니다(산업용·신제품 믹스). 따라서 "제품 경쟁력이 떨어져 가격을 깎았다"는 해석은 숫자와 맞지 않고, "같은 매출에 훨씬 많은 사람과 개발비를 썼다"가 맞습니다.
6.2 판관비의 정체 — 세 가지 항목
① 인건비 — 사람이 61명 늘었다
직원 수는 2024년 545명 → 2Q25 588명 → 2025말 611명(본사 406·해외 205) → 2Q26 645명으로, 1년 새 +57명(+9.7%), 상반기만 +34명입니다 [확인 IR]. R&D 인력은 전체의 32%(약 195~200명)입니다. 생산인력이 42명인 회사에서 늘어난 사람은 대부분 개발·영업·서비스입니다. 해외 법인(미국·대만·일본·독일·스위스) 인력은 2025년 한 해 193→205명으로 늘었고 2Q26 수치는 IR 표기가 본사/해외 뒤바뀐 것으로 보여 [미확인]으로 둡니다.
② 연구개발비 — FX·Interferom·PLP 세 프로젝트 동시 진행
2025년 R&D 비용은 IR 기준 197억(매출의 9.5%), 사업보고서 기준 237억(별도 매출의 13.8%) [확인·기준 상이]. 3Q25 누적은 169억(14.6%)이었습니다. 1H26 금액은 미공시이나 메리츠는 "장비 개발·고객 대응 비용이 상반기에 집중"이라 썼고, 회사는 2026년 들어 NX1(4월), imec JDP 3건(4·6월), TSH310PLP 시제품, FX-Wafer(처리량 20배)를 동시에 진행했습니다. 매출의 13~15%를 R&D에 쓰는 것은 KLA(~12%)·Onto(~13%)와 같은 수준이고, 매출 2,000억 회사가 1조 회사와 같은 비율을 쓰면 절대액이 적어도 비율 부담은 같습니다.
③ 판매수수료 — 미국·대만 매출의 그림자
신한·메리츠 모두 "판매수수료 증가"를 언급했습니다 [확인 보도]. 파크는 미국·대만에서 일부 대리점·커미션 구조를 쓰는 것으로 보이며, 1Q26 미국 매출 비중이 32%로 뛴 것과 수수료 증가가 같은 분기에 나타난 것은 정합적입니다 [정황]. 직판 비중이 높은 중국·한국 매출이 줄고 수수료가 붙는 지역 매출이 늘면 같은 매출에서 판관비율이 올라갑니다. 이는 일회성이 아니라 믹스 변화이므로 하반기에도 일부 남습니다.
④ 신사옥·감가상각
과천 신사옥 2026년 2월 준공·3월 입주 [확인 IR]. 투자비 공시는 확인하지 못했으나(차입 602억의 상당 부분이 신사옥 자금으로 추정 [추정]) 2026년부터 감가상각과 운영비가 더해집니다. 수원 공장은 유지.
6.3 오퍼레이팅 레버리지 — 하반기 27%가 가능한 이유와 조건
매출총이익률 67%, 판관비가 분기 300억 안팎의 준고정비라면, 분기 매출 530억에서 영업이익은 530×0.67−318 = 37억(실제 42억), 분기 매출 690억이면 690×0.67−310 = 152억(22%), 분기 매출 750억이면 192억(26%)입니다. 신한·메리츠의 3Q26E 영업이익 185~188억(27%)은 매출 680~700억에 판관비가 2Q 수준(318억)에서 270억대로 줄어야 나오는 숫자입니다 [추정]. 즉 컨센서스는 "매출 증가 + 상반기 비용 일부의 일회성"을 둘 다 가정합니다. 판관비가 300억대에 머물면 3Q26 영업이익률은 20~22%가 됩니다. 어느 쪽이든 2Q의 8%로 돌아가지는 않지만, 27%와 21%의 차이가 2026년 영업이익 523억(신한)과 450억의 차이입니다.
이 회사는 매출의 90% 이상이 외화라서 환율이 분기 순이익을 흔듭니다. 2024년 순이익(428억)이 영업이익(385억)을 넘은 것, 2025년 순이익(345억)이 영업이익(422억)을 크게 밑돈 것은 모두 영업외 항목(외환·금융·Lyncée 인수 관련) 영향으로 보이나, 항목별 금액은 이번 조사에서 공시 원문을 확인하지 못해 [미확인]입니다. 메리츠는 2H26에 "환율 역풍"을 가정했습니다. 영업현금흐름과 CAPEX(신사옥·과천 증설)도 분기보고서 현금흐름표를 직접 읽지 못해 [미확인]으로 남기며, 12장 체크리스트에 올립니다. 확인된 것: 2025년 영업이익률 20.5%, 매출총이익률 66.4%, ROE 16.7%, 부채비율 55% [확인 한경 마켓].
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
2025년 한 해 동안 순현금이 거의 0이 될 만큼 설비에 돈을 썼고, 2026년 6월 영구 BW 1,000억원이 자본으로 들어와 순현금이 다시 플러스가 됐습니다.
| 항목 | 2024말 | 2025말 | 1Q26말 | 2Q26말 |
|---|---|---|---|---|
| 현금및현금성자산 | 934.4 | 750.6 | 645.2 | 1,045.3 |
| 단기금융상품 (기타 유동 금융자산 중) | n/a | 15.0 | n/a | 220.2 |
| 재고자산 | 453.2 | 548.4 | 607.9 | 611.9 |
| 유형자산 | 635.2 | 1,160.4 | 1,517.9 | 1,605.3 |
| 차입금 (유동 + 비유동) | 359.0 | 752.4 | 842.2 | 827.3 |
| 부채총계 | 864.1 | 1,248.0 | 1,397.5 | 1,336.0 |
| 자본총계 (지배) | 1,879.1 | 2,251.2 | 2,294.3 | 3,403.0 |
| 그중 신종자본증권(영구 BW) 관련 기타자본잉여금 | — | — | — | 1,065.9 |
| 순현금 (현금 + 단기금융상품 − 차입금, 리스부채 제외) | 575.4* | 13.2 | −197.0* | 438.2 |
2026년 6월 8일 발행한 1,000억원 영구 신주인수권부사채는 만기 30년, 채권자 상환청구권이 없고 회사가 만기를 연장할 수 있어 회계상 자본(신종자본증권)으로 분류됐습니다 공시. 인수자에게 준 매수청구권(콜옵션)은 66.0억원의 파생금융자산으로 인식해 자본잉여금에 넣었습니다 공시. 그래서 2Q26말 자본총계는 3,403.0억원으로 2025말보다 1,151.9억원 늘었고 계산, 이 BW를 빼고 보면 지배지분은 2,337.1억원입니다 계산. 순현금은 BW를 자본으로 볼 때 438.2억원, 부채로 볼 때 −561.8억원입니다 계산. 9.1의 하방 표에서 2026-10-02 판이 BW를 "경제적으로는 부채"로 본 판단은 그대로 둡니다.
차입금은 2Q26말 827.3억원으로, 유동 318.4억원과 비유동 508.9억원입니다 공시. 비유동분은 1년 초과 3년 이내 상환 501.3억원이 대부분입니다 공시. 2025년 유형자산은 1,160.4억원으로 1년 새 525.2억원 늘었고(과천 신사옥 준공·입주 시기와 겹침), 2Q26말에는 1,605.3억원입니다 공시계산.
주주환원은 배당이 전부입니다. 2025년 결산 DPS 500원(2024년 500원·2023년 400원), 현금배당 총액 34.8억원, 연결 배당성향 10.1%입니다 공시. 2025년 현금흐름표에 자기주식 취득은 없고, 자기주식 42,595주(2Q26말)는 RSU 지급과 주가 안정 목적 보유입니다 공시. 기존 순현금·차입·BW·배당 서술은 9.1 하방 표에 있습니다. 순현금은 시총 대비 2.1%로 하방을 받치기에는 얇습니다.
한경 마켓 기준 2025년 ROE 16.7%, 부채비율 55% 2차. 2026-10-02 판 요약 지표의 순현금은 "≈ 0 → +1,000억 · 3Q25 현금 627억 vs 차입 602억 · 2026-06 영구 BW 1,000억 유입"이었습니다.
8업황 사이클과 주가 — 최근 10년
상장(2015, 공모가 9,000원) 이후의 사이클과 주가 흐름입니다. 확인한 시세는 최근 2년 범위와 기준일 전후 종가뿐입니다.
Yahoo Finance 일별 종가 기준 2026-09-30 274,500원 → 10-01 299,500원(+9.1%) → 10-02 298,500원, 2년 범위 182,000~339,500원입니다 2차. 한경 마켓 52주 범위는 205,000~350,500원입니다 2차. 매출은 FY2021 852.5억 → FY2025 2,056.1억으로 4년 새 2.4배가 됐고, 영업이익률은 19.0~26.2% 범위에 있었습니다(6장 표) 계산. 10월 1일 급등의 원인은 10.1의 ⑪에 있습니다.
상장 이후 10년 주가·밸류에이션 밴드(PER·PBR 고저)와 반도체 장비 사이클(WFE 증감) 대비 매출·수주 흐름은 1차 시세 자료로 확인하지 못했습니다. KRX 정보데이터시스템 일별 시세와 2015~2020 사업보고서 연결 손익으로 채울 항목입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
매수·매도 의견이 아닙니다. 2.1조원이라는 숫자를 설명하려면 어떤 미래가 필요한지를 역산합니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 90.4배 (60.8배) | TTM 지배순이익 231.9억 (FY2025 344.8억) 계산 |
| EV/EBIT | 87.7배 (48.6배) | EV = 시총 − 순현금 438.2억 = 20,519.5억 · TTM 영업이익 233.9억 (FY2025 421.9억) 계산 |
| PBR | 6.2배 | 2026-06-30 지배지분 3,403.0억 · 영구 BW 관련 1,065.9억 제외 시 9.0배 계산 |
| FCF 수익률 | −3.5% | TTM FCF −733.3억 ÷ 시총 · P/FCF는 FCF 적자로 n/m 계산 |
| 배당수익률 | 0.17% | 2025 결산 DPS 500원 ÷ 299,500원 계산 |
시총(10-01 종가)은 2.10조, 299,500원 × 699.8만주 · PER(2026E) 약 45배입니다. 공시 TTM 기준으로는 PER 90.4배·EV/EBIT 87.7배로, 2026-10-02 판이 쓴 TTM 배수(~63배·~90배)보다 PER이 높게 나옵니다 — TTM 지배순이익이 231.9억원(1H26 77.2억 포함)이기 때문입니다 계산.
9.1 하방은 무엇이 받치는가
순현금은 두껍지 않고, 반복매출도 얇습니다. 이 회사의 하방은 "연구용 + 설치 기반 + 수주잔고"라는 세 겹이고, 배수가 높아 하방 거리가 깁니다.
| 항목 (억원) | 3Q25말 (공시) | 2Q26말 (추정) | 2Q26말 (반기보고서) | 비고 |
|---|---|---|---|---|
| 현금 및 현금성자산 | 627 | ~1,500 | 1,045.3 (+ 단기금융상품 220.2) | + BW 1,000억(2026-06) − 1H26 운전자본·CAPEX [추정]. 단기금융상품 포함 여부 [미확인] |
| 차입금 (단기 227 + 장기 367) | 602 | ~600 | 827.3 (유동 318.4 + 장기 508.9) | 신사옥 관련 추정. 고정금리 |
| 영구 BW (부채성 자본) | — | 1,000 | 자본 (신종자본증권) 분류 | 0% → 3년 후 3% 스텝업, 2056 만기, 행사가 267,747원. 회계상 자본 분류 가능성 [미확인] (1차 기준: 반기보고서 주석 25에서 회계상 자본으로 분류 확인); 경제적으로는 부채로 간주 |
| 순현금 (BW를 부채로) | +25 | ≈ −100 ~ 0 | −561.8 | 즉 EV ≈ 시총 |
| 순현금 (BW를 자본으로) | +25 | ≈ +900 | +438.2 | 희석 5.3% 반영 시 시총 2.21조 |
| 자본총계 | 2,183 | ~2,300 (+BW 시 3,300) | 3,403.0 | PBR 6.1~8.5배 |
| 수주잔고 | 645 | 1,125 | 1,125.1 | 2H26 매출의 70~75%를 이미 확보 |
| 재고자산 | — | 487 (1Q26) | 611.9 (연결) | 원재료 262 |
| 배당 | DPS 500원 (2024·2025) | 배당수익률 0.17% | DPS 500원 · 배당성향 10.1% · 자기주식 42,595주 | FCF의 10~50% 범위 내 점진 확대 정책. 자사주 43,327주(RSU용) |
9.1.1 EV와 EV/EBIT
2026-10-01 종가 299,500원 × 6,997,557주 = 시총 2조 958억원. 영구 BW를 부채로 보면 순현금은 거의 0이므로 EV ≈ 2.1조원, BW를 자본으로 보고 희석(373,487주)을 반영하면 시총 2.21조 − 순현금 0.09조 = EV 2.12조로 거의 같습니다. 이 EV를 영업이익으로 나누면 — 2025 실적 422억: 49.7배, TTM 234억: 90배, 2026E 컨센서스 ~520억: 40배, 2027E 메리츠/삼성(약 800~880억): 24~26배, 2028E 베이스 820억: 25.6배, 2028E 불 1,160억: 18배입니다. KLA(46배)·Nova(42배)·Onto(67배)의 TTM EV/EBIT와 비교하면 파크의 2026E 40배는 "글로벌 계측 피어의 현재 배수"에 맞춰진 가격이며, 2027~28년 이익 성장이 그대로 실현되어야 20배대로 내려옵니다.
9.1.2 최악 시나리오 — 신시장이 0일 때
신제품(Hybrid WLI·TSH·PLP·HB)이 한 대도 안 팔리고, 중국 매출이 규제로 반 토막 나고, 기존 전공정 계측만 유지되는 경우를 가정합니다. 연구용 450억 + 서비스 150억 + 산업용 기존 제품 1,000억(중국 −50%, 나머지 유지) = 매출 1,600억, 매출총이익률 65%, 판관비를 2025년 수준(943억)으로 되돌린다면 영업이익 97억(6%), 판관비를 2026년 수준(1,150억)으로 유지하면 −110억 적자입니다. 이 회사가 2023년에 비용 선행으로 영업이익률 19%를 지킨 전력이 있어 전자가 현실적이지만, 어느 쪽이든 현재 EV 2.1조는 최악 시나리오의 영업이익 100억에 200배를 지불하는 가격입니다. 하방을 받치는 것은 재무제표가 아니라 "수주잔고 1,125억이 보여주는 2H26 실적"과 "AFM 1위라는 전략적 가치"입니다. 후자는 KLA·AMAT·Onto 같은 전략적 인수자에게 파크가 보유한 설치 기반과 비접촉 기술이 가치를 갖는다는 뜻인데, 최대주주 지분 32.7%(박상일 외 7인)와 창업자 경영 체제에서 현실성은 낮습니다 [추정].
2026년 5월 21일 결정, 도미누스인베스트먼트·키움증권 인수. 표면금리 0%(3년 후 3%), 만기 2056년, 신주인수권 행사가 267,747원, 행사기간 2027-06-08~2056-05-08 [확인 2Q26 IR]. 사용 목적: 시설 400억 · R&D 200억 · 타법인 증권 취득(M&A) 400억 [확인 딜사이트]. 전액 행사 시 373,487주(현 주식의 5.3%)가 늘어납니다. 주가가 행사가 위(현재 +12%)에 있으므로 2027년 6월 이후 행사 가능성이 높고, 그 경우 1,000억 부채가 자본으로 바뀌며 순현금이 +1,000억이 됩니다. 즉 주주 입장에서는 "5.3% 희석을 대가로 1,000억 순현금과 M&A 실탄"을 산 거래입니다. 회사가 "약 5곳의 인수 후보를 검토 중, 2026년 내 완료 가능"(ZDNet 5/29)이라 밝힌 400억 M&A가 Accurion(ISE)·Lyncée(DHM)처럼 "AFM에 붙일 광학 기술"일 가능성이 높고 [추정], 이는 하방 보강보다 통합 계측 플랫폼 전략의 가속으로 읽어야 합니다.
9.2 현 시총을 설명하는 데 필요한 이익
| 적용 배수 (PER) | 필요 순이익 | 필요 매출 (순이익률 17%) | 어느 시나리오인가 |
|---|---|---|---|
| 25배 (반도체 장비 평균) | 838억 | 4,930억 | 2028E 불(4,290억)을 넘음 — 2029~30년의 숫자 |
| 30배 (삼성증권이 KLA 비교로 쓴 배수) | 699억 | 4,110억 | 2028E 불에 근접 |
| 35배 (파크 5년 평균 +1SD, 삼성증권) | 599억 | 3,520억 | 2028E 베이스(3,400억·순이익 ~580억) |
| 40배 | 524억 | 3,080억 | 2027E 컨센서스(메리츠 3,035·삼성 3,110) |
| 45배 (현 2026E PER) | 466억 | 2,740억 | 2026E 컨센서스 상단 |
해석은 이렇습니다. 시장은 지금 "2027년 컨센서스 이익에 40배" 또는 "2028년 베이스 이익에 35배"를 지불하고 있습니다. 둘 다 "계측 장비 1위 기업의 프리미엄 배수"이지 거품 배수는 아닙니다 — KLA 55배·Nova 48배·Onto 118배(TTM PER)와 같은 링에서 보면 그렇습니다. 그러나 그 배수를 받으려면 두 가지가 필요합니다. ① 2026년 하반기 영업이익률이 20% 중반으로 돌아와 "상반기는 일회성"이었음을 증명하는 것, ② 2027년에 신제품 매출이 600억 이상으로 커져 "AFM 회사"가 아니라 "통합 계측 회사"의 성장률(20%대)을 보여주는 것. ①이 실패하면 2026E PER이 60배로 뛰고, ②가 실패하면 2028E 매출이 베어(2,370억)로 내려가 현 시총은 2028년 이익 기준 PER 60배 이상이 됩니다.
9.3 신시장 매출로 역산
현 시총을 "기존 사업 가치 + 신시장 옵션 가치"로 나눠봅니다. 기존 사업(연구용+서비스+전공정 계측)이 2028년 베이스로 2,670억 매출·영업이익률 22%·순이익 ~500억을 내고 여기에 안정 성장 배수 25배를 주면 1.25조원입니다. 그러면 시장이 신시장(Hybrid WLI·TSH·PLP·HB)에 지불하는 금액은 2.1 − 1.25 = 약 0.85조원입니다. 신시장 매출이 2028E 베이스 730억·순이익률 20%·146억 순이익이라면 이는 58배, 불 1,200억·240억 순이익이라면 35배입니다. 즉 시장은 신제품에 대해 "베이스보다 불에 가까운" 가격을 매기고 있습니다 [추정]. 10월 1일의 +9.1% 급등은 특정 공시가 확인되지 않았으며 [미확인], AI 인프라 섹터 자금 유입(한경 8/17 "AI 인프라株 복귀") 또는 수주 관련 기대로 추정됩니다.
9.4 컨센서스와 목표주가
| 증권사 | 날짜 | 목표주가 | 2026E 매출 / OP | 핵심 논지 |
|---|---|---|---|---|
| 신한투자증권 | 2026-08-25 | 370,000 | 2,505 / 523 | 수주잔고 1,125억·리드타임으로 하반기 집중. 2Q 비용 피크. 2028까지 수익성 개선 |
| 메리츠증권 | 2026-08 | 330,000 (↓ from 350,000) | 2,471 / — | 2027E 3,035억. 수주잔고 8월 중순 1,023억. 북미 Hybrid WLI·패키징 TSH 신시장 |
| 키움증권 | 2026-06-05 | 355,000 | — | 반도체 사이클 노출 상대적으로 작음. 수주잔고 급증 |
| iM증권 | 2026-06-09 | 334,000 | 2,333 / 463 | 1Q 부진은 출하 일정. Hybrid WLI 2026E ~300억 |
| SK증권 | 2026-05 | 350,000 | 2,340 / 540 | 중화권·미국 수주. CXMT·YMTC 투자 재개. 중국 비중 확대 |
| KB증권 | 2025-05-22 | 330,000 | (2025E 2,329 / 620) | 대만·미국 TSH·Hybrid WLI 급증. NX-Wafer 비중 80→70% |
| 삼성증권 | 2025-10-20 | 320,000 | 2,600 / 700 | 2026E PER 33배. 신제품 매출 CAGR 57%(2024~27) |
| 범위 | 330,000~410,000 (FnGuide 7개사) | 2,333~2,600 / 463~700 | 현 주가 299,500원은 하단 대비 −9% |
모든 추정치는 "OO증권 추정(날짜)"이며 작성자 의견이 아닙니다. 삼성·KB의 2026E는 1H26 실적 전 숫자라 하향 가능성이 큽니다 [추정].
10리스크와 반증 조건
이 논지가 깨지는 방식을 먼저 적고, 다음 분기에 무엇을 보면 되는지를 적습니다.
| 리스크 | 구체적 내용 | 발생 시 영향 | 확인 방법 | 심각도 |
|---|---|---|---|---|
| 비용 구조의 고착 | 1H26 판관비 +29%가 일회성이 아니라 인력 645명·R&D 13~15%·수수료 믹스의 새 기준선일 가능성 | 2026E OP 523 → 450억, PER 45 → 55배 | 3Q26 판관비 절대액(2Q 318억 대비), 직원 수 | 높음 |
| 중국 익스포져 | 2025 매출 41%·2026E 1Q 34%. 미국 수출규제가 계측(AFM)으로 확대되거나 중국 국산화(FSM 등) 가속 | 매출 −300~800억 (베어 시나리오) | BIS 규제 목록, 중화권 수주 비중, 분기 지역 매출 | 높음 |
| 하이브리드 본딩 재연기 | 16단 HBM4E도 MR-MUF·HPB로 대응 → HB가 HBM5(2029~30)로 밀림 | 신제품 베이스 730 → 500억. 서사 훼손 → 배수 하락 | SK·삼성 HBM4E 16단 공정 발표, Besi/한미 HB 본더 수주 | 중간~높음 |
| 광학 대체 | 교정된 간섭계·OCD가 "AFM 없이" 양산 승인. 라인당 AFM 0~1대 | HB·2.5D SAM 절반 이하 | Onto·KLA·Zygo의 HB 레퍼런스 발표, 삼성·SK 계측 벤더 선정 보도 | 중간 |
| TSMC 양산 PO 지연 | "세계 최대 파운드리 양산 공급 협의"(5월)가 2026년 내 PO로 이어지지 않음 | TSH 2027E 매출 300 → 150억. 시장 기대 교정 | 4Q26 수주 공시·IR 발언, 대만 매출 비중 | 중간 |
| 생산능력 병목 | 연 204~240대 천장 (1차 기준: 2025년 연구용 272개·산업용 78개, 4.4). 과천 증설·인력 충원 지연 시 수주잔고가 매출로 바뀌지 못함 | 수주잔고 누적, 리드타임 연장, 고객 이탈(브루커) | 분기보고서 생산능력·가동률 행, 생산인력 수 | 중간 |
| 희석·M&A 리스크 | BW 5.3% 희석(2027-06~). 400억 M&A가 2023년처럼 비용 선행·통합 부담 | EPS −5%, 영업이익률 추가 압박 | M&A 공시, 피인수사 실적 | 낮음~중간 |
| 환율 | 매출 92% 외화. 원화 강세 시 매출·영업외 손익 동시 압박(메리츠 2H26 가정) | 영업이익 ±5~10% | USD/KRW, 분기 외환손익 | 낮음~중간 |
| 펠리클 고도화 | EUV 펠리클 보급 → 입자 리페어 수요 감소 | NX-Mask 연 100~200억 매출 정체 | 삼성·SK 펠리클 적용 레이어, 에스앤에스텍·에프에스티 매출 | 낮음 |
| 키맨·거버넌스 | 창업자(1958년생) 중심 경영. 최대주주 32.7%. 승계 계획 미공시 | 장기 할인 요인 | 임원 변동 공시, RSU 제도 | 낮음 |
공시 확인: 2026-06-30 기준 연결 매출의 해외 비중 92.3%(1H26 해외 852.7억 / 924.0억 중) 공시계산; 2Q26 판관비 316.3억 공시; 1H26 영업현금흐름 −60.4억 공시.
10.1 냄새 — 정황 증거 정리
회사 IR이 크게 말하지 않지만 정황으로 드러나는 것들입니다. 3개 이상 독립 출처로 교차검증된 것만 "확인"으로, 아니면 "정황·미확인"으로 남겼습니다.
| 정황 | 출처 1 | 출처 2 | 출처 3 | 교차검증 | 의미 |
|---|---|---|---|---|---|
| ① "AFM 단독으론 하이브리드 본딩 인라인 워크호스가 못 된다"는 것을 회사 스스로 알고 광학을 붙였다 | ECTC 2025 특별세션(KLA·삼성·AMD·imec·Adeia): "간섭계 ~1,000배 빠름, 웨이퍼 전체 Cu 리세스 고속 측정 필요" | Adeia(3DInCites 2024-05): "AFM 80×80μm 5분, 교정 간섭계로 1,000배 처리량" · Onto 기술자료: "AFM은 처리량·오염으로 양산 제한" | imec Beyne(SEMI 2025-09): "AFM은 느림, 웨이퍼 레벨 대량 병렬 고속 필요" · 파크 기업가치제고계획: 'FX 프로젝트(처리량)'·'Interferom 프로젝트(Hybrid WLI)' · 파크 "최초의 WLI 내장 AFM" | 강함 (5개 독립) | HB 수혜의 실체는 "AFM 대수"가 아니라 "AFM+WLI 통합 장비의 라인당 3~6대". 사전 조사의 3단 논법은 "AFM = 기준기"로 수정. 브루커는 2025-10에야 LAS 응용노트 → 제품 형태에서 파크 선행 |
| ② TSH는 이미 팔리고 있고, 다음 단계는 TSMC 양산 PO와 패널(310mm) | KB증권 2025-05-22: "1Q25 대만·미국 고객 TSH·Hybrid WLI 장비 매출 급증" | iM증권 2025-11: "NX-TSH 양산 인증 완료, 3Q25 추가 수주" · ZDNet 2026-05-29: 박상일 대표 "세계 최대 파운드리와 양산 공급 협의, 인텔과 협력" | 시사저널e 2026: "NX-TSH310PLP 글로벌 메이저 요청으로 개발, 시제품 출하, 베타 2026말~27" · 메리츠 2026-05: "선두 파운드리 TSH PO 가능성" | 강함 (4개 독립) — 단 TSMC 실명은 추론 | "TSH 2026 PO 기대"(사전조사)는 "양산 라인 PO"로 좁혀 읽어야. 310mm 규격 = TSMC CoPoS·ASE 패널 규격 일치 [정황]. 이 칸의 현직은 Onto·Camtek |
| ③ 1H26 비용 급증은 북미·대만 신규 고객 인증(퀄) 준비와 연결된다 | 2Q26 IR: 판관비 +42%, 직원 611→645명(+34), 이유 "R&D·인건비·판매수수료" | 메리츠 2026-08: "장비 개발·고객 대응 비용 상반기 집중" · 신한 2026-08: "R&D·재료비·인건비" | 1Q26 IR: 미국 매출 비중 32%(2025 연간 20%) · iM 2025-11: "미국 대형 고객 Hybrid WLI 테스트 완료 → 1Q26 복수 대 매출" · imec JDP 3건(2026-04/06) | 중간 (3개, 인과는 추론) | 비용과 미국 매출 급증·신규 고객 인증이 같은 반기에 겹침. 수수료 증가는 미국·대만 간접판매 구조와 정합. 다만 "인증 준비 비용"이라는 회사의 명시적 설명은 없음 → [정황]. 채용공고·대만 법인 인력 데이터는 이번 조사에서 확보 실패 [미확인] |
| ④ NX-Mask의 기원은 대만이고, 양산은 한국이다 | 디일렉 2023-02-14: "대만 대형 칩메이커 요청으로 개발, 출시 전 10대 수주, 가격은 일반 AFM의 2배" | 디일렉 2023-12-13: "한국 파운드리 양산 적용 중, 대만 파운드리 연구시설 테스트" · 디일렉 2022: "EUV 마스크 검사장비 국내 첫 개발, 1대 파운드리 테스트 + 1곳 JDA" | 메리츠 2026-05-15: "NX-Mask 국내 수주" · 삼성증권 2025-10: 단가 ~35억 · 회사 제품 페이지: Repair/Sweep 모드, 블랭크 ADR | 강함 (3개 매체·증권사) | 국내 양산 고객은 "한국 파운드리" = 삼성전자로 읽히나 SK하이닉스(DRAM EUV)도 2026 수주 후보 → 고객 실명 [미확인]. 대만 TSMC는 3년째 "평가"인 점이 주목 — 자이스 MeRiT 기반 기존 리페어 흐름 대체가 쉽지 않다는 뜻 [추정]. High-NA 인과 [미확인] |
| ⑤ 하이브리드 본딩 서사의 시점 불일치 — 회사는 2024-12에 "3년 내 40%"라 했고, 전방은 2026-07에 "16단 HBM4E 이후"로 미뤘다 | 디일렉 2024-12-13: 조상준 부사장 "HB 장비 매출 내년부터 반영, 3년 내 40% 이상" | SemiEngineering 2026-01: HBM4는 마이크로범프, JEDEC 775μm · TrendForce 2026-07-07: 삼성·SK HB를 16단 HBM4E 이후로 재검토(HPB·iHBM 대안) | TrendForce 2026-04-29: SK하이닉스 12단 HB 검증 완료, 첫 양산 시스템(AMAT+Besi ~200억) 구매, "2026 하반기~2027 16단" · 키옥시아/DigiTimes 2025-07: NAND Cu 직접 본딩 양산 중 | 강함 (4개 독립) | HBM HB 수요는 2027~28 계단. 현재 HB AFM 수요의 실체는 NAND(키옥시아·YMTC)·로직(SoIC·Foveros)·개발 라인. 시장이 파크를 "HBM 하이브리드 본딩 수혜주"로만 보고 있다면 시점 교정 위험 → 3.4 베이스 HB 기여 9% |
| ⑥ 브루커가 의외로 약하다 | Bruker FY2025 IR: Nano 사업부 매출 감소, non-GAAP OPM 15.4→12.6%, TTM GAAP 순손실 | 회사 IR: 점유율 브루커 18.5%(2023 QY) → 15.8%(2024) vs 파크 20.6→21.7% | Bruker AN-5001(2025-10): HB용 LAS+InSight 300 조합 응용노트 — 파크 Hybrid WLI 북미 양산과 같은 시점 · 브루커 광학 프로파일러는 별도 장비 | 강함 (3개) | 2위가 전사 구조조정 중이고 AFM+광학 통합 제품이 없음. 다만 InSight AFP 처리량(50 WPH 주장) vs 파크 처리량은 비교 불가 [미확인] |
| ⑦ 생산능력이 성장의 병목이다 | 3Q25 분기보고서: 생산능력 204~240대/년, 생산인력 42명 | 딜사이트 2026: 산업용 가동률 2025 96.15%·1Q26 95.24%, "숙련 인력 조립" · 아르고나우츠 2022: "2025년까지 생산능력 2배" | 2Q26 IR: 과천 신사옥 2026-03 입주 · BW 사용 목적 시설 400억 · 1Q26 재고 487억(원재료 262억) | 강함 (3개 공시·보도) | 3.4.4 베이스(2028E 3,400억)는 연 ~400대 필요 → 현재 능력의 1.7배. 증설 집행 속도가 2027~28 매출의 상한을 결정. 수주잔고 급증 + 능력 천장 = 리드타임 연장 위험 |
| ⑧ 중국이 2025년 하반기에 식고 미국이 2026년 상반기에 켜졌다 | 회사 IR: 중화권 1H25 50% → 9M 44% → FY 41% → 1Q26 34%; 미국 17% → 21% → 20% → 32% | iM 2025-11: "2~3Q 중국·유럽 신규수주 부진이 3Q 둔화 원인" · SK증권 2026-05: "CXMT·YMTC 투자 재개, 중화권 비중 확대 전망" | 1H26 수출 비중 92%(최고) · 메리츠 2026-08: 7~8월 수주 "미국·한국·일본 등 다수 지역" | 강함 (3개) | 지역 믹스가 "중국 전공정 → 미국 패키징·HB" 로 이동 중. 이는 수수료 증가(판관비)·수주 리드타임 변화·규제 리스크 완화를 동시에 의미 |
| ⑨ 2.5D 패키징 검증·인텔 협력 | 메리츠 2026-05-15: "AI 가속기 2.5D 패키징 검증 진행"(사전조사 인용) | ZDNet 2026-05-29: "인텔과 첨단 패키징 협력 지속" | NIST 2026-01: 인텔 공저 HB 구조 AFM 나노역학 연구(CHIPS 계측 프로그램) — 장비사 미명시 | 중간 (2개 + 간접 1) | 인텔 Foveros Direct·EMIB-T 계측에 TSH 후보. NIST 연구의 AFM이 파크 장비인지는 [미확인] |
| ⑩ 중국 저가 AFM의 위협 범위 | FSM 제품 페이지: LS AFM $125k, 200mm(300mm 옵션), 반자동, 수직 0.05nm | M&M 2025: 아시아 47.7% 시장, 중국 국산화 투자 | — | 약함 (2개, 양산 레퍼런스 없음) | EFEM 완전자동·SEMI SECS/GEM·ISO Class 1 인증 여부 [미확인]. 연구용·구세대 라인부터 침투 가정. 2028E 베어의 "중국 −30%" 근거 중 하나 |
| ⑪ 2026-10-01 +9.1% 급등의 원인 | Yahoo Finance 종가 274,500 → 299,500원, 거래대금 190억 | 공시 확인 안 됨 | 한경 8/17 "AI 인프라株 복귀" 섹터 흐름 | 미확인 | 특정 공시·보도 없이 움직인 것으로 보임. 수급 또는 미공개 수주 기대 [미확인]. 리포트 기준 시총이 하루 만에 9% 달라진 점 유의 |
첫째, 이 회사는 "AFM이 하이브리드 본딩의 왕"이라고 시장이 믿는 동안, 스스로는 "AFM은 기준기이고 돈은 광학이 번다"는 쪽으로 제품을 바꿨습니다. Hybrid WLI의 북미 양산 매출, Interferom·FX 프로젝트, Accurion·Lyncée 인수, imec JDP, 그리고 400억 M&A 실탄이 모두 한 방향을 가리킵니다 — 5개 독립 출처가 "AFM은 느리다"고 말하는 가운데 그것을 가장 먼저 상품으로 인정한 회사가 파크입니다. 둘째, 첨단 패키징 매출은 "기대"가 아니라 2025년 1분기부터 시작된 "현재"이고, 남은 것은 TSMC 양산 PO와 패널 베타입니다. 셋째, 하이브리드 본딩 HBM 서사는 1~2년 뒤로 밀렸고, 그 사이를 메우는 것은 중국 전공정·2nm·NAND 본딩·북미 WLI입니다. 2026년 상반기의 비용은 이 세 가지를 동시에 준비한 대가로 읽히며, 그 대가가 하반기 27% 영업이익률로 회수되는지가 다음 분기의 유일한 질문입니다.
11Bull / Bear
아래 문장은 모두 본문에서 가져온 것입니다(괄호 안은 장). 새 주장을 더하지 않았습니다.
▲ 강세론
- 수주잔고는 636억원(2025말)에서 1,125억원(2Q26말)으로 77% 늘었고, 1분기 미국 매출 비중은 32%로 전년 연간 20%에서 뛰었습니다. (0장)
- 컨센서스는 수주잔고 공시값으로 뒷받침되는 숫자이고, 틀린다면 "수주가 매출로 바뀌는 속도"(고객 설치 일정·수출 통관)에서 틀립니다. (4.2)
- 세대가 올라갈수록 "AFM 없이는 광학도 못 쓰는" 구조가 강화됩니다. (3.2.2)
- "AFM+WLI 한 장비"라는 제품 형태에서 파크가 먼저 갔고, 이것이 ECTC 2025의 "간섭계 1,000배" 논쟁에 대한 가장 상업적인 답이었습니다. (5.3)
- 첨단 패키징 매출은 "기대"가 아니라 2025년 1분기부터 시작된 "현재"이고, 남은 것은 TSMC 양산 PO와 패널 베타입니다. (10.1)
- 파크시스템스의 해자는 "AFM 기술"이 아니라 "공장이 이미 이 회사의 AFM 값으로 다른 모든 광학 장비를 교정해 왔다"는 설치 기반입니다. (5.4)
- 매출총이익률은 같은 기간 66~68%로 오히려 조금 올랐습니다(산업용·신제품 믹스). 따라서 "제품 경쟁력이 떨어져 가격을 깎았다"는 해석은 숫자와 맞지 않습니다. (6.1)
▼ 약세론
- 1H26 판관비 +29%가 일회성이 아니라 인력 645명·R&D 13~15%·수수료 믹스의 새 기준선일 가능성. (10장 리스크 표)
- 어느 쪽이든 현재 EV 2.1조는 최악 시나리오의 영업이익 100억에 200배를 지불하는 가격입니다. (9.1.2)
- 하이브리드 본딩 HBM 서사는 1~2년 뒤로 밀렸고, 그 사이를 메우는 것은 중국 전공정·2nm·NAND 본딩·북미 WLI입니다. (10.1)
- AFM은 필수가 되지만, 대수는 광학에 비례하지 않습니다. (3.2.2)
- 미국 수출규제가 계측 장비로 확대되면 직접 타격입니다. (1장)
- 즉 시장은 신제품에 대해 "베이스보다 불에 가까운" 가격을 매기고 있습니다 [추정]. (9.3)
- ①이 실패하면 2026E PER이 60배로 뛰고, ②가 실패하면 2028E 매출이 베어(2,370억)로 내려가 현 시총은 2028년 이익 기준 PER 60배 이상이 됩니다. (9.2)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기(3Q26 실적·분기보고서, 11월 중순)부터 볼 항목을 표로 모았습니다. ①~⑧은 2026-10-02 판의 체크리스트, 마지막 두 줄은 공시 현금흐름·주석에서 더한 항목입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 3Q26 실적 (11월 중순) | ① 3Q26 영업이익률 | 신한·메리츠 추정 27%(판관비 270억대 전제) · 20~22%면 비용 기준선 상승 · 8~12%면 구조적 | 3Q26 분기보고서 연결 포괄손익계산서 · IR |
| 3Q26 실적 | ② 판관비 절대액 | 2Q 318억(IR) / 공시 2Q26 316.3억 → 280억 이하면 상반기 집중 가설 확인, 320억 이상이면 기각 | 분기보고서 판관비 주석(급여·경상개발비·판매수수료) |
| 3Q26 분기보고서 | ③ 수주잔고 | 1,000억 위 유지 · 3Q 매출 680억 인식 후 잔고 900억 이상 = 신규수주 500억+ · 700억대면 2027년 1분기 공백 신호 | 분기보고서 "매출 및 수주상황" (2Q26말 1,125.1억) |
| 2026년 내 | ④ 미국·대만 비중과 "최대 파운드리 양산 PO" | 단일판매·공급계약 공시(매출 10% 이상 = 200억 이상이면 의무 공시) | DART 수시공시 · IR 발언 · 지역별 매출 주석(중화권에 대만 포함) |
| 2H26 | ⑤ Hybrid WLI 매출 인식 | iM 2026E 300억 → 하반기 200억+ 인식 | IR 질의 (분기보고서 제품 표는 연구용/산업용만) |
| 수시 | ⑥ SK하이닉스 16단 HBM4E 공정 결정 | 하이브리드 본딩이면 2027~28 라인 구축 → 기준기 발주 · MR-MUF 유지면 HB 서사 1~2년 연기 | 회사 발표·TrendForce·학회 |
| 분기 | ⑦ 생산능력 행의 변화 | "생산능력 204~240대"(2026-10-02 판 표기) → 300대 이상 · 생산인력 42명 증가 여부 · 공시 2025년 연구용 272·산업용 78개, 1H26 생산 인원 38명 | 분기보고서 "원재료 및 생산설비" |
| 2026년 내 | ⑧ M&A 400억의 사용 | "약 5곳 검토, 2026년 내" → 어떤 기술(광학·X선·소프트웨어)인지, 비용 선행 규모 | DART 타법인 주식 취득 공시 |
| 3Q26 분기보고서 | 영업현금흐름·CAPEX | 1H26 영업현금흐름 −60.4억 · CAPEX 460.6억 · TTM FCF −733.3억에서 회복 여부 | 분기보고서 연결 현금흐름표 |
| 3Q26 분기보고서 | 계약부채(선수금) | 2Q26말 59.6억(2025말 37.4억) — 수주의 질 | 분기보고서 주석 "기타부채" |
① 3Q26 영업이익률이 20%를 넘는가. 신한·메리츠 추정 27%는 판관비 270억대를 전제. 20~22%면 "비용 기준선이 올라갔다", 8~12%면 "비용 문제가 구조적이다".
② 판관비 절대액. 2Q 318억 → 3Q 280억 이하면 상반기 집중 가설 확인. 320억 이상이면 가설 기각.
③ 수주잔고가 1,000억 위에서 유지되는가. 3Q에 매출 680억을 인식하고도 잔고가 900억 이상이면 신규수주 500억+ — 성장 지속. 700억대로 내려가면 2027년 1분기 공백 신호.
④ 미국·대만 매출 비중과 "최대 파운드리 양산 PO". 대만 비중이 별도로 공시되지 않으므로 IR 발언·중화권 외 아시아 비중으로 추적. 2026년 내 PO 공시(단일판매·공급계약은 매출 10% 이상이어야 의무 공시이므로 200억 이상이면 공시됨)가 나오는지.
⑤ Hybrid WLI 매출 인식. iM의 2026E 300억이 맞다면 하반기에 200억+ 인식. 분기보고서의 제품별 매출 표는 연구용/산업용만 나누므로 IR 질의 필요.
⑥ SK하이닉스 16단 HBM4E 공정 결정. 하이브리드 본딩이면 2027~28 라인 구축 → 파크 기준기 발주. MR-MUF 유지면 HB 서사 1~2년 연기.
⑦ 생산능력 행의 변화. 분기보고서 "생산능력 204~240대"가 과천 증설로 300대 이상으로 바뀌는지, 생산인력 42명이 늘어나는지.
⑧ M&A 400억의 사용. "약 5곳 검토, 2026년 내"가 어떤 기술(광학·X선·소프트웨어)로 귀결되는지. 비용 선행 규모 확인.
13용어집
이 리포트에 나오는 기술·투자 용어를 쉬운 설명과 함께 정리했습니다.
- AFM (원자현미경)
- 끝이 원자 몇 개 굵기인 바늘로 표면을 더듬어 높이를 직접 읽는 현미경. 수직 해상도 ~0.1nm — 이 문서에서: 파크시스템스의 유일한 제품 플랫폼. 광학이 못 보는 nm 아래 높이를 봄
- 비접촉 모드 (True Non-Contact)
- 바늘이 표면에 닿지 않고 아주 가까이서 진동하며 힘을 감지. 바늘이 안 닳고 시편을 안 긁음 — 이 문서에서: 파크가 공장 자동화에서 1위가 된 기술적 이유(재현성)
- 인라인 계측
- 공장 생산 라인 안에서 웨이퍼가 흘러가는 중간에 자동으로 재는 것. 연구실 측정(오프라인)과 반대 — 이 문서에서: 산업용 매출 71%의 정체. EFEM·SEMI 표준이 필요
- CMP (화학적 기계 연마)
- 웨이퍼 표면을 슬러리와 패드로 갈아 평평하게 만드는 공정 — 이 문서에서: AFM이 인라인 1차 계측인 유일한 전공정. 디싱·에로전 측정
- 디싱 / 리세스 (dishing / recess)
- CMP 때 부드러운 구리가 단단한 유전체보다 더 깎여 접시처럼 들어가는 것 — 이 문서에서: 하이브리드 본딩 허용치 1~5nm — 이 리포트의 핵심 숫자
- 하이브리드 본딩 (HB)
- 솔더 범프 없이 구리 패드끼리·유전체끼리 직접 붙이는 적층 방식. 접착제가 없어 원자 수준 평탄도 필요 — 이 문서에서: 신시장 논지의 중심. HBM은 16단 HBM4E 이후, NAND·CIS·로직은 양산 중
- HBM / HBM4E / 16단
- DRAM을 쌓아 만든 고대역폭 메모리. 세대(HBM3E→4→4E→5)와 단수(8·12·16·20단) — 이 문서에서: JEDEC 높이 775μm 안에 16단을 넣으려면 HB가 필요해지는 시점이 수요 시점
- MR-MUF / TC-NCF / HPB
- HB 없이 HBM을 쌓는 기존 방식들(SK 액체 몰딩, 삼성 필름 방식, 삼성 열 전달 블록) — 이 문서에서: 이 기술들이 좋아질수록 HB 채택이 늦어짐 — HB 서사의 반대편
- WLI (백색광 간섭계)
- 여러 파장의 빛을 겹쳐 간섭 무늬로 높이를 재는 광학 장비. 넓은 면적을 빠르게, Z 해상도 수 nm — 이 문서에서: AFM보다 1,000배 빠름. 파크가 AFM과 한 장비에 넣은 것(NX-Hybrid WLI)
- OCD (광학 임계치수 계측)
- 빛의 반사 스펙트럼을 모델에 맞춰 구조 치수를 역산하는 광학 계측(Nova·Onto·KLA) — 이 문서에서: AFM 값으로 교정해야 함 → AFM이 "기준기"인 이유
- ISE / DHM
- 이미징 분광 엘립소미터(박막 두께·광학 상수) / 디지털 홀로그래피 현미경(고속 3D 형상) — 이 문서에서: Accurion·Lyncée 인수로 확보. "통합 계측 플랫폼" 전략의 부품
- EUV 포토마스크 / 펠리클
- 13.5nm 빛으로 회로를 찍는 반사형 원판(장당 수억~수십억원) / 그 위에 씌우는 보호막 — 이 문서에서: NX-Mask가 고치는 대상 / 펠리클이 좋아지면 리페어 수요 감소
- 리페어 vs 검사
- 검사는 결함을 찍는 것(레이저텍), 리페어는 결함을 고치는 것(자이스 e-beam, 파크 AFM) — 이 문서에서: NX-Mask는 리페어. 검사 장비와 상보적
- CoWoS / SoIC / CoPoS / PLP
- TSMC의 2.5D 패키징 / 3D 하이브리드 본딩 패키징 / 패널 위 CoWoS / 패널레벨패키징(310~600mm 사각 패널) — 이 문서에서: TSH 제품군의 전방. 310mm = CoPoS·ASE 규격
- 오버레이
- 위층과 아래층(또는 칩과 기판)의 정렬 오차 — 이 문서에서: NX-TSH300 Overlay의 측정 항목. 서브 μm 요구
- EFEM / SECS-GEM / ISO Class 1
- 웨이퍼 자동 반송 모듈 / 공장 통신 표준 / 가장 깨끗한 클린룸 등급 — 이 문서에서: 연구용 AFM 회사가 공장에 못 들어오는 진입 장벽
- JDP (공동개발 프로그램)
- 연구기관·고객과 비용을 나눠 차세대 장비를 함께 개발하는 계약 — 이 문서에서: imec JDP 3건(2026) — 로직·3D 패키징 계측 로드맵 확보
- 수주잔고 / 리드타임
- 받았지만 아직 매출로 안 잡힌 주문 / 주문에서 매출 인식까지 걸리는 시간 — 이 문서에서: 1,125억 · 산업용 4~6개월 → 2H26 매출 1,460~1,690억 추정의 근거
- 오퍼레이팅 레버리지
- 고정비가 큰 회사에서 매출이 조금 늘면 이익이 크게 느는 것(반대도 성립) — 이 문서에서: 매출총이익률 67%·판관비 분기 300억 → 분기 매출 530억에선 8%, 700억에선 25%
- 영구 BW (신주인수권부사채)
- 만기가 사실상 없는(2056년) 채권에 "정해진 가격에 주식을 살 권리"가 붙은 것 — 이 문서에서: 1,000억 조달, 행사가 267,747원, 희석 5.3%
- EV / EV·EBIT / PER
- 기업가치(시총+순차입) / 영업이익 대비 기업가치 배수 / 주가÷주당순이익 — 이 문서에서: EV 2.1조, 2026E EV/EBIT 40배, PER 45배 — 9장의 역산 기준
- TAM / SAM / SOM
- 전체 시장 / 이 회사 제품이 들어갈 수 있는 시장 / 경쟁자 몫을 뺀 이 회사의 몫 — 이 문서에서: 3.4: HB AFM TAM → 라인당 1~3대 SAM → 점유율 60% SOM = 베이스 연 220~350억
- [확인] / [추정] / [미확인] / [정황]
- 1차 자료로 확인 / 근거 있는 계산 / 찾지 못함 / 간접 증거만 있음 — 이 문서에서: 이 리포트의 모든 핵심 주장에 붙인 태그
- 신종자본증권
- 만기가 매우 길거나 발행회사가 연장할 수 있어 회계상 부채가 아니라 자본으로 분류되는 채권 — 이 문서에서: 2026년 6월 영구 BW의 회계 분류(7장)
- FCF (잉여현금흐름)
- 영업활동현금흐름에서 설비·무형자산 투자(CAPEX)를 뺀 돈 — 이 문서에서: 6장 표준 재무표·9장 FCF 수익률의 분모
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 대만 매출 — 공시 지역 주석은 "중화권"으로 묶어 대만을 따로 적지 않습니다. 회사 IR의 지역 비중도 대만을 분리하지 않습니다 미확인.
- 산업용 안의 반도체 비중·인라인 AFM 점유율(신한 "80%"), 브루커 대비 처리량, 특허 번호 — 2026-10-02 판의 [미확인] 그대로입니다 미확인.
- 2Q26 IR의 판관비 세부 원인("인증 준비 비용")과 채용·대만 법인 인력 데이터 미확인.
- 2026-10-01 +9.1% 급등의 원인 — 공시·보도 확인 안 됨 미확인.
- 10년 주가·밸류에이션 밴드 — 8장 "보강 필요" 상자.
- 1H26 영업현금흐름 −60.4억의 구성 — 운전자본 항목별 분해(매출채권·재고·선수금)는 주석 35를 읽지 않아 분석하지 않았습니다.
- 생산능력 "204~240대/년" — 공시 생산능력 표는 연구용·산업용을 나눠 적으며, 204개는 2025년 3분기 누적 연구용, 240개는 2024년 연구용 연간값입니다. 2025년 연간은 연구용 272개·산업용 78개, 생산 인원 43명(2026 반기 38명)입니다(4.4) 공시.
- "매출 10% 이상 단일 고객 미명시"(4.1) — 연결 주석에는 FY2025 고객A 10%, FY2024 고객B 15%, 1Q26 A사 12%가 기재돼 있습니다(2.2) 공시.
- 1Q26 수주 구성 "산업용 80%"(IR) — 공시 수주총액 기준 72.5%입니다(4.2) 공시. 1Q26 유럽 19%(IR) — 공시 주석은 9.5%입니다(2장) 공시.
- 2025년 분기 수주 표기 상충(6.1 각주) — 공시 누적값으로 1Q25 789.8억, 2Q25 322.7억입니다 계산.
- TTM PER "~63배"(5.2 피어 표) — 공시 TTM 지배순이익 231.9억 기준 90.4배입니다 계산.
- 순이익·현금흐름 [미확인](6.3 상자) — 1H26 지배순이익 77.2억(2Q26 25.9억), 1H26 영업현금흐름 −60.4억, CAPEX 460.6억이 공시값입니다 공시.
- 영구 BW 회계 분류 [미확인](9.1 표) — 반기보고서 주석 25에서 회계상 자본(신종자본증권)으로 확인됩니다 공시.
1차 자료 — DART 공시 원문
정기보고서 — 2026 반기보고서 (접수번호 20260814004158) ↗ · 2026 1분기보고서 (20260514001410) ↗ · 2025 사업보고서 (20260319000022) ↗ · 2025 3분기보고서 (20251114002735) ↗ · 2025 반기보고서 (20250814003126) ↗ · 2025 1분기보고서 (20250515002985) ↗ · 2024 사업보고서 (20250319001027) ↗ · 2023 사업보고서 (20240320001581) ↗ · 2022 사업보고서 기재정정 (20231211000389) ↗
읽은 항목: 연결 포괄손익계산서·현금흐름표·재무상태표, 연결 주석(영업부문·판매비와관리비·기타금융자산·차입금·자본잉여금·기타부채), "매출 및 수주상황", "원재료 및 생산설비", "배당에 관한 사항". 값과 확인 시각은 140860_log.json에 기록.
1차 자료 · 시세 · 기술 · 산업 · 언론 (2026-10-02 판 목록)
1차 자료 — 회사 공시·IR (parksystems.com/kr/investors)
파크시스템스 2026년 1분기보고서(2026-05-14 제출) — 사업의 개요, 매출 및 수주상황(기초 636.3억·신규 628.6억·기말 871.3억), 재고자산 487억, 종속회사 8개, 발행주식 6,997,557주·자기주식 43,327주 — PDF
파크시스템스 2025년 사업보고서(2026-03 제출) — 제품별 평균판매단가(연구용 내수 2.52억/수출 2.17억, 산업용 내수 16.6억/수출 21.1억), 별도 매출 구성, R&D 237억, 가동률 97.4%/96.2%, Accurion(2022-10)·Lyncée Tec(2025-03) — PDF
파크시스템스 2025년 3분기보고서(2025-11-14) — 현금 626.6억·차입 601.9억·자본 2,182.8억, 수주잔고 645.3억, 생산인력 42명·생산능력 204~240대/년, R&D 169억(14.6%) — PDF
파크시스템스 2Q26 IR Presentation(2026-08-14, 영문) — 2Q/1H26 손익(매출 53B·GP 36B·SG&A 32B·OP 4B), 수주잔고 113B(2Q말)·102B(8/14), 직원 645명, 영구 BW 조건(행사가 267,747원·0%→3%·2056 만기), NX1 출시·imec JDP — PDF
파크시스템스 2026 1Q IR 자료(2026-05-14) — 1Q26 매출 394억·OP 21억, 지역(중화권 34·미국 32·유럽 19·한국 11%), 수주 구성(산업용 80%), 직원 630명·R&D 32%, 과천 신사옥 — PDF
파크시스템스 2025 4Q IR 자료(2026-03-17) — 2025 매출 2,056억·OP 422억, 분기 매출(509/523/456/568), 제품 비중(산업 71/연구 22/서비스 6), 지역(중화권 41/미국 20/한국 13/기타 26), 연간 신규수주 2,080억·잔고 636억, 직원 611명(본사 406·해외 205), R&D 196.8억(9.5%), 점유율 21.7% — PDF
파크시스템스 2025 3Q·1H IR 자료(2025-11-14·08-14) — 3Q25 매출 456억·OP 86억, 9M 지역(중국 44·미국 21), 1H25 매출 1,032억·OP 251억, 1H25 지역(중국 50·미국 17), 1H25 신규수주 1,112억·잔고 693억, 직원 588→604명
파크시스템스 2026 기업가치제고계획(2026-05) — OPM 20%+, ROE 20.4%(2023~25) vs COE 10.1%, FCF 10~50% 배당, FX·Interferom 프로젝트, 점유율 21.7%/브루커 15.8%/옥스퍼드 14.3% — PDF
파크시스템스 제품 페이지 — NX-Wafer(24탐침 자동교환, SEMI E30/E40/E87/E90/E94/E84, ISO Class 1, NX-Wafer Plus), NX-Hybrid WLI(WLI/PSI, 2.5~100×, EFEM), NX-Hybrid WLI 국문("최초의 WLI 내장 AFM"), NX-Mask(Repair/Sweep 모드, 블랭크 ADR), Advanced Packaging(NX-TSH600·TSH400TF·TSH300 Overlay)
미확인 1차 자료 — 2026년 반기보고서(2026-08 제출)는 회사 사이트에 미게시, DART 뷰어 접근 실패로 원문 미열람. 2Q26 재무상태표(현금·차입·계약부채)·1H26 순이익·현금흐름은 [미확인]으로 표기했습니다(2026-10-02 판). 2026-10-07 판에서 반기보고서(접수번호 20260814004158)를 열람해 6·7장 표에 반영했습니다.
시세·시장 데이터
Yahoo Finance 일별 종가(140860.KQ): 2026-09-30 274,500원 → 10-01 299,500원(+9.1%) → 10-02 298,500원; 2년 범위 182,000~339,500원 [2026-10-02 조회] · 한경 마켓 종목 페이지(10-01 종가 299,500원, 거래대금 190억, 52주 205,000~350,500원) — 링크 · 한경 마켓 재무요약(2025 GPM 66.38%·OPM 20.52%·ROE 16.69%·부채비율 55.44%) — 링크 · 와이즈리포트 기업현황(최대주주 박상일 외 7인 32.69%, 외국인 39.83%, 2026E EPS 6,703원, 목표주가 7개사 330,000~410,000원) — 링크 · 치킨스탁 재무(2022~2025 연간, PER 63·PBR 6.1·PSR 10.1, DPS 500원·배당성향 10.1%) — 링크 · stockanalysis.com 피어 통계(BRKR·ONTO·NVMI·CAMT·KLAC, 2026-10-01/02) · Yahoo Finance 피어 종가(BRKR 61.94·ONTO 314.88·NVMI 386.6·CAMT 153.79·KLAC 200.33 USD, Lasertec 46,090엔)
기술 — 하이브리드 본딩 계측 규격·방법
imec, Eric Beyne, "Sub-micron Pitch Scaling of Hybrid Bond Interconnects: Metrology Challenges", SEMI EMG 2025-09-17 — Cu 리세스 1~5nm, SiCN RMS ~1~2Å, 슬로프 <1nm/μm, AFM 속도 한계, 광도 SEM·SAM — PDF
Bruker, "How Multi-Scale Surface Metrology Enhances Hybrid Bonding", AZoM 2025-10-20(AN-5001) — 리세스 1~5nm, Rq 0.1~0.2nm, LAS 33×26mm, ERO >45 WPH, AFM FOV ~100μm² — 링크; SemiEngineering 전재 2026-01-13 — 링크
Adeia(B. Lee·O. Zhao), "Novel Surface Metrology Techniques for Hybrid Bonding", 3DInCites 2024-05(ECTC 2023·2024) — AFM Z ~1Å vs 간섭계 수 nm·XY 0.5μm, 80×80μm 5분, 교정 간섭계 1,000배 — 링크
IEEE EPS Emerging Technologies TC, "Hybrid Bonding" 2026-03(Gorchichko·Parekh·Chan·Ramamoorthy) — 0.001μm 해상도 필요, 다이 휨 <100nm, 400nm 피치(imec 2023), HB 제품 CAGR 18%, 소니 2016·AMD 2022 — PDF
IEEE ECTC 2025 특별세션 "Hybrid Bonding: to B or not to B?"(삼성 안수진·AMD·KLA·imec·Toray·Adeia) — 결함 민감도 0.15~0.5μm vs >10μm, "간섭계 ~1,000× AFM", 웨이퍼 전체 리세스 고속 측정 필요 — PDF
SemiEngineering, "Metrology Under Pressure: Detecting Defects in Fine-Pitch Hybrid Bonding" 2025-08-12 — 브루커 Lesko·Onto Tsai 인용 — 링크
SemiEngineering, "HBM4 Sticks With Microbumps, Postponing Hybrid Bonding" 2026-01-13 — JEDEC 720→775μm, UMC Pax Wang 인용, HBM4E 2027·HBM5 — 링크
Onto Innovation, "Enabling In-Line Process Control for Hybrid Bonding Applications" — "AFM은 처리량·오염으로 양산 제한", OCD "AFM과 강한 상관", IR 보이드 2μm — 링크
Bruker InSight AFP 제품 페이지 — 260~340 사이트/시간·50 WPH, 0.3nm 안정성, 105μm 스캐너 — 링크 · Nanosurf Hybrid Bonding 페이지(DriveAFM·Alphacen 300 Drive) — 링크 · NIST, "Nanoscale Mechanical Characterization for Hybrid-Bonding-Ready Structures" 2026-01-29(인텔 공저) — 링크
Kioxia R&D, "Development of CBA Technology for 3D Flash Memory"(IEDM 2023, BiCS8 218단 Cu 직접 본딩) — 링크 · DigiTimes 2025-07-14, "Kioxia, YMTC jump ahead with wafer-bonded NAND in volume production"
특허 — Park Systems Corp. 특허 목록은 Google Patents 접근 제한으로 이번 조사에서 개별 번호를 확인하지 못했습니다 [미확인]. 2025 사업보고서 기재 등록 특허 7건(당기 기준으로 추정)만 확인.
산업 — 캐파·시장 규모
TrendForce 2026-07-07, "Samsung, SK hynix Reportedly Reconsider Hybrid Bonding Timeline; 16-High HBM4E May Be Earliest Adoption" — 링크 · TrendForce 2026-04-29, "SK hynix Reportedly Completes 12-High Hybrid Bonding HBM Validation"(AMAT+Besi 약 200억 첫 양산 시스템) — 링크 · TrendForce 2026-09-04, 마이크론 HBM 40~50k→100k wpm, 삼성 ~150k(HBM4 75k), SK 150~200k — 링크 · TrendForce 2025-12-30, 삼성 HBM 170k→250k, SK 160~170k·M15X — 링크 · TrendForce 2026-06-15, TSMC CoWoS 120~140k wpm(2026)·OSAT 50~60k·CoPoS 파일럿 2027 — 링크 · exponentialindustry 2026-08-10, CoWoS 2025 ~70k wpm — 링크 · cloudnews.tech 2026-04-03, 삼성 HB 검사 Onto Dragonfly G5 선정
MarketsandMarkets, "Atomic Force Microscopy Market" 2025-08 — 2025 $542M → 2030 $762M(CAGR 7.1%), 산업용 CAGR 8.1%, 아시아 47.7% — 링크 · QY Research 2024(PR Newswire 2024-03-20) — 2023 $485M → 2030 $1,014M, 파크 20.61% — 링크 · AZoNano 시장 리포트(브루커 설치 4,600대+) — 링크
Bruker FY2025 실적(2026-02-12) — 매출 $3.44B, Nano $1.08B 감소, non-GAAP OPM 12.6%, 2026 가이던스 $3.57~3.60B — 링크 · Suzhou FlyingMan(FSM) LS AFM 제품 페이지($125k) — 링크
언론·증권사
이투데이 2026-08-25, "신한투자증권 '파크시스템스, 하반기 외형 성장·수익성 개선 동반'" — 2Q26 530억/42억(컨센 93억), 잔고 1,125억, 리드타임 2~3/4~6개월, 2026E 2,505/523, 3Q26E 696/188 — 링크
이데일리 2026-08, "파크시스템스, 수주잔고 가파른 증가…메리츠" — TP 350,000→330,000, 3Q26E 678/185, 잔고 8월 중순 1,023억, 2026E 2,471·2027E 3,035, 북미 Hybrid WLI·패키징 TSH — 링크
이데일리 2026-05-15, "파크시스템스, 상저하고…목표가↑-메리츠" — TP 350,000, 1Q26 394/21, 잔고 871→978억, 미국 32%, NX-Mask·Hybrid WLI 북미 ~60억, 선두 파운드리 TSH PO — 링크
머니투데이 2026-06-05, 키움증권 TP 355,000 — 링크 · 다음/연합인포맥스 2026-06-09, iM증권 TP 334,000, 2026E 2,333/463 — 링크 · 서플 2026-05, SK증권 TP 350,000, 2026E 2,340/540, CXMT·YMTC — 링크 · 아시아경제 2026-05-27, 신한 TP 310,000→370,000, "산업용 AFM 점유율 80%", 2H 매출 +66%·OP +358% — 링크
이투데이 2025-05-22, "KB증권 해외 중심 역대 최대 신규수주" — 1Q25 509/131, 대만·미국 TSH·Hybrid WLI 급증, 잔고 893억·신규 790억, NX-Wafer 80→70% — 링크 · 이데일리 2025-11, "iM증권 신장비 성장" — 3Q25 456/86, 미국 대형 고객 Hybrid WLI 테스트 완료·1Q26 복수 대, 2026E Hybrid WLI ~300억, NX-TSH 양산 인증 — 링크 · 삼성증권 2025-10-20, "All-Time Steady Seller" 커버리지 개시 — TP 320,000, 제품 단가(WLI ~23·TSH ~17.5·Mask ~35·Wafer ~17.5억), 2026E 2,600/700, PER 33배 — PDF
ZDNet Korea 2026-05-29, "파크시스템스 '최첨단 패키징서 연내 성과 기대…AFM 장비 공급 논의'" — 세계 최대 파운드리 양산 협의, 인텔 협력, NX-TSH 2μm 이하, M&A 후보 5곳 — 링크 · 시사저널e 2026, "파크시스템스, TSMC에 대면적 첨단 패키징용 계측 장비 공급 임박" — NX-TSH310PLP, 휨 4mm, 시제품 출하·베타 2026말~27, 점유율 21.7%, 3D 계측 $2.4B 중 AFM $220M, FX-Wafer 20배 — 링크
딜사이트 2026, "1000억 실탄 장전한 파크시스템스, 첨단 패키징 승부수" — 영구 BW, 도미누스·키움, 시설 400·R&D 200·M&A 400억 — 링크 · 딜사이트 2026, "[메자닌 발행 상장사] 가동률 96% 파크시스템스" — 산업용 가동률 96.15%(2025)·95.24%(1Q26), 숙련 조립 — 링크 · 네이트/머니투데이 2026-05-21, "[단독] 도미누스인베·키움證, 파크시스템스에 1000억 투자"
블로터 2026-05-27, "파크시스템스, 통합 계측 솔루션 도약…주주환원 점진적 확대" — FX·Interferom 프로젝트, Accurion·Lyncée, DPS 250→500원 — 링크
디일렉(THE ELEC) 2024-12-13, "세계 반도체 기업이 파크시스템 AFM 줄줄이 도입하는 이유는?" — 삼성·SK·TSMC·마이크론·키옥시아 HB 준비, 테스트 장비 공급, "3년 내 40%" — 링크; 영문판 — 링크 · 디일렉 2023-02-14, "파크시스템스의 새 효자…EUV마스크 리페어 장비로 대만 T사도 뚫었다" — 대만 요청 개발, 출시 전 10대, 일반 AFM 2배 가격 — 링크 · 디일렉 2023-12-13, "마스크 리페어 장비 통해 EUV 포토마스크 하드 디펙도 개선" — 한국 파운드리 양산·대만 테스트, 다이아몬드 팁 — 링크 · 디일렉 2022, "EUV 마스크 검사장비 국내 첫 개발" — 링크
디지털데일리 2022-05-22, "[소부장 유망기업탐방] 외길인생 30년 파크시스템스" — 2015 산업용 전환, 12개 해외법인, 321명 — 링크 · 한국경제 2024-04-29, "18배 폭등 파크시스템스…자녀에게 물려주세요" — 공모가 9,000원, 2015 매출 199억, 490명 — 링크 · 인천일보 2022, "3분기 수주 1000억 완수…2025년까지 2배" — 링크 · 더벨 2020-09-07, "파크시스템스, SK하이닉스 JEP 완료…첫 수주 눈앞" · Wikipedia "Park Systems"(1988 PSI, 1997 PSIA, 2010 국가핵심기술, 2024 직원 545명) — 링크 · 치킨스탁 종목 페이지(10-02 시세·DPS·IR 일정) — 링크
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 연간 FY2021~FY2025 + TTM, 분기 1Q25~2Q26 (DART) |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·4·6·7·9장 — 제품군·지역·주요 고객·수주잔고·생산능력·재무상태·현재 배수를 DART 1차 자료로 추가, 제품 사진 4장) |
| 원본 | 2026-10-02 | 원 계열 B3-primer-lite · 보강 전환 (Equity Research Primer, 사전조사 재검증판) |
이 문서는 공개된 공시·회사 IR·학회 발표·언론 보도·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. [추정]으로 표기된 수치와 시나리오는 가정에 기반한 계산으로 실제와 다를 수 있고, [미확인]으로 표기된 항목은 작성 시점에 1차 자료로 확인하지 못한 것입니다. 증권사 추정치는 해당 증권사의 의견입니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다. 2026년 반기보고서 원문은 열람하지 못했으므로 2Q26 재무상태표 관련 서술은 특히 재확인이 필요합니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.