0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
비아트론은 디스플레이 패널의 트랜지스터 기판(TFT 백플레인)을 만드는 과정에서 유리를 "굽는" 장비를 만듭니다. 레이저로 실리콘을 결정화하기 전에 유리를 미리 수축시키고(선수축) 막 속 수소를 빼내는 공정, 레이저 뒤에 주입한 원자를 자리 잡게 하는 활성화와 수소화, 플렉서블 OLED의 플라스틱(폴리이미드) 기판을 400~500℃에서 굳히는 경화(PI 큐어링), 저전력 패널(LTPO)의 산화물 반도체 열처리가 그 칸입니다. 결정화 자체는 레이저 업체(AP시스템)가 하고, 비아트론은 그 앞뒤를 맡습니다. 2025년 연결 매출 651억원, 영업이익 92억원(14.1%), 2026년 상반기 매출 412억원(−15.2%)·영업이익 15억원(−86.5%)입니다 공시. 매출의 94.6%가 중국(2026 상반기 지역 주석)이고, 10% 이상 고객이 5곳입니다. 2016~2021년 중국의 6세대 플렉서블 OLED 투자가 이 회사를 키웠고(2018년 매출 1,291억원·영업이익 292억원이 정점), 지금은 8.6세대 IT용 OLED(노트북·태블릿) 투자에서 BOE 청두 B16(211억원)·비전옥스 허페이 V5(118억원)·CSOT 광저우 T8(88억원)을 수주했습니다.
불편한 사실부터 적습니다. ① 8.6세대 물결에서 비아트론의 몫은 6세대 때보다 눈에 띄게 작습니다. 6세대 BOE 충칭 B12 한 건이 944.7억원(2020년, 직전 매출의 189%)이었는데, 8.6세대 B16은 211억원이고 B16의 PI 경화 장비는 원익IPS가 가져갔습니다(디일렉, 2차). 삼성디스플레이 A6에 공급한 흔적은 없습니다(장비 내수 매출 2025년 3.5억원). B16 2차(16K)는 선익시스템·아바코가 2026년 2월 계약을 공시했지만, 비아트론의 2차 계약 공시는 9월까지 없습니다 공시. ② 순위표의 "PER 10.41배"는 영업이 아니라 금융수익이 만든 이익 위에 서 있습니다. 최근 12개월(TTM) 영업이익은 −5.8억원인데 지배순이익은 104.6억원이고, 차이 114.6억원을 원문 주석으로 쪼개면 외환손익 +71.0억원(달러 계약자산·매출채권의 환산·결제 손익 — 그중 51.0억원은 2025년 상반기 환손실이 TTM 창에서 빠진 기저 효과), 이자 +15.5억원, 펀드·채권 평가·처분 +22.3억원(그중 약 9.8억원은 비상장 RCPS의 수준3 평가이익), 파생 +2.8억원, 주석 미기재 금융수익 +5.3억원 등입니다. 외환손익을 빼면 TTM 세전이익은 37.8억원, 발행주식 기준 PER은 약 34배입니다 계산 검증 후 수정. ③ 받을 돈이 쌓여 있습니다. 설치·검수 뒤에 받는 잔금(계약자산) 381억원 가운데 약정일에서 1년 넘게 밀린 매출채권·계약자산이 2025년말 159억원이었고, 비유동 계약자산의 21%에 대손충당금이 쌓였으며, 2024년엔 대손상각비 71억원을 인식하고 39억원을 제각했습니다 공시.
그리고 가격입니다. 9월 23일 종가 9,420원에 발행주식 기준 시가총액은 1,141억원이지만, 회사가 가진 자기주식 208만주(17.2%)를 빼면 유통주식 시가총액은 945억원입니다. 6월말 현금·예금·MMF·채권·펀드 등 금융자산은 889.5억원, 차입금은 0원이고, 금융부채(자회사 상환전환우선주·파생상품) 14.9억원을 빼면 순금융자산 874.6억원 = 주당 8,717원입니다 계산. 주가는 이보다 8% 높을 뿐이라, 시장은 열처리 장비 사업·본사와 2공장·VC 조합 지분 121억원·투자부동산 77억원·순운전자본 420억원을 모두 합쳐 약 70억원에 매기고 있습니다. 2024·2025년 연말에는 금융자산이 유통주식 시총을 넘었습니다(104%·132%). 그래서 순위표의 "하방은 PBR 0.51배와 금융자산이 완충 후보" 판단은 원문으로 성립하고, 오히려 강화됩니다. 다만 이 현금은 2018년 이후 8년 동안 667~967억원 사이에서 한 번도 크게 줄지도, 주주에게 크게 돌아가지도 않았습니다(2012~2025년 순이익의 19%만 배당·자사주로 환원, 자사주는 소각 0주). 이 리포트의 결론은 "현금 가격에 사는 사업 옵션 — 단, 현금이 주주의 것이 되는 경로(소각·배당)와 중국 잔금 회수가 확인돼야 옵션이 산다"입니다. 2026년 2월 국회를 통과한 3차 상법 개정(자기주식 원칙적 소각)이 첫 번째 시험대입니다.
한눈에 보는 핵심 지표
“현금 가격에 사는 사업 옵션 — 단, 현금이 주주의 것이 되는 경로(소각·배당)와 중국 잔금 회수가 확인돼야 옵션이 산다”
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기·1분기보고서, 2025 3분기·반기보고서, 2012~2025 사업보고서 14개년 전부, 2014~2025 분기·반기보고서의 사업의 내용 34건, 2012 코스닥 상장 투자설명서, 2012~2026 단일판매·공급계약 공시와 정정 116건, 2021 유형자산취득결정, 2026 정기주총 소집공고·결과, 최대주주 대량보유(증여) 보고서, 자기주식 신탁 계약·해지 보고서)에서 직접 읽은 것. 2차 네이버증권·WiseReport 시세와 재무 집계, 언론 보도(전자신문·디일렉·KIPOST·아주경제·이데일리·뉴스핌·파이낸셜뉴스·ZDNet), 옴디아·카운터포인트 전망 인용, 유진투자증권 산업 리포트. 추정·계산 공시 수치를 조합해 역산하거나 가정을 얹어 계산한 것 — 과정을 옆에 적었습니다. 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① "비아트론 = LTPS 결정화 장비"는 절반만 맞습니다. 창업 기술은 레이저 없는 결정화(대학 연구실 기술, 위키백과·디지털데일리)였지만, 양산 라인의 결정화는 레이저(ELA)가 하고 비아트론은 그 앞뒤 열처리를 공급합니다(3장). ② "반도체 패키징·유리기판 신사업"은 사업보고서에 제품 목록(Epi-CVD·하이브리드 본더·LAB·다이본더·진공 라미네이터)으로만 있고, 매출로 확인되는 것은 자회사 비아트론시스템의 2025년 매출 3억원뿐입니다. "유리기판"은 시장 현황 서술에 한 문장 나오고, 유리기판 전용 장비의 수주·납품은 확인되지 않았습니다(1.5~1.7). ③ 순위표 PER 10.41배와 PBR 0.51배는 서로 다른 주식수를 씁니다 — PER은 자기주식 포함 발행주식(EPS 888원), PBR은 자기주식 제외(BPS 17,991원). 같은 기준(유통주식)이면 PER은 8.6배입니다(부록 A). ④ 상반기 기타매출 16.6억원 중 14.4억원은 장비가 아니라 VC 자회사가 자기가 운용하는 조합에서 받은 관리보수입니다(7.12).
확인하지 못한 것: 각 공급계약의 장비 품목(공시는 "디스플레이 제조용 장비"로만 기재), BOE B16 211억원 계약의 공정 구성, 2024년 대손상각비 71억원·제각 39억원의 대상 고객, 비아트론시스템 지분 매입(2025-09)의 매도인, (주)엘제이엑스의 정체(6월말 대여금 잔액 15.9억원에 그대로 남아 있어 만기 2026-11-30 전 미회수로 보임 — 검증 후 보강), 인터밸류파트너스 운용 조합의 순자산 공정가치, 자기주식 소각의 일정(회사는 "개정 상법 제341조의4를 준수하여 소각할 예정"이라고 2025 사업보고서·2026 반기보고서에 적었습니다 — 검증 후 보강), 김형준 대표→자녀 증여의 사유(거래계획보고서는 "보유주식 증여, 증여세는 수증자 부담"까지만 기재).
사용자의 25종목 순위표는 비아트론을 14위(기존 8위에서 하향, "조건부 검토" 등급)에 놓았습니다. 한 줄 평은 "자산 할인은 크지만 대형 디스플레이 투자 수주 전환을 기다려야 한다." 기준주가 9,240원, PER 10.41배, PBR 0.51배, 반기 영업이익 YoY −86.5%. 요약 문단에는 "비아트론·에스티아이는 실적 악화를 반영해 각각 14위·22위로 조정했습니다"라고 적혀 있습니다. 하방 근거로 "PBR 0.51배와 금융자산이 완충 후보다. 금융자산에는 MMF·채권 외 투자상품이 있어 전액 현금으로 간주하지 않았다", 실현 증거로 "5월 CSOT 대상 약 88.49억원 공급계약 보도가 있다. 반면 상반기 매출 −15.2%, 영업이익 −86.5%로 실적은 약하다", 상승 경로로 "중국 OLED·고세대 디스플레이 투자 확대가 열처리 장비 주문으로 전환되는 경로. 고객의 투자 발표와 이 회사의 수주를 구분해야 한다", 가장 강한 반론으로 "수주 공백과 검수 지연, 투자자산 손상. 작은 계약 하나로 대규모 성장의 실현 확률이 충분히 높아졌다고 보기 어렵다"를 적었고, 다음 확인은 "추가 공급계약, 수주잔고 증가, 계약금 회수와 금융자산 구성 확인. 수주 없이 현금 소진이 이어지면 제외 검토"였습니다.
이 리포트는 그 문장들을 원문으로 답합니다. 요약하면 — 카드의 숫자는 전부 맞습니다(9,240원은 9/18 KRX 종가, PER은 2025년 EPS 888원 — 자기주식을 포함한 발행주식 기준, PBR은 2025말 BPS 17,991원 — 자기주식 제외 기준, −86.5%·−15.2%는 1H25 대비). 그러나 순위표는 ① "실적 악화"의 절반이 1분기 한 분기의 일이라는 점(2분기 영업이익은 34.9억원, 전년 같은 분기보다 +20.4%), ② 반대로 TTM 영업이익은 적자이고 PER 10배를 만든 것이 외화환산이익이라는 점, ③ 금융자산이 "완충 후보" 정도가 아니라 유통 시총의 93%라는 점, ④ 그 금융자산 옆에 중국 잔금 381억원이라는 더 큰 위험 자산이 있다는 점, ⑤ 순위표가 짚지 않은 관계사·대주주 거래(VC 자회사와 자기 펀드 출자 140억원, 반도체 자회사 지분 추가 매입, 외부 법인 13.9억원 대여, 최대주주의 자녀 증여, 이사 보수한도 43.6% 반대)를 적지 않았습니다. 대조표는 부록 A, 자산 하방은 7.1~7.5, 관계사 거래는 7.11~7.15, 역산은 9.9~9.11.
1무엇을 파는가 — 네 종류의 "오븐"과 아직 매출이 없는 반도체 장비
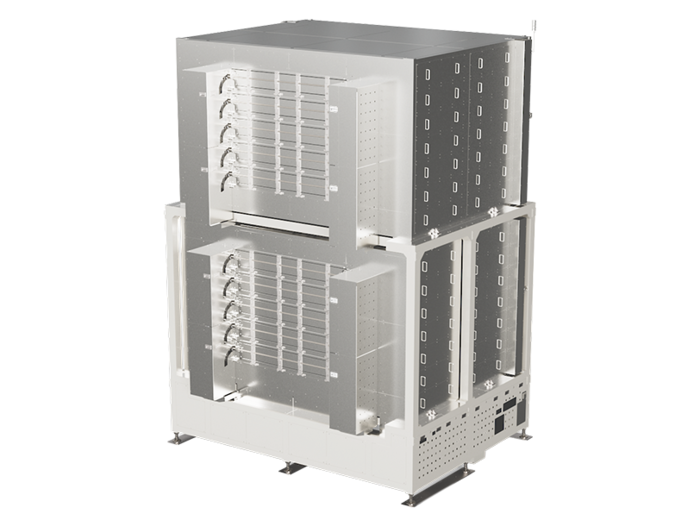
비아트론의 매출은 사실상 하나의 기술 — 커다란 유리기판을 휘거나 얼룩지게 하지 않고 정밀하게 굽는 기술 — 에서 나옵니다. 그 기술이 네 가지 장비로 나뉩니다.
1.1 회사의 뼈대
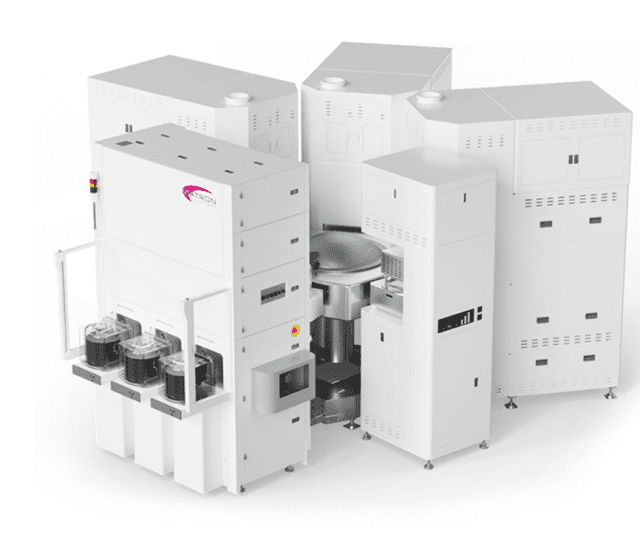
2001년 12월 홍익대 신소재공학과 교수였던 김형준 대표(MIT 전자재료공학 박사)가 세웠고, 2012년 5월 코스닥에 상장했습니다. 본사와 2공장은 경기도 수원 고색동에 있습니다 공시. 창업 기술은 대학 연구실에서 개발한 레이저를 쓰지 않는 실리콘 결정화였다고 알려져 있지만(위키백과·디지털데일리 2020-07-26) 2차, 실제로 돈을 번 제품은 결정화 장비가 아니라 결정화 앞뒤의 열처리 장비입니다. 2026년 6월말 직원은 139명(별도), 등기임원 5명이며, 연결 종속회사는 벤처캐피털 인터밸류파트너스(100%)와 반도체 장비 자회사 비아트론시스템(61.76%) 두 곳입니다.
| 항목 | 내용 | 확인 |
|---|---|---|
| 설립 · 상장 | 2001-12-26 설립 · 2012-05-04 코스닥 상장(첫날 종가 21,700원) | 공시 |
| 최대주주 | 김형준 대표 외 5인 20.20%(본인 13.51%, 배우자 2.01%, 자녀 4인 4.68%) — 2026-06-30 | 공시 |
| 자기주식 | 2,080,568주(발행주식의 17.17%) — 최대주주보다 3%p 적을 뿐 | 공시 |
| 발행주식 · 액면 | 12,114,710주 · 500원 (2016년 이후 변동 없음) | 공시 |
| 종속회사 | 인터밸류파트너스(창업투자, 2016-11 설립, 100%) · 비아트론시스템(반도체 장비·부품, 2021-07 설립, 61.76%) | 공시 |
| 임직원 | 직원 139명(1인 평균 급여 반기 3,600만원) · 미등기임원 9명 · 반도체 사업 총괄은 SK하이닉스 수석연구위원·주성엔지니어링 사장 출신 노재성 사장(2021-10 합류) | 공시 |
| 신용등급 | 나이스디앤비 A+(2026-04, 2025 결산 기준) — 2024년 A−에서 회복 | 공시 |
1.2 제품 네 가지 — 무엇을, 몇 도에서, 왜 굽나
| 제품 | 형태 | 공정·온도 | 왜 필요한가 | 주 수요처(회사 서술) |
|---|---|---|---|---|
| 인라인 RTA (급속 열처리) | 유리가 세라믹 받침(세터)에 얹혀 롤러로 여러 챔버를 연속 통과 | 선수축(Pre-compaction), 활성화(Dopant activation) — 500~750℃ 고온 급속 | 600℃ 넘게 구우면 유리가 줄어듭니다. 미리 줄여 두지 않으면 이후 패턴이 어긋납니다. 배치형으로 구우면 받침 핀 자국이 얼룩(무라)이 됩니다 | SMD 5.5G, LGD 6G LTPS-LCD, BOE 4G·5.5G 등 |
| 배치 퍼니스 | 한 챔버에 유리 4~12장을 층층이 넣어 오래 굽기 | 수소화·탈수소화·산화물(IGZO) 열처리·콘택 어닐링 — 300~500℃, 균일도 ±3℃ | 레이저 결정화 전에 막 속 수소를 빼지 않으면 레이저를 쏠 때 수소가 터져 막이 손상됩니다. 결정화 뒤에는 끊어진 결합을 수소로 메워야 트랜지스터 특성이 나옵니다 | LGD 6G, 톈마 5.5G, BOE 4G, LTPO 라인 |
| PI 큐어링(PICF) | 배치형, 최대 50슬롯 | 400~500℃ 폴리이미드 경화, 대량 흄(fume) 배기 | 플렉서블 OLED는 유리 운반판 위에 액상 플라스틱(PI)을 바르고 구워 굳힌 뒤 그 위에 트랜지스터를 만들고, 마지막에 레이저로 운반판을 떼어냅니다. 굳히는 품질이 기판 수명을 정합니다 | LGD 플렉서블·전자종이, 중국 6G 플렉서블 라인(2016~2022 매출의 중심) |
| WVA(수증기 어닐링) | 배치형 | 고온 수증기 분위기 산화물 열처리 | IGZO 산화물 반도체의 막 불균일·특성 저하를 수증기로 보정. 2010년 세계 최초 8세대급 개발(회사 서술) | AUO 8G, LGD 6G·8G, SEC 7G, BOE 6G, dpiX 4G |
출처: 2024 사업보고서 II-2(주요 제품 설명·납품 이력), 2026 반기보고서 II-1·2 공시. "세계 최초"는 회사 서술이며 독립 확인하지 않았습니다 미확인.
이 네 장비를 한 문장으로 묶으면 "새 TFT 라인이 지어질 때 한 번에 여러 대가 들어가는 설비"입니다. 소모품이나 정기 교체 수요가 거의 없고(부품 매출은 2023~2025년 연 26~40억원, 전체의 5% 안팎), 라인이 다 지어지면 수요가 끊깁니다. 이 회사 실적이 전방 투자에 따라 해마다 두세 배씩 오르내리는 이유가 여기 있습니다(8장).
1.3 반도체 장비 — 사업보고서의 목록과 실제 매출
| 제품 | 용도(회사 서술) | 경쟁사(보도) | 현재 단계 |
|---|---|---|---|
| Epitaxial-CVD (레이저 기반 RT-CVD) | FinFET·GAA 소스/드레인·채널, 3D DRAM용 Si/SiGe 다층 에피 증착 | AMAT, ASM | 국책과제(2022~2024) 후 "사업화 추진 중", 3D 메모리용 장비 개발 "진행 중" |
| 하이브리드 본더 | 2.5D/3D 칩렛 패키징, 300nm 이하 정밀 저온 본딩 | 베시(BESI) | 핵심 기술 개발 "진행 중" |
| LAB (레이저 어시스티드 본더) | 마이크로 범프 접합, 칩을 1~2초 국부 가열 | 프로텍 | 2022-05 "다국적 패키징 업체와 시제품 생산"(파이낸셜뉴스) — 이후 매출 공시 없음 |
| 다이 본더 | 대형 기판(패키지 기판 코어·인터포저)에 칩·플레이트 매립 | — | 사업화 추진 중 |
| 진공 라미네이터 (비아트론시스템) | FC-BGA 기판 SAP·텐팅용 필름 합착 | 일본 닛코머티리얼즈 | 2023-01 "국내 FC-BGA 업체에 초도 물량"(뉴스핌) · 자회사 2025 매출 3.0억원·순손실 8.6억원 |
출처: 2025 사업보고서·2026 반기보고서 II-2·II-6·II-7 공시, ZDNet Korea 2026-04-02, 파이낸셜뉴스 2022-05-03, 뉴스핌 2023-01-13 2차. 비아트론시스템 재무: 2025 사업보고서 연결 주석 1 공시.
반도체 장비는 2020년 상반기 반도체사업부 신설(디일렉), 2021년 7월 비아트론시스템 설립과 2공장 부지 매입(140억원, "생산시설 확충 및 신사업 추진"), 2021년 10월 주성엔지니어링 출신 사장 영입으로 이어진 5년짜리 프로젝트입니다. 그런데 2021년 10월 더벨은 이미 "진입장벽 탓 반도체 장비 진출 제동"이라고 썼고, 2026년 상반기 연결 매출 중 반도체 장비로 확인되는 금액은 없습니다. 2026년 상반기에 2공장 부지·건물 일부(장부가 76.9억원)가 투자부동산(임대용)으로 대체된 것도 같은 방향의 신호입니다 공시 해석. 연구개발비는 2025년 60억원(매출의 9.3%), 2026년 상반기 36.7억원(8.9%)으로 디스플레이 장비 회사로선 높은 편이고, 그 상당 부분이 반도체로 향한다고 보는 것이 자연스럽습니다 추정. 신사업은 1.5~1.7에서 옵션으로 따로 다룹니다.
1.4 연구개발 과제 목록이 말해 주는 것
반기보고서의 연구개발 실적표에는 14개 과제가 있습니다. 완료 11개는 모두 디스플레이 열처리(인라인 장비, 자기장 보조 RTA, 수증기 어닐링, PI 경화 2종, 멀티슬롯 퍼니스, 선수축, IR 평판 히터, 반사 셔터, 용액형 산화물 TFT, 레이저 어닐링 마이크로 LED 기판)이고, 진행 중 3개는 모두 반도체(3D 메모리용 Si/SiGe 에피, 300nm 이하 하이브리드 본딩, 12인치 반도체급 반데르발스 소재 합성 장비)입니다 공시. 디스플레이 쪽 과제가 "완료"로만 남아 있다는 것은 두 가지로 읽힙니다 — 기존 제품군이 성숙했다는 것, 그리고 회사의 새 연구 자원이 거의 전부 반도체로 가고 있다는 것입니다 해석. 특허는 국내 등록 56건·출원 11건, 해외 등록 1건·출원 37건(2026-06)으로, 해외 출원이 등록보다 많은 것은 최근 출원이 늘었다는 뜻입니다.
신사업 옵션 — 반도체 전공정·패키징·유리기판, 무엇이 확인되나. 사용자가 확인을 요청한 "반도체 패키징(유리기판 등) 신사업"을 원문과 보도로 추적했습니다. 결론부터 적으면 — 제품 목록과 개발 과제는 있고, 매출·수주는 거의 없으며, 유리기판은 시장 서술에만 등장합니다.
1.5 연표 — 5년짜리 반도체 도전
| 시기 | 사건 | 출처 |
|---|---|---|
| 2020 상반기 | 반도체사업부 신설(연구조직 2 → 3개). "연말 반도체 장비 출시, 2022년 매출 목표", "반도체·이차전지 상장·비상장사 인수 검토, 이익잉여금 약 900억원 활용" | 디일렉 2020 2차 |
| 2021-02 | 리서치알음 "반도체 장비 사업성과 본격화 기대" | 파이낸셜뉴스 2차 |
| 2021-04~10 | 수원 고색동 부지·건물 140억원 매입 결정("생산시설 확충 및 신사업 추진"), 7월 비아트론시스템 설립, 10월 주성엔지니어링 출신 노재성 사장 영입 | 유형자산취득결정·사업보고서 공시 |
| 2021-10 | "비아트론, 진입장벽 탓 반도체 장비 진출 '제동'" | 더벨 2차 |
| 2022-03·05 | FC-BGA 기판용 장비 국산화 부각, 레이저 본딩(LAB) "다국적 패키징 업체와 시제품 생산" | 파이낸셜뉴스 2차 |
| 2022~2024 | 산업통상자원부 국책과제로 레이저 기반 RT-CVD·LAB 등 개발 | ZDNet 2026-04-02 2차 |
| 2023-01 | 진공 오토 라미네이터 "국내 FC-BGA 업체에 초도 물량"(대당 10억원 이상, 일본 닛코머티리얼즈 대체) | 뉴스핌 2차 |
| 2023-01 | 비아트론시스템 상환전환우선주 10억원 외부 발행 | 반기보고서 주석 18 공시 |
| 2025 | 비아트론시스템 매출 3.0억원·순손실 8.6억원 | 사업보고서 공시 |
| 2026-03~04 | 사업보고서에 반도체 장비 5종 명시, "2030년대 글로벌 반도체-디스플레이 종합 솔루션 기업" 비전. "반도체 장비 사업화 추진 공식화" | 사업보고서·ZDNet 공시2차 |
| 2026-04 | AMAT 이사·피에스케이 상무 출신 손진철 상무 영입(반도체 연구개발) | 반기보고서 VIII 공시 |
| 2026 상반기 | 2공장 일부(76.9억원)를 투자부동산(임대)으로 대체 | 반기보고서 주석 16 공시 |
1.6 제품별 점검 — 무엇이 어디까지 왔나
| 제품 | 시장의 크기·변곡점(회사 서술) | 확인되는 성과 | 판정 |
|---|---|---|---|
| Epi-CVD(레이저 RT-CVD) | GAA·CFET·3D DRAM의 Si/SiGe 다층 에피. AMAT·ASM 과점 | 국책과제 완료, "3D 메모리용 [Si/SiGe]n 에피 장비 개발 진행 중". 고객 평가·수주 공시 없음 | 연구 단계 |
| 하이브리드 본더 | 2.5D/3D 칩렛. 베시·AMAT·한미반도체 등 경쟁 | "300nm 이하 정밀 저온 하이브리드 본딩 핵심 기술 개발 진행 중" | 연구 단계 |
| LAB | 마이크로 범프 접합. 프로텍 등 | 2022 시제품 보도 이후 매출·수주 공시 없음 | 미확인 |
| 다이 본더(대형 기판 칩·플레이트 매립) | 패키지 기판 코어·인터포저 — 회사는 "유리 기판(Glass Core Substrate)에 주목… 차세대 공정 대응 기술력 요구"라고 서술 | 유리기판 전용 장비명·고객·수주 공시 없음. 뉴스 검색에서도 비아트론의 유리기판 장비 납품 보도를 찾지 못함 | 미확인 |
| 진공 라미네이터(비아트론시스템) | FC-BGA SAP·텐팅 필름 합착, 국내 시장 3,000억원 이상(뉴스핌 인용) | 2023 초도 물량 보도, 자회사 2025 매출 3.0억원 | 초기 매출 |
| (디스플레이) 마이크로 LED·레이저 어닐링 | 차세대 폼팩터 | 과제 "완료" | 연구 단계 |
출처: 2025 사업보고서·2026 반기보고서 II-1·2·6·7 공시, 보도 2차. "유리기판" 언급은 사업보고서 시장 현황의 한 문장이 전부입니다.
1.7 옵션의 비용과 가치
신사업의 비용은 확인됩니다. 연구개발비는 2018·2019년 연 27·23억원에서 반도체사업부를 만든 2020년 45억원, 2021~2025년 연 56~82억원(정부보조금 차감 전)으로 불어났고, 2026 상반기 36.7억원입니다. 자회사 누적 순손실은 2024~2025년 14.4억원, 2공장 매입 140억원입니다 공시. 5년간 R&D의 절반을 반도체 몫으로 보면 150~200억원이 들어갔다고 추정됩니다 추정. 성과는 아직 매출로 나타나지 않았습니다.
그렇다면 이 옵션에 얼마를 매겨야 할까요. 지금 주가는 사업가치 전체를 약 70억원으로 매기고 있으므로(7.1~7.5) 신사업 옵션의 시장 가격은 사실상 0원입니다. 반대로 말하면 신사업이 실패해도 주가에서 빠질 몫은 없고, 위험은 "옵션에 돈을 더 쓰는 것"(현금 감소)뿐입니다. 성공 시나리오 — 예를 들어 에피 장비 한 대가 메모리 고객 평가를 통과해 연 100억원 매출이 생기는 경우 — 는 2030년 전후의 일이고, 그 전까지 확인할 신호는 ① 고객 데모·평가용 장비 출하 공시(단일판매 공시 또는 사업보고서 주요 계약), ② 반도체 매출의 별도 표기, ③ 2공장의 임대 전환 확대 여부(반대 신호)입니다 해석.
주가는 2026년 1월 평균 7,293원에서 5월 11일 12,360원까지 올랐다가 6월 7,830원으로 되돌았습니다(월간 거래량 2월 636만주 — 평소의 3~4배). 같은 시기 비전옥스·CSOT 수주와 "반도체 장비 사업화 공식화" 보도, 3D DRAM 관련 테마가 겹쳤습니다. 급등과 급락이 모두 실적 공시가 아닌 기대의 변화였다는 점이 이 옵션이 시장에서 어떻게 거래되는지를 보여줍니다 2차 해석.
2매출 구성 — 제품 구분, 15년 매출, 수주잔고
어떤 장비가 매출을 만들고, 장비가 아닌 매출(부품·VC 관리보수·임대)이 얼마이며, 다음 매출을 예고하는 수주잔고가 어디에 있는지를 한곳에 모았습니다.
| 구분 | FY2023 | FY2024 | FY2025 | 1H26 | 비중(FY2025) |
|---|---|---|---|---|---|
| Flexible Display(PI 큐어링 등) | 137.2 | 232.5 | 484.7 | 386.1 디스플레이 및 반도체 제조장비 | 74.4% |
| LTPS-LCD | 80.8 | 279.5 | 75.6 | 11.6% | |
| Oxide-TFT | — | — | 11.0 | 1.7% | |
| AMOLED | — | 6.1 | 0.5 | 0.1% | |
| 장비 소계 | 218.0 | 518.2 | 571.8 | 386.1 | 87.8% |
| 기타(제품·부품) | 34.8 | 26.4 | 39.6 | 9.5 | 6.1% |
| 기타(조합관리보수) | 23.2 | 31.5 | 35.4 | 16.6 관리보수·임대 등 | 5.4% |
| 기타(임대수익) | 4.1 | 4.2 | 4.4 | 0.7% | |
| 합계 (연결 매출) | 280.1 | 580.3 | 651.2 | 412.2 | 100% |
| 연결 영업이익률(단일 부문) | −6.0% | 11.6% | 14.1% | 3.7% | — |
단일 보고부문 회사라 부문 손익은 없고, 매출은 내부보고용 제품 구분으로만 나뉩니다. 2025년 장비 매출 571.8억원 가운데 Flexible Display 구분이 484.7억원(연결 매출의 74.4%)이고, LTPS-LCD는 75.6억원입니다 공시. 장비가 아닌 매출은 2025년 79.4억원으로, 그중 35.4억원이 VC 자회사의 조합관리보수입니다(7.12).
| 공시 기준일 | 수주잔고 | 기간 신규 수주 | 메모 |
|---|---|---|---|
| 2024-12-31 | 580.6 | 666.5 (2024년) | 8.6G B16 1차(211.4억)·LTPS LCD 수주 포함 |
| 2025-12-31 | 285.6 | 316.4 (2025년) | 잔고가 1년 새 절반으로 |
| 2026-03-31 | 265.6 | 127 (1Q26) | Wuhan CSOT 50.2억(1월) 등 |
| 2026-06-30 | 283.4 | 266 (2Q26) | 1H26 수주총액 679.0억 · 1H26 신규 393.4억 · 2024말 581억의 49% · 7월 이후 계약 공시 없음 |
그림 1. 제품별 매출과 영업이익, 2010~2026 상반기
2016년부터 플렉서블(PI 큐어링)이 매출의 중심이었다가 2023년 이후 LTPS LCD·AMOLED 장비와 섞였습니다. 2025년부터 회사가 제품 구분을 "디스플레이 및 반도체 제조장비" 하나로 합쳐 공시합니다.
2.1 제품별 매출 15년 — 무엇이 언제 팔렸나
| 연도 | 플렉서블(PI) | LTPS LCD | AMOLED | 산화물 | 기타 | 매출 합계 | 그 해의 이야기 |
|---|---|---|---|---|---|---|---|
| 2011 | 42.5 | 124.1 | 178.9 | 114.6 | 11.2 | 471.3 | 삼성 AMOLED 5.5G, LGD 산화물 파일럿 |
| 2012 | 35.6 | 368.3 | 38.3 | 85.8 | 4.1 | 532.2 | LGD 6G LTPS-LCD(아이폰 레티나) 대량 납품, 상장 |
| 2013 | 46.4 | 96.3 | 135.6 | 40.4 | 8.5 | 327.2 | 국내 투자 공백 |
| 2014 | 22.1 | 203.5 | 44.9 | 53.2 | 4.3 | 328.0 | 영업이익 8억원 — 상장 후 최저 |
| 2015 | — | 336.1 | 15.0 | 89.9 | 10.2 | 451.2 | 중국 LTPS LCD(CSOT 우한·톈마 샤먼) 수출 78% |
| 2016 | 337.7 | 207.7 | 172.4 | 32.4 | 13.9 | 764.1 | 중국 6G 플렉서블 OLED 투자 시작(BOE 청두 B7) |
| 2017 | 573.4 | 43.4 | 207.5 | 164.3 | 19.3 | 1,007.8 | 매출 1,000억 돌파 |
| 2018 | 960.0 | 3.8 | 200.5 | 91.1 | 35.9 | 1,291.3 | 사상 최대, 영업이익 292억(22.6%) |
| 2019 | 442.5 | — | 14.1 | 4.4 | 38.5 | 499.5 | −61%, 영업이익 38억 |
| 2020 | 714.2 | 65.4 | 108.0 | — | 38.2 | 925.8 | BOE 충칭 B12 944.7억 수주 |
| 2021 | 648.4 | 5.0 | 30.0 | 68.9 | 46.4 | 798.7 | B12 납품, 2공장 부지 140억 매입 |
| 2022 | 482.7 | 141.5 | 0.6 | 1.7 | 83.3 | 709.8 | LGD 플렉서블 국내 260억(마지막 대형 국내 매출) |
| 2023 | 137.2 | 80.8 | — | — | 62.1 | 280.1 | 영업손실 17억 — 상장 후 첫 적자 |
| 2024 | 232.5 | 279.5 | 6.1 | — | 62.2 | 580.3 | BOE 6G LTPS LCD(B20)·톈마 LTPS, 대손 71억 |
| 2025 | 장비 합계 571.8 (제품 구분 미공시) | 79.4 | 651.2 | 8.6G B16 납품 진행, 영업이익 92억 | |||
| 1H26 | 장비 합계 386.1 | 26.1 | 412.2 | B16 설치, 비전옥스 V5 일부 납품 | |||
단위 억원. "기타"는 부품(Parts)·관리보수(VC 자회사)·임대 등 — 연도별 합계에서 제품 4종을 뺀 값 계산. 2011년 제품별 값은 2012 사업보고서의 전기 열. 원문 공시. "그 해의 이야기"의 라인명은 같은 해 공급계약 공시와 언론 보도를 대조한 필자 정리(라인명 자체는 공시에 없음) 해석.
표에서 세 가지를 읽을 수 있습니다. 첫째, 제품 비중이 해마다 뒤집힙니다. 2012년엔 LTPS LCD가 69%, 2018년엔 플렉서블이 74%, 2024년엔 다시 LTPS LCD가 48%입니다. 한 공정 기술이 여러 디스플레이 기술에 걸쳐 쓰이기 때문에 가능한 일이고, 동시에 "어떤 패널이 대세가 되든 비아트론이 이긴다"는 뜻은 아닙니다 — 대세가 된 기술의 새 라인 수가 매출을 정합니다. 둘째, 2018년의 1,291억원은 플렉서블 OLED라는 단 한 번의 물결이 만든 숫자입니다(플렉서블 960억원). 그 물결은 2022년까지 이어졌다가 2023년에 끝났습니다. 셋째, 2025년부터 제품 구분을 합쳐 공시하기 시작해서, 지금 8.6세대 매출이 퍼니스인지 PI 큐어링인지 원문으로는 알 수 없게 됐습니다 미확인. (1차 기준: 2025 사업보고서[정정] 연결 주석 35는 제품 구분 매출 — Flexible Display 484.7억원·LTPS-LCD 75.6억원·Oxide-TFT 11.0억원·AMOLED 0.5억원 — 을 공시합니다. 퍼니스·PI 경화·RTA 같은 장비 종류별 구분은 없습니다 — 2장 표)
3산업 지도 — 레이저 앞뒤의 굽는 공정, 그리고 6세대·8.6세대 물결
디스플레이 패널은 크게 ① 유리 위에 픽셀 스위치(트랜지스터)를 만드는 백플레인, ② 빛을 내는 층(OLED 증착 또는 LCD 셀), ③ 봉지·모듈로 나뉩니다. 비아트론은 ①에만 있습니다.
그림 2. OLED TFT 백플레인 공정과 비아트론 장비의 위치
파란 칸이 비아트론 장비가 들어가는 공정, 회색 칸은 다른 회사 장비입니다. 결정화(ELA)는 레이저 업체의 몫입니다.
3.1 공정별로 보면 — 비아트론이 맡는 칸과 옆 칸의 경쟁자
| 공정 | 하는 일 | 비아트론 장비 | 같은 칸의 경쟁자(보도·회사 서술) | 경쟁 강도(회사 서술 기준) |
|---|---|---|---|---|
| 선수축 | 고온에서 유리를 미리 수축 | 인라인 RTA | 일본 업체(과거) — "기술적 대응 부족으로 진입 힘든 상황" | "반독과점 형태로 판매" |
| 탈수소화 | a-Si 막의 수소 제거(ELA 전) | 배치 퍼니스 | 한국·일본 배치 퍼니스 업체 다수 | "과열경쟁이 이뤄지는 분야" |
| 결정화(ELA) | 레이저로 a-Si → 다결정 | 없음 | AP시스템(비전옥스 V5 ELA·LLO 단독) | — |
| 활성화 | 이온 주입 후 도펀트 활성화 | 인라인 RTA / 퍼니스 | — | 인라인은 반독과점 |
| 수소화 | 결정 결함을 수소로 보정 | 배치 퍼니스 | 한국·일본 퍼니스 업체 | 과열경쟁 |
| IGZO·콘택 어닐링(LTPO) | 산화물 반도체 안정화 | 배치 퍼니스·WVA | 한화모멘텀(저온 평판 오븐, V5) | — |
| PI 경화(플렉서블) | 운반 유리 위 플라스틱 기판 경화 | PICF | 원익IPS(BOE B16 수주, 디일렉), 일본 Koyo | 8.6G에서 경합 확인 |
경쟁 강도 문구는 2024 사업보고서 II-1 "제조 비용 측면에서의 경쟁력" 원문 인용 공시. 경쟁사명은 보도 2차. 공정별 시장점유율 자료는 찾지 못했습니다 미확인.
3.2 이 칸의 수요는 무엇으로 정해지나
열처리 장비는 공정 하나에 한 번씩, 라인 캐파(월 투입 유리 장수)에 비례한 대수만큼 들어갑니다. 그래서 수요 공식은 단순합니다 — 새로 짓는 TFT 라인 수 × 라인 크기 × 그 라인의 공정 구성(플렉서블인가, LTPO인가) × 비아트론의 점유율. 이 네 변수 가운데 세 개가 최근 비아트론에 불리하게 움직였습니다.
- 라인 수: 6세대 스마트폰 OLED 라인은 2016~2021년에 한국·중국에서 집중 투자됐고 지금은 거의 다 지어졌습니다. 다음 물결인 8.6세대 IT OLED 라인은 삼성디스플레이 A6, BOE 청두 B16, 비전옥스 허페이 V5, CSOT 광저우 T8 네 곳입니다(3.5). 6세대 때보다 라인 수가 적습니다.
- 공정 구성: PI 경화는 플렉서블 전용입니다. 삼성디스플레이 A6는 하이브리드(유리 기판 + 얇은 봉지) OLED만 지원해 PI 경화가 필요 없고, BOE B16은 하이브리드와 플렉서블을 모두 지원해 PI 경화가 들어갑니다(디일렉) 2차. 즉 8.6세대는 플렉서블 비중이 낮은 물결이라, 2018년 매출의 74%를 만든 PI 경화 수요가 그만큼 크지 않습니다 해석.
- 점유율: BOE B16의 PI 경화는 원익IPS가 수주했고(입찰에 비아트론·Koyo 참여), 비전옥스 V5에선 비아트론이 PI 경화와 퍼니스를 단독 낙찰했습니다. 칸마다 승패가 갈립니다.
- 라인 크기(유리 면적): 이것만은 유리합니다. 8.6세대 원판(2250×2600mm, 약 5.85㎡)은 6세대(1500×1850mm, 약 2.78㎡)의 2.1배라 장비 한 대가 커지고 단가도 오릅니다 계산.
3.3 결정화 장비 회사가 아닌 이유 — 그리고 그게 왜 중요한가
비아트론 소개글에 자주 붙는 "LTPS 결정화"는 오해를 부르기 쉽습니다. 사업보고서가 스스로 적은 주력 공정은 선수축·수소/탈수소화·활성화·콘택 어닐링·IGZO 어닐링이고(2026 반기보고서 II-1), 결정화는 목록에 없습니다. 연구개발 실적 표에 "Field Enhance RTA module"(자기장을 걸어 결정화를 돕는 기술)과 "레이저 어닐링을 이용한 마이크로 LED 기판" 과제가 완료로 적혀 있지만, 양산 라인 결정화는 레이저가 표준입니다 공시. 이 구분이 중요한 이유는 두 가지입니다. 첫째, 비아트론 장비는 결정화 레이저보다 대당 가격이 낮고 경쟁자가 많은 칸(특히 배치 퍼니스)입니다. 둘째, 결정화 방식이 바뀌더라도(예: 산화물 TFT 비중 확대) 열처리 공정 자체는 남습니다 — 산화물 TFT도 굽는 공정이 필요하고, 비아트론은 그 칸(IGZO 어닐링·WVA)에도 제품이 있습니다. "기술 교체 위험은 낮고, 가격·점유율 위험은 높은 칸"이라는 것이 이 장의 결론입니다 해석.
3.4 왜 중국 패널사는 한국 열처리 장비를 사나
중국 패널사들은 설비 국산화를 밀고 있고, 회사 스스로 중국의 장비 국산화율을 약 20%로 적었습니다. 그런데도 비아트론이 중국에서 매출의 95%를 올리는 이유는 세 가지로 정리됩니다. 첫째, 검증 이력입니다. 디스플레이 라인은 한 공정 장비가 문제를 일으키면 라인 전체를 세우고 제품을 폐기해야 하므로 "검증되지 않은 장비는 적용이 어렵다"(2024 사업보고서)는 것이 업계 관행이고, 비아트론은 2006년 LGD LTPS 라인부터 2세대~10세대까지의 납품 이력을 갖고 있습니다. 둘째, 대면적 균일도입니다. 유리가 커질수록 몇 도의 온도 편차가 기판 휨·수축 불균일로 번지는데, 회사는 대면적 ±2.5~3℃ 제어를 내세웁니다. 셋째, 가격과 대응 속도입니다. 회사는 배치형 시장에서 "적절한 설비가격, 납기, A/S 대응"으로 일본 업체와 경쟁해 왔다고 적었습니다 공시.
반대로 이 세 가지는 영구적인 해자가 아닙니다. 검증 이력은 중국 업체도 쌓아 가고 있고, 균일도는 결국 히터·제어 기술의 문제이며, 가격 경쟁은 이익률을 깎습니다. 8.6세대 입찰에서 칸마다 낙찰자가 갈린 것(B16 PI 경화는 원익IPS, V5는 비아트론)은 이 칸이 "독점"이 아니라 "선택지 중 하나"라는 증거입니다 해석.
비아트론은 패널의 픽셀 스위치를 만드는 과정 중 "굽는 칸" 네다섯 곳을 맡습니다. 수요는 새 라인이 지어질 때만 생기고, 지금 지어지는 8.6세대 라인은 6세대 때보다 수가 적고 플렉서블 비중이 낮으며, 칸마다 경쟁 입찰로 승패가 갈립니다.
전방 익스포져 — 6세대 물결과 8.6세대 물결에서의 몫. 비아트론의 매출은 "어느 패널사가 어느 해에 새 TFT 라인을 짓는가"의 함수입니다. 지난 10년의 물결 두 개를 같은 자로 재 봅니다.
3.5 지금의 물결 — 8.6세대 IT OLED 네 개 라인
노트북·태블릿·모니터용 OLED를 만드는 8.6세대(2250×2600mm) 라인이 2024년부터 한국·중국에서 동시에 지어지고 있습니다. 이 시리즈의 디스플레이 리포트(디바이스이엔지 샘플 리포트, 에스티아이·동아엘텍·아바코)와 같은 표를 씁니다(notes/_shared_display.md).
| 라인 | 캐파(월, 원판) | 방식 | 양산 | 투자액 | 비아트론 수주(공시) |
|---|---|---|---|---|---|
| 삼성디스플레이 아산 A6 | 15K | 수평 증착·하프컷 FMM, 하이브리드 OLED | 2026년 5~7월 양산 개시(첫 제품 맥북프로) | 4.1조원 | 공시 없음 · 장비 내수 매출 2025년 3.5억원 |
| BOE 청두 B16 | 32K(1차 16K 설치·2026-06 양산, 2차 16K 2026말 납품) | 수직 증착·풀사이즈 마스크, 하이브리드+플렉서블 | 2026 | 630억 위안 | 211.4억원(USD 15.3M, 2024-10-28 계약, 2026-01-16 납기 완료·설치 중) |
| 비전옥스 허페이 V5 | 32K | ViP(포토리소, FMM 없음) | 2027 목표 | 550억 위안 | 117.8억원(USD 8.0M, 2026-04-17, PI 경화·퍼니스 단독 낙찰 보도) |
| TCL CSOT 광저우 T8 | 22.5K(아주경제는 20,250) | 잉크젯 프린팅 | 2027~28 | 295억 위안 | 88.5억원(USD 5.9M, 2026-05-18, 납기 2026-12-17) |
| LG디스플레이 | 8.6G 투자 미결정 | — | — | — | — |
라인 정보: sample_device.html·notes/_shared_display.md(전자신문·디일렉·아주경제 2025-11-03·유진투자증권 2025-02-26) 2차. 비아트론 수주: 단일판매·공급계약 공시와 2026 반기보고서 XI-1 공시. 전자신문 2026-06-26은 CSOT T8의 한국 공급사로 "야스·아바코·비아트론(증착·저손상 스퍼터·열처리)"를 적었습니다.
계약 금액을 라인 투자액과 나란히 놓으면 비아트론의 몫이 얼마나 작은지 보입니다. 위안화를 원화로 1위안 = 205원(2026년 원·달러 1,470원대, 달러·위안 7.1대로 환산)이라 두면 B16 투자액은 약 12.9조원, 비아트론 계약은 그 0.16%입니다(1차 16K분만 발주됐으니 1차 기준으로는 약 0.3%). V5는 0.10%, T8은 0.15% 계산. 같은 B16 1차에서 증착기(선익시스템)는 4,219.8억원(USD 304.94M), 증착 물류(아바코)는 2,932.5억원(USD 211.35M)을 받았습니다(두 회사 모두 2026-01-30 정정공시로 금액 공개, 동아엘텍·아바코 담당 리포트 노트) 공시. 비아트론의 211.4억원은 선익의 5%, 아바코의 7%입니다 — 열처리는 비교할 수 없게 작은 칸입니다.
그림 3. 라인별 비아트론 공급계약 규모 — 6세대 플렉서블 물결 vs 8.6세대 IT 물결
6세대 때 한 라인에서 받던 금액과 지금 8.6세대 라인에서 받은 금액을 비교했습니다. 라인명은 계약상대방·시기로 필자가 대응시킨 것입니다.
3.6 지난 물결 — 6세대 플렉서블 OLED(2016~2021)
2016~2021년 중국 패널사들은 스마트폰용 6세대 플렉서블 OLED 라인을 경쟁적으로 지었습니다(BOE 청두 B7·몐양 B11·충칭 B12, CSOT 우한 T4, 비전옥스 허페이, 톈마 우한·샤먼, 로욜 선전, EDO 상하이). 비아트론은 이때 PI 경화와 퍼니스로 거의 모든 라인에 들어갔고, 계약 공시 가운데 100억원이 넘는 것만 추려도 다음과 같습니다.
| 계약일 | 계약상대방(공시명) | 금액(억원) | 직전 매출 대비 | 비고 |
|---|---|---|---|---|
| 2016-08-16 | Chengdu BOE Optoelectronics | 291.8 | 64.7% | B7 1차 추정 |
| 2016-10-21 | Vibrant(→Mantix) Display Technology | 111.1 | 24.6% | 정정 시 상대방명 변경 |
| 2017-07-20 | Chengdu BOE Optoelectronics | 465.5 | 60.9% | B7 추가 추정 |
| 2017-09-08 | Shenzhen Royole Display | 111.7 | 14.6% | 로욜 — 이후 경영난 보도 |
| 2017-10-20 | 엘지디스플레이 | 137.2 | 17.9% | 국내 마지막 대형 수주군 |
| 2017-11-02 | EverDisplay Optronics(상하이) | 120.6 | 15.8% | EDO |
| 2018-01-30 | BOE Optoelectronics Technology | 487.7 | 63.8% | B11 추정 |
| 2018-05-17 | Wuhan CSOT Semiconductor Display | 200.7 | 19.9% | T4 추정 |
| 2018-08·2019-03 | Mianyang BOE Optoelectronics | 168.5 · 158.7 | 16.7% · 15.8% | B11 |
| 2020-02-27 | Wuhan CSOT Semiconductor Display | 397.2 | 30.8% | T4 추가 |
| 2020-05-14 | Mianyang BOE Optoelectronics | 146.9 | 29.4% | B11 |
| 2020-07-06 | Chongqing BOE Display | 944.7 | 189.1% | B12 — 공시 당일 매매거래정지 |
| 2021-02-08 | Xiamen Tianma Display | 167.5 | 33.5% | 톈마 샤먼 TM18 추정 |
| 2021-12-24 | 엘지디스플레이 | 148.0 | 16.0% | 2022 국내 플렉서블 매출 260억 |
출처: 단일판매·공급계약체결 공시 원문(정정 반영) 116건 중 발췌 공시. 라인명 대응은 필자 추정 추정. 전체 목록은 calc_141000/contracts.json.
두 표를 겹치면 이 리포트의 첫 번째 결론이 나옵니다. 6세대 물결에서 비아트론은 라인당 150~950억원을 받았고, 8.6세대 물결에서는 라인당 90~210억원을 받았습니다. 유리 면적은 두 배로 커졌는데 계약은 작아졌습니다. 이유는 앞 장의 세 가지 — 플렉서블 비중이 낮은 물결, 칸별 경쟁 입찰(B16 PI 경화 탈락), 삼성디스플레이 부재 — 로 설명됩니다 해석. 물론 B16 2차(16K)·V5·T8의 추가 발주가 남아 있어 라인당 누적액은 더 커질 수 있습니다.
3.7 LTPS LCD — 조용한 두 번째 수요원
2023~2025년 비아트론을 버티게 한 것은 OLED가 아니라 LTPS LCD(노트북·태블릿용 고해상도 LCD) 라인이었습니다. Beijing BOE Chuangyuan 206.0억원(2023-07, BOE B20 6세대 LTPS LCD 추정), Xiamen 톈마 107.4억원(2024-10)·100.5억원(2025-07), Chengdu BOE Opto(B7) 197.9억원(2024-12), Chongqing BOE 62.0억원(2024-04)이 이어졌고, 기존 라인 보완 성격의 Truly 63.2억원(2025-06), EDO 116.7억원(2025-11), Wuhan CSOT 50.2억원(2026-01)도 있었습니다(이 셋은 LCD·OLED 여부가 공시에 없음) 공시. 2024년 매출의 48%가 LTPS LCD 장비였습니다. 옴디아는 2024년 장비 시장 회복 동인으로 톈마 TM19, CSOT T9, BOE B20 같은 LCD 라인을 꼽았습니다 2차. 이 수요는 "8.6세대 OLED 물결"보다 규모가 작고, 기존 라인 보완·개조 성격이 강합니다.
3.8 캐파 1K당 열처리 계약액 — 몫이 줄었는지 다른 자로 재기
| 라인 | 비아트론 계약(억원) | 해당 발주 캐파 | 1K당(억원) | 6G 환산 면적 1K당(억원) | 메모 |
|---|---|---|---|---|---|
| BOE 충칭 B12(6G 플렉서블) | 944.7 | 48K(라인 전체) | 19.7 | 19.7 | PI 경화 포함 추정. 캐파는 보도 기준 |
| BOE 청두 B16(8.6G) 1차 | 211.4 | 16K | 13.2 | 6.3 | PI 경화는 원익IPS |
| CSOT 광저우 T8(8.6G 잉크젯) | 88.5 | 22.5K(전체 가정) | 3.9 | 1.9 | 1차 발주분만일 가능성 — 과소 추정일 수 있음 |
| 비전옥스 V5(8.6G ViP) | 117.8 | 미상(32K 중 일부) | — | — | PI 경화·퍼니스 |
6G 환산 = 8.6G 원판 면적(5.85㎡)이 6G(2.78㎡)의 2.1배라는 점을 반영해 1K당 금액을 2.1로 나눔 계산. B12 캐파 48K는 업계 보도 기준 2차이며, 각 계약이 라인 전체 열처리를 포괄하는지는 공시되지 않았습니다 미확인.
검증자 재계산: 비율 = (211.4 ÷ 16K ÷ 2.108) ÷ (944.7 ÷ 48K) = 6.27 ÷ 19.68 = 0.32. 이 비율은 캐파 범위 가정에 매우 민감합니다 — B16 211억원이 32K 전체 열처리분이었다면, 또는 B12 944.7억원이 1단계 24K분이었다면 0.16으로 절반이 됩니다. 반대로 B16 계약이 1차 16K 중 일부 공정만이라면 비율은 올라갑니다. 면적 비례 환산 자체도 가정입니다(장비 가격은 원판 면적에 비례하지 않고, 대당 처리량·대수가 함께 변함) 추정 검증 후 추가. 가정이 많은 표라 숫자 하나하나보다 방향이 중요합니다. 같은 유리 면적으로 환산하면 8.6세대 라인에서 비아트론이 받은 금액은 6세대 플렉서블 라인의 3분의 1 이하입니다. 원인은 앞에서 본 세 가지 — 플렉서블 비중(PI 경화), 입찰 탈락, 단가 경쟁 — 가 겹친 결과로 보이며, 어느 것이 가장 컸는지는 공시로 가를 수 없습니다.
3.9 다음 1~2년에 남은 발주 — 무엇이 있고 무엇이 없나
| 후보 | 상태(보도·공시) | 비아트론에 의미 | 확인 수준 |
|---|---|---|---|
| BOE B16 2차(16K) | 선익시스템(2026-02-24)·아바코(2026-02-13)는 이미 2차 계약을 공시(금액 유보, 기간 ~2027-12-21). 2025-10 BOE 임원 방한 "장기납기 장비 추가 발주"(KIPOST) | 1차 211억원 규모의 반복 가능성. 가장 큰 단일 변수 — 그런데 비아트론은 9월까지 B16 2차 계약 공시가 없음(의무 기준 약 65억원 미만 계약이거나, 아직 발주 전이거나, 탈락) | 피어 공시 · 비아트론 미확인 |
| 비전옥스 V5 추가 | 1차 117.8억원 일부 납품(5월)·나머지 8월 납기 | 32K 전체 캐파 대비 1차 발주분 비중 불명 | 미확인 |
| CSOT T8 | 88.5억원 제작 중, 2026-12-17 납기 | 하반기 매출 인식 예정 — 이미 수주잔고에 포함 | 공시 |
| 삼성디스플레이 A6 2라인·6G 증설 | A6 2라인 LTPO 장비 발주 보도(디바이스 샘플 인용) | 2024년 이후 삼성D 대상 공시 없음. 국내 장비 매출 거의 0 | 미확인 |
| LG디스플레이 8.6G | 8.6G 투자 미결정(글로벌이코노믹 2026-09-14). 대신 2026-05 파주 6세대 OLED 신기술 R&D 라인(7.5K) 증착장비를 선익시스템에 발주(공시·ZDNet, 동아엘텍 노트) | 2012~2022 국내 최대 고객. 재개 시 가장 확실한 수혜 후보 | 2차 |
| BOE 설비투자 방향 | 2026-02 "설비투자 올해 고점, 2027년부터 대폭 축소" | 중국 매출 95% 회사에 가장 무거운 문장 | 2차 |
카운터포인트는 2026년 세계 디스플레이 설비투자가 57%(OLED 74%) 늘고 8.7세대 IT OLED가 OLED 투자의 61%를 차지한다고 봤습니다 2차. 문제는 그 성장률이 비아트론 수주로 옮겨지는 비율입니다. 2026년 상반기 신규 수주는 393억원(1Q 127억 + 2Q 266억)으로 2025년 한 해(316억원)를 이미 넘었지만, 수주잔고 283억원은 2024년말(581억원)의 절반입니다 계산. "설비투자 +57%"가 "비아트론 수주 +57%"는 아니라는 것, 순위표가 적은 "고객의 투자 발표와 이 회사의 수주를 구분해야 한다"는 문장이 정확히 이 지점입니다.
4누가 사는가 — 고객과 중국, 매출의 95%, 그리고 설치 뒤에 받는 돈
중국 비중이 높다는 사실보다 중요한 것은 중국 고객에게 어떤 조건으로 파는가입니다. 비아트론의 재무상태표에서 가장 큰 위험 자산은 주식이나 펀드가 아니라 중국 패널사에게서 아직 못 받은 잔금입니다.
2026년 상반기 지역 주석 기준 중국 매출 비중은 94.6%(중국 389.8억원, 국내 22.4억원)이고, 매출의 10% 이상을 차지한 고객 다섯 곳의 합계는 91.2%입니다 공시 검증 후 수정. 이 고객들에게 앞으로 인도할 물량은 6월말 수주잔고 283.4억원(2024말 581억원의 49%)이고, 2분기 신규 수주는 266억원, 7월 이후 새 계약 공시는 없습니다 — 공시 기준일별 표는 2장.
4.1 수출 비중 15년 — 한국 회사에서 중국 회사로
| 연도 | 매출 | 수출 | 수출 비중 | 국내 주요 고객 |
|---|---|---|---|---|
| 2010 | 218.0 | 37.4 | 17.2% | 삼성(SMD)·LGD |
| 2012 | 532.2 | 165.8 | 31.2% | LGD 6G LTPS(368억 중 대부분) |
| 2014 | 328.0 | 96.5 | 29.4% | LGD·삼성디스플레이 |
| 2015 | 451.2 | 352.8 | 78.2% | — |
| 2017 | 1,007.8 | 669.7 | 66.4% | LGD·삼성D(내수 338억) |
| 2018 | 1,291.3 | 1,076.5 | 83.4% | 삼성D AMOLED 등(내수 215억) |
| 2020 | 925.8 | 866.5 | 93.6% | — |
| 2022 | 709.8 | 385.8 | 54.4% | LGD 플렉서블 260억 |
| 2023 | 280.1 | 210.4 | 75.1% | — |
| 2024 | 580.3 | 528.6 | 91.1% | 장비 내수 6.1억 |
| 2025 | 651.2 | 585.3 | 89.9% | 장비 내수 3.5억(나머지 내수는 부품·관리보수·임대) |
| 1H26 | 412.2 | 390.0 | 94.6% | 지역 주석: 중국 389.8억, 국내 22.4억 |
단위 억원. 출처: 각 연도 사업보고서 II-4 매출실적(수출·내수), 2026 반기보고서 연결 주석 33(지역 정보) 공시. 비중 계산.
2012년까지 비아트론은 LG디스플레이·삼성디스플레이의 국산화 협력사였습니다. 2015년부터 중국이 주 무대가 됐고, 2022년 LG디스플레이 플렉서블 매출(260억원)을 마지막으로 국내 장비 매출은 사실상 사라졌습니다. 2024~2026년 상반기 국내 장비 매출 합계는 9.6억원입니다 공시. 지금 비아트론은 "한국 상장사의 형태를 한 중국 디스플레이 설비투자 대리인"에 가깝습니다 해석.
4.2 누가 고객인가 — 2026년 상반기
| 고객(주석상 익명) | 매출(억원) | 비중 | 공시·보도로 대응되는 후보(추정) |
|---|---|---|---|
| 고객1 | 105.3 | 25.5% | 상반기 납품 완료 공시: EDO 105.3억(6/21 납기), Hefei 비전옥스 69.6억(5/22 일부), Truly 62.8억(3/16), Wuhan CSOT 47.2억(5/17), BOE 청두 B16 잔여분(88.3억, 1/16) — 금액이 고객별 매출과 정확히 대응됩니다 |
| 고객2 | 90.1 | 21.9% | |
| 고객3 | 69.6 | 16.9% | |
| 고객4 | 62.8 | 15.2% | |
| 고객5 | 48.2 | 11.7% | |
| 고객6 | 12.1 | 2.9% | — |
| 합계 | 388.1 | 94.2% | 10% 이상 고객 5곳 합계 91.3% (1차 기준 91.2%: 25.54+21.87+16.90+15.22+11.70%) |
고객별 금액: 2026 반기보고서 연결 주석 33 공시. 대응: 같은 보고서 XI-1 "공시내용 진행 및 변경사항"의 당기 판매공급금액(EDO 10,526,467천원, 비전옥스 6,964,820천원, Truly 6,275,259천원, Wuhan CSOT 4,723,788천원, BOE 청두 8,829,849천원)과 대조 추정. 고객1(105.3억)=EDO, 고객3(69.6억)=비전옥스, 고객4(62.8억)=Truly는 천원 단위까지 일치합니다. 고객2(90.1억)는 BOE 청두(88.3억)+α, 고객5(48.2억)는 Wuhan CSOT(47.2억)+α로 보입니다.
반기 매출의 94%가 공시된 6개 계약에서 나왔고, 고객 다섯 곳 중 BOE 계열은 하나뿐입니다. 2016~2021년엔 BOE 한 그룹이 비아트론 수주의 절반 이상이었던 것과 비교하면 고객 이름은 다양해졌습니다 — EDO(상하이), 비전옥스(허페이), Truly(홍콩계), CSOT(우한·광저우). 그러나 모두 중국 정부 보조금에 기대는 패널사라는 점에서 위험의 성격은 같습니다(유진투자증권은 비전옥스가 투자비의 80%를 보조금으로 조달한다고 적었습니다) 2차.
4.3 어떻게 받나 — 결제 조건이 재무제표를 만든다
| 계약 | 대금 조건(공시) | 6월말 받은 돈 / 공급액 | 남은 잔금 시점 |
|---|---|---|---|
| BOE 청두 B16 211.4억 | 선적 후 L/C 86.7% · 설치 후 3.7% · 최종검수(FAT) 후 9.6% | 190.2억 / 215.7억 | 설치·최종검수 후 |
| Truly 63.2억 | 선적 60% · 설치 30% · 검수 10% | 41.2억 / 62.8억 | 설치 후 30%, 검수 후 10% |
| EDO 116.7억 | 선적 90% · 검수 5% · 보증기간 후 5% | 0 / 105.3억 (8/7 90% 수령) | 검수 후 5%, 워런티 후 5% |
| Wuhan CSOT 50.2억 | 선적 80% · 검수 15% · 보증 후 5% | 42.4억 / 47.2억 | 검수 후 15%, 워런티 후 5% |
| 비전옥스 V5 117.8억 | CIP L/C 90% · 검수 10% | 69.3억 / 69.6억(일부 납품) | 검수 후 10% |
| CSOT T8 88.5억 | 선적 80% · 검수 15% · 보증 후 5% | 0 / 0 (제작 중) | 2026-12 납기 후 |
출처: 2026 반기보고서 XI-1 나·다 공시. 선급금(계약금) 조건은 여섯 건 모두 "무"입니다 — 제작 기간의 운전자본은 비아트론이 댑니다.
구조를 풀어 쓰면 이렇습니다. 장비를 만들어 배에 실으면 은행 신용장(L/C)으로 80~90%를 받습니다. 여기까지는 안전합니다. 나머지 10~20%는 고객 공장에 설치하고, 최종 검수를 통과하고, 보증기간이 지나야 들어옵니다. 매출은 선적(인도) 시점에 전액 인식하므로(수익의 92%가 "한 시점 인식"), 못 받은 10~20%가 계약자산으로 쌓입니다. 중국 패널사의 검수는 라인 양산 일정·보조금 집행·자금 사정에 따라 1~3년씩 밀리곤 하고, 그래서 비아트론 계약자산의 상당 부분이 1년 뒤에 받을 "비유동" 자산으로 분류돼 있습니다 해석.
4.4 쌓인 잔금 — 계약자산·매출채권과 대손충당금
| 시점 | 매출채권(총) | 계약자산 유동(총) | 계약자산 비유동(총) | 대손충당금 합계 | 1년 초과 연체 |
|---|---|---|---|---|---|
| 2023말 | 215.4 | 99.6 | 307.2 | 46.7 | — |
| 2024말 | 161.3 | 232.6 | 234.5 | 81.5 | 144.5 |
| 2025말 | 85.9 | 60.9 | 325.5 | 86.9 | 159.3 (+개별 손상 15.3) |
| 2026-06 | 183.3 | 96.2 | 371.4 | 100.1 | (반기 미공시) |
단위 억원. 총장부금액 기준(충당금 차감 전). 대손충당금에 미수금 충당 3~4억 포함. 연체는 "약정 회수기일로부터" 경과 기준. 2023말 총액은 2024말 장부금액+충당금으로 역산 계산. 출처: 2025 사업보고서 연결 주석 9.1(손실충당금 변동·연령 분석), 2026 반기보고서 주석 9.1 공시.
숫자가 말하는 것은 세 가지입니다.
- 잔금이 매출보다 빨리 쌓입니다. 6월말 매출채권+계약자산 총액은 650.9억원으로, 2025년 연간 매출(651.2억원)과 같습니다. 순액(충당 후)으로도 554.7억원입니다.
- 연체가 길어집니다. 2025년말 약정일에서 1년 넘게 지난 채권·계약자산이 159.3억원이고, 이와 별도로 개별 손상 평가된 15.3억원이 있습니다. 비유동 계약자산 충당률은 2024말 14.5% → 2025말 21.1% → 2026-06 20.7%입니다 계산.
- 실제로 떼인 돈이 있습니다. 2024년 판관비의 대손상각비가 71.0억원(그 해 영업이익 67.6억원보다 큼), 같은 해 매출채권 제각 39.2억원입니다 공시. 대상 고객은 공시되지 않았습니다 미확인. 2017년 계약 상대방 중 로욜(Royole)은 이후 경영난이 보도된 회사지만, 그것이 제각 대상이라는 근거는 찾지 못했습니다.
그래서 "순현금 875억원"을 볼 때 옆에 반드시 "순잔금 555억원, 그중 상당액이 1년 이상 밀린 중국 채권"을 함께 놓아야 합니다. 이 잔금은 달러 표시(계약자산 USD 30.3M, 매출채권 USD 11.2M)라 환율이 오르면 원화 환산이익이 생기고(2026 상반기 외화환산이익 38.2억원), 내리면 손실이 납니다(2025년 상반기 외화환산손실 38.9억원) 공시. 비아트론 순이익이 영업이익과 따로 노는 가장 큰 이유입니다(6장).
4.5 15년 누적으로 본 고객 — BOE가 절반
| 고객 그룹 | 공시 계약 누계(억원) | 건수 | 비중 | 기간 |
|---|---|---|---|---|
| BOE 계열(청두·몐양·충칭·허페이·오르도스·베이징 등) | 3,871.5 | 18 | 52.2% | 2012~2024 |
| LG디스플레이 | 1,062.2 | 12 | 14.3% | 2012~2022 |
| CSOT(TCL, 우한·광저우) | 1,041.1 | 7 | 14.0% | 2015~2026 |
| 톈마(샤먼) | 545.1 | 6 | 7.3% | 2015~2025 |
| EDO(상하이) | 237.3 | 2 | 3.2% | 2017~2025 |
| 비전옥스(허페이) | 117.8 | 1 | 1.6% | 2026 |
| 로욜(선전) | 111.7 | 1 | 1.5% | 2017 |
| Vibrant/Mantix | 111.1 | 1 | 1.5% | 2016 |
| 삼성디스플레이 | 109.8 | 2 | 1.5% | 2012~2014 |
| 기타(Innolux·Truly·Hon Hai·Century) | 213.7 | 4 | 2.9% | 2014~2025 |
| 합계 | 7,421.3 | 54 | 100% |
금액이 공시된 원계약(정정 공시는 최종 금액으로 대체, 중복 제외) 기준. 금액 미기재(영업비밀 유보) 계약 일부와 수집 실패 2건(2015-03·2015-08)은 빠졌습니다 — B16(2024-10)은 2026-04 정정으로 공개된 211.4억원을 반영. calc_141000/parse_ct.py 계산, 원천 공시.
공시 기준으로 비아트론이 15년간 받은 대형 계약의 절반이 BOE 한 그룹에서 나왔습니다. 삼성디스플레이는 2014년 이후 대형 계약 공시가 없고, LG디스플레이는 2022년이 마지막입니다. 그래서 BOE의 "2027년부터 설비투자 대폭 축소" 발언은 다른 장비사보다 비아트론에 더 무겁습니다. 반대로 2025~2026년 계약 상대방이 EDO·Truly·비전옥스·CSOT로 넓어진 것은 BOE 의존을 줄이는 방향입니다.
4.6 그 밖의 중국 관련 위험
- 이행보증: 해외 수주 입찰·계약이행 보증 실행액 USD 8.9M(국민 2.6M·신한 5.8M·기업 0.4M, 6월말) 공시. 납기 지연이나 성능 미달 시 청구될 수 있는 우발채무입니다.
- 국산화: 회사 스스로 "중국 패널사의 장비 국산화율은 세정·검사·모듈 등 기술 장벽이 낮은 공정 중심으로 약 20%… 내재화 확대 기조는 잠재적 위협"이라고 적었습니다(2026 반기보고서) 공시. 열처리 퍼니스는 증착·노광보다 기술 장벽이 낮은 편이라 국산화 우선순위에서 멀지 않다고 보는 것이 보수적입니다 해석.
- 수출 집중: 2026년 1~5월 한국 디스플레이 장비 수출 2억 5,939만 달러 중 중국이 89.6%(전자신문) 2차 — 비아트론만의 문제가 아니라 업종 전체의 구조입니다.
5경쟁과 해자 — 같은 8.6세대 물결을 탄 한국 장비사들
같은 기준일(9/23 KRX 종가)로 디스플레이 장비 상장사를 나란히 놓습니다. 비아트론의 PBR 0.51배가 "업종이 원래 싸서"인지 "이 회사만의 이유"인지 가르려는 표입니다.
| 회사 | 8.6세대 관련 제품 | 9/23 종가 | 시총(억) | TTM 매출 | TTM 영업이익 | PER | PBR |
|---|---|---|---|---|---|---|---|
| 비아트론 | 열처리(퍼니스·PI 경화·RTA) | 9,420 | 1,141 | 577 | −6 | 10.9 | 0.51 |
| AP시스템 | ELA·LLO(결정화·박리 레이저) | 19,160 | 2,884 | 5,868 | 506 | 5.6 | 0.76 |
| 선익시스템 | OLED 증착기(B16 1·2차) | 68,600 | 6,948 | 3,461 | 648 | 53.4* | 3.74 |
| 동아엘텍 | 검사장비 + 선익시스템 지배(연결) | 5,530 | 967 | 4,418 | 810 | 4.4 | 0.49 |
| 아바코 | 증착 물류·스퍼터(B16·T8) | 12,110 | 1,777 | 2,391 | 36 | 10.7 | 0.82 |
| 디바이스이엔지 | 마스크 세정(B16·T8) | 11,940 | 1,655 | 1,206 | 359 | 4.7 | 0.92 |
| 에스티아이 | 잉크젯·CCSS 등 | 21,400 | 3,319 | 3,031 | 124 | 17.3 | 1.12 |
| 야스 | OLED 증착기(T8) | 7,460 | 974 | 1,443 | 356 | 2.6 | 0.53 |
| HB솔루션 | 검사(분광 타원계, T8) | 1,538 | 1,125 | 376 | −39 | 2.6 | 0.41 |
| 원익IPS | PI 경화(B16) — 매출 대부분 반도체 | 133,700 | 65,625 | 9,248 | 738 | 37.9 | 6.06 |
가격: 네이버 분봉 9/23 15:30 KRX 종가 2차. 시총 = 종가 × WiseReport 발행주식수 계산. TTM = 네이버 분기 실적 3Q25~2Q26 합산(억원, 반올림 오차 ±2억) 2차. PER·PBR = WiseReport 9/23 표시값(TTM, 발행주식·지배주주 기준) 2차. 에스티아이 21,400원·3,318.5억원은 notes/_shared_semi.md(한양이엔지 에이전트)와 일치. 동아엘텍 TTM은 선익시스템 연결 포함. 비아트론 행은 DART 원문 TTM(매출 577.5억원, PER = 1,141.2 ÷ 104.6). 검증 후 수정 *선익시스템 PER은 시리즈 산식(9/23 종가 × 발행주식 10,127,626주 ÷ DART TTM 지배순이익 130.2억원 = 965.2 − 559.1 − 275.9)으로 53.4배(자기주식 제외 50.8배, WiseReport 표시 51.5배). 1H26 순손실은 CB 관련 파생상품평가손실 343.8억원(비현금) 때문이라, 이를 세후로 되돌리면 약 17배 — TTM PER 자체가 과장된 지표입니다 계산.
5.1 이 표에서 봐야 할 것
- 업종 전체가 싸진 않습니다. 8.6세대의 핵심 공정(증착기)을 쥔 선익시스템은 PBR 3.7배, 레이저의 AP시스템 0.76배, 마스크 세정의 디바이스이엔지 0.92배입니다. PBR 0.5배 안팎은 비아트론·동아엘텍·야스·HB솔루션 — 이익 대비로는 PER 2.6~4.4배로 오히려 싼 회사들(동아엘텍·야스)과, 이익이 작거나 적자인 회사들(비아트론·HB솔루션)이 섞여 있습니다.
- 비아트론은 "이익이 없는 저PBR"입니다. 표에서 TTM 영업이익이 적자인 회사는 비아트론과 HB솔루션뿐입니다. 비아트론의 PER 10.9배는 영업 외 이익 위에 있고(6.3), 영업이익으로 PER을 매기면 계산이 되지 않습니다. 그러니 이 회사의 저PBR은 업종 할인이 아니라 "자산(현금)은 많은데 그 자산으로 버는 영업이익이 작고 불규칙하다"는 평가로 읽는 것이 맞습니다 해석.
- 같은 8.6세대 물결의 수혜 크기가 다릅니다. B16 1차에서 선익시스템은 증착기 4,219.8억원, 아바코는 증착 물류 2,932.5억원을 받았고(2026-01-30 정정공시로 금액 공개), 두 회사는 2026년 2월 B16 2차 계약까지 공시했습니다. 비아트론은 1차 211.4억원, 2차는 공시가 없습니다. 이 차이가 순위표의 "대형 디스플레이 투자 수주 전환을 기다려야 한다"는 문장의 배경입니다.
- 원익IPS는 경쟁자이면서 비교 대상이 아닙니다. B16 PI 경화를 비아트론에게서 가져간 회사지만 시총 6.6조원의 반도체 장비 회사라 배수를 비교할 의미가 없습니다. 오히려 "반도체 장비 회사가 되면 이런 배수를 받는다"는 비아트론의 반도체 신사업 서사가 기대는 이미지입니다(1.5~1.7).
5.2 8.6세대 1차 납품이 끝난 뒤 — 같은 물결을 탄 회사들의 분기 영업이익
순위표는 비아트론의 "실적 악화"를 강등 이유로 들었습니다. 그런데 같은 기간 BOE B16 1차의 큰 몫을 가져간 회사들의 분기 실적을 나란히 놓으면 그림이 달라집니다.
| 회사 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 2Q26 YoY |
|---|---|---|---|---|---|---|
| 비아트론 | 29 | −25 | 4 | −20 | 35 | +20% |
| 선익시스템(B16 증착기) | 400 | 198 | 536 | 15 | −101 | 적자전환 |
| 동아엘텍(선익 연결) | 405 | 211 | 549 | 40 | 10 | −98% |
| 아바코(B16 증착 물류) | 194 | 70 | 116 | −40 | −110 | 적자전환 |
| HB솔루션 | 38 | −20 | −3 | −11 | −5 | 적자전환 |
| 에스티아이 | 54 | 23 | 68 | 4 | 29 | −46% |
| 디바이스이엔지(B16·T8 세정) | 22 | 133 | 26 | 123 | 77 | +250% |
| 야스(T8 증착기) | −42 | 0 | 24 | 52 | 280 | 흑자전환 |
| AP시스템(레이저) | 27 | 134 | 96 | 180 | 96 | +256% |
단위 억원(연결 영업이익). 출처: 네이버증권 분기 실적(m.stock.naver.com/api/stock/…/finance/quarter) 2차. 비아트론 분기값은 공시 누적치 차감과 ±1억 이내로 일치.
B16 1차 물량을 2025년에 납품한 회사들(선익시스템·아바코·동아엘텍)은 2026년 2분기에 이익이 거의 사라지거나 적자로 돌아섰고, 2026년 발주가 몰린 CSOT T8·비전옥스 V5 쪽 공급사(야스·디바이스이엔지·AP시스템)는 이익이 급증했습니다. 이 업종의 분기 실적은 "어느 라인의 몇 차 발주를 언제 납품하느냐"의 시간표이고, 비아트론의 1H26 감소도 그 시간표(1Q25 B7·톈마 고마진 인도의 기저)의 일부입니다. 그런 의미에서 비아트론의 2Q26은 오히려 피어 대비 선방이었습니다. 순위표가 비아트론과 에스티아이를 "실적 악화"로 함께 묶은 것은 방향은 맞지만, 원인(업종 시간표)을 적지 않아 과잉 해석될 여지가 있습니다 해석.
5.3 현금 많은 저PBR 장비주의 공통점 — 비아트론은 어디에 서 있나
| 관점 | 비아트론 | 디바이스이엔지(샘플 리포트) | 동아엘텍(지주형) |
|---|---|---|---|
| 금융자산 ÷ 시총 | 유통 시총의 94%(발행 기준 78%) | 순현금 619억 = 시총의 44%(샘플 기준일) | 자회사 선익시스템 지분가치가 핵심 |
| TTM 영업이익 | −6억 | 359억 | 810억(연결) |
| 중국 비중 | 94.6% | 고객 3곳 85%, 대부분 중국 | — |
| 8.6G 수주 | B16·V5·T8 합계 418억 | B16 686+264억, T8 257억 | 선익 B16 1·2차 |
| 시장이 매기는 사업가치(EV) | 약 70억 이하 | 약 789억(샘플) | — |
디바이스이엔지는 sample_device.html 기준일 수치 2차(이 표의 9/23 시총 1,655억원과 기준일이 다름). 비아트론 EV는 7.1 계산 계산.
디바이스이엔지는 8.6세대에서 이익이 폭발한(1H26 영업이익률 36.8%) 현금 부자이고, 비아트론은 8.6세대에서 이익이 나지 않는 현금 부자입니다. 시장은 전자에 EV/EBIT 2배, 후자에 사업가치 거의 0을 줍니다. 두 회사의 차이를 만드는 변수는 8.6세대 한 라인에서 가져가는 금액과 고정비를 넘는 매출 규모 — 그리고 그 둘은 비아트론이 통제하기 어려운 입찰 결과입니다.
6실적 구조 — 분기마다 두세 배 흔들리는 매출, 영업 밖에서 오는 순이익
순위표의 "영업이익 −86.5%"를 해부하고, 왜 이 회사의 순이익이 영업이익과 따로 노는지 설명합니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 | 798.7 | 709.8 | 280.1 | 580.3 | 651.2 | 577.5 |
| 매출원가 | 543.6 | 422.8 | 180.1 | 307.6 | 409.9 | 413.3 |
| 매출총이익 (률) | 255.1 (31.9%) | 287.0 (40.4%) | 100.1 (35.7%) | 272.7 (47.0%) | 241.3 (37.1%) | 164.2 (28.4%) |
| 판관비 (률) | 140.5 (17.6%) | 147.3 (20.8%) | 116.9 (41.7%) | 205.2 (35.4%) | 149.5 (23.0%) | 170.0 (29.4%) |
| 인건비(급여·퇴직급여) | 62.6 | 81.5 | 59.3 | 94.5 | 97.4 | 101.8 |
| 연구개발비(판관비 계정) | 36.7 | 40.4 | 18.4 | 10.2 | 15.8 | 17.7 |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 | 4.4 | 5.8 | 6.5 | 7.9 | 11.1 | 11.9 |
| 대손상각비(환입) | 19.1 | 0.5 | 11.8 | 71.0 | 5.5 | 18.7 |
| 기타 판관비 | 17.7 | 19.2 | 21.0 | 21.5 | 19.7 | 19.8 |
| 영업이익 (률) | 114.6 (14.3%) | 139.7 (19.7%) | −16.8 (−6.0%) | 67.6 (11.6%) | 91.8 (14.1%) | −5.8 (−1.0%) |
| 지배순이익 | 139.1 | 161.2 | 16.3 | 136.2 | 107.5 | 104.6 |
| 영업현금흐름 | 200.7 | 39.0 | −1.8 | 174.0 | 269.8 | −74.0 |
| CAPEX(유형·무형자산 취득) | 154.8 | 12.1 | 21.1 | 19.1 | 20.9 | 16.2 |
| FCF (마진) | 45.9 (5.8%) | 26.9 (3.8%) | −22.9 (−8.2%) | 154.9 (26.7%) | 248.9 (38.2%) | −90.2 (−15.6%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 261.3 (+1,488.7%) | 224.6 (+115.9%) | 38.7 (−86.4%) | 126.5 (−28.0%) | 155.5 (−40.5%) | 256.7 (+14.3%) |
| 매출원가 | 142.3 | 170.2 | 21.1 | 76.3 | 129.2 | 186.6 |
| 매출총이익 (률) | 119.1 (45.6%) | 54.4 (24.2%) | 17.6 (45.4%) | 50.2 (39.7%) | 26.3 (16.9%) | 70.0 (27.3%) |
| 판관비 (률) | 35.3 (13.5%) | 25.4 (11.3%) | 42.7 (110.3%) | 46.1 (36.4%) | 46.0 (29.6%) | 35.1 (13.7%) |
| 영업이익 (률) | 83.8 (32.1%) | 29.0 (12.9%) | −25.1 (−64.9%) | 4.2 (3.3%) | −19.7 (−12.7%) | 34.9 (13.6%) |
| 지배순이익 | 73.4 | −9.0 | 1.7 | 41.5 | 12.3 | 49.1 |
| 영업현금흐름 | 135.5 | 130.4 | −85.5 | 89.4 | −36.5 | −41.3 |
| FCF | 134.0 | 115.6 | −86.0 | 85.3 | −46.1 | −43.4 |
표준 표 두 개는 이 장의 출발점입니다. 연간으로는 2023년 영업손실(−16.8억원) 뒤 2024·2025년 영업이익이 67.6·91.8억원으로 회복했지만, TTM으로는 다시 영업손실이고, TTM 영업현금흐름도 운전자본(매출채권·계약자산) 증가로 음수입니다. 분기로는 1Q25의 고마진 인도와 3Q25의 인도 공백이 같은 해에 있었습니다. 판관비 세부 계정 가운데 2024년 대손상각비 71.0억원이 눈에 띄는 일회성 항목입니다(4.4). 최근 12개월(TTM) 매출 577억원·영업이익 −5.8억원에 비영업 +115억원(외환 71·펀드·채권 22·이자 15 등)이 더해져 지배순이익 105억원이 됐습니다 — 다리는 6.3.
6.1 연간 손익 구조 2013~2025
| 연도 | 매출 | 매출총이익률 | 판관비 | 영업이익 | 영업이익률 | 지배순이익 | 순이익 − 영업이익 |
|---|---|---|---|---|---|---|---|
| 2013 | 327.2 | 37.5% | 82.9 | 39.9 | 12.2% | 39.1 | −0.8 |
| 2014 | 328.0 | 26.2% | 77.6 | 8.3 | 2.5% | 19.7 | +11.4 |
| 2015 | 451.2 | 36.9% | 83.3 | 83.3 | 18.5% | 70.0 | −13.3 |
| 2016 | 764.1 | 30.0% | 88.7 | 140.2 | 18.3% | 132.1 | −8.1 |
| 2017 | 1,007.8 | 29.3% | 87.5 | 208.2 | 20.7% | 121.7 | −86.5 |
| 2018 | 1,291.3 | 28.7% | 78.0 | 292.2 | 22.6% | 244.8 | −47.4 |
| 2019 | 499.5 | 24.0% | 82.0 | 37.9 | 7.6% | 48.4 | +10.6 |
| 2020 | 925.8 | 29.5% | 106.2 | 167.2 | 18.1% | 146.9 | −20.3 |
| 2021 | 798.7 | 31.9% | 140.5 | 114.6 | 14.3% | 139.1 | +24.5 |
| 2022 | 709.8 | 40.4% | 147.3 | 139.7 | 19.7% | 161.2 | +21.5 |
| 2023 | 280.1 | 35.7% | 116.9 | −16.8 | −6.0% | 16.3 | +33.1 |
| 2024 | 580.3 | 47.0% | 205.2 | 67.6 | 11.6% | 136.2 | +68.7 |
| 2025 | 651.2 | 37.1% | 149.5 | 91.8 | 14.1% | 107.5 | +15.7 |
단위 억원. 출처: 각 연도 사업보고서 연결 포괄손익계산서·요약재무정보 공시. 비율·차이 계산. 2013년 이전 판관비는 별도 기준.
이 표에서 네 가지를 읽습니다.
- 매출총이익률은 25~47% 사이에서 수주 믹스에 따라 뜁니다. 장비마다 사양이 달라 원가율이 건별로 다르고, 설치·검수 비용과 하자보수 충당금(6월말 48.5억원)이 분기별로 얹힙니다. 2024년 47.0%는 LTPS LCD 고마진 수주가 몰린 결과로 보이며, 이를 "새 기준"으로 삼으면 안 됩니다 해석.
- 판관비는 고정비가 됐습니다. 2013~2019년 연 78~88억원이던 판관비가 2021년 이후 117~205억원으로 올라섰습니다. 반도체 R&D(판관비로 처리, 2025년 60.3억원), VC 자회사 운영비, 인건비 증가가 겹쳤습니다. 매출 300억원대 해에는 이 고정비만으로 적자가 납니다(2023년).
- 2024년 판관비 205억원 중 71억원은 대손상각비였습니다. 이를 빼면 2024년 영업이익은 139억원(23.9%)입니다 계산. 반대로 말하면 중국 잔금 회수가 영업이익의 가장 큰 변동 요인 중 하나라는 뜻입니다.
- 순이익이 영업이익보다 큰 해가 2019년 이후 일곱 해 중 여섯 해입니다. 800억원대 금융자산의 이자·평가이익(연 20~35억원)이 상수처럼 붙고, 여기에 달러 잔금의 환산손익이 ±40~70억원씩 더해집니다(2024년 외화환산이익 67.6억원).
6.2 최근 여섯 분기 — "−86.5%"의 해부
분기별 메모(위 6장 분기 표와 같은 분기): 1Q25 — BOE B7(197.9억)·톈마 LTPS 인도 추정 — 이례적 고마진(GPM 45.6%) · 2Q25 — 대손충당금 환입 6.9억 포함 · 3Q25 — 인도 공백 분기 · 1Q26 — 대손상각비 12.4억, 저마진 인도 · 2Q26 — EDO·비전옥스·CSOT 인도, 전년 동기 대비 +20.4%.
단위 억원. 1Q·3Q·4Q는 누적 공시치의 차감 계산. 원천: 2025 반기·3분기보고서, 2025 사업보고서, 2026 1분기·반기보고서 공시. 1Q25 인도 내역은 2024 사업보고서의 B7 계약(2025-02-28 납기)과 톈마 계약(2025-02-28 납기)으로 추정 추정.
상반기 영업이익 97.6억원 감소를 쪼개면 다음과 같습니다 계산.
| 요인 | 영향(억원) | 설명 |
|---|---|---|
| 매출 감소(물량) | −26.3 | 매출 73.7억 감소 × 1H25 매출총이익률 35.7% |
| 매출총이익률 하락(믹스) | −50.8 | 35.7% → 23.4%. 1Q25의 45.6% 고마진 인도가 기저 |
| 대손상각비 증가 | −13.2 | 1H25 −1.1억(환입) → 1H26 12.2억 |
| 그 밖의 판관비 증가 | −7.3 | 급여 +3.9, 연구개발비 +1.9 등 |
| 합계 | −97.6 | 112.8억 → 15.2억 (−86.5%) |
즉 "−86.5%"의 절반은 작년 1분기가 너무 좋았던 기저 효과, 7분의 1은 대손입니다. 매출만 놓고 보면 2분기는 전년보다 늘었고(+14.3%), 영업이익도 늘었습니다(+20.4%). 다만 이것을 "회복"이라고 부르려면 3·4분기가 받쳐야 하는데, 수주잔고 283억원 중 T8(88.5억원)은 12월 납기이고 비전옥스 잔여분은 8월 납기라 하반기 매출은 대략 250~300억원 범위로 보는 것이 자연스럽습니다(2026년 연간 650~700억원, 네이버 컨센서스 716억원과 비슷) 추정. 그러면 2026년 영업이익은 판관비 150억원 안팎 가정에서 매출총이익률에 따라 20~60억원 — 2025년(92억원)보다 낮습니다.
6.3 영업이익에서 순이익까지 — TTM 다리
| 항목(3Q25~2Q26 TTM) | 억원 | 설명 |
|---|---|---|
| 매출 | 577.5 | 651.2 − 485.9 + 412.2 |
| 영업이익 | −5.8 | 91.8 − 112.8 + 15.2 |
| 비영업손익(금융·지분법·기타) | +114.6 | 세전이익 108.8 − 영업이익. 2H25 +49.6, 1H26 +65.0 |
| └ 1H26 금융수익 중 외화환산이익 | 38.2 | 달러 계약자산·매출채권의 원화 환산(환산손실 4.8 차감 시 순 33.4) |
| └ 1H26 이자수익 + FVPL 처분·평가이익 | 23.0 | 금융자산 운용 수익 — 평가이익 10.4억 중 약 9.8억은 비상장 RCPS 수준3 평가이익(현금 없음) |
| TTM 비영업 114.6억원 분해(주석 합산: 2025 − 1H25 + 1H26) 검증 후 추가 | ||
| └ 외환손익(차익·환산 − 차손·환산손실) | +71.0 | 2025 −21.6 · 1H25 −51.0 · 1H26 +41.6 → 1H25 환손실이 창에서 빠진 효과가 51.0 |
| └ FVPL 처분·평가 순익 | +22.3 | MMF·중소기업금융채권·펀드·RCPS |
| └ 이자수익 − 이자비용 | +15.5 | 예금·MMF 외 상각후원가 자산 |
| └ 2025 손익계산서 − 주석 차이 | +5.3 | 현금흐름표 배당금 수취 5.29억과 같은 금액(조합 분배금 추정) 추정 |
| └ 파생 · 관계기업 처분 · 지분법 · 기타 | +0.5 | +2.8 · −1.2 · −0.8 · −0.2 |
| 외환손익 제외 세전이익 | 37.8 | 108.8 − 71.0 → 세율 20%·비지배 가산 시 지배순이익 약 33억, 발행주식 기준 PER 약 34배 |
| 세전이익 | 108.8 | 106.5 − 77.9 + 80.2 |
| 지배순이익 | 104.6 | 107.5 − 64.4 + 61.5 |
원천: 2025 사업보고서·2025 반기보고서·2026 반기보고서 연결 포괄손익계산서와 주석 29·30 공시, 계산 계산.
이 다리가 부록 A의 핵심 논점입니다. 순위표의 PER 10배는 "장비 사업이 연 100억원을 번다"는 뜻이 아닙니다. 최근 1년 장비 사업은 적자였고, 금융자산 이자와 원화 약세가 만든 환산이익이 순이익을 채웠습니다. 금융자산 이자·평가이익은 반복되는 편이지만(연 30억원 안팎) 환산이익은 방향을 모릅니다. 검증자 분해로는 TTM 비영업 114.6억원의 62%(71.0억원)가 외환손익이고, 그 대부분(51.0억원)은 "1년 전 환손실이 TTM 창에서 빠진" 기저 효과입니다 검증 후 추가. 정상화된 이익으로 PER을 다시 쓰는 작업은 9.6~9.8에서 합니다.
6.4 비용 성격 — 무엇이 원가를 만드나
| 1H26 성격별 비용 | 억원 | 비중 | 1H25 |
|---|---|---|---|
| 원재료 등 매입 + 재고 변동 | 228.5 | 57.5% | 216.3 |
| 종업원급여 | 59.6 | 15.0% | 55.6 |
| 지급수수료 | 28.7 | 7.2% | 29.7 |
| 운반비 | 13.3 | 3.4% | 20.4 |
| 하자보수비 | 8.7 | 2.2% | 13.4 |
| 감가상각·연구개발비(원가 분)·기타 | 58.2 | 14.7% | 37.7 |
| 합계(매출원가+판관비) | 397.0 | 100% | 373.1 |
출처: 2026 반기보고서 연결 주석 27 공시. 원재료 매입의 57%가 외주 가공(1H26 110.8억원)입니다(II-3) — 챔버·프레임 가공을 협력사에 맡기고 비아트론은 설계·히터·제어·조립을 하는 구조입니다. 회사는 "히터 모듈 일부를 제외하고 대부분 국내 조달"이라고 적었습니다.
원가의 절반 이상이 외주 가공과 구매품이고, 인건비가 15%입니다. 공장 설비(기계장치 장부가 1.4억원)가 거의 없는 설계·조립형 장비 회사라, 매출이 줄면 변동비는 따라 줄지만 연구개발·인건비·VC 운영비 같은 고정비가 남습니다. 이 구조에서 손익분기점 매출은 판관비 150억원 ÷ 매출총이익률 30~35% ≈ 430~500억원입니다 계산. 2023년(280억원)처럼 그 아래로 떨어지면 적자, 2018년(1,291억원)처럼 크게 넘으면 20%대 이익률이 나옵니다.
6.5 숨은 비용 세 가지 — 하자보수, 정부보조금, 사람
| 항목 | 2024 | 2025 | 1H26 | 의미 |
|---|---|---|---|---|
| 하자보수충당부채(기말) | 54.6 | 54.0 | 48.5 | 설치 후 보증 기간의 수리 비용. 2025년 전입 17.9억·사용 18.5억 |
| 연구개발비(보조금 차감 전) | 62.8 | 60.3 | 36.7 | 전액 판관비 처리(자산화 0) |
| 정부보조금(연구개발) | 21.8 | 6.0 | 6.5 | 국책과제 종료로 보조금이 줄면 순 R&D 부담이 커짐 |
| 직원 수(별도, 기말) | — | — | 139명 | 1인 평균 반기 급여 3,600만원 |
단위 억원. 출처: 2025 사업보고서 연결 주석 18(충당부채), II-6(연구개발비), 2026 반기보고서 II-6·VIII 공시. 1H26 보조금 6.5억원 차감 후 연구개발비는 30.2억원(매출의 7.3%). 2026 반기보고서의 2025년 비교 열(연구개발비 66.3억원)은 2025 사업보고서(60.3억원)와 달라 사업보고서 값을 썼습니다 원문 간 불일치.
정부 과제 보조금은 2022~2024년 연 20억원 안팎으로 연구개발비의 3분의 1을 덜어 줬는데, 2025년 6.0억원으로 줄었습니다. 반도체 국책과제(2022~2024)가 끝난 영향으로 보입니다 추정. 신사업을 계속 밀면 이 차이(연 15억원 안팎)만큼 영업이익이 더 눌립니다. 하자보수 충당부채는 매출 규모에 비해 크지 않고(2025년 매출의 8%), 2025년 전입과 사용이 비슷해 안정적입니다.
7재무상태와 자본배분 — 하방 자산, 현금·환원, 관계사 거래
순위표가 비아트론을 "조건부 검토"에 남겨 둔 이유는 자산 할인입니다. 그 자산이 얼마나 단단한지, 한 줄씩 계층을 나눠 봅니다.
7.1 금융자산 — 무엇이 얼마나 빨리 현금이 되나
| 계층 | 항목(2026-06-30 연결) | 장부(억원) | 현금화 | 근거 |
|---|---|---|---|---|
| A. 즉시 | 현금및현금성자산(보통예금·기타현금성) | 44.4 | 즉시 | 주석 7 |
| 유동금융자산 중 상각후원가(정기예금 등) | 194.8 | 만기·중도해지 | 주석 6 | |
| MMF 등(FVPL, 수준2) | 303.5 | 익일 | 주석 8.1 | |
| B. 단기 | 중소기업금융채권 등(FVPL, 수준2) | 252.1 | 매도·만기(은행채 성격) | 주석 8.1 |
| C. 비유동 | 저축성보험상품 | 42.0 | 해지 시 환급률 적용 | 주석 8.1 |
| 사모펀드 등 | 19.9 | 만기·환매 제약 | 주석 8.1 | |
| 일반기업 상환전환우선주(비상장, 수준3) | 19.8 | 상환청구 시점까지 묶임 | 주석 5·8.1 (2025말 10.0 → 19.8) | |
| 펀드출자상품 | 10.0 | 만기 | 주석 8.1 | |
| (제외) | 자본재공제조합 출자금(FVOCI) | 3.0 | 보증 관련 질권 설정 | 주석 8.2 |
| 금융자산 합계(질권분 포함) | 889.5 | A 542.7(61%) · B 252.1(28%) · C 91.7(10%) · 질권 3.0 | ||
| 차감: 상환전환우선주부채(자회사 비아트론시스템 발행) · 파생상품부채 | −14.9 | 차입금은 0원(2026 반기보고서 II-5 "차입금을 보유하고 있지 않습니다") | ||
| 순금융자산 | 874.6 | 주당 8,717원(유통주식) · 유통 시총 945.2억의 92.5% | ||
출처: 2026 반기보고서 연결 재무상태표와 주석 5·6·7·8·17·18 공시. 계층 구분과 비율 계산. 달러 표시 유동금융자산 USD 5.66M(87.3억원) 포함.
순위표가 조심한 대로 "투자상품"이 섞여 있는 것은 맞지만, 그 비중은 10%(C 계층)입니다. 검증자 보강: 6월말 공정가치 서열상 수준3은 49.7억원으로 C 계층의 사모펀드·RCPS·펀드출자 합계와 정확히 같고(저축성보험 42.0억원은 수준2), 반기 중 일부가 수준2 → 수준3으로 재분류됐습니다. 특히 비상장 RCPS는 추가 취득 없이(비유동금융자산 취득 0원) 10.0억 → 19.8억원으로 장부가가 올랐습니다 — 순금융자산 874.6억원 중 약 10억원은 관측 불가능한 투입변수로 올린 평가액입니다 공시 검증 후 추가. 금융자산의 89%는 예금·MMF·은행채 성격 채권이라 할인할 근거가 약합니다. 단, 이 금융자산은 영업의 운전자본 완충 역할도 합니다 — 선급금 없이 장비를 만들고 잔금을 1~3년 뒤에 받는 구조라, 수주가 몰리면 금융자산이 줄어듭니다(1H26 유동금융자산 순감소 81억원은 매출채권 +98억원과 같은 크기). 운영에 필요한 현금을 얼마로 볼지가 "잉여 현금"의 크기를 정합니다. 연 매출 650억원, 제작 기간 6~9개월, 선적 시 80~90% 회수를 가정하면 제작 중 운전자본은 150~250억원 안팎입니다 추정.
7.2 금융자산 밖의 자산 — VC 조합·부동산·운전자본
| 항목 | 장부(억원) | 성격 | 보수적 가치 가정 |
|---|---|---|---|
| 관계기업투자(인터밸류 운용 조합 9개) | 121.0 | 출자 원가 140.5억, 비상장 벤처 지분의 지분법 장부가. 청산 시점까지 묶임 | 50~70% |
| 투자부동산(2026 상반기 유형자산에서 대체) | 76.6 | 토지 51.8 + 건물 24.7 — 임대 중(임대보증금 3억, 임대수익 반기 2.2억) | 100%(취득원가 기준 장부) |
| 유형자산(본사·2공장 토지 115.7, 건물 112.2 등) | 260.5 | 수원 고색동 본사·2공장(2021년 140억 매입분 포함) | 70% |
| 매출채권 + 계약자산(유동·비유동, 순액) | 554.7 | 중국 패널사 잔금, 달러 표시, 충당금 100.1억 차감 후 | 유동 85%, 비유동 50% |
| 재고자산(재공품 44.0, 원재료 18.3) | 62.3 | 주문 제작 중 장비 | 30% |
| (차감) 영업부채(매입채무·미지급비용·하자보수충당·미지급법인세·임대보증금·장기미지급금·퇴직급여 등) | −231.0 | 영업부채 | 100% |
출처: 2026 반기보고서 주석 9·10·12·13·16·17·19 공시. 가치 가정은 필자 가정. 무형자산 27.2억, 이연법인세자산 48.2억, 확정급여자산 6.2억은 NAV에서 제외.
그림 4. 자산 계층과 시가총액 — 무엇을 공짜로 받고 있나
금융자산 합계(점선)가 유통주식 시가총액의 94%입니다. 오른쪽 나머지(VC 조합·부동산·공장·순운전자본)가 시장이 사실상 0원 안팎으로 매기는 부분입니다.
7.3 NAV 세 가지 — 주당 6,400원에서 17,100원까지
| 기준 | 가정 | NAV(억원) | 주당(유통) | 주가 ÷ NAV |
|---|---|---|---|---|
| ① 금융자산만(가장 가혹) | 금융자산 886.5(질권분 제외) − 부채 전액 245.8, 그 밖의 자산 0원 | 640.6 | 6,385원 | 1.48 |
| ② 청산 보수 | A 100%·B 98%·C 60%·VC 50%·부동산 100%·공장 70%·유동 채권 85%·비유동 계약자산 50%·재고 30% − 부채 전액 | 1,305.4 | 13,009원 | 0.72 |
| ③ 장부 기준 | 모든 항목 장부가(무형·이연법인세 제외) − 부채 전액 | 1,715.7 | 17,098원 | 0.55 |
| (참고) 지배자본 | 재무상태표 그대로 | 1,857.4 | 18,510원 | 0.51 |
유통주식 10,034,142주. 부채 전액 245.8억 = 연결 재무상태표 부채총계(매입·미지급·하자충당·법인세·RCPS·파생·임대보증금·장기미지급·퇴직급여·리스 등) 계산. calc_141000/valuation.py.
세 NAV 중 현실에 가까운 것은 ②입니다. 공장을 팔고 VC 조합을 헐값에 넘기고 중국 잔금 절반을 떼여도 주당 13,000원이 남습니다. 주가(9,420원)는 그보다 28% 낮습니다. 가장 가혹한 ① — 금융자산 말고는 전부 0원, 부채는 전액 현금으로 갚음 — 에서만 주가가 NAV보다 높습니다(1.48배). 즉 하방은 자산으로 받쳐집니다. 그러나 "청산 가치"는 회사가 청산할 때만 주주의 것이 됩니다. 그래서 다음 질문은 "이 현금이 지난 8년 동안 어디로 갔나"입니다.
7.4 현금은 줄어든 적이 있나 — 2012~2026 연말 금융자산
| 연말 | 금융자산 | 유통 시총 | 금융자산 ÷ 시총 | 연말 PBR | 그 해 현금의 큰 움직임 |
|---|---|---|---|---|---|
| 2012 | 48.7 | 1,269.7 | 3.8% | 2.48 | 상장 공모(기타납입자본 +180억) |
| 2013 | 420.7 | 1,179.7 | 35.7% | 2.09 | 신주인수권부사채 발행(비유동부채 197억) |
| 2015 | 375.4 | 2,432.3 | 15.4% | 3.46 | BW 조기상환·행사 |
| 2016 | 621.8 | 3,071.1 | 20.2% | 3.10 | BW 행사로 자본 전환, 자기주식 처분 |
| 2017 | 664.4 | 2,507.7 | 26.5% | 2.31 | — |
| 2018 | 908.1 | 1,211.5 | 75.0% | 0.94 | 사상 최대 이익 → 현금 축적 |
| 2019 | 783.4 | 1,314.4 | 59.6% | 0.99 | VC 조합 출자 확대(관계기업 47 → 83억) |
| 2020 | 692.7 | 1,289.8 | 53.7% | 0.89 | B12 제작 운전자본, 자사주 신탁 19.6억 |
| 2021 | 736.0 | 1,307.6 | 56.3% | 0.83 | 2공장 부지·건물 140억 매입 |
| 2022 | 714.6 | 977.1 | 73.1% | 0.58 | 자사주 신탁 50억 계약(2022-06~2023-06, 49.9억 집행) |
| 2023 | 666.9 | 975.2 | 68.4% | 0.59 | 영업손실, 자사주 신탁 40억 계약 중 22.0억 집행 |
| 2024 | 815.0 | 781.5 | 104.3% | 0.44 | — |
| 2025 | 967.2 | 732.5 | 132.0% | 0.41 | 자사주 약 72억(88만주, 신탁 두 건) |
| 2026-06 / 9-23 | 889.5 | 945.2 | 94.1% | 0.51 | 운전자본 증가로 −78억 |
금융자산 = 현금 + 유동금융자산 + 비유동금융자산(연결). 유통 시총 = 연말 종가 × (발행 − 자기주식). PBR = 연말 종가 ÷ (지배자본 ÷ 유통주식). 원천: 각 연도 사업보고서 공시, 네이버 일봉 2차, 계산 계산(calc_141000/annual.py).
그림 5. 연말 PBR과 "금융자산 ÷ 시가총액"
2018년을 경계로 PBR이 2~3배에서 1배 아래로 내려앉았고, 금융자산이 시총에서 차지하는 비중은 2024·2025년에 100%를 넘었습니다.
이 표가 말하는 것은 두 가지입니다. 하나, 현금은 줄지 않았습니다. 2018년 사상 최대 이익 이후 금융자산은 667~967억원 범위에서 오르내렸고, 영업손실을 낸 2023년에도 667억원이었습니다. 순위표가 걱정한 "수주 없이 현금 소진"은 지난 8년에 없었습니다. 둘, 현금은 늘지도 않았습니다. 2018~2025년 지배순이익 누계는 1,000억원인데 금융자산은 2017말 664억원에서 2025말 967억원으로 303억원 늘었을 뿐입니다. 나머지는 VC 조합(원가 140억원), 2공장(140억원), 자기주식(171억원), 배당(약 70억원), 그리고 중국 잔금(계약자산 비유동이 2018년 0원에서 2025년 257억원) 쪽으로 갔습니다 계산. 현금 하방은 튼튼하지만, 현금이 주주가치로 바뀌는 속도는 느립니다.
7.5 스트레스 시나리오 — 무엇이 하방을 뚫나
| 시나리오 | 가정 | 순금융자산 후 | 주당(유통) | 평가 |
|---|---|---|---|---|
| 기준 | 6월말 그대로 | 874.6 | 8,717원 | 주가의 93% |
| 불황 3년 | 2023년형 적자(영업현금 연 −30억) 3년 | 784.6 | 7,819원 | 금융수익(연 25~30억)이 대부분 상쇄해 실제 소진은 이보다 작을 가능성 |
| 중국 잔금 손실 | 비유동 계약자산 294.6억 중 50%(147억) 회수 불능 | 874.6 | 8,717원 | 현금은 그대로, 장부 NAV −147억(주당 −1,467원)·당기손실 |
| 인수·신사업 투자 | 2020년 "M&A에 이익잉여금 약 900억원 활용" 발언(디일렉) 중 300억 집행 | 574.6 | 5,726원 | 하방을 가장 크게 흔드는 변수 — 가치 창출 여부는 별개 |
| 자사주 소각(3차 상법) | 2,080,568주 소각 | 874.6 | 8,717원 | 유통 기준 주당 가치 불변. 발행주식 기준 지표(PER 10.9배 등)만 유통 기준으로 수렴 |
가정은 필자 가정. M&A 발언: 디일렉 2020년(idxno=8091) "반도체·이차전지 상장·비상장사 인수 검토, 이익잉여금 약 900억원 활용" 2차 — 이후 공시된 인수는 없고, 2021년 비아트론시스템 설립·2공장 매입으로 이어졌습니다.
결론: 비아트론의 하방은 영업 부진이나 중국 잔금보다 "현금을 어디에 쓰느냐"에 더 민감합니다. 불황 3년을 버텨도 주당 7,800원대가 남지만, 대형 인수 한 번이면 5,700원대가 됩니다. 순위표의 "투자자산 손상" 반론을 한 단계 넓혀 "투자 의사결정 위험"으로 읽어야 하는 이유입니다. 이 위험을 줄이는 유일한 장치는 자본배분 원칙의 공시(환원 정책·자기주식 처리)인데, 비아트론은 2026년 9월까지 기업가치 제고 계획(밸류업)을 공시하지 않았습니다 미확인(공시 목록 검색 기준).
현금·환원 — 쌓인 현금, 쌓인 자기주식, 그리고 3차 상법 개정. 7.1~7.5가 "현금이 있는가"를 봤다면, 이 장은 "그 현금이 주주에게 오는가"를 봅니다.
7.6 배당 — 주당 100원, 순이익의 9%
| 사업연도 | 주당 배당 | 배당 총액 | 지배순이익 | 배당성향 | 시가배당률 |
|---|---|---|---|---|---|
| 2012~2014 | 0 | — | 102.3·39.1·19.7 | 0% | — |
| 2015 | 100원 | 11.0 | 70.0 | 15.6% | — |
| 2016~2018 | 100원 | 12.1(매년) | 132.1·121.7·244.8 | 4.9~10.0% | — |
| 2019 | 0 | — | 48.4 | 0% | — |
| 2020·2021 | 100원 | 11.8 | 146.9·139.1 | 8.1·8.5% | — |
| 2022 | 150원 | 17.0 | 161.2 | 10.5% | — |
| 2023 | 0 | — | 16.3 | 0% | — |
| 2024 | 100원 | 10.9 | 136.2 | 8.0% | 1.38% |
| 2025 | 100원 | 10.0 | 107.5 | 9.3% | 1.35% |
단위 억원. 출처: 각 사업보고서 I-6 "배당에 관한 사항" 공시. 배당 총액은 자기주식을 제외한 주식에 지급. 9/23 주가 기준 배당수익률 1.06%.
배당은 "주당 100원" 하나의 규칙으로 움직입니다. 이익이 245억원이던 2018년에도, 108억원이던 2025년에도 100원입니다. 이익이 작거나 적자인 해(2019·2023)에는 건너뜁니다. 배당성향 공시 정책(목표 배당성향 등)은 없습니다 공시.
7.7 자기주식 — 사고, 쌓고, 소각하지 않는다
| 신탁 계약 기간 | 계약액 | 취득액 | 이행률 | 목적(공시) |
|---|---|---|---|---|
| 2020-02-07 ~ 2021-02-06 | 30 | 19.6 | 65.3% | 주가안정 및 주주가치 제고 |
| 2022-06-30 ~ 2023-06-29 | 50 | 49.9 | 99.9% | 같음 |
| 2023-03-23 ~ 2024-03-22 | 40 | 22.0 | 55.0% | 같음 |
| 2024-12-02 ~ 2025-06-02 | 30 | 29.7 | 99.1% | 같음(389,279주) |
| 2025-04-11 ~ 2025-12-26(조기 해지) | 50 | 49.9 | 99.9% | 같음(608,398주) |
| 합계(2020~2025) | 200 | 171.1 | 85.6% | 보유 2,080,568주, 장부 171.2억(주당 평균 8,229원) |
단위 억원. 출처: 2025 사업보고서 I-4 "자기주식 신탁계약 체결·해지 이행현황", 연결 주석 23 공시. 2012~2016년에도 신탁 취득(최대 343,414주)이 있었으나 2016년 1월 처분했습니다.
5년 동안 자기주식에 171억원을 썼고, 이는 같은 기간(2020~2025) 배당 총액(약 62억원)의 2.8배입니다. 평균 취득가 8,229원은 지금 주가(9,420원)보다 낮으니 "싸게 샀다"는 점은 분명합니다. 그러나 소각한 주식은 0주이고, 보유 목적은 매번 "주가안정 및 주주가치 제고"로만 적혀 있습니다 공시. 자기주식이 발행주식의 17.2%까지 쌓이면서 유통주식은 1,211만주에서 1,003만주로 줄었지만, 이 주식은 언제든 다시 시장에 나올 수 있습니다(처분 결의만 있으면).
7.8 환원율 — 14년간 순이익의 19%
| 기간 | 지배순이익 누계 | 배당 | 자기주식 순매입 | 환원율 |
|---|---|---|---|---|
| 2012~2025 | 1,485.5 | 108.9 | 171.2 | 18.9% |
| 2018~2025 | 1,000.5 | 73.7 | 171.2 | 24.5% |
단위 억원. 배당은 해당 사업연도 결산배당 기준, 자기주식은 2025말 장부(2016년 처분분 제외) 계산. 자기주식을 소각하지 않았으므로 "환원"으로 셀지 자체가 논쟁적입니다 — 보수적으로 보면 환원율은 배당만의 7%대입니다.
7.9 3차 상법 개정 — 208만주는 어떻게 되나
2026년 2월 25일 국회 본회의를 통과해 3월 6일 공포·시행된 3차 개정 상법은 상장사가 새로 취득한 자기주식을 원칙적으로 1년 안에 소각하게 하고, 시행 전부터 보유한 자기주식은 시행일부터 1년 6개월(2027-09-05) 안에 소각하게 했습니다 검증 후 수정. 예외는 임직원 보상·우리사주·법령상 의무 등 목적을 적은 보유·처분 계획을 주주총회에서 승인받는 경우입니다(법무법인 세종·율촌 뉴스레터, 법률신문 2026-02) 2차. 하이록코리아·한양이엔지 리포트가 같은 개정을 다뤘습니다.
| 경로 | 비아트론에 일어나는 일 | 주주가치 영향 |
|---|---|---|
| ① 소각 | 208만주 소각 → 발행주식 1,003만주 | 유통 기준 주당 가치는 그대로(이미 유통주식으로 계산). "현금 = 주주의 것" 신호로 할인 축소 가능. 최대주주 지분율 20.2% → 24.4% |
| ② 보유·처분 계획 승인 | 임직원 보상 등 목적으로 주총 승인(2027 정기주총 전후 추정) | 보상에 쓰이면 사실상 비용. 승인 안건에 소액주주 반대가 얼마나 나오는지가 관전 포인트(2026 주총 보수한도 반대 43.6%) |
| ③ 처분(매각·교환) | 유예 기간 중 제3자 처분 | 할인 매각이면 기존 주주 희석, 우호 지분 확보 목적이면 지배구조 이슈 |
2026년 3월 정기주총 안건에 자기주식 관련 항목은 없었고(재무제표·이사 선임·보수한도), 9월까지 소각·처분 결의 공시도 없습니다 공시. 그러나 회사는 2025 사업보고서(2026-03)와 2026 반기보고서의 자기주식 장기계획란에 "보고서 제출일 현재 보유중인 기존 자기주식은 개정 상법 제341조의4를 준수하여 소각할 예정이나 아직 구체적인 일정은 확정되지 않았습니다"라고 적었습니다(단기계획표는 "계속보유 2,080,568주, 결정사유 미확정") 공시 검증 후 수정. 즉 방향은 ①(소각)으로 공시됐고, 남은 변수는 시점(법정 기한 2027-09-05)과 그 전에 보유·처분계획 승인으로 바꿀지 여부입니다. 2027년 정기주총(3월) 또는 그 전 이사회가 사실상의 결정 시점으로 보입니다 추정. 소각은 유통 기준 주당 가치를 바꾸지 않으므로, 이것이 "현금 = 주주의 것" 신호로 할인을 줄일지는 여전히 해석의 영역입니다.
7.10 "돌려줄 수 있는 현금"은 얼마인가
| 항목 | 억원 | 근거 |
|---|---|---|
| 순금융자산 | 874.6 | 7.1 |
| (−) 제작 운전자본 완충 | −200 | 연 매출 650억, 제작 6~9개월, 선적 시 80~90% 회수 가정(150~250억의 중간) 가정 |
| (−) 반도체·패키징 R&D 2년분 | −120 | 연구개발비 연 60억 × 2년(정부보조금 제외 전) 가정 |
| (−) VC 조합 미출자 약정(추정) | −20 | 조합 신규 결성 속도(연 1~2개, 건당 1~20억) 가정 — 약정 잔액 미공시 미확인 |
| 잉여 현금(추정) | ≈535 | 주당 약 5,300원 · 유통 시총의 57% |
보수적으로 잡아도 시총의 절반이 넘는 현금이 사업에 필요하지 않습니다 추정. 예를 들어 그 절반(약 270억원)을 자기주식 소각과 함께 특별배당·추가 매입 후 소각으로 돌린다면 주당 약 2,700원입니다. 회사가 이 방향을 택할 유인은 제도(3차 상법·밸류업)와 주주 표(2026 주총 반대율)에서 커지고 있지만, 지난 14년의 행동은 반대 방향이었습니다. 이 리포트는 이 변수에 확률을 매기지 않습니다.
관계사·대주주 거래 — 순위표에 없던 것들. 이 시리즈의 다른 리포트들에서처럼, 비아트론에서도 순위표 카드에 없던 관계사 거래가 원문에서 나왔습니다. 위법이나 부당함을 주장하려는 것이 아니라, 현금 875억원의 "주인이 누구처럼 행동하는가"를 판단할 재료로 정리합니다.
7.11 지배구조 한눈에
| 주체 | 지분·관계 | 역할 | 확인 |
|---|---|---|---|
| 김형준 대표이사 회장 | 13.51%(1,637,099주) | 창업자, 비아트론·비아트론시스템 대표, 인터밸류파트너스 이사 | 공시 |
| 특수관계인 5인 | 배우자 2.01% · 자녀 4인 4.68% | 장녀 김주연 상무(미래전략그룹, 2025-08 입사 — 인터밸류파트너스 심사역·LG디스플레이 전략팀 출신) | 공시 |
| 자기주식 | 17.17%(2,080,568주) | 의결권 없음. 소각 이력 없음 | 공시 |
| 그 밖 주주 | 62.63% | 소액주주 7,911명(2025말, 유통주식의 73%). 5% 이상 주주는 최대주주뿐. 외국인 4.3% | 공시2차 |
| 인터밸류파트너스(주) | 100% 자회사(출자 75억원) | 창업투자회사 — 조합 9개 운용(업무집행조합원) | 공시 |
| (주)비아트론시스템 | 61.76%(나머지 38.24% 외부, 상환전환우선주 포함) | 반도체 장비·부품(진공 라미네이터). 김형준 대표 겸직 | 공시 |
최대주주 일가 지분(20.2%)과 자기주식(17.2%)을 합치면 37.4%입니다. 자기주식은 의결권이 없어서, 의결권 기준으로 최대주주 일가 지분은 24.4%(2,446,849 ÷ 10,034,142)입니다 계산. 자기주식을 쌓을수록 최대주주의 의결권 비중이 올라가는 구조입니다 — 소각해도 같은 효과지만, 보유 중인 자기주식은 나중에 우호적 제3자에게 처분(매각·교환)해 의결권을 되살릴 수 있다는 점이 다릅니다. 3차 상법 개정이 겨냥한 것이 바로 이 "보유"입니다(7.9).
7.12 VC 자회사와 자기 펀드 — 관리보수는 매출, 출자는 관계기업
| 조합(인터밸류 운용) | 연결 지분율 | 출자 원가 | 장부(6월말) | 관리보수 매출 2025 | 1H26 |
|---|---|---|---|---|---|
| 고급기술인력 창업1호(2025-12 청산) | — | — | — | 10.2(성과보수 포함) | — |
| 2호 혁신창업 | 25.00% | 27.5 | 20.6 | 2.5 | 1.2 |
| 3호 혁신창업 | 15.00% | 30.0 | 20.7 | 3.6 | 1.7 |
| BNK 인터밸류 기술금융 | 6.22% | 23.0 | 20.4 | 2.7 | 1.4 |
| 5호 NEXT UNICORN | 9.01% | 21.0 | 22.6 | 6.4 | 2.9 |
| 첨단 반도체 팹리스 | 4.26% | 1.0 | 0.9 | 0.5 | 0.2 |
| 6호 특허기술사업화 | 9.30% | 20.0 | 18.9 | 5.4 | 2.7 |
| 7호 KGrowth 규제샌드박스 | 11.43% | 12.0 | 11.2 | 3.9 | 1.9 |
| 8호 딥테크 | 12.50% | 5.0 | 4.7 | 0.3 | 2.2 |
| 하나S&B 에너지혁신(2026-02) | 2.27% | 1.0 | 1.0 | — | 0.3 |
| 합계 | 140.5 | 121.0 | 35.4 | 14.4 |
단위 억원. 출처: 2026 반기보고서 연결 주석 12·31, 2025 사업보고서 연결 주석 33 공시. 지분율은 비아트론 본체와 인터밸류파트너스 보유분 합산. 2025년 1호 청산 시 배당금수익 5.3억·원금 6억 회수.
구조를 풀면 이렇습니다. 비아트론(와 자회사)은 자기 VC가 만든 조합에 LP로 돈을 넣고(원가 140.5억원), VC 자회사는 GP로서 조합 전체(외부 LP 포함)에서 관리보수·성과보수를 받습니다. 연결 재무제표에서 이 관리보수는 매출(기타매출)이 되고, 조합 쪽이 부담한 보수 중 비아트론 지분만큼은 지분법손실로 돌아옵니다. 2025년 VC 자회사는 매출 38.3억원·순이익 11.2억원을 냈습니다 공시. 장비 회사의 영업이익에 VC 운용사의 이익이 섞여 들어가는 것이 첫째 특징이고, 장비 매출이 적은 해엔 그 비중이 커집니다(2023년 매출 280억원 중 관리보수·임대 27.3억원).
문제로 볼 만한 점은 두 가지입니다. ① 출자 원가 대비 장부가가 −14%(140.5 → 121.0억원)이고, 3개 조합은 청산 시 손실을 GP가 우선 충당하는 약정(2호 2%·4억원, 3호 100%·10억원, 6호 15%)이 있습니다 — 조합 성과가 나쁘면 VC 자회사가 손실을 먼저 떠안습니다. ② 조합들이 투자한 비상장사 목록은 공시되지 않아, 조합 투자처와 최대주주·임원 사이의 관계를 확인할 수 없습니다 미확인. 한편 1호 조합은 원금 회수와 배당을 남기고 청산됐으니 VC 활동이 손실만 낸 것은 아닙니다.
7.13 비아트론시스템 — 반도체 자회사의 지분 구조
- 2021-07 설립. 비아트론이 10억원 출자 후 사업양수도대금 9.1억원을 회수 — 비아트론 본체의 사업(진공 라미네이터 추정)을 자회사로 넘긴 것으로 보입니다 추정. 2023년 10억원 추가 출자.
- 2023-01-04 외부 투자자에게 상환전환우선주 33,680주(주당 29,690원, 10.0억원) 발행 — 연복리 5% 보장 상환권. 연결상 금융부채 10.0억원, 1H26 이자비용 0.37억원 공시.
- 2025-09-26 이사회: 비아트론시스템 보통주 8,000주를 구주 양수로 8,000만원(주당 1만원)에 취득 결의. 사업보고서 타법인출자 표에는 같은 해 4,000주·5,800만원 증가로 적혀 있어 두 숫자가 다릅니다 원문 간 불일치. 대가는 연결 주석 1("당기 보고기간 종료일 현재 추가 투자금액은 80백만원")로 8,000만원이 확인되고, 5,800만원은 "비지배지분율이 반영된 금액" 기준 장부 증가분입니다. 주식 수(8,000 vs 4,000)는 여전히 풀리지 않습니다(액면 5,000원) 검증 후 수정. 매도인은 공시되지 않았습니다 — 김형준 대표가 이 회사의 대표이사를 겸직하고 있어 매도인이 누구인지가 판단의 핵심인데 확인할 수 없습니다 미확인. 금액(8천만원)은 작습니다.
- 자회사 실적: 2024년 매출 0·순손실 5.8억원, 2025년 매출 3.0억원·순손실 8.6억원, 자본 7.0억원(2025말) 공시. 비지배지분이 −2.8억원(6월말)으로 음수가 됐습니다 — 외부 주주 몫의 자본이 소진됐다는 뜻입니다.
7.14 그 밖의 거래·결정
| 일자 | 내용 | 금액 | 판단 포인트 | 확인 |
|---|---|---|---|---|
| 2025-11-26 | (주)엘제이엑스에 "장비 제작을 위한 유동성 지원" 금전 대여(2025-12-01~2026-11-30) | 13.9억원 | 특수관계자 목록에 없는 외부 법인. 정체·담보·이자율 미공시. 6월말 유동 대여금 15.9억원(임직원 2.0억원 포함)과 대응 | 공시 상대방 미확인 |
| 계속 | 임직원 대여금·개인대출 질권 설정(기업은행) | 대여 2.0억 · 질권 1.1억 | 규모는 작음. 질권은 2024말 2.2억 → 1.1억 | 공시 |
| 2026-01-30 | 김형준 대표 → 자녀 김도윤 증여 20만주(1.65%) | 증여일 종가 7,820원 기준 15.64억원(대량보유보고서 기재) 검증 후 수정 | 증여 계약 2025-12-30(거래계획보고서), 증여세는 수증자 부담. 1월 평균 주가는 7,293원이었지만 상장주식 증여세 평가액은 증여일 전후 2개월 종가 평균이라 약 8,280원(16.6억원) 추정 — "저점 증여"라는 해석은 약합니다 검증 후 수정. 대량보유보고서상 일가 주식의 담보·신탁 등 주요계약은 "없음" | 공시 사유 미확인 |
| 2025-08-01 | 장녀 김주연 상무 입사(미래전략그룹 총괄) | — | 승계 준비로 읽힐 수 있는 인사 | 공시 해석 |
| 2025 | 김형준 대표 보수 7.92억원(급여 7.0억·상여 0.88억), 김병국 사장 5.37억원 | 이사 4인 한도 17억원 | 2025년 지배순이익 107.5억원의 7.4%(두 사람 합계 13.3억원은 12.4%) | 공시 |
| 2026-03-26 | 정기주총: 이사 보수한도 찬성 56.4%(반대·기권 43.6%), 상근감사 선임 찬성 53.2%(46.8%), 사내이사 재선임 69.7~69.8% | — | 행사 주식 기준 반대·기권이 40%를 넘은 안건이 두 개. 소액주주의 불만이 표로 나타난 드문 사례. 반론: 보수한도는 17억원으로 전년과 같고(2025 실지급 15.1억원), 감사 선임은 최대주주 의결권이 3%로 제한되는 안건이라 반대율이 구조적으로 높게 나옵니다 검증 후 추가 | 공시 |
| 1H26 | 주석상 "주요 경영진 보상" 27.1억원(1H25 19.3억원, +40%) | — | 같은 기간 영업이익 15.2억원. 주석의 범위(모든 이사 + 종속회사 포함 추정)가 VIII장 등기이사 보수(8.1억원)보다 넓음 | 공시 범위 미확인 |
7.15 이 장의 결론
큰 금액의 사익 편취형 거래는 원문에서 보이지 않습니다. 대주주와의 영업거래·자산 양수도·신용공여는 "해당 사항 없음"이고(X장), 관계사 거래는 VC 조합 관리보수와 자회사 임대료가 전부입니다. 그러나 이 회사의 자본배분은 최대주주의 관심사(VC 운용, 반도체 신사업, 승계)를 따라 움직여 왔다고 읽는 것이 공정합니다 — 이익의 19%만 환원, 자기주식은 쌓기만 하고 소각 0주, 현금은 VC 조합·2공장·반도체 자회사로. 주총에서 보수한도·감사 선임에 40%대 반대가 나온 것은 이 방향에 대한 소액주주의 평가입니다. 이것이 순금융자산이 시총의 93%인데도 주가가 그 위로 크게 올라가지 못하는 가장 설득력 있는 설명입니다 해석.
8업황 사이클과 주가 — 주가는 매출보다 1년 먼저 움직이고, 2018년 이후 다시 올라오지 못했다
디스플레이 장비 사이클 두 번(2016~2018 정점, 2023 바닥)과 지금의 8.6세대 사이클에서 비아트론의 매출·이익·주가·PBR이 어떻게 움직였는지 시계열로 놓습니다.
8.1 디스플레이 설비투자의 큰 흐름
| 구간 | 전방(디스플레이 설비투자) | 비아트론 실적 | 비아트론 주가·PBR |
|---|---|---|---|
| 2010~2012 | 국내 AMOLED 5.5G·LTPS LCD 6G(아이폰 레티나), 산화물 파일럿 | 매출 218 → 532억, 영업이익률 20~36% | 2012-05 상장 21,700원 → 연말 12,500원(PBR 2.5) |
| 2013~2014 | 국내 투자 공백 | 매출 327·328억, 영업이익 40 → 8억 | 2014-07 7,490원(상장 첫날 종가 대비 −65%) |
| 2015~2018 | 중국 LTPS LCD → 6G 플렉서블 OLED 대투자. 옴디아: FPD 장비 시장 2017년 약 210억 달러 정점 | 매출 451 → 1,291억(2018), 영업이익 83 → 292억 | 2016-05-12 사상 최고 30,450원(PBR 3.7) → 2018말 10,000원(PBR 0.94) |
| 2019 | 중국 투자 일시 조정 | 매출 −61%(500억), 영업이익 38억 | 10,850원, PBR 0.99 |
| 2020~2022 | 중국 6G 후속 라인(B12·T4·톈마), LGD 플렉서블 | 매출 926·799·710억, 영업이익 115~167억 | 2020-03 코로나 저점 5,030원(PBR 0.41) → 11,000원대 박스권 → 2022말 8,630원 |
| 2023 | 옴디아: 장비 시장 31억 달러, 사상 최저(전망치) | 매출 280억, 영업손실 17억 | 8,840원, PBR 0.59 |
| 2024~2026 | 8.6G IT OLED 4개 라인, LTPS LCD 보완. 카운터포인트: 2026 설비투자 +57%. BOE "2026 고점, 2027 대폭 축소" | 매출 580·651·(1H26 412)억, 영업이익 68·92·(15)억 | 2025-04 6,170원(PBR 0.34) → 2026-05-11 12,360원 → 9/23 9,420원(PBR 0.51) |
전방: 옴디아(KIPOST 2023-07-28 보도자료), 카운터포인트(2026-08-12), notes/_shared_display.md 2차. 실적·주가: 사업보고서 공시, 네이버 일봉 2차. PBR은 연말 BPS 기준(연중 고점·저점 PBR도 같은 해 연말 BPS로 계산한 근사치) 계산.
그림 6. 월말 주가와 주당 금융자산, 2012~2026
2016년 고점 이후 주가는 한 번도 15,000원을 넘지 못했고, 2022년부터는 주당 금융자산(초록 점선) 근처를 맴돌았습니다.
8.2 연도별로 보면 — 주가는 다음 해 매출을 본다
| 연도 | 매출 증감 | 영업이익 | 연간 주가 수익률 | 연말 PBR | 연말 PER(유통) | 연말 EV/EBIT |
|---|---|---|---|---|---|---|
| 2013 | −38.5% | 39.9 | −9.6% | 2.09 | 30.2 | 19.0 |
| 2014 | +0.3% | 8.3 | −11.5% | 1.81 | 53.1 | 68.8 |
| 2015 | +37.5% | 83.3 | +122.0% | 3.46 | 34.8 | 24.7 |
| 2016 | +69.4% | 140.2 | +14.2% | 3.10 | 23.2 | 17.5 |
| 2017 | +31.9% | 208.2 | −18.3% | 2.31 | 20.6 | 8.9 |
| 2018 | +28.1% | 292.2 | −51.7% | 0.94 | 4.9 | 1.0 |
| 2019 | −61.3% | 37.9 | +8.5% | 0.99 | 27.2 | 14.0 |
| 2020 | +85.3% | 167.2 | +0.5% | 0.89 | 8.8 | 3.6 |
| 2021 | −13.7% | 114.6 | +1.4% | 0.83 | 9.4 | 5.0 |
| 2022 | −11.1% | 139.7 | −21.9% | 0.58 | 6.1 | 1.9 |
| 2023 | −60.5% | −16.8 | +2.4% | 0.59 | 59.9 | — |
| 2024 | +107.2% | 67.6 | −19.0% | 0.44 | 5.7 | 음수 |
| 2025 | +12.2% | 91.8 | +2.0% | 0.41 | 6.8 | 음수 |
| 2026 (9/23) | 1H −15.2% | TTM −5.8 | +29.0% | 0.51 | 9.0(TTM) | — |
EV = 유통 시총 − 금융자산(현금+유동·비유동). 음수는 금융자산이 시총보다 많다는 뜻. 원천: calc_141000/annual.py 계산.
이 표에서 계산한 두 숫자가 이 장의 요지입니다 계산.
- 그 해의 매출 증감과 그 해 주가 수익률의 상관계수는 −0.01(2013~2025, 13개 연도, 로그 수익률). 매출이 69% 늘어난 2016년 주가는 14%, 28% 늘어난 2018년엔 −52%였습니다.
- 그 해 주가 수익률과 다음 해 매출 증감의 상관계수는 +0.62(12개 연도). 주가가 +122% 오른 2015년의 다음 해 매출은 +69%, 주가가 −52%였던 2018년의 다음 해 매출은 −61%였습니다.
표본이 작아 통계적 결론이라기보다 패턴이지만, 방향은 분명합니다. 주가는 수주(다음 해 매출)를 보고 움직이고, 발표된 실적에는 이미 늦습니다. 2018년 사상 최대 실적의 해에 PER 4.9배·EV/EBIT 1.0배라는 "싼" 숫자가 찍힌 것은 시장이 2019년 매출 급감을 먼저 봤기 때문입니다. 이것이 9.6~9.8의 "고점 이익 PER" 반론의 비아트론판입니다.
8.3 수주잔고로 본 사이클
그림 7. 분기·반기말 수주잔고, 2016~2026
잔고의 봉우리(2018-03 약 1,091억, 2020-09 1,036억)가 매출의 봉우리(2018년, 2020년)를 몇 분기 앞섭니다. 지금 잔고(283억)는 2019·2025년 저점대와 2022~2023년 중간대 사이입니다.
| 연도 | 수주총액(이월 포함) | 기초 잔고 | 신규 수주(차감) | 매출 | 연말 잔고 | 수주 ÷ 매출 |
|---|---|---|---|---|---|---|
| 2017 | 1,373.9 | 251.3 | 1,122.6 | 1,007.8 | 367.1 | 1.11 |
| 2018 | 1,576.8 | 367.1 | 1,209.7 | 1,291.3 | 290.5 | 0.94 |
| 2019 | 550.9 | 290.5 | 260.4 | 499.5 | 61.6 | 0.52 |
| 2020 | 1,698.1 | 61.6 | 1,636.5 | 925.8 | 785.1 | 1.77 |
| 2021 | 1,162.5 | 785.1 | 377.4 | 798.7 | 380.8 | 0.47 |
| 2022 | 932.2 | 380.8 | 551.4 | 709.8 | 260.1 | 0.78 |
| 2023 | 695.8 | 260.1 | 435.7 | 280.1 | 458.7 | 1.56 |
| 2024 | 1,125.2 | 458.7 | 666.5 | 580.3 | 580.6 | 1.15 |
| 2025 | 897.0 | 580.6 | 316.4 | 651.2 | 285.6 | 0.49 |
| 1H26 | 679.0 | 285.6 | 393.4 | 412.2 | 283.4 | 0.95 |
단위 억원. 신규 수주 = 수주총액 − 전기말 잔고 계산. 매출에는 부품·관리보수·임대가 포함돼 수주 대상(장비)보다 크고, 환율 차이도 있어 "잔고 + 수주 − 매출"이 정확히 맞지 않습니다. 원천 공시.
신규 수주는 2020년 1,637억원(B12 한 건 945억원)을 빼면 연 260~1,210억원 범위이고, 2021년 이후엔 연 316~667억원입니다. 2026년 상반기 393억원은 이 범위의 중간 이상이라 "수주 공백"은 아닙니다. 다만 수주 ÷ 매출 비율이 1을 크게 넘었던 해(2020년 1.77, 2023년 1.56)가 다음 해 매출 급증을 예고했던 것과 비교하면, 지금의 0.95는 "내년 매출이 올해와 비슷하다"는 신호입니다 해석.
8.4 수주 공시에 주가는 어떻게 반응했나
2012~2026년 80억원 이상 공급계약 공시 28건(정정 제외)의 공시일 전후 수익률을 계산했습니다(공시 전일 종가 기준) 계산.
| 구분 | 공시일 | +5거래일 | +20거래일 |
|---|---|---|---|
| 28건 평균 | +2.0% | +3.5% | +1.2% |
| 최대 건: BOE 충칭 B12 944.7억(2020-07-06, 매출의 189%) | +11.8% | +16.3% | +8.1% |
| BOE 청두 465.5억(2017-07-20) | +0.2% | −13.8% | −20.1% |
| BOE 487.7억(2018-01-30) | +1.3% | −11.1% | −16.4% |
| Wuhan CSOT 397.2억(2020-02-27) | −3.3% | −1.7% | −36.4%(코로나) |
| 비전옥스 V5 117.8억(2026-04-20) | −1.2% | +0.2% | −16.3% |
원천: 단일판매·공급계약 공시일, 네이버 일봉 2차, calc_141000/cycle.py·events.json 계산. 표본 28건, 시장 수익률 미조정.
평균적으로 계약 공시의 효과는 작고 오래가지 않습니다. 2017~2018년 초대형 계약(465억·488억원) 뒤에도 주가는 한 달 새 15~20% 빠졌습니다 — 사이클 고점에서의 대형 수주는 "이제 정점"이라는 신호로 읽혔습니다. 2026년 4~5월의 V5·T8 수주도 같은 패턴입니다. 5월 11일 12,360원(연초 대비 +84%)이던 주가는 6월 7,830원까지 내려갔습니다. 그 사이 반도체 장비 사업화 공식화(4월 사업보고서·ZDNet 보도)와 3D DRAM 에피 장비 기대가 주가에 섞였던 것으로 보입니다 해석.
8.5 지금은 사이클의 어디쯤인가
| 지표 | 현재 값 | 과거 비교 | 읽기 |
|---|---|---|---|
| 전방 설비투자 | 2026 +57%(카운터포인트), BOE "올해 고점" | 2017 정점 → 2018~2019 조정 | 전방은 정점권 |
| 비아트론 수주 ÷ 매출 | 0.95(1H26) | 정점 직전 1.1~1.8 | 확장 초입이 아님 |
| 수주잔고 | 283억 | 저점 62억(2019) · 고점 1,091억(2018-03) | 하단~중간 |
| 매출 | TTM 577억 | 2018 1,291억 · 2023 280억 | 중간 이하 |
| 영업이익률 | TTM −1.0% | 2016~2025 중앙값 16.2% | 저점권 |
| PBR | 0.51 | 2012~2017 1.8~3.5, 2018~2025 0.41~0.99 | 2018 이후 박스의 중간 |
| 금융자산 ÷ 유통 시총 | 94% | 2018~2023 54~75%, 2024~2025 104~132% | 현금 가격 근처 |
정리하면 전방은 정점권, 비아트론의 실적은 중간 이하, 가격은 현금 근처입니다. 전방이 정점이라는 것은 8.6세대 물결이 여기서 크게 더 커지기 어렵다는 뜻이고(BOE 발언), 비아트론 실적이 중간 이하라는 것은 이 물결에서 받은 몫이 작았다는 뜻입니다. 가격이 현금 근처라는 것은 그 두 사실을 시장이 이미 반영했다는 뜻입니다. 다음 큰 물결 — LG디스플레이 8.6세대 결정, 중국 2차 8.6세대(B16 2차 이후), 폴더블·차량용 OLED — 이 오기 전까지 이 회사의 주가를 움직일 변수는 실적보다 자본배분(현금·자기주식)일 가능성이 큽니다 해석.
8.6 주가 낙폭의 역사 — 고점에서 얼마나, 얼마나 오래
| 구간 | 고점 | 저점 | 낙폭 | 회복 여부 |
|---|---|---|---|---|
| 상장 직후 | 2012-05-04 21,700원(상장 첫날) | 2014-07-15 7,490원 | −65.5% | 2015년 12월 회복(중국 LTPS LCD) |
| 6G 플렉서블 사이클 | 2016-05-12 30,450원(사상 최고) | 2020-03-19 5,030원 | −83.5% | 미회복 — 이후 최고 13,150원(2021-02), 12,360원(2026-05) |
| 2018년 한 해 | 2018-01-02 21,050원 | 2018-10-29 9,210원 | −56.2% | 사상 최대 실적의 해 |
| 2026년 기대 급등 후 | 2026-05-11 12,360원 | 2026-06 7,830원(월 저가) | −36.7% | 9/23 9,420원 |
종가 기준(2026-06 저점만 월간 최저가, 반기보고서 VII "주가 및 주식거래실적"). 원천: 네이버 일봉 2차, calc_141000/price_hist.py 계산.
2016년 고점 이후 10년 동안 주가는 그 절반에도 돌아가지 못했습니다. 같은 기간 지배자본은 991억원에서 1,857억원으로 87% 늘었으니, 주가가 못 따라온 것은 자본이 줄어서가 아니라 자본 1원당 매기는 가격(PBR)이 3.1배에서 0.5배로 떨어졌기 때문입니다. 이익의 성장이 멈추고(2016→2025 영업이익 연평균 −4.6%) 자본만 쌓이는 회사에 시장이 매기는 전형적인 경로입니다 해석.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
앞 장들의 계산을 한 표로 모으고, 같은 숫자를 주식수 기준에 따라 어떻게 다르게 읽을 수 있는지 정리합니다. 매수·매도 판단은 하지 않습니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 10.9배 | TTM 지배순이익 104.6억(발행주식 기준) · 유통주식 기준 9.0배 · 외환손익 제외 세전 37.8억 기준 약 34배 계산 |
| EV/EBIT | n/m | TTM 영업이익 −5.8억(영업손실) · EV = 시총 − 금융자산 889.5 + 금융부채 14.9 = 266.6억(발행)·70.6억(유통) · 정상 영업이익 86억 기준 3.1배·0.8배 |
| PBR | 0.61배 | 2026-06-30 지배자본 1,857.4억 · 유통주식 기준 0.51배(BPS 18,510원) |
| FCF 수익률 | −7.9% | TTM FCF −90.2억 ÷ 시총 1,141.2억 · FY2025 FCF 248.9억 기준 21.8% 계산 |
| P/FCF | n/m | TTM FCF 음수 · FY2025 기준 4.6배 |
| 순금융자산 ÷ 시총 | 76.6% | 순금융자산 874.6억(2026-06-30) · 유통 시총 945.2억 대비 92.5% |
| 배당수익률 | 1.06% | DPS 100원(FY2025) ÷ 9,420원 |
9.1 기본 배수 — 발행주식 기준과 유통주식 기준
| 지표(9/23 종가 9,420원) | 발행주식 기준(12,114,710주) | 유통주식 기준(10,034,142주) | 메모 |
|---|---|---|---|
| 시가총액 | 1,141.2억 | 945.2억 | 자기주식은 회사 자산이 아니라 자본 차감 — 유통 기준이 경제적으로 맞음 |
| PER(TTM 지배순이익 104.6억) | 10.9배 | 9.0배 | WiseReport 10.91배 = 발행 기준 |
| PER(2025 지배순이익 107.5억) | 10.6배 | 8.8배 | 순위표 10.41배 = 9/18 가격·발행 기준 |
| PER(정상화, 영업이익 86억 + 금융수익 30억) | 12.3배 | 10.2배 | 9.6~9.8 |
| PBR(6월말 지배자본 1,857.4억) | 0.61배 | 0.51배 | WiseReport 0.51배 = 유통 기준 BPS 18,510원 |
| 순금융자산 ÷ 시총 | 76.6% | 92.5% | 874.6억 |
| EV(시총 − 금융자산 + 금융부채) | 266.6억 | 70.6억 | 발행 기준 EV는 자기주식을 시가로 다시 세는 셈이라 과대 |
| EV/EBIT(정상 영업이익 86억) | 3.1배 | 0.8배 | |
| 배당수익률(DPS 100원) | 1.06% | 배당은 유통주식에만 지급 | |
| ROE(TTM) | 5.7% | 지배순이익 104.6 ÷ 평균 지배자본(1,805.2·1,857.4) 계산 | |
원천: 2026 반기보고서 공시, 네이버 분봉 2차, calc_141000/valuation.py 계산. 자기주식이 소각되면 두 열은 유통주식 열로 수렴합니다.
9.2 역사 배수로 비춰 보기
| 기준 | 배수 범위 | 6월말 BPS 18,510원 적용 주가 | 메모 |
|---|---|---|---|
| 2018~2025 연말 PBR | 0.41~0.99(중앙값 0.71) | 7,590~18,320원 (중앙값 13,140원) | 2018 이후 "현금 많은 저성장 장비주" 구간 |
| 2018~2025 연중 저점 PBR | 0.34~0.86 | 6,290~15,920원 | 연중 저점 가격 ÷ 그 해 연말 BPS(근사) |
| 2012~2017 연말 PBR | 1.81~3.46 | 33,500원 이상 | 성장 프리미엄 구간 — 지금과 비교 부적절 |
| 2022~2025 연말 PBR | 0.41~0.59 | 7,590~10,920원 | 최근 4년 박스 — 9,420원은 이 박스의 중상단 |
연말 PBR은 calc_141000/annual.json 계산. 중앙값 0.71 = 2018~2025 여덟 해(0.94·0.99·0.89·0.83·0.58·0.59·0.44·0.41)의 중앙값.
2018~2025년 PBR 중앙값(0.71배)을 쓰면 13,000원대, 최근 4년 박스(0.41~0.59배)를 쓰면 7,600~10,900원입니다. 지금 0.51배는 최근 박스의 가운데입니다. PBR이 다시 0.7배대로 가려면 8장의 사이클 표에서 본 대로 "수주 ÷ 매출"이 1을 크게 넘는 수주 확장이나, 7.6~7.10의 자본배분 변화 중 하나가 필요했습니다(2018~2021년 PBR 0.83~0.99배 구간엔 영업이익 100억원 이상이 흔했음).
9.3 SOTP — 중복 없이 더하기
| 구성 요소 | 보수 | 중립 | 가정·중복 처리 |
|---|---|---|---|
| 순금융자산 | 612.2 | 787.1 | 할인 30% / 10% — A·B 계층은 할인 대상이 아니지만 "주주 귀속 불확실성"을 반영 |
| VC 조합 지분(관계기업) | 42.3 | 84.7 | 장부 121.0 × 35% / 70%. 관리보수 이익은 아래 영업가치에 이미 포함되므로 조합 지분만 따로 셈 |
| 투자부동산 | 53.6 | 76.6 | 장부 × 70% / 100% |
| 장비 사업 영업가치(운전자본·본사 공장 포함) | 120.0 | 344.0 | 정상 영업이익 30억 × 0.8 × 5배 / 86억 × 0.8 × 5배. 금융수익은 순금융자산에 포함돼 영업가치에서 제외(중복 방지) |
| 반도체·패키징 신사업 | 0 | 0 | 매출 확인 전까지 0(1.5~1.7). 비용은 영업가치에 이미 반영 |
| (차감) 비아트론시스템 비지배지분 | 0 | 0 | −2.8억(자본잠식) — 무시 |
| 합계 | 828.2 | 1,292.4 | |
| 주당(유통) | 8,254원 | 12,880원 | 9/23 주가 9,420원은 보수 쪽에 가까움 |
단위 억원. 가정은 필자 가정. 순운전자본(420억원)은 영업가치를 만드는 운전자본으로 보아 따로 더하지 않았습니다 — 더하면 중복입니다. 대신 중국 잔금 손상 위험은 영업 배수(5배)의 낮음과 9.11 시나리오 E로 반영.
9.4 최신가 병기와 민감도
9월 28일 장중 주가 9,440원은 기준일 대비 +0.2%로, 시리즈 규칙(±10%)상 최신 종가 병기 대상이 아닙니다. 참고로 가격별 주요 지표는 다음과 같습니다.
| 주가 | 유통 시총 | PBR | 순금융자산 ÷ 시총 | EV(유통) | TTM PER(유통) |
|---|---|---|---|---|---|
| 7,000원 | 702.4억 | 0.38 | 124.5% | −172.2억 | 6.7 |
| 8,717원(주당 순금융자산) | 874.7억 | 0.47 | 100.0% | 0 | 8.4 |
| 9,420원(9/23) | 945.2억 | 0.51 | 92.5% | 70.6억 | 9.0 |
| 9,440원(9/28 장중) | 947.2억 | 0.51 | 92.3% | 72.6억 | 9.1 |
| 12,360원(2026-05-11 고점) | 1,240.2억 | 0.67 | 70.5% | 365.6억 | 11.9 |
| 13,000원(보수 NAV) | 1,304.4억 | 0.70 | 67.0% | 429.8억 | 12.5 |
6월말 재무 기준 계산. 5월 고점 PBR은 6월말 BPS로 계산한 근사치.
9.5 정리 — 이 가격에서 무엇을 사고 무엇을 떠안나
이 가격에서 "사는 것"과 "떠안는 것"의 목록은 11장 Bull / Bear에 옮겨 두었습니다.
숫자로만 보면 지금 가격은 보수적 NAV(주당 약 13,000원)보다 28% 낮고, 현금만 센 가치보다 8% 높습니다. 이 사이의 거리는 사업의 불확실성보다 자본배분에 대한 불신이 만든 것이라는 것이 이 리포트의 해석입니다. 그 불신이 풀리는지(자기주식 소각·배당 정책)와, 풀리기 전에 현금이 줄지 않는지(인수·신사업·중국 잔금)가 확인할 두 축입니다.
"고점 이익 PER" 반론 — 비아트론에선 방향이 반대다. 장비주 분석의 고전적 함정은 사이클 고점 이익에 낮은 PER을 붙여 "싸다"고 하는 것입니다. 비아트론에 그 반론을 적용하면 결론이 뒤집힙니다 — 지금 이익은 고점이 아니라 바닥권이고, 문제는 "정상 이익이 얼마냐"입니다.
9.6 2018년의 교훈
2018년 비아트론은 매출 1,291억원·영업이익 292억원·순이익 245억원으로 사상 최대 실적을 냈고, 연말 주가 10,000원에 PER 4.9배, EV/EBIT 1.0배였습니다. 1년 뒤 매출은 61% 줄었고 영업이익은 38억원이 됐습니다. 2018년 초 21,050원이던 주가는 연말 10,000원이었는데, 그 "싼 PER"은 2019년을 먼저 반영한 결과였습니다(8.2). 사이클 고점의 낮은 PER은 싸다는 뜻이 아니라, 시장이 이익 감소를 이미 알고 있다는 뜻이었습니다.
9.7 지금의 PER은 무엇 위에 서 있나
지금 순위표의 PER 10.4배(2025년 EPS)와 TTM PER 9.0배(유통주식)는 둘 다 영업 외 이익을 포함합니다. 금융수익을 "정상" 수준(이자·펀드 평가 연 30억원 — 2024·2025년 이자수익 13.9·19.9억원 + FVPL 처분·평가이익 11.5·13.3억원 수준)으로 고정하고, 외화환산손익은 0으로 두고, 세율 20%로 영업이익 가정별 PER을 다시 계산했습니다 계산.
| 영업이익 가정 | 영업이익 | 정상화 순이익 | EPS(유통) | PER | EV/EBIT |
|---|---|---|---|---|---|
| TTM(3Q25~2Q26) | −5.8 | 19.4 | 193원 | 48.8 | — |
| 2023년(저점) | −16.8 | 10.6 | 105원 | 89.5 | — |
| 2026E 네이버 컨센서스 | 55.0 | 68.0 | 678원 | 13.9 | 1.3 |
| 2019~2025 평균(6G 후반+8.6G 초반) | 86.0 | 92.8 | 925원 | 10.2 | 0.8 |
| 2025년 실적 | 91.8 | 97.4 | 971원 | 9.7 | 0.8 |
| 2016~2025 평균 | 124.2 | 123.4 | 1,229원 | 7.7 | 0.6 |
| 2018년(정점) | 292.2 | 257.8 | 2,569원 | 3.7 | 0.2 |
정상화 순이익 = (영업이익 + 금융수익 30억) × (1 − 20%). PER = 유통 시총 945.2억 ÷ 정상화 순이익. EV = 유통 시총 − 금융자산 889.5 + 금융부채 14.9 = 70.6억. calc_141000/peak.py 계산.
9.8 어떻게 읽어야 하나
- PER로 보면 싸지 않습니다. 2026년 컨센서스 이익이면 PER 14배, 최근 7년 평균이어도 10배입니다. 순위표의 "PER 10.41배"는 우연히 7년 평균 정상화 PER과 비슷한 값이지만, 그 구성(환산이익 포함)은 다릅니다.
- EV로 보면 거의 공짜입니다. 사업가치(EV)가 70억원이라 어떤 영업이익 가정에서도 EV/EBIT이 1.3배 이하입니다. 두 관점이 이렇게 갈리는 이유는 시총의 93%가 현금이기 때문입니다 — PER은 현금이 버는 연 3% 남짓의 이자를 이익에 넣고 현금 자체는 무시하며, EV/EBIT은 현금을 빼고 영업만 봅니다.
- 진짜 반론은 "고점 이익"이 아니라 "정상 이익의 하향"입니다. 2016~2025년 평균 영업이익 124억원은 6세대 플렉서블 물결(2016~2022)을 포함합니다. 3장에서 본 대로 8.6세대 물결에서 비아트론의 라인당 몫이 작아졌다면, 앞으로 10년의 평균은 과거 10년보다 낮을 가능성이 큽니다. 최근 7년 평균(86억원)이나 그 아래(50~60억원)를 정상 이익으로 보는 것이 보수적입니다 해석.
- 그래도 결론은 같습니다. 정상 영업이익을 50억원으로 낮춰도 EV/EBIT은 1.4배입니다. 이 회사에서 "고점 이익에 속는" 위험은 작고, 대신 "현금에 속는" 위험 — 현금이 주주가치로 바뀌지 않고 영업 적자·신사업·VC에 천천히 쓰이는 것 — 이 큽니다.
2018년엔 고점 이익의 낮은 PER이 함정이었습니다. 지금은 반대로 저점권 이익과 영업 외 이익이 섞인 PER 10배가 걸려 있고, 사업가치(EV)는 70억원입니다. 이 가격에서의 핵심 위험은 이익 사이클이 아니라 자본배분입니다.
가격 역산 — 9,420원은 무엇을 전제하나. 성장주라면 "지금 가격이 몇 %의 성장을 먼저 받아 두었나"를 묻겠지만, 비아트론은 시총의 93%가 현금입니다. 그래서 질문을 바꿉니다 — 시장은 이 현금을 얼마로 할인하고, 그 할인을 빼면 사업에 얼마를 주고 있나?
9.9 현금 할인율과 암묵적 사업가치
| 시장이 순금융자산에 적용하는 할인 | 현금 인정액 | 암묵적 사업가치(부동산·VC 포함) | ÷ 영업이익 50억 | ÷ 영업이익 86억 |
|---|---|---|---|---|
| 0% (현금 100% 인정) | 874.6 | 70.6 | 1.4배 | 0.8배 |
| 10% | 787.1 | 158.1 | 3.2배 | 1.8배 |
| 20% | 699.7 | 245.5 | 4.9배 | 2.9배 |
| 30% | 612.2 | 333.0 | 6.7배 | 3.9배 |
| 40% | 524.8 | 420.4 | 8.4배 | 4.9배 |
| 50% | 437.3 | 507.9 | 10.2배 | 5.9배 |
유통 시총 945.2억 − 순금융자산 × (1 − 할인). 영업이익 50억 = 보수적 정상 이익, 86억 = 2019~2025 평균 계산(calc_141000/reverse.py). 사업가치에는 투자부동산 76.6억·VC 조합 121.0억·순운전자본 420.5억이 포함돼 있다는 점에 유의.
현금 할인 없이 보면 사업가치는 70억원 — 투자부동산 하나(76.6억원)보다 작습니다. 이 가격이 "합리적"이려면 시장이 현금을 30~40% 할인한다고 봐야 합니다(그러면 사업에 EV/EBIT 4~8배). 30~40% 현금 할인은 한국 소형주에서 드물지 않은 크기이고, 그 이유는 7.6~7.10에서 본 낮은 환원율·자기주식 보유·자본배분의 불확실성입니다 해석. 다시 말해 지금 가격에는 성장 기대가 거의 없고, "현금이 묶여 있다"는 할인이 대부분입니다.
9.10 주당 가치 격자 — 현금 인정 비율 × 정상 이익 × 배수
| 현금·부동산·VC 인정 비율 | 정상 영업이익 30억 | 60억 | 90억 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| ×4 | ×6 | ×8 | ×4 | ×6 | ×8 | ×4 | ×6 | ×8 | |
| 70% | 8,183 | 8,662 | 9,140 | 9,140 | 10,097 | 11,054 | 10,097 | 11,532 | 12,967 |
| 85% | 9,732 | 10,210 | 10,689 | 10,689 | 11,645 | 12,602 | 11,645 | 13,080 | 14,516 |
| 100% | 11,280 | 11,759 | 12,237 | 12,237 | 13,194 | 14,151 | 13,194 | 14,629 | 16,064 |
주당 가치 = [(순금융자산 874.6 + VC 조합 121.0×70% + 투자부동산 76.6) × 인정 비율 + 영업이익 × (1−20%) × 배수] ÷ 유통주식 10,034,142주. 배수는 세후 영업이익(NOPAT) 기준. 순운전자본·본사 공장은 사업가치에 포함된 것으로 보고 따로 더하지 않음(중복 방지) 계산.
격자에서 9,420원 근처의 칸은 "현금 70% 인정 + 영업이익 30~60억원 × 4~8배" 또는 "현금 85% 인정 + 영업이익 30억원 × 4배"입니다. 즉 지금 가격은 현금을 15~30% 할인하고, 장비 사업은 영업이익 30~60억원짜리 저성장 사업으로 본다는 뜻입니다. 이것이 과도하게 비관적인지는 두 변수에 달렸습니다 — ① 8.6세대 이후에도 연 600억원대 매출(영업이익 50억원 이상)을 유지할 수 있는가(3·8장), ② 현금 할인을 줄일 행동(소각·배당 정책)이 나오는가(7.6~7.10).
9.11 2028년 역산 — 무엇이 일어나야 주가가 오르나
| 시나리오(2028년 시점) | 가정 | 추정 주당 가치 | 9,420원 대비 |
|---|---|---|---|
| A. 현상 유지 | 매출 600억·영업이익 50억, 현금 연 +20억 축적, 할인 30% 유지, 소각 없음 | 약 9,500원 | +1% |
| B. 자본배분 개선 | A + 자기주식 소각·배당성향 30% 정책 → 현금 할인 30% → 10% | 약 11,600원 | +24% |
| C. 다음 물결 수주 | LGD 8.6G·중국 2차 투자로 매출 900억·영업이익 130억, 할인 20% | 약 13,800원 | +46% |
| D. 현금 소진형 | 매출 400억·영업손실 연 20억, 신사업·M&A에 현금 300억 사용, 할인 30% | 약 4,900원 | −48% |
| E. 중국 잔금 손상 | A + 비유동 계약자산 50% 대손(−147억, 현금 영향은 회수 불능분만큼 미래 유입 감소) | 약 8,500원 | −10% |
주당 가치 = (시점 순금융자산 × (1 − 할인) + 영업이익 × 0.8 × 5배) ÷ 유통주식. A: 순금융자산 915억(2년 +40억) × 0.7 + 50×0.8×5 = 840억 → 8,373원에 VC·부동산(할인 후) 1,125원 가산 = 9,499원. B·C·D 같은 방식(D는 영업이익 0으로 처리), E = A − 147억×(1−30%)/유통주식. calc_141000/scen2028.py 가정·계산. 확률은 매기지 않습니다.
표가 말하는 비대칭은 이렇습니다. 실적이 크게 나아지지 않아도 자본배분만 바뀌면 +20%대, 다음 물결을 크게 타면 +40%대, 현금을 잃으면 −40%대입니다. 사업 사이클보다 경영진의 현금 사용이 결과의 폭을 더 크게 정합니다. 순위표가 적은 "수주 없이 현금 소진이 이어지면 제외 검토"는 시나리오 D를 가리키고, 이 리포트는 그 조건에 "대규모 인수·신사업 투입"을 더합니다.
10리스크와 반증 조건 — 무엇이 이 그림을 틀리게 만드나
위험을 크기(주가 영향)와 확인 창구로 정리했습니다. 확률은 매기지 않습니다.
| 위험 | 내용 | 영향 크기 | 어디서 먼저 보이나 |
|---|---|---|---|
| 자본배분(현금 사용) | 대형 인수·신사업·VC 조합에 금융자산 대량 투입. 2020년 "이익잉여금 약 900억원 M&A 활용" 발언 이력 | 큼 — 300억 집행 시 주당 순금융자산 8,717 → 5,726원 | 타법인주식취득결정, 유형자산취득결정, 조합 출자 결의(이사회 내역) |
| 중국 잔금 회수 | 비유동 계약자산 294.6억(충당 후), 1년 초과 연체 159억(2025말). 2024년 대손 71억·제각 39억 전례 | 중간~큼 — 50% 손상 시 NAV −147억(주당 −1,467원) | 분기 판관비 주석(대손상각비), 연말 연령 분석, XI장 "대금미수령 사유" |
| 8.6세대 이후 수주 공백 | BOE "2027년부터 설비투자 대폭 축소". 삼성D 공급 부재, LGD 투자 미결정. 수주잔고 283억 | 중간 — 2023년형 적자(매출 280억, 영업손실 17억) 재현 가능 | 분기 수주총액, 단일판매 공시(의무 기준 약 65억원), 중국 입찰 사이트 보도 |
| 경쟁 입찰 탈락 | B16 PI 경화는 원익IPS. 배치 퍼니스는 "과열경쟁" 칸(회사 서술). 중국 로컬 국산화(회사 추정 국산화율 20%) | 중간 | 디일렉·KIPOST 입찰 보도, 수출 비중·매출총이익률 |
| 환율 | 달러 순자산 약 USD 42.9M(자산 47.96M − 부채 5.07M). 원화 5% 강세 시 세전 −33억(회사 민감도) | 작음~중간 — 순이익 변동 요인, 현금 가치엔 작음 | 분기 외화환산손익 |
| 자기주식 처리 | 회사는 "개정 상법 준수해 소각할 예정, 일정 미확정"이라 공시 — 법정 기한(2027-09-05) 전 보유·처분계획 승인으로 바꿀 위험 | 소각 예정 공시·일정 미정 검증 후 수정 — 소각이면 할인 축소 신호, 계획 변경·처분이면 희석·지배구조 이슈 | 2027 정기주총 소집공고, 소각 이사회 결의 |
| 지배구조·승계 | 최대주주 의결권 24.4%, 자녀 증여·입사. 주총 보수한도 반대 43.6% | 간접 — 현금 할인의 원인 | 대량보유 보고, 주총 결과 |
| 신사업 비용 | 반도체 R&D 연 수십억, 자회사 적자(2025 −8.6억), 2공장 활용 부진(일부 임대 전환) | 작음 — 영업이익을 연 20~40억 누름 | 연구개발비, 자회사 요약재무 |
| 이행보증 청구 | 해외 계약이행 보증 USD 8.9M 실행 중 | 작음 | 우발부채 주석 |
| 유동성 | 일평균 거래량 수만 주(9월 1~4만주), 외국인 4.3%, 커버리지 부재 | 가격 형성 — 할인의 원인이자 급등락(2026 상반기 +84% → −37%)의 원인 | 거래량 |
출처: 앞 장들의 원문 인용 공시2차, 영향 크기 계산·해석.
10.1 논리가 깨지는 조건(체크리스트)
- 순금융자산 700억원(주당 약 7,000원) 하회 — 하방 논리 약화
- 금융자산 200억원 이상을 인수·신사업·조합 출자에 투입하는 결의 — 하방 논리 약화
- 연말 연령 분석에서 12개월 초과 연체 잔금이 200억원을 넘거나 대손상각비가 연 50억원을 넘음 — 잔금 위험 현실화
- 2027년 상반기까지 신규 계약 공시 0건·수주잔고 150억원 하회 — 사업가치 0원이 정당화
- (긍정 방향) 자기주식 소각 결의, 배당 정책 공시, 수주잔고 500억원 회복 — 할인 축소 논리 강화
11Bull / Bear
이 가격에서 사는 것(강세 근거)과 떠안는 것(약세 근거), 그리고 이 리포트가 너무 비관적일 수 있는 방향을 나란히 둡니다.
▲ 강세론 — 이 가격에서 사는 것
- 주당 8,717원의 순금융자산(89%가 예금·MMF·은행채 성격)
- 차입금 0원, 2018년 이후 한 번도 667억원 아래로 내려가지 않은 현금 이력
- 중국 8.6세대·LTPS 라인에 검증된 열처리 장비 사업(연 매출 600억원대, 정상 영업이익 50~90억원)
- VC 조합 지분·투자부동산·수원 공장(장부 합계 약 458억원)
- 3차 상법 개정에 따른 자기주식 처리라는 가까운 촉매 후보
▼ 약세론 — 이 가격에서 떠안는 것
- 중국 잔금 555억원(순액) — 1년 초과 연체 159억원, 2024년 대손 71억원 전례
- 매출의 95% 중국, 대형 계약의 절반이 BOE — BOE의 2027년 설비투자 축소
- 현금이 주주에게 오지 않는 자본배분(환원율 19%, 자기주식 소각 0주)
- 반도체 신사업·VC·인수로 현금이 쓰일 가능성
- 얇은 거래량과 커버리지 부재에서 오는 가격 급등락
11.1 반대로 틀릴 수 있는 방향 — 이 리포트가 너무 비관적인 경우
- 8.6세대 2차 물결이 더 클 수 있습니다. BOE B16 2차(16K), 비전옥스 V5 잔여, CSOT T8 확장, LGD 결정이 2026~2027년에 겹치면 비아트론의 연간 신규 수주가 2020년(1,637억원) 수준에 근접할 수 있습니다. 2026 상반기 수주 393억원은 그 초입일 수도 있습니다.
- 잔금은 결국 회수돼 왔습니다. 계약자산이 매년 쌓이는 것처럼 보이지만 2018~2025년 금융자산은 줄지 않았고, 대손은 2024년 한 해에 집중됐습니다. 충당금 100억원이 과도한 보수성일 수도 있습니다.
- 제도 변화가 할인을 빨리 줄일 수 있습니다. 3차 상법 개정과 밸류업 정책 아래에서 자기주식 소각은 "하느냐"보다 "언제"의 문제가 될 수 있고, 주총 반대율(40%대)은 경영진에게 신호가 됩니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
확인 달력 — 언제 무엇을 보면 되나. 기준선은 이 문서에 적힌 마지막 공시값입니다.
| 시점 | 무엇을(보는 숫자) | 기준선 | 어디서 |
|---|---|---|---|
| 2026년 11월 중순 | 3분기 신규수주(수주총액 − 679.0억), 판관비 중 대손상각비, 외화환산손익, 금융자산 잔액 | 수주잔고 283.4억 · 1H26 대손상각비 12.2억 · 금융자산 889.5억(6월말) | 3분기보고서 |
| 2026년 하반기 수시 | B16 2차·V5 추가 발주에서 비아트론 이름이 나오는지 | 2026년 계약 공시 3건(1월 50.2억·4월 117.8억·5월 88.5억), 7~9월 0건 | 단일판매·공급계약 공시, 중국 입찰 사이트 낙찰 보도 |
| 2026년 12월 17일 | 납기 연장 정정 공시 여부(검수 지연의 선행 신호) | CSOT T8 88.5억원 납기 2026-12-17 | 단일판매·공급계약 정정 공시 |
| 2027년 2~3월 | 배당(주당 100원 유지 여부), 자기주식 소각 또는 보유·처분 계획 승인 안건 | DPS 100원 · 자기주식 2,080,568주 · 법정 기한 2027-09-05 | 결산 실적·배당 결정, 정기주총 소집공고 |
| 2027년 3월 중순 | 계약자산 연령 분석(12개월 초과), 특수관계자 거래, 이사회 결의 내역(대여·출자), 조합 장부가 | 1년 초과 연체 159.3억(2025말) · VC 조합 장부 121.0억 | 2026 사업보고서 |
| 2027년 중 | "2027년부터 대폭 축소"가 실제 발주 공백으로 나타나는지 | BOE "설비투자 올해 고점, 2027년부터 대폭 축소"(2026-02) | BOE·CSOT·비전옥스 설비투자 가이던스, LGD 8.6G 결정 |
이 달력에서 가장 중요한 한 줄은 2027년 정기주총입니다. 3차 상법 개정의 유예 기간과 겹치고, 2026년 주총에서 보수한도·감사 선임에 40%대 반대가 나온 뒤의 첫 주총이기 때문입니다. 실적 쪽에서는 3분기보고서의 수주 숫자와 연말의 연령 분석이, 이 리포트가 제시한 두 축(사업가치 0원이 정당한가, 중국 잔금이 현금이 되는가)을 가장 먼저 검증해 줄 것입니다.
13용어집과 5분 서사
노트북·스마트폰 화면 뒤에는 픽셀 하나하나를 켜고 끄는 아주 작은 스위치(트랜지스터)가 수백만 개 깔린 유리판이 있습니다. 이 유리판을 만들 때 여러 번 "굽는" 과정이 필요합니다 — 유리를 미리 수축시키고, 실리콘 막에서 수소를 빼고, 레이저로 결정화한 뒤 주입한 원자를 자리 잡게 하고, 휘는 화면이라면 유리 대신 플라스틱 기판을 굳힙니다. 비아트론은 이 굽는 장비를 만드는 회사입니다.
이 장비는 공장을 새로 지을 때만 팔립니다. 그래서 회사 실적은 중국 패널사들이 공장을 몇 개 짓느냐에 따라 해마다 두세 배씩 오르내렸습니다. 2016~2021년 중국이 스마트폰용 휘는 OLED 공장을 경쟁적으로 지을 때 매출이 1,291억원까지 올랐고, 공장이 다 지어진 2023년엔 280억원으로 떨어졌습니다. 지금은 노트북용 큰 OLED 공장(8.6세대)이 지어지고 있지만, 비아트론이 받은 주문은 예전보다 작습니다.
그 사이 회사는 돈을 모았습니다. 지금 은행 예금·MMF·채권으로 890억원을 갖고 있고 빚은 없습니다. 그런데 회사 주식 전체의 시장 가격(자기주식 제외)은 945억원입니다. 시장은 장비 사업과 공장, 받을 돈, 벤처 투자를 모두 합쳐 70억원쯤으로 본다는 뜻입니다. 왜 이렇게 싸게 볼까요? 회사가 번 돈의 5분의 1만 주주에게 돌려줬고, 사들인 자기 회사 주식 17%를 없애지 않았고, 중국 고객에게서 받을 잔금이 쌓여 있으며, 반도체 신사업에 돈을 쓰고 있기 때문입니다. 그래서 이 회사를 볼 때 가장 중요한 질문은 "다음 공장 주문이 오나"와 함께 "이 현금이 결국 주주의 것이 되나"입니다.
- TFT 백플레인
- 화면의 픽셀 스위치(박막 트랜지스터)를 깔아 놓은 기판 — 이 리포트에서: 비아트론 장비가 쓰이는 유일한 공정 영역
- LTPS
- 저온 다결정 실리콘 — 레이저로 결정화한 실리콘. 전자가 빨리 움직여 고해상도·OLED에 필수 — 이 리포트에서: 선수축·탈수소화·활성화·수소화 공정이 LTPS 때문에 필요
- ELA
- 엑시머 레이저 어닐링 — 레이저로 비정질 실리콘을 다결정으로 바꾸는 장비 — 이 리포트에서: AP시스템의 칸. 비아트론은 그 앞뒤
- 선수축(Pre-compaction)
- 유리를 미리 고온에 구워 줄여 두는 공정 — 이 리포트에서: 인라인 RTA의 대표 용도
- RTA
- 급속 열처리 — 짧은 시간에 높은 온도로 굽는 장비 — 이 리포트에서: 비아트론 인라인 장비(세터 위에 유리 얹어 롤러로 이동)
- 배치 퍼니스
- 여러 장을 한 번에 넣어 오래 굽는 오븐 — 이 리포트에서: 수소화·탈수소화·산화물 열처리. 경쟁 많은 칸
- PI 큐어링
- 액상 폴리이미드(플라스틱)를 구워 굳히는 공정 — 이 리포트에서: 플렉서블 OLED 전용. 2018년 매출 74%
- IGZO·LTPO
- 산화물 반도체 / LTPS와 산화물을 섞은 저전력 백플레인 — 이 리포트에서: IT·워치용. 산화물 열처리(WVA) 수요
- 6세대·8.6세대
- 유리 원판 크기 세대. 6G 1500×1850mm, 8.6G 2250×2600mm — 이 리포트에서: 6G = 스마트폰 OLED 물결, 8.6G = IT OLED 물결
- 하이브리드 OLED
- 유리 기판 + 얇은 봉지로 만든 OLED(휘지 않음) — 이 리포트에서: 삼성D A6 방식 — PI 큐어링 불필요
- K(캐파)
- 월 투입 원판 1,000장 — 이 리포트에서: B16 32K = 월 3만 2천 장
- 계약자산
- 일은 끝났지만 아직 청구·수령하지 못한 대가 — 이 리포트에서: 설치·검수·보증 뒤에 받는 10~20% 잔금
- FAT
- 최종 인수 검사(Final Acceptance Test) — 이 리포트에서: 잔금 지급 조건
- L/C
- 신용장 — 은행이 대금 지급을 보증 — 이 리포트에서: 선적 시 80~90% 회수 수단
- 대손충당금·제각
- 못 받을 것 같은 돈을 미리 비용 처리 / 확정적으로 장부에서 지움 — 이 리포트에서: 2024년 대손 71억·제각 39억
- FVPL
- 당기손익-공정가치 측정 금융자산 — 시가 변동이 손익에 반영 — 이 리포트에서: MMF 303억·채권 252억 등
- 공정가치 수준3
- 시장 가격이 없어 내부 모형으로 평가한 자산 — 이 리포트에서: 비상장 RCPS·사모펀드 49.7억
- RCPS
- 상환전환우선주 — 돌려받거나 보통주로 바꿀 수 있는 우선주 — 이 리포트에서: 비아트론시스템이 외부에 발행(부채 10억)
- GP·LP·관리보수
- 펀드 운용사(GP)·출자자(LP)·운용사가 받는 보수 — 이 리포트에서: 인터밸류파트너스=GP, 비아트론=LP, 관리보수=연결 매출
- 지분법
- 20% 안팎 지분 투자처의 손익을 지분만큼 반영 — 이 리포트에서: VC 조합 9개를 관계기업으로 처리
- 유통주식·자기주식
- 시장에 도는 주식 / 회사가 사들여 보유한 자기 주식 — 이 리포트에서: 12,114,710 − 2,080,568 = 10,034,142주
- 순금융자산
- 현금·금융상품 − 금융부채 — 이 리포트에서: 874.6억 = 주당 8,717원
- EV·EV/EBIT
- 시가총액에서 순현금을 뺀 사업가치 / 그것을 영업이익으로 나눈 배수 — 이 리포트에서: EV 70.6억 — 사업을 거의 공짜로 평가
- NAV·SOTP
- 순자산가치 / 부분별 가치 합산 — 이 리포트에서: 7.1~7.5·9.3
- 수주잔고
- 계약했지만 아직 매출로 인식하지 않은 금액 — 이 리포트에서: 283.4억(6월말)
- 3차 상법 개정
- 2026-02 국회 통과, 자기주식 원칙적 소각 의무 — 이 리포트에서: 208만주의 운명이 걸린 제도
- NXT 애프터마켓
- 넥스트레이드의 장 마감 후 거래 — 네이버 일봉 "종가"에 섞임 — 이 리포트에서: 9/23 일봉 9,240원은 NXT, KRX 종가는 9,420원
A부록 — 순위표 14위 논거는 원문으로 성립하는가
순위표는 비아트론을 기존 8위에서 14위로 내리며 "실적 악화 반영"이라고 적었습니다. 카드의 문장을 하나씩 원문과 대조하고, 특히 "하방이 자산으로 받쳐지는가"를 숫자로 바꿉니다.
A.1 문장별 대조표
| 순위표 문장 | 원문 확인 | 판정 |
|---|---|---|
| 기준주가 9,240원 (가격 관측 2026-09-18) | 9/18 KRX 15:30 단일가 9,240원(네이버 분봉). 네이버 일봉의 9/18 "종가" 9,270원은 NXT 애프터마켓. 9/23 KRX 종가는 9,420원(+1.9%) | 일치 |
| PER 10.41배 | 9,240 ÷ 2025년 EPS 888원 = 10.41배. EPS 888원은 지배순이익 107.5억 ÷ 발행주식 12,114,710주(자기주식 포함). 유통주식(10,034,142주) 기준 EPS는 1,072원 → PER 8.62배. 회사 공시 기본EPS 1,028원(가중평균 유통주식) 기준이면 8.99배 | 산식 일치 — 단, 자기주식 17%를 주식수에 넣은 값이라 높게 나옴 |
| PBR 0.51배 | 9,240 ÷ 2025말 BPS 17,991원 = 0.514배. BPS는 지배자본 1,805.2억 ÷ 유통주식. 6월말 BPS 18,510원이면 0.499배 | 일치 — PER과 다른 주식수 기준 |
| 반기 영업이익 YoY −86.5% | 15.18억 ÷ 112.77억 − 1 = −86.5%. 매출 412.2억 ÷ 485.9억 − 1 = −15.2% | 일치 |
| "실적 악화를 반영해 14위로 조정" | 감소 97.6억 중 77.1억이 매출총이익 감소(그중 50.8억이 1Q25 고마진 기저), 13.2억이 대손. 1Q26 영업손실 −19.7억 → 2Q26 +34.9억(전년 동기 +20.4%). 그러나 TTM 영업이익 −5.8억으로 연간 기준 악화는 사실 | 부분 성립 — 분기 기준으론 반등, 연간 기준으론 악화 |
| 하방: "PBR 0.51배와 금융자산이 완충 후보다" | 6월말 금융자산 889.5억, 차입금 0, 순금융자산 874.6억 = 유통 시총의 92.5%, 주당 8,717원(주가의 93%). 2024·2025년말엔 금융자산이 유통 시총을 넘었음(104%·132%). 2018년 이후 금융자산 667~967억 범위 유지 | 성립·강화 — "후보"가 아니라 주가의 대부분 |
| "금융자산에는 MMF·채권 외 투자상품이 있어 전액 현금으로 간주하지 않았다" | 현금·예금·MMF 542.7억(A), 중소기업금융채권 등 252.1억(B), 사모펀드 19.9·비상장 RCPS 19.8·펀드출자 10.0·저축성보험 42.0억(C, 91.7억), 질권 설정 공제조합 출자금 3.0억. 이 외에 VC 조합 지분 121.0억(관계기업)은 금융자산 합계 밖 | 성립 — 비유동·수준3 비중은 11%에 불과 |
| 실현 증거: "5월 CSOT 대상 약 88.49억원 공급계약" | 2026-05-19 공시, Guangzhou CSOT Printing Display(T8 잉크젯 라인), 8,848,820천원(USD 5.9M), 납기 2026-12-17, 80% 선적·15% 검수·5% 보증 후 | 일치 |
| 상승 경로: "중국 OLED·고세대 디스플레이 투자 확대가 열처리 장비 주문으로 전환되는 경로" | 2026 상반기 신규 수주 393억(2025년 연간 316억 초과). 그러나 8.6G 라인당 계약은 88~211억으로 6G(최대 945억)보다 작고, B16 PI 경화는 원익IPS 수주, B16 2차는 선익·아바코만 계약 공시(2026-02). BOE "2027년부터 설비투자 대폭 축소" | 부분 성립 — 경로는 맞지만 전환율이 낮음 |
| 반론: "수주 공백과 검수 지연, 투자자산 손상" | 검수 지연은 숫자로 확인 — 1년 초과 연체 채권·계약자산 159억(2025말), 비유동 계약자산 충당률 21%, 2024년 대손 71억·제각 39억. 투자자산(VC 조합) 손상은 원가 140.5억 대비 장부 121.0억(−14%) | 성립·강화 — 가장 큰 위험 자산은 중국 잔금 |
| "작은 계약 하나로 대규모 성장의 실현 확률이 높아졌다고 보기 어렵다" | 88.5억 = 2025 매출의 13.6%. 2026 연간 매출 650~700억 추정으로 2025년 수준 — 성장 아님 | 성립 |
| 다음 확인: "추가 공급계약, 수주잔고 증가, 계약금 회수와 금융자산 구성 확인" | 7월 이후 신규 계약 공시 0건(정정 1건). 잔고 283.4억(3월말 265.6억보다 +18억). EDO 90% 8/7 수령·비전옥스 90% 수령 확인. 금융자산 구성은 반기 주석으로 확인 가능(7.1) | 답변 가능 |
| "수주 없이 현금 소진이 이어지면 제외 검토" | 현금 소진은 관찰되지 않음(2018 이후 금융자산 최저 667억). 1H26 영업현금흐름 −77.8억은 운전자본(매출채권 +98억) 때문이고 유동금융자산 순감소(81억)로 메워짐 | 조건 명확 — 기준선 제안은 A.5 |
가격: 네이버 분봉·9/28 전일종가 2차. EPS·BPS: WiseReport 2차, 회사 공시 공시. 계산: calc_141000/valuation.py·misc.py 계산.
A.2 순위표에 없던 다섯 가지
- PER 10배를 만든 것은 영업이 아니라 금융·환율. TTM 영업이익 −5.8억원, 비영업손익 +114.6억원. 1H26 순이익 61.5억원 중 외화환산이익이 38.2억원입니다(6.3). TTM 비영업 114.6억원 중 외환손익이 71.0억원이고, 외환을 빼면 발행주식 기준 PER은 약 34배입니다 검증 후 추가.
- 자기주식 17.2%와 3차 상법 개정. 자기주식 2,080,568주는 최대주주 일가 지분(20.2%)에 육박합니다. 2026-03-06 시행된 3차 개정 상법은 기존 자기주식을 2027-09-05까지 소각하거나 주총 승인(보유·처분계획)을 받게 했습니다. 비아트론은 2026년 3월 정기주총에 관련 안건을 올리지 않았지만, 2025 사업보고서·2026 반기보고서에 "개정 상법 제341조의4를 준수하여 소각할 예정이나 구체적인 일정은 미확정"이라고 적었습니다 공시 검증 후 수정(7.9).
- 중국 잔금 555억원(순액). 순금융자산(875억원)의 63%에 해당하는 위험 자산이 옆에 있습니다(4.4).
- 관계사·대주주 거래. VC 자회사가 운용하는 조합 9개에 연결 기준 140.5억원 출자·관리보수 매출 2025년 35.4억원 검증 후 수정, 반도체 자회사 지분 추가 매입, 외부 법인 (주)엘제이엑스에 13.9억원 대여(장비 제작 유동성 지원), 임직원 대여·개인대출 질권, 최대주주의 자녀 증여(2026-01, 20만주), 딸의 상무 입사(2025-08), 이사 보수한도 반대 43.6%(7.14).
- 8.6세대 물결에서의 몫이 6세대 때보다 작다. 라인당 계약 90~210억 vs 6G 150~945억(3장). 순위표의 "대형 디스플레이 투자 수주 전환을 기다려야" 문장은 맞지만, 기다릴 대상의 크기가 과거 물결보다 작습니다.
A.3 "다음 확인" 항목에 대한 이 리포트의 답
| 확인 항목 | 지금 원문으로 확인되는 것 | 앞으로 볼 곳 |
|---|---|---|
| 추가 공급계약 | 2026년 공시 3건(1월 50.2억·4월 117.8억·5월 88.5억), 7~9월 0건 | KIND 단일판매 공시(의무 기준 직전 매출 10% ≈ 65억원) — 그 아래 계약은 공시되지 않을 수 있음 |
| 수주잔고 증가 | 283.4억(6월말). 2024말 580.6억의 49% | 3분기보고서(11월 중순) 수주총액 − 679.0억 = 3Q 신규수주 |
| 계약금 회수 | EDO 90%(8/7), 비전옥스 90%, Wuhan CSOT 80%, B16 86.7% 수령. 잔금(검수·보증 후)이 문제 | 반기·사업보고서 XI-1 "대금미수령 사유" 표, 주석 9.1 연령 분석(연 1회) |
| 금융자산 구성 | A 542.7 · B 252.1 · C 91.7억, 수준3 49.7억(사모펀드 19.9·RCPS 19.8·펀드출자 10.0) 검증 후 수정, VC 조합 121.0억 | 주석 5·8(공정가치 서열), 주석 12(조합별 장부가) |
| (추가) 자기주식 처리 | 2,080,568주 보유, 2025-12 신탁 해지 후 추가 매입 없음. 소각 결의는 없으나 반기보고서에 "개정 상법 준수해 소각할 예정, 일정 미확정" 기재 검증 후 수정 | 이사회 결의·주총 소집공고(소각 또는 보유·처분계획 승인 안건) |
| (추가) 대손 흐름 | 1H26 대손상각비 12.2억, 비유동 계약자산 충당 76.7억 | 3분기 판관비 주석, 연말 연령 분석의 "12개월 초과" 행 |
A.4 함께 강등된 에스티아이, 그리고 업종 시간표
순위표 요약은 "비아트론·에스티아이는 실적 악화를 반영해 각각 14위·22위로 조정"이라고 한 문장으로 묶었습니다. 두 회사의 2Q26 영업이익은 비아트론 34.9억원(전년 동기 +20%), 에스티아이 29억원(−46%, 네이버 분기)입니다 2차. 방향이 반대입니다. 더 넓게 보면 5.2의 표처럼 B16 1차 공급사(선익시스템·아바코·동아엘텍)는 2Q26에 이익이 거의 사라졌고, T8·V5 공급사(야스·디바이스이엔지)는 급증했습니다. "실적 악화"라는 한 단어보다 "어느 라인의 납품 시간표에 서 있는가"가 이 업종의 분기 실적을 설명합니다. 비아트론은 B16(2025~2026-01 납품), V5(2026-05~08), T8(2026-12)이 이어져 하반기 매출 공백이 크지 않은 편입니다 — 그러나 T8 이후(2027년)의 시간표는 비어 있습니다.
A.5 판정 — 14위는 "방향은 맞고, 이유는 반쯤 다르다"
순위표의 기준은 "하방을 받치는 자산 + 실현되는 성장"입니다. 이 기준에서 비아트론은 ① 하방 자산이 순위표 25개 중 가장 두꺼운 축에 속하고(순금융자산이 유통 시총의 93%), ② 성장 실현은 약하며(8.6세대 몫이 작고 2026년 매출은 제자리), ③ 가격은 현금에 가까워 추가 하락 여지가 작습니다. 숫자는 모두 원문과 일치했고, 반론("검수 지연, 투자자산 손상")은 원문으로 강화됐습니다.
다만 두 가지는 순위표와 다르게 봅니다. 첫째, 강등 이유로 적힌 "실적 악화(−86.5%)"는 절반이 기저 효과이고 2분기는 반등했습니다. 진짜 약점은 반기 숫자가 아니라 "영업이익이 고정비(판관비 150억원)를 넘을 만큼 매출이 꾸준히 나오지 않는다"는 구조와 중국 잔금입니다. 둘째, 하방을 볼 때 금융자산만 세면 과대평가, 금융자산을 할인하면 과소평가입니다 — 금융자산 자체는 대부분 즉시 현금화 가능한 A·B 계층(89%)이라 할인할 이유가 작고, 할인이 필요한 것은 그 현금이 주주에게 돌아오지 않는다는 점(환원율 19%, 자기주식 미소각)입니다. 순위를 올릴 조건을 숫자로 적으면 — ① 자기주식 소각(유통 기준 지표는 그대로지만 "현금이 주주의 것"이라는 신호), ② B16 2차 등 추가 계약으로 수주잔고 500억원 회복, ③ 연말 연령 분석에서 1년 초과 연체 잔금 감소. 반대로 제외 검토 기준선은 순금융자산 700억원(주당 약 7,000원) 하회 또는 인수·신사업에 금융자산 200억원 이상 투입을 제안합니다 제안.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. DART 접수번호는 dart.fss.or.kr/dsaf001/main.do?rcpNo= 뒤에 붙이면 원문으로 이동합니다.
- 각 공급계약의 장비 품목(공시는 "디스플레이 제조용 장비"로만 기재), BOE B16 211억원 계약의 공정 구성과 캐파 범위.
- 2024년 대손상각비 71억원·제각 39억원의 대상 고객.
- 비아트론시스템 지분 매입(2025-09)의 주식 수(이사회 8,000주 vs 출자표 +4,000주)와 매도인.
- (주)엘제이엑스의 정체, 인터밸류파트너스 운용 조합의 순자산 공정가치, 자기주식 소각의 일정, 김형준 대표→자녀 증여의 사유.
- 2.1 표·그림 1의 2025년 "제품 구분 미공시"와 2.1 본문의 "8.6세대 매출이 퍼니스인지 PI 큐어링인지 원문으로는 알 수 없게 됐습니다"는 작성 시점 서술입니다. 2025 사업보고서[정정](2026-06-12) 연결 주석 35는 제품 구분 매출(Flexible Display 484.7억원·LTPS-LCD 75.6억원·Oxide-TFT 11.0억원·AMOLED 0.5억원)을 공시합니다 — 2장 표. 다만 장비 종류(퍼니스·PI 경화·RTA)별 구분은 여전히 공시되지 않습니다.
- 4.2 표 합계 행의 "10% 이상 고객 5곳 합계 91.3%"는 2026 반기보고서 주석 33의 비율 합계로 다시 계산하면 91.2%입니다(0장 검증 노트와 같은 값).
- 6장 표준표의 판관비 세부 계정은 주석에 공시된 6개 계정만 옮겼습니다. 광고판촉비는 별도 계정이 없어 n/a입니다.
1차 자료
정기보고서 (비아트론)
2026 반기보고서 2026-08-14 (20260814001535) — I 회사 개요(종속회사·자본금·자기주식), II 사업의 내용(주요 제품·매출·원재료·생산설비·수주상황·환위험·연구개발·시장·경쟁력), III 연결재무제표와 주석 1·5·6·7·8·9·10·12·16·17·18·23·25·26·27·28·29·31·32·33, VII 주주, VIII 임원·직원·보수, IX 계열회사, X 대주주 등과의 거래, XI 공시내용 진행(계약별 대금 조건·수령)
2026 1분기보고서 (20260515002049) · 2025 3분기보고서 (20251114001701) · 2025 반기보고서 (20250814001147)
2025 사업보고서 [기재정정 2026-06-12] (20260612000582) — 요약재무 2023~2025, 종속기업 요약재무, 손실충당금·연령 분석(주석 9.1), 금융수익(주석 30), 특수관계자(주석 33), 자기주식 신탁 이행현황, 이사회 결의 내역(비아트론시스템 지분 취득·엘제이엑스 대여), 개인별 보수
2024 사업보고서 [기재정정] (20250814000583) — 제품별 매출 2022~2024, 공정·경쟁력 서술(인라인 RTA "반독과점", 배치 퍼니스 "과열경쟁"), 고객 목록(LGD·AUO·BOE·Tianma·CSOT·Truly·Royole)
2023 (20240319000872) · 2022 (20230321000905) · 2021 (20220321000629) · 2020 (20210319000510) · 2019 (20200330002666) · 2018 (20190401004272) · 2017 (20180402004590) · 2016 (20170331004782) · 2015 (20160330000705) · 2014 (20150331003249) · 2013 (20140331001953) · 2012 (20130401000907) 사업보고서 — 요약재무 2010~2025, 제품별·수출입 매출, 수주상황, 배당, 자기주식
분기·반기보고서 II장(수주잔고 시계열) 34건: 2014-06 ~ 2025-09 (접수번호 목록 calc_141000/qlist.txt)
코스닥 상장 투자설명서 2012-04-04 (20120404000169)
표준 재무표·제품 구분 매출에 쓴 원문 — 2025 1분기보고서 (20250515000807) ↗ · 2025 3분기보고서 (20251114001701) ↗ · 2023 사업보고서 (20240319000872) ↗ · 2022 사업보고서 (20230321000905) ↗ · 2021 사업보고서 (20220321000629) ↗ — 연결 포괄손익계산서·현금흐름표·판매비와관리비 주석·영업부문정보 주석. 수집일 2026-10-08.
주요사항·수시공시
단일판매·공급계약체결 및 정정 116건(2012-05 ~ 2026-07) — 주요: Chongqing BOE 2020-07-06 (20200706900209), Chengdu BOE 2024-10-29 (20241029900164, 금액 공개 정정 20260424900485), Hefei GoVisionox 2026-04-20 (20260420900199, 정정 20260730900406), Guangzhou CSOT Printing 2026-05-19 (20260519900258), Everdisplay 2025-11-17 (20251117900260), Wuhan CSOT 2026-01-29 (20260129900619), Truly 2025-06-09 (20250609900163), Xiamen Tianma 2024-10-30·2025-07-07, Beijing BOE Chuangyuan 2023-07-10 (20230710900160), Chengdu BOE Opto(B7) 2024-12-23 (20241223900102) — 전체 목록 calc_141000/contracts.json
유형자산취득결정(자율공시) 2021-04-08 (20210408900209, 정정 20211001900205) — 수원 고색동 1073 외 140억원
주주총회소집공고 [기재정정] 2026-03-11 (20260311003184) · 정기주주총회결과 2026-03-26 (20260326901490) — 안건별 찬성률
주식등의대량보유상황보고서(김형준, 증여) 2026-01-30 (20260130000496) · 임원ㆍ주요주주특정증권등거래계획보고서 2025-12-30 (20251230000747)
주요사항보고서(자기주식취득신탁계약체결결정) 2025-04-11 (20250411002908) · 신탁계약해지 2025-12-26 (20251226000130)
시세·시장 데이터
네이버증권 일봉·분봉 API(api.stock.naver.com/chart/domestic/item/141000/day·minute) — 9/16~9/23 KRX 15:30 종가, m.stock.naver.com/api/stock/141000/basic(9/28 현재가 9,440·전일대비 +20 → 9/23 종가 9,420원 확인), 분기·연간 재무(…/finance/quarter·annual, 2026E 컨센서스 포함) · WiseReport 기업현황(navercomp.wisereport.co.kr c1010001; 141000·265520·171090·187870·083930·039440·088130·255440·297890·161580·079950·079370·240810·281820 — 9/23 기준 PER·PBR·EPS·BPS·발행주식·주요주주)
2차 자료
언론·리서치
전자신문 "비아트론, 中 비전옥스 8.6세대 열처리 장비 2종 공급" 2026-04-17 (링크) · 전자신문 "韓 디스플레이 장비 업체, CSOT 8.6세대 OLED 설비 대거 공급" 2026-06-26 (링크) · 이데일리 "비아트론, 中 기업과 88억 규모 디스플레이 제조용 장비 공급계약" 2026-05-19 (링크) · 디일렉 "원익IPS, BOE 8세대 OLED라인 'PI 경화장비' 수주" (링크) · 디일렉 "선익시스템·아바코, BOE 8.6G OLED 장비 연속 수주 가시화" (링크) · 디일렉 "비아트론, M&A 노린다…반도체·이차전지 물색" 2020 (링크) · 다음 뉴스 게재 기사 "비전옥스 8세대 OLED에 韓 장비 채택" 2025-11-18 (링크) · KIPOST "BOE B16 8.6세대 라인 장비 공급사 선정 현황"(idxno=319480), "BOE 고위 임원진 내주 방한"(idxno=332744), 옴디아 FPD 장비 시장 보도자료 2023-07-28 (링크) · 서플(SBS Biz) "올해 디스플레이 설비투자 57% 증가" 2026-08-12 (카운터포인트) · 아주경제 "中기업들, 8.6세대 올레드 공장 건설 속도" 2025-11-03 (링크) · ZDNet Korea "비아트론, 반도체 장비 사업화 추진 공식화" 2026-04-02 (링크) · 뉴스핌 "비아트론, FC-BGA 후공정 핵심 장비 국산화" 2023-01-13 (링크) · 파이낸셜뉴스 "비아트론, 日독점 레이저본딩 장비 대체" 2022-05-03 (링크) · 디지털데일리 "[소부장 유망기업탐방] '열처리 탈일본' 비아트론" 2020-07-26 · 더벨 "비아트론, 진입장벽 탓 반도체 장비 진출 '제동'" 2021-10-08(제목 확인, 본문 미열람) · 글로벌이코노믹 LGD 8.6G 2026-09-14 · 유진투자증권 "중화권 패널사 8.6G 투자 수혜주 찾기" 2025-02-26 (PDF) · 법무법인 세종 뉴스레터 "3차 개정상법 본회의 통과 – 확정된 자사주 의무소각 제도" (링크) · 위키백과 "비아트론"
이 시리즈의 다른 리포트·공유 노트
디스플레이 전방 공통 데이터: notes/_shared_display.md(이 리포트 작성자가 최초 기록 — 8.6세대 4개 라인, 옴디아·카운터포인트, 비아트론 계약) · sample_device.html(디바이스이엔지 — 8.6세대 투자 서술 기준) · notes/_shared_semi.md(에스티아이 9/23 21,400원·시총 3,318.5억원) · 하이록코리아·한양이엔지 리포트(3차 상법 개정 서술) · korea_equity_25.html(순위표 14위 카드 원문)
계산
작업 폴더 calc_141000/ — dart.py(DART 수집·표 보존 텍스트 변환), fetch_list.sh·fetch2.sh·fetch3.sh·retry.sh(수집 큐), fetch_contracts.py·parse_ct.py(공급계약 116건 → contracts.json), backlog.py(수주잔고 38개 시점 → backlog.json), annual.py(2010~2025 연간 시계열·연말 배수 → annual.json), price_hist.py(연도별 가격·낙폭), cycle.py(수익률–매출 상관, 공시 이벤트 수익률 → events.json), valuation.py(TTM·금융자산 계층·NAV·EV → val.json), misc.py(1H 영업이익 분해·환원율·ROE·스트레스), peak.py(정상화 PER), reverse.py(현금 할인 역산·가치 격자), scen2028.py(2028 시나리오), peers.py·peers2.py(피어 9/23 종가·TTM), krx_close.py(분봉 KRX 종가), charts.py(SVG 6종; 공정도 fig_map.svg는 수작업), build.py(파트 결합). 세율 20%, 정상 금융수익 연 30억원, 현금 할인율·배수·시나리오 매출은 필자 가정.
검증 노트 (2026-09-28)
초안 작성 후 원문과 한 번 더 대조했습니다. 가격: 9월 23일 KRX 종가 9,420원은 네이버 15:30 분봉 단일가와 9/28 개장 후 basic API의 "현재가 9,440원·전일대비 +20원"(= 전일종가 9,420원)으로 교차 확인했습니다. 네이버 일봉의 9/23 "종가" 9,240원은 NXT 애프터마켓 마지막 체결가이며, 우연히 순위표 기준주가(9/18 KRX 종가 9,240원)와 숫자가 같으니 혼동하지 마십시오. 에스티아이 21,400원·아바코 12,110원·동아엘텍 5,530원도 같은 방식(15:30 분봉)입니다.
초안에서 고친 것: ① 자산 비교 그림의 운전자본 순액을 "채권·계약자산만(270억)"에서 매입채무·미지급비용·하자충당부채를 뺀 순액 420.5억원으로 정정. ② 계약 규모 그림에서 2018-01 BOE 계약(487.7억원)을 라인명(B11 추정)으로 적었던 것을 공시 계약상대방명으로 되돌림(공시에 라인명 없음). ③ PER 비교에서 발행주식 기준(10.9배)과 유통주식 기준(9.0배)을 섞어 쓴 문장을 모두 기준 병기로 수정. ④ "2Q26 영업이익 흑자전환"을 "1Q 적자 → 2Q 흑자, 전년 동기 대비 +20.4%"로 구체화. ⑤ 수주잔고 표에서 원문 표 구조가 다른 2017.9·2018.3 두 시점(총액 열 오기 추정)을 그림에서 제외하고 표에 주석.
재계산한 것: TTM 손익·비영업손익, 1H 영업이익 감소 분해, 금융자산 3계층과 순금융자산, NAV 3종, EV 2종, 2010~2025 연간 시계열과 연말 PBR·PER·EV/EBIT·금융자산/시총, 월별 주가와 주당 금융자산, 연간 수익률–매출 성장 상관, 공급계약 공시 28건의 공시 전후 수익률, 38개 시점 수주잔고, 환원율, ROE, 하방 시나리오 5종, 역산표 — 스크립트는 calc_141000/. 태그 균형·목차 앵커·중복 id 이상 없음, playwright로 데스크톱(1280px)·모바일(390px)·다크 모드 렌더링과 가로 스크롤 없음·콘솔 오류 없음을 확인했습니다.
같은 날 작성된 초판을 작성자와 다른 검증자가 DART 원문(2026 반기·1분기보고서, 2025 3분기·반기보고서, 2025 사업보고서 2차 정정본(2026-06-12)·2024 정정본, 2013·2016·2019·2022 사업보고서, 2026 정기주총 소집공고·결과, 김형준 대량보유·소유상황·거래계획보고서, BOE B16 계약 정정공시, BOE 충칭 B12 계약과 2021~2022 정정 7건, 선익시스템 2025 사업보고서·2026 반기보고서)을 새로 받아 대조하고, 9/23 가격을 15:30 분봉과 9/28 전일대비 역산으로 다시 확인했으며(비아트론 9,420원, 피어 9종 전부 일치), 인용 기사 4건을 열어 문장을 대조했습니다. TTM·비영업손익 분해·금융자산 계층·순금융자산·EV·NAV·채권 연령·계약 비율·면적당 계약가치·선익시스템 PER은 별도 스크립트(verify_141000/recalc.py)로 재계산했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것(대조 통과 약 120개): 순금융자산 874.6억원(A 542.7·B 252.1·C 91.7·질권 3.0 − RCPS 10.0·파생 4.9)과 주당 8,717원·유통 시총의 92.5%·EV 70.6억원, TTM 매출 577.5·영업이익 −5.8·비영업 +114.6·세전 108.8·지배순이익 104.6억원, 1H26 수주총액 679.0·잔고 283.4억원, 중국 매출 94.56%, 계약자산·매출채권 순액 554.7억원·비유동 계약자산 충당률 20.7%, 2025말 12개월 초과 연체 159.3억원(미수금 3.0억 제외)·개별손상 15.3억원, 2024년 대손상각비 71.0억원·제각 39.2억원, BOE B16 211.446억원(USD 15.3M × 1,382원, 대금 86.7% 회수)·충칭 B12 944.7억원(직전 매출 대비 189.11%, 2022-04 납기 연장 후에도 금액 불변), 선익 4,219.8억원 대비 5.0%·아바코 대비 7.2%, 자기주식 2,080,568주(신탁 5건 취득액 합계 171.2억원 = 평균 8,229원), 2012~2025 지배순이익 누계 약 1,485억원과 환원율 18.9%, VC 조합 출자 원가 140.5억원·관리보수 2025년 35.4억·1H26 14.4억원, 엘제이엑스 대여 13.9억원(2025-11-26 이사회), 증여 200,000주(2026-01-30), 이사 보수한도 반대·기권 43.6%·상근감사 선임 46.8%, 김형준 대표 보수 7.92억원, 순위표 카드의 9,240원·PER 10.41·PBR 0.514·−86.5%·−15.2%.
틀렸거나 근거가 부족했던 것: ① KPI의 대표 PER을 유통주식 기준 9.0배로 적었으나, 시리즈 통일 산식(종가 × 발행주식 ÷ DART TTM 지배순이익)은 10.9배 → 대표값을 10.9배로 바꾸고 9.0배를 병기. ② "PER 10배를 만든 것은 외화환산이익"은 방향만 맞았음 → 비영업 114.6억원을 주석으로 분해(외환 71.0 · 펀드·채권 22.3 · 이자 15.5 · 미기재 5.3 · 파생 2.8 · 관계기업 처분 −1.2 · 지분법 −0.8 · 기타 −0.2), 외환 제외 세전 37.8억원·PER 약 34배를 6.3에 추가. ③ 3차 개정 상법을 "유예 6개월 후 1년 안에 소각(최대 약 18개월)"으로 적었음 → 시행 2026-03-06, 기존 자기주식은 2027-09-05까지 소각 또는 주총 승인 보유·처분계획(유니셈 검증판과 통일). 그리고 회사는 이미 2025 사업보고서와 2026 반기보고서에 "보유중인 기존 자기주식은 개정 상법 제341조의4를 준수하여 소각할 예정이나 아직 구체적인 일정은 확정되지 않았습니다"라고 적었습니다 — 초판의 "소각·보유 계획 미확인·방향 미정"을 고침(7.9·부록 A·10장). ④ 증여 가액 "약 14억원" → 공시상 증여일 종가 7,820원 × 20만주 = 15.64억원. "연중 저점권에서 증여해 유리"라는 해석도 약함 — 상증법 평가액은 증여일 전후 2개월 종가 평균(검증자 계산 약 8,280원, 16.6억원 추정)이라 1월 평균(7,293원)보다 높음. ⑤ 관리보수 매출 "연 38억원"(6½) → 2025년 35.4억원(38.3억원은 인터밸류파트너스 전체 매출). ⑥ 상위 5개 고객 합계 91.3% → 91.2%. ⑦ 피어표 선익시스템 PER 51.5배(WiseReport 표시값) → 산식 통일 53.4배(아래). ⑧ 피어표 비아트론 TTM 매출 579억원(네이버 분기 합산) → DART 577억원. ⑨ 수준3 금융자산 49.7억원의 구성에서 펀드출자 10.0억원 누락.
새로 추가한 것: 1H26 FVPL 평가이익 10.4억원의 대부분(약 9.8억원)이 추가 취득 없이 장부가가 10.0억 → 19.8억원으로 오른 비상장 RCPS의 수준3 평가이익이라는 점(현금 없음, 반기 중 수준2 → 수준3 재분류 주석), C 계층(사모·RCPS·펀드출자 49.7억원)이 전부 수준3이라는 점(7.1). 2025 손익계산서 금융수익 53.87억원과 주석 합계 48.58억원의 차이 5.29억원이 현금흐름표 "배당금수익의 수취" 5.29억원과 같다는 점(조합 분배금 추정). 비아트론시스템 RCPS 33,680주의 상환청구기간이 2026-01-04부터 열렸다는 점(연복리 5% 상환). 이사 보수한도 17억원은 전년과 같고 2025년 실지급 15.1억원(89%), 상근감사 선임은 최대주주 의결권이 3%로 제한되는 안건이라 반대율이 구조적으로 높게 나온다는 반론(7.14). 대량보유보고서상 최대주주 일가의 주식 담보·신탁 계약 "없음". 8.6세대 면적당 계약가치 비율(0.32)의 가정 민감도 — B16 211억원이 32K 전체분이거나 B12 944.7억원이 1단계 24K분이었다면 0.16(3.8).
동아엘텍 작성자가 제기한 선익 PER 51.5 vs 53.4 — 해소: 선익 2025 사업보고서(20260320001146) 당기순이익 965.24억 − 2025 반기 559.13억 + 2026 반기 −275.87억(20260814003806) = TTM 130.24억원. 9/23 68,600원 × 10,127,626주 = 6,947.6억원 ÷ 130.24 = 53.3배(반올림 53.4배와 같은 값), 자기주식 475,030주 제외 시 50.8배. 51.5배는 WiseReport 표시값(가중평균 주식수 EPS)입니다. 이 리포트 피어표를 시리즈 산식(53.4배)으로 바꾸고, 1H26 순손실이 CB 관련 파생상품평가손실 343.8억원(비현금) 때문이라 세후로 되돌리면 약 17배라는 점을 각주에 적었습니다.
여전히 확인하지 못한 것: 비아트론시스템 지분 매입의 주식 수(이사회 8,000주 vs 출자표 +4,000주 — 대가는 주석 "추가 투자금액 80백만원"으로 8,000만원 확인)와 매도인, (주)엘제이엑스의 정체, 2024년 대손 대상 고객, B16 211억원 계약의 공정 구성과 캐파 범위, 인터밸류 조합 순자산 공정가치, 자기주식 소각 일정.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화(0장 1줄 4칸 + 2줄 6칸)·6장 재무표(연간 5년 + TTM, 최근 6개 분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0장 타일, 2장 제품 구분 매출·수주잔고 표, 6장 표준 재무표, 9장 현재 배수 표, 12장 모니터링 표, 1장 사진 2장) |
| 원본 | 2026-10-06 | 원 계열 B1-primer(Equity Research Primer) · 2026-09-28 작성(자체 검증 1회·같은 날 독립 검증 반영) · 보강 전환 |
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오·민감도의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 고객·라인명 대응(B7·B11·B12·T4·B16·V5·T8 등)은 공시의 계약상대방 법인명과 보도를 대조한 추정입니다. 관계사·대주주 거래에 관한 서술(7.11~7.15)은 공시된 구조에서 도출한 해석이며, 특정인의 의도나 위법을 주장하는 것이 아닙니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.