0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
휴젤의 매출은 다섯 개 바구니로만 공시됩니다 — 톡신 / 필러·스킨부스터 / 화장품 / 기타 의료기기 / 용역. 이 중 톡신과 필러가 2026년 상반기 매출의 83.7%입니다. 제품은 "동결건조 분말이 든 유리병"이고, 팔리는 트리거는 시술자(주사 놓는 사람)의 채택입니다. 성장은 전량 수출입니다. 수출비중 30%(2014) → 65%(2025). 2025년 미주 매출이 +105%(333억→682억) 뛴 것이 현 스토리의 전부입니다.
TTM(2025.07–2026.06) 매출 4,795.7억, 영업이익 2,088.8억(OPM 43.6%) 계산. 최신 분기 2Q26은 매출 1,379.0억(+25.1%)인데 영업이익은 560.3억(−1.1%)입니다 공시. 매출총이익률은 78.6% → 76.7%로 거의 그대로이고, 판관비율이 27.2% → 36.1%로 올라 OPM이 51.4% → 40.6%로 내려왔습니다. 현금은 쌓입니다 — 현금+단기금융상품 6,010.6억(2026-06-30, 전환사채 2026-07-13 전량 전환으로 이자부부채 0) 공시, TTM FCF 1,388.6억 계산. 배당은 없습니다.
시장은 이 회사에 TTM 기준 P/E 20.0배, EV/EBIT 12.2배(2026-08-31 종가, 1차 계산) 계산를 매기고 있습니다. 이 문서의 판단은 이렇습니다 — 규제로 봉쇄된 시장에 진입권을 가진 초저원가 제조사가, 유통 마진을 내재화하겠다고 이익을 태우고 있는 국면입니다. 논지의 성패는 제조가 아니라 유통에서 갈립니다 — 계정 80개로 18,600개와 싸워야 하고, 그 싸움의 진척을 회사가 공시하지 않습니다. 그래서 이 종목의 핵심 리스크는 "사업이 안 될 위험"이 아니라 "되고 있는지 확인할 수 없는 위험"입니다.
한눈에 보는 핵심 지표
이 회사는 "보툴리눔 톡신 브랜드"가 아니라 "규제로 봉쇄된 시장에 진입권을 확보한 초저원가 제조사"입니다. 국내에서 100단위 바이알이 $50~180에 팔리는 지옥에서 단련된 원가구조로, $400~700인 미국 시장에 물건을 넣는 가격 재정거래(arbitrage)가 사업의 본질입니다. 그리고 그 재정거래를 할 수 있는 한국 기업은 국내 15~17개 톡신 업체 중 FDA 허가를 가진 휴젤·대웅 둘뿐입니다. 즉 미국의 규제 장벽이 한국의 내수 출혈경쟁으로부터 휴젤을 보호합니다 — 이것이 이 회사의 진짜 해자이고, 브랜드가 아닙니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
핵심 논지 6줄
- 제품은 "동결건조 분말이 든 유리병"이고, 팔리는 트리거는 시술자(주사 놓는 사람)의 채택입니다. 소비자가 아니라 의사·간호사 계정(account)을 확보하는 사업이며, 미국에서 이 계정 싸움이 지금 벌어지고 있습니다(5.6절).
- 해자는 브랜드가 아니라 규제·제조에 있습니다. 톡신은 BLA(생물학적제제)라 제네릭 경로가 없고, 유닛 역가가 브랜드마다 달라 대체조제 자체가 불가능합니다. 30여 년간 미국 승인 톡신은 단 7개이고, 2026년 4월에는 애브비조차 신제품에서 제조 사유로 CRL을 받았습니다(5장).
- 다만 그 해자는 애브비 독점이 아니라 "이미 승인받은 6개사의 공유 자산"입니다. 그래서 카테고리는 지켜지되 점유율은 재분배됩니다 — Botox 미국 매출은 FY2025 -10.5%였고, Jeuveau는 6년 만에 4%→14%를 가져갔습니다.
- 성장은 전량 수출입니다. 국내 매출은 2019년(1,230억) 이후 7년째 1,200~1,500억 박스권. 수출비중 30%(2014) → 65%(2025). 2025년 미주 매출이 +105%(333억→682억) 뛴 것이 현 스토리의 전부입니다(2장).
- 2026년 2분기 OPM이 51.4% → 40.6%로 무너진 것은 사고가 아니라 계획된 비용입니다. 판관비가 반기 기준 +53.6% 늘었고 매출원가율은 거의 그대로였습니다. 미국 직판 조직을 세우는 비용이며, 이것이 회수되는지 여부가 2027년까지의 핵심 검증 항목입니다(6장).
- 그리고 상장폐지·해외 재상장은 진행 중이 아닙니다. 이 서사는 2022년 7월 블룸버그 보도 하나가 4년째 재활용되는 것이고, 회사는 분기마다 "확정된 바 없다"를 반복 공시하고 있습니다. 실제로 2025년에 벌어진 일은 상폐가 아니라 지분 매각 시도였고, 그것이 실패했습니다(10장).
- "상장폐지 후 타 증시 재상장 추진 중" → 사실이 아닙니다. 2026-09-01 현재 코스닥 정상 거래 중이며, 공개매수신고서·자진상폐 관련 주요사항보고서는 존재하지 않습니다. 최대주주는 오히려 지분 매각(sell-side)을 시도했다가 2025년 가을 무산됐고, 2026년 6월 인수금융을 2029년 만기로 연장했습니다. 자세한 것은 10장.
- "차석용이 2024년 대표이사 회장 선임" → 2023년 3월 31일이고, 직함은 회장 겸 이사회 의장으로 대표이사가 아닙니다. 현재 단독 대표집행임원은 장두현(2025년 9월~).
- "액상형 톡신 파이프라인" → HG102는 2025년 임상 3상 조기종료로 사실상 폐기됐습니다. "리도카인 함유 필러"는 파이프라인이 아니라 2014년 이미 허가·판매 중인 제품입니다.
- "중국 점유율 22%" → 회사 공식 최신 수치는 15% 이상(2025-10, 진출 5주년)이며, 2026년 6월 일부 보도가 "20% 이상"을 씁니다. 22%의 출처는 확인하지 못했습니다.
1무엇을 파는가 — 제품과 사업모델
휴젤의 매출은 다섯 개 바구니로만 공시됩니다 — 톡신 / 필러·스킨부스터 / 화장품 / 기타 의료기기 / 용역. 이 중 톡신과 필러가 2026년 상반기 매출의 83.7%입니다. 아래는 그 물건들의 실물입니다.
1.1 보툴리눔 톡신 — 국내 「보툴렉스」, 수출 「Letybo」
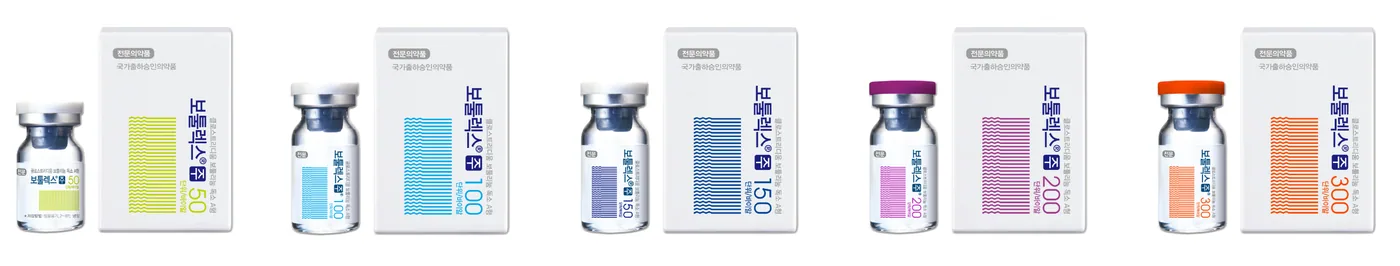
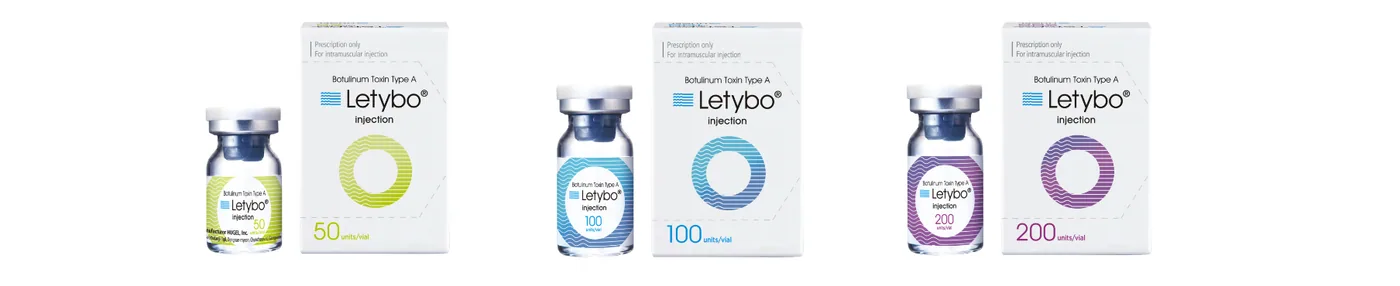
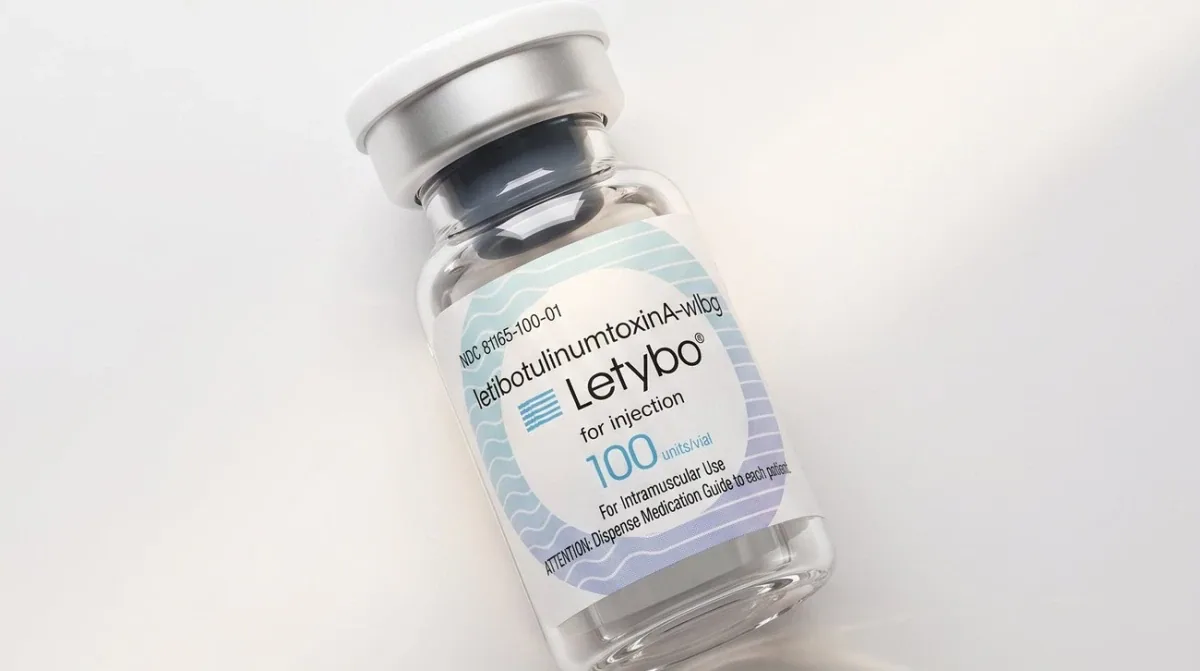
letibotulinumtoxinA-wlbg, NDC 81165-100-01. 2024-02-29 FDA 허가(50U·100U, 미간주름). 휴젤 미국 직판몰 공시가 US$400.00. 출처: Hugel Aesthetics 공식 에셋 · HugelHub ↗ (회사 공식 자료)① 양성 본태성 눈꺼풀경련(18세+) ② 미간주름(18~65세) ③ 뇌졸중 후 상지 경직(20세+) ④ 소아뇌성마비 첨족기형(2세+) ⑤ 외안각(눈가)주름(19~65세). 미국은 ②만 허가돼 있습니다 — 즉 미국에서 휴젤은 아직 미용 단일 적응증 회사이고, 애브비가 Botox 매출의 59%를 뽑아내는 치료용 시장(편두통·과활동성방광 등)에는 발을 들이지 못했습니다.
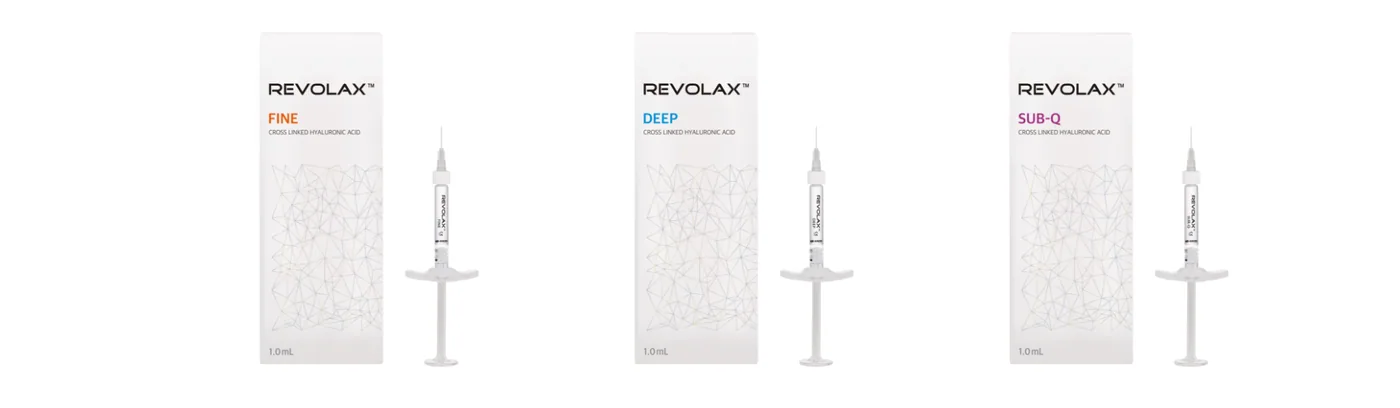
1.2 HA 필러 — 국내 「더채움」, 유럽 「REVOLAX」, 중국 「퍼스니카」
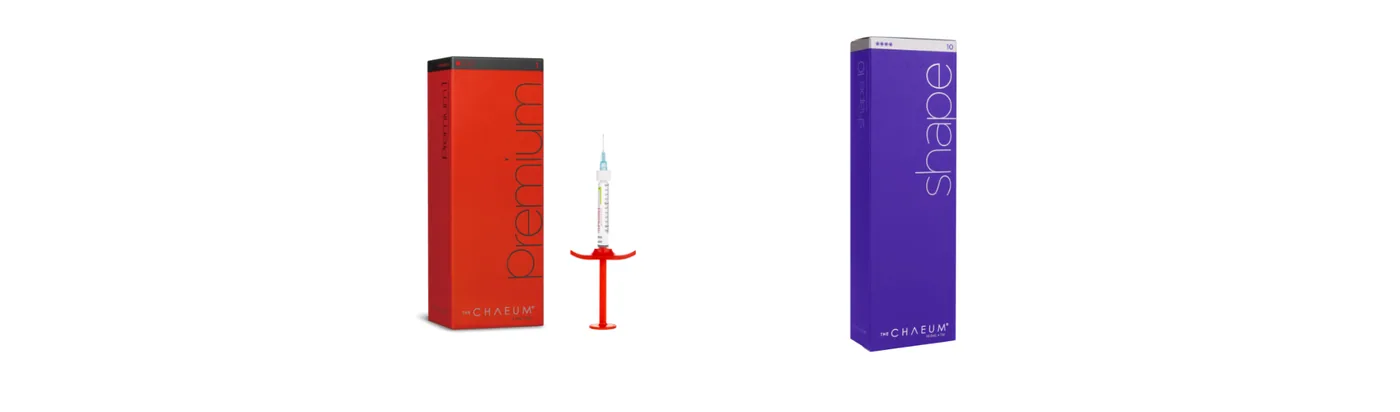
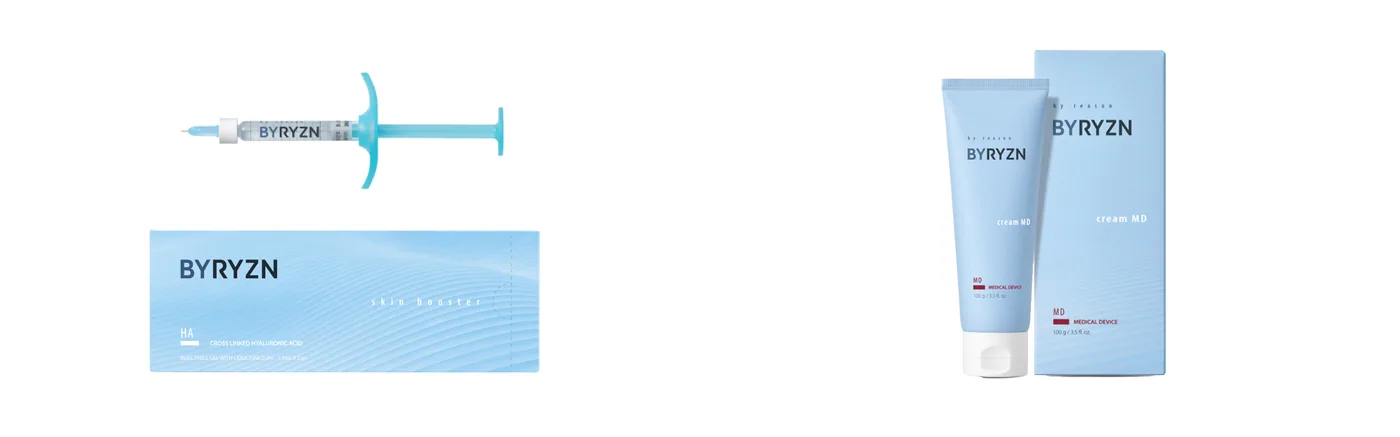
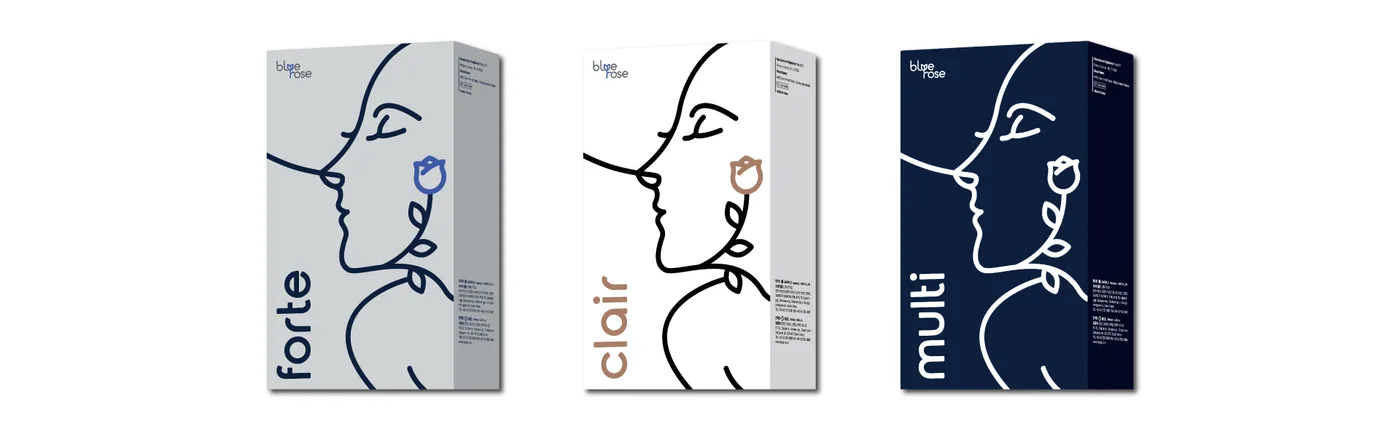
1.3 스킨부스터·리프팅실 — 시술실 안의 "곁다리"
1.4 화장품 — 웰라쥬(Wellage)
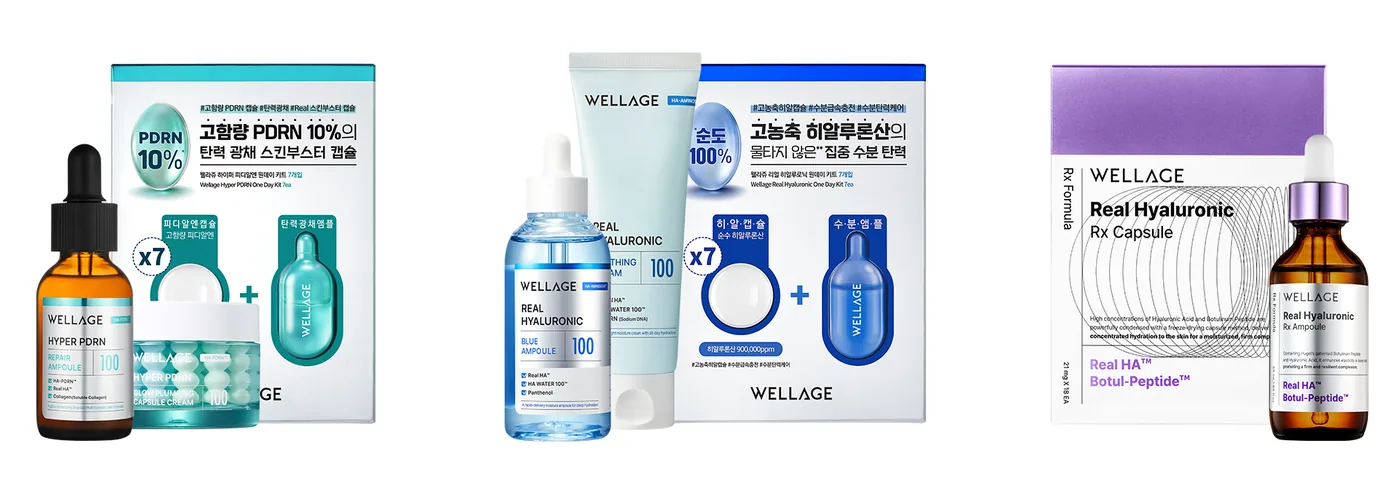
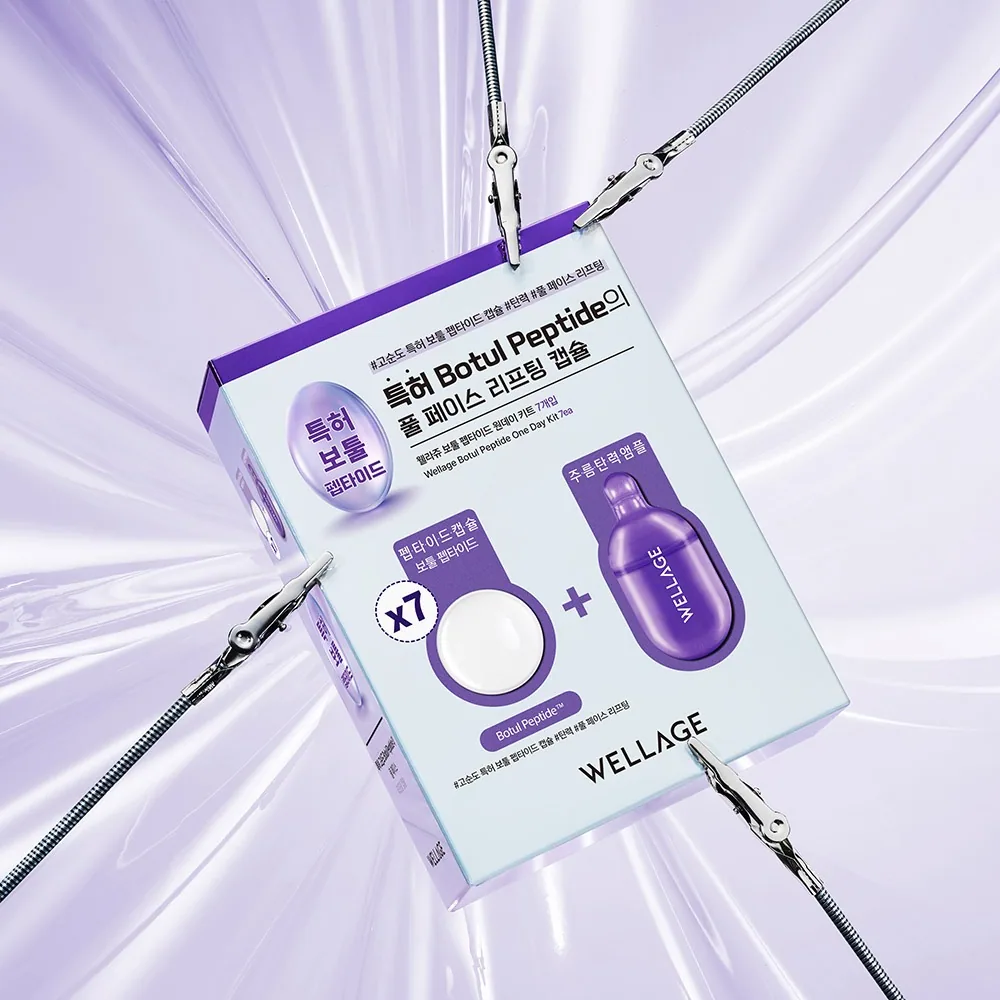
DART 반기보고서 원문상 톡신·필러는 국내사업부, 화장품은 별도의 화장품사업부가 담당하며 상품기획·마케팅·영업팀이 따로 있습니다. 채널도 완전히 다릅니다 — 톡신·필러는 병의원, 웰라쥬는 올리브영·코스트코·세포라·아마존. "고객이 달라서 완전히 다른 사업"이라는 지적은 조직도 수준에서 맞습니다. 다만 공유되는 것이 하나 있습니다: 원료 기술과 그로부터 나오는 신뢰도입니다(4.6절).
2매출 구성 — 제품·지역·고객
제품군·권역별 매출 표입니다. 제품별·권역별 5분류 주석은 FY2022부터만 있고, 부문 영업이익은 공시되지 않습니다.
DART의 제품별·권역별 5분류 주석은 FY2022부터만 존재합니다. FY2021 이전은 국내/수출 2분류밖에 없습니다. 따라서 "최근 10년 권역별 톡신·HA 매출 추이"는 공시상 존재하지 않으며, 아래는 확보 가능한 최대치입니다. 또한 중국 단독·미국 단독 매출은 공시되지 않습니다(각각 "아시아", "미주"에 통합).
2.1 권역별 — 성장은 전량 미주에서 나왔습니다
| 권역 | FY2022 | FY2023 | FY2024 | FY2025 | 1H26 | 1H26 YoY |
|---|---|---|---|---|---|---|
| 국내 | 1,312.7 46.6% | 1,427.3 44.6% | 1,478.1 39.6% | 1,488.9 35.0% | 883.4 34.7% | +12.4% |
| 아시아 (중국 포함) | 830.0 29.5% | 915.0 28.6% | 1,186.3 31.8% | 1,285.8 30.2% | 822.0 32.3% | +25.3% |
| 유럽 및 중동 | 398.7 14.2% | 452.4 14.2% | 587.2 15.7% | 605.3 14.2% | 375.1 14.7% | +25.5% |
| 미주 | 229.3 8.1% | 275.4 8.6% | 332.9 8.9% | 681.7 16.0% | 358.7 14.1% | +109.5% |
| 기타 | 46.1 | 126.8 | 145.9 | 189.6 | 106.2 | +19.1% |
| 합계 | 2,816.8 | 3,197.0 | 3,730.5 | 4,251.1 | 2,545.4 | +27.2% |
미주가 FY2025에 +104.8%, 1H26에 +109.5%. 반면 국내는 FY2023→FY2025에 1,427억 → 1,489억으로 3년간 4% 성장했을 뿐입니다. 유럽은 견조하지만 크게 튀지 않고, 아시아(중국)는 20%대 중반. 이 회사에서 지금 일어나고 있는 유일한 사건은 미국입니다.
| FY | 국내 | 수출 | 수출비중 | FY | 국내 | 수출 | 수출비중 |
|---|---|---|---|---|---|---|---|
| 2014 | 281.4 | 122.1 | 30.3% | 2020 | 1,215.5 | 894.9 | 42.4% |
| 2015 | 405.7 | 245.0 | 37.7% | 2021 | 1,134.9 | 1,183.7 | 51.1% |
| 2016 | 566.4 | 675.5 | 54.4% | 2022 | 1,313.2 | 1,503.5 | 53.4% |
| 2017 | 656.1 | 1,164.8 | 64.0% | 2023 | 1,427.4 | 1,769.6 | 55.4% |
| 2018 | 1,041.7 | 782.2 | 42.9% | 2024 | 1,476.3 | 2,254.2 | 60.4% |
| 2019 | 1,229.8 | 815.9 | 39.9% | 2025 | 1,488.6 | 2,762.5 | 65.0% |
| — | 1H26 | 883.4 | 1,662.0 | 65.3% |
※ 언론에 자주 인용되는 "수출비중 66%→74%"는 톡신+필러만을 분모로 한 수치입니다. 전사 기준으로는 60.4% → 65.0%입니다.
2.2 제품별 — 톡신이 다시 무거워지고, 필러는 역성장했습니다
| 제품 | FY2022 | FY2023 | FY2024 | FY2025 | 1H25 | 1H26 | 1H26 YoY |
|---|---|---|---|---|---|---|---|
| 톡신 | 1,607.8 | 1,685.2 | 2,016.2 | 2,309.7 | 1,009.6 | 1,471.2 | +45.7% |
| 필러·스킨부스터 | 941.7 | 1,183.9 | 1,277.9 | 1,297.6 | 685.0 | 659.4 | −3.7% |
| 화장품 | 209.0 | 267.6 | 368.6 | 563.3 | 267.7 | 365.3 | +36.5% |
| 기타 의료기기 | 35.7 | 42.9 | 51.9 | 53.8 | 27.5 | 26.4 | −3.8% |
| 용역 등 | 22.6 | 17.4 | 15.8 | 26.7 | 11.1 | 23.1 | +109% |
- 톡신 +45.7% — 미국 물량 + 중국 + 신흥국. 이것이 1H26 성장의 거의 전부입니다.
- 필러 −3.7% — 유럽 필러는 2Q26에 +14% 성장했으므로 지역 문제가 아니라 국내 문제입니다. 2025년 3분기 국내 필러 매출이 약 50% 급감했고, 수요가 스킨부스터(파마리서치 리쥬란 등)로 이동하고 있습니다.
- 부문별 영업이익은 공시되지 않습니다. DART 주석은 "연결실체는 단일의 주된 영업부문을 보유"로 처리 — 톡신 마진과 필러 마진, 화장품 마진을 분리할 방법이 없습니다. 이 리포트에서 가장 큰 증거 공백입니다.
2.3 필러의 진짜 이슈 — 국내 수요가 스킨부스터로 새고 있습니다
- 1H26 필러·스킨부스터 659.4억(−3.7%). 유럽 필러는 2Q26에 +14%였으므로 지역 문제가 아니라 국내 문제입니다.
- 2025년 3분기 국내 필러 매출이 약 50% 급감했고(톡신도 30% 감소), 이후 회복 국면입니다.
- 수요가 스킨부스터로 이동 중이며, 그 수혜자는 주로 파마리서치(리쥬란)입니다. 휴젤도 바이리즌으로 대응하지만 아직 규모가 작습니다.
- 회사는 국내 필러를 "번들링 전략으로 방어"한다고 밝히고 있습니다 — 즉 톡신을 팔 때 끼워 파는 방식입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
같은 카테고리의 바이알이 시장에 따라 13배 가격 차이를 보입니다. 휴젤은 한국 내수의 가장 싼 칸에서 단련된 원가로 미국의 비싼 칸에 물건을 넣는 자리에 있습니다.
이 리포트에서 가장 중요한 그림입니다. 휴젤이 만드는 물건은 하나인데, 파는 곳에 따라 가격이 이렇게 다릅니다.
| 구분 | 가격 | 국내 최저가 대비 | 비고 |
|---|---|---|---|
| 국내 · 미(美)미등록 톡신 | 약 $50대 (7만원) | 1.0× | 국내 15~17개사 난립의 결과 |
| 국내 · FDA 등록 톡신 | $100~180 (14~26만원) | 2~3.6× | 휴젤·대웅만 해당 |
| Letybo 미국 도매가 | $400 | 약 8× | HugelHub 공시가 |
| Xeomin 미국 도매가 | $400~500 | 8~10× | Letybo와 동급 포지션 |
| Botox 미국 도매가 | $600~700 | 약 13× | 프리미엄 40~100% |
회사가 직접 말하는 숫자로도 확인됩니다 — "직판 ASP가 간접판매 대비 3~5배". 그리고 미국 ASP는 국내 대비 3~5배입니다. 두 배수가 곱해지는 지점이 미국 직판이고, 이것이 2026년 7월에 시작된 일의 전부입니다.
동시에 이 그림은 리스크도 설명합니다. 한국에서 턱보톡스 50유닛 4,900원 같은 프로모션이 실제로 벌어지고 있고(2026년 춘천 소재 피부과 사례), 국내 시장은 약 2,800억원(2023년 기준)으로 미국의 5.5%에 불과합니다. 국내에서 얻을 것은 더 이상 없습니다.
3.1 원가는 어디서 나오는가 — 춘천 거두공장
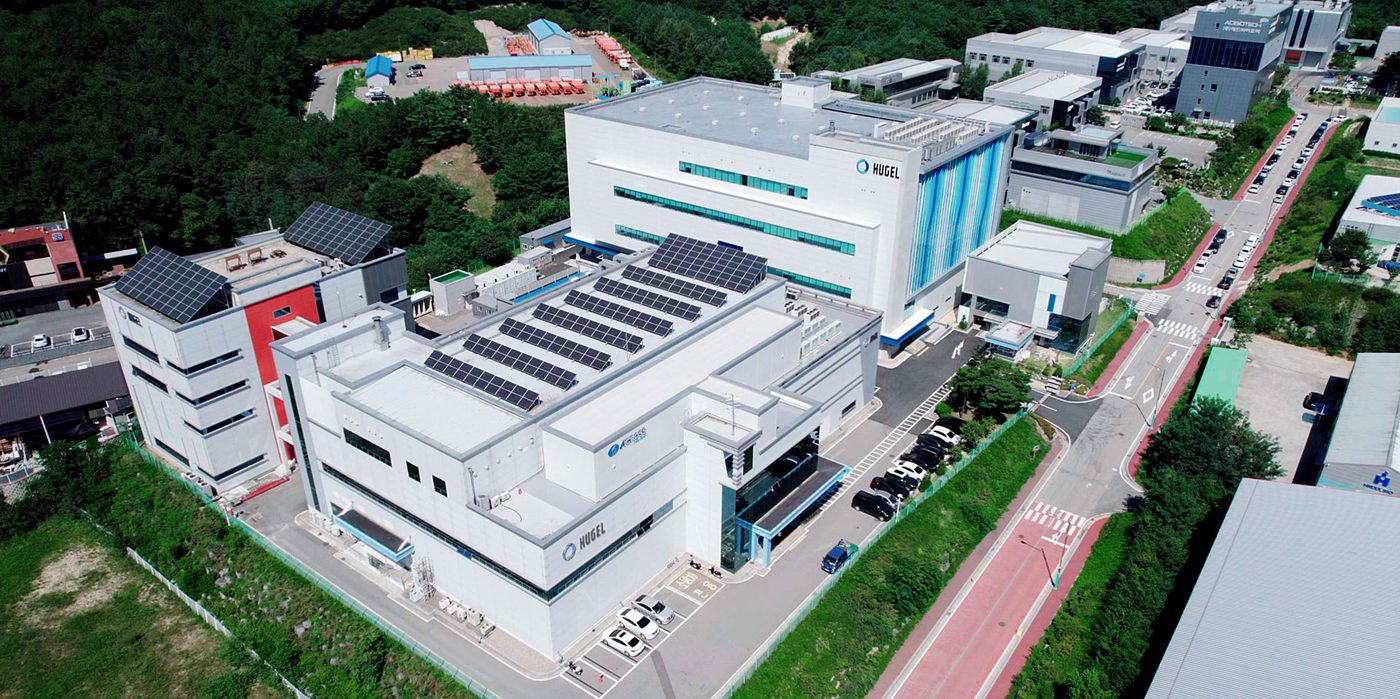
- 강원 춘천 거두농공단지. A동 + B동 구조이며, B동은 자동화 라인으로 A동 대비 약 1.5~1.6배 생산능력.
- 합산 캐파 연 1,300만 바이알(동결건조 기준). 단, DART는 생산능력을 공시하지 않습니다 — "보툴리눔 균주는 바이오 전략물자"라는 사유로 기재 생략. 1,300만이라는 숫자는 언론 공장 취재 기사가 유일한 출처입니다.
- 원액 생산구역은 생체인증 통과 18명만 출입. 보툴리눔 신경독소는 미 CDC/APHIS Select Agent 관리 대상이며, 국내에서는 2010년부터 산업기술보호법상 국가핵심기술입니다.
- 2026-04-30 거두 B동 동결건조에 대해 FDA PAS(사전승인보충) 제출 — 미국향 캐파 증설의 규제 절차가 진행 중입니다.
캐파를 가격으로 환산해보면: 1,300만 바이알 × Letybo 미국가 $400 ≈ $5.2B. 2025년 미국 톡신 시장 전체가 제조사 출하 기준 $3.5B입니다. → 생산능력은 제약 요인이 아닙니다. 유일한 제약은 "그 바이알을 누가 사주느냐" — 즉 유통과 계정 확보입니다. 이 문장이 이 회사 투자논리의 전부라고 해도 과언이 아닙니다.
4누가 사는가 — 고객과 판매 구조
세 시장은 완전히 다른 방식으로 뚫렸습니다. 하나는 현지 대형 유통사에 얹혔고, 하나는 유럽 파트너에게 라이선스를 줬고, 하나는 세 번 도전해서 겨우 허가를 받은 뒤 지금 직접 영업조직을 만들고 있습니다.
4.1 중국 — 12년 걸린 파트너십
휴젤이 중국에서 성공한 이유는 기술이 아니라 2014년에 맺은 유통계약입니다. 파트너는 중국 심뇌혈관 의약품 1위 제약사(언론상 사환제약/Sihuan Pharmaceutical)로, 약 1만여 곳의 병원·의료기관 유통망을 갖고 있습니다. 허가는 2020년 10월에 나왔지만, 그 허가가 매출로 즉시 전환된 것은 이미 깔려 있던 채널 덕분입니다.
- 현재 370개 이상 지역, 약 6,800개 의료성형기관 공급 = 중국성형협회 등록기관의 약 85% (2025-10, 진출 5주년 기준)
- 점유율 15% 이상(회사 공식) / "20% 이상"(2026-06 일부 보도). 목표였던 "3년 내 30%·1위"는 달성하지 못했습니다.
- 중국 톡신 시장: 2025년 약 126억 위안(≈2.9조원) → 2030년 390억 위안(≈8.9조원) 전망(Frost & Sullivan). 연평균 약 20% 성장.
- NMPA 정식 허가 톡신은 7종뿐: 형력(란저우) / Dysport / Xeomin / Daxxify / Botox / 휴톡스(휴온스) / 레티보. 뒤에 대웅·메디톡스(뉴메코)·종근당바이오·제테마가 줄서 있습니다.
- 계약금·마일스톤·기간은 전부 미공개입니다. DART는 파트너를 실명 없이 "중국 내 심뇌혈관 의약품 1위 제약회사"로만 표기합니다.
4.2 유럽 — 남의 영업조직을 빌린 대신 마진을 나눠 줍니다
유럽은 오스트리아 Croma-Pharma에 독점 라이선스를 준 구조입니다. 2014년 계약, 2016년 독일·폴란드 3상, 2020년 7월 독일 BfArM에 DCP(분산절차) 제출, 2022년 1월 완료. Letybo는 "17년 만에 유럽에 도입된 첫 신규 보툴리눔 톡신"이라는 타이틀을 얻었습니다.
- 2022년 11~12개국 → 2023-05 12개국 추가 → 2024-02 기준 33개 시장 등록
- 유럽 내 휴젤 직접 판매 법인은 없습니다. 다만 Croma의 호주·캐나다 법인은 인수해서 직판으로 전환했습니다(현 Hugel Australia, Hugel Canada) — 유럽에서도 같은 길을 갈 수 있다는 신호로 읽을 수 있습니다.
- 유럽 매출은 FY2022 399억 → FY2025 605억으로 3년간 +52%. 나쁘지 않지만 미주(+197%)와 비교하면 완만합니다. 라이선스 구조에서는 마진의 상당 부분이 파트너에게 갑니다.
4.3 미국 — 두 번 떨어지고 세 번째에 붙었습니다
| 시점 | 사건 |
|---|---|
| 2015-12 | FDA 임상 3상 승인 |
| 2018-08-28 | Hugel America, Inc. 설립 (Irvine, CA) — 휴젤·Croma 합작법인 |
| 2021-03 | BLA 최초 제출 |
| 2021-08 | 거두공장 FDA 현장 실사 |
| 2022-03-31 | CRL ① (PDUFA 당일). 회사는 "서류 보완 등 마이너 사안"이라 설명. 교보증권 목표주가 19만→13만원 하향 |
| 2022-10 | BLA 재제출 |
| 2023년 초 | CRL ② (시설 관리 관련) |
| 2023-08-31 | BLA 2차 재제출 |
| 2024-02-29 | FDA 허가 — Letybo 50U·100U, 미간주름 |
| 2024-06-30 | BENEV Company 파트너십 발표 (미국 유통) |
| 2025-03 | BENEV 통한 미국 상업 출시 |
| 2026 상반기 | Carrie Strom(前 Allergan) 글로벌 CEO 영입, Merz·Revance 등에서 핵심 인력 확보 |
| 2026-07-07 | 직판 개시 — BENEV와 겹치지 않는 전략 계정 약 80곳부터 |
- BENEV 공급계약은 2027년 7월까지 유지되며, 최소구매약정 $94,975,000이 걸려 있습니다. 즉 매출 하방은 계약으로 보장돼 있습니다.
- 직판은 BENEV 유통망과 겹치지 않는 메드스파·클리닉 약 80곳부터 시작. 직판 조직은 2028년까지 100~120명 목표.
- 출시 이후 9,000개 이상 진료소가 Letybo를 도입했다고 회사는 밝힙니다(단, 이 숫자가 "구매 이력"인지 "활성 계정"인지는 불명확합니다).
- 2027년 7월 계약 종료 시 채널 충돌 및 매출 공백이 리스크입니다.
4.4 나머지 — 진짜 다각화는 신흥국에서 일어나고 있습니다
| 지역 | 현황 |
|---|---|
| 브라질·중남미 | 2010 페루 시작 → 13개국 허가. 2024-12 브라질 GMP 실사 승인, 2025-09 Letybo 브랜드 신규 런칭. 브랜드명 Magnion / Reage / Juvenlife |
| 일본 | 정식 허가 없음. 후생성 NPB(Named Patient Basis) 제도로 우회 영업 중이며, 장기 허가 파트너를 찾고 있습니다 — 세계 3위 미용시장에 아직 정식 진입하지 못한 것은 명백한 공백입니다 |
| 대만 | 2023-10 잔여지분 인수로 100% 직판 법인화. 웰라쥬 H&B 'POYA' 입점 |
| 태국·동남아 | 2011 태국 허가(브랜드 Aestox), 2024-12 태국 법인 설립. 인니·말련·필리핀 론칭 |
| 인도 | 2026-07 정식 진출, 유통 Aakaar Medical, 연내 점유율 9% 목표 |
| 러시아/CIS | 2016 러시아, 2022 카자흐스탄 허가 |
| 중동 | 2025-01 UAE 허가·2025-03 초도선적, 파키스탄·요르단·방글라데시. 사우디·튀르키예 GMP 취득 |
4.5 매출의 16.7%가 단일 고객입니다
1H26 기준 "B사" 매출 426.2억, 전체의 16.7%(전년 동기 274.8억). 매출 10% 이상 외부고객으로 주석에 잡혀 있으나 회사가 실명을 공개하지 않습니다. 정황상 미국 유통사 BENEV 또는 중국 파트너로 추정됩니다. BENEV라면 2027년 7월 계약 종료가 곧 이 고객의 소멸을 의미하므로, 직판 전환이 실패할 경우 리스크가 큽니다.
4.6 화장품(웰라쥬)은 다른 사업인가 — 그리고 얼마나 잘하고 있나
"고객이 달라서 완전히 다른 사업"이라는 지적은 조직·채널 수준에서 정확합니다. 사업부가 분리돼 있고, 병의원 유통이 전혀 없으며, 팔리는 곳은 올리브영·코스트코·세포라·아마존입니다. 그러나 공유되는 자산이 하나 있습니다 — 원료 기술과 그로부터 나오는 성분 신뢰도입니다. 회사는 이것을 "클리니컬 코스메틱"이라 부릅니다.
성적: 성장률은 훌륭하지만, 진짜 비교군 앞에서는 후발주자입니다.
4.6.1 실적 — 5년째 가속 중
| 연도 | 매출 | YoY | 전사 내 비중 |
|---|---|---|---|
| FY2022 | 209억 | — | 7.2% |
| FY2023 | 268억 | +28.0% | 8.4% |
| FY2024 | 369억 | +37.8% | 9.9% |
| FY2025 | 563억 | +52.8% | 13.2% |
| 1H26 | 365억 | +36.5% | 14.4% |
※ 회사 보도자료의 "화장품 및 기타"(FY2025 616억, 1H26 390억)는 실·용역 매출을 포함한 숫자입니다. DART 화장품 단독은 위 표가 맞습니다.
4.6.2 성장의 출처는 수출입니다 — 그리고 2026년이 변곡점
| 시점 | 채널 확장 |
|---|---|
| ~2025 | 아마존 US, 코스트코 캐나다(북미 첫 오프라인), 대만 POYA, 싱가포르 Watsons, 말레이시아 Guardian |
| 2026-05-29 | 미국 올리브영 1호점(캘리포니아 패서디나) 입점 — 9개 핵심 제품 |
| 2026-06 | 미국 올리브영 센추리시티점 |
| 2026-08-20 | 미국 세포라 입점 — 리얼 히알루로닉 5종. 뉴욕·텍사스·플로리다 팝업트럭 투어 |
| 2026-09-02 | 태국(13개점)·말레이시아(18개점) 세포라 |
- 2026년 1~4월 해외 매출 약 +95% YoY. 진출 12개국(2026-06 기준).
- 회사는 "수출이 주요 성장 동력이 될 것"이라 명시. 다만 화장품 단독 수출액은 공시되지 않습니다.
- 사용자께서 언급하신 중국 더우인·일본 큐텐·다이소 채널은 입증 자료를 찾지 못했습니다. 중국은 대신 자체 법인(Hugel Hong Kong, Huikang Zhejiang, Hugel Cosme Singapore)을 통한 직접 판매망을 DART에 기재하고 있습니다.
4.6.3 평가 — 진짜 비교군은 에이피알이 아니라 파마리서치입니다
| 회사 / 브랜드 | 최근 화장품 실적 | 미국 채널 |
|---|---|---|
| 파마리서치 / 리쥬란 | 2Q26 단일분기 602억 (+47%) 2Q26 화장품 수출 436억(+124%) 1H26 화장품 수출 +92% | 세포라 550개점 2027년 미국 현지생산 계획 |
| 휴젤 / 웰라쥬 | 1H26 반기 365억 (+36.5%) FY2025 563억 (+52.8%) | 세포라 2026-08 진입 올리브영 미국 2026-05 |
| 클래시스 | 화장품보다 디바이스 중심 | 울트라포머 IDE 승인 |
| 메디톡스(뉴라덤) / 대웅(이지듀) | 부문별 미공시 — 정량 비교 불가 | — |
- 성장률은 진짜입니다. 4년 연속 가속(+28% → +38% → +53% → +37%), 전사 비중 7.2% → 14.4%. 2026년 연간 750~800억 궤도(1H26 연율화 기준, 필자 추정).
- 브랜드 자산 전용은 논리적으로 성립합니다. REAL HA™(필러 HA 정제 기술), Botuligin™(톡신 기술 유래 특허 펩타이드), H.ECM™ — "휴젤이 만든 히알루론산"이라는 성분 신뢰도를 파는 구조이며, 병원 유통 없이도 의료 브랜드가 작동합니다.
- 그러나 후발입니다. 파마리서치의 단일 분기(602억)가 휴젤의 반기(365억)보다 큽니다. 미국 세포라 진입도 파마리서치가 1~2년 빠릅니다. 채널·서사·타이밍이 거의 동일한데 규모는 약 3분의 1입니다.
- 마진은 희석 요인입니다. 부문 손익이 미공시라 확인은 불가하지만, 구조적으로 올리브영·세포라 수수료와 마케팅비를 지는 화장품이 OPM 70%짜리 아크로스 필러나 톡신보다 마진이 높을 수 없습니다. 비중이 2배로 늘었다는 것은 믹스상 마진 희석을 뜻합니다.
- 다각화라기보다 "옵션"에 가깝습니다. 800억 규모로는 4,251억 회사의 논지를 바꾸지 못합니다. K뷰티 수출 붐이 꺾이면 가장 먼저 흔들릴 부분이기도 합니다.
참고 — 오디넌스(Odinance) 인수·매각의 진짜 맥락화장품 M&A 실험이 아니었습니다
2020-09-30 지분 51%를 약 10억원에 인수했다가 2021년 전량 매각했습니다. 매수자는 GS-CBC 컨소시엄입니다.
공동투자자였던 위더코어는 前 카버코리아(AHC) 이상록 회장 소유 법인의 특수관계사였습니다. 즉 오디넌스는 베인캐피탈 체제 시절의 관계사 딜 성격이 강했고, GS 인수와 함께 정리된 것으로 읽는 편이 자연스럽습니다.
현재 화장품 전략은 100% 자체 브랜드(웰라쥬·BYRYZN BR) 유기적 성장이며, 화장품 M&A는 하지 않고 있습니다.
5경쟁과 해자
"서구에서 보톡스는 오래된 제품·시술 아닌가"라는 질문에서 출발합니다. 해자는 제품의 신규성이 아니라 규제·제조에 있고, 그 해자는 승인받은 회사 전원이 나눠 갖습니다. 경쟁사 실적과 미국 필러 진입 가능성, 필러 제조 자회사까지 이 장에서 봅니다.
"서구에서 보톡스는 오래된 제품·시술 아닌가"라는 관찰은 정확합니다. 그런데 결론이 반대입니다.
해자는 제품의 신규성이 아니라 규제·제조에 있고, "낡았다"는 사실 자체가 해자의 증거입니다. Botox는 1989년 치료용, 2002년 미용 허가를 받았습니다. 소분자 의약품이라면 특허 만료와 함께 가격이 90% 붕괴했을 시간입니다. 그런데 24년이 지나도 제네릭이 하나도 없습니다. 이유는 셋입니다.
5.1 강세론 — 왜 안 무너지는가
① 제네릭 경로가 물리적으로 존재하지 않습니다
톡신은 BLA(생물학적제제 허가) 대상이고 ANDA(제네릭) 경로가 없습니다. 더 결정적인 것은 유닛 역가가 브랜드마다 다르다는 점입니다 — 유닛은 각 제조사의 자체 assay 기준 생물학적 역가이지 마이크로그램 같은 중량 단위가 아닙니다. Dysport는 Botox 대비 1:2.5~3 환산이 필요합니다. 즉 약국 자동대체조제라는 개념 자체가 성립하지 않습니다.
② 30여 년간 미국 승인 톡신은 단 7개입니다
| 브랜드 | 성분 | 회사 | 미간주름 승인 | 비고 |
|---|---|---|---|---|
| Botox / Botox Cosmetic | onabotulinumtoxinA | AbbVie (Allergan) | 2002 | 치료용 1989년 최초 |
| Myobloc | rimabotulinumtoxinB | Supernus | 미용 승인 없음 | 2000년 경부근긴장이상 |
| Dysport | abobotulinumtoxinA | Galderma | 2009 | 역가 1:2.5~3 |
| Xeomin | incobotulinumtoxinA | Merz | 2011 | 비상장 |
| Jeuveau | prabotulinumtoxinA-xvfs | Evolus (대웅 생산) | 2019 | 미용 전용 |
| Daxxify | daxibotulinumtoxinA-lanm | Revance → Crown Labs | 2022 | 2025년 상폐 |
| Letybo | letibotulinumtoxinA-wlbg | 휴젤 | 2024 | 미용 전용 |
③ 실제로 시도하면 떨어집니다 — 그것도 임상이 아니라 제조 때문에
| 사례 | 시점 | 사유 |
|---|---|---|
| Evolus DWP-450 (대웅 생산) | 2018-05 | CMC(제조·품질관리) — 한국 제조소 사전실사 |
| 휴젤 Letybo | 2022-03 / 2023초 | 서류 보완 → 시설 관리 (CRL 2회) |
| 메디톡스 MT10109L | 2024-02 | 밸리데이션 시험 보고서 미비 |
| AbbVie trenibotulinumtoxinE (Boey) | 2026-04-23 | 제조 관련. 안전성·유효성 문제 없음, 추가 임상 요구 없음 |
마지막 줄이 결정적입니다. 세계 최대 톡신 기업이자 37년간 톡신을 만들어 온 애브비조차, 2026년 4월 신규 세로타입 제품에서 "제조 사유"로 CRL을 받았습니다. (같은 제품이 유럽에서는 2026-07-17에 승인됐습니다.) 진입장벽이 임상이 아니라 CMC에 있다는 것을, 이보다 잘 보여주는 증거는 없습니다.
④ 시술자 전환비용 + 소비자 브랜드
- 재교육 부담: 브랜드를 바꾸면 용량·희석·확산 특성을 다시 익혀야 합니다. 시술자에게 브랜드 전환은 환자 결과 리스크입니다 — 재시술·환불·평판 손실이 바이알당 $100~200 절감보다 큽니다.
- Botox = 카테고리 총칭어. 애브비는 2025년 가을 브랜드 사상 최대 마케팅("The One & Only")을 집행했고, Allē 로열티에 하드 크레딧 체크 없는 BNPL·0% APR까지 붙였습니다. Allē는 Botox+Juvederm 공동 적립으로 번들 락인을 만듭니다.
- 그리고 효과가 있었습니다. Botox Cosmetic 미국 매출은 FY2025에 −10.5%였는데, Q4 2025 +4.2%, Q2 2026 +5.2%로 3분기 연속 반등했습니다. 점유율 침식을 돈으로 되돌릴 수 있다는 것이 실증됐습니다.
- 락인의 정량 증거(경쟁사 측): Evolus 재주문율 70% 초과. 뒤집으면 신규 계정 확보가 그만큼 어렵다는 뜻이며, 이것이 휴젤 직판의 난이도입니다.
5.2 약세론 — 반대 증거도 진지하게
※ Botox 60%는 AbbVie COO 발언, Jeuveau 14%는 Evolus IR, Letybo 3%는 한국 언론 보도 기준. Dysport·Xeomin·Daxxify의 개별 % 는 확인하지 못해 합산(23%)으로 표기했습니다.
- Botox Cosmetic 미국 FY2025 −10.5%. 같은 해 미국 톡신 시장은 성장 중이었으므로($1.9B 2019 → $3.5B 2025) 이는 순수 점유율 상실입니다.
- 가격 스프레드가 벌어져 있습니다. Botox $600~700 vs Letybo·Xeomin $400~500 vs Jeuveau $300~400. Botox 프리미엄은 40~100%이고, 이 격차는 시술자 마진에 직결됩니다.
- 메드스파가 커모디티화하고 있습니다. 미국 메드스파는 2010년 1,600개 → 2023년 10,488개 → 2025년 추정 약 11,553개. 81%가 단일 지점이지만 PE 롤업이 진행 중이며, 롤업된 체인은 중앙집중 구매 협상력으로 단가를 눌러댑니다.
- 젊은 층의 브랜드 충성이 약합니다. "특히 35세 미만이 브랜드보다 가격을 탐색"(TheStreet). Gen Z 미용환자 비중은 2017년 4% → 2024년 10%.
- 카테고리가 성숙했습니다. 미국 비수술 미용 전체 성장률 2021년 +50% → 2025년 +4%, 메드스파 동일점포 성장률 1% 미만.
Daxxify는 "6개월 지속"이라는 차별화된 제품 프로파일을 가졌습니다. 프리미엄 가격으로 실패한 뒤 가격을 인하했고, 그럼에도 Revance는 최초 합의가 $6.66 → 최종 $3.65(45%)에 Crown Labs에 팔렸습니다. 우월한 제품 + 가격 조정으로도 부족했다는 것은, 진짜 병목이 상업 인프라(영업조직·계정 관계·로열티)임을 보여줍니다.
5.3 종합 판정 — 해자는 3층 구조입니다
| 층 | 강도 | 판정 |
|---|---|---|
| ① 규제·제조 BLA·비상호교환성·Select Agent·CMC | 매우 강함 훼손 중 아님 | 30년간 승인 7개, 애브비조차 CRL. 카테고리 전체를 보호하며 특정 기업이 아닌 승인 보유 6개사 전원에 귀속 |
| ② 상업 인프라 영업조직·계정관계·로열티 | 강하지만 돈으로 살 수 있음 | Evolus가 6년과 누적 적자를 써서 14%를 샀습니다. 넘을 수 있으나 싸지 않습니다 |
| ③ 소비자 브랜드 Botox = 총칭어 | 약화 중 | 미국 −10.5%, Gen Z 가격 탐색. 사상 최대 마케팅으로 방어에 성공했으나 방어 비용이 상승 |
①층의 수혜자는 애브비가 아니라 이미 승인받은 6개사 전원입니다. 애브비의 초과이윤은 ③층에서 나오고, ③층은 훼손 중입니다. 그래서 "카테고리는 지켜지고, 그 안에서 점유율만 재분배되는" 구조가 성립합니다 — 애브비는 지고 Evolus·휴젤은 이길 수 있습니다.
5.4 그렇다면 휴젤의 해자는 무엇인가 — 브랜드가 아니라 원가입니다
| 회사 | 영업이익률 | 기준 |
|---|---|---|
| 휴젤 FY2025 | 47.2% | 매출 4,251억 / 영업이익 2,009억 |
| 휴젤 1H26 | 40.7% | 미국 직판 투자 반영 |
| 클래시스 | 46.1% | 미용 디바이스 |
| AbbVie 전사 | 35.6% | 제약 대기업 |
| Galderma | 19.1% | Core EBITDA 마진 25.6% |
| 메디톡스 | 7.6% | |
| Evolus | −6.8% | GPM 67%, 아직 영업적자 |
국내에는 15개사가 19개 톡신 품목을 등록해 놓고 있고, 그 결과 미(美)미등록 제품 바이알이 $50대까지 붕괴했습니다. 소비자가는 더 심해서 1회 800원 체험가, 턱 50유닛 4,900원 같은 프로모션이 실제로 나옵니다. 국내 시장 규모는 2023년 기준 약 2,800억원으로 미국($3.5B)의 5.5%입니다.
그런데 바로 그 지옥이 휴젤의 원가구조를 단련시켰습니다. 그리고 미국의 엄격한 규제 장벽이 그 원가 우위를 재정거래 기회로 전환합니다. 결정적으로 — 이 재정거래를 할 수 있는 한국 기업은 FDA 허가를 가진 휴젤과 대웅 둘뿐이고, 나머지 13~15개사는 들어올 수 없습니다.
즉 미국 규제 해자가 한국 내수 경쟁으로부터 휴젤을 보호합니다. 이것이 이 리포트에서 가장 중요한 구조적 통찰입니다.
5.5 그리고 해자는 신흥국에서 더 강합니다
| 시장 | 휴젤 점유율 | 경쟁이 결정되는 방식 |
|---|---|---|
| 한국 | 1위 (10년 연속 2016–2025) | 가격 — 그리고 그 가격은 파괴적 |
| 중국 | 15%+ (일부 보도 20%+) | 가격·공급안정성·현지 파트너십 |
| 미국 | 약 3% | 브랜드·로열티·영업조직 (20년 축적) |
중국 15%+ vs 미국 3%. 이 격차가 논지 전체를 요약합니다. 신흥국에는 Allē 같은 20년 축적 로열티 인프라도, "Botox=총칭어"라는 소비자 인식도 없습니다. 그래서 휴젤의 원가 우위가 그대로 점유율로 전환됩니다. 경쟁사 검증으로도 확인됩니다 — Galderma 역시 "Dysport는 특히 아시아·중남미에서 강한 성과"라고 밝히고 있습니다.
휴젤의 제품은 동결건조 분말입니다. 그런데 시장은 다른 방향으로 가고 있습니다: RTU 액상(Galderma Relfydess, 33개국 승인), 단기지속형(AbbVie Boey, EU 2026-07 승인), 재조합 톡신(중국 Retoxin YY001이 2026-03 세계 최초 승인, Revelyx YY003이 글로벌 임상 중). 휴젤의 액상형 HG102는 2025년 3상 조기종료됐고, 회사는 진공건조 공정을 "검토 중"이라고만 언급합니다. 5~10년 시계에서 이것은 실질 리스크입니다.
5.6 경쟁사 실적
| 제품 / 회사 | 최근 매출 | YoY | 메모 |
|---|---|---|---|
| Botox Cosmetic AbbVie | FY2025 $2,602M 미국분 $1,504M 2Q26 $728M | −4.1% 미국 −10.5% 2Q26 +5.2% | Botox Therapeutic은 FY2025 $3,769M(+14.8%) — 치료용이 미용보다 큽니다. Juvederm FY2025 $993M(−15.6%) |
| Dysport + Relfydess Galderma (SIX 상장 2025-03) | 1H26 $826M 주사미용 전체 $1,437M | +13.4% | 전사 1H26 $3,134M(+24.6%), 미국 +32.3%. FY26 가이던스 상향(+19~21%). Relfydess(RTU 액상) 33개국 |
| Xeomin Merz Aesthetics | — | — | 비상장 · 최근 재무 확인 실패. 공개 가능한 최신 자료는 FY2016/17뿐 |
| Jeuveau Evolus (NASDAQ: EOLS) — 대웅제약 생산 | 2Q26 $84.1M 톡신 $75.2M + 필러 $8.9M | +21% | 점유율 2019년 4% → 2025년 14%. 누적 계정 18,600개+, 재주문율 70%+. FY26 가이던스 $330~337M. 조정 EBITDA 3분기 연속 흑자 |
| Daxxify Revance → Crown Labs | 2023 $84M 2024 가이던스 $280M(전제품) | — | 2025-02 상장폐지. 최초 $6.66/주 합의 → 최종 $3.65/주(45%). 프리미엄 가격 전략 실패 |
| Letybo 휴젤 | FY2025 미주 682억 1H26 미주 359억 | +104.8% +109.5% | 점유율 약 3%. 목표 2026년 5% → 2028년 10% → 2030년 14%. ※ 미주 = 미국+캐나다+중남미. 미국 단독은 미공시 |
5.7 미국향 HA필러 — 기미가 있는가
휴젤은 미국에서 HA필러와 관련해 어떤 규제 절차도 시작하지 않았습니다. FDA PMA 데이터베이스를 직접 조회(openFDA, 최종 갱신 2026-08-17)한 결과, Hugel·Across·Chaeum·Revolax·Persnica 전부 매칭 0건입니다. DART 반기보고서 「연구개발 진행 총괄표」에도 미국 임상·PMA·IDE 언급이 전혀 없습니다 — 진행 중인 필러 임상은 태국 REVOLAX 3상뿐입니다.
5.7.1 왜 아무도 못 갔나 — 한국 HA필러의 FDA 승인은 0건입니다
미국 필러는 톡신의 BLA보다 오히려 무거운 Class III 의료기기 · PMA 경로입니다. 제품코드 LMH(미용 HA 진피 필러)의 PMA 보유 기업을 전수 조회한 결과 한국 기업은 단 한 곳도 없습니다.
| 신청사 | PMA 건수 | 대표 브랜드 |
|---|---|---|
| Merz North America | 385 | Belotero |
| Q-Med AB (Galderma) | 250 | Restylane |
| Allergan | 243 | Juvederm |
| Teoxane S.A. | 54 | RHA (Revance 유통) |
| Tiger Aesthetics | 44 | Bellafill |
| Prollenium | 24 | Revanesse |
| Symatese | 소수 | Evolysse (Evolus) |
| Croma-Pharma | 2 | saypha MagIQ / ChiQ |
| 한국 기업 — 0곳 (메디톡스 뉴라미스, LG화학 이브아르, 휴메딕스 엘라비에 모두 없음) | ||
메디톡스·LG화학·휴메딕스는 모두 유럽 MDR·중국 NMPA·중남미로 갔고 미국은 건드리지 않았습니다. 오히려 FDA는 2025-11-03에 무허가 한국 필러 유통업체에 경고장을 발부했습니다.
5.7.2 그런데 우회로가 하나 있습니다 — Croma
휴젤의 유럽 라이선시이자 Hugel America의 합작 파트너인 Croma-Pharma는, 미국 필러 PMA를 이미 2건 확보했습니다.
- P240008 — saypha® MagIQ: 2024-03-27 접수 → 2025-09-08 승인 (심사 17.4개월)
- P250021 — saypha® ChiQ: 2026-06-12 승인
단, 미국 상업화는 Obagi Medical 브랜드로 진행됩니다("Obagi saypha® MagIQ™"). Hugel America 채널이 아닙니다. 휴젤이 이 경로를 쓸지는 확인되지 않았지만, 구조적으로 가장 현실적인 옵션입니다.
5.7.3 그리고 미국 필러 시장 자체가 줄고 있습니다
| 제품 | 글로벌 | 미국 | YoY |
|---|---|---|---|
| Juvederm Collection (필러) | $993M | $385M | −15.6% |
| Botox Cosmetic (톡신) | $2,602M | $1,504M | −4.1% |
2017년 이후 9년간 미국에서 원본(original) HA 필러 PMA는 단 5건만 나왔습니다. 진입 난도는 최고, 시장은 역성장 — 휴젤이 지금 미국 필러에 들어가지 않은 것은 자원배분상 합리적일 수 있습니다.
휴젤이 오늘 착수해도 피벗 임상 2~3년 + PMA 심사 약 17개월 → 빨라야 2030년입니다. 미국 필러는 현재 밸류에이션에 반영할 근거가 전혀 없습니다. 필러에 대한 기대는 중국(퍼스니카, 2022 허가)·유럽(REVOLAX, 2Q26 +14%)·동남아(태국 3상)에 두는 것이 맞습니다.
5.8 자회사 아크로스 — 필러의 실제 제조사이자 마진의 원천
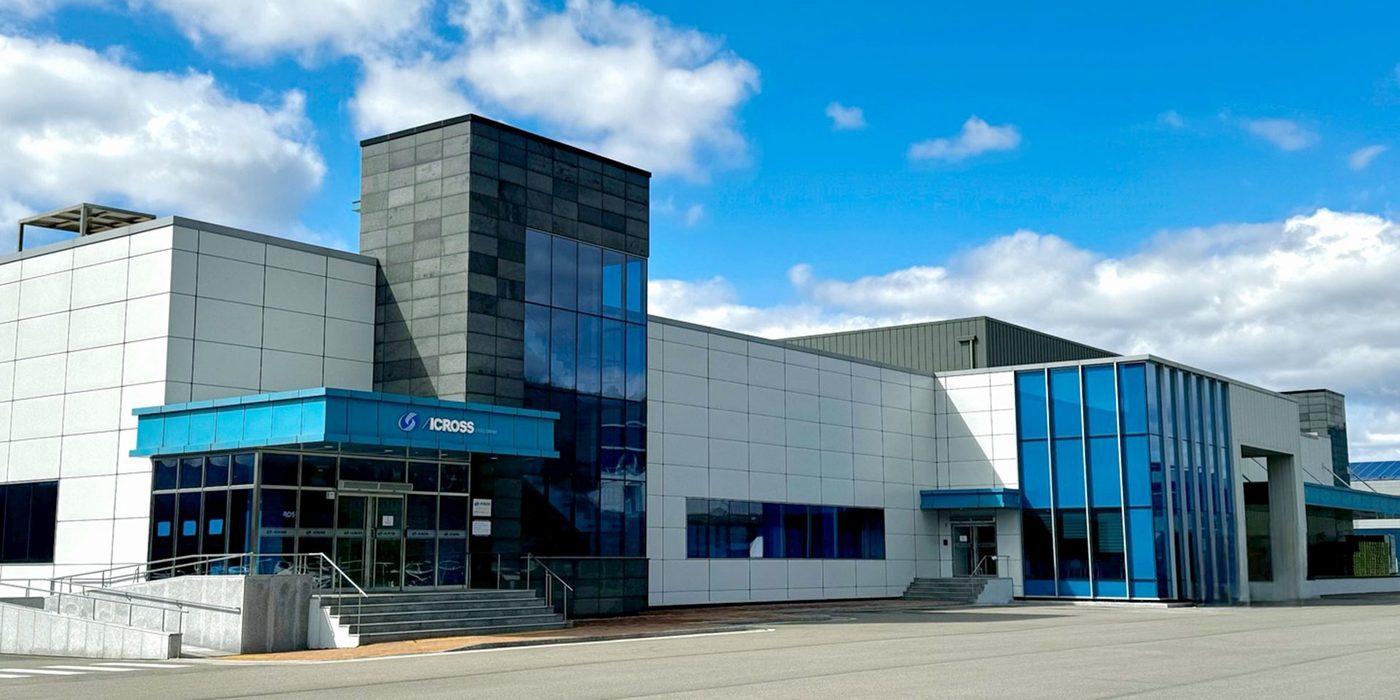
| 항목 | 값 |
|---|---|
| 사업 | HA 필러 R&D·제조 (더채움/REVOLAX 실제 제조사) |
| 자산총액 (2025말) | 3,585억 |
| 매출 / 영업이익 | 934억 / 661억 |
| 영업이익률 | 약 70% |
| 이익잉여금 | 2,924억 (설립 이래 무배당) |
| 휴젤 지분율 | 59%(2015) → 86.96%(2025-03) |
아크로스 OPM 70%는 연결 전사 OPM을 끌어올리는 요소입니다. 반대로 잔여 13% 소수지분에 귀속되는 이익이 지배주주 순이익을 희석합니다 — 합병이 이뤄지면 이 누수가 제거되어 EPS에 긍정적입니다. 더벨은 2026년 2월 "IPO가 아닌 합병" 방향을 보도했으나 합병 결정 공시는 확인되지 않았습니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률은 5년 내내 76~78%대로 묶여 있고, 영업이익률은 판관비가 정합니다. 2026년 상반기의 마진 하락도 원가가 아니라 판관비에서 나왔습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,318.6 | 2,816.8 (+21.5%) | 3,197.0 (+13.5%) | 3,730.5 (+16.7%) | 4,251.1 (+14.0%) | 4,795.7 (+18.9%) |
| 매출원가 | 547.8 | 628.2 | 735.4 | 858.7 | 916.3 | 1,058.9 |
| 매출총이익 (률) | 1,770.8 (76.4%) | 2,188.6 (77.7%) | 2,461.6 (77.0%) | 2,871.8 (77.0%) | 3,334.8 (78.4%) | 3,736.9 (77.9%) |
| 판관비 (률) | 814.7 (35.1%) | 1,174.8 (41.7%) | 1,283.8 (40.2%) | 1,209.5 (32.4%) | 1,326.3 (31.2%) | 1,648.0 (34.4%) |
| 인건비 (급여·퇴직급여·복리후생비) | 264.3 | 334.8 | 392.2 | 389.4 | 382.1 | 471.0 |
| 연구개발비 (경상개발비) | 126.2 | 150.8 | 110.2 | 92.1 | 117.0 | 125.0 |
| 광고판촉비 (광고선전비·판매촉진비) | 73.5 | 130.4 | 170.2 | 171.5 | 181.7 | 236.2 |
| 감가상각·무형상각 | 71.2 | 78.9 | 79.4 | 90.2 | 103.9 | 102.2 |
| 기타 — 지급수수료 | 220.1 | 392.3 | 416.8 | 342.0 | 351.5 | 432.7 |
| 기타 — 주식보상비용 | 7.2 | 15.5 | 16.6 | 28.5 | 74.2 | 144.0 |
| 영업이익 (률) | 956.1 (41.2%) | 1,013.8 (36.0%) | 1,177.8 (36.8%) | 1,662.3 (44.6%) | 2,008.5 (47.2%) | 2,088.8 (43.6%) |
| 지배순이익 | 577.3 | 573.3 | 930.8 | 1,358.1 | 1,408.7 | 1,579.8 |
| 영업현금흐름 | 859.4 | 806.3 | 1,177.1 | 1,490.5 | 1,500.6 | 1,814.5 |
| CAPEX (유형+무형 취득) | 484.0 | 450.3 | 405.6 | 333.1 | 295.2 | 425.8 |
| FCF (마진) | 375.4 (16.2%) | 356.0 (12.6%) | 771.5 (24.1%) | 1,157.4 (31.0%) | 1,205.4 (28.4%) | 1,388.6 (29.0%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 898.2 (+20.9%) | 1,102.6 (+15.5%) | 1,059.0 (+0.8%) | 1,191.3 (+21.3%) | 1,166.4 (+29.9%) | 1,379.0 (+25.1%) |
| 매출원가 | 208.0 | 236.4 | 242.4 | 229.5 | 265.5 | 321.4 |
| 매출총이익 (률) | 690.2 (76.8%) | 866.2 (78.6%) | 816.6 (77.1%) | 961.8 (80.7%) | 900.8 (77.2%) | 1,057.6 (76.7%) |
| 판관비 (률) | 300.7 (33.5%) | 299.5 (27.2%) | 342.6 (32.4%) | 383.5 (32.2%) | 424.6 (36.4%) | 497.3 (36.1%) |
| 영업이익 (률) | 389.5 (43.4%) | 566.7 (51.4%) | 474.0 (44.8%) | 578.3 (48.5%) | 476.2 (40.8%) | 560.3 (40.6%) |
| 지배순이익 | 290.6 | 364.3 | 368.1 | 385.7 | 392.5 | 433.4 |
| 영업현금흐름 | 406.2 | 263.1 | 183.8 | 647.4 | 574.3 | 408.9 |
| FCF | 300.5 | 178.0 | 146.8 | 580.1 | 431.1 | 230.7 |
표준표를 읽는 법: 매출총이익률은 FY2021 76.4%에서 FY2025 78.4%, TTM 77.9%로 좁은 범위에 있습니다 계산. 판관비 안에서 가장 큰 계정은 지급수수료(FY2025 351.5억)이고, 주식보상비용은 FY2024 28.5억 → FY2025 74.2억 → TTM 144.0억으로 늘었습니다 공시. 판관비상 경상개발비는 FY2022 150.8억 → FY2024 92.1억까지 줄었다가 FY2025 117.0억입니다(판관비 주석의 경상개발비만 집계한 값이라 7.5절의 매출 대비 R&D 비중과는 계정 범위가 다릅니다). 분기로 보면 판관비율이 2Q25 27.2%에서 1Q26 36.4%, 2Q26 36.1%로 올라섰고, 같은 기간 매출총이익률은 78.6% → 76.7%입니다. FCF는 FY2025 1,205.4억(마진 28.4%), TTM 1,388.6억입니다 계산.
6.1 2026년 상반기 — 마진이 무너진 이유는 원가가 아니라 판관비입니다
| 항목 | 1Q26 | 2Q26 | 1H26 | 1H25 | YoY |
|---|---|---|---|---|---|
| 매출액 | 1,166.4 | 1,379.0 | 2,545.4 | 2,000.8 | +27.2% |
| 영업이익 | 476.2 검증 후 수정 | 560.3 | 1,036.6 | 956.2 | +8.4% |
| OPM | 40.8% | 40.6% | 40.7% | 47.8% | −7.1%p |
| 당기순이익 | 406.1 | 447.4 | 853.5 | 691.0 | +23.5% |
| 기본 EPS | — | 4,012원 | 7,645원 | 6,037원 | +26.6% |
- 매출총이익률은 거의 그대로입니다: 77.8%(1H25) → 76.9%(1H26). 원가 문제가 아닙니다.
- 판관비가 600.2억 → 921.9억, +53.6% 늘었습니다. 마진 훼손은 전부 여기서 나왔습니다.
- 증권가는 그 내역을 ① 미국 직판 조직 셋업 ② 메디컬 마케팅 확대 ③ 주식보상비용 ④ 3공장 비영업 배치비용으로 정리하며, "2분기가 수익성 분기 저점"이라고 봅니다.
- 2Q26 영업이익은 −1.1% YoY로 역성장했습니다. 매출이 +25.1%인데 영업이익이 줄었다는 것은, 이 투자가 2026년 이익을 실제로 먹고 있다는 뜻입니다.
6.2 12년 매출과 마진
| FY | 매출액 | 영업이익 | OPM | 당기순이익 | 메모 |
|---|---|---|---|---|---|
| 2014 | 403.5 | 154.9 | 38.4% | 131.5 | |
| 2015 | 650.7 | 177.6 | 27.3% | 358.6 | 코스닥 상장 |
| 2016 | 1,241.9 | 632.6 | 50.9% | 509.0 | 수출이 내수 첫 추월 |
| 2017 | 1,820.9 | 1,019.2 | 56.0% | 813.5 | 베인 인수 · 역대 최고 마진 |
| 2018 | 1,823.9 | 602.0 | 33.0% | 756.6 | 휴젤파마·메디텍 흡수합병 → 저마진 상품매출 편입 |
| 2019 | 2,045.7 | 680.9 | 33.3% | 502.8 | |
| 2020 | 2,110.4 | 780.6 | 37.0% | 453.2 | 중국 허가 |
| 2021 | 2,318.6 | 956.1 | 41.2% | 603.9 | ※ 재작성 후 수치. 원공시는 2,451.5/971.6 |
| 2022 | 2,816.8 | 1,013.8 | 36.0% | 606.8 | CBC 클로징 |
| 2023 | 3,197.0 | 1,177.8 | 36.8% | 976.6 | |
| 2024 | 3,730.5 | 1,662.3 | 44.6% | 1,431.3 | 미국 FDA 허가 |
| 2025 | 4,251.1 | 2,008.5 | 47.2% | 1,469.7 | 미국 출시 · 잠정공시는 OP 2,016.4 |
| 1H26 | 2,545.4 | 1,036.6 | 40.7% | 853.5 | +27.2% / +8.4% |
6.3 작성 기준일 요약 지표
| 지표 | 값 | 비고 |
|---|---|---|
| FY2025 매출 / 영업이익 | 4,251억 / 2,009억 | OPM 47.2% · 12년 연속 흑자 |
| 2026 상반기 매출 | 2,545억 (+27.2%) | 영업이익 1,037억(+8.4%) · OPM 40.7% |
| 순현금 / 시가총액 | 약 6,010억 / 3.15조 | CB 전환 완료로 이자부부채 0 · 시총의 19% |
| PER / PBR / 배당 | 22.8× / 2.94× / 0% | EV/EBITDA 9.5× · 배당 이력 없음 2차 |
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
본체 재무는 이자부부채 0, 순현금 약 6,010억입니다. 그 위에 사모펀드 9년의 자본배분 성적표가 있습니다 — 허가라는 자산을 만들었고, R&D와 배당은 줄였습니다.
7.1 재무 — 이 부분은 매우 좋습니다
| 항목 | 2026-06-30 | 2025-12-31 |
|---|---|---|
| 현금및현금성자산 | 2,595.6 | 2,097.0 |
| 단기금융상품 | 3,415.0 | 3,190.0 |
| 현금 + 단기금융상품 | 6,010.6 | 5,287.0 |
| 매출채권 / 재고자산 | 873.6 / 571.4 | 749.9 / 558.5 |
| 유형자산 (건설중인자산 380.3) | 1,663.7 | 1,468.1 |
| 자산총계 | 11,920.1 | 10,768.4 |
| 전환사채 (유일한 이자부부채) | 263.0 | 257.0 |
| 부채총계 | 1,041.5 | 966.8 |
| 자본총계 | 10,878.7 | 9,801.6 |
| 부채비율 | 9.6% | 9.9% |
- 차입금 계정 자체가 없습니다. 이자부부채는 전환사채 263억이 전부였고, 2026-07-13 전량 전환(신주 211,140주, 전환가 124,800원)되어 현재 이자부부채 0입니다.
- 따라서 순현금 ≈ 6,010억. 시가총액(약 3.15조)의 19%입니다.
- ※ Xiena 페이지의 "순현금 5,783억"은 DART 원문에서 재현되지 않았습니다. 산출 조합을 여러 개 시도했으나 일치하지 않았고, 오차는 약 35억(0.6%)입니다. 산정 기준 차이로 추정되나 미검증입니다.
- 배당은 하지 않습니다. 2023·2024·2025 결산배당 모두 "X". 자기주식 1,500,741주(12.20%) 보유하나 2026년 반기 중 취득·처분·소각 없음. 2026-08-06의 자기주식처분(15,643주)은 스톡옵션 행사 교부용입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 1H26 |
|---|---|---|---|---|---|---|
| 자기주식의 취득 | 359.8 | 445.1 | 1,224.5 | 1,724.8 | 13.2 | 0 |
| 배당금 지급 | 0 | 0 | 1.1 | 0 | 0 | 0 |
| 비지배지분의 추가취득 (아크로스 지분 확대 등) | 0 | 50.0 | 416.4 | 35.4 | 239.1 | 0 |
| 주식선택권 행사 (유입) | 13.5 | 0 | 7.7 | 61.4 | 59.6 | — |
자기주식 취득은 FY2023 1,224.5억, FY2024 1,724.8억으로 CBC 클로징(2022-05) 이후 2년간 약 2,949억이었습니다 공시계산. FY2025는 13.2억, 2026년 상반기는 0입니다. 반기보고서상 자기주식은 1,500,741주(12.20%)로 소각되지 않은 채 남아 있습니다.
7.2 사모펀드 9년 — 베인 → CBC의 경영 성적표
휴젤은 2017년 4월부터 지금까지 계속 사모펀드가 대주주인 회사입니다. 창업자가 아니라 PE가 9년째 굴리고 있고, 그 사이 손이 한 번 바뀌었습니다.
| 시점 | 사건 | 금액 / 지분 |
|---|---|---|
| 2001-11-22 | 강원 춘천에서 설립 (홍성범 등 공동창업) | — |
| 2015-12-24 | 코스닥 상장 | — |
| 2017-04-17 | 베인캐피탈 경영권 인수 (비히클: Leguh Issuer DAC, 아일랜드) 신주 985,217주 @360,000원 3,548억 + CB 1,000억(전환가 366,000원) + 구주 4,728억 | 9,275억 약 45% |
| 2020-06 | 무상증자 1:2 (신주 8,350,370주) | — |
| 2020-10-23 | 레티보 중국 NMPA 허가 — 국내 최초, 세계 4번째 | — |
| 2021-08-25 | 베인 → Aphrodite Acquisition Holdings LLC(케이만) 주식양수도 계약 | 1조7,239억 주당 280,000원 |
| 2022-02-14 | 거래구조 변경 — GS 출자 $150M→$250M 증액, Dione Limited가 Aphrodite 최대출자자(42.105%)로 = 균주 국가핵심기술 해외유출 논란을 "국내 자본이 지배"하는 형태로 봉합 | — |
| 2022-04~05 | 클로징 — 5,355,651주 이전 완료 | 약 1.56조 43.24% |
| 2023-03-31 | 차석용(前 LG생활건강 부회장) 회장 겸 이사회 의장 선임 ※ 대표이사 아님 | — |
| 2024-02-29 | 레티보 미국 FDA 허가 (CRL 2회 후 3수) | — |
| 2024-10-10 | 메디톡스 제기 미 ITC 소송 최종 휴젤 승소, 조사 종결 | — |
| 2025-09 | 장두현(前 보령 대표) 단독 대표집행임원 선임 | — |
| 2025-09 | CBC, 모건스탠리 주관 경영권 매각 추진 — 희망가 주당 40만원 초중반 | 사실상 무산 |
| 2026-06-17 | 인수금융 7,650억 리파이낸싱, 만기 2029-06-17 (담보: 보유 휴젤 주식 전량 질권) | 선순위 6,750 + 후순위 900억 |
| 2026-07-07 | 미국 레티보 직판 개시 | — |
| 2026-08-28 | Aphrodite 지분 (CB 전환 반영) | 44.48% |
7.3 컨소시엄은 누구인가
7.4 성적표 — 잘한 것
- 세계에서 유일하게 미·중·유럽 3대 시장을 모두 뚫은 톡신 회사가 됐습니다. 중국 2020-10, 유럽 2022-01, 미국 2024-02. 허가국 71개국(품목 합산), 5개국 진행 중.
- 마진을 8%p 확장했습니다. CBC 인수 직전 FY2021 OPM 41.2% → FY2025 47.2%. 같은 기간 매출 CAGR 16.4%.
- 메디톡스 미 ITC 소송을 완승으로 끝냈습니다. 2022-03 제소 → 상대가 균주 절취 주장(2023), 공정 도용 주장(2024-01)을 순차 철회 → 2024-10-10 최종판정 위반 없음. 미국 진출의 최대 법률 리스크가 제거됐습니다.
- 식약처 품목허가취소 소송 1심 승소(2024-02, 서울행정법원). 집행정지가 유지돼 영업 중단은 없었습니다.
- 재무를 훼손하지 않았습니다. 인수금융 7,650억은 전부 SPC(Aphrodite) 레벨에 있고 휴젤 본체 재무제표에 얹히지 않았습니다. 본체는 부채비율 9.6%, 이자부부채 0, 순현금 약 6,010억.
7.5 성적표 — 못한 것 / 걸리는 것
- R&D를 깎아서 마진을 만들었습니다. 매출 대비 R&D 11.85%(FY2021) → 3.43%(1H26). 경쟁사 비교: 대웅제약 18.54%, 메디톡스 17.38%(2024년). 연구인력 70명(2022) → 61명(2024), 박사급 5명(메디톡스는 23명). 파이프라인은 액상형(HG102) 3상 조기종료, 마이크로니들(HG103)·턱밑지방(HG301) 중단으로 실질 축소됐고, 남은 것은 차세대 톡신 HG105(비임상 완료)와 HG401(균주 확보)뿐입니다.
- 대표집행임원이 2년여간 4명 갈렸습니다. 손지훈(2023-08 임기 전 사임) → 한선호(2025-02 사임) → 문형진(취임 1개월) → 박철민(취임 6개월) → 장두현(2025-09~). 더 구조적인 문제는 2024년 이후 신규 선임 대표들이 사내이사가 아니라는 점입니다 — 실제 경영진이 이사회 심의에 참여하지 못하고, 의사결정이 컨소시엄 인사가 앉은 이사회에 집중됩니다.
- 배당 이력이 없습니다. 반기보고서 원문상 2023·2024·2025년 결산배당 전부 "X". 순현금 6,000억을 쌓아두고 배당수익률 0.00%. 자기주식 1,500,741주(12.2%)를 보유하면서 2026년 반기 중 취득·처분·소각 전무.
- 자회사 아크로스 소액주주 분쟁이 남아 있습니다. 아크로스는 매출 934억 / 영업이익 661억 / OPM 약 70% / 이익잉여금 2,924억인데 설립 이래 무배당입니다. 휴젤 지분은 59%(2015) → 86.96%(2025-03)로, 119,785원(2024-07) → 208,000원(2025-04)의 단계적 공개매수로 끌어올렸습니다. 소액주주는 배당 또는 상장을 요구하고, 회사는 "중복상장 우려"로 거부하고 있습니다. 전형적인 PE 스퀴즈아웃 패턴으로 읽힙니다.
"출구를 위한 EBITDA 최적화"의 교과서입니다. 해외 허가라는 진짜 자산을 만들어낸 것은 명백한 공(功)이고, 그 재원의 상당 부분이 R&D 삭감에서 나온 것은 명백한 과(過)입니다. 사모펀드가 파는 물건을 만드는 방식으로는 정석이며, 인수자에게는 좋고 장기 주주에게는 이연된 비용입니다.
베인 시절과 비교해보면 성격 차이가 뚜렷합니다. 베인(2017–2022)은 무상증자·자사주 소각을 병행하며 주주환원을 했고 IRR 14% / MOIC 1.7배로 나갔습니다. CBC(2022–)는 주주환원을 사실상 중단하고 마진과 허가에 집중했습니다. (1차 기준: 연결 현금흐름표상 자기주식 취득은 FY2023 1,224.5억·FY2024 1,724.8억·FY2025 13.2억이며 소각은 없었습니다 — 표 7-2)
8업황 사이클과 주가 — 최근 10년
미국 톡신 시장은 출하 기준 2019년 $1.9B에서 2025년 $3.5B로 커졌고, 2024~2025년 둔화를 지나 2026년 회복 신호가 나옵니다. 주가와 지배구조 사건의 연결은 10장에 있습니다.
8.1 미국 톡신 시장 규모 — 두 개의 다른 숫자에 주의
시중에 도는 "미국 톡신 시장" 숫자는 기준이 두 가지이고 약 1.8~2배 차이 납니다. 섞어 쓰면 안 됩니다.
- 제조사 출하 기준(Evolus 제시): 2019년 $1.9B → 2025년 $3.5B → 2028E $4.3B. CAGR 약 10.7%
- 소비자 지출 기준(Guidepoint Qsight): 2024년 톡신 $6.4B(+8%), 필러 $3.8B(−3%), 에너지기반장비 $3.6B(−5%). 미국 비수술 미용 전체는 2025년 3분기 누적 $21B(+4%)
2024~2026 둔화의 원인 분해 — 흔히 GLP-1(비만치료제)을 범인으로 지목하지만, 데이터는 반대입니다:
- GLP-1은 순풍이었습니다. GLP-1을 제공하는 시술소 매출은 +9%, 미제공은 −2%였고, GLP-1 환자의 약 40%가 신규 환자였습니다.
- 진짜 문제는 필러 카테고리 고유의 것이었습니다 — "과충전(overfilled)" 외모와 제품 이동(migration)에 대한 소비자 반감. Juvederm은 FY2025에 −15.6%였고 Botox Cosmetic은 −4.1%였습니다. 톡신 문제가 아닙니다.
- 소비 위축 + 메드스파 포화: 동일점포 성장률 1% 미만.
- 2026년에는 회복 신호: Evolus는 2Q26에 "톡신 시장 mid-single digit 성장, HA 카테고리 플러스 전환"이라고 밝혔습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
1차 자료로 다시 계산한 TTM 배수는 P/E 20.0배, EV/EBIT 12.2배입니다. 시장은 이 회사를 "글로벌 톡신 브랜드"가 아니라 "한국 미용 소재 회사"로 가격 책정하고 있다는 것이 이 장의 관찰입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 20.0배 | TTM 지배순이익 1,579.8억 계산 (FY2025 기준 22.4배) |
| EV/EBIT | 12.2배 | EV 25,528억 = 시총 31,538억 − 순현금 6,010.6억 · TTM 영업이익 2,088.8억 계산 |
| PBR | 2.99배 | 2026-06-30 지배지분 10,552.1억 계산 |
| P/FCF · FCF 수익률 | 22.7배 · 4.4% | TTM FCF 1,388.6억 ÷ 시총 계산 |
| 배당수익률 | 0.0% | 2023·2024·2025 결산배당 없음 공시 |
역산하면: 지금 가격은 TTM 영업이익 2,088.8억에 EV/EBIT 12.2배를 주고 있습니다 계산. 회사가 공시한 유일한 가이던스인 「2028년 매출 9,000억원」을 달성하려면 FY2025 4,251억에서 3년간 CAGR 28.4%가 필요하고, 1H26 실적(+27.2%)은 그 궤도 위에 있습니다(9.3절). 반면 2Q26 영업이익은 −1.1%였습니다 — 가격이 매출 궤도와 이익 궤도 중 어느 쪽에 맞춰져 있는지가 이 장의 질문입니다.
9.1 시장 배수와 주식 수
| 지표 | 값 | 보조 |
|---|---|---|
| 주가 / 시가총액 | 252,000원 | 약 3.15조 · 52주 208,500~342,000원 |
| PER (2026E) | 22.8× (18.4×) | Fwd12M 15.5× |
| EV/EBITDA | 12.4× | 2026E 10.8× · Fwd12M 8.7× |
| 컨센서스 목표주가 | 391,429원 | 애널리스트 14인 · 현재가 대비 +55% |
- 발행주식 12,515,173주(CB 전환 반영), 자기주식 1,500,741주(12.20%), 유통 약 1,080만주.
- 외국인 지분율 56.73% — Aphrodite 44.48%가 대부분입니다.
- PBR 2.94×(2026E 2.53×), BPS 87,960원.
※ 표 9-2의 PER 22.8×는 2차 데이터 제공사 값입니다. DART 1차 자료로 다시 계산한 TTM PER은 20.0배(표 9-1)이며, FY2025 지배순이익 1,408.7억 기준으로는 22.4배입니다 계산.
9.2 피어 밸류에이션 비교
| 회사 | 시총 | 매출(TTM) | EV/Sales | EV/EBITDA | PER | 영업이익률 |
|---|---|---|---|---|---|---|
| AbbVie | $453.1B | $64.4B | 8.04× | 16.8× | 72.4× 선행 16.9× | 35.6% |
| Galderma | CHF 39.9B | CHF 4.8B | 8.65× | 36.0× | 57.9× | 19.1% |
| Evolus | $586M | $316M | 2.23× | n/a | n/a | −6.8% |
| 휴젤 | 약 3.15조 | 4,796억 | 4.55× | 9.49× | 22.8× 2026E 18.4× | 43.6% |
| 클래시스 | 2.10조 | 3,691억 | 5.38× | 10.95× | 15.2× | 46.1% |
| 메디톡스 | 4,562억 | 2,440억 | 2.23× | 16.6× | 21.4× | 7.6% |
| 대웅제약 | 1.37조 | 1.59조 | 1.40× | 8.15× | 6.86× | 11.2% |
| InMode | $854M | $375M | 0.95× | 5.02× | 12.2× | 18.8% |
| Establishment Labs | $2.11B | $246M | 9.35× | n/a | n/a | −7.6% |
※ 메디톡스·대웅제약은 데이터 스냅샷이 각각 2026-07-15, 2026-06-22로 나머지(8월 말)와 기준일이 다릅니다. Merz는 비상장, Crown/Revance·제이시스메디칼은 상장폐지, Sientra는 2024년 파산으로 비교 불가.
시장은 휴젤을 "글로벌 톡신 브랜드"가 아니라 "한국 미용 소재 회사"로 가격 책정하고 있습니다. EV/EBITDA 9.5×는 Galderma(36×)의 4분의 1이고, 클래시스(10.95×)와 거의 같습니다. 영업이익률은 43.6%로 표에서 2위이며 AbbVie 전사(35.6%)와 Galderma(19.1%)를 모두 상회하는데도 그렇습니다.
이 할인의 이유로 세 가지가 꼽힙니다: ① 미국 실적을 분리 공시하지 않아 검증이 불가능합니다 — Evolus는 계정수·재주문율을 분기마다 내놓는데 휴젤은 "미주" 한 줄입니다. ② 대주주 오버행(10장). ③ 배당·자사주 소각 부재.
9.3 가이던스 — 회사가 공식 공시한 숫자는 딱 하나입니다
2026-01-22 「연결재무제표 기준 영업실적 등에 대한 전망(공정공시)」 원문상, 회사가 채워 넣은 칸은 「2028년 매출 9,000억원」 하나뿐입니다. 2026·2027년 매출과 모든 연도의 영업이익 가이던스는 공란입니다.
언론·IR 발언 기준으로 유통되는 숫자들(공시 아님): 2026년 첫 연매출 5,000억 돌파 목표 / 2028년 미국 점유율 10%, 해외비중 75%, 미국 비중 약 30% / 2030년 미국 점유율 14%, 미국 OPM 40% / Big 4 시장 = 미국·중국·유럽·브라질.
참고: 이 회사는 2028년 9,000억을 달성하려면 FY2025 4,251억에서 3년간 CAGR 28.4%가 필요합니다. 1H26 실적(+27.2%)은 그 궤도 위에 있습니다.
10리스크와 반증 조건
리스크는 대부분 "유통"과 "확인 가능성"에 몰려 있습니다. 그리고 주가 위에는 최대주주의 출구 문제가 걸려 있습니다 — 상폐·재상장설의 실체를 10.1~10.5절에서 따로 봅니다.
- 미국 직판이 안 붙을 위험 — "초기 타깃 계정이 80곳인데 Evolus는 18,600개를 갖고 있습니다. 두 자릿수 배수 격차입니다." 무엇이 보이면 이 논지가 틀린 것인가: 3Q26 이후에도 OPM이 40%대에서 반등하지 않고, 미주 매출 증가율이 3자릿수를 유지하지 못하는 것.
- 2027년 7월 BENEV 계약 종료 — "2027년 7월 계약 종료 시 채널 충돌 및 매출 공백이 리스크입니다." 매출의 16.7%를 차지하는 단일 고객 "B사"가 BENEV라면 이 고객이 사라질 수 있습니다. 무엇이 보이면: 최소구매약정 $94.975M 종료 시점에 연장도 완전 직판 전환도 아닌 채널 공백.
- 기술 세대교체 — "휴젤의 액상형 HG102는 2025년 3상 조기종료됐고, 회사는 진공건조 공정을 '검토 중'이라고만 언급합니다. 5~10년 시계에서 이것은 실질 리스크입니다." 무엇이 보이면: HG105(150kDa) 임상 1상 IND 신청이 나오지 않고 RTU 액상 재도전도 없는 것.
- 검증 불가능성 — "미국 실적을 분리 공시하지 않아 검증이 불가능합니다 — Evolus는 계정수·재주문율을 분기마다 내놓는데 휴젤은 '미주' 한 줄입니다." 무엇이 보이면: 직판 비중이 늘어도 "B사" 매출 비중이 줄지 않는 것.
- 대주주 오버행 — "44.48%가 언젠가 나올 물량이라는 사실은 변하지 않습니다. 게다가 그 주식 전량에 7,650억 규모의 질권이 설정돼 있습니다." 무엇이 보이면: 「풍문또는보도에대한해명」 문구가 바뀌는 것 — 딜 재개 신호.
- 관세 — "Evolus의 Jeuveau는 10% 관세 면제로 확인됐으나 Letybo의 관세 지위는 확인하지 못했습니다. 한국 직수입 구조에서 이것은 중대 변수입니다."
- 필러 역성장·국내 정체 — "성장 전량이 수출인데, 수출의 성장 전량이 미국입니다 — 단일 베팅입니다." 무엇이 보이면: 국내 필러가 번들링 전략에도 회복하지 못하는 것.
- 거버넌스 — "대표 4명 교체, 신임 대표가 사내이사가 아닌 구조, 아크로스 스퀴즈아웃 분쟁."
최대주주는 왜 못 나가고 있는가 — 상폐·재상장설의 실체
"최대주주가 엑싯하고 싶은 건 알겠는데, 지분 매각하면 되지 왜 굳이 상폐 후 타 증시 재상장인가" — 이 질문의 전제가 사실과 다릅니다.
- 진행 중인 공개매수도, 자진 상장폐지 절차도 없습니다. 2026-09-01 현재 코스닥 정상 거래 중이며, 관련 주요사항보고서나 공개매수신고서는 존재하지 않습니다.
- 존재하는 유일한 공시는 「풍문또는보도에대한해명(미확정)」이며, 이것이 2022년 이래 분기마다 반복 재공시되고 있습니다. 가장 최근 것은 2026-08-06, 재공시예정일은 2026-11-06입니다. 원문은 "최대주주는 당사의 지배구조 등과 관련하여 전략적 방안을 검토 중에 있으며 … 현재까지 확정된 사항은 없다"입니다.
- 실제로 2025년에 벌어진 일은 상장폐지가 아니라 "지분 매각 시도"였고, 그것이 무산됐습니다.
10.1 서사의 출처 — 4년 된 기사 하나
"상폐 후 홍콩 재상장" 이야기의 원점은 2022년 7월 12일 블룸버그 단독 기사 하나입니다("CBC Group is said to consider taking South Korea's Hugel private"). 보도 당일 주가는 108,900원 → 121,300원(장중 132,700원)으로 뛰었고, 회사는 다음 날 조회공시 답변으로 "확정된 바 없음"을 냈습니다. 2025-05-07에도 같은 답변을 반복했습니다.
거론된 재상장처는 홍콩거래소(HKEX)뿐입니다. NYSE·나스닥·싱가포르 재상장 계획은 어떤 출처에서도 확인되지 않았습니다. 회사와 CBC의 공식적 재상장 언급은 지금까지 한 번도 없었습니다.
10.2 그래서 실제로는 매각을 시도했습니다 — 그리고 실패했습니다
| 시기 | 내용 | 결과 |
|---|---|---|
| 2022-07 | 상폐+홍콩 재상장 검토 (블룸버그) | 미실행 |
| 2023-04 | Aphrodite, 5,000억+ 투자유치 + 50%+1주 확보용 공개매수 검토 (모건스탠리·모엘리스) ※ 상폐용이 아니라 경영권 안정화용. 당시 주가 129,200원으로 인수가 대비 급락, 담보가치 훼손 상태 | 미실행 |
| 2025-08~09 | CBC 경영권 매각 본격 추진, 주관 모건스탠리. 희망가 주당 40만원 초중반 (시총 약 5조) 2025-09-05 종가 332,000원 | 사실상 무산 원매자 확보 실패 |
| 2026-06 | CBC "회수는 아직 이르다" + 인수금융 만기 2029년으로 연장 | 보유 지속 |
2025년 매각이 무산된 네 가지 이유
- 미용의료 업종 밸류에이션이 이미 높아 원매자 부담이 컸습니다.
- 국내에 4~5조원을 감당할 인수 여력자가 없습니다.
- 개정 상법 + 대주주 지분 매각 규제로, 인수자가 소액주주 대상 의무공개매수를 병행해야 할 가능성 → 실질 거래대금이 급증합니다.
- 해외 매수자는 산업통상자원부 승인이 필요합니다. 보툴리눔 균주·생산기술은 2010년부터 국가핵심기술이며, 승인 절차에 약 6개월이 걸립니다. 2022년 GS 출자 증액(=Dione이 Aphrodite 최대출자자)이 애초에 이 리스크를 봉합하기 위한 설계였습니다.
10.3 상장폐지가 왜 실질적으로 불가능한가 — 네 개의 벽
"왜 지분 매각을 안 하고 상폐를 하느냐"가 아니라, "지분 매각을 시도했는데 안 팔렸고, 상폐는 애초에 실행 불가능하다"가 정확한 상황입니다.
홍콩 재상장 아이디어가 나온 논리는 이해 가능합니다 — 코리아 디스카운트 탈피입니다(2022년 당시 IR 관계자가 직접 언급). 휴젤은 EV/EBITDA 9.5×인데 Galderma는 36×입니다. 그러나 그 논리는 95% 확보라는 물리적 관문 앞에서 멈춥니다. 그리고 홍콩 18A(적자 바이오텍 특례상장) 루트는 휴젤이 흑자기업이라 대상이 아닙니다.
10.4 진짜 문제 — CBC가 갇혀 있습니다
| 항목 | 값 | 보조 |
|---|---|---|
| CBC 진입 단가 (2022-05) | 280,000원 | 총 취득 약 1.56조 / 43.24% |
| 현재 주가 (2026-08-31) | 252,000원 | 진입가 대비 −10.0% |
| 보유 기간 | 4년 4개월 | 원금 미달 상태 |
| 인수금융 | 7,650억 | 만기 2029-06-17 일시상환 |
| 출구 주가 | 지분가치 | MOIC | IRR (4.33년) | 차입 7,650억 차감 후 | 메모 |
|---|---|---|---|---|---|
| 252,000원 | 1.40조 | 0.90× | −2.4% | 0.64조 | 현재 |
| 280,000원 | 1.56조 | 1.00× | 0.0% | 0.79조 | 진입가 = 본전 |
| 350,000원 | 1.95조 | 1.25× | +5.3% | 1.18조 | |
| 400,000원 | 2.23조 | 1.43× | +8.6% | 1.46조 | 2025년 CBC 희망가 |
| 500,000원 | 2.78조 | 1.78× | +14.3% | 2.02조 | 베인의 IRR 14%를 재현하는 선 |
| 600,000원 | 3.34조 | 2.14× | +19.2% | 2.58조 |
※ 매각비용·환율·후속 리파이낸싱 배당 유출 등을 무시한 단순 계산입니다. 에쿼티/부채 정확한 분해는 미공시이므로 "차입 차감 후" 열은 참고용입니다.
CBC가 전임자 베인의 IRR 14%를 재현하려면 주당 약 50만원이 필요합니다. 현재 주가의 2배입니다.
그래서 2025년 매각이 무산됐고, 2026년 6월 CBC는 부채 만기를 2029년으로 밀며 사실상 "3년 더 들고 간다"고 선언했습니다. 게다가 CBC는 2026-05-20 GHO Capital과의 합병을 발표해 합산 AUM $21B가 되며(2027년 초 클로징 예상), 펀드 레벨의 압박은 오히려 완화됐습니다. CBC 경영진은 2026-06-12 인터뷰에서 휴젤 회수에 대해 "아직 이르다"고 명시했습니다.
10.5 이것이 주가에 의미하는 것
- 지속적 오버행. 44.48%가 언젠가 나올 물량이라는 사실은 변하지 않습니다. 게다가 그 주식 전량에 7,650억 규모의 질권이 설정돼 있습니다.
- 주주환원이 나올 이유가 약합니다. 배당은 SPC의 차입 상환에 도움이 되지만, CBC는 주가를 높여서 파는 것이 목표이므로 현금을 성장(미국 직판)에 쓰는 편을 택하고 있습니다. 순현금 6,000억이 배당·소각으로 나올 가능성은 매각이 임박할 때 가장 높아집니다.
- 다만 "인센티브 정렬"이라는 반대 해석도 가능합니다. CBC는 50만원에 팔아야 하고, 그러려면 미국 사업이 성공해야 합니다. 2026년 2분기의 마진 훼손(직판 투자)은 바로 그 인센티브의 결과입니다 — 단기 이익보다 출구 밸류를 택한 것입니다.
- 2029년 6월이 실질적 데드라인입니다. 인수금융 만기 이전에 엑싯 또는 재리파이낸싱이 필요합니다. 2028~2029년에 매각 딜이 재개될 확률이 구조적으로 높습니다.
11Bull / Bear
강세론은 "이렇게 되면 맞습니다", 약세론은 "이렇게 되면 틀립니다"입니다.
▲ 강세론 — 이렇게 되면 맞습니다
- 미국 직판이 작동합니다. 2027년까지 계정이 수천 개 단위로 늘고 재주문율이 자리 잡으면, ASP 3~5배 × 볼륨이 곱해집니다. 2030년 점유율 14% + 미국 OPM 40%가 현실화되면 미국만으로 매출 2,700억+ 규모입니다.
- ①층 해자(규제·제조)가 계속 견고합니다. 신규 진입자는 여전히 CRL을 맞고 있고, 휴젤은 이미 안에 있습니다.
- 중국이 아직 초입입니다. 시장이 2025년 2.9조 → 2030년 8.9조로 3배 되는데 점유율 15%+. 등록 성형기관의 85%에 이미 깔려 있습니다.
- 밸류에이션 갭이 큽니다. EV/EBITDA 9.5× vs Galderma 36×. 미국 실적이 분리 공시되기 시작하면 재평가 여지가 있습니다.
- 재무가 깨끗합니다. 이자부부채 0, 순현금 6,010억(시총의 19%). 배당·자사주 소각 여력이 통째로 남아 있고, 매각이 임박하면 나올 가능성이 높습니다.
- 2029년 데드라인이 촉매입니다. 인수금융 만기 전에 CBC는 팔아야 하고, 팔려면 50만원이 필요하며, 그러려면 스토리를 만들어야 합니다.
▼ 약세론 — 이렇게 되면 틀립니다
- 직판이 안 붙습니다. 초기 타깃 계정이 80곳인데 Evolus는 18,600개를 갖고 있습니다. 두 자릿수 배수 격차입니다. Evolus는 14%에 도달하는 데 6년과 누적 적자를 썼는데, 휴젤은 4년 만에 하겠다고 합니다.
- 2027년 7월 BENEV 계약 종료 시 매출 공백. 매출의 16.7%를 차지하는 단일 고객이 사라질 수 있습니다.
- 미국 실적을 분리 공시하지 않습니다. "미주" 한 줄로는 계정 생산성·재주문율을 검증할 방법이 없고, 이것이 현 할인의 실질적 원인일 가능성이 높습니다.
- R&D를 3.4%까지 깎았습니다. RTU 액상·단기지속형·재조합 톡신으로 세대가 넘어가는데, 휴젤의 액상형은 2025년 3상 조기종료됐습니다. 5~10년 시계에서 제품이 구식이 될 위험이 실재합니다.
- 필러가 역성장 중이고 국내는 7년째 정체입니다. 성장 전량이 수출인데, 수출의 성장 전량이 미국입니다 — 단일 베팅입니다.
- 44.48% 오버행 + 전량 질권 설정. 그리고 배당수익률 0%.
- 관세 리스크가 미확인 상태입니다. Evolus의 Jeuveau는 10% 관세 면제로 확인됐으나 Letybo의 관세 지위는 확인하지 못했습니다. 한국 직수입 구조에서 이것은 중대 변수입니다.
- 거버넌스. 대표 4명 교체, 신임 대표가 사내이사가 아닌 구조, 아크로스 스퀴즈아웃 분쟁.
규제로 봉쇄된 시장에 진입권을 가진 초저원가 제조사가, 유통 마진을 내재화하겠다고 이익을 태우고 있는 국면입니다. 논지의 성패는 제조가 아니라 유통에서 갈립니다 — 계정 80개로 18,600개와 싸워야 하고, 그 싸움의 진척을 회사가 공시하지 않습니다. 그래서 이 종목의 핵심 리스크는 "사업이 안 될 위험"이 아니라 "되고 있는지 확인할 수 없는 위험"입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
가장 중요한 단일 이벤트는 2027년 7월 BENEV 공급계약 만료입니다. 회사가 미국 성과를 공시하지 않으므로 Evolus·AbbVie 분기 실적이 대리 지표가 됩니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 초 | 3Q26 실적 | OPM이 40%대에서 반등하는가. 증권가는 2Q26을 분기 저점으로 봅니다. 미주 매출 증가율이 3자릿수를 유지하는가 | DART 분기보고서·잠정실적 |
| 2026-11-06 | 「풍문또는보도에대한해명」 재공시 예정일 | 4년째 "확정된 사항 없음"이 반복되는지, 아니면 문구가 바뀌는지. 문구 변화가 곧 딜 재개 신호입니다 | DART·KIND 공시 |
| 2026-11 / 2027-02 | DART 반기·사업보고서 주석 | "B사" 매출 비중 변화 — 직판 비중이 늘면 이 숫자가 줄어야 정상입니다 | DART 주석(매출 10% 이상 고객) |
| 2027-02 | FY2026 확정 실적 | 연매출 5,000억 돌파 여부. 미국 점유율 5% 목표 달성 여부(회사 발표 기준) | DART 사업보고서·회사 IR |
| 2027-07 | BENEV 공급계약 만료 | 최소구매약정 $94.975M 종료. 연장인가, 완전 직판 전환인가, 채널 공백인가 — 이 리포트에서 가장 중요한 단일 이벤트 | 회사 공시·보도자료 |
| 상시 | FDA PAS (거두 B동) | 2026-04-30 제출분 승인 여부 — 미국향 캐파 증설의 관문 | FDA·회사 공시 |
| 상시 | Evolus(EOLS) 분기 실적 | 휴젤의 대리 지표입니다. 계정수·재주문율·톡신 시장 성장률을 분기마다 공시하므로, 휴젤이 안 알려주는 것을 여기서 유추할 수 있습니다 | Evolus IR(SEC 공시) |
| 상시 | AbbVie 분기 실적 | Botox Cosmetic 미국 성장률. 애브비가 계속 반등하면 신규 진입자의 점유율 확보가 어려워집니다 | AbbVie IR |
| 상시 | 아크로스 | 합병 결정 공시 여부 (더벨이 2026-02 보도, 공시 미확인). 성사 시 EPS 개선 | DART·KIND |
| 상시 | 주주환원 | 자기주식 12.20%의 소각 결의, 첫 배당 결의. 둘 중 하나가 나오면 매각 임박 신호로 읽을 수 있습니다 | DART 주요사항보고서 |
| ~2029-06 | 인수금융 만기 | 엑싯 또는 재리파이낸싱. 2028~2029년 매각 딜 재개 가능성 | 이투데이 등 딜 보도·DART |
| 상시 | 차세대 톡신 | HG105(150kDa) 임상 1상 IND 신청 여부. RTU 액상 재도전 여부 | DART 연구개발 총괄표·식약처 |
| 상시 | 일본 | 정식 허가 파트너 발굴 — 세계 3위 미용시장의 미개척 공백 | 회사 보도자료 |
13용어집
- 보툴리눔 톡신
- 보툴리눔균이 만드는 신경독소 단백질. 근육 신경 전달을 일시적으로 막아 주름 개선·근육 경직 치료에 쓰며, 시술 직전 식염수로 녹이는 동결건조 분말 형태가 많습니다.
- HA 필러
- 히알루론산(HA)을 가교해 만든 겔을 피부 아래에 주입해 볼륨을 채우는 의료기기. 점탄성에 따라 얕은 주름용과 볼륨용으로 나뉩니다.
- 스킨부스터
- 피부 진피층에 소량씩 넓게 주입해 피부결·보습을 개선하는 시술 제품. 필러가 "채우는" 것이라면 스킨부스터는 피부질을 바꾸는 쪽입니다.
- BLA (Biologics License Application)
- 미국 FDA의 생물학적제제 허가 신청. 톡신은 이 경로로만 허가되며, 소분자 의약품의 제네릭 경로(ANDA)가 없습니다.
- CRL (Complete Response Letter)
- FDA가 허가 신청을 그대로는 승인할 수 없다고 통보하는 서한. 보완 후 재제출할 수 있습니다.
- CMC (Chemistry, Manufacturing and Controls)
- 의약품의 제조 공정·품질관리 요건. 톡신 신규 진입의 실패 사유가 임상보다 이 영역에 몰려 있습니다.
- PMA (Premarket Approval)
- 미국 FDA의 Class III 의료기기 시판 전 승인. 미용 HA 필러가 이 경로를 거쳐야 하며 임상 자료가 필요합니다.
- Select Agent
- 미국 CDC/APHIS가 생물테러 위험 때문에 보유·이전을 엄격히 관리하는 병원체·독소 목록. 보툴리눔 신경독소가 포함됩니다.
- 국가핵심기술
- 산업기술보호법상 해외 유출 시 국가 안보·경제에 큰 영향을 주는 기술. 보유 기업을 해외 자본이 인수하려면 정부 승인이 필요합니다.
- RTU(Ready-to-Use) 액상 톡신
- 녹이는 과정 없이 바로 쓰는 액상 제형 톡신. 동결건조 분말 대비 시술 편의성이 높습니다.
- 메드스파(Med spa)
- 의사 감독 아래 미용 시술을 하는 미국의 클리닉형 매장. 톡신·필러의 주요 구매 계정입니다.
- 직판 vs 간접판매(ASP)
- 제조사가 자체 영업조직으로 병의원에 직접 파는 방식과 유통 파트너를 거치는 방식. ASP(평균판매단가)와 영업비용 구조가 다릅니다.
- DCP (분산 심사 절차)
- 유럽에서 여러 회원국에 동시에 허가를 신청하고 한 나라가 심사를 주도하는 절차.
- NMPA
- 중국 국가약품감독관리국. 중국 내 의약품·의료기기 허가 기관입니다.
- 인수금융·질권
- 인수 대상 회사의 주식을 담보로 인수자가 빌리는 자금. 담보로 잡힌 주식에는 질권이 설정됩니다.
- 오버행
- 대주주 지분처럼 언젠가 시장에 나올 수 있는 대량 물량이 주가에 주는 부담.
- 스퀴즈아웃
- 지배주주가 공개매수 등으로 소수주주 지분을 사들여 지배력을 100%에 가깝게 끌어올리는 것.
- 의무공개매수
- 경영권 지분을 사는 인수자가 소액주주 지분도 같은 조건으로 사들이도록 하는 제도 논의. 거래 규모를 키웁니다.
- EV/EBIT
- 기업가치(시가총액 − 순현금)를 영업이익으로 나눈 배수. 현금 보유가 많은 회사의 실제 사업 가치를 비교할 때 씁니다.
- TTM (Trailing Twelve Months)
- 최근 4개 분기(또는 2개 반기) 합계. 이 문서에서는 FY2025 − 1H25 + 1H26.
- FCF (잉여현금흐름)
- 영업현금흐름에서 설비·무형자산 투자(CAPEX)를 뺀 값.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 부문별 영업이익이 공시되지 않습니다. DART 주석은 "연결실체는 단일의 주된 영업부문을 보유"로 처리합니다. 톡신 마진 / 필러 마진 / 화장품 마진을 분리할 방법이 없습니다. 본 리포트에서 가장 큰 증거 공백이며, 4.6절의 "화장품은 마진 희석 요인"이라는 판단도 구조적 추론이지 데이터가 아닙니다.
- 중국 단독 매출, 미국 단독 매출이 미공시입니다. 각각 "아시아", "미주"에 통합됩니다. "미주"에는 캐나다·브라질·중남미가 포함되므로 미국 성장률을 정확히 알 수 없습니다.
- 제품별·권역별 5분류 주석은 FY2022부터만 존재합니다. FY2021 이전은 국내/수출 2분류뿐이므로, 요청하신 "최근 10년 권역별 톡신·HA 성장 추이"는 공시상 재구성이 불가능합니다.
- 생산능력이 전면 미공시입니다. "보툴리눔 균주는 바이오 전략물자"라는 사유로 생산능력·생산실적·가동률 기재가 생략돼 있습니다. "연 1,300만 바이알"은 언론 공장 취재 기사가 유일한 출처이며 회사 공식 공시가 아닙니다. 필러 생산능력은 어떤 출처에서도 확인 실패했습니다.
- 중국 점유율 22%의 출처를 찾지 못했습니다. 회사 공식 최신치는 15% 이상(2025-10), 일부 보도는 "20% 이상"(2026-06)입니다.
- 사환제약 계약 조건(계약금·마일스톤·기간·독점범위)이 전부 미공개입니다. DART는 파트너를 실명 없이 "중국 내 심뇌혈관 의약품 1위 제약회사"로만 표기합니다.
- 매출 10% 이상 고객 "B사"의 실명이 미공시입니다(1H26 426.2억, 16.7%).
- Letybo의 미국 관세 적용 여부를 확인하지 못했습니다. Evolus는 Jeuveau가 10% 관세 면제 대상이라고 밝혔으나, Letybo에 대한 언급은 어디에도 없습니다. 투자 판단상 중요한 미확인 항목입니다.
- Merz Aesthetics / Xeomin의 최근 매출을 확인하지 못했습니다. 비상장이며, 공개 가능한 최신 공식 자료가 FY2016/17뿐입니다. 시중의 추정치는 근거가 불명해 인용하지 않았습니다.
- Dysport·Xeomin·Daxxify의 개별 미국 점유율을 확인하지 못했습니다. Botox ~60%(AbbVie COO 발언), Jeuveau ~14%(Evolus IR), Letybo ~3%(언론)만 확보했고 나머지 23%는 합산 추정입니다. 정밀 데이터는 Guidepoint Qsight 유료 리포트 영역입니다.
- "신규 톡신 미국 진입에 $100M+ / 5~10년"이라는 통설을 1차 출처로 검증하지 못했습니다. 정황(3상 1,000명+ 규모, CRL 다발, 30년간 7개 승인)은 이 크기의 장벽과 정합적이지만 구체적 금액 근거는 없습니다.
- 미국 톡신 시장의 물량(유닛/바이알) 기준 규모를 확인하지 못했습니다. 금액 기준만 확보했습니다.
- Aphrodite의 에쿼티/부채 정확한 분해가 미공시입니다. 10.4장 IRR 표의 "차입 차감 후" 열은 필자 추정이며, 2023·2026년 리파이낸싱의 차입 순증(약 2,200억)이 스폰서 배당으로 유출됐는지도 미확인입니다.
- IMM인베스트먼트·Mubadala 각각의 출자금액을 확인하지 못했습니다(GS $250M만 확정).
- 식약처 품목허가취소 소송의 항소심·대법원 최종 확정 여부를 확인하지 못했습니다. 2024-02 서울행정법원 1심 승소까지만 확인됩니다.
- 아크로스 합병 결정 공시를 확인하지 못했습니다. 더벨이 2026-02에 "IPO 아닌 합병" 방향을 보도했으나 본문 접근이 차단돼 있고, KIND에서 해당 공시를 찾지 못했습니다.
- "2024년 한국투자파트너스 인수설", "대웅제약·신세계의 접근 보도"를 확인하지 못했습니다. 다양한 검색어로 조회했으나 근거 기사를 찾지 못했습니다.
- BIOSECURE Act 등 미국 규제와 휴젤·CBC를 연결한 보도는 존재하지 않습니다. CBC는 2014년 상하이에서 창업 후 싱가포르로 이전했고 국내 일부 매체가 "중국계 PEF"로 표기하지만, 미국 규제 리스크로 다뤄진 사례는 없습니다.
- 웰라쥬의 중국 더우인·일본 큐텐·다이소 채널을 입증하지 못했습니다. 확인된 해외 채널은 아마존 US, 코스트코 US·캐나다, 미국 올리브영, 미국·태국·말련 세포라, 대만 POYA, 싱가포르 Watsons, 말련 Guardian입니다.
- 메디톡스 뉴라덤·대웅 이지듀의 화장품 매출은 부문별 미공시로 정량 비교가 불가능합니다.
- 화장품 단독 수출액이 미공시입니다. "2026년 1~4월 해외 매출 +95%", "12개국 진출"만 확인됩니다.
- 메디톡스 MT10109L의 2026년 현재 FDA 심사 상태를 확인하지 못했습니다(2024-02 반려까지만 확인).
- Xiena 페이지의 "순현금 5,783억"이 DART 원문에서 재현되지 않습니다. 여러 조합을 시도했으나 일치하지 않았고, 본 리포트는 자체 산출한 약 6,010억(CB 전환 후)을 사용했습니다.
- 1차 자료와 다른 값 — 판단 문장은 그대로 두고 여기에 적습니다. ① 7.5절 종합 판정의 "CBC(2022–)는 주주환원을 사실상 중단"은 배당 기준으로는 맞지만, 연결 현금흐름표상 자기주식 취득은 FY2023 1,224.5억·FY2024 1,724.8억이었습니다(표 7-2, 소각 없음). ② 표 9-2의 PER 22.8×(2차)는 1차 TTM 계산 20.0배와 다릅니다. ③ 1Q26 영업이익은 1차 공시 47,624,980,432원 → 476.2억(표 6-3 수정). ④ 순현금 6,010.6억은 CB 전량 전환(2026-07-13) 반영 기준이며, 2026-06-30 재무상태표 그대로의 순현금은 5,747.5억입니다(리스부채 제외).
- 판관비 세부 계정의 범위: 6장 표준표의 연구개발비는 판관비 주석의 경상개발비만이며, 매출원가에 포함된 연구 관련 비용·무형자산으로 자본화된 개발비는 들어 있지 않습니다. 7.5절의 매출 대비 R&D 비중(11.85% → 3.43%)과 계정 범위가 다릅니다.
- 10년 주가 추이는 이 판에 표로 싣지 않았습니다. 8장은 업황, 10장은 지배구조 사건 시점의 주가만 다룹니다.
- 2026년 3분기 실적은 아직 발표 전입니다. 본 문서의 판단은 상반기까지의 정보에 기반합니다.
- "휴젤이 상장폐지 후 해외 재상장을 추진 중이다" → 진행 중인 절차가 없습니다. 공개매수신고서·자진상폐 관련 주요사항보고서는 존재하지 않으며, 유일한 관련 공시는 2022년 이래 분기마다 반복되는 「풍문또는보도에대한해명(미확정)」입니다(최근 2026-08-06, 재공시예정 2026-11-06). 거론된 재상장처는 홍콩뿐이며 NYSE·나스닥·싱가포르는 어떤 출처에도 없습니다.
- "차석용이 2024년 대표이사 회장으로 선임" → 2023-03-31이고 직함은 회장 겸 이사회 의장으로 대표이사가 아닙니다. 참고로 前 Allergan 회장 Brent Saunders가 그 자리에서 자문위원회장으로 이동한 것입니다.
- "손지훈 executive president" → 휴젤은 집행임원제를 채택하고 있어 정확한 직함은 대표집행임원입니다. 손지훈은 임기(2024-03) 전인 2023-08 사임했습니다.
- "액상형 톡신이 파이프라인에 있다" → HG102는 2025년 임상 3상 조기종료되었습니다. 유효한 차세대 톡신은 HG105(비임상 완료)와 HG401(균주 확보)뿐입니다.
- "리도카인 함유 필러가 파이프라인" → 2014년 이미 허가·판매 중인 제품입니다.
- "REVOLAX는 아크로스의 별도 제품" → 더채움의 수출 브랜드명입니다. 중국에서는 퍼스니카(Persnica)로 팔립니다. 마찬가지로 Letybo는 보툴렉스의 수출명이며 태국 Aestox, 필리핀 Hugeltox, 중남미 Magnion·Reage·Juvenlife도 모두 같은 제품입니다.
- "FY2021 매출 2,452억" → 원공시 수치이며, FY2022 사업보고서에서 2,318.6억으로 재작성되었습니다. 언론에는 아직 재작성 전 수치가 유통됩니다. 마찬가지로 "FY2025 영업이익 2,016억·순이익 1,440억"은 잠정치이고, 감사 후 확정치는 2,008.5억 / 1,469.7억입니다.
1차 자료
재무 표준표에 쓴 공시 — 사업보고서 FY2025 (2026-03-20) ↗ · 사업보고서 FY2023 (2024-03-21) ↗ · 사업보고서 FY2022 (2023-03-22) ↗ · 분기보고서 2025.03 ↗ · 반기보고서 2025.06 ↗ · 분기보고서 2025.09 ↗ · 분기보고서 2026.03 ↗ · 반기보고서 2026.06 (2026-08-14) ↗
IR — 휴젤 IR ↗ · 휴젤 Quality(생산 설비) ↗
1차 자료 — DART 원문
사업보고서 FY2025 (2026-03-20 접수) · 반기보고서 2026.06 (2026-08-14 접수) · 분기보고서 2026.03 · 연결 영업(잠정)실적 1H26 · 연결 영업(잠정)실적 FY2025 · 영업실적 등에 대한 전망(공정공시) 2026-01-22 · 풍문또는보도에대한해명(미확정) 2026-08-06 · 주요사항보고서(자기주식처분결정) 2026-08-06 · 사업보고서 FY2023 · 사업보고서 FY2022 · 사업보고서 FY2020 · 사업보고서 FY2016
회사 공식
휴젤 브랜드 페이지 (제품 실물 이미지 원본) · Hugel Aesthetics (미국) · Letybo (미국 소비자) · HugelHub — Letybo 100U 공시가 $400 · 더채움 · 웰라쥬 공식몰 · FDA 허가 보도자료 (2024-03-04) · 미국 상업·의학 투자 확대 (2026-07-21) · BENEV 파트너십 (2024-06-30)
지배구조 · 딜
인베스트조선 — 베인캐피탈 인수 9,275억 (2017-04-17) · 인베스트조선 — Aphrodite 주식양수도 (2021-08-25) · 딜사이트 — GS 출자 증액·Dione 구조 변경 (2022-02-14) · 딜사이트 — 클로징 43.24% (2022-05) · Wilson Sonsini — CBC 인수 자문 · Bloomberg — 상폐 검토설 원점 (2022-07-12) · 청년의사 — 조회공시 답변 (2022-07-13) · 블로터 — 재차 조회공시 답변 (2025-05-07) · 딜사이트 — 상폐 4대 장벽 분석 · 서울경제 — 매각 시동·희망가 40만원 초중반 (2025-09-07) · 인베스트조선 — 매각 무산 사유 (2025-09-14) · 이투데이 — 인수금융 7,650억 리파이낸싱, 만기 2029 (2026-06-19) · 이데일리 — CBC "회수는 아직 이르다" (2026-06-12) · FierceBiotech — CBC·GHO 합병 (2026-05-20) · 머니투데이 더바이오 — 차석용 회장 선임 (2023-03-31) · 메디파나 — 대표 고회전·사내이사 부재 구조 (2025-09-16) · 비즈워치 — 아크로스 소액주주 분쟁
실적 · 사업
약사공론 — FY2025 실적 (2026-02-11) · 뉴스핌 — 1H26 실적 (2026-08-06) · EBN — 2Q26 지역·제품별 · 뉴스웨이 — OPM 51.4%→40.6% 분석 및 공시 투명성 지적 · 한국경제 — 신한투자증권 "2분기가 수익성 저점" · 머니투데이 더바이오 — 미국 직판 전환·목표 점유율 · 아시아투데이 — 하이브리드 판매모델 구조 · 데일리팜 — BENEV 계약 조건·직판 조직 · 헤럴드경제 — 춘천 거두공장 르포 (연 1,300만 바이알) · 파이낸셜뉴스 — 거두공장 보안·생산 (2026-07-08) · 머니투데이 더바이오 — 중국 진출 5주년, 점유율 15%+ (2025-10-22) · 바이오스펙테이터 — 중국 NMPA 허가·사환제약 · Businesswire — 유럽 DCP 완료 (2022-01) · Croma — 유럽 33개 시장 등록 (PDF) · 청년의사 — 1차 CRL (2022-03-31) · BioSpace — BLA 재제출 · 청년의사 — 메디톡스 ITC 소송 경과 및 최종 승소 · 파이낸셜뉴스 — 웰라쥬 미국 올리브영 입점 (2026-06) · 더바이오뉴스 — 웰라쥬 미국 세포라 입점 (2026-08) · 머니투데이 더바이오 — 웰라쥬 동남아 세포라
경쟁·시장·해자
AbbVie FY2025 실적 — Botox Cosmetic / Juvederm 분리 수치 · AbbVie 2Q26 실적 · AbbVie — Boey EU 승인 (2026-07-17) · Dermatology Times — 애브비 trenibotE 미국 CRL (2026-04-23) · Galderma H1 2026 실적 · Evolus 2Q26 실적 (PDF) — 계정 18,600개, 재주문율 70%+ · Evolus 2Q26 슬라이드 — 미국 톡신 시장 $1.9B(2019)→$3.5B(2025) · FiercePharma — Revance 인수가 붕괴 · Kirkland — Revance 인수 클로징 (2025-02-05) · BioSpace — Evolus DWP-450 CRL (CMC 사유) · KoreaBiomed — 메디톡스 MT10109L FDA 반려 (2024-02) · FDA 승인 톡신 전수 비교 · 유닛 비상호교환성 · MedSpa Mastery — 브랜드별 미국 도매가 비교 · 메디코파마뉴스 — 국내 톡신 15개사 19품목, ASP $50~180 vs 미국 $650 · 더바이오뉴스 — 국내 톡신 가격 붕괴 실태 · Beauty Independent — Guidepoint Qsight×Skytale 시장 리포트 · Guidepoint Qsight — GLP-1이 시술소에 미친 영향 · TheStreet — Botox 미국 점유율 ~60%, "The One & Only" 캠페인 · eMarketer — Botox 3분기 연속 반등 · AmSpa 종합 — 미국 메드스파 통계 · CDC/APHIS — Select Toxin Guidance (PDF) · 이투데이 — 중국 톡신 시장 규모 (Frost & Sullivan) · 한스경제 — 중국 NMPA 허가 톡신 7종
미국 필러 (PMA 데이터베이스 직접 조회)
openFDA — 제품코드 LMH PMA 보유사 전수 (한국 기업 0곳) · openFDA — Croma saypha MagIQ P240008 · Croma — Obagi saypha MagIQ FDA 승인 (2025-09) · Croma — saypha ChiQ FDA 승인 (2026-06) · Evolus — Evolysse FDA 승인 (2025-02) · FDA — 무허가 한국 필러 유통업체 경고장 (2025-11-03)
시장 데이터 · 화장품 비교
WiseReport — 휴젤 밸류에이션 · 한경 마켓 — 휴젤 주가 · stockanalysis — 휴젤 · stockanalysis — Galderma · stockanalysis — Evolus · stockanalysis — AbbVie · 머니투데이 — 파마리서치 2Q26 화장품 602억 · 한국경제 — 파마리서치 리쥬란 화장품 수출 · Business Korea — 에이피알 유럽 실적
본문의 제품 사진은 전부 휴젤 공식 기업사이트(hugel-inc.com)가 호스팅하는 원본 에셋, Hugel Aesthetics(미국) 공식 에셋, 웰라쥬 공식몰 상품 이미지에 직접 링크한 것입니다. 전 URL에 대해 HTTP 200 및 Content-Type을 검증했습니다(2026-09-01 기준). 원본 사이트가 자산 경로를 변경하면 이미지가 깨질 수 있습니다. 추가 사진 2장(3.1절 거두공장, 5.8절 아크로스)은 휴젤 공식 기업사이트 Quality 페이지 이미지를 2026-10-07에 내려받은 것입니다. 모든 이미지는 xienaresearch 스토리지에 사본으로 둡니다.
시세·시장 데이터
주가 252,000원은 2026-08-31 종가(한경 마켓·WiseReport, 2차). 시가총액은 종가 × 발행주식 12,515,173주(CB 전환 반영)로 계산했습니다. 52주 범위·컨센서스는 WiseReport·stockanalysis(2차).
2차 자료
지배구조·딜, 실적·사업, 경쟁·시장·해자, 미국 필러, 화장품 비교 항목의 언론·데이터 링크는 위 「주요 출처」 묶음에 있습니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · 7장 자본배분 현금흐름 표(DART) · 회사 공식 사진 2장 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·6·7·9·10·12·13장) |
| 원본 | 2026-09-01 | 원 계열 A-aux(개별주식 보조 리서치 · 제품·지배구조·해외사업 편) · 보강 전환 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 본 문서는 공개된 공시·언론 자료를 정리한 개인 보조 리서치 기록이며, 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 원문 확인을 거쳤으나 오류가 있을 수 있으며, 최종 판단과 책임은 투자자 본인에게 있습니다. 필자 산출·추정으로 표기된 항목(10.4절 IRR 표, 화장품 연율화 등)은 공시 근거가 아닙니다.