0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
싸이맥스는 반도체 공정 장비를 만드는 회사가 아니라, 공정 장비의 "입구"를 만드는 회사입니다. 식각·증착 같은 공정은 원익IPS·세메스·PSK 같은 장비사가 설계한 챔버(PM) 안에서 일어나고, 싸이맥스가 만드는 것은 웨이퍼 25장이 든 상자(FOUP)의 문을 열고(LPM), 깨끗한 공기 속에서 한 장씩 꺼내 정렬하고(EFEM), 진공 상태로 바꿔(로드락) 여러 챔버에 돌려가며 넣어 주는(TM·진공 로봇) 이송 모듈입니다. 전공정 장비에는 이 전부가 묶인 CTS(Cluster Tool System)로, HBM용 TC 본더 같은 후공정·계측 장비에는 EFEM·LPM만 들어갑니다. 2025년 연결 매출 1,644억원, 영업이익 233억원(14.2%)이었고, 2026년 상반기는 매출 1,030억원(+9.5%), 영업이익 160억원(+8.2%)이었습니다 — 1분기 부진(영업이익 47억원) 뒤 2분기에 625억원·113억원(+52%)으로 급반등했습니다 공시.
이 회사의 이익은 한국 장비 투자의 거울입니다. 2015~2025년 별도 매출과 SEMI 한국 반도체 장비 매출의 상관계수는 0.90, 연간 증가율의 탄력성은 1.0입니다 계산. 2017년(1,623억원)과 2021년(2,235억원) 호황 뒤에 2019년(743억원, −40%)과 2023년(1,278억원, −28%) 불황이 왔고, 영업이익률은 15%에서 3~8%로 떨어졌습니다. 이익률이 호황에도 15%를 넘지 못하는 이유는 구조에 있습니다. 싸이맥스는 칩메이커가 아니라 장비사에 파는 2차 협력사이고, 매출원가의 약 80%가 외부 부품(로봇·FFU·MFC 등) 매입이며, 단가는 칩메이커의 압박을 받은 장비사가 정합니다. 같은 날 1차 고객 장비사들이 PER 34~39배·PBR 6~7배에 거래되는 동안 싸이맥스는 PER 17.5배·PBR 1.44배입니다 2차.
그리고 현금입니다. 6월말 연결 현금은 961억원, 차입금은 0원이어서 시총의 33%가 순현금입니다 공시. 순위표가 4위 논거로 든 "현금과 반도체 장비 노출"의 앞부분은 숫자로는 맞습니다. 그러나 원문을 거슬러 올라가면 이 현금은 대주주 그룹(인지그룹)의 자금 창구처럼 쓰인 이력이 있습니다. 2022년 한 해에만 계열사 넥스플러스에 526억원을 빌려줬고(그 중 6건은 2년 늦게 공시돼 불성실공시법인 지정예고), 계열사 전체로 넓히면 2018~2024년 대여 실행액이 누계 약 1,940억원에 이르며 검증 후 추가, 그룹 계열 P2P 업체(크로스파이낸스) 관련 사모사채 143.7억원과 지분 약 66억원이 전액 손실 처리됐으며, 지금도 동탄 공장과 정기예금 67.75억원이 계열사 은행 차입의 담보로 잡혀 있습니다(담보·보증 합계 310억원). 2025년에는 회사가 사 모은 자사주 6.44%를 소각하지 않고 최대주주 인지컨트롤스에 시간외로 넘겼습니다 공시. 그래서 이 리포트의 결론은 — 반도체 노출은 진짜이고 2026년 하반기 실적 개선 경로도 보이지만, "현금이 하방을 받친다"는 논거는 이 회사에서 할인해서 읽어야 한다는 것입니다.
한눈에 보는 핵심 지표
반도체 노출은 진짜이고 2026년 하반기 실적 개선 경로도 보이지만, "현금이 하방을 받친다"는 논거는 이 회사에서 할인해서 읽어야 한다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음 — 추정·해석·판단·합산·가정도 같은 회색 배지) / 미확인 확인하지 못해 그대로 둔 통설. 검증 후 수정 검증 후 추가는 2026-09-28 자체·독립 검증에서 고치거나 더한 곳. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
사용자의 25종목 순위표는 싸이맥스를 4위(기존 3위)에 놓고, 가장 먼저 살펴볼 다섯 기업 가운데 하나로 꼽으며 "싸이맥스는 현금과 반도체 장비 노출이 검토의 출발점"이라고 적었습니다. 카드의 내용은 — 기준주가 24,800원, PER 18.13배, PBR 1.39배, 반기 영업이익 +8.2%. 하방 근거로 "2026년 1분기 현금 약 872억원. 기타 유동금융자산 약 68억원은 담보 제공 항목을 포함하므로 현금에 단순 합산하지 않는다", 실현 증거로 "상반기 매출 +9.5%, 영업이익 +8.2%. 실적 회복은 확인되지만 현 주가의 과거 이익 대비 배수는 이미 18배 수준", 상승 경로로 "국내 반도체 공정 장비 발주 증가가 EFEM·이송 시스템 수요를 늘릴 수 있다. 시장 성장과 실제 채택 모델 수를 연결해 봐야 한다", 가장 강한 반론으로 "관계사 보증·담보와 고객 집중이 순현금의 질을 낮출 수 있다. 현금이 많다는 이유만으로 PBR 1.39배를 청산가치 할인으로 읽을 수 없다", 다음 확인으로 "관계사 채무보증 약 68억원, 담보 제공 약 249억원의 회수 위험 및 최근 잔액 확인. 수주 증가 없이 자금 유출이 지속되면 논리 약화"였습니다.
이 리포트는 그 항목들을 원문으로 답합니다. 요약하면 — 872억원(1분기)은 6월말 961억원으로 늘었고 차입금은 0원이라 "순현금"은 성립합니다. 68억원은 계열사 넥스플러스 차입 담보로 묶인 정기예금 67.75억원(또는 2025말 지급보증 67.5억원)과, 249억원은 공장·예금 담보설정액 248.5억원과 일치하며, 6월말 담보·보증 총액은 310억원입니다. 순위표의 반론은 방향이 맞지만 강도가 약합니다 — 문제는 "지금의 보증 잔액"보다 "현금이 그룹으로 흘러간 5년의 이력"이기 때문입니다(부록 A, 7장). 반면 "18배 수준"이라는 배수 걱정은 반쯤 과장입니다 — 순현금을 빼면 영업가치는 TTM 영업이익의 8배이고, 2분기 이익률 18%가 이어지면 더 낮아집니다(9장).
1무엇을 파는가 — 웨이퍼를 "옮기는" 장비
반도체 공장에서 웨이퍼는 하루에도 수십 번 장비를 들락거립니다. 그 들락거림을 책임지는 모듈이 이 회사의 제품입니다.
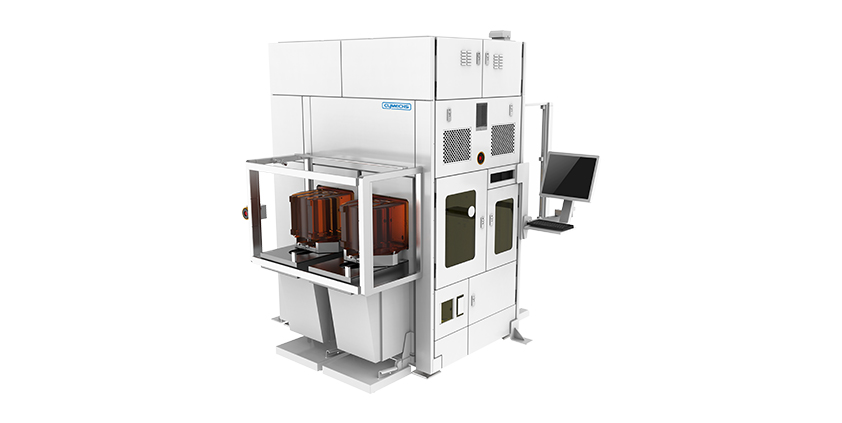
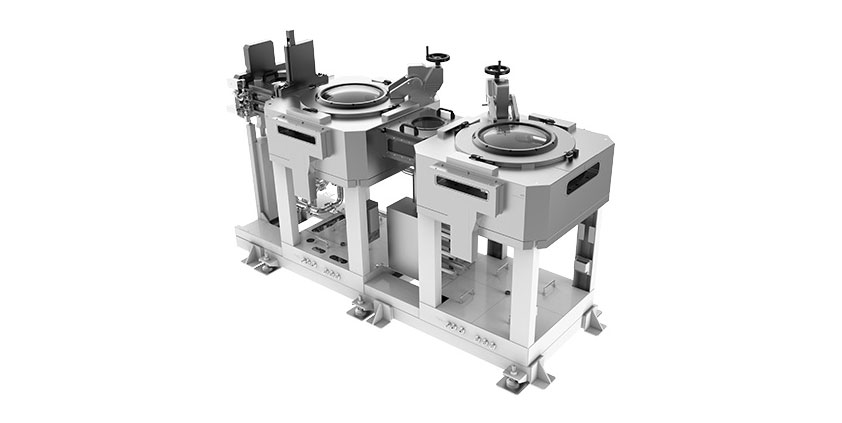
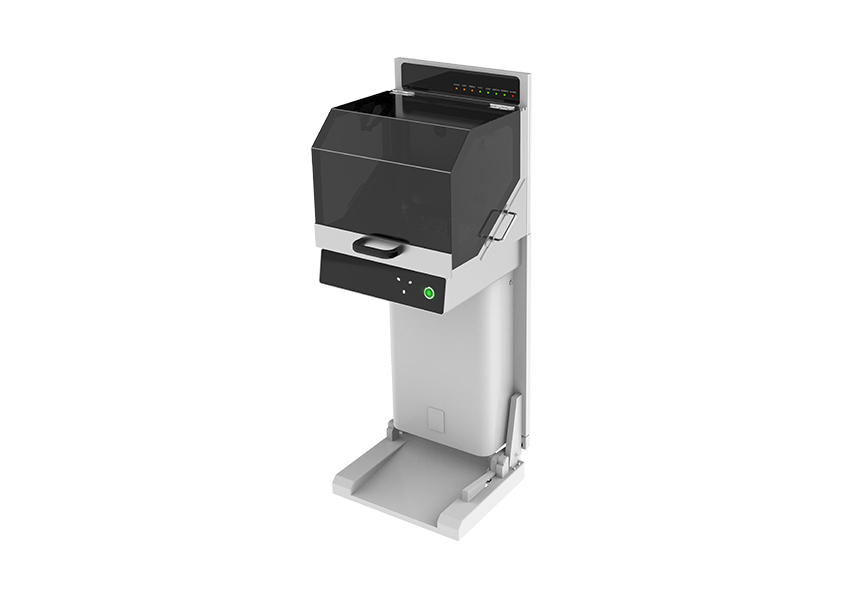
1.1 한 장의 웨이퍼가 공정 챔버에 들어가기까지
메모리 한 장을 만들려면 웨이퍼가 수백 개의 공정 단계를 거치고, 단계마다 다른 장비에 들어갔다 나옵니다. 공장 천장의 레일(OHT)이 웨이퍼 25장이 담긴 밀폐 상자 FOUP을 장비 앞에 내려놓으면, 그때부터 공정 챔버 입구까지의 모든 이동은 장비 앞단에 붙은 이송 모듈이 맡습니다. 사람 손이 닿으면 먼지 한 알이 칩 수백 개를 망가뜨리기 때문에, 이 구간은 완전히 자동이고 공기 흐름과 습도까지 통제됩니다. 싸이맥스가 만드는 것은 바로 이 구간입니다 공시.
그림 1. 웨이퍼 이송 경로와 싸이맥스 제품의 위치
파란 점선 안이 싸이맥스 제품. 공정 챔버(PM)와 공정 기술은 장비사의 몫입니다.
1.2 제품 하나씩 — 무엇이고, 왜 필요한가
| 제품 | 무엇인가 | 왜 필요한가 · 기술 포인트 | 확인 |
|---|---|---|---|
| LPM (Load Port Module) | FOUP을 올려놓는 받침대 겸 문 여는 장치. 문을 열면서 안의 웨이퍼 개수·틀어짐·겹침을 광센서로 확인(매핑) | 반복정밀도 0.01mm. FOUP 안의 산소·수분을 질소로 밀어내는 N2 퍼지 LPM, 후공정용 400mm 링프레임 LPM, 패널(PLP)용 LPM으로 확장. 장비 한 대에 보통 2~4개가 붙음 | 공시 |
| EFEM (Equipment Front End Module) | 대기압 상태에서 웨이퍼를 꺼내 정렬(얼라이너)하고 다음 칸으로 넘기는 상자형 모듈. 안에 대기(ATM) 로봇, 위에 청정 팬(FFU) | 내부 압력을 바깥보다 높게 유지해 먼지 유입 차단(반기보고서 원문은 "내부압력이 외기압력보다 작게 설정"으로 적었으나 양압 유지가 업계 표준 설명이라 공시 문구의 오기로 봄 검증 후 추가). 미세공정일수록 습도 관리가 중요해 N2 EFEM·제습 모듈·N2 커튼을 출시. HBM 장비용·유리기판·패널용 EFEM도 출하. 공장 면적을 줄이는 Slim EFEM(폭 800mm→500mm대, SK증권) 출시 예정 | 공시 2차 |
| 로드락 | 대기압 구간과 진공 구간 사이의 "에어록". 웨이퍼를 넣고 공기를 빼 진공으로 바꿈 | 진공 공정(식각·증착)에서만 필요. CTS의 구성품 | 공시 |
| TM (Vacuum Transfer Module) | 진공 챔버 한가운데 놓인 다각형 허브. 진공 로봇(VTM)이 여러 공정 챔버에 웨이퍼를 돌려 넣음 | 챔버를 4·5·6·8개까지 붙일 수 있어 한 장비의 생산성을 좌우. 진공 로봇은 고진공·고온에서 먼지 없이 움직여야 해 과거 일본·미국 업체가 독점 | 공시 |
| CTS (Cluster Tool System) | EFEM + LPM + 로드락 + TM + 로봇을 묶은 전체 이송 플랫폼 | 장비사가 공정 챔버만 개발하고 이송부는 통째로 외주. 통합 수주는 개별 모듈보다 이익률이 높음(KIRS). CTS 비중 2017년 15% → 2021년 32% | 2차 |
| 로봇 (ATM·VTM) | EFEM 안의 대기 로봇, TM 안의 진공 로봇 | 2020년 로봇 설계사 사이보그랩 흡수합병 후 내재화. ATM 로봇은 EFEM 원가의 약 10% 이상(KIRS), 2026년 삼성전자향 공급 보도. 진행 중 과제: DD 모터 진공 로봇, 7축 VTM 로봇, 5축 다관절 VTM 로봇, 자동 티칭 | 공시 2차 |
| 서비스·부품·개조 | 설치된 장비의 유지보수 부품, 개조 용역, 중국 서안 법인의 유지보수 | "업계 최대 수준의 CS 조직"(회사 표현). 불황기에도 비교적 유지되는 매출 | 공시 |
핵심은 두 가지입니다. 첫째, 이 모듈들은 공정 기술을 담고 있지 않습니다. 식각 가스를 어떻게 흘리고 플라즈마를 어떻게 만들지는 장비사의 영역이고, 싸이맥스는 그 장비가 1분에 몇 장을 처리하고 얼마나 오래 멈추지 않는지(가동률·처리량)를 책임집니다. 둘째, 그렇다고 아무나 만들 수 있는 것도 아닙니다. 진공 속에서 웨이퍼를 떨어뜨리지 않고 수백만 번 옮기는 로봇, 0.01mm 반복정밀도, 입자 발생 없는 구동부는 오랜 검증 이력이 필요하고, 한번 장비사의 표준 부품표에 들어가면 쉽게 바뀌지 않습니다. 회사도 사업보고서에 "초기 시장 진입에 성공하여 고객사의 검증을 확보한 업체가 지속적으로 시장에 참여할 가능성이 높은 구조"라고 적었습니다 공시.
1.3 공장과 가동률 — 대수로 본 사이클
회사는 생산능력을 "클린룸 면적 ÷ 장비당 소요 면적 × 연간 생산 횟수"로 계산해 대수(EA)로 공시합니다. 제품군을 구분하지 않은 합산이라 정밀하지는 않지만, 호황과 불황이 이 숫자에 그대로 찍힙니다.
| 연도 | 생산능력(대) | 생산실적(대) | 가동률 | 사이클 위치 |
|---|---|---|---|---|
| 2013 | 2,272 | 1,706 | 75.1% | 상장 전 |
| 2015 | 2,272 | 2,175 | 95.7% | 안성 공장 한계 → 동탄 이전 결정 |
| 2016 | 3,392 | 1,903 | 56.1% | 동탄 공장 신설(2016-07) |
| 2017 | 6,648 | 6,607 | 99.4% | 1차 호황 정점, 2공장 증설(2017-09) |
| 2018 | 7,008 | 4,618 | 65.9% | 하강 |
| 2019 | 7,008 | 2,710 | 38.7% | 저점 |
| 2020 | 7,008 | 5,103 | 72.8% | 회복 |
| 2021 | 9,588 | 5,699 | 59.4% | 2차 호황(매출 최고), 증설 |
| 2022 | 8,692 | 4,448 | 51.2% | 하강 시작 |
| 2023 | 8,757 | 3,294 | 37.6% | 저점 |
| 2024 | 9,084 | 5,376 | 59.2% | 후공정(HBM)이 메움 |
| 2025 | 9,024 | 4,122 | 45.7% | 전공정 공백 |
| 1H26 | 4,512 | 3,055 | 67.7% | 전공정 재개 |
자료: 각 연도 사업보고서·2026 반기보고서 II-3 공시. 생산실적은 "수주 수량 × 당기 진행률"로 계산돼 매출 인식과 연동됩니다. 2021년에 매출이 최고였는데 가동률이 59%인 것은 증설로 능력이 커졌고, 대당 금액이 큰 CTS 비중이 올라갔기 때문으로 보입니다 추정.
이 표가 말해 주는 것: 생산능력은 이미 2021년에 호황 정점 수준(연 9천 대 안팎)으로 깔려 있고, 이후 5년 동안 한 번도 70%를 넘지 못했습니다. 반기 가동률 67.7%는 2020년 이후 가장 높은 수준이지만, 2017년의 99%와는 거리가 멉니다. 추가 증설 없이도 매출이 1.3~1.5배 늘 여지가 있다는 뜻이고(SK증권은 "현재 3천억원 → 4.5천억원 이상"의 매출 캐파 확대를 언급 2차), 반대로 말하면 고정비(인건비·감가상각)를 채우지 못한 해가 더 많았다는 뜻이기도 합니다. 동탄 공장·클린룸의 설비 신설 계획은 "해당사항 없음"입니다 공시.
1.4 연구개발 — 매출의 3% 안팎
| 구분 | 2024 | 2025 | 1H26 |
|---|---|---|---|
| 연구개발비(전액 비용 처리, 억원) | 50.4 | 46.6 | 36.4 |
| 매출 대비(별도) | 3.06% | 2.84% | 3.54% |
| 연구소 인원 / 전체 직원 | 80명 / 237명(2026-06, 1인 평균 근속 5.5년) · 특허 75건, 실용신안 5건, 디자인 8건 공시 | ||
진행 중인 과제 7건은 전부 로봇과 신규 폼팩터입니다 — DD 모터 진공 로봇(2025-03~), 폭을 줄인 Slim 표준 EFEM·로봇·LPM(2025-06~), 패널레벨패키지(PLP)용 비전 얼라이너·비전 LPM(2025-08~, 2025-10~), 7축 VTM 로봇·자동 티칭(2026-01~), 5축 다관절 VTM 로봇(2026-04~) 공시. 연구개발비를 자산으로 잡지 않고 전액 비용 처리하는 점은 이익의 질 측면에서 보수적입니다. 다만 매출의 3%는 1차 고객 장비사들(대개 10% 안팎)보다 훨씬 낮고, 이는 싸이맥스의 경쟁력이 "원천 기술"보다 "고객 사양에 맞춘 설계·조립·납기"에 있다는 것을 보여 줍니다 추정.
1.5 어느 공정 장비에 무엇이 들어가나
한국IR협의회(2022)는 회사 자료를 인용해 고객 장비의 공정별로 싸이맥스 제품이 어떻게 조합되는지 정리했습니다. 고객사 이름은 로고로만 제시돼 확인할 수 없지만, 공정과 제품의 짝은 다음과 같습니다 2차.
| 구분 | 고객 장비의 공정 | 싸이맥스 공급 제품 | 함의 |
|---|---|---|---|
| 전공정 · 국내 | 포토·식각·세정 | 백본(TM)·EFEM·LPM | CTS 통째 공급 — 대당 금액 최대 |
| 금속 배선·CVD(증착) | 백본·EFEM | 진공 공정이라 TM 필요 | |
| CVD·세정 | EFEM | 이송부 일부만 | |
| 어닐링(열처리) | EFEM·LPM | 대기 공정 | |
| 애싱 | LPM | 로드포트만 | |
| 전공정 · 해외 | 식각·금속 | EFEM | 해외 장비사는 자체 TM을 쓰는 경우가 많음 추정 |
| 어닐링 | EFEM·LPM | ||
| 후공정 · 국내 | 패널레벨패키지(PLP) | EFEM | 사각 패널용 — 유리기판 옵션의 전 단계 |
| TSV(실리콘 관통 전극, HBM 적층) | EFEM | HBM 투자와 직결 | |
| 기타 | 계측 | EFEM | 공정 수가 늘수록 계측 장비도 증가 |
이 표에서 읽을 수 있는 것은 "같은 장비 1대라도 싸이맥스 몫은 공정에 따라 몇 배 차이가 난다"는 점입니다. 진공 공정(식각·증착)의 국내 장비사에는 TM까지 포함된 CTS 전체를, 대기 공정이나 해외 장비사에는 EFEM이나 LPM만 납품합니다. 그래서 같은 규모의 투자라도 식각·증착 비중이 큰 신규 메모리 팹 투자가 싸이맥스에 가장 유리하고, 노광·계측 중심 투자나 해외 장비사 비중이 큰 투자는 덜 유리합니다 추정. 2025년의 "투자 증가 속 매출 정체"(3.4절)도 이 구조로 일부 설명됩니다.
1.6 회사가 스스로 꼽는 경쟁 요소
2026 반기보고서의 "경쟁요소" 항목에서 회사는 세 가지를 강조합니다 공시. ① 생산 대응 역량 — "시장 수요 변동에 유연하게 대응할 수 있는 운영 역량", 즉 호황기 급주문을 소화하는 클린룸·인력. ② 맞춤 설계 속도 — "고객 맞춤형 사양에 따른 신규 장비를 신속하게 개발·공급할 수 있도록 하드웨어·소프트웨어·로봇 엔지니어 중심의 연구개발 역량". ③ 사후 대응 — "업계 최대 수준의 CS 조직". 이 세 가지는 모두 납기와 서비스에 관한 것이지 독점 기술에 관한 것이 아닙니다. 반도체 장비사 입장에서 이송 모듈 협력사를 바꾸는 비용은 "기술 이전"보다 "검증 기간과 라인 중단 위험"이고, 싸이맥스의 해자는 그 전환 비용 위에 서 있습니다. 판매 전략 항목에 적힌 "Robot(대기·진공), LPM, EFEM, TM 등 자체 설계 및 제작 능력 보유"는 국내 업체 중 모듈 전부를 설계할 수 있는 곳이 드물다는 한국IR협의회의 평가와 같은 말입니다 2차.
| 인력·보수 | 2019 | 2021 | 2023 | 2025 | 2026.6 |
|---|---|---|---|---|---|
| 직원 수(명) | 189 | 219 | 205 | 235 | 237 |
| 연간 급여 총액(억원) | 85.6 | 138.5 | 125.8 | 159.4 | 72.5(반기) |
| 1인당 급여(백만원, 총액÷인원) | 45 | 63 | 61 | 68 | — |
| 평균 근속(년) | 3.3 | 4.1 | 4.5 | 5.3 | 5.5 |
자료: 각 연도 사업보고서 VIII "직원 등 현황" 공시, 1인당 급여는 총액 ÷ 기말 인원 계산. 매출 1,644억원을 235명이 만드는 구조(1인당 약 7억원) — 외주·부품 비중이 크다는 뜻입니다.
2매출 구성 — 제품·지역·고객
회사는 고객 이름을 공시하지 않습니다. 대신 "매출의 10% 이상 고객"을 A·B·C로 적습니다. 그 숫자의 흐름만으로도 구조가 보입니다.
2.1 매출은 어떻게 나뉘나
| 구분 (연결, 억원) | 2024 | 2025 | 1H26 | 비고 |
|---|---|---|---|---|
| 제품 매출 (CTS·EFEM·LPM 등 웨이퍼 이송장비) | 1,480.6 (89.7%) | 1,381.4 (84.0%) | 815.0 (79.1%) | 반도체장비 사업부문 |
| 기타 매출 (유지보수 부품·개조 용역 등) | 172.5 (10.4%) | 265.3 (16.1%) | 217.1 (21.1%) | 1H26 부문주석: 상품 59.6 + 기타 157.6 |
| 부문간 내부거래 제거 | −2.5 | −2.7 | −1.8 | |
| 합계 | 1,650.6 | 1,644.0 | 1,030.3 | 공시 |
제품별(CTS·EFEM·LPM) 매출은 2022년 이후 사업보고서에서 사라졌습니다. 마지막으로 공개된 구성은 한국IR협의회가 인용한 2021년 — EFEM 35%, CTS 32%, LPM 12%, 서비스 13%, 환경설비 8%입니다 2차. 최근 흐름에서 눈에 띄는 것은 기타 매출(유지보수·부품·개조)의 비중이 10%에서 21%로 커진 것입니다. 신규 장비 출하가 1분기에 부진했던 반면, 이미 깔린 장비의 부품·개조 수요는 꾸준했다는 뜻으로 읽힙니다 추정. 제품 매출 자체는 1H25 817.8억원 → 1H26 815.0억원으로 제자리였고, 반기 성장(+9.5%)은 기타 매출(1H25 124.7억 → 1H26 217.1억, 부문 내부거래 제거 전)이 만든 것입니다 공시 계산.
2.2 10% 이상 고객의 비중 — 1위 고객의 무게가 줄고 있다
| 연도 | A사 | B사 | C사 | D사 | 10% 이상 고객 합계 | 비고 |
|---|---|---|---|---|---|---|
| 2017 | 3개사 (금액 미기재) | 59.8% | 당시 주석은 합계 비율만 공시 | |||
| 2018 | 3개사 | 62.3% | ||||
| 2019 | 3개사 | 64.4% | ||||
| 2020 | 629.5 (36.4%) | 251.9 (14.6%) | — | — | 51.0% | |
| 2021 | 905.6 (37.4%) | 386.3 (15.9%) | — | — | 53.3% | 2차 호황 정점 |
| 2022 | 685.3 (35.1%) | 225.1 (11.5%) | 212.5 (10.9%) | — | 57.6% | |
| 2023 | 409.3 (26.1%) | 172.5 (11.0%) | — | 174.5 (11.1%) | 48.3% | A사 매출 −40% |
| 2024 | 392.5 (23.8%) | 307.7 (18.6%) | 171.1 (10.4%) | — | 52.8% | HBM 후공정 확대기 |
| 2025 | 364.6 (22.2%) | 262.1 (15.9%) | 177.4 (10.8%) | 172.4 (10.5%) | 59.4% | 10% 고객 4곳 |
| 1H26 | 236.6 (23.0%) | 158.3 (15.4%) | 102.5 (9.9%) | — | 48.3% | |
억원, 괄호는 연결 매출 대비. 자료: 각 연도 사업보고서 영업부문 주석 공시. A·B·C의 표기는 해마다 같은 회사라는 보장이 없습니다(공시에 명시 없음) 미확인.
세 가지가 보입니다. ① 1위 고객(A사)의 비중이 2021년 37%에서 2025년 22%로 내려왔습니다. 금액도 906억원 → 365억원으로 60% 줄었습니다. A사는 증권사 자료가 1차 고객 1위로 꼽는 세메스(삼성전자 자회사 장비사)일 가능성이 높고(2021년 KIRS: 1차 고객 매출 비중 세메스 50%·원익IPS 30%·AMAT 10%) 2차, 그 감소는 삼성 전공정 투자의 공백과 겹칩니다 추정. ② 그 자리를 여러 고객이 나눠 메웠습니다 — 2025년에는 10% 이상 고객이 네 곳이 됐습니다. SK증권이 열거한 한미반도체·한화비전(한화세미텍)·ASMPT 같은 TC 본더 업체와 원익IPS가 후보입니다 2차 미확인. ③ 그래도 상위 고객 합계는 여전히 매출의 절반 이상입니다. 고객 수는 늘었지만 "한국 메모리 두 회사의 투자"라는 최종 수요의 집중은 그대로입니다.
2.3 지역 — 수출은 늘 10% 안팎, 미국이 새로 보인다
| 연도 | 국내 | 수출 | 수출 비중 | 수출의 주 지역 |
|---|---|---|---|---|
| 2017 | 1,495.1 | 145.8 | 8.9% | 미국 136.5 |
| 2018 | 1,199.4 | 135.2 | 10.1% | 아시아 126.5 |
| 2019 | 735.7 | 99.1 | 11.9% | 유럽 70.9 |
| 2020 | 1,538.7 | 190.7 | 11.0% | 아시아 183.5 (대만 장비사 경유 — KIRS) |
| 2021 | 2,212.2 | 210.4 | 8.7% | 아시아 204.2 |
| 2022 | 1,711.0 | 239.6 | 12.3% | 아시아 161.2, 미국 78.3 |
| 2023 | 1,452.2 | 114.1 | 7.3% | 아시아 104.8 |
| 2024 | 1,475.4 | 175.2 | 10.6% | 아시아 144.8 |
| 2025 | 1,398.2 | 244.3 | 14.9% | 아시아 232.0 (별도 기준) |
| 1H26 | 877.0 | 152.5 | 14.8% | 미국 89.5 (1H25 6.7) |
억원. 2017~2024 연결 주석, 2025·1H26 별도 기준 공시. 국내 매출에는 국내 장비사가 받아 해외 칩메이커에 수출하는 장비용 모듈도 포함되므로, "수출 비중"은 최종 수요의 해외 비중보다 낮게 나옵니다 추정.
미국향 매출이 반년 만에 6.7억원에서 89.5억원으로 뛴 것이 최근의 가장 큰 변화입니다. 후보는 미국 장비사(AMAT 등)의 표준 공급 편입, 삼성 테일러 공장용 장비 모듈, 마이크론 HBM 라인용 후공정 모듈입니다 — SK증권은 최종 고객에 마이크론을 넣었습니다 2차. 어느 쪽이든 공시로는 확인되지 않습니다 미확인. 반면 중국은 사실상 없습니다(아시아 매출은 대만·중국 서안 유지보수 법인 등, 서안 법인 매출은 연 4억원대) 공시. 미·중 수출 규제의 직접 영향이 작다는 뜻이기도 합니다.
2.4 하청의 하청 — 이 구조가 뜻하는 것
좋은 쪽
- 칩메이커 한 곳에 묶인 장비사보다 고객이 넓다 — 전공정·후공정·계측·해외 장비사.
- 고객 장비사들이 경쟁해도 이송부는 싸이맥스 것을 쓸 수 있다("누가 이기든 납품").
- 표준 목록 진입 이력(삼성 2008, 하이닉스 2008)이 신규 진입자를 막는다.
- 설치 기반이 커질수록 부품·개조 매출(1H26 21%)이 쌓인다.
나쁜 쪽
- 가격은 장비사가 정한다. 칩메이커의 단가 인하가 한 단계 거쳐 내려온다.
- 장비사가 이송부를 내재화하거나 다른 협력사로 바꾸면 끝이다(Brooks가 그 반대 사례였다).
- 최종 수요는 여전히 한국 메모리 2사 — 고객 수가 늘어도 위험의 원천은 같다.
- 수주잔고를 공시하지 않아 투자자는 분기 실적으로만 사이클을 확인할 수 있다.
2.5 최종 고객으로 보면 — 삼성 의존도는 낮아졌나
한국IR협의회(2022)는 "통상적으로 반도체 장비 매출의 90%가 삼성전자향"이라고 적었습니다 2차. 1차 고객 1위가 삼성 자회사 세메스, 2위 원익IPS(주 고객 삼성), 표준 EFEM 공급사 지정(2008)이 모두 같은 방향입니다. 그 뒤 두 가지가 바뀌었습니다. ① HBM 후공정: TC 본더 시장에서 SK하이닉스향 비중이 큰 한미반도체, 마이크론·삼성향 ASMPT·한화세미텍이 고객이 되면서 최종 고객에 SK하이닉스와 마이크론의 비중이 늘었습니다(SK증권은 최종 고객으로 삼성·SK하이닉스·마이크론을 열거) 2차. ② 미국향 매출 급증(1H26 89.5억원). 이 두 가지를 감안하면 삼성 최종 의존도는 90%에서 60~70%대로 낮아졌을 가능성이 있습니다 추정 — 공시로 확인할 방법은 없습니다 미확인. 그래도 2026~2027년 물량의 핵심 변수가 평택 P4·P5라는 점은 변하지 않습니다.
3산업 지도 — 어떤 투자가 이 회사 매출이 되나
"반도체 투자가 늘면 좋다"는 너무 넓은 말입니다. 어떤 공정의, 어느 공장의, 어떤 장비 투자가 싸이맥스 매출이 되는지를 좁혀 봅니다.
3.1 전방 시장 — 2026년은 기록적 장비 투자의 해
| 지표 | 2024 | 2025 | 2026E | 출처·확인 |
|---|---|---|---|---|
| 세계 반도체 장비 매출(십억달러) | 117.1 | 135.1 | 165.9 | SEMI 연간 billings / 2026년 7월 연중 전망(2025-12 전망 145에서 상향) 2차 |
| 그 중 WFE(웨이퍼 팹 장비) | — | 116.9 | 143.9 (+23.1%) | SEMI 2026-07 2차 |
| · DRAM WFE | — | — | 38.8 (+39.0%) | 〃 |
| · NAND WFE | — | — | 13.9 (+30.7%) | 〃 |
| · 조립·패키징 장비 | — | — | 6.7 (+9.6%) | 〃 (TC 본더 등 후공정) |
| 한국 반도체 장비 매출(십억달러) | 20.5 | 25.8 (+26%) | — | SEMI 연간 billings 2차 |
| SK하이닉스 capex | 2026년 "30조원대 중반"으로 확대, 청주 M15X에 20조원+(HBM3E·HBM4) | 글로벌이코노믹 2026-01-02 2차 | ||
| 삼성전자 DS capex | 2025년 40.9조원, 2026년 메모리 투자 "대폭 확대"(금액 미제시) | 〃 2차 | ||
SEMI 수치는 공용 노트(notes/_shared_semi.md)의 반도체 인프라·부품 그룹 리포트(한양이엔지·유니셈·GST·월덱스)와 같은 값을 씁니다. 2026E는 2026년 7월 전망이며, 2025년 12월 전망(총 1,450억달러)과 섞지 않도록 발표 시점을 병기했습니다.
3.2 고객 팹 달력 — 케이씨·케이씨텍 리포트와 같은 일정
| 프로젝트 | 보도된 일정 | 싸이맥스에 해당하는 칸 | 출처 |
|---|---|---|---|
| 삼성 평택 P4 (ph4 등) | P4-4 완공 2027 → 2026년 1분기로 앞당김, 장비 셋업 2H26 | 전공정 장비(세메스·원익IPS·테스 등)의 CTS·EFEM | 글로벌이코노믹 2026-01-02, SK증권 2026-04-14(유니셈 노트) 2차 |
| 삼성 평택 P5 | 클린룸 공사 2027년 초 → 2026년 3분기로 앞당김, 2028년 가동 목표, "쉘 퍼스트" | 2027~28년 장비 반입 시 대량 수요. 쉘만 먼저 지으면 장비 발주는 뒤로 | ZDNet Korea 2026-02-13 2차 |
| 삼성 평택 P6 | 건설 확정 보도 | 2028년 이후 | 딜사이트 2차 |
| 삼성 테일러(미국) | 2nm 전환, 2026년 월 5만 장 목표 | 파운드리 장비 — 해외 장비사 비중 높음 | 글로벌이코노믹 2차 |
| SK하이닉스 청주 M15X | 2026년 장비 입고 가속, HBM 거점 | 전공정 + HBM 후공정(TC 본더 이송) | 〃 2차 |
| SK하이닉스 용인 1기 | 클린룸 2027년 2월 오픈 | 2027년 전공정 대량 발주의 축 | 디일렉 2026-06-15 2차 |
| 삼성 용인 국가산단 1호 팹 | 가동 2030~31년 → 2029년으로 앞당김 | 2028년 이후 | 뉴스핌 2026-07-12 2차 |
케이씨 리포트가 지적했듯 유틸리티(가스·배관)는 쉘과 함께 먼저 발주되고, 공정 장비는 그 뒤에 들어옵니다. 싸이맥스는 공정 장비의 부품이므로 유틸리티 업체보다 한두 분기 늦게, 장비사와 같은 시점에 매출이 납니다 추정. SK증권은 2026년 4월에 "삼성전자 P3·P4·테일러팹을 중심으로 1Q26부터 전공정 장비 발주가 급증"했다고 적었고 2차, 실제로 싸이맥스의 반기 재고자산은 218억원에서 356억원으로, 매출채권은 234억원에서 337억원으로 늘었으며 검증 후 수정(이상 별도 기준 — 연결은 6월말 편입된 신도이앤씨 채권 60억원이 더해져 397억원) 선수금도 74억원 쌓였습니다 공시. 재공품이 쌓였다는 것은 하반기 출하 물량이 이미 공장 안에 있다는 신호로 읽을 수 있습니다 추정.
3.3 적용처별로 — 무엇이고, 지금 얼마나 되고, 앞으로 어떻게 되나
| 적용처 | 매출이 생기는 계기 | 현재 규모 | 2027~28 전망 | 확인 |
|---|---|---|---|---|
| 메모리 전공정 (식각·증착·세정·어닐링·애싱 장비의 CTS·EFEM·LPM) | 신규 팹, 공정 전환(1b→1c nm, V9 낸드) 투자 | SK증권 추정 2025년 매출의 약 40%. 2023~2025년 "전공정 투자 공백" | P4·P5·M15X·용인 1기 — 규모 확대, 타이밍은 고객 일정 | 2차 |
| HBM 후공정 (TC 본더·하이브리드 본더·계측 장비의 EFEM·LPM·링프레임 LPM) | HBM 적층 캐파 증설 | SK증권 추정 2025년 약 60%, 1H26 약 250억원 → 2H26 400억원+(핀포인트뉴스 인용) | HBM4·하이브리드 본딩 전환에서 장비 교체 수요 | 2차 |
| 해외 장비사 (AMAT 등, 대만 장비사 경유 인텔·TSMC) | 글로벌 장비사 표준 공급사 편입 | 수출 152.5억원(1H26 별도, 14.8% 검증 후 수정) — 미국 89.5억원이 급증 | Slim EFEM이 "글로벌 고객 확대의 핵심"(SK증권) | 공시 2차 |
| 유리기판·PLP (대형 사각 기판 이송) | 유리기판·패널레벨패키지 양산 라인 | 0 — 국내 유리기판 업체와 샘플 테스트, 2H26 결과 후 양산 결정 | ASP 웨이퍼용의 2배 이상(SK증권 전망) | 2차 |
| 로봇 외판 (ATM 로봇 단품) | 일본산 대체 | 삼성향 공급 개시 보도(2026-01) | 회사 목표 "2026년 ATM 로봇 수입 의존도 제로"(KIRS 2022) | 2차 |
| 환경설비 (신도이앤씨) | 대기·수질 방지시설 EPC | 2026-06 재연결. 2024년 매출 258억원·순이익 33억원(관계기업 주석) | 반도체 사이클과 무관한 저마진 공사 매출 추가 | 공시 |
전공정과 후공정 비중에 대한 주의: 회사 공시에는 공정별 매출이 없습니다. "전공정 40·후공정 60"은 SK증권의 2025년 추정치이고, 2022년 한국IR협의회는 반대로 "반도체 장비 매출의 대부분이 전공정 이송장비", 2024년 4월 SK증권(아이뉴스24 인용)은 "전공정 85%·후공정 15%"라고 적었습니다 2차. 두 숫자를 이으면 2024~2025년 2년 사이 후공정 비중이 15%에서 60%로 뛰었다는 얘기인데, 같은 기간 전체 매출이 1,651억원 → 1,644억원으로 제자리였다는 점과 함께 보면 — 전공정 매출이 절반 이하로 줄어든 자리를 HBM 후공정이 메웠다는 해석이 됩니다 추정. 이것이 사실이라면 2026~2027년 전공정 투자 재개는 "잃었던 절반의 복귀"이고, 동시에 HBM 투자 속도가 둔화되면 후공정 60%가 새 리스크가 됩니다.
3.4 2025년의 수수께끼 — 한국 투자가 26% 늘었는데 매출은 제자리
SEMI 기준 한국 장비 매출은 2025년 258억달러(+26%)였지만 싸이맥스 별도 매출은 1,642억원(−0.4%)이었습니다. 한국 장비 투자 10억달러당 싸이맥스 매출은 2020년 99억원에서 2025년 64억원으로 11년 중 최저입니다(8장 표) 계산. 가능한 설명은 세 가지입니다 — ① 2025년 투자가 이송 모듈 비중이 낮은 장비(노광·HBM 검사·인프라)와 기존 팹 전환 투자에 쏠렸다, ② 해외 장비사(AMAT·Lam·TEL)가 자체 이송부를 쓰는 비중이 커졌다, ③ 1차 고객 내 점유율이 떨어졌다. 공시로는 어느 쪽인지 가릴 수 없습니다 미확인. 다만 1H26 가동률 67.7%와 2분기 매출 +29%는 ①(전공정 공백)의 해소 쪽을 가리킵니다 해석.
3.5 HBM 후공정은 왜 이송 모듈 수요를 만드나
HBM은 D램 칩 8~16장을 수직으로 쌓고, 층과 층 사이를 미세한 범프와 관통 전극(TSV)으로 잇는 메모리입니다. 쌓는 과정의 핵심 장비가 열과 압력으로 칩을 한 층씩 붙이는 TC 본더이고, 한미반도체·한화세미텍·ASMPT 같은 회사가 만듭니다. 이 장비도 웨이퍼(정확히는 링프레임에 붙인 얇은 웨이퍼)를 FOUP이나 카세트에서 꺼내 장비 안으로 넣어야 하므로 EFEM과 LPM이 필요합니다. 싸이맥스가 개발한 400mm 링프레임용 LPM은 이 용도입니다 공시. 두 가지가 수요를 키웠습니다 추정. ① 층수가 8단 → 12단 → 16단으로 늘면서 같은 HBM 물량에 필요한 본더 대수가 늘었고, ② 전공정과 달리 후공정 장비는 대당 가격이 낮아 칩메이커가 여러 공급사의 장비를 병렬로 들여놓기 때문에, 이송 모듈 공급사 입장에서는 "고객 장비사 수"가 늘어나는 효과가 있었습니다. SK증권이 "2024년부터 한미반도체·한화비전·ASMPT향 TC 본더용 이송장비 신규 매출이 반영되며 전공정 투자 공백을 후공정이 효과적으로 보완"했다고 쓴 대목입니다 2차.
반대 방향의 위험도 같은 구조에서 나옵니다. HBM 차세대(HBM4E 이후)에서 하이브리드 본딩(범프 없이 구리끼리 직접 붙이는 방식)으로 넘어가면 장비는 전공정에 가까운 고청정·고정밀 장비로 바뀌고, 공급사 구도도 바뀝니다. 싸이맥스가 그 장비의 이송부까지 확보할지는 알 수 없습니다 미확인. 또한 HBM 투자가 둔화되면 매출의 절반 이상(SK증권 추정 기준)이 흔들립니다. 전공정 회복과 후공정 둔화가 같은 시기에 오면 "사이클 회복"이 매출에서 잘 보이지 않을 수 있다는 점이 2026~2027년의 관전 포인트입니다.
3.6 익스포져 요약 — 한 장으로
| 변수 | 싸이맥스 매출에 미치는 방향 | 강도 | 근거 |
|---|---|---|---|
| 삼성·SK 메모리 신규 팹(평택·청주·용인) | + (CTS 대량 수요) | 매우 큼 | 2017·2021 호황과 동일 구조, 상관 0.9 |
| 메모리 공정 전환 투자(기존 팹) | + (EFEM·LPM 교체·개조) | 중 | 기타 매출(부품·개조) 비중 21% |
| HBM 후공정 증설 | + (TC 본더용 EFEM·LPM) | 큼 (최근 2년) | SK증권 추정 매출 60% |
| 파운드리·로직(테일러·대만) | + 약 (해외 장비사 자체 이송부 비중) | 작음~중 | 미국 매출 급증 1H26 |
| 중국 투자 | 거의 무관 | — | 중국 매출 사실상 0 |
| 노광(EUV)·계측 중심 투자 | + 약 | 작음 | 이송부가 장비사 내장이거나 비중 작음 추정 |
| 원/달러 환율 | 수출 15%에만 직접 영향, 로봇 등 수입 부품 원가에는 반대 방향 | 작음 | 내수 85% |
3.7 옵션들 — 본업 사이클 밖에서 가치를 더할 수 있는 것
증권사 리포트와 보도는 로봇·유리기판·Slim EFEM을 "리레이팅 요인"으로 꼽습니다. 각각이 지금 어느 단계이고, 숫자로 얼마나 될 수 있는지 냉정하게 봅니다.
| 옵션 | 현재 단계 | 근거 | 숫자로 본 크기(추정) | 확인 |
|---|---|---|---|---|
| ATM·진공 로봇 내재화 | ATM 로봇 삼성 공급 개시(2026-01 보도), 진공 로봇 신규 과제 3건 | 로봇은 EFEM 원가의 10%+(KIRS), 2025년 로봇 매입 130.8억원 공시 | 매입 로봇의 절반을 내재화해 20% 원가를 아끼면 연 13억원 안팎의 이익 개선 — 전사 이익의 약 5% 추정. 외판(로봇 단품 판매)은 별도 옵션 | 2차 |
| Slim EFEM · 글로벌 장비사 | 개발 완료(800→500mm대), 샘플 테스트(SK증권 2026-04) | 1H26 미국향 89.5억원(전년 6.7억) 공시 | 해외 비중이 15% → 30%로 오르면 한국 사이클 의존도 완화. Rorze(장비사향 73%, 해외 다변화)의 이익률 24%가 상한 참고치 | 2차 |
| 유리기판·PLP 이송장비 | 국내 유리기판 업체와 샘플 테스트, 2H26 결과 후 양산 결정 | R&D 과제: PLP용 비전 얼라이너·비전 LPM 공시. 유리기판 ASP 웨이퍼용의 2배 이상 전망(SK증권) | 유리기판 시장 자체가 초기(스몰인사이트: 연평균 9.23% 성장 전망). 2027년 이전 의미 있는 매출은 어려움 추정 | 2차 |
| HBM·하이브리드 본딩 | TC 본더용 EFEM·링프레임 LPM 공급 중 | SK증권 추정 2025년 매출의 약 60% 2차 | 이미 매출의 큰 부분 — 옵션이 아니라 본업. 하이브리드 본딩 전환 시 장비 교체 수요는 추가 옵션 | 2차 |
| 신도이앤씨(환경설비) | 2026-06 재연결(77.4%) | 2024년 매출 258억·순이익 33억 공시 | 연결 매출 +15%, 영업이익 기여는 작음. 반도체 사이클 헤지라기보다 그룹 내 재배치 성격 판단 | 공시 |
| 지배구조 정상화 | 계획 공시 없음 | 담보 310억·교차 보유·자사주 0 공시 | 담보 해지 + 인지디스플레이 지분 정리 + 배당성향 상향이 동시에 오면 9장의 "현금 할인"이 줄어드는 가장 큰 옵션 추정 | 미확인 |
| 제도 변화(상법 개정) | 이사의 충실의무 확대 등 2025~26년 개정, 회사 정관 반영(2026-03) | 정관 개정: 이사의 의무·위원회 신설 공시 | 계열사 대여·담보 같은 결정에 대한 이사 책임이 커지면 반복 가능성 감소 추정 | 공시 |
순서를 매기면, 숫자로 가장 큰 옵션은 기술이 아니라 지배구조입니다. 로봇 내재화는 이미 이익률에 일부 들어와 있고(6장), 유리기판은 시장 자체가 초기이며, Slim EFEM의 해외 채택은 아직 샘플 단계입니다. 반면 9장에서 보듯 시장이 이 회사의 현금에 매기는 할인은 수백억원 단위이고, 담보 해지·교차 보유 정리·환원 확대 가운데 하나만 실행돼도 그 할인의 일부가 풀릴 수 있습니다. 다만 2026년 3월의 가치제고계획은 그런 약속을 담지 않았습니다.
4누가 사는가 — "장비 속의 장비"라는 위치
누가 싸이맥스에 돈을 내고, 그 돈의 크기는 누가 정하는가. 이 장의 답이 6장(마진)과 9장(밸류에이션)의 출발점입니다.
그림 2. 반도체 장비 밸류체인에서 싸이맥스의 위치
싸이맥스는 칩메이커가 아니라 장비사에 판다 — 이 한 줄이 마진과 협상력을 설명합니다.
4.1 왜 장비사는 이송부를 외주하나
식각 장비 한 대를 생각해 보면 이해가 쉽습니다. 장비사(예: 원익IPS·세메스)의 기술 경쟁력은 챔버 안에서 일어나는 화학·물리 현상 — 가스 흐름, 플라즈마 균일도, 온도 제어 — 에 있습니다. 반면 웨이퍼를 FOUP에서 꺼내 챔버에 넣는 일은 모든 장비에 공통이고, 공장 자동화 규격(SEMI 표준: FOUP 크기, 로드포트 높이, OHT 인터페이스)에 맞춰야 하며, 칩메이커는 공장 전체에서 같은 규격의 이송부를 쓰기를 원합니다. 그래서 이송부는 오래전부터 Brooks Automation(미국)·Rorze(일본)·TDK·Sinfonia(일본, 로드포트) 같은 전문 업체가 만들어 장비사에 공급하는 구조가 됐습니다. 싸이맥스의 연혁에 있는 "2008년 삼성전자 EFEM 표준화 업체 선정"은 이 구조 안에서 삼성 공장용 표준 EFEM 공급사 목록에 들어갔다는 뜻입니다 공시.
이 구조가 싸이맥스에 주는 것은 두 가지입니다. 좋은 쪽은 고객 수가 많다는 것입니다 — 칩메이커 한 곳이 아니라 그 칩메이커에 장비를 대는 여러 장비사(전공정·후공정·계측)에 모두 팔 수 있습니다. 나쁜 쪽은 가격을 정하는 사람이 한 단계 더 멀다는 것입니다. 칩메이커가 장비사에 단가 인하를 요구하면, 장비사는 자기 부품표에서 가장 표준화된 부분 — 이송부 — 부터 압박합니다. 4장의 그림 아래 박스에 적은 "마진은 조립·설계·납기에서 나온다"는 말은 이 때문입니다.
4.2 장비 한 대에서 싸이맥스 몫은 얼마인가
회사는 이 비율을 공시하지 않습니다. 대신 한국IR협의회(2022)가 회사 설명을 인용한 숫자가 있습니다 — "삼성전자 D램·낸드 평균 100K(월 10만 장) 투자 시 동사의 수주 가능 금액은 기존 500억원 → 700억원으로 증가", 그 이유는 개별 모듈 납품에서 CTS 통합 납품으로 바뀌었기 때문 2차. 월 10만 장 메모리 라인의 장비 투자가 대략 10조~15조원 규모라고 두면(업계 통념, 시기·공정별로 편차 큼) 싸이맥스 몫은 0.5~0.7%입니다 추정. 작은 비율이지만, 이 비율이 투자 규모에 거의 정비례한다는 점이 8장의 "한국 장비 투자와 상관 0.9"를 만듭니다.
4.3 어떻게 이 자리에 왔나 — 연혁으로 본 위치 변화
| 시기 | 사건 | 위치에 준 의미 | 확인 |
|---|---|---|---|
| 2005-12 | 설립(자본금 1.4억원), 2006-03 미국 로봇 R&D 법인 | 이송 로봇 기술로 출발 | 공시 |
| 2007~2009 | LPM 라인 준공(2007) · 하이닉스 협력사(2008) · 삼성전자 EFEM 표준화 업체(2008) · 삼성 협력사 등록(2009) | 국내 양대 칩메이커의 표준 공급사 목록 진입 | 공시 |
| 2009-06 | 최대주주가 ㈜디네트웍스에서 인지컨트롤스로 변경 | 자동차부품 그룹(인지그룹) 편입 — 7장의 출발점 | 공시 |
| 2015-06 | 코스닥 상장(공모가 16,300원, 약 267억원 신주) | 동탄 신공장 자금 | 공시 |
| 2016~2017 | 동탄 공장(2016-07)·2공장(2017-09), 주주배정 유상증자(2017-10, 14,700원 × 162만주 ≈ 238억원) | 1차 호황 대응 증설. 가동률 99% | 공시 |
| 2017-09 | 환경설비 업체 신도이앤씨 최대주주로(인지그룹 회장이 공동대표) | 본업과 무관한 다각화 — 2023년 연결 제외, 2026년 재편입 | 공시 |
| 2020-02 | 로봇 설계사 사이보그랩 흡수합병(신주 347,949주, 1주 10,074원) | ATM·진공 로봇 내재화 시작 | 공시 |
| 2021~2022 | Brooks Automation이 반도체 자동화 사업을 사모펀드 THL에 매각(약 30억달러) — 싸이맥스가 세메스 TM에서 Brooks 물량의 약 80% 대체(KIRS) | 글로벌 1위의 공백을 국산이 메움 — 2021년 사상 최대 매출 | 2차 |
| 2021~2025 | 삼성 Outstanding vendor award(2021·2022), SEMES 최우수협력사(2022), TES 협력사 금상(2024·2025) | 1차 고객 장비사의 평가 — 세메스·테스가 핵심 고객임을 시사 | 공시 |
| 2024~2026 | 한미반도체·한화(세미텍)·ASMPT향 TC 본더용 이송장비, 삼성향 ATM 로봇 공급 보도, 유리기판 샘플 평가 | 후공정·신규 폼팩터로 고객층 확장 | 2차 |
| 2026-03 | 정구용 회장 별세에 따른 상속 완료 — 인지컨트롤스는 정혜승, 싸이맥스 지분은 정혜은(대표이사) | 그룹 승계, 두 자매 체제 | 공시 |
4.4 이 위치가 뜻하는 것 — 세 가지 결론
- 수요의 원천은 칩메이커 capex, 가격의 원천은 장비사. 한국 메모리 투자가 늘면 물량은 따라오지만 단가는 따라오지 않을 수 있습니다. 6장에서 보듯 이익률 상단이 15%에 묶여 온 이유입니다.
- 진입장벽은 "기술"보다 "검증 이력과 표준 목록". 삼성·세메스 표준 목록에 오른 18년의 이력이 해자입니다. 반대로 이 해자는 고객이 투자를 멈추면 아무것도 지켜 주지 못합니다(2019·2023년 가동률 38%).
- 국산화는 과거의 순풍이었고, 지금은 "해외 장비사 확보"가 과제. Brooks의 퇴장으로 국내 점유율은 이미 올라갔습니다. 다음 성장은 AMAT 같은 해외 장비사와 후공정·유리기판·PLP 같은 새 폼팩터에서 나와야 합니다(3.7절). 2026년 상반기 미국향 매출 89.5억원(전년 동기 6.7억원)은 그 초기 신호일 수 있습니다 공시 해석.
4.5 이송 모듈의 가격은 어떻게 정해지나
회사는 제품 가격 추이를 공시하지 않습니다. 이유로 든 것은 "고객사 요구사항에 맞춰 주문 제작되는 특성상 동일 품목이라도 모델별 사양·구성품에 따라 판매가격 차이가 크게 발생"한다는 점이고, 앞으로는 "가격이 단순한 저비용 중심이 아니라 웨이퍼 공정의 효율성·생산성 제고에 기여하는 방향으로 사양과 함께 결정될 것"이라고 적었습니다 공시. 풀어 말하면, 표준 EFEM은 가격 경쟁을 피하기 어렵고, 습도 제어(N2)·폭 축소(Slim)·다축 로봇처럼 사양을 올려야 가격을 올릴 수 있다는 뜻입니다. 두 개의 간접 증거가 이 설명과 맞습니다. 로봇 매입 단가는 10년간 32% 내려갔는데(6.3절) 매출총이익률은 오히려 올랐고(18% → 25%), 불황기(2019·2023)에는 매출총이익률이 14~15%로 떨어졌습니다 공시. 원가 절감의 과실을 호황기엔 회사가, 불황기엔 고객이 가져가는 구조로 읽힙니다 해석.
4.6 고객 집중도 — 공시와 2차 자료를 한 표에
| 구분 | 2021 | 2023 | 2025 | 1H26 | 확인 |
|---|---|---|---|---|---|
| 1위 고객(A사) 비중 | 37.4% | 26.1% | 22.2% | 23.0% | 공시 |
| 10% 이상 고객 합계 | 53.3% | 48.3% | 59.4% | 48.3% | 공시 |
| 10% 이상 고객 수 | A·B | A·B·D | A·B·C·D | A·B(C 9.9%) | 공시 |
| 1차 고객 구성(장비사) | 세메스 50%·원익IPS 30%·AMAT 10% (2021년, KIRS) | 2차 | |||
| 최종 고객(칩메이커) | "통상적으로 반도체 장비 매출의 90%가 삼성전자향"(KIRS 2022) → 삼성·SK하이닉스·마이크론 열거(SK증권). 삼성 최종 의존도 60~70%대 가능성 추정 | 2차 미확인 | |||
5경쟁과 해자 — 누가 같은 칸을 노리나
이송 모듈 시장은 "세계 2~3강 + 나라별 1곳"의 구조입니다. 한국에서는 싸이맥스가 그 한 곳이었고, 지금은 로봇 업체들이 아래에서 올라오고 있습니다.
5.1 경쟁 지도
| 회사 | 겹치는 제품 | 현황 | 싸이맥스와의 관계 | 확인 |
|---|---|---|---|---|
| Brooks Automation(미국) | 진공 로봇·TM·EFEM | 웨이퍼 핸들링 글로벌 1위였으나 2021년 반도체 자동화 사업을 사모펀드 THL에 약 30억달러에 매각(2022년 거래 종결), 상장사는 생명과학 전문 Azenta로 개명 | 2021~22년 세메스 TM에서 Brooks 물량의 약 80%를 싸이맥스가 대체(KIRS). 비상장 Brooks는 여전히 AMAT·Lam 등 글로벌 장비사 공급사 | 2차 |
| Rorze(일본, 6323) | EFEM·진공 플랫폼·로봇·LPM | FY2025(~2026-02) 매출 1,288억엔, 영업이익률 24%, 장비사향 73%. FY2026 매출 +24% 전망. 한국 자회사 로체시스템즈(071280) | 글로벌 표준 경쟁자. 대만 파운드리·미국 장비사 물량에서 우위 | 회사 IR 2차 |
| 로체시스템즈(071280) | 디스플레이·반도체 이송 장비 | 2025년 매출 1,249억원·영업이익 144억원, 9/23 시총 1,228억원·PER 8.9배·PBR 0.83배 | KIRS(2022)는 "디스플레이 이송장비 주력"으로 반도체에서 직접 경쟁은 제한적이라 평가 | 2차 |
| 라온로보틱스(232680, 구 라온테크) | 진공 로봇, EFEM | 2025년 매출 538억원·영업이익 40억원. 2026-01 사명 변경, 중국 NAURA 품질 평가 통과로 중국 3대 고객 직공급, 용인 공장 500억원 투자로 캐파 3배(연 3,000억원) 추진 | 진공 로봇 국산화의 다른 축. 국내 S사 두 곳을 고객으로 확보(디일렉). 로봇 단품에서 싸이맥스와 경쟁·또는 공급 관계 가능 | 2차 |
| TDK·Sinfonia·Hirata(일본) | 로드포트(LPM) | 글로벌 로드포트 주요 공급사 | KIRS가 해외 경쟁사로 TDK를 명시 | 2차 |
| 야스카와·가와사키 등(일본) | 대기·진공 로봇 단품 | 반도체 이송 로봇에서 과거 독점적 지위(파이낸스스코프 2026-01) | 싸이맥스의 로봇 매입처이자 내재화 대상 추정 | 2차 |
| 로보스타(090360) | 산업용 로봇, 과거 반도체 이송 | 2018년 LG전자 인수 후 산업용 로봇 집중, 2025년 영업적자. 9/23 PBR 8.66배(로봇 테마) | KIRS(2022)가 국내 경쟁사로 꼽았으나 반도체 이송 비중 축소 | 2차 |
| 장비사 내재화 | — | 일부 글로벌 장비사는 이송부를 자체 설계 | 고객의 내재화는 협력사의 상시 위험 추정 | — |
5.2 같은 날 가격으로 본 유사기업
| 회사 | 9/23 종가(원) | 시총(억원) | PER(TTM) | PBR | TTM OPM | 성격 |
|---|---|---|---|---|---|---|
| 싸이맥스 | 26,850 | 2,933 | 17.5 | 1.44 | 14.2% | 이송 모듈, 순현금 958억 |
| 로체시스템즈 | 8,030 | 1,228 | 8.9 | 0.83 | — | 이송(디스플레이 중심) |
| 라온로보틱스 | 10,070 | 1,335 | 28.4 | 2.70 | 6.0% | 진공 로봇 |
| 로보스타 | 79,000 | 7,702 | 적자 | 8.66 | −2.0% | 산업용 로봇(테마) |
| 원익IPS | 133,700 | 65,625 | 37.9 | 6.06 | 8.0% | 1차 고객 후보 |
| 피에스케이 | 144,800 | 41,944 | 33.6 | 6.82 | 25.0% | 1차 고객 후보 |
| 테스 | 161,900 | 31,344 | 39.1 | 6.14 | 17.1% | 1차 고객(협력사 금상) |
| 유진테크 | 163,600 | 37,491 | 33.7 | 6.79 | 15.5% | 증착 장비 |
| 주성엔지니어링 | 209,500 | 97,378 | 적자(TTM) | 16.17 | −6.6% | 1차 고객 후보 |
| 한미반도체 | 243,500 | 232,085 | 104.5 | 30.92 | 42.5% | TC 본더(후공정 고객 후보) |
종가는 KRX 정규장(네이버 15:30 분봉), PER·PBR·시총은 WiseReport 9/23 종가 기준, TTM OPM은 네이버 분기 합산 2차. 고객 여부는 증권사·언론 자료 기반이며 회사가 확인한 것은 아닙니다 미확인.
표가 말하는 것은 분명합니다. 한국 반도체 장비주는 2026년 들어 PBR 6~7배, PER 30배대로 재평가됐는데, 싸이맥스는 "장비사" 묶음이 아니라 "이송 부품사" 묶음(로체시스템즈 PER 8.9배, PBR 0.83배)에 더 가깝게 거래되고 있습니다. 순현금을 빼고 보면 차이는 더 커집니다 — 싸이맥스 영업가치의 EV/EBIT는 8.0배입니다(9장). 이 격차가 "구조적으로 정당한 할인"인지 "메워질 격차"인지를 판단하려면, 6장의 이익률 상한(15%)과 7장의 관계사 거래 이력을 함께 봐야 합니다.
5.3 경쟁 구도의 변화 방향
- 위로(글로벌): Rorze가 대만 파운드리·미국 장비사 물량에서 성장 중입니다. 싸이맥스가 Slim EFEM으로 노리는 시장이 바로 여기입니다. 1H26 미국향 89.5억원이 의미 있는 첫걸음인지는 하반기 공시로 확인해야 합니다.
- 아래로(로봇): 라온로보틱스가 진공 로봇 단품으로 중국·국내 장비사에 직접 들어가고 캐파를 세 배로 늘리고 있습니다. 로봇을 모듈로 묶어 파는 싸이맥스와 로봇만 파는 라온은 경쟁과 협력이 동시에 가능한 관계입니다 추정.
- 옆으로(내재화·중국): 중국 장비사(NAURA 등)의 성장은 한국 이송 모듈 업체에 새 시장이지만, 싸이맥스의 중국 매출은 사실상 없습니다. 라온로보틱스와 달리 이 기회를 공시상 아직 잡지 못했습니다 공시.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
"장비사의 협력사라 마진이 낮다"는 말은 절반만 맞습니다. 숫자로 보면 싸이맥스의 문제는 이익률의 높이보다 변동폭과 상한입니다.
6.0 표준 재무표 — 5년 + TTM, 최근 6개 분기
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM(2Q26) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,422.6 (+40.1%) | 1,950.6 (−19.5%) | 1,566.3 (−19.7%) | 1,650.6 (+5.4%) | 1,644.0 (−0.4%) | 1,733.2 (−2.4%) |
| 매출원가 | 1,924.3 | 1,568.2 | 1,342.1 | 1,253.4 | 1,230.7 | 1,289.4 |
| 매출총이익 (률) | 498.3 (20.6%) | 382.4 (19.6%) | 224.1 (14.3%) | 397.2 (24.1%) | 413.4 (25.1%) | 443.8 (25.6%) |
| 판관비 (률) | 174.2 (7.2%) | 170.8 (8.8%) | 153.0 (9.8%) | 163.2 (9.9%) | 179.9 (10.9%) | 198.2 (11.4%) |
| 인건비(급여·상여·퇴직·복리후생) | 83.3 | 90.0 | 82.2 | 80.8 | 87.9 | 94.2 |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 | 12.5 | 11.7 | 12.4 | 11.1 | 13.0 | 12.6 |
| 기타 주요 계정(외주용역비) | 21.6 | 19.9 | 15.7 | 19.5 | 23.1 | 23.1 |
| 영업이익 (률) | 324.1 (13.4%) | 211.6 (10.8%) | 71.1 (4.5%) | 234.1 (14.2%) | 233.5 (14.2%) | 245.6 (14.2%) |
| 지배순이익 | 244.0 | 76.4 | 110.1 | 154.1 | 149.4 | 167.4 |
| 영업현금흐름 | 359.6 | −6.3 | 275.6 | 122.9 | 436.9 | 376.3 |
| CAPEX(유형+무형 취득) | 32.7 | 29.5 | 5.2 | 20.6 | 8.7 | 7.7 |
| FCF (마진) | 326.9 (13.5%) | −35.8 (−1.8%) | 270.4 (17.3%) | 102.3 (6.2%) | 428.2 (26.0%) | 368.6 (21.3%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 458.2 (+6.5%) | 483.0 (+25.1%) | 411.9 (+7.1%) | 290.9 (−35.3%) | 405.2 (−11.6%) | 625.2 (+29.4%) |
| 매출원가 | 337.7 | 362.3 | 305.8 | 224.8 | 305.4 | 453.3 |
| 매출총이익 (률) | 120.4 (26.3%) | 120.7 (25.0%) | 106.2 (25.8%) | 66.1 (22.7%) | 99.8 (24.6%) | 171.8 (27.5%) |
| 판관비 (률) | 46.5 (10.2%) | 46.6 (9.6%) | 44.2 (10.7%) | 42.6 (14.6%) | 52.5 (12.9%) | 58.9 (9.4%) |
| 영업이익 (률) | 73.9 (16.1%) | 74.1 (15.3%) | 62.0 (15.0%) | 23.5 (8.1%) | 47.3 (11.7%) | 112.9 (18.1%) |
| 지배순이익 | 55.6 | 56.1 | 42.1 | −4.4 | 39.6 | 90.1 |
| 영업현금흐름 | 6.7 | 153.1 | 87.3 | 189.7 | −19.6 | 118.9 |
| FCF | 6.0 | 151.4 | 86.4 | 184.5 | −20.4 | 118.2 |
표준표에서 먼저 보이는 것은 현금흐름의 진폭입니다. 영업현금흐름은 2022년 −6.3억원에서 2025년 436.9억원까지 움직였고, CAPEX는 연 5~33억원이라 FCF는 거의 운전자본이 결정합니다 계산. 분기로는 4Q25(매출 290.9억원, 영업이익률 8.1%)가 바닥이었고 2Q26에 매출 625.2억원·영업이익률 18.1%로 뛰었습니다 공시. 아래 6.1~6.5절은 13년 시계열과 원가·판관비 구조로 이 진폭의 원인을 나눕니다.
6.1 13년의 이익률 — 호황 15%, 불황 7%(별도)
| 연도 | 매출(연결) | 매출총이익률 | 영업이익(연결) | 영업이익률(연결) | 영업이익률(별도) | 비고 |
|---|---|---|---|---|---|---|
| 2013 | 496.4 | 18.4% | 50.3 | 10.1% | 10.1% | 상장 전 |
| 2014 | 547.1 | 18.0% | 58.4 | 10.7% | 10.7% | |
| 2015 | 554.4 | 16.3% | 39.8 | 7.2% | 7.3% | 상장·이전 비용 |
| 2016 | 731.8 | 17.9% | 73.6 | 10.1% | 10.2% | |
| 2017 | 1,640.9 | 20.2% | 237.6 | 14.5% | 14.8% | 1차 호황 |
| 2018 | 1,334.6 | 21.1% | 156.5 | 11.7% | 11.9% | |
| 2019 | 834.8 | 14.9% | 19.8 | 2.4% | 7.0% | 저점 · 신도이앤씨 적자 |
| 2020 | 1,729.4 | 22.5% | 229.9 | 13.3% | 14.4% | |
| 2021 | 2,422.6 | 20.6% | 324.1 | 13.4% | 14.8% | 2차 호황, 매출 최고 |
| 2022 | 1,950.6 | 19.6% | 211.6 | 10.8% | 11.8% | |
| 2023 | 1,566.3 | 14.3% | 71.1 | 4.5% | 7.7% | 저점 |
| 2024 | 1,650.6 | 24.1% | 234.1 | 14.2% | 14.2% | 후공정·신도 연결 제외 |
| 2025 | 1,644.0 | 25.1% | 233.5 | 14.2% | 14.2% | |
| 1H26 | 1,030.3 | 26.4% | 160.2 | 15.5% | 15.6% | 2Q26 단독 18.1% |
억원. 자료: 각 연도 사업보고서 요약재무정보·손익계산서 공시, 이익률은 계산 계산. 2017~2023년 연결에는 환경설비 자회사 신도이앤씨가 포함돼 연결·별도 이익률이 다릅니다.
이 표에서 붙잡을 것은 세 가지입니다. ① 매출총이익률이 2024년부터 한 단계 올라섰습니다(과거 호황 20~22% → 최근 24~26%). 매출은 2020년 수준인데 총이익률이 3~4%p 높다는 것은 제품 믹스(후공정·유지보수 부품)와 로봇 내재화의 효과로 보입니다 추정. ② 그런데도 영업이익률은 14% 근처에서 멈춥니다. 판매관리비가 2020년 159억원 → 2025년 180억원으로 늘었고, 연구개발비 일부가 원가로 들어가기 때문입니다. ③ 1H26 15.5%, 2Q26 18.1%는 13년 중 최고 수준입니다. 이 숫자가 "구조적 개선"인지 "분기 믹스"인지가 2026년 하반기의 가장 중요한 확인 항목입니다.
6.2 영업레버리지 — 매출 1억원이 늘면 영업이익은 얼마나 느나
2015~2025년(상장 후 11년) 별도 매출과 영업이익을 직선으로 맞추면 검증 후 수정 영업이익 ≈ 0.177 × 매출 − 70억원입니다 계산. 뜻을 풀면 — 연간 약 70억원의 고정비가 있고, 매출이 1억원 늘 때마다 약 1,770만원이 영업이익으로 떨어지며, 매출 약 400억원이 손익분기점입니다. 해마다 계산한 한계이익률(영업이익 증가 ÷ 매출 증가)도 대부분 16~26% 범위에 있습니다(2024년만 37%로 이례적). 이 계수로 보면:
| 연 매출 가정(별도) | 1,300억 (2023 수준) | 1,650억 (2024~25) | 2,000억 | 2,300억 (2026E 컨센) | 2,700억 |
|---|---|---|---|---|---|
| 회귀식 영업이익 | 160 | 222 | 284 | 337 | 408 |
| 영업이익률 | 12.3% | 13.5% | 14.2% | 14.7% | 15.1% |
억원. 회귀는 2015~2025년 11개 연도의 평균적 관계이므로(2013~2025년 13개 연도로 넓히면 0.165 × 매출 − 50, 손익분기 약 300억원 — 표본에 따라 고정비 추정이 50~70억원으로 흔들립니다 검증 후 추가) 1H26처럼 믹스가 좋을 때는 과소, 2019·2023년처럼 재고 평가손이 겹칠 때는 과대 추정됩니다 추정. 2026E 컨센서스(매출 2,320억·영업이익 359억, 네이버) 2차는 회귀식보다 약 20억원 높습니다 — 신도이앤씨 연결 효과는 매출을 키우지만 이익률은 낮춥니다.
6.3 원가의 대부분은 사 오는 부품이다
| 원재료 매입 (반도체장비, 억원) | 2024 | 2025 | 1H26 |
|---|---|---|---|
| 로봇 | 97.9 (9.0%) | 130.8 (13.4%) | 98.5 (12.3%) |
| FFU(청정 팬) | 23.2 | 24.4 | 21.6 |
| MFC(유량 제어기) | 21.1 | 20.3 | 32.5 |
| RFID | 22.9 | 18.8 | 13.9 |
| 진공 밸브 | 8.2 | 13.5 | 12.2 |
| 기타(판금·전장·센서 등) | 924.3 (84.3%) | 769.0 (78.7%) | 624.8 (77.8%) |
| 합계 | 1,097.5 | 976.7 | 803.4 |
| 로봇 평균 단가(천원) | 20,884 | 20,884 | 20,884 |
자료: 사업보고서 II-3 원재료 공시. 로봇 평균 단가는 2013년 30,826천원 → 2015년 27,131천원 → 2022년 23,515천원 → 2023년 이후 20,884천원으로 32% 하락 공시.
2025년 원재료 매입(977억원)은 연결 매출원가(1,231억원)의 약 80%에 해당합니다 계산(매입과 투입 시점이 달라 정확한 원가 비중은 아님). 싸이맥스가 더하는 부가가치는 설계·조립·시험·납기와 로봇·LPM 같은 핵심 모듈의 자체 생산입니다. 로봇 매입 단가가 10년간 3분의 1 떨어진 것은 내재화(2020 사이보그랩 합병)와 공급처 다변화의 효과로 보이며 추정, 2024년 이후 총이익률 개선과 시점이 맞습니다. 반대로 1H26에 로봇 매입 비중이 다시 12%대로 올라간 것은 물량 급증 구간에서 외부 로봇 조달이 늘었다는 뜻일 수 있습니다 추정.
6.4 협상력 비교 — 고객 장비사, 같은 제품의 글로벌 1위와
| 회사 | 위치 | TTM 영업이익률 | PER(TTM, 9/23) | PBR | 확인 |
|---|---|---|---|---|---|
| 싸이맥스 | 이송 모듈(2차 협력) | 14.2% | 17.5 | 1.44 | 공시·2차 |
| 원익IPS | 증착 장비(1차 고객 추정) | 8.0% | 37.9 | 6.06 | 2차 |
| 테스 | 증착·식각 장비 | 17.1% | 39.1 | 6.14 | 2차 |
| 유진테크 | 증착 장비 | 15.5% | 33.7 | 6.79 | 2차 |
| 피에스케이 | 애싱·세정 장비 | 25.0% | 33.6 | 6.82 | 2차 |
| 한미반도체 | TC 본더(후공정 고객 추정) | 42.5% | 104.5 | 30.9 | 2차 |
| Rorze(일본) | 이송 모듈 글로벌 1위권 | 24.2% (FY25) | — | — | 회사 IR 2차 |
국내 TTM은 네이버증권 분기 합산(3Q25~2Q26), PER·PBR은 WiseReport 9/23 종가 기준 2차. Rorze는 2026년 2월 결산(FY2025) 매출 1,288억엔·영업이익 312억엔.
이 비교가 흥미로운 이유는 "하청이라 이익률이 낮다"는 통념이 국내 고객과 비교하면 틀리기 때문입니다. 싸이맥스의 14%는 원익IPS(8%)보다 높고 유진테크·테스와 비슷합니다. 차이는 두 곳에서 납니다. ① 같은 제품의 글로벌 강자 Rorze는 24%를 냅니다 — 장비사 매출이 73%, 대만 파운드리 등 최종 사용자 직판이 27%로 고객이 전 세계에 흩어져 있고, 규모가 싸이맥스의 약 7배입니다 2차. 싸이맥스의 이익률 상한은 "하청"보다 "한국 고객에 묶인 규모"에서 오는 것으로 보입니다 추정. ② 시장이 고객 장비사에 주는 배수(PER 34~39배)는 현재 이익률이 아니라 "호황기 이익이 몇 배로 커질 수 있나"에 대한 값입니다. 장비사는 호황에 단가·믹스로 이익률이 뛰지만, 싸이맥스는 13년 동안 호황 이익률이 15%를 넘은 적이 없습니다. 레버리지의 상한이 낮은 회사에 같은 배수를 주지 않는 것은 어느 정도 합리적입니다. 다만 2~3배의 격차 전부를 이것으로 설명하기는 어렵고, 나머지는 7장의 거버넌스 할인이라고 보는 것이 자연스럽습니다(9장).
6.5 판매관리비 — 무엇이 고정비인가
| 판매관리비 (연결, 억원) | 2024 | 2025 | 성격 |
|---|---|---|---|
| 급여·상여·퇴직급여·복리후생 | 80.8 | 87.9 | 고정 |
| 외주용역비 | 19.5 | 23.1 | 준변동 |
| 판매보증비 | 10.3 | 13.3 | 변동(출하 연동) |
| 감가상각·무형자산상각 | 11.1 | 13.0 | 고정 |
| 지급수수료·여비·운반·임차·접대 | 22.6 | 22.6 | 혼합 |
| 기타 | 19.0 | 20.0 | 혼합 |
| 합계 | 163.2 | 179.9 | 매출 대비 9.9% → 10.9% |
자료: 2025 사업보고서 주석 23 공시, 합산·분류 계산. 제조원가의 인건비·감가상각을 더하면 6.2절 회귀식의 고정비(연 약 70억원)는 보수적인 값입니다 — 회귀는 "매출이 0일 때"가 아니라 관측 구간(500~2,200억원)의 평균 기울기에서 나온 것이기 때문입니다.
판매관리비가 매출의 10~11%로 거의 고정돼 있어, 매출이 2,000억원을 넘는 해에는 판관비율이 8%대로 내려가며 영업이익률이 올라갑니다(2021년 7.2%). 반대로 매출이 1,300억원 아래로 내려가면 판관비율이 12%를 넘어 이익률이 한 자릿수로 떨어집니다(2023년 9.8%, 2019년 12.5%) 계산. 이익률의 "상한 15%"는 매출총이익률 20~26%에서 판관비 10%를 뺀 결과이고, 이 구조가 바뀌려면 총이익률이 한 단계 더 올라가야 합니다(로봇 내재화·해외 고객·서비스 비중).
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순위표는 "현금 872억원"에서 출발했습니다. 6월말 재무상태표의 금융자산을 성격별로 나눠, 무엇이 진짜 즉시 쓸 수 있는 돈이고 무엇이 묶여 있는지 보겠습니다.
| 지표 | 값 | 구성 |
|---|---|---|
| 시가총액 (9/23) | 2,933억 | 26,850원 × 10,924,243주 · 자기주식 0주 |
| 순현금 (6월말, 연결) | 958억 | 현금 960.7 − 리스 2.3 · 차입 0 · 시총의 33% |
| TTM 영업이익 | 246억 | 이익률 14.2% · 매출 1,733억 (3Q25~2Q26) |
| EV/EBIT · PER | 8.0배 | PER 17.5배(TTM) · PBR 1.44배 · 컨센 2026E 기준 EV/EBIT 5.5배 계산 |
| 계열사 담보·보증 | 310억 | 공장·정기예금 담보 248.5 + 지급보증 61.5 · 시총의 10.6% |
| 관계사 관련 손실 | 약 210억 | P2P 사모사채 143.7 + 크로스파이낸스 지분 약 66 (2022~2024 인식) 합산 |
7.1 금융자산 등급표 (2026-06-30, 연결)
| 등급 | 항목 | 장부(억원) | 성격 · 즉시 현금화 가능 여부 | 밸류에이션 반영 | 확인 |
|---|---|---|---|---|---|
| A | 현금및현금성자산 | 960.7 | 보통예금 등. 별도 921.2억 + 6월말 편입된 신도이앤씨(지분 77.4%) 현금 약 39.5억 — 신도 몫의 22.6%는 비지배주주 몫 | 100% (순현금) | 공시 |
| B | 정기예금 (기타유동금융자산) | 67.75 | 전액 계열사 넥스플러스의 하나·신한은행 차입 담보. "사용이 제한된 금융자산" | 0% (담보 해지 전까지) | 공시 |
| C | 인지디스플레이 주식 8,166,329주 (FVPL) | 80.7 | 상장주식이나 18.61% 블록, 일평균 거래대금 대비 매각 곤란. 그룹 지배구조와 얽힘. 9/23 시가 57.6억원 | 시가의 50% 이하 가정 | 공시 계산 |
| C | 기타 FVPL(전환사채 12.5·집합투자증권 2.9·공제조합 출자금 등) | 19.7 | 소액, 일부 환매 가능 | 50% | 공시 |
| D | Inzi Controls Hungary 지분 11.54% | 9.85 | 비상장 해외 계열사, 2025년 −40.7억 평가손 | 0% | 공시 |
| D | 원레이크넥스트2022 사모투자합자회사 24.1%(관계기업) | 115.0 | 기관전용 PEF, 2023년 128억원 출자. 투자 대상·만기 미확인. 3년 누적 지분법손실 13억 | 0~50% | 공시 미확인 |
| D | 기타 관계기업(인지솔라 10.9 — 신도 보유, 이집트 0.8) | 11.6 | 그룹 내 소액 | 0% | 공시 |
| — | 투자부동산(토지 75.6 + 건물 68.9) | 144.5 | 2024년 신도이앤씨에서 64억원에 산 건물 포함, 계열사에 임대(연 임대료 약 7.6억) | 영업외 자산으로 별도 표시만 | 공시 |
| — | 차입금 / 리스부채 | 0 / 2.3 | 2025년 전액 상환 | 차감 | 공시 |
| — | 계열사 담보·보증 (부외) | (310.0) | 공장 담보 174·예금 담보 74.5(설정액)·지급보증 61.5. 회계상 금융보증부채 5.8억만 계상 | 시나리오로 차감(9장) | 공시 |
| 정의 | 금액(억원) | 시총 대비 | 주당(원) |
|---|---|---|---|
| 순현금(A − 리스) — 이 리포트의 기준 | 958.4 | 32.7% | 8,773 |
| A + C(9/23 시가 50%) + D(PEF 50%) | 1,054.6 | 36.0% | 9,653 |
| 장부상 넓은 유동성(A+B+C+D+투자부동산, 9/23 시가 반영) | 1,372.8 | 46.8% | 12,567 |
| 순현금 − 담보·보증 전액 손실 가정 | 648.4 | 22.1% | 5,935 |
calc_160980/valuation.py 계산. "A+C+D" 행 = 958.4 + (57.6+19.7)×0.5 + 115.0×0.5.
결론: 순위표의 "872억원"은 6월말 961억원으로 늘었고, 차입금이 없어 "순현금 958억원"은 성립합니다. 문제는 그 밖의 금융자산입니다. 장부에는 약 400억원의 비영업 자산이 더 있지만, 그 대부분(정기예금·그룹 주식·해외 계열사·PEF·계열사 임대 부동산)은 그룹과 얽혀 있거나 현금화 경로가 불분명합니다. 하이록코리아처럼 "장부 현금 밖에 추가 금융자산이 있어 순현금이 과소 계산됐다"는 해석이 이 회사에서는 성립하지 않습니다 — 오히려 순현금 958억원이 상한에 가깝고, 담보 310억원이 하방 위험입니다.
그림 5. 연말 유동성의 구성과 관계사 노출 (2019~2026.6)
2022년에는 "현금"의 절반 이상이 계열사 대여금과 P2P 사모사채였고, 동시에 차입금이 487억원이었습니다.
7.2 순현금의 역사 — "현금 부자"는 2025년에야 됐다
| 연말 | 현금+정기예금 | 계열 대여금 | P2P 사모사채 | 차입금 | 순현금(현금+예금−차입) | 메모 |
|---|---|---|---|---|---|---|
| 2019 | 221.8 | 17.1 | — | 214.6 | 7.2 | 불황 저점, 사실상 순현금 0 |
| 2020 | 485.7 | 115.0 | — | 282.2 | 203.5 | 넥스플러스 대여 시작 |
| 2021 | 620.1 | 33.5 | 150.0 | 313.7 | 306.4 | P2P 사모사채 취득 |
| 2022 | 316.5 | 410.0 | 150.0 | 486.8 | −170.3 | 대여 최대, 순차입 전환 |
| 2023 | 600.0 | 7.0 | 100.0 | 180.0 | 420.0 | 대여 회수 |
| 2024 | 528.3 | 2.0 | (143.7 전액 충당) | 150.0 | 378.3 | P2P 손실 인식 |
| 2025 | 960.6 | 0 | (0) | 0 | 960.6 | 차입 전액 상환, OCF 437억 |
| 2026.6 | 1,028.5 | 0 | (0) | 0 | 1,028.5 (담보예금 제외 958.4) | 신도이앤씨 현금 포함 |
억원, 연결. 정기예금에는 2022년 이후 담보 제공분 67.75억원 포함 공시 합산.
이 표가 순위표의 가정을 가장 크게 흔듭니다. 싸이맥스가 "순현금이 시총의 3분의 1인 회사"가 된 것은 불과 1년 반 전(2025년)입니다. 2019~2024년에는 순현금이 0~420억원 사이를 오갔고, 2022년에는 계열사 대여와 P2P 사채 때문에 순차입 상태였습니다. 2025년의 961억원은 ① 영업현금흐름 437억원(운전자본 회수 191억원 포함), ② 자사주 매각 90억원, ③ 지바이크 매각 대금, ④ 차입 상환 150억원을 모두 거친 결과입니다 공시. 다시 말해 지금의 순현금은 "오래 쌓인 방어력"이 아니라 "최근 1년의 현금 회수 + 자산 매각의 결과"이고, 과거 이력으로 보면 이 현금이 계속 회사에 머문다고 가정하기 어렵습니다.
7.3 운전자본 — 하반기 현금은 줄 수 있다
| 항목 (별도, 억원) | 2025말 | 2026.6 | 증감 |
|---|---|---|---|
| 매출채권및기타채권 | 233.9 | 336.8 | +102.9 |
| 재고자산 | 218.4 | 356.4 | +138.0 |
| 매입채무및기타채무 | 177.2 | 330.1 | +152.8 |
| 기타유동부채(선수금 등) | 50.4 | 74.5 | +24.1 |
| 순운전자본(채권+재고−채무−선수) | 224.7 | 288.6 | +63.9 |
물량이 늘 때 장비 부품사는 재고와 채권이 먼저 늘고 현금은 나중에 들어옵니다. 1H26에는 매입채무가 같이 늘어 순운전자본 증가가 64억원에 그쳤지만, 과거 2022년(운전자본 −240억원, OCF 적자)처럼 호황 한가운데서 현금이 일시적으로 줄 수 있습니다 공시. 2026년 하반기 961억원이 유지되는지는 이익보다 운전자본에 달려 있습니다.
7.4 순위표의 현금 정의와 이 리포트의 정의
| 구분 | 순위표 | 이 리포트 | 차이의 이유 |
|---|---|---|---|
| 기준 시점 | 2026년 1분기말 | 2026년 6월말(반기) | 최신 공시 사용 |
| 현금 | 약 872억원 | 960.7억원(연결), 921.2억원(별도) | 분기 간 증가 + 신도이앤씨 편입 |
| 정기예금 67.75억원 | "담보 포함" → 단순 합산 안 함 | 전액 제외(사용 제한) | 방향 같음 |
| 차입금 | 언급 없음 | 0원(2025년 전액 상환) | 순현금 = 현금 |
| 그룹 관련 금융자산 | 언급 없음 | 인지디스플레이 주식·PEF·헝가리 지분을 50%~0% 인정 | 유동성·지배구조 할인 |
| 부외 노출 | 보증 약 68억·담보 약 249억(2024~25년 값) | 합계 310.0억원(2026-06), 시나리오 차감 | 최신 잔액 반영 |
| 현금 이력 | 언급 없음 | 2019~2024년 순현금 −170~420억원, 2022년 순차입 | "쌓인 현금"이 최근 현상임을 반영 |
주주환원 — 배당은 늘었고, 자사주는 최대주주에게 갔다. 11년간 벌어들인 현금이 어디로 갔는지를 원천과 사용으로 나누면, 소수주주가 받은 몫과 그룹 안에 머문 몫이 구분됩니다.
7.5 배당 이력
| 결산연도 | 주당 배당(원) | 총액(억원) | 배당성향(연결) | 시가배당률 | 비고 |
|---|---|---|---|---|---|
| 2015 | 200 | 10.3 | 65.5% | 2.0% | 상장 첫해(무상증자 전 주식 기준) |
| 2016 | 250 | 12.6 | 19.9% | 1.4% | 〃 |
| 2017 | 250 | 26.2 | 14.9% | 1.5% | 유·무상증자 후 주식수 2배 |
| 2018 | 250 | 25.7 | 19.3% | 3.2% | |
| 2019 | 250 | 25.1 | 79.2% | 2.3% | 불황에도 유지 |
| 2020 | 350 | 36.0 | 15.7% | 1.8% | |
| 2021 | 400 | 41.2 | 16.9% | 2.0% | 호황 정점 |
| 2022 | 300 | 30.7 | 39.3% | 2.5% | 삭감(이익 −69%) |
| 2023 | 350 | 35.8 | 30.2% | 2.4% | |
| 2024 | 350 | 35.8 | 23.2% | 3.9% | |
| 2025 | 400 | 43.7 | 29.2% | 2.7% | 고배당기업 요건(전년 대비 +22%) 충족 |
자료: 각 연도 사업보고서 "주요배당지표"(회사 기재 성향·수익률) 공시. 9/23 주가 기준 2025년 DPS 400원의 수익률은 1.49%.
배당은 11년 연속 지급됐고, 불황(2019)에도 줄이지 않았으며, 2022년 한 번 삭감됐습니다. 배당성향은 평균 20~30%로 중간 수준입니다. 2026년 3월의 기업가치제고계획은 조세특례제한법상 "고배당기업"(배당성향 25% 이상 + 전년 대비 증가 등) 요건을 충족했다는 사실과 네 줄의 방향("현금흐름 안정화 및 주주환원 정책 지속 운영", "현금창출력 기반 배당정책 운영" 등)만 담았고, 목표 배당성향·자사주 매입·소각 같은 숫자 약속은 없습니다 공시.
7.6 자사주 — 사서 모으고, 최대주주에게 팔았다
| 기간 | 내용 | 금액(억원) | 확인 |
|---|---|---|---|
| 2015~2016 | 상장 직후 신탁계약으로 매입 | 39.9 | 공시(현금흐름표) |
| 2017-01 | 일부 자사주 처분(신탁 해지 후) | — | 공시 |
| 2017-11 ~ 2019-11 | 신탁 40억원 계약, 39.8억원 취득(이행률 99.6%) | 39.8 | 공시 |
| 2018-11 ~ 2020-05 | 신탁 30억원, 29.9억원 취득(99.6%) | 29.9 | 공시 |
| 2020-03 ~ 2021-03 | 신탁 10억원, 0.1억원만 취득 — "주가 상승·안정세로 만기 해지" | 0.1 | 공시 |
| 2021-11 ~ 2022-11 | 신탁 20억원, 10.0억원 취득(49.9%) | 10.0 | 공시 |
| 2022말 | 보유 703,815주(6.44%), 취득원가 79.9억원 | (79.9) | 공시 |
| 2025-08-14 | 전량을 인지컨트롤스에 시간외대량매매로 처분, 12,770원, 89.9억원. 목적 "운영자금 및 투자재원 확보" | −89.9 | 공시 |
자사주 매입은 보통 두 가지 목적 중 하나입니다 — 소각해 주당가치를 높이거나, 나중에 되팔아 자금을 마련하거나. 싸이맥스의 선택은 후자였고, 되판 상대는 시장이 아니라 최대주주였습니다. 처분 가격은 결정일 전일 종가 13,370원을 예정가로 했다가 실제로는 처분일 종가(12,770원)로 체결됐고, 할증은 없었습니다. 이 거래로 인지컨트롤스의 지분은 15.27%에서 21.71%로 올라 상속 직전 그룹의 지배력이 강화됐고, 소수주주는 6.44% 소각의 기회를 잃었습니다 해석. 매각 직전(2025년 6월말) 회사는 현금 557억원에 차입금 150억원(기업은행 40·산업은행 30·수출입은행 80 — 2025 반기보고서 차입금 주석, 종전 120억원은 산업은행 시설자금 30억 누락 검증 후 수정)을 갖고 있었고, 3분기 중 차입을 모두 갚아 9월말 현금은 710억원이었습니다 공시 검증 후 수정. 매각 대금이 차입 상환에 보태졌다고 볼 수 있지만, 보유 현금만으로도 상환은 가능했습니다 해석.
7.7 2015~2026.6 누적 — 현금은 어디로 갔나
| 원천 | 억원 | 사용 | 억원 |
|---|---|---|---|
| 영업현금흐름 누계 | 1,931.2 | 설비투자(유형자산) | 561.1 |
| 유상증자(2015 공모·2017 주주배정 등) | 497.8 | 투자부동산 취득 | 114.2 |
| 자사주 매각(2025) | 89.7 | 배당 | 323.0 |
| 자사주 매입 | 120.3 | ||
| 현금+단기금융상품 증가 | 941.2 | ||
| 나머지(관계사·금융 투자, 대여, 손실 등) | 458.9 | ||
| 합계 | 2,518.7 | 합계 | 2,518.7 |
연결 현금흐름표 합산(2015~2025 연간 + 1H26), 차입금은 기초·기말 모두 순현금 수준이라 제외. "나머지"는 원천 − 사용 − 현금 증가의 잔여로, 신도이앤씨 인수(약 60억)·크로스파이낸스 지분(약 66억)·P2P 사모사채 손실(약 144억)·원레이크 PEF(128억)·인지디스플레이 등 그룹 주식·비유동 금융상품 순증 등을 포함 계산(calc_160980/cashuse.py).
이 표에서 두 숫자를 비교해 보십시오. 소수주주를 포함한 전체 주주에게 돌아간 돈(배당 323억 + 자사주 매입 120억 − 자사주 매각 90억 = 순환원 354억원)은 유상증자로 주주에게서 받은 돈(498억원)보다 적습니다. 그리고 영업현금흐름의 약 4분의 1(459억원)이 본업과 무관한 투자·대여·손실로 흘러갔습니다. 설비투자는 2017년 이후 연 10~30억원 수준으로 줄어 본업이 현금을 많이 요구하지 않는데도 그렇습니다. 2025~2026년에 현금이 쌓인 것은 사실이지만, 11년의 기록은 "벌어서 주주에게 돌려주는 회사"라기보다 "벌어서 그룹 안에서 굴리는 회사"에 가깝습니다 판단.
인지그룹 안의 싸이맥스 — 관계사 거래와 지배구조. 이 장도 삽입장입니다. 순위표는 "관계사 보증·담보"를 반론으로 적었지만, 원문을 10년 거슬러 올라가면 보증은 빙산의 일각입니다. 대여·사채·지분·자사주·부동산이 모두 그룹 안에서 오갔습니다.
7.8 그룹 지도 — 누가 누구를 갖고 있나
| 회사 | 성격 | 싸이맥스와의 관계 | 규모·지배 | 확인 |
|---|---|---|---|---|
| 인지컨트롤스(023800, 유가) | 자동차부품(온도 제어·파이프 등) | 최대주주 21.71% | 2025 연결 매출 7,179억·영업이익 396억, 자산 6,502억·부채 4,088억. 최대주주 정혜승 23.02%(2026-03 상속). 9/23 시총 792억(PBR 0.30) | 공시 2차 |
| 인지디스플레이(037330, 코스닥) | 디스플레이·자동차 부품 | 싸이맥스 주주(2.75%) — 동시에 싸이맥스가 18.61% 보유 | 최대주주 인지컨트롤스 20.25%. 2025 별도 자산 2,270·부채 912억. 9/23 시총 309억(705원) | 공시 |
| ㈜유텍솔루션 | 자동차부품 | 주주 1.00% | 최대주주 정장환 35.58% | 공시 |
| ㈜넥스플러스 | LCD 부품 제조, 베트남·미국 법인 | 계열사 — 2022~23 대여 상대방, 현재 담보·보증 수혜 약 254억 | 최대주주 인지디스플레이 29.5%(2021), 대표 이동호 33.0%. 2022 자산 1,890·부채 1,671·자본 219억(부채비율 764%) | 공시 |
| 인지에이엠티㈜ | 2024년 인지디스플레이에서 분할 | 우리은행 차입 48억 지급보증, 싸이맥스 건물 임차 | — | 공시 |
| 신도이앤씨㈜ | 대기·수질 환경설비 EPC | 2017-09 인수 → 2023 관계기업 → 2026-06 종속(77.4%) | 2025년 전 정구용 회장 공동대표. 2024 매출 258억·순이익 33억 | 공시 |
| 인지솔라㈜ | 태양광 설치 | 2025년 신도이앤씨에 매각(10.9억), 기업은행 7.5억 보증(2015~2027) | 신도이앤씨 관계기업 31% | 공시 |
| ㈜크로스파이낸스코리아 | 전자어음·P2P 중개 | 관계기업 28.6%(장부 0) | 코스콤 사내벤처 출신. 2024 미정산 사태, 2026-03 회생 폐지 | 공시 2차 |
| 알루원·넥스시스템즈(2026 상반기 합병 — 반기 주석 검증 후 추가)·에이티스마트·디에이치솔루텍·브이피인베스트 | 그룹 계열사 | 임대·용역 거래, 2026년 신도이앤씨 지분 매도자(알루원·브이피인베스트) | 브이피인베스트 지배구조 미확인 | 공시 미확인 |
| Inzi Controls Hungary, INZIDISPLAY EGYPT | 해외 계열 생산법인 | 싸이맥스가 11.54%·20.0% 출자(헝가리 2025년 9.7억 증자 참여) | 헝가리 지분 공정가치 2024말 40.8억 → 2025말 9.8억 | 공시 |
구조를 한 문장으로 줄이면 — 자동차부품 회사(인지컨트롤스, 시총 792억원)가 21.71%로 반도체 장비 회사(싸이맥스, 시총 2,933억원)를 지배하고, 싸이맥스는 다시 그룹 계열 상장사(인지디스플레이)의 2대 주주(18.61%)입니다. 인지컨트롤스가 가진 싸이맥스 지분의 시가(637억원)는 인지컨트롤스 자신의 시가총액의 80%에 이릅니다 계산. 그룹에서 가장 현금이 많은 회사가 싸이맥스라는 점이 이후의 모든 거래를 설명합니다.
7.9 주주 구성과 2026년 상속
| 주주 (2026-06-30) | 주식수 | 지분율 | 비고 |
|---|---|---|---|
| 인지컨트롤스(주) | 2,371,488 | 21.71% | 2025-08 자사주 703,815주 인수로 15.27% → 21.71%. 1,250,000주(11.44%) 하나은행 담보(2019-12~, 대출 136억원) |
| 정혜은 (싸이맥스 대표이사) | 1,628,851 | 14.91% | 2026-03-18 고(故) 정구용 회장 지분 532,851주 상속 |
| 정혜승 (인지컨트롤스 대표이사) | 681,604 | 6.24% | 인지컨트롤스 최대주주 23.02%(상속) |
| (주)인지디스플레이 | 300,000 | 2.75% | 전량 하나은행 담보(2026-06, 베트남동 1,000억동 ≈ 59.5억원 대출) |
| (주)유텍솔루션 | 108,961 | 1.00% | |
| 정장환 | 86,077 | 0.79% | 특수관계인 |
| 최대주주 등 합계 | 5,176,981 | 47.39% | 담보 제공 1,550,000주(14.19%) |
자료: 2026 반기보고서 VII, 인지컨트롤스 대량보유보고서(2026-06-29, 보고의무발생 06-26) 공시. 보유 목적은 "경영권 영향".
2026년 3월의 상속으로 그룹은 두 자매 체제가 됐습니다 — 언니 정혜승은 지주 역할의 인지컨트롤스를, 동생 정혜은은 싸이맥스를 직접 지분(14.91%)으로 쥐었습니다. SK증권은 이를 "기업승계 절차와 지분증여 완료로 경영 안정성 강화"로 해석했습니다 2차. 다른 해석도 가능합니다. 싸이맥스에 대한 두 사람의 이해관계가 완전히 같지는 않다는 것 — 인지컨트롤스(정혜승)는 싸이맥스의 현금·담보를 그룹을 위해 쓰는 쪽에 이해가 있고, 정혜은은 싸이맥스 자체의 가치에 더 직접적인 이해를 갖게 됐습니다 해석. 향후 계열 분리나 지분 정리가 있을지는 공시된 계획이 없습니다 미확인.
7.10 금전대여 — 526억원과 2년 늦은 공시
| 이사회 결의일 | 대여일 | 금액(억원) | 이율 | 만기 | 공시일 | 목적(공시) |
|---|---|---|---|---|---|---|
| 2022-04-15 | 2022-04-20 | 80 | 2.40% | 2022-04-21 (1일) | 2024-07-24 | 계열사 베트남법인 신규사업 투자 |
| 2022-08-26 | 2022-09-01 | 100 | 2.97% | 2022-12-31 | 2024-07-24 | 〃 |
| 2022-09-23 | 2022-09-28 | 100 | 4.09% | 2022-12-31 | 2024-07-24 | 〃 |
| 2022-12-30 | 2023-01-01 | 300 | 4.38% | 2023-01-16 | 2024-07-24 | 운영자금 효율적 운용 |
| 2022-12-30 | 2023-01-01 | 96 | 4.38% | 2023-01-17 | 2024-07-24 | 〃 |
| 2023-06-23 | 2023-06-26 | 100 | 4.01% | 2023-12-31 | 2024-07-24 | 계열사 미국법인 신규사업 투자 |
상대방은 전부 ㈜넥스플러스. 자료: 금전대여결정 공시 6건(2024-07-24), 불성실공시법인 지정예고(2024-08-20, "금전대여결정 지연 6건"), 지정유예(2024-09-05, 부과벌점 6.0점, 6개월 내 재지정예고 시 지정) 공시. 공시에 기재된 넥스플러스 대여 합계: 2020년 50억(2건), 2021년 80억(2건), 2022년 526억(9건), 2023년 426억(3건, 6/26 공시 시점) — 2023년 연간은 감사받은 주석 기준 526억(회수 922억) 검증 후 수정. 주의: 2023-01-01자 300억·96억 두 건은 공시 본문에 "2022년 개별 대여 5건(1/5 30억·1/28 30억·7/29 40억·9/1 100억·9/28 100억)과 2건(2/21 50억·6/20 46억)의 동일 만기일 연장으로 인한 합산 건"이라고 적혀 있습니다. 그래서 6건의 기재 금액 합(776억원)에는 9/1·9/28의 100억 두 건이 중복으로 들어 있고, 새로 나간 돈은 아닙니다 — 두 건의 합 396억원은 정확히 2022년말 넥스플러스 대여 잔액(396억원)입니다 검증 후 수정. 같은 공시의 "회사의 최대주주·임원과 상대방과의 관계"란에는 싸이맥스 대표이사 정혜승과 이사 정혜은이 넥스플러스의 주주로 기재돼 있습니다(2023-06 건) 공시 검증 후 추가.
이 표에서 불편한 사실은 네 가지입니다. ① 규모 — 2022년 대여 526억원은 당시 싸이맥스 자기자본(1,504억원)의 35%입니다. ② 조건 — 이율 2.4~4.4%는 같은 해 싸이맥스 자신이 은행에서 빌린 돈의 이자율(별도 주석 기준 2.41~5.44%, 2022년말 만기 2023-09인 농협 100억원은 5.44%)보다 낮거나 비슷했고, 상대방은 부채비율 764%(2022말)의 회사였습니다 공시. 싸이맥스는 연 5%대에 빌려 연 2~4%에 계열사에 빌려준 셈입니다 해석. 회사는 대여 목적을 "운영자금의 효율적 운용"이라고 적었습니다. ③ 공시 — 자기자본의 5%를 넘는 대여는 결의 당일 공시 대상인데, 6건이 최장 2년 3개월 뒤에 한꺼번에 공시됐습니다. ④ 돈의 출처 — 2022년말 싸이맥스는 연결 차입금 487억원을 지고 있었고 현금은 213억원까지 줄었습니다. 대여금은 2023년 대부분 회수됐고(2023말 잔액 7억원, 2025말 0원) 이자도 받았으므로 원금 손실은 없었습니다 공시. 문제는 손실이 아니라, 반도체 장비 회사의 현금이 계열사의 해외 투자 자금으로 쓰였다는 의사결정의 방향입니다.
공시된 6건은 일부일 뿐입니다 검증 후 추가. 금전대여결정 공시는 자기자본 대비 기준을 넘은 넥스플러스 건만 나왔지만, 각 연도 사업보고서의 특수관계자 주석("특수관계자에 대한 자금대여 내역")에는 계열사 전체의 대여 실행·회수가 나옵니다.
| 연도 | 대여 실행(억원) | 주요 상대방(억원) | 연말 잔액 | 확인 |
|---|---|---|---|---|
| 2018 | 120 | 인지에이엠티 80(연말 잔액, 2019년 인지디스플레이에 합병)·넥스플러스 40(연내 회수) | 80 | 공시 |
| 2019 | 39 | 인지디스플레이 30·인지솔라 9 | 10 | 공시 |
| 2020 | 259 | 인지디스플레이 110·넥스플러스 66·한국어음중개(현 크로스파이낸스코리아) 44·넥스시스템즈 30·인지솔라 9 | 115 | 공시 |
| 2021 | 339 | 인지디스플레이 210·넥스플러스 80·넥스시스템즈 40·인지솔라 8.5 | 34 | 공시 |
| 2022 | 600 | 넥스플러스 526·인지디스플레이 40·넥스시스템즈 30·인지솔라 4 | 410 | 공시 |
| 2023 | 553 | 넥스플러스 526(대부분 만기연장 합산)·신도이앤씨 15·넥스시스템즈 10·인지솔라 2 | 7 | 공시 |
| 2024 | 30 | 신도이앤씨 30(당시 관계기업) | 2 | 공시 |
| 2025~1H26 | 0 | —("자금거래 없음") | 0 | 공시 |
| 누계 2018~2024 | 약 1,940 | 연도별 실행액 합(만기연장 합산분 포함 — 한 해 안의 재대여가 중복 집계될 수 있음) | — | 계산 |
자료: 2018·2019·2020·2021·2023·2024·2025 사업보고서 별도 특수관계자 주석(2022년은 2023 사업보고서 비교 열) 공시. 한국어음중개는 크로스파이낸스코리아의 옛 이름으로 보입니다(기업정보 사이트, 2차 — 공시로 사명 변경 시점 미확인). 실행액은 "그 해에 나간 돈"의 합이라 짧게 빌려주고 받기를 반복하면 커집니다. 최대 노출은 연말 잔액(2022년 410억원)으로 보는 것이 보수적입니다.
이 표가 보태는 것은 두 가지입니다. 첫째, 대여는 2022년 한 해의 일탈이 아니라 2018년부터 7년 동안 거의 매년 있었고, 상대방은 넥스플러스만이 아니라 싸이맥스의 주주인 인지디스플레이(2020~2022년 360억원), P2P 업체 자신(한국어음중개 44억원)까지 넓었습니다. 둘째, 2021년 인지디스플레이 대여(210억원) 당시 싸이맥스 대표이사(정혜승)가 인지디스플레이 대표이사를 겸하고 있었습니다(2021 사업보고서 정정 IX-3) 공시. 돈을 빌려주는 쪽과 빌리는 쪽의 대표가 같은 사람이었던 셈입니다 해석. 2025년 이후 대여가 0인 것은 사실이고, 이것이 7.15의 "개선된 신호"입니다.
7.11 크로스파이낸스와 P2P 사모사채 — 약 210억원의 손실
| 시점 | 사건 | 장부/손익(억원) | 확인 |
|---|---|---|---|
| 2021년 | "사모사채" 150억원 최초 취득 — 발행 주체는 ㈜글로벌어음피투피 제2·5·6차(각 50억, 특수관계자로 기재된 크로스파이낸스 관련 SPC). 싸이맥스 대표이사(정혜승)가 크로스파이낸스코리아 비상근 이사 겸직(2021 사업보고서 정정 IX-3) 검증 후 추가 | +150.0 | 공시 |
| 2022년 | 제1~3차 등 불입·회수 반복(주석: 불입 180억·회수 130억 등), 연말 잔액 150억. 크로스파이낸스 지분 원가 15.5억(별도), 연결 관계기업투자 손상 39.5억(대상 회사 미기재 — 크로스파이낸스로 추정 추정) | 150.0 | 공시 |
| 2023년 | 잔액 100억. 크로스파이낸스 지분 추가 취득(별도 원가 누계 57.0억) | 100.0 | 공시 |
| 2024-08 | PG사 루멘페이먼츠의 카드 정산금 미지급으로 크로스파이낸스 724억원 미정산 사태. 11-28 회생 신청 | — | 비즈한국 2차 |
| 2024년 | 사모사채 잔액 143.73억원 전액 대손충당(기타의대손상각비 150.4억원), 지분 추가 9.0억 취득 후 전액 손상(크로스파이낸스 몫 66.0억 — 별도 손상 68.2억은 신도이앤씨 2.2억 포함 검증 후 수정) | −150.4 | 공시 |
| 2025~26 | 0.52억 회수(대손충당금 환입), 잔액 143.21억(충당 143.21억). 2026-03-16 회생절차 폐지(현금변제 0.6%안 자진철회) | 0 | 공시 2차 |
크로스파이낸스의 주주는 코스콤(32.8%)과 인지그룹 3사(싸이맥스 28.6%, 유텍솔루션 5.01%, 인지디스플레이 5.0%)였고, 언론은 인지그룹을 사실상의 최대 주주로 보도했습니다(더스쿠프 2024-09-19의 코스콤 관계자 발언 "인지그룹 계열사의 지분을 합치면 코스콤보다 많다"; 비즈한국 2025-01-08은 2023년 기준 코스콤 33.52% 대 인지그룹 3사 40.40%로 보도) 2차 검증 후 추가. 싸이맥스는 이 회사의 지분과, 이 회사가 운영하는 P2P 상품의 채권(사모사채)을 동시에 들고 있었습니다. 결과적으로 사모사채 약 143억원 + 지분 원가 약 66억원 ≈ 210억원이 손실 처리됐습니다 합산. 2024년 순이익이 154억원으로 유지된 것은 같은 해 비상장 지바이크 지분의 평가이익(90.1억원)이 이 손실을 상당 부분 가렸기 때문입니다.
7.12 담보·보증 — 공장이 계열사 대출의 담보가 되다
| 연말 | 보증·담보 제공 대상 | 합계(억원) | 주요 변화 |
|---|---|---|---|
| 2020 | 인지디스플레이(산은 54·우리 48), 인지솔라 10.0, 넥스플러스 정기예금 42.75 | 154.8 | 그룹 상장사 대출 보증 |
| 2021 | 〃 | 153.4 | |
| 2022 | 인지디스플레이 102, 인지솔라 7.5, 넥스플러스(예금 담보 70.3·보증 30) | 207.3 | 넥스플러스 정기예금 담보 67.75억 확정 |
| 2023 | 인지디스플레이 48, 인지솔라 7.5, 넥스플러스 74.5+24, NEX VINA SBLC 1,000만달러 | 약 283 | 베트남 법인 보증신용장 |
| 2024 | 넥스플러스 동탄 공장 부동산 담보 174억(우리은행 30·48·72·24) + 예금 74.5 + 보증 18, 인지에이엠티 48, 인지솔라 7.5 | 322.0 | 2024-05부터 공장 담보 |
| 2025 | 〃 (넥스플러스 보증 12) | 316.0 | |
| 2026-06 | 〃 (넥스플러스 보증 6) | 310.0 | 담보제공 유형자산 장부 234.2억 |
담보는 채권최고액(설정액) 기준. 자료: 각 연도 특수관계자 주석 공시. 2023년 SBLC는 달러 금액만 기재돼 원화는 약 129억원으로 환산 추정.
싸이맥스는 2025년 자기 차입을 모두 갚았습니다(3분기보고서: "당사의 차입금에 대한 담보는 해지"). 그런데 공장과 정기예금은 여전히 "차입금 담보"로 잡혀 있습니다 — 싸이맥스의 차입이 아니라 계열사 넥스플러스의 차입입니다. 넥스플러스가 갚지 못하면 은행은 싸이맥스의 공장을 처분할 수 있습니다. 회사는 금융보증부채 5.8억원을 계상했는데, 이는 보증 위험을 확률로 할인한 회계상 금액이지 최대 노출액(310억원)이 아닙니다 공시.
7.13 지분·자산 거래 — 누가 이득을 봤나
| 거래 | 내용 | 가격의 적정성 | 확인 |
|---|---|---|---|
| 자사주 매각 (2025-08-14) | 703,815주(6.44%)를 최대주주 인지컨트롤스에 시간외 매각. 12,770원 × 703,815주 = 89.9억원. 목적 "운영자금 및 투자재원 확보" | 당일 종가 수준(할증 없음). 직전 6월말 현금 557억·차입 150억(검증 후 수정 — 종전 120억)으로, 차입은 보유 현금으로도 상환 가능했음. 9/23 가치 189억원 — 인지컨트롤스 평가이익 약 99억원. 소각했다면 주당가치 6.9% 상승 효과 계산 | 공시 |
| 지바이크 매각 (2025-09~12) | 공유모빌리티 지바이크 지분 전량을 인지디스플레이에 79.0억원에 매각(장부 105.1억, 원가 15.0억). 잔금 지연 시 연 4.6% 지연이자 | 원가 대비 5.3배 — 싸이맥스에 유리. 다만 장부 대비 26.1억원 처분손실 인식 | 공시 |
| 인지디스플레이 주식 추가 매입 (2025) | 3,565,174주, 48.6억원(주당 약 1,362원) → 보유 8,166,329주(18.61%) | 9/23 705원 — 추가 매입분 −48% 평가손. 보유 전체 시가 57.6억원(2025말 115.6억) | 공시 계산 |
| 신도이앤씨 지분 매각·재매입 | 2023년 일부 매각(4.8억원, 처분이익 7.0억 연결)으로 57.8% → 46.4%(연결 제외). 2026년 계열사 알루원·브이피인베스트로부터 31.0%p를 21.1억원에 매입해 77.4%(재연결) | 2023 매각 단가는 100% 환산 약 42억원, 2026 매입 단가는 약 68억원 수준 추정. 그 사이 신도는 적자(2023 −21억)에서 흑자(2024 +33억)로 전환. 2023년 매수자 미확인 | 공시 미확인 |
| 신도이앤씨 건물 매입 (2024) | 신도이앤씨로부터 64억원에 부동산 취득(투자부동산), 계열사에 임대 | 감정가 공시 없음 | 공시 미확인 |
| 인지솔라 지분 매각 (2025) | 종속기업 신도이앤씨에 10.9억원(원가 10억) | 그룹 내 재배치 | 공시 |
| Inzi Controls Hungary 증자 (2025) | 9.7억원 추가 출자 후 공정가치 −40.7억원 | 해외 계열사 지원 성격 추정 | 공시 |
7.14 일상 거래는 작다 — 문제는 자본 거래
| 특수관계자 영업 거래 (억원) | 2024 | 2025 | 1H26 |
|---|---|---|---|
| 임대료 수입(넥스시스템즈·인지에이엠티·인지솔라 등) | 4.8 | 7.6 | 3.8 |
| 기타수익(용역·수수료 등) | 22.6 | 23.2 | 7.5 |
| 기타비용(그룹 지급) | 1.3 | 2.1 | 1.7 |
| 그룹 주주에 대한 배당금 지급 | 7.3 | 7.3 | 11.1 |
자료: 2025 사업보고서·2026 반기보고서 특수관계자 주석 공시. 제품 매출·원재료 매입 거래는 거의 없습니다.
매출 1,644억원에 비하면 일상 거래는 미미하고, 싸이맥스가 오히려 그룹에서 임대료·용역비를 받는 쪽입니다. 이익을 빼돌리는 "통행세"형 구조는 보이지 않습니다 판단. 이 회사의 거버넌스 위험은 손익계산서가 아니라 재무상태표에 있습니다 — 쌓인 현금이 대여·사채·지분·담보의 형태로 그룹의 필요에 동원될 수 있다는 것.
7.15 달라진 것과 달라지지 않은 것
개선된 신호
- 2024-09 불성실공시 지정유예 이후 계열사 신규 대여 없음(1H26 "자금거래 없음").
- 2025년 자기 차입금 전액 상환, 순현금 958억원.
- 배당 증가(DPS 350 → 400원), 2026-03 기업가치제고계획 공시(고배당기업 요건 충족).
- 2026-03 정관 개정: 이사의 의무·위원회 조항 신설(상법 개정 반영).
남아 있는 위험
- 계열사 차입 담보·보증 310억원 — 해소 계획 공시 없음.
- 자사주 0주 — 소각 대신 최대주주 매각. 가치제고계획에 자사주 매입·소각 언급 없음.
- 그룹 상장사 교차 보유(인지디스플레이 18.61%), 적자 해외 계열사 출자.
- 사외이사 1명(2025 이후), 감사위원회 대신 상근감사. 이사회 불참 기록 있음(2023-06 대여 결의 사외이사 1명 불참).
7.16 넥스플러스는 어떤 회사인가 — 담보의 상대방
| ㈜넥스플러스 (억원) | 2021 | 2022 | 비고 |
|---|---|---|---|
| 매출액 | 1,736.8 | 2,140.2 | LCD(액정 표시장치) 부품 제조, 충남 아산 |
| 당기순이익 | 38.4 | 30.9 | 순이익률 1~2% |
| 자산 / 부채 / 자본 | 1,358 / 1,161 / 197 | 1,890 / 1,671 / 219 | 부채비율 590% → 764% |
| 지배구조 | 최대주주 인지디스플레이 29.5%(2021) → 24.4%(2022 기준 공시), 대표이사 이동호 33.0% → 27.3% | 감사인 동현회계법인, 적정 | |
자료: 금전대여결정 공시(2024-07-24)의 "상대방에 관한 사항" 공시. 2023년 이후 재무는 싸이맥스 공시에 없음 미확인.
넥스플러스는 매출 2천억원대에 순이익률 1~2%, 부채비율이 700%를 넘는 저마진 제조사입니다. 공시된 대여 목적은 "베트남법인·미국법인 신규사업 투자"였고, 2023년에는 베트남 법인(NEX VINA)의 1,000만달러 보증신용장까지 싸이맥스가 섰습니다. 이런 회사의 은행 차입에 싸이맥스의 공장(174억원)과 정기예금(74.5억원)이 담보로 잡혀 있다는 것이 부록 A에서 "반론이 더 강하다"고 판정한 이유입니다. 다만 대여금은 이자와 함께 회수됐고 담보가 실행된 적은 없습니다 공시 — 위험은 "발생한 손실"이 아니라 "열려 있는 노출"입니다.
7.17 연표 — 싸이맥스의 자금이 그룹과 만난 순간들
| 시점 | 사건 | 금액 | 확인 |
|---|---|---|---|
| 2009-06 | 인지컨트롤스가 최대주주로(디네트웍스로부터) | — | 공시 |
| 2015-06 | 코스닥 상장, 공모 신주 | 267억 유입 | 공시 |
| 2015-12 | 인지솔라 대출 기업은행 지급보증 시작(2027-12까지) | 7.5~10억 | 공시 |
| 2017-09 | 신도이앤씨 최대주주로(그룹 회장 공동대표 회사) | 약 60억(종속기업투자) | 공시 |
| 2017-10 | 주주배정 유상증자 | 238억 유입 | 공시 |
| ~2020 | 인지디스플레이 주식 4,601,155주(10.48%) 보유, 인지디스플레이 은행 대출 보증(산은·우리 102억) | 2020말 장부 158억 | 공시 |
| 2020 | 계열사 대여 259억(인지디스플레이 110·넥스플러스 66·한국어음중개 44·넥스시스템즈 30·인지솔라 9, 주석) — 넥스플러스 공시분은 2건 50억, 정기예금 담보 제공(농협 42.75억) 검증 후 수정 | 259억 | 공시 |
| 2021 | 계열사 대여 339억(인지디스플레이 210·넥스플러스 80·넥스시스템즈 40·인지솔라 8.5, 주석) · 글로벌어음피투피 사모사채 150억 취득 · 크로스파이낸스 지분 투자 검증 후 수정 | 489억+ | 공시 |
| 2022 | 넥스플러스 대여 9건 526억(연말 잔액 396억) · 연결 차입 487억 · 자사주 신탁 10억 | 526억 | 공시 |
| 2023 | 계열사 대여 553억(넥스플러스 526 — 대부분 2022년분 만기연장 합산) 후 연말까지 대부분 회수 검증 후 수정 · 원레이크 PEF 128억 출자 · 신도이앤씨 일부 매각(연결 제외) · NEX VINA SBLC 1,000만달러 | — | 공시 |
| 2024-05 | 동탄 공장 토지·건물을 넥스플러스 우리은행 차입 담보로(채권최고액 30억 2024-05-08~2029-04 · 48억·72억 2024-05~06 설정 후 2026-05~06 1년 갱신 · 24억 2024-07-11~2026-07-13 — 합계 설정 174억 검증 후 수정) | 174억 | 공시 |
| 2024-07~09 | 대여 6건 지연공시 → 불성실공시 지정예고 → 지정유예(벌점 6점) | — | 공시 |
| 2024-11~12 | 크로스파이낸스 회생 신청, 사모사채 143.7억 전액 대손 · 신도이앤씨로부터 건물 64억 매입 | −150억(손실) | 공시 2차 |
| 2025-08 | 자사주 703,815주 인지컨트롤스에 매각 | 89.9억 | 공시 |
| 2025-09~12 | 지바이크 지분 인지디스플레이에 매각 · 인지디스플레이 주식 48.6억 추가 매입 · 헝가리 계열사 9.7억 증자 | +79.0 / −48.6 / −9.7억 | 공시 |
| 2026-03 | 정구용 회장 상속 완료, 기업가치제고계획(숫자 약속 없음) | — | 공시 |
| 2026-06 | 신도이앤씨 지분 계열사로부터 21.1억 매입, 재연결(77.4%) · 인지디스플레이가 보유 싸이맥스 주식 30만주 담보 대출 | 21.1억 | 공시 |
이 연표를 한 줄로 요약하면, 싸이맥스는 상장과 증자로 받은 돈과 영업으로 번 돈을 반도체 본업에만 쓰지 않았고, 그 사용처의 상당 부분이 대주주 그룹의 필요와 겹쳤습니다. 2024년 하반기의 불성실공시 예고와 P2P 손실 이후 새 대여는 멈췄고 현금은 쌓이고 있습니다. 이 변화가 구조적인 것인지, 2026년의 승계를 앞둔 일시적 정리인지는 앞으로 2~3년의 공시가 답할 것입니다.
8업황 사이클과 주가 — 두 번의 호황, 두 번의 불황, 그리고 지금
싸이맥스는 상장(2015) 이후 한국 메모리 투자 사이클을 두 바퀴 돌았습니다. 실적과 주가가 그때마다 어떻게 움직였는지 보면, 지금의 가격이 사이클의 어디쯤을 반영하는지 가늠할 수 있습니다.
그림 3. 별도 매출·영업이익과 한국 반도체 장비 투자 (2013~2026 TTM)
주황 선(한국 장비 투자)과 파란 막대(매출)가 거의 같은 모양입니다. 2025년만 어긋났습니다.
8.1 연도별 시계열 — 실적, 투자, 주가, 배수를 한 표에
| 연도 | 별도 매출 | 별도 OP | OPM | 한국 장비($bn) | 매출/$bn | 연말 주가(원) | 연말 PBR | 연말 PER | 국면 |
|---|---|---|---|---|---|---|---|---|---|
| 2015 | 554.4 | 40.5 | 7.3% | 7.47 | 74 | 10,386* | 1.10 | 35.8 | 상장, 공모가 하회 |
| 2016 | 731.8 | 74.8 | 10.2% | 7.69 | 95 | 17,809* | 1.74 | 15.2 | 상승 초입 |
| 2017 | 1,623.2 | 241.0 | 14.8% | 17.95 | 90 | 17,050 | 1.84 | 10.2 | 1차 호황 정점 |
| 2018 | 1,236.2 | 146.8 | 11.9% | 17.71 | 70 | 7,700 | 0.79 | 6.3 | 하강(주가 먼저) |
| 2019 | 742.9 | 52.0 | 7.0% | 9.97 | 75 | 11,000 | 1.13 | 27.4 | 저점(주가는 반등) |
| 2020 | 1,597.1 | 229.8 | 14.4% | 16.08 | 99 | 20,800 | 1.79 | 9.9 | 회복 |
| 2021 | 2,235.3 | 331.3 | 14.8% | 24.98 | 89 | 20,000 | 1.48 | 9.0 | 2차 호황 정점(주가 고점 4월) |
| 2022 | 1,767.7 | 208.7 | 11.8% | 21.5 | 82 | 11,600 | 0.84 | 16.6 | 하강 · 계열사 대여 최대 |
| 2023 | 1,277.7 | 98.2 | 7.7% | 19.9 | 64 | 14,440 | 0.97 | 14.3 | 저점 |
| 2024 | 1,648.9 | 233.9 | 14.2% | 20.5 | 80 | 8,530 | 0.54 | 6.0 | HBM이 메움, 주가는 P2P 손실·불성실공시에 급락 |
| 2025 | 1,642.5 | 233.6 | 14.2% | 25.8 | 64 | 14,600 | 0.82 | 10.7 | 전공정 공백 속 정체 |
| TTM(2Q26) | 1,733.2 | 245.6 | 14.2% | — | — | 26,850 | 1.44 | 17.5 | 재상승 초입? |
억원. 연말 PBR·PER은 연말 종가 × 당시 발행주식 ÷ 연말 지배자본·지배순이익(연결) 계산. *2015·2016년 가격은 2017년 유·무상증자 수정주가에 계수 1.59(상장일 실제 시초가 15,250원 ÷ 수정 시초가 9,593원)를 곱해 당시 가격으로 환산 추정. TTM 매출·OP는 연결. 매출/$bn = 별도 매출(억원) ÷ SEMI 한국 장비 매출(십억달러).
8.2 사이클 통계 — 이 회사는 한국 장비 투자에 "1대 1"로 움직인다
| 지표 (2015~2025, 연간) | 값 | 해석 |
|---|---|---|
| 별도 매출 vs SEMI 한국 장비 매출, 수준 상관계수 | 0.90 | 변동의 약 81%가 한국 투자로 설명 |
| 연간 증가율 상관계수 | 0.89 | 방향도 같이 움직임 |
| 증가율 탄력성(회귀 기울기) | 1.01 | 한국 투자 +10% → 매출 약 +10% |
| 영업이익 회귀식 | 0.177 × 매출 − 70 | 손익분기 매출 약 400억원 |
| 매출/$bn 범위 | 64~99억원 | 2020년 최고, 2023·2025년 최저 — "점유율" 대리지표 |
calc_160980/cycle.py로 계산 계산. 관측치 11개로 통계적 정밀도는 낮습니다.
한 가지 예외가 눈에 띕니다. 2016년(+32% vs +3%)과 2024년(+29% vs +3%)에는 싸이맥스가 한국 투자보다 훨씬 빨리 컸고, 2023·2025년에는 훨씬 약했습니다. 2016년은 동탄 증설과 삼성 3D 낸드 초기 투자, 2024년은 HBM 후공정 신규 고객이 설명합니다. 즉 큰 흐름은 한국 투자가 정하고, 1~2년 단위의 초과·미달은 "어느 공정에 투자가 몰렸나"가 정합니다 해석.
그림 4. 주가와 연말 PBR (2015~2026)
주가는 실적보다 먼저 꺾이고 먼저 오릅니다. 2026년 6월 고점의 PBR은 상장 이후 최고(약 2.6배)였습니다.
8.3 주가는 사이클을 얼마나 앞서 가나
| 구간 | 주가 고점·저점(종가, 수정) | 등락 | 같은 시기 실적 |
|---|---|---|---|
| 2016 저점 → 2017 고점 | 2016-02-12 5,807 → 2017-11-22 18,500 | +219% | 2017년 매출 2.2배, 영업이익 3.2배 |
| 2017 고점 → 2019 저점 | 2017-11-22 18,500 → 2019-08-06 6,750 | −64% | 영업이익 241억 → 52억(−78%) |
| 2020 저점 → 2021 고점 | 2020-03-19 5,240 → 2021-04-21 26,750 | +410% | 영업이익 52억 → 331억. 주가 고점은 실적 정점(2021년 연간)보다 8개월 앞 |
| 2021 고점 → 2022 저점 | 2021-04-21 26,750 → 2022-10-13 11,300 | −58% | 영업이익 331억 → 209억 |
| 2024 고점 → 2024 저점 | 2024-06-10 23,000 → 2024-12-09 7,500 | −67% | 실적은 오히려 개선(2024 별도 OP +138%). P2P 손실·불성실공시 예고 시기와 겹침 |
| 2024 저점 → 2026 고점 | 2024-12-09 7,500 → 2026-06-12 46,500 | +520% | TTM OP 234억 → 246억(거의 정체). 재평가(PBR 0.5 → 2.6배)가 거의 전부 |
| 2026 고점 → 9/23 | 46,500 → 26,850(9/14 저점 21,400) | −42% | 1Q26 부진 → 2Q26 급반등 |
종가 기준(장중 고점은 2026-06-12 47,850원). 자료: 네이버 일봉(수정주가) 2차, 등락 계산 계산.
세 가지 패턴이 반복됩니다. ① 변동성이 극단적입니다. 한 사이클의 저점→고점이 3~6배, 고점→저점이 −60~−70%입니다. 52주 베타는 1.14에 불과하지만(WiseReport) 개별 변동은 코스닥 평균보다 훨씬 큽니다. ② 주가가 실적을 6~12개월 앞섭니다. 2018년·2021년 모두 연간 실적이 좋던 해에 주가는 이미 내려가고 있었습니다. ③ 이번 상승은 실적이 아니라 배수가 만들었습니다. 2024년말 PBR 0.54배(P2P 손실과 불성실공시 직후, 역대 최저권)에서 2026년 6월 2.6배(역대 최고)까지 오르는 동안 TTM 영업이익은 거의 그대로였습니다. 시장이 선반영한 것은 2026~2027년의 전공정 투자 재개와 HBM·로봇·유리기판 이야기입니다(SK증권 2026-04, 스몰인사이트리서치 2026-06 목표가 58,500원 등) 2차. 이후 −42% 조정으로 PBR은 1.44배, 과거 호황기 연말 수준(1.5~1.8배)의 약간 아래로 돌아왔습니다.
8.4 지금은 사이클의 어디쯤인가
| 신호 | 현재 값 | 과거 같은 국면과 비교 | 판단 |
|---|---|---|---|
| 가동률 | 1H26 67.7% | 2017 99%, 2020 73%, 2021 59% | 회복 초·중반 |
| 재고(재공품) | 반기 218 → 356억원(+63%) | 2017·2020 호황 직전 재고 급증과 유사 | 하반기 출하 대기 |
| 분기 영업이익률 | 2Q26 18.1% | 13년 중 최고 분기권 | 믹스 호조, 지속성 미확인 |
| 한국 장비 투자 | 2025 +26%, 2026 DRAM WFE +39%(SEMI) | 2017·2021과 같은 가속 구간 | 상승 국면 |
| 고객 팹 일정 | P4 셋업 2H26, P5 클린룸 3Q26 착공·2028 가동, 용인 1기 2027-02 | 2017(P1)·2021(P2)처럼 신규 팹 러시 | 2027년이 물량 정점 후보 |
| 주가 배수 | PBR 1.44배, EV/EBIT 8.0배(TTM) | 과거 호황 연말 PBR 1.5~1.8배 | 호황을 절반쯤 반영 |
이 리포트의 판단은 "전공정 사이클은 회복 초·중반, HBM 후공정은 중·후반"입니다 판단. 과거 두 사이클에서 정점 이익은 한국 장비 투자 정점과 같은 해에 왔습니다(2017·2021). 팹 일정대로라면 다음 물량 정점은 2027년 전후이고, 그 전에 주가가 먼저 꺾일 가능성이 높다는 것이 과거 두 번의 교훈입니다. "고점 이익" 반론은 9장에서 정면으로 다룹니다.
8.5 두 번의 사이클 해부 — 같은 모양, 다른 원인
1차: 2016~2019 — 3D 낸드와 평택 1기
2016년 삼성의 3D 낸드·평택 1기(P1) 투자가 시작되자 가동률이 95%까지 차고(2015), 회사는 공모 자금으로 동탄에 공장을 짓고(2016) 2017년 다시 증자해 2공장을 올렸습니다. 2017년 매출은 2.2배(1,623억원), 가동률 99%. 그러나 2018년 하반기 메모리 가격이 꺾이며 삼성이 투자를 늦추자 2019년 매출은 −40%, 가동률 39%, 별도 이익률 7%로 내려앉았습니다. 증설 직후 불황이 와 고정비 부담이 컸고, 연결로는 신도이앤씨 적자까지 겹쳐 영업이익이 20억원(2.4%)에 그쳤습니다 공시.
2차: 2020~2023 — 평택 2기와 Brooks의 퇴장
2020~2021년 평택 P2·P3와 SK하이닉스 M16 투자에 Brooks의 반도체 사업 매각이 겹쳐 2021년 매출 2,235억원(별도, 사상 최대)을 기록했습니다. 이번엔 증설을 크게 하지 않아(생산능력 +37%) 가동률은 59%에 머물렀지만 이익률은 14.8%로 1차 정점과 같았습니다. 2022년 하반기부터 재고 조정으로 투자가 줄며 2023년 매출 −28%, 가동률 38%. 같은 시기 회사는 계열사 대여·P2P 사채로 현금을 그룹에 돌리고 있었습니다(7장) 공시.
두 사이클에서 공통으로 배울 점: ① 정점 이익률은 15% 근처에서 멈춘다, ② 저점 매출은 정점의 46~57%까지 내려간다, ③ 저점에서도 적자는 나지 않는다(별도 기준). 세 번째 점은 하방을 생각할 때 중요합니다 — 13년 동안 별도 영업적자는 한 해도 없었습니다. 불황의 최악은 "이익이 5분의 1로 줄어드는 것"이지 "현금이 타는 것"이 아니었고, 이 점에서 이 회사의 진짜 하방 위험은 영업보다 7장의 자산 유출이었습니다.
9밸류에이션 — 영업가치, 현금, 그리고 할인
목표주가를 제시하지 않습니다. 대신 가정마다 주당가치가 어떻게 달라지는지 보여 드립니다. 모든 숫자는 9월 23일 종가 26,850원 기준입니다.
9.0 현재 배수 — 한 표로
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 17.5배 (19.6배) | TTM 지배순이익 167.4억 (FY2025 149.4억) 계산 |
| EV/EBIT | 8.0배 (8.5배) | EV 1,974.8억 = 시총 − 순현금 958.4억 · TTM 영업이익 245.6억 (FY2025 233.5억) 계산 |
| PBR | 1.44배 | 2026-06-30 지배지분 2,030.8억 공시 |
| FCF 수익률 | 12.6% (14.6%) | TTM FCF 368.6억 ÷ 시총 (FY2025 428.2억) — 2025년 운전자본 회수 191억 포함 계산 |
| P/FCF | 8.0배 | 시총 ÷ TTM FCF 계산 |
| 순현금 / 시총 | 32.7% | 순현금 958.4억(2026-06-30, 담보 정기예금 제외) 공시 |
| 배당수익률 | 1.49% | FY2025 DPS 400원 ÷ 26,850원 |
9.1 가까운 실적 — 2분기의 반등이 이어질까
그림 6. 분기 매출과 영업이익률 (1Q25~3Q26E)
4Q25(291억, 8.1%)가 바닥이었고, 2Q26에 매출 625억·이익률 18.1%로 뛰었습니다.
| 추정치 (연결, 억원) | 2025A | 2026E | 2027E | 출처·확인 |
|---|---|---|---|---|
| 매출 — 네이버 컨센서스 | 1,644 | 2,320 | — | 최근 3개월 투자의견 없음, 기관 수 미표시 2차 |
| 영업이익 — 네이버 컨센서스 | 233 | 359 | — | EPS 2,600원, PER 10.3배 2차 |
| 매출 — SK증권(2026-04-02) | 1,644 | 2,316 | — | Not Rated 2차 |
| 영업이익 — SK증권(2026-09 보도 인용) | 233 | 378 | 491 | 이익률 17.2%·17.6% 2차 |
| 회귀식(6.2절) 매출 2,300억 가정 | — | 337 | — | 계산 |
2026년 컨센서스(359억원)를 맞추려면 하반기 영업이익이 약 199억원, 즉 분기 평균 100억원이 필요합니다. 2분기(113억원) 수준이 두 분기 이어지면 가능한 숫자입니다. 주의할 점: 6월말부터 신도이앤씨가 연결되어 하반기 매출에 환경설비 공사(연 250억원 안팎)가 더해지므로, 연결 매출 성장률은 본업보다 높게, 이익률은 낮게 보일 것입니다 추정.
9.2 부분합(SOTP) — 중복 없이 더하기
| 항목 | 가치(억원) | 근거 |
|---|---|---|
| 반도체 영업가치 | 1,964.9 | TTM 영업이익 245.6억 × EV/EBIT 8배(과거 호황기 연말 배수권, 부품사 피어 수준) |
| 별도 순현금 | 918.9 | 별도 현금 921.2 − 리스 2.3. 연결 현금에 섞인 신도이앤씨 현금은 빼고 아래 지분가치로 반영 |
| 신도이앤씨 지분 77.4% | 49.9 | 취득일 순자산 64.4억 × 77.4% |
| 인지디스플레이 주식 | 28.8 | 9/23 시가 57.6억 × 50%(블록·그룹 얽힘 할인) |
| 원레이크넥스트2022 PEF | 57.5 | 장부 115.0억 × 50%(투자 대상·만기 미확인) |
| 기타 금융자산 | 9.9 | 19.7억 × 50% |
| 투자부동산 | 101.2 | 장부 144.5억 × 70%(감정가 미공시, 임대료는 영업이익 밖) |
| 담보 정기예금 | 0 | 계열사 차입 담보 — 해지 전까지 0 |
| 합계 (보증 위험 차감 전) | 3,131.0 | 주당 28,661원 (+6.7%) |
| 계열사 담보·보증 310억 × 25% 손실 가정 | −77.5 | 주당 27,951원 (+4.1%) |
| 〃 × 100% 손실 가정 | −310.0 | 주당 25,823원 (−3.8%) |
calc_160980/valuation.py 계산. 헝가리 계열사 지분(9.85억)은 0으로 둠. 영업가치에는 이자수익이 들어 있지 않으므로 현금과 중복되지 않습니다. 검증 후 추가 헤더·KPI의 EV(1,974.7억)는 연결 순현금 958.4억(담보 정기예금 67.75억 제외, 6월말 편입된 신도이앤씨 현금 39.5억 포함)을 뺀 값입니다. TTM 영업이익에는 신도이앤씨 손익이 없으므로, 일관성을 위해 별도 순현금 918.9억 + 신도이앤씨 지분가치 49.9억을 빼도 EV 1,964억원·EV/EBIT 8.0배로 같습니다. 담보 예금까지 순현금에 넣으면 7.8배.
SOTP의 결론은 담담합니다 — 기준 가정에서 지금 가격은 "합리적 범위의 한가운데"입니다. 영업가치에 8배, 현금에 100%, 그룹 관련 자산에 절반을 주면 현재가와 ±5% 안에서 만납니다. 이 가격이 싸게 보이려면 이익이 더 커지거나(2026~27년 정점 시나리오), 할인이 줄어야(지배구조 옵션) 합니다.
9.3 시나리오 — 이익과 배수와 할인을 동시에 바꾸기
| 시나리오 | 영업이익 | EV/EBIT | 현금·조정 | 주당가치 | 현재가 대비 | 이런 세상 |
|---|---|---|---|---|---|---|
| A. 사이클 역풍 + 거버넌스 할인 | 150 | 6 | 순현금 958 − 보증 50%(155) | 15,593 | −42% | 2027년 이후 투자 조정, 이익률 10%대 초반, 담보 위험 부각 |
| B. 기준 (2026~27 평균 회복) | 330 | 8 | 순현금 958 | 32,940 | +23% | 컨센서스 수준 이익이 2년 유지, 배수는 부품사 수준 |
| C. 정점 + 재평가 | 490 | 10 | 순현금 958 + 그룹 자산 50%(86) | 54,417 | +103% | SK증권 2027E 달성, 해외·로봇으로 배수 상향, 지배구조 개선 |
주당가치 = (영업이익 × 배수 + 현금·조정) ÷ 10,924,243주 계산. 확률은 붙이지 않았습니다 — 과거 두 사이클에서 A와 C가 모두 실제로 일어났습니다(2018·2022년의 −55~−42%, 2020~21년의 +410%).
9.4 민감도 — 영업이익 × 배수 (주당가치, 천원)
| 영업이익 \ EV/EBIT | 5배 | 6배 | 7배 | 8배 | 9배 | 10배 | 12배 |
|---|---|---|---|---|---|---|---|
| 150억 (불황 초입) | 15.6 | 17.0 | 18.4 | 19.8 | 21.1 | 22.5 | 25.3 |
| 200억 (사이클 평균) | 17.9 | 19.8 | 21.6 | 23.4 | 25.3 | 27.1 | 30.7 |
| 250억 (TTM) | 20.2 | 22.5 | 24.8 | 27.1 | 29.4 | 31.7 | 36.2 |
| 300억 | 22.5 | 25.3 | 28.0 | 30.7 | 33.5 | 36.2 | 41.7 |
| 350억 (2026E 컨센) | 24.8 | 28.0 | 31.2 | 34.4 | 37.6 | 40.8 | 47.2 |
| 400억 | 27.1 | 30.7 | 34.4 | 38.1 | 41.7 | 45.4 | 52.7 |
| 450억 | 29.4 | 33.5 | 37.6 | 41.7 | 45.8 | 50.0 | 58.2 |
| 500억 (2027E SK) | 31.7 | 36.2 | 40.8 | 45.4 | 50.0 | 54.5 | 63.7 |
순현금 958.4억원을 모든 칸에 더함(보증·그룹 자산 조정 없음) 계산. 현재가 26,850원은 TTM 이익 × 약 8배 칸과 같습니다.
9.5 역산 — 지금 가격이 요구하는 것
| 시장이 영업에 주는 배수를 | 6배로 보면 | 8배 | 10배 | 12배 |
|---|---|---|---|---|
| 현재 EV(1,974.7억)가 함의하는 영업이익 | 329 | 247 | 197 | 165 |
| 해석 | 2026E 컨센 수준을 요구 | TTM 유지 | 사이클 평균 | 불황 초입 수준으로도 충분 |
지금 가격은 "현재 이익이 유지되고 현금을 대부분 인정한다" 정도를 요구합니다. 과도한 기대를 담은 가격은 아니지만(6월 고점의 EV/EBIT 약 20배와 대조), 과거 불황의 이익(75억원)이 다시 오면 방어가 되는 가격도 아닙니다. 순위표의 표현을 빌리면, 이 종목에서 "하방을 받치는 근거"는 현금보다 이익이 다시 불황 수준으로 떨어지기까지 남은 시간(팹 일정상 최소 1~2년)에 가깝습니다 판단.
9.6 가격 기준 메모
| 가격 | 원 | 시총(억원) | PER(TTM) | PBR(6월말) | EV/EBIT | 배당수익률 |
|---|---|---|---|---|---|---|
| 순위표 기준(9/18 KRX) | 24,800 | 2,709.2 | 16.2 | 1.33 | 7.1 | 1.61% |
| 이 리포트 기준(9/23 KRX) | 26,850 | 2,933.2 | 17.5 | 1.44 | 8.0 | 1.49% |
| 9/28 장중(참고) | 26,450 | 2,889.5 | 17.3 | 1.42 | 7.9 | 1.51% |
9/28 장중 가격은 기준일 대비 −1.5%로 ±10% 범위 안이어서 본문 수치는 9/23 기준을 유지합니다. 일봉 9/23 "종가" 26,950원은 NXT 애프터마켓 가격으로 사용하지 않았습니다 2차 계산.
현금의 값 — 시장은 싸이맥스의 1원을 얼마로 보나. 순현금이 시총의 3분의 1인 회사라면, 시장이 그 현금을 얼마로 쳐 주는지가 주가의 큰 부분입니다.
9.7 영업가치 가정에 따라 달라지는 "현금의 시장가"
| 영업가치 가정(TTM EBIT 245.6억 기준) | 영업가치 | 시총 − 영업가치 = 시장이 매긴 현금가치 | 순현금 958억 대비 |
|---|---|---|---|
| EV/EBIT 6배 (로체시스템즈급 부품사) | 1,473.6 | 1,459.6 | 152% |
| EV/EBIT 8배 | 1,964.8 | 968.4 | 101% |
| EV/EBIT 10배 (사이클 평균 이익에 과거 평균 배수) | 2,456.0 | 477.2 | 50% |
| EV/EBIT 12배 | 2,947.2 | −14.0 | 0% |
| EV/EBIT 20배 (국내 장비사 평균에 가까운 배수) | 4,912.0 | −1,978.8 | 음수 |
억원, 9/23 기준 계산. 국내 1차 고객 장비사들의 EV/EBIT는 PER 34~39배에서 대략 20배 이상으로 추정(순현금 차이 미조정) 추정.
해석은 "영업가치를 몇 배로 보느냐"에 달려 있습니다. 부품사 배수(6~8배)를 주면 시장은 현금을 100% 이상 인정하고 있고, 장비사 배수(20배)를 주면 시장은 현금을 전혀 인정하지 않는 셈입니다. 이 리포트의 기준 가정(8~10배)에서는 시장이 현금을 50~100%로 쳐 주고 있다고 봅니다 판단. 즉 지금 가격에는 이미 상당한 "거버넌스 할인"이 들어가 있을 수 있습니다.
9.8 할인이 가장 컸던 순간 — 2024년 12월
| 시점 | 시총 | 순현금(직전 분기말) | EV | 연간 영업이익 | EV/EBIT | 그 무렵 뉴스 |
|---|---|---|---|---|---|---|
| 2024-12-09 저점(7,500원) | 819 | 약 378(연말) | 약 441 | 234(2024) | 1.9 | 크로스파이낸스 회생 신청(11-28), P2P 사채 전액 대손, 불성실공시 유예 3개월 뒤 |
| 2025-12-30(14,600원) | 1,595 | 961 | 634 | 233(2025) | 2.7 | 차입 전액 상환, 자사주 매각 |
| 2026-06-12 고점(46,500원) | 5,080 | 약 937(1Q말 현금+정기예금) | 약 4,143 | 약 210(TTM 1Q26) | 약 20 | HBM·로봇·유리기판 기대(리포트 목표가 58,500원) |
| 2026-09-23(26,850원) | 2,933 | 958 | 1,975 | 246(TTM) | 8.0 | 2Q 급반등 후 조정 |
억원 계산. 2026-06 고점의 TTM 영업이익은 2Q25~1Q26 합산 약 207억원.
2024년 말 시장은 싸이맥스의 영업을 EV/EBIT 1.9배로 평가했습니다 — 사실상 "현금은 인정하지 않고, 이익도 믿지 않는다"는 가격이었습니다. P2P 손실과 불성실공시가 겹친 직후였습니다. 18개월 뒤 같은 영업을 20배로 평가했습니다. 이 회사의 밸류에이션 변동은 실적보다 "현금을 믿을 수 있느냐"에 대한 시장 심리의 변동이 더 컸습니다. 그래서 거버넌스 신호(담보 해지, 교차 보유 정리, 자사주 정책)는 이 종목에서 실적만큼 중요한 가격 변수입니다.
9.9 할인이 풀리는 신호, 커지는 신호
할인이 줄어드는 신호
- 넥스플러스·인지에이엠티 차입에 대한 공장·예금 담보 해지 공시(예금 담보·부동산 48억·72억은 2027년 4~6월까지 갱신, 부동산 30억은 2029-04까지, 24억은 2026-07-13 만기 — 3분기보고서에서 갱신 여부 확인 검증 후 수정).
- 인지디스플레이 주식·원레이크 PEF 등 그룹 관련 자산의 매각·현금화.
- 배당성향 목표(예: 30% 이상)나 자사주 매입·소각의 숫자 약속이 담긴 가치제고계획 개정.
- 사외이사 증원, 감사위원회 설치 등 이사회 견제 장치.
할인이 커지는 신호
- 금전대여결정·타법인주식취득결정에 그룹 계열사가 다시 등장.
- 담보·보증 총액의 증가, 새 해외 계열사 보증신용장.
- 현금이 쌓이는데 배당이 제자리이거나 그룹 주식 매입이 늘어나는 경우.
- 대주주 측 주식담보(현재 14.19%)의 추가 설정 — 그룹 자금 수요의 간접 신호.
"고점 이익 PER" 반론을 정면으로. 사이클 산업에서 가장 흔한 실수는 호황기 이익에 평범한 배수를 곱하는 것입니다. 싸이맥스에서 이 반론은 어떤 모양일까요.
9.10 지금의 이익은 고점인가
숫자로는 아직 고점이 아닙니다. TTM 영업이익 246억원은 2021년 정점(연결 324억원, 별도 331억원)의 74% 수준이고, 이익률 14.2%도 과거 호황기 이익률과 같습니다. 1분기(47억원)는 불황 수준이었고, 2분기(113억원)만 호황 수준이었습니다. 컨센서스(2026E 359억원)와 SK증권(2026E 378억원, 2027E 491억원)은 정점이 2027년이라고 봅니다 2차. 그러니 이 회사의 "고점 이익 PER" 문제는 "지금 이익이 고점이라 싸 보인다"가 아니라, "아직 오지 않은 고점 이익을 주가가 이미 얼마나 반영했나"입니다.
9.11 이익 기준을 바꿔 가며 본 배수
| 이익 기준 | 영업이익(억원) | EV/EBIT | PER 환산* | 의미 |
|---|---|---|---|---|
| 저점 평균(2019·2023 별도) | 75.1 | 26.3 | 약 40 | 불황이 다시 오면 이 배수 |
| 9년 평균(2017~2025 별도) | 197.3 | 10.0 | 약 17 | 사이클 평균 이익 기준 |
| TTM(3Q25~2Q26 연결) | 245.6 | 8.0 | 17.5(실제) | 지금 |
| 컨센서스 2026E | 359 | 5.5 | 10.3(실제 컨센) | 하반기 개선 반영 |
| SK증권 2027E | 491 | 4.0 | 약 7 | 다음 정점 가정 |
| 2021 정점(연결) | 324.1 | 6.1 | 약 11 | 과거 정점 재현 |
EV = 시총 2,933.2 − 순현금 958.4 = 1,974.7억원(9/23). *PER 환산은 영업이익에 이자수익·법인세(유효세율 약 20%)를 대략 반영한 순이익으로 시총을 나눈 근사치 추정. 계산: calc_160980/valuation.py.
표를 읽는 법: 사이클 평균 이익(197억원)으로 보면 지금 가격은 EV/EBIT 10배, 대략 PER 17배입니다. 이는 과거 이 회사의 평균적 밸류에이션(연말 PER 6~36배, 중앙값 약 11배 — 8장 표)보다 높은 쪽이고, 2027년 정점 이익(491억원)이 실현된다면 4배로 매우 낮습니다. 즉 지금 가격은 "정점 시나리오가 절반쯤 실현된다"는 데에 걸려 있습니다 해석.
9.12 과거 두 번의 교훈 — 정점 이익의 해에 주가는 고점을 먼저 찍었다 검증 후 수정
| 구간 | 전년말 주가(수정) | 그 해 종가 고점 | 연말 주가 | 연간 등락 | 그 해 영업이익 증가 | 그 뒤 1년 |
|---|---|---|---|---|---|---|
| 2017 (1차 정점의 해) | 11,203 | 18,500 (11-22) | 17,050 | +52% | +222%(별도) | 2018년 −55% |
| 2021 (2차 정점의 해) | 20,800 | 26,750 (04-21) | 20,000 | −4% | +44%(별도) | 2022년 −42% |
| 2026 (?) | 14,600 | 46,500 (06-12) | 26,850(9/23) | +84%(9/23까지) | 컨센 +54%(연결) | — |
네이버 일봉 수정주가(2017년 유·무상증자 반영) 종가 기준 2차, 등락 계산. 검증 후 수정 초안은 2017년 연초 주가를 증자 전 실제 가격 17,809원(= 수정주가 11,203원 × 1.59)으로, 연말을 증자 후 가격 17,050원으로 놓아 "제자리"로 읽혔습니다. 같은 기준으로 맞추면 2017년은 +52%였습니다. 8.1 표의 2015·2016년 환산 가격은 당시 PBR·PER 계산용이라 그대로 둡니다.
두 번의 정점에서 공통점은 "제자리"가 아니라 주가 고점이 이익 정점의 해 안에서, 연말보다 먼저 왔다는 것입니다. 2017년에는 이익이 3.2배로 느는 동안 주가도 +52% 올랐지만 11월에 고점을 찍고 내려와 다음 해 −55%가 됐고, 2021년에는 4월에 고점을 찍은 뒤 연간으로는 −4%로 끝났고 다음 해 −42%였습니다. 주가는 "이익이 늘어난다"는 사실을 앞서 반영했고, 정점의 해 중반부터 "다음 해 이익이 줄어든다"를 반영하기 시작했습니다. 2026년은 연초 대비 이미 +84%이고 6월에는 +218%까지 갔습니다. 과거 패턴대로라면 2026년은 "정점 직전 해"(2016·2020년)에 해당하고, 2027년에 이익 정점이 오더라도 주가 고점은 그해 상반기나 그보다 먼저 올 수 있습니다 추정. 물론 두 번의 사례로 규칙을 만들 수는 없습니다.
9.13 반론에 대한 반론
- "이번 사이클은 더 길다": AI·HBM으로 메모리 투자가 2027~2028년까지 이어진다는 전망(SEMI는 2028년 장비 2,295억달러까지 성장 전망) 2차. 사실이라면 이익 정점이 뒤로 밀리고 배수 부담이 줄어듭니다. 다만 싸이맥스는 2025년처럼 "투자는 느는데 매출은 제자리"인 해를 겪었다는 점에서, 전방 사이클이 길다고 이 회사 이익이 길게 가는 것은 아닙니다.
- "순현금이 하방을 받친다": 순현금 958억원은 시총의 33%이고, 불황 이익(75억원)에 EV/EBIT 8배를 줘도 주당가치는 약 14,300원입니다(현재가 대비 −47%) 계산. 하방 방어로는 약한 편이고, 7장의 이력 때문에 이 순현금을 전액 인정하기도 어렵습니다.
- "구조적으로 이익률이 올랐다": 매출총이익률이 2024년부터 24~26%로 올라선 것은 사실입니다(6장). 이것이 로봇 내재화·서비스 비중 확대 때문이라면 다음 불황의 저점 이익이 과거(75억원)보다 높을 수 있습니다. 2026년 하반기와 다음 하강기에 확인할 항목입니다.
9.14 다음 불황을 숫자로 — 2028~2029년에 무슨 일이 생길 수 있나
| 가정 | 별도 매출 | 영업이익(회귀식) | EV/EBIT 8배 영업가치 | + 순현금 958억 | 주당가치 |
|---|---|---|---|---|---|
| 2027 정점(SK 추정 수준) | 약 2,800 | 426 (SK 491) | 3,408 | 4,366 | 39,970 |
| 정점 대비 −45% (2019형) | 1,540 | 202 | 1,616 | 2,574 | 23,570 |
| 정점 대비 −55% (2019 최악형) | 1,260 | 153 | 1,224 | 2,182 | 19,980 |
회귀식 영업이익 = 0.177 × 매출 − 70(6.2절). 순현금은 현 수준 유지 가정 — 호황기 이익이 쌓이면 늘고, 7장의 이력이 반복되면 줄어듭니다 계산.
이 표가 말하는 것은 "불황이 와도 이 회사가 무너지지는 않는다"와 "불황이 오면 지금 가격보다 12~26% 아래가 공정가치일 수 있다"를 동시에 보여 준다는 점입니다. 호황 정점의 이익에 같은 배수를 주면 4만원대가 나오지만, 과거 두 번 모두 시장은 정점의 해에 배수를 깎았습니다. 그래서 이 종목에서 "고점 이익 PER" 반론은 이익의 크기보다 시장이 배수를 거둬들이는 타이밍의 문제입니다.
10리스크와 반증 조건
무엇이 이 리포트의 판단을 틀리게 만들 수 있는지, 그리고 다음 분기 공시에서 무엇을 보면 되는지 정리합니다.
10.1 리스크 지도
| 리스크 | 메커니즘 | 크기 감(추정) | 조기 신호 |
|---|---|---|---|
| 한국 메모리 투자 조정 | 매출 탄력성 1.0 — 투자 −20%면 매출 −20%, 영업이익은 −30% 안팎(고정비 70억) | 큼 | 삼성·SK 분기 capex 가이던스, SEMI 한국 billings |
| 계열사 신용 위험 | 넥스플러스(부채비율 764%, 2022)·인지에이엠티 차입 부실 시 공장·예금 담보 실행, 보증 이행 | 최대 310억(시총의 10.6%) | 담보 설정 기간 갱신(2026-05~06 대부분 1년 연장), 넥스플러스 감사보고서 |
| 그룹 자금 재동원 | 현금 961억이 다시 대여·그룹 주식·출자로 이동 | 과거 최대 526억/년 | 금전대여결정·타법인주식취득·특수관계자 주석 |
| HBM 후공정 둔화 | 매출의 약 60%(SK증권 추정)가 후공정 — TC 본더 발주가 꺾이면 전공정 회복을 상쇄 | 중~큼 | 한미반도체·한화세미텍 수주 공시, 기타 매출 비중 |
| 고객 내재화·교체 | 장비사가 이송부를 자체 설계하거나 라온로보틱스·해외 업체로 교체 | 중 | 10% 고객 수·비중의 급변 |
| 운전자본 부담 | 호황기 재고·채권 증가로 현금 감소(2022년 OCF −6억 전례) | 중 | 반기 재고 356억·채권 337억(별도)의 연말 수준 |
| 이익률 되돌림 | 1H26 15.5%·2Q 18.1%가 일회성 믹스라면 14% 이하로 회귀 | 중 | 3Q26 이익률, 신도이앤씨 연결 효과 분리 |
| 승계·지배구조 변화 | 두 자매 체제에서 싸이맥스 지분·자산 재편 가능성 | 불확실 | 대량보유보고·임원 소유 보고, 주식담보(현재 14.19%) 변동 |
| 주가 변동성 | 사이클마다 −55~−70%의 하락 전례, 6월 고점 대비 −42% | 큼 | — |
| 공시 신뢰성 | 2024년 금전대여 6건 지연공시(벌점 6점, 유예). 재발 시 불성실공시법인 지정 | 중 | 거래소 공시 |
11Bull / Bear
이 판단에 대한 가장 강한 반론을 강세 쪽과 약세 쪽으로 나눠 둡니다.
11.1 이 리포트에 대한 가장 강한 반론들
▲ 강세론 — 더 낙관적이어야 한다는 반론
- "이력은 과거일 뿐" — 2024년 하반기 이후 새 대여가 없고, 차입을 갚고, 배당을 늘렸다. 승계 후 정혜은 대표가 싸이맥스 지분 14.91%를 직접 가진 만큼 회사 가치를 해치는 거래의 유인이 줄었다.
- "이익률이 구조적으로 올랐다" — 매출총이익률 24~26%는 과거 호황보다 높고, 2Q26 18%는 로봇 내재화·서비스 믹스의 결과일 수 있다. 그렇다면 2027년 이익은 SK증권 추정(491억원)을 넘을 수 있다.
- "해외가 열린다" — 미국 매출 13배 증가는 글로벌 장비사 표준 편입의 신호일 수 있고, 성공하면 Rorze처럼 배수가 올라간다.
▼ 약세론 — 더 비관적이어야 한다는 반론
- "현금 할인이 아직 작다" — 담보 310억원은 설정액이고, 넥스플러스의 재무 악화 시 실제 손실은 더 빨리 올 수 있다. 과거 5년의 행태가 반복되면 순현금 958억원의 상당 부분은 소수주주 몫이 아니다.
- "HBM 60%가 오히려 고점" — 후공정 매출이 이미 최근 2년 이익을 떠받쳤다면, HBM 투자 둔화는 전공정 회복의 효과를 상쇄한다.
- "사이클의 교훈은 명확하다" — 정점 이익의 해에 주가는 연중 고점을 먼저 찍었고(2017년 11월·2021년 4월) 다음 해 −42~−55%였다 검증 후 수정. 2026년 6월에 이미 PBR 2.6배를 한 번 찍었다.
이 리포트는 두 쪽 모두에 일리가 있다고 봅니다. 판단을 가를 가장 짧은 경로는 ① 3분기 본업 이익률(15% 이상 유지 여부)과 ② 계열사 담보의 해지·축소 여부 두 가지입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
판단을 가를 가장 짧은 경로는 3분기 본업 이익률과 계열사 담보의 해지·축소 여부입니다. 일정과 기준선을 한 표에 두고, 아래에 조건표를 붙입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026년 11월 중순 (3분기보고서) | 분기 영업이익·본업 이익률(신도이앤씨 분리) | 2Q26 112.9억, 18.1% | DART 분기보고서 손익·영업부문 주석 |
| 〃 | 계열사 담보·보증 총액, 부동산 담보 24억(2026-07-13 만기) 갱신 여부 | 310.0억 | 특수관계자 주석 |
| 〃 | 재고·매출채권(별도), 영업현금흐름 | 356억·337억 | 재무제표·현금흐름표 |
| 2027년 3월 (2026 사업보고서) | 10% 이상 고객·수출·미국 매출 | A 23.0%, 수출 14.8%, 미국 89.5억 | 영업부문 주석, II 사업의 내용 |
| 〃 | 주주환원(배당·자사주), 기업가치제고계획 개정 | DPS 400원, 자사주 0 | 배당결정·사업보고서·자율공시 |
| 수시 | 금전대여결정·타법인주식취득결정에 계열사 등장 여부 | 2025~1H26 "자금거래 없음" | DART 주요사항·거래소 공시 |
| 수시 | 대주주 측 주식담보·지분 변동 | 담보 제공 1,550,000주(14.19%) | 주식등의대량보유상황보고서 |
12.1 다음 확인 체크리스트 (3분기보고서·2026 사업보고서)
| 항목 | 지금 값 | 논리가 강해지는 조건 | 논리가 약해지는 조건 |
|---|---|---|---|
| 분기 영업이익·이익률(연결, 신도 분리) | 2Q26 112.9억, 18.1% | 3Q 100억+ & 본업 이익률 15%+ | 본업 이익률 12% 이하로 회귀 |
| 재고·매출채권(별도) | 356억·337억 | 매출 전환으로 감소, OCF 흑자 | 재고 계속 증가 + OCF 적자 |
| 10% 이상 고객·수출 | A 23.0%, 수출 14.8%, 미국 89.5억 | 미국·해외 비중 20%+ 유지 | 미국 매출 일회성 소멸 |
| 계열사 담보·보증 | 310.0억 | 공장 담보 해지·보증 축소 | 증가 또는 신규 대여 |
| 그룹 주식·출자 | 인지디스플레이 18.61%, PEF 115억 | 정리·현금화 | 추가 매입·출자 |
| 주주환원 | DPS 400원, 자사주 0 | 배당성향 목표 공시, 자사주 매입·소각 | 배당 동결 + 현금의 그룹 내 이동 |
| 순현금 | 958억(연결, 담보예금 제외) | 연말 1,000억+ | 이익 대비 현금 감소 |
13용어집 — 배경지식 0에서 시작합니다
반도체 공장도, 장비 회사도, 주식 배수도 처음인 사람을 기준으로 썼습니다. 먼저 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다.
13.1 5분 서사 — 웨이퍼를 옮기는 회사가 어떻게 돈을 벌고, 그 돈은 어디로 갔나
1단계. 반도체 공장은 "옮기기"의 연속입니다. 동그란 실리콘 판(웨이퍼) 위에 회로를 새기려면 수백 번 장비에 넣었다 빼야 합니다. 먼지 한 알이 수백 개의 칩을 망가뜨리기 때문에 사람 손은 닿지 않습니다. 웨이퍼는 25장씩 밀폐 상자(FOUP)에 담겨 천장 레일을 타고 장비 앞에 도착하고, 거기서부터 공정 챔버 입구까지는 로봇이 옮깁니다. 그 로봇과 그것을 둘러싼 상자(EFEM), 상자 문을 여는 장치(LPM), 진공 이송실(TM)을 만드는 회사가 싸이맥스입니다.
2단계. 고객은 칩메이커가 아니라 장비 회사입니다. 식각·증착 같은 핵심 공정 장비는 세메스·원익IPS 같은 장비 회사가 만들고, 이들은 앞단 이송부를 싸이맥스 같은 전문 업체에서 사서 자기 장비에 붙입니다. 싸이맥스는 2008년 삼성의 표준 공급사 목록에 올랐고, 미국 1위 Brooks가 2021년 반도체 사업을 팔고 나간 뒤 국내 자리를 더 넓혔습니다. 그러나 가격은 장비 회사가 정하기 때문에, 호황에도 영업이익률은 15%를 넘기 어렵습니다.
3단계. 물량은 한국 메모리 두 회사의 투자가 정합니다. 삼성·SK하이닉스가 새 공장을 지으면 장비가 들어가고, 장비마다 싸이맥스 모듈이 붙습니다. 그래서 싸이맥스 매출은 한국 장비 투자와 거의 똑같은 모양으로 오르내립니다 — 2017·2021년 호황, 2019·2023년 불황. 최근에는 HBM(고대역폭 메모리)을 쌓는 후공정 장비에도 들어가 전공정 공백을 메웠고, 2026년 2분기부터 전공정 주문이 다시 늘고 있습니다.
4단계. 번 돈은 그룹 안에서 돌았습니다. 싸이맥스의 최대주주는 자동차부품 회사 인지컨트롤스이고, 그룹에서 현금이 가장 많은 곳이 싸이맥스입니다. 2022년에는 계열사에 526억원을 빌려줬고(공시는 2년 늦었습니다), 그룹이 투자한 P2P 업체의 채권·지분에서 약 210억원을 잃었으며, 지금도 공장이 계열사 대출의 담보로 잡혀 있습니다. 회사가 사 모은 자사주는 소각되지 않고 최대주주에게 팔렸습니다.
5단계. 그래서 이 회사의 가격에는 두 개의 질문이 들어 있습니다. 하나는 "다음 반도체 투자 정점(2027년 전후)까지 이익이 얼마나 커지나", 다른 하나는 "쌓인 현금 961억원을 소수주주의 몫으로 믿을 수 있나"입니다. 2024년 말 시장은 두 번째 질문에 "아니오"라고 답해 영업가치를 EV/EBIT 2배로 매겼고, 2026년 6월에는 첫 번째 질문에 열광해 20배를 줬습니다. 지금은 그 중간(8배)입니다. 이 회사를 이해한다는 것은 "장비 사이클"과 "현금의 주인"을 따로 보는 것입니다.
13.2 용어표
| 용어 | 쉬운 설명 | 이 리포트에서의 의미 |
|---|---|---|
| 웨이퍼 | 반도체 칩을 새기는 지름 300mm의 둥근 실리콘 판 | 싸이맥스가 옮기는 대상 |
| FOUP | 웨이퍼 25장을 담는 밀폐 상자(Front Opening Unified Pod) | LPM이 문을 여는 상자 |
| OHT | 공장 천장 레일을 달리며 FOUP을 나르는 무인 운반차 | 이송 모듈의 앞 단계(싸이맥스 제품 아님) |
| LPM (로드포트) | FOUP을 올려놓고 문을 여닫으며 웨이퍼 상태를 확인하는 장치 | 핵심 제품. N2 퍼지·링프레임·패널용으로 확장 |
| EFEM | 대기압에서 웨이퍼를 꺼내 정렬해 넘기는 상자형 모듈 | 핵심 제품. 2021년 매출의 35%(KIRS) |
| TM (진공 이송 모듈) | 진공 챔버 중앙에서 로봇이 여러 공정 챔버에 웨이퍼를 돌려 넣는 허브 | Brooks의 빈자리를 채운 제품 |
| CTS (클러스터 툴 시스템) | EFEM·LPM·로드락·TM·로봇을 묶은 전체 이송 플랫폼 | 통합 수주. 2021년 매출의 32% |
| ATM 로봇 / VTM 로봇 | 대기압용 / 진공용 웨이퍼 이송 로봇 | 내재화 대상. 2020년 사이보그랩 합병 |
| PM (공정 모듈, 공정 챔버) | 식각·증착 같은 실제 공정이 일어나는 방 | 장비사의 몫 |
| 전공정 / 후공정 | 웨이퍼에 회로를 새기는 단계 / 칩을 자르고 쌓고 포장·검사하는 단계 | SK증권 추정 2025년 매출 비중 40 / 60 |
| HBM / TC 본더 | D램을 수직으로 쌓은 고대역폭 메모리 / 그 층을 열·압력으로 붙이는 장비 | 후공정 매출의 원천 |
| 유리기판 / PLP | 차세대 반도체 패키지 기판 / 사각 패널 단위로 만드는 패키징 | 샘플 단계의 옵션 |
| WFE | 웨이퍼 팹 장비(Wafer Fab Equipment) — 전공정 장비 시장 | SEMI 2026E 1,439억달러 |
| 가동률 | 생산능력 대비 실제 생산 비율 | 1H26 67.7%, 2017 99%, 2019·2023 38% |
| 별도 / 연결 | 회사 하나만의 재무제표 / 자회사를 합친 재무제표 | 본업 사이클은 별도로 봄(신도이앤씨 제외) |
| 특수관계자 | 대주주·계열사 등 회사에 영향력을 가진 관계자 | 인지컨트롤스·넥스플러스·인지디스플레이 등 |
| 금전대여 / 지급보증 / 담보 제공 | 돈을 빌려줌 / 남의 빚을 대신 갚기로 약속 / 내 자산을 남의 빚의 담보로 잡힘 | 계열사를 위해 싸이맥스가 한 일 |
| 채권최고액(담보설정액) | 담보로 보장되는 최대 금액(보통 대출액의 110~130%) | 담보 248.5억은 설정액 기준 |
| 사모사채 / P2P | 공모하지 않고 소수에게 발행한 회사채 / 온라인 개인간 대출 중개 | 글로벌어음피투피 사채 143.7억 전액 손실 |
| 불성실공시법인 | 공시 의무를 어긴 상장사에 거래소가 붙이는 지정 | 2024년 대여 6건 지연공시로 지정예고 후 유예 |
| 자기주식(자사주) 소각 / 처분 | 회사가 산 자기 주식을 없앰 / 다시 팜 | 싸이맥스는 최대주주에게 처분 |
| 순현금 | 현금·예금 − 차입금 | 958.4억(담보 예금 제외) |
| EV / EV/EBIT | 시가총액 − 순현금(영업의 값) / 그것을 영업이익으로 나눈 배수 | 1,974.7억 / 8.0배 |
| PER / PBR | 시가총액 ÷ 순이익 / 시가총액 ÷ 자본 | 17.5배 / 1.44배 |
| TTM | 최근 4개 분기 합(Trailing Twelve Months) | 3Q25~2Q26 |
| SOTP | 사업·자산별 가치를 따로 매겨 더하는 방법(Sum of the Parts) | 9.2절, 중복 계산 배제 |
| 로드락 | 대기압과 진공 사이의 "에어록" 방 | 진공 공정용 CTS의 구성품 |
| FFU / N2 퍼지 | 천장에서 걸러진 공기를 불어 넣는 팬 / 산소·수분을 질소로 밀어내는 기능 | 미세공정일수록 습도 관리가 중요 — 고부가 사양 |
| Slim EFEM | 폭을 줄여 공장 면적을 아끼는 EFEM | 해외 장비사 공략 제품(SK증권) |
| 링프레임 | 얇게 간 웨이퍼를 테이프로 붙여 고정하는 금속 링 | HBM 후공정용 400mm 링프레임 LPM |
| 기업가치제고계획 / 고배당기업 | 상장사가 자율 공시하는 가치 향상 계획 / 배당 요건을 충족해 배당소득 분리과세 혜택 대상이 되는 회사 | 싸이맥스는 2026-03 고배당기업 요건 충족만 공시 |
| 시간외대량매매 | 정규장 밖에서 정해진 상대와 대량 주식을 사고파는 방식 | 자사주를 최대주주에게 넘긴 방법 |
| 보증신용장(SBLC) | 은행이 채무 이행을 보증하는 신용장 | 2023년 베트남 계열사를 위해 1,000만달러 제공 |
| NXT 애프터마켓 | 대체거래소(넥스트레이드)의 장 마감 후 거래 | 일봉 "종가"가 KRX 종가와 다를 수 있어 15:30 분봉 사용 |
A부록 — 순위표 4위 논거는 원문으로 성립하는가
이 장은 삽입장입니다. 순위표가 싸이맥스에 대해 적은 문장을 한 줄씩 떼어 2026 반기·1분기보고서, 2024·2025 사업보고서 원문과 9월 18일·23일 시세로 다시 계산했습니다.
A.1 문장별 대조표
| 순위표의 문장 | 원문·재계산 결과 | 판정 |
|---|---|---|
| "기준주가 24,800원" | 9월 18일 KRX 종가(15:30 단일가 24,800원) ✓. 네이버 일봉의 24,900원은 NXT 애프터마켓 마지막 체결가. 9월 23일 KRX 종가는 26,850원(+8.3%), 9/28 장중 전일종가 26,850원으로 교차 확인 2차 | 일치 · 갱신 ↑ |
| "PER 18.13배" | 24,800 ÷ 2025년 EPS 1,368원(WiseReport, 지배순이익 149.4억 ÷ 가중평균주식) = 18.13 ✓. TTM 기준으로는 16.2배(24,800원)·17.5배(26,850원) — TTM 지배순이익 167.4억원 계산 | 산식 일치 |
| "PBR 1.39배" | 24,800 ÷ 2025말 BPS 17,779원 = 1.395 ✓. 6월말 지배자본 2,030.8억원(BPS 18,590원) 기준 1.33배(24,800원)·1.44배(26,850원) 계산 | 일치 |
| "반기 영업이익 YoY +8.2%" · "상반기 매출 +9.5%" | 160.20억 ÷ 148.05억 = +8.2% ✓, 1,030.3억 ÷ 941.2억 = +9.5% ✓ 공시. 단 분기로 쪼개면 1Q26 영업이익 47.3억(−36%) → 2Q26 112.9억(+52%). 반기 수치는 "완만한 회복"이 아니라 "급락 후 급반등"의 평균 | 일치 · 분기 변동 큼 |
| "2026년 1분기 현금 약 872억원" | 1분기말 연결 현금및현금성자산 872.1억원 ✓ 공시. 6월말 960.7억원(단 6월말부터 신도이앤씨 현금 포함, 별도 921.2억원) | 일치 · 갱신 ↑ |
| "기타 유동금융자산 약 68억원은 담보 제공 항목을 포함하므로 현금에 단순 합산하지 않는다" | 67.75억원 전액이 정기예금이고 전액이 계열사 ㈜넥스플러스의 하나은행(47.0억)·신한은행(27.5억) 차입 담보로 제공, 주석상 "사용이 제한된 금융자산" 공시. "포함"이 아니라 "전부" | 방향 맞음 · 표현 약함 |
| "실적 회복은 확인되지만 현 주가의 과거 이익 대비 배수는 이미 18배 수준" | 순이익 배수로는 맞음. 그러나 시총의 33%가 순현금(958억)이라 영업가치 기준 EV/EBIT는 TTM 8.0배, 컨센서스 2026E 영업이익(359억) 기준 5.5배 계산. 18배는 현금을 영업가치처럼 세는 숫자 | 부분 — 배수 과장 |
| "국내 반도체 공정 장비 발주 증가가 EFEM·이송 시스템 수요를 늘릴 수 있다" | 2015~2025 별도 매출과 SEMI 한국 장비 매출의 상관 0.90, 증가율 탄력성 1.0 계산 — 경로는 강하게 성립. 단 2025년 한국 +26%에도 매출 −0.4%의 예외가 있었고, 1H26 재고 +138억·가동률 67.7%는 하반기 반영을 시사 공시 | 성립 · 2025년 예외 주의 |
| "시장 성장과 실제 채택 모델 수를 연결해 봐야 한다" | 회사는 수주잔고·모델 수를 공시하지 않음(K-IFRS 1115호). 대리지표는 생산 대수: 1H26 3,055대(2025년 연간 4,122대의 74%) 공시 | 확인 불가 — 대리지표만 |
| 반론 "관계사 보증·담보와 고객 집중이 순현금의 질을 낮출 수 있다" | 맞음. 그리고 과소 평가. 현재 잔액(310억)보다 무거운 것은 이력 — 2022년 계열사 대여 526억원(6건 2년 지연공시), P2P 사모사채 143.7억원·크로스파이낸스 지분 약 66억원 전액 손실, 2025년 자사주 6.44%의 최대주주 매각(7장) | 반론이 더 강함 |
| 반론 "현금이 많다는 이유만으로 PBR 1.39배를 청산가치 할인으로 읽을 수 없다" | 동의. 자본 2,031억원 중 현금성은 961억원이고, 나머지에는 계열사 담보로 묶인 공장(장부 234억)·그룹 상장사 주식(인지디스플레이 18.61%)·사모펀드 지분(115억) 같은 즉시 회수가 어려운 자산이 섞여 있음 공시 | 유효 |
| 다음 확인 "관계사 채무보증 약 68억원, 담보 제공 약 249억원" | 68억 ≈ 2025말 지급보증 67.5억(인지솔라 7.5·넥스플러스 12.0·인지에이엠티 48.0) 또는 담보 정기예금 67.75억. 249억 = 담보설정액 248.5억(정기예금 74.5 + 공장 부동산 174.0, 2024-05 이후 동일) ✓. 6월말 합계 310.0억원(보증 61.5 + 담보 248.5) 공시 | 일치 · 합계 310억 |
| "수주 증가 없이 자금 유출이 지속되면 논리 약화" | 상반기 영업현금흐름 +99.3억(운전자본 −63억 흡수 후), 특수관계자 자금거래 "없음". 다만 계열사(알루원·브이피인베스트)로부터 신도이앤씨 지분 21.1억원 매입 공시 | 현재는 유출 작음 · 이력은 큼 |
A.2 순위표가 놓친 것 — 다섯 줄
- 대여: 2022년 계열사 넥스플러스에 9건 526억원(연 2.4~4.4%)을 빌려줬고(연말 잔액 396억원), 2023년 초 이를 300억·96억 두 건으로 만기 연장·합산했습니다. 이사회 결의 6건(기재 금액 합 776억원 — 만기연장 합산분이 들어 있어 9/1·9/28의 100억 두 건은 중복 검증 후 수정)은 2024년 7월에야 공시돼 불성실공시법인 지정예고(벌점 6점, 지정 유예)를 받았습니다. 같은 2022년말 싸이맥스는 연결 기준 은행 차입금 487억원을 지고 있었습니다. 넥스플러스 외 계열사(인지디스플레이·넥스시스템즈 등)까지 포함한 대여 실행액은 2018~2024년 누계 약 1,940억원입니다(7.10) 검증 후 추가.
- 손실: 그룹이 최대 주주군이던 P2P 업체 크로스파이낸스 관련 사모사채 143.7억원(2024년 전액 대손)과 지분 투자 약 66억원(전액 손상). 크로스파이낸스는 2024년 724억원 미정산 사태 후 회생절차가 2026-03 폐지됐습니다.
- 교차 지분: 싸이맥스가 그룹 계열 상장사 인지디스플레이 주식 18.61%를 보유(2025년 48.6억원 추가 매입). 인지디스플레이는 싸이맥스 주식 2.75%를 들고 이를 담보로 대출을 받았습니다.
- 자사주: 2015~2022년 자사주 매입(누계 약 120억원, 일부는 2017년 처분) 끝에 남은 703,815주(6.44%, 취득원가 79.9억원)를 2025-08-14 소각하지 않고 최대주주 인지컨트롤스에 시간외로 매각(12,770원, 89.9억원). 이 주식의 9/23 가치는 189억원입니다.
- 담보: 2024년 5월부터 동탄 공장(토지·건물)이 계열사 넥스플러스의 우리은행 차입 담보(채권최고액 합계 174억원 검증 후 수정)로 잡혀 있습니다.
A.3 같은 "우선 검토" 다섯 곳과 나란히 — 현금의 질 비교
순위표가 "가장 먼저 살펴볼 다섯 기업"으로 묶은 회사들의 현금 논거를, 이 시리즈의 자매 리포트·작성 노트가 원문으로 확인한 사실과 나란히 놓았습니다. 흥미롭게도 대주주 관련 거래는 다섯 곳 모두에서 발견됩니다. 차이는 그 거래의 크기와 방향입니다.
| 순위 | 회사 | 현금 논거(순위표) | 원문으로 본 유동성 | 대주주·관계사 거래(발견된 것) | 출처 |
|---|---|---|---|---|---|
| 1 | 케이씨 | 지분자산(케이씨텍 지분) | 보유 케이씨텍 지분 시가가 시총을 상회 | 오너 일가의 케이씨텍 지분 현금화 누적 1,000억원+(비즈워치) | 케이씨 리포트 2차 |
| 2 | 하이록코리아 | 현금 1,855억 | 순현금 2,231억(시총 50%), 차입 0, 질권 10억뿐 | 지배주주 소유 협동정공·하이록단조와 연 95억원대 거래 | 하이록 리포트 2차 |
| 3 | 대양전기공업 | 금융자산 1,294억 | 금융자산 1,253억, 여유현금 약 900억 | 2026-06 지배주주로부터 대양전장 100%를 현금 319.6억원에 인수 | 108380 노트 2차 |
| 4 | 싸이맥스 | 현금 872억 | 순현금 958억(시총 33%), 차입 0 | 계열사 대여 526억(2022)·지연공시, P2P 사채·지분 약 210억 손실, 담보·보증 310억, 자사주 6.44% 최대주주 매각, 그룹 상장사 18.61% 보유 | 이 리포트 공시 |
| 5 | 한양이엔지 | 수주·실적 전환 | 현금·금융자산 약 2,600억, 차입 240억 | 2026-03 자사주 783,018주 시간외 처분(248억원), 2025년 결산 무배당, 최대주주 지분 신탁(2026-01-27) 이튿날 창업주 김형육 회장 별세(01-28)·상속 시리즈 정합 수정(2026-09-28) | 045100 노트 2차 |
자매 리포트·노트의 수치는 각 담당자가 원문으로 확인한 값을 인용했으며, 이 리포트가 다시 대조하지 않았습니다 2차. 비교는 "현금 논거의 질"에 한정합니다.
이 비교에서 싸이맥스가 다른 점은 거래의 방향입니다. 하이록·대양의 관계사 거래는 "회사의 이익이나 현금이 대주주 쪽으로 새는가"의 문제(가격의 적정성)이고, 한양이엔지의 자사주 처분은 "환원 대신 자금 조달"의 문제입니다. 싸이맥스는 여기에 더해 회사 자산 자체가 계열사의 신용을 떠받치는 데 쓰였다는 점 — 대여·담보·보증·교차 보유 — 에서 한 단계 더 나아가 있습니다. "현금이 하방을 받친다"는 논거가 다섯 곳 중 가장 약하게 적용되는 회사로 보입니다 판단.
A.4 결론 — "현금과 반도체 장비 노출"은 반만 성립한다
| 논거의 두 기둥 | 숫자 | 질 | 판정 |
|---|---|---|---|
| 현금 (하방 방어) | 순현금 958억, 시총의 33%, 차입 0 공시 | 그룹 자금 창구로 쓰인 이력, 담보 310억, 소각 대신 최대주주 매각 — 하방 방어로 셀 때는 할인 필요 | 숫자는 성립, 질은 약함 |
| 반도체 장비 노출 (상승 경로) | 한국 장비 투자와 상관 0.90, 2Q26 매출 +29%·영업이익 +52% 공시 | 2026~27년 P4·P5·M15X·용인 1기의 발주 일정과 맞물림. 이익률 상한 15%와 2025년 같은 예외는 리스크 | 성립 |
| 가격 (순위를 정한 배수) | PER 17.5배(TTM) · EV/EBIT 8.0배 | "18배 부담"은 과장, 대신 거버넌스 할인이 배수에 이미 들어가 있는지가 관건 | 과장된 걱정 + 과소평가된 걱정 |
정리하면, 순위표의 4위 판정을 뒤집을 새 사실은 "현금의 질" 쪽에서 나왔습니다. 같은 우선 검토군의 하이록코리아(차입 0, 질권 10억원뿐, 순현금이 현금·예금 중심)나 대양전기공업과 나란히 놓고 "현금이 하방을 받친다"고 쓰기에는, 싸이맥스의 현금은 지난 5년 동안 대주주 그룹을 위해 여러 번 움직였습니다. 반면 반도체 쪽 논거는 순위표가 쓴 것보다 강합니다 — 2분기 이익률 18%와 하반기 재공품 적체는 2027년 한국 메모리 투자의 앞단에 이 회사가 서 있다는 증거입니다. 이 리포트의 판단은 "4위는 현금 때문이 아니라 사이클 때문에 정당화될 수 있고, 현금 논거를 빼면 하방 방어형이 아니라 사이클 베팅형 종목"이라는 것입니다. 순위를 매기는 것은 이 리포트의 역할이 아니지만, 순위표가 이 종목을 분류한 방식("하방 방어 + 성장")은 수정이 필요해 보입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. DART 접수번호는 dart.fss.or.kr/dsaf001/main.do?rcpNo= 뒤에 붙이면 원문으로 이동합니다.
- 고객사 A·B·C의 이름(공시는 익명), 공정별(전·후공정) 매출, 제품별(CTS·EFEM·LPM) 매출 비중의 최근 값, 수주잔고(회사는 K-IFRS 1115호를 이유로 반도체 수주를 공시하지 않음), 넥스플러스·인지에이엠티의 현재 재무상태와 담보 차입 잔액, 2023년 신도이앤씨 지분 일부 매각의 상대방, 브이피인베스트의 지배구조, 크로스파이낸스 사모사채의 회수 가능성.
- 넥스플러스·인지에이엠티의 2023년 이후 재무와 담보 차입 실행 잔액, 24억 부동산 담보(2026-07-13 만기)의 갱신 여부, 한국어음중개 → 크로스파이낸스코리아 사명 변경 시점(구인·기업정보 사이트 2차로만 확인), 고객 A·B·C 이름, 공정별(전·후공정) 매출, 2023년 신도이앤씨 지분 매수자, 원레이크 PEF 투자 대상.
- 2026년 3분기 이후 실적 — 작성일(2026-09-28) 기준 미공시. 3Q26E는 2차 추정치뿐입니다(9.1절).
- 6장 표준표의 연구개발비·광고판촉비는 판관비 계정으로 공시되지 않아 n/a로 두었습니다. 연구개발비 총액은 1.4절(사업보고서 II-6).
1차 자료
정기보고서 (싸이맥스)
2026 반기보고서 2026-08-14 (20260814000884) — 연결·별도 재무제표, 주석 1·3·7·10·11·16·29(특수관계자)·30(우발부채)·31(영업부문)·33(사업결합), II 사업의 내용(제품·원재료·생산능력·가동률·매출·지역·R&D), VII 주주, VIII 직원
2026 1분기보고서 (20260515002115) · 2025 3분기보고서 (20251114001882) · 2025 반기보고서 (20250814002925)
2025 사업보고서 2026-03-23 (20260323001377) — 지분증권 내역(인지디스플레이·지바이크·헝가리), 특수관계자 지분거래·보증, 자기주식 이행현황, 현금흐름표
2024 사업보고서 (20250312000491) — 사모사채 대손충당금, 금융비용(기타의대손상각비 150.4억), 보증·담보 설정 · 2023 (20240313001552) — 신도이앤씨 연결 제외, 원레이크 PEF 출자 · 2022 기재정정 (20230818000088) — 단기대여금 410억, 사모사채 150억, 차입금·이자율, 특수관계자 오기입 정정 · 2021 기재정정 (20220816000412) · 2020 기재정정 (20210608000341) · 2019 기재정정 (20210608000303) · 2018 기재정정 (20210608000261) · 2017 (20180330000166) · 2016 (20170328000189) · 2015 (20160330001713)
독립 검증에서 추가로 연 원문 2018 사업보고서 정정(20210608000261)·2019 정정(20210608000303)·2020 정정(20210608000341)·2021 정정(20220816000412) 특수관계자 자금대여 주석과 임원 겸직(IX-3), 금전대여결정 2024-07-24 20240724900569(96억, 만기연장 합산 2건 명시)·20240724900568(300억, 합산 5건 명시), 2025 반기보고서 차입금 주석(20250814002925: 기업은행 40·산업은행 30·수출입은행 80억). 검증 스크립트·원문 사본: verify_160980/.
주요사항·수시공시
금전대여결정 6건 2024-07-24 (20240724900559, 20240724900562, 20240724900563, 20240724900568, 20240724900569, 20240724900571) · 불성실공시법인 지정예고 2024-08-20 (20240820900500) · 불성실공시법인 미지정(지정유예) 2024-09-05 (20240905900464)
주요사항보고서(자기주식처분결정) 2025-07-11 (20250711000481) · 자기주식처분결과보고서 2025-08-19 (20250819000161)
타법인주식및출자증권처분결정(지바이크) 2025-09-05 (20250905900410) · 기재정정 2025-10-31 (20251031900695, 20251031900778)
기업가치제고계획(자율공시) 2026-03-31 (20260331904361) · 현금·현물배당결정 2026-03-11 (20260311900712)
주식등의대량보유상황보고서(인지컨트롤스) 2026-06-29 (20260629000093) — 주식담보 1,550,000주 · 2026-04-16 (20260416000384) · 2026-03-18 (20260318000199)
주요사항보고서(회사합병결정, 사이보그랩) 2019-11-29 (20191129000871) · 기재정정 2020-02-03 (20200203000090)
주요사항보고서(유무상증자결정) 2017-08-18 (20170818000170) · 증권신고서(지분증권, 상장 공모) 발행조건확정 2015-06-02 (20150602000312) · 신규시설투자 2022-01-07 (20220107900192)
6장 표준 재무표에 쓴 원문 — 2025 사업보고서 20260323001377 ↗(연결 손익·현금흐름 2023~2025, 판관비 주석 23) · 2023 사업보고서 20240313001552 ↗(2021~2023, 판관비 주석 25) · 2021 사업보고서(정정) 20220816000412 ↗(2019~2021, 판관비 주석 25) · 2025 1분기보고서 20250515000606 ↗ · 2025 반기보고서 20250814002925 ↗ · 2025 3분기보고서 20251114001882 ↗ · 2026 1분기보고서 20260515002115 ↗ · 2026 반기보고서 20260814000884 ↗(판관비 주석 22). 값은 DART 뷰어(report/viewer.do) 원문 표에서 원 단위로 읽었습니다.
작성일 이후 공시 — 주식등의대량보유상황보고서(약식, 국민연금공단) 2026-10-02 ↗: 보고서 작성기준일 2026-07-07 보유 435,271주(3.98%, 직전 2026-06-24 499,491주·4.57%), 장내 처분 공시. 본문 판단에 영향을 주는 실적 공시(3분기보고서)는 아직 없습니다.
시세·시장 데이터
네이버증권 basic·polling API(9/28 전일종가 26,850원), 일봉·분봉 API(KRX 15:30 단일가: 9/16 22,800 · 9/17 25,000 · 9/18 24,800 · 9/21 26,250 · 9/22 26,150 · 9/23 26,850원), 분기·연간 재무 요약 및 컨센서스(2026E 매출 2,320·OP 359·NI 284억, 3Q26E 680·112억) — m.stock.naver.com/api/stock/160980
WiseReport 기업현황 (c1010001, 9/23 기준 시총 2,933억·PER 17.52·PBR 1.44·최대주주등 47.39%), 투자지표(cF4002) · 유사기업(240810·319660·095610·084370·036930·042700·232680·090360·079370·071280·037330·023800) 같은 페이지
2차 자료
증권사·연구기관
SK증권 허선재, 「싸이맥스(160980/KQ) 실적·멀티플 동반 개선 구간 진입」 2026-04-02, Not Rated (PDF) — 전·후공정 비중, 고객사, 캐파, 2026E, Slim EFEM, 유리기판
한국IR협의회 기업리서치센터 이새롬, 「싸이맥스: 반도체 이송 장비 업체. 2022년은 상저하고」 2022-04-15 (PDF) — 1차 고객 비중, 제품 구성, CTS 비중, Brooks 대체, 100K당 수주 가능액, ATM 로봇
SEMI 보도자료: 2026년 7월 장비 전망(Record $229 Billion in 2028), 연간 billings 2018(prnewswire)·2019(semi.org)·2023(semi.org)·2025(semi.org) · 검증 후 추가 2015(semi.org, 한국 7.47)·2016(semi.org, 한국 7.69)·2020(prnewswire, 16.08·2019 9.97)·2021(prnewswire, 초기 25.0)·2022(prnewswire, 21.51·2021 개정 24.98)
Rorze Corporation, FY2025(2026년 2월 결산) Financial Briefing 2026-04-09 (PDF)
언론
비즈한국 「700억대 미정산 '크로스파이낸스' 회생 개시…대주주 코스콤 역할 '주목'」(28892) · 「크로스파이낸스 '0.6% 현금변제안' 자진철회」 2026-04-06 (31970) · 더스쿠프 「코스콤에 거래소까지 우롱? '크로스 P2P 미정산' 사태의 진실」 2024-09-19 (303245)
핀포인트뉴스 「6월 고점서 반토막 난 싸이맥스…하반기부터 실적 반전 온다」 2026-09-19 (488708) — SK증권 3Q26E·2026E·2027E 인용 · 머니투데이 2026-06-18 (스몰인사이트리서치 목표가 58,500원) · 파이낸스스코프 2026-01-29 (삼성 ATM 로봇 공급) · 아이뉴스24 2024-04-17 (HBM 수혜) · 이데일리 2015-06-17 (상장 첫날 시초가 15,250원) · 테크월드 2026-07-08 (라온로보틱스) · 글로벌이코노믹 2026-01-02 (삼성·SK하이닉스 70조 투자)
팹 일정(케이씨·케이씨텍 리포트와 공용): ZDNet Korea 2026-02-13(P5 클린룸) · 뉴스핌 2026-07-12(삼성 용인) · 딜사이트(P6) · 디일렉 2026-06-15(SK하이닉스 용인 1기) — 원문 링크는 /home/claude/kc 리포트 16장
계산
작업 폴더 calc_160980/ — dart.py(DART 수집), annual.py·annual.json(2013~2025 연결·별도 시계열), cycle.py(한국 장비 투자와의 상관·탄력성, 영업레버리지 회귀), price_hist.py(연말 PBR·PER, 2017년 이전 수정계수 1.5897), customers.py(고객 집중·수출 비중), cashuse.py(2015~2026.6 누적 현금 원천·사용), valuation.py(TTM·순현금 등급·EV/EBIT·시나리오·민감도·SOTP), charts.py(SVG 6종), krx_close.py(분봉 KRX 종가). EV/EBIT 배수, 금융자산 인정비율(50%·70%), 보증 손실률은 필자 가정.
검증 기록
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기·1분기보고서, 2025·2024·2023·2022(정정)·2021(정정)·2020(정정)·2019(정정)·2018(정정)·2017·2016·2015 사업보고서, 2025 반기·3분기보고서, 2015 증권신고서, 2017 유무상증자 결정, 2019 합병 주요사항보고서, 2022~2023 금전대여결정 6건(2024-07 지연공시), 불성실공시법인 지정예고·유예 공시, 자기주식 처분결정(2025-07), 타법인주식 처분결정(2025-09·10), 기업가치제고계획(2026-03), 인지컨트롤스 대량보유보고서(2026-06))에서 직접 읽은 것. 2차 네이버증권·WiseReport 시세와 집계, SK증권(2026-04-02)·한국IR협의회(2022-04-15) 리포트, 언론 보도, SEMI·Rorze 등 업계·해외 자료. 추정 공시 수치를 조합하거나 가정을 얹은 계산 — 계산 과정을 옆에 적었습니다. 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① 싸이맥스는 "반도체 장비주"로 묶이지만 칩메이커와 직접 거래하는 비중은 작고 매출 대부분이 장비사를 거칩니다 — 그래서 가격 결정권이 약하고, 1차 고객들의 밸류에이션(PER 30배대)을 그대로 빌려 올 수 없습니다(4·6장). ② "HBM 수혜주"라는 표현은 절반만 맞습니다. SK증권은 2025년 매출의 약 60%를 후공정(TC 본더용 EFEM 등)으로 추정했지만 2차, 회사 공시는 공정별 매출을 나누지 않습니다 미확인. 그리고 2025년 한국 장비 투자가 26% 늘 때 싸이맥스 매출은 0.4% 줄었습니다 — 투자가 싸이맥스가 덜 들어간 곳(인프라·특정 공정)으로 갔다는 뜻입니다(3·8장). ③ 연결 재무제표의 2017~2023년과 2026년 하반기 이후 숫자에는 환경설비 자회사 신도이앤씨가 섞여 있습니다. 반도체 본업의 사이클을 보려면 별도 기준을 봐야 합니다(8장).
확인하지 못한 것: 고객사 A·B·C의 이름(공시는 익명), 공정별(전·후공정) 매출, 제품별(CTS·EFEM·LPM) 매출 비중의 최근 값, 수주잔고(회사는 K-IFRS 1115호를 이유로 반도체 수주를 공시하지 않음), 넥스플러스·인지에이엠티의 현재 재무상태와 담보 차입 잔액, 2023년 신도이앤씨 지분 일부 매각의 상대방, 브이피인베스트의 지배구조, 크로스파이낸스 사모사채의 회수 가능성.
초안 작성 후 한 번 더 DART 원문·시세와 대조했습니다. 수정한 곳에는 검증 후 수정을 붙였습니다.
가격: 9월 23일 KRX 종가 26,850원(네이버 15:30 분봉 단일가, WiseReport "26,850원 / +700원"과 일치, 9/28 장중 "전일대비 −400원 / 현재 26,450원"으로 역산한 전일종가도 26,850원). 네이버 일봉과 실시간 API의 9/23 "종가" 26,950원은 NXT 애프터마켓 마지막 체결가입니다. 순위표의 24,800원은 9월 18일 KRX 종가(일봉 24,900원은 NXT). 9/16~9/22 일봉도 모두 분봉 값으로 교체해 차트·수익률을 계산했습니다. 9/15 분봉은 조회되지 않아 사용하지 않았습니다.
초안에서 고친 것: ① 1H25 기타 매출을 123.5억원으로 적었던 것을 부문 주석 원문 124.7억원(내부거래 제거 전)으로 정정(2.1절). ② 반기 매출채권 증가를 연결 397억원으로 적었던 것을 별도 234억 → 337억원으로 정정 — 연결 397억원에는 6월말 편입된 신도이앤씨 채권 60억원이 섞여 있음(3.2절). ③ 지연공시 6건의 대여액 합계를 690억원으로 적었던 것을 원문 합산 776억원으로 정정(A.2). ④ 자사주 매각 당시를 "차입 0"으로 적었던 것을 6월말 현금 557억·차입 150억(독립 검증에서 120억 → 150억으로 재수정, 3분기 중 전액 상환)으로 정정(7.13, 7.6). ⑤ "계열사 대여 이율이 자사 차입 금리보다 낮았다"는 서술을 2022 사업보고서 차입금 주석(2.41~5.44%)으로 확인해 근거를 추가. ⑥ 저점 매출/정점 매출 비율을 45~55%에서 46~57%로, 과거 연말 PER 범위를 6~36배(중앙값 약 11배)로 정정. ⑦ 2022년 연결 관계기업 손상 39.5억원의 대상을 "크로스파이낸스"로 단정했던 것을 "추정"으로 낮춤(원문에 대상 회사 미기재). ⑧ 그림 2~6의 라벨 겹침과 3Q26E 막대 렌더링 오류 수정.
재계산한 것: TTM 손익(3Q25~2Q26 = 2025 연간 − 1H25 + 1H26), 순현금 등급표, EV/EBIT·PER·PBR, 2013~2025 연결·별도 시계열과 이익률, 한국 장비 투자와의 상관·탄력성·영업레버리지 회귀, 연말 PBR(2017년 이전 수정계수 1.5897은 상장일 실제 시초가로 역산), 고객 집중도·수출 비중, 2015~2026.6 누적 현금 원천·사용, SOTP·시나리오·민감도, 판매관리비 분류. 스크립트는 calc_160980/(annual.py, cycle.py, price_hist.py, customers.py, cashuse.py, valuation.py, charts.py). 태그 균형·목차 앵커·중복 id 점검, playwright로 데스크톱·390px·다크 렌더링과 가로 스크롤 없음 확인.
남은 한계: 2019~2023년 연말 "현금+정기예금"은 주석 항목을 합산한 값으로 일부 분류(금전신탁·적금)에 판단이 들어갔고, SEMI 한국 장비 매출 가운데 2015·2016·2020~2022년 값은 보도 기준으로 원문 재확인을 하지 못했습니다(공용 노트에 표시). 검증 후 수정 → 독립 검증에서 SEMI 원문으로 모두 확인했습니다(아래 노트).
작성자와 다른 검증자가 DART 원문(2026 반기·1분기보고서, 2025 반기·3분기보고서, 2015~2025 사업보고서 11개 연도(2018~2022는 정정본), 금전대여결정 6건, 불성실공시 지정예고·유예, 자기주식처분결정, 지바이크 처분결정·정정 2건, 기업가치제고계획, 배당결정, 인지컨트롤스 대량보유보고)과 SEMI 연간 보도자료 원문을 새로 받아 핵심 수치 약 210개를 대조하고, 파생 수치를 별도 스크립트(verify_160980/calc/v_val.py·v_cycle.py)로 다시 계산했습니다. 가격은 네이버 15:30 분봉과 9/28 전일종가로 싸이맥스와 피어 12곳의 9/23 KRX 종가를 다시 확인했습니다(전부 일치). 고친 곳과 더한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것: 9/23 KRX 종가 26,850원(일봉 26,950원은 NXT)·9/16~9/22 분봉 종가·52주 고점(6/12 종가 46,500·장중 47,850)과 −42%, 1H26 연결 손익·자본(매출 1,030.3·영업이익 160.2·순이익 129.6·지배자본 2,030.8억), 현금 960.7억(별도 921.2억)·담보 정기예금 67.75억·리스 2.33억·차입 0·금융보증부채 5.81억 → 순현금 958.4억은 담보 예금을 뺀 값이 맞습니다. 특수관계자 담보·보증 합계 310.03억(보증 61.5 = 인지솔라 7.5·넥스플러스 6.0·인지에이엠티 48.0, 담보설정 248.5 = 정기예금 47.0+27.5·부동산 30+48+72+24), 사모사채 143.21억 전액 손상, 인지디스플레이 8,166,329주(18.61%, 6월말 80.7억·2025말 115.6억·2025년 48.6억 추가 매입), 자사주 703,815주(6.44%)를 2025-08-14 시간외대량매매로 12,770원·89.9억원에 처분(인지컨트롤스 15.27%→21.71%), 지바이크 매각 79.0억(장부 105.1억·원가 15.0억·지연이자 4.6%), 금전대여 6건의 일자·금액·이율과 불성실공시 지정예고(2024-08-20)·지정유예(9/5, 벌점 6.0점), 크로스파이낸스 지분 원가 66.0억 전액 손상(사모사채와 합쳐 약 210억원), 별도 매출·영업이익 2013~2025 26개 값 전부, SEMI 한국 장비 매출 2015 7.47·2016 7.69·2020 16.08·2021 24.98·2022 21.51십억달러(작성자 '미확인' 표시분 — SEMI·PR Newswire 원문으로 확인) 및 2017~2019·2025 값, 상관 0.90·증가율 상관 0.89·탄력성 1.01, EV 1,974.7억·EV/EBIT 8.04배, SOTP 28,661원(검증 재계산 28,660원)·시나리오 15,593/32,940/54,417원, 2018·2022년 연간 −55%·−42%, 외부 기사 인용(비즈한국·핀포인트뉴스·머니투데이·파이낸스스코프·더스쿠프) 내용 일치.
틀렸던 것(수정): ① "2017년 정점의 해에 주가는 제자리" — 9.12 표가 2016년말 가격을 증자 전 실제 가격(17,809원)으로, 2017년말을 증자 후 가격(17,050원)으로 놓고 비교했습니다. 같은 기준(수정주가)으로는 2016년말 11,203원 → 2017년말 17,050원 +52%입니다. "정점의 해에 제자리"는 2021년(−4%)에만 맞고, 2017년은 "정점의 해에도 올랐지만 11월 고점 후 꺾여 다음 해 −55%"가 정확합니다(9.12·11.1). ② 자사주 매각 직전 차입금 — 2025년 6월말 차입은 120억원이 아니라 150억원(기업은행 40·산업은행 30·수출입은행 80, 2025 반기보고서)이었습니다(7.6). ③ 지연공시 6건 "대여액 합계 776억원" — 합산 자체는 맞지만 2023-01-01자 300억·96억 두 건은 공시 본문에 "2022년 개별 대여 5건(30+30+40+100+100억)·2건(50+46억)의 동일 만기 연장 합산"이라고 적혀 있어, 9/1·9/28의 100억 두 건이 중복 포함됩니다. 776억원은 "공시 6건의 기재 금액 합"이지 새로 나간 돈이 아닙니다(A.2·7.10). ④ 2023년 넥스플러스 대여는 "3건 426억"(6/26 공시 시점 기재)이 아니라 감사받은 주석 기준 연간 526억원(회수 922억)입니다. ⑤ 영업레버리지 회귀식 0.177×매출−70의 표본은 "2013~2025"가 아니라 2015~2025년입니다(2013~2025로 하면 0.165×매출−50, 손익분기 약 300억)(6.2). ⑥ 2024년 크로스파이낸스 "별도 손상 68.2억"은 크로스파이낸스 66.0억 + 신도이앤씨 2.2억의 합 — 크로스파이낸스 몫은 66.0억(7.11). ⑦ 3.3 표의 1H26 수출 155.2억(15.1%)은 2.3 표·반기보고서 지역별 매출(별도)의 152.5억(14.8%)로 통일. ⑧ "동탄 공장이 넥스플러스 우리은행 차입 174억원의 담보"는 차입액이 아니라 채권최고액(설정액) 174억원(A.2).
추가한 것: ① 계열사 대여의 전체 규모 — 금전대여결정 공시는 넥스플러스 건만 나왔지만, 사업보고서 특수관계자 주석의 연간 대여 실행액은 2018년 120억(넥스플러스·인지에이엠티) · 2019년 39억 · 2020년 259억(인지디스플레이 110·넥스플러스 66·한국어음중개(현 크로스파이낸스) 44·넥스시스템즈 30) · 2021년 339억(인지디스플레이 210·넥스플러스 80·넥스시스템즈 40) · 2022년 600억 · 2023년 553억 · 2024년 30억(신도이앤씨) · 2025년 0으로, 2018~2024년 누계 약 1,940억원입니다(6¾.3 새 표). ② 2021년 싸이맥스 대표이사(정혜승)가 크로스파이낸스코리아 비상근 이사·인지디스플레이 대표이사를 겸직(2021 사업보고서 정정 IX-3), 2022~2023년 대여 공시의 "회사의 최대주주·임원과 상대방과의 관계"란에 싸이맥스 대표이사 정혜승·이사 정혜은이 넥스플러스의 주주로 기재(7.10). ③ 2022 사업보고서가 2023-08 "특수관계자 오기입"으로 정정되며 글로벌어음피투피 제2·5·6차 사모사채(150억)가 특수관계자 채권으로 추가 기재된 사실(7.11). ④ 담보 설정기간 — 30억은 2029-04까지, 24억은 2026-07-13 만기(이후 갱신 여부는 3분기보고서에서 확인)(9.9). ⑤ 넥스시스템즈가 2026년 상반기에 합병된 사실(반기 주석)(7.8). ⑥ EV 산식 대안 — 연결 순현금 대신 별도 순현금 918.9억 + 신도이앤씨 지분가치 49.9억을 빼도 EV 1,964억·8.0배로 결론 불변(9.2 각주).
여전히 미확인: 넥스플러스·인지에이엠티의 2023년 이후 재무와 담보 차입 실행 잔액, 24억 부동산 담보(2026-07-13 만기)의 갱신 여부, 한국어음중개 → 크로스파이낸스코리아 사명 변경 시점(구인·기업정보 사이트 2차로만 확인), 고객 A·B·C 이름, 공정별(전·후공정) 매출, 2023년 신도이앤씨 지분 매수자, 원레이크 PEF 투자 대상.
시리즈 정합 수정(2026-09-28, 최종 편집 패스): 6½ 비교표의 한양이엔지 “최대주주 지분 신탁” 서술에 창업주 별세(2026-01-28)와 상속을 덧붙였습니다(한양이엔지 리포트 검증 기록). 시리즈 정합 수정(2026-09-28)
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(사이트 4칸 + 문서 6칸), 6.0 표준 재무표(DART 원문 값), 9.0 현재 배수 표 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·6·9·11·12장, 4.6 고객 집중도 표, 1장 제품 사진) — 원 1~16장·6½·6¾장을 표준 0~14장과 부록 A로 옮기고 절 번호를 새 장 번호로 바꿈 |
| 원본 | 2026-10-06 | 원 계열 B1-primer · 보강 전환 · 작성 기준일 2026-09-28(같은 날 자체 검증 1회 + 독립 검증·보강), 사이트 게시 2026-10-06 |
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 매수·매도를 권유하지 않습니다. 시나리오·민감도의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 공정별·고객별 매출은 증권사·언론 자료에 의존하며 회사가 확인한 것이 아닙니다. 특수관계자 거래와 대주주 일가의 유인에 관한 서술(7·9장과 부록 A)은 공시된 구조와 거래에서 도출한 해석이며, 특정인의 의도나 위법을 주장하는 것이 아닙니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.