0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
디바이스는 "닦는 기계"를 파는 회사입니다. 파는 물건은 크게 두 가지입니다. 하나는 OLED 패널 공장에서 빨강·초록·파랑 유기물을 기판에 찍어낼 때 쓰는 얇은 금속 스텐실 — FMM(파인 메탈 마스크) — 에 눌어붙은 유기물을 닦아내는 마스크 세정기입니다. 다른 하나는 반도체 공장에서 웨이퍼 25장을 담아 나르는 밀폐 용기 — FOUP — 를 닦아내는 FOUP 세정기입니다. 여기에 2025년 12월부터 "반도체 웨이퍼 세정장비"라는 세 번째 품목이 공시에 등장하기 시작했습니다.
이 회사의 실적은 고객의 공장 짓는 일정이 곧 매출인 구조입니다. 2020~2021년 중국 6세대 OLED 투자와 삼성 EUV 파운드리 라인 투자가 겹쳤을 때 매출 1,250억원대·영업이익률 30% 안팎을 찍었고, 그 투자가 끝난 2022~2024년에는 3년 연속 역성장해 매출 472억원까지 내려갔습니다. 그리고 2025년 하반기부터 중국 BOE의 8.6세대 IT용 OLED 라인(청두 B16)에 마스크 세정기가 들어가면서 다시 올라왔습니다 — 2025년 매출 840.8억원(+78%)·영업이익 173.3억원(+311%), 2026년 상반기 매출 544.3억원·영업이익 200.3억원(영업이익률 36.8%)입니다. 다만 그 사이에 삼성디스플레이의 8.6세대 라인(A6)은 경쟁사 케이씨텍에 빼앗겼습니다. 6세대까지 독점 공급하던 고객이었습니다.
그리고 이 회사는 순현금이 약 619억원(현금·단기금융상품 834억 − 정책자금 차입 215억)이고, 시가총액 1,408억원에서 이를 빼면 사업가치(EV)는 약 789억원입니다. 최근 12개월 영업이익 359억원으로 나누면 EV/EBIT 약 2.2배, PER은 3.96배입니다(1차 기준 TTM 지배순이익 353.0억 대비 PER 4.0배). 이 숫자가 이 리포트가 존재하는 이유입니다. 반대로 고객 3곳이 매출의 85%이고 그중 대부분이 중국 패널사이며, BOE가 "2027년부터 설비투자를 대폭 줄이겠다"고 말했고, 증권사 커버리지가 2024년 2월 이후 한 건도 없다는 사실이 왜 그 배수가 그 수준인지를 설명합니다.
한눈에 보는 핵심 지표
“어느 시나리오에서도 2026년 배수는 낮습니다. 즉 2026년 실적은 이 주가의 논점이 아닙니다. 논점은 2027년입니다.”
“첫째, 지금의 PER 4배는 2020년과 같은 이유로 4배입니다 — 시장은 이 이익을 2년짜리로 보고 있습니다. 그 판단을 뒤집으려면 2027년 수주가 2026년 수준을 지킨다는 증거(BOE 3·4차, 삼성D 6G, LGD 8.6G, 반도체 웨이퍼 세정 양산)가 필요합니다.”
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음, 본문의 "추정" 배지도 같은 등급) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기보고서·1분기보고서·2025 사업보고서·단일판매공급계약 13건·무상증자·배당·합병 공시)에서 직접 읽은 것. 2차 언론·데이터사이트·한국IR협의회 리포트 등 2차 자료. 추정 공시 수치를 조합해 역산하거나 논리로 좁힌 것. 미확인 찾았으나 근거를 확인하지 못한 것 — 이 표기가 붙은 문장은 "없다"가 아니라 "확인 못 했다"입니다.
1무엇을 파는가 — 제품과 사업모델
부문은 공시상 하나(오염제어장비)지만, 물건은 세 종류이고 전방 산업이 둘입니다.
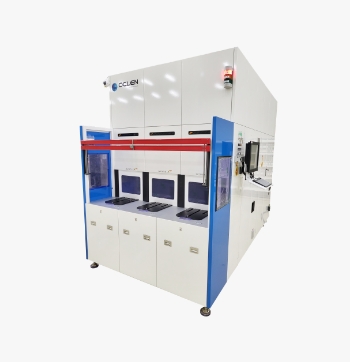
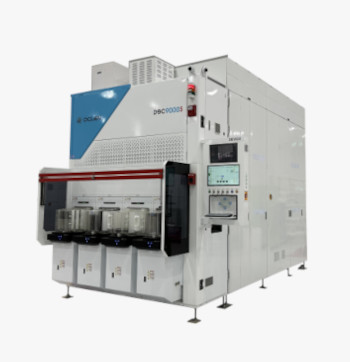
화이트보드에는 두 개의 공장이 그려져 있었습니다. 왼쪽은 OLED 패널 공장 — 진공 챔버 안에서 유기물을 증발시켜 마스크 구멍을 통해 기판에 찍는 그림이고, 오른쪽은 반도체 팹 — 웨이퍼가 FOUP에 담겨 수백 개 장비 사이를 오가는 그림입니다. 두 그림 모두에 빨간 글씨로 "오염 → 세정 → 재사용"이 적혀 있었습니다. 마스크는 몇 번 찍고 나면 유기물이 눌어붙어 닦아야 하고, FOUP은 공정 사이를 오가며 파티클과 가스를 머금어 닦아야 합니다. 둘 다 "버리지 않고 닦아서 다시 쓰는 물건"이고, 닦는 품질이 수율에 직결됩니다.
디바이스 반기보고서의 문장은 이 그림과 겹칩니다 — "당사의 OLED 제조공정용 Mask 세정기는 전 세계 OLED 패널업체에 90% 이상의 점유율을 차지할 만큼의 OLED 생산에 있어서 검증되었습니다", 그리고 FOUP은 "웨이퍼를 외부 충격으로부터 보호하고 외부의 오염물질로부터 오염되지 않도록 극도의 청결한 상태를 유지해야 합니다."
확인 후 정리 다만 시장에서 이 종목에 붙어 다니는 몇 개의 꼬리표는 공시로 뒷받침되지 않습니다. "EUV 마스크(펠리클) 세정"은 2019년 삼성 화성 EUV 라인에 FOUP 세정기를 납품했다는 사실이 와전된 것으로 보이고, "HBM 수혜"는 회사가 "HBM 수요 증가로 FOUP 세정기 판매도 늘 것"이라고 말한 간접 수혜 이상의 근거가 없으며, "유리기판"·"2차전지"는 공시 어디에도 없습니다. 자세한 내용은 부록 A.
1.1 그 전에 — 왜 "닦는 기계"가 장비 사업이 되는가
공장에는 버리는 것과 다시 쓰는 것이 있습니다. 반도체 웨이퍼와 OLED 기판은 공정을 지나 제품이 되어 나가지만, 그것을 만드는 데 쓰인 도구 — 마스크, 용기, 지그 — 는 공장 안에 남아 계속 쓰입니다. 문제는 이 도구들이 공정을 한 번 지날 때마다 더러워진다는 것입니다.
OLED의 FMM은 두께 20μm 이하급의 인바(Invar) 금속판에 픽셀 하나하나에 해당하는 구멍을 뚫은 스텐실입니다. 진공 챔버에서 유기물을 증발시켜 이 구멍으로 기판에 찍는데, 그때 유기물이 기판에만 붙는 게 아니라 마스크 표면과 구멍 벽면에도 쌓입니다. 몇 번 찍고 나면 구멍이 좁아지고 막히며, 픽셀 모양이 틀어져 수율이 떨어집니다. 그런데 이 마스크는 일본 DNP가 사실상 독점 공급하는 고가 부품이라 버릴 수 없고 닦아서 다시 써야 합니다. 닦는 기계가 여기서 필요합니다.
반도체의 FOUP은 300mm 웨이퍼 25장을 담아 수백 개 장비 사이를 오가는 밀폐 용기입니다. 공정을 오가며 내부에 파티클과 공정 가스가 남고, 그것이 다음 공정의 웨이퍼를 오염시킵니다. 팹 안에서 수많은 FOUP이 장비 사이를 돌고, 주기적으로 초순수와 약액으로 닦아 말려야 합니다. 이것도 닦는 기계의 일입니다.
여기서 난이도가 어디서 오는지가 중요합니다. 마스크는 얇고, 인장된 상태로 프레임에 용접되어 있으며, 구멍은 수십 μm입니다. 세게 닦으면 찢어지거나 늘어나고, 약하게 닦으면 유기물이 남습니다. 약액이 구멍 안에 남으면 다음 증착을 망칩니다. 그래서 세정 → 린스 → 건조 → 검사를 마스크에 손상 없이 자동으로 처리해야 하고, 8.6세대에서는 그 마스크가 2250×1300mm(하프컷)로 커집니다. 디바이스가 공시에서 "FM의 세정 품질이 디스플레이 패널의 품질에 직접적인 영향을 끼친다"고 쓰는 이유가 이것이고, 이 회사가 좋은 해에 30%대 마진을 내는 이유도 여기에 있습니다.
1.2 제품 라인업 — 세 가지 물건
| 제품 | 무엇을 닦나 | 고객 | 상태 (공시 표현) |
|---|---|---|---|
| OLED 마스크 세정기 오클렌(OCLEN) · 2G~8.6G · FMM/오픈마스크 · 광학검사 포함 | 증착 후 마스크 표면·구멍의 유기물·무기물. 습식(약액 → IPA → 초순수 린스 → 진공증기건조 VVD) + 자동 매크로 검사 | 중국 OLED 패널사(BOE·텐마·CSOT), 과거 삼성디스플레이(6G까지), LG디스플레이(2022·2026 계약) | "제품화". "최근 대면적 8G용 양산 진행". "전 세계 OLED 패널업체에 90% 이상 점유율"(회사 자체 서술) |
| FOUP·POD 세정기 AFC320 Auto FOUP Cleaner · 1G(메모리) · 2G(진공 기능, 비메모리·선단 DRAM) | 웨이퍼 운반 용기 내부의 파티클·가스. 초순수·기능성 약품 세정 후 건조, 다관절 로봇 자동화 | 삼성전자(연혁상 2014년 "국내 반도체 제조사" 공급 개시, 2019년 화성 EUV 라인 초도 — 보도), Samsung Austin Semiconductor(2026), SK하이닉스(2026 첫 공시) | "제품화". "메모리/비메모리 라인에 개발하여 고객사 성능평가 후 납입" |
| 웨이퍼 매엽세정 관련 고온 약액(Hot-SPM) 세정장비 · 약액공급장치(상온/고온/고온 IPA) | 웨이퍼 위 감광막·유기물을 고온 황산과수(SPM)로 제거, 산화막 제거. 약액공급장치는 세정기에 약액을 공급하는 유닛 | 세정장비 본체: "국내 주요 반도체 Chip Maker". 약액공급장치: "고객사와 공동개발, 주문자 생산방식으로 전량 공급" — 그 고객사는 세메스(2017 투자설명서 "전량 세메스에 OEM 공급", 세메스 2025 사업보고서 매입처 명시, 부록 B) | 세정장비 본체: "In-Fab Data 확보 단계, 이후 양산기 시장 진출 예정". 약액공급장치: "제품화" |
| 소재부품 | 베어링·필터 등 부품 수입 판매 | — | 매출의 1.2% |
회사는 표준품 없이 고객 라인에 맞춘 주문자 개발 방식으로 만든다고 밝히고 있습니다 — "같은 고객사라 하더라도 해당 라인에 따라 적합한 장비가 서로 다르므로". 이것은 장비사에게 양날의 검입니다. 고객 라인에 맞춰 들어가면 교체가 어려워지지만(락인), 반대로 고객이 다음 세대 라인에서 다른 회사를 고르면 이전 세대의 락인은 그대로 소용없어집니다. 삼성디스플레이 8.6세대에서 정확히 그 일이 일어났습니다(5.4절).
1.3 소모품이 없다 — 이 회사에서 가장 먼저 확인해야 할 줄
장비 회사를 볼 때 첫 질문은 "장비 사이클과 무관한 매출층이 있는가"입니다. 디바이스의 답은 거의 없다입니다. 공시상 매출은 제품 534.7억·부품 6.6억·용역 3.0억(1H26)이고, 부품은 자체 소모품이 아니라 베어링·필터 등 수입 부품 판매입니다. 마스크 세정기가 쓰는 약액(NMP 계열 유기용제, IPA)이나 초순수를 회사가 공급한다는 매출 항목은 공시에 없습니다. FOUP 세정기도 마찬가지입니다.
같은 세정 장비사라도 소모품·부품·서비스 매출층이 두꺼운 회사(예: 일본 SCREEN, 미국 ACM의 서비스·파츠)는 투자 공백기에 이익 하방이 받쳐집니다. 디바이스는 그 층이 없어서 고객이 공장을 안 지으면 매출이 곧바로 빠집니다. 2022~2024년 3년 연속 역성장(727억 → 572억 → 472억)과 2024년 1~3분기 영업적자 37억원이 그 증거입니다. 이 구조는 8.2절에서 다시 봅니다.
단 하나의 예외적 성격이 FOUP 세정기입니다. FOUP은 팹이 가동되는 동안 계속 닦아야 하고, 세정기 대수는 신규 라인뿐 아니라 가동 중 팹의 보완투자로도 늘어납니다. 한국IR협의회가 2024년 리포트에서 "상반기 신규라인·보완투자"라고 표현한 것이 그것입니다. 완전한 반복매출은 아니지만, 마스크 세정기보다는 사이클 의존도가 낮은 층입니다.
1.4 왜 마스크와 FOUP을 닦아야 하는가 — 그리고 웨이퍼 세정과 무엇이 다른가
이 장은 기술 배경이 없어도 읽히도록 썼습니다. 이 회사의 사업 전체가 "공정 도구의 재사용"이라는 한 가지 아이디어 위에 서 있기 때문에, 여기만 이해하면 나머지는 숫자를 읽는 일입니다.
1.4.1 먼저 큰 그림 — OLED 패널 한 장이 만들어지는 순서
OLED 패널은 유리(또는 폴리이미드) 기판 위에 TFT(픽셀마다 달린 스위치)를 만들고, 그 위에 빨강·초록·파랑 유기발광층을 올린 뒤, 공기와 습기를 막는 봉지층으로 덮어 만듭니다. 스마트폰·태블릿·노트북용 OLED에서 유기발광층은 진공 증착으로 만듭니다 — 유기물을 가열해 증발시키고, 기판 위에 마스크를 대고, 구멍을 통과한 유기물만 기판에 붙게 하는 방식입니다. 디바이스의 마스크 세정기는 이 증착 공정의 옆에 붙어 있습니다.
OLED 증착 공정 흐름 — 디바이스 장비가 들어가는 칸
기판 관점의 본류(위)와 마스크 관점의 순환(아래). 파란 칸이 마스크 세정입니다.
1.4.2 FMM이란 무엇이고, 왜 닦아야 하는가
FMM(Fine Metal Mask)은 열팽창이 극히 작은 인바(철-니켈 36% 합금) 박판에 픽셀 수만큼 미세 구멍을 뚫은 스텐실입니다. 두께는 FMM용이 20μm 이하급, 공통층·캐소드용 오픈마스크는 100~150μm입니다. 이 얇은 판을 팽팽하게 당겨(인장) 금속 프레임에 용접해 씁니다. 삼성디스플레이와 중국 6세대 라인, BOE 8.6세대 라인의 FMM은 일본 DNP가 사실상 독점 공급하는 것으로 보도됩니다 2차.
그런데 쓰고 나면 반드시 닦아야 하는 이유가 네 가지 생깁니다.
증착 후와 세정 후 — 마스크 단면으로 보면
왼쪽: 유기물이 구멍 벽면과 표면에 쌓여 개구부가 좁아진 상태. 오른쪽: 닦아내서 설계된 구멍 크기가 돌아온 상태.
① 구멍을 원래 크기로 돌리기 위해. 유기물이 구멍 벽면에 쌓이면 개구부가 좁아지고, 찍히는 픽셀이 작아지거나 비뚤어집니다. 학술 실험에서는 1.4μm 두께의 유기물(Alq3) 한 층만 증착해도 시트-프레임 사이 갭이 10μm에서 약 8μm로 줄어드는 것이 관측됐습니다.
② 파티클을 없애기 위해. 마스크에 붙어 있던 유기물 조각이 기판으로 떨어지면 그 픽셀은 불량입니다. 세정기가 마스크 잔류물을 제거해 재사용을 가능하게 하고, 그것이 수율로 이어진다는 것이 이 장비의 존재 이유입니다.
③ 마스크 변형을 막기 위해. 유기물이 쌓이면 마스크가 변형되고, 8.6세대처럼 마스크가 커질수록 처짐(sag) 문제가 커집니다.
④ 버릴 수 없기 때문에. FMM은 DNP가 사실상 독점 공급하는 고가 부품입니다. 닦아서 쓰는 횟수가 늘어날수록 패널사의 마스크 원가가 내려갑니다. 즉 세정기는 "닦는 기계"이기 전에 고가 소모품의 수명을 늘리는 기계입니다.
1.4.3 그런데 왜 이 일을 패널사가 직접 하지 않는가
자연스러운 의문입니다. 전용 장비가 없던 시기에는 세정조·초음파 세척 같은 범용 설비로 처리했을 것으로 보입니다 추정. 문제는 마스크가 얇고 팽팽하며 구멍이 미세하다는 점입니다. 손으로 닦으면 시트가 늘어나거나 찢어지고, 약액이 구멍 안에 남으며, 결과가 사람마다 다릅니다. 라인이 커지고 마스크 매수가 늘어나면서 "일정한 품질로, 자동으로, 마스크를 다치지 않게" 닦는 전용 장비가 필요해졌고, 디바이스가 2011년 국내 패널사에 처음 공급한 것이 그 장비입니다. 한 번 라인에 들어가면 패널사는 그 세정 조건으로 수율을 맞추고, 그것이 락인이 됩니다.
1.4.4 마스크 세정과 FOUP 세정과 웨이퍼 세정의 차이 — 한 표로
"세정 장비"라는 말은 세 가지 전혀 다른 물건을 가리킵니다. 디바이스가 두 개를 갖고 있고, 세 번째로 들어가려는 중입니다.
| 마스크 세정 (OLED) | FOUP 세정 (반도체) | 웨이퍼 세정 (반도체) | |
|---|---|---|---|
| 닦는 대상 | 인바 금속 마스크 (재사용 도구) | 웨이퍼 운반 용기 (재사용 도구) | 웨이퍼 그 자체 (제품) |
| 언제 | 증착 몇 회마다 (주기는 패널사 비밀) | 공정 순환 중 주기적으로 | 증착·식각·CMP 등 거의 모든 공정 전후 — 전체 스텝의 약 30% |
| 무엇을 | 유기물·무기물 잔류 | 파티클·공정 가스·유기 오염 | 파티클·금속·유기물·자연산화막·감광막 |
| 난이도의 원천 | 얇고 인장된 시트를 손상 없이, 구멍 안에 약액을 남기지 않고. 8.6G에서는 크기 2배 | 용기 형상 안쪽까지 건조, 자동 반송(OHT) 연동, 진공 옵션 | 나노 패턴 붕괴 방지, 약액 화학·온도·시간 제어, 수십 종 레시피 |
| 장비 단가 | 대당 50~100억원(한국경제 2020-08-06 원문) 2차 | 비공개. 2020년 삼성 단건 26~61억 계약 | 매엽식 대당 수십억, 초임계는 약 100억(케이씨텍 SK하이닉스 건 보도) |
| 주요 장비사 | 디바이스, 케이씨텍(삼성D 8.6G), 일본 업체(사명 미확인) | 디바이스, Brooks(미국)·Hugle(일본) — 세계 약 88%(2023) · 아이에스티이(국산, SK하이닉스 단독 공급·2026 삼성 HBM 진입) 2차 | SCREEN(매엽 1위, 약 45%), TEL, Lam, 세메스(삼성 전용), ACM·NAURA(중국), 제우스 |
| 시장 크기 | 외부 집계 없음 미확인 | 외부 집계 없음 미확인 | 연 약 70억달러 (ACM·Kerrisdale 인용, 2025~26) |
| 디바이스 노출 | 주력 — 매출의 약 70%(2023년 한국IR협의회 추정) · 1H26 약 74% 추정 | 주력 — 매출의 약 30%(2023년 추정) · 1H26 약 26% 추정 | 진입 중 — 약액공급장치는 납품, 세정기 본체는 "In-Fab 평가" |
마스크·FOUP 세정은 "도구를 닦는 일"이고, 웨이퍼 세정은 "제품을 닦는 일"입니다. 앞의 둘은 시장이 작은 대신 경쟁자가 적고 세계 1~2위가 가능한 니치이며, 뒤의 것은 시장이 70억달러로 크지만 SCREEN·TEL·Lam·세메스가 앉아 있는 곳입니다. 디바이스가 공시에서 Hot-SPM 매엽 세정기를 "고성능 반도체 제조에 필요한 핵심 공정"이라고 굳이 적은 이유가 이것입니다 — 작은 칸에서 큰 칸으로 넘어가려는 시도이고, 그 시도의 진척은 아직 "In-Fab 데이터 확보 단계"입니다.
1.4.5 앞으로 이 공정은 더 많아지는가
이 리포트의 투자 논지가 걸린 질문입니다. 답은 "칸마다 다르다"이고, 근거는 세 층위입니다.
① 마스크 세정 — 라인 수가 아니라 "세대 전환"이 수요를 만듭니다
마스크 세정기는 신규 라인이 지어질 때 팔립니다. 6세대 스마트폰용 OLED 라인은 2016~2021년에 한국·중국에서 집중 투자됐고 지금은 거의 다 지어졌습니다. 그 다음 파도가 8.6세대 IT용 OLED(노트북·태블릿·모니터)입니다 — 삼성디스플레이 A6(15K/월, 2026년 양산), BOE 청두 B16(32K/월, 2026년 양산), CSOT 광저우 T8(22.5K/월, 잉크젯, 2027~28년), 비전옥스 허페이 V5(32K/월, 포토리소 방식)입니다. 마스크가 커지면 장비도 커지고 단가도 올라갑니다. 디바이스의 6세대 중국 계약은 라인 규모에 따라 건당 78~495억원(2018~2022년)에 분포했고, 8.6세대는 BOE 1차 686억원(16K분), 2차 264억원, CSOT 257억원입니다. 라인 규모가 달라 단순 비교는 어렵지만, 8.6세대 1차 공급의 계약 규모는 6세대 최대 건을 넘습니다.
② FOUP 세정 — 팹이 늘고 EUV·HBM 라인이 늘면 따라갑니다
FOUP 세정기는 신규 팹의 초기 세트와 가동 중 팹의 보완투자로 팔립니다. 삼성 테일러(미국), SK하이닉스 용인 1기 등 신규 팹은 그대로 수요입니다. 회사는 2026년 2월 세미콘코리아에서 "HBM 수요 증가에 따른 FOUP 클리너 판매 확대"를 언급했는데, 이는 HBM 라인이 늘면 팹이 늘고 FOUP이 늘어난다는 간접 경로입니다.
③ 웨이퍼 세정 — 큰 시장이지만 디바이스의 몫은 아직 0에 가깝습니다
공정 미세화와 3D화로 세정 스텝 수와 난이도는 계속 늘어납니다. 회사가 겨냥하는 Hot-SPM(고온 황산과수) 매엽 세정은 감광막·유기물을 고온 약액만으로 제거하는 공정으로, 회사는 이를 "고성능 반도체 제조에 필요한 핵심 공정으로 부상"이라고 씁니다. 다만 이 칸의 수요가 늘어난다는 것과 디바이스가 그것을 가져간다는 것은 다른 문장입니다.
마스크 세정의 8.6세대 파도에서 국내 첫 라인(삼성디스플레이 A6)은 케이씨텍이 가져갔습니다. 회사는 2023년 이전까지 삼성디스플레이 6세대에 독점 공급했고, 공시에 "90% 이상 점유율"이라고 쓰는 회사입니다. 그 회사가 가장 중요한 국내 고객의 세대 전환에서 탈락했다는 사실은, 이 시장이 "기술 우위만으로 지켜지는 시장"이 아니라는 뜻입니다. 대신 중국 8.6세대(BOE·CSOT)와 LG디스플레이를 확보했습니다. 그리고 BOE는 2026년 2월 "설비투자는 올해가 고점, 2027년부터 대폭 축소"라고 말했습니다.
정리하면, "8.6세대 마스크 세정 수요는 커진다"는 비교적 안전한 명제이고, "디바이스의 몫이 커진다"는 중국 패널사의 후속 투자와 국내 고객의 재선택에 달린 명제입니다. 이 리포트가 5.4절(고객 정책)과 8.3절(2020년의 자신)에서 다루는 주제가 정확히 그것입니다.
2매출 구성 — 제품·지역·고객
회사는 매출을 "오염제어장비" 한 부문으로만 공시합니다. 디스플레이·반도체 분리와 수출·내수, 고객 집중은 공시 숫자를 맞춰 읽습니다.
2.1 매출의 뼈대 — 부문은 하나, 전방은 둘
회사는 매출을 "오염제어장비" 한 부문으로만 공시합니다. 디스플레이 장비와 반도체 장비를 나누지 않습니다. 그래서 아래 표는 공시된 형태 그대로이고, 디스플레이·반도체 분리는 2.2절에서 따로 추정합니다.
| 구분 | 1H26 | 1H25 | 2025 | 2024 | 2023 |
|---|---|---|---|---|---|
| 오염제어장비 마스크 세정기 · FOUP 세정기 · 웨이퍼 세정 관련 장비 · 용역 | 537.7억 98.8% | — | 838.2억 99.7% | 471.6억 99.99% | 571.3억 |
| 소재부품 외 공정 필터 등 수입 판매 | 6.6억 | — | 2.7억 | 0.04억 | 0.2억 |
| 합계 | 544.3억 | 178.5억 | 840.8억 | 471.6억 | 571.5억 |
| 영업이익 (률) | 200.3억 (36.8%) | 14.3억 (8.0%) | 173.3억 (20.6%) | 42.2억 (9.0%) | 43.1억 (7.5%) |
| 수출 비중 | 74.2% | 4.8% | 56.5% | 32.4% | 24.2% |
표에서 읽어야 할 것은 세 가지입니다. ① 매출이 1년 만에 3배가 됐습니다. ② 영업이익률이 8.0%에서 36.8%로 뛰었습니다 — 물량이 늘면서 고정비가 희석된 오퍼레이팅 레버리지에, 8.6세대 장비의 단가 효과가 얹힌 것으로 보입니다(6.1절). ③ 수출 비중이 5%에서 74%로 뒤집혔습니다. 1년 전에는 국내 반도체 고객이 매출을 지탱했고, 지금은 중국 패널사가 지탱합니다. 이 마지막 항목이 4장의 고객 집중과 10장의 리스크로 이어집니다.
2.2 디스플레이 vs 반도체 — 공시가 안 나누므로 역산합니다
회사가 나누지 않으니 두 가지 우회로가 있습니다. 하나는 수출/내수입니다. 마스크 세정기의 고객은 2023년 이후 사실상 전부 중국 패널사(BOE·텐마·CSOT)이고, 반도체 고객(삼성전자·SK하이닉스)은 국내이며, 삼성디스플레이 상대 공시는 2024년 이후 없습니다. 다른 하나는 단일판매공급계약 공시입니다.
| 기간 | 수출 | 내수 | 읽기 추정 |
|---|---|---|---|
| 2023 | 138.3억 | 433.2억 | 내수 위주. 삼성전자 FOUP + 국내 디스플레이. 한국IR협의회는 이 해를 "OLED 마스크 세정 약 70% : FOUP 약 30%"로 추정 |
| 2024 | 152.7억 | 318.9억 | BOE 청두 8.6G 686억 계약(9월) 체결, 매출 인식 전 |
| 2025 | 475.3억 | 365.5억 | 수출 = BOE 청두·충칭 인식(3분기 391.9억 집중). 내수 = 삼성전자 등 반도체 |
| 1H26 | 403.8억 | 140.4억 | 수출 = 텐마·BOE 잔여분(4.4절). 내수 = 삼성전자 등 반도체 → 디스플레이 약 74% : 반도체 약 26%로 추정. Samsung Austin(수출 109억)은 10월 납기라 상반기 미반영 가능성 |
즉 이 회사는 "디스플레이 장비 회사에 반도체 장비가 붙어 있는 구조"이고, 좋은 해일수록 디스플레이 비중이 커집니다. 2025년 12월 이후 공시 계약만 놓고 보면 디스플레이 520억+LGD(비공개) 대 반도체 414.5억(7건)으로 반도체 비중이 과거보다 확실히 높아졌습니다. 이 "반도체 414.5억"의 정체가 부록 A의 주제입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
장비주를 볼 때 가장 먼저 확인해야 할 것은 "어느 공정 칸에 매출이 걸려 있는가"입니다. 칸마다 경제성과 경쟁자가 다르기 때문입니다. 디바이스는 두 개의 공장에 걸쳐 있으므로 지도도 둘입니다.
3.0 공정 익스포져 지도 — 어디에 걸려 있고, 어디에는 없는가
| 공장 | 공정 구간 | 대표 장비 | 디바이스 노출 | 형태 · 경쟁 |
|---|---|---|---|---|
| OLED 패널 | TFT (증착·노광·식각) | PECVD · 노광기 · 드라이에처 | 없음 | AMAT·원익IPS·주성 / 니콘·캐논 / 아이씨디·인베니아 영역 |
| 유기물 증착기 | 증착기 · 증발원 | 없음 | 캐논토키·선익시스템·야스 영역 | |
| 마스크 (소재) | FMM · 오픈마스크 | 없음 | DNP(사실상 독점) · 풍원정밀 등 오픈마스크 | |
| 마스크 인장·검사·리페어 | 인장기 · 검사기 | 없음 | 힘스·한송네오텍·케이피에스 영역 | |
| 마스크 세정 · 검사 | 마스크 세정기 | 직접 — 주력 | 디바이스 · 케이씨텍(삼성D 8.6G) · 일본 업체 사명 미확인 | |
| 봉지·셀·모듈 | TFE · 레이저 컷 · 라미네이션 | 없음 | AP시스템·필옵틱스·톱텍 영역 | |
| 반도체 팹 | 전공정 (노광·증착·식각) | — | 없음 | ASML·AMAT·Lam·TEL 영역 |
| 웨이퍼 세정 (습식) | 매엽 · 배치 세정기 | 진입 중 — 약액공급장치 납품, 세정기 본체는 In-Fab 평가 | SCREEN·TEL·Lam·세메스·ACM·NAURA · 국내 제우스·케이씨텍(초임계)·에스티아이(배치) | |
| 웨이퍼 세정 (건식·애싱) | PR 스트립 · 드라이 클린 | 없음 | 피에스케이(세계 1위권)·Lam·Mattson | |
| CMP · 후 세정 | CMP 장비 · 브러시 세정 | 없음 | AMAT·에바라·케이씨텍 | |
| 웨이퍼 반송 용기 세정 | FOUP · POD 세정기 | 직접 — 주력 | 디바이스 · 아이에스티이(SK하이닉스 단독, 2026 삼성 HBM 진입) · Brooks(미국) · Hugle(일본) 2차 | |
| 포토마스크 · EUV 펠리클 세정 | 마스크 세정기 | 없음 공시·홈페이지·보도에 근거 없음 | SUSS MicroTec(MaskTrack) · Shibaura(MC150) 영역 | |
| 후공정 | HBM TSV 세정 · 본딩 · 패키징 | 없음 | 제우스(AVP 세정)·세메스·한미반도체 영역 |
3.1 이 지도가 말하는 것
디바이스는 두 공장에서 각각 딱 한 칸에 이익이 걸려 있습니다 — OLED의 "마스크 세정"과 반도체의 "FOUP 세정". 둘 다 공정 도구를 닦는 칸이고, 둘 다 외부 시장조사기관이 집계하지 않는 니치입니다. 폭이 좁다는 것은 리스크이지만, 동시에 이 회사를 이해하기 쉽게 만듭니다. 디스플레이 산업 전체를 볼 필요 없이 "FMM 방식 OLED 라인이 몇 개 더 지어지는가"와 "삼성·SK의 팹이 몇 개 더 가동되는가"만 추적하면 됩니다.
① 8.6세대 전환. IT용 OLED는 6세대가 아닌 8.6세대 장비에서 생산되므로, 한국과 중국 패널사가 새 라인을 짓습니다. 회사 공시의 표현 그대로입니다.
② 마스크가 커진다. 8.6세대 기판(2250×2600mm)은 6세대(1500×1850mm)의 약 2.1배(보도상 2.25배)이고, 하프컷 FMM도 2250×1300mm입니다. 장비 크기·핸들링 난이도·가격이 함께 올라갑니다. 이것이 8.6세대 계약 규모가 건당 250~690억대로 커진 배경입니다.
③ FMM이 없어져도 오픈마스크는 남는다. 잉크젯(CSOT T8)이나 포토리소(비전옥스 ViP)로 R·G·B 발광층의 FMM을 없애더라도, 공통층·캐소드·봉지용 오픈마스크는 남습니다. CSOT의 잉크젯 8.6세대 라인이 디바이스를 마스크 세정기 공급사로 선정한 것이 그 증거입니다. 다만 세정 부하는 FMM 라인보다 작을 것으로 보입니다 추정.
3.2 마스크 세정기는 언제·왜 출현했는가
앞의 "세 가지"는 회사 공시의 문장을 옮긴 것입니다. 그 문장이 산업의 실제와 얼마나 맞는지 보려면, 이 장비가 어디서 왔고 지금 어떻게 쓰이는지를 따로 확인해야 합니다. 회사 연혁·리포트·보도를 시간순으로 놓으면 다음과 같습니다.
| 시기 | 누가 · 무엇을 | 왜 (드라이버) | 근거 |
|---|---|---|---|
| 2002 | 디바이스이엔지 설립(천안). 세메스 출신 인력이 주축 — 업계에서 '리틀 세메스'로 불림 | 반도체 습식 장비 전장·소프트웨어, 300mm Wet Station 개발로 출발 | 회사 연혁 · 더벨 2차 |
| 2006~2007 | 국내 S사에 CSS(약액공급) 유닛 공급. "세정 사업 진입" | 반도체 세정 장비의 부속 유닛에서 축적 | 한국IR협의회 연혁 |
| 2011.02 | 국내 디스플레이 제조사에 마스크 세정장비 첫 공급 | 국내 AMOLED 양산 확대기 — 마스크 재사용을 자동 장비로 추정 | 회사 연혁 공시 |
| 2014.01 | 국내 반도체 제조사에 FOUP 세정장비 첫 공급 (2011년 자체 개발) | 300mm 팹 확대, 반송 자동화(OHT)와 연동되는 자동 세정 수요 | 회사 연혁 공시 |
| 2015~2016 | 해외 T사(텐마 추정)·대형 OLED 패널사 공급. 산업부 ATC 과제 "AMOLED용 FM MASK 복합세정공정기술"(2016), VVD 진공증기건조 개발(2017) | 삼성디스플레이 6G 플렉시블 투자기 추정 | 회사 R&D 연혁 |
| 2017.12 | 코스닥 상장. "6세대 양산라인에는 디바이스이엔지 제품만 유일하게 적용"(유진투자증권) | — | 연합뉴스 2017-12-05 2차 |
| 2018~2021 | 중국 6G 라인 연쇄 수주: CSOT 우한(188억·426억), 텐마 우한·샤먼(124·119·228억), 비전옥스 허페이(78·412억), BOE 충칭(495억)·몐양 | 중국의 스마트폰 OLED 국산화 투자. 2019년 회사 기준 세계 점유율 약 60%, 1위 | DART 공시 다건 공시 · 한국경제 2020-08 2차 |
| 2019.09 | 삼성 화성 EUV 전용 파운드리 라인에 FOUP 세정기 초도 물량 — 미국 Brooks를 제치고 | EUV 라인의 청정도 요구 추정 | 디일렉 2019-11-04 2차 |
| 2023.05 | 삼성디스플레이 8.6G A6 FMM 세정기 → 케이씨텍 357억 수주. 디바이스 탈락 | 보도상 원인 후보: 디바이스의 중국 패널사 거래에 따른 기술유출 우려 | KIPOST 2023-06-07 2차 |
| 2024.06~ | BOE 청두 B16 8.6G 마스크 세정기 공급사 선정 → 686억 계약(2024-09), 2차 264억(2026-05). CSOT 광저우 T8 257억(2026-07). LG디스플레이(2026-07, 금액 유보) | 중국 8.6G IT OLED 투자. 삼성D 탈락분을 중국에서 만회 | DART 공시 |
| 2025.12~ | 삼성전자 "반도체 웨이퍼 세정장비" 29.7억 첫 공시 → 2026년 삼성전자·Samsung Austin·SK하이닉스 세정장비 6건 추가 | 매엽 세정 진입 시도 + 신규 팹(테일러)·신규 고객(SK하이닉스) | DART 공시 |
마스크 세정기는 "고가의 마스크를 버리지 않고 일정한 품질로 다시 쓰자"는 삼성 AMOLED 양산(2011)의 요구에서 출발해, 삼성디스플레이 6세대 플렉시블 투자(2015~17)와 중국 6세대 스마트폰 OLED 투자(2018~21)라는 두 파도가 양산 장비로 만들었고, 지금은 8.6세대 IT OLED라는 세 번째 파도 위에 있습니다. 즉 태생이 패널사의 신규 라인 투자이며, 디바이스의 매출 곡선(2020~21 정점 → 2022~24 침체 → 2025~26 재상승)은 이 파도의 간격과 정확히 같습니다. 출현 시점부터 지금까지 이 장비를 필요로 한 것은 "AI"가 아니라 FMM 방식으로 OLED를 찍는 공장이었습니다.
3.3 적용처별로 — 무엇이고, 왜 닦으며, 지금 얼마나 쓰고, 앞으로 어떻게 되는가
회사의 매출이 걸린 다섯 개 적용처를 하나씩 봅니다. 각 적용처의 "현재 보급도"는 시장조사기관의 집계가 없어 공시·보도·장비사 자료로부터 판단한 것이며, 확인 수준을 표기했습니다.
① 6세대 FMM 라인 — 이미 지어진 시장, 보완·재선택 수요
무엇인가 스마트폰·워치·폴더블용 OLED를 만드는 1500×1850mm 기판 라인. 한국(삼성디스플레이·LG디스플레이)과 중국(BOE·CSOT·텐마·비전옥스)에 2016~2021년 집중 투자됐습니다. 현재 보급도 공시 디바이스가 삼성D 6G에 독점 공급했고 중국 6G에 "높은 점유율"로 공급했다는 것이 공시·리포트의 표현입니다. 전망 추정 신규 6G 라인은 거의 없지만, 디일렉은 2026년 6월 삼성디스플레이가 아산 A4 잔여 공간에 6G 15K/월 증설(3~4조원, 2026~27년)을 추진한다고 보도했습니다 2차. 폴더블·아이패드미니·아이폰 20주년 모델 대응입니다. 디바이스의 텃밭이던 6G에서 다시 발주가 나오는 구간이지만, 공급사는 확인되지 않았습니다 미확인. 8.6G에서 케이씨텍으로 바뀐 관계가 6G 증설에서 어떻게 되는지가 12장 확인 목록의 첫 항목입니다.
② 8.6세대 FMM 라인 — 지금 매출의 중심축, 중국이 주도
무엇인가 노트북·태블릿·모니터용 IT OLED를 만드는 2250×2600mm 기판 라인. 삼성D A6(15K, 캐논토키 수평 증착기, 하프컷 FMM, 2026년 5~7월 양산 개시, 첫 제품 애플 맥북프로), BOE 청두 B16(32K, 선익시스템 수직 증착기, 풀사이즈 마스크, 1차 16K 2025년말 설치·2026년 6월 양산, 2차 16K 2026년말 납품), LG디스플레이(8.6G 투자 미결정 지속). 왜 세정인가 마스크가 2배 커져 처짐·핸들링·잔류 약액 제거 난이도가 급상승하고, 탠덤(2스택) 구조로 증착 층수가 늘어 세정 부하가 커집니다 추정. 현재 보급도 공시 BOE B16 1·2차(686억+264억)는 디바이스, 삼성D A6는 케이씨텍(357억). 전망 옴디아는 8.6G 캐파를 BOE 32K(2026 중)·CSOT 22.5K(2027~28)·비전옥스 32K(2027~28) 대 삼성D 15K로 보고, 2028년 중국이 IT OLED 캐파에서 한국을 역전한다고 봅니다. 디바이스에게는 BOE 3·4차(2025년 10월 BOE 임원진 방한 후 장기납기 장비 PO 논의 보도)가 다음 관문인데, BOE는 2026년 2월 "설비투자 올해 고점, 내년부터 대폭 축소"라고 말했고, 디일렉은 후속 수주 리스크 대상 기업으로 디바이스를 명시했습니다. 삼성D A6 2번째 라인은 LTPO 장비 발주가 보도됐을 뿐 마스크 세정기 추가 발주 규모는 불명입니다 미확인.
③ 잉크젯·포토리소 라인의 오픈마스크 — FMM이 없어도 남는 수요
무엇인가 CSOT 광저우 T8(8.6G, 잉크젯 프린팅, 22.5K, 2027~28년 양산), 비전옥스 허페이 V5(8.6G, ViP 포토리소, 32K), JDI eLEAP. 발광층을 마스크 없이 만드는 방식입니다. 왜 세정인가 공통층·캐소드·봉지는 여전히 오픈마스크로 증착하므로 오픈마스크 세정기가 필요합니다. 현재 보급도 공시 CSOT T8은 디바이스를 마스크 세정기 공급사로 선정(2026년 6월 차이나비딩, 7월 256.5억 공시, 신규 고객 법인). 비전옥스 V5는 디바이스 수주 근거 없음 미확인. 전망 추정 FMM-less 라인은 세정 대수가 FMM 라인보다 적을 가능성이 크고, 반대로 이 방식이 확산되면 FMM 세정 시장 자체가 줄어듭니다. CSOT 257억이 "잉크젯 라인의 마스크 세정 패키지 규모"를 보여주는 첫 공개 벤치마크입니다.
④ FOUP 세정 — 팹이 있는 한 계속되는 수요, 고객이 둘로 늘었다
무엇인가 300mm 팹의 웨이퍼 반송 용기 세정. 회사는 메모리용 1G와 진공 기능이 붙은 비메모리·선단 DRAM용 2G를 공급합니다. 삼성 메모리 라인은 디바이스·Hugle(일본)·Brooks(미국) 3사 체제로 보도됐고, 화성 EUV 파운드리 라인 초도 물량을 Brooks를 제치고 가져갔습니다(2019). 2020년 보도는 "웨이퍼 운반용기 세정기 세계 2위"라고 썼습니다 2차. 현재 보급도 공시 2020~2021년 삼성전자 상대 26~61억 계약 다수, Samsung China(시안) 32억. 2024년 리포트는 "국내 메모리 신규 고객사 퀄 완료"라고 썼고, 2026년 3월 SK하이닉스 상대 첫 공시 수주(37.7억)가 나왔습니다. 전망 추정 삼성 테일러(2026년 장비 반입), SK하이닉스 용인 1기(2027) 등이 신규 팹 수요이고, 회사가 말한 "HBM 수요 → FOUP 클리너"는 이 경로입니다. 2026년 2월 Samsung Austin 109.3억(납기 10월, 회사 첫 미국 직수출)은 테일러 팹 반입 시점과 일치해 신규 팹 FOUP 세정기 세트일 가능성이 높습니다 추정.
⑤ 웨이퍼 매엽 세정 — 공시상 "In-Fab 평가", 첫 계약은 나왔다
무엇인가 웨이퍼 한 장씩 스핀 세정하는 장비. 회사가 겨냥하는 공정은 고온 황산과수(Hot-SPM)로 감광막·유기물을 제거하는 것입니다. 홈페이지에는 2021년 "300mm 매엽식 Wafer Cleaner 개발·제품화"가 기재되어 있고(1Xnm급, DHF·SC1·IPA 건조, 후면·베벨 세정), 약액공급장치(상온·고온 약액, 고온 IPA)는 "고객사와 공동개발해 주문자 생산방식으로 전량 공급"하고 있습니다. 현재 보급도 공시 세정기 본체는 "국내 주요 Chip Maker와 In-Fab Data 확보 단계, 이후 양산기 시장 진출 예정". 2025년 12월 삼성전자 상대 "반도체 웨이퍼 세정장비" 29.7억 계약이 공시됐고(납기 6월 → 10월로 연장), 이후 6건은 품목이 "반도체 세정장비"로만 표기됩니다. 전망 추정 이 칸의 상대는 세메스(삼성 전용, 매엽 세정기 누적 2,500대)와 SCREEN·TEL입니다. 약액공급장치는 세메스 매엽 세정기(IRIS)용으로 세메스에 OEM 전량 납품하는 유닛이며(투자설명서·세메스 공시, 부록 B), 본체 양산 진입 여부는 부록 A에서 다룹니다.
다섯 적용처를 한 표로
| 적용처 | 왜 닦나 | 현재 보급도 | 2027~29 전망 | 디바이스 상태 (공시) |
|---|---|---|---|---|
| 6G FMM 라인 | 증착 후 유기물 제거, 마스크 재사용 | 양산 표준 — 삼성D 6G 독점·중국 6G 다수 공급 이력 | 신규 없음. 삼성D 6G 15K 증설(2026~27)이 유일한 대형 발주 | 공급 이력 보유 · 6G 증설 공급사 미확인 |
| 8.6G FMM 라인 | 동일 + 대형 마스크 처짐·핸들링 | BOE B16(디바이스) · 삼성D A6(케이씨텍) | BOE 3·4차 불확실(BOE 캐펙스 축소 선언), LGD 8.6G 미결정 | 현재 매출 중심축 — BOE 1·2차 950억 |
| 잉크젯·포토리소 라인 오픈마스크 | 공통층·캐소드·봉지용 마스크 세정 | CSOT T8 선정(2026) | FMM-less 확산 시 FMM 세정 시장은 축소, 오픈마스크 세정은 유지 | CSOT 257억 수주 · 비전옥스 미확인 |
| FOUP 세정 | 반송 용기 파티클·가스 제거 | 삼성 메모리·파운드리(EUV 라인 포함), SK하이닉스 신규 | 테일러·평택·용인·M15X 신규 팹 + 보완투자 | 양산 공급 중 · 2026 삼성 계열·SK 수주 |
| 웨이퍼 매엽 세정 (Hot-SPM) | 감광막·유기물 제거, 산화막 제거 | 약액공급장치 납품 중 · 세정기 본체 In-Fab 평가 | 세메스·SCREEN·TEL이 앉아 있는 70억달러 시장 | "양산기 시장 진출 예정" · 첫 "웨이퍼 세정장비" 계약 29.7억 |
다섯 적용처 중 지금 실제로 커지고 있고 디바이스가 양산 실적을 가진 칸은 8.6G FMM(중국)과 FOUP 둘입니다. 6G는 삼성D 증설이 있지만 공급사가 미확인이고, 오픈마스크는 규모가 작으며, 웨이퍼 매엽 세정은 진입 전입니다. 따라서 이 종목의 성장 논지는 "반도체 세정 국산화"가 아니라 "중국 8.6G 후속 투자가 이어지는가 + 삼성디스플레이가 다시 디바이스를 고르는가 + FOUP이 SK하이닉스·미국으로 넓어지는가"로 다시 써야 정확합니다. 앞의 둘은 고객이 결정하는 일이고, 셋째는 이미 공시로 시작이 확인된 일입니다.
시장에서 이 종목에 "EUV" 꼬리표가 붙은 것은 2019~2020년 삼성 EUV 전용 라인에 FOUP 세정기를 공급했다는 보도에서 시작됐습니다. EUV 포토마스크·펠리클을 세정하는 장비(SUSS MicroTec MaskTrack, Shibaura MC150 등)와는 다른 물건이며, 디바이스가 그것을 개발·공급한다는 근거는 공시·홈페이지·언론 어디에도 없습니다 미확인. "OLED 마스크를 닦으니 EUV 마스크도 닦겠지"는 재질(인바 금속판 vs 석영 유리+다층막)과 오염 종류가 달라 성립하지 않는 유추입니다.
4누가 사는가 — 고객과 판매 구조
장비를 누구에게 파는지, 어떻게 돈을 받는지가 이 회사 실적 변동성의 대부분을 설명합니다.
4.1 고객 집중도 — 이 리포트에서 가장 불편한 표
| 주요 매출처 (공시 기준 · D사는 5% 이상) | 1H26 매출 | 대비 | 1Q26 비중 | 2025 비중 | 2024 비중 | 2023 비중 |
|---|---|---|---|---|---|---|
| A사 | 251.0억 | 46.1% | 80.7% | 55.2% | 31.6% | 45.7% |
| B사 | 145.5억 | 26.7% | 8.3% | 29.7% | 30.9% | 23.5% |
| C사 | 66.8억 | 12.3% | 7.7% | 7.0% | 14.1% | 15.2% |
| D사 | 31.3억 | 5.8% | — | — | — | — |
| 상위 3사 합계 | 463.3억 | 85.1% | 96.8% | 91.9% | 76.6% | 84.4% |
상위 3사 비중이 85%입니다. 1분기만 보면 A사 한 곳이 80.7%였습니다. 이 회사는 원래 고객이 적은 회사이지만(2023년에도 84%), 지금은 그 소수 고객이 중국 패널사로 바뀌었다는 점이 다릅니다. 이번 실적 개선의 상당 부분은 특정 고객 한두 곳의 투자 결정이라는 뜻이고, 그 고객이 증설을 마치면 같은 크기의 역방향 충격이 옵니다. 2022~2024년에 정확히 그 일이 있었습니다. 회사는 고객명을 공개하지 않지만, 공시된 계약과 수출입 숫자를 맞추면 상당히 좁혀집니다(4.4절).
4.2 누구에게, 어떻게 파는가
공시상 판매는 직접판매 100%입니다. 대리점이 없습니다. 상반기 매출의 74%가 수출(403.8억)이고, 그 수출은 계약 공시로 보면 전부 중국 패널사(BOE 청두·충칭, 텐마 샤먼, CSOT 광저우)와 미국(Samsung Austin)입니다. 즉 이 사업의 주된 시장은 지금 한국이 아니라 중국 OLED 패널 공장입니다.
수금 조건도 공시에 명시돼 있습니다. 중국 향은 USD 계약으로, BOE 청두 2차·CSOT는 계약금 40% T/T → 중도금 50% L/C(FOB 선적) → 잔금 10%(FAT 검수 또는 선적 후 180일), 텐마 샤먼은 90% L/C(FOB)·10% T/T. 국내 반도체(삼성전자)는 선급금 없이 납품 후 90%, 셋업 후 10%. SK하이닉스는 "Within 30 days(납품 90%, 검수 10%)". LG디스플레이는 계약금 30%·납품 60%·검수 10%.
중국 계약의 계약금 40%는 받는 순간 계약부채로 잡히고 매출은 납품·검수 때 잡힙니다. 그래서 2025년 말 계약부채 250.3억, 2026년 6월 말 241.8억이 서 있습니다 — 이것은 빚이 아니라 이미 돈을 받아놓은 미래 매출입니다. 반대로 만들고 있는 장비는 재공품으로 쌓입니다 — 6월 말 재고자산 475.2억 중 재공품이 461.5억입니다. 수주잔고 838.6억 위에 계약부채 242억과 재공품 462억이 놓여 있는 그림은, 하반기 매출이 이미 만들어지는 중이라는 뜻입니다. 7.1절에서 현금흐름과 함께 다시 봅니다.
4.3 수주잔고는 공시됩니다 — 이 회사의 드문 장점
많은 소형 장비사가 "고객 비밀"을 이유로 수주잔고를 적지 않습니다. 디바이스는 "기재에 신중을 기하고 있다"면서도 보고서 작성기준일 현재 수주잔고를 매 보고서에 적습니다. 다음 분기를 예측할 공식 지표가 외부에 있다는 뜻입니다.
| 기준 | 3Q24 | 2024말 | 1Q25 | 2Q25 | 3Q25 | 2025말 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|---|---|
| 수주잔고 | 991.6억 | 893.5억 | 932.7억 | 853.2억 | 802.1억 | 618.6억 | 636.1억 | 838.6억 |
| 해당 분기 매출 | 53.2억 | 262억 | 86.4억 | 92.1억 | 391.9억 | 270.4억 | 310.9억 | 233.4억 |
읽는 법은 간단합니다. 2024년 9월 BOE 686억 계약으로 잔고가 990억대로 뛰었고, 2025년 3~4분기에 그것이 매출로 빠지면서 618억까지 내려왔으며, 2026년 5월 BOE 2차 264억으로 다시 839억으로 올라왔습니다. 6월 말 이후 CSOT 256.5억·삼성전자 51.4억·86.7억·LG디스플레이(비공개)가 추가됐으므로, 3분기 말 잔고는 1,000억 안팎이 될 가능성이 높습니다 추정. 잔고의 납기는 대부분 2026년 10~12월과 2027년 상반기에 몰려 있습니다.
① 납기가 미끄러집니다. 이 회사의 공시 이력에는 납기 연장 정정공시가 반복됩니다 — 2025년 12월 삼성전자 건도 6월 30일에서 10월 30일로 연장됐습니다. 고객 검수(FAT) 일정에 매출 인식이 종속되므로, 잔고가 "언제" 매출이 되는지는 잔고 숫자만으로 알 수 없습니다. ② 잔고는 후속 수주가 없으면 소진됩니다. 잔고가 2024년 9월 말 990억에서 2025년 말 618억으로 내려온 것처럼, 2027년 잔고는 BOE 3·4차와 삼성D 6G 증설 수주 여부에 달려 있습니다.
4.4 고객사는 정말 알 수 없는가
공시에는 A사·B사·C사로만 나옵니다. 그런데 이 회사는 단일판매공급계약을 상대방 실명으로 공시하고 수출/내수를 나누어 적기 때문에, 숫자를 맞추면 계약 상대를 감추는 회사보다 훨씬 좁혀집니다.
4.4.1 공식적으로 확인되는 것 — 계약 상대방은 실명입니다
주요 매출처 표는 익명이지만, 2024년 이후 공시된 계약 상대방은 Chongqing BOE, Chengdu BOE, Xiamen Tianma, Guangzhou CSOT, LG디스플레이, 삼성전자, Samsung Austin Semiconductor, SK하이닉스로 전부 실명입니다. 즉 "누구인가"는 알고, "어느 라벨이 누구인가"만 모릅니다. 한 가지 주의: A·B·C는 보고서마다 새로 붙는 라벨이어서, 2025년의 A사와 2026년 상반기의 A사가 같은 회사라는 보장은 없습니다.
4.4.2 단서 ① — 2026년 1분기 A사 251억은 텐마 샤먼일 가능성이 가장 높습니다
이건 계산으로 나옵니다. 1분기 매출 310.9억 중 A사가 80.72% = 251.0억이고, 상반기 A사도 46.11% × 544.3억 = 251.0억입니다. 즉 A사 매출은 전부 1분기에 인식됐고 2분기에는 0입니다. 그리고 1분기 수출이 251.7억입니다. A사 = 1분기 수출의 거의 전부 = 해외 고객 한 곳입니다.
후보는 둘입니다. 텐마 샤먼(2025-09 계약 270.2억, 납기 2026-05-30) — 계약의 93%가 1분기에 검수·인식됐다면 251억이 딱 맞습니다. 또는 BOE 청두 1차(686억, 2025년 A사 55.2% = 464억 인식 후 잔여 222억) — 그런데 잔여 222억은 251억에 못 미칩니다. 따라서 1Q26 A사 = 텐마 샤먼이 가장 자연스럽고, 2Q26 수출 152.1억(상반기 403.8 − 1분기 251.7)에 들어간 B사 145.5억 = BOE 청두 잔여분으로 보는 것이 숫자에 맞습니다 추정.
4.4.3 단서 ② — 2025년 A사 464억은 BOE 청두, B사 249억은 삼성전자로 읽힙니다
| 2025년 · 10% 이상 고객 | 비중 | 금액 | 읽기 추정 |
|---|---|---|---|
| A사 | 55.22% | 464.3억 | BOE 청두 8.6G 1차(686억)의 3·4분기 인식분. 2025년 수출 475.3억과 거의 일치 |
| B사 | 29.65% | 249.3억 | 2025년 내수 365.5억 안에 들어감 → 삼성전자(FOUP 직납) 또는 세메스(약액공급장치 OEM — 세메스의 2025년 약액공급장치 매입 462.6억을 4개사가 분점) 중 한 곳. 2025년 삼성전자 상대 계약 공시(29.7억 1건)만으로는 설명이 안 되므로 5% 미만 소액 계약이 다수 있었거나, 세메스 물량이라는 뜻(부록 B) |
| C사 | 7.02% | 59.0억 | BOE 충칭(140.6억, 납기 2024-12-05) 잔여분 또는 국내 고객 |
여기서 중요한 함의가 하나 나옵니다. 삼성 계열(삼성전자 직납 또는 세메스 OEM) 반도체 매출이 2025년에 약 250억 규모였다는 것입니다(B사가 그중 한 곳일 때). 2023년 리포트의 "FOUP 약 30%"(571억의 30% ≈ 170억)보다 큽니다. 즉 2025년의 반등에는 BOE만이 아니라 반도체(FOUP) 보완투자도 기여했고, 2025년 12월 이후 414.5억 계약은 그 위에 얹힌 것입니다.
4.4.4 단서 ③ — 2026년 상반기 내수 140.4억의 정체
상반기 내수 140.4억 = C사 66.8억 + D사 31.3억 + 나머지 42억 안팎. 국내 디스플레이 계약이 2026년 7월(LGD) 전까지 없었으므로, 이 140억은 사실상 전부 반도체(삼성전자·SK하이닉스)입니다. 1분기 59.2억 → 2분기 81.2억으로 늘고 있습니다. 즉 상반기 기준 반도체 비중은 약 26%, 하반기에 Samsung Austin 109억과 삼성전자 납기 건들이 인식되면 2026년 연간 반도체 비중은 30% 안팎으로 올라갈 것으로 보입니다 추정.
4.4.5 단서 ④ — 없는 이름: 삼성디스플레이
2022년 1월 LG디스플레이 165.8억 계약 이후, 국내 디스플레이 상대 공시는 2026년 7월 LG디스플레이(금액 유보)까지 없습니다. 삼성디스플레이는 2023년 5월 8.6G에서 케이씨텍을 골랐고, 그 뒤 디바이스 상대 공시가 없습니다. 5% 미만 소액 보완 발주는 있을 수 있지만, "6세대까지 독점 공급하던 최대 국내 고객이 지금 매출표에 이름을 올릴 만큼 사고 있지 않다"는 것은 사실입니다. 2026년 6월 발표된 삼성D 6G 15K 증설(3~4조원)에서 마스크 세정기 공급사가 누구인지가 이 이름이 돌아오는지를 가르는 지점입니다.
위 단서로 좁혀지는 것은 "2026년 상반기: 텐마 샤먼(1분기) + BOE 청두 잔여(2분기) + 삼성전자·SK하이닉스(내수) / 하반기: BOE 청두 2차·CSOT 광저우·Samsung Austin·삼성전자 다수"라는 윤곽까지입니다. 라벨과 실명의 대응은 공시 수치의 정합성으로 좁힌 추정이지 확인이 아닙니다. 확인하는 방법은 IR에 묻는 것이고, 물어볼 질문은 "A사가 누구냐"가 아니라 "2026년 반도체 세정장비 계약 7건 중 FOUP 세정기와 웨이퍼 세정기의 비율", "BOE 3·4차와 삼성디스플레이 6G 증설의 공급사 선정 일정", "LG디스플레이 계약이 8.6G인가 6G 보완인가"입니다.
5경쟁과 해자
같은 공정 칸(세정)에 있는 회사, 인접 칸(OLED 장비·반도체 습식 장비)에 있는 회사를 국내와 해외로 나눠 매출·이익률·배수를 비교합니다. 모두 2026년 9월 17일 종가 및 직전 12개월(TTM, 3Q25~2Q26) 기준입니다.
5.0 유사 익스포져 기업들은 어떤 대접을 받고 있는가
5.1 국내 — 세정·습식 장비와 OLED 장비
| 기업 | 주된 공정 익스포져 | 시가총액 | TTM 매출 | TTM 영업이익률 | PSR | PER | PBR |
|---|---|---|---|---|---|---|---|
| 세정 · 습식 (반도체) | |||||||
| 피에스케이 | PR 스트립·건식 세정 세계 1위권, 베벨 에치 | 3.66조 | 5,709억 | 25.0% | 6.4배 | 29.3배 | 5.9배 |
| 케이씨텍 | CMP 장비·슬러리, 습식 세정, 삼성D 8.6G FMM 세정기, SK하이닉스 초임계 세정 진입 | 1.43조 | 4,765억 | 19.9% | 3.0배 | 17.0배 | 2.5배 |
| 제우스 | 매엽·배치 습식 세정(SK하이닉스 주고객), HBM TSV 후 세정 | 3,226억 | 3,229억 | −9.7% | 1.0배 | n.m. | 1.0배 |
| 에스티아이 | 배치식 Wet Station, 중앙약품공급(CCSS) | 2,988억 | 3,031억 | 4.1% | 1.0배 | 15.6배 | 1.0배 |
| 세메스 (비상장) | 삼성전자 자회사. 매엽 세정기 누적 2,500대, 초임계 세정 | — | 2조4,713억 (2025) | 8.7% (2025) | — | — | — |
| OLED 장비 (8.6G 익스포져) | |||||||
| 선익시스템 | 8.6G 증착기 (BOE B16 등 글로벌 6개 라인 중 4개) | 7,221억 | 3,461억 | 18.7% | 2.1배 | 53.5배 | 3.9배 |
| AP시스템 | ELA·LLO, 반도체 RTP | 2,796억 | 5,868억 | 8.6% | 0.5배 | 5.4배 | 0.7배 |
| 케이엔제이 | 디스플레이 엣지 그라인더, SiC 부품 | 2,087억 | 1,145억 | 22.1% | 1.8배 | 8.7배 | 2.0배 |
| HB테크놀러지 | OLED AOI·레이저 리페어 | 1,974억 | 1,528억 | 6.7% | 1.3배 | 3.9배 | 0.6배 |
| 디바이스 | OLED 마스크 세정기 · FOUP 세정기 · 웨이퍼 세정 진입 | 1,408억 | 1,206억 | 29.8% | 1.2배 EV 기준 0.65배 | 3.96배 | 0.78배 |
| 야스 | 대형 OLED 증착기·증발원 | 858억 | 1,443억 | 24.7% | 0.6배 | 2.3배 | 0.5배 |
| 아이씨디 | 디스플레이 드라이에처 (BOE B16) | 742억 | 1,453억 | 0.5% | 0.5배 | 12.7배 | 0.7배 |
| 힘스 | FMM 인장·검사 장비 (CSOT T8) | 254억 | 633억 | −16.0% | 0.4배 | n.m. | 0.5배 |
| 참고 — 후공정·전공정 대형주 | |||||||
| 한미반도체 | HBM TC 본더 | 21.5조 | 5,513억 | 42.5% | 39.0배 | 96.8배 | 28.6배 |
| 원익IPS | 증착·열처리 | 5.79조 | 9,248억 | 8.0% | 6.3배 | 33.5배 | 5.4배 |
| 테크윙 | 메모리 테스트 핸들러·큐브프로버 | 1.70조 | 1,849억 | 16.2% | 9.2배 | n.m. | 7.8배 |
① 마스크 세정기에서 직접 경쟁하는 상장사는 케이씨텍입니다. 케이씨텍은 2023년 5월 삼성디스플레이 8.6G A6 FMM 세정기를 357억원에 수주하며 이 시장에 들어왔고, 그 전까지 삼성D 6G는 디바이스가 독점 공급했습니다. 다만 케이씨텍의 시총 1.4조는 CMP 장비·슬러리와 SK하이닉스 초임계 세정 진입이 만든 숫자이므로, 배수를 직접 비교하는 것은 의미가 없습니다. 케이씨텍에게 마스크 세정기는 매출 4,765억 중 한 줄이고, 디바이스에게는 매출의 4분의 3입니다.
② PSR·PER·PBR 모두 이 표에서 가장 낮은 축입니다. PSR 1.2배는 제우스·에스티아이(1.0배)와 같은 급이지만, 영업이익률은 29.8%로 그 둘(−9.7%·4.1%)과 비교가 안 됩니다. 이익률이 피에스케이(25.0%)·케이엔제이(22.1%)보다 높은 회사가 PER 3.96배·PBR 0.78배입니다. 순현금 619억을 차감한 EV 기준 PSR은 0.65배로, 이 표에서 가장 낮습니다. 이 괴리가 이 종목의 전부입니다.
③ 그 괴리에는 이유가 있습니다. 시장은 이 이익률을 "2026년 한 해의 것"으로 보고 있습니다. 같은 표의 야스(PER 2.3배, 2분기 매출 일시 급증)·HB테크놀러지(3.9배)·AP시스템(5.4배)이 같은 대접을 받고 있는 것을 보면, 디스플레이 장비주 전체가 "사이클 한 번의 이익에는 배수를 주지 않는다"는 규칙 아래 있습니다. 디바이스가 그 규칙에서 벗어나려면 2027년 매출이 2026년 수준을 지킨다는 증거가 필요하고, 그 증거는 BOE 3·4차·삼성D 6G·LGD·반도체 수주에서 나와야 합니다.
5.2 해외 — 같은 "세정"을 훨씬 큰 규모로 하는 회사들
| 기업 | 공정 익스포져 | 시가총액 | TTM 매출 | 영업이익률 | PSR | PER |
|---|---|---|---|---|---|---|
| SCREEN Holdings (7735.T) | 매엽식 웨이퍼 세정 세계 1위(약 45%), 배치·스크러버 포함 3개 카테고리 1위 | 2조3,296억엔 | 5,917억엔 | 11.8% SPE 부문 20%대 | 3.9배 | 25.3배 |
| Tokyo Electron (8035.T) | 코터·디벨로퍼 1위, 세정 2위권 | 23조엔 | 2조6,263억엔 | 28.9% | 8.8배 | 40.8배 |
| Lam Research (LRCX) | 식각·증착 주력, 매엽 세정 3위권 | 3,370억달러 | 232억달러 | 37.4% | 14.5배 | 46.8배 |
| ACM Research (ACMR) | 중국 중심 매엽 세정 전문. 2Q26 매출 중 세정 45% | 47억달러 | 10.4억달러 | 17.0% | 4.6배 | 32.0배 |
| NAURA (002371.SZ) | 중국 최대 장비사 (식각·증착·세정) | 4,829억위안 | 434억위안 | 16.7% | 11.1배 | 84.8배 |
| Shibaura Mechatronics (6590.T) | 매엽·배치 세정 전문, 포토마스크 세정기(MC150) | 2,360억엔 | 865억엔 | 14.2% | 2.7배 | 21.1배 |
| SUSS MicroTec (SMHN.DE) | 마스크 얼라이너·본더, 포토마스크 세정(MaskTrack) | 13억유로 | 4.4억유로 | 9.0% | 3.0배 | 50.2배 |
| HOYA (7741.T) | EUV 마스크 블랭크 1위 | 7조5,568억엔 | 9,836억엔 | 32.4% | 7.7배 | 30.5배 |
둘 다 "닦는다"는 점은 같지만 대상이 다릅니다. SCREEN이 닦는 것은 웨이퍼이고, 매엽 세정에서 약 45%를 쥐고 있습니다. 디바이스가 닦는 것은 마스크와 용기입니다. 규모는 매출 기준 약 40배 차이입니다. 그럼에도 이 비교가 의미 있는 이유는 "세정 장비"라는 카테고리의 경제성을 보여주기 때문입니다 — 공정 레시피가 고객 라인에 박히면 잘 바뀌지 않고, 팹이 늘면 대수가 늘며, 파츠·서비스가 반복 매출을 만든다는 성질이 같습니다. 디바이스가 그 자리에 갈 수 있다는 근거는 없지만, 회사가 Hot-SPM 매엽 세정기로 들어가려는 칸이 어떤 크기이고 누가 앉아 있는지는 이 표가 보여줍니다. 그 칸의 문지기는 SCREEN이 아니라 세메스입니다 — 삼성전자 매출 비중 97.4%, 매엽 세정기 누적 2,500대, 2025년 전공정 장비 매출 7,924억 중 세정이 주도.
5.3 디바이스의 업력과 기술 해자
이 회사의 이익을 만드는 자산은 24년 된 세정 장비 노하우와 고객 라인 안에 박힌 레시피입니다. 그것이 얼마나 단단한지를 세 겹으로 나눠 봅니다.
5.3.1 24년 된 세정 장비 회사 — 세메스에서 나온 사람들
회사는 2002년 최봉진 대표가 세메스를 나와 창업했고, 2020년 기준 임원 9명 중 8명이 세메스 출신이어서 업계에서 '리틀 세메스'로 불렸습니다(더벨 2020-06) 2차. 상장 당시 투자설명서는 반도체 약액공급장치를 "전량 세메스에 OEM 공급"한다고 적었고, 세메스 매출 비중은 2014년 51.0%(234.7억) → 2017년 3분기 24.7%였습니다 공시. 2006~2007년 세정 약액공급 유닛, 2011년 마스크 세정기, 2014년 FOUP 세정기 순으로 제품이 늘었습니다. 즉 습식 세정의 유닛(약액 공급·배관·전장)에서 시작해 "닦는 대상"을 마스크와 용기로 넓힌 회사이고, 지금 다시 웨이퍼로 돌아가려는 중입니다. 매출 대비 생산능력이 크고(가동률 21~38%) 재공품이 많은 것은 주문 생산 장비사의 전형입니다.
5.3.2 해자는 어디에 있는가 — 세 겹으로 나눠 봅니다
| 층위 | 내용 | 모방 난이도 |
|---|---|---|
| 기계 하드웨어 | 세정조·스프레이·초음파, 반송 로봇, 진공증기건조(VVD), 자동 매크로 검사. 원재료의 56%가 "BODY/ROBOT 외(자동제어)" 외주 조달 | 낮음~중간 — 케이씨텍이 삼성D 8.6G 첫 라인을 곧바로 가져갔고, 일본 업체(사명 미확인)가 중국 6G에서 경쟁한 것으로 보도됐습니다. 습식 장비 하드웨어 자체는 세정 장비사라면 만들 수 있습니다. |
| 공정 레시피 | 마스크 재질·두께·인장 상태별 약액 조성·온도·시간, 구멍 안 잔류 약액 제거, 시트 손상 없는 건조. 6G에서 8.6G로 가며 처짐·대면적 핸들링 조건 추가. FOUP은 용기 형상별 건조 조건과 OHT 연동 | 높음 — 고객 라인·마스크 사양마다 다르고 양산 수율로만 검증됩니다. "같은 고객사라도 라인에 따라 장비가 다르다"는 공시 문장이 이 층을 가리킵니다. 회사가 2016년 ATC 과제, IPA 90% 절감형 2세대 장비, 8G 저전력·약액 절감 기술을 내세우는 것도 이 층입니다. |
| 설치 기반 + 재선택 | 삼성D 6G 독점 이력, 중국 6G "높은 점유율", BOE 8.6G 1차 → 2차 연속 수주 | 높지만 조건부 — 같은 고객의 같은 세대 후속 발주에서는 매우 강합니다(BOE 1차 → 2차). 그러나 세대가 바뀔 때는 고객이 다시 고르며, 삼성D 8.6G에서 그 재선택이 디바이스에게 불리하게 났습니다. |
"90% 이상 점유율"이라는 회사 문장은 6세대 세계에서는 사실에 가까웠습니다. 케이씨텍의 8.6G 진입은 그 문장이 기술로 지켜진 것이 아니라 고객의 선택으로 유지된 것이었음을 보여줍니다. 보도된 교체 사유(중국 패널사와의 폭넓은 거래에 따른 기술 유출 우려)가 맞다면, 이 해자의 약점은 기술이 아니라 중국과 한국 고객을 동시에 상대하는 포지션 자체입니다 — 중국 매출이 클수록 국내 최대 고객의 신뢰가 흔들리는 구조입니다. 그래서 이 해자는 기존 고객의 기존 세대(BOE 8.6G 후속, 삼성 FOUP)에서는 강하고, 세대 전환·신규 고객(삼성D 8.6G, 웨이퍼 세정)에서는 약하게 작동합니다.
5.3.3 케이씨텍과의 격차 — 마스크 세정기 한 칸에서
| 디바이스 | 케이씨텍 | |
|---|---|---|
| 마스크 세정기 진입 | 2011년 국내 패널사 첫 공급, 2016년 ATC 과제 | 2023년 5월 삼성디스플레이 8.6G A6 FMM 세정기 357억 수주로 진입 (반도체·디스플레이 습식 세정 기술 보유) |
| 8.6G 레퍼런스 | BOE 청두 B16 1·2차(686+264억), CSOT 광저우 T8(257억), LGD(비공개) | 삼성디스플레이 A6 1차(357억). 일정 기간 바인딩 추정 2차 |
| 회사에서의 비중 | 매출의 약 70% — 사업의 전부 | 매출 4,765억 중 일부. 주력은 CMP·슬러리·초임계 세정 |
| 전사 매출 (TTM) | 1,206억 | 4,765억 (약 4배) |
| 전사 영업이익률 (TTM) | 29.8% | 19.9% |
| 시가총액 · PER · PBR | 1,408억 · 3.96배 · 0.78배 | 1.43조 · 17.0배 · 2.5배 |
마스크 세정기 자체에서 케이씨텍이 디바이스를 앞선다는 근거는 공개 자료에 없습니다 — 레퍼런스 수와 이력은 디바이스가 압도합니다. 위험은 다른 데 있습니다. 케이씨텍은 삼성전자·삼성디스플레이에 CMP·세정 장비를 이미 팔고 있는 "삼성 그룹의 검증된 국내 공급사"입니다. 삼성디스플레이가 8.6G 공급사를 고를 때 그 사실이 세정 성능보다 무겁게 작용했다면, 같은 논리가 6G 증설과 A6 2단계에서도 반복될 수 있습니다. 즉 한 대를 이기는 싸움이 아니라 "믿을 수 있는 국내 벤더"라는 자리를 두고 하는 싸움이며, 거기서는 중국 매출 74%가 디바이스의 약점입니다. 이것이 5.4절의 주제입니다.
5.3.4 FOUP 세정기에서의 위치 — 삼성에서는 선점자, SK하이닉스에서는 2번째 국산
FOUP 세정기 세계 시장은 Brooks(미국)·Hugle(일본) 2사가 2023년 기준 약 88%를 과점합니다. 삼성 메모리 라인은 디바이스·Hugle·Brooks 3사 체제로 보도됐고, 화성 EUV 파운드리 라인 초도 물량은 Brooks를 제치고 디바이스가 확보(2019), 2020년 보도 기준 "세계 2위" 2차. 그런데 SK하이닉스는 다릅니다 — 국산 아이에스티이(212710)가 2016년 첫 수주 후 Hugle 물량을 흡수해 "단독 공급 체제"를 이뤘고, HBM용 세정기를 SK하이닉스와 공동개발했으며, 2026년 6월에는 삼성전자 HBM용 FOUP 세정기 초도 수주까지 받았습니다(부록 C). 즉 2026년 디바이스의 SK하이닉스 첫 계약(37.7억)은 "외산 대체"가 아니라 국산 단독 벤더 옆에 2벤더로 들어간 것이고, 삼성에서는 반대로 아이에스티이가 디바이스 옆에 들어왔습니다. 이 칸은 팹당 대수가 적고 시장이 작아 대형 장비사가 들어오지 않는 니치이며, 그래서 칩메이커가 국산 2사를 교차 이원화하기 좋은 곳입니다. 디바이스에게는 고객 수가 늘었다는 뜻이자, 안방에서 가격·점유율 압박이 커진다는 뜻입니다.
5.3.5 그 전에는 누가 팔았나 — 이 공정 장비의 계보
| 시기 | 이 공정을 누구 장비로 했나 | 확인되는 근거 |
|---|---|---|
| ~2010 | 전용기 없음. 초음파 세척조·세정조에서 수작업 또는 반자동. 삼성 AMOLED 초기 라인 | 회사 연혁(2011년 첫 공급)에서 역추정 추정 |
| 2011~2016 | 디바이스이엔지가 국내 패널사에 자동 마스크 세정기 공급 개시, 산업부 ATC 과제로 복합세정 공정 개발 | 회사 연혁·R&D 연혁 공시 |
| 2018~2021 | 중국 6G 라인에서 일본 업체와 경쟁, 디바이스가 "높은 점유율"(회사 기준 세계 60%, 1위) | 디일렉 2019-11, 한국경제 2020-08 2차 — 일본 업체 사명은 미확인 |
| 2023 | 케이씨텍이 삼성D 8.6G 첫 라인 수주로 진입 | KIPOST 2023-06-07 2차 |
| 2024~2026 | 중국 8.6G(BOE·CSOT)와 LGD는 디바이스, 삼성D 8.6G는 케이씨텍으로 시장이 둘로 갈림 | DART 단일판매공급계약 공시 |
이 표가 말해주는 것은 두 가지입니다. ① 디바이스는 이 전용기 시장의 사실상 창시자이자 12년 이상 선점자입니다. ② 그럼에도 2023년 세대 전환기에 국내 최대 고객이 신규 진입자를 골랐다는 것은, 이 시장이 "전용기 시장이 될 만큼 커졌고, 고객이 이원화를 원할 만큼 중요해졌다"는 뜻입니다. 기회와 위협이 같은 사실에서 나옵니다.
5.3.6 이 시장은 얼마나 큰가 — 추정
마스크 세정기·FOUP 세정기 모두 시장조사기관(옴디아·SEMI·Yole 등)의 단독 집계가 확인되지 않습니다. 회사도 점유율을 "90% 이상"이라는 자체 서술로만 씁니다.
굳이 범위를 잡으면 이렇게 됩니다. 8.6G FMM 라인 하나(15~16K/월)의 마스크 세정기 패키지는 공개 계약으로 250~360억원(케이씨텍 A6 357억, 디바이스 BOE 2차 264억·CSOT 257억)입니다. BOE 1차 686억은 32K 중 1차 16K분에 검사기 등이 포함된 것으로 보입니다 추정. 2026~2029년 지어지는 8.6G 라인이 삼성D 15K(+2단계), BOE 32K, CSOT 22.5K, 비전옥스 32K(FMM-less), LGD(미정)이므로, 8.6G 마스크 세정기 시장은 4~5년 누적 1,500~2,500억원, 연평균 400~600억원 규모로 추정됩니다. 여기에 6G 보완·증설(삼성D 15K)과 FOUP 세정기(연 200~300억 추정)를 더해도 디바이스가 앉아 있는 칸의 합은 연 700~1,000억원 안팎이 상한으로 보입니다. 이 숫자는 검증된 통계가 아니라 계약 공시의 역산이며, 전제가 틀리면 결과도 틀립니다.
이 추정이 맞다면 함의는 양면적입니다. 이 칸은 SCREEN·TEL이 들어올 크기가 아니고, 케이씨텍에게도 곁가지입니다 — 그래서 선점자가 버텨왔습니다. 반대로 이 칸 안에서만 성장하는 한 매출의 상한도 그 크기이고, 2026년 매출(1,000억 안팎 추정)은 이미 그 상한 근처입니다. 회사가 웨이퍼 세정으로 가려는 이유이자, 그것이 아직 사실이 아니라는 점이 이 종목의 상한을 결정합니다.
5.4 고객 정책 — 소부장 업계에서 "국산화 1위"는 지켜졌는가
"삼성디스플레이가 왜 12년 독점 공급사를 바꿨는가"라는 질문에 답하려면, 업계에서 실제로 무슨 일이 있었는지를 봐야 합니다. 장비 산업에서 흔히 논의되는 "번들링" 대신, 디바이스에서는 "고객의 벤더 정책"이 그 자리에 옵니다.
5.4.1 디바이스 자신의 사례 — 2023년 5월에 일어난 일
| 확인되는 사실 | 출처 |
|---|---|
| 삼성디스플레이는 6세대까지 디바이스이엔지의 FMM 세정기를 사용했고, 2017년 상장 당시 증권사는 "6세대 양산라인에는 디바이스이엔지 제품만 유일하게 적용"이라고 썼다 | 연합뉴스 2017-12-05 2차 |
| 2023년 5월, 삼성디스플레이 8.6세대 A6 라인 FMM 세정기를 케이씨텍이 357억원에 수주했다 | KIPOST 2023-06-07, 케이씨텍 공시 2차 |
| "SDC가 공급사를 바꾼 이유는 명확하지 않으나, 디바이스이엔지가 BOE·톈마 등 중국 패널사와 폭넓게 거래해 온 점이 원인 중 하나로 지목된다. 케이씨텍과 일정 기간 바인딩된 것으로 추정" | KIPOST 2023-06-07 2차 |
| 한국IR협의회: "동사는 6세대와 달리 국내 최대 OLED 업체의 8.6세대 투자에 장비를 공급하지 못하고 있다 … 8.6세대에서 장비의 가격 경쟁이 심화된 것으로 파악" | KIRS 2024-02-19 2차 |
| 2024~2026년 9월까지 삼성디스플레이 상대 단일판매공급계약 공시 없음 | DART 공시 목록 공시 |
이 사례가 중요한 이유는 기술 열위가 아닌 고객 정책으로 선점자가 교체된 실례이기 때문입니다. 디바이스의 마스크 세정기가 케이씨텍보다 못하다는 근거는 어디에도 없습니다. 있는 것은 "중국 거래"와 "가격 경쟁"이라는 두 개의 정황입니다. 앞의 것은 이 회사의 성장 엔진(중국 매출 74%)이 국내 최대 고객에게는 감점 요인이라는 뜻이고, 뒤의 것은 8.6G 전환기에 고객이 협상력을 되찾았다는 뜻입니다.
5.4.2 국내 소부장에서 "고객 정책"이 선점자를 바꾼 다른 사례들
| 사례 | 무슨 일이 있었나 | 규칙 |
|---|---|---|
| SK하이닉스 TC본더 이원화 | 한미반도체가 HBM TC본더 점유율 71.2%(TechInsights, 2025 3Q 누적)였음에도, SK하이닉스는 2025년 3월 한화세미텍을 추가하고 이후 두 회사에 나란히 발주(2025-05 한미 428억·한화 385억). 압도적 격차에도 고객은 의도적으로 이원화 | 고객은 단일 벤더 종속을 피한다. 점유율이 높을수록 고객의 이원화 유인이 커진다 |
| SK하이닉스 초임계 세정 — TEL 독점 해소 | SK하이닉스의 초임계 세정기는 TEL 독점이었으나 2026년 케이씨텍이 평가를 통과해 진입(대당 약 100억, 용인 1기 2027년 발주 기대) | 고객은 국산 2벤더를 키운다. 외국 독점을 깨는 방향의 이원화는 국내 업체에 유리 |
| 삼성디스플레이 8.6G 증착기 | 캐논토키 30년 독점 시장에서 선익시스템이 BOE·LGD 등 글로벌 8.6G 6개 라인 중 4개를 수주. 그러나 삼성디스플레이 A6는 캐논토키 유지 | 삼성은 검증된 벤더를 유지하고 중국·LGD가 국산 신규 벤더를 채택 — 디바이스와 정확히 반대 방향의 같은 현상 |
| 세메스 | 삼성전자 자회사로 삼성 매출 비중 97.4%. 매엽 세정기 누적 2,500대. SK하이닉스에는 공급하지 않음 | 캡티브 벤더의 존재. 삼성 팹의 웨이퍼 세정 칸은 외부 국산화 업체가 들어가기 가장 어려운 칸 |
| 피에스케이 (드라이 스트립) | 1990년 설립, PR 드라이 스트립 세계 1위(2018~2020 점유 30.4%, Mattson 22.1%, Lam 14.9%). 삼성·SK·해외 다변화로 단일 고객 정책 리스크를 분산 | 고객 수가 벤더 정책 리스크의 해독제. 한 고객의 교체가 회사 전체를 흔들지 못하는 구조 |
5.4.3 그래서 규칙은 무엇인가
① 고객이 이원화를 원하는가. 원합니다 — SK하이닉스 TC본더, 초임계 세정, 삼성D 8.6G 모두 이원화 방향입니다. 이것은 선점자에게는 불리하고 2위에게는 유리합니다. 디바이스는 마스크 세정에서는 선점자(불리), FOUP에서는 삼성 선점자·SK하이닉스 2번째 국산(중립), 웨이퍼 세정에서는 신규 진입자(유리)입니다.
② 벤더의 다른 고객이 누구인가. 삼성디스플레이에게 디바이스의 중국 매출은 감점이었고, 반대로 BOE·CSOT에게 디바이스가 삼성D 6G 독점 공급사였다는 이력은 가점이었습니다. 같은 사실이 고객에 따라 부호가 바뀝니다. 회사가 2025년 사명을 "디바이스이엔지"에서 "디바이스"로 바꾼 것이 이 포지션과 관련이 있는지는 공시(사유: "기업 이미지 제고 및 경영전략")로 알 수 없습니다 미확인.
③ 고객이 몇 곳인가. 디바이스의 고객은 마스크 세정에서 패널사 5~6곳(삼성D·LGD·BOE·CSOT·텐마·비전옥스), FOUP에서 3곳(삼성전자·삼성 오스틴·SK하이닉스)입니다. 이 숫자가 2023년(삼성D 탈락 후 중국 집중)보다 2026년(LGD·SK하이닉스·미국 추가)에 늘었다는 것이 이 장에서 가장 긍정적인 사실입니다.
디바이스에 대입하면 판정은 엇갈립니다. 마스크 세정의 국내 최대 고객은 이미 잃었고 되찾을지는 삼성D 6G 증설 공급사 선정에서 드러납니다. 중국 고객은 같은 세대 후속 발주에서 디바이스를 유지하고 있습니다(BOE 1차 → 2차). FOUP은 고객이 늘었습니다. 따라서 장비주 일반의 규칙 — "방어선은 기술이 아니라 고객이 이원화를 원하는 한" — 은 디바이스에서는 "방어선은 기술이 아니라 고객이 디바이스 쪽으로 이원화를 원하는 한"으로 바뀝니다. 그 방어선은 실재하지만 회사가 통제하지 못합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
이 회사의 손익은 구조가 단순합니다. 매출총이익률이 물량에 따라 크게 흔들리고, 판관비는 작고 고정적입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,250.7 | 727.4 (−41.8%) | 571.5 (−21.4%) | 471.6 (−17.5%) | 840.8 (+78.3%) | 1,206.7 (+43.5% vs FY25) |
| 매출원가 | 761.2 | 548.2 | 450.9 | 364.2 | 583.5 | 729.3 |
| 매출총이익 (률) | 489.5 39.1% | 179.2 24.6% | 120.6 21.1% | 107.4 22.8% | 257.3 30.6% | 477.4 39.6% |
| 판관비 (률) | 131.5 10.5% | 45.9 6.3% | 77.5 13.6% | 65.2 13.8% | 84.0 10.0% | 118.0 9.8% |
| 인건비 (급여·퇴직급여·복리후생비) | 28.5 | 34.5 | 26.2 | 25.0 | 39.9 | 40.8 |
| 연구개발비 (경상개발비, 판관비 계상분) | n/a(미공시) | n/a(미공시) | n/a(미공시) | 0.0 | 8.9 | 13.5 |
| 광고판촉비 (광고선전비) | 0.0 | 0.3 | 0.7 | 0.5 | 0.5 | 0.6 |
| 감가상각·무형상각 (판관비) | 2.8 | 2.8 | 2.8 | 3.6 | 7.2 | 8.0 |
| 기타 (지급수수료·판매보증비·대손상각 등) | 100.1 | 8.3 | 47.9 | 36.1 | 27.5 | 55.1 |
| 영업이익 (률) | 358.0 28.6% | 133.2 18.3% | 43.1 7.5% | 42.2 9.0% | 173.3 20.6% | 359.4 29.8% |
| 지배순이익 | 314.5 | 108.0 | 72.0 | 78.0 | 169.2 | 353.0 |
| 영업현금흐름 | 222.1 | −4.4 | 119.7 | 236.7 | 60.7 | 14.0 |
| CAPEX (유형·무형자산 취득) | 19.9 | 68.4 | 308.6 | 278.4 | 66.0 | 20.8 |
| FCF (마진) | 202.2 16.2% | −72.7 −10.0% | −188.9 −33.0% | −41.7 −8.8% | −5.3 −0.6% | −6.8 −0.6% |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 계산 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 86.4 (+8.4%) | 92.1 (+20.0%) | 391.9 (+637.0%) | 270.4 (+3.2%) | 310.9 (+260.0%) | 233.4 (+153.4%) |
| 매출원가 | 69.7 | 75.6 | 218.3 | 220.0 | 160.7 | 130.3 |
| 매출총이익 (률) | 16.7 19.3% | 16.5 17.9% | 173.7 44.3% | 50.5 18.7% | 150.2 48.3% | 103.0 44.1% |
| 판관비 (률) | 24.5 28.3% | −5.5 −6.0% | 40.4 10.3% | 24.6 9.1% | 27.4 8.8% | 25.6 11.0% |
| 영업이익 (률) | −7.8 −9.0% | 22.0 23.9% | 133.3 34.0% | 25.8 9.6% | 122.8 39.5% | 77.5 33.2% |
| 지배순이익 | −3.1 | 10.3 | 119.6 | 42.3 | 110.6 | 80.5 |
| 영업현금흐름 | −83.7 계산 | 198.6 계산 | 72.1 계산 | −126.3 계산 | 7.0 계산 | 61.2 계산 |
| FCF | −104.3 계산 | 168.5 계산 | 66.5 계산 | −136.1 계산 | 4.6 계산 | 58.1 계산 |
| 지표 | 값 | 보조 |
|---|---|---|
| 2026 상반기 매출 | 544억 | +205% YoY · 수출 74% |
| 2026 상반기 영업이익 | 200억 | 전년 14.3억 · 영업이익률 36.8% |
| 2분기 영업이익률 | 33.2% | 1분기는 39.5%였음 |
| 수주잔고 (6월말) | 839억 | 공시됨 · 7월 이후 +395억 추가 |
| 순현금 | 619억 | 시총의 44% · 차입은 1.3%대 정책자금 |
| PER · PBR | 3.96 · 0.78 | TTM 기준 · BPS 12,958원 |
| 항목 (억원) | 1H26 | 1H25 | 2020 |
|---|---|---|---|
| 매출액 | 544.3 | 178.5 | 1,262 |
| 매출총이익 | 253.3 | 33.2 | 약 574 |
| 매출총이익률 | 46.5% | 18.6% | 45.5% |
| 판매비와관리비 | 53.0 | 18.9 | — |
| 영업이익 | 200.3 | 14.3 | 437 |
| 영업이익률 | 36.8% | 8.0% | 34.6% |
| 당기순이익 | 191.1 | 7.3 | 304 |
6.1 마진은 물량과 "세대"가 만듭니다
매출총이익률을 보십시오. 2023~2024년 21~23% → 2025년 30.6% → 2026년 상반기 46.5%. 판관비는 연 65~85억, 반기 53억으로 거의 고정입니다. 즉 매출이 500억이면 영업이익이 40억 남고, 1,000억이면 350억 남는 구조입니다. 2021년(매출 1,251억·영업이익 358억)과 2026년 상반기(544억·200억)가 그 양 끝입니다.
2026년 상반기 매출총이익률 46.5%는 2020년 정점(45.5%)과 같은 수준이고 2021년(39.1%)보다 높습니다. 즉 이 회사는 물량이 차면 매출총이익률이 45% 안팎까지 올라가는 구조이며, 2023~2024년의 21~23%는 물량 부족의 결과였습니다. 여기에 8.6세대 장비의 계약 규모(BOE 1차 686억, 2차 264억, CSOT 257억)가 6세대 대비 커졌다는 점이 2020년 수준의 마진을 되돌려놓은 것으로 보입니다 추정. 회사는 이를 따로 설명하지 않습니다. 반대로 한국IR협의회는 2024년에 "6세대와 달리 8.6세대에서 장비의 가격 경쟁이 심화된 것으로 파악된다"고 썼습니다. 두 문장이 모두 맞을 수 있습니다 — 1차 공급사로 선정되면 마진이 좋고, 선정 경쟁 자체는 치열하다는 뜻입니다.
2024년 1~3분기를 보십시오. 매출 209.6억에 영업손실 −37억이었습니다. 같은 회사가 1년 반 뒤 분기 매출 311억에 영업이익 123억을 냈습니다. 매출총이익률 45% 안팎이 유지되는 한 추가 매출 100억은 영업이익 약 45억으로 떨어지고, 반대로 매출이 분기 100억 아래로 빠지면 곧바로 적자입니다. 이 회사의 이익률은 "회사의 성격"이 아니라 "그 분기에 장비가 몇 세트 검수됐는가"의 함수입니다. 2분기 영업이익률이 39.5%에서 33.2%로 내려온 것도 매출이 311억에서 233억으로 줄어서이지, 원가 구조가 바뀌어서가 아닙니다.
6.2 순이익은 액면 그대로 봐도 되지만, 두 가지는 짚어야 합니다
① 금융수익이 큽니다. 2026년 상반기 금융수익 45.3억(이자수익 12.1억 + 금융자산 평가·처분이익 21.3억 등). 순이익 191.1억 중 영업이익 200.3억 − 법인세 46.3억 + 금융·기타 손익입니다. 이자수익은 현금 834억에서 반복되는 것이지만, 금융자산 평가이익 21억은 시장에 따라 반대 부호가 될 수 있습니다. 이 회사는 타법인 출자(자화전자 0.4% 20.6억, 피토 5.72% 8.5억, 벤처펀드 4건 약 37억)와 금융상품을 100억 안팎 들고 있습니다.
② 2023~2024년 순이익이 영업이익보다 컸습니다. 2023년 영업이익 43.1억에 순이익 72.0억, 2024년 42.2억에 78.0억 — 금융수익 65~68억이 본업의 부진을 가렸습니다. 즉 이 회사의 과거 PER은 본업이 아니라 현금이 만든 이익 위에 계산된 것이었고, 지금은 그 반대로 본업 이익이 금융수익을 압도합니다. PER을 볼 때 어느 해의 EPS인지를 확인해야 하는 이유입니다.
표준표로 다시 보면, 2025년과 TTM의 영업현금흐름(60.7억·14.0억)이 영업이익(173.3억·359.4억)에 크게 못 미치고 FCF는 TTM 기준 −6.8억입니다 계산. 재공품·비유동 매출채권 증가가 그 차이이며, 7.1절의 이익·현금흐름 괴리와 같은 이야기입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
현금·단기금융상품 834억에 정책자금 차입 215억, 그리고 실적에 연동되는 배당. 번 돈은 대부분 현금과 재공품으로 쌓여 있습니다.
| 항목 | 값 | 기준 |
|---|---|---|
| 현금및현금성자산 | 133.0 | 2026-06-30 공시 |
| 기타 유동 금융자산 (단기금융상품) | 701.0 | 2026-06-30 공시 |
| 차입금 (유동성장기부채 + 장기차입금) | 215.0 | 2026-06-30 · 정책자금 공시 |
| 순현금 | 619.0 | 시총 1,408.5억 대비 44% 계산 |
| 재고자산 | 475.2 | 2026-06-30 공시 |
| 자본총계 (지배) | 1,745.0 | 2026-06-30 · PBR 0.81배 계산 |
| 2025 결산 배당금 총액 | 43.8 | DPS 650원(무상증자 전) · 연결 배당성향 25.86% · 2026년 상반기 지급 공시 |
| 자기주식 취득 (2025) | 3.0 | 2025 연결 현금흐름표 재무활동 공시 |
7.1 재무상태 — 단단하지만, 2020년만큼 깨끗하지는 않습니다
차입금 215억은 전부 정책금융의 시설·기금 자금(금리 1.30~1.39%, 만기 2030~2034년)입니다. 2023~2024년 천안 신사옥·공장(296.9억 투자)을 지으면서 받은 돈이고, 현금 834억을 두고 굳이 갚을 이유가 없는 금리입니다. 그래서 이 리포트는 순현금을 834 − 215 = 619억으로 보수적으로 잡되, 실질적으로는 "현금 834억을 가진 회사"로 읽어도 무방합니다. 2021년 10월에 발행한 CB·BW 200억은 2024년 풋옵션 행사와 양수도로 전액 취득·소각되어 잔액이 0이고, 희석 요인은 스톡옵션 잔여 22만주뿐입니다.
2025년 순이익 169억에 영업활동현금흐름은 60.7억이었고, 2026년 상반기도 순이익 191억에 영업현금흐름 68.2억입니다. 재고(재공품)가 2024년 말 251억 → 2025년 말 327억 → 2026년 6월 475억으로 계속 쌓이고, 비유동 매출채권(검수 후 잔금·장기 미수)이 118억으로 늘어난 탓입니다. 앞서 본 대로 이것은 "만들고 있는 장비"와 "검수 대기 중인 잔금"이므로 부실이라기보다 매출 인식 시차에 가깝습니다. 다만 매출채권 총액 127.8억(신용위험 노출 기준) 중 비유동이 118억이라는 구성은, 중국 고객의 잔금 10%(FAT 후 또는 180일)가 길게 늘어져 있다는 뜻이기도 합니다. 2020~2021년 사이클에서 영업현금흐름이 순이익을 따라왔는지는 당시 사업보고서(2021·2022년)에서 확인할 수 있으며, 본 리포트에서는 대조하지 않았습니다.
7.2 현금이 돌아올 경로는 있는가
배당 — 2025년 결산 DPS 650원(원주 기준), 총 43.8억원, 배당성향 25.86%, 시가배당률 4.5%. 전년 13.3억 대비 3.3배. 조세특례제한법상 고배당기업 요건 충족(분리과세 대상). 2017년 상장 이후 9년 연속 배당이지만 금액은 실적에 연동됩니다(2023년 6.8억).
자사주 — 6월 말 303,158주(2.2%) 보유, 8월 스톡옵션 행사에 96,000주 교부 후 약 20.7만주(1.5%)로 추정. 2024년 8월 20억 신탁 취득 후 2025년 8월 해지. 2025년 12월 10.1만주를 임직원 성과급으로 처분. 소각 계획 "없음"(반기보고서 명시), 개정 상법 유예기간 내 보유·처분 계획 확정 예정.
밸류업 — 2026년 3월 31일 기업가치 제고 계획 자율공시. 고배당기업이라 별도 계획서 없이 요지만 기재: "수익성 증대를 통한 주주환원 확대 및 배당 안정성 확보". 목표 배당성향·ROE·총주주환원율 같은 정량 목표는 없습니다.
무상증자 — 2026년 4월 1:1. 주주가치에 중립이지만 유동성과 관심을 늘렸고, 실제로 4~5월 급등의 방아쇠 중 하나였습니다.
평가 — 배당 43.8억은 순현금 619억의 7%, 시총의 3.1%입니다. 최대주주 등 지분 34.8%(스톡옵션 포함 36.4%)로 외부 압력에 의한 변화 가능성은 낮고, 회사는 현금을 신공장(297억)과 외부 지분·펀드 출자(약 66억)에 써 왔습니다. 현금이 빠르게 주주에게 돌아온다는 기대는 공시로 뒷받침되지 않으며, 반대로 2026년 이익(순이익 300억대 추정)에 배당성향 25%를 적용하면 DPS는 원주 기준 1,100원 안팎, 현재 주가 기준 수익률 5%대가 됩니다 추정. 배당이 이 종목의 하방을 실제로 지탱하는 유일한 경로입니다.
8업황 사이클과 주가 — 최근 10년
국산화 기업들의 주가 경로, 반복 매출이 없는 장비사의 배수, 그리고 6년 전 같은 모양의 사이클을 완주한 자기 자신과의 비교입니다.
8.1 국산화로 선발주자를 따라잡은 국내 기업들 — 시간과 주가
"국산화로 점유율을 뺏으면 주가가 오른다"는 명제는 맞습니다. 다만 얼마나 걸렸는지, 그리고 세정·습식 장비에서는 어땠는지가 문제입니다.
| 기업 | 국산화 대상 | 점유율 확보까지 | 주가가 인식한 시점 (연간 종가 범위, 수정주가) |
|---|---|---|---|
| 세정 · 습식 장비 (디바이스와 같은 카테고리) | |||
| 케이씨텍 281820 | CMP 장비·슬러리 → 초임계 세정(TEL 독점) → FMM 세정(디바이스 대체) | CMP 장비·슬러리 국산화 → 삼성·SK 채택. 2026년 SK 초임계 진입 | 2017년 20,150~29,350 → 2018년 저점 9,220 → 2020~2023년 12,600~31,300 박스 → 2024년 고점 59,000 → 2026.07 사상 최고 124,800 → 현재 72,200 (시총 1.43조). 6년 박스 후 2년에 4배 |
| 제우스 079370 | 매엽·배치 습식 세정 (SK하이닉스), HBM TSV 세정 | 일본 JET 인수로 배치 세정 확보, 2021~22년 반도체 비중 61% | 2017~2019년 1,100~2,200 → 2020년 저점 1,875 → 2023년 고점 19,216 → 2024.01 사상 최고 23,407 → 2026년 저점 6,580 → 현재 10,400 (TTM 적자). 국산화 1위여도 전방이 식으면 되돌림 |
| 에스티아이 039440 | 배치식 Wet Station · CCSS | — | 2017년 8,963~26,716 → 2018~2022년 8,000~22,100 박스 → 2024.03 사상 최고 43,250 → 2026년 17,320~43,200 → 현재 19,270 (TTM OPM 4.1%) |
| 피에스케이 319660 | PR 드라이 스트립 (세계 1위, Gartner 2016 점유율 37.1%) | 1990 설립 → 2010년대 1위 | 2009년 2,902~6,855 → 2014년 고점 15,395 → 2015~2025년 11년간 5,825~40,000 박스 → 2026.07 사상 최고 219,500 → 현재 126,200 이엘씨 리포트 2026-09-15 검증치 |
| 디스플레이 장비 (같은 전방) | |||
| 선익시스템 171090 | OLED 증착기 (캐논토키 30년 독점) | R&D 증착기 → 2024년 BOE 8.6G 양산기 첫 수주 → 글로벌 6개 라인 중 4개 | 2020년 저점 3,309 → 2021년 고점 33,800 → 2023년 44,592 → 2024년 74,075 → 2026.02 사상 최고 144,000 → 현재 71,300. 8.6G 수주가 붙자 2년에 3배, 붙은 뒤 반토막 |
| 디바이스 187870 | OLED 마스크 세정기 (일본 업체) · FOUP 세정기 (Brooks·Hugle) | 2011년 첫 공급 → 2019년 세계 1위(회사 기준 60%) | 2017.12 상장(수정 약 4,800) → 2018년 저점 3,375 → 2020.03 저점 3,575 → 2020.12~2021.01 고점 29,500~29,550(9개월에 8배) → 2022년 6,800 → 2024년 5,430 → 2025년 저점 4,830(4월) · 52주 저점 5,679(11월) → 2026.05 사상 최고 29,700 → 현재 10,160. 두 번의 고점이 수정주가로 같은 자리 |
| 참고 — 후공정·전공정 (이엘씨 리포트 2026-09-15 검증치 인용) | |||
| 테크윙 089030 | 메모리 테스트 핸들러 | 2009년 22% → 2015년 55% → 2019년~ 70%, 약 9년 | 2011년 상장 후 2022년까지 11년 박스(2,500~11,350) → 2024년 68,700 → 2026.03 사상 최고 74,000 → 현재 45,900 |
| 한미반도체 042700 | TC본더 (HBM) | HBM TC본더 71.2% | 2010~2019년 9년간 약 2.5배 → 2023~2024년 2년에 약 15배 → 2026.05 사상 최고 426,000 → 현재 225,500 |
| 원익IPS 240810 | 증착 장비 | 국내 최대 전공정 장비사 | 2016~2024년 9년 박스(16,650~58,300) → 2026.07 사상 최고 187,800 → 현재 118,000 |
① 국산화에서 점유율 1위까지는 5~10년. 디바이스는 2011년 첫 공급에서 2019년 세계 1위까지 8년이었습니다. 짧지 않습니다.
② 점유율 1위를 달성해도 주가는 곧바로 가지 않습니다. 케이씨텍 6년, 피에스케이 11년, 테크윙 11년, 원익IPS 9년 박스. 디바이스도 2019년 1위 시점의 주가는 상장가(수정 약 5,770원) 근처를 맴돌았습니다.
③ 재평가는 "새 전방 수요"가 붙을 때 한 번에 일어납니다. 케이씨텍은 초임계 세정·메모리 슈퍼사이클, 선익은 8.6G 증착기, 한미는 HBM, 테크윙은 큐브프로버. 디바이스는 2020년 중국 6G + 삼성 EUV가 그것이었고, 2026년 중국 8.6G + 반도체 수주가 두 번째였습니다.
④ 디바이스와 제우스·선익에만 있는 패턴 — 전방이 끝나면 고점의 3분의 1로 돌아갑니다. 디바이스는 2021년 1월 고점에서 2022년 9월 6,800원(−77%)으로, 2026년 5월 고점에서 9월 10,160원(−66%)으로 내려왔습니다. 제우스는 2024년 1월 고점에서 2026년 6,580원(−72%). 선익은 2026년 2월 고점에서 7개월 만에 반토막. 세정·디스플레이 장비주는 "새 전방"이 사이클 한 번짜리로 판명되는 순간 재평가가 통째로 반납된다는 것이 이 카테고리의 규칙이고, 케이씨텍·피에스케이처럼 반납하지 않은 회사는 반도체 전공정에 두 번째 다리를 걸친 회사였습니다.
디바이스에 대입하면 이렇게 됩니다. 2026년 5월의 고점은 "8.6G 마스크 세정 + 반도체 세정 국산화"라는 두 개의 새 전방을 시장이 동시에 가격에 넣은 결과이고, 9월까지의 되돌림은 그중 두 번째가 아직 사실이 아니라는 것(부록 A)와 첫 번째가 중국 후속 투자에 달려 있다는 것(3장)을 시장이 다시 계산한 결과로 읽힙니다. 지금 주가가 다시 케이씨텍의 경로(반납하지 않음)를 갈지 제우스의 경로(반납)를 갈지를 가르는 것은, 반도체 두 번째 다리가 FOUP에서 멈추는가 웨이퍼 세정까지 가는가입니다.
8.2 반복 매출이 없는 장비사는 어떤 배수를 받아왔는가
장비주 프리미엄의 단골 논거는 Razor & Blade(소모품) 모델입니다. 디바이스는 그 반대편 — 소모품이 없는 순수 장비사 — 에 있으므로, 질문을 뒤집어 "반복 매출이 없는 회사의 이익 하방"을 봅니다.
8.2.1 디바이스 자신의 사이클 — 2020년부터 2026년까지
| 연도 | 매출 | 영업이익 | 영업이익률 | 순이익 | DPS (원주 기준) | 무슨 일이 있었나 |
|---|---|---|---|---|---|---|
| 2019 | — | — | — | — | 주식배당 | 중국 6G 수주 개시, 삼성 EUV FOUP 초도 |
| 2020 | 1,262 | 437 | 34.6% | 304 | 600 | 2분기 매출 414억·OPM 39.4%, 수주잔고 1,361억. 사상 최대 |
| 2021 | 1,251 | 358 | 28.6% | 315 | 450 | BOE 충칭 495억 등 인식. CB·BW 200억 발행(10월) |
| 2022 | 727 | 133 | 18.3% | 108 | 210 | "반도체·디스플레이 전방산업 신규투자 축소" |
| 2023 | 572 | 43 | 7.5% | 72 | 100 | 삼성D 8.6G 탈락. 1분기 영업적자. 천안 신공장 착공 |
| 2024 | 472 | 42 | 9.0% | 78 | 200 | 1~3분기 영업적자 −37억, 4분기 262억 몰림. BOE 청두 686억 수주(9월) |
| 2025 | 841 | 173 | 20.6% | 169 | 650 | 3분기 392억·OPM 34%. 고배당기업 요건 충족 |
| 1H26 | 544 | 200 | 36.8% | 191 | — | 1분기 OPM 39.5% — 2020년 2분기와 같은 자리 |
회사 기준 세계 점유율 60%·1위였던 2020년의 회사가, 2년 뒤 매출 반토막, 3년 뒤 영업이익 10분의 1이 됐습니다. 이유는 하나 — 고객이 공장을 다 지었기 때문입니다. 소모품·서비스 매출층이 없으니 완충이 없었고, 판관비는 고정이라 2023~2024년에는 본업이 거의 0에 수렴했습니다. 2023~2024년 회사를 지탱한 것은 현금 800억대에서 나온 금융수익(연 65~68억)이었습니다.
즉 "점유율 1위"는 이 회사의 이익 하방을 지켜주지 못했습니다. 지켜준 것은 순현금이었고, 지금도 그렇습니다. 이것이 9장에서 EV 기준 배수를 PER보다 앞에 놓는 이유입니다.
8.2.2 비교 — 반복 매출층의 두께와 하방
| 기업 | 반복 매출층 | 사이클 저점의 영업이익률 | 현재 배수 |
|---|---|---|---|
| DISCO | 블레이드·휠 자체 생산 (출하의 약 24%) + 점유율 70~80% | 사이클 저점에서도 고마진 유지로 알려짐 — 저점 정량치 미확인 | PER 41배 · PSR 12배 |
| SCREEN | 파츠·서비스 + 매엽 세정 약 45% | 사이클 저점에서도 파츠·서비스층이 하방을 받침 — 저점 이익률 정량치 미확인 | PER 25배 · PSR 3.9배 |
| 테크윙 | 교체키트·인터페이스보드 (매출의 30%+) | 2023년 2.5% (매출 반토막) | PSR 9.2배 |
| 케이씨텍 | CMP 슬러리(소모품) + 장비 | 슬러리 소모품이 하방을 받침 — 저점 정량치 미확인 | PER 17배 · PSR 3.0배 |
| 디바이스 | 없음 (부품 매출 1.2%는 수입 부품). FOUP 보완투자가 유일한 준반복층 | 2023~24년 7.5~9.0%, 분기 단위로는 적자 | PER 4.0배 · PSR 1.2배 · EV/PSR 0.65배 |
패턴은 분명합니다 — 프리미엄은 이익률의 높이가 아니라 "저점의 높이"가 만듭니다. DISCO의 40배와 디바이스의 EV 기준 0.65배 사이의 거리는 대부분 다음 저점에 이익이 남는가의 차이입니다. 디바이스가 그 저점을 높이려면 (a) FOUP 세정기처럼 팹 가동에 연동되는 층을 키우거나, (b) 마스크 세정기의 세정 약액·파츠·유지보수를 회사 매출로 가져오거나, (c) 고객 수를 늘려 투자 시점을 분산시켜야 합니다. 2026년 공시에서 확인되는 것은 (a)와 (c)의 시작이고, (b)는 공시상 근거가 없습니다.
8.3 2020년의 디바이스이엔지와의 비교 — 어디가 같고 어디가 다른가
이 회사에는 가장 좋은 비교 대상이 자기 자신입니다. 6년 전에 똑같은 모양의 사이클을 한 번 완주했기 때문입니다.
8.3.1 닮은 점
| 항목 | 2020년 디바이스이엔지 | 2026년 디바이스 |
|---|---|---|
| 전방 파도 | 중국 6G 스마트폰 OLED 투자 (BOE 충칭·CSOT 우한·비전옥스·텐마) + 삼성 EUV 파운드리 신규 라인 | 중국 8.6G IT OLED 투자 (BOE 청두·CSOT 광저우·텐마) + 삼성 테일러·SK하이닉스 신규 팹 |
| 분기 정점의 모양 | 2Q20 매출 414억 · 영업이익 163억 · OPM 39.4% | 1Q26 매출 311억 · 영업이익 123억 · OPM 39.5% |
| 수주잔고 | 2Q20 1,361억 | 2Q26 839억 (+7월 이후 395억) |
| 고객 집중 | 중국 패널사 3~4곳 + 삼성전자 | 중국 패널사 3곳 + 삼성전자·SK하이닉스 |
| 증권사 시각 | NH "2020E PER 4.9배, 저평가" — 목표주가 없음 | 커버리지 0건. TTM PER 3.96배 |
| 주가 | 2020.03 저점 → 2021.01 고점, 9개월에 8배 → 이후 21개월에 −77% | 2025.11 저점 → 2026.05 고점, 6개월에 5배 → 이후 4개월에 −66% |
| 회사의 대응 | 2021.10 CB·BW 200억 발행 "비메모리 시장 정조준" | 2026.04 1:1 무상증자, 2026.03 밸류업 자율공시, 반도체 웨이퍼 세정 진입 시도 |
8.3.2 결정적으로 다른 점
| 항목 | 2020년 | 2026년 | 평가 |
|---|---|---|---|
| 삼성디스플레이 | 6G 독점 공급사. 국내 최대 고객이 포트폴리오에 있었음 | 8.6G에서 탈락, 2024년 이후 공시 없음 | 불리 — 가장 큰 차이 |
| 반도체 고객 수 | 삼성전자(+시안) 1곳 | 삼성전자·Samsung Austin·SK하이닉스 3곳 | 유리 |
| 전방 파도의 길이 | 6G 투자는 2021년에 사실상 종료 → 절벽 | 8.6G는 BOE 3·4차(불확실), CSOT 2027~28, 삼성D A6 2단계·6G 증설, LGD 미결정 → 2027년 이후 잔여 파이프라인이 존재하나 확정 아님 | 중립 — 절벽의 시점이 뒤로 밀렸을 뿐일 수 있음 |
| FMM 방식의 미래 | 의문 없음 | 비전옥스 ViP(포토리소)·CSOT 잉크젯·JDI eLEAP 등 FMM-less 방식 등장 | 불리 — 장기적으로 FMM 세정 시장 자체의 축소 가능성 |
| 제품 확장 | FOUP 2G(진공) 개발 | Hot-SPM 매엽 세정기 In-Fab 평가, 약액공급장치 납품 | 유리하지만 미확정 |
| 재무 | 2021년 말 자본 1,294억 · CB·BW 200억 발행 | 2026년 6월 자본 1,745억 · 순현금 619억 · 메자닌 0 · 천안 신공장 완공 | 유리 |
| 주주환원 | 2020년 DPS 600원 (배당성향 낮음) | 2025년 DPS 650원, 배당성향 25.9%, 고배당기업, 밸류업 공시 | 유리 |
| 연구개발비 | 2023년 23.2억 (매출의 4.1%) | 1H26 4.6억 (매출의 0.84%) | 불리 |
| 출발 밸류에이션 | 2020.08 NH 기준 2020E PER 4.9배 | TTM PER 3.96배 · PBR 0.78배 · EV/EBIT 2.2배 | 유리 — 그러나 2020년에도 "저평가"였고 그 뒤 −77%였음 |
8.3.3 "2020년의 저평가는 왜 재평가로 이어지지 않았는가" — 정직한 답
사이클: 2020년 PER 4.9배는 "그 이익이 2년짜리"라는 시장의 판단이었고, 그 판단은 맞았습니다. 2022~2024년 이익은 10분의 1로 줄었습니다. 소모품 없는 장비사의 정점 이익에 시장이 배수를 주지 않는 것은 비합리가 아니라 학습입니다.
삼성디스플레이: 2020년 시점에 시장이 몰랐던 것은, 국내 최대 고객이 다음 세대에서 공급사를 바꾼다는 것이었습니다. 이것이 2023년 5월에 확정되면서 "6G 독점 → 8.6G 독점"이라는 자연스러운 기대가 깨졌고, 주가는 2024~2025년 상당 기간 상장가 아래에 머물렀습니다.
이 사실이 2026년에 주는 함의는 두 가지입니다. 첫째, 지금의 PER 4배는 2020년과 같은 이유로 4배입니다 — 시장은 이 이익을 2년짜리로 보고 있습니다. 그 판단을 뒤집으려면 2027년 수주가 2026년 수준을 지킨다는 증거(BOE 3·4차, 삼성D 6G, LGD 8.6G, 반도체 웨이퍼 세정 양산)가 필요합니다. 둘째, 2020년과 달리 지금은 반도체 고객이 셋이고 FOUP이라는 준반복층이 두꺼워졌으므로, 다음 저점은 2023~2024년(영업이익 40억대)보다 높을 가능성이 있습니다. 그 "다음 저점의 높이"가 이 종목의 하방을 정하고, 그것을 숫자로 보여준 적은 아직 없습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금이 시총의 44%이고 이익이 사이클 정점에 있는 회사는 PER로 보면 항상 싸 보이고, "다음 저점"으로 보면 항상 불안해 보입니다. 둘 다 계산해 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 4.0배 | TTM 지배순이익 353.0억 (FY2025 169.2억 기준 8.3배) 계산 |
| EV/EBIT | 2.2배 | EV 789.5억 = 시총 − 순현금 619.0억 · TTM 영업이익 359.4억 계산 |
| PBR | 0.81배 | 2026-06-30 지배지분 1,745.0억 계산 |
| FCF 수익률 | −0.5% | TTM FCF −6.8억 ÷ 시총 계산 |
| 순현금 / 시총 | 44% | 순현금 619.0억 (2026-06-30) 계산 |
| 배당수익률 | 3.2% | 2025 DPS 650원 ÷ 2 (2026-04 1:1 무상증자) = 325원 계산 |
| 항목 | 값 | 산출 |
|---|---|---|
| 주가 (2026-09-17) | 10,160원 | 52주 29,700 / 5,679 · 1년 +64% · 3개월 −54% · 무상증자(1:1) 후 기준 |
| 발행주식수 | 13,862,772주 | 무상증자 후 13,770,060 + 스톡옵션 행사 92,712 · 자기주식 포함(6월 말 303,158주, 8월 옵션 교부 96,000주 후 약 20.7만주 추정) |
| 시가총액 | 1,408억 | 발행주식 기준 |
| (−) 순현금 (보수적) | 619억 | 현금 133 + 단기금융상품 701 − 차입금 215 (정책자금 1.3%대) |
| EV (보수적) | 789억 | 비유동 금융자산 87억(지분·펀드 출자 포함) 추가 차감 시 702억 |
| EV / TTM 매출 | 0.65배 | TTM 매출 1,206억 (3Q25~2Q26) |
| EV / TTM 영업이익 | 2.2배 | TTM 영업이익 359억 |
| EV / 연환산 영업이익 | 2.0배 | 1H26 영업이익 200.3억 × 2 = 401억 |
| PER (TTM) | 3.96배 | TTM EPS 2,564원 |
| PBR | 0.78배 | BPS 12,958원 · 자본총계 1,745억 |
| 배당수익률 | 3.27% | 2025 DPS 650원(원주) = 무상증자 조정 332원 · 배당성향 25.9% |
| 주당 순현금 | 4,466원 | 주가의 44% |
9.1 2026년 — 하반기는 잔고가 거의 정해 놓았습니다
6월 말 수주잔고 838.6억에 7월 이후 CSOT 256.5억·삼성전자 51.4억·86.7억·LGD(비공개)가 더해졌고, 공시된 납기는 BOE 청두 2차 12월 20일, CSOT 11월 5일, Samsung Austin 10월 26일, 삼성전자 2건 10월 30일, SK하이닉스 12월 25일입니다. 납기 기준으로 하반기에 인식 가능한 계약만 약 730억입니다. 다만 이 회사의 납기는 미끄러지는 이력이 있고(4.3절), 잔금 10%는 검수 후에 잡힙니다.
| 2026년 시나리오 | 가정 | 연간 매출 | 영업이익 | EV/EBIT | PER |
|---|---|---|---|---|---|
| 보수 | 하반기 매출 400억, 납기 지연으로 일부 2027년 이월. 물량 감소로 하반기 OPM 22% | 약 945억 | 약 290억 | 2.7배 | 약 5.5배 |
| 기본 | 하반기 매출 520억(잔고의 60% 인식), 하반기 OPM 26% | 약 1,065억 | 약 335억 | 2.4배 | 약 4.9배 |
| 강세 | 하반기 매출 650억(납기대로 인식), 하반기 OPM 30% | 약 1,195억 | 약 395억 | 2.0배 | 약 4.2배 |
어느 시나리오에서도 2026년 배수는 낮습니다. 즉 2026년 실적은 이 주가의 논점이 아닙니다. 논점은 2027년입니다.
9.2 2027년 — 시장이 실제로 가격에 넣고 있는 것
| 2027년 시나리오 | 가정 | 연간 매출 | 영업이익 | EV/EBIT |
|---|---|---|---|---|
| 약세 (2023~24년형) | BOE 3·4차 없음, 삼성D 6G 증설은 타사, LGD 소액. 반도체(FOUP 위주) 300억 + 디스플레이 보완 250억 | 500~600억 | 30~80억 | 10~26배 |
| 기본 | BOE 3차 또는 삼성D 6G 증설 중 하나 확보(250~350억) + CSOT 잔여·LGD 200억 + 반도체 400억 | 800~950억 | 180~240억 | 3.3~4.4배 |
| 강세 | BOE 3·4차와 삼성D 6G 모두 확보 + 반도체 웨이퍼 세정기 양산 진입(추가 100억+) | 1,100억+ | 330억+ | 2.4배 이하 |
현재 EV 789억은 2027년 약세 시나리오(영업이익 30~80억)를 가정하면 EV/EBIT 10~26배로, 싸지 않습니다. 기본 시나리오(180~240억)면 3~4배로 쌉니다. 즉 시장은 지금 약세와 기본 사이 어딘가 — 대략 "2027년 영업이익 100억 안팎" — 를 가격에 넣고 있는 것으로 읽힙니다 추정. 그 숫자를 위로 옮기는 것은 2026년 4분기~2027년 상반기에 나올 BOE 3차, 삼성D 6G, LGD 8.6G, 반도체 웨이퍼 세정기 네 개의 수주 공시이고, 아래로 옮기는 것은 그것이 나오지 않는 것입니다.
하방은 주당 순현금 4,466원(주가의 44%)과 BPS 12,958원(주가보다 높음)이 일부 받칩니다. 2023~2024년처럼 본업이 0에 가까웠던 해에도 회사는 흑자(금융수익)와 배당을 유지했고 차입 없이 297억 공장을 지었습니다. 다만 순현금이 하방을 지켜준다는 논리는 그 현금이 주주에게 돌아올 경로가 있을 때만 성립합니다.
10리스크와 반증 조건
이 논지가 깨지는 방식과 각각의 심각도입니다. 반증 신호는 12장의 확인 목록으로 이어집니다.
10.1 이 논지가 깨지는 방식
| 리스크 | 구체적 내용 | 심각도 |
|---|---|---|
| 고객 집중 · 중국 의존 | 상위 3사 85.1%(1H26), 수출 74%가 중국 패널사. 2025년 국내 디스플레이 장비 수출의 90.8%가 중국(전자신문). 미국 대중 제재가 세정 장비로 확대될 근거는 현재 없으나, 국내 최대 고객(삼성D)이 중국 거래를 이유로 공급사를 바꾼 전례가 있음 | 높음 |
| BOE 캐펙스 축소 | BOE 2026-02 IR: "시설투자 올해 고점, 2027년부터 대폭 축소". B16 3·4차(추가 증설분)가 이 회사 2027년 매출의 최대 변수. 디일렉은 후속 수주 리스크 기업으로 디바이스를 명시 | 높음 |
| 삼성디스플레이 부재 | 8.6G A6는 케이씨텍. 2024년 이후 삼성D 상대 공시 없음. 6G 15K 증설(2026~27, 3~4조)에서 다시 탈락하면 국내 디스플레이 매출은 LGD에만 의존 | 높음 |
| 반도체 웨이퍼 세정 진입 미확정 | 회사 공시: 매엽 세정기 본체는 "In-Fab Data 확보 단계". 2025년 12월 이후 반도체 계약 7건 중 "웨이퍼" 명시는 1건(29.7억)뿐이고 납기 4개월 연장. R&D 매출의 0.84%. 시장이 이 종목을 "세정 국산화 수혜주"로 인식하고 있다면 그 인식이 교정될 위험 | 높음 |
| FOUP 세정기 국산 경쟁 3판 추가 | 아이에스티이(212710)가 SK하이닉스 FOUP 세정기 단독 공급사이며 2026-06 삼성전자 HBM용 초도 수주로 디바이스의 안방에 진입. 국내향 FOUP 세정기 대당 약 7억에 "경쟁사 대비 15% 저렴"을 내세움. 칩메이커의 국산 2사 교차 이원화는 디바이스에게 SK하이닉스 진입(+)과 삼성 가격·점유율 압박(−)을 동시에 뜻함 | 중간 |
| 사이클 반납 (2022~24년형) | 소모품·서비스 매출층 없음. 2020년 정점 후 3년간 매출 −63%, 영업이익 −90%. 같은 구조가 2027~28년에 반복될 수 있음 | 높음 |
| FMM-less 방식의 확산 | 비전옥스 ViP(포토리소), CSOT 잉크젯, JDI eLEAP. FMM이 사라지면 오픈마스크 세정만 남아 라인당 세정기 수요가 줄어듦. 2028년 이후 장기 리스크 | 중간 |
| 납기 지연 · 매출 인식 시차 | 납기 연장 정정공시 반복. 재공품 462억·계약부채 242억·비유동 매출채권 118억. 영업현금흐름이 순이익의 3분의 1(2025~1H26) | 중간 |
| 이익의 질 | 1H26 금융수익 45.3억 중 금융자산 평가·처분이익 21.3억은 시장 의존. 2023~24년 순이익은 본업이 아닌 금융수익 | 낮음~중간 |
| 유동성 · 커버리지 | 증권사 커버리지 0건(2024-02 KIRS 이후 없음). 최근 20일 일평균 거래대금 6.4억. 최대주주 등 34.8% + 미래에셋 6.2%. 2026-04 투자주의종목 지정 이력 | 중간 |
| 지배구조 | 2026-03 감사위원회 폐지 → 감사 체제. 사외이사 후보 취임 철회로 이사회 4인(독립이사 1인). 오클렌벤처스 흡수합병으로 투자 자산이 본체로 편입 | 낮음~중간 |
| 가격 수준 | 1년 +64%이나 5월 고점 대비 −66%. 4~5월 급등 구간의 매수자가 위에 남아 있음 | 낮음 |
11Bull / Bear
본문의 판단 문장 중 강세와 약세의 근거가 되는 문장을 모았습니다. 괄호는 그 문장이 있는 절입니다.
▲ 강세론
- 2026년 상반기 매출총이익률 46.5%는 2020년 정점(45.5%)과 같은 수준이고 2021년(39.1%)보다 높습니다. (6.1절)
- 수주잔고 838.6억 위에 계약부채 242억과 재공품 462억이 놓여 있는 그림은, 하반기 매출이 이미 만들어지는 중이라는 뜻입니다. (4.2절)
- 반도체 고객이 삼성전자 한 곳에서 삼성 미국 법인과 SK하이닉스로 셋이 되었다는 사실은 공시로 확인됩니다. (부록 A)
- 하방은 주당 순현금 4,466원(주가의 44%)과 BPS 12,958원(주가보다 높음)이 일부 받칩니다. (9.2절)
- 기본 시나리오(180~240억)면 3~4배로 쌉니다. (9.2절)
- 2020년과 달리 지금은 반도체 고객이 셋이고 FOUP이라는 준반복층이 두꺼워졌으므로, 다음 저점은 2023~2024년(영업이익 40억대)보다 높을 가능성이 있습니다. (8.3절)
▼ 약세론
- 상위 3사 비중이 85%입니다. … 그 고객이 증설을 마치면 같은 크기의 역방향 충격이 옵니다. (4.1절)
- 그리고 BOE는 2026년 2월 "설비투자는 올해가 고점, 2027년부터 대폭 축소"라고 말했습니다. (1.4.5절)
- 현재 EV 789억은 2027년 약세 시나리오(영업이익 30~80억)를 가정하면 EV/EBIT 10~26배로, 싸지 않습니다. (9.2절)
- 회사 기준 세계 점유율 60%·1위였던 2020년의 회사가, 2년 뒤 매출 반토막, 3년 뒤 영업이익 10분의 1이 됐습니다. (8.2절)
- 이 종목을 "반도체 세정 국산화 수혜주"로 사는 논리는, 회사가 "In-Fab 데이터 확보 단계"라고 쓴 문장이 바뀔 때까지는 기대이지 사실이 아닙니다. (부록 A)
- 2025년 순이익 169억에 영업활동현금흐름은 60.7억이었고, 2026년 상반기도 순이익 191억에 영업현금흐름 68.2억입니다. (7.1절)
- 현금이 빠르게 주주에게 돌아온다는 기대는 공시로 뒷받침되지 않으며 (7.2절)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
아래 표는 확인 목록을 시점 순으로 놓은 것이고, 각 항목의 이유는 표 아래 원래 목록에 있습니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026 하반기~2027 상반기 | 삼성디스플레이 6G 15K 증설의 마스크 세정기 공급사 | 8.6G A6는 케이씨텍. 디바이스로 돌아오면 "고객 정책 리스크"의 절반이 해소 | 단일판매공급계약 공시(5% 이상) |
| 수시 | BOE 청두 3·4차 발주 여부와 시점 | 2025년 10월 BOE 임원진 방한 후 논의 보도 이후 공시 없음 — 2027년 매출의 최대 변수 | DART 단일판매공급계약 |
| 2027년 3월 사업보고서 | "회사의 개요 '바'" 문장의 변화, 연구개발 실적표 | "In Fab Data 확보 단계 … 양산기 시장에 진출할 예정" → "양산 공급"으로 바뀌는가 | 사업보고서 I-1·II-6 |
| 계약 공시마다 | 반도체 세정장비 계약의 품목 표기 | "웨이퍼 세정장비" 명시 1건(29.7억) / 7건 414.5억 | DART 계약 공시 · IR 질의 |
| 2026-11-14 3분기보고서 | 3분기 매출·영업이익률, 수주잔고, 재공품 증감 | 하반기 납기 계약 약 730억 · 3분기 말 잔고 1,000억 안팎 예상 | 3분기보고서 II-4·재무제표 |
| 2027년 6월까지 | LG디스플레이 계약의 정체 | 금액 유보 · 계약기간 2026-07~2027-06 · 계약금 30% | 계약 공시(유보 해제) |
| 3분기보고서 | 상위 3사 비중 | 85.1% (1H26) | "주요 매출처" |
| 2026-10-30 · 11-14 | 삼성 "웨이퍼 세정장비" 29.7억의 납기 처리, SK하이닉스 2번째 PO | 납기 2026-10-30(연장 1회) · SK하이닉스 첫 계약 37.7억 | 정정공시 · 3분기보고서 · 계약 공시 |
| 2027년 2~3월 | 2026년 결산 배당과 밸류업 공시의 정량화 | 배당성향 25% 유지 시 DPS(원주) 1,000원대 · 목표 배당성향·자사주 소각 여부 | 현금배당결정 · 기업가치 제고 계획 공시 |
12.1 다음 분기부터 이 여덟 개만 보면 됩니다
① 삼성디스플레이 6G 15K 증설의 마스크 세정기 공급사. 2026년 하반기~2027년 상반기 발주. 디바이스로 돌아오면 "고객 정책 리스크"의 절반이 해소되고, 케이씨텍이면 국내 디스플레이는 LGD만 남습니다. 단일판매공급계약 공시(5% 이상)로 확인됩니다.
② BOE 청두 3·4차 발주 여부와 시점. 2025년 10월 BOE 임원진 방한 후 논의됐다는 보도 이후 공시 없음. 2027년 매출의 최대 변수.
③ 반기보고서 "회사의 개요 '바'" 문장의 변화. "In Fab Data 확보 단계 … 양산기 시장에 진출할 예정"이 사업보고서(2027년 3월)에서 "양산 공급"으로 바뀌는지가 웨이퍼 세정 논지가 사실이 되는 유일한 관문. 연구개발 실적표에 "매엽식 웨이퍼 세정장비 — 제품화" 행이 생기는지도 같이.
④ 반도체 세정장비 계약의 품목 표기. "웨이퍼 세정장비"로 명시되는 건이 반복되는가, 금액이 커지는가. 그리고 IR에 물어볼 질문: "2025년 12월 이후 반도체 계약 7건 중 FOUP 세정기와 웨이퍼 세정기의 비율".
⑤ 3분기 매출과 영업이익률. 하반기 납기가 몰린 계약(730억)이 3~4분기에 실제 인식되는가, 아니면 2027년으로 미끄러지는가. 3분기 보고서의 수주잔고(1,000억 안팎 예상)와 재공품 증감으로 확인.
⑥ LG디스플레이 계약의 정체. 금액은 2027년 6월까지 유보. 계약기간 2026-07~2027-06, 계약금 30%. 8.6G 파일럿인지 6G 보완인지에 따라 2027년 국내 디스플레이 매출의 크기가 갈림.
⑦ 상위 3사 비중이 85%에서 내려오는가. 내려오면서 매출이 유지되면 고객 다변화(LGD·SK하이닉스·미국) 성공, 올라가면 중국 집중 심화. 3분기보고서 "주요 매출처"에서 확인.
⑧-1 3판 추가 2026-10-30 삼성 "웨이퍼 세정장비" 29.7억의 납기 처리와 3분기보고서(11월 14일) 문구. 납기에 맞춰 종료되는지(FOUP 또는 완료된 평가기) 다시 연장되는지(평가 장기화), 그리고 "In Fab Data 확보 단계"가 바뀌는지. 그리고 SK하이닉스 2번째 PO가 나오는지 — 아이에스티이의 2026년 연쇄 수주(23·68·28.7억)에 비견되는 반복이 있어야 2벤더 지위가 확인됩니다.
⑧ 2026년 결산 배당과 밸류업 공시의 정량화. 배당성향 25%가 유지되면 DPS(원주) 1,000원대. 2027년 3월 밸류업 공시에 목표 배당성향·자사주 소각이 들어오는가. 현금 619억이 주주에게 돌아오는 경로의 유일한 지표.
13용어집
이 장은 디스플레이나 반도체를 한 번도 공부한 적 없는 사람을 기준으로 썼습니다. 먼저 "왜 이 회사가 있는지"를 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다. 그림은 모두 이해를 돕기 위해 직접 그린 개념도입니다.
13.0 5분 서사 — 닦는 기계가 필요해진 이유
1단계. OLED는 "찍어서" 만듭니다. LCD는 뒤에서 흰 빛을 쏘고 필터로 색을 걸러내지만, OLED는 픽셀 하나하나가 스스로 빛을 냅니다. 그 픽셀은 빨강·초록·파랑 유기물을 기판 위 정확한 자리에 올려서 만드는데, 스마트폰·태블릿용은 진공 증착 — 유기물을 가열해 증기로 만들고, 구멍 뚫린 금속판(마스크)을 통과시켜 기판에 붙이는 방식 — 을 씁니다. 판화의 스텐실과 같습니다.
2단계. 스텐실은 찍을수록 더러워집니다. 유기물 증기는 기판에만 붙지 않습니다. 마스크 표면에도, 구멍 벽면에도 붙습니다. 몇 번 찍고 나면 구멍이 좁아지고 픽셀이 작게·비뚤게 찍힙니다. 그런데 이 마스크(FMM)는 일본 회사 하나가 사실상 독점 공급하는 고가 부품이라 버릴 수 없습니다.
3단계. 그래서 닦습니다. 얇고 팽팽한 금속판을 찢지 않고, 구멍 안에 약액을 남기지 않고, 매번 같은 품질로 닦아 말리는 자동 기계가 필요해졌습니다. 디바이스는 2011년에 그 기계를 국내 패널사에 처음 넣었고, 이후 삼성디스플레이 6세대 라인과 중국 라인에 공급하며 "세계 1위"가 됐습니다.
4단계. 반도체 공장에도 닦아야 하는 도구가 있습니다. 웨이퍼는 25장씩 밀폐 용기(FOUP)에 담겨 수백 개 장비 사이를 오갑니다. 용기 안에 먼지와 가스가 남으면 다음 웨이퍼가 오염됩니다. 이것도 주기적으로 닦아야 하고, 디바이스는 2014년부터 국내 반도체 제조사에 그 기계를 넣었습니다.
5단계. 고객이 공장을 지을 때만 팔립니다. 이 기계들은 신규 라인이 생길 때 세트로 팔리고, 소모품이 없습니다. 그래서 디바이스의 매출은 고객의 공장 짓는 일정을 그대로 따라갑니다 — 2020년 중국 6세대 투자에 정점, 2022~24년 침체, 2025~26년 중국 8.6세대 투자에 다시 정점. 이 회사를 이해한다는 것은 "지금 누가 어떤 라인을 짓고 있고, 그 라인의 마스크 세정기를 누가 받았는가"를 아는 것입니다.
왜 마스크가 필요한가 — OLED 픽셀 하나가 찍히는 원리
아래에서 유기물 증기가 올라오고, 마스크 구멍을 통과한 것만 기판에 붙습니다. 색마다 다른 마스크를 씁니다.
13.1 가장 기본이 되는 여덟 개
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| OLED | 픽셀 하나하나가 스스로 빛을 내는 디스플레이. 유기물(Organic)에 전기를 흘려 빛을 냅니다. 스마트폰 대부분, 최근에는 노트북·태블릿으로 확대 중. | 디바이스 매출의 약 4분의 3이 이 패널을 만드는 공장에서 나옵니다. |
| 증착 (Evaporation) | 진공에서 물질을 가열해 증기로 만든 뒤 기판 표면에 얇게 붙이는 방법. 김 서린 유리창처럼 기체가 차가운 면에 달라붙는 원리. | OLED 발광층을 만드는 방법. 이때 마스크가 쓰입니다. |
| FMM (파인 메탈 마스크) | 픽셀 자리마다 구멍을 뚫은 아주 얇은 금속판(스텐실). 인바 합금, 두께 약 20μm. 일본 DNP가 사실상 독점. | 디바이스가 닦는 물건. 이 리포트의 주인공. |
| 오픈마스크 | 픽셀 단위가 아니라 화면 전체 크기의 큰 창이 뚫린 두꺼운 마스크(100~150μm). 공통층·캐소드·봉지처럼 색 구분이 필요 없는 층에 씁니다. | FMM이 없는 잉크젯·포토리소 라인에도 남아 있는 세정 수요. |
| 세대 (6G · 8.6G) | 기판 유리의 크기 등급. 6세대는 1500×1850mm, 8.6세대는 2250×2600mm(면적 약 2.1배). 클수록 한 장에서 더 많은 패널을 잘라내 원가가 내려갑니다. | 6G는 스마트폰용(지어짐), 8.6G는 노트북·태블릿용(짓는 중). 마스크도 커져 세정기 단가가 올라갑니다. |
| 웨이퍼 | 반도체 회로를 새기는 둥근 실리콘 원판. 보통 지름 300mm. | 디바이스는 웨이퍼를 담는 용기를 닦고, 웨이퍼 자체를 닦는 장비로 들어가려는 중. |
| FOUP | Front Opening Unified Pod. 웨이퍼 25장을 담아 나르는 밀폐 플라스틱 용기. 앞문이 열리고, 천장 레일(OHT)에 매달려 장비 사이를 이동합니다. | 디바이스 반도체 매출의 주력 — 이 용기를 닦는 기계. |
| 팹 (Fab) | 반도체 공장. 웨이퍼 한 장이 수백 개 공정을 거치는 건물. | 팹이 하나 생기면 FOUP 세정기가 세트로 필요합니다. |
13.2 OLED 공장에서 벌어지는 일들
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| TFT | 픽셀마다 달린 아주 작은 스위치. 유리 위에 반도체 공정처럼 회로를 새겨 만듭니다. | 증착 전 단계. 디바이스와 무관. |
| 인장 (텐션) | 얇은 마스크 시트를 팽팽하게 당겨 프레임에 용접하는 것. 느슨하면 처져서 픽셀이 틀어집니다. | 인장된 상태로 닦아야 하므로 세정 난이도의 원천. 힘스·한송네오텍이 인장기. |
| 처짐 (Sag) | 큰 마스크가 자기 무게로 가운데가 내려앉는 현상. 8.6세대에서 심해집니다. | 수직 증착(선익)이 나온 이유이자, 8.6G 세정기가 어려운 이유. |
| 하프컷 / 풀컷 | 8.6세대 기판을 반으로 잘라 쓰는지(삼성D A6, 2250×1300mm), 통째로 쓰는지(BOE, 수직 증착). | 마스크 크기가 달라 세정기 사양도 달라집니다. |
| 탠덤 OLED | 발광층을 두 겹 쌓아 밝기와 수명을 늘린 구조. IT용 OLED의 표준이 되는 중. | 증착 층수가 늘어 마스크 사용·세정 횟수가 늘어납니다. |
| 잉크젯 프린팅 | 증착 대신 프린터처럼 유기물 잉크를 뿌려 발광층을 만드는 방식. CSOT 광저우 T8. | FMM이 없지만 오픈마스크는 남습니다. 디바이스가 이 라인의 세정기를 수주. |
| ViP / eLEAP (포토리소) | 반도체 노광처럼 빛으로 패턴을 만들어 마스크 없이 발광층을 만드는 방식. 비전옥스·JDI. | FMM 세정 시장의 장기 위협. |
| 봉지 (TFE) | 유기물이 공기·습기에 닿지 않게 위를 얇은 막으로 덮는 것. | 오픈마스크로 증착하므로 세정 대상. |
| VVD (진공증기건조) | 세정 후 마스크를 진공에서 IPA 증기로 얼룩 없이 말리는 기술. 디바이스가 2017년 개발. | 세정기 안의 마지막 단계. 물자국이 남으면 불량. |
13.3 반도체 공장의 세정 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 습식 세정 (Wet) | 약액과 초순수로 웨이퍼 표면의 파티클·금속·유기물·산화막을 녹여 씻어내는 것. 전체 공정 스텝의 약 30%. | 디바이스가 들어가려는 70억달러 시장. |
| 매엽식 / 배치식 | 매엽은 웨이퍼 한 장씩 돌리며 뿌려 씻는 것(정밀, 선단 공정), 배치는 25~50장을 한꺼번에 약액조에 담그는 것(저가, 대량). | SCREEN이 매엽 세계 1위, 세메스는 삼성 전용. 디바이스의 신규 장비도 매엽식. |
| SPM / Hot-SPM | 황산+과산화수소 혼합액. 고온으로 쓰면 감광막(PR)과 유기물을 강하게 녹입니다. Hot-SPM은 이것만으로 PR을 제거하는 공정. | 디바이스가 공시에서 "핵심 공정으로 부상"이라고 쓴 바로 그것. |
| SC1 · SC2 · DHF | 각각 파티클 제거(암모니아+과수), 금속 제거(염산+과수), 산화막 제거(희석 불산)용 표준 약액. | 디바이스 약액공급장치 페이지에 명시된 약액들. |
| 약액공급장치 (CDS) | 세정기에 약액을 정확한 농도·온도·유량으로 보내주는 유닛. 세정기의 "심장". | 디바이스가 세메스 매엽 세정기용으로 세메스에 OEM 전량 공급하는 제품. 세정기 본체보다 먼저 팔리고 있는 것. |
| 감광막 (PR) 스트립 | 노광 후 필요 없어진 감광막을 벗겨내는 공정. 건식(플라즈마, 피에스케이 1위)과 습식(SPM)이 있습니다. | Hot-SPM은 이 공정의 습식 버전. |
| 초임계 세정 | 이산화탄소를 고온·고압으로 액체도 기체도 아닌 상태로 만들어 나노 패턴을 쓰러뜨리지 않고 말리는 기술. 대당 약 100억. | 세메스가 세계 최초 상용화(삼성 전용). SK하이닉스는 TEL 독점 → 케이씨텍 진입. 세정 국산화의 가장 어려운 칸. |
| OHT | 천장 레일을 따라 FOUP을 나르는 무인 반송차. | FOUP 세정기가 이것과 연동되어 자동으로 용기를 받고 돌려보냅니다. |
| In-Fab 평가 | 장비사가 만든 장비를 고객 공장 안에 넣고 실제 웨이퍼로 성능을 검증하는 단계. 통과하면 양산 발주. | 디바이스 매엽 세정기의 현재 위치(공시 표현). |
| EUV | 극자외선 노광. 가장 미세한 회로를 새기는 최신 노광 기술. 삼성 화성 V1 라인이 첫 전용 라인. | 디바이스가 그 라인에 FOUP 세정기를 넣었습니다. EUV 마스크를 닦는 것이 아닙니다. |
| HBM | 메모리 칩을 여러 층으로 쌓아 만든 고속 메모리. AI 가속기 옆에 붙습니다. | 회사는 "HBM 수요 → 팹 → FOUP"이라는 간접 경로만 말합니다. 직접 세정 장비는 제우스·세메스 영역. |
13.4 회사 유형 — 누가 무엇을 하는가
| 용어 | 쉬운 설명 | 예시 |
|---|---|---|
| 패널사 | OLED·LCD 패널을 만드는 회사. 디바이스의 디스플레이 고객. | 삼성디스플레이, LG디스플레이, BOE, CSOT, 텐마, 비전옥스 |
| IDM | 설계부터 생산까지 다 하는 종합 반도체 회사. 디바이스의 반도체 고객. | 삼성전자, SK하이닉스 |
| 캡티브 벤더 | 특정 대기업 그룹 안에서 그 그룹에만 장비를 파는 자회사. | 세메스(삼성전자 자회사, 삼성 매출 비중 97.4%) |
| 소부장 | 소재·부품·장비. 반도체·디스플레이 회사에 재료와 기계를 파는 회사들을 묶어 부르는 한국식 표현. | 디바이스가 여기 속합니다. |
| 세정 장비 3강 | 매엽 웨이퍼 세정의 세계 상위 3사. | SCREEN(일본, 약 45%), TEL(일본), Lam(미국) |
13.5 투자 용어 — 이 리포트에 나오는 숫자 읽는 법
| 용어 | 쉬운 설명 | 디바이스의 경우 |
|---|---|---|
| 시가총액 | 주가 × 주식 수. 회사 전체를 사려면 내야 하는 값. | 약 1,408억원 |
| 순현금 | 회사가 가진 현금에서 빚을 뺀 것. 사면 따라오는 현금입니다. | 619억원 (현금 834억 − 정책자금 차입 215억) |
| EV (기업가치) | 시가총액 − 순현금. 현금을 빼고 사업 자체에만 매겨진 값입니다. | 789억원 — 즉 시장은 이 사업을 789억으로 보고 있습니다. |
| 영업이익 | 본업으로 번 돈. 이자수익이나 금융자산 평가이익은 빠집니다. | 2026 상반기 200.3억 |
| EV/EBIT | 사업가치를 영업이익으로 나눈 것. "이 사업을 사면 몇 년치 영업이익으로 회수되나"에 가깝습니다. | TTM 기준 약 2.2배 — 다만 2027년 약세 시나리오면 10~26배 |
| PER | 주가를 주당 순이익으로 나눈 것. 사이클 정점의 이익이면 왜곡됩니다. | 3.96배 — 2020년에도 4.9배였고 그 뒤 −77%였음 |
| PBR | 주가를 장부상 순자산으로 나눈 것. 1배 미만이면 회사가 가진 것보다 싸게 거래된다는 뜻. | 0.78배 (BPS 12,958원) |
| PSR | 시가총액을 매출로 나눈 것. 이익이 들쭉날쭉한 회사를 비교할 때. | 1.2배 (EV 기준 0.65배) |
| TTM | 최근 12개월. 연말까지 기다리지 않고 최신 1년치를 보는 방법. | 매출 1,206억 · 영업이익 359억 (3Q25~2Q26) |
| 수주잔고 | 이미 받아놓은 주문 중 아직 매출로 잡히지 않은 금액. 다음 분기를 예측하는 가장 좋은 지표. | 838.6억 (2026-06-30) — 이 회사는 공시합니다. |
| 계약부채 | 고객에게 미리 받은 계약금. 빚이 아니라 아직 매출로 안 잡힌 돈. | 241.8억 — 중국 계약의 40% 선수금 |
| 재공품 | 만드는 중인 장비의 원가. 완성·검수되면 매출원가로 빠집니다. | 461.5억 — 하반기 매출이 만들어지는 중이라는 뜻 |
| 오퍼레이팅 레버리지 | 고정비가 큰 회사에서 매출이 조금 늘면 이익이 크게 늘고, 줄면 크게 주는 현상. | 매출 472억 → 영업이익 42억, 매출 841억 → 173억, 반기 544억 → 200억 |
| 무상증자 | 회사 잉여금으로 주식을 새로 찍어 주주에게 공짜로 나눠주는 것. 주식 수가 늘고 주가는 그만큼 내려가 가치는 그대로. | 2026년 4월 1:1. 주가·DPS의 과거 수치는 절반으로 조정해 읽어야 함 |
| 배당성향 / 고배당기업 | 번 돈 중 배당으로 나눠준 비율 / 배당성향·증가율 요건을 충족해 배당소득 분리과세를 받는 회사. | 25.9% (2025) · 고배당기업 해당 |
| 컨센서스 | 증권사들이 낸 추정치의 평균. | 없습니다 — 2024년 2월 이후 리포트 0건 |
① OLED는 얇은 금속 스텐실(FMM)로 유기물을 찍어 만들고, 반도체는 웨이퍼를 밀폐 용기(FOUP)에 담아 나르며 만듭니다 — 둘 다 쓸수록 더러워지고, 버릴 수 없어 닦아야 하는 도구입니다.
② 디바이스는 그 두 도구를 닦는 기계를 파는 회사이고, 기계는 고객이 새 공장을 지을 때 세트로 팔리며 소모품이 없습니다 — 그래서 매출은 고객의 공장 짓는 일정을 그대로 따라갑니다.
③ 지금은 중국 8.6세대 OLED 투자의 정점이고, 다음은 "중국이 더 짓는가, 삼성디스플레이가 돌아오는가, 웨이퍼 세정으로 넘어가는가"에 달려 있습니다. 나머지는 전부 이 세 문장에 숫자를 붙인 것입니다.
A부록 A — 반도체 세정장비 수주 414.5억은 무엇인가 — 웨이퍼 세정기인가, FOUP 세정기인가, HBM인가
이 리포트를 읽은 뒤 가장 직관에 반하는 지점입니다. 2025년 12월부터 2026년 7월까지 삼성전자·Samsung Austin·SK하이닉스 상대 "반도체 (웨이퍼) 세정장비" 계약이 7건, 414.5억원 공시됐습니다. 시장은 이것을 "세정 국산화·HBM 수혜"로 읽었고 주가는 1월 저점에서 5월 고점까지 4배가 됐습니다. 공시와 회사 자료만으로 어디까지 말할 수 있는지를 따져봅니다.
① 7건 중 품목이 "웨이퍼 세정장비"로 명시된 것은 첫 건(2025-12-09, 삼성전자 29.7억) 하나이고, 나머지 6건(385억)은 "반도체 세정장비"로만 적혀 있습니다. FOUP 세정기도, 약액공급장치도, 매엽 세정기도 모두 "반도체 세정장비"입니다. 공시만으로는 구분할 수 없습니다.
② 회사의 공식 서술은 매엽 세정기 본체가 아직 "In-Fab 데이터 확보 단계"라는 것입니다. 반기보고서 회사의 개요: "국내 주요 반도체 Chip Maker와 성능 평가에 대한 In Fab Data 확보 단계이며 이후 양산기 시장에 진출할 예정". 양산 채택이 됐다면 이 문장이 바뀌어야 하는데, 2026년 8월 반기보고서에서도 그대로입니다.
③ 금액과 시점의 정황은 FOUP 세정기 쪽을 가리킵니다. Samsung Austin 109.3억(2026년 2~10월)은 삼성 테일러 팹의 장비 반입(2026년 3~11월) 시점과 일치하고, 신규 팹의 초기 FOUP 세정기 세트라면 이 규모가 자연스럽습니다 추정. 삼성전자 상대 건당 30~87억은 2020~2021년 FOUP 계약(26~61억)과 같은 자릿수입니다. 회사도 2026년 2월 세미콘코리아에서 "HBM 수요 증가에 따른 FOUP 클리너 판매 확대"와 "SK하이닉스향 공급 논의"를 말했고, 3월에 SK하이닉스 첫 계약이 나왔습니다.
③-1 세메스와의 관계는 "대체"가 아니라 "유닛 공급"입니다. 디바이스는 세메스 매엽 세정기용 약액공급장치를 세메스에 OEM 전량 납품하는 협력사이고(2017 투자설명서, 세메스 2025 사업보고서 매입처), 세메스 가동률은 2025년 69%·2026년 상반기 75%로 캐파 포화 상태가 아닙니다. "세메스가 바빠서 디바이스에 세정기 발주가 흘러온다"는 가설의 근거는 없습니다(부록 B).
④ HBM과의 연결고리는 간접적입니다. 회사 스스로 "HBM 수요 → 팹 → FOUP"이라고 말합니다. HBM의 TSV 세정·본딩 전 세정을 국산화한 회사는 제우스(AVP 세정)와 세메스이지 디바이스가 아닙니다.
⑤ 그럼에도 이 414.5억은 작은 숫자가 아닙니다. 2024년 연간 매출(472억)과 맞먹고, 2023년 이전의 반도체 매출(연 150~200억 추정)의 2배입니다. 웨이퍼 세정기든 FOUP 세정기든, 반도체 고객이 삼성전자 한 곳에서 삼성 미국 법인과 SK하이닉스로 셋이 되었다는 사실은 공시로 확인됩니다.
A.1 공시된 7건을 나란히 놓으면
| 공시일 | 상대 | 공시 품목 | 금액 | 납기 | 정황 추정 |
|---|---|---|---|---|---|
| 2025-12-09 | 삼성전자 | 반도체 웨이퍼 세정장비 | 29.7억 | 2026-06-30 → 10-30 연장 | 유일하게 "웨이퍼" 명시. 납기 4개월 연장은 신규 장비의 검수 지연과 부합. 매엽 세정기 첫 양산기 또는 약액공급장치일 가능성 양쪽 |
| 2026-02-05 | Samsung Austin Semiconductor (미국) | 반도체 세정장비 | 109.3억 | 2026-10-26 | 회사 첫 미국 직수출. 테일러 팹 장비 반입기와 일치 → 신규 팹 FOUP 세정기 세트로 보는 것이 자연스러움 |
| 2026-02-10 | 삼성전자 | 반도체 세정장비 | 30.2억 | 2026-10-30 | 2020~21년 FOUP 계약과 같은 자릿수 |
| 2026-03-10 | SK하이닉스 | 반도체 세정장비 | 37.7억 | 2026-12-25 | 공시상 첫 SK하이닉스 계약. 2024년 리포트의 "국내 메모리 신규 고객사 FOUP 퀄 완료"와 연결 |
| 2026-04-10 | 삼성전자 | 반도체 세정장비 | 69.5억 | 2027-02-26 | — |
| 2026-07-06 | 삼성전자 | 반도체 세정장비 | 51.4억 | 2027-03-30 | 자체+외주생산 병기 |
| 2026-07-29 | 삼성전자 | 반도체 세정장비 | 86.7억 | 2027-08-01 | 2025년 매출 대비 10.3%로 의무공시 |
| 합계 | 414.5억 | 삼성전자 267.5 + Samsung Austin 109.3 + SK하이닉스 37.7 | |||
A.2 FOUP 세정기와 웨이퍼 세정기는 어디가 다른가 — 팹 안의 위치
반도체 팹 안에서 FOUP의 순환 — 그리고 두 종류의 세정기
웨이퍼는 FOUP에 담겨 장비 사이를 오갑니다. 파란 칸이 디바이스의 주력, 점선 칸이 진입 중인 칸입니다.
FOUP 세정기는 팹의 물류 쪽에 붙습니다. 웨이퍼가 아니라 용기를 닦고, 천장 반송(OHT)과 연동되어 자동으로 용기를 받아 닦고 말려 돌려보냅니다. 웨이퍼 세정기는 공정 쪽에 붙습니다 — 증착·식각 사이사이에서 웨이퍼 표면을 약액으로 처리합니다. 전자는 팹당 대수가 훨씬 적고(정확한 대수는 공개 자료 없음) 경쟁자가 세 곳으로 보도되며, 후자는 전체 공정 스텝의 약 30%를 차지해 팹당 대수가 많고 세계 최대 장비사들이 경쟁합니다. 같은 "세정장비"라는 이름 아래 경제성이 전혀 다른 두 물건이 있고, 공시는 그 둘을 구분해 주지 않습니다.
A.3 매엽 세정기 진입이 "사실"이 되려면 무엇이 바뀌어야 하는가
| 확인 지점 | 지금 (2026 반기보고서) | 바뀌면 "양산 진입"으로 읽을 수 있는 것 |
|---|---|---|
| 회사의 개요 '바' 항목 | "In Fab Data 확보 단계이며 이후 양산기 시장에 진출할 예정" | "양산 공급 개시" 등으로 문장 변경 |
| 연구개발 실적표 | 매엽 세정 관련은 "약액공급장치"만 제품화로 기재 | "매엽식 웨이퍼 세정장비 — 제품화" 행 신설 |
| 단일판매공급계약 품목 | 1건만 "웨이퍼 세정장비", 6건은 "반도체 세정장비" | "웨이퍼 세정장비" 표기 건의 반복·금액 증가 |
| 매출처 라벨 | 국내 고객이 C·D사(66.8억·31.3억) 수준으로 추정 | 국내 반도체 고객이 A·B사로 올라옴 |
| 연구개발비 | 1H26 4.6억 (매출의 0.84%), 2023년 23.2억에서 계속 감소 | 양산기 개발이 진행 중이라면 R&D가 늘어야 자연스러움 |
가장 불편한 숫자는 연구개발비입니다. 2023년 23.2억(매출의 4.1%) → 2024년 16.7억(3.5%) → 2025년 8.9억(1.1%) → 2026년 상반기 4.6억(0.84%). 매출이 3배가 되는 동안 R&D는 4분의 1이 됐습니다. 세메스가 매출의 7.4%(1,808억)를 쓰는 칸에 "In-Fab 평가 중인 신규 장비"로 들어가겠다는 회사의 R&D 절대액이 반기 4.6억이라는 사실은, 매엽 세정기가 회사 자원의 중심이 아니거나, 개발비가 매출원가(고객 공동개발·주문자 생산)로 분류되고 있거나 둘 중 하나입니다 추정. 어느 쪽이든 "반도체 세정 국산화 종목"이라는 시장의 라벨과는 거리가 있고, IR에 직접 물어야 할 첫 번째 질문입니다.
A.4 그래서 414.5억은 어떻게 읽어야 하는가
공시로 확인되는 것은 세 가지입니다. ① 반도체 고객이 삼성전자 한 곳에서 세 곳(삼성전자·삼성 오스틴·SK하이닉스)으로 늘었다. ② 2026년 반도체 계약 금액이 2023년 이전 연간 반도체 매출 추정치(150~200억)의 2배다. ③ 품목은 대부분 미상이며 회사는 매엽 세정기를 아직 평가 단계라고 쓴다.
따라서 이 414.5억을 "FOUP 세정기의 고객·지역 확장"으로 읽는 것이 공시에 가장 가깝고, "웨이퍼 세정 시장 진입"으로 읽는 것은 12월 9일 29.7억 한 건 위에 세운 기대입니다. 전자는 견고하지만 시장이 작고(팹당 대수가 적음), 후자는 시장이 크지만 아직 사실이 아닙니다. 이 종목을 "반도체 세정 국산화 수혜주"로 사는 논리는, 회사가 "In-Fab 데이터 확보 단계"라고 쓴 문장이 바뀔 때까지는 기대이지 사실이 아닙니다.
B부록 B — 여섯 개의 질문 — 삼성·세메스·단가·채택 프로세스·SK하이닉스·케이씨텍
부록 A가 "그 415억이 무엇인가"를 물었다면, 이 장은 그 뒤에 따라오는 질문들입니다. 삼성은 세정장비를 세메스에서만 사는가, 세메스가 바쁘면 디바이스로 흘러오는가, 세정기 한 대는 얼마인가, 장비가 채택되기까지 무엇을 거치고 얼마나 걸리는가, SK하이닉스가 케이씨텍에 낸 발주는 얼마나 본격적인가, 그리고 같은 길을 먼저 간 케이씨텍의 실적과 주가는 얼마나 빨리·크게 움직였는가. 2026-09-18 추가 조사분입니다.
① 삼성전자의 전공정 웨이퍼 세정은 사실상 세메스 단독입니다. 디일렉은 "대부분 세정장비를 자회사 세메스로부터 조달"이라고 썼고, 일본 JBpress는 삼성이 세메스 설립 후 SCREEN 장비를 "단 한 대도 사주지 않고 있다"고 썼습니다. 초임계 세정은 세메스가 삼성에만, TEL이 SK하이닉스에만 공급하는 구조입니다. 법적 배타성은 아니지만, 국산 3자가 삼성 전공정 매엽 세정기를 양산 납품한 선례는 확인되지 않습니다.
② "세메스 캐파 부족 → 디바이스로 스필오버"를 뒷받침하는 근거는 없습니다. 세메스의 반도체·디스플레이 장비 가동률은 2025년 69%, 2026년 상반기 75%로 공시상 포화가 아니고, 그런 취지의 보도도 없습니다. 대신 확인된 것은 다른 경로입니다 — 디바이스는 세메스 매엽 세정기(IRIS)에 들어가는 약액공급장치를 세메스에 OEM으로 전량 납품하는 협력사이고(2017년 투자설명서, 세메스 2025 사업보고서 매입처 명시), FOUP 세정기는 삼성전자에 직납합니다. 즉 삼성 세정 물량이 늘면 디바이스는 세메스 안의 유닛 공급사로 간접 수혜를 받습니다.
③ 세정기 한 대 값은 종류에 따라 자릿수가 다릅니다. 매엽식 습식 세정기 약 42~46억원(ACM 중국법인 2025년 판매 평균, 205대), 세메스 누적 평균 약 28억원(7조원÷2,500대), 초임계 세정기 약 100억원(케이씨텍→SK하이닉스), 배치식 20~33억원(중국 사례). OLED 마스크 세정기는 한국경제 2020년 기사 원문이 "대당 50억~100억원"입니다 — 이 리포트 초판의 "5~10억"은 오기여서 정정합니다. FOUP 세정기 대당 가격은 공개 자료가 없습니다.
④ 신규 장비의 개발 → 첫 양산 PO는 4~6년, 고객 라인 평가 진입 → 통과는 9개월~2년이 사례 범위입니다. 한화세미텍 TC본더(2020 개발 → 2024.06 반입 → 2025.03 통과·당일 PO), 케이씨텍 초임계(2021경 개발 → 2024 초 평가 → 2025말~2026초 통과), 아이엠티(2022 → 2023.07 퀄 → 2024 양산). 예정 대비 1년 안팎 지연이 흔하고, 첫 PO는 소액·소수 대수이며 본격 물량은 다음 팹 반입에 연동됩니다. 디바이스의 "In-Fab 데이터 확보 단계"는 이 퍼널의 3단계입니다.
⑤ SK하이닉스의 케이씨텍 초임계 발주는 아직 "평가 통과 + 공급 개시 예정" 단계이고, 초임계를 명시한 PO 공시는 없습니다. 케이씨텍의 2026년 3월 SK하이닉스 698억 계약은 "반도체 제조 장비"로만 적혀 있어 품목이 불명이며, 디일렉은 "이르면 2026년 하반기 공급 시작, 본격 발주는 2027년 2월 용인 1기 반입에 집중"이라고 썼습니다. 볼륨(10대+)은 2027년 이슈입니다.
⑥ 케이씨텍의 재평가는 "평가 통과 뉴스"가 아니라 "실적 숫자 + 사이클 내러티브 + 목표주가"가 만들었습니다. 초임계 첫 보도(2024-07) 후 9개월간 주가는 −54%였고, 통과 확정 보도(2026-06-15) 당일은 무반응이었습니다. 2025년 4월 저점 22,700원에서 2026년 7월 고점 124,800원까지 5.5배(14.5개월)는 EPS 2.6배 × PER 2.2배로 분해되며, 상승의 절반은 2026년 6월 한 달(1Q26 영업이익 +344%, 정부 4,800조 반도체 계획, DB증권 목표가 50,000→127,000원)에 났습니다. 그리고 2Q26 실적 미스로 고점 대비 −42%가 됐습니다.
B.1 삼성전자는 웨이퍼 세정장비를 세메스에서만 쓰는가
| 확인되는 사실 | 내용 | 출처 |
|---|---|---|
| 삼성의 조달 구조 | "삼성전자의 경우 대부분 세정장비를 자회사 세메스로부터 조달한다" — '전량'이 아니라 '대부분' | 디일렉 2021-01-28 2차 |
| SCREEN 배제 | JBpress: 삼성이 SCREEN과 합작으로 세메스를 세워 기술을 흡수한 뒤 "단 한 대의 장비도 사주지 않고 있다". 2019년 매엽식 출하 세메스 686대 vs SCREEN 412대 추정. 세메스는 1999년 SCREEN과 맺은 기술사용 계약을 2025년에도 유지 | 디일렉 2019-11-01 · 세메스 2025 사업보고서 2차 공시 |
| 초임계 세정 | 세메스는 삼성전자에만, TEL은 SK하이닉스에만 공급 — 양사 캡티브 구조 | 디일렉 2024-07-08 · 2026-06-15 2차 |
| 세메스의 세정 규모 | 매엽식 세정기 누적 2,500대(2006~2025), 누적 매출 7조원 초과. 세정장비 매출 연 1조원 이상. 제품군 IRIS·LOTUS·BLUEICE(SPM)·SUPER CRYSTAL(초임계)·PURITAS(건식) | 아시아경제 2025-08-01 · ZDNet 2024-10-21 · 세메스 사업보고서 2차 공시 |
| 삼성이 세메스 외 국산사에서 사는 세정 | 후공정·주변 영역만 확인: 제우스(HBM TSV 후 세정 ATOM/SATURN), 아이엠티(HBM 건식 세정, 삼성 공급 추진), 에스티아이(CCSS·웻시스템, 품목 미확인). 전공정 웨이퍼 매엽 세정기를 국산 3자에서 양산 구매한 선례는 미확인 | 뉴스핌 2025-11 · 디일렉 2023-09 2차 미확인 |
| 삼성이 세메스 독점 품목에 2벤더를 둔 사례 | TC본더: 세메스+신카와 → 2026-01 ASMPT 공급 논의. 사유는 HBM4 이후 공정 난이도(캐파 아님) | 한국경제 2026-01-21 2차 |
| SK하이닉스 (대조) | 계열 장비사가 없어 다원화: 엘에스이(舊 무진, 이천·청주 습식 세정 350~400대 → 2021 기술유출 사건 후 단절·복원), 제우스, 테스, 케이씨텍(초임계), SCREEN·TEL, FOUP 세정기는 아이에스티이 단독 → 디바이스(2026-03 첫 계약 37.7억, 2벤더 진입) | 디일렉 2021-01-28 외 2차 |
정리하면 답은 "전공정 매엽·초임계 세정은 사실상 세메스 단독, 세정 전체로는 단독이 아님"입니다. 그리고 SK하이닉스는 정반대로 국산 2·3벤더를 적극 키우는 고객이어서, 국산 세정사가 "삼성으로 확장"하는 것보다 "SK하이닉스로 확장"하는 것이 구조적으로 쉽습니다. 디바이스의 2026년 3월 SK하이닉스 첫 계약은 그 문이 열렸다는 신호이고, 케이씨텍의 초임계도 같은 문으로 들어갔습니다.
B.2 세메스가 바쁘면 디바이스로 흘러오는가 — 세 개의 채널로 다시 그리기
"스필오버"라는 가설을 검증하려면 먼저 디바이스의 반도체 매출이 어떤 경로로 들어오는지를 알아야 합니다. 2017년 상장 당시 투자설명서와 세메스의 공시가 그것을 정확히 적어 놓았습니다.
| 채널 | 무엇을 파나 | 누구에게 | 근거 |
|---|---|---|---|
| ① 세메스 OEM | 매엽 세정기(IRIS 등)에 약액을 공급하는 약액공급장치(CDS). "반도체 제조공정에 적용되는 약액공급장치의 경우 전량 삼성전자의 자회사인 세메스에 OEM 형태로 공급 … 세메스에서는 당사를 포함하여 3개 사로부터 공급받은 약액공급장치를 최종 고객사인 삼성전자에 납품" | 세메스 → 삼성전자 | 디바이스이엔지 투자설명서 2017-12-04. 세메스 2025 사업보고서·2026 반기보고서 원재료 매입처: "약액 공급장치 본체부 — 2025년 462.6억, 1H26 417.9억 — 주요 매입처 다산·CSE·토모·디바이스" 공시 |
| ② 삼성전자 직납 | FOUP 세정기. "FOUP 세정장비의 경우 당사가 삼성전자에 직접 납품". 2019년 화성 EUV 라인 초도, 2026년 Samsung Austin 직수출 | 삼성전자(+미국 법인) | 투자설명서 2017 · DART 계약 공시 공시 |
| ③ SK하이닉스 직납 | "반도체 세정장비" 37.7억 (2026-03, 품목 미상) | SK하이닉스 | DART 20260310900370 공시 |
투자설명서의 매출처별 수치는 이 채널의 무게를 보여줍니다 — 세메스 매출이 2014년 234.7억(51.0%), 2015년 181.4억(35.5%), 2016년 133.9억(18.9%), 2017년 3분기 누적 243.0억(24.7%)이었고, 삼성전자 직납(FOUP)은 같은 기간 15~85억이었습니다 공시. 즉 상장 전 디바이스의 반도체 매출은 세메스 협력사로서의 매출이 주였고, 회사가 지금 공시하는 "약액공급장치 — 고객사와 공동개발, 주문자 생산방식으로 전량 공급"의 '고객사'는 세메스입니다. 2026년 6월 반기보고서 시점에도 세메스 매입처 명단에 디바이스가 올라 있습니다.
부정하는 근거(강함): 세메스 반도체·디스플레이 장비 가동률 2025년 69% → 2026년 상반기 75%(생산능력 1,653대, 생산실적 796대·상반기 512대), "설비 신설 계획 없음" 공시. "세메스 캐파 부족으로 외주" 보도 전무 미확인. 삼성의 기조는 세메스 내재화(협력사 노하우를 흡수한다는 '기술 블랙홀' 비판이 있을 정도) 2차.
긍정하는 정황(약함): 2025년 12월~2026년 7월 삼성 계열 세정장비 PO 6건 377억 급증과 Samsung Austin 신규 거래 — 다만 더벨(2026-02-24)과 회사 관계자(세미콘코리아 2026)는 이를 FOUP 클리너 물량으로 설명 2차. 세메스 약액공급장치 매입이 2025년 463억 → 2026년 상반기만 418억으로 급증 — 이것은 세메스 세정기 출하가 늘면서 유닛 협력사 4곳의 물량이 같이 늘었다는 뜻이며, 디바이스 몫은 비공개 추정.
결론: "세메스가 못 만들어서 삼성이 디바이스 세정기를 산다"는 그림은 근거가 없습니다. 있는 그림은 "세메스가 많이 만들면 디바이스의 약액공급장치가 같이 팔리고, 삼성이 팹을 지으면 디바이스의 FOUP 세정기가 팔린다"입니다. 둘 다 삼성 세정 캐펙스에 연동된 실재하는 수혜 경로이지만, 세메스 매엽 세정기를 대체하는 경로는 아닙니다. 4.4절의 2025년 B사(249억, 내수)는 이 관점에서 삼성전자(FOUP)이거나 세메스(약액공급장치)이거나 둘의 합이 아닌 어느 한쪽입니다 추정.
B.3 세정장비 한 대는 얼마인가
| 장비 유형 | 대당 가격 | 근거 | 확인 수준 |
|---|---|---|---|
| 매엽식 습식 세정기 (300mm, 12챔버급) | 약 42~46억원 ($3.0M) | ACM Research 중국법인(盛美上海) 2025년 세정장비 판매 205대, 단가 2,198만위안/대(−5.2% YoY). ACM 10-K: 제품군 가격 "$0.5M ~ $5M 이상". 단품 매엽식 1,850~1,900만위안, 배치+매엽 복합(Tahoe) 3,353만위안(2020) 가정 | 2차 |
| 세메스 매엽 세정기 (누적 평균) | 약 28억원 | 누적 매출 7조원 ÷ 2,500대 (2006~2025, 구형 포함이므로 최신 장비는 이보다 높음) | 추정 |
| 초임계 세정기 | 약 100억원 | 케이씨텍→SK하이닉스 "대당 100억원 수준"(디일렉 2026-06-15), "100억원을 훌쩍 넘긴다"(2024-07-08). 세메스 기술유출 기소 건의 중국향 계약은 대당 248억(기술이전 포함 가격으로 추정) | 2차 |
| 배치식 웻스테이션 | 약 20~33억원 | 盛美 배치식 1,650만위안 가정, 至纯科技 2021년 97대·11.2억위안(8·12인치 혼합). 국내 에스티아이는 총액 공시만 | 2차 추정 |
| OLED 마스크 세정기 | 대당 50~100억원 | 한국경제 2020-08-06 원문: "대당 50억~100억원에 달하는 첨단 고부가가치 장비로 세계에서 한국과 일본 업체만 생산". 조달청 R&D용 소형 1대 13.2억(2020-12). 8.6G 패키지: 삼성D A6 357억(케이씨텍), BOE 686억·264억, CSOT 257억 — 대수 미공개. 357억이 4~7대라면 대당 50~90억으로 원문과 정합 | 2차 추정 |
| FOUP 세정기 | 약 7억원 (국내향) | 디일렉이 아이에스티이의 SK하이닉스 28.7억 계약을 "내수용 클리너 대당 7억 기준 4대"로 추정(2026-03). 아이에스티이: "경쟁사 대비 약 15% 저렴" → 경쟁사 8억 안팎. 디바이스 삼성 계약 26~87억·Austin 109억은 대수 미공개 → 4~15대분으로 역산 | 2차 추정 |
| 참고: 팹당 매엽 세정기 대수 | 약 70~125대 / 4만장·월 | 国金证券 2020: 12인치 4만장/월 ≈ 매엽 세정기 약 70대, SK하이닉스 사례 125대. 습식·고순도 공정 시스템은 라인 고정자산투자의 5~8% | 2차 |
첫째, 초판의 "마스크 세정기 대당 5~10억"은 오기였습니다. 원문은 50~100억이고, 이것이 8.6G 한 라인의 세정기 패키지가 250~690억인 이유입니다. 둘째, 2025년 12월 삼성전자 "웨이퍼 세정장비" 29.7억은 매엽 세정기 ASP(28~46억)와 맞물려 1대 규모로 읽을 수 있고, FOUP 세정기라면 여러 대 규모로도 읽을 수 있어 단가로는 판별되지 않습니다. 셋째, 팹 하나에 매엽 세정기가 수십~백여 대 들어간다는 사실은 이 칸의 크기를 말해 줍니다 — SK하이닉스 용인 1기(2027)나 삼성 P5에 국산 2벤더로 대당 40억짜리 장비를 10대만 넣어도 400억입니다. 디바이스의 2025년 연간 매출의 절반입니다. 이 칸이 회사가 "In-Fab 평가"를 굳이 공시에 적는 이유이고, 동시에 세메스·SCREEN·TEL이 앉아 있는 이유입니다.
B.4 장비는 어떻게 채택되는가 — 프로세스와 기간
반도체 장비가 고객 라인에 들어가는 길은 업계 용어로 "데모 → 반입 평가 → 양산 검증 → 초도 PO → 확대"의 퍼널입니다. 단계마다 걸리는 시간은 공개된 사례에서 역산할 수 있습니다.
| 단계 | 업계 용어 | 무슨 일이 일어나나 | 통상 기간 |
|---|---|---|---|
| 0. 개발 | 자체개발 · 공동개발(JDP) · 패턴웨이퍼 확보 | 고객 패턴 웨이퍼로 데이터 축적. 국내는 KSIA 패턴웨이퍼 지원사업(삼성·SK·DB하이텍)이 존재 | 신규 카테고리 3~5년 추정 (케이씨텍 초임계 "3여년 비밀 개발" → "5여년 공동개발", 한화 TC본더 2020 착수) |
| 1. 사양 협의 · 벤더 등록 | RFQ · 협력사 등록 · 데모 요청 | 구매·장비기술팀이 사양 확정. 삼성디스플레이는 온라인 협력업체 등록 창구 운영 | 수개월 추정 (제우스: 마이크론 테스트기 인도 후 "1분기 내 정식 벤더 등록" 목표) |
| 2. 데모 · 외부 퀄 | 데모룸 평가 · 샘플 테스트 | 장비사 시설에서 고객 웨이퍼로 검증. 한화정밀기계 "외부 퀄 테스트 통과"(2024-05) | 3~6개월 추정 |
| 3. 반입 · In-Fab 평가 | 평가기 반입 · 라인 평가 · In-Fab 데이터 확보 | 고객 팹에 1~2대 반입, 실제 레시피로 파티클·수율·가동률 데이터 축적. ACM: "첫 신규 장비 검증은 6개월~1년, 때로 1년 이상"(2019 실적발표) | 6~12개월, 길면 2년 2차 — 케이씨텍 초임계 2024 초 → 2025말~2026초(약 2년), 한화 TC본더 2024-06 반입 → 2025-03 통과(9개월) |
| 4. 양산 검증 | PQ · 마라톤 테스트 · 양산 승인 · 최종 퀄 | IQ/OQ/PQ, 일정 로트 연속 처리 | 3~6개월 2차 |
| 5. 초도 PO | 초도 물량 · 첫 수주공시 | 통과 직후 소액·소수 대수. 한화: 통과 당일 210억(약 14대), 13일 뒤 210억 추가 | 0~6개월 2차 |
| 6. 확대 · 이원화 | 추가 발주 · Tool of Record · Copy-exact | TOR로 지정되면 재퀄 비용 때문에 교체가 어려움 — 락인의 실체 | 첫 PO 후 6~12개월 추정 |
| 7. 차세대 팹 | 신규 팹 반입 연동 | 본격 물량은 팹 일정에 종속 (케이씨텍 초임계: 2027-02 용인 1기) | 팹 일정 |
국내 사례로 본 실제 기간
| 사례 | 개발 착수 | 고객 평가 | 통과 · 첫 PO | 확대 | 걸린 시간 |
|---|---|---|---|---|---|
| 케이씨텍 초임계 세정 (SK하이닉스) | 2021년경 추정 | 2024년 초 D램 양산라인 데모 평가 개시 | 2025년 말~2026년 초 통과. 초임계 명시 PO 공시 없음 (2026-09 현재) | "이르면 2026 하반기 공급, 본격 발주는 2027-02 용인 1기 반입에 집중" | 개발→통과 약 5년 · 평가→통과 약 2년 (당초 "2024년 내 통과" 기대에서 1년+ 지연) |
| 한화세미텍 TC본더 (SK하이닉스) | 2020년 | 2024-05 외부 퀄 → 2024-06-10 평가기 2대 반입("7월 말까지 평가" 계획) → 2024-10 '퀄 미달' 보도 | 2025-03-14 최종 통과, 당일 210억 PO, 3-27 210억 추가 (납품 담보로 803억 부동산 제공) | 2026-01 추가 발주, HBM4용 공급 | 개발→첫 PO 5년 · 반입→통과 9개월(계획 2개월 대비 지연) · 통과→PO 당일 |
| 아이엠티 HBM 건식 세정 (마이크론) | 2022 공동개발 | — | 2023-07 퀄 통과 → 2024 양산 판매 | 2026 삼성 성능 테스트, SK하이닉스 공동개발 | 공동개발→퀄 1년 · 퀄→양산 6개월 |
| 이오테크닉스 레이저 (삼성) | — | 2024-01 양산 평가 협약 ("2024 하반기 공급 예상") | 2025-02 "다수 퀄 진행 중" → 2025-11 HBM 그루빙 공급 보도 | — | 평가 협약→공급 1.5년+ (예상 대비 1년 지연) |
| 피에스케이 베벨 에처 | — | 2021-11 국산화 발표 | 2022 SK하이닉스 초도 매출, 삼성 납품 | 2024 "의미 있는 매출" | 발표→초도 매출 6~8개월 |
| 세메스 초임계 | 2014 SUPER CRYSTAL 출시 | — | 2017 상용화 (삼성 10nm D램) | 10nm D램 표준 공정화 | 출시→양산 표준화 2~3년 |
| 디바이스 FOUP 세정기 | 2011 추정 | — | 2014-01 국내 반도체 제조사 첫 공급 | 2019-09 삼성 EUV 라인, 2026 Samsung Austin·SK하이닉스 | 개발→첫 공급 약 3년 |
| 디바이스 웨이퍼 매엽 세정기 | 2021 (홈페이지 R&D 연혁) | "국내 주요 Chip Maker와 In-Fab Data 확보 단계" (2026 반기보고서) | 2025-12-08 삼성전자 "웨이퍼 세정장비" 29.7억 — 납기 6월 → 10월 연장 | — | 개발→첫 계약 4.5년 · 평가 진입 시점 미공개 |
| 디스플레이: BOE B16 (8.6G) | — | 2024-04-24 차이나비딩 입찰 마감 → 04-30 낙찰(증착기) | 2024-06-26 1단계 계약 → 2025-05 1호기 납품 | 2025-12-30 가동 → 2026-05말 양산 · 2단계 입찰 2025-12-29 공고 | 낙찰→계약 2개월 · 계약→납품 11개월 · 낙찰→양산 25개월 |
| 디스플레이: 삼성D A6 (8.6G) | — | 2023-04 투자 발표 | 2023-05-26 케이씨텍 세정기 357억 등 발주 (납기 2024-06 → 10월 정정) | 2024-03 반입식 → 2026-05 양산 | 발표→발주 1~2개월 · 발주→납기 13개월 · 반입→양산 26개월 |
이 문구는 퍼널의 3단계입니다. 사례 범위로 보면 3단계 진입에서 첫 양산 PO까지 6~24개월, 수율에 직접 닿는 전공정 세정장비는 상단(1.5~2년)을 보는 것이 보수적입니다. 그리고 세 가지가 반복됩니다 — 예정보다 1년 안팎 늦어지고(케이씨텍·한화·이오테크닉스 모두), 첫 PO는 작고(29.7억·14대·1~2대), 본격 물량은 다음 팹 반입에 맞춰 온다(용인 1기 2027-02, 삼성 P5·테일러). 회사가 2025년 12월 계약의 납기를 6월에서 10월로 늦춘 것도 이 패턴 안에 있습니다. 즉 "In-Fab 평가"가 공시된 2026년 8월을 기점으로 웨이퍼 세정기의 의미 있는 매출은 빨라야 2027년, 본격 물량은 2027~28년 신규 팹이라는 것이 사례가 말하는 시간표입니다 추정. 디스플레이는 다릅니다 — 입찰·발주가 공개되고, 계약에서 납기까지 4~13개월이며, 평가 리스크보다 납기 리스크가 큽니다.
B.5 SK하이닉스의 케이씨텍 발주는 얼마나 본격적인가
| 확인 지점 | 내용 | 출처 |
|---|---|---|
| 평가 통과 | "케이씨텍은 작년 말에서 올해 초 회사(SK하이닉스)의 장비 평가를 성공적으로 통과했다." 대상은 10나노대 D램. 5여년 공동개발 | 디일렉 2026-06-15 2차 |
| 공급 시점 | "이르면 올 하반기 공급을 시작한다. 본격 발주는 내년 2월 장비 반입이 시작되는 용인 1기 팹에 집중될 것" · 대당 100억원 수준 · 대수·금액 미기재 | 디일렉 2026-06-15 2차 |
| 고객의 동기 | "새 공급사가 생겼기 때문에 향후 TEL과의 가격 협상에서 SK하이닉스가 우위" — 1차 목적이 이원화·가격 협상력 | 디일렉 2026-06-15 2차 |
| PO 공시 | 케이씨텍 2025~2026년 단일판매공급계약 공시 3건: 삼성전자 226.8억(2026-01-07), SK하이닉스 698.4억(2026-03-10, 2024 매출 대비 18.1%, 납기 2026-10-06), 삼성전자 401.6억(2026-08-12). 모두 "반도체 제조 장비"로만 기재 → 초임계 포함 여부 불명. 2020~2025년 SK하이닉스 상대 공시는 0건 → 698억이 케이씨텍 사상 첫 SK하이닉스 대상 대형 수주 | DART 20260310800515 외 공시 |
| 고객 집중도 | 2025년 10% 이상 고객 2사: (가) 1,811억 47.3%, (나) 1,526억 39.9% — 합계 87.2%. (나)가 2024→2025 +19%. 통상 (가)=삼성, (나)=SK하이닉스로 해석되나 익명 | 케이씨텍 2025 사업보고서 공시 추정 |
| 브로커 추정 | DB증권 2026-06-30: 2026E 영업이익 758 → 1,462억, 2027E 902 → 2,011억으로 상향, "CMP 장비·신규 세정장비군(초임계) 확대". 초임계 대수·매출을 숫자로 낸 리포트는 없음 | 아이투자 2026-06-30 2차 미확인 |
판정은 이렇습니다. "평가 통과 + 공급 개시 예정"은 확인, "본격 발주"는 아직 아님. 698억이 초임계라면 대당 100억으로 약 7대이지만 공시가 그렇게 말하지 않고, 납기(2026-10)가 "하반기 공급 시작"과 겹친다는 정황만 있습니다. 볼륨(10대 이상, 1,000억 이상)은 용인 1기 반입(2027-02)에 달려 있고, 고객의 1차 목적이 TEL과의 가격 협상력이라면 초기 배정 비중은 제한적일 수 있습니다 추정. 디바이스와의 대응은 명확합니다 — 케이씨텍의 초임계는 디바이스의 Hot-SPM 매엽 세정기보다 두 단계 앞(평가 통과·공급 개시)에 있고, 그럼에도 아직 "본격"이 아닙니다.
B.6 케이씨텍의 실적과 주가 재평가 — 얼마나 빠르고, 얼마나 컸나
| 연도 | 매출 | 영업이익 | 영업이익률 | 무슨 일이 있었나 |
|---|---|---|---|---|
| 2022 | 3,782억 | 603억 | 16.0% | 메모리 정점 |
| 2023 | 2,869억 | 327억 | 11.4% | 메모리 감산. 5월 삼성D 8.6G FMM 세정기 357억 수주 — 주가 반응 +2%(당일), +8%(한 달) |
| 2024 | 3,854억 | 498억 | 12.9% | 7월 초임계 SK하이닉스 평가 첫 보도(3일 +20%) → 12월까지 −54% |
| 2025 | 3,829억 | 600억 | 15.7% | 4월 저점 22,700원(PER 9배·PBR 0.9배). 4Q부터 M15X·P4 장비 납품 개시 |
| 1Q26 | 1,561억 | 348억 | 22.3% | 매출 +101%·영업이익 +344% YoY. 반도체 94% |
| 2Q26 | 1,127억 | 235억 | 20.9% | QoQ −28%, DB증권 추정(1,626억) 대폭 미달 → 8월 5일 이후 고점 대비 −42% |
| 2026E | 6,528억 | 1,462억 | 22.4% | FnGuide "컨센서스"이나 추정기관 1곳(DB증권). 2027E 영업이익 2,011억(DB) |
주가는 언제, 무엇에 움직였나
| 시점 | 주가 | 사건 | 반응 |
|---|---|---|---|
| 2024-07-08 | 47,000 → 56,500 | 디일렉 "초임계 하이닉스 D램 양산라인 평가" 첫 보도 | 3일 +20% → 2024-12 26,050까지 −54%. 뉴스가 재평가를 만들지 못함 |
| 2025-04-16 | 22,700 (저점) | 메모리 감익 전망(키움 2025 OP −21%) | PER 9.0배 · PBR 0.93배 |
| 2025-11 | 39,850 | 3Q25 서프라이즈(컨센 40% 상회), DS·키움 목표가 45,000~50,000. DS: 초임계 "고객 테스트 단계 업사이드" | — |
| 2026-03-10 | 41,400 → 45,600 | SK하이닉스 698억 계약 공시 (첫 SK 대형 수주) | 당일 +10%, 이후 2개월 횡보 |
| 2026-05-13 | 62,600 (5월말) | 1Q26 영업이익 +344% | 4월 중순부터 선반영 |
| 2026-06-11~12 | 65,100 → 87,100 | SK하이닉스 납품단가 인상 검토 보도, UBS WFE 슈퍼사이클, HBM 낙수효과(원익IPS·주성 동반 급등) | 2일 +34% |
| 2026-06-15 | 87,100 → 85,800 | 디일렉 "초임계 세정장비 뚫었다" | 당일 무반응 |
| 2026-06-30 | 90,900 → 115,100 | 정부·삼성·SK 4,800조 반도체 투자계획(6-29) + DB증권 목표가 50,000 → 127,000(+154%) | +26.6% (금강일보: "별다른 공시 없음") |
| 2026-07-01 | 124,800 (사상 최고) | — | PER 19배(2026E) · 33배(TTM) · PBR 3.8~4.6배 |
| 2026-08-05 이후 | 68,400 (8월말) | 2Q26 실적 미스 | 고점 대비 −42%. 현재 72,200(PER TTM 17배) |
크기: 저점 22,700원(2025-04) → 고점 124,800원(2026-07) = 5.5배, 시총 약 0.45조 → 2.5조. 속도: 초임계 첫 보도에서 고점까지는 24개월이지만 그중 첫 9개월은 하락이었고, 실질 재평가 구간은 14.5개월, 그 상승의 절반(62,600 → 124,800)은 2026년 6월 한 달에 났습니다. 분해: 5.5배 = EPS 2.56배(2024A 2,526원 → 2026E 6,467원) × PER 2.15배(9.0배 → 19.3배). TTM 기준으로는 EPS 1.48배 × PER 3.7배 — 즉 고점은 확정 실적보다 단일 브로커의 2027년 추정을 선반영한 멀티플 확장이 주도했고, 그래서 2Q26 미스 한 번에 −42%가 났습니다.
기여 순서(추정): ① 메모리 캐펙스 사이클(1c nm 전환, P4·M15X·용인)에 따른 CMP 장비 수주 — 1Q26 매출 2배, ② 정부 4,800조 계획·WFE 슈퍼사이클 내러티브, ③ DB증권 단독 목표가 2.5배 상향, ④ 초임계 신규 장비군 — 업사이드 옵션으로 언급된 수준. 초임계는 스토리의 양념이었지 재평가의 주동력이 아니었습니다.
디바이스에 대입하면
| 항목 | 케이씨텍 (281820) | 디바이스 (187870) |
|---|---|---|
| 2025 매출 / 영업이익률 | 3,829억 / 15.7% | 841억 / 20.6% |
| 1H26 매출 / 영업이익 | 2,688억 / 583억 | 544억 / 200억 |
| 고객 구조 | 10% 이상 고객 2사 87.2% (삼성·SK 추정), 반도체 90% | 상위 3사 85.1% (중국 패널사 위주), 반도체 약 26~30% |
| 소모품·반복매출 | 슬러리 등 제품매출 1,622억 ≈ 42% | 없음 (부품 1.2%) |
| SK하이닉스 신규 아이템 | 초임계 세정 — 평가 통과, 2026 2H 공급 개시 예정, PO 미공시 | 세정장비 37.7억 첫 계약(품목 미상) · 매엽 세정기는 In-Fab 평가 |
| 커버리지 | 키움·DS·DB·대신·미래에셋 (2026년 실질 1곳) | 0건 |
| 사이클 저점 밸류 | PER 7~9배 · PBR 0.9배 (2023, 2025-04) | PER 4.0배 · PBR 0.78배 (지금, 이익 정점에서) |
| 고점 밸류 | PER 19배(Fwd) · 33배(TTM) · PBR 3.8~4.6배 | 2026-05 고점 29,700원 = 당시 TTM PER 약 14배(2Q25~1Q26 순이익 283억 기준) 추정 |
네 가지 함의가 나옵니다. ① "평가 통과" 뉴스는 재평가를 만들지 않습니다. 케이씨텍은 그 뉴스 뒤에 9개월간 반토막 났고, 확정 보도 당일도 움직이지 않았습니다. 디바이스의 웨이퍼 세정기도 "In-Fab 평가 통과" 공시가 아니라 분기 매출에 찍히는 시점과 컨센서스 형성이 트리거일 것입니다. ② 첫 대형 공시 하나로는 부족합니다. 케이씨텍의 SK 698억은 당일 +10% 후 두 달 횡보했고, 분기 실적으로 확인된 뒤에야 움직였습니다. ③ 커버리지가 얇은 종목은 컨센서스 형성이 곧 멀티플 확장이고, 미스 시 되돌림도 큽니다. 케이씨텍 고점 PER 19배는 브로커 1곳의 숫자 위에 섰고, 디바이스는 그 1곳조차 없습니다. ④ 저점 밸류의 차이에는 이유가 있습니다. 케이씨텍 저점 PER 9배·PBR 0.9배는 소모품 42%·반도체 90%·고객 2사라는 이익 안정성 위의 숫자이고, 디바이스의 PER 4배·PBR 0.78배는 소모품 0%·중국 패널사 85%라는 구조 위의 숫자입니다. 디바이스가 케이씨텍의 저점 밸류(PER 9배)를 받으려면 다음 저점의 이익이 0에 가깝지 않다는 증거 — FOUP·세메스 유닛·SK하이닉스라는 반도체 세 채널의 두께 — 가 먼저 필요합니다.
C부록 C — 세 개의 후속 질문 — 퀄인가 양산인가, 왜 다각화하는가, 기존 공급사에 불만이 있는가
부록 B의 여섯 질문 뒤에 남은 세 가지입니다. SK하이닉스 FOUP 세정기 발주와 삼성전자 "웨이퍼 세정장비" 건은 평가(퀄)용인가 양산 발주인가. 삼성·SK하이닉스 같은 칩메이커는 왜 장비사를 다각화하려 하는가. 그리고 디바이스가 겹치는 두 칸(FOUP 세정·매엽 세정)에서 칩메이커가 지금의 공급사에 불만을 가질 여지가 있는가 — 이 마지막 질문은 뉴스뿐 아니라 블라인드·디시인사이드·잡플래닛·레딧·링크드인·X·스레드·일본어 웹까지 훑었습니다. 2026-10-02 추가 조사분입니다.
① SK하이닉스 37.7억은 평가기가 아니라 양산 초도 PO로 읽힙니다(확신도 약 70%). 공시의 "최근 3년간 동종계약 이행 여부"가 해당이고(디바이스는 이 항목을 법인 단위로 엄격히 적어, BOE 충칭·Samsung Austin은 '미해당'), 지급조건이 SK하이닉스 기존 FOUP 세정기 공급사 아이에스티이의 양산 계약("인도 후 90%, 검수 후 10%")과 같은 구조이며, 금액이 국내 FOUP 세정기 추정 단가(대당 약 7억)의 4~5대분입니다. 2024년 2월 "국내 메모리 신규 고객사 퀄 완료" 보고에서 2년 뒤 첫 PO가 나온 것은 M15X(2025년 4분기 오픈)·용인 1기 투자 사이클과 맞습니다. 삼성전자 "웨이퍼 세정장비" 29.7억은 품목 자체가 미확정이고(FOUP 55% / Hot-SPM 매엽 세정기 45%), 매엽 세정기라면 "무상 데모"가 아니라 유상 평가기 또는 평가 후 구매 전환 1대로 보는 것이 가장 일관됩니다. 나머지 삼성 5건(347억)은 FOUP 세정기 양산 PO로 판단합니다(약 85%).
② 칩메이커가 다각화하는 이유는 여섯 가지이고, 그중 세 가지는 공개 발언으로 확인됩니다. 가격 협상력(케이씨텍 초임계 진입으로 "TEL과의 가격 협상에서 SK하이닉스가 우위", 한미 90% 독점에 한화 진입 후 균등 발주), 공급 안정·납기(2022년 리드타임 최대 30개월, 2026년 완성 장비 6→12개월·부품 최대 40개월), 기술 통제·유출(무진전자 사건 후 SK하이닉스가 테스·케이씨텍에 대체 개발 요청), 그리고 지정학·공동개발·정책. SK하이닉스는 TC본더 이원화를 "공급망 리스크 분산을 위한 전략적 선택"이라고 스스로 설명했습니다. 다만 반작용도 큽니다 — 수율·재검증 비용 때문에 장비 국산화율은 2011년 22%에서 2026년 약 20%로 15년째 제자리이고, 국산 2벤더는 지렛대이자 동시에 "추가 도입 때마다 10%씩 깎이는" 대상입니다.
③ FOUP 세정에서 기존 공급사에 대한 칩메이커의 불만을 보여주는 직접 발언은 어느 플랫폼에도 없습니다. 대신 두 가지 사실이 나왔습니다. 첫째, SK하이닉스 FOUP 세정기의 현 공급사는 Brooks·Hugle이 아니라 국산 아이에스티이(ISTE, 212710)이며, 2016년 진입 후 Hugle 물량을 흡수해 "단독 공급 체제"를 이루고 HBM용 세정기를 SK하이닉스와 공동개발했습니다. 둘째, 그 아이에스티이가 2026년 6월 삼성전자 HBM용 FOUP 세정기 초도 물량을 받았습니다 — 디바이스의 안방에서 경쟁자가 늘어난 것입니다. 매엽 세정에서는 간접 불만이 분명합니다 — SK하이닉스의 TEL 초임계 독점에 대한 가격 불만(업계 관계자 인용), 삼성 내부자로 추정되는 익명 게시글의 세메스 완성도 비판("알파기조차 안 된 걸 밀어넣는다"), 삼성 스스로 세메스 독점 품목(TC본더)을 다변화한 사실, 세메스의 두 차례 기술유출 유죄. 디바이스 자신에 대한 고객 측 공개 발언은 단 하나 — 삼성디스플레이 재직자의 "디바이스꺼 안쓴다"와 디바이스 재직자의 "너네한테는 안판다 사기꾼들"(2024년 초, FMM 세정기 탈락 직후)입니다.
C.1 퀄인가 양산인가 — 공시 안의 다섯 가지 시그널
국내 칩메이커의 신규 장비 도입 관행은 무상 데모·평가기 반입 → 양산라인 평가 → 통과 시 평가기 '구매 전환' + 양산 발주입니다. 가장 직접적인 증거는 한화세미텍 TC본더 사례입니다 — "해당 장비는 양산용이 아닌 평가용… 통과하면 평가 장비를 구매 전환하고 하반기에 대규모 발주"(디일렉 2024-05-27) 2차. 즉 평가 단계의 장비는 보통 공급계약 공시로 나오지 않고, 공시가 나왔다면 ① 평가 통과 후 구매 전환분, ② 양산 초도 PO, ③ 드물게 유상 평가 중 하나입니다. 반대 사례도 있습니다 — 아이엠티는 2023년 7월 마이크론 퀄 통과 후 2024년 10월 8.98억(1대) 계약을 공시했으니, 소액 공시 = 평가기라는 등식도 성립하지 않습니다.
| 시그널 | SK하이닉스 37.7억 (2026-03-10) | 삼성전자 "웨이퍼 세정장비" 29.7억 (2025-12-09) | 삼성전자 나머지 5건 + Austin |
|---|---|---|---|
| 최근 3년 동종계약 이행 | 해당 — 디바이스는 이 항목을 법인 단위로 기재(BOE 충칭 '미해당', Samsung Austin '미해당') → 2023~26년 SK하이닉스㈜와 공시 기준 미만의 동종 거래가 실제로 있었음. KIRS 2024-02 "퀄 완료"와 연결하면 2024년 전후 퀄 장비가 유상 납입됐을 가능성 | 해당 | 해당 (Austin만 '미해당' = 법인 첫 거래) |
| 지급조건 | "Within 30 days (90% delivery, 10% after inspection)" — 아이에스티이의 SK하이닉스 FOUP 세정기 양산 계약("인도 후 90%, 검수 후 10%")과 동일 구조. 평가기 특유의 조건(통과 조건부·잔금 확대) 없음 | 납품 후 90%, 셋업 후 10% — 기존 삼성 계약과 동일 표준 | 동일 표준 |
| 금액 vs 단가 | 국내 FOUP 세정기 대당 약 7억(디일렉, 아이에스티이 28.7억=4대 추정) → 약 4~5대. 평가기는 통상 1대 | FOUP이면 약 4대 · 매엽 세정기(28~46억)면 1대 — 단가로 판별 불가 | Austin 109.3억 ≈ 13~15대, 삼성 30~87억 ≈ 4~12대 |
| 납기·정정 | 2026-12-25, 정정 없음 | 2026-06-30 → 10-30 연장 (사유 "고객사 요청에 의한 납기일 변경"). 기존 품목이라면 4개월 연장은 이례적 → 신규 장비 가능성을 약간 지지 | 정정 없음 |
| 회사의 문구 | 세미콘코리아(2026-02-12): "HBM 수요 증가에 따른 풉 클리너 판매도 늘어날 것", "SK하이닉스향 장비 공급 논의" → 2주 뒤 공시 | 2025년 8월 반기보고서부터 "국내 주요 Chip Maker와 In Fab Data 확보 단계" — 즉 2025년 중반 이전에 이미 팹 안에 장비가 있었고, 2026년 8월 보고서에도 그대로 → 양산 진입 미선언 | 더벨(2026-02-24): "디바이스는 삼성전자의 풉 클리너 공급사… 109억은 테일러 공장용 장비로 전망" |
| 판정 | FOUP 세정기 양산 초도 PO (2nd 벤더 진입) · 확신도 약 70% | 품목 미확정 · FOUP 55% / Hot-SPM 매엽 1대(유상 평가 또는 구매 전환) 45% | FOUP 세정기 양산 PO · 약 85% |
KIRS 리포트는 2024년 2월에 "국내 메모리 신규 고객사에 퀄을 받은 상황… 신규 고객사의 연내 보수적인 투자 집행이 예상"이라고 썼습니다. SK하이닉스는 2024년에 신규 팹 투자가 없었고, M15X가 2025년 4분기에 열리고 용인 1기 장비 반입이 2027년 2월입니다. 같은 시기(2026년 1~3월) 기존 공급사 아이에스티이의 SK하이닉스 FOUP 세정기 수주도 23억·68억·28.7억으로 연쇄 발생했습니다. 즉 퀄은 2024년에 끝났고 발주는 팹이 열릴 때 나왔으며, 단독 벤더 체제에 2벤더가 추가된 그림입니다. 다음 확인 지점은 2026-10-30(삼성 29.7억 납기) 정정 여부, 2026-11-14 3분기보고서의 "In Fab Data 확보 단계" 문구 변경 여부, SK하이닉스 추가 PO입니다.
C.2 칩메이커는 왜 장비사를 다각화하고 싶어하는가
| 동기 | 근거 사례 · 발언 | 출처 |
|---|---|---|
| ① 가격 협상력 | 케이씨텍 초임계 진입 → "새 공급사가 생겼기 때문에 향후 TEL과의 가격 협상에서 SK하이닉스가 우위". 한미반도체 TC본더 글로벌 90%·SK에 30% 이상 할인 공급 → 한화 진입 후 한미가 20~30% 인상 추진·갈등 → 2026-01 추가 발주는 한미·한화 약 96억씩 균등. ASML CFO "현재 시장 환경은 ASML에 더욱 강력한 가격결정력을 제공". 세메스 내재화로 삼성은 "해외 협력사와의 가격 협상에서 유리한 고지" | 디일렉 2026-06-15 · 더퍼블릭 2025-04-22 · 디일렉 2026-01-14 · 매일경제 2026-08-06 · 더벨 2024-05-30 2차 |
| ② 공급 안정 · 납기 | 2022년 6월 장비 리드타임 최대 30개월, 팹 증설 2~9개월 지연. 2026년 완성 장비 납기 6→약 12개월, 부품 최대 40개월, 5대 장비사 납기 1.5~2배. 삼성·SK "장비 납기를 점검하고 구매주문 시점을 앞당기는 방안 검토". "핵심 장비 공급사의 납기·대응력이 반도체 생산 계획에 미치는 영향이 커졌다" | ZDNet 2022-06-23 · 글로벌이코노믹 2026-09-19 · 조세일보 2026-08-19 · 전자신문 2026-06-10 2차 |
| ③ 기술 통제 · 유출 리스크 | 무진전자(SK하이닉스 전 라인 세정기 350~400대)가 공동개발 장비를 CXMT에 무단 판매 → 2021 기소 → SK하이닉스는 "대체재를 찾지 못해 M16에 울며 겨자먹기로" 장비를 들인 뒤 테스·케이씨텍에 대체 개발 요청. 삼성은 세메스 캡티브로 유출 통제 — 그러나 세메스 자체에서 초임계(2023 유죄)·습식 세정(2024 재범) 기술이 중국으로 유출 | 디일렉 2021-01-28 · 이투데이 2025-06-10 · MBC/머니투데이 2023~24 2차 |
| ④ 지정학 · 수출통제 | 2019 일본 수출규제 → 소부장 국산화 정책, 소재는 30~50% 성과·장비는 20% 안팎. 2026 장비 병목의 한 원인은 "미·중 긴장으로 중국산 부품 대체 조달 제한". 삼성 2017~20년 소부장 지분투자 약 2,000억(케이씨텍 207억 포함)은 "국산화·공급망 안전" 목적 | 전자신문 2026-09-22 · 글로벌이코노믹 2026-09-19 · 뉴스스페이스 2026-06-12 2차 |
| ⑤ 공동개발 · 맞춤 대응 · CS | 케이씨텍 초임계 5년 공동개발. 국내 장비사는 팹 인근 상주, "장비 장애 시 30분 내 대응". SK하이닉스 2026 파트너스데이: R&D 초기비용 최대 50% 선지원, 결제지원펀드 1조, 트리니티 팹(용인, 8,600억, 2027-05) — "협력사를 단순 납품사에서 기술개발 파트너로" | 디일렉 2026-06-15 · 한국경제 2026-06-25 · 글로벌이코노믹 2026-09-29 2차 |
| ⑥ 정책 · 상생 평가 | SK하이닉스 공식 설명(TC본더 이원화): "공급망 리스크 분산을 위한 전략적 선택". 이현철 구매전략담당: "글로벌 공급망 재편과 대외환경 변화로 불확실성… 원팀 파트너십". 정치권의 상생 압박, 반도체특별법(2026-08) 양산 실증 테스트베드 | 더퍼블릭 2025-04-22 · 더구루 2026-03-20 · 전자신문 2026-06-10 2차 |
수율이 먼저입니다. 이종호 서울대 교수: "국내 반도체 기업은 수율과 생산성을 고려해 충분히 검증된 장비를 선택"(SR타임스 2026-09-24). 장비 국산화율은 2011년 22% → 2026년 약 20%로 15년째 제자리이고, 노광 0%·EUV 트랙 TEL 100%입니다. 이원화 뒤에도 메인 벤더가 우위입니다 — 2026년 1월 TC본더 발주는 한미 4대 vs 한화 2대(추정). 국산 2벤더는 지렛대이자 가격 인하 대상입니다 — "최초 공급 시 가격이 가장 높고, 추가 도입을 논의할 때마다 10%가량 공급가를 깎는 것이 통상적"(전자신문 2026-06-10). 그리고 삼성에서는 세메스 캡티브가 독립 국산 세정사의 진입 자체를 막습니다. 디바이스에 대입하면, 다각화 동기 ①②③⑤는 모두 SK하이닉스 쪽에서 강하게 작동하고(실제로 케이씨텍·아이에스티이·제우스가 그 문으로 들어감), 삼성 쪽에서는 세메스가 만들지 않는 품목(FOUP)에서만 작동합니다. 그리고 들어간 뒤에는 10%씩 깎입니다.
C.3 기존 공급사에 불만이 있는가 — 커뮤니티·소셜까지 훑은 결과
먼저 전제 하나를 바로잡아야 합니다. 이 리포트 초판은 FOUP 세정기 경쟁 구도를 "디바이스·Brooks(미국)·Hugle(일본)"로 적었는데, 이것은 삼성 메모리 라인에 대한 2019년 보도 기준입니다. SK하이닉스에서는 다릅니다.
| 확인된 사실 — SK하이닉스·삼성의 FOUP 세정기 공급 구조 | 출처 |
|---|---|
| FOUP 세정기 세계 시장은 Brooks·Hugle 2사가 2023년 기준 약 88% 과점. 국산 아이에스티이(ISTE, 212710)가 2016년 SK하이닉스 첫 수주 후 Hugle 물량을 흡수, "SK하이닉스에는 단독 공급 체제". 회사 측: "SK하이닉스는 2020년부터 국산 장비로 완전 전환". 점유율 2024년 12%, 목표 2030년 40% | 딜사이트 2024-11-14 · ZDNet 2024-12-05 · 글로벌에픽 2025-02-17 2차 |
| SK하이닉스가 HBM 대응 FOUP 세정기(NFC400) 개발을 아이에스티이에 직접 의뢰·퀄 완료. 2026년 1~3월 SK하이닉스 수주 23억(청주 P&T6 HBM용 3대, "데모 검증 완료로 판매 전환")·68억·28.7억 연쇄. 아이에스티이 CEO: "SK하이닉스와 삼성전자에 모두 납품하는 업체는 손에 꼽습니다" | 디일렉 2026-01-02 · 한국경제 2024-12-05 · 뉴스핌 2026-02-09 2차 |
| 아이에스티이, 2026년 6월 삼성전자 HBM 전용 FOUP 세정기 초도 수주(2월 말 데모 반입 후 평가). "국내 최초 진공식 적용". 삼성이 2026년 HBM용 FOUP 세정기를 복수 벤더에 발주 중 | 디일렉 2026-06-17 · 뉴스핌 2026-06-17 2차 |
| 디바이스: 2019년 삼성 화성 EUV 라인 초도에서 Brooks를 제침("브룩스 영토 뺏는다", 더벨 2020-06). 2026년 삼성전자·Samsung Austin 반복 수주. SK하이닉스 첫 공시 계약 37.7억(2026-03) = 단독 벤더 체제에 2벤더로 진입 | 디일렉 2019-11-04 · DART 공시 |
즉 SK하이닉스에서 디바이스는 "외산을 대체하는 국산"이 아니라 "이미 국산 단독 벤더가 있는 곳에 들어가는 2번째 국산"이고, 삼성에서는 "자기 안방에 다른 국산(아이에스티이)이 HBM 라인으로 들어온 것"입니다. 아이에스티이가 내세우는 경쟁 우위(처리량 20~21대/h vs 경쟁사 16~18, 소형화, 커버·바디 분리 세정, 진공식)는 벤더의 자기 주장이지만, 경쟁축이 "진공·건조 효율·미세 파티클"로 옮겨가고 있다는 점은 디바이스의 2G(진공) 장비와 같은 방향입니다 추정.
플랫폼별로 찾은 것 — 그리고 못 찾은 것
| 플랫폼 · 일자 | 발언자 | 내용 (인용 또는 근접 요약) | 대상 | 읽기 |
|---|---|---|---|---|
| FOUP 세정 — 직접 불만 발언 0건 | ||||
| Blind · DC인사이드 · Reddit · LinkedIn · X · Threads · 일본어 웹 (2026-10-02 검색) | — | 삼성·SK하이닉스 엔지니어·구매가 Brooks·Hugle·아이에스티이·디바이스의 FOUP 세정기 품질·CS·납기를 평가한 게시물 0건. Blind 멘션 검색 "@디바이스이엔지" → "검색결과가 없습니다". DC 반도체산업갤 "풉/FOUP" 검색은 파업 대비 스토커 CON-OUT, OHT 낙하 등 운영 이슈만 | — | FOUP 세정기는 수율에 직접 닿지 않는 지원 장비라 담론 자체가 희박 부재 |
| DC 반도체산업갤 #35711 (2026-05-14) | 익명(삼성 현업 추정) | "N2 스토커에서 빼고 대기중에 냅두면 그만큼 디펙 더 먹음. 풉 내로 노멀 에어 유입되면서 산화막 생기고 디펙 소스 검출됨", "3주면 N2 아닌 구간에서도 썩는거 나올듯" | FOUP 오염 일반 | FOUP 내 습도·AMC 오염 민감도에 대한 현업 인식 — 세정 수요의 토양 익명 |
| 매엽 세정 — 간접 불만 다수 | ||||
| 디일렉 2026-06-15 | 업계 관계자 | 케이씨텍 진입으로 SK하이닉스가 "향후 TEL과의 가격 협상에서 레버리지". 세메스가 2017년 초임계를 상용화했을 때 SK하이닉스가 구매 상담을 요청했을 정도로 대안이 없었음 | TEL (초임계) | 가격·독점 불만 — 품질 불만 아님 2차 |
| DC 반도체산업갤 #41599 (2026-08-20, 조회 1,167) | 익명(삼성 현업 추정) | 제목 "삼성전자가 자회사 세메스가 반도체 장비를 못 만드는 이유". "세메스 개발역량 키울 생각도 없고 3사 장비 할인 discount 용도로만 생각", "PPT에 있던 설비가 단 3분기 만에 대충 조립해서 현장으로 JDP 출하하고 양산하면서 고치는". 댓글: "외산은 알파/베타 거치면서 HW 완성도 잡고 평가기 밀어넣지. 세메스 건 알파기조차도 안 된 걸 밀어넣잖아". 반론: "세메스 영익 잘 내고… 장비사를 적으로 만들 이유 없음" | 세메스 | 완성도·거버넌스 불만, 내부 의견 갈림 루머 |
| DC 반도체산업갤 #38539 (2026-06-10) | 익명 | "삼메가 안타까운 건 배치 세정장비 쪽… 거의 일본 업체 독점일 텐데. 하닉도 한 회사에 몰빵하지 않는데 삼메는 무슨 깡으로 한 회사에 몰빵하는지". 댓글: "삼성은 장비 내재화·국산화에 목메는 회사라 그런 공정이 한두 개가 아니야" | TEL (배치, 삼성) | 단일 소싱 불만 루머 |
| DC 반도체산업갤 #38541 (2026-06-10) | 익명(투자자 추정) | "삼성이나 하닉이나 국내 장비업체가 대안으로 있다는 것 자체가 파워임. 특히나 세메스는 삼성 말고 다른 업체 판매가 힘들지만". 댓글: "세메스는 진짜 경쟁에 뛰어들 실력이 안 되는 건가?" | 세메스·TEL | 중립~불만 루머 |
| Blind (2025-11, 인증 재직자) | 한국램리서치 재직자 | "세메스를 비롯한 국내사는 연구소 조직이 뻑하면 고객사 양산 대응도 많이 함… 그만큼 depth가 얇음". "삼성은 음침하게 셋업 납기 가스라이팅 하고 하닉은 공정 스펙을 엄청 타이트하게 좁혀놓음" | 국산 장비사 / 고객사 태도 | 외산 경쟁사의 시각 — 할인 필요. 고객의 납기·스펙 압박이 벤더 공통 부담 2차 |
| Blind 세메스 기업리뷰 (1,060건, 3.4점, 경영진 2.5) | 세메스 현직 | 최근 제목: "커리어 무덤"(2026-09), "삼전 출신 임원들이 수명 연장하려고 발악하는 회사"(2026-08), "발전이 없음"(CS, 2026-08), "국내 반도체장비 1등 업체"(2026-06). 게시판 30여 건 중 장비 품질·삼성 불만·납기 글 0건 | 세메스 | 경영진 불만 다수, 품질 담론 부재 제목만 |
| 한국경제 2026-01-21 · 아주경제 2026-02-25 · 딜사이트 2024-07-11 | 기자·시장 관계자 | 삼성, 세메스 독점이던 HBM4 TC본더를 한미·ASMPT·Besi로 다변화 검토 — "품질 경쟁·성능 향상". 세메스 TC본더 "경쟁사보다 기술력이 다소 뒤처져 있다는 평가" | 세메스 (캡티브 한계) | 삼성 스스로 세메스 의존을 줄인 공식 사례 2차 |
| MBC·뉴시스 2023-01 · 머니투데이 2024-01-29 | 검찰·법원 | 세메스 전 연구원 초임계 세정 기술 중국 유출(710억, 1심 징역 4년). 세메스 출신 C씨 습식 세정장비 기술로 14대 710억 중국 수출 → 항소심 10년, 친형이 외관만 바꿔 34억 추가 수출 | 세메스 (보안) | 캡티브의 "기술 통제" 목적에 균열 2차 |
| 디일렉 2022-09-08 · 이투데이 2025-06-10 | 기자 | 무진전자(→엘에스이): SK하이닉스 세정기 350~400대 공급사였으나 기술유출 후 구매 연 2대로 급감, "사실상 협력사 네트워크에서 퇴출" → 2022년부터 복원(연 30대, 60대 목표), 현재 "일부 납품" | 엘에스이 (舊 무진) | 신뢰 훼손이 구매에 즉각 반영 — SK하이닉스는 보안을 공급사 선정 핵심 기준으로 운용 2차 |
| Biz Journal(湯之上隆) 2022-07/2023-11 | 일본 반도체 애널리스트 | "軒を貸して母屋を乗っ取られてしまった(처마를 빌려줬더니 안채를 빼앗겼다)" — SCREEN이 K-DNS 합작으로 기술을 넘기고 2021년 매출 순위에서 세메스에 역전. "삼성전자로부터 압력을 받아 매각할 수밖에 없었을 것" | SCREEN vs 세메스 | 삼성 내재화의 동기는 기술 통제·공급망 독립. SCREEN 품질 불만 발언은 없음 2차 |
| 디바이스 자신에 대한 평판 | ||||
| Blind "디바이스이엔지 형들 OLED 사업 잘되고있어" (2023-06 ~ 2024-02, 인증 재직자) | 삼성디스플레이 재직자 ↔ 디바이스이엔지 재직자 | 삼성디스플레이 재직자(2024-01-12): "디바이스꺼 안쓴다" → 디바이스이엔지 재직자(2024-02-14): "너네한테는 안판다 사기꾼들". 디바이스 직원(2023-09): "ㅠㅠ 돔황챠(도망쳐)" | 디바이스 (FMM 세정기) | 8.6G 탈락 직후 디스플레이 고객과의 관계가 감정적으로 틀어진 유일한 고객 측 발언 2차 |
| Blind 디바이스이엔지 기업리뷰 (26건, 3.4점, 업계 평균 +0.6) · 잡플래닛 (104건, 2.8점, 추천율 37%, 성장가능성 24%) | 현·전 직원 | 장점 "밥 3끼·기숙사·깨끗한 건물·워라밸". 단점 "연봉 짜기로 유명", "복불복 상여금", "계속 바뀌는 일정", "외근 시 무조건 본사 복귀 후 퇴근, 봉고차 8명", "포트폴리오가 약하고 주력 아이템이 흔들리면 회사가 미끄러지는 구조", "찍히면 관두시는 걸 추천, 개인한테 소송 거는 것도 장난 아니니 퇴사 시 보안 조심"(2022). 고객서비스 직군: "만족스럽지만 아쉬운"(2024) | 디바이스 | 급여·일정 불만, CS 부하는 업계 평균 수준. "돔황챠"가 2022~23년 직원 댓글에 반복 2차 |
| Blind "디바이스이엔지" (2023-11~12) · 현 디바이스 (2026-02) | 투자자 · 타사 직원 | "여긴 그냥 아무런 반응이 없어요 너무 조용합니다", "경영진이 너무 엔지니어 마인드인가? 회사 홍보도 하고 주주친화적으로 움직여야". 2026-02 NH농협은행 재직자: "와 디바이스네. 요즘 삼전 수주받던데 화이팅이다" | 디바이스 (IR) | IR 부재 평판 → 2026년 수주 후 톤 전환 2차 |
| Reddit · LinkedIn · X · Threads · 일본어 웹 · 네이버 블로그 탐방기 | — | 디바이스·세메스·Hugle·Brooks FOUP 세정기 관련 사용자 게시물 0건. Hugle은 제품 카탈로그만. 팍스넷 종목토론 35건 중 실질 글 2건(나머지 자동 홍보·정치 스팸) | — | 부재 |
FOUP 세정: 기존 공급사에 대한 불만 발언은 없고, 있는 것은 공급사 교체의 사실뿐입니다 — 삼성 EUV 라인에서 Brooks → 디바이스(2019), SK하이닉스에서 Hugle → 아이에스티이(2016~2020), 그리고 2026년 삼성 HBM 라인에 아이에스티이 진입. 즉 이 칸에서는 "외산에 대한 불만"이 이미 국산 전환으로 소진됐고, 지금 벌어지는 것은 국산 2사(디바이스·아이에스티이)가 서로의 안방으로 교차 진입하는 이원화입니다. 칩메이커 입장에서 이것은 불만의 표현이 아니라 C.2의 ①②(가격·납기) 동기의 실행입니다. 디바이스에게는 SK하이닉스라는 새 문이 열린 동시에 삼성에서 가격·점유율 압박이 커진다는 뜻입니다.
매엽 세정: 불만의 여지는 분명히 있습니다 — SK하이닉스의 TEL 초임계 독점(가격), 삼성 내부의 세메스 완성도·거버넌스 비판(익명), 세메스의 기술유출 재범(보안), 삼성의 TC본더 다변화(삼성 스스로의 인정). 그런데 그 문으로 이미 들어간 회사가 케이씨텍(초임계, 5년 공동개발)·제우스(HBM 세정)·엘에스이(복원)이고, 디바이스의 Hot-SPM 매엽 세정기는 "In-Fab 데이터 확보 단계"입니다. 세메스에 대한 불만이 삼성 전공정 세정의 문을 열더라도, 그 문은 세메스가 못 만드는 품목이나 공동개발 5년을 버틴 회사에게 먼저 열립니다. 디바이스가 세메스의 약액공급장치 협력사라는 사실은 이 칸에서 양날입니다 — 세메스 물량의 간접 수혜이면서, 세메스와 정면으로 경쟁하는 매엽 세정기를 삼성에 파는 것이 관계상 쉽지 않다는 뜻이기도 합니다 추정.
디바이스 자신: 반도체 고객의 디바이스 평가는 공개된 것이 없고, 디스플레이 고객(삼성디스플레이)과의 관계는 2024년 초 블라인드 설전이 보여주듯 좋지 않습니다. 직원 리뷰의 "계속 바뀌는 일정"·"주력 아이템이 흔들리면 미끄러지는 구조"는 이 리포트가 4장·8.2절에서 숫자로 본 것(납기 정정 반복, 소모품 부재)을 안에서 본 말입니다. 반도체 고객이 디바이스에 불만을 가질 만한 공개 사건(보안 사고·납기 사고·품질 사고)은 확인되지 않았습니다 — 이것은 이 회사의 조용한 강점이고, 동시에 조용해서 아무도 말하지 않는 회사라는 뜻이기도 합니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 디스플레이 vs 반도체 매출 분리(회사가 단일 부문으로 보고), 2025년 12월 이후 반도체 세정장비 수주 7건의 품목(FOUP 세정기인지 웨이퍼 세정기인지 — 12월 9일 건만 "웨이퍼"로 명시), 고객 A·B·C사의 실명, LG디스플레이 계약금액(2027년 6월까지 유보), 마스크 세정기 라인당 대수·세정 주기, 시장점유율의 외부 집계.
- 원문 판단 문장 속 배수와 1차 계산의 차이: PER 3.96배(네이버 TTM EPS 2,564원) vs 1차 TTM 지배순이익 353.0억 기준 4.0배, PBR 0.78배(BPS 12,958원) vs 자본총계 1,745.0억 기준 0.81배, 배당수익률 3.27%(수정 DPS 332원) vs 단순 1/2 조정 325원 기준 3.2%. 표·타일·헤드라인은 1차 계산값을 씁니다.
- 발행주식수 13,862,772주(2026-08 스톡옵션 행사 92,712주 반영)와 2026-09-17 종가 10,160원은 네이버증권 기준(2차)이며, 스톡옵션 행사 공시 원문과의 대조는 하지 않았습니다.
- 6장 표준표의 연구개발비 행은 판관비 주석의 경상개발비만 담습니다. FY2021~2023 판관비 주석에는 별도 계정이 없어 n/a이며, 전체 연구개발비(2023년 23.2억 등)는 II-6 연구개발활동 기준으로 부록 A.3에 있습니다.
- 2020년 실적(매출 1,262억·영업이익 437억 등)은 한국IR협의회 재무표(2차)이며 2020 사업보고서와 대조하지 않았습니다.
- 회사 홈페이지 제품 사진 3장의 촬영 시점과 특정 고객 납품 장비 여부는 확인하지 못했습니다(제품 페이지 대표 이미지).
조사 과정에서 정정된 통념과 판별 추가 기록
조사 과정에서 정정된 통념: ① 무상증자는 2025년이 아니라 2026년 4월(1:1, 신주 6,733,451주, 5월 22일 상장). ② 2021년 발행 CB·BW 200억원은 2024년에 전액 조기상환·소각되어 잔액 0 — "2026년 10월 만기 CB 100억"이라는 일부 기사 서술은 오류. ③ 본사는 아산이 아니라 천안 성거읍(2024년 12월 신사옥 이전). ④ 종속회사 오클렌벤처스는 2026년 7월 31일 흡수합병되어 현재 연결 종속회사 없음(해외 법인도 없음). ⑤ 삼성디스플레이 8.6세대 마스크 세정기는 케이씨텍이 2023년 5월 357억원에 수주했고(KIPOST·케이씨텍 공시 2차), 2024~2026년 디바이스의 삼성디스플레이 상대 공시는 없음.
2판(2026-09-18 저녁)에서 추가·정정한 것: 부록 B 신설 — 삼성전자의 세정장비 조달 구조(세메스 단독 여부·스필오버 가설), 세정장비 유형별 대당 가격, 장비 개발→채택 프로세스와 기간, SK하이닉스–케이씨텍 초임계 발주의 본격성, 케이씨텍의 실적·주가 재평가 속도와 크기. 정정 ① 초판의 "마스크 세정기 대당 5~10억원"은 오기 — 한국경제 2020-08-06 원문은 "대당 50억~100억원". 정정 ② 회사가 "고객사와 공동개발, 전량 공급"한다고 쓴 약액공급장치의 고객은 세메스(2017년 투자설명서 "전량 세메스에 OEM 공급", 세메스 2025 사업보고서·2026 반기보고서 매입처에 "디바이스" 명시) — 2014년에는 세메스 매출이 디바이스 매출의 51%였음.
3판(2026-10-02)에서 추가·정정한 것: 부록 C 신설 — SK하이닉스 37.7억·삼성 "웨이퍼 세정장비" 29.7억이 퀄인지 양산인지(공시 내부 시그널로 판정), 칩메이커가 장비사를 다각화하는 여섯 동기와 반작용, 그리고 FOUP·매엽 세정에서 기존 공급사에 대한 불만 여지를 블라인드·디시인사이드·잡플래닛·레딧·링크드인·X·스레드·일본어 웹까지 조사. 정정 ③ 초판의 FOUP 세정기 경쟁 구도 "디바이스·Brooks·Hugle"은 삼성 라인 기준이며, SK하이닉스의 FOUP 세정기 공급사는 국산 아이에스티이(212710)로 2016년 이후 단독 체제이고, 아이에스티이가 2026년 6월 삼성 HBM용 FOUP 세정기 초도 수주를 받아 디바이스의 안방에도 들어왔습니다. 2026-09-18 이후 디바이스 신규 공시는 없습니다(2026-10-02 확인).
1차 자료
공시 — 2026-10-07 표준 재무표 대조: 반기보고서 2026.06 ↗ · 1분기보고서 2026.03 ↗ · 사업보고서 2025.12 ↗ · 3분기보고서 2025.09 ↗ · 반기보고서 2025.06 ↗ · 1분기보고서 2025.03 ↗ · 사업보고서 2024.12 ↗ · 사업보고서 2023.12 ↗ · 사업보고서 2022.12 ↗
IR — 디바이스 홈페이지 제품 페이지(Display) ↗ · 제품 페이지(Semiconductor) ↗ · IR ↗
출처 — 2026-10-02 판 출처 목록
1차 자료 — 금융감독원 전자공시(DART, 회사 고유번호 00624509)
디바이스 반기보고서(2026.06), 2026-08-14 제출(접수번호 20260814001720) — I-1 회사의 개요('바' 신규사업 항목), II-1 사업의 개요, II-2 주요 제품 및 서비스, II-3 원재료 및 생산설비, II-4 매출 및 수주상황(수출/내수·주요 매출처·수주잔고), II-6 연구개발 실적, II-7 기타 참고사항(산업 특성·시장점유율·지적재산권), III 연결 재무제표 및 주석(현금·금융자산·재고·매출채권·계약부채·차입금·금융수익), VII 주주에 관한 사항, VIII 임원 및 직원, IX 계열회사(오클렌벤처스 합병)
디바이스 1분기보고서(2026.03), 2026-05-15(20260515000420) · 사업보고서(2025.12), 2026-03-23(20260323001111) · 3분기보고서(2025.09), 2025-11-13(20251113000544) · 사업보고서(2024.12), 2025-03-21(20250321001496) · 사업보고서(2023.12), 2024-03-20(20240320001211)
단일판매·공급계약체결 13건: Chongqing BOE 2024-07-25(20240725900275) · Chengdu BOE 2024-09-11(20240911900186) · Xiamen Tianma 2025-09-05(20250905900105) · 삼성전자 2025-12-09(20251209900357, 정정 20260618900751) · Samsung Austin Semiconductor 2026-02-05(20260205900385) · 삼성전자 2026-02-10(20260210900448) · SK하이닉스 2026-03-10(20260310900370) · 삼성전자 2026-04-10(20260410900162) · Chengdu BOE 2026-05-27(20260527900259) · LG디스플레이 2026-07-02(20260702900226) · 삼성전자 2026-07-06(20260706900752) · Guangzhou CSOT 2026-07-07(20260707900345) · 삼성전자 2026-07-29(20260729900566)
주요사항보고서(무상증자결정) 2026-04-10(20260410000865, 정정 20260416000263) · 회사합병결정 2026-05-18(20260518000352, 정정 2026-05-21 20260521000273) · 합병등종료보고서 2026-07-31 · 현금배당결정 2026-02-12 · 매출액 또는 손익구조 30% 이상 변동 2026-02-12 · 기업가치 제고 계획(자율공시) 2026-03-31(20260331901509) · 자기주식처분결정 2025-12-19(20251219000309) · 주식매수선택권 행사 2026-08-04(20260804900340) · 주식등의 대량보유상황보고서 2026-08-05(20260805000095) · 신규시설투자 2023-08-08(정정 20240705900160) · 본점소재지변경 2024-12-02 · 상호변경안내 2025-03-31 · 만기전사채취득 2024-04-15/07-15/10-15/10-29 · 전환사채·신주인수권부사채 발행결정 2021-10-15
시세·시장 데이터
네이버증권·FnGuide(WiseReport) 2026-09-17 기준 — 주가·시가총액·발행주식수·자기주식·PER·PBR·EPS·BPS·배당수익률·외국인 지분·투자의견 컨센서스("최근 3개월 이내 제시된 의견 없음")·국내 피어 분기 재무
Yahoo Finance(yfinance) 2026-09-17/18 — 디바이스(187870.KQ)·케이씨텍·제우스·에스티아이·선익시스템 일별 수정주가(연도별 고저·사상 최고), 해외 피어(SCREEN·TEL·Lam·ACMR·NAURA·Shibaura·SUSS·HOYA) 시총·TTM 재무, 환율
첨부 이엘씨 리포트(2026-09-15 검증판) — 테크윙·한미반도체·피에스케이·원익IPS·이오테크닉스·HPSP 연도별 주가 범위 및 DISCO 재무(재인용)
기술 배경 (1장 · 3장 · 13장)
삼성디스플레이 뉴스룸, "FMM(Fine Metal Mask)이란" · Micro and Nano Systems Letters (2019), FMM 갭에 대한 유기물 축적과 세정 효과 정량 연구 · 디바이스 홈페이지 제품 페이지(OLED Mask Cleaner: Initial/Organic/TFE/Cathode Mask Cleaning, VVD; Auto FOUP Cleaner AFC320; Single Wafer Cleaner; CDS 약액공급장치) 및 R&D 연혁(2016 ATC 과제, 2017 VVD, 2021 300mm 매엽 세정기) · KIPOST 2022-12, DNP 인바 독점과 오픈마스크 소재 · UBI리서치, DNP FMM 공급 현황 · Rapidus 기술자료, 세정이 전공정 스텝의 약 30% · SCREEN 2025-07-01 보도자료(세정장비 누적 15,000대, 3개 카테고리 1위) · ORIX Rentec Insight 2025-07-31(SCREEN 매엽 세정 약 45%) · ZDNet Korea 2025-08-01, 세메스 매엽 세정기 2,500호기 · 디일렉 2026 케이씨텍 SK하이닉스 초임계 세정 진입 · SUSS MicroTec MaskTrack Pro · Shibaura Mechatronics MC150 제품 페이지
산업·캐펙스·경쟁 (3장 · 5장)
KIPOST 2023-06-07, "케이씨텍, 삼성디스플레이 8.6세대 FMM 세정장비 357억 수주"(공급사 교체 사유 서술) · 전자신문 2024-06-25, BOE B16 한국 장비사 선정 · 디일렉 2026-02-27, "차이나 특수 끝물?"(BOE 캐펙스 축소 발언, 디바이스 리스크 명시) · KIPOST 2025-10, BOE 임원진 방한·3·4라인 PO 논의 · 디일렉 2026-05-27, BOE 8.6G Phase 2 마스크 클리너 · 전자신문 2026-06-26, CSOT 광저우 8.6G 한국 장비 공급사(차이나비딩) 및 중국 수출 비중 90.8% · 디일렉 2026-07-07, CSOT 257억 · 디일렉 2026-06-30, 삼성디스플레이 6G 15K 증설(3~4조원) · 전자신문 2026-05-07/06-22, 삼성D A6 양산·LTPO 개조·애플 제품 계획 · 이코노믹리뷰·디일렉, 8.6G 하프컷·수직 증착 논쟁 · 리드경제 2026, 선익시스템 8.6G 6개 라인 중 4개 수주 · 딜사이트·KIPOST, 비전옥스 V5 ViP · 옴디아(디일렉 2026 재인용), 8.6G 캐파 전망 · G-Enews 2026-09-14, LGD 8.6G 미결정 · 디일렉 2019-11-04, 삼성 EUV 라인 FOUP 세정기(Brooks·Hugle 경쟁) · 디지털데일리 2020-12-29 · 한국경제 2020-08-06, 마스크 세정기 세계 1위(60%)·대당 50~100억·FOUP 세계 2위 · 연합뉴스 2017-12-05, IPO 간담회 · 더벨 2026-02-20, Company Watch(세미콘코리아 발언 재인용) · 디일렉·더빅데이터 2026-04, 세메스 2025 실적 · 시사저널e 2025-12-22, TC본더 점유율(TechInsights) · 뉴스웨이·머니투데이, SK하이닉스 TC본더 이원화 발주 · 디지털데일리 2022-03, 피에스케이 드라이 스트립 점유율 · 블로터, 제우스 세정 사업 · ACM Research 2Q26 IR(세정 SAM 74억달러, Frost & Sullivan) · Kerrisdale Capital 2025-11(세정장비 시장 약 70억달러) · Mordor Intelligence 2026-09(웨이퍼 세정장비 시장)
회사 실적·주가 관련 보도
이데일리 2020-03-11·2020-08-15(NH투자증권·한국투자증권 코멘트, 2Q20 실적·수주잔고 1,361억) · 한국IR협의회 기업리서치센터 2024-02-19, "디바이스이엔지 — 반도체로 점진적인 무게 이동"(박성순, 매출 구성 FMM 약 70%·FOUP 약 30%, 8.6G 1차 수주 실패, 신규 메모리 고객 퀄 완료) · 디일렉 2025-11-21·2026-06-05, 디스플레이 장비사 분기 실적 비교 · 네이트뉴스·디지털투데이 2026-02-12, 2025년 실적 · 디지털투데이 2026-04-10·04-24, 무상증자·주가 · 톱스타뉴스 2026-04-28, 투자주의종목 지정 · 데일리연합 2026-08-06(AI 생성 기사, CB 잔존 서술은 DART와 배치되어 오류로 판단)
2026-09-18 2판 추가 조사 출처 (부록 B)
삼성·세메스 조달 구조 — 디일렉 2021-01-28 "삼성전자의 경우 대부분 세정장비를 세메스로부터 조달"(idxno=10688) · 디일렉 2019-11-01 JBpress 인용, 세메스 설립 후 SCREEN 장비 미구매(idxno=3732) · 세메스 사업보고서(2025.12, DART 20260331003653) 및 반기보고서(2026.06, 20260814003111): 생산능력·가동률(2025 69%, 1H26 75%), 원재료 매입처("약액 공급장치 본체부 — 다산·CSE·토모·디바이스"), SCREEN 기술사용 계약 · 디바이스이엔지 투자설명서(2017-12-04, DART 20171204000006): "약액공급장치 전량 세메스 OEM 공급", 매출처별 세메스 비중 · 더벨 2020-06-30 '리틀 세메스' · 더벨 2026-02-24 Company Watch(삼성향 3건 = 풉 클리너) · 아시아경제 2025-08-01, 세메스 매엽 세정기 2,500호기 · ZDNet 2024-10-21 · 한국경제 2026-01-21, 삼성 TC본더 ASMPT 논의 · 뉴스핌 2025-11-28, 제우스 HBM 세정 · 디일렉 2023-09-08, 아이엠티
단가 — ACM Research 10-K FY2025(2026-03-02) "Selling prices … $0.5 million to more than $5 million", 매엽 세정 매출 $626.0M · 21경제망 2026-03-09, 盛美上海 2025년보(세정장비 205대, 단가 2,198만위안/대) · 腾讯新闻 2022-05-13 盛美 연구보고(매엽 1,850~1,900만위안, 배치 1,650만위안, 복합 3,353만위안) · 腾讯新闻 2022-09-21 至纯科技 · 格隆汇 2020-05 国金证券(팹당 세정기 70~125대) · 디일렉 2024-07-08(idxno=28970)·2026-06-15(idxno=58108) 초임계 대당 100억 · 경향신문 2023-01-16 세메스 기술유출(대당 248억) · 한국경제 2020-08-06 "대당 50억~100억원"(원문 재확인) · 한국경제 2020-12-23 조달청 13.2억
채택 프로세스 — ACM Research 1Q19 실적발표(Motley Fool 전사) · ai-mst 커미셔닝 가이드(IQ/OQ/PQ) · KSIA 성능평가사업 · 이투데이 2009-07-09 SK하이닉스 성능평가 협력 · 헤럴드경제 2025-04-27 트리니티 팹 · 디일렉 2024-05-31·2025-02-07·2025-03-14, 시사저널e 2025-03-14, 이투데이 2025-03-27, 헤럴드경제 2025-05-26, 전자신문 2026-01-14(한화세미텍 TC본더) · 디일렉 2024-01-16, 삼성증권 2025-02-10, 다음뉴스 2025-11-18(이오테크닉스) · 전자신문 2021-11-16, 아시아경제 2022-07-13(피에스케이 베벨) · 전자신문 2017-02-27(세메스 초임계) · 한국경제 2026-06-02(아이엠티) · 시사저널e 2024-11-04, 뉴스프라임 2026-03-05(제우스) · 디일렉 2024-04-30·2025-12-29·2026-05-13, Omdia 2026-06(BOE B16) · 디일렉 2023-05-31, 전자신문 2024-03-10, 디일렉 2026-02-02(삼성D A6)
케이씨텍 — DART 단일판매공급계약 20260107800353(삼성 226.8억)·20260310800515(SK하이닉스 698.4억)·20260812800281(삼성 401.6억)·20240626800566(삼성D 357.5억 정정) · 케이씨텍 사업보고서(2025.12, 20260313001174) 주석 30 영업부문·주요 매출처 · 잠정실적 2026-08-05(20260805800427) · 네이버증권·FnGuide(WiseReport) 연간·분기·컨센서스(추정기관 1) · DS투자증권 2025-11-11 · 키움증권 2025-11-26 · 아이투자 2026-06-30(DB증권 목표가 127,000원) · 조세일보 2026-06-11 · 한국경제TV 2026-06-12 · 머니투데이·금강일보 2026-06-30 · SBS Biz 2026-03-10 · MTN 2026-06-26 · Yahoo Finance 281820.KS 일별(2026-09-18 조회)
2026-10-02 3판 추가 조사 출처 (부록 C)
퀄·양산 판별 — DART 디바이스 계약 공시 원문 20251209900357·20260618900751(정정 사유 "고객사 요청에 의한 납기일 변경")·20260310900370·20260205900385 외 · 아이에스티이 단일판매공급계약 20260102900200·20260326900163(인도 후 90%·검수 후 10%) · 디일렉 2024-05-27, 한화 TC본더 "평가용… 통과하면 구매 전환"(idxno=28255) · 디일렉 2025-05(idxno=36050) · 블로터 2024-10-16, 아이엠티 마이크론 8.98억 · 디일렉 2026-01-02(idxno=50490, 아이에스티이 P&T6 3대 23억 "데모 검증 완료로 판매 전환") · 디일렉 2026-03(idxno=54181, 내수용 클리너 대당 7억) · 데일리인베스트 2024-12-09 · 천지일보 2025-04-24(M15X 4Q25 오픈) · 핀포인트뉴스 2026-04-24
다각화 동기 — 더퍼블릭 2025-04-22("공급망 리스크 분산을 위한 전략적 선택") · 더구루 2026-03-20(이현철 구매전략담당) · 글로벌이코노믹 2026-09-29·파이낸셜뉴스 2026-09-29(SK하이닉스 2026 파트너스데이) · 머니투데이 2025-01-06(트리니티 팹) · 더벨 2024-05-29/30/31(세메스 설립 동기·내재화 효과·기술 블랙홀) · 뉴스스페이스 2026-06-12(삼성 소부장 지분투자) · 디일렉 2026-01-14(TC본더 균등 발주) · EBN 2025-04-29 · 매일경제 2026-08-06·서울경제 2026-07-17(ASML 가격결정력) · ZDNet 2022-06-23(리드타임 30개월) · 글로벌이코노믹 2026-09-19·조세일보 2026-08-19(2026 납기) · 전자신문 2026-06-10(단가 10% 인하 관행)·2026-09-22(국산화율) · 한국경제 2026-06-25(30분 내 대응) · SR타임스 2026-09-24(이종호) · KMJ 2026-09-28 · 디일렉 2021-01-28(무진전자, idxno=10688) · 이투데이 2025-06-10(엘에스이) · 글로벌에픽 2025-02-17(FOUP 세정기 Brooks·Hugle 88%, 아이에스티이 점유율)
커뮤니티·소셜 — Blind: 반도체 장비사 공정개발 직무질문(izo05te8, 2025-11) · 5대 장비사 CS(xwHRzeuJ, 2023-01) · 세메스 어떤가요(JJnemquE) · 세메스 기업리뷰·게시글 목록(2026-10-02 열람) · 디바이스이엔지 기업리뷰(26건) · "디바이스이엔지 형들 OLED 사업 잘되고있어"(kUTS4jGf, 2023-06~2024-02) · "디바이스이엔지"(HGTdjxxu, 2023-11) · "현 디바이스 구 디바이스이엔지 재직자"(gzxa7172, 2026-02) · 멘션 검색 @디바이스이엔지(결과 없음) · 잡플래닛 (주)디바이스 리뷰 104건(2026-10-02) · DC인사이드 반도체산업 마이너갤러리 #41599(2026-08-20)·#41505·#41632·#38539·#38541·#38938·#35711·#40767·#41670·#42502 · DC 반도체 마이너갤러리 #835 · 팍스넷 종목토론 187870 · 딜사이트 2024-11-14(아이에스티이 IPO 분석) · ZDNet 2024-12-05 · 한국경제 2024-12-05(아이에스티이 CEO) · 뉴스핌 2026-01-14·2026-02-09·2026-06-17 · 디일렉 2026-06-17(idxno=58253, 아이에스티이 삼성 HBM 초도) · 아시아경제 2026-02-20 · 디일렉 2019-11-04(idxno=3763) · 더벨 2020-06-22 "브룩스 영토 뺏는다"(제목) · 한국경제 2026-01-21·아주경제 2026-02-25·딜사이트 2024-07-11(세메스 TC본더) · 블로터 2024-06-02 · MBC 2023-01·뉴시스 2023-01-16·머니투데이 2024-01-29(세메스 기술유출) · 디일렉 2022-09-08(idxno=17968, 무진전자) · Biz Journal 湯之上隆 2022-07-29 · Reddit·LinkedIn·X·Threads·일본어 웹 검색(2026-10-02, 관련 게시물 없음)
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — DART 사업·분기·반기보고서 10건 대조, 7장 순현금·주주환원 표와 9장 1차 배수 표 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 6·7·9·11·12장). 원 2장 → 1.4절, 원 6장 → 5.0~5.2절, 원 7장 → 4.4절, 원 8·9장 → 5.3·5.4절, 원 5장 → 6·7장, 원 10~12장 → 8장, 원 13장 → 9장·7.2절, 원 14장 → 10·12장, 원 15장 → 13장, 원 6½·6¾·6⅞장 → 부록 A·B·C, 원 16장 → 14장 |
| 원본 | 2026-10-02 | 원 계열 B1-primer · 보강 전환 · 기준일 2026-09-17 초판, 2026-09-18 2판(6¾장 신설), 2026-10-02 3판(6⅞장 신설·확인 수준 표기판) |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 고객 라벨과 실명의 대응, 디스플레이·반도체 매출 분리, 시장 규모는 공시 수치를 조합한 추정이며 회사가 확인한 것이 아닙니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.