0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
인텔리안테크는 2004년부터 배 위에 올라가는 위성 안테나를 만들어 온 회사입니다. 파라볼릭(접시형) 안테나를 배가 흔들려도 정지궤도 위성을 정확히 바라보게 만드는 기계식 추적 기술이 본업이고, 이 해상 VSAT 안테나 시장에서 세계 점유율 약 60%로 1위입니다 미래에셋·Valour. 그런데 2022년 스타링크 해상 서비스가 등장한 뒤 이 본업은 "기존 접시 안테나 수요가 잠식되는 시장"이 되었습니다. Valour Consultancy 집계로 2026년 1분기 기준 상업용 선박 66,866척이 스타링크를 쓰고, GEO VSAT 선박 수는 약 42,000척에서 정점을 찍고 멈췄습니다 Valour.
그 사이 회사는 무게중심을 세 개의 새 칸으로 옮겼습니다. ① 저궤도 위성 사업자가 지상에 세우는 게이트웨이 안테나(2.4~4m급 대형 추적 안테나) — 2023년 146억 → 2024년 300억 → 2025년 1,108억으로 매출의 35%가 되었고, 'A사'(아마존 Leo로 추정), Telesat, AST SpaceMobile과 계약을 공시했습니다. ② 유텔샛 OneWeb용 평판(ESA) 안테나와 GEO+LEO 하이브리드 해상 단말. ③ 미 해군·맨팩·WGS 플라이어웨이 등 군용 단말(2025년 약 330억, 2026년 매출의 15%로 전망). 2025년 매출 3,196억(+24%)·영업이익 120억(흑자전환)·2026년 상반기 매출 1,620억(+37%)·영업이익 77억은 이 무게중심 이동이 숫자로 나타난 첫 해입니다 공시. 2025년 최대 매출처 1곳이 매출의 29.8%(953억)를 차지했습니다 공시.
하방은 두껍지 않습니다. 순현금이 아니라 순차입 약 1,178억원(현금성 257억 vs 차입·사채 1,435억, 2026년 6월 말)이고, 2025년 영업현금흐름은 매출채권·재고 급증으로 −182억이었습니다 공시. 대신 수주잔고 4,286억(2025년 말, 전년 +70%)이 매출의 1.3년치를 받치고, 그중 2,922억이 게이트웨이입니다 하나증권. 시가총액 7,355억(10월 1일 종가 68,500원)은 5월 11일 고점 172,400원(시총 약 1.85조)에서 60% 넘게 내려온 자리이며, TTM 영업이익 300억 기준 EV/EBIT 28.5배, 2026년 컨센서스 영업이익 389억 기준 약 21.9배입니다 계산. 이 문서의 결론은 이렇습니다 — "이 종목은 '하방이 두꺼운 저평가주'가 아니라 '수주 가시성이 1.3년인 성장주'입니다." 질문은 하나입니다 — "게이트웨이 수주가 2027년 이후에도 이어지는 구조인가, 아니면 아마존 Leo 1차 구축이 끝나면 꺼지는 사이클인가."
한눈에 보는 핵심 지표
"이 종목은 '하방이 두꺼운 저평가주'가 아니라 '수주 가시성이 1.3년인 성장주'입니다." "그래서 이 회사의 기술적 해자는 게이트웨이에 있고, 평판은 옵션입니다." "현재 주가는 '2026년 컨센서스가 대체로 달성되고 2027년에도 성장이 이어진다'를 15~20배로 가격에 넣은 자리입니다."
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론·증권사 리포트 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
출발점은 "스타링크 효과의 양면"이라는 가설이었습니다. 스타링크는 해상 위성통신에서 안테나를 한 대 더 싸게 파는 경쟁자가 아니라, 안테나 가격 자체를 10분의 1로 떨어뜨린 사업자입니다(스타링크 평판 단말 수천 달러 vs 1m급 Ku/Ka 파라볼릭 수만 달러). 1m 접시를 팔던 인텔리안테크의 본업이 무사할 수 없다는 것은 자명합니다. 그런데 2025년 실적은 흑자전환했고 해상 매출도 1,552억 → 1,803억으로 회복했습니다(하나증권 집계; 사업보고서 사업군별 해상용은 1,507억 → 1,803억). 그렇다면 흑자전환의 실체는 ① 해상 회복인가, ② LEO 게이트웨이인가, ③ 군용인가 — 셋 다라면 각각 얼마인가. 그리고 게이트웨이의 발주 주체가 누구이고 몇 대를 더 살 수 있는가.
조사 결과를 한 줄로 요약하면, 2025년 영업이익 개선 314억(−194억 → +120억) 중 가장 큰 몫은 게이트웨이(매출 +808억)이고, 그 다음이 판관비 절감(1,189억 → 1,129억, −60억)과 군용 믹스입니다. 해상 회복(+251억)은 "스타링크와 싸워 이긴 것"이 아니라 "스타링크와 OneWeb을 함께 쓰는 하이브리드 단말을 팔기 시작한 것"입니다. 즉 본업도 이미 LEO의 그늘 아래에서 모양을 바꿨습니다.
1무엇을 파는가 — 제품과 사업모델
제품은 전부 "위성을 바라보는 안테나와 그 뒤에 붙는 단말"입니다. 다만 바라보는 위성(GEO/MEO/LEO), 놓이는 자리(배·땅·비행기·배낭·지상국), 바라보는 방식(접시를 모터로 돌리느냐, 평판 소자로 전자적으로 빔을 움직이느냐)에 따라 경제성이 완전히 다릅니다.
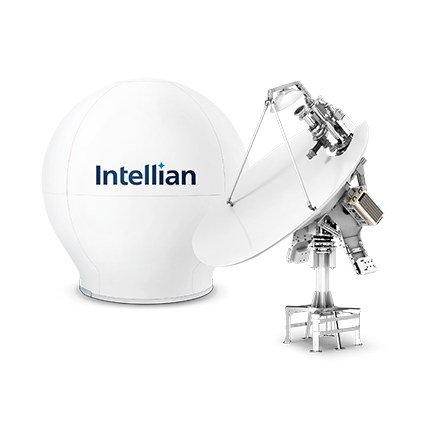
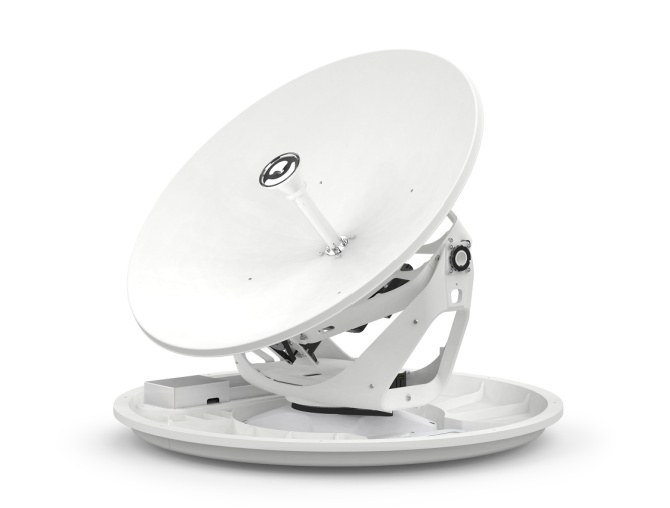
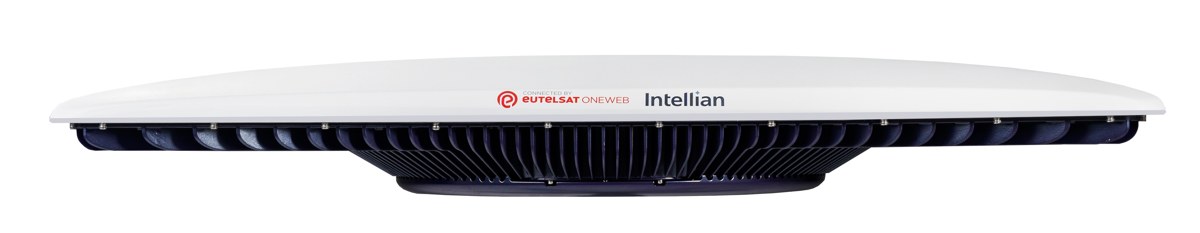
1.1 제품 라인업 — 네 가지 축
| 축 | 대표 제품 | 위성 궤도 | 안테나 방식 | 고객(발주 주체) | 단가 감(추정) |
|---|---|---|---|---|---|
| ① 해상 사용자 단말 | v60/v100NX/v150NX/v240MT(트라이밴드 멀티오빗), OW70M(OneWeb 듀얼 파라볼릭), OW11FM(OneWeb 평판), Iridium Certus GMDSS(C700/C100M), FleetBroadband | GEO Ku/Ka + LEO(OneWeb) + L밴드 | 기계식 추적 파라볼릭(주력) + 평판 ESA(OW11) | Inmarsat(Viasat)·Marlink·Speedcast·KVH·Navarino 등 서비스 프로바이더가 선주에 설치 | 1m급 파라볼릭 수만 달러, 평판 1만 달러 전후 추정 |
| ② 게이트웨이 안테나 | 2.4m~4m급 LEO/MEO 추적 안테나(Ka·Q/V밴드), 2세대 40GHz 개발 중 | LEO(아마존 Leo·Telesat·AST), MEO(SES mPOWER) | 대형 파라볼릭 + 고속 추적 페데스탈 | 위성 사업자 본사가 직접 발주, 사이트당 6~10기 | Telesat 127기/290억 → 기당 약 2.3억(설치·통합 포함) 추정 |
| ③ 지상·모빌리티 평판(ESA) | OW10HL/HV(컴팩트), OW11FL/FV(엔터프라이즈), OW7MP(맨팩), Telesat Lightspeed Ka 평판(개발), Panasonic 항공 ESA | LEO(OneWeb·Lightspeed) | 능동 위상배열(AESA), 자체 설계(메릴랜드 ADC) | 유텔샛 OneWeb(유통), 통신사·정부·항공(Panasonic Avionics) | 수천~1만 달러대 추정 |
| ④ 군용·정부 | 미 해군 함정 안테나(SPL100 계열, Block1), WGS 플라이어웨이(X/Mil-Ka, 2.4m, 30분 전개), 맨팩, 한국군 평판 개발용역 | GEO(WGS)+LEO/MEO 멀티오빗 | 파라볼릭·평판 혼합 | 미 해군(SPAWAR/NAVWAR), Network Innovations(통합사, 최종고객 비공개), 유텔샛 정부사업 | 건별 수억~수십억 추정 |
| (기타) 위성방송 수신 TVRO | t-시리즈 | GEO | 파라볼릭 | 요트·상선 | 2025년 133억, 성장 없음 공시 |
해상 VSAT의 평균 판매단가는 사업보고서 기준 2024년 $23,820 → 2025년 $24,395 → 2026년 상반기 $23,389이고, TVRO는 $6,517 → $7,846 → $7,328입니다(해상 파라볼릭 주요 품목 기준, 지상·평판 제외) 공시. "1m급 파라볼릭 수만 달러"라는 단가 감과 자릿수가 맞습니다.
1.2 반복매출은 있는가 — 거의 없다
이 회사의 하방 두께를 결정하는 질문입니다. 답은 "하드웨어 일회 판매 회사"입니다. 서비스 매출(에어타임)은 Inmarsat·Marlink 같은 서비스 프로바이더가 가져가고, 인텔리안테크는 단말을 팔고 끝납니다. 유지보수·부품 매출은 공시상 별도로 드러나지 않습니다 — 다만 사업보고서 제품군별 매출의 '제품_기타'(Spare·Rack 등)가 2025년 886억, '기타_기타'(용역료·정보통신공사)가 83억으로 잡혀 있어 부품·용역이 일부 포함됩니다 공시. 세 가지가 반복성을 조금 만들어 줍니다. ① 해상 안테나는 7~10년 교체 주기가 있고 전 세계에 수만 대의 설치 기반이 있습니다. ② 게이트웨이는 사업자가 위성 세대를 바꿀 때(OneWeb Gen1 → 후속, 아마존 1세대 → 40GHz 2세대) 안테나도 다시 삽니다. ③ 2025년부터 수주 모델이 "스팟 PO"에서 2~6년짜리 장기 공급계약(A사 2028년 2월, SES 2029년 9월, Panasonic 2030년 9월, Network Innovations 2032년 12월)으로 바뀌었습니다(하나). 그래도 구독형 매출은 0입니다.
① GEO VSAT 접시 안테나의 신규 수요가 구조적으로 줄었습니다. Valour는 GEO VSAT 선박 수가 2022~23년 약 42,000척에서 정점을 지났다고 보고, 일부 서비스 프로바이더는 GEO VSAT 지출이 2023년에 30~50% 줄었다고 보고했습니다. 인텔리안테크 해상 매출이 2023년 2,038억 → 2024년 1,552억(−24%)으로 꺾인 것이 그 숫자입니다(하나 집계; 사업보고서 사업군별 해상용은 2,010억 → 1,507억, −25%) 공시. ② 지상용 OneWeb 평판은 2023~24년에 유통 재고가 쌓여 2025년 매출이 283억까지 줄었습니다. 회사가 "재고 소화 완료"라고 하지만, 2025년 말 재고자산은 1,007억(+15.5%)으로 오히려 늘었고 2026년 6월 말에는 1,342억이 됐습니다 공시. ③ 게이트웨이는 고객 집중이 극단적입니다. 2025년 게이트웨이 1,108억의 대부분이 A사 한 곳이고, 4Q25에 미국향 게이트웨이만 472억이었습니다(유진). 매출채권이 2025년 한 해 84% 늘어 1,305억이 된 것도 이 고객의 대금 조건과 연결됩니다.
1.3 본업 니치 — 왜 이 회사가 해상 안테나 1위가 됐나
배 위의 접시 안테나는 "움직이는 바닥 위에서 36,000km 떨어진 점을 0.2도 오차로 계속 바라보는 기계"입니다. 이 기계를 싸고 튼튼하게 만드는 것이 20년간 쌓은 자산입니다.
기술 원리 — 비유로
정지궤도 위성은 적도 상공 약 35,786km에 떠서 지구와 같은 속도로 돌기 때문에 땅에서 보면 하늘의 한 점에 고정돼 있습니다. 집 옥상의 위성방송 접시는 한 번 조준하면 끝입니다. 그런데 배는 롤·피치·요(좌우 기울기·앞뒤 기울기·방향 회전)로 끊임없이 흔들리고, 접시가 좁은 빔(1m 접시 Ku밴드 기준 빔폭 약 1.5~2도)으로 위성을 겨눠야 하므로 자이로·GPS 데이터를 받아 모터가 초당 수십 번 접시를 반대로 움직여 빔을 고정해야 합니다. 비유하면 달리는 트럭 짐칸 위에서 레이저 포인터로 1km 밖 동전을 계속 비추는 일입니다. 여기에 바닷물·염분·진동·영하~50도의 환경을 10년 견뎌야 하고, 전 세계 어느 항구에서든 48시간 안에 수리 기사가 와야 합니다.
인텔리안테크의 경쟁력은 (a) 3축 안정화 페데스탈(모터·기어·센서 융합) 설계, (b) 레이돔 안의 RF 체인(BUC·LNB) 통합과 Ku/Ka 밴드 전환(NX 시리즈는 현장에서 밴드 교체 키트 장착), (c) 글로벌 서비스망(12개 거점·5개 물류센터)에 있습니다. 이 중 (a)의 추적 기술은 그대로 게이트웨이 안테나로 확장됩니다. LEO 위성은 하늘을 5~10분 안에 지나가므로 2.4~4m짜리 무거운 접시를 초당 수 도의 각속도로 정확히 추적하고, 다음 위성으로 수 초 안에 되돌아가야 합니다(make-before-break). "작은 접시를 흔들리는 배 위에서 고정"하던 기술과 "큰 접시를 땅 위에서 빠르게 돌리는" 기술은 같은 제어·기계 설계 팀의 일입니다. 이것이 해상 안테나 회사가 게이트웨이 공급자가 될 수 있었던 기술적 연결고리입니다 추정 · 기술 원리 기반.
점유율과 역사
| 시기 | 사건 | 의미 |
|---|---|---|
| 2004 | 창업(성상엽 대표), 해상 위성방송 수신 안테나(TVRO)로 시작 | 요트·크루즈용 TV 안테나로 KVH·Sea Tel(Cobham)이 장악한 시장에 저가로 진입 |
| 2010년대 | v-시리즈 VSAT 안테나로 통신 시장 진입, 2016년 코스닥 상장 | Inmarsat GX(Ka) 출범(2016)에 맞춰 GX 전용 단말 공급 → Inmarsat FX 15,000척 설치기반의 주요 공급자 |
| 2017~19 | v240MT 세계 최초 트라이밴드(C/Ku/Ka) 멀티오빗 안테나, NX 시리즈 | "한 안테나로 여러 위성사업자 서비스" — 서비스 프로바이더가 고객을 갈아탈 수 있게 해 유통망 락인 |
| 2019~21 | OneWeb 사용자 단말 생산계약(2020), $73M 단말 계약(2021), SES O3b mPOWER 단말(2021.10, 711억), OneWeb 저궤도 듀얼 단말 866억(2021.11, 기존 2019년 계약 대체) 공시 | LEO/MEO 사용자 단말로 확장. Kymeta·Hughes와 함께 OneWeb 초기 단말 3사 |
| 2023 | 'Company A'(아마존 추정) 게이트웨이 개발·공급계약, 메릴랜드 ESA 개발센터(ADC) 개소 | 게이트웨이 사업 개시, 평판 자체 설계 인력 70명+ |
| 2024~25 | Telesat 게이트웨이 127기, AST 게이트웨이, Panasonic 항공, 미국 1차 생산라인(2025.3), 평택 신공장 | 고객 다변화·장기계약 전환 |
| 2026 | 캘리포니아 75,500ft² 공장(6.17), 9월 미국산 게이트웨이 첫 출하, Network Innovations 409억, A사 2세대(40GHz) 킥오프 | "미국산" 레퍼런스 → 국방 조달 자격(NDAA·ITAR) 포석 |
점유율 근거: Valour Consultancy는 "2023년 해상 연결 하드웨어 매출에서 인텔리안테크가 가장 큰 몫"이라고 명시했고, 같은 보고서에서 GEO VSAT 파라볼릭 시스템 시장을 2023년 2억 5,900만 달러로 집계했습니다. 인텔리안테크 2023년 해상 매출 2,038억원(약 1억 5,600만 달러, TVRO·L밴드 포함)을 대입하면 50~60% 수준이 나오므로, 국내 증권사가 인용하는 "해상 VSAT 60%, 2위 Cobham 25%"와 자릿수가 맞습니다 3개 출처 교차: Valour·미래에셋·데일리인베스트.
고객이 바꾸지 못하는 이유 — 그리고 바꾸고 있는 이유
락인이 작동하는 곳
서비스 프로바이더(Marlink·Speedcast·Inmarsat 등)는 선주와 3~5년 에어타임 계약을 맺고 안테나를 패키지로 설치합니다. 그들에게 안테나 공급사는 "전 세계 항구에서 수리가 되는가, 네트워크 운영센터(NOC)와 원격 진단이 연동되는가, 새 위성(ViaSat-3·KONNECT VHTS·mPOWER) 형식승인을 가장 먼저 받는가"로 선택됩니다. 인텔리안테크는 2025년 11월 유텔샛 KONNECT VHTS 형식승인(v100NX·v240MT 2), 2021년 SES mPOWER, 2022년 Viasat 해상 전용 단말을 차례로 확보했습니다. 사업자 쪽에서 보면 "우리 위성용 단말을 만들어 줄 회사"가 세계에 서너 곳뿐입니다.
락인이 깨지는 곳
스타링크는 이 구조 자체를 건너뜁니다. 자체 평판 단말을 직접 팔고, 서비스 프로바이더는 '리셀러'로 격하됩니다. KVH는 2025년 제품 매출이 −27%($12.6M)로 줄고 에어타임의 45% 이상이 LEO(주로 스타링크)가 됐습니다. Valour는 "경쟁자들이 이제 스타링크를 직접 판다"고 요약합니다. 즉 인텔리안테크의 락인은 GEO·OneWeb·mPOWER라는 '비(非)스타링크 진영' 안에서만 유효합니다. 그 진영의 크기가 이 회사 본업의 크기입니다.
2매출 구성 — 제품·지역·고객
공시는 매출을 '해상용/지상용'(사업군)과 '위성통신 안테나/위성방송 수신안테나/기타'(제품군)로만 나눕니다. 게이트웨이·평판·방산 분해는 증권사가 회사 IR을 토대로 정리한 값입니다. 두 기준을 나란히 둡니다.
| 사업군 | 2023 | 2024 | 2025 | 2025 비중 | 1H26 | 영업이익률 |
|---|---|---|---|---|---|---|
| 해상용 안테나 (GEO/MEO 파라볼릭 VSAT·해상 평판·L밴드 MSS·TVRO) | 2,009.7 | 1,507.2 | 1,802.7 | 56.4% | 852.6 | n/a |
| 지상용 안테나 (LEO/MEO 파라볼릭 VSAT·지상 평판·LEO 게이트웨이) | 962.4 | 973.5 | 1,393.6 | 43.6% | 767.1 | n/a |
| 기타 (통신공사 등) | 78.3 | 97.1 | 0 | 0% | — | n/a |
| 합계 | 3,050.4 | 2,577.7 | 3,196.3 | 100% | 1,619.7 | 3.7%(전사) |
수출 비중은 2026년 상반기 94.2%(수출 1,525.4억 / 매출 1,619.7억), 2025년 96.3%입니다 공시. 1Q26 단독으로도 수출 94%가 보도됐습니다(뉴스토마토).
2.1 제품 축별 재구성 — 3년 만에 바뀐 무게중심 (증권사 집계)
회사는 공시에서 매출을 '위성통신 안테나/위성방송 수신안테나/기타'로만 나누지만, 증권사들이 회사 IR을 토대로 제품 축별 수치를 정리해 왔습니다. 아래는 하나증권(2026-02-10) 자료의 부문별 매출을 재구성한 것입니다. 방산은 해상·지상·게이트웨이에 걸쳐 있는 교차 분류이므로 합계에 넣지 않았습니다. 게이트웨이 매출 1,108억은 2025년 매출의 35%로, 2023년 146억에서 3년 만에 7.6배가 됐습니다.
| 부문(억원) | 2023 | 2024 | 2025 | 2025 비중 | 해설 |
|---|---|---|---|---|---|
| 해상용(VSAT·하이브리드·GMDSS·TVRO 포함) | 2,038 | 1,552 | 1,803 | 56% | 2024년 −24%는 스타링크 잠식+재고 조정, 2025년 회복은 하이브리드 단말·OneWeb 해상 평판 |
| 지상용(OneWeb 평판·기업·정부 단말) | 775 | 628 | 283 | 9% | 2023~24년 OneWeb 초도 물량 후 유통 재고 소화 국면, 2025년 하반기 재고 소진 완료(하나) |
| 게이트웨이 | 146 | 300 | 1,108 | 35% | A사 2023년 306억 → 2024년 891억 → 2025년 864억 계약이 순차 인식. 4Q25 단일 분기 472억(유진) |
| 기타(항공 등) | ≈91 | ≈98 | ≈2 | 0% | 잔차. Panasonic 항공 매출은 2026년 하반기부터 |
| 합계 | 3,050 | 2,578 | 3,196 | 100% | 2025년 LEO 관련 매출 비중 70%(하나)/61%(키움, 게이트웨이+ESA 기준) |
| 방산(교차) | 212 | 191 | 330 | 10% | 미 해군 Block1·맨팩·한국군 개발용역. 2026년 15%(약 580억) 전망(하나 8월) |
2.2 고객 — 상위 2개 매출처
| 순위 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|
| 1위 매출처 | 759.4 (24.9%) | 493.3 (19.1%) | 953.4 (29.8%) | 430.3 (26.6%) |
| 2위 매출처 | 293.8 (9.6%) | 152.4 (5.9%) | 385.5 (12.1%) | 303.7 (18.8%) |
| 기타 | 1,997.2 | 1,932.0 | 1,857.4 | 885.7 |
| 상위 2곳 합계 비중 | 34.5% | 25.0% | 41.9% | 45.3% |
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
어디에 걸려 있고, 어디에는 없는가. 위성통신 산업은 "우주 세그먼트(위성·발사) / 지상 세그먼트(게이트웨이·네트워크) / 사용자 세그먼트(단말) / 서비스"로 나뉩니다. 인텔리안테크는 지상과 사용자 세그먼트의 '안테나 하드웨어' 칸에만 서 있습니다.
LEO 위성통신 밸류체인과 인텔리안테크의 자리
신호 흐름: 인터넷 백본 → 게이트웨이(지상국) → 위성 → 사용자 단말. 파란 칸이 직접 매출, 주황은 간접, 회색은 없음.
| 세그먼트 | 구성 요소 | 인텔리안 노출 | 형태 · 비고 |
|---|---|---|---|
| 우주 | 위성 버스·탑재체·위상배열(위성 측) | 없음 | Airbus(OneWeb 440기 추가 수주), MDA(Lightspeed), 한화시스템·쎄트렉아이(국내) |
| 발사 | 없음 | SpaceX·ULA·Blue Origin | |
| 위성 간 광링크·스펙트럼 | 없음 | — | |
| 지상(Ground) | 게이트웨이 안테나(RF·추적 페데스탈) | 직접 — 주력 성장축 | A사(아마존 추정) 3건 2,061억 누적(상대방 비공개 게이트웨이 공시는 2024-04 356.8억 포함 4건 2,418억 공시), Telesat 290억(127기), AST 280억(Q/V밴드), 2세대 40GHz 개발 |
| 게이트웨이 모뎀·베이스밴드·네트워크 코어 | 없음 | 사업자 자체 또는 Hughes·Gilat·Comtech. Telesat 계약은 "안테나 설치·통합"까지 | |
| 텔레포트 부지·광섬유·PoP | 없음 | Orange·United Teleports·SatPort | |
| 위성 관제(TT&C) 안테나 | 약함/미확인 | Safran·Calian·CPI 영역. 인텔리안 공시 제품군에 없음 | |
| 사용자 | 해상 파라볼릭 VSAT·하이브리드 | 직접 — 본업(1위) | GEO Ku/Ka + OneWeb 듀얼. 스타링크가 가격 기준을 바꿈 |
| LEO 평판(ESA) 단말 — 지상·해상·맨팩 | 직접 — 자체 설계 | OneWeb 전용. 칩셋(빔포머 IC) 공급원 미확인 | |
| 항공(IFC) 안테나 | 직접 — 진입 단계 | Panasonic Avionics 409억(2025.9~2030.9), 2026년 말 레트로핏 개시. 인증 진척 미공개 | |
| 군용 단말(함정·플라이어웨이·맨팩) | 직접 — 고마진 | 미 해군 Block1, WGS 인증 추진, Network Innovations 409억(~2032) | |
| 모뎀·칩셋(단말 내부) | 조달 | OneWeb 단말 모뎀은 사업자 규격. 인텔리안은 RF/IF/모뎀 통합 설계는 보유 | |
| 서비스 | 에어타임·관리형 네트워크 | 간접 | Marlink·Speedcast·Inmarsat·KVH·Navarino가 고객. 이들의 LEO 전환이 인텔리안 단말 수요를 좌우 |
이익은 두 칸에 걸려 있습니다 — 게이트웨이 접시와 사용자 단말. 두 칸은 같은 산업이지만 경제성은 반대입니다. 사용자 단말은 선박 6만~9만 척·항공기 수천 대·군부대라는 넓은 수요에 수만 대를 파는 시장이고, 스타링크가 가격을 눌러 마진이 압박됩니다. 게이트웨이는 전 세계에 위성 사업자가 열 곳도 안 되고 사업자당 수백 기를 한 번에 사는 소수·대형·프로젝트성 시장이며, 스타링크는 자체 제작하므로 가격 압박이 덜하고 마진이 높습니다(키움: 게이트웨이·군용 믹스가 2025년 GPM을 3.1%p 올렸다). 따라서 이 종목은 "안테나 수량"이 아니라 "비(非)스타링크 LEO 사업자의 지상국 CAPEX 사이클"을 추적하면 됩니다. 아마존 Leo·Telesat·AST·유텔샛·SES — 이 다섯 회사의 지상국 투자 공시가 이 종목의 선행지표입니다.
3.1 신시장은 왜 열리는가 — 기술적 근거
GEO에서 LEO로 가면 위성이 10기에서 수천 기로 늘고, 위성이 하늘을 가로질러 움직입니다. 이 두 가지 물리적 변화가 지상에 필요한 안테나의 수와 종류를 바꿉니다.
3.1.1 왜 LEO는 게이트웨이를 훨씬 많이 필요로 하나
GEO 위성 한 기는 지구의 1/3을 내려다보므로 대륙당 게이트웨이 몇 곳이면 됩니다. LEO 위성은 고도 500~1,200km에서 약 100분에 지구를 한 바퀴 돌고, 한 위성이 보이는 지상 범위는 반경 1,000km 안팎입니다. 사용자 트래픽을 위성이 받아 같은 시야 안에 있는 게이트웨이로 내려줘야 하므로(위성 간 레이저 링크가 없거나 부족하면 더욱), 서비스 지역 전체에 수백~천 km 간격으로 게이트웨이를 깔아야 합니다. 또 LEO 위성은 한 지점 위에 5~10분만 머물기 때문에 게이트웨이 한 곳이 여러 위성을 동시에 추적하고 다음 위성으로 끊김 없이 넘겨야 하며, 그래서 사이트당 접시가 6~10기 필요합니다 키움 "지상국당 6~10개", 아마존 FCC 신청 "6기", AST Q2 2026 자료.
| 사업자 | 위성 수(계획) | 게이트웨이 사이트 | 사이트당 안테나 | 안테나 규격 | 안테나 공급자 | 출처·확인수준 |
|---|---|---|---|---|---|---|
| Starlink | 8,000+ 운용, 12M 가입자 | 약 150개소(2026 초), 미국 100+ | 8~10 이상(미국 1,500기+) | 1.5m급 Ka, 차세대 기가비트 게이트웨이 FCC 신청(2026.4) | 자체 제작 — 인텔리안 비(非)주소 | 키움(dishycentral), DCD 2차 확인 |
| Amazon Leo(Kuiper) | 3,236 (2026.6 기준 367기 발사, FCC 7월 마감 면제) | 300개소 이상 계획(2025.12 발표) | 6기(FCC 신청: FL·MN·TX) | 2.4m, 27.5–30 / 17.8–20.2 GHz | 인텔리안 'A사' 정황 · 유진·하나·키움 일치, 회사 비공개 | DCD 2025-12, 2026-09, Wikipedia 2차 확인 |
| Eutelsat OneWeb | Gen1 ~650 + 후속 440기(Airbus, 2024.12·2026.1) | 38개소 가동 + 4개소 건설(2024.10) | 10~16 추정 | 2.4m급 Ka | Gen1: 미확인. 후속 세대: 인텔리안 공급·개발 "협의"(키움) | Space Intel Report 2차 확인 |
| Telesat Lightspeed | 초기 198 → 225기 (서비스 2028년 초) | 캐나다 다수 + 프랑스 Bercenay(2026.9 가동) | "다수" | 4m | 인텔리안 127기(290억) | Via Satellite 2024-10, Telesat PR 2차 확인 |
| AST SpaceMobile | 13기 궤도(2026.8), 2027 초 45기, 2028 243기 | 약 50개소(5대륙, 건설·설치·계획 포함) | 미공개 | Q/V밴드(세계 최초 LEO D2D 게이트웨이) | 인텔리안(281억, 2026년 내 220억 잔여 인식) | AST Q2 2026 Update, 뉴시스 2차 확인 |
| SES O3b mPOWER(MEO) | 13기(2026) | 소수 | — | Ka | 게이트웨이 미확인; 사용자 단말은 인텔리안 | 회사 뉴스룸 2021 2차 확인 |
| 미 SDA PWSA / IRIS² | 수백 기 / 290기 | — | — | Ka·광 | 미확인 — Telesat이 "IRIS² 가교" 포지셔닝 | SpaceNews 2차 확인 |
3.1.2 왜 '추적 파라볼릭'이 게이트웨이의 정답인가 — 그리고 언제 아닌가
사용자 단말에서는 평판(ESA)이 이기고 있습니다. 모터가 없어 고장이 적고 낮게 깔리며 대량생산하면 싸기 때문입니다. 그런데 게이트웨이는 반대입니다. 게이트웨이는 위성 한 기에 수 Gbps를 밀어 넣어야 하므로 안테나 이득(접시 면적)과 송신 출력이 중요하고, 2.4~4m 접시의 이득을 평판으로 내려면 수만 개의 소자와 막대한 전력·냉각이 필요해 비경제적입니다. 또 게이트웨이는 사이트 수가 수백 곳이라 "수십만 대 양산"의 평판 경제가 작동하지 않습니다. 그래서 LEO 게이트웨이는 지금도 거의 전부 기계식 추적 파라볼릭이고, 이것이 해상 추적 안테나 회사의 기술이 그대로 통하는 이유입니다 추정 · 공학 상식 + 사업자 FCC 신청 규격이 모두 파라볼릭.
다만 로드맵의 다음 단계는 난이도가 올라갑니다. ① 주파수 상향: Ka(20/30GHz) → Q/V(40/50GHz, AST·아마존 2세대 40GHz)로 가면 접시 표면 정밀도·추적 오차 허용치가 절반 이하로 줄고 RF 부품(BUC·LNB·도파관)이 비싸집니다. 하나증권이 언급한 "A사 2세대(40GHz) PO·개발 킥오프"는 바로 이 단계이며, 기당 단가가 올라갈 가능성이 있습니다 추정. ② 광 게이트웨이: 장기적으로 레이저 통신 지상국이 RF 게이트웨이를 일부 대체할 수 있습니다(Telesat–Cailabs 협업 2026.9). 이것은 인텔리안테크의 역량 밖입니다 Telesat PR. ③ 위성 간 레이저 링크(ISL)가 성숙하면 게이트웨이 수를 줄일 수 있습니다. 스타링크가 그 길을 가고 있고, 아마존도 ISL을 탑재합니다. 즉 게이트웨이 TAM은 "서비스 지역 × 사업자 수"로 커지지만 "ISL·광링크"로 사이트당 필요 수가 줄어드는 두 힘이 맞섭니다.
3.1.3 사용자 단말 — 평판 기술의 실체
인텔리안테크가 가진 것
2023년 메릴랜드 '새틀라이트 밸리'에 ESA 전용 개발센터(ADC)를 세워 RF·전기·기계·검증 인력 70명+로 위상배열 안테나를 자체 설계하고, 한국 캠퍼스 2에서 자동화 양산합니다("vertically integrated product company"). OneWeb용 6종(OW10/OW11 × 해상·고정·이동) 평판 시리즈를 2024~25년에 완성하고, 2026년 2월 LEO 최초 군용 맨팩 OW7MP를 출시했습니다. GPS 거부 환경 동작, Tx Mute, R-GNSS 같은 군용 기능이 들어갔습니다 회사 뉴스룸.
가지지 않은 것(또는 확인 안 되는 것)
평판의 심장인 빔포밍 RFIC(칩)를 자체 개발했다는 공시·보도는 찾지 못했습니다 미확인. 스타링크·아마존(Prometheus)·Kymeta는 칩까지 자체 설계합니다. 칩을 외부(Anokiwave류)에서 사면 원가 하한이 정해지고, OneWeb이라는 단일 네트워크 전용이라 스타링크 단말의 수십만 대 양산 단가와 경쟁하기 어렵습니다. 항공용 ESA는 Panasonic과 공동 개발 중이지만 STC(감항인증) 일정은 미공개입니다. 즉 평판은 "있다"가 맞지만 "경쟁우위가 있다"는 아직 증명되지 않았습니다.
신시장이 열리는 이유는 간단합니다 — LEO는 GEO보다 지상 접시가 10~50배 더 필요하고, 그 접시는 기계식 추적 파라볼릭이어야 하며, 스타링크를 제외한 모든 사업자는 그것을 외부에서 삽니다. 공급자는 대형 추적 안테나와 글로벌 설치·유지 조직을 함께 가진 회사여야 하는데, 그 조합을 가진 회사가 세계에 몇 곳 없습니다(Cobham/Sea Tel 계열, CPI, Calian, Safran, 인텔리안). 반면 사용자 평판 단말은 스타링크가 가격을 정하는 시장이고 인텔리안테크는 OneWeb이라는 작은 진영 안에서 경쟁합니다. 그래서 이 회사의 기술적 해자는 게이트웨이에 있고, 평판은 옵션입니다.
3.2 전방시장의 니즈 증대 — 수요 드라이버와 데이터
수요는 세 겹입니다. 겉은 "LEO 사업자의 지상국 CAPEX", 가운데는 "선박·항공기의 멀티오빗 전환", 안쪽은 "비(非)스타링크 군용 통신 수요"입니다. 각각 다른 시계열로 움직입니다.
3.2.1 드라이버 ① LEO 사업자의 지상국 투자 — 2025~2028년이 피크
| 사업자 | 투자·일정(공개) | 인텔리안테크와의 연결 | 2026~28 발주 전망 추정 |
|---|---|---|---|
| Amazon Leo | 2026.6 기준 367기 발사, FCC 7월 마감(절반 1,618기) 면제·스펙트럼 우선권 강등 페널티. 2025.12 "지상국 300개소 이상" 발표, 2026.9 FL·MN·TX 6기×2.4m 신청. 발사 계약만 $100억+ | 'A사' 계약 3건 누적 2,061억(2023.8 306억 → 2024.9 891억 → 2025.12 864억, 2028.2까지). 하나: "거의 독점적 수준 공급", 2세대 40GHz PO·킥오프 | 1차 사이트 150개소분(약 900기)은 수주 완료 추정. 300개소 완성 시 약 900기·2,000억 추가 여지, 40GHz 2세대는 별도 |
| Eutelsat OneWeb | FY25-26 LEO 매출 €297m(+69.5%), FY27 +30% 이상 가이던스, 그룹 CAPEX €1.2bn(FY27). Gen1 후속 440기(Airbus) 2026년 이후 발사. 게이트웨이 38+4개소(2024.10). IRIS² 리더 선정 임박 | 사용자 단말(평판·파라볼릭·맨팩) 핵심 공급사. 게이트웨이는 "공급계약 또는 개발용역 수행 중"(키움, 사업자명 미명시) | 단말: LEO 매출 +30%와 동행. 게이트웨이: 후속 세대용 추가 접시 200~600기 가능성, 공급자 미확정 미확인 |
| Telesat Lightspeed | 패스파인더 2기 2026.12, 본 발사 2027, 글로벌 서비스 2028년 초(연기). 25%를 군용 Ka에 할당. 캐나다 랜딩스테이션 부지 확대(2026.3), 프랑스 Bercenay 유럽 1호 게이트웨이(2026.9, 인텔리안 안테나) | 게이트웨이 127기(290억, 2027.12까지) + Ka 평판 사용자 단말 공동개발(2025.2) + 듀얼 파라볼릭 참조 단말 | 2026~27년 127기 인식 집중. 서비스 지연은 인식 시점 지연 리스크. 단말은 2028년부터 |
| AST SpaceMobile | 13기 궤도(2026.8), 2027 초 45기, 2028년 243기. 게이트웨이 약 50개소(5대륙). 2026 매출 가이던스 $150~200M, 백로그 $1.3bn, 미 정부 수주 $125M+ | Q/V밴드 게이트웨이 281억(2026.12까지), 2026년 내 잔여 220억 인식(하나) | 위성 45 → 243기로 늘면 게이트웨이 추가. 2027~28년 2차 발주 가능성 추정 |
| SES mPOWER / IRIS² / 국가 위성망 | mPOWER 13기 완성, IRIS² 290기(2030~), 한국 저궤도 통신위성(2030 시범), 일본·인도 사업자 | SES 단말 2건(711억·253억, 2029.9까지). 나머지 미확인 | 옵션. 숫자에 넣지 않음 |
출처: DCD 2025-12-19·2026-09-07, Wikipedia(Amazon Leo, 2026.6), Eutelsat FY2025-26 PR(2026-08-07), Space Intel Report 2024-10-29, SpaceNews 2026-03-17·2025-11-04, Telesat/Orange PR 2026-09-17, AST Q2 2026 Business Update, 하나증권 2026-08-11, 키움증권 2026-02-25.
3.2.2 드라이버 ② 해상 — 스타링크가 만든 '멀티오빗' 교체 사이클
숫자부터 놓겠습니다. Valour Consultancy의 2026년 1분기 트래커(어선·레저 제외 상업 선박)는 LEO 연결 선박 68,528척, 그중 스타링크 66,866척(97.6%), OneWeb 1,662척을 집계했습니다. SpaceX 자체 발표는 해상 사용자 약 15만(소형 레저·어선 포함). 반면 GEO VSAT 선박은 약 42,000척에서 멈췄고, Valour는 "LEO 선박 수가 2026년 말 GEO VSAT을 넘을 것"으로 봤습니다 2차 확인. 그러니 "인텔리안테크 해상 매출이 회복했다"는 문장은 액면대로 읽으면 안 됩니다. 회복의 내용은 다음 세 가지입니다.
| 회복 요인 | 근거 | 지속성 |
|---|---|---|
| GEO+LEO 하이브리드 단말 | Inmarsat NexusWave(GX Ka + OneWeb LEO + LTE + L밴드 본딩) 2024.9 출시 → 6개월 만에 1,000척 이상(한화 2025.8). Hapag-Lloyd·K Line 시범 → 채택, CMA CGM 300척+(2026.2). 하나: 2025년 하반기 약 1,000대 PO, 이머셋·마링크 2026 상반기 출하가 2025년 연간 초과 | Inmarsat FX 설치기반 15,000척의 업그레이드 사이클. 2026~28년 지속 가능하나 척당 하드웨어는 GEO 접시 + OneWeb 듀얼 접시(OW70M) 또는 평판(OW11FM) |
| 스타링크 리셀러의 '듀얼 LEO' | Marlink Sealink Multi-LEO(스타링크+OneWeb 단일 구독), Speedcast 유사 서비스(Valour 2026.5). 유텔샛–AST Networks 다년 해상 계약(2026) | OneWeb 해상 단말 수요 = 스타링크 보완재. OneWeb 해상 1,662척은 아직 미미, 성장 여지 큼 |
| GMDSS 신규 라인 | Iridium Certus GMDSS(2024 말 서비스) 대응 C700·C100M 출시(2025.10·2026.7), "시장에서 가장 넓은 Iridium GMDSS 포트폴리오". 세계 안전통신 가입 선박 약 78,000척(Valour 2023) | Inmarsat-C 교체 수요. 규제 의무 장비라 가격 경쟁은 있어도 수요는 비탄력적 |
반대쪽 데이터도 둡니다. KVH(미국 해상 VSAT 서비스·안테나사)는 2025년 제품 매출 −27%($12.6M), 에어타임의 45%가 LEO로 전환, Hughes GEO 사업은 2026년 8월 파산, Viasat은 Inmarsat 레거시 FB 매출 감소를 보고했습니다. 즉 GEO 접시 "단독" 수요는 계속 줄고 있고, 인텔리안테크의 해상 매출은 그 감소를 하이브리드·GMDSS로 메우는 구조입니다. 2026년 하나증권 추정 VSAT 매출(해상+지상 포함) 2,530억(+19.6%)이 맞는다면 메우는 쪽이 이기고 있는 것이지만, 척당 하드웨어 단가가 GEO 접시 1대에서 접시 2대(+평판)로 늘어난 효과가 크고 척수 자체는 늘지 않습니다.
3.2.3 드라이버 ③ 군용 — "스타링크가 아닌 것"에 대한 수요
우크라이나 전쟁에서 스타링크 의존의 정치적 리스크가 드러난 뒤 유럽·동맹국 정부는 OneWeb·IRIS²·자국망을 찾았습니다. 유텔샛 FY26 정부서비스 매출 €235.5m(+17.7%), 프랑스 CENTAURE 계약, 2026년 맨팩 OW7MP 출시가 그 흐름입니다. 미국 쪽에서는 WGS(광대역 군위성) 호환 플라이어웨이·함정 안테나가 전통 시장이고, 인텔리안테크는 SPAWAR SPL100 조달(과거), 미 해군 Block1(2025), WGS 플라이어웨이 공동개발(Network Innovations, 2026.9)로 접근 중입니다. 2025년 방산 매출 약 330억(+70%) → 2026년 매출의 15%(약 580억, 하나) 전망이며 분기당 100억 이상이 나오고 있습니다 하나 8월. 캘리포니아 공장의 존재 이유가 여기 있습니다 — "미국산"이어야 미 국방 조달(NDAA·Buy American)에 들어갈 수 있습니다.
3.2.4 시계열로 — 2024 → 2026 → 2028~30
| 지표 | 2024 | 2026E | 2028~30E | 출처·확인 |
|---|---|---|---|---|
| 스타링크 해상 상업선박(척, Valour 샘플) | ~24,000(샘플)/38,000(추정) | 66,866 (1Q26) | 8만~10만 추정 | Valour 2025.2·2026.5 |
| GEO VSAT 선박(척) | ~42,000 정점 | 감소 중(LEO가 역전) | 3만 전후 추정 | Valour 2024.10 |
| OneWeb 해상 선박(척) | 수백 | 1,662 (1Q26) | 5,000~10,000 추정 · 하이브리드 확산 시 | Valour 2026.5 |
| 유텔샛 LEO 매출(€m) | 187 (FY25) | 297 (FY26) → 386+ (FY27, +30%) | 그룹 매출 €1.5~1.7bn(FY29) 목표 | Eutelsat PR |
| Amazon Leo 위성(기) / 지상국 | 2 시험기 | 367+ / 300개소 계획 | 3,236 / 300+ 완성 | Wikipedia·DCD |
| AST 위성(기) / 게이트웨이 | 5 (Block1) | 13~16 / ~50개소 | 243 (2028) | AST Q2 2026 |
| Telesat Lightspeed | 설계 심사 | 패스파인더(12월) | 225기, 2028 초 서비스 | SpaceNews |
| 인텔리안 게이트웨이 매출(억) | 300 | ~1,500 (키움) | 3.3 시나리오 | 키움 2026.2 |
| 인텔리안 수주잔고(억) | ~2,540 | 4,286 (2025 말) → "역대 최대"(2026.5) | — | 하나·네이트 뉴스 |
3.3 TAM → SAM → 이 회사의 몫
"LEO가 커진다"와 "인텔리안테크가 판다"는 다른 문장입니다. 발주 주체별로 대수 × 단가를 쌓고, 경쟁자 몫을 빼고, 기존 매출과 비교합니다.
3.3.1 단가 앵커 — 공시 계약금액 ÷ 공개 대수
| 근거 | 계산 | 단가(억원/기) | 확인수준 |
|---|---|---|---|
| Telesat 게이트웨이 127기 = 290억(설치·통합 포함) | 290 ÷ 127 | 2.3 | 공시+Via Satellite |
| 하나증권 2023: A사 800개소 × 4~5기 = 8,000억~1조 | 9,000 ÷ 3,600 | 2.2~2.5 | 증권사 가정 |
| A사 누적 2,061억 ÷ 2.3억 | → 약 900기 = 150개소 × 6기 | — | 추정 아마존 1차 사이트 절반분과 일치 |
| AST 281억, 게이트웨이 ~50개소 | 281 ÷ 50 = 사이트당 5.6억 | Q/V 소형 접시 1~1.5 추정 | 추정 |
| 해상 GEO 파라볼릭 시스템 시장 $259M(2023) ÷ 연 설치 약 6,000~8,000대 | — | 0.4~0.6 (3~4.5만 달러) | 추정 · Valour 시장규모 기반 |
| Panasonic 항공 ESA 409억 / 5년 | — | 대당 미공개 | 미확인 |
3.3.2 게이트웨이 — 사업자별 bottom-up (2025~2030 누적, 스타링크 제외)
게이트웨이 안테나 TAM 깔때기 (2025~2030 누적, 억원)
스타링크 자체 제작분을 뺀 '주소 가능 시장'에서 인텔리안테크가 이미 확보한 것과 남은 것
| 발주 주체 | 프로젝트 | 시기 | 대수(기) | 금액(억) 추정 | 인텔리안 몫 가정 | 인텔리안 매출(억) |
|---|---|---|---|---|---|---|
| Amazon Leo | 1차 사이트 ~150개소 × 6기 (계약 완료분) | 2024~2028.2 | ~900 | 2,061(공시) | 100%(계약) | 2,061 (2025년까지 ~1,450 인식, 잔여 ~600) |
| 2차 사이트(300개소 완성) + 2세대 40GHz | 2027~2030 | ~900 + 교체 | 2,000~2,500 | 베이스 60% / 불 90% / 베어 20% | 400~2,250 | |
| Telesat | Lightspeed 127기 + 확장 | 2025~2028 | 127~200 | 290~460 | 100%(계약) + 확장 70% | 290~410 |
| AST SpaceMobile | ~50개소 1차 + 243기 체제 2차 | 2025~2028 | 미공개 | 281 + 300~600 | 1차 100%, 2차 70% | 280~700 |
| Eutelsat OneWeb | Gen1 후속 440기 · 게이트웨이 증설/교체 | 2027~2030 | 200~600 | 460~1,400 | 베어 0% / 베이스 40% / 불 70% | 0~980 |
| SES·SDA·IRIS²·국가망 | 옵션 | 2028~ | — | 400~900 | 0~30% | 0~270 |
| 2026~2030 인텔리안 게이트웨이 매출 합계(이미 확보분 잔여 포함) | 베어 ~2,000 / 베이스 ~4,800 / 불 ~7,000 | |||||
연평균으로 바꾸면 베어는 2026년 1,300억 → 2028년 700억으로 꺾이는 사이클, 베이스는 2026년 1,500억 → 2028년 1,500~1,700억 유지, 불은 2028년 2,500억입니다. 베어와 베이스를 가르는 변수는 단 둘입니다 — 아마존이 300개소를 끝까지 짓고 그 공급자를 바꾸지 않는가, 유텔샛 후속 세대 게이트웨이를 인텔리안이 따내는가. 둘 다 공개 정보로는 확정되지 않았습니다 정황 · 미확인.
3.3.3 해상 — 하방 시나리오를 숫자로
| 구성 | 2025(추정 분해) | 2028E 베어 | 2028E 베이스 | 2028E 불 | 가정 |
|---|---|---|---|---|---|
| GEO 단독 파라볼릭 VSAT | ~900 | 450 | 600 | 700 | GEO 접시 시장 연 −10~20%(KVH 제품 −27%, GEO VSAT 선박 정점). 인텔리안 점유율 60% 유지 |
| 하이브리드·OneWeb 해상(접시+평판) | ~450 | 550 | 900 | 1,200 | NexusWave·듀얼LEO 업그레이드 연 2,000~5,000척 × 2,000~4,000만원, 인텔리안 점유 50~70% |
| GMDSS·L밴드·TVRO | ~450 | 400 | 500 | 550 | Iridium GMDSS 신규 + TVRO 정체 |
| 해상 합계 | ~1,800 | 1,400 | 2,000 | 2,450 | 베어 = 연 −8%, 베이스 = 연 +3.5%, 불 = 연 +11% |
베어의 의미는 명확합니다. 스타링크 단독 설치가 하이브리드를 대체하면(선주가 "스타링크만으로 충분하다"고 결론 내리면) 인텔리안테크 해상 매출은 3년에 400억(−22%)이 사라집니다. Hapag-Lloyd가 스타링크 단독 대신 NexusWave 관리형 멀티오빗을 택한 사례(Valour 2026.8)는 베이스 쪽 증거이고, Starlink Unlimited Maritime 요금제와 기가비트 업그레이드는 베어 쪽 증거입니다. 2026년 상반기 이머셋·마링크 출하가 2025년 연간을 넘었다는 하나증권 코멘트는 "지금은 베이스"임을 말합니다.
3.3.4 평판·항공·군용 — 옵션들의 크기
| 시장 | TAM 감(연간) | 인텔리안 SAM | 2025 | 2028E 베어/베이스/불 | 근거 |
|---|---|---|---|---|---|
| 지상 LEO 평판(민수·정부) | OneWeb 고정·이동 단말 수만 대/년 추정; 유텔샛 LEO 매출 +30%/년 | OneWeb 전용 6종 + Telesat Ka 평판(2028~) | ~110(재분류) | 200 / 450 / 800 | 키움 "LEO 안테나 26년 +66%, 27년 +39%"; 재고 소진 완료 |
| 항공 IFC(LEO-only ESA) | 연결 항공기 1만 대+ 중 LEO 레트로핏 연 수백~천 대 추정 | Panasonic Avionics 독점 공급(409억/5년) | 0 | 50 / 250 / 500 | 2026 말 설치 개시, STC 일정 미공개 미확인 |
| 군용(함정·플라이어웨이·맨팩) | 미 국방 SATCOM 단말 연 수십억 달러; 유럽 정부 LEO | 미 해군·Network Innovations·유텔샛 정부·한국군 | 330 | 500 / 850 / 1,300 | 2026 15%(~580억), NI 409억/6년, 맨팩 출시, 캘리포니아 "미국산" |
3.3.5 합산 — 2025 → 2028E
| 부문(억원, 방산을 별도 분리한 재분류) | 2025 | 2028E 베어 | 2028E 베이스 | 2028E 불 |
|---|---|---|---|---|
| 해상(민수) | ~1,650 | 1,300 | 1,850 | 2,250 |
| 지상 평판(민수) | ~110 | 200 | 450 | 800 |
| 게이트웨이 | 1,108 | 700 | 1,600 | 2,500 |
| 군용·정부(전 플랫폼) | 330 | 500 | 850 | 1,300 |
| 항공 | 0 | 50 | 250 | 500 |
| 매출 합계 | 3,196 | 2,750 | 5,000 | 7,350 |
| 3년 CAGR | — | −5% | +16% | +32% |
| 영업이익률 가정 | 3.7% | 2% | 10% | 13% |
| 영업이익 | 120 | 55 | 500 | 955 |
| 참고: 컨센서스 2027E(하나 8월 인용) | — | 매출 4,851 / 영업이익 597 | ||
① 베이스 2028E 매출 5,000억은 컨센서스 2027E 4,851억보다 1년 늦은 궤적입니다. 이유는 Telesat 서비스 지연(2028 초), 아마존 FCC 마감 면제(발사 속도 둔화), 게이트웨이 1차 계약 종료(2026.10·2028.2)를 보수적으로 반영했기 때문입니다. ② 신시장 기여: 베이스에서 2025 → 2028E 증가분 1,800억 중 게이트웨이 +490억, 군용 +520억, 평판 +340억, 항공 +250억, 해상 +200억입니다. 즉 성장의 60% 이상이 게이트웨이와 군용에서 나와야 합니다. ③ 베어의 매출 2,750억·영업이익 55억은 "아마존 1차 구축 종료 후 후속 수주 실패 + 스타링크 단독 설치 확산"의 조합이며, 이 경우 현재 시총 7,355억(2026-10-01 종가)은 EV/EBIT 100배를 넘습니다. ④ 영업이익률 10%는 2025년 4분기(16%)와 2026년 2분기(7.3%) 사이에 있고, 미국 공장 고정비(인건비·상각) 증가를 감안한 값입니다.
4누가 사는가 — 고객과 판매 구조
누가 돈을 내는가, 얼마나 한 곳에 몰려 있는가, 돈은 언제 들어오는가.
4.1 공시된 단일판매·공급계약 — 전부
| 공시일(DART) | 상대방 | 제품 | 금액(억) | 기간 | 비고 |
|---|---|---|---|---|---|
| 2021-10-05 ↗ | SES Engineering Sarl | 중궤도 mPOWER Service User terminal(85cm~2.4m 파라볼릭) | 711.1 | 2021.10.1~2026.8.31 | MEO. 계약일 10-01·공시 10-05. 2026-08-31 정정: 종료일 기준 USD 55,313,474 이행 완료, 잔여 미공급분은 후속 절차 공시 |
| 2023-08-17 ↗ | A사(비공개, 아마존 추정) | Ground Gateway Antenna 공급계약 | 306.2 | 2023.8.17~2025.9.30(이행 확인 정정 2025-09-29) | 유진: "공급사 미정인 LEO 사업자는 아마존뿐" |
| 2024-04-24 ↗ | 상대방 비공개 | Ground Gateway Antenna 공급계약 | 356.8 | 2024.4.24~2025.11.30(이행 확인 정정 2025-11-28) | 매출액 대비 11.70%. 상대방 공시 유보 공시 |
| 2024-09-23 ↗ | A사 | Ground Gateway Antenna 공급계약 | 890.6 | 2024.9.23~2026.10.11 | 2025년 인식의 주력 |
| 2024-10-21 ↗ | TELESAT LEO INC. | Lightspeed 게이트웨이 127기(4m) 개발·공급(자율공시) | 289.8 | 2024.10.19~2027.12.31 | 캐나다·프랑스 등 |
| 2025-07-01 ↗ | SES Engineering (Luxembourg) | SES mPOWER 위성통신 Flat Panel Antenna 개발 및 공급(자율공시) | 253.1 | 2025.6.30~2029.9.30 | 장기계약 전환 사례. 공시상 품목은 평판(Flat Panel) 공시 |
| 2025-08-11 ↗ | AST & Science, LLC (AST SpaceMobile) | D2D 게이트웨이(Q/V밴드) | 280.5 | 2025.8.8~2026.12.31 | 전년 매출의 10.9%. 잔여 220억 2026 인식 |
| 2025-09-17 ↗ | Panasonic Avionics | 항공기용 IFC 저궤도 위성 안테나 시스템 개발·공급 | 409.8 | 2025.9.16~2030.9.14 | 2026 말 레트로핏 개시 |
| 2025-12-16 ↗ | A사 | Ground Gateway Antenna 공급계약 | 864.4 | 2025.12.16~2028.2.8 | 2026년 매출의 핵심 |
| 2026-08-31 ↗ | (기재정정) SES | 2021-10-05 mPOWER 단말 계약의 종료 이행 확인 | — | 종료 2026.8.31 | USD 55,313,474 이행 완료, 잔여 미공급 금액은 상호 협의로 후속 절차 공시 |
| 2026-09-11 ↗ | Network Innovations Inc.(캐나다 본사 통합사) | 군용 위성단말 개발·제조·공급(WGS 멀티밴드 플라이어웨이 추정) | 409.4 | 2026.9.10~2032.12.31 | 최근 매출의 12.8%. 기간별 추정 금액(조건부). 최종고객 비공개 미확인 |
| 공시 계약 합계(2023~2026, SES 2021 제외) | 4,060.6 | 게이트웨이 2,988.3 / 단말·군용 1,072.3 계산 | |||
4.2 고객 집중도
사업보고서의 "주요 매출처" 항목은 상호를 밝히지 않고 금액만 적습니다. 2025년 1위 매출처 953.4억(29.8%), 2위 385.5억(12.1%), 2026년 상반기 1위 430.3억(26.6%)·2위 303.7억(18.8%)입니다 공시(2.2 표). 공개 정보로 상호를 재구성하면 다음과 같습니다. 2025년 게이트웨이 1,108억의 대부분(4Q25만 472억, 유진)이 A사이므로 A사 단일 고객이 2025년 매출의 약 30%로 추정되며, 공시상 1위 매출처 비중 29.8%와 맞습니다. 해상 쪽은 Inmarsat(Viasat)·Marlink·Speedcast·KVH·Navarino 등 서비스 프로바이더에 분산되지만, Inmarsat FX·NexusWave 전용 단말 비중이 커서 Viasat 그룹이 두 번째 큰 고객일 가능성이 높습니다. 즉 상위 2개 그룹(아마존 추정·Viasat/Inmarsat)이 매출의 절반 안팎(공시상 상위 2곳 합계 2025년 41.9%, 1H26 45.3%) — 이것이 이 회사 멀티플에 붙는 할인의 첫 번째 이유입니다 추정.
4.3 수출·생산 거점
수출 94%
1Q26 수출 비중 94%(뉴스토마토), 2026년 상반기 공시 94.2% 공시. 매출 통화는 달러·유로가 대부분이라 원화 약세는 매출·영업외 이익에 모두 플러스입니다. 2024년 외환 관련 이익 198억(키움 BS), 2025년 116억 추정. 1Q26 영업이익 5.9억에 순이익 134.7억이라는 괴리(약 130억 영업외)는 매출채권 1,300억의 환평가·파생·금융자산 처분 중 무엇인지 공시 원문으로 확인해야 합니다. 1분기보고서 주석상 1Q26 기타수익은 105.5억(외화환산이익 87.0억·외환차익 17.7억), 기타비용 24.3억으로 기타손익만 순 81.3억이며 대부분 환 관련입니다 공시. 나머지(금융손익·법인세)는 미확인.
세 개의 공장
서울(캠퍼스 1·2, 평판 자동화 라인), 평택 신공장(대형 안테나·게이트웨이, 2024~25 가동), 그리고 캘리포니아 75,500ft²(약 2,100평) 캠퍼스(2026.6.17 개소) — 게이트웨이·정부/전술 단말·WGS 군용 단말을 생산하고 미국 본사 기능을 겸합니다. 투자 약 130억(키움), 전사 생산능력 +8~10%. 9월 2일 미국산 게이트웨이 첫 출하(뉴스핌). 관세·물류비 절감과 미 국방 조달 자격이 목적입니다.
4.4 수주잔고·선행지표
| 지표(억원) | 2024 말 | 2025 말 | 1H26 | 해석 |
|---|---|---|---|---|
| 수주잔고 합계 | ~2,540 | 4,286 (+70%) | "역대 최대"(금액 미공개) | 2025 매출의 1.34년치 |
| — 게이트웨이 | 1,762 | 2,922 | — | A사 864억·Telesat·AST |
| — 해상 | 485 | 437 | — | 스팟 PO 성격이라 잔고 작음 |
| — 지상 | 294 | 504 | — | SES 253억 포함 |
| — 항공 | — | 423 | — | Panasonic 409억 |
| 매출채권 및 기타유동채권 | 708.0 | 1,304.7 (+84%) | 1,218.1 공시 | 매출 +24%의 3.5배 속도 — 게이트웨이 대금 조건(검수 후 지급) 추정 |
| 재고자산 | 872.2 | 1,007.4 (+15.5%) | 1,341.9 (+33%) 공시 | 감사인 핵심감사사항(재고 평가) |
| 영업활동현금흐름 | +39.6 | −182.4 | +128.6 공시 | 이익 흑자·현금 적자 괴리(데일리연합) |
| 단기선수금(기타유동부채 주석) | 미확인 | 204.2 공시 | 183.3 공시 | 게이트웨이 선수금 유무가 운전자본의 열쇠 |
5경쟁과 해자
같은 칸의 피어는 두 부류입니다 — 지상 장비(안테나·모뎀) 회사와, 안테나를 직접 만드는 위성 사업자.
| 회사 | 칸 | 시총 | 매출(TTM) | OPM | 인텔리안과의 관계 |
|---|---|---|---|---|---|
| 인텔리안테크(189300) | 해상·게이트웨이·평판·군용 안테나 | 7,355억원 | 3,635억원 공시 | 8.2%(TTM OP 300억) | — |
| Cobham Satcom(Sea Tel·SAILOR, 비상장, 2025.4 Solix 인수) | 해상 VSAT·GMDSS | 비공개 | 비공개 | — | 해상 2위(~25%). GMDSS SAILOR 7200(2026.5)으로 Iridium GMDSS에서 정면 경쟁 |
| KVH Industries(KVHI) | 해상 VSAT 안테나+에어타임 | $123M | $125M | −7% | 제품 매출 −27%(2025). 스타링크·OneWeb 리셀러로 전환 — "안테나사가 안테나를 포기한" 사례 |
| Gilat Satellite Networks(GILT) | VSAT 모뎀·허브·게이트웨이 전자장비, 국방(DataPath) | $758M | $488M | 6.6% | 게이트웨이의 '전자' 쪽. 안테나는 아님. 국방 비중 확대 중 |
| Comtech(CMTL) | 모뎀·게이트웨이·추적 안테나(과거) | $40M | $454M | 1% | 재무 위기. 지상장비 레거시의 종착점 사례 |
| Viasat(VSAT, Inmarsat 모회사) | GEO 사업자+단말+서비스 | $9.7B | $4.63B | 2.2% | 고객(NexusWave·FX 단말). 동시에 자체 단말도 보유 |
| Iridium(IRDM) | L밴드 MSS 사업자 | $5.07B | $884M | 23.8% | GMDSS 파트너. 서비스 사업자의 마진이 하드웨어의 3배라는 대비 |
| Eutelsat(ETL.PA) | GEO+LEO(OneWeb) 사업자 | 주가 €1.53 | €1,236M | EBITDA 51% | 고객. LEO €297m(+69.5%) |
| AST SpaceMobile(ASTS) | D2D LEO 사업자 | $22.2B | $115M | 적자 | 고객. 시총이 매출의 190배 — 지상장비 공급사와의 밸류에이션 격차 |
| Telesat(TSAT) | GEO+LEO 사업자 | $3.09B | $255M | — | 고객 |
| Kymeta·ThinKom·Hanwha Phasor(비상장/자회사) | ESA 평판 | — | — | — | 평판에서 직접 경쟁. ThinKom은 항공 IFC 강자(SES Open Orbits 승인), Kymeta는 군용·다중밴드, Hanwha Phasor는 2025 시장 진입 |
| 한화시스템(272210) | 국방·위성(한화페이저 모회사) | 14.75조원 | 4.13조원 | — | 국내 '우주' 대형주. 군 위성단말 국산화에서 경쟁 가능 |
| 쎄트렉아이(099320) / AP위성(211270) / 컨텍(451760) | 위성 제조 / 단말·탑재체 / 지상국 서비스 | 8,640 / 1,386 / 1,365억원 | 2,107 / 321 / 777억원 | — | 국내 피어. 컨텍은 지상국 '서비스', 인텔리안은 지상국 '안테나' |
시세: Yahoo Finance·stockanalysis.com 2026-10-01~02 기준. 한국 종목은 원화, 해외는 달러·유로. Cobham Satcom 인수: The Fishing Daily 2025-04-10. KVH: 2025년 4분기 실적 보도자료.
5.1 해자가 있는 곳과 없는 곳
| 칸 | 해자 | 위협 | 판정 |
|---|---|---|---|
| 해상 파라볼릭 | 설치기반·서비스망·형식승인 선점·멀티밴드 전환 키트 | 스타링크 평판의 가격 파괴, 리셀러의 전환, GEO 사업자 쇠퇴(Hughes 파산) | 해자 있으나 시장이 줄어듦 |
| 게이트웨이 | 대형 추적 안테나 설계+설치·통합+글로벌 서비스+미국 생산. 사업자가 공급사를 바꾸면 전 사이트 호환성 재검증 | 스타링크 내재화(이미), 아마존·유텔샛의 2차 공급사 선정, 광 게이트웨이·ISL로 사이트 감소, Cobham/CPI/Calian의 입찰 | 현재 가장 두꺼운 해자, 그러나 고객 5곳 |
| 평판 ESA | OneWeb 전용 6종 라인업, 군용 기능(맨팩) | 칩 외부 조달(원가), OneWeb 단일 네트워크, Kymeta·Hughes·Hanwha Phasor | 해자 약함 — 옵션 |
| 군용 | 미 해군 레퍼런스, WGS 인증 추진, 미국산 공장, OneWeb 정부 채널 | L3Harris·General Dynamics·Cobham 등 프라임의 자체 단말, 조달 사이클 느림 | 진입 중 — 공장이 열쇠 |
| 항공 | Panasonic 독점 공급 | ThinKom·Gogo/Hughes·스타링크 항공(이미 수백 대), STC 지연 | 증명 전 |
스타링크는 위성·단말·게이트웨이·서비스를 전부 수직 통합했고 그 결과 전통 지상장비 회사(Hughes·Comtech·KVH)가 무너졌습니다. 아마존도 단말과 위성용 칩(Prometheus)을 자체 설계합니다. 그렇다면 아마존이 게이트웨이 접시까지 내재화할 것인가? 반대 정황은 두 가지입니다. ① 게이트웨이 접시는 연 수백 기 규모의 기계 제품이라 아마존 입장에서 내재화 경제성이 낮고, 3년간 3건·2,061억을 같은 공급사에 몰아줬다는 사실 자체가 전환 비용을 말합니다. ② 2세대(40GHz) PO가 인텔리안에 갔다는 하나증권 코멘트는 1세대 공급사가 2세대도 받는 '현직자 우위'를 시사합니다. 다만 아마존이 다른 공급사를 병행 선정했는지는 미확인이며, 그것이 이 종목의 가장 큰 단일 리스크입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
2025년 4분기 영업이익률 16%와 2026년 1분기 0.9%가 같은 회사에서 석 달 간격으로 나왔습니다. 이 진폭이 이 회사 손익 구조의 본질입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM(2Q26) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,380.0 | 2,394.7 (+73.5%) | 3,050.4 (+27.4%) | 2,577.7 (−15.5%) | 3,196.3 (+24.0%) | 3,635.1 |
| 매출원가 | 806.8 | 1,374.6 | 1,826.5 | 1,583.4 | 1,947.4 | 2,132.1 |
| 매출총이익 (률) | 573.2 (41.5%) | 1,020.0 (42.6%) | 1,223.9 (40.1%) | 994.3 (38.6%) | 1,248.9 (39.1%) | 1,503.0 (41.3%) |
| 판관비 (률) | 550.9 (39.9%) | 866.6 (36.2%) | 1,116.6 (36.6%) | 1,188.7 (46.1%) | 1,129.4 (35.3%) | 1,203.4 (33.1%) |
| 인건비(급여·퇴직급여·복리후생비) | 230.6 | 358.7 | 374.2 | 400.4 | 415.8 | n/a |
| 연구개발비(경상연구개발비) | 132.2 | 235.9 | 378.6 | 419.6 | 346.7 | n/a |
| 광고판촉비(광고선전비) | 12.6 | 20.4 | 24.7 | 21.2 | 19.5 | n/a |
| 감가상각·무형상각 | 45.4 | 53.6 | 58.4 | 62.4 | 62.1 | n/a |
| 기타 주요 계정(지급수수료) | 69.2 | 83.2 | 102.5 | 109.8 | 109.7 | n/a |
| 영업이익 (률) | 22.3 (1.6%) | 153.4 (6.4%) | 107.3 (3.5%) | −194.4 (−7.5%) | 119.5 (3.7%) | 299.6 (8.2%) |
| 지배순이익 | 59.9 | 160.3 | 55.3 | −30.1 | 74.6 | 438.8 |
| 영업현금흐름 | −97.3 | −260.8 | 298.2 | 39.6 | −182.4 | 162.4 |
| CAPEX (유형+무형 취득) | −325.8 | −445.2 | −303.2 | −299.2 | −316.0 | −459.0 |
| FCF (마진) | −423.1 (−30.7%) | −706.0 (−29.5%) | −5.1 (−0.2%) | −259.7 (−10.1%) | −498.4 (−15.6%) | −296.6 (−8.2%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 433.5 (−7.2%) | 747.4 (+4.2%) | 772.3 (+23.8%) | 1,243.2 (+61.4%) | 647.2 (+49.3%) | 972.5 (+30.1%) |
| 매출원가 | 254.1 | 467.7 | 467.0 | 758.6 | 338.0 | 568.5 |
| 매출총이익 (률) | 179.4 (41.4%) | 279.7 (37.4%) | 305.2 (39.5%) | 484.6 (39.0%) | 309.3 (47.8%) | 403.9 (41.5%) |
| 판관비 (률) | 299.8 (69.2%) | 262.0 (35.1%) | 281.5 (36.5%) | 286.0 (23.0%) | 303.3 (46.9%) | 332.6 (34.2%) |
| 영업이익 (률) | −120.4 (−27.8%) | 17.6 (2.4%) | 23.7 (3.1%) | 198.6 (16.0%) | 5.9 (0.9%) | 71.4 (7.3%) |
| 지배순이익 | −141.3 | −40.7 | 33.6 | 223.1 | 134.7 | 47.5 |
| 영업현금흐름 계산 | 118.1 | −334.2 | −77.1 | 110.8 | 170.8 | −42.1 |
| CAPEX (유형+무형) 계산 | −26.3 | −61.7 | −144.0 | −84.1 | −129.6 | −101.4 |
| FCF | 91.8 | −396.0 | −221.0 | 26.8 | 41.1 | −143.5 |
분기 표가 보여 주는 것은 두 가지입니다. 첫째, 매출이 분기 750억 안팎일 때는 영업이익이 0 근처이고(2Q25 17.6억·3Q25 23.7억), 1,000억을 넘어서야 두 자릿수 마진이 나옵니다(4Q25 1,243.2억에 198.6억, 16.0%). 2Q26 매출 972.5억(+30.1%, 분기 사상 최대)·영업이익 71.4억(OPM 7.3%, 전년 18억)은 그 중간입니다. 반기로 묶으면 1H26 매출 1,619.7억(+37.2%)·영업이익 77.3억(OPM 4.8%)·매출총이익률 44.0%, 1H25는 1,180.9억(−0.3%)·−102.8억(OPM −8.7%)·38.9%입니다 공시. 둘째, 현금은 손익과 따로 움직입니다. 2025년 영업이익 119.5억·FCF −498.4억, 2026년 상반기 영업이익 77.3억·FCF −102.4억이며, 연간 CAPEX 300억 안팎 중 절반 이상이 무형자산(개발비 자산화) 취득입니다 공시 계산. 5년 누적(FY2021~25) FCF는 −1,892억입니다 계산.
판관비 안에서 가장 큰 두 계정은 인건비(2025년 415.8억)와 경상연구개발비(346.7억)이고, 연구개발비는 2024년 419.6억에서 2025년 346.7억으로 73억 줄었습니다 — 2025년 판관비 −59억(1,188.7억 → 1,129.4억)의 대부분이 이 계정입니다 공시. 키움은 판관비 감소의 한 요인으로 고객 개발용역 수익 인식을 꼽았습니다(6.2).
6.1 오퍼레이팅 레버리지 — 왜 4분기에만 돈을 버나
판관비가 분기 280~300억으로 거의 고정입니다(연 1,130~1,190억, 매출의 35~46%). 이 중 큰 덩어리가 R&D 인건비(메릴랜드 ADC 70명+, 평판·게이트웨이·군용 동시 개발)와 글로벌 서비스망 유지비입니다. 매출총이익률 ~40%를 적용하면 분기 손익분기 매출은 약 720억입니다. 1Q25(434억)와 1Q26(647억)이 적자·제로였고 4Q25(1,243억)가 16% 마진이었던 이유가 이것입니다. 2026년에는 미국 공장 인건비·상각이 판관비를 10% 올립니다(키움). 따라서 2026년 연간 OPM 9~10%(컨센서스 389억/3,963억)가 나오려면 하반기 매출이 2,350억 이상(분기 평균 1,170억)이어야 합니다. 하나증권은 3Q26 842억·4Q26 1,412억을 봅니다.
6.2 믹스 — 마진은 어디서 오나
마진을 올리는 것
① 게이트웨이(사업자 직판, 경쟁 적음, 설치·통합 포함) ② 군용(소량·고사양, 정부 예산) ③ 고객 개발용역 수익 인식(2025년 판관비 −13%의 한 요인, 키움). 키움은 2025년 GPM이 전년 대비 3.1%p 올랐다고 분석했고, 1Q26 GPM 47.8%는 군용·게이트웨이 비중이 높은 분기였음을 시사합니다.
마진을 내리는 것
① OneWeb 평판 단말(스타링크 가격 기준, 유통 재고) ② GEO 파라볼릭(성숙 시장, Cobham과 가격 경쟁) ③ 관세·물류(미국 공장으로 상쇄 시도) ④ 재고 평가손(감사인 핵심감사사항). 2Q25 GPM 37.4%는 해상·평판 비중이 높았던 분기입니다.
6.3 순이익 착시
세 분기가 특히 왜곡돼 있습니다. 4Q25 순이익 223억(영업이익 199억)은 법인세 환입 또는 이연법인세 인식이 더해진 것으로 보이며, 1Q26 순이익 134.7억(영업이익 5.9억)은 약 130억의 영업외 이익입니다. 수출 94%·달러 매출채권 1,300억 규모를 감안하면 환율 10% 변동이 ±130억의 환산손익을 만들 수 있어 환 효과가 1순위 가설이지만, 1분기보고서 주석상 기타손익 순 81.3억 중 외화환산이익이 87.0억이어서 환 효과가 큰 몫임이 확인됩니다 공시. 금융손익·법인세 몫은 미확인입니다. 반대로 2024년 순손실 −30억은 영업손실 −194억에 환이익 198억이 덮인 것입니다. 이 회사는 영업이익으로만 봐야 합니다. TTM(3Q25~2Q26) 영업이익 300억, 순이익 439억 — 두 숫자의 차이 139억이 전부 영업외입니다.
6.4 현금흐름
2025년: 영업이익 120억·순이익 75억에 영업활동현금흐름 −182억(2024년 +40억). 매출채권 +587억·재고 +135억이 원인이고, 재무활동으로 +130.7억을 조달했습니다 — 단기차입 순증 136.7억·사모사채 200억·장기차입 60억 차입에서 유동성장기부채 상환 119.0억·자기주식 취득 81.5억·리스 상환 52.1억·배당 10.4억이 빠진 값입니다 공시. 즉 2025년 성장은 외부 자금으로 운전자본을 깔아준 성장입니다. 게이트웨이는 사이트 설치·검수 후 대금을 받는 구조로 보이며(계약부채 유무 미확인), 2026년 미국 공장 CAPEX 130억이 더해집니다. 2026년 상반기 순이익 182억이 현금으로 전환됐는지가 반기보고서 현금흐름표의 확인 포인트였고, 결과는 영업활동현금흐름 +128.6억, 유형·무형자산 취득 231.0억으로 상반기 FCF −102.4억입니다 공시 계산.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
번 돈이 쌓이는 회사가 아니라, 빌린 돈과 증자로 운전자본·공장·개발비를 깔아 온 회사입니다. 순차입은 1년 반 사이 늘었고, 주주환원은 배당 0.3%와 소규모 자사주가 전부입니다.
| 항목 | 2023 말 | 2024 말 | 2025 말 | 2026.6 말 |
|---|---|---|---|---|
| 현금및현금성자산 + 단기금융상품 | 1,223.0 | 591.7 | 333.5 | 257.0 |
| 당기손익-공정가치측정금융자산(비유동) | 151.1 | 487.3 | 477.4 | 527.3 |
| 매출채권 및 기타유동채권 | 687.6 | 708.0 | 1,304.7 | 1,218.1 |
| 재고자산 | 826.7 | 872.2 | 1,007.4 | 1,341.9 |
| 차입금·사채 합계(리스 제외) | n/a | n/a | 1,363.4 | 1,435.0 |
| 순차입금(차입·사채 − 현금성·단기금융) | n/a | n/a | 1,029.9 | 1,178.1 |
| 지배지분 자본 | n/a | n/a | 2,662.7 | 2,860.1 |
| 배당금 지급(연간, 현금흐름표) | 8.9 | 10.5 | 10.4 | — |
| 자기주식 취득(연간, 현금흐름표) | 0 | 68.5 | 81.5 | — |
| 유상증자(연간) | 891.5 | 0 | 0 | — |
2026년 6월 말 차입 구성은 단기차입금 757.6억(산업은행·국민·신한·농협·우리·하나·수출입은행 등 금리 2.8~5.1%), 유동성장기차입금 131.7억, 장기차입금 345.7억, 사채 200억입니다. 사채는 2025년 9월 8일 키움증권 인수 제5회 무보증 사모사채로 만기 2028년 9월 8일 일시상환, 최초 금리 4.03% 이후 CD+1.50%이며, 산업은행 신용평가 등급이 BB- 이하로 떨어지면 사채권자가 조기상환을 청구할 수 있습니다 공시. 단기선수금은 2025년 말 204.2억 → 2026년 6월 말 183.3억으로, 같은 시점 매출채권(1,218.1억)의 15% 수준입니다 공시.
자본배분은 단순합니다. 2023년 유상증자 891.5억으로 현금이 1,223억까지 올라갔지만, 2024~25년 2년간 CAPEX 615억·OCF −143억을 거치며 현금성 자산이 257억으로 줄고 차입이 늘었습니다 계산. 배당은 주당 100원(2021~24년) → 200원(2025년, 총 20.4억, 배당성향 27.3%)이며, 10년 연속 결산배당 중입니다. 자사주는 2024~25년 150억을 사들였고, 2025~26년에는 스톡옵션 교부·처분 공시가 여러 차례 있었습니다 공시. 2026년 4월 기업가치제고계획(자율공시)을 냈습니다.
8업황 사이클과 주가 — 최근 1년
주가는 52주 저점에서 4배 넘게 올랐다가 두 달 만에 3분의 1로 돌아왔습니다. 펀더멘털 뉴스보다 섹터 수급이 움직인 구간입니다(9.4·10.1의 ⑩).
| 시점 | 주가 | 의미 |
|---|---|---|
| 52주 범위 | 39,000~180,200원 | 장중 저점·고점 (Yahoo 2026-10-07 조회) |
| 2026-05-11 | 172,400원 | 종가 고점(장중 180,200원), 시총 약 1.85조 |
| 2026-07-20 | 58,000원 | 두 달간 −66%, 단일 급락일 없음 |
| 2026-10-01 | 68,500원 | 이 문서 기준 종가(네이버·야후 일치), 고점 대비 −60% |
| 2026-10-02 · 10-06 | 73,600 · 75,200원 | 작성 직후 반등(네이버) |
업황 사이클은 3.2장의 세 겹 수요로 읽습니다 — 겉은 "LEO 사업자의 지상국 CAPEX"(2025~2028년이 피크), 가운데는 "선박·항공기의 멀티오빗 전환", 안쪽은 "비(非)스타링크 군용 통신 수요"이며 각각 다른 시계열로 움직입니다. 5~7월 하락의 설명은 9.4와 10.1의 ⑩에 있습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금이 없는 성장주의 하방은 "수주잔고"와 "장부가"입니다. 둘 다 숫자로 보고, 그다음 현재 가격이 전제하는 영업이익을 역산합니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 16.8배 (98.5배) | TTM 지배순이익 438.8억 (FY2025 74.6억) — 영업외 환이익이 큼, 6.3 참조 계산 |
| EV/EBIT | 28.5배 (71.4배) | EV 8,533억 = 시총 7,355억 + 순차입 1,178억(2026-06-30) · TTM 영업이익 299.6억 계산 |
| PBR | 2.57배 | 2026-06-30 지배지분 2,860.1억 계산 |
| FCF 수익률 | −4.0% | TTM FCF −296.6억 ÷ 시총 계산 |
| EV/매출 | 2.35배 | TTM 매출 3,635.1억 계산 |
9.1 하방은 무엇이 받치는가
순현금이 없는 성장주의 하방은 "수주잔고"와 "장부가"입니다. 둘 다 숫자로 봅니다.
| 항목(억원) | 1H26(2026.6 말) | 출처·확인 |
|---|---|---|
| 현금및현금성자산 | 251.0 | 반기보고서 연결 재무상태표 공시. 사채는 제5회 무보증 사모사채(2025-09-08 발행, 만기 2028-09-08 일시상환, 최초 4.03% 이후 CD+1.50%, 신용등급 BB- 이하 시 조기상환청구권) |
| 단기금융상품 | 6.0 | |
| 단기차입금 | 757.6 | |
| 유동성장기차입금 | 131.7 | |
| 장기차입금 | 345.7 | |
| 사채 | 200.0 | |
| 순차입금 | 1,178.1 | 차입·사채 1,435.0 − 현금성 257.0 (리스부채 238.0억 제외) 계산 |
| 총자산 / 부채 / 자본 | 5,423.4 / 2,563.3 / 2,860.1 | 반기보고서 공시 → 부채비율 89.6% |
| BPS | 26,636원 | 지배지분 2,860.1억 ÷ 10,737,497주 → PBR 2.57배(68,500원) 계산 |
| 시가총액 | 7,355.2 | 68,500원(2026-10-01 종가) × 10,737,497주 계산 |
| EV | 8,533.2 | 시총 + 순차입 계산 |
| 수주잔고 | 4,286 (2025 말) 이상 | 하나증권. 2026.5 "역대 최대" |
| 배당 | 주당 200원(2025, 총 20.4억) | 배당수익률 0.3%. 2021~24년 100원 → 2025년 200원 공시 |
| 자사주 | 약 3~4% 미확인 | 2025.8 기준 4.0%(한화). 2025년 일부 매각(현금 조달), 2026년 스톡옵션 교부용 소량 처분(1~3월, 7월 11,913주) |
9.2 EV/EBIT로 본 현재 가격
| 기준 영업이익 | 금액(억) | EV/EBIT | 해석 |
|---|---|---|---|
| 2025 실적 | 120 | 71.4배 | 과거 숫자로는 설명 불가 |
| TTM(3Q25~2Q26) | 300 | 28.5배 | 4Q25 199억이 절반 이상 |
| 2026E 컨센서스(하나 인용) | 389 | 21.9배 | 하반기 OPM 9~14% 달성 전제 |
| 2027E 컨센서스 | 597 | 14.3배 | 게이트웨이 유지 + 군용·항공 가세 전제 |
| 2028E 베이스(3.3장) | 500 | 17.1배 | 본 리포트 보수 시나리오 |
| 2028E 베어 | 55 | 155배 | 아마존 1차 종료 후 공백 + 스타링크 단독 확산 |
9.3 최악 시나리오 — 신시장이 0이라면
게이트웨이·군용·항공·평판이 전부 사라지고 해상 민수(약 1,650억)만 남는다고 가정하면, 판관비 구조를 반으로 줄여도 영업이익률 5%(약 80억)가 상한입니다. EBIT 10배를 쳐서 EV 800억, 순차입 1,178억을 빼면 이익 기준 주주가치는 0에 가깝습니다. 이때 받치는 것은 장부가입니다 — 자본 2,860억 중 유형자산(평택·캘리포니아·서울 공장) 약 1,300억, 재고 1,000억(평가손 위험), 매출채권 1,300억. 즉 이 종목의 '진짜 하방'은 PBR 0.5~0.8배 수준인 주가 13,000~21,000원 근처이며, 현재가의 1/3~1/5입니다. 이것이 순현금 회사와의 차이입니다. 반대로 수주잔고 4,286억은 향후 1.3년의 매출을 보증하므로 "내일 매출이 끊기는" 시나리오는 아닙니다. 하방은 '내일'이 아니라 '2028년 이후 수주 공백'의 모양으로 옵니다.
받치는 것: 수주잔고 4,286억(매출 1.3년치), 게이트웨이 장기계약(2028.2), SES(2029.9)·Panasonic(2030.9)·Network Innovations(2032.12) 프레임, 자본 2,860억, 미국 공장이라는 실물 자산, 외국인 지분 14% → 23% 증가(2026.2 → 2026.8). 받치지 못하는 것: 순차입 1,178억, 2025년 영업현금흐름 −182억, 배당 0.3%, 구독 매출 0, 상위 2개 고객 집중. 결론: 이 종목은 "하방이 두꺼운 저평가주"가 아니라 "수주 가시성이 1.3년인 성장주"입니다.
목표주가를 내는 대신, 현재 시총 7,355억과 5월 고점 시총 1.85조가 각각 어떤 미래를 가정했는지 역산합니다.
9.4 역산
| 가정 EV/EBIT | 현재 EV 8,533억을 설명하는 영업이익 | OPM 10%일 때 필요 매출 | 대응 시나리오 |
|---|---|---|---|
| 25배(고성장 장비주) | 341억 | 3,410억 | 2026E 컨센서스 미달도 허용 |
| 20배 | 427억 | 4,270억 | ≈ 2026E 컨센서스(389억) 달성 |
| 15배(Gilat·국내 방산장비 중간값 근처) | 569억 | 5,690억 | ≈ 2027E 컨센서스(597억) / 본 리포트 2028E 베이스 |
| 10배(성숙 하드웨어) | 853억 | 8,530억 | 2028E 불 시나리오(955억)에 근접 |
즉 현재 주가는 "2026년 컨센서스가 대체로 달성되고 2027년에도 성장이 이어진다"를 15~20배로 가격에 넣은 자리입니다. 아마존 1차 구축이 끝나는 2027~28년의 수주 공백 리스크는 거의 할인하지 않고 있고, 반대로 아마존 2차·유텔샛 후속·군용 확대라는 불 시나리오도 가격에 없습니다. 5월 고점(EV 약 1.95조)은 같은 계산으로 20배 기준 영업이익 975억 — 본 리포트의 2028E 불 시나리오(955억)를 2026년에 선반영한 가격이었습니다. 그 가격이 두 달 만에 −66%가 된 것은 펀더멘털 뉴스보다 1Q26 영업이익 쇼크(5.9억 vs 추정 29억)와 6월 스페이스X 상장 전후 국내 우주주 일괄 디레이팅(파이낸셜뉴스 6/16, 유진 "섹터 밸류에이션 압축"으로 목표가 350,000 → 140,000원)의 조합으로 설명됩니다 정황 · 3개 출처.
9.5 증권사 컨센서스와 목표주가 흐름
| 날짜 | 증권사 | 목표주가 | 2026E 매출/OP(억) | 한 줄 |
|---|---|---|---|---|
| 2026-02-10 | 유진투자 | 150,000(+127%) | 4,160 / 500 | "제2의 스타링크" 수혜 |
| 2026-02-25 | 키움 | 170,000 | 4,179 / 395 | 26~27 평균 EPS 4,098원 × PER 41배 |
| 2026-04-02 | 한화투자 | 150,000 | — | "뚜렷한 턴어라운드" |
| 2026-05-06 | 유안타 | 180,000 | — | "非스타링크 진영의 활약" |
| 2026-05-18 | 유진 / 메리츠 | 200,000 / 175,000 | — | 메리츠 "성장성 대비 아쉬운 수익성" |
| 2026-07-24 | 유진 | 140,000(↓) | 4,056 / 428 | "섹터 밸류에이션 압축"으로 하향 |
| 2026-07-31 | 키움 | 161,000(↓) | — | "본격적인 성장 구간 진입" |
| 2026-08-11 | 하나(Not Rated) | — | 3,868 / 353 | 컨센서스 3,963 / 389 인용 |
| 2026-08-19 | 신한 / iM | 101,000 / 110,000 | — | 신한 "빠질만큼 빠졌다" |
| 2026-09-13 | 대신(Not Rated) | — | — | "Ground Segment 대장주" |
출처: 뉴스핌 리포트 브리핑(2026-02~09), 데이터투자, 비즈니스포스트. 목표주가는 참고용이며 본 리포트는 의견을 내지 않습니다.
9.6 피어 배수 비교
지상장비 피어(Gilat EV/EBIT 약 20배대, Comtech·KVH 적자)와 비교하면 인텔리안테크의 2026E 21.9배는 비싸지 않고, 사업자(AST 시총/매출 190배, Telesat 12배)와 비교하면 매우 싸 보입니다. 그러나 비교 대상을 잘못 잡으면 안 됩니다. 이 회사는 사업자의 CAPEX를 받는 공급사이고, 사업자의 멀티플은 구독 매출의 영구성에 붙는 것입니다. 하드웨어 공급사가 15~20배를 유지하려면 "사업자 수가 늘고 세대 교체가 반복된다"는 것을 2~3년마다 수주로 증명해야 합니다. 국내 비교군(한화시스템·쎄트렉아이)은 방산·위성제조 멀티플이라 직접 비교가 어렵습니다.
10리스크와 반증 조건
논지가 깨지는 방식과, 그것을 어디서 먼저 볼 수 있는지. 아래 표의 "확인 방법"이 곧 반증 조건입니다.
| 리스크 | 구체적 내용 | 발생 시 영향 | 확인 방법 | 심각도 |
|---|---|---|---|---|
| A사 2차 공급사 선정 / 내재화 | 아마존이 300개소 2차 구축에서 복수 공급사를 쓰거나 2세대를 자체 설계. 1차 계약 종료 2026.10·2028.2 | 2028E 게이트웨이 1,600 → 700억(베어) | FCC 게이트웨이 신청서의 안테나 제조사 기재, 인텔리안 신규 공시(5% 이상), 하나·키움 코멘트 | 최상 |
| 스타링크 단독 설치 확산 | Unlimited Maritime·기가비트 업그레이드로 선주가 하이브리드를 포기 | 해상 매출 연 −8%(베어) | Valour 분기 트래커(OneWeb 해상 척수), Inmarsat NexusWave 척수, KVH 제품 매출 | 높음 |
| Telesat·AST 일정 지연 | Lightspeed 2028 초 서비스로 연기, AST 위성 생산 지연 | 게이트웨이 인식 시점 1~2분기 밀림, 2차 발주 지연 | Telesat·AST 분기 실적 자료 | 중간 |
| 운전자본·현금 | 매출채권 1,305억·재고 1,007억, OCF −182억(2025). 순차입 1,178억, 사채 200억(만기 2028-09-08, 등급 BB- 이하 시 조기상환청구 가능 공시) | 증자·전환사채 가능성 → 희석 | 반기·3분기 현금흐름표, 계약부채, 사채 만기 주석 | 중간~높음 |
| 이익의 질 | 1Q26 영업외 130억, 4Q25 법인세 효과. 순이익 변동성이 영업이익보다 큼 | PER 기준 밸류에이션 왜곡 | 영업이익·OCF만 추적 | 중간 |
| 평판 ESA 경쟁력 | 칩 외부 조달, OneWeb 단일 네트워크, Kymeta·Hughes·Hanwha Phasor | 지상 평판 매출 정체, 재고 평가손 | OneWeb 단말 점유율(유텔샛 IR), 재고 회전 | 중간 |
| 항공 인증 지연 | Panasonic ESA STC 일정 미공개 | 2028E 항공 250 → 50억 | Panasonic Avionics·FAA STC 공고 | 낮음~중간 |
| 방산 조건부 계약 | Network Innovations 409억은 기간별 추정 금액(조건부), 최종고객 비공개 | 실제 인식 금액이 공시액 미달 | 연간 매출 인식, 추가 공시 | 낮음~중간 |
| 환율 | 수출 94%. 원화 강세 시 매출·영업외 동시 악화 | 환율 10% = 영업외 ±130억 | 원/달러 | 중간 |
| 섹터 디레이팅 | 스페이스X 상장 후 국내 우주주 일괄 조정(2026.6~7 −66%) | 펀더멘털과 무관한 변동 | — | 이미 발생 |
① 3분기 매출이 840억 이상, 4분기 1,400억 이상인가(하나 추정). 분기 손익분기 720억 위에서 얼마나 멀리 가는지가 연간 OPM 9~10%의 조건입니다.
② 게이트웨이 신규 공시(매출 5% = 약 160억 이상)가 나오는가. 특히 A사 2세대(40GHz) 양산 계약, 유텔샛 후속 게이트웨이, AST 2차. 2026년 공시 계약이 9월 Network Innovations 하나뿐이라는 점을 기억해야 합니다.
③ 영업활동현금흐름이 플러스로 돌아섰는가. 반기보고서 현금흐름표와 매출채권·재고 증감.
④ 사채 200억·단기차입 758억의 만기와 리파이낸싱 조건. 전환사채·유상증자 결의가 나오면 희석을 계산해야 합니다.
⑤ 캘리포니아 공장 가동률과 미 국방 첫 직접 수주. "미국산" 레퍼런스가 NDAA 조달로 이어지는지. Network Innovations 계약의 최종고객이 드러나는지.
⑥ Valour 트래커의 OneWeb 해상 척수(1Q26 1,662척)가 분기마다 늘어나는가. 하이브리드 논지의 직접 지표입니다.
⑦ 아마존 Leo FCC 게이트웨이 신청 건수와 상업 서비스 개시 시점. 신청서에 안테나 제조사가 기재되는 경우 공급사 확인 가능.
⑧ 1Q26 영업외 130억의 정체가 3분기보고서 주석에서 확인되는가(환 vs 일회성).
- A사 2차 공급사 선정 / 내재화 — 무엇이 보이면 이 논지가 틀린 것인가: FCC 게이트웨이 신청서에 다른 제조사가 기재되거나, 2028년 2월 A사 계약 종료 전까지 매출 5% 이상 게이트웨이 신규 공시가 없을 때.
- 스타링크 단독 설치 확산 — 반증: Valour 트래커의 OneWeb 해상 척수(1Q26 1,662척)가 늘지 않고 공시 해상용 매출(2025년 1,802.7억)이 다시 감소할 때.
- 운전자본·현금 — 반증: 영업현금흐름이 연간 기준 플러스로 돌아서지 못하고 순차입(2026.6 말 1,178억)이 계속 늘거나, 증자·전환사채 결의가 나올 때.
- 이익의 질 — 반증: 영업이익 없이 순이익만 늘어나는 분기가 반복될 때(1Q26 영업 5.9억·순 134.7억).
10.1 냄새 — 정황 증거 정리
회사 IR이 크게 말하지 않지만 정황으로 드러나는 것들. 세 개 이상의 독립 출처로 교차검증했고, 안 된 것은 그대로 '미확인'으로 남겼습니다.
| 정황 | 출처 1 | 출처 2 | 출처 3 | 교차검증 | 의미 |
|---|---|---|---|---|---|
| ① 'A사'는 아마존 Leo이고, 인텔리안이 1차 게이트웨이의 거의 전부를 공급한다 | 유진투자 2023.8: "공급사 미정인 LEO 사업자는 아마존뿐"(이투데이) | 하나 2023.6: "미국 최대 전자상거래 업체", 800개소×4~5기; 하나 2026.8: "거의 독점적 수준" | 아마존 FCC 신청(DCD 2026.9): 사이트당 2.4m 6기, 300개소 계획(DCD 2025.12) — 누적 계약 2,061억 ÷ 2.3억 ≈ 900기 = 150개소분으로 수치 정합 | 강함(정황 3+) — 회사는 비공개 | 남은 150개소분(약 2,000억)과 2세대가 2027~30 수주의 핵심. 공급사 교체 여부가 최대 변수 |
| ② 2025년 흑자전환의 실체는 해상 회복이 아니라 게이트웨이+판관비 절감 | 하나 부문 데이터: 게이트웨이 +808억 vs 해상 +251억 | 키움: 게이트웨이·군용 믹스로 GPM +3.1%p, 판관비 −13% | 유진: 4Q25 미국향 게이트웨이 472억 단일 분기 | 강함 | 해상 "회복"의 내용도 하이브리드(OneWeb 포함) — 본업이 이미 LEO 종속 |
| ③ 스타링크의 해상 잠식은 끝난 게 아니라 '2단계'(기업형·플릿 계약)로 진입 | Valour Q1'26: 스타링크 66,866척(97.6%), OneWeb 1,662척 | Valour 2026.8: Unlimited Maritime, 플릿 단위 계약, SpaceX 2Q26 매출 $7.8bn | KVH 2025: 제품 −27%, LEO 에어타임 45%+; Hughes 파산(SpaceNews 2026.8) | 강함 | GEO 접시 단독 수요는 계속 감소. 인텔리안 해상의 지속성은 하이브리드·듀얼LEO 채택률에 달림 |
| ④ 하이브리드(GEO+OneWeb)는 실제로 팔리고 있다 | 한화 2025.8: NexusWave 6개월 1,000척+; 2Q25 해상 평판 100억+ | 하나 2026.2·8: 2H25 1,000대 PO, 1H26 이머셋·마링크 출하 > 2025 연간 | Valour 2026.8: Hapag-Lloyd NexusWave 선택; 키움: CMA CGM 300척+; Marlink Sealink Multi-LEO | 강함 | 해상 베이스 시나리오(연 +3.5%)의 근거. 다만 OneWeb 해상 1,662척은 아직 작음 |
| ⑤ A사 2세대(40GHz) 게이트웨이 PO·개발 킥오프 | 하나 2026.8.11: "최근 2세대(40GHz) 제품에 대한 PO와 개발 킥오프" | 회사 2Q26 보도자료: "차세대 LEO 게이트웨이 개발 수주"(뉴스핌·블로터) | AST Q/V밴드 게이트웨이 세계 최초 공급(뉴시스 2025.8) — 40GHz대 역량 보유 정황 | 중간 — 금액·고객 비공개 | 1차 종료 후 공백을 메울 가장 중요한 단서. 공시(5%) 미달 규모일 가능성 |
| ⑥ 캘리포니아 공장의 진짜 목적은 미 국방 조달 자격 | 회사 PR 2026.6: 게이트웨이·정부/전술·WGS 군용 단말 생산, "미국 본사" | 하나 2026.8: NDAA·ITAR 조건 충족 → 미 국방부 수주 자격; 헤럴드 6/15 "미국산 안테나로 美국방 문 두드린다" | Network Innovations WGS 플라이어웨이 파트너십(2026.9.15) + 409억 공시(9.11), 20년 WGS 고객 경험 | 강함 | 군용 2028E 850억(베이스)의 전제. 최종고객·조달 프로그램명은 미확인 |
| ⑦ 평판 ESA의 핵심 칩은 자체가 아닐 가능성 | 회사 PR 2023: ADC "RF/IF/DIF·모뎀 통합 설계", 칩 언급 없음 | 경쟁사(스타링크·아마존 Prometheus·Kymeta)는 칩 자체 설계를 명시 | — | 미확인(정황만) | 평판 원가 경쟁력의 상한. 투자자가 IR에 물어야 할 질문 |
| ⑧ 유텔샛 후속 세대 게이트웨이 공급자 | 키움: "스타링크 제외 대부분 MEO/LEO 사업자와 게이트웨이 공급계약 또는 개발용역" | 유텔샛: 440기 후속 위성(Airbus), FY27 CAPEX €1.2bn, 게이트웨이 38+4 | — | 미확인 | 베이스 SOM의 40%(약 500억) 가정. 확인되면 2028 게이트웨이 베이스 → 불로 이동 |
| ⑨ 1Q26 영업외 이익 약 130억의 정체 | 알파스퀘어·ZDNet: 순이익 134.7억 vs 영업이익 5.9억 | 키움 BS: 외환이익 2024 198억·2025 116억 — 환 효과가 큰 회사 | — | 미확인 | 순이익 기반 지표(PER 16.8배) 신뢰 불가. 1분기보고서상 기타손익 순 81.3억(외화환산이익 87.0억) — 환 효과 비중 큼 공시 |
| ⑩ 주가 −66%(5~7월)는 펀더멘털 뉴스가 아닌 디레이팅 | Yahoo 일별 시세: 5/11 172,400 → 7/20 58,000, 단일 급락일 없음 | 유진 7/24: 목표가 350,000 → 140,000 "섹터 밸류에이션 압축"; 파이낸셜뉴스 6/16 스페이스X 상장과 국내 우주주 | 핀포인트 5/16 "어닝 쇼크였는데"(1Q26 OP 5.9억); 외국인 지분 14% → 23%(하나 2월·8월), 임원 지분 증가(7/9) | 강함 | 하락 중 외국인·임원은 매수 — 수급 주체가 국내 개인·기관 이탈이었음을 시사 |
| ⑪ Telesat 지연과 군용 25% 할당 | SpaceNews 2026.3: 글로벌 서비스 2028 초, 25% 군용 Ka | Telesat·Orange PR 2026.9: 유럽 1호 게이트웨이(인텔리안 안테나) 가동 | SpaceNews 2026.3: 캐나다 랜딩스테이션 부지 확대 | 강함 | 127기 인식은 2026~27년에 집중, 추가 사이트 가능성. 군용 Ka 할당은 인텔리안 군용 단말 기회 |
| ⑫ 공시 계약 1건(2026.8.31) 정정의 내용 | DART 기재정정 원문(2026-08-31 ↗): 2021-10-05 SES mPOWER 단말 계약의 종료 이행 확인 | USD 55,313,474 이행 완료, 잔여 미공급 금액은 상호 협의에 따라 후속 절차 | 반기보고서 수주상황: SES 수주총액 711.1억 중 기납품 650.8억·잔고 60.4억 | 확인(공시) | A사 계약이 아니라 SES 단말 계약 종료. 잔여분 후속 절차의 형태(연장·재계약)가 다음 확인 포인트 |
첫째, 시장은 이 회사를 "해상 안테나 1위가 LEO 수혜를 받는 회사"로 읽지만, 숫자는 "아마존 Leo 지상국 공급사가 해상 사업을 끌고 가는 회사"입니다. 2025년 영업이익 개선의 대부분, 수주잔고의 68%, 4Q25 매출의 38%가 게이트웨이 한 제품·한 고객에서 나왔습니다. 그래서 이 종목의 핵심 지표는 운임도 선박 발주도 아니고 아마존의 FCC 게이트웨이 신청 건수입니다.
둘째, 스타링크는 이 회사의 적이면서 동시에 해상 하이브리드 수요를 만든 장본인입니다. 스타링크가 없었다면 Inmarsat이 NexusWave를 만들 이유도, 선주가 OneWeb 접시를 하나 더 달 이유도 없었습니다. 그 결과 인텔리안의 해상 매출은 "척수는 줄고 척당 하드웨어는 늘어나는" 기묘한 모양이 되었고, 이 모양은 스타링크가 '충분히 좋아지는' 순간 깨집니다. Valour가 말한 "플릿 단위 기업형 계약" 국면이 그 시험대입니다.
셋째, 캘리포니아 공장과 Network Innovations·WGS 플라이어웨이는 따로 보면 작은 뉴스지만, 합치면 "미국산 멀티오빗 군용 단말 공급사"라는 새 정체성입니다. 하나증권이 2026년 방산 15%를 말했고 분기 100억 이상이 이미 나오고 있습니다. 게이트웨이가 2028년 이후 사이클 리스크를 가진다면, 그 공백을 메울 후보는 평판이 아니라 군용입니다. 다만 최종고객·프로그램명이 하나도 공개되지 않았다는 점에서 이 세 번째 냄새는 아직 '정황'입니다.
11Bull / Bear
본문(3·9·10장)의 시나리오·하방·리스크 서술에서 문장을 그대로 모았습니다. 판정은 한 줄 논지와 같습니다.
▲ 강세론
- LEO는 GEO보다 지상 접시가 10~50배 더 필요하고, 그 접시는 기계식 추적 파라볼릭이어야 하며, 스타링크를 제외한 모든 사업자는 그것을 외부에서 삽니다.
- 2세대(40GHz) PO가 인텔리안에 갔다는 하나증권 코멘트는 1세대 공급사가 2세대도 받는 '현직자 우위'를 시사합니다.
- 수주잔고 4,286억은 향후 1.3년의 매출을 보증하므로 "내일 매출이 끊기는" 시나리오는 아닙니다.
- 2026년 상반기 이머셋·마링크 출하가 2025년 연간을 넘었다는 하나증권 코멘트는 "지금은 베이스"임을 말합니다.
- 하나증권이 2026년 방산 15%를 말했고 분기 100억 이상이 이미 나오고 있습니다. 게이트웨이가 2028년 이후 사이클 리스크를 가진다면, 그 공백을 메울 후보는 평판이 아니라 군용입니다.
- 불은 2028년 2,500억입니다(게이트웨이 매출, 3.3.2). 아마존 2차·유텔샛 후속·군용 확대라는 불 시나리오도 가격에 없습니다.
▼ 약세론
- 베어는 2026년 1,300억 → 2028년 700억으로 꺾이는 사이클입니다(게이트웨이 매출). 아마존 1차 구축이 끝나는 2027~28년의 수주 공백 리스크는 거의 할인하지 않고 있습니다.
- 스타링크 단독 설치가 하이브리드를 대체하면(선주가 "스타링크만으로 충분하다"고 결론 내리면) 인텔리안테크 해상 매출은 3년에 400억(−22%)이 사라집니다.
- 아마존이 다른 공급사를 병행 선정했는지는 미확인이며, 그것이 이 종목의 가장 큰 단일 리스크입니다.
- 2025년 성장은 외부 자금으로 운전자본을 깔아준 성장입니다. 받치지 못하는 것: 순차입, 2025년 영업현금흐름 −182억, 배당 0.3%, 구독 매출 0, 상위 2개 고객 집중.
- 이 종목의 '진짜 하방'은 PBR 0.5~0.8배 수준인 주가 13,000~21,000원 근처이며, 현재가의 1/3~1/5입니다.
- 평판은 "있다"가 맞지만 "경쟁우위가 있다"는 아직 증명되지 않았습니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
10장의 여덟 가지 확인 항목을 일정과 기준선으로 옮겼습니다. 기준선은 이 문서의 공시값입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026년 11월 중순 (3분기보고서) · 2027년 2~3월 (4Q·사업보고서) | ① 3분기 매출이 840억 이상, 4분기 1,400억 이상인가(하나 추정). 분기 손익분기 720억 위에서 얼마나 멀리 가는지가 연간 OPM 9~10%의 조건 | 3Q25 772.3억 / 4Q25 1,243.2억, 2Q26 OPM 7.3% | DART 분기보고서·잠정실적 공시 |
| 수시 | ② 게이트웨이 신규 공시(매출 5% = 약 160억 이상). 특히 A사 2세대(40GHz) 양산 계약, 유텔샛 후속 게이트웨이, AST 2차. 2026년 공시 계약이 9월 Network Innovations 하나뿐이라는 점 | 최근 게이트웨이 공시 2025-12-16 864.4억(~2028-02-08) | DART 단일판매·공급계약 |
| 분기마다 | ③ 영업활동현금흐름이 플러스로 돌아섰는가 — 현금흐름표와 매출채권·재고 증감 | 1H26 OCF +128.6억, 2Q26 단독 −42.1억, 재고 1,341.9억 | 분기·반기보고서 현금흐름표 |
| 분기마다 · 2028-09-08 | ④ 사채 200억·단기차입 758억의 만기와 리파이낸싱 조건. 전환사채·유상증자 결의가 나오면 희석 계산 | 사채 만기 2028-09-08, BB- 이하 시 조기상환청구 / 단기차입 757.6억 | 차입금 주석, 주요사항보고서 |
| 2026 하반기~2027 | ⑤ 캘리포니아 공장 가동률과 미 국방 첫 직접 수주. "미국산" 레퍼런스가 NDAA 조달로 이어지는지. Network Innovations 계약의 최종고객이 드러나는지 | NI 409.4억(조건부, ~2032-12-31) | 회사 뉴스룸, DART, 미 국방 조달 공고 |
| 분기마다 (Valour 트래커) | ⑥ Valour 트래커의 OneWeb 해상 척수가 분기마다 늘어나는가 — 하이브리드 논지의 직접 지표 | 1Q26 1,662척 | Valour Consultancy |
| 수시 | ⑦ 아마존 Leo FCC 게이트웨이 신청 건수와 상업 서비스 개시 시점. 신청서에 안테나 제조사가 기재되는 경우 공급사 확인 가능 | 300개소 이상 계획, 2026-09 FL·MN·TX 6기×2.4m 신청 | FCC IBFS, DCD |
| 2026년 11월 (3분기보고서 주석) | ⑧ 1Q26 영업외 130억의 정체(환 vs 일회성) | 1Q26 기타손익 순 81.3억(외화환산이익 87.0억) | 분기보고서 기타수익·금융수익 주석 |
| 2026-10-11 · 2026-12-31 · 2027-12-31 · 2028-02-08 | 계약 종료일 — A사 890.6억, AST 280.5억, Telesat 289.8억, A사 864.4억 | 종료·이행 확인 정정 공시 여부 | DART 기재정정 |
13용어집
이 리포트에 나온 기술·투자 용어를 쉬운 말로.
- GEO / MEO / LEO
- 정지궤도(36,000km, 하늘에 고정) / 중궤도(8,000km, SES mPOWER) / 저궤도(500~1,200km, 스타링크·OneWeb·아마존). 낮을수록 지연이 짧고 위성 수가 많이 필요 — 이 리포트에서: 궤도가 낮아질수록 지상 접시(게이트웨이)가 많이 필요 — 이 회사의 성장 논리
- VSAT
- Very Small Aperture Terminal. 1m 안팎 접시로 위성 인터넷을 쓰는 단말. 해상 VSAT가 본업 — 이 리포트에서: 스타링크가 가격 기준을 바꾼 시장
- 게이트웨이(지상국)
- 위성이 받은 사용자 데이터를 인터넷 백본으로 내려주는 지상의 대형 접시 묶음. 사이트당 6~10기 — 이 리포트에서: 2025년 매출 35%, 수주잔고 68%
- ESA / AESA / 평판 안테나
- Electronically Steered Array. 수백~수천 개 소자가 전자적으로 빔 방향을 바꾸는 판형 안테나. 모터가 없음 — 이 리포트에서: 스타링크 단말 방식. 인텔리안은 OneWeb용 6종을 자체 설계
- 파라볼릭(접시) 추적 안테나
- 접시를 모터로 돌려 위성을 따라가는 방식. 이득이 높아 게이트웨이·고성능 해상에 유리 — 이 리포트에서: 인텔리안의 핵심 기술. 게이트웨이는 지금도 거의 전부 이 방식
- 멀티오빗 / 하이브리드
- GEO와 LEO를 한 배에서 함께 쓰는 구성(예: Inmarsat NexusWave = GX Ka + OneWeb + LTE + L밴드) — 이 리포트에서: 스타링크 시대에 인텔리안 해상 매출을 받친 제품
- Ku / Ka / Q/V 밴드
- 위성 통신 주파수 대역. Ku 12~18GHz, Ka 26~40GHz, Q/V 40~75GHz. 높을수록 대역폭은 크지만 비·정밀도에 민감 — 이 리포트에서: AST Q/V 게이트웨이, A사 2세대 40GHz — 난이도 상승 = 단가 상승 가능성
- D2D(Direct-to-Device)
- 일반 스마트폰이 위성과 직접 통신하는 서비스(AST SpaceMobile, 스타링크 Direct to Cell) — 이 리포트에서: AST 게이트웨이 수주의 배경
- WGS
- Wideband Global SATCOM. 미군 광대역 군위성(X·Ka밴드). WGS 인증 단말만 접속 가능 — 이 리포트에서: Network Innovations 플라이어웨이의 목표 시장
- 맨팩 / 플라이어웨이 / COTM·COTP
- 배낭형 단말 / 케이스에 담아 30분 안에 전개하는 단말 / 이동 중·정지 시 통신 — 이 리포트에서: 군용 제품군(OW7MP, 2.4m 플라이어웨이)
- GMDSS
- 국제 해상 조난·안전 시스템. 국제협약으로 일정 톤수 이상 선박에 의무. Inmarsat-C가 전통, Iridium Certus가 2024년 인증 — 이 리포트에서: 인텔리안 신규 라인(C700·C100M). 의무 장비라 비탄력적 수요
- 형식승인(Type Approval)
- 위성 사업자가 "우리 네트워크에서 이 단말을 써도 된다"고 인증하는 절차 — 이 리포트에서: 서비스 프로바이더 락인의 근거
- NDAA / ITAR / Buy American
- 미 국방수권법(중국산 부품 제한) / 무기수출통제 / 미국산 우선 조달 — 이 리포트에서: 캘리포니아 공장의 존재 이유
- IRIS²
- EU의 주권 멀티오빗 위성망(290기, 2030년대). 유텔샛이 LEO 세그먼트 리더 — 이 리포트에서: 유텔샛 후속 게이트웨이·단말의 장기 옵션
- ISL(위성 간 레이저 링크)
- 위성끼리 레이저로 데이터를 넘겨 게이트웨이가 없는 바다 위에서도 서비스하는 기술 — 이 리포트에서: 게이트웨이 수를 줄이는 힘 — TAM의 역방향 변수
- 수주잔고
- 계약은 했지만 아직 매출로 인식하지 않은 금액 — 이 리포트에서: 4,286억(2025 말) = 매출 1.3년치
- EV / EV/EBIT
- 기업가치 = 시총 + 순차입. EBIT(영업이익) 대비 배수 — 이 리포트에서: 순차입 1,178억을 더한 EV 8,533억 기준 2026E 21.9배
- 오퍼레이팅 레버리지
- 고정비 위에서 매출이 늘면 이익이 더 빨리 느는 구조 — 이 리포트에서: 분기 손익분기 720억, 4Q25 OPM 16% vs 1Q26 0.9%
- 영업현금흐름(OCF)
- 장부 이익이 아니라 실제로 영업에서 들어온 현금 — 이 리포트에서: 2025년 이익 흑자·OCF −182억
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 총 수주잔고 4,286억(2025 말)과 부문별 분해, 2026년 5월 "역대 최대"의 금액 — 회사는 비밀유지 계약을 수주상황에서 생략해 공시로 대조 불가 하나증권.
- 'A사'=아마존 Leo 여부, 2024-04-24 상대방 비공개 게이트웨이 계약(356.8억)의 상대방 — 공시 유보 지속.
- 게이트웨이·평판·방산 제품 축별 매출 — 공시는 해상/지상 2개 사업군만 제공. 2장 증권사 표는 공시와 대조 불가(2025년 합계만 일치).
- 1Q26 영업외 이익 중 금융손익·법인세 몫, 4Q25 법인세 효과 — 주석 일부 미열람.
- 평판 ESA 빔포밍 칩 자체 개발 여부, Panasonic STC 일정, Network Innovations 최종고객 — 공개 자료 없음.
- 2023·2024년 말 차입금 세부(7장 표 n/a).
- 2026-10-02 판 수치와 공시 원문의 차이(본문은 공시값 사용): ① 주가 — 판의 "2026-10-01 종가 67,400원·시총 7,230억(7,237억)" ↔ 네이버·야후 종가 68,500원·시총 7,355억. ② 순차입 — 판의 "약 1,050억"·"≈1,047억(차입·사채 1,304억)" ↔ 반기보고서 유동성장기차입금 131.7억 포함 1,178.1억(차입·사채 1,435.0억); 이에 따라 EV 8,280억 → 8,533억, EV/EBIT 69·27.6·21.3·13.9·16.6·150배 → 71.4·28.5·21.9·14.3·17.1·155배, 역산 영업이익 331/414/552/828억 → 341/427/569/853억, PBR 2.5배 → 2.57배, PER 16배 → 16.8배. ③ 2025 지배순이익 — 판의 "지배 66.6억"(헤럴드경제) ↔ 공시 74.6억(비지배지분 0). ④ 해상 매출 — 판의 2023 2,038억·2024 1,552억(하나) ↔ 공시 사업군 2,009.7억·1,507.2억. ⑤ SES 2025-06-30 계약 — 판의 "mPOWER 단말 후속", 검증 노트 ③의 "SES 계약 2건(711억·253억)은 파라볼릭 사용자 단말" ↔ 공시 품목 "SES mPOWER 위성통신 Flat Panel Antenna 개발 및 공급". ⑥ 2026-08-31 기재정정 — 판의 "A사 891억 기간 연장 또는 금액 변경 가능성" ↔ 공시: 2021 SES 계약 종료 이행 확인(USD 55,313,474). ⑦ 공시 계약 합계 — 판의 3,703억(게이트웨이 2,632) ↔ 2024-04-24 게이트웨이 356.8억 포함 4,060.6억(게이트웨이 2,988.3). ⑧ 2025 재무활동 — 판의 "+131억(차입·자사주 매각)" ↔ 공시상 자기주식 취득 81.5억(매각 아님). ⑨ 2024 말 매출채권 — 판의 718억 ↔ 공시 708.0억. ⑩ 공시일 — SES 2021 계약은 10-01 계약·10-05 공시, Telesat 10-19 계약·10-21 공시, Panasonic 09-16 계약·09-17 공시. ⑪ 2Q26 매출총이익률·판관비 — 판의 추정 ~42%·~335억 ↔ 공시 41.5%·332.6억; 1H26 매출총이익률 판의 ~44% ↔ 공시 44.0%. ⑫ 1Q26 순이익 — 하나증권 분기표의 11.3억 ↔ 공시 134.7억(알파스퀘어·ZDNet 값과 일치). ⑬ 총자산 5,423억·부채비중 47.3%(알파스퀘어) ↔ 공시 5,423.4억·47.3%로 일치.
1차 자료
정기 공시 — 반기보고서 2026.06 (접수번호 20260814002495, 2026-08-14) ↗ · 분기보고서 2026.03 (20260514000883) ↗ · 사업보고서 2025.12 (20260320001337, 2026-03-20) ↗ · 분기보고서 2025.09 (20251114002518) ↗ · 반기보고서 2025.06 (20250814003644) ↗ · 분기보고서 2025.03 (20250515002486) ↗ · 사업보고서 2024.12 (20250320001529) ↗ · [기재정정]사업보고서 2023.12 (20240329002529) ↗ · 사업보고서 2022.12 (20230323001082) ↗
단일판매·공급계약 — 2021-10-05 SES 711.1억 ↗ · 2021-11-24 OneWeb 865.6억 ↗ · 2021-11-24 OneWeb 기존 계약 해지(대체) ↗ · 2023-08-17 게이트웨이 306.2억 ↗ · 2025-09-29 동 계약 종료 정정 ↗ · 2024-04-24 게이트웨이 356.8억 ↗ · 2025-11-28 동 계약 종료 정정 ↗ · 2024-09-23 게이트웨이 890.6억 ↗ · 2024-10-21 Telesat 289.8억 ↗ · 2025-07-01 SES 평판 253.1억 ↗ · 2025-08-11 AST 280.5억 ↗ · 2025-09-17 Panasonic 409.8억 ↗ · 2025-12-16 게이트웨이 864.4억 ↗ · 2026-08-31 SES 계약 종료 정정 ↗ · 2026-09-11 Network Innovations 409.4억 ↗
IR·회사 — Intellian 뉴스룸 ↗ · Intellian 제품 페이지(사진 출처) ↗
시세·시장 데이터
네이버 증권 일별 시세(189300, 2026-09-28~10-06) · Yahoo Finance chart API(189300.KQ, 2026-09-28~10-07, 52주 범위) — 2026-10-01 종가 68,500원 두 출처 일치 2차. 발행주식 10,737,497주 = 반기보고서 자본금 5,368,748,500원 ÷ 액면 500원.
2차 자료 (2026-10-02 판 출처 목록)
1차 자료 — 공시·회사
인텔리안테크 반기보고서(2026.06), 2026-08-14 제출, 접수번호 20260814002495 — 본문 열람 실패(DART·KIND 뷰어 robots/403 차단). 재무상태표 세부는 사전조사(타 스레드 2026-10-02) 수치를 인용
인텔리안테크 사업보고서(2025.12), 2026-03-20 제출 · 1분기보고서(2026.03), 2026-05-14 제출 — 동일하게 원문 미열람, 증권사 리포트·언론 인용으로 대체
단일판매·공급계약 공시: 2023-08-17(A사 306억), 2024-09-23(A사 891억), 2024-10-19(Telesat 290억), 2025-06-30(SES 253억), 2025-08-11(AST 281억), 2025-09-16(Panasonic 409억), 2025-12-16(A사 864억), 2026-08-31(기재정정), 2026-09-11(Network Innovations 409.4억) — 키움증권 2026-02-25 수주 현황표 및 언론 보도로 재구성
Intellian 뉴스룸(intelliantech.com/en/news/newsroom): $73M OneWeb 단말 계약(2021-03-08) · SES O3b mPOWER 단말 계약(2021-10-08) · Viasat 해상 단말(2022-11-15) · 메릴랜드 ADC 개소(2023-03-07) · Telesat 게이트웨이(2024-10-23) · Telesat Ka 평판(2025-02-27) · 미국 1차 생산라인(2025-03-10) · OneWeb 엔터프라이즈 평판 시리즈 완성(2025-03-11) · Panasonic Avionics IFC(2025-09-08) · Eutelsat 맨팩 개발(2025-09-11) · Iridium GMDSS(2025-10-21) · KONNECT VHTS 형식승인(2025-11-05) · OW7MP 출시(2026-02-12) · Satellite 2026(2026-03-24) · 캘리포니아 캠퍼스(2026-06-17) · C100M GMDSS(2026-07-21) · Network Innovations WGS 플라이어웨이(2026-09-15) · Orange–Telesat Bercenay 게이트웨이(2026-09-17)
증권사 리포트
하나증권 한유건, "A사 대규모 발주는 이제 시작"(2023-06-29) · "비용 터널을 지나 퀀텀 점프 구간으로"(2026-02-06) · "R&D 비용 피크아웃 이후 성장의 문이 열린다"(2026-02-10, 부문별 실적·수주잔고 도표) · "2분기에 이어 3분기도 기대된다"(2026-08-11, 분기 실적표·2세대 40GHz·방산 15%)
키움증권 이한결, "단단해진 펀더멘털, 높아진 성장 가시성"(2026-02-25, 수주 현황표·게이트웨이 2,900억 잔고·스타링크 지상국 150개소) · 2Q26 리뷰(2026-07-31, 목표가 161,000원, 뉴스핌 브리핑)
한화투자증권 배성조, "[2Q25 Review] 효자 제품 게이트웨이"(2025-08-18, 해상/지상 분기 매출·NexusWave 1,000척)
유진투자증권: 2023-08-18(A사=아마존 논리, 이투데이) · 2026-02-10(목표가 150,000원, 4Q25 미국향 게이트웨이 472억, 데이터투자) · 2026-07-24(목표가 140,000원, 뉴스핌 모닝리포트)
NH·유안타·메리츠·신한·iM·대신 — 뉴스핌 "[리포트 브리핑]" 2026-02-10 / 05-06 / 05-15 / 05-18 / 08-19 / 09-13 제목·목표가만 인용
시세·재무 데이터
Yahoo Finance 일별 시세(189300.KQ, 2024-10 ~ 2026-10-02; 피어 GILT·CMTL·VSAT·KVHI·IRDM·ETL.PA·ASTS·TSAT·272210·099320·211270·451760) · stockanalysis.com(시총·TTM 매출·마진, 2026-10-02) · 알파스퀘어(분기 손익·총자산·부채비중) · 치킨스탁(시총·PER·PBR·배당, 2026-10-01) · 데일리연합 2026-09(2025년 현금흐름·매출채권·재고, 감사보고서 인용)
산업 — 해상
Valour Consultancy, "The Future of Maritime Connectivity: Headline Statistics from 2024"(2024-10-15; GEO VSAT 42,000척 정점, 파라볼릭 시스템 시장 $259M, 인텔리안 하드웨어 1위) · "Maritime Satellite Connectivity Market: State of Play 2025"(2025-02-20) · "Inmarsat Maritime Evolution Continues: NexusWave"(2024-09-20; FX 15,000척) · "Q1 2026 Maritime Connectivity Market Tracker Update"(2026-05-26; 스타링크 66,866척·OneWeb 1,662척) · "Amazon Leo & Starlink: Q1 2026 Update"(2026-03-20) · "SpaceX's Next Maritime Challenge Isn't Winning More Ships"(2026-08-12; Hapag-Lloyd NexusWave, SpaceX 2Q26 $7.8bn)
KVH Industries, Q4 & FY2025 Results(2026-03; 제품 매출 −27%, LEO 에어타임 45%+) · Eutelsat FY2025-26 Press Release(2026-08-07; LEO €297m +69.5%, 440기 후속, CAPEX €1.2bn, 해상 GEO 약세) · SpaceNews, "Hughes files for bankruptcy"(2026-08-03) · The Fishing Daily, Cobham Satcom–Solix(2025-04-10) · Maritime Executive, SAILOR 7200(2026-05-29)
산업 — 게이트웨이·LEO 사업자
Data Center Dynamics, "Amazon Leo reveals plans for more than 300 ground stations"(2025-12-19) · "Amazon Leo files for three new 6-antenna ground stations in Florida, Minnesota, and Texas"(2026-09-07; 2.4m, 27.5–30/17.8–20.2GHz) · Wikipedia "Amazon Leo"(2026-06 기준 367기, FCC 마감 면제) · Space Intel Report, "Eutelsat: 38 OneWeb gateways in service"(2024-10-29) · Via Satellite, "Intellian to Build 127 Gateway Antennas for Telesat Lightspeed"(2024-10-23; 4m) · SpaceNews, "Telesat pivots Lightspeed toward defense as delays push global service to 2028"(2026-03-17) · "Telesat eyes December 2026 for Lightspeed pathfinder debut"(2025-11-04) · "Telesat expands Canadian landing station footprint"(2026-03-11) · AST SpaceMobile Q2 2026 Business Update(2026-08-10; 게이트웨이 ~50개소, 13기 궤도, 백로그 $1.3bn) · 뉴시스, "인텔리안테크, AST와 281억 게이트웨이 계약"(2025-08-11; Q/V밴드 최초) · Telesat/Orange PR(2026-09-17; 225기, 2028 1Q 서비스)
언론 — 실적·주가
ZDNet Korea 2026-02-09(2025 실적) · 2026-05-14(1Q26 647억/6억/135억) · 2026-08-14(2Q26 972억/71억/47억) · 헤럴드경제 2026-02(2025 매출 3,196억·OP 120억·순이익 66.6억, 자산 4,949억) · 뉴스핌 2026-08-14 · 블로터 2026-08-14 · 머니투데이(더벨) 2026-08-14 · 전자신문 2026-05-15 · 뉴스토마토 2026-05(수출 94%) · 핀포인트뉴스 2026-02-10(4Q25 서프라이즈)·2026-05-16("어닝 쇼크였는데") · 재경일보 2026-03-30(자사주 처분·투자주의) · 데이터투자 2026-09-11(409억 계약 기간별 추정 금액) · 리드경제 2026-09-11("조건부") · 데일리인베스트 2026-01-27·2026-07-28 · 파이낸셜뉴스 2026-06-16(스페이스X 상장과 국내 우주주) · 뉴스핌 2026-09-02(미국 공장 게이트웨이 첫 출하) · 헤럴드경제 2026-06-15(미국산 안테나로 美국방) · Investing.com·디지털투데이 2026-07-08~09(자사주 11,913주·임원 지분)
검색 수단에 대한 주석
본 리포트 작성 중 WebSearch 세션 한도 소진으로 후반 조사는 Google News RSS(curl)·사이트 직접 접속·증권사 PDF 다운로드로 수행했습니다. DART·KIND·네이버금융·FnGuide·뉴스핌 검색은 차단 또는 404였습니다. 따라서 "주요 고객 주석", "계약부채", "사채 만기", "1Q26 영업외 이익 내역", "2026-08-31 기재정정 내용"은 원문 확인이 필요한 항목으로 남겼습니다.
2026-10-02 판 검증 노트
맞았던 것: 2025년 매출 3,196억·영업이익 120억·순이익 74.6억(지배 66.6억), 1Q26 647억/5.9억, 2Q26 972억/71억/순이익 47.5억, 수출 94%, 키움 2026F 4,179억/395억, 공시 계약 8건의 상대·기간, 해상 VSAT 점유율 ~60% — 모두 2개 이상 독립 출처(하나·키움·한화 리포트, ZDNet·뉴스핌·헤럴드경제, 알파스퀘어)로 재확인됐습니다.
틀렸거나 보정한 것: ① "2월 11만원대에서 조정" → 실제 고점은 2026년 5월 11일 종가 172,400원(장중 180,200원)이고, 5월 중순~7월 20일(58,000원)까지 두 달간 −66% 하락했습니다 검증 후 수정. ② "1Q26 순이익 135억"은 맞지만(134.7억) 영업이익이 5.9억이므로 약 130억이 영업외이익이며 그 원인은 공시 원문 미확인 상태입니다. ③ "평판안테나 — SES"는 사실과 다릅니다. SES 계약 2건(711억·253억)은 O3b mPOWER(MEO)용 파라볼릭 사용자 단말(85cm~2.4m)입니다 검증 후 수정. ④ 수주잔고는 "총액 미확인"이 아니라 하나증권이 2025년 말 4,286억(부문별 분해 포함)으로 제시했고, 2026년 5월 "역대 최대"는 금액이 보도되지 않았습니다. ⑤ Network Innovations 409억은 "국방용 지상 안테나 첫 수주"라기보다 2032년까지의 프레임 계약으로 기간별 추정 금액이며, 최종 고객은 비공개입니다.
새로 찾은 것: 아마존 Leo가 FCC에 신청한 게이트웨이 규격(사이트당 2.4m 안테나 6기, 300개 이상 사이트 계획), Telesat 게이트웨이 127기(4m급)와 서비스 지연(2028년 초), AST SpaceMobile 게이트웨이 "약 50개소"와 Q/V밴드 최초 적용, 유텔샛 LEO 매출 €297m(+69.5%)과 FY27 +30% 가이던스, 미국 캘리포니아 75,500ft² 공장(2026.6.17 개소, 9월 첫 게이트웨이 출하), 하나증권이 언급한 A사향 2세대(40GHz) 게이트웨이 PO·개발 킥오프, Hughes(에코스타) GEO 사업 파산(2026.8), Cobham Satcom의 Solix 인수(2025.4).
접근 실패를 밝힙니다: DART·KIND 원문 뷰어는 이 환경에서 robots/403으로 차단되어 반기보고서 본문을 직접 읽지 못했습니다. 재무상태표 세부(현금·차입 구성)는 사전조사 수치를 그대로 인용하고 확인 · 재접속 필요로 표시했습니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · DART 원문(사업·반기·분기보고서, 공급계약 공시 19건)으로 재무상태·주요 매출처·계약 내역 대조, 주가 기준 68,500원으로 배수 재계산, 7·8장 신설, Bull/Bear·모니터링 표 추가, 공식 제품 사진 3장 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·6·7·8·11·12·14장) |
| 원본 | 2026-10-02 | 원 계열 B3-primer-lite · Equity Research Primer "인텔리안테크 딥다이브 — 위성통신 지상 세그먼트의 어느 칸인가" · 보강 전환 |
이 문서는 공개된 공시·증권사 리포트·산업 자료·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 특히 DART 원문을 직접 열람하지 못한 재무상태표 항목과 '정황'으로 표시한 내용은 반드시 원문에서 확인하시기 바랍니다. 모든 숫자는 2026년 10월 2일 기준이며 이후 공시로 달라질 수 있습니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.