0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
클래시스는 병원 시술실 구석에 놓인 캐스터 달린 카트 + 그 위에 얹힌 핸드피스 + 핸드피스 끝에 끼우는 손바닥만 한 플라스틱 카트리지를 팝니다. 그리고 회사의 이익 대부분은 카트가 아니라 카트리지에서 나옵니다. FY2025 연결 매출 3,368억원 중 장비 1,740억원, 소모품 1,546억원으로 매출의 절반 가까이가 반복 구매되는 카트리지이며(2장), 그 파이프는 전 세계 병원에 깔린 약 4.8만 대의 본체입니다. 해외 매출 비중은 FY2025 66.7%(대리점 경유)입니다 공시.
최근 4개 분기(3Q25~2Q26) 연결 매출은 3,691억원(+25.5%), 영업이익 1,699억원(OPM 46.0%)입니다 계산. 2Q26 단독으로는 매출 1,055억원(+26.7%)으로 분기 최초 1,000억을 넘었지만 영업이익은 439억원(+2.2%)에 그쳤고 연결 OPM은 41.6%까지 내려왔습니다 공시. 브라질 유통사(JL Health) 연결 편입(2026-03-05)으로 차입금이 함께 들어와 2026-06-30 현금성자산+단기금융상품 1,352억원 대비 차입금 1,467억원, 즉 순부채 115억원으로 돌아섰고 계산, 상반기 영업현금흐름은 155억원에 그쳤습니다 공시.
시장은 2026년 들어 배수를 반토막 냈습니다 — 52주 최고가 77,600원에서 2026-08-28 종가 33,250원(−57%), TTM PER 15.8배, 배당수익률 3.0%입니다. 2026-09-01 판의 판단은 이렇습니다. "이 종목의 하락은 '좋은 회사에 잘못된 가격이 붙어 있었던 것이 교정되는 과정'에 가깝습니다." 그리고 "따라서 이 종목의 성패는 '미국·중국 진출 기대'가 아니라 ①국내 매출이 2024년 수준(연 789억) 위에서 안정되는지, ②설치대수당 소모품 매출이 반등하는지 두 가지에 달려 있습니다. 이 둘이 확인되기 전의 상승은 오버행 해소나 매각 재개에 따른 수급 랠리일 가능성이 높고, 그것은 다른 종류의 베팅입니다."
한눈에 보는 핵심 지표
이 회사는 "고성장 미용의료기기 회사"가 아니라 "각 지역의 대리점 한 곳이 터질 때마다 한 계단씩 올라가는 릴레이형 수출기업"입니다. 2021~2025년 4개 지역(한국·APAC·미주·EMEA) 중 같은 해에 두 지역 이상이 동시에 고성장한 적은 사실상 없습니다. 2022년은 한국·미주, 2024년은 APAC·EMEA, 2025년은 EMEA·한국이 끌었고 그때마다 나머지는 정체했습니다. 지금 문제는 2025년의 두 엔진(한국 +43%, EMEA +108%) 중 한국이 2026년 상반기 −15.8%로 꺾였고, 다음 바통(미국·중국)은 아직 인허가 대기 중이라는 것입니다. 그 공백기에 베인캐피탈이라는 가격에 둔감한 46% 보유 매도자가 얹혀 있습니다. 주가 −57%는 실적 훼손보다 이 두 가지의 합입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 회사 IR Book 수치는 공시, IR Book 차트에서 복원한 지역·국가별 금액은 계산, 주가·컨센서스·시술가는 2차로 표기합니다.
핵심 논지 5줄
- 2026년 주가 하락은 "실적 쇼크"가 아니라 "①국내 역성장 + ②연결 편입에 따른 마진 희석 + ③46% 오버행 + ④사모펀드가 못 판 가격까지 시장가가 내려온 것"의 4중 압축입니다. 이 중 진짜 펀더멘털 훼손은 ①뿐이고, ②는 회계이며, ③④는 수급·지배구조입니다. 그런데 시장은 넷을 구분하지 않고 한꺼번에 멀티플에서 뺐습니다(8장).
- 지역 매출은 "고르게 성장"한 적이 없습니다. EMEA는 2021~2023년 3년간 191억→216억으로 사실상 정체(회사 전체는 +79%)했다가 2024~2025년에 +57%, +108%로 폭발했습니다. 미주는 정반대로 2022~2023년에 +97%, +63%였다가 2024~2025년 +15%, +2.5%로 멈췄습니다. 즉 "침투가 쉽지 않았던 시장"은 따로 있는 게 아니라, 모든 시장이 순서대로 그 구간을 겪었습니다(2장).
- 2026년 상반기 매출 +20.1%의 절반은 브라질 유통사 연결 편입입니다. IR Book이 밝힌 브라질 증분매출은 2Q26 151억, 상반기 합계 약 169억. 이를 빼면 상반기 유기적 성장률은 +9.6%입니다. 동시에 EBITDA 마진 12.5%짜리 유통사를 50% 마진 본사에 합쳤으니 연결 OPM이 50.7%→42.1%로 떨어진 것은 수요 훼손이 아니라 산술입니다(별도 기준은 여전히 50.8%). 시장의 반응은 절반만 맞았습니다(2장·6장).
- 울테라피와 클래시스는 "같은 환자를 두고 싸우는 관계"가 아니라 "같은 원장의 장비 구매예산을 두고 싸우는 관계"입니다. 국내 시술가는 울쎄라 프라임 300샷 129만원 vs 슈링크 유니버스 300샷 15~25만원으로 약 6~9배 차이인데, 지속기간이 12개월 vs 3~4개월이라 연간 지출로 환산하면 격차는 2~3배로 좁혀집니다. 이 "짧은 지속기간"이 결함이 아니라 소모품 반복매출의 엔진입니다(5장·4장).
- 가장 불편한 숫자는 소모품입니다. 소모품 매출은 2024년 1,129억 → 2025년 1,546억(+37%)이었는데, 2026년 상반기는 802억으로 +5.3%에 그쳤습니다. 같은 기간 누적 설치대수는 4.3만대→4.8만대로 늘었습니다. 설치기반이 커지는데 소모품이 안 따라오면 razor-blade 모델의 전제가 흔들립니다. (다만 브라질 연결 편입으로 내부거래 제거 효과가 섞여 있어 해석에 단서가 붙습니다 — 2장)
1무엇을 파는가 — 제품과 사업모델
윈스테크넷이 "랙에 꽂는 2U 상자"를 판다면, 클래시스는 병원 시술실 구석에 놓인 캐스터 달린 카트 + 그 위에 얹힌 핸드피스 + 핸드피스 끝에 끼우는 손바닥만 한 플라스틱 카트리지를 팝니다. 그리고 회사의 이익 대부분은 카트가 아니라 카트리지에서 나옵니다.
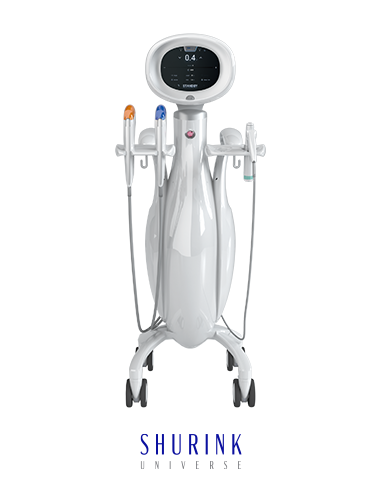
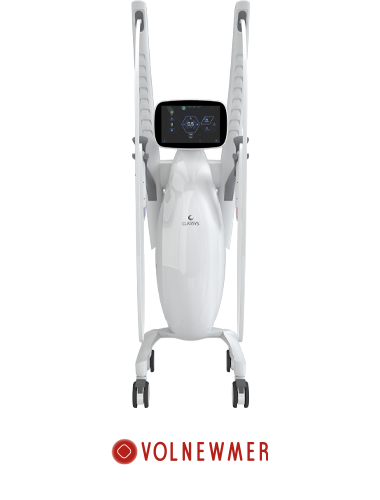
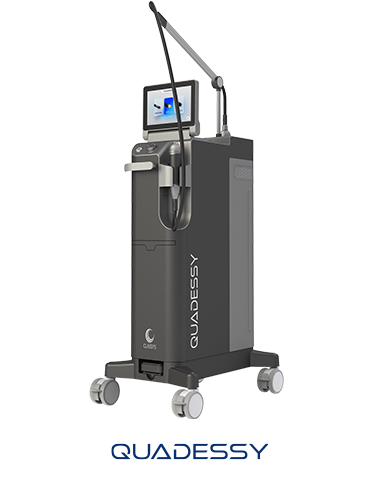
슈링크(Shurink, 해외명 울트라포머 Ultraformer)는 고강도 집속 초음파(HIFU, High-Intensity Focused Ultrasound) 장비입니다. 돋보기로 햇빛을 한 점에 모으듯, 초음파를 피부 속 특정 깊이의 한 점에 모아 그 지점만 65~70℃로 순간 가열합니다. 표피는 건드리지 않고 그 아래 SMAS층(표재성 근건막계, 성형외과 안면거상술에서 실제로 당기는 그 층)에 좁쌀만 한 응고점(coagulation point)을 수백 개 찍습니다. 그 응고점들이 아무는 과정에서 조직이 수축하고 콜라겐이 재생되면서 "리프팅"이 일어납니다.
카트리지는 발수(發數, shot)가 정해진 소모품입니다. 초음파를 만드는 트랜스듀서(압전소자)는 열충격으로 마모되기 때문에 카트리지마다 최대 발수가 하드웨어적으로 제한되고, 소진되면 버리고 새로 끼웁니다. 국내 개원가에서 "슈링크 300샷", "600샷"이 가격 단위로 통용되는 이유가 이것입니다. 즉 이 회사의 매출은 "몇 대 팔았나"가 아니라 "설치된 장비에서 몇 발이 발사됐나"에 연동됩니다. 장비는 그 발사를 가능케 하는 설치비용에 가깝습니다.
깊이는 카트리지를 갈아 끼워 바꿉니다. 1.5mm(표피 바로 아래) · 2.0mm · 3.0mm(진피) · 4.5mm(SMAS) · 6.0mm · 9.0mm(체형용 지방층) 등으로 카트리지가 나뉘고, 한 번의 시술에서 원장이 부위별로 두세 종류를 갈아 씁니다. "600샷 콤보"가 "300샷 단일팁"의 두 배 가격이 아니라 그 이상인 이유는 카트리지가 두 개 들어가기 때문입니다. 반대로 저가 이벤트 상품에서 4.5mm 딥팁이 빠지는 사례가 개원가에서 지적되는 것도 같은 이유입니다 — 원가의 대부분이 카트리지에 있습니다.
피부 단면과 각 장비가 도달하는 깊이 — 이 그림이 곧 경쟁구도입니다
같은 "리프팅"이라도 에너지 종류와 도달 깊이가 다르면 경쟁제품이 아니라 병용제품이 됩니다
1.1 제품 라인업과 설치기반 — 자산은 손익계산서가 아니라 여기에 있습니다
클래시스의 진짜 자산은 현금도 특허도 아니고 전 세계 병원에 이미 설치되어 있는 약 4.8만 대의 본체입니다. 그 한 대 한 대가 소모품을 빨아들이는 파이프이기 때문입니다.
| 카테고리 | 2025년 말 | 2026년 6월 말 | 2Q26 순증 | 비고 |
|---|---|---|---|---|
| HIFU (울트라포머·슈링크·슈링크 유니버스) | 약 20,400 | 22,000 | +800 | 해외 울트라포머 14,000 + 국내 슈링크 3,700 + 유니버스 2,700 |
| MRF (볼뉴머 / EVERESSE) | 2,200 | 4,000 | +350 | 2022년 출시, 가장 빠르게 늘어나는 카테고리 |
| MNRF (쿼드세이 · 시크릿) | — | 6,000+ | +200 | 이루다 합병(2024.10)으로 확보한 설치기반 포함 |
| 더마브레이션 (아쿠아퓨어 등) | — | 6,000+ | +350 | 2026년 말 후속 모델 '비클라라' 유럽 출시 예정 |
| 합계 | 약 43,000 | 약 48,000 | +1,700 | 회사는 "5만 대 돌파 눈앞"으로 표현 |
1.2 라인업과 인허가 현황 — 인허가가 곧 시장 접근권입니다
| 제품 | 모달리티 | 한국 | CE(유럽) | FDA(미국) | NMPA(중국) |
|---|---|---|---|---|---|
| 슈링크 유니버스 / 울트라포머 MPT 주력·매출의 중심 | HIFU | 판매중 | MDR 2025.8 | 미승인 2025.3 IDE 승인 → 임상 중 2027년 1분기 목표 | 미승인 임상 완료, 2027년 초 목표 |
| 볼뉴머 / EVERESSE | 모노폴라 RF | 판매중 | MDR 2025.5 신 MDR 체제 RF 첫 승인 | 2024.4 승인 카르테사 통해 판매 | 2025.10 신청 2026년 하반기 목표 |
| 쿼드세이 (Quadessy) | MNRF | 2025.7 출시 | — | 2026.3 출시 | — |
| SCIZER | HIFU(체형) | 판매중 | 2016.5 | 2023.11 승인 | — |
| 아쿠아퓨어 → 비클라라 | 더마브레이션 | 판매중 | 2018.10 / 신모델 2026년 말 | — | — |
| 슈링크 홈 리프투글로우 | 가정용 HIFU+LDM | 2025.11 출시 | — | — | — |
회사의 대표 제품인 HIFU 본체는 세계 1·2위 시장(미국·중국) 어디에도 정식으로 팔린 적이 없습니다. 2014년 울트라포머 III의 CE 인증 이후 10년 넘게, 클래시스의 주력은 미국·중국을 제외한 시장에서만 4.8만 대를 깔았습니다. 그래서 두 가지가 동시에 참입니다 — ① 지금까지의 성장은 전부 "쉬운 시장"에서 나왔고, ② 가장 큰 두 시장은 아직 손도 대지 않았습니다. 강세론과 약세론이 정확히 이 한 칸에서 갈립니다.
우회로는 이미 뚫려 있습니다. 미국에는 SCIZER(2023.11)와 볼뉴머/EVERESSE(2024.4)가 510(k)로 먼저 들어가 카르테사(Cartessa) 유통망을 확보했습니다. 즉 주력이 아닌 제품으로 먼저 판로를 깔고, 2027년 HIFU가 들어올 길을 미리 닦는 구조입니다. 이 순서는 우연이 아니라 설계입니다.
2매출 구성 — 제품·지역·고객
돈이 들어오는 방식은 장비 51%, 소모품 46%입니다. 그리고 지역별 매출 5개년을 복원하면 "글로벌 고성장" 서사와는 다른 그림 — 한 번에 한 지역씩 터지는 릴레이 — 이 나옵니다.
| 구분 | FY2024 | FY2025 | FY2025 비중 | 1Q26 | 2Q26 | 1H26 | 1H26 YoY | 영업이익률 |
|---|---|---|---|---|---|---|---|---|
| 장비 (Devices) | 1,241 | 1,740 | 51.7% | 421 | 492 | 914 | — | n/a |
| 소모품 (Consumables) | 1,129 | 1,546 | 45.9% | 409 | 392 | 802 | +5.3% | n/a |
| 홈케어 | — | 73 | 2.2% | 22 | 19 | 39 | — | n/a |
| 렌탈(국내) | — | 9 | 0.3% | 2 | 2 | 3 | — | n/a |
| 브라질 자회사 증분 | — | — | — | 약 18 | 151 | 약 169 | 신규 연결 | n/a |
| 합계 | 2,429 | 3,368 | 100% | 872 | 1,055 | 1,927 | +20.1% | — |
| 구분 | FY2023 | FY2024 | FY2025 | 1H26 |
|---|---|---|---|---|
| 국내 | 630.6 | 788.4 | 1,121.3 | 460.6 |
| 해외 | 1,170.6 | 1,641.0 | 2,246.9 | 1,466.3 |
| 합계 | 1,801.2 | 2,429.4 | 3,368.2 | 1,926.9 |
| 해외 비중 | 65.0% | 67.5% | 66.7% | 76.1% |
| 제품매출 / 상품매출 / 기타 | 1,784.6 / 0.8 / 15.7 | 2,373.0 / 46.3 / 10.1 | 3,285.4 / 69.1 / 13.7 | 1,807.9 / 86.9 / 32.1 |
2.1 "매출 +20%"를 분해하면 — 절반은 회계입니다
2026년 상반기 연결 매출은 1,927억원으로 +20.1% 성장했습니다. 그러나 이 중 약 169억원은 브라질 유통사(메드시스템즈)를 2026년 3월부터 연결에 편입하면서 새로 잡힌 매출입니다. 이를 제외한 기존 사업 기준 성장률은 다음과 같습니다.
2026 상반기 성장률 분해 (억원)
보고 +20.1% → 유기적 +9.6%. 국내는 마이너스, 해외는 두 자릿수
연결 영업이익률은 FY2025 50.7% → 1H26 42.1%로 8.6%p 떨어졌습니다. 그런데 별도 기준 영업이익률은 여전히 50.8%입니다. 매출총이익률도 2Q26 기준 별도 76.9% vs 연결 72.5%로 갈라집니다.
이유는 단순합니다. 클래시스가 인수한 브라질 유통사 메드시스템즈는 2024년 매출 약 1,350억원에 조정 EBITDA 마진 12.5%인 회사입니다. 50% 마진 제조업체에 12.5% 마진 유통업체를 합치면 연결 마진은 산술적으로 내려갑니다. "영업이익률 50% 붕괴"라는 헤드라인이 가리키는 것은 수요 훼손이 아니라 인수의 대가입니다.
다만 무해하다는 뜻은 아닙니다. ① 이제 클래시스의 이익은 브라질 소비 경기와 헤알화에 직접 노출되고, ② 시장이 이 회사에 부여하던 "50% 마진 프리미엄"이라는 서사 자체가 훼손됐으며, ③ 유통사 인수에 쓴 183억원이 2025년 브라질 매출 −38%를 되돌리는지는 2026년 하반기에야 확인됩니다.
2.2 진짜 봐야 할 숫자 — 설치대수당 소모품
razor-and-blade 모델의 건강도는 매출총액이 아니라 "장비 한 대가 연간 얼마어치 카트리지를 빨아들이는가"로 측정됩니다. 회사는 이 지표를 공시하지 않으므로 역산해야 합니다.
| 구분 | FY2024 | FY2025 | 1H26 (연환산) |
|---|---|---|---|
| 소모품 매출 (억원) | 1,129 | 1,546 | 1,604 |
| 소모품 매출 증가율 | — | +36.9% | +5.3% (반기 YoY) |
| 누적 설치대수 (전 카테고리) | 약 33,000(추정) | 약 43,000 | 약 48,000 |
| 대당 소모품 매출 (만원/년) 계산 | 약 342 | 약 360 | 약 334 |
- 단서 1 — 회계 왜곡. 2025년까지 브라질향 소모품은 메드시스템즈에 판매한 시점에 잡혔지만, 2026년부터는 내부거래로 제거되고 최종 병원에 팔릴 때만 인식됩니다. 즉 1H26 소모품 +5.3%는 실제보다 낮게 보일 수 있습니다.
- 단서 2 — 분모 왜곡. 누적 설치대수에는 폐기·미가동 장비가 포함되어 있고, MNRF·더마브레이션처럼 카트리지 소모가 적거나 없는 카테고리도 섞여 있습니다.
- 그럼에도 방향은 우호적이지 않습니다. 설치기반이 2025년 말 4.3만 → 2026년 6월 4.8만으로 +12% 늘어난 반기에 소모품이 +5.3% 늘었다면, 신규 설치가 기존 장비의 가동률 하락을 메우고 있다는 뜻입니다.
- 확인 방법: 3Q26·4Q26 IR Book에서 소모품 매출 증가율이 설치대수 증가율을 다시 앞지르는지. 이것이 이 리포트가 제시하는 1순위 선행지표입니다.
참고: 소모품의 매출총이익률은 회사 자료 기준 약 90%로, 장비보다 압도적으로 높습니다. 소모품 매출이 1% 흔들리면 이익은 그 이상 흔들립니다.
2.3 지역별 매출 5개년 — "고르게 성장"한 적이 없습니다
이 절이 이 리포트의 핵심 데이터 섹션입니다. 회사가 IR Book에 공개하는 지역별 비중과 국가별 매출을 5개년으로 복원하면, 흔히 알려진 "글로벌 고성장" 서사와는 다른 그림이 나옵니다.
| 지역 | 2021 | 2022 | 2023 | 2024 | 2025 | '21–25 CAGR |
|---|---|---|---|---|---|---|
| 총매출 | 1,006 | 1,418 | 1,801 | 2,429 | 3,368 | 35% |
| 한국 | 302 (30%) | 539 (38%) | 630 (35%) | 777 (32%) | 1,112 (33%) | 38% |
| APAC (한국 제외) | 352 (35%) | 369 (26%) | 468 (26%) | 753 (31%) | 977 (29%) | 29% |
| 미주 (Americas) | 151 (15%) | 298 (21%) | 486 (27%) | 559 (23%) | 573 (17%) | 37% |
| EMEA (유럽·중동·CIS) | 191 (19%) | 199 (14%) | 216 (12%) | 340 (14%) | 707 (21%) | 38% |
지역별 매출 구성 5개년 (억원)
막대의 높이가 아니라 각 색깔의 두께 변화를 보세요 — 매년 두꺼워지는 색이 바뀝니다
2.4 성장률로 보면 구조가 드러납니다
| 지역 | 2022 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|
| 총매출 | +41% | +27% | +35% | +39% | +20%(유기 +10%) |
| 한국 | +79% | +16% | +25% | +43% | −15.8% |
| APAC | +5% | +27% | +61% | +30% | n/a |
| 미주 | +97% | +63% | +15% | +2.5% | n/a |
| EMEA | +4% | +9% | +57% | +108% | n/a |
어떤 해에도 네 지역이 동시에 잘 된 적이 없습니다.
- 2022년 — 회사 전체 +41%. 그런데 그 성장의 전부가 한국(+79%)과 미주(+97%)에서 나왔습니다. APAC +5%, EMEA +4%로 두 지역은 사실상 정지했습니다.
- 2023년 — 미주(+63%) 독주. 한국 +16%, EMEA +9%로 둔화.
- 2024년 — 바통이 APAC(+61%)과 EMEA(+57%)로 넘어갑니다. 이때 미주는 +15%로 식습니다.
- 2025년 — EMEA(+108%)와 한국(+43%)이 끕니다. 미주는 +2.5%로 완전히 멈춥니다.
- 2026년 — 한국이 −15.8%로 반전. EMEA만 남았고, 다음 주자(미국 HIFU·중국)는 아직 인허가 대기실에 있습니다.
이것이 "지역 판로를 어떻게 만들어 왔는가"에 대한 데이터적 대답입니다. 클래시스는 여러 시장을 동시에 개척하는 회사가 아니라, 한 시장의 대리점이 임계점을 넘을 때마다 한 계단 오르는 회사입니다. 그래서 이 종목의 성장률은 구조적으로 울퉁불퉁하고, 한 지역이 꺾이면 다음 지역이 준비되기 전까지 공백이 생깁니다. 지금이 정확히 그 공백입니다.
2.5 국가별 — 여기서 가장 중요한 사실이 나옵니다
| 국가 | 2021 | 2022 | 2023 | 2024 | 2025 | CAGR |
|---|---|---|---|---|---|---|
| 한국 | 304 | 543 | 630 | 789 | 1,126 | 39% |
| 브라질 | 137 | 266 | 457 | 469 | 289 | 21% |
| 태국 | 16 | 63 | 100 | 220 | 295 | 106% |
| 일본 | 58 | 82 | 96 | 142 | 196 | 36% |
브라질·태국·일본 매출 추이 (억원) — 2025년의 교차
4년간 회사의 얼굴이던 브라질이 −38% 역성장하며 태국에 1위를 내줍니다
클래시스의 2025년은 "매출 +38.6%, 영업이익 +39.2%, 사상 최대"로 기억됩니다. 그런데 같은 해 최대 해외시장 브라질 매출은 469억 → 289억으로 −38% 역성장했습니다. 회사도 3Q25 IR Book에 브라질을 "Entering Recovery Phase(회복 국면 진입)"로 표기했습니다 — 회복해야 할 무언가가 있었다는 뜻입니다.
원인은 미수금입니다. 3Q25 기준 매출채권 577억원 중 브라질 익스포저가 278억원이었습니다. 즉 대리점(메드시스템즈)에 물건은 나갔는데 돈이 안 들어오고 있었고, 회사는 담보·채권양도 계약으로 회수 구조를 만드는 동시에 추가 출하를 조였습니다. 2025년 브라질 매출 급감은 수요 붕괴가 아니라 회사가 스스로 밸브를 잠근 결과로 읽는 것이 자연스럽습니다.
그리고 2025년 10월, 클래시스는 그 대리점의 지주사(JL Health) 지분 77.5%를 183억원에 인수합니다. 2026년 3월 연결 편입. 즉 2026년 실적에 나타나는 "브라질 증분매출 151억"과 "마진 희석"은 별개의 사건이 아니라, 2025년 미수금 사태의 해결책이 만들어낸 하나의 결과입니다.
2.6 태국 — 이 회사의 모델이 어디서 가장 잘 작동하는지 보여주는 표본
태국 매출은 2021년 16억 → 2025년 295억, CAGR 106%. 4년간 18배입니다. 인구 7,100만 명의 나라에서, 인구 2억 1,500만 명의 브라질을 제치고 2025년 한국 다음 가는 최대 단일 국가가 됐습니다.
이것은 우연이 아니라 클래시스 모델의 최적 서식지가 어떤 곳인지 알려줍니다 — ① 미용시술 수용도가 높고, ② 중산층의 가처분소득이 "울테라피는 비싸지만 슈링크는 가능한" 구간에 있고, ③ 의료기기 규제가 미국·중국만큼 무겁지 않은 시장. 태국·베트남·브라질·CIS가 전형입니다.
그래서 미국은 같은 게임이 아닙니다. 미국은 위 세 조건 중 ③이 정반대이고, ②도 다릅니다(미국 소비자에게 저가 리프팅의 대안은 "안 하는 것"이 아니라 메드스파·보톡스입니다). 회사는 2030년 매출 10억 달러 목표 중 미국을 단일국가 최대인 약 15%로 잡고 있는데, 이는 태국식 침투가 아니라 전혀 다른 판매 모델을 새로 만들어야 한다는 뜻입니다. 이 리포트가 미국 진출에 대해 강세론보다 신중한 이유입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
"리프팅 장비"라는 한 단어로 묶이지만, 에너지 전달 방식이 다르면 같은 시술실에 나란히 놓입니다. 이것이 클래시스의 사업구조를 이해하는 열쇠입니다 — 회사는 한 병원에 한 대를 파는 게 아니라, 같은 병원에 모달리티를 하나씩 추가로 밀어 넣습니다.
| 모달리티 | 에너지 | 주 타깃 | 글로벌 대표 제품 | 클래시스 제품 |
|---|---|---|---|---|
| HIFU | 집속 초음파 | SMAS(4.5mm) 리프팅 | 울테라피(멀츠) 소프웨이브 | 슈링크 / 슈링크 유니버스 (해외명 울트라포머 MPT) |
| 모노폴라 RF | 고주파(전류) | 진피 전층 탄력·타이트닝 | 써마지 FLX(솔타/보슈헬스) | 볼뉴머 (미국명 EVERESSE) |
| 마이크로니들 RF | 바늘 + 고주파 | 모공·흉터·국소 진피 | 포텐자(제이시스) 모피어스8(인모드) | 쿼드세이 / 시크릿(구 이루다) |
| 더마브레이션 | 물리·수압 박피 | 표피 각질·피지 | 하이드라페이셜 | 아쿠아퓨어 / 비클라라 |
3.1 왜 HIFU 한 대로 끝나지 않는가 — 가장 자주 나오는 질문
HIFU는 점(點)으로만 에너지를 넣습니다. 응고점 사이의 조직은 손대지 않습니다. 그래서 "깊이 당기는" 데는 유리하지만 피부 표면의 결·모공·잔주름은 개선하지 못합니다. 반대로 모노폴라 RF는 진피를 면(面)으로 데우기 때문에 전반적 탄력과 피부결에는 유리하지만 SMAS까지는 못 갑니다. 마이크로니들 RF는 바늘로 직접 뚫으므로 국소 병변(흉터·모공)에는 강하지만 전체 리프팅은 못 합니다.
세 개가 서로를 대체하지 못하기 때문에, 개원의는 세 대를 다 사거나 세 대 중 어느 것도 안 삽니다. 클래시스가 2022년 볼뉴머(RF), 2024년 이루다 합병(MNRF), 2025년 쿼드세이(MNRF)로 라인업을 늘린 것은 신제품 개발이 아니라 같은 고객에게 두 번째·세 번째 카트를 파는 크로스셀 전략입니다. 그리고 실제로 이것이 2025년 국내 매출 +43%의 실체였고, 2026년 국내 −25%의 실체이기도 합니다 — 크로스셀은 한 번 하면 다음 해에 기저효과로 돌아옵니다.
해석 A(구조적 포화): 국내 개원가에 살 사람은 다 샀다. 클래시스 국내 HIFU 점유율은 이미 55% 수준으로 알려져 있고, 한국 미용의료기기 상장 8개사 합산 매출이 2025년 1조원을 넘었습니다. 장비는 남아돌고 원장은 줄었습니다(전공의 사태 종료 이후 신규 개원 감소가 증권사 리포트에서 반복 지목됩니다).
해석 B(기저효과): 국내 매출은 2024년 789억 → 2025년 1,126억(+43%)으로 5년 중 가장 크게 뛰었습니다. 볼뉴머 확산 + 쿼드세이 출시가 겹친 해였습니다. 2026년 상반기 458억(−15.8%)은 1,126억이라는 비정상적으로 높은 기준선에 대한 반작용일 수 있습니다. 2024년 상반기(약 351억) 대비로는 여전히 +30% 수준입니다.
어느 쪽인지는 2026년 4분기와 2027년 1분기 국내 매출이 2024년 수준(연 789억) 위에서 안정되는지로 판가름납니다. 이것이 이 종목의 가장 중요한 단일 관전 포인트입니다.
3.2 "HIFU 만들기"는 어렵지 않습니다 — 증거는 중국에 있습니다
HIFU 하드웨어 자체의 기술 장벽을 가늠하는 가장 좋은 실험은 중국에서 이미 이뤄졌습니다.
- 2021년 6월, 중국 반도의료(半岛医疗)가 자국 최초로 초음파 미용기기 NMPA 승인(2등급)을 받고 "초음파포(超声炮)"라는 이름으로 대중화에 성공했습니다. 전국 설치 3,000~4,000대 추정.
- 이후 湖南兴瑞·湖南尖峰·西弥斯 등 다수 브랜드가 뒤따랐고, 시장에는 가품과 사용횟수 초과 재사용 치료헤드가 범람해 안면마비·화상 등 부작용 사례가 보도됐습니다.
- 2024년 6~9월, 규제당국은 여러 국산 초음파기기의 승인범위에서 "피부과·성형외과 의료기관 사용"을 제외시키는 조치를 취했습니다(업계에서 "行业地震"으로 표현).
3년 만에 수십 개 브랜드가 등장하고 규제가 개입해야 했다는 사실 자체가, 이 산업의 하드웨어 진입장벽이 낮다는 증거입니다. 클래시스의 방어선은 장비가 아니라 4장에서 정리한 설치기반·유통망·인허가·브랜드입니다.
4누가 사는가 — 고객과 판매 구조
클래시스의 해외 진출은 여러 방식의 조합이 아니라 거의 동일한 한 가지 공식의 반복이었습니다. 그리고 그 공식에는 예측 가능한 대가가 따라붙습니다. 장비를 사는 사람은 개원의이고, "왜 원장이 슈링크를 사는가"에 대한 답은 임상 데이터가 아니라 회전율과 재방문에 있습니다.
| 기간 | 구분 | 판매경로 | 매출액 | 비율 |
|---|---|---|---|---|
| FY2025 | 국내 | 직판 | 70,984 | 21.07% |
| 국내 | 대리점 등 | 40,228 | 11.94% | |
| 국내 | 임대 | 914 | 0.27% | |
| 해외 | 대리점 등 | 224,693 | 66.71% | |
| 1H26 | 의료기기(국내) | 직판(자사몰, 장비 직영) | 29,191 | 15.15% |
| 의료기기(국내) | 대리점 등(대리점, 딜러) | 12,747 | 6.62% | |
| 의료기기(해외) | 직판(일본 및 브라질) | 17,077 | 8.86% | |
| 의료기기(해외) | 대리점 등 | 129,232 | 67.07% | |
| 홈케어 | 국내외 온오프라인 | 3,950 | 2.05% | |
| 임대 | 국내외 | 494 | 0.26% |
클래시스의 시장 개척 공식 — 4단계
브라질·태국·일본이 모두 이 경로를 따라갔고, 지금 EMEA가 2~3단계에 있습니다
4.1 브라질 — 공식의 성공과 실패를 한 나라에서 다 보여줍니다
| 연도 | 사건 |
|---|---|
| 2018 | 남미 최대 미용의료기기 유통사 메드시스템즈(MedSystems)와 HIFU·MRF 남미 독점 유통 파트너십 |
| 2021~2024 | 매출 137억 → 266억 → 457억 → 469억. 울트라포머 누적 설치 3,700대+. 회사의 최대 해외시장으로 부상 |
| 2025 상반기 | 매출채권 문제 표면화 — 3Q25 기준 전사 매출채권 577억 중 브라질 익스포저 278억. 담보·채권양도 계약으로 회수구조 마련 |
| 2025 | 브라질 매출 289억 (−38%). 회사는 IR Book에 "Entering Recovery Phase"로 표기 |
| 2025.10.24 | 메드시스템즈 지주사 JL Health 지분 77.5%를 183억원(BRL 69.0M)에 인수 계약 (전액 보유현금). 콜롬비아·아르헨티나 법인도 100% 인수 |
| 2026.03 | 연결 편입 완료(DART 반기보고서 주석상 취득일 2026-03-05) → 2Q26 브라질 증분매출 151억, 현지 매출 213억 |
| 2026.05 | 상파울루 Masterminds 2026 심포지엄 — 남미 병원 600명, KOL 30명. 직영 전환 후 첫 대형 마케팅 |
인수 대상의 실체: 메드시스템즈는 2024년 매출 BRL 5.1억(약 1,350억원), 조정 EBITDA BRL 6,400만(마진 12.5%), 임직원 220명, 영업 커버리지 1,000명 이상, 고객 병원·에스테틱 1.5만 곳, 보유 의료기기 인허가 200건 이상. 이 회사 매출의 63%가 클래시스 제품이었고, 그중 HIFU가 54%였습니다.
긍정: 183억원에 남미 1.5만 개 병원 접점과 200건의 인허가, 1,000명 영업조직을 샀습니다. 미수금 리스크가 구조적으로 제거되고, 최종 판매가격(대리점 마진 포함)을 회사가 인식하게 되므로 같은 물량에서 인식 매출이 커집니다. 회사는 인수 1년차 매출 증대효과 약 700억원을 목표로 제시했습니다.
부정: ① EBITDA 마진 12.5% 사업을 50% 마진 회사에 붙였으니 연결 마진은 영구히 내려갑니다. ② 이제 브라질 소비경기·헤알화·현지 인건비가 클래시스 손익에 직접 들어옵니다. ③ "대리점이 임계점을 넘으면 결국 사와야 한다"는 것이 이 사업모델의 구조적 비용임이 드러났습니다 — EMEA·태국에서도 같은 일이 반복될 수 있습니다.
4.2 나라별 요약
| 시장 | 채널 | 상태 | 메모 |
|---|---|---|---|
| 태국 | ParagonCare Thailand 등 현지 유통 | 최고 성과 | 2021 16억 → 2025 295억(CAGR 106%). 2025년 3분기 누적 기준 국가별 매출 1위 |
| 일본 | 2024.5 클래시스재팬 직영법인 설립 | 직영 전환 완료 | 2021 58억 → 2025 196억(CAGR 36%). 시장 규모 대비 여전히 언더퍼폼 |
| 유럽 | 국가별 대리점 (직영법인 미확인) | 폭발 구간 | CE MDR: 볼뉴머 2025.5, 울트라포머 MPT 2025.8. 튀르키예·스페인 주도 → 2026년 영국·스웨덴·네덜란드·핀란드 확대. EMEA 2025 +108% |
| 중동 | 두바이 DUBIMED 걸프지역 독점 | 확장 중 | 사우디·UAE·이스라엘·이집트 등 15개국 |
| 러시아·CIS | 현지 유통 | 견조 | 9개국. 3Q25 IR에서 "solid growth" 지역으로 분류. 제재 영향은 별도 확인 필요 |
| 미국 | 카르테사(Cartessa Aesthetics) 대리점 연매출 약 2,000억, 5년 CAGR 48% | 우회 진입 단계 | 2024.8 계약 → 4Q24 판매 개시. 현재 EVERESSE(볼뉴머)·SCIZER·쿼드세이만. 주력 HIFU는 2027년 1분기 목표 |
| 중국 | — | 미진입 | 볼뉴머 NMPA 2025.10 신청(2026년 하반기 목표), HIFU 2027년 초 목표. 2030년 중국 목표 약 1,000억원 |
4.3 짝퉁 카트리지 — razor-blade 모델의 구조적 누수
소모품이 이익의 원천이라는 것은, 그 소모품을 위조하려는 유인도 그만큼 크다는 뜻입니다. 브라질 유통사 메드시스템즈는 공식 "Anti-Piracy Campaign"을 운영하고 있고, 대표는 "발사된 카트리지를 회수해 재생하는 관행이 최근 몇 년간 기하급수적으로 늘었다"고 밝혔습니다. 대응은 레이저 각인 시리얼넘버 + 온라인 포털의 6개월 유효 정품인증서이며, 불법 재생·판매는 브라질 형법 273조(공중보건범죄)로 다뤄집니다.
- 위조 방식은 "가짜를 만드는 것"이 아니라 "이미 쓴 카트리지를 리퍼브해 다시 파는 것"입니다. 즉 정품 장비의 발사 횟수만큼 회사가 못 받는 구조이므로, 설치대수당 소모품 매출을 직접 갉아먹습니다(2.2절의 지표가 중요한 이유).
- 국내 위조 카트리지 유통 규모에 대한 정량 자료는 확인하지 못했습니다.
- RFID 등 하드웨어 인증 적용 여부는 공개 자료로 확인되지 않으며, 확인된 대응은 시리얼·포털 인증 방식입니다.
4.4 의사에게는 무엇이 남는가 — 개원가 경제성
클래시스는 장비 본체 가격, 카트리지 개당 병원 공급가, 카트리지당 최대 발수를 공시하지 않습니다. 사업보고서·IR Book·연차보고서 어디에도 없습니다. 아래는 공개된 시술가와 회사가 밝힌 마진 지표에서 역산·추정한 것이며, 절대 수치가 아니라 구조의 크기로 읽어야 합니다.
확인되는 것
| 항목 | 수치 | 출처 성격 |
|---|---|---|
| 슈링크 유니버스 300샷 환자가 | 정가 20~25만원 · 이벤트가 14.9~19만원 | 개원가 공시 가격표 2차 |
| 슈링크 600샷(콤보팁) 환자가 | 40~50만원 (이벤트 27.9만원~) | 개원가 공시 가격표 2차 |
| 울테라피 PRIME 300샷 환자가 | 129만원 | 동일 유형 개원가 2차 |
| 소모품 매출총이익률 | 약 90% | 회사 연차보고서 공시 |
| 전사 매출총이익률 | 2Q26 별도 76.9% / 연결 72.5% | 회사 IR Book 공시 |
| 시술 소요시간 | MP 모드 300샷 4~5분 (일반 모드 8~10분) | 회사 연차보고서 공시 |
| 해외 카트리지 소매가 | 약 €3,000 (⚠ 2차 출처 · 병원 공급가인지 불명확) | 업계 분석 매체 미확인 |
원장 관점의 손익 구조 — 왜 이 모델이 팔리는가
- 회전율. 300샷 시술이 4~5분이면 한 베드에서 시간당 6~8건이 가능합니다. 객단가 20만원 × 6건 = 시간당 120만원. 울테라피는 객단가가 6배 높지만 시술시간이 길고 예약이 훨씬 드뭅니다. 슈링크는 "고가 시술"이 아니라 "고회전 시술"입니다.
- 재방문 접점. 지속기간 3~4개월 → 연 3~4회 방문. 병원 입장에서 한 환자당 연간 3~4번의 업셀 기회(보톡스·필러·스킨부스터·볼뉴머)가 생깁니다. 슈링크는 그 자체로 돈을 버는 상품이면서 동시에 미끼상품(loss-leader)으로도 쓰입니다.
- 진입가격. 15~25만원은 20~30대가 "한 번 해볼까" 하는 가격대입니다. 129만원은 아닙니다. 신규 환자 유입 도구로서의 가치가 별개로 존재합니다.
- 모달리티 확장. 슈링크를 쓰던 원장에게 볼뉴머·쿼드세이를 파는 것은 새 병원을 뚫는 것보다 훨씬 쉽습니다. 이것이 국내 매출이 2025년 +43%까지 갔던 경로입니다.
5경쟁과 해자
먼저 흔한 오해부터 정리해야 합니다. 울테라피와 써마지는 서로 경쟁제품이 아닙니다. 울테라피는 HIFU(초음파), 써마지는 모노폴라 RF(고주파)입니다. 클래시스 제품으로 대응시키면 울테라피 ↔ 슈링크, 써마지 ↔ 볼뉴머입니다. 이 두 축을 섞으면 경쟁구도를 잘못 읽게 됩니다.
| 기업 | 시장 | 시총 | 매출 (성장) | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| 클래시스 (슈링크·볼뉴머) | KOSDAQ | 2조 1,691억 | 3,368억 (+38.6%) | 50.7% | 15.8배 | 12.8배 | 국내 미용의료기기 상장 8개사 중 매출·성장률 1위 |
| 원텍 (올리지오 RF, 리프테라 HIFU) | KOSDAQ | — | 1,568억 (+36%) | — | — | — | 국내 최대 직접 경쟁자 · 1H26 877억(+13.6%) · 해외비중 74.9% |
| 하이로닉 (더블로, 브이로) | KOSDAQ | — | 1H26 204억 | — | — | — | 1H26 영업이익 26억 · 자사주 18.85% 전량 소각 |
| 보슈헬스 솔타 (써마지 FLX) | NYSE(BHC 부문) | — | $518M (+18%) | — | — | — | FY2023 $347M → FY2024 $440M · 한국이 성장 견인 |
| 소프웨이브 (SUPERB) | TASE | — | $87.6M (+47%) | — | — | — | 첫 연간 흑자 · 소모품 비중 43% |
| 에이피알 (부스터프로 등) | KOSPI | — | 4,078억 (+30.3%) | — | — | — | 홈뷰티 — 저강도 대체 위협 |
| 멀츠 (울테라피) | 비상장 | — | 비공개 | — | — | — | 누적 시술 200만 건(2022) |
| 울테라피 PRIME Ulthera / 멀츠(독일) | 써마지 FLX 솔타메디컬 / 보슈헬스 | 슈링크 유니버스 · 볼뉴머 클래시스 | |
|---|---|---|---|
| 모달리티 | HIFU (MFU-V) | 모노폴라 RF | HIFU / 모노폴라 RF |
| 핵심 차별점 | 실시간 초음파 영상(DeepSEE)으로 조사 전 층을 눈으로 확인 | 넓은 면적 균일 가열 · 브랜드 | 속도·통증·가격 · 다층 카트리지 |
| 미국 FDA | 보유 (2025.2 K243035로 복부·팔 등 바디 적응증 추가) | 보유 | HIFU 미보유 RF(EVERESSE)는 2024.4 보유 |
| 국내 시술가 (할인 개원가 기준) | 300샷 129만원 600샷 258만원 | 600샷 200~260만원 | 슈링크 유니버스 300샷 15~25만원 600샷 28~50만원 |
| 효과 지속 | 약 12개월 | 약 12개월 | 약 3~4개월 |
| 사업 규모 | 비공개(멀츠 비상장) · 누적 시술 200만 건(2022) | 솔타 부문 FY2025 $518M(+18%) FY2023 $347M → FY2024 $440M | FY2025 3,368억원(+38.6%) |
5.1 "9배 싸다"는 착시 — 연간으로 환산하면
슈링크가 울테라피의 1/6~1/9 가격이라는 것은 1회 기준입니다. 그런데 슈링크는 효과 지속이 3~4개월이라 연 3~4회를 받아야 하고, 울테라피는 연 1회입니다.
환자 1인당 연간 지출로 환산하면 (국내, 만원)
1회 가격차 6~9배 → 연간 지출차 1.3~3배. 두 제품은 생각보다 훨씬 가까이 있습니다
연간 지출이 1.3~3배 차이라면 두 제품은 대체재입니다. 그러나 대체가 일어나는 지점은 환자가 아니라 개원의의 장비 구매 의사결정입니다. 원장이 한 대만 살 수 있다면 —
- 울테라피를 고르는 이유: 브랜드로 환자가 지명해서 옵니다("울쎄라 하러 왔어요"). 객단가가 높아 예약 하나당 매출이 큽니다. FDA·임상 근거로 상담이 쉽습니다.
- 슈링크를 고르는 이유: 시술이 빠릅니다(MPT 모드 300샷 4~5분 vs 일반 8~10분). 회전율이 높고, 연 3~4회 재방문이 발생해 다른 시술을 붙일 접점이 3~4배 생깁니다. 가격 문턱이 낮아 신규 환자 유입 도구로 씁니다.
핵심 통찰: 슈링크의 "짧은 지속기간"은 열등한 성능이 아니라 비즈니스 모델 그 자체입니다. 재시술 빈도가 곧 카트리지 판매량이고, 클래시스 매출의 46%가 거기서 나옵니다. 반대로 울테라피의 "12개월 지속"은 환자에게는 장점이지만 멀츠에게는 소모품 회전율이 1/4이라는 뜻입니다.
5.2 해외에서 둘은 사실 붙어본 적이 없습니다
가장 중요한 구조적 사실입니다. 클래시스의 주력 HIFU는 울테라피의 안방인 미국에서 정식으로 판매된 적이 한 번도 없습니다.
- 미국: 울트라포머 MPT는 FDA 미승인. 2025년 3월 IDE(임상시험계획) 승인 후 임상 진행 중이며 정식 허가 목표는 2027년 1분기. 클래시스는 대신 SCIZER(2023.11)·볼뉴머(2024.4)로 우회 진입해 카르테사 유통망을 확보했습니다.
- 중국: HIFU·RF 모두 NMPA 미승인. 볼뉴머는 2025년 10월 신청(2026년 하반기 목표), HIFU는 2027년 초 목표.
- 나머지 80여 개국: 여기서는 클래시스가 압도적입니다. 울트라포머 누적 1.4만 대 이상. 멀츠는 이런 시장에서 가격을 내려 싸울 유인이 없습니다(브랜드 훼손).
즉 지난 10년간 둘은 사실상 서로 다른 지도 위에서 성장했습니다. 울테라피는 미국·중국·한국 프리미엄 시장, 슈링크는 그 외 신흥·중가 시장. 두 지도가 처음으로 겹치는 시점이 2027년(미국)입니다.
5.3 특허 — 방벽은 이미 무너졌지만, 그게 클래시스에 유리한 건 아닙니다
울테라피의 기술적 기원인 Guided Therapy Systems의 핵심 특허(EP1855759A1, 2004년 우선권 · "초음파 조직 치료 방법 및 시스템")는 2025년 10월 6일 만료됐습니다. 한국·중국의 수많은 HIFU 아류 제품이 등장할 수 있었던 배경이자, 이제 그 방벽이 완전히 사라졌다는 뜻입니다.
다만 두 가지 단서를 붙여야 합니다.
- 멀츠는 2017년 이후 출원한 신규 특허(트랜스듀서 어레이·영상화 개선 등)를 다수 보유하고 있으며 이들은 2030년대 후반까지 유효합니다.
- 더 중요한 것은, 클래시스의 미국 진입을 막아온 것이 특허가 아니라 규제였다는 점입니다. 멀츠 입장에서는 소송할 필요가 없었습니다 — FDA 미승인이라는 벽이 이미 클래시스를 막고 있었으니까요. (조사 범위에서 멀츠·울테라와 클래시스·제이시스 간의 공개된 주요 특허소송은 확인되지 않았습니다.)
따라서 특허 만료는 클래시스의 미국 진입 장애를 제거하지 않습니다. 장애물은 처음부터 FDA였고, 그것은 2027년까지 그대로입니다.
5.4 지금 벌어지고 있는 일 — 프리미엄이 아래로 내려오고 있습니다
2026년 상반기 클래시스 국내 매출이 −15.8%일 때, 국내 시장 전체가 죽은 것이 아닙니다.
- 솔타메디컬(써마지)의 글로벌 매출은 FY2024 +27%, FY2025 +18%로 성장했고, 보슈헬스는 두 해 모두 "한국이 성장을 견인했다"고 명시했습니다.
- 국내 증권사 리포트는 2026년 상반기 솔타메디컬 국내 매출이 +8% 성장했다고 집계합니다.
- 멀츠는 2024년 9월 울테라피 PRIME을 출시했고(시술시간 20% 단축), 이것이 국내에도 들어왔습니다.
즉 프리미엄 브랜드들이 "속도"라는 클래시스의 무기를 가져와 아래로 내려오고 있고, 그 사이 클래시스의 국내 매출은 줄었습니다. "국내 시장 포화"라는 설명보다 이쪽이 더 불편하지만 더 정직한 해석입니다. 다만 앞서 짚었듯 2025년 국내 +43%라는 비정상적 기저가 있었으므로, 점유율 상실인지 기저효과인지는 2027년 상반기 데이터가 나와야 확정됩니다.
5.5 그 외 경쟁자 지도
| 회사 / 제품 | 포지션 | 규모·근황 |
|---|---|---|
| 소프웨이브 (이스라엘, SUPERB) | HIFU지만 1.5mm 중간진피 타깃 · FDA 보유 · 프리미엄 대체재 | FY2025 매출 $87.6M(+47%), 첫 연간 흑자. 소모품 비중 43%. 가장 빠른 순수 HIFU 성장주 |
| 원텍 (올리지오 RF, 리프테라 HIFU) | 국내 최대 직접 경쟁자 · 소모품 락인 동일 모델 | FY2025 매출 1,568억(+36%), 1H26 877억(+13.6%). 해외비중 74.9%, 미국 2Q +127% |
| 제이시스메디칼 (포텐자, 덴시티) | RF·MNRF 강자 | 2024년 아키메드(PE) 공개매수 후 자진상장폐지 — 비교 데이터 제한 |
| 하이로닉 (더블로, 브이로) | 중저가 HIFU | 1H26 매출 204억(반기 최대), 영업이익 26억. 자사주 18.85% 전량 소각 |
| 중국 半岛超声炮 (반도의료 등) | 초저가 HIFU · 중국 내수 3,000~4,000대 | 2021년 중국 최초 NMPA 승인 후 폭발 → 2024년 규제당국이 피부과·성형외과 사용범위를 승인에서 제외하며 시장 혼탁 |
| 에이피알 (부스터프로 등) | 홈뷰티 — 저강도 대체 위협 | FY2025 매출 4,078억(+30.3%). 다만 클래시스도 2025.11 '슈링크 홈'으로 직접 진입 |
5.6 그럼에도 국내 경쟁은 "가격 붕괴"보다 "제품 인플레이션"에 가깝습니다
흔히 "슈링크 시술가가 5만원까지 떨어졌다"는 식의 이야기가 돌지만, 이번 조사에서 확인된 최저 실측가는 300샷 14.9만원(할인 이벤트)이었고 5만원대의 근거는 찾지 못했습니다. 확인되는 것은 다른 종류의 압박입니다.
- 저가 상품의 스펙 축소: 이벤트가 상품에서 SMAS층에 도달하는 4.5mm 딥팁이 빠지는 사례가 개원가에서 지적됩니다. 가격이 아니라 카트리지 구성으로 마진을 맞추는 방식입니다.
- 프리미엄의 하향 침투: 울테라피 PRIME(2024.9 출시, 시술시간 20% 단축)과 써마지의 국내 성장(솔타 국내 +8%)이 동시에 진행됐습니다.
- 신규 개원 감소: 전공의 사태 종료 이후 신규 개원의가 줄었다는 지적이 복수 증권사 리포트에서 반복됩니다. 장비 수요의 1차 원천이 마르는 것입니다.
- 홈뷰티의 저강도 잠식: 에이피알 FY2025 매출 4,078억(+30.3%). 다만 클래시스도 2025년 11월 '슈링크 홈 리프투글로우'로 직접 진입해 피해자가 아니라 참전자가 되기로 했습니다.
5.7 시도했지만 침투가 쉽지 않았던 시장 — 데이터가 말해주는 것
이 질문에 대해 조사 과정에서 "진출했다가 철수한 시장"은 확인되지 않았습니다. 인도·인도네시아·베트남·튀르키예 등은 오히려 확장 국면으로 보도됩니다. 대신 매출 데이터가 "여러 해 동안 안 뚫렸던 시장"을 정확히 지목합니다.
| 시장 | 정체 구간 | 무슨 일이 있었나 | 지금 |
|---|---|---|---|
| 미국 | 2014~2026 (12년+) | 주력 HIFU가 510(k) 경로로 통과하지 못함. 임상시험(IDE)을 거쳐야 하는 부담. 회사는 대신 SCIZER(2023)·볼뉴머(2024)로 우회 진입 | 2025.3 IDE 승인, 임상 진행 중 2027년 1분기 허가 목표 |
| 중국 | 전 기간 | NMPA 미승인. 그 사이 반도의료 등 로컬 브랜드가 2021년부터 시장을 선점하고, 2024년 규제 단속으로 시장이 혼탁해짐 | 볼뉴머 2025.10 신청 HIFU 2027년 초 목표 |
| EMEA | 2021~2023 3년 정체 | 191억 → 199억 → 216억. 3년간 +13%. 같은 기간 회사 전체는 +79%. 유럽은 CE 인증(2014년 MDD)이 있었음에도 오래 안 팔렸습니다 — 인증이 있다고 팔리는 게 아니라는 증거 | 2024 +57%, 2025 +108% MDR 재인증 + 신제품 + 튀르키예·스페인 |
| APAC | 2022 정체 | 2021년 최대 지역(352억)이었으나 2022년 +5%로 멈춤. 이 해의 성장은 전부 한국·브라질에서 나왔습니다 | 2024 +61%, 2025 +30% |
| 일본 | 구조적 언더퍼폼 | 2021~2025 CAGR 36%로 나쁘지 않으나, 2025년 매출 196억은 인구 7,100만 태국(295억)보다 작습니다. 세계 유수의 미용시술 시장에서 이 규모는 명백한 미달입니다. 2024년 5월에야 직영법인을 세웠습니다 | 직영 전환 후 재정비 단계 |
| 브라질 | 2024~2025 | 뚫는 데는 성공했으나 대리점 의존의 대가를 치렀습니다 — 미수금 278억, 2025년 매출 −38%, 결국 183억에 유통사 인수 | 2026.3 직영 전환 |
클래시스에게 시장이 열리는 트리거는 인증도 제품도 아니라 "현지에서 그 제품을 팔아줄 사람이 생기는 순간"입니다.
유럽은 2014년부터 CE 인증이 있었는데 2023년까지 안 팔렸고, 2024~2025년에 두 배씩 뛰었습니다. 그 사이 바뀐 것은 제품이 아니라 MDR 재인증 + 볼뉴머·쿼드세이라는 팔 물건의 확대 + 튀르키예·스페인 현지 채널이었습니다. 태국은 CAGR 106%인데 일본은 36%입니다. 두 나라의 규제 차이보다 유통 파트너의 질과 의욕 차이가 더 큽니다.
이 법칙을 미국에 적용하면 신중해집니다. 2027년 FDA 승인은 "진출 시작"이지 "매출 시작"이 아닙니다. 미국에서 클래시스의 채널은 카르테사 한 곳이고, 카르테사는 여러 브랜드를 함께 취급하는 유통사입니다. 유럽이 인증 후 매출이 터지기까지 9년이 걸렸다는 사실을 기억할 필요가 있습니다.
5.8 그리고 이것이 클래시스의 진짜 해자입니다
기술이 아닙니다. HIFU 하드웨어 자체의 장벽은 낮습니다 — 중국에서 2021년 이후 수십 개 브랜드가 쏟아져 나와 규제당국이 2024년에 단속에 나서야 했을 정도입니다. 클래시스의 방어선은 다른 데 있습니다.
- 설치기반 4.8만 대 — 이미 깔린 장비는 그 회사의 카트리지만 씁니다. 교체하려면 원장이 새 장비값과 새 시술 학습곡선을 감수해야 합니다.
- 80개국 인허가·유통망 — 신규 진입자가 5년 안에 복제할 수 없는 자산입니다.
- KOL·학회 네트워크 — AAD·ASLMS·AMWC·현지 심포지엄. 시술 프로토콜이 곧 표준이 되면 그 자체가 진입장벽입니다.
- 브랜드의 소비자 인지 — 한국에서 "슈링크"는 이미 보통명사입니다. 환자가 지명해서 오는 브랜드는 원장이 함부로 바꾸지 못합니다.
반대로 이 해자가 지켜주지 못하는 것은 ① 카트리지 가격 자체의 하락, ② 위조·리퍼브 카트리지, ③ 신규 장비 판매 둔화입니다. 2.2절의 "설치대수당 소모품" 지표가 결국 이 셋의 합계를 측정합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률은 5년 내내 76~79%, 판관비율은 26~29%로 안정적이었고 영업이익률은 FY2025까지 50% 안팎을 지켰습니다. 2026년의 균열은 원가가 아니라 연결 범위(브라질 유통사)에서 왔고, 현금흐름은 운전자본과 법인세로 크게 출렁였습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,006 (+31.6%) | 1,418 (+41.0%) | 1,801 (+27.0%) | 2,429 (+34.9%) | 3,368 (+38.6%) | 3,691 (+25.5%) |
| 매출원가 | 227 | 336 | 397 | 518 | 757 | 918 |
| 매출총이익 (률) | 779 (77.4%) | 1,082 (76.3%) | 1,404 (78.0%) | 1,911 (78.7%) | 2,611 (77.5%) | 2,773 (75.1%) |
| 판관비 (률) | 261 (26.0%) | 393 (27.7%) | 508 (28.2%) | 687 (28.3%) | 905 (26.9%) | 1,074 (29.1%) |
| 인건비(급여·퇴직급여) | 97 | 108 | 104 | 134 | 167 | 192 |
| 연구개발비(경상) | 47 | 44 | 92 | 126 | 174 | 197 |
| 광고판촉비(광고선전비) | 42 | 59 | 90 | 128 | 176 | 220 |
| 감가상각·무형상각 | 11 | 16 | 22 | 47 | 109 | 114 |
| 기타(지급·판매수수료 등) | 64 | 165 | 200 | 251 | 279 | 351 |
| 영업이익 (률) | 517 (51.4%) | 689 (48.6%) | 896 (49.8%) | 1,224 (50.4%) | 1,706 (50.7%) | 1,699 (46.0%) |
| 지배순이익 | 438 | 754 | 742 | 979 | 1,319 | 1,376 |
| 영업현금흐름 | 364 | 548 | 646 | 1,028 | 1,639 | 1,261 |
| CAPEX (유형+무형 취득) | 330 | 280 | 61 | 108 | 193 | 158 |
| FCF (마진) | 33 (3.3%) | 268 (18.9%) | 585 (32.5%) | 920 (37.9%) | 1,447 (43.0%) | 1,103 (29.9%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 771 (+53.1%) | 833 (+41.8%) | 830 (+39.7%) | 934 (+25.6%) | 872 (+13.0%) | 1,055 (+26.7%) |
| 매출원가 | 158 | 193 | 193 | 214 | 221 | 290 |
| 매출총이익 (률) | 613 (79.5%) | 640 (76.9%) | 637 (76.8%) | 720 (77.1%) | 650 (74.6%) | 765 (72.5%) |
| 판관비 (률) | 225 (29.2%) | 210 (25.2%) | 261 (31.5%) | 208 (22.3%) | 278 (31.9%) | 326 (30.9%) |
| 영업이익 (률) | 388 (50.3%) | 430 (51.6%) | 376 (45.3%) | 512 (54.8%) | 372 (42.7%) | 439 (41.6%) |
| 지배순이익 | 298 | 265 | 330 | 426 | 336 | 284 |
| 영업현금흐름 | 301 | 231 | 192 | 915 | 95 | 60 |
| CAPEX | 74 | 35 | 62 | 21 | 28 | 47 |
| FCF | 227 | 197 | 130 | 894 | 66 | 13 |
표준표가 보여 주는 것은 세 가지입니다. ① 매출총이익률은 FY2021 77.4%에서 FY2025 77.5%까지 5년 내내 76~79%였고, 2Q26 72.5%로 내려간 것이 처음입니다 — 브라질 유통 매출의 원가 구조가 섞인 시점과 겹칩니다 계산. ② 판관비 안에서는 연구개발비(47억 → 174억)와 광고선전비(42억 → 176억), 감가·무형상각(11억 → 109억, 이루다 합병 무형자산 상각 포함)이 매출보다 빠르게 늘었습니다 공시. ③ 1H26 영업현금흐름은 155억으로 1H25(533억)의 3분의 1에도 못 미쳤습니다 — 영업활동 자산·부채 변동이 −438억이었고, 같은 기간 배당금 652억이 지급됐습니다 공시.
| 구분 | FY2025 | 2026 가이던스 |
|---|---|---|
| 매출액 | 3,368 | 4,450 (4,300~4,600) |
| YoY | +39% | +32% |
| 당기순이익 | 1,319 | — |
| EBITDA (마진) | 1,852 (55.0%) | — |
분기 매출과 영업이익률 — 2026년에 벌어진 균열
매출은 계속 최고치를 갱신하는데 마진선은 45%→42% 아래로 내려앉았습니다
6.1 가이던스는 달성 가능한가 — 산수로 검증
- 하향된 연간 목표 4,450억 − 상반기 실적 1,927억 = 하반기에 2,523억이 필요합니다.
- 2025년 하반기는 1,764억(3Q 830 + 4Q 934)이었으므로, 하반기 YoY +43%가 필요합니다.
- 브라질 연결이 하반기 온기로 반영되면 분기당 150~200억, 반기 300~400억이 자동으로 얹힙니다. 이를 빼면 기존 사업 기준 +20~24%가 필요합니다.
- 그런데 상반기 기존 사업 성장률은 +9.6%였습니다. 국내가 계속 −15%대라면 해외가 +30% 이상 나와야 하는 구조입니다.
- 가능한 상방 변수: 볼뉴머 중국 NMPA 승인(회사 목표 2026년 하반기)과 연말 초도물량 출하. 일부 증권사는 이를 명시적으로 추정에 반영하고 있습니다. 승인이 늦어지면 가이던스는 다시 위험합니다.
참고: 2026년 4월 시점 삼성증권 추정치는 2026E 매출 4,800억 / 영업이익 2,370억이었으나, 8월 실적 발표 이후 컨센서스는 하향 조정 국면입니다. 컨센서스 목표주가는 4월 85,692원(13개사) → 7월 73,333원 → 8월 60,000~62,000원 수준으로 내려왔습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
2025년 말까지는 순현금 회사였습니다. 2026년 상반기 배당 652억 지급과 브라질 유통사 인수(차입금 동반 연결)로 2026-06-30에는 현금성자산+단기금융상품보다 차입금이 많아졌습니다. 주주환원 정책은 2025년에 배당성향 17% → 49.4%로 바뀌었습니다.
7.1 재무구조 — 여기는 매우 좋습니다
| 구분 | FY2023 | FY2024 | FY2025 | 2026.06 |
|---|---|---|---|---|
| 현금성자산 + 단기금융상품 | 1,369 | 1,580 | 2,076 | 1,361 |
| 총차입금 | 644 | 882 | 841 | — |
| 순현금 | 725 | 698 | 1,235 | — |
| 자본총계 | 2,835 | 4,526 | 5,517 | 5,551 |
| 부채비율 | 32.4% | 34.4% | 27.7% | 39.6% |
| ROE | — | — | 26.2% | — |
| 계정 | 2025-12-31 | 2026-06-30 |
|---|---|---|
| 현금및현금성자산 | 375.2 | 787.0 |
| 단기금융상품 | 1,695.3 | 564.6 |
| 장기금융상품 / 당기손익-공정가치 금융자산(유동·비유동) | 1.1 / 108.8 | 32.8 / 188.6 |
| 단기차입금 | 213.2 | 1,410.8 |
| 장기차입금 | 627.8 | 55.8 |
| 전환사채 | 24.1 | 0 |
| 리스부채(유동+비유동) | 2.8 | 17.1 |
| 순현금(순부채) 계산 | 1,205.3 | −115.0 |
| 부채총계 | 1,529.8 | 2,196.5 |
| 지배기업소유주지분 | 5,529.7 | 5,495.3 |
| 자본총계 | 5,516.7 | 5,551.0 |
7.2 주주환원 — 2025년에 정책이 바뀌었습니다
| 연도 | 총배당금 | 주당배당금 | 배당성향 | 자사주 |
|---|---|---|---|---|
| 2021 | 42.7억 | — | 9.8% | — |
| 2022 | 74.7억 | — | 9.9% | — |
| 2023 | 128.0억 | 200원 | 17.2% | — |
| 2024 | 168.3억 | 257원 | 17.2% | 200억 소각 |
| 2025 | 651.5억 | 1,000원 | 49.4% | 183억 매입(12월) → 171억 소각(2026.2) |
배당성향이 17% → 49.4%로 한 해 만에 세 배 가까이 뛰었습니다. 여기에는 두 가지 독법이 있습니다. ① 주주환원 정책의 정상화, ② 45.9%를 보유한 대주주가 배당으로 회수 속도를 높이는 것 — 651.5억 중 약 300억이 베인캐피탈에 귀속됩니다. 어느 쪽이든 현재 주가에서 배당수익률 3.0%는 이 종목의 하방을 어느 정도 받쳐줍니다.
8업황 사이클과 주가 — 2026년 주가 하락의 해부
이익이 아니라 배수가 반토막 났습니다.
52주 최고가 77,600원, 2026-08-28 종가 33,250원 (−57%). 그런데 이 구간에서 확정 EPS는 한 번도 바뀌지 않았습니다. FY2025 EPS 2,014원 기준으로 계산하면 —
고점 PER 38.5배 → 현재 PER 16.5배.
즉 −57%의 거의 전부가 멀티플 축소입니다. 실적이 무너져서 떨어진 것이 아니라, 시장이 "이 회사에 몇 배를 줄 것인가"에 대한 답을 바꾼 것입니다. 그렇다면 질문은 "실적이 왜 나빴나"가 아니라 "시장은 무엇을 보고 배수를 바꿨나"가 되어야 합니다.
8.1 시간순 — 무슨 일이 있었나
| 시점 | 사건 | 주가 |
|---|---|---|
| 2025년 하반기 | FY2025 사상 최대 실적 기대 · 미국/유럽 성장 서사 | 52주 고점 77,600 |
| 2026-02-13 | FY2025 확정(매출 3,368억, OP 1,706억, OPM 50.7%). 2026 가이던스 4,900억(4,700~5,100) 제시 | — |
| 2026-02-22 | 현대차증권 TP 89,000 상향 vs 다올 82,000 하향 — 시각 분화 시작 | 67,400 |
| 2026-02-25 | 베인캐피탈 2차 블록딜 — 540만주(8.28%p), 주당 60,000원(전일比 −11% 할인), 3,240억원. 잔여지분 45.92% | → 59,000 |
| 2026-05-13 | 1Q26 매출 872억(+13.0%), 영업이익 372억(−4.1%), OPM 42.7% (전년 50.3%). 판관비 급증 + 브라질 미실현이익 제거 | 54,400 (4/13) |
| 2026-08-12 | 2Q26 매출 1,055억(분기 최초 1,000억 돌파, +26.7%) / 영업이익 439억(+2.2%), OPM 41.6%. 국내 −25.3%. 연간 가이던스 4,900억 → 4,450억(−9.2%)으로 하향 | 43,800 (−5.5%) |
| 2026-08-13 | 대신증권 TP 81,000 → 60,000(−26%) · "수익성 정상화에 시간 필요" | — |
| 2026-08-27~28 | 52주 신저가권 진입 (저점 31,500) | 32,300 → 33,250 |
8.2 배수를 깎은 네 가지 — 무게순
① 가장 무겁습니다 — 성장률 기대치 자체의 하향
이 종목의 38배 PER은 "연 35~40% 성장이 몇 년 더 간다"는 전제 위에 있었습니다. 2026년에 그 전제가 세 단계로 깎였습니다.
- 회사 가이던스: 5,100억(최대) → 4,900억(중간) → 4,450억
- 컨센서스 목표주가: 85,692원(4월, 13개사) → 73,333원(7월) → 60,000~62,000원(8월)
- 가이던스 −9.2% 하향은 숫자 자체보다 "회사가 자기 사업의 6개월 앞을 못 봤다"는 신호로 작동했습니다. 이런 종목에서 가이던스 신뢰도 훼손은 배수에 직격탄입니다.
다만 정정: 하향된 4,450억도 FY2025(3,368억) 대비 +32%입니다. "역성장"이 아니라 "고성장의 감속"입니다.
② 이익의 질 — 고마진 매출이 저마진 매출로 대체되고 있습니다
- 줄어드는 쪽: 국내 매출(2Q26 223억, −25.3%). 국내는 직판 비중이 높고 소모품 재구매가 촘촘해 가장 마진이 좋은 매출입니다.
- 늘어나는 쪽: 브라질 유통법인 매출(2Q26 증분 151억). 인수 대상의 조정 EBITDA 마진은 12.5%였습니다.
- 그 결과 연결 OPM 50.7% → 41.6%. 단, 별도 기준은 여전히 50.8%(2.1절). 시장은 이 구분을 대체로 하지 않았습니다.
③ 오버행 — 취득원가가 0인 46% 보유자
| 시점 | 사건 | 지분율 | 회수금액 |
|---|---|---|---|
| 2022.01 | 경영권 인수 (주당 17,000원 수준) | 60.84% | −6,700억 |
| 2024.10 | 이루다 흡수합병 신주 150.6만주 발행 → 희석 | 59.32% | — |
| 2025.05.16 | 1차 블록딜 393만주 · 주당 57,915원(−10.9% 할인) | 54.16% | +2,276억 |
| 2026.02.25 | 2차 블록딜 540만주 · 주당 60,000원(−11% 할인) · JP모간 주관 | 45.92% | +3,240억 |
| 누적 | + 배당 수령분 | — | 원금 수준 회수 완료 |
이 표의 함의는 단순합니다. 남은 45.92%(약 3,000만 주)의 실질 취득원가는 0에 가깝습니다. 그런 보유자는 가격이 얼마든 팔 수 있습니다. 유통주식비율이 40%대인 종목에서 이런 매도자가 대기하고 있으면, 시장은 그 지분이 시장에 나올 확률을 상시 할인합니다. 2025년 5월과 2026년 2월 두 번 모두 10~11% 할인에 블록딜이 체결된 것이 그 할인폭의 실측치입니다.
회사 측은 2026년 3월 "추가 블록딜은 없다"며 중국 인허가 시점에 맞춰 경영권 통매각으로 최종 엑싯하겠다는 입장을 밝힌 것으로 보도됐습니다. 그러나 이는 오버행을 제거한 것이 아니라 분할 매도에서 통매각 대기로 형태를 바꾼 것입니다.
④ 가장 흥미로운 요인 — 사모펀드들이 이미 가격표를 붙여놨습니다
2024년 말 JP모간·씨티를 주관사로 시작된 클래시스 경영권 매각 시도는 2025년 예비입찰(KKR·칼라일·힐하우스 등 참여)까지 갔다가 멈췄습니다. 이유는 가격 괴리였습니다.
베인의 희망가
약 3조원
EBITDA 20배 초과 + 경영권 프리미엄 30~40%
원매자들의 제시가
2조원 초반
EBITDA 10~15배 · "유통주식이 적어 주가가 실적 대비 고평가"
2026-08-28 시가총액은 2.17조원입니다. 순현금 약 1,235억원을 차감한 EV 약 2.05조원, FY2025 EBITDA 1,852억원 기준 EV/EBITDA 11.1배 — 주가는 사모펀드 원매자들이 제시했던 밴드(10~15배)의 하단에 정확히 도달했습니다.
이 사실은 양방향으로 해석 가능하며, 이 종목의 핵심 논쟁입니다.
- 강세 해석: 프로 바이어들이 "이 값이면 산다"고 했던 가격까지 왔다. 경영권 프리미엄이 얹히면 여기가 바닥이고, 매각이 재개되면 상방이 열린다.
- 약세 해석: 애초에 40배 PER이 유통물량 부족이 만든 거품이었고, 프로들은 그것을 알고 안 샀다. 지금 가격은 바닥이 아니라 정상가로의 복귀이며, 국내 역성장이 계속되면 10배 아래도 가능하다.
2026년 미국의 의료기기 관세(보도 기준 25%) 이슈가 매각 협상에서 밸류에이션을 끌어내리는 요인으로 언급됐습니다. 클래시스는 수출 비중이 67~75%에 달해 원칙적으로 민감합니다. 다만 주력 HIFU는 아직 미국에 팔리지 않으므로 현재 손익 영향은 제한적이며, 실제 문제는 2027년 울트라포머 MPT의 FDA 승인 이후 미국 사업의 미래 마진입니다. 이 항목은 관세 정책의 최신 상태를 별도로 확인해야 합니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
FY2025 확정치 기준 PER 16.5배·EV/EBITDA 11.1배(2026-09-01 판), 최근 4개 분기와 2026-06-30 재무상태 기준 PER 15.8배·EV/EBIT 12.8배입니다. 어느 쪽이든 고점 38.5배의 절반 아래입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 15.8배 (16.4배) | TTM 지배순이익 1,376억 (FY2025 1,319억) 계산 |
| EV/EBIT | 12.8배 (12.8배) | EV = 시총 + 순부채 115억(2026-06-30) = 2조 1,806억 · TTM 영업이익 1,699억 (FY2025 1,706억) 계산 |
| PBR | 3.9배 | 2026-06-30 지배지분 5,495억 계산 |
| FCF 수익률 | 5.1% (6.7%) | TTM FCF 1,103억 ÷ 시총 (FY2025 FCF 1,447억) · 단기금융상품 분류분 498억 제외 시 2.8% (4.4%) 계산 |
| P/FCF | 19.7배 | 시총 ÷ TTM FCF 1,103억 계산 |
| 배당수익률 | 3.0% | FY2025 DPS 1,000원 ÷ 33,250원 계산 |
| 지표 | 값 | 메모 |
|---|---|---|
| FY2025 매출 / 영업이익 | 3,368억 / 1,706억 | OPM 50.7% · +38.6% YoY |
| 2026 상반기 영업이익 | 811억 | −0.8% YoY · 연결 OPM 42.1% (별도 50.8%) |
| 주가 / 시가총액 | 33,250원 / 2.17조 | 52주 77,600~31,500 · 고점比 −57% |
| PER (2025A / 2026E) | 16.5× / 14.1× | 고점 시점 38.5× → 반토막 이하 |
| PBR (2025A / 2026E) | 3.9× / 3.4× | ROE 26%를 감안하면 과도하다고 보긴 어려움 |
| EV/EBITDA (FY2025) | 11.1× | 원매자 제시 밴드 10~15× 하단 |
| 배당수익률 / 외국인 | 3.0% / 68.5% | 외국인 지분에는 베인 보유분 포함 · 2025 배당성향 49.4% (DPS 1,000원) |
지금 가격이 전제하는 것. TTM 영업이익 1,699억에 EV/EBIT 12.8배, FCF 수익률 5.1%(분류 조정 시 2.8%)는 "연 35~40% 성장"이 아니라 이익이 현 수준 근처에서 머무는 경로에 가까운 값입니다 계산. 2026-09-01 판의 표현으로는 "주가는 지금 '사모펀드들이 실제로 지불하겠다고 했던 가격'에 정확히 도달했습니다. 이것을 바닥의 근거로 볼지, 애초에 고평가였다는 증거로 볼지가 이 종목의 핵심 논쟁입니다." 다만 2026-06-30 기준으로는 브라질 차입금 연결로 순현금이 순부채 115억으로 바뀌어, FY2025 말 순현금을 차감한 EV(약 2.05조)보다 EV가 커졌다는 점을 함께 봐야 합니다.
10리스크와 반증 조건
가장 큰 리스크는 실적이 아니라 주주구성입니다. 그 다음이 국내 역성장과 소모품 둔화 — 일시적 기저효과인지 구조적 점유율 상실인지는 2027년 상반기가 되어야 확정됩니다.
베인캐피탈은 이미 원금을 회수했습니다. 2022년 6,700억원에 60.84%를 인수한 뒤 2025년 5월 블록딜 2,276억원(6.0%p, 주당 57,915원), 2026년 2월 블록딜 3,240억원(8.28%p, 주당 60,000원)에 더해 배당까지 합치면 회수액이 투자원금 수준입니다. 남은 45.9%의 실질 취득원가는 0에 가깝고, 따라서 이 매도자는 가격에 둔감합니다. 유통주식비율이 40%뿐인 종목에 그런 매도자가 있으면 멀티플은 구조적으로 눌립니다.
더 중요한 것은 2025년 경영권 매각 시도가 남긴 가격표입니다. 베인은 3조원을 원했고 KKR·칼라일·힐하우스 등 원매자들은 EBITDA 10~15배(2조원 초반)를 제시해 딜이 멈췄습니다. 2026-08-28 시가총액 2.17조원, 순현금 차감 EV 약 2.05조원, FY2025 EBITDA 1,852억원 기준 EV/EBITDA 11.1배 — 주가는 지금 "사모펀드들이 실제로 지불하겠다고 했던 가격"에 정확히 도달했습니다. 이것을 바닥의 근거로 볼지, 애초에 고평가였다는 증거로 볼지가 이 종목의 핵심 논쟁입니다.
- 국내 역성장의 구조화(점유율 상실) — 무엇이 보이면 이 논지가 틀린 것인가: 2026년 4분기와 2027년 1분기 국내 매출이 2024년 수준(연 789억) 위에서 안정되지 못하는 것. "국내 2Q26 −25.3%. 국내는 전체의 33%를 차지하던, 소모품 재구매가 가장 촘촘한 시장입니다."
- 소모품이 설치기반을 못 따라가는 것 — 반증 조건: 3Q26·4Q26 IR Book에서 소모품 매출 증가율이 설치대수 증가율을 다시 앞지르지 못하면 "razor-blade 모델의 핵심 전제가 흔들리는 첫 신호"가 확인됩니다(1H26 소모품 +5.3% vs 설치대수 +12%, 회계 왜곡 단서 있음).
- 오버행 — 반증 조건: DART 「주식등의 대량보유상황보고서」에서 추가 블록딜이 확인되는 것. "취득원가 0의 매도자가 45.9%를 들고 있습니다. 유통주식 40%대 종목에서 이 구조는 상시 할인 요인이며, 두 번의 블록딜은 모두 10~11% 할인에 체결됐습니다."
- 별도 기준 마진 훼손 — 반증 조건: 별도 기준 영업이익률이 50% 아래로 내려가는 것. "50% 유지. 여기가 깨지면 이야기가 달라집니다."
- 가이던스 신뢰도 — 반증 조건: 하반기 2,523억(하반기 YoY +43%)에 못 미치는 것. "5,100 → 4,900 → 4,450억. 하향 후 목표조차 하반기 +43% YoY를 요구합니다." 볼뉴머 중국 NMPA 승인이 늦어지면 가이던스는 다시 위험합니다.
- 브라질 연결의 대가 — 반증 조건: 인수 1년차 증대효과 700억 목표 대비 진척이 미달하는 것. 이제 브라질 소비경기·헤알화·현지 인건비가 클래시스 손익에 직접 들어오고, "대리점이 임계점을 넘으면 결국 사와야 한다"는 구조적 비용이 EMEA·태국에서도 반복될 수 있습니다. 2026-06-30 차입금 1,467억(인수 시 차입금 960억 연결)도 이 대가에 포함됩니다 공시.
- 미국은 매출이 아니라 허가일 뿐 — 반증 조건: 울트라포머 MPT의 2027년 1분기 허가 일정이 밀리는 것. "유럽은 CE 인증(2014) 후 매출이 터지기까지 9년이 걸렸습니다. 미국 채널은 대리점 한 곳입니다."
- 프리미엄의 하향 침투 — 경쟁사 국내 실적(원텍·하이로닉·솔타)으로 국내 시장 자체가 줄었는지, 클래시스만 줄었는지 판별. "울테라피 PRIME, 써마지의 한국 성장(+8%). 클래시스가 쥐고 있던 '빠르고 싸다'는 무기가 희석됩니다."
- 위조·리퍼브 카트리지와 관세 — 리퍼브 카트리지는 "정품 장비의 발사 횟수만큼 회사가 못 받는 구조"이고, 미국 의료기기 관세(보도 기준 25%)는 2027년 FDA 승인 이후 미국 사업의 미래 마진 문제입니다.
11Bull / Bear
강세론 여섯 개, 약세론 일곱 개. 그리고 2026-09-01 판의 종합 판단.
▲ 강세론
- 이익은 훼손되지 않았습니다. 별도 기준 영업이익률은 여전히 50.8%입니다. 연결 마진 하락의 대부분은 12.5% 마진 유통사를 합친 산술 결과입니다.
- 주가가 프로들의 매수가에 도달했습니다. EV/EBITDA 11.1배는 2025년 매각 협상에서 KKR·칼라일 등이 제시한 10~15배 밴드의 하단입니다. 경영권 프리미엄이 얹히는 시나리오에서 상방이 큽니다.
- 다음 바통이 실제로 존재합니다. 볼뉴머 중국 NMPA(2026년 하반기 목표) → 울트라포머 MPT 미국 FDA·중국 NMPA(2027년) 순으로, 회사가 한 번도 진입하지 못한 세계 1·2위 시장이 순차 개방됩니다.
- EMEA가 아직 살아 있습니다. 2024 +57%, 2025 +108%. 3년 정체 후 터진 지역이며, 2026년 영국·북유럽으로 확대 중입니다.
- 주주환원 정책이 바뀌었습니다. 배당성향 17%→49.4%, 자사주 소각 병행. 현재가 배당수익률 3.0%. 순현금 1,235억, 부채비율 27.7%(2025년 말).
- 설치기반 4.8만 대는 사라지지 않습니다. 신규 장비 판매가 둔화돼도 소모품 현금흐름은 남습니다.
▼ 약세론
- 가장 마진 좋은 매출이 줄고 있습니다. 국내 2Q26 −25.3%. 국내는 전체의 33%를 차지하던, 소모품 재구매가 가장 촘촘한 시장입니다.
- 소모품이 설치기반을 못 따라갑니다. 1H26 소모품 +5.3% vs 설치대수 +12%. razor-blade 모델의 핵심 전제가 흔들리는 첫 신호입니다(회계 왜곡 단서 있음).
- 유기적 성장률은 이미 한 자릿수입니다. 1H26 브라질 연결 제외 +9.6%. 38배 PER을 정당화하던 "연 35~40% 성장"과는 다른 세계입니다.
- 취득원가 0의 매도자가 45.9%를 들고 있습니다. 유통주식 40%대 종목에서 이 구조는 상시 할인 요인이며, 두 번의 블록딜은 모두 10~11% 할인에 체결됐습니다.
- 가이던스 신뢰도가 훼손됐습니다. 5,100 → 4,900 → 4,450억. 하향 후 목표조차 하반기 +43% YoY를 요구합니다.
- "2027년 미국"은 매출이 아니라 허가일 뿐입니다. 유럽은 CE 인증(2014) 후 매출이 터지기까지 9년이 걸렸습니다. 미국 채널은 대리점 한 곳입니다.
- 프리미엄이 아래로 내려오고 있습니다. 울테라피 PRIME, 써마지의 한국 성장(+8%). 클래시스가 쥐고 있던 "빠르고 싸다"는 무기가 희석됩니다.
이 종목의 하락은 "좋은 회사에 잘못된 가격이 붙어 있었던 것이 교정되는 과정"에 가깝습니다. 사업은 여전히 별도 기준 50% 영업이익률에 ROE 26%, 순현금 상태이며, 문제의 절반은 회계(브라질 연결)이고 절반은 수급(베인 오버행)입니다. 그러나 나머지 진짜 문제 — 국내 역성장과 소모품 둔화 — 는 작지 않고, 그것이 일시적 기저효과인지 구조적 점유율 상실인지는 2027년 상반기가 되어야 확정됩니다.
따라서 이 종목의 성패는 "미국·중국 진출 기대"가 아니라 ①국내 매출이 2024년 수준(연 789억) 위에서 안정되는지, ②설치대수당 소모품 매출이 반등하는지 두 가지에 달려 있습니다. 이 둘이 확인되기 전의 상승은 오버행 해소나 매각 재개에 따른 수급 랠리일 가능성이 높고, 그것은 다른 종류의 베팅입니다.
※ 본 문서는 정보 제공 목적의 보조 리서치이며 투자 권유가 아닙니다. 필자는 애널리스트가 아니며, 14장 확인하지 못한 것 목록에 명시된 한계를 안고 작성되었습니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
우선순위 순입니다. 1순위는 설치대수당 소모품, 2순위는 국내 매출입니다.
| 순위 | 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|---|
| 1 | 분기 IR Book (2월·5월·8월·11월) | 설치대수당 소모품 매출 소모품 매출 증가율 vs 누적설치대수 증가율 | 소모품 증가율이 설치대수 증가율을 다시 상회 | classys.com/investors/ir-book |
| 2 | 4Q26 이후 매 분기 | 국내 매출 | 4Q26 이후 YoY 플러스 전환, 연 789억(2024년) 상회 유지 | 분기 IR Book "Korea" 항목 · DART 「매출 및 수주상황」 국내 |
| 3 | 매 분기 | 별도 기준 영업이익률 연결과 반드시 구분해서 볼 것 | 50% 유지. 여기가 깨지면 이야기가 달라집니다 | 분기 IR Book / 별도재무제표 |
| 4 | 회사 목표: 2026년 하반기 | 볼뉴머 중국 NMPA 승인 | 연내 승인 + 4분기 초도물량 출하 확인 | 회사 공시·보도자료 |
| 5 | 수시 | 베인캐피탈 지분 변동 | 추가 블록딜 없음 / 통매각 진전 | DART 「주식등의 대량보유상황보고서」 |
| 6 | 매 분기 (인수 1년차 2027-03) | 브라질 자회사 매출·마진 | 인수 1년차 증대효과 700억 목표 대비 진척 | 분기 IR Book "Incremental Revenue" 및 연결 GPM |
| 7 | 2027년 1분기 목표 | 울트라포머 MPT 미국 임상·FDA | 2027년 1분기 허가 일정 유지 | 회사 IR·보도자료 · clinicaltrials.gov |
| 8 | 분기 실적 | 경쟁사 국내 실적 원텍·하이로닉·솔타(보슈헬스 실적발표) | 국내 시장 자체가 줄었는지, 클래시스만 줄었는지 판별 | 각사 분기 실적 |
| 9 | 3Q26 분기보고서(2026년 11월) | 연결 순현금(순부채)·영업현금흐름 | 2026-06-30 순부채 115억, 1H26 영업현금흐름 155억 대비 개선 | DART 분기보고서 연결 재무상태표·현금흐름표 |
13용어집
- HIFU (고강도 집속 초음파)
- 초음파를 피부 속 특정 깊이의 한 점에 모아 그 지점만 순간 가열해 응고점을 만드는 에너지 방식. 슈링크·울트라포머·울테라피가 여기에 속합니다.
- SMAS (표재성 근건막계)
- 피하지방 아래 얼굴 근육을 감싸는 막. 안면거상술에서 실제로 당기는 층이며, HIFU 4.5mm 카트리지가 겨냥하는 깊이입니다.
- 모노폴라 RF
- 고주파 전류로 진피를 면(面)으로 넓게 데우는 방식. 써마지와 볼뉴머가 대표 제품입니다.
- MNRF (마이크로니들 RF)
- 미세 바늘로 피부를 뚫은 뒤 바늘 끝에서 고주파를 방전하는 방식. 모공·흉터 등 국소 병변에 쓰입니다.
- 카트리지 · 샷(발수)
- 핸드피스 끝에 끼우는 소모품과 그 소모품이 발사할 수 있는 횟수. 트랜스듀서가 마모되기 때문에 발수가 정해져 있고, 시술가도 샷 단위로 매겨집니다.
- Razor-and-blade (면도기·면도날) 모델
- 본체는 설치비 수준으로 팔고 반복 구매되는 소모품에서 이익을 내는 사업 구조.
- 설치기반 (Installed base)
- 현재 병원에 설치되어 가동 중인(또는 누적 판매된) 장비 대수. 소모품 수요의 분모입니다.
- CE MDR
- 유럽연합의 의료기기 규정(Medical Device Regulation). 이전 지침(MDD)보다 임상 근거·사후관리 요구가 강화된 인증 체제입니다.
- FDA 510(k) · IDE
- 510(k)는 기존 허가 기기와의 실질적 동등성을 입증해 받는 미국 시판 전 신고, IDE는 허가 전 임상시험을 하기 위한 시험기기 면제 승인입니다.
- NMPA
- 중국 국가약품감독관리국. 중국 내 의료기기 판매 허가 기관입니다.
- KOL (Key Opinion Leader)
- 학회·심포지엄에서 시술 프로토콜을 퍼뜨리는 영향력 있는 의사. 신규 시장 개척의 핵심 경로입니다.
- 연결 vs 별도
- 연결은 지배하는 자회사(예: 브라질 유통사)를 합친 재무제표, 별도는 모회사 단독 재무제표. 유통 자회사를 연결하면 매출은 늘고 마진율은 낮아질 수 있습니다.
- 유기적 성장
- 인수·연결 편입 효과를 뺀 기존 사업만의 성장률.
- 오버행 · 블록딜
- 오버행은 언제든 시장에 나올 수 있는 대량 보유 물량이 주가를 누르는 현상, 블록딜은 그 물량을 장 마감 후 기관투자자에게 할인가로 한꺼번에 넘기는 거래입니다.
- EV/EBIT · EV/EBITDA
- 기업가치(시가총액 + 순부채, 또는 − 순현금)를 영업이익(EBIT) 또는 감가상각 전 영업이익(EBITDA)으로 나눈 배수. 자본구조가 다른 회사끼리 비교할 때 씁니다.
- FCF (잉여현금흐름)
- 영업현금흐름에서 유형·무형자산 투자(CAPEX)를 뺀 값. 배당·자사주·인수에 쓸 수 있는 현금입니다.
- TTM
- Trailing Twelve Months. 최근 4개 분기를 합한 값으로, 결산 시점과 무관하게 최신 1년치 실적을 봅니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 지역별·국가별 매출 수치의 복원 방법 (가장 중요한 단서). 회사 IR Book의 "Sales by Region" 및 "Sales of Top 4 Countries" 슬라이드는 차트 이미지이며, 텍스트 추출 시 숫자와 라벨의 대응이 흐트러집니다. 지역: 4개 계열 중 첫 번째 계열(30%/38%/35%/32%/33%)을 총매출에 곱한 값이 국가별 슬라이드의 한국 매출(304/543/630/789/1,126억)과 모든 연도에서 일치하므로 한국으로 확정. 나머지 세 계열은 회사가 표기한 CAGR(Americas 37%, APAC 29%, EMEA 38%)과 각 계열의 계산 CAGR을 대조해 유일하게 성립하는 대응을 채택. 국가: 회사가 표기한 4개 CAGR(39%·21%·106%·36%)이 네 계열 모두에서 정확히 재현되는 조합을 채택. 이 조합은 3Q25 IR Book의 "태국이 2025년 3분기 누적 국가별 매출 1위", "브라질 Entering Recovery Phase" 서술, 그리고 미래에셋 리포트가 인용한 "브라질 FY2023 457억(+71%)·태국 FY2023 100억(+59%)"과 모두 일치합니다. 따라서 정합성은 높지만, 원문 차트를 육안으로 확인한 것은 아닙니다. 특히 브라질 2025년 289억(−38%)은 이 리포트의 핵심 발견이면서 동시에 가장 검증이 필요한 숫자입니다. 투자 판단 전 IR Book 원문 슬라이드를 직접 확인하실 것을 권합니다. 또한 지역별 금액은 비중(정수 %)×총매출로 역산한 값이므로 최대 ±0.5%p×총매출의 반올림 오차를 포함합니다.
- 2026년 8월 중순 이후 −26% 하락의 촉발 요인. 8월 12일 종가 43,800원에서 8월 27일 32,300원까지의 추가 하락에 대해, 공개 뉴스에서 2Q 실적·가이던스 하향·목표주가 연쇄 하향 외의 단일 촉발 사건을 확인하지 못했습니다. 본 리포트는 이를 멀티플 재설정의 마무리로 해석했으나, 확인되지 않은 대량 매도나 지수 이벤트가 있었을 가능성을 배제하지 않습니다. (조사 중 웹 검색 한도가 소진되어 8월 말~9월 초 뉴스 커버리지가 제한적입니다.)
- 공시되지 않아 확인 불가능한 항목들. 카트리지 개당 최대 발수, 카트리지 병원 공급가, 장비 본체 가격 — 회사가 일절 공시하지 않습니다. 4.4절의 원장 손익 구조는 환자 시술가와 회사 공시 마진율에서 역산한 구조적 크기이며 절대 수치가 아닙니다. 미국 EVERESSE 매출 규모, 미국 매출 비중 — 국가별 세분 공시 없음. 멀츠 에스테틱스(울테라피)의 별도 매출 — 멀츠는 비상장이며 부문별 매출을 공개하지 않습니다. 브랜드별(울트라포머 vs 볼뉴머 vs 쿼드세이) 금액 기준 매출 — 카테고리(장비/소모품)로만 공시됩니다. 국내 위조·리퍼브 카트리지 유통 규모 — 정량 자료 없음.
- 항간에 돌지만 근거를 찾지 못한 수치들. "태국 시장점유율 약 40%" — 출처를 확인하지 못했습니다. 본문에서 사용하지 않았습니다. "유럽 2025년 +220% 성장" — 원 출처 확인 실패. 대신 IR Book 비중에서 역산한 EMEA +108%를 사용했습니다. "슈링크 시술가 5만원대" — 확인된 최저 실측가는 300샷 14.9만원(할인 이벤트)입니다. 5만원대의 근거는 찾지 못했습니다. "중국 2030년 매출 목표 1조원" — 회사의 2030년 글로벌 목표 10억 달러(약 1.4~1.5조원)와 "중국 비중 약 7%"라는 언급이 산술적으로 모순됩니다. 본문에서는 약 1,000억원으로 표기했습니다. 울테라·멀츠와 한국 HIFU 업체 간 특허소송 — 광범위한 검색에도 공개된 주요 소송을 확인하지 못했습니다. "없다"가 아니라 "확인되지 않았다"로 읽어 주십시오.
- 시점 불확실 항목. 볼뉴머 중국 NMPA 승인 여부 — 2026년 하반기(9월) 목표라는 보도만 확인했고, 2026-09-01 현재 실제 승인 뉴스는 확인하지 못했습니다. 6.1절의 하반기 가이던스 검증은 이 변수에 크게 좌우됩니다. 베인캐피탈의 2026년 9월 현재 정확한 지분율 — 2026-02-25 블록딜 직후 45.92%가 마지막으로 확인된 값입니다. 이후 변동은 DART 「주식등의 대량보유상황보고서」로 확인해야 합니다. 울트라포머 MPT 미국 출시 시점 — IDE 관련 보도는 "2027년 1분기 FDA 허가 목표", AAD 2026 관련 보도는 "2026년 내 출시"로 엇갈립니다. 본문은 보수적으로 2027년 1분기를 사용했습니다. 미국 의료기기 관세(25%) 정책의 현재 상태 — 매각 협상 관련 보도에서 언급됐으나 시점이 명확하지 않아 최신 상태를 별도 확인해야 합니다.
- 별도 기준 수치와 IR 비재무 지표. 별도 OPM 50.8%, 별도 GPM 76.9%, 장비/소모품 매출, 설치대수, 브라질 증분매출은 회사 IR Book 값이며 DART 반기보고서 별도 재무제표와 대조하지 않았습니다. 경쟁사 시가총액·배수(5장 비교표)는 확인하지 못해 공란입니다.
- 영업현금흐름 분류. FY2025 연결현금흐름표는 단기금융상품 감소 498억을 영업활동(자산·부채 변동) 안에 표시합니다. 이 문서는 공시 분류를 그대로 쓰되 제외치를 함께 적었습니다. 분류 사유는 주석에서 확인하지 못했습니다.
1차 자료
공시 (DART) — 반기보고서 2026.06 (접수번호 20260814004072) ↗ · 분기보고서 2026.03 (20260515001293) ↗ · 사업보고서 2025.12 (20260323001541) ↗ · 분기보고서 2025.09 (20251114002953) ↗ · 반기보고서 2025.06 (20250814004297) ↗ · 분기보고서 2025.03 (20250515003058) ↗ · 사업보고서 2024.12 (20250321001623) ↗ · 사업보고서 2023.12 (20240320000675) ↗ · 사업보고서 2022.12 (20230322000858) ↗ · 사업보고서 2021.12 (20220322000792) ↗
IR — 회사 공식 —
CLASSYS IR Book 4Q25 (2026-02-13) ↗ — 지역별 매출 5개년, 주요 4개국 매출, 제품별 매출, 설치기반, 2026 가이던스
CLASSYS IR Book 1Q26 (2026-05-13) ↗
CLASSYS IR Book 2Q26 (2026-08-12) ↗ — 국내/해외 분리, 브라질 증분매출 151억, 제품별 매출
CLASSYS IR Book 3Q25 (2025-11-10) ↗ — 브라질 "Entering Recovery Phase", 매출채권 브라질 익스포저 278억, 태국 국가별 1위
CLASSYS IR Book — Brazil 인수 설명자료 (2025-10-24) ↗ — 메드시스템즈 재무·조직 규모
CLASSYS IR 자료실 ↗ · 보도자료 ↗ · 연혁(인증 이력) ↗ · 클래시스 국문 홈페이지(제품 이미지) ↗
규제·특허 — FDA K243035 (2025-02) ↗ · Google Patents EP1855759A1 — 2025-10-06 만료 ↗ · Bausch Health IR — Solta의 중국 유통사 Shibo 인수 (2025-12) ↗
시세·시장 데이터
와이즈리포트 클래시스 기업정보 ↗ — 2026-08-28 주가·시총·PER/PBR·배당수익률·외국인비중
헬로티 — 2026-08-28 주가 및 신한투자증권 TP 62,000원 ↗
삼성증권 리포트 (2026-04-13) ↗ — ROE 26.2%, 컨센서스, 유통주식비율
시가총액·배수(0장 타일, 9장)는 2026-08-28 종가 33,250원 × DART 반기보고서 발행주식 65,235,659주로 이 문서가 계산했습니다.
2차 자료
실적 — 한국경제 — FY2025 확정 실적 (2026-02-13) ↗ · 한국경제 — 2Q26 실적 (2026-08-12) ↗ · 이데일리 — 매출 신기록에도 가이던스 4,900→4,450억 하향 ↗ · 이투데이 — 대신증권 목표가 81,000→60,000원 (2026-08-13) ↗
지배구조·매각 — 이투데이 — 베인캐피탈 2차 블록딜 (2026-02-25) ↗ · 블로터 — 1차 블록딜과 잔여지분 54.16% ↗ · 블로터 — 매각 몸값 온도차(베인 3조 vs 원매자 EBITDA 10~15배) ↗ · 이데일리 — 이루다 흡수합병 비율·신주 ↗
브라질·유통망 — 한국경제 — JL Health 77.5% 인수 (2025-10-24) ↗ · 딜사이트 ↗ · MedSystems Anti-Piracy Campaign (짝퉁 카트리지) ↗ · 벤처스퀘어 — Masterminds 2026 상파울루 심포지엄 ↗ · 뉴스핌 — 카르테사(Cartessa) 미국 파트너십 ↗ · PR Newswire — EVERESSE 미국 출시 ↗
인허가·제품 — 전자신문 — 울트라포머 MPT 미국 IDE 승인 (2025-03-27) ↗ · KoreaBioMed — 볼뉴머 FDA 승인 (2024-04) ↗ · 한국경제 — 볼뉴머 중국 NMPA 신청 및 일정 ↗ · 메디포뉴스 — AAD 2026 미국 신제품 계획 ↗ · 벤처스퀘어 — 1H26 소모품 802억, 누적 5만대 ↗
경쟁사·시장 — Merz — Ultherapy PRIME 출시 (2024-09) ↗ · Bausch Health — Solta FY2024 $440M ↗ · Sofwave FY2025 실적 ↗ · 腾讯新闻 — 중국 초음파포(超声炮) 규제 단속 ↗ · 21世纪经济报道 ↗ · 히트뉴스 — 국내 미용의료기기 상장 8개사 FY2025 합산 1조원 ↗ · RealSelf — 미국 울테라피 평균 시술가 ↗
이 리포트는 회사의 IR Book 원문 수치를 최우선 근거로 삼되, 차트에서 복원한 수치와 2차 출처를 명시적으로 구분해 표기했습니다. 가장 중요한 발견(브라질 2025년 −38%, 1H26 유기적 성장 +9.6%, 별도 OPM 50.8% 유지)은 모두 검증 가능한 형태로 근거를 남겨두었으니, 반드시 IR Book 원문으로 재확인하신 뒤 판단에 사용하시기 바랍니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄(TTM 기준), 6장 연간 5년+TTM·최근 6개 분기 표준표(DART 사업·분기·반기보고서, 판관비 주석), 7장 2026-06-30 재무상태표·순부채, 2장 국내·해외 매출, 4장 판매경로별 매출, 9장 TTM 배수표, 1장 제품 사진 3장 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·4·6·7·9·10·12·13·14장) — 원문 15개 장을 표준 0~14장으로 재구성, 3장 산업 지도(모달리티 지도)·10장 리스크·13장 용어집 신설 |
| 원본 | 2026-09-01 | 원 계열 A-aux(개별주식 보조 리서치 · 제품·사업모델 편) · 보강 전환 · FY2025 확정 + 2026 상반기(2Q26 IR Book 2026-08-12) 기준 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 클래시스(214150) 제품·사업모델 심층 해설 · 작성 기준일 2026-09-01 · FY2025 확정 및 2026년 2분기(2026-08-12 발표) 실적 기준. 본 문서는 정보 제공 목적의 보조 리서치이며 특정 종목의 매매를 권유하지 않습니다. 모든 수치의 최종 확인 책임은 독자에게 있습니다.