0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
RFHIC(알에프에이치아이씨)는 전파를 세게 만드는 반도체를 팝니다. 기지국·레이더·위성은 모두 약한 전기 신호를 수십~수천 와트짜리 전파로 키워 내보내야 하는데, 그 "키우는" 부품이 전력증폭기(PA)이고 그 심장이 트랜지스터입니다. 이 회사는 실리콘(LDMOS) 대신 질화갈륨(GaN)으로 만든 트랜지스터를 2006년께 통신용으로 먼저 상용화했고, 지금은 그 트랜지스터를 직접 팔거나(매출의 24%, 2025년) 여러 개 묶어 증폭기·레이더 송수신 모듈로 만들어 팝니다(75%) 공시. 다만 트랜지스터의 재료인 GaN 웨이퍼는 사 옵니다. 2021년 유상증자 때 "파운드리 합작사 설립"에 쓰겠다던 400억원은 쓰이지 않고 운영자금으로 돌려졌습니다 공시. 연결 자회사로 광통신·방산용 패키지를 만드는 RF머트리얼즈(41.5%, 상장)와 방산 기구물 업체 RF시스템즈(직접 14.0% + RF머트리얼즈 30.9%, 상장)를 거느립니다.
매출의 주인은 세 번 바뀌었습니다. 2013년에는 한국 LTE 투자를 탄 삼성전자(2014년 매출의 68%), 2016~2019년에는 중국 4G·5G를 탄 화웨이(2016년 53%)였고, 2019년 5월 미국 제재 이후 통신 매출이 무너지며 2020년 영업손실, 2021~2024년 4년간 영업이익률 0~4%의 긴 바닥을 지났습니다. 2025년 매출 1,858억원(+62%)·영업이익 309억원(16.6%)으로 돌아온 것은 통신이 아니라 방산입니다 — LIG D&A를 통한 천궁-II·함정 레이더 수출물량과 레이시온·SAAB 같은 해외 방산사향 레이더 증폭기. 공시상 레이더용 증폭기 수주잔고는 2023년말 336억원에서 반기보고서 제출일(2026-08-14) 기준 1,995억원으로 6배가 됐습니다 공시(반기보고서는 품목 구분 없이 총액만 기재 검증 후 수정). 최근 12개월(TTM) 매출 2,039억원, 영업이익 378억원(18.5%)입니다 계산.
그리고 가격입니다. 9월 23일 종가 58,600원에 시가총액 1조 5,573억원, TTM 지배순이익 기준 PER 47.0배, PBR 4.20배, 2026년 컨센서스(지배순이익 525억원) 기준 29.7배입니다 계산. 주가는 2024년 12월 10,650원(수정주가)에서 2026년 5월 112,500원까지 10.6배가 됐다가 지금은 그 고점의 52%입니다. 시가총액을 쪼개 보면 22.6%는 상장 자회사 RF머트리얼즈 지분(AI 광통신 기대로 PER 68배)의 시가, 10.2%는 모회사 순금융자산이고, 남는 1조 315억원이 RFHIC 본업에 매겨진 값 — 본업 TTM 영업이익 246억원의 42배입니다(9장). 이 가격은 방산 성장에 더해 NXP 철수로 열린 에릭슨 물량, 미국 주파수 경매 이후의 통신 회복이 함께 오는 것을 상당 부분 먼저 받아 두었습니다. 미국 상단 C-밴드 경매는 2027년 7월, 실제 주파수 사용은 2030~31년 정리 이후라는 일정(FCC 2026-07-22)을 감안하면 통신 쪽 기대는 "시점"에서 가장 많이 틀릴 수 있습니다 2차. 이 리포트의 결론은 "사업은 실제로 바뀌었다 — 그러나 가격은 바뀐 사업의 2027년 이익(컨센서스 686억원)에 22.7배를 이미 주고 있다"입니다. 불편한 사실도 적습니다. ① 방산 매출 비중 "60~70%"는 회사가 공시하지 않는 숫자이고, 고객 공시와 지역 매출을 대조하면 두 최대 고객이 모두 국내 회사일 수 없어 "LIG가 최대 고객"이라는 통념도 확인되지 않습니다(4장). ② 2026년 2월 공시한 레이시온 캐나다 506억원 계약은 6월 296억원으로 정정됐고, 줄어든 금액은 콜린스(952만 달러)·레이시온 UK(362만 달러)와의 "별도의 추가 수주계약"으로 옮겨졌습니다. 이 두 건은 정정공시 안에만 적혀 있어, 계약 공시만 모으면 RTX 그룹 물량이 과소 집계될 수 있습니다(부록 A) 검증 후 수정. ③ 2025년 10월 자기주식 906,114주를 34,212원에 교환하는 사채(310억원)를 발행해 전부 교환됐고, 9/23 가격으로는 531억원어치 지분이 외부로 나갔습니다(부록 B). ④ 대주주 일가는 주가 1만원대였던 2024년 12월·2025년 5월에 가족 간 증여를 했고, 수증자와 임원들은 2026년 3~4월 6~10만원대에 장내 매도했습니다(부록 B). 매수·매도 권유가 아니라, 판단에 필요한 사실과 숫자를 모아 둔 문서입니다.
한눈에 보는 핵심 지표
"사업은 실제로 바뀌었다 — 그러나 가격은 바뀐 사업의 2027년 이익(컨센서스 686억원)에 22.7배를 이미 주고 있다"
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 같은 뜻의 다른 표기: 2차(2차 자료), 검증 후 추가·검증 후 수정(2026-09-29 독립 검증에서 고치거나 더한 곳). 모든 표준 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 자세한 확인 범위는 14장.
RFHIC는 사용자의 25종목 순위표에 없는 종목입니다. 그래서 이 리포트는 순위표 문장 대신, 2026년 증권사·언론·커뮤니티에서 가장 많이 반복된 네 가지 투자 논거를 원문으로 검증합니다(부록 A). ① "통신장비주에서 방산주로 — 방산 매출이 60%에서 70%로 간다"(대신증권 인용 한국경제 2026-09-17, 스레드 등 커뮤니티) ② "NXP가 5G 전력증폭기에서 철수하고 미국 주파수 경매가 재개되니 에릭슨·삼성향 통신 빅사이클이 온다"(하나증권 2026-06-09, 유진투자 2026-01-27, KB 2026-04) ③ "자회사 RF머트리얼즈가 루멘텀을 통해 AI 광통신 수혜를 받는다"(한국경제 2026-07-28·08-30) ④ "국내 유일의 GaN 트랜지스터 양산 기업 — 미국 기준이면 시총 7조원"(하나증권 2026-06-09). 한 줄 결론은 ①은 방향은 맞으나 숫자가 공시되지 않고, ②는 NXP 철수는 사실이지만 매출로 확인된 것이 아직 없으며 미국 주파수 일정은 2027~2031년이고, ③은 사실이지만 RFHIC 주주에게는 41.5%만, 그것도 시가로 이미 22.6%가 반영돼 있고, ④는 "양산"의 범위를 정확히 해야 한다(웨이퍼는 외부 조달)는 것입니다.
순위표 종목 리포트에서 매번 발견된 "순위표에 없던 관계사 거래"도 같은 방식으로 조사했습니다(부록 B). 이 회사에는 지주회사 수수료 같은 거래는 없지만, ⓐ 상장 자회사 두 곳의 교차 보유(RFHIC → RF머트리얼즈 → RF시스템즈, RFHIC → RF시스템즈 직접)와 2026년 RF머트리얼즈 유상증자 109억원 참여·RF시스템즈 지분 장내 매수, ⓑ 자기주식 교환사채, ⓒ 가족 간 증여와 증여세 납부용 장내 매도, ⓓ 보유 자기주식 전량을 임직원 보상에 쓰겠다는 개정 상법상 보유·처분 계획이 있습니다.
1RFHIC는 정확히 무엇을 파는가 — 트랜지스터 한 개에서 레이더 모듈까지
전파를 "세게" 만드는 부품을 팝니다. 같은 칩이 기지국에 들어가면 통신 매출이, 레이더에 들어가면 방산 매출이 됩니다. 그래서 이 회사의 매출표는 제품 이름보다 "어디에 꽂혔는가"로 읽어야 합니다.
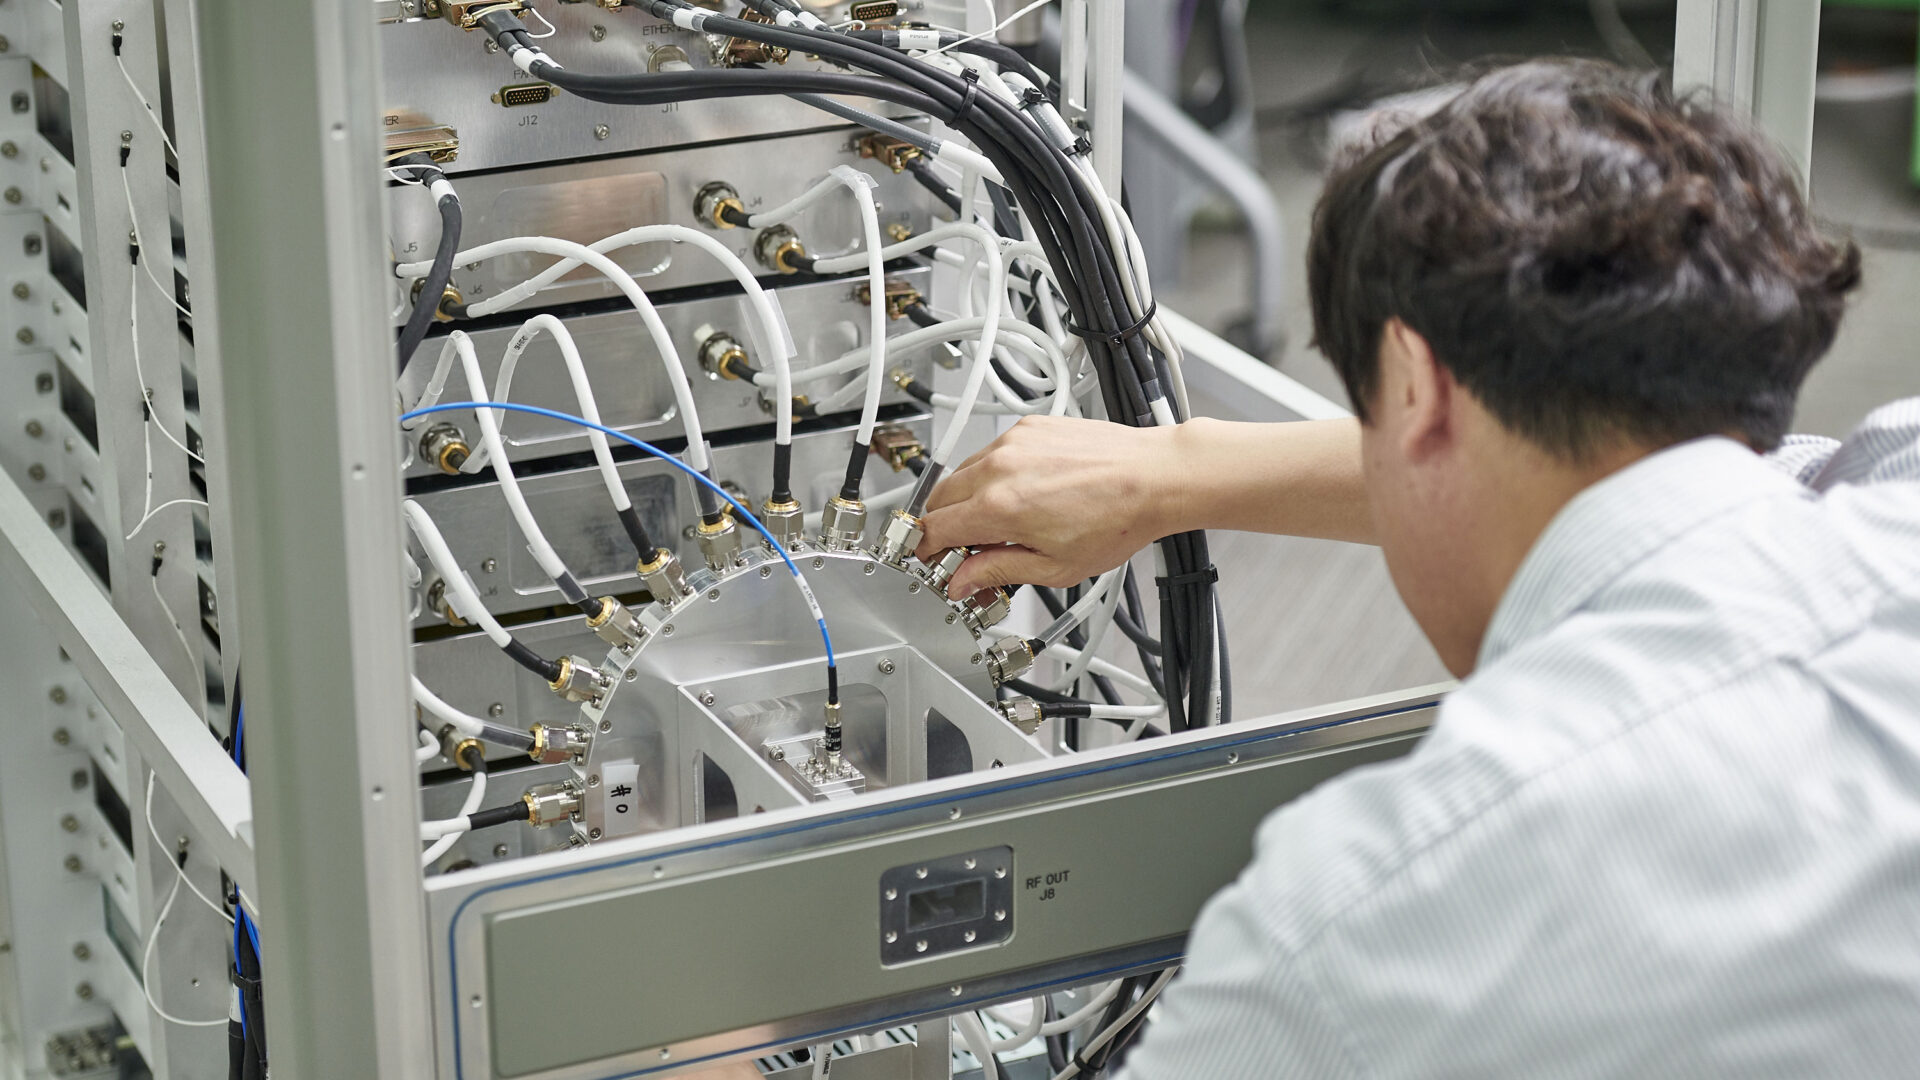
1.1 전력증폭기가 하는 일 — 한 문단으로
휴대폰이 기지국과 통화하거나 레이더가 수백 km 밖의 전투기를 찾으려면, 장비 안에서 만든 약한 신호(밀리와트 단위)를 수십~수천 와트로 키워 안테나로 내보내야 합니다. 이 "키우는" 장치가 전력증폭기(Power Amplifier, PA)이고, PA 안에서 실제로 전력을 키우는 부품이 트랜지스터입니다. 과거에는 이 일을 진공관(마그네트론·진행파관 TWT·클라이스트론)이 했고, 1990년대 이후 기지국에서는 실리콘 기반 LDMOS 트랜지스터가 30년 가까이 표준이었습니다. 질화갈륨(GaN)은 실리콘보다 높은 전압을 견디고 전자가 빨리 움직여서, 같은 크기에서 더 큰 출력을, 특히 3GHz 이상의 높은 주파수에서 더 좋은 효율로 냅니다. 회사 공시는 GaN 증폭기가 LDMOS 대비 "효율 약 10% 높고, 크기는 최대 절반, 전력 사용량은 약 20% 절감"이라고 적습니다 공시.
이 차이가 가장 크게 먹히는 곳이 두 군데입니다. 하나는 5G 기지국의 Massive MIMO — 안테나 수십~수백 개마다 작은 PA가 하나씩 붙으니 부피·발열이 곧 경쟁력입니다. 다른 하나는 AESA 레이더 — 수천 개의 송수신(TR) 모듈이 각각 전파를 내며 빔을 전자적으로 휘는데, 모듈 하나하나에 작고 뜨거운 걸 견디는 증폭기가 필요합니다. 여기에 진공관을 반도체로 바꾸는 교체 수요(노후 레이더, 위성 탑재체, 가속기, 산업용 마이크로파 발생기)가 더해집니다.
1.2 제품 네 가지와 매출 비중
| 제품(공시 명칭) | 무엇인가 | 어디에 쓰이나 | 2025 매출 | 비중 | 1H26 |
|---|---|---|---|---|---|
| GaN 트랜지스터 등 | GaN 칩을 금속·세라믹 패키지에 넣은 단품. 고객이 이걸 사서 자기 PA를 만듦 | 삼성전자 기지국, 국내 중계기, 과거 화웨이. 일부는 방산·RF에너지용 | 439.8억 | 23.7% | 319.8억 |
| GaN 전력증폭기 등 | 트랜지스터 여러 개 + 정합회로 + 기판. 레이더용 PA·SSPA·TR 모듈, 통신용 하이브리드 PA, Microwave Generator 포함. 연결 기준이라 자회사 제품(패키지·방산 기구물)도 이 줄에 들어감 | 천궁-II·함정 다기능레이더(MFR)·대포병 레이더, 해외 방산사 레이더, 위성, 가속기 | 1,333.0억 | 71.7% | 592.7억 |
| GaN MMIC | 증폭 회로를 칩 하나에 집적 | CATV·광대역 (비중 미미) | 5.2억 | 0.3% | 2.4억 |
| 상품·기타 | 외부 구매품 재판매, 임대 등 | — | 80.0억 | 4.3% | 30.9억 |
| 합계 (연결) | 2025년 사업보고서 II-4 매출실적(제품 177.8 + 상품 7.6 + 기타 0.4, 단위 십억) | 1,858.0억 | 100% | 945.7억 | |
출처: 2025 사업보고서·2026 반기보고서 II. 사업의 내용 공시. II-2 "주요 제품 현황" 표는 상품을 해당 제품에 배분해 트랜지스터 447.3억(24.1%)·증폭기 1,401.8억(75.4%)으로 적습니다 — 이 리포트의 본문 비중(24%/75%)은 그 표 기준입니다.
회사가 공시하는 "사업부문"은 무선통신·방위산업·RF에너지·위성통신 네 가지이지만, 부문별 매출은 공시하지 않습니다. 공시되는 것은 위의 제품 유형별 매출과, 법인별(RFHIC 본사·RF머트리얼즈·RF시스템즈·미국법인·유럽법인) 매출·영업이익뿐입니다. 2장에서 이 두 표와 수주잔고·고객 공시·과거 사업보고서를 엮어 부문을 역산합니다.
1.3 과거에는 더 자세히 공시했다 — 2015~2018년 통신 vs 레이더
상장 직후 두 해의 사업보고서는 증폭기를 통신용과 레이더용으로 나눠 적었습니다. 이 표가 "통신 회사였던 RFHIC"의 원형입니다.
| 연결 매출 (억원) | 2015 | 2016 | 2017 | 2018 |
|---|---|---|---|---|
| GaN 트랜지스터 (수출) | 197.6 | 368.2 | 388.3 | 771.2 |
| GaN 트랜지스터 (내수) | 60.8 | 108.9 | 92.8 | |
| 통신용 GaN 전력증폭기 | 114.2 | 50.1 | 36.3 | 63.3 |
| 레이더용 GaN 전력증폭기 | 71.5 | 42.1 | 75.1 | 203.1 |
| GaAs MMIC | 42.6 | 38.1 | 18.0 | 23.7 |
| 상품 | 10.3 | 5.0 | 10.0 | 19.7 |
| 합계 | 496.9 | 612.3 | 620.6 | 1,081.0 |
| 레이더용 비중 | 14.4% | 6.9% | 12.1% | 18.8% |
| 수출 비중 | 70.5% | 80.6% | 82.4% | 80.9% |
출처: 2017 사업보고서(2015~2017 수출·내수 구분), 2018 사업보고서(2018) 공시. 2019년부터는 통신용·레이더용 증폭기가 "GaN 전력증폭기"로 합쳐졌고, 2020년부터는 "등"이 붙어 자회사 제품까지 포함됩니다.
2016~2017년 방산은 매출의 7~12%였습니다. 즉 지금 증권가가 말하는 "방산 60~70%"는 10년 사이에 사업의 무게중심이 거의 뒤집힌 결과이며, 그 전환은 2018년 LIG넥스원 레이더 TR 모듈 534억원 계약(3년짜리, 당시 매출의 86%)에서 시작됐습니다 공시.
1.4 트랜지스터 한 개의 값
회사는 주요 제품의 평균 단가를 일부 공시합니다. GaN 트랜지스터 평균 판매가는 2020년 52,647원 → 2021년 65,219원 → 2022년 63,718원 → 2023년 67,350원 → 2024년 69,041원 → 2025년 82,172원입니다 공시(2020·2021년 값 검증 후 추가). 통신용 트랜지스터가 흔히 수십 달러대에서 거래되는 것을 감안하면(2차 일반 지식), 2025년의 단가 상승은 값비싼 고출력·방산·RF에너지용 비중이 커진 믹스 변화로 읽는 것이 자연스럽습니다 추정. 역으로 2025년 트랜지스터 매출 440억원 ÷ 82,172원 ≈ 약 53만 개를 판 셈입니다 계산. 화웨이 정점이던 2018년 트랜지스터 매출 771억원과 비교하면, 통신 물량 자체는 아직 그때의 절반 수준이라는 뜻입니다.
1.5 그룹이 파는 것 — 자회사 두 곳의 제품
RF머트리얼즈 (327260, 41.5%)
화합물 반도체 패키지(칩을 담는 금속·세라믹 케이스와 방열판)를 만듭니다. 2017년 10월 RFHIC가 68.75억원에 55%를 인수한 옛 (주)메탈라이프로, RFHIC 트랜지스터용 패키지를 내재화하려는 목적이었습니다 공시. 지금은 광통신용 패키지가 주력으로 바뀌어, 루멘텀(미국)의 펌프레이저·광 트랜시버용 패키지를 공급합니다. 1H26 연결 매출 450.8억원 중 통신용 패키지 202.4억원(44.9%), 군수용 장비부품 193.7억원(43.0%) 공시. RFHIC 본사향 매출은 1H26 64.7억원입니다.
RF시스템즈 (474610, 직접 14.0% + RF머트리얼즈 30.9%)
옛 비앤씨테크. 레이더·유도무기의 안테나 조립체, 열교환장치·환경제어장치, 구동기 부품 같은 방산 기구물을 만듭니다. 2020년 RF머트리얼즈가 인수했고 2024년 11월 교보12호스팩 합병으로 상장했습니다. 계약 상대방은 거의 LIG D&A(천궁-II 안테나 조립체, 이라크 수출향 M-SAM, 함정 전자전 장비, 감시정찰 레이다 166.5억원, CIWS-II 68.6억원) 공시. 2025년 별도 매출 381.7억원, 영업이익 40.6억원.
결국 "RFHIC 그룹"은 ① GaN 칩 설계·트랜지스터·증폭기(본사), ② 칩을 담는 패키지(RF머트리얼즈), ③ 증폭기가 들어가는 레이더의 기구물(RF시스템즈)을 수직으로 엮은 구조입니다. 방산 쪽으로 보면 LIG D&A의 한 레이더 안에 세 회사 제품이 동시에 들어갈 수 있고, 광통신 쪽으로 보면 RF머트리얼즈는 RFHIC와 무관한 AI 데이터센터 사이클을 탑니다. 이 두 성격의 차이가 9장의 분해 밸류에이션이 필요한 이유입니다.
1.6 회사가 제시하는 네 개의 시장 — 크기와 성장률
| 시장 (회사 인용 자료) | 현재 규모 | 전망 | 연 성장률 | RFHIC 관련 매출(추정) |
|---|---|---|---|---|
| RF GaN 디바이스 (Yole Group, RF GaN 2026) | 약 13억$ (2025) | 약 24억$ (2031) | 11% | 트랜지스터 440억원 ≈ 3,100만$ (약 2%) |
| 군용 레이더 (MarketsandMarkets) | 약 141억$ (2024) | 184억$ (2029) | 5.4% | 방산 매출 1,140~1,330억원(2장 추정) |
| 고출력 마이크로파 발생기 (Research and Markets) | 약 15.6억$ (2025) | 약 23.5억$ (2030) | 8.6% | 미미(가속기 SSPA 계약 2026년 시작) |
| 위성통신 SSPA (DataIntelo, 유진투자 인용) | — | — | 6% | 천리안 5호 86.6억원(3년) |
출처: 2026 반기보고서 II-7 시장여건(회사 인용, 원출처는 각 조사기관) 공시, 위성은 유진투자 2026-01-27 2차. RFHIC 관련 매출은 이 리포트의 추정.
이 표에서 중요한 것은 시장 성장률이 모두 한 자릿수~11%라는 점입니다. 2025년 RFHIC 매출 +62%, 2026년 컨센서스 +41%, 2027년 +34%는 시장이 커져서가 아니라 점유율(진공관·LDMOS 대체, NXP 공백)과 수출 계약에서 나와야 하는 성장입니다. 회사 스스로도 레이더 시장에 대해 "반도체 기반 지능형 레이더는 단일 장비로 여러 시스템을 대체하기 때문에 전체 레이더 생산 수량이 감소함에 따라 시장 또한 서서히 감소할 것"이라고 적었습니다 공시. 레이더 한 대당 들어가는 반도체 증폭기의 가치는 늘지만, 레이더 대수는 줄 수 있다는 뜻입니다 — 방산 성장 논리에서 흔히 빠지는 한 문장입니다.
2매출 구성 — 통신·방산·RF에너지·광통신으로 쪼개면
회사는 "무선통신·방산·RF에너지·위성" 네 부문을 말하지만 부문별 숫자는 내지 않습니다. 공시된 두 개의 절단면(법인별, 제품 유형별)과 수주잔고·고객 공시를 겹쳐서 부문을 역산합니다. 결론부터 — "방산 60%"는 범위로는 맞지만, 2026년 상반기 성장은 오히려 방산 증폭기 줄보다 트랜지스터 줄에서 나왔습니다.
2.1 첫 번째 절단면 — 법인별 매출과 영업이익
| 법인 (억원) | 2024 매출 | 2024 영업익 | 2025 매출 | 2025 영업익 | 1H25 | 1H26 | 1H26 영업익 | TTM 매출 | TTM 영업익 | TTM 이익률 |
|---|---|---|---|---|---|---|---|---|---|---|
| RFHIC 본사(별도) | 714.7 | 13.5 | 1,282.5 | 234.6 | 508.5 | 540.4 | 107.2 | 1,314.4 | 249.1 | 19.0% |
| RF머트리얼즈(별도) | 118.7 | −29.4 | 259.4 | 34.7 | 113.2 | 235.1 | 57.0 | 381.3 | 82.6 | 21.7% |
| RF시스템즈 | 326.7 | 16.9 | 381.7 | 40.6 | 170.5 | 215.9 | 27.9 | 427.1 | 49.8 | 11.7% |
| RFHIC US | 183.5 | 9.6 | 224.2 | 8.7 | 98.0 | 65.5 | −6.1 | 191.7 | 1.2 | 0.6% |
| RFHIC Europe | — | — | 0.0 | −0.0 | — | 0.0 | −0.1 | 0.0 | −0.1 | — |
| 내부거래 제거 | −194.8 | 4.8 | −289.9 | −9.5 | −125.1 | −111.1 | 3.4 | −275.9 | −4.5 | — |
| 연결 | 1,148.8 | 15.3 | 1,858.0 | 308.9 | 765.1 | 945.7 | 189.2 | 2,038.6 | 377.7 | 18.5% |
출처: 2025 사업보고서·2026 반기보고서 연결주석 "영업부문 정보" 공시. TTM = 2025 − 1H25 + 1H26 계산. RF머트리얼즈 행은 RF머트리얼즈 별도 실적(RF시스템즈 제외)이며, RF머트리얼즈가 스스로 공시하는 연결 매출(1H26 450.8억원)과 다릅니다. 1H25 영업이익: 본사 92.7 · RF머트리얼즈 9.1 · RF시스템즈 18.7 · US 1.4 · 조정 −1.5.
두 가지가 보입니다. 첫째, 연결 영업이익의 약 2/3가 RFHIC 본사에서 나오고(TTM 249억원), 나머지는 RF머트리얼즈(83억원)·RF시스템즈(50억원)입니다. 둘째, 가장 가파르게 좋아진 법인은 본사가 아니라 RF머트리얼즈입니다 — 1H26 매출 +108%, 영업이익 9.1억 → 57.0억원. 이것이 루멘텀향 광통신 패키지 효과이고(부록 A 논거 ③), 연결 영업이익 증가분(1H26 +68.8억원)의 70%가 RF머트리얼즈(+47.9억원)에서 나왔습니다 계산. 본사의 1H26 영업이익 증가는 +14.5억원(+16%)에 그쳤습니다.
2.2 두 번째 절단면 — 제품 유형별 반기 흐름
| 연결 제품 매출 (억원) | 1H25 | 2H25 | 1H26 | 1H26 YoY | 해석 |
|---|---|---|---|---|---|
| GaN 트랜지스터 등 | 182.7 | 257.1 | 319.8 | +75.1% | 통신 트랜지스터 회복 + "등"에 포함된 자회사 부품 추정. 분기로는 3Q25 114.9 → 4Q25 142.3 |
| GaN 전력증폭기 등 | 560.5 | 772.5 | 592.7 | +5.7% | 방산 PA·TR 모듈·RF시스템즈 기구물이 주로 여기. 4Q25에 몰렸다가 1H26 둔화 |
| MMIC·상품·기타 | 22.0 | 63.2 | 33.3 | +51.5% | 비중 작음 |
| 합계 | 765.1 | 1,092.9 | 945.7 | +23.6% |
출처: 2025 반기·3분기·사업보고서, 2026 반기보고서 II-1 매출실적 공시. 2H25 = 연간 − 1H25 계산. 회사는 "등"에 무엇이 들어가는지(자회사 제품의 배분 기준)를 밝히지 않습니다 미확인.
이 표는 시장의 이야기와 조금 다릅니다. "방산이 이끈다"는 서사라면 증폭기 줄이 먼저 뛰어야 하는데, 1H26에 증폭기 매출은 5.7% 늘었고 트랜지스터 줄이 75% 늘었습니다. 방산 매출은 계약 납기(4Q에 몰림)에 따라 반기별로 출렁이므로 한 반기로 결론 낼 일은 아니지만, 수주잔고가 1년 새 1,482억 → 1,995억원으로 늘어난 상황에서 매출 인식이 늦게 따라온다는 뜻이기도 합니다. 2H26에 증폭기 매출이 얼마나 나오느냐가 컨센서스(2026E 매출 2,624억원 → 2H26 1,678억원 필요, 1H26의 1.8배)의 성패를 가릅니다 계산.
그림 2. 제품 유형별 매출 구성(위)과 레이더용 증폭기 수주잔고(아래)
2015~2025 연결, 2026은 상반기 · 수주잔고는 연말 또는 보고서 제출일 기준
2.3 부문 역산 — 2025년 방산은 몇 퍼센트였나
공시 숫자만으로 부문을 정확히 가를 수는 없습니다. 대신 서로 독립적인 세 가지 조각으로 범위를 좁힙니다.
| 조각 | 2025 (억원) | 근거 | 확인 수준 |
|---|---|---|---|
| 통신 — 트랜지스터 매출의 대부분 | 350~450 | 트랜지스터 등 439.8억 중 일부는 방산·RF에너지용. 유진투자는 2025년 삼성전자향 약 400억원 추정. 통신용 증폭기는 2018년 63억 이후 미미 | 추정 범위 |
| 광통신·레이저·적외선 패키지 (RF머트리얼즈 외부 매출) | 150~190 | RF머트리얼즈 별도 매출 259.4억 − 본사향 내부매출(1H26 64.7억, 연간 90억 안팎 추정). 이 중 루멘텀 패키지 약 128억(한국투자 2026E 314억 ÷ 2.458 역산) | 추정 |
| RF에너지·위성·기타 | 30~80 | 가속기 SSPA(포항가속기 186.6억 계약은 2026년 시작), 천리안 5호 86.6억(2025-10~2028-10), Microwave Generator 퀄 테스트 단계 | 추정 |
| 방산 (나머지) | 1,140~1,330 | RFHIC 레이더 PA·SSPA·TR 모듈(국내 LIG D&A 경유 수출 포함 + RFHIC US 경유 SAAB·RTX) + RF시스템즈 방산 기구물 381.7억 | 잔여 계산 |
| 방산 비중 | 61~72% | 대신증권 "지난해 60% → 올해 70%"(한국경제 2026-09-17), 커뮤니티 "방산 60%·통신 30%" 2차와 범위 일치 | |
방산 비중은 60%대 중반~70% 안팎으로 보는 것이 공시와 모순되지 않습니다. 다만 이 범위는 잔여 계산이라 분류되지 않은 상품·기타(80.0억)와 MMIC(5.2억)까지 방산에 들어가 있습니다. 이 85억원을 방산에서 빼면 범위는 57~67%로 내려갑니다 검증 후 추가. 두 가지를 더 덧붙여야 합니다. ① "방산 60%"라는 숫자는 RF시스템즈(연결 자회사, RFHIC 실효지분 약 26.8%)의 기구물 매출을 포함한 그룹 숫자입니다. RFHIC 본사만 보면 방산 비중은 그보다 낮습니다. ② 해외 방산(수출)의 상당 부분은 LIG D&A가 따낸 천궁-II·함정 MFR 수출 계약을 RFHIC가 국내에서 납품하는 형태("LIG넥스원을 통한 수출향 SSPA", 2025-06 공시 297.4억원)라서, 회계상으로는 국내 매출입니다. 반대로 유진투자가 말하는 "해외 방산 2025년 약 450억원(영업이익률 30~40%)"은 RFHIC US·RFHIC 본사가 해외 방산사에 직접 파는 매출을 가리키는 것으로 읽힙니다 2차.
2.4 지역 — 수출 비중의 U자
| 연결 매출 (억원) | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|---|---|---|---|
| 국내 | 206.9 | 275.8 | 343.3 | 800.0 | 778.8 | 775.8 | 564.0 | 756.9 | 377.2 |
| 해외 | 874.1 | 801.9 | 361.3 | 215.6 | 301.6 | 338.5 | 584.8 | 1,101.2 | 568.5 |
| 해외 비중 | 80.9% | 74.4% | 51.3% | 21.2% | 27.9% | 30.4% | 50.9% | 59.3% | 60.1% |
출처: 각 연도 연결주석 영업부문(지역별 매출) 공시.
해외 비중은 화웨이 시절 81%에서 2021년 21%까지 떨어졌다가 2025년 59%로 돌아왔습니다. 그러나 2018년의 "해외"는 중국 통신장비사였고, 2025년의 "해외"는 미국·유럽 방산사와 해외 통신 고객, 루멘텀(RF머트리얼즈)이 섞인 숫자입니다. 같은 60%라도 위험의 성격이 완전히 다릅니다 — 화웨이 시절은 한 고객·한 나라의 정치 위험이었고, 지금은 여러 나라 국방 예산과 수출 허가의 위험입니다.
3산업 지도 — 밸류체인의 어느 칸에 있는가: 칩은 설계하고, 웨이퍼는 사 온다
GaN 트랜지스터는 여섯 단계를 거쳐 기지국·레이더에 들어갑니다. RFHIC는 가운데 세 칸(칩 설계, 패키징·시험, 증폭기)을 맡고, 맨 앞의 웨이퍼 제조는 외부에 의존합니다. "국내 유일 GaN 트랜지스터 양산"이라는 문구를 정확히 읽는 법이 여기서 나옵니다.
그림 1. 트랜지스터 한 개가 최종 수요까지 가는 길, 그리고 RFHIC 그룹이 서 있는 칸
위: 제조 단계 · 아래: 사업부문별 고객과 최종 수요
3.1 여섯 칸의 설명 — 누가 돈을 버는 칸인가
| 단계 | 하는 일 | RFHIC 그룹의 위치 | 경쟁·공급자 | 근거 |
|---|---|---|---|---|
| ① 기판·에피 웨이퍼 | 탄화규소(SiC) 기판 위에 GaN 결정층을 키움. 가장 자본집약적인 구간 | 없음 — 외부 조달 | 울프스피드(기판), 스미토모·MACOM(옛 울프스피드 RF 팹)·Qorvo는 자체 팹. 대만·유럽 파운드리 | 공시 2020 사업보고서 |
| ② 칩(다이) 설계·공정 | 트랜지스터 구조·게이트 설계. 제조는 파운드리 위탁 | RFHIC 설계. 2021년 "8개의 해외 반도체 위탁생산 사업자들과 진행" | 같은 파운드리를 쓰는 팹리스·IDM | 공시 2021 유상증자 투자설명서 |
| ③ 패키지·트랜지스터 완성 | 칩을 방열판·세라믹 단자가 있는 패키지에 붙이고 선을 잇고 봉함, 특성 시험 | RFHIC 조립·시험(일부 외주) + 패키지는 RF머트리얼즈 | 교세라(일본 K사 추정)·NGK(N사 추정) 등 패키지 업체 | 공시 RF머트리얼즈 반기보고서 "일본 K사, N사, 미국 S사" |
| ④ 전력증폭기·모듈 | 트랜지스터 여러 개 + 정합회로로 PA, SSPA, TR 모듈 제작 | RFHIC 본사 (통신 하이브리드 PA, 레이더 PA, TR 모듈, Microwave Generator) | 방산은 각국 체계업체 내재화 또는 미국 L사·T사 | 공시 사업보고서 경쟁상황 |
| ⑤ 체계 장비 | 기지국 무선부(RU), 레이더, 위성 탑재체 | 없음(기구물은 RF시스템즈가 납품) | 삼성전자·에릭슨·노키아, LIG D&A·한화시스템·RTX | 공시 |
| ⑥ 최종 수요 | 통신사 설비투자, 국방 예산, 우주·연구 예산 | — | — | — |
3.2 "국내 유일 양산"을 정확히 읽기 — 팹리스에서 팹으로 가려다 멈춘 역사
사업보고서의 표현은 "GaN 트랜지스터를 자체 설계 및 시험뿐만 아니라 국내에서 유일하게 대량으로 생산할 수 있는 기술과 설비를 보유"입니다 공시. 이 문장은 사실이지만, 그 "생산"은 웨이퍼 이후 공정(칩을 패키지에 넣고 시험하는 공정)을 뜻합니다. 회사 스스로 2020 사업보고서에 "당사는 GaN 트랜지스터의 설계 및 패키지 공정에 집중하고 있으며, 주요 원자재인 GaN 웨이퍼 경우 외주처로부터 공급을 받고 있습니다"라고 적었고, 2017년 합병 신고서는 GaN-on-Diamond 웨이퍼 상용화를 "기존 원재료인 웨이퍼를 수입하여 제품을 생산하던 팹리스 업체에서 자체 Fab을 보유한 반도체 전문 기업으로의 발전"이라고 불렀습니다 공시.
그 "팹으로의 발전" 계획은 두 번 공시됐고, 두 번 모두 현금이 팹으로 가지 않았습니다.
| 시점 | 계획 (공시 원문) | 실제 | 판정 |
|---|---|---|---|
| 2016년께 | 영국 Element Six에서 GaN-on-Diamond 웨이퍼 공정·설계 지식재산권 취득, "세계 최초 GaN on Diamond 웨이퍼 상용화" | 2020 사업보고서까지 "원천기술 확보(8개국 88건 특허)" 서술. 2026 반기보고서 사업의 내용에는 Diamond 언급 없음. Diamond 제품 매출 공시 없음 | 진행 확인 불가 |
| 2021-07 유상증자 834.4억원 | 타법인증권 취득 400억원 — "Foundry 사업 목적의 합작회사 설립" 300억 + "GaN 및 Diamond 제조 관련 신기술 보유 업체 지분 투자" 100억(사용시기 2021~2023년). 시설자금 중 "반도체 공정 제조 라인 구축" 73억 | 2025 사업보고서 공모자금 사용내역: 타법인증권 취득자금 400억원 → 운영자금 400억원. "사용시기 만료로 운영자금 및 시설자금으로 사용할 계획". 단 2021 투자설명서가 이미 "타법인 증권 취득자금 사용 계획이 변경될 경우 운영자금(반도체 웨이퍼 등 구매)으로 사용"이라는 대체안을 적어 둠 검증 후 추가 | 미이행 공시 |
| 2021-2023 과천 신사옥 | 유상증자 시설자금 중 156.9억원 "신규사업 및 R&D 확대를 위한 신사옥 건축" | 토지 약 225억원(2020, 과천시) + 건물 542.6억원(CJ대한통운, 2023-11 준공) — 합계 약 770억원. 2024-03 본점 이전, 옛 안양 사옥은 460억원에 매각 | 이행 — 돈은 팹이 아니라 사옥으로 |
토지 금액은 2020-06 유형자산 양수 공시의 자산총액 대비 14.48%(자산총액 1,550.8억원 기준)로 역산한 값 계산. 건물은 2021-09 취득결정 464.1억원이 2023-06 정정으로 542.6억원(+17%)으로 늘었습니다 공시.
이것이 중요한 이유는 두 가지입니다. 첫째, 원가의 가장 큰 덩어리를 남이 쥐고 있다는 뜻입니다. 1H26 원재료 매입 중 "웨이퍼 및 패키지 — A사 등"이 529.4억원으로 반기 매출의 56%에 해당합니다(2025년 연간 637.5억원, 2024년 255.4억원) 공시. 회사는 "최소 1년에 1회 이상 가격 조정"한다고 적습니다. 둘째, 그 웨이퍼 공급자의 정체가 바뀌었을 수 있습니다. RFHIC는 2008년부터 CREE(현 울프스피드)와 GaN 웨이퍼 협력을 공시해 왔고, 2020~2023 사업보고서는 생산 공정을 "미국 WolfSpeed(구, CREE) 등으로부터 당사의 설계 데이터를 기초로 제작된 GaN 웨이퍼가 입고되면 패키징 공정…"이라고 공급사 실명으로 적었습니다 공시 검증 후 추가. 울프스피드는 2023년 12월 GaN-on-SiC RF 사업을 MACOM에 현금 7,500만 달러 + 주식(총 약 1.25억 달러)으로 넘겼고, 노스캐롤라이나 리서치 트라이앵글 파크의 RF 팹 운영권은 전환 공급 기간을 거쳐 2025년 7월 28일 MACOM으로 넘어갔습니다 2차(MACOM·Compound Semiconductor). 공시도 이 변화를 따라갑니다 — 2023 사업보고서(2024-03 제출)는 GaN 트랜지스터 경쟁사 목록의 "WolfSpeed"를 "MACOM"으로 바꿨고, 2024 사업보고서부터는 경쟁사를 "미국 M사"로 익명화하면서 웨이퍼 입고 문장의 공급사 실명도 지웠습니다(매입처는 "A사 등") 공시 검증 후 추가. 즉 RFHIC의 옛 웨이퍼 공급 팹의 새 주인은 통신 GaN 트랜지스터 시장의 직접 경쟁자입니다. 현재 "A사"가 MACOM인지, 공급 계약 조건이 바뀌었는지는 공시로 확인되지 않습니다 미확인. 미국법인 RFHIC US(모리스빌)가 울프스피드 본사(더럼)·RF 팹과 같은 리서치 트라이앵글 권역에 있는 것은 이 관계의 흔적으로 보입니다 추정 검증 후 수정.
3.3 GaN-on-SiC와 GaN-on-Diamond — 기판이 무엇이 다른가
| 기판 | 열전도(대략) | 장점 | 단점 | RFHIC 관계 |
|---|---|---|---|---|
| 실리콘(GaN-on-Si) | 약 150 W/m·K | 대구경·저가, 실리콘 팹 활용 | 열·결함 문제로 고출력 RF에 불리 | 사용 안 함(공시상 SiC 사용) |
| 탄화규소(GaN-on-SiC) | 약 400 W/m·K | 열 방출 우수, 고출력·고신뢰 — 기지국·레이더 표준 | 기판 비싸고 대구경화 어려움(4~6인치) | 현 주력. "당사의 제품에는 GaN on SiC 웨이퍼가 사용" |
| 다이아몬드(GaN-on-Diamond) | 약 1,500 W/m·K(공시) | 열 방출이 SiC의 수 배 → 같은 크기에서 더 큰 출력, 방산 SWaP에 유리 | 양산 공정·수율·원가가 미해결, 사실상 연구·소량 | Element Six IP 취득, 88건 특허(2020). 매출 미공시 |
열전도 값은 공시(다이아몬드 1,500 W/m·K)와 일반 물성 자료(Si·SiC, 2차)의 대략치. 방산 SWaP = 크기(Size)·무게(Weight)·전력(Power).
정리하면, 투자자가 "GaN 소재 기술주"라는 이름에서 떠올리는 웨이퍼·에피 기술의 해자는 이 회사의 매출 원천이 아닙니다. 해자는 오히려 ② 칩 설계와 ④ 증폭기·모듈 설계, 그리고 방산 고객 자격(벤더 등록 — 레이시온 2016, BAE 2017, 록히드마틴 2017, 노스롭그루먼 2017)에 있습니다 공시. 방산에서 이 회사가 가격 경쟁력을 주장하는 근거도 "대부분의 레이더용 GaN 전력증폭기 제조사들은 해외 거래처로부터 GaN 트랜지스터를 구입하여 제작하는데, 당사는 자체 설계·생산 공정(트랜지스터 단계)을 갖췄다"는 것입니다 공시. 트랜지스터를 내재화한 증폭기 업체라는 위치가 방산 마진(6장)을 설명합니다.
3.3½ 왜 GaN이 이겼고, 어디서는 아직 못 이겼나
GaN이 LDMOS를 밀어낸 과정은 주파수의 역사와 같습니다. 2G·3G 기지국이 쓰던 2GHz 이하에서는 값싼 LDMOS로도 충분했고, GaN은 비싸서 군용·위성에만 쓰였습니다. RFHIC가 2006년께 통신용 GaN 트랜지스터를 먼저 내놓았을 때 "경쟁사보다 5년 빠르게"(회사 표현)라는 말이 가능했던 것도, 대형 반도체 회사들이 LDMOS로 충분히 돈을 벌고 있었기 때문입니다 공시. 흐름을 바꾼 것은 LTE의 광대역화와 5G의 3.5GHz 대역, 그리고 Massive MIMO였습니다. 주파수가 올라갈수록 LDMOS의 효율이 급격히 떨어지고, 안테나마다 증폭기를 붙이는 구조에서는 효율 몇 %p가 곧 기지국의 전력 요금과 냉각 비용이 됩니다. 회사가 인용한 PwC 자료는 무선통신 RF 반도체에서 GaN의 점유율이 2025년 절반을 넘었고 최대 90%까지 갈 수 있다고 봅니다 공시(원출처 2차).
그러나 GaN이 "이긴" 시장이 곧 RFHIC가 이긴 시장은 아닙니다. 기지국용 GaN이 표준이 되자 스미토모·NXP·Qorvo·MACOM 같은 대형사가 자체 팹으로 들어왔고, 선도자의 이점은 가격 경쟁으로 바뀌었습니다. 2021~2024년 통신 물량만으로는 이익을 내지 못한 것(2021~2024년 영업이익률 0~4%)이 그 결과입니다. 반대로 방산에서는 GaN으로의 전환이 기지국보다 10년 늦게, 더 천천히 오고 있습니다 — 레이더 한 기종의 개발·양산에 5~10년이 걸리고(회사 공시), 한 번 채택된 부품은 쉽게 바뀌지 않습니다. RFHIC가 통신에서 잃은 "선도자 이점"을 방산에서 다시 누리는 구조라고 요약할 수 있습니다 판단.
3.4 설비와 연구 인력 — 얼마나 무거운 회사인가
| 항목 | 값 | 의미 |
|---|---|---|
| 과천 사옥 장부가 (토지 236.5 + 건물 566.6, 1H26) | 803.1억 | 생산·연구 복합 사옥. 연결 유형자산 1,164.7억원의 69% |
| 기계장치 장부가 (과천+평촌, 1H26) | 39.4억 | 계측기·시험장비 중심. 웨이퍼 팹 설비는 없음 |
| 연결 유형자산 취득 (2025 / 1H26) | 44.0 / 49.7억 | 사옥 완공 후 설비투자는 감가상각(연 82억원) 이하 |
| 연구개발비 (2025, 매출 대비) | 119.5억 (6.4%) | 2024년 143.3억(12.5%)에서 매출 증가로 비율 하락. 1H26 76.8억(8.1%) |
| 연구 인력 | 142명 | 기업부설연구소 (2026 반기보고서 제출일 기준) |
| 등록 특허 | 146건 | 국내 67 · 해외 79 |
출처: 2026 반기보고서 II-3 생산설비, II-6 연구개발, 2025 사업보고서 현금흐름표 공시. 과천 사옥 장부가는 반기보고서 "과천사옥" 행(토지 23,651백만원, 건물 56,658백만원).
웨이퍼 팹이 없으니 이 회사의 자본지출은 가볍습니다(2025년 유형자산 취득 44억원 = 매출의 2.4%). 대신 매출이 늘면 원재료(웨이퍼·패키지) 구매와 재고가 먼저 늘어납니다 — 2026년 6월 재고자산은 1,399억원으로 6개월 새 512억원(+58%) 증가했습니다 공시. 가벼운 설비와 무거운 운전자본, 이것이 7장 현금흐름의 뼈대입니다.
4누가 사는가 — 삼성에서 화웨이로, 화웨이에서 LIG·레이시온으로
이 회사의 20년은 "고객 한두 곳에 매출의 절반 이상을 기대는" 구조가 세 번 반복된 역사입니다. 공시는 고객 이름을 A·B·C로만 적지만, 과거 공시·계약 공시·지역 매출을 겹치면 윤곽이 보입니다.
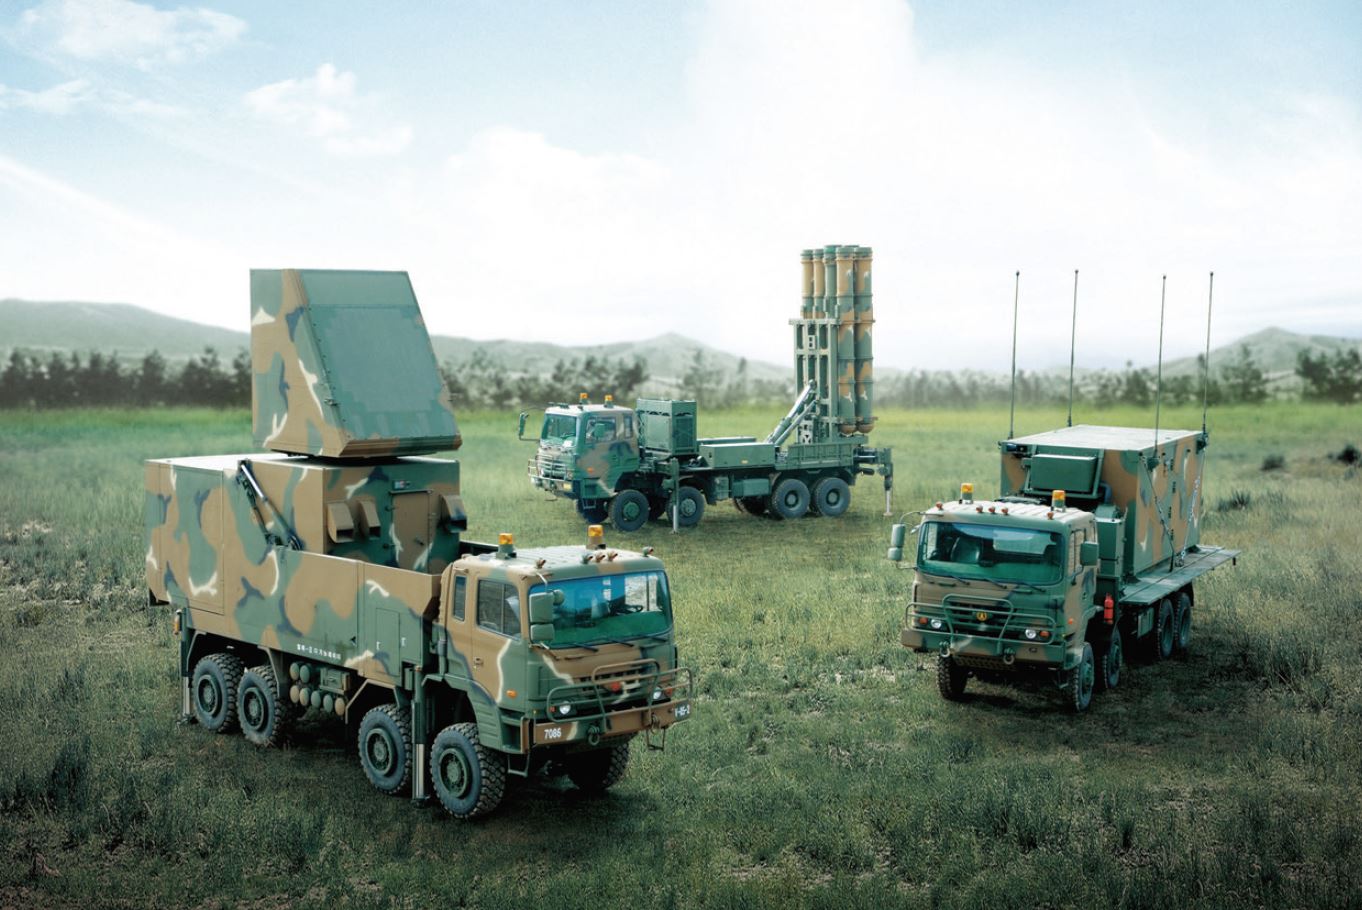
4.1 주요 고객 12년 — 매출 10% 이상 고객
| 연도 | 연결 매출 | 10% 이상 고객 (억원) | 상위 합 비중 | 이름을 추정할 근거 |
|---|---|---|---|---|
| 2014 | 642.0 | 가 438.0 · 나 0.7 · 다 1.3 | 68.5% | 합병신고서: 2014년까지 "주거래 고객인 삼성전자"(채권회수 10일 이내). 가 = 삼성전자 공시 |
| 2016 | 612.3 | 가 107.7 · 나 326.6 · 다 72.8 | 82.8% | "주요 매출처는 세계 무선통신장비 1위 기업인 중국 화웨이", 중국·홍콩 매출 343.2억(56.0%). 나 = 화웨이 공시 |
| 2017 | 620.6 | A 77.6 · B 346.2 · C 81.9 | 81.5% | B = 화웨이(2016년 "나"와 동일 금액 계열) |
| 2018 | 1,081.0 | A 487.0 · B 185.0 · C 77.8 | 69.4% | 해외 매출 874억(80.9%). A = 화웨이 추정. B = LIG넥스원 TR 모듈(2018-08 534억 계약) 추정 |
| 2019 | 1,077.7 | A 511.8 · B 195.4 · C 162.6 | 80.7% | 2019-05 미국 제재 후 3Q19 매출 −58% QoQ |
| 2020 | 704.5 | A 134.9 · B 186.6 · C 83.4 | 57.5% | 화웨이 매출 소멸. 국내 매출이 해외를 앞섬 |
| 2021 | 1,015.6 | A 308.9 · B 318.2 | 61.7% | 국내 매출 800억(78.8%). 삼성전자·LIG넥스원 추정 |
| 2022 | 1,080.3 | A 299.8 · B 225.5 | 48.6% | 국내 778.8억 |
| 2023 | 1,114.3 | A 333.6 · B 202.5 | 48.1% | 국내 775.8억 |
| 2024 | 1,148.8 | A 332.8 · B 222.0 | 48.3% | 국내 564.0억, 해외 584.8억 |
| 2025 | 1,858.0 | A 369.0 · B 501.4 | 46.8% | 국내 756.9억 < A+B 870.4억 → A·B 중 한 곳은 해외 고객 계산 |
| 1H26 | 945.7 | A 176.1 · B 176.6 · C 136.9 | 51.8% | 국내 377.2억. 세 곳 중 최소 한 곳 해외 |
출처: 2017 합병 증권신고서(2014·2016, "가·나·다" 표기), 각 연도 사업보고서·반기보고서 연결주석 공시. 2019년 고객 표는 연결주석과 별도주석의 금액이 같음 검증 후 수정. 알파벳은 해마다 다른 회사일 수 있어 시계열을 이름으로 잇는 것은 추정입니다.
2025년 칸이 이 표에서 가장 흥미롭습니다. 회사가 공시한 국내 매출은 756.9억원인데, 10% 이상 고객 A(369.0억)와 B(501.4억)를 합치면 870.4억원입니다. 둘 다 국내 회사라면 국내 매출보다 커지므로 둘 중 하나는 반드시 해외 고객입니다 계산. 흔히 "LIG넥스원이 최대 고객, 삼성전자가 둘째"로 이야기되지만, 원문 숫자로는 최대 고객 B(501억원)가 해외 방산사(예: RTX 계열)이거나, A·B 중 한 곳이 해외 법인을 통해 사는 구조일 가능성을 배제할 수 없습니다. 어느 쪽인지 공시로는 확인되지 않습니다 미확인. 다만 한 단계는 더 좁힐 수 있습니다 — 연결 B(501.4억원)는 RFHIC 별도 주석의 A사(501.4억원)와 금액이 같아 본사가 파는 고객인데, 본사 별도 매출 중 국내는 379.7억원(외국 902.9억원)뿐이므로 최대 고객 B의 매출은 "외국"으로 분류됩니다. 1H26(별도 최대 고객 176.6억 vs 별도 국내 160.0억)과 1H25(244.7억 vs 123.2억)도 같은 구조입니다 공시/계산 검증 후 추가. 남는 불확실성은 지역 구분이 고객 소재지인지 인도지인지뿐입니다. 확실한 것은 상위 고객 집중도가 화웨이 시절(70~83%)보다 낮은 47~52%로 내려왔다는 점입니다.
4.2 계약 공시로 본 고객 — 2018~2026년
| 공시일 | 상대방 (최종 납품처) | 내용 | 금액(억원) | 기간 |
|---|---|---|---|---|
| 2018-02-12 | 삼성전자 (미국 Sprint) | 이동통신 기지국용 GaN 트랜지스터 | 27.7 | 2018.02~04 |
| 2018-06-21 | RFHIC US (SAAB USA) | 방산용 레이더 고출력 증폭기(HPA) — $12.0M | 133.1 | 2018.06~2024.02(정정) |
| 2018-08-30 | LIG넥스원 | 방산용 레이더 TR 모듈 | 534.2 | 2018.08~2021.12 |
| 2018-12-17 | 삼성전자 (SKT) | 이동통신 기지국용 증폭기 | 31.1 | 2018.12~2019.03 |
| 2020-10-19 | LIG넥스원 | 방산용 레이더 RF 고출력 증폭장치 | 160.4 | 2020.10~2025.02 |
| 2021-07-30 | LIG넥스원 | 방산용 레이더 TR 모듈 | 133.6 | 2021.07~2022.09 |
| 2022-08-29 | 웍스탭(WSC) | 국내 5G 중계기용 GaN 트랜지스터 | 29.1 | 2022.08~2023.01 |
| 2024-05-02 | LIG넥스원 | 함정용 전자전장비-II 고출력 증폭기 | 180.0 | 2024.04~2027.10 |
| 2024-08-02 | RFHIC US (미국 방산업체) | 고출력 GaN SSPA — $8.43M | 115.2 | 2024.08~2026.09 |
| 2025-03-17 | 큐니온 | K2 전차 수신전단기 | 69.1 | 2025.03~2026.05 |
| 2025-06-17 | LIG넥스원 (수출향) | 중거리 지대공 유도미사일(M-SAM) SSPA | 297.4 | 2025.06~2031.02 |
| 2025-06-17 | LIG넥스원 (수출향) | 해외 함정용 다기능레이더(MFR) 송수신 모듈 | 178.5 | 2025.06~2029.02 |
| 2025-07-30 | RFHIC US (SAAB USA) | 방산용 레이더 HPA — $11.0M | 153.1 | 2025.07~2031.12 |
| 2025-10-23 | LIG넥스원 | 천리안위성 5호용 L대역 SSPA 등 | 86.6 | 2025.10~2028.10 |
| 2026-02-11 | 포항공대 가속기연구소 | 다목적방사광가속기용 SSPA | 186.6 | 2026.02~2029.12 |
| 2026-02-19 → 06-19 정정 | Raytheon Canada | 고출력 전력증폭기 — $35.08M → $20.53M | 506.4 → 296.4 | 2026.02~2027.02 |
| 2026-03-27 | LIG넥스원 | MFR AESA용 핵심모듈 | 192.3 | 2026.03~2027.02 |
| 2026-06-04 | Collins Aerospace (RTX 계열) | 고출력 전력증폭기 — $14.55M (계약일 6/2. 레이시온 재배분분 포함 여부는 공시에 없음 검증 후 수정) | 220.5 | 2026.06~2027.02 |
| 2026-06-19 정정공시 내 기재 | Collins Aerospace | 레이시온 캐나다 감액분 "별도의 추가 수주계약"(6/3) — $9.52M | 약 144 | — |
| 2026-06-19 정정공시 내 기재 | Raytheon UK | 레이시온 캐나다 감액분 별도 계약(6/10) — $3.62M | 약 52 | — |
출처: 각 단일판매·공급계약체결 공시와 정정공시 공시. 계약 상대방 표기는 공시 원문(당시 "LIG넥스원"). 정정공시 내 두 건은 달러로만 적혀 있어 콜린스분은 1,515.6원(6/4 콜린스 공시 환율), UK분은 1,443.4원/달러로 환산 계산. 공시 기준(당시 최근 매출액의 10%) 미만 계약은 공시되지 않으므로 이 표는 전체 수주의 일부입니다.
표가 보여 주는 변화는 선명합니다. 2018년까지의 대형 계약은 삼성전자·LIG넥스원 두 곳이었고, 2024년 이후에는 해외 방산사(SAAB, RTX 그룹)와 수출향 국내 체계사 물량이 주력입니다. 통신 계약은 2022년 국내 중계기용 29억원이 마지막입니다. RTX 그룹 계약은 공시 문언대로 4건(레이시온 캐나다 2,053만 + 콜린스 1,455만 + 콜린스 재배분 952만 + 레이시온 UK 362만 달러)이면 약 4,820만 달러(약 713억원), 콜린스 1,455만 달러가 재배분분을 포함한다고 보면 3,870만 달러(약 569억원)입니다. 어느 쪽이든 2025년 연결 매출의 31~38%에 해당하는 단일 그룹 물량이 1년 안에 납기가 몰려 있습니다 계산 검증 후 수정. 이것이 2H26 실적의 가장 큰 변수이고, 동시에 "해외 방산 이익률 30~40%"(유진투자)가 사실이라면 가장 큰 이익원입니다.
4.2½ 가장 큰 국내 고객의 사이클 — LIG D&A
| LIG D&A(옛 LIG넥스원) 연결 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026E | 2027E |
|---|---|---|---|---|---|---|---|
| 매출(억원) | 18,222 | 22,208 | 23,086 | 32,763 | 43,069 | 51,200 | 60,827 |
| 영업이익(억원) | 972 | 1,791 | 1,864 | 2,234 | 3,194 | — | — |
| RFHIC 연결 매출(억원) | 1,016 | 1,080 | 1,114 | 1,149 | 1,858 | 2,624 | 3,514 |
출처: WiseReport(9/28 조회, 2026·2027년은 컨센서스) 2차.
LIG D&A의 매출은 2021년 1.8조원에서 2025년 4.3조원으로 2.4배가 됐고, 컨센서스는 2027년 6.1조원을 봅니다. 같은 기간 RFHIC 매출은 2021~2024년 거의 정체였다가 2025년에야 뛰었습니다. 체계업체의 수주가 부품사 매출로 내려오는 데 2~3년이 걸린다는 뜻이고, 이는 두 방향으로 읽힙니다. 좋은 쪽으로는 LIG D&A가 2023~2025년에 쌓은 수주(중동 천궁-II 등)가 RFHIC에는 2026~2028년에 매출로 내려올 차례입니다. 나쁜 쪽으로는 RFHIC 주가가 체계업체와 같은 배수를 받기 시작했지만, 체계업체의 수주 속도가 꺾이면 RFHIC의 매출은 2~3년 뒤에 꺾인다는 것입니다. 국내 방산 매출에서 RFHIC는 가격 결정력이 제한된 부품 공급자이고(유진투자의 국내 방산 이익률 5~10% 추정도 같은 맥락), 수익성은 해외 직접 수출에서 나옵니다.
4.3 수주잔고와 선수금 — 방산이 돈을 먼저 주는 구조
| 시점 | 레이더용 PA 수주잔고 | 계약부채(선수금, 연결) | 분기 매출 | 메모 |
|---|---|---|---|---|
| 2023.03 | 339.5 | — | 307.8 | |
| 2023.06 | 418.4 | — | 242.9 | |
| 2023.09 | 391.4 | — | 200.4 | |
| 2023.12 | 335.6 | 275.9 | 363.2 | |
| 2024.03 | 367.1 | — | 255.6 | |
| 2024.06 | 662.0 | — | 260.7 | 함정 전자전 180억 |
| 2024.09 | 594.2 | — | 245.9 | 미국 방산사 115억 |
| 2024.12 | 521.2 | 374.9 | 386.5 | |
| 2025.03 | 764.7 | — | 318.7 | |
| 2025.06 | 1,482.1 | — | 446.4 | M-SAM 297억 · MFR 179억 |
| 2025.09 | 1,376.5 | — | 405.0 | SAAB 153억(7월) |
| 2025.12 | 1,074.7 | 525.7 | 688.0 | 4Q 매출로 소진 |
| 2026.03 | 1,881.3 | — | 430.7 | 레이시온·가속기·MFR AESA |
| 2026.06 | 1,994.8 | 724.6 | 515.0 | 콜린스 221억 |
출처: 각 분기·반기·사업보고서 II-4 수주상황 공시. 2023년 사업보고서까지는 분기말·연말 기준, 2024년 1분기보고서부터 "보고서 제출일 현재" 기준(분기말·연말과 1~3개월 차이) 검증 후 수정. 따라서 "2024.12" 행은 2025-03, "2026.06" 행은 2026-08-14 제출일 값입니다. 2026년 반기보고서는 품목명(레이더용 GaN 전력증폭기) 없이 총액만 기재. 계약부채 = 유동 + 비유동.
잔고는 2023년 대비 6배가 됐지만, 두 가지 점을 함께 봐야 합니다. ① 잔고는 "레이더용 증폭기"에 한정된 방산 잔고입니다. 통신·광통신에는 공시되는 잔고가 없어, 통신 회복의 선행지표로는 쓸 수 없습니다. ② 3분기보고서 제출일(2025-11) 1,376억원 → 사업보고서 제출일(2026-03) 1,075억원으로 약 300억원이 줄었고, 그사이 4Q25 매출이 688억원으로 뛰었습니다. 잔고 대비 매출 전환이 몇 분기에 몰려 나타나므로, 분기 실적은 계속 출렁일 것입니다.
선수금(계약부채)은 2023년말 276억원에서 2026년 6월 725억원으로 늘었습니다 공시. 방산 계약은 착수금을 먼저 받고(주석의 방위산업공제조합·서울보증보험 "선금보증" 합계 약 727억원), 제품 인도 시 매출로 바뀝니다. 이 돈은 7장 순현금 계산에서 "회사 돈이지만 아직 번 돈은 아닌" 몫으로 따로 표시합니다.
1,995억 — 2023말 336억의 5.9배 · 2025말 1,075억
4.4 받을 돈 — 매출채권과 오래된 대손충당금
연결 매출채권(총액)은 2025년말 462.2억원에서 2026년 6월 281.6억원으로 줄었습니다. 4분기에 몰린 방산 매출(688억원)이 상반기에 회수된 결과입니다. 매출채권에 쌓인 손상차손(대손충당금)은 26.0억원(9.2%)으로, 매출 규모에 비해 높은 비율인데 2019년말에도 21.6억원, 2018년말 24.6억원이 있었던 것으로 보아 화웨이 시절 등 오래된 채권의 충당으로 보입니다 공시/추정. 방산 고객(LIG D&A, RTX 그룹)은 신용 위험이 낮고 선수금을 주는 쪽이라, 고객 구성이 바뀐 지금은 채권 위험보다 납기 위험이 더 중요합니다. 반기 매출채권 회전(평균 채권 371.9억 ÷ 반기 매출 945.7억 × 182일 ≈ 72일)은 화웨이 시절 "채권회수 기일 75일"(합병신고서)과 비슷합니다 계산.
5경쟁과 해자 — 경쟁 구도와 유사 기업의 가격표
RFHIC의 경쟁자는 한국에 거의 없고, 세계에서는 일본·미국의 대형 화합물 반도체 회사들입니다. 반대로 주식시장에서 비교되는 상대는 한국 방산주와 통신장비주입니다. 경쟁하는 상대와 비교되는 상대가 다르다는 것이 이 종목 밸류에이션의 첫 번째 난점입니다.
5.1 통신용 GaN 트랜지스터 — 다섯 회사가 70%
사업보고서는 "무선통신 시장은 당사를 비롯하여 일본 S사, 미국 M사, Q사, 유럽 N사가 GaN 트랜지스터 시장의 약 70%를 장악"이라고 적습니다 공시. 알파벳은 각각 스미토모전기(자회사 SEDI), MACOM, Qorvo, NXP로 읽는 것이 자연스럽습니다 추정.
| 회사 | GaN RF에서의 위치 | 2023~2026년의 변화 | RFHIC에 주는 의미 |
|---|---|---|---|
| 스미토모전기 (SEDI) | 기지국용 GaN PA 트랜지스터 선두. 화웨이·에릭슨·노키아 공급 | 애널리스트 Earl Lum: "스미토모가 PA 주도권을 잡았다" (Light Reading 2025-12) 2차 | 에릭슨·노키아 물량의 최대 경쟁자 |
| MACOM (+옛 울프스피드 RF) | 2023-12 울프스피드 RF 사업 인수(현금 7,500만$ + 주식), GaN-on-SiC 팹 보유 | 통신·방산 모두 확대. 9/23 시총 211억$, 선행 PER 32.5배 | 경쟁자이자 옛 웨이퍼 공급망의 새 주인일 가능성 미확인 |
| Qorvo | GaN-on-SiC 자체 팹. 방산·인프라 RF | 선행 PER 15.1배 | 방산 GaN MMIC 경쟁 |
| NXP | 5G 기지국 RF 파워(LDMOS·GaN) 주요 공급사, 애리조나 ECHO GaN 팹 | 2025-12-10 5G 무선 파워 시장 철수 발표, ECHO 팹은 2027년 1분기 마지막 웨이퍼. 통신 인프라 매출 2024년 약 −20%, 2025년 1~9월 −25%(9.62억$) 2차 | 에릭슨·노키아·삼성의 대체 공급처 수요 발생 — 부록 A 논거 ② |
| Ampleon (네덜란드) | 옛 NXP RF 파워 분사, 중국계 자본 소유. LDMOS·GaN | 비상장 | 유럽 장비사 대체 후보 |
| 중국 업체(다이낙스 등)·화웨이 내재화 | 중국 내수 기지국 | 2019년 이후 미국 제재로 중국 시장은 사실상 분리 | RFHIC는 중국 시장 재진입 가능성 낮음 |
회사가 인용한 Yole의 추정에 따르면 RF GaN 디바이스 시장은 2025년 약 13억 달러에서 2031년 약 24억 달러(연 11%)로 커집니다 공시(회사 인용, 원출처 2차). RFHIC의 2025년 트랜지스터 매출 440억원은 약 3,100만 달러로, 이 시장의 2% 안팎입니다 계산(1,420원/달러 가정). 증폭기·모듈까지 합친 그룹 매출(약 1.3억 달러)로 봐도 대형사들과 비교하면 틈새 공급자이고, 그렇기 때문에 NXP 같은 대형사 한 곳의 철수가 이 회사 매출에는 비율로 크게 작용할 수 있습니다.
5.2 방산 증폭기 — 체계업체 내재화와 싸운다
사업보고서는 "글로벌 방산기업의 경우 자체적으로 레이더용 GaN 전력증폭기를 생산하는 곳도 많고, 유사한 방식으로 경쟁하는 업체로는 미국 L사와 T사"라고 적습니다 공시. 방산에서의 경쟁은 "다른 부품사"보다 "고객의 내재화"입니다. RTX·노스롭그루먼은 자체 GaN 팹을 가진 회사들이고, RFHIC가 이들에게 파는 것은 자체 라인이 감당하지 않는 레거시 레이더 교체용·특정 대역 증폭기라는 점을 기억해야 합니다(유진투자는 FAA 항공관제 레이더 교체 사업에서 RTX향 수주 가능성을 제시 2차). 한국에서는 LIG D&A·한화시스템이 체계를 맡고, 송수신 모듈은 체계업체 자체 생산과 RFHIC 같은 부품사 외주가 섞입니다.
5.3 국내에서 비교되는 가격 — 9월 23일 KRX 종가 기준
| 회사 | 성격 | 종가 | 시총(억원) | PER(TTM) | PBR |
|---|---|---|---|---|---|
| RFHIC | GaN 트랜지스터·방산 증폭기 | 58,600 | 15,573 | 47.0 | 4.20 |
| RF머트리얼즈 | 자회사 · 광통신·방산 패키지 | 47,050 | 8,463 | 68.0 | 9.80 |
| RF시스템즈 | 자회사 · 방산 기구물 | 7,800 | 1,124 | 17.1 | 1.99 |
| LIG D&A | 유도무기·레이더 체계 (RFHIC 고객) | 692,000 | 152,240 | 53.1 | 9.48 |
| 한화시스템 | 레이더·전자전 체계 | 73,900 | 139,611 | 75.1 | 3.08 |
| 한화에어로스페이스 | 방산·엔진 | 1,021,000 | 526,462 | 25.5 | 4.38 |
| 한국항공우주 | 항공 체계 | 127,500 | 124,281 | 70.1 | 6.54 |
| 아이쓰리시스템 | 적외선 센서 (RF머트리얼즈 고객) | 68,400 | 4,998 | 28.7 | 3.44 |
| 퍼스텍 | 방산 부품 | 6,300 | 3,073 | 21.1 | 3.47 |
| 빅텍 | 전자전·전원 부품 | 2,910 | 858 | 31.6 | 1.36 |
| 쎄트렉아이 | 위성 | 77,900 | 8,531 | 91.4 | 3.45 |
| 인텔리안테크 | 위성 안테나 | 69,700 | 7,484 | 17.0 | 2.49 |
| 케이엠더블유 | 기지국 안테나·필터 | 19,560 | 8,253 | 적자 | 5.51 |
| 쏠리드 | 중계기·오픈랜 | 9,530 | 5,790 | 10.6 | 1.52 |
| LIG아큐버(옛 이노와이어리스) | 통신 계측 | 31,950 | 2,429 | 23.9 | 1.40 |
| 에치에프알 | 유선·무선 장비 | 13,810 | 1,838 | 적자 | 1.34 |
| 오이솔루션 | 광트랜시버 | 28,350 | 3,509 | 적자 | 4.31 |
| 유비쿼스 | 유선 액세스 장비 | 11,340 | 1,663 | 5.1 | 0.81 |
종가는 네이버 15:30 분봉(KRX 종가), 발행주식수·EPS·BPS는 WiseReport(9/28 조회, TTM 지배순이익 기준) 2차. PER = 9/23 종가 ÷ WiseReport TTM EPS. RFHIC 행은 이 리포트의 직접 계산값(발행주식 26,575,442주, TTM 지배순이익 331.7억원). 유비쿼스 수치는 유비쿼스 리포트 노트(11,340원·1,663.1억원)와 일치.
가격표는 극단적으로 갈립니다. 방산 체계주(LIG D&A 53배, 한화시스템 75배, KAI 70배)와 광통신 소재(RF머트리얼즈 68배)는 이익 대비 높은 가격을, 통신장비주(쏠리드 10.6배, 유비쿼스 5.1배)는 낮은 가격을 받고 있습니다. RFHIC의 47배는 그 중간보다 방산 쪽에 가깝습니다. 같은 그룹 안에서도 RF시스템즈(순수 방산 기구물)는 17배로 모회사보다 훨씬 낮은데, 이것은 "방산이면 다 50배"가 아니라 체계업체와 수출 성장에 대한 기대가 배수를 만든다는 것을 보여 줍니다.
5.3½ 통신장비주의 역사가 주는 경고
시리즈의 인텔리안테크 리포트는 한국 통신장비주의 5G 사이클을 이렇게 정리했습니다 — 케이엠더블유는 2019년 영업이익 1,367억원에 시총 3조원(EV/OP 22배)을 받았다가 이듬해 이익이 332억원으로 줄고 이후 5년 연속 적자를 냈고, 에이스테크는 2020년 고점에서 −98%까지 떨어졌습니다. 같은 표에서 RFHIC는 "화웨이 매출의 절반 → 2020년 적자 → 2021~2024 이익률 0~4% → 2025년 방산·GaN 소재로 반등"으로, 5년 만에 다음 사이클로 갈아탄 드문 사례로 분류돼 있습니다 공시(각사 실적) / 시리즈 리포트 서술. 그 리포트의 교훈 세 가지 — ① 피크 실적에 성장주 배수를 곱하는 것이 오류의 원형, ② 디레이팅의 방아쇠는 컨센서스 미스, ③ 탈출로는 다음 사이클뿐이고 현금이 따라와야 한다 — 는 RFHIC에도 그대로 적용됩니다. RFHIC는 ③(현금)은 갖췄고, ②는 2025년에 처음으로 반대로(상회) 작동했으며, ①이 지금 가격에서 가장 조심해야 할 대목입니다.
5.4 해외에서 비교되는 가격
| 회사 | 성격 | 9/23 종가 | 시총(십억, 현지통화) | PER(TTM) | 선행 PER | PBR |
|---|---|---|---|---|---|---|
| MACOM | GaN RF·광 (경쟁사) | $275.84 | $21.1 | 90.1 | 32.5 | 13.7 |
| Qorvo | RF (경쟁사) | $119.59 | $10.6 | 28.1 | 15.1 | 3.0 |
| NXP | 차량·산업 반도체 (RF 철수) | $235.44 | $59.4 | 20.2 | 13.0 | 5.2 |
| 스미토모전기 | 전선·GaN 디바이스 (경쟁사) | ¥2,080.5 | ¥6,491 | 17.6 | 9.4 | 2.3 |
| 울프스피드 | SiC 기판·전력 (옛 CREE) | $27.14 | $1.4 | 적자 | — | 1.3 |
| 에릭슨 | 기지국 (잠재 고객) | $9.73 | $29.2 | 13.3 | 15.7 | — |
| 노키아 | 기지국 (고객) | $10.63 | $59.5 | 81.8 | 22.0 | 2.5 |
| RTX | 방산 체계 (고객) | $192.19 | $259.0 | 34.1 | 24.5 | 3.9 |
| L3Harris | 방산 전자 | $239.21 | $44.5 | 24.1 | 17.7 | 2.2 |
| Mercury Systems | 방산 RF·마이크로웨이브 서브시스템 | $82.72 | $5.0 | 적자 | 37.1 | 3.3 |
| MKS | 반도체 장비용 RF 전원 (RF에너지 비교) | $262.72 | $17.8 | 42.2 | 14.9 | 5.9 |
| Advanced Energy | 반도체 장비용 RF 전원 | $279.43 | $11.2 | 51.8 | 18.2 | 7.7 |
| Comet | RF 매칭·전원 (스위스) | CHF 357.6 | CHF 2.8 | 178.8 | 23.9 | 8.7 |
| 루멘텀 | 광통신 (RF머트리얼즈 고객) | $937.00 | $84.0 | 적자 | 27.0 | 17.9 |
| 교세라 | 세라믹 패키지 (RF머트리얼즈 경쟁 추정) | ¥3,637 | ¥4,646 | 35.5 | 40.6 | 1.4 |
Yahoo Finance(9/29 조회) 발행주식·배수를 9/23 종가로 환산 2차. 일본 종목은 9/21~23 휴장이라 9/18 종가. 선행 PER은 Yahoo 컨센서스 기준이라 산식이 한국 컨센서스와 다를 수 있음. 에릭슨 PBR은 ADR 단위 문제로 생략.
해외 경쟁사 중 RFHIC보다 비싼 곳은 MACOM(선행 32.5배)뿐이고, Qorvo·NXP·스미토모는 선행 9~15배입니다. RFHIC의 2026년 컨센서스 PER 29.7배, 2027년 22.7배는 세계 RF 반도체 동종 업계 중간값보다 높고, 미국 방산 전자(L3Harris 17.7배, RTX 24.5배)와 비슷하거나 높은 수준입니다. 하나증권이 말한 "미국 시장 기준 7조원"(부록 A)은 이 표의 어느 배수로도 2026~2027년 이익에서는 나오지 않습니다.
6실적 구조 — 18% 이익률은 어디서 나오고, 무엇이 갉아먹나
이 회사의 이익은 "매출총이익률 30%대 + 거의 고정된 판관비 340억원 안팎"이라는 단순한 식으로 거의 설명됩니다. 매출이 1,100억원 밑이면 적자 근처, 1,800억원을 넘으면 16~20%. 이익이 매출보다 훨씬 크게 흔들리는 이유가 이 식에 있습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 | 1,015.6 | 1,080.3 | 1,114.3 | 1,148.8 | 1,858.0 | 2,038.6 |
| 매출원가 | 638.5 | 695.9 | 746.4 | 792.3 | 1,215.6 | 1,286.9 |
| 매출총이익 (률) | 377.1 (37.1%) | 384.5 (35.6%) | 367.9 (33.0%) | 356.5 (31.0%) | 642.5 (34.6%) | 751.8 (36.9%) |
| 판관비 (률) | 333.6 (32.8%) | 376.4 (34.8%) | 364.9 (32.7%) | 341.2 (29.7%) | 333.6 (18.0%) | 374.0 (18.3%) |
| 인건비 (급여·퇴직급여·복리후생비·주식보상) | 80.1 | 99.5 | 113.5 | 113.7 | 119.0 | 129.0 |
| 연구개발비 (경상개발비, 판관비 계상분) | 181.8 | 202.0 | 171.8 | 118.6 | 118.3 | 145.9 |
| 광고판촉비 (광고선전비) | 1.3 | 1.7 | 2.5 | 2.3 | 3.4 | 3.2 |
| 감가상각·무형상각 (사용권자산 포함) | 17.2 | 15.2 | 17.7 | 31.5 | 22.8 | 20.8 |
| 기타 (지급수수료·여비·세금과공과 등) 계산 | 53.2 | 58.2 | 59.4 | 75.2 | 70.1 | 75.2 |
| 영업이익 (률) | 43.6 (4.3%) | 8.0 (0.7%) | 3.0 (0.3%) | 15.3 (1.3%) | 308.9 (16.6%) | 377.7 (18.5%) |
| 지배순이익 | 60.3 | 27.9 | 174.4 | 256.6 | 286.6 | 331.7 |
| 영업현금흐름 | 221.0 | 39.7 | 159.6 | 324.2 | 295.0 | 375.2 |
| CAPEX (유형+무형 취득) | −106.9 | −260.0 | −438.4 | −249.2 | −52.1 | −77.9 |
| FCF (마진) 계산 | 114.1 (11.2%) | −220.3 (−20.4%) | −278.8 (−25.0%) | 75.0 (6.5%) | 242.9 (13.1%) | 297.3 (14.6%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 계산 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 318.7 (+24.7%) | 446.4 (+71.2%) | 405.0 (+64.7%) | 687.9 (+78.0%) | 430.7 (+35.1%) | 515.0 (+15.4%) |
| 매출원가 | 203.2 | 285.2 | 248.9 | 478.3 | 253.1 | 306.5 |
| 매출총이익 (률) | 115.6 (36.3%) | 161.2 (36.1%) | 156.0 (38.5%) | 209.7 (30.5%) | 177.6 (41.2%) | 208.5 (40.5%) |
| 판관비 (률) | 78.2 (24.5%) | 78.2 (17.5%) | 82.4 (20.4%) | 94.8 (13.8%) | 100.2 (23.3%) | 96.6 (18.8%) |
| 영업이익 (률) | 37.4 (11.7%) | 83.1 (18.6%) | 73.6 (18.2%) | 114.9 (16.7%) | 77.4 (18.0%) | 111.9 (21.7%) |
| 지배순이익 | 39.1 | 70.8 | 56.7 | 120.0 | 67.1 | 88.0 |
| 영업현금흐름 계산 | 121.7 | 11.0 | 91.2 | 71.1 | 275.6 | −62.8 |
| FCF 계산 | 115.3 | −8.9 | 76.7 | 59.8 | 238.8 | −78.0 |
표준표로 다시 보면 판관비는 2022년 376.4억원을 정점으로 2025년 333.6억원까지 줄었고, 그 안에서 판관비로 처리된 경상개발비가 2022년 202.0억원에서 2025년 118.3억원으로 줄어든 것이 가장 큰 변화입니다 공시. 2Q26 영업현금흐름(−62.8억원)은 1Q26(275.6억원)과 합쳐 반기로 보면 212.8억원으로, 분기 단독 수치는 선수금·재고의 분기 간 이동에 크게 흔들립니다 계산.
6.1 2017~2020년과 반기의 손익 구조
| 연결 (억원) | 매출 | 매출총이익 | GPM | 판관비 | 판관비율 | 영업이익 | OPM |
|---|---|---|---|---|---|---|---|
| 2017 | 620.6 | 210.2 | 33.9% | 129.3 | 20.8% | 80.8 | 13.0% |
| 2018 | 1,081.0 | 466.7 | 43.2% | 199.6 | 18.5% | 267.1 | 24.7% |
| 2019 | 1,077.7 | 395.5 | 36.7% | 216.1 | 20.1% | 179.4 | 16.6% |
| 2020 | 704.5 | 202.4 | 28.7% | 232.7 | 33.0% | −30.0 | −4.3% |
| 1H25 | 765.1 | 276.8 | 36.2% | 156.4 | 20.4% | 120.4 | 15.7% |
| 1H26 | 945.7 | 386.1 | 40.8% | 196.8 | 20.8% | 189.2 | 20.0% |
출처: 각 연도 사업보고서 연결 포괄손익계산서(재작성 연도는 최신 보고서의 비교 열) 공시. 2021~2025년은 위 표준 재무표 ①. 2022년 판관비는 최초 보고서 372.2억원을 2024 보고서가 376.4억원으로 재작성(영업이익은 동일 8.0억원 — 매출원가와 분류 조정 추정).
6.2 고정비 340억원의 산수 — 손익분기와 영업 레버리지
2021~2025년 판관비는 333~376억원 사이에 머물렀습니다. 2020년 232.7억원에서 2021년 333.6억원으로 한 번에 100억원이 뛴 것은 RF시스템즈(2020-10 인수) 연결 편입과 RF에너지·위성 연구개발 확대 때문입니다(2021년 BW 300억원의 용도가 "RF에너지 분야 원재료 매입 및 경상연구개발비") 공시. 이 고정비 위에서 이익은 다음처럼 움직였습니다 계산.
| 지표 | 값 | 계산 |
|---|---|---|
| 2024년 손익분기 매출 | 약 1,100억원 | 판관비 341.2 ÷ GPM 31.0% |
| 2025년 한계 매출총이익률 | 40.3% | (642.4 − 356.5) ÷ (1,858.0 − 1,148.8) |
| 2025년 한계 영업이익률 | 41.4% | (308.9 − 15.3) ÷ 709.2 — 판관비가 7.6억원 줄어서 한계 GPM보다도 높음 |
| 1H26 한계 영업이익률 | 38.1% | (189.2 − 120.4) ÷ (945.7 − 765.1) |
| 매출 10% 변화 시 영업이익 변화 (TTM 기준) | 약 ±21% | TTM 매출 2,039억 × 10% × 한계 영업이익률 38~40% ÷ TTM 영업이익 378억 |
이 레버리지는 양쪽으로 작동합니다. 2019→2020년 매출이 373억원(−35%) 줄자 영업이익은 209억원 줄어 적자로 돌아섰습니다 — 한계 이익률 56%의 하락이었습니다. 지금 가격이 전제하는 이익(9장)이 매출 성장만 맞으면 따라오는 이유이자, 매출이 꺾이면 이익이 두세 배 빠르게 꺾이는 이유입니다.
6.3 1H26 영업이익 +68.8억원의 분해
| 요인 | 억원 | 설명 |
|---|---|---|
| 매출 증가 효과 | +65.3 | 매출 +180.6억 × 1H25 GPM 36.2% |
| 매출총이익률 개선 효과 | +43.9 | 1H26 매출 945.7억 × GPM 변화(+4.6%p) |
| 판관비 증가 | −40.4 | 156.4 → 196.8억원(+25.8%). 주식보상·인건비·연구개발(1H26 연구개발 76.8억원) |
| 영업이익 증가 | +68.8 | 120.4 → 189.2억원 |
출처: 2026·2025 반기보고서 연결 손익 공시, 분해는 계산.
GPM 4.6%p 개선의 상당 부분은 2장에서 본 대로 RF머트리얼즈(영업이익률 1H25 8.0% → 1H26 24.2%)에서 나왔고, 본사 별도 영업이익률은 18.2% → 19.8%로 1.6%p 개선에 그쳤습니다 계산. 환율도 도왔습니다 — 계약 공시에 적힌 적용 환율이 2025년 7월 1,391원에서 2026년 2월 1,443원, 6월 1,516원으로 올랐고, 해외 매출이 60%인 회사에서 원화 약세는 그대로 마진에 붙습니다 공시.
6.4 부문별 마진 — 공시가 없어서 2차 자료와 법인 숫자로
| 구분 | 영업이익률 | 근거 |
|---|---|---|
| 해외 방산 (직접 수출) | 30~40% | 유진투자 2026-01-27 2차 |
| 통신 | 10~15% | 유진투자 2026-01-27 2차 |
| 국내 방산 | 5~10% | 유진투자 2026-01-27 2차 |
| RFHIC 본사(별도) TTM | 19.0% | 249.1 ÷ 1,314.4 계산 |
| RFHIC US 2025 / TTM | 3.9% / 0.6% | 해외 방산 채널이지만 이익은 거의 본사에 남는 구조로 보임 추정 |
| RF머트리얼즈(별도) TTM | 21.7% | 광통신 패키지 물량 레버리지 |
| RF시스템즈 TTM | 11.7% | 국내 방산 기구물. 유진의 "국내 방산 5~10%"와 비슷한 수준 |
유진투자의 부문 이익률을 2025년 매출 구성(2장 추정: 방산 ≈ 1,140~1,330억 중 해외 직접 ≈ 450억, 통신 ≈ 400억)에 곱하면 영업이익이 대략 250~330억원으로 나와, 실제 309억원과 크게 모순되지 않습니다 계산. 결국 이익률을 올리는 것은 해외 직접 수출 방산의 비중이고, RTX 그룹 약 570~710억원 계약의 납품이 몰리는 2H26~1H27이 그 비중이 가장 높아지는 구간입니다.
6.5 마진을 갉아먹을 수 있는 것 — 재고와 평가충당금
2026년 6월 재고자산 총액은 1,649억원, 평가충당금 250억원(15.2%)을 뺀 장부가는 1,399억원입니다. 이 중 제품 재고 301억원에는 112억원(37%)의 충당금이 쌓여 있습니다 공시. 제품 충당금 비율이 이렇게 높은 것은 화웨이 시절 통신용 재고의 잔재로 보이며 추정, 통신 수요가 돌아오면 환입(이익 증가) 요인, 반대로 방산 원재료(원재료 947억원, 충당금 105억원)가 계약 변경으로 묵으면 새 손실 요인이 됩니다. 매출 대비 재고는 2024년 65%, 2025년 48%, TTM 69%로 여전히 무겁습니다 계산.
7재무상태와 자본배분 — 순현금의 성격, 9년간의 조달 이력, 주주환원
연결 기준으로 금융자산 2,832억원, 차입 277억원 — 표면상 순현금 2,516억원(시총의 16%)입니다. 그러나 그 안에는 자회사 현금, 방산 선수금, 신종자본증권·펀드처럼 바로 쓰기 어려운 자산이 섞여 있습니다. 그리고 이 현금의 상당 부분은 영업이 아니라 주주에게서 조달한 돈입니다.
7.1 금융자산 2,832억원 — 무엇으로, 얼마나 빨리 현금이 되나
| 연결 6월말 (억원) | 금액 | 성격 | 즉시 현금화 |
|---|---|---|---|
| 현금및현금성자산 | 304.3 | 은행예금 등 | 즉시 |
| 전자단기사채 (상각후원가, 유동) | 1,076.1 | 만기 수개월 이내 단기채 | 수개월 내 |
| 수익증권 (당기손익-공정가치, 유동) | 327.2 | 펀드 | 환매 조건 따라 |
| 수익증권 (당기손익-공정가치, 비유동) | 422.4 | 1년 이상 보유 펀드(사모·폐쇄형 가능성) | 제한적 |
| 국채 등 (상각후원가, 비유동) | 412.4 | 국공채·회사채 | 매각 가능 |
| 신종자본증권 (기타포괄손익-공정가치) | 289.1 | 은행·금융지주 영구채류(수준 2 평가) | 매각 가능하나 가격 변동 |
| 금융자산 합계 | 2,831.5 | 사용제한 5억원(지급보증 담보) | |
| 차입금 (단기 40 + 유동성장기 52.8 + 장기 184.6) | 277.4 | 방위사업 이차보전대출(연 0.7~1.8%) 등 저리 정책자금이 대부분 | |
| 리스부채 | 38.0 | ||
| 연결 순금융자산 | 2,516.1 | 시총의 16.2% | |
출처: 2026 반기보고서 연결주석 6·7·17·32 공시. 합계는 계산. 2025년말 금융자산은 현금 1,099.2 + 단기 517.3 + 장기 1,024.9 = 2,641.4억원.
이 2,516억원을 "주주 몫 현금"으로 그대로 쓰면 안 되는 이유가 세 가지 있습니다.
- 자회사 현금이 섞여 있다. 모회사(별도) 금융자산은 1,763.2억원, 차입·리스를 빼면 1,584.8억원입니다. 나머지 약 930억원은 RF머트리얼즈(6월 유상증자 262.5억원 포함)·RF시스템즈·미국법인 몫이고, 여기엔 비지배주주 지분이 58~73% 섞여 있습니다.
- 선수금이 들어 있다. 연결 계약부채 724.6억원(모회사 521.8억원)은 고객이 먼저 준 돈이고, 앞으로 제품을 만들어 인도해야 사라집니다. 원재료·재공품 재고(1,174억원)가 6개월 새 398억원 늘어난 것과 짝을 이룹니다. 방산 계약이 계속 커지는 동안은 선수금이 현금을 받쳐 주지만, 수주가 줄면 반대로 현금이 빠집니다.
- 1년 넘게 묶인 자산이 1/3. 비유동 수익증권·국채·신종자본증권 합계 1,123.9억원은 즉시 현금화 목적이 아닌 장기 운용 자산입니다.
이 리포트의 분해 밸류에이션(9장)은 그래서 "모회사 별도 순금융자산 1,585억원"만 따로 떼어 더하고, 자회사 현금은 자회사 주가 속에 들어 있는 것으로 봅니다.
2,516억 — 연결 금융자산 2,832 − 차입 277 − 리스 38 · 모회사 별도 1,585억
7.2 9년의 현금흐름 — 번 돈은 어디로 갔나
| 연결 (억원) | 영업CF | 유·무형 투자 | FCF | 무엇이 있었나 |
|---|---|---|---|---|
| 2017 | 52.3 | −26.5 | 25.8 | 상장, 메탈라이프 인수(순현금유출 55.2억) |
| 2018 | 481.1 | −76.6 | 404.5 | 화웨이 선수금(단기선수금 191억), CB 280억 발행 |
| 2019 | 270.6 | −96.6 | 174.0 | CB 전환, RF머트리얼즈 상장(비지배 +93.7억) |
| 2020 | −241.7 | −265.9 | −507.6 | 과천 토지, 재고·채권 증가, CB 300억 발행 |
| 2021 | 221.0 | −106.9 | 114.1 | 유상증자 826.6억(순), BW 300억 발행 |
| 2022 | 39.7 | −260.0 | −220.3 | 과천 사옥 공사 |
| 2023 | 159.6 | −438.4 | −278.8 | 사옥 준공, BW 126.9억 조기상환 |
| 2024 | 324.2 | −249.2 | 75.0 | 옛 안양 사옥 460억원 매각, CB 296.5억·BW 165억 상환 |
| 2025 | 295.0 | −52.0 | 243.0 | 교환사채 309.8억, CB 100.1억 상환 |
| 1H26 | 212.8 | −52.0 | 160.8 | 선수금 증가가 재고 증가를 상쇄 |
| 합계 | 1,814.6 | −1,624.1 | 190.5 | 9년 반 누적 |
출처: 2019·2021·2022·2023·2024·2025 사업보고서, 2026 반기보고서 연결 현금흐름표 공시. FCF = 영업CF − 유형·무형자산 취득 계산.
2017년부터 2026년 상반기까지 이 회사가 벌어들인 잉여현금흐름(FCF)은 누적 190억원입니다. 같은 기간 배당으로 약 350억원, 자기주식 매입으로 약 330억원을 썼고, 과천 사옥에 약 770억원이 들어갔습니다. 그런데도 금융자산이 2017년말 약 430억원에서 2,832억원으로 늘어난 것은 외부 조달 덕분입니다 — 2021년 유상증자 834억원, 교환사채 310억원, 옛 사옥 매각 460억원, 자회사 증자의 비지배지분 유입(RF머트리얼즈 상장·증자 등 합계 약 340억원).
7.3 조달 이력 — 전환사채 4번, BW 1번, 유상증자 1번, 교환사채 1번
| 회차 | 발행일 | 금액(억원) | 전환·행사가 | 용도 | 결말 |
|---|---|---|---|---|---|
| 1회 CB | 2015-04 | 16.7 | 5,000(병합 후) | 시설 | 2018년 전환 334,000주 |
| 2회 CB | 2018-04 | 180 | 18,650 | 시설 | 2019-04 전환 965,146주 |
| 3회 CB | 2018-07 | 100 | 25,050 | 운영 | 2019년 전환 399,200주 |
| 4회 CB | 2020-08 | 300 | 38,214 | 운영 | 주가 미달로 전환 거의 없이 2024-08 만기 상환 |
| 5회 BW | 2021-02 | 300 | 45,289 | 운영(RF에너지 원재료·연구개발) | 2023~2024 조기·만기 상환 291.9억 |
| 유상증자 | 2021-07 | 834.4 | 29,800 | 파운드리 JV 300·신기술 지분 100·사옥 156.9·시설 119·운영 158.5 | 2,800,000주. JV·지분 400억은 운영자금으로 전환 |
| 6회 EB | 2025-10 | 310 | 34,212 | 운영(방산·에너지 연구개발) | 1H26 자기주식 906,101주로 전액 교환 |
| 주식매수선택권 | 2017~2026 | — | 309~19,200 | 임직원 보상 | 2026-02 50,000주, 이후 22,000주 등 |
출처: 각 발행결정 공시, 2021 증권발행실적보고서, 2025 사업보고서 VII-7 증자현황·자금사용내역 공시. 2021년 이전 전환가는 발행 당시 표시 금액.
상장 이후 주식으로 바뀐 조달(2~3회 CB, 유상증자, EB, 스톡옵션)로 발행주식은 2017년말 2,204만주에서 2,658만주로 20.6% 늘었습니다 계산(2023년 301,992주 소각 반영 후). 주가가 오를 때마다 전환·교환이 일어나고, 떨어질 때는 현금으로 상환해 온 패턴이 반복됐습니다 — 주가 고점 근처에서 주식이 늘어나는 구조는 과거 두 번의 고점(2019, 2026)에서 모두 나타났습니다.
7.4 현금을 주주 관점으로 다시 세면
| 단계 | 억원 | 주당(원) | 설명 |
|---|---|---|---|
| 연결 금융자산 | 2,831.5 | 10,655 | 현금·단기채·펀드·국채·신종자본증권 |
| − 차입·리스 | −315.4 | −1,187 | 저리 방위사업 대출 중심 |
| = 연결 순금융자산 | 2,516.1 | 9,468 | 시총의 16.2% |
| → 모회사 별도 순금융자산 | 1,584.8 | 5,963 | 자회사 현금(비지배 몫 포함) 제외 |
| − 모회사 계약부채(선수금) | −521.8 | −1,963 | 인도 의무가 남은 돈 |
| + 선수금에 대응하는 재고(원재료·재공품 일부) | +? | — | 재고로 이미 일부 전환 — 정확한 대응액은 공시 없음 |
| = 보수적 모회사 순현금 | 1,063.0 | 4,000 | 시총의 6.8% |
주당 = 금액 ÷ 26,575,442주 계산.
보수적으로 세면 주주가 "주가 속 현금"으로 기댈 수 있는 몫은 주당 4,000~6,000원, 주가의 7~10%입니다. 순위표의 여러 종목(유비쿼스·케이씨 등)처럼 현금이 시총의 절반을 넘어 하방을 받치는 구조와는 다릅니다. 이 회사의 하방은 현금이 아니라 수주잔고의 매출 전환이 받칩니다.
7.5 주주환원 — 배당은 늘었고, 자기주식은 대부분 다시 풀렸다
2025년 배당은 주당 400원으로 4배가 됐고, 3년 배당정책(별도 순이익의 30% 이상)도 공시됐습니다. 그러나 수익률로는 0.7%입니다. 자기주식은 9년간 약 330억원어치를 샀지만 소각된 것은 100억원어치이고, 나머지는 교환사채와 임직원 보상으로 다시 시장에 나갔습니다.
7.6 배당 9년
| 결산연도 | 주당 배당(원) | 배당총액(억원) | 지배순이익 | 배당성향 | 연말 주가 대비 |
|---|---|---|---|---|---|
| 2017 | 50 | 10.9 | 61.4 | 17.8% | 0.3% |
| 2018 | 200 | 44.9 | 240.8 | 18.6% | 0.8% |
| 2019 | 200 | 47.7 | 199.6 | 23.9% | 0.6% |
| 2020 | 100 | 23.7 | 20.2 | 117% | 0.2% |
| 2021 | 150 | 39.4 | 60.3 | 65.3% | 0.4% |
| 2022 | 100 | 26.0 | 27.9 | 93.3% | 0.4% |
| 2023 | 100 | 25.9 | 174.4 | 14.9% | 0.6% |
| 2024 | 100 | 25.4 | 256.6 | 9.9% | 0.8% |
| 2025 | 400 | 101.4 | 286.6 | 35.4% | 1.2% |
출처: 각 연도 사업보고서 "배당에 관한 사항", 현금·현물배당결정 공시 공시. 배당성향 = 배당총액 ÷ 연결 지배순이익 계산(회사 표기 "연결 현금배당성향"은 산식이 연도별로 달라 직접 계산으로 통일). 2021년 이전 주가 대비는 수정주가 기준이라 약간 높게 나옴.
2025년 8월 공시한 배당정책은 "별도기준 당기순이익의 30% 이상, 2025~2027 사업연도" 공시입니다. 2025년 별도 순이익 301.9억원 × 30% = 90.6억원 이상 기준에 대해 실제 101.4억원(33.6%)을 지급했습니다. 2026년 별도 순이익을 1H26 161.4억원의 두 배(약 320억원)로 가정하면 배당은 최소 96억원, 주당 약 360원 이상이고 9/23 주가 대비 수익률은 약 0.6%입니다 계산. 2026년 3월 기업가치 제고 계획은 "자본준비금 감소를 통한 비과세 감액 배당"과 조세특례제한법상 고배당기업 해당을 적었습니다 — 개인 주주의 배당소득 분리과세 혜택 요건을 맞췄다는 뜻입니다 공시. 방향은 주주 친화적이지만, 1조 5천억원 시가총액에서 배당이 주가를 받치는 역할은 크지 않습니다.
7.7 자기주식 — 사고, 소각하고, 다시 풀고
| 시기 | 거래 | 주식수 | 금액(억원) | 근거 |
|---|---|---|---|---|
| 2019~2022 | 장내·신탁 매입 | 연말 보유 0 → 745,120 | 약 224 | 연결 현금흐름표 자기주식 취득(2019 1.3, 2020 51.8, 2021 81.1, 2022 90.0) |
| 2023 | 매입 + 소각 | 소각 301,992 | 매입 25.4 · 소각 원가 99.8 | 2023-11-03 이익소각 결의 |
| 2024-08~11 | 장내 매입 ("주가안정") | 406,256 | 50.0 | 자기주식취득결과보고서 |
| 2024-12~2025-02 | 장내 매입 | 약 211,500 | 약 30 | 취득결정 30억원, 2025년분 139,500주·21.0억 |
| 2025-10~2026-06 | 교환사채로 처분 | 906,114 | 310.0(수취) | B.3 |
| 2025 | 기타 처분(임직원 등) | 51,900 | — | 2025 사업보고서 처분 958,014 − 교환대상 |
| 2026-08~09 | RSU 교부 (임직원 111명) | 47,900 | 26.1(시가) | 자기주식 처분결정, 처분가 54,400원 |
| 2026-09말 | 잔여 보유(추정) | 약 197,163 | — | 전량 임직원 보상 목적(2026-08 주총 승인 계획) |
출처: 연결 현금흐름표, 자기주식 취득·처분결정과 결과보고서, 주식소각결정, 2026-08-11 임시주총 소집공고 공시. 잔여 = 6월말 245,063 − RSU 47,900 계산.
9년간 약 330억원어치를 샀고, 이 중 소각은 약 100억원어치(30%)입니다. 가장 큰 덩어리(906,114주)는 주가 3만원대에 교환사채로 나갔고, 남은 약 20만주도 임직원 보상에 쓰입니다. "자기주식 매입 = 주주환원"으로 읽으면 과대평가입니다. 매입은 주가가 1만원대일 때 "주가안정" 목적으로 이뤄졌고, 처분은 주가가 오른 뒤에 이뤄졌습니다 — 회사 입장에서는 싸게 사서 비싸게 판 셈이지만, 주주 입장에서는 발행주식이 줄지 않았습니다.
7.8 개정 상법이 바꾼 것
2026년 3월 6일 시행된 개정 상법은 회사가 보유한 자기주식을 소각하거나, 보유·처분 계획을 주주총회에서 승인받도록 했습니다(기존 보유분 유예 기한 2027년 9월 전후 — 시리즈의 유니셈·월덱스 리포트 서술과 같음). RFHIC는 2026년 8월 11일 임시주총에서 정관 제12조를 "자기주식의 취득, 보유, 처분 및 소각"으로 바꾸고 임직원 보상·주식 교환·경영상 목적의 보유 사유를 넣은 뒤, 보유 자기주식 245,063주 전체를 임직원 보상 목적으로 지급하는 계획을 승인받았습니다(찬성 99.8%) 공시. 또한 이 계획은 매년 주총 승인을 받아야 합니다. 계획의 처분 시점은 "2027년 정기주총 개최일의 전일"이고, 실제 지급이 245,063주에 못 미치면 2027년 정기주총에 계획을 다시 부의합니다. 8월 RSU 47,900주(처분기간 9/30까지)가 교부되면 남는 약 197,163주(0.74%)가 그 대상입니다 공시(소집공고·반기보고서) 검증 후 추가.
의미는 두 가지입니다. ① 앞으로 자기주식이 "주가 부양용 매입 → 나중에 처분"으로 재활용되기는 어려워졌고, 매입한다면 소각이나 명시된 보상 목적이어야 합니다. ② 교환사채(2025년 10월)는 이 법 시행 전에 자기주식을 처분한 마지막 창구였던 셈입니다. 이후 주주환원의 무게는 배당(별도 순이익 30%)과, 있다면 소각형 매입으로 옮겨 갑니다.
8업황 사이클과 주가 — 세 번의 사이클, 실적·주가·PBR은 어떻게 움직였나
이 회사의 13년은 세 개의 파도입니다. 한국 LTE(2011~2014, 삼성전자), 중국 4G·5G(2015~2019, 화웨이), 그리고 방산(2025~). 파도 사이의 골은 깊고 길었습니다 — 화웨이 제재 이후 영업이익률 0~4%가 4년 이어졌습니다. 주가는 그 골을 앞서 반영했고, 2026년에는 한 해 동안 +230%와 −69%를 모두 겪었습니다.
그림 4. 연간 매출과 영업이익, 2013~2025년과 TTM
색 = 시기 (파랑: 삼성·LTE, 노랑: 공백기 2015, 주황: 화웨이, 회색: 제재 이후 바닥, 초록: 방산) · 아래 숫자는 영업이익률
8.1 13년 사이클 표
| 연도 | 매출 | 영업이익 | OPM | 매출의 주인·동인 | 통신 3사 CAPEX(조원) | 연말 주가 | 연말 PBR | 연말 PER |
|---|---|---|---|---|---|---|---|---|
| 2013 | 767.7 | 231.3 | 30.1% | 삼성전자 — 한국 LTE 투자 | 5.07 | 비상장(2017-09 상장) | ||
| 2014 | 642.0 | 151.5 | 23.6% | 삼성전자 68% · 국내 투자 감소, 삼성이 PA 대신 트랜지스터 구매로 전환 | 5.23 | — | ||
| 2015 | 496.9 | 30.4 | 6.1% | 공백기 · 화웨이 벤더 등록(2014-09) 후 초기 | 4.35 | — | ||
| 2016 | 612.3 | 54.7 | 8.9% | 화웨이 53% · 중국 4G LTE | 4.38 | — | ||
| 2017 | 620.6 | 80.8 | 13.0% | 화웨이 56% · 상장 | 4.13 | 16,391 | 2.93 | 58.8 |
| 2018 | 1,081.0 | 267.1 | 24.7% | 화웨이(추정 45%) + LIG넥스원 TR 모듈 | 3.98 | 24,002 | 3.44 | 22.4 |
| 2019 | 1,077.7 | 179.4 | 16.6% | 화웨이 5G 선매수 → 5월 미국 제재, 3Q19 매출 −58% | 5.81 | 35,954 | 4.31 | 42.9 |
| 2020 | 704.5 | −30.0 | −4.3% | 화웨이 소멸 · 삼성-버라이즌 7.9조원(2020-09) 기대 | 6.32 | 43,564 | 5.27 | 514 |
| 2021 | 1,015.6 | 43.6 | 4.3% | 국내 5G·중계기 + 방산 · 유상증자 834억 | 5.91 | 35,650 | 3.39 | 158 |
| 2022 | 1,080.3 | 8.0 | 0.7% | 해외 5G 투자 지연 | 6.00 | 22,450 | 2.21 | 216 |
| 2023 | 1,114.3 | 3.0 | 0.3% | 통신 바닥, 방산 잔고 330~420억 정체 | 6.35 | 18,050 | 1.66 | 27.4* |
| 2024 | 1,148.8 | 15.3 | 1.3% | 방산 수주 재개(함정 전자전·미국 방산사) | 4.99 | 13,100 | 1.12 | 13.5* |
| 2025 | 1,858.0 | 308.9 | 16.6% | 방산 수출(M-SAM·MFR·SAAB) + 광통신 패키지 | 4.88 | 32,650 | 2.55 | 30.2 |
| TTM (2Q26) | 2,038.7 | 377.8 | 18.5% | RTX 그룹·LIG D&A 수출향·루멘텀 | — | 58,600 | 4.20 | 47.0 |
출처: 실적은 합병 증권신고서(2013 별도·2014 연결)와 각 연도 사업보고서 공시. 통신 3사 CAPEX는 시리즈 공용 노트(KT·LG유플러스·SK브로드밴드 별도 현금흐름표 유형자산 취득 합계, 유비쿼스 리포트 작성자 집계) 공시. 주가는 네이버 수정주가(2021-06 유상증자 권리락 반영, 2021년 이전 값은 원래 주가의 약 97.5%). 연말 시총 = 수정주가 × 연말 발행주식수(PBR·PER은 그래서 2020년 이전이 약 2.5% 낮게 계산됨) 계산. *2023·2024년 PER은 이연법인세 수익(−103억)·사옥 매각 이익이 만든 순이익 기준이라 본업 배수가 아님.
이 표에서 세 가지를 읽습니다. 첫째, 한국 통신 3사 CAPEX와 RFHIC 실적은 거의 무관합니다. 3사 CAPEX가 가장 컸던 2020·2023년(6.3조원대)에 RFHIC는 적자·영업이익 3억원이었고, CAPEX가 가장 작던 2018년(4.0조원)에 최고 이익을 냈습니다. 이 회사의 통신 매출은 한국이 아니라 화웨이(중국)와 삼성전자의 해외 수주에 달려 있었습니다. 둘째, 이익이 사라진 해에도 주가와 PBR은 한참 높았습니다 — 2020년 적자였는데 연말 PBR 5.27배(9년 중 최고), 2021년 영업이익률 4%에 PBR 3.39배. 시장은 "5G 사이클이 곧 온다"를 2년 넘게 가격에 넣고 있었고, 그 기대가 꺾인 2022~2024년에 PBR이 5.3배 → 1.1배로 내려오면서 주가는 −78%가 됐습니다. 셋째, 지금의 PBR 4.20배는 그 2020년(5.27배) 다음으로 높습니다. 차이는 지금은 이익이 실제로 나고 있다는 점(ROE 9.3%, 2025년 8.8%)입니다.
그림 5. 분기 매출과 영업이익, 2017년 1분기~2026년 2분기
주황 = 화웨이 시기(~2019), 회색 = 제재 이후(2020~2024), 초록 = 방산 회복(2025~)
8.2 주가 — 10년에 세 번의 큰 낙폭
그림 6. 월말 주가 (수정주가, 로그 눈금), 2017년 9월 상장~2026년 9월
선 = 월말 종가(마우스를 올리면 값) · 주황 점 = 일별 종가 기준 주요 고점·저점이라 월말 선과 어긋날 수 있음
| 구간 | 고점 | 저점 | 낙폭 | 그때 실적에서 일어난 일 |
|---|---|---|---|---|
| 2018-09 → 2018-10 | 28,343 (9/11) | 20,879 (10/11) | −26% | 실적은 사상 최고 진행 중. 시장 전체 급락 |
| 2019-09 → 2020-01 | 46,247 (9/6) | 27,758 (1/31) | −40% | 3Q19 화웨이 매출 소멸 확인(매출 −58%, 적자) |
| 2021-01 → 2024-12 | 47,466 (1/14) | 10,650 (12/9) | −78% | 5G 해외 투자 지연, 4년 연속 영업이익률 0~4% |
| 2026-05 → 2026-07 | 112,500 (5/12) | 35,300 (7/30) | −69% | 1Q26 실적은 호조(+108% 영업이익). 방산·우주·통신장비 섹터 동반 급락(인텔리안테크·케이엠더블유 등 같은 날 저점) |
| 2026-07 → 2026-09-23 | — | 35,300 | +66% | 2Q26 실적(8/14), 대신증권 방산 70% 전망(9/16), 9/18 +12.5%(KRX 53,400 → 60,100원) 검증 후 수정 |
종가 기준(장중 아님), 수정주가 계산. 2026년 7월 30일 동반 저점은 시리즈의 인텔리안테크 리포트 "2026년 국내 우주주 사이클" 표와 같은 날짜입니다.
2026년의 움직임이 특히 교훈적입니다. 1월 19일 34,100원에서 5월 12일 112,500원(+230%)까지 가는 동안 실적 추정은 크게 바뀌지 않았고(WiseReport 2026E 매출 6개월 전 2,605억 → 3개월 전 2,616억원), 7월 30일 35,300원까지 떨어지는 동안에도 실적은 좋았습니다. 이 종목의 가격은 지금 실적보다 섹터 자금 흐름과 기대 배수에 훨씬 크게 반응하고 있습니다. 58,600원은 그 두 극단의 중간쯤이지, "실적이 정한 가격"으로 보기 어렵습니다.
8.2½ PBR은 ROE를 따라갔나
| 연도 | ROE(지배) | 연말 PBR | PBR ÷ ROE | 읽기 |
|---|---|---|---|---|
| 2018 | 17.2% | 3.44 | 20 | 이익 정점, 배수는 오히려 낮음 |
| 2019 | 11.2% | 4.31 | 38 | 화웨이 소멸에도 5G 기대 |
| 2020 | 1.0% | 5.27 | 517 | 이익 없는 기대의 정점 |
| 2021 | 2.5% | 3.39 | 134 | 유상증자로 자본 증가 |
| 2022 | 1.0% | 2.21 | 219 | |
| 2023 | 6.2% | 1.66 | 27 | 이연법인세 효과 |
| 2024 | 8.6% | 1.12 | 13 | 사옥 매각 이익, 주가 바닥 |
| 2025 | 8.8% | 2.55 | 29 | 본업 회복 |
| TTM | 9.3% | 4.20 | 45 | 2020년 다음으로 높은 기대 |
ROE = 지배순이익 ÷ 평균 지배자본 계산. 2018~2020년 PBR은 수정주가 기준이라 약 2.5% 낮음.
이 회사의 PBR은 ROE를 따라가지 않았습니다. 이익이 가장 좋던 2018년 PBR이 3.44배였고, 이익이 없던 2020년이 5.27배였습니다. 주가를 움직인 것은 "지금의 ROE"가 아니라 "다음 사이클에 대한 기대"였고, 그 기대가 꺾일 때(2021~2024) PBR이 5배에서 1배로 내려왔습니다. 지금의 PBR ÷ ROE 45는 2019년(38)보다 높고 2020~2022년보다는 낮습니다 — 기대와 실적이 함께 있는, 이 회사 역사에서 드문 구간입니다.
8.3 지금은 사이클의 어디쯤인가
방산 — 사이클 중반 이후
레이더용 증폭기 잔고 1,995억원(TTM 매출의 98%), 선수금 725억원. 수출 계약 만기가 2027~2031년에 걸쳐 있어 2027년까지 매출은 대체로 보입니다. 다만 국내 방산 체계주의 PER이 50~75배(5장)라는 것은 방산 사이클 자체가 이미 높은 기대를 받고 있다는 뜻입니다. 사이클 "초입"이라기보다 "수주가 매출로 바뀌는 중반"으로 보는 것이 공시와 가깝습니다 판단.
통신 — 바닥은 지났으나 상승은 미확인
트랜지스터 매출이 2024년 195억원 바닥에서 1H26 연율 640억원으로 회복했지만 화웨이 시절(2018년 771억원)에는 못 미칩니다. 세계 RAN 시장은 보합, 미국 대형 주파수는 2027년 경매·2030년 사용. NXP 공백을 에릭슨 물량으로 바꾸는 계약이 확인되기 전까지는 "바닥 이후 완만한 회복"이 공시와 가장 가깝습니다.
9밸류에이션 — 방산 배수인가, 통신장비 배수인가
목표주가를 내지 않습니다. 대신 "어떤 배수를 어떤 이익에 줄 것인가"라는 두 개의 손잡이를 돌려 가며 가격이 어디에 놓일 수 있는지 범위로 보여 줍니다. 결론은 — 지금 가격은 이 표의 중앙(본업 영업이익 516억원 × 25배)에 정확히 놓여 있습니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 47.0배 | TTM 지배순이익 331.7억원 (FY2025 286.6억원 기준 54.3배) |
| EV/EBIT | 36.7배 | EV = 시총 + 비지배지분(장부) 808.7억 + 차입·리스 315.4억 − 금융자산 2,831.5억(2026-06-30) · TTM 영업이익 377.7억원. 시가 비지배지분이면 49.3배(9.5) |
| PBR | 4.20배 | 2026-06-30 지배지분 3,708.9억원 |
| FCF 수익률 | 1.9% | TTM FCF 297.3억원 ÷ 시총 (P/FCF 52.4배) |
| 배당수익률 | 0.7% | FY2025 DPS 400원 ÷ 58,600원 |
42배 — 시총 − 상장자회사 지분 3,673억 − 별도 순금융 1,585억 ÷ 본업 TTM EBIT 246억 계산
9.1 가격의 역산 — 58,600원은 무엇을 가정하고 있나
"싸다/비싸다"를 말하기 전에, 지금 가격이 성립하려면 이익이 얼마여야 하는지를 거꾸로 풉니다. 세 가지 방법(분해 후 본업 배수, 연결 PER, PBR-ROE)이 같은 답을 가리킵니다 — 본업 이익이 지금의 약 2배, 시기로는 2027년 컨센서스 수준.
그림 7. 9월 23일 시가총액을 네 조각으로 나누면
상장 자회사 지분은 시가, 모회사 순금융자산은 6월말 별도 재무상태표, 나머지가 RFHIC 본업에 매겨진 값
9.2 본업에 요구되는 이익
| 본업에 줄 배수 (세후 영업이익 기준) | 필요 세후 영업이익 | 필요 영업이익 | 본업 TTM 영업이익(245.7억) 대비 | 비교 대상 |
|---|---|---|---|---|
| 15배 | 687.7 | 859.6 | 3.50배 | Qorvo·NXP 선행 PER 13~15배 |
| 20배 | 515.8 | 644.7 | 2.62배 | L3Harris 17.7배, 에릭슨 15.7배 |
| 25배 | 412.6 | 515.8 | 2.10배 | RTX 24.5배, 한화에어로 25.5배 |
| 30배 | 343.8 | 429.8 | 1.75배 | MACOM 32.5배 |
| 40배 | 257.9 | 322.3 | 1.31배 | 국내 방산 체계주(LIG D&A 53배)보다는 낮음 |
본업 가치 = 시총 15,573 − 상장 자회사 지분 시가 3,673 − 모회사 별도 순금융자산 1,585 = 10,315억원 검증 후 수정(RF시스템즈 직접 지분 2,012,000주 기준). 본업 TTM 영업이익 = 본사 249.1 + 미국법인 1.2 + 내부거래 조정 −4.6 = 245.7억원 계산. 세율 20% 가정.
미국 방산 대형주 수준인 25배를 주면, 본업 영업이익은 약 516억원이어야 합니다 — TTM의 2.1배. 이 리포트가 컨센서스에서 자회사 몫을 떼어 어림한 본업 영업이익은 2026E 약 360억원, 2027E 약 520억원입니다(연결 컨센서스 550.5·797.7억원에서 RF머트리얼즈 별도 약 130·200억, RF시스템즈 약 60·80억원을 뺀 값) 추정. 즉 지금 가격 = 2027년 컨센서스 본업 이익 × 25배이고, 그 이익까지 가려면 본업 영업이익이 2년간 연 45%씩 늘어야 합니다.
9.3 연결 기준으로 다시 — PER과 PBR-ROE
| 방법 | 가정 | 가격이 요구하는 값 | 비교 |
|---|---|---|---|
| 연결 PER | PER 25배 | 지배순이익 623억원 | TTM 331.7 · 2026E 525.0 · 2027E 686.3 |
| 연결 PER | PER 30배 | 지배순이익 519억원 | 2026E 525.0과 비슷 |
| PBR-ROE | 자기자본비용 9%, 영구성장 4% | 지속 ROE 25.0% | TTM 9.3% · 2026E 14.5% · 2027E 16.8% |
| PBR-ROE | 자기자본비용 10%, 영구성장 5% | 지속 ROE 26.0% | 〃 |
| PBR-ROE | 자기자본비용 8%, 영구성장 4% | 지속 ROE 20.8% | 〃 |
PBR 4.20배 = (ROE − g) ÷ (r − g)를 ROE에 대해 푼 값 계산. 컨센서스 ROE는 WiseReport(9/28) 2차.
PBR-ROE로 보면 요구치가 더 높습니다. PBR 4.2배는 자기자본이익률 20~26%가 영구히 유지된다는 가격이고, 컨센서스조차 2027년 ROE를 16.8%로 봅니다. 이 회사는 이익을 모두 재투자하지 않고 금융자산으로 쌓아 두는(자산의 47%) 구조라 ROE가 구조적으로 낮게 나옵니다 — 자기자본 3,709억원 중 순금융자산 몫을 빼면 영업 자산 ROE는 훨씬 높겠지만, 그 현금이 주주에게 돌아가지 않는 한 PBR-ROE 역산은 계속 무거운 요구치를 보여 줄 것입니다.
58,600원은 ① 방산 본업이 2027년까지 연 40~50% 성장해 본업 영업이익이 500억원을 넘고, ② 그때 미국 방산 대형주 수준(25배)의 배수를 받으며, ③ RF머트리얼즈의 AI 광통신 가치(PER 68배)가 유지된다는 세 가지를 동시에 가정한 가격입니다. 세 가정 중 하나만 빗나가도 가격은 달라집니다 — 9장의 시나리오.
9.4 방산 배수인가, 통신장비 배수인가 — 범위로 보기
9.5 기준일과 최신 가격의 배수
| 지표 | 9/23 (58,600원) | 9/29 (57,800원) | 산식 |
|---|---|---|---|
| 시가총액 | 15,573억 | 15,361억 | 종가 × 26,575,442주 |
| PER (TTM 지배순이익 331.7억) | 47.0 | 46.3 | 시총 ÷ TTM 지배순이익 |
| PER (2026E 525.0억 / 2027E 686.3억) | 29.7 / 22.7 | 29.3 / 22.4 | WiseReport 컨센서스 |
| PBR (지배자본 3,708.9억) | 4.20 | 4.14 | 6월말 |
| EV/EBIT (장부 비지배지분) | 36.7 | 36.1 | (시총 + 비지배 808.7 + 차입·리스 315.4 − 금융자산 2,831.5) ÷ TTM 영업이익 377.8 |
| EV/EBIT (시가 비지배지분) | 49.3 | — | 비지배지분을 RF머트리얼즈 시총 × 58.45% + RF시스템즈 시총 × (1 − 13.96% − 30.91%)(합계 5,567억)로 대체 검증 후 수정 |
| 본업 EV/EBIT (분해) | 42.0 | 40.6 | (시총 − 상장 자회사 지분 시가 − 별도 순금융) ÷ 본업 TTM 영업이익 245.7 |
| PSR (TTM) | 7.6 | 7.5 | 시총 ÷ TTM 매출 2,038.7 |
9/29 KRX 종가 57,800원(15:30 분봉), RF머트리얼즈 48,800원·RF시스템즈 7,990원으로 자회사 지분 시가도 갱신 계산. 기준일 대비 −1.4%로 결론에 영향 없음.
EV/EBIT를 계산하는 방법에 따라 37~50배가 나오는 이유는 비지배지분 처리 때문입니다. 장부가(808.7억원)로 넣으면 자회사의 외부 주주 몫을 싸게 잡게 되고, 시가(5,567억원 — RF머트리얼즈가 PER 68배이기 때문)로 넣으면 그룹 전체의 가격이 드러납니다. 이 리포트가 "분해 후 본업 배수"를 주 지표로 쓰는 것은 이 왜곡을 피하기 위해서입니다.
9.6 두 개의 손잡이 — 본업 이익 × 배수 민감도
| 주당 가치 (원) | 세후 15배 | 20배 | 25배 | 30배 |
|---|---|---|---|---|
| 본업 영업이익 300억 (TTM +22%) | 33,300 | 37,800 | 42,400 | 46,900 |
| 400억 (2026E 본업 추정 +11%) | 37,800 | 43,900 | 49,900 | 55,900 |
| 516억 (2027E 본업 추정) | 43,100 | 50,900 | 58,600 | 66,400 |
| 650억 (에릭슨·RTX 확대) | 49,100 | 58,900 | 68,700 | 78,500 |
주당 가치 = (본업 영업이익 × 0.8 × 배수 + RF머트리얼즈 지분 3,516억 + RF시스템즈 지분 157억 + 모회사 순금융 1,585억) ÷ 26,575,442주, 백원 단위 반올림 계산. 자회사 지분은 9/23 시가 고정.
표의 16칸 중 지금 가격(58,600원) 이상인 칸은 5칸이고, 모두 "본업 이익 516억원 이상 + 배수 25배 이상" 또는 "650억원 + 20배"입니다. 반대로 본업 이익이 2026년 추정 수준(400억원 안팎)에 머물고 배수가 20배로 내려오면 43,900원입니다.
9.7 방산 배수 vs 통신장비 배수 — 어느 쪽이 맞나
| 관점 | 근거 | 적정 배수 범위 (세후 영업이익 기준, 판단) |
|---|---|---|
| 방산 부품주로 본다 | 잔고 1,995억, 계약 만기 2031년, 선수금 구조, 해외 방산 직접 수출 마진 30~40%(2차). 미국 방산 전자(L3Harris 17.7·RTX 24.5 선행), 국내 방산 체계(50~75 TTM) | 20~30배 |
| 통신 부품·RF 반도체로 본다 | 통신은 여전히 매출의 20% 안팎, 과거 이익 사이클 1~2년. 글로벌 RF 반도체(Qorvo 15·NXP 13·스미토모 9 선행), 국내 통신장비(쏠리드 10.6 TTM) | 12~18배 |
| 혼합 (방산 70 : 통신·기타 30) | 2장의 추정 비중을 가중 | 18~26배 |
혼합 배수 18~26배를 2027년 본업 이익 추정(516억원)에 주면 주당 약 47,700~60,200원, 2026년 추정(400억원)에 주면 41,500~51,100원입니다 계산. 지금 가격은 혼합 배수의 상단을 2027년 이익에 준 값과 비슷합니다. "방산주로 리레이팅"이라는 시장의 판단을 받아들이면 가격은 합리적 범위 안이고, 그 판단에서 통신 비중을 조금만 더 무겁게 보면 가격은 1~2년 앞서 있습니다.
9.8 세 개의 시나리오 (12~18개월, 목표가 아님)
| 시나리오 | 본업 영업이익(2027) | 배수(세후) | 자회사 지분 | 그룹 가치(억원) | 주당(원) | 9/23 대비 |
|---|---|---|---|---|---|---|
| 약세 — 방산 납기 지연, 에릭슨 무산, 섹터 배수 하락 | 300억 | 15배 | RF머트리얼즈 −40%, RF시스템즈 −20% | 7,421 | 27,900 | −52% |
| 기준 — 컨센서스 수준 실현, 배수는 방산·통신 혼합 상단 | 516억 | 22배 | 현재 시가 | 14,341 | 54,000 | −8% |
| 강세 — 에릭슨 양산·RTX 확대·방산 추가 수주 | 650억 | 28배 | RF머트리얼즈 +20% | 20,522 | 77,200 | +32% |
모회사 순금융자산 1,585억원은 세 시나리오 공통(배당·투자로 인한 변동 무시) 계산. 확률을 붙이지 않았습니다.
약세 시나리오의 −52%는 극단처럼 보이지만, 2026년 5월 → 7월 이 주식은 실제로 −69%를 겪었습니다(8장). 기준 시나리오가 −8%라는 것은 "컨센서스가 맞아도 지금 가격에서 기대수익은 크지 않다"는 뜻이고, 강세 시나리오의 +32%는 통신(에릭슨)이라는 아직 확인되지 않은 변수에 달려 있습니다. 비대칭은 아래쪽이 큽니다.
9.9 과거 고점의 가격표와 나란히
| 시점 | 주가(수정) | 시총(억원) | 직전 연도 영업이익 | 시총 ÷ 영업이익 | PBR | 그 뒤 1년 |
|---|---|---|---|---|---|---|
| 2019-09-06 (화웨이 정점) | 46,247 | 약 11,030 | 267.1 (2018) | 41 | 약 5.5~6.1 | 매출 −35%, 적자 전환, 주가 저점 −40% |
| 2021-01-14 (5G 기대 정점) | 47,466 | 약 11,320 | −30.0 (2020) | — | 약 5.7 | 영업이익률 4%, 주가 −40% |
| 2026-05-12 (방산·광통신 정점) | 112,500 | 약 29,870 | 308.9 (2025) | 97 | 약 8.1 | 두 달 반 뒤 −69% |
| 2026-09-23 (기준일) | 58,600 | 15,573 | 377.8 (TTM) | 41 | 4.20 | ? |
시총 = 수정주가 × 당시 발행주식수(2019: 23,842,102, 2021: 23,847,620, 2026-05: 26,553,442), PBR은 직전 분기말 지배자본 기준 어림 계산.
기준일의 "시총 ÷ 영업이익" 41배는 2019년 화웨이 정점과 같은 숫자입니다. 차이는 그때는 직전 연도 이익이 정점이었고 다음 해 이익이 사라졌으며, 지금은 이익이 늘어나는 중이고 잔고가 받치고 있다는 점입니다. 같은 배수가 같은 결말을 뜻하지는 않지만, 이 회사의 주가가 이 배수 근처에서 두 번 모두 크게 꺾였다는 기록은 가격을 판단하는 사람이 알고 있어야 할 사실입니다.
10리스크와 반증 조건 — 리스크 지도와 "고점 이익 PER" 반론
무엇이 이 가격을 깨뜨릴 수 있는지, 그리고 다음 공시에서 무엇을 보면 되는지를 한 곳에 모았습니다.
10.1 리스크 지도
| 리스크 | 메커니즘 | 크기 (이 리포트 기준) | 관측 지표 |
|---|---|---|---|
| 방산 납기·계약 변경 | 잔고의 매출 전환이 몇 분기에 몰림. 레이시온 계약처럼 금액·상대방이 바뀜 | 2H26 매출이 컨센서스(1,678억) 대비 20% 부족하면 영업이익 약 −130억원(한계율 38%) | 3Q26 잔고·매출, 정정공시 |
| 체계업체·수출 종속 | 국내 방산 매출은 LIG D&A의 수출(천궁-II 중동, 함정 MFR)에 연동. 중동 정세·수출 허가·환율 | 수출향 계약 2건 476억원 + MFR AESA 192억원 | LIG D&A 수주 공시, 방사청 수출 승인 |
| 통신 기대의 시점 오류 | 미국 상단 C-밴드 경매 2027-07, 사용 2030~31. RAN 시장 보합 | 통신 기대가 가격에 들어간 만큼(9장 강세-기준 차이 약 23,000원/주) | 에릭슨 계약 공시, 트랜지스터 매출 |
| 웨이퍼 공급망 | GaN-on-SiC 웨이퍼 외부 조달. 옛 파트너 울프스피드 RF 사업이 경쟁사 MACOM으로. 미국 수출통제 변화 시 조달 차질 | 원재료 매입이 매출의 56%(1H26) | 사업보고서 원재료 매입처 표기, 매출원가율 |
| 자회사 밸류에이션 | RF머트리얼즈 PER 68배(AI 광통신). 섹터 조정 시 RFHIC 시총의 22.6%가 함께 흔들림 | RF머트리얼즈 −40%면 RFHIC 주당 약 −5,300원 | RF머트리얼즈 주가·루멘텀 실적 |
| 연결 범위 | RF머트리얼즈 지배는 의결권 과반이 아닌 "사실상 지배력" 판단(2026 반기: 지분 41.55% + 위임 5.22% = 46.76%). 상대적 지분이 낮아지면 연결 제외 가능 검증 후 수정 | 연결 매출 약 1/3(내부거래 제거 후 추정), 영업이익 약 35%(RF머트리얼즈+RF시스템즈 TTM 132.4억) | 사업보고서 종속기업 지배력 판단 주석 |
| 재고·환율 | 재고 1,399억원(충당금 250억). 해외 매출 60% — 원화 강세 시 마진 하락 | 원/달러 10% 변동 시 해외 매출 약 110억원(연간 기준). 실제로 원/달러는 7월 초 약 1,506원 → 9/29 1,357원으로 약 10% 하락(원화 강세) — RF머트리얼즈 9/28 공시 적용 환율 1,352원 vs 콜린스 6/4 공시 1,515.6원 검증 후 추가 | 재고자산 주석, 환율 |
| 주식 수 증가·수급 | 주가 고점마다 CB·EB 전환, 스톡옵션·RSU. 대주주 일가 증여세 연부연납(담보 공탁 1.47%), 임원 매도 | 상장 후 발행주식 +20.6% | 대량보유·소유상황보고서, 주식매수선택권 행사 |
| 변동성 자체 | 2026년 한 해 +230%와 −69%. 섹터 자금 흐름에 연동 | — | — |
크기는 이 리포트의 계산·가정 추정. RF머트리얼즈 −40% 영향 = 3,516억원 × 40% ÷ 26,575,442주.
10.2 이 리포트가 틀릴 수 있는 곳
- 부문 비중 추정(2장)은 공시 조각의 조합입니다. 회사가 부문 매출을 공시하면 가장 먼저 교체돼야 할 숫자입니다.
- 본업 이익 추정(9장)은 연결 컨센서스에서 자회사 몫을 어림으로 뺐습니다. 자회사 실적이 예상보다 빨리 늘면 본업 몫은 그만큼 작아지고, 본업 배수는 더 높아집니다.
- RF시스템즈 직접 지분은 소유상황보고서와 거래계획보고서로 추정했습니다(±1%p).
- 연결 범위 판단(B.1)은 2026 반기보고서 주석(위임 5.22%, 의결권 46.76%, 상대적 규모에 따른 사실상 지배력)에 근거합니다. 감사인이 판단을 바꾸지 않는 한 연결은 유지되며, 위임자의 실명은 주석에 없습니다 검증 후 수정.
- 고객 A·B의 국내·해외 판정(4.1)은 지역 매출이 고객 소재지 기준이라는 가정에 기댑니다. 회사가 인도 장소 기준으로 지역을 나눴다면(예: 국내 고객의 해외 공장 납품) 결론이 달라질 수 있습니다.
- 유진투자의 부문 이익률(30~40% 등)은 회사 공시가 아닙니다. 해외 직접 방산 이익률이 이보다 낮으면 2H26 이익 기대가 낮아집니다.
10.3 "고점 이익 PER" 반론을 정면으로
TTM PER 47배는 지금 이익이 계속된다는 전제에서도 비쌉니다. 그런데 반론은 거꾸로도 있습니다 — "지금 이익이 오히려 정점이면 배수는 더 크다." 이 회사의 13년 이익 기록과 예측 기록으로 두 방향을 모두 따져 봅니다.
10.4 이 회사의 "정상 이익"은 얼마인가
| 이익 기준 | 영업이익(억원) | 시총 ÷ (영업이익 × 0.8) | 의미 |
|---|---|---|---|
| 2013~2025 13년 평균 | 103.4 | 188배 | 평균 영업이익률 11.0% |
| 상장 후 2017~2025 9년 평균 | 97.3 | 200배 | 평균 영업이익률 9.0% |
| 과거 최고 (2018) | 267.1 | 73배 | 화웨이 정점 |
| TTM (3Q25~2Q26) | 377.8 | 52배 | 역대 최고 |
| 2026E 컨센서스 | 550.5 | 35배 | WiseReport 9/28 |
| 2027E 컨센서스 | 797.7 | 24배 | WiseReport 9/28 |
시총 15,573억원, 법인세 등 20% 가정한 "세후 영업이익 배수" 계산. 순이익 PER보다 영업외 이익(이자·평가이익·이연법인세)의 영향을 뺀 비교용.
과거 평균으로 정상화하면 가격은 설명되지 않습니다(190~200배). 그러니 이 가격을 정당화하려면 "과거 평균은 더 이상 의미가 없다 — 사업이 바뀌었다"는 주장이 성립해야 합니다. 그 주장의 근거와 반론을 나란히 놓습니다.
"이번엔 다르다"의 근거 (공시로 확인)
- 방산 잔고 1,995억원, 계약 만기가 2027~2031년에 분포 — 화웨이 시절에는 공시된 통신 잔고가 없었음
- 상위 고객 집중도 70~83% → 47~52%
- 고객이 한 나라·한 회사에서 한국·미국·캐나다·영국·스웨덴 방산사로 분산
- 선수금 725억원 — 고객이 돈을 먼저 내는 구조
- RF머트리얼즈의 광통신이라는 별개 동력
"또 같은 패턴일 수 있다"의 근거 (공시로 확인)
- 과거 두 번의 정점(2013, 2018)은 모두 2년을 넘기지 못했음
- 한계 영업이익률 38~41% — 매출이 10% 줄면 이익은 약 20% 줄어듦
- 레이시온 계약 정정처럼 대형 수주도 바뀜
- 방산 수출은 체계업체(LIG D&A) 수주·중동 정세·수출 허가에 종속 — RFHIC가 통제할 수 없는 변수
- 2025년 3분기→연말 잔고 −300억원: 잔고는 매출로 "소진"됨
10.5 매출이 꺾이면 이익은 얼마나 꺾이나
| 시나리오 (TTM 대비) | 매출 | 영업이익 (한계율 38%) | 영업이익 (한계율 45%) | 세후 영업이익 배수 |
|---|---|---|---|---|
| 매출 −10% | 1,835 | 300.3 | 286.1 | 65~68배 |
| 매출 −20% | 1,631 | 222.9 | 194.3 | 87~100배 |
| 2020년형 매출 −35% | 1,325 | 106.7 | 56.7 | 183~343배 |
TTM 매출 2,038.7억·영업이익 377.8억원에서 "매출 감소분 × 한계 영업이익률"만큼 이익이 줄어든다고 가정 계산. 한계율 38%는 1H26 실측, 45%는 2019→2020년 실측(56%)과의 중간값.
2020년형 충격은 극단이지만 이 회사가 실제로 겪은 일입니다. 방산은 통신보다 안정적이라는 점을 감안해도, 매출이 10~20%만 흔들려도 배수가 65~100배로 뛴다는 것이 "고점 이익 PER" 반론의 정량적 모습입니다.
10.6 이 회사에 대한 예측은 얼마나 맞았나
| 예측 | 예측 매출 | 실제 매출 | 괴리 | 예측 영업이익 | 실제 영업이익 | 괴리 |
|---|---|---|---|---|---|---|
| 2017 합병 평가 — 2017E | 770.7 | 620.6 | −19% | 138.6 | 80.8 | −42% |
| 2017 합병 평가 — 2018E | 1,120.3 | 1,081.0 | −4% | 267.7 | 267.1 | −0% |
| 2017 합병 평가 — 2019E | 1,335.5 | 1,077.7 | −19% | 343.5 | 179.4 | −48% |
| 2017 합병 평가 — 2020E | 1,538.6 | 704.5 | −54% | 412.1 | −30.0 | 적자 |
| 2017 합병 평가 — 2021E | 1,680.2 | 1,015.6 | −40% | 458.9 | 43.6 | −90% |
| 5년 합계 | 6,445.3 | 4,499.4 | −30% | 1,620.8 | 540.9 | −67% |
| 5년 합계 — 같은 기준(RFHIC 별도) 검증 후 수정 | 6,445.3 | 3,787.0 | −41% | 1,620.8 | 472.7 | −71% |
| 컨센서스 9개월 전 — 2023 | 1,619 | 1,114.5 | −31% | WiseReport 컨센서스 추이(예측 시점별) | ||
| 컨센서스 9개월 전 — 2024 | 1,396 | 1,148.8 | −18% | |||
| 컨센서스 9개월 전 — 2025 | 1,606 | 1,856.2 | +16% | 처음으로 예측을 상회 | ||
| 컨센서스 — 2026 | 2,086 → 2,624 | ? | — | 9개월 전 대비 +26% 상향. 1H26 달성률 36% | ||
출처: 2017 NH스팩8호 합병 증권신고서(외부평가기관의 피합병법인 수익가치 추정) 공시, WiseReport 컨센서스 "발표직전·3·6·9개월 전" 표(9/28 조회) 2차. 실제는 연결 공시(컨센서스 표의 "연간실적"은 잠정치로 약간 다를 수 있음). 합병 평가는 피합병법인 RFHIC 별도 추정(2014~2016 과거치가 별도 매출 626.9·485.2·601.5억원)이라, 같은 기준인 별도 실적(2017~2021 매출 600.3·978.7·991.4·544.8·671.8억, 영업이익 79.7·213.2·175.0·−26.4·31.2억원)과 비교한 행을 추가했습니다 검증 후 수정.
합병 당시 외부평가기관은 2017~2021년 5년 매출을 같은 기준(별도)으로 41%, 영업이익을 71% 과대 추정했습니다(연결 실적과 비교하면 −30%·−67%로 작아 보이는 것은 그 뒤 편입된 자회사 매출 덕분입니다) 검증 후 수정. 그 예측은 합병비율(1:8.718)을 정하는 데 쓰였고, 그 뒤 화웨이 제재라는 누구도 예측하기 어려운 사건이 있었다는 점은 공정하게 적어 둡니다. 컨센서스도 2023·2024년 18~31% 과대했다가 2025년에 처음 16% 과소했습니다. 이 기록이 말하는 것은 "이번에도 틀린다"가 아니라, 이 회사의 이익은 외부 사건 하나에 크게 흔들리며, 예측의 오차가 ±30% 수준이라는 것입니다. 2026년 매출이 컨센서스보다 30% 적게 나오면(1,840억원 — 2025년과 비슷), 이익은 10.5의 −20~−35% 시나리오 사이에 놓입니다.
TTM 이익이 "고점"인지 "새 출발점"인지는 공시만으로 판정할 수 없습니다. 판정할 수 있는 것은 두 가지입니다. ① 지금 가격은 새 출발점 쪽에 크게 걸었다 — 2027년 컨센서스 이익이 나와야 세후 영업이익 배수가 24배로 내려옵니다. ② 그 베팅의 오차 범위가 넓다 — 이 회사에 대한 과거 예측의 오차는 ±20~30%, 이익으로는 그 두 배였습니다. 사이클 산업에서 "고점 이익 PER" 반론의 본질은 이익 수준보다 이익의 지속 기간이고, 이 회사의 과거 이익 호황은 1~2년이었습니다. 이번 방산 사이클이 그보다 길다는 가장 강한 근거는 2031년까지 이어지는 계약 기간입니다.
11Bull / Bear
TTM 이익이 "고점"인지 "새 출발점"인지는 공시만으로 판정할 수 없습니다. 양쪽 근거를 본문 문장으로 나란히 둡니다.
▲ 강세론 — "이번엔 다르다"의 근거 (공시로 확인)
- 방산 잔고 1,995억원, 계약 만기가 2027~2031년에 분포 — 화웨이 시절에는 공시된 통신 잔고가 없었음
- 상위 고객 집중도 70~83% → 47~52%
- 고객이 한 나라·한 회사에서 한국·미국·캐나다·영국·스웨덴 방산사로 분산
- 선수금 725억원 — 고객이 돈을 먼저 내는 구조
- RF머트리얼즈의 광통신이라는 별개 동력
- 좋은 쪽으로는 LIG D&A가 2023~2025년에 쌓은 수주(중동 천궁-II 등)가 RFHIC에는 2026~2028년에 매출로 내려올 차례입니다. (4.2½)
- 이번 방산 사이클이 그보다 길다는 가장 강한 근거는 2031년까지 이어지는 계약 기간입니다. (10.6)
- 강세 — 에릭슨 양산·RTX 확대·방산 추가 수주: 본업 영업이익 650억 × 세후 28배, 주당 77,200원(9/23 대비 +32%). (9.8)
▼ 약세론 — "또 같은 패턴일 수 있다"의 근거 (공시로 확인)
- 과거 두 번의 정점(2013, 2018)은 모두 2년을 넘기지 못했음
- 한계 영업이익률 38~41% — 매출이 10% 줄면 이익은 약 20% 줄어듦
- 레이시온 계약 정정처럼 대형 수주도 바뀜
- 방산 수출은 체계업체(LIG D&A) 수주·중동 정세·수출 허가에 종속 — RFHIC가 통제할 수 없는 변수
- 2025년 3분기→연말 잔고 −300억원: 잔고는 매출로 "소진"됨
- 나쁜 쪽으로는 RFHIC 주가가 체계업체와 같은 배수를 받기 시작했지만, 체계업체의 수주 속도가 꺾이면 RFHIC의 매출은 2~3년 뒤에 꺾인다는 것입니다. (4.2½)
- 기준 시나리오가 −8%라는 것은 "컨센서스가 맞아도 지금 가격에서 기대수익은 크지 않다"는 뜻이고, 강세 시나리오의 +32%는 통신(에릭슨)이라는 아직 확인되지 않은 변수에 달려 있습니다. 비대칭은 아래쪽이 큽니다. (9.8)
- 기준일의 "시총 ÷ 영업이익" 41배는 2019년 화웨이 정점과 같은 숫자입니다. (9.9)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
지켜볼 것은 세 가지입니다 — 방산 잔고가 매출로 제때 바뀌는가, NXP가 떠난 자리를 에릭슨 물량으로 채우는가, 그리고 자회사 광통신 기대가 유지되는가.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-10 하순 (3Q 잠정실적) | 3Q26 매출·영업이익 | 매출 730억원(컨센서스) 이상이면 기준 시나리오 강화, 550억원 이하면 약세 쪽 | DART 잠정실적(공정공시) |
| 2026-11 (3분기보고서) | 수주잔고, 트랜지스터 vs 증폭기 매출, 계약부채, 재고 | 잔고 2,000억원 유지 + 증폭기 매출 증가 전환 | DART 3분기보고서 II-4 수주상황·연결주석 |
| 수시 | 에릭슨·노키아 공급 계약(매출액 10% 이상이면 공시) | 통신 옵션을 "확인 불가"에서 "성립"으로 | DART 단일판매·공급계약 공시 |
| 수시 | RTX 그룹·SAAB 추가 계약, 정정공시 | 해외 직접 방산 비중 | DART 단일판매·공급계약 공시·정정공시 |
| 2027-01 (4Q 잠정·배당) | 2026년 실적과 배당(별도 순이익 30%) | 2026E 컨센서스(OP 550.5억) 달성 여부 | DART 잠정실적·현금배당결정 공시 |
| 2027-03 (사업보고서) | 원재료 매입처, RF머트리얼즈 지배력 근거, 자기주식 보유·처분 계획 재승인 | 공급망·연결 범위 리스크 | DART 사업보고서(원재료·연결주석)·정기주총 공고 |
| 2027-07 | 미국 상단 C-밴드 경매 | 통신 사이클의 실제 시계 | FCC 경매 공고 |
13용어집 — 배경지식 0에서 시작합니다
먼저 5분짜리 이야기로 전체를 한 번 훑고, 그다음 본문에 나온 용어를 가나다 순이 아니라 "이해되는 순서"로 풀었습니다.
전파를 멀리 보내려면 신호를 세게 키워야 합니다. 그 일을 하는 부품이 전력증폭기이고, 그 심장이 트랜지스터입니다. 1999년 안양에서 조덕수·조삼열 형제가 세운 RFHIC는 실리콘 대신 질화갈륨(GaN)이라는 재료로 트랜지스터를 만들어, 남들보다 먼저 기지국에 팔았습니다. 재료가 되는 웨이퍼는 미국 CREE(지금의 울프스피드)에서 사 오고, 칩을 설계하고 포장·시험하는 일에 집중했습니다.
첫 번째 전성기는 한국 LTE였습니다. 삼성전자가 매출의 68%를 사 갔고 2013년 영업이익률이 30%였습니다. 한국 통신사 투자가 끝나자 매출이 줄었고, 두 번째 전성기는 중국 화웨이였습니다. 2016~2019년 화웨이가 매출의 절반 이상이었고, 2017년 스팩 합병으로 상장한 뒤 2018년 영업이익 267억원을 냈습니다. 2019년 5월 미국이 화웨이를 제재하자 그 매출이 거의 한 분기 만에 사라졌고, 2020년 적자, 이후 4년 동안 영업이익률은 0~4%였습니다. 주가는 2021년 1월 고점에서 2024년 12월까지 78% 떨어졌습니다.
그 4년 동안 조용히 자란 것이 방산이었습니다. 같은 GaN 트랜지스터를 레이더 증폭기와 송수신 모듈로 만들어 LIG넥스원(지금의 LIG D&A), 레이시온, SAAB에 팔았고, 천궁-II 같은 한국 무기의 수출이 늘자 물량이 커졌습니다. 2025년 매출은 1,858억원(+62%), 영업이익 309억원으로 돌아왔고, 방산 수주잔고는 2,000억원 가까이 쌓였습니다. 여기에 자회사 RF머트리얼즈가 AI 데이터센터용 광통신 부품 패키지로 크게 성장했습니다.
주가는 2024년말 10,650원에서 2026년 5월 112,500원까지 올랐다가 7월 35,300원으로 떨어졌고, 9월 23일 58,600원입니다. 시가총액 1조 5,573억원 중 자회사 지분과 현금을 빼면 본업에 1조 315억원이 매겨져 있는데, 이는 본업 이익이 2년 안에 두 배가 되고 미국 방산 대형주 수준의 배수를 받는다는 가정과 맞먹습니다. 지켜볼 것은 세 가지입니다 — 방산 잔고가 매출로 제때 바뀌는가, NXP가 떠난 자리를 에릭슨 물량으로 채우는가, 그리고 자회사 광통신 기대가 유지되는가.
13.1 기술 용어
| 용어 | 뜻 | 이 회사에서의 의미 |
|---|---|---|
| RF (Radio Frequency) | 무선 주파수. 3kHz~300GHz 전자기파 | 이 회사 제품이 다루는 신호의 범위 |
| 전력증폭기 (PA) | 약한 신호를 큰 출력으로 키우는 장치 | 매출의 75%를 차지하는 "GaN 전력증폭기 등" |
| 트랜지스터 | 전류를 키우거나 끊는 반도체 소자. PA의 핵심 부품 | RFHIC의 출발점. 단품으로 팔거나 PA에 넣음 |
| GaN (질화갈륨) | 갈륨과 질소의 화합물 반도체. 고전압·고주파·고출력에 강함 | 실리콘 LDMOS 대비 효율 +10%, 크기 최대 절반(공시) |
| LDMOS | 실리콘 기반 전력 트랜지스터. 30년간 기지국 표준 | GaN이 대체해 온 기존 기술 |
| GaN-on-SiC / GaN-on-Diamond | 탄화규소 / 다이아몬드 기판 위에 키운 GaN. 기판이 열을 얼마나 잘 빼느냐가 차이 | 현 주력은 SiC. 다이아몬드는 IP만 확보 |
| 웨이퍼·에피 | 반도체를 만드는 원판과 그 위에 키운 결정층 | 외부에서 조달 — 팹리스형 구조 |
| 팹리스 / 파운드리 | 설계만 하는 회사 / 위탁 생산하는 회사 | 2021년 파운드리 합작 계획 400억원 미집행 |
| 패키지 | 칩을 담아 열을 빼고 전기를 연결하는 금속·세라믹 케이스 | 자회사 RF머트리얼즈의 제품 |
| MMIC | 증폭 회로 전체를 칩 하나에 집적한 것 | 매출 0.3% |
| Massive MIMO | 안테나 수십~수백 개로 여러 사용자에게 동시에 신호를 보내는 5G 기술 | 작은 GaN PA가 안테나마다 필요 |
| AESA 레이더 | 수천 개의 송수신 모듈이 빔을 전자적으로 조종하는 레이더 | TR 모듈·증폭기 수요의 원천 |
| TR 모듈 | AESA 레이더의 송신·수신 단위 부품 | LIG넥스원향 대형 계약(2018 534억원) |
| SSPA | 반도체(고체) 전력증폭기. 진공관 증폭기(TWTA)를 대체 | M-SAM·위성·가속기용 제품 |
| TWT·마그네트론·클라이스트론 | 전파를 만드는 진공관들. 수명 짧고 예열 필요 | 반도체 교체 수요의 대상 |
| MFR | 다기능레이더. 탐지·추적·유도를 한 레이더가 수행 | 해외 함정용 MFR 송수신 모듈 계약 |
| Microwave Generator | 마이크로파(수 GHz)를 만드는 장치. 플라즈마·가열·가속기에 사용 | RF에너지 사업. 반도체 장비용은 퀄 테스트 단계 |
| 플라즈마 | 기체를 이온화한 상태. 반도체 식각·증착에 사용 | RF·마이크로파 전원이 만듦 |
| 5G SA / 5.5G | LTE 코어 없이 5G만으로 운영하는 방식 / 5G 고도화 표준 | 한국 주파수 재할당 조건(2026년말 SA 전환) |
| C-밴드 | 3.7~4.2GHz 대역. 미국 5G 주력 중대역 | 상단 C-밴드 경매 2027-07 |
| RAN | 무선접속망. 기지국 장비 시장 | 2021 정점 → 2024년 약 90억$ 감소, 2026 보합 |
13.2 재무·공시 용어
| 용어 | 뜻 | 이 리포트에서 |
|---|---|---|
| TTM | 최근 12개월 합계 | 3Q25~2Q26 |
| 지배순이익 | 연결 순이익 중 RFHIC 주주 몫(자회사 외부 주주 몫 제외) | TTM 331.7억원 |
| 비지배지분 | 연결 자회사의 외부 주주 몫 | RF머트리얼즈 58.5%, RF시스템즈 약 73% |
| PER · PBR · PSR | 시총 ÷ 순이익 · 자기자본 · 매출 | 47.0 · 4.20 · 7.6 (TTM) |
| EV/EBIT | (시총 + 부채 − 현금) ÷ 영업이익 | 36.7~49.3배(비지배 처리에 따라) |
| 분해 밸류에이션(SOTP) | 사업·자산별로 따로 값을 매겨 더하는 방법 | 본업 + 상장 자회사 지분 + 순금융 |
| 수주잔고 | 계약했으나 아직 매출로 인식 안 된 금액 | 레이더용 PA 1,994.8억원(6월) |
| 계약부채(선수금) | 고객에게 먼저 받은 돈. 인도 시 매출로 전환 | 724.6억원 |
| 한계 영업이익률 | 매출이 1원 늘 때 늘어나는 영업이익 | 38~41% |
| CB · BW · EB | 전환사채 · 신주인수권부사채 · 교환사채(보유 주식과 교환) | EB 310억원 → 자기주식 906,114주 |
| 스팩(SPAC) 합병 | 상장된 기업인수목적회사와 합병해 상장하는 방법 | RFHIC(2017, NH스팩8호), RF시스템즈(2024, 교보12호) |
| RSU | 일정 조건 후 지급하는 양도제한조건부 주식 | 47,900주, 임직원 111명 |
| 자기주식 보유·처분 계획 | 개정 상법(2026-03 시행)에 따라 자사주를 보유·처분하려면 매년 주총 승인 | 245,063주 전량 임직원 보상 |
| 증여세 연부연납 | 증여세를 최대 수년간 나눠 내는 제도. 주식을 담보로 공탁 | 일가 391,000주(1.47%) 공탁 |
| 단일판매·공급계약 공시 | 최근 매출액의 일정 비율(코스닥 10%) 이상 계약 시 의무 공시 | 4.2의 계약 표 |
| NXT 애프터마켓 | 넥스트레이드 대체거래소의 장 마감 후 거래 | 네이버 일봉 9/15 이후 종가가 KRX 종가와 다른 이유 |
A부록 — 시장의 통념 검증 — 네 가지 투자 논거를 원문과 대조
RFHIC는 순위표에 없는 종목이라, 2026년에 증권사 리포트·언론·커뮤니티에서 가장 자주 반복된 논거 네 가지를 골라 공시 원문과 해외 1차 자료로 대조했습니다. 판정은 "성립 / 부분 성립 / 확인 불가 / 불성립" 네 단계입니다.
A.1 한 장 대조표
| 통념 (대표 출처) | 원문 확인 | 판정 |
|---|---|---|
| ① "통신장비주에서 방산주로 — 방산 비중 2025년 60% → 2026년 70%" (대신증권, 한국경제 2026-09-17) | 부문 매출 미공시. 공시 조각으로 역산하면 2025년 방산 61~72%(RF시스템즈 포함 그룹 기준). 레이더용 증폭기 잔고 336억(2023말) → 1,995억원(2026-08-14 제출일, 품목 미기재 총액). 잔여 계산에 상품·MMIC 85억원이 섞여 있어 이를 빼면 57~67% 검증 후 수정. 단 1H26 증폭기 매출은 +5.7%, 트랜지스터 +75%로 상반기 성장의 주역은 방산 줄이 아니었음 | 부분 성립 — 방향 맞음, 숫자는 추정치 |
| ①-a "방산이 하방을 지지한다" (유진투자 2026-01-27) | 잔고 1,995억원은 TTM 매출의 98%. 다만 2025년 3분기→연말 잔고가 300억원 줄며 분기 매출이 몰려 나오는 구조. 최대 해외 계약(레이시온 캐나다)이 발표 4개월 만에 정정 | 부분 성립 |
| ①-b "레이시온 506억원 수주" (다수 보도, 2026-02~04) | 2026-06-19 정정: 계약금액 3,508만$ → 2,053만$(296.4억원). 차액 중 952만$는 콜린스(6/3), 362만$는 레이시온 UK(6/10)와 "별도의 추가 수주계약". 6/4 콜린스 공시(계약일 6/2, 1,455만$, 220.5억원)는 재배분을 언급하지 않아 포함 여부 미확인 — 문언대로면 두 건은 공시 기준(매출액 10%) 미달이라 정정공시에만 나타남 검증 후 수정 | 원 표현 불성립 — 캐나다 법인 계약은 41% 감액, 그룹 합계는 3,870만~4,820만$로 원 계약(3,508만$)보다 오히려 큼 |
| ② "NXP 철수 + 미국 주파수 경매로 에릭슨·삼성향 통신 빅사이클" (하나증권 2026-06-09, 유진 2026-01-27, KB 2026-04) | NXP 철수는 사실(2025-12-10 발표, 2027 1Q 마지막 웨이퍼). 그러나 에릭슨 공급 계약 공시 없음. 미국: AWS-3 재경매 2026-06-23 종료(35억$ — 4년 만의 첫 경매), 상단 C-밴드 경매는 2027년 7월, 사용 가능 시점은 상위 75개 시장 2030-12, 나머지 2031-06. Dell'Oro: RAN 시장 2026년 "대체로 보합", 2030년까지 연 1% | 확인 불가 — 계기는 사실, 매출·시점은 미확인 |
| ③ "자회사 RF머트리얼즈가 루멘텀을 통해 AI 광통신 수혜" (한국경제 2026-07-28·08-30, 한국투자) | RF머트리얼즈 반기보고서가 루멘텀을 주요 납품처로 명기. 통신용 패키지 매출 2024년 89.6억 → 2025년 222.0억 → 1H26 202.4억원. 1H26 연결 영업이익 증가분의 70%가 RF머트리얼즈. 단, RFHIC 지분 41.5%이고 그 지분은 9/23 시가 3,516억원 — RFHIC 시총의 22.6% | 성립 — 그러나 이미 시가로 반영 |
| ④ "국내 유일 GaN 트랜지스터 양산 기업, 미국 시장 기준이면 시총 7조원" (하나증권 2026-06-09) | "국내 유일 대량 생산 설비"는 공시 문구. 그러나 웨이퍼는 외부 조달(3장). 7조원은 2027년 컨센서스 지배순이익 686억원의 102배, 하나증권 자체 2027F 순이익 574억원의 122배. 미국 동종(MACOM 32.5배, Qorvo 15.1배, RTX 24.5배 선행)으로는 나오지 않는 숫자 | 불성립 (밸류에이션 주장) |
출처: 각 공시(수주잔고, 계약·정정공시, 반기보고서), FCC 상단 C-밴드 규칙 채택(2026-07-22, NewscastStudio 보도), Broadband Breakfast(AWS-3, 2026-06), Light Reading(NXP, 2025-12), Dell'Oro(2026-02-17) 2차, 증권사 원문(하나 2026-06-09 PDF, 유진 2026-01-27 PDF).
A.2 논거 ① — 방산 전환은 진짜인가, 얼마나 진짜인가
진짜입니다. 2017년 매출의 12%였던 레이더용 증폭기가(1장), 2025년에는 그룹 매출의 60%대로 추정되고(2장), 공시된 대형 계약의 거의 전부가 방산입니다(4장). 이 전환을 가능하게 한 구조적 이유도 공시로 확인됩니다 — ① 진공관(TWT·마그네트론) 레이더를 반도체로 바꾸는 교체 수요("연간 1,000~1,500시간으로 제한된 운용시간", 사업보고서), ② AESA로 모듈 수가 늘어나는 신규 수요, ③ 천궁-II·함정 레이더의 중동·동남아 수출(“LIG넥스원을 통한 수출향” 계약 2건 476억원).
그러나 "얼마나"에서는 조심해야 할 점이 세 가지 있습니다. 첫째, 방산 매출은 회사가 공시하지 않는 숫자이고, 증권사가 제시하는 60%·70%는 RF시스템즈(RFHIC 실효지분 약 27%) 매출을 포함한 그룹 기준입니다. 둘째, 방산 매출 인식은 납기에 따라 분기별로 크게 출렁입니다(4Q25 688억 → 1Q26 431억원). 셋째, 해외 대형 계약도 바뀝니다 — 레이시온 캐나다 계약이 발표 넉 달 만에 41% 감액 정정되고 그룹사 계약으로 쪼개진 것은, 금액 자체보다 "공시된 수주 = 확정 매출"로 읽어서는 안 된다는 신호입니다. 회사도 모든 계약 공시에 "계약금액 및 계약기간 등은 진행과정에서 변동될 수 있음"을 붙입니다.
A.3 논거 ② — 통신 빅사이클의 계기와 시계
계기는 두 가지 모두 사실입니다. NXP는 2025년 12월 10일 5G 무선 파워 사업 철수와 애리조나 ECHO 팹 폐쇄를 발표했고, 마지막 GaN 웨이퍼를 2027년 1분기에 생산합니다(Light Reading) 2차. 유진투자는 이 공백을 근거로 에릭슨향 매출을 연 160억~2,400억원 범위로 시나리오화했습니다(삼성 내 RFHIC 점유율 50%, 에릭슨 내 NXP 점유율 50% 가정) 2차. 하나증권은 "삼성전자와 더불어 에릭슨 장비 공급 가능성이 높아지는 상황"이라고 적었습니다.
하지만 원문으로 확인되는 것은 아직 없습니다. ① 에릭슨·노키아와의 공급 계약 공시는 2026년 9월 말까지 한 건도 없습니다(통신 계약 공시는 2022년 29억원이 마지막). ② 1H26 트랜지스터 매출 +75%는 통신 회복일 수 있지만, 회사가 "등"의 구성을 공시하지 않아 확인할 수 없습니다. ③ 미국 주파수 일정이 길다는 것이 가장 중요합니다. 2026년 6월 끝난 AWS-3 재경매는 총 35억 달러로 작은 규모였고, 시장이 기대하는 대형 경매인 상단 C-밴드(3.98~4.14GHz, 160MHz)는 2027년 7월 경매, 상위 75개 시장 사용 가능 2030년 12월입니다(FCC 2026-07-22 채택) 2차. 2021년 하단 C-밴드 경매(약 810억 달러) 때처럼 통신사 장비 투자가 곧바로 따라온다 해도 본격 물량은 2028년 이후로 보는 것이 일정상 자연스럽습니다. ④ 한국의 2026년 주파수 재할당 조건은 "2026년말까지 5G 단독모드(SA) 전환 + 실내 무선국 2만 개"인데 2차(EBN 2025-12-10), SA 전환은 코어망 소프트웨어 중심이라 기지국 전력증폭기 수요와는 거리가 있습니다. 실내 소형국은 출력이 낮아 GaN 고출력 트랜지스터 수요로 직결되지 않습니다 추정.
세계 무선접속망(RAN) 시장은 2021년 정점 대비 2024년 약 90억 달러 줄었고(2022~2024년 약 1/5 감소), 2025년 안정화, 2026년 "대체로 보합", 2030년까지 연 1% 성장이 Dell'Oro의 전망입니다 2차. 즉 통신 쪽의 기회는 시장 성장이 아니라 점유율(NXP 공백)에서 와야 합니다. 그것은 에릭슨 품질 인증과 양산 계약이라는 구체적 이벤트로 확인될 일이고, 아직은 확인 전입니다.
A.4 논거 ③ — AI 광통신, 누구의 이익인가
RF머트리얼즈의 광통신 패키지 성장은 공시로 확인되는 사실입니다. 통신용 패키지 매출은 2024년 89.6억원에서 2025년 222.0억원, 2026년 상반기에만 202.4억원이 됐고, 단가도 개당 9,572원 → 12,039원 → 16,136원으로 올랐습니다 공시. 한국투자증권은 루멘텀향 패키지 매출을 2026년 314억원(+146%)으로, 회사는 안산 신공장(약 9,900㎡) 완공 후 생산능력 약 2.5배를 제시합니다(한국경제) 2차.
그러나 RFHIC 주주의 관점에서는 세 가지를 짚어야 합니다. ① RFHIC가 받는 몫은 41.5%입니다. RF머트리얼즈의 이익은 연결 영업이익에 100% 더해지지만, 지배순이익에는 41.5%만 들어오고 나머지는 비지배지분(1H26 비지배 순이익 52.1억원)으로 빠집니다. ② 그 41.5%의 가치는 이미 시장에 따로 값이 매겨져 있습니다 — 9/23 RF머트리얼즈 시총 8,463억원(PER 68배) × 41.5% = 3,516억원, RFHIC 시총의 22.6% 계산. RFHIC에 "AI 광통신 프리미엄"을 한 번 더 얹으면 같은 이익을 두 번 세는 셈입니다. ③ RF머트리얼즈는 2026년 6월 262.5억원 유상증자를 했고 RFHIC가 109.1억원(207,742주 × 52,500원)을 넣었습니다 공시. 자회사 성장을 위해 모회사 현금이 들어가는 구조이며, 신공장 투자가 계속되면 추가 출자 가능성도 있습니다.
A.5 논거 ④ — "국내 유일"과 "미국 기준 7조원"
"국내에서 유일하게 대량으로 생산할 수 있는 기술과 설비"라는 문구는 공시 그대로이고, 한국에 GaN RF 트랜지스터를 상업 양산하는 다른 회사가 없다는 점도 사실로 보입니다. 다만 3장에서 본 것처럼 웨이퍼는 외부에서 사 오고, 2021년 파운드리 합작 계획 400억원은 집행되지 않았습니다. "소재 기업"보다 "설계·조립·증폭기 기업"이 정확한 이름입니다.
"미국 시장 기준 7조원 이상"(하나증권 2026-06-09)은 원문에 산식이 없습니다. 역산하면 7조원은 2027년 WiseReport 컨센서스 지배순이익 686.3억원의 102배, 하나증권 자신의 2027F 지배순이익 574억원의 122배, 2027F 영업이익 753억원의 93배입니다 계산. 5.4의 미국 동종 기업 중 선행 PER이 가장 높은 MACOM이 32.5배입니다. 같은 리포트의 목표주가 150,000원(시총 약 3.98조원)도 2027F 순이익의 69배입니다. 이 논거는 "싸다"는 주장의 근거가 되기 어렵습니다.
하나증권(6/9)은 2Q26 연결 매출 570억원·영업이익 111억원을 예상했고, 실제는 매출 515.0억원(−9.6%), 영업이익 111.9억원(+0.8%)이었습니다 공시. 매출은 미달, 이익은 부합 — 이익률이 예상보다 높았다는 뜻이고, 6장에서 본 RF머트리얼즈 마진 개선과 환율이 그 이유로 보입니다. 하나증권의 3Q26F·4Q26F는 매출 690억·964억원, 영업이익 153억·200억원이고, WiseReport 컨센서스(9/28)는 3Q26E 매출 732.5억, 4Q26E 969.0억원입니다 2차.
B부록 — 자회사·관계사·대주주 — 두 개의 상장 자회사, 교환사채, 가족 간 증여
순위표 종목 리포트마다 "순위표에 없던 관계사 거래"가 나왔습니다. RFHIC에는 지주회사 수수료나 대주주 개인회사와의 거래는 공시되지 않습니다(연결 특수관계자 주석: "주요 경영진 외에 없음"). 대신 주주 가치에 영향을 준 사건은 ① 상장 자회사의 층층 구조와 그 안의 자금 이동, ② 자기주식을 담보로 한 교환사채, ③ 대주주 일가의 증여와 장내 매도였습니다.
그림 3. RFHIC 그룹 지배구조 (2026년 9월)
화살표 = 지분 보유 · 시총은 9/23 KRX 종가 기준
B.1 상장 자회사 두 곳 — 어떻게 들어왔고, 지금 얼마인가
| 항목 | RF머트리얼즈 (327260) | RF시스템즈 (474610) |
|---|---|---|
| 편입 경위 | 2017-10 RFHIC가 옛 메탈라이프 55%를 68.75억원에 취득("원가경쟁력 강화 및 5G 기술경쟁력 확보") | 2020-10 RF머트리얼즈가 옛 비앤씨테크 구주 인수 + 제3자배정 유상증자로 최대주주(64.4%) |
| 상장 | 2019-12 코스닥 상장(지분 55% → 39.35%로 희석) | 2024-11 교보12호스팩 합병 상장(1:0.3274930) |
| RFHIC 지분 | 41.54% (7,473,498주, 무상증자 1:1 후) | 직접 13.96% (2,012,000주, 9/2 거래계획보고서 기재) 검증 후 수정 + RF머트리얼즈 30.91% |
| 9/23 종가 · 시총 | 47,050원 · 8,463억원 | 7,800원 · 1,124억원 |
| RFHIC 몫의 시가 | 3,516억원 | 직접분 157억원 (간접분은 RF머트리얼즈 주가에 포함) |
| 1H26 매출 · 영업이익 (공시 기준) | 연결 450.8 · 84.9억원 (별도 235.1 · 57.0) | 215.9 · 27.9억원 |
| 배수 (9/23) | PER 68.0 · PBR 9.80 | PER 17.1 · PBR 1.99 |
| 2026년 자본 이벤트 | 6월 유상증자 262.5억원(주당 52,500원), 7월 무상증자 1:1, 9월 소각 결정 | 6월 자기주식 소각 결정, 스톡옵션 행사, CB 전환(2월) |
출처: 2017-09 타법인주식 취득결정, 2019 사업보고서, RF시스템즈 반기보고서 최대주주 변동내역, 2024 사업보고서 종속기업 합병 주석, 각 사 2026 반기보고서·증권발행실적보고서 공시. RF시스템즈 직접 지분 = 8/28 소유상황보고서·9/2 거래계획보고서의 2,012,000주(발행주식 14,415,220주의 13.96%). 9/2 보고서의 8/31·9/1은 결제일이며 해당 매수는 8/28 보고서에 이미 포함 검증 후 수정.
지분율 41.5%로 어떻게 "지배"하는가도 공시에 있고, 그 근거는 해마다 바뀌었습니다 검증 후 수정.
| 보고서 | RFHIC 지분 | 위임받은 의결권 | 의결권 합계 | 지배 판단 문구 |
|---|---|---|---|---|
| 2024 사업보고서 | 40.65% | 12.26% | 51.36% | "과반수를 초과하는 의결권을 보유하고 있어 사실상 지배력"(표: 의결권과반수보유) |
| 2025 사업보고서 | 41.85% | 5.8% | 47.64% | "의결권의 상대적 규모와 다른 의결권 보유자의 주식분산정도, 과거 주주총회에서 의결권 양상 등을 고려하여 사실상의 지배력" |
| 2026 반기보고서 | 41.55% | 5.22% | 46.76% | 2025년과 같은 문구 |
출처: 각 보고서 연결주석 "종속기업 현황" 공시. 위임자는 "주요주주"로만 적혀 있으나, 2026 반기 위임분 5.22%는 RF머트리얼즈 반기보고서의 최대주주 특수관계인(관계사 임원 남동우·한기우·김주현·김시남·김종기·박근영, 합계 5.21%)과 크기가 같습니다 추정. RFHIC 대량보유보고서(2026-07-29)도 특별관계자 포함 46.76%를 보고합니다.
즉 초판의 "2025년부터는 위임 여부를 알 수 없다"는 틀렸습니다 — 위임은 지금도 명시돼 있습니다. 더 중요한 변화는 2025년부터 의결권이 과반에 못 미친 채 "사실상 지배력"(K-IFRS 1110호의 상대적 규모 판단)으로 연결을 유지하고 있다는 점입니다. 따라서 위험은 "위임이 끝나면 곧바로 연결 제외"라기보다, 외부 대주주가 등장하거나 유상증자 불참 등으로 상대적 지분이 더 낮아질 때 감사인이 판단을 바꿀 수 있다는 쪽입니다. 그 경우 연결 매출·영업이익에서 RF머트리얼즈와 그 자회사 RF시스템즈가 빠지고 지분법으로 바뀝니다 추정. RF시스템즈도 같은 방식(RFHIC 13.18%가 RF머트리얼즈에 의결권을 위임해 44.09%)으로 사실상 지배가 판단됩니다(RF머트리얼즈 반기보고서).
B.2 그룹 안에서 오가는 돈
| 거래 | 금액 | 시점 | 무엇을 뜻하나 |
|---|---|---|---|
| RF머트리얼즈 → RFHIC 제품 매출 (패키지) | 64.7억원 | 1H26 (1H25 42.9억) | RFHIC 트랜지스터 패키지 공급. 연결에서는 제거. RF머트리얼즈 매출의 14% |
| RF머트리얼즈의 RFHIC 대상 채권 | 22.9억원 | 2026.06말 | 정상 거래 채권 수준 |
| RF시스템즈 ← RFHIC: KSPA(천궁-II) 안테나조립체 부품 공급 계약 | 43.0억원 | 2025-11 ~ 2029-06 | RFHIC가 받은 방산 물량의 기구물을 손자회사가 납품하는 구조 |
| 연결 내부거래 제거 (매출) | 289.9억 / 111.1억 | 2025 / 1H26 | 법인 합산 매출의 13.5% / 10.5% |
| RFHIC → RF머트리얼즈 유상증자 참여 | 109.1억원 | 2026-06-26 | 207,742주 × 52,500원. 지분율 유지 목적. 모회사 현금이 자회사 증설로 |
| RFHIC의 RF시스템즈 장내 매수 | 약 9.7억원 | 2026-01 (30,141주, 약 1.5억), 2026-08-03~28 (112,000주, 8.1억) | "종속회사 지배력 강화". 1월분은 반기보고서, 8월분은 6/30 거래계획(112,000주) 전량 이행 — 소유상황보고서 3건·9/2 거래계획보고서(체결 단가 6,021~8,098원). 9/2 보고서는 10/2~10/31 최대 100,000주(약 7.1억원) 추가 매수 계획 검증 후 수정 |
| RF머트리얼즈 비지배지분으로 나가는 이익 | 52.1억원 | 1H26 | 연결 순이익 207.2억 중 지배 155.0억, 비지배 52.1억(25.2%) |
출처: RF머트리얼즈 반기보고서 특수관계자 거래, RF시스템즈 반기보고서 공급계약 진행상황, RFHIC 연결주석 영업부문·자본변동표, 특정증권 소유상황·거래계획보고서 공시. RF시스템즈 매수 금액은 체결 단가 × 수량 합 계산.
이 거래들은 규모로 보면 크지 않고 방향도 "모회사가 자회사를 지원"하는 쪽입니다. 순위표 종목들(유비쿼스의 지주회사 임차료·수수료 연 53억원 같은)처럼 가치가 대주주 쪽으로 새는 구조는 공시에서 보이지 않습니다. 다만 투자자가 기억할 점은 ① 연결 이익의 약 1/4이 자회사에서 나오고 그중 58.5%(RF머트리얼즈)·73%(RF시스템즈)는 외부 주주 몫이며, ② 상장 자회사가 셋(모·자·손)으로 쌓인 구조에서는 같은 이익이 세 개의 시가총액에 동시에 반영된다는 점입니다. RFHIC의 PER을 계산할 때 연결 지배순이익을 쓰면 이 문제는 자동으로 조정되지만, "RFHIC 시총 + RF머트리얼즈 시총"을 그룹 가치로 더하면 이중 계산이 됩니다.
B.3 자기주식 교환사채 310억원 — 누가 무엇을 얻었나
| 조건 · 결과 | 내용 |
|---|---|
| 발행 | 2025-10-01 이사회, 10-16 납입. 제6회 무보증 사모 교환사채 310억원, 표면·만기이자 0%, 만기 2028-10-16 |
| 교환 대상 | RFHIC 자기주식 906,114주(발행주식의 3.42%), 교환가 34,212원(기준주가의 115%) |
| 인수자 | 교보·IBKC·NH 계열 신기술투자조합, NH투자증권 50억, 유진투자증권 40억, 타임폴리오·씨스퀘어·오라이언·알파플러스 운용 펀드 등 |
| 자금 용도 | 운영자금 310억원 — "방산, 에너지 사업부문 프로젝트 증가에 따라 연구개발비 및 운영자금"(2026년 100억, 2027년 이후 210억 예정) |
| 결과 | 1H26 중 전액 교환청구 → 자기주식 906,101주 교부, 13주 반환. 자본잉여금 +65.7억, 자본조정 +173.1억 |
| 경제성 (9/23 기준) | 교환된 주식 가치 531.0억원 − 받은 돈 310.0억원 = 221억원이 기존 주주에서 사채권자로 이전된 셈. 고점(112,500원) 기준이면 709억원 계산 |
출처: 2025-10-01 교환사채권 발행결정, 2025 사업보고서 자금사용내역, 2026 반기보고서 자본변동표·주식의 총수 공시.
교환사채는 흔히 "자사주를 시장에 풀지 않고 할증가에 파는 방법"으로 설명됩니다. 발행 당시로는 기준주가보다 15% 높은 값에 판 것이 맞습니다. 그러나 결과적으로는 주가가 교환가의 3배까지 오르면서 사채권자가 가장 큰 이익을 봤고, 주주는 3.4%의 지분 희석을 확정했습니다. 발행 시점(2025년 10월)의 회사에는 금융자산이 약 2,000억원 있었고, 2026년 상반기 말에도 연결 금융자산이 2,832억원이라 310억원의 자금 조달이 꼭 필요했는지는 의문으로 남습니다. 2026년 3월 시행된 개정 상법이 보유 자기주식의 소각 또는 주총 승인을 요구하기 직전에, 소각 대신 교환사채로 자기주식을 처분한 사례이기도 합니다.
B.4 대주주 일가 — 지분 33%, 세 번의 증여, 증여세를 위한 매도
| 날짜 | 거래 | 주식수 | 당일 종가 | 당시 가치 | 비고 |
|---|---|---|---|---|---|
| 2024-12-24 | 조삼열(대표의 형) → 자녀 등 3인 증여 | 840,000 | 13,080 | 109.9억 | 2024-12-09 연중 최저 10,650원 직후 |
| 2025-05-15 | 이종열(대표의 매형) → 조덕수·조삼열·조명숙 등 5인 증여 | 795,000 | 16,180 | 128.6억 | 조덕수 265,000주 수증 |
| 2026-02-11 | 이종열 → 조명옥 등 5인 증여 | 528,000 | 49,150 | 259.5억 | 주가 급등 초입 |
| 합계 | 세 차례 | 2,163,000 | — | 498.0억 | 9/23 가치 1,267.5억원 |
| 기간 | 특수관계인 장내 매도 (주) | 금액 | 주요 사유(보고서 기재) |
|---|---|---|---|
| 2025년 1~6월 | 166,803 | 31.3억 | "주식 수증에 따른 증여세 납부 등 목적의 매도"(수증자들), 1.5~2.4만원대 |
| 2025년 7~12월 | 59,427 | 18.4억 | 이종열 3만주(2.7~2.9만원), 임원 매도 |
| 2026년 1~9월 | 75,247 | 56.8억 | 증여세 2차 납부(배성미), 이종열 33,397주(8.3~10.5만원), 임원 4인 3월 5~11일 매도(6.3~8.8만원) |
출처: 조덕수 외 특수관계인 주식등의 대량보유상황보고서 2025-01-02, 05-20, 08-06, 09-17, 11-26, 2026-02-23, 09-28 세부변동내역 공시. 금액 = 보고서의 단가 × 수량 합 계산(중복 기재분 제거).
일가의 의결권 지분은 2024년말 34.40%에서 2026년 9월 32.98%로 1.4%p 낮아졌습니다(발행주식 증가 효과 포함) 공시. 증여 자체는 2세 승계를 위한 통상적 행위이고, 상장 주식의 증여세는 증여일 전후 2개월 종가 평균으로 매겨지므로 주가가 낮을 때 증여하는 것이 세금상 유리합니다. 2024년 12월·2025년 5월 증여는 결과적으로 이 회사 주가의 10년 최저권에서 이뤄졌고, 이후 주가는 4~9배가 됐습니다. 이것이 의도였다는 증거는 없으며, 이 리포트도 그렇게 주장하지 않습니다 — 다만 주주는 "대주주 일가의 이해가 주가 저점에서 무엇이었는가"를 한 번쯤 생각해 볼 이유가 있습니다. 반대로 대주주 본인(조덕수 4,084,773주, 15.38%)과 조삼열(2,950,300주, 11.11%)은 2025~2026년 장내에서 한 주도 팔지 않았고, 두 사람과 자녀 등이 증여세 연부연납 담보로 공탁한 주식은 합계 391,000주(1.47%)입니다 공시.
경영진 매도는 따로 볼 가치가 있습니다. 김주현(경영부문장)·강현철·송인용·강창현 등 미등기임원 4인은 2026년 3월 5~11일, 주가가 63,000원에서 88,000원으로 뛰던 한 주 동안 합계 26,500주(17.7억원)를 팔았습니다 공시(보고서 단가 합산 계산). 개인 사정일 수 있으나, 회사 사정을 가장 잘 아는 사람들이 급등 구간에서 — 네 명 중 세 명은 보유 주식의 절반 이상(52~86%)을 — 팔았다는 사실은 기록해 둘 만합니다. 다만 맥락도 함께 적습니다: 이 세 명(김주현 8,000·강현철 6,000·송인용 5,000주)은 한 달 전인 2026-02-10 행사가 19,200원 스톡옵션을 행사했고, 3월 매도 수량(9,500·6,500·10,000주)은 행사 물량과 비슷하거나 조금 많습니다 — 스톡옵션 행사 후 차익 실현의 성격이 섞여 있습니다 공시(대량보유보고서 2026-02-23·09-28) 검증 후 추가.
B.5 이사회와 감사 — 작은 이사회
이사회는 사내이사 2인(조덕수 대표, 형 조삼열), 기타비상무이사 1인(한기수), 독립이사 1인(김성태, 2025-09 임시주총 선임)과 상근감사 1인(진대호, 2017년부터)입니다 공시. 5인 중 대주주 형제가 2인이고 독립이사는 1인뿐입니다. 2025년 9월 임시주총은 독립이사 선임을, 2026년 8월 임시주총은 개정 상법에 따른 자기주식 보유·처분 계획(보유 자기주식 245,063주 전량을 임직원 보상에 사용)을 찬성률 99.8%(의결권 있는 주식 대비 39.5%)로 승인했습니다. 주요 경영진 보상은 1H26 11.0억원(급여·퇴직급여 10.6억, 주식기준보상 0.4억)입니다.
C부록 — 옵션들 — 에릭슨, 반도체 장비용 RF 에너지, 위성·가속기, 다이아몬드
지금 가격에서 "공짜 옵션"은 거의 없습니다. 각 옵션이 실현되면 영업이익에 얼마를 더하는지, 그리고 공시로 어디까지 확인되는지를 같은 틀로 적었습니다.
| 옵션 | 현재 공시 상태 | 실현 시 연 매출 (가정) | 영업이익 기여 (가정) | 확인할 이벤트 |
|---|---|---|---|---|
| 에릭슨·노키아 통신 트랜지스터 (NXP 공백) | 계약 공시 없음. 1H26 트랜지스터 매출 +75%(구성 미공시) | 유진 시나리오 160~2,400억원 중 하단~중간: 300~600억원 | 30~90억 | 에릭슨 벤더 선정·단일판매 공시(매출액 10%≈186억원 이상이면 공시 대상), 트랜지스터 매출 분기 추이 |
| RF 에너지 — 반도체 장비용 Microwave Generator | 2023-04 "글로벌 장비사 A·국내 S사와 퀄 테스트"(디일렉) 이후 매출 공시 없음. 딜사이트(2024-08) "갈 길 먼 신사업" | 퀄 통과 시 초기 50~150억원 | 5~25억 | 반도체 장비사 공급 계약, 사업보고서 RF에너지 서술 변화 |
| 가속기·연구용 SSPA | 포항공대 다목적방사광가속기 SSPA 186.6억원(2026.02~2029.12, 초도 20%·2차 40%·최종 40%) | 연 50억원 안팎(4년 분할) | 5~10억 | 납품 단계별 매출 인식 |
| 위성 SSPA | 천리안 5호 L대역 SSPA 86.6억원(LIG, ~2028.10). 방사청 차량 위성단말 고출력증폭장치 국산화 개발 선정(2025-11) | 유진: 양산 전환 시 5년 약 1,300억원(회사 가이던스, 2차) → 연 260억원 | 20~40억 | 개발 종료·양산 계약 공시(2027년 이후) |
| GaN-on-Diamond | 2016년께 IP 취득, 2020년 "88건 특허" 이후 사업보고서에서 사라짐. 제품 매출 없음 | — | 0 (가치 산정 불가) | 제품 출시·고객 공시 |
| RF머트리얼즈 광통신 증설 | 안산 신공장 약 9,900㎡, 생산능력 약 2.5배(2027년 말 입주 계획, 보도). 루멘텀 단독 공급 | RF머트리얼즈 매출 2026E 약 1,000억 → 2027E 약 1,600억(회사 전망 보도) | RFHIC 지분 41.5% 몫 | RF머트리얼즈 분기 실적·추가 증자 여부 |
현재 상태는 공시와 인용 보도 공시/2차, 매출·이익 기여는 이 리포트의 가정 추정(통신 10~15%, RF에너지·위성 10~15%의 영업이익률 가정 — 유진투자의 통신 이익률 범위 차용). 단일판매 공시 기준은 코스닥 일반법인 "최근 매출액의 10%".
C.1 반도체와의 연결 — RF 에너지는 어떤 칸에 들어가나
반도체 식각·증착(CVD) 장비는 챔버 안에서 가스를 플라즈마로 만들어 웨이퍼를 깎거나 쌓습니다. 플라즈마를 만드는 에너지원이 RF 전원(수 MHz~수십 MHz의 RF 제너레이터)과 마이크로파 전원(2.45GHz 등)이고, 이 시장의 주인은 미국 MKS·Advanced Energy, 스위스 Comet 같은 전원 전문 업체입니다(5.4의 가격표 — 선행 PER 15~24배). RFHIC가 노리는 것은 그중 마이크로파 대역에서 진공관(마그네트론)을 GaN 반도체로 바꾸는 틈새로, 회사 공시의 논리는 "주파수를 선택적으로 가변하고 노이즈가 적어 정밀 제어가 요구되는 반도체 공정 장비에 적합"입니다 공시. 경쟁 구도도 공시에 있습니다 — 마그네트론은 "일본 H사, 미국 M사", 반도체식 발생기는 "유럽 M사, 미국 R사, C사" 공시.
시리즈 공용 노트(반도체)에 정리된 대로 SEMI는 2026년 세계 반도체 장비(WFE) 투자를 1,439억 달러(+23%)로 전망하고, 삼성 평택 P5·SK하이닉스 M15X·용인이 2026~2028년 장비 투자를 이끕니다 2차. 이 흐름은 MKS·AE 같은 기존 전원 업체의 실적에는 곧바로 반영되지만, RFHIC에게는 퀄 테스트 통과라는 관문이 먼저입니다. 반도체 장비 부품은 한 번 채택되면 오래 가지만(디자인인), 채택까지 2~3년이 걸리는 것이 보통이고, 이 회사의 퀄 테스트는 2023년 4월 보도 이후 2년 반 동안 매출로 확인되지 않았습니다. 지금 가격에 이 옵션을 넣을 근거는 약합니다 판단.
C.1½ RF머트리얼즈 광통신 — RFHIC 주주가 받는 몫의 계산
RF머트리얼즈의 광통신 패키지는 AI 데이터센터에서 광 신호를 증폭하는 펌프레이저, 광 트랜시버의 레이저 칩을 밀봉하는 부품입니다. 원재료(적층 세라믹)부터 조립·도금·검사까지 자체 공정을 갖췄다는 것이 회사 설명이고, 경쟁자로 "일본 K사, N사, 미국 S사"를 적습니다 공시. 통신용 패키지의 평균 단가가 1년 반 사이 69% 올랐다는 것(9,572원 → 16,136원)은 저가 RF 패키지에서 고가 광통신 패키지로 믹스가 바뀌었다는 뜻입니다.
보도된 회사 전망(2026년 매출 약 1,000억원, 2027년 약 1,600억원)과 1H26 연결 영업이익률(18.8%)을 쓰면 RF머트리얼즈 연결 영업이익은 2026년 약 190억원, 2027년 약 300억원입니다 추정. 이 중 RFHIC 지배순이익으로 들어오는 몫은 세후 × 41.5%(RF시스템즈 몫 조정 전)로 2027년 약 100억원입니다. RF머트리얼즈 시총 8,463억원은 이미 2027년 추정 순이익의 30~35배이고, RFHIC가 가진 41.5%의 시가 3,516억원은 그 기대를 그대로 담고 있습니다. RFHIC 주주에게 추가로 남는 옵션은 "RF머트리얼즈가 시장 기대보다 더 크게 성장하는 것"뿐이며, 그것은 RF머트리얼즈를 직접 사는 것과 같은 베팅을 41.5%의 비율로, 그리고 모회사 할인과 함께 하는 것입니다.
C.2 옵션을 다 더하면
표의 가정 중간값을 모두 더하면 영업이익 기여는 연 약 100~150억원입니다(에릭슨 60 + RF에너지 15 + 가속기 8 + 위성 30, RF머트리얼즈 제외) 계산. 9장에서 보겠지만, 지금 가격이 본업에 요구하는 영업이익은 TTM보다 약 340억원 많습니다. 옵션이 전부 중간값으로 실현돼도 요구치의 절반 이하이고, 나머지는 방산 본업의 추가 성장이 채워야 합니다. 즉 이 가격은 "옵션 가치"보다 "방산 본업이 2027년까지 한 번 더 크게 성장한다"는 데 대부분 걸려 있습니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. DART 접수번호는 dart.fss.or.kr/dsaf001/main.do?rcpNo= 뒤에 붙이면 원문이 열립니다. 모든 파생 수치의 계산 스크립트는 calc_218410/ 에 있습니다.
- 통신·방산·RF에너지·위성의 부문별 매출과 이익(회사는 제품 유형과 법인별로만 공시), 주요 고객 A·B·C사의 실명, 원재료 "A사"(웨이퍼·패키지 매입처)의 현재 실명(2023 사업보고서까지는 "미국 WolfSpeed(구, CREE) 등으로부터 GaN 웨이퍼 입고"로 명시, 2024 사업보고서부터 익명화 — 해당 팹은 2025-07 MACOM으로 이관 검증 후 추가), 에릭슨 양산 공급 계약 체결 여부, 2025년 10월 교환사채 교환분의 최종 보유자, 주요 경영진 개인별 매도 사유.
- 주요 고객 A·B·C 실명(B는 해외 분류까지만 확인), 콜린스 6/2 계약과 6/3 재배분 계약의 관계, 현재 웨이퍼 매입처, 부문별 매출, 교환사채 교환 주식의 최종 보유자. 인텔리안테크 샘플의 RFHIC 2020년 영업이익 "−33억"은 DART 2020·2021 사업보고서의 연결 영업손실 −29.97억원과 다릅니다(샘플은 수정하지 않음).
- 판관비 세부 계정(6장 표준표 ①)의 FY2022 값은 재작성 전 2023 사업보고서 주석 기준입니다. 2024 사업보고서는 2022년 판관비 합계만 376.4억원으로 재작성해 적었고 계정별 재작성 내역은 찾지 못했습니다.
- 매출원가에 포함된 인건비·감가상각·연구개발비는 표준표 판관비 세부 행에 없습니다(비용의 성격별 분류 주석은 매출원가·판관비 합계 기준).
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기·1분기보고서, 2017~2025 사업보고서 9개년 전부, 2023~2025 분기·반기보고서의 수주잔고 표, 2017년 NH스팩8호 합병 증권신고서의 2013~2016년 실적·고객·추정 손익, 2018~2026 잠정실적 공시 34건, 단일판매·공급계약 공시 21건과 정정 2건, 전환사채·신주인수권부사채·교환사채 발행결정, 2021 유상증자 증권발행실적보고서, 자기주식 처분결정, 2025·2026 임시주총 소집공고·결과, 기업가치 제고 계획, 배당정책 공정공시, 최대주주 대량보유 보고서 7건, 자회사 RF머트리얼즈·RF시스템즈 2026 반기보고서와 증권발행실적·무상증자·특정증권 소유상황보고서)에서 직접 읽은 것. 2차 네이버·WiseReport 시세와 컨센서스, Yahoo Finance 해외 시세, Dell'Oro·FCC·NXP 관련 보도, 증권사 리포트(하나·유진 원문 PDF, KB·대신·한국투자 인용 보도). 추정·계산 공시 수치를 조합해 역산하거나 가정을 얹어 계산한 것 — 과정을 옆에 적었습니다. 미확인 찾았으나 근거를 확인하지 못한 것 — "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① "국내 유일 GaN 트랜지스터 생산"은 공시 문구 그대로 맞지만, 회사는 GaN 웨이퍼를 외부에서 사 오는 설계·패키징 중심 기업입니다(2020 사업보고서 "주요 원자재인 GaN 웨이퍼는 외주처로부터 공급"). ② 레이시온 "506억원" 수주는 6월 정정으로 296억원이 됐고, 차액 일부가 콜린스 에어로스페이스(6/3, 952만 달러)·레이시온 UK(6/10, 362만 달러)와의 별도 계약으로 옮겨졌습니다. 초판은 콜린스분이 6/4 콜린스 공시(1,455만 달러)에 "포함"돼 약 137억원이 중복된다고 적었으나, 정정공시는 이를 "별도의 추가 수주계약"이라 적고 계약일(6/3 vs 6/2)·금액이 달라 포함 관계는 확인되지 않습니다. 공시 문언대로면 RTX 그룹 합계는 약 4,820만 달러(포함으로 볼 때 3,870만 달러)입니다 검증 후 수정. ③ 2023~2024년 순이익(177억·197억원)은 영업이익 3억·15억원과 무관한 이연법인세 인식(−103억원 법인세 수익)과 옛 안양 사옥 매각(460억원)·자회사 스팩 합병 손익이 만든 숫자입니다 — 그 해의 PER 27배·14배는 본업 가격이 아닙니다. ④ "LIG넥스원"은 2026년 사명을 LIG디펜스앤에어로스페이스(LIG D&A)로 바꿨습니다(자회사 공시 표기). 옛 공시 인용은 원문 표기를 그대로 둡니다.
확인하지 못한 것: 통신·방산·RF에너지·위성의 부문별 매출과 이익(회사는 제품 유형과 법인별로만 공시), 주요 고객 A·B·C사의 실명, 원재료 "A사"(웨이퍼·패키지 매입처)의 현재 실명(2023 사업보고서까지는 "미국 WolfSpeed(구, CREE) 등으로부터 GaN 웨이퍼 입고"로 명시, 2024 사업보고서부터 익명화 — 해당 팹은 2025-07 MACOM으로 이관 검증 후 추가), 에릭슨 양산 공급 계약 체결 여부, 2025년 10월 교환사채 교환분의 최종 보유자, 주요 경영진 개인별 매도 사유.
1차 자료
RFHIC 정기보고서 (DART)
2026 반기보고서 20260814001022 · 2026 1분기보고서 20260515000887 · 2025 사업보고서(정정) 20260331004907 (원본 20260319000981) · 2025 3분기 20251114000935 · 2025 반기 20250814002858 · 2025 1분기 20250515001141 · 2024 사업보고서 20250320001721 · 2024 3분기 20241114000956 · 2024 반기 20240814003413 · 2024 1분기 20240516001487 · 2023 사업보고서(정정) 20240430001183 · 2023 3분기 20231114000921 · 2023 반기(정정) 20231130000466 · 2023 1분기 20230515000344 · 2022 사업보고서 20230316001267 · 2021 사업보고서 20220317000861 · 2020 사업보고서 20210319000769 · 2019 사업보고서 20200327001451 · 2018 사업보고서 20190328000760 · 2017 사업보고서 20180329000395
RFHIC 주요사항·수시공시 (DART)
합병 증권신고서(NH스팩8호, 정정) 20170614000230 · 타법인주식 취득(메탈라이프) 20170929900251 · 전환사채 발행결정 20180405001707, 20180724000262, 20200730000218 · 신주인수권부사채 20210205000467 · 유상증자 주요사항(정정) 20210705000021 · 증권발행실적보고서 20210715000459 · 유형자산 양수(과천 토지) 20200626000298 · 유형자산 취득(과천 사옥) 20210909900449, 정정 20230630900490 · 유형자산 처분(안양 사옥) 20231031900656 · 주식소각결정 20231103900139 · 자기주식 취득결정 20240828000261, 20241209000286 · 취득결과 20241115000179, 20250221000240 · 교환사채 발행결정 20251001000656 · 배당정책 공정공시 20250821900112 · 기업가치 제고 계획 20260330901528 · 임시주총 소집공고 20260727000222 · 임시주총 결과 20260811900249 · 자기주식 처분결정(RSU) 20260811000401 · 잠정실적 공시 34건(2018-04 ~ 2026-07, 목록은 calc_218410/data/prelim_list.txt, 예: 20260727900138, 20260427900384, 20260126900461) · 단일판매·공급계약 20180206900068, 20180212900734, 20180621900082, 20180830900122, 20181217900161, 20201019900159, 20210730900204, 20220829900174, 20240229901538(SAAB 정정), 20240502900130, 20240802900292, 20250317900141, 20250617900187, 20250617900188, 20250730900134, 20251023900230, 20260211900977, 20260219900299, 20260327902001, 20260604900601, 정정 20260619901012 · 최대주주 대량보유보고서 20250102000261, 20250520000316, 20250806000151, 20250917000182, 20251126000270, 20260223001307, 20260928000227
자회사 (DART)
RF머트리얼즈 2026 반기보고서 20260814001631 · 증권발행실적보고서 20260626000354 · 무상증자결정 20260710000266 · RF시스템즈 2026 반기보고서 20260814000664 · RFHIC의 RF시스템즈 특정증권 거래계획·소유상황보고서 20260630000397, 20260828000842, 20260902000208
회사 공식 자료
RFHIC 홈페이지 rfhic.com ↗ — 1장·3장 사진
2026-09-29 독립 검증에서 추가로 연 원문 검증 후 추가
RF머트리얼즈 주식소각결정 20260908900177 · RF머트리얼즈 RFHIC 대량보유보고서 20260729000078 · RF머트리얼즈 단일판매·공급계약(루멘텀, 9/28) 20260928900239 · RF시스템즈 RFHIC 소유상황보고서 20260811000063, 20260820000108, 20260828000842 · 거래계획보고서 20260630000397, 20260902000208 · 2020~2023 사업보고서 II-3 생산 공정("WolfSpeed(구, CREE) 등으로부터 … GaN 웨이퍼가 입고") · 2023 사업보고서 경쟁 현황(MACOM 실명) · 2024 사업보고서 연결주석(12.26% 위임) · 2025 사업보고서 연결·별도주석(5.8% 위임, 별도 지역·고객) · 2026 반기보고서 연결·별도주석(5.22% 위임, 별도 지역·고객) · 대량보유보고서 2026-02-23·09-28 세부변동내역(스톡옵션 행사·임원 매도) · 다음(Daum) 금융 일별 시세 API 전일종가(9/28 행) · FCC "Adopts Plan for C-Band Auction in July 2027"(2026-07-22)·Davis Wright Tremaine 요약 · Compound Semiconductor 「Macom completes takeover of Wolfspeed RF fab」(2025-07) · 네이버 환율(USD/KRW 7~9월). 재계산 스크립트: verify_218410/v_val.py.
시세·시장 데이터
시세·컨센서스
네이버증권 분봉 API(api.stock.naver.com/chart/domestic/item/{code}/minute, 9/18·9/22·9/23·9/28·9/29 15:30) · 네이버 basic API(m.stock.naver.com/api/stock/218410/basic, 9/29 조회 — 전일종가 역산) · 네이버 일봉(수정주가, 2017-09~2026-09) · WiseReport 기업현황·재무·컨센서스(navercomp.wisereport.co.kr, cmp_cd=218410 외 20개 종목, 9/28~29 조회) · Yahoo Finance quote·chart API(해외 20개 종목, 9/29 조회)
2차 자료
증권사 리포트·보도 (2차)
하나증권 김홍식 「RFHIC 시가총액으로 보면 아직도 갈 길이 멉니다」 2026-06-09 (rfhic.com 게재 PDF) · 유진투자증권 이찬영 「RFHIC 방산 믿고 통신에 건다」 2026-01-27 (PDF) · 한국경제 「방산 성장에 통신 회복 기대까지…RFHIC 7% 상승」 2026-09-17(대신증권 인용) · 한국경제 「RFHIC 52주 신고가 경신…KB증권」 2026-04-15 · 한국경제 「RF머트리얼즈, 루멘텀 패키지 출하 확대 본격화…목표가↑」 2026-07-28(한국투자증권 인용) · 한국경제 「RF머트리얼즈 AI 광통신 특수 본격화」 2026-08-30 · 데일리인베스트 「RFHIC, 방산 수주 확대에 통신사업 등 모멘텀多」 2026-04-29 · 디일렉 「RFHIC, 국내외 반도체장비社와 마이크로웨이브 제너레이터 퀄테스트 돌입」 2023-04-10 · 딜사이트 「[통신소부장 열전] RFHIC 갈 길 먼 신사업 RF에너지」 2024-08-01 · 한국경제 「1100억 부자 된 50대」 2025-08-22 · 연합뉴스 2026-08-21(국내 통신장비 2Q 영업이익, 시리즈 공용 노트 경유)
산업·해외 1차 자료 (2차)
Light Reading 「NXP to exit 5G with closure of radio power fab in Arizona」 2025-12 · Telecompaper·ABC15·KTAR(NXP Chandler 폐쇄) · Semiconductor Today / Wolfspeed·MACOM 보도자료(울프스피드 RF 사업 매각, 2023-12) · Dell'Oro Group 「RAN Down $9 Billion」 2025-03-05, 「RAN Market Stabilized in 2025」 2026-02-17 · NewscastStudio 「FCC adopts rules for upper C-band auction」 2026-07-22 · Broadband Breakfast 「AWS-3 Auction Concludes With Bids Totalling $3.5 billion」 2026-06 · EBN 「과기부, 주파수 재할당 5G SA·실내망 2만국 조건부」 2025-12-10 · Yole Group RF GaN 2026(회사 사업보고서 인용) · 시리즈 공용 노트 notes/_shared_telecom.md(통신 3사 CAPEX), notes/_shared_semi.md(SEMI 장비 전망)
사진
방위사업청(DAPA) M-SAM Block-2 포대 사진 — Wikimedia Commons ↗ (공공누리 제1유형) — 4장
2026-09-29 판의 검증 노트
같은 날 작성된 초판을 작성자와 다른 검증자가 DART 원문을 새로 내려받아(2026 반기·1분기보고서, 2025 사업·반기·1·3분기보고서, 2017~2024 사업보고서 8개년, 2023~2024 분기·반기보고서, 2017 합병 증권신고서, 2021 유상증자 증권발행실적보고서, 교환사채 발행결정, 레이시온 캐나다 원공시·정정공시, 콜린스 공시, 자기주식 처분결정(RSU), 2026-08 임시주총 소집공고·결과, 최대주주 대량보유보고서 2025-01·05, 2026-02·09 세부변동내역, RF머트리얼즈 반기보고서·무상증자결정·주식소각결정·RFHIC 대량보유보고서·9/28 공급계약, RF시스템즈 반기보고서와 RFHIC의 특정증권 소유상황·거래계획보고서 5건) 핵심 수치 약 260개(가격·피어 종가 17, 연간 손익 2013~2025 약 40, 고객·지역 매출 2014~1H26 약 50, 수주잔고 17개 시점, 법인별 부문 20, 재무상태표·순금융 20, TTM·배수·SOTP·시나리오·민감도 약 45, 배당 18, 교환사채·RSU·주총 16, 증여·매도·담보 약 20, 계약·정정 공시 10)를 대조했습니다. 가격은 네이버 15:30 분봉과 다음(Daum) 일별 시세의 전일종가(prevClosingPrice)로 이중 확인했습니다(9/28 행의 전일종가 = 9/23 KRX 종가 58,600원, RF머트리얼즈 47,050원, RF시스템즈 7,800원, 피어 8종 전부 일치). 파생 수치는 verify_218410/v_val.py로 독립 재계산했습니다. 수정·추가한 곳에는 검증 후 수정 검증 후 추가를 붙였습니다.
맞았던 것: 9/23 KRX 종가 58,600원·시총 1조 5,573억원(26,575,442주), TTM 매출 2,038.6억·영업이익 377.7억·지배순이익 331.7억원, PBR 4.20배·2026E/2027E PER 29.7/22.7배, 연결 금융자산 2,831억·순금융 2,516억·별도 순금융 1,584.8억·별도 계약부채 521.8억원, 법인별 부문 매출·영업이익(1H26·1H25), 고객 이력(2014년 "가" 438.0억 = 매출의 68.2%, 3사 합계 68.5% — 합병신고서는 같은 시기를 "당사 매출액의 60% 이상 차지하는 삼성전자"로 서술. 2016년 "나" 326.6억 = 53.3%, 매출채권 표의 "H사"와 같은 금액), 레이더용 증폭기 잔고 2017~1Q26 16개 시점 전부와 2023말 335.6억원, 2021 유상증자 834.4억원 중 "Foundry 합작회사 300억 + GaN·Diamond 신기술 업체 지분 100억"과 2025 사업보고서의 "운영자금 40,000백만원 전환" 문구, 레이시온 캐나다 3,508.3만$(506.4억) → 2,053.2만$(296.4억) 정정과 콜린스 952.4만$·레이시온 UK 361.7만$ 기재, 콜린스 6/4 공시 1,455.1만$(220.5억), 방산 비중 61~72%의 산식(1,858 − 통신 350~450 − 광통신 150~190 − RF에너지 등 30~80), 교환사채 906,114주·교환가 34,212원(기준주가 115%)·가치 이전 약 221억원(906,114 × 58,600 − 310억), 증여 단가 13,080·16,180·49,150원(증여일 종가), 임원 4인 3월 26,500주·17.65억원, 공탁 391,000주, RSU 47,900주·54,400원·111명, 시나리오 27,900 / 54,000 / 77,200원, 본업 42.0배·요구 영업이익 516억(25배), FCC 상단 C-밴드(3.98~4.14GHz, 160MHz) 2027년 7월 경매·2030-12/2031-06 사용 개시(FCC 2026-07-22 채택).
틀렸거나 근거가 부족했던 것: ① RF머트리얼즈 지배력 — "2025 사업보고서부터 '사실상지배력'만 적어 위임 유효 여부 확인 불가"는 틀렸습니다. 2025 사업보고서(위임 5.8% → 의결권 47.64%)와 2026 반기보고서(위임 5.22% → 46.76%) 모두 위임을 명시합니다. 위임분 5.22%는 RF머트리얼즈 반기보고서의 최대주주 특수관계인(관계사 임원 6명, 합계 5.21%)과 크기가 같습니다. 즉 지배는 이미 과반이 아니라 "상대적 의결권 규모·주식 분산·과거 주총 양상"에 근거한 사실상 지배력 판단이며, 2024년의 12.26%·51.36%(과반) 구조에서 바뀌었습니다(B.1·10장). ② RTX 그룹 중복 137억원 — 정정공시는 콜린스 952만$·UK 362만$를 "별도의 추가 수주계약"(6/3·6/10)으로 적고, 콜린스 6/4 공시(계약일 6/2, 1,455만$)는 레이시온 재배분을 언급하지 않습니다. "포함"은 확인되지 않은 가정이라 판정을 바꿨습니다. 문언대로면 그룹 합계 4,822만$(약 713억원), 포함 가정이면 3,870만$(약 569억원). ③ RF시스템즈 직접 지분 2,024,000주(14.0%) → 2,012,000주(13.96%): 12,000주 이중 집계(결제일을 체결일로 오인). 직접분 시가 158 → 157억원, 상장 자회사 지분 3,674 → 3,673억원, 본업 가치 1조 314 → 1조 315억원(배수 42.0배 불변), 실효지분 26.9 → 26.8%. 7~9월 매수도 약 124,000주·약 11억 → 8월 112,000주·8.1억원(1월분 포함 약 9.7억원). ④ 시가 비지배지분 EV/EBIT 49.8배(비지배 5,769억) → 49.3배(5,567억): RF시스템즈 외부 지분을 1 − 실효 26.9%로 잡아 RF머트리얼즈 주주 몫(RF머트리얼즈 시총에 이미 포함)을 두 번 셌음. ⑤ 수주잔고 기준일 — "2025년 연간 이후 제출일 기준"이 아니라 2024년 1분기보고서부터 제출일 기준이고, 1,995억원은 6월말이 아니라 8/14 제출일 기준이며 품목 표기 없는 총액입니다. ⑥ 2017 합병 추정은 피합병법인(RFHIC 별도) 추정이므로 연결 실적과 비교하면 괴리가 작아 보입니다 — 별도 실적 기준 5년 매출 −41%, 영업이익 −71%(초판 연결 비교 −30%/−67%)(10.6). ⑦ 9/18 상승률 "+11%" → KRX 종가 기준 +12.5%(53,400 → 60,100원). ⑧ 2019년 고객 표는 "별도 기준"이 아니라 연결주석(연결실체)에 있고 별도 주석과 금액이 같음. ⑨ GaN 트랜지스터 평균 단가는 2022년부터가 아니라 2020년(52,647원)·2021년(65,219원)부터 공시. ⑩ RFHIC US(모리스빌)는 울프스피드 본사(더럼)와 같은 도시가 아님 — 같은 리서치 트라이앵글 권역.
새로 확인한 것: ① 웨이퍼 공급사 — 2020~2023 사업보고서는 "미국 WolfSpeed(구, CREE) 등으로부터 당사의 설계 데이터를 기초로 제작된 GaN 웨이퍼가 입고"라고 실명으로 적었고, 2023 사업보고서(2024-03 제출)는 경쟁사 목록의 WolfSpeed를 MACOM으로 바꿨으며(→ 2024 사업보고서부터 "미국 M사"), 2024 사업보고서부터 웨이퍼 입고 문장과 공급사 실명이 사라지고 "A사"만 남았습니다. MACOM은 2023-12 울프스피드 RF 사업을 인수했고 노스캐롤라이나 GaN-on-SiC 팹은 2025-07-28에 넘겨받았습니다(Compound Semiconductor 2차). 현재 웨이퍼가 MACOM 팹에서 오는지는 여전히 미확인이지만, 경쟁사가 핵심 원재료 팹을 소유하게 됐다는 구조는 공시·보도로 확인됩니다. ② 최대 고객의 국적 — 2025년 연결 최대 고객 B(501.4억)는 RFHIC 별도 주석의 A사(501.4억)와 같은 회사인데, 별도 국내 매출은 379.7억원뿐이라 이 고객은 해외(외국 매출)로 분류됩니다. 1H26(별도 A 176.6억 vs 별도 국내 160.0억)과 1H25(244.7억 vs 123.2억)도 같습니다. ③ 2021 투자설명서는 "타법인 증권 취득자금 사용 계획이 변경될 경우 해당 자금을 운영자금(반도체 웨이퍼 등 구매)으로 사용"이라는 대체 용도를 미리 적어 두었습니다 — 전환은 약속 위반이라기보다 예고된 대체안의 실행입니다. ④ 임원 4인 중 3인(김주현·강현철·송인용)은 매도 한 달 전인 2026-02-10 스톡옵션(행사가 19,200원)을 각 8,000·6,000·5,000주 행사했습니다. ⑤ RFHIC는 9/2 거래계획보고서로 RF시스템즈 주식 10월 2~31일 최대 100,000주(약 7.1억원) 추가 장내 매수를 예고했습니다. ⑥ RF머트리얼즈는 9/28 루멘텀향 펌프레이저 패키지 980만$(132.5억원) 공급계약을 공시했고, 적용 환율이 1,352원/달러로 6월 콜린스 공시(1,515.6원) 대비 원화가 약 11% 강해졌습니다 — 해외 매출 60%인 RFHIC의 2H26 원화 매출·마진에 역풍입니다(10장). ⑦ 자기주식 보유·처분 계획의 처분 시점은 "2027년 정기주총 전일", 미달 시 2027 정기주총에 재부의합니다(7.8).
여전히 미확인: 주요 고객 A·B·C 실명(B는 해외 분류까지만 확인), 콜린스 6/2 계약과 6/3 재배분 계약의 관계, 현재 웨이퍼 매입처, 부문별 매출, 교환사채 교환 주식의 최종 보유자. 인텔리안테크 샘플의 RFHIC 2020년 영업이익 "−33억"은 DART 2020·2021 사업보고서의 연결 영업손실 −29.97억원과 다릅니다(샘플은 수정하지 않음).
가격: 9월 23일 KRX 종가 58,600원은 네이버 15:30 분봉 단일가로 확인했습니다. 같은 방식의 9/28 종가 57,300원은 9/29 네이버 basic API의 "전일대비 +900원·현재가 58,200원(NXT)"으로 역산한 전일종가와 일치해, 분봉 방식이 KRX 종가를 재현함을 교차 확인했습니다. 네이버 일봉의 9/23 58,800원·9/28 56,400원은 NXT 애프터마켓 마지막 체결가입니다. 9/29 KRX 종가는 57,800원으로 기준일 대비 −1.4%라 "±10% 이상 변동 시 민감도 추가" 조건에는 해당하지 않지만, 3차 규칙에 따라 헤더·요약·밸류에이션 장에 병기했습니다. 발행주식은 6월말 26,553,442주 이후 주식매수선택권 행사로 늘어난 26,575,442주(9/28 대량보유보고서의 "의결권 있는 발행주식 총수")를 썼고, 6월말 주식수면 시총은 1조 5,560억원(−0.08%)입니다.
초안에서 고친 것: ① 제품 구성 그림의 2015년 트랜지스터 매출 260.4억 → 258.4억원(수출 197.6 + 내수 60.8, 합계 496.9억원과 일치하도록). ② 레이시온 캐나다 계약을 "506억원 수주"로 적었던 초안 문장을 정정공시(2026-06-19) 기준 296억원과 재배분 내역으로 교체. ③ RF시스템즈 직접 지분을 반기보고서의 1,900,000주(13.18%)로 두면 7~8월 장내 매수분이 빠지므로, 8/28 소유상황보고서 2,012,000주에 8/31·9/1 체결분(12,000주)을 더한 2,024,000주(14.0%)로 바꾸고 [→ 독립 검증: 8/31·9/1은 9/2 거래계획보고서의 결제일이며 해당 매수(8/27 1만주·8/28 2천주)는 8/28 보고서에 이미 포함. 9/2 보고서 기재 보유수량 2,012,000주(13.96%)가 맞음 검증 후 수정] 추정으로 표기. ④ 분기 합계와 연간 공시의 대조(2018~2025년 8개년 모두 매출 ±0.1억, 영업이익 ±0.1억 이내)를 통과하지 못한 곳은 없었습니다.
재계산한 것: TTM 손익, 법인별 TTM 영업이익, 연결·별도 순금융자산과 금융자산 유동성 분류, PER·PBR·EV/EBIT(장부·시가 비지배지분 두 방식), 상장 자회사 지분 시가, 시가총액 4분해, 교환사채 경제성, 2013~2025년 연말 시총·PBR·PER, 최대 낙폭, 2017년 합병 추정 대비 실적, 컨센서스 괴리, 역산·시나리오 — 스크립트는 calc_218410/. 태그 균형·목차 앵커·중복 id, playwright 데스크톱(1280px)·모바일(390px)·다크 모드 렌더링과 가로 스크롤 여부는 빌드 후 검사 결과를 14장 끝에 적었습니다.
2026-09-29 빌드(calc_218410/build.py) 후 검사: 태그 균형 이상 없음(열림·닫힘 불일치 0), 중복 id 0, 목차·본문 앵커 누락 0, 치환되지 않은 자리표시자 0. playwright chromium으로 데스크톱 1280px·모바일 390px·다크 모드를 렌더링해 가로 스크롤 없음(scrollWidth = clientWidth), 콘솔 오류 없음, 표 밖으로 넘치는 요소 없음을 확인했고, 그림 7개를 캡처해 라벨 겹침을 눈으로 확인했습니다(초안의 밸류체인 그림 줄바꿈, 주가 그림의 주석 위치·월말 선과 일별 고점 표시 차이, 연간 실적 그림의 색 범례를 수정). 수치는 DART 원문 재대조(분기 합계 ↔ 연간 8개년, 법인별 부문 합계 ↔ 연결, 고객·지역 매출, 수주잔고 14개 시점, 계약 공시 20건과 정정 1건)와 python 재계산(calc_218410/valuation.py·hist.py·charts.py)으로 확인했습니다. 2026-09-29 독립 검증 후 재빌드: 파트 수정(verify_218410/apply_edits.py, 백업 verify_218410/backup_parts/) 뒤 다시 검사 — 태그 불일치 0, 중복 id 0, 앵커 누락 0, 자리표시자 0, 데스크톱 1280px·모바일 390px·다크 모드 가로 스크롤 없음·콘솔 오류 없음, 표 53개·SVG 7개, 수정된 그림 7(시가총액 분해) 라벨 겹침 없음 확인.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 6장 표준 재무표·0장 타일·9장 현재 배수 표·11장 Bull/Bear·12장 모니터링 표·1·3·4장 사진) |
| 원본 | 2026-09-29 | 원 계열 B1-primer · 보강 전환 (Equity Research Primer, 자체 검증 1회 + 같은 날 독립 검증·보강 반영) |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.