0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
케이씨텍은 "갈아내는 기계"와 "갈아내는 약"을 함께 파는 회사입니다. 반도체 웨이퍼 위에 막을 한 층 올릴 때마다 표면이 울퉁불퉁해지는데, 다음 층을 올리려면 그 표면을 거울처럼 평평하게 갈아내야 합니다. 이 공정이 CMP(화학적·기계적 연마)이고, 케이씨텍은 여기에 쓰이는 CMP 장비를 만드는 국내 유일의 양산 장비사이자, 그 장비에 부어 쓰는 연마액 — CMP 슬러리(세리아·실리카) — 를 만드는 소재사입니다. 여기에 웨이퍼 세정장비(배치식 습식 세정, 그리고 SK하이닉스와 공동 개발한 초임계 세정기)와 디스플레이 습식 장비(Wet Station·Coater)가 붙어 있습니다.
이 회사의 실적에는 두 개의 층이 있습니다. 위층은 고객이 공장을 지을 때 세트로 팔리는 장비로, 공시상 "장비제작매출"(원가기준 투입법으로 인식)이며 2018년 이후 해마다 1,350억~2,540억원 사이를 오르내렸습니다. 아래층은 공장이 돌아가는 동안 계속 소모되는 슬러리 중심의 제품매출로, 2018년 860억원에서 2025년 1,622억원까지 메모리 불황기였던 2023년 한 해(−9%)를 빼고 매년 늘었습니다. 이 아래층이 있다는 것이, 같은 장비주라도 공장 짓는 일정이 끝나면 매출이 반토막 나는 회사들과 케이씨텍을 가르는 가장 중요한 차이입니다. 2026년 상반기는 두 층이 동시에 올라온 반기입니다 — 매출 2,688억원(+53.4%), 영업이익 583억원(영업이익률 21.7%), 고객 두 곳(삼성전자·SK하이닉스로 추정)이 매출의 90.8%.
그리고 이 회사는 차입금이 0원이고 현금·단기금융상품이 2,668억원입니다. 9월 22일 종가 80,600원 기준 시가총액 1조 5,958억원에서 이를 빼면 사업가치(EV)는 약 1조 3,290억원이고, 최근 12개월 영업이익 949억원으로 나누면 EV/EBIT 약 14배, PER은 약 18배입니다. 이 배수는 디바이스(4배)·이엘씨 같은 소형 장비주와는 전혀 다른 대접이고, 원익IPS·피에스케이(30~37배) 같은 전공정 대형주보다는 낮습니다. 즉 시장은 이 회사를 "사이클 장비주"와 "반복매출 소재주" 사이 어딘가에 놓고 있습니다. 반대로 커버리지가 DB증권 1곳뿐이고, 7월 1일 사상 최고가(장중 124,800원) 이후 한 달 만에 −53%(7/30 종가 55,100원)를 겪었으며, 9월의 +29% 반등(9/3 62,400원 → 9/22 80,600원)에는 회사 개별 공시가 하나도 없었다는 사실이 이 배수의 불안정성을 설명합니다. 9.1절의 결론은 이렇습니다 — "9월 22일의 80,600원은 2026년이 아니라 2027년을 사는 가격입니다."
한눈에 보는 핵심 지표
"9월 22일의 80,600원은 2026년이 아니라 2027년을 사는 가격입니다." "즉 시장은 지금 2027년 기본 시나리오(영업이익 1,300억 안팎)를 가격에 넣고 있는 것으로 읽힙니다." "이 리포트는 목표주가를 제시하지 않으며, 이 숫자들은 판단의 범위를 보여주기 위한 것입니다."
화이트보드에는 단면 그림이 하나 그려져 있었습니다. 웨이퍼 위에 산화막을 깔고, 구멍을 뚫고, 금속을 채우고, 넘친 금속을 갈아내고, 다시 막을 깔고 — 층마다 빨간 화살표로 "여기서 간다(CMP)"가 적혀 있었고, 그 옆에 "20나노 7회 → 5나노 19회", "HBM: TSV 뒷면, 하이브리드 본딩"이라는 메모가 붙어 있었습니다. 층이 늘수록, 쌓을수록 가는 횟수가 늘어난다는 그림입니다. 그리고 가는 횟수가 늘면 장비 대수도 늘지만, 그보다 먼저 슬러리 소모량이 늘어납니다.
케이씨텍 반기보고서의 문장은 이 그림과 겹칩니다 — "CMP: Wafer를 화학적 반응과 기계적 힘을 이용하여 평탄하게 연마", 그리고 "반도체 소재산업은 장비산업보다는 경기변동 영향이 적은 안정적인 특성이 있습니다." 회사 스스로 자기 사업이 두 개의 다른 경기 민감도를 가진 층으로 되어 있다고 말하고 있는 셈입니다.
확인 후 정리 다만 최근 주가에 붙은 꼬리표 몇 개는 공시로 뒷받침되는 정도가 서로 다릅니다. "SK하이닉스 CMP 대량 발주"는 2026년 3월 SK하이닉스 상대 698.4억원 계약이 사실이지만 품목이 "반도체 제조 장비"로만 적혀 있어 CMP인지 초임계 세정기인지 공시로는 가를 수 없고, "HBM 수혜"는 HBM 라인의 D램 웨이퍼·TSV 공정에 CMP가 들어간다는 구조적 연결은 맞지만 HBM 전용 공정(하이브리드 본딩 CMP)에서 케이씨텍이 양산 공급한다는 근거는 없습니다. 자세한 내용은 8.1절.
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 DART 원문(2026 반기보고서, 2018~2025 사업보고서, 단일판매·공급계약 공시 13건 전부(정정 3건 포함 16건), 유상증자·자기주식 소각·배당·불성실공시·대량보유 공시)에서 직접 읽은 것. 2차 언론·데이터사이트(네이버증권·FnGuide·Yahoo Finance)·증권사 리포트 요약·회사 홈페이지 등 2차 자료. 추정 공시 수치를 조합해 역산하거나 논리로 좁힌 것 — 계산 과정을 함께 적었습니다. 미확인 찾았으나 근거를 확인하지 못한 것 — 이 표기가 붙은 문장은 "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념: ① 9월 22일 종가는 80,600원이고, "8.6만원대"는 9월 23일 가격입니다(정규장 종가 86,800원, 장중 고가 87,800원). 검증 후 수정 초판의 "9/23 종가 86,900원"은 확인되지 않아 KRX 정규장 종가 86,800원으로 고쳤습니다. ② 9월 급등 구간(9/3~9/23)에 케이씨텍의 개별 공시는 한 건도 없습니다 — 마지막 공시는 8월 13일 반기보고서, 그 전날 삼성전자 401.6억원 수주입니다. ③ 7월 고점 이후의 급락은 2분기 실적(8/5) 때문이 아니라 7월 초부터 시작됐습니다 — 7/1 종가 117,500원 → 7/30 55,100원(−53%)이고, 실적 다음날(8/6) 하락은 −11.6%였습니다. ④ 삼성전자의 지분 5.16%는 2026년 매수가 아니라 2020년 11월 제3자배정 유상증자(1,022,216주, 주당 20,270원, 207억원)이며, 2026년 4월 대량보유 "신규" 보고는 케이씨텍의 자사주 소각으로 비율이 5%를 넘었기 때문입니다. ⑤ 케이씨는 케이씨텍을 연결하지 않습니다(관계기업·지분법). ⑥ FnGuide "컨센서스"는 추정기관 1곳(DB증권, 6월 30일)이며, 그 연간 영업이익 추정(1,462억)과 같은 기관의 분기 추정 합(상반기 실적 583 + 3Q 345 + 4Q 403 = 1,331억)이 맞지 않습니다.
1무엇을 파는가 — 제품과 사업모델
부문은 공시상 둘(반도체·디스플레이)이지만, 물건은 네 종류이고 돈이 들어오는 방식은 두 가지입니다 — "공장을 지을 때"와 "공장이 돌아갈 때".
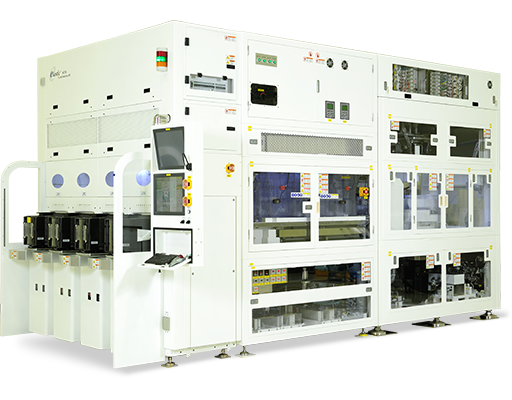
1.0 그 전에 — 왜 "갈아내는 기계"가 반도체 장비의 한 축이 되었는가
반도체는 웨이퍼 위에 얇은 막을 수십~수백 번 쌓고, 그 막에 회로 모양을 새기는 일을 반복해서 만듭니다. 문제는 막을 쌓을 때마다 표면이 평평하지 않다는 것입니다. 아래층에 이미 패턴(홈과 둔덕)이 있으니, 그 위에 막을 덮으면 아래 모양을 따라 울퉁불퉁해집니다. 이 상태로 다음 층의 회로를 빛으로 찍으면(노광) 초점이 맞지 않습니다 — 최신 노광기의 초점 깊이는 수십 나노미터 수준이라, 표면 높이 차이가 그보다 크면 회로가 흐리게 찍힙니다.
또 하나의 문제는 금속 배선입니다. 오늘날 칩의 배선은 산화막에 홈을 판 뒤 구리나 텅스텐을 넘치도록 채우고, 넘친 부분을 갈아서 걷어내는 방식(다마신)으로 만듭니다. 걷어내지 않으면 모든 배선이 한 덩어리로 붙어 버립니다. 즉 CMP는 "보기 좋게 다듬는 공정"이 아니라, 배선을 서로 떼어내고 다음 층을 찍을 수 있게 만드는, 빠질 수 없는 공정입니다.
그래서 CMP 장비는 칩 한 층이 올라갈 때마다 쓰이고, 층이 늘어날수록 더 자주 쓰입니다. 그리고 CMP 장비는 혼자 일하지 못합니다. 회전하는 패드 위에 슬러리(미세 연마입자 + 화학약품이 섞인 액체)를 계속 부어야 갈립니다. 슬러리는 한 번 쓰면 버리는 소모품입니다. 케이씨텍이 장비와 슬러리를 둘 다 만든다는 것은 "가위와 종이를 같이 파는 회사"에 가깝다는 뜻이고, 이 점이 이 회사를 같은 한국 장비주들과 다르게 만듭니다.
1.1 제품 라인업 — 네 가지 물건
| 제품 | 무엇을 하나 | 고객 | 상태 (공시·회사 자료 표현) |
|---|---|---|---|
| CMP 장비 300mm · 듀얼 폴리싱+세정기 일체형 · "Chuttle" 트랙 · 4 FOUP · 신형 Ventus | 웨이퍼를 패드에 눌러 돌리며 슬러리로 연마. 적용막: 텅스텐(W)·구리(Cu)·산화막(Oxide). 연마 후 세정·건조까지 한 장비 안에서 | 삼성전자(2011년 공급 개시, 2016년까지 "삼성전자 메모리사업부에만" 공급 — 전자신문 2016-05-31), SK하이닉스(2016년 양산 장비 공급) 2차 | "국내 유일 CMP 장비 양산사" 2차. 신형 Ventus는 처리량 20~30% 개선, 삼성전자 퀄 진행(2025-10 보도) 2차 |
| CMP 슬러리 소성·콜로이달 세리아 · 세리아 첨가제 · W 벌크/버프 · Poly-Si · Post-CMP 세정액 | 연마입자(세리아 80~300nm·10~140nm, 실리카) + 기능성 화학약품 현탁액. 막질별로 "얼마나 빨리, 무엇은 남기고" 갈지를 결정 | 국내 메모리 2사, 해외(대표이사 인터뷰상 글로벌파운드리·인텔·CXMT에 "공급 중" — 더구루 2025-08 2차) | 2003년 개발 시작, 2011년 세리아 슬러리 기술대상, 2018년 W 슬러리 공급 개시(회사 연혁) 2차 |
| 웨이퍼 세정장비 배치식 습식 세정 · 매엽 스핀 · 초임계 CO₂ 세정 | 웨이퍼 위 파티클·잔류물 제거. 초임계 세정은 미세 패턴을 쓰러뜨리지 않고 건조 | SK하이닉스(65nm 배치 세정기 공동개발 이력 공시, 초임계 평가 통과 보도 2차) | 초임계: 2025년 말~2026년 초 SK하이닉스 평가 통과, 대당 약 100억, 2026년 하반기 공급 개시 예정(디일렉 2026-06-15) 2차 |
| 디스플레이 장비·소재 Wet Station · Coater · APP(대기압 플라즈마) · CO₂ Cleaner · OLED FMM 세정기 · 지르코니아·중공실리카 | LCD·OLED 기판의 식각·박리·현상·세정, 감광액 도포 | LG디스플레이 중국, CSOT, HKC, 텐마, 삼성디스플레이(8.6G FMM 세정기 357.5억) 공시 | 매출 2023년 902억 → 2025년 370억 → 1H26 168억. 1H26 순이익 6.5억으로 겨우 흑자 |
회사는 연구개발 실적표에 CMP 관련 과제 다섯 개를 따로 적고 있습니다 — New Type CMP 장비, Next Carrier(웨이퍼를 누르는 헤드), KOPC·KORM(자체 약어, 공정 제어 기술로 추정), Multi Optic Sensor 기반 Profile Control, IPCS Edge Control 고도화. 연구개발비는 2024년 453억(매출의 11.75%), 2025년 525억(13.71%), 1H26 249억(9.26%)이고 거의 전액 비용(판관비의 경상개발비)으로 처리됩니다 공시. 장비사로서는 높은 편이며, 이것이 판관비율(2025년 21.6%)이 높은 이유이기도 합니다.
1.2 소모품이 있다 — 이 회사에서 가장 먼저 확인해야 할 줄
장비 회사를 볼 때 첫 질문은 "장비 사이클과 무관한 매출층이 있는가"입니다. 케이씨텍의 답은 있다, 그리고 두껍다입니다. 2025년 기준 제품매출 1,622억은 매출의 42%이고, 이는 같은 해 영업이익(600억)의 2.7배 규모입니다.
뜻하는 것: 2023년 메모리 감산기에 장비제작매출이 35% 빠졌을 때도 전사 영업이익은 327억(11.4%)으로 흑자를 지켰습니다. 같은 해 소모품이 없는 디바이스(OLED 세정기)의 영업이익률은 7.5%였습니다. 슬러리가 "바닥"을 만든 것으로 읽힙니다 추정.
과장하면 안 되는 부분: ① 슬러리도 고객 가동률이 떨어지면 줄어듭니다(2023년 −9%). ② 슬러리는 고객 공정별로 "퀄(품질 인증)"을 받아 들어가며, 고객이 다음 세대 공정에서 다른 공급사를 고르면 해당 공정의 매출은 사라집니다. 일본 Fujimi·Resonac, 미국 Entegris(CMC Materials 인수)·Qnity(DuPont 전자소재 분사), 국내 솔브레인·동진쎄미켐이 같은 고객을 두고 경쟁합니다. ③ 슬러리의 마진이 장비보다 높다는 것은 증권사들의 공통된 서술이지만(대신·DS 등 2차) 회사는 제품별 이익을 공시하지 않습니다 미확인. 이 구조는 9.3절에서 다시 봅니다.
1.3 왜 웨이퍼를 갈아내야 하는가 — 그리고 슬러리는 왜 소모되는가
이 장은 기술 배경이 없어도 읽히도록 썼습니다. 이 회사의 사업 전체가 "층을 쌓을 때마다 평평하게 만든다"는 한 가지 아이디어 위에 서 있기 때문에, 여기만 이해하면 나머지는 숫자를 읽는 일입니다.
1.4 먼저 큰 그림 — 칩의 한 층은 어떤 순서로 만들어지는가
반도체 칩은 아파트처럼 층층이 올라갑니다. 맨 아래층에 트랜지스터(스위치)를 만들고, 그 위에 트랜지스터끼리 잇는 배선을 수 층~십수 층 올립니다. 한 층을 올리는 순서는 대체로 같습니다 — 막을 깐다(증착) → 회로 모양을 빛으로 찍는다(노광) → 필요 없는 부분을 파낸다(식각) → 판 자리에 금속이나 절연막을 채운다(증착·도금) → 넘친 부분을 갈아서 평평하게 만든다(CMP) → 씻는다(세정). 케이씨텍의 장비는 이 순서의 끝부분, "갈고 씻는" 두 칸에 들어갑니다.
칩 한 층을 만드는 순환 — 케이씨텍 장비가 들어가는 칸
위: 공정 순서. 아래: 같은 순서를 단면으로 본 것. 파란 칸이 CMP, 초록 칸이 세정입니다.
1.5 CMP는 어떻게 가는가 — 장비와 슬러리의 역할 분담
CMP 장비의 원리는 의외로 단순합니다. 둥근 판(플래튼) 위에 폴리우레탄 패드를 붙이고 돌립니다. 웨이퍼는 헤드(캐리어)에 뒤집혀 붙어서 패드에 눌리며 따로 돕니다. 그 사이에 슬러리를 흘려 넣습니다. 슬러리 속 화학약품이 표면을 무르게 만들고(Chemical), 연마입자가 그 무른 층을 긁어냅니다(Mechanical). 패드 표면이 매끄러워지면 연마가 안 되므로 다이아몬드 컨디셔너가 패드를 계속 긁어 거칠기를 되살립니다.
CMP 장비의 핵심 — 누가 무엇을 공급하는가
위에서 본 연마부(왼쪽)와 옆에서 본 단면(오른쪽). 파란색은 케이씨텍이 만드는 것, 주황색은 소모품입니다.
여기서 알아야 할 핵심은 장비와 슬러리가 서로를 전제로 한다는 점입니다. 같은 장비라도 슬러리가 바뀌면 연마 속도·결함·평탄도가 달라지고, 고객은 "이 장비 + 이 슬러리 + 이 패드" 조합으로 공정 레시피를 확정합니다. 케이씨텍 공시의 "Ceria Slurry용 Additive — Silicon Dioxide Self Stop"이라는 표현은, 산화막 단차를 다 없애면 저절로 연마가 멈추게 하는 첨가제라는 뜻입니다. 이런 첨가제 기술이 슬러리 회사의 해자입니다.
1.6 CMP는 어디에서 쓰이는가 — 막 종류별로
| CMP 단계 | 무엇을 가나 | 주로 쓰는 슬러리 | 메모리에서의 위치 | 케이씨텍 노출 |
|---|---|---|---|---|
| STI (소자 분리) | 트랜지스터 사이 도랑을 채운 산화막을 질화막에서 멈추게 연마 | 세리아 (산화막만 골라 깎는 선택비) | D램·낸드 모두 첫 단계 | 세리아 슬러리 주력 제품 공시 |
| ILD / 산화막 | 층간 절연막 평탄화 | 세리아 · 실리카 | 배선층마다 · 3D 낸드 계단 영역 | 세리아·실리카 모두 보유 |
| Poly-Si | 폴리실리콘 게이트·플러그 | 실리카(Poly 전용) | D램 셀 플러그, 낸드 채널 상부 | Poly-Si 벌크·버프 슬러리 2차 |
| W (텅스텐) | 콘택·플러그 금속, 낸드 워드라인 분리 | 실리카 + 산화제 | D램·낸드 하부 배선 | W 벌크·버프 슬러리(2018년 공급 개시) 2차 |
| Cu (구리) | 상부 배선 다마신 · 배리어 | Cu·배리어 전용 | D램 상부 배선, 로직 | 장비 적용막에 Cu 포함 · Cu 슬러리는 홈페이지에 없음(세정액만) 미확인 |
| TSV (HBM) | 관통전극 앞면 구리 연마, 뒷면 노출(리빌) 연마 | Cu · 산화막 · 실리콘 | HBM용 D램 웨이퍼 | 국내 슬러리사 중 솔브레인이 TSV Cu 슬러리로 거론 2차 · 케이씨텍 직접 근거 없음 |
| 하이브리드 본딩 | 구리·절연막 동시 연마, 디싱을 수 나노 이내로 | Cu/유전체 전용 | HBM4E·HBM5 16단 이상(도입 검토) | Ventus Cu CMP로 "적용 가능" 전시(2026-02) · 양산 근거 없음. AMAT 독점 평가(KIPOST 2023) 2차 |
| 유리기판·패키지 | 유리 코어·빌드업필름 표면 | 전용 | AI 가속기 패키지 기판 | 510×515mm 패널 CMP 개발, 에바라와 2파전(KIPOST 2025-06) 2차 |
1.7 세리아와 실리카 — 슬러리 두 계열의 차이
| 세리아(CeO₂) 슬러리 | 실리카(SiO₂) 슬러리 | |
|---|---|---|
| 입자 | 산화세륨. 소성(80~300nm)·콜로이달(10~140nm) | 콜로이달 실리카 또는 흄드 실리카 |
| 강점 | 산화막과 화학 반응해 빨리 깎고, 첨가제로 질화막·폴리에서 "멈추게" 할 수 있음(높은 선택비) | 금속(W)·폴리 연마에 산화제와 조합. 입자 형상이 균일 |
| 주 용도 | STI · 산화막 · 3D 낸드 계단 | W 플러그 · Poly · 배리어 |
| 난이도·해자 | 입자 크기 분포·결정성·분산 안정성 제어, 스크래치 결함. 입자를 직접 합성하는 회사가 적음 | 산화제·부식 억제제 등 화학 조성. 경쟁사 많음 |
| 경쟁사 | Resonac(구 히타치화성), AGC, 솔브레인, 케이씨텍 | Entegris(구 CMC/Cabot), Fujimi, Qnity(구 DuPont), 동진쎄미켐, 케이씨텍 |
| 케이씨텍 | 2003년 개발 착수, SK하이닉스와 공동개발 이력(공시 연구개발표), 2011년 기술대상. 주력 | W 슬러리 2018년 공급 개시. 후발 |
1.8 앞으로 이 공정은 더 많아지는가
이 리포트의 투자 논지가 걸린 질문입니다. 답은 "많아진다. 다만 어디서 많아지느냐에 따라 케이씨텍의 몫이 다르다"이고, 근거는 네 층위입니다.
① 미세화 — 층과 막 종류가 늘어난다
DS투자증권은 로직 공정 기준 CMP 스텝 수가 20나노 7회 → 5나노 19회로 늘어난다고 인용합니다 2차. D램도 1b → 1c 나노 전환에서 CMP 반복이 구조적으로 늘어난다는 것이 증권사들의 공통 서술입니다(뉴스핌 2026-06-16) 2차. D램 회로가 4F² 셀·수직 채널 트랜지스터(VCT)로 바뀌면 셀 구조가 3차원이 되어 평탄화 단계가 더 늘 것으로 보입니다 추정.
② 3D 낸드 — 층수가 늘면 산화막 연마가 는다
300단을 넘어 400단 이상으로 쌓는 3D 낸드는 계단 영역의 두꺼운 산화막, 채널 플러그, 두 번 나눠 쌓는(더블 스택) 연결부에서 평탄화가 필요합니다. 세리아 슬러리 수요와 직결되는 영역입니다 추정.
③ HBM — 같은 D램 웨이퍼에 CMP가 두세 번 더 붙는다
HBM용 D램 웨이퍼에는 일반 D램에 없는 공정이 있습니다 — 칩을 관통하는 구리 기둥(TSV)을 만들고, 앞면의 넘친 구리를 갈아내고(앞면 Cu CMP), 웨이퍼를 얇게 깎은 뒤 뒷면에서 기둥 끝을 드러내는(리빌) 연마를 합니다. 즉 HBM 1장을 만들 때 일반 D램보다 CMP·슬러리 사용량이 많습니다. HBM 생산이 늘어난 2024~2026년 삼성·SK하이닉스의 D램 웨이퍼 투입 중 HBM 비중이 커진 것이 케이씨텍 제품매출 증가(2024 +9.8%, 2025 +10.2%)의 배경 중 하나로 보입니다 추정.
④ 하이브리드 본딩·유리기판 — 새 칸이 생긴다
HBM을 16단 이상 쌓을 때 범프 없이 구리끼리 직접 붙이는 하이브리드 본딩이 거론됩니다. 이 방식은 붙이는 두 면을 원자 수준으로 평평하게 갈아야 하므로 CMP가 핵심 공정이 됩니다. AI 가속기용 유리기판과 빌드업필름도 평탄화가 필요합니다. 케이씨텍은 2026년 2월 세미콘코리아에서 하이브리드 본딩용 Ventus Cu CMP와 유리기판용 패널 CMP를 내놓았습니다 2차.
①~③은 기존 칸(메모리 전공정 CMP와 슬러리)이 커지는 이야기이고, 케이씨텍은 이미 그 칸에서 삼성·SK하이닉스 양쪽에 양산 공급하고 있습니다. 이 부분은 공시로 확인되는 매출 증가와 맞물립니다. 반면 ④는 새 칸입니다. 하이브리드 본딩 CMP에 대해 KIPOST는 2023년 "디싱 제어 기술에서 어플라이드와 케이씨텍·에바라 간 격차가 10년 가까이"라고 썼고 2차, 케이씨텍의 전시 문구도 "적용 가능한"입니다. 유리기판은 시장 자체가 아직 파일럿입니다. 정리하면 "CMP 스텝이 늘어난다"는 비교적 안전한 명제이고, 그 증가분의 대부분은 슬러리 소모량과 기존 공정용 장비 대수로 케이씨텍에 들어옵니다. "HBM 신공정(하이브리드 본딩)을 케이씨텍이 가져간다"는 아직 근거가 없는 명제입니다.
2매출 구성 — 제품·지역·고객
부문은 반도체·디스플레이 둘, 돈이 들어오는 방식은 "장비제작매출"(공장을 지을 때)과 "제품매출"(공장이 돌 때), 고객은 사실상 두 곳입니다. 부문·유형·지역·고객 순서로 봅니다.
| 지표 | 값 | 보조 |
|---|---|---|
| 2026 상반기 매출 | 2,688억 | +53.4% YoY · 반도체 93.8% 공시 |
| 2026 상반기 영업이익 | 583억 | 전년 234억 · 영업이익률 21.7% 공시 |
| 제품매출 (슬러리 중심) | 855억 | 1H26 · 매출의 31.8% · 7년 중 6년 증가 공시 |
| 상위 2개 고객 | 90.8% | 1H26 (가) 38.6% · (나) 52.2% — 고객별 시계열은 4.1절 공시 |
2.1 매출의 뼈대 — 부문은 둘, 그중 반도체가 94%
회사는 매출을 반도체부문(CMP 장비·세정장비·슬러리)과 디스플레이부문(Wet Station·Coater 등)으로 나눠 공시합니다. 부문별로 "순이익"까지 공시하는 드문 회사이기도 합니다.
| 구분 (억원) | 1H26 | 1H25 | 2025 | 2024 | 2023 | 2022 |
|---|---|---|---|---|---|---|
| 반도체부문 CMP 장비 · CMP 슬러리 · 습식/초임계 세정장비 | 2,520.3 93.8% | 1,550.4 88.5% | 3,457.2 90.3% | 3,089.3 80.2% | 1,967.0 68.6% | 3,013.8 79.7% |
| └ 부문 순이익 | 520.6 | 203.0 | 551.1 | 474.3 | 279.2 | 492.9 |
| 디스플레이부문 Wet Station · Coater · APP · CO2 Cleaner · FMM 세정기 | 167.6 6.2% | 201.4 | 369.9 9.7% | 765.0 19.8% | 902.1 31.4% | 760.5 |
| └ 부문 순이익 | 6.5 | −14.7 | −18.4 | 52.5 | 37.8 | 54.8 |
| 합계 매출 | 2,688.0 | 1,751.9 | 3,828.6 | 3,854.3 | 2,869.1 | 3,781.9 |
| 영업이익 (률) | 583.3 (21.7%) | 233.9 (13.4%) | 599.7 (15.7%) | 497.8 (12.9%) | 327.0 (11.4%) | 603 (16.0%) |
| 국내 매출 비중 | 88.8% | 70.9% | 80.5% | 81.2% | 74.1% | — |
표에서 읽어야 할 것은 세 가지입니다. ① 반도체 비중이 2023년 68.6% → 1H26 93.8%로 올라갔습니다. 디스플레이 매출이 902억에서 반기 168억(연환산 약 335억)으로 줄어든 탓도 크지만, 반도체가 1,967억에서 반기 2,520억으로 커진 탓이 더 큽니다. ② 영업이익률이 분할 이후 8년간 11~19% 박스(2018년 18.8%가 최고)에 머물다가 1H26에 21.7%로 처음 20%를 넘었습니다. 1분기 22.3%, 2분기 20.9%입니다. ③ 국내 비중이 88.8%로 높아졌습니다. 1년 전엔 중국 매출이 436.8억(24.9%)이었는데 1H26에는 215.6억(8.0%)입니다. 이 회사의 중국 매출은 디스플레이 장비(중국 패널사)와 슬러리(중국 메모리사, 회사 인터뷰상 CXMT가 거론됨 2차)로 구성되는데, 디스플레이가 줄면서 국내 반도체 고객 두 곳의 무게가 절대적이 되었습니다.
2.2 돈이 들어오는 방식 — "장비제작매출"과 "제품매출"의 차이
부문보다 더 중요한 분류가 공시 주석에 숨어 있습니다. 회사는 매출을 유형별로도 적습니다. 이 표가 이 리포트 전체에서 가장 중요한 표입니다.
| 매출 유형 (억원) | 무엇인가 · 인식 방식 | 1H26 | 2025 | 2024 | 2023 | 2022 | 2018 |
|---|---|---|---|---|---|---|---|
| 장비제작매출 | 고객 주문 사양으로 만드는 CMP·세정·디스플레이 장비. 원가기준 투입법(진행률)으로 제작 기간에 걸쳐 인식 | 1,676.1 62.4% | 1,949.9 50.9% | 2,192.8 56.9% | 1,354.8 47.2% | 2,082.8 | 2,541.8 |
| 제품매출 | 슬러리 중심의 소재, 표준 부품 등. 출하 시점에 한 시점 인식 | 854.9 31.8% | 1,621.7 42.4% | 1,472.1 38.2% | 1,341.1 46.7% | 1,472.9 | 860.3 |
| 상품매출 | 외부에서 사서 파는 부품·재료 | 143.3 | 231.8 | 174.2 | 160.3 | 187.8 | 155.7 |
| 용역·기타 | 서비스, 임대료 등 | 13.7 | 25.2 | 15.3 | 12.8 | 38.4 | 14.8 |
| 합계 | 2,688.0 | 3,828.6 | 3,854.3 | 2,869.1 | 3,781.9 | 3,572.6 |
장비제작매출은 고객이 공장을 짓는 해에 몰려서 들어오고, 짓지 않는 해에는 빠집니다. 2018년 2,542억 → 2019년 1,563억(−39%), 2022년 2,083억 → 2023년 1,355억(−35%)이 그 흔적입니다. 반면 제품매출은 같은 기간 860 → 923억(+7%), 1,473 → 1,341억(−9%)으로 훨씬 덜 흔들렸습니다. 공장이 새로 지어지지 않아도, 이미 지어진 공장이 돌아가는 한 슬러리는 소모되기 때문입니다.
회사 대표는 2025년 8월 인터뷰에서 매출 구성을 "장비 약 60%, 소재 약 40%", 소재 매출의 약 30%가 해외라고 설명했습니다 2차. 공시의 제품매출 비중(2025년 42.4%)과 거의 맞습니다. 다만 "제품매출 = 슬러리"라고 단정할 수는 없습니다 — CMP 장비의 교체 부품이나 디스플레이 소재(지르코니아·중공실리카)도 이 줄에 들어갈 수 있습니다. 키움증권은 2022년 12월 슬러리 매출을 2019년 약 600억 → 2022년 약 1,300억으로 추정했는데 2차, 같은 해 제품매출(923억 → 1,473억)과 대조하면 제품매출의 65~88%가 슬러리라는 계산이 나옵니다. 이 리포트는 2025년 슬러리 매출을 제품매출 1,622억의 80~90%, 즉 약 1,300억~1,450억원으로 추정합니다 추정.
검증 후 추가 공시로 좁힐 수 있는 하한이 하나 더 있습니다. 수익 주석은 부문별로 "한 시점에 인식"(제품·상품·용역)과 "기간에 걸쳐 인식"(장비제작)을 나눠 적습니다. 2025년 디스플레이부문의 한 시점 매출은 204.0억뿐이므로(회사 IR 자료상 디스플레이 매출은 이제 "C/S 및 소재 공급"), 제품매출 1,621.7억 중 최소 1,417.7억(87%)은 반도체부문 제품입니다. 같은 값을 반도체부문 한 시점 매출(1,673.2억)에서 상품·용역·기타 전액(256.9억)을 빼서 구해도 1,416.3억으로 일치합니다. 1H26도 같은 방법으로 반도체부문 제품이 최소 774억(제품매출 855억의 90.5%)입니다 공시(계산). 이 반도체 제품에는 슬러리 외에 CMP 장비 교체 부품이 섞여 있을 수 있어 슬러리 비중 자체는 여전히 미확인이지만, 대표이사의 "소재 약 40%"(2025년 매출 기준 약 1,530억)와 합치면 2025년 슬러리 매출은 1,300억~1,550억원 범위로 보는 것이 공시와 가장 잘 맞습니다 추정.
2.3 지역과 고객 — 국내 두 고객이 거의 전부
| 구분 | 1H26 | 1H25 | 2025 | 메모 |
|---|---|---|---|---|
| 국내 매출 | 2,387.6 (88.8%) | (70.9%) | 3,080.5 (80.5%) | 2024 81.2% · 2023 74.1% |
| 중국 매출 | 215.6 (8.0%) | 436.8 (24.9%) | 590.2 | 디스플레이 장비(중국 패널사) + 슬러리(중국 메모리 공장) 추정 |
| 미국 매출 | 84.8 | — | — | 1H26 반도체 70.7억 · 글로벌파운드리·인텔 향 슬러리의 상한 |
| (가)+(나) 10% 이상 고객 합계 | 2,440.6 (90.8%) | — | 3,336.6 (87.2%) | (가)=삼성전자, (나)=SK하이닉스로 읽힘 추정 — 4.4절 |
두 고객의 합(2025년 3,336.6억, 1H26 2,440.6억)이 국내 매출보다 큰 이유와 그 함의는 4.8절, 고객 집중도의 연도별 추이는 4.1절 표에 있습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
장비주를 볼 때 가장 먼저 확인해야 할 것은 "어느 공정 칸에 매출이 걸려 있는가"입니다. 칸마다 경제성과 경쟁자가 다르기 때문입니다. 케이씨텍은 반도체 팹 안에서 두 칸(CMP·세정)과, 그 칸의 소모품(슬러리)에 걸려 있고, 디스플레이 공장에 작은 발을 하나 걸치고 있습니다.
| 공장 | 공정 구간 | 대표 장비·소재 | 케이씨텍 노출 | 형태 · 경쟁 |
|---|---|---|---|---|
| 반도체 팹 | 노광 · 트랙 | EUV·ArF 노광기, 코터/디벨로퍼 | 없음 | ASML · TEL 영역 |
| 식각 | 건식 식각기 | 없음 | Lam · TEL · AMAT · 세메스 영역 | |
| 증착 · 열처리 | CVD·ALD·PVD·어닐링 | 없음 | AMAT · Lam · 원익IPS · 주성 · 유진테크 · HPSP 영역 | |
| CMP (평탄화) | CMP 장비 | 직접 — 주력 | AMAT(세계 60~70%) · Ebara(20~30%, 세계 2위) · 케이씨텍 · 중국 Hwatsing 2차 | |
| CMP 소모품 | 슬러리 · 패드 · 컨디셔너 · 후세정액 | 직접 — 주력 (슬러리·세정액) · 패드·컨디셔너 없음 | 슬러리: Entegris · Fujimi · Resonac · Qnity · AGC · 솔브레인 · 동진쎄미켐 / 패드: DuPont 계열 · SKC 계열(SK엔펄스) | |
| 웨이퍼 세정 (습식) | 배치 · 매엽 세정기 | 직접 — 보조 (배치식 세정, CMP 후 세정 일체형) | SCREEN · TEL · Lam · 세메스 · 제우스 · 에스티아이 | |
| 세정 (초임계 건조) | 초임계 CO₂ 세정기 | 진입 중 — SK하이닉스 평가 통과, 2026 하반기 공급 개시 예정 2차 | 세메스(삼성 전용) · TEL(SK하이닉스 독점 공급) | |
| 계측 · 검사 | CD·오버레이·결함 검사 | 없음 (CMP 장비 내장 계측만) | KLA · 넥스틴 · 오로스 영역 | |
| 후공정 · 패키징 | TSV · 하이브리드 본딩 · 유리기판 | 개발·전시 단계 (Ventus Cu CMP, 패널 CMP) 2차 | AMAT(하이브리드 본딩 CMP) · Ebara · Disco · 한미반도체 · BESI | |
| 디스플레이 공장 | 습식 공정 | Wet Station(식각·박리·현상·세정) | 직접 — 축소 중 | 디엠에스 · 세메스 · 중국 로컬 |
| 도포 · 표면처리 | Coater · APP · CO₂ Cleaner | 직접 — 소규모 | TEL · 세메스 · 중국 로컬 | |
| OLED 마스크 세정 | FMM 세정기 | 삼성디스플레이 8.6G A6 1회(357.5억, 2023-05) 공시 | 디바이스(세계 1위 자칭) · 케이씨텍 |
3.1 이 지도가 말하는 것
케이씨텍의 이익은 사실상 CMP라는 한 칸의 "기계"와 "소모품"에 걸려 있습니다. 세정은 그 옆 칸이고, 디스플레이는 이제 매출의 6%입니다. 폭이 좁다는 것은 리스크이지만, 동시에 이 회사를 이해하기 쉽게 만듭니다. 반도체 산업 전체를 볼 필요 없이 "삼성·SK하이닉스가 D램·낸드 웨이퍼를 몇 장 더 투입하는가(슬러리)"와 "몇 개의 새 라인을 까는가(장비)"만 추적하면 됩니다.
① 장비 과점 구조. 세계 CMP 장비는 AMAT과 Ebara 두 회사가 90% 이상을 가져가는 과점입니다(HDIN Research, Ebara IR 등 2차). 한국 메모리 두 고객이 "제3의 공급사"를 키우려는 동기가 분명한 구조이고, 케이씨텍은 그 자리를 차지하고 있습니다. 반대로 말하면 고객이 원하는 것은 이원화·가격 협상력이어서, 전량을 케이씨텍으로 옮길 이유는 없습니다.
② 소모품의 반복성. 슬러리는 웨이퍼 1장을 갈 때마다 쓰입니다. 공장이 새로 지어지지 않아도, 가동률이 유지되는 한 매출이 이어집니다. 다만 한 번 채택된 슬러리도 공정 세대가 바뀔 때마다 다시 경쟁합니다.
③ 장비-소재 결합. 한 회사가 장비와 슬러리를 둘 다 만들면, 새 공정을 개발할 때 "장비 조건 + 슬러리 조성"을 함께 최적화해 고객에게 제안할 수 있습니다. 세계적으로 이 조합을 가진 곳은 드뭅니다 — AMAT·Ebara는 슬러리를 만들지 않고, Entegris·Fujimi는 장비를 만들지 않습니다 2차. 이것이 케이씨텍의 가장 독특한 위치입니다. 다만 그 결합이 실제 수주에서 얼마나 이점으로 작용하는지는 공시로 측정할 수 없습니다 미확인.
3.2 CMP 장비와 슬러리는 언제·왜 국산화되었는가
CMP는 1980년대 IBM이 다층 배선을 위해 처음 양산에 도입한 공정입니다. 한국 메모리 업체는 오랫동안 AMAT·Ebara 장비와 미국·일본 슬러리를 사다 썼습니다. 케이씨텍의 CMP 사업은 자체 개발이 아니라 인수에서 출발했다는 점이 중요합니다.
| 시기 | 누가 · 무엇을 | 왜 (드라이버) | 근거 |
|---|---|---|---|
| 1987~1993 | 고석태 회장, 반도체 장비 수입업체로 옛 케이씨텍 창업 → 1993년 가스 캐비닛 국산화 | 삼성·현대(하이닉스) 메모리 투자 초기, 유틸리티 장비 국산화 | 회사 연혁 · 비즈워치 2026-08-18 2차 |
| 2000~2003 | 디스플레이 전공정(습식) 진출, 2003년 슬러리 개발 착수 | LCD 투자 붐, 수입 소재 대체 | 회사 연혁 2차 |
| 2009 | 두산메카텍으로부터 반도체 CMP 장비 사업 인수 | 국내 대기업 장비 계열의 사업 정리 — 기술·인력 인수 | 회사 연혁 2차 |
| 2011~2012 | CMP 장비 공급 개시, 세리아 슬러리(2011)·CMP(2012) 대한민국 기술대상 | 국내 메모리의 CMP 장비 이원화 | 회사 연혁 2차 |
| 2016 | SK하이닉스에 양산 CMP 장비 공급(데모 검증 후), 글로벌파운드리에 슬러리 공급 개시. 당시(분할 전 구 케이씨텍 기준) CMP 장비 매출 비중 10% 미만, 슬러리 약 15% | 고객 다변화 — "美·日 업계와 경쟁" | 전자신문 2016-05-31 2차 |
| 2017-11 | 인적분할: 반도체·디스플레이 장비·소재 = 신설 케이씨텍(순자산 비율 0.594), 유틸리티·투자 = 존속 케이씨(0.406) | 지주 체제 전환·승계 준비(7장) | 분할결정 공시 2017-06-12 공시 |
| 2018 | W(텅스텐) 슬러리·WCS 공급 개시 | 세리아 외 금속 슬러리로 확장 | 회사 연혁 2차 |
| 2019~2020 | 일본 수출규제 → 삼성전자 207억원 제3자배정 투자(2020-11, 5.16%) | 소부장 국산화·상생 투자 | 유상증자 결정 공시 공시 |
| 2021~2024 | SK하이닉스와 초임계 세정기 공동개발(약 5년), 2024년 양산라인 평가 | SK하이닉스의 TEL 단독 조달 해소 | 디일렉 2024-07-08 2차 |
| 2025~2026 | 신형 Ventus CMP(처리량 20~30%↑) 삼성 퀄, 미국 법인(오리건) 설립, 하이브리드 본딩·유리기판용 CMP 전시, 초임계 평가 통과 | 1c D램·HBM·신규 팹, 해외 슬러리 고객 | 파이낸스스코프 2025-10 · 더구루 2025-08 · 녹색경제 2026-02 · 디일렉 2026-06 2차 |
케이씨텍의 CMP는 "한국 메모리 2사가 AMAT·Ebara 과점에 대한 협상력을 갖기 위해 키운 국내 공급사"라는 자리에서 자랐고, 슬러리는 "수입 소재의 국산 대체"에서 자랐습니다. 둘 다 고객의 필요가 먼저였습니다. 그래서 이 회사의 성장 곡선은 기술 로드맵보다 삼성·SK하이닉스의 설비투자 일정과 조달 정책을 더 닮았습니다. 2019년 일본 수출규제 이후 삼성의 지분 투자, 2024~2026년 SK하이닉스의 초임계 공동개발이 그 정책의 흔적입니다.
3.3 적용처별로 — 무엇이고, 왜 쓰며, 지금 얼마나 쓰고, 앞으로 어떻게 되는가
① 메모리 전공정 CMP 장비 — 매출의 중심, 신규 라인이 결정한다
무엇인가 D램·낸드 팹에 까는 300mm CMP 장비. 신규 팹(삼성 평택 P4·P5, SK하이닉스 M15X·용인 1기)과 공정 전환(1b→1c 나노) 투자 때 세트로 팔립니다. 현재 보급도 공시 장비제작매출 2025년 1,950억, 1H26 1,676억(이미 2025년 연간의 86%). 공시된 대형 계약은 삼성전자 226.8억(2026-01)·401.6억(2026-08), SK하이닉스 698.4억(2026-03). 전망 추정 삼성 P5·P6 동시 건설, SK하이닉스 용인 1기 클린룸 2027년 2월 오픈(디일렉 2026-06-15)이 2027년 수요의 축. 단, 전체 CMP 대수 중 케이씨텍의 비중은 외부 집계가 없어 알 수 없습니다 미확인.
② CMP 슬러리 — 가동률이 결정한다
무엇인가 세리아(STI·산화막)와 실리카(W·Poly) 슬러리, CMP 후 세정액. 현재 보급도 공시 제품매출 2025년 1,622억, 1H26 855억(연환산 1,710억). 분기로는 1Q26 416.6억 → 2Q26 438.3억 공시(2Q는 반기보고서 3개월 수치, 1Q는 반기 − 2Q). 전망 추정 HBM 비중 확대와 층수 증가는 웨이퍼당 CMP 횟수를 늘리므로, 가동률이 유지되는 한 장비보다 먼저, 더 안정적으로 늘어나는 층입니다. 반면 중국(CXMT 거론) 향 슬러리는 미·중 규제에 노출됩니다.
③ 세정 — 배치식은 보조, 초임계는 옵션
무엇인가 여러 장을 약액조에 담그는 배치식 습식 세정기(2000년대 SK하이닉스와 65나노급 공동개발 이력 공시)와, 고압 CO₂로 미세 패턴을 쓰러뜨리지 않고 건조하는 초임계 세정기. 현재 보급도 초임계는 SK하이닉스가 그동안 TEL 한 곳에서만 사 왔고, 케이씨텍이 평가를 통과해 2026년 하반기 공급을 시작한다는 보도가 있습니다 2차. 대당 약 100억원으로 CMP·웻스테이션보다 비쌉니다. 전망 본격 발주는 용인 1기(2027) — 9.7절에서 다룹니다.
④ 디스플레이 — 줄어드는 칸
무엇인가 LCD·OLED 라인의 습식 장비와 코터. 2018~2020년 중국 LCD·OLED 투자기(LGD 광저우 322억·211억, HKC 몐양 520억·창사 363억, CSOT 232억·184억 등 공시)에 연 990억~1,460억원의 매출을 냈습니다. 현재 2025년 370억(부문 순손실 −18억), 1H26 168억. 삼성디스플레이 8.6G OLED용 FMM 세정기(357.5억, 2023-05 수주, 납기 2024-10로 연장)가 마지막 대형 건입니다. 전망 8.6G IT OLED 투자가 이어지지만, 케이씨텍의 이 부문은 회사 이익에 거의 기여하지 않는 수준으로 줄었습니다.
⑤ 첨단 패키징 — 전시장에만 있는 칸
하이브리드 본딩용 Cu CMP, 유리기판용 패널 CMP, 빌드업필름 CMP(산업부 과제). 모두 "개발·샘플 테스트" 단계입니다 2차. 매출 기여 0.
다섯 적용처를 한 표로
| 적용처 | 매출이 생기는 계기 | 현재 규모 | 2027~28 전망 | 케이씨텍 상태 |
|---|---|---|---|---|
| 메모리 CMP 장비 | 신규 팹·공정 전환 | 장비제작매출 1H26 1,676억(세정·디스플레이 포함) | P5·P6·용인 1기 — 규모 확대 가능, 타이밍은 고객 일정 | 양산 공급 중 — 양사 모두 |
| CMP 슬러리 | 웨이퍼 가동 | 제품매출 2025년 1,622억(슬러리 추정 1,300~1,450억) | 층수·HBM으로 웨이퍼당 사용량 증가 | 양산 공급 중 — 국내 2사 + 해외 |
| 초임계 세정 | 신규 D램 라인 | 0 (공급 개시 전) | 용인 1기 발주 여부가 관건 | 평가 통과(보도) · PO 공시 불명 |
| 디스플레이 | 패널 신규 라인 | 1H26 168억 | 8.6G 투자에 소폭 참여 가능 | 축소 · 적자 경계 |
| 첨단 패키징 | 하이브리드 본딩·유리기판 양산 | 0 | 불확실 | 전시·샘플 |
다섯 적용처 중 지금 실제로 커지고 있고 케이씨텍이 양산 실적을 가진 칸은 메모리 CMP 장비와 슬러리 둘입니다. 초임계는 평가 통과까지 확인됐지만 매출은 아직 없고, 패키징은 전시 단계입니다. 따라서 이 종목의 성장 논지는 "HBM 신공정 국산화"가 아니라 "메모리 신규 팹 투자가 이어지는가(장비) + 웨이퍼당 CMP 횟수가 늘어나는가(슬러리) + SK하이닉스가 초임계를 실제로 대량 발주하는가(옵션)"로 다시 써야 정확합니다. 앞의 둘은 공시로 확인되는 흐름이고, 셋째는 2027년에 확인될 일입니다.
4누가 사는가 — 고객과 판매 구조
장비를 누구에게 파는지, 어떻게 돈을 받는지가 이 회사 실적 변동성의 대부분을 설명합니다. 케이씨텍의 답은 짧습니다 — 한국 메모리 두 곳에, 납품한 뒤에 받습니다.
4.1 고객 집중도 — 이 리포트에서 가장 불편한 표
| 연도 | 매출 | (가) | (나) | (다) | 10% 이상 고객 합계 | 읽기 추정 |
|---|---|---|---|---|---|---|
| 2018 | 3,572.6억 | 1,226.7억 · 34.3% | 755.6억 · 21.1% | 626.1억 · 17.5% | 73.0% | 중국 디스플레이 호황기 — 셋째 고객은 중국 패널사로 보임 |
| 2019 | 2,653.3억 | 996.8억 · 37.6% | 509.4억 · 19.2% | 410.6억 · 15.5% | 72.2% | 메모리 다운사이클, HKC 몐양 수주 |
| 2020 | 3,198.9억 | 1,252.3억 · 39.1% | 916.6억 · 28.7% | — | 67.8% | 고객 2곳 체제 시작 |
| 2021 | 3,445.5억 | 1,311.3억 · 38.1% | 1,131.5억 · 32.8% | — | 70.9% | 두 고객이 비슷한 크기 |
| 2022 | 3,781.9억 | 1,749.2억 · 46.3% | 1,086.3억 · 28.7% | — | 75.0% | (가) 확대 — 삼성 P3 투자기와 겹침 |
| 2023 | 2,869.1억 | 1,571.5억 · 54.8% | 377.1억 · 13.1% | — | 67.9% | (나)가 −65% — SK하이닉스 감산·투자 축소기와 겹침 |
| 2024 | 3,854.3억 | 1,832.3억 · 47.5% | 1,280.4억 · 33.2% | — | 80.8% | (나) 3.4배 회복 |
| 2025 | 3,828.6억 | 1,810.9억 · 47.3% | 1,525.8억 · 39.9% | — | 87.2% | (나) +19% |
| 1H26 | 2,688.0억 | 1,036.6억 · 38.6% | 1,404.1억 · 52.2% | — | 90.8% | (나)가 처음으로 1위 — 반기에 2025년 연간의 92% |
상위 2개 고객 비중이 67.9%(2023) → 80.8% → 87.2% → 90.8%(1H26)로 계속 올라왔습니다. 이 회사는 원래 국내 메모리 2사 의존도가 높았지만, 디스플레이 매출이 줄면서 그 의존이 거의 전부가 되었습니다. 더 중요한 변화는 (나)의 부상입니다. 2023년 377억(13.1%)이던 (나)가 2026년 상반기에만 1,404억을 샀습니다. 4.4절 이하에서 보듯 (가)=삼성전자, (나)=SK하이닉스로 읽는 것이 자연스러우며, 그렇다면 SK하이닉스는 2023년 1년 동안 산 것(377억)의 3.7배를 2026년 상반기 6개월에 산 셈입니다 추정.
4.2 누구에게, 어떻게 파는가 — 그리고 돈은 언제 들어오는가
공시의 판매 방식 서술은 짧습니다 — "국내 고객사의 투자가 확정되면 당사의 영업조직은 제품 사양을 고객사와 사전에 협의하며, 협의를 통해 확정된 사양으로 제품을 제작, 공급"하고, 해외는 "입찰을 통한 판매가 주로 이루어지고 있으나 일반적으로 기존 거래업체를 중심으로" 공급합니다 공시. 즉 장비는 고객 사양 맞춤 주문 생산이고, 표준품 재고를 쌓아 두고 파는 구조가 아닙니다.
| 계약 (공시일) | 금액 | 계약기간 (납기) | 대금 조건 |
|---|---|---|---|
| 삼성전자 (2026-01-07) | 226.8억 | 2026-01-05 ~ 07-30 | 계약금 없음 · 납품 후 90%, 검수 완료 후 10% |
| SK하이닉스 (2026-03-10) | 698.4억 | 2026-03-09 ~ 10-06 | 계약금 없음 · 납품 후 90%, 검수 완료 후 10% |
| 삼성전자 (2026-08-12) | 401.6억 | 2026-08-11 ~ 2027-06-30 | 계약금 없음 · 50%를 2026-09-10 수령 예정, 40% 납품 후, 10% 검수 후 |
국내 메모리 고객은 선급금 없이 납품 후 대금을 줍니다. 그런데 회사는 장비 매출을 제작 진행률(원가 투입 비율)에 따라 미리 인식합니다. 그래서 "매출로는 잡혔지만 아직 청구하지 못한 돈"이 계약자산으로 쌓입니다 — 6월 말 791.6억(연초 470.1억). SK하이닉스 698.4억 계약 하나만 봐도 6월 말 진행률이 81%(누적 매출 인식 약 566억)인데, 검증 후 수정 주석 31은 이 계약의 미청구 잔액 268.4억(표 항목명은 "계약부채"이고 음수로 표시되지만, 재무상태표의 계약부채 총액이 48.5억이므로 성격상 계약자산)과 청구 후 미회수 수취채권 74.4억을 적고 있습니다 공시. 나머지 약 223억은 부분 납품분으로 이미 회수된 것으로 역산됩니다 추정. 즉 이 한 계약이 6월 말 계약자산 791.6억의 약 3분의 1입니다. 반대로 선수금 성격의 계약부채는 48.5억뿐입니다.
그 결과 2026년 상반기 순이익은 527억인데 영업활동현금흐름은 122.5억에 그쳤습니다. 계약자산 증가(−321억)와 재고 증가(−141억)가 현금을 묶었기 때문입니다. 이것은 부실이 아니라 인식 시차입니다 — 7월 말 삼성 226.8억·10월 초 SK하이닉스 698.4억의 납기가 지나면 계약자산이 현금으로 바뀝니다. 그리고 8월 계약의 "50% 선수령"은 이 회사의 국내 계약에서 보기 드문 조건입니다. 9월 10일에 약 200억원이 들어왔다면 3분기 말 계약부채가 크게 늘어 있을 것이고, 이는 고객이 장비 확보를 서두르고 있다는 정황으로 읽을 수 있습니다 추정. 3분기보고서에서 확인할 항목입니다.
4.3 수주잔고 — 공시되지만, 이 회사에서는 거의 쓸모가 없는 이유
케이씨텍은 매 보고서에 "수주계약잔액"을 적습니다. 그런데 이 숫자는 원가기준 투입법으로 인식하는 장비 계약의 잔액만 담고, 슬러리·상품은 들어가지 않습니다. 그리고 장비 PO가 짧게(수개월 납기로) 들어와 빠르게 매출로 전환되기 때문에 잔액이 늘 작습니다.
| 연도말 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|---|---|---|---|---|
| 신규 계약액(억) | 2,077.8 | 1,853.7 | 2,044.6 | 1,930.0 | 1,920.4 | 1,354.9 | 1,968.0 | 2,142.6 | 1,645.8 |
| 기말 잔액(억) | 299.4 | 590.1 | 666.2 | 570.0 | 407.5 | 407.6 | 182.7 | 375.3 | 345.0 |
| 잔액 ÷ 그해 장비제작매출 | 0.12 | 0.38 | 0.34 | 0.28 | 0.20 | 0.30 | 0.08 | 0.19 | 0.21 (반기 기준) |
읽는 법은 이렇습니다. 잔액이 연간 장비 매출의 0.1~0.4배에 불과하므로, 이 숫자로 다음 해 매출을 예측할 수 없습니다. 1H26 신규 계약액 1,645.8억은 2025년 연간(2,142.6억)의 77%로, 상반기에 이미 수주 속도가 빨라졌다는 정도만 말해 줍니다. 1분기 말 잔액이 전분기 대비 130% 늘었다는 보도(뉴스핌 2026-06-16, 864.6억)가 있었지만 반기 말에는 다시 345.0억으로 내려왔습니다 — 대부분이 SK하이닉스 698.4억의 진행분 인식으로 매출이 되었기 때문입니다 추정. 대신 단일판매·공급계약 공시(매출액의 5% 이상)가 가장 좋은 선행지표입니다.
2018년 이후 공시된 단일판매·공급계약 전부
| 공시일 | 상대 | 품목 (공시 표현) | 금액 | 매출액 대비 | 계약기간 |
|---|---|---|---|---|---|
| 2018-01-31 | CSOT (선전) | 디스플레이 제조용 공정장비 | 231.6억 | 6.47% | 2018-01 ~ 09 |
| 2018-09-12 | LG Display High-Tech (China) | 디스플레이 제조용 공정장비 | 322.2억 | 10.16% | 2018-09 ~ 2019-02 |
| 2019-06-13 | LG Display High-Tech (China) | 디스플레이 제조용 공정장비 | 211.0억 | 5.91% | 2019-06 ~ 2020-03 |
| 2019-09-19 (정정 09-24) | HKC 몐양 | 디스플레이 제조용 공정장비 | 508.6 → 520.5억 | 14.57% | 2019-09 ~ 2020-04 |
| 2019-10-29 | CSOT (선전) | 디스플레이 제조용 공정장비 | 184.3억 | 5.16% | 2019-10 ~ 2020-08 |
| 2020-08-03 | HKC 창사 | 디스플레이 제조용 공정장비 | 363.3억 | 13.69% | 2020-06 ~ 2021-09 |
| 2022-04-11 (정정 12-15) | 삼성전자 | 반도체 제조용 공정장비 | 188.4억 | 5.47% | 2022-04 ~ 12 |
| 2023-05-25 | 텐마 샤먼 | 디스플레이 제조용 장비 | 202.6억 | 5.36% | 2023-05 ~ 2024-04 |
| 2023-05-30 (정정 2024-06-26) | 삼성디스플레이 | 디스플레이 제조 장비 (8.6G FMM 세정기로 보도) | 357.5억 | 9.45% | 2023-05 ~ 2024-06 → 2024-10-17 연장 |
| 2024-09-26 | 삼성전자 | 반도체 제조용 공정장비 | 145.7억 | 5.08% | 2024-09 ~ 2025-03 |
| 2026-01-07 | 삼성전자 | 반도체 제조 장비 | 226.8억 | 5.88% | 2026-01 ~ 07 |
| 2026-03-10 | SK하이닉스 | 반도체 제조 장비 | 698.4억 | 18.12% | 2026-03 ~ 10-06 |
| 2026-08-12 | 삼성전자 | 반도체 제조 장비 | 401.6억 | 10.49% | 2026-08 ~ 2027-06 |
말하는 것: 2018~2020년의 대형 계약은 전부 중국 디스플레이였고, 2022년 이후는 국내 반도체입니다. 회사의 성장축이 공시 목록에서 그대로 바뀌었습니다. 그리고 2026년 1~8월 반도체 계약 3건 합계 1,326.8억은 2025년 연간 장비제작매출(1,950억)의 68%입니다.
말하지 않는 것: 반도체 계약 5건 모두 품목이 "반도체 제조(용 공정) 장비"로만 적혀 있습니다. CMP 장비인지, 세정장비인지, 초임계 세정기인지 공시로는 구분할 수 없습니다. 게다가 이 회사의 장비 매출 대부분은 공시 기준(매출액 5%, 약 190억)에 못 미치는 PO들로 들어옵니다 — 2025년 장비제작매출 1,950억 중 공시된 계약은 한 건도 없었습니다(2024-09 145.7억 건의 잔여분 제외). 공시 목록은 빙산의 일각입니다.
4.4 고객사는 정말 알 수 없는가
회사는 10% 이상 고객을 (가)·(나)로만 적습니다. 그러나 계약 공시, 지역별 매출, 연도별 등락을 맞추면 상당히 좁혀집니다.
4.5 공식적으로 확인되는 것 — 계약 상대방은 실명입니다
2022년 이후 반도체 계약 공시 5건의 상대방은 삼성전자 4건(188.4억·145.7억·226.8억·401.6억), SK하이닉스 1건(698.4억)입니다 공시. 삼성전자는 주주(5.16%)이기도 하고, SK하이닉스는 연구개발 실적표에 공동개발 기관으로 세 번 등장합니다. 반도체 매출의 93.8%를 차지하는 부문에서 국내 고객이 이 두 곳 말고 10%를 넘을 후보는 사실상 없습니다(DB하이텍·파운드리 등은 규모상 불가) 추정.
4.6 단서 ① — (나)는 SK하이닉스일 가능성이 가장 높습니다
| 연도 | (나) 매출 | 전년 대비 | 같은 해 SK하이닉스의 일 |
|---|---|---|---|
| 2022 | 1,086.3억 | −4% | 하반기부터 투자 축소 착수 |
| 2023 | 377.1억 | −65% | 메모리 불황, 설비투자 대폭 삭감(전년 대비 50% 이상 축소 발표) 2차 |
| 2024 | 1,280.4억 | +240% | HBM 호황, M15X 착공·D램 전환 투자 재개 |
| 2025 | 1,525.8억 | +19% | M15X 장비 반입(4Q25) |
| 1H26 | 1,404.1억 | 1H25 587.7억 대비 +139% | SK하이닉스 698.4억 계약(2026-03, 공시) · 초임계 평가 통과 보도 |
(나)의 등락은 SK하이닉스의 투자 사이클과 거의 정확히 겹칩니다. 특히 2023년 −65%는 같은 해 삼성이 (4월 감산을 발표하면서도) 연간 설비투자 규모는 유지하던 것과 대조되며, 그해 (가)는 −10%에 그쳤습니다 2차. 그리고 2026년 SK하이닉스 공시 계약이 나온 해에 (나)가 처음으로 1위가 됐습니다 추정. 검증 후 추가 독립리서치(그로쓰리서치, 뉴스핌 2026-06-16 인용)는 "세정 장비는 SK하이닉스 중심, CMP 장비는 삼성전자·SK하이닉스 양사"라고 적었습니다 2차 — (가)의 장비 매출은 CMP, (나)의 장비 매출은 CMP+세정으로 구성된다는 해석과 맞습니다.
4.7 단서 ② — (가)는 삼성전자로 읽힙니다
(가)는 2021년 1,311억 → 2022년 1,749억 → 2023년 1,571억 → 2024년 1,832억 → 2025년 1,811억으로, 2023년에도 −10%에 그쳤습니다. 2022년 평택 P3 투자기의 증가, 2023년 감산기에도 버틴 흐름이 삼성의 투자 패턴과 맞고, 공시 계약 4건이 모두 삼성전자입니다. 1H26 (가) 1,036.6억은 1H25(929.9억)보다 11% 늘었습니다 — 삼성 226.8억 계약(7월 납기, 6월 말 진행률 97%)이 여기에 들어 있을 것입니다 추정.
4.8 단서 ③ — 두 고객의 합이 "국내 매출"보다 큽니다
| 기간 | (가)+(나) | 국내 매출 | 차이 | 해석 추정 |
|---|---|---|---|---|
| 2025 | 3,336.6억 | 3,080.5억 | +256.1억 | 두 고객 매출 중 최소 256억은 해외 법인(중국·미국 공장) 향 |
| 1H26 | 2,440.6억 | 2,387.6억 | +53.0억 | 최소 53억은 해외 법인 향 |
회사는 매출을 "외부 고객이 소재하는 지역"에 귀속시킵니다. 그런데 10% 이상 고객 두 곳의 매출 합이 국내 매출보다 크다는 것은, (가)·(나) 중 적어도 한 곳의 매출 일부가 해외 지역으로 잡혔다는 뜻입니다. 삼성전자의 중국 시안(낸드)·미국 오스틴·테일러 공장, SK하이닉스의 중국 우시(D램)·다롄(낸드) 공장이 후보입니다. 중국 매출(2025년 590.2억, 1H26 215.6억) 중 상당 부분이 한국 메모리사의 중국 공장 향 슬러리일 가능성이 있습니다 추정. 이것은 두 가지를 함의합니다 — ① 케이씨텍의 "중국 매출"은 중국 로컬 고객(CXMT·패널사)만이 아니라 한국 고객의 중국 공장을 포함하므로, 대중 규제 리스크가 겉보기만큼 크지 않을 수 있습니다. ② 반대로 한국 메모리사의 중국 공장이 미국 규제(장비 반입 제한)로 축소되면 그 슬러리 매출이 영향을 받습니다.
4.9 단서 ④ — 없는 이름과 작은 이름들: 마이크론, TSMC, 인텔, CXMT
| 후보 | 확인되는 것 | 판정 |
|---|---|---|
| 마이크론 · TSMC | 공시·보도 모두 공급 근거 없음. 미국 매출 1H26 84.8억(반도체 70.7억) | 미확인 — 의미 있는 매출처로 보기 어려움 |
| 인텔 · 글로벌파운드리 | 2016년 GF 슬러리 공급 개시 보도. 검증 후 수정 2025년 8월 대표이사 인터뷰(더월드폴리오 → 더구루 인용): "글로벌파운드리, 인텔, CXMT 등 주요 글로벌 반도체 고객사에 제품을 공급 중", 오리건 사무소는 "인텔 사업장과 가깝기 때문" | 2차 — 슬러리 공급 중(규모 미공시). 미국 매출 1H26 84.8억이 상한 |
| CXMT (중국 D램) | 검증 후 수정 같은 인터뷰에서 "공급 중"인 고객으로 언급 | 2차 — 중국 매출(1H26 215.6억)의 일부. 금액 미공시 |
| 중국 패널사 (CSOT·HKC·텐마·LGD 중국법인) | 2018~2023년 디스플레이 계약 공시 다수 | 공시 — 디스플레이 매출 축소로 비중 하락 |
케이씨텍은 "삼성전자와 SK하이닉스라는 두 고객의 한국·해외 공장 전체"에 CMP 장비와 슬러리를 파는 회사이고, 나머지 고객(해외 반도체·중국 패널)은 합쳐도 매출의 10% 안팎입니다 추정. 이는 리스크이면서 동시에 이 회사의 지위를 보여줍니다 — 세계 메모리 1·2위가 모두 이 회사의 장비와 소재를 양산에 쓰고 있다는 뜻이기 때문입니다.
5경쟁과 해자
같은 공정 칸(CMP 장비·슬러리)에 있는 회사, 인접 칸(전공정 장비·반도체 소재·세정)에 있는 회사를 국내와 해외로 나눠 매출·이익률·배수를 비교합니다. 국내는 2026년 9월 22일 종가와 직전 12개월(TTM, 3Q25~2Q26), 해외는 9월 22~23일 조회 시점 기준입니다.
5.1 국내 — 반도체 소재, 전공정 장비, 세정 장비
| 기업 | 주된 공정 익스포져 | 시가총액 | TTM 매출 | TTM 영업이익률 | PSR | PER | PBR |
|---|---|---|---|---|---|---|---|
| 반도체 소재 · 소모품 (반복매출형) | |||||||
| 솔브레인 | 식각액·CMP 슬러리(HBM TSV Cu 슬러리 거론)·프리커서 | 2.62조 | 1조 609억 | 15.8% | 2.5배 | 20.5배 | 2.25배 |
| 동진쎄미켐 | 포토레지스트·CMP 슬러리·신너 | 2.19조 | 1조 2,841억 | 16.2% | 1.7배 | 10.5배 | 1.79배 |
| 한솔케미칼 | 과산화수소·프리커서·QD | 2.43조 | 9,318억 | 17.2% | 2.6배 | 16.5배 | 2.20배 |
| 티씨케이 | SiC 링(식각 소모품) | 3.05조 | 3,406억 | 28.3% | 8.9배 | 37.4배 | 5.52배 |
| 에스앤에스텍 | 블랭크마스크·펠리클 | 9,185억 | 2,532억 | 19.8% | 3.6배 | 14.6배 | 2.70배 |
| CMP · 전공정 장비 | |||||||
| 케이씨텍 | CMP 장비 + CMP 슬러리 · 세정(초임계 진입) · 디스플레이 습식 | 1.60조 | 4,765억 | 19.9% | 3.3배 EV 기준 2.8배 | 18.9배 자체계산 18.3배 | 2.77배 |
| 원익IPS | CVD·ALD 증착, 열처리 | 6.40조 | 9,248억 | 8.0% | 6.9배 | 37.0배 | 5.91배 |
| 피에스케이 | PR 스트립·드라이클린·베벨 에치 | 3.79조 | 5,709억 | 25.0% | 6.6배 | 30.4배 | 6.17배 |
| 유진테크 | LPCVD·ALD(메모리) | 3.42조 | 3,862억 | 15.5% | 8.9배 | 30.8배 | 6.20배 |
| 테스 | PECVD·가스 식각 | 2.88조 | 4,055억 | 17.1% | 7.1배 | 35.9배 | 5.64배 |
| HPSP | 고압 수소 어닐링(독점) | 4.47조 | 1,627억 | 53.4% | 27.5배 | 52.7배 | 14.09배 |
| 이오테크닉스 | 레이저 마킹·어닐링·그루빙 | 5.83조 | 4,447억 | 24.6% | 13.1배 | 53.8배 | 7.80배 |
| 세정 장비 | |||||||
| 제우스 | 매엽·배치 습식 세정, HBM TSV 세정 | 3,458억 | 3,229억 | −9.7% | 1.1배 | n.m. | 1.05배 |
| 에스티아이 | 배치식 Wet Station, 약품공급(CCSS) | 3,225억 | 3,031억 | 4.1% | 1.1배 | 16.8배 | 1.09배 |
| 디바이스 | OLED 마스크 세정·FOUP 세정 | 1,554억 | 1,206억 | 29.8% | 1.3배 | 4.4배 | 0.87배 |
| 참고 — 후공정 대형주 · 모회사 | |||||||
| 한미반도체 | HBM TC 본더 | 22.87조 | 5,513억 | 42.5% | 41.5배 | 103.0배 | 30.48배 |
| 케이씨 (모회사) | 가스·케미컬 공급장치, 배관공사 · 케이씨텍 35.90% 지분법 | 4,788억 | 8,140억 | 5.2% | 0.6배 | 8.8배* | 0.48배 |
① 케이씨텍은 "소재주 배수"와 "장비주 배수" 사이에 있습니다. PER 18.9배는 솔브레인(20.5배)·한솔케미칼(16.5배) 같은 소재주와 비슷하고, 원익IPS·피에스케이·유진테크·테스(30~37배) 같은 전공정 장비주보다 크게 낮습니다. PBR 2.77배도 소재주(1.8~2.7배) 쪽에 가깝습니다. 매출의 42%가 소모품이라는 사실이 "소재주 같은 안정성"을 준다면, 매출의 51~62%가 장비라는 사실은 "장비주 같은 성장 배수"를 받지 못하게 합니다 — 시장이 두 성격 중 어느 쪽도 온전히 쳐 주지 않는 모습입니다 추정.
② 전공정 장비주들의 높은 배수에는 2027년 추정이 들어 있습니다. 원익IPS의 TTM 영업이익률은 8.0%인데 PER 37배입니다 — 시장이 TTM이 아닌 2027년 이익을 보고 있다는 뜻입니다. 케이씨텍도 같은 잣대라면 2027년 이익이 논점이며(9장), 케이씨텍의 차이는 그 2027년 추정을 내는 증권사가 1곳뿐이라는 점입니다.
③ 세정 장비주는 대접이 전혀 다릅니다. 제우스·에스티아이는 PSR 1.1배, 디바이스는 PER 4.4배입니다. 케이씨텍이 초임계 세정으로 "세정 국산화"의 대표주가 된다고 해서 배수가 오르는 것은 아니라는 것을 이 줄이 보여줍니다. 케이씨텍의 배수를 지탱하는 것은 세정이 아니라 CMP 장비·슬러리의 이중 구조입니다.
5.2 해외 — 같은 CMP 칸을 훨씬 큰 규모로 하는 회사들
| 기업 | 공정 익스포져 | 시가총액 | TTM 매출 | 영업이익률 | PSR | PER | PBR |
|---|---|---|---|---|---|---|---|
| CMP 장비 | |||||||
| Applied Materials (AMAT) | CMP 세계 1위(60~70%), 하이브리드 본딩 CMP 독점. 증착·식각·검사 종합 | 3,749억달러 | 308억달러 | 33.7% | 12.2배 | 40.0배 | 14.6배 |
| Ebara (6361.T) | CMP 세계 2위. 정밀기계(PM) 부문 FY24 매출 2,783억엔 중 CMP 56%. 펌프·압축기 병행 | 1조 9,687억엔 | 1조 3억엔 | 9.8% PM 부문 17% | 2.0배 | 25.1배 | 3.7배 |
| 华海清科 Hwatsing (688120.SS) | 중국 CMP 장비 국산화 1위(칭화대 계열). 2025년 매출 46.5억위안·순이익 10.8억위안 | 1,261억위안 | 53.4억위안 | 19.0% | 23.6배 | 109.5배 | 15.9배 |
| CMP 슬러리 · 소모품 | |||||||
| Entegris (ENTG) | CMC Materials(구 Cabot, 슬러리 세계 1위권) 인수. 필터·케미컬·소모품 | 231억달러 | 33.3억달러 | 19.3% | 6.9배 | 71.3배 | 5.6배 |
| Fujimi (5384.T) | 연마재·CMP 슬러리 전문 | 2,504억엔 | 725억엔 | 23.6% | 3.5배 | 27.6배 | 2.9배 |
| Resonac (4004.T) | 구 쇼와덴코+히타치화성. 세리아 슬러리·패키징 소재 (화학 복합) | 2조 6,360억엔 | 1조 3,819억엔 | 13.9% | 1.9배 | 47.6배 | 3.3배 |
| Qnity Electronics (Q) | DuPont 전자소재 분사. CMP 패드·슬러리·포토 소재 | 261억달러 | 52.1억달러 | 22.3% | 5.0배 | 44.6배 | 3.6배 |
| 참고 — 인접 칸 대형 장비 | |||||||
| Lam Research (LRCX) | 식각·증착 | 3,891억달러 | 232억달러 | 37.4% | 16.7배 | 52.4배 | 31.2배 |
| Tokyo Electron (8035.T) | 코터/디벨로퍼·식각·세정 | 24.1조엔 | 2조 6,263억엔 | 28.9% | 9.2배 | 42.4배 | 11.3배 |
| SCREEN (7735.T) | 매엽 세정 세계 1위 | 2조 4,213억엔 | 5,917억엔 | 11.8% | 4.1배 | 26.3배 | 4.9배 |
| ACM Research (ACMR) | 중국 중심 매엽 세정 | 52.8억달러 | 10.4억달러 | 17.0% | 5.1배 | 35.8배 | 2.8배 |
Ebara의 CMP 사업은 정밀기계 부문 매출(FY2024 2,783억엔)의 56%, 약 1,560억엔 — 원화로 약 1.5조원입니다 추정(엔화 9.4원 가정). AMAT의 CMP 매출은 공시되지 않지만 세계 CMP 장비 시장(HDIN Research 2023년 28억달러, 약 3.9조원 2차)의 60~70%라면 2.3조~2.7조원입니다 추정. 케이씨텍의 반도체 장비 매출(장비제작매출 중 반도체, 2025년 약 1,784억 — 주석의 "반도체부문 기간에 걸쳐 인식" 수익)은 CMP·세정을 합쳐도 약 1,800억원, 세계 CMP 장비 시장의 5% 안팎입니다 추정.
반대로 Hwatsing은 2025년 매출 46.5억위안(약 9,000억원)으로 이미 케이씨텍 전체 매출의 2.4배이고, 시가총액은 약 25조원입니다 추정(위안 195원 가정). 중국 정부의 장비 국산화 정책 아래 중국 팹 CMP를 빠르게 대체하고 있다는 점에서, "국산 CMP 장비사"라는 같은 지위가 국가에 따라 전혀 다른 크기의 시장을 받는다는 것을 보여줍니다. 케이씨텍의 국내 시장은 두 고객이고, 두 고객은 이미 AMAT·Ebara 장비를 대량으로 쓰고 있습니다.
5.3 업력과 기술 해자 — 39년 된 회사는 무엇을 쌓았는가
케이씨텍의 해자는 "세계 최고 기술"이 아니라 "한국 메모리 두 곳의 라인 안에 15년간 들어가 있었다는 사실"과 "장비와 슬러리를 함께 만든다는 조합"에 있습니다. 반대로 선단 신공정에서는 격차가 분명합니다.
5.4 가스 캐비닛 수입상에서 CMP 장비사로
1987년 고석태 회장이 반도체 장비 수입업체로 창업한 옛 케이씨텍은 1993년 가스 캐비닛(반도체 공장에 특수가스를 공급하는 장치)을 국산화하면서 제조사가 되었습니다. 이후 드라이펌프·가스 스크러버·디스플레이 습식 장비로 넓혔고, 2003년 슬러리 개발에 착수했으며, 2009년 두산메카텍의 반도체 CMP 장비 사업을 인수해 2011년부터 CMP 장비를 공급했습니다(회사 연혁) 2차. 2017년 인적분할로 가스·케미컬 공급장치(유틸리티)와 투자는 존속회사 케이씨에 남고, CMP·세정·디스플레이 장비와 소재가 신설 케이씨텍으로 넘어왔습니다 공시.
| 지표 | 값 | 근거 |
|---|---|---|
| 특허 | 출원 1,937건(국내 1,424·해외 513), 등록 1,382건(국내 993·해외 389) — 2018년 말 등록 1,118건에서 7년 반 동안 +264건 | 2026 반기보고서 II-7 · 2018 사업보고서 공시 |
| 연구개발비 | 2018년 324억(9.1%) → 2024년 453억(11.8%) → 2025년 525억(13.7%) → 1H26 249억(9.3%) | 각 연도 사업보고서 II-6 공시 |
| 연구조직 | 2021년 동탄 R&D센터 설립. 미국 법인(KCTech America, 2025-04)은 슬러리·케미컬 연구개발 | 회사 연혁 · 반기보고서 I-1 공시 |
| CMP 연구과제 | New Type CMP 장비, Next Carrier(헤드), KOPC, KORM, Multi Optic Sensor 기반 Profile Control, IPCS Edge Control 고도화 | 반기보고서 II-6 연구개발 실적 34~39번 공시 |
| 수상 | 세리아 슬러리 대한민국 기술대상(2011), CMP 대한민국 기술대상(2012) | 회사 연혁 2차 |
5.5 해자는 어디에 있는가 — 세 겹으로 나눠 봅니다
① 라인 안의 레퍼런스 (가장 두꺼운 겹)
반도체 장비·소재는 고객의 양산 라인에서 수율 데이터로 검증된 뒤에야 다음 라인에 들어갑니다. 케이씨텍의 CMP 장비는 2011년 이후 삼성, 2016년 이후 SK하이닉스 라인에서 돌고 있고, 세리아 슬러리는 SK하이닉스와 공동 개발로 출발했습니다 공시 2차. 이 "양산 이력"은 새 경쟁자가 돈으로 살 수 없는 것이고, 중국 Hwatsing이 한국 고객에 들어오기 어려운 이유이기도 합니다.
② 장비 + 슬러리의 결합 (가장 독특한 겹)
AMAT·Ebara는 슬러리를 만들지 않고, Entegris·Fujimi는 장비를 만들지 않습니다. 케이씨텍은 신규 공정을 개발할 때 자사 장비에서 자사 슬러리를 돌려 조건을 맞춘 뒤 고객에게 "세트"로 제안할 수 있습니다. 회사가 "장비와 소재 부문 간 시너지"를 미국 진출의 이유로 든 것도 이 점입니다 2차. 다만 고객이 실제로 세트로 사는지는 확인되지 않습니다 미확인.
③ 국산 대안이라는 지위 (정책이 만든 겹)
세계 CMP 장비가 두 회사 과점이고, 한국 메모리 두 곳이 세계 D램의 약 3분의 2 이상을 만드는 구조(업계 집계 2차)에서, "국내 유일 CMP 장비 양산사"라는 지위는 고객의 조달 정책(이원화·공급망 안정)이 지켜 주는 자리입니다. 삼성의 2020년 지분 투자와 SK하이닉스의 초임계 공동개발이 그 증거입니다. 약점은 이 겹이 기술이 아니라 고객의 선택에 달려 있다는 점입니다 — 디바이스가 삼성디스플레이 8.6G에서 케이씨텍에 자리를 내준 사례(디바이스 리포트 9장)처럼, 고객 정책은 방향을 바꿀 수 있습니다.
5.6 AMAT와의 격차 — 같은 칸, 다른 체급
| 케이씨텍 | Applied Materials | |
|---|---|---|
| CMP 진입 | 2009년 인수, 2011년 공급 개시 | 1990년대 중반 진입, 이후 세계 1위 2차 |
| CMP 세계 점유율 | 약 2.5~3.6% 추정(5.9절) | 60~70% 2차 |
| 회사 전체 매출 (TTM) | 4,765억원 | 308억달러(약 43조원) — 약 90배 |
| 영업이익률 (TTM) | 19.9% | 33.7% |
| 연구개발비 | 연 525억원(2025) | 연 30억달러대(약 4조원대) 2차 |
| 선단 로직·파운드리 | 근거 없음 | TSMC·인텔·삼성 파운드리 표준 |
| 하이브리드 본딩 CMP | Ventus Cu CMP 전시(2026-02), "적용 가능" | 사실상 독점, 디싱 제어 격차 "10년 가까이"(KIPOST 2023) |
| 강점 | 메모리 2사 라인 레퍼런스, 슬러리 동시 공급, 가격·대응 속도 | 공정 종합(증착·식각·CMP 연계), 인시투 계측, 전 세계 서비스망 |
"케이씨텍이 AMAT를 따라잡는다"는 문장은 근거가 없습니다. 정확한 문장은 "메모리의 표준 CMP 공정(STI·산화막·W)에서 케이씨텍은 한국 고객이 쓰는 검증된 제3 공급사이고, 선단 신공정(하이브리드 본딩·로직 선단 배선)에서는 AMAT와 한 세대 이상 떨어져 있다"입니다. 이 회사의 성장은 "AMAT를 이기는 것"이 아니라 메모리 표준 공정의 물량이 늘고, 그 안에서 제3 공급사 몫이 조금씩 커지는 것에서 나옵니다. 1H26 장비 매출 급증도 그런 성격으로 보입니다 추정.
5.7 Ebara·Hwatsing과의 비교 — 2위와 "중국의 케이씨텍"
| Ebara (일본) | 华海清科 Hwatsing (중국) | 케이씨텍 (한국) | |
|---|---|---|---|
| CMP 위치 | 세계 2위, 누적 4,000대 이상 | 중국 국산 CMP 1위 | 한국 유일 양산사 |
| CMP 관련 매출 | 약 1,560억엔(PM 부문의 56%) 추정 | 2025년 전사 46.5억위안(약 9,000억원) | 반도체 장비 약 1,784억원(세정 포함) |
| 주 고객 | TSMC·삼성·인텔·마이크론 등 글로벌 | 중국 로컬 팹(SMIC·YMTC·CXMT 등 추정) | 삼성전자·SK하이닉스 |
| 소모품 | 없음(펌프 사업 별도) | 웨이퍼 재생·소모품 서비스 병행 2차 | 슬러리 직접 생산 |
| 시가총액 | 약 1조 9,687억엔(약 18.5조원) | 약 1,261억위안(약 24.6조원) | 약 1.60조원 |
| 성장 동력 | AI 로직·패키징 CMP | 중국 정부의 장비 국산화 | 한국 메모리 증설 + 슬러리 물량 |
이 표에서 가장 아프게 읽히는 줄은 시가총액입니다. Hwatsing은 케이씨텍의 약 2.4배 매출로 약 15배의 시가총액을 받습니다. 중국 시장은 "국산화"에 거대한 배수를 주고, 한국 시장은 "국산화"보다 "이익의 지속성"을 봅니다. 케이씨텍이 Hwatsing처럼 평가받을 이유는 없지만, 반대로 Hwatsing이 중국 내 CMP 수요를 흡수하면서 규모를 키우면, 장기적으로 한국 고객에게도 가격 경쟁 상대로 등장할 수 있다는 점은 리스크로 적어 둡니다 추정.
5.8 그 전에는 누가 팔았나 — CMP 장비의 계보
| 시기 | 일 | 함의 |
|---|---|---|
| 1980년대 후반 | IBM이 다층 배선용으로 CMP를 양산 도입 | 공정의 출발은 "배선 층 쌓기" |
| 1990년대 | Westech·IPEC·SpeedFam·Strasbaugh 등 전문 장비사 등장, AMAT·Ebara 진입 | 여러 회사가 경쟁하던 시기 |
| 1999~2000년대 초 | SpeedFam-IPEC 합병 후 Novellus에 인수, Lam 등 일부 철수 — AMAT·Ebara 2강으로 수렴 | CMP는 "규모와 레퍼런스"의 게임이 됨 |
| 2009~2011 | 두산메카텍 CMP 사업 → 케이씨텍 인수, 공급 개시 | 한국의 국산 대안 등장 |
| 2010년대 후반~ | 중국 Hwatsing(칭화대 계열) 양산 진입, 정부 국산화 정책으로 급성장 | "국산 대안" 모델의 중국판 |
CMP 장비는 1990년대에 여러 전문 회사가 경쟁하다가 두 회사로 수렴한 시장입니다. 이런 시장에서 제3 공급사가 살아남는 방법은 두 가지뿐이었습니다 — 특정 국가·고객의 정책적 지원(Hwatsing, 케이씨텍), 또는 특정 공정의 틈새(유리기판·패키징). 케이씨텍은 첫 번째 방식으로 15년을 버텼고, 두 번째 방식을 시도하는 중입니다. 그리고 슬러리라는 소모품 사업을 함께 가진 덕분에, 장비만 파는 제3 공급사들이 겪었던 "사이클 저점의 적자"를 피해 왔습니다 — 분할 이후 8년간 연간 기준 영업적자가 한 해도 없었다는 점(연간 최저 영업이익률 2023년 11.4%)이 그것을 보여줍니다 공시. 검증 후 추가 분기로도 2023년 1분기~2026년 2분기 14개 분기가 모두 영업흑자였고, 최저는 메모리 감산기였던 1Q23의 3.2억원이었습니다(각 분기·반기보고서 3개월 손익 및 전년 동기 비교치) 공시. 흑자는 지켰지만 한 분기는 사실상 손익분기점이었다는 점이 "슬러리가 바닥을 만든다"는 말의 정확한 크기입니다. 2018~2022년 분기는 조회하지 않았습니다.
5.9 AMAT·Ebara 과점 속에서 케이씨텍의 점유율은 얼마인가
회사는 점유율을 공시하지 않고, 시장조사기관도 케이씨텍을 따로 집계하지 않습니다 미확인. 그래서 위에서 아래로 좁혀 봅니다.
| 단계 | 값 | 근거 · 가정 |
|---|---|---|
| ① 세계 CMP 장비 시장 (2023) | 약 28억달러 | HDIN Research 2차. 2016년 보도는 "연 약 1조원"(당시 환율 약 9억달러) — 7년간 3배 |
| ② 2025~26년 세계 시장 | 약 32억~36억달러 | Ebara 전망 "CMP 시장 연 9% 이상 성장"을 2년 적용 추정 |
| ③ 한국 비중 | 15~20% | SEMI 2024년 지역별 장비 매출: 한국 205억달러 / 세계 1,171억달러 = 17.5% 2차. CMP도 같은 비중으로 가정 추정 |
| ④ 한국 CMP 장비 시장 | 약 4.8억~7.2억달러 약 0.7조~1.0조원 | ② × ③, 환율 1,400원 추정 |
| ⑤ 케이씨텍 반도체 장비 매출 (2025) | 약 1,784억원 | 주석 "반도체부문 · 기간에 걸쳐 이행" 수익 공시. CMP 외 세정장비 포함 |
| ⑥ 그중 CMP를 70~90%로 가정 | 약 1,250억~1,600억원 | 추정 |
| ⑦ 한국 CMP 장비 시장 내 점유율 | 약 12~24% | ⑥ ÷ ④ 추정 — 범위가 넓은 것은 정직한 결과. 검증 후 추가 KIPOST(2023-10)는 "전공정 장비 중 국내 업체가 두자릿수 이상의 점유율을 보유한 몇 안 되는 품목이 CMP"라고 썼음 2차 — 범위와 모순 없음 |
| ⑧ 세계 시장 내 점유율 | 약 2.5~3.6% | ⑥ ÷ (② × 1,400원) 추정 |
즉 케이씨텍은 한국 메모리 CMP 장비의 대략 5분의 1 안팎(12~24%), 세계의 3% 안팎를 가진 제3의 공급사로 보는 것이 합리적입니다. 이 숫자가 뜻하는 것은 두 가지입니다. ① 고객이 "이원화"를 더 밀면 점유율이 오를 여지가 크다 — AMAT·Ebara의 몫이 80% 안팎이기 때문입니다. ② 반대로 고객 입장에서 케이씨텍은 "없어도 되는" 공급사이기도 하다 — 선단 공정일수록 AMAT를 쓸 이유가 커집니다. 2025년 10월 보도된 신형 Ventus(처리량 20~30%↑)의 삼성 퀄 결과가 이 비중을 움직일 첫 변수입니다 2차.
5.10 슬러리는 얼마나 국산화됐고, 케이씨텍은 그중 어디인가
| 회사 | CMP 슬러리 포지션 | 근거 |
|---|---|---|
| 케이씨텍 | 세리아(STI·산화막) 주력, W·Poly 실리카 보유. 2009~2018년 CMP 슬러리 특허 출원 수가 Fujimi·Hitachi·Cabot보다 많았다는 분석. 슬러리 매출 2019년 약 600억 → 2022년 약 1,300억(키움 추정) | 디지털투데이 2024-06-04 · 인포뉴스24 2022-12-26 2차 |
| 솔브레인 | HBM TSV 내부 구리층 연마용 특수 슬러리로 주목. 삼성·SK하이닉스 공급 | 매경이코노미 2026-07-02 · 디지털투데이 2차 |
| 동진쎄미켐 | HBM향 슬러리 공급 확대 | 디지털투데이 2024-06-04 2차 |
| SKC 계열(SK엔펄스) | CMP 패드: SK하이닉스 공급 점유율 50% 돌파(듀폰 아성 깸) — 슬러리가 아닌 패드의 국산화 사례 | 디일렉 2차 |
| 해외 | Entegris(구 CMC/Cabot)·Fujimi·Resonac·AGC·Qnity가 금속·배리어·선단 산화막에서 여전히 강함 | 업계 일반 2차 |
케이씨텍의 슬러리 점유율도 계산으로 좁혀 볼 수 있지만 오차가 큽니다. 세계 CMP 슬러리 시장을 시장조사기관별로 20억~30억달러대로 보고 2차, 한국 비중을 장비와 같은 15~20%로 두면 한국 시장은 약 3억~6억달러(0.4조~0.8조원)이고, 케이씨텍의 국내 슬러리 매출(추정 1,300~1,450억의 약 70%, 회사가 말한 "소재 해외 30%"를 뺀 것)은 약 900억~1,000억원이므로 국내 슬러리 시장의 대략 11~24%입니다 추정. 세리아 슬러리로 좁히면 비중은 훨씬 높을 것이고, 금속 슬러리에서는 낮을 것입니다.
장비는 한 번 채택되면 그 라인이 도는 몇 년 동안 교체되지 않지만, 슬러리는 공정 세대마다 다시 평가받습니다. 1b → 1c 나노 전환, 새 HBM 세대 도입 때마다 "이 막에 어떤 슬러리를 쓸지"가 다시 결정되고, 가격 협상도 매년 이뤄집니다. 소모품 매출이 "안정적"이라는 말은 가동률 측면에서 맞고, 점유율 측면에서는 장비보다 오히려 더 자주 흔들릴 수 있습니다. 2023년 제품매출 −9%는 가동률(감산) 효과이고, 점유율 변화를 따로 보여주는 공시는 없습니다 미확인.
5.11 국산화로 선발주자를 따라잡은 국내 기업들 — 시간과 주가
케이씨텍의 CMP는 "선발주자(AMAT·Ebara)가 있는 칸에 들어간 후발 국산화"입니다. 같은 길을 걸은 한국 소부장 기업들이 얼마나 걸렸고, 주가는 무엇에 반응했는지를 나란히 놓습니다.
| 기업 · 품목 | 선발주자 | 진입 → 의미 있는 지위까지 | 현재 지위 | 주가 2019말 → 2026-09-22 |
|---|---|---|---|---|
| 케이씨텍 · CMP 장비 | AMAT · Ebara | 2009 인수 · 2011 공급 → 2016 SK하이닉스 양산 · 2026 SK 698억 | 한국 메모리 CMP의 약 5분의 1 추정 · 세계 약 3% | 23,350 → 80,600 3.5배 |
| 케이씨텍 · 세리아 슬러리 | 히타치화성(Resonac) · Cabot | 2003 개발 → 2011 기술대상 → 2019 매출 약 600억 → 2022 약 1,300억 | 국내 슬러리 시장의 대략 11~24% 추정 | (같은 주식) |
| 피에스케이 · PR 스트립 | Mattson · Lam | 1990년대 말 → 2000년대 세계 1위권 | 드라이 스트립 세계 1위권 2차 | 11,800 → 130,900 11.1배 |
| 유진테크 · LPCVD/ALD | TEL · Kokusai | 2000년대 중반 → 2010년대 삼성·SK 양산 | 메모리 배치형 증착 국산 대표 | 16,500 → 149,400 9.1배 |
| 한미반도체 · TC 본더 | ASMPT · Shinkawa | 2017 SK하이닉스 공동개발 → 2023 HBM3E 주력 공급 | HBM TC 본더 1위권 2차 | 4,050 → 240,000 59배 |
| HPSP · 고압 수소 어닐링 | 없음(신시장 창출) | 2017 개발 → 2022 상장 시 사실상 독점 | 세계 독점 2차 | IPO(2022-07) 10,813 → 54,300 5.0배 |
| 동진쎄미켐 · 포토레지스트 | JSR · TOK · 신에츠 | 1980년대 → 2019 수출규제 후 EUV PR 개발 | KrF·ArF 국산, EUV 진입 | 16,750 → 42,950 2.6배 |
| SKC 계열(SK엔펄스) · CMP 패드 | DuPont | 2016 양산 → SK하이닉스 공급 50% 돌파 | SK하이닉스 과반 2차 | — 모회사 SKC 주가는 동박 등 타 사업이 좌우 |
| 세메스 · 초임계 세정 | TEL | 2017 세계 최초 상용화 → 삼성 전용 | 비상장(삼성 자회사) | — |
① 주가가 크게 오른 경우는 "선발주자를 대체한" 경우가 아니라 "새 칸이 커질 때 그 칸의 1위였던" 경우입니다. 한미반도체(HBM 본더)·HPSP(고압 어닐링)·피에스케이(스트립)는 각자의 칸에서 1위였고, 그 칸이 AI·미세화로 커졌습니다. 반면 케이씨텍의 CMP·동진의 PR은 큰 선발주자가 있는 칸에서 몫을 나눠 받는 국산화였고, 주가 배수는 2~4배에 머물렀습니다.
② 국산화 후발주자의 시간표는 10년 단위입니다. 케이씨텍의 CMP는 인수부터 SK하이닉스 대형 공시까지 17년이 걸렸습니다. 이 칸에서 "1~2년 안에 점유율이 급변한다"는 기대는 역사적으로 뒷받침되지 않습니다.
③ 그래서 케이씨텍의 재평가 경로는 둘 중 하나입니다. 기존 칸(메모리 CMP·슬러리)의 몫이 꾸준히 커지는 것을 이익으로 증명하거나, 새 칸(초임계·하이브리드 본딩·유리기판)에서 1위를 차지하는 것. 전자는 공시로 진행 중이 확인되고, 후자는 아직 근거가 없습니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
이 회사의 손익은 두 개의 층이 겹친 구조입니다. 매출총이익률은 사이클 내내 31~35%에 머물 정도로 안정적이었고, 영업이익률을 흔든 것은 매출 규모와 연구개발비였습니다. 2026년 상반기에는 그 매출총이익률 자체가 처음으로 39%로 올라왔습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 3,445.5 | 3,781.9 (+9.8%) | 2,869.1 (−24.1%) | 3,854.3 (+34.3%) | 3,828.6 (−0.7%) | 4,764.7 |
| 매출원가 | 2,378.5 | 2,471.0 | 1,885.4 | 2,616.4 | 2,403.6 | 2,924.1 |
| 매출총이익 (률) | 1,066.9 (31.0%) | 1,311.0 (34.7%) | 983.7 (34.3%) | 1,237.9 (32.1%) | 1,425.0 (37.2%) | 1,840.6 (38.6%) |
| 판관비 (률) | 545.9 (15.8%) | 707.6 (18.7%) | 656.6 (22.9%) | 740.1 (19.2%) | 825.3 (21.6%) | 891.5 (18.7%) |
| 인건비 (급여·퇴직급여·복리후생·주식보상) | 107.4 | 130.4 | 119.0 | 126.0 | 139.1 | 188.4 |
| 연구개발비 (경상개발비) | 280.5 | 394.8 | 393.1 | 453.1 | 525.0 | 523.6 |
| 광고판촉비 (광고선전·판매촉진/판매수수료) | 9.7 | 5.7 | 6.7 | 13.8 | 6.1 | 4.5 |
| 감가상각·무형상각 (판관비분) | 17.3 | 21.8 | 22.2 | 20.4 | 23.1 | 26.5 |
| 기타 주요 계정: 지급수수료 | 44.4 | 47.0 | 39.4 | 53.4 | 50.2 | 55.7 |
| 영업이익 (률) | 521.0 (15.1%) | 603.4 (16.0%) | 327.0 (11.4%) | 497.8 (12.9%) | 599.7 (15.7%) | 949.1 (19.9%) |
| 지배순이익 | 419.5 | 553.9 | 317.0 | 526.9 | 533.9 | 872.8 |
| 영업현금흐름 | 410.8 | 554.6 | 265.9 | 999.1 | 601.6 | 587.1 |
| CAPEX (유형+무형 취득) | 247.0 | 149.6 | 137.1 | 119.8 | 286.2 | 414.2 |
| FCF (마진) | 163.8 (4.8%) | 405.0 (10.7%) | 128.7 (4.5%) | 879.3 (22.8%) | 315.3 (8.2%) | 172.9 (3.6%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 계산 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 776.6 (−15.2%) | 975.3 (+35.5%) | 959.6 (+24.8%) | 1,117.0 (−22.9%) | 1,561.1 (+101.0%) | 1,126.9 (+15.5%) |
| 매출원가 | 505.7 | 605.1 | 601.2 | 691.6 | 970.1 | 661.2 |
| 매출총이익 (률) | 271.0 (34.9%) | 370.2 (38.0%) | 358.5 (37.4%) | 425.4 (38.1%) | 591.0 (37.9%) | 465.7 (41.3%) |
| 판관비 (률) | 192.6 (24.8%) | 214.6 (22.0%) | 209.8 (21.9%) | 208.3 (18.7%) | 242.9 (15.6%) | 230.5 (20.5%) |
| 영업이익 (률) | 78.4 (10.1%) | 155.6 (16.0%) | 148.7 (15.5%) | 217.0 (19.4%) | 348.1 (22.3%) | 235.2 (20.9%) |
| 지배순이익 | 78.3 | 110.1 | 150.0 | 195.6 | 316.1 | 211.1 |
| 영업현금흐름 | 42.6 | 94.4 | 319.7 | 144.9 | −44.7 | 167.2 |
| CAPEX (유형+무형 취득) | 36.7 | 55.3 | 52.5 | 141.8 | 57.8 | 162.1 |
| FCF | 6.0 | 39.1 | 267.2 | 3.0 | −102.4 | 5.1 |
두 표가 함께 보여 주는 것은 이익과 현금의 간격입니다. TTM 영업이익은 949.1억으로 FY2021 이후 가장 크지만, TTM 영업현금흐름 587.1억에서 CAPEX 414.2억을 빼면 FCF는 172.9억(매출의 3.6%)입니다 계산. 분기로는 1Q26 영업현금흐름이 −44.7억이었고, 2Q26에는 CAPEX가 162.1억으로 영업현금흐름(167.2억)과 거의 같았습니다. 원인은 4.2절의 계약자산 적체와 7.1절의 설비투자 확대이며, 4Q26 이후 납품·검수로 계약자산이 현금으로 바뀌는지가 이 간격이 일시적인지를 가릅니다.
| 항목 (억원) | 1H26 | 1H25 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|
| 매출액 | 2,688.0 | 1,751.9 | 3,198.9 | 2,653.3 | 3,572.6 |
| 매출총이익 | 1,056.7 | 641.1 | 1,023.9 | 874.0 | 1,231.7 |
| 매출총이익률 | 39.3% | 36.6% | 32.0% | 32.9% | 34.5% |
| 판매비와관리비 | 473.4 | 407.2 | 462.5 | 383.5 | 561.5 |
| └ 연구개발비(경상개발비) | 249.0 | 250.3 | 241.5 | — | 324.4 |
| 영업이익 | 583.3 | 233.9 | 561.4 | 490.6 | 670.2 |
| 영업이익률 | 21.7% | 13.4% | 17.5% | 18.5% | 18.8% |
| 당기순이익 | 527.2 | 188.4 | 425.9 | 368.7 | 543.7 |
| EPS (원) | 2,672 | 955 | 2,118 | 1,843 | 2,741 |
기본주당이익(EPS)은 2021년 2,011원 → 2022년 2,692원 → 2023년 1,562원 → 2024년 2,615원 → 2025년 2,686원이고, 2Q26 한 분기(3개월)는 1,070원입니다 공시. 판관비 안의 경상개발비는 1Q26 124.5억, 2Q26 124.4억으로 분기 125억 안팎에서 움직이지 않았습니다. 분기별로는 1Q26 매출 1,561.1억·영업이익 348.1억, 2Q26 매출 1,126.9억·영업이익 235.2억입니다 — 1Q26 매출은 1분기보고서 기준이며, 반기 − 2Q로 역산하면 1,561.2억입니다(반올림 차이).
6.1 두 층의 크기 — 장비와 제품매출을 나눠 보면
매출 유형별 구성 — 2018~2025년, 2026년 상반기 (억원)
파랑 = 장비제작매출(공장 지을 때), 초록 = 제품매출(슬러리 중심, 공장 돌 때), 회색 = 상품·용역·기타. 막대 안 숫자는 제품매출, 위 숫자는 합계, 아래는 영업이익.
① 제품매출은 장비의 "잔존물"이 아니라 독립된 성장 곡선입니다. 2018년 이후 연평균 약 9.5%씩 늘었습니다(860 → 1,622억, 7년). 같은 기간 장비제작매출은 연평균 −3.7%였습니다(2,542 → 1,950억) 추정. 이 회사의 "7년 성장"은 거의 전부 슬러리에서 나왔습니다.
② 2023년이 하방 테스트였습니다. 메모리 감산기에 장비는 1,355억까지 빠졌지만 제품매출이 1,341억을 지켜, 전사 영업이익 327억(11.4%)을 냈습니다. 이 회사의 사이클 저점 영업이익은 300억대라는 것이 공시로 확인된 유일한 데이터 포인트입니다.
③ 2026년의 급증은 장비입니다. 1H26 매출 증가분(+936억) 중 장비제작매출 증가(+806억)가 86%, 제품매출 증가(+80억)가 9%입니다 추정(1H25 대비). 즉 지금의 영업이익률 21.7%는 "슬러리가 커져서"가 아니라 "장비가 한꺼번에 몰려서" 나온 것이며, 그만큼 되돌림 위험도 장비 쪽에 있습니다.
6.2 마진은 규모와 믹스가 만듭니다 — 그리고 연구개발비가 흡수합니다
매출총이익률을 보십시오. 2018~2024년 31.0~34.7% → 2025년 37.2% → 1H26 39.3% → 2Q26 41.3%. 7년간 좁은 띠 안에 있다가 최근 1년 반 사이에 5~7%p 올라왔습니다. 두 가지가 겹친 것으로 보입니다 추정. 하나는 규모 — 공장 가동률이 올라가며 고정비가 희석되었습니다. 다른 하나는 고객 믹스 — 1H26 (나) 고객 매출이 1,404억으로 급증한 것이 장비 단가·사양(신형 장비·초임계 등 고부가 장비 포함 여부 미확인)에 영향을 주었을 수 있습니다. 2Q26은 매출이 1Q보다 28% 줄었는데 매출총이익률은 오히려 3.4%p 높아졌습니다 — 분기 매출에서 제품매출 비중이 1Q 26.7%(417/1,561) → 2Q 38.9%(438/1,127)로 올라간 믹스 효과로 읽힙니다 추정.
판관비는 절반 이상이 연구개발비입니다. 2025년 판관비 825억 중 경상개발비 525억(64%) 공시. 연 500억 규모의 연구개발비를 거의 전액 비용 처리하므로, 매출이 늘면 영업이익이 빠르게 늘고 매출이 줄면 영업이익이 빠르게 줄어듭니다. 거꾸로 말하면 경기 저점에서도 연구개발비를 줄이지 않았다는 뜻이기도 합니다 — 2023년 매출이 −24%일 때 판관비는 −7%였습니다.
2025년 → 1H26 연환산을 비교하면, 매출 3,829억 → 5,376억(+1,547억)일 때 영업이익은 600억 → 1,167억(+567억)입니다. 추가 매출 100억당 영업이익 약 37억이 떨어졌습니다 추정(한계이익률 37%). 반대로 2022 → 2023년 매출 −913억에 영업이익 −276억(한계 30%)이었습니다. 이 회사의 "평상시" 영업이익률이 11~19%인데 한계이익률은 30~37%라는 점이, 사이클 정점에서 영업이익률 20%대를, 저점에서 10%대 초반을 만드는 구조입니다.
6.3 순이익은 액면 그대로 봐도 됩니다 — 한 가지만 빼고
① 영업외 손익이 작고 깨끗합니다. 1H26 금융수익 48.0억은 전액 이자수익이고(금융자산 평가이익 없음), 기타손익은 외화관련 손익(이익 67.0억 − 손실 20.3억 = +46.7억 순) 정도입니다. 타법인 투자는 KC초격차펀드 15억뿐입니다 공시. 디바이스·이엘씨처럼 금융자산 평가이익이 순이익을 부풀리는 구조가 아닙니다.
② 다만 환율이 한 번 끼어 있습니다. 1H26 기타이익 69.5억 중 외화관련이익이 67.0억입니다. 달러 예금 4,000만달러(금융기관예치금)를 들고 있어 원·달러 환율이 5% 오르면 세전이익이 약 34억 늘고, 내리면 그만큼 줄어듭니다(회사 민감도 분석) 공시. 반기 말 기준환율 1,541.5원은 연초 1,434.9원보다 7.4% 높았습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
차입금은 0원이고 현금·단기금융상품은 2,668억원입니다. 최대주주는 지분 35.90%를 가진 모회사 케이씨(029460)이며, 케이씨텍의 현금이 케이씨로 가는 통로는 사실상 배당 하나입니다.
| 항목 | 내용 | 근거 |
|---|---|---|
| 최대주주 | ㈜케이씨 7,107,413주 · 35.90% — 2017-11 인적분할(존속 케이씨 0.406 : 신설 케이씨텍 0.594) 후 공개매수 3회·장내매수·자사주 소각으로 8.16% → 35.90% | 반기보고서 VII · 7.4절 공시 |
| 최대주주 등 합계 | 11,163,147주 · 56.38% (오너 일가 직접 20.43% 포함) | 7.3절 공시 |
| 케이씨의 회계처리 | 연결하지 않음 — 관계기업·지분법. 1H26 지분법이익 194.7억, 같은 기간 현금 배당 수령 32.0억 | 케이씨 반기보고서 · 7.6절 공시 |
| 영업 거래 | 케이씨에 대한 매출 연 0.3억 이하, 케이씨 향 "기타비용" 연 50억원 안팎(브랜드사용료·경영자문수수료·임대 성격) | 7.5절 공시 |
| 이사 겸직 | 고석태·고상걸·민성국 — 케이씨 사내이사 겸 케이씨텍 사내이사 | 7.5절 공시 |
| 기타 주요 주주 | 삼성전자 1,022,216주 · 5.16% (2020-11 제3자배정) | 7.8절 공시 |
순현금 2,668억 — 차입금 0 · 시총의 16.7%. 구성은 현금 351.6억 + 단기금융상품(금융기관예치금) 2,316.6억, 리스부채 36.0억은 차감하지 않음 공시.
7.1 재무상태 — 한국 장비주 중에서도 깨끗한 편입니다
차입금이 없습니다. 2017년 분할 이후 한 번도 차입에 의존한 적이 없고, 현금·단기금융상품은 2018년 말 767억 → 2020년 말 1,630억(삼성 유상증자 207억 포함) → 2025년 말 2,844억 → 2026년 6월 말 2,668억으로 늘었습니다 공시. 그 사이 자사주 매입 약 300억(2022년 100억, 2024~25년 200억)과 배당(연 36~89억)을 했습니다. 6월 말 잔액이 연초보다 176억 줄어든 것은 설비투자(유형자산 취득 216억)와 배당(89억)이 영업현금흐름(122.5억)을 넘었기 때문입니다.
현금 전환: 영업현금흐름/순이익은 2023년 0.84, 2024년 1.90, 2025년 1.13, 1H26 0.23입니다 추정. 1H26이 낮은 것은 4.2절의 계약자산 적체(+321억) 때문이고, 3~4분기 납품·검수로 되돌아올 것으로 예상됩니다. 되돌아오지 않는다면(예: 검수 지연) 그것이 경고 신호입니다.
설비투자: 유형자산 취득이 2023년 129억 → 2024년 101억 → 2025년 275억 → 1H26 216억으로 커지고 있습니다(건설중인자산 6월 말 331억) 공시. 신규 공장·라인 증설로 보이며 추정, 슬러리 캐파 확대인지 장비 조립동인지 회사는 밝히지 않았습니다 미확인. 임차보증금도 연초 227억 → 6월 말 241억(장기임차보증금 197억)으로 늘었습니다 — 동탄 R&D센터 등 임차 사업장 관련으로 보입니다 추정.
7.2 모회사 케이씨와의 관계 — 지배구조, 거래, 배당의 흐름
케이씨텍 주주가 알아야 할 것은 "누가 이 회사를 지배하고, 이 회사의 현금이 어디로 흐르는가"입니다. 케이씨(029460) 리포트와 짝을 이루는 장입니다. 결론부터 말하면 — 케이씨는 케이씨텍의 지배주주이지만 영업상 거의 얽혀 있지 않고, 케이씨텍의 현금이 케이씨로 가는 통로는 배당 하나뿐입니다.
7.3 지배구조 — 한 장의 그림
케이씨 그룹의 지배 구조와 케이씨텍의 주주 (2026년 9월 기준)
화살표 옆 숫자는 보통주 지분율. 케이씨의 최대주주 지분은 2026년 8월 증여 완료 기준, 케이씨텍 주주는 2026년 6월 말 반기보고서 기준.
| 케이씨텍 주주 (2026-06-30) | 관계 | 주식 수 | 지분율 |
|---|---|---|---|
| ㈜케이씨 | 최대주주 | 7,107,413 | 35.90% |
| 고상걸 | 최대주주의 임원(케이씨 대표이사) | 1,223,660 | 6.18% |
| 고석태 | 최대주주의 임원(창업주) | 968,292 | 4.89% |
| 고유현 | 특수관계인(장녀) | 926,645 | 4.68% |
| 오희복 | 특수관계인(창업주 배우자) | 826,301 | 4.17% |
| 박보미 · 김창수 | 특수관계인(며느리·사위) | 각 50,000 | 각 0.25% |
| 양호근 · 최동규 | 임원(대표이사) | 6,218 · 4,618 | 0.03% · 0.02% |
| 최대주주 등 합계 | 11,163,147 | 56.38% | |
| 삼성전자 | 기타(매출거래처) | 1,022,216 | 5.16% |
| 자기주식 | RSU 재원 | 64,582 | 0.33% |
| 기타 주주 | 7,548,716 | 38.14% | |
| 발행주식 총수 | 19,798,661 | 100% |
7.4 케이씨는 어떻게 35.90%를 모았나 — 1,460억원의 역사
2017년 분할 직후 케이씨가 가진 케이씨텍 지분은 옛 회사의 자기주식 몫인 8.16%뿐이었습니다. 이후 세 번의 공개매수와 장내 매수로 지분을 모았고, 케이씨텍의 자사주 소각이 비율을 더 올렸습니다.
| 시기 | 방법 | 투입 금액 | 비고 |
|---|---|---|---|
| 2017-11 | 인적분할 시 자사주 몫 | — | 8.16%로 출발 |
| 2018-07 | 1차 공개매수 | 595억 | 창업주 부부 593억 응모 |
| 2020-03 | 장내 매수 | 43억 | 코로나 급락기 |
| 2021-04 | 2차 공개매수 | 482억 | 창업주 부부 48억·2세 남매 49억 응모 |
| 2021-11 ~ 2022-02 | 장내 매수 | 94억 | |
| 2025-05 | 3차 공개매수 | 241억 | 지분 30.05% → 34.35%(2025년 말), 889,943주 @27,100원, 응모율 69.4% 공시 |
| 2025-02 · 2026-04 | 케이씨텍 자사주 소각(0.82% · 4.31%) | — | 케이씨 주식 수 변동 없이 비율 상승 — 2026-04 소각으로 34.35% → 35.90% |
| 합계 | 약 1,460억 | 케이씨 별도 장부가 1,783.8억 = 주당 25,098원 공시(케이씨 반기보고서) |
① 케이씨는 꾸준한 매수자였습니다. 공개매수 세 번은 모두 시장가에 프리미엄을 얹은 가격이었고, 케이씨텍 주가의 하방을 받친 사건이기도 합니다. 케이씨의 별도 현금은 6월 말 약 1,978억원이고 차입이 없습니다(케이씨 리포트) — 추가 공개매수 여력은 있습니다 추정. ② 반대로 오너 일가 개인은 꾸준한 매도자였습니다. 창업주 부부와 2세 남매는 분할 이후 케이씨텍 주식을 1,000억원 넘게 현금화했고(공개매수 응모 포함), 2세 고상걸 부회장은 2026년 2월에도 0.41%(41억원)를 장내 매도했습니다 2차. 검증 후 추가 반기보고서에는 같은 기간 장녀 고유현 팀장의 43,151주(0.21%) 매도도 적혀 있습니다 공시. 그 결과 오너 일가 직접 지분은 38.85%(분할 당시, 옛 회사 기준 지분이 그대로 이전된 것) → 20.43%로 줄었습니다. 비즈워치는 케이씨텍 지분을 "일가가 자금이 필요할 때마다 현금화한 캐시카우"라고 표현했습니다. 오너 일가 직접 지분 20.43%(9/22 시가 약 3,260억원)는 잠재적 매도 물량이라는 점을 적어 둡니다 추정.
7.5 영업 거래 — 거의 없고, 한 줄이 불분명합니다
| 상대방 (억원) | 1H26 매출 | 1H26 매입·비용 | 2025 매출 | 2025 매입·비용 | 성격 |
|---|---|---|---|---|---|
| ㈜케이씨 | 0.14 | 61.0 (배당 32.0 포함 → 약 29.1) | 0.27 | 66.4 (배당 16.8 포함 → 약 49.6) | 검증 후 수정 케이씨텍 쪽 계정은 "기타비용"(항목 미공시). 케이씨 쪽에서는 같은 금액이 매출로 잡힘(케이씨 별도 특수관계자 주석: 케이씨텍 향 매출 1H26 29.3억·2025 48.7억). 케이씨의 해당 매출 범주는 "관계사에 대한 브랜드사용료, 경영자문수수료매출, 수수료수익 및 임대매출"(케이씨 수익 회계정책) — 리스부채(케이씨 0.3억)도 존재 공시. 항목별 금액은 미공시 미확인 |
| 케이씨인더스트리얼 | — | 매입 83.7 · 기타 2.0 | — | 매입 105.7 · 기타 3.1 | 특수가스·무역 계열 — 원재료 매입 추정 |
| KC Precision Equipment Maintenance (Wuxi) | — | 기타 10.0 | — | 기타 21.1 | 중국 우시 장비 유지보수 법인 — 중국 고객 서비스 외주 추정 |
| 케이씨이앤씨 · 케이씨이노베이션 | — | 1.1 | 1.15 | 1.6 · 매입 1.4 | 소액 |
| 스타트업 코리아 케이씨 초격차펀드 | 출자 2025년 5억 · 1H26 5억 (잔여 약정 5억) | 케이씨 계열 펀드 출자 | |||
연 매출 3,800억원대 회사가 모회사에 파는 것은 사실상 없고(연 0.3억 이하), 모회사 계열로부터 사는 것은 원재료·가스 100억원 안팎입니다. 일감 몰아주기형 내부거래는 확인되지 않습니다. 검증 후 수정 케이씨에 지급하는 연 50억원 안팎의 "기타비용"은 케이씨 공시와 맞춰 보면 성격이 좁혀집니다 — 케이씨 별도재무제표는 케이씨텍으로부터 받은 금액을 매출로 인식하며(2025년 48.7억 vs 케이씨텍 기록 49.6억, 1H26 29.3억 vs 29.1억), 케이씨가 관계사로부터 받는 매출은 브랜드사용료·경영자문수수료·임대료로 정의되어 있습니다 공시. 즉 지주사 성격의 수수료·임대료이고, 그 비율(케이씨텍 매출의 약 1.3%)과 항목별 금액은 공시되지 않습니다 미확인. 케이씨 연결 기준으로는 케이씨인더스트리얼 원재료 매입(1H26 83.7억)과 우시 법인 유지보수(10.0억)까지 합쳐 1H26 약 126억원이 케이씨텍에서 케이씨 그룹으로 흘러갑니다(케이씨 연결 주석의 케이씨텍 향 매출 126.1억과 거의 일치). 두 회사는 대표이사·사내이사를 겸직합니다(고석태·고상걸·민성국은 케이씨 사내이사 겸 케이씨텍 사내이사) 공시.
7.6 배당의 흐름 — 케이씨텍의 이익은 케이씨에 얼마나 가는가
| 결산 연도 | 케이씨텍 DPS | 배당총액 | 배당성향 | 케이씨 수령액 | 비고 |
|---|---|---|---|---|---|
| 2018 | 270원 | 53.6억 | 9.8% | — | |
| 2019 | 200원 | 39.7억 | 10.8% | — | |
| 2020 | 220원 | 45.9억 | 10.8% | — | 삼성 신주 포함 |
| 2021 | 220원 | 45.9억 | 10.9% | — | |
| 2022 | 250원 | 50.7억 | 9.2% | — | 자사주 100억 매입 |
| 2023 | 180원 | 36.5억 | 11.5% | 11.2억 | |
| 2024 | 270원 | 53.3억 | 10.1% | 16.8억 | 자사주 200억 매입(2024~25) |
| 2025 | 450원 | 88.8억 | 16.6% | 32.0억 | 2026-04 자사주 891,662주 소각(장부 235억) |
케이씨는 2026년 상반기 케이씨텍 지분법이익으로 194.7억원을 인식했지만(케이씨 반기보고서, 케이씨 리포트 인용), 같은 기간 실제로 받은 현금 배당은 32.0억원입니다. 케이씨텍의 배당성향이 10~17%에 머물러 왔기 때문입니다. 케이씨텍의 주주환원은 배당보다 자사주 매입·소각(2022~2025년 약 300억 매입, 2025·2026년 합계 1,062,895주 소각)이 컸고, 소각은 케이씨의 지분율을 끌어올리는 방식으로 케이씨에 "현금 없이" 가치를 넘겼습니다. 2026년 이익이 크게 늘면(9장 기본 시나리오 순이익 약 1,000억) 배당성향 16.6%만 유지해도 DPS는 약 850원(1,015억 × 16.6% ÷ 19,734,079주), 케이씨 수령액은 약 60억원이 됩니다 추정.
7.7 케이씨 입장에서 본 케이씨텍 — 숫자 세 개
사용자의 25종목 순위표(2026-09-21 작성, 9/18 가격)는 케이씨의 핵심 논거로 "케이씨텍 710만 7,413주(35.90%)의 단순 시가 약 5,167억원"을 들었습니다. (순위표의 5,167억원은 9/18 KRX 종가 72,700원 기준과 일치합니다.) 9월 22일 종가로는 5,729억원, 9월 23일 종가(86,800원)로는 약 6,169억원으로 커졌습니다 추정(계산). 이 숫자는 케이씨텍 주가에 1:1로 연동되므로, 케이씨의 "하방 방어"는 사실상 케이씨텍 주가의 하방에 달려 있습니다. 이 리포트의 9·10장(케이씨텍 밸류에이션과 리스크)이 곧 케이씨 논지의 민감도 분석이기도 합니다. 반대로 케이씨텍 주주 입장에서 케이씨의 존재는 ① 추가 공개매수 가능성(주가 하방을 받치는 요인)과 ② 지배주주가 자회사 지분을 "지주 할인" 속에 들고 있다는 구조(케이씨 주가 0.48배 PBR)로 나타납니다.
7.8 삼성전자는 왜 5.16%를 가지고 있고, 그것은 무엇을 뜻하는가
| 항목 | 내용 | 근거 |
|---|---|---|
| 취득 | 2020-11-16 제3자배정 유상증자 1,022,216주, 주당 20,270원(10% 할인), 총 207.2억원. 목적 "기술개발 위한 운영자금 확보 등 경영상 목적", 1년 보호예수. 삼성과의 관계 "매출거래처" | 주요사항보고서 2020-11-02 공시 |
| 같은 시기 삼성의 소부장 투자 | 2020-07: 에스앤에스텍 659억·와이아이케이 473억(합 1,133억) / 2020-11: 케이씨텍 207억·미코세라믹스 217억·LTI(진공펌프) 190억·뉴파워프라즈마 127억(합 약 740억) | 뉴스핌 2020-07-31 · 디일렉 2020-11-03 2차 |
| 2026년 "신규 대량보유" 보고 | 보유 주식 수 변동 없음. 케이씨텍의 자사주 891,662주 소각(2026-04-10)으로 발행주식이 줄어 4.94% → 5.16%가 되어 5% 보고 의무 발생. 검증 후 수정 보유목적은 "경영권 영향"으로 기재 — 내용은 "합병·분할합병·지분교환 등에 대한 동의 및 주주총회 의결권 행사 등을 통해 영향력을 행사". 약식이 아닌 일반서식 보고이며, 보고사유는 "주식소각으로 인한 보유비율 변동" | 대량보유상황보고서 2026-04-17 공시 |
| 현재 가치 | 1,022,216주 × 80,600원 = 823.9억원 — 취득가의 약 4.0배 | 추정(계산) |
이 지분의 의미는 과장도 과소평가도 하지 않는 것이 좋습니다. 과장하면 안 되는 이유: 삼성이 같은 해 6개 협력사에 비슷한 방식으로 투자했고, 투자 이후에도 케이씨텍의 (가) 고객 매출은 2021년 1,311억 → 2025년 1,811억으로 연 8% 늘었을 뿐 폭발적이지 않았습니다. 지분이 물량을 보장하지는 않습니다. 과소평가하면 안 되는 이유: 삼성은 CMP 장비를 계열사(세메스)에서 만들지 않습니다(세메스의 공개 제품군에 CMP가 없음 추정). 세정·식각 등 다른 칸과 달리 CMP에서는 삼성의 "캡티브 대안"이 없고, 케이씨텍은 삼성이 지분까지 가진 유일한 국내 CMP 장비사입니다. 삼성의 투자 목적이 공급망 안정이라면, 케이씨텍의 삼성 내 지위는 "제3 공급사"에서 쉽게 밀려나지 않을 가능성이 큽니다 추정.
7.9 현금이 주주에게 돌아올 경로는 있는가
배당 — 2025년 결산 DPS 450원(총 88.8억, 배당성향 16.6%, 시가배당률 1.0% — 결정 당시), 전년 270원 대비 +67%. 2017년 분할 이후 매년 배당했고 DPS는 180~450원 사이였습니다 공시.
자사주 — 2022년 100억, 2024~2025년 200억 신탁 매입. 2025-02 171,233주(0.82%), 2026-04 891,662주(4.31%, 장부가 235.5억) 소각. 잔여 64,582주는 대표이사 RSU 재원으로 보유(2026년 3월 주총 승인). 2026년 단기 계획에 추가 취득은 "해당 없음", 장기 계획은 "추가 취득·처분·소각 여부를 검토할 예정" 공시.
밸류업 공시 — 2026-09-23 DART 검색 기준 케이씨텍 명의의 기업가치 제고 계획 공시는 조회되지 않았습니다 미확인(모회사 케이씨 공시 여부는 케이씨 리포트 참조).
평가 — 순현금 2,668억원은 시총의 17%로 디바이스(44%)·이엘씨(61%)처럼 "현금이 주가를 받치는" 수준은 아닙니다. 대신 이 회사는 자사주 소각을 실제로 두 번 한 회사이고(2025·2026, 합계 발행주식의 5.1%), 개정 상법(자사주 소각 원칙) 이후 곧바로 기존 자사주를 소각했습니다. 2026년 이익이 기본 시나리오대로면 배당성향 16.6% 유지만으로 DPS 약 850원, 20%로 올리면 약 1,030원입니다 추정. 현금흐름 측면에서는 1H26처럼 계약자산이 묶이는 해에 배당·설비투자가 영업현금흐름을 넘을 수 있다는 점(4.2·7.1절)을 함께 봐야 합니다.
8업황 사이클과 주가 — 최근 10년
2026년 6월 +80%, 7월 −53%, 9월 +29%. 분할 이후 두 번의 이익 정점(2018·2022)과 지금을 나란히 놓고, 9월 급등에 붙은 이야기를 공시와 가격으로 검증합니다.
8.1 9월 급등과 "SK하이닉스 CMP 발주·HBM" 논지는 사실인가
9월 3일 62,400원이던 주가가 9월 22일 80,600원(+29.2%), 23일 86,800원이 됐습니다. 시장에서는 "SK하이닉스의 CMP 대량 발주"와 "HBM 수혜"가 이유로 거론됩니다. 공시와 가격 데이터만으로 어디까지 말할 수 있는지를 따져봅니다.
① 9월 급등의 직접 원인은 회사 밖에 있습니다. 8월 13일 반기보고서 이후 9월 23일까지 케이씨텍의 공시는 0건이고, 같은 기간(9/3→9/22) 원익IPS(+24.1%)·주성엔지니어링(+21.1%)·케이씨(+18.1%)·SK하이닉스(+15.3%)가 함께 올랐습니다. 9월 18~21일 외국인의 반도체 대형주 재매수, 미국 반도체지수 반등, "메모리 가격 상향·증설 지속" 전망이 방아쇠였습니다 2차. 검증 후 추가 다만 케이씨텍 종목 자체에서는 9/16~9/22 닷새 연속 외국인이 순매도(합계 약 −15.7만주)했고 기관이 순매수(+19.6만주)했습니다(네이버 투자자별 매매동향) 2차 — 대형주로 돌아온 외국인 자금이 이 종목까지 들어온 것은 아닙니다. 케이씨텍은 그 흐름에서 업종보다 1.2~2배 크게 움직이는 고베타 종목이었습니다.
② "SK하이닉스가 케이씨텍의 최대 고객이 되었다"는 공시로 강하게 뒷받침됩니다. 10% 이상 고객 (나)의 매출이 1H26 1,404억원(52.2%)으로 (가)를 처음 넘었고, SK하이닉스 상대 698.4억원 계약(2026-03)이 공시되었습니다. 다만 (나)가 SK하이닉스라는 것은 추정이고, 698.4억원 계약의 품목은 "반도체 제조 장비"로만 적혀 있습니다.
③ "CMP 발주"인지 "초임계 발주"인지는 공시로 가를 수 없습니다. 정황은 둘 다 가능하게 만듭니다(8.4절). 다만 (나) 고객의 상반기 매출 1,404억원 중 698.4억원 계약에서 인식된 금액은 최대 약 566억원(진행률 81%)이어서, 나머지 약 840억원은 이 계약 밖의 장비·슬러리입니다 추정. 초임계 여부와 무관하게 SK하이닉스 향 CMP·슬러리 매출이 크게 늘었다는 뜻입니다.
④ HBM과의 연결은 "구조적·간접적"입니다. HBM용 D램 웨이퍼는 TSV 앞면·뒷면 연마가 추가돼 CMP 사용량이 많고, SK하이닉스는 HBM 1위입니다. 그러나 HBM 전용 신공정(하이브리드 본딩 CMP)에서 케이씨텍이 양산 공급한다는 근거는 없습니다.
8.2 9월의 주가를 날짜별로 놓으면
| 날짜 | 종가 | 등락 | 거래량 | 외국인 지분율 | 그날의 일 |
|---|---|---|---|---|---|
| 8/5 | 70,700 | +0.7% | 22.5만 | 10.69% | 2Q26 잠정실적(매출 1,127억·영업이익 235억, QoQ −28%·−32%) 공시 |
| 8/6 | 62,500 | −11.6% | 28.6만 | 10.59% | 실적 반응 |
| 8/12 | 72,500 | +4.6% | 28.3만 | 10.93% | 삼성전자 401.6억 수주 공시(50% 선수령) 공시 |
| 9/3 | 62,400 | −4.1% | 9.7만 | 12.39% | 9월 저점 |
| 9/4 | 68,100 | +9.1% | 22.0만 | 12.98% | 개별 공시 없음 |
| 9/10 | 72,100 | +8.6% | 69.5만 | 14.86% | 외국인 지분율 하루 +2.0%p(약 40만주). 개별 공시 없음. 같은 날 삼성 401.6억 계약 대금 50% 수령 예정일 |
| 9/15 | 68,900 | +3.3% | 17.2만 | 14.80% | "미국發 AI 투자 우려 불구 반도체 장비주 동반 상승 — HBM4 증설"(파이낸셜뉴스, 장중 +5.9%) 2차 |
| 9/18 | 72,700 | +0.7% | 17.8만 | 14.58% | 외국인 SK하이닉스 1.33조 순매수 2차 |
| 9/21 | 77,100 | +6.1% | 23.1만 | 14.29% | 삼성전자 +3%대, 의료·정밀기기 업종 +3.9%. "확인된 개별 호재 없음"(재경일보) 2차 |
| 9/22 | 80,600 | +4.5% | 28.7만 | 13.97% | 기준일. 기관 +9.9만주, 외국인 −6.3만주 2차 |
| 9/23 | 86,800 | +7.7% | — | — | 장중 고가 87,800원. 개별 공시 없음 |
| 구간 (종가 기준) | 케이씨텍 | 원익IPS | 피에스케이 | 유진테크 | SK하이닉스 | 삼성전자 | 케이씨 | KOSPI |
|---|---|---|---|---|---|---|---|---|
| 6/10 → 7/1 (급등) | +80.5% | +41.9% | +45.1% | +33.3% | +25.0% | +4.0% | +18.4% | +7.4% |
| 7/1 → 9/3 (급락) | −46.9% | −36.6% | −42.1% | −36.7% | −37.7% | −20.5% | +5.0% | −20.8% |
| 9/3 → 9/22 (반등) | +29.2% | +24.1% | +6.9% | +14.2% | +15.3% | +10.6% | +18.1% | +6.7% |
이 표가 이 장의 핵심 증거입니다. 케이씨텍은 오를 때 업종보다 더 오르고, 내릴 때 업종보다 더 내렸습니다. 7월의 −47%는 KOSPI −21%, SK하이닉스 −38%와 같은 방향의 더 큰 진폭이었고, 9월의 +29%는 원익IPS +24%와 같은 방향의 더 큰 진폭이었습니다. 회사 고유의 뉴스로 설명해야 할 초과 움직임은 크지 않습니다. 흥미로운 예외는 모회사 케이씨입니다 — 7월 급락기에 오히려 +5.0%였습니다 — 보유 케이씨텍 지분가치가 반토막 나는 동안 모회사 주가는 버텼다는 뜻이고, 그 이유는 케이씨 리포트에서 다룹니다.
8.3 공시로 확인되는 SK하이닉스와의 관계
| 확인 지점 | 내용 | 근거 |
|---|---|---|
| 공동 개발 이력 | 회사 연구개발 실적표: "65nm급 반도체용 Batch Type 습식세정기 개발 — 당사, SK-Hynix", "반도체 CMP 공정용 Ceria Slurry 개발 — 당사, SK-Hynix", "Wet Ceria 슬러리 개발 — 당사, SK-Hynix" | 2026 반기보고서 II-6 공시 |
| CMP 장비 양산 공급 | 2016년 데모 검증 후 SK하이닉스에 양산 CMP 장비 공급 시작 | 전자신문 2016-05-31 2차 |
| 계약 공시 | 2018~2025년(분할 이후) SK하이닉스 상대 단일판매 공시 0건 → 2026-03-10 698.4억(매출액 대비 18.12%, 납기 10-06, 납품 후 90%·검수 후 10%) — 이 회사 사상 최대 단일 공시 계약 | DART 20260310800515 공시 |
| 10% 이상 고객 (나) | 2023년 377억 → 2024년 1,280억 → 2025년 1,526억 → 1H26 1,404억 | 사업·반기보고서 주석 공시 |
| 초임계 세정 | 5년 공동 개발, 2025년 말~2026년 초 평가 통과, 이르면 2026년 하반기 공급, 본격 발주는 용인 1기(2027년 2월 장비 반입), 대당 약 100억원 | 디일렉 2026-06-15 2차 |
| 고객의 동기 | "새 공급사가 생겼기 때문에 향후 TEL과의 가격 협상에서 SK하이닉스가 우위" | 디일렉 2026-06-15 2차 |
8.4 698.4억원 계약은 CMP인가, 초임계 세정기인가
초임계일 가능성을 높이는 정황
① 시점 — 평가 통과(2025년 말~2026년 초) 직후인 3월 9일 PO, 납기 10월 6일은 "이르면 하반기 공급 시작" 보도와 겹칩니다. ② 금액 — 대당 약 100억원이면 약 7대. 첫 발주가 한 번에 공시 기준을 크게 넘는 것은 고가 장비의 특성과 맞습니다. ③ 분할(2017) 이후 SK하이닉스 상대 단일 공시가 처음 나왔다는 것 자체가 "새로운 품목"을 시사할 수 있습니다 추정.
CMP일 가능성을 높이는 정황
① 디일렉은 6월 15일 기사에서 이 698.4억원 계약을 초임계와 연결하지 않았고, "본격 발주는 내년 용인"이라고 썼습니다. ② 6월 말 진행률 81% — 첫 도입 장비치고 제작 진행이 빠릅니다. ③ SK하이닉스는 M15X·청주 1c D램 전환 투자 중이었고, CMP는 그 투자의 표준 품목입니다. ④ 8월 12일 삼성 401.6억원 계약도 같은 "반도체 제조 장비" 표현이며, 이것은 초임계와 무관합니다(세메스가 삼성 전용 공급) 추정.
공시로는 가를 수 없고, 정황은 반반입니다 미확인. 더 중요한 사실은 따로 있습니다 — 어느 쪽이든 (나) 고객 상반기 매출 1,404억원의 60% 이상은 이 계약 밖에서 나왔습니다(1,404 − 566 = 838억원 이상). 초임계가 아직 소량이라면 그 나머지는 CMP 장비·세정장비·슬러리이고, 이는 "SK하이닉스 향 CMP·슬러리 매출이 급증했다"는 논지를 공시가 이미 뒷받침한다는 뜻입니다. 3분기보고서(11월)에서 (나) 매출이 698.4억 계약 완료분을 빼고도 유지되는지, 그리고 4분기 이후 SK하이닉스 상대 신규 공시가 나오는지가 다음 확인 지점입니다. 회사 IR에 물어볼 질문은 하나입니다 — "2026년 3월 SK하이닉스 계약의 품목 구성."
8.5 HBM과의 연결 — 어디까지가 직접이고 어디부터가 간접인가
| HBM 공정 단계 | CMP 필요 여부 | 케이씨텍 관련성 | 확인 수준 |
|---|---|---|---|
| D램 코어 다이 전공정 (1b·1c 나노) | STI·산화막·W·Cu 등 일반 D램과 동일 + 미세화로 증가 | 직접 — CMP 장비·세리아·W 슬러리 양산 공급 중 | 공시(부문 매출) 추정(HBM 배분) |
| TSV 형성 (앞면 Cu CMP) | 필요 — 넘친 구리 제거 | 장비 적용막에 Cu 포함. 전용 Cu 슬러리는 홈페이지에 없음 | 미확인 |
| 웨이퍼 박화·TSV 리빌 (뒷면) | 필요 — 실리콘·산화막 연마 | 후공정 연삭은 Disco 영역, 리빌 CMP 공급사 불명 | 미확인 |
| 적층·본딩 (TC 본딩·MR-MUF) | 불필요 | 없음 (한미반도체·한화세미텍·ASMPT 영역) | — |
| 하이브리드 본딩 (HBM4E·HBM5 이후) | 핵심 — 디싱 수 나노 이내 | Ventus Cu CMP "적용 가능" 전시(2026-02). AMAT 독점, 격차 "10년 가까이"(KIPOST 2023) | 2차 |
정리하면, HBM이 케이씨텍에 주는 것은 "HBM 때문에 D램 웨이퍼 투입과 신규 팹이 늘고, 그 웨이퍼 한 장당 CMP가 많아진다"는 물량 효과입니다. 이것은 실제이고, 1H26 실적에 이미 들어 있습니다. HBM 고유 장비(본더·테스터) 회사처럼 "HBM 대당 매출"이 붙는 구조는 아닙니다. 한미반도체의 PER 103배와 케이씨텍의 18.9배 사이의 거리가 그 차이를 보여줍니다.
8.6 그래서 9월의 주가는 어떻게 읽어야 하는가
해석 A — "섹터 베타의 반등" (이 리포트의 기본 판단). KOSPI가 7월 초 8,303에서 9월 3일 6,579로 −21% 빠진 뒤 반등하는 구간이었고, 반도체 장비주가 동반 반등했습니다. 케이씨텍은 7월에 업종보다 더 빠졌으니 더 튀었습니다. 반론: 9월 10일 거래량 69.5만주·외국인 지분율 +2.0%p는 업종 흐름으로만 보기엔 큰 단일 수급입니다 — 블록딜이나 특정 기관의 편입일 수 있으나 공시·보도로 확인되지 않습니다 미확인.
해석 B — "2027년 발주 선반영". 삼성 P5·P6 동시 건설, SK하이닉스 용인 1기 클린룸 2027년 2월 오픈, 삼성 401.6억원 계약의 50% 선수령(9/10)은 2027년 장비 발주가 앞당겨지고 있다는 신호로 읽힐 수 있습니다. 반론: 이 정보는 모두 8월 이전에 공개되어 있었고, 9월에 새로 나온 회사 정보는 없습니다.
해석 C — "초임계 대량 발주 기대". 반론: 6월 15일 디일렉의 "초임계 뚫었다" 보도 당일 주가는 −1.5%였고(87,100 → 85,800원), 9월에는 관련 보도가 없습니다. 시장이 초임계를 가격에 넣은 흔적은 약합니다.
이 리포트는 A를 기본으로, B를 보조로 봅니다. 즉 9월 22일의 80,600원은 "회사가 새로 증명한 것"이 아니라 "업종 전체의 2027년 기대가 다시 올라온 것"에 가깝고, 그 기대가 꺾이면 7월처럼 업종보다 크게 되돌려질 수 있는 가격입니다.
8.7 여섯 개의 질문 — 점유율·슬러리·삼성 지분·7월 급락·컨센서스·초임계
6½장이 "지금 주가에 붙은 이야기"를 검증했다면, 이 장은 이 회사를 오래 들고 갈 사람이 반드시 묻게 될 여섯 가지를 공시와 계산으로 좁혀 봅니다. 외부 집계가 없는 질문이 많아서, 계산 과정을 전부 적었습니다.
① 점유율 → 5.9절 · ② 슬러리 국산화 → 5.10절 · ③ 삼성전자 지분 5.16% → 7.8절 · ④ 7월 급락과 2분기 → 8.8절 · ⑤ 컨센서스 1곳 → 9.6절 · ⑥ 초임계 옵션 → 9.7절
8.8 7월 1일 고점 이후 −53%는 무엇 때문이었나 — 그리고 2분기는 정말 "미스"였나
| 분기 (억원) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26E (DB) | 4Q26E (DB) |
|---|---|---|---|---|---|---|---|---|
| 매출 | 776.6 | 975.3 | 960 | 1,117 | 1,561.2 | 1,126.9 | 1,615 | 1,725 |
| └ 장비제작매출 | 364.2 | 506.0 | — | — | 1,070.7 | 605.4 | — | — |
| └ 제품매출 | 362.5 | 412.6 | — | — | 416.6 | 438.3 | — | — |
| 영업이익 | 78.4 | 155.6 | 149 | 217 | 348.1 | 235.2 | 345 | 403 |
| 영업이익률 | 10.1% | 16.0% | 15.5% | 19.4% | 22.3% | 20.9% | 21.4% | 23.4% |
2분기 매출이 1분기보다 28% 줄어든 이유는 표가 그대로 말해 줍니다 — 장비제작매출이 1,071억 → 605억(−43%)으로 빠졌고, 제품매출은 417억 → 438억(+5%)으로 늘었습니다. 원가기준 투입법으로 인식하는 장비는 고객의 PO 시점과 제작 일정에 따라 분기별로 크게 출렁입니다. 1분기에 SK하이닉스 698.4억·삼성 226.8억 계약의 초기 진행분이 몰렸다가 2분기에 줄어든 것으로 보입니다 추정. 회사의 사업이 나빠진 것이 아니라, 1분기가 이례적으로 좋았던 것에 가깝습니다. 다만 디바이스 리포트가 인용한 DB증권의 2Q 추정(매출 약 1,626억)과 비교하면 크게 밑돌았고, 이것이 "미스"로 받아들여졌습니다.
그러나 주가 급락은 실적보다 먼저 왔습니다. 7월 1일 117,500원(종가)에서 실적 발표 전날인 8월 4일 70,200원까지 이미 −40%였고, 실적 다음날 하락은 −11.6%였습니다. 7월 1일~9월 3일 KOSPI가 −21%, SK하이닉스가 −38%였으므로(8.2절), 7월 급락의 대부분은 시장·업종 전체의 조정(AI 투자 우려, 7월 2일 매도 사이드카)이었고 2분기 실적은 그 위에 얹힌 두 번째 충격이었습니다 2차 추정. 6월 한 달의 +80%가 컨센서스 1곳의 목표가 상향(50,000 → 127,000원, 6/30)과 정부 투자계획 발표 위에 섰던 만큼, 되돌림도 그만큼 컸습니다.
8.9 2018년·2022년의 케이씨텍과의 비교 — 어디가 같고 어디가 다른가
분할 이후 이 회사에는 두 번의 이익 정점(2018년 영업이익 670억, 2022년 603억)과 두 번의 되돌림이 있었습니다. 지금이 세 번째 정점이라면, 무엇이 같고 무엇이 다른가.
| 2018년 정점 | 2022년 정점 | 2026년 (현재) | |
|---|---|---|---|
| 영업이익 · 이익률 | 670억 · 18.8% | 603억 · 16.0% | 1H26 583억 · 21.7% (연환산 약 1,170억) |
| 성장 동력 | 중국 디스플레이 투자 + 메모리 호황 | 삼성 P3 · 메모리 호황 | 메모리 1c·HBM · SK하이닉스 확대 |
| 디스플레이 비중 | 40.9% | 20.1% | 6.2% |
| 제품매출(슬러리 중심) | 860억 (24%) | 1,473억 (39%) | 855억/반기 (32%) |
| 상위 고객 집중 | 3사 73% | 2사 75% | 2사 91% |
| 순현금 | 약 767억 | — | 2,668억 |
| 다음 해 | 2019년 영업이익 −27%, 주가 연저점 8,750원 | 2023년 영업이익 −46% | ? |
| 정점 해 연말 PER | 3.5배 | 5.5배 | 18.2배 (TTM, 9/22) |
8.10 닮은 점
① 이익 급증이 장비에서 왔다. 2018년에는 중국 디스플레이 장비(1,460억)가, 2026년에는 메모리 장비(장비제작매출 반기 1,676억)가 정점을 만들었습니다. ② 두 고객의 투자 일정에 달려 있다. 2023년 (나) 고객 −65%가 보여주듯, 한 고객이 투자를 멈추면 장비 매출은 바로 빠집니다. ③ 정점에서 주가가 먼저 움직인다. 2018년 주가 고점은 6월(25,900원)이었고 연말엔 9,490원이었습니다. 2026년에도 7월 1일 고점 이후 한 달 만에 −53%를 겪었습니다.
8.11 결정적으로 다른 점
① 디스플레이 의존이 사라졌다. 2018년 정점의 40%는 중국 패널사 몫이었고, 그 투자가 끝나자 2019년 이익이 꺾였습니다. 지금 디스플레이는 6%입니다. 좋게 보면 변동성의 원천 하나가 사라진 것이고, 나쁘게 보면 반도체 두 고객 외에 받쳐 줄 다리가 없어진 것입니다. ② 슬러리 층이 두 배로 두꺼워졌다. 제품매출이 2018년 860억 → 2025년 1,622억. 2023년 하방 테스트(영업이익 327억)가 이 층의 두께를 증명했습니다. ③ 메모리 투자의 성격이 다르다. 2018·2022년은 범용 메모리 증설 사이클이었고, 지금은 HBM·AI 수요에 따른 D램 증설과 공정 전환이 겹친 국면이며, SK하이닉스는 "5년 내 웨이퍼 생산능력 2배"를 말합니다 2차. 사이클의 길이가 과거보다 길 수 있다는 것이 강세 논리의 핵심입니다. ④ 배수가 다르다. 과거 두 정점에서 시장은 PER 3.5~5.5배로 "정점 이익"을 할인했지만, 지금은 18배를 주고 있습니다. 과거에는 정점에서 싸게 사서 되돌림을 견디는 구조였다면, 지금은 정점에서 비싸게 사서 이익이 한 번 더 늘기를 기다리는 구조입니다.
8.12 "지난 두 번의 정점 이후 이익은 지켜졌는가" — 정직한 답
2018년 정점 다음 해 영업이익은 −27%(670 → 491억), 2022년 정점 다음 해는 −46%(603 → 327억)였습니다. 두 번 모두 되돌림이 있었고, 두 번 모두 흑자와 10%대 영업이익률은 지켰습니다. 이 패턴을 2027년에 그대로 적용하면, 2026년 영업이익이 약 1,200억이라는 가정 아래 2027년 되돌림 시나리오의 영업이익은 650억~880억입니다 추정(−27~−46%). 이것이 9장 약세 시나리오의 근거입니다. 반대로 SK하이닉스 용인·삼성 P5가 2027년에 본격 장비 반입에 들어가면 과거 패턴(정점 다음 해 하락)이 깨질 수 있고, DB증권의 2027년 영업이익 추정 2,011억은 그 경우를 가정한 숫자입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금이 시총의 17%이고 이익이 사상 최대인 회사는, TTM으로 보면 "적당히 비싸" 보이고 2027년으로 보면 "추정에 따라 싸기도 비싸기도" 합니다. 둘 다 계산해 둡니다.
| 항목 | 값 | 산출 |
|---|---|---|
| 주가 (2026-09-22 종가) | 80,600원 | 52주 124,800 / 35,100 · 1년 +106% · 3개월 −14% (FnGuide) · 9/23 종가 86,800원 |
| 발행주식수 | 19,798,661주 | 2026-04-10 891,662주 소각 후 · 자기주식 64,582주(유통 19,734,079주) |
| 시가총액 | 1조 5,957.7억 | 발행주식 기준 (자사주 제외 1조 5,905.7억) |
| (−) 순현금 | 2,668.2억 | 현금 351.6 + 단기금융상품(금융기관예치금) 2,316.6 − 차입금 0. 리스부채 36.0억은 차감하지 않음 |
| EV | 1조 3,289.5억 | 임차보증금 242.7억·KC초격차펀드 15억은 차감하지 않음(보수적) |
| EV / TTM 매출 | 2.79배 | TTM 매출 4,764.7억 (2H25 2,076.6 + 1H26 2,688.0) |
| EV / TTM 영업이익 | 14.0배 | TTM 영업이익 949.1억 (2H25 365.7 + 1H26 583.3) |
| EV / 연환산 영업이익 | 11.4배 | 1H26 583.3억 × 2 = 1,166.7억 |
| PER (TTM) | 18.3배 | TTM 순이익 872.8억 (FnGuide EPS 기준 18.9배) |
| PBR | 2.77배 | 자본총계 5,744.0억 · BPS 29,107원 |
| ROE (TTM) | 15.8% | 872.8 ÷ 평균자본 (5,302.4 + 5,744.0) / 2 |
| 배당수익률 | 0.56% | 2025 DPS 450원 · 배당성향 16.6% |
| 주당 순현금 | 13,477원 | 주가의 16.7% |
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 18.3배 | TTM 지배순이익 872.8억 (FnGuide EPS 기준 18.9배) 계산 |
| EV/EBIT | 14.0배 | EV 1조 3,289.5억 = 시총 1조 5,957.7억 − 순현금 2,668.2억 · TTM 영업이익 949.1억 계산 |
| PBR | 2.77배 | 2026-06-30 자본총계 5,744.0억 · BPS 29,107원(자사주 제외 유통주식 19,734,079주) 계산 |
| FCF 수익률 | 1.1% | TTM FCF 172.9억 ÷ 시총 (P/FCF 92.3배) 계산 |
| 순현금 / 시총 | 16.7% | 순현금 2,668.2억 (2026-06-30) 공시 |
| 배당수익률 | 0.56% | 2025 결산 DPS 450원 ÷ 9/22 종가 계산 |
9.1 2026년 — 하반기는 이미 절반쯤 정해져 있습니다
상반기 실적(매출 2,688억·영업이익 583억)은 확정입니다. 하반기에 확인된 재료는 SK하이닉스 698.4억 계약의 잔여 진행분(6월 말 진행률 81% → 약 133억 남음), 삼성 226.8억 계약의 잔여분(3%), 8월 삼성 401.6억 계약(2027년 6월까지 진행), 분기 430억 안팎의 제품매출입니다 추정. 여기에 공시 기준에 못 미치는 PO들이 더해집니다.
| 2026년 시나리오 | 하반기 가정 | 연간 매출 | 영업이익 | 순이익 | EPS | PER | EV/EBIT |
|---|---|---|---|---|---|---|---|
| 검증 후 추가 회사 가이던스 연장 | IR 자료 "3분기 2분기 수준" → 3Q·4Q 모두 2Q26(매출 1,127억·영업이익 235억) 반복 | 4,942억 | 1,054억 | 891억 | 4,517원 | 17.9배 | 12.6배 |
| 보수 | 하반기 매출 2,500억(상반기보다 7% 적음), 영업이익률 19% | 5,188억 | 1,058억 | 895억 | 4,535원 | 17.8배 | 12.6배 |
| 기본 | 하반기 매출 3,000억, 영업이익률 21% | 5,688억 | 1,213억 | 1,015억 | 5,143원 | 15.7배 | 11.0배 |
| 강세 (DB 분기 추정) | 3Q 1,615억·4Q 1,725억, 영업이익 345억·403억 | 6,028억 | 1,331억 | 1,107억 | 5,610원 | 14.4배 | 10.0배 |
| 참고: FnGuide 연간 컨센서스 | DB증권 6/30 연간 추정 | 6,528억 | 1,462억 | 1,296억 | 6,467원 | 12.3배 | 9.1배 |
검증 후 추가 회사가 8월 IR 자료에서 제시한 3분기 전망("2분기 수준")을 하반기 전체에 연장하면 이 리포트의 보수 시나리오와 거의 같은 숫자(영업이익 약 1,054억)가 나옵니다. 즉 "기본"(하반기 매출 3,000억)은 회사 가이던스보다 한 단계 높은 가정이고, "강세"(DB 분기 추정)는 두 단계 높습니다. 어느 시나리오에서도 2026년 PER은 14~18배입니다. 즉 2026년 실적은 이 주가를 "싸게" 만들지 않습니다. 9월 22일의 80,600원은 2026년이 아니라 2027년을 사는 가격입니다.
9.2 2027년 — 시장이 실제로 가격에 넣고 있는 것
| 2027년 시나리오 | 가정 | 매출 | 영업이익 | EPS | PER | EV/EBIT |
|---|---|---|---|---|---|---|
| 약세 (과거 정점 패턴) | 2018·2022년처럼 정점 다음 해 영업이익 −27~−46%. 메모리 투자 속도 조절, 초임계 소량. 슬러리는 유지 | 4,300~4,800억 | 650~880억 | 2,929~3,836원 | 21~28배 | 15~20배 |
| 기본 | P5·용인 1기 장비 반입이 이어져 장비 매출 2026년 수준 유지, 슬러리 +10%, 초임계 수백억. 영업이익률 20% | 6,500억 | 1,300억 | 5,488원 | 14.7배 | 10.2배 |
| 강세 (DB 추정) | 메모리 슈퍼사이클 장비 반입 본격화, 초임계 대량 발주, 신형 CMP 점유율 상승 | 8,724억 | 2,011억 | 8,280원 | 9.8배 | 6.6배 |
현재 EV 1조 3,290억원에 전공정 장비·소재 국내 피어의 평상시 배수대를 적용해 역산하면, EV/EBIT 10배 → 2027년 영업이익 약 1,330억, PER 15배 → 약 1,280억입니다 추정. 즉 시장은 지금 2027년 기본 시나리오(영업이익 1,300억 안팎)를 가격에 넣고 있는 것으로 읽힙니다. 이는 "2026년보다 2027년에 이익이 조금 더 늘거나 최소한 유지된다"는 가정입니다.
그 숫자를 위로 옮기는 것은 ① SK하이닉스 초임계 대량 PO, ② 삼성 P5·SK 용인 1기 CMP 발주의 공시, ③ 신형 Ventus CMP의 삼성 채택입니다. 아래로 옮기는 것은 ① 메모리 설비투자의 속도 조절, ② 3~4분기 장비 매출 둔화(2Q26처럼), ③ 과거 두 번의 정점 패턴 재현입니다. 약세 시나리오에서는 PER이 20배대로 올라가므로 주가에는 −28~−45%의 하방이 열려 있는 셈입니다 추정(PER 15배로 재평가 시 약세 EPS 2,929~3,836원 → 44,000~58,000원).
하방에서 받쳐 주는 것은 주당 순현금 13,477원(주가의 17%)과 슬러리 층(2023년 불황기에도 영업이익 327억)입니다. 2023년형 순이익(317억)에 그해 연말 배수(PER 17배)를 적용하면 시가총액 약 5,400억원(주당 약 2만 7천원)이 됩니다 — 이것은 "최악"이라기보다 사이클 저점이 다시 오면 시장이 과거에 이 회사에 줬던 가격입니다 추정. 이 리포트는 목표주가를 제시하지 않으며, 이 숫자들은 판단의 범위를 보여주기 위한 것입니다.
9.3 반복매출(슬러리)은 어떤 배수를 받아왔는가
장비와 소모품을 함께 파는 회사는 어떤 배수를 받아야 하는가. 케이씨텍 자신의 역사, 그리고 "소모품만 파는 회사"와 "장비만 파는 회사"를 나란히 놓습니다.
9.4 케이씨텍 자신의 배수 — 2018년부터 지금까지
| 연도 | 연말 종가 | 연중 고가 / 저가 | EPS | 연말 PER | 연말 PBR | 제품매출 비중 | 영업이익률 |
|---|---|---|---|---|---|---|---|
| 2018 | 9,490 | 25,900 / 9,220 | 2,741 | 3.5배 | 0.73배 | 24.1% | 18.8% |
| 2019 | 23,350 | 23,900 / 8,750 | 1,843 | 12.7배 | 1.61배 | 34.8% | 18.5% |
| 2020 | 30,750 | 31,300 / 12,600 | 2,118 | 14.5배 | 1.84배 | 33.4% | 17.5% |
| 2021 | 24,050 | 33,350 / 20,600 | 2,011 | 12.0배 | 1.30배 | 36.5% | 15.1% |
| 2022 | 14,800 | 24,450 / 13,000 | 2,692 | 5.5배 | 0.70배 | 38.9% | 16.0% |
| 2023 | 26,800 | 28,300 / 14,550 | 1,562 | 17.2배 | 1.20배 | 46.7% | 11.4% |
| 2024 | 26,050 | 59,000 / 25,150 | 2,615 | 10.0배 | 1.07배 | 38.2% | 12.9% |
| 2025 | 39,650 | 46,150 / 22,700 | 2,686 | 14.8배 | 1.48배 | 42.4% | 15.7% |
| 2026 (9/22) | 80,600 | 124,800 / 36,900 | 4,423 (TTM) | 18.2배 | 2.77배 | 31.8% (1H) | 21.7% (1H) |
이 표에서 보이는 것은 "PER 10~15배, PBR 1.1~1.8배"가 이 회사의 평상시 밴드였다는 것입니다. 2018년(3.5배)·2022년(5.5배)의 극단적 저평가는 각각 분할 직후 수급 공백과 메모리 다운사이클 공포기였고, 2023년 17.2배는 이익이 바닥이던 해의 역설입니다. 지금의 PER 18배·PBR 2.8배는 이익이 사상 최대인 해에 붙은 배수로서는 밴드 상단을 넘은 것입니다 — 시장이 "이 이익이 2027년에도 늘어난다"를 가격에 넣고 있다는 뜻입니다.
9.5 비교 — 반복매출층의 두께와 배수
| 회사 | 반복매출(소모품·서비스) 비중 | TTM 영업이익률 | PER | PBR | 시장이 주는 성격 |
|---|---|---|---|---|---|
| Entegris | 대부분 (소모품·필터·슬러리) | 19.3% | 71.3배 | 5.6배 | "반도체 소모품 플랫폼" — 이익 대비 최고 배수 |
| Fujimi | 대부분 (연마재·슬러리) | 23.6% | 27.6배 | 2.9배 | 순수 연마 소재 |
| 솔브레인 | 대부분 (케미컬) | 15.8% | 20.5배 | 2.25배 | 국내 반도체 소재 |
| 티씨케이 | 대부분 (식각 소모품 SiC 링) | 28.3% | 37.4배 | 5.52배 | 고마진 소모품 — 케이씨가 6.90% 보유 |
| 케이씨텍 | 약 40% (슬러리 중심 제품매출) | 19.9% | 18.9배 | 2.77배 | 장비 + 소재 혼합 |
| Ebara | 일부 (서비스) | 9.8% | 25.1배 | 3.7배 | CMP 장비 2위 + 산업용 펌프 |
| 원익IPS | 일부 (파츠·서비스) | 8.0% | 37.0배 | 5.91배 | 전공정 장비 — 2027 이익 선반영 |
| 디바이스 | 거의 없음 | 29.8% | 4.4배 | 0.87배 | 순수 사이클 장비 |
소모품 비중이 높은 Entegris·티씨케이가 최고 배수를, 소모품이 없는 디바이스가 최저 배수를 받는다는 점에서 "반복매출 = 높은 배수"라는 규칙은 대체로 맞습니다. 그러나 솔브레인(소모품 대부분, PER 20.5배)과 원익IPS(장비 위주, PER 37.0배)를 보면 규칙이 뒤집힙니다 — 시장은 소모품의 안정성보다 "다음 해 이익 성장률"에 더 큰 배수를 주고 있습니다. 케이씨텍의 PER 18.9배가 솔브레인과 비슷하다는 것은, 시장이 이 회사를 지금 "성장하는 장비주"보다 "안정적인 소재주"에 가깝게 보고 있다는 뜻이기도 합니다. 2027년 장비 매출이 한 번 더 크게 늘면 원익IPS식 배수로, 꺾이면 2023년식 배수(PER 10~17배 · PBR 1.1~1.2배)로 이동할 것입니다 추정.
9.6 컨센서스가 1곳이라는 것은 무엇을 뜻하는가
| 시점 | 증권사 | 목표주가 | 핵심 추정 | 근거 |
|---|---|---|---|---|
| 2024-05-24 | DS투자증권 (신규) | 45,000원 | 2024E 매출 3,649억·영업이익 445억. "CMP 스텝 20nm 7회 → 5nm 19회" | DS투자증권 2차 |
| 2025-04-08 | DB증권 | 46,000 → 38,000원 | 2025E 매출 4,111억·영업이익 550억. "주고객사 보수적 설비투자, 소재 두 자릿수 성장" | 데일리인베스트 2차 |
| 2025-11-11 | DS투자증권 | 50,000원 | 3Q25 영업이익 141억(컨센 102억 대비 +40%), 소재 +14% QoQ. 2026E 영업이익 647억 | 데이터투자 2차 |
| 2025-12-09 | DB증권 | 50,000원 | "2026년을 바라보며" | 네이트뉴스 2차 |
| 2026-06-30 | DB증권 | 127,000원 | 2026E 영업이익 758 → 1,462억, 2027E 902 → 2,011억. "공정 전환·신규 CAPA 투자가 장비 수주 증가로" | FnGuide · 머니투데이 2026-07-04 2차 |
① 숫자가 낡았습니다. FnGuide "컨센서스"는 최근 3개월 추정의 평균인데, 그 3개월 안에 추정을 낸 곳이 6월 30일 DB증권 한 곳입니다. 2분기 실적(8/5) 이후 갱신된 추정은 조회되지 않습니다 미확인. 검증 후 추가 반면 회사는 8월 5일 자사 홈페이지에 올린 IR 자료(2026년 2분기 경영실적)에서 "2026년 3분기: 고객사 투자 집행 시점에 따른 불확실성이 있으나, 2분기 수준의 실적 기대"라고 적었습니다 2차(회사자료). 2분기 실적은 매출 1,127억·영업이익 235억이었으므로, DB의 3Q26 추정(매출 1,615억·영업이익 345억)은 회사 자신의 가이던스보다 매출 기준 약 43% 높습니다. 같은 자료의 연간 전망은 "고객사 투자가 본격화됨에 따라 지속적인 성장 기대"입니다.
② 연간과 분기가 맞지 않습니다. 2026E 영업이익 1,462억인데, 상반기 실적(583억) + DB의 3Q26E(345억) + 4Q26E(403억) = 1,331억입니다. 차이 131억은 6월 말 추정 당시의 2Q26E(DB 추정 매출 약 1,626억)를 반영한 흔적으로 보입니다 추정. 이 리포트는 연간 추정치 대신 분기 합(1,331억)을 "현재 컨센서스에 가까운 숫자"로 씁니다.
③ 배수가 한 곳의 판단에 좌우됩니다. 6월 30일 목표주가 발표일 주가는 +26.6%였습니다(90,900 → 115,100원). 커버리지가 얇은 종목에서 한 곳의 추정 상향은 곧 멀티플 상향이 되고, 그 추정이 틀리면 되돌림도 큽니다. 이는 디바이스 리포트 6¾.6장이 "커버리지가 얇은 종목은 컨센서스 형성이 곧 멀티플 확장"이라고 쓴 것과 같은 현상입니다.
9.7 초임계 세정은 얼마짜리 옵션인가
시장에서 가장 자주 거론되지만 공시로는 가장 확인이 안 되는 항목입니다. 크기를 가늠하는 계산만 해 둡니다.
| 변수 | 가정 | 근거 |
|---|---|---|
| 대당 가격 | 약 100억원 | 디일렉 2024-07·2026-06 2차 |
| SK하이닉스의 목표 | "향후 5년 안에 전체 웨이퍼 생산능력을 두 배로"(최태원 회장) | 디일렉 2026-06-15 인용 2차 |
| 고객의 1차 목적 | TEL과의 가격 협상력 → 초기 배정 비중은 제한적일 수 있음 | 디일렉 2026-06-15 2차 |
| 연간 대수 시나리오 | 보수 0~3대 / 기본 5~8대 / 강세 10~15대 | 추정 — 용인 1기 초기 반입 규모 불명 |
| 연간 매출 | 0~300억 / 500~800억 / 1,000~1,500억 | 대수 × 100억 추정 |
기본 시나리오(연 500~800억)가 실현되면 2025년 장비제작매출(1,950억)의 26~41%에 해당하는 신규 매출원이 생깁니다. 대당 단가가 CMP보다 높아 마진에도 긍정적일 가능성이 있습니다 추정. 그러나 이 옵션은 아직 매출에 한 줄도 없고, 검증 후 수정 2024년 7월 8일 첫 보도 이후 주가가 사흘간 +20%(47,000 → 56,500원) 오른 뒤 12월까지 −55%(25,350원)로 되돌린 이력(보도일 종가 대비로는 −46%)이 보여주듯 "평가 통과" 뉴스는 재평가를 만들지 않았습니다. 이 리포트는 초임계를 밸류에이션의 기본값에 넣지 않고, 9장의 강세 시나리오에만 반영합니다.
10리스크와 반증 조건
리스크는 표로, 반증 조건은 "무엇이 보이면 이 논지가 틀린 것인가"로 적었습니다. 심각도는 2026-09-23 판의 판단입니다.
10.1 이 논지가 깨지는 방식
| 리스크 | 구체적 내용 | 심각도 |
|---|---|---|
| 고객 집중 | 10% 이상 고객 2곳이 매출의 90.8%(1H26). 한 고객의 투자 중단이 곧 매출 급감 — 2023년 (나) −65%의 전례. 두 고객 모두 메모리 사이클에 동행 | 높음 |
| 메모리 설비투자의 속도 조절 | 2026년 7월 1일~9월 3일 "AI 투자 우려" 속에 KOSPI −21%, 반도체 장비주 −37~−47%. 투자 계획(P5·용인)은 발표됐지만 반입 시점은 고객이 조절. 장비 매출은 원가기준 투입법이라 분기 변동이 큼(1Q→2Q −43%) | 높음 |
| 정점 이익 · 높은 배수 | 과거 두 번의 이익 정점(2018·2022) 다음 해 영업이익 −27%·−46%. 지금은 정점에서 PER 18배 — 과거 정점(3.5~5.5배)보다 기대가 훨씬 많이 들어 있음 | 높음 |
| 커버리지 1곳 · 고베타 | 컨센서스는 DB증권 1곳(6/30), 2Q 실적 후 미갱신. 주가는 업종의 1.2~2배 진폭. 6월 +80% · 7월 −53% · 9월 +29% | 중간~높음 |
| 선단 신공정 격차 | 하이브리드 본딩 CMP는 AMAT 독점, 격차 "10년 가까이". HBM 세대가 하이브리드 본딩으로 넘어갈 때 그 칸의 매출은 케이씨텍 몫이 아닐 가능성 | 중간 |
| 슬러리 점유율 경쟁 | 슬러리는 공정 세대마다 재평가. 솔브레인·동진쎄미켐(국내), Entegris·Fujimi·Resonac(해외)과 경쟁. 매년 가격 협상 | 중간 |
| 초임계 기대의 좌절 | 평가 통과(보도)만 확인, 대량 PO 미확인. 고객 목적이 TEL 가격 협상이라면 배정 물량이 작을 수 있음. 2024년 7월 첫 보도 후 사흘간 +20% 뒤 12월까지 −55%의 전례 | 중간 |
| 오너 일가 지분 매도 | 오너 일가 직접 지분 20.43%(약 3,260억원). 분할 이후 1,000억원 넘게 현금화했고 2026년 2월에도 41억 장내 매도. 주가 상승기의 잠재 물량 | 중간 |
| 중국 · 규제 | 중국 매출 1H26 215.6억(8.0%). 한국 메모리사 중국 공장(우시·시안) 및 CXMT 향 슬러리 추정. 미·중 규제 강화 시 영향 | 낮음~중간 |
| 현금 전환 · 설비투자 | 1H26 영업현금흐름/순이익 0.23(계약자산 +321억). CAPEX 2025년 275억 → 1H26 216억으로 증가, 투자 목적 미공시 | 낮음~중간 |
| 공시 · 지배구조 | 2026-01 불성실공시법인 지정(삼성 226.8억 계약 지연공시, 벌점 2점). 케이씨 향 연 50억원 안팎 비용(케이씨 쪽 매출: 브랜드사용료·경영자문수수료·임대)의 항목별 금액 미공시. 모회사와 이사 겸직 | 낮음 |
| 디스플레이 부문 | 1H26 매출 168억, 2025년 부문 순손실. 추가 축소 시 고정비 부담(작지만) | 낮음 |
10.2 반증 조건 — 무엇이 보이면 이 논지가 틀린 것인가
- 메모리 설비투자의 속도 조절 — 무엇이 보이면 이 논지가 틀린 것인가: 회사 가이던스는 "2분기 수준"(매출 1,127억·영업이익 235억)이므로, 그 위인지 아래인지가 첫 판정 기준입니다. 2Q26처럼 장비가 600억대에 머무는가, 1Q26처럼 1,000억대로 돌아오는가.
- 정점 이익 · 높은 배수 — 무엇이 보이면 이 논지가 틀린 것인가: 2018년 정점 다음 해 영업이익은 −27%(670 → 491억), 2022년 정점 다음 해는 −46%(603 → 327억)였습니다. 이 패턴을 2027년에 그대로 적용하면 2027년 되돌림 시나리오의 영업이익은 650억~880억입니다 추정.
- 현금 전환 — 무엇이 보이면 이 논지가 틀린 것인가: 1H26이 낮은 것은 계약자산 적체(+321억) 때문이고, 3~4분기 납품·검수로 되돌아올 것으로 예상됩니다. 되돌아오지 않는다면(예: 검수 지연) 그것이 경고 신호입니다.
- 고객 집중 — 무엇이 보이면 이 논지가 틀린 것인가: 698.4억 계약 완료분을 빼고도 (나) 매출이 반기 1,000억 이상 유지되는가(사업보고서, 2027년 3월).
- 슬러리 층의 두께 — 무엇이 보이면 이 논지가 틀린 것인가: 1Q26 417억 → 2Q26 438억. 분기 450억을 넘어가는가. 장비와 무관하게 이 줄이 계속 늘면 하방이 두꺼워지고 있다는 뜻입니다.
- 초임계 기대의 좌절 — 무엇이 보이면 이 논지가 틀린 것인가: 용인 1기(2027년 2월 반입) 관련 발주가 4분기~2027년 1분기에 공시되는가. 금액이 대당 100억 단위로 떨어지면 초임계, 그렇지 않으면 CMP일 가능성이 높아집니다.
11Bull / Bear
강세론과 약세론의 근거는 9장(밸류에이션)·8.11~8.12절(과거 정점 비교)·10장(리스크)에 있습니다. 이 리포트의 기본 판단은 그 사이 — 지금 가격은 2027년 기본 시나리오를 넣고 있다 — 입니다.
▲ 강세론 — 숫자를 위로 옮기는 것
- 그 숫자를 위로 옮기는 것은 ① SK하이닉스 초임계 대량 PO, ② 삼성 P5·SK 용인 1기 CMP 발주의 공시, ③ 신형 Ventus CMP의 삼성 채택입니다.
- 메모리 투자의 성격이 다르다. 지금은 HBM·AI 수요에 따른 D램 증설과 공정 전환이 겹친 국면이며, SK하이닉스는 "5년 내 웨이퍼 생산능력 2배"를 말합니다 2차. 사이클의 길이가 과거보다 길 수 있다는 것이 강세 논리의 핵심입니다.
- 슬러리 층이 두 배로 두꺼워졌다. 제품매출이 2018년 860억 → 2025년 1,622억. 2023년 하방 테스트(영업이익 327억)가 이 층의 두께를 증명했습니다.
- 하방에서 받쳐 주는 것은 주당 순현금 13,477원(주가의 17%)과 슬러리 층(2023년 불황기에도 영업이익 327억)입니다.
- SK하이닉스 용인·삼성 P5가 2027년에 본격 장비 반입에 들어가면 과거 패턴(정점 다음 해 하락)이 깨질 수 있고, DB증권의 2027년 영업이익 추정 2,011억은 그 경우를 가정한 숫자입니다 2차.
▼ 약세론 — 숫자를 아래로 옮기는 것
- 아래로 옮기는 것은 ① 메모리 설비투자의 속도 조절, ② 3~4분기 장비 매출 둔화(2Q26처럼), ③ 과거 두 번의 정점 패턴 재현입니다.
- 약세 시나리오에서는 PER이 20배대로 올라가므로 주가에는 −28~−45%의 하방이 열려 있는 셈입니다 추정.
- 지금의 영업이익률 21.7%는 "슬러리가 커져서"가 아니라 "장비가 한꺼번에 몰려서" 나온 것이며, 그만큼 되돌림 위험도 장비 쪽에 있습니다.
- 10% 이상 고객 2곳이 매출의 90.8%(1H26). 한 고객의 투자 중단이 곧 매출 급감 — 2023년 (나) −65%의 전례.
- 컨센서스는 DB증권 1곳(6/30), 2Q 실적 후 미갱신. 주가는 업종의 1.2~2배 진폭. 6월 +80% · 7월 −53% · 9월 +29%.
- "HBM 신공정(하이브리드 본딩)을 케이씨텍이 가져간다"는 아직 근거가 없는 명제입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 볼 여덟 가지를 시점·기준선·확인 경로와 함께 표로 적고, 각 항목의 설명은 12.1절에 있습니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 중순 | ① 3분기 장비제작매출과 계약자산 | 회사 가이던스 "2분기 수준"(매출 1,127억·영업이익 235억) · 2Q26 장비 605억 · 계약자산 6월 말 792억 | 3분기보고서(DART), 회사 IR 자료 |
| 2026-11 중순 | ② 3분기 말 계약부채 | 6월 말 48.5억 → 삼성 401.6억 계약 50%(약 200억) 선수령 반영 여부 | 3분기보고서 연결주석(계약자산과 계약부채) |
| 매 분기 | ③ 제품매출(슬러리)의 분기 추세 | 1Q26 417억 → 2Q26 438억 · 분기 450억 돌파 여부 | 분기·반기보고서 주석 "수익" |
| 4Q26 ~ 1Q27 | ④ SK하이닉스 상대 신규 단일판매 공시와 품목 | 용인 1기(2027년 2월 반입) 관련 발주 · 대당 100억 단위면 초임계 | DART 단일판매·공급계약체결 |
| 2027-03 | ⑤ (나) 고객 비중의 지속성 | 698.4억 계약 완료분 제외 반기 1,000억 이상 | 사업보고서 주석 영업부문 |
| 수시 | ⑥ 삼성 신형 CMP(Ventus) 퀄 결과 · 삼성 P5 향 CMP 발주 | "1년 내 공급 확정 전망"(2025-10 보도) | 단일판매 공시 · 언론 |
| 수시 | ⑦ 증권사 추정의 갱신과 커버리지 확대 | DB증권 1곳(6/30) → 2~3곳 | FnGuide 컨센서스 |
| 2027-02 전후 | ⑧ 2026년 결산 배당과 자사주 정책 · 오너 일가 장내 매도 | 2025 DPS 450원 → 800원 이상 여부 · 추가 매입·소각 | 현금배당결정 · 자기주식 공시 · 대량보유·임원 소유상황 보고 |
12.1 다음 분기부터 이 여덟 개만 보면 됩니다
① 3분기 장비제작매출과 계약자산. 검증 후 추가 회사 가이던스는 "2분기 수준"(매출 1,127억·영업이익 235억)이므로, 그 위인지 아래인지가 첫 판정 기준입니다. 2Q26처럼 장비가 600억대에 머무는가, 1Q26처럼 1,000억대로 돌아오는가. 계약자산(6월 말 792억)이 SK하이닉스 698.4억 계약의 10월 납기 이후 현금으로 전환되는가. 3분기보고서(11월 중순)에서 확인됩니다.
② 3분기 말 계약부채. 삼성 401.6억 계약의 50%(약 200억)가 9월 10일에 들어왔다면 계약부채가 크게 늘어 있어야 합니다. 이는 고객이 장비 확보를 서두르고 있다는 가장 직접적인 공시 흔적입니다.
③ 제품매출(슬러리)의 분기 추세. 1Q26 417억 → 2Q26 438억. 분기 450억을 넘어가는가. 장비와 무관하게 이 줄이 계속 늘면 하방이 두꺼워지고 있다는 뜻입니다.
④ SK하이닉스 상대 신규 단일판매 공시와 품목. 용인 1기(2027년 2월 반입) 관련 발주가 4분기~2027년 1분기에 공시되는가. 금액이 대당 100억 단위로 떨어지면 초임계, 그렇지 않으면 CMP일 가능성이 높아집니다.
⑤ (나) 고객 비중의 지속성. 698.4억 계약 완료분을 빼고도 (나) 매출이 반기 1,000억 이상 유지되는가(사업보고서, 2027년 3월).
⑥ 삼성 신형 CMP(Ventus) 퀄 결과. "1년 내 공급 확정 전망"(2025-10 보도)이 실제 PO로 이어지는가. 삼성 P5 향 CMP 발주 규모.
⑦ 증권사 추정의 갱신과 커버리지 확대. DB증권의 2Q 실적 후 추정 갱신, 신규 커버리지 개시. 커버리지가 2~3곳으로 늘면 배수의 불안정성이 줄어듭니다.
⑧ 2026년 결산 배당과 자사주 정책. DPS가 이익 증가에 맞춰 800원 이상으로 오르는가, 추가 자사주 매입·소각이 나오는가. 그리고 오너 일가의 장내 매도 여부(대량보유·임원 소유상황 보고).
13용어집 — 배경지식 0에서 시작합니다
이 장은 반도체를 한 번도 공부한 적 없는 사람을 기준으로 썼습니다. 먼저 "왜 이 회사가 있는지"를 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다. 그림은 이해를 돕기 위해 직접 그린 개념도입니다.
13.0 5분 서사 — 갈아내는 기계와 갈아내는 약이 필요해진 이유
1단계. 칩은 층을 쌓아 만듭니다. 반도체 칩은 손톱만 한 면적 안에 수십억 개의 스위치(트랜지스터)를 만들고, 그 위에 스위치들을 잇는 전선(배선)을 여러 층 쌓아 올린 구조입니다. 아파트를 층층이 올리는 것과 같습니다.
2단계. 층을 올릴 때마다 바닥이 울퉁불퉁해집니다. 아래층에 벽과 기둥이 있으니, 그 위에 콘크리트를 부으면 아래 모양을 따라 굴곡이 생깁니다. 이 굴곡 위에 다음 층 설계도를 빛으로 찍으면 초점이 맞지 않습니다. 배선용 금속도 홈에 넘치게 채운 뒤 넘친 부분을 걷어내야 전선끼리 붙지 않습니다.
3단계. 그래서 매 층마다 갈아냅니다. 웨이퍼를 뒤집어 돌아가는 패드에 누르고, 연마입자와 화학약품이 섞인 액체(슬러리)를 부으면서 갈아 거울처럼 평평하게 만듭니다. 이것이 CMP입니다. 층이 많아질수록, 칩을 여러 장 쌓을수록(HBM) 가는 횟수가 늘어납니다.
4단계. 기계는 한 번 팔리고, 약은 계속 팔립니다. CMP 장비는 공장을 지을 때 한 번 팔리지만, 슬러리는 웨이퍼를 갈 때마다 소모됩니다. 세계 CMP 장비는 미국 AMAT과 일본 Ebara가 90% 이상을 나눠 갖고 있고, 한국에서는 케이씨텍이 유일하게 양산 장비를 만듭니다. 케이씨텍은 슬러리도 만듭니다.
5단계. 고객은 둘입니다. 케이씨텍의 장비와 슬러리를 사는 곳은 사실상 삼성전자와 SK하이닉스 두 곳입니다. 두 회사가 공장을 지으면 장비가 팔리고, 공장을 돌리면 슬러리가 팔립니다. 이 회사를 이해한다는 것은 "두 고객이 다음에 어떤 공장을 언제 짓고, 지금 공장을 얼마나 돌리는가"를 아는 것입니다.
HBM 한 개에서 CMP가 쓰이는 곳 — 지금과 앞으로
D램 다이를 여러 장 쌓아 만드는 HBM의 단면 개념도. 파란 번호는 지금 CMP가 쓰이는 곳, 점선 번호는 하이브리드 본딩이 도입되면 새로 생기는 곳입니다.
13.1 가장 기본이 되는 여덟 개
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 웨이퍼 | 반도체 회로를 새기는 둥근 실리콘 원판. 보통 지름 300mm. | 케이씨텍 장비가 가는 대상. |
| CMP (화학적·기계적 연마) | 약품(화학)으로 표면을 무르게 하고 연마입자(기계)로 긁어 웨이퍼를 평평하게 만드는 공정. | 이 회사의 본업. 장비와 소모품을 모두 판다. |
| 슬러리 | 연마입자와 화학약품을 초순수에 섞은 걸쭉한 액체. CMP 때 패드 위에 계속 부어 쓰고 버린다. | 이 회사의 반복매출(제품매출)의 중심. |
| 패드 | CMP 장비의 회전판 위에 붙이는 폴리우레탄 판. 닳으면 교체. | 케이씨텍은 만들지 않는 소모품(DuPont·SK엔펄스 영역). |
| 팹 (Fab) | 반도체 공장. 웨이퍼 한 장이 수백 개 공정을 거치는 건물. | 팹이 새로 생기면 장비가, 팹이 돌면 슬러리가 팔린다. |
| D램 · 낸드 | D램은 컴퓨터가 계산 중에 쓰는 임시 기억장치, 낸드는 전원을 꺼도 남는 저장장치. | 케이씨텍의 두 고객(삼성·SK하이닉스)이 만드는 주력 제품. |
| HBM | D램 칩을 여러 장 수직으로 쌓고 구멍(TSV)으로 연결한 고속 메모리. AI 가속기 옆에 붙는다. | D램 웨이퍼 투입과 CMP 횟수를 늘리는 간접 수혜. |
| 세정 | 공정 사이사이 웨이퍼에 남은 입자·잔류물을 약액이나 초임계 CO₂로 씻어내는 공정. | 케이씨텍의 두 번째 장비 칸(배치 세정, 초임계). |
13.2 CMP와 슬러리 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 평탄화 | 울퉁불퉁한 표면을 평평하게 만드는 것. CMP의 목적. | 노광 초점과 배선 분리를 위해 층마다 필요. |
| 다마신 | 절연막에 홈을 파고 금속을 넘치게 채운 뒤 넘친 부분을 갈아내 배선을 만드는 방식. 상감(象嵌) 기법에서 온 이름. | CMP가 "빠질 수 없는 공정"인 이유. |
| STI | 트랜지스터 사이에 도랑을 파고 산화막으로 채워 서로 전기가 통하지 않게 막는 구조. 채운 뒤 CMP로 평탄화. | 세리아 슬러리의 대표 용도. |
| 세리아 · 실리카 | 슬러리의 연마입자 종류. 세리아(산화세륨)는 산화막을 골라 깎는 데, 실리카(이산화규소)는 금속·폴리 연마에 주로 쓴다. | 케이씨텍의 주력은 세리아. |
| 선택비 | 두 가지 막을 동시에 갈 때 어느 쪽을 얼마나 더 빨리 깎는지의 비율. 높을수록 "원하는 막만 깎고 멈출 수" 있다. | 슬러리 회사의 기술력이 드러나는 지표. 케이씨텍의 "Self Stop 첨가제". |
| 디싱 · 이로전 | 금속 배선 가운데가 접시처럼 파이는 현상(디싱), 배선이 몰린 영역이 통째로 더 깎이는 현상(이로전). | 하이브리드 본딩 CMP에서 수 나노 단위로 제어해야 하는 것 — AMAT와의 격차. |
| 헤드(캐리어) · 컨디셔너 | 헤드는 웨이퍼를 잡아 패드에 누르는 부품, 컨디셔너는 패드 표면을 다이아몬드로 긁어 거칠기를 되살리는 부품. | 장비사의 차별화 지점(케이씨텍 "Next Carrier" 과제). |
| 종말점 검출 | 막을 목표 두께까지만 갈고 멈추도록 연마 중에 실시간으로 측정하는 기술. | "Multi Optic Sensor 기반 Profile Control" 과제. |
| Post-CMP 세정 | CMP 후 웨이퍼에 남은 슬러리 입자·금속을 씻어내는 공정과 약액. | 케이씨텍 CMP 장비 안에 세정부가 일체형으로 들어감, 세정액도 판매. |
| 초임계 세정 | CO₂를 고온·고압으로 액체도 기체도 아닌 상태로 만들어, 미세 패턴을 쓰러뜨리지 않고 약액을 말리는 기술. 대당 약 100억원. | 세메스(삼성 전용)·TEL만 상용화 → 케이씨텍이 SK하이닉스 평가 통과(보도). |
| 하이브리드 본딩 | 칩과 칩을 범프(작은 땜납 돌기) 없이 구리와 절연막을 직접 붙이는 적층 방식. 두 면이 원자 수준으로 평평해야 한다. | HBM 차세대에서 CMP의 새 칸. AMAT 독점. |
| 유리기판 (Glass Core) | AI 칩 패키지 기판의 심을 유기 소재 대신 유리로 만드는 기술. 510×515mm 사각 패널. | 케이씨텍·Ebara 2파전으로 보도된 신규 CMP 칸. |
13.3 메모리 공장과 고객 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 1b · 1c 나노 | D램 공정 세대 이름. 10나노대 초반의 5·6세대. 숫자(알파벳)가 뒤로 갈수록 미세. | 공정 전환 투자 = CMP 장비·슬러리 수요. |
| P4 · P5 · P6 | 삼성전자 평택 캠퍼스의 공장 번호. | P5·P6 동시 건설이 2027년 장비 수요의 축. |
| M15X · 용인 1기 | SK하이닉스 청주 신규 팹, 용인 반도체 클러스터 첫 팹(2027년 2월 클린룸 오픈 예정 보도). | SK하이닉스 향 장비 발주의 무대. |
| 설비투자 (CAPEX) | 공장·장비에 쓰는 돈. | 케이씨텍 장비 매출의 직접적 결정 변수. |
| 가동률 | 공장 설비가 실제로 돌아가는 비율. | 슬러리 매출의 결정 변수. |
| 퀄 (Qualification) | 고객이 새 장비·소재를 양산 라인에 쓰기 전에 수율로 검증하는 절차. 수개월~수년. | 신형 Ventus CMP의 삼성 퀄, 초임계의 SK하이닉스 평가. |
| 이원화 | 고객이 한 품목을 두 곳 이상에서 사도록 공급사를 늘리는 것. 가격 협상력·공급 안정 목적. | 케이씨텍이 AMAT·Ebara 과점 속에서 자리를 얻은 이유. |
| 캡티브 벤더 | 특정 그룹 안에서 그 그룹에만 장비를 파는 자회사. | 세메스(삼성). 삼성의 CMP에는 캡티브 대안이 없다는 점이 케이씨텍의 위치를 받친다. |
13.4 회사·지배구조 용어
| 용어 | 쉬운 설명 | 케이씨텍의 경우 |
|---|---|---|
| 인적분할 | 한 회사를 둘로 나누면서 기존 주주가 두 회사 주식을 같은 비율로 나눠 갖는 방식. | 2017-11 옛 케이씨텍 → 케이씨(존속, 0.406) + 케이씨텍(신설, 0.594) |
| 지분법 (관계기업) | 20~50% 지분을 가진 회사의 이익을 지분율만큼만 모회사 이익에 반영하는 방식. 매출은 합치지 않는다. | 케이씨는 케이씨텍을 연결하지 않고 지분법으로 반영 |
| 공개매수 | 정해진 기간·가격에 시장 밖에서 주식을 사겠다고 공개적으로 제안하는 것. | 케이씨가 2018·2021·2025년 세 차례 케이씨텍 공개매수(총 1,320억) |
| 제3자배정 유상증자 | 기존 주주가 아닌 특정인에게 새 주식을 발행해 파는 것. | 2020-11 삼성전자 1,022,216주, 207억원 |
| 자기주식 소각 | 회사가 사들인 자기 주식을 없애 발행주식 수를 줄이는 것. 남은 주주의 지분율이 올라간다. | 2025-02·2026-04 합계 1,062,895주 소각 |
| 불성실공시법인 | 공시 의무를 늦게 하거나 틀리게 한 회사를 거래소가 지정하고 벌점을 매기는 제도. | 2026-01 삼성 계약 지연공시로 지정(벌점 2점) |
13.5 투자 용어 — 이 리포트에 나오는 숫자 읽는 법
| 용어 | 쉬운 설명 | 케이씨텍의 경우 |
|---|---|---|
| 시가총액 | 주가 × 주식 수. 회사 전체를 사려면 내야 하는 값. | 약 1조 5,958억원 (9/22) |
| 순현금 · EV | 현금 − 빚 / 시가총액 − 순현금. EV는 현금을 빼고 사업에만 매겨진 값. | 순현금 2,668억 · EV 1조 3,290억 |
| EV/EBIT | 사업가치 ÷ 영업이익. "사업을 사면 몇 년치 영업이익으로 회수되나"에 가깝다. | TTM 14.0배 · 2027년 기본 시나리오 10.2배 |
| PER · PBR | 주가 ÷ 주당순이익 / 주가 ÷ 주당순자산. | 18.3배(TTM) · 2.77배 |
| TTM | 최근 12개월. 연말까지 기다리지 않고 최신 1년치를 본다. | 매출 4,765억 · 영업이익 949억 (3Q25~2Q26) |
| 원가기준 투입법 | 장비를 만드는 동안 들어간 원가 비율(진행률)만큼 매출을 미리 인식하는 방식. | 장비제작매출 — 분기별 출렁임의 원인 |
| 계약자산 · 계약부채 | 매출로 잡았지만 아직 청구 못 한 돈 / 돈은 받았지만 아직 매출로 안 잡힌 돈. | 계약자산 792억(6월 말) · 삼성 401.6억 계약의 50% 선수령은 계약부채로 |
| 한계이익률 · 오퍼레이팅 레버리지 | 매출이 100 늘 때 이익이 얼마 느는지. 고정비가 크면 매출 변화보다 이익 변화가 크다. | 2025 → 1H26 연환산 약 37% |
| 컨센서스 | 증권사들이 낸 추정치의 평균. | DB증권 1곳(6/30) — 사실상 한 곳의 의견 |
| 베타 | 시장·업종이 1 움직일 때 이 종목이 얼마나 움직이는지. | 2026년 6~9월 업종 대비 1.2~2배 진폭 |
① 케이씨텍은 반도체 웨이퍼를 매 층마다 평평하게 가는 CMP 공정에 장비(공장 지을 때)와 슬러리(공장 돌 때)를 함께 파는, 한국 유일의 CMP 장비 양산사입니다.
② 고객은 사실상 삼성전자와 SK하이닉스 둘이고(매출의 91%), 2026년 상반기의 사상 최대 이익은 두 고객의 장비 발주가 한꺼번에 몰린 결과이며, 슬러리 층은 그 아래에서 해마다 두꺼워져 왔습니다.
③ 9월의 주가는 회사가 새로 증명한 것이 아니라 업종 전체의 2027년 기대가 돌아온 것이고, 지금 가격(PER 18배)은 "2027년 이익이 2026년 수준을 지키거나 넘는다"는 가정을 담고 있습니다 — 그 가정을 확인하는 것은 3분기 장비 매출, SK하이닉스·삼성의 다음 발주 공시, 그리고 슬러리 분기 추세입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
확인하지 못한 것: 제품매출 중 슬러리의 정확한 비중(하한은 좁혔음 — 2.2절), CMP 장비와 세정 장비의 매출 분리, 10% 이상 고객 (가)·(나)의 실명, SK하이닉스 698.4억원 계약의 품목, 세계 CMP 장비·슬러리 시장에서의 외부 집계 점유율, 케이씨에 지급하는 연 50억원 안팎 비용의 항목별 금액(성격 범주는 케이씨 공시로 확인 — 7.5절), 슬러리와 장비의 마진 차이.
- 2026-09-23 판 이후 공시: 이 판의 숫자는 2026-08-13 반기보고서까지입니다. 3분기보고서(11월 중순 예정)는 반영되지 않았습니다.
- 분기 숫자의 출처 차이: 2026-09-23 판 8.8절 분기표의 3Q25·4Q25(매출 960·1,117억, 영업이익 149·217억)는 FnGuide 반올림치이고, 6장 분기표는 DART 원문(3Q25 매출 959.6억·영업이익 148.7억, 4Q25 = 연간 − 3Q 누적 1,117.0억·217.0억)입니다. 1Q26 매출은 1분기보고서 1,561.1억, 반기 − 2Q 역산 1,561.2억(반올림 차이).
- PBR 2.77배는 자사주 제외 유통주식 기준 BPS(29,107원)로 계산한 값이며, 발행주식 기준 시총 ÷ 자본총계로 계산하면 2.78배입니다.
- 판관비 세부 계정(6장 표 ①)은 회사가 공시한 판관비 주석 계정을 묶은 값입니다. 계정명이 연도별로 다르며(판매수수료·판매촉진비), 매출원가 안의 인건비·감가상각비는 포함하지 않습니다.
- 2019년 경상개발비는 조회하지 않았습니다(6장 보조표 "—").
- 2026-10-02 국민연금공단이 케이씨텍 주식등의대량보유상황보고서(약식)를 제출했습니다(DART 공시 검색, 2026-10-08 확인). 보유 비율 등 내용은 이 판에 반영하지 않았습니다. 같은 검색에서 2026-08-15 이후 회사 제출 공시는 없었습니다.
1차 자료 — 금융감독원 전자공시(DART), 케이씨텍(281820)
정기보고서 — 반기보고서(2026.06), 2026-08-13(20260813001393) · 사업보고서(2025.12), 2026-03-13(20260313001174) · 사업보고서(2024.12), 2025-03-18(20250318001445) · 사업보고서(2023.12), 2024-03-20(20240320001528) · 사업보고서(2022.12), 2023-03-21(20230321001167) · 사업보고서(2021.12), 2022-03-21(20220321000733) · 사업보고서(2020.12), 2021-03-16(20210316001143) · 사업보고서(2019.12), 2020-03-30(20200330003126) · 사업보고서(2018.12), 2019-04-01(20190401004186). 주요 참조 항목: I-1 회사의 개요·주주, I-3 자본금 변동, I-4 주식의 총수·자기주식, II-1~7 사업의 내용(부문 매출·지역별 매출·판매경로·수주계약잔액·원재료·연구개발·특허), III 연결재무제표 및 주석(현금·금융기관예치금, 계약자산·부채, 재고, 판관비, 기타·금융손익, 수익(매출 유형·인식 시기), 특수관계자, 영업부문(10% 이상 고객), 수주계약), VI 이사회, VII 주주, IX 계열회사, X 대주주 등과의 거래
단일판매·공급계약체결 (2018~2026 전부) — 2018-01-31 CSOT(20180131800860) · 2018-09-12 LGD High-Tech(China)(20180912800313) · 2019-06-13 LGD High-Tech(China)(20190613800565) · 2019-09-19 HKC 몐양(20190919800041) · 정정 2019-09-24(20190924800075) · 2019-10-29 CSOT(20191029800039) · 2020-08-03 HKC 창사(20200803800383) · 2022-04-11 삼성전자(20220411800399) · 정정 2022-12-15(20221215800544) · 2023-05-25 텐마 샤먼(20230525800199) · 2023-05-30 삼성디스플레이(20230530800311) · 정정 2024-06-26(20240626800566) · 2024-09-26 삼성전자(20240926800285) · 2026-01-07 삼성전자(20260107800353) · 2026-03-10 SK하이닉스(20260310800515) · 2026-08-12 삼성전자(20260812800281)
기타 공시 — 연결재무제표기준영업(잠정)실적 2026-08-05(20260805800427) · 주요사항보고서(유상증자결정·삼성전자 제3자배정) 2020-11-02(20201102000136) · 유상증자 발행결과 2020-11-16(20201116802057) · 주식소각결정 2026-03-24(20260324801397) · 주식소각결정 2025-02-05(20250205800773) · 주식등의대량보유상황보고서(삼성전자) 2026-04-17(20260417000665) · 불성실공시법인지정 2026-01-26(20260126801054) · 현금·현물배당결정 2026-02-04(20260204800495) · 현금배당결정 2025-02-05(20250205800724) · 현금배당결정 2024-02-07(20240207800792) · 현금배당결정 2023-02-08(20230208800591) · 현금배당결정 2022-02-09(20220209800590) · 현금배당결정 2021-02-03(20210203800596) · 현금배당결정 2020-02-10(20200210801093) · 현금배당결정 2019-02-13(20190213800608) · 현금배당결정 2018-02-09(20180209800329) · 자기주식처분결정 2026-03-24(20260324000931) · 회사분할결정(옛 케이씨텍) 2017-06-12(20170612000236) · 케이씨 반기보고서(2026.06) 2026-08-14(20260814003629) · 케이씨 최대주주등소유주식변동신고서 2026-08-24(20260824800640)
DART 검색 — 공시통합검색(케이씨텍, 2017-01-01~2026-09-23): https://dart.fss.or.kr/dsab007/main.do
시세·시장 데이터
네이버증권 — 케이씨텍 일봉(2017-12-05~2026-09-23)·투자자별 매매동향·기본정보: https://m.stock.naver.com/domestic/stock/281820/total · 일봉 API: api.stock.naver.com/chart/domestic/item/281820/day · 같은 방식으로 케이씨·원익IPS·피에스케이·유진테크·테스·솔브레인·동진쎄미켐·SK하이닉스·삼성전자·주성엔지니어링·제우스·디아이·HPSP·한미반도체·KOSPI 일봉 조회
FnGuide(WiseReport) 기업현황·재무 요약·컨센서스(2026-09-22 기준, 추정기관 1 = DB증권 2026-06-30): https://navercomp.wisereport.co.kr/v2/company/c1010001.aspx?cmp_cd=281820 · 국내 피어 18개사 동일 페이지(cmp_cd 변경)
Yahoo Finance(yfinance) 2026-09-22~23 조회 — AMAT·Ebara(6361.T)·华海清科(688120.SS)·Entegris·Fujimi(5384.T)·Resonac(4004.T)·Qnity(Q)·Lam·TEL(8035.T)·SCREEN(7735.T)·ACM Research 시가총액·TTM 재무·배수
사용자 제공 자료 — 디바이스(187870) 제품·사업모델 심층 리포트 2판(2026-09-18, 6¾.5·6¾.6·8.3장의 케이씨텍 서술), 한국 상장사 25 순위표(2026-09-21, 케이씨 1위·케이씨텍 지분 논거), 케이씨 리포트 담당 노트(notes_kc.md, 케이씨 9/22 종가·연결구조·지분법이익)
언론·증권사·회사·산업 자료
디일렉 2026-06-15 "케이씨텍, SK하이닉스 초임계 세정 장비 뚫었다" — https://www.thelec.kr/news/articleView.html?idxno=58108
디일렉 2024-07-08 "케이씨텍 초임계 세정장비 하이닉스 D램 양산라인 평가" — https://www.thelec.kr/news/articleView.html?idxno=28970
디일렉 2026-05-13 "케이씨텍, 1분기 영업익 348억원" — https://www.thelec.kr/news/articleView.html?idxno=56550
디일렉 "케이씨텍, CMP 기술로 日 독점 반도체 핵심소재 국산화 추진"(빌드업필름) — https://www.thelec.kr/news/articleView.html?idxno=56177
디일렉 2020-11-03 "삼성전자, 반도체 소부장 협력사 4곳에 740억원 규모 투자" — https://www.thelec.kr/news/articleView.html?idxno=8621
디일렉 "SKC, 반도체 CMP 패드 듀폰 아성 깼다" — https://www.thelec.kr/news/articleView.html?idxno=18820
뉴스핌 2026-06-16 "케이씨텍, CMP 기대에 52주 신고가" — https://www.newspim.com/news/view/20260616000237
뉴스핌 2023-08-04 "케이씨텍, HBM 수요 급증…국내유일 CMP 장비 개발 수혜" — https://www.newspim.com/news/view/20230804000047
뉴스핌 2026-09-21 "외국인, 반도체 다시 담는다" — https://www.newspim.com/news/view/20260921000886
뉴스핌 2020-07-31 "삼성전자, 반도체 中企에 1133억원 규모 지분투자" — https://gam.newspim.com/news/view/20200731001002
파이낸셜뉴스 2026-09-21 "반도체 장비株 장초반 강세" — https://n.news.naver.com/mnews/article/014/0005578780
파이낸셜뉴스 2026-09-15 "미국發 AI 투자 우려 불구 반도체 장비주 동반 상승" — https://n.news.naver.com/mnews/article/014/0005575916
파이낸셜뉴스 2026-04-27 "칩 붐 올라탄 반도체 장비…수주 2배" — https://n.news.naver.com/mnews/article/014/0005514043
재경일보 2026-09-21 "케이씨텍, 확인된 호재 없이 6%대 강세 마감" — https://news.jkn.co.kr/post/992371
재경일보 2026-09-22 "케이씨텍, 반도체 장비 업황 기대감 속 견조한 상승" — https://news.jkn.co.kr/post/993322
재경일보 2026-09-21 장중 — https://news.jkn.co.kr/post/991965
금강일보 2026-06-30 "케이씨텍 주가, 급등세" — https://www.ggilbo.com/news/articleView.html?idxno=1166447
머니투데이 2026-07-04 "반도체 대장주도 맥 못추는데…"(DB증권 코멘트) — https://n.news.naver.com/mnews/article/008/0005381343
조세일보 2026-06-11 "SOX 3% 빠졌는데 원익IPS·케이씨텍 급등" — https://n.news.naver.com/mnews/article/123/0002384532
매경이코노미 2026-07-02 "반도체 소부장 금맥 캐보니" — https://n.news.naver.com/mnews/article/024/0000106621
비즈워치 2026-08-18 거버넌스워치 케이씨① — https://n.news.naver.com/mnews/article/648/0000049896
비즈워치 2026-08-19 거버넌스워치 케이씨② — https://n.news.naver.com/mnews/article/648/0000049937
비즈워치 2026-08-20 거버넌스워치 케이씨③(1,040억 현금화) — https://n.news.naver.com/mnews/article/648/0000049979
비즈워치 2026-08-27 거버넌스워치 케이씨⑦ — https://n.news.naver.com/mnews/article/648/0000050203
Daum(뉴스) 2026-07-03 "삼성전자·SK하이닉스 경기권 공장 조기 완공에 반도체 장비도 품귀?" — https://v.daum.net/v/BJhxr2AieS
파이낸스스코프 2025-10-24 "케이씨텍, 신규 CMP 장비 삼성전자 퀄 테스트 진행 중" — https://www.finance-scope.com/article/view/scp202510220027
더구루 2025-08 "美 거점 구축 케이씨텍, 반도체소재 공급 추진" — https://theguru.co.kr/news/article.html?no=90230
녹색경제신문 2026-02 "[세미콘코리아2026] 케이씨텍, 하이브리드 본딩·유리기판 겨냥 차세대 장비" — https://www.greened.kr/news/articleView.html?idxno=336997
KIPOST 2023-10-26 "하이브리드 본딩 뜨는데...전용 CMP 장비 국산화는 요원" — https://www.kipost.net/news/articleView.html?idxno=313781
KIPOST 2025-06-24 "케이씨텍 VS 에바라, 양파전으로 가는 글래스 기판용 CMP" — https://www.kipost.net/news/articleView.html?idxno=329531
핀포인트뉴스 2025-04-26 "CMP 장비·슬러리 모두 잡아… 케이씨텍" — https://www.pinpointnews.co.kr/news/articleView.html?idxno=339606
디지털투데이 2024-06-04 "반도체 소재 업계, HBM 핵심 CMP 슬러리 기술 속속 국산화" — https://www.digitaltoday.co.kr/news/articleView.html?idxno=519893
아이뉴스24 2022-12-26 "케이씨텍, CMP 소재와 장비 국산화 수혜 전망-키움" — https://inews24.com/view/1552296
전자신문 2016-05-31 "케이씨텍, CMP 장비·소재 신규 고객사 확보" — https://www.etnews.com/20160531000126
데일리인베스트 "케이씨텍, 주고객사 보수적 설비투자 영향"(DB증권 2025-04) — https://www.dailyinvest.kr/news/articleView.html?idxno=65498
데이터투자 2025-11-11 "2분기 연속 서프라이즈…케이씨텍, 목표가 5만원"(DS투자증권) — https://www.datatooza.com/article/20251111115540957952ef38be23_80
DS투자증권 2024-05-24 "케이씨텍 - CMP 공정 스텝 수 증가에 따른 수혜" — https://www.ds-sec.co.kr/bbs/board.php?bo_table=sub03_02&wr_id=2111
미래에셋대우 2016-05-19 구 케이씨텍(029460) 리포트 — https://securities.miraeasset.com/bbs/maildownload/2016051813012053_155
Ebara IR Day 2025 — Precision Machinery Company — https://www.ebara.com/content/dam/ebara/grand-masters/entities/en/pdf/ir/library/business-briefing/251118_irday/251118_Ebara%20IR%20Day%202025_PM_en.pdf
HDIN Research — CMP Equipment Market — https://www.hdinresearch.com/news/403
신랑재경 2026-04-23 华海清科 2025년 실적 — https://finance.sina.com.cn/stock/zqgd/2026-04-23/doc-inhvmvzq3871681.shtml
케이씨텍 홈페이지 — 연혁·제품(반도체 장비·소재) — https://www.kctech.com/page/history.php
2026-09-23 검증·보강에서 추가한 출처
DART 추가 원문 — 분기·반기보고서 3개월 손익(분기 흑자 확인): 2023.09(20231114001417) · 2024.03(20240514001203) · 2024.06(20240814003544) · 2024.09(20241114001837) · 2025.03(20250514000511) · 2025.06(20250813001321) · 2025.09(20251113000327) · 2026.03(20260513000773). 케이씨 사업보고서(2025.12)(20260316001307)·반기보고서(2026.06) 특수관계자 주석(케이씨텍 향 매출·기타수익)과 수익 회계정책("관계사에 대한 브랜드사용료, 경영자문수수료매출, 수수료수익 및 임대매출"). 케이씨텍 반기보고서 I-4(자기주식 보유·처분계획, 소각 비율 4.29%+0.02%)·VII(최대주주 변동내역 주석, 1H26 주주별 증감)·연결주석 31(계약별 미청구·수취채권).
시세 — KRX 정규장 종가: 다음 금융 일별 시세의 익일 "전일종가"(prevClosingPrice) 및 네이버 분봉의 15:30 단일가로 교차 확인(케이씨텍·케이씨·원익IPS·피에스케이·유진테크·SK하이닉스·삼성전자·주성엔지니어링·제우스·디아이·테스·솔브레인·한미반도체·HPSP·동진쎄미켐) — https://finance.daum.net/quotes/A281820 · 네이버 투자자별 매매동향 API(m.stock.naver.com/api/stock/281820/trend).
회사 자료 — 케이씨텍 "2026년 2분기 경영실적"(IR 자료, 2026-08-05 게시, 9쪽: 3분기 전망·부문별 분기 매출·디스플레이 매출 구성) — https://www.kctech.com/bbs/board.php?bo_table=finance2
언론 — 뉴스핌 2026-06-16(그로쓰리서치 인용: 1Q 수주잔고 864.6억, "세정 장비는 SK하이닉스 중심, CMP는 양사") · 더구루 2025-08-06(더월드폴리오 인터뷰 인용: "글로벌파운드리, 인텔, CXMT 등에 공급 중") · 전자신문 2016-05-31("기존에는 삼성전자 메모리사업부에만 CMP 장비를 공급") · KIPOST 2023-10-26("국내 업체가 두자릿수 이상의 점유율을 보유한 몇 안 되는 품목이 CMP") · 재경일보 2026-09-21(9/21 "6%대 강세 마감") · 시사저널e(Daum 게재) 2026-07-03 — 링크는 위 목록과 같음.
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이나 매수·매도 권유가 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 10% 이상 고객 (가)·(나)와 실명의 대응, 제품매출 중 슬러리 비중, CMP·슬러리 점유율, SK하이닉스 698.4억원 계약의 품목 판단은 공시 수치를 조합한 추정이며 회사가 확인한 것이 아닙니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
2026-10 표준 재무표에 쓴 DART 원문
사업보고서(2025.12) 연결재무제표·주석 22 ↗ · 사업보고서(2023.12) 재무제표·주석 22 ↗ · 사업보고서(2021.12) 재무제표·주석 22 ↗ · 반기보고서(2026.06) 연결재무제표·주석 21·22 ↗ · 1분기보고서(2026.03) ↗ · 3분기보고서(2025.09) ↗ · 1분기보고서(2025.03) ↗ — 모두 DART viewer 원문에서 직접 읽음(2026-10-08 확인).
사진 — 케이씨텍 홈페이지 제품소개 반도체 장비 ↗ · 디스플레이 장비 ↗ · 소재 ↗ (회사 공식 자료).
2026-09-23 검증 노트
같은 날 작성된 초판을 독립 검증자가 DART 원문(2026 반기보고서·2018~2025 사업보고서 8개·단일판매공급계약 16건·유상증자·소각·배당 9건·대량보유·불성실공시·잠정실적), KRX 정규장 시세(다음·네이버 분봉의 15:30 단일가), 인용 기사 원문 38건, 회사 IR 자료(2026년 2분기 경영실적, 8/5 게시)로 다시 대조했습니다. 공시 수치 약 180개를 원문과 대조하고 파생 계산 약 70개를 다시 계산했습니다. 결과는 세 갈래입니다.
맞았던 것: 손익·재무상태·현금흐름의 공시 수치 전부(2018~1H26 매출·매출총이익·판관비·영업이익·순이익·EPS, 매출 유형별 구분, 부문 매출·순이익, 10% 이상 고객, 지역별 매출, 수주계약잔액, 연구개발비, 특허, 주주 구성, 특수관계자 거래, 배당 9개년, 단일판매 계약 13건의 금액·매출액 대비·기간·대금 조건), 시가총액·순현금·EV·EV/EBIT·PER·PBR·ROE·주당 순현금 등 밸류에이션 산식, 2026·2027 시나리오의 산술, 연말 종가·연간 고저가·6/10~9/3 구간 수익률, 디일렉·KIPOST·전자신문·비즈워치·파이낸셜뉴스·뉴스핌 인용 문구.
틀렸거나 고친 것: ① 9월 15일 이후 일부 "종가"가 장 마감 후(NXT 애프터마켓·시간외) 마지막 체결가였음 → KRX 정규장 종가로 교체(9/15 68,900원·9/18 72,700원·9/21 77,100원·9/23 86,800원, 9/22 등락률 +1.9% → +4.5%), 9/3→9/22 피어 수익률 재계산(원익IPS +24.1%·피에스케이 +6.9%·케이씨 +18.1% 등). ② 케이씨 9/22 종가 43,500원 → 43,450원(시총 4,788억, 지분 시가 ÷ 시총 119.6%). ③ 2026년 4월 소각 비율 4.27% → 4.31%(소각 당시 발행주식 20,690,323주 기준, 회사 공시 4.29%+0.02%). ④ 삼성전자 대량보유 보고의 보유목적을 "서식상의 표기"라고 쓴 것 → 삼성이 실제로 "경영권 영향"(합병·지분교환 동의·의결권 행사)을 기재. ⑤ "(가)·(나) 라벨은 기간 간 동일 고객을 보장하지 않는다" → 각 보고서가 전기 수치를 같은 라벨로 병기하므로 2018~1H26 시계열이 끊김 없이 이어짐. ⑥ 698.4억 계약의 "수취채권 74.4억뿐" → 미청구(계약자산) 268.4억을 함께 적어 해석을 바로잡음. ⑦ 2024년 7월 초임계 보도 후 "5개월간 −54%" → 보도일 대비 −46%(보도 후 사흘간 +20% 뒤 12월까지 −55%). ⑧ DPS 추정 약 840원 → 약 850원, 약세 시나리오 하방 −30~−45% → −28~−45%. ⑨ 케이씨 공개매수 전 지분 "29.8%(추정)" → 30.05%(공시, 2025-02 소각 반영). ⑩ 인텔·글로벌파운드리·CXMT를 "타깃·후보"로 쓴 것 → 대표이사 인터뷰 원문은 "공급 중"(2차).
새로 확인·추가한 것: ⓐ 회사 IR 자료의 3분기 가이던스 "2분기 수준의 실적 기대" — DB증권 3Q 추정(매출 1,615억)보다 크게 낮아, 9.1절에 "가이던스 연장" 행을 추가. ⓑ 제품매출 중 반도체부문 몫의 하한 87%(2025년 1,416억 이상)를 수익인식 시점 주석으로 역산(2.2절). ⓒ 케이씨텍이 케이씨에 내는 연 50억원 안팎 비용은 케이씨 쪽에서 매출(브랜드사용료·경영자문수수료·임대 등 "기타매출")로 잡히는 금액과 연도별로 일치(7.5절). ⓓ 2023년 1분기~2026년 2분기 14개 분기 전부 영업흑자, 최저는 1Q23 3.2억원(5.8절). ⓔ 2016년까지 CMP 장비는 삼성전자 메모리사업부에만 공급(전자신문) — 삼성 CMP 고객 "추정" 해소. ⓕ 1H26 고유현 43,151주 매도(반기보고서) — 오너 일가 매도는 고상걸 1인이 아님. ⓖ 9/16~9/22 케이씨텍 외국인은 매일 순매도, 기관이 순매수 — 반등의 수급 주체 정정. 수정·추가한 문장에는 검증 후 수정 검증 후 추가 표시를 붙였습니다.
시리즈 정합 수정(2026-09-28, 최종 편집 패스): 5장 피어표의 케이씨 PER을 FnGuide 표시 10.1배에서 시리즈 공통 산식 8.8배(시총 ÷ DART TTM 지배순이익 543.8억)로 바꿔 케이씨·한양이엔지·에스티아이·월덱스 리포트와 통일했습니다. 시리즈 정합 수정(2026-09-28)
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화(0장 1줄 4칸 + xr-doc 6칸)·6장 재무표(5년+TTM, 6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0장 타일·한 줄 논지, 2장 지역·고객 표, 6장 표준 재무표, 7장 지배 관계 요약표, 9장 현재 배수 표, 10장 반증 조건, 11장 Bull/Bear, 12장 모니터링 표, 1·3장 회사 공식 사진) |
| 정합 수정 | 2026-09-28 | 시리즈 정합 수정 — 5장 피어표 케이씨 PER 8.8배(시리즈 공통 산식) |
| 원본 | 2026-09-23 | 원 계열 B1-primer(Equity Research Primer, 검증·보강판) · 보강 전환 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.