0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
에이치브이엠은 금속을 진공에서 녹여 잉곳·빌렛·봉·판으로 파는 회사입니다. 2003년 한국진공야금이라는 이름으로 시작해 스퍼터링 타겟과 인바(Invar), 발전용 내열강 같은 국산화 소재를 만들다가, 2022년 3분기에 미국 우주발사체 기업의 100일 심사를 통과하면서 회사의 정체가 바뀌었습니다. 2021년에 0원이던 우주 매출은 2023년 51억, 2024년 75억, 2025년 395억(매출의 59.4%), 2026년 상반기 345억(65.9%)이 됐습니다. 지금 이 회사의 손익은 로켓 엔진에 들어가는 니켈계 초내열합금(슈퍼알로이)과 구리합금, 그리고 기체 구조용 철계 고강도합금 위에 서 있습니다.
다만 그 매출은 스페이스X에 직접 청구서를 보내는 매출이 아닙니다. 2026년 상반기 매출의 65.87%(345.3억)는 공시상 "B사" 한 곳에서 나왔고, 그 숫자는 우주 부문의 "내수(구매확인서에 의한 간접수출)" 345.4억과 사실상 같습니다. 즉 에이치브이엠은 국내 유통회사에 원화로 팔고, 그 유통회사가 스페이스X에 수출하는 구조입니다. 그 유통회사가 누구인지는 4.4절에서 다룹니다. 스페이스X와 10년 1.05조원 장기계약을 쥔 회사는 스피어(347700)이고, 에이치브이엠은 2026년 5월 스피어와 10년 상호독점 공급계약을 맺은 밀 벤더(용해 제조사)입니다.
그리고 이 회사의 마진은 아직 불안정합니다. 1분기 영업이익률 19.0%가 2분기에 6.9%로 떨어졌고, 상반기 순손익은 전환사채 파생상품 평가손실 123억 때문에 −56억입니다. 현금성 자산 1,127억 뒤에는 액면 1,320억의 전환사채가 있습니다. 시가총액 약 7,430억은 최근 12개월 매출 892억의 8.3배, 영업이익 74억의 약 100배입니다. 이 배수를 정당화하는 유일한 경로는 "스페이스X의 랩터 엔진 생산이 몇 배로 늘고, 그 소재의 상당 부분을 이 회사가 계속 녹인다"는 명제가 사실로 확인되는 것입니다. 이 리포트는 그 명제를 공시와 공개 자료로 어디까지 확인할 수 있는지를 추적합니다.
한눈에 보는 핵심 지표
이 배수를 정당화하는 유일한 경로는 "스페이스X의 랩터 엔진 생산이 몇 배로 늘고, 그 소재의 상당 부분을 이 회사가 계속 녹인다"는 명제가 사실로 확인되는 것입니다.
현재 주가는 2028~2030년의 3공장 풀가동을 상당 부분 앞당겨 반영하고 있습니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 0장 두 줄 타일과 6·7·9장 표준표의 TTM·분기·배수는 DART 원문에서 다시 계산한 값이고, 본문 다른 곳의 비교 수치(TTM 매출 892억, PSR 8.3배 등)는 2026-09-17 기준 같은 데이터입니다.
"스페이스X 관련주"라는 표현에서 시작했습니다. 2025년 12월 로이터가 스페이스X의 IPO 주관사 선정을 보도한 다음 거래일에 이 종목은 상한가를 갔고, 2026년 6월 12일 스페이스X가 나스닥에 상장한 뒤에는 한 달 만에 반토막이 났습니다. 주가는 22,100원(2025-12-02)에서 133,000원(2026-05-26)까지 6배가 됐다가 30,650원(2026-07)까지 되돌아왔고 지금은 60,700원입니다. 이 궤적 자체가 시장이 이 회사를 "스페이스X 그 자체"로 거래했다는 증거입니다.
그래서 질문을 바꿨습니다. 스페이스X가 로켓 엔진 한 기를 만들 때 실제로 사는 물건 중에서, 에이치브이엠이 파는 것은 정확히 무엇이고, 그 물건의 값은 엔진 값의 몇 퍼센트이며, 그 물건을 파는 회사는 세계에 몇 곳이고, 스페이스X는 그것을 스스로 만들 계획이 있는가. 답은 대부분 반기보고서의 두 개 표(전방산업별 매출과 10% 이상 고객)와 2024년 사업보고서의 매출처 표, 그리고 스피어의 공시 안에 있었습니다.
이 리포트를 쓰면서 확인한 것과 확인하지 못한 것을 먼저 적어둡니다.
공시로 확인되는 것: 우주 매출의 급증(2025 +424%), 단일 고객 B사 65.9% 집중, B사 매출 = 우주 간접수출이라는 등식, 2024년 사업보고서의 "미국 A사"(국내/수출 병행, 2024년 73.4억), "우주항공 금속 유통회사"와의 공급계약 공시 6건(2025.04~2026.06, 합산 약 USD 5,100만), 스페이스X 원자재 Tier-1 비행용 공급사 승인(2026-03, 언론 보도), 스피어와의 10년 상호독점 공급계약(2026-05-28, 언론 보도), 2분기 매출총이익률 15.7%의 원인이 재고 회계 타이밍과 원재료비율 상승이라는 점(주석 17 비용의 성격별 분류로 직접 계산).
시장 통념과 다른 것: ① "스페이스X 1차 벤더"라는 표현은 두 가지 의미가 섞여 있습니다 — 스페이스X와 10년 LTA를 가진 SCM 회사는 스피어이고, 에이치브이엠은 스피어의 밀 벤더이자 별도로 직납 자격(원자재 Tier-1)을 가진 회사입니다. 2026년 상반기 우주 매출에서 직접 수출은 0원입니다. ② "매출 급증 = 이익 급증"이 아닙니다. 상반기 실질 재료비율은 전년 22.9%에서 38.3%로 올랐고, 그 절반은 니켈·은 가격 상승이 판가에 반영되는 시차입니다. ③ "현금 1,100억"은 대부분 전환사채 조달금이며, 1회차 CB(전환가 32,278원)는 이미 전환이 시작됐고 2회차(전환가 90,916원)는 현재 주가보다 50% 높은 곳에 있습니다. ④ 스페이스X는 2026년 텍사스 배스트롭에 2.8억달러 규모 초내열합금 정밀주조 파운드리를 짓고 있습니다. 용해(VIM/VAR) 내재화 보도는 아직 없지만, 소재 수직계열화의 방향 신호입니다.
확인하지 못한 것: 스페이스X 내 에이치브이엠 소재의 점유율, 엔진 부위별 합금명(회사는 공시에서 합금명을 ***로 가림), 유통회사의 실명(공시상 비공개 — 4.4절의 추정), 3공장의 정확한 규모·일정, 9월 15일 공시된 416억 단조설비의 공급사.
1무엇을 파는가 — 제품과 사업모델
사업부문은 하나입니다. 다만 "금속을 녹여 판다"는 한 문장 안에 합금 네 갈래와 전방산업 네 갈래가 들어 있고, 지난 3년간 그 무게중심이 완전히 옮겨갔습니다.
1.1 그 전에 — 이 회사가 파는 물건의 형태
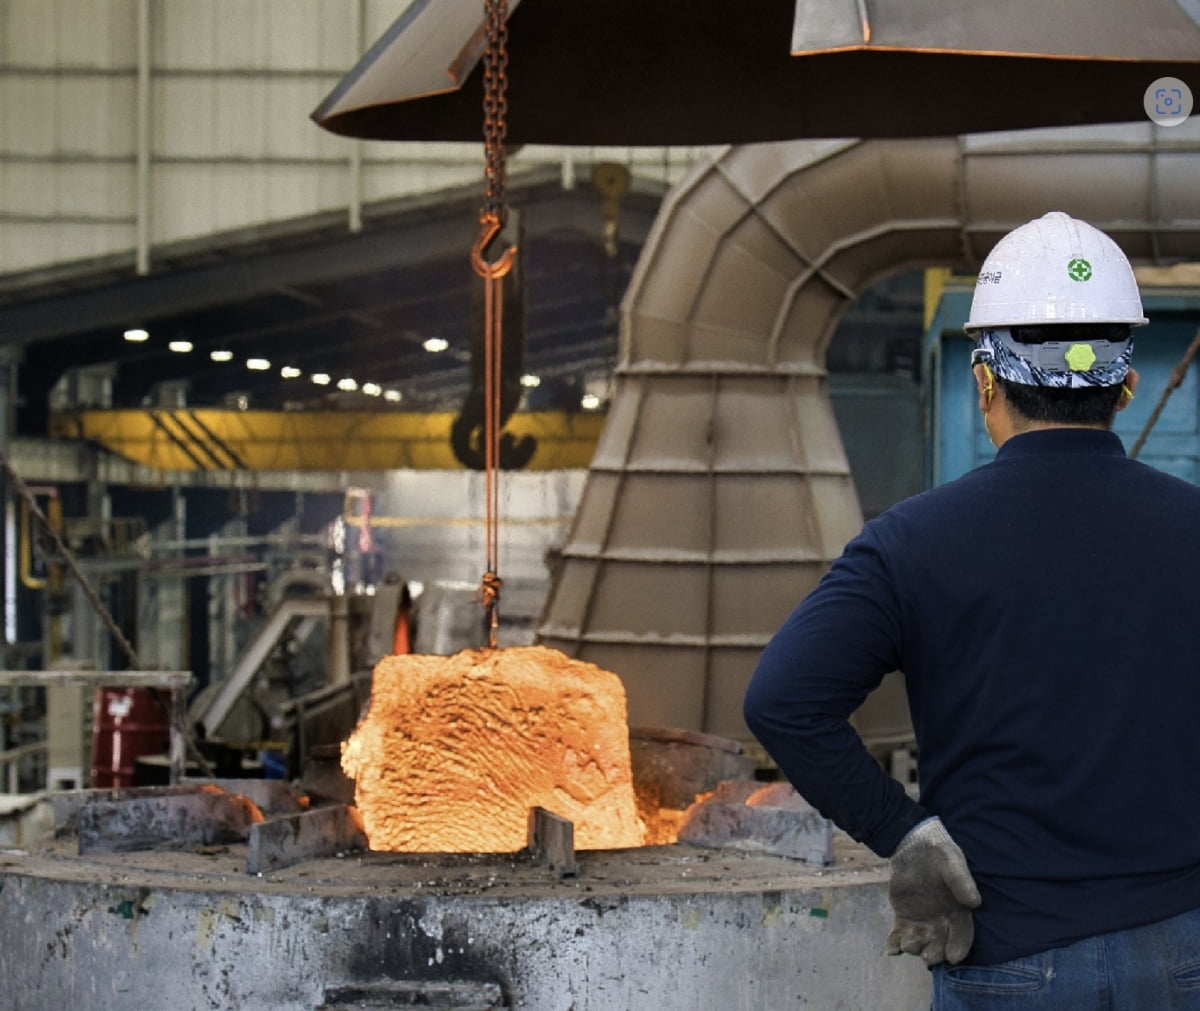
에이치브이엠이 출하하는 것은 엔진도, 부품도 아닙니다. 잉곳(ingot)·빌렛(billet)·봉재(bar)·판재(plate), 즉 다음 공정에서 단조·주조·기계가공·3D프린팅을 거쳐 부품이 되는 중간재입니다. 업계에서는 이런 회사를 밀(mill)이라고 부릅니다. 원료(니켈·크롬·코발트·구리 등)를 배합해 진공에서 녹이고(용해), 굳은 덩어리를 두드려 결정을 다듬고(단조), 눌러 펴고(압연), 열을 가해 조직을 맞추고(열처리), 치수대로 잘라(가공) 성분과 결함을 검사해 내보냅니다. 회사는 이 전 과정을 자체 수행하는 "일괄 생산 체계"를 경쟁력으로 공시합니다.
이 형태가 중요한 이유는 두 가지입니다. 첫째, 밀 제품의 가격은 kg 단위로 매겨지고 원재료 시세에 연동됩니다(2026년 상반기 니켈계 제품 평균 68,787원/kg, 철계 23,890원/kg). 둘째, 밀 제품은 고객이 무엇을 만드는지와 무관하게 "인증된 규격의 소재"로 팔립니다. 스페이스X가 랩터 엔진을 몇 기 만들든, 에이치브이엠에 도착하는 것은 "이 규격의 니켈합금 빌렛 몇 톤"이라는 발주서입니다. 그래서 이 회사의 성장은 전방(스페이스X)의 엔진 생산량과 소재 조달처 결정에 종속됩니다.
1.2 설비 — 무엇으로 녹이는가, 그리고 얼마나 녹일 수 있는가
회사의 생산능력은 "용해공정 기준"으로 공시됩니다. 2025년 사업보고서의 산출근거 표를 그대로 옮기면 다음과 같습니다.
| 구분 | 설비 | 규격(톤) | 연간 생산능력(톤) | 산출근거 | 생산제품 |
|---|---|---|---|---|---|
| 진공용해 | VIM+VAR (진공유도용해 + 진공아크재용해) | 4 | 2,400 | 4t × 2회/일 × 300일 | Ni계·Fe계·Ti계 합금, 스퍼터링 타겟 |
| VIM+VAR (2공장, 국내 최대 12t VIM) | 12 | 7,200 | 12t × 2회/일 × 300일 (공시 산식은 3,600t으로 병기) | 같음 | |
| VIM | 1 | 1,200 | 1t × 4회 × 300일 | 소형 잉곳 | |
| VIM | 0.15 | 360 | 0.15t × 8회 × 300일 | 타겟·시제 | |
| PACHM (플라즈마 아크 콜드하스 용해) | 1.5 | 450 | 1.5t × 1회 × 300일 | 타이타늄 잉곳 | |
| EBCHM (전자빔 콜드하스 용해) | 1.5 | 450 | 1.5t × 1회 × 300일 | W·Ta·Nb·Mo 고융점 금속 | |
| 대기용해 | IM + AOD + ESR | 12 | 12,960 | 12t × 5회/일 × 216일 | 잉곳, Fe계 고강도합금 |
| 합계 | 21,420 (요약표는 19,620) |
출처: 2025 사업보고서 II-3 원재료 및 생산설비 "생산능력 산출근거". 2026 반기보고서의 상반기 생산능력은 12,510톤(반기 기준), 생산실적 5,476톤, 가동률 43.8%.
이 표에서 읽히는 것은 회사가 밝히지 않는 사실 하나입니다. 공시 생산능력 약 2만 톤 중 60%(12,960톤)는 대기용해, 즉 철계 고강도합금용이고, 우주 매출을 만드는 초내열합금이 지나가는 진공용해 능력은 연 8,000~12,000톤 범위입니다. 2025년 생산실적 7,648톤(가동률 39.0%)과 2026년 상반기 5,476톤(43.8%)이 어느 설비에서 나왔는지는 공시되지 않습니다. 증권사가 인용하는 "2공장 완전가동 시 매출 3,000억·3공장 합산 7,000억"은 진공용해 능력을 kg당 판가로 곱한 숫자에 가깝고, 단조·압연·열처리 같은 후공정이 그 속도를 따라가는지는 별개의 문제입니다. 2026년 9월 15일 공시된 416억원(EUR 2,675만)의 "우주항공용 최첨단 단조설비" 투자는 바로 그 후공정 병목을 겨냥한 것으로 읽힙니다 — 상반기 외주가공비가 전년 27.9억에서 41.6억으로 늘었습니다.
| 연도 | 생산능력(톤) | 생산실적(톤) | 가동률 | 비고 |
|---|---|---|---|---|
| 2023 | 17,820 | 4,139 | 23.2% | 서산 1공장 |
| 2024 | 17,820 | 4,257 | 23.9% | 2공장 착공(8월) |
| 2025 | 19,620 | 7,648 | 39.0% | 2공장 준공(6~8월)·상업가동(9월) |
| 1H26 | 12,510 (반기) | 5,476 | 43.8% | 연환산 실적 약 11,000톤 |
1.3 반도체 타겟 — 오래된 본업, 그리고 지금은 곁가지
스퍼터링 타겟은 반도체·디스플레이 PVD 공정에서 이온을 쏘아 금속 박막을 입힐 때 쓰는 원판입니다. 에이치브이엠은 2003년 창업 직후 고순도 Al·Ni 타겟을 산학연에 공급하며 시작했고, LG전자 EMI 차폐 소재(2005), 로이유리용 Ag·NiCr 타겟(2006), FCCL용 Cu 타겟(2008), 삼성전자향 반도체 증착용 CuP 타겟(2018, 린데 AMT 경유) 같은 국산화 이력을 갖고 있습니다. 은 스퍼터링 타겟 제조 특허(2023년 등록)도 있습니다.
그러나 숫자는 정직합니다. 타겟 매출은 2022년 142억(반도체 부문 기준)에서 2026년 상반기 연환산 약 56억으로 줄었습니다. 회사가 2025년 사업보고서에서 밝힌 대로 PVD 타겟의 국산화율은 2%(ALD 70%, CVD 40%)이고, 반도체용 타겟 시장은 JX Advanced Metals(일본, 시가총액 3.2조엔)·Honeywell·Tosoh·Linde가 쥐고 있습니다. 회사는 2026년 4월 산업부 과제 "AI 반도체용 4N7급 Cu 소재 정제 및 초고순도(6N) 금속 단조 기술 개발"(~2030.12)에 참여하고 있고, 전자빔 용해로로 탄탈럼(Ta) 타겟을 미래 제품으로 제시하지만, 현재 매출에서 그 실체는 없습니다. 이 리포트에서 반도체는 "옵션"이지 "논지"가 아닙니다.
1.4 왜 로켓 엔진은 진공에서 녹인 금속을 쓰는가 — 그리고 밀은 어디까지 하는가
이 장은 금속 배경지식이 없어도 읽히도록 썼습니다. 이 회사의 사업 전체가 "진공용해"라는 한 공정 위에 서 있기 때문에, 여기만 이해하면 나머지는 숫자를 읽는 일입니다.
1.4.1 먼저 큰 그림 — 엔진 한 기가 만들어지는 순서
로켓 엔진은 크게 세 단계로 만들어집니다. 소재 단계는 원료 금속을 배합해 녹이고 잉곳·빌렛·봉·판으로 만드는 단계(밀), 부품 단계는 그 소재를 단조·정밀주조·3D프린팅·기계가공으로 터보펌프·인젝터·연소실 같은 부품으로 만드는 단계, 조립 단계는 부품을 조립·시험해 엔진으로 완성하는 단계입니다. 에이치브이엠은 첫 단계에만 있습니다. 스페이스X는 셋째 단계 전부와 둘째 단계 대부분(자체 파운드리·3D프린팅·기계가공)을 사내에서 합니다.
소재에서 엔진까지 — 에이치브이엠이 들어가는 칸
파란 칸이 에이치브이엠의 영역. 회색 칸은 스페이스X가 사내에서 하거나 다른 회사가 하는 영역.
1.5 초내열합금이란 무엇이고, 왜 로켓 엔진에 필요한가
초내열합금(슈퍼알로이)은 니켈을 절반 이상 넣고 크롬·코발트·몰리브덴·니오븀·티타늄·알루미늄을 정밀하게 배합한 합금입니다. 인코넬 718, 인코넬 625, 하스텔로이, 와스팔로이 같은 상표명이 여기 속합니다. 이 합금의 존재 이유는 하나입니다 — 쇠가 물러지는 온도(600~700℃)를 훨씬 넘는 700~1,000℃에서도 강도를 유지하고, 산소·연소가스에 닿아도 부식되지 않는 것. 제트엔진 터빈과 발전용 가스터빈이 이 합금으로 만들어지는 이유이고, 로켓 엔진도 같습니다.
랩터 엔진은 그중에서도 특별히 가혹합니다. 메탄과 액체산소를 전유량 다단연소(FFSC) 방식으로 태우는데, 산소가 과잉인 고온·고압(약 300기압 이상) 가스가 터보펌프와 배관을 지나갑니다. 산소가 많은 뜨거운 가스는 보통 금속을 그냥 태워버립니다. 그래서 스페이스X는 2018년부터 SX300, 이어 SX500이라는 자체 초내열합금을 개발해 사내 파운드리에서 주조한다고 밝혔습니다(머스크의 2018·2019년 발언). 연소실 내벽은 반대로 열을 빨리 빼야 하므로 열전도가 높은 구리합금(GRCop-42, CuCrZr 계열)을 씁니다. 기체(스타십 본체)는 스테인리스강(30X)이고, 팰컨9 탱크는 알루미늄-리튬입니다.
전유량 다단연소 로켓 엔진의 개념 단면 — 어디에 어떤 합금이 들어가는가
실제 랩터 도면이 아니라 원리를 설명하기 위한 개념도입니다. 합금 배치는 공개 특허·발언·업계 일반론에 근거한 추정입니다.
1.6 왜 "진공"에서 녹여야 하는가 — 세 번 녹이는 이유
초내열합금을 공기 중에서 녹이면 두 가지 문제가 생깁니다. 첫째, 알루미늄·티타늄처럼 산소와 잘 붙는 원소가 산화물이 되어 합금 성분이 틀어집니다. 둘째, 산화물·질화물 같은 비금속 개재물이 쇳물에 섞여 들어가 굳은 뒤 미세한 결함이 됩니다. 이 결함은 지상에서는 아무 문제가 없지만, 초당 수만 회전하는 터보펌프 안에서는 균열의 출발점이 됩니다. 그래서 항공우주용 초내열합금은 진공유도용해(VIM)로 성분을 맞추고, 그 잉곳을 전극 삼아 진공아크재용해(VAR) 또는 일렉트로슬래그재용해(ESR)로 한 번 더(때로는 두 번 더) 녹여 개재물을 빼고 조직을 고르게 만듭니다. 업계에서 "트리플 멜트(VIM+ESR+VAR)"라고 부르는 것이 이것이고, 에이치브이엠이 VIM·VAR·ESR·AOD를 모두 공시 설비로 갖고 있는 이유입니다.
초내열합금 한 덩어리가 만들어지는 순서 — 트리플 멜트
각 단계가 무엇을 없애는지가 핵심입니다. 왼쪽으로 갈수록 "성분", 오른쪽으로 갈수록 "청정도와 조직"의 문제입니다.
1.7 밀 제품과 완성 부품의 차이 — 한 표로
| 밀 제품 (에이치브이엠) | 완성 부품 (스페이스X 사내 · Howmet · PCC 등) | |
|---|---|---|
| 무엇을 | 잉곳·빌렛·봉·판 — kg 단위로 거래 | 터보펌프 하우징·인젝터·매니폴드 — 개당 거래 |
| 가격의 기준 | 원재료 시세 + 용해·가공 마진. 인코넬 718 봉재 항공인증품 kg당 $44~60 (2026) | 소재비의 5~20배. 정밀주조·AM·검사 비용이 대부분 |
| 고객이 사는 이유 | 규격(AMS 등)에 맞는 청정도·조직을 인증된 공급사가 납기 안에 준다는 것 | 설계·공차·성능 |
| 대체 난이도 | 인증(소스 승인)에 6~18개월. 단, 규격이 공개돼 있어 ATI·Carpenter·세아 등 복수 공급 가능 | 설계 종속 — 부품마다 재인증 |
| 마진 (업계) | 대형 밀 25~35% (Carpenter SAO 34.7%, ATI HPMC EBITDA 24%) · 소형 밀 10~20% | Howmet 엔진부품 37.7% (2Q26) |
| 사이클 | 원재료 가격·재고 회계에 노출, 리드타임이 길어질수록 밀이 유리 | 엔진 생산량에 직결 |
| 에이치브이엠 노출 | 주력 | 없음 (단조 내재화는 소재 후공정이지 부품이 아님) |
밀은 "비싼 금속을 정해진 규격으로, 정해진 날짜에" 주는 사업입니다. 마진의 원천은 두 가지뿐입니다 — 남들이 못 받는 인증(규격·소스 승인·감사 통과)과 남들이 못 맞추는 납기(리드타임). 에이치브이엠이 2024년 인터뷰에서 밝힌 경쟁력이 정확히 이 둘입니다: "경쟁사 대비 가격 30~40% 저렴, 리드타임 6개월 vs 2년". 두 번째는 2023~2026년 항공엔진 슈퍼알로이 쇼티지(ATI 니켈 리드타임 12개월, 인코넬 718 봉 28~32주)가 만든 시기적 우위입니다. 첫 번째는 한국의 전기료·인건비와 소규모 맞춤 생산이 만든 구조적 우위입니다. 어느 쪽이 얼마나 오래 가는지가 이 종목의 전부입니다.
2매출 구성 — 제품·지역·고객
사업부문은 하나입니다(공시상 단일 보고부문). 그래서 이 장은 전방산업과 합금 종류 두 축으로 매출을 나눕니다.
| 부문 | FY2023 | FY2024 | FY2025 | 비중(FY2025) | 영업이익률 |
|---|---|---|---|---|---|
| 우주 | 50.6 | 75.5 | 395.2 | 59.4% | n/a |
| 항공·방위 | 57.3 | 92.2 | 73.6 | 11.1% | n/a |
| 반도체(전기·전자) | 117.8 | 105.8 | 123.3 | 18.5% | n/a |
| 석유·화학·에너지·플랜트 | 188.9 | 178.0 | 73.2 | 11.0% | n/a |
| 합계 | 414.6 | 451.4 | 665.3 | 100% | 8.8% |
| 지표 | 값 | 보조 |
|---|---|---|
| 2026 상반기 매출 | 524억 | +76.5% YoY · 2분기 291.5억 사상 최대 공시 |
| 2026 상반기 영업이익 | 64.3억 | OPM 12.3% · 1Q 19.0% → 2Q 6.9% 공시 |
| 우주 매출 비중 | 65.9% | 345억 · 전량 간접수출(내수 계상) 공시 |
| 단일 고객 B사 | 65.9% | 1H25 18.0% → 1H26 65.9% 공시 |
| 수주잔고 | 631억 | 2026-06-30 · 우주 500억 공시 |
| 상반기 순손익 | −56억 | CB 파생상품 평가손실 123억 공시 |
| 현금성 자산 / CB 액면 | 1,127 / 1,320억 | 차입금 318억 별도 공시 |
| PSR (TTM) | 8.3배 | TTM 매출 892억 · PBR 약 5.3배 계산 |
2.1 합금 네 갈래 — 그리고 니켈로 쏠린 무게중심
| 제품군 | 공시상 설명 | 1H26 매출 | 비중 | 2025 | 2024 | 2023 (추정) |
|---|---|---|---|---|---|---|
| Ni계 금속 초내열합금 · 슈퍼알로이 | 고온 내열성·부식환경 내식성이 우수한 합금 — 로켓 엔진, 가스터빈 | 249.1억 | 47.5% | 238.5억 (35.8%) | 143.0억 (31.7%) | ~98억 (24%) |
| Fe계 금속 고강도·고인성 특수강 | 고강도·고인성 등 특수 물성을 요구하는 합금 — 구조재, 방산, 발전 | 174.6억 | 33.3% | 297.8억 (44.8%) | 193.9억 (42.9%) | ~193억 (46%) |
| Cu계 금속 고강도 동합금 | 염수 부식에 강하고 열전도가 우수한 고강도 합금 — 연소실, 전자소재 | 70.4억 | 13.4% | 92.5억 (13.9%) | 56.8억 (12.6%) | ~49억 (12%) |
| 스퍼터링 타겟 | 박막증착(PVD)에 쓰이는 합금 재료 — 반도체·디스플레이 | 28.0억 | 5.4% | 32.8억 (4.9%) | 38.9억 (8.6%) | 61.0억 (15%) |
| 기타 금속 | — | 2.1억 | 0.4% | 3.7억 | 18.9억 | 13.6억 |
| 합계 | 524.2억 | 100% | 665.3억 | 451.4억 | 414.6억 |
출처: 2026 반기보고서 II-2 주요 제품 및 서비스, 2024 사업보고서 II-4 매출실적. 2023년 제품별 수치는 2024 사업보고서의 판매경로별 매출표(수출·국내 합산)에서 재구성. K-IFRS 별도.
표에서 읽어야 할 것은 세 가지입니다. ① 니켈계가 2023년 4분의 1에서 2026년 상반기 절반이 됐습니다. 우주 매출의 실체는 니켈계 초내열합금입니다. ② 철계는 절대 금액이 2025년 298억에서 상반기 175억으로 줄지 않았습니다(연환산 350억). 철계 안에 우주향 고강도합금(발사체 구조재)과 방산·발전향이 섞여 있어, 제품군 표만으로는 우주 익스포져를 다 읽을 수 없습니다. ③ 스퍼터링 타겟은 2023년 61억에서 28억으로 반토막이 났고 비중은 5%입니다. 이 회사의 출발점이었던 반도체 소재는 지금 곁가지입니다.
2.2 전방산업 네 갈래 — 우주가 전부를 삼킨 3년
전방산업별 매출 — 2021년부터 2026년 상반기까지
단위: 억원. 파란 부분이 우주. 2025년부터 석유화학·플랜트(회색)가 사라진 것은 회사가 "한정된 생산자원을 우주에 집중 배치"한 결과라고 공시합니다.
| 전방산업 | 1H26 | 비중 | 2025 | 2024 | 2023 | 2022 | 1H26 수출/내수 구분 |
|---|---|---|---|---|---|---|---|
| 우주 | 345.4억 | 65.9% | 395.2억 | 75.5억 | 50.6억 | 10.5억 | 내수 345.4 (구매확인서 간접수출) · 직접수출 0 |
| 항공·방위 | 58.1억 | 11.1% | 73.6억 | 92.2억 | 57.3억 | 0.1억 | 수출 51.6 · 내수 6.5 |
| 반도체(전기·전자) | 105.5억 | 20.1% | 123.3억 | 105.8억 | 117.8억 | 142.5억 | 내수 105.5 · 수출 0 |
| 석유·화학·에너지·플랜트 | 15.3억 | 2.9% | 73.2억 | 178.0억 | 188.9억 | 201.8억 | 내수 14.5 · 수출 0.8 |
| 합계 | 524.2억 | 665.3억 | 451.4억 | 414.6억 | 354.9억 | 수출 52.4 (10%) · 내수 471.8 (90%) |
2022년에 이 회사는 석유화학·플랜트용 특수강과 반도체 타겟을 파는 매출 355억짜리 소재 회사였습니다. 2026년 상반기에는 매출의 3분의 2가 우주이고, 석유화학은 사실상 사라졌습니다. 회사 스스로 2025년 사업보고서 경영진단에서 "한정된 생산 자원을 수익성과 성장성이 월등히 높은 우주 분야에 집중 배치함에 따른 전략적 선택"이라고 썼습니다. 즉 우주 매출의 일부는 새로 생긴 수요가 아니라 기존 고객에게서 빼서 옮긴 생산능력입니다. 이 점은 6장(가동률)과 10장(리스크)에서 다시 나옵니다.
우주 매출 345.4억이 전부 "내수"로 잡혀 있지만, 회사는 각주에 "구매확인서에 의한 간접수출을 포함한 금액"이라고 적었습니다. 구매확인서는 국내 수출업자가 수출용 물품을 국내에서 조달할 때 발급받는 서류입니다. 즉 이 물량은 국내 유통회사가 사서 해외로 수출하는 물량이고, 에이치브이엠은 원화로 대금을 받습니다. 2025년에는 우주 매출 395억 중 90.7억이 "수출"이었는데 2026년 상반기에는 그 직접 수출이 0이 됐습니다. 이 변화의 의미는 4.4절에서 다룹니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
소재주를 볼 때 가장 먼저 확인해야 할 것은 "어느 칸에 매출이 걸려 있는가"입니다. 칸마다 경제성이 다르고, 칸마다 경쟁자가 다르기 때문입니다.
| 가치사슬 구간 | 대표 사업 | 에이치브이엠 노출 | 그 칸의 주인 |
|---|---|---|---|
| 원료 (니켈·코발트·크롬) | 광산 · 제련 · HPAL | 없음 (구매자: 글렌코어코리아, 조달청, 성일하이메탈) | 글렌코어 · 발레 · 인도네시아 HPAL(칭산·NIC — 스피어가 지분 10%) |
| 용해 밀 — 초내열합금(Ni) | VIM/VAR/ESR 잉곳·빌렛·봉·판 | 직접 — 주력 (1H26 니켈계 249억) | ATI · Carpenter · Special Metals(PCC) · Haynes(Acerinox) · VDM · 세아창원특수강(2H26 텍사스) |
| 용해 밀 — 고강도 특수강(Fe) | 대기용해+ESR 잉곳·단조품 | 직접 (1H26 철계 175억) | 세아베스틸·세아창원 · Daido · Carpenter · Universal Stainless(Aperam) |
| 용해 밀 — 구리합금(Cu) | 고강도·고열전도 동합금 | 직접 (1H26 70억) | Materion · 대창 · 능원금속(압출용) |
| 용해 밀 — 타이타늄(Ti) | PACHM/EB 잉곳·빌렛 | 개발·소량 (KAI 5인치 빌렛 적합성 평가 2023) | TIMET(PCC) · ATI · VSMPO · Toho · 티플랙스(유통) |
| SCM · 유통 | 발주·조달·품질문서·수출 | 없음 — 여기를 스피어가 쥐고 있음 | 스피어(SpaceX 10년 LTA) · 켄코아(미국 CMSI) |
| 분말 (AM용) | 가스 아토마이징 | 국책과제 단계 (수소터빈 노즐용 Ni 분말) | Carpenter Additive · ATI · 세아 SST(718XP) |
| 단조 · 링 롤링 | 대형 자유단조·형단조 | 부분 (자체 프레스 + 외주 41.6억/반기) → 2026-09 416억 단조설비 투자 | PCC Wyman-Gordon · Howmet · 태웅(국내) |
| 정밀주조 (등축·DS·단결정) | 매니폴드 · 블레이드 · 케이싱 | 없음 (국책과제: 단결정 모합금) | PCC · Howmet · 스페이스X 배스트롭 파운드리(건설 중) |
| 3D프린팅 부품 | 인젝터·연소실 PBF | 없음 | 스페이스X 사내(Velo3D 라이선스) · Sintavia |
| 엔진 · 기체 · 발사 | 랩터 · 스타십 | 없음 | 스페이스X |
| 반도체 PVD 타겟 | Al·Cu·Ti·Ta 타겟 | 직접 — 곁가지 (1H26 28억) | JX Advanced Metals · Honeywell · Tosoh · Linde AMT · Materion |
3.1 이 지도가 말하는 것
에이치브이엠은 가치사슬 전체에서 "용해 밀" 한 칸에 이익이 걸려 있습니다. 폭이 좁다는 것은 리스크이지만, 동시에 이 회사를 이해하기 쉽게 만듭니다. 스페이스X의 기업가치나 스타링크 가입자를 볼 필요 없이 "랩터 엔진용 니켈·구리 합금 잉곳이 연간 몇 톤 발주되고, 그중 몇 톤이 서산에서 녹는가" 하나만 추적하면 됩니다.
그리고 그 칸의 앞뒤가 지금 움직이고 있습니다. 앞(원료)에서는 스피어가 인도네시아 니켈 제련소 지분을 샀고, 뒤(부품)에서는 스페이스X가 자체 주조소를 짓습니다. 옆(같은 밀)에서는 세아창원특수강이 미국에 공장을 짓고 ATI가 VIM을 늘립니다. 에이치브이엠의 칸은 커지고 있지만, 그 칸에 들어오는 회사도 늘고 있습니다.
3.2 규제라는 보이지 않는 칸막이 — DFARS 특수금속 조항
미국 국방조달규정 DFARS 225.7003-2는 항공기·미사일·우주시스템·함정·무기체계 등 국방부 조달품에 들어가는 "특수금속"(니켈합금·티타늄 등)이 미국 또는 적격국에서 용해돼야 한다고 규정합니다. 적격국 명단(호주·일본·영국 등 20여 개국)에 한국은 없습니다. 예외는 상용품(COTS), 2% 소량 규칙, 비가용성 판정 등입니다.
함의는 이렇습니다. 스타링크나 상업 위성 발사에 쓰이는 랩터·멀린에는 한국에서 녹인 소재를 쓰는 데 법적 제약이 없습니다. 그러나 미 국방부 계약(NSSL 등 국가안보 발사)용 엔진에는 원칙적으로 한국 용해재가 부적합할 수 있습니다. 스페이스X가 이를 어떻게 관리하는지(로트 분리, 예외 적용)는 공개돼 있지 않습니다. 세아창원특수강이 굳이 텍사스에 공장을 지은 이유, 켄코아가 "미국 내 생산기지로 ITAR·수출허가 문제를 해결"했다고 말하는 이유가 여기 있습니다. 에이치브이엠의 3공장은 국내(서산)이므로, 이 회사의 미국 매출 상한은 상업용 수요에 묶일 수 있습니다. 이 리포트는 법률 자문이 아니므로 이 항목을 "확인 필요"로 남깁니다.
3.3 적용처별로 — 무엇이고, 왜 이 소재이며, 지금 얼마나 팔고, 앞으로 어떻게 되는가
회사가 공시에 나열한 전방(우주 · 항공방위 · 반도체 · 석유화학플랜트)과 국책과제로 준비 중인 전방(발전·원전·수소)을 하나씩 봅니다. "현재 보급도"는 공시와 공개 자료로부터 판단한 것이며, 확인 수준을 표기했습니다.
① 우주 발사체 엔진 — 양산 확정, 성장의 전부
무엇인가. 랩터(스타십)·멀린(팰컨9) 엔진의 터보펌프·프리버너·인젝터·배관용 니켈 초내열합금과 연소실용 구리합금, 그리고 발사체 구조·배관용 철계 고강도합금. 회사 연혁상 2022년 8월 "미국 우주업체에 Ni계·Cu계 첨단금속 납품", 2024년 사업보고서 R&D 목록에 "우주 발사체용 ****** 합금(Copper Alloy)", "고강도/에코 Nickel Alloy 열간공정", "Sn 8% 첨가 동합금 판재(우주 발사체)", 2025~26년 "우주발사체 추진시스템 적용 고온용 합금 개발 I·II".
왜 진공용해 밀인가. 산소과잉 고압 연소가스를 견디는 내산화·고온강도, 극저온(액체메탄·액체산소) 인성, 그리고 무엇보다 결함 없는 청정도. 규격은 AMS·ASTM 계열이고 고객(스페이스X)이 자체 규격과 소스 승인으로 통제합니다.
현재 보급도 [확인]. 2025년 395억, 2026년 상반기 345억. 공시된 공급계약 6건(모두 "우주항공 금속 유통회사", 해외 공급, 자체생산, 제품 공급 후 30일 결제)의 합산 계약금액은 약 USD 5,100만(약 740억). 2026년 6월 30일 우주 수주잔고 500억. 전망 [추정]. 랩터 생산량(연 200~400기 → 2028년 800~1,200기 시나리오)과 직결. 3.5절의 추정으로는 스페이스X의 Ni·Cu 밀 제품 연간 구매액이 2026년 $35~150M, 2028년 $100~470M입니다. 위험은 스페이스X의 소재 내재화·복수 소싱(세아 SST, ATI 신규 VIM)과 DFARS.
② 항공·방위 — 양산 소량, 국산화 과제 다수
무엇인가. 이스라엘 방산업체향 Fe계·Ni계 첨단금속(2022년 12월 초도 납품, 2024년 45억, 2026년 상반기 수출 51.6억 = "C사"), KAI향 타이타늄 빌렛(5인치 이상 두께 적합성 평가 완료 2023.06, QPL 등재 추진), 한화에어로스페이스 터보팬 엔진 소재(국책과제), 항공용 패스너·**-*** 합금 국산화(내부과제). 과거 실적: 현대위아 80mm 바주카포 포신(A718), 잠수함 슈퍼듀플렉스강.
현재 보급도 [확인]. 2026년 상반기 58억(11%), 그중 국내 6.5억. 수주잔고 63억. 전망 [추정]. KF-21 양산·한화 자체 엔진(2027~)·KSLV-III(2031)는 방향은 맞지만 시점이 멉니다. 국내 항공엔진 소재 국산화율 목표 85%(한화)는 2030년대 이야기입니다. 이 분야는 "성장 옵션"이지 현재 손익의 동력이 아닙니다.
③ 반도체 · 전기전자 — 양산 표준, 축소 중
무엇인가. 스퍼터링 타겟(Ni·Cu·Ag·Fe계, 린데 AMT 경유 삼성전자향 CuP 타겟), 반도체 세정가스 제조용 Ni 전극(효성네오켐·SK머티리얼즈), OLED FMM용 인바 박판(국산화 과제, 15~25μm), 프로브카드용 인바. 반도체 부문 매출 2026년 상반기 105.5억(20%) 중 타겟 28억, 나머지는 Ni 전극·인바·전자소재용 동합금 등.
현재 보급도 [확인]. 2022년 142억 → 2025년 123억 → 상반기 105.5억(연환산 211억으로 오히려 반등). 2분기 반도체 매출 59억(+117% YoY, IBK)은 AI 관련 세정가스·전극 수요로 추정되나 회사 설명은 없습니다. 전망 [추정]. 4N7·6N 고순도 Cu 타겟 과제(2030년 종료)와 Ta 타겟은 10년 단위 옵션. 현재는 캐시카우도 성장축도 아닌 "유지" 부문입니다.
④ 석유화학 · 발전 · 원전 · 수소 — 양산 축소, 국책과제 대기
무엇인가. 과거 주력이던 석유화학·플랜트·조선용 특수강 봉재·단조품·판재(인도 L&T 등), 두산중공업 발전기 터빈 버킷(2022~), 발전용 가스터빈 단결정 모합금·경량 블레이드·650℃급 내열강(국책과제), 원전용 초내열합금 대형 4축 단조(2026.12), SMR 구조재, SOFC 분리판, 수소 배관용 고강도 스테인리스.
현재 보급도 [확인]. 178억(2024) → 73억(2025) → 15억(1H26). 회사가 우주에 자원을 몰아주며 의도적으로 줄인 부문입니다. 전망 [추정]. 두산에너빌리티의 가스터빈 105기 목표와 원전·SMR은 2030년대 수요이고, 그 소재는 대부분 정밀주조(PCC·Howmet 영역)라 밀 매출로 이어지려면 모합금 잉곳 공급 형태여야 합니다. 우주가 꺾일 때 되돌아갈 수 있는 "바닥 매출"의 성격에 가깝습니다.
네 분야를 한 표로
| 분야 | 왜 이 소재인가 | 합금 | 현재 보급도 | 2027~30 전망 | 에이치브이엠 상태 (공시) |
|---|---|---|---|---|---|
| 우주 발사체 | 산소과잉 고온·고압, 극저온 인성, 결함 없는 청정도 | Ni 초내열 + Cu 고열전도 + Fe 고강도 | 양산 — 1H26 345억(66%) | 랩터 생산량에 정비례. 내재화·복수소싱·DFARS가 변수 | 2022~ 양산 · 유통사 경유 · 2026-03 직납 자격 |
| 항공·방위 | 피로·인성·규격(QPL) 인증 | Fe·Ni·Ti | 소량 — 58억(11%), 수출 위주 | KF-21·한화 엔진·KSLV-III는 2027~31년 | 이스라엘 양산 · KAI Ti 평가 완료 · 국책과제 다수 |
| 반도체·전자 | 고순도·박막 균일성 | Ni·Cu·Ag 타겟, 인바 | 유지 — 105억(20%), 타겟은 축소 | 고순도 Cu·Ta 타겟은 2030년 옵션 | 양산 20년 · 국산화율 2% 시장 |
| 발전·원전·수소 | 고온 크리프·내식 | Ni·Fe 내열강 | 축소 — 15억(3%) | 가스터빈·SMR은 2030년대, 주조 중심 | 과제 진행 · 두산 터빈 소재 이력 |
네 분야 중 지금 실제로 커지고 있고 에이치브이엠이 양산 실적을 가진 칸은 우주 하나이고, 그 우주는 고객 한 곳(스페이스X)이며, 그 고객에게 가는 길은 유통사 한 곳(4.4절)입니다. 항공·방위는 방향이 맞지만 시점이 멀고, 반도체는 유지 부문이며, 발전·원전은 회사가 의도적으로 줄인 부문입니다. 이 종목의 성장 논지는 "우주항공 소재 국산화"가 아니라 "스페이스X 랩터 생산량 × 에이치브이엠의 소재 점유율 × 그 소재의 마진"이라는 세 변수의 곱으로 다시 써야 정확합니다. 첫째는 공개 데이터로 추적 가능하고, 둘째는 공시로 확인 불가하며, 셋째는 6장이 다룹니다.
3.4 앞으로 이 소재 수요는 더 많아지는가
방향은 증가 쪽이고, 근거는 세 층위입니다. 다만 각 층위가 "에이치브이엠의 매출"로 이어지는 경로는 다릅니다.
① 엔진이 많아집니다
스타십 1스택에는 랩터 엔진 39기(부스터 33 + 쉽 6)가 들어갑니다. 2025년에 스페이스X는 스타십을 5회 발사해 쉽 5기와 부스터 3기를 소모했고(약 130기), 2026년에는 9월까지 2회(약 45기)입니다. 머스크는 2022년에 "하루 1기 이상 생산"을, 2026년 4월에는 "600기 이상 생산"을 언급했습니다. 회사가 2025년 5월 밝힌 화성 계획은 2026년 창 5기, 2028~29년 20기, 2030~31년 100기이고, 스타팩토리·기가베이는 연 365~1,000기 생산을 목표로 짓고 있습니다. 이 숫자가 현실이 되면 Ni합금 밀 제품 수요는 연 수백 톤에서 수천 톤으로 갑니다(3.5절 추정).
② 엔진 하나에 들어가는 밀 제품이 줄고 있습니다
반대 방향의 힘입니다. 랩터 3는 "수백 개 부품을 하나로 프린트"하는 방향이고, 3D프린팅은 분말을 쓰므로 buy-to-fly 비율(소재 투입량 ÷ 완성품 무게)이 단조의 3~8배에서 1.2~1.5배로 떨어집니다. 엔진 건조중량도 랩터 1 2,080kg → 2 1,630kg → 3 1,525kg으로 줄었습니다. 즉 엔진 수는 늘어도 엔진당 잉곳 톤수는 줄어듭니다. 밀에게는 분말 원료(잉곳·봉을 아토마이징하는 공정)로 형태를 바꿔야 하는 과제이기도 합니다.
③ 스페이스X 밖의 전방이 열리고 있습니다
한화에어로스페이스는 KF-21용 F414 엔진 80기(1.18조원)를 면허생산하고, 2026년 7월 5,500lbf급 자체 터보팬 시제를 공개하며 "양산 시 소재 국산화율 85%"를 목표로 내걸었습니다. 두산에너빌리티는 380MW 가스터빈을 누적 23기 수주했고 2038년 105기를 목표로 합니다. 우주항공청 2026년 예산은 1조1,201억(+16%), 차세대발사체(KSLV-III)는 80톤급 메탄 엔진으로 2.29조원 규모입니다. 에이치브이엠은 이들과 국책과제(터보팬 인코넬 잉곳·단조, TiAl 블레이드, 원전용 초내열합금 4축 단조, 수소터빈 노즐 분말)를 수행 중입니다. 다만 2026년 상반기 항공·방위 매출은 58억(11%)이고 그중 국내는 6.5억입니다. 국내 전방은 아직 매출이 아니라 과제입니다.
소재 수요가 늘어나는 것은 산업 전체의 이야기이고, 그 수요를 누가 가져가는지는 별개입니다. 같은 수요를 보고 ATI는 2027년 말 가동 목표로 새 VIM을 짓고 있고(2028년 니켈 능력 +15~20%, 매출 +3.5억달러), 세아창원특수강은 텍사스에 연 6,000톤 초내열합금 공장을 지어 2026년 하반기 상업생산에 들어가며, 스페이스X 자신은 배스트롭에 2.8억달러 정밀주조 파운드리를 짓습니다. 정리하면, "소재는 늘어난다"는 비교적 안전한 명제이고, "에이치브이엠의 몫이 늘어난다"는 확인이 필요한 명제입니다. 이 리포트가 5.4절(내재화)과 4.5절(스피어)에서 다루는 주제가 정확히 그것입니다.
3.5 스페이스X는 2조달러인데, 왜 에이치브이엠의 우주 매출은 연 700억인가
이 리포트를 읽은 뒤 가장 직관에 반하는 지점입니다. 답은 "시장이 아직 안 열려서"가 아니라 "밀 제품이 엔진 값에서 차지하는 몫이 원래 작아서"에 가깝습니다. 이 장의 숫자는 대부분 추정이며, 추정임을 표기했습니다.
① 로켓 엔진 값에서 밀 제품(잉곳·빌렛·봉)이 차지하는 몫은 10~30% 수준으로 추정됩니다. 랩터 엔진 한 기(스페이스X 목표 원가 100만달러 이하)에 들어가는 Ni·Cu 밀 제품은 kg당 $45~60 기준 $12~30만입니다. 나머지 70~90%는 주조·프린팅·가공·검사·조립이고, 그것은 스페이스X 사내의 몫입니다.
② 그래서 스페이스X가 1년에 사는 Ni·Cu 밀 제품 전체는 2026년 기준 약 $35~150M(500억~2,000억원)으로 추정됩니다. 에이치브이엠의 우주 매출(연환산 700억 ≈ $50M)과 스피어의 우주합금 매출(2025년 854억 ≈ $61M)을 합치면 이미 이 범위의 상당 부분입니다. 즉 "이제 시작"이 아니라 "이미 상당한 점유"일 가능성이 있고, 추가 성장은 스페이스X의 엔진 생산량 증가에서 와야 합니다.
③ 스페이스X는 소재를 사내로 끌어들이는 방향으로 움직입니다. 2019년부터 자체 파운드리에서 SX500을 주조했고, 2024년 Velo3D 프린팅 기술을 800만달러에 라이선스했으며, 2026년에는 텍사스 배스트롭에 2.8억달러 규모 초내열합금 정밀주조 파운드리를 짓고 있습니다. 용해(VIM/VAR) 내재화 보도는 아직 없습니다 — 주조소는 마스터 합금 잉곳을 외부에서 사야 하므로 밀에게는 오히려 기회일 수도 있습니다.
④ 에이치브이엠은 스페이스X와 직접 계약을 가진 회사가 아닙니다. 10년 LTA(1.05조원)는 스피어가 갖고 있고, 에이치브이엠은 2026년 5월 스피어와 10년 상호독점 계약을 맺은 밀 벤더이며, 별도로 2026년 3월 직납 자격(원자재 Tier-1 비행용 공급사)을 받았습니다. 2026년 상반기 우주 직접 수출은 0입니다.
3.5.1 엔진 한 기에 밀 제품이 얼마나 들어가는가 — 역산
| 항목 | 랩터 3 | 근거 · 가정 |
|---|---|---|
| 엔진 건조중량 | 약 1,525kg | 스페이스X 공개 사양(2024). 랩터 2는 1,630kg |
| 완성 부품 중 Ni 초내열합금 | 50~65% ≈ 750~1,000kg | [추정] FFSC 엔진 일반론 — 터보펌프·프리버너·인젝터·매니폴드·배관 |
| 완성 부품 중 Cu 합금 | 10~15% ≈ 150~250kg | [추정] 연소실·노즐 라이너 |
| Buy-to-fly (소재 투입 ÷ 완성 무게) | 단조·봉 가공 3~8배 · 주조 1.5~2배 · AM 분말 1.2~1.5배 | 업계 일반론. 랩터 3는 AM 비중이 높아 낮은 쪽 |
| 엔진당 Ni 밀 제품 투입 | 약 2~4톤 | [추정] 부품 900kg × 평균 2.5~4배 |
| 엔진당 Cu 밀 제품 투입 | 약 0.3~0.6톤 | [추정] |
| 밀 제품 단가 | Ni합금 봉 $45~60/kg · Cu합금 $60~250/kg(분말) | 인코넬 718 항공인증 봉재 시세(2026) · GRCop-42 분말 시세 |
| 엔진당 밀 제품 가액 | 약 $12~30만 | [추정] 랩터 목표 원가 $100만 이하의 10~30% — 부품화 전 소재 기준 |
| 스타십 1스택 (39기) | Ni 80~170톤 · Cu 12~25톤 · 약 $5~12M | [추정] |
에이치브이엠의 2026년 상반기 니켈계 판가 68,787원/kg은 약 $48/kg으로, 인코넬 718 항공인증 봉재 시세($44~60)의 하단에 있습니다. "경쟁사 대비 30~40% 저렴"이라는 회사 설명과 방향이 맞습니다. 상반기 우주 매출 345억을 kg당 평균 5만원으로 나누면 약 690톤 — 위 추정으로는 랩터 200~300기분에 해당합니다. 스페이스X의 2025년 랩터 소모량(약 130기)과 2026년 생산 추정(200~400기)을 감안하면, 에이치브이엠 한 곳이 랩터용 밀 제품의 상당 비중을 이미 공급하고 있거나, 그 물량에 엔진 외(구조재·배관·멀린·시험용) 소재가 상당히 섞여 있다는 두 해석 중 하나여야 합니다. 어느 쪽인지는 공시로 알 수 없습니다.
3.5.2 스페이스X는 1년에 얼마나 사는가 — 시나리오
| 시나리오 | 랩터 생산 | Ni 밀 제품 | Cu 밀 제품 | 멀린·기타 | 연간 구매액 [추정] |
|---|---|---|---|---|---|
| 2026E | 200~300기 | 400~1,200톤 · $18~72M | 60~180톤 · $4~45M | 멀린 신규 220기분 $5~14M + 스테인리스 | $35~150M |
| 2028E (화성 창 2기 · 기가베이 가동) | 800~1,200기 | 1,600~4,800톤 · $70~290M | $15~150M | $15~30M | $100~470M |
비교 대상: 에이치브이엠 우주 매출 2025년 395억(≈$28M), 2026년 연환산 약 700억(≈$50M). 스피어 우주합금 매출 2025년 854억(≈$61M), 2026년 상반기 1,221억(≈$85M, 스피어는 유통이므로 이 안에 에이치브이엠 매출이 포함됩니다). 두 회사의 숫자는 2026E 추정 범위의 중간값에 근접합니다. 따라서 에이치브이엠의 추가 성장은 (i) 랩터 증산, (ii) 품목 확대(Ti·알루미늄·구조재), (iii) 스피어 경유 대비 직납 비중 상승 셋 중 하나에서 와야 하고, 그중 회사가 통제할 수 있는 것은 (ii)뿐입니다.
3.5.3 스페이스X의 랩터 생산과 발사 — 공개 데이터
| 연도 | 스타십 발사 | 결과 | 팰컨9 발사 | 랩터 관련 발언·사실 |
|---|---|---|---|---|
| 2023 | 2회 | 1·2차 실패 | 96회 | 맥그리거 2공장 연 800~1,000기 목표(2021), "하루 1기 이상"(2022.11) |
| 2024 | 4회 | 3~6차, 5차 첫 부스터 캐치 | 134회 | 랩터 3 공개(2024.08, 280tf 목표) |
| 2025 | 5회 | 7·8·9차 쉽 손실, 10·11차 성공(Block 2 종료) | 165회 | 쉽 5기·부스터 3기 소모 ≈ 랩터 130기. 화성 계획 발표(5월) |
| 2026 (9월까지) | 2회 (+14차 9/22 예정) | 12차 5/22 Block 3 첫 비행 성공 · 13차 7/16 T-0 중단(엔진 4기 점화 실패) → 7/24 쉽 성공·부스터 손실 · 14차 첫 궤도진입 시도 | 107회 (9/13) | "600기 이상의 랩터 생산, 랩터 3 누적 4만초"(2026.04). 배스트롭 파운드리 착공. 루이지애나 스타베이스(1,000억달러, 2029 첫 발사) 발표(8월) |
주목할 것은 2026년입니다. 연초 "20회 이상" 목표였던 스타십 발사는 9월까지 2회에 그쳤고, 13차는 랩터 점화 실패로 한 차례 중단됐습니다. 엔진 소모가 적으면 밀 제품 발주도 늦춰집니다 — 스피어의 6월 12일 계약(222.6억)은 납기가 두 차례 연기됐고("원소재 수급 사정"), 에이치브이엠의 2026년 1월 계약도 3월에 수량이 2배로 정정됐습니다. 발주가 발사 일정에 따라 앞뒤로 흔들린다는 것이 이 체인의 성격입니다.
3.5.4 스페이스X는 소재를 사내로 끌어들이는가
| 시기 | 스페이스X의 움직임 | 밀에게 의미 |
|---|---|---|
| 2018~2019 | 자체 초내열합금 SX300·SX500 개발, 호손 "SpaceX Foundry"에서 랩터 매니폴드 주조 (머스크 트윗) | 합금 설계와 주조는 내재화. 마스터 합금(잉곳)은 외부 조달 필요 |
| 2016~2024 | 인젝터·터보펌프 3D프린팅 확대, 2024년 Velo3D 기술 라이선스 $8M | 봉·잉곳 → 분말로 형태 전환. buy-to-fly 하락 → 엔진당 톤수 감소 |
| 2022~2026 | 한국 공급망 편입: 에이치브이엠 심사 통과(2022), 스피어 벤더코드(2023) → 10년 LTA(2025), 에이치브이엠 원자재 Tier-1(2026.03) | 미국 밀의 리드타임 병목을 한국으로 우회. 가격·납기 우위가 전제 |
| 2026.03~08 | 텍사스 배스트롭 약 830에이커 매입, $280M 초내열합금 정밀주조 파운드리(등축·일방향·단결정; 가스터빈 블레이드 + 로켓 터보펌프) — WSJ 2026-08-30 | 주조 공정 완전 내재화. 잉곳 수요는 유지되나, 주조소 규모가 커지면 용해까지 내재화할 유인이 생김 |
정리하면, 스페이스X의 "extreme vertical integration"(2026년 2분기 8-K 표현)은 지금까지 부품 단계(주조·프린팅·가공)에서 일어났고, 소재 단계(용해)는 외부 밀 — 미국 대형 밀과 한국 밀 — 에 의존하고 있습니다. 그 의존의 이유는 리드타임(미국 밀 12~24개월)과 가격입니다. 이 두 조건이 바뀌는 순간(ATI 신규 VIM 2027년 말, 세아 텍사스 2026년 하반기, 배스트롭 확장)이 에이치브이엠 논지의 시험대입니다.
스페이스X 시가총액 2조달러와 에이치브이엠 우주 매출 700억은 같은 파이의 큰 조각과 작은 조각이 아니라, 다른 층입니다. 스페이스X의 가치는 스타링크(2025년 매출 114억달러)와 AI(xAI 합병, 2분기 AI 매출 25.6억달러)에서 나오고, 랩터용 밀 제품은 그 회사 연간 자본지출(2026년 상반기 285억달러)의 0.1~0.5%입니다. 이 종목을 "스페이스X 성장의 비례 수혜주"로 사는 논리는, 스페이스X의 기업가치가 아니라 랩터 생산 대수에만 비례한다는 점에서 정확히 절반만 맞습니다. 그리고 그 대수는 2026년 들어 계획을 크게 밑돌고 있습니다.
4누가 사는가 — 고객과 판매 구조
소재를 누구에게 파는지, 어떻게 돈을 받는지가 이 회사 실적 변동성의 대부분을 설명합니다.
4.1 고객 집중도 — 이 리포트에서 가장 불편한 표
| 매출액의 10% 이상을 차지한 고객 (반기보고서 주석 5) | 1H26 | 매출 대비 | 1H25 | 1H25 비중 |
|---|---|---|---|---|
| B사 | 345.3억 | 65.87% | 53.3억 | 18.04% |
| C사 | 51.6억 | 9.84% | 35.8억 | 12.10% |
| A사 | 0 | 0.00% | 82.5억 | 27.89% |
| 상위 고객 합계 | 396.9억 | 75.7% | 171.6억 | 57.8% |
1년 전 18%였던 B사 비중이 66%가 됐습니다. B사 한 곳의 매출이 53억에서 345억으로 6.5배가 되면서 회사 성장의 거의 전부를 만들었고, 동시에 1년 전 최대 고객이던 A사(82.5억, 28%)는 0이 됐습니다. 이 두 숫자를 나란히 놓으면 이번 실적 개선은 "고객이 늘어난 것"이 아니라 "한 고객이 다른 고객을 대체하며 커진 것"입니다. 회사는 고객명을 공개하지 않습니다.
| 2025 사업보고서 · 10% 이상 고객 | 2025 | 비중 | 2024 | 비중 | 읽기 |
|---|---|---|---|---|---|
| B사 | 294.6억 | 44.28% | 50.5억 | 11.19% | 2025년에 5.8배 — 우주 간접수출(304.6억)과 거의 일치 |
| F사 | 82.5억 | 12.40% | 22.5억 | 4.99% | 2025년 전액 상반기 발생 → 1H26의 "A사" → 2026년 0 |
| A사 | 59.4억 | 8.93% | 56.0억 | 12.42% | 2024 최대 국내 고객 "린**" 규모와 일치 — 반도체(린데 AMT 추정) |
| E사 | 48.9억 | 7.36% | 45.9억 | 10.17% | 항공방위 수출(2025 49.0억)과 일치 — 이스라엘 방산(2024 "S사" 45.4억) |
| C사 | 9.5억 | 1.42% | 48.2억 | 10.67% | 2024 신규 "헤**" 48.2억 → 2025 급감 |
| D사 | 0 | 0.00% | 48.0억 | 10.62% | 2024 "인도 T사"(L&T 추정) 48.0억 → 2025 소멸 |
주: A·B·C라는 글자는 보고서마다 새로 붙는 라벨이어서, 반기보고서의 A사와 사업보고서의 A사는 같은 회사가 아닙니다. 같은 보고서 안의 당기/전기 비교만 동일 고객입니다. 매칭은 부문별 수출·내수 소계와 2024 사업보고서의 실명 일부(린**, 헤**, 미국 A사, 이스라엘 S사, 인도 T사)를 교차한 이 리포트의 추정입니다(4.4절).
4.2 누구에게, 어떻게 파는가
공시상 주요 매출처는 "우주항공 금속 유통회사, 해외 금속 유통·가공·수출입 기업 및 고성능 금속 타겟 제조사"입니다. 판매경로는 "에이치브이엠 → 고객사(유통사, 실수요 고객사)"이고, 2024년 사업보고서는 "미국·인도·이스라엘 중개업체와 독점계약"을 밝혔습니다. 즉 이 회사는 해외 실수요자에게 직접 파는 회사가 아니라 국가별 중개·유통사를 통해 파는 회사입니다. 2026년 상반기 매출의 90%가 "내수"인 이유가 이것이고, 그 내수의 대부분이 실제로는 수출입니다.
결제 조건은 공급계약 공시에 나옵니다 — 계약금·선급금 없음, 제품 공급 후 30일. 밀 제품 특성상 원재료(니켈 등)는 선매입하고 대금은 후수취하므로, 매출이 늘수록 운전자본이 먼저 늘어납니다. 상반기 말 재고자산 609억(전기말 516억), 매출채권 141억입니다. 2025년 영업활동현금흐름이 −88억이었던 이유입니다.
4.3 공시된 공급계약 — 발주가 어떻게 커졌는가
| 공시일 | 계약 내용 | 계약금액 | USD | 직전 매출 대비 | 기간 | 이후 정정 |
|---|---|---|---|---|---|---|
| 2025-04-30 | 특수합금 공급계약 | 148.3억 | 1,030.7만 | 32.9% | 2025-04-29 ~ 12-07 | 12-11 USD 1,116만으로 증액 → 2026-03 USD 1,122만·종료일 2026-05-17 |
| 2025-07-09 | 슈퍼알로이 공급계약 | 83.4억 | 609.3만 | 18.5% | 2025-07-09 ~ 11-21 | 납기 연장 → 2026-03-04 종료 |
| 2026-01-02 | 특수합금 공급계약 | 75.6억 | 526.7만 | 16.7% | 2025-12-31 ~ 2026-11-30 | — |
| 2026-01-09 | 슈퍼알로이 공급계약 | 92.1억 | 635.8만 | 20.4% | 2026-01-08 ~ 11-02 | 03-04 USD 1,281만(185.6억, 41.1%)으로 2배 증액 |
| 2026-06-19 | 슈퍼알로이 공급계약 | 167.1억 | 1,096.9만 | 25.1% | 2026-06-19 ~ 12-09 | — |
| 2026-06-25 | 슈퍼알로이 및 특수합금 | 77.5억 | 504.2만 | 11.7% | 2026-06-24 ~ 2027-05-01 | — |
| 합계 (증액 반영) | 약 740억 | 약 5,140만 | 모두 상대방 "우주항공 금속 유통회사", 공급지역 해외, 자체생산, 공급 후 30일 결제, 상대방 영업기밀로 실명 유보 | |||
두 가지가 보입니다. 첫째, 계약 하나의 크기가 75~185억, 납기 5~11개월이고 정정 공시에서 수량·납기가 자주 바뀝니다 — 장기 물량 계약이 아니라 PO 단위로 움직이는 관계입니다. 둘째, 회사가 밝힌 수주잔고(2024말 235억 → 2025말 311억 → 1Q26 486억 → 2Q26 631억)와 계약 공시의 흐름이 일치합니다. 스피어가 스페이스X와 맺은 것이 10년 LTA라면, 에이치브이엠이 스피어와 맺은 것은 그 LTA에서 흘러내려오는 PO입니다(2026-05-28 상호독점 계약은 금액·물량 비공개).
이 회사는 전방산업별 수주잔고를 분·반기마다 공시합니다(2026-06-30: 우주 500억 · 항공방위 63억 · 반도체 41억 · 플랜트 26억 · 합 631억). 우주 잔고 500억은 상반기 우주 매출(345억)의 약 1.4배, 즉 가시성 약 9개월입니다. 다음 분기 실적을 예측할 공식 지표가 있다는 것은 큰 장점이고, 그 잔고가 늘어나는지 줄어드는지가 4.5절 확인 목록의 첫 항목입니다.
4.4 고객사는 정말 알 수 없는가
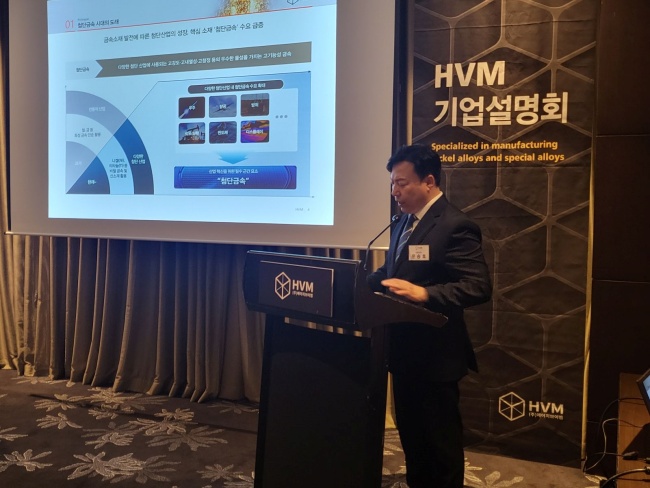
공시에는 "우주항공 금속 유통회사", A사·B사·C사로만 나옵니다. 그런데 공시 안의 다른 숫자들과 상대방의 공시를 맞춰보면 상당한 범위까지 좁혀집니다.
4.4.1 공식적으로 확인되는 것
회사는 고객명을 어디에도 적지 않습니다. 반기보고서 주석 5에는 A·B·C사로, 판매경로 항목에는 "유통사, 실수요 고객사"로, 공급계약 공시에는 "우주항공 금속 유통회사(영업기밀 준수 요청으로 기재 생략)"로만 나옵니다. 다만 두 가지 예외가 있습니다. 2024년 사업보고서는 주요 매출처를 "국내 린**, 헤**, 미국 A사(국내/수출), 이스라엘 S사, 인도 T사"처럼 일부 실명으로 적었고, 우주 매출을 "E기관 수출, F기관/G기관 내수"로 나눴습니다. 그리고 회사 연혁은 "2022.08 미국 우주업체 Ni계·Cu계 첨단금속 납품", "2022.12 이스라엘 방위산업체 납품", "2020.07 인도 L&T사 특수동합금 수출"이라고 적었습니다.
4.4.2 단서 ① — B사는 우주 간접수출 그 자체입니다
이건 계산으로 나옵니다. 2026년 상반기 우주 부문 매출은 345.35억이고 전액 "내수(구매확인서 간접수출 포함)"입니다. B사 매출은 345.28억(65.87%)입니다. 700만원 차이입니다. 2025년에도 B사 294.6억과 우주 내수 304.6억이 거의 겹칩니다. 따라서 B사 = 우주용 소재를 국내에서 사서 해외로 수출하는 유통회사이고, 공급계약 공시의 "우주항공 금속 유통회사"와 같은 회사입니다.
4.4.3 단서 ② — 그 유통회사는 스피어일 가능성이 매우 높습니다
| 근거 | 내용 | 출처 |
|---|---|---|
| 스피어의 공시·IR | 스피어는 자체 용해·단조 설비 없이 "외주생산"으로 스페이스X에 특수합금을 공급하는 SCM 회사이며, 밀 벤더로 "에이치브이엠, 트리스, 하나에어로다이내믹스"를 명시 | 스피어 공급계약 정정공시(2026.08), 블로터 2026-06 |
| 양사 계약 | 2026-05-28 스피어–에이치브이엠 10년 상호독점 공급계약(글로벌 우주발사체 고객사향, 금액 비공개). 에이치브이엠 측: "스피어와의 협력을 통해 2022년부터 글로벌 우주발사체 제조사에 핵심 제품 공급" | 아시아경제 2026-05-28 |
| 시점 일치 | 스피어 스페이스X 10년 LTA 공시 2025-07-31 → 에이치브이엠 주가 +27.9% (8/1). 스피어 2026년 확정 물량 772억 → 에이치브이엠 2026년 계약 공시 합산 약 490억 | 프라임경제 2025-08, DART |
| 2024 사업보고서의 "미국 A사" | 2022년 10.5억 → 2023년 45.3억 → 2024년 73.4억, "국내/수출" 병행. 2024년 우주 매출(E기관 수출 22.9억 + F/G기관 내수 52.6억 = 75.5억)과 일치 → 회사가 2024년까지는 스페이스X 물량을 직접 수출 + 국내 유통사로 나눠 팔았음 | 2024 사업보고서 II-4 |
| 직접 수출의 소멸 | 우주 수출: 2024년 22.9억 → 2025년 90.7억 → 1H26 0. 1H25의 최대 고객 "A사"(82.5억, 27.9%, 2025 연간 "F사" 82.5억)가 2026년에 사라짐 | 반기보고서 주석 5 |
2026년 상반기 에이치브이엠의 우주 매출 345억은 전량 스피어(추정)를 거쳐 스페이스X로 갑니다. 2025년 상반기까지 존재하던 직접 수출 경로(F사 82.5억)는 2026년에 0이 됐습니다. 두 가지 해석이 가능합니다. (a) 스피어의 10년 LTA 체결(2025.07) 이후 스페이스X가 조달 창구를 스피어로 일원화했다. (b) 에이치브이엠의 2026년 3월 "원자재 Tier-1 비행용 공급사" 승인은 직납 자격이지 직납 물량이 아니며, 실제 물량은 아직 스피어 경유다. 두 해석 모두 에이치브이엠의 스페이스X 익스포져가 스피어라는 한 회사의 계약·자금·거버넌스에 걸려 있다는 결론으로 수렴합니다(4.5절).
4.4.4 단서 ③ — 나머지 고객
| 공시 라벨 | 매출 | 매칭 근거 | 추정 |
|---|---|---|---|
| C사 (1H26) = E사 (2025) | 1H26 51.6억 · 2025 48.9억 · 2024 45.9억 | 항공방위 수출 소계(1H26 51.58억, 2025 48.95억)와 정확히 일치. 2024 사업보고서 "이스라엘 S사" 45.4억, 연혁 "2022.12 이스라엘 방위산업체 Ni계·Fe계 납품" | 이스라엘 방산업체 (Fe계 고강도합금·Ni계) — 실명 미확인 |
| A사 (2025) = 린** (2024) | 2025 59.4억 · 2024 56.0억 | 2024 "국내 린**" 56.0억(12.41%)과 일치. 공동개발 이력 "2018 반도체 증착용 타겟 CuP — Linde AMT(삼성전자향)" | 린데 AMT(구 프락스에어 서피스 테크놀로지) — 삼성전자향 타겟·전극 |
| D사 (2024) | 2024 48.0억 → 2025 0 | 2024 "인도 T사" 48.0억(10.62%). 연혁 "2020 인도 L&T 특수동합금 수출". 석유화학 수출 2024 56.3억 → 2025 0.9억 | 인도 L&T — 2025년 우주 집중으로 물량 중단 |
| C사 (2024) = 헤** | 2024 48.2억 → 2025 9.5억 | 2024 신규 국내 고객. 항공방위 내수 2024 46.1억 → 2025 24.7억 → 1H26 6.5억과 유사한 궤적 | 국내 항공·방산 가공업체 (실명 미확인) |
위 단서로 좁혀지는 것은 "우주 = 스피어 경유 스페이스X, 항공방위 = 이스라엘 방산 1곳, 반도체 = 린데 경유 삼성"이라는 윤곽까지입니다. 그 이상 — 스피어 경유 물량 중 에이치브이엠 소재의 비중, 스페이스X 내 에이치브이엠 소재의 부위와 점유율, 트리스·하나에어로다이내믹스와의 분담 — 은 공개 자료로 특정할 수 없습니다. 확인하는 방법은 사실상 하나입니다 — IR에 직접 묻는 것. 물어볼 질문은 "고객이 누구냐"가 아니라 "2026년 상반기 우주 매출 중 스피어 경유 비중과 직납 비중이 각각 얼마이며, 직납 전환 계획이 있는가", "스피어의 밀 벤더 3곳 중 에이치브이엠의 물량 비중은 어느 정도인가", "니켈계 판가의 원재료 연동 주기는 몇 개월인가"입니다. 앞의 것은 답하지 않아도 뒤의 것은 답하는 경우가 많습니다.
4.5 스피어와의 비교 — 같은 물량 위의 두 회사, 어디가 같고 어디가 다른가
스페이스X 소재 체인의 한국 부분은 두 상장사로 나뉘어 있습니다. 시장은 둘을 묶어 거래하지만, 둘의 사업은 다릅니다.
4.5.1 닮은 점
| 항목 | 스피어 (347700) | 에이치브이엠 (295310) |
|---|---|---|
| 매출의 원천 | 스페이스X (99%) | 스페이스X — 스피어 경유 (66%) |
| 2026년 주가 | 7,050 → 57,300 → 15,400 → 23,750 | 22,100 → 133,000 → 30,650 → 60,700 |
| 피크 시점 | 2026.03 (LTA·니켈 제련소 기대) | 2026.05 (스페이스X 상장 확정) |
| 급락 시점 | 2026.06 스페이스X 상장 이후 | 같음 + 7월 스타십 13차 중단 + 8월 2Q 마진 |
| 자금 조달 | CB 3·4·5회차 (전환가 1,910·3,448·14,213원) · 니켈 제련소 $210M 차입(11.75%) | CB 1·2회차 1,320억 (전환가 32,278·90,916원) |
| 2026E 컨센서스 | 매출 1,850~1,920억 · OP 220억 (실제 1H26 OPM 1.9%) | 매출 1,000~1,140억 · OP 133~168억 (실제 1H26 12.3%) |
| 시장의 관심 | 커버리지 있음(iM·메리츠·신한 등), 목표가 없음 | 커버리지 있음(한투·IBK·메리츠·하나 등), 목표가 65,000~102,000 |
4.5.2 결정적으로 다른 점
| 항목 | 스피어 | 에이치브이엠 | 평가 |
|---|---|---|---|
| 스페이스X와의 계약 | 10년 LTA (2025~2035, 1.05조원, 3년 연장 옵션) — 물량 예측치이며 최소 구매 보장은 연 $55M(보도) 또는 $110M(신한) 수준으로 상충 | 직접 계약 없음. 스피어와 10년 상호독점(2026.05) + 직납 자격(2026.03). 실제 물량은 PO 단위 공급계약 | 계약은 스피어에 — 에이치브이엠 불리 |
| 제조 자산 | 없음 (외주생산 · asset-light SCM) | VIM·VAR·ESR·단조·압연 672억 + 3공장·단조설비 계획 | 가치는 에이치브이엠에 — 유리 |
| 마진 | 1H26 영업이익률 1.9%, 원재료비율 약 95% | 1H26 12.3% | 물량이 같다면 이익은 에이치브이엠 쪽에 — 유리 |
| 대체 가능성 | 스피어의 밀 벤더는 에이치브이엠·트리스·하나에어로다이내믹스 3곳(스피어 언급). 스피어는 "수입·유통"도 자기규정 → 해외 밀 소싱 가능 | 에이치브이엠의 우주 판로는 스피어 1곳(1H26). 직납 자격은 있으나 물량 없음 | 상호독점이라도 비대칭 — 에이치브이엠 불리 |
| 재무 리스크 | 니켈 제련소 지분 $240M(차입 $210M, 연 이자 약 $25M ≈ 영업이익의 3~4배), 금감원 "테마 CB" 경고, 저가 CB 전환 물량 | CB 1,320억이지만 현금 1,127억 보유, 이자 부담 연 70억 수준 | 유리 — 단, 스피어의 자금 문제는 곧 에이치브이엠의 수금·발주 문제 |
| 원재료 노출 | 니켈 제련소 지분으로 상류 통합 시도 (LME 대비 저가 조달 주장, 미검증) | 글렌코어 등 시장가 매입, 판가 연동 시차 | 중립 — 스피어가 니켈을 에이치브이엠에 공급하는 구조가 되면 관계가 더 얽힘 |
4.5.3 "스페이스X 1차 벤더"는 누구인가 — 정직한 답
스피어의 "Tier-1"은 스페이스X와 계약을 맺고 발주·조달·품질문서·수출을 책임지는 공급망 관리자라는 뜻입니다. 스페이스X 입장에서 청구서를 받는 상대가 스피어입니다. 에이치브이엠의 "Raw Material Tier-1 Flight Supplier"는 스페이스X가 소재의 원천으로 승인한 밀이라는 뜻입니다 — 어느 유통사를 거치든 "이 회사가 녹인 금속은 비행체에 써도 된다"는 인증입니다. 전자는 계약상의 위치, 후자는 품질상의 위치입니다.
이 구조가 만드는 함의는 세 가지입니다. 첫째, 스페이스X가 조달을 늘릴 때 그 물량은 스피어의 LTA를 통해 흐르고, 스피어는 세 밀 벤더에 배분합니다 — 에이치브이엠의 몫은 스피어의 결정입니다. 둘째, 스피어에 문제가 생기면(자금·거버넌스·니켈 제련소) 에이치브이엠은 직납 자격을 실제 직납으로 전환해야 하는데, 그 전환에 얼마나 걸리는지는 알 수 없습니다. 셋째, 두 회사의 시가총액 합계 1.86조는 스페이스X가 한국에서 사는 소재 연 1,000~2,000억(추정) 위에 매겨진 값입니다. 둘이 나눠 가질 파이가 하나라면, 한쪽의 프리미엄은 다른 쪽의 디스카운트입니다.
이 사실이 에이치브이엠 투자에 주는 함의는 두 가지입니다. 첫째, 스피어의 분기 공시가 에이치브이엠의 선행지표입니다 — 스피어의 스페이스X PO 공시(2026년 6월에만 653억)와 납기 정정("원소재 수급 사정"으로 두 차례 연기)이 에이치브이엠의 발주와 생산 병목을 먼저 보여줍니다. 둘째, 에이치브이엠에게 2026년 3월의 직납 자격은 옵션이고, 그 옵션이 행사되는 순간(우주 매출에 "수출"이 다시 나타나는 순간)이 이 종목이 스피어와 분리되는 순간입니다. 4.5절 확인 목록에 넣습니다.
5경쟁과 해자
같은 칸(용해 밀)에 있는 회사, 인접 칸(SCM·부품·발사체)에 있는 회사를 국내와 해외로 나눠 매출·이익률·배수를 비교합니다. 모두 2026년 9월 17일 시세 및 직전 12개월(TTM) 기준입니다.
5.1 국내 — 우주 테마 안에서 에이치브이엠은 어디에 있는가
| 기업 | 주된 익스포져 | 시가총액 | TTM 매출 | TTM 영업이익률 | PSR | PER (12M fwd) |
|---|---|---|---|---|---|---|
| 한화에어로스페이스 | 방산 · 누리호 체계종합 · 항공엔진 | 57.1조 | 30.0조 | 14.7% | 1.9배 | 18.7배 |
| 두산에너빌리티 | 가스터빈 · 원전 · SMR | 54.8조 | 17.7조 | 6.6% | 3.1배 | 84.9배 |
| 한국항공우주(KAI) | KF-21 · 항공기 체계 | 12.7조 | 4.43조 | 4.1% | 2.9배 | 28.5배 |
| 세아베스틸지주 | 특수강 밀 · 세아창원특수강(텍사스 초내열합금) | 1.64조 | 3.89조 | 5.3% | 0.42배 | 12.8배 |
| 스피어 | 스페이스X 10년 LTA · 특수합금 SCM | 1.12조 | 1,771억 | 2.2% | 6.3배 | n.m. |
| 쎄트렉아이 | 위성 체계 | 8,509억 | 2,107억 | 2.7% | 4.0배 | n.m. |
| 에이치브이엠 | 진공용해 밀 · 스페이스X 소재 | 7,428억 | 892억 | 8.3% | 8.3배 | 약 50배 (2026E 컨센 순이익 기준) |
| 이노스페이스 | 소형 발사체 (한빛) | 2,176억 | 59억 | n.m. | 36.7배 | n.m. |
| 켄코아에어로스페이스 | 항공 소재 유통·가공 (미국 CMSI, 스페이스X 납품) | 1,582억 | 956억 | 4.2% | 1.7배 | n.m. |
| 티플랙스 | 타이타늄·스테인리스 유통 | 605억 | 939억 | 2.9% | 0.6배 | — |
| 대양금속 | 스테인리스 냉연 | 484억 | 2,202억 | 4.6% | 0.22배 | — |
시가총액·TTM 재무는 Yahoo Finance 2026-09-17 기준(에이치브이엠은 종가 60,700원 × CB 전환 반영 발행주식 약 1,224만 주로 직접 계산, TTM은 2025 + 1H26 − 1H25). 선행 PER은 Yahoo Finance 제공치.
① 국내에서 에이치브이엠과 같은 칸(초내열합금 용해)에 있는 상장사는 사실상 세아베스틸지주(자회사 세아창원특수강) 하나입니다. 같은 밀인데 PSR은 0.42배 대 8.3배, 20배 차이입니다. 세아의 3.9조 매출 대부분이 자동차·기계용 범용 특수강이고 초내열합금은 텍사스 공장(2026년 하반기 가동)이 아직 매출 전이라는 점을 감안해도, 시장이 "밀"이 아니라 "스페이스X"에 배수를 매기고 있다는 뜻입니다.
② 스피어와 에이치브이엠은 같은 물량 위에 앉아 있습니다. 스피어는 매출 1,771억(TTM)에 영업이익률 2.2%, 에이치브이엠은 892억에 8.3%입니다. 시가총액은 1.12조 대 0.74조. 두 회사를 합치면 약 1.86조가 "스페이스X 소재 공급 체인의 한국 부분"에 매겨진 값입니다. 4.5절에서 이 둘을 나란히 놓습니다.
③ 이익률은 비교 시점을 조심해야 합니다. TTM 8.3%는 2분기 6.9%를 포함한 숫자입니다. 1분기만 보면 19.0%로 한화에어로스페이스(14.7%)보다 높고, 반기 합산 12.3%는 켄코아(4.2%)·스피어(2.2%)와는 급이 다릅니다. 가치사슬에서 용해가 유통보다 마진을 가져간다는 것은 국내 데이터로도 확인됩니다.
5.2 해외 — 같은 일을 훨씬 큰 규모로 하는 회사들
| 기업 | 익스포져 | 시가총액 | TTM 매출 | 영업이익률 | PSR | PER | PBR | EV/EBITDA |
|---|---|---|---|---|---|---|---|---|
| ATI (NYSE) | Ni 초내열합금·Ti 밀 — A&D 68% | $25.0B | $4.72B | 18.2% | 5.3배 | 55배 | 13.3배 | 28.9배 |
| Carpenter Technology | 특수합금 밀 — A&D 53%, SAO 조정영업이익률 34.7% | $20.2B | $3.12B | 24.1% | 6.5배 | 39배 | 9.1배 | 24.8배 |
| Howmet Aerospace | 엔진부품 정밀주조·단조 (밀의 다음 칸) | $90.0B | $9.12B | 28.5% | 9.9배 | 49배 | 15.8배 | 33.7배 |
| Materion | Cu·Be 합금 · 타겟 | $5.2B | $2.10B | 8.6% | 2.5배 | 58배 | 5.2배 | 27.8배 |
| Acerinox (Haynes·VDM 보유) | 스테인리스 + 초내열합금 | €4.4B | €5.70B | 7.8% | 0.77배 | 80배 | 2.1배 | 14.8배 |
| Aperam (Universal Stainless 보유) | 스테인리스 + 항공용 특수강 | €3.4B | €6.03B | 7.8% | 0.56배 | 26배 | 1.0배 | 15.2배 |
| Daido Steel (5471.T) | 일본 특수강 밀 | ¥484B | ¥599B | 8.0% | 0.81배 | 15배 | 1.0배 | 8.6배 |
| Osaka Titanium (5726.T) | Ti 스펀지·잉곳 | ¥104B | ¥47B | 10.1% | 2.2배 | 34배 | 2.0배 | 14.7배 |
| JX Advanced Metals (5016.T) | 반도체 스퍼터링 타겟 세계 1위 | ¥3.19T | ¥954B | 18.6% | 3.3배 | 32배 | 5.2배 | 25.2배 |
| Rocket Lab | 발사체·우주 시스템 (비교용) | $43.4B | $0.77B | −24.6% | 56배 | n.m. | 11.6배 | n.m. |
| SpaceX (SPCX) | 고객 그 자체 | $2.04T | $23.0B | −1.8% | 88.6배 | n.m. | 16.0배 | n.m. |
Yahoo Finance 2026-09-17. Carpenter는 6월 결산(FY2026). 비상장: Special Metals·TIMET·Wyman-Gordon(PCC, 버크셔 해서웨이), VSMPO(러시아), Proterial(구 히타치금속, 베인캐피탈).
둘 다 "진공에서 녹여 판다"는 점은 같지만 규모는 매출 기준 약 50배(ATI)·35배(Carpenter) 차이이고, 그들의 전방은 로켓이 아니라 제트엔진입니다(Carpenter CEO: "우주는 엔진 대비 톤수가 매우 작다"). 그럼에도 이 비교가 의미 있는 이유는 두 가지입니다. 첫째, "항공우주 초내열합금 밀"이라는 카테고리의 경제성을 보여줍니다 — 수요가 공급을 초과하는 국면에서 통합 밀은 영업이익률 20~35%, PSR 5~7배, PER 40~55배를 받습니다. 둘째, 사이클의 위치를 보여줍니다 — Carpenter 주가는 2022년 저점 $24에서 2026년 고점 $619까지 25배, ATI는 2020년 $5에서 $232까지 45배가 됐습니다. 에이치브이엠이 상장한 2024년은 이 슈퍼사이클의 한가운데였고, 회사가 말하는 "리드타임 6개월 vs 2년"의 우위는 이 사이클이 만든 것입니다. 사이클이 식으면(ATI·Carpenter·세아의 신규 VIM이 2027~28년 가동되면) 그 우위의 절반은 사라집니다.
5.3 에이치브이엠의 업력과 기술 해자
이 회사의 이익 전부를 만드는 자산은 서산 공장의 진공용해로와 그것을 20년 돌려온 사람들입니다. 그래서 그것만 따로 봅니다.
5.3.1 23년 된 진공용해 회사
연혁을 보면 이 회사는 "국산화 과제를 받아 소재를 개발하고, 그 소재를 소량 판매하는 일"을 20년 반복해 왔습니다. LG전자 EMI 차폐 소재(2005), 로이유리 타겟(2006), 프로브카드 인바(2008), 나로호 연소기 구리합금(2012, 항우연), OLED 인바 프레임(2015, LGD), 바주카포 포신 A718(2015, 현대위아), 반도체 세정가스 Ni 전극(2017), 삼성향 CuP 타겟(2018, 린데), 잠수함 슈퍼듀플렉스(2020), 두산 터빈 버킷(2022). 2003년부터 2021년까지 매출은 271억(2021년)에 그쳤습니다. 이 회사에 일어난 변화는 기술이 아니라 고객 하나였습니다 — 2022년 3분기 "미국 전문 우주항공 업체의 생산·기술·품질 요구조건을 만족시키기 위해 100일에 걸친 심사를 통과"한 것.
5.3.2 특허 이력이 말해주는 것 — 그리고 말해주지 않는 것
| 시기 | 등록 특허 (반기보고서 기재 18건) | 의미 |
|---|---|---|
| 2016 | 타이타늄 전극용 브리켓 제조장치 | Ti 용해 원료 처리 |
| 2022~2023 | Ni기 합금 잉곳 제조장치, Ti 판재 뒤틀림 방지 냉각장치·설비, 금속 용해물 인발장치, 잉곳 가변 몰드, 플라즈마 용해로(통전방지), 플라즈마 토치, 잉곳 냉각장치 | 용해·주형·냉각 장치 특허 — 설비를 자체 제작해 온 흔적 |
| 2022~2025 | 고강도·고연성 Cr-Mo강 및 제조방법(2건), 하이브리드 용해 고청정 Fe-Ni 합금(FMM 인바) 3건, Ti-Cu 합금, 고순도 은 스퍼터링 타겟, SOFC용 스테인리스강, VAR 용해·정련 방법 | 합금 조성·공법 특허 — 인바·특수강·타겟 중심 |
여기서 읽어야 할 것은 두 가지입니다. 첫째, 18건 중 우주용 초내열합금에 관한 특허는 하나도 없습니다. 회사가 R&D 목록에서 합금명을 ***로 가리는 이유이기도 합니다 — 스페이스X향 합금은 고객 규격(또는 고객 소유 합금)이고, 밀은 그 규격을 "만들 수 있음"을 인증으로 증명할 뿐 특허로 보호하지 않습니다. 둘째, 특허의 무게중심은 장치에 있습니다. 4톤·12톤 VIM, 플라즈마·전자빔 콜드하스 용해로를 자체 설계·제작해 온 회사라는 뜻이고, 이는 설비 투자 원가를 낮추는 데는 유리하지만 경쟁사(ATI·Carpenter·세아)가 Consarc 같은 전문 설비사에서 같은 설비를 사는 것을 막지는 못합니다. 2공장의 12톤 VIM·8톤 VAR·12톤 ESR도 미국 Consarc 제작으로 보도됐습니다.
5.3.3 해자는 있는가 — 세 겹으로 나눠 봅니다
| 층위 | 내용 | 모방 난이도 |
|---|---|---|
| 설비 | VIM·VAR·ESR·PACHM·EBCHM, 단조프레스, 압연기, 열처리로, 검사(성분·비파괴) | 낮음~중간 — 돈과 시간(설비 리드타임 12~24개월)이 있으면 됩니다. 세아창원특수강은 2,130억으로 연 6,000톤 공장을 텍사스에 지었고, ATI는 새 VIM을 2027년 말 가동합니다. |
| 레시피 · 공정 노하우 | 합금별 배합·탈산·재용해 조건, 편석 제어, 단조·열처리 스케줄, 고객 규격에 맞춘 청정도·조직 관리. "20여 년간 용해 공정 연구"(대표), 박사 5명·석사 11명 | 높음 — 고객 제품마다 다르고 양산 수율로만 검증됩니다. 다만 초내열합금의 규격(AMS)은 공개돼 있고, 대형 밀은 이미 그 레시피를 수십 년 갖고 있습니다. 에이치브이엠의 레시피 우위는 대형 밀 대비가 아니라 신규 진입 소형 밀 대비입니다. |
| 인증 · 레퍼런스 · 관계 | 스페이스X 100일 심사 통과(2022) → 현장 감사(2026.01) → 원자재 Tier-1 비행용 공급사(2026.03). AS9120·ISO9001·NADCAP 비파괴검사(2025). 스피어와 10년 상호독점(2026.05). 나로호·누리호 소재 이력. KAI 소재 적합성 평가 | 매우 높음 — 시간으로만 쌓입니다. 그러나 이 해자는 고객이 원하는 한 유지되는 해자입니다. 고객이 복수 소싱을 결정하면(세아 텍사스, ATI 증설) 인증은 진입장벽이 아니라 입장권이 됩니다. |
결론: 해자는 있지만 설비나 특허에 있는 것이 아닙니다. 방어벽이 되는 것은 "스페이스X가 4년간 이 회사 소재로 엔진을 만들어 날려봤다"는 사실 — 비행 이력(flight heritage)입니다. 항공우주에서 비행 이력은 가장 비싼 자산이고, 동시에 고객이 언제든 다른 공급사에도 부여할 수 있는 자산입니다. 그래서 이 해자는 기존 물량(랩터용 Ni·Cu)에서는 강하고, 신규 물량(Ti·알루미늄·구조재·DoD 발사용)에서는 처음부터 다시 시작입니다.
5.3.4 대형 밀과의 격차 — 체급의 문제
| 에이치브이엠 | 세아창원특수강 (SST 텍사스) | Carpenter | ATI | |
|---|---|---|---|---|
| 초내열합금 용해 능력 | 진공용해 연 약 8,000~12,000톤(공시 산식) · 실제 생산 2025년 7,648톤(전 제품) | 텍사스 연 6,000톤 (2H26~2027 상업생산) + 국내 창원 | 비공개 · SAO 부문 매출 $2.6B | HPMC 부문 매출 $2.2B · 2028년 니켈 능력 +15~20% |
| TTM 매출 | 892억 (≈$64M) | 세아베스틸지주 연결 3.9조 | $3.12B (약 50배) | $4.72B (약 75배) |
| 영업이익률 | 1H26 12.3% (1Q 19.0 / 2Q 6.9) | 지주 5.3% | 24.1% (SAO 34.7%) | 18.2% (HPMC EBITDA 24%) |
| 리드타임 | "6개월" (회사) | — | 인코넬 718 봉 28~32주 · Ti 20개월 | Ni 12개월 · Ti 20개월 |
| 인증 | AS9120 · NADCAP NDT · 스페이스X Tier-1 · KAI 평가 | 미국 내 용해 = DFARS 적격 | AS9100 · NADCAP 전 공정 · GE/P&W/RR LTA | 동일 |
| 밸류에이션 | PSR 8.3 · PBR 5.3 · EV/EBIT n.m. | PSR 0.42 · PBR 0.6 | PSR 6.5 · PER 39 · PBR 9.1 | PSR 5.3 · PER 55 · PBR 13.3 |
격차를 정확히 표현하면 기술 격차가 아니라 체급과 이력의 격차입니다. 트리플 멜트 자체는 에이치브이엠도 합니다. 차이는 (i) 규모 — 대형 밀은 같은 합금을 수만 톤 단위로 녹여 배치 간 편차 데이터를 수십 년 쌓았고, (ii) 후공정 — 대형 밀은 대형 단조 프레스·링 롤링·분말 아토마이징까지 갖고 있으며(에이치브이엠은 2026년 9월에야 416억 단조설비를 결정), (iii) 규제 — 미국 밀은 DFARS 적격입니다. 반대로 에이치브이엠의 우위는 (i) 가격 — 한국의 전기료·인건비, (ii) 납기 — 소량 맞춤 생산이 가능한 조직, (iii) 대형 밀이 우주보다 제트엔진(GE·P&W)에 물량을 우선 배정하는 사이클입니다. 앞의 둘은 구조적이고, 셋째는 사이클입니다.
5.3.5 이 회사는 어떻게 스페이스X 공급망에 들어갔나 — 연대기
| 시기 | 일어난 일 | 근거 |
|---|---|---|
| 2012 | 항우연과 나로호 연소기용 구리합금·고강도 스테인리스 개발 → 이후 누리호 소재 공급 | 2024 사업보고서 공동개발 목록, 연혁 |
| 2022.3Q | "미국 전문 우주항공 업체"의 100일 심사 통과, Ni계·Cu계 첫 납품(연혁 2022.08). 2022년 우주 매출 10.5억 | 2024 사업보고서 기타참고사항 |
| 2023 | 우주 매출 50.6억. 스피어코리아가 스페이스X 벤더코드 취득(스피어 측 자료) | DART · iM증권 |
| 2024.06 | 코스닥 상장. IPO 간담회에서 "미국 글로벌 민간 로켓 개발 A사와 공급계약, 2023년부터 매년 가파른 성장", 2026년 매출 1,058억 목표 제시 | 이데일리 2024-06-17 |
| 2024.08~2025.09 | 서산 2공장 착공 → 준공(2025.06~08) → 상업가동(2025.09). 12톤 VIM·8톤 VAR×2·12톤 ESR | 연혁, 보도 |
| 2025.04~07 | 유통회사와 148억·83억 공급계약 공시. 2025.07.31 스피어–스페이스X 10년 LTA 공시 | DART |
| 2026.01 | 스페이스X 현장 감사 | 프라임경제 2026-03-24 |
| 2026.03.19 | "Raw Material Tier 1 Flight Supplier" 승인 (AS9120·ISO9001·NADCAP NDT 보유) | 동상 |
| 2026.05.28 | 스피어와 10년 상호독점 공급계약 | 아시아경제 |
| 2026.06 | 유통회사와 167억·78억 계약. 수주잔고 631억 | DART |
| 2026.09 | 서산 3공장 투자협약(충남도·서산시), 단조설비 416억 결정 | DART, 보도 |
5.4 내재화 — 소재 산업에서 고객이 공급사를 삼킨 사례, 삼키지 못한 사례
"스페이스X가 소재까지 직접 만들면 어떻게 되는가"라는 질문에 답하려면, 다른 산업에서 하이퍼그로스 고객이 소재·부품 공급사에게 실제로 무슨 일을 했는지를 봐야 합니다.
5.4.1 내재화·이탈에 밀린 사례
| 사례 | 무슨 일이 있었나 | 밀린 이유 |
|---|---|---|
| Velo3D (스페이스X 3D프린터) | 스페이스X가 매출의 20~40%를 차지하던 금속 3D프린터 회사. 매출 2022년 $79M → 2024년 $41M(−47%). 2021년 SPAC 상장(기업가치 약 $1.6B) 후 2023~24년 급락, 1:35 병합, NYSE 상장폐지, 채권단 출자전환으로 경영권 이전. 2024년 12월 스페이스X가 $8M에 기술 라이선스를 사감. 2026년 나스닥 재상장 후 시총 약 $345M | 고객이 장비 대신 기술을 사서 내재화. 소수 고객·고정비·자금난이 겹침 |
| 엘앤에프 (테슬라 양극재) | 2023년 2월 테슬라와 2024~25년 약 $2.9B 직납 계약. 매출 2022년 3.87조(영업이익 2,663억) → 2023년 4.61조(−2,223억) → 2024년 1.85조(−5,000억대). 주가 2023년 고점 337,000원 → 2025년 저점 47,800원 | 리튬 가격 급락 → 재고평가손실 + 단일 고객 물량 절벽. 원재료 노출 + 고객 집중이라는 점에서 에이치브이엠과 가장 닮은 리스크 구조 |
| 티씨케이 (SiC 링) | 2015년 양산, 램리서치 등 해외 70%+, 영업이익률 35~42% 유지. 2020년 이후 특허 만료·하나머티리얼즈·케이엔제이 진입으로 2023년 매출 −40%, 이익률 20%대 | 고객이 내재화한 것이 아니라 복수 소싱으로 전환. 해자가 특허였기에 만료와 함께 소멸 |
| 테슬라 4680 배터리 | 파나소닉·LG엔솔 의존을 줄이려 2020년 자체 셀 양산 선언. 5년 뒤에도 외부 조달이 대부분 | 내재화는 선언보다 훨씬 느림 — 그러나 공급사 협상력은 선언 즉시 약해짐 |
5.4.2 내재화에 저항해 살아남은 사례
| 사례 | 무슨 일이 있었나 | 살아남은 이유 |
|---|---|---|
| PCC · Howmet vs 엔진 3사 | GE·프랫앤휘트니·롤스로이스는 수십 년간 정밀주조·단조 대부분을 PCC(버크셔)·Howmet에 외주. 엔진사가 주조를 내재화한 사례는 제한적. Howmet 엔진부품 마진 37.7%(2Q26), 시총 $90B | 자본집약·인증부담·수율 노하우. 엔진사는 설계·조립에 자본을 쓰는 것이 더 이득 |
| Carpenter · ATI vs 엔진 3사 | 용해 밀은 항공엔진 산업에서 한 번도 내재화된 적이 없음. GE·P&W는 장기공급계약(LTA)과 지분 없는 파트너십으로 묶음. 2023~26년 리드타임 병목에서 밀의 협상력이 오히려 상승 — Carpenter 영업이익률 5%(FY23) → 24%(FY26) | 용해는 한 합금이 아니라 수백 합금의 포트폴리오 사업. 한 고객의 물량으로는 규모의 경제가 안 나옴 |
| 하나머티리얼즈 (TEL Si 부품) | 도쿄일렉트론이 2017년 지분 12.6% 투자, 매출 비중 50~60%. 매출 2017년 1,057억 → 2022년 3,401억, 영업이익률 30%대. 2023년 매출 −33%·이익률 12%로 하락 후 2026년 다시 29% | 고객이 지분으로 묶고 내재화하지 않음. 소모품 특성(반복 매출) |
| 덕산네오룩스 (삼성디스플레이 OLED 소재) | 삼성디스플레이 비중 60~80%. 영업이익률 20~30% 10년 유지 | 소재 인증 락인 + 고객이 소재 제조에 자본을 쓰지 않는 구조 |
5.4.3 그래서 규칙은 무엇인가
① 자본집약도와 인증 부담이 고객의 본업보다 큰가. 정밀주조·용해처럼 공장 하나에 수천억, 인증에 수년이 드는 공정은 고객이 내재화하지 않습니다. 3D프린터처럼 장비를 사면 되는 공정은 내재화됩니다. 용해 밀은 전자에 가깝습니다 — 다만 스페이스X는 "자본집약도가 본업보다 크다"는 조건이 성립하지 않는 드문 고객입니다(2026년 상반기 자본지출 285억달러, 배스트롭 주조소 2.8억달러).
② 고객이 한 합금만 쓰는가, 수백 합금을 쓰는가. 항공엔진사가 밀을 내재화하지 못하는 이유는 필요한 합금이 너무 많아서입니다. 스페이스X는 반대로 소수의 합금(SX500, 인코넬 718/625, GRCop, 30X)을 대량으로 씁니다. 자체 합금(SX500)을 이미 설계했고 스테인리스(30X)도 자체 규격입니다. 이 조건은 스페이스X에게 용해 내재화의 유인을 줍니다. 아직 그 보도가 없을 뿐입니다.
③ 고객이 공급 단절을 두려워하는가. 스페이스X는 2022~2026년에 미국 대형 밀의 리드타임 때문에 한국 공급망을 열었습니다. 그 두려움이 있는 한 복수 소싱(에이치브이엠 + 세아 + ATI)은 유지되고, 그중 에이치브이엠은 "가장 싸고 빠른 공급사"로 남습니다. 두려움이 사라지면(미국 내 능력 확충) 한국 밀은 DFARS 밖의 상업 물량으로 밀립니다.
에이치브이엠에 대입하면 판정은 엇갈립니다. ①은 유리, ③은 당분간 유리, ②는 불리합니다. 따라서 이 회사의 방어선은 "기술"이 아니라 "스페이스X가 용해까지 내재화하는 것보다 한국에서 사는 것이 싸고 빠른 한"입니다. 그 방어선은 실재하지만, 회사가 통제하지 못합니다. 그리고 그 방어선 안쪽에 스피어라는 또 하나의 층이 있습니다 — 4.5절의 주제입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
밀의 손익은 단순합니다. 매출은 kg × 판가, 원가는 kg × 원재료 + 고정비. 문제는 kg이 팔리는 시점과 원재료가 사들여지는 시점이 다르다는 것입니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 270.9 | 354.9 (+31.0%) | 414.6 (+16.8%) | 451.4 (+8.9%) | 665.3 (+47.4%) | 892.5 (+74.6%) |
| 매출원가 | 208.3 | 300.8 | 334.0 | 452.5 | 545.1 | 746.0 |
| 매출총이익 (률) | 62.7 (23.1%) | 54.1 (15.3%) | 80.6 (19.4%) | −1.1 (−0.2%) | 120.2 (18.1%) | 146.5 (16.4%) |
| 판관비 (률) | 29.2 (10.8%) | 42.2 (11.9%) | 43.3 (10.5%) | 66.8 (14.8%) | 61.8 (9.3%) | 72.8 (8.2%) |
| 인건비 (급여·퇴직급여·복리후생비) | 13.3 | 14.7 | 16.6 | 20.7 | 22.6 | 24.5 |
| 연구개발비 (경상연구개발비) | 11.7 | 15.4 | 14.7 | 10.5 | 9.4 | 9.4 |
| 광고판촉비 (광고선전비) | 0.0 | 0.0 | n/a(계정 없음) | n/a(계정 없음) | n/a(계정 없음) | n/a(계정 없음) |
| 감가상각·무형상각 | 0.6 | 0.6 | 1.0 | 1.2 | 1.4 | 1.2 |
| 기타 — 주식보상비용 | 0.0 | 0.0 | 0.0 | 15.1 | 16.5 | 20.6 |
| 기타 — 지급수수료 | 1.4 | 5.4 | 8.8 | 15.6 | 5.7 | 7.0 |
| 영업이익 (률) | 33.5 (12.4%) | 12.0 (3.4%) | 37.3 (9.0%) | −67.9 (−15.0%) | 58.4 (8.8%) | 73.7 (8.3%) |
| 지배순이익 (당기순이익) | 16.7 | −4.3 | −60.6 | −83.9 | 126.1 | 34.5 |
| 영업현금흐름 | 7.3 | −14.8 | 9.0 | −140.1 | −88.3 | −90.9 |
| CAPEX (유형·무형자산 취득) | −39.0 | −51.0 | −56.5 | −153.2 | −215.0 | −213.8 |
| FCF (마진) | −31.7 (−11.7%) | −65.8 (−18.5%) | −47.5 (−11.5%) | −293.3 (−65.0%) | −303.3 (−45.6%) | −304.7 (−34.1%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 129.7 (+58.8%) | 167.3 (+7.6%) | 134.0 (+46.7%) | 234.3 (+90.7%) | 232.7 (+79.4%) | 291.5 (+74.3%) |
| 매출원가 | 99.3 | 114.8 | 125.8 | 205.3 | 169.1 | 245.9 |
| 매출총이익 (률) | 30.4 (23.4%) | 52.5 (31.4%) | 8.3 (6.2%) | 29.0 (12.4%) | 63.6 (27.3%) | 45.6 (15.7%) |
| 판관비 (률) | 19.2 (14.8%) | 14.8 (8.8%) | 11.2 (8.4%) | 16.6 (7.1%) | 19.4 (8.3%) | 25.5 (8.8%) |
| 영업이익 (률) | 11.3 (8.7%) | 37.7 (22.5%) | −3.0 (−2.2%) | 12.4 (5.3%) | 44.2 (19.0%) | 20.1 (6.9%) |
| 지배순이익 (당기순이익) | 5.9 | 29.9 | −7.8 | 98.2 | 34.1 | −90.0 |
| 영업현금흐름 | −50.2 | 2.7 | −22.1 | −18.7 | −11.9 | −38.2 |
| CAPEX (유형자산 취득) | −79.4 | 9.1 | −94.3 | −50.4 | −15.2 | −53.8 |
| FCF | −129.6 | 11.8 | −116.4 | −69.1 | −27.1 | −92.0 |
분기 매출과 영업이익률 — 2025년 1분기부터 2026년 2분기까지
막대: 매출(억원). 주황 선: 영업이익률. 매출은 매 분기 사상 최대인데 이익률은 지그재그입니다.
| 항목 (억원) | 1H26 | 1H25 |
|---|---|---|
| 매출액 | 524.2 | 297.0 |
| 매출총이익 | 109.2 | 82.9 |
| 매출총이익률 | 20.8% | 27.9% |
| 판매비와관리비 | 45.0 | 34.0 |
| 영업이익 | 64.3 | 48.9 |
| 영업이익률 | 12.3% | 16.5% |
| 금융수익 − 금융비용 | −120.1 | −7.1 |
| 당기순이익 | −55.9 | 35.8 |
6.1 2분기 마진은 왜 무너졌나 — 주석 17로 직접 계산
증권사(IBK, 2026-08-14)의 설명은 "1분기에 생산한 제품이 재고로 쌓이며 비용 인식이 이연됐고, 2분기에 그 재고가 팔리며 원가로 반영됐다"입니다. 반기보고서 주석 17(비용의 성격별 분류)로 이를 확인하면 다음과 같습니다.
| 비용 항목 (억원) | 1Q26 | 2Q26 | 1H26 | 1H25 | 읽기 |
|---|---|---|---|---|---|
| 원재료 매입액 | 202.0 | 91.3 | 293.4 | 180.9 | 1분기에 몰아서 샀음 |
| 재고자산의 변동 | −136.7 | +44.1 | −92.6 | −112.9 | 1분기 재고 137억 축적 → 2분기 44억 소진 |
| 실질 재료비 (매입 + 재고변동) | 65.3 | 135.4 | 200.8 | 68.0 | |
| 실질 재료비율 (÷ 매출) | 28.1% | 46.5% | 38.3% | 22.9% | 반기 합산으로도 +15%p |
| 외주가공비 | 16.0 | 25.6 | 41.6 | 27.9 | 단조 외주 증가 — 9월 단조설비 투자의 배경 |
| 감가상각비 | 15.4 | 15.4 | 30.8 | 18.3 | 2공장 가동 효과 (+12.5억/반기) |
| 전력비 + 가스수도료 | 25.6 | 23.6 | 49.2 | 38.4 | 용해 에너지 |
| 급여 + 퇴직급여 + 복리후생 | 26.3 | 27.7 | 55.6 | 42.4 | 직원 127명 → 167명 |
| 주식보상비용 | 4.8 | 8.0 | 12.8 | 8.7 | 현금유출 없음 |
| 소모품·수수료·기타 | 33.2 | 40.5 | 73.7 | 44.0 | |
| 총비용 (원가 + 판관비) | 188.5 | 271.4 | 459.9 | 248.0 |
결론은 두 겹입니다. 첫째 겹(타이밍): 1분기 27.3%의 매출총이익률은 재고를 137억 쌓으면서 재료비가 과소 인식된 결과이고, 2분기 15.7%는 그 반대입니다. 두 분기를 합친 20.8%가 실력에 가깝습니다. 둘째 겹(구조): 그 반기 합산 재료비율이 전년 22.9%에서 38.3%로 15%p 올랐습니다. 이건 타이밍이 아닙니다. 원인 후보는 반기보고서 안에 있습니다.
- 원재료 단가 상승 vs 판가 전가 시차. 매입 단가(원/kg): 니켈 24,218 → 27,720(+14.5%), 구리 15,479 → 19,831(+28.1%), 크롬 +16.5%, 은 1,612,237 → 3,822,175(+137%). 반면 제품 판가는 니켈계 66,193 → 68,787(+3.9%), 철계 +15.8%. 회사는 "원소재 매입단가는 제품 판매 가격에 반영되는 구조"라고 공시하지만, 반영에는 시차가 있고 PO 단위 계약은 체결 시점 가격으로 묶입니다.
- 믹스. 니켈계 비중 35.8% → 47.5%. 니켈계는 kg당 판가가 높지만 재료비 비중도 높습니다(니켈 27,720원/kg이 판가 68,787원/kg의 40%).
- 외주가공비. 반기 41.6억(+49%). 물량이 자체 단조 능력을 넘어서면서 외주로 나갔고, 이는 9월의 416억 단조설비 투자로 이어집니다.
- 재고평가손실은 원인이 아닙니다. 반기 8.0억(전년 21.0억). 다만 재공품 423억에 평가충당금 67억(15.9%)이 설정돼 있어 재고의 질에 대한 주의는 필요합니다.
고정비(감가상각·인건비·에너지 약 반기 135억)는 매출이 늘어도 크게 늘지 않으므로, 재료비율이 안정되면 매출 100억당 영업이익 30~40억이 떨어집니다. 이것이 1분기 19%의 정체입니다. 그러나 밀은 장비회사와 달리 재료비가 매출의 절반 가까이이고, 그 재료비가 시세와 재고 회계에 따라 분기마다 ±15%p 흔들립니다. 2024년 매출총이익 −1억(451억 매출)이 그 반대편 극단입니다. 이 회사의 분기 이익률을 한 분기 숫자로 판단하면 늘 틀립니다. 반기·연간 합산 재료비율과 판가/원가 스프레드를 봐야 합니다.
6.2 순이익은 액면 그대로 보면 안 됩니다
① 2026년 상반기 순손실 −56억의 정체. 영업이익 64억 + 금융수익 47억(파생상품 평가이익 27억, 이자 9억) − 금융비용 167억(파생상품 평가손실 123억, 이자 37억). 파생상품은 전환사채의 조기상환청구권(풋)과 매도청구권(콜)을 분리해 시가평가한 것입니다. 주가가 오르면 풋 부채는 줄고 콜 자산은 늘어 이익, 주가가 내리면 반대이며, 2분기에 주가가 133,000원에서 57,900원으로 떨어지면서 손실이 났습니다. 현금과 무관하고, 3분기에 주가가 오르면 부호가 바뀝니다.
② 2025년 순이익 126억의 정체. 영업이익 58억 + 금융수익 68억(역시 파생상품 평가이익) + 법인세 수익 31억(이연법인세자산 인식). PER 계산에 쓰이는 EPS 1,060원은 이 두 항목 위에 있습니다.
③ 이자비용 37억(반기)은 진짜입니다. 표면이자 0%인 CB도 회계상 유효이자(전환권조정 상각)가 잡히고, 차입금 318억의 이자가 있습니다. 연 70억 안팎의 영업 외 비용으로 보는 편이 맞습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
현금·차입금·전환사채, 그리고 주주에게 돌아오는 몫을 한곳에 모았습니다.
| 항목 | 값 | 구성 |
|---|---|---|
| 현금·금융자산 | 1,127.1 | 현금및현금성자산 463.4 + 단기금융상품 433.7 + 당기손익-공정가치측정금융자산(유동) 230.0 |
| 차입금·사채 | 317.8 | 단기차입금 225.0 + 유동성장기부채 7.5 + 유동성사채 3.6 + 장기차입금 81.8 |
| 전환사채 액면 | 1,258.45 | 1회차 400 + 2회차 920 − 8월 전환청구 61.55(보통주 190,683주, 주석 23 보고기간후사건) · 장부가 668.3 + 파생상품부채 408.7은 별도 계상 |
| 순현금(순부채) | −449.2 | CB 액면 포함 · CB 제외 시 순현금 809.2 |
| 자본총계 | 1,403.2 | PBR 5.29배(시총 7,428.0억 기준) |
| 배당 · 자사주 (FY2025) | 0 · 0 | 상장 후 무배당 · 자사주 매입 이력 없음 |
7.1 재무상태 — 현금은 많지만, 그 현금은 누구의 것인가
이 회사를 "순현금 회사"로 읽으면 안 됩니다. 현금 1,127억의 원천은 2024년 6월 IPO(441억)와 두 차례 CB(1,320억)입니다. 미사용 자금 약 1,000억은 정기예금·전단채·ELB에 묶여 있고, 그중 500억은 3공장 시설자금으로 지정돼 있습니다. 여기에 9월 15일 결정된 단조설비 416억(2028년 말까지 집행)을 더하면 공시된 투자 계획만 약 900억~1,400억이고, 그 뒤에 영업활동현금흐름(2025년 −88억)의 운전자본 부담이 있습니다. 즉 이 현금은 "주주에게 돌아올 현금"이 아니라 "공장으로 바뀔 현금"입니다.
7.2 전환사채 — 이 종목의 주식 수는 고정돼 있지 않습니다
| 1회차 CB | 2회차 CB | |
|---|---|---|
| 발행일 · 액면 | 2025-07-28 · 400억 | 2026-04-10 · 920억 |
| 표면/만기 이자 | 0% / 0.5%(보도) | 0% / 0% |
| 전환가액 | 32,278원 (현 주가의 53%) | 90,916원 (현 주가의 150%) |
| 전환청구 기간 | 2026-07-28 ~ 2030-06-28 | 2027-04-10 ~ 2031-03-10 |
| 전환 시 신주 | 1,239,234주 → 61.55억 전환 후 잔여 약 1,048,600주 | 1,011,923주 |
| 풋옵션 (투자자) | 2028-01-28부터 3개월마다 | 2028-04-10부터 3개월마다 |
| 콜옵션 (회사·지정인) | 2026-07-28 ~ 2028-01-28 | 2027-04-10 ~ 2028-04-10 |
| 투자자 | 키움PE·신한캐피탈·BNK투자증권 등 16곳(보도) | KB증권·삼성증권·NH 등 펀드 신탁 다수 |
| 용도 | 원재료·운영자금 (320억 집행) | 운영 420억 + 3공장 시설 500억 (미집행) |
2026년 7월 28일부터 1회차 CB의 전환청구가 시작됐고, 8월 세 차례 61.55억(190,683주)이 전환됐습니다. 전환가 32,278원은 현 주가 60,700원의 절반이므로 잔여 338억(약 105만 주, 발행주식의 8.6%)은 사실상 전부 주식이 됩니다. 2회차 920억은 주가가 90,916원을 넘지 않으면 2028년 4월부터 풋(원금 상환)의 대상이 됩니다. 밸류에이션(9장)에서는 1회차를 희석 주식으로, 2회차를 부채로 놓습니다.
7.3 현금이 돌아올 경로는 있는가
배당 — 2023~2025년 무배당. 정관상 중간배당 가능하나 "별도의 내부 정책은 마련하고 있지 않음"(2025 사업보고서). 자사주 — 매입 이력 없음. 자금의 방향 — IPO 441억 → 2공장(205억 시설) · CB 400억 → 원재료·운영(320억 집행) · CB 920억 → 3공장 500억 + 운영 420억 · 단조설비 416억(2028년까지) · 2026년 6월 산업은행 단기차입 100억 추가.
평가 — 이 회사는 향후 2~3년간 현금을 쓰는 회사입니다. 주주가 받는 것은 배당이 아니라 "매출 3,000억짜리 공장이 지어지는 것"이고, 그 대가는 CB 전환에 따른 희석(1회차 8.6% 확정, 2회차 8.3% 조건부)입니다. 최대주주 지분 35.5%는 희석 후 약 32%로 내려갑니다. 밸류업 공시는 없습니다.
8업황 사이클과 주가 — 최근 10년
"해외 1위 고객을 확보하면 주가가 오른다"는 명제는 맞습니다. 다만 얼마나 오래 가는지, 그리고 그 고객이 바뀌면 어떻게 되는지가 문제입니다. 모두 Yahoo Finance 수정주가 연간 종가 범위(2026-09-18 기준)입니다.
8.1 해외 앵커 고객을 잡은 한국 소재 소형주들 — 시간과 주가
| 기업 | 앵커 고객 · 소재 | 고객 비중 (피크) | 주가가 인식한 경로 (연간 종가 범위) | 이후 |
|---|---|---|---|---|
| 티씨케이 (064760) | 램리서치 등 · SiC 링 (2015 양산) | 해외 70%+ | 2014년 5,939~9,997 → 2015년 23,218(3배) → 2017년 68,776 → 2020년 117,095 → 2021년 고점 226,995 (6년간 약 30배) → 2022~24년 65,493~143,860 박스 → 2026.05 사상 최고 348,500 → 현재 270,500 | 특허 만료·경쟁 진입(2020~)으로 3년 박스, 2025~26년 AI 사이클에 재평가 |
| 하나머티리얼즈 (166090) | TEL · Si 전극·링 (TEL 지분 12.6%) | 50~60% | 2017년 상장 6,886~17,012 → 2021년 고점 61,045 (4년 6배) → 2022년 저점 27,744 → 2024년 저점 21,516 → 2026.05 고점 81,100 → 현재 56,100 | 고객 캐펙스 사이클에 이익률 30% ↔ 12% 동조 |
| 덕산네오룩스 (213420) | 삼성디스플레이 · OLED 소재 | 60~80% | 2015년 7,000~15,700 → 2021.08 고점 72,000 (6년 7배) → 2024년 저점 22,150 → 현재 30,000 | 단일 고객 락인으로 마진은 지켰으나 주가는 5년 하락 — 고객의 성장이 멈추자 배수가 빠짐 |
| 엘앤에프 (066970) | LG엔솔 → 테슬라 직납 (2023.02, $2.9B) | 80%+ | 2019년 16,806 → 2021년 고점 248,627 (15배) → 2023년 고점 337,000 → 2025년 저점 47,800 (고점比 −86%) → 현재 111,600 | 리튬 급락 + 고객 물량 절벽 → 2년 연속 대규모 적자 |
| 켄코아에어로스페이스 (274090) | 보잉·록히드·스페이스X (미국 CMSI 소재 유통) | ST엔지니어링 57% | 2020년 상장 4,780~11,300 → 2021년 고점 21,550 → 2024년 저점 8,030 → 2026.05 고점 34,250 → 현재 11,535 (고점比 −66%) | 스페이스X 테마로 4배 → 4개월 만에 되돌림. 영업이익률 4% |
| 스피어 (347700) | 스페이스X 10년 LTA · 특수합금 SCM | 99% | 2024년 1,627~5,380 → 2025.12 저점 7,050 → 2026.03 고점 57,300 (3개월 8배) → 2026.07 저점 15,400 → 현재 23,750 | LTA 공시 + 스페이스X IPO 기대로 급등, 스페이스X 상장 후 급락 |
| 에이치브이엠 (295310) | 스페이스X (스피어 경유) · 초내열합금 | 66% | 2024.06 IPO 18,000 → 2024.08 저점 10,910 → 2025.12 저점 22,100 → 2026.05 고점 133,000 (6개월 6배) → 2026.07 저점 30,650 → 현재 60,700 | — |
에이치브이엠 주가 — 상장 이후 종가와 사건
원. 2024년 7월부터 2026년 9월 17일까지 일별 종가. 주황 점이 공시·뉴스 사건.
① 앵커 고객 확보에서 주가 피크까지는 보통 4~6년입니다. 티씨케이 6년, 하나머티리얼즈 4년, 덕산네오룩스 6년, 엘앤에프 4년. 에이치브이엠은 2022년 첫 납품 → 2026년 5월 피크로 4년이었고, 그 사이 매출은 355억 → 연환산 1,000억으로 3배가 됐습니다. 패턴 안에 있습니다.
② 피크 이후의 운명은 "고객이 계속 크는가"가 아니라 "고객이 나에게서 계속 사는가"가 결정합니다. 덕산네오룩스는 삼성디스플레이가 성장을 멈추자 5년 하락했고, 티씨케이는 램리서치가 복수 소싱으로 바꾸자 3년 박스였으며, 엘앤에프는 테슬라 물량이 흔들리자 −86%였습니다. 반대로 하나머티리얼즈는 TEL이 지분으로 묶여 있어 사이클마다 돌아왔습니다. 에이치브이엠에게 "지분으로 묶인 고객"은 없습니다. 있는 것은 스피어와의 10년 상호독점 계약입니다.
③ 재평가는 두 번 옵니다 — 고객 확보 때 한 번, 산업 슈퍼사이클 때 한 번. 티씨케이·하나머티리얼즈는 2025~26년 AI 반도체 사이클에서 두 번째 피크를 만들었습니다. 에이치브이엠의 첫 번째 피크(2026년 5월)는 스페이스X IPO라는 이벤트가 만든 것이었고, 산업 슈퍼사이클(항공우주 초내열합금 쇼티지)은 이미 2023~26년에 Carpenter·ATI 주가로 소진되는 중입니다. 두 번째 재평가가 오려면 "랩터 연 1,000기"가 숫자로 보여야 합니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
현금이 많고 전환사채도 많은 회사는 시가총액으로 보면 싸 보이고 완전희석 EV로 보면 비싸 보입니다. 둘 다 계산해 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 215.4배 (58.9배) | TTM 순이익 34.5억(FY2025 126.1억) — 둘 다 CB 파생상품 평가손익, FY2025는 법인세 수익 포함으로 왜곡 |
| EV/EBIT | 106.9배 (134.9배) | EV = 시총 7,428.0 + 순부채 449.2 = 7,877.2억 · TTM 영업이익 73.7억(FY2025 58.4억) |
| PBR | 5.29배 | 2026-06-30 자본총계 1,403.2억 |
| PSR | 8.3배 (11.2배) | TTM 매출 892.5억(FY2025 665.3억) |
| FCF 수익률 | −4.1% | TTM FCF −304.7억 ÷ 시총 |
9.1 완전희석 기준 — 숫자를 어디에 놓을 것인가
| 항목 | 값 | 산출 |
|---|---|---|
| 주가 (2026-09-17) | 60,700원 | 52주 144,000 / 21,950 · 1년 +131% · 6개월 −41% · 1개월 +29% |
| 발행주식수 | 약 12,237,264주 | 2026-06-30 12,046,581주 + 1회차 CB 전환 190,683주 (8월) · 스톡옵션 미행사분 미반영 |
| 시가총액 | 약 7,428억 | 발행주식 기준 |
| (+) 1회차 CB 잔여 전환 | +1,048,540주 (+8.6%) | 액면 338.45억 ÷ 32,278원 — 현 주가의 53%이므로 전량 전환 가정 |
| 완전희석 시가총액 | 약 8,064억 | 13,285,804주 × 60,700원 |
| (+) 순차입금 | +111억 | 차입금 318억 + 2회차 CB 액면 920억(부채로 취급) − 현금성 1,127억 |
| EV (완전희석) | 약 8,175억 | 2회차 CB가 전환되면(주가 90,916원 이상) EV 대신 주식 수 +8.3% |
| EV / TTM 매출 | 9.2배 | TTM 매출 892억 (2025 665 + 1H26 524 − 1H25 297) |
| EV / TTM 영업이익 | 약 110배 | TTM 영업이익 74억 |
| PBR | 4.6배 (희석 후) · 5.3배 (보고 기준) | 자본총계 1,403억 + CB1 전환 338억 = 1,741억 → 희석 BPS 약 13,100원 |
| 배당수익률 | 0% | 상장 후 무배당. "시설투자·원재료 확보 최우선" (2025 사업보고서) |
9.2 증권사는 어디에 놓았는가
| 증권사 · 일자 | 2026E 매출 / 영업이익 | 2027E 매출 / 영업이익 | 목표주가 | 요지 |
|---|---|---|---|---|
| IBK투자 · 2026-08-14 | 1,041억 / 133억 (12.8%) | 1,416억 / 224억 (15.8%) | 65,000원 | 2Q 마진은 재고 이연 원가. 스페이스X향 유통사와 10년 상호독점 |
| 한국투자 · 2026-07-15 (8-31 유지) | 1,036억 / 168억 (16.2%) | 1,592억 / 338억 (21.2%) | 102,000원 (136,000에서 하향) | 3공장 감가상각·공급 집중 반영. 루이지애나 스타베이스로 발사 횟수 증가 |
| 메리츠 · 2026-08-18 | 1,136억 / 168억 (14.8%) | 1,697억 / 329억 (19.4%) | 없음 | 3공장 완공 시 연 5,000억 매출 가능(5월) |
| 하나 · 2026-06-12 | 1,001억 / 206억 (20.6%) | 1,482억 / 261억 | 없음 | 2Q 매출 339억 추정 → 실제 291.5억 |
| 유안타 · 2026-05-07 | 2030년 매출 5,000억 / 영업이익 760억 (15%), CAGR 50% | 없음 | 3공장 합산 최대 7,000억 캐파 | |
| 회사 (IPO 시, 2024-06) | 1,058억 | — | — | IPO 간담회 제시 목표 |
2026년 컨센서스 매출 약 1,040억은 하반기 매출 516억, 즉 상반기와 같은 수준을 가정합니다(수주잔고 631억으로 뒷받침). 영업이익 컨센서스 133~168억은 하반기 70~105억, 영업이익률 13~20%를 요구합니다 — 2분기 6.9%에서 2배 이상 회복해야 하는 숫자입니다. 재고 회계 타이밍이 정상화되고 판가에 원재료가 반영되면 가능하지만, 확인된 것은 아닙니다. 2027년 컨센서스(1,400~1,700억, 영업이익 224~338억)는 3공장 없이 2공장 가동률 상승만으로 도달해야 하는 숫자입니다.
9.3 세 개의 시나리오 — 2027년 기준
| 시나리오 | 가정 | 2027E 매출 | 영업이익 (OPM) | EV/EBIT | PER (세율 22%, 파생손익 제외) |
|---|---|---|---|---|---|
| 강세 | 랩터 생산 연 600기+, 스피어 경유 물량 2배, 재료비율 35%로 정상화, 직납 개시 | 1,700억 | 340억 (20%) | 24배 | 약 30배 |
| 기본 | 2026년 하반기 수준 유지 + 2공장 가동률 60%, 재료비율 38~40%, 항공·반도체 완만 성장 | 1,400억 | 196억 (14%) | 42배 | 약 53배 |
| 약세 | 스타십 발사 지연 지속, 스피어 발주 정체, 세아 텍사스·ATI 증설로 판가 압박, 3공장 감가상각 선반영 | 1,000억 | 80억 (8%) | 102배 | n.m. |
이 표에서 주목할 점은 기본 시나리오에서도 2027년 EV/EBIT 42배라는 것입니다. Carpenter(PER 39배, 영업이익률 24%)나 Howmet(49배, 28.5%)과 같은 배수를 받으려면 영업이익률이 그들 수준으로 올라가거나, 2028년 이후 3공장 매출(연 3,500~5,000억)이 가시화돼야 합니다. 현재 주가는 2028~2030년의 3공장 풀가동을 상당 부분 앞당겨 반영하고 있습니다. 반대로 약세 시나리오에서 주가의 하방은 순현금이 아니라(CB를 빼면 순차입 111억) 유형자산 672억 + 재고 609억이라는 자산 가치와 "그래도 스페이스X 인증 밀"이라는 희소성이 받칩니다. 2025년 12월 저점 22,100원(시총 약 2,660억, 당시 PSR 4배)이 그 희소성에 시장이 매긴 바닥이었습니다.
9.4 특수합금 밀은 실제로 어떤 배수를 받아왔는가
에이치브이엠의 사업모델은 "진공용해 밀"입니다. 같은 모델을 가진 회사들이 사이클의 각 국면에서 어떤 마진과 배수를 받았는지 봅니다.
9.4.1 Carpenter — 이 모델의 사이클 전체
| 회계연도 (6월 결산) | 매출 | 영업이익 | 영업이익률 | 주가 (연간 종가 범위) |
|---|---|---|---|---|
| FY2020 (코로나 직전) | — | — | — | 2020년 $13.4~44.3 |
| FY2021 (항공 침체) | — | 적자 | n.m. | 2021년 $26.1~46.0 |
| FY2023 | $2,550M | $133M | 5.2% | 2023년 $34.9~72.9 |
| FY2024 | $2,760M | $354M | 12.8% | 2024년 $58.4~195.1 |
| FY2025 | $2,877M | $525M | 18.3% | 2025년 $150.6~333.9 |
| FY2026 | $3,124M | $702M | 22.5% (SAO 부문 34.7%) | 2026년 $310.1~619.0 · 현재 $407 |
| FY2027 가이던스 | — | $850~880M | 약 26% | PER 39배 · PSR 6.5배 |
매출은 3년간 22% 늘었는데 영업이익은 5.3배가 됐습니다. 밀의 손익은 가동률과 판가 스프레드가 결정하고, 수요가 공급을 넘는 국면에서는 판가가 원재료보다 빨리 오릅니다. 주가는 2022년 저점 $24에서 2026년 고점 $619까지 25배입니다. 같은 3년 동안 에이치브이엠의 영업이익률은 −15% → 8.8% → 12.3%였습니다. 같은 사이클, 같은 방향이지만 진폭이 훨씬 크고 아직 낮은 곳에 있습니다.
9.4.2 Haynes와 Universal Stainless — 소형 밀이 받은 M&A 배수
| 회사 | 성격 | 인수자 · 시점 | 가격 | 배수 (보도·추정) |
|---|---|---|---|---|
| Haynes International | Ni·Co 초내열합금 전문 밀, 매출 약 $6억, 항공우주 약 50%, 영업이익률 한 자릿수~13% | Acerinox · 2024.02 발표, 2024.11 완료 | $61/주 · 지분가치 약 $8억 · EV 약 $9.7억 | EV/EBITDA 약 8~9배 · PSR 약 1.6배 |
| Universal Stainless & Alloy | 항공용 특수강 밀, 매출 약 $3억, 항공 75~80% | Aperam · 2024.10 발표, 2025.01 완료 | $45/주 · EV 약 $5.4억 | EV/EBITDA 약 9배 · PSR 약 1.8배 |
| Precision Castparts (Special Metals·TIMET·Wyman-Gordon) | 주조·단조·밀 통합, 매출 $100억 | 버크셔 해서웨이 · 2016 | $235/주 · $370억(부채 포함) | 2021년 약 $110억 손상 인식 |
사이클 정점 직전(2024)에 팔린 소형 밀 두 곳의 배수는 PSR 1.6~1.8배, EV/EBITDA 8~9배였습니다. 같은 시기 Carpenter·ATI는 PSR 3~5배를 받았습니다. 프리미엄은 "밀"이라는 사실이 아니라 규모·통합도·고객 포트폴리오가 만들었습니다. 에이치브이엠의 PSR 8.3배는 이 카테고리의 어느 회사보다 높고, 그 이유는 밀이어서가 아니라 고객이 스페이스X여서입니다.
9.4.3 비교 정리
| 기업 | 모델 | 전방 | 영업이익률 | 현재 배수 |
|---|---|---|---|---|
| Howmet | 주조·단조 부품 (밀의 다음 칸) | 제트엔진 | 28.5% | PSR 9.9 · PER 49 |
| Carpenter | 통합 밀 (VIM/VAR/ESR + 단조 + 분말) | 제트엔진 53% | 24.1% | PSR 6.5 · PER 39 |
| ATI | 통합 밀 + Ti | A&D 68% | 18.2% | PSR 5.3 · PER 55 |
| Haynes (M&A) | 초내열합금 전문 소형 밀 | 항공우주 50% | ~10% | PSR 1.6 · EV/EBITDA 8~9 |
| 세아베스틸지주 | 범용 특수강 밀 + 초내열합금(신규) | 자동차·기계 | 5.3% | PSR 0.42 · PER 13 |
| 에이치브이엠 | 소형 진공용해 밀 (단조 확충 중) | 우주 66% | 12.3% (1H26) | PSR 8.3 · PER n.m. |
| 스피어 | SCM·유통 (용해 없음) | 우주 99% | 1.9% (1H26) | PSR 6.3 |
패턴은 분명합니다 — 배수는 마진과 규모에 비례하고, 에이치브이엠과 스피어만 그 선 밖에 있습니다. 두 회사가 받는 프리미엄은 "밀·유통"이라는 모델이 아니라 "스페이스X"라는 고객에서 나옵니다. DISCO의 40배와 이엘씨의 1.2배 사이의 거리가 점유율 증명의 차이였다면, Carpenter의 6.5배와 에이치브이엠의 8.3배 사이의 거리는 기대의 차이입니다. 기대는 실적으로 증명되거나, 아니면 배수가 카테고리 평균(2~6배)으로 돌아옵니다.
10리스크와 반증 조건
이 논지가 깨지는 방식을 심각도 순으로 적었습니다. 각 항목의 확인 지표는 12장 모니터링 표에 있습니다.
10.1 이 논지가 깨지는 방식
| 리스크 | 구체적 내용 | 심각도 |
|---|---|---|
| 고객·경로 집중 | B사(유통사, 스피어 추정) 한 곳이 매출의 65.9%. 스페이스X 직접 수출 0. 스피어의 자금(니켈 제련소 $210M 차입 11.75%)·거버넌스(테마 CB 경고)·납기 문제가 곧 에이치브이엠의 발주·수금 문제 | 높음 |
| 마진의 변동성 | 재료비율 22.9% → 38.3%(반기 합산). 니켈·구리·은 매입가 급등 vs 판가 전가 시차. 재고 회계 타이밍으로 분기 이익률 ±15%p. 2024년 매출총이익 −1억의 전례 | 높음 |
| 스페이스X 내재화·복수 소싱 | 배스트롭 $280M 정밀주조 파운드리(2026~), 자체 합금 SX500, 3D프린팅 확대(엔진당 밀 제품 톤수 감소). 세아창원특수강 텍사스(2H26)·ATI 신규 VIM(2027 말)로 미국 내 대안 확충 → "6개월 vs 2년" 납기 우위 소멸 | 높음 |
| 스타십 일정 | 2026년 발사 2회(목표 20회+). 13차 T-0 중단. 엔진 소모가 적으면 발주 지연(스피어 납기 2회 연기 사례). 랩터 연 1,000기 시나리오는 아직 계획 | 중간~높음 |
| DFARS·규제 | 한국은 특수금속 적격국이 아님 → 미 국방 발사(NSSL) 물량 접근 제한 가능. 3공장이 국내라는 점이 상한을 만들 수 있음 | 중간 |
| 희석·CB | 1회차 잔여 105만 주(8.6%) 전환 확정적, 2회차 101만 주(8.3%)는 90,916원 이상에서 전환 / 미만이면 2028년 4월부터 920억 상환 요구 가능. 주가 하락 시 파생상품 평가손실로 순손실 확대(회계상) | 중간 |
| 투자 집행 리스크 | 3공장(약 1,000억 추정)·단조설비 416억. 2공장도 준공이 2회 연기됐고(2025.09→2026.02→2026.06 설비 도입) 가동률은 43.8%. 감가상각 반기 31억 → 3공장 후 2배 이상 | 중간 |
| 이익의 질 | 2025 순이익 126억 중 법인세 수익 31억·파생 평가이익. 1H26 순손실 −56억은 파생 평가손실 123억. 영업현금흐름 2025년 −88억(4년 연속 마이너스)(1차 기준 2022년 −14.8억 · 2023년 +9.0억 · 2024년 −140.1억 · 2025년 −88.3억). 재공품 평가충당금 67억(15.9%) | 중간 |
| 가격 수준·수급 | 1년 +131%, 고점 대비 −54%. 투자경고 지정 3회(2025.12, 2026.03, 2026.04). 최재영(전 상무) 8.0% 보유·2025.10 장외 매도 이력. 소액주주 45.7% | 중간 |
| 스퍼터링 타겟 축소 | 2023년 61억 → 1H26 28억. 은 가격 +137%로 마진 압박. 반도체 논지는 2030년 국책과제 단계 | 낮음 |
11Bull / Bear
본문의 판단 문장을 강세·약세 두 쪽으로 모았습니다.
▲ 강세론
- 가치사슬에서 용해가 유통보다 마진을 가져간다는 것은 국내 데이터로도 확인됩니다. (5.1절)
- 고정비(감가상각·인건비·에너지 약 반기 135억)는 매출이 늘어도 크게 늘지 않으므로, 재료비율이 안정되면 매출 100억당 영업이익 30~40억이 떨어집니다. (6.1절)
- 다음 분기 실적을 예측할 공식 지표가 있다는 것은 큰 장점입니다 — 우주 잔고 500억은 상반기 우주 매출(345억)의 약 1.4배, 즉 가시성 약 9개월. (4.3절)
- 방어벽이 되는 것은 "스페이스X가 4년간 이 회사 소재로 엔진을 만들어 날려봤다"는 사실 — 비행 이력(flight heritage)입니다. (5.3.3절)
- 그 두려움이 있는 한 복수 소싱(에이치브이엠 + 세아 + ATI)은 유지되고, 그중 에이치브이엠은 "가장 싸고 빠른 공급사"로 남습니다. (5.4.3절)
- 주조소는 마스터 합금 잉곳을 외부에서 사야 하므로 밀에게는 오히려 기회일 수도 있습니다. (3.5절)
▼ 약세론
- 이번 실적 개선은 "고객이 늘어난 것"이 아니라 "한 고객이 다른 고객을 대체하며 커진 것"입니다. (4.1절)
- 에이치브이엠의 스페이스X 익스포져가 스피어라는 한 회사의 계약·자금·거버넌스에 걸려 있다는 결론으로 수렴합니다. (4.4.3절)
- 사이클이 식으면(ATI·Carpenter·세아의 신규 VIM이 2027~28년 가동되면) 그 우위의 절반은 사라집니다. (5.2절)
- 이 조건은 스페이스X에게 용해 내재화의 유인을 줍니다. 아직 그 보도가 없을 뿐입니다. (5.4.3절)
- 이 현금은 "주주에게 돌아올 현금"이 아니라 "공장으로 바뀔 현금"입니다. (7.1절)
- 기본 시나리오에서도 2027년 EV/EBIT 42배입니다. (9.3절)
- 그리고 그 대수는 2026년 들어 계획을 크게 밑돌고 있습니다. (3.5절)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 볼 여덟 개 항목을 시점·기준선·출처로 정리했습니다. 각 항목의 설명은 표 아래 12.1에 있습니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 3Q26 분기보고서 (2026년 11월 중순) | ① 매출총이익률 20% 회복 여부 · 반기·연간 합산 재료비율 | 2Q26 매출총이익률 15.7% · 1H26 20.8% · 재료비율 38.3% (35% 아래가 회복) | DART 분기보고서 포괄손익계산서 · 주석 비용의 성격별 분류 |
| 매 분기·반기 | ② 우주 수주잔고 | 500억 (2026-06-30) · 분기 우주 매출 대비 2.5분기분 이상 정상, 1.5분기분 미만은 발주 공백 신호 | DART II-4 매출 및 수주상황 |
| 매 분기·반기 | ③ 우주 부문 "수출" 재등장 | 1H26 우주 직접 수출 0 | DART "전방산업별 매출실적" 우주 수출 행 |
| 수시 | ④ 스피어 공시 — 스페이스X PO 규모·납기 정정·밀 벤더 언급·니켈 제련소 자금 | 2026년 6월 PO 653억 · 납기 2회 연기 | DART 스피어(347700) |
| 2026-09-22 이후 | ⑤ 스타십 14·15차 결과와 랩터 생산 발언 | 2026년 9월까지 발사 2회(목표 20회+) | SpaceX 발표 · NASASpaceflight · Spaceflight Now |
| 매 분기·반기 | ⑥ 니켈계 제품 판가 vs 니켈 매입가 스프레드 | 1H26 68,787원/kg vs 27,720원/kg | DART II-2 주요 제품 · II-3 원재료 |
| 수시 | ⑦ 3공장 신규시설투자 공시 · 단조설비 416억 집행 · 2회차 CB 시설자금 500억 사용 | 3공장 규모·일정 미공시 | DART 신규시설투자 · 자금의 사용 |
| 수시 | ⑧ 세아창원특수강 텍사스의 스페이스X 납품 · ATI 우주 언급 · 배스트롭 파운드리 확장(용해 설비 포함 여부) | 현재 확인된 용해 내재화 보도 없음 | 각사 IR · 언론 |
12.1 다음 분기부터 이 여덟 개만 보면 됩니다
① 3분기 매출총이익률이 20% 이상으로 돌아오는가. 2분기 15.7%가 재고 타이밍(→ 회복)인지 재료비율 상승(→ 고착)인지가 여기서 갈립니다. 반기·연간 합산 재료비율 38%가 35% 아래로 내려오는지를 함께 봅니다.
② 우주 수주잔고 500억이 늘어나는가 줄어드는가. 분기 우주 매출 170~200억 대비 잔고 2.5분기분 이상이 유지되면 정상, 1.5분기분 아래로 내려오면 발주 공백 신호입니다.
③ 우주 부문에 "수출"이 다시 나타나는가. 2026년 3월의 직납 자격이 물량으로 전환되는 순간이고, 이 종목이 스피어에서 분리되는 순간입니다. 반기보고서 "전방산업별 매출실적"의 우주 수출 행을 봅니다.
④ 스피어의 공시 — 스페이스X PO 규모·납기 정정·밀 벤더 언급·니켈 제련소 자금. 에이치브이엠보다 한 분기 먼저 움직입니다.
⑤ 스타십 14차(9/22)·15차 결과와 랩터 생산 관련 발언. 발사 성공 → 2027년 발사 횟수 목표 → 엔진 발주로 이어지는 6~12개월 시차를 감안합니다.
⑥ 니켈계 제품 판가(원/kg)와 니켈 매입가(원/kg)의 스프레드. 2026년 상반기 68,787 vs 27,720. 판가가 매입가 상승을 따라잡는지가 마진의 구조적 회복 여부입니다.
⑦ 3공장의 규모·일정·자금 공시(신규시설투자 공시)와 단조설비 416억의 집행. 그리고 2회차 CB 920억의 시설자금 500억이 실제로 3공장에 들어가는지.
⑧ 세아창원특수강 텍사스 공장의 스페이스X 납품 여부, ATI의 우주 관련 언급, 스페이스X 배스트롭 파운드리의 확장(용해 설비 포함 여부). 이 셋 중 하나라도 "스페이스X가 한국 소재 없이도 된다"는 신호를 주면 리드타임 논지가 흔들립니다.
13용어집
이 장은 금속과 로켓을 한 번도 공부한 적 없는 사람을 기준으로 썼습니다. 먼저 "왜 기술이 이렇게 흘러왔는지"를 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다. 그림은 모두 이해를 돕기 위해 직접 그린 개념도입니다.
13.1 5분 서사 — 로켓이 여기까지 온 이유
1단계. 원래 로켓은 한 번 쓰고 버리는 물건이었습니다. 발사 한 번에 수천억 원이 들었고, 엔진은 정부 프로그램용으로 몇 기씩 손으로 만들었습니다. 소재도 그렇게 조달했습니다 — 미국의 대형 밀에서 소량을, 몇 년의 리드타임으로.
2단계. 스페이스X가 로켓을 재사용하기 시작했습니다. 팰컨9 1단은 40회 가까이 재사용되고, 발사 비용은 10분의 1이 됐습니다. 대신 발사 횟수가 폭발적으로 늘었습니다(2023년 96회 → 2025년 165회). 재사용은 새 엔진의 수요를 줄이지만, 발사 횟수는 2단 엔진과 예비 엔진의 수요를 늘립니다.
3단계. 스타십은 그 다음 단계입니다. 엔진 39기짜리 초대형 발사체를 연 수백 기 만들겠다는 계획입니다. 엔진을 자동차처럼 대량생산하려면 소재도 자동차처럼 조달해야 합니다 — 싸게, 빨리, 규격대로. 그런데 미국 밀들은 2023년부터 제트엔진 호황으로 주문이 밀려 있었습니다(리드타임 1~2년). 그 틈에 한국의 소형 밀이 들어갔습니다. 그것이 에이치브이엠입니다.
4단계. 엔진은 극한의 소재를 요구합니다. 랩터는 메탄과 산소를 300기압 이상으로 태우는 엔진이고, 산소가 많은 뜨거운 가스는 보통 금속을 그냥 태워버립니다. 그래서 니켈에 크롬·코발트·니오븀을 섞은 초내열합금이 필요하고, 그 합금은 진공에서 녹여야 결함 없는 덩어리가 됩니다. 연소실은 반대로 열을 빨리 빼야 해서 구리합금을 씁니다.
5단계. 소재를 녹이는 회사와 부품을 만드는 회사는 다릅니다. 에이치브이엠은 녹여서 덩어리(잉곳·빌렛)로 파는 회사이고, 그 덩어리를 두드리고 깎고 프린트해서 부품으로 만드는 것은 스페이스X 자신입니다. 그 사이에 발주와 수출을 관리하는 유통회사(스피어)가 있습니다. 에이치브이엠이 스페이스X와 연결되는 경로는 "로켓을 만든다"가 아니라 "로켓 엔진을 만드는 데 쓰이는 금속 덩어리를, 인증받은 규격으로, 미국보다 싸고 빠르게 녹여준다"입니다.
덩어리에서 엔진까지 — 소재의 형태 변화
에이치브이엠이 파는 것은 왼쪽 두 칸입니다. 오른쪽으로 갈수록 값은 올라가지만 에이치브이엠의 몫은 아닙니다.
13.2 가장 기본이 되는 여덟 개
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 밀 Mill | 금속을 녹여 덩어리·봉·판 같은 소재로 파는 회사. 제철소도 밀이고, 특수합금을 소량 녹이는 회사도 밀입니다. | 에이치브이엠의 정체. "부품 회사"가 아닙니다. |
| 초내열합금 Superalloy · 슈퍼알로이 | 니켈을 주성분으로 700~1,000℃에서도 강도와 내식성을 유지하는 합금. 인코넬·하스텔로이·와스팔로이 같은 상표명이 있습니다. | 우주 매출의 실체(니켈계 47.5%). 제트엔진·가스터빈·로켓 엔진의 공통 소재. |
| 인코넬 718 | 가장 널리 쓰이는 초내열합금 상표(Special Metals). 니켈 50~55%, 크롬 17~21%, 니오븀 5%. 로켓 엔진 터보펌프·팰컨9 멀린 엔진에 사용. | 스피어가 스페이스X에 공급한다고 밝힌 합금. 봉재 시세 kg당 $44~60(2026). |
| 진공용해 VIM / VAR / ESR | 공기를 뺀 진공 속에서 금속을 녹이는 것. 산소·질소가 섞이지 않아 성분이 정확하고 결함(개재물)이 적습니다. VIM(유도), VAR(아크 재용해), ESR(슬래그 재용해)를 순서대로 거치는 것을 트리플 멜트라고 합니다. | 이 회사의 이름(한국진공야금)이자 핵심 설비. 1장. |
| 잉곳 · 빌렛 | 잉곳은 용해로에서 굳힌 큰 덩어리(수 톤). 빌렛은 잉곳을 단조해 결정을 고르게 만든 중간재. 봉·판은 그다음 형태. | 에이치브이엠의 출하 형태. 여기까지가 밀. |
| 단조 Forging | 뜨거운 금속을 프레스로 눌러 결정을 잘게 부수고 조직을 치밀하게 만드는 공정. 대장간의 망치질을 수천 톤 프레스로 하는 것. | 2026년 9월 416억 투자의 대상. 외주가공비 급증의 원인. |
| 스퍼터링 타겟 | 반도체 웨이퍼에 금속 박막을 입힐 때, 이온으로 두드려 원자를 튀겨내는 금속 원판. 순도가 생명(4N=99.99%, 6N=99.9999%). | 이 회사의 출발점(2003). 지금은 매출 5%. |
| 구매확인서 간접수출 | 국내 수출업자가 수출용 물품을 국내에서 살 때 세무상 수출로 인정받는 서류. 공급자는 원화로 받지만 실질은 수출. | 우주 매출 345억이 "내수"로 잡힌 이유. 4·7장. |
13.3 로켓 엔진에서 벌어지는 일들
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 랩터 Raptor | 스타십의 엔진. 액체메탄+액체산소, 추력 250톤급(랩터 3). 건조중량 약 1.5톤. 부스터에 33기, 쉽에 6기. | 에이치브이엠 소재의 최종 목적지(추정). |
| 멀린 Merlin | 팰컨9의 엔진. 케로신+액체산소, 1단 9기 + 2단 1기. 1단은 재사용되므로 새 엔진 수요는 주로 2단용. | 스피어가 밝힌 공급처(팰컨9·스타십). |
| 전유량 다단연소 FFSC | 연료와 산소를 각각 먼저 살짝 태워(프리버너) 터보펌프를 돌리고, 그 가스를 전부 주연소실로 보내는 방식. 효율이 가장 높지만 산소과잉 고온가스가 금속을 지나가야 합니다. | 초내열합금과 자체 합금(SX500)이 필요한 이유. 1.5절. |
| 터보펌프 | 추진제를 연소실로 밀어 넣는 초고속 펌프. 초당 수백 회전, 수백 기압. 엔진에서 가장 소재를 가리는 부위. | Ni 초내열합금 단조·주조품이 가는 곳. |
| 재생냉각 연소실 | 연소실 벽에 가는 통로를 뚫고 차가운 연료를 흘려 벽을 식히는 구조. 벽 소재는 열을 빨리 전달해야 하므로 구리합금. | Cu계 매출(13%)의 목적지. GRCop-42·CuCrZr. |
| SX500 | 스페이스X가 자체 개발한 니켈 초내열합금. "인코넬의 현대판"(머스크). 산소과잉 환경용. | 고객이 합금을 설계한다는 것 = 밀은 레시피가 아니라 제조 능력으로 경쟁한다는 뜻. |
| Buy-to-fly | 소재 투입 무게 ÷ 완성 부품 무게. 단조·절삭은 3~8배(대부분 깎여 나감), 3D프린팅은 1.2~1.5배. | 엔진 수가 늘어도 밀 제품 톤수가 비례해 늘지 않는 이유. |
| 비행 이력 Flight heritage | "이 소재로 만든 엔진이 실제로 날았다"는 기록. 항공우주에서 가장 비싼 자격. | 에이치브이엠 해자의 실체. 5.3.3절. |
13.4 공급망·인증 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| Tier-1 / Tier-2 | 완성품 회사에 직접 납품하면 Tier-1, Tier-1에 납품하면 Tier-2. 다만 "원자재 Tier-1"처럼 소재 승인을 뜻하는 용법도 있습니다. | 스피어(계약상 Tier-1)와 에이치브이엠(원자재 Tier-1)의 차이. 4.5.3절. |
| LTA Long-Term Agreement | 수년간의 물량·가격 틀을 정하는 장기계약. 실제 발주는 그 안에서 PO로 나옵니다. | 스피어–스페이스X 10년 1.05조원. 에이치브이엠은 PO 단위. |
| PO Purchase Order | 개별 발주서. 수량·납기·가격이 확정된 주문. | 에이치브이엠 공급계약 공시(75~185억)의 성격. |
| AS9100 / AS9120 | 항공우주 품질경영 규격. 9100은 제조, 9120은 유통·원자재. | 에이치브이엠 보유(AS9120). 스페이스X 요건. |
| NADCAP | 항공우주 특수공정(열처리·비파괴검사·용접 등) 인증. 공정별로 따로 받습니다. | 에이치브이엠은 비파괴검사(NDT) 취득(2025). |
| QPL Qualified Products List | 특정 규격을 충족한다고 등재된 공급사 목록. 방산·항공에서 필수. | KAI 타이타늄 QPL 등재 추진. |
| DFARS 특수금속 조항 | 미 국방 조달품의 니켈합금·티타늄 등은 미국 또는 적격국에서 용해돼야 한다는 규정. 한국은 적격국이 아님. | 3.2절. 상업 발사는 무관, 국방 발사는 제약 가능. |
| ITAR | 미국 무기 수출 통제 규정. 로켓 엔진·기술자료가 대상. 원소재 자체는 보통 대상이 아님. | 켄코아·세아가 미국 내 생산기지를 두는 이유 중 하나. |
| 소스 승인 · 감사 | 고객이 공급사 공장을 직접 방문해 설비·공정·품질시스템을 심사하는 것. 통과하면 승인 공급사 목록에 오름. | 2022년 100일 심사, 2026년 1월 감사 → 3월 승인. |
13.5 투자 용어 — 이 리포트에 나오는 숫자 읽는 법
| 용어 | 쉬운 설명 | 에이치브이엠의 경우 |
|---|---|---|
| 시가총액 | 주가 × 주식 수. 회사 전체를 사려면 내야 하는 값. | 약 7,428억 (CB 전환 반영 시 8,064억) |
| EV 기업가치 | 시가총액 + 순차입금. 현금은 빼고 빚은 더해 사업 자체에 매겨진 값. | 약 8,175억 — CB 2회차 920억을 빚으로, 1회차를 주식으로 계산 |
| PSR | 시가총액 ÷ 매출. 이익이 들쭉날쭉한 회사를 비교할 때 씁니다. | 8.3배 (TTM 매출 892억). 특수합금 밀 평균 2~6배. |
| EV/EBIT | 사업가치 ÷ 영업이익. "이 사업을 사면 몇 년치 영업이익으로 회수되나". | TTM 약 110배 · 2027E 기본 시나리오 42배 |
| PBR | 주가 ÷ 주당 순자산. | 4.6~5.3배 |
| TTM | 최근 12개월. 2025년 연간에 2026년 상반기를 더하고 2025년 상반기를 뺀 것. | 매출 892억 · 영업이익 74억 |
| 매출총이익률 | (매출 − 매출원가) ÷ 매출. 밀에서는 재료비율의 거울. | 1Q26 27.3% → 2Q26 15.7% → 반기 20.8% |
| 재고자산의 변동 | 비용 계산에서 "만들었지만 안 팔린 것"을 빼고 "전에 만든 것을 판 것"을 더하는 항목. 분기 이익률을 흔드는 주범. | 1Q −137억(재고 축적) → 2Q +44억(소진). 6.1절. |
| 전환사채 CB | 정해진 가격에 주식으로 바꿀 수 있는 채권. 주가가 전환가보다 높으면 주식이 되고(희석), 낮으면 빚으로 남습니다. | 1회차 400억(32,278원) · 2회차 920억(90,916원) |
| 파생상품 평가손익 | CB에 붙은 풋·콜 옵션을 시가로 평가한 손익. 주가가 오르면 손실, 내리면 이익이 나는 회계상 항목. 현금과 무관. | 1H26 순손실 −56억의 원인(−123억) |
| 수주잔고 | 받아놓은 주문 중 아직 매출로 안 잡힌 금액. 다음 분기를 예측하는 가장 좋은 지표. | 631억 (우주 500억). 분·반기마다 공시됨 — 이 회사의 장점. |
| 가동률 | 생산실적 ÷ 생산능력. 이 회사는 "용해공정 기준"으로만 공시. | 43.8% (1H26). 단조·압연 능력은 별도. |
| 컨센서스 | 증권사 추정치의 평균. | 2026E 매출 약 1,040억 · 영업이익 133~168억 |
① 로켓은 재사용과 대량생산의 시대로 들어섰고, 엔진을 대량으로 만들려면 초내열합금을 싸고 빠르게 조달해야 하는데 미국 밀들은 제트엔진 호황으로 막혀 있었습니다.
② 그 틈에 한국의 소형 진공용해 밀이 들어갔습니다 — 다만 스페이스X와 계약을 가진 것은 유통회사(스피어)이고, 에이치브이엠은 그 뒤에서 금속을 녹이는 회사입니다.
③ 에이치브이엠은 바로 그 금속 덩어리를 파는 회사입니다. 나머지는 전부 이 한 문장에 숫자를 붙인 것입니다 — 그 숫자는 "랩터 생산 대수 × 에이치브이엠의 점유율 × 판가와 니켈값의 차이"입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 스페이스X 내 에이치브이엠 소재의 점유율, 엔진 부위별 합금명(회사는 공시에서 합금명을 ***로 가림), 유통회사의 실명(공시상 비공개 — 4.4절의 추정), 3공장의 정확한 규모·일정, 9월 15일 공시된 416억 단조설비의 공급사.
- 주가 60,700원(2026-09-17)과 피어 시가총액·배수는 Yahoo Finance 등 2차 데이터이며 거래소 원자료와 대조하지 않았습니다.
- 6장 표준표의 2Q25 분기 CAPEX는 누적 공시 차감 결과 음수(유입 9.1억)로 계산됩니다. 1분기 누적(79.4억)과 반기 누적(70.3억) 공시 사이의 재분류로 보이나 회사 설명은 확인하지 못했습니다.
- FY2023 영업현금흐름은 투자설명서(24.8억)와 2024·2025 사업보고서(9.0억)가 다르며, 표는 최신 사업보고서 값을 씁니다.
- 10.1절 "영업현금흐름 4년 연속 마이너스"는 1차 기준과 다릅니다(2023년 +9.0억). 판단 문장은 그대로 두고 1차 값을 병기했습니다.
- 13.5절의 TTM 영업이익 74억·EV/EBIT 약 110배는 1회차 CB 전량 전환을 가정한 완전희석 EV 기준이고, 0장·9장 표준표의 106.9배는 보고 기준 시총과 8월 전환 반영 CB 액면 기준입니다.
1차 자료
공시(DART, 6·7·9장 표준표) — 반기보고서 2026.06 (20260814004157) ↗ · 분기보고서 2026.03 (20260515001243) ↗ · 사업보고서 2025.12 (20260320001188) ↗ · [기재정정] 분기보고서 2025.09 (20251126000620) ↗ · 반기보고서 2025.06 (20250814002726) ↗ · 분기보고서 2025.03 (20250515000123) ↗ · 사업보고서 2024.12 (20250321001984) ↗ · 투자설명서 (20240617000094) ↗ · 감사보고서 2023.12 (20240404002288) ↗ · 감사보고서 2022.12 (20230331003039) ↗
1차 자료 — 금융감독원 전자공시(DART)
에이치브이엠 반기보고서 (2026.06), 2026-08-14 제출 (접수번호 20260814004157) — I 회사의 개요·연혁, II-2 주요 제품 및 서비스(제품별 매출·가격), II-3 원재료 및 생산설비(매입처·원재료 가격·생산능력·설비 변동), II-4 매출 및 수주상황(전방산업별·지역별 매출, 수주잔고), II-6 연구개발활동(외부·내부 과제), II-7 기타 참고사항(특허·산업 서술), III-1 요약재무정보, III-4 재무상태표·포괄손익계산서, III-5 주석 5(영업부문·10% 이상 고객), 11(차입금·사채·전환사채), 13(주식기준보상), 15(매출), 16~18(판관비·비용의 성격별 분류·금융손익), 21(약정사항), 23(보고기간후사건), III-7 자금조달(CB·자금 사용), III-8 기타 재무(대손·재고), VII 주주에 관한 사항(주주·월별 주가), VIII 직원 현황
에이치브이엠 사업보고서 (2025.12), 2026-03-20 제출 (20260320001188) — II-3 생산능력 산출근거, II-4 수주상황(2025.12.31), II-7 기타 참고사항(시장·경쟁·비교우위), III-5 주석 35(10% 이상 고객 A~F사), III-6 배당, IV-3 재무상태 및 영업실적(경영진단)
에이치브이엠 사업보고서 (2024.12), 2025-03-21 제출 (20250321001984) — II-1 사업의 개요(연혁·기업개요), II-4 매출 및 수주상황(산업분야·기관별 매출 2021~2024, 판매경로, 주요 매출처 실명 일부, 공동개발 이력, 수주잔고), II-7 기타 참고사항(우주항공 서술·스페이스X 심사 통과)
단일판매·공급계약체결 및 정정 공시: 2025-04-30 (20250430901091), 2025-06-05, 2025-07-09 (20250709900449), 2025-11-21, 2025-12-11 (20251211900455), 2026-01-02 (20260102900287), 2026-01-09 (20260109900081), 2026-03-04 (20260304901293·901346), 2026-03-27, 2026-05-14, 2026-06-19 (20260619900580), 2026-06-25 (20260625900304)
신규시설투자 등: 2024-09-24 (VAR 6톤·RVAR 12톤, 정정 2025-09-22·2026-02-11), 2026-09-15 (단조설비 EUR 26.75M, 20260915900443)
주요사항보고서(전환사채권발행결정): 2025-07-04·07-23 (1회차), 2026-04-02 (2회차, 20260402002584) · 증권발행결과 2025-07-28·2026-04-10 · 전환청구권행사 2026-08-11
매출액 또는 손익구조 30% 이상 변동 2026-02-11 및 정정 2026-03-12 (20260312901742) · 단기차입금증가결정 2026-06-18 · 기업설명회 개최 2025-09-24 · 주식등의대량보유상황보고서(문승호·KB자산운용·국민연금) · 임원·주요주주 특정증권 소유상황보고서
시세·시장 데이터
Yahoo Finance (yfinance, 2026-09-17 기준) — 에이치브이엠(295310.KQ) 일별 종가 2024-07~2026-09, 스피어(347700.KQ)·세아베스틸지주·티플랙스·대양금속·켄코아·KAI·한화에어로스페이스·두산에너빌리티·쎄트렉아이·이노스페이스·티씨케이·하나머티리얼즈·엘앤에프·덕산네오룩스·ATI·Carpenter·Howmet·Materion·Acerinox·Aperam·voestalpine·Daido·JX Advanced Metals·Osaka Titanium·Tosoh·Rocket Lab·SpaceX(SPCX)·Velo3D의 시가총액·TTM 재무·배수·연간 종가 범위
2차 자료
스페이스X·스피어 관계 (4장)
프라임경제 2025-08 "스피어 스페이스X 계약 낙수효과" 및 2026-03-24 "에이치브이엠, 스페이스X 원자재 Tier-1 비행용 공급사 승인" · 아시아경제 2026-05-28 "스피어–에이치브이엠 10년 상호독점 공급계약" · 캐치뉴스 2026-05 · 프레스맨 2026-02-25 "스페이스X 랩터 엔진용 특수금속, 직납+스피어 경유" · 머니투데이 2025-08-01 및 2026-05-22 "공장 증설 앞당긴다…스페이스X가 찜한 특수합금 회사" · 이데일리 2024-06-17 IPO 기자간담회, 2024-10-23 기업인사이트, 2025-04-30·2026-06-25 공급계약 보도 · 이투데이 2024-12-03 기업탐구(가격 30~40%·리드타임 6개월 vs 2년) · 한국경제 2024-09-02 인터뷰, 2026-05-31·2026-06-12 · 한경머니 2026-05-15 · 뉴스핌 2026-06-26·2026-09-17 · 세이프머니·뉴시스 2026-09-09(누적 우주항공방산 매출 1,161억) · 아주경제·데일리안 2025-12-22(스페이스X IPO 보도 상한가)
스피어: 아시아경제 CORE 2025-08-01(10년 LTA 1조5,440억), fn뉴스 2025-08-01·2026-08-02, 리드경제·블로터 2026-06(밀 벤더 HVM·트리스·하나에어로다이내믹스, 누적 PO 3,300억), 스피어 공급계약 정정공시 2026-08(외주생산), iM증권 2026-03-16 리포트, 신한투자증권 2026-09-15(한국일보 인용), 더페어·철강금속신문(인도네시아 ENC HPAL 지분 $240M·차입 $210M), 뉴스웰(CB·거버넌스), 알파스퀘어·stockanalysis(스피어 분기 실적)
스페이스X 소재·생산·기업 (1·3장)
Wikipedia "SpaceX Raptor", "SpaceX Merlin", "SpaceX Starship", "List of Starship launches", "Starship flight test 13/14", "List of Falcon 9 and Falcon Heavy launches", "Initial public offering of SpaceX" · Elon Musk X 게시물 2018-06-18(SX300/SX500), 2019-09-22(SpaceX Foundry) · Teslarati 2018-06 · NASASpaceflight 2025-05(화성 계획·Block 3), 2026-09(Flight 14) · Spaceflight Now 2025-09·2026-07·2026-09 · space.com(Starfactory·2025 발사 기록) · NextBigFuture 2024-08(랩터 3 사양)·2025-03(Gigabay) · New Space Economy 2026-04-16(랩터 3·"600기 생산") · Metal AM·3D Printing Industry(Velo3D $8M 라이선스) · Metal AM "The GRCop story", met3dp(GRCop-42 분말 가격), richconn(인코넬 718 가격 2026), exterrajsc(인코넬 718 리드타임 28~32주) · WSJ 2026-08-30·TechCrunch·Foundry Management·Quartz·AI Weekly(배스트롭 $280M 초내열합금 정밀주조 파운드리) · SEC 8-K SpaceX 2026-08-04(2Q26 실적·capex) · CNBC 2026-06-03 · investing.com·tradingeconomics(SPCX 시세) · Micron·Reuters 인용은 없음
특수합금 산업·피어·규제 (3·5·9장)
ATI 2Q26 실적 발표(PR Newswire 2026-08)·컨퍼런스콜(Motley Fool 2026-08-13) · Carpenter Technology FY2026 실적(IR 2026-07)·컨퍼런스콜(2026-07-30) · Howmet 2Q26 실적(2026-07) · Wikipedia "Haynes International", "Acerinox", "Aperam", "Precision Castparts", "VSMPO-AVISMA", "SeAH Superalloy Technologies" · 글로벌이코노믹 2026-06-14·이데일리 2026(세아창원특수강 텍사스 SST) · 컨슈머타임스·이데일리(켄코아 CMSI) · DFARS 225.7003-2/-3, 225.872-1 (acquisition.gov) · Wikipedia "ITAR" · LME·Trading Economics(니켈 시세 2026-09) · stockanalysis.com 각사 통계 페이지
국산화·앵커고객 사례: 티씨케이·하나머티리얼즈·덕산네오룩스·엘앤에프 공시 및 Yahoo Finance 연간 실적 · stockanalysis "VELO" 매출 연도별 · 한화에어로스페이스 F414·자체 엔진 보도(헤럴드경제·뉴스웨이 2026-07) · 서울신문 2026-05-14(두산에너빌리티 가스터빈) · 뉴스스페이스·우주항공청(2026 예산) · 이데일리 2026-08-27(누리호 5차) · 에너지경제 2025-12-22(KSLV-III)
증권사 리포트 (9장)
IBK투자증권 2026-08-14(김태현, 매수·TP 65,000, 데일리인베스트 2026-09-15 인용) · 한국투자증권 2026-05-18·07-15(홍예림, TP 136,000→102,000, 인포스탁데일리)·08-31 · 메리츠증권 2025-03-10·2025-12-01·2026-05-18·08-18(정지수) · 하나증권 2025-07-14·2026-06-12(한유건) · 신한투자증권 2026-01-20(허성규, 뉴스핌 인용) · SK증권 2026-02-06(허선재) · 흥국증권 2026-01-02 · iM증권 2026-01-05 · 유안타증권 2026-05-07(백종민, 페로타임즈 인용) · 유진투자 2026-08-05 · 알파증류소·데일리인베스트 리포트 요약
면책
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 3.5절의 엔진당 소재 투입량·스페이스X 구매액과 9장 시나리오의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 고객사 추정(4.4절)은 공시 수치의 교차 대조에 근거한 추론이며 회사가 확인한 사실이 아닙니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0장 타일 2줄, 2장 부문표, 6장 표준 재무표 2개, 7장 순현금표, 9장 배수표, 11장 Bull/Bear, 12장 모니터링 표, 사진 2장) |
| 원본 | 2026-10-06 | 원 계열 B1-primer · 보강 전환 · 초판 작성 2026-09-18(기준일 2026-09-17) |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.