0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
무엇이 바뀌었나.
- 2026-09-29 이사회가 자기주식취득 신탁계약 150억원(삼성증권, 2026-09-29 ~ 2027-03-29)을 결정했습니다. 목적은 「자기주식 취득 및 소각을 통한 주주환원과 주주가치 제고」이고, 취득한 자기주식은 관련 법령에 따라 소각할 예정입니다 공시 (주요사항보고서 2026-09-29 ↗).
- 취득예정주식 880,798주는 결의일 전일(2026-09-28) 종가 17,030원 기준이며 발행주식 23,738,406주의 3.71%입니다 공시계산. 계약금액 150억원은 2026-09-07 시총 4,358억원의 3.4%, 순현금 1,803억원(2026-06-30)의 8.3%입니다 계산.
- 같은 공시의 자기주식 취득금액 한도(직전 사업연도 말 배당가능이익 기준)는 162.1억원이고, 계약금액은 그 92.5%입니다 공시계산. 신탁 체결 전 자기주식은 0주였습니다.
- 2026-10-08 현재 이 신탁 이후 디어유의 추가 공시(취득 결과·소각 결정)는 DART 에 없습니다 공시.
2026-09-09 판 판단: 「정량적으로는 싸고, 정성적으로는 「확인해야 할 것이 3분기에 몰려 있는」 종목입니다. … 그 전에 포지션을 완성해야 할 이유는 순현금 41%와 EV 6.8배이고, 그 후로 미뤄야 할 이유는 「구조적」이라는 단어가 아직 반증되지 않았다는 것입니다.」
새 판단 (판단 유지 · 조건 수정). 판정은 그대로입니다 — 정량적으로는 싸고, 확인해야 할 것은 3Q26 실적에 몰려 있습니다. 바뀐 것은 약세론의 한 축인 「순현금 41%를 쌓아 두고도 자기주식 0주, 환원은 배당뿐」이 깨졌다는 점이고, 회사가 배당가능이익 한도의 92.5%를 소각 목적 매입에 배정했다는 사실은 순현금이 하방을 받친다는 강세론 문장에 처음으로 실행 근거를 붙입니다. 다만 규모는 시총의 3.4%로, 구독 건수(Q) 감소가 일시적인지 구조적인지라는 이 문서의 핵심 질문에는 답하지 않습니다.
이 판단을 다시 뒤집을 조건. ① 신탁 종료(2027-03-29) 뒤 결과보고서에서 실제 취득액이 계약금액에 크게 못 미치거나 소각 결정이 나오지 않으면, 「자기주식 0주」 약점은 그대로 복원됩니다. ② 3Q26(2026-11)에 구독수가 197만 아래로 더 내려가고 매출 대비 지급수수료율이 38.8%에서 멈추면, 「정량적으로는 싸다」의 근거인 이익 성장 자체가 약해지므로 판정의 강세 쪽 무게를 낮춥니다.
무엇을 파는가. 디어유가 파는 것은 메시지가 아닙니다. 「아티스트가 팬에게 직접 말을 거는 것처럼 보이는 1:1 채팅 인터페이스」(버블)를 기획사에 임대하고, 그 요금을 팬에게서 구독료로 걷어 기획사와 나눕니다. 매출은 순액법이라 기획사 몫은 매출에서 이미 빠져 있고, 앱마켓 수수료는 「지급수수료」라는 비용으로 남습니다. 1H26 매출의 97.3%가 DearU bubble 구독권·이용권이며 공시, 공시된 기획사 정산액의 93%가 최대·2대 주주인 SM·JYP 두 곳입니다(4.1절).
지금 숫자. TTM(3Q25~2Q26) 매출 928.6억 · 영업이익 375.7억(OPM 40.5%) · FCF 403.2억 계산. 최신 분기 2Q26은 매출 233.5억(YoY +15.7%) · 영업이익 94.1억(YoY +26.4%)입니다 공시. 반면 분기 평균 구독수는 1Q24 230만 → 2Q26 197만으로 9분기 중 8분기 감소했고, 같은 기간 구독 1건당 월 순매출은 2,939원 → 3,951원으로 +34.4% 올랐습니다 추정. 마진 개선은 매출 대비 지급수수료가 1H25 46.3% → 1H26 38.8%로 7.5%p 내려온 데서 나왔습니다(6.1절). 무차입에 순현금 1,803억(2026-06-30)입니다.
시장이 가격에 넣은 것과 이 문서의 판단. 2026-09-07 종가 18,360원은 52주 고점 대비 −63.5%이고, 시총 4,358억 기준 PER(TTM) 12.0배 · EV/EBIT 6.8배 · 순현금이 시총의 41.4%입니다. 이 문서의 판정 — 「정량적으로는 싸고, 정성적으로는 「확인해야 할 것이 3분기에 몰려 있는」 종목입니다. 3Q26 실적 하나에 ① 가격 인상 기저 효과 소멸 후의 진짜 성장률 ② 중국 로열티의 실제 금액 ③ 구독수 197만의 방어 여부 ④ 미국 신사업 론칭 일정이 전부 들어옵니다. 그 전에 포지션을 완성해야 할 이유는 순현금 41%와 EV 6.8배이고, 그 후로 미뤄야 할 이유는 「구조적」이라는 단어가 아직 반증되지 않았다는 것입니다.」 2026-10-08 판단 업데이트 → 0장 상자
한눈에 보는 핵심 지표
판정은 유지합니다 — 정량적으로는 싸고(EV/EBIT 6.8배 · 순현금 41.4%) 확인할 것은 3Q26에 몰려 있으며, 2026-09-29 150억원 자기주식 신탁(소각 예정)은 「순현금을 쌓아 두기만 한다」는 약점 하나를 지웠을 뿐 구독 건수(Q) 감소가 구조적인가라는 핵심 질문은 그대로입니다. 2026-10-08 판단 업데이트 → 0장 상자
2026-09-09 판: "디어유는 「팬 1명당 월 5,000원을 20개국에서 받는」 구조적으로 아름다운 사업이고, 영업이익률 40.9%(1H26)와 무차입·순현금 1,803억이 그 증거입니다. 그런데 이 회사의 매출 성장은 2025년 하반기부터 구독 건수(Q)가 아니라 단가와 수수료(P)에서만 나오고 있습니다. 분기 평균 구독수는 1Q24 230만 → 2Q26 197만으로 9분기 중 8분기 감소했고공시, 같은 기간 구독 1건당 월 순매출은 2,939원 → 3,951원으로 +34.4% 올랐습니다추정. 그리고 그 P의 상승분은 ① 2025년 7월 구독료 11~12% 인상 ② 웹(PG) 결제 전환에 따른 앱마켓 수수료 절감이라는 각각 한 번씩만 쓸 수 있는 카드에서 나왔습니다. 이 문서는 그 카드가 얼마나 남았는지, 그리고 Q의 감소가 「일시적 아티스트 공백」인지 「구조적 이탈」인지를 공시 원문으로 추적한 것입니다."
핵심 논지 7줄
- 이 회사의 고객은 팬이 아니라 기획사이고, 그 기획사는 사실상 두 곳입니다. 공시에서 확인 가능한 유일한 기획사별 정량 데이터인 「특수관계자 영업수익 상계액」 기준으로 FY2025 SM 170.5억 · JYP 118.8억이며, 특수관계 정산액 311.5억의 92.9%가 이 두 곳입니다공시. 1H26에는 93.3%로 더 올라갔습니다. 회사가 사업보고서에 쓴 「매출의 10%를 초과하는 고객은 없습니다」는 앱마켓 사업자 기준이며, 기획사 집중도를 부정하는 문장이 아닙니다(4.1절).
- 그런데 그 「197만」은 시장이 생각하는 숫자가 아닙니다. 공시 구독수는 ① 사람이 아니라 아티스트 단위 구독 건수이고 ② 국내(자체) 버블 앱만 세며 일본·미국·중국 QQ뮤직 구독자는 제외돼 있습니다추정. 실제로 4Q25 감소의 중심은 이탈이 아니라 중국 안드로이드 이용자를 QQ뮤직 인앱으로 옮긴 「집계 경계의 이동」이며(트리거는 2025년 10월 13일 판매 중단), 자체 앱에서 빠진 −13.7만 건과 QQ뮤직 역산 구독자 12.8~16.0만 명이 거의 일치합니다추정. 같은 기간 국내 구독 건수는 오히려 11% 늘었습니다. 단 2024년의 감소(중국 −26.6%)는 이관과 무관한 진짜 감소였습니다(2.2절·4.4절).
- 이익 증가의 실제 출처는 구독자도, 신규 IP도 아니라 지급수수료율입니다. 매출 대비 지급수수료는 1H25 46.3% → 1H26 38.8%로 7.5%p 내려왔고, 이것 하나로 영업이익률 34.2% → 40.9% 개선의 대부분이 설명됩니다공시. 원인은 2025년 7월 구독료 인상과 웹 결제(PG) 도입인데, PG 전환율은 3Q25 12% → 1Q26 16%로 기대보다 더디게 올라오고 있습니다추정(6.1절).
- 「해외 매출 비중 76%」와 「해외 이용 비중 66%」가 반대 방향으로 갑니다 — 그리고 이제 그 이유를 압니다. DART 수출 실적 기준 해외 비중은 2020년 58.6% → 1H26 76.0%로 올라가는데, 회사가 공시하는 이용자 기준 해외 비중은 2024년말 72% → 2026년 6월말 66%로 내려갑니다공시. 원인은 중국 이용자의 QQ뮤직 이관입니다 — 이용자는 디어유 앱 집계에서 빠지고 매출은 로열티로 형태만 바꿔 해외 매출에 남습니다(2.2절·2.3절).
- 해외 3대 축의 회계 처리가 전부 다릅니다. 일본은 지분 44% 관계기업이라 매출에 한 푼도 안 잡히고 지분법이익 1.39억만 들어옵니다(1H26). 중국은 TME 플랫폼 인앱이라 결제액의 8~10%가 로열티로만 들어옵니다 — 2Q26 인식액 6억원으로, 론칭 직후 증권사 전망(2026년 180억)의 13% 수준입니다. 미국만 100% 연결 자회사인데, 그 미국이 1H26에 순손실 25.3억입니다공시. 즉 「해외가 성장한다」는 서술과 「연결 손익이 좋아진다」는 서술은 지금 서로 다른 이야기입니다(4.3·4.4·7.2절).
- 「기획사 자체 앱 러시」는 트렌드가 아니라 이미 후퇴한 실험입니다. 엔씨소프트 유니버스(2021→2023 종료, 디어유가 인수), SM 광야클럽(2022→2023 종료, 커뮤니티는 위버스로 이관)이 각각 2년·1년 3개월 만에 접혔습니다. 2025년 3월 출시된 카카오엔터 베리즈조차 유료 1:1 프라이빗 메시지를 넣지 않았습니다추정 — 이는 버블과의 정면 충돌을 회피한 설계로 읽힙니다(3.1절).
- 대신 진짜 이탈은 「전속계약 만료」라는 아주 오래된 경로로 일어납니다. THE BOYZ(소속사 이적 → 프롬), 마크(SM 계약 만료 → 2026-04-20 버블 종료), 태민(bubble for BPM 종료, 다만 버블 내 재오픈 예고), 레드벨벳 웬디·예리. 어느 것도 「기획사가 자체 앱을 만들어서 나간」 사례가 아닙니다공시. 이것이 이 종목의 리스크를 낮춰주지는 않습니다 — 막을 방법이 없다는 점에서는 오히려 더 나쁩니다(5.2절).
① SM편이 「본사 마진 하락을 가리는 자회사」로 지목한 디어유를, 이번엔 디어유 안에서 다시 분해했습니다. 이익 증가분의 출처는 구독자가 아니라 지급수수료율 7.5%p 하락입니다(6.1절) ② 공시에서 확인 가능한 유일한 고객사별 정량 데이터인 「특수관계자 영업수익 상계액」으로 SM+JYP가 정산액의 93%임을 계산했습니다(4.1절) ③ 「구독수 197만」이 무엇을 세는 숫자인지를 복원했습니다 — 사람이 아니라 건수이고, 국내 앱만 셉니다(2.2절). 중국 축은 로열티 역산으로 QQ뮤직 버블 구독자를 38~48만 명으로 추정했고, 합산하면 중국 총 구독은 오히려 +28%입니다(4.4절) ④ 「기획사 자체 앱 러시」는 이미 두 번 실패하고 후퇴한 트렌드이며, 실제 이탈의 원인은 플랫폼 경쟁이 아니라 전속계약 만료입니다(5.2절·3.1절)
디어유는 기획사별·아티스트별 매출도, ARPU도, 총 결제금액(GMV)도 공시하지 않습니다. 게다가 매출을 순액법으로 인식하기 때문에, 손익계산서의 「영업수익 838억」은 팬이 실제로 결제한 금액이 아닙니다. 이 문서에서 가장 큰 증거 공백이며, 따라서 모든 숫자에 다음 배지를 붙였습니다.
공시 DART 공시 원문·회사 IR·1차 통계에서 직접 확인한 수치 · 2차 거래소·데이터 제공사·언론 · 추정/계산 공시된 부분 데이터로 필자가 역산·재계산한 수치. 방법론은 해당 장에 전부 공개 · 확인 불가 어떤 공개 자료로도 확인되지 않은 것 · 이후 추가 작성 기준일 이후 공시로 덧붙인 것. 모든 표는 기준(연결·별도, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
그리고 이 문서가 가장 강조하는 한 가지 — 회사가 공시하는 「분기 평균 구독수」는 산정 방식·집계 범위에 대한 각주가 공시 어디에도 없습니다. 2.2절에서 이 숫자의 정의를 외부 자료로 복원했고, 그 결과 이 문서의 나머지 해석이 상당 부분 바뀌었습니다.
한 가지 더. 디어유의 「연결」과 「별도」는 SM처럼 크게 벌어지지 않습니다(자회사가 미국 법인 하나뿐). 대신 일본 법인이 44% 지분의 관계기업이라 매출에 아예 잡히지 않고, 중국은 로열티로만 잡힙니다. 「해외가 성장한다」는 문장을 읽을 때 그 성장이 어느 회계 라인에 들어오는지를 4.3·4.4·7.2절에서 매번 명시합니다.
1무엇을 파는가 — 제품과 사업모델
팬이 아티스트와 1:1로 대화하는 듯한 유료 메시지 구독(버블)을 기획사 대신 운영하고, 그 구독료를 기획사·앱마켓과 나눕니다. 자산은 계약된 IP의 수이고, 원가는 지급수수료입니다.
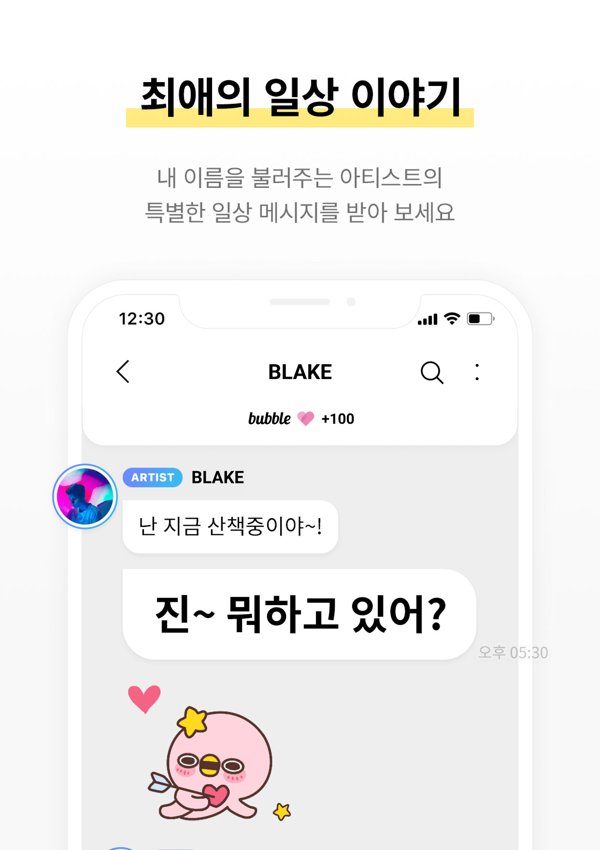
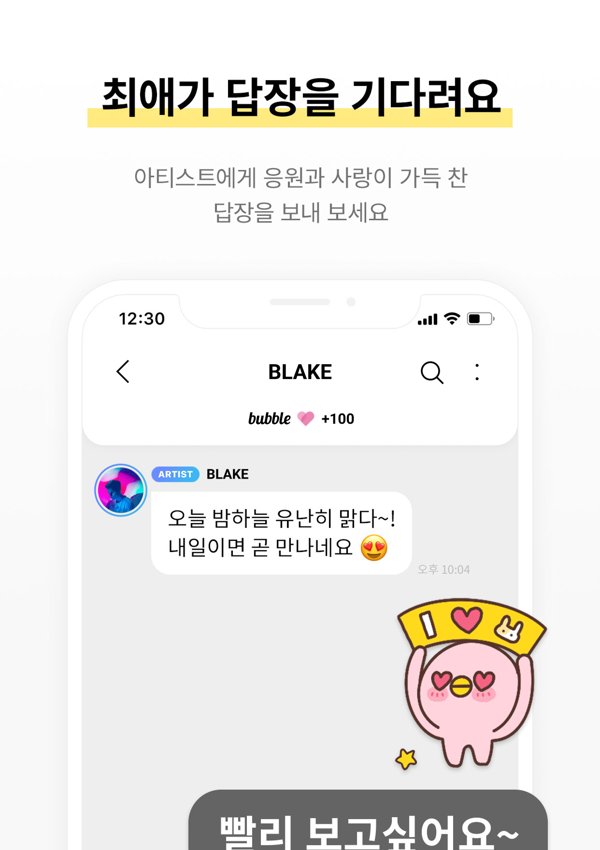
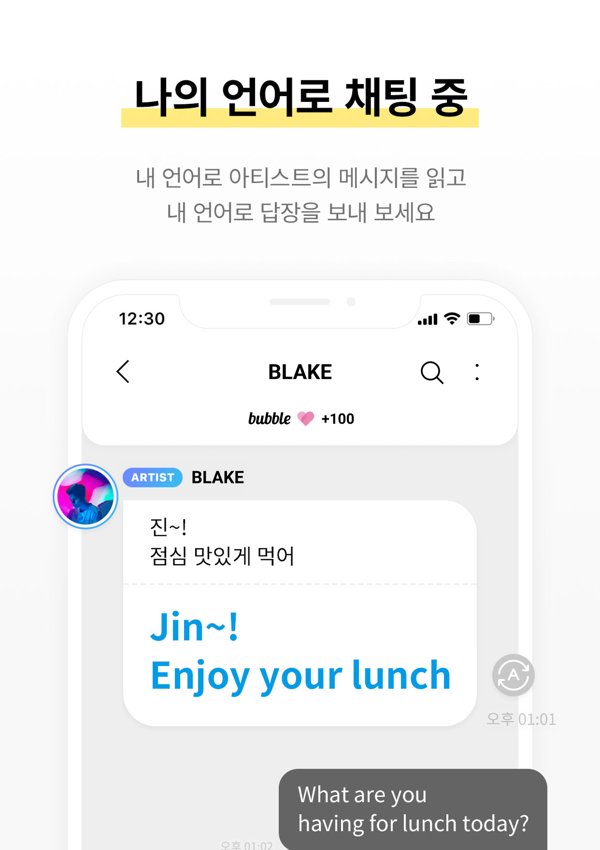
디어유가 파는 것은 메시지가 아닙니다. 「아티스트가 팬에게 직접 말을 거는 것처럼 보이는 1:1 채팅 인터페이스」를 기획사에 임대하고, 그 요금을 팬에게서 구독료로 걷어 기획사와 나누는 것입니다. 자산은 서버가 아니라 계약된 IP의 수이고, 원가는 인건비가 아니라 지급수수료입니다.
이 구조에서 가장 중요한 회계 사실 하나. 디어유의 매출은 순액법(net)입니다. 반기보고서 주석 원문은 이렇게 적혀 있습니다.
버블 매출과 관련하여 고객에게 재화나 용역이 이전되기 전에 이를 통제하지 못하여 수익을 순액으로 인식디어유 2026년 반기보고서(2026-08-14 접수), 주석 30 특수관계자
따라서 손익계산서의 「영업수익 838억(FY2025)」은 팬이 결제한 총액이 아니라, 앱마켓 수수료와 기획사 정산분을 뺀 뒤 디어유에 남은 금액입니다. 그런데 여기서 한 겹이 더 있습니다 — 앱마켓 수수료는 매출에서 차감되는 것이 아니라 「지급수수료」라는 비용으로 잡힙니다. 즉 매출에서 이미 빠진 것은 기획사 몫이고, 앱마켓 몫은 비용 줄에 남아 있습니다. 이 비대칭이 6.1절에서 다룰 마진 분석의 전제입니다.
팬이 5,000원을 결제하면 그 돈은 세 번 쪼개집니다 — 그리고 디어유 손익계산서는 그중 두 번만 보여줍니다
구조는 반기보고서 「7. 기타 참고사항」과 주석 30을 그대로 도식화한 것이며, 배분 비율은 증권사 추정치입니다추정
버블의 매출은 구독 건수 × 건당 순매출입니다. 그런데 이 회사는 구독 건수만 공시하고 단가는 공시하지 않습니다. 그래서 이 문서는 「분기 매출 ÷ (분기 평균 구독수 × 3개월)」로 건당 월 순매출을 역산해 씁니다추정. 이 값은 실제 ARPU가 아니라 「순액 기준으로 디어유에 남는 금액」이며, 가격 인상과 수수료 절감이 동시에 반영된 합성 지표입니다. 방법론의 한계는 14장에 명시했습니다.
2매출 구성 — 제품·지역·고객
매출의 97%가 버블 하나입니다. 그 버블 매출은 구독 건수(Q) × 건당 순매출(P)이고, 2025년 하반기부터는 Q가 아니라 P에서만 성장이 나옵니다. 해외(수출) 비중은 1H26 76.0%입니다.
| 품목 | FY2023 | FY2024 | FY2025 | 1H2026 | 비중(1H26) | 영업이익률 |
|---|---|---|---|---|---|---|
| DearU bubble (구독권·이용권) | 746.3 | 744.9 | 823.3 | 455.2 | 97.3% | n/a |
| 수출 | 564.4 | 542.0 | 619.1 | 343.9 | 73.5% | n/a |
| 내수 | 181.9 | 202.9 | 204.2 | 111.3 | 23.8% | n/a |
| 기타 (라이선스 매출 등) | 10.7 | 3.8 | 15.0 | 12.4 | 2.7% | n/a |
| 합계 (영업수익) | 756.9 | 748.6 | 838.3 | 467.6 | 100% | 40.9% (전사) |
2.1 P와 Q의 분해 — 매출은 어디서 왔나
2Q26 분기 평균 구독수 197만 — 3분기 연속 감소 · 1Q24 고점 대비 −14.3% 공시. 아래 표가 분기별 P와 Q를 나란히 놓은 것입니다.
구독 건수는 내려가고 건당 단가는 올라갑니다 — 2025년 3분기부터 두 선이 완전히 갈립니다
막대 = 분기 평균 구독수(만 건, DART 분기·반기·사업보고서 원문)공시 · 선 = 분기 매출 ÷ (평균 구독수 × 3개월)으로 역산한 구독 1건당 월 순매출추정
| 분기 | 매출(억) | 영업이익(억) | OPM | 평균 구독수(만) | QoQ | 건당 월 순매출 | 입점 기획사 | 입점 IP | 해외 이용비중 |
|---|---|---|---|---|---|---|---|---|---|
| 1Q24 | 202.8 | 71.5 | 35.3% | 230 | — | 2,939원 | 130+ | 600+ | 74% |
| 2Q24 | 190.8 | 70.5 | 37.0% | 218 | −5.2% | 2,917원 | 148+ | 600+ | 73% |
| 3Q24 | 177.4 | 63.4 | 35.8% | 202 | −7.3% | 2,927원 | 155+ | 600+ | 72% |
| 4Q24 | 177.7 | 48.7 | 27.4% | 190 | −5.9% | 3,118원 | 157+ | 600+ | 72% |
| 1Q25 | 175.5 | 54.8 | 31.2% | 188 | −1.1% | 3,112원 | 160+ | 600+ | 74% |
| 2Q25 | 201.8 | 74.4 | 36.9% | 217 | +15.4% | 3,100원 | 165+ | 600+ | 73% |
| 3Q25 | 223.0 | 87.1 | 39.1% | 219 | +0.9% | 3,394원 | 178+ | 690+ | 70% |
| 4Q25 | 238.0 | 97.5 | 41.0% | 204 | −6.8% | 3,889원 | 186+ | 695+ | 70% |
| 1Q26 | 234.1 | 97.0 | 41.4% | 201 | −1.5% | 3,882원 | 198+ | 700+ | 66% |
| 2Q26 | 233.5 | 94.1 | 40.3% | 197 | −2.0% | 3,951원 | 200+ | 720+ | 66% |
출처: 구독수·기획사 수·IP 수·해외 이용비중은 디어유 각 분기·반기·사업보고서 원문(2026년 반기보고서 rcpNo 20260814002798 외). 분기 매출·영업이익은 분기보고서 손익계산서 3개월 컬럼이며, 4Q는 연간 확정치에서 3분기 누계를 차감해 산출했습니다. 건당 월 순매출은 본 문서의 역산치입니다.
2.1.1 이 표에서 반드시 읽어야 할 세 지점
첫째, 2Q25의 반등(+15.4%)은 되돌아왔습니다. 188만 → 217만으로 29만 건이 늘었던 그 분기가 유일한 예외였고, 이후 219 → 204 → 201 → 197로 3분기 연속 내려왔습니다. 2Q25 반등의 내용을 회사가 구체적으로 설명한 적은 없습니다확인 불가.
둘째, 단가는 두 번의 계단으로 올랐습니다. 2,900원대(1Q24~3Q24) → 3,100원대(4Q24~2Q25) → 3,400원(3Q25) → 3,900원대(4Q25~2Q26). 두 번째 계단이 정확히 2025년 7월 7일 가격 인상 + PG 오픈 직후 분기부터 시작됩니다. 인상률은 11~12%인데 역산 단가는 2Q25 3,100원 → 4Q25 3,889원으로 +25.5%입니다. 차액은 앱마켓 수수료 절감과 환율에서 나온 것으로 봅니다추정.
셋째, 그리고 이것이 가장 불편한 지점인데 — 기획사와 IP는 계속 늘었습니다. 157개사·600 IP(2024년말) → 200개사 이상·720 IP 이상(2026년 6월말). 공급은 27%·20% 늘었는데 수요(구독 건수)는 같은 기간 −7% 줄었습니다. IP를 늘려서 구독을 늘리는 모델이 더 이상 작동하지 않는다는 뜻이며, 이것이 「구조적」이라는 단어가 리포트에 등장한 이유입니다.
일부 리포트에는 2Q25 1,975천 / 4Q25 2,177천 / 1Q26 2,299천 / 2Q26 2,107천이라는 다른 계열의 구독자 수가 실려 있습니다. 이 값은 DART 원문(위 표)과도, 다른 증권사(키움·KB·iM)의 인용치와도 맞지 않습니다. 본 문서는 DART 분기·반기·사업보고서 원문에 기재된 「분기 평균 구독수」를 확정치로 채택했고, 그 계열은 서로 완전히 일치합니다공시.
2.2 ★ 구독수는 유저 수가 아닙니다 — 이 숫자의 정체
앞 장의 「197만」은 이 종목의 주가를 반토막 낸 숫자입니다. 그런데 이 숫자가 무엇을 세는 숫자인지는 공시 어디에도 정의돼 있지 않습니다. 2022년부터 2026년까지 사업보고서·분기보고서·IR 자료를 통틀어 「분기 평균 구독수」의 산정 방식·집계 범위에 대한 각주가 단 한 줄도 없습니다확인 불가. 이 장은 그 정의를 외부 자료로 복원한 것이고, 결론부터 적으면 세 겹의 보정이 필요합니다.
버블의 상품은 「{아티스트} N인권」 단위로 팔립니다(1인권 5,000원 · 2인권 9,800원 · 3인권 14,500원 · 4인권 19,300원, 최대 9인권). 팬 한 명이 4인권을 사면 구독수는 4건으로 잡힙니다. 유안타증권은 2022년 리포트에서 「구독자 1명이 구독하는 아티스트 수는 평균 1.7명, 실제 Paying User는 약 80만 명」이라고 명시했습니다(당시 공시 구독수 135만 건)추정. 135 ÷ 1.7 ≈ 80이라는 계산 자체가 구독수 = 건수임을 증명합니다.
삼성증권 리포트의 구독수 차트 각주 원문: 「분기 평균 구독 수 기준; 국내 버블 서비스 기준(일본-Bubble for Japan, 미국-더 버블, 중국-QQ뮤직 버블 제외)」추정. 회사 IR 자료도 일본 구독수(2Q26 107,973건)를 헤드라인 구독수와 별개의 줄로 매 분기 병기하고, QQ뮤직 버블은 「지속적인 증가세」라는 별도 문장으로만 언급합니다. 즉 해외 3대 축의 구독자는 197만에 들어 있지 않습니다(4.3·4.4·7.2절의 회계 구조와 정확히 대응).
2024년 11월 언론 인터뷰 원문: 「디어유에 따르면 회사는 MAU를 집계하지 않는 대신, 이용자별로 구독하는 아티스트가 메시지를 보내면 이용자가 앱에 접속하는 패턴을 띠고 있기에 유료 구독 수를 가장 MAU에 근접하는 수치로 간주한다」공시. 근거는 사업보고서에 기재된 「유료 회원 이용률 100%」 — 버블에는 위버스식 무료 가입자 풀이 없습니다. 그러나 보정 ①이 맞다면 이 등치는 성립하지 않고, 구독수는 유저 수를 20~40% 과대 표시합니다.
2.2.1 그래서 실제 이용자 수는 구할 수 있나 — 있습니다, 단 대용치로만
| 경로 | 확보 가능성 | 내용 |
|---|---|---|
| 회사 공시·IR | 불가 | MAU·DAU·누적 가입자·누적 다운로드 전 기간 공개 이력 없음. 연혁에 「2021.01 구독자 100만명 돌파 / 2023.02 200만명 돌파」가 있으나 본문은 일관되게 「구독수」로 표기 |
| 센서타워(Sensor Tower) | 가능 — 최선의 대용치 | 미래에셋증권 2025-03-05 리포트에 「국가별 디어유 통합 MAU」 2024년 1월~2025년 1월 월별 실측치가 수록돼 있습니다 |
| 모바일인덱스(아이지에이웍스) | 부분 | 2023년 3월 기준 리슨·버블 월간 사용자 20만(국내 추정). 이후 갱신치 미확인 |
| 앱마켓 공개 지표 | 참고용 | 구글플레이 다운로드 구간(bubble for JYPnation 1M+, bubble with STARS 500K+, bubble for JAPAN 10K+, the bubble 5,000+). 앱이 소속사별로 쪼개져 있어 합산 해석 불가 |
| 1인당 구독 건수 역산 | 가능(구식) | 유안타 1.6~1.8배수. 2022년 값이 최신이며 갱신치 없음확인 불가 |
구독 건수는 −17.4% 줄었는데 이용자 수는 −6.3%만 줄었습니다 — 차이는 「1인당 몇 명을 구독하는가」입니다
파랑 = 공시 분기 평균 구독 건수(만 건)공시 · 보라 = 센서타워 기준 전세계 통합 MAU의 분기 평균(만 명)추정 · 하단 = 두 값의 비율
| 분기 | 월별 MAU | 분기 평균 MAU | 공시 구독 건수 | 1인당 구독 건수 |
|---|---|---|---|---|
| 1Q24 | 1,607,043 / 1,630,257 / 1,603,674 | 1,613,658 | 230만 | 1.43건 |
| 2Q24 | 1,567,467 / 1,589,118 / 1,584,883 | 1,580,489 | 218만 | 1.38건 |
| 3Q24 | 1,606,645 / 1,571,951 / 1,552,817 | 1,577,138 | 202만 | 1.28건 |
| 4Q24 | 1,514,944 / 1,519,019 / 1,499,985 | 1,511,316 | 190만 | 1.26건 |
| 25.01 | 1,476,772 | 1,476,772 | 188만(1Q25) | 1.27건 |
| 변화 | −8.5% | −18.3% | −11.1% |
출처: 미래에셋증권 2025-03-05 「국가별 디어유 통합 MAU」(센서타워). 한계 두 가지. ① 센서타워의 중국 MAU는 같은 표에서 5.2만~6.7만에 불과한데, 증권사 집계 구독 국가믹스에서 중국은 33~39%입니다 — 중국 팬의 해외 애플 계정 사용 등으로 센서타워가 중국을 크게 과소 집계하는 것으로 보이며, 따라서 위 MAU는 하한선으로 읽어야 합니다추정. ② 2025년 2월 이후 월별 데이터는 확보하지 못했습니다확인 불가.
사람이 나간 것보다 「1인당 구독하는 아티스트 수」가 줄어든 폭이 더 큽니다. 2024년 1년간 이용자는 −8.5%인데 구독 건수는 −18.3%였고, 그 차이(−11.1%)가 1인당 구독 건수 1.43건 → 1.27건의 하락입니다추정. 즉 팬덤이 버블을 떠난 것이 아니라, 같은 팬이 4인권을 2인권으로, 2인권을 1인권으로 줄인 것이 감소의 절반 이상을 설명합니다. 그리고 이 해석은 2025년 7월 가격 인상 구조와 정확히 맞물립니다 — 1인권은 +11%인데 4인권은 +28.7%, 9인권은 +30%로, 인상이 명백히 다인권을 표적했기 때문입니다.
2.2.2 두 번째 답 — 감소분은 전부 해외에서, 그것도 대부분 「이관」에서 나왔습니다
| 시점 | 전체 | 한국 | 중국 | 일본 | 기타 |
|---|---|---|---|---|---|
| 2Q25 | 217만 | 58.6만 (27%) | 84.6만 (39%) | 28.2만 (13%) | 45.6만 |
| 4Q25 | 204만 | 67.3만 (33%) | 67.3만 (33%) | 26.5만 (13%) | 42.8만 |
| 2Q26 | 197만 | 65.0만 (33%) | 61.1만 (31%) | 23.6만 (12%) | 47.3만 |
| 2Q25→2Q26 | −20.0만 | +6.4만 | −23.5만 | −4.6만 | +1.7만 |
지난 1년간 국내 구독은 오히려 11% 늘었고, 감소분의 100% 이상이 중국에서 나왔습니다. 그리고 그 중국 감소의 원인을 회사와 증권사가 명시적으로 밝혀 놓았습니다.
4Q25 버블 구독자는 204만명(−6.8% QoQ). NCT 도영, 정우 군입대, 중국향 간편결제 유저를 TME 버블로 이관한 영향으로 전분기대비 감소IBK투자증권 디어유 4Q25 리뷰(2026-02-05) 원문
기존에 국내 버블 앱에 중국 간편결제로 결제하던 이용자를 QQ뮤직 인앱으로 옮기면, 그 구독자는 공시 구독수(=국내 버블 기준)에서 빠지고 매출은 로열티로 바뀝니다. 팬이 떠난 것이 아니라 줄이 바뀐 것입니다. 이것이 「구독수는 3분기 연속 감소인데 매출·이익은 사상 최고」라는 이 회사의 가장 큰 모순을 설명합니다. 그리고 2.3절에서 「회사의 공식 설명이 없다」고 적었던 매출 해외비중(76%) ↔ 이용 해외비중(66%)의 역방향 이동도 같은 원인입니다.
「이관」으로 설명되는 것은 4Q25 한 분기(중국 −13.7만 건, −16.9% QoQ)가 중심이며, 그 트리거는 QQ뮤직 론칭일(2025-06-30)이 아니라 2025년 10월 13일 중국 안드로이드 대상 판매 중단입니다공시. 반대로 2024년의 감소(중국 82.8만 → 60.8만, −26.6%)는 이관과 아무 관계가 없습니다 — 그때 QQ뮤직 버블은 존재하지 않았고 위챗페이 간편결제는 정상 가동 중이었습니다. 규모로 보면 2024년의 「진짜 감소」가 4Q25 「이관」의 1.6배입니다. 시점별 분해와 정량 검증은 4.4절에 전부 실었습니다.
2.2.3 세 번째 답 — 왜 1Q25 → 2Q25만 반등했나
이 반등에 대해서는 회사·증권사·언론의 설명이 완전히 일치합니다. 단일 이벤트입니다.
| 날짜 | 이벤트 | 방향 |
|---|---|---|
| 4월 1일 | KiiiKiii(스타쉽 신인) 버블 오픈 | + |
| 4월 3~4일 | 레드벨벳 웬디·예리 SM 계약 종료 → 버블 종료 | − |
| 4월 10일 | 지수(BLACKPINK) 버블 종료 | − |
| 4월 29일 14시 | RIIZE · NCT WISH, Lysn에 동시 입점 — 오픈 당일 결제 지연·오류 발생 | +++ |
| 5월 15일 | 잔망루피(캐릭터 IP) 입점 | +(미미) |
| 5월 16일 | IST엔터테인먼트 전용앱 종료 | − |
| 6월 초 | 7월 7일 가격 인상 사전 공지 | 중립 |
| 6월 30일 | QQ뮤직 버블 론칭 — 분기 실질 가동일 1일, 2Q25 기여 0 | 0 |
- RIIZE와 NCT WISH의 4월 29일 동시 입점이 사실상 전부입니다. 두 팀 모두 버블 입점 자체가 처음이었고(기존 팬덤이 통째로 신규 구독으로 전환), 삼성증권은 반등이 일어나기 전인 5월 리포트에서 이미 이 입점을 근거로 「2분기 구독 수 성장 재개가 유력」이라고 예고했습니다. 사후 해석이 아니라 사전에 예측된 이벤트 드리븐 반등입니다.
- 같은 분기에 웬디·예리·지수·IST라는 상당한 마이너스가 있었는데도 +29만이었습니다. 총유입은 29만보다 훨씬 컸다는 뜻입니다추정.
- 가격 인상 전 「사재기」 가설은 기각됩니다. 버블 앱마켓 상품은 월 단위 자동갱신이라 구가격을 락인할 장기권 자체가 없고, 오히려 앱마켓 규정상 기존 구독자는 인상에 동의해야 구독이 유지되며 미동의 시 「구독 연속일(하트)」이 소멸합니다 — 6월 공지는 신규 유입 유인이 아니라 7월 이탈 이벤트였습니다.
- 컴백은 구독수를 움직이지 않습니다. 어떤 증권사도 2Q25 반등의 원인으로 컴백을 지목하지 않았습니다. 이 지표는 「컴백」이 아니라 「IP 계정의 온·오프」에 반응합니다 — 신규 입점에서 계단식으로 뛰고, 계약 만료·군입대에서 계단식으로 떨어집니다.
2.2.4 네 번째 답 — 왜 하필 200만 근처인가
먼저 분명히 할 것: 「200만」은 지지선이 아닙니다. 증권가에서 구독수 바닥 수준을 명시한 리포트는 확인되지 않습니다확인 불가. 다만 하락폭이 −6.8% → −1.5% → −2.0%로 완만해진 데에는 구조적 이유가 있습니다.
| 구성 | 2Q26 규모 | 성격 |
|---|---|---|
| 국내 코어층 | 약 65만 건 | 순증 중(2Q25 58.6만 → 2Q26 65.0만). 구독 연속일(하트) 리셋 정책이 해지를 억제하고, 2022년 기준 구독 유지율이 90%대로 보고됐습니다 |
| 일본·미주·기타 | 약 71만 건 | 일본 자체앱은 별도 집계(2Q26 10.8만, 순증)이며 이 71만은 국내 앱을 쓰는 해외 이용자 |
| 중국 잔여분 | 약 61만 건 | 여전히 이관 대상. 비중 39% → 33% → 31%로 감소 중. 단 본토 iOS 결제는 계속 살아 있어 전량 이관은 아닙니다(4.4절) |
지금의 「안정화」는 국내 순증(+)과 중국 이관(−)이 서로를 상쇄하는 구간일 뿐입니다. 중국 잔여 61만 건이 계속 QQ뮤직으로 옮겨가면 공시 구독수는 이론적으로 136만까지 내려갈 수 있습니다추정. 중요한 것은 그때 매출이 함께 줄지 않는다는 점입니다 — 구독료가 로열티로 형태를 바꿀 뿐입니다. 따라서 이 종목에서 「구독수 197만」을 실적 선행지표로 쓰는 것은 2025년 6월 이후로는 부분적으로 틀린 사용법이며, 반대로 시장이 이 숫자에 −63.5%로 반응했다는 사실이 이 종목의 가장 큰 인식 격차일 수 있습니다.
대신 봐야 할 것 — ① 국내 구독 건수(비중 × 총량) ② QQ뮤직 로열티 인식액 ③ 1인당 구독 건수(다인권 유지 여부) ④ 일본 자체앱 구독수. 이 넷이 모두 꺾이면 그때가 진짜 구조적 이탈입니다.
- 중국 이용자의 QQ뮤직 이관(집계 경계 이동) — 2025년 중반 이후 감소분의 대부분. 실질 이탈이 아님공시
- 1인당 구독 건수 압축(다인권 → 소인권) — 2024년 감소의 절반 이상을 설명. 2025년 7월 다인권 표적 인상이 이를 가속추정
- IP 온·오프 사이클 — 제로베이스원 계약만료(2024), 지수·웬디·예리(2025), 도영·정우 군입대(4Q25), 태민·마크(2026). 분기 변동의 주범이나 IP 수가 600 → 720명으로 순증했으므로 2년 추세는 설명하지 못함공시
- 팬덤 피로도 — 답장 빈도 논란, 감정노동 이슈, 자발적 서비스 중단 사례. 정성 근거는 풍부하나 구독수와의 정량 연결은 불가확인 불가
- 가격 인상에 따른 직접 이탈 — 기각에 가깝습니다. 인상 직후 분기(3Q25) 구독수는 오히려 +0.9%였습니다공시
- 경쟁 서비스 이동 — 근거가 가장 약합니다. 경쟁 이탈이 주원인이라면 국내부터 빠졌어야 하는데 국내는 순증했습니다
2.3 ★ 해외 매출처와 추이
해외 비중은 6년 연속 올라 76%입니다 — 그런데 2024년 한 해만 해외 매출이 역성장했습니다
DART 「매출 및 수주상황」의 내수/수출 구분 원문. 하단 숫자는 총 매출(억원)공시
| 연도 | 내수 | 수출(해외) | 합계 | 해외 비중 | 해외 YoY |
|---|---|---|---|---|---|
| 2020 | 5,406 | 7,639 | 13,045 | 58.6% | — |
| 2021 | 14,189 | 25,812 | 40,001 | 64.5% | +237.9% |
| 2022 | 13,248 | 35,946 | 49,194 | 73.1% | +39.3% |
| 2023 | 19,164 | 56,528 | 75,692 | 74.7% | +57.3% |
| 2024 | 20,495 | 54,369 | 74,864 | 72.6% | −3.8% |
| 2025 | 20,826 | 63,009 | 83,835 | 75.2% | +15.9% |
| 1H2026 | 11,239 | 35,520 | 46,759 | 76.0% | +27.2% |
출처: 디어유 각 연도 사업보고서·반기보고서 「4. 매출 및 수주상황」. 분기 분해(계산): 1Q26 내수 5,753 / 해외 17,653(75.4%), 2Q26 내수 5,485 / 해외 17,867(76.5%).
2.3.1 2024년의 역성장이 말해주는 것
2020년 이후 해외 매출이 줄어든 해는 2024년(−3.8%) 한 번뿐입니다. 그 해는 정확히 구독수가 230만 → 190만으로 무너진 해이고, SM 아티스트의 활동 공백기이며, 회사 전체 매출이 처음으로 역성장(−1.3%)한 해입니다. 해외 매출은 결국 구독수의 함수라는 뜻이며, 2025~2026년의 해외 매출 급증(+15.9% → +27.2%)이 구독수 감소와 동시에 일어나고 있다는 사실은 그만큼 단가·환율 요인이 크다는 것을 의미합니다추정.
2.3.2 서로 반대로 가는 두 개의 「해외 비중」
| 기준일 | 매출 기준 해외 비중 | 회사 공시 「해외 이용 비중」 | 격차 |
|---|---|---|---|
| 2024년말 | 72.6% | 72% | +0.6%p |
| 2025년말 | 75.2% | 70% | +5.2%p |
| 2026년 6월말 | 76.0% | 66% | +10.0%p |
2년 만에 격차가 0.6%p → 10.0%p로 벌어졌습니다. 원인은 세 가지이며, 첫 번째가 지배적입니다 — 회사는 4Q25 IR에서 구독수 감소 사유로 「중국향 간편결제 TME로의 이관」을 명기했고, 복수 증권사가 이를 확인했습니다공시(2.2절).
- ① 중국 QQ뮤직 이관 — 2025년 6월 이후 중국 구독자는 TME 플랫폼 안에서 결제하므로 디어유 앱 이용자·구독수 집계에서 빠지고, 디어유에는 로열티만 해외 매출로 들어옵니다. 이용자는 줄고 매출은 남는 구조이며, 회사가 감소 사유로 직접 밝힌 요인입니다공시. 지난 1년간 중국 구독 건수는 84.6만 → 61.1만으로 −23.5만인데 전체 감소가 −20.0만입니다.
- ② 해외 가격 인상폭과 환율 — 2025년 7월 인상은 국내 4,500 → 5,000원(+11.1%), 해외 USD 3.99 → 4.49(+12.5%)로 해외가 더 컸고, 원화 약세가 겹쳤습니다.
- ③ 국내 구독의 상대적 방어 — 지역별 구독 비중에서 한국이 2Q25 27% → 2Q26 33%로 올라온 것과 정합합니다.
| 지역 | 2Q22 | 2Q25 | 4Q25 | 2Q26 | 메모 |
|---|---|---|---|---|---|
| 한국 | 26% | 27% | 33% | 33% | 비중 상승 = 해외 감소의 반사 |
| 중국 | 30% | 39% | 33% | 31% | 최대 단일 해외 시장. 매출 인식은 로열티(4.4절) |
| 일본 | 13% | 13% | 13% | 12% | 별도 앱은 관계기업 매출(4.3절) |
| 미국 | 9% | 6% | 6% | 7% | the bubble은 아직 매출 0에 가까움 |
| 동남아 · 유럽 · 기타 | 22% | 15% | 15% | 17% | JOOX(홍콩·동남아) 2025-12 오픈 |
출처: NH·iM·삼성 등 증권사 리포트 집계치. 지역별 「매출액」 분해는 공시되지 않으며 확인 불가입니다확인 불가 — 국가별 가격·환율·앱마켓 수수료가 달라 구독 비중과 매출 비중은 일치하지 않습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
팬 결제(GMV)는 앱마켓 → 기획사 → 디어유 순으로 세 번 쪼개집니다(1장 그림). 디어유가 서 있는 칸은 「기획사 대신 유료 1:1 메시지를 운영하는 범용 플랫폼」이며, 이 칸을 기획사 자체 앱이 대체할 수 있는지가 이 장의 질문입니다.
3.1 ★ 자체 소통 앱 출시 트렌드의 실체
「기획사들이 자체 앱을 만들어 버블을 대체할 것」이라는 서사는 2021년부터 반복돼 왔습니다. 이 장의 결론을 먼저 적으면 — 그 트렌드는 이미 두 번 크게 실패했고, 2025년의 신규 진입자조차 버블의 핵심 기능을 피해 갔습니다.
| 출시 | 서비스 | 운영 주체 | 현황 | 성격 |
|---|---|---|---|---|
| 2019-06 | 위버스 | 하이브(위버스컴퍼니) | 현존 · 2025년 첫 연간 흑자 | 유일한 대규모 성공. 결국 외부 기획사에 개방 |
| 2020-02 | 버블 / Lysn | SM 자회사 디어유 | 현존 | 「기획사 자회사가 만든 범용 플랫폼」 |
| 2021-01 | 유니버스 | 엔씨소프트 | 2023-02 종료 → 디어유가 사업 인수 | IT사 진입 실패. 아티스트 협상력 부재 |
| 2022-06 | 광야클럽 | SM 직접 | 2023-09 종료(1년 3개월) → 위버스 이관 | 대형 기획사의 자체 커뮤니티 실패 |
| 2022-11 | 프롬(fromm) | 노머스 | 현존 · 100+ 아티스트 | 기획사가 아닌 3자 플랫폼. 월 5,000원 |
| 2023-05 | 플러스챗 | CJ ENM 엠넷플러스 | 현존 · 60+ 팀 | 방송사 계열 |
| 2023-04 | (참고) 큐브 | 큐브엔터 | 자체 앱 대신 bubble for CUBE로 입점 | 자체 앱을 만들지 않기로 한 선택 |
| 2024경 | Churrrrr | 더블랙레이블(MEOVV 전용) | 현존 | 단일 그룹 전용 초소형 자체 앱 |
| 2025-03-25 | 베리즈(Berriz) | 카카오엔터테인먼트 | 현존 · 25~30팀 | 유료 1:1 메시지 미탑재(커뮤니티·커머스·AI 중심)추정 |
| (SaaS) | 비스테이지(b.stage) | 비마이프렌즈 | 현존 | 자체 앱을 직접 만드는 대신 빌려 쓰는 모델 |
3.1.1 위버스DM — 3년이 지났는데 「버블 킬러」가 되지 못했습니다
| 시점 | 내용 |
|---|---|
| 2023-04-24 | 출시 발표 (당시 위버스 입점 아티스트 80여 팀) |
| 2023-05 | 정식 오픈. 30일 4,500원 / 60일 9,000원 / 90일 13,500원(젤리 결제) |
| 2023-06 | 9개 기획사 10팀 59명 참여. 당시 기사에 "SM 아티스트는 기존 버블 계속 이용" 명시 |
| 2024년 | 위버스 전체 DM 발송 1억 534만 건(아티스트 발신 69.8만 / 팬 발신 9,636만) |
| 2025-11 | 중국 QQ뮤직 내 위버스DM 오픈 — 1인 22위안. 단 하이브 아티스트 5팀만추정 |
| 2026-01-20 | 앱스토어·구글플레이 구독 가격 15젤리 → 17젤리 인상. 웹 구독 시 15젤리 유지 — 디어유와 동일한 앱마켓 우회 전략 |
중요한 사실 하나 — 위버스DM은 2023년 6월 이후 총 입점 규모를 공개한 적이 없습니다확인 불가. 반면 하이브가 실적 발표에서 강조하는 것은 DM이 아니라 「디지털 사업(멤버십·DM·광고)이 분기 평균 30% 이상 성장, 전체 매출의 10% 초과」라는 묶음 지표이고, 2Q26 위버스의 성장 동인으로 제시된 것은 결제 건수 +12% QoQ, 1인당 결제액 +24%라는 커머스·라이브 쪽 숫자입니다추정. 위버스의 무기는 DM이 아니라 번들입니다.
| 항목 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| 매출 | 3,077 | 3,379 | 2,556 | 2,997 |
| 영업이익 | −15.2 | −80.1 | −141.2 | +20.2 |
| 영업이익률 | −0.5% | −2.4% | −5.5% | 0.7% |
| MAU | — | 1,050만(3Q) | 920만 | 1,160만(3Q) → 2Q26 1,443만 |
출처: 위버스컴퍼니 재무정보 2차 출처 및 언론 보도. 디어유와의 대조를 위한 참고치이며 1차 공시 원문으로 재확인하지 않았습니다.
위버스는 매출이 디어유의 3.6배인데 영업이익은 20억으로 디어유(314억)의 6%입니다추정. 같은 「팬 플랫폼」이지만 사업의 성격이 완전히 다릅니다 — 위버스는 커머스·티켓·라이브가 섞인 저마진 종합몰이고, 디어유는 원가가 지급수수료뿐인 단일 구독입니다. 「팬 플랫폼 경쟁 격화」라는 헤드라인이 나올 때, 그것이 디어유의 마진에 실제로 닿으려면 위버스가 유료 1:1 메시지 자체에서 디어유의 IP를 뺏어와야 하는데, 3년 동안 그런 일은 확인되지 않았습니다.
3.1.2 그리고 가장 강력한 반증 — 카카오엔터조차 버블을 대체하지 않았습니다
카카오엔터테인먼트는 SM(카카오 계열 41.50%)·스타쉽·이담 IP를 모두 쥔 채 2025년 3월 베리즈를 직접 출시했습니다. 출시 발표 당일 디어유 주가는 −15.4% 급락했습니다. 그런데 실제로 나온 베리즈는 커뮤니티·커머스·AI 페르소나 중심이었고 유료 1:1 프라이빗 메시지를 넣지 않았습니다추정. IVE·몬스타엑스 등 스타쉽 아티스트는 여전히 bubble for STARSHIP에 있고, 2025년 11월에는 베리즈샵에 SM 스토어가 입점하는 협업까지 벌어졌습니다. 최대 지배주주 계열이 만든 신규 플랫폼조차 버블의 영역을 피해 설계됐다는 것이 이 산업의 현재 균형을 가장 잘 보여줍니다.
3.2 그런데 왜 기획사는 아직 버블을 쓰나
앞 장의 관찰을 뒤집어 보면 질문이 하나 남습니다. 기획사가 자체 앱을 만들면 디어유 몫(약 45%)을 통째로 가져올 수 있는데, 왜 안 할까요. 다섯 가지 이유가 확인됩니다.
| 이유 | 내용 | 강도 |
|---|---|---|
| ① 배분 구조가 이미 유리 | 기획사는 개발·서버·CS·번역·결제 인프라 비용 0원으로 GMV의 약 30%를 가져갑니다. 자체 앱으로 45%를 더 가져와도 앱마켓 수수료 25~30%는 그대로이고 고정비가 신규 발생합니다 | 강 |
| ② 팬베이스 파편화 | 앱을 하나 더 만들면 팬에게 「앱 하나 더 깔기」를 요구하게 됩니다. 유니버스·광야클럽이 정확히 이 지점에서 무너졌습니다 | 강 |
| ③ 글로벌 결제·현지화 인프라 | 중국(TME 인앱)·일본(엠업홀딩스 JV)·홍콩·동남아(JOOX) 결제망은 개별 기획사가 뚫을 수 있는 비용이 아닙니다. 구독의 66%가 해외입니다 | 강 |
| ④ 아티스트 리소스와 운영 노하우 | 유료 소통은 아티스트의 감정노동을 수반합니다. 군 복무·활동 공백기 처리, 환불 정책, 악성 메시지 필터링 등 운영 노하우 자체가 진입장벽입니다 | 중 |
| ⑤ 대안이 자체 앱이 아니라 SaaS로 이동 | 비스테이지 같은 SaaS가 「자체 앱을 갖고 싶다」는 수요를 흡수했습니다. 완전 이탈이 아니라 대형 플랫폼 + 자체 채널 병행이 현재의 표준입니다 | 중 |
①~⑤는 전부 「지금의 배분율이 유지된다면」이라는 전제 위에 있습니다. 디어유는 2025년 7월 가격을 11~12% 올렸고 PG 전환으로 수수료를 아꼈는데, 그 절감분이 기획사에 재배분됐다는 증거는 없습니다확인 불가. 매출 대비 특수관계 정산액 비율은 FY2025 37.2% → 1H26 37.9%로 큰 변화가 없습니다. SM·JYP가 주주로서 디어유의 마진 개선을 배당·지분가치로 회수하는 구조라면 문제가 없지만, 주주가 아닌 190여 개 기획사에게는 「단가는 올랐는데 우리 몫은 그대로」로 보일 수 있습니다. 중소 기획사의 유형 ① 이탈이 2022~2025년에 집중된 것과 무관하지 않을 수 있습니다추정.
4누가 사는가 — 고객과 판매 구조
돈을 내는 것은 팬이지만, 디어유의 고객은 IP를 공급하는 기획사입니다. 국내는 SM·JYP 두 곳에 몰려 있고, 해외는 일본(관계기업)·중국(TME 로열티)으로 회계 라인이 각각 다릅니다.
4.1 ★ 주된 고객사 — 누가 디어유를 먹여살리나
회사는 사업보고서 「매출 및 수주상황」에서 주요 거래처를 「구글 플레이스토어, 애플 앱스토어」라고 적고, 주석에는 「당반기 및 전반기 중 연결실체 전체 매출의 10%를 초과하는 고객은 없습니다」라고 씁니다공시. 두 문장 모두 사실이지만, 두 문장 모두 이 회사의 고객 집중도에 대해서는 아무것도 말해주지 않습니다. 여기서 「고객」은 결제 채널이지 IP를 공급하는 기획사가 아니기 때문입니다.
기획사별 정량 데이터는 공시 의무가 없어 어디에도 없습니다. 단 하나, 특수관계자 주석의 「영업수익과 영업비용의 상계내역」만이 예외입니다. 디어유의 최대주주가 SM이고 2대주주가 JYP이며 최상위지배기업이 카카오이기 때문에, SM·JYP·스타쉽·키이스트·IST 등이 자동으로 특수관계자로 분류되어 정산액이 공시됩니다. 이것이 공개 자료로 확인 가능한 유일한 고객사별 숫자입니다.
공시된 기획사 정산액의 93%가 두 회사에서 나옵니다 — 그리고 그 두 회사가 1·2대 주주입니다
DART 특수관계자 주석 「영업수익과 영업비용의 상계내역」. 막대는 상계액(=매출에서 차감된 기획사 정산분)공시
| 기획사 | 대표 IP | FY2024 | FY2025 | 1H2025 | 1H2026 | 1H YoY |
|---|---|---|---|---|---|---|
| 에스엠엔터테인먼트 | aespa · NCT · RIIZE · EXO · 레드벨벳 | 12,175 | 17,046 | 7,331 | 9,542 | +30.2% |
| 제이와이피엔터테인먼트 | Stray Kids · TWICE · ITZY · NMIXX · NiziU | 10,890 | 11,883 | 5,567 | 6,991 | +25.6% |
| 스타쉽엔터테인먼트 | IVE · MONSTA X · CRAVITY | 1,482 | 1,682 | 801 | 994 | +24.1% |
| 아이에스티(IST) | 더보이즈 · 위클리(이적 전) | 962 | 0 | 0 | 0 | — |
| 미스틱스토리 | 공용앱 입점 | 368 | 157 | 157 | 0* | — |
| 비에이치(BH) | 박보영 · 정채연 | 19 | 117 | 49 | 60 | +21.2% |
| 하이업 | — | 112 | 88 | 44 | 38 | −14.1% |
| 숲엔터테인먼트 | — | 80 | 65 | 35 | 28 | −20.6% |
| 그레이트엠 · 제이와이드 · 어썸이엔티 · 키이스트 · 에스팀 | 배우 중심 | 47 | 116 | 35 | 73 | — |
| 특수관계자 합계 | 26,139 | 31,154 | 14,020 | 17,724 | +26.4% | |
| (참고) 디어유 순액 매출 | 74,864 | 83,835 | 37,729 | 46,759 | +23.9% | |
| SM+JYP ÷ 특수관계 합계 | 88.2% | 92.9% | 92.0% | 93.3% |
* 미스틱스토리는 2026년 3월 특수관계에서 제외되어 이후 공시가 중단된 것이며, 버블 이탈이 아닙니다. IST 역시 2025년 중 특수관계 제외와 소속 아티스트 이적이 겹쳐 있어 상계액 0을 단독으로 「이탈」로 읽으면 안 됩니다.
출처: 디어유 FY2025 사업보고서(rcpNo 20260316001246) 주석 30, 2026년 반기보고서(rcpNo 20260814002798) 주석 30.
4.1.1 이 표가 말하는 것과 말하지 않는 것
말하는 것 — SM 한 곳의 정산액이 디어유 순액 매출의 20.3%(FY2025) · 20.4%(1H26)에 해당합니다. JYP는 14.2% · 15.0%입니다. 두 회사를 합치면 매출의 34.5%에 상당하는 금액이 이 두 곳으로 흘러갑니다. 그리고 특수관계로 잡히는 11개 기획사 정산액의 93%가 이 둘입니다.
말하지 않는 것 — 특수관계가 아닌 기획사(젤리피쉬, 큐브, 빅플래닛메이드, YH, 골드메달리스트, 라우드 등 190여 곳)의 정산액은 공시되지 않습니다확인 불가. 따라서 위 93%는 「전체 기획사 중 SM+JYP 비중」이 아니라 「공시된 특수관계 기획사 중 SM+JYP 비중」입니다. 전체 기준 비중은 4.2절에서 역산합니다.
| 전용 앱 | 소속사 | 대표 아티스트 | 비고 |
|---|---|---|---|
| Lysn | 에스엠 | aespa · EXO · NCT · NCT WISH · RIIZE · 레드벨벳 · SHINee · 슈퍼주니어 · 소녀시대 · 동방신기 · WayV | 최대 매출원 |
| bubble for JYPnation | JYP | Stray Kids · TWICE · ITZY · NMIXX · DAY6 · NiziU · NEXZ · KickFlip · 2PM | 2대 매출원 |
| bubble with STARS | 다수 소속사 공용 | PLAVE · STAYC · Kep1er · KISS OF LIFE · 청하 · 전소미 · 이영지 · KARD · Billlie 등 130여 | 중소 기획사 집합 |
| bubble for STARSHIP | 스타쉽(카카오엔터) | IVE · MONSTA X · CRAVITY · KiiiKiii | 2023 입점 |
| bubble for CUBE | 큐브 | (여자)아이들 · LIGHTSUM · 권은비 | 2023 입점 |
| bubble for BPM | 빅플래닛메이드 | VIVIZ · 하성운 · BADVILLAIN (태민은 2026-03 종료) | 5.2절 참조 |
| bubble for INB100 | 아이앤비100 | 백현 · 첸 · 시우민 | SM 이탈 후에도 버블 유지 |
| bubble for LLOUD | 라우드 | LISA | YG 본체는 미입점 |
| bubble for GOLDMEDALIST · BH | 골드메달리스트 · BH | 김수현 · 박보영 · 정채연 | 배우 카테고리 |
| bubble for YH | YH | 앤더블 · 최예나 · TEMPEST | 2026년 신규 입점 |
| bubble for JELLYFISH · TOP | 젤리피쉬 · 티오피미디어 | VIXX · VERIVERY · EVNNE · MCND | 초기 입점사 |
| bubble for SPORTS / ACTORS | 다수 공용 | 김연경 · 양효진 / 안보현 · 혜리 · 나나 · 서현 등 70여 | 비(非)K팝 확장 |
| bubble for JAPAN · the bubble · QQ Music bubble | 해외 | 일본 현지 아티스트 · J Balvin 등 · C-POP | 4.3·4.4·7.2절 |
출처: 디어유 공식 라인업 페이지 및 2026년 반기보고서 「2. 주요 제품 및 서비스」, 앱스토어 실사(2026-09-09). 하이브 계열(빅히트·플레디스·쏘스뮤직 등)은 버블에 입점하지 않으며 위버스DM으로 별도 운영합니다. YG는 그룹 단위 미입점이며 LISA(개인 레이블)·지수(2024년, 이후 종료) 등 개별 사례만 있었습니다.
이 라인업의 구조는 「대형 2곳 + 중소 200곳」입니다. 그리고 매출 기여는 그 200곳이 아니라 앞의 2곳에 몰려 있습니다. 회사가 매 분기 「입점 기획사 200개 돌파, IP 720명 돌파」를 강조하는 것과, 그 기간에 구독수가 줄어든 것이 동시에 사실인 이유가 여기 있습니다 — 늘어난 것은 롱테일이고, 줄어든 것은 헤드입니다추정.
4.2 고객 집중도의 진짜 크기 — GMV 역산
공시된 특수관계 정산액만으로는 「전체 기획사 대비 SM+JYP 비중」을 알 수 없습니다. 그래서 순액법 구조를 역으로 풀었습니다. 방법론은 단순합니다.
순액법에서 디어유 매출 = GMV × (1 − 기획사 배분율)입니다(앱마켓 수수료는 매출에서 차감되지 않고 지급수수료 비용으로 잡히므로). 기획사 배분율을 r이라 하면 총 기획사 정산액 = 매출 × r ÷ (1 − r)입니다. 여기에 공시된 특수관계 상계액을 대입하면 SM+JYP 비중의 상한·하한이 나옵니다.
| 기획사 배분율 r | 역산 GMV(억) | 총 기획사 정산액(억) | 공시된 SM+JYP(억) | SM+JYP 비중 | 판정 |
|---|---|---|---|---|---|
| 25% | 623.5 | 155.9 | 165.3 | — | 산술적으로 성립 불가(공시액이 총액을 초과) |
| 27.5% | 644.9 | 177.3 | 165.3 | 93.2% | 하한 — 특수관계 11곳 = 전체와 사실상 동일 |
| 30% | 668.0 | 200.4 | 165.3 | 82.5% | 증권사 통용 가정(45:30:25) |
| 35% | 719.4 | 251.8 | 165.3 | 65.6% | 기획사 우위 가정 |
| 40% | 779.3 | 311.7 | 165.3 | 53.0% | 극단 가정 |
1H2026 순액 매출 467.59억, 특수관계 상계액 합계 177.24억(SM 95.42 + JYP 69.91 = 165.33억) 기준. 지급수수료 181.28억을 앱마켓 몫으로 보면 r=30% 가정에서 앱마켓 실효 수수료율은 GMV의 27.1%로, 인앱 비중 97.3%·애플/구글 15~30% 혼재라는 공시 사실과 정합합니다.
기획사 배분율을 아무리 높게 잡아도(40%) SM+JYP는 디어유가 지급하는 전체 기획사 정산액의 절반 이상이고, 통용 가정(30%)에서는 82.5%입니다.추정 더 강한 관찰은 하한 쪽에 있습니다 — 공시된 특수관계 상계액 177.24억이 성립하려면 기획사 배분율이 최소 27.5% 이상이어야 하고, 그 지점에서는 「특수관계 11곳 = 전체 기획사」가 되어버립니다. 즉 200개 기획사 중 나머지 190곳의 정산액 합계는 통계적으로 유의미하지 않은 크기일 가능성이 높습니다. 이 회사는 팬덤 플랫폼이 아니라 SM과 JYP의 팬 과금 아웃소싱 창구에 가깝습니다.
최대 고객이 곧 최대주주입니다. SM 45.11%, JYP 10.00%공시. 두 회사에게 디어유의 이익은 지분법·연결로 되돌아오고, SM은 2026년 7월 일본 계열사 보유분 60만 주까지 직접 사들여 지분을 늘렸습니다. 「고객이 떠날 수 있다」는 일반적 집중도 리스크가 여기서는 구조적으로 억제됩니다.
계약의 기간·독점 여부·해지 조건이 하나도 공시되지 않습니다확인 불가. 반기보고서 「주요계약」란은 "회사의 재무상태에 중요한 영향을 미치는 비경상적인 중요 계약이 없습니다"입니다. 또한 SM 지분은 카카오(SM 지분 41.50% 보유)의 계열 재편 논의에 연동돼 있어, 디어유의 지배구조는 디어유가 통제할 수 없는 곳에서 결정됩니다(7.3절).
4.3 일본 — 연결에 잡히지 않는 흑자
이 회사의 해외 사업 중 가장 잘 되고 있는 축이 재무제표에서 가장 안 보입니다. 일본 사업은 디어유가 44%만 보유한 관계기업(Dear U plus, Inc.)이 운영하므로, 매출은 연결에 한 푼도 잡히지 않고 지분법이익만 들어옵니다.
| 항목 | 1H2025 | 1H2026 | YoY |
|---|---|---|---|
| 매출 | 1,697,413 | 2,796,662 | +64.8% |
| 당기순이익 | 89,194 | 316,026 | +254.3% |
| 자본 | 1,298,552 | 1,865,328 | +43.6% |
| 디어유 지분법이익 | 39,246 | 139,051 | +254.4% |
| 장부금액 | 571,363 | 820,744 | +43.6% |
- 지분 구조 — 엠업홀딩스(m-up holdings, 일본 상장사) 51% · 디어유 44% · 개인 5%. 자본금 5,000만 엔. 2023년 2월 JV 계약, 2023년 3월 설립공시. 엠업홀딩스가 IP 소싱·영업을, 디어유가 플랫폼·기술을 맡는 분업입니다.
- 진행 경과 — 2024년 6월 'bubble for JAPAN' 론칭 → 약 3개 분기 만에 흑자 전환 → 2025년부터 분기 BEP 초과. 일본 구독자는 4Q24 4.5만 → 2Q26 10.8만으로, 전 지역 중 유일하게 일관되게 증가합니다추정(증권사 집계).
- 2026년 1월 29일 'bubble relay' 오픈 — 일본 앱 안에서 SM 14개 팀을 구독할 수 있게 한 기능입니다. 일본 이용자를 한국 IP로 연결하는 통로이며, 향후 타 K-POP으로 확대 예정공시.
1H26 일본 JV의 매출은 약 28.0억원으로 디어유 연결 매출(467.6억)의 6% 수준이고, 디어유에 들어오는 지분법이익은 1.39억원 — 같은 기간 영업이익 191억의 0.7%입니다공시. 일본향 로열티가 별도로 계상되는지, 계상된다면 얼마인지는 공시되지 않습니다확인 불가. 즉 「일본이 잘 된다」는 서술은 사실이지만, 지금 이 회사의 이익을 설명하지는 못합니다. 다만 51%를 가진 파트너가 일본 팬클럽 300개·유료회원 200만 명을 보유한 현지 사업자라는 점에서, 이 축은 비용 없이 얻은 옵션으로 평가할 만합니다.
4.4 ★ 중국 — 이관의 해부, 그리고 파트너 리스크
구독 건수 기준 중국은 1Q24에 36%까지 갔던 최대 해외 시장입니다. 그런데 이 시장에서 디어유가 인식하는 것은 구독료가 아니라 로열티입니다. 서비스가 디어유 앱이 아니라 텐센트뮤직(TME)의 QQ뮤직·JOOX 안에서 돌아가기 때문입니다. 이 장은 그 구조를 ① 파트너 ② 요율 ③ 금액 ④ 구독자 수 ⑤ 이관의 실제 타임라인 다섯 갈래로 해부합니다.
| 시점 | 내용 |
|---|---|
| 2022년말~2023년 | 중국 안드로이드 유저향 위챗페이 간편결제 도입 — "VPN 등을 통해 버블 서비스에 접근했던 유저들의 불편함을 해소"(사업보고서 원문) |
| 2024-10-28 | TME와 전략적 제휴·서비스 계약 체결 |
| 2025-06-30 | QQ뮤직 bubble 정식 론칭 — 인앱 형태. K-POP 100명+로 시작 |
| 2025-08-19~ | C-POP 현지 아티스트 순차 입점 개시 |
| 2025-10-13 | ★ 중국 안드로이드 대상 「일부 아티스트」 버블 구독 상품 판매 중단 → QQ뮤직으로 이전 안내 |
| 2025-11-18 | 같은 QQ뮤직 안에 위버스DM 오픈 — 하이브 등 약 170명 입점(TME 4Q25 IR 원문) |
| 2025-12-29 | JOOX(홍콩·동남아) 인앱 버블 론칭 — 홍콩 IP 39명 등 |
| 2026-06말 | 반기보고서 기재 C-POP 아티스트 128명. 2026-07 누적 약 490명(K-POP 360 · C-POP 130여) |
4.4.1 요율 — 공시에는 없지만, 세 갈래가 「8~10%」로 수렴합니다
먼저 공시부터 확인했습니다. 사업보고서·반기보고서의 「경영상의 주요계약 등」란은 "회사의 재무상태에 중요한 영향을 미치는 비경상적인 중요 계약이 없습니다"로 비어 있고, 수익인식 주석에도 TME 요율은 없습니다확인 불가. 그러나 증권사 세 곳이 서로 다른 방식으로 같은 범위를 제시합니다.
| 출처 | 표현 | 성격 |
|---|---|---|
| iM증권 (2026-02-05) | "전체 판매대금의 약 8~10%를 로열티 수익으로 인식하는 만큼 매출 규모 대비 이익 기여도가 상당할 것" | 가장 명시적인 문장 |
| IBK투자증권 (2025-08-06) | 민감도 표에 「로열티율 10%」를 고정 파라미터로 명기 (TME 총매출 × 10% = 디어유 로열티) | 모델 파라미터 |
| 미래에셋증권 (2025-03-05) | 시나리오 표를 역산하면 K-POP 10.0% / C-POP 7.99%가 일관되게 도출됨 | K/C 요율 차등의 유일한 정량 단서 |
| 아시아경제 (2025-07-08) | "중국 버블 서비스 매출의 10% 내외를 로열티로 수취" | 언론 전언 |
| 파이낸스스코프 (2025-03-17) | "중국 내 매출의 일정 비중(%)의 로열티를 받는다" | 회사 설명에 가장 근접, 숫자 없음 |
미래에셋 리포트의 K-POP 표(표7)와 C-POP 표(표8)를 각각 역산하면 K-POP 10.0% · C-POP 7.99%로 갈립니다추정. 다만 리포트 본문에 이 차등을 서술한 문장은 없고, 표 수치에서 도출된 것입니다. 구조적으로는 개연성이 있습니다 — IBK가 그린 협력 구조도는 「디어유 = K-POP IP 공급 + 플랫폼 기술 → 로열티 수취」 / 「TME = C-POP IP 공급 + 인앱 구축 → 구독 매출 확보」로 역할을 나눠 놓았기 때문입니다. C-POP은 TME가 직접 소싱하므로 디어유 몫이 낮을 유인이 있습니다. 그러나 계약서 조건은 공시되지 않았고, 회사가 확인한 바도 없습니다확인 불가.
역설적으로 리포트들이 강조하는 것은 요율 차이가 아니라 C-POP 1인당 구독자 효율입니다 — "C-POP 비중은 IP의 5.9%에 불과하지만 구독자 비중은 20%"(IBK, 2026-02-05). 요율이 8%라도 구독자를 4배 만들면 기여는 더 큽니다.
4.4.2 금액 — 공시 「기타 매출」로 부분 추적이 됩니다
여기서 이 문서가 새로 찾은 것이 하나 있습니다. 디어유는 매출을 「DearU bubble」과 「기타」로 나눠 공시하고, 주석에 "기타 매출은 라이선스 매출 등으로 구성되어 있습니다"라고 적습니다공시. 즉 중국·일본 로열티는 이 「기타」 라인으로 부분 공개되고 있습니다.
| 기간 | 기타 수출 | 기타 내수 | 기타 합계 | 메모 |
|---|---|---|---|---|
| 1Q25 | 110,412 | 70,292 | 180,704 | QQ뮤직 론칭 전 |
| 2Q25 | 177,897 | 170,823 | 348,720 | |
| 3Q25 | 171,023 | 86,907 | 257,930 | 론칭 직후, 로열티 미인식 |
| 4Q25 | 637,467 | 75,262 | 712,729 | 수출이 전분기 대비 3.7배 — 2H25 로열티 일괄 인식 |
| 1Q26 | 460,394 | 92,832 | 553,226 | 당분기 인식으로 전환 |
| 2Q26 | 669,574 | 18,992 | 688,566 |
분기 수치는 반기·사업보고서의 누적 「매출 실적(품목별)」에서 차분해 산출했습니다. 주의 세 가지. ① 「기타」에는 일본 라이선스 등도 섞여 있어 중국 로열티와 같지 않습니다(2023년에도 기타 10.7억이 존재). ② 회사는 「기타」를 두 가지 정의로 병행 공시해 왔고, 2025년 수치가 2025 사업보고서(9.40억)와 2026 반기보고서(15.00억)에서 다릅니다 — 후자가 품목별 기준으로 정정된 값입니다공시. ③ 중국 위챗페이 간편결제 매출은 「기타」가 아니라 「구글 및 애플 등」 판매경로에 합산됩니다(2023 사업보고서 주석: "구글 및 애플 등에는 신규 PG사 위챗페이가 추가되어 있습니다") — 따라서 이 줄로 중국 구독 채널을 추적할 수는 없습니다.
| 출처 | 4Q25 | 1Q26 | 2Q26 | 2025 | 2026E | 2027E |
|---|---|---|---|---|---|---|
| 삼성증권 (2026-08-05, 실적 반영) | 4 | 5 | 6 | 4 | 24 | 43 |
| IBK투자증권 (2026-02-05) | 2 | 4 | 8 | 3 | 40 | — |
| 삼성증권 (2025-08-06, 론칭 직후 전망) | 24 | — | — | 36 | 180 | — |
인식 시점: QQ뮤직 로열티는 1개 분기 이연되어 4Q25에 3Q~4Q25분이 합산 인식됐고, 2026년부터 당분기 인식으로 바뀌었습니다. JOOX 로열티는 상반기분이 3Q26에 일괄 인식될 예정입니다(삼성증권). 즉 이 라인은 분기별로 매우 lumpy합니다.
론칭 직후인 2025년 8월, 삼성증권은 2025년 36억 · 2026년 180억의 중국 로열티를 전망했습니다. 1년 뒤 같은 애널리스트의 실적 반영치는 2025년 4억 · 2026년 24억입니다 — 각각 −89% · −87%추정. 2026년 2월 38,000원이던 주가가 9월 18,360원이 된 과정의 상당 부분이 이 한 줄의 조정으로 설명됩니다. 중국은 「아직 안 온 호재」가 아니라 「이미 크게 깎인 기대」입니다.
4.4.3 그래서 QQ뮤직 버블의 구독자는 몇 명인가 — 역산하면 나옵니다
회사도 TME도 이 숫자를 공개한 적이 없습니다확인 불가. TME는 4Q25·1Q26 실적자료에서 bubble을 기능 소개 수준으로만 언급했고 2Q26에는 언급 자체가 사라졌습니다. 그런데 IBK 리포트가 역산 공식을 표에 그대로 적어 놓았습니다 — 구독자 = 로열티 매출 ÷ (ARPPU 5,200원 × 요율 × 개월수). ARPPU 5,200원은 QQ뮤직 버블 월 구독료 28위안의 환산치입니다.
| 기간 | 인식 로열티 | 요율 10% 가정 | 요율 8% 가정 | 중간값(9%) |
|---|---|---|---|---|
| 2H25(6개월 합산 인식) | 4억원 | 12.8만 | 16.0만 | 약 14.2만 |
| 1Q26 | 5억원 | 32.1만 | 40.1만 | 약 35.6만 |
| 2Q26 | 6억원 | 38.5만 | 48.1만 | 약 42.7만 |
한계: ① 로열티가 소비자 결제총액 기준인지 앱마켓 수수료 차감 후인지 불명확합니다 ② 프로모션 요금제(버블1+SVIP 40위안, 버블2+SVIP 56위안)와 무료 증정분이 ARPPU를 왜곡합니다 ③ 인식 이연으로 분기 배분이 정확하지 않습니다. 따라서 이 숫자는 자릿수 감각을 위한 것이지 정밀치가 아닙니다.
| 시점 | 증권사 가정 | 역산 실제 | 판정 |
|---|---|---|---|
| 2025년말 | 삼성 166만(TME 유료구독자의 1.3%) / 키움 15만 | 약 13~16만 | 키움만 적중, 삼성 10배 과대 |
| 1Q26 | IBK 30만 | 32~40만 | 부합 |
| 2Q26 | IBK 50만 | 38~48만 | 소폭 미달 |
| 2026년말 | 키움 137만 / IBK 110만 | (4Q26E 로열티 8억 기준) 48~64만 | 절반 수준 |
2Q26 약 38~48만 명은 TME 온라인음악 유료이용자 1.274억 명 대비 0.3%, SVIP 2,000만 명 대비 약 2%, MAU 5.5억 명 대비 0.07%입니다. 「TME 유료구독자의 1% 전환 시 이익 71억, 10% 전환 시 708억」이라는 시나리오가 널리 인용됐지만, 2년 차 현재 실제 전환율은 0.3%입니다.
4.4.4 이관의 실제 타임라인 — 변곡점은 6월 30일이 아니라 10월 13일입니다
이 문서의 2.2절은 「중국 이용자의 QQ뮤직 이관」을 구독수 감소의 주된 설명으로 제시했습니다. 그 설명은 맞지만, 적용 구간이 훨씬 좁습니다. 중국 매체 보도 원문이 시점을 특정합니다.
中国安卓用户将自10月13日起停止销售部分艺人的bubble订阅商品,用户可选择将其转移至QQ音乐后继续关联使用。
(중국 안드로이드 유저는 10월 13일부터 일부 아티스트의 bubble 구독 상품 판매가 중단되며, 이를 QQ뮤직으로 이전해 계속 사용할 수 있다)텐센트뉴스(羊城派) 2025-09-12
| 분기 | 총 구독수 | 중국 비중 | 중국 구독(만) | 중국 QoQ | 이벤트 |
|---|---|---|---|---|---|
| 1Q24 | 230만 | 36% | 82.8 | — | QQ뮤직 존재하지 않음 |
| 2Q24 | 218만 | 35% | 76.3 | −7.9% | |
| 3Q24 | 202만 | 34% | 68.7 | −10.0% | |
| 4Q24 | 190만 | 32% | 60.8 | −11.5% | TME 계약 체결(10월) |
| 1Q25 | 188만 | 35% | 65.8 | +8.2% | |
| 2Q25 | 217만 | 39% | 84.6 | +28.6% | RIIZE·NCT WISH 입점 / QQ뮤직 6/30 론칭(기여 0) |
| 3Q25 | 219만 | 37% | 81.0 | −4.3% | 론칭 후에도 완만 |
| 4Q25 | 204만 | 33% | 67.3 | −16.9% | ★ 10/13 안드로이드 판매 중단 |
| 1Q26 | 201만 | 31% | 62.3 | −7.4% | |
| 2Q26 | 197만 | 31% | 61.1 | −2.0% |
중국 비중은 회사 공시가 아니라 증권사가 「자료: 디어유」로 게재한 차트에서 판독한 값입니다 — 회사 IR 자료에는 국가별 비중이 실려 있지 않습니다추정. 검증: 4Q25 = 204×33% = 67.3만, 3Q25 = 219×37% = 81.0만 → −16.9%로, iM증권이 명시한 「중국 구독수 −17% QoQ」와 소수점 수준까지 일치합니다. 또 iM증권이 2025-12-24에 언급한 "중국 구독 수 80만"도 3Q25 환산치 81.0만과 맞습니다 — 환산 방법론이 검증된 셈입니다.
- 2024년의 감소는 이관과 아무 관계가 없습니다. 중국 구독은 82.8만 → 60.8만으로 −26.6% 줄었는데, 이 기간 QQ뮤직 버블은 존재하지 않았고 위챗페이 간편결제는 정상 가동 중이었습니다. 2024년 전체 감소 −40만 건 중 중국이 −22만(55%)입니다. 이관 가설로 설명되지 않는 구조적 감소가 먼저 있었습니다.
- 론칭일(2025-06-30)은 변곡점이 아닙니다. 2Q25 중국 비중은 오히려 39%로 사상 최고였고, 3Q25도 −4.3%에 그쳤습니다. 급락은 판매 중단이 시행된 4Q25에 발생했습니다.
- 이관은 「일부 아티스트(部分艺人)」 대상의 부분 중단이었습니다. 중국 본토 iOS 앱스토어 결제는 지금도 정상 운영됩니다. 즉 2026년 현재 자체 앱에 잡히는 「중국 유저」의 주력은 본토 iOS 인앱결제 이용자 + 미이관 안드로이드 잔존분입니다.
- 이관이 끝난 뒤에도 중국은 계속 줄고 있습니다(1Q26 −7.4%, 2Q26 −2.0%). 감쇠하는 모양이지만 0으로 수렴했다고 보기엔 이릅니다.
중국 본토의 안드로이드 이용자로서, 구글 플레이 인앱결제를 쓸 수 없어 디어유가 2022~2023년에 도입한 위챗페이(WeChat Pay) PG로 구독권을 결제하던 이용자입니다. 2022 사업보고서 원문: "중국 안드로이드 유저들을 위한 위쳇 페이 연동 간편결제 기능을 도입함으로써 VPN 등을 통해 버블 서비스에 접근했던 유저들의 불편함을 해소"공시. 회계상 이 매출은 판매경로별로 「구글 및 애플 등」에 합산됩니다. 참고로 디어유가 2025년 7월 연 자체 웹스토어는 신용·체크카드와 KRW·JPY·USD만 지원해 중국 간편결제를 대체하지 못합니다 — 중국 안드로이드 유저에게 남은 선택지가 사실상 QQ뮤직뿐이었던 이유입니다추정.
4.4.5 합산하면 — 중국은 줄지 않았습니다
자체 앱에서 빠진 만큼 QQ뮤직에서 늘었고, 합치면 오히려 28% 늘었습니다
파랑 = 공시 구독수 × 중국 비중(자체 앱)추정 · 노랑 = 인식 로열티 ÷ (28위안 × 요율 9% × 개월수)로 역산한 QQ뮤직 버블 구독자추정
3Q25(자체 앱 81.0만 · QQ뮤직 미미)에서 2Q26(자체 앱 61.1만 + QQ뮤직 약 42.7만 = 103.8만)으로, 중국 총 구독 건수는 약 +28% 늘었습니다추정. 같은 기간 시장이 보고 반응한 공시 구독수는 219만 → 197만으로 −10%였습니다. 두 숫자의 방향이 반대입니다.
더 정밀한 대조 하나. 4Q25 자체 앱 중국 구독은 −13.7만 건 감소했는데, 같은 기간 QQ뮤직 버블 구독자 역산치는 약 12.8~16.0만 명입니다. 빠진 양과 나타난 양이 거의 같습니다 — 「이관」이라는 회사 설명과 정합하는 정량 증거입니다추정. 다만 QQ뮤직에는 C-POP 신규 유입도 섞여 있으므로 1:1 대응으로 단정할 수는 없습니다.
같은 팬 1명이 자체 앱에서 옮겨가면 디어유의 몫은 구독료의 약 45%(순액 매출)에서 결제액의 8~10%(로열티)로 바뀝니다추정. 대신 앱마켓 수수료·CS·번역·서버 부담이 사라지므로 마진율은 로열티 쪽이 훨씬 높지만, 금액은 훨씬 작습니다. 즉 이관은 매출을 줄이고 마진율을 올리는 거래입니다. 1H26 영업이익률 40.9%의 일부는 여기서 왔을 수 있으며, 이는 6.1절에서 다룬 「지급수수료율 하락」의 또 다른 얼굴입니다추정.
4.4.6 파트너 리스크 — TME는 뒤통수를 칠 회사인가
- 재무가 압도적으로 견고합니다. FY2025 매출 RMB 329억(+15.8%), 순이익 RMB 110.6억(+66.4%), 현금 RMB 380억. 파산·자금난 리스크는 사실상 0공시
- 경영진이 안정적입니다. 의장·CEO 2021년부터, CFO 2016년부터 유지
- 글로벌 메이저와 장기 관계 — 텐센트 계열이 유니버설 10%·워너 약 1.6%·스포티파이 9.1%를 보유하고 라이선스를 반복 갱신해 왔습니다. 「파트너를 내치는 회사」라는 증거는 발견되지 않았습니다
- 한국 엔터와 이해관계가 얽혀 있습니다. 2025년 5월 TME 홍콩법인이 하이브가 매각한 SM 지분 9.66%(2,433억원)를 인수해 2대주주가 됐고, 2026년 8월 SM과 중국 합작법인 STE를 세웠습니다 — 디어유의 최대주주와 이미 자본으로 연결돼 있습니다공시
- 규제 측면에서도 브레이크가 있습니다 — 2021년 반독점 시정명령, 2026년 시마라야 인수 조건부 승인(신규 독점계약 금지, 창작자의 타 플랫폼 진출 제한 금지)
- 계약의 기간·독점·갱신·해지 조항이 전부 미공시입니다. 공시란은 "중요 계약 없음"확인 불가
- 비독점이 이미 실증됐습니다. 2025년 11월 같은 QQ뮤직 안에 위버스DM이 약 170명을 데리고 들어왔습니다(TME 4Q25 IR 원문)
- TME가 자체 경쟁 상품을 시작했습니다. 2026년 1분기 자사 첫 「Fan Club 멤버십」을 아티스트 汪苏泷과 론칭했고, IR에서 멤버십 성장 요인을 "SVIP 특권 확대 + 신규 팬클럽 멤버십 + Bubble"로 나란히 열거합니다 — 버블은 TME 멤버십 포트폴리오의 한 구성요소로 취급됩니다공시
- TME는 이미 SVIP(월 40위안)·星光卡·守护勋章·아티스트 음성 라이브 등 자체 팬 과금 생태계를 갖고 있고, 2024년 넷이즈클라우드뮤직으로부터 기능 모방을 공개 지적당한 이력이 있습니다
- 고객 관계·과금·데이터를 전부 TME가 보유합니다. 디어유는 로열티 수취자이며, 중국 이용자 데이터에 접근하지 못합니다추정
- TME는 2026년 1분기부터 유료 구독자·MAU·ARPPU 공시를 중단했습니다 — 검증 가능성이 더 낮아졌습니다
| 리스크 | 수준 | 근거 |
|---|---|---|
| TME 재무 부실·파산 | 매우 낮음 | FY25 순이익 RMB 110억, 현금 RMB 380억 |
| 파트너 축출 전력 | 낮음 | 3대 메이저와 지분 + 반복 갱신 |
| 계약 구조상 종속 | 높음 | 디어유는 8~10% 로열티 수취자. 운영·과금·고객관계·데이터 전부 TME |
| 자체 대체 서비스 | 높음 | 2026 1Q 자체 팬클럽 멤버십 출시, SVIP 생태계 완비 |
| 비독점 → 직접 경쟁 | 중~높음 | 위버스DM 동일 플랫폼 입점(2025-11, 약 170명) |
| 중국 팬덤·미성년 규제 | 중~높음 | 2026-03-01 시행 「미성년자 신심건강 영향 네트워크 정보 분류 판법」이 맹목적 추성(追星) 유도·비이성적 충전 유도를 금지하고 추천·노출 위치를 제약. 버블의 사업 모델과 정면으로 겹칩니다추정 |
| 지정학(한한령·한일령) | 중~높음 | 2026년 초 일본인 멤버 비자 문제로 K팝 공연 연쇄 취소. 2026년 3월 이후 최신 상황은 확인하지 못했습니다확인 불가 |
| 계약 조건 불투명 | 높음 | 기간·갱신·해지 전부 미공개 |
TME는 「배신할 회사」라기보다 「굳이 배신할 필요가 없는 위치에 있는 회사」입니다. 운영·과금·고객·데이터를 전부 쥐고 있고, 디어유에게 주는 것은 결제액의 8~10%이며, 같은 화면 안에 경쟁 서비스(위버스DM)와 자사 팬클럽 상품을 나란히 놓았습니다. 계약이 끊기는 리스크보다 「조건이 갱신될 때 요율이 내려가는」 리스크가 현실적입니다추정. 반대로 디어유 입장에서 이 구조의 장점은 분명합니다 — 자본 투입 0원, 마케팅비 0원, 규제 대응 0원으로 세계 최대 팬덤 시장에 접근했고, 실제로 그 대가로 2Q26에 6억원을 받았습니다. 문제는 그 6억이 시장이 기대했던 45억(2026년 180억 전망의 분기 환산)의 13%라는 것입니다.
- QQ뮤직 버블 구독자 절대치 — 회사·TME·증권사 모두 미공개. 본 문서의 38~48만은 로열티 역산치입니다
- 계약 요율의 공식 확인, K/C 차등의 명문 근거, 계약 기간·해지 조항
- 디어유의 국가 귀속 판정 기준(결제수단 국적 / 계정 국적 / IP / 앱스토어 스토어프론트) — 어디에도 정의가 없습니다
- 위챗페이 채널의 완전 종료 여부 — 2025-10-13 「일부 아티스트 판매 중단」까지만 확인됐고 전면 종료 공지는 발견되지 않았습니다
- JOOX 요율·가격 — 홍콩 월 HK$35라는 비공식 단일 출처 외에는 확인되지 않습니다. 1H26 로열티는 3Q26에 일괄 인식 예정
5경쟁과 해자
「팬 플랫폼 경쟁」은 같은 상품의 경쟁이 아니라 서로 다른 상품군의 병존에 가깝습니다. 유료 1:1 메시지에서 정면으로 붙는 곳은 프롬 하나이고, 실제 이탈은 경쟁보다 전속계약 만료로 일어납니다.
| 기업 | 시장 | 시총 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| 디어유(버블) | KOSDAQ | 4,358억 | +23.9% (1H26) | 40.5% (TTM) | 12.0배 | 6.8배 | 유료 1:1 메시지 단일 상품 공시 |
| 노머스(프롬) | KOSDAQ | 미확인 | −1.3% (1H26) | 21.7% (1H26) | 미확인 | 미확인 | 1H26 매출 347.3억 · 영업이익 75.5억 공시 · 유료 1:1 메시지 직접 경쟁 |
| 위버스컴퍼니(위버스) | 비상장(하이브 계열) | 해당 없음 | +17.3% (FY2025) | 0.7% (FY2025) | 해당 없음 | 해당 없음 | 2차 출처 값으로 계산 2차 |
| 카카오엔터테인먼트(베리즈) | 비상장 | 해당 없음 | 미공개 | 미공개 | 해당 없음 | 해당 없음 | 유료 1:1 메시지 미탑재 추정 |
노머스(KOSDAQ)의 2026-09-07 종가 기준 시가총액·PER·EV/EBIT은 1차 자료로 확인하지 못해 비워 두었습니다. 위버스컴퍼니 수치는 하이브 사업보고서 종속기업 주석으로 1차 대조가 필요합니다.
5.1 경쟁 대조 — 위버스·프롬·베리즈
| 항목 | 디어유(버블) | 위버스컴퍼니 | 노머스(프롬) | 카카오엔터(베리즈) |
|---|---|---|---|---|
| 핵심 상품 | 유료 1:1 프라이빗 메시지 | 커뮤니티 + 커머스 + 라이브 + 멤버십 + DM | 유료 1:1 메시지 + 커뮤니티 | 커뮤니티 + 커머스 + AI |
| 최근 매출 | FY2025 838억 / 1H26 468억 | FY2025 2,997억 | 1H26 347억 | 미공개 |
| 최근 영업이익 | FY2025 314억 / 1H26 191억 | FY2025 +20.2억(첫 흑자) | 1H26 75억 | 미공개 |
| 영업이익률 | 37.4% → 40.9% | 0.7% | 21.7% 검증 후 수정 | 미공개 |
| 주력 IP | SM · JYP(정산액의 93%) | 하이브 계열 + 외부 개방(SM·YG·FNC 커뮤니티) | 더보이즈 · FNC · RBW 계열 | IU · IVE · CRAVITY 등 25~30팀 |
| 유료 1:1 메시지 경쟁 | 본진 | 위버스DM(2023~) · 규모 미공개 | 직접 경쟁 | 미탑재 |
| 중국 | QQ뮤직·JOOX 인앱(2025~) | QQ뮤직 위버스DM(2025-11, 5팀) | 샤오미·화웨이·오포·비보 앱스토어 입점, 중국 구독자 +168% YoY | — |
| 일본 | 44% JV(엠업홀딩스) | 2025년 일본 아티스트 20팀 | — | — |
수익성 기준으로 이 시장의 승자는 디어유입니다. 매출이 3.6배인 위버스보다 영업이익이 15배 큽니다. 「팬 플랫폼 경쟁」이라는 말은 같은 시장에서의 경쟁이 아니라 서로 다른 상품군의 병존에 가깝습니다 — 위버스는 커뮤니티·커머스, 디어유는 유료 메시지, 베리즈는 커뮤니티·커머스, 프롬만이 디어유와 정면 경쟁입니다. 그런데 진짜 위협은 그 프롬이 아니라 노머스의 중국 성장(+168% YoY)일 수 있습니다. 디어유의 중국 축과 정확히 겹치기 때문입니다추정.
5.2 ★ 이탈 — 실제로 무슨 일이 있었나
「버블에서 아티스트가 빠지고 있다」는 서술은 2025년부터 리포트의 고정 문구가 됐습니다. 그런데 그 문장 안에는 성격이 완전히 다른 세 가지가 섞여 있습니다. 이 장은 그것을 분리하는 데 목적이 있습니다.
① 생태계 완전 이탈 — 기획사가 버블을 떠나 다른 플랫폼(프롬 등)으로 이동. 진짜 경쟁 패배입니다.
② 버블 내부 이동 — 소속사 변경으로 A앱에서 B앱으로 옮김. 총 구독수에는 일시적 공백만 만듭니다.
③ 자연 감소 — 전속계약 만료·군입대·본인 의사에 따른 종료. 플랫폼과 무관합니다.
| 시점 | 대상 | 내용 | 유형 | 이후 행선지 |
|---|---|---|---|---|
| 2022-12-31 | FNC엔터테인먼트 | bubble for FNC 전용앱 종료 | ① | 현재 소속 아티스트는 프롬 입점(이동 시점 확인 불가) |
| 2023-02-17 | 엔씨소프트 유니버스 | 서비스 종료, 디어유가 사업 양수 | 역방향(유입) | 일부 IP가 버블로 이동 |
| 2023-09-11 | SM 광야클럽 | SM 자체 커뮤니티 종료, 커뮤니티 기능 위버스로 이관 | 부분 | 1:1 메시지는 버블 유지 — 레이어 분업의 시작 |
| 2023-10-13 | RBW | 전용앱 종료 | ① | 마마무+·원위 등 현재 프롬 |
| 2024-01-05 | WM엔터테인먼트 | 전용앱 종료 | ① | 확인 불가 |
| 2024-02 | 트레저헌터 | 전용앱 종료 | ① | 확인 불가 |
| 2024-12-05 | THE BOYZ(IST → 원헌드레드 이적) | 소속사 이적에 따른 버블 종료 | ① | 프롬 (2024-12-18 정식 오픈) — 가장 명확한 경쟁 패배 사례 |
| 2025-04-03 | 지수(BLACKPINK) | 버블 서비스 종료 | ③ | 1Q25 구독수 감소 요인으로 리포트에 명시 |
| 2025-04 | 레드벨벳 웬디·예리 | 소속사 이적에 따른 종료 | ②/③ | 구분 확인 불가 |
| 2025-05-16 | IST엔터테인먼트 | 전용앱 종료 | ① | FY2025 상계액 0으로 확인 |
| 2025-11~12 | EXO 디오, NCT 도영·정우 | 종료 + 군입대 | ③ | 4Q25 구독수 −6.8%의 요인 |
| 2026-03-31 | 태민 | bubble for BPM 종료 | ② | 공지에 "추후 다른 bubble 서비스에서 재오픈 예정" 명시 |
| 2026-03-31 | YH엔터테인먼트 | 신규 입점 | 역방향(유입) | 앤더블·최예나·TEMPEST |
| 2026-04-20 | 마크(前 NCT) | SM 전속계약 10년 만료 → 버블 종료, 잔여기간 자동 환불 | ③ | 신규 소통 창구 미확정 |
| 2026-05-22 | 앤더블(신인) | 신규 입점 | 역방향(유입) |
참고: 개별 아티스트 종료는 이 외에도 다수 존재합니다(슈퍼주니어 신동·규현·동해·은혁·희철, 2PM 찬성 등). EXO 세훈·찬열·카이·시우민·백현은 소속사 변경 후에도 다른 버블 앱으로 이동한 유형 ② 사례입니다. 일부 전용앱(FNC 등)은 백엔드가 살아 있어 「앱 종료」가 아니라 공용앱 bubble with STARS로의 통합일 가능성도 있으며, 완전한 계약 해지 여부는 확인 불가입니다확인 불가.
5.2.1 연표에서 나오는 결론
- 유형 ①(진짜 이탈)은 대부분 2022~2025년 중소 기획사에서 발생했고, 행선지는 위버스가 아니라 프롬입니다. 명확한 확정 사례는 THE BOYZ 하나이며, 이마저도 소속사 이적이 1차 원인입니다.
- 2025~2026년 구독수 감소의 주 원인은 유형 ②·③입니다. 태민(②)·마크(③)·디오·도영·정우(③)·웬디·예리(②/③). 즉 플랫폼 경쟁에서 진 것이 아니라, IP 자체가 사라지거나 이동한 것입니다.
- 그런데 이것이 안심할 근거는 아닙니다. 유형 ③은 디어유가 통제할 수단이 전혀 없습니다. 계약 만료는 기획사조차 막지 못하고, 군 입대는 예측만 가능할 뿐입니다. 「경쟁에서 지고 있는 것은 아니다」와 「구독수가 계속 줄 것이다」는 동시에 참일 수 있습니다.
- 증권사의 언어가 바뀌었습니다. 2026년 2월에는 "2026년은 주요 아티스트 이탈이 없을 전망"이었는데, 5월에는 "아티스트 이탈로 구독자 성장 모멘텀 둔화"(목표가 하향), 8월에는 "특정 IP 이슈가 아닌 전반적·점진적 이탈, 구조적 성격"이 됐습니다추정. 6개월 만에 「일시적」에서 「구조적」으로 이동한 것입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출원가와 판관비를 나누지 않고 「영업비용」 한 줄로 공시하는 회사입니다. 그 영업비용의 3분의 2가 지급수수료(앱마켓 몫)이고, 마진은 이 한 줄이 매출보다 얼마나 덜 느느냐로 결정됩니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 400.0 (+206.6%) | 491.9 (+23.0%) | 756.9 (+53.9%) | 748.6 (−1.1%) | 838.3 (+12.0%) | 928.6 (+26.8%) |
| 매출원가 | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) |
| 매출총이익 (률) | 400.0 (100%) | 491.9 (100%) | 756.9 (100%) | 748.6 (100%) | 838.3 (100%) | 928.6 (100%) |
| 판관비 (률) | 267.6 (66.9%) | 329.1 (66.9%) | 470.7 (62.2%) | 494.5 (66.1%) | 524.4 (62.6%) | 552.9 (59.5%) |
| 인건비 | 59.2 | 85.2 | 95.6 | 115.8 | 114.5 | 131.5 |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(미구분) | n/a(미구분) | n/a(미구분) | 11.5 | 8.0 | 10.3 |
| 감가상각·무형상각 | 3.8 | 5.3 | 18.8 | 25.2 | 28.3 | 27.6 |
| 지급수수료 (매출 대비) | 200.3 (50.1%) | 227.3 (46.2%) | 346.1 (45.7%) | 333.9 (44.6%) | 363.4 (43.3%) | 369.9 (39.8%) |
| 영업이익 (률) | 132.4 (33.1%) | 162.9 (33.1%) | 286.3 (37.8%) | 254.1 (33.9%) | 313.9 (37.4%) | 375.7 (40.5%) |
| 지배순이익 | −252.3 | 164.0 | 261.9 | 243.9 | 186.3 | 363.1 |
| 기본 EPS(원) | −1,436 | 732 | 1,104 | 1,027 | 785 | 약 1,530 |
| 영업현금흐름 | 80.8 | 210.0 | 127.8 | 237.4 | 354.8 | 436.2 |
| CAPEX | 2.0 | 2.7 | 73.6 | 35.8 | 7.8 | 33.1 |
| FCF (마진) | 78.8 (19.7%) | 207.4 (42.2%) | 54.2 (7.2%) | 201.6 (26.9%) | 347.0 (41.4%) | 403.2 (43.4%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 175.5 (−0.1%) | 201.8 (+0.1%) | 223.0 (+0.3%) | 238.0 (+0.3%) | 234.1 (+0.3%) | 233.5 (+0.2%) |
| 매출원가 | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) | n/a(미구분) |
| 매출총이익 (률) | 175.5 (100%) | 201.8 (100%) | 223.0 (100%) | 238.0 (100%) | 234.1 (100%) | 233.5 (100%) |
| 판관비 (률) | 120.6 (68.8%) | 127.4 (63.1%) | 135.9 (60.9%) | 140.5 (59.0%) | 137.1 (58.6%) | 139.5 (59.7%) |
| 영업이익 (률) | 54.8 (31.2%) | 74.4 (36.9%) | 87.1 (39.1%) | 97.5 (41.0%) | 97.0 (41.4%) | 94.1 (40.3%) |
| 지배순이익 | 52.1 | −66.0 | 97.2 | 103.0 | 117.6 | 45.3 |
| 영업현금흐름 | 44.4 | 64.7 | 108.1 | 137.6 | 70.2 | 120.4 |
| CAPEX | 0.1 | 0.4 | 2.0 | 5.3 | 3.8 | 22.0 |
| FCF | 44.3 | 64.3 | 106.1 | 132.3 | 66.4 | 98.4 |
FY2021~2023은 종속기업이 없어 사실상 별도=단일 재무제표입니다. FY2021 순손실 −252.3억은 전환우선주·전환사채 관련 평가손실(영업외)이며 영업이익은 흑자였습니다. FY2025 순이익이 영업이익 대비 유난히 낮은 이유는 2Q25에 인식한 아티스트 최소보장금(MG) 선급금 관련 대손상각 약 110.8억과 외환손실입니다공시. TTM은 3Q25~2Q26 합산이며, 1Q26의 대규모 외환 관련 금융수익이 포함돼 있어 순이익 기준 TTM은 과대평가 소지가 있습니다추정.
6.1 ★ 마진 개선의 정체 — 지급수수료율
1H26 영업이익률은 40.9%로 사상 최고입니다. 그런데 그 개선은 매출 성장(+23.9%)만으로 설명되지 않습니다. 비용 구조를 열어 보면 개선의 출처가 한 줄에 몰려 있습니다.
| 항목 | FY2024 | FY2025 | 1H2025 | 1H2026 |
|---|---|---|---|---|
| 매출액(백만원) | 74,864 | 83,835 | 37,729 | 46,759 |
| 지급수수료(백만원) | — | 36,337 | 17,473 | 18,128 |
| 매출 대비 지급수수료 | — | 43.3% | 46.3% | 38.8% |
| 지급수수료 YoY | — | — | — | +3.7% |
| 매출 YoY | −1.3% | +12.0% | — | +23.9% |
| 영업이익률 | 33.9% | 37.4% | 34.2% | 40.9% |
1H26 영업이익률은 전년 34.2%에서 40.9%로 6.7%p 올랐습니다. 같은 기간 매출 대비 지급수수료는 7.5%p 하락했습니다. 즉 마진 개선분 전체가 지급수수료율 하락으로 설명되고, 오히려 나머지 비용(급여 +33.0%, 사용권자산상각비 +128%, 광고선전비 +202%)이 0.8%p를 도로 까먹은 구조입니다추정. 매출이 +23.9% 느는 동안 지급수수료는 +3.7%밖에 늘지 않았다는 것이 이 회사 1H26 손익의 전부입니다.
6.1.1 그 7.5%p는 어디까지 더 갈 수 있나
- 가격 인상분은 2025년 7월 7일 시행이므로, 2026년 3분기부터 전년 기저에 포함됩니다. 즉 3Q26부터는 YoY 기여가 사라집니다.
- PG(웹 결제) 전환은 아직 여유가 있지만 속도가 문제입니다. 인앱결제 매출 비중은 FY2023 99.0% → FY2024 99.5% → FY2025 98.7%(1차 기준 98.88%) → 1Q26 97.6% → 1H26 97.3%로 내려오고 있으나, 이는 결제금액 기준 전환율(3Q25 12% → 1Q26 16%)과 다른 계열입니다공시. KB증권이 2026년 5월 목표주가를 내린 직접 사유가 "예상보다 느린 PG 전환"이었습니다추정.
- 구조적 상한이 있습니다. 앱마켓 수수료를 전부 없애도 절감 가능액은 유한하고(현재 매출 대비 38.8%), 팬을 웹 결제로 옮기려면 결국 인앱 대비 가격 할인이라는 인센티브를 계속 줘야 합니다 — 위버스도 같은 방식(웹 15젤리 / 인앱 17젤리)을 씁니다.
「매출 대비 지급수수료」 한 줄입니다. 이 비율이 38.8%에서 계속 내려가면 구독수가 줄어도 이익은 늡니다. 이 비율이 멈추는 순간, 이 회사의 이익 성장률은 구독수 증가율 + 가격 인상률로 수렴합니다. 그리고 지금 구독수 증가율은 −2%대입니다.
6.2 비용 구조와 미국 선투자
| 항목 | 1H2025 | 매출 대비 | 1H2026 | 매출 대비 | YoY |
|---|---|---|---|---|---|
| 영업비용 총계 | 24,807 | 65.7% | 27,657 | 59.1% | +11.5% |
| 지급수수료 | 17,473 | 46.3% | 18,128 | 38.8% | +3.7% |
| 급여 | 4,507 | 11.9% | 5,994 | 12.8% | +33.0% |
| 사용권자산상각비 | 428 | 1.1% | 977 | 2.1% | +128.2% |
| 복리후생비 | 611 | 1.6% | 776 | 1.7% | +27.0% |
| 광고선전비 | 115 | 0.3% | 348 | 0.7% | +202.4% |
| 무형자산상각비 | 699 | 1.9% | 24 | 0.1% | −96.6% |
| 감가상각비 · 접대비 · 세금과공과 등 | 974 | 2.6% | 1,410 | 3.0% | +44.8% |
디어유는 매출원가와 판관비를 구분하지 않고 「영업비용」 단일 계정으로 공시합니다. 무형자산상각비의 급감(−96.6%)은 과거 인수 관련 무형자산의 상각 종료로 보이며, 이 역시 1H26 마진에 기여했습니다추정.
6.2.1 읽는 법 — 「좋은 비용」과 「나쁜 비용」의 동시 발생
1H26 비용 구조는 두 방향이 겹쳐 있습니다. 줄어든 것은 지급수수료(구조적 개선)와 무형자산상각비(일회성 소멸). 늘어난 것은 급여·상각비·광고비로, 전부 미국 신사업 선투자 성격입니다. 문제는 늘어난 쪽이 매출을 아직 만들지 않고 있다는 것입니다 — 미국 법인 1H26 매출은 250만원입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
상장 이후 유상증자·CB가 한 번도 없었고 차입금도 0입니다. 번 돈은 현금과 단기금융상품으로 쌓였고, 2026년에 처음으로 미국 법인에 자본을 쓰기 시작했습니다.
7.1 재무 안정성과 주주환원
- 현금 1,264억 + 단기금융상품 538억 = 순현금 1,803억, 차입금 0공시
- 시가총액의 41.4%가 현금성 자산
- 부채비율 26.4% — 증가분은 전액 리스부채·계약부채
- FY2025 영업활동현금흐름 354.8억 · FCF 347.0억(CAPEX 7.8억)
- 상장 이후 유상증자·CB 전무
- FY2024 첫 배당 DPS 215원 → FY2025 316원
- 연결 배당성향 20.9% → 40.3%
- 시가배당률 0.85%(배당 결정 시점) → 현재가 기준 1.72%
- 조세특례제한법상 고배당기업 해당
- 단 자기주식 0주, 자사주 매입·소각 이력 전무공시
- 순현금 1,803억의 사용 계획은 「기업가치 제고 계획」의 정성 문장뿐확인 불가
2026-09-29 이사회에서 자기주식취득 신탁계약(계약금액 150억원, 기간 2026-09-29 ~ 2027-03-29, 삼성증권)을 결정했습니다. 목적은 「자기주식 취득 및 소각을 통한 주주환원과 주주가치 제고」이며, 결의일 전일 종가(17,030원) 기준 취득예정주식은 880,798주입니다. 공시는 취득한 자기주식을 관련 법령에 따라 소각할 예정이라고 적었습니다 공시. 이 문서의 본문(2026-09-09 판)은 「자기주식 0주, 자사주 매입·소각 이력 전무」를 전제로 쓰였습니다. 출처: 주요사항보고서(자기주식취득신탁계약체결결정, 2026-09-29) ↗
7.2 미국 — 지금 이익을 갉아먹는 유일한 자회사
디어유의 유일한 연결 종속기업이 미국 법인 DEAR U International Inc.(지분 100%, 2024년 5월 설립)입니다. 그리고 이 법인이 지금 실적 하회의 직접 원인입니다.
| 항목 | 금액 | 메모 |
|---|---|---|
| 자산 | 44,993 | 2026-04-29 결정된 USD 1,000만(147.3억) 추가 출자 반영 |
| 부채 | 34,089 | 오프라인 매장 리스부채가 대부분 |
| 자본 | 10,904 | |
| 매출 | 2.5 | 사실상 0 — 250만원 |
| 당기순손실 | −2,531 | 1H26 연결 순이익 163.0억의 15.5%를 상쇄 |
- 사용권자산이 6개월 만에 49.6억 → 276.8억으로 227억 늘었습니다공시. 오프라인 매장 리스 계약이 재무제표에 들어온 것이며, 그 결과 1H26 사용권자산상각비가 4.28억 → 9.77억(+128%), 부채비율이 15.8% → 26.4%로 올라왔습니다. 이 회사에서 부채비율이 움직인 것은 이번이 처음입니다.
- 2Q26 영업이익이 컨센서스를 7.8% 하회한 직접 원인으로 증권사들이 지목한 것이 바로 이 미국 오프라인 매장 상각비와 선행 인건비입니다추정. 실제로 1H26 급여는 +33.0%, 광고선전비는 +202% 증가했습니다공시.
- 서비스 자체는 2024년 10월 'the bubble'로 론칭했고 J Balvin 등 미주 아티스트를 확보했으나, 2년이 지난 지금도 매출 기여는 확인되지 않습니다.
디어유는 상장 이후 유상증자·CB 발행이 한 번도 없었고, 자기주식도 0주이며, CAPEX가 매출의 1%에도 못 미치는 극단적 자산경량 사업이었습니다공시. 그런 회사가 2026년에 미국 법인에 147억을 넣고 매장 리스로 227억의 사용권자산을 잡았습니다. 순현금 1,803억을 감안하면 재무적으로는 전혀 부담이 아니지만, 이 회사의 자본배분 이력에 전례가 없는 규모입니다. 4Q26으로 예상되는 론칭 이후 이 사업의 단위경제가 공개되기 전까지는, 미국은 「옵션」이 아니라 「확정된 비용」으로 두는 것이 안전합니다.
7.3 지배구조 — 최대 고객이 최대주주
| 주주 | 성격 | 지분율 | 메모 |
|---|---|---|---|
| (주)에스엠엔터테인먼트 | 최대주주 · 최대 고객 | 45.11% | 2026-07-29 일본 계열사 보유분 60만 주 직접 취득 완료 후 기준(6-30 기준으로는 42.58% + 계열 2.53%) |
| (주)제이와이피엔터테인먼트 | 2대주주 · 2대 고객 | 10.00% | 2,373,841주 |
| 안종오 대표이사 | 경영진 | 4.38% | 1,040,700주 |
| 국민연금공단 | 기관 | 약 4.1% | 약식보고 이력추정 |
| 자기주식 | 0.00% | 취득·소각 이력 전무 | |
| 외국인 | 3.35% | 2026-09-07 기준 |
- 이해관계가 정렬돼 있습니다. SM과 JYP는 고객이자 주주이므로, 디어유의 마진 개선이 정산액 축소를 통해 자신들을 해치는 구조가 아니라 지분가치·배당으로 되돌아옵니다.
- 대신 디어유는 자기 운명을 스스로 정하지 못합니다. 최상위지배기업은 카카오입니다(카카오 → SM 41.50% → 디어유 45.11%). 카카오가 카카오엔터테인먼트 매각을 검토하며 SM 지분이 거론되는 국면에서, 디어유의 지배구조는 2단계 위에서 결정됩니다.
- 2025-10-17 최대주주가 에스엠스튜디오스에서 에스엠엔터테인먼트로 변경됐습니다(양사 합병). SM 연결 재무제표에는 이 지분 취득으로 영업권 3,077.5억원이 신규 인식됐고, SM은 FY2025에 이미 손상차손 379.1억을 반영했습니다공시. 디어유 주가 하락은 모회사 SM의 영업권 손상 리스크로 직결됩니다 — 취득가 함의 100% 가치는 약 1조원인데 현재 시가총액은 4,358억입니다.
- 자기주식 0주. 순현금이 시총의 41.4%인데 자사주 매입 이력이 한 번도 없습니다. 2026년 3월 「기업가치 제고 계획」에도 정량 계획은 없습니다확인 불가. 이후 추가 2026-09-29 150억원 자기주식취득 신탁(소각 예정) 체결 — 7.1절 상자.
8업황 사이클과 주가 — 최근 10년
2021-11 상장 이후의 짧은 이력 중 이 문서가 다루는 구간은 2026년 2월 이후 7개월입니다. 목표주가가 반토막 나는 동안 주가는 38,000원에서 18,360원으로 내려왔습니다.
상장(2021-11) 이후 연간 주가·밸류에이션 밴드와 구독수 사이클을 겹친 장기 표는 1차 시세 자료로 확인하지 못해 비워 두었습니다.
| 시점 | 기관 | 목표주가 | 사유 |
|---|---|---|---|
| 2026-02-05 | iM · 키움 · IBK | 52,000~53,000원 | 4Q25 역대 최고 분기 실적, 중국 C-POP 모멘텀 |
| 2026-02 | 신한투자 | 48,000원 | 중국 전환 시나리오 |
| 2026-05-06 | KB | 46,000원 | 아티스트 이탈로 구독자 모멘텀 둔화 + PG 전환 지연 |
| 2026-08-05 | 삼성 / 키움 | 30,000원 | 2Q26 OP 컨센 −7.8%, 구독수 3분기 연속 감소 「구조적」 |
| 2026-09-09 | LS | 29,000원 | 「국내 성장 정체 속 글로벌 확대가 관건」. 직전 36,000원에서 −19.4% |
2026년 2월 주가 38,000원 → 2026-09-07 18,360원(−52%). 컨센서스 목표주가는 여전히 3만원대 후반이나, 가장 최근 리포트일수록 목표가가 낮다는 점에 주의해야 합니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금이 시총의 41.4%이고, 그것을 뺀 EV는 TTM 영업이익의 6.8배입니다. 시장은 구독수 197만과 중국 기대의 조정을 가격에 넣었습니다.
| 지표 | 값 | 산출 근거 |
|---|---|---|
| 주가 | 18,360원 | 52주 밴드 17,610~50,300원. 고점 대비 −63.5%, 밴드 내 위치 약 2.3% |
| 시가총액 | 4,358억원 | 발행주식 23,738,406주 · 자기주식 0주 |
| PER (TTM) | 12.0배 | TTM 순이익 363.1억. 외환이익 포함으로 과소평가 소지 |
| PER (FY2025 확정) | 23.4배 | EPS 785원. 대손상각 반영으로 과대평가 |
| PER (2026E 컨센서스) | 약 12.6배 | 컨센서스 EPS 약 1,457원 |
| PBR | 1.99배 | 2026-06말 자본총계 2,187억 ÷ 23,738,406주 = BPS 9,214원. 비지배지분 없음 |
| 순현금 | 1,803억원 | 현금 1,264억 + 단기금융상품 538억 − 차입금 0. 시총의 41.4% |
| EV | 약 2,555억원 | 시총 − 순현금(리스부채 미차감) |
| EV / TTM 영업이익 | 약 6.8배 | 2,555 ÷ 375.7 |
| FCF 수익률 | 약 8.0% | FY2025 FCF 347.0억 ÷ 시가총액 |
| 배당수익률 | 1.72% | FY2025 DPS 316원 · 배당성향 40.3% |
| ROE | FY2025 9.2% / TTM 약 16.9% | 순이익 ÷ 평균 자본 |
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 12.0배 | TTM 지배순이익 363.1억 · 1Q26 외환 관련 금융수익 포함으로 과소평가 소지(FY2025 확정 기준 23.4배) |
| EV/EBIT | 6.8배 | EV 약 2,555억 = 시총 4,358억 − 순현금 1,803억(리스부채 미차감) · TTM 영업이익 375.7억 |
| PBR | 1.99배 | 2026-06-30 지배지분 2,187억 |
| P/FCF | 10.8배 | TTM FCF 403.2억 = 영업현금흐름 436.2억 − CAPEX 33.1억 |
| FCF 수익률 | 9.3% | TTM FCF 403.2억 ÷ 시총(FY2025 FCF 기준으로는 약 8.0%) |
가격에 들어간 기대. 2026년 2월 38,000원이던 주가가 9월 18,360원이 된 과정의 상당 부분이 중국 로열티 전망의 조정 — 삼성증권의 2026년 전망 180억 → 24억(−87%) — 으로 설명됩니다(4.4.2절). 중국은 「아직 안 온 호재」가 아니라 「이미 크게 깎인 기대」이고, 시장이 「구독수 197만」에 −63.5%로 반응했다는 사실이 이 종목의 가장 큰 인식 격차일 수 있습니다(2.2.4절).
10리스크와 반증 조건
가장 큰 리스크는 위버스가 아닙니다. 각 리스크 옆에, 무엇이 보이면 그 리스크가 실현되고 있는지(또는 논지가 틀렸는지)를 본문 문장으로 붙였습니다.
이 종목의 실질 리스크는 위버스와의 경쟁도, 구독수 197만이라는 숫자 자체도 아니라 「P로 Q를 가리는 구간이 끝나는 시점」입니다.추정 2025년 7월 가격 인상 효과는 2026년 3분기부터 전년동기 기저에 들어가고, PG 전환율은 16%에서 정체 중이며, 앱마켓 수수료 절감분에는 물리적 상한(인앱 비중 97.3% → 0%가 되어도 유한)이 있습니다. 반면 구독수는 2Q26 197만으로 3분기 연속 감소했고, 그 원인을 증권사들은 「특정 IP 이슈가 아닌 전반적·점진적 이탈」로 표현하기 시작했습니다. 즉 2026년 하반기~2027년 상반기 중 어느 분기엔가, 매출 성장률이 구독수 증가율에 다시 수렴합니다. 그 시점에 이 회사가 보여줄 수 있는 카드는 ① 중국 C-POP 로열티 ② 일본 릴레이 ③ 미국 오프라인 신사업 세 개뿐인데, 셋 다 아직 연결 손익에 의미 있는 금액으로 들어온 적이 없습니다공시.
- P로 Q를 가리는 구간의 종료 — 「2025년 7월 가격 인상 효과는 2026년 3분기부터 전년동기 기저에 들어가고, PG 전환율은 16%에서 정체 중」입니다(6.1절). 무엇이 보이면 이 논지가 틀린 것인가: 「매출 대비 지급수수료」가 38.8%에서 계속 내려가면 구독수가 줄어도 이익은 늡니다. 이 비율이 멈추는 순간 이익 성장률은 구독수 증가율 + 가격 인상률로 수렴합니다.
- 구독 건수의 구조적 이탈 — 공급(기획사 +27%·IP +20%)이 늘 때 수요(구독 건수)는 −7% 줄었습니다. 「IP를 늘려서 구독을 늘리는 모델이 더 이상 작동하지 않는다」는 뜻입니다(2.1절). 반증 조건: ① 국내 구독 건수 ② QQ뮤직 로열티 인식액 ③ 1인당 구독 건수 ④ 일본 자체앱 구독수 — 「이 넷이 모두 꺾이면 그때가 진짜 구조적 이탈입니다」(2.2.4절).
- 두 기획사 집중과 미공시 계약 — 공시된 특수관계 정산액의 93%가 SM·JYP이고, 「계약의 기간·독점 여부·해지 조건이 하나도 공시되지 않습니다」(4.2절). 확인 신호: 매출 대비 특수관계 정산액 비율(FY2025 37.2% → 1H26 37.9%)과 SM+JYP 비중(1H26 93.3%)의 변화.
- 전속계약 만료형 이탈 — 「유형 ③은 디어유가 통제할 수단이 전혀 없습니다」(5.2절). 확인 신호: SM 소속 아티스트 전속계약 만료·군입대, 태민 등 「버블 내 재오픈」 이행 여부.
- TME 파트너 조건 — 「계약이 끊기는 리스크보다 「조건이 갱신될 때 요율이 내려가는」 리스크가 현실적입니다」(4.4.6절). 확인 신호: 3Q26 「기타(라이선스)」 매출 — 4.4절 역산의 유일한 검증 통로, TME 자체 팬클럽 멤버십 확대, QQ뮤직 내 위버스DM 확대.
- 미국 선투자 — 1H26 순손실 25.3억, 사용권자산 +227억, 매출 250만원. 「단위경제가 공개되기 전까지는, 미국은 「옵션」이 아니라 「확정된 비용」으로 두는 것이 안전합니다」(7.2절). 확인 신호: 4Q26 예상 론칭 후 단위경제·추가 리스·인건비.
- 지배구조 — 「디어유의 지배구조는 디어유가 통제할 수 없는 곳에서 결정됩니다」(카카오 → SM 41.50% → 디어유 45.11%, 7.3절). 확인 신호: 카카오의 카카오엔터·SM 지분 처리.
- 중국 규제·지정학 — 2026-03-01 시행 「미성년자 신심건강 영향 네트워크 정보 분류 판법」이 맹목적 추성(追星) 유도·비이성적 충전 유도를 금지하고, 2026년 초 한한령·한일령 관련 공연 취소가 이어졌습니다(4.4.6절). 확인 신호: 판법의 버블 적용 여부.
- 자본배분 — 신탁의 실행 2026-10-08 추가 — 2026-09-29 자기주식취득 신탁 150억원(2026-09-29 ~ 2027-03-29, 소각 예정)으로 「자기주식 0주」 전제가 바뀌었습니다 공시. 남은 리스크는 실행입니다: 신탁은 매입 시점·수량이 증권사 재량이고 「실제 취득 수량은 향후 주가 변동에 따라 달라질 수 있습니다」(공시 문구). 확인 신호: 신탁 종료 후 결과보고서의 실제 취득액, 「주식소각결정」 공시 여부, 2027년 배당가능이익 한도 갱신 뒤 추가 환원 여부.
11Bull / Bear
싸다고 보는 이유와 비쌀 수 있는 이유를 같은 무게로 놓았습니다. 둘을 가르는 것은 3Q26 실적입니다.
▲ 강세론 — 이 가격이 싸다고 보는 이유
- EV/영업이익 6.8배. 영업이익률 40%대, 무차입, CAPEX 1% 미만, FCF 전환율 100% 이상인 구독 사업에 붙은 배수로는 낮습니다.
- 순현금이 시총의 41.4%. 하방을 상당 부분 받쳐 줍니다.
- 중국 로열티가 아직 손익에 안 들어왔습니다. C-POP 128명 · 누적 490 IP · 「IP의 8%가 구독자의 20% 이상」이라는 효율. 3Q26부터 인식 예상추정.
- 일본은 이미 흑자이고 bubble relay로 K-POP 교차판매가 시작됐습니다. 51% 파트너가 현지 대형 사업자입니다.
- 고객 이탈 리스크가 구조적으로 억제됩니다 — 1·2대 고객이 1·2대 주주입니다.
- 배당성향이 20.9% → 40.3%로 올라왔고 고배당기업 요건을 충족합니다.
- 2026-10-08 추가 처음으로 순현금을 소각 목적 매입에 씁니다. 2026-09-29 자기주식취득 신탁 150억원 — 시총(2026-09-07)의 3.4%, 배당가능이익 기준 취득 한도 162.1억원의 92.5%입니다공시계산.
▼ 약세론 — 이 가격도 비쌀 수 있는 이유
- Q가 9분기 중 8분기 줄었습니다. 그리고 그 감소를 「구조적」이라고 부르기 시작했습니다.
- P의 카드가 소진 중입니다. 가격 인상 효과는 3Q26부터 기저에 들어가고, PG 전환율은 16%에서 정체입니다.
- 매출의 사실상 전부가 단일 서비스(버블)이고, 그 매출의 대부분이 두 기획사에서 나옵니다.
- 미국은 지금 확정된 비용입니다. 1H26 순손실 25.3억, 사용권자산 +227억, 매출 250만원.
- ARPU·GMV·리텐션·계약조건이 전부 미공시입니다. 투자자가 검증할 수 있는 것이 구독수 하나뿐입니다.
- 중국에서 위버스DM과 같은 플랫폼(QQ뮤직) 안에서 붙습니다. 그리고 프롬(노머스)의 중국 구독자는 +168% YoY입니다.
정량적으로는 싸고, 정성적으로는 「확인해야 할 것이 3분기에 몰려 있는」 종목입니다. 3Q26 실적 하나에 ① 가격 인상 기저 효과 소멸 후의 진짜 성장률 ② 중국 로열티의 실제 금액 ③ 구독수 197만의 방어 여부 ④ 미국 신사업 론칭 일정이 전부 들어옵니다. 그 전에 포지션을 완성해야 할 이유는 순현금 41%와 EV 6.8배이고, 그 후로 미뤄야 할 이유는 「구조적」이라는 단어가 아직 반증되지 않았다는 것입니다. 2026-10-08 판단 업데이트 → 0장 상자
12모니터링 — 무엇을, 언제, 어디서 확인하는가
결정적 이벤트는 2026년 11월 3Q26 실적에 몰려 있습니다. 구독수 하나 대신 네 개의 지표를 함께 봅니다. 확인 경로는 DART 분기보고서·잠정실적 공정공시와 회사 IR 자료입니다.
| 시점 | 이벤트 | 갱신할 항목 | 논지 영향 |
|---|---|---|---|
| 2026-11 초 | 3Q26 실적 발표 | 구독수(197만 방어 여부), 매출 대비 지급수수료율(38.8%), 중국 로열티 인식액 | 결정적 — 6.1절 논지의 직접 검증 |
| 2026-11 중 | 3분기 보고서 | 입점 기획사·IP 수, 해외 이용 비중(66%), 미국 자회사 손익 | 중대 |
| 2026 4Q(예상) | 미국 오프라인 매장 기반 신사업 론칭 | 단위경제, 추가 리스·인건비, 매출 인식 시점 | 결정적 — 7.2절 |
| 2027-02 | FY2026 실적·배당 결정 | 연간 OPM, 배당성향(40.3% 유지 여부), 자사주 정책 | 중대 |
| 수시 | SM 소속 아티스트 전속계약 만료·군입대 | 구독수 유형 ③ 감소분 | 중대 — 5.2절 |
| 수시 | 태민 등 「버블 내 재오픈」 이행 여부 | 유형 ② 판정의 검증 | 중 |
| 수시 | QQ뮤직 내 위버스DM 확대(2025-11 약 170명 입점) | 중국 경쟁 강도 | 중대 — 4.4절 |
| 2026-11 | 3Q26 「기타(라이선스)」 매출 — QQ뮤직 + JOOX 상반기분 일괄 인식 예정 | 중국·동남아 로열티 실제 규모, QQ뮤직 구독자 역산 갱신 | 결정적 — 4.4절 역산의 유일한 검증 통로 |
| 수시 | TME 자체 팬클럽 멤버십(2026 1Q 시작) 확대 여부 | 파트너의 자체 대체 가능성 | 중대 — 4.4절 |
| 2026-03 이후 | 중국 「미성년자 신심건강 영향 네트워크 정보 분류 판법」(2026-03-01 시행)의 버블 적용 | 추성·충전 유도 규제, 노출 위치 제약 | 중대 — 4.4절 |
| 미정 | 카카오의 카카오엔터·SM 지분 처리 | 지배구조, 최대주주 변경 가능성 | 결정적 — 7.3절 |
| 미정 | PG 결제 전환율 공개치 | 수수료율 추가 하락 여지 | 중대 — 6.1절 |
| 매 분기 | 구독수 대신 봐야 할 4개 지표 — ① 국내 구독 건수(비중×총량) ② QQ뮤직 로열티 인식액 ③ 1인당 구독 건수 ④ 일본 자체앱 구독수 | 2.2절 프레임의 유지 여부 | 결정적 — 이 넷이 동시에 꺾이면 그때가 진짜 구조적 이탈 |
| 2027-03-29 이후 | 자기주식취득 신탁(150억원) 종료 — 「신탁계약 해지 결과보고서」·「주식소각결정」 2026-10-08 추가 | 실제 취득 수량·금액, 소각 여부, 발행주식 수 변화 | 반증 조건 — 실제 취득액이 150억원에 크게 못 미치거나 소각이 없으면 「자기주식 0주」 약점 복원(0장 판단 업데이트 ①) |
| 2026-11 | 3Q26 구독수·지급수수료율 2026-10-08 추가 | 구독수 197만 하회 여부와 매출 대비 지급수수료율 38.8% 정체 여부의 동시 발생 | 반증 조건 — 둘이 함께 나타나면 판정의 강세 쪽 무게를 낮춤(0장 판단 업데이트 ②) |
2026-09-29 ~ 2027-03-29 — 자기주식취득 신탁(150억원)의 실제 매입 수량과 소각 공시(DART 「신탁계약에 의한 취득 상황보고서」·「주식소각결정」). 7.1절의 「자기주식 0주」 전제가 바뀌는지 확인합니다.
13용어집
본문에 쓰인 용어만 골랐습니다. 정의는 일반적인 뜻이며 이 회사의 숫자는 본문에 있습니다.
- 순액법(net) 수익인식
- 회사가 재화·용역을 고객에게 넘기기 전에 통제하지 못하는 대리인으로 판단될 때, 받은 총액이 아니라 다른 당사자 몫을 뺀 순액만 매출로 잡는 방식. 디어유는 기획사 정산분을 매출에서 뺍니다.
- 지급수수료
- 외부에 지급하는 수수료 비용 계정. 디어유에서는 구글·애플 앱마켓 수수료가 대부분이며 영업비용의 가장 큰 줄입니다.
- 분기 평균 구독수
- 회사가 분기마다 공시하는 버블 구독 지표. 사람 수가 아니라 아티스트 단위 구독 건수이고, 국내 버블 앱 기준으로 집계되는 것으로 복원됩니다.
- N인권(다인권)
- 한 번 결제로 여러 아티스트를 구독하는 묶음 상품. 팬 1명이 여러 건의 구독수로 잡히는 원인입니다.
- 건당 월 순매출
- 분기 매출을 평균 구독수와 개월 수로 나눠 역산한 값. 순액 기준으로 디어유에 남는 금액이며 실제 ARPU와 다릅니다.
- GMV(총 결제금액)
- 팬이 실제로 결제한 총액. 순액법 회사는 공시하지 않으므로 배분율 가정으로 역산해야 합니다.
- PG(웹 결제)
- 앱마켓 인앱결제를 거치지 않고 결제대행사를 통해 웹에서 결제하는 방식. 앱마켓 수수료를 줄이는 수단입니다.
- 인앱결제
- 앱 안에서 구글 플레이·애플 앱스토어 결제 시스템으로 결제하는 방식. 앱마켓이 수수료를 먼저 가져갑니다.
- 특수관계자 상계액
- 최대주주 계열 등 특수관계 회사와의 거래 중 매출과 비용을 서로 상계한 금액. 디어유에서는 기획사 정산분이 여기 공시됩니다.
- 관계기업·지분법이익
- 지분율이 일정 수준 이상이지만 지배하지는 않는 회사. 매출은 연결되지 않고 순이익 중 지분 몫만 지분법이익으로 들어옵니다.
- 로열티(라이선스 매출)
- 다른 플랫폼에서 일어난 판매액의 일정 비율을 받는 매출. 중국 QQ뮤직 버블은 이 방식으로 인식됩니다.
- MAU
- 한 달 동안 한 번 이상 앱을 쓴 순 이용자 수. 디어유는 집계하지 않는다고 밝혔습니다.
- ARPPU
- 유료 이용자 1인당 평균 결제액. 로열티에서 구독자 수를 역산할 때 쓰는 분모입니다.
- C-POP
- 중국어권 대중음악. TME가 직접 소싱해 QQ뮤직 버블에 입점시키는 현지 아티스트군입니다.
- 전속계약 만료
- 기획사와 아티스트의 독점 매니지먼트 계약이 끝나는 것. 버블 계정 종료로 이어지는 가장 흔한 경로입니다.
- 사용권자산·리스부채
- 리스로 쓰는 매장·사무실을 자산과 부채로 함께 잡은 것. 상각비는 영업비용으로 들어옵니다.
- EV/EBIT
- 시가총액에서 순현금을 뺀 기업가치(EV)를 영업이익으로 나눈 배수. 현금이 많은 회사의 실질 배수를 볼 때 씁니다.
- FCF(잉여현금흐름)
- 영업현금흐름에서 유형·무형자산 취득(CAPEX)을 뺀 값. 주주에게 돌려줄 수 있는 현금의 근사치입니다.
- TTM
- 최근 4개 분기 합계(Trailing Twelve Months). 결산기와 무관하게 최신 연간 규모를 볼 때 씁니다.
- 자기주식취득 신탁
- 증권사와 신탁계약을 맺고 정해진 기간·금액 안에서 자사주를 사들이게 하는 방식. 직접 취득보다 매입 시점 재량이 큽니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 「분기 평균 구독수」의 정의·집계 범위, QQ뮤직 버블 구독자 수, TME 로열티 요율·계약 조건, GMV·ARPU·기획사 배분율은 전부 미공시입니다(아래 표).
- 노머스의 시가총액·배수(5장 피어 표), 상장 이후 장기 주가 밴드(8장)는 1차 시세 자료로 확인하지 못했습니다.
- 1차 대조에서 엇갈린 값 — 인앱결제 매출 비중 「FY2025 98.7%」는 FY2025 사업보고서 원문 기준 98.88%입니다. 노머스 1H26 영업이익률은 반기보고서 기준 21.7%(75.5억 ÷ 347.3억)입니다. 「기타」 매출 2025년 값은 같은 2026 반기보고서 안에서도 품목별 표 15.00억, 판매경로별 표 9.40억으로 두 정의가 병존합니다.
확인 불가 항목 전수
| 항목 | 상태와 영향 |
|---|---|
| 「분기 평균 구독수」의 정의·집계 범위 | 공시 각주 없음. 본 문서는 증권사 각주와 회사 IR의 서술 구조로 「아티스트 단위 건수 · 국내 앱 기준」임을 복원했으나 회사의 직접 확인은 없습니다 |
| QQ뮤직 버블의 실제 구독자 수 | 회사·TME·증권사 모두 미공개. 본 문서는 인식 로열티 ÷ (28위안 × 요율 8~10%)로 2Q26 약 38~48만 명을 역산했습니다(4.4절). TME는 2026년 1분기부터 유료 구독자·MAU 공시 자체를 중단했습니다 |
| TME 로열티 요율의 공식 확인 | 공시란은 「중요 계약 없음」. 증권사 3곳이 8~10%로 수렴하나 회사 확인은 없습니다. K-POP 10% / C-POP 8% 차등은 미래에셋 표 역산이 유일한 근거 |
| TME 계약의 기간·독점·갱신·해지 조항 | 전부 미공개. 비독점이라는 사실만 위버스DM 동일 플랫폼 입점으로 실증됨 |
| 디어유의 「국가 귀속」 판정 기준 | 결제수단 국적 / 계정 국적 / IP / 앱스토어 스토어프론트 중 무엇인지 어디에도 정의 없음. 지역별 구독 비중 전체가 이 정의에 의존합니다 |
| 위챗페이 채널의 완전 종료 여부 | 2025-10-13 「일부 아티스트 판매 중단」까지만 확인. 전면 종료 공지는 미발견 |
| 최근 1인당 평균 구독 아티스트 수 | 2022년 유안타 추정 1.6~1.8건이 확인 가능한 최신값. 갱신치 없음 |
| 2025년 2월 이후 월별 MAU | 센서타워 기반 수치는 미래에셋 2025-03-05 리포트의 2024.1~2025.1 구간만 확보 |
| ARPU 절대값 | 회사 미공시. 본 문서의 「건당 월 순매출」은 역산치이며 실제 ARPU가 아닙니다 |
| 총 결제금액(GMV) | 순액법이라 미공시. 4.2절의 역산은 기획사 배분율 가정에 전적으로 의존합니다 |
| 기획사별 배분율(%) | 미공시. 증권사 통용 가정(45:30:25)은 2022년 리포트 기준이며 현재 유효성 미확인 |
| 기획사 계약 기간·독점 여부·해지 조건 | 「중요 계약 없음」으로 공시. 이탈 리스크를 정량화할 수 없는 근본 원인 |
| 리텐션·이탈률 | 공시·리포트 모두 없음 |
| 지역별 매출액 분해 | DART는 내수/수출 2분류만 공시. 지역별 수치는 전부 구독자 기준 |
| TME 로열티 요율·계약기간, 일본향 로열티 금액 | 미공시 |
| 비특수관계 기획사 190여 곳의 정산액 | 미공시 — 4.2절의 역산이 필요했던 이유 |
| 위버스DM의 현재 입점 규모 | 하이브 미공개(2023년 6월 이후) |
| 베리즈의 유료 1:1 메시지 미탑재 | 출시 기사·2차 자료 기준. 100% 확정은 아닙니다 |
수치가 엇갈리는 지점과 채택 기준
- 분기 구독수 — 일부 리포트의 계열(2Q26 2,107천 등)과 DART 원문 계열(2Q26 197만)이 불일치합니다. DART 원문 채택. 키움·KB·iM의 인용치가 DART와 일치한다는 점을 교차 근거로 삼았습니다.
- 중국 C-POP 아티스트 수 — 4Q25 기준으로 24명 / 74명 / 77명이 리포트마다 다릅니다. 집계 범위(본토만 vs 홍콩·동남아 포함) 차이로 보이며, 본 문서는 반기보고서 원문의 「C-POP 아티스트 128명」(2026-06말)만 확정으로 씁니다.
- 입점 기획사 수 — 공식 라인업 페이지의 「114 Agencies」(2025-09-30)와 보고서의 「186개사 이상」(2025년말)은 집계 기준(전용앱 노출 vs 계약 전체)이 달라 상충하지 않습니다. 보고서 기준 채택.
- myMusicTaste 인수설 — 뒷받침하는 공시·기사를 찾지 못했습니다. 상장 이후(2021-11~) DART상 타법인 취득 결정은 2026-04-29 미국 자회사 출자 건이 유일합니다. 본 문서에서는 다루지 않았습니다.
1차 자료
DART 공시 — 2026 반기보고서(2026-08-14) ↗ · 2Q26 영업(잠정)실적 공정공시(2026-08-04) ↗ · 1Q26 분기보고서(2026-05-15) ↗ · 미국 자회사 출자 결정(2026-04-29) ↗ · 2026 기업가치 제고 계획(2026-03-25) ↗ · FY2025 사업보고서(2026-03-16) ↗ · 3Q25 분기보고서(2025-11-14) ↗ · 최대주주 변경(2025-10-17) ↗ · 2025 반기보고서(2025-08-14) ↗ · 1Q25 분기보고서(2025-05-12) ↗ · FY2024 사업보고서(2025-03-12) ↗ · FY2023 사업보고서(2024-03-19) ↗ · FY2022 사업보고서(2023-03-22) ↗ · FY2021 사업보고서(2022-03-18) ↗ · 에스엠 FY2025 사업보고서(주석 14·38) ↗ · 노머스 2026 반기보고서 ↗ · 자기주식취득 신탁계약 체결 결정(2026-09-29, 작성 이후) ↗
회사 공식 자료 — 디어유 bubble 소개·라인업 페이지 ↗ · 디어유 홈페이지(Press Center·IR) ↗
2026-09-09 판 출처 목록
1차 자료 (DART 공시 원문 직접 확인)
디어유 2026년 반기보고서(2026-08-14, rcpNo 20260814002798) · 2Q26 영업(잠정)실적 공정공시(2026-08-04, rcpNo 20260804900539) · 1Q26 분기보고서(2026-05-15) · 미국 자회사 출자 결정(2026-04-29, rcpNo 20260429901170) · 2026 기업가치 제고 계획 자율공시(2026-03-25, rcpNo 20260325900086) · FY2025 사업보고서(2026-03-16, rcpNo 20260316001246) · 최대주주 변경 공시(2025-10-17, rcpNo 20251017900525) · FY2024 사업보고서 · FY2023 사업보고서(2024-03-19, rcpNo 20240319000270) · FY2022 사업보고서 · 각 분기보고서(2024~2026). 에스엠 FY2025 사업보고서 주석 14·38(영업권·사업결합, rcpNo 20260317000781).
회사 공식 자료
디어유 공식 버블 라인업 페이지 · 디어유 Press Center(수출의 탑, 서비스 론칭 보도자료 등).
증권사 리포트
미래에셋증권(2025-03-05, 센서타워 MAU 및 K/C 요율 역산의 원출처) · 유안타증권(2022-09-01, 1인당 구독 아티스트 수 1.7명의 원출처) · IBK투자증권(2025-08-06 로열티율 10% 파라미터·역산 공식, 2026-02-05 4Q25 리뷰) · iM증권(2026-02-05 「판매대금의 약 8~10%」, 2025-11-05·2025-12-24) · 키움증권(2025-11-05 중국 구독자 전망) · 삼성증권(2026-07-31, 2026-08-05, 2025-08-06) · KB증권(2026-05-06) · 키움증권(2026-08-05, 2026-02-05) · iM증권(2026-02-05, 2025-12-24) · IBK투자증권(4Q25 리뷰) · 신한투자증권(2026-02) · 한화투자증권(2025-04-23) · DS투자증권(2026-04-27) · NH투자증권(2022, 배분율 추정의 원출처) · LS증권(2026-09-09).
언론 · 2차 자료
텐센트뉴스·羊城派(2025-09-12, 「10월 13일 중국 안드로이드 판매 중단」 원문) · 界面新闻(2025-06-27, 「割韭菜」 논란) · 新浪财经(2025-07-01, 28위안 요금 구조) · 搜狐(2025-07, 「高价低配」) · TME IR(FY2025 2026-03-17 / 1Q26 2026-05-12 / 2Q26 2026-08-11) · 中国 CAC(2026-01-23 미성년자 정보 분류 판법 공표문) · Forbes·MBW(TME의 SM 지분 9.66% 취득) · 스타뉴스·텐아시아(2026-08-27, SM-TME 합작법인 STE) · 한국경제(2026-02-05, 2026-08-11) · 뉴스핌(2026-07-02, 2026-08-14, 2026-09-09) · ZDNet(2025-11-20, 2026-02-12, 2026-07-02, 2026-07-28) · 바이라인네트워크(2023-04-24, 2025-01-23, 2025-03-25) · 아시아경제(2023-01-17, 2025-01-07) · 서울경제(2023-02-14, 일본 JV) · 문화일보(2024-12-18, 더보이즈 프롬) · 전자신문(2025-02-12, AI 펫 버블) · 이투데이(2025-07, 구독료 인상) · 디지털데일리 · 데일리안 · 블로터 · inews24(2023-01-11, 유니버스) · 머니투데이(2021-11-10 상장, 2026-05-22).
시장 데이터
WISEreport 기업모니터(2026-09-07 기준) · 매일경제 마켓 · Investing.com. 시장 데이터는 2026-09-07 종가 기준이며, 이 문서 작성 시점(2026-09-09)까지의 등락은 반영돼 있지 않습니다.
시세·시장 데이터
WISEreport 기업모니터(2026-09-07 기준) · 매일경제 마켓 · Investing.com. 시장 데이터는 2026-09-07 종가 기준입니다 2차.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.2 | 2026-10-08 | 판단 업데이트(판단 유지 · 조건 수정) — 2026-09-29 자기주식취득 신탁 150억원(소각 예정)으로 「자기주식 0주」 전제 변경 반영: 0장 판단 업데이트 상자, 한 줄 논지 갱신, 10장 자본배분 리스크·11장 강세론 항목, 12장 반증 조건 2행 |
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · 0장 타일 2줄(4칸+6칸), 6장 연간 5년+TTM·최근 6개 분기 표준표(DART 사업·분기·반기보고서), 2장 품목별 매출 표, 5장 피어 표, 1장 앱 화면(회사 공식 자료), 작성 이후 공시(자기주식취득 신탁) 메모 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·5·6·9·10·13·14장) |
| 원본 | 2026-09-09 | 원 계열 A-aux(개별주식 보조 리서치 · 고객 집중도·해외 매출·플랫폼 이탈 편, 1판) · 보강 전환 |
본 문서는 공개된 공시·보도·2차 자료만을 근거로 작성한 보조 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 작성자는 투자자문업자가 아니며, 이 문서의 어떤 문장도 투자 자문으로 해석되어서는 안 됩니다. 추정 표시된 수치는 필자의 역산·가정에 기반하므로 실제와 다를 수 있습니다. 투자 판단과 그 결과는 전적으로 투자자 본인에게 귀속됩니다.
디어유 (376300 · KOSDAQ) — 고객 집중도·해외 매출·플랫폼 이탈 편 · 1판 2026-09-09 · FY2025 확정 + 2026년 반기보고서(2026-08-14 접수) 기준
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.