0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
Adobe는 사실상 100% 구독 회사입니다. FY2025 매출 $237.7억 중 구독이 $229.0억(96.4%)이고, 돈은 두 고객군에서 나옵니다 — 전문 크리에이터와 기업 마케팅 조직(Creative & Marketing Professionals, FY25 구독매출 $163.0억)과 디자이너가 아닌 지식노동자·일반인(Business Professionals & Consumers, Acrobat·Express, $65.0억) 공시. Photoshop·Premiere·Acrobat 같은 "사실상 표준" 도구를 좌석 단위로 구독 판매하고, 기업에는 Experience Cloud(현 CX Enterprise)·GenStudio를 직판합니다.
지금 숫자는 꺾이지 않았습니다. 최신 분기 Q3 FY2026(2026-08-28 분기) 매출은 $67.6억으로 +12.9%, GAAP 영업이익은 $23.5억으로 +8.3%였고 공시, 최근 4개 분기(TTM) 매출 $259.7억 · GAAP 영업이익률 35.7% · FCF $105.9억(마진 40.8%)입니다 계산. Total Adobe ARR은 $275.0억(Q3 FY26), FY2026 연간 ARR 목표 +10.2%는 유지됐습니다 공시. 반면 신규로 쌓이는 순증 ARR은 2021년 이후 정체이고, 2026년 6월 회사는 하반기 가격 인상을 연기했습니다.
시장이 가격에 넣은 것과 이 문서의 판단은 다음 문장들 그대로입니다. "밸류에이션은 "상당한 잠식"을 이미 가격에 넣었습니다. 선행 P/E 10배, FCF 수익률 ~10%는 성장률 0%에 가까운 회사의 가격입니다. 실제 성장률은 여전히 두 자릿수입니다." 그리고 "정확한 표현은 "대체"가 아니라 "가치의 이동" — AI가 만드는 가치가 모델 회사와 대화형 AI 쪽으로 빠져나가고, Adobe는 가운데 워크플로 층을 지키는 싸움을 하고 있습니다." "두 번째 시나리오도 P/E 10배라면 투자 논리가 성립할 수 있다는 점이 원 리포트의 "분할매수 검토" 판단과 맞닿는 부분입니다."
한눈에 보는 핵심 지표
"AI가 Adobe를 대체하고 있다"는 증거는 아직 손익계산서에 없습니다. ChatGPT 출시 이후 3년 동안 매출은 매년 +10~11%, Non-GAAP 영업이익률은 45~46%, FCF는 $74억 → $98.5억(사상 최대)으로 늘었습니다. 그런데 성장의 질은 분명히 나빠지고 있습니다. 신규로 쌓이는 ARR(순증 ARR)은 2021년 이후 5년째 연 $19~20억에서 멈춰 있고, 회사는 그 정체를 가격 인상(2년 새 정가 +27%)으로 메워왔습니다. 그리고 2026년 6월, 그 가격 인상마저 연기했습니다. 시장이 파는 것은 오늘의 이익이 아니라 "가격결정력이 사라질 가능성"이고, 그래서 EPS가 +37% 느는 동안 주가는 −60% 빠져 선행 P/E가 36배 → 10배로 압축됐습니다.
공시 SEC 제출서류(10-K·10-Q·8-K)·회사 보도자료·실적콜 원문 / 2차 언론·증권사 인용·데이터 사이트·학술 / 계산·추정 1차 수치로 이 문서가 계산했거나 추론한 값 / 미확인 확인하지 못해 그대로 둔 통설. 표기가 없는 재무 수치는 모두 회사 보도자료(8-K Ex.99.1)·10-K 기준입니다. 모든 표는 기준(연결, GAAP·Non-GAAP, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
질문별 한 줄 답
| 질문 | 답 |
|---|---|
| ① AI 이전의 포지셔닝·경영·밸류 | "크리에이티브·문서·고객경험" 3대 카테고리의 사실상 표준. 2012~14년 구독 전환을 끝낸 뒤 경영은 ARR과 순증 ARR 하나에 집중해 매출 20%대 성장, 영업이익률 22% → 46%. 시장은 선행 P/E 25~40배(2021년 정점 ~50배)를 주며 "소프트웨어 왕관의 보석"으로 대우. |
| ② AI 이후 매출·유저·객단가 | 매출 성장률은 +10~12%로 무너지지도 가속하지도 않음. 유저(MAU)는 오히려 급증(무료 크리에이티브 MAU +70%). 객단가는 정가 기준 2년 새 +27%로 AI 이전 11년치 인상폭(+10%)을 넘어섬. 대신 순증 ARR은 정체, FY26 유기적 ARR 목표는 ~8.3%로 사실상 하향. |
| ③ 경영 중점·증권가 인식 변화 | 경영은 좌석·가격 → 크레딧·소비형·무료 유입, 자체 모델 → 외부 모델 30여 개 입점, 직판 → ChatGPT·Claude 안으로 유통으로 이동. KPI 공시 체계는 두 번 바뀌었고 CEO·CFO·크리에이티브 사업 수장이 1년 새 모두 교체. 증권가는 2023년 "AI 수혜주"(P/E 21→35배)에서 2024년 이후 "AI 피해주"(→10배)로 뒤집혔고, 매수 의견 비중은 78% → 21%. |
| ④ 수익성·선행지표 변화가 가시적인가 | 후행지표(매출·이익·FCF)는 오히려 개선. 반면 선행지표 악화는 가시적입니다: 순증 ARR 5년 정체, Adobe Stock 매출 역성장(~$4.5억 규모), 2026년 6월 하반기 유기적 ARR 전망 ~$5억 하향, 가격 인상 연기. "대체"가 숫자로 드러나기 시작한 곳은 저가·진입 구간입니다. |
| ⑤ 대체되는가, 흡수하며 좋아지는가 | 둘 다이며, 층(layer)이 다릅니다. 전문가 워크플로·문서·기업 마케팅에서는 AI를 흡수하며 제품이 좋아지는 중(Acrobat이 가장 뚜렷한 수혜). 반면 일반인·초보·스톡 이미지 같은 진입점은 ChatGPT·Gemini·Canva에 대체되는 중. 정확한 표현은 "대체"가 아니라 "가치의 이동" — AI가 만드는 가치가 모델 회사와 대화형 AI 쪽으로 빠져나가고, Adobe는 가운데 워크플로 층을 지키는 싸움을 하고 있습니다. |
핵심 논지 3줄
- Adobe의 문제는 "사용량"이 아니라 "가격"입니다. MAU·트래픽·생성 건수는 모두 늘고 있습니다. 그런데 좌석(seat) 단위로 돈을 받는 회사에게 AI는 ① 디자이너 1명의 생산성을 올려 필요한 좌석 수를 줄이고 ② 무료 대체재(ChatGPT·Gemini·무료화된 Affinity)가 가격 상한을 누릅니다. 2023·2025년의 정가 인상이 통했던 것은 AI 기능을 명분으로 삼았기 때문인데, 2026년 6월 인상을 연기한 것은 그 명분이 소진되고 있다는 회사 스스로의 신호입니다.
- AI 수익화는 방향은 맞지만 크기가 작습니다. AI-first ARR $5억+(3배 성장), Firefly ARR ~$3억은 인상적이지만 전체 ARR $271억의 2% 안팎입니다. 가격 인상이 매년 만들어내던 몫(연 $5억 안팎으로 추정)을 크레딧·소비형 매출이 대신하려면 지금보다 몇 배 더 커져야 합니다.
- 밸류에이션은 "상당한 잠식"을 이미 가격에 넣었습니다. 선행 P/E 10배, FCF 수익률 ~10%는 성장률 0%에 가까운 회사의 가격입니다. 실제 성장률은 여전히 두 자릿수입니다. 다만 CEO(12/1 교체)·CFO(대행)·크리에이티브 수장(9/27 퇴임)이 동시에 비어 있는 리더십 공백기라, 서사를 되돌릴 주체가 당분간 없다는 점이 할인의 또 다른 이유입니다.
작성 시점(한국 9/10 오후)에는 Q3 FY2026 실적이 아직 발표되지 않았습니다. 회사가 FY26 연간 ARR 목표(+10.2%, 약 $282.8억)를 지키려면 하반기에 약 $11.8억의 순증이 필요하고, 회사는 "평소보다 4분기에 더 몰린다"고 예고했습니다. 즉 Q3 순증 ARR은 $4.7억보다 낮게 나와도 회사 계획상 이상하지 않습니다. 발표 후 확인할 항목은 12장에 정리했습니다.
1무엇을 파는가 — 제품과 사업모델
"한국에서는 접하기 어렵다"고 하셨지만, 사실 Adobe는 한국에서 정식 판매되고 있고(한국 지사·원화 요금제 있음) 무료로 만져볼 수 있는 경로도 꽤 많습니다. 다만 투자 판단에 필요한 건 "써보는 것"보다 누가, 무엇을 만들 때, 왜 돈을 내는지를 아는 것이라 그 순서로 정리합니다.
1.1 제품 지도 — 2026년 회사가 쓰는 분류 그대로
Adobe는 FY2026부터 사업부(Digital Media / Digital Experience) 대신 "누가 쓰느냐" 기준의 두 고객군으로 공시합니다. 이 분류가 AI 영향을 이해하는 데 더 유용합니다.
| 제품 | 무엇을 하나 | 누가 쓰나 | AI로 바뀐 점 |
|---|---|---|---|
| Acrobat Reader (무료) | PDF 보기·주석·인쇄 | 사실상 전 세계 PC·스마트폰 | Reader 안에서 AI 모드 호출 가능 — 무료 사용자의 유료 전환 깔때기 |
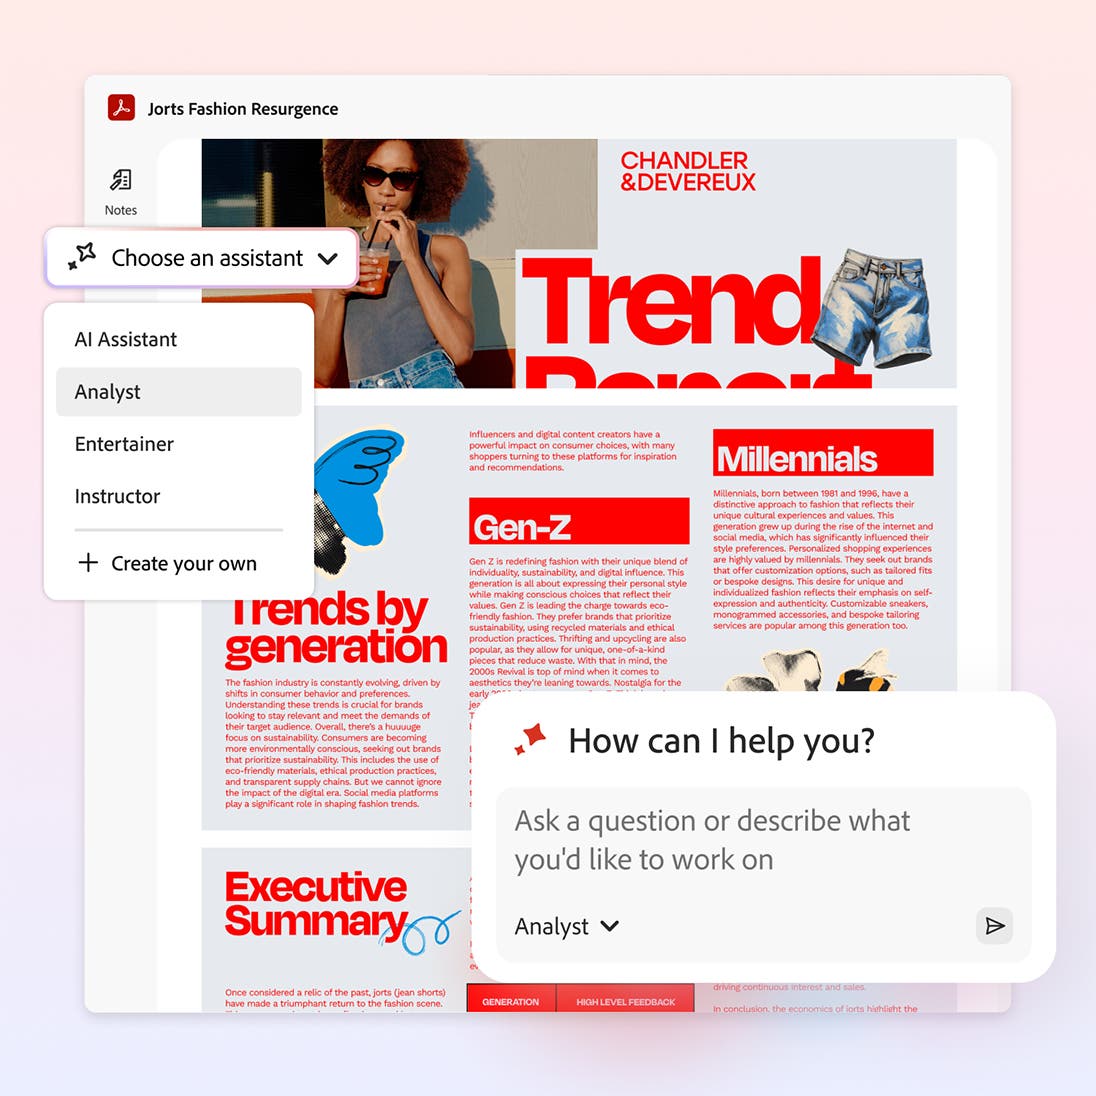
| Acrobat Standard / Pro | PDF 편집·변환·OCR·서명 요청·가림(redaction)·비교 | 기업 사무직, 법무·회계·공공 | AI Assistant 부가(월 $4.99): 요약·질의응답·계약서 핵심 조항 추출 |
| Acrobat Studio (2025.8 출시) | Acrobat Pro + AI Assistant + PDF Spaces(파일 100개·웹링크를 모아 대화하는 지식 공간) + Express Premium | 지식노동자·팀 | 2025년 4분기 기업 ETLA 재계약의 약 50%가 Studio로 업그레이드 공시 |
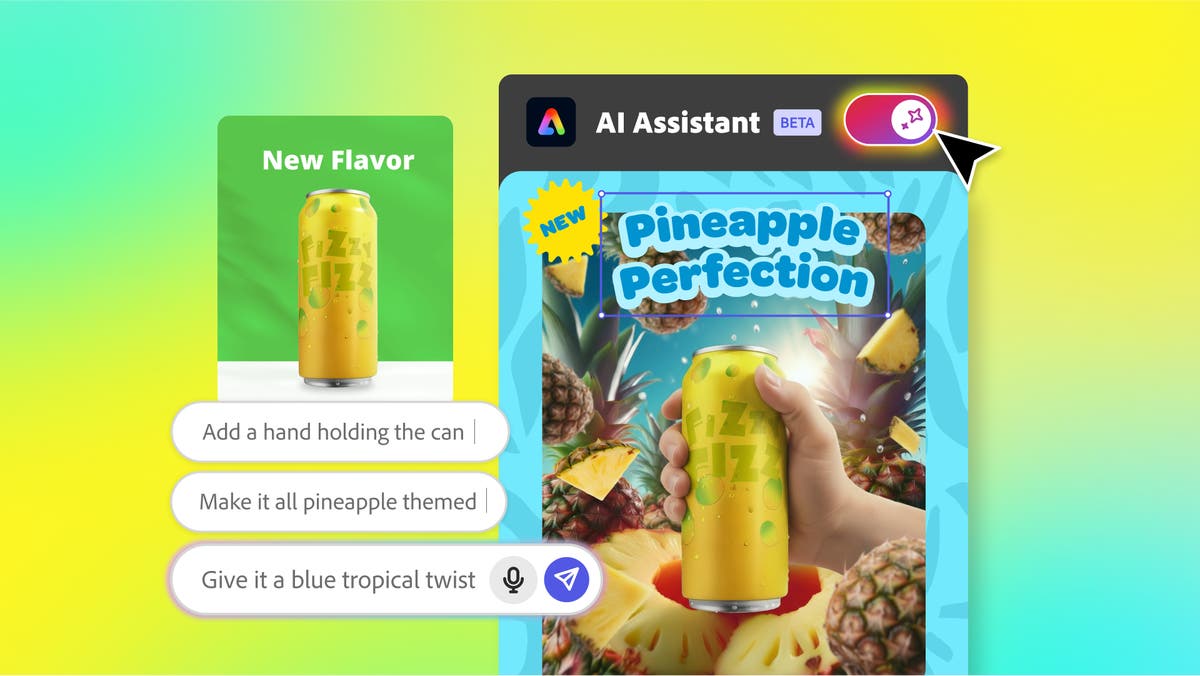
| Adobe Express | 템플릿 기반 SNS 이미지·전단·짧은 영상·발표자료 제작 (Canva 대항마) | 소상공인, 마케터, 학생 | AI Assistant(대화로 편집), MAU 3배 YoY (Q1 FY26) 공시 |
| 제품 | 무엇을 하나 | 누가 쓰나 | AI로 바뀐 점 |
|---|---|---|---|
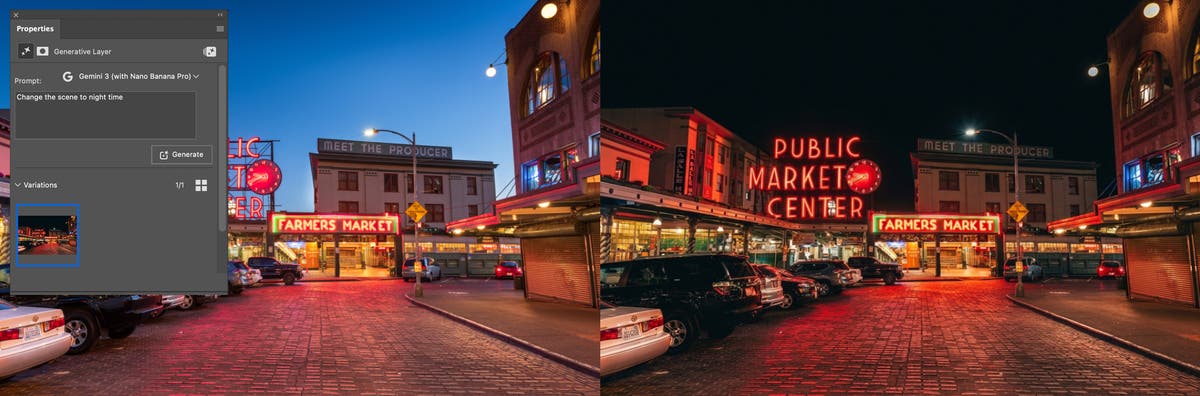
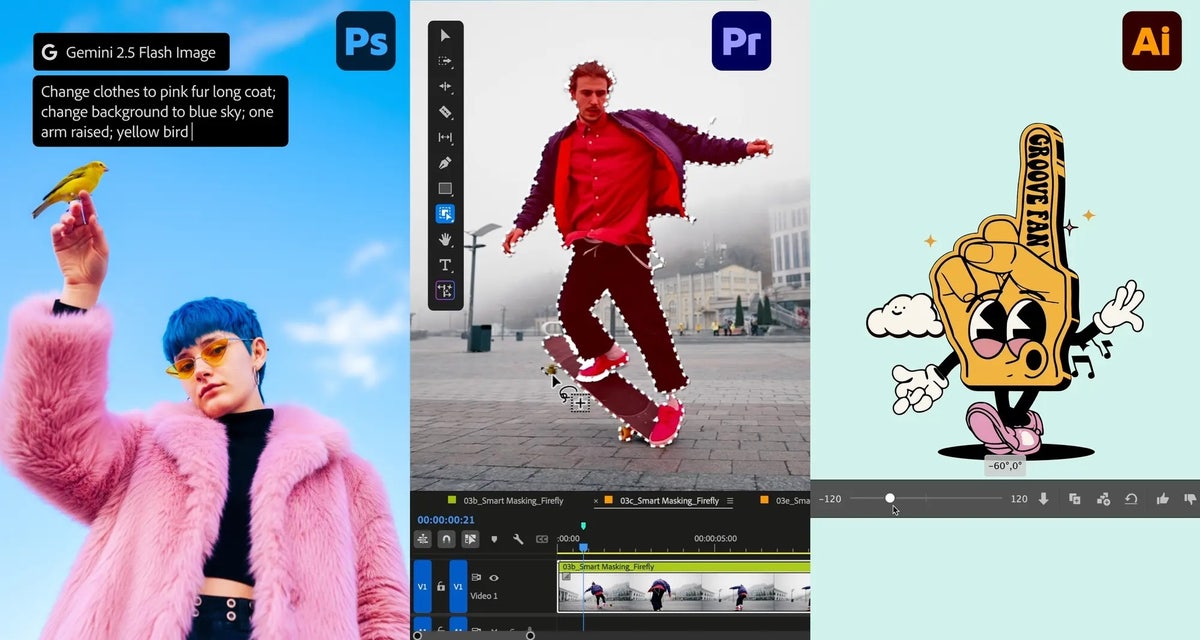
| Photoshop | 사진 보정·합성·광고 이미지 (결과물: 레이어가 살아있는 PSD) | 사진가, 디자이너, 광고 대행사 | Generative Fill(영역 선택 → 프롬프트로 추가·삭제·교체). 이제 Adobe 모델뿐 아니라 Google Nano Banana·FLUX 등 외부 모델을 골라 쓸 수 있음 |
| Illustrator | 로고·아이콘·패키지 같은 벡터 그래픽 | 브랜드·패키지 디자이너 | 텍스트→벡터 생성, 3D 회전(Turntable) |
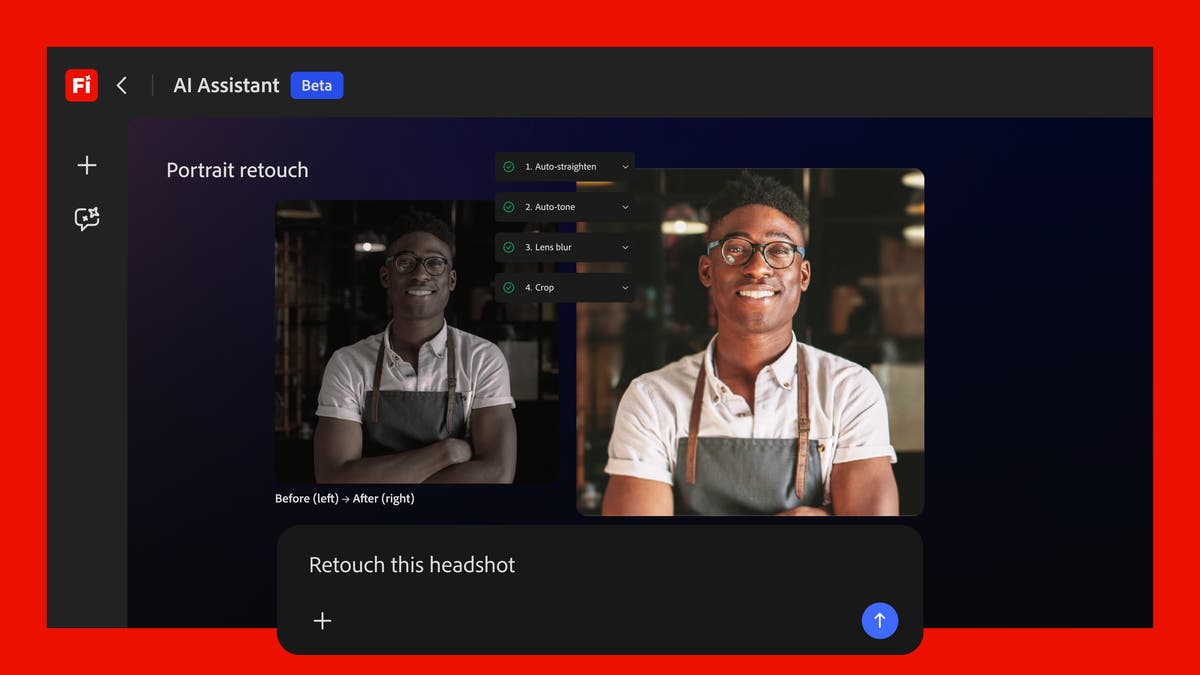
| InDesign | 책·잡지·브로셔·연차보고서 조판 → 인쇄용 PDF | 출판사, 기업 홍보팀 | AI Assistant 공개 베타 (2026.6) |
| Premiere (구 Premiere Pro) · After Effects | 영상 편집 / 모션그래픽·VFX | 방송·영화 편집자, 유튜버 | Generative Extend(컷 늘리기), AI 오브젝트 마스크, 무료 iPhone 앱(CapCut 대항) |
| Lightroom | RAW 사진 일괄 현상·관리 | 사진가 | AI 컬링(좋은 컷 자동 선별), 노이즈 제거 |
| Firefly (웹·모바일 앱 + 모델) | 이미지·영상·음성·음악 생성, 보드(무드보드) | 크리에이터·마케터 | Adobe 자체 모델 + 외부 모델 30여 개(OpenAI, Google, Runway, Kling, Luma, ElevenLabs 등) |
| Adobe Stock | 유료 스톡 사진·영상 라이선스 | 디자이너, 기업 | AI 생성으로 대체되며 역성장 — 약 $4.5억 규모 사업 공시 |
| Frame.io | 영상 검수·승인(프레임 단위 코멘트), 촬영장→클라우드 직송 | 영상 제작사 | AI Assistant 공개 베타 |
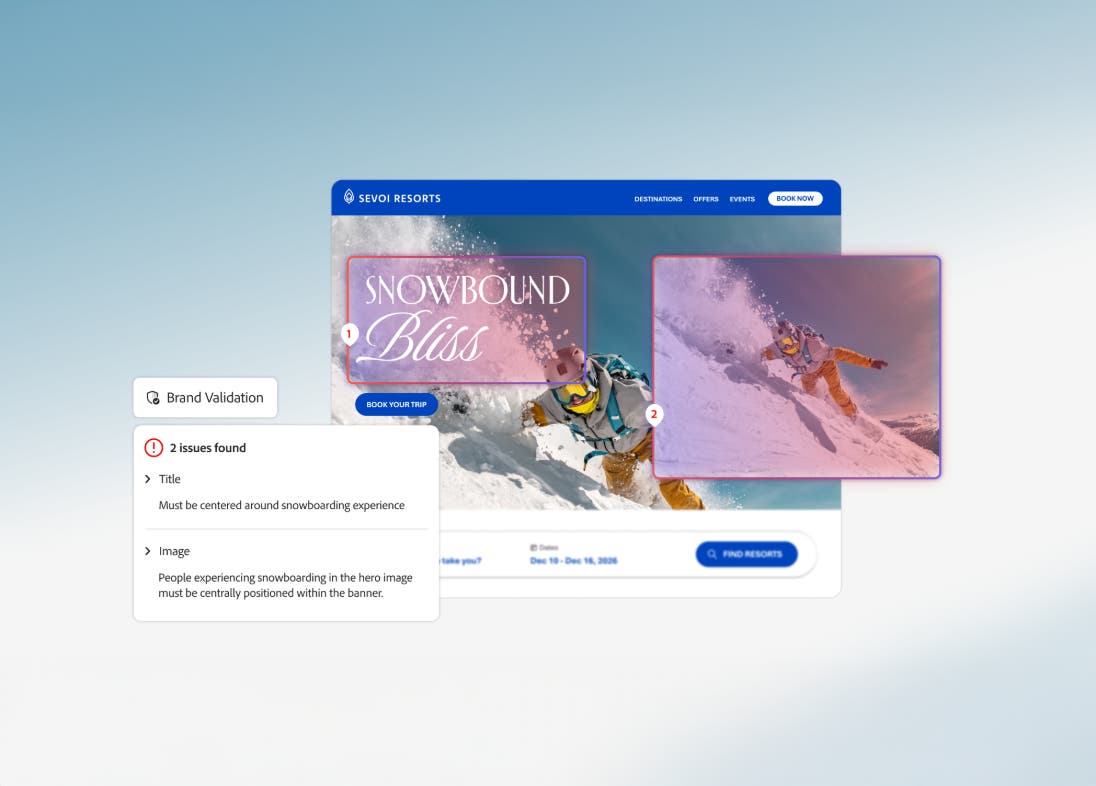
| GenStudio | 기업의 "콘텐츠 공급망": 브랜드 가이드 안에서 광고 소재를 대량 생성·검수·집행 | 대기업 마케팅 조직 (Coca-Cola, IBM, Pfizer 등) | ARR +25~30% YoY, 관련 매출 $10억+ 공시 |
| Experience Cloud → "CX Enterprise" (2026.4 개명) | AEM(웹사이트·자산 관리), Real-Time CDP(고객 데이터), Analytics, Journey Optimizer, Marketo, Workfront, Commerce(Magento) | 대기업 CMO·CIO | 에이전트("Coworker") 도입, 크레딧 과금 전환 |
| Semrush (2026.4 인수 완료, $18.7억) | SEO + GEO(ChatGPT·Gemini 답변 안에 브랜드가 어떻게 노출되는지 측정·개선) | 마케터 (사용자 2,800만+) | "검색이 AI 답변으로 바뀌는 시대"에 대한 베팅. ARR ~$4.8억 기여 |
1.2 실제 화면으로 보기
Adobe 공식 뉴스룸·블로그의 보도용 이미지입니다. 각 이미지 아래 원문 링크로 보도자료 전문을 볼 수 있습니다.
1.3 가격표 — 미국과 한국
| 요금제 | 미국 | 한국 | 비고 |
|---|---|---|---|
| Creative Cloud 전체 앱 (미국명 "CC Pro") | $69.99 | ₩78,100 | 생성 크레딧 월 4,000. 한국은 2025년 개편·인상에서 제외되어 "모든 앱" 명칭 유지 공시 |
| Creative Cloud Standard (미국 한정) | $54.99 | — | 크레딧 25, 외부 AI 모델 사용 불가 — "AI 빼면 싸게"라는 가격 차별 |
| 단일 앱 (Photoshop 등) | $22.99 | ₩30,800 | 2025.6부터 크레딧 500 → 25로 축소 |
| 포토그래피 (PS+Lightroom, 1TB) | $19.99 | ₩26,400 | 20GB 저가형은 신규 판매 중단 |
| Acrobat Pro / Studio | $19.99 / $24.99 | ₩26,400 / ₩33,000 | Standard $14.99 · ₩17,600 |
| Firefly Standard / Pro / Premium | $9.99 / $19.99 / $199.99 | ₩11,000~13,200 / ₩22,000 / ₩229,900 | 한국 표시가는 두 번 조회 결과가 달라 범위로 표기 추정 |
| Adobe Express Premium | $9.99 | ₩13,200 | Canva Pro와 직접 경쟁 |
- Firefly 무료 등급 — firefly.adobe.com, 한국어 프롬프트 지원(2023.7부터 100개+ 언어). 일일 무료 생성량 안에서 Nano Banana 등 외부 모델도 체험 가능.
- Adobe Express 무료 — 한국어 UI. Canva와 나란히 써보면 차이가 바로 보입니다.
- ChatGPT 안의 Photoshop·Express·Acrobat 앱(2025.12, 전 세계 무료) / Claude의 "Adobe for creativity" 커넥터(2026.4).
- Acrobat Pro·Studio 14일 체험 — 단, 14일이 지나 해지하면 잔여 약정의 50% 위약금 약관이 있으니 기한 내 해지.
2매출 구성 — 제품·지역·고객
Adobe는 사실상 100% 구독 회사입니다. FY2025 매출 $237.7억 중 구독이 $229.0억(96.4%), 패키지 판매 1.4%, 서비스 2.3%입니다. 최대 고객도 매출의 10%를 넘지 않습니다.
| 부문 | FY2023 | FY2024 | FY2025 | 비중(FY25) | 매출총이익률(FY25) |
|---|---|---|---|---|---|
| Digital Media (Creative Cloud·Document Cloud) | 14,216 | 15,864 | 17,649 | 74.3% | 95% |
| Digital Experience (Experience Cloud·GenStudio) | 4,893 | 5,366 | 5,864 | 24.7% | 72% |
| Publishing and Advertising | 300 | 275 | 256 | 1.1% | 67% |
| 합계 | 19,409 | 21,505 | 23,769 | 100% | 89% |
| 고객군 | FY2023 | FY2024 | FY2025 (YoY) | 9M FY2026 | Q3 FY2026 (YoY) |
|---|---|---|---|---|---|
| Creative & Marketing Professionals (C&MP) | 13,425 | 14,749 | 16,303 (+10.5%) | 13,577 | 4,651 (+13.0%) |
| Business Professionals & Consumers (BP&C) | 4,744 | 5,662 | 6,495 (+14.7%) | 5,540 | 1,905 (+15.6%) |
| 기타(Publishing and Advertising 구독) | 115 | 110 | 106 | 79 | 26 |
| 구독매출 합계 | 18,284 | 20,521 | 22,904 | 19,196 | 6,582 |
| 지역 | FY2023 | FY2024 | FY2025 | 비중(FY25) |
|---|---|---|---|---|
| 미주(Americas) | 11,654 | 12,891 | 14,120 | 59.4% |
| 그중 미국 | 10,460 | 11,499 | 12,529 | 52.7% |
| EMEA | 4,881 | 5,554 | 6,289 | 26.5% |
| 아시아태평양(APAC) | 2,874 | 3,060 | 3,360 | 14.1% |
| 합계 | 19,409 | 21,505 | 23,769 | 100% |
지역 구성은 미주 59% · EMEA 27% · 아시아태평양 14%(FY25). 10-K에 한국은 현지 영업 사무소 소재국으로 명시되어 있습니다.
2.1 고객군별 성장 — 무게중심은 "비전문가"로
| 구독매출 | Q1 FY25 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 | FY26E |
|---|---|---|---|---|---|---|---|
| BP&C (Acrobat·Express) | $15.3억 +15% | $16.0억 +15% | $16.5억 +15% | $17.2억 +15% | $17.8억 +16% | $18.5억 +16% | $74.4~74.8억 (+15%) |
| C&MP (CC 전문가·DX) | $39.2억 +10% | $40.2억 +10% | $41.2억 +11% | $42.5억 +11% | $43.9억 +12% | $45.4억 +13% | $182.1~182.7억 (+12%, 유기적 ~+10%) |
문서·비전문가 쪽이 전문가 쪽보다 5%p 빠르게 자라고 있습니다. Q2 FY26 C&MP의 +13%에는 Semrush 약 $0.4억(1개월치)이 들어가 있어, 유기적으로는 ~+12%입니다 추정.
2.2 이 모델의 성장 공식 — 경영진이 직접 쓰는 표현 "P × Q + V"
경영진은 실적콜에서 성장을 가격(Price) × 수량(Quantity) + 가치(Value, AI 추가 과금)로 설명합니다. 이 공식을 기억해 두면 이후 섹션이 전부 읽힙니다.
- P(가격) — AI 이전 11년간 정가 +10%. AI 이후 2년간 +27%. 2026년 6월 추가 인상 연기.
- Q(수량=좌석·구독자) — 2015년 이후 구독자 수 비공개. MAU는 급증하지만 대부분 무료. 좌석 수 추세는 외부에서 확인 불가.
- V(AI 추가 과금) — 생성 크레딧 팩, Firefly 요금제, Acrobat AI Assistant, Firefly Foundry. AI-first ARR $5억+로 아직 작음.
FY25 순증 ARR의 75% 이상이 신규 구독·교차판매·업셀, 나머지(25% 미만)가 "가치 기반 가격(=인상)"에서 나왔다고 회사는 밝혔습니다 공시. 즉 가격 효과는 연 $5억 안팎 추정이고, 2026년 6월 연기된 인상의 규모를 증권가가 약 $2.5억(프리미엄 전략 비용 포함 약 $5억)으로 본 것과 일치합니다.
2.3 ARR과 RPO — 이 회사의 선행지표
ARR(연환산 반복매출)은 "오늘 시점의 구독 계약을 1년치로 환산한 값"입니다. 매출보다 1~2분기 먼저 움직입니다. Adobe는 이 지표의 정의와 공시 방식을 AI 이후 두 번 바꿨습니다(8.3). 현재 공식 지표는 Total Adobe ARR $271.0억(Q2 FY26), RPO(계약 잔액) $222.7억(1년 내 인식분 67%)입니다.
2.4 ARR·AI·사용량 핵심 지표
| 지표 | 값 | 기준과 비고 |
|---|---|---|
| Total Adobe ARR | $271억 | Q2 FY26 · Semrush $4.8억 포함 공시 |
| Total Adobe ARR | $275.0억 | Q3 FY26 말 · FY2026 목표 +10.2% 유지 공시 |
| AI-first ARR | $5억+ | Q2 FY26 · 3배 YoY · 전체 ARR의 ~1.8% 추정 |
| AI-first ARR 성장률 | +150% 이상 | Q3 FY26 YoY (금액 미공시) 공시 |
| Acrobat+Express MAU | 8.5억+ | 1년 전 7억+ · 무료 크리에이티브 MAU 0.9억 |
| RPO (계약 잔액) | $221.6억 | 2026-08-28 · 12개월 내 인식 67% 공시 |
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
이 질문은 제품 하나로 답할 수 없습니다. 생성형 AI 시대의 크리에이티브 산업은 세 개의 층으로 나뉘고, Adobe는 층마다 처지가 다릅니다.
3.1 "대체되고 있다"는 증거
- 범용 AI의 규모 — OpenAI GPT-4o 이미지 생성(2025.3) 첫 주 1.3억 명이 7억 장 생성. Google Nano Banana는 약 9개월 만에 500억 장(2026.5), Gemini가 미국 앱스토어 1위(2025.9). Firefly 누적 290억 건(2년 반)을 추월 2차.
- Canva — 2025년 말 ARR $40억, MAU 2.65억, 유료 3,100만. 2025.10 Photoshop·Illustrator·InDesign을 한 앱으로 대체하는 Affinity를 "영구 무료"로 전환(인쇄용 PDF/X·Pantone 지원). Similarweb 기준 canva.com 월 방문 ~8.6억 vs adobe.com ~4.3억, adobe.com의 최대 중복 경쟁 사이트가 Canva 2차.
- Figma — UI/UX 디자인은 이미 상실. Adobe XD는 2024.1 투자 중단. Figma 2026년 2분기 매출 +48%(3분기 연속 가속), 순매출유지율 136% 공시(Figma).
- AI 네이티브 디자인 도구 — Anthropic "Claude Design"(2026.4, 프롬프트→UI·프레젠테이션·마케팅 자료) 발표일 Figma·Adobe 동반 하락. Apple Creator Studio(2026.1, 월 $12.99 — Final Cut·Pixelmator 등 + OpenAI 이미지 생성).
- 영상 초보층 — 크리에이터 조사에서 초보자는 CapCut 26% vs Premiere 24%로 역전(중급 23% vs 47%, 고급 8% vs 58%) 2차·MIDiA.
- 스톡 이미지 — Adobe Stock 역성장. 가장 먼저, 가장 확실하게 대체된 영역.
- 문서 쪽 잠식 가능성 — ChatGPT·Claude·Gemini가 PDF를 직접 요약. adobe.com 트래픽 중복 경쟁 상위에 ilovepdf·smallpdf·remove.bg·Photopea.
3.2 "흡수하며 좋아지고 있다"는 증거
- 모든 앱에 AI가 들어갔고, 경쟁사 모델까지 들여왔습니다. Photoshop Generative Fill에서 Google·FLUX 모델 선택, Firefly 안에 30여 개 외부 모델(Nano Banana 2, Veo 3.1, Runway Gen-4.5, Kling 3.0, Luma, ElevenLabs, Topaz). 에이전트형 AI Assistant가 Photoshop·Premiere·Illustrator·InDesign·Frame.io로 확산(2026.6).
- 남의 AI 안으로 들어갔습니다. ChatGPT 안 Photoshop·Express·Acrobat(2025.12, 무료), Claude 커넥터 50여 개 도구(2026.4), Copilot·Gemini·Slack 엔드포인트. "대화형 AI가 입구가 된다면 그 입구 안에 가게를 연다"는 전략.
- 문서(Acrobat)는 AI의 명확한 수혜 — BP&C 구독매출 +16%(가장 빠름), AI Assistant ARR ~3배, 유료 AI Assistant MAU +150%, 기업 ETLA 재계약 ~50%가 Studio 업그레이드. "기업 지식은 PDF 안에 있다"는 논리가 숫자로 확인되는 유일한 영역.
- 기업은 ChatGPT가 아니라 Adobe에 돈을 냅니다 — 저작권 보증(IP indemnification), 브랜드 가드레일, 권한·감사 관리. GenStudio ARR +25~30%, 연 $1,000만+ 고객 150곳+(+25%), Fortune 100의 99%가 Adobe 앱 안에서 AI 사용, 상위 50개 기업 고객의 ~90%가 AI-first 제품 1개 이상 도입. Firefly Foundry(기업 IP로 맞춤 모델, 사용량 과금) — Disney Imagineering 도입(2026.6).
- 전문가 워크플로의 잠금 — 고급 영상 편집자 Premiere 58% vs CapCut 8%. 레이어·색 관리·인쇄 출력·Frame.io 검수 같은 "마지막 10%"는 여전히 Adobe 도구에서 끝납니다.
- 독립 생성 앱의 한계 — OpenAI는 Sora 단독 앱을 출시 6개월 만에 종료(2026.3, 앱 내 결제 누적 ~$210만), midjourney.com 트래픽은 월 ~940만으로 감소세. "생성만 하는 앱은 사용자를 붙잡지 못하고, 생성은 결국 기존 워크플로와 대화형 AI로 흡수된다"는 Adobe 논리를 일부 뒷받침합니다.
3.3 제품군별 판정표
| 제품군 | 매출 비중 | 대체 압력 | 흡수 성과 | 판정 |
|---|---|---|---|---|
| 문서 (Acrobat·Reader·Studio·Sign + Express) | ~28% | 중 — LLM의 PDF 요약, 무료 PDF 사이트 | 강 — AI Assistant·Studio 업셀, +15~16% 가속 | AI 수혜 |
| 기업 마케팅 (CX Enterprise·GenStudio·Semrush) | ~24% | 중 — Salesforce·하이퍼스케일러·AI 랩 | 강 — 콘텐츠 공급망, 에이전트, GEO | AI 수혜 · 전략 중심 |
| 크리에이티브 전문가 (Photoshop·Illustrator·Premiere·AE·InDesign) | ~40%+ | 중 — 좌석 압축, 무료 Affinity, Apple 번들 | 강 — Generative Fill, 외부 모델, 에이전트 | 흡수 중 · 가격결정력 약화 |
| 크리에이티브 소비자·프로슈머 (Express·Firefly 앱·저가 요금제) | 한 자릿수 % | 강 — ChatGPT·Gemini·Canva·CapCut | 중 — 무료 MAU +70%, ChatGPT 앱 | 대체 중 · 방어전 |
| 스톡 (Adobe Stock) | ~2% | 매우 강 — "사는 대신 만든다" | 약 — Firefly에 흡수시키는 중 | 대체됨 |
| UI/UX 디자인 (XD) | ~0% | — Figma가 이미 승리 | 없음 (투자 중단) | 이미 상실 |
① 제품은 좋아지고 있습니다. 2023년 이후 Adobe 도구는 AI를 가장 빠르게, 가장 넓게 흡수한 전문가 소프트웨어입니다. 특히 자체 모델 고집을 버리고 경쟁사 최고 모델을 앱 안에 들인 결정(2025.4)은 옳았습니다. 모델 경쟁의 승자가 누구든 "그 모델을 전문가가 가장 편하게 쓰는 곳"이 되겠다는 것이니까요.
② 그러나 좋아진 만큼 돈을 더 받지 못하고 있습니다. 외부 모델을 쓸수록 Adobe는 Google·OpenAI에 연산 비용을 내고, 사용자는 같은 모델을 Gemini·ChatGPT에서 무료로 쓸 수 있습니다. Adobe가 받는 것은 "모델 값"이 아니라 "워크플로 값"뿐인데, AI가 결과물까지의 단계를 줄일수록 워크플로의 값도 줄어듭니다. 이것이 가치가 모델 층(위로는 대화형 AI 층)으로 새어나가는 구조입니다.
③ 그래서 승부처는 "크레딧이 좌석을 대체할 수 있는가"입니다. 가격 인상이 연 $5억 안팎을 만들어왔다면, Firefly·크레딧·Foundry 같은 사용량 매출(현재 Firefly ARR ~$3억)이 그 역할을 넘겨받아야 합니다. AI-first ARR이 3배씩 크고 있으니 방향은 맞습니다. 2027년에 AI-first ARR이 $15억 이상으로 커지고 가격 인상을 재개해도 순증이 회복된다면 "흡수" 쪽 승리, 그렇지 않다면 Adobe는 "성장 없는 고마진 현금 기계"로 수렴할 가능성이 높습니다 추정. 두 번째 시나리오도 P/E 10배라면 투자 논리가 성립할 수 있다는 점이 원 리포트의 "분할매수 검토" 판단과 맞닿는 부분입니다.
4누가 사는가 — 고객과 판매 구조
개인·프리랜서, 팀·중소기업, 대기업, 엔터프라이즈 SaaS 네 갈래로 팔고, 최대 고객도 매출의 10%를 넘지 않습니다. 판매 구조의 핵심 쟁점은 해지 위약금입니다.
4.1 파는 방식 — 네 갈래
| 채널 | 구조 | 특징 |
|---|---|---|
| 개인·프리랜서 | adobe.com·앱스토어에서 월·연 구독 | "연간 약정·월 결제"가 기본. 14일 지나 해지하면 잔여 약정의 50% 위약금 |
| 팀·중소기업 | VIP(1년 단위) — 주로 리셀러 경유 | 좌석당 과금 (CC Pro 팀 $99.99/좌석) |
| 대기업 | ETLA(3년 기업 기간 라이선스), 연 1회 트루업 | 가격 비공개. 좌석이 늘면 올라가고 줄어도 잘 안 내려가는 구조 2차 |
| 엔터프라이즈 SaaS | Experience Cloud / GenStudio / Firefly Services — 영업 조직 직판 | 2026년부터 에이전트는 크레딧(사용량) 과금으로 전환 중 |
"연간 약정·월 결제" 상품을 중도 해지하면 남은 기간 요금의 50%를 부과하는 약관 때문에 미국 법무부(FTC 대리)가 2024년 6월 온라인 구독 소비자보호법(ROSCA) 위반으로 제소했고, 2026년 3월 $1.5억(벌금 $7,500만 + 무상 서비스 $7,500만)에 합의했습니다 공시. 가입 전 위약금 고지와 쉬운 해지 절차가 의무화됩니다. 영국 CMA도 유사 조사를 시작했습니다. 한국 공정위는 2022년 12월 같은 약관의 시정을 권고했으나 Adobe가 거부한 것으로 보도됐습니다(경향신문 2023.10) 2차. 투자 관점의 의미: 해지 장벽이 낮아지면 그동안 위약금이 붙잡아두던 "마지못한 구독자"가 드러날 수 있습니다.
5경쟁과 해자
누가 어느 층을 잠식하나 — 그리고 시장은 Adobe에 "소프트웨어 전체"가 아니라 "Adobe 특유의" 할인을 주고 있는가.
5.1 경쟁 구도 — 누가 어느 층을 잠식하나
| 경쟁자 | 규모 (최근) | Adobe와 겹치는 곳 | 위협도 |
|---|---|---|---|
| OpenAI (ChatGPT Images) | 주간 사용자 ~9억 (2026.2), GPT Image 2 (2026.4) | 일반인 이미지 생성·편집 — 진입점 전체 | 높음 · 동시에 Adobe 앱 입점 파트너 |
| Google (Gemini·Nano Banana·Veo) | Gemini MAU 9억, Nano Banana 500억 장 | 이미지 편집(Photoshop의 쉬운 작업), 영상 생성 | 높음 · 동시에 Firefly·Photoshop 모델 공급자 |
| Canva (+Affinity 무료) | ARR $40억, MAU 2.65억, 기업 ARR $5억(+100%), 비상장 기업가치 $420억(2025) | Express 전면, 소규모 디자인·인쇄, 일부 전문가 | 높음 |
| Figma | FY26E 매출 ~$14.6억(+39%), 시총 $117억 | UI/UX(이미 승리), Figma Make로 마케팅 자산까지 확장 | 중 |
| CapCut (ByteDance) | TikTok 연동 | 초보·숏폼 영상 편집 | 중 |
| Apple Creator Studio | 월 $12.99 번들 (2026.1) | 맥 사용 크리에이터의 영상·사진 편집 | 중 · 가격 상한 압력 |
| Midjourney · Runway · Kling 등 | Midjourney 매출 ~$3억(2024 추정) | 생성 품질 경쟁 | 낮음~중 · 다수가 Adobe 입점 파트너 |
| Anthropic (Claude Design) | 2026.4 출시 | 프레젠테이션·UI·마케팅 자료 | 중 · 동시에 Adobe 커넥터 파트너 |
| ilovepdf · smallpdf · LLM | — | 가벼운 PDF 작업 | 중 |
| Salesforce · 하이퍼스케일러 | — | 기업 마케팅·고객 데이터·에이전트 | 중 |
Adobe의 가장 큰 위협(OpenAI·Google·Anthropic)이 동시에 가장 중요한 파트너입니다. 모델을 공급받고(Firefly·Photoshop), 그들의 앱 안에 Adobe가 입점합니다(ChatGPT·Claude·Gemini). 이 관계는 Adobe가 협상력을 가질 때(전문가 사용자·기업 고객을 데려올 때)만 유리합니다. 대화형 AI가 자체 편집 기능을 계속 고도화하면 Adobe는 "입점 앱" 중 하나로 격하될 수 있습니다.
5.2 동종사와 비교 — "소프트웨어 전체"가 아니라 "Adobe 특유의" 할인
| 기업 | 시가총액 | 선행 P/E | EV/매출 | FCF 수익률 | 2026 YTD | ChatGPT 이후 |
|---|---|---|---|---|---|---|
| Adobe | $1,013억 | 9.8배 | 4.1배 | 10.2% | −27% | −22% |
| Microsoft | $3.65조 | 24.9배 | 11.2배 | 1.8% | +2% | +105% |
| Salesforce | $2,010억 | 16.7배 | 5.3배 | 7.5% | −8% | +61% |
| Intuit | $860억 | 13.0배 | 4.1배 | 10.0% | −53% | −17% |
| Autodesk | $430억 | 15.9배 | 5.5배 | 6.6% | −30% | +6% |
| ServiceNow | $1,360억 | 28.9배 | 9.3배 | 3.4% | −14% | +65% |
| Figma | $117억 | 81배 | 7.9배 | 2.0% | −41% | (2025.7 상장) |
2026년에는 Intuit·Autodesk·Figma도 크게 빠져 "AI에 먹힐 수 있는 사람 대상 소프트웨어" 전체가 할인받는 국면입니다. 그러나 ChatGPT 이후 3년 누적으로 보면 Adobe는 동종 중 최하위권이고, 선행 P/E는 Intuit보다도 낮습니다. Goldman은 "동종 중앙값 29배 대비 50% 할인은 성장률 최하위 사분위로 정당화된다"고 봤습니다 2차.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
Adobe 회계연도는 11월 말~12월 초에 끝납니다(FY2025 = 2024.12 ~ 2025.11). 매출총이익률 89%대의 구독 소프트웨어이고, 비용의 중심은 판매·마케팅과 연구개발입니다. GAAP과 Non-GAAP(주식보상·무형상각 등 제외) 영업이익률은 약 10%p 차이가 나므로 아래 표는 둘을 다른 행에 둡니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 15,785 | 17,606 (+11.5%) | 19,409 (+10.2%) | 21,505 (+10.8%) | 23,769 (+10.5%) | 25,970 (+12.0%) |
| 매출원가 | 1,865 | 2,165 | 2,354 | 2,358 | 2,551 | 2,791 |
| 구독 원가 | 1,374 | 1,646 | 1,822 | 1,799 | 2,027 | 2,281 |
| 제품 원가 | 41 | 35 | 29 | 25 | 23 | 22 |
| 서비스·기타 원가 | 450 | 484 | 503 | 534 | 501 | 488 |
| 매출총이익 (률) | 13,920 (88.2%) | 15,441 (87.7%) | 17,055 (87.9%) | 19,147 (89.0%) | 21,218 (89.3%) | 23,179 (89.3%) |
| 판관비 (영업비용 합계, 률) | 8,118 (51.4%) | 9,343 (53.1%) | 10,405 (53.6%) | 12,406 (57.7%) | 12,512 (52.6%) | 13,908 (53.6%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 (R&D) | 2,540 | 2,987 | 3,473 | 3,944 | 4,294 | 4,694 |
| 광고판촉비 → 판매·마케팅비 (S&M) | 4,321 | 4,968 | 5,351 | 5,764 | 6,488 | 7,147 |
| 감가상각·상각 (현금흐름표) | 788 | 856 | 872 | 857 | 818 | 766 |
| 기타: 일반관리비 (G&A) | 1,085 | 1,219 | 1,413 | 1,529 | 1,573 | 1,918 |
| 기타: 무형자산상각 (영업비용) | 172 | 169 | 168 | 169 | 157 | 149 |
| 기타: Figma 인수 해지 위약금 | 0 | 0 | 0 | 1,000 | 0 | 0 |
| 참고: 주식보상비용 (SBC, 각 계정에 포함) | 1,069 | 1,440 | 1,718 | 1,833 | 1,942 | 2,071 |
| 영업이익 (률) — GAAP | 5,802 (36.8%) | 6,098 (34.6%) | 6,650 (34.3%) | 6,741 (31.3%) | 8,706 (36.6%) | 9,271 (35.7%) |
| 조정: Non-GAAP 영업이익 (률) | 46.0% | 45.1% | 45.9% | 10,019 (46.6%) | 10,986 (46.2%) | 11,778 (45.4%) |
| 지배순이익 | 4,822 | 4,756 | 5,428 | 5,560 | 7,130 | 7,284 |
| 영업현금흐름 | 7,230 | 7,838 | 7,302 | 8,056 | 10,031 | 10,806 |
| CAPEX (유형자산 취득) | 348 | 442 | 360 | 183 | 179 | 214 |
| FCF (마진) | 6,882 (43.6%) | 7,396 (42.0%) | 6,942 (35.8%) | 7,873 (36.6%) | 9,852 (41.4%) | 10,592 (40.8%) |
| 항목 | Q2 FY25 ~2025-05-30 | Q3 FY25 ~2025-08-29 | Q4 FY25 ~2025-11-28 | Q1 FY26 ~2026-02-27 | Q2 FY26 ~2026-05-29 | Q3 FY26 ~2026-08-28 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 5,873 (+10.6%) | 5,988 (+10.7%) | 6,194 (+10.5%) | 6,398 (+12.0%) | 6,618 (+12.7%) | 6,760 (+12.9%) |
| 매출원가 | 638 | 642 | 649 | 664 | 715 | 763 |
| 매출총이익 (률) | 5,235 (89.1%) | 5,346 (89.3%) | 5,545 (89.5%) | 5,734 (89.6%) | 5,903 (89.2%) | 5,997 (88.7%) |
| 판관비 (영업비용 합계, 률) | 3,126 (53.2%) | 3,173 (53.0%) | 3,284 (53.0%) | 3,316 (51.8%) | 3,665 (55.4%) | 3,643 (53.9%) |
| 연구개발비 (R&D) | 1,082 | 1,088 | 1,098 | 1,110 | 1,198 | 1,288 |
| 판매·마케팅비 (S&M) | 1,626 | 1,639 | 1,728 | 1,708 | 1,884 | 1,827 |
| 일반관리비 (G&A) | 377 | 408 | 421 | 463 | 546 | 488 |
| 무형자산상각 | 41 | 38 | 37 | 35 | 37 | 40 |
| 영업이익 (률) — GAAP | 2,109 (35.9%) | 2,173 (36.3%) | 2,261 (36.5%) | 2,418 (37.8%) | 2,238 (33.8%) | 2,354 (34.8%) |
| 조정: Non-GAAP 영업이익 (률) | 2,674 (45.5%) | 2,773 (46.3%) | 2,824 (45.6%) | 3,035 (47.4%) | 2,945 (44.5%) | 2,974 (44.0%) |
| 지배순이익 | 1,691 | 1,772 | 1,856 | 1,889 | 1,712 | 1,827 |
| 영업현금흐름 계산 | 2,191 | 2,198 | 3,160 | 2,958 | 2,165 | 2,523 |
| CAPEX | 47 | 72 | 34 | 37 | 58 | 85 |
| FCF | 2,144 | 2,126 | 3,126 | 2,921 | 2,107 | 2,438 |
최근 6개 분기 내내 매출은 +10.5~12.9%로 자랐고, 매출총이익률은 89% 안팎에서 움직이지 않았습니다. 영업이익률은 Q1 FY26 37.8%에서 Q2 FY26 33.8%, Q3 FY26 34.8%로 내려왔는데, Q2·Q3 FY26의 일반관리비($5.46억·$4.88억)가 전년 동기($3.77억·$4.08억)보다 크게 늘었고 Semrush 편입(2026-04)이 겹친 시기입니다 공시. Non-GAAP 영업이익률도 Q3 FY26 44.0%로 FY25(46.2%)보다 낮아, 회사가 예고한 "FY26 ~45%로 소폭 후퇴 — AI 투자 우선"과 같은 방향입니다.
| 지표 | 값 | 비고 |
|---|---|---|
| FY2025 매출 | $237.7억 | +11% YoY · 구독 96% 공시 |
| Non-GAAP / GAAP 영업이익률 | 46.2% / 36.6% | FY2025 공시 |
| FY2025 FCF | $98.5억 | FCF 마진 41% · 사상 최대 계산 |
6.1 수익성·선행지표 변화는 가시적인가
결론: 후행지표는 "아니오", 선행지표는 "예". 그리고 둘 사이의 시차가 지금 주가의 핵심입니다.
- 매출 성장률 FY22 +12% → FY25 +11% → FY26E +11.7%: 꺾임 없음
- Non-GAAP 영업이익률 45.1% → 46.2%: 유지 (FY26E ~45%로 소폭 후퇴)
- FCF $74.0억 → $98.5억 (+33%), LTM $102.8억
- Non-GAAP EPS $13.71 → $24.40E (연 +15.5%) — 단, 주식 수 −15% 효과 포함
- RPO $151.9억 → $225.2억 (+48%)
- 문서(BP&C) 구독매출 +15~16%로 가속
- 순증 DM ARR 5년째 $19~20억 정체 (가격 인상 포함한 수치)
- FY26 유기적 ARR 목표 ~8.3% (FY25 실제 11.5%) 추정
- 유기적 순증 Total ARR: FY25 $25.9억 → FY26 목표 ~$21.4억 (−17%) 추정
- Adobe Stock(~$4.5억) 역성장 가속 — AI 생성의 직접 대체
- 가격 인상 연기, 무료 확대 = 가격결정력 약화의 자기 고백
- AI-first ARR은 3배 성장하나 규모 ~1.8%
6.2 "AI 이후 성장 둔화"는 AI 탓인가 — 반은 맞고 반은 틀립니다
매출 성장률이 20%대에서 10%대로 떨어진 건 FY22(2021.12~2022.11), 즉 ChatGPT 이전입니다. 원인은 코로나 특수의 소멸, 강달러, 러시아 철수, 그리고 크리에이티브 전문가 시장의 포화였습니다. 따라서 "AI가 성장을 꺾었다"는 서사는 사실과 다릅니다.
AI의 영향은 "꺾임"이 아니라 "재가속 실패"로 나타났습니다. 2023년에 시장이 기대한 것은 AI로 성장률이 다시 15%+로 올라가는 시나리오였고(그래서 P/E 35배), 실제로는 가격을 두 번 크게 올리고도 10~11%에 머물렀습니다. 가격 효과(연 $5억 안팎)를 빼면 물량 성장은 한 자릿수 중반으로 추정됩니다 추정.
6.3 "대체"가 숫자로 처음 보이는 곳 — 저가·진입 구간
- Adobe Stock: 회사 스스로 "예상보다 가파른 감소"라고 밝혔고, 스톡을 빼면 Q1 FY26 ARR 성장률은 10.9%가 아니라 11.2% 공시. 이미지를 "사는" 대신 "만드는" 전환이 가장 먼저, 가장 분명하게 일어난 곳입니다. (게티·셔터스톡 합병도 2026년 6월 무산.)
- 단일 앱·포토그래피 저가 요금제: 크레딧 축소·신규 판매 중단 — 이 구간은 가격을 올리기보다 정리하는 쪽.
- 프리랜서 이미지 제작 수요: 이미지 생성 AI 등장 후 대형 프리랜서 플랫폼의 이미지 제작 구인 공고 −17% (Demirci·Hannane·Zhu, Management Science) 2차·학술. Adobe 좌석의 하단 수요와 직결됩니다.
6.4 FY26 유기적 순증 −17%의 해석
회사 설명대로라면 이 감소분(~$4.5억)은 의도된 투자(가격 인상 연기 + 무료 확대)이고 2027년에 회수됩니다. 그 설명이 맞다면 FY27에 순증이 FY25 수준($26억 안팎)으로 복귀해야 합니다. 반대로 인상을 재개했는데도 순증이 회복되지 않으면 가격결정력 상실이 확정됩니다. 이 분기점이 FY27 가이던스(2026년 12월)와 2027년 상반기입니다.
수익성(매출·이익·FCF)에는 AI 충격이 보이지 않습니다. 선행지표에는 보입니다. 다만 그 신호는 "붕괴"가 아니라 "성장 엔진이 가격에서 물량으로 넘어가지 못하는 정체"입니다. 구독 모델의 관성(연간 약정, 기업 ETLA 3년) 때문에 후행지표는 선행지표보다 1~2년 늦게 움직이므로, 2027년 매출 성장률이 한 자릿수로 내려오는지가 실제 검증 지점입니다. 현재 주가(P/E 10배)는 이미 그 시나리오를 상당 부분 반영하고 있습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
무배당이고, 번 현금의 대부분 — FY24~25에는 FCF의 100% 이상 — 을 자사주 매입에 씁니다. 차입금은 현금·단기투자와 비슷한 규모라 순부채는 시총의 1% 미만입니다.
| 항목 | 2025-11-28 (FY25 말) | 2026-08-28 (Q3 FY26 말) |
|---|---|---|
| 현금및현금성자산 | 5,431 | 4,359 |
| 단기투자 | 1,164 | 1,280 |
| 현금·단기투자 합계 | 6,595 | 5,639 |
| 차입금(유동) | 0 | 1,597 |
| 차입금(비유동) | 6,210 | 4,766 |
| 순현금(+) / 순부채(−) 계산 | +385 | −724 |
| 이연매출(유동+비유동) | 7,030 | 7,204 |
| 영업권 | 12,857 | 14,037 |
| 기타 무형자산 | 495 | 956 |
| 자산총계 | 29,496 | 29,981 |
| 자본총계 | 11,623 | 11,764 |
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 9M FY2026 |
|---|---|---|---|---|---|---|
| 영업현금흐름 | 7,230 | 7,838 | 7,302 | 8,056 | 10,031 | 7,646 |
| FCF | 6,882 | 7,396 | 6,942 | 7,873 | 9,852 | 7,466 |
| 자사주 매입(현금) | 3,950 | 6,550 | 4,400 | 9,500 | 11,281 | 6,821 |
| 자사주 매입 ÷ FCF 계산 | 57% | 89% | 63% | 121% | 115% | 91% |
| 주식보상비용(SBC) | 1,069 | 1,440 | 1,718 | 1,833 | 1,942 | 1,582 |
| 배당 | 0 | 0 | 0 | 0 | 0 | 0 |
| 희석 주식 수(백만 주) | 481.0 | 470.9 | 459.1 | 449.7 | 427.0 | 395.5 (Q3) |
FY2025 말에는 현금·단기투자($65.95억)가 차입금($62.1억)보다 많은 순현금 상태였고, 2026-08-28에는 현금·단기투자 $56.39억 대 차입금 $63.63억으로 순부채 $7.24억입니다 계산. 그 사이 Semrush 인수(총대가 $18.7억, 2026-04-28 완료)로 영업권이 $128.6억 → $140.4억, 기타 무형자산이 $5.0억 → $9.6억으로 늘었습니다 공시. 차입금 중 $16.0억은 1년 안에 만기가 돌아와 유동부채로 분류됐습니다.
자본배분은 단순합니다. 무배당이고, 2020년 12월 $150억 승인 등 꾸준히 자사주를 매입해 왔으며, AI 이후에는 연 $95~113억(FY24~25) — FCF의 100% 이상 — 을 썼고 2026년 4월 $250억을 추가 승인했습니다. 희석 주식 수는 FY2021 4억 8,100만 주에서 Q3 FY2026 3억 9,550만 주로 줄었습니다 공시. 다만 같은 기간 주식보상비용도 연 $10.7억 → $19.4억으로 커져, 자사주 매입의 일부는 주식보상으로 늘어나는 주식을 상쇄하는 데 쓰입니다.
8업황 사이클과 주가 — 최근 10년
AI 이전(2012~2022)의 구독 전환과 고성장, 그리고 AI 이후(2023~2026)의 지표·경영 변화를 차례로 봅니다. 성장률 둔화는 AI 이전에 시작됐고, AI의 영향은 "꺾임"이 아니라 "재가속 실패"로 나타났습니다.
8.1 AI 이전(2012~2022): 포지셔닝·경영 중점·밸류에이션
8.1.1 포지셔닝 — "세 개 카테고리의 이견 없는 1위"
AI 이전 Adobe가 자기 자신을 설명한 문장은 10년 내내 거의 같았습니다.
"the undisputed leader in three growing categories – creativity, digital documents and customer experience management."FY2020 4분기 실적 보도자료
"Acrobat DC, the industry standard for creating, converting and editing PDFs." / "we are a market leader with Creative Cloud."FY2020~FY2022 10-K
이 "표준" 지위의 근거는 세 겹이었습니다. ① 파일 포맷 — PDF(1993년 공개, 2008년 ISO 32000 국제표준), PSD, AI. 포맷은 공개돼 있지만 "원본을 가장 정확히 여는 도구"는 Adobe였습니다. ② 숙련도 — 디자인 학교 커리큘럼이 곧 Adobe 교육이었습니다. ③ 협업 사슬 — 고객사·인쇄소·방송국이 Adobe 파일을 요구하니 프리랜서도 따라갔습니다.
회사가 제시한 시장 규모(TAM)는 이 자신감을 보여줍니다: 2018년 경험클라우드만 $710억 → 2020년 전체 $1,470억(크리에이티브 $410억·문서 $210억·경험 $850억) → 2021년 $2,050억 공시. "creativity for all(모두를 위한 창작)"을 내걸고 전문가 밖의 일반인까지 시장으로 규정하기 시작한 것도 이 무렵입니다.
8.1.2 결정적 사건 — 2012~2014 구독 전환
AI 이전 Adobe의 경영 DNA를 이해하려면 이 전환을 알아야 합니다. 한 번에 $1,299~2,599를 받던 패키지(Creative Suite)를 버리고 월 $49.99 구독(Creative Cloud)으로 갈아탄 사건입니다.
| 시점 | 사건 | 숫자 |
|---|---|---|
| 2011.11 | 구조조정·전략 전환 발표 (750명 감원) | 발표 다음날 주가 −7.7% |
| 2012.5 | Creative Cloud 출시 | 전체 앱 월 $49.99, 단일 앱 $19.99 |
| 2013.5 | Creative Suite 판매 중단 발표 — 신기능은 구독에만 | 당시 유료 구독 50만+ |
| 2013.9 | 포토그래피 플랜 월 $9.99 (Photoshop+Lightroom) | 저가 진입 상품 |
| FY2013 | 매출 역성장 | 매출 −7.9%, Non-GAAP EPS $2.35 → $1.34 |
| FY2012 → FY2015 | 유료 CC 구독 수 (마지막 공시) | 32.6만 → 144만 → 345만 → 617만 |
| FY2012 → FY2022 | 매출 중 구독 비중 | 15% → 50%(FY14) → 84%(FY17) → 93% |
| 2012~2014 | 같은 기간 주가 | +33% / +59% / +21% — 시장은 전환을 선반영해 보상 |
참고로 마지막 구독자 공시(FY15)로 계산하면 크리에이티브 ARR $26.0억 ÷ 617만 = 구독 1건당 연 ~$422(월 ~$35)입니다 추정. Adobe가 공개한 사실상 마지막 객단가 데이터 포인트이며, 이후 회사는 구독자 수 공시를 중단했습니다.
8.1.3 경영이 중점을 둔 것 — "ARR 한 줄"
- 북극성 지표 = 순증 Digital Media ARR. 매 분기 "이번 분기에 ARR이 얼마 늘었나"를 발표하고, 연초에 연간 목표를 제시한 뒤 거의 매년 초과 달성했습니다. 이 지표 하나로 투자자와 소통하는 방식이 AI 이전 Adobe의 신뢰 자본이었습니다.
- 데이터 기반 운영 모델(DDOM, 2016~). 고객 여정을 발견(Discover)→체험(Try)→구매(Buy)→사용(Use)→갱신(Renew) 다섯 단계로 나누고 단계마다 VP급 책임자를 두었습니다. 수백 개 KPI를 약 40개로 정리 2차. 트래픽·전환율·갱신율을 관리하는 "구독 퍼널 최적화" 회사가 된 셈입니다.
- 마진 확대. Non-GAAP 영업이익률 21.8%(FY14) → 46.0%(FY21). 구독 전환의 과실이 그대로 이익률로 갔습니다.
- M&A로 3번째 다리(경험클라우드) 구축. Marketo $47.5억·Magento $16.8억(2018), Workfront $15억(2020), Frame.io $12.75억(2021). 그리고 2022년 9월 Figma $200억(ARR의 약 50배) — 이것이 AI 이전 경영의 마지막 대형 베팅이었고, 2023년 12월 EU·영국 규제로 무산되며 $10억 위약금을 물었습니다.
- 자사주 매입. 무배당. 2020년 12월 $150억 승인 등 꾸준히 매입해 희석 주식 수는 FY13 5.14억 → FY22 4.71억(−8%).
AI 이전 연도별 재무 전체 표 (FY2012~FY2022)매출·마진·FCF·EPS·자사주
| FY | 매출 | YoY | GAAP 영업이익률 | Non-GAAP 영업이익률 | FCF (마진) | Non-GAAP EPS | 연말 DM ARR | 자사주 매입 |
|---|---|---|---|---|---|---|---|---|
| 2012 | 4,404 | +4.4% | 26.8% | 36.3% | 1,229 (27.9%) | $2.35 | $0.20B | 405 |
| 2013 | 4,055 | −7.9% | 10.4% | 23.1% | 963 (23.8%) | $1.34 | $0.91B | 1,100 |
| 2014 | 4,147 | +2.3% | 10.0% | 21.8% | 1,139 (27.5%) | $1.29 | $1.95B | 600 |
| 2015 | 4,796 | +15.6% | 18.8% | 28.9% | 1,285 (26.8%) | $2.08 | $3.00B | 625 |
| 2016 | 5,854 | +22.1% | 25.5% | 33.8% | 1,996 (34.1%) | $3.01 | $4.01B | 1,075 |
| 2017 | 7,302 | +24.7% | 29.7% | 38.0% | 2,735 (37.5%) | $4.31 | $5.23B | 1,100 |
| 2018 | 9,030 | +23.7% | 31.5% | 40.1% | 3,762 (41.7%) | $6.76 | $6.83B | 2,050 |
| 2019 | 11,171 | +23.7% | 29.3% | 39.9% | 4,027 (36.0%) | $7.87 | $8.40B | 2,750 |
| 2020 | 12,868 | +15.2% | 32.9% | 42.9% | 5,308 (41.2%) | $10.10 | $10.18B | 3,050 |
| 2021 | 15,785 | +22.7% | 36.8% | 46.0% | 6,882 (43.6%) | $12.48 | $12.24B | 3,950 |
| 2022 | 17,606 | +11.5% | 34.6% | 45.1% | 7,396 (42.0%) | $13.71 | $13.97B | 6,550 |
FY21은 53주 회계연도(추가 1주 약 $2.4억 매출 기여). FY22 성장률은 환율·러시아 철수 조정 시 +15%. 매출 성장률 + FCF 마진("Rule of 40" 점수)은 FY16~FY21 내내 56~66점 추정.
연초 가이던스 vs 실제 — "보수적으로 부르고 넘기는" 패턴
| 제시 시점 | 목표 | 실제 |
|---|---|---|
| 2018.12 (FY19) | 매출 ~$111.5억 · EPS ~$7.75 · 순증 ARR ~$14.5억 | $111.7억 · $7.87 · $16.9억 |
| 2019.12 (FY20) | 매출 ~$131.5억 · EPS ~$9.75 · 순증 ARR ~$15.5억 | $128.7억(코로나) · $10.10 · $18.5억 |
| 2020.12 (FY21) | 매출 ~$151.5억 · EPS ~$11.20 · 순증 ARR ~$17.5억 | $157.9억 · $12.48 · $19.8억 |
| 2021.12 (FY22) | 매출 ~$179억 · EPS ~$13.70 · 순증 ARR ~$19억 | $176.1억(환율) · $13.71 · $19.1억 |
8.1.4 증권가 인식과 밸류에이션 — "소프트웨어 왕관의 보석"
"one of the crown jewels of software" — "the de facto toolkit for creatives"Wells Fargo Michael Turrin, 2021 (Forbes 인용)
AI 이전 10년간 Adobe는 연 ~36% 주가 상승(S&P500 ~14%)으로 대표적인 "구독 전환 성공 교과서"였습니다. 선행 P/E는 2016~2019년 25~40배, 코로나 유동성 국면인 2020~2021년 40~50배였고, 2021년 11월 사상 최고가 $688(종가, 장중 $699.54)에서 시가총액은 약 $3,270억이었습니다 추정.
그리고 AI가 등장하기 직전에 이미 첫 번째 디레이팅이 왔습니다. 2022년 금리 상승으로 소프트웨어 전반의 멀티플이 무너졌고, 2022년 9월 15일 Figma 인수 발표일 하루에 −16.8%(2010년 이후 최악의 하루) — 시가총액 약 $290억이 증발해 인수가($200억)보다 컸습니다. 9월 말 주가 $275, 선행 P/E ~17~20배. 즉 ChatGPT가 나온 2022년 11월, Adobe는 이미 고점 대비 −50% 상태였습니다. 이 점은 "AI 때문에 망가진 주가"라는 서사를 볼 때 반드시 분리해서 봐야 합니다.
표준 지위 + 구독 전환 + ARR 기반 예측 가능성 + 마진 확대 → "매출 20%대 성장하는 40%대 마진 독점 소프트웨어". 시장이 준 프리미엄의 근거는 가격을 올려도 떠날 곳이 없다는 믿음이었습니다. 생성형 AI가 흔든 것이 바로 이 믿음입니다.
8.2 AI 이후 지표 변화 — 매출·유저·객단가
8.2.1 손익 — 연도별
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026E (6/11 가이던스) |
|---|---|---|---|---|---|
| 매출 | $176.1억 | $194.1억 | $215.1억 | $237.7억 | $265.0~266.0억 |
| YoY | +12% | +10% | +11% | +11% | +11.7% (Semrush 포함) |
| Digital Media 매출 | $128.4억 | $142.2억 | $158.6억 | $176.5억 | 공시 중단 |
| Digital Experience 매출 | $44.2억 | $48.9억 | $53.7억 | $58.6억 | 공시 중단 |
| GAAP 영업이익률 | 34.6% | 34.3% | 31.3%* | 36.6% | ~35% |
| Non-GAAP 영업이익률 | 45.1% | 45.9% | 46.6% | 46.2% | ~45.0% |
| Non-GAAP EPS | $13.71 | $16.07 | $18.42 | $20.94 | $24.35~24.45 |
| FCF (영업CF − 설비투자) | $74.0억 | $69.4억 | $78.7억 | $98.5억 | — |
| RPO (계약 잔액) | $151.9억 | $172.2억 | $199.6억 | $225.2억 | $222.7억 (Q2) |
| 자사주 매입 | $65.5억 | $44.0억 | $95.0억 | $112.8억 | $250억 신규 승인 (2026.4) |
| 희석 주식 수 | 4.71억 | 4.59억 | 4.50억 | 4.27억 | ~3.99억 |
* FY24 GAAP 이익은 Figma 위약금 $10억 반영. FCF·마진은 계산. FY26 가이던스는 2025.12 최초 $259~261억 → 2026.6 $265~266억으로 상향(Semrush 편입 포함).
8.2.2 ARR — 가장 중요한 선행지표
이 차트가 이 문서에서 가장 중요한 그림입니다. 순증 ARR은 FY21 $19.8억에서 정점을 찍은 뒤 FY22 $19.1억 → FY23 $19.1억 → FY24 $20.0억 → FY25 ~$19.8억으로 5년째 제자리입니다. 분모(누적 ARR)는 커지니 성장률은 +19% → +11.5%로 기계적으로 내려갑니다. 그리고 이 5년 사이 정가를 두 번(2023.11, 2025.6) 크게 올렸고 AI 기능을 대거 넣었습니다. 가격·AI를 빼면 물량(Q) 기여는 줄었다고 봐야 합니다 추정.
분기별 ARR·AI 지표 전체 표 (Q1 FY24 ~ Q2 FY26)DM ARR · Total ARR · AI-first · AI-influenced
| 분기 (발표일) | 매출 (YoY) | DM 순증 ARR | DM 기말 ARR | Total Adobe ARR | AI 지표 |
|---|---|---|---|---|---|
| Q1 FY24 (2024.3.14) | $51.8억 (+11%) | $4.32억 | $157.6억 | — | Firefly 누적 65억 건 생성 |
| Q2 FY24 (2024.6.13) | $53.1억 (+10%) | $4.87억 | $162.5억 | — | AI Assistant 효과로 문서 순증 사상 최대 $1.65억 |
| Q3 FY24 (2024.9.12) | $54.1억 (+11%) | $5.04억 | $167.6억 | — | 누적 120억 건 |
| Q4 FY24 (2024.12.11) | $56.1억 (+11%) | $5.78억 | $173.3억 | $226.1억 | AI-influenced ARR $35억+ (FY24 말) |
| Q1 FY25 (2025.3.12) | $57.1억 (+10%) | 공시 중단 (~$4.1억 역산) | $176.3억 | — | AI-first ARR $1.25억+, 목표 "연말 2배" |
| Q2 FY25 (2025.6.12) | $58.7억 (+11%) | (~$4.6억) | $180.9억 | — | 누적 240억 건, Firefly 유료 구독 QoQ 약 2배 |
| Q3 FY25 (2025.9.11) | $59.9억 (+11%) | (~$5.0억) | $185.9억 | — | AI-first $2.5억 목표 조기 달성, AI-influenced $50억+ |
| Q4 FY25 (2025.12.10) | $61.9억 (+10%) | (~$6.1억) "사상 최대" | $192.0억 | $252.0억 (+11.5%) | AI-influenced = 전체의 1/3 이상 |
| Q1 FY26 (2026.3.12) | $64.0억 (+12%) | — | — | $260.6억 (+10.9%) | Firefly ARR $2.5억+, AI-first 3배+ |
| Q2 FY26 (2026.6.11) | $66.2억 (+13%) | — | — | $271.0억 Semrush $4.8억 포함 | AI-first $5억+ (3배), Firefly ARR ~$3억 |
괄호 안 순증은 회사가 공시를 중단한 뒤 기말 ARR 차이로 역산한 값 추정. Q1 FY26 순증은 약 $4.0억으로 추정되며 바이사이드 기대치($4.5~4.6억)를 밑돌았습니다 2차.
8.2.3 유저 — 폭발적으로 늘었지만 대부분 무료
| 시점 | 지표 | 의미 |
|---|---|---|
| 2021.12 (AI 이전) | 무료+유료 MAU 6억+, Acrobat/Reader 설치 기기 25억 대, Behance 회원 2,900만 | 기준점 |
| 2024.12 | Document Cloud MAU 6.5억+ (+25%) | AI Assistant 출시 효과 |
| 2025.6 | Acrobat+Express MAU 7억+ (+25%) | — |
| 2025.12 | Acrobat+Express MAU 7.5억+ (+20%) · 무료 크리에이티브 MAU 7,000만+ | — |
| 2026.3 | Acrobat·CC·Express·Firefly 합산 MAU 8.5억+ (+17%) · 무료 크리에이티브 MAU 8,000만 (+50%) | — |
| 2026.6 | Acrobat+Express MAU 8.5억+ · 무료 크리에이티브 MAU 9,000만 (+70%) · adobe.com 트래픽 +40% | 프리미엄(무료 유입) 전략의 결과 |
| 2023.7 | 2023.9 | 2024.3 | 2024.10 | 2025.3 | 2025.6 | 2025.9 | 이후 |
|---|---|---|---|---|---|---|---|
| 10억 | 20억 | 65억 | 130억 | 200억+ | 240억 | 290억 | "생성 자산 4배 YoY"(Q2 FY26) |
비교 포인트: Google은 2026년 5월 I/O에서 Nano Banana 누적 이미지 500억 장(출시 약 9개월)을 발표했습니다 2차. Firefly가 2년 반 동안 만든 290억 건보다 많습니다. 일반 소비자 이미지 생성 시장의 주도권은 이미 범용 AI로 넘어갔다고 보는 게 합리적입니다. Adobe가 누적치 발표를 멈춘 시점도 이와 겹칩니다.
8.2.4 객단가 — AI를 명분으로 한 가격 인상, 그리고 멈춤
| 시점 | 월 요금 | 변화 | 명분 |
|---|---|---|---|
| 2012.5 출시 | $49.99 | — | 구독 전환 |
| ~2023.10 | $54.99 | 11년간 +10% | 점진 인상 (중간 단계 재확인 못함) |
| 2023.11 | $59.99 | +9% | 생성 크레딧 도입 (월 1,000) |
| 2025.6 (북미) | $69.99 | +17% · 2년 누적 +27% | "CC Pro" 개명, 크레딧 4,000 · AI 없는 Standard $54.99 신설 |
| 2026.6 | — | 하반기 추가 인상·패키지 변경 연기 | "연기이지 철회는 아니다", 회수는 2027년 (Narayen) |
그 외 객단가 레버: 단일 앱 크레딧 500 → 25 축소(2025.6, 사실상 AI 쓰려면 상위 요금제로), 포토그래피 20GB 월 $9.99 → $14.99 후 신규 판매 중단(2025.1), Acrobat AI Assistant 부가 $4.99, Acrobat Studio $24.99(Pro 대비 +$5), Firefly 전용 요금제 $9.99~$199.99. 방향은 명확합니다 — AI를 "상위 요금제로 올리는 사다리"로 사용했습니다.
ARPU(사용자당 매출)는 공시되지 않아 직접 계산할 수 없습니다. 다만 ① 정가 인상폭이 컸는데도 순증 ARR이 늘지 않았고 ② 회사가 "인상 연기"와 "무료 확대"를 동시에 택했다는 것은, 가격을 더 올리면 이탈·다운그레이드가 늘어나는 구간에 들어섰다는 회사 내부 판단으로 읽힙니다 추정. 한국이 2025년 인상에서 제외된 것도 지역별 가격 저항을 의식한 결과로 보입니다.
8.3 AI 이후 경영 중점은 무엇이 바뀌었나
한 문장으로: "좌석을 팔고 가격을 올리는 회사"에서 "AI 사용량을 과금하고, 무료로 유입시키고, 남의 AI 안에 들어가는 회사"로 방향을 틀었습니다. 다만 이 전환은 3년에 걸쳐 조금씩 일어났고, 결정적 전환점은 2026년 6월입니다.
| 항목 | AI 이전 (~2022) | AI 이후 (2023~2026) |
|---|---|---|
| 핵심 KPI | 분기별 순증 Digital Media ARR + 연간 목표 | FY25: 순증 폐지 → "DM 기말 ARR 성장률" / FY26: Total Adobe ARR 성장률 + AI-first·AI-influenced ARR 신설 / 사업부 공시 폐지, 단일 세그먼트 |
| 과금 단위 | 좌석(seat) 구독 | 좌석 + 생성 크레딧(2023.11~) + 소비형(Firefly Foundry, CX Enterprise 에이전트 크레딧 — 1,770여 고객 전환) |
| 가격 전략 | 11년간 +10% 점진 인상 | 2년간 +27% 공격적 인상 → 2026.6 인상 연기 + 무료(freemium) 확대 |
| AI 모델 전략 | — | 2023: 자체 Firefly "상업적으로 안전한(저작권 보증)" 모델 강조 → 2025.4~: 경쟁사 모델 입점(OpenAI, Google, FLUX, Runway, Kling 등 30여 개) |
| 유통 | adobe.com 직판 + 기업 영업 | + ChatGPT 안 Photoshop·Express·Acrobat(2025.12), Claude 커넥터(2026.4), Copilot·Gemini·Slack 에이전트 엔드포인트 |
| M&A | 대형 플랫폼 인수 (Figma $200억 시도) | Figma 무산($10억 위약금) 후 볼트온 — Semrush $19억(AI 검색 시대 브랜드 노출) |
| 경영진 | Narayen(2007~) 체제, 안정 | CSO Belsky 퇴임(2025.3) → CEO 사임 발표(2026.3) → CFO Durn Marvell로 이직(2026.6) → 신임 CEO Chakravarthy(DX 출신, 2026.12.1) + 크리에이티브 수장 Wadhwani 퇴임(2026.9.27) |
| 자본배분 | 연 $30~65억 자사주 | 연 $95~113억(FY24~25) — FCF의 100% 이상, 2026.4 $250억 추가 승인 |
| 이익률 | 매년 확대 (22% → 46%) | 46%대 유지 후 FY26 ~45%로 소폭 후퇴 — AI 투자 우선 |
8.3.1 KPI를 두 번 바꾼 것 — 시장이 가장 싫어한 변화
2024년 12월, 회사는 10년 가까이 써온 "순증 ARR" 연간 목표를 버리고 "기말 ARR 성장률"로 바꿨습니다. 당시 CFO Dan Durn의 설명:
"The guide around the ending ARR book of business growth… is a better indicator of business health trajectory… quarterly profile, we view it as less important."Q4 FY2024 실적콜, 2024-12-11
발표 다음 날 주가는 −13.7%. 이후 애널리스트들은 매 분기 기말 ARR 차이로 순증을 역산해 질문했고(Q3 FY25 "순증이 올해 처음으로 플랫이거나 늘었다", Q1 FY26 "순증이 조금 줄었다"), 2025년 12월에는 다시 Total Adobe ARR(Digital Experience 포함)로 기준을 넓혔습니다. 순증 정체가 두드러지는 크리에이티브 부분을 더 큰 합계 안에 섞은 셈이라, 회사 의도와 무관하게 "숨긴다"는 인상을 남겼습니다. (단, 애널리스트가 공개적으로 "은폐"라고 표현한 1차 인용은 찾지 못했습니다.)
8.3.2 AI 지표 두 개 — 무엇을 세는지 알고 봐야 합니다
AI가 핵심인 독립 상품·부가상품 ARR (Firefly 앱·크레딧 팩, Acrobat AI Assistant, GenStudio for Performance Marketing 등). $1.25억(2025.3) → $2.5억+(2025.9) → $5억+(2026.6). 경영진: "다음 10억 달러 사업". 전체 ARR의 ~1.8% 추정.
"AI 기능으로 강화된 요금제·등급"의 ARR. $35억+(FY24 말) → $50억+(2025.9) → 전체의 1/3 이상(2025.12). AI 기능이 들어간 요금제 전체를 세기 때문에 AI가 만든 증분 매출이 아니라 AI가 "붙어 있는" 매출입니다. 2026년 들어 업데이트가 없습니다.
8.3.3 결정적 전환점 — 2026년 6월 "프리미엄 전략"
Q2 FY26 실적(6/11)에서 회사는 매출·EPS 가이던스를 올리면서 동시에 하반기 크리에이티브 가격·패키지 변경을 연기하고, Firefly·Express·Acrobat의 무료 등급을 넓혀 사용자 확보를 우선하겠다고 밝혔습니다. 연간 ARR 목표 +10.2%는 유지했지만 그 안에 새로 편입된 Semrush(~$4.8억)가 들어가 유기적 목표는 약 8.3%로 사실상 하향됐습니다 추정.
연기 영향의 "maybe half"는 가격 변경 연기, 나머지 절반은 무료 확대. "deferring it, but not closing it" — 회수는 "will play out over 2027".Shantanu Narayen, Q2 FY2026 실적콜
필자 해석: Reader(무료)로 Acrobat 제국을 만든 과거 공식을 크리에이티브에 다시 적용하려는 것입니다. 논리는 타당합니다 — 무료 사용자가 늘면 나중에 유료 전환 모수가 커집니다. 그러나 AI 시대의 무료 경쟁자(ChatGPT·Gemini)는 Adobe보다 훨씬 큰 무료 사용자 기반을 이미 갖고 있고, 그들에게 이미지 생성은 부가 기능이라 영원히 무료로 줄 수 있습니다. Reader 시절과 달리 Adobe가 "무료로 가장 좋은 것"을 주는 위치가 아닙니다.
8.3.4 리더십 교체가 말해주는 것
| 날짜 | 사건 | 시장 반응 |
|---|---|---|
| 2026-03-12 | Narayen(2007년~ CEO) 후임 선임 시 사임 발표 | −7.6% (실적 동시 발표) |
| 2026-04 | 주총 say-on-pay 찬성 50.7% (2021~23 ~88%, 2025 80.3%) · 사외이사 1인 찬성 ~69% | 주주 불만의 공식 기록 공시 |
| 2026-06-08 | CFO Dan Durn 사임(→ Marvell CFO), Steve Day 대행 | Q2 실적과 겹쳐 2일간 −12.6% |
| 2026-06-25 | 이사 David Ricks(일라이릴리 CEO) 1만 주 장내 매수 @$194.51 — 종가 기준 연저점 당일 | 2025년 중반 이후 유일한 내부자 장내 매수 공시 |
| 2026-09-03 | Anil Chakravarthy CEO 선임(12/1 취임), Narayen은 Executive Chair / Wadhwani 퇴임(9/27) | 9/4 −6.7% — "파괴보다 연속성"을 택했다는 실망 |
신임 CEO는 Experience Cloud(현 CX Enterprise)·GenStudio와 글로벌 영업을 이끌어온 인물이고, 크리에이티브·문서(매출의 약 3/4)를 맡던 Wadhwani는 떠납니다. 이사회가 "AI 위협이 가장 큰 크리에이티브를 방어하는 사람"보다 "AI 기회가 가장 큰 기업 마케팅을 키울 사람"을 택한 것으로 읽힙니다 추정. 시장의 실망(−6.7%)은 크리에이티브 서사를 되돌릴 사람이 없다는 데서 나왔습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
이익은 늘었고, 시장이 그 이익에 붙이는 "지속성 할인"만 커졌습니다. 아래 배수는 2026-09-09 종가 $254.86 기준입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 13.9배 | TTM 지배순이익 $72.8억 계산 |
| EV/EBIT | 11.0배 | EV $1,020.3억 = 시총 $1,013.1억 + 순부채 $7.2억(2026-08-28) · TTM 영업이익 $92.7억 계산 |
| PBR | 8.6배 | 2026-08-28 자본총계 $117.6억 계산 |
| FCF 수익률 | 10.5% | TTM FCF $105.9억 ÷ 시총 (P/FCF 9.6배) 계산 |
| 선행 P/E | 10.4배 | FY26 가이던스 Non-GAAP EPS 중간값 $24.40(2026-06) 기준 · 9/10 상향된 $24.45~24.50 중간값으로도 10.4배 계산 |
| 지표 | 값 | 비고 |
|---|---|---|
| 주가 (9/9 종가) | $254.86 | 사상 최고 대비 −63% · 시총 ~$1,013억 |
| 선행 P/E (FY26 가이던스) | 10.4배 | 2024.2 36배 · 10년 중앙값 ~29배 |
9.1 인식의 3단계
| 국면 | 시장의 서사 | 숫자 |
|---|---|---|
| ① 2023 — "AI 수혜주" | Firefly(2023.3)·Photoshop Generative Fill(2023.5)로 "기존 강자가 AI를 가장 잘 흡수한다". 엔비디아 랠리와 함께 AI 바스켓에 편입. | 2023년 주가 +77%, 선행 P/E 21배 → 35배. 2024.2.2 $635 (AI 랠리 정점) |
| ② 2024~2025 — "수익화를 증명하라" | OpenAI Sora 공개일(2024.2.16) −7.4%(IGV −1.8%). 이후 실적 발표 때마다 "AI 매출이 안 보인다". Redburn 매도(2025.7): "Sora·Veo·Imagen·Runway·Midjourney가 해자를 침식했다. 상당한 AI 파괴는 더 이상 논쟁적 주장이 아니다." | 실적 다음날 −13.7%(2024.3) · −13.7%(2024.12) · −13.8%(2025.3). 2024년 −25.5%, 2025년 −21.3% |
| ③ 2026 — "구조적 피해주 + 리더십 공백" | Goldman 매도 전환(1/12, "동종 최하위 사분위 성장"), Anthropic Claude Cowork 플러그인발 소프트웨어 투매(2/3 "SaaSpocalypse"), CEO 사임, 유기적 ARR 하향. BofA: "싸지만 펀더멘털이 도전받고 있다(cheap but fundamentally challenged)." | 2026.6.25 종가 $193.41(2019년 1월 이후 최저), 선행 P/E ~7.9배. 이후 반등해 현재 $254.86 |
AI 랠리 정점(2024.2.2, $634.76) → 현재($254.86): 주가 −60%. 같은 기간 선행 EPS 기준치는 $17.75(FY24 가이던스) → $24.40(FY26 가이던스)으로 +37%. 따라서 선행 P/E는 35.8배 → 10.4배로 −71% 계산. 이익은 늘었고, 시장이 그 이익에 붙이는 "지속성 할인"만 커졌습니다. 시장의 암묵적 가정은 "지금의 이익이 5~10년 뒤에도 유지된다고 믿기 어렵다"입니다.
9.2 증권사 의견 분포 — 매수 78% → 21%
| 시점 | 의견 분포 | 평균 목표가 | 출처 |
|---|---|---|---|
| 2024년 3월 | 매수 18 / 보유 3 / 매도 2 | $648.52 | TipRanks 2차 |
| 2025년 11월 | — | ~$450 | Simply Wall St |
| 2026년 3월 말 | 39명 중 매수 20 / 매도 4 | $328 | 24/7 Wall St |
| 2026년 7월 27일 | 매수 9 / 보유 23 / 매도 6 | $259.24 | Yahoo |
| 2026년 9월 9일 | 매수 7 / 보유 21 / 매도 5 | $280.32 | MarketBeat |
주요 투자의견 변경 전체 (2024~2026)강등 20건+ · 상향 소수
| 날짜 | 증권사 | 변경 | 목표가 | 논리 |
|---|---|---|---|---|
| 2024-03-15 | Citi | 중립 유지 | $628 | Firefly 수익화 "기대 이하" |
| 2025-01-08 | Deutsche Bank | 매수 → 보유 | $600→475 | AI 진전이 재무에 안 보임 |
| 2025-07-02 | Rothschild & Co Redburn | 중립 → 매도 | $420→280 | 생성형 영상·이미지 모델이 해자 침식, 2026E EV/FCF 12배 |
| 2025-08-11 | Melius | 보유 → 매도 | $310 | "SaaS가 AI에 먹힐 위험", Figma IPO |
| 2025-09-25 | Morgan Stanley | 비중확대 → 중립 | $520→450 | DM ARR 둔화, AI의 시장 확대 증명 어려움 |
| 2025-12-15 | KeyBanc | 중립 → 비중축소 | $310 | FY26 순증 ARR 플랫 시사, 마진 축소 |
| 2026-01-05 | Jefferies | 매수 → 보유 | $500→400 | 저가 경쟁, CC 대체 AI 도구 다수 |
| 2026-01-09 | BMO | 시장수익률 상회 → 시장수익률 | $375 | 크리에이티브 경쟁 심화, 촉매 부재 |
| 2026-01-12 | Goldman Sachs | 매수 → 매도 | $290 | 동종 대비 성장 최하위권, AI 투자 확대 시 EPS 리스크 |
| 2026-03-13 | Barclays | 비중확대 → 중립 | $335→275 | 순증 ARR $4.0억 vs 추정 $4.6억, CEO 사임 |
| 2026-03-26 | William Blair | 상회 → 시장수익률 | — | AI 네이티브 도구, 가격결정력 |
| 2026-04-27 | Mizuho | 상회 → 중립 | $315→270 | 프로슈머·SMB AI 경쟁, 유기적 성장 "기껏해야 한 자릿수 후반" |
| 2026-06-12 | Wolfe / Evercore / Stifel | 일제히 중립 강등 | — | Wolfe "논지를 바꾸는 분기", Evercore "싼 밸류가 서사 리셋까지 버텨줄 거라 본 건 오판" |
| 2026-07-02 | HSBC | 보유 → 매수 | $308 | "끈적한" 프랜차이즈, P/E 8.5배 vs 업종 21.9배 |
| 2026-07-07 | BofA | 매도 재개시 | $190 | AI-first ARR 전체의 2% 미만, "모든 전문가가 풀 워크플로를 필요로 하진 않는다" |
| 2026-07-20 | CLSA | 신규 매수 | $300 | "매도 과잉" |
| 2026-07-21 | Morgan Stanley | 중립 → 비중축소 | $365→240 | 프리미엄 전환·CEO/CFO 교체·AI 투자 동시 진행, "더 깨끗한 AI 수익화는 다른 곳에" |
모두 2차(TipRanks·Investing.com·Yahoo Finance·MarketBeat 인용). 8~9월에는 Q3 앞두고 Citi·Barclays·RBC·Jefferies 등이 목표가를 소폭 상향.
실적 발표 다음날 주가 반응 (Q1 FY23 ~ Q2 FY26)14번 중 12번 보합·하락
| 분기 (발표일) | 다음날 | 무엇이 움직였나 |
|---|---|---|
| Q1 FY23 (2023.3.15) | +5.9% | 순증 ARR 목표 상향. 6일 뒤 Firefly 베타 |
| Q2 FY23 (2023.6.15) | +0.9% | 목표 재상향. 이미 AI 랠리로 급등한 상태 |
| Q3 FY23 (2023.9.14) | −4.2% | 급등 후 차익실현 |
| Q4 FY23 (2023.12.13) | −6.3% | FY24 매출 가이던스 컨센서스 하회 |
| Q1 FY24 (2024.3.14) | −13.7% | Q2 가이던스 미달, Firefly 수익화 실망 |
| Q2 FY24 (2024.6.13) | +14.5% | 순증 ARR $4.87억, 연간 목표 상향 — AI 이후 유일한 큰 상승 |
| Q3 FY24 (2024.9.12) | −8.5% | Q4 가이던스 약세 |
| Q4 FY24 (2024.12.11) | −13.7% | FY25 가이던스 미달 + 순증 ARR 목표 폐지 |
| Q1 FY25 (2025.3.12) | −13.8% | AI-first ARR $1.25억 "생각보다 작다" |
| Q2 FY25 (2025.6.12) | −5.3% | 가이던스 상향에도 "AI 수익화 시간표가 길다" |
| Q3 FY25 (2025.9.11) | −0.3% | AI-first 목표 조기 달성, 장중 +3% 후 반납 |
| Q4 FY25 (2025.12.10) | +2.1% | FY26 Total ARR +10.2% 목표 |
| Q1 FY26 (2026.3.12) | −7.6% | CEO 사임 + 순증 ARR 기대 하회(스톡 이미지 대체로 ~$0.7억 영향) |
| Q2 FY26 (2026.6.11) | −6.8% | 가이던스 상향에도 유기적 ARR 하향 + CFO 이탈 (당일 장중 −6.3% 포함 2일 −12.6%) |
주가 변동은 Yahoo Finance 종가로 산출 계산, 원인 설명은 2차. 거의 매번 컨센서스를 상회했는데도 주가는 하락 — "숫자가 아니라 서사가 가격을 결정하는" 구간의 전형입니다.
9.3 반대편에 선 돈
- 가치주 운용사는 샀습니다 (2026년 2분기 13F): Dodge & Cox +24.8%(311만 주), Harris/Oakmark +23.3%, Primecap +10.5%, LSV +77% 공시.
- 성장주·퀀트는 팔았습니다: Capital World −69%, T. Rowe −45%, Renaissance −72%, Two Sigma −65%, 노르웨이 국부펀드 −23.5%. 전체적으로 비중 확대 869곳 vs 축소 1,374곳.
- 공매도는 2026.6.15 유통주식의 5.3%(2,090만 주)로 정점, 8월 중순 4.5%.
- 행동주의: 13D 제출 없음. 다만 say-on-pay 50.7%는 행동주의 없이도 나온 강한 불만 표시입니다.
즉 이 주식의 보유자 구성이 "성장주 투자자 → 가치주 투자자"로 교체되는 중이고, 이 교체가 끝나기 전까지는 좋은 실적에도 주가가 반응하지 않는 현상이 이어질 수 있습니다 추정.
10리스크와 반증 조건
"Photoshop이 사라진다"가 아니라 좌석 압축·가치 누수·리더십 공백이 실제 구조적 리스크입니다. 각 리스크 옆에 공시 지표로 추적 가능한 반증 조건을 붙였습니다.
실제 구조적 리스크는 세 가지입니다. ① 좌석 압축과 가격결정력 상실 — IBM 사례에서 Adobe 스스로 "디자이너 1,600명의 생산성 10배"를 홍보합니다. 수요가 10배로 늘지 않으면 좌석은 줄어듭니다. ② 가치 누수 — Adobe가 Google·OpenAI 모델을 자기 앱에 입점시킬수록 사용자 만족도는 오르지만, 연산 비용은 모델 회사에 지불하고 차별화는 약해집니다. ③ 리더십 공백과 주주 불만 — 2026년 주총에서 경영진 보수안(say-on-pay) 찬성률이 50.7%까지 떨어졌습니다(2021~23년 ~88%). 신임 CEO는 크리에이티브가 아니라 기업 마케팅(DX) 출신이고, 발표 당일 주가는 −6.7%였습니다.
- 좌석 압축과 가격결정력 상실 — 무엇이 보이면 이 논지가 틀린 것인가: 유기적 Total ARR 성장률이 FY27 가이던스에서 8% 미만이거나, 가격 인상을 재개했는데 순증·C&MP 성장률이 동반 하락하면 "가격결정력 상실이 확정"됩니다(아래 신호 ①·⑥).
- 가치 누수 — 외부 모델 연산 비용이 가격으로 전가되지 않는지: Non-GAAP 영업이익률 42% 미만, AI-first ARR이 FY26 말 $7억 미만이면 경고(신호 ④·⑤).
- 리더십 공백과 주주 불만 — 새 CEO의 첫 가이던스(2026년 12월 중순)와 2027년 주총 say-on-pay 회복 여부(12장).
- 문서 쪽 잠식 — "문서는 AI 수혜" 논리: BP&C 구독매출 성장률이 12% 미만이면 약화(신호 ③).
- 규제 — DOJ 합의로 해지 장벽 하락, 영국 CMA 조사: 합의 법원 승인과 CMA 조사 결과(12장).
- KPI 신뢰 훼손 — 공시 기준 두 번 변경, 누적 생성 건수 발표 중단: 유기적 순증 Total ARR(역산)이 FY27에도 $22억 미만이면 회사가 말한 "2027 회수" 실패(신호 ②).
10.1 논지 폐기 신호 — 추적 가능한 지표로 바꾼 버전
원 리포트의 폐기 신호 5개 중 "Creative 좌석 수"는 회사가 공시하지 않아 외부에서 추적할 수 없습니다. 공시되는 지표로 바꾸고 경고선을 붙였습니다(경고선은 필자 제안 추정).
| 신호 | 현재값 | 경고선 |
|---|---|---|
| ① 유기적 Total ARR 성장률 | FY26 목표 ~8.3% | FY27 가이던스 8% 미만 |
| ② 유기적 순증 Total ARR (역산) | FY25 $25.9억 → FY26 목표 ~$21.4억 | FY27에도 $22억 미만 — 회사가 말한 "2027 회수" 실패 |
| ③ BP&C(문서) 구독매출 성장률 | +16% | 12% 미만 — "문서는 AI 수혜" 논리 약화 |
| ④ AI-first ARR | $5억+ (3배 YoY) | FY26 말 $7억 미만 — 성장 정체 |
| ⑤ Non-GAAP 영업이익률 | FY26E ~45% | 42% 미만 — AI 원가가 가격으로 전가 안 됨 |
| ⑥ 가격 인상 재개 후 반응 | 연기 중 | 재개했는데 순증·C&MP 성장률 동반 하락 = 가격결정력 상실 확정 |
11Bull / Bear
강세론은 현금 창출력과 밸류에이션, 약세론은 순증 ARR 정체와 가격결정력 소진에 서 있습니다.
▲ 강세론
- 현금 기계는 멀쩡함 — FCF LTM $102.8억, FCF 수익률 ~10%, 순부채 ~$14.5억(사실상 무차입)
- 자사주 효과 — 주식 수 FY22 4.71억 → 3.98억(−15%), 잔여 승인 합계 ~$270억 → EPS 연 15% 성장 기반
- 문서가 AI 수혜로 가속 — BP&C +16%, 8.5억 MAU 깔때기, Studio 업셀
- 기업 고객은 오히려 늘어남 — 저작권 보증·거버넌스는 ChatGPT가 못 주는 것, GenStudio +25~30%
- 모델 범용화의 역설적 수혜 — 어느 모델이 이기든 Adobe 앱 안에서 쓰일 수 있음
- 가격 인상은 "철회"가 아닌 "연기" — 2027 재개 시 순증 회복 옵션
- 밸류 — P/E 10배는 성장률 0% 수준 가격, 실제 성장률은 두 자릿수. 가치 운용사·내부자 매수
- 독립 생성 앱의 고전 — Sora 앱 종료, Midjourney 트래픽 감소 → "생성은 워크플로로 흡수된다"
▼ 약세론
- 순증 ARR 5년 정체, FY26 유기적 순증 −17%, 유기적 ARR 성장 ~8.3%
- 가격결정력 소진 — 인상 연기, AI 없는 Standard 신설, 무료 Affinity, $12.99 Apple 번들
- 진입점 상실 — ChatGPT·Gemini·Canva가 신규 사용자의 첫 화면을 차지
- 좌석 압축 — Adobe 자체 사례의 "생산성 10배", 프리랜서 이미지 공고 −17%
- AI 수익화 규모 부족 — AI-first ARR ~1.8%, 외부 모델 원가로 마진 46% → 45%
- 리더십 공백 — CEO 교체, CFO 대행, 크리에이티브 수장 퇴임, say-on-pay 50.7%
- KPI 신뢰 훼손 — 공시 기준 두 번 변경, 누적 생성 건수 발표 중단
- 규제 — DOJ 합의로 해지 장벽 하락, 영국 CMA 조사
- 밸류트랩 — 실적 발표 14번 중 12번 보합·하락, 서사를 뒤집을 촉매가 보이지 않음
12모니터링 — 무엇을, 언제, 어디서 확인하는가
이 문서 논지의 최대 분기점은 새 CEO의 첫 가이던스인 2026년 12월 중순 Q4 FY26 + FY27 가이던스입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-09-10 미 동부 장 마감 후 = 한국 9/11 새벽 | Q3 FY2026 실적 — ① Total ARR 순증(회사는 Q4 편중 예고) ② 유기적 ARR 성장률 ③ 가이던스 대비 ④ Firefly·AI-first ARR ⑤ 무료 MAU와 유료 전환 언급 ⑥ Stock 감소폭 ⑦ 신임 CEO·크리에이티브 후임 언급 | 하반기 필요 순증 ~$11.8억 · 가이던스 매출 $66.7~67.2억, EPS $6.05~6.10; 컨센서스 ~$66.9억/$6.08 · 옵션 내재 변동 ±7% | 8-K Ex.99.1 보도자료 · 실적콜 · 10-Q |
| 2026-09-27 | Wadhwani 퇴임 효력 — 크리에이티브·생산성 사업(매출 ~3/4) 후임 체제 | — | 회사 발표·8-K |
| 2026-10 (예정·날짜 미확인) | Adobe MAX 2026 — 신모델·에이전트, 요금제 개편 여부 | ChatGPT·Claude 연동 성과 수치 공개 여부 | Adobe 뉴스룸 |
| 2026-12-01 | Chakravarthy CEO 취임 — 조직 개편, 전략 우선순위 | — | 회사 발표 |
| 2026-12 중순 (예정) | Q4 FY26 + FY27 가이던스 — 새 CEO의 첫 가이던스: 유기적 ARR 목표, 가격 인상 재개 여부, 마진 가이던스. 이 문서 논지의 최대 분기점 | 유기적 Total ARR 성장률 8% 미만이면 경고(10.1 신호 ①) · Non-GAAP 영업이익률 42% 미만이면 경고(⑤) | 8-K Ex.99.1 · 실적콜 |
| 상시 | 정규 CFO 선임 — 외부 영입 여부 | 현재 Steve Day 대행 | 8-K |
| 2027 상반기 | 연기된 CC 가격·패키지 변경 — 재개 여부와 재개 후 순증 반응 ("payback 2027") | 유기적 순증 Total ARR FY27 $22억 미만이면 "2027 회수" 실패(②) | 보도자료·실적콜·Adobe 도움말 |
| 2027-03~04 (예정) | Adobe Summit · 주총 — 새 CEO의 중기 목표, say-on-pay 회복 여부 | 2026년 say-on-pay 찬성 50.7% | 위임장(DEF 14A)·8-K 투표 결과 |
| 상시 | 경쟁사 — Canva IPO 신고서(첫 상세 재무 공개), Figma 분기 실적, Google·OpenAI 이미지 모델 업데이트 | Canva ARR $40억 · Figma 2026년 2분기 매출 +48% | 각사 공시·발표 |
| 상시 | 규제 — DOJ 합의 법원 승인, 영국 CMA 조사 결과 | DOJ 합의 $1.5억(2026.3) | 미 법무부·CMA 발표 |
13용어집
- ARR (Annual Recurring Revenue, 연환산 반복매출)
- 특정 시점에 유효한 구독 계약을 1년치 매출로 환산한 값. 구독 회사의 매출보다 먼저 움직이는 선행지표로 쓰인다.
- 순증 ARR (Net new ARR)
- 한 기간 동안 ARR이 늘어난 크기. 신규 구독·업셀·가격 인상에서 해지·다운그레이드를 뺀 값으로, "새로 쌓는 구독의 크기"를 보여 준다.
- Total Adobe ARR
- Digital Media와 Digital Experience 등 회사 전체 구독 계약을 합산한 ARR. FY2026부터 Adobe의 대표 KPI.
- AI-first ARR / AI-influenced ARR
- AI-first는 AI가 핵심인 독립 상품·부가상품의 ARR(좁은 정의), AI-influenced는 AI 기능이 들어간 요금제 전체의 ARR(넓은 정의).
- RPO (Remaining Performance Obligations, 잔여 이행의무)
- 계약은 됐지만 아직 매출로 인식하지 않은 금액. 12개월 안에 인식될 부분을 cRPO라고 부른다.
- ETLA (Enterprise Term License Agreement)
- 대기업용 다년(보통 3년) 기간 라이선스 계약. 연 1회 사용 좌석을 맞추는 트루업을 한다.
- 좌석(seat) 과금
- 사용자 1명당 구독료를 받는 방식. 사용자 수가 줄면 매출도 줄어드는 구조라 생산성 향상이 좌석 수를 압축할 수 있다.
- 생성 크레딧 / 소비형(사용량) 과금
- AI 생성 1회마다 소모되는 크레딧을 요금제에 포함하거나 따로 파는 방식. 쓰는 만큼 내는 과금 모델이다.
- 프리미엄(freemium)
- 기본 기능을 무료로 제공해 사용자를 모은 뒤 일부를 유료로 전환시키는 전략.
- Non-GAAP 영업이익
- 회사가 주식보상비용·인수 관련 무형자산상각·일회성 비용 등을 제외해 다시 계산한 영업이익. GAAP 영업이익보다 높게 나온다.
- FCF (Free Cash Flow, 잉여현금흐름)
- 영업현금흐름에서 설비투자(유형자산 취득)를 뺀 현금. 이 문서는 영업CF − 유형자산 취득으로 계산한다.
- 선행 P/E
- 현재 주가를 다음 회계연도 예상 주당순이익으로 나눈 배수. 이 문서는 회사 가이던스 중간값을 분모로 쓴다.
- EV/EBIT
- 기업가치(시가총액 + 순부채)를 영업이익으로 나눈 배수. 자본 구조가 다른 회사를 비교할 때 쓴다.
- say-on-pay
- 주주총회에서 경영진 보수안에 대해 주주가 찬반을 표시하는 권고적 투표.
- GEO (Generative Engine Optimization)
- ChatGPT·Gemini 같은 대화형 AI의 답변 안에서 브랜드가 어떻게 노출되는지 측정·개선하는 마케팅 활동. 검색엔진 최적화(SEO)의 AI 버전.
- ROSCA
- 미국 온라인 구독 소비자보호법(Restore Online Shoppers' Confidence Act). 자동갱신·해지 조건의 명확한 고지와 쉬운 해지를 요구한다.
- 13F
- 미국에서 일정 규모 이상의 기관투자자가 분기마다 SEC에 제출하는 보유 주식 보고서.
- 디레이팅(de-rating)
- 이익은 그대로이거나 늘었는데 시장이 붙이는 배수(P/E 등)가 낮아지는 현상.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- Q3 FY26 실적 — 작성 시점 미발표.
- 유료 구독자 수·ARPU·해지율 — FY15 이후 비공개. Firefly 앱 MAU·Express 단독 MAU, ChatGPT·Claude 연동의 사용량·유료 전환율도 비공개.
- AI-influenced ARR의 FY25 말 정확한 금액과 2026년 업데이트.
- 2012~2023년 사이 CC 전체 앱 중간 가격 인상 시점($49.99 → $54.99 사이 단계).
- 한국 Firefly 개인 요금제 — 두 번 조회 결과가 달라 범위로 표기.
- Adobe MAX 2026 정확한 일정, 정규 CFO 선임 여부, DOJ 합의 법원 승인 여부.
- Q1 FY26 순증 ARR "$4.0억"과 스톡 영향 "~$0.7억"은 증권사·언론의 역산치(회사 공시 아님).
- Similarweb 트래픽 수치는 공개 페이지 기준 방향성 지표로만 사용.
작성 시점에 미발표였던 Q3 FY2026 실적은 2026-09-10 보도자료와 Q3 FY2026 10-Q로 확인해 0장 타일, 6장 분기 표, 7장 재무상태 표에 반영했습니다. 본문의 판단·서술은 작성 기준일(2026-09-10) 시점의 것입니다.
- Q2 FY26 매출 "+14%" → 회사 발표 +13%(정확히 $66.18억 vs $58.73억 = +12.7%, 환율중립 +11%).
- "선행 PER ~9배" → 9/9 종가 $254.86 ÷ FY26 가이던스 EPS 중간값 $24.40 = 10.4배. 향후 12개월 컨센서스 기준으로는 ~9.8배(stockanalysis). 기준 차이로 볼 수 있으나 명시가 필요합니다.
- "과거 고점 $600+ (2021~2022)" → 사상 최고는 2021.11.19 종가 $688.37(장중 11.22 $699.54)이고, 2022년은 연중 하락(9월 $275)이었습니다. 그리고 2024년 2월 AI 랠리로 $635를 다시 찍었다는 점이 빠져 있는데, 이것이 "AI 수혜주 → 피해주" 반전을 이해하는 핵심 구간입니다.
- "총 ARR 성장 ~10.2%" → 수치는 맞지만 2026년 6월부터 Semrush(~$4.8억)가 포함된 목표로 바뀌어 유기적으로는 ~8.3%입니다. 원 리포트의 폐기 신호 ①("한 자릿수 초반 이하 둔화")과 관련해, 유기적 기준으로는 이미 한 자릿수 후반에 들어섰습니다.
- "1년 변화 약 −40%" → 현재가 기준 1년 수익률은 −28%(2025-09-09 $354.06 → $254.86). 원 리포트 기준일(7/13) 전후로는 −40%에 가까웠습니다.
- "Creative 좌석수 악화" 신호 → 좌석 수는 공시되지 않아 추적 불가. 10.1에 대체 지표를 제안했습니다.
- 원 리포트의 "공시 구조 변화 주의" 지적은 정확합니다 — FY26부터 단일 세그먼트, 고객군 공시로 바뀌어 FY24 이전과의 연속 비교가 어렵습니다.
널리 유통되는 오해
- "AI 때문에 Adobe 성장률이 꺾였다" → 20%대 → 10%대 둔화는 ChatGPT 이전인 FY22에 일어났습니다. AI의 영향은 "꺾임"이 아니라 "재가속 실패"입니다.
- "Adobe는 자체 모델(Firefly)만 고집한다" → 2025년 4월부터 OpenAI·Google 등 외부 모델 30여 개를 앱 안에 입점시켰습니다.
- "Firefly가 AI 이미지 시장의 강자" → 누적 생성량으로는 Google Nano Banana(500억 장)가 Firefly(290억 건)를 이미 넘었습니다.
- "한국도 2025년에 가격이 올랐다" → 2025.6 CC Pro 개편·인상에서 한국은 제외됐습니다(Adobe 도움말 명시).
- "Adobe가 Figma를 인수했다" → 2023년 12월 규제로 철회, Adobe가 $10억 위약금을 냈습니다.
1차 자료
SEC 제출서류 (CIK 796343) — FY2025 Form 10-K ↗ · FY2023 Form 10-K ↗ · Q3 FY2026 Form 10-Q ↗ · Q2 FY2026 Form 10-Q ↗ · Q1 FY2026 Form 10-Q ↗ · Q3 FY2025 Form 10-Q ↗ · Q2 FY2025 Form 10-Q ↗ · Q3 FY2026 실적 보도자료 (8-K Ex.99.1) ↗
Q2 FY26 실적 보도자료 · Q1 FY26 보도자료 · Q4 FY25 보도자료 · FY2025 10-K · Q2 FY26 10-Q · CEO 선임 8-K (2026-09) · CEO 선임 발표 · Narayen 사임 발표 · $250억 자사주 (2026-04) · Semrush 인수 완료 · Q3 FY26 발표 일정 · 2025 요금제 변경(한국 제외 명시) · ChatGPT 입점 · Claude 커넥터 · Firefly 외부 모델 입점(2025-04) · Creative Agent · 미 법무부 합의
실적콜 원문
Q2 FY26 · Q1 FY26 · Q4 FY25 · Q4 FY24
AI 이전 자료
Q4 FY20 보도자료 · Q4 FY15 보도자료(마지막 구독자 수) · Figma 인수 발표 · CNBC Figma · TechCrunch 2013 CS 중단 · Forbes 2021 · Adobe DDOM
증권가·시장
Redburn 매도 · Goldman 매도 · BofA · Morgan Stanley · 6월 연쇄 강등 · HSBC 상향 · MarketBeat 컨센서스 · CEO 선임 반응 · 2026.2 소프트웨어 투매 · stockanalysis 밸류 지표
경쟁·대체
Canva $40억 · Affinity 무료화 · Figma Q2 2026 · Nano Banana 500억 장 · ChatGPT 이미지 7억 장 · Sora 앱 종료 · Apple Creator Studio · Claude Design · MIDiA CapCut vs Premiere · 프리랜서 수요 연구 · Similarweb Canva vs Adobe · Adobe 크리에이터 설문(한국 포함)
한국
Adobe 한국 요금제 · Firefly 한국어 지원 · 경향신문 — 공정위 권고 거부 · xienaresearch ADBE 원 리포트
시세·시장 데이터
종가·수익률: Yahoo Finance 일별 종가(무분할·무배당) · 배수 비교: stockanalysis.com ↗ · 컨센서스: MarketBeat ↗ · 시총·배수 계산의 발행주식 수는 Q2 FY2026 10-Q 표지(397.5백만 주, 2026-06-11). Q3 FY2026 10-Q 표지 기준으로는 389.2백만 주(2026-09-18).
2차 자료
위 목록의 "실적콜 원문", "증권가·시장", "경쟁·대체", "한국" 항목이 2차 자료입니다(실적콜 원문은 회사 발언을 옮긴 전사본).
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · Q3 FY2026 10-Q 반영(타일·6·7·9장 표) |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2장 부문·고객군·지역 표, 6장 표준 재무표, 7장 재무상태·자본배분, 9장 배수 표, 10장 리스크, 13장 용어집) |
| 원본 | 2026-09-10 | 원 계열 A-aux(개별주식 보조 리서치 · 제품·사업모델 편, 원 리포트 xienaresearch ADBE 2026-07-13 baseline) · 보강 전환 |
본 문서는 xienaresearch.com/stock/ADBE의 리서치를 보완하기 위해 작성한 제품·사업모델 이해용 보조 자료입니다. 투자 권유가 아니며, 모든 수치는 원 출처를 직접 확인하시기 바랍니다. 제품 이미지는 Adobe 공식 뉴스룸·블로그의 보도용 이미지이며 저작권은 Adobe에 있습니다.
작성 기준일 2026년 9월 10일 · 주가 2026-09-09 종가 · Q3 FY2026 실적 발표 전
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.