0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
1982년 AutoCAD 하나로 시작한 회사가, 지금은 무언가를 설계하고(Design) → 만들고(Make) → 운영하는(Operate) 전 과정에 소프트웨어를 팝니다. 2016년 영구 라이선스 판매를 끝낸 뒤로 모든 제품은 사용자 1명(named user)당 구독으로 팔고, FY26 매출 $7,206M 공시 가운데 AECO(건설) 49.7%·AutoCAD·LT 24.8%·제조 19.1%·M&E 4.6%입니다. 파는 것은 "그리는 기능"이 아니라 ① 업계 공용 파일 포맷(.dwg·.rvt)과 ② 건축사·기술사가 날인하는 법적 산출물을 만드는 작업 환경입니다.
최근 4개 분기(TTM, 2026년 7월까지) 매출은 $7,790M(+17.9%), GAAP 영업이익 $2,041M(영업이익률 26.2%), FCF $2,839M입니다 공시계산. Q2 FY27 매출은 $2,046M(+16.1%), 영업이익은 $599M(+34.9%)입니다. 다만 FY26 매출 +18% 가운데 약 6%p는 판매모델 전환(리셀러 경유 → 직접 계약, 매출 총액 인식)의 회계 효과이고, 매출의 83%를 차지하는 설계(Design) 구독 수는 +2%(580만 → 591.5만)에 그쳤습니다. 2026년 7월 말 순현금은 $879M이었지만 8월 3일 MaintainX 인수($36억 전액 현금, 신규 차입 약 $20억)로 순부채(약 $29억 추정)로 바뀌었습니다.
2026-09-09 종가 $206.62 기준 P/E(TTM, GAAP) 26.3배, FCF 수익률(TTM) 6.6%입니다 계산. 시장이 걱정하는 것은 이번 분기 숫자가 아니라, 3~5년 뒤에도 "사람 좌석 수 × 단가" 공식이 유지되느냐입니다. 시장이 할인하는 것은 이익 체력이 아니라 종료 가치(terminal value)입니다. FCF가 연 10%씩 5년 늘어도, 그 뒤 "사람 좌석 × 단가"가 무너진다면 지금 배수가 싼 게 아니라는 논리입니다. 반대로 과금 전환에 성공하면 연 $27억 FCF에 약 6% 수익률은 품질 대비 매력적인 가격입니다.
한눈에 보는 핵심 지표
"AI가 오토캐드를 대체하느냐"는 질문은 제품마다 답이 다르고, 투자 판단의 핵심은 사실 다른 데 있습니다. 2D 도면 작성(AutoCAD LT)과 영상용 3D(Maya·3ds Max)는 AI가 일을 가져가는 쪽이고, BIM(Revit)·토목(Civil 3D)·시공 협업(Forma, 구 Construction Cloud)은 AI가 일을 도와주는 쪽입니다. 더 중요한 것은 이 회사가 파는 게 "그리는 기능"이 아니라는 점입니다. 파는 것은 ① 업계 공용 파일 포맷(.dwg·.rvt)과 ② 건축사·기술사가 날인하는 법적 산출물을 만드는 작업 환경입니다. 앞으로 그 환경을 사람 대신 AI 에이전트가 조작하게 되면, "사람 1명당 연간 요금(시트)"이라는 과금 단위가 그대로 유지되는지가 문제가 됩니다. 회사는 이미 방향을 정했습니다. "기계가 쓰는 만큼도 받겠다"(API·Flex 토큰 소비량 과금)입니다.
공시 SEC·IR 1차 자료 원문 / 2차 데이터 제공사·언론·업계지 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표준 재무표는 기준(연결, GAAP, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. "필자 계산"·"필자 판단"으로 표시한 부분은 공개 수치를 바탕으로 한 추정입니다.
핵심 논지 3줄
- 사람이 쓰는 설계 좌석(시트)은 AI와 무관하게 이미 포화에 가깝습니다. 설계(Design) 구독 수는 FY26에 +2%(580만 → 591.5만) 늘었고, 기존 고객의 매출 증가율(NRR)은 수년째 100~110% 사이입니다. 매출 +18%의 상당 부분은 가격 인상·할인 폐지와 판매모델 전환(리셀러 경유에서 Autodesk 직접 계약으로 바뀌면서 매출이 총액으로 잡힘)에서 나왔습니다. 성장 동력은 이미 좌석 수가 아니라 시공 클라우드(+20%대)·Fusion·운영(MaintainX)으로 옮겨가 있습니다.
- 지금까지의 증거는 "AI로 더 좋아진다" 쪽이 우세합니다. 갱신율은 개선되고 있고 NRR은 밴드 상단이며, AI 때문에 시트를 줄였다는 공개 사례는 0건입니다. Autodesk는 AI 기능 대부분(Autodesk Assistant, AutoConstrain, MotionMaker)을 구독에 무료로 넣어 가격 인상의 근거로 쓰고 있습니다. 다만 간판 기술인 "neural CAD" 형상 생성 모델은 2025년 9월 발표 뒤 1년이 지나도록 출시되지 않았습니다.
- 과금 구조는 이미 "시트 + 소비량" 혼합형으로 옮겨가는 중입니다. 2025년 12월 개발자용 API(APS) 과금이 시작됐고, 2026년 8월(제조)·10월(AEC)부터 Data Model API가 "구독에 월 한도 포함 + 초과분 과금"으로 바뀝니다. Flex 토큰의 최소 구매액은 $300에서 $99로 내렸습니다. 소비형 매출(엔터프라이즈 계약 15% + Flex 2%)은 이미 전체의 16~17%입니다.
2026년 9월 3일 OpenAI가 GPT‑6 Astra를 공개했습니다. 3D 형상 재현 벤치마크(BenchCAD)에서 95.9%를 기록했고(직전 모델 83.3%), 사용자들은 공개 직후 주말 동안 Fusion·SolidWorks·Onshape·Blender를 AI 에이전트로 직접 조작하는 데모를 쏟아냈습니다. 여기서 봐야 할 점은 에이전트가 여전히 CAD 프로그램을 도구로 쓴다는 것입니다. AI는 CAD 엔진을 대체한 게 아니라 CAD의 사용자를 대체하는 방향으로 가고 있습니다. 그렇게 되면 CAD 프로그램은 서로 바꿔 쓸 수 있는 부품이 되고, 사용자와 만나는 창구(프롬프트)를 쥔 쪽이 가치를 가져갑니다. Autodesk는 스스로 MCP 서버(AI가 외부 프로그램을 조작하게 해주는 표준 연결 규격)를 열어 Claude 같은 AI가 Fusion·Revit을 조작하게 했습니다. 고객 유입 채널인 동시에 중개자를 잃을 위험입니다.
9월 1~9일 5거래일 −16.6%, 실적 발표 전날(8/27) 대비 −23.6% 하락은 이 우려와 소프트웨어 업종 전반의 급락이 겹친 결과입니다(8장). 시장이 걱정하는 것은 이번 분기 숫자가 아니라, 3~5년 뒤에도 "사람 좌석 수 × 단가" 공식이 유지되느냐입니다.
1무엇을 파는가 — 제품과 사업모델
산업으로는 건설(AECO)·제조(MFG)·영상(M&E) 세 갈래이고, 여기에 모든 산업이 공통으로 쓰는 AutoCAD가 따로 붙습니다.
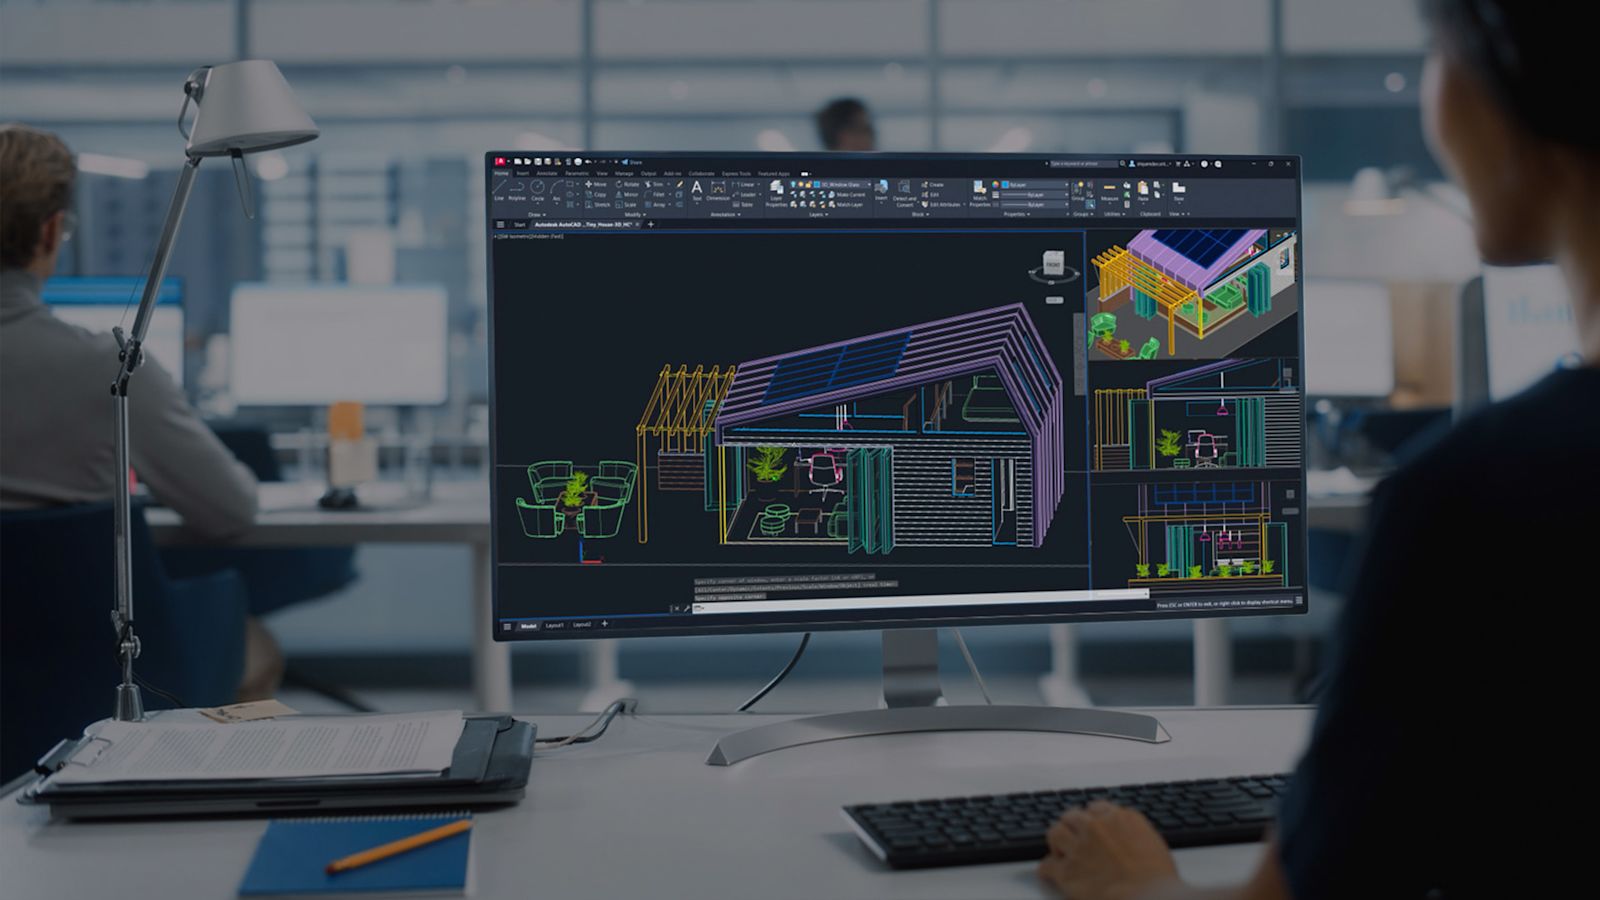
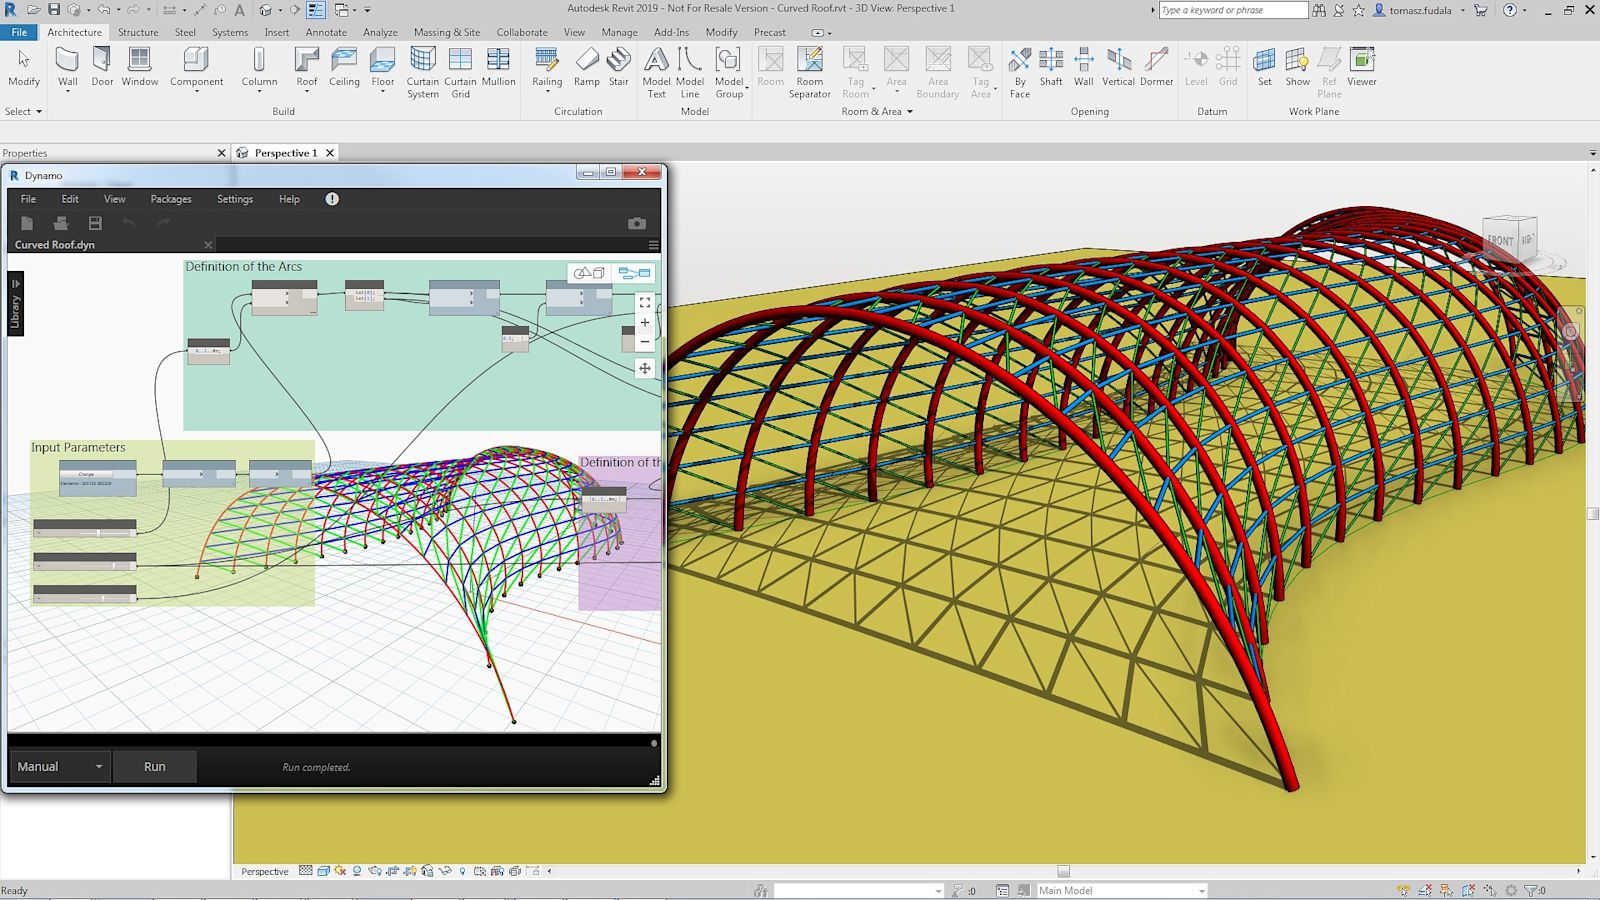
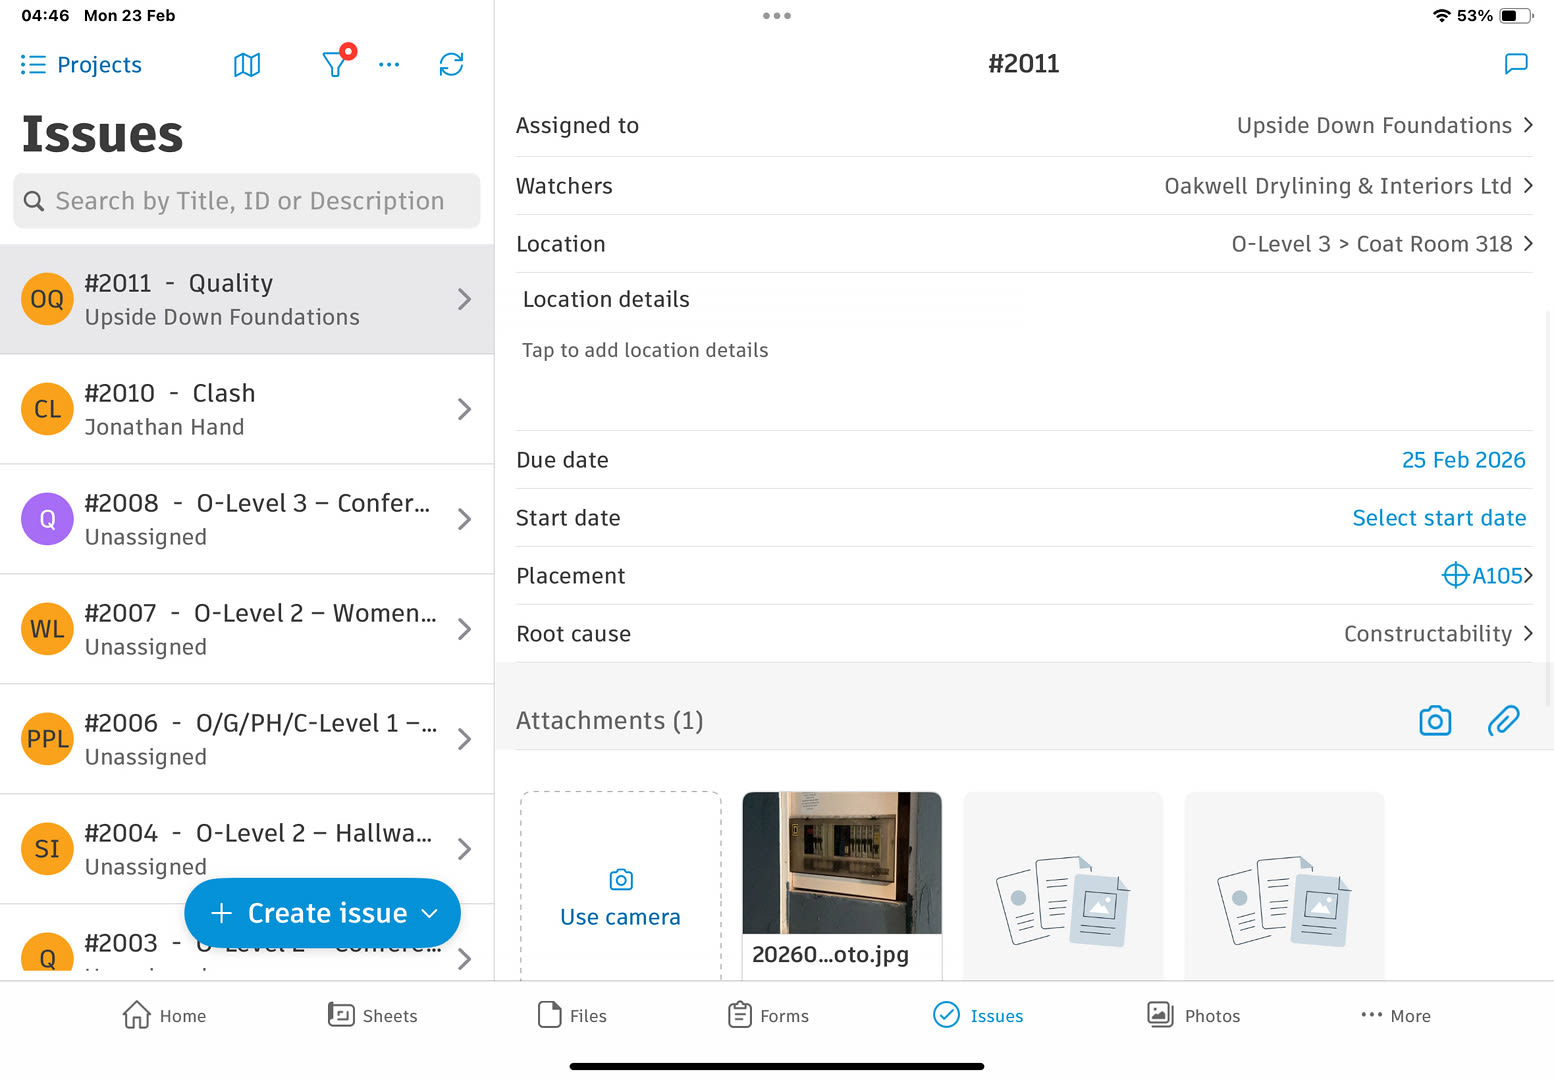
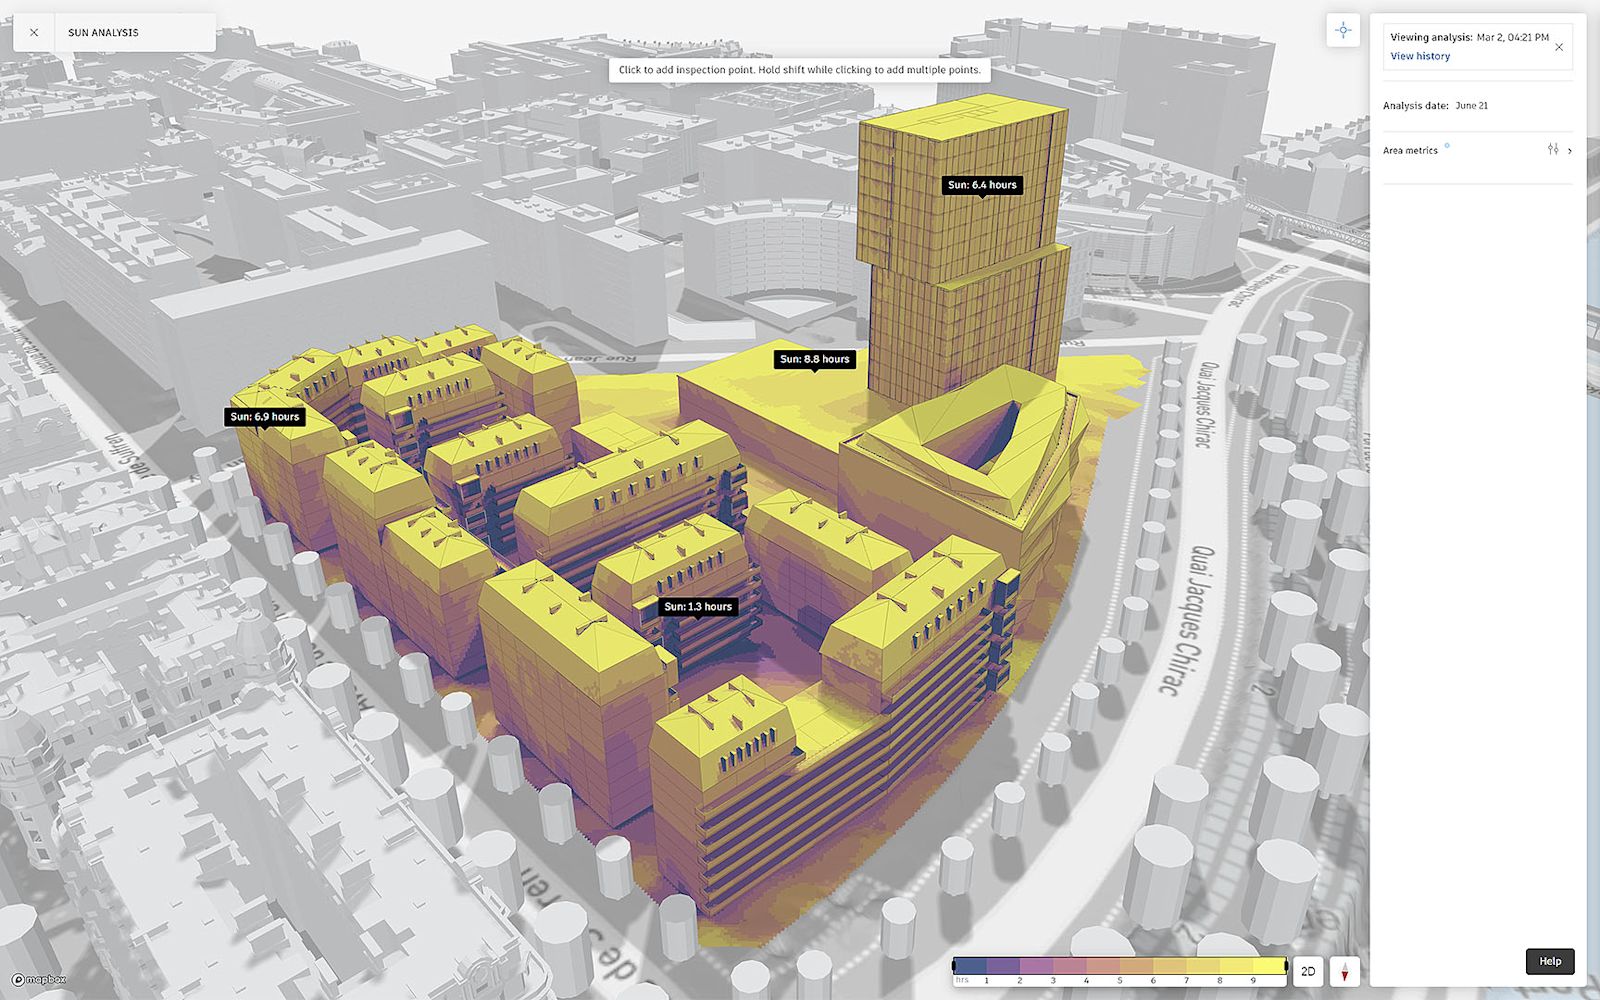
한국에서도 AutoCAD는 익숙하지만, 나머지 제품은 현업이 아니면 볼 일이 없습니다. 아래 이미지는 Autodesk 공식 제품 페이지의 이미지입니다(저작권 Autodesk). 캡션의 링크로 해당 제품 페이지를 열 수 있습니다.
1.1 AutoCAD — "도면"이라는 공용어
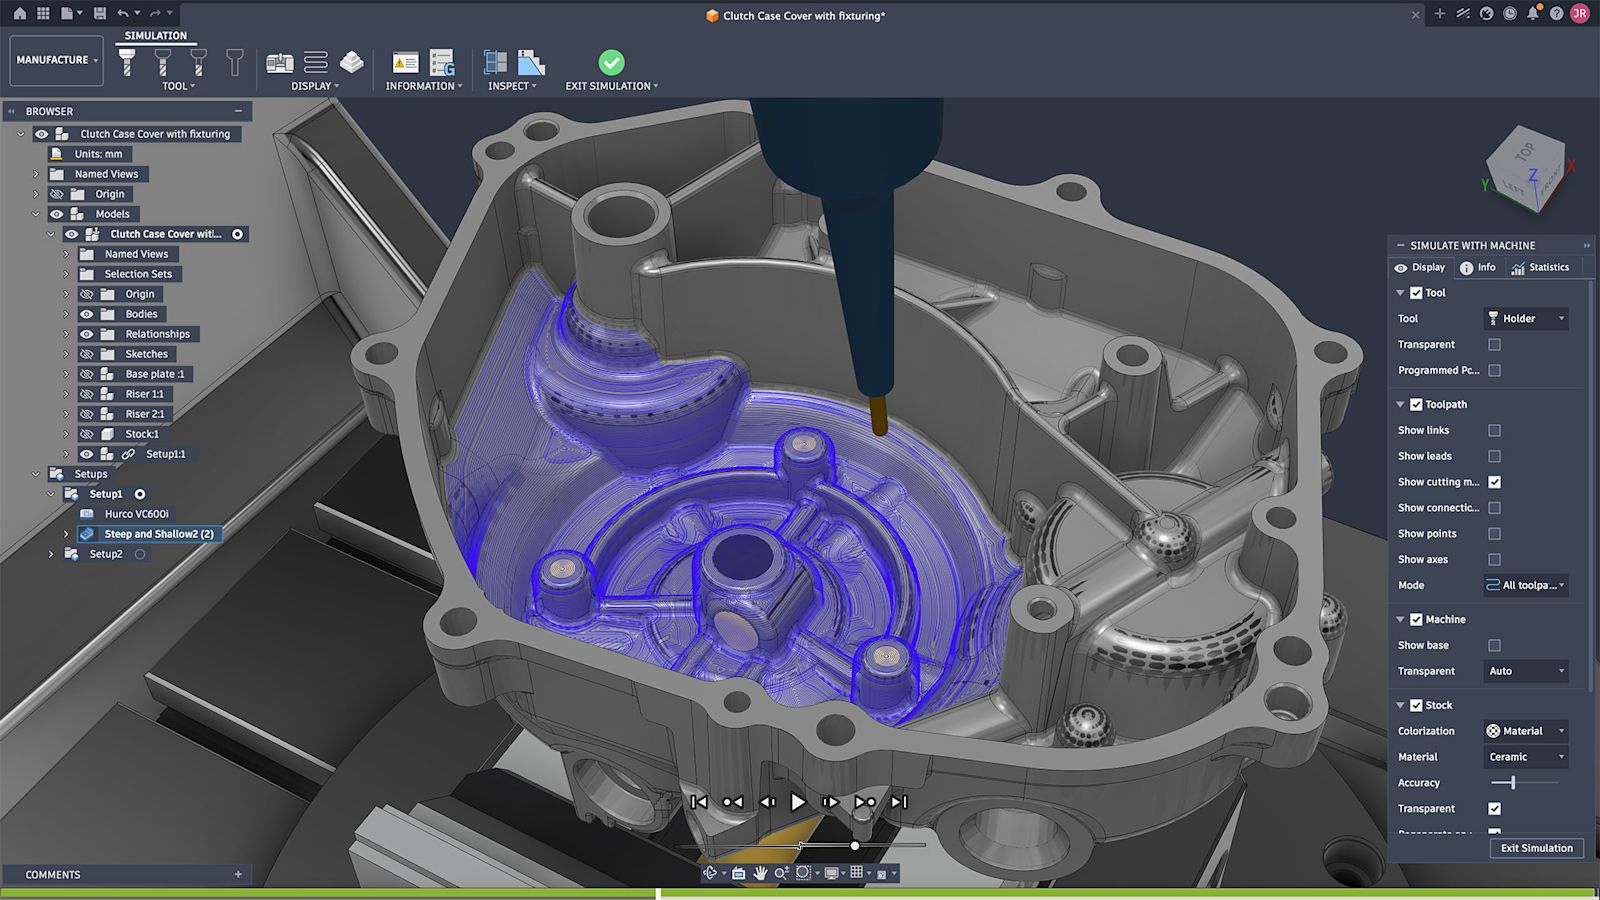
무엇을 하나: 선·원·호·치수·문자·해치를 레이어별로 그리고, 자주 쓰는 도형은 블록으로 저장해 재사용합니다. 결과물은 평면도·단면도·상세도 같은 도면 시트이고, PDF나 종이로 출력(plot)해 발주처·협력사·제작사에 넘깁니다. 3D 모델링도 되고, 정식 AutoCAD 구독에는 업종별 툴셋 7종이 포함됩니다 — Architecture(벽·문·창 부품 약 8,500종), Mechanical(표준 부품 라이브러리), Electrical(배전반·결선도), MEP(덕트·배관), Map 3D(GIS), Plant 3D(플랜트 배관도·P&ID), Raster Design(스캔 도면 벡터화).
누가 쓰나: 사실상 "도면을 주고받는 모든 직종"입니다. 건축·토목·기계·전기 설계자뿐 아니라 인테리어·가구·간판·판금 가공업체, 설비 시공사까지 씁니다. AutoCAD LT는 2D 전용 축소판(가격 약 1/4)으로, 3D·자동화(LISP)·툴셋이 빠집니다. 소규모 사무소와 전문 시공업체가 주 고객입니다.
AutoCAD에서 그린 선은 그냥 선입니다. 이 두 줄의 평행선이 벽인지, 문인지, 콘크리트인지 프로그램은 모릅니다. 그래서 평면도에서 창문을 옮기면 입면도·단면도·창호 일람표를 사람이 하나하나 고쳐야 합니다. 이 "사람이 하는 정합성 작업"이 바로 AI가 가장 먼저 자동화하려는 영역입니다(5.3절).
1.2 Revit — 건물을 "데이터베이스"로 그리는 도구 (BIM)
무엇을 하나: 선이 아니라 벽·슬래브·문·창·배관·덕트라는 객체를 배치합니다. 각 객체에는 재료·치수·내화등급·제조사 같은 속성이 붙어 있습니다. 3D 모델 하나에서 평면·입면·단면 도면, 물량표, 일람표가 자동으로 뽑히고, 창 하나를 옮기면 모든 도면이 함께 바뀝니다. 이것이 BIM(Building Information Modeling)입니다. 건축뿐 아니라 구조·기계설비(MEP) 엔지니어도 같은 모델에서 작업하고, 다른 회사 프로그램과는 국제 표준 포맷 IFC로 주고받습니다.
진짜 자산은 "패밀리(Family)" 생태계입니다. 문·가구·설비 같은 부품 라이브러리를 제조사와 설계사무소가 수십 년 동안 Revit 형식으로 만들어 왔습니다. 사무소마다 쌓아 온 템플릿·표준·애드온은 다른 프로그램으로 옮길 수가 없습니다. 2025년 가을부터는 클라우드 기반 Forma Building Design과 연결되고, Revit은 "Forma에 연결되는 첫 번째 데스크톱 클라이언트"로 자리가 바뀌는 중입니다.
1.3 Civil 3D · InfraWorks — 도로·단지·상하수도
AutoCAD 위에서 도는 토목 설계 도구입니다. 측량 데이터로 지형면(surface)을 만들고, 도로 선형(corridor)을 따라 절토·성토를 자동 계산하고, 우수·오수관망을 배치해 평면·종단 도면과 토공량을 뽑습니다. InfraWorks는 GIS 기반 대규모 구상 설계용입니다. 이 시장의 맞수는 Bentley(OpenRoads)이고, 특히 미국 주 교통국(DOT) 같은 공공 발주처에서 강합니다.
1.4 Forma (구 Autodesk Construction Cloud) — 현장으로 간 설계
이름부터 짚어야 합니다. 2026년 3월 Autodesk는 "Autodesk Construction Cloud는 이제 AEC 산업 클라우드인 Autodesk Forma의 일부"라고 공식화했습니다. 기존 제품명이 이렇게 바뀌었습니다 — Docs → Forma Data Management, Autodesk Build → Forma Build, BIM Collaborate Pro → Forma Design Collaboration, Takeoff → Forma Takeoff. 원래의 Forma(초기 배치 설계)는 Forma Site Design이 됐습니다. 업계에서는 아직 옛 이름이 널리 쓰입니다.
- Forma Data Management — 프로젝트 도면·문서의 단일 저장소(CDE). ISO 19650 국제 BIM 정보관리 표준 대응.
- Forma Build — 현장 관리 전부. RFI(설계 질의), 이슈, 제출물(submittal) 승인, 일일 작업일보, 품질·안전 점검, 공정·원가. 현장 기사가 태블릿으로 씁니다.
- Forma Design Collaboration — 여러 회사가 Revit·Civil 3D 모델을 클라우드에서 동시 작업하고 간섭을 조정.
- BuildingConnected — 입찰·협력업체 네트워크(원청이 하도급사에 견적 요청). Payapps(2024 인수) — 기성금 청구·지급.
- Navisworks — 여러 포맷의 모델을 합쳐 배관이 보를 뚫는지 같은 간섭(clash)을 찾고 4D 공정 시뮬레이션.
- Forma Site Design — 설계 초기에 대지 위에 매스를 배치하면서 일조시간·일광·바람·소음을 즉석 분석.
1.5 Inventor · Fusion — 기계·제품 설계
Inventor는 전통적인 파라메트릭(치수를 바꾸면 형상이 따라 바뀌는) 3D 기계 CAD입니다. 부품·조립품·판금·프레임·배관을 설계하고 도면과 강도 해석까지 합니다. 도면·부품 데이터 관리는 Vault(사내 서버형)가 맡습니다. Fusion(구 Fusion 360)은 클라우드에 연결된 올인원 도구로, 설계(CAD)·가공경로(CAM, 2축~5축)·해석(CAE)·전자회로(PCB)·데이터관리를 한 프로그램에서 합니다. 연 $680이라는 낮은 가격 때문에 스타트업, 소규모 가공공장(job shop), 메이커가 주 고객입니다. 유료 구독자는 FY24 말 25.5만 명이 마지막 공시치입니다. 개인 비상업용은 무료이고, 교육용 사용자는 2022년 기준 500만 명입니다.
1.6 Maya · 3ds Max — 영화·게임·건축 시각화
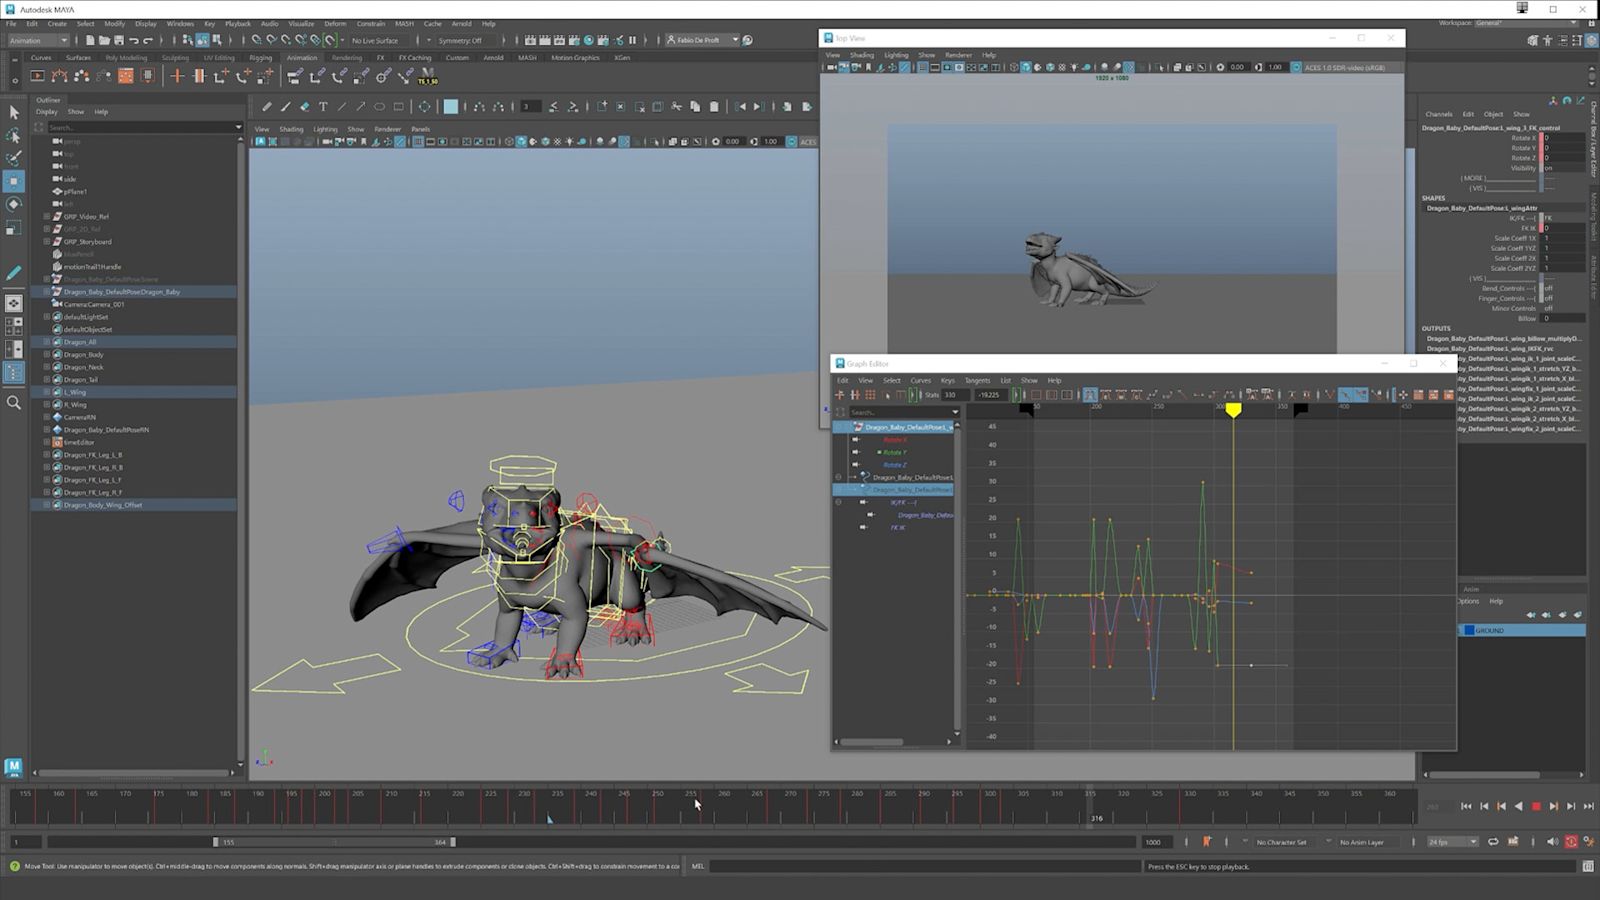
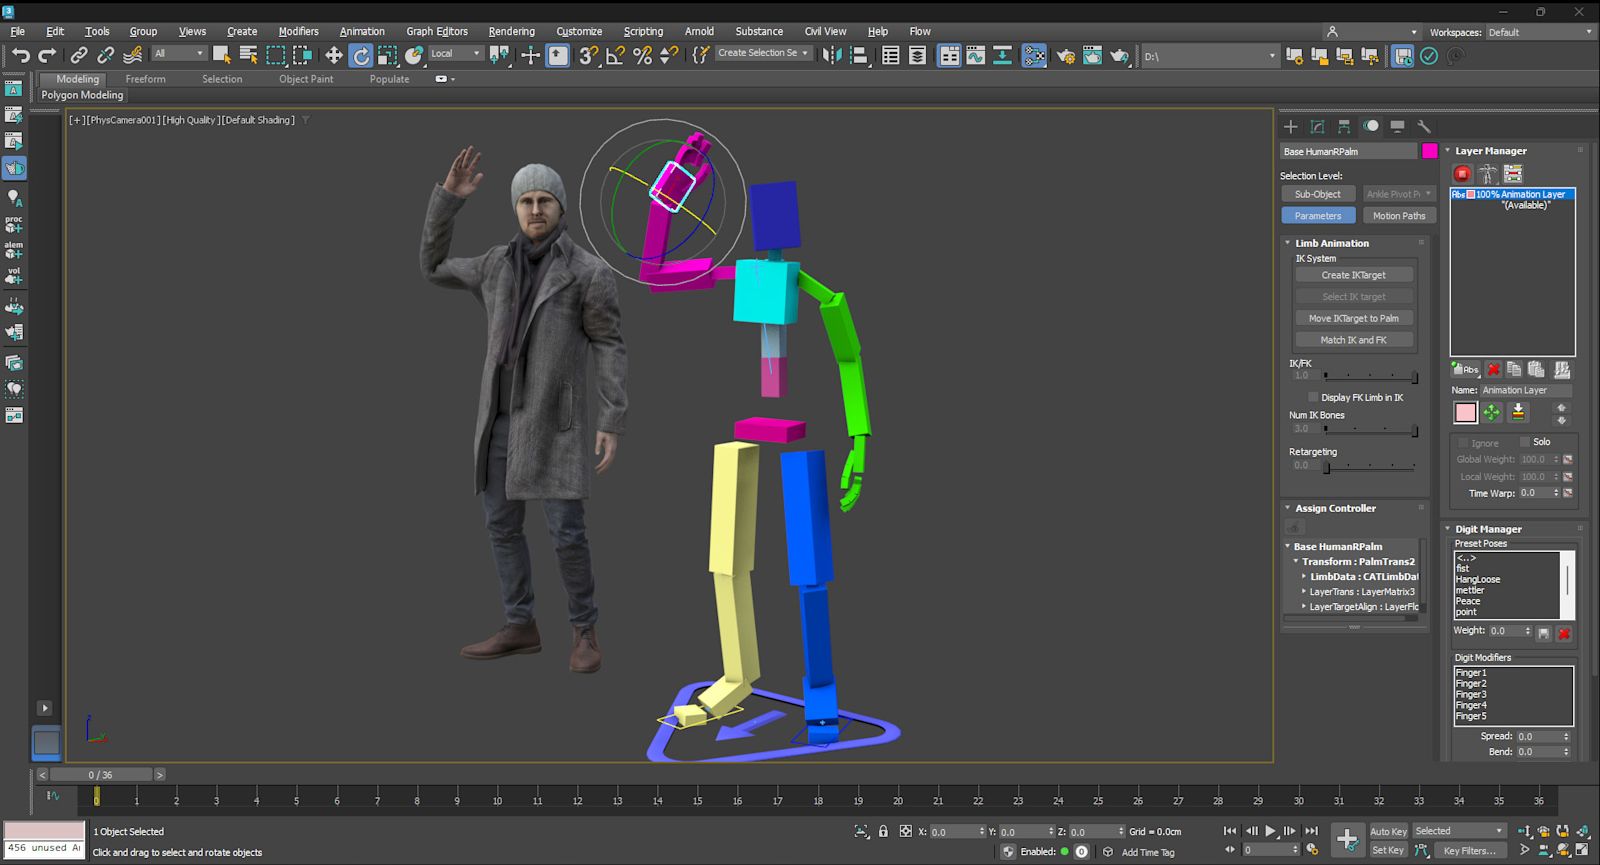
Maya는 3D 캐릭터 모델링·리깅(뼈대 심기)·애니메이션·물리 시뮬레이션용 도구로, 장편 애니메이션과 VFX의 업계 표준입니다. 2024년 아카데미 후보작들(ILM 〈크리에이터〉, Wētā FX·Framestore 〈가디언즈 오브 갤럭시 3〉, Sony Pictures Imageworks 〈스파이더맨: 어크로스 더 유니버스〉, Pixar 〈엘리멘탈〉)이 모두 Maya를 썼습니다. 3ds Max는 건축 시각화와 게임 에셋 제작에 강합니다. 렌더러 Arnold, 제작 관리 Flow Production Tracking(구 ShotGrid), 최종 합성·마감 Flame, 그리고 2024년 인수한 Wonder Dynamics의 AI 제품 Flow Studio(마커 없이 영상 속 배우를 CG 캐릭터로 교체)가 이 제품군에 있습니다.
1.7 Operate — Tandem과 MaintainX (가장 새로운 축)
Tandem은 준공 시 넘겨받은 BIM 데이터를 살아 있는 시설 모델(디지털 트윈)로 바꿔 자산·설비 계통·IoT 센서 데이터를 겹쳐 봅니다(고객 예: 덴버 국제공항, 이스탄불 지하철). MaintainX는 2026년 5월 28일 발표해 8월 3일 인수를 끝낸 $36억 전액 현금 딜로, Autodesk 역사상 최대 인수입니다. 공장·시설의 설비 보전 관리(CMMS) 소프트웨어이고, 모바일로 작업지시·자산 이력·점검표·안전 절차·예측 정비를 처리합니다. 2026년 ARR은 $1.35억 이상(+50% 이상 성장)으로 예상되고, 고객사는 1.1만 곳 이상(2025년 7월 기준)입니다. 인수가는 2026년 ARR의 약 27배이고, 인수 시점에 적자여서 FY27 영업이익률을 끌어내립니다.
1.8 APS와 MCP — "사람이 아닌 사용자"를 위한 창구
Autodesk Platform Services(APS, 구 Forge)는 Autodesk 파일과 데이터를 외부 프로그램이 읽고 쓰게 해 주는 클라우드 API 묶음입니다(파일 변환, 뷰어, 자동화, AEC 데이터 모델 등). 2026년 4월부터는 여기에 MCP 서버가 추가됐습니다. MCP는 AI가 외부 프로그램을 조작하게 해 주는 표준 연결 규격입니다 — Fusion MCP(로컬, Claude Desktop·Cursor 등 연결), Fusion Data MCP, Revit MCP, Product Help MCP(모두 기술 미리보기), 그리고 앱·에이전트·MCP 서버를 사고파는 Design & Make Marketplace. 2026년 4월 28일에는 Anthropic이 "Claude for Creative Work"를 출시하면서 Fusion 구독자가 Claude와 대화로 3D 모델을 만들고 고칠 수 있는 공식 Fusion 커넥터를 내놨습니다(Blender·SketchUp 커넥터도 함께). 이 층이 AI 시대 과금 전쟁의 최전선입니다 — 5.9절.
2매출 구성 — 제품·지역·고객
무게중심은 건설(AECO)입니다. 지역으로는 해외가 64%이고, 판매채널은 2년 사이 간접에서 직접으로 뒤집혔습니다.
| 구분 | FY2024 | FY2025 | FY2026 | FY26 비중 | FY26 YoY |
|---|---|---|---|---|---|
| AECO (건축·엔지니어링·시공·운영) | 2,580 | 2,937 | 3,583 | 49.7% | +22.0% |
| AutoCAD · AutoCAD LT | 1,462 | 1,572 | 1,787 | 24.8% | +13.7% |
| Manufacturing (제조) | 1,063 | 1,189 | 1,379 | 19.1% | +16.0% |
| Media & Entertainment | 295 | 315 | 332 | 4.6% | +5.4% |
| Other | 97 | 118 | 125 | 1.7% | +5.9% |
| 합계 | 5,497 | 6,131 | 7,206 | 100% | +17.5% |
| 지역 | |||||
| 미국 | 1,978 | 2,228 | 2,566 | 35.6% | +15.2% |
| 기타 미주 | 460 | 488 | 612 | 8.5% | +25.4% |
| 유럽·중동·아프리카 (EMEA) | 2,042 | 2,307 | 2,794 | 38.8% | +21.1% |
| 아시아태평양 (APAC) | 1,017 | 1,108 | 1,234 | 17.1% | +11.4% |
| 판매채널 | |||||
| 직접 (Direct) | 2,053 | 2,563 | 4,560 | 63.3% | +77.9% |
| 간접 (Indirect) | 3,444 | 3,568 | 2,646 | 36.7% | -25.8% |
2.1 제품군별 매출 — 무게중심은 건설(AECO)
| 제품군 | FY26 | Q2 FY27 | 대표 제품 | 한 줄 성격 |
|---|---|---|---|---|
| AECO | $3,583M +22% | $1,029M +17% | Revit, Civil 3D, AEC 컬렉션, Forma(시공 클라우드), Navisworks, Tandem | 성장 엔진. 건물·인프라 BIM 표준 + 시공 현장 클라우드(시공은 "20% 이상" 성장) |
| AutoCAD·LT | $1,787M +14% | $500M +14% | AutoCAD(업종별 툴셋 7종 포함), AutoCAD LT | 현금 창출원이자 해자의 원형. 성장률은 가격·판매모델 효과가 대부분 |
| Manufacturing | $1,379M +16% | $385M +15% | Inventor, Fusion, PDMC 컬렉션, Vault, Moldflow | 하이엔드는 Dassault·Siemens에 밀리는 도전자, 중소 제조는 Fusion으로 공략 |
| M&E | $332M +5% | $92M +15% | Maya, 3ds Max, M&E 컬렉션, Flame, Flow Studio | 작고 정체된 사업. Blender(무료)와 생성형 AI 양쪽의 압박 |
| Other | $125M | $40M | 기타·컨설팅 | — |
회사는 매출을 성격별로도 나눕니다. FY26 기준 Design(설계 저작도구) $59.8억(+17%), Make(시공·제조 실행 클라우드) $7.96억(+22%), Other $4.3억(+15%)입니다. 다만 Q2 FY27 실적 발표에서 경영진은 MaintainX 인수로 운영(Operations) 사업부를 새로 만들면서 Design/Make 구분 공시를 중단하고 제품군을 재편하겠다고 밝혔습니다. 추세를 계속 따라가려면 다음 분기부터 새 분류 기준을 확인해야 합니다.
| 지표 | 값 | 보조 |
|---|---|---|
| FY2026 매출 | $72.1억 공시 | 보고 +18% · 판매모델 조정 시 +12% |
| 유료 구독 수 (FY26 말) | 830만 공시 | 설계(Design) 591만 +2% · 제작(Make) 239만 +20% |
| 조정 영업이익률 | 41% 공시 | Q2 FY27 · GAAP 29% |
| 주가 (2026-09-09) | $206.62 2차 | 52주 고점 $329 대비 −37% · 선행 PER ~16배 |
2.2 구독 수 — 좌석은 거의 늘지 않는다
핵심은 FY26의 Design 구독 +2%(580.0만 → 591.5만) 대 Make 구독 +20%(198.6만 → 239.1만)입니다. 매출의 83%를 차지하는 설계 저작도구에서 좌석은 사실상 정체이고, 성장은 가격·믹스(단품 → 컬렉션), 판매모델, 그리고 시공·Fusion 쪽 좌석에서 나옵니다.
2.3 NRR — 기존 고객에게서 얼마나 더 받나
Autodesk는 기존 고객의 매출 증가율(NRR, 순매출유지율)을 정확한 숫자 대신 "100~110% 범위"로만 공시합니다. FY21~FY25 내내 이 범위의 중간 부근이었고, FY26 4분기에는 판매모델 효과로 110%를 넘었습니다. Q2 FY27은 "범위 상단 또는 약간 위"였습니다. 해석은 이렇습니다. 이탈은 거의 없고(갱신율 "강함"), 기존 고객에게서 연 5~10% 정도 더 받아내는 사업입니다. AI가 좌석을 줄이기 시작하면 가장 먼저 이 숫자가 100%를 향해 내려올 것입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
Autodesk 전체를 한 단계로 말하면 "성숙기 한가운데의 캐시카우가 성장기 사업을 키우는 중"입니다. 다만 제품군마다 위치가 크게 다릅니다.
AECO $510억 · 제조 $580억 · M&E $85억 · 운영(Operations) $400억. FY26 매출 $72억과 비교하면 "아직 먹을 게 많다"는 그림이지만, 대부분 회사가 아직 제품이 약하거나 없는 영역(제조 PLM, 운영)입니다. 9월 9일 Citi 컨퍼런스에서 회사는 운영 시장이 "시공 시장의 약 4배"이고, 설계·시공이 3~5년 주기라면 운영 매출은 건물 수명 50~70년 동안 이어진다고 설명했습니다.
3.1 라이프사이클 위치와 침투율
| 영역 | 단계 | 침투율 근거 | 남은 성장 여지 |
|---|---|---|---|
| 2D CAD AutoCAD·LT | 성숙 후기 | 2D CAD 시장 규모 2025년 약 $54억(Jon Peddie Research). AutoCAD·LT 매출 $17.9억은 그 33%에 해당하지만, 3D·툴셋이 포함돼 있어 점유율 상한으로 봐야 합니다. DWG는 사실상 표준이고, DWG 호환 기술을 쓰는 ODA 회원사만 1,200곳이 넘습니다. 중국이 전 세계 좌석의 약 37%인데 좌석당 약 $430, 미국은 약 $1,900입니다. | 좌석 증가는 거의 없습니다. 가격 인상, 불법복제 양성화, LT → AutoCAD 업셀이 전부입니다. |
| BIM Revit | 성숙 초기 | 미국 대형 설계사 BIM 도입률 96%(AIA 2016), 2020년 100%. 소형사는 28%(2016). 영국 전체 약 70%로 2018~2023년 정체, 직원 15명 이하는 56%(NBS). 영국 BIM 도구 중 Revit 49%, ArchiCAD 22%(2020). 유럽 건축가 조사에서 Revit 45%, ArchiCAD 약 33%(2021). | 대형사는 포화 상태입니다. 여지는 소형사, 신흥국, 그리고 각국 BIM 의무화(한국은 2030년 공공 전면)입니다. |
| 시공 클라우드 Forma Build 등 | 성장기 | 건설관리 소프트웨어 시장 $147억(2024). 1위 Procore 점유율 7.4%, 상위 10사 합계 46.5%로 매우 파편화돼 있습니다. McKinsey는 건설을 생산성 증가율 연 1%(경제 전체 2.8%)인 가장 덜 디지털화된 산업 중 하나로 봅니다. | 큽니다. Autodesk 시공 매출은 "20% 이상" 성장 중이며, 경쟁자는 Procore($13억, +15%)입니다. |
| 기계 CAD Inventor·Fusion | Inventor 성숙 / Fusion 성장 | SolidWorks는 사용자 850만 명·40만 개 기업을 주장합니다(교육용 포함 추정). Autodesk 제조 매출은 $13.8억으로 Dassault 전체(€62억, 약 $69억)의 약 1/5입니다. Make 구독은 +20%, Fusion 유료 구독은 FY24 25.5만이 마지막 공시치입니다. | 중소 제조업체의 클라우드 전환이 기회입니다. 대신 AI 에이전트가 가장 먼저 파고드는 곳이기도 합니다(5.3절). |
| 영상 3D Maya·3ds Max | 성숙 후기 · 정체 | FY26 매출 $3.32억, +5%. 무료 Blender는 2024년 약 2,100만 회 다운로드됐고, 조사 응답자 절반이 Blender로 돈을 법니다. 3D 아티스트 6,251명 조사에서 Blender의 순추천지수가 1위였고 Maya·3ds Max는 마이너스였습니다(Poliigon 2024). | 작습니다. 장편·VFX 파이프라인의 표준 지위만 남아 있습니다. |
| 운영 MaintainX·Tandem | 도입기 | 회사 주장 TAM $400억 대비 MaintainX ARR $1.35억입니다. | 이론상 가장 큽니다. 다만 Autodesk에게 익숙하지 않은 구매자(시설관리자·공장 보전팀)가 상대입니다. |
3.2 "침투율"을 한 숫자로 말할 수 있나 — 정직한 답은 "아니오"
분모(전 세계 설계자·엔지니어 수)도, 분자(제품별 사용자 수)도 공개된 적이 없습니다. 대신 둘레를 잴 수 있는 숫자는 있습니다.
- 미국 핵심 직종 인원(BLS, 2025년 기준): 건축가 12.5만, 제도사(drafter) 18.0만, 토목 엔지니어 38.1만, 기계 엔지니어 29.9만으로 합계 약 98만 명입니다. Autodesk의 전 세계 Design 구독은 591만 개입니다.
- 제도사 전망(2025~2035): 건축·토목 제도사 +5%, 기계 −6%, 전기 −3%, 기타 −7%. BLS는 감소 이유로 "CAD·BIM 소프트웨어의 생산성 향상"을 직접 꼽습니다. 소프트웨어가 좋아질수록 사람이 줄어드는 현상은 AI 이전부터 있었습니다.
- 불법복제: 2017년 경영진은 "600만 명 이상이 불법 사용 중"(성숙 시장 400만, 기존 고객사 내부 120만)이라고 추정했습니다. 2018년에는 이것을 "성장 동력이 아니라 사업을 유지하는 수단"이라고 톤을 낮췄고, 이후 숫자를 갱신하지 않았습니다.
대형 설계·엔지니어링·시공사 안에서는 사실상 포화(90% 이상 추정)입니다. 남은 여지는 ① 소형사(BIM 미도입 40~70%), ② 신흥국(좌석당 단가가 미국의 1/4 이하), ③ 불법 사용자, ④ 설계 밖 영역(시공·운영)입니다. 앞의 셋은 단가가 낮거나 전환이 느린 시장이고, 회사가 인수(MaintainX)로 ④에 베팅하는 이유가 여기에 있습니다. 결국 "코어는 포화, 성장은 인접 영역"이라는 구조이며, AI가 이 구조에 어떤 영향을 주는지가 5.3~5.10절의 주제입니다.
3.3 한국에서 보이는 Autodesk
한국은 Autodesk 매출에서 차지하는 비중을 따로 공시하지 않는 작은 시장이지만, 이 회사의 두 얼굴을 모두 보여 줍니다. 2D는 가격 저항으로 이탈이 일어났고, BIM은 정부 의무화로 수요가 커지는 중입니다.
3.4 BIM 의무화 로드맵 — 구조적 순풍
| 시행 | 대상 (총공사비 기준) |
|---|---|
| 2024 | 1,000억 원 이상 |
| 2026 | 500억 원 이상 (현재 단계) |
| 2028 | 300억 원 이상 |
| 2030 | 모든 공공 공사 |
- Autodesk 코리아 BIM 리포트 Vol.9(2025년 11월): 2025년 상반기 BIM 발주 79건(+5.3%), 입찰 참여사 193곳(+73.9%). 시공능력평가 상위 30개사 중 86.7%가 BIM을 도입했고 92.6%가 BIM 전담 조직을 운영합니다(회사 발간 자료라는 점 감안).
- 국제 BIM 정보관리 표준 ISO 19650 인증: 삼성물산(2021.6, 국내 최초) → 현대건설(2022.7) → 포스코이앤씨(2022.10) → GS건설(2023.2) → 대우건설(2023.6).
- 현대건설은 2022년 하반기 건축·주택 전 현장에 Autodesk BIM 360(현 Forma)을 도입했습니다. GS건설은 안양 현장에서 Docs·Build로 검측 서류 작성 시간을 30분에서 8분으로 줄였습니다(2025.8 보도).
- LH는 2025년 7월 자체 무료 BIM 자동화 도구를 공개했습니다. 공공이 직접 도구를 만드는 흐름도 있다는 뜻입니다.
- 국내 BIM 도구별 점유율 통계는 없습니다. 정성적으로는 대형 시공·엔지니어링사는 Revit, 건축설계사무소 일부는 ArchiCAD, 철골·PC는 Tekla(Trimble), 인프라는 Civil 3D·Bentley가 강합니다.
3.5 2D CAD — 한국은 "구독 전환의 부작용"이 실제로 나타난 시장
국내 CAD 전문지 조사에서 AutoCAD 선호도는 55.1%(2017) → 44.3%(2020)로 떨어졌고, 대체 CAD는 10.6% → 20.3%로 올랐습니다. 계기는 2016년 영구 라이선스 판매 종료와 이후 네트워크 라이선스 폐지였습니다. DWG 파일을 그대로 열고 편집할 수 있는 ZWCAD·GstarCAD(중국)·CADian(국산)이 영구 라이선스와 낮은 가격을 무기로 파고들었고, GstarCAD만 국내 사용자 5만 명 이상을 주장합니다. 반면 2020년 제조업 조사에서는 2D 사용자의 71%가 여전히 AutoCAD를 쓴다고 답했습니다.
① 불법복제 단속: 한국에서 Autodesk는 법무법인 명의 내용증명 → 자료 제출 요구 → 현장 실사 순으로 라이선스 준수를 압박하는 것으로 알려져 있습니다. BSA의 2018년 조사에서 아태 지역 비정품 소프트웨어 사용률은 57%(전 세계 37%)였습니다. "불법 사용자 양성화"는 한국 같은 시장에서 실재하는 매출원입니다.
② 오토데스크코리아 법인 매출(약 330억 원)은 한국 시장 규모가 아닙니다. 최종 고객 매출은 해외 법인에 잡히고 한국 법인은 영업·지원 용역 법인으로 보입니다(추정). 한국 매출 비중은 공시되지 않습니다.
4누가 사는가 — 고객, 요금제, 판매 구조
Autodesk는 산업별·규모별 고객 수를 공시하지 않습니다. 대신 회사 자료에서 확인되는 사실을 층위별로 모으면 이렇습니다.
4.1 누가 사나 — 규모별 구성
| 층위 | 누구인가 | 매출 비중 | 근거 |
|---|---|---|---|
| 엔터프라이즈 계약(EBA) | 대형 설계·엔지니어링·시공사, 대형 제조사. 사용량 기반 맞춤 계약 | 약 15% | Q4 FY26 콜: "EBA 약 15%, Flex 약 2%" |
| Flex(토큰 소비) | 가끔 쓰는 사용자, 소규모 회사 | 약 2% | 동일 |
| 표준 구독 | 중소·중견 설계사무소, 시공 전문업체, 제조업체, 프리랜서 | 약 83% | 나머지 (추정) |
고객 집중도는 사실상 없습니다. 10-K에서 매출의 10%를 넘는 곳은 유통사 TD Synnex 하나뿐인데, 이 회사는 최종 고객이 아니라 판매 대리점입니다. 그 비중도 판매모델 전환으로 39%(FY24) → 33%(FY25) → 14%(FY26)로 떨어졌습니다(4.9절). 지역별로는 미주 44%·유럽중동 39%·아태 17%이고, 미국 매출은 약 36%입니다. 해외 매출이 64%로 달러 강세에 민감한 구조입니다.
4.2 회사 자료에 이름이 나온 고객
- 엔지니어링·설계: Mott MacDonald(6번째 EBA 갱신), VINCI(4번째 EBA), Arup(Forma 확대), AECOM(시공 클라우드 사례). Q1 FY26에는 한 대형 인프라 컨설팅사와 "회사 역사상 두 번째로 큰 계약"을 맺었습니다.
- 시공·개발: Roebbelen 등 ENR 상위 400 시공사 3곳의 Forma 도입, Cleveland Construction, Power Design, 인도 개발사 Prestige·Sobha, "미국 대형 유틸리티", "하이퍼스케일러"(데이터센터), "세계 최대 소매업체 중 하나"(Forma + Tandem, Q2 FY27).
- 제조: Hitachi Energy, Waldner, MSC Industrial, 경쟁사 도구를 걷어낸 다국적 완성차 업체(900명 이상).
- 영상: ILM, Wētā FX, Framestore, Sony Pictures Imageworks, Pixar.
- 한국: 현대건설(2022년 하반기 건축·주택 전 현장에 BIM 360 도입), GS건설(Docs·Build 사용, 안양 현장 검측 서류 작성 30분 → 8분). 자세한 내용은 3.3절.
4.3 실제로 어떻게 쓰나 — 건물 하나가 지어지는 과정
직종별 하루
- 건축가: Forma로 대지 위 매스 검토 → Revit으로 실시설계 도서(평면·단면·일람표) → 상세도는 여전히 AutoCAD → 투시도는 3ds Max·V-Ray 또는 Enscape·Twinmotion 같은 타사 도구.
- 구조·설비 엔지니어: Revit으로 모델링하고, 구조 해석은 ETABS 같은 타사 프로그램에서 합니다. 토목은 Civil 3D.
- 시공사: Navisworks로 착공 전 간섭 검토 → Forma Build로 현장 이슈·RFI·제출물·검측 → BuildingConnected로 하도급 입찰. 경쟁 도구는 Procore, Bluebeam(Nemetschek), Oracle Aconex.
- 기계 설계자: Inventor로 부품·조립품, 도면은 AutoCAD Mechanical, 데이터는 Vault. 소규모 공장은 Fusion 하나로 설계부터 CNC 가공까지.
- 애니메이터: Maya로 모델링·리깅·애니메이션 → Arnold 렌더 → ShotGrid(Flow)로 샷 관리 → Flame으로 마감.
2016년 영구 라이선스 판매를 끝낸 뒤로 모든 제품은 사용자 1명(named user)당 월·연·3년 구독으로 팝니다. FY26 매출의 93.6%, Q2 FY27의 95%가 구독 매출입니다. 아래 가격은 2026년 9월 10일 Autodesk 공식 스토어에서 직접 확인한 정가입니다.
4.4 미국 정가 (1인 기준, 세전)
| 제품 | 월 구독 | 연 구독 | Flex/일 | 비고 |
|---|---|---|---|---|
| AutoCAD (툴셋 7종 포함) | $260 | $2,095 | 7 | 3년 약정은 연 단위 청구($6,285) |
| AutoCAD LT | $70 | $540 | — | 2D 전용 |
| Revit | $380 | $3,005 | 10 | Forma Building Design 포함 |
| Civil 3D | $360 | $2,870 | 9 | |
| Navisworks Manage | $355 | $2,835 | 9 | |
| Inventor Professional | $320 | $2,585 | 8 | |
| Fusion | $85 | $680 | 3 | 9월 프로모션가 $510. 제조용 $2,040 · 설계용 $2,190 |
| Maya · 3ds Max (각) | $255 | $2,010 | 6 | Maya Indie(연 수입 $10만 미만) $330/년 |
| Flame | $650 | $5,215 | 18 | 하이엔드 합성 |
| AEC 컬렉션 | $460 | $3,675 | — | Revit·AutoCAD·Civil 3D·Navisworks 등 묶음 |
| 제조 컬렉션(PDMC) | $420 | $3,375 | — | Inventor·AutoCAD·Fusion 등 |
| M&E 컬렉션 | $345 | $2,790 | — | Maya·3ds Max·Flow Studio Pro 등 |
| Forma Build (구 Autodesk Build) | — | $1,400 | — | 사용자당. Essentials $800, 무제한 사용자형은 별도 견적 |
| Forma Data Management (구 Docs) | $70 | $540 | — | AutoCAD·Revit·Civil 3D 구독에 기본판 포함 |
| Forma Design Collaboration | $115 | $925 | — | 구 BIM Collaborate Pro |
| Forma Site Design | $85 | $700 | 6 | |
| Flow Studio (AI) | $10~95 | $80~765 | — | 무료(워터마크)·Lite·Standard·Pro. 2025.8 가격 인하 |
Revit 단품은 $3,005, AEC 컬렉션은 $3,675입니다. $670만 더 내면 AutoCAD·Civil 3D·Navisworks 등이 따라옵니다(회사 표기상 개별 구매 시 $6,100). 제조 쪽도 Inventor $2,585 대 PDMC $3,375로 같은 구조입니다. 번들로 "쓰지도 않는 제품"까지 묶어 교차 사용을 늘리고, 경쟁사 단품이 끼어들 틈을 줄입니다.
AutoCAD 월 $260 × 12 = $3,120 대 연 $2,095입니다. 연 구독 가격이 월 구독 약 8개월치여서, 1년 내내 쓰는 사람은 연 구독이 압도적으로 쌉니다. 월 구독은 프로젝트 단위로 인원을 늘렸다 줄이는 회사를 위한 옵션입니다.
4.5 한국 가격 (KRW)
| 제품 | 월 | 연 | 연간 가격의 원/달러 환산 |
|---|---|---|---|
| AutoCAD | ₩268,400 | ₩2,132,900 | ≈ ₩1,018/$ ⚠ |
| AutoCAD LT | ₩86,900 | ₩695,200 | ≈ ₩1,287/$ |
| Revit | ₩481,800 | ₩3,832,400 | ≈ ₩1,275/$ |
| AEC 컬렉션 | ₩585,200 | ₩4,686,000 | ≈ ₩1,275/$ |
| 제조 컬렉션(PDMC) | ₩536,800 | ₩4,298,800 | ≈ ₩1,274/$ |
| Fusion | ₩127,600 | ₩1,023,000 | ≈ ₩1,504/$ (프로모션가 ₩767,250) |
| Maya · 3ds Max | ₩324,500 | ₩2,559,700 | ≈ ₩1,273/$ |
| Flex 토큰 | ₩148,830 / 33토큰 (토큰당 약 ₩4,510) | ≈ ₩1,503/$ | |
⚠ AutoCAD만 구매 페이지 가격(₩2,132,900)과 같은 사이트의 컬렉션 비교표 가격(₩2,670,800 ≈ ₩1,275/$)이 다릅니다. 프로모션 표시가 없는 할인이거나 한국 한정 인하로 보이며, 원인은 확인하지 못했습니다. 참고로 2024년 8월 국내 리셀러 견적은 AutoCAD 1년 ₩2,583,275였습니다. Fusion·Flex는 다른 제품보다 원화 환산가가 약 18% 높습니다.
4.6 Flex — "쓴 날만 내는" 소비형 과금
Flex 토큰(정가 개당 $3, 대량 구매 시 최저 $2.40)을 미리 사 두고, 제품을 연 날마다 사용자 1인당 정해진 개수가 빠지는 방식입니다(24시간 단위, 구매 후 365일 내 사용). 2026년 6월 4일 최소 구매 단위를 100토큰($300) → 33토큰($99)으로 낮췄고, 경영진은 "소규모 고객 채택이 빨라졌다"고 말했습니다.
| 제품 | 연 구독 | Flex 1일 비용 | 손익분기 사용일 |
|---|---|---|---|
| AutoCAD | $2,095 | 7 × $3 = $21 | 약 100일 |
| Revit | $3,005 | 10 × $3 = $30 | 약 100일 |
| Maya | $2,010 | 6 × $3 = $18 | 약 112일 |
| Fusion | $680 | 3 × $3 = $9 | 약 76일 |
토큰 단가가 "연 100일 미만 사용자"에 맞춰 설계돼 있습니다. 매일 쓰는 설계자는 구독, 가끔 도면을 열어 보는 관리자·발주처·협력사는 Flex를 쓰라는 뜻입니다. 이 구조가 중요한 이유는 AI 에이전트가 쓰는 사용량을 과금하는 그릇이 바로 이 Flex 토큰이기 때문입니다(5.9절).
4.7 그 밖의 과금 형태
- 엔터프라이즈 계약(EBA): 대기업용 맞춤 계약입니다. 여러 제품을 풀로 쓰고 실제 사용량에 따라 정산하는 소비형 성격이 있고, 매출의 약 15%를 차지합니다. FY27에는 사상 최대 규모의 EBA 갱신이 몰려 있고, 그중 상당수가 4분기(2026년 11월~2027년 1월)에 있습니다.
- Business Success Plan(구 Premium): 구독 50개 이상 고객 대상 부가 플랜(제품당 약 $200). 24시간 지원, 전담 매니저, 사용 리포트.
- 무료 구간: 교육용(학생·교사 인증, 1년 단위 갱신), Fusion 개인 비상업용(연 수입 $1,000 미만), Tinkercad(누적 사용자 1억 명). 이것이 미래 유료 사용자를 만드는 깔때기입니다.
- API(APS): 2025년 12월부터 무료/유료 두 단계로 나눴고, 파일 변환·자동화 등 4개 API가 사용량 과금 대상입니다. 자세한 내용은 5.9절.
4.8 가격·라이선스 정책의 역사 — 가격 인상은 "정가"보다 "할인 제거"로 이루어졌다
| 시점 | 변경 | 의미 |
|---|---|---|
| 2016 | 영구 라이선스 신규 판매 종료, 업종별 컬렉션 도입 | 구독 전환의 시작 |
| 2017~2019 | 기존 유지보수(maintenance) 요금을 5% → 10% → 20% 인상, 구독 전환 시 할인 | 영구 사용자를 구독으로 몰아넣음 |
| 2020~ | 여러 명이 돌려쓰는 네트워크(multi-user) 라이선스 → 1인 지정(named user) 전환. 1개를 2개로 바꿔 주는 보상 프로그램 | "몰래 돌려쓰기" 차단, 좌석 수 증가 |
| 2024.6~ | 북미부터 신거래모델(직접 계약·청구) 도입, FY25 4분기에 롤아웃 완료 | 리셀러 할인 회수 — 4.9절 |
| 2025.1 | 연간 갱신 할인 5% 폐지, 다년 갱신 할인 10% → 5% | 실질 가격 인상 |
| 2025.12 | APS API 과금 개편(무료 한도 + 유료) | "기계 사용량" 과금 시작 |
| 2026.1 | 갱신 할인 원칙적 폐지, AutoCAD LT 2% 인상, 네트워크 라이선스 갱신가를 1인 가격의 2배로 | 남은 영구·네트워크 고객 정리 |
| 2026.6 | Flex 최소 구매 $300 → $99 | 소규모·간헐 사용자 흡수 |
| 2026.8 / 10 | Data Model API: 구독에 월 한도 포함 + 초과분 Flex·종량 과금 (제조 8/17, AEC 10/6) | AI 에이전트 사용량 과금의 그릇 |
정가 자체는 크게 오르지 않았습니다. AutoCAD 연 구독은 2025년 1월 $2,030 → 현재 $2,095(+3.2%), LT는 $515 → $540(+4.9%), Maya는 2024년 10월 $1,875 → $2,010(+7.2%)입니다. 대신 갱신 할인, 다년 할인, 리셀러 할인(AEC Magazine 추정 연 $6억 규모의 채널 할인)을 차례로 없애 고객이 실제로 내는 가격을 올렸습니다. 이것이 "좌석 수 +2%인데 매출 +18%"가 가능했던 이유 중 하나입니다.
FY26 구독 매출 $67.4억 ÷ 평균 구독 수 약 805만 개 = 구독 1개당 연 약 $840입니다. AutoCAD 정가($2,095)의 40% 수준입니다. 구독의 상당수가 LT($540)·Fusion($680) 같은 저가 상품이거나 교육·신흥국 가격, 대량 계약 할인이 반영된 것으로 봐야 합니다. 뒤집어 말하면, "AI 때문에 좌석이 줄어든다"는 충격이 가장 먼저 닿는 곳은 이 저가·다수 구간입니다.
4.9 판매모델 전환 — 최근 2년 실적을 읽을 때 반드시 알아야 할 것
Autodesk는 2024~2025년에 판매 방식을 바꿨습니다. 예전에는 리셀러가 유통사(TD Synnex 등)를 거쳐 도매가에 사서 고객에게 되팔았고, Autodesk 매출에는 도매가만 잡혔습니다. 지금은 고객과 Autodesk가 직접 계약하고 Autodesk가 직접 청구합니다. 리셀러는 영업·지원을 하고 수수료를 받는 에이전트가 됐습니다.
| 지표 | 보고치 | 전환 효과 제외 | 해석 |
|---|---|---|---|
| FY26 매출 증가율 | +18% | +12% (고정환율) | 6%p가 회계 효과 |
| FY26 조정 영업이익률 | 38% | 41% | 파트너 수수료가 비용으로 잡혀 마진율 하락 |
| FY26 Billings 증가율 | +30% | +25% (고정환율) | 다년 계약의 연 단위 청구 전환도 섞여 있음 |
| TD Synnex 매출 비중 | 39%(FY24) → 33%(FY25) → 14%(FY26) | 간접 채널 비중 FY26 약 37%, FY27부터 공시 중단 | |
| FY27 순풍 | 1분기 약 3.5%p → 연간 약 1.5%p (Q2는 약 2%p) | FY28에는 소멸 → 순수 성장률이 드러남 | |
2024년 이사회 감사위원회는 회사가 잉여현금흐름(FCF)·마진 목표를 맞추려고 청구 시점(선불 vs 연납)을 조정한 관행을 조사했습니다. 5월 31일 재작성 없이 종결됐지만 CFO가 교체됐고(현 CFO Janesh Moorjani), 행동주의 펀드 Starboard가 이를 공격 재료로 썼습니다. 이후 회사는 다년 계약을 연 단위 청구로 바꾸는 중입니다. 그 결과 Q2 FY27에서 총 잔여계약(RPO)은 +2%에 그쳤고, 향후 12개월분(cRPO)은 +12%, 미청구 이연매출은 −8%였습니다. 실질 모멘텀은 cRPO와 매출로 봐야 합니다.
5경쟁과 해자 — 그리고 AI가 해자에 하는 일
"Autodesk의 경쟁자는 Dassault"라는 말은 제조 쪽에서만 맞습니다. 해자는 협력사 네트워크·교육 파이프라인·축적 자산 세 겹이고, AI는 그 가운데 일부를 약하게, 일부를 강하게 만듭니다.
5.1 왜 다른 걸 못 쓰나 — 전환비용의 세 겹
- 협력사 네트워크: 원청이나 발주처가 ".rvt로 달라", ".dwg로 달라"고 하면 하도급사는 선택권이 없습니다. 내 회사만 바꾸는 건 의미가 없고, 네트워크 전체가 바뀌어야 합니다.
- 교육 파이프라인: 대학·학원이 AutoCAD·Revit을 가르치고 학생에게 무료 라이선스를 줍니다. 2026년 2월 LinkedIn 전 세계 채용공고 수는 Revit 약 8.3만 건 대 ArchiCAD 약 1천 건입니다(추정치).
- 축적 자산: 수십 년치 도면, 사내 템플릿·표준, Revit 패밀리 라이브러리, 서드파티 애드온. 1998년에 이미 DWG 파일이 20억 개 이상 존재한다고 Autodesk가 추정했습니다.
2020년 영국·호주의 대형 설계사무소들이 "Revit은 비싸고 발전이 없다"는 공개서한을 냈고, Autodesk가 공개 답변을 했습니다. 2024년 4월에는 경쟁사 Nemetschek(ArchiCAD·Allplan·Vectorworks·Bluebeam)과 상호운용성 협약을 맺었습니다. 파일 포맷 잠금이 영원하지 않다는 신호입니다. 한국 2D 시장에서는 영구 라이선스 폐지 이후 저가 호환 CAD로 실제 이탈이 있었습니다(3.3절).
5.2 경쟁 구도
"Autodesk의 경쟁자는 Dassault"라는 말은 제조 쪽에서만 맞습니다. Autodesk는 영역마다 다른 상대와 싸웁니다. 2D에서는 저가 DWG 호환 CAD, BIM에서는 Nemetschek, 인프라에서는 Bentley, 시공에서는 Procore, 제조에서는 Dassault·Siemens·PTC, 영상에서는 무료 Blender가 상대입니다. 이제 여기에 범용 AI 에이전트가 모든 영역에 걸쳐 새로 들어왔습니다.
| 영역 | Autodesk | 주요 경쟁자 | Autodesk 위치 |
|---|---|---|---|
| 2D CAD | AutoCAD·LT | ZWCAD(ZWSOFT, 사용자 140만+, 매출 약 $1.2억), GstarCAD, BricsCAD(Hexagon에서 분사한 Octave), DraftSight(Dassault, $299/년), CADian | 압도적 1위. 가격으로만 공격받음 |
| 건축 BIM | Revit | ArchiCAD(Graphisoft)·Allplan·Vectorworks — 모두 Nemetschek 소속 | 영미권 1위, 독일·중유럽은 Nemetschek 강세 |
| 인프라·토목 | Civil 3D·InfraWorks | Bentley(OpenRoads·OpenBridge 등) | 민간·중소 강세, 공공 대형 인프라는 Bentley |
| 철골·시공 상세 | Advance Steel | Tekla(Trimble) | 2위권 |
| 시공 관리 | Forma Build 등 | Procore, Oracle Aconex, Trimble, Bluebeam(Nemetschek) | 2위(시장 1위 Procore도 점유율 7.4%) |
| 기계 CAD·PLM | Inventor·Fusion·Vault | SolidWorks·CATIA(Dassault), NX·Teamcenter(Siemens), Creo·Windchill·Onshape(PTC) | 하이엔드 약세, 중소·클라우드 강세 |
| 영상 3D | Maya·3ds Max | Blender(무료), Houdini(SideFX), Cinema 4D(Maxon/Nemetschek), Unreal·Unity | 장편 VFX 표준, 그 외는 잠식 중 |
| 설비 보전(CMMS) | MaintainX | IBM Maximo, SAP, UpKeep, Fiix(Rockwell) 등 | 신규 진입 |
| 회사 | 매출 | 성장 | 비고 |
|---|---|---|---|
| Autodesk | $72.1억 | +18% | FY26(2026.1 결산), 판매모델 효과 제외 시 +12% |
| Dassault Systèmes | €62.4억 | +4% cc | 2026년 가이던스 +3~5% |
| Siemens DI 소프트웨어 | €60~70억 (추정) | — | 별도 공시 없음, 분기치로 추정 |
| Trimble | $35.9억 | — | AECO 부문 $15.0억 |
| PTC | ARR $24.5억 | +8.5% | FY25(9월 결산) |
| Bentley Systems | $15.0억 | +11% | NRR 109% |
| Procore | $13억 | +15% | 고객 1.79만 |
| Nemetschek | €11.9억 | +22.6% cc | Graphisoft·Allplan·Vectorworks·Bluebeam·Maxon |
규모로는 Autodesk와 Dassault가 양강입니다. 다만 성장률만 보면 Autodesk의 실질 +12%는 Dassault(+4%)보다 높고 Nemetschek(+23%, 인수·구독 전환 효과 포함)보다 낮습니다.
피어 비교 표의 시가총액·PER·EV/EBIT(같은 종가일·TTM 기준)은 각사 1차 공시와 종가를 대조하지 못해 비워 둡니다. 위 "주요 경쟁사 규모" 표의 매출·성장률은 2026-09-10 판 값입니다 2차.
5.3 AI 영향 — 대체될까, 더 좋아질까
결론부터 말하면, 2026년 9월까지의 증거로는 "AI를 탑재해서 더 좋아진다"가 우세합니다. 다만 두 가지 단서가 붙습니다. ① 제품군마다 답이 다르고, ② "제품이 대체되느냐"보다 "과금 단위(사람 1명)가 유지되느냐"가 더 큰 문제입니다.
5.4 먼저 틀을 잡자 — CAD는 세 층으로 되어 있다
AI가 무엇을 대체하는지 보려면 CAD 소프트웨어를 세 층으로 나눠 봐야 합니다.
| 층 | 무엇인가 | 생성형 AI는 이 층을… |
|---|---|---|
| ① 엔진 | 기하 커널(정밀한 곡면·솔리드 계산), BIM 객체 규칙, 해석 솔버. 치수 오차가 0이어야 하는 결정론적 계산 | 대체하지 못합니다. 호출해서 씁니다. Astra도 결국 Fusion·SolidWorks를 조작해 형상을 만들었습니다 |
| ② 조작 환경 | 사람이 마우스·명령어로 조작하는 UI. 수년의 숙련이 필요하며, 이 숙련이 "교육 파이프라인 해자"의 실체 | 여기를 대체합니다. 사람 대신 AI 에이전트가 조작자가 됩니다 |
| ③ 데이터·포맷 | .dwg·.rvt 파일, 부품 라이브러리, 프로젝트 이력, 협력사 간 교환 표준, 날인된 도서 | 그대로 필요합니다. AI가 만든 결과물도 .rvt·.dwg로 납품하고 사람이 날인해야 합니다. 오히려 AI 학습 재료로서 가치가 올라갑니다 |
- 교육·숙련 해자는 약해집니다. "모두가 AutoCAD를 배웠으니 AutoCAD를 산다"는 논리는 조작자가 사람일 때만 성립합니다. AI는 어느 프로그램의 UI든 가리지 않습니다. 실제로 Astra 사용자들은 Fusion·SolidWorks·Onshape를 똑같이 다뤘습니다.
- 파일 포맷·협업 네트워크 해자는 유지됩니다. 원청이 .rvt를 요구하는 한 에이전트도 .rvt를 만들어야 합니다. 다만 AI가 포맷 변환을 싸게 만들면 이 해자도 장기적으로 얇아질 수 있습니다.
- 데이터 해자는 강해집니다. 수백만 명의 설계 이력은 설계 전용 AI를 학습시킬 재료입니다. 단, 고객 데이터로 학습할 권리를 두고 논쟁이 진행 중입니다(5.9).
- 법적 책임 해자는 그대로입니다. 건축사·기술사 날인과 시공 책임은 AI가 대신 질 수 없습니다. 검증 가능한 결정론적 엔진이 계속 필요한 이유입니다. Anagnost CEO의 표현으로는 "AI는 생성하고, 우리 엔진은 검증한다(AI can generate, our engines can validate)."
5.5 Autodesk가 탑재 중인 AI — 무엇이 실제로 나왔나
경영진은 AI를 세 층으로 설명합니다(Q2 FY27). 과업 자동화(버튼 하나로 끝나는 일)는 구독에 포함하는 "윤활유이자 가속제", 워크플로 자동화(에이전트가 여러 단계를 처리)는 소비량 과금, 시스템 자동화(프로젝트 전체)는 발주처 예산까지 넘보는 영역입니다.
| 제품 | AI 기능 | 상태 | 과금 |
|---|---|---|---|
| AutoCAD 2026·2027 | Smart Blocks(반복 도형을 찾아 블록으로 변환), 수기 마크업 자동 반영, AI 형상 정리, Autodesk Assistant(MCP 기반, 도면 표준 위반 검사 "몇 시간 → 몇 초") | 출시 + 일부 기술 미리보기 | 구독 포함 |
| Revit 2027 | Assistant: 요소 찾기·태그, 뷰 생성, 일람표 정리, 프롬프트 저장 | 기술 미리보기 | 구독 포함 |
| Civil 3D | Assistant: 경사·배수·접근성 기준 검토와 수정 제안 | 기술 미리보기 | 구독 포함 |
| Forma (시공) | Assistant: RFI·제출물·시방서 분석, 보고서·이메일 초안, 프롬프트 라이브러리. "수천 명 사용" | 정식 출시 | 라이선스 종류별 접근 |
| Forma Site Design | Building Layout Explorer — 매스에서 평면 배치안 생성·평가. "neural CAD for buildings"의 첫 제품 | 실험 기능 (미국 데이터만) | 구독 포함 |
| Fusion | AutoConstrain(스케치 치수 자동 구속, 2025.1~), 자동 도면(데모에서 7분에 53장, 작업의 약 60%), Assistant(2026.9 정식 출시), AI 렌더 | 출시 | AI 렌더 월 20장 포함, 초과분은 토큰 1개당 10장(장당 약 $0.30) |
| Maya·3ds Max 2027 | MotionMaker(AI 동작 생성, 사용자 데이터로 자체 학습 무료), ML Deformer, 생성형 텍스처 | 출시 | 구독 포함 |
| Flow Studio | 영상 속 배우를 CG로 교체, Wonder 3D(텍스트·이미지 → 3D) | 출시 (무료 요금제 도입) | 크레딧제 $0~95/월 |
| neural CAD (형상) | 텍스트·스케치에서 편집 가능한 정밀 3D 솔리드 생성. 2025년 9월 AU에서 발표, "일상 설계 업무의 80~90% 자동화" 주장 | 미출시 | — |
Engineering.com은 2026년 6월 neural CAD 논문을 두고 "새 정보가 빈약하다", 사용자 손에 닿기 전까지는 "AI 워싱"이라고 평했습니다. Develop3D(9월 8일)는 "완벽한 정밀도를 아직 보장하지 못한다"며 종속 심화와 추가 컴퓨팅 비용을 경고했습니다. 지금까지 출시된 기능은 대부분 "사람의 반복 작업을 줄이는" 과업 자동화이고, 설계 자체를 생성하는 기능은 실험 단계입니다. 9월 15~17일 AU 2026에서 에이전트 우선형 차세대 Assistant와 neural CAD의 출시 일정이 나올지가 관전 포인트입니다.
제휴·투자: Anthropic(Claude 공식 Fusion 커넥터, 2026.4), Microsoft(Azure OpenAI로 Assistant 렌더), AWS(전략적 협력, 2026.6), World Labs(3D 월드 모델 스타트업에 $2억 투자, 2026.2). 반면 2026년 3월 Nvidia GTC의 산업용 소프트웨어 AI 공동 발표에는 Dassault·Siemens·PTC·Cadence·Synopsys가 이름을 올렸고 Autodesk는 빠졌습니다.
5.6 대체 위협 ① — 범용 AI 모델이 CAD를 직접 조작하기 시작했다
OpenAI는 Astra가 여러 방향에서 찍은 렌더 이미지로 3D 형상을 재현하는 BenchCAD에서 95.9%를 기록했다고 발표했습니다. 공식 시연은 KiCad(PCB 설계, 3분 이내), Blender, Unreal Engine 5였습니다. 공개 직후 주말에 사용자들은 Onshape로 터보팬 엔진을, 도면에서 부품 3,295개짜리 기관차를, 파라메트릭 램프를 만드는 데모를 올렸습니다.
- 에이전트는 어느 CAD든 똑같이 다룹니다. 조작 숙련의 해자가 사라집니다.
- 중소 제조사·가공공장이 쓰는 Fusion 시장이 범용 에이전트에게 가장 닿기 쉬운 영역입니다.
- 9월 8일 S&P 소프트웨어 지수 −1.4%. 한 운용사는 "Astra가 소프트웨어 파괴 공포에 다시 불을 붙였다"고 말했습니다.
- 사용자 창구(프롬프트)가 OpenAI·Anthropic으로 넘어가면 Autodesk는 뒤에서 호출되는 부품이 됩니다.
- 95.9%는 렌더 → 측정 → 재시도 루프를 돌린 결과이며, 도움 없는 점수는 공개되지 않았습니다.
- 96.1%를 받은 부품 하나는 기능적으로 틀렸습니다(형상은 비슷해도 작동하지 않음).
- 7시간짜리 설계 세션 비용이 "수백 달러"입니다. AutoCAD 연 구독의 상당 부분에 해당합니다.
- OpenAI의 건축 사례는 Blender·UE5 시각화였고, Revit·IFC는 없었습니다.
- Autodesk 자체 벤치마크(neuralCAD-Edit, 2026.7)에서는 GPT‑5.2, Gemini 3 Pro, Claude Sonnet 4.5 모두 기존 모델 편집에서 전문 설계자에 크게 못 미쳤습니다.
"가치는 모델을 만드는 데 있지 않습니다. 모델을 쓰는 데 있습니다. … (Astra는) 설계와 제작의 의사결정 과정을 끌고 가 주지 않습니다. 고객에게 필요한 건 실제로 시공 가능하고 제작 가능한 설계입니다."Andrew Anagnost CEO, Goldman Sachs Communacopia, 2026-09-09
"(과업 자동화는) 시트 수에 아무 영향이 없습니다. 오히려 시트의 가치를 높이고, 그건 더 강해진 갱신율로 이미 나타나고 있습니다."Janesh Moorjani CFO, 같은 자리
5.7 대체 위협 ② — AI 네이티브 스타트업
| 회사 | 영역 | 자금 | 현 상태 |
|---|---|---|---|
| Motif | 브라우저 기반 차세대 BIM (Revit 정조준). 창업자는 전 Autodesk 공동 CEO Amar Hanspal | $4,600만 | 창업자 스스로 Revit과 기능이 같아지려면 5~10년이라고 추정 |
| Higharc | 주택 건설사용 AI 설계·견적 플랫폼 | $9,500만 C (2026.6) 누적 $1.7억+ | 고객사가 분양 개시까지 기간 25~50% 단축 주장 |
| Trunk Tools | 시공 문서(도면·시방서·RFI) AI | $4,000만 B (2025.7) | Forma Build의 AI 영역과 직접 겹침 |
| Backflip | 3D 스캔·텍스트 → CAD | $3,000만 A (2024.12) | a16z·NEA 투자 |
| Leo AI | 기계 설계 특화 AI("대형 기계 모델") | $970만 (2025.9) | — |
| Snaptrude · Arcol · Qonic · Hypar | 클라우드 BIM·초기 설계 | Snaptrude $1,400만 A | 틈새(초기 설계·협업) |
| Augmenta | 전기 배선·트레이 자동 설계 | — | 데이터센터 배선 25마일을 하룻밤에 자동 설계 |
| Zoo · Adam · Spectral Labs | 텍스트 → CAD | — | Zoo는 메시 출력, Adam은 코드 기반 파라메트릭, Spectral은 STEP 출력(복잡한 부품에서 품질 저하) |
업계지의 평가는 대체로 비슷합니다. "Revit은 어디 가지 않는다. 도전자들은 틈새를 먹는다." 스타트업이 가장 위협적인 곳은 설계 저작도구가 아니라 시공 문서 AI(Trunk Tools)와 주택·데이터센터 같은 반복형 설계 자동화(Higharc·Augmenta)입니다. Autodesk가 Forma(시공)와 Assistant에 힘을 주는 이유이기도 합니다.
5.8 기존 경쟁사도 같은 경주를 하고 있다
- Dassault: "Virtual Companions" — Aura(요구사항·지식, 출시), Leo(엔지니어링), Marie(재료과학)는 2026년 예정. 3D UNIV+RSES 전략.
- Siemens: NX Design Copilot(자연어 도움말·학습), DFM Advisor, Solid Edge 2026 코파일럿.
- PTC Onshape: AI Advisor, 그리고 2026년 7월 "Text-to-Code-to-CAD"용 FeatureScript MCP 서버. Autodesk와 같은 MCP 전략입니다.
- Bentley: Bentley Copilot. OpenSite+는 "부지 설계 최대 10배 빠르게"를 주장하고, OpenRoads·OpenRail 도면 주석 AI 에이전트를 2025년 11월 정식 출시했습니다. Civil 3D와 정면으로 경쟁합니다.
- Nemetschek: ArchiCAD·Allplan·Vectorworks를 아우르는 AI Assistant.
시사점은 이렇습니다. AI 기능 자체로는 차별화가 어렵습니다. 모두가 같은 기반 모델과 같은 MCP 규격을 씁니다. 차이는 누구의 데이터가 더 많고, 누구의 고객이 더 떠나기 어려운가에서 납니다. 이 싸움에서 Autodesk는 AEC 쪽이 유리하고, 제조 쪽은 불리합니다.
5.9 과금구조는 어떻게 바뀌나 — "사람 × 시트"에서 "시트 + 기계 사용량"으로
이미 시행된 것 — 구체적으로
- APS 과금 개편 (2025-12-08): 무료/유료 두 단계. 파일 변환(Model Derivative)·자동화(Automation)·Flow Graph Engine·Reality Capture 4개 API가 사용량 과금 대상입니다. 무료 단계에는 월 한도가 있고, 유료는 Flex 선불 또는 월 종량제입니다. Revit·AutoCAD·Inventor 파일 변환·자동화 요율이 조정됐고, 과거 무료였던 일부 작업이 유료가 됐습니다. 2026년 2월 18일까지 이전하지 않은 앱은 API 접근이 중단됐습니다.
- Data Model API (2026-08-17 제조 / 2026-10-06 AEC): 구독에 월 사용 한도를 포함하고, 초과분은 Flex·종량 과금. AI 에이전트가 설계 데이터를 읽고 쓰는 통로에 요금을 붙이는 조치입니다.
- 경영진 발언(Q2 FY27): "고객들은 우리가 API와 기계 기반 사용량에 과금할 것임을 잘 알고 있다." "기계가 쓰는 사용량에 대한 접근에 과금하는 방향을 계속 지켜봐 달라."
- 재무 영향(CFO): AI 워크로드는 "매출총이익 금액에는 보탬이 되지만 매출총이익률에는 약간의 압박"이 있습니다. FY27 매출총이익률은 보합 가정입니다. 약 92% 총이익률이 영원하지는 않다는 뜻입니다.
Autodesk 이용약관에는 2018년부터 "Autodesk 제품 출력물로 AI를 학습시키지 말라"는 취지의 제한이 있었습니다. AEC Magazine이 2025년 10월 이를 문제 삼자 여러 설계사무소가 내부 AI 프로젝트를 중단했고, Autodesk는 2025년 12월 8일 약관을 고쳐 "Autodesk 제품을 복제·역설계하지 않는 한 자기 모델과 데이터로 학습해도 된다"고 완화했습니다. 반대로 CFO는 2026년 3월 "우리는 고객 데이터로 우리 모델을 학습시킬 권리가 있다"고 말했습니다. 고객은 자기 데이터로 AI를 만들 권리를, Autodesk는 고객 데이터로 AI를 만들 권리를 서로 주장하는 구도이고, 대형 EBA 고객의 데이터 공유 의사는 애널리스트 질문의 단골 주제가 됐습니다.
단순 민감도 — 가장 노출된 곳의 좌석이 줄면 (필자 계산)
| AutoCAD·LT 좌석 감소 | 매출 감소 | 전체 매출 대비 |
|---|---|---|
| −10% | $1.8억 | −2.1% |
| −20% | $3.6억 | −4.3% |
| −30% | $5.4억 | −6.4% |
| 참고: M&E 전체 | $3.3억 | 4.0% |
AI 노출이 가장 큰 두 제품군(AutoCAD·LT + M&E)을 합쳐도 FY26 매출의 약 29%입니다. 나머지 70%(Revit·시공·토목·제조·운영)는 AI가 "돕는" 쪽입니다. 시장이 9월 초에 반영한 −24%는 이 29%가 몇 년에 걸쳐 크게 깎이는 시나리오보다 훨씬 큰 폭입니다. 결국 시장은 70% 쪽의 "가격 결정력"까지 의심하고 있는 셈입니다.
5.10 제품군별 판정 — 대체냐, 강화냐
| 제품군 | AI가 자동화하는 일 | 판정 | 과금에 미치는 영향 |
|---|---|---|---|
| AutoCAD LT 2D 제도 | 도면 표준 검사, 블록 정리, 개정 비교, 마크업 반영, 반복 주석 — "규칙을 따르는 일" 전부 | 부분 대체 | 주니어·간헐 사용자 좌석 감소 위험. DWG는 출력 포맷으로 남음. Flex $99 인하가 바로 이 층을 겨냥 |
| AutoCAD 툴셋 포함 | 위와 같음 + 업종별 자동화 | 강화 (단 좌석 압박) | 1인 생산성이 오르면 사람은 줄 수 있음 → API·토큰 과금으로 보전해야 함 |
| Revit BIM | 뷰·시트·태그 생성, 일람표, 평면 배치 생성, MEP 배선 경로, 법규 검토 | 보완 (단기) | 패밀리·사내 표준 생태계와 날인 책임이 방어. 도전자는 5~10년 거리. 다만 지능은 Forma(클라우드)로 옮겨 가는 중 |
| Civil 3D | 지형·배수·경사 규칙 검토 | 보완 | "AI가 제안, 엔진이 검증" 구조에 적합. 경쟁자는 LLM이 아니라 Bentley의 AI |
| Forma (시공) | RFI·제출물·시방서·회의록 — 문서 업무 | 가장 강한 보완 | LLM이 가장 잘하는 일 = 이미 Autodesk가 데이터를 쥔 곳. 프로젝트 단위·소비량 과금의 1순위 후보 |
| Fusion·Inventor | 스케치 구속, 도면(약 60%), CAM 템플릿, 스캔 → CAD | 최대 격전지 | 텍스트 → CAD 역량이 가장 빠르게 느는 곳. 범용 에이전트가 SolidWorks·Onshape도 똑같이 다룸 → 중기 탈중개화 위험 |
| Maya·3ds Max | 텍스트·이미지 → 3D, AI 모션캡처, 생성형 영상·월드 모델 | 대체 압력 최대 | 매출 4.6%로 작음. Blender + AI 커넥터 조합이 가장 위험. 회사는 무료 번들·World Labs 투자로 대응 |
① 대체되나? 매출의 약 70%를 차지하는 BIM·토목·시공·제조 핵심은 향후 3~5년 "대체"보다 "강화" 쪽입니다. 날인 책임, 파일 포맷 네트워크, 결정론적 엔진이 필요한 구조는 그대로입니다. 2D 제도(LT)와 영상 3D(약 29%)는 좌석 감소 압력을 받을 가능성이 높습니다.
② 과금은 어떻게 바뀌나? 이미 "시트 + 기계 사용량" 혼합형으로 가고 있습니다. 사람 좌석은 AI 번들로 가격을 지키고, 에이전트가 쓰는 API·데이터 접근은 토큰으로 받는 구조입니다. 성패는 에이전트 사용량을 사람 좌석만큼의 단가로 받을 수 있느냐에 달렸습니다. 소비형 매출이 16~17%에서 의미 있게 커지면서 NRR이 110% 부근을 유지하면 성공 신호이고, NRR이 100%로 수렴하면 실패 신호입니다.
③ 더 좋아지나? 기능은 좋아지고 있습니다. 하지만 AI 기능 자체는 경쟁사도 똑같이 내고 있어 차별화 요인이 아닙니다. 차별화는 데이터와 고객 고착도에서 나오고, 여기서 Autodesk는 AEC에서 강하고 제조에서 약합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률은 5년 내내 90~91%이고, 영업이익률을 결정하는 것은 마케팅·영업비입니다. 판매모델 전환으로 파트너 수수료가 비용으로 잡히면서 FY26 영업이익률(21.9%)은 눌려 보였고, 구조조정비가 빠진 Q2 FY27에는 29.3%까지 올라왔습니다.
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | TTM (~2026.7) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 4,386 (+15.7%) | 5,005 (+14.1%) | 5,497 (+9.8%) | 6,131 (+11.5%) | 7,206 (+17.5%) | 7,790 (+17.9%) |
| 매출원가 | 418 | 480 | 511 | 578 | 650 | 682 |
| 매출총이익 (률) | 3,968 (90.5%) | 4,525 (90.4%) | 4,986 (90.7%) | 5,553 (90.6%) | 6,556 (91.0%) | 7,108 (91.2%) |
| 영업비용 합계 = 판관비 (률) | 3,350 (76.4%) | 3,536 (70.6%) | 3,858 (70.2%) | 4,199 (68.5%) | 4,978 (69.1%) | 5,067 (65.0%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 (R&D) | 1,115 | 1,219 | 1,373 | 1,485 | 1,643 | 1,721 |
| 마케팅·영업비 (Marketing and sales) | 1,623 | 1,745 | 1,823 | 2,000 | 2,373 | 2,457 |
| 인수 무형자산 상각 (영업비용) | 40 | 40 | 42 | 49 | 53 | 51 |
| 일반관리비 (G&A) | 572 | 532 | 620 | 650 | 693 | 704 |
| 구조조정·퇴출·시설 축소 | 0 | 0 | 0 | 15 | 216 | 134 |
| 영업이익 (률) | 618 (14.1%) | 989 (19.8%) | 1,128 (20.5%) | 1,354 (22.1%) | 1,578 (21.9%) | 2,041 (26.2%) |
| 지배순이익 | 497 | 823 | 906 | 1,112 | 1,124 | 1,642 |
| 영업현금흐름 | 1,531 | 2,071 | 1,313 | 1,607 | 2,452 | 2,896 |
| CAPEX (유형자산 취득) | 56 | 40 | 31 | 40 | 43 | 57 |
| FCF (마진) | 1,475 (33.6%) | 2,031 (40.6%) | 1,282 (23.3%) | 1,567 (25.6%) | 2,409 (33.4%) | 2,839 (36.4%) |
| 항목 | Q1 FY26 2025.4 | Q2 FY26 2025.7 | Q3 FY26 2025.10 | Q4 FY26 2026.1 | Q1 FY27 2026.4 | Q2 FY27 2026.7 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,633 (+15.2%) | 1,763 (+17.1%) | 1,853 (+18.0%) | 1,957 (+19.4%) | 1,934 (+18.4%) | 2,046 (+16.1%) |
| 매출원가 | 160 | 159 | 165 | 166 | 175 | 176 |
| 매출총이익 (률) | 1,473 (90.2%) | 1,604 (91.0%) | 1,688 (91.1%) | 1,791 (91.5%) | 1,759 (91.0%) | 1,870 (91.4%) |
| 영업비용 합계 = 판관비 (률) | 1,240 (75.9%) | 1,160 (65.8%) | 1,218 (65.7%) | 1,360 (69.5%) | 1,218 (63.0%) | 1,271 (62.1%) |
| 영업이익 (률) | 233 (14.3%) | 444 (25.2%) | 470 (25.4%) | 431 (22.0%) | 541 (28.0%) | 599 (29.3%) |
| 지배순이익 | 152 | 313 | 343 | 316 | 491 | 492 |
| 영업현금흐름 | 564 | 460 | 439 | 989 | 893 | 575 |
| FCF (마진) | 556 (34.0%) | 451 (25.6%) | 430 (23.2%) | 972 (49.7%) | 876 (45.3%) | 561 (27.4%) |
표에서 읽히는 것은 세 가지입니다. ① 매출총이익률은 FY22 90.5% → TTM 91.2%로 거의 움직이지 않았고, CFO는 AI 워크로드가 이 비율을 "약간" 누를 것이라고 예고했습니다(5.9절). ② 마케팅·영업비는 FY25 $2,000M → FY26 $2,373M(+18.7%)로 매출(+17.5%)만큼 늘었는데, 신거래모델에서 파트너 수수료가 이 계정으로 들어온 영향입니다. ③ 분기 FCF는 1분기(연간 청구가 몰리는 시기)와 4분기에 크고 2·3분기에 작은 계절성이 있으며, 다년 선불 → 연 단위 청구 전환이 진행 중이어서 FCF와 이연매출은 매출보다 변동이 큽니다 계산.
6.1 핵심 실적·가이던스 (회사 발표 기준)
| 항목 | FY2026 | YoY | Q2 FY27 | YoY |
|---|---|---|---|---|
| 매출 | $7,206M | +18% | $2,046M | +16% (cc +14%) |
| — 구독 매출 | $6,743M | — | $1,952M | +17% |
| — 미주 / 유럽중동 / 아태 | $3,178M / $2,794M / $1,234M | +17% / +21% / +11% | $898M / $804M / $344M | +14% / +19% / +14% |
| Billings | $7,771M | +30% | $1,854M | +10% |
| RPO / cRPO | $8.30B / $5.48B | +20% / +23% | $7.43B / $5.25B | +2% / +12% |
| GAAP 영업이익률 | 22% | — | 29% | +4%p |
| 조정 영업이익률 | 38% | — | 41% | +2%p |
| GAAP EPS / 조정 EPS | $5.23 / $10.43 | — | $2.33 / $3.30 | — |
| FCF | $2,409M | +54% | $561M | +24% |
| 자사주 매입 | $1,402M | — | $453M (상반기 $901M) | — |
| 항목 | 현재 | 직전(5월) |
|---|---|---|
| 매출 | $8,295~8,345M | $8,160~8,220M |
| Billings | $8,575~8,650M | $8,510~8,580M |
| 조정 영업이익률 | ~39% | ~39% |
| GAAP 영업이익률 | 25~27% | 26~28% |
| 조정 EPS | $12.52~12.60 | $12.40~12.65 |
| FCF | $2,725~2,750M | $2,725~2,800M |
| Q3 FY27 (참고) | 매출 $2,125~2,140M · 조정 EPS $3.04~3.09 (컨센서스 하회) | |
- MaintainX: 하반기 매출 약 $6천만·billings 약 $7천만 기여(4분기 집중). 인수 시점에 적자여서 FY27 마진을 희석하고, FY28에 소폭 개선을 예상합니다. 인수 자금은 현금 약 $16억에 신규 차입 약 $20억(364일 만기 텀론 $10억 + 기업어음)입니다.
- 경영진 코멘트(Q2 FY27): 시공 "20% 이상" 성장, Fusion 사용자·ACV 증가와 다수 좌석 구매 가속, 영업 조직 재편 후 신규 영업 생산성은 "계획에 훨씬 근접"(서유럽은 노동 협의 절차로 지연), 매크로는 "대체로 안정".
- 감원: 2026년 1월 약 1,000명(7%)을 줄였고, 대부분 고객 대면 영업직입니다. Anagnost는 "AI로 사람을 대체하려는 것이 아니다"라고 말했습니다.
- 행동주의: Starboard Value와 2025년 4월 24일 합의했습니다. Jeff Epstein(전 Oracle CFO)·Christie Simons(전 Deloitte)가 이사회에 들어왔고, Starboard가 요구한 41~42% 마진이 FY29 목표 41%와 일치합니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
배당은 없고, FCF의 절반 이상을 자사주 매입에 씁니다. 2026년 7월 말까지 순현금이었던 재무상태는 MaintainX 인수로 순부채로 넘어갔습니다.
| 항목 | 2026-01-31 | 2026-07-31 |
|---|---|---|
| 현금및현금성자산 | 2,249 | 4,098 |
| 단기 유가증권 | 348 | 57 |
| 장기 유가증권 | 376 | 202 |
| 현금성 합계 | 2,973 | 4,357 |
| 단기차입(Short-term debt, net) | 0 | 994 |
| 유동성 장기 노트 | 0 | 499 |
| 장기 노트(Long-term notes payable, net) | 2,483 | 1,985 |
| 차입 합계 | 2,483 | 3,478 |
| 순현금(순부채) | 490 | 879 |
| 이연매출 (유동 / 비유동) | 4,406 / 287 | 4,036 / 222 |
| 자산총계 | 12,467 | 12,983 |
| 자본총계 | 3,045 | 3,383 |
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | 상반기 FY27 |
|---|---|---|---|---|---|---|
| 자사주 매입·소각 | 1,079 | 1,101 | 795 | 852 | 1,402 | 901 |
| FCF 대비 | 73% | 54% | 62% | 54% | 58% | 63% |
| 주식보상비 (현금흐름표) | 555 | 657 | 703 | 683 | 788 | 339 |
| 현금배당 | 0 | 0 | 0 | 0 | 0 | 0 |
- 인수 자금: 인수 자금은 현금 약 $16억에 신규 차입 약 $20억(364일 만기 텀론 $10억 + 기업어음)입니다. 이 문서는 이를 반영한 순부채를 약 $29억으로 추정합니다(9.1절) 계산.
- 주주환원 약속: FY29 목표는 조정 영업이익률 41%와 FCF 약 50% 주주환원입니다. FY26 자사주 매입 $1,402M은 FCF $2,409M의 58%였습니다 계산.
- 주식보상비: 매출 대비 FY26 11%, FY27E 약 9%, 목표 10% 미만(6.1절). 자사주 매입의 상당 부분은 주식보상 희석을 상쇄하는 데 쓰이며, 발행주식은 2.11억 주(2026-02-23) → 2.09억 주(2026-08-21)로 줄었습니다 공시.
- 2024년 회계 조사 이력: 청구 시점(선불 vs 연납) 조정 관행 조사는 재작성 없이 종결됐지만, 이후 다년 계약의 연 단위 청구 전환으로 Q2 FY27 미청구 이연매출은 −8%였습니다(4.9절).
8주가 — 9월 초 −24%는 무슨 일이었나
9월 1~9일 5거래일 −16.6%, 실적 발표 전날(8/27) 대비 −23.6% 하락은 AI 대체 우려와 소프트웨어 업종 전반의 급락이 겹친 결과입니다.
일부 요약에서 9월 9일 종가 $206.62 옆에 "▼16.6%"가 붙어 있지만, 이것은 9월 1일 종가($247.69) 대비 5거래일 누적 하락률입니다. 9월 9일 당일은 −2.63%였고, 가장 크게 떨어진 날은 9월 4일(−8.26%)입니다. 실적 발표 전날인 8월 27일 종가($270.58) 대비로는 −23.6%입니다.
8.1 무엇이 겹쳤나 — 회사 고유 악재는 없었다
- 실적 반응 (8/28, −3.7%): 매출·EPS는 컨센서스를 웃돌았지만 Q3 EPS 가이던스($3.04~3.09)가 컨센서스를 밑돌았고, 연간 EPS 중간값($12.56)도 컨센서스($12.60)를 소폭 밑돌았습니다. MaintainX 비용 탓에 FCF 범위 상단이 낮아졌습니다. BofA의 평가는 "하반기 가이던스에 보수성이 담긴 혼조".
- Berenberg (9/1): 매수를 유지하면서 목표가를 $335에서 $333으로 소폭 내렸습니다. 핵심 사업의 견조한 성장과 수익성 개선을 인정하면서도 "AI 네이티브 설계 도구와 클라우드 네이티브 엔지니어링 플랫폼과의 경쟁 심화"를 짚었습니다. 시장에서는 Q2 billings(+10%)가 매출(+16%)보다 느렸다는 점도 함께 거론됐습니다.
- GPT‑6 Astra (9/3): CAD 조작 역량이 부각됐습니다(5.6절).
- 소프트웨어 동반 급락 (9/4, −8.26%): 같은 날 Adobe가 CEO 교체를 발표해 −7%, Guidewire −21%, UiPath −16.7%를 기록했습니다. 한 시장 코멘트는 ADSK를 "AI 파괴가 설계 소프트웨어 기존 강자의 성장을 위협한다는 우려 속 소프트웨어 디레이팅의 희생양"으로 표현했습니다.
- 9/8 (−2.61%): Astra 공포로 S&P 소프트웨어·서비스 지수 −1.4%(Salesforce −4%, ServiceNow −5%, Intuit −4%).
- 9/9 (−2.63%): Citi·Goldman 컨퍼런스에 참석해 운영 사업 확장을 강조했지만(한 매체는 "실행 리스크 추가"로 해석) 반등하지 못했습니다.
가이던스 하향, CEO 교체, 가격 정책 변경, 투자의견 하향(매도) 같은 회사 고유의 악재는 확인되지 않았습니다.
2025~2026 주가 타임라인 전체행동주의 → AI 매도 → MaintainX → Astra
| 시점 | 사건 | 주가 |
|---|---|---|
| 2025.4.24 | Starboard와 이사 선임 합의 | — |
| 2025 하반기 | 52주 고점 (정확한 날짜 미확인) | $329.09 |
| 2025.10.7 | 인베스터데이 — FY29 조정 영업이익률 41% 목표 | — |
| 2025.12.31 | 연말 종가 | $296.01 |
| 2026.1.13 | Piper Sandler "2026 최선호주", 목표가 $373 | — |
| 2026.1.22 | 약 1,000명(7%) 감원 발표 | — |
| 2026.2.3~4 | Anthropic Claude Cowork 플러그인 발 소프트웨어 급락("SaaSpocalypse"). 2/11 52주 신저가 | — |
| 2026.2.26 | Q4 FY26 실적 — "AI 파괴 우려를 잠재웠다"는 평가 | $228.03 |
| 2026.4.10 | Citi 중립 하향, 목표가 $331 → $246 (업종 선별·매크로·영업 전환) | $214.92 |
| 2026.5.28 | Q1 FY27 실적 + MaintainX $36억 인수 발표 → 다음 날 −5~7% | — |
| 2026.6.11~18 | 52주 저점권. CFO(2,500주, $197.67)·이사(2,000주, $189.20) 장내 매수 | $191~206 |
| 2026.8.3 | MaintainX 인수 완료 | — |
| 2026.8.27 | Q2 FY27 실적(장 마감 후), 발표 전 +6.2% | $270.58 |
| 2026.9.4 | 소프트웨어 동반 급락 −8.26% | $217.90 |
| 2026.9.9 | Citi·Goldman 컨퍼런스 | $206.62 |
52주 저점은 출처에 따라 $185.50과 $191.20(6/18)이 엇갈립니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
GAAP·TTM 기준으로는 P/E 26.3배, FCF 수익률 6.6%이고, 회사 조정 EPS·가이던스 기준 선행 PER은 약 16배입니다. 두 숫자의 차이는 주식보상비·인수 무형상각·구조조정비가 GAAP 이익에서 빠지기 때문입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 26.3배 계산 | TTM 지배순이익 $1,642M (FY26 $1,124M 기준 38.4배) |
| EV/EBIT | 20.7배 계산 | EV = 시총 $431.8억 − 순현금 $8.8억(2026-07-31) · TTM 영업이익 $2,041M. MaintainX 대금 지급 후 순부채 약 $29억(추정)을 반영하면 약 22.6배 |
| PBR | 12.8배 계산 | 2026-07-31 자본총계 $3,383M |
| P/FCF | 15.2배 계산 | TTM FCF $2,839M (영업현금흐름 $2,896M − 유형자산 취득 $57M) |
| FCF 수익률 | 6.6% 계산 | TTM FCF ÷ 시총 |
| 배당수익률 | 0% | 현금배당 없음 |
| 지표 | 값 | 보조 |
|---|---|---|
| 주가 (2026-09-09) | $206.62 | 연초 대비 −30% · 52주 고점 $329.09 |
| 시가총액 | ~$432억 | 약 2.09억 주 |
| 선행 PER (조정) | ~16배 | FY27 EPS 중간값 $12.56 기준 16.5배 |
| FCF 수익률 | ~6.3% | FY27 FCF 가이던스 중간값 / 시총 |
9.1 밸류에이션 — 싸졌지만 "왜 싼지"가 핵심
- 선행 PER 약 16배. 과거 평균 약 28배 대비 2년 내 최저권이고, 7월 저점(약 16~17배) 수준으로 돌아왔습니다.
- EV/FCF 약 15~17배. 7월 말 기준 순현금이었지만 MaintainX 대금 지급 후 순부채는 약 $29억으로 추정됩니다. 이를 반영한 EV 약 $460억 ÷ FY27 FCF $27.4억 ≈ 16.8배(필자 계산).
- 컨센서스: 31~36명 중 매도 의견 0, 평균 목표가 약 $315~321입니다. 최근 목표가는 Argus $355, Piper $338, UBS $325, Baird $325, BTIG $300, BofA $300, Citi $276(중립), Guggenheim $283입니다.
- 시장이 할인하는 것: 이익 체력이 아니라 종료 가치(terminal value)입니다. FCF가 연 10%씩 5년 늘어도, 그 뒤 "사람 좌석 × 단가"가 무너진다면 지금 배수가 싼 게 아니라는 논리입니다. 반대로 과금 전환에 성공하면 연 $27억 FCF에 약 6% 수익률은 품질 대비 매력적인 가격입니다. 결국 5.9절가 밸류에이션 논쟁의 본체입니다.
역산으로 보면, TTM FCF $2,839M에 FCF 수익률 6.6%는 장기 성장률을 할인율보다 6%p가량 낮게 잡는 가격입니다(단순 영구성장 모형, FCF 수익률 ≈ 할인율 − 성장률) 계산. 할인율을 9~10%로 두면 시장은 장기 FCF 성장률 3% 안팎, 즉 최근 매출 성장률(+16~18%)보다 훨씬 낮은 성장을 가격에 넣고 있는 셈입니다. 이것이 위에서 말한 "종료 가치 할인"의 숫자 표현입니다.
10리스크와 반증 조건
가장 큰 리스크는 "대체"가 아니라 "가치의 이동"입니다. 아래 반증 조건은 본문(5.10절 결론, 11장 균형 잡힌 평가)이 제시한 판정 기준입니다.
- 사용자 창구의 이동(탈중개화) — 에이전트가 여전히 CAD 프로그램을 도구로 쓰지만, AI는 CAD 엔진을 대체한 게 아니라 CAD의 사용자를 대체하는 방향으로 가고 있습니다. 그렇게 되면 CAD 프로그램은 서로 바꿔 쓸 수 있는 부품이 되고, 사용자와 만나는 창구(프롬프트)를 쥔 쪽이 가치를 가져갑니다. — 무엇이 보이면 이 논지가 틀린 것인가: 소비형 매출이 16~17%에서 의미 있게 커지면서 NRR이 110% 부근을 유지하면 성공 신호이고, NRR이 100%로 수렴하면 실패 신호입니다.
- 좌석 성장 정지와 판매모델 순풍 소멸 — Design 구독 +2%. 성장은 가격·판매모델 효과이고 FY28에는 판매모델 순풍이 사라집니다. — 반증: FY28(판매모델 순풍 소멸 후) 유기적 매출 성장률이 두 자릿수 근처를 유지하는지.
- AI 노출이 큰 제품군의 좌석 감소 — AutoCAD LT·M&E(약 29%)는 좌석 감소 압력, Fusion은 범용 에이전트와 최대 격전지. AutoCAD·LT 좌석 −10/−20/−30%면 전체 매출 −2.1/−4.3/−6.4%(5.9절 민감도). — 반증: 사상 최대 EBA 갱신 코호트(Q4 FY27)에서 대기업이 계약 규모를 줄이는지, AI 때문에 시트를 줄인 공개 사례(지금까지 0건)가 나오는지.
- 간판 AI의 출시 지연 — neural CAD 형상 모델은 발표 1년째 미출시이고 "AI 워싱" 비판을 받습니다. — 반증: AU 2026에서 neural CAD 형상 모델 출시 일정과 AI 과금 상품이 나오는지.
- MaintainX 통합 — $36억, 적자 기업, ARR 27배, 차입 조달, 익숙지 않은 구매자(시설관리자·공장 보전팀). — 반증: Q3·Q4 FY27 실적에서 하반기 매출 약 $6천만·billings 약 $7천만 기여와 FY28 마진 개선 예상이 지켜지는지.
- 매출총이익률 하락 — AI 워크로드는 "매출총이익 금액에는 보탬이 되지만 매출총이익률에는 약간의 압박"이 있습니다. 약 92% 총이익률이 영원하지는 않다는 뜻입니다. — 반증: 분기 매출총이익률(6장 표, 90~91%대)의 추세.
- 데이터 권리·회계 이력·환율 — 고객 데이터로 학습할 권리를 두고 고객과 긴장, 2024년 청구 시점 관행 조사 이력(조정 지표와 FCF를 볼 때 할인 필요), 해외 매출 64%(달러 강세·유럽 경기 노출, 서유럽 영업 정상화 지연).
11Bull / Bear
강세론과 약세론은 같은 사실을 다르게 읽고 있습니다.
- AI 때문에 시트를 줄인 공개 사례 0건, 갱신율 개선, NRR은 100~110% 밴드 상단
- 매출의 약 70%(BIM·토목·시공·제조 핵심)는 날인 책임·파일 포맷 네트워크·결정론적 엔진이 필요한 영역 → "AI가 생성, 엔진이 검증"
- 과금 전환을 이미 실행 중 — APS·Data Model API 과금, Flex $99, 소비형 매출 16~17%
- 가장 AI 친화적인 업무(시공 문서)의 데이터를 이미 쥐고 있음. 시공 +20%대 성장
- 조정 영업이익률 41%, FCF $24억(+54%), FCF의 약 50% 주주환원 약속, 내부자 6월 장내 매수
- 선행 PER 약 16배 — 과거 평균 약 28배 대비 크게 할인. 회사 고유 악재 없이 업종 급락에 휩쓸림
- 한국 등 각국 BIM 의무화(2030년 공공 전면)라는 규제 순풍
- 자체 벤치마크에서 범용 LLM이 전문가 대비 크게 뒤처짐 — 정밀 편집은 아직 먼 문제
- 좌석 성장은 이미 멈췄다 — Design 구독 +2%. 성장은 가격·판매모델 효과이고 FY28에는 판매모델 순풍이 사라짐
- 교육·숙련 해자의 약화 — AI 조작자는 어느 CAD든 똑같이 다룸(Astra 데모)
- MCP로 AI에 문을 연 것이 탈중개화의 입구가 될 수 있음 — 사용자 창구가 OpenAI·Anthropic으로 이동
- 간판 AI(neural CAD 형상 모델)는 발표 1년째 미출시 — "AI 워싱" 비판
- AutoCAD LT·M&E(약 29%)는 좌석 감소 압력, Fusion은 범용 에이전트와 최대 격전지
- AI 워크로드로 92% 매출총이익률 하락 예고
- $36억 MaintainX — 적자 기업, ARR 27배, 차입 조달, 익숙지 않은 구매자
- 데이터 권리 논쟁 — 고객 데이터로 학습할 권리를 두고 고객과 긴장
- 해외 매출 64% — 달러 강세·유럽 경기에 노출, 서유럽 영업 정상화 지연
- 2024년 청구 시점 관행 조사 이력 — 조정 지표와 FCF를 볼 때 할인 필요
이 회사에 대한 강세론과 약세론은 같은 사실을 다르게 읽고 있습니다. "좌석이 안 늘어도 매출이 는다"는 강세론에게는 가격 결정력의 증거이고, 약세론에게는 성장 원천이 고갈됐다는 증거입니다. 판정은 두 숫자로 납니다. ① FY28(판매모델 순풍 소멸 후) 유기적 매출 성장률이 두 자릿수 근처를 유지하는지, ② 소비형 매출 비중이 16~17%에서 올라가면서 NRR이 밴드 상단을 유지하는지. 둘 다 "예"면 AI는 과금 단위를 넓힌 것이고, 둘 다 "아니오"면 AI가 좌석을 갉아먹기 시작한 것입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
판정은 두 숫자로 납니다 — FY28 유기적 매출 성장률, 그리고 소비형 매출 비중과 NRR의 동행.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-09-15~17 | Autodesk University 2026 (라스베이거스) — 에이전트 우선형 차세대 Assistant, neural CAD 형상 모델 출시 일정, AI 과금 상품(토큰·프로젝트 단위) 발표 여부 | neural CAD 형상 모델 미출시(2025.9 발표) | AU 기조연설·adsknews.autodesk.com |
| 2026-10-06 | AEC Data Model API 과금 시행 — 고객·개발자 반발 여부, 한도 설정 수준 | 제조는 8/17 시행 | aps.autodesk.com 블로그 |
| 2026-11 하순 (추정) | Q3 FY27 실적 — MaintainX 첫 기여, NRR 밴드 위치, cRPO, 새 제품군 분류 기준, 소비형 매출 언급 | NRR "범위 상단 또는 약간 위" · cRPO +12% · Q3 가이던스 매출 $2,125~2,140M | 8-K 실적 보도자료·10-Q |
| 2026.11~2027.1 | 사상 최대 EBA 갱신 코호트 (Q4 FY27 집중) — 대기업이 AI 시대에 계약 규모를 늘리는지 줄이는지 — 좌석 압박의 첫 직접 증거가 나올 수 있는 구간 | EBA 매출 비중 약 15% | Q4 FY27 컨퍼런스콜 |
| 2027-02 말 (추정) | Q4 FY27 실적 + FY28 가이던스 — 판매모델 순풍이 사라진 뒤 유기적 성장률. Design 구독 수 공시가 유지되는지 | FY26 판매모델 조정 성장률 +12% · Design 구독 591.5만 | 8-K·10-K FY2027 |
| 상시 | 프런티어 AI의 CAD 역량 — BenchCAD·neuralCAD-Edit 점수, Revit·IFC를 다루는 에이전트 데모 등장 여부 | GPT‑6 Astra BenchCAD 95.9% | OpenAI·Anthropic 발표, Autodesk Research |
| 상시 | AI 네이티브 BIM 도전자 — Motif 등의 대형 설계사 공개 채택 사례 | 지금까지는 0건 | AEC Magazine 등 업계지 |
| 상시 | 경쟁사 AI 과금 — Dassault·PTC·Bentley가 AI를 별도 과금하는지, 번들로 넣는지 — 업계 가격 기준점 | Autodesk는 과업 AI 구독 포함 | 각사 실적 발표 |
| 2026 · 2028 | 한국 BIM 의무화 단계 확대 — 500억(2026) → 300억(2028) 이상 공공 공사로 확대, 국내 BIM 발주 건수 | 2025년 상반기 BIM 발주 79건 | 국토교통부·Autodesk 코리아 BIM 리포트 |
| 분기마다 | 표준 재무표 갱신 — 매출총이익률, 마케팅·영업비율, 분기 FCF | Q2 FY27 매출총이익률 91.4% · 영업이익률 29.3% | 10-Q (SEC EDGAR, CIK 769397) |
13용어집
- BIM (Building Information Modeling)
- 벽·문·배관 같은 건물 요소를 속성을 가진 객체로 모델링해, 하나의 3D 모델에서 도면·물량표를 자동으로 뽑는 설계 방식.
- DWG · RVT
- AutoCAD(.dwg)와 Revit(.rvt)의 파일 형식. 협력사 간 교환의 사실상 표준이라 전환비용의 원천이 된다.
- IFC
- 서로 다른 BIM 프로그램이 모델을 주고받기 위한 국제 표준 개방형 포맷.
- CAM · CAE · PLM
- CAM은 설계 형상에서 가공 경로(CNC 코드)를 만드는 도구, CAE는 강도·유동 등 해석, PLM은 제품 데이터와 변경 이력을 수명주기 전체에 걸쳐 관리하는 시스템.
- CMMS
- 설비 보전 관리 시스템. 작업지시·자산 이력·점검·예방 정비를 관리하는 소프트웨어(MaintainX의 영역).
- 디지털 트윈
- 실제 건물·설비를 데이터로 복제해 운영 중 센서·이력 정보를 겹쳐 보는 모델(Tandem의 영역).
- 시트(Seat) · Named user
- 사용자 1명에게 지정된 라이선스 단위. 구독 과금의 기본 단위이며 여러 명이 돌려쓰는 네트워크 라이선스와 대비된다.
- Flex 토큰
- 미리 사 둔 토큰을 제품을 연 날마다 차감하는 소비형 과금 방식.
- EBA (Enterprise Business Agreement)
- 대기업용 맞춤 계약. 여러 제품을 풀로 쓰고 사용량에 따라 정산하는 성격이 있다.
- NRR (순매출유지율)
- 기존 고객 집단이 1년 뒤 내는 매출을 1년 전 매출로 나눈 비율. 100%를 넘으면 이탈보다 확장이 크다는 뜻.
- Billings
- 기간 중 고객에게 청구한 금액. 매출에 이연매출 변동을 더한 값으로, 다년 선불 청구 여부에 크게 흔들린다.
- RPO · cRPO
- 잔여 수행의무(계약됐지만 아직 매출로 인식하지 않은 금액)와 그중 향후 12개월 안에 인식될 부분.
- 신거래모델 (New Transaction Model)
- 리셀러가 사서 되파는 구조에서 회사가 고객과 직접 계약·청구하고 리셀러는 수수료를 받는 에이전트가 되는 판매 방식. 매출이 도매가가 아니라 최종 판매가로 잡힌다.
- MCP (Model Context Protocol)
- AI 모델이 외부 프로그램·데이터를 조작하도록 연결하는 표준 규격.
- APS (Autodesk Platform Services)
- Autodesk 파일·데이터를 외부 프로그램이 읽고 쓰게 하는 클라우드 API 묶음(구 Forge).
- FCF 수익률 · EV/EBIT
- FCF 수익률은 잉여현금흐름을 시가총액으로 나눈 값. EV/EBIT은 기업가치(시총 − 순현금)를 영업이익으로 나눈 배수.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 피어 기업(Dassault·PTC·Bentley·Procore·Nemetschek·Trimble)의 같은 날짜 시가총액·PER·EV/EBIT은 1차 대조하지 못했습니다(5장 보강 필요 상자).
- TD Synnex 매출 비중(39% → 33% → 14%)과 간접 채널 비중의 10-K 문구는 이번에 다시 대조하지 못했습니다 미확인. 10-K 매출 세분화 주석의 직접/간접 매출(2장 표)은 1차 확인했습니다.
- MaintainX 인수 후 순부채 약 $29억은 인수 자금 구성(현금 약 $16억 + 차입 약 $20억)으로 추정한 값이며, Q3 FY27 10-Q 재무상태표로 확인해야 합니다.
- 아래 "확인하지 못한 것" 목록(2026-09-10 판)도 그대로 유효합니다.
널리 유통되는 오류·오해 — 원문 확인 결과
- "ADSK가 9월 9일 하루 16.6% 폭락" → 사실이 아닙니다. 9/1 종가 대비 5거래일 누적입니다. 9/9 당일은 −2.63%, 최대 하락일은 9/4(−8.26%)입니다.
- "MaintainX 인수는 6월 발표, 6월 11일 발표 직후 급락" → 발표는 2026년 5월 28일(Q1 FY27 실적과 동시)이고, 6월 11일은 당시 52주 저점을 기록한 날입니다. 인수 완료는 8월 3일입니다.
- "Autodesk Construction Cloud" → 2026년 3월 공식적으로 Autodesk Forma 브랜드에 편입됐습니다(Build → Forma Build, Docs → Forma Data Management 등). 옛 이름으로 검색하면 최신 자료가 누락될 수 있습니다.
- "Autodesk가 AI로 사람을 대체하려고 감원" → 2026년 1월 감원(약 7%)은 영업 조직 재편의 "마지막 단계"라고 회사가 밝혔고, CEO는 AI 대체 목적이 아니라고 명시했습니다.
- "neural CAD가 출시됐다" → 2025년 9월 발표된 형상 생성 모델은 2026년 9월 현재 미출시입니다. 건물 레이아웃 쪽(Building Layout Explorer)만 실험 기능으로 나왔습니다.
- "FY26 billings +30%는 수요 폭증" → 판매모델 전환(총액 인식)과 다년 계약의 연 단위 청구 전환 효과가 큽니다. 조정 시 +25%(고정환율), 매출은 +18% → +12%입니다.
확인하지 못한 것 — 정직하게 밝힙니다
- 한국 매출 비중은 공시되지 않습니다. 한국 스토어 가격의 부가세 포함 여부는 페이지 문구("세금 제외")로만 판단했고 장바구니로 확인하지 않았습니다. AutoCAD 원화 가격이 두 가지로 표시되는 원인도 확인하지 못했습니다.
- 제품별 사용자 수(Revit·Forma·FY24 이후 Fusion)와 산업별·규모별 고객 수는 공개 자료가 없습니다. 3.1절의 침투율 판단은 설문·추정치를 조합한 것입니다.
- FY24 구독 수(7.53M)와 FY25 발표치의 증분(+51.6만)이 맞지 않습니다. 기준 변경으로 보이지만 확인하지 못했습니다.
- 52주 고점($329.09)의 정확한 날짜와 52주 저점($185.50 vs $191.20)은 출처마다 다릅니다.
- Starboard의 현재 지분 보유 여부, FY29 목표 중 매출 성장률·FCF 목표의 세부는 확인하지 못했습니다.
- APS API별 토큰 요율표 전체는 확보하지 못했습니다. AutoConstrain 사용 지표(380만 건, 수용률 약 2/3)와 neuralCAD-Edit 벤치마크의 격차 수치는 2차 요약에서 가져왔습니다.
- Q3 FY27부터 적용될 새 제품군 분류(Operations 신설, Design/Make 공시 중단)의 세부 기준은 아직 공개되지 않았습니다.
- 9월 9일 Citi 컨퍼런스 관련 일부 기사는 원문이 깨져 있어 제목만 확인했습니다.
1차 자료
SEC 공시 (CIK 769397) — Form 10-K FY2026 (2026-03-03 제출) ↗ · 10-K FY2026 손익계산서 (XBRL R3) ↗ · 10-K FY2026 현금흐름표 (R8) ↗ · 10-K FY2026 매출 세분화 (R58) ↗ · 10-K FY2026 RPO (R57) ↗ · Form 10-Q Q1 FY2027 (2026-05-29) ↗ · 10-Q Q1 FY2027 손익 (R2) ↗ · Form 10-Q Q2 FY2027 (2026-08-28) ↗ · 10-Q Q2 FY2027 손익 (R2) ↗ · 10-Q Q2 FY2027 재무상태표 (R5) ↗ · 10-Q Q2 FY2027 현금흐름표 (R6) ↗ · Form 10-Q Q3 FY2026 (2025-11-26) ↗ · 10-Q Q3 FY2026 손익 (R2) ↗ · Form 10-K FY2024 (FY22~23 비교 열) ↗ · 10-K FY2024 손익 (R3) ↗ · Form 10-K FY2023 (FY21 매출) ↗
2026-09-10 판의 출처 (회사 IR · 제품 · AI · 시장 · 한국 · 주가)
회사 공시·IR
Q2 FY2027 실적 보도자료 (SEC 8-K, 2026.8.27) ·
FY2026 4분기·연간 실적 (2026.2.26) ·
FY2026 실적 설명 자료 (구독 수·NRR) ·
FY2026 10-K ·
Q2 FY27 컨퍼런스콜 녹취 ·
Q4 FY26 컨퍼런스콜 녹취 ·
Goldman Sachs Communacopia 발언 요약 (2026.9.9) ·
MaintainX 인수 발표 (2026.5.28) ·
Starboard 합의·이사 선임 (2025.4) ·
2025년 감원 (CNBC) ·
2026년 감원 (Bloomberg) ·
2024년 회계 관행 조사 종결 (Construction Dive)
제품·가격
AutoCAD ·
Revit ·
Fusion 가격 ·
Autodesk 한국 스토어 ·
Flex ·
시공 제품 가격 ·
"ACC는 이제 Forma의 일부" (2026.3) ·
APS 과금 개편 (2025.12) ·
Data Model API 과금 (2026.8/10) ·
Flex 최소 $99 (2026.6) ·
Flow Studio 가격 인하 (CGChannel) ·
신거래모델 설명 (Graitec)
AI
OpenAI GPT‑6 Astra ·
Astra CAD 역량의 한계 (IBTimes) ·
Astra CAD 사용 사례 모음 ·
Anthropic Claude for Creative Work (Fusion 커넥터) ·
neural CAD 발표 (Engineering.com, 2025.9) ·
"neural CAD는 종이 위에서만" (2026.6) ·
Develop3D (2026.9.8) ·
Fusion MCP 서버 발표 ·
APS 에이전트 AI·MCP (DevCon 2026) ·
neuralCAD-Edit 벤치마크 (Autodesk Research) ·
Building Layout Explorer ·
AI 학습 약관 개정 (AEC Magazine) ·
Motif 인터뷰 (AEC Magazine) ·
Higharc Series C ·
World Labs $2억 투자 (TechCrunch) ·
Bentley AI ·
PTC Onshape Labs ·
Dassault Virtual Companions
시장·침투율·경쟁
Jon Peddie — 2D CAD 시장 ·
BLS 제도사 전망 ·
유럽 건축가 BIM·CAD 사용 조사 ·
건설 소프트웨어 시장 점유율 ·
McKinsey 건설 생산성 ·
Blender 재단 2024 연차보고서 ·
Poliigon State of 3D 2024 ·
불법 사용자 600만 명 발언 (2017) ·
Bentley 2025 실적 ·
Nemetschek 2025 실적
한국
Autodesk 코리아 — BIM 의무화 ·
Autodesk BIM 리포트 Vol.9 요약 ·
BIM 의무화 로드맵 보도 (에너지경제) ·
현대건설 BIM 360 도입 ·
GS건설 Docs·Build 사례 (디지털데일리) ·
국내 2D CAD 시장 변화 (MFG)
주가·밸류에이션
일별 시세 (stockanalysis) ·
밸류에이션 지표 ·
6거래일 연속 하락 (Trefis) ·
Berenberg 코멘트 ·
9/4 소프트웨어 급락 (24/7 Wall St) ·
6월 52주 저점 (TIKR) ·
컨센서스 (MarketBeat) ·
Citi 중립 하향 (2026.4)
시세·시장 데이터
종가 $206.62(2026-09-09), 일별 시세: stockanalysis.com ↗ 2차 · 발행주식 2.09억 주: 10-Q Q2 FY2027 표지(2026-08-21 기준) 공시
2차 자료
업계지·언론·컨센서스 링크는 위 2026-09-10 판 출처 목록(AI·시장·한국·주가)에 있습니다. 제품 이미지 7장은 Autodesk 공식 제품 페이지 이미지(© Autodesk)입니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · 2장 제품군·지역·채널 3개년 표(10-K), 7장 재무상태·주주환원 표, 9장 TTM 배수 표 추가 · 헤드라인(h1) 질문형 논지로 교체 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·6·7·9·10·13장) — 원 2장(실물 UI)→1장, 원 3·4·5.1장→4장, 원 5.2~5.3→2장, 원 6·7장→3장, 원 8·9장→5장, 원 10장→6.1, 원 11장→8·9장, 원 12→11, 원 13→12, 원 14→14 |
| 원본 | 2026-09-10 | 원 계열 A-aux(개별주식 보조 리서치 · 제품·사업모델 편, 1판) · 보강 전환 |
본 문서는 xienaresearch.com/stock/ADSK의 리서치를 보완하기 위해 작성한 제품·사업모델 이해용 보조 자료입니다. 투자 권유가 아니며, 모든 수치는 원 출처를 직접 확인하시기 바랍니다. 제품 이미지의 저작권은 Autodesk에 있습니다. "필자 계산"·"필자 판단"으로 표시한 부분은 공개 수치를 바탕으로 한 추정입니다. 작성 기준일 2026년 9월 10일 · Autodesk University 2026(9/15~17) 및 Q3 FY2027 실적 발표 전.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.