0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
Align Technology가 파는 것은 치과의사용 의료기기 부품(인비절라인 투명교정 트레이) + 그 부품을 설계하는 소프트웨어, 그리고 구강스캐너 iTero와 CAD/CAM 소프트웨어 exocad입니다. 매출은 전부 치과에서 나오고 환자는 회사에 직접 돈을 내지 않습니다. FY2025 매출 $40.35억 중 Clear Aligner 부문이 3,245.4백만 달러(80.4%), Systems & Services가 789.6백만 달러(19.6%) 공시. 미국 환자가 투명교정에 내는 평균 $5,108 가운데 회사 몫은 2026년 2분기 ASP 기준 $1,260(24.7%)이고 나머지는 치과에 남습니다.
최근 4개 분기(2025년 3분기~2026년 2분기) 매출은 $41.40억, GAAP 영업이익 $5.48억(영업이익률 13.2%), FCF $6.34억(마진 15.3%) 계산입니다. 2026년 2분기 매출은 1,056.2백만 달러로 전년 대비 +4.3%, 케이스 출하는 691.8K로 사상 최대였지만 GAAP 영업이익은 소송·충당 비용 38.7백만 달러가 끼어 −5.5%였습니다 공시. 재무상태표에 차입금이 없고 현금은 $11.03억(2026-06-30), 배당 없이 FY2025에 자사주 $4.66억를 샀습니다 공시.
주가는 2021년 9월 고점 $729.92에서 2026-08-04 $173.27로 −76% 내렸고, 그 하락의 거의 전부가 멀티플 압축입니다. 2026-08-05 판의 판단은 이렇습니다 — "결론: 남은 침투 여력은 존재하지만, 그것을 여는 열쇠는 ALGN이 쥐고 있지 않습니다." 그리고 "시장은 ALGN을 65배 구조적 성장주에서 15배 저성장주로 재분류했습니다." 1차 자료로 다시 계산한 TTM 배수는 P/E 29.8배, EV/EBIT 20.5배, FCF 수익률 5.1% 계산(소송·구조조정 비용이 들어간 GAAP 기준)입니다.
한눈에 보는 핵심 지표
인비절라인의 문제는 "얼라이너 가격 경쟁"이 아닙니다. 이 회사는 환자가 내는 돈의 약 4분의 1만 가져가는 부품 공급자이고, 나머지 75~80%는 치과의사가 가져갑니다. 그래서 경쟁사가 랩피(치과가 제조사에 내는 케이스 원가)를 반값으로 후려쳐도 환자 가격은 거의 안 내려가고, 대신 치과의 마진만 바뀝니다. 즉 저가 경쟁은 소비자 침투율을 늘리지 못하면서 ALGN의 ASP만 갉아먹는 형태로 진행됩니다. 그리고 실제로 미국·독일 같은 선진 시장의 교정 침투율은 이미 포화에 가깝고(독일 8–17세의 54.7%가 교정 경험), 2021→2024년 미국 교정 케이스 스타트는 역성장했습니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 업계조사·학술 표본에서 온 값은 표 머리에 그 성격을 적었습니다.
0.1 핵심 논지 5줄
- 침투율은 "미개척"이 아니라 "포화 + 가격장벽"입니다. 회사는 "전 세계 부정교합 6억 명 중 연 2,200만 명만 치료받는다 = 침투율 10%"라고 말하지만, 실제로 미국 청소년의 33~40%가 생애 중 교정을 받고 독일은 54.7%입니다. 남은 사람들은 몰라서 안 받는 게 아니라 $5,000이 비싸서 안 받습니다. 소비자 지불의향은 $2,100~3,500(2024년 Forbes/OnePoll)으로, 실제 가격보다 $1,600~3,000 낮습니다.
- 진짜 미개척지는 "청소년"인데, 여기서 5년째 진도가 안 나갑니다. 회사 자체 집계로 글로벌 케이스 스타트 2,200만 건 중 청소년이 1,500만 건(70%)인데, ALGN의 2025년 청소년 케이스는 93.6만 건 — 실제 침투율 6.2%입니다. 성인은 24%. 회사가 IR에서 말하는 "청소년 10% / 성인 30%"는 자사 실적과 맞지 않습니다(3.5).
- 유럽 청소년 시장은 구조적으로 얼라이너에 닫혀 있습니다. 독일 GKV(KIG 3–5등급), 영국 NHS(IOTN 4–5), 프랑스 Assurance Maladie(16세 미만)가 브라켓 비용에 맞춰진 고정 수가로 지불합니다. 국가가 내주는 케이스는 거의 100% 금속 브라켓입니다. 반대로 공보험이 없는 스페인·이탈리아가 ALGN의 EMEA 최강 시장이라는 사실이 이 인과관계를 증명합니다.
- 가격 파괴는 이미 진행 중이나 세 군데에 한정돼 있습니다 — ① 중국(Angelalign 내수 ASP 2년새 −13%, 국가 집중구매(VBP)로 −40~45% 전망), ② Angelalign의 해외 사업(실현 ASP $636 = 인비절라인의 51%), ③ 구강스캐너(iTero 매출 가이던스 −6~8%인데 대수는 두 자릿수 증가 = ASP 붕괴 자백). 정작 인비절라인 본체 ASP는 $1,245→$1,260으로 방어되고 있습니다.
- 스캐너 호환성은 "나가는 건 열고 들어오는 건 막는" 비대칭 구조입니다. iTero 스캔은 STL/PLY로 자유롭게 내보낼 수 있지만, 반대로 3Shape TRIOS는 2018년 1월 이후 미국에서 인비절라인 케이스를 직접 제출할 수 없습니다. 2022년 합의도 "미국 외 일부 관할"만 복원했습니다. 이 비대칭이 지금 제9연방항소법원에 계류 중인 반독점 소송의 핵심 쟁점이며, 미 법무부가 ALGN에 불리한 의견서를 냈습니다.
질문하신 네 가지(① 미국·유럽 침투율 ② 인구통계·가격 ③ 경쟁사 파괴적 전술 ④ 스캐너 호환성·재무 격차)는 ① 8장, ② 3·4장, ③·④ 5장에 있습니다. 1장과 3장 앞부분은 한국에서 실물 접근이 어려운 점을 감안해 제품과 돈의 흐름을 먼저 물리적으로 이해시키는 부분입니다. 수치마다 출처와 성격(공시 / 학술 / 업계조사 / 추정)을 표기했고, 출처가 서로 충돌하는 지점은 14장에 따로 모았습니다.
1무엇을 파는가 — 제품과 사업모델
브로드리지가 "규제 배관"을 팔았다면, ALGN이 파는 것은 치과의사용 의료기기 부품 + 그 부품을 설계하는 소프트웨어입니다. 소비자 브랜드처럼 보이지만 매출의 100%는 치과의사에게서 나옵니다. 환자는 ALGN에 한 푼도 내지 않습니다.
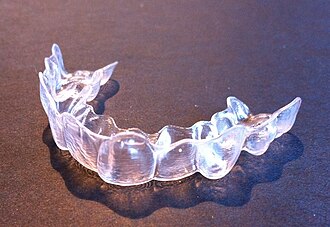
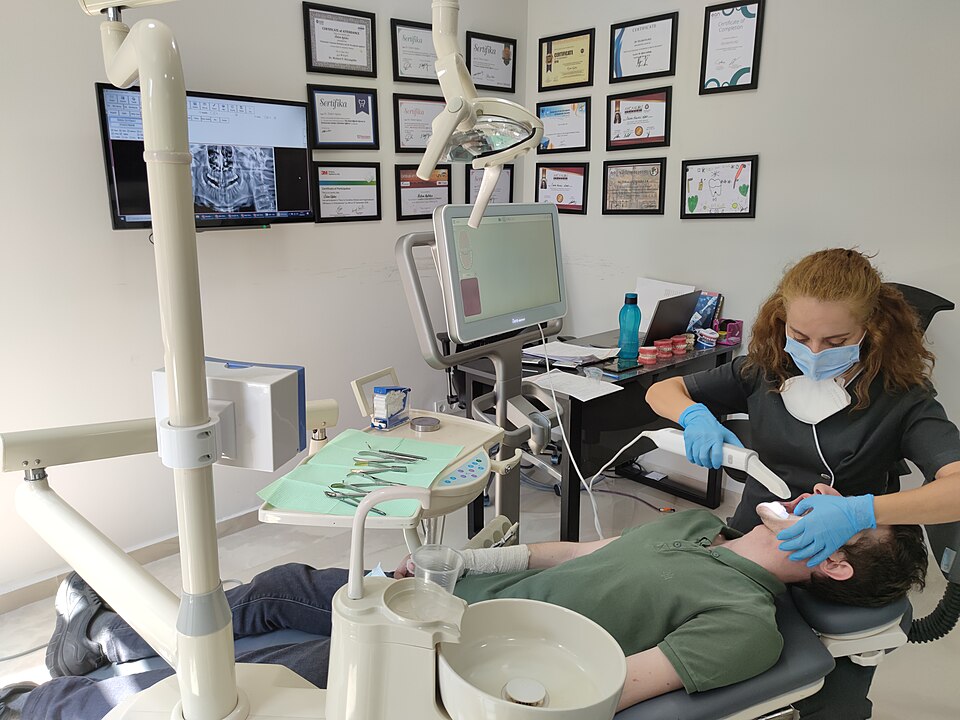
1.1 한 케이스에 실제로 배송되는 것
인비절라인 "1 케이스"는 플라스틱 트레이 한 세트(보통 20~50쌍)를 담은 상자입니다. 각 트레이는 0.25mm 정도씩 치아를 움직이도록 설계돼 있고, 환자는 1~2주에 한 번씩 다음 트레이로 갈아 끼웁니다. 소재는 ALGN 독자 개발 다층 폴리머 SmartTrack입니다(2013년 도입). 이 소재 특허군이 지금 Angelalign·ClearCorrect 상대 소송의 근거이며, 2026년 7월 배심이 그중 4건을 무효로 판단했습니다.
트레이만으로는 치아를 회전시키거나 정출(뽑아내기)시킬 수 없기 때문에, 치과의사가 치아 표면에 어태치먼트(attachment)라 부르는 작은 레진 돌기를 붙입니다. 이 돌기 위치·모양을 설계하는 것이 ALGN 소프트웨어의 핵심 기능이고, 얼라이너가 "그냥 플라스틱 틀"이 아니라 처방 의료기기인 이유입니다.
1.2 케이스 하나가 만들어지는 순서 — 회사가 돈을 버는 지점
1.3 제품 라인업 — "인비절라인 한 종류"가 아닙니다
여기가 한국에서 오해되기 쉬운 부분입니다. ALGN은 가격대가 7배 차이나는 SKU 군을 운영하며, 최근 성장의 상당 부분이 저가 SKU에서 나옵니다. 아래는 ALGN이 공개한 미국 의사 대상 정가표(2021년 10~12월판, 이후 공개된 정가표는 확인되지 않음)입니다. 실제 청구액은 여기서 볼륨 리베이트를 뺀 값이라 공시 ASP $1,245와 직접 비교하면 안 됩니다.
| 제품 | 양악 정가 | 단악 | 용도 |
|---|---|---|---|
| Comprehensive (풀케이스) | $1,659 | $1,275 | 교정전문의 표준 케이스 |
| First Comprehensive | $1,979 / $1,699 | — | 6~10세 조기치료 |
| Comprehensive Phase 2 | $1,879 | $1,179 | 2단계 치료 |
| Assist | $1,279 | $959 | 중간 난이도 |
| Moderate | $1,299 | $975 | 중등도 |
| Go (일반치과 전용) | $955 | $720 | GP 채널 주력 |
| Lite | $709 | $539 | 경증 |
| Express 10 | $575 | $435 | 10단계 한정 |
| Express 5 (프로모션가) | $229 | $189 | 재발·미세보정 |
| Vivera 리테이너 (4개 세트) | $275 | $185 | 치료 후 반복구매 |
Comprehensive $1,659와 Express 5 $229는 둘 다 "케이스 1건"으로 카운트됩니다. 즉 회사가 발표하는 "케이스 출하량 +7.4%"에는 가격이 7분의 1인 상품이 섞여 있습니다. 실제로 ALGN은 2025년 DSP Touch-Up(미세보정) 케이스를 13.6만 건, +35.7% 출하했다고 밝혔고, 2026년 2분기 컨콜에서 CEO는 "Comp 3 and 3, DSP Touch-up 같은 저가 구성"을 밀고 있다고 명시했습니다. FY2025 10-K는 일부 지역에서 "추가 얼라이너가 제한적이거나 없는 간소화 구성"을 판다고 적시합니다.
그래서 FY2025 결과가 "수량 +4.7%, 매출 +0.5%"가 됩니다. 수량 성장의 대부분이 매출로 전환되지 않고 있고, 회사도 FY2026 ASP를 "2025년 대비 보합~소폭 하락"으로 가이던스했습니다.
1.4 두 번째 사업 — iTero 스캐너와 exocad
매출의 나머지 약 18%는 Systems & Services 부문입니다. iTero 구강스캐너(하드웨어 + 월 구독료)와 2020년 인수한 독일 CAD/CAM 소프트웨어 exocad가 여기 들어갑니다. 2026년 2분기 기준 exocad가 이 부문의 53%를 차지합니다.
iTero의 사업적 역할은 두 가지였습니다 — ① 그 자체로 고마진 하드웨어, ② 인비절라인 케이스 제출의 관문. 그런데 ①이 무너지고 있습니다. FY2026 가이던스는 이 부문 매출을 −6~8%로 잡았는데, 스캐너 출하 대수는 두 자릿수 성장한다고 합니다. 대수는 늘고 매출은 주는 것 — ASP 붕괴의 자백입니다. 상세는 5.6에서 다룹니다.
누적 인비절라인 트레이닝 의사 29.6만 명 · 그중 활성 의사(직전 12개월 내 1건 이상 제출) 13.0만 명 — 활성화율 44% · 분기당 실제 케이스 제출 의사 8.9만 명 · 의사당 분기 케이스 7.8건 · 누적 치료 환자 2,350만 명 · 활성 iTero 12.1만 대 · exocad 라이선스 7만 개+ · 처방의 95% 이상이 디지털 스캔.
활성화율 44%는 이 사업의 숨은 취약점입니다. 트레이닝받은 의사의 절반 이상이 1년간 한 건도 안 씁니다. ALGN의 성장은 "새 의사 확보"보다 "기존 의사의 사용 빈도(utilization)"에 달려 있는데, 지역별 연환산 utilization은 아메리카 28건, EMEA 21건, APAC 13건으로 편차가 큽니다.
2매출 구성 — 제품·지역·고객
매출의 약 5분의 4는 투명교정 얼라이너(Clear Aligner), 나머지는 iTero 스캐너와 exocad 소프트웨어(Systems & Services)입니다. 부문 이익률은 스캐너 쪽이 더 높지만, 그 부문은 2026년 가이던스에서 역성장으로 돌아섰습니다(5.10).
2.1 부문별 매출 — 얼라이너 80%, 스캐너·소프트웨어 20%
| 부문 | FY2023 | FY2024 | FY2025 | 비중(FY25) | 부문 영업이익률(FY25) |
|---|---|---|---|---|---|
| Clear Aligner (인비절라인·Vivera 등) | 3,199.3 | 3,230.1 | 3,245.4 | 80.4% | 31.9% |
| Systems & Services (iTero·exocad) | 662.9 | 768.9 | 789.6 | 19.6% | 38.8% |
| 합계 (연결) | 3,862.3 | 3,999.0 | 4,035.0 | 100% | 13.5% (연결 GAAP) |
FY2025 Clear Aligner 매출은 3,245.4백만 달러로 전년 대비 +0.5%, 부문 영업이익은 1,034.8백만 달러로 −9.4%였습니다 공시. 매출이 거의 그대로인데 부문 매출원가가 952.1백만 → 1,058.9백만 달러로 늘어 부문 매출총이익률이 70.5% → 67.4%로 내려갔습니다 계산. Systems & Services는 매출 789.6백만 달러(+2.7%), 부문 영업이익률 38.8%입니다.
2.2 지역별 매출 — 미국 41%, 해외 59%
| 지역 | FY2023 | FY2024 | FY2025 | 비중(FY25) | FY25 YoY |
|---|---|---|---|---|---|
| 미국 | 1,665.9 | 1,695.7 | 1,661.2 | 41.2% | −2.0% |
| 스위스 | 1,168.3 | 983.6 | 920.6 | 22.8% | −6.4% |
| 기타 해외 | 1,028.0 | 1,319.7 | 1,453.2 | 36.0% | +10.1% |
| 합계 | 3,862.3 | 3,999.0 | 4,035.0 | 100% | +0.9% |
FY2025 미국 매출은 −2.0%, 기타 해외는 +10.1%로 성장이 해외에서 나왔습니다 계산. 이는 5.5의 관찰 — "ALGN 물량의 54%가 이미 인터내셔널, 매출은 51%" — 과 같은 방향입니다(물량·매출 비중 54%/51%는 회사 IR 기준, 위 표는 10-K 지역 구분이라 정의가 다릅니다).
2.3 FY2025 핵심 지표와 고객 구성
| 지표 | 값 | 보조 |
|---|---|---|
| FY2025 매출 | $40.4억 | +0.9% YoY 공시 |
| FY2025 케이스 / ASP | 261만 / $1,245 | 수량 +4.7%, 매출 +0.5% |
| 환자 실제 지불액 | $5,108 | 회사 몫은 24.7% |
| 2021 고점 대비 | −76% | $729.92 → $173.27 |
케이스 기준 고객 구성(청소년 35.8% / 성인 약 65%)과 채널 구성(교정전문의 64% / 일반치과 36%, 2024년)은 4장에, 가격대별 SKU 구성은 1.3에 있습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
질문하신 "얼마를 내고 받는가"에 대한 답이자, 이 종목의 경쟁 분석 전체를 지배하는 숫자입니다. 가치사슬에서 ALGN의 몫은 20~25%에 불과합니다.
3.1 환자가 실제로 내는 돈 — 미국
| 치료 | 전국 평균 | 범위 |
|---|---|---|
| 투명교정(인비절라인 포함) | $5,108 | $1,800 – $8,100 |
| 메탈 브라켓 | $6,343 | $2,500 – $10,000 |
| 세라믹 브라켓 | $5,834 | $4,480 – $11,312 |
| 설측(lingual) 교정 | $9,221 | $7,321 – $17,411 |
- 주별 편차: 얼라이너 기준 유타 $3,668 → 로드아일랜드 $6,516.
- 미국치과의사협회 보건정책연구소(ADA HPI) 2024년 수가 조사의 코드별 데이터: D8090(성인 종합교정) 민간시장 전국 평균 $6,372, 미시시피 $5,616 → 뉴욕 $7,638.
- ALGN 자사 홈페이지(invisalign.com/cost)가 제시하는 실제 사례 의사 수가: $7,000 / $5,600 / $5,490, 월 분할 $58×24, $233×12, $105×36. 회사는 "대부분의 경우 인비절라인 비용은 브라켓과 비슷하다"고 안내합니다.
한국에서는 투명교정을 프리미엄 옵션으로 인식하지만, 미국 전국 평균으로는 투명교정 $5,108 < 메탈 브라켓 $6,343입니다. 이유는 두 가지입니다 — ① 얼라이너 케이스의 상당수가 경증·부분교정(Express/Lite/Go)이라 평균을 끌어내림, ② 얼라이너는 일반치과(GP)가 많이 하는데 GP 수가가 교정전문의보다 낮음. 반대로 브라켓은 거의 전량 교정전문의가 복잡한 전악 케이스로 시술합니다. 동일 난이도로 비교하면 얼라이너가 여전히 더 비쌉니다 — 이 표의 평균 차이를 "얼라이너가 저렴해졌다"로 읽으면 안 됩니다.
3.2 가치사슬 분해 — 회사 몫 $1,260
| 기준 | 환자 지불 | ALGN 수취 | ALGN 비중 | 치과 몫 |
|---|---|---|---|---|
| Synchrony/ASQ360 얼라이너 평균 (2023) | $5,108 | $1,260 | 24.7% | $3,848 |
| ADA HPI D8090 성인 종합교정 (2024) | $6,372 | $1,260 | 19.8% | $5,112 |
| invisalign.com 게시 사례 평균 | ~$6,030 | $1,260 | ~21% | ~$4,770 |
| DSO 채널 모델 (업계 전문가 인터뷰, In Practise) | ~$5,000 | ~$1,450 | ~29% | ~$3,550 |
① ALGN의 ASP는 소비자 가격과 거의 무관합니다. ASP는 2014년 $1,395 → 2025년 $1,245로 명목 −11%, 실질 −40% 이상 하락했지만 환자 가격은 $5,000~6,000대에서 요지부동입니다. 그 마진은 환자가 아니라 치과로 이전됐습니다.
② 그래서 저가 경쟁은 침투율을 늘리지 못합니다. Spark나 Angelalign이 랩피를 $600 깎아줘도 환자 가격은 안 내려갑니다. 침투율의 병목은 $3,800~5,100에 달하는 치과 측 비용 구조(체어타임·인건비·임대료)이지 얼라이너 원가가 아닙니다. ALGN을 통째로 없애도 환자 가격은 25%밖에 안 내려가고 여전히 $3,800 — 소비자 지불의향($2,700~3,500)보다 높습니다.
③ 반대로 이건 ALGN의 취약점이기도 합니다. 치과 입장에서 랩피 $600 절감은 케이스당 순이익 $600 증가이고, 환자에게는 아무 설명도 필요 없습니다. 즉 브랜드 전환의 마찰이 매우 낮은 구조입니다. 유일한 방어벽은 환자가 "인비절라인 해주세요"라고 지목하는 소비자 브랜드력인데, ALGN이 연 $2.5억 이상을 소비자 광고에 쓰는 이유가 정확히 이것입니다.
3.3 보험이 얼마나 커버하는가 — 생각보다 적습니다
- 미국 인구의 약 87%가 치과보험을 보유(2023년, NADP 2025년 6월 발표). 민간 63% / 공적 37%.
- 그런데 교정 급여는 대개 본인부담 50% + 평생한도 $1,000~3,000(흔히 $1,500~2,000)입니다. 연간 리셋이 아니라 평생 한도이며, 1단계 치료로 소진하면 2단계는 자비입니다. ALGN 자사 안내도 "보험이 최대 $3,000까지 도울 수 있다"는 표현을 씁니다.
- 성인은 자주 제외되거나 연령 상한이 걸립니다. Synchrony 자료: "18세 미만은 비교적 일관되게 커버되지만, 성인은 미용이 아닌 의학적 필요성 입증을 요구받는 것이 보통". 일부 플랜은 투명교정을 미용으로 분류해 아예 배제합니다.
- Medicaid: 아동만, 의학적 필요성만. EPSDT가 21세 미만 커버를 요구하지만 교정은 "장애를 유발하는 부정교합(handicapping malocclusion)"에 한정되며 주별 HLD 지수 기준이 다릅니다. 성인 종합교정(D8090)을 커버하는 주는 하나도 없습니다.
- FSA/HSA(2026년 한도: FSA $3,400, HSA 개인 $4,400 / 가족 $8,750)로 세전 지출이 가능해 실효 할인 20~30%. 미국에서 교정이 "연말에 몰리는" 이유입니다.
3.4 할부·금융 — ALGN이 직접 손대기 시작한 영역
ALGN은 Healthcare Finance Direct(HFD)와 제휴해 2026년 1분기 기준 4,000개 이상 치과에 환자 할부를 붙였고, 특히 American Academy of Clear Aligners 회원 진료소에서 채택률이 높다고 밝혔습니다. CFO는 "환자가 치료 개시를 결정하는 데 도움이 된다"고 언급했습니다. 그 밖에 원내 무이자 12~24개월(선납 $0~1,000), CareCredit, Cherry(1~60개월, 승인률 ~90%), Sunbit 등이 쓰입니다. 월 납입액은 브라켓 $100~150, 인비절라인 $150~250 수준입니다.
SDC는 자체 할부 SmilePay($250 선납 + 월 $85 × 24개월, 실효 APR 약 17%)를 운영했고 회원의 65%가 이걸 택했습니다. 그런데 매출의 9~10%가 연체로 날아갔습니다. 즉 가격 민감 계층까지 침투를 밀어붙이면 신용 손실이 곧바로 손익을 갉아먹습니다. 이것이 "가격만 내리면 침투율이 오른다"는 논리의 실증적 반례입니다.
3.5 TAM 검증 — 회사 수치의 내부 불일치
여기는 순수 검산 섹션입니다. ALGN의 "침투율 10%, 성장여력 90%" 서사가 얼마나 견고한지 회사 자체 숫자로 검증합니다.
3.6 회사가 하는 말 (FY2025 10-K 직접 인용)
"부정교합은 … 전 세계 인구의 약 60~75%에 영향을 미친다."
"우리는 치아 교정으로 혜택을 볼 수 있는 부정교합 인구가 전 세계에 약 6억 명 있다고 추정한다."
"매년 약 2,200만 명만이 교정전문의를 통한 치료를 선택한다."
"우리는 교정전문의를 통한 2,200만 건의 케이스 스타트 중 약 10%를 점유하고 있다고 추정한다." Align Technology, FY2025 Form 10-K (2026년 2월 제출)
3.7 검산 ① — 세그먼트별 점유율이 자사 실적과 맞지 않습니다
ALGN은 2025년 5월 Investor Day에서 "청소년 점유율 10%, 성인 점유율 30%"라고 명시했습니다. 이를 회사가 같은 자리에서 제시한 TAM(청소년 1,500만 / 성인 700만)과 곱해 보겠습니다.
| 세그먼트 | 회사 제시 TAM | 회사 주장 점유율 | 함의 케이스 | FY2025 실제 | 실제 점유율 |
|---|---|---|---|---|---|
| 청소년 | 1,500만 | 10% | 150만 | 93.6만 | 6.2% |
| 성인 | 700만 | 30% | 210만 | ~167.5만 | 24% |
| 합계 | 2,200만 | — | 360만 | 261.1만 | 11.9% |
① 세그먼트 점유율은 과대: 회사가 제시한 10%/30%를 곱하면 360만 케이스가 나와야 하는데 실제는 261만입니다. 진짜 청소년 침투율은 10%가 아니라 6.2%입니다.
② 그런데 전체 점유율은 과소: 261.1만 ÷ 2,200만 = 11.9%인데 10-K는 "약 10%"라고 씁니다. 게다가 10-K 문구는 "교정전문의를 통한(through orthodontists) 케이스 스타트" 기준인데, ALGN 자체 물량의 36%는 일반치과(GP) 채널입니다. 교정전문의 채널만 세면 167만 ÷ 2,200만 = 7.6%입니다.
실무적 결론: "10% 침투, 90% 여지"라는 서사의 방향은 맞지만 숫자는 정합하지 않으며 관대하게 반올림돼 있습니다. 그리고 투자 판단에 실제로 중요한 숫자 — 청소년 침투율 6.2% — 는 회사가 말하는 10%보다 나쁩니다.
3.8 검산 ② — TAM 자체가 반복적으로 상향됐습니다
| 시점 | 부정교합 풀 | 연간 케이스 스타트 | 주장 점유율 | 활성 의사 | 누적 환자 |
|---|---|---|---|---|---|
| FY2019 10-K | ~3억 | 1,200만 ("주요 선진국") | — | 96,000 | 800만 |
| 2020 Virtual Investor Day | 5억 | 1,500만 | — | 189,000 (트레이닝) | 900만 |
| FY2022 10-K | 5억 | 2,100만 | ~10% | 124,500 | 1,400만 |
| 2023 Investor Day | 6억 | 2,200만 (청소년1,500+성인700) | — | — | — |
| FY2024 10-K | 6억 | 2,200만 | ~10% | 130,370 | 1,900만 |
| FY2025 10-K | 6억 | 2,200만 | ~10% | 130,015 | 2,200만 |
- 분모가 1,200만 → 2,200만으로 3년 만에 거의 두 배가 됐습니다. 현실 세계에 상응하는 변화는 없었습니다. 정의를 "주요 선진국"에서 "글로벌"로 바꾸고 중국·중남미·신흥국을 넣은 정의상의 확장입니다.
- 활성 의사 수는 2022년 이후 사실상 정체입니다 — 124,500 → 130,370 → 130,015(감소). TAM은 두 배가 됐는데 실제 유통망은 안 늘었습니다.
- 누적 트레이닝 의사 29.6만 명 대비 활성 13.0만 명 = 활성화율 44%. 이 수치도 개선되지 않고 있습니다.
ALGN의 TAM 서사는 "인지도가 병목"이라는 가정 위에 서 있습니다. 그러나 8장(침투율)에서 본 실제 데이터는 정반대를 가리킵니다 —
- 미국 청소년의 33~40%, 독일 청소년의 54.7%가 이미 교정을 받습니다. 5% 침투된 신시장이 아닙니다.
- 미국 케이스 수락률은 −16.1%, 평균 초진비는 −6.3%(2024 vs 2021). 사람들은 상담을 받고 가격 때문에 안 합니다.
- 소비자 지불의향은 $2,111~3,542, 실제 가격은 $5,108.
- 유럽 청소년의 절대다수는 국가가 브라켓 값만 내주는 제도 안에 있습니다.
결론: 남은 침투 여력은 존재하지만, 그것을 여는 열쇠는 ALGN이 쥐고 있지 않습니다. 열쇠는 치과 측 비용 구조(체어타임)와 공보험 정책입니다. 이 두 가지는 ALGN이 제품으로 바꿀 수 있는 변수가 아닙니다 — 그래서 회사가 Cubicure(직접 3D 조형) 인수, DSO 확대, 원격 모니터링, 환자 파이낸싱 같은 "체어타임 절감" 쪽으로 자원을 옮기고 있는 것입니다. 그 방향은 옳지만, 그 열매는 ALGN이 아니라 치과에 먼저 떨어집니다.
4누가 사는가 — 고객과 판매 구조
질문하신 "어떤 성별이, 몇 살에, 어떤 계기로" 부분입니다. ALGN은 성별을 한 번도 공시한 적이 없습니다. 아래 성별 수치는 학술 표본이므로 방향은 확실하되 정밀도는 약합니다.
4.1 연령 — 회사의 책은 시장 전체와 정반대로 기울어 있습니다
| 기간 | 총 케이스 | 청소년·아동 | 성인 | 청소년 비중 |
|---|---|---|---|---|
| 2026년 2분기 | 691.8K | 239.2K (+7.2%) | 453.0K (+7.5%) | 34.6% |
| 2026년 1분기 | 685.7K | 237K (+4.8%) | 449K (+7.8%) | 34.6% |
| 2025년 3분기 (개학 시즌) | 647.8K | 256K (+8.3%) | ~392K | 39.5% |
| FY2025 | 2,611K (+4.7%) | 935.8K (+7.8%) | ~1,675K | 35.8% |
| 2018년 (참고) | ~1,200K | — | — | 약 19% |
- ALGN 케이스의 약 65%가 성인, 35%가 청소년입니다. 2018년 청소년 19% → 2024년 35%로 개선됐지만 여전히 성인 편중입니다.
- 반면 시장 전체는 청소년이 70~75%입니다(ALGN 자체 IR 기준 2,200만 건 중 1,500만 건). 이 불일치가 침투율 이야기의 핵심이며 3.5에서 계산합니다.
- 계절성 비대칭: 청소년은 3분기(개학 전) 집중, 성인은 경기 국면의 스윙 팩터입니다. 2023년 3분기에는 청소년이 사상 최대인데 성인은 절대 감소했고, CFO가 "성인 물량 개선을 기대하지 않는다"고 말했습니다.
- 누적: 2,350만 명 치료, 그중 청소년·아동 700만 명(29.8%).
미국 시장 전체 기준으로는 AAO 회원 진료 성인 환자가 2012년 122.6만 → 2024년 191만 명(+56%)으로 늘었지만, 성인 비중은 2018년 33% → 2022년 29.8% → 2024년 28.7%로 오히려 하락했습니다. "성인 교정 붐"은 절대량의 이야기이지 점유율의 이야기가 아닙니다.
성인 얼라이너 환자의 평균 연령은 35세(±12, 범위 18~63세)(Clinical Oral Investigations 2026, n=82). 성인 재치료 환자는 평균 38.2세인데, 원래 교정을 받은 나이가 평균 16.9세 — 평균 21.3년 후에 다시 옵니다.
4.2 성별 — 성인 얼라이너는 압도적 여성 편중
| 출처 | 대상 | 여성 비율 | 연도 |
|---|---|---|---|
| AAO Economics of Orthodontics | 전 연령·전체 교정 환자 | 53% | 2019 |
| AAO Economics of Orthodontics | 성인 환자 | 56% | 2012 |
| AJODO (n=81, 미국) | 인비절라인 환자 | 70.4% | 2018 |
| Clinical Oral Investigations (n=82) | 투명교정 환자 | 74.4% | 2026 |
| AJODO (n=99) | 성인 재치료 환자 | 약 80% | 2020 |
| 영국 교정학회 (교정의 265명 조사) | 성인 자비 환자 | 80%의 교정의가 "여성 우세" 응답 | 2021 |
| 한국 단일 의원 (n=1,254) | 전체 교정 환자 | 70.0% | 2013–16 |
읽는 법: 청소년 구간은 성비가 거의 균등(독일 여아 60% / 남아 50% 정도의 차이)하고, 성인 투명교정 구간이 70~80% 여성입니다. 전 연령 혼합 수치(53%)는 청소년에 희석된 값입니다. 다만 70~80%라는 수치는 n=81~99의 단일 기관 학술 표본이라 방향성만 신뢰하시면 됩니다.
4.3 계기 — 건강이 아니라 자신감입니다
- 59% "자신감을 높이려고" · 55% "매력도" · 45% "건강상 이유" · 24% "사회적 시선" · 20% "커리어"
- 학부모: 43% "자녀의 성공에 도움" · 38% "왕따 예방"
- 성인의 76%가 조사에 3시간 미만, 37%는 1시간 미만을 씀 — $5,000짜리 구매인데 저관여 의사결정
- 성인·학부모 모두 70%가 "치과의사 개입 없이 제조사가 직접 파는 얼라이너도 고려하겠다"
- 53%가 SNS에서 남의 미소와 자기 미소를 비교 · 45%가 SNS가 미소 자신감을 해친다고 응답
- Z세대는 72%가 비교, 47%가 압박을 느낌 (베이비부머 36% / 12%)
- 여성의 자신감 상실 응답 53% vs 남성 35%
- 지불의향: 밀레니얼 $3,542 · X세대 $2,689 · Z세대 $2,673 · 부머 $2,111
→ 실제 평균가 $5,108과 지불의향 $2,111~3,542 사이에 케이스당 $1,600~3,000의 간극이 있습니다. 이것이 "가격이 침투율을 막고 있다"는 가장 직접적인 정량 증거입니다.
COVID "줌 붐"은 실재했습니다
영국 교정학회 조사(n=271 교정의, BDJ 2023 논평): 84%가 최근 5년간 성인 치료 문의 증가를 보고, 78%가 원인을 "성인 교정에 대한 인지도 상승"으로 지목, 62%가 2021년 4월까지 1년간 "예상보다 큰" 민간 치료 증가를 보고, 89%가 성인 자비 환자는 주로 26~55세라고 답했습니다. 지목된 동인은 화상통화로 자기 얼굴을 계속 보게 된 것, 다른 미용시술 접근 제한, 여행 취소로 생긴 가처분소득이었습니다. ALGN은 여기 편승해 연 $2.5억 이상을 소비자 광고에 투입하며 "Invis is Not Your Parents Braces"(청소년), "Invis is a Powerful Thing"(청년) 캠페인을 집행했고 Charli D'Amelio 등 인플루언서를 기용했습니다.
유입 경로 — 여전히 치과의사 추천이 1위
AAO 2023년 조사: 교정 신환의 41%가 일반치과 추천, 35%가 환자 추천. 즉 소비자 광고에도 불구하고 GP의 추천이 단일 최대 채널입니다. 이는 ALGN이 GP 채널과 DSO를 놓칠 수 없는 구조적 이유이자, 동시에 경쟁사가 GP를 랩피로 매수하면 유입 자체를 돌릴 수 있다는 뜻이기도 합니다.
4.4 소득 — 명확한 고소득 편중
- AJODO 2008(MEPS 2000–04): 고소득 가구 성인이 교정 방문 확률이 유의하게 높음. 18~30세, 여성, 미혼에서도 높음. 인종 조정 후 흑인·히스패닉 격차는 유의하지 않음. 특정 연도에 교정 방문을 보고한 인구는 약 1%.
- Proffit 1998(NHANES III): 최하위 소득군은 약 5%, 중간 소득군은 10~15%만 치료 경험.
- SmileDirectClub S-1(2019): DTC 구매층 가구소득 $30,000~130,000 — 미국 중위 소득대. 즉 DTC는 $5,000 원내 채널이 닿지 못하던 계층에 닿고 있었고, 그 계층이 통째로 사라졌습니다.
- MEPS 기준 미국 교정 총지출은 1996년 $115억 → 2016년 $199억(+73%), 그중 본인부담이 51%(1996년 59%에서 하락하긴 했으나 여전히 과반).
4.5 종합 — 전형적 인비절라인 환자상
미국의 전형적 인비절라인 환자는 35세 전후의 여성(성인 코호트의 70~80%)으로, 가구소득이 중상위 이상이고, 건강이 아니라 자신감·외모를 이유로, 상당수는 10대 때 브라켓 교정을 받았다가 20여 년 뒤 재발해서 돌아왔으며, 일반치과의 추천이나 SNS에서 자기 얼굴을 본 경험이 계기가 됐고, $5,108을 24~36개월 할부로 지불하되 보험은 평생한도 $1,500~2,000만 보태줍니다. 조사에 쓴 시간은 3시간 미만입니다. — 그리고 회사는 이 사람에게서 $1,260을 받습니다.
4.6 미국의 구조적 특징 — 교정전문의 1만 명 vs 일반치과 16만 명
| 구분 | 인원 | 비고 |
|---|---|---|
| 미국 전체 치과의사 | 202,536 | 인구 10만 명당 59.5명 |
| 일반치과(GP) | 159,562 | 78.8% |
| 교정전문의 | ~10,100 | 전체의 약 5% |
- 16:1의 비율이 ALGN의 GP 채널 전략의 근거입니다. SmileDirectClub은 S-1에서 "미국 카운티의 60% 이상에 교정전문의 진료소가 없다"고 적었습니다.
- ALGN의 채널 믹스는 2018년 교정전문의 81% / GP 19% → 2024년 64% / 36%로 이동했습니다. 성장의 전부가 GP에서 나왔습니다.
- 그런데 생산성 격차가 큽니다 — 교정전문의 연 89.2건 vs 일반치과 13.9건(2022년). GP는 수는 많지만 케이스 강도가 6.4분의 1입니다.
- 그리고 GP 케이스는 저가 SKU(Go, Lite, Express)입니다. 침투율은 늘리지만 ASP는 희석합니다. 수량 +4.7% / 매출 +0.5%의 원인 중 하나.
- 최근 분기에는 오히려 교정전문의가 GP보다 빨리 성장하고 있습니다 — 2026년 2분기 교정전문의 +7.8% vs GP +6.6%. 2018~21년의 "GP 주도 성장" 서사가 역전됐습니다.
- DSO(치과경영지원조직) 채널이 글로벌 물량의 약 25%로, 전 지역 두 자릿수 성장. ALGN은 DSO를 "force multiplier"라 부릅니다. 상위 3개 DSO(Heartland, Smile Doctors, MB2)가 DSO 물량의 약 60%를 차지한다는 업계 전문가 추정이 있습니다.
5경쟁과 해자
질문하신 "제품 가격대가 많이 차이나는지"에 대한 답입니다. 먼저 중요한 전제: 치과에 청구되는 케이스당 가격(랩피)은 업계 관행상 거의 공개되지 않습니다. 아래에서 공개된 가격과 추정된 가격을 엄격히 구분했습니다.
5.1 케이스당 의사 부담 가격 — 공개된 것만
막대들이 동일 기준이 아닙니다. ① Invisalign $1,659는 미국 정가(리베이트 전), $1,260은 글로벌 실현가(리베이트·지역믹스 후)입니다. ② Angelalign $636은 매출÷케이스로 도출한 값이며, 해외 판매의 상당 부분이 대리점 도매가라 미국 교정의가 실제 내는 가격이 아닙니다. ③ ClearCorrect $1,495는 2017년 자료입니다(현재 가격은 Doctor Portal 로그인 필요). "Angel Aligner가 인비절라인의 절반 가격"이라는 문장을 그대로 쓰시면 안 됩니다 — 방어 가능한 표현은 "Angelalign의 해외 실현 매출 기준 케이스당 단가가 인비절라인의 약 절반"입니다.
5.2 플레이어별 요약
Angelalign / Angel Aligner (時代天使 · HKEX 6699) — 유일하게 진짜로 복리 성장 중인 경쟁자FY2025 매출 $370.3M · +37.8%
| 항목 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| 총 매출 | $209.6M | $268.8M (+28.2%) | $370.3M (+37.8%) |
| 중국 매출 | $189.0M | $188.2M (−0.4%) | $207.3M (+10.1%) |
| 해외 매출 | $20.6M | $80.5M (+290%) | $163.0M (+102.5%) |
| 중국 케이스 | 212,000 | 218,700 | 276,200 (+26.3%) |
| 해외 케이스 | 43,000 | 140,700 | 256,200 (+82.1%) |
| 총 케이스 | 255,000 | 359,400 | 532,400 (+48.1%) |
| 매출총이익률 | 62.4% | 62.6% | 62.9% |
| 순이익 | — | $10.0M | $26.3M (+163%) / 조정 $43.8M |
| 중국 ASP (도출) | $892 | $860 | $750 (−12.9%) |
| 해외 ASP (도출) | $479 | $572 | $636 (+11.2%) |
주목할 점
- 2025년 해외 매출 증가분($82.5M) 하나가 ALGN 전사 매출 증가분($36.0M)의 2.3배입니다.
- ALGN 케이스 물량 대비 비율: FY2024 14.4% → FY2025 20.4% → 2026 상반기 23.0%. 18개월 만에 9%p 상승.
- 해외 사업은 아직 적자입니다. FY2024 해외 조정 세그먼트 손실 −$29.7M(조정 순마진 −36.8%), FY2025는 "손실 축소"가 순이익 163% 급증의 주요 원인이라고 회사가 밝혔습니다. 보조받는 P&L로 점유율을 사고 있습니다.
- 2023년 7월 미국 진출(캘리포니아 산타아나), 2025년 3월 위스콘신 밀워키 52,000 sq ft 공장 발표. 브라질·동남아에 치료계획 센터. 60개국+ 진출, 누적 200만 케이스+, 23년 업력.
- 제품: angelButton(얼라이너 일체형 버튼, 46만 케이스+), A6 하악전방유도(4세대, 7만 케이스+), angelHook(2024, Class III), Intelligent Root System(CBCT+구강스캔 치근 매핑), masterControl S 다층 폴리머.
- 2026년 상반기 실적 예고(profit alert, 7월 31일): 매출 ~$229~231M(+40%↑), 순이익 $24.0~25.4M(+69~79%), 케이스 약 316,600건.
- 시가총액 HK$136억 ≈ US$17.5억(2026-07-30), 선행 P/E 55.9배 — ALGN(14.6배)의 3.8배. 시장은 이미 "파괴자" 프리미엄을 지불하고 있습니다.
Straumann / ClearCorrect — 자체 제조를 포기하고 중국에 위탁한 도전자그룹 FY2025 CHF 26.05억 · 얼라이너 미공시
가격 구조는 공개돼 있습니다 — 그리고 진짜 "정액 무제한" 상품이 존재합니다.
| 플랜 | 얼라이너 | 수정(revision) | 리테이너 | 기간 |
|---|---|---|---|---|
| FLEX | 개당 과금 | 포함 | 포함 | 가변 |
| MINI | 12개 이하 + 수정 1회 | 1 | 포함 | 6개월 |
| ONE | 24개 이하 | 1 | 1세트 | 1년 |
| TWO | 48개 이하 | 2 | 2세트 | 2년 |
| THREE | 72개 이하 | 3 | 3세트 | 3년 |
| UNLIMITED | 무제한 | 무제한 | 6개월당 2세트 | 5년 |
공개된 달러 금액은 2017년 자료가 마지막입니다 — FLEX = 셋업 $95 + 얼라이너당 $30, UNLIMITED = $1,495(5년간 모든 얼라이너·수정·재제작·셋업·리테이너 포함). 당시 ClearCorrect는 FLEX가 "랩피를 최대 70% 절감"하고 "모든 가격대에서 경쟁사를 이긴다"고 광고했습니다. 9년 된 자료이므로 "모델의 증거"로만 쓰시고 현재 가격으로 인용하지 마십시오.
2025년 10월 구조조정 — 이것이 Straumann의 진짜 뉴스입니다
- 중국 Smartee(上海正雅)와 제휴, 지분 한 자릿수% 취득. Smartee가 EMEA·APAC용 ClearCorrect 얼라이너를 제조합니다.
- 독일 마르클레베르크 얼라이너 공장 폐쇄(2026년 1분기 완료 확인). 즉 Straumann은 가격 경쟁을 위해 자체 제조를 포기하고 중국 원가 구조를 수입했습니다.
- DentalMonitoring(2018년부터 소수지분 보유)과 "ClearCorrect RemoteCare powered by DM" 출시 — 2025년 말 파일럿, 2026년 글로벌 롤아웃.
- 채널을 교정전문의에서 GP·DSO로 전환. 폴란드에 신규 치료계획 센터, 코스타리카 확장.
- DTC 브랜드 DrSmile은 2024년 매각했습니다.
수익성: Straumann은 교정 부문 매출을 별도 공시하지 않습니다. 다만 표현이 명확합니다 — FY2025 보도자료 "ClearCorrect 전환(transformation)에서 강한 진전", "확장 가능하고 수익성 있는 성장을 지원하도록 설계된 전략", 2026년 1분기 "2026년 내내 수익성 개선이 기대된다" — 즉 2026년 진입 시점까지 적자였다는 뜻입니다. Straumann은 글로벌 얼라이너 시장을 CHF 47~49억으로, 자사 점유율을 "3%" 또는 "<5%"로 제시합니다 → 역산하면 ClearCorrect 매출 약 CHF 1.4억(≈US$1.8억) 규모로 추정됩니다(본 리포트 도출, 신뢰도 낮음).
번들링 벡터: ClearCorrect + Straumann SIRIOS X3 스캐너($12,955) + AXS 플랫폼 + 임플란트·보철. 2026년 1분기에 SIRIOS X3가 "전 지역 스캐너 강한 성장을 견인", AXS 사용자 6개월 +50%.
Envista / Ormco Spark — 6년 만에 첫 흑자, 그리고 가격 인상 중그룹 FY2025 $27.2억 · Spark 미공시
- 2025년 3분기에 창사 이래 처음으로 영업 흑자 전환(2019년 출시). 4분기도 흑자 유지. 단위원가 전년비 중반대 두 자릿수 하락.
- 성장은 둔화 중 — 2025년 3분기 "high teens" → 4분기 "high single digit".
- 2025년 3분기에 누적 100만 케이스 돌파, 출시 이후 누적 매출 약 $3억으로 언급. 2025년 연차보고서는 "Spark 및 신제품 매출이 FY2025에 약 $1억에 도달"이라고 표현 — 문구가 모호합니다(증분인지 총액인지 불명).
- 본 리포트 추정 Spark 연매출 $2.5~3.5억(신뢰도 낮음).
- Spark On-Demand(2024년 5월) — 트레이 단위 과금, 구독 없음, 볼륨 약정 없음. Ormco 사장은 "복잡한 원내 프린팅이나 로컬 랩 외주를 피하게 해준다"고 포지셔닝. = 원내 3D 프린팅에 대한 직접 방어입니다. 금액 미공개.
- DentalMonitoring 번들 할인(2025년 4월) — 북미에서 새로 시작하는 모든 Ormco 케이스에 모니터링 수수료 25% 할인. Spark 얼라이너와 Damon Ultima 브라켓에 동시 적용되는 명시적 교차 번들.
- 주목: Envista는 가격을 내리는 게 아니라 올리고 있습니다 — "규율 있는 가격 조치", "예상되는 가격·관세 인상에 앞선 선구매". CEO Paul Keel: "경쟁 환경에 실질적 변화는 못 봤다."
Dentsply Sirona / SureSmile + Byte — DTC에서 가장 크게 데인 회사FY2025 매출 $36.8억 (−3.0%) · 순손실 $5.98억
- 2024년 10월 24일: FDA와 협의 하에 Byte 얼라이너·인상 키트 판매·마케팅 자발적 중단. $4.5~5.5억(세후) 영업권 손상 예고. 사유로 "치과 방문·X-ray 증빙을 요구하는 주 규제 강화"와 "전환율 하락"을 적시.
- 2025년 1월 14일: 재택 Byte 얼라이너 시스템·인상 키트를 복구하지 않기로 결정. "치과의사 대면 감독 확대" 모델로 전환 = 순수 DTC 모델 폐기.
- FY2025: 교정·임플란트(OIS) 부문 매출 $8.50억, −12.6%. 전사 손상차손 $6.50억, 순손실 $5.98억(EPS −$3.00). 분기배당 폐지, $1.2억 연간 원가절감 프로그램.
- Byte 관련 증권집단소송이 각하 신청을 넘기고 진행 중입니다.
- SureSmile은 별도 공시되지 않습니다. $8.50억 OIS 부문에 임플란트(Astra Tech 등) + SureSmile + 잔여 Byte가 섞여 있습니다. 추정 $1.5~2.5억(신뢰도 낮음).
- 번들링 벡터는 CEREC / Primescan 생태계입니다. 그런데 ALGN이 마지막으로 공개한 호환 스캐너 목록에는 CEREC Omnicam은 있으나 Primescan은 없습니다 — 즉 Dentsply의 주력 스캐너는 인비절라인 제출이 막혀 있고, 이것이 Dentsply가 SureSmile을 밀 수밖에 없는 구조적 이유입니다.
진짜 가격 파괴자 — uLab, Glidewell, 그리고 원내 3D 프린팅$1,399 정액 / 얼라이너 쌍당 $40~50
Glidewell — 미국에서 공개적으로 게시된 유일한 케이스 정액가
2026년 6월 게시: "케이스당 $1,399 정액, 볼륨 약정 불요." Glidewell은 경쟁사의 티어링을 명시적으로 공격합니다 — "경쟁사들은 제출 건수에 따라 케이스 단가를 조정하며, 이는 소량 진료소에 불리하다." 이것이 시장 가격의 가장 좋은 공개 앵커입니다: 리베이트 없는 정액 $1,399 vs ALGN의 리베이트 후 실현 ASP $1,245.
uLab Systems
2021년 2월: 얼라이너 개당 과금 + "케이스당 $950 상한", "경쟁사 대비 평균 40% 이상 절감". 2023년 6월에는 Mild/Moderate/Comprehensive 번들로 재편(금액 미공개)하면서 "환자당 초과하지 않는 총액 백스톱"을 유지. uLab은 원내 프린팅 진료소의 76.5%가 쓰는 지배적 설계 소프트웨어입니다.
원내 3D 프린팅 — "케이스당 $100 미만"이라는 통설의 교정
동료심사 논문 Kumra et al., Digital and Aligner Orthodontics, 2026년 5월의 임계값 분석:
- 변동비 = 얼라이너 한 쌍(상하악, 1단계)당 $40~50 — 인건비 포함 완전원가.
- 초기 자본 약 $15,000(프린터·세척/경화기·성형기·워크스테이션), 랩 구축 $2,500~10,000, 기술자 1명이 시간당 6~8쌍, 공간 200 sq ft 이하(64.4%).
- 일반적 원내 케이스는 5~15쌍, 월 5~10건.
- 케이스당 $1,500 상업 랩피 대비 손익분기 = 22~26쌍(약 6개월 치료). 그 이상이면 상업 제품이 더 쌉니다.
업계 교차확인(Orthodontic Products 2023): "원내 얼라이너 비용의 통용 범위는 단계당 $15~25".
따라서 "원내 프린팅은 케이스당 $100 미만"은 4~6단계짜리 미세보정·재발 케이스에서만 참입니다. 25단계 종합 케이스는 원내로도 $375~1,250이 들고, 동료심사 결론은 22~26단계를 넘으면 상업 얼라이너가 더 싸다는 것입니다.
투자 함의: 원내 프린팅은 종합 케이스가 아니라 단기·리테이너·터치업 구간에 대한 표적 공격입니다. 그리고 이것이 정확히 ALGN이 DSP Touch-Up(2025년 13.6만 건, +35.7%)으로, Ormco가 Spark On-Demand(트레이 단위 과금)로 방어한 구간입니다. ALGN의 FY2025 10-K는 경쟁 요인으로 "3D 프린팅으로 리테이너와 맞춤 얼라이너를 직접 제조하는 의사들"을 명시적으로 적었고, 대응책으로 Cubicure 인수(직접 3D 조형)를 들었습니다.
DTC(우편 배송) — 죽었고, 다시 채워지지 않았습니다SDC 2023년 폐업 · Byte 2025년 폐기
| 브랜드 | 환자 가격 | 현재 상태 |
|---|---|---|
| SmileDirectClub | $1,895 (후에 ~$2,050) | 2023년 12월 8일 영업 종료, 2024년 1월 챕터7 청산 |
| SDC SmilePay | $250 선납 + 월 $85 × 24 (APR ~17%) | 회원 65%가 선택 · 매출의 9~10%가 연체 |
| Byte (Dentsply) | ~$1,999 | 2024년 10월 판매 중단, 2025년 1월 재택 모델 폐기 |
| NewSmile | $1,095~1,595 | 영업 중 (소규모) |
| ALIGNERCO | $725~1,320 | 영업 중 (소규모) |
| Candid | ~$2,100~3,300 | DTC 철수, CandidPro(의사 경유 B2B)로 전환 |
| SmileSet | — | SDC 특허·설비를 청산에서 인수, 의사 검토 모델로 재출시. 2025년 12월부터 FSA/HSA Store 유통 |
SDC가 증명한 것: 매출총이익률은 약 70%로 ALGN(70.8% non-GAAP)과 대등했습니다. 그럼에도 연 3억 달러씩 손실을 냈습니다. 이유는 고객획득비용, 원격 진료 책임, 환불·재제작률이 케이스당 약 $1,900의 매출총이익을 압도했기 때문입니다. 매출은 2019년 $7.5억 정점에서 2022년 $4.71억(−26.2%)으로 붕괴했고, 현금은 반토막, 부채는 증가했습니다. ALGN이 가격을 내리지 않고도 이 경쟁자는 죽었습니다.
단, 압력은 사라진 게 아니라 채널을 바꿔 들어왔습니다. Aspen Dental의 자체 브랜드 "Motto"가 $2,999 정액으로 "인비절라인의 절반 가격"을 명시적으로 광고하며(자사 FAQ에서 "교정전문의 처방 인비절라인은 평균 약 $6,000"이라고 인용), SDC 좌초 환자를 겨냥한 할인 캠페인까지 집행했습니다. 즉 DSO가 자체 브랜드로 가격 파괴를 이어받았습니다 — 이것이 DTC보다 훨씬 위험한 형태입니다. DSO는 이미 ALGN 물량의 25%를 차지하는 고객이기 때문입니다.
3M Clarity 현재 소유주 — 흔히 잘못 알려진 사실Solventum, 매각 안 됨
2026년 8월 기준으로 Clarity Aligners는 3M이 아니라 Solventum(3M 헬스케어 분사)이 보유하고 있으며, Solventum은 치과·구강관리 사업을 매각하지 않았습니다. Solventum이 실제로 완료한 매각은 정제·여과(Purification & Filtration) 사업을 Thermo Fisher에 $41억(2025년 9월경 완료)입니다. Solventum의 2025년 4분기 실적 발표에서도 Dental Solutions는 2026년 가이던스에 포함돼 있습니다.
주의: 본 리서치 종료 시점에 웹 검색 한도가 소진되어 최신 8-K로 재확인하지 못했습니다. 인용 전 Solventum IR을 한 번 더 확인해 주십시오.
5.3 파괴적 전술 증거 목록
질문하신 "공격적 영업·리베이트·가격파괴·번들링을 쓰는 경쟁사가 있는가"에 대한 직답입니다. 있습니다. 그런데 가장 공격적인 번들·리베이트를 운영한 것은 ALGN 자신이었다는 증거가 법정 기록에 남아 있습니다.
| 전술 | 주체 | 구체적 증거 | 성격 |
|---|---|---|---|
| 볼륨 리베이트·티어링 | Align | FY2025 10-K에 "Advantage 리베이트 프로그램을 단순화하고 있다"고 직접 기재. 과거 8단계 포인트 사다리(Bronze 0 → Diamond Plus 200,000pt, 케이스당 1,000pt). 반독점 소장 ¶26: "인비절라인 주문이 늘수록 치과는 비(非)페널티 가격에 접근할 수 있다" | 공시 + 소장 |
| 스캐너-얼라이너 번들 + 페널티 | Align | "Fusion Program" — iTero 가격이 인비절라인 구매량에 연동. 소장 ¶61: "3년간 연간 최소 인비절라인 케이스 기준 미달 시 후행 페널티 … 3년간 총 $10,000, 즉 iTero 스캐너 가격의 30% 이상". ¶63: "번들이 없으면 Trios와 iTero의 정가는 비슷했으나, 번들 안에서는 iTero 실효가가 $10,000 저렴했다" | 법정 주장(미확정) |
| 정액 무제한 얼라이너 | ClearCorrect | UNLIMITED 플랜 — 5년간 얼라이너·수정 무제한. 2017년 기준 $1,495 | 회사 문서(현행 구조) + 오래된 가격 |
| 볼륨 약정 없는 정액 | Glidewell | $1,399 정액, 경쟁사 티어링을 명시적으로 비판 (2026년 6월) | 회사 공개 |
| 케이스 상한 / 개당 과금 | uLab | $950 상한, "평균 40% 이상 절감" (2021) | 회사 보도자료 |
| 트레이 단위 과금·무약정 | Ormco Spark | Spark On-Demand (2024년 5월) — 원내 프린팅이 가져갈 단기 케이스를 겨냥 | 회사 보도자료 |
| 교차 장치 모니터링 할인 | Ormco + DM | 북미 신규 케이스 모니터링 수수료 25% 할인, Spark 얼라이너 및 Damon 브라켓 동시 적용 | 회사 보도자료 |
| 제조 원가를 중국에 위탁 | Straumann | Smartee가 EMEA·APAC ClearCorrect 제조, 독일 공장 폐쇄, Straumann이 Smartee 지분 취득 | 회사 보도자료 |
| 의도적 ASP 희생 | Angelalign | 공시: "3·4선 도시 확장에 따른 판가 하락". 해외 세그먼트 손실 −$29.7M(FY2024) | 공시 |
| 국가 주도 가격 인하 | 중국 VBP | 2022년 지방 VBP에서 Angelalign SKU −23~30%. 전국 교정 VBP 시 −40~45% 예상(Envista 경영진) | 업계 + 컨콜 |
| 생태계 번들 | Straumann | ClearCorrect + SIRIOS X3 스캐너 + AXS 플랫폼 + 임플란트·보철. AXS 사용자 6개월 +50% | 공시/PR |
| DSO 자체브랜드 가격 파괴 | Aspen Motto | $2,999 정액, "인비절라인의 절반" 명시 광고 | 회사 공개 |
| 대형 유통 프로모션 | Align | Costco.com에서 인비절라인 프로모션 파일럿 (2024년 8월) | 회사 보도자료 |
5.4 DSO 계약 — 호환성이 무기로 쓰인 결정적 사례
2018년 7월 25일, ALGN은 Heartland Dental(연말까지 지원 진료소의 90%에 iTero 도입, 2018년 900대 구매)과 Aspen Dental(약 700개 전 지점) 계약을 같은 날 발표했습니다.
그런데 3Shape는 소장에서 이렇게 진술합니다 — 3Shape가 Aspen의 평가에서 입찰해 최고점을 받았으나, "Aspen Dental은 3Shape에게, Align이 Trios가 인비절라인과 상호운용되는 것을 허용하지 않기 때문에 Trios를 선택하지 않는다고 통보했다"는 것입니다.
이것이 "스캐너 호환성 차단이 실제 계약을 이기는 데 쓰였다"는 가장 명확한 문서화 사례이며, 지금 제9연방항소법원에 걸려 있는 반독점 쟁점의 핵심입니다.
5.5 종합 판단
있습니다. 그런데 아직 ALGN의 실현 ASP에는 닿지 않았습니다. 인비절라인 ASP는 $1,245(FY25) → $1,250(26년 1분기) → $1,260(26년 2분기)로 오히려 소폭 올랐습니다. 가격 파괴는 ALGN이 아직 크지 않은 세 곳에서 진행 중입니다 —
- 중국 내수(Angelalign ASP 2년새 −13%, VBP로 −40~45% 예정)
- Angelalign의 해외 진출 전선(실현 ASP $636, 적자 감수)
- 구강스캐너(ALGN이 이미 항복 — 5.6)
그러나 세 가지 경로로 ASP에 닿을 수 있습니다: ① 지역 믹스(ALGN 물량의 54%가 이미 인터내셔널, 매출은 51% — 물량 비중이 매출 비중을 초과하기 시작했습니다), ② 저가 SKU 자기잠식(DSP Touch-Up, Comp 3 and 3), ③ DSO 구매력(물량의 25%, Aspen처럼 자체 브랜드로 이탈 가능). 회사 스스로 FY2026 ASP를 "보합~소폭 하락", 하반기는 하락으로 가이던스했습니다.
5.6 스캐너 호환성 — 비대칭 개방
질문하신 "자사 스캐너(아이테로)와 경쟁 제품이 호환되는가"에 대한 직답입니다. 답은 "한 방향으로만 열려 있다"입니다.
5.7 나가는 방향 — iTero는 이제 열려 있습니다
- ALGN은 이제 개방성을 마케팅 포인트로 씁니다. iTero 교정 생태계 페이지: "iTero 스캔은 제3자가 널리 수용하는 개방형 STL 내보내기 형식으로 제공된다", "원하는 기공소로 iTero 스캔을 직접 보내라."
- ALGN 자체 파트너 API 문서 기준: 교정용 내보내기는 STL(색상 없음), PLY(색상), STL+PLY. 보철용은 3Shape, Straumann, exocad, Dental Wings, Sirona inLab, Glidewell Fast Design 등 약 20개 CAD/CAM 시스템으로 내보내기 가능.
- 수동 워크플로: myaligntech.com / myitero.com에서 내보내기, iTero v4.1 이상 필요, 케이스는 읽기전용으로 열림, 파일은
C:\iTero\Export에 저장. - 별도 내보내기 수수료는 확인된 자료에 없습니다. 다만 실질적 관문은 iTero 구독료(월 $380)입니다 — 스캐너를 계속 쓰려면 ALGN에 계속 돈을 내야 합니다.
- 중요: 반독점 소송의 쟁점은 "나가는 방향"이 아니었습니다. 문제 삼은 것은 반대 방향(경쟁 스캐너의 인비절라인 유입 차단)과 Fusion 번들이었습니다. iTero의 내보내기 개방은 실재하며 ALGN의 부분적 방어 논거가 됩니다.
5.8 들어오는 방향 — 미국이 가장 닫혀 있습니다
| 시점 | 사건 |
|---|---|
| 2015-12 | Align–3Shape 상호운용성 계약 체결 |
| 2016-04-28 | TRIOS Standard/Color/TRIOS 3가 인비절라인 제출용으로 검증됨, 2016년 4분기 가동 |
| 2017 | Align이 3Shape에 "TRIOS를 얼라이너 제출에서 Align 전용으로 하라"고 요구 → 3Shape 거부 ("개방 경쟁의 이익을 위해", 소장 ¶42–43) |
| 2017-12-20 | Align이 계약 종료 발표 → 2018년 1월 17/31일부로 상호운용 중단. 그 직전까지 미국에서 TRIOS를 통한 인비절라인 주문이 2016년 10월~2018년 1월 4만 건이었음 (소장 ¶48). 소장은 이를 "수백만 달러의 이익 희생" — 반독점법상 전형적 독점자 행위 요소로 규정 |
| 2018-05-01 | 3Shape가 "Straight Talk Dental Coalition" 출범. 영향받은 치과 설문: 72% "Align이 고객 이익을 무시", 85% "사업에 부정적", 67% "비용 상승·워크플로 훼손", 46%가 Align에 대한 신뢰 상실(3Shape는 4%) |
| 2019-11-21 | 압박 속에 Align이 스캐너 호환 목록 공개 |
| 2022-02-07 | 합의(조건 비공개). Align은 TRIOS 2 / TRIOS 3 스캔을 "미국 외 일부 관할"에서만 수용하기로 함 |
| 스캐너 | 지역 |
|---|---|
| 3M True Definition | 전 지역 |
| Dentsply Sirona CEREC Omnicam (Primescan 미포함) | 전 지역 |
| 3Shape TRIOS 2 | 전 지역 |
| 3Shape TRIOS 3 | 전 지역 |
| 3Shape TRIOS 3 Basic | 미국·일본·중국 제외 |
2026년 현재 상태 — 확인된 증거
- 3Shape 자사 지원 문서(2023년 11월 9일자): "미국 환자의 경우: 2018년 1월 이전에 치료를 시작하지 않았다면 TRIOS에서 케이스를 전송할 수 없습니다." 우회로는 STL 내보내기 후 인비절라인에 직접 연락. → 미국에서 TRIOS→인비절라인 직결은 8년째 끊겨 있습니다.
- Straumann SIRIOS X3는 명시적으로 인비절라인 비호환 — "Straumann 자사 ClearCorrect 시스템하고만 통합".
- Dentsply Primescan은 검증 목록에 없습니다(구형 Omnicam만 있음).
- Medit은 Align이 공개한 어떤 검증 목록에도 등장한 적이 없습니다. 2026년 시점의 Medit i900 → 인비절라인 제출 가능 여부는 본 리서치에서 확인하지 못했습니다(전용 자료가 404). 작업 가정은 "직접 제출 불가, 수동 STL 업로드만"이며 미확인 사항으로 표기합니다.
- ALGN FY2025 10-K 문언: "구강 디지털 스캔은 Align의 iTero 스캐너 또는 당사의 시스템·프로세스와 정확히 인터페이스할 수 있는 특정 제3자 스캐너를 통해 제출될 수 있다" — 개방 제출이 아니라 게이트가 걸린 화이트리스트임을 공시가 확인합니다. 같은 문서에 "인비절라인 처방의 95% 이상이 디지털 스캔으로 제출된다"고 적혀 있습니다.
5.9 스캐너 가격 — 4~6배 격차
| 스캐너 | 구매가 | 필수 구독 | 5년 TCO (연 1,000스캔) |
|---|---|---|---|
| iTero Lumina | $45,000~50,000 | 월 ~$380 (필수) + 팁 ~$3/개 | ≈ $82,800 |
| iTero Element 5D Plus | $42,000~48,000 | 있음 | — |
| iTero Element Flex (인증중고) | $13,995~15,995 | 3년간 없음 | — |
| Dentsply Primescan 2 | $24,995 | DS Core 수수료 + 스캔당 $3.50 | ≈ $54,200 |
| 3Shape TRIOS 5 | ~$26,700 | 선택 | — |
| Medit i900 Classic (한국) | $18,999 | 없음 | ≈ $21,400 |
| Straumann SIRIOS X3 | $12,955 | 없음 | — |
| Shining3D Aoralscan ELF (중국) | $11,999 | 없음 | ≈ $14,500 |
iTero Lumina와 Medit i900의 5년 총소유비용 격차는 약 4배, Shining3D ELF 대비는 약 5.7배입니다. 이 프리미엄이 정당화되는 유일한 근거는 인비절라인 직결과 Outcome Simulator 독점입니다. 즉 iTero의 가격결정력은 인비절라인의 "들어오는 문"이 잠겨 있다는 사실의 직접적 함수이고, 그래서 ALGN은 그 문을 열지 않았습니다.
5.10 그런데 그 방어선이 무너지고 있습니다
| 항목 | FY2025 | 26년 1분기 | 26년 2분기 | FY2026 가이던스 |
|---|---|---|---|---|
| Systems & Services 매출 | $789.6M (+2.7%) | $184.1M (+0.9%) | $185.3M (−10.8%) | −6% ~ −8% |
| iTero 스캐너 출하 대수 | — | — | — | 두 자릿수 증가 |
CFO John Morici: 매출 감소는 "낮아진 스캐너 ASP, 저가 구성 채택 증가, 스캐너 완드 판매 감소" 때문. "리스·렌털 프로그램을 포함한 저가 스캐너 구성의 채택 증가는 고객 선택권 확대에 대한 우리의 의지를 반영한다."
CEO Joe Hogan: "우리는 환자 접근성을 넓히기 위해 판매 시점의 일정한 경제성을 포기하고 있으며, 그 대가로 후단에서 물량과 매출을 늘린다." Align Technology 2026년 2분기 실적 컨퍼런스콜
대수는 두 자릿수 늘리면서 매출은 6~8% 줄이겠다고 가이던스하는 것은 스캐너 ASP 붕괴의 자백입니다. ALGN은 하드웨어 시장을 가격에서 포기하고, iTero를 얼라이너 물량을 부르는 면도기(razor)로 전환했습니다. Medit·Shining3D에 대한 방어적 대응입니다.
투자 관점의 문제: ① Systems & Services는 더 이상 성장 스토리가 아니라 비용 라인입니다. ② 스캐너를 싸게 뿌리면 "iTero를 샀으니 인비절라인을 쓴다"는 락인은 유지되지만, 스캐너 프리미엄으로 회수하던 이익은 사라집니다. ③ 만약 제9연방항소법원이 파기환송하고 상호운용성을 강제하는 방향으로 결론이 나면, iTero의 남은 프리미엄 근거마저 사라집니다.
한국 관련 메모: 2026년 2분기 컨콜에서 CFO는 "경쟁 구성이 지난 몇 년간 상당히 바뀌었다. 예전엔 Medit을 많이 봤는데, 지금은 Medit보다 Shining3D를 더 많이 본다"고 말했습니다. 프리미엄 티어(공초점 이미징)는 "Primescan과 3Shape가 갖고 있고 크게 바뀌지 않았다"고 덧붙였습니다. 즉 가격 파괴의 주역이 Medit → Shining3D로 넘어갔다는 것이 회사 측 관찰입니다.
5.11 재무 비교 — 매출·이익 격차
질문하신 "해당 업체·사업체들과 매출·이익 차이가 얼마나 나는지"입니다. 핵심 전제: 얼라이너 매출과 케이스 물량을 별도 공시하는 회사는 ALGN과 Angelalign 둘뿐입니다. Straumann·Envista·Dentsply는 모두 더 큰 세그먼트에 묻어서 정성적 코멘트만 합니다.
5.12 그룹 레벨 비교 (FY2025)
| 항목 | ALGN | Angelalign | Straumann | Envista | Dentsply Sirona |
|---|---|---|---|---|---|
| 티커 | ALGN | 6699.HK | STMN.SW | NVST | XRAY |
| FY2025 매출 | $4,035M | $370M | CHF 2,605M | $2,720M | $3,680M |
| 매출 성장률 | +0.9% | +37.8% | +8.9% (유기) | +6.5% (코어) | −3.0% |
| 매출총이익률 | 67.2% / 70.8%* | 62.9% | 미공시 | 미공시 | 미공시 |
| 영업이익률 | 13.5% / 22.7%* | 순마진 7.1% | 25.2% 코어EBIT | 7.9% / 13.7% adj.EBITDA | 13.8% 조정 / GAAP 적자 |
| 순이익 | $410M / $763M* | $26M / $44M adj. | CHF 478M | 조정EPS $1.19 | −$598M |
| 시가총액 | $124억 | ~$17.5억 | CHF 170억 | $44억 | $27억 |
| 선행 P/E | 14.6배 | 55.9배 | 32.5배 | 18.9배 | 9.1배 |
| 52주 주가 | +26.9% | HK$54.6~94.9 | +3.0% | +36.8% | −13.6% |
* GAAP / non-GAAP. 주가·시총 기준일: ALGN 2026-08-04, Angelalign 2026-07-30, Envista·Dentsply 2026-07-31, Straumann은 2026-06-26(8월 시점 미확인). CHF→USD 환산은 약 1.25 가정(출처 미확인).
5.13 얼라이너 사업만 떼어낸 비교
| 항목 | Invisalign | Angelalign | Spark | ClearCorrect | SureSmile+Byte |
|---|---|---|---|---|---|
| 얼라이너 매출 | ★$3,245M | ★$370M | ⚠~$250~350M | ⚠~$176M | ⚠~$150~250M |
| 성장률 | +0.5% | +37.8% | high single(25.4Q) | 미공시 | OIS −12.6% |
| 케이스 물량 | ★2,611,280 | ★532,400 | ⚠~25만 | ⚠~20만 | 미공시 |
| 케이스당 ASP | ★$1,245 | 도출 ~$696 | 미공시 | 미공시 | 미공시 |
| 부문 수익성 | 고수익 | 중국 흑자 / 해외 적자 | 25년 3분기 첫 흑자 | 26년까지 적자 | 손상 · DTC 폐기 |
| 별도 공시 여부 | YES | YES | NO | NO | NO |
5.14 ALGN vs Angelalign — 크기와 속도의 비대칭
| 차원 | ALGN | Angelalign | ALGN 배수 |
|---|---|---|---|
| FY2025 총매출 | $4,035M | $370M | 10.9배 |
| FY2025 얼라이너 매출 | $3,245M | $370M | 8.8배 |
| FY2025 케이스 물량 | 2,611,280 | 532,400 | 4.9배 |
| 블렌디드 ASP | $1,245 | ~$696 | 1.79배 |
| 매출 성장 | +0.9% | +37.8% | — |
| 물량 성장 | +4.7% | +48.1% | — |
| 비GAAP 영업이익 / 조정순이익 | $914M | $44M | 약 21배 |
| 시가총액 | $124억 | $17.5억 | 7.1배 |
| 선행 P/E | 14.6배 | 55.9배 | 0.26배 |
① 매출로는 8.8배지만 물량으로는 4.9배입니다. ALGN의 ASP가 1.79배 높기 때문입니다. 단위 기준으로 Angelalign은 이미 ALGN의 20%에 도달했습니다.
② 2025년 Angelalign의 해외 매출 증가분($82.5M) 하나가 ALGN 전사 매출 증가분($36.0M)의 2.3배입니다.
③ 물량 추격 속도: ALGN 대비 Angelalign 케이스 비율이 FY2024 14.4% → FY2025 20.4% → 2026년 상반기 23.0%. 18개월에 8.6%p.
④ 그러나 이익 풀은 비교가 안 됩니다. ALGN 비GAAP 영업이익 $914M vs Angelalign 조정순이익 $44M — 약 21배. 그리고 Angelalign의 해외 사업은 아직 적자입니다. 시장은 이미 이 서사를 알고 가격에 반영했습니다 — Angelalign 55.9배 vs ALGN 14.6배.
5.15 시장 규모와 점유율 추정
| 플레이어 | 추정 매출 | 매출 점유율 | 추정 케이스 | 물량 점유율 |
|---|---|---|---|---|
| Align / Invisalign | $3,245M ★ | 66~70% | 2,611K ★ | 55~58% |
| Angelalign | $370M ★ | ~8% | 532K ★ | 11~12% |
| Envista / Spark | ~$300M ⚠ | ~6% | ~250K ⚠ | ~5% |
| Dentsply (SureSmile+잔여 Byte) | ~$200M ⚠ | ~4% | — | — |
| Straumann / ClearCorrect | ~$176M ⚠ | ~4% | ~200K ⚠ | ~4% |
| Smartee 외 중국계 | ~$200M ⚠ | ~4% | ~500K ⚠ | ~11% |
| 기타(Solventum Clarity, 지역·잔존 DTC, 원내) | ~$250M ⚠ | ~5% | ~500K ⚠ | ~11% |
| 추정 합계 | ~$47억 | 100% | ~460만 | 100% |
교차검증: 이 상향식 $47억은 Straumann이 2025년 3분기 IR 자료에서 제시한 "글로벌 얼라이너 시장 CHF 47억"과 수렴합니다. Straumann이 자사 점유율을 "3%" 또는 "<5%"로 밝힌 것과 본 표의 ~4%도 일치합니다. 반면 제3자 시장조사(Grand View $55억, Mordor $46.6억, 2025년 기준)는 서로 크게 어긋나고 어떤 곳도 기업별 점유율을 숫자로 제시하지 않습니다.
ALGN의 매출 점유율(~68%)이 물량 점유율(~56%)보다 높습니다. ASP가 Angelalign의 1.79배이고 다른 모든 중국계보다 훨씬 높기 때문입니다. 이것이 이 종목의 핵심 긴장입니다 — ALGN은 매출 점유율보다 단위 점유율을 더 빨리 잃고 있고, 공격받는 대상이 바로 ASP 프리미엄입니다. 회사 스스로 FY2026 ASP를 "보합~소폭 하락"으로 가이던스했고, Angelalign은 중국 ASP를 −13% 내렸습니다. 가격이 이제 전장(battleground)입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률은 FY2021 74.3%에서 FY2025 67.2%로, GAAP 영업이익률은 24.7%에서 13.5%로 내려왔습니다. 그래도 설비투자가 FY2021 401.1백만 달러에서 FY2025 102.4백만 달러로 줄어 FCF는 매출의 10%대를 유지합니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 3,952.6 | 3,734.6 (−5.5%) | 3,862.3 (+3.4%) | 3,999.0 (+3.5%) | 4,035.0 (+0.9%) | 4,139.5 (+4.4%) |
| 매출원가 | 1,017.2 | 1,100.9 | 1,155.4 | 1,199.9 | 1,324.0 | 1,322.7 |
| 매출총이익 (률) | 2,935.4 (74.3%) | 2,633.8 (70.5%) | 2,706.9 (70.1%) | 2,799.2 (70.0%) | 2,711.0 (67.2%) | 2,816.8 (68.0%) |
| 판관비 (률) | 1,959.0 (49.6%) | 1,991.2 (53.3%) | 2,063.5 (53.4%) | 2,191.5 (54.8%) | 2,165.3 (53.7%) | 2,269.2 (54.8%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 | 250.3 | 305.3 | 346.8 | 364.2 | 369.9 | 377.0 |
| 광고판촉비 (광고비) | 325.6 | 222.0 | 201.2 | 185.0 | 188.7 | n/a(연간만 공시) |
| 감가상각·무형상각 (현금흐름표, 전사) | 108.7 | 125.8 | 142.4 | 145.0 | 237.4 | 254.4 |
| 기타 주요 계정 — SG&A | 1,708.6 | 1,674.5 | 1,703.4 | 1,763.2 | 1,755.8 | 1,787.5 |
| 기타 주요 계정 — 구조조정·소송 등 | 0.0 | 11.5 | 13.3 | 64.1 | 39.6 | 104.7 |
| 영업이익 (률) | 976.4 (24.7%) | 642.6 (17.2%) | 643.3 (16.7%) | 607.6 (15.2%) | 545.8 (13.5%) | 547.6 (13.2%) |
| 지배순이익 | 772.0 | 361.6 | 445.1 | 421.4 | 410.4 | 413.6 |
| 영업현금흐름 | 1,172.5 | 568.7 | 785.8 | 738.2 | 593.2 | 755.7 |
| CAPEX (유형자산 취득) | 401.1 | 291.9 | 177.7 | 115.6 | 102.4 | 122.1 |
| FCF (마진) | 771.4 (19.5%) | 276.8 (7.4%) | 608.1 (15.7%) | 622.7 (15.6%) | 490.8 (12.2%) | 633.6 (15.3%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 979.3 (−1.8%) | 1,012.4 (−1.6%) | 995.7 (+1.8%) | 1,047.6 (+5.3%) | 1,040.1 (+6.2%) | 1,056.2 (+4.3%) |
| 매출원가 | 299.2 | 304.3 | 356.5 | 364.0 | 303.5 | 298.8 |
| 매출총이익 (률) | 680.1 (69.5%) | 708.1 (69.9%) | 639.2 (64.2%) | 683.6 (65.3%) | 736.6 (70.8%) | 757.4 (71.7%) |
| 판관비 (률) | 549.0 (56.1%) | 545.1 (53.8%) | 542.9 (54.5%) | 528.3 (50.4%) | 594.6 (57.2%) | 603.4 (57.1%) |
| 영업이익 (률) | 131.1 (13.4%) | 163.0 (16.1%) | 96.3 (9.7%) | 155.3 (14.8%) | 142.0 (13.6%) | 154.0 (14.6%) |
| 지배순이익 | 93.2 | 124.6 | 56.8 | 135.8 | 112.8 | 108.3 |
| 영업현금흐름 | 52.7 | 128.7 | 188.7 | 223.2 | 151.0 | 192.8 |
| FCF | 27.4 | 107.2 | 169.0 | 187.3 | 120.3 | 157.1 |
세 가지가 표에서 보입니다. 첫째, 매출은 4년간 제자리입니다 — FY2021 3,952.6백만 → FY2025 4,035.0백만 달러 공시. 둘째, 마진 하락은 판관비가 아니라 원가와 일회성 항목에서 왔습니다. 영업비용 비율은 FY2021 49.6% → FY2025 53.7%로 소폭 올랐지만, 매출총이익률은 74.3% → 67.2%로 7.1%p 내려갔습니다 계산. 2025년 3·4분기 매출총이익률(64.2%·65.3%)이 특히 낮은데, 같은 해 감가상각·상각이 145.0백만 → 237.4백만 달러로 늘고 매각예정자산 손상 23.1백만 달러가 잡혔습니다(FY2025 10-K 현금흐름표). 셋째, 2026년 상반기 GAAP 영업이익은 소송·충당 비용(1Q26 30.6백만, 2Q26 38.7백만 달러, 손익계산서 "Legal settlements and contingencies")에 눌려 있고, 이를 빼면 2분기 영업이익률은 18.2%입니다 계산.
현금 쪽은 견조합니다. TTM 영업현금흐름 755.7백만 달러에서 CAPEX 122.1백만 달러를 빼면 FCF 633.6백만 달러(마진 15.3%)로, TTM 순이익 413.6백만 달러보다 큽니다 계산. 감가상각·주식보상 같은 비현금 비용이 크고 설비투자가 2021~22년 고점 대비 크게 줄었기 때문입니다.
6.1 분기 실적 추이와 2026년 가이던스 (실적 발표 기준)
| 항목 | Q2'25 | Q4'25 | Q1'26 | Q2'26 | Q3'26 가이던스 |
|---|---|---|---|---|---|
| 총매출 | $1,012.4M | $1,047.6M | $1,040.1M | $1,056.2M (+4.3%) | $1,000~1,020M |
| Clear Aligner | $804.6M | $838.1M | $856.0M | $870.9M (+8.2%) | — |
| Systems & Services | $207.8M | $209.4M | $184.1M | $185.3M (−10.8%) | — |
| 케이스 출하 | 644.4K | 676.9K | 685.7K | 691.8K (+7.4%, 사상최대) | — |
| ASP | $1,250 | $1,240 | $1,250 | $1,260 | 순차 하락 |
| 비GAAP 영업이익률 | 21.3% | 22.0% | 21.5% | 22.9% | ~24.0% |
| GAAP EPS (희석) | $1.72 | $1.89 | $1.57 | $1.51 | — |
| 비GAAP EPS | $2.49 | $3.29 | $2.58 | $2.64 | — |
- 2026년 2분기는 컨센서스를 넘겼는데도 시간외 −6%였습니다. 이유: ① Systems & Services 가이던스 −6~8%로 하향, ② 북미 리테일 채널 "안정적이나 약함", ③ 하반기 ASP 하락 시사, ④ 3분기 매출 가이던스 $10.0~10.2억이 2분기 $10.56억 대비 순차 감소.
- FY2026 GAAP 영업이익률 가이던스가 크게 하향됐습니다 — 25년 4분기·26년 1분기에는 "약 18%"였는데 26년 2분기에 15.1~15.6%로. 차이는 일회성 비용입니다(비GAAP 23.7%는 유지).
- 일회성 비용의 정체: ① 영국 VAT 부과 판정(2026년 9월 7일 발효) 관련 $3,750만 충당(ALGN은 정가를 유지하고 20% VAT를 고객에 전가, 항소 예정), ② 외부 컨설턴트를 동원한 전사 운영·전략 리뷰(26년 3분기 $3,500~5,000만, FY26 $9,000만~1.1억).
- 구조조정 이력: 2024년 10월 700명 감원(4분기 약 $3,000만 퇴직비용), 2025년 하반기 추가 구조조정 $1.5~1.7억(현금 약 $4,000만), FY2025 실제 구조조정비 $4,290만 + 기타 비현금 $1.579억.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
차입금이 없고 현금은 $11.03억(2026-06-30)입니다. 배당은 하지 않고, 번 현금의 대부분을 자사주 매입에 씁니다.
| 항목 | 2024-12-31 | 2025-12-31 | 2026-06-30 |
|---|---|---|---|
| 현금및현금성자산 | 1,043.9 | 1,094.9 | 1,102.6 |
| 매출채권 | 995.7 | 1,101.8 | 1,148.4 |
| 이연법인세자산 | 1,557.4 | 1,513.5 | 1,479.9 |
| 자산총계 | 6,214.6 | 6,233.7 | 6,417.6 |
| 이연수익(선수 성격) | 1,331.1 | 1,261.8 | 1,187.2 |
| 부채총계 | 2,362.6 | 2,184.5 | 2,185.1 |
| 자본총계 | 3,852.0 | 4,049.1 | 4,232.5 |
| 차입금 | 없음 | 없음 | 없음 |
| 순현금 (현금 − 차입금) | 1,043.9 | 1,094.9 | 1,102.6 |
자산총계 6,417.6백만 달러 가운데 이연법인세자산이 1,479.9백만 달러(23.1%)로 큰 비중을 차지합니다 계산. 부채의 절반 이상은 차입이 아니라 이연수익(케이스 대금 중 아직 인식하지 않은 부분 등) 1,187.2백만 달러입니다. 순현금은 시가총액의 9.0%로, 밸류에이션을 받칠 만큼 크지는 않습니다 계산.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 2026 상반기 |
|---|---|---|---|---|---|---|
| 자사주 매입 (현금흐름표) | 375.0 | 435.0 | 592.4 | 352.9 | 465.9 | 98.1 |
| FCF | 771.4 | 276.8 | 608.1 | 622.7 | 490.8 | 277.3 |
| 자사주 매입 ÷ FCF | 48.6% | 157.1% | 97.4% | 56.7% | 94.9% | 35.4% |
| 배당 | 없음 | 없음 | 없음 | 없음 | 없음 | 없음 |
- 자사주: FY2025 $4.66억(290만주, 평균 $162.09), FY2026 가이던스 $4~5억(당초 $2억에서 상향). 희석주식수 2021년 7,967만 → 2026년 2분기 7,152만(−10.2%).
FY2025 10-K 기준 2025년 4월 승인된 $10억 자사주 프로그램의 잔여 한도는 2025-12-31 현재 831.2백만 달러입니다 공시. 2026년 상반기 실제 매입은 98.1백만 달러로, 가이던스($4~5억)를 채우려면 하반기에 매입이 몰려야 합니다 계산.
8업황 사이클과 주가 — 최근 10년
미국·유럽·아시아의 교정 침투율과, 그 업황이 주가에 어떻게 반영됐는지입니다. 질문하신 첫 번째 항목입니다. 결론부터 말하면 미국 교정 시장은 "저침투 성장시장"이 아니라 "포화 후 역성장 중인 성숙시장"이며, 이것이 ALGN 주가가 76% 빠진 진짜 이유입니다.
8.1 미국 — 연간 케이스 스타트 — 권위 있는 공식 통계가 없습니다
먼저 알아두셔야 할 사실: 미국에는 "연간 교정 케이스 스타트" 공식 통계가 없습니다. AAO도 ADA도 발표하지 않습니다. 업계에서 통용되는 "연 300~400만 건"은 모두 추정치이고, 세 가지 독립적 방식으로 쌓아올려야 합니다.
| 방식 | 계산 | 결과 | 신뢰도 |
|---|---|---|---|
| A. AAO 회원조사 (2019년 조사, 2018년 데이터) | 회원당 평균 299건 스타트 × 미국 개원 AAO 회원 9,048명 | ~271만 건 | 높음 (교정전문의 채널만) |
| B. 진료소 조사 × 인력 (2025년) | 의사당 연 295건(브라켓 208 + 얼라이너 87) × 미국 교정전문의 ~10,100명 | ~298만 건 | 높음 (교정전문의 채널만) |
| C. 제3자 시장조사 (China Insights Consultancy, Angelalign 2021년 홍콩 IPO 투자설명서) | 2020년 미국 = 450만 건, 그중 33.1%가 "투명 장치" | 450만 건 | 낮음 — DTC 최전성기 + 일반치과 포함 + "방문" 집계 의혹 |
교정전문의 채널 290~300만 건 + 일반치과(GP) 채널 30~50만 건 + DTC 0건(SmileDirectClub 2023년 9월 파산 이후 소멸) = 미국 연간 약 320~350만 건. 미국+캐나다로는 340~380만 건. 업계 통설 "300~400만 건"은 하단~중간에서 맞습니다. 다만 450만 건이라는 숫자를 인용한 자료를 보시면 그건 2020년 DTC 피크 기준이므로 현재에 적용하면 안 됩니다.
8.2 미국 — 가장 중요한 사실 — 미국 시장은 2021년 이후 수축했습니다
이 데이터는 ALGN이 자기 IR 자료에서 직접 인용한 것이라 반박이 어렵습니다. Gaidge(미국 교정 진료소 700곳 이상의 실시간 진료 데이터)를 2024년 vs 2021년으로 비교한 것으로, ALGN 2025년 5월 Investor Day 슬라이드 제목이 아예 "N.A. Orthodontic Market Contracted Past 3 Years"였습니다.
| 지표 | 변화 | 해석 |
|---|---|---|
| 총 케이스 스타트 | −4.3% | 3년간 순감소 |
| 총 검진(exam) 건수 | −4.4% | 깔때기 입구부터 축소 |
| 성인 스타트 | −4.6% | 재량소비 위축 |
| 아동 스타트 | −9.3% | 가장 큰 낙폭 |
| 아동 검진 | −7.7% | — |
| 케이스 수락률(case acceptance) | −16.1% | 상담은 했는데 계약을 안 함 = 가격 저항 |
| 순수금(net collection) | −20.9% | — |
| 환자 평균 초진비 | −6.3% | 디스카운팅 발생 |
| 얼라이너 스타트 | +0.5% | 유일한 플러스 — 그러나 사실상 보합 |
케이스 수락률 −16.1%와 초진비 −6.3%가 함께 나타난다는 것이 결정적입니다. 이건 인지도 문제가 아니라 명백한 가격·소득 문제입니다. 사람들이 상담은 받으러 오는데(검진 −4.4%로 상대적으로 덜 빠짐) 계약을 안 하고 있고, 치과는 가격을 깎아서라도 붙잡으려 하고 있습니다.
AAO 자체 회원조사(2025년 7월 발표, 2024년 데이터)는 정반대로 "교정 환자 수 사상 최고"라고 발표했습니다 — 총 재원 환자 666만 명, 회원당 696명으로 1987년 조사 시작 이래 최고치(직전 최고 2001년 628명).
어떻게 화해시키나: AAO는 "살아남은 회원 1인당 재원 환자 수"라는 스톡(stock)을 재고, Gaidge는 "진료소당 신규 개시"라는 플로(flow)를 잽니다. 개원의 수가 줄고(폐업·DSO 흡수) 치료 기간이 길어지면 스톡은 늘어나도 플로는 줄 수 있습니다. 게다가 같은 AAO 2025년 조사에서 회원의 3분의 1이 "예전보다 덜 바쁘다", 36%가 "충분히 바쁘지 않다"고 답했습니다. 수요 판단에는 Gaidge의 플로 데이터를 쓰는 것이 정직합니다.
8.3 미국 — 생애 침투율 — "미개척 시장"이라는 프레임의 붕괴
미국 국가 단위 부정교합·교정치료 역학조사는 NHANES III(현장조사 1988~94년)가 마지막입니다. 그 이후 대체 조사가 없습니다. 즉 지금 인용되는 모든 "미국인의 X%가 교정을 받았다"는 1990년대 데이터입니다.
"백인 청소년의 30% 이상, 멕시코계 미국인의 11%, 흑인의 8%가 교정치료를 받았다고 응답했다. … 치료 필요도 지수(Index of Treatment Need)를 적용하면 모든 인종·민족 집단의 57~59%가 어느 정도의 교정 필요를 갖는다." Proffit WR, Fields HW, Moray LJ (1998), Int J Adult Orthodon Orthognath Surg 13(2):97–106 · NHANES III 기반
현대 데이터로 다시 계산해 보겠습니다(이하 본 리포트의 추정이며 발표된 수치가 아닙니다):
- AAO 2023년 조사: 미국 8~17세 아동 315만 명이 현재 교정 치료 중 = 해당 연령 코호트의 7.4%(2018년 7.3%에서 소폭 상승).
- 종합교정 평균 기간을 약 2년으로 두면, 10년 폭의 연령 구간에서 7.4%가 항상 치료 중이라는 것은 → 7.4% × (10 ÷ 2) ≈ 한 출생 코호트의 35~37%가 8~17세 사이에 교정을 경험한다는 뜻입니다.
- 민감도: 평균 1.5년이면 ~49%, 2.5년이면 ~30%. 구간으로 33~40%로 보는 것이 안전합니다. Proffit의 "백인 청소년 30% 이상"과 일관됩니다.
- 성인은 어느 시점에도 성인 인구의 1% 미만(약 237만 명)만 치료 중입니다.
8.4 미국 — 얼라이너가 교정 케이스에서 차지하는 비중 — 정체됐습니다
- AAO 2025년 Economics of Orthodontics 조사: 얼라이너는 스타트의 약 23% — 그리고 "브라켓 스타트는 늘고 얼라이너 스타트는 줄고 있다"고 명시.
- 2025 Orthodontic Practice Survey: 295건 중 87건 = 약 29%.
- 중국 CIC 자료(2020년, DTC 피크): 450만 건 중 33.1%가 투명 장치.
화해 방식: AAO는 회원 전체 표본, Orthodontic Products는 자발적 응답(규모가 크고 디지털화된 진료소로 편향). 미국 교정전문의 케이스의 23~30%가 얼라이너이며, 2024~25년 들어 상승이 멈췄거나 오히려 역전됐다는 것이 안전한 결론입니다.
실제로 AAO/Gaidge 2025년 2분기 리포트는 얼라이너 스타트 −6.8%(단독개원) / +1.0%(복수의사)인 반면 브라켓 스타트는 +6.3% / +4.0%로, 브라켓으로의 부분 회귀를 보여줍니다. 일반치과 채널(거의 전량 얼라이너)까지 합치면 미국 전체 얼라이너 비중은 30~35% 수준으로 추정됩니다.
글로벌로는 ALGN 261만 + Angelalign 53만 + 나머지(Spark·ClearCorrect·SureSmile·Smartee·원내 프린팅 등, 미공시라 80~150만 추정) ≈ 400~470만 케이스를 ALGN이 말하는 2,200만 건 케이스 스타트로 나누면 글로벌 얼라이너 침투율 약 18~21%입니다.
8.5 유럽 — 공보험이 만든 벽
유럽의 청소년 교정은 대부분 "국가가 돈을 내는, 브라켓으로 하는" 사업입니다. 공적 지불자는 의학적으로 인정된 치료에 고정 수가를 지불하고, 투명교정은 거의 커버되지 않으며 그 수가의 2~4배를 요구합니다. 그래서 유럽 케이스 스타트의 다수를 차지하는 국가 재정 청소년 풀은 구조적으로 인비절라인에 닫혀 있고, 열려 있는 것은 "사비 업그레이드"와 "성인" 뿐입니다. ALGN의 EMEA 채널 믹스가 교정전문의 78% / GP 22%(아메리카는 63/37)인 것, 그리고 EMEA 성장이 "주로 성인 환자 주도"라고 공시되는 것이 이 구조의 결과입니다.
8.6 독일 — 선진국 최고 침투율, 그리고 얼라이너에 가장 닫힌 시장
제도
공적건강보험(GKV)은 18세 미만 + KIG(Kieferorthopädische Indikationsgruppen) 3~5등급에 대해 교정을 커버합니다. KIG 1~2는 자비. 환자는 20% 본인부담(둘째 자녀는 10%)을 내지만 치료를 성공적으로 완료하면 전액 환급받습니다. 즉 조건만 맞으면 사실상 무료입니다.
침투율 — 이 리포트에서 가장 중요한 단일 숫자
| 구분 | 비율 |
|---|---|
| 전국 평균 (8~17세, 치료 경험) | 54.7% |
| 여아 | 약 60% |
| 남아 | 약 50% |
| 바이에른 (최고) | 59.7% (여아 65%) |
| 브레멘 (최저) | 45.9% |
| 8세 코호트 중 교정 상담 경험 | 70% |
| 전문 교정 진료소에서 시술되는 비율 | 80~96% (일반치과는 ~13%) |
- 연간 신규 교정 치료계획(GKV): 2023년 458,300건, +5.3% YoY (KZBV 연감 2024).
- GKV 피보험자 1인당 교정 지출: 전국 평균 €221(2022).
- 교정 전담 보험의(Vertragszahnärzte nur für KFO): 2,844명(2023), 2016년 피크 3,088명에서 감소 중.
제6차 독일 구강보건조사(DMS•6, 2021)에서 8~9세의 KIG 3~5 치료 필요는 40.4%였습니다. 그런데 실제로는 54.7%가 치료받습니다. 이 격차를 독일 연방감사원(Bundesrechnungshof)이 공식 문제제기했습니다. 또한 KZBV 청구 데이터(2020년)에 따르면 실제 치료된 케이스의 KIG 분포는 KIG 3 = 19.9%, KIG 4 = 71.4%, KIG 5 = 8.7% — 급여가 나오는 최소 등급인 KIG 4에 몰려 있습니다. 진단이 급여 기준에 맞춰 움직인다는 강력한 정황입니다.
투자 함의: 독일은 볼륨 기준 포화입니다. ALGN이 독일 청소년 물량을 늘릴 여지는 거의 없고, 남는 것은 KIG 1~2 자비 케이스 + GKV 케이스의 사비 업그레이드 + 성인뿐입니다.
8.7 영국 — NHS가 무너지고 있어서 ALGN에게 유리한 시장
NHS 교정은 18세 미만이면서 IOTN 4~5등급, 또는 3등급 + 심미 점수 6 이상일 때만 무료입니다. 나머지는 전부 민간.
| 항목 | 수치 | 출처 |
|---|---|---|
| NHS 교정 치료 개시 (2016~2019 누적) | 572,987건 (연 ~19.1만) | BDJ 2023 |
| 지역 편차 (아동 100명당 UOA) | 0 ~ 716 | 미들즈브러 716 · 켄징턴&첼시, 서더크는 0 |
| NHS 교정 평가 대기 아동 | 351,208명 | BDJ 2025 (42개 ICB 전수 FOI) |
| 18주 초과 대기 | 223,710명 | — |
| 52주 초과 대기 | 141,487명 | 최장 기록 6.6년 |
| 18주 기준(92%) 충족 ICB | 42개 중 1개 | 52주 기준 충족은 7% |
| 12세 / 15세 치료 중 비율 | 9% / 18% | CDHS 2013 (최신 전국조사) |
| 치아교정을 원하는 12세 / 15세 | 44% / 29% | 그중 절반 이상이 NHS 기준 미달 |
투자 함의: 영국은 NHS 실패가 곧 민간 수요인 구조입니다. 35만 명의 대기 아동 + 수요의 절반 이상이 애초에 자격 미달 = 강제된 민간 코호트. ALGN은 2025년 4분기에 "영국 누적 치료 환자 100만 명 돌파"를 발표했고 영국을 두 자릿수 성장 시장으로 꼽았습니다. 다만 최신 전국 아동구강조사가 2013년이라는 점(후속 조사 미실시)은 데이터 한계입니다.
8.8 프랑스 — 관대하지만 수가가 낮아 사실상 브라켓 고정
- 16세 미만: 활성치료 반기당 기준액 €193.50에 대해 100% 상환, 최대 6반기.
- 유지 단계: 1년차 €161.25의 100%, 2년차 €107.50의 60%.
- 16세 이상 성인은 비급여(악교정수술 직전 1반기만 예외).
- 사전승인(entente préalable) 필수, 15일 무응답 시 묵시적 승인.
- 결정적으로 "교정 치료비는 자유가격(Le tarif des traitements d'orthodontie est libre)"입니다. 실제 수가는 반기당 €600~900 수준이고, €193.50과의 차액은 환자의 보완보험(mutuelle) 또는 자비로 냅니다.
독일보다는 덜 닫혀 있습니다. 국가가 상징적 금액만 내고 나머지는 시장가격이므로, 프랑스 청소년을 얼라이너로 업그레이드하는 상대적 추가비용은 독일보다 작습니다. 다만 €193.50이라는 기준액 자체가 브라켓 원가 모델에 고정돼 있고 mutuelle도 그 기준으로 상환하므로, 구조적 편향은 남습니다.
8.9 스페인·이탈리아·북유럽 — 인과관계를 증명하는 자연실험
청소년 교정에 사실상 공적 급여가 없습니다. 전액 자비 시장. 그 결과 ALGN은 "이베리아 누적 치료 환자 100만 명 돌파"를 발표했고 두 자릿수 성장 시장으로 분류합니다.
참고 — 발렌시아 지역 역학조사(2021, n=999)의 치료 필요율은 IOTN-DHC 기준 12세 12.6% / 15세 7.0%로 이탈리아의 59.5%와 극단적으로 다른데, 이는 지수·역치 차이에서 오는 착시입니다. 두 숫자를 직접 비교하시면 안 됩니다.
공적 치과 서비스가 거의 없는 민간 자비 시장. 남부 이탈리아 조사(11~15세, n=546)에서 IOTN 4~5 치료 필요 59.5%, 실제 장치 착용 중 15.9%, 미충족 필요 43.6%. 조사 시점이 2003년이라 오래됐고 남부에 한정되지만, 북부는 더 부유하고 치료율이 높습니다.
Östergötland 지역 2000~2003년 출생 코호트 16,893명을 2021년 7월까지 추적한 결과(BMC Oral Health, 2025): 25.7%(4,342명)가 전문 교정 진료를 받았습니다. 자격 기준은 ICON ≥44 및/또는 수정 IOTN.
불평등도 관찰됩니다 — 여성이 남성의 1.74배, 스웨덴 출생이 외국 출생의 1.42배, 대졸 모친 1.29배, 최상위 소득분위 1.19배. ALGN은 2025년 4분기에 북유럽을 두 자릿수 성장 EMEA 시장으로 언급했는데, 이는 포화된 국가재정 청소년 기반 위에 성인·민간 레이어가 얹힌 형태로 해석됩니다.
8.10 유럽 종합 — 지불자 조정 후 TAM은 회사 주장보다 작습니다
| 국가 | 청소년 침투율 | 공적 급여 규칙 | 국가재정 비중(추정) | 얼라이너 기회 |
|---|---|---|---|---|
| 독일 | 54.7% (8–17, 경험) | GKV, 18세 미만 KIG 3–5, 본인부담 20% 환급 | ~85–90% | 낮음 — 포화 + 브라켓 고착 |
| 북유럽 | 25.7% (전문의 진료) | 23세 미만 공공 무료, ICON ≥44 | ~90%+ | 청소년 낮음 / 성인 성장 |
| 영국 | 15세 18% (치료 중), 생애 ~30% | NHS, 18세 미만 IOTN 4–5 | ~70–75% (배급제) | 높음 — 대기 35만 명 |
| 프랑스 | 전국 통계 없음 | 16세 미만, €193.50/반기 100%, 최대 6반기 | ~60–70% (부분) | 중간 |
| 이탈리아 | 15.9% 치료 중 (남부, 2003) | 공적 치과 서비스 미미 | <20% | 높음 |
| 스페인 | 지수별 7–30% | 사실상 없음 | ~0–10% | EMEA 최고 |
유럽 청소년 케이스 스타트의 대략 55~70%가 국가 재정이고, 그 국가재정 케이스의 90% 이상이 고정식 장치(브라켓)입니다. 즉 ALGN이 "EMEA 청소년 400만 명"으로 잡는 TAM 중 현재 가격대에서 실제로 얼라이너가 접근 가능한 것은 30~45%(연 120~180만 건)에 불과합니다. 지불자 조정 기준으로 EMEA 청소년 TAM은 실질적으로 절반 이하입니다. (이는 본 리포트의 도출값이며 회사나 제3자가 발표한 수치가 아닙니다.)
8.11 아시아 — 중국·일본·한국
한국에 계시므로 아시아 비교를 덧붙입니다. 요약하면 아시아는 침투율이 낮은 것이 맞지만, 그 낮은 침투율을 채우는 주체가 ALGN이 아닐 가능성이 큽니다.
8.12 중국 — 성장의 엔진이자 가격 파괴의 진원지
| 항목 | 2015 | 2020 | 2030E |
|---|---|---|---|
| 연간 교정 케이스 | 160만 | 310만 | 950만 |
| 투명교정 침투율 | — | 11% (미국 33.1%) | 40.3% |
| 투명교정 시장규모 | $0.2bn | $1.5bn | — |
- 인구 대비 침투율은 미국의 4~5분의 1입니다. 310만 건 ÷ 14.1억 명 = 연 0.22% vs 미국 약 1.0%.
- 그런데 그 시장의 볼륨 리더는 Angelalign입니다. 2025년 중국 내수 케이스 276,200건(+26.3%). 중국 얼라이너 시장 규모를 40~80만 건으로 잡으면 내수 점유율 대략 35~55%로 추정됩니다. (이 추정은 신뢰도가 낮으며 최신 권위 자료를 찾지 못했습니다.)
- 가격이 무너지고 있습니다. Angelalign 중국 ASP는 2023년 $892 → 2024년 $860 → 2025년 $750(−12.9%). 회사는 공시에서 "3·4선 도시 확장에 따른 판가 하락", "중국 내 치열한 경쟁에 대응한 전략적 가격 조정"이라고 직접 인정했습니다. 2025년 중국 매출은 물량 +26.3%인데 매출은 +10.1% — 순수한 박리다매입니다.
- 국가 VBP(집중구매)가 대기 중입니다. 2022년 지방 VBP에서 이미 Angelalign Teen이 RMB 12,600, EAB II가 RMB 6,300, Angelalign Full이 RMB 9,200에 낙찰되며 23~30% 인하됐습니다. Envista 경영진은 컨퍼런스콜에서 전국 교정 VBP 시 "가격 40~45% 하락, 물량 증가로 상쇄"를 예상한다고 밝혔습니다.
- ALGN 입장: 중국 사업의 85%가 민간 부문이라 VBP 노출이 제한적이며, VBP 시행 시기·범위는 "유동적"이고 2026년 가이던스에 반영하지 않았다고 밝혔습니다. 동시에 ALGN은 2026년 2분기에 중국을 청소년 케이스 성장 견인 시장으로 꼽았고, 중국 계절성 때문에 3분기 ASP가 순차 하락할 것이라고 안내했습니다 — 즉 중국은 이미 ALGN에게도 대량·저가 풀입니다.
8.13 일본 — 침투율 매우 낮음, 공보험 없음
- 후생노동성 환자조사(2017) 기반 추정 연 신규 교정 환자 약 29.2만 명. 시장 규모 약 3,000억 엔(1인당 평균 약 100만 엔 가정).
- 인구 대비 연 0.24% — 미국의 약 4분의 1.
- 공적보험 커버 없음(구순구개열·선천성 악골 이상·악교정수술 케이스 제외).
- 주의: 2020년 환자조사는 초진 환자가 하루 800명 → 2,900명(3.6배)으로 급증한 것으로 나오는데, 이는 연 100만 건 이상을 함의해 3,000억 엔 시장과 모순됩니다. 조사 커버리지 변경(얼라이너 전문 클리닉 신규 포착)에 따른 착시일 가능성이 높습니다. 작업 수치로는 연 30~40만 건을 권합니다.
8.14 한국 — 전액 자비 시장, 그리고 얼라이너에 불리한 임상 구조
- 건강보험 미적용(구순구개열 등 예외). 구조상 스페인과 같은 100% 자비 시장 → 통상 얼라이너 수용성이 높은 조건입니다.
- 다만 Class III(반대교합) 유병률이 24.1%로 서구(1~3%)보다 압도적으로 높습니다(경북대 학위논문 인용, 대구 단일 의원 n=1,254, 2013~16). 골격성 Class III는 수술 또는 고정식 장치를 요구하므로 이는 얼라이너에 실질적 임상 제약입니다.
- 같은 자료의 환자 구성: 13–18세 37.2% · 19–24세 33.3% · 25–39세 22.0% · 7–12세 6.3% · 40세 이상 1.2% / 여성 70.0% : 남성 30.0%.
- ALGN은 2025년 4분기 APAC 사상 최대 출하 시장으로 중국·인도와 함께 한국을 언급했습니다.
- 한국의 국가 단위 교정 케이스 스타트 통계는 확인하지 못했습니다(HIRA·대한치과교정학회 공표 자료 미발견).
구강스캐너 시장에서 Medit(메디트)은 iTero의 가격 구조를 무너뜨린 주역이었습니다. i900 Classic이 $18,999(구독료 없음)로 iTero Lumina($45,000~50,000 + 월 $380)의 절반 이하입니다. 다만 2026년 2분기 ALGN 컨퍼런스콜에서 CFO는 "예전엔 Medit을 많이 봤는데 지금은 Medit보다 Shining3D를 더 많이 본다"고 말했습니다. 즉 가격 파괴의 주도권이 한국(Medit)에서 중국(Shining3D, Aoralscan ELF $11,999)으로 넘어갔다는 것이 회사 측 관찰입니다. 상세는 5.6.
8.15 디레이팅 — 2021년 고점에서 76%
| 항목 | 2021년 9월 고점 | 2026년 8월 | 변화 |
|---|---|---|---|
| 주가 | $729.92 (2021-09-08) | $173.27 | −76.3% |
| 시가총액 | ~$582억 | $124억 | −78.7% |
| 매출 (FY21 vs FY25) | $3,952M | $4,035M | +2.1% (4년간) |
| 케이스 물량 | 2,547,685 | 2,611,280 | +2.5% (4년간) |
| 비GAAP 희석 EPS | $11.22 | $10.51 (FY25) | −6.3% |
| 비GAAP 영업이익률 | 27.9% | 22.7% | −520bp |
| P/E (비GAAP 기준) | ~65배 | 14.6배 (선행) | −77.6% |
읽는 법: 76% 하락의 거의 전부가 멀티플 압축이지 매출 붕괴가 아닙니다. 그러나 사업이 실제로 정체된 것도 맞습니다 — 주식수를 10% 줄였는데도 비GAAP EPS가 5년 전보다 낮고, 영업이익률은 520bp 낮으며, 2021년 이후 매출 CAGR은 0.5%입니다. 시장은 ALGN을 65배 구조적 성장주에서 15배 저성장주로 재분류했습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
2026-08-05 판의 결론은 "시장은 ALGN을 65배 구조적 성장주에서 15배 저성장주로 재분류했습니다"였습니다. 그 15배는 비GAAP 선행 기준이고, 1차 자료의 GAAP TTM으로 다시 재면 숫자가 달라집니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| 시가총액 | $123.1억 | $173.27 × 71.04백만 주 계산 (2026-08-05 판 기재 $124억은 2차) |
| PER | 29.8배 | TTM 지배순이익 $4.14억 계산 |
| EV/EBIT | 20.5배 | EV $112.06억 = 시총 − 순현금 $11.03억(2026-06-30) · TTM 영업이익 $5.48억 계산 |
| EV/EBIT (소송·구조조정 제외) | 17.2배 | TTM 영업이익 + 구조조정·소송 등 $1.05억 계산 |
| PBR | 2.9배 | 2026-06-30 자본총계 $42.32억 계산 |
| P/FCF | 19.4배 | TTM FCF $6.34억 계산 |
| FCF 수익률 | 5.1% | TTM FCF ÷ 시총 계산 |
| 배당수익률 | 0% | 무배당(Align IR FAQ) 공시 |
| 선행 P/E (비GAAP) | 14.6배 | 2026-08-05 판 기재 2차 |
| EV/EBITDA | 15배 | 2026-08-05 판 기재 2차 |
GAAP와 비GAAP의 간극이 큽니다. GAAP TTM P/E는 29.8배, 비GAAP 선행 P/E는 14.6배입니다. 차이는 주식보상비용, 무형자산 상각, 구조조정·소송 비용(TTM 104.7백만 달러)과 2026년의 전사 운영·전략 리뷰 비용(6.1)입니다. 일회성 항목을 빼는 판단은 독자 몫이지만, FCF는 그 논쟁과 무관하게 TTM 633.6백만 달러이고 시가총액 대비 5.1%입니다 계산.
역산 — 지금 가격이 전제하는 것. FCF 수익률 5.1%는 요구수익률을 8~9%로 둘 때 FCF가 영구히 연 3~4% 자라야 정당화되는 수준입니다(고든 성장 모형: 요구수익률 − 성장률 = FCF 수익률) 계산. FY2021~FY2025 매출 CAGR이 0.5%였으므로(8.15), 시장은 성장 정체를 넘어서는 무언가 — 마진 회복이나 자사주 소각에 따른 주당 FCF 증가 — 를 여전히 일부 가격에 넣고 있습니다. 반대로 매출 대비 FCF 마진 15.3%가 유지되고 매출이 보합이면, 주당 가치의 성장은 자사주 소각(희석주식수 2021년 → 2026년 2분기 −10.2%, 연 2% 안팎, 7장)에서만 나옵니다.
2026-08-05 판의 Bull 측 문장 — "밸류에이션이 이미 실패를 가격에 반영 — 선행 P/E 14.6배, EV/EBITDA 15배. 여기서 필요한 것은 성장 재가속이 아니라 '더 나빠지지 않는 것'입니다." — 은 비GAAP 선행 기준이며, GAAP TTM 기준으로는 P/E 29.8배·EV/EBIT 20.5배입니다.
10리스크와 반증 조건
가장 큰 이항 리스크는 반독점 항소심이고, 그다음은 특허 방벽 약화와 중국 VBP입니다. 각 리스크 옆에 무엇이 보이면 그 리스크가 현실이 된 것인지를 적었습니다.
- 반독점 파기환송 — 무엇이 보이면 현실화인가: 제9연방항소법원 24-1703이 1심 약식판결을 파기해 "치과 직접구매자 집단소송이 배심 재판"으로 가는 판결(반독점 3배 배상, 상호운용성 구제명령이 붙으면 iTero 프리미엄 근거 소멸).
- IP 방벽 약화 — 무엇이 보이면 현실화인가: 2026년 7월 ClearCorrect 평결("침해는 있었으나 특허는 무효")과 같은 기술군에 근거한 Angelalign 상대 소송·ITC 제소에서 같은 결론이 나오는 것.
- 중국 교정 VBP — 무엇이 보이면 현실화인가: 전국 교정 VBP 시행과 "가격 40~45% 하락"(Envista 경영진 예상). ALGN은 2026년 가이던스에 반영하지 않았습니다.
- ASP 희석과 지역 믹스 — 무엇이 보이면 현실화인가: 인터내셔널 물량 비중(54%)과 매출 비중(51%)의 격차 확대, FY2026 ASP "보합~소폭 하락" 가이던스보다 큰 하락.
- Systems & Services 역성장 — 무엇이 보이면 현실화인가: 부문 매출 −6~8% 가이던스 하회, 스캐너 대수 증가에도 부문 매출 감소 지속(2026년 2분기 −10.8%).
- 청소년 침투 정체 — 무엇이 보이면 현실화인가: 청소년 케이스 성장률 둔화("침투율 논지의 유일한 검증 지표"). FY2025 +7.8%, 2026년 2분기 +7.2%.
- 일회성 비용의 반복 — 무엇이 보이면 현실화인가: 영국 VAT 충당·전사 리뷰 비용 뒤에 추가 구조조정이 이어져 GAAP 영업이익률 가이던스(15.1~15.6%)가 다시 내려가는 것. 2026년 상반기 소송·충당 비용은 69.3백만 달러였습니다 공시.
① 제9연방항소법원(Simon & Simon v. Align, 사건번호 24-1703) — 2024년 2월 1심에서 ALGN이 약식판결로 이겼으나 원고가 항소, 2024년 8월 법무부 반독점국이 "1심 판단이 틀렸다"는 amicus brief를 제출했고 2025년 4월 10일 구두변론에 직접 참여했습니다. 파기환송되면 치과 직접구매자 집단소송이 배심 재판으로 갑니다(반독점 3배 배상). 본 리서치 시점 기준 판결 미확인 — 발표 전 최신 상태 확인 필요.
② 2026년 7월 ClearCorrect 특허 배심 평결 — ALGN이 주장한 4개 특허(다층 얼라이너 소재·치료계획)에 대해 배심은 "침해는 있었으나 특허는 무효"로 판단, ALGN 배상액 $0. 같은 기술군을 근거로 진행 중인 Angelalign 상대 소송·ITC 제소의 억지력이 크게 약화됐습니다. 게다가 Angelalign은 2025년 위스콘신 밀워키에 미국 공장을 세웠습니다 — ITC 수입금지명령은 수입을 막지 미국 내 생산을 막지 못합니다.
③ 중국 교정 VBP(국가 집중구매) — Envista 경영진은 임플란트 VBP 전례를 근거로 가격 40~45% 하락을 예상한다고 컨퍼런스콜에서 밝혔습니다. ALGN은 "중국 매출의 85%가 민간 부문이라 노출이 적고, 2026년 가이던스에 VBP 영향은 반영하지 않았다"는 입장입니다.
10.1 반독점 — 미결이며 가장 큰 이항(binary) 리스크
| 사건 | 법원 | 제소 | 현황 |
|---|---|---|---|
| Simon & Simon PC / City Smiles v. Align 직접구매자 = 치과 진료소 | 캘리포니아 북부지법 (3:20-cv-03754) | 2020-06-05 (델라웨어 원제소 2019-03) | 2019-01-01~2022-03-31 인비절라인 직접구매자 집단 인용(스캐너 집단은 기각). 2024-02-21 ALGN 승소(약식판결) → 항소, 제9연방항소법원 24-1703, 2025-04-10 구두변론. 본 리서치 시점 판결 미확인 |
| Misty Snow v. Align 간접구매자 = 소비자 | 캘리포니아 북부지법 3:21-cv-03269 | 2021-05-03 | 셔먼법 §2 청구는 2024-02-21 ALGN 승소·항소 중. §1(SDC 시장분할) 청구는 현금 $3,175만에 합의(당초 $2,750만 제안을 법원이 승인 거부 후 증액), 2025-11-21 최종 승인. 대상: 2017-10-22~2022-08-18 SDC 얼라이너 구매 미국 소비자 |
2024년 8월 29일 법무부 반독점국이 amicus brief를 제출해 "하급심이 Align에 약식판결을 내린 것은 잘못"이라며 1심과 다른 법리 기준을 주장했고, 2025년 4월 10일 구두변론에 직접 참여했습니다. 원고 측 로펌은 재판부가 "양측에 정보에 밝고 통찰력 있는 질문을 했다"고 전했고, 관측자들은 재판부가 파기에 열려 있다고 읽었습니다. 미국반독점연구소(AAI)도 파기를 촉구하는 의견서를 냈습니다.
파기환송 시 무슨 일이 일어나나: 인용된 치과 직접구매자 집단이 배심 재판으로 갑니다. 반독점은 3배 배상입니다. 여기에 상호운용성 관련 구제명령이 붙으면 iTero의 프리미엄 근거 자체가 사라집니다. 규모를 정량화할 수 없는 꼬리 리스크이며, 본 리포트 작성 시점에 판결 여부를 재확인하지 못했으므로 반드시 최신 상태를 확인하십시오.
10.2 ALGN의 특허 공세 — 2026년 7월에 크게 흔들렸습니다
| 상대 | 내용 | 시점 | 결과 |
|---|---|---|---|
| 3Shape | 2015년 상호운용성 계약 종료 + 특허 제소, 3Shape는 반독점 반소(2020년 각하 신청 기각) | 2017~2022 | 2022-02-07 합의(비공개). TRIOS 2/3는 미국 외 일부 관할에서만 수용 |
| ClearCorrect/Straumann (1차) | 미국·영국·브라질 특허 분쟁 | 2019-03-28 합의 | Straumann이 ALGN에 $3,500만 지급(90일 내 유통계약 미체결 시 $1,600만 추가 = 언론 보도 총 $5,100만). + Straumann이 5년간 iTero Element 5,000대를 유통하는 비구속 LOI |
| ClearCorrect/Straumann (2차) | ALGN이 특허침해 + 허위광고·불공정경쟁 제소(텍사스 서부지법, 2024-04-11). Straumann은 반독점·허위광고 반소(2024-07-09) | 재판 2026년 5월 | 2026년 7월 배심 평결: 4개 특허(US 10,973,613 / 11,154,384 / 11,648,090 / 11,648,091) 모두 "침해했으나 무효" → ALGN 배상액 $0 |
| Angelalign | 2025-08-18 미국 연방지법 + 중국 중급인민법원 + 유럽 통합특허법원(UPC) 동시 제소(다층 얼라이너 소재·치료계획·얼라이너 피처). 2025-09-23 ITC 제소(수입금지명령 + 중지명령 청구) | 계류 중 | Angelalign CCO: "경박하고 전혀 근거 없다". ALGN은 "연 $3억 R&D, 2001년 이후 약 $20억"을 근거로 제시 |
ALGN이 가장 최근 주장한 다층 소재·치료계획 특허군을 배심이 무효로 판단했습니다. 그런데 Angelalign을 상대로 진행 중인 소송·ITC 제소가 바로 그 같은 기술군을 근거로 합니다. 여기에 Angelalign이 위스콘신 밀워키에 미국 공장을 세운 것을 더하면 — ITC 수입금지명령은 수입을 막지 미국 내 생산을 막지 못하므로 — ALGN의 IP 방벽은 2025년 9월보다 2026년 하반기에 확연히 얇아 보입니다.
참고: ALGN의 과거 합의금 이력 — OrthoClear $2,000만, ClearCorrect $3,500만, 3Shape 비공개, SmileDirectClub 중재에서 ALGN이 SDC로부터 $6,300만을 받는 판정(SDC 항소, 2023년 — 추가 확인 필요).
10.3 규제
- 중국 교정 VBP — 시행 시 −40~45% 가격 하락 예상(Envista 경영진 언급). ALGN은 중국 매출 85%가 민간이라 노출 제한적이라는 입장이며 2026년 가이던스 미반영.
- 영국 VAT — 2026년 9월 7일 발효 판정으로 ALGN이 $3,750만 충당. 정가는 유지하고 20% VAT를 고객에 전가, 항소 예정.
- 미국 주(州) 원격진료 규제 — Byte 사태의 직접 원인(치과 방문·X-ray 증빙 요구). DTC를 죽인 요인이며 원격 모니터링 확산에도 제약이 됩니다.
- 관세 — 제조 거점이 멕시코·폴란드·중국 등에 분산돼 있어 관세 국면에 노출됩니다. Envista도 "관세 인상 선반영 구매"를 언급했습니다.
11Bull / Bear
강세론은 "이미 실패를 가격에 반영했다"는 것, 약세론은 "수량과 가격의 가위가 벌어지고 있다"는 것입니다. 배수는 9장의 1차 계산값(GAAP TTM P/E 29.8배, FCF 수익률 5.1%)과 함께 읽으십시오.
▲ 강세론
- 밸류에이션이 이미 실패를 가격에 반영 — 선행 P/E 14.6배, EV/EBITDA 15배. 여기서 필요한 것은 성장 재가속이 아니라 "더 나빠지지 않는 것"입니다.
- 물량은 사상 최대이고 가속 중 — 2026년 2분기 691.8K(+7.4%), FY2026 물량 가이던스가 "중간 한 자릿수"에서 "약 6%"로 상향됐습니다.
- 서구 경쟁자는 전부 후퇴했습니다 — Straumann은 자체 제조 포기·중국 위탁, Envista Spark는 6년 만에 첫 흑자에 성장 둔화, Dentsply는 $6.5억 손상·배당 폐지, SDC는 청산. $2,000 이하 DTC 가격대가 규제와 파산으로 시장에서 구조적으로 제거됐습니다 — 2019~22년에는 없던 ALGN의 가격 우산입니다.
- ALGN이 가치사슬의 25%밖에 안 차지한다는 사실은 방어 논리이기도 합니다 — 침투율의 병목이 ALGN 가격이 아니므로, 경쟁사가 랩피를 깎아도 소비자 수요는 안 움직입니다. 브랜드 지목 수요가 유지되는 한 전환 압력은 제한적입니다.
- 자사주 매입 $4~5억(상향), 주식수 5년간 −10.2%. 2027년 영업이익률 최소 100bp 개선 예비 가이던스.
- Cubicure(직접 3D 조형) — 성공 시 원가와 체어타임을 동시에 건드리는 유일한 구조적 카드.
▼ 약세론
- 수량과 가격의 가위(scissor) — 물량 비중은 인터내셔널 54%인데 매출 비중은 51%. 저ASP 지역에서 성장을 사고 있습니다. FY2026 ASP 보합~하락, 3분기 매출은 순차 감소 가이던스.
- 침투율 서사의 붕괴 — 청소년 실제 침투율은 회사가 말하는 10%가 아니라 6.2%이고, 5년간 제품(Invisalign First, 구개확장기, MAOB)을 쏟아부었는데도 청소년 물량은 2025년 +7.8%에 그쳤습니다. 동시에 미국 아동 스타트는 2021년 대비 −9.3%이고 미국 교정의는 브라켓으로 회귀하고 있습니다.
- Angelalign의 복리 성장 — 물량 기준 이미 ALGN의 23%. 적자를 감수하며 EMEA·중남미(ALGN의 성장 지역)를 공격 중이고, 미국 공장까지 세웠습니다.
- Systems & Services는 이미 항복 — 대수 +두 자릿수 / 매출 −6~8%. iTero는 이익센터에서 고객획득비용으로 전환됐습니다.
- 제9연방항소법원 + 법무부 — 파기 시 치과 직접구매자 집단의 3배 배상 소송 + 상호운용성 구제. iTero 프리미엄의 근거 소멸.
- IP 방벽 약화 — 2026년 7월 배심이 핵심 특허 4건을 무효 판단. 같은 기술군으로 Angelalign을 막으려던 전략에 직격탄.
- 중국 VBP — 전국 시행 시 −40~45%. 그리고 ALGN은 이미 중국을 청소년 성장 견인 시장으로 의존하고 있습니다.
- 5년째 제자리인 실적 — 주식수를 10% 줄였는데도 비GAAP EPS가 2021년보다 낮습니다. GAAP 영업이익률 가이던스도 18% → 15.1~15.6%로 하향됐습니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
가장 먼저 볼 것은 항소심 판결이고, 분기마다 볼 것은 ASP·인터내셔널 비중 격차와 청소년 케이스 성장률입니다.
| 시점 | 무엇을 | 기준선(왜 보는가) | 어디서 |
|---|---|---|---|
| 상시 | 제9연방항소법원 24-1703 판결 | 가장 큰 이항 리스크. 2025-04-10 변론 후 미결 | 제9연방항소법원 도켓(24-1703) |
| 2026년 8월 | Angelalign 2026년 상반기 확정 실적 | 해외 물량·ASP, 해외 적자 축소 폭. 예고: 매출 ~$230M(+40%), 케이스 ~316.6K | HKEX 공시(6699) |
| 2026년 8월 | Straumann 2026년 상반기 실적 | ClearCorrect 흑자 전환 여부(Smartee 위탁 효과) | Straumann IR |
| 2026년 9월 7일 | 영국 VAT 판정 발효 | 가격 전가가 영국 물량에 미치는 영향 | 영국 HMRC·ALGN 8-K |
| 2026년 10월 | ALGN 3분기 실적 | 가이던스가 순차 감소($10.0~10.2억). 청소년 시즌 3분기인데도 감소하는지 | ALGN IR·Form 10-Q |
| 2026년 4분기 | ALGN 운영·전략 리뷰 결론 + 2027 가이던스 | 외부 컨설턴트 투입 리뷰의 결과물. 구조조정 추가 여부 | ALGN IR·실적 발표 |
| 시기 미정 | 중국 교정 VBP 전국 시행 | −40~45% 시나리오. ALGN은 2026 가이던스 미반영 | 중국 국가의료보장국 발표 |
| 시기 미정 | Angelalign 상대 ITC 판정 | 2026년 7월 특허 무효 평결 이후 실효성 | 미국 ITC 사건 기록 |
| 분기별 | ASP · 인터내셔널 물량/매출 비중 격차 | 격차 확대 = 저가 지역 의존 심화 신호 | ALGN 분기 실적 발표 |
| 분기별 | 청소년 케이스 성장률 | 침투율 논지의 유일한 검증 지표 | ALGN 분기 실적 발표 |
| 연 1회 | AAO Economics of Orthodontics / Gaidge | 미국 케이스 스타트와 얼라이너 점유율의 실제 방향 | AAO·Gaidge 발표 |
| 분기별 | GAAP 영업이익 중 소송·충당·구조조정 비용 | TTM 104.7백만 달러, 2026년 상반기 69.3백만 달러 — 줄어드는지 | Form 10-Q 손익계산서 |
| 분기별 | FCF와 자사주 매입 | TTM FCF 633.6백만 달러, 2026 자사주 가이던스 $4~5억 대비 상반기 98.1백만 달러 | Form 10-Q 현금흐름표 |
13용어집
본문에 나오는 치과·교정 용어와 재무 용어입니다.
- 클리어 얼라이너(투명교정 장치)
- 치아를 조금씩 움직이도록 설계된 투명 플라스틱 트레이 세트. 환자가 일정 주기로 다음 트레이로 갈아 끼우며 교정한다.
- 케이스 / 케이스 스타트
- 환자 한 명의 교정 치료 한 건. 케이스 스타트는 새로 치료를 시작한 건수로, 교정 시장의 수요를 재는 흐름(flow) 지표다.
- ASP(평균판매단가)
- 케이스 한 건당 회사가 실제로 받는 평균 금액. 정가에서 볼륨 리베이트·지역·제품 믹스를 반영한 실현가다.
- 랩피(lab fee)
- 치과가 제조사에 내는 케이스 원가. 환자가 치과에 내는 진료비와 구분된다.
- 어태치먼트
- 치아 표면에 붙이는 작은 레진 돌기. 트레이만으로 어려운 회전·정출 이동을 돕는다.
- ClinCheck
- Align의 치료계획 소프트웨어. 스캔 데이터로 치아 이동 단계를 설계하고 의사가 승인한다.
- 구강스캐너(IOS)
- 석고 본 대신 입 안을 광학적으로 스캔해 디지털 치아 모델을 만드는 장비. iTero, TRIOS, Medit, Primescan 등이 있다.
- STL / PLY
- 3차원 형상 데이터를 담는 범용 파일 형식. PLY는 색상 정보까지 담을 수 있다.
- GP(일반치과의)와 교정전문의
- 교정 전문 수련을 마친 교정전문의와 일반 진료를 하는 치과의사. 얼라이너는 일반치과의도 처방할 수 있다.
- DSO(치과경영지원조직)
- 여러 치과 진료소의 구매·마케팅·운영을 묶어 관리하는 회사. 구매력이 커 제조사와 대량 계약을 맺는다.
- DTC(소비자 직접판매)
- 치과 방문 없이 인상 키트·원격 진료로 소비자에게 얼라이너를 직접 파는 모델. SmileDirectClub이 대표 사례였다.
- IOTN / KIG / ICON
- 부정교합의 치료 필요도를 등급으로 매기는 지수. 영국은 IOTN, 독일은 KIG, 북유럽은 ICON을 공적 급여 기준으로 쓴다.
- VBP(국가 집중구매)
- 중국 정부가 의료기기·약품을 대량 입찰로 일괄 구매해 가격을 낮추는 제도.
- TAM(전체 시장 규모)
- 이론상 회사가 공략할 수 있는 시장 전체의 크기. 정의를 넓히면 숫자가 커진다.
- amicus brief(법정 조언자 의견서)
- 소송 당사자가 아닌 제3자가 법원에 제출하는 의견서. 정부 기관이 법리 해석을 밝힐 때 쓴다.
- 약식판결(summary judgment)
- 사실관계에 실질적 다툼이 없다고 보고 배심 재판 없이 판사가 내리는 판결.
- ITC 수입금지명령
- 미국 국제무역위원회가 특허 침해 제품의 미국 수입을 막는 명령. 미국 안에서 만든 제품에는 미치지 않는다.
- GAAP / 비GAAP
- GAAP은 미국 회계기준에 따른 공시 수치, 비GAAP은 회사가 주식보상·상각·일회성 항목 등을 뺀 조정 수치다.
- FCF(잉여현금흐름)
- 영업현금흐름에서 설비투자(유형자산 취득)를 뺀 값. 배당·자사주 매입에 쓸 수 있는 현금이다.
- EV/EBIT
- 기업가치(시가총액 − 순현금)를 영업이익으로 나눈 배수. 현금 보유 차이를 걸러 기업끼리 비교할 때 쓴다.
- 이연수익
- 대금은 받았지만 아직 제품·서비스를 다 제공하지 않아 매출로 인식하지 않은 금액. 재무상태표의 부채로 잡힌다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 제9연방항소법원 24-1703의 현재 판결 여부 — 웹 검색 한도 소진으로 최종 확인 실패. 가장 먼저 확인하셔야 할 항목입니다.
- Solventum 치과 사업 매각 여부 최신 상태(같은 이유).
- Medit i900의 인비절라인 직접 제출 가능 여부(2026년) — 전용 자료 404. Medit은 Align 공개 검증 목록에 등장한 적 없음.
- 인비절라인·Spark·SureSmile·Angel Aligner·현행 ClearCorrect의 실제 의사 청구 가격 — 업계 관행상 비공개. 2026년 시점에 공개된 케이스 정액가는 Glidewell $1,399가 유일합니다. "Angel Aligner가 $X, 인비절라인이 $Y"라는 비교표를 1차 출처 없이 쓰지 마십시오.
- 성인 케이스 중 재발·재치료의 비중 — ALGN 미공시, AAO·AJODO도 규모를 산정한 적 없음. 셀사이드 자료의 "성인의 X%가 재치료"는 전부 추정입니다.
- ALGN의 환자 성별 공시 — 존재한 적 없습니다. 70~80% 여성은 n=81~99 학술 표본 기반.
- Angelalign의 중국 내수 점유율 — 2024~26년 권위 자료 미발견. 본문의 35~55%는 신뢰도 낮은 도출값입니다.
- 프랑스 CNAM 연간 교정 시술 건수, 한국 HIRA 교정 케이스 스타트 — 공표 자료 미발견.
- Dental Monitoring 환자당 요금, SoftSmile 가격·트랙션 — 미확인.
- JCO 2025 Orthodontic Practice Study Part 1(유료, 구독 $223/년 또는 건당 $10) — 미국 케이스 스타트 믹스의 사실상 표준 시계열입니다. 이 주제를 계속 파실 거면 이 논문 구매를 권합니다.
- 주가 $173.27(2026-08-04) — 2026-08-05 판 기재값이며 거래소 1차 시세와 대조하지 않았습니다. 시가총액·배수는 이 값에 10-Q 표지 주식수를 곱해 계산했습니다.
- 본문의 케이스 수·ASP·비GAAP 수치와 경쟁사 수치 — 실적 발표·각사 공시를 인용한 2026-08-05 판의 값입니다. 6·7·9장 표의 GAAP 손익·현금흐름·재무상태는 SEC XBRL 원문으로 확인했습니다.
- 1.4의 "매출의 나머지 약 18%" — 2026년 2분기 기준으로 읽힙니다. FY2025 10-K 부문 기준 Systems & Services 비중은 19.6%입니다(2.1).
14.1 이 리포트가 발견한 정정사항 (통설과 다른 부분)
- "ALGN 청소년 침투율 10%"는 회사 자체 실적과 맞지 않습니다. 실제는 6.2%(93.6만 ÷ 1,500만).
- "미국 교정 시장 연 450만 건"은 현재에 적용하면 안 됩니다. 2020년(DTC 최전성기) 자료입니다. 현재는 320~350만 건 추정.
- "원내 3D 프린팅은 케이스당 $100 미만"은 부분적으로만 참입니다. 동료심사 결과는 얼라이너 한 쌍당 $40~50이고, 22~26쌍을 넘으면 상업 제품이 더 쌉니다.
- "Solventum이 치과 사업을 매각했다"는 사실이 아닙니다. 매각한 것은 정제·여과 사업(Thermo Fisher, $41억)입니다. Clarity Aligners는 여전히 Solventum 소유입니다. 단, 최신 8-K 재확인 못 함.
- "Envista가 SEC 회계조사를 받았다"는 근거를 찾지 못했습니다. 2024년 위기는 영업 부진 + $11.5억 영업권 손상 + CEO 교체(2024-04-15 Paul Keel 선임)였지 회계 스캔들이 아닙니다.
- Angelalign은 2024년 말부터 RMB가 아니라 USD로 보고합니다(소급 적용). RMB 기준 수치를 인용하면 안 됩니다.
- SmileDirectClub 누적 손실을 특정 숫자로 쓰지 마십시오. Up-C 구조 때문에 "SDC Inc. 귀속 순손실"(대부분 데이터 사이트가 표시)과 "연결 순손실"이 크게 다릅니다(2022년 각각 $8,600만 vs $2.779억).
14.2 출처가 충돌하는 지점
- 미국 얼라이너 점유율: AAO 2025년 조사 23% vs Orthodontic Products 2025년 조사 29% vs CIC 2020년 33.1%. 표본과 분모가 다릅니다.
- 미국 시장 방향(2021→2024): AAO는 "환자 수 사상 최고", Gaidge(ALGN 자체 인용)는 "스타트 −4.3%, 수락률 −16.1%". 스톡 vs 플로의 차이이며, 수요 판단에는 Gaidge가 정직합니다.
- 일본 초진 환자: 2017년 하루 800명 vs 2020년 하루 2,900명(3.6배). 조사 커버리지 변경에 따른 착시로 판단합니다.
- 이탈리아 치료 필요 59.5% vs 스페인 7~12.6%: 지수·역치(IOTN 4–5 vs IOTN-DHC 특정 필요)의 차이일 뿐 실제 역학 차이가 아닙니다. 직접 비교 금지.
- 글로벌 얼라이너 시장 규모: Grand View $55억 vs Mordor $46.6억(둘 다 2025년 기준). Straumann이 IR에서 밝힌 CHF 47억과 본 리포트 상향식 $47억이 수렴하므로 이쪽을 권합니다.
14.3 데이터 노후 경고
- NHANES III(Proffit 1998, Asiri 2019가 모두 이 데이터 사용) — 현장조사 1988~94년. 미국에는 현대적 전국 부정교합·교정치료 역학조사가 존재하지 않습니다.
- 영국 아동구강건강조사(CDHS) 2013 — 최신 전국조사. 후속 조사 미실시.
- 이탈리아 Nobile 2007 — 2003년 현장조사, 남부 한정.
- ALGN 미국 정가표 — 2021년판이 공개적으로 확보 가능한 최신본. 현재 정가는 더 높을 것이며, 공시 ASP($1,245~1,260)는 글로벌·리베이트 후·믹스 반영 값이라 직접 비교 불가.
- ClearCorrect 가격 — $1,495/$95+$30은 2017년 자료. 현행 가격은 Doctor Portal 로그인 필요.
- Align 스캐너 호환 목록 — 2019년 11월 7일자가 공개적으로 확인되는 최신본.
- Straumann 주가·시총 — 2026년 6월 26일 기준. 8월 시점 미확인.
14.4 1차 자료
SEC 공시(XBRL 원문) — Form 10-K FY2025 (0001097149-26-000014) ↗ · Form 10-K FY2023 (0001097149-24-000011) ↗ · Form 10-Q 2026-2Q (0001097149-26-000060, 2026-08-05) ↗ · Form 10-Q 2026-1Q (0001097149-26-000040) ↗ · Form 10-Q 2025-3Q (0001097149-25-000079) ↗ · Form 10-Q 2025-2Q (0001097149-25-000064) ↗
14.5 시세·시장 데이터
종가 $173.27(2026-08-04)·2021년 고점 $729.92(2021-09-08)·피어 시총과 선행 P/E는 2026-08-05 판 기재값(2차). 피어 기준일은 5.12 표 각주.
14.6 2026-08-05 판의 주요 출처 (1차·2차)
ALGN 1차 자료
FY2025 Form 10-K · Q2 2026 실적 · Q1 2026 실적 · Q4/FY2025 실적 · 2025 Investor Day 자료 · 2023 Investor Day 자료 · 미국 의사 정가표(2021) · invisalign.com 비용 페이지 · Q2 2026 컨콜 전문 · Q4 2025 컨콜 전문
침투율 · 역학 (섹션 3~5)
AAO 2025 Economics of Orthodontics · AAO 2023 조사 · AAO 2019 조사 · AAO/Gaidge 2025 2분기 · AAO 회장 인터뷰(얼라이너 23%) · 2025 Orthodontic Practice Survey · ADA HPI 미국 치과인력 2025 · Proffit 1998 (NHANES III) · Asiri 2019 미국 성인 부정교합 · BARMER Zahnreport 2024 (독일 54.7%) · KZBV 연감 2024 · Kinzinger 2024 (KIG / DMS-6) · 독일 연방감사원 교정 보고서 · BDJ 2025 NHS 교정 대기자 · BDJ 2023 NHS 교정 지역격차 · CDHS 2013 (BDJ 2016) · ameli.fr 교정 상환 규정 · Nobile 2007 이탈리아 · Iranzo-Cortés 2021 스페인 · Göranson 2025 스웨덴 · China Daily / CIC 중국·미국 케이스 · 치의신보 한국 환자 구성
인구통계 · 가격 (섹션 2, 6)
Synchrony/CareCredit 얼라이너 비용조사 · 동 브라켓 비용조사 · ADA HPI 2024 D8090 수가 · Ormco/Propeller 전국 소비자조사 2019 · Forbes Health/OnePoll 2024 (지불의향) · BDJ 2023 COVID 성인교정 수요 · AJODO 2020 성인 재치료 · AJODO 2018 인비절라인 환자 · AJODO 2008 사회인구학 · BMC Oral Health 2021 (MEPS 지출) · NHeLP Medicaid 교정 급여 · NADP 치과보험 보급률 2025 · In Practise: ALGN DSO 채널 · SmileDirectClub S-1 (2019)
경쟁 · 가격 · 소송 (섹션 8~12)
Angelalign FY2024 HKEX 공시 · Angelalign FY2025 요약 · Angelalign 2025 상반기 HKEX 공시 · Angel Aligner 위스콘신 공장 · 중국 VBP 낙찰가·해외 적자 (財中社) · Straumann FY2025 · Straumann 교정 구조조정 (2025-10-29) · ClearCorrect 패키지 구조 · ClearCorrect 가격 (2017) · Envista Q4 2025 컨콜 (중국 VBP −40~45%) · Spark On-Demand · Ormco × DentalMonitoring 25% 할인 · Dentsply Byte 판매중단 · Dentsply Byte 재포지셔닝 · Glidewell $1,399 정액 · uLab $950 상한 · Kumra et al. 2026 원내 프린팅 원가분석 · Aspen Motto $2,999 · Snow v. Align 소장 (Fusion 번들·Aspen 사건) · 제9연방항소법원 24-1703 도켓 · 제9순회 구두변론 관측 · 법무부 amicus 보도 · Bloomberg Law: ClearCorrect 배심 평결 (2026-07) · Align v. Angelalign 제소 · Align ITC 제소 · 3Shape–Align 2022 합의
스캐너 호환성 (섹션 10)
Align 스캐너 호환 목록 (2019) · 3Shape 지원문서: 미국 TRIOS 차단 · iTero "개방형 STL 내보내기" · iTero 제3자 파트너 API 문서 · Straumann SIRIOS 리뷰 (인비절라인 비호환) · 스캐너 TCO 비교 2026 · Straight Talk Dental Coalition
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·6·7·9·13장) |
| 원본 | 2026-08-21 | 원 계열 A-aux · 보강 전환 · 작성 기준일 2026-08-05 |
본 문서는 특정 종목의 매수·매도를 권유하지 않으며, 공개 자료를 정리·검산한 보조 리서치입니다. 표기된 추정치는 모두 본 리포트의 도출값이며 회사나 제3자의 공식 수치가 아닙니다. 수치는 2026년 8월 5일 기준 공개 자료에 근거하며, 14장 "확인하지 못한 것"에 나열된 미확인 항목(특히 제9연방항소법원 판결 여부)은 인용 전 반드시 최신 상태를 확인하시기 바랍니다. 작성 2026-08-05 · Align Technology (ALGN · NASDAQ) 제품·시장·경쟁 편
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.