플래티넘 연회비는 29% 올렸고 회원 혜택비용은 50% 늘었다 — P/E 21.0배는 VCE 44~45% 시대를 견딜 수 있는가
"카드회사"라는 한 단어에 묶여 있는 세 개의 회사 — 그리고 Visa·Mastercard와 돈 버는 방식이 왜 정반대인가. 한국 투자자용 · 한국 카드업 대조 포함 · $100 결제 1건 완전 해부.
작성 기준일 2026-08-05주가·시총 기준 2026-08-04 종가 · $346.71 · 시총 $2,341억재무 기준 FY2025 확정(10-K) + Q2 FY2026(6월 분기, 10-Q)최신 공시 Form 10-Q Q2 2026 (2026-07-24)회계연도 12월 결산 · 통화 USD확인 수준공시2차계산미확인 으로 모든 핵심 수치에 표기
0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
American Express는 카드를 발급하고(issuer), 가맹점을 직접 매입하고(acquirer), 결제망까지 운영하는 3자망 회사이며, 예금 $1,525억을 조달원으로 쓰는 은행이기도 합니다. FY2025 매출(순이자 차감후) $722.3억 가운데 가맹점 수수료(Discount revenue)가 51.8%, 연회비가 13.8%, 순이자수익이 24.0%이고, 가장 빠르게 자라는 라인은 연회비(+18%)입니다. 대신 그 매출의 42.8%를 리워드·회원서비스·제휴개발(VCE)로 회원과 파트너에게 되돌려 줍니다.
최신 분기(Q2 2026, 2026-06 분기) 총매출은 $196.4억으로 +10.0%, 순이익은 $31.1억으로 +7.8% 공시였습니다. 혜택비용 비율(VCE ÷ 매출)은 44.6%로 올라섰고 Card Member services 비용은 $13.0억 → $19.5억(+50%)이었습니다. 반면 신용은 순상각률 2.0%·30일 이상 연체율 1.2%로 미국 대형 발급사 중 가장 낮고, Q2'26에는 충당금을 환입했습니다. TTM 기준 순이자이익 $183.5억, 순이익 $114.5억 계산, 평균자기자본이익률은 36% 공시입니다.
2026-08-04 종가 $346.71에서 시가총액은 $2,341억, 후행 P/E 21.0배(TTM 희석 EPS $16.48 기준) 계산, P/B 6.8배입니다. 2026-08-21 판의 결론은 이렇습니다: "프리미엄 프랜차이즈가 작동하는가는 더 이상 논쟁거리가 아닙니다 — 카드당 평균 연회비 3년 +42%, 29% 인상에도 해지율 flat, 신규의 65%가 밀레니얼·Z세대, 국제 세전이익 +55%. 논쟁은 두 가지입니다: ① 44~45% VCE 비율을 지킬 수 있는가(Q2'26 회원서비스 +50%가 베어의 1번 증거), ② 2026년 2월에 결제업 전체에서 멀티플 7턴을 빼앗아간 에이전틱·스테이블코인 디레이팅이 영구적 체제 변화인가, 5년 만의 최고 매수 기회인가."
American Express$308.17▲75.3% · 지난 5년
차트: Yahoo Finance 데이터 · 최근 5년 주간 종가 · 정보·교육 목적입니다.
한눈에 보는 핵심 지표
종가
$308.17
▲1.8% · 2026-10-10
시가총액
$208.1B
종가 × 발행 675.3M주
P/E (TTM)
18.2배
TTM 지배순이익 11.45B
P/FCF (TTM)
13.8배
TTM FCF 15.05B
P/B
약 6.1배
BVPS ~$50 · ROE로 정당화
ROE
약 36%
Q2 2026 36.4% · 은행 중 최상위
순대손상각률
2.0%
업계 최저 수준 · 컨퍼런스 재확인
배당수익률
약 1.24%
연 $3.80 · +16% 인상(2026)
앞 4칸은 공시 재무제표(최근 4개 분기)와 매일 종가로 다시 계산한 값 · 나머지는 브리프(2026-09-29) 작성 시점 값입니다.
투자 성격 분류
☑ 퀄리티·해자형 ☐ 딥밸류·자산형 ☐ 혼합
종합 판단
☐ 매수 ☑ 관찰(Watchlist) ☐ 패스
TTM 순이자이익 · 순이익 (금융사 변형)
$183.5억
순이익 $114.5억 · 총매출(순이자 차감후) $759.5억 · 2025-07~2026-06 · 연결 계산
Amex는 "미국판 삼성카드"가 아닙니다. Visa·Mastercard가 통행료 징수기라면, Amex는 도로 · 톨게이트 · 그 도로를 달리는 차량 회사를 한꺼번에 소유한 회사입니다. 그래서 Amex의 매출은 Visa 대비 결제액 기준 약 16배 높은 요율(총매출 381bp vs 24bp)로 잡히지만, 그 매출의 절반 이상을 고객 혜택으로 다시 토해냅니다. 이 구조를 이해하지 못하면 "Amex는 왜 매출이 Visa의 1.8배인데 순이익은 절반인가"라는 질문에 영원히 답할 수 없습니다.
이 문서의 확인 수준 표기
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 카드사이므로 0장 두 번째 타일 줄과 6장 표는 금융사 변형(순이자이익·NIM·P/B·NCO)을 씁니다.
핵심 논지 4줄
Amex는 결제망 회사가 아니라 "프리미엄 회원제 클럽"입니다. 매출의 51.8%는 가맹점 수수료, 13.8%는 연회비, 24.0%는 이자수익입니다. 그런데 가장 빠르게 성장하는 라인은 연회비(+18%)이고, 주가를 움직이는 것도 연회비입니다. 카드 1장당 평균 연회비가 3년 만에 $92 → $131로 42% 올랐고, 그 사이 해지율은 "전년 대비 flat"이었습니다.
Visa/Mastercard와는 경쟁 관계가 아니라 다른 층위에 있습니다. V/MA는 발행사(은행)로부터 스위칭 수수료를 받는 B2B 인프라이고, 신용리스크가 0이며 순이익률이 45~50%입니다. Amex는 발급·매입·네트워크를 다 하므로 신용손실 $52.6억을 직접 떠안고, 순이익률이 15%입니다. 두 회사를 "PER이 낮으니 Amex가 싸다"로 비교하면 안 됩니다.
가장 큰 착시: 매출의 절반이 다시 나갑니다. FY2025 Variable Customer Engagement(리워드+회원서비스+제휴개발)가 $309억 = 매출의 42.8%였고, Q2 2026에는 44.6%까지 올랐습니다. 회사는 FY2026 가이던스를 44~45%로 제시했습니다 — 즉 영구적 한 단계 상승을 인정한 것입니다.
한국에 유사 모델이 없는 이유는 문화가 아니라 법입니다. 한국 가맹점의 95.7%가 정부가 원가를 계산해 정한 0.40~1.45%를 냅니다. 게다가 의무수납제로 가맹점은 카드를 거절할 수 없고, surcharge(수수료 전가)도 금지입니다. Amex 모델의 전제 — "가맹점이 거절할 수 있으므로, 비싼 요율을 받으려면 고소비 회원이라는 가치를 증명해야 한다" — 라는 시장 규율 자체가 한국에는 존재하지 않습니다.
1무엇을 파는가 — 제품과 사업모델
Amex가 "파는 것"은 결제 수단이 아닙니다. 연간 $895를 내고 가입하는 회원제 서비스이고, 결제 기능은 그 서비스의 일부입니다. 아래 이미지는 전부 Amex 공식 프레스킷·공식 페이지의 실물입니다.
1.1 카드 실물 — 2025년 9월 리프레시된 플래티넘
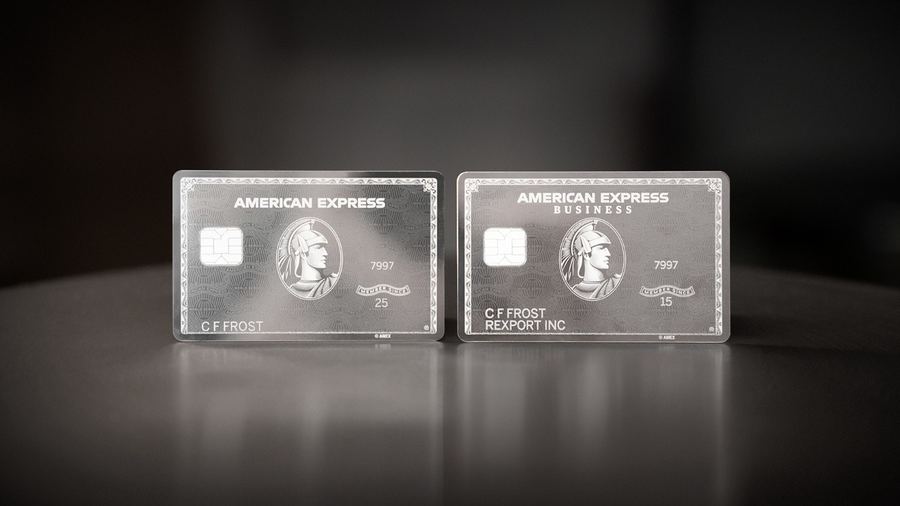
The Platinum Card (좌) · Business Platinum (우), 2025년 9월 18일 출시판 — 금속 카드. 연회비가 $695 → $895로 인상되면서 함께 공개된 디자인입니다. 한정판 미러(거울) 마감 버전은 출시 3주 만에 50만 건 이상의 신청이 몰렸습니다. 공식 프레스킷 ↗Gold Card ($325) — 2024년 7월 $250 → $325로 인상, 2026년 4월 60주년 리프레시에서는 연회비를 동결한 채 혜택만 추가했습니다. 신규 발급 회원의 평균 연령이 29세로, Amex 라인업 중 가장 젊습니다. 출처 페이지 ↗
1.2 앱 화면 — "혜택 소진 트래커"가 이 사업모델의 심장입니다
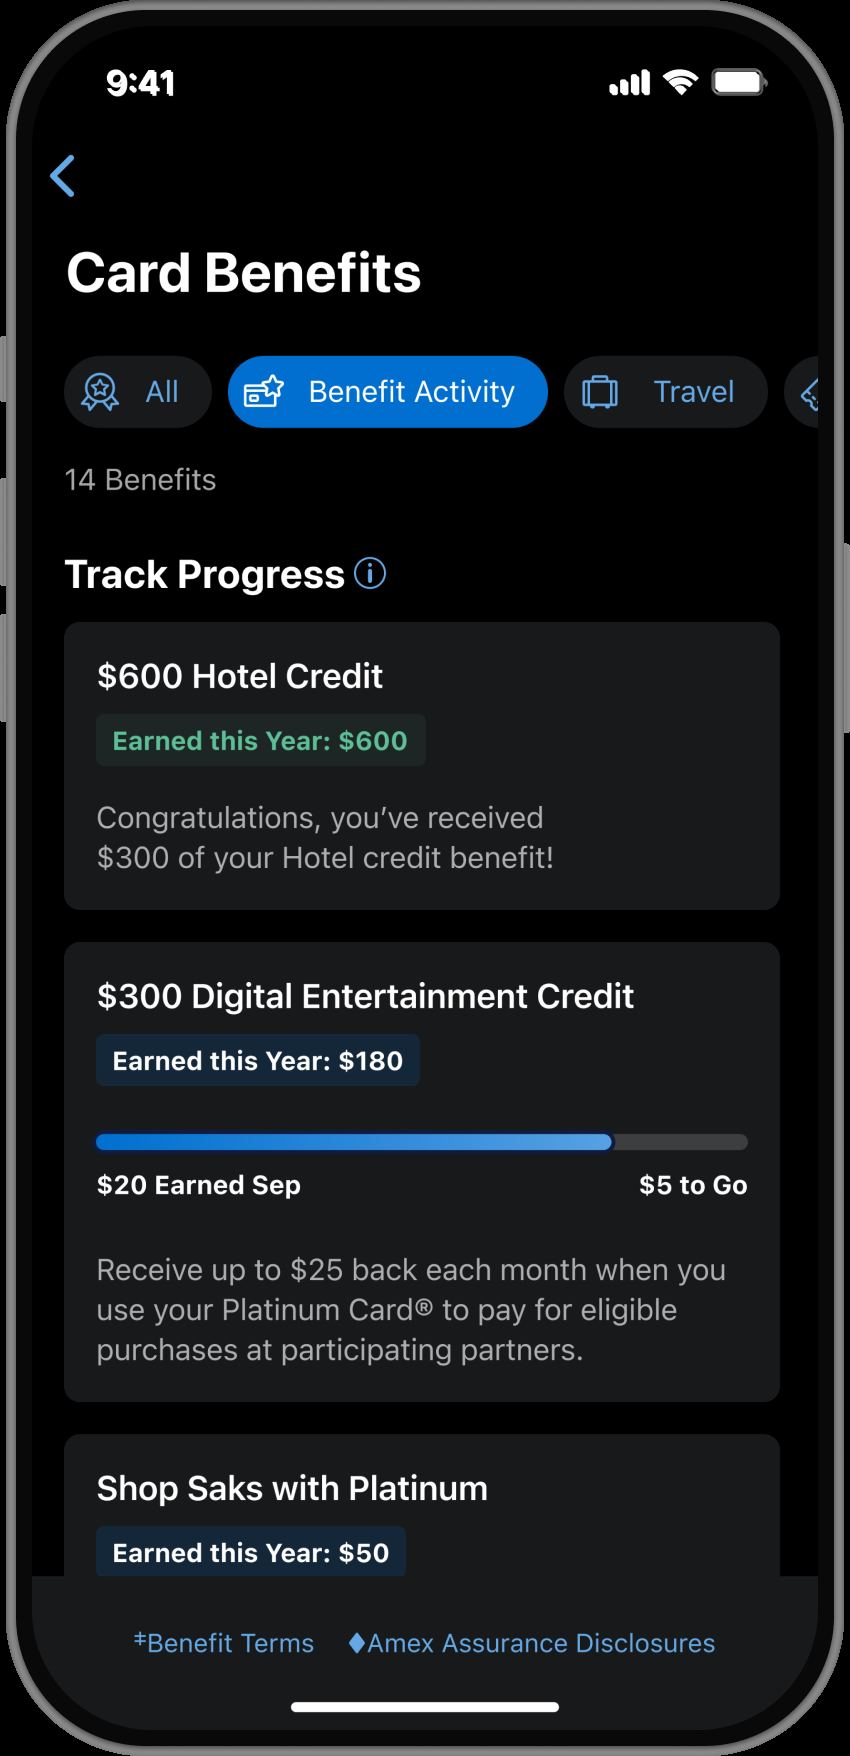
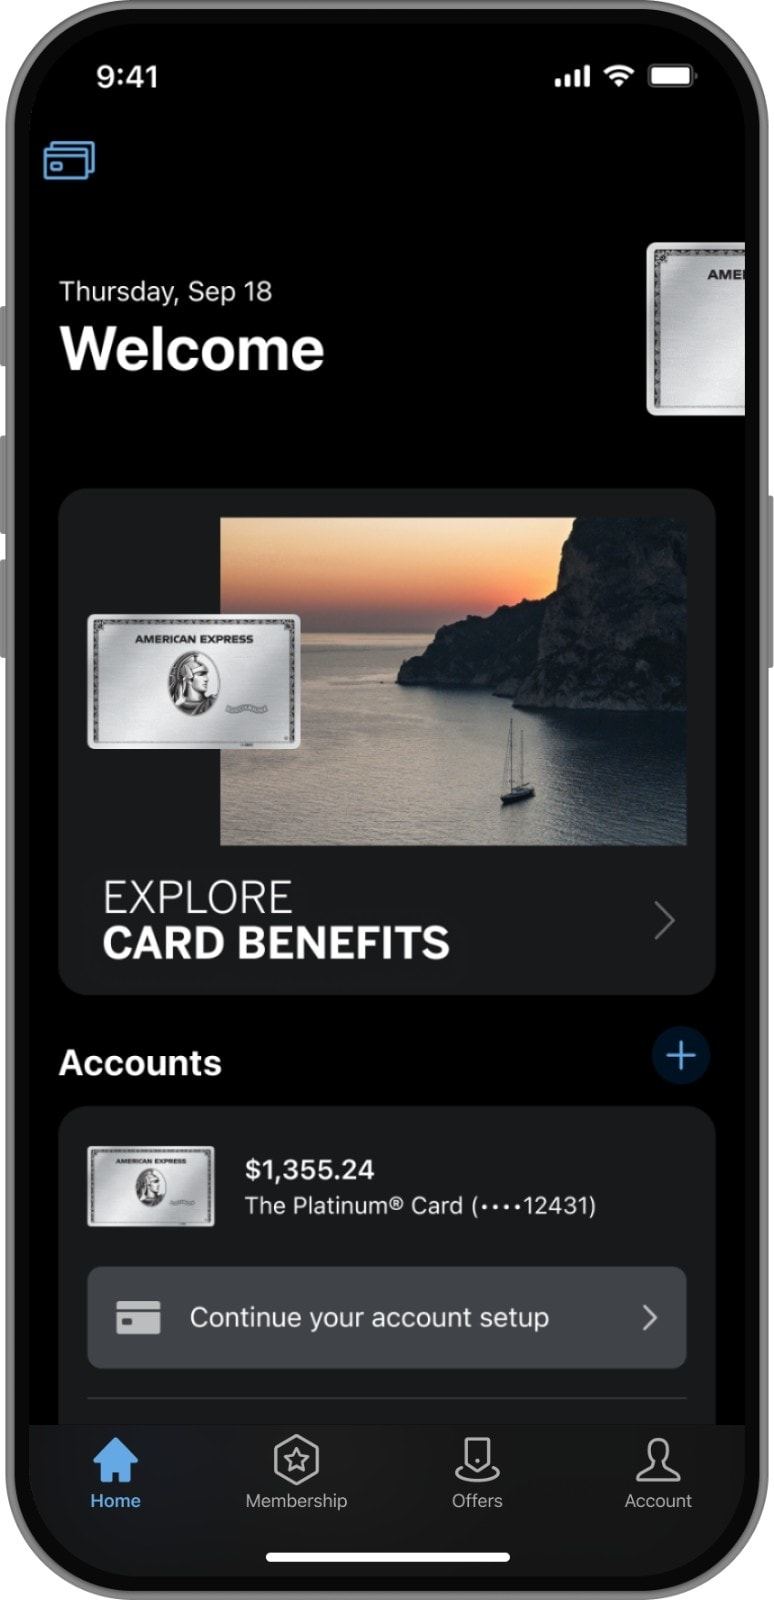
Card Benefits 트래커 — $600 호텔 크레딧, $300 디지털 엔터테인먼트, Saks 크레딧의 소진 진행률을 보여주는 화면. 이 UI가 Amex 모델의 핵심 장치입니다. 회원은 "$895를 냈으니 본전을 뽑아야 한다"는 압박을 받고, 그 결과 지정된 가맹점에서만 소비하게 됩니다. Amex는 그 소비에서 다시 discount revenue를 얻습니다. 출처 페이지 ↗앱 홈 화면 — 하단 내비게이션의 "Offers" 탭이 Amex Offers입니다. Amex는 2026년 J.D. Power 신용카드 모바일앱·온라인 만족도 조사에서 모두 1위였습니다. 출처 페이지 ↗
1.3 라운지와 레스토랑 — Amex가 직접 소유하는 물리 자산
Global Lounge Collection — Amex 공식 자료 기준 전 세계 1,550개 이상 공항 라운지, 그중 Amex가 직접 짓고 운영하는 Centurion Lounge는 2026년 8월 기준 약 33곳입니다(공식 팩트시트의 30곳은 2025년 7월 기준이며, 이후 솔트레이크시티·라스베이거스·뉴델리가 추가됐습니다). Priority Pass처럼 사서 붙이는 게 아니라 자기 브랜드로 짓는 것이 차별점입니다. 한국에는 Centurion Lounge가 없습니다.출처 페이지 ↗Resy — Amex가 인수해서 보유한 레스토랑 예약 플랫폼입니다(자회사 Resy Network, Inc.). Tock, Rooam도 Amex 소유이며, 2026년 6월 Tripadvisor로부터 유럽 5만 개 레스토랑 플랫폼 TheFork를 $7억에 인수한다고 발표했습니다. CEO의 표현: "폐쇄망 안에 또 하나의 폐쇄망을 만드는 것."출처 페이지 ↗
1.4 중소기업 부문 — Amex Business Blueprint
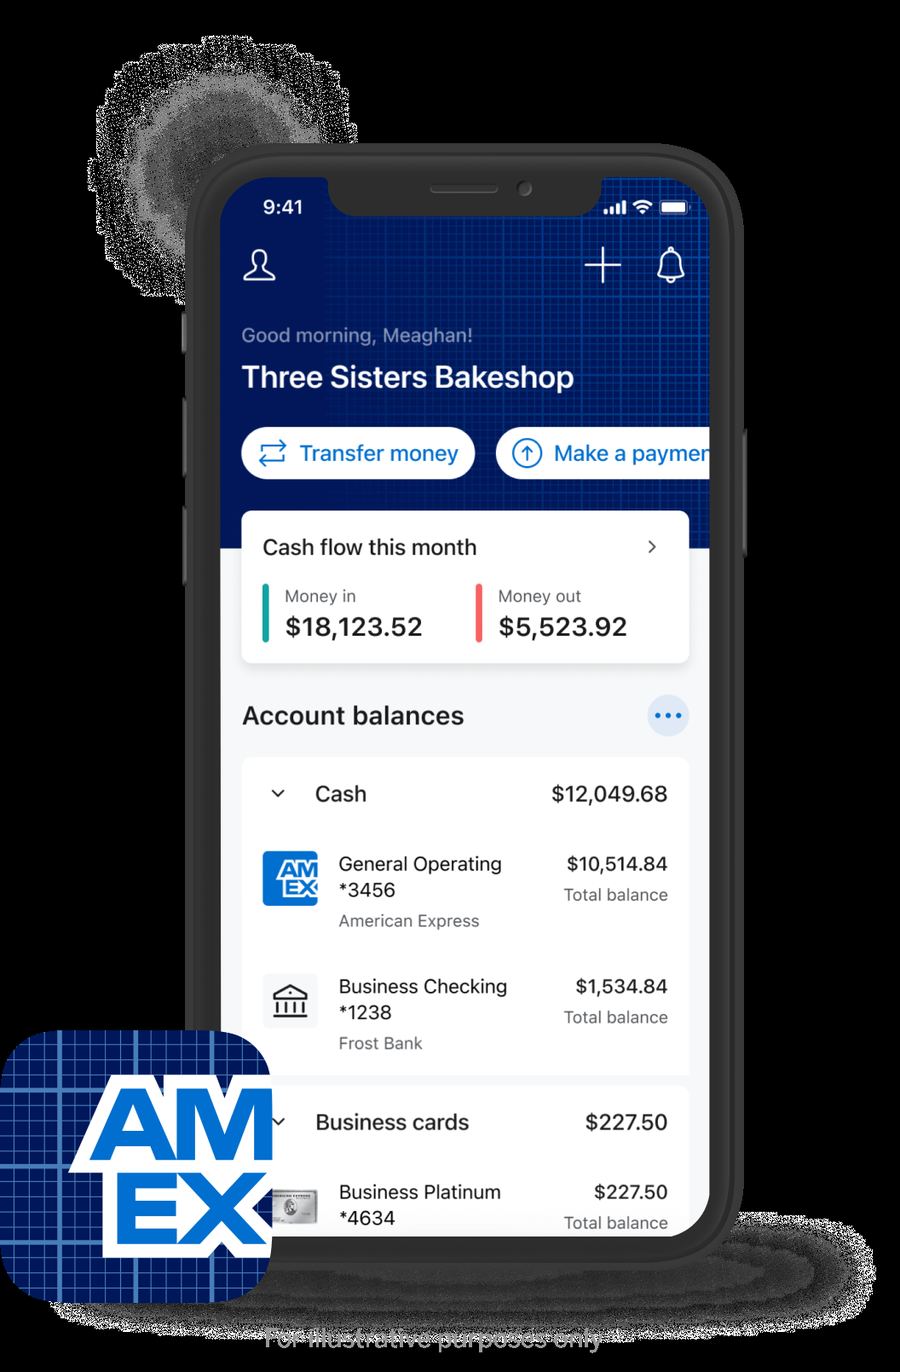
Amex Business Blueprint — 2020년 인수한 Kabbage를 리브랜딩한 중소기업 금융 플랫폼입니다. 화면에 보이는 것: 현금흐름 대시보드, 계좌 잔액, Business Platinum 카드. 여기서 파는 것은 카드가 아니라 $2,000~$250,000 사업자 신용한도(이자율이 아니라 월 정액 수수료로 과금)와 Business Checking 예금계좌(잔액 $50만까지 연 1.30%)입니다. 즉 Amex는 은행업 라이선스를 가진 사업체입니다 — American Express National Bank는 FDIC 보험 대상이고, 예금 $1,525억을 조달원으로 씁니다. 출처 페이지 ↗
1.5 미국 소비자 카드 라인업과 연회비 (2026년 8월 기준)
한국 투자자가 가장 많이 오해하는 지점
Platinum · Gold · Green은 "신용카드"가 아니라 "차지카드(charge card)"입니다. 10-K 원문: "a method of payment and not as a means of financing purchases… no pre-set spending limit… Card Members must pay the full amount of balances billed each month." 즉 한도(限度)라는 개념이 없고, 결제 건마다 실시간으로 승인 여부를 판단하며, 매달 전액 상환이 원칙입니다. 한국식 일시불/할부 선택이 단말기에 없습니다. 대신 사후에 앱에서 Pay Over Time(리볼빙 전환)이나 Plan It($100 이상 건을 고정 월수수료로 분할)을 선택할 수 있습니다. 이것이 Amex의 대손율이 업계 최저인 구조적 이유 중 하나입니다 — 잔액의 상당 부분($620억)이 애초에 리볼빙되지 않는 charge card 채권입니다.
미국 소비자·비즈니스 카드 라인업과 연회비 — 미국 발급 기준. 2026년 8월 현재 USD · 출처: Amex 공식 카드 페이지 · Centurion 은 보도 수치
카드
연회비
유형
비고
The Platinum Card
$895
Charge
2025-09 인상 (가족카드 1인당 $195). 회사 주장 연간 가치 $3,500+
Gold Card
$325
Charge
2024-07 $250→$325, 2026-04 리프레시는 동결
Green Card
$150
Charge
신규 발급 중단
Blue Cash Preferred / Everyday
$95 / $0
Credit
매스마켓 캐시백
Delta SkyMiles Gold / Platinum / Reserve
$150 / $350 / $650
Credit
델타 코브랜드 — 2026-06 연회비 동결하고 혜택만 추가
Marriott Bonvoy Brilliant / Hilton Aspire
$650 / $550
Credit
호텔 코브랜드
Business Platinum
$895
Charge
직원카드 1인당 $400. 연 $25만 사용 시 $3,600 추가 크레딧 해금
Business Gold
$375
Credit
2026년 $300 ChatGPT Business 크레딧 추가
Centurion (블랙카드)
가입비 $10,000 + 연 $5,000
Charge
초청 전용 · Amex 공식 확인 없음, 널리 보도된 수치
Membership Rewards — 회계적으로 가장 중요한 "부채"$165억 부채 · PwC 핵심감사사항
MR 포인트는 19개 파트너(항공 16 + 호텔 3, 2026년 8월 미국 기준 · 수시 변동)로 전환됩니다: Delta SkyMiles(1:1), ANA, Singapore KrisFlyer, British Airways, Air Canada Aeroplan, Virgin Atlantic, Hilton Honors(1:2), Marriott Bonvoy 등. 명세서 크레딧으로 쓰면 포인트당 약 0.6센트, 항공 파트너 전환 시 1~2센트 이상의 가치가 나옵니다.
재무제표에서의 위치
Membership Rewards 부채: $165.2억 (2025년 말, 전년 $147.5억)
리워드 비용 $184.1억은 손익계산서 최대 비용 항목
이 부채는 두 개의 가정으로 추정됩니다 — URR(최종 사용률)과 포인트당 가중평균원가(WAC). PwC는 이를 핵심감사사항(critical audit matter)으로 지정했습니다.
투자 함의: Amex의 이익은 사람들이 포인트를 안 쓰거나, 싸게 쓸 때 커집니다. 반대로 포인트 가치 인식이 높아져 항공 전환이 늘면 그대로 비용입니다. 실제로 Amex의 최대 사용처 2곳은 Amazon과 Delta라고 10-K에 명시돼 있는데, Amazon 사용(포인트당 0.7센트 수준)은 Amex에게 유리한 사용처입니다.
Amex Offers — 폐쇄망만 할 수 있는 광고 사업2025년 $240억 유발 · 4.64억 건 등록
회원이 앱의 Offers 탭에서 "$200 이상 쓰면 $40 환급" 같은 타일을 탭 한 번으로 카드에 저장합니다. 쿠폰도, 바코드도, 계산대에서의 행동도 없습니다. 나중에 해당 가맹점에서 그 카드로 결제하면 Amex가 승인·정산 단계에서 자동 인식해 명세서에 크레딧을 꽂아줍니다.
왜 Amex만 이게 되는가: 발급사이자 매입사이자 네트워크이므로 거래의 양쪽 끝(누가 샀는지 + 어느 가맹점에서 팔았는지)을 한 법인 안에서 봅니다. Visa/MC 진영의 은행은 제3자 데이터 피드로 이걸 재구성해야 합니다.
공시된 규모 (2025년)
전 세계 $240억의 소비를 유발 (미국 $210억)
미국 회원의 오퍼 등록 건수 4억 6,400만 건
사용자의 56%가 Z세대·밀레니얼
Amex 카드의 건당 결제금액이 타 네트워크 대비 58% 높다는 것이 가맹점 대상 세일즈 포인트
⚠️ Amex는 "데이터·광고 매출"을 별도 라인으로 공시하지 않습니다. Offers/Ads 경제는 Loyalty coalition, merchant and other service fees($17.1억)와 discount revenue 안에 흩어져 있습니다. "데이터 사업 가치 $X" 류의 주장은 전부 추정입니다.
2매출 구성 — 제품·지역·고객
"카드회사"라는 한 단어 안에 결제망 사업 · 회원제 사업 · 은행업이 함께 들어 있습니다. FY2025 매출 $722.3억의 구성과 세그먼트별로 어디서 벌고 어디가 꺾이는지 봅니다.
FY2025 핵심 지표 USD · 연결 · GAAP · FY2025 · 출처: AXP FY2025 10-K, Visa FY2025 10-K
이 회사가 실제로 하는 네 가지 사업 USD · 연결 · GAAP · FY2025 · 출처: AXP FY2025 10-K
사업
수익원
FY2025
한국 유사 업종
① 가맹점 매입업
가맹점 수수료
$374.0억
카드사 매입부문 + VAN/PG (한국은 3개사로 분리)
② 회원제 클럽업
연회비
$99.9억
사실상 없음 (한국 8개사 합계 연회비 ≈ $11억)
③ 소비자·기업 여신업
순이자수익
$173.6억
카드론·현금서비스 (삼성카드 영업수익의 25%)
④ 네트워크 라이선스업
Network partnership revenue
$17.7억
BC카드의 프로세싱 사업과 유사
④번이 한국 투자자에게 특히 중요합니다. Amex는 약 110개국에서 제3자 은행에 브랜드·네트워크를 라이선스합니다(GNS: Global Network Services). 현대카드가 발급하는 Amex 카드가 정확히 이 사업입니다. 여기서는 Amex가 자본을 한 푼도 쓰지 않고, 신용리스크도 지지 않고, 로열티와 네트워크 수수료만 받습니다.
GNS(네트워크 파트너) 사업의 실제 규모 — 카드 수는 43%인데 결제액은 12% USD · FY · 출처: AXP 10-K (네트워크 결제액·Network partnership revenue)
지표
FY2023
FY2024
FY2025
네트워크 총 결제액
$16,801억
$17,648억
$18,970억
ㄴ 자체 발급(billed business)
$14,596억
$15,509억
$16,698억
ㄴ 파트너 발급(processed volume)
$2,205억
$2,139억
$2,272억
파트너 카드 수
—
—
6,620만 장 (전체의 43.3%)
Network partnership revenue
$17.05억
$16.36억
$17.73억
총매출 대비 비중
—
—
2.5%
⚠️ 파트너 카드가 전체 카드 수의 43%인데 결제액은 12%밖에 안 됩니다. 현대카드 Amex를 포함한 해외 라이선스 카드는 Amex 본체의 이익에 거의 기여하지 않습니다. 또한 Amex는 EU와 호주에서는 이 네트워크 라이선스 사업 자체를 철수했습니다 — EU 인터체인지 규제(신용 0.3% 상한)가 3자망에도 적용될 수 있다는 2018년 EU 사법재판소 판결 때문입니다. 규제가 사업을 없앨 수 있다는 실증 사례입니다.
읽는 법: ICS(국제)의 세전이익 +55%가 이 회사의 가장 강한 스토리입니다. 매출의 18%가 가장 빠른 이익 성장을 내고 있고, Visa/MC 대비 국제 점유율이 반올림 오차 수준이라 활주로가 수십 년 단위입니다. 반대로 GMNS 세전이익 −10%는 주의 신호입니다 — 가맹점·네트워크 부문, 즉 수용 경제학이 압박받는 부문입니다. (다만 FY2024에 Accertify 매각차익 $5.31억이 이 세그먼트에 포함돼 있어 기저효과가 큽니다.)
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
한국에서 신한카드로 결제하면 신한카드가 발급도 하고 가맹점 매입도 합니다. 그래서 한국 투자자는 오히려 Amex 구조를 직관적으로 이해하기 쉽고, Visa/Mastercard 구조를 이해하기 어렵습니다. 미국은 정반대입니다 — 거기서는 Amex가 예외이고, Visa/Mastercard가 표준입니다.
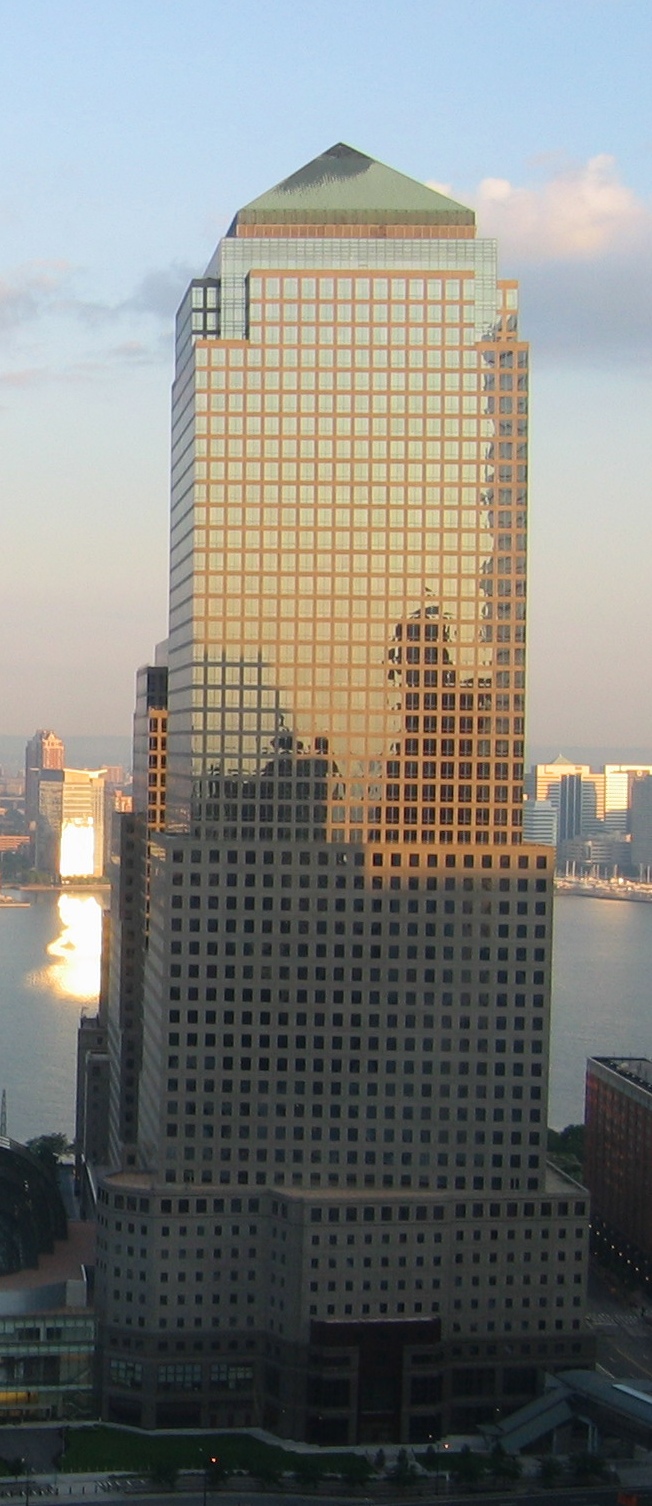
American Express 본사 — 200 Vesey Street(옛 3 World Financial Center), 뉴욕 — 발급·매입·네트워크·은행 기능이 한 법인 안에 있는 3자망 회사의 본사입니다. 2006년 7월 촬영 · 출처: Wikimedia Commons, 촬영 Aude (CC BY-SA 2.5)
4자 모델(Visa/Mastercard) — 네트워크는 "당사자"가 아니다
Visa는 카드를 발급하지 않고, 돈을 빌려주지 않고, 회원과 계약하지 않는다. 메시지만 중계한다.
3자 모델(American Express) — 계약이 두 개뿐이다
회원과의 계약 1개, 가맹점과의 계약 1개. 그 사이의 모든 것이 한 법인 안에 있다.
3.1 인터체인지(interchange)라는 개념을 먼저 정리해야 합니다
한국에는 이 개념이 없습니다. 한국은 카드사가 발급과 매입을 동시에 하므로 가맹점수수료가 발급사에게 전액 귀속되고, 중간 배분이 필요 없기 때문입니다. 미국은 다릅니다.
인터체인지 — 매입사가 발행사(은행)에게 지급하는 돈. 미국 신용카드 기준 1.43%~3.15% + 건당 $0.10. Visa가 요율표를 정하지만, Visa의 매출이 아닙니다. Visa 10-K는 이를 명시적으로 부인합니다: "우리가 발행사·매입사로부터 받는 수수료는 인터체인지나 가맹점수수료에서 파생되지 않는다."
Assessment(네트워크 수수료) — 이게 Visa/Mastercard의 진짜 매출입니다. 미국 신용카드 기준 약 0.14%(Mastercard 0.1375%) + 건당 인증료 $0.0195 수준.
"Visa is not a financial institution. We do not issue cards, extend credit or set rates and fees for account holders of Visa products nor do we earn revenue from or bear credit risk with respect to any of these activities."
Visa FY2025 10-K
"We maintain direct relationships with Card Members (as a card issuer) and merchants (as an acquirer), which provides us with access to information at both ends of the card transaction, distinguishing our integrated payments platform from the bankcard networks."
American Express FY2025 10-K
용어 주의
Amex는 FY2022 10-K까지는 "closed loop"이라는 단어를 직접 썼지만("These relationships create a closed loop in that we have direct access to information at both ends of the card transaction…"), FY2024~FY2025 10-K에서는 이 표현을 없애고 "end-to-end integrated payments platform"으로 바꿨습니다. "3-party system"은 규제당국(미 의회조사국 CRS, GAO)의 용어입니다. 또 하나 — Amex의 트레이드마크였던 "spend-centric model"이라는 표현은 FY2003~FY2024 10-K에 매년 등장하다가 FY2025 10-K에서 삭제됐습니다. 서사 전환의 신호일 수 있어 기록해 둡니다.
3.2 $100 결제 1건 완전 해부
이 섹션 하나만 이해하면 나머지는 전부 따라옵니다. 미국 소매점에서 $100짜리 물건을 신용카드로 결제했을 때, 그 돈이 실제로 어떻게 쪼개지는가.
케이스 A — Visa Signature 신용카드, 대면결제, 중형 소매 가맹점 (interchange-plus 0.30% + $0.10 계약) USD · 결제 1건 예시 · 요율표 기준 계산 · 출처: Visa 미국 인터체인지 요율표(2026-04-18 시행), 결제 프로세서 공시
항목
금액
bp
최종 수취자
인터체인지 (1.65% + $0.10)
$1.75
175
발행 은행 (Chase, Citi 등)
Visa Assessment (0.14%)
$0.140
14
Visa
Visa 인증수수료(APF)
$0.0195
~2
Visa
매입사 마크업 (0.30% + $0.10)
$0.40
40
매입사 / PG
가맹점 총부담(MDR)
$2.31
231
—
가맹점 실수령
$97.69
—
—
$2.31의 배분 → 발행사 75.8% · Visa 6.9% · 매입사 17.3%. 즉 소비자가 카드를 긁을 때 가맹점이 내는 돈의 7%만이 Visa의 매출입니다. 나머지 93%는 은행과 매입사가 가져갑니다. 참고: 2009년 미국 회계감사원(GAO) 조사에서도 $100 결제 시 가맹점 $2.20 부담, 발행사 $1.70 수취, 매입사 $0.50 수취로 구조는 동일했습니다.
케이스 B — 미국 Amex 자체 발급 카드, Amex가 직접 매입한 가맹점 USD · 결제 1건 예시 · FY2025 10-K Table 5 의 Discount revenue ÷ Billed business 적용
항목
금액
최종 수취자
Merchant Discount (FY2025 실적 기준 2.24%)
$2.24
American Express 100%
인터체인지
$0.00
존재하지 않음 — 별도 발행사가 없음
네트워크 Assessment
$0.00
존재하지 않음 — Amex가 네트워크
매입사 마크업
$0.00
존재하지 않음 — Amex가 매입사
가맹점 총부담
$2.24
—
가맹점 실수령
$97.76
—
여기서 대부분의 사람이 잘못 결론냅니다
"$2.31 중 Visa는 $0.16만 갖는데 Amex는 $2.24를 다 갖는다 → Amex가 14배 좋은 비즈니스다"는 완전한 오독입니다. Amex가 $2.24를 갖는 이유는 발행사·매입사의 역할을 전부 대신 수행하고, 그에 따르는 비용과 리스크를 전부 떠안기 때문입니다. 아래 표가 그 $2.24가 실제로 어디로 가는지를 보여줍니다.
가맹점 수수료 $2.24만 보면 안 되고, 그 돈이 리워드·혜택으로 절반 이상 빠져나가는 것까지 봐야 한다
케이스 C — OptBlue 소상공인 가맹점: Amex도 요율 결정권을 포기했다2014년 도입 · 수용률의 대가
OptBlue는 2014년 도입된 프로그램으로, 연간 Amex 결제액 $100만 이하 소상공인은 Amex와 직접 계약하지 않고 제3자 매입사(Global Payments, Worldpay 등)와 계약합니다. 10-K의 문구가 결정적입니다:
"…through our OptBlue merchant-acquiring program, these third parties contract directly with small merchants for card acceptance on our network and determine merchant pricing."AXP FY2025 10-K
여기가 회계적으로 교묘합니다. Amex가 공시하는 average discount rate의 정의는 "제3자가 가져간 몫을 차감한 순액"입니다. 즉 OptBlue 가맹점은 실제로 2.74%를 내는데도, Amex의 장부에는 그보다 낮은 요율로 잡히면서 "discount rate가 하락 중"이라는 그림이 만들어집니다. 요율 침식의 상당 부분은 가격 인하가 아니라 매입 기능의 아웃소싱입니다.
왜 Amex는 이걸 감수했나 — 수용률
2018년 미 연방대법원 판결문에 기록된 2013년 시점 숫자: Amex는 가맹점 340만 곳 · 매장 640만 곳인 반면, Visa·Mastercard·Discover를 받는 매장은 그보다 약 300만 곳 더 많았습니다 — 약 31% 격차. OptBlue 도입 후 2019년 말 Nilson 집계로 Visa 1,070만 / MC 1,070만 / Amex 1,060만으로 사실상 동률이 됐습니다. Amex는 이후 "미국에서 신용카드를 받는 곳의 99%가 Amex를 받는다"를 표준 문구로 씁니다.
⚠️ Amex가 2025년 9월 발표한 "전 세계 1억 6,000만 가맹점"은 위의 1,060만(미국 매장 수)과 비교 불가한 숫자입니다. 이 중 약 4,300만은 payment facilitator 경유, 약 3,400만은 중국 디지털월렛 — 합쳐서 48%가 간접 채널입니다. Amex 10-K 용어집도 이 정의를 인정하고 있습니다.
⚠️ 두 개의 다른 지표를 구분해야 합니다. 본 리포트가 쓰는 2.24%는 회사가 FY2025 10-K Table 5에 직접 공시한 "Discount revenue as a % of Billed business"입니다. 반면 정의가 다른 "Average discount rate"(분모가 매입 물량이고 제3자 매입사 몫을 차감) 지표는 FY2022의 2.34%를 마지막으로 공시가 중단됐습니다. 같은 정의로 환산하면 FY2025는 2.28% 내외로 추정되며, 이 추정치만 제 계산입니다.
3.4 미 대법원이 Amex의 가격결정권을 지켜준 사건 — Ohio v. American Express (2018)
Amex는 1950년대부터 가맹점 계약에 anti-steering(유도 금지) 조항을 넣어 왔습니다. 판결문 원문의 정의:
"These antisteering provisions prohibit merchants from implying a preference for non-Amex cards; dissuading customers from using Amex cards; persuading customers to use other cards; imposing any special restrictions, conditions, disadvantages, or fees on Amex cards; or promoting other cards more than Amex."Ohio v. American Express Co., 585 U.S. (2018), slip op. p.6
미 법무부(DOJ)와 17개 주 정부가 2010년 반독점법 위반으로 제소했으나 2018년 6월 25일 5:4로 Amex 승소했습니다. 논거의 핵심은 양면시장(two-sided market) 이론이었습니다 — 신용카드는 "회원용 상품"과 "가맹점용 상품"이 따로 있는 게 아니라 "하나의 거래를 회원과 가맹점이 공동소비"하는 것이므로, 가맹점 쪽 가격만 올랐다는 증거로는 반경쟁성을 입증할 수 없다는 것입니다.
투자자에게 이게 왜 중요한가: 이 판결이 없었다면 미국 가맹점들은 계산대에서 "Amex 말고 Visa로 주세요"라고 말할 수 있었을 것이고, Amex의 2.2% 요율은 유지 불가능했을 것입니다. 다만 이 방어막에는 지금 두 개의 균열이 있습니다 — ① OptBlue 가맹점들이 같은 조항으로 낸 집단소송이 제2연방항소법원에 계류 중이고(Amex의 중재 강제 신청이 기각됨), ② 아래 10장에서 다룰 Visa/MC 합의가 경쟁사 쪽에서 자발적으로 steering 권한을 내주면서 행동 격차를 벌리고 있습니다.
4누가 사는가 — 고객과 판매 구조
Amex의 고객은 두 겹입니다 — 연회비를 내는 회원, 그리고 그 회원을 받기 위해 비싼 요율을 내는 가맹점. 2025년 플래티넘 리프레시가 이 구조의 실물 스트레스 테스트였고, 한국에서는 현대카드가 그 회원 쪽을 대신 맡습니다.
4.1 연회비 플라이휠 — 2025 플래티넘 리프레시
2025년 9월 18일, Amex는 미국 플래티넘 연회비를 $695 → $895 (+29%)로 올렸습니다. 이건 단순한 가격 인상이 아니라 Amex 사업모델 전체에 대한 실물 스트레스 테스트였습니다. 결과가 지금 실적에 나오고 있습니다.
플래티넘 리프레시 이후 핵심 지표 Q2 2026 · 출처: AXP Q2 2026 실적 프레젠테이션·보도자료
지표
값
기준
카드 1장당 평균 연회비
$131
Q2'26 연환산. 2023년 $92 → +42%
연회비 수익 증가율
+15%
Q2'26. 32분기 연속 두자릿수
신규 계좌 중 유료카드 비중
75%
Q2'26 (Q1'26 73%)
신규 회원 중 밀레니얼·Z세대
65%
Q4'25, Q2'26 동일
연회비 수익 증가율
+15%
Q2'26. 32분기 연속 두자릿수
신규 계좌 중 유료카드 비중
75%
Q2'26 (Q1'26 73%)
신규 회원 중 밀레니얼·Z세대
65%
Q4'25, Q2'26 동일
4.2 $200을 더 받으면서 무엇을 얹었나
컨슈머 플래티넘 신규·강화 혜택 (2025-09-18). 회사 주장 총 가치 "$3,500 이상" USD 표시 가치 · 출처: Amex 플래티넘 리프레시 프레스킷
혜택
표시 가치
지급 방식
호텔 크레딧 (FHR / The Hotel Collection 선결제)
$600
반기당 $300 — Amex Travel에서만
Resy 다이닝 크레딧
$400
분기당 $100 — Amex 소유 플랫폼
디지털 엔터테인먼트 (Disney+, Hulu, NYT, Peacock, WSJ + Paramount+·YouTube 추가)
위 표의 신규·강화 크레딧 $1,920어치 중 $1,000이 Amex가 소유하거나 통제하는 채널에서만 쓸 수 있습니다 — 호텔 크레딧 $600은 Amex Travel 선결제 예약에서만, Resy $400은 Amex가 인수한 레스토랑 플랫폼에서만. 즉 Amex는 회원에게 돈을 준 게 아니라, 회원의 소비를 자기 파이프로 유도한 것입니다. 그 소비에서 Amex는 다시 discount revenue를 벌고, 데이터를 얻고, 가맹점에게는 "우리 회원은 여기서 쓴다"는 세일즈 근거를 얻습니다. 이것이 폐쇄망의 진짜 힘입니다 — 혜택이 비용이 아니라 유통채널로 되돌아옵니다.
미러 카드 신청 3주 만에 50만 건+. 신규 플래티넘 획득 건수 2배. 미국 외 플래티넘 결제 +24%
Q4'25 (2026-01-30)
FY25 연회비 $99.9억(+18%). "해지율에 변화 없음". 다만 리프레시 비용이 Q4 이익을 눌렀다고 인정. 여행 예약 +30%
Q1'26 (2026-04-23)
미국 플래티넘 포트폴리오의 25%가 $200 인상분 적용 완료. CEO: "해지율이 천장을 뚫은 게 아니라, 전년과 같았다". 프리미엄 호텔 결제 +50%. 지출 증가분의 대부분이 신규가 아닌 기존 회원에서 나옴
Q2'26 (2026-07-24)
"플래티넘이 미국 컨슈머 부문에서 가장 빠르게 성장하는 포트폴리오". 플래티넘 전체 결제 증가율 +600bp 가속. 미국 컨슈머 결제 증가율 11% — 팬데믹 제외 2018년 1분기 이후 최고. 연회비 Q3 가속, 연말 "high teens"로 마감 가이던스
그런데 — 베어의 반론이 여기 있습니다
Q2 2026 Card Member services 비용이 +50% YoY로 폭증했습니다. ($13.0억 → $19.5억) 라운지·크레딧·혜택 사용 비용입니다. 즉 회원들이 $895어치 본전을 실제로 뽑고 있다는 뜻입니다. 회사는 FY2026 VCE 비율을 44~45%로 가이던스했는데, 이는 FY2025의 42.8%에서 영구적으로 올라간 수준을 인정한 것입니다.
따라서 진짜 질문은 이것입니다: "연회비 $200을 올려서 혜택을 $200어치 늘렸다면, 이건 성장인가 러닝머신인가?" Amex의 답은 "혜택이 우리 채널로 되돌아오므로 순수 비용이 아니다"이고, 이를 증명하는 지표가 플래티넘 포트폴리오의 +600bp 결제 가속입니다. Q3~Q4 2026 실적이 이 논쟁의 판정입니다.
⚠️ Amex는 플래티넘 카드가 몇 장인지 한 번도 공시한 적이 없습니다. 10-K, 프레스릴리스, 컨퍼런스콜 어디에도 없습니다. "Q1'26까지 25% 리프라이싱 완료", "신규 획득 2배" 같은 상대적 지표만 존재합니다.
4.4 현대카드 Amex의 실체 — 한국에서 만나는 Amex
한국에서 Amex 카드를 발급받으면, 당신의 거래상대방은 Amex가 아니라 현대카드입니다. 이 구분이 투자 판단에 직접 영향을 줍니다.
한국 Amex 발급 연혁 출처: Amex Korea 발급사 안내, 언론 보도
시점
내용
1977-05
Amex Bank 서울지점 개설
2005~
삼성카드·신한카드·하나카드로 발급 분산
2015-12
BC카드 제휴 (발급·공동마케팅·핀테크 — 매입은 계약에 명시되지 않음)
2021-11
현대카드, 「현대 아메리칸 익스프레스 카드」 3종 출시
2023-04~05
삼성카드 발급 중단(기존 카드는 2028년까지 사용), 롯데카드 대부분 중단 → 현대카드가 프리미엄 라인 국내 독점 발급
2024-02
Edition2 출시
현대카드 Amex Edition2 — 연회비 (국내외 겸용) KRW·USD · 출처: Amex Korea 현대카드 페이지, Amex 미국 카드 페이지
카드
한국 연회비
미국 연회비
비고
Amex The Platinum Card
₩1,000,000
$895 (≈₩120만)
메탈 플레이트
Amex Gold Card
₩300,000
$325 (≈₩44만)
—
Amex Green Card
₩150,000
$150
미국은 신규 중단
Amex Centurion
₩7,000,000
가입비 $10,000 + 연 $5,000
초청 전용
4.5 경제 구조 — Amex는 자본을 한 푼도 쓰지 않습니다
현대카드가 하는 것 (= 리스크 전부)
여신심사 · 신용리스크
자금조달 (여전채 4.458%)
마케팅비 · 혜택비용
연회비 수취
국내 가맹점수수료 수취
한국 규제(적격비용·의무수납제) 적용 대상
고객센터 운영 (1577-6000)
Amex가 하는 것 (= 로열티만)
브랜드 라이선스
해외 사용 시 네트워크 수수료 — 1.4% (Visa 1.1%, Mastercard 1.0%보다 높음)
Membership Rewards 프로그램 운영
신용리스크 — 없음
자본 투입 — 없음
한국 규제 노출 — 없음
4.6 무엇이 넘어오고 무엇이 안 넘어오는가
한국 발급 Amex — 무엇이 넘어오고 무엇이 안 넘어오는가 2026년 8월 · 출처: Amex Korea·현대카드 상품 페이지
혜택
한국 발급 Amex
Membership Rewards + 항공/호텔 전환
✅ 넘어옴 (Amex가 글로벌 운영). 기본 1,000원당 1.5MR, 연 10만 MR 특별적립
Fine Hotels + Resorts
✅ 넘어옴 — 단 Amex Korea 페이지는 약 1,100곳으로 표기(미국 페이지는 1,900곳+)
Centurion Lounge
⚠️ 불명확. Amex Korea 페이지는 "연 10회"를 언급하나, 같은 사이트의 "The Lounge(약 1,000개)" 프레이밍과 충돌. 현대카드 상품설명서 직접 확인 필요
미국식 명세서 크레딧 전부 (Uber Cash, Resy $400, lululemon, ŌURA, Saks, CLEAR+, Walmart+, Equinox, 디지털 엔터테인먼트, 항공수수료 $200)
❌ 전혀 안 넘어옴
Amex Offers
❌ 안 넘어옴 (현대카드 자체 이벤트로 대체)
Global Dining Access by Resy / Platinum Nights
❌ 안 넘어옴 (Resy가 한국에 사실상 부재)
Plan It (사후 분할)
❌ 한국식 할부로 대체
Amex 고객센터
❌ 현대카드 고객센터
한국 전용 혜택
✅ 국내 41개 럭셔리 호텔 발레파킹, 공항 리무진, KTX역 주차, Be My Guest 등 — 미국에는 없는 현대카드 자체 구성
4.7 한국 내 Amex 수용성 — 정직하게 말하면
공신력 있는 수용률(%) 통계는 존재하지 않습니다. Amex, 여신금융협회, 금감원 어디에도 공개 집계가 없습니다. 확인 가능한 사실만 정리하면:
국내 발급 Amex는 사실상 발급 카드사의 망을 탑니다. 국내 결제 시 전표에 현대카드·삼성카드 이름이 찍힙니다. 즉 국내 수용성 = 현대카드 수용성입니다. 이게 한국 발급 Amex가 실용적으로 문제없는 이유입니다.
해외 발급 Amex의 한국 사용은 다릅니다. 커뮤니티 보고(마일모아 등, 표본 편향 주의) 기준으로 일반 오프라인 상점·편의점·주요 체인은 대체로 가능하나, 공영주차장·무인정산기·관공서·일부 고속도로 주유·온라인 결제(3D Secure 요구)에서 거부가 잦습니다. 원인은 Amex의 문제가 아니라 한국이 국제 카드망을 우회해 가맹점–VAN–카드사 국내 전용 체인으로 처리하는 "갈라파고스" 구조 때문입니다.
Amex는 한국에 법인이 없습니다. FY2025 10-K 종속회사 목록(Exhibit 21) 318줄 전체에 "Korea" 항목이 0건입니다. 일본·인도·태국·대만·홍콩·중국·말레이시아·인도네시아·호주에는 있습니다. 한국은 순수 라이선스 시장입니다.
⚠️ 국내 Amex 매입사(acquirer)는 1차 자료로 확정하지 못했습니다. 2015년 BC카드 제휴 보도자료는 발급·마케팅·핀테크만 언급하고 매입은 명시하지 않습니다. Amex Korea 가맹점 페이지도 매입 파트너를 공개하지 않습니다.
투자 시사점
이 제휴 구조는 Amex의 자산경량 국제 확장 모델(GNS)이 왜 고ROE에 기여하는지를 보여주는 실증 사례입니다. 그러나 동시에 규모의 한계도 보여줍니다 — 파트너 발급 카드가 전체의 43%인데 결제액은 12%, 관련 매출은 총매출의 2.5%에 불과합니다. 한국에서 Amex 카드가 늘어나는 것은 AXP 실적에 실질적으로 무의미합니다. AXP를 산다는 것은 미국 부유층의 지갑을 사는 것이지, 글로벌 카드 확산을 사는 것이 아닙니다.
5경쟁과 해자
Visa·Mastercard와는 경쟁 관계가 아니라 다른 층위에 있고, 실제 경쟁은 Chase·Citi·Capital One 과의 프리미엄 카드 전쟁입니다. 해자는 고객 소유권과 업계 최저 신용손실에서 나옵니다.
결제액 대비 수취율(take rate) — 같은 축에 놓으면 16배 차이
단, 이 차이는 "Amex가 더 좋다"가 아니라 "Amex가 더 많은 일을 한다"는 뜻이다
FY2025 기준. Visa는 9월 결산, Mastercard·Amex는 12월 결산.
FY2025 실적 정면 비교 — 결제·카드 피어 USD · 각사 FY2025(Visa 9월 결산, Amex·Mastercard 12월) · GAAP · 출처: 각사 10-K, Visa IR 보충자료
항목
American Express
Visa
Mastercard
결산월
12월
9월
12월
매출(순액)
$722.3억
$400.0억
$327.9억
순이익
$108.3억
$200.6억
$149.7억
순이익률
15.0%
50.1%
45.6%
영업이익률
(별도 공시 없음)
60.0%
57.6%
결제액
$18,970억 (네트워크)
$167,210억 (총결제)*
$106,320억 (GDV)
카드 수
1.53억
48.8억
33.9억
신용손실충당금
$52.6억
$0
$0
임직원
약 76,800명
약 34,100명
약 39,800명
1인당 매출
$94만
$117만
$82만
1인당 순이익
$14.1만
$58.8만
$37.6만
* Visa 결제액은 IR 보충자료(Operational Performance Data, 2025년 9월 말 기준 12개월)의 총결제액입니다. Visa 10-K 본문 표는 매출 인식 시점에 맞춰 6월 말 기준 12개월 $163,830억을 씁니다. 후자를 쓰면 take rate는 23.9bp가 아니라 24.4bp가 됩니다.
5.1 마진 격차의 절반은 "회계 착시"입니다
Visa/Mastercard도 발행사와 가맹점에 막대한 인센티브를 지급합니다. 차이는 그 돈을 어디에 표시하느냐입니다.
법적으로 CCCA 면제. 법안 원문에 "3-party payment system model"은 적용 배제 명시
데이터
거래 메시지만 봄
양쪽 끝을 다 봄. Amex Offers·언더라이팅·에이전틱 커머스의 기반
국제 확장성
압도적. 200개국 이상, 규제 대응이 가벼움
EU·호주에서 네트워크 사업 철수. 규제 앞에서 취약
한 문장 요약
Visa/Mastercard는 "결제량이 늘면 자동으로 돈을 버는 기계"이고, Amex는 "고객을 붙잡아야만 돈을 버는 브랜드"입니다. 전자는 GDP에 베팅하는 것이고, 후자는 부유층의 지갑 점유율과 브랜드 파워에 베팅하는 것입니다. 그래서 Amex의 실적을 볼 때 봐야 할 지표는 결제액 성장률이 아니라 카드 1장당 평균 연회비($117 → $131)와 혜택비용 비율(42.8% → 44.6%)입니다.
5.3 경쟁 구도 — 프리미엄 카드 전쟁
2025~2026년 초프리미엄 카드 군비경쟁 USD 연회비 · 출처: 각사 보도자료(Chase 등), CNBC
시점
발급사
움직임
2025-06-23
JPMorgan Chase
Sapphire Reserve 연회비 $550 → $795. $500 호텔 크레딧, $300 다이닝, $300 StubHub, $250 Apple, $120 Lyft 등. 주장 가치 $2,700+. 기존 회원은 2025-10-26 적용
2026년 6월 기준 미국 주요 카드 발급사 신용지표 % · 각사 2026년 2분기 공시·가이던스 · Amex 외는 2차 포함
발급사
대손상각률
30일+ 연체율
American Express (소비자·소상공인, 원금 기준)
2.0%
1.2%
JPMorgan (카드 부문, FY26 가이던스)
약 3.2%
—
Citi (미국 카드, Q2'26 환산)
약 4.2%
—
Capital One (국내 카드, Discover 합병 후)
4.37%
3.39%
Synchrony
5.3%
4.2%
Bread Financial
6.98%
5.25%
Amex의 대손율은 Capital One의 절반, Synchrony의 38%, Bread의 29% 수준입니다. 그리고 연체율 1.2~1.4% 밴드가 3년 이상 고정돼 있고 2019년(코로나 이전)보다도 낮습니다. 이유는 두 가지 — ① 고소득 회원 기반, ② charge card 구조상 잔액의 상당 부분이 애초에 리볼빙되지 않음.
거시 배경 — "K자형 소비자"가 Amex에 유리하게 작동 중
TransUnion(2026년 1분기 보고서)에 따르면 미국 super-prime 소비자 비중이 36.9%(2019년 말) → 40.7%(2025년 말)로 380bp 늘었습니다 — 절대수로 1,500만 명 증가. 반면 prime-plus·prime·near-prime은 모두 축소됐습니다. 비주택 DTI 상승폭도 super-prime은 +29bp에 그친 반면 near-prime은 +176bp였습니다. Amex의 타깃 고객층 자체가 커지고 있습니다.
단, 반론도 있습니다 — 미니애폴리스 연준은 2026년 "미국 소비자가 정말 K자형이 됐는가"라는 회의적 리뷰를 발표했고, 에이전틱 커머스 베어 논거는 AI로 인한 화이트칼라 감원이 정확히 Amex 고객층을 겨냥한다고 주장합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
카드사에는 매출원가·판관비 구분이 없습니다. 대신 총매출(순이자 차감후)에서 대손충당금을 빼고, 리워드·회원서비스·제휴개발·마케팅·인건비를 빼면 세전이익이 남습니다. 표준표의 행 순서는 그대로 두고 이 구조에 맞춰 이름을 바꿨습니다.
연간 손익·현금흐름 (5년 + TTM) — 금융사 변형 USD 백만 · 연결 · FY(12월 결산) · GAAP · TTM = FY2025 + 2026 상반기 − 2025 상반기 · 행 순서는 표준표와 같고 카드사 손익 구조(매출원가·판관비 대신 충당금·비용)에 맞춰 이름만 바꿈 · 출처: AXP FY2025·FY2022 10-K, Q2 2026 10-Q
읽는 법: 5년 동안 총매출은 $423.8억(FY2021) → $722.3억(FY2025)으로 늘었지만 VCE(리워드+사업개발+회원서비스)가 같은 기간 $167.6억 → $309.2억으로 더 빨리 늘었습니다. FY2021 세전이익률이 높은 것은 대손충당금이 −$14.2억(환입)이었기 때문이라 기저가 다릅니다. 분기로는 Q2'26 VCE 비율이 44.6%로 올라섰고, 충당금 환입(대손충당금 $10.8억, 전년 $14.1억) 덕에 세전이익률은 20.7%를 유지했습니다 계산.
결제·금융 피어 밸류에이션 — 2026-08-04 종가 기준 USD · 후행·선행 PER · 2차(시세 데이터·컨센서스) · PBR·ROE 는 각사 최근 분기
지표
AXP
Visa
Mastercard
Capital One
JPMorgan
주가
$346.71
$369.59
$571.10
$221.95
$357.52
시가총액
$2,341억
$6,784억
$5,003억
$1,362억
$9,504억
후행 PER
21.1
31.5
31.4
14.0
15.3
선행 PER
18.7
25.6
26.9
9.9
14.8
PBR
약 6.8
약 18
n.m.
약 1.3
2.69
배당수익률
1.10%
0.73%
0.61%
1.47%
1.68%
ROE
36.4%
61.2%
n.m.
9.0%
17.8%
컨센서스 목표가
$374 (+8%)
$414 (+12%)
$662 (+16%)
$257 (+16%)
$373 (+4%)
9.1 밸류에이션의 핵심 사실 세 가지
AXP는 V/MA 대비 선행 PER이 약 7턴 싸고, JPM 대비 약 4턴, COF 대비 약 9턴 비쌉니다. 이 위치가 정확히 Amex의 정체성입니다 — 네트워크의 브랜드력과 은행의 신용리스크를 동시에 가진 회사.
자체 이력 대비로는 약간 비쌉니다. Zacks 기준 5년 중앙값 선행 PER이 17.3배이므로 현재 18.7배는 약 8% 프리미엄. 후행 PER 5년 밴드는 12.9배(2022 3Q 저점) ~ 23.9배(2025 4Q 고점)이고 현재 21.1배는 상단 근처입니다.
2026년 YTD는 약 −5.5%입니다(2025년 말 ~$366.96 → $346.71). 2025년이 +26%였던 것과 대조됩니다.
10리스크와 반증 조건
2026년 현재 가장 큰 리스크는 AI가 아니라 혜택비용입니다. 다섯 가지를 순위대로, 그리고 무엇이 보이면 그 리스크가 현실이 됐다고 판단할지 함께 적습니다.
2026년 현재 가장 큰 리스크 (AI가 1순위가 아닙니다)
①혜택비용 인플레이션 — Q2 2026 Card Member services 비용이 +50% YoY. 연회비를 $200 올려서 혜택을 $200어치 늘린 것이라면 이건 성장이 아니라 러닝머신입니다. 베어 케이스의 1번 증거. ②Visa/Mastercard 가맹점 소송 합의(2026-06-09 예비 승인) — 가맹점이 프리미엄 카드를 골라서 거절하고 카드 종류별로 surcharge할 권리를 얻습니다. Amex는 당사자가 아니지만, "프리미엄 카드를 구별해 거절하는 단말기 인프라"가 미국 전역에 깔리는 순간 가장 요율이 높은 Amex가 1순위 표적이 됩니다. ③AML 제재 예고 — Q2 2026 10-Q에 "we expect to be subject to enforcement action"이라는 문구가 처음 등장했습니다. 규제기관·금액·시점 전부 미공개. 시장이 전혀 모델링하지 않은 와일드카드입니다. ④Discount rate 침식 — 2.29%(2023) → 2.24%(2025) → 2.23%(Q2'26). 연 2~3bp씩, 한 방향으로만. ⑤에이전틱 커머스 내러티브 — 2026년 2월 이 하나로 하루에 AXP −7%. 펀더멘털이 아니라 서사가 멀티플 7턴을 날렸습니다.
혜택비용 인플레이션 — 러닝머신 가설 — 무엇이 보이면 이 논지가 틀린 것인가: Card Member services 증가율. 회사는 플래티넘 리프레시 비용 부담이 Q4에 완화된다고 했습니다. +50%가 계속되면 VCE 44~45% 가이던스가 깨집니다.
Visa/Mastercard 가맹점 합의 — 무엇이 보이면 이 논지가 틀린 것인가: 최종 승인과 프리미엄 카드 거절권의 실제 시행. Q2'26 10-Q: "surcharge가 허용되는 관할에서 Amex 카드에 대한 가맹점 surcharge가 증가하는 것을 목격했다".
AML 제재 예고 — 무엇이 보이면 이 논지가 틀린 것인가: 규제기관·금액·시점 공개. 지금은 전부 미공개이며 시장이 모델링하지 않은 유일한 항목입니다.
Discount rate 침식 — 무엇이 보이면 이 논지가 틀린 것인가: Discount revenue ÷ 결제액이 2.23%에서 침식 속도가 빨라지는 것.
에이전틱 커머스 / 스테이블코인 서사 — 무엇이 보이면 이 논지가 틀린 것인가: 2026년 2월 디레이팅이 영구적 체제 변화로 굳는 것. 10-K 경고처럼 에이전틱 커머스를 통제하는 회사들이 "참여 대가로 우리에게 지불을 요구"하기 시작하는 것.
혜택비용 라인별 증가 — Card Member rewards·services·Business development USD · 연결 · GAAP · FY2024·FY2025, Q2 2026 YoY · 출처: AXP FY2025 10-K, Q2 2026 10-Q
비용 라인
FY2024
FY2025
증감
Q2'26 증감
Card Member rewards
$165.99억
$184.09억
+11%
+9%
Card Member services
$47.82억
$60.57억
+27%
+50%
Business development
$58.86억
$64.57억
+10%
+10%
VCE 합계 / 매출 대비
$272.67억 / 41.3%
$309.23억 / 42.8%
+13%
44.6%
(참고) 매출 증가율
+9%
+10%
—
+10%
10-K가 이를 직접 인정합니다: "Card Member rewards, Card Member services and Business development expenses… collectively grew faster than revenues as a result of enhancements to our value propositions."FY2025에 비용 증가율(VCE +13%)이 매출 증가율(+10%)을 앞질렀고, Q2 2026에는 격차가 더 벌어졌습니다(VCE +17% vs 매출 +10%). FY2024는 사실상 동률(VCE +9.1% vs 매출 +9.0%)이었으므로, 추세가 확실히 꺾인 것은 FY2025부터입니다.
2026년 6월 9~10일, 뉴욕동부지법 Brian Cogan 판사가 예비 승인. (⚠️ 최종 승인 아닙니다. Walmart·NRF 등이 이의를 제기했고, 최종 승인은 2026년 말~2027년 초, 항소까지 가면 시행이 2029년까지 밀릴 수 있습니다.)
합의 내용: 인터체인지 10bp 인하 5년 · 일반 소비자카드 1.25% 상한 8년 · 가맹점이 고비용 프리미엄·법인 카드를 골라서 거절할 권리 · 카드 종류별 surcharge·할인 유도 권리 확대. 대상 가맹점 약 1,200만 곳.
왜 Amex에게 위협인가: Amex는 당사자가 아니므로 요율이 직접 건드려지지 않습니다. 그런데 "프리미엄 카드를 식별해서 거절/할증하는 POS 인프라"가 미국 전역에 깔립니다. 그 스위치가 켜지는 순간, 요율이 가장 높은 Amex 프리미엄 카드가 1순위 표적이 됩니다. 아이러니: Ohio v. Amex가 Amex의 anti-steering 조항을 지켜줬는데, 경쟁사들이 자발적으로 가맹점에게 steering 권한을 내주면서 Amex만 "가맹점 권리를 계약으로 막는 유일한 회사"로 남게 됩니다.
Amex 10-K의 자체 표현: 경쟁사 합의가 "가맹점의 특정 카드 유형(프리미엄 카드 등) 수용 감소"와 "경쟁사 가격 인하로 인한 우리 discount rate 하방 압력"을 초래할 수 있다. Q2'26 10-Q: "surcharge가 허용되는 관할에서 Amex 카드에 대한 가맹점 surcharge가 증가하는 것을 목격했다, 특히 특정 업종에서."
10.3 [3순위] AML 제재 예고 — 아무도 모델링하지 않는 와일드카드
Q2 2026 10-Q(2026-07-24 제출)에 문구가 바뀌었습니다.
"We have been engaging with regulators in relation to certain aspects of our anti-money laundering programs and as a result, we expect to be subject to enforcement action, which could include civil money penalties and lead to further regulatory inquiries."AXP Q2 2026 Form 10-Q
FY2025 10-K에서는 AML 프로그램이 "heightened scrutiny의 대상이 되었다"는 수준이었습니다. "제재를 예상한다(expect)"로 격상된 것은 처음입니다. 규제기관·금액·시점 전부 미공개이며, Q2'26에 법률충당금을 이미 늘렸습니다.
참고로 별개 건인 중소기업 카드 판매관행 조사는 2025-01-16에 총 $2.30억으로 종결됐습니다(민사 $1.087억 + 형사 $1.384억, 형사분 완납 시 민사에서 $0.3035억 공제 — 뉴욕동부 연방검찰과 불기소합의). 2014~2021년 리워드·수수료 허위설명, 가짜 EIN 사용 등이 대상이었고 약 200명이 해고됐습니다.
추가로 Amex는 2026년 2분기부터 Category II 감독 대상이 됐습니다(국경간 활동 $750억 초과). 자본·유동성·보고 규제가 강화되며, 구조적 비용 증가입니다.
10.4 [4순위] Discount rate 침식 — 느리지만 한 방향
2.29%(2023) → 2.27%(2024) → 2.24%(2025) → 2.23%(Q2'26). 원인은 세 가지가 전부 같은 방향입니다: ① 일상 소비(G&S가 결제액의 74%)와 소상공인 비중 증가 → 요율 믹스 희석, ② OptBlue 매입사 몫이 회계상 차감, ③ 경쟁 대응. 10-K 리스크 팩터의 자체 표현: "수용률을 높이면서 discount rate 침식을 경험해왔다. 신규 가맹점 물량으로 요율 침식을 상쇄하지 못할 수 있다."
경영진의 공식 입장은 FY2018 10-K 이래 일관됩니다: "We continue to be focused on driving discount revenue growth, not the average discount rate." FY2022를 마지막으로 이 지표 공시를 아예 중단한 것이 그 태도의 결론입니다.
10.5 [5순위] 에이전틱 커머스 / 스테이블코인 — 서사가 멀티플을 7턴 날렸습니다
2026년 2월 하순, Citrini Research의 에이전틱 커머스 리포트가 바이럴되며 하루에 MA −6%, V −5%, AXP −7%. 논지는 "AI 에이전트가 2~3% take rate를 우회하고 2027년부터 스테이블코인으로 정산한다"이고, Amex를 가장 가혹하게 다뤘습니다 — AI발 화이트칼라 감원이 Amex의 부유층 기반을 잠식하는 동시에 인터체인지도 우회당한다는 것입니다. AXP는 2026년 2월에만 −12.3% 빠졌습니다.
⚠️ 이 리포트는 "2028년 6월에 쓰인 미래사(future history)" 형식의 사변적 서술입니다. 예측 모델이 아닙니다. "섹터를 리프라이싱한 서사"로 인용해야지 "분석"으로 인용하면 안 됩니다.
Amex가 덜 노출된 이유
에이전트가 가맹점 비용을 최적화해도, 카드 선택권은 소비자에게 있습니다. $3,500어치 크레딧을 쫓는 소비자를 스테이블코인이 대체하지 못합니다.
CCCA 법적 면제 — 법안 원문에 3자망 배제 명시.
매출의 24%인 순이자수익은 인터체인지 우회와 무관.
폐쇄망이 에이전틱 시대에 오히려 유리: CEO 발언 — "고객이 무엇을 원했는지도, 가맹점이 무엇을 배송했는지도 우리는 안다."
Amex가 더 노출된 이유
가장 높은 take rate가 가장 큰 표적입니다. 2.23% vs 합의 후 V/MC 1.25~2%.
Amex는 매입사이기도 해서 수용 경제학 타격을 나눠 질 상대가 없습니다.
10-K가 직접 경고: 에이전틱 커머스를 통제하는 회사들이 "우리 상품을 수용하지 않거나, 사용을 억제하거나, 경험을 저하시키거나, 참여 대가로 우리에게 지불을 요구할 수 있다."
T&E 26% — 에이전트 예약 중개가 가장 먼저 침투할 영역.
Amex의 대응 — 수동적이지 않습니다ACE 개발자킷 · 에이전트 구매보호 · Coinbase 카드
Amex의 에이전틱 커머스 대응 출처: Amex 보도자료, ACE 페이지
시점
이니셔티브
2025-06
Coinbase One Card를 Amex 네트워크에서 출시 (최대 4% 비트코인 캐시백). 발급은 First Electronic Bank — GNS 구조라 Amex는 신용리스크 없이 네트워크 물량만 확보
2025-10-14
Trusted Agent Protocol — Cloudflare 주도, Visa·Mastercard·Amex가 공동 1차 파트너. AI 에이전트 인증 표준
Amex Agent Purchase Protection™ — 업계 최초. 등록된 AI 에이전트의 오류로 발생한 결제 손실을 Amex가 부담
2026-06
TheFork 인수 $7억 (Tripadvisor로부터). 유럽 11개국 5만 개 레스토랑
CEO Squeri의 성숙도 평가(Q2'26): "우리는 아직 시범경기 중입니다. 정규시즌 초반에도 못 들어갔어요."
11Bull / Bear
프리미엄 프랜차이즈가 작동한다는 증거와, 그 대가가 커지고 있다는 증거가 같은 분기에 함께 나옵니다.
▲ 강세론
연회비는 복리로 쌓이는 연금입니다. 32분기 연속 두자릿수 성장, 7년 CAGR 16%. 카드 1장당 평균 $92 → $131 (3년 +42%). 증분 마진 100%에 가깝고, 회사는 연말 "high teens" 마감을 가이던스했습니다.
29% 가격 인상에도 해지율이 flat이었습니다. 이 데이터 포인트 하나가 프리미엄 해자의 존재를 증명합니다. 신규 계좌의 75%가 유료 상품.
인구구조가 엔진입니다. 신규 소비자 계좌의 65%가 밀레니얼·Z세대. Z세대 미국 소비 +38%. 플래티넘 신규 회원 평균 연령 33세, 골드 29세. 이들이 소득 정점기로 진입하는 20년짜리 곡선입니다.
국제 부문이 진짜 활주로입니다. ICS 세전이익 FY25 +55%, 1H26 +49%. 결제액 성장률이 전사 평균의 2배. Visa/MC 대비 국제 점유율은 반올림 오차 수준.
신용지표가 압도적입니다. 2.0% / 1.2%는 미국 대형 발급사 중 최저. 스트레스 자본 버퍼도 규제 최저치.
ROE 36% + 연 3% 자사주 소각 — 한 자릿수 중반 매출 성장이 두 자릿수 EPS 성장으로 자동 변환됩니다.
2026년 디레이팅은 서사 때문이지 실적 때문이 아니었습니다. 주가가 6% 빠진 그 분기에 회사는 매출 가이던스를 올렸습니다.
▼ 약세론
혜택비용이 매출보다 빠르게 자랍니다 — FY2025부터 뚜렷하게. Card Member services Q2'26 +50%. VCE 비율 41.3% → 42.8% → 44.6%이고 회사가 44~45%를 뉴노멀로 가이던스했습니다. 연회비 $200 올려 혜택 $200 늘린 것이라면 이건 러닝머신입니다.
신규 카드 획득은 오히려 줄고 있습니다. FY25 1,250만장 vs FY24 1,300만장. 1H26 610만 vs 640만. 성장이 가격과 믹스에서 나오지 물량에서 나오지 않습니다. 가격 주도 성장에는 천장이 있습니다.
매출의 24%가 신용사이클 노출입니다. 지금 충당금을 환입하며(Q2'26 충당금 −23%, 총잔액 대비 충당금 커버리지 3.0%→2.7%) EPS를 좋게 만들고 있고, 이건 불황에 그대로 역전됩니다. FY2025에는 카드 대출 잔액이 +9%로 결제액(+8%)보다 빠르게 늘었습니다.
Discount rate는 한 방향으로만 갑니다. 여기에 V/MC 합의로 깔릴 프리미엄 카드 거절 인프라가 얹힙니다. Amex는 이미 10-Q에서 "Amex 카드에 대한 surcharge 증가를 목격했다"고 썼습니다.
정량화되지 않은 AML 제재가 대기 중이고, Category II 규제 비용이 새로 붙습니다.
경영진이 EPS 초과달성을 명시적으로 거부했습니다. Q2'26이 그 증거입니다. "operating leverage" 스토리로 산 투자자는 "레버리지는 마케팅으로 돌려보낸다"는 답을 들었습니다.
T&E 26%는 가장 경기민감한 소비 카테고리입니다. 부유층은 마지막에 줄이지만, 줄일 때는 가장 세게 줄입니다.
2026년 8월 시점의 논쟁을 두 문장으로
프리미엄 프랜차이즈가 작동하는가는 더 이상 논쟁거리가 아닙니다 — 카드당 평균 연회비 3년 +42%, 29% 인상에도 해지율 flat, 신규의 65%가 밀레니얼·Z세대, 국제 세전이익 +55%. 논쟁은 두 가지입니다: ① 44~45% VCE 비율을 지킬 수 있는가(Q2'26 회원서비스 +50%가 베어의 1번 증거), ② 2026년 2월에 결제업 전체에서 멀티플 7턴을 빼앗아간 에이전틱·스테이블코인 디레이팅이 영구적 체제 변화인가, 5년 만의 최고 매수 기회인가.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 판정일은 2026-10-23 Q3 실적입니다. 일정과 매 분기 볼 다섯 숫자를 함께 둡니다.
모니터링 캘린더 작성일 2026-08-05 기준 예정 일정 · 확정 일정은 공시 기준
시점
무엇을
기준선
어디서
2026-10-23 (금) 08:30 ET
Q3 2026 실적발표
불 케이스의 판정일. 경영진이 "연회비 성장률이 Q3에 가속한다"고 가이던스했습니다. 15%에서 올라가지 않으면 리프라이싱 스토리에 문제가 있는 것입니다
AXP IR 실적 보도자료·컨퍼런스콜
Q3~Q4 2026
Card Member services 증가율
회사는 플래티넘 리프레시 비용 부담이 Q4에 완화된다고 했습니다. +50%가 계속되면 VCE 44~45% 가이던스가 깨집니다
Amex는 법적으로 면제되나, V/MC 인터체인지가 붕괴하면 Amex의 2.2%가 더 튀는 아웃라이어가 됨
미 의회(congress.gov)
계류 중
TheFork 인수 종결 ($7억) · GBTG 지분 약 30% 매각
매각차익은 종결 시점에 인식
AXP 8-K·보도자료
2027-01 (추정)
Q4/FY2026 실적 + FY2027 가이던스
FY25는 2026-01-30 발표. 유사 시점 예상
AXP IR (2027-01 예상)
—
2026년 인베스터데이 없음
Amex는 별도 인베스터데이를 열지 않고 분기 콜로 가이던스를 전달합니다
AXP IR
12.1 매 분기 체크할 5개 숫자
카드 1장당 평균 연회비 — $131(Q2'26)에서 계속 오르는가
VCE ÷ 매출 — 44.6%(Q2'26)에서 45%를 넘지 않는가
Discount revenue ÷ 결제액 — 2.23%에서 침식 속도가 빨라지지 않는가
신규 자체발급 카드 수 — 분기 300만장(Q2'26)이 반등하는가, 계속 감소하는가
대손충당금 방향 — 환입(Q2'26 −$1.91억)이 적립으로 돌아서는 시점
13용어집
3자망 (3-party network)
한 회사가 카드 발급, 가맹점 매입, 결제 네트워크 운영을 모두 맡는 구조. 회원과 가맹점 양쪽과 직접 계약하며 수수료 전액과 신용리스크를 함께 가진다. Amex·Discover 가 대표적.
4자망 (4-party network)
발행 은행, 매입사, 네트워크(Visa·Mastercard), 가맹점이 각각 다른 회사인 구조. 네트워크는 메시지 중계와 규칙 제정만 하고 신용리스크를 지지 않는다.
인터체인지 (Interchange)
4자망에서 매입사가 발행 은행에 지급하는 수수료. 네트워크가 요율표를 정하지만 네트워크의 매출은 아니다.
Assessment (네트워크 수수료)
Visa·Mastercard 가 결제 물량에 비례해 발행사·매입사에 부과하는 수수료로, 네트워크의 실제 매출원이다.
MDR / Merchant discount
가맹점이 카드 결제 금액에서 공제당하는 총수수료. Amex 손익계산서에서는 Discount revenue 로 잡힌다.
Billed business (결제액)
Amex 가 직접 발급한 카드로 결제된 금액. 파트너 은행이 발급한 카드의 결제액(processed volume)과 합치면 네트워크 총 결제액이 된다.
VCE (Variable Customer Engagement)
Card Member rewards, Card Member services, Business development 를 합친 변동 고객비용. 결제액·혜택 사용량에 따라 늘어나는 비용으로, 매출 대비 비율을 회사가 가이던스로 제시한다.
Membership Rewards 부채와 URR
적립된 포인트 중 앞으로 사용될 것으로 예상되는 부분을 부채로 인식한 것. URR(최종 사용률)과 포인트당 가중평균원가로 추정하며 감사인이 핵심감사사항으로 다룬다.
차지카드 (Charge card)
사전 설정 한도가 없고 매달 전액 상환이 원칙인 카드. 리볼빙 잔액이 적어 대손 위험이 낮다. Pay Over Time 은 사후에 리볼빙으로 전환하는 기능.
OptBlue
소규모 가맹점이 Amex 와 직접 계약하지 않고 제3자 매입사와 계약해 Amex 를 받는 프로그램. 요율은 제3자 매입사가 정한다.
GNS (Global Network Services)
Amex 가 제3자 은행에 브랜드·네트워크를 라이선스하는 사업. 발급·신용리스크는 파트너 은행이 지고 Amex 는 네트워크 수수료와 로열티를 받는다. 한국의 현대카드 Amex 가 이 구조.
Anti-steering 조항
가맹점이 고객에게 다른 카드 사용을 유도하거나 Amex 카드에 불이익을 주는 것을 금지하는 계약 조항. 2018년 Ohio v. American Express 판결로 유지됐다.
Surcharge
가맹점이 카드 수수료를 고객 결제 금액에 덧붙여 전가하는 것. 미국은 주·카드 규칙에 따라 허용 범위가 다르고 한국은 금지된다.
순상각률 (Net write-off rate, NCO)
회수 불가로 상각한 카드잔액에서 회수액을 뺀 금액을 평균 잔액으로 나눈 비율. Amex 는 원금 기준과 이자·수수료 포함 기준을 따로 공시한다.
30일 이상 연체율
결제 기일을 30일 넘긴 카드잔액이 전체 잔액에서 차지하는 비율. 향후 상각의 선행지표로 쓰인다.
Net interest yield
연환산 순이자이익을 평균 카드잔액·기타대출로 나눈 값. 은행의 순이자마진(NIM)에 해당하는 Amex 의 공시 지표.
CET1 비율
보통주자본을 위험가중자산으로 나눈 은행 자본비율. 자사주 매입 여력을 정하는 기준선이다.
적격비용 재산정
한국 금융위원회가 카드사의 자금조달·대손·관리·VAN·마케팅 비용을 원가로 계산해 우대가맹점 수수료율을 정하는 제도.
의무수납제
한국 여신전문금융업법에 따라 가맹점이 신용카드 결제를 거절할 수 없게 한 제도.
에이전틱 커머스 (Agentic commerce)
AI 에이전트가 소비자를 대신해 상품을 고르고 결제까지 수행하는 거래 방식.
CCCA (Credit Card Competition Act)
대형 발행 은행의 신용카드에 두 번째 결제망 선택권을 의무화하려는 미국 법안. 3자망은 적용 대상에서 빠져 있다.
A부록 — 한국에 왜 이 모델이 없는가
질문하신 "한국에 유사한 사업모델이 없는 것 같다"는 관찰은 정확합니다. 그런데 이유가 문화나 시장 규모가 아닙니다 — 세 개의 법·제도가 이 모델의 전제를 원천 차단하고 있습니다.
A.1 첫 번째 차단막 — 가맹점수수료가 시장가격이 아니라 행정가격이다
한국은 2012년 여신전문금융업법 개정으로 적격비용(適格費用) 재산정 제도를 도입했습니다. 금융위원회가 카드사의 자금조달비용 + 대손비용 + 일반관리비 + VAN 수수료 + 마케팅비용을 원가로 계산해 수수료율 상한을 사실상 결정합니다. 2007년 이후 15차례 인하됐습니다.
현행 우대수수료율 (2025-02-14 시행). 2026년 8월 현재 유지 % · 출처: 금융위원회 카드수수료 개편방안(2024-12-17), 2026년 상반기 영세·중소가맹점 선정결과
연매출 구간
신용카드
체크카드
참고
3억원 이하 (영세)
0.40%
0.15%
종전 0.50%
3억 초과 ~ 5억
1.00%
0.75%
종전 1.10%
5억 초과 ~ 10억
1.15%
0.90%
종전 1.25%
10억 초과 ~ 30억
1.45%
1.15%
종전 1.50%
30억 초과 ~ 1,000억 (일반)
3년간 동결
—
인상 불가
2026-02-14 기준 우대 대상 308.7만 개 = 전체 322.5만 개의 95.7%. 일반(비우대)가맹점 평균 신용카드 요율 2.08%
Amex의 2.24%는 협상의 산물이고, 한국의 0.40%는 정부가 원가장부를 뜯어보고 정한 숫자입니다. 한국 카드사에는 "가격을 올려 프리미엄 서비스를 제공한다"는 옵션이 구조적으로 없습니다. 게다가 마케팅비용이 적격비용 항목에 포함되어 있어서, 혜택을 줄이면 원가가 줄고 → 다음 재산정에서 수수료가 또 깎이는 역설적 피드백 루프가 작동합니다.
A.2 두 번째 차단막 — 의무수납제와 surcharge 금지
여신전문금융업법 제19조는 가맹점에게 ① 신용카드 결제를 거절할 수 없고, ② 수수료를 회원에게 전가할 수 없다고 규정합니다.
미국 (Amex 모델의 전제)
가맹점은 Amex를 안 받을 수 있습니다. 그래서 Amex는 2.2%라는 비싼 요율을 받기 위해 "우리 회원은 평균 $25,453를 쓰고, 건당 결제금액이 58% 높다"는 것을 계속 증명해야 합니다. 시장 규율이 작동합니다. 그 증명을 위해 리워드에 매출의 25%를 쏟아붓는 것이고, 그것이 회원에게는 가치가 되고, 다시 연회비를 낼 이유가 됩니다. 이것이 플라이휠입니다.
한국
가맹점은 무조건 받아야 합니다. 카드는 차별화된 상품이 아니라 수도·전기 같은 인프라로 취급됩니다. 그러니 "받기 싫어도 받아야 하니 요율은 정부가 눌러야 한다"는 규제 논리가 정당화되고, 카드사는 가치를 증명할 필요도, 증명할 수단도 없습니다. 플라이휠이 돌 축 자체가 없습니다.
A.3 세 번째 차단막 — 인터체인지도, 국제 네트워크도 없다
한국은 전업카드사가 발급과 매입을 동시에 수행합니다. 그래서 인터체인지 개념 자체가 없고, 가맹점수수료가 발급사에 전액 귀속되지만 그 전액이 규제 대상이 됩니다.
Amex가 통합 수행하는 기능이 한국에서는 카드사 – VAN사 – PG사 3개 층으로 분해되어 각자 마진을 가져갑니다. VAN 업계 수익만 연 1조원대(2020년 1조 1,747억)입니다.
BC카드가 국내에서 Amex와 가장 유사한 "네트워크 사업자"이지만, 가격결정권이 없고 마진이 프로세싱 수수료에 한정됩니다. 2023년 우리카드가 독자망으로 이탈하면서 프로세싱 매출의 약 37%가 날아간 사례가 그 취약성을 보여줍니다.
해외 사용 시 한국 카드사는 Visa/MC/Amex에 브랜드 수수료를 지불하는 쪽입니다. Amex는 수취하는 쪽입니다.
A.4 결과 — 연회비 경제의 규모 차이
연회비 경제의 규모 — 한국 8개 전업카드사 vs American Express 2025 · KRW·USD(환산 병기) · 출처: KDI·여신금융협회 집계, AXP FY2025 10-K, 삼성카드 공시
항목
한국 8개 전업카드사
American Express 단독
배율
연회비 수익 (2025)
1조 5,313억원 ≈ $11억
$99.9억
약 9배
총수익 대비 비중
약 6~7%
13.8%
2배
증가율
+6.3%
+18%
—
가맹점수수료 비중 (총수익 대비)
20.6% (2021년 26.2%에서 하락)
51.8%
—
이자수익 비중
25.3%(삼성카드, 카드론+현금서비스)
24.0%
비슷
ROE
7.4%(삼성카드 2025)
33.9%
4.6배
삼성카드가 왜 "한국판 Amex"가 아닌가 — 4가지 구조적 결격시총 5.2조 vs 325조 · PBR 0.57 vs —
한국 상장사 중 Amex에 형태상 가장 가까운 것은 삼성카드(029780)입니다. 은행지주에 속하지 않은 독립 전업카드사이고, 자체 발급망 + 자체 매입망을 보유해 국내에 한해 closed-loop 구조입니다. 업계 최고 수익성·건전성(2026 1Q ROA 2.0%, 연체율 0.995%)이기도 합니다. 그런데도 다릅니다.
삼성카드 vs American Express 주가 2026-08-04 종가 · 2차(시세 데이터) · 각사 공시
지표
삼성카드
American Express
주가 (2026-08-04)
48,750원
$346.71
시가총액
약 5.2조원
$2,341억 ≈ 325조원
PER
약 8배
21.1배
PBR
0.57배
약 6.8배
ROE
7.4%
33.9%
배당수익률
5.74%
1.10%
가격결정권 부재 — 가맹점의 95.7%가 정부가 정한 요율을 냅니다.
글로벌 네트워크 부재 — 매입망이 국내 한정. 해외 사용은 브랜드 수수료를 내는 쪽.
연회비 경제 부재 — 연회비 약 2,900억원 = 영업수익의 6.7%. 매스카드 연회비 시장 표준이 1~2만원.
수익원이 대출로 이동 — 영업수익의 25.3%가 카드론·현금서비스 이자. 이건 결제 프랜차이즈가 아니라 소비자금융 신용리스크 사업이고, 여전채 금리(2026-07 기준 4.458%, 연초 3.337%에서 급등)와 연체율에 직결됩니다. PBR 0.57배의 근본 원인입니다.
추가로: 한국 카드사도 프리미엄 전략(연회비 인상)을 실제로 밀고 있습니다. 8개사 연회비 수익이 2025년 1조 5,313억(+6.3%)으로 늘었고, 2024년 상반기 신규 출시 카드의 평균 연회비가 약 11.3만원(전년 동기 대비 +36%)까지 올랐습니다. 그러나 이는 같은 해 가맹점수수료 감소분(−4,427억)을 메우기에도 벅찬 규모입니다. 방향은 맞지만 산술적으로 아직 미미합니다.
2025년 8개 전업카드사 당기순이익 2조 3,602억원(−8.9%). 감소의 주범이 2025년 2월 요율 인하였습니다. 규제가 이익을 직접 깎는다는 것을 매년 실증하는 산업입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
확인하지 못한 것 — 먼저 밝힙니다
플래티넘 카드가 몇 장인지 모릅니다. Amex는 한 번도 공시한 적이 없습니다. 10-K·프레스릴리스·컨퍼런스콜 전부 확인했습니다. "Q1'26까지 25% 리프라이싱", "신규 획득 2배" 같은 상대 지표만 존재합니다.
본문의 2.24%는 회사가 10-K Table 5에 직접 공시한 지표("Discount revenue as a % of Billed business")입니다. 정의가 다른 "Average discount rate"는 FY2022(2.34%)가 마지막 공시이고, 같은 정의로 환산한 FY2025 2.28% 추정치만 제 계산입니다.
Visa/Mastercard의 매입사측 assessment 요율(0.14% / 0.1375%)은 결제 프로세서 공시에서 온 것이고, 네트워크 1차 자료가 아닙니다. 미 의회조사국(CRS) 보고서가 "네트워크는 통상 0.14% 기본 assessment를 부과"라고 확인해 주는 정도입니다.
한국 내 Amex 매입사(acquirer)를 확정하지 못했습니다. 2015년 BC카드 제휴 보도자료는 발급·마케팅·핀테크만 명시하고 매입은 언급하지 않습니다. Amex Korea 가맹점 페이지도 매입 파트너를 공개하지 않습니다. "BC카드가 Amex를 매입한다"고 단정하면 안 됩니다.
한국 내 Amex 수용률(%) 공식 통계가 존재하지 않습니다. 추정치를 만들지 않았습니다. 본문의 실사용 서술은 커뮤니티(마일모아) 기반이며 표본 편향이 있습니다.
현대카드 Amex 플래티넘의 Centurion Lounge 접근권이 불명확합니다. Amex Korea 페이지가 "연 10회"를 언급하나 같은 사이트의 다른 프레이밍과 충돌합니다. 현대카드 상품설명서 직접 확인이 필요합니다.
현대카드-Amex 간 라이선스 요율·수익배분은 비공개입니다.
V/MC 가맹점 소송 합의는 예비 승인만 받았습니다(2026-06-09~10). 여러 매체가 "승인됐다"고 보도했으나 최종 승인이 아닙니다. Walmart·NRF 등이 이의를 제기한 상태입니다.
Centurion 카드 수수료($10,000 가입 + $5,000 연회비)는 Amex가 공식 확인한 적이 없습니다. 널리 보도된 수치입니다.
버크셔의 정확한 취득원가는 2차 자료입니다. 주식 수(151,610,700주)와 지분율(22.2%)은 버크셔 10-Q 1차 자료입니다.
Amex는 FY2022 10-K까지 쓰던 "closed loop"이라는 표현을 FY2024~FY2025에서 없앴고, 현재 용어는 "end-to-end integrated payments platform"입니다. 또 FY2024까지 매년 등장하던 "spend-centric model"도 FY2025 10-K에서 삭제됐습니다 — 이유는 회사가 설명하지 않았습니다.
후행 PER 21.1배(9장 피어 표, 2차)는 시세 데이터 제공사 값입니다. 1차 자료로 다시 계산한 값은 TTM 희석 EPS $16.48 기준 21.0배이며 타일·헤드라인·9장 현재 배수 표는 이 값을 씁니다. ROE 도 피어 표의 36.4%(2차)와 회사 프레젠테이션의 Q2'26 연환산 36%(1차) 두 값이 있습니다.
분기별 순상각률 추이는 실적 프레젠테이션 차트에서만 확인돼 6장에는 Q2'25·Q2'26 두 시점(보도자료 문장 "2.0 percent, flat year-over-year")만 실었습니다.
Amex 손익계산서에는 감가상각·연구개발비가 별도 비용 행으로 없습니다. 감가상각은 현금흐름표 값을 참고로 실었고(기타비용 안에 포함), 연구개발비는 미공시입니다.
주가·시가총액·후행/선행 PER·컨센서스 목표가는 2026-08-04 종가 기준 시세 데이터 제공사 값입니다(2차). 발행주식 수는 Q2 2026 10-Q 표지(2026-07-14, 675,309,833주)입니다.
2차 자료
Payments Dive, CNBC, CEO스코어데일리, 뉴스핌, TransUnion 보도자료, Zacks(선행 PER 밴드), 마일모아 커뮤니티(한국 내 수용성, 표본 편향 주의) — 링크는 위 "업계·시장"과 "한국 제도·통계" 목록.
본 문서는 특정 종목의 매수·매도를 권유하지 않으며, 공개된 1차 자료(SEC 공시, 법원 판결문, 규제기관 발표, 회사 IR 자료)와 명시된 2차 자료를 정리한 학습용 보조 리서치입니다. 수치는 2026년 8월 5일 기준으로 확인 가능한 최신 공시를 사용했으며, 계산값·추정값은 본문에 그 사실을 표기했습니다. 시장가격은 2026년 8월 4일 종가 기준입니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
사진: 1장의 카드·앱·라운지·Resy·Business Blueprint 이미지는 American Express 공식 프레스킷·공식 페이지 자료이며, 3장의 본사 건물 사진은 Wikimedia Commons(CC BY-SA 2.5)입니다.
판 이력
판 이력 최신 판이 위
판
날짜
내용
v1.1
2026-10-07
타일 표준화(금융사 변형 2줄)·6장 재무표(5년+TTM, 6분기) 추가
v1.0
2026-10-06
표준 포맷 v1 전환(재배치 + 보강: 0장 타일, 2장 매출 라인 표, 6장 표준 재무표·카드사 핵심 지표, 7장 재무상태·주주환원 표, 9장 현재 배수, 10장 반증 조건, 12장 모니터링 표, 13장 용어집, 3장 사진)
원본
2026-08-21
원 계열 A-aux(개별주식 보조 리서치 · 제품·사업모델 편, 작성 기준일 2026-08-05) · 보강 전환
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.