0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
Broadridge는 두 개의 전혀 다른 사업을 한 지붕 아래 둔 회사입니다. 매출의 약 4분의 3을 차지하는 ICS(Investor Communication Solutions)는 미국 주식의 street name 보유구조에서 증권사·은행의 지정 대리인으로 주주총회 자료를 배포하고 의결권을 집계하며, 그 대가를 NYSE가 정한 계좌당 요율로 발행사·펀드에 청구합니다. 나머지 GTO(Global Technology & Operations)는 증권사 백오피스·트레이딩·자산관리 플랫폼을 파는 평범한 B2B 소프트웨어 사업입니다. 돈을 내는 쪽(발행사·펀드)은 벤더를 고를 수 없고, 고르는 쪽(증권사)은 돈을 내지 않는다는 구조가 이 회사의 출발점입니다.
최신 확정치인 FY2026(2026년 6월 결산) 매출은 $74.77억(+8.5%), 영업이익 $13.01억(OPM 17.4%), FCF $12.33억입니다 공시 계산. 마지막 분기(Q4 FY26, 2026년 4~6월) 매출은 +7.5%, 영업이익은 +9.5% 늘었습니다 계산. 다만 매출의 30.1%는 우편료·인쇄비를 그대로 통과시키는 Distribution이고, FY2026 순이익 $11.24억에는 Canton Coin 등 디지털자산 평가·처분이익 $2.367억이 영업외로 들어 있어 순이익 기준 배수는 실제보다 낮아 보입니다 공시. 원 판 작성 시점(2026-07-27)의 최대 흠집이던 신규 수주(closed sales)는 FY2026 연간 $305M(+6%)으로 마감됐습니다 공시.
시장이 2026년 1분기에 판 이유는 "AI가 서비스업을 잡아먹는다"였고, BR의 P/E는 한 분기에 24.4배 → 17.3배로 내려왔습니다. 2026-07-24 종가 $148.92 기준 선행 P/E는 15.6배(5년 중앙값 33.9배) 2차, TTM 기준으로는 P/E 15.1배 · FCF 수익률 7.3% · 순부채/시총 16.8%입니다 계산. 이 문서의 판단은 다음 한 문장입니다 — "결론: 이 시장의 현실적인 파괴 경로는 기술이 아니라 규제입니다. 더 좋은 제품을 만든 도전자도, 그 제품을 원하는 고객에게 도달할 수가 없습니다."
한눈에 보는 핵심 지표
질문에서 쓰신 "회사가 직접 하기 귀찮은 더러운 일"이라는 프레임은 절반만 맞습니다. 인쇄·우편 같은 물리 인프라는 이미 해자가 아닙니다 — 미국 주주총회 자료의 90% 이상이 이미 디지털 발송입니다. 진짜 해자는 "돈을 내는 쪽이 벤더를 고를 법적 권리가 없다"는 SEC 규정 구조 그 자체와, 그 구조의 부산물로 브로드리지만 보유하게 된 1억 개 이상 계좌의 수령방식 동의 데이터입니다. 이건 코딩으로 못 뚫고, 규제 변경으로만 뚫립니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 본문 서술의 숫자는 2026-07-27 판 기준(FY2025 확정 + Q3 FY2026)이고, 0장 타일·6장 표준표·9장 배수는 FY2026 10-K(2026-08-04 제출)까지 반영했습니다.
핵심 논지 3줄
- ICS(매출 74%)는 "귀찮아서" 아웃소싱되는 게 아니라, "법적으로 남이 대신할 수밖에 없게 설계되어" 아웃소싱됩니다. 발행사는 자기 주주가 누군지 알 수조차 없고(OBO), 자료 전달의 법적 의무자는 증권사이며, 가격은 NYSE가 정합니다.
- 물리 인프라(인쇄공장·우편)는 방어력이 아니라 잔존 부담에 가깝습니다. 계좌당 원가가 종이 패키지 $6.86 → 엽서 $0.46 → 디지털 $0.00로 내려왔고, 브로드리지는 스스로 이 매출을 갉아먹으면서도 성장했습니다. 수수료가 종이 장수가 아니라 계좌 수에 붙기 때문입니다.
- GTO(매출 26%)는 완전히 다른 사업입니다. 규제 해자가 없고, BNY Pershing·Schwab·State Street 같은 커스터디언이 같은 기능을 공짜로 끼워팝니다. 세전마진 11.3%가 그 증거입니다. 두 부문을 같은 잣대로 보면 안 됩니다.
1무엇을 파는가 — 제품과 사업모델
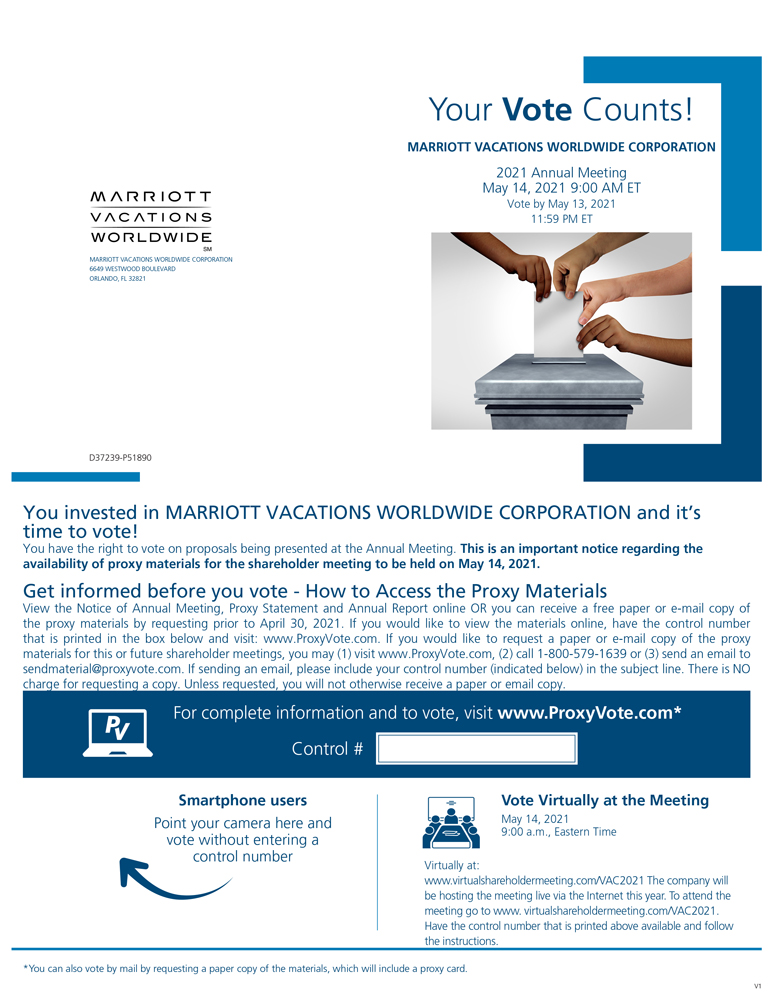
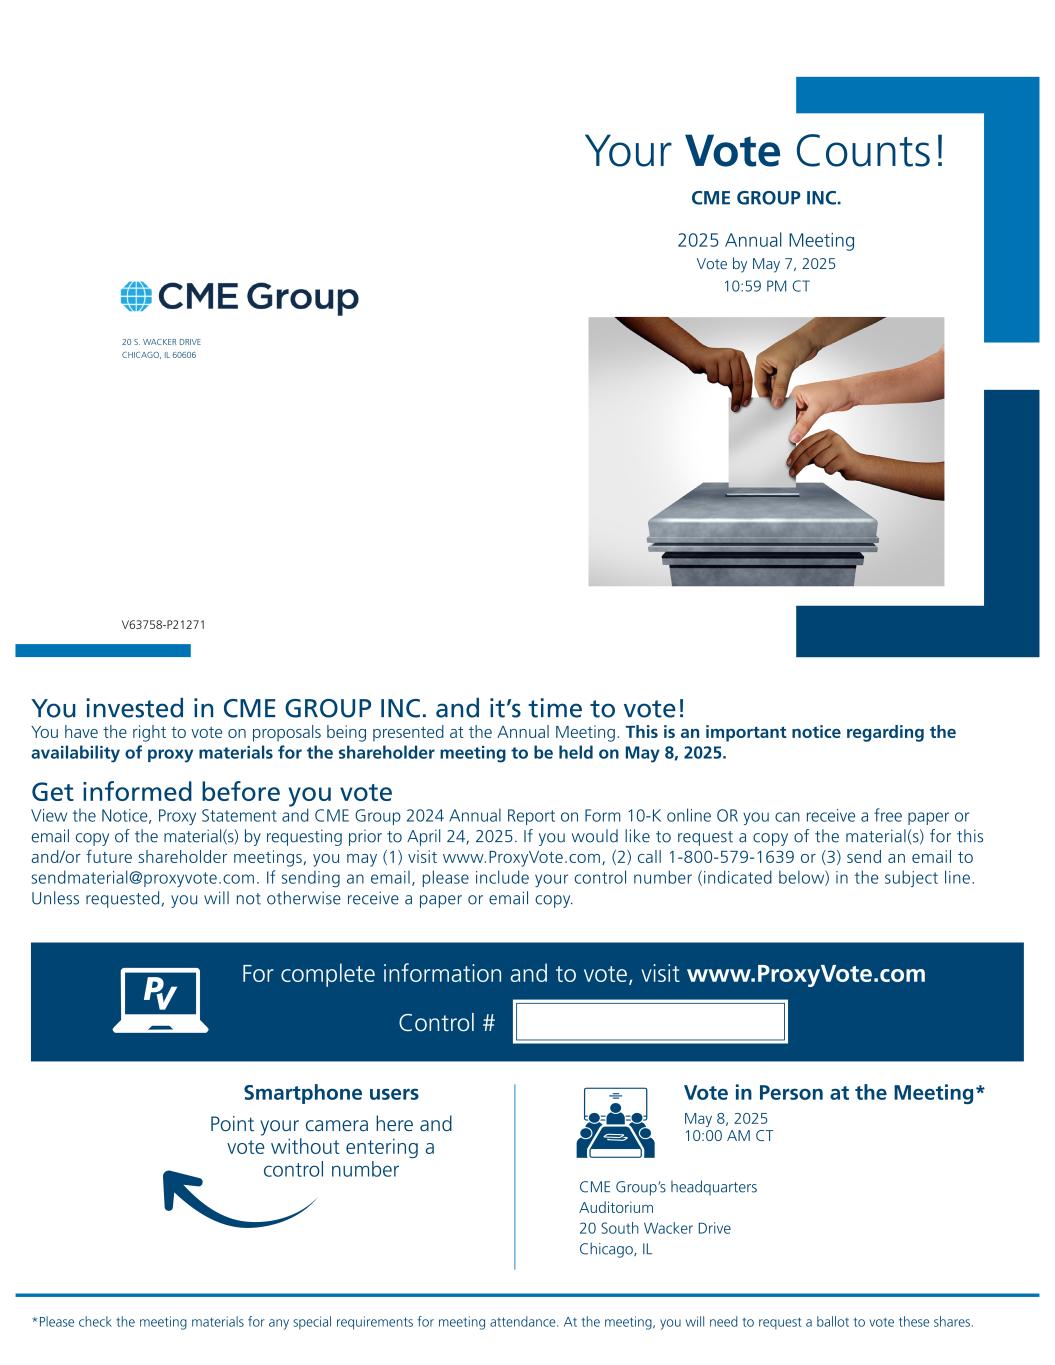
한국에서는 절대 받아볼 수 없는 물건들이라, SEC 공시에 첨부된 실제 이미지를 가져왔습니다. 캡션마다 SEC 원본 링크를 함께 둡니다.
1.1 우편함에 도착하는 물건 — Notice & Access 엽서
미국 가정의 우편함에 4~5월에 도착하는 약 7×10인치 카드입니다. 투표함 그림과 "Your Vote Counts!" 헤드라인, 박스 안의 16자리 Control Number, QR코드("스마트폰 사용자는 카메라를 여기에 대고 컨트롤 넘버 입력 없이 투표하세요"), proxyvote.com 주소, 수신자 부담 전화번호 1-800-579-1639, 그리고 반송 주소 "C/O BROADRIDGE, P.O. BOX 1342, BRENTWOOD, NY 11717". 뒷면에는 "THIS IS NOT A VOTABLE BALLOT"이 찍혀 있고, 하단 구석에 D37239-P51890 같은 브로드리지 작업 코드가 있습니다.
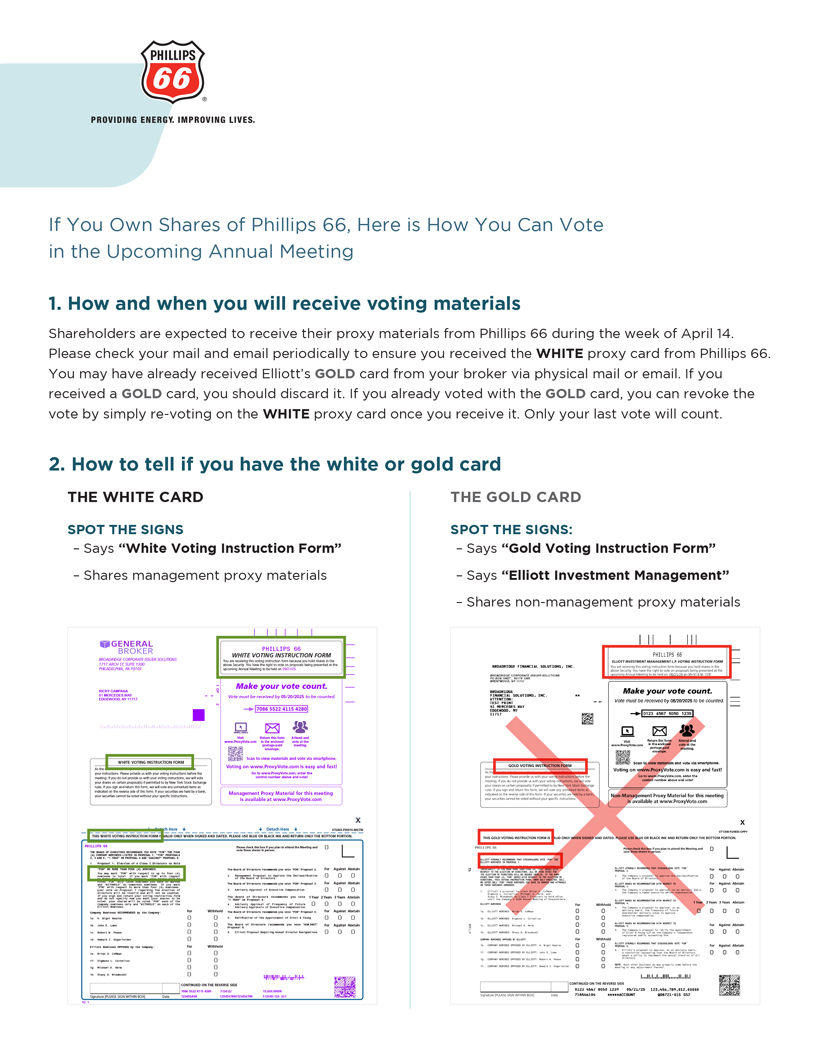
1.2 VIF — 이 시스템의 본질을 한 장으로 보여주는 서류
여기가 street name 구조를 이해하는 결정적 지점입니다. 두 서류는 겉보기엔 비슷하지만 법적 성격이 완전히 다릅니다.
| 구분 | Proxy Card (위임장) | VIF (Voting Instruction Form) |
|---|---|---|
| 수신자 | 명부상 주주 (registered holder) | 실질주주 (beneficial owner) — 미국 개인투자자 대부분 |
| 법적 성격 | 대리권 수여 (power of attorney) | 대리권 아님 — "내 증권사에게 이렇게 투표하라"는 지시 |
| 이유 | 본인이 법적 주주 | 본인에게 법적 의결권이 없음 (명부상 주주는 Cede & Co.) |
| 반송지 | 양쪽 모두 c/o Broadridge, 51 Mercedes Way, Edgewood, NY 11717 — 브로드리지 자체 공장 | |
1.3 투표 채널 — ProxyVote와 ProxyEdge
리테일 — proxyvote.com
컨트롤 넘버 하나만 입력하면 안건별 찬반 화면으로 넘어갑니다. 이사회 권고안이 함께 표시되고 제출·확인으로 끝납니다. ProxyVote 모바일 앱은 카메라로 컨트롤 넘버를 스캔합니다(iOS 전용).
기관 — ProxyEdge (전 세계 7,000명+ 사용)
연기금이 6개 글로벌 커스터디언에 나눠 보유한 같은 종목의 의결권을 하나의 화면으로 합쳐 보여줍니다. ISS·Glass Lewis 권고를 전체 포트폴리오에 일괄 적용하고, SEC Form N-PX까지 자동 제출합니다.
브로드리지는 자사 홈페이지에 UI 이미지를 한 장도 올리지 않습니다. 공개된 스크린샷은 찰스슈왑 페이지 ↗의 캐러셀 두 장이 전부입니다.
1.4 가상주주총회(VSM) — 브로드리지가 발명하고 독점한 영역
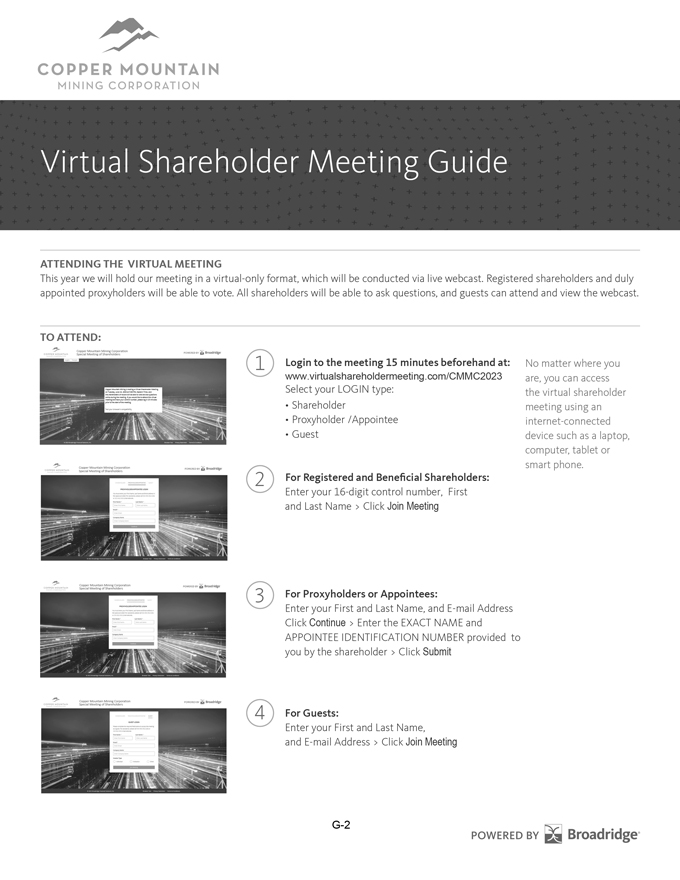
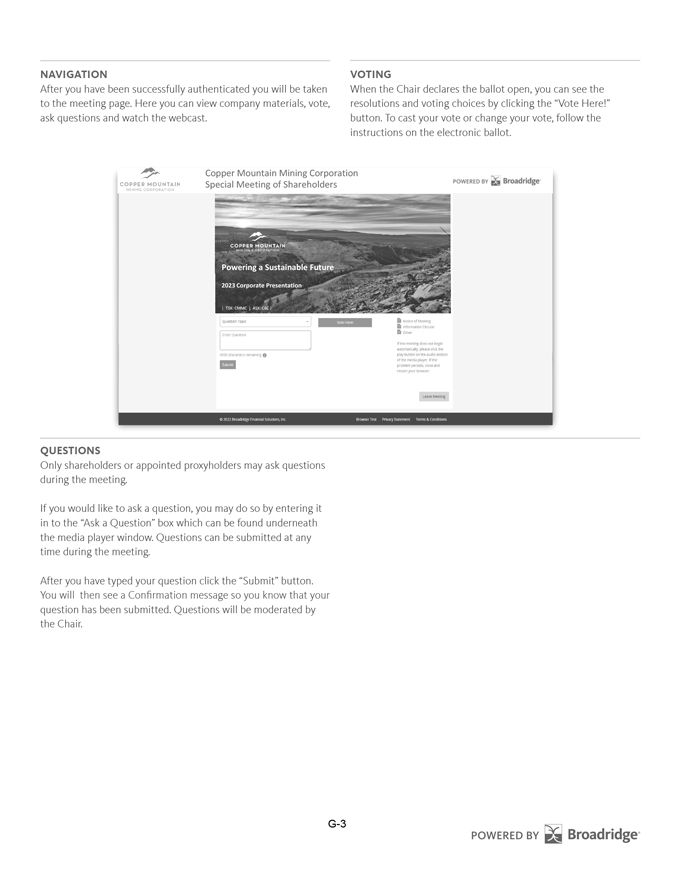
주주는 virtualshareholdermeeting.com/TGT2026(타깃 2026년 총회) 같은 주소로 들어갑니다. 로그인은 주주(16자리 컨트롤 넘버 + 이름), 대리인, 게스트(청취 전용) 세 갈래. 내부에는 영상 플레이어, "Ask a Question" 입력창, "Vote Here!" 버튼, 자료 사이드바가 있고 하단에 © Broadridge Financial Solutions, Inc.이 찍혀 있습니다. 누적 12,000회 이상, 2025년 상반기에만 1,931회. EDGAR 전문검색에서 이 도메인을 인용한 공시가 1,142건입니다.
1.5 물리 인프라 — 인쇄·우편 공장
10-K Item 2 원문: "We lease 10 production-related facilities in Edgewood, New York; El Dorado Hills, California; South Windsor, Connecticut; Kansas City, Missouri; Dallas, Texas; Coppell, Texas; and Markham, Canada, with a combined space of 2.3 million square feet."
FY2026 10-K(2026-08-04 제출) Item 2는 같은 10곳을 Edgewood, El Dorado Hills, South Windsor, Urbandale, Iowa, Dallas, Coppell, Markham으로 적고, 합계 면적을 2.2 million square feet로 적었습니다 공시. Kansas City가 목록에서 빠진 것은 아래 표의 2025년 6월 폐쇄와 맞물립니다.
| 항목 | 내용 |
|---|---|
| 월 처리량 | 명세서 2억 7,500만 건 / 용지 13억 장 |
| 보유 디지털 인쇄기 | 100대 이상 (잉크젯 약 50대) |
| 주요 장비 | Canon ColorStream·JetStream, Ricoh Pro VC40000, Fujifilm 임프린트바 |
| 공정 성격 | 토너 전폐, 100% 디지털 인쇄 (잉크비 약 50% 절감) |
| 자체 제작 이력 | 2003~2007년 엔지니어 20명이 36인치 인쇄기 6대를 직접 제작 |
| 최근 변화 | 캔자스시티 공장 2025년 6월 폐쇄(72명 감원) → 북미 6곳으로 축소 |
이 설비는 2016년 DST Systems의 북미 고객커뮤니케이션 사업(NACC)을 4.1억 달러에 인수하며 확보한 것입니다(당시 북미 최대 트랜잭션 인쇄업체, 종업원 2,300명, 매출 11억 달러). 흥미롭게도 브로드리지는 2006년 1월에 금융 인쇄 사업을 750만 달러에 매각했다가 10년 만에 훨씬 큰 규모로 되돌아왔습니다.
브로드리지 자체 자료의 계좌당 원가 비교: 종이 패키지 $6.86 → Notice & Access 엽서 $0.46 → 디지털 $0.00. 그리고 지난 10년간 발행사에 110억 달러를 절약해줬다고 광고합니다. 자기 매출을 스스로 갉아먹으면서 성장한 겁니다. 가능한 이유는 수수료가 "종이 장수"가 아니라 "계좌 수"에 붙기 때문입니다. 이 한 문장이 ICS 스토리의 핵심입니다.
1.6 데이터·애널리틱스 — 규제 배관의 부산물
브로드리지는 프록시 처리를 위해 미국 모든 증권사의 전체 계좌 포지션 파일을 받습니다. 이걸 한꺼번에 보는 주체는 미국에 하나뿐입니다. 그 결과가 자산운용사 대상 데이터 사업입니다.
- 미국 중개채널 펀드·ETF 자산의 95% 이상 커버 — 경쟁사(Morningstar, ISS Simfund, Fuse)가 추정·설문하는 것을 브로드리지는 실측합니다.
- 추적 자산 $110~120조, 리테일 투자자 4,000만 명의 보유·인구통계 데이터, 협상 수수료 계약 8만 건.
- 제품: Global Market Intelligence, Distribution Intelligence(Sales/Market Analytics, Opportunity Hunter, Advisor Scoring), 2024년 10월부터 Salesforce AppExchange 네이티브 제공.
- FY2025 매출 $4.59억(+6%). FY2026 매출은 $479.5M(+4.4%)입니다 공시.
2매출 구성 — 제품·지역·고객
두 부문(ICS·GTO)과 세 가지 매출 유형(Recurring·Event-driven·Distribution)을 따로 봐야 이 회사가 보입니다. 보고 매출의 약 30%는 마진이 거의 없는 우편·인쇄 pass-through입니다.
| 부문 | FY2024 | FY2025 | FY2026 | 비중(FY26) | 세전이익률(FY26) |
|---|---|---|---|---|---|
| ICS (투자자 커뮤니케이션) 매출 | 4,857.9 | 5,113.0 | 5,560.8 (+8.8%) | 74.4% | 19.8% |
| ICS 세전이익 | 950.4 | 1,054.0 | 1,103.5 | — | — |
| GTO (기술·운영) 매출 | 1,648.9 | 1,776.1 | 1,916.0 (+7.9%) | 25.6% | 15.5% |
| GTO 세전이익 | 173.3 | 201.4 | 297.8 | — | — |
| 본사·기타 세전이익 | (246.3) | (196.7) | 44.5 | — | — |
| 합계 매출 / 세전이익 | 6,506.8 / 877.4 | 6,889.1 / 1,058.7 | 7,476.8 / 1,445.8 | 100% | 19.3% |
| 유형 | FY2024 | FY2025 | FY2026 | YoY(FY26) | 비중(FY26) |
|---|---|---|---|---|---|
| Recurring (반복매출) | 4,222.6 | 4,507.9 | 4,878.0 | +8.2% | 65.2% |
| ICS Recurring | 2,573.6 | 2,731.8 | 2,962.1 | +8.4% | — |
| Regulatory (프록시·규제) | 1,195.6 | 1,280.6 | 1,434.9 | +12.0% | — |
| Data-driven fund solutions | 435.2 | 459.2 | 479.5 | +4.4% | — |
| Issuer | 259.8 | 273.2 | 294.8 | +7.9% | — |
| Customer communications | 683.1 | 718.8 | 752.8 | +4.7% | — |
| GTO Recurring (= GTO 매출) | 1,648.9 | 1,776.1 | 1,916.0 | +7.9% | — |
| Capital markets | 1,049.2 | 1,115.3 | 1,184.2 | +6.2% | — |
| Wealth & investment management | 599.7 | 660.8 | 731.8 | +10.7% | — |
| Event-driven (ICS) | 285.2 | 319.3 | 348.1 | +9.0% | 4.7% |
| Equity and other | 151.0 | 115.5 | 143.5 | +24.2% | — |
| Mutual funds | 134.2 | 203.8 | 204.6 | +0.4% | — |
| Distribution (우편·인쇄 pass-through, ICS) | 1,999.0 | 2,062.0 | 2,250.6 | +9.1% | 30.1% |
| 합계 | 6,506.8 | 6,889.1 | 7,476.8 | +8.5% | 100% |
| 지역 | FY2024 | FY2025 | FY2026 | YoY(FY26) | 비중(FY26) |
|---|---|---|---|---|---|
| 미국 | 5,620.1 | 5,907.0 | 6,374.6 | +7.9% | 85.3% |
| 캐나다 | 393.9 | 463.8 | 544.4 | +17.4% | 7.3% |
| 유럽 | 445.9 | 464.7 | 493.6 | +6.2% | 6.6% |
| 기타 | 46.8 | 53.6 | 64.1 | +19.6% | 0.9% |
| 합계 | 6,506.8 | 6,889.1 | 7,476.8 | +8.5% | 100% |
2.1 FY2025 매출 구조 — 총 $68.89억
FY2025 매출 구조 — 총 $68.89억
보고 매출의 약 30%가 마진이 거의 0인 우편료·인쇄비 pass-through입니다
| 구분 | FY2025 매출 | YoY | 세전이익 | 세전마진 |
|---|---|---|---|---|
| ICS (투자자 커뮤니케이션) | $51.13억 | +5% | $10.54억 | 20.6% |
| — Regulatory (프록시·규제) | $12.81억 | +7% | — | — |
| — Customer Communications | $7.19억 | +5% | — | — |
| — Data-driven fund solutions | $4.59억 | +6% | — | — |
| — Issuer | $2.73억 | +5% | — | — |
| GTO (기술·운영) | $17.76억 | +8% | $2.01억 | 11.3% |
| — Capital Markets | $11.15억 | — | — | — |
| — Wealth & Investment Mgmt | $6.61억 | — | — | — |
| 합계 | $68.89억 | +6% | — | 조정 영업 20.5% |
| 지표 | 값 | 기준·해석 |
|---|---|---|
| FY2025 총매출 | $68.9억 | +6% YoY |
| ICS 부문 비중 / 세전마진 | 74% / 20.6% | 규제 해자 영역 |
| GTO 부문 비중 / 세전마진 | 26% / 11.3% | 일반 경쟁 영역 |
| 매출유지율 | 98% | Q3 FY2026 |
2.2 GTO는 성격이 완전히 다르다
전체 매출의 26%를 차지하는 Global Technology & Operations는 규제 해자가 전혀 없는 평범한 B2B 소프트웨어 사업입니다. 투자 판단에서 ICS와 같은 잣대로 보면 안 됩니다.
파는 것
- Capital Markets ($11.2억) — BPS(Brokerage Processing Services): 미국 증권사 백오피스의 청산·결제·장부·증권기록·증거금·대차·기업행위·대사·규제보고를 처리하는 코어 엔진. ADP 시절부터 내려온 자산입니다. 일 처리금액 15조 달러. Itiviti(2021년 25.8억 달러, 창사 이래 최대 M&A) — 주문관리·EMS와 FIX 연결망 NYFIX.
- Wealth & Investment Management ($6.6억) — 자산관리 플랫폼, 어드바이저 데스크톱, 계좌개설. UBS가 앵커 고객(2018년 10월 발표, 2023년 하반기부터 매출 인식 시작).
- 신규 플랫폼 — LTX(AI 회사채 거래, BondGPT: 2026년 6월 자율 에이전트 버전 출시, 골드만·JPM·모건스탠리·BofA가 유동성 공급자로 참여), DLR(분산원장 레포: 월 7.5조 달러, 일평균 3,570억 달러 — "토큰화 실물자산 결제 세계 최대 플랫폼"), OpsGPT.
ICS 세전마진 20.6% vs GTO 11.3%. 이유는 명확합니다. BNY Pershing의 Wove, Schwab Advisor Services, State Street Alpha 같은 커스터디언은 같은 기능을 사실상 공짜로 끼워주고 수탁자산으로 돈을 법니다. BNY의 FY2025 10-K에 Wove는 리스크 요인에 딱 한 번 등장할 뿐 매출 항목이 아예 없습니다 — 고객 획득 비용이지 P&L 라인이 아니라는 뜻입니다. Schwab의 어드바이저 부문 매출 49.2억 달러에도 소프트웨어 항목은 단 1달러도 없습니다(전부 이자수익과 자산운용 수수료). 브로드리지는 같은 기능으로 마진을 내야 합니다.
다만 2024~2026년에 커스터디언 번들이 브로드리지를 정면으로 이긴 구체적 사례는 확인되지 않았습니다. 브로드리지가 지키는 지형은 자체 청산을 하거나 커스터디언 종속을 거부하는 곳들입니다 — Wedbush(2025.9), Cetera, RBC Wealth US, 캐나다 은행권.
FY2026 10-K 기준 GTO 세전이익률은 15.5%(세전이익 $297.8M ÷ 매출 $1,916.0M)로 FY2025의 11.3%에서 올라왔습니다 공시 계산.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
한국에서 삼성전자를 사면 주주명부에 본인 이름이 올라갑니다. 미국은 다릅니다. 명부에는 예탁결제기관 DTC의 명의인 Cede & Co. 하나만 적혀 있고, 그 아래에 증권사가, 그 아래에 실제 투자자가 있습니다. 이걸 street name 보유라고 하며, 브로드리지의 존재 이유 전부가 여기서 나옵니다.
미국 의결권 전달 경로 — 발행사는 자기 주주에게 직접 닿을 수 없다
각 단계마다 SEC 규정이 의무와 기한을 부과하고, 마지막 단계의 실무를 브로드리지가 수행
3.1 겹쳐 있는 세 가지 법적 사실
- SEC Rule 14a-13 — 발행사는 총회 자료를 실질주주에게 전달시켜야 하고, 그 비용을 증권사에 상환해야 합니다.
- SEC Rule 14b-1 / 14b-2 — 자료 전달의 법적 의무자는 발행사가 아니라 증권사·은행입니다(수령 후 5영업일). 그리고 이 조항이 "제3자 대리인을 지정할 수 있다"고 허용합니다. 이 한 줄이 브로드리지가 걸어 들어간 법적 출입구입니다.
- NOBO / OBO — 투자자는 자기 이름·주소를 발행사에 공개할지(NOBO) 거부할지(OBO) 선택합니다. OBO를 택한 주주는 발행사가 영원히 누군지 알 수 없습니다. 오직 증권사(=그 대리인)를 통해서만 닿습니다.
그래서 미국 상장사가 매년 2월경 "귀사는 실질주주가 몇 명이고, 자료 발송 대리인은 누구입니까?"라는 search card를 모든 증권사에 보내면 — 미국의 거의 모든 증권사가 그 칸에 "Broadridge"라고 적어 회신합니다.
"A single proxy service provider, Broadridge… states that it currently handles over 98% of the U.S. market for such proxy vote processing services." SEC 컨셉 릴리스 34-62495 (2010)
"a single intermediary, Broadridge Financial Solutions, Inc. handles almost all proxy processing and distribution to beneficial owners holding shares in street name in the United States." SEC, NYSE 수수료 규정 승인 명령 34-70720 (2013)
주식 프록시 포지션 9억 개 이상 · 투자자·고객 커뮤니케이션 70억 건 이상 · 주주총회 4,245회 · 처리 주식수 5,443억 주(사상 최대) · 처리 주식의 86.7%가 실제 투표 · 투표된 주식의 97% 이상이 전자투표 · 커뮤니케이션의 90%가 디지털 · straight-through 처리율 99.92%
3.2 "점유율 80%"라는 숫자의 실체
결론부터 말하면 2013년 이후 규제당국이나 독립 조사기관이 확인해준 점유율 수치는 존재하지 않습니다. 흔히 쓰이는 "약 80%"는 시장점유율이 아니라 브로드리지가 2017년 인베스터데이에서 쓴 자체 커버리지 표현 두 개입니다 — "미국 발행주식의 80%를 처리", "북미 가구의 80%에 도달". FY2025 10-K에는 점유율 주장이 단 한 줄도 없습니다.
점유율 근거의 전수 목록 — 무엇을 알 수 있고 무엇은 알 수 없는가 · 근거표 · 회사 자체 규모 공시
| 출처 | 시점 | 표현 |
|---|---|---|
| 브로드리지 자기보고 (SEC 컨셉릴리스에 인용) | 2010 | 미국 프록시 의결권 처리 시장의 "98% 이상" |
| SEC 승인 명령 34-70720 | 2013 | "almost all" proxy processing to beneficial owners |
| 업계 추정 (Governance Intelligence) | 2009 | 약 9,000만 실질주주 계좌의 95~98% |
| 캐나다 CSA 협의문서 54-401 | 2013 | 캐나다 중개기관의 약 97%가 브로드리지와 계약 |
| FY2025 10-K | 2025 | 점유율 주장 없음 |
대신 신뢰할 만한 것 — 회사가 SEC에 직접 밝힌 자기 규모
2022년 2월 3일 규제담당 SVP Charles Callan 명의로 SEC에 제출한 의견서(SR-NYSE-2020-96 관련)의 숫자들입니다.
- 프록시를 처리하는 상장사 2,000곳 이상
- 의결권 플랫폼을 제공하는 기관투자자 3,500곳 이상
- 주식을 보유한 은행·증권사 고객 700곳 이상
- 서비스 대상 증권사·수탁은행 1,000곳 이상
- 일일 1억 건 이상의 포지션 조회
이 점유율은 street name(실질주주) 배포 시장 안에서의 숫자입니다. 명부상 주주(registered holder) 영역은 애초에 다른 시장이고, 거기는 Computershare·EQ 같은 명의개서대리인의 땅입니다. "미국 주주 전체의 80%"가 아닙니다.
이 시스템의 토대인 DTC의 omnibus proxy(예탁기관이 의결권을 참가 증권사들에게 넘기는 문서)에 대해 SEC는 자기 문서에서 이렇게 적었습니다 — "자동적이지도, 법적으로 요구되지도 않으며, 관행으로 이루어진다", 그리고 "성문화된 정책이나 절차가 없다". 미국 기업 의결권 제도 전체가 관습 문서 한 장 위에 서 있습니다.
4누가 사는가 — 고객과 판매 구조
돈을 내는 쪽, 법적 의무를 지는 쪽, 벤더를 고르는 쪽, 가격을 정하는 쪽이 전부 다릅니다. 이 분리가 이 사업모델의 핵심입니다.
4.1 돈의 흐름 — 4자 구도
| 역할 | 주체 | 법적 근거 |
|---|---|---|
| 돈을 낸다 | 발행사 / 펀드 | SEC Rule 14a-13(a)(5), (b)(5) |
| 법적 의무를 진다 | 증권사 / 은행 | SEC Rule 14b-1, 14b-2, FINRA 2251 |
| 벤더를 고른다 | 증권사 / 은행 | Rule 14b-1(c) 대리인 지정 |
| 실무를 한다 | Broadridge (증권사의 대리인) | 사적 대리 계약 |
| 가격을 정한다 | NYSE (SEC 승인) | NYSE Rule 451/465, FINRA 2251 |
돈 내는 쪽은 벤더를 고를 수 없고, 고르는 쪽은 돈을 내지 않습니다. 그래서 이 루프 안에는 가격을 규율할 주체가 아예 존재하지 않습니다. 미국 상장사 협의체가 SEC에 낸 의견서: "발행사는 어떤 서비스 제공자를 쓸지 선택할 수 없다. 프록시 처리업체는 NYSE가 허용한 최대 수수료를 항상 청구하고, 발행사는 청구서대로 낼 수밖에 없다."
10-K 원문이 이 흐름을 그대로 설명합니다 — "We bill public companies for the proxy services performed, collect the fees, and remit to the Nominee its portion of the fees." 즉 브로드리지가 발행사에 청구하고, 징수하고, 증권사 몫을 되돌려줍니다.
4.2 실제 요율표 (2014년 1월 이후 12년째 동결)
| 항목 | 소형 (1만 계좌 이하) | 대형 (50만 계좌 초과) |
|---|---|---|
| 기본 처리 수수료 (nominee fee) | $0.50 | $0.32 |
| 중개인 수수료 (intermediary unit fee) | $0.14 | $0.07 |
| Notice & Access 수수료 | $0.25 | $0.05 |
| 수령방식 관리 수수료 (전자수령 전환 시) | $0.32 (일반) / $0.16 (관리계좌) / $0.10 (후속자료) | |
| 중간 커뮤니케이션 (프록시 외 모든 발송) | $0.15 균일 | |
| 경영권 분쟁 시 | $1.00 균일 | |
| NOBO 명부 | 이름당 $0.065 (직접) / $0.10~$0.04 (대리인 경유) | |
| 무료 구간 | 5주 이하 관리계좌, 소수점주 전용 계좌 → $0 | |
발행사가 받는 실제 청구서는 Notice & Access 기준 실질주주 1계좌당 약 $1.11 수준입니다. 참고로 이 요율표는 1952년부터 존재했고, 2013년 개정 이후 실질적으로 바뀐 게 없습니다. 유일한 변화는 2021년 8월 Rule 451A — 로빈후드식 무료 주식 증정 계좌에 수수료를 못 매기게 한 것입니다(한 기업의 2020년 청구서가 전년 대비 +2,402% 폭등한 사건이 계기).
브로드리지가 규제당국에 제출한 숫자: 발행사 전체가 street name 프록시 배포 수수료로 내는 돈이 연간 약 2억 달러(인쇄·우편 별도, 그건 연 4억 달러 이상). 반면 SIFMA가 조사한 증권사 업계 전체의 실제 원가는 1.36~1.53억 달러. 이 스프레드가 브로드리지가 증권사에 되돌려주는 리베이트(cost recovery payment)의 재원입니다. 배분 비율은 단 한 번도 공개된 적이 없습니다 — 이 분석 전체에서 가장 큰 증거 공백입니다.
4.3 주 고객은 상장사인가 펀드인가 — "고객"이 세 가지로 갈립니다
이 사업의 가장 헷갈리는 지점입니다. 계약 상대·청구 상대·매출 대상이 전부 다릅니다.
| 층위 | 누구인가 | 규모 |
|---|---|---|
| 계약 상대 (벤더 선택권자) | 증권사·수탁은행 | 700~1,000곳 |
| 청구 상대 (돈 내는 쪽) | 상장사 + 펀드 | 상장사 2,000곳 이상 |
| 직접 계약 고객 | 자산운용사, 발행사(Issuer Solutions), 보험·헬스케어 등 | 별도 |
10-K가 열거하는 ICS 고객군은 "은행, 증권사, 상장 발행사, 뮤추얼펀드, 자산·자산관리사, 투자자, 퇴직연금 서비스 제공자"입니다.
주식 프록시 포지션이 연 9억 개인데 규제 펀드 커뮤니케이션은 연 20억 건으로 두 배 이상입니다. 그리고 Event-driven 매출에서 FY2025 기준 뮤추얼펀드 프록시 $203.8M(+52%)가 주식·기타 $115.5M을 크게 앞질렀습니다. 즉 상장사 프록시는 안정적 기반, 펀드는 성장과 변동의 축입니다.
4.4 펀드는 어디까지 적용되나 — 적용범위의 경계선 · 포함/제외 vehicle · 문서 종류 · 정족수 문제
규정상 트리거는 두 조건의 동시 충족
① 1940년 투자회사법상 등록된 투자회사(또는 그에 준하는 규제 문서 의무가 있는 vehicle)이고, ② 그 지분이 street name으로 보유되어 있을 것.
들어오는 것
- 개방형 뮤추얼펀드
- ETF
- 폐쇄형 펀드
- MMF
- BDC·인터벌펀드 등 등록 대체투자 vehicle
- UIT
- 변액연금·변액보험의 separate account — 보험사가 기초 펀드 의결권을 계약자에게 pass-through해야 하므로 대규모 발송 발생
빠지거나 약한 것
- 사모펀드·헤지펀드 — 1940년법 등록이 아니고 투자자 수가 적어 직접 연락 가능
- SMA(별도관리계좌) — 5주 이하 관리계좌는 수수료 0원 구간
- 확정기여형 퇴직연금 안의 펀드 — 플랜이 명의상 보유하므로 플랜 관리자 경유
- 펀드 직판 계좌 — 펀드 자체 명의개서대리인이 직접 처리, 브로드리지 경로 아님
따라서 실무적 경계선은 "중개채널로 팔린 등록 펀드"입니다. 미국 펀드 판매가 압도적으로 중개채널 중심이라 이 범위가 매우 넓습니다.
발송되는 문서 종류
프록시(이사 선임, 자문계약 변경, 합병, 투자정책 변경), 연차·반기 보고서, 투자설명서, Tailored Shareholder Reports(2024년 신규 규칙 — 브로드리지가 XBRL 임베드·ADA 준수로 상품화), 정보서면, 그리고 정족수 확보를 위한 solicitation(전화 캠페인, 재발송).
소액 리테일 계좌 수백만 개에 흩어져 있어 정족수가 진짜로 안 모입니다. ICI의 2025년 조사에서 비분산형 전환을 추진한 73개 펀드 중 3분의 1 이상이 최소 1회 총회를 연기했고, 6개는 정족수 미달로 실패했습니다. 비용은 2012~2019년 145건에 3.73억 달러였는데, 2020년 이후에는 6.75억~11.4억 달러로 추산되고 단일 캠페인 최고액이 1.11억 달러입니다.
4.5 고객사·정치권의 태도 — 발행사·기업지배구조 담당자: 명확한 반감, 그러나 품질은 인정
이번 조사에서 가장 의외였던 발견은 정치권이 브로드리지에 거의 무관심하다는 사실입니다. 그리고 그 이유가 구조적입니다.
"수수료는 회원들이 가장 미쳐하는 것(the thing our members go craziest about)이다." Geoff Loftus, 미국 기업비서협회(Society of Corporate Secretaries)
수수료 구조가 "블랙박스"다. Peter Friz, Inveshare
그런데 같은 기사에서 경쟁사 Mediant의 창업자조차 브로드리지가 "truly phenomenal job"을 했고 10년 넘게 투표 무결성을 지켜왔다고 인정합니다. 불만의 대상은 서비스 품질이 아니라 선택권 부재와 가격 불투명성입니다.
4.6 펀드 — 반감이 가장 조직화되어 있습니다
ICI가 2026년 3월 보고서로 문제를 제기했고, SEC 투자자자문위원회(IAC)가 2026년 5월 19일자 초안으로 6월 4일 펀드 프록시 개혁 권고를 논의했습니다. 3단계 구조입니다 — 단기: 리테일 상시 의결지시 프로그램, 중기: 정족수를 33⅓%로 낮추되 찬성요건을 75%로 상향, 장기: 직접 소통 개선.
ICI 보고서도 SEC IAC 권고안도 브로드리지 이름을 명시하지 않습니다. IAC 문서는 "펀드가 선택한 벤더"라는 일반 표현만 씁니다. 겨냥하는 것은 회사가 아니라 구조입니다. 이건 브로드리지에게 방패인 동시에, 개혁의 정치적 동력이 약한 이유이기도 합니다.
4.7 증권사 — 우호적입니다
벤더 선택권자이면서 동시에 리베이트 수취자라 이해가 일치합니다. SIFMA는 OBO 폐지에 일관되게 반대해왔습니다(명분은 고객 프라이버시, 실질은 데이터 통제).
브로드리지 자신의 반박 — 숫자만 놓고 보면 설득력 있습니다 · 2022년 SEC 의견서 기준
- "리베이트"라는 표현을 거부합니다. 대신 발행사·펀드의 청구서 처리를 연 40만 건 줄여주는 "billing and consolidation 서비스"이며, 증권사에 가는 돈은 정당한 "nominee cost recovery"라고 설명합니다.
- 요율은 인플레이션 조정 시 프록시 −16%, 펀드 보고서 −43% 하락했습니다.
- 펀드 보고서 작업의 40%는 총 수수료가 $250 미만, 발행사의 23%는 평균 $550만 냈습니다.
- 규제 수수료는 펀드 평균 보수 38bp 중 0.09bp에 불과합니다.
- "어떤 nominee도 브로드리지와 계약할 의무가 없다" — 대안으로 Robinhood, Mediant, SAY, ProxyTrust를 직접 열거했습니다.
다만 증권사와 브로드리지 사이의 실제 수수료 배분 비율은 단 한 번도 공개된 적이 없습니다. 이 분석 전체에서 가장 큰 증거 공백입니다.
4.8 정치권 — 놀라울 만큼 조용합니다
2025~2026년 미국 의회 청문회의 화력은 전부 프록시 자문사(ISS·Glass Lewis)에 집중되어 있습니다 — "Exposing the Proxy Advisory Cartel: How ISS & Glass Lewis Influence Markets"(2025년 5월), "The Proxy Advisor Duopoly's Anticompetitive Conduct"(2025년 7월). 브로드리지는 이 청문회들의 대상이 아닙니다. Atkins 위원장의 2026년 7월 7일 규제 어젠다 성명에도 프록시 배관 언급이 전혀 없습니다(암호자산·IPO·사모시장 개방이 3대 축).
브로드리지는 배관공이지 의견 제공자가 아닙니다. 정치적으로 뜨거운 것은 "어떻게 투표하라고 조언하는" 쪽(ESG·반ESG 전선)이고, 브로드리지는 좌우 어느 진영에도 이념적 표적이 아닙니다. 정치 리스크가 낮다는 뜻인 동시에, 개혁을 밀어붙일 정치적 에너지도 없다는 뜻입니다.
SEC의 2026년 봄 Reg Flex 어젠다에 "Amendments to Certain Proxy Rules"(RIN 3235-AN63)가 제안규칙 단계로 등재됐고 목표 시점은 2026년 10월입니다. Corp Fin 국장 Jim Moloney의 발언에 따르면 여기서 OBO/NOBO 틀이 다뤄질 수 있습니다. 같은 어젠다에 Electronic Delivery(RIN 3235-AN57)와 Shareholder Proposal Modernization(RIN 3235-AN47)도 있습니다.
OBO/NOBO 폐지는 5.2절에서 정리한 "진짜 해자" 두 개 중 첫 번째(유통 경로 봉쇄)를 정면으로 겨냥합니다. 다만 어젠다는 SEC 표현으로 "aspirational"이고, SEC가 이 문제를 2010년·2018년 두 번 열었다가 두 번 다 아무것도 안 한 전력이 있다는 점도 함께 보셔야 합니다.
5경쟁과 해자
고객을 세 부류로 나눠서 봐야 답이 나옵니다. 결론부터: (A)는 법적으로 불가능하고, (B)는 법적으로 가능하지만 경제적으로 자해행위이며, (C)는 실제로 더럽지만 그 더러움의 절반은 이미 사라졌습니다.
| 기업 | 시장 | 시총 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| Broadridge | NYSE | $169.8억 계산 | +8.5% 공시 | 17.4% | 15.1배 | 15.2배 | street name 배포 + 증권 백오피스 |
| FIS (Capital Market Solutions) | NYSE | n/a | n/a | EBITDA 51.8% 2차 | n/a | n/a | 부문 매출 32억 달러, GTO의 1.8배 · Proxymity 채널 |
| SS&C | NASDAQ | n/a | n/a | n/a | n/a | n/a | 매출 62.7억 달러 2차 · 포스트트레이드·자산관리 |
| Computershare | ASX | n/a | n/a | n/a | n/a | n/a | FY25 관리매출 31.2억 달러, 발행사 고객 약 25,000곳 2차 · 명부 반대편 |
| Quadient | Euronext Paris | n/a | 메일 −9.5% / 디지털 +8.0% 2차 | n/a | n/a | n/a | 인쇄·고객커뮤니케이션 |
| Clearwater Analytics | NYSE | n/a | +62% 2차 | n/a | n/a | n/a | 자산관리 소프트웨어 |
피어(FIS·SS&C·Computershare·Quadient·Clearwater)의 시총·PER·EV/EBIT·OPM은 각사 10-K/연차보고서와 같은 기준일 종가로 대조하지 못해 비워 두었습니다. Mediant/BetaNXT·Proxymity는 비상장이라 비교 배수가 없습니다.
5.1 경쟁 구도 — 흔히 오해되는 지점
브로드리지와 Computershare는 대체로 경쟁자가 아닙니다. 주주명부의 반대편에 앉아 있습니다.
| 층위 | 누가 고용하나 | 플레이어 |
|---|---|---|
| 발행사 측 (명부상 주주) | 발행사가 명의개서대리인을 임명 | Computershare, MUFG Corporate Markets, EQ/Equiniti, TSX Trust, Tricor |
| 증권사 측 (street name) | 증권사가 대리인을 지정 | Broadridge, Mediant/BetaNXT, (신규) Proxymity — 명의개서대리인은 고객 데이터를 갖고 있지 않아 이 영역을 공격할 수 없습니다 |
| 의결권 자문 | 기관투자자 | ISS, Glass Lewis — ISS의 의결권 행사 플랫폼이 ProxyEdge의 유일한 실질 경쟁자 |
| 의결권 권유 | 발행사 | Georgeson, D.F. King, Sodali, Innisfree — 브로드리지 레일 위에 올라타는 자문 계층, 대체재가 아님 |
부문별 주요 경쟁자
- 인쇄·고객커뮤니케이션 — Fiserv Output Solutions(연 30억 건), Doxim, O'Neil Digital, Quadient(FY25 메일 부문 −9.5%, 디지털 +8.0% — 산업 전체의 방향을 보여줌), Smart Communications(2025년 8월 Cinven이 약 18억 달러에 인수).
- 포스트트레이드·자산관리 — FIS(Capital Market Solutions 매출 32억 달러, GTO의 1.8배, EBITDA 마진 51.8%), SS&C(62.7억 달러), Nasdaq/Adenza, Murex, Envestnet(2024년 Bain이 45억 달러에 인수), Clearwater(+62%).
- 규모 비교 — Computershare FY25 관리매출 31.2억 달러, 발행사 고객 약 25,000곳, 주주계좌 3,510만 개.
5.2 핵심 질문 — 고객사가 인하우스로 내재화할 수 있는가
(A) 발행사·자산운용사 — 법적으로 불가능. 코딩의 문제가 아닙니다.
IR이 필요한 상장사나 운용사는 아무리 좋은 소프트웨어를 만들어도 자기 주주에게 닿을 수가 없습니다. OBO 주주는 신원 자체를 알 수 없고, NOBO 명부조차 브로드리지에서 이름당 $0.10에 사야 합니다. 규정상 발행사는 "돈을 낼 의무"만 있고 "벤더를 고를 권리"는 없습니다.
미국 뮤추얼펀드 협회 ICI가 2026년 3월에 낸 보고서의 6번 권고안은 이렇습니다 — "펀드가 자기 벤더를 직접 선택하고 주주에게 직접 연락할 수 있도록 처리 수수료와 주주 커뮤니케이션 규정을 개정하라." 만들어달라는 게 아니라 법을 바꿔달라는 요구입니다. 자산운용업계 전체가 16년째 이걸 요구하고 있고, SEC는 움직이지 않았습니다.
같은 보고서: 2020년 이후 펀드 프록시 캠페인 비용 6.75억~11.4억 달러, 개별 캠페인 최고액 1.11억 달러. 응답자 코멘트 원문: "특정 벤더들이 이 시장을 통제하며 현저히 불공정한 가격을 매긴다", "대다수 증권사 계좌 데이터를 한 업체가 보유하고 있어서 제3자 솔루션을 쓸 유인 자체가 없다."
(B) 증권사·은행 — 법적으로 가능. 그런데 왜 700~900곳이 다 안 할까
Rule 14b-1(c)는 대리인 지정을 허용할 뿐 강제하지 않습니다. 브로드리지 스스로도 SEC 제출 서한에서 "어떤 nominee도 브로드리지와 계약할 의무가 없다"고 강조합니다. 그런데도 실질적으로 전부가 씁니다. 이유는 네 가지입니다.
- 수익이 비용으로 뒤바뀝니다. 지금 증권사에게 프록시 발송은 비용이 아니라 규제로 보장된 상환 수입 + 브로드리지 리베이트입니다. 내재화하면 리베이트를 포기하고 브로드리지의 한계비용보다 싸게 해내야 합니다. 게다가 요율이 회사 규모와 무관하게 단일하게 정해져 있어서 — NYSE 자신이 "개별 증권사 단위로는 원가 산정이 애초에 불가능하다"고 인정했습니다 — 이 요율표는 구조적으로 최저원가 사업자 한 곳을 보조금 주는 설계입니다.
- 책임은 이전되지 않습니다. 14b-1·FINRA 2251 의무는 누가 실무를 하든 증권사에 남습니다. 내재화하면 법적 리스크는 그대로인데 운영 리스크만 새로 떠안습니다. 주주총회 결의가 무효화될 수 있는 사고를, 계좌당 몇 센트 아끼자고 감수할 CFO는 없습니다.
- 6주 피크. 미국 주총은 4~5월에 몰립니다. 1년에 6주 쓰자고 인쇄·봉입·집계 조직을 상시 유지해야 합니다.
- 무보수 구간을 그대로 떠안습니다. 5주 이하 관리계좌 5,000만 건 + 소수점주 계좌 2,500만 건이 수수료 0원입니다. FY2025에 주식 포지션은 16% 늘었는데 수익이 발생하는 포지션은 12% 늘었습니다. 그 4%p 차이가 순수 비용입니다.
FY2025 10-K의 경쟁 항목에 브로드리지 스스로 "our clients' in-house operations"를 경쟁자로 적어놓았습니다. (독립 프록시 배포업체, 명의개서대리인, 의결권 자문사, 의결권 권유업체와 나란히.) 위의 진단 — "법적으로 가능하지만 경제적으로 안 한다" — 을 회사가 직접 확인해주는 문장입니다.
그리고 2022년 SEC 의견서에서는 대안 사업자 이름을 직접 댔습니다 — "Robinhood, Mediant, SAY, ProxyTrust", 그리고 "어떤 nominee도 브로드리지와 계약할 의무가 없다"고 강조했습니다.
FY2026 10-K의 경쟁 항목에도 같은 표현("as well as our clients' in-house operations")이 그대로 남아 있습니다 공시.
그렇다면 브로드리지를 안 쓰는 곳은 실제로 어떻게 하나 — 네 가지 경로 · Mediant · 인하우스 · 명부상 경로 · 해외
(a) Mediant(현 BetaNXT)에 위탁 — 유일한 실질적 대안
2023년 3월 Motive/Clearlake가 인수해 BetaNXT로 편입됐고 지금도 영업 중입니다. 규모는 공개하지 않습니다. 2008~09년에 Legent Clearing의 correspondent 브로커들을 상대로 기본 수수료를 $0.40에서 $0.30으로 25% 후려친 이력이 있는데, 그럼에도 점유율 구도를 바꾸지 못했습니다.
(b) 자체 처리(인하우스) — 실제로 존재합니다
로빈후드가 대표 사례입니다. 다만 성립 조건이 좁습니다 — 자기 계좌가 수천만 개이고, 소액·소수점주 계좌가 압도적이며(어차피 수수료 0원 구간), 기술 조직이 이미 있고, 소수 종목에 계좌가 몰려 있는 구조여야 합니다.
(c) 애초에 이 배관을 안 거치는 경로 — 명부상 주주
발행사 → 명의개서대리인 → 명부상 주주로 직접 갑니다. 브로드리지가 아예 개입하지 않습니다. 다만 미국 대형주에서 명부상 보유 비중은 대체로 한 자릿수입니다.
(d) 해외
프랑스는 SLIB의 Votaccess, 일본은 ICJ(도쿄증권거래소 50% / 브로드리지 50% 합작), 호주는 CHESS/HIN 구조라 street name 보유 자체가 적습니다.
(C) 실제로 "더럽고 귀찮은" 일의 목록
도전자가 복제해야 하는 것들입니다. 왼쪽은 여전히 어렵고, 오른쪽은 이미 소프트웨어로 풀린 부분입니다.
여전히 어려운 것
- DTC omnibus proxy — 성문 절차가 없는 관행 문서에 의존
- 기준일 기준 DTC 포지션 대사, 그리고 그 아래 하위계좌까지 역추적
- 은행 다단계 수탁 체인 (응답기한 1영업일), 해외 서브커스터디언까지
- NOBO/OBO 계좌 단위 법적 분리
- 1억 개 이상 포지션의 일일 정합성 검증
- 계좌 단위 수령방식 동의 관리 — 세대통합·전자수령, 언제든 철회 가능, 감사추적 필수
- 700~900개 증권사 백오피스와의 개별 맞춤 연동
- 의결권 집계와 법적 인증 (2,000개 이상 기업의 tabulator)
이미 상품화된 것 (= 도전자에게 열린 문)
- 전자 발송 자체 — 주식 프록시 90%+, 펀드 보고서 77%가 이미 디지털
- 디지털 동의 수집, 모바일 투표 UX
- 주주 Q&A·참여 플랫폼 (Say Technologies의 실제 기여가 이것이었습니다)
- 투표 확인·추적 투명성
- 인쇄는 공장 소유가 아니라 파트너 계약으로 충분 — Notice & Access가 종이 공장을 선택사항으로 만들었습니다
기술은 복제 가능합니다. 복제 불가능한 건 두 가지입니다.
① 유통 경로가 규제로 봉쇄되어 있습니다. 돈을 내는 쪽(발행사)에게는 팔 수가 없습니다. 700개 nominee에게 하나씩, 다년 계약을 뚫으며 팔아야 하는데, 제품 차별화의 여지가 없습니다 — 산출물(전달된 프록시, 집계된 표)이 법으로 표준화되어 있기 때문입니다. 그러면 남는 경쟁 변수는 리베이트 크기뿐이고, 이건 9억 포지션의 규모와 20.6% 마진을 태울 수 있는 상대와의 순수 가격전쟁입니다. Mediant가 2009년에 기본 수수료 $0.40 대 $0.30으로 후려쳐봤지만 사실상 아무것도 움직이지 못했습니다.
② 진짜 자산은 워크플로가 아니라 데이터 수탁권입니다. 25년 넘게 쌓인 계좌별 수령방식 동의·세대통합 그룹·전자수령 선택 파일은 신규 진입자가 재구축할 방법이 없습니다. 1억 건의 동의를 다시 받을 수는 없기 때문입니다. 이건 기술 해자가 아니라 데이터 수탁 해자입니다.
결론: 이 시장의 현실적인 파괴 경로는 기술이 아니라 규제입니다. 더 좋은 제품을 만든 도전자도, 그 제품을 원하는 고객에게 도달할 수가 없습니다.
역사적 스코어보드 — 도전자들은 어떻게 됐나
| 도전자 | 결과 |
|---|---|
| Inveshare (구 Swingvote, 당시 3위) | 2016년 9월 브로드리지가 기술자산을 1.35억 달러에 인수. 명분은 "블록체인 프록시 로드맵 가속", 실질은 경쟁 위협 제거. 경쟁사 역사에서 가장 저평가된 사실입니다. |
| Mediant (미국 2위 실질주주 배포업체) | 2023년 3월 Motive/Clearlake가 인수 → BetaNXT로 편입. 여전히 영업 중이나 점유율을 못 흔들었음 |
| Say Technologies | 2021년 8월 로빈후드가 1.4억 달러에 인수. 실제 혁신은 배관이 아니라 주주 Q&A UX였음 |
| 블록체인 프록시 | 기존 사업자가 흡수 — Inveshare 인수가 바로 그 목적. 지금은 브로드리지가 2026년 5월 Galaxy Digital의 온체인 의결권 행사를 최초 수행 |
| Proxymity ⚠ | 현재 가장 진지한 위협. Citi 스핀아웃, BNP·BNY·Citi·Clearstream·Computershare·JPM·State Street 투자, 2025년 7월 MUFG신탁 주도 Series C, 2026년 2월 Euroclear 지분 참여. 2026년 4월 29일 "FIS Proxy Voting by Proxymity" 출범, 미국 리테일 증권사 M1이 첫 고객 — 코어 처리 시스템 업체를 유통 채널로 삼아 미국 실질주주 영역에 처음 진입 (딥다이브는 5.3절) |
40년 전수 연표 — 경쟁사·규제개혁·소송까지 전부 · 1984 → 2026 · 모든 시도와 결과
| 시점 | 시도 | 결과 |
|---|---|---|
| 1984 | 명의개서대리인 진영에 경쟁 기회 개방 | 실패 — 업계지 편집자 회고: 기회가 주어졌으나 경쟁하지 못했음 |
| 1985 | Shareholder Communications Act, Rule 14b-1/14b-2 체계 성립 | 현재 구조의 법적 토대 확립 |
| 2007 | ADP 스핀오프 + Notice & Access 도입 | 전자 배포로 진입장벽이 낮아짐 → 도전 시도 촉발 |
| 2008~09 | Mediant가 기본 수수료 $0.40 → $0.30 인하 (Legent Clearing) / Inveshare(구 Swingvote) 도전 | 점유율 변동 없음. 당시 추정 점유율 95~98% |
| 2010 | SEC 프록시 시스템 컨셉 릴리스 (34-62495) | 규칙 제정 없이 종료 |
| 2011 | STA가 SMA 수수료 금지 청원 (FINRA/NASDAQ), 이관 시 42% 절감 주장 | 부분 반영에 그침 |
| 2012 | NYSE 프록시 수수료 자문위원회(PFAC) 보고서 | 2013년 요율 개편으로 이어짐(총액 약 −4%) |
| 2016 | 브로드리지가 Inveshare 기술자산 $135M에 인수 | 3위 사업자 소멸 |
| 2018 | SEC 프록시 프로세스 라운드테이블 (파일 4-725) — "proxy plumbing" | 규칙 제정 없이 종료 |
| 2020~22 | SR-NYSE-2020-96 — NYSE가 요율표 폐지 신청 | 2021.8 SEC 불승인 → 2022.1 재심 허용 → 현재까지 미결 |
| 2021 | 로빈후드가 Say 인수 / NYSE Rule 451A(무료 증정주 수수료 차단) | 배관이 아니라 UX 혁신 |
| 2023 | Mediant → Motive/Clearlake → BetaNXT | 경쟁 지속하나 구도 불변 |
| 2024.11 | 캐나다 경쟁국 조사 개시 — 법원 명령까지 발부 | 진행 중 — 아래 참조 |
| 2026 | Proxymity × FIS × M1 / ICI 보고서 / SEC IAC 권고 / Reg E-Delivery / Reg Flex 어젠다 | 진행 중 — 40년 만에 가장 시끄러운 국면 |
2024년 11월 26일 캐나다 경쟁국이 법원 명령까지 받아 브로드리지 조사를 진행 중입니다. 혐의는 두 갈래 — ① book-of-record 플랫폼과 관련해 "경쟁사가 증권사에 보완 소프트웨어를 공급하는 것을 막는 관행", ② Kyndryl로부터 인수한 SIS(Securities Industry Services) 건의 경쟁 제한 심사. 프록시가 아니라 GTO 쪽 끼워팔기 혐의이지만, 브로드리지가 실제 반독점 조사를 받은 사실상 유일한 사례입니다.
SRD II 제3a조가 발행사의 주주 식별권을 보장하면서 유럽판 OBO를 사실상 폐지했고, 제3d조는 수수료를 "실제 원가에 비례하고 차별 없을 것"으로 못박으면서 회원국이 아예 금지할 수 있게 했습니다. 미국 구조가 필연이 아니라 우연이라는 걸 유럽이 증명한 셈입니다.
5.3 Proxymity — 가장 진지한 도전자 딥다이브
결론부터: "채널 확보"에서는 확실히 성공하고 있지만, "브로드리지 매출을 실제로 뺏는 것"은 아직 증거가 없습니다. 그리고 이 둘의 시차가 이 회사를 평가하는 핵심입니다.
| 지표 | 값 | 설명 |
|---|---|---|
| 누적 조달액 (2020~2026) | $0.93억 | BR 연매출의 0.0135배 |
| 커버 시장 | 105개 | 2026년 2월 자체 발표 |
| FTSE 100 침투율 | 96개사 | 2025.5 → 2026.2에 94 → 96 |
| BR 매출유지율 | 98% | Q3 FY2026 — 이탈 흔적 없음 |
5.3.1 확보한 것 — 자본은 작고, 채널은 강력합니다
2020년 Citi 스핀아웃 이후 누적 조달액이 약 9,300만 달러(Series A $31M·2021.12, Series B $26M·2025.2, Series C $36M·2025.7)입니다. 브로드리지 연매출 68.9억 달러와 비교하면 ICS 부문 하루치 매출 수준입니다. 눈여겨볼 지점은 Series B와 C 사이가 5개월밖에 안 된다는 것 — 강한 모멘텀의 신호일 수도, 현금 소진이 빠르다는 신호일 수도 있습니다.
BNY·Citi·State Street·JPM·BNP Paribas·Clearstream·Euroclear·Computershare·미쓰비시UFJ신탁이 전부 투자자이면서 동시에 고객입니다. 컨소시엄 모델이라 도입 저항이 구조적으로 낮습니다. 브로드리지가 40년간 상대해본 적 없는 유형의 도전자입니다 — 과거 도전자들(Mediant, Inveshare)은 자본도 채널도 없는 독립 벤더였습니다.
투자 유치·고객 확보 전체 타임라인 · 2020 Citi 스핀아웃 → 2026 M1
| 시점 | 이벤트 |
|---|---|
| 2020 | Citi에서 스핀아웃 |
| 2021.12 | Series A $31M — BNY, Citi, Clearstream, Computershare, JP Morgan, State Street, BNP Paribas |
| 2022 | Mediant(현 BetaNXT)가 투자 참여 |
| 2023.9 | Mediant와 손잡고 북미 Vote Connect Total 출시 — 타깃은 "수탁은행과 금융중개기관" |
| 2024 | Citi Securities Services와 Vote Connect Global 출시 |
| 2025.1 | Clearstream이 미국 주주총회 의결권 행사를 Proxymity로 가능하게 함 (2월 시행). Deutsche Bank도 동일 경로 |
| 2025.7 | Series C $36M, 미쓰비시UFJ신탁은행이 주도 — 일본 진출 교두보 |
| 2026.2 | Euroclear가 지분 투자 + 고객으로 합류 |
| 2026.4.29 | FIS Proxy Voting by Proxymity 출범, 미국 증권사 M1이 첫 고객 |
2026년 2월 기준 자체 발표 규모: 105개 시장, 수탁자산 200조 달러 규모의 글로벌 톱10 커스터디언 다수, FTSE 100 중 96개사, 2025년 Global Custodian "Innovation in Digital Proxy Voting" 수상.
5.3.2 어느 전장에서 싸우고 있는가 — 여기가 핵심입니다
세 개의 전장을 구분해야 합니다. Proxymity는 지금까지 ①·②에서만 이기고 있습니다.
세 개의 전장과 침투 현황
브로드리지 해자의 본체는 ③이고, 여기는 사실상 무손실입니다
5.3.3 브로드리지 숫자에는 흔적이 있는가 — 없습니다
경쟁사가 매출을 뺏고 있다면 가장 먼저 무너지는 지표들입니다.
| 지표 | 최신 수치 | 해석 |
|---|---|---|
| 매출유지율 | 98% (Q3 FY2026) | 이탈이 있었다면 여기부터 떨어집니다 |
| ICS Regulatory 매출 | FY2025 $12.81억, +7% | 프록시 본체가 오히려 가속 |
| ICS 전체 | FY2025 $51.13억, +5% | — |
| FY2026 가이던스 | 반복매출 7% 이상으로 상향 | 4월 30일 — M1 발표 직후에 상향 |
| 2025 프록시 시즌 처리량 | 5,443억 주(사상 최대) | 물량 이탈 없음 |
| 10-K 내 Proxymity 언급 | 없음 | 회사가 지목할 만한 위협으로 분류하지 않음 |
FY2025 유럽 매출 $464.7M vs FY2024 $445.9M = +4.2%로, 그룹 전체 +6%보다 느립니다. 표본 하나로 결론 낼 수는 없지만, 경쟁 손실이 나타난다면 미국이 아니라 여기서 먼저 나타날 것이므로 추적할 가치가 있습니다.
참고: 신규 수주 −19%는 대부분 GTO(자산관리·자본시장 플랫폼) 관련이고 경영진은 딜 사이클 장기화로 설명했습니다. 프록시 경쟁 패배와 연결하기엔 근거가 약합니다.
FY2026 유럽 매출은 $493.6M(+6.2%)으로 그룹 +8.5%를 여전히 밑돌았습니다 공시 계산.
5.3.4 왜 아직 못 뺏고 있는가 — 구조적 이유
미국 실질주주 배관에서 Proxymity가 계약해야 할 상대는 증권사입니다. 그런데 증권사 입장에서 벤더를 바꿀 유인이 거의 없습니다 — NYSE 요율표는 벤더가 누구든 증권사에게 동일하게 상환해주고, 브로드리지는 그 위에 리베이트까지 얹어줍니다. 더 좋은 기술이 나와도 증권사의 손익은 안 바뀌고, 전환 리스크만 생깁니다.
Proxymity가 FIS를 채널로 택한 이유가 여기 있습니다 — 증권사를 직접 설득하는 대신, 증권사가 이미 쓰고 있는 코어 시스템에 끼워 넣는 우회로입니다. 영리한 전략이지만 시간이 걸립니다.
또 하나. 컨소시엄에 Computershare가 있지만 명의개서대리인(발행사 측)이라 실질주주 계좌 데이터를 갖고 있지 않습니다. 명단이 화려해 보여도, 브로드리지의 진짜 자산인 1억 계좌 규모의 수령방식 동의 파일에 접근할 수 있는 참여자는 없습니다.
5.3.5 투자 판단 — 시차를 읽어야 합니다
- 단기(1~2년): 브로드리지 실적에 나타날 영향은 거의 없다고 보는 게 합리적입니다. 매출유지율 98%와 프록시 매출 +7%가 근거이고, 2023년 9월 북미 진출 후 3년이 지났는데도 수치 변화가 없다는 점이 특히 시사적입니다.
- 중기(3~5년): 위협은 실재하고 과거 도전자들과 질적으로 다릅니다. 자본은 작지만 고객이 곧 주주인 컨소시엄 구조와 FIS·Euroclear라는 유통 채널을 확보했습니다.
- 순서: 잠식은 ① 유럽 SRD II → ② 글로벌 커스터디언 기관 의결권 → ③ 미국 리테일 배관 순으로 진행되고, ③이 무너지려면 기술이 아니라 규제가 먼저 바뀌어야 합니다. 그래서 RIN 3235-AN63(4.8절 참조)과 이 회사는 사실 같은 이야기입니다.
- 브로드리지 매출유지율이 98% 아래로 내려가는지
- 유럽 매출 성장률이 그룹 평균을 계속 하회하는지
- Proxymity가 미국 대형 증권사(계좌 수백만 개 규모)를 이름을 밝히고 발표하는지 — M1 같은 소형 디지털 브로커 한 곳은 아직 신호가 아닙니다
Proxymity의 실제 매출·손실 규모(Companies House에 제출된 2024년 그룹 회계 문서 접근이 차단됨), M1의 계좌 규모와 이전 벤더, 그리고 브로드리지에서 Proxymity로 이동한 것이 확인된 고객사 — 단 한 건도 공개 자료에서 찾지 못했습니다. 마지막 항목은 "없다"는 뜻일 수도, "발표를 안 한다"는 뜻일 수도 있습니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
5년 동안 매출은 $57.09억에서 $74.77억으로, 영업이익률은 13.3%에서 17.4%로 올라왔고, FCF는 $3.70억에서 $12.33억으로 늘었습니다. 다만 보고 매출의 30%는 마진 없는 pass-through라 보고 마진은 실제 사업 마진을 과소 표시합니다.
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | TTM(~2026.6) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 5,709.1 (+14.3%) | 6,060.9 (+6.2%) | 6,506.8 (+7.4%) | 6,889.1 (+5.9%) | 7,476.8 (+8.5%) | 7,476.8 (+8.5%) |
| 매출원가 | 4,116.9 | 4,275.5 | 4,572.9 | 4,752.3 | 5,100.7 | 5,100.7 |
| 매출총이익 (률) | 1,592.2 (27.9%) | 1,785.4 (29.5%) | 1,933.9 (29.7%) | 2,136.8 (31.0%) | 2,376.1 (31.8%) | 2,376.1 (31.8%) |
| 판관비 (률) | 832.3 (14.6%) | 849.0 (14.0%) | 916.8 (14.1%) | 948.2 (13.8%) | 1,075.5 (14.4%) | 1,075.5 (14.4%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 (전사) | 82.4 / 250.2 | 84.4 / 214.4 | 119.8 / 200.3 | 130.7 / 196.6 | 137.7 / 203.6 | 137.7 / 203.6 |
| 기타: 주식보상비용 (전사) | 68.4 | 73.1 | 70.6 | 73.4 | 93.9 | 93.9 |
| 영업이익 (률) | 759.9 (13.3%) | 936.4 (15.4%) | 1,017.1 (15.6%) | 1,188.6 (17.3%) | 1,300.6 (17.4%) | 1,300.6 (17.4%) |
| 지배순이익 | 539.1 | 630.6 | 698.1 | 839.5 | 1,124.3 | 1,124.3 |
| 영업현금흐름 | 443.5 | 823.3 | 1,056.2 | 1,171.3 | 1,345.6 | 1,345.6 |
| CAPEX (설비 + 소프트웨어) | 73.1 | 75.2 | 113.0 | 114.9 | 112.6 | 112.6 |
| FCF (마진) | 370.4 (6.5%) | 748.1 (12.3%) | 943.2 (14.5%) | 1,056.4 (15.3%) | 1,233.0 (16.5%) | 1,233.0 (16.5%) |
| 항목 | Q3 FY25 (2025.1~3) | Q4 FY25 (2025.4~6) | Q1 FY26 (2025.7~9) | Q2 FY26 (2025.10~12) | Q3 FY26 (2026.1~3) | Q4 FY26 (2026.4~6) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,811.7 (+4.9%) | 2,065.4 (+6.2%) | 1,589.4 (+11.7%) | 1,713.9 (+7.8%) | 1,953.6 (+7.8%) | 2,219.9 (+7.5%) |
| 매출원가 | 1,235.9 | 1,295.6 | 1,166.8 | 1,240.3 | 1,326.7 | 1,366.9 |
| 매출총이익 (률) | 575.8 (31.8%) | 769.8 (37.3%) | 422.6 (26.6%) | 473.6 (27.6%) | 626.9 (32.1%) | 853.0 (38.4%) |
| 판관비 (률) | 230.9 (12.7%) | 271.1 (13.1%) | 233.9 (14.7%) | 267.5 (15.6%) | 267.4 (13.7%) | 306.7 (13.8%) |
| 영업이익 (률) | 344.9 (19.0%) | 498.7 (24.1%) | 188.8 (11.9%) | 206.0 (12.0%) | 359.5 (18.4%) | 546.3 (24.6%) |
| 지배순이익 | 243.1 | 374.2 | 165.4 | 284.6 | 276.3 | 398.1 |
| 영업현금흐름 | 360.4 | 699.7 | 42.3 | 324.8 | 301.1 | 677.4 |
| CAPEX (설비 + 소프트웨어) | 23.6 | 36.4 | 29.6 | 18.9 | 28.7 | 35.4 |
| FCF | 336.8 | 663.3 | 12.7 | 305.9 | 272.4 | 642.0 |
표가 보여주는 두 가지. 첫째, 이익은 프록시 시즌인 4~6월 분기(Q4)에 몰립니다 — Q4 FY26 영업이익률 24.6% vs Q1 FY26 11.9%. 연간 수치로 판단해야 하는 이유입니다. 둘째, FY2026 지배순이익 $1,124.3M은 영업이익 증가(+9.4%)보다 훨씬 크게(+33.9%) 늘었는데, 영업외에 디지털자산(Canton Coin) 평가·처분이익 $236.7M이 포함된 기타영업외손익 $245.2M이 들어왔기 때문입니다 공시 계산. 경상 이익력은 영업이익과 FCF로 보는 편이 맞습니다.
Distribution 매출 $20.62억(총매출의 30%)은 우편료·인쇄비를 원가 그대로 통과시키는 항목이라 마진이 거의 0입니다. FY2025에 이 항목이 3% 늘었는데 10-K의 설명이 이렇습니다 — "우편요금 인상 약 1.14억 달러가 우편 물량 감소로 일부 상쇄". 즉 실제 활동은 줄었는데 매출은 늘어난 것입니다.
마진 착시도 같은 원인입니다. Q3 FY2026 조정 영업마진이 90bp 하락했는데, 경영진 설명은 "거의 전부 — 80bp가 Distribution 증가와 금리 하락의 순영향"이었습니다. 사업이 나빠진 게 아닙니다. Pass-through를 제외하고 계산하면 실제 영업마진은 보고치 20.5%가 아니라 약 29%입니다.
| 지표 | 값 | 기준 |
|---|---|---|
| Q3 FY26 조정 EPS | $2.72 | +11% YoY |
| FY2025 FCF | $10.6억 | 전환율 104% |
6.1 FY2026 가이던스 (2026년 4월 30일 상향)
- 반복매출 성장률(환율중립) 7% 이상 — 기존 5~7%에서 상향
- 조정 EPS 성장률 10~12% — 기존 8~12%에서 상향
- FCF 11억 달러 이상, 전환율 100% 초과
- 신규 수주(closed sales) $2.4~2.9억으로 하향 (기존 $2.9~3.3억) — Q3 −19%, 누적 −16%
경영진 설명: 대형 플랫폼 딜의 사이클이 길어진 것이며 내년 반복매출에 미치는 영향은 10~30bp. 파이프라인은 YoY +20%, 10억 달러를 훨씬 상회하고 딜 발굴 금액은 +25%. 다만 이건 회사 설명이고, 검증은 8월 4일 FY2026 실적에서 이루어집니다.
6.2 FY2026 실제 결과 (2026-08-04 발표)
| 항목 | 2026-04-30 가이던스 | FY2026 실적 | 판정 |
|---|---|---|---|
| 반복매출 성장률(환율중립, non-GAAP) | 7% 이상 | 8% 공시 | 상단 충족 |
| 조정 EPS 성장률(non-GAAP) | 10~12% | 12% ($9.60) 공시 | 상단 |
| FCF / 전환율 | 11억 달러 이상 / 100% 초과 | $1,233.0M / 110% 공시 | 충족 |
| 신규 수주(closed sales) | $2.4~2.9억 | $305M (+6%), Q4 $158M (+39%) 공시 | 하향 가이던스 상회 |
| 조정 영업이익률(non-GAAP) | — | 20.5% 공시 | Distribution·금리 영향 −40bp |
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순부채는 FCF의 2~3년치 수준이고, 번 돈의 대부분은 배당과 자사주로 돌아갑니다. FY2026에는 자사주 매입이 $603.7M으로 크게 늘었습니다.
| 항목 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
| 현금및현금성자산 | 304.4 | 561.5 | 402.9 |
| 총차입금 (유동 + 비유동) | 3,355.1 | 3,252.3 | 3,254.6 |
| 순부채 | 3,050.7 | 2,690.8 | 2,851.7 |
| 자본총계 | 2,168.2 | 2,655.1 | 2,840.5 |
| 배당 지급 | 368.2 | 402.3 | 443.5 |
| 자사주 매입 | 485.4 | 134.9 | 603.7 |
| 주주환원 합계 (FCF 대비) | 853.6 (90.5%) | 537.2 (50.9%) | 1,047.2 (84.9%) |
| 인수(순현금 지출) | 34.3 | 193.5 | 282.7 |
| 주당 배당 선언 (DPS) | $3.20 | $3.52 | $3.90 |
| 지표 | 값 | 기준 |
|---|---|---|
| 배당 | 19년 연속 증배 | $3.90/년 · 배당성향 45.6% |
| 레버리지 | 1.83배 | 목표 2.0~2.5배보다 낮음 |
| 주주환원 (9개월) | $6.81억 | FY2026 1~3분기 누적 |
레버리지 1.83배로 목표(2.0~2.5배) 미달 → M&A·자사주 여력. 9개월간 주주환원 $6.81억. 이후 2026-08-04 발표에서 이사회는 연간 배당을 $3.90에서 $4.36(+12%)으로 올려 20년 연속 증배를 이어 갔고, 기존 잔여 350만 주 한도를 대체하는 $15억 자사주 매입 승인을 새로 냈습니다 공시.
8업황 사이클과 주가 — 최근 10년
펀더멘털은 가이던스를 올리는데 멀티플은 반 토막 났습니다. 디레이팅의 원인은 회사가 아니라 섹터 전체를 덮친 "AI 대체" 서사였습니다.
8.1 디레이팅 타임라인
- 2025년 7~8월 — 사상 최고가 $262~272 (선행 P/E 약 28.5배, 역사적 프리미엄 밴드 내).
- 2025년 11월 — Q1 FY26 조정 EPS +51%, 컨센서스 27% 상회. 그런데 리레이팅 없음.
- 2026년 1분기 — 결정적 사건. 섹터 전반의 "AI가 화이트칼라를 대체한다" 매도. 같은 분기 북미 소프트웨어 지수 −24.2% vs S&P500 −4.4%. BR의 P/E가 한 분기에 24.4배 → 17.3배.
- 2026년 4월 30일 — 실적·가이던스 상향, 수주 가이던스는 하향 → 시간외 −6%.
- 2026년 5~6월 — UBS 목표주가 $250 → $165. 6월 저점 $133.83. 7월 들어 30일간 +8% 회복.
메이저 IB의 투자의견 강등은 한 건도 없었습니다. 디레이팅은 전부 목표주가 인하로만 진행됐습니다(현재 매수 4 / 보유 4 / 매도 0, 평균 목표가 $206~222, 2025년 11월엔 $266였음). 이 구간에서 공개적으로 매수했다고 밝힌 운용사: Jensen Quality Mid Cap(2026년 1분기 서한 — "AI 기반 경쟁자에 의한 탈중개화 우려는 잘못된 등치"라며 BR·Verisk를 추가매수하고 ADP는 매도), SouthernSun SMID Cap(2026년 2분기 서한).
10년 주가·배수 밴드 차트(연도별 고저·P/E 밴드)는 1차 시세 자료로 대조하지 못해 넣지 않았습니다. 사이트 상단 블록의 5년 주가 차트를 참고하십시오.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
2026-07-24 종가 $148.92를 FY2026 확정치(= TTM)로 나누면 P/E 15.1배, FCF 수익률 7.3%입니다. 순이익에 디지털자산 이익이 섞여 있어 P/E는 실제보다 낮게 보이므로 EV/EBIT과 FCF 수익률을 함께 봅니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 15.1배 계산 | TTM 지배순이익 $11.24억 (디지털자산 이익 포함) |
| PER (디지털자산 이익 제외 시) | 18.1배 계산 | 순이익 − $236.7M × (1 − 유효세율 22.2%) = 약 $9.40억 |
| EV/EBIT | 15.2배 계산 | EV = 시총 $169.8억 + 순부채 $28.52억 · TTM 영업이익 $13.01억 |
| PBR | 6.0배 계산 | 2026-06-30 자본총계 $28.41억 |
| FCF 수익률 | 7.3% 계산 | TTM FCF $12.33억 ÷ 시총 |
| P/FCF | 13.8배 계산 | 시총 ÷ TTM FCF |
| 배당수익률 | 2.6% 계산 | FY2026 선언 DPS $3.90 ÷ 종가 |
| 지표 | 값 | 비교 |
|---|---|---|
| 주가 (2026-07-24) | $148.92 2차 | 52주 $133.83~$271.91 |
| 선행 P/E (FY26E) | 15.6배 2차 | 5년 중앙값 33.9배 |
| EV/EBITDA | 11.5배 2차 | FY21~25 16.6~22.1배 |
| 1년 총수익률 | −41% 2차 | 시장 +14.7% 대비 |
역산 — 지금 가격이 전제하는 것. FCF 수익률 7.3%를 영구성장 모형(가치 = FCF × (1 + g) ÷ (r − g))으로 뒤집으면, 할인율 r을 9%로 둘 때 시장이 전제하는 FCF 영구성장률 g는 (r − y) ÷ (1 + y) ≈ 1.6%입니다 계산. 회사의 FY2027 가이던스(반복매출 환율중립 6~8%)와 5회 연속 3개년 목표 달성 이력에 비하면 낮은 전제이고, 이 차이가 곧 시장이 매기는 "규제 변경(RIN 3235-AN63·SR-NYSE-2020-96)과 신규 수주 둔화" 할인입니다. 할인율 가정은 이 문서의 것이며, 9%가 아니라 10%면 g ≈ 2.6%가 됩니다 계산.
가이던스를 상향하면서 멀티플만 45% 압축 — 펀더멘털과 주가의 방향이 반대라는 것이 강세론의 요지이고, 약세론은 그 할인이 정당한 규제 리스크의 값이라고 봅니다(11장).
10리스크와 반증 조건
시장이 판 이유(AI)와 실제 구조적 리스크(규제·채널·수주)는 다릅니다. 각 리스크마다 "무엇이 보이면 이 논지가 틀린 것인가"를 붙였습니다.
시장이 2026년 1분기에 판 이유는 "AI가 서비스업을 잡아먹는다"였지만, 실제 구조적 리스크는 세 가지입니다 — ① SR-NYSE-2020-96: NYSE가 자기 수수료표를 폐지하겠다고 신청했다가 SEC가 2021년 불승인, 그 재심 청구가 2022년 1월부터 4년 반째 미결 상태. 규제완화 성향 SEC가 뒤집으면 요율이 자유화됩니다. ② Proxymity의 미국 진입 — 2026년 4월 FIS 채널을 통해 미국 리테일 증권사 M1이 첫 고객이 됐습니다. ③ 신규 수주(closed sales) 부진 — Q3 FY2026 −19%, 가이던스 하향. 이게 올해 유일한 진짜 펀더멘털 흠집입니다.
그리고 2026년 들어 새로 추가된 네 번째 — SEC의 2026년 봄 규제 어젠다에 "Amendments to Certain Proxy Rules"(RIN 3235-AN63)가 등재됐고, Corp Fin 국장 발언에 따르면 OBO/NOBO 틀이 다뤄질 수 있습니다(목표 2026년 10월). 이건 해자의 본체를 겨냥합니다 — 4.8절 참조.
- SR-NYSE-2020-96 재심 — 요율 자유화 — 재심 청구가 4년 반째 미결이고, 뒤집히면 수수료 요율 자유화. 무엇이 보이면 이 논지가 틀린 것인가: SEC가 4년 반 묵힌 재심 청구를 다시 꺼내 NYSE 요율표 폐지를 승인하는 것.
- RIN 3235-AN63 — OBO/NOBO 틀 개정 — OBO/NOBO 폐지는 "진짜 해자" 두 개 중 첫 번째(유통 경로 봉쇄)를 정면으로 겨냥합니다. 무엇이 보이면 이 논지가 틀린 것인가: 제안규칙에 OBO/NOBO 틀이 실제로 포함되는 것. 포함되면 해자의 본체가 표적입니다. 다만 SEC가 이 문제를 2010년·2018년 두 번 열었다가 두 번 다 아무것도 안 한 전력이 있습니다.
- Proxymity의 미국 리테일 배관 진입 — 처음으로 배관 자체가 공격받는 사례이고, 컨소시엄에 글로벌 톱10 커스터디언 다수가 투자자 겸 고객입니다. 무엇이 보이면 이 논지가 틀린 것인가: 브로드리지 매출유지율이 98% 아래로 내려가거나, Proxymity가 미국 대형 증권사(계좌 수백만 개 규모)를 이름을 밝히고 발표하는 것.
- 신규 수주(closed sales) 부진 — 신규 수주 −16%(누적), 가이던스 하향은 성장 지속성에 대한 직접 증거였습니다. 무엇이 보이면 이 논지가 틀린 것인가: FY2026 4분기·연간 실적에서 신규 수주가 반등하지 않는 것. (2026-08-04 발표: FY2026 closed sales $305M, +6% — 6.2절 공시)
- Regulation E-Delivery — 종이 Notice 폐지 — 2026년 7월 16일 제안, 의견수렴 9월 21일 마감. 공격 지점은 저마진 Distribution 라인이지 해자가 아니라는 것이 이 문서의 평가입니다(11장). 무엇이 보이면 이 논지가 틀린 것인가: 최종 규칙이 OBO 지위·수수료 스케줄·실질주주 접근권까지 건드리는 것.
- 캐나다 경쟁국 반독점 조사 (2024.11~, 법원 명령 발부) — book-of-record 끼워팔기 혐의 + Kyndryl SIS 인수 심사. 무엇이 보이면 이 논지가 틀린 것인가: GTO 쪽 제재가 북미 BPS 계약 관행 변경으로 번지는 것.
- GTO의 구조적 열위 — 커스터디언 무료 번들과 경쟁, 마진 11.3%가 증거. 무엇이 보이면 이 논지가 틀린 것인가: 커스터디언 번들이 브로드리지를 정면으로 이긴 구체적 고객 이탈 사례가 나오는 것(2024~2026년에는 확인되지 않음).
- 토큰화 증권이 street name 구조 자체를 우회할 가능성 (장기) — 무엇이 보이면 이 논지가 틀린 것인가: 토큰화 자산의 의결권이 브로드리지 프록시 통합 밖에서 처리되는 것(회사 목표는 2026년 말 통합).
11Bull / Bear
강세론은 규제로 봉쇄된 유통 경로와 데이터 수탁권, 약세론은 그 규제가 바뀔 가능성과 수주 둔화에 걸려 있습니다.
▲ 강세론
- 규제로 봉쇄된 유통 경로 + 재구축 불가능한 데이터 수탁권 — 소프트웨어로는 뚫리지 않음
- 매출유지율 98%, 반복매출 65%, 최대 고객 비중 7%(고객 집중 리스크 사실상 없음)
- Pass-through 제외 실질 영업마진 약 29% — 보고치보다 900bp 높음
- 가이던스를 상향하면서 멀티플만 45% 압축 — 펀더멘털과 주가의 방향이 반대
- 레버리지 1.83배로 목표(2.0~2.5배) 미달 → M&A·자사주 여력. 9개월간 주주환원 $6.81억
- 5회 연속 3개년 목표 달성 궤도 (반복매출 cc 5~8%, 조정 EPS 8~12%)
- AI를 방어가 아니라 공격에 사용 중 — 관리서비스 고객 40곳 이상에서 1일차 운영비 최대 30% 절감
- 정치적으로 표적이 아님 — 2025~26년 의회 청문회 화력은 전부 ISS·Glass Lewis에 집중, 브로드리지는 대상이 아님
- Proxymity 북미 진출 3년 경과했으나 매출유지율 98% 유지, 프록시 매출은 오히려 +7%
▼ 약세론
- 신규 수주 −16%(누적), 가이던스 하향 — 올해 유일한 실질 흠집이자 성장 지속성에 대한 직접 증거
- SR-NYSE-2020-96 재심 청구가 4년 반째 미결 — 뒤집히면 수수료 요율 자유화
- Proxymity가 FIS 채널로 미국 진입 (2026년 4월, 첫 고객 M1) — 처음으로 배관 자체가 공격받는 사례
- GTO는 커스터디언 무료 번들과의 구조적 열위 — 마진 11.3%가 증거
- Event-driven 매출의 변동성 — FY25 $3.19억(매출의 4.6%), 뮤추얼펀드 프록시가 +52% 급증한 해였음
- 규제 발 매출 압박 — Regulation E-Delivery(2026년 7월 16일 제안, 의견수렴 9월 21일 마감)로 종이 Notice 폐지
- RIN 3235-AN63 — SEC 2026년 봄 어젠다에 OBO/NOBO 손볼 가능성이 있는 프록시 규칙 개정안 등재(목표 2026.10)
- Proxymity 컨소시엄에 글로벌 톱10 커스터디언 다수가 투자자 겸 고객 — 과거 도전자와 질적으로 다름
- 유럽 매출 성장률(+4.2%)이 그룹(+6%)을 하회 — 경쟁 손실이 나타난다면 여기가 먼저
- 캐나다 경쟁국 반독점 조사 진행 중 (2024.11~, 법원 명령 발부)
- 토큰화 증권이 street name 구조 자체를 우회할 가능성 (장기)
이름만 보면 치명적으로 들리지만, 공격 지점이 저마진 Distribution 라인($20.62억)이지 해자가 아닙니다. SEC 자체 추산으로 2025년 무경쟁 총회의 물리적 발송 비중은 이미 10%까지 내려와 있습니다(2008년 46%). 그리고 어떤 조항도 OBO 지위, 수수료 스케줄, 발행사의 실질주주 접근권을 건드리지 않습니다. 경영진 표현: "반복매출의 몇 % 수준, 대부분 Customer Communications". 최종 규칙 후 2년의 유예가 있어 실제 손익 영향은 2029년경. 오히려 매출 믹스 개선(저마진 라인 축소) 효과가 있습니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
규제 일정 세 개(E-Delivery, RIN 3235-AN63, SR-NYSE-2020-96)와 경쟁 신호 두 개(유지율·Proxymity 미국 고객)가 이 논지의 계기판입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-08-04 | FY2026 4분기·연간 실적 | 신규 수주 반등 여부(최우선), 3개년 목표 5회 연속 달성 확정, 차기 3개년 목표 제시 | SEC EDGAR 8-K·10-K, 회사 IR |
| 2026-09-21 | Regulation E-Delivery 의견수렴 마감 | 업계·브로드리지 의견서 내용, 최종 규칙 방향 | Federal Register, SEC 의견 파일 |
| 2026-09-22 | 캐나다 NI 54-101 개정 시행 | "access equals delivery" 모델 전환 영향 (캐나다 매출 $4.64억) | CSA 공지, BR 지역 매출(10-K) |
| 2026-10 (목표) | RIN 3235-AN63 — Amendments to Certain Proxy Rules | OBO/NOBO 틀이 실제로 포함되는지. 포함되면 해자의 본체가 표적. 함께 볼 것: RIN 3235-AN57(E-Delivery), AN47(주주제안) | SEC 보도자료·제안규칙, Reg Flex 어젠다 |
| 상시 | SR-NYSE-2020-96 재심 | SEC가 4년 반 묵힌 재심 청구를 다시 꺼내는지 — 요율 자유화 리스크 | SEC SRO 규정 파일(NYSE) |
| 상시 | Proxymity 미국 고객 확대 | 계좌 수백만 개 규모의 대형 증권사를 이름 밝히고 발표하는지. M1 같은 소형 브로커는 아직 신호 아님 | Proxymity·FIS 보도자료 |
| 분기별 | 브로드리지 매출유지율 · 유럽 매출 | 유지율 98% 이탈 여부, 유럽 성장률이 그룹 평균을 계속 하회하는지 | 분기 실적 발표, 10-K 지역 주석 |
| 상시 | 캐나다 경쟁국 조사 | book-of-record 끼워팔기 혐의 + Kyndryl SIS 인수 심사 결과 | 캐나다 경쟁국 발표 |
| 2026 하반기 | 토큰화·온체인 의결권 | Canton Network 메인넷 통합(예정), 토큰화 자산의 프록시 통합(회사 목표: 2026년 말) | BR 보도자료, 10-Q 디지털자산 주석 |
FY2026 closed sales $305M(+6%, Q4 단독 $158M +39%), 회사는 3개년 반복매출·조정 EPS 목표를 5회 연속 달성했다고 밝혔고, FY2027 가이던스로 반복매출(환율중립) 6~8%·조정 EPS 8~12%·closed sales $290~330M을 제시했습니다 공시. 9월 이후 일정(E-Delivery 마감, NI 54-101 시행, RIN 3235-AN63 제안 여부)의 결과는 이 판에서 확인하지 않았습니다.
13용어집
- Street name (실질주주 보유)
- 투자자가 증권사 명의로 주식을 맡겨 두는 보유 방식. 주주명부에는 예탁기관 명의만 오르고, 실제 투자자는 증권사 장부에만 나타난다.
- Cede & Co.
- 미국 예탁결제기관 DTC의 명의인. 상장사 주주명부에 사실상 유일한 대형 명부상 주주로 기재된다.
- NOBO / OBO
- Non-Objecting / Objecting Beneficial Owner. 자기 이름·주소를 발행사에 공개하는 데 동의한(NOBO) 또는 거부한(OBO) 실질주주.
- Registered holder (명부상 주주)
- 주주명부에 자기 이름으로 직접 등재된 주주. 명의개서대리인(Computershare 등)이 관리한다.
- VIF (Voting Instruction Form)
- 실질주주가 자기 증권사에 "이렇게 투표하라"고 지시하는 서식. 위임장(proxy card)과 달리 대리권 수여가 아니다.
- Notice & Access
- 주총 자료 전체를 우편으로 보내는 대신, 자료가 올라간 웹 주소와 컨트롤 넘버를 적은 안내문만 발송하는 방식.
- Omnibus proxy
- 예탁기관이 보유 명의의 의결권을 참가 증권사들에게 넘겨주는 문서. 미국에서는 성문 규정이 아니라 관행으로 이루어진다.
- Rule 14b-1 / 14b-2
- 증권사·은행에 실질주주 앞 자료 전달 의무를 부과하고, 그 실무를 제3자 대리인에게 맡길 수 있게 한 SEC 규정.
- NYSE Rule 451/465 (요율표)
- 발행사가 증권사(와 그 대리인)에 지급하는 주총·정기 자료 배포 수수료를 계좌 단위로 정한 거래소 규정. FINRA 2251이 이를 준용한다.
- Nominee
- 고객을 대신해 자기 명의로 증권을 보유하는 증권사·은행. 자료 전달의 법적 의무자다.
- Tabulator (집계 대리인)
- 주주총회 의결권 표를 집계하고 결과를 인증하는 대리인.
- Recurring / Event-driven / Distribution 매출
- Broadridge의 매출 구분. 반복 계약 수수료, 경영권 분쟁·펀드 프록시처럼 사건에 따라 생기는 수수료, 우편료·인쇄비 통과분.
- Closed sales (신규 수주)
- 해당 기간에 새로 체결한 계약에서 예상되는 연간 반복매출 규모. 향후 반복매출 성장의 선행지표로 쓰인다.
- Revenue retention (매출유지율)
- 기존 고객 매출 중 이탈하지 않고 남은 비율. 경쟁 손실이 가장 먼저 드러나는 지표.
- ProxyEdge
- 기관투자자가 여러 수탁기관에 흩어진 의결권을 한 화면에서 행사하고 Form N-PX 공시까지 처리하는 브로드리지 플랫폼.
- Form N-PX
- 등록 투자회사(펀드)가 연간 의결권 행사 내역을 SEC에 공시하는 서식.
- SRD II
- EU 주주권리지침 개정판. 발행사의 주주 식별권, 중개기관의 정보 전달 의무, 비차별적 수수료 원칙을 규정한다.
- BPS (Brokerage Processing Services)
- 증권사 백오피스의 청산·결제·장부·규제보고를 처리하는 브로드리지의 코어 처리 서비스.
- Pass-through
- 원가를 마진 없이 그대로 고객에게 청구해 매출로 잡는 항목. 매출은 키우지만 이익률은 낮춰 보이게 한다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 증권사와 브로드리지 사이의 수수료 배분 비율은 공개된 적이 없습니다. 리베이트(cost recovery payment)의 존재는 NYSE 규정 신청서와 업계지가 확인해주지만, 비율이나 산식은 단 한 번도 공개되지 않았습니다. 이 분석 전체에서 가장 큰 증거 공백입니다.
- 2013년 이후 권위 있는 시장점유율 수치가 존재하지 않습니다. FY2025 10-K에는 점유율 주장이 아예 없습니다. "약 80%"는 시장 관행적 표현이고, SEC의 공식 표현은 "almost all", 자기보고 최고치는 2010년의 "over 98%"입니다.
- M1이 Proxymity 도입 이전에 브로드리지를 쓰고 있었는지, M1의 계좌 규모가 얼마인지 확인되지 않았습니다.
- Proxymity의 실제 매출·손실 규모를 확인하지 못했습니다. Companies House에 제출된 2024년 그룹 회계(2025년 6월 11일 제출)에 접근을 시도했으나 서버가 차단했습니다.
- 브로드리지에서 Proxymity로 이동한 것이 확인된 고객사를 단 한 건도 찾지 못했습니다. "없다"는 뜻일 수도, "발표를 안 한다"는 뜻일 수도 있습니다.
- Regulation E-Delivery와 RIN 3235-AN63의 최종 규칙 내용·시행 시점은 아직 미정입니다.
- 5장 피어 표의 시총·PER·EV/EBIT·OPM과 8장의 10년 주가·배수 밴드는 1차 자료로 대조하지 못해 비워 두었습니다.
- 판관비 세부 계정(인건비·연구개발비·광고판촉비)은 10-K에 별도 공시되지 않습니다. FY2026 매출유지율은 2026-08-04 실적 발표 본문에서 찾지 못했습니다.
- "브로드리지가 Mediant를 인수했다" → 사실이 아닙니다. Mediant는 2023년 3월 Motive/Clearlake가 인수해 BetaNXT에 편입됐고, 여전히 경쟁사입니다. EDGAR 전문검색상 브로드리지 공시에 "Mediant"는 2015년 무관한 8-K 한 건뿐입니다. 브로드리지가 실제로 인수한 경쟁자는 Inveshare(2016년, 1.35억 달러)입니다.
- "브로드리지가 Say Technologies를 인수했다" → 사실이 아닙니다. 로빈후드가 2021년 8월 1.4억 달러에 인수했습니다.
- "Equiniti가 2019년 AST US를 인수했다" → Equiniti는 2018년 Wells Fargo Shareowner Services를 인수했고, AST는 별도로 Siris Capital이 인수해 합병한 것입니다.
1차 자료
공시 (SEC EDGAR, CIK 1383312) — FY2026 Form 10-K (2026-08-04) ↗ · FY2025 Form 10-K ↗ · FY2024 Form 10-K 손익(R4) ↗ · 10-Q Q3 FY2026 (2026-04-30) ↗ · 10-Q Q2 FY2026 ↗ · 10-Q Q1 FY2026 ↗ · 10-Q Q3 FY2025 ↗ · 8-K Ex.99.1 FY2026 실적 발표 (2026-08-04) ↗ · SEC XBRL companyfacts (분기 누적치 대조) ↗
IR — Q3 FY2026 실적 발표 ↗ · FY2025 연간 실적 (PDF) ↗ · FY2025 Annual Report ↗ · 2025 프록시 시즌 통계 ↗ · Virtual Shareholder Meeting 소개 ↗ · Inveshare 인수 (2016) ↗ · Broadridge 실질주주 발행사 가이드북 ↗
규제·법령 — SEC 미국 프록시 시스템 컨셉 릴리스 34-62495 (2010) ↗ · NYSE 수수료 승인 명령 34-70720 (2013) ↗ · SR-NYSE-2020-96 불승인 명령 (2021) ↗ · Broadridge의 SEC 의견서 (2022.2.3) — 자기 규모·경쟁자 열거·수수료 반박 ↗ · 17 CFR 240.14b-1 ↗ · FINRA Rule 2251 ↗ · Regulation E-Delivery 제안 (2026.7) ↗ · SEC 투자자자문위 펀드 프록시 권고 초안 (2026.5.19) ↗ · Atkins 위원장 2026 규제 어젠다 성명 ↗ · 캐나다 경쟁국 조사 발표 (2024.11.26) ↗ · Proxymity Limited — Companies House 제출 이력 ↗
사진 — 1장의 이미지 5장은 SEC EDGAR에 공시된 각 발행사 proxy 자료의 첨부 이미지(Marriott Vacations Worldwide 2021, CME Group 2025, Phillips 66 2025, CIK 1322422 2023)를 내려받은 것이며 저작권은 각 발행사에 있습니다.
시세·시장 데이터
주가·52주 범위·선행 P/E·EV/EBITDA·1년 총수익률(2026-07-24 기준) — stockanalysis.com/stocks/br ↗. 시가총액과 TTM 배수는 이 종가에 FY2026 10-K 표지 주식수(2026-07-31)와 FY2026 재무를 적용해 계산했습니다.
2차 자료
업계·분석 — ICI, 펀드 프록시 캠페인 부담 보고서 (2026.3) ↗ · ICI, SEC의 펀드 프록시 현대화 논의 ↗ · Governance Intelligence, "Proxy fulfillment: a new world of choice" ↗ · Cooley Governance Beat — Reg Flex 어젠다 RIN 목록 ↗ · Sidley, SEC 2026 봄 규제 어젠다 분석 ↗ · STA의 SMA 프록시 수수료 문제 제기 (2011) ↗ · 하원 청문회 — 프록시 자문사 겨냥 (2025.5) ↗ · Lexpert — 법원 명령 후 조사 진행 ↗ · Jensen: AI 매도 국면 분석 ↗ · BetaNXT의 Mediant 인수 (2023) ↗
Proxymity 관련 (5.3절) — Series C $36M — FinTech Futures ↗ · Proxymity 공식 Series C 발표 ↗ · Euroclear 전략적 투자 (2026.2.26) ↗ · M1 / FIS / Proxymity (2026.4.29) ↗ · Clearstream, 미국 주총 의결권 행사 개시 (2025.1.22) ↗ · Mediant/BetaNXT와 북미 Vote Connect 출시 (2023.9.14) ↗ · Citi와 Vote Connect Global 출시 (2024) ↗ · FTSE 100의 94% 확보 발표 (2025.5) ↗
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — FY2026 10-K(2026-08-04)까지 반영, 0장 타일 2줄, 9장 배수 TTM 갱신 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2장 부문·매출유형·지역 표, 6장 재무표·FY2026 결과, 7장 순부채·주주환원 표, 9장 배수, 10장 반증 조건, 12장 확인처, 13장 용어집) |
| 원본 2판 | 2026-07-27 | 원 계열 A-aux(개별주식 보조 리서치 · 제품·사업모델 편) · 보강 전환 · 2판 추가: 점유율 근거 · 고객 구성 · 펀드 적용범위 · Proxymity · 이해관계자 태도 |
본 문서는 xienaresearch.com/stock/BR의 리서치를 보완하기 위해 작성한 제품·사업모델 이해용 보조 자료입니다. 투자 권유가 아니며, 모든 수치는 원 출처를 직접 확인하시기 바랍니다. 이미지는 SEC EDGAR 공시 원본에서 가져온 것이며 저작권은 각 발행사에 있습니다. 작성 기준일 2026년 7월 27일 · FY2026 확정 실적 발표 전(6장 표준표·0장 타일·9장 배수는 이후 공시 반영).
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.