0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
이 회사는 "일회용 카테터 회사"다. 매출의 압도적 다수가 시술 1건 = 소모품 1개로 소진되는 단회 사용 기구다. MRI 장비처럼 병원에 파는 대형 장비 사업이 아니라, 병원이 시술을 할 때마다 반복 구매하는 부품·소모품 사업이다. 따라서 매출 성장 = (시술 건수 성장) × (건당 단가) 이며, 회사가 통제할 수 있는 건 사실상 "우리 카테터가 몇 %의 시술에 쓰이는가"뿐이다. Cardiovascular(심혈관, 매출의 66%)와 MedSurg(내과수술, 34%) 두 세그먼트 아래 6~7개 프랜차이즈가 있고, EP(Farapulse) + Watchman = 매출의 26.4%인데 FY2025 매출 증가액($3.33B)의 약 56%를 두 제품이 만들었다.
잠식의 성격은 '가격 출혈'이 아니라 '기술 리드타임 소진'이다. BSX는 2023–24년 PFA 시장에 사실상 유일한 상용 제품으로 진입해 1~2년치 독점 프리미엄을 누렸다. 2025–26년 메드트로닉(Affera Sphere-9)·J&J(Varipulse)·애보트(Volt)가 순차 진입하면서 정상적인 4파전 구도로 되돌아가는 과정이다. 공개 자료 어디에도 "경쟁사가 적자를 감수하며 덤핑한다"는 증거는 없다. 대신 메드트로닉 제품이 특정 영역(비-폐정맥 병변, 지속성 심방세동, 매핑 통합)에서 객관적으로 더 넓은 기능을 갖고 있고, J&J는 전 세계 5,500대의 Carto 3D 매핑 설치기반이라는 유통 채널을 갖고 있다. 즉 제품력 + 생태계 락인의 조합이지 가격 싸움이 아니다. 숫자로는 — FY2025 매출 $20.07B(유기성장 +15.8%), 조정 영업이익률 28.0%, 조정 매출총이익률 70.6%(+30bp), FY2025 FCF $3.66B(+38%). EP 매출은 FY25 +74.6%에서 Q1'26 +22%로 감속했고, Watchman은 2026년 2월 단독 시술 물량이 처음 감소했다. 2026-07-29 발표된 Q2 2026 공시은 매출 $5,442M(+7.5%, 유기 +7.0%), GAAP 영업이익 $1,178M(21.6%)이며, 연간 유기성장 가이던스는 5~6%로 다시 낮아졌다(6장).
그러나 시장 자체는 아직 S커브 초입이다. 미국 성인 심방세동 환자 약 1,050만 명 대비 연간 절제술은 약 25만 건 — 침투율 2~3% 수준이다. PFA가 RF/냉동을 대체하는 "기술 전환"은 미국에서 이미 후반부(단위 기준 57%)지만, "심방세동 환자가 절제술을 받는가"라는 진짜 침투율은 아직 한 자릿수 초반이다. 잠식된 것은 파이의 점유율이지 파이의 크기가 아니다. 문제는 BSX가 그 커지는 파이에서 40%대를 지킬 수 있느냐다. 시장은 성장 프리미엄(선행 PER 26배 → 13배)을 걷어냈고, 이 문서의 판단은 이렇다 — "싸구려가 밀고 들어온 것이 아니라, 잘 만든 경쟁 제품들이 자기 유통 채널(매핑 설치기반)을 타고 들어온 것"입니다. 이것은 가격 훼손(=마진 영구 손상)보다는 낫고, 단순 일시적 노이즈(=곧 회복)보다는 나쁩니다. 따라서 "내년에 점유율이 회복된다"는 시나리오에 베팅하는 것은 근거가 약하고, "40%대 점유율에서 시장 성장률만큼 성장한다"가 현실적인 기본 시나리오로 보입니다. 즉 지금 주가에 반영된 것은 "성장 소멸"이 아니라 "성장 등급 강등"입니다.
한눈에 보는 핵심 지표
"싸구려가 밀고 들어온 것이 아니라, 잘 만든 경쟁 제품들이 자기 유통 채널(매핑 설치기반)을 타고 들어온 것"입니다. 이것은 가격 훼손(=마진 영구 손상)보다는 낫고, 단순 일시적 노이즈(=곧 회복)보다는 나쁩니다. BSX가 되돌리려면 ① 제품 라인업 폭을 메워야 하고(2027~28년까지 기다려야 함), ② 매핑 설치기반을 늘려야 하는데(Cortex 인수가 그 시도), 둘 다 분기 단위가 아니라 연 단위의 과제입니다. 따라서 "내년에 점유율이 회복된다"는 시나리오에 베팅하는 것은 근거가 약하고, "40%대 점유율에서 시장 성장률만큼 성장한다"가 현실적인 기본 시나리오로 보입니다.
"BSX 주가가 −59%니까 제품이 망가진 것"은 아닙니다. FY2026 가이던스는 여전히 유기성장 +6.5~8%입니다(2026-07-27 판 기준; 7/29 Q2 발표에서 5~6%로 재하향 — 6장). 즉 성장이 멈춘 게 아니라 "초고속 성장(+15.8%)"이 "우량 대형주 평균 성장(+7%)"으로 정상화된 것이고, 시장은 여기에 붙어 있던 성장 프리미엄(선행 PER 26배 → 13배)을 걷어냈습니다. 제품 레벨에서 실제로 깨진 것은 딱 두 가지 — (a) PFA 점유율 프리미엄, (b) Watchman 단독시술 물량 — 이고, 나머지 4개 사업부는 정상 작동 중입니다. 5장은 그 두 가지가 일시적인지 구조적인지를 판별하는 데 집중합니다.
이 리포트는 "주가 판단"이 아니라 "제품 이해"가 목적입니다. 요청하신 세 가지 — ① 제품/서비스와 비즈니스 모델, ② PFA 점유 잠식의 성격, ③ 주요 제품군의 라이프사이클/침투율 — 에 분량의 90%를 배분했습니다. 밸류에이션·투자판단은 참조 리포트(xienaresearch)에 이미 정리되어 있어 9장에 요약만 실었습니다.
공시 SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론·트랜스크립트 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설·업계 추정. 의료기기 산업은 카테터 단가·GPO 계약조건이 전부 비공개라 가격 관련 항목은 대부분 추정입니다. 모든 표는 기준(연결, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
1무엇을 파는가 — 제품과 사업모델
한국에서는 BSX 제품을 소비자로서 만날 일이 거의 없습니다. 병원 시술실 안에서만 쓰이고, 환자는 "무슨 회사 기구를 썼는지" 알지 못한 채 시술을 받기 때문입니다. 그래서 먼저 돈이 어디서 어떻게 흘러오는지부터 명확히 잡고 시작하겠습니다.
1-A. 수익 모델의 유형 — "면도기-면도날"이 맞는가
BSX를 "면도기-면도날 모델"이라고 설명하는 자료가 많은데, 정확히는 세 가지 유형이 섞여 있습니다. 유형별로 매출의 지속성과 방어력이 완전히 다르므로 구분이 필요합니다.
| 유형 | 구조 | 해당 제품 | 매출 성격 | 방어력 |
|---|---|---|---|---|
| A. 진성 면도기-면도날 | 자본장비 1회 배치 → 소모품 반복 구매 | Farapulse (FARASTAR 제너레이터 + Farawave/Faraflex/Farapoint 카테터), OPAL HDx 매핑 | 시술 건수에 정비례. 장비가 깔린 병원에서 반복 발생 | 중~상 — 장비가 깔려도 의사가 타사 카테터를 쓰면 무력화. 실제로 지금 이게 일어나는 중 |
| B. 1회성 임플란트 | 환자 1인당 평생 1개 | Watchman, 척수자극기, 천수신경자극기, 관상동맥 스텐트 | 재구매 없음. 오직 신규 환자 수가 매출 | 중 — 재고장 효과 없음. 대신 프로그래머·앱 생태계로 부분 잠금 |
| C. 순수 소모품(코모디티) | 매 시술 소진, 차별화 낮음 | 내시경 처치기구, 가이드와이어, 풍선카테터, 스텐트 일부 | 병원 시술량에 연동, 안정적 | 하 — 가격 경쟁 상시. 중국 VBP 직격탄 영역 |
중요한 함의: Watchman은 흔히 "성장 엔진"이라 불리지만 구조적으로는 B형(1회성 임플란트)입니다. 즉 매년 신규 환자를 새로 찾아내야만 매출이 유지됩니다. 기존 고객이 반복 구매하는 구독형 매출이 아니므로, 침투율이 포화에 가까워지면 성장률이 급격히 꺾이는 구조입니다. 2026년 2월의 물량 감소를 "일시적 노이즈"로 볼지 "S커브 변곡"으로 볼지가 5-J의 핵심 쟁점입니다.
1-B. 제품 각론 — 6개 수익원을 하나씩
각 제품마다 ① 무엇인가 ② 어떤 시술에 쓰이나 ③ 누가 고객인가 ④ 얼마인가 ⑤ 경쟁사 대비 무엇이 같고 다른가의 순서로 정리했습니다. 시술 원리는 별도 도식으로 그려 두었습니다.
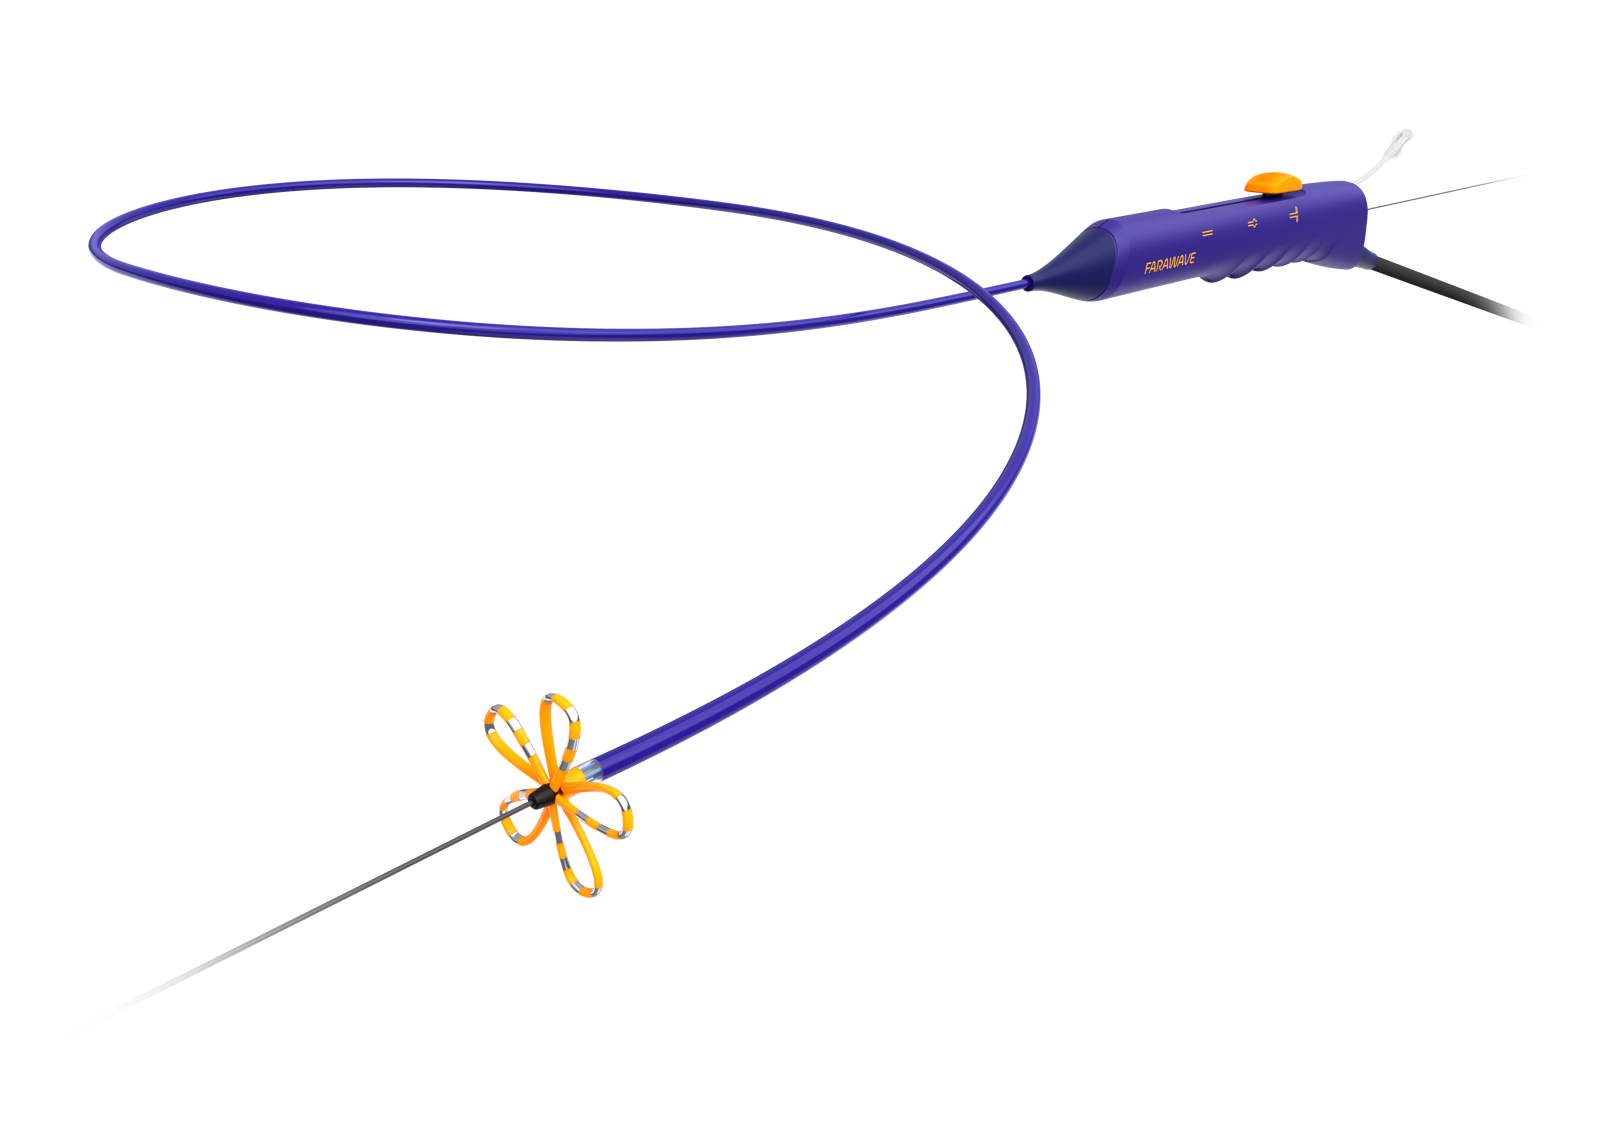
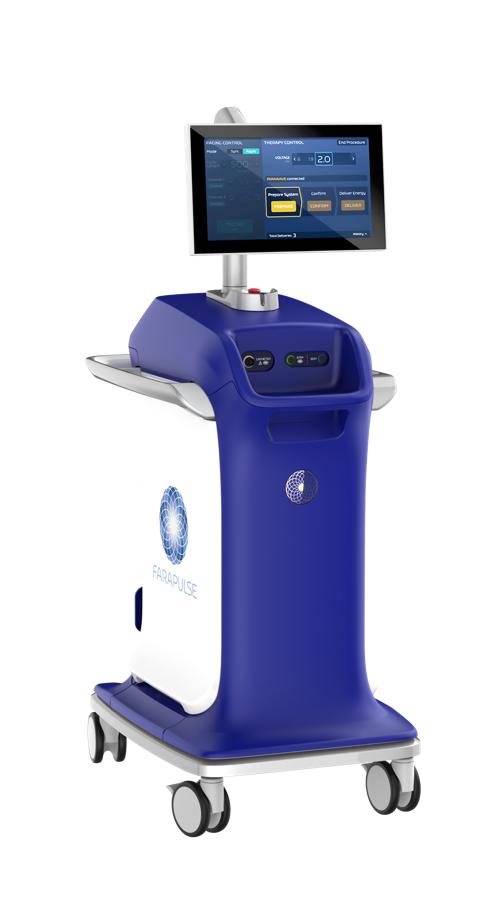
① Farapulse PFA — 심방세동 절제술 (매출 $3.33B, 16.6%)
심방(심장 윗방)이 규칙적으로 뛰지 않고 가늘게 떨리는(細動) 부정맥입니다. 원인의 대부분은 폐정맥(폐에서 심장으로 피가 들어오는 4개 혈관)이 심방과 만나는 지점에서 나오는 이상 전기신호입니다. 그래서 치료의 표준은 그 4개 입구 주변을 빙 둘러 지져서 전기적으로 끊는 것 — 이를 폐정맥 격리술(PVI)이라 합니다. 심방세동을 방치하면 심방 안에 피가 고여 혈전이 생기고, 그 혈전이 뇌로 날아가 뇌졸중을 일으킵니다. 이 지점에서 Watchman(②)이 등장합니다. 즉 BSX의 두 성장엔진은 같은 질환의 앞뒤 단계를 잡고 있습니다.
| 제품 | 형태 / 굵기 | 역할 | 출시 | 사업적 의미 |
|---|---|---|---|---|
| FARAWAVE | 바구니형(5스플라인) · 12Fr | 폐정맥 격리 단발 발사. 접촉력 센서·매핑 없이 투시(X-ray) 가이드로 시술 | 미국 2024.01 | 주력 매출원. "빠르고 단순"이 무기. 반대로 정밀 병변·비정형 부위에는 부적합 |
| FARAWAVE NAV | 동일 + 위치추적 | OPAL HDx 매핑 시스템 연동 → 방사선 노출 감소, 병변 확인 | 2024.10 | "매핑 통합이 없다"는 최대 약점에 대한 1차 대응 |
| FARAPOINT | 점형(focal) · 8Fr · 4전극 | 삼첨판협부(CTI) 절제 등 추가·재시술 병변 처리. 병변 깊이 최대 8mm | FDA 2026.01 | 재시술이 전체 절제술의 약 40%. 케이스당 매출(ASP) 상향 목적. Affera가 이미 하던 영역을 뒤늦게 커버 |
| FARAFLEX | 육각 격자형 · 8Fr · 19개 감지전극 | 매핑 + 절제를 한 카테터로. 고해상도 매핑 | 개발중 (2028년경) | 경쟁사 대비 2년 이상 늦은 대응. 이 시차가 5장의 핵심 쟁점 |
| FARASTAR / FARAVIEW | 제너레이터 / 소프트웨어 | 자본장비·설치기반 | — | 깔려 있어도 의사가 타사 카테터를 쓰면 매출은 안 나옴 |
결론부터: 카테터 단가는 어느 업체도 공개하지 않습니다. GPO별 협상가이고 계약상 비공개입니다. 다만 다음 세 가지로 간접 추정이 가능합니다. 미확인
- 수가 상한선: 병원이 PVI 1건에 받는 돈이 $23,953~$30,020(입원 DRG)이고, 여기서 병원 인건비·병상·마취·장비 상각을 뺀 나머지가 기구 예산입니다. 업계 관행상 기구비는 시술수가의 25~40% 선.
- 단가가 오히려 올라간 정황: 미국 PFA는 2026년 초 기준 금액 기준 점유율 78% vs 물량 기준 57%입니다(Guidepoint Qsight). 금액 점유율이 물량보다 21%p 높다는 것은 PFA 카테터가 기존 RF/냉동보다 개당 상당히 비싸다는 직접 증거입니다. PFA 전환은 단가 인상을 동반한 전환이었습니다.
- 마진 추론: BSX는 Farapulse Inc.를 $295M(2021년)에 인수해 2024년 한 해에만 매출 $10억+를 냈습니다. 개발비가 이미 상각된 상태에서 나온 매출이므로 프랜차이즈 마진은 전사 평균(70%)을 상회했을 가능성이 높습니다.
② Watchman FLX / FLX Pro — 좌심방이 폐색 (매출 $1.96B, 9.8%)
- 무엇인가: 니티놀(형상기억합금) 우산살 골격에 폴리에스터(PET) 막을 씌운 마개. 접혀서 카테터로 들어간 뒤 좌심방이 안에서 펼쳐집니다. 위치가 안 맞으면 다시 접어 재배치가 가능한 것이 FLX 세대의 특징입니다.
- 고객: 구조적 심장질환 시술팀(중재적 심장내과 + 영상의학). 입원 전용 시술이라 병원만 할 수 있고 외래수술센터(ASC)로는 못 내려갑니다 — 즉 시술 가능 장소가 병원 병상 수에 묶여 있습니다(2026년 물량 부진의 한 원인).
- 가격: 기기 단가 $10,000~$15,000 추정, 시술 전체 메디케어 지급액 $18,000~$24,000 추정. 미확인 (BSX 미공개, 환자 비용 추정 사이트 기준)
- 경쟁: 애보트 Amplatzer Amulet(2021 FDA)이 유일한 실질 경쟁자. 헤드투헤드 임상(1,878명)에서 45일 폐색률 98.9% vs Watchman 96.8%로 Amulet 우위, 다만 시술 합병증은 4.5% vs 2.5%로 Watchman 우위. 즉 "더 잘 막지만 더 위험하다" — 이 트레이드오프 때문에 Watchman이 다수 점유를 유지 중. Conformal Medical CLAAS(폼 소재, IDE 임상 1/3 진행 → 실질 2027~28년), J&J Laminar($400M 인수, 임상 진행 중 → 2027년+)가 후속 위협.
- 같은 점/다른 점 요약: 세 제품 모두 "좌심방이 입구를 막는다"는 목적은 동일. 차이는 봉인 방식 — Watchman은 입구를 덮는 마개, Amulet은 주머니 안을 채우는 디스크+로브 2중 구조, CLAAS는 모양에 맞춰 변형되는 폼. Watchman의 진짜 해자는 제품 성능이 아니라 누적 임상 데이터와 시술 의사 훈련 기반입니다.
③ 중재적 심장/혈관 (ICT) — 매출 $4.64B, 23.1% (최대 사업부)
의외로 매출 1위는 EP가 아니라 관상동맥·말초혈관 사업부입니다. 다만 성장률은 유기 +6.3%로 낮고, 경쟁이 가장 치열한 성숙 영역입니다.
| 제품 | 무엇인가 | 고객·수가 | 경쟁 구도 |
|---|---|---|---|
| SYNERGY XD 약물용출 스텐트 | 백금-크롬 금속 스텐트에 생분해성 폴리머로 에베로리무스를 코팅. 약이 다 방출되면 폴리머가 4개월 내 흡수되어 맨 금속만 남음 → 후기 혈전증 위험 감소 | 중재적 심장내과 캐스랩. CPT 92928 등 시술 코드에 번들되어 별도 기기 수가 없음 | 애보트 Xience, 메드트로닉 Resolute와 3파전. 사실상 코모디티, 단가 경쟁 상시 |
| AGENT 약물코팅 풍선(DCB) | 스텐트를 남기지 않고 파클리탁셀만 혈관벽에 전달하고 빠지는 풍선. 스텐트 재협착(ISR) 치료용 | 신설 코드 CPT 0913T(Category III) — 지역 보험자가 개별 가격 책정. TPT(한시적 추가지급) 확보 | 미국 관상동맥 DCB 시장의 선발주자. 상대적 차별화 구간이나 시장 규모가 작음 |
④ Endoscopy — 매출 $2.92B, 14.5%
가장 조용하지만 가장 안정적인 사업입니다. 유기 +7.7%로 꾸준하고, 대표 제품 AXIOS는 초음파내시경으로 위와 인접 장기(췌장 가성낭종·담낭) 사이에 구멍을 뚫고 그 통로에 그대로 스텐트를 심는 일체형 기구입니다(전기소작 팁 내장). 기존에는 여러 기구를 갈아끼워야 했던 시술을 한 번에 끝냅니다. 내시경 본체(올림푸스·후지필름)는 BSX가 팔지 않고 처치기구만 공급합니다 — 즉 스코프 제조사와 경쟁하지 않고 그 위에 얹혀 가는 포지션입니다.
⑤ Urology — 매출 $2.71B, 13.5% (현재 최대 부진 영역)
- Rezūm: 전립선비대증(BPH)을 수증기로 태우는 외래 시술. 재사용 제너레이터 + 일회용 주입기(5개 단위 판매) = A형 모델. 수술·약물 사이의 중간 옵션.
- SpaceOAR Vue: 전립선암 방사선치료 전에 전립선과 직장 사이에 젤을 주입해 물리적으로 벌려 놓는 흡수성 하이드로겔. 직장 부작용을 줄입니다. 의원 시술 시 $3,722(기구값 포함) — 개원가 채널 경제성이 핵심.
- Axonics 천수신경자극기: 2024년 11월 $3.7B에 인수. 과민성방광·요실금 치료용 이식형 자극기. 회계상 Urology에 편입되어 이 사업부 보고성장을 +23.1%로 부풀렸지만 유기성장은 +4.7%, Q1 2026에는 +0.5%까지 하락.
(2026년 5월 Bernstein 컨퍼런스 경영진 설명) ① 중국 VBP(물량기반 일괄구매)가 결석 제거 제품군 단가를 직격, ② Axonics 영업조직 통합 과정의 상업적 혼선(신규 임상영업 100명 추가 채용 중), ③ 결석 포트폴리오 신규 경쟁자 진입. PFA 이슈에 가려져 있지만 $2.7B 사업부가 사실상 제자리걸음이라는 점은 별도로 봐야 합니다. Q2 2026에는 Urology 매출 $684M, 유기 +0.8%였습니다 공시.
⑥ Neuromodulation — 매출 $1.20B, 6.0%
WaveWriter Alpha(척수자극기): 만성 통증 환자의 척수 경막외강에 전극을 넣고, 엉덩이/복부 피하에 충전식 발전기를 심어 통증 신호를 전기로 차단합니다. 본체 삽입 시 병원 외래 수가 $31,526 — 개당 단가가 가장 높은 제품군입니다. Vercise Cartesia(뇌심부자극, DBS)는 파킨슨병·본태성 진전 치료용으로, 16접점 방향성 리드는 업계 유일입니다. 유기 +8.0%로 견조하며, 경영진이 "차기 성장 엔진"으로 꼽는 영역입니다.
BSX를 반도체에 비유하면 장비회사가 아니라 소재·부품회사에 가깝습니다. ASML 같은 자본장비 사이클이 아니라, 웨이퍼 투입량에 비례해 소진되는 포토레지스트/CMP슬러리 같은 구조입니다. 다른 점은 고객이 "구매팀"이 아니라 제품을 직접 손에 쥐고 쓰는 개별 엔지니어(=의사)이고, 그 엔지니어의 손에 익은 정도가 곧 전환비용이라는 것입니다. 그래서 가격 경쟁보다 "임상 데이터 + 학회 발표 + 프록터 교육"이 점유율을 움직입니다. 5장에서 이 렌즈로 잠식의 원인을 분해합니다.
2매출 구성 — 제품·지역·고객
BSX는 Cardiovascular(심혈관, 매출의 66%)와 MedSurg(내과수술, 34%) 두 개 세그먼트로 보고합니다. 실제 투자 판단에 필요한 단위는 그 아래 6~7개 프랜차이즈입니다.
| 부문 | FY2023 | FY2024 | FY2025 | 비중 | 세그먼트 영업이익 FY25 | 세그먼트 영업이익률 |
|---|---|---|---|---|---|---|
| Cardiovascular | 8,819 | 10,755 | 13,250 | 66.0% | 4,303 | 32.4% (FY24 29.8% · FY23 26.7%) |
| MedSurg | 5,422 | 5,993 | 6,824 | 34.0% | 2,268 | 33.2% (FY24 34.6% · FY23 34.5%) |
| 합계 (연결 매출) | 14,240 | 16,747 | 20,074 | 100% | 6,571 | 연결 영업이익 3,613 (18.0%) |
| 세그먼트 / 프랜차이즈 | FY2025 매출 | 비중 | 보고성장 | 유기성장 | 한 줄 설명 |
|---|---|---|---|---|---|
| Cardiovascular | $13,250M | 66.0% | +23.2% | +20.8% | 심장·혈관 시술용 기구 |
| — 중재적 심장/혈관 (ICT) | $4,639M | 23.1% | +10.5% | +6.3% | 관상동맥 스텐트, 약물풍선, 말초혈관 |
| — Electrophysiology (Farapulse) | $3,325M | 16.6% | +74.6% | +73.3% | 심방세동 절제술 카테터 ★성장엔진1 |
| — Cardiac Rhythm Management | $2,332M | 11.6% | +2.3% | +1.4% | 심박조율기·제세동기(리드리스 포함) |
| — Watchman (LAAC) | $1,958M | 9.8% | +29.1% | +28.9% | 좌심방이 폐색 임플란트 ★성장엔진2 |
| — 중재적 종양/색전 | $996M | 5.0% | +16.4% | +12.5% | 간암 색전술 등 |
| MedSurg | $6,824M | 34.0% | +13.9% | +6.7% | 내시경·비뇨기·신경자극 |
| — Endoscopy | $2,916M | 14.5% | +8.6% | +7.7% | 소화기 내시경 처치기구 |
| — Urology | $2,709M | 13.5% | +23.1% | +4.7% | 결석·전립선·요실금 (Axonics 인수효과) |
| — Neuromodulation | $1,199M | 6.0% | +8.4% | +8.0% | 척수자극기(만성통증), 뇌심부자극 |
| 합계 | $20,074M | 100% | +19.9% | +15.8% |
- Urology의 보고성장 +23.1% vs 유기성장 +4.7% — 격차 18.4%p는 전부 Axonics 인수($3.7B, 2024년 11월 완료) 효과입니다. 즉 이 사업부는 돈 주고 산 성장이며 본업은 거의 정체 상태입니다. Q1 2026에는 유기성장이 +0.5%까지 떨어졌습니다(중국 VBP의 결석 사업 타격 + Axonics 영업조직 통합 혼선).
- EP + Watchman = 매출의 26.4%인데, FY2025 매출 증가액($3.33B)의 약 56%를 두 제품이 만들었습니다. 그래서 이 둘이 흔들리자 회사 전체 성장률이 15.8% → 7%대로 반토막 난 것입니다. 나머지 사업은 원래 한 자릿수 성장체입니다.
| 프랜차이즈 | FY2023 | FY2024 | FY2025 | FY25 보고성장 | FY25 미국 매출 | 미국 비중 |
|---|---|---|---|---|---|---|
| Endoscopy | 2,482 | 2,687 | 2,916 | +8.5% | 1,802 | 62% |
| Urology | 1,964 | 2,200 | 2,709 | +23.1% | 2,000 | 74% |
| Neuromodulation | 976 | 1,106 | 1,199 | +8.4% | 914 | 76% |
| Interventional Cardiology & Vascular Therapies | 3,791 | 4,199 | 4,639 | +10.5% | 2,007 | 43% |
| Watchman | 1,274 | 1,516 | 1,958 | +29.2% | 1,791 | 91% |
| Electrophysiology | 800 | 1,904 | 3,325 | +74.6% | 2,311 | 70% |
| Cardiac Rhythm Management | 2,218 | 2,279 | 2,332 | +2.3% | 1,425 | 61% |
| Interventional Oncology & Embolization | 736 | 856 | 996 | +16.4% | 615 | 62% |
| 지역 | FY2023 | FY2024 | FY2025 | FY25 비중 | 2026Q2 | 2026Q2 보고성장 |
|---|---|---|---|---|---|---|
| 미국 | 8,425 | 10,210 | 12,864 | 64.1% | 3,426 | +6.2% |
| EMEA | 2,856 | 3,228 | 3,451 | 17.2% | 932 | +6.1% |
| 아시아·태평양 | 2,400 | 2,686 | 3,080 | 15.3% | 878 | +11.2% |
| 중남미·캐나다 | 560 | 624 | 678 | 3.4% | 206 | +22.4% |
| (참고) 신흥시장 합계 | 2,310 | 2,680 | 2,985 | 14.9% | — | — |
| 합계 | 14,240 | 16,747 | 20,074 | 100% | 5,442 | +7.5% |
| 사업 | 2026Q2 | 2025Q2 | 보고성장 | 유기성장 | 세그먼트 영업이익률 (전년) |
|---|---|---|---|---|---|
| Endoscopy | 793 | 737 | +7.6% | +7.0% | — |
| Urology | 684 | 676 | +1.1% | +0.8% | — |
| Neuromodulation | 341 | 303 | +12.7% | +12.2% | — |
| MedSurg | 1,818 | 1,716 | +5.9% | +5.4% | 32.9% (35.1%) |
| Cardiovascular | 3,624 | 3,345 | +8.3% | +7.8% | 33.1% (32.1%) |
| 합계 | 5,442 | 5,061 | +7.5% | +7.0% | GAAP OPM 21.6% |
| 프랜차이즈 | 2026Q2 | 2025Q2 | 보고성장 | 미국 26Q2 (25Q2) | 미국 성장 | 해외 26Q2 (25Q2) | 해외 성장 |
|---|---|---|---|---|---|---|---|
| Electrophysiology | 916 | 840 | +9.0% | 606 (587) | +3.2% | 310 (252) | +23.0% |
| Watchman | 507 | 486 | +4.3% | 459 (446) | +2.9% | 48 (40) | +20.0% |
| Interventional Cardiology & Vascular Therapies | 1,333 | 1,178 | +13.2% | 586 (499) | +17.4% | 746 (679) | +9.9% |
| Cardiac Rhythm Management | 585 | 590 | −0.8% | 349 (355) | −1.7% | 236 (235) | +0.4% |
| Interventional Oncology & Embolization | 283 | 251 | +12.7% | 175 (155) | +12.9% | 108 (96) | +12.5% |
| Endoscopy | 793 | 737 | +7.6% | 491 (456) | +7.7% | 303 (281) | +7.8% |
| Urology | 684 | 676 | +1.2% | 503 (499) | +0.8% | 181 (178) | +1.7% |
| Neuromodulation | 341 | 303 | +12.5% | 257 (228) | +12.7% | 84 (75) | +12.0% |
| 합계 | 5,442 | 5,061 | +7.5% | 3,426 (3,224) | +6.3% | 2,017 (1,837) | +9.8% |
2026Q2 EP 매출은 $916M(+9.0%)으로, 미국 $606M(+3.2%)·해외 $310M(+23.0%)이었습니다 공시. Watchman은 $507M(+4.3%)이었습니다 공시. 2026-07-27 판이 인용한 Q1 2026 수치(EP +22%, Watchman $506M +19.2%, 미국 EP +18% / 해외 +30%)는 5장에 그대로 둡니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
일반 소비재는 "쓰는 사람 = 사는 사람 = 내는 사람"입니다. 의료기기는 이 셋이 전부 분리되어 있고, 여기에 공동구매 조직까지 끼어 4단 구조가 됩니다. BSX의 마케팅 비용과 해자(垓子)를 이해하려면 이 구조가 핵심입니다.
3-A. 돈은 어떻게 흐르는가 — 4중 의사결정 구조
3-B. "요금제"의 실체 — 미국 메디케어 수가표 (2026년)
BSX에는 SaaS 같은 요금제가 없습니다. 대신 시술 코드별 보험 지급액이 사실상 가격 상한을 결정합니다. 아래는 BSX가 직접 배포하는 수가 안내서에서 뽑은 2026년 미국 기준액입니다. 이 표를 보면 "기구 하나가 얼마짜리 시술 안에 들어가는가"가 보입니다.
| 제품 / 시술 | 주요 코드 | 병원 외래(APC) | ASC | 입원(DRG) | 의사 수가 |
|---|---|---|---|---|---|
| Farapulse 심방세동 절제술 | CPT 93656 | $26,704 | $20,256 | DRG273 $30,020 DRG274 $23,953 | $807 |
| — 추가 병변 절제 | +93655/+93657 | — | — | — | 각 $261 |
| Watchman 좌심방이 폐색 | CPT 33340 | 입원전용 | — | DRG273/274 동일 | $619 |
| 동시시술 (절제술+Watchman) | DRG 317 | — | — | $48,656 | 합산 |
| SpaceOAR 하이드로겔 스페이서 | CPT 55874 | $5,478 | $4,230 | — | 외래 $3,722 |
| 척수자극기 본체 삽입 | CPT 63685 | $31,526 | $27,486 | DRG029 $24,825 | $319 |
| 천수신경자극기(Axonics) 삽입 | CPT 64590 | $19,820 | $16,224 | — | $428 |
- DRG 317 ($48,656)의 존재가 BSX 전략의 핵심입니다. 절제술 따로($30,020) + Watchman 따로 하면 병원은 두 번 입원시켜야 하지만, 한 번에 같이 하면 $48,656을 한 번에 받습니다. 병원 입장에서 병상 회전이 좋고, BSX 입장에서는 Farapulse와 Watchman을 한 케이스에 동시 판매할 수 있습니다. 이것이 2025년 7월 FDA가 승인한 "동시시술(concomitant) 라벨 확대"의 사업적 의미입니다.
- 동시에, 이 구조가 지금 Watchman 물량 감소의 원인이기도 합니다. 예전에는 절제술 환자가 몇 달 뒤 따로 Watchman을 받으러 왔다면(= 별도 카운트), 지금은 같은 날 한 번에 처리됩니다. 총 시술 건수(=Watchman 판매 개수)는 줄어드는데 환자 커버리지는 늘어나는 착시가 생깁니다. 경영진이 "단독 시술 물량은 감소, 동시시술 수요는 견조"라고 말한 게 정확히 이 현상입니다.
- 비뇨기·통증 제품은 시술 장소(site of care)가 수익성을 좌우합니다. SpaceOAR는 병원 외래 $5,478 vs 의원 $3,722 — 의원에서 하면 기구값이 그 안에 들어 있어 의사가 마진을 직접 관리합니다. 그래서 BSX는 ASC(외래수술센터)·개원가 채널 확대에 공을 들입니다.
3-C. 제품 라이프사이클 & 시장 침투율 — 두 층위
"이미 다 팔린 시장인가, 아직 초입인가"를 판별하려면 침투율을 두 겹으로 나눠 봐야 합니다. 이 구분을 안 하면 완전히 반대 결론이 나옵니다.
- [1층] 기술 전환 침투율: "절제술을 받는 환자 중 몇 %가 PFA로 받는가" → 미국 물량 기준 57%, 금액 기준 78% (2026년 초). 후반부.
- [2층] 질환 침투율: "심방세동 환자 중 몇 %가 절제술을 받는가" → 연 25만 건 ÷ 환자 1,050만 명 ≈ 2~3%. 극초기.
[1층] PFA의 기술 전환 S커브 — 미국은 후반전
| 지역 | PFA 침투 단계 | BSX 위치 | 남은 여지 / 리스크 |
|---|---|---|---|
| 미국 | 후반부 — 물량 57% / 금액 78% | 점유 41%로 2위(Guidepoint) ↔ 회사는 리더 주장 | 기술 전환분은 대부분 소진. 이제부터는 점유율 싸움. 남은 RF/냉동 43%는 주로 재시술·소규모 센터 |
| 유럽 | 중반 — 초회 시술의 49% | 응답 센터의 70%가 Farapulse 사용, 명확한 1위 | 유럽 센터의 23%가 아직 PFA 미시작. 고volume 센터 72% vs 저volume 센터 25% — 하위 센터로의 확산 여지 큼 |
| 일본 | 초기 — 2024.09 Farapulse 승인 | 선점 포지션 | 업계 추정 향후 10년 $10억 규모 기회. 아직 매출 기여 미미 |
| 중국 | 초기이나 구조가 다름 | 불리 | NMPA 혁신기기 승인의 1/3이 PFA 관련. 국산 저가 제품 다수(JJET, MicroPort 등). VBP 일괄구매가 들어오면 ASP 붕괴 — BSX 비뇨기 사업은 이미 VBP 타격 |
[2층] 진짜 TAM — 여기가 핵심입니다
숫자로 보는 미개척 시장
- 미국 성인 심방세동 유병 약 1,050만 명 (UCSF/2024년 3,000만 건 진료기록 재분석 — 기존 추정 330만의 3배로 상향)
- 미국 연간 심방세동 절제 카테터 약 25만 개 (2018년 7.6만 → 2025년 25만)
- → 연간 시술 침투율 약 2~3% 계산 (필자 계산)
- 미국 절제술 시장 규모 $3.8B (2025년, 전 방식 합산)
- BSX 자체 추정 글로벌 EP 시장: $13B(2025) → $20B(2028)
그런데 이 숫자를 그대로 믿으면 안 되는 이유
- 1,050만 명 중 상당수는 고령·무증상이라 절제술 대상이 아님
- 절제술은 전문 EP Lab과 숙련의가 필요 — 시술 공급 능력이 병목. 미국 EP 의사 수는 급증하지 않음
- 2022년 CMS 수가 인하가 이미 시술 증가에 브레이크를 건 전례
- 즉 "침투율 3% → 20%" 같은 도약은 물리적으로 불가능하고, 현실적으로는 연 10~20%대 시술 건수 증가가 상한
"PFA 시장이 끝났다"는 명제는 틀렸고, "PFA 시장이 폭발한다"도 틀렸습니다. 정확한 그림은 — 연 15~20% 성장하는 시장에서, BSX가 60%→40%대로 점유율이 조정된 상태입니다. 시장 성장률(15~20%) × 점유율 안정 가정 시 BSX EP 매출은 여전히 시장 성장률 수준(10%대 중반)으로 성장 가능합니다. 실제로 경영진이 2026년 EP 가이던스를 "글로벌 약 10%(미국은 한 자릿수 중반, 해외 +20%)"로 잡은 것이 이 계산과 정합적입니다. 즉 지금 주가에 반영된 것은 "성장 소멸"이 아니라 "성장 등급 강등"입니다.
적응증 확장 — 남아 있는 성장 레버
| 레버 | 상태 | 내용 | 사업적 크기 |
|---|---|---|---|
| 지속성 심방세동 1차 치료 | 2026.04 확보 | AVANT GUARD 임상(NEJM, 310명): 치료 경험 없는 지속성 심방세동에서 Farapulse가 항부정맥제 대비 치료 실패 위험 54% 감소(56% vs 30% 성공). FDA 라벨 확대 완료 | 큼 — 지금까지 "약 먼저, 실패하면 시술"이던 순서를 뒤집을 수 있음. 다만 가이드라인 반영·보험 적용까지 시차 |
| Watchman 동시시술 | 2025.07 라벨 확대 | OPTION 임상 근거로 절제술과 동시/순차 시행 허용. DRG 317($48,656) 수가 존재 | 양면적 — 케이스당 매출↑, 그러나 Watchman 단독 물량은 잠식(5-J) |
| 심실빈맥(VT) | 초기 임상 | Faraflex(2028)의 표적. 메드트로닉 Sphere-9은 이미 FDA 혁신기기 지정(6개월 무재발 65.5%) | 장기 옵션. 단기 실적엔 무관 |
| 저volume 센터 확산 | 진행 중 | 유럽 저volume 센터 PFA 사용률 25%(고volume 72%). 미국도 지역병원 확산 여지 | 중간 — 단, 단가는 낮아지는 방향 |
4누가 사는가 — 고객과 판매 구조
실사용자(의사), 구매자(병원), 협상자(GPO), 지불자(보험) 넷이 모두 다릅니다. BSX가 영업·교육·임상데이터를 쏟아붓는 지점은 이 중 기종 결정권을 쥔 시술 의사입니다.
① 실사용자 — 시술 의사 (기종 결정권)
심방세동 절제술은 전기생리학(EP) 전문의가, Watchman은 구조적 심장질환 중재 시술의가 합니다. 미국에서 이런 기구는 PPI(Physician Preference Item, 의사 선호 품목)로 분류되어, 병원이 단가를 이유로 함부로 기종을 바꾸지 못합니다. 손에 익은 카테터를 바꾸면 시술 시간과 합병증 위험이 올라가기 때문입니다. 이것이 BSX 해자의 1차 원천입니다.
② 구매자 — 병원 / IDN
병원은 DRG 정액수가를 받으므로, 기구 값이 비쌀수록 병원 마진이 깎입니다. 따라서 병원은 늘 단가 인하 압력을 넣습니다. 다만 PFA처럼 시술 시간을 크게 줄여 하루 케이스 수를 늘려주는 기술은 병원 입장에서 고정비 회수 관점에서 이득이라 비싼 값을 감내합니다. PFA의 개당 단가가 기존 RF보다 높은데도 빠르게 전환된 이유가 여기 있습니다.
③ 협상자 — GPO / IDN 구매동맹
Vizient·Premier 같은 공동구매기구(GPO)가 수백 개 병원을 묶어 단가를 협상합니다. 여기서 "자본장비 무상/할인 배치 ↔ 소모품 물량 약정" 형태의 번들 계약이 관행적으로 이뤄집니다. 단, 실제 계약 조건은 어느 업체도 공개하지 않습니다 — 5-D에서 이 점이 왜 중요한지 다룹니다. 미확인
④ 지불자 — CMS / 민간보험
BSX의 "요금제"는 사실상 미국 메디케어 수가표입니다. 회사가 정가를 올려도 병원이 받는 수가가 고정이면 팔릴 수 없습니다. 반대로 새 수가코드가 신설되면 그 자체가 시장 개방입니다. 그래서 의료기기 투자에서는 임상 데이터 → 가이드라인 등재 → 수가 코드 → 매출의 4단계 체인을 봐야 합니다.
지역으로 보면 FY2025 매출의 64.1%가 미국이고(2장 지역 표), EP 프랜차이즈는 미국 비중이 70%($2,311M / $3,325M)로 전사 평균보다 높습니다 공시. 5장의 "잠식은 미국 시장 현상"이라는 진단이 전사 성장률에 바로 닿는 이유입니다.
5경쟁과 해자 — PFA 점유 잠식의 해부, 5개 가설 검증
질문은 정확히 이것이었습니다: "잠식의 성격이 무엇인가 — 경쟁사 제품이 더 좋아서인가, 싸서인가, BSX 마진이 과했던 건가, 출혈 경쟁인가, 아니면 넘기 힘든 번들링 벽이 있는가?" 각각을 별도 가설로 세우고 공개 자료로 검증했습니다.
결론을 먼저 말하면 가설 1(제품력)과 가설 5(생태계 락인)가 참, 가설 2·4(가격/출혈경쟁)는 증거 없음, 가설 3(과도한 마진)은 "마진이 아니라 독점 프리미엄이 문제였다"로 수정 채택입니다.
| 기업 | 시장 | 시총 | EP/PFA 부문 성장 | OPM | PER | EV/EBITDA | 비고 |
|---|---|---|---|---|---|---|---|
| Boston Scientific | NYSE | $64.1B 계산 | EP FY25 +74.6% → Q1'26 +22% | 조정 28.0% (FY25) | 선행 약 13배 · TTM 17.5배 | 11.5배 | PFA 미국 점유 41%(Guidepoint) vs 60%(2024 BTIG) |
| Medtronic | NYSE | 보강 필요 | CAS 유기 +71%, PFA 글로벌 +78% / 미국 +124% (FY26 3Q) | 부문 미공개 | 보강 필요 | 12.2배 | Affera Sphere-9, PFA가 CAS 매출의 75%, 냉동절제 −40% |
| J&J MedTech | NYSE | 보강 필요 | EP $1.47B, +11% (25Q2) | 부문 미공개 | 보강 필요 | 보강 필요 | Varipulse · Carto 3 설치기반 5,500대 · 25Q1 −2% 역성장 후 회복 |
| Abbott | NYSE | 보강 필요 | EP 글로벌 10%대 초반, 유럽 +20% (26Q2) | 부문 미공개 | 보강 필요 | 보강 필요 | Volt 2.0 2026.05 제한출시 → 26Q3 전면 출시 |
| Edwards Lifesciences | NYSE | 보강 필요 | — | — | 보강 필요 | 22.3배 | 구조적 심장질환 피어(밸류에이션 비교용) |
| Kardium (비상장) | — | — | 2025.09 FDA 승인 | — | — | — | $250M 조달. 122전극 구형 어레이로 매핑하며 절제. 5번째 경쟁자 |
5-A. 먼저 사실관계 — 감속 곡선은 얼마나 가파른가
5-B. 점유율 데이터 — 두 개의 상충하는 소스
여기서 주의가 필요합니다. 공개된 PFA 점유율 데이터는 두 계열이 있고 서로 다른 그림을 보여줍니다.
- 위 수치는 미국 한정입니다. 유럽에서는 EHRA 2025 설문 기준 응답 센터의 70%가 Farapulse를 사용 중이며 BSX가 여전히 압도적 1위입니다. Q1 2026 BSX EP 매출도 미국 +18% vs 해외 +30%로 해외가 더 좋습니다. 즉 잠식은 미국 시장 현상입니다.
- BSX 경영진은 Q4 2025 컨콜에서 "2026년 말에도 우리가 명확한 PFA 시장 리더일 것"이라 했고, 회사는 누적 50만 명 이상 치료·"세계에서 가장 많이 처방된 PFA 기기"라고 주장합니다. Guidepoint의 미국 데이터(메드트로닉 48% > BSX 41%)와 정면으로 충돌합니다. 글로벌 vs 미국, 누적 vs 당기의 차이일 가능성이 높지만, 이 불일치 자체가 7/29 실적에서 확인해야 할 1순위 항목입니다.
- 메드트로닉 측 데이터는 훨씬 공격적입니다: FY26 3분기 PFA 매출 글로벌 +78%, 미국 +124%, PFA가 심장절제솔루션(CAS) 매출의 75%를 차지, 냉동절제는 −40%. Affera 설치기반을 한 분기에 두 배로 늘렸습니다. 공시
5-C. 가설 1 — "경쟁사 제품이 더 좋아서다" → 참 (부분적으로, 그러나 중요한 부분에서)
4사 제품을 기능 축으로 비교하면 Farapulse는 "가장 빠르지만 가장 좁은" 제품입니다.
| 축 | BSX Farawave | Medtronic Affera Sphere-9 | J&J Varipulse | Abbott Volt |
|---|---|---|---|---|
| 형태 | 5스플라인 바구니, 12Fr, 단발 발사 | 대형 격자 팁(lattice), 점형+광역 겸용 | 가변 루프형 | 바구니형 단발 발사 |
| 에너지 | PFA 전용 | RF + PFA 이중 모드 (한 카테터) | PFA | PFA (+TactiFlex Duo 병용) |
| 매핑 통합 | 별매 Nav 버전 필요 (OPAL HDx) | Affera Prism-1 기본 통합 | Carto 3 기본 통합 (설치기반 5,500대) | EnSite X 통합 |
| 비-폐정맥 병변 (삼첨판협부, 후벽, 심방조동) | 불가 → Farapoint(2026.01) 별도 필요 | 한 카테터로 가능 | 제한적 | 제한적 |
| 지속성 심방세동 | AVANT GUARD로 라벨 확대(2026.04) | 기질 변형에 강점 | — | 1년 무재발 58.1% (낮음) |
| 1년 무재발률 | 73.4% (ADVANTAGE AF) | — | — | 83.5%(발작성) / 58.1%(지속성) |
| 차세대 | 3세대 2027 상반기, Faraflex 2028 | Sphere-360 CE마크 2026.01 | Omnypulse 임상 | Volt 2.0 2026.05 출시 |
시술 의사가 메드트로닉 Sphere-9을 선택하는 합리적 이유가 객관적으로 존재합니다. Farawave로 시술하면 폐정맥 격리는 15분에 끝나지만, 심방조동이 동반되거나 지속성 심방세동이라 추가 병변이 필요하면 카테터를 갈아끼우고 매핑 장비를 따로 붙여야 합니다. Sphere-9은 하나의 카테터로 매핑·점형·광역·RF·PFA를 전부 처리합니다. 실제 심방세동 절제술의 상당수가 단순 발작성이 아니라는 점(재시술이 전체의 약 40%)을 감안하면, 이는 "취향" 수준이 아니라 워크플로 우위입니다.
BSX의 대응(Farapoint 2026.01, Faraflex 2028)은 방향은 맞지만 2년 늦었습니다. 그리고 이 시차가 그대로 점유율 곡선에 나타나고 있습니다. 다만 이것은 "제품이 나쁘다"가 아니라 "제품 라인업이 좁다"의 문제이며, 원리적으로 따라잡을 수 없는 격차는 아닙니다. (2026-07-29 Q2 발표에서 FARAFLEX의 ELEVATE-PF 타당성 연구 결과 발표와 피보탈 FARADIGM 임상 등록 개시가 공시되었습니다 공시.)
5-D. 가설 2 — "경쟁사가 더 싸서다" → 증거 없음 (오히려 반대 정황)
- 4사 모두 카테터 ASP를 공개하지 않습니다. 언론·애널리스트 리포트에서도 "PFA 가격 경쟁이 시작됐다"거나 "할인율 몇 %"라는 보도를 찾을 수 없었습니다. 이는 가격 경쟁이 없다는 증명이 아니라, 확인 불가라는 뜻입니다.
- 반대 정황이 더 강합니다. 미국 PFA는 금액 점유율 78% > 물량 점유율 57%(2026년 초) — PFA는 여전히 기존 RF/냉동보다 프리미엄 가격을 받고 있습니다. 시장 전체가 단가 하락 국면이라면 이 격차가 좁혀져야 합니다.
- 애널리스트(Needham 등)들도 점유 이동의 원인을 "신제품 출시(Varipulse, Affera)"로 명시하지, 가격으로 설명하지 않습니다.
- BSX의 대응 전략 자체가 가격 방어가 아니라 ASP 상향입니다 — Farapoint 출시의 목적을 애널리스트들은 "케이스당 매출 증대"로 해석합니다. 가격 전쟁 중이라면 나올 수 없는 전략입니다.
5-E. 가설 3 — "BSX 마진이 과도했던 것 아닌가" → 수정 채택: 마진이 아니라 독점 프리미엄이 문제였다
이 가설이 가장 정교하게 다뤄야 할 부분입니다. 정확히 말하면 BSX가 누린 것은 "과도한 가격 마진"이 아니라 "경쟁자 없는 1~2년"이었습니다.
BSX가 실제로 누린 것
- 2021년 Farapulse Inc.를 $295M에 인수 (당시로선 도박)
- 2023.04 유럽 → 2024.01 미국 승인, 사실상 유일한 상용 PFA
- 2024년 첫 해 매출 $10억+, 20만 명 치료
- 2024년 성장률 +138%, 2025년 +74.6%
- 이 기간 점유율 약 60% (BTIG 설문)
지금 사라지고 있는 것
- 독점적 선택권 — 이제 의사는 4개 중 고름
- 가격 방어력이 아니라 물량 방어력의 약화
- 시장 성장률(약 15~20%)을 크게 초과하던 초과 성장
- 주식시장이 부여했던 선행 PER 26배 → 13배
- 그러나 매출총이익률 70.6%는 유지 중 (FY2025 기준 오히려 +30bp 개선)
마진율이 무너지고 있다면 이는 가격 경쟁 = 구조적 훼손입니다. 반면 마진율은 유지되는데 성장률만 꺾인다면 이는 점유율 정상화 = 밸류에이션 문제입니다. FY2025 조정 매출총이익률 70.6%(+30bp), 조정 영업이익률 28.0%(+100bp)는 후자를 가리킵니다. 즉 "BSX 마진이 과했다"기보다는 "BSX 성장률이 지속 불가능하게 높았고 시장이 그것을 영구적인 것으로 가격에 반영했다"가 정확한 진술입니다. 단, 이는 Q1 2026까지의 데이터이며 본격적 가격 압박은 시차를 두고 나타날 수 있으므로 향후 분기 매출총이익률이 최우선 감시 지표입니다. (6장 분기 표: GAAP 매출총이익률 2026Q2 70.7% 공시)
5-F. 가설 4 — "출혈 경쟁인가, 경쟁사는 돈을 벌고 있나" → 출혈 경쟁 증거 없음. 경쟁사는 고성장 중
| 회사 | 부문 | 최근 분기 | 성장 | 해석 |
|---|---|---|---|---|
| Medtronic | Cardiac Ablation Solutions | FY26 3Q | 유기 +71% PFA만 글로벌 +78% / 미국 +124% | PFA가 부문 매출의 75%. 자사 냉동절제(−40%)를 스스로 잠식 중 = 공격적이지만 합리적 전환 |
| J&J MedTech | Electrophysiology | 25Q2 | $1.47B, +11% | 25Q1에 Varipulse 안전성 이슈로 −2% 역성장했다가 회복. 누적 1만 건+ |
| Abbott | Electrophysiology | 26Q2 | 글로벌 10%대 초반, 유럽 +20% | Volt 2.0을 2026.05 제한출시 → 26Q3 전면 출시. 실질 경쟁은 이제 시작 |
| Kardium (신규) | Globe PFA | 2025.09 FDA 승인 | — | $250M 조달. 122전극 구형 어레이로 매핑하며 절제. 5번째 경쟁자 |
세 회사 모두 EP를 전략적 최우선 성장 카테고리로 공언했으며(J&J 메드텍 회장 Tim Schmid: "우리는 물러서지 않는다(We are not rolling over)"), 매출은 고성장 중입니다. 적자를 감수하며 점유를 사들이는 전형적 출혈 경쟁의 징후(급격한 ASP 하락, 부문 적자 공시, 리베이트 확대 보도)는 어디에서도 확인되지 않았습니다. 다만 이익률 미공개이므로 "출혈 경쟁이 아니다"를 적극적으로 증명할 수도 없습니다.
5-G. 가설 5 — "넘기 힘든 번들링 벽이 있는가" → 참. 그리고 이것이 가장 구조적인 문제
확인된 사실
- J&J Carto 3 설치기반 약 5,500대(2024.11 기준), 그리고 JP모간이 "경쟁사 매핑 케이스의 50% 이상이 Carto에서 수행된다"고 명시.
- 메드트로닉의 락인 방식은 다릅니다 — 카테터 자체가 번들입니다. Sphere-9 하나로 매핑·점형·광역·RF·PFA를 다 하므로, 병원이 여러 종류 카테터를 재고로 들 필요가 없습니다. 일단 Affera/Prism-1로 표준화한 랩은 전환비용이 급등합니다.
- BSX는 매핑 설치기반에서 명확한 열위이며, 이는 J.P.Morgan·Needham·BTIG가 반복적으로 지적하는 구조적 약점입니다.
확인되지 않은 것 (중요)
- "자본장비 무상 배치 ↔ 소모품 물량 약정" 형태의 구체적 GPO 계약 조건은 어떤 업체도 공개하지 않으며, 공개 자료에서 계약서 수준의 증거를 찾을 수 없었습니다. 진단검사 분야의 "시약 렌탈" 관행과 유사한 구조가 EP에도 존재한다는 것은 업계 통설이나, 업체별 조건은 검증 불가입니다.
- 메드트로닉이 심박조율기(CRM) 사업과 EP를 묶어 파는가에 대한 공개 증거도 없습니다. 참고로 BSX 역시 $2.3B 규모의 CRM/리드리스 사업을 보유하고 있으므로, "BSX는 CRM이 없어서 불리하다"는 서술은 사실이 아닙니다. 진짜 격차는 CRM이 아니라 3D 매핑 설치기반에 한정됩니다.
5-H. 참고 — 안전성 프로파일: "어느 것도 깨끗하지 않다"
2026년 7월 발표된 FDA MAUDE 이상사례 데이터베이스 분석(2,262건, PFA 760건/RF 1,502건)은 플랫폼별로 부작용의 성격이 다르다는 점을 보여줍니다. 이는 경쟁 구도를 볼 때 중요한 축입니다. 2차 (이상사례 보고 기반이므로 발생률이 아닌 신호 강도로만 해석해야 함)
| 부작용 | Farapulse (BSX) | Affera (MDT) | Varipulse (J&J) | 비고 |
|---|---|---|---|---|
| 용혈 (hemolysis) | 15건 중 14건 | — | — | PFA 고유 부작용. 고전압 반복 조사 시 위험↑. BSX 자체도 인정 |
| 관상동맥 연축 | 17건 | 6건 | 1건 | PFA 계열 전반. BSX는 예방적 니트로글리세린 프로토콜로 대응 |
| 뇌졸중 | 보고의 1.8% | 9.6% | 보고의 19.6% | Varipulse는 2025년 초 5주간 미국 시술 중단 및 FDA 리콜 이력 |
즉 Farapulse는 신경학적 안전성에서는 오히려 우위이며, 용혈·관상동맥 연축이 약점입니다. 경쟁사가 "더 안전해서" 이기고 있는 것은 아닙니다.
5-I. 종합 — 잠식의 성격에 대한 최종 판정
| 가설 | 판정 | 근거 요약 |
|---|---|---|
| ① 경쟁사 제품이 더 좋다 | 참(부분) | Sphere-9의 올인원 워크플로가 객관적 우위. BSX 대응 제품(Farapoint 2026, Faraflex 2028)은 2년 지연 |
| ② 경쟁사가 더 싸다 | 증거 없음 | ASP 전면 비공개. 오히려 PFA는 여전히 RF 대비 프리미엄 가격(금액점유 78% vs 물량점유 57%) |
| ③ BSX 마진이 과했다 | 수정 채택 | 마진율은 유지·개선 중(70.6%, +30bp). 무너진 것은 마진이 아니라 독점 기간의 초과 성장률과 그 프리미엄 |
| ④ 출혈 경쟁이다 | 증거 없음 | 경쟁 3사 모두 EP 고성장. 부문 이익률 미공개라 반증도 불가. 덤핑 정황 보도 없음 |
| ⑤ 넘기 힘든 번들링 벽 | 참 (가장 구조적) | Carto 5,500대 설치기반 + Sphere-9의 카테터 내 번들. 단, 계약조건 자체는 검증 불가 |
"싸구려가 밀고 들어온 것이 아니라, 잘 만든 경쟁 제품들이 자기 유통 채널(매핑 설치기반)을 타고 들어온 것"입니다. 이것은 가격 훼손(=마진 영구 손상)보다는 낫고, 단순 일시적 노이즈(=곧 회복)보다는 나쁩니다. BSX가 되돌리려면 ① 제품 라인업 폭을 메워야 하고(2027~28년까지 기다려야 함), ② 매핑 설치기반을 늘려야 하는데(Cortex 인수가 그 시도), 둘 다 분기 단위가 아니라 연 단위의 과제입니다. 따라서 "내년에 점유율이 회복된다"는 시나리오에 베팅하는 것은 근거가 약하고, "40%대 점유율에서 시장 성장률만큼 성장한다"가 현실적인 기본 시나리오로 보입니다.
5-J. Watchman 라이프사이클 — 이쪽이 더 미묘합니다
PFA 이슈에 가려져 있지만, 주가 하락의 방아쇠를 실제로 당긴 것은 Watchman이었습니다(2026-05-27 하루 −12%).
- 2026년 2월 중순 — 미국 Watchman 단독 시술 물량이 사상 처음으로 전년비 감소. 매출은 여전히 +19.2%(Q1 2026, $506M)였지만 물량 방향이 꺾인 것이 문제.
- 2026년 4월 22일 — Q1 실적과 함께 연간 가이던스 하향(유기 10~11% → 6.5~8%).
- 2026년 5월 27일 — Bernstein 컨퍼런스에서 "Q3까지 Watchman 매출 사실상 횡보" 언급. 주가 −12%, 2년래 최저.
- 제프리스는 FY26 미국 Watchman 성장률 가정을 14% → 5%로 하향(목표주가 $100→$67).
원인 분해 — 세 가지가 겹쳤습니다
- (a) 자기잠식 [구조적이나 나쁘지 않음]: 동시시술 라벨 확대로 절제술과 한 번에 처리 → 별도 시술 1건이 사라짐. 환자는 잃지 않고 시술 건수만 준다는 점에서 매출에는 마이너스이나 경쟁 패배는 아님.
- (b) 병원 공급 능력 [일시적일 가능성]: Watchman은 입원 전용이라 ASC로 못 내려가고, EP 의사들이 PFA 케이스에 시간을 더 쓰면서 Watchman 시술 슬롯이 밀림. 경영진이 언급한 "병원 캐파 제약".
- (c) CHAMPION-AF의 애매한 결과 [구조적 리스크]: 아래 별도 설명.
Watchman 성장의 다음 단계는 "항응고제를 못 먹는 환자"에서 "먹을 수 있는 일반 환자"로 적응증을 넓히는 것이었고, 그 관문이 3,000명 규모의 DOAC 직접 비교 임상이었습니다. 결과:
- 1차 평가변수 비열등성 충족 (심혈관 사망/뇌졸중/전신색전 5.7% vs DOAC 4.8%, p<0.001 비열등)
- 출혈은 명확한 승리: 비시술 관련 주요출혈 10.9% vs 19.0% (p<0.001)
- 그러나 허혈성 뇌졸중은 수치상 열세: 3.2% vs 2.2%
ACC/TCTMD는 이를 "불편한 승리(uneasy win)"로 평가했습니다. 통계적 기준은 통과했지만, "뇌졸중 막으려고 하는 시술인데 뇌졸중이 더 많다"는 인상 때문에 시술 의사들의 즉각적 채택 확대를 이끌어내지 못했습니다. 즉 Watchman의 TAM 확장 시나리오는 "실패"는 아니지만 "지연"되었습니다.
| 위협 | 시점 | 강도 | 내용 |
|---|---|---|---|
| Abbott Amulet / Amulet 2 | 현재 | 중 | 폐색률 우위(98.9% vs 96.8%), 합병증 열위(4.5% vs 2.5%). VERITAS 시판후 연구 진행 중 |
| Conformal CLAAS | 2027~28 | 중 | IDE 임상 1,600명 중 500명 등록(2025.04 기준). 폼 소재로 모양 적응 |
| J&J Laminar | 2027+ | 중 | $400M 인수(2023). J&J가 Varipulse와 동시시술 번들을 구성하려는 의도 — BSX 전략의 복제 |
| Factor XI 억제제 (약물) | 2026~ | 최대 변수 | 10장 대체 기술 위협도 참조 |
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률 70%의 소모품 사업이 판관비 30%대·연구개발비 10%를 쓰고 남기는 구조입니다. 5년 동안 매출은 $11.9B에서 $20.1B로 늘었고, GAAP 영업이익률은 10%에서 18%로 올라왔습니다. 성장이 꺾인 2026년에도 분기 매출총이익률은 70% 선을 지키고 있습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM (26.06) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 11,888 (+19.9%) | 12,682 (+6.7%) | 14,240 (+12.3%) | 16,747 (+17.6%) | 20,074 (+19.9%) | 20,996 |
| 매출원가 | −3,711 | −3,956 | −4,345 | −5,257 | −6,221 | −6,315 |
| 매출총이익 (률) | 8,177 (68.8%) | 8,727 (68.8%) | 9,896 (69.5%) | 11,490 (68.6%) | 13,854 (69.0%) | 14,683 (69.9%) |
| 판관비 (률) | 4,359 (36.7%) | 4,520 (35.6%) | 5,190 (36.4%) | 5,984 (35.7%) | 6,887 (34.3%) | 7,158 (34.1%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 (별도 계정) | 1,204 (10.1%) | 1,323 (10.4%) | 1,414 (9.9%) | 1,615 (9.6%) | 2,052 (10.2%) | 2,152 (10.2%) |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 무형자산 상각 (별도 계정) | 741 | 803 | 828 | 856 | 897 | 919 |
| 기타 주요 계정 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 영업이익 (률) | 1,199 (10.1%) | 1,649 (13.0%) | 2,343 (16.5%) | 2,603 (15.5%) | 3,613 (18.0%) | 4,152 (19.8%) |
| 지배순이익 (보통주 귀속) | 985 | 642 | 1,570 | 1,853 | 2,898 | 3,674 |
| 영업현금흐름 | 1,870 | 1,526 | 2,503 | 3,435 | 4,534 | 4,529 |
| CAPEX (유형·소프트웨어) | −554 | −588 | −711 | −790 | −876 | −904 |
| FCF (마진) | 1,316 (11.1%) | 938 (7.4%) | 1,792 (12.6%) | 2,645 (15.8%) | 3,658 (18.2%) | 3,625 (17.3%) |
| 항목 | 2025Q1 | 2025Q2 | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 4,663 (+20.9%) | 5,061 (+22.8%) | 5,065 (+20.3%) | 5,286 (+15.9%) | 5,203 (+11.6%) | 5,442 (+7.5%) |
| 매출원가 | −1,453 | −1,637 | −1,523 | −1,608 | −1,590 | −1,594 |
| 매출총이익 (률) | 3,210 (68.8%) | 3,424 (67.7%) | 3,542 (69.9%) | 3,679 (69.6%) | 3,614 (69.5%) | 3,848 (70.7%) |
| 판관비 (률) | 1,597 (34.2%) | 1,716 (33.9%) | 1,741 (34.4%) | 1,834 (34.7%) | 1,781 (34.2%) | 1,803 (33.1%) |
| 영업이익 (률) | 921 (19.8%) | 819 (16.2%) | 1,048 (20.7%) | 825 (15.6%) | 1,101 (21.2%) | 1,178 (21.6%) |
| 지배순이익 | 674 | 797 | 755 | 672 | 1,341 | 907 |
| 영업현금흐름 | 541 | 1,286 | 1,343 | 1,364 | 348 | 1,474 |
| CAPEX | −187 | −157 | −181 | −351 | −177 | −195 |
| FCF | 354 | 1,129 | 1,162 | 1,013 | 171 | 1,279 |
| 지표 | 2026Q2 GAAP | 2026Q2 조정 | 2025Q2 GAAP | 2025Q2 조정 |
|---|---|---|---|---|
| 매출총이익 (률) | 3,848 (70.7%) | 3,824 (70.3%) | 3,424 (67.7%) | 3,514 (69.4%) |
| 영업이익 (률) | 1,178 (21.6%) | 1,543 (28.4%) | 819 (16.2%) | 1,399 (27.6%) |
| 주당순이익(희석) | $0.61 | $0.86 | $0.53 | $0.75 |
마진 구조
| 지표 | 값 | 비고 |
|---|---|---|
| FY2025 매출총이익률(조정) | 70.6% | GAAP 69.0% |
| FY2025 조정 영업이익률 | 28.0% | 전년비 +100bp |
| Cardiovascular 조정 영업이익률 | 30.3% | Q4'25 기준, 전사 최고 |
| FY2025 FCF | $3.66B | +38% YoY |
매출총이익률 70%는 제조원가가 매출의 30%라는 뜻입니다. 카테터의 물리적 재료비는 이보다 훨씬 낮고, 나머지는 임상시험·규제승인·의사 교육·영업조직이라는 무형 원가입니다. 이 구조가 의미하는 바는 명확합니다 — 신제품이 승인만 나면 증분 마진이 매우 높고, 반대로 점유율을 잃으면 고정비가 그대로 남아 마진이 빠르게 훼손됩니다. Farapulse 인수가가 $295M(2021년)이었고 2024년 첫 해 매출이 $1B을 넘긴 것도 같은 맥락입니다.
표준 재무표의 FY2025 FCF는 $3,658M(영업현금흐름 $4,534M − 설비투자 $876M, FCF 마진 18.2%)으로 $3.66B과 일치합니다 계산. FY2024 $2,645M 대비 +38%입니다.
3분 브리핑 숫자 (2026-07-27 판)
| 지표 | 값 | 보조 설명 |
|---|---|---|
| FY2025 매출 | $20.07B | 유기성장 +15.8% |
| FY2025 조정 EPS | $3.06 | 조정 영업이익률 28.0% |
| FY2026 가이던스 | 6.5–8.0% | 최초 10–11%에서 하향 (2026-07-29 Q2 발표에서 유기 5~6%로 재하향 공시) |
| 주가 (7/24) | $44.25 | 고점 $108.14 대비 −59% |
| EP(Farapulse) FY25 | $3.33B | +74.6% → Q1'26 +22%로 감속 |
| Watchman FY25 | $1.96B | +29.1% → '26.2월 물량 첫 감소 |
| 순차입금 | $9.58B | S&P A−, 배당 없음 2차 |
| FY2025 FCF | $3.66B | FCF 수익률 약 5.6% |
2026년 가이던스의 경로
FY2026 유기성장 가이던스는 최초 10~11%에서 2026-04-22 Q1 발표 때 6.5~8%로 내려갔고(5-J), 2026-07-29 Q2 발표에서 보고 기준 5.5~6.5%, 유기 5~6%, 조정 EPS $3.28~3.32로 다시 낮아졌습니다. 같은 발표의 2026Q3 가이던스는 보고·유기 매출 성장 3~5%, 조정 EPS $0.80~0.82입니다 공시. 2026Q2 실적 자체는 매출 $5,442M(보고 +7.5%, 유기 +7.0%)으로 회사 가이던스(보고 5.5~7.5%, 유기 5~7%) 상단이었고, 조정 EPS $0.86은 가이던스 $0.82~0.84를 넘었습니다 공시.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
BSX는 배당을 하지 않고, 번 현금을 인수(Axonics $3.7B 등)와 기술 투자에 써 왔습니다. 2026년 상반기에는 처음으로 $2B 가속 자사주 매입(ASR)을 했고, 그 자금 일부를 기업어음으로 조달하면서 순부채가 $12.1B로 늘었습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 2026-06-30 |
|---|---|---|---|---|---|---|
| 현금성자산 | 1,925 | 928 | 865 | 414 | 1,965 | 539 |
| 유동성 차입(Current debt obligations) | 261 | 20 | 531 | 1,778 | 299 | 1,709 |
| 장기 차입 | 8,804 | 8,915 | 8,571 | 8,968 | 11,137 | 10,915 |
| 순부채 | 7,140 | 8,007 | 8,237 | 10,332 | 9,471 | 12,085 |
| 지배주주 자본 | 16,622 | 17,573 | 19,282 | 21,770 | 24,233 | 24,930 |
| 영업권 + 기타 무형자산 | — | — | — | — | 25,301 | 25,558 |
| 사업 인수 지급액(순) | 2,258 | 1,542 | 1,811 | 4,640 | 1,593 | 718 |
| 자사주 매입 | 0 | 0 | 0 | 0 | 0 | 2,000 |
| 배당(보통주) | 0 | 0 | 0 | 0 | 0 | 0 |
- 순부채: 2026-06-30 현금 $539M, 차입 $12,624M(유동성 $1,709M + 장기 $10,915M) → 순부채 $12,085M, 2026-07-24 시총 대비 18.8% 계산. 2026-07-27 판의 "순차입금 $9.58B, S&P A−"는 2025년 말 기준 2차 자료 값이며, 같은 시점 공시 기준 계산값은 $9,471M입니다(정의 차이는 대조하지 않음).
- 자사주: 2026-05-18 발표한 $2B 가속 자사주 매입은 Q2 중 완료되어 약 4,000만 주를 매입했습니다 공시. 자기주식은 263,289,848주(2025-12-31)에서 303,212,284주(2026-06-30)로 늘었고, 발행주식은 1,449,229,526주(2026-07-30, 10-Q 표지)입니다 공시.
- 조달: 1H2026 기업어음 순증 $1,675M, 단기차입 상환 $272M, 장기채 발행 없음 공시. 같은 기간 영업현금흐름 $1,822M에서 설비투자 $372M, 사업 인수 $718M, 투자·기술 취득 $1,730M, 자사주 $2,000M이 나갔습니다.
- 투자: Q2 중 MiRus LLC에 $1.5B를 투자해 약 34% 지분과 MiRus TAVR 사업 인수 독점 옵션을 확보했습니다 공시.
- 무형자산: 영업권 $18,640M + 기타 무형자산 $6,918M = $25,558M(2026-06-30)으로 지배주주 자본 $24,930M보다 큽니다 계산. 9장 P/B의 "단, 무형자산·영업권 $25.6B"와 같은 값입니다.
8업황 사이클과 주가 — 최근 10년
주가는 2025년 9월 사상 최고가 $108.14에서 2026-07-24 $44.25까지 −59% 내려왔습니다. 하락은 실적 부진이 아니라 가이던스 하향과 함께 시작된 성장 프리미엄의 해소였습니다.
사실관계 정정 (중요)
참조 리포트 등 일부 자료에 "2026년 초 $109.50 고점"으로 되어 있으나, 실제 사상 최고가는 2025년 9월 8일 $108.14였고 2025년 말 종가는 $95.35였습니다. 즉 하락은 2025년 4분기부터 이미 시작되었고, 2026-02-04 FY2025 실적발표일에 하루 −17.6%(거래량 평균 대비 +581%)로 급락하며 본격화되었습니다. "실적을 이기고도 가이던스 때문에 폭락"한 전형적인 성장주 디레이팅 패턴입니다. 2차
BSX 주가 하락 경로 (2025.09 ~ 2026.07)
| 날짜 | 종가 | 사건 |
|---|---|---|
| 2025-09-08 | $108.14 | 사상 최고가 |
| 2025-12-31 | $95.35 | 2025년 말 종가 — 하락은 2025년 4분기부터 시작 |
| 2026-02-04 | $75.50 | FY2025 실적일 하루 −17.6%(거래량 평균 대비 +581%) |
| 2026-04-22 | — | Q1 실적과 함께 연간 가이던스 하향(유기 10~11% → 6.5~8%) |
| 2026-05-18 | $52.68 | $2B 가속 자사주 매입(ASR) 발표 |
| 2026-05-27 | — | Bernstein 컨퍼런스 "Q3까지 Watchman 매출 사실상 횡보" — 하루 −12%, 2년래 최저 |
| 2026-07-24 | $44.25 | 작성 기준일 종가, 고점 대비 −59% |
업황 측면에서 BSX의 2023~2025년은 PFA라는 기술 전환의 독점기였습니다. EP 매출 성장률은 24Q3 +177%·24Q4 +172%를 정점으로 26Q1 +22%까지 9분기 만에 감속했고(5-A), 같은 기간 전사 분기 매출 성장률도 2025Q2 +22.8%에서 2026Q2 +7.5%로 내려왔습니다(6장 분기 표) 계산.
최근 10년 주가·배수(PER·EV/EBITDA) 연도별 이력은 SEC 공시 대상이 아니어서 이 판에서 1차 자료로 대조하지 못했습니다. 시세 데이터 제공처의 일별 종가로 2016~2026년 연말 종가와 연말 PER을 채워야 합니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
2026-07-24 종가 $44.25 기준으로 TTM P/E 17.5배, EV/EBIT 18.4배, FCF 수익률 5.7%입니다. 시장은 선행 PER을 26배에서 13배로 낮춰 성장 프리미엄을 걷어냈습니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 17.5배 (22.1배) | TTM 지배순이익 $3,674M (FY2025 $2,898M) |
| EV/EBIT | 18.4배 (21.1배) | EV = 시총 $64.1B + 순부채 $12,085M(2026-06-30) = $76.2B · TTM GAAP 영업이익 $4,152M (FY2025 $3,613M) |
| PBR | 2.6배 | 2026-06-30 지배주주 자본 $24,930M |
| P/FCF | 17.7배 (17.5배) | TTM FCF $3,625M (FY2025 $3,658M) |
| FCF 수익률 | 5.7% (5.7%) | TTM FCF ÷ 시총 |
| 배당수익률 | 0% | 보통주 배당 없음 |
| 지표 | 값 | 비교·단서 |
|---|---|---|
| 선행 PER | 약 13배 | 5년 평균 약 26배 대비 −50% |
| EV/EBITDA | 11.5배 | 메드트로닉 12.2 / 에드워즈 22.3 |
| P/B | 약 2.5배 | 단, 무형자산·영업권 $25.6B |
| 애널리스트 목표가 | $57~$100 | 평균 $72~80, 대부분 매수 유지 |
2026년 목표주가 줄하향: 웰스파고 $75→$55(투자의견 하향), 제프리스 $100→$67, 트루이스트 $85→$64, BTIG $80→$65, BofA $68→$61, RBC $100→$85. 특징적인 것은 목표가는 반토막인데 투자의견은 대부분 매수를 유지 — "성장주 프리미엄 리셋" 국면의 전형적 패턴입니다. 2차
TTM P/E 17.5배와 선행 PER 약 13배의 차이는 분모 차이입니다. TTM 지배순이익에는 GAAP 무형자산 상각($919M, TTM)과 소송·구조조정 비용이 차감되어 있고, 2026Q1의 법인세 혜택(1H2026 법인세 −$21M)이 더해져 있습니다 공시. 선행 PER은 회사 조정 EPS(2026년 가이던스 $3.28~3.32) 기준 추정치에 가깝습니다 — $44.25 ÷ $3.30 ≈ 13.4배 계산.
"PFA 시장이 끝났다"는 명제는 틀렸고, "PFA 시장이 폭발한다"도 틀렸습니다. 정확한 그림은 — 연 15~20% 성장하는 시장에서, BSX가 60%→40%대로 점유율이 조정된 상태입니다. 즉 지금 주가에 반영된 것은 "성장 소멸"이 아니라 "성장 등급 강등"입니다.
본 리포트는 제품·사업 이해를 목적으로 하며 투자 권유가 아닙니다. 필자는 애널리스트가 아니며, 위 수치는 공개 자료를 정리한 것으로 오류 가능성이 있습니다. 특히 가격·계약조건·점유율은 대부분 추정치이고, 소스 간 상충(회사 주장 vs Guidepoint 데이터)이 존재합니다. 투자 판단은 본인 책임입니다.
10리스크와 반증 조건
제품 레벨에서 실제로 깨진 것과, 무엇이 보이면 "일시적"이 아니라 "구조적"으로 판정해야 하는지를 짝지었습니다. 반증 조건은 12장 모니터링 표의 판정 기준과 같습니다.
- PFA 미국 독점 프리미엄 소멸 — 회복 불가. 4~5파전이 뉴노멀. 무엇이 보이면 이 논지가 틀린 것인가: 회사 주장("우리가 리더") vs Guidepoint/BTIG 실사 데이터의 괴리가 좁혀지는가, 벌어지는가. 2026Q2 미국 EP 매출은 +3.2%였습니다 공시.
- 가격 경쟁의 시작 — 본격적 가격 압박은 시차를 두고 나타날 수 있으므로 향후 분기 매출총이익률이 최우선 감시 지표. 반증: 70% 아래로 2분기 연속 하락 시 → 가설 2(가격 경쟁) 재검증 필요. 2026Q2 조정 매출총이익률 70.3%, GAAP 70.7% 계산.
- Watchman 단독시술 물량 — 동시시술 전환에 따른 구조적 감소. 반증: 경영진이 "Q3까지 횡보"라 했으므로 Q4에 반등하지 못하면 구조적으로 판정. 2026Q2 Watchman 매출 $507M(+4.3%) 공시.
- Factor XI 억제제 — 밀벡시안 LIBREXIA-AF 2026년 톱라인은 진짜 이분법적 이벤트. 반증: 밀벡시안(Factor XI)이 심방세동 뇌졸중 예방에서 성공하면 Watchman 장기 TAM에 직접 타격.
- 제품 라인업 폭의 열위 — Faraflex 2028년까지 메드트로닉 대비 기능 격차 존속. 반증: 3세대 Farapulse(2027 상반기) 일정 지연 시 경쟁 격차 확대. 가장 중요한 제품 마일스톤.
- 3D 매핑 설치기반 열위 — 구조적, 연 단위 과제. BSX가 되돌리려면 매핑 설치기반을 늘려야 하는데(Cortex 인수가 그 시도), 분기 단위가 아니라 연 단위의 과제.
- Watchman TAM 확장 시나리오 — CHAMPION-AF "불편한 승리"로 지연. Watchman의 TAM 확장 시나리오는 "실패"는 아니지만 "지연".
- Urology 유기성장 — 중국 VBP + 통합 혼선. 반증: +0.5% → 한 자릿수 중반 회복 여부. $3.7B 인수의 성패 판정. 2026Q2 Urology 유기 +0.8% 공시.
- 중국 VBP — 중국이 PFA를 VBP 대상에 넣는 순간 해당 시장 ASP가 붕괴. 반증: PFA 카테터가 VBP 대상에 편입되는 시점.
- 경영진 신뢰 — 2026년 중 가이던스 2회 하향. 2026-07-29 Q2 발표에서 FY2026 유기성장 가이던스가 5~6%로 다시 낮아졌습니다 공시.
대체 기술 위협도 평가
"대체 기술은 없는가"라는 질문에 대해, 5~10년 시계에서 실제로 위협이 되는 순서로 정리했습니다.
| 대체 기술 | 위협도 | 시점 | 근거 |
|---|---|---|---|
| Factor XI 억제제 (아벨라시맙, 밀벡시안, 아순덱시안) | 높음 → Watchman | 2026~2028 | Watchman의 존재 이유는 "항응고제를 안전하게 못 먹는 환자"입니다. Factor XI 억제제는 출혈 위험을 획기적으로 낮춘 항응고제를 표방합니다. · 아순덱시안: OCEANIC-AF 임상 실패(뇌졸중 1.3% vs 아픽사반 0.4%, HR 3.79) — 근시일 위협 제거 · 아벨라시맙(AZALEA-TIMI 71, NEJM 2025.01): 리바록사반 대비 주요출혈 62% 감소 — 안전성은 입증, 뇌졸중 예방 효능 입증은 아직 · 밀벡시안: LIBREXIA-AF 2026년 중 톱라인 발표 예정 ← 가장 임박한 이벤트 단, 완전 대체는 아님: 아무리 안전한 약도 "먹을 수 없는 환자"(출혈 이력, 낙상 고위험, 복약 불순응)에게는 소용이 없어, LAAC와 겹치지만 구분되는 환자군을 봅니다. |
| GLP-1 계열 비만치료제 | 중간(장기) → PFA | 2030+ | 2025~26년 다수 연구에서 GLP-1이 체중 감소와 독립적으로 심방세동 위험을 낮춘다는 결과. 다만 이는 신규 발생(incidence)을 줄이는 것이고, 이미 존재하는 1,050만 명의 유병 인구와 고령화 추세를 상쇄하기까지는 10년 단위 시간이 필요. 성장률을 완만하게 깎는 요인이지 대체재는 아님 |
| 중국 국산 PFA + VBP | 중간~높음 → 신흥시장 | 진행 중 | 기술적 대체가 아니라 가격 체제의 대체. NMPA 혁신기기 승인의 1/3이 PFA 관련이며 국산품은 현저히 저가. 중국이 PFA를 VBP 대상에 넣는 순간 해당 시장 ASP가 붕괴. BSX 비뇨기 사업이 이미 겪은 일 |
| 개량형 RF / 냉동절제 | 낮음 | — | 접촉력 RF·차세대 냉동풍선 개선은 계속되나, PFA로의 전환 추세를 되돌리지 못함. 방어전이지 반격이 아님 |
| 하이브리드/융합 절제술 | 낮음 | — | 흉강경+카테터 병행. 최난치 지속성 심방세동에 국한된 틈새. 규모 확장 근거 없음 |
| 정위적 방사선 절제(STAR) | 매우 낮음 | 2035+ | 비침습 방사선으로 부정맥 병소 소작. 현재 난치성 심실빈맥 중심이며 심방세동 적용은 소규모 2상 수준 |
| AI 매핑 / 로봇 절제 | — | — | 대체가 아니라 보완. 기존 워크플로 위에 얹히는 지속적 혁신. Stereotaxis MAGiC 로봇 카테터 FDA 승인 등 |
가장 현실적인 "대체 위협"은 새로운 기술이 아니라 PFA 내부의 경쟁 격화입니다. 5~10년 시계에서 Farapulse를 물리적으로 대체할 신기술은 보이지 않습니다. 대신 같은 PFA 카테고리 안에서 5개 업체(BSX·메드트로닉·J&J·애보트·Kardium)가 나눠 갖는 구조가 고착되는 것이 기본 시나리오이며, 이 경우 업계 전체의 마진이 서서히 하향 평준화됩니다. Watchman 쪽은 다릅니다 — 밀벡시안 LIBREXIA-AF 2026년 톱라인은 진짜 이분법적 이벤트이므로 반드시 캘린더에 표시해 두시길 권합니다.
11Bull / Bear
제품 관점에서 "무엇이 깨졌고 무엇이 안 깨졌나"의 두 목록입니다. 안 깨진 것이 강세론의 근거, 깨진 것이 약세론의 근거입니다.
▲ 강세론 — 안 깨진 것 (아직)
- 마진 — 조정 매출총이익률 70.6%(+30bp), 조정 영업이익률 28.0%(+100bp)
- 가격 — PFA는 여전히 RF 대비 프리미엄(금액 78% vs 물량 57%)
- 시장 성장 — 질환 침투율 2~3%, TAM $13B→$20B(2028, 회사 추정)
- 유럽·일본 포지션 — 유럽 센터 70%가 Farapulse 사용, Q1'26 해외 EP +30%
- 현금 창출 — FY25 FCF $3.66B(+38%), S&P A−
- 적응증 확장 — AVANT GUARD로 지속성 심방세동 1차 치료 라벨 확보
- 비-심장 사업 — 내시경(+7.7%), 신경자극(+8.0%) 정상
▼ 약세론 — 깨진 것 (실제)
- PFA 미국 독점 프리미엄 — 회복 불가. 4~5파전이 뉴노멀
- 제품 라인업 폭의 열위 — Faraflex 2028년까지 메드트로닉 대비 기능 격차 존속
- 3D 매핑 설치기반 열위 — 구조적, 연 단위 과제
- Watchman 단독시술 물량 — 동시시술 전환에 따른 구조적 감소
- Watchman TAM 확장 시나리오 — CHAMPION-AF "불편한 승리"로 지연
- Urology 유기성장 (+0.5%) — 중국 VBP + 통합 혼선
- 경영진 신뢰 — 2026년 중 가이던스 2회 하향
"내년에 점유율이 회복된다"는 시나리오에 베팅하는 것은 근거가 약하고, "40%대 점유율에서 시장 성장률만큼 성장한다"가 현실적인 기본 시나리오로 보입니다. 시장 성장률(15~20%) × 점유율 안정 가정 시 BSX EP 매출은 여전히 시장 성장률 수준(10%대 중반)으로 성장 가능합니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
이것만 보면 됩니다. 마지막 열은 작성 기준일 이후 2026-07-29 Q2 발표·2026-08-03 10-Q로 확인된 값입니다.
| 시점 | 무엇을 | 기준선 (판정 기준) | 어디서 | Q2 2026 발표 후 확인값 |
|---|---|---|---|---|
| 2026-07-29 | ① Q2 FY2026 실적 | 세 번째 가이던스 하향이 나오는가. EP 미국 성장률이 한 자릿수 중반 가이던스를 지키는가. 조정 매출총이익률 70% 방어 여부가 "가격 경쟁 시작" 여부의 리트머스 | 8-K 보도자료·컨콜 | FY 유기 가이던스 6.5~8% → 5~6% · 미국 EP +3.2%(보고) · 조정 매출총이익률 70.3% |
| 분기마다 | ② PFA 점유율 검증 | 회사 주장("우리가 리더") vs Guidepoint/BTIG 실사 데이터의 괴리가 좁혀지는가, 벌어지는가 | 컨콜, Guidepoint Qsight, BTIG 설문 | — |
| 26Q3~Q4 | ③ Watchman 물량 | 경영진이 "Q3까지 횡보"라 했으므로 Q4에 반등하지 못하면 구조적으로 판정 | 10-Q 매출 분해, 컨콜 | 2026Q2 $507M(+4.3%), 미국 $459M(+2.9%) |
| 2026년 중 | ④ LIBREXIA-AF 톱라인 | 밀벡시안(Factor XI)이 심방세동 뇌졸중 예방에서 성공하면 Watchman 장기 TAM에 직접 타격 | BMS·J&J 발표, 학회 | — |
| 분기마다 | ⑤ 매출총이익률 | 70% 아래로 2분기 연속 하락 시 → 가설 2(가격 경쟁) 재검증 필요 | 8-K Non-GAAP 조정표, 10-Q | 2026Q2 GAAP 70.7% · 조정 70.3% |
| 26Q2~Q4 | ⑥ Farapoint 기여 | 2026.01 출시. 케이스당 매출 상향이 실제 수치로 나타나는가 | 컨콜 | — |
| 2027 상반기 | ⑦ 3세대 Farapulse | 일정 지연 시 경쟁 격차 확대. 가장 중요한 제품 마일스톤 | 회사 보도자료, FDA | Q2 발표: FARAFLEX ELEVATE-PF 결과 발표, FARADIGM 피보탈 등록 개시 |
| 분기마다 | ⑧ Urology 유기성장 | +0.5% → 한 자릿수 중반 회복 여부. $3.7B 인수의 성패 판정 | 8-K 보도자료 | 2026Q2 유기 +0.8% |
| 상시 | ⑨ 중국 VBP | PFA 카테터가 VBP 대상에 편입되는 시점 | NMPA·성별 구매 공고, China Medtech Radar | — |
| 2026Q3 실적 발표 | ⑩ 2026Q3 가이던스 이행 | 보고·유기 매출 성장 3~5%, 조정 EPS $0.80~0.82 | 8-K 보도자료 | — |
13용어집
- PFA (Pulsed Field Ablation)
- 펄스장 절제술. 열이 아닌 고전압 전기 펄스로 심근세포막에 미세구멍을 내어 사멸시키는 비열 절제 방식. 조직 선택성이 있어 식도·신경 손상 위험이 낮음
- PVI (Pulmonary Vein Isolation)
- 폐정맥 격리술. 심방세동 절제술의 표준 술식
- EP (Electrophysiology)
- 전기생리학. 부정맥을 다루는 심장내과 세부 분과이자 해당 기기 시장
- LAAC (Left Atrial Appendage Closure)
- 좌심방이 폐색술. 혈전이 생기는 주머니를 막아 뇌졸중을 예방. Watchman이 대표 제품
- DOAC
- 직접 경구 항응고제(엘리퀴스·자렐토 등). Watchman의 대체재이자 경쟁재
- Factor XI 억제제
- 차세대 항응고제 계열. 지혈 기능은 남기고 혈전만 막아 출혈 위험을 크게 낮추는 것이 목표
- CPT / DRG / APC
- 미국 의료수가 코드 체계. CPT=시술 행위 코드, DRG=입원 진단군별 정액수가, APC=외래 정액수가. 이것이 BSX의 "요금제"
- GPO / IDN
- 공동구매기구(Vizient·Premier 등) / 통합의료전달망. 병원을 묶어 단가를 협상하는 조직
- PPI (Physician Preference Item)
- 의사 선호 품목. 병원이 단가만으로 기종을 바꾸기 어려운 품목군. 의료기기 해자의 원천
- ASC
- 외래수술센터. 병원보다 수가가 낮지만 의사 소유 지분 구조로 채널 경제성이 다름
- VBP (Volume-Based Procurement)
- 중국의 물량기반 일괄구매. 대상 품목의 가격을 대폭 인하시키는 제도. 다국적 의료기기사의 최대 중국 리스크
- MAUDE
- FDA 의료기기 이상사례 보고 데이터베이스. 발생률이 아닌 보고 건수이므로 해석에 주의 필요
- 유기성장 (Organic)
- 인수·환율 효과를 제외한 순수 본업 성장률. 의료기기 투자에서는 보고성장보다 이 숫자를 봐야 함
- ASR (Accelerated Share Repurchase)
- 가속 자사주 매입. 회사가 투자은행에 대금을 한 번에 지급하고 주식을 먼저 넘겨받은 뒤, 일정 기간의 평균 주가로 최종 주식 수를 정산하는 방식
- 세그먼트 영업이익
- 회사가 사업부 성과를 평가하는 내부 지표. 무형자산 상각·기업 공통비용·인수·구조조정·소송 비용 등을 빼지 않아 연결 GAAP 영업이익보다 큼
- TTM (Trailing Twelve Months)
- 최근 4개 분기 합계. 회계연도 경계와 무관하게 최신 실적 수준을 보는 기준
- FCF (Free Cash Flow)
- 잉여현금흐름. 영업현금흐름에서 설비투자를 뺀 값. 배당·자사주·인수·차입 상환에 쓸 수 있는 현금
- EV/EBIT
- 기업가치(시가총액 + 순부채)를 영업이익으로 나눈 배수. 자본구조가 다른 회사끼리 비교할 때 PER보다 왜곡이 적음
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 카테터 단가·GPO 계약조건은 어느 업체도 공개하지 않습니다. 가격 관련 항목(Farapulse 카테터, Watchman 기기 $10,000~$15,000 등)은 대부분 추정이며 미확인으로 표기했습니다.
- PFA 점유율은 회사 주장("세계에서 가장 많이 처방된 PFA", 누적 50만 명+)과 Guidepoint 미국 데이터(메드트로닉 48% > BSX 41%)가 충돌합니다. 글로벌 vs 미국, 누적 vs 당기의 차이일 가능성이 높지만 대조하지 못했습니다.
- 피어 시총·PER(메드트로닉·J&J·애보트·에드워즈)은 2026-07 시점 값을 1차 자료로 대조하지 못해 5장 표에 "보강 필요"로 남겼습니다.
- 최근 10년 주가·배수 이력(8장)은 채우지 못했습니다.
- 판관비 세부(인건비·광고판촉비)는 손익계산서에 별도 공시되지 않아 6장 표에 n/a로 두었습니다.
- 순차입금 $9.58B(2차)과 공시 기준 계산값 $9,471M(2025-12-31)의 정의 차이를 대조하지 않았습니다.
- Q4 2025 Financial & Operational Highlights의 Cardiovascular 조정 영업이익률 30.3%(Q4'25)와 FY2025 조정 마진(70.6%·28.0%)은 이 판에서 재대조하지 않았습니다.
- 주가·시총·배수는 2026-07-24 종가 기준이며, 그 뒤 Q2 실적(2026-07-29) 이후의 주가는 반영하지 않았습니다.
1차 자료
SEC 공시 (CIK 885725) — Form 10-K FY2025 (2026-02-17) ↗ · 10-K FY2025 Segment Reporting (R78) ↗ · 10-K FY2025 Revenue (R82) ↗ · 10-K FY2024 ↗ · 10-K FY2023 ↗ · 10-K FY2022 ↗ · 10-K FY2021 ↗
Form 10-Q Q2 2026 (2026-08-03) ↗ · R2 재무상태표 ↗ · R4 손익계산서 ↗ · R7 현금흐름표 ↗ · R62 세그먼트 ↗ · R67 매출 분해 ↗ · 10-Q Q1 2026 ↗ · 10-Q Q3 2025 ↗ · 10-Q Q2 2025 ↗ · 10-Q Q1 2025 ↗ · 8-K EX-99.1 Q2 2026 실적 보도자료 (2026-07-29) ↗ · SEC XBRL companyfacts ↗
회사 IR·자료 — BSX FY2025 실적 보도자료 (2026-02-04) ↗ · BSX Q1 2026 실적 보도자료 (2026-04-22) ↗ · Q4 2025 Financial & Operational Highlights (PDF) ↗ · $2B 가속 자사주 매입 (2026-05-18) ↗ · FARAPULSE 수가 안내서 (2026) ↗ · WATCHMAN 수가 안내서 ↗ · FARAPOINT 제품 페이지 ↗
실적 컨콜 트랜스크립트 — Q4 2025 컨콜 (2026-02-04) ↗ · Q1 2026 컨콜 (2026-04-22) ↗ · Bernstein 컨퍼런스 CEO 발언 (2026-05-27) ↗
시세·시장 데이터
종가 $44.25(2026-07-24)·고점 $108.14·연말 $95.35 등은 2026-07-27 판 기재값(macrotrends, stockanalysis.com) 2차 · stockanalysis.com — BSX 재무제표 ↗ · MedTech Dive — 2026 가이던스 하향 ↗ · MassDevice ↗ · TIKR — 52주 신저가 분석 ↗ · xienaresearch — BSX 종목 리포트 ↗ · xienaresearch.com/stock/BSX ↗
2차 자료
산업·경쟁 데이터 — Guidepoint Qsight — 미국 PFA 시장 실구매 데이터 (2026.06) ↗ · MedTech Dive — BTIG 전문의 설문 점유율 ↗ · MedTech Dive — Carto 설치기반과 락인 (JP모간 논평) ↗ · EHRA Survey 2025, EP Europace — 유럽 PFA 채택률 ↗ · MedTech Dive — 메드트로닉 PFA 실적 ↗ · J&J EP 회복 ↗ · MedTech Dive — Kardium Globe FDA 승인 ↗ · Medical Design & Outsourcing — Faraflex 기술 상세 ↗ · medRxiv — PFA 플랫폼별 MAUDE 안전성 분석 (2026.07) ↗ · China Medtech Radar — 중국 국산 PFA 동향 ↗
임상 데이터 — TCTMD — AVANT GUARD (지속성 심방세동 1차 치료) ↗ · ACC — CHAMPION-AF 결과 ↗ · TCTMD — "불편한 승리" 해설 ↗ · MassDevice — Watchman 동시시술 라벨 확대 (2025.07) ↗ · TCTMD — 아순덱시안 OCEANIC-AF 실패 ↗ · Anthos — 아벨라시맙 AZALEA-TIMI 71 (NEJM) ↗ · BMS — LIBREXIA 프로그램 업데이트 ↗
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·6·7·9·12장 — 10-K FY2021~FY2025, 10-Q Q2 2026, 8-K Q2 2026 실적 보도자료) |
| 원본 | 2026-07-27 | 원 계열 X · 보강 전환 · "제품이 안 보이는 회사"를 뜯어보기 — Farapulse PFA 점유 잠식의 성격과 제품 라이프사이클 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 본 문서는 개인 학습·리서치 목적으로 작성된 자료이며, 특정 증권의 매수·매도 권유가 아닙니다. 작성 시점(2026-07-27)의 공개 정보에 기반하며, 가격·점유율·계약조건 등 상당수 수치는 업계 추정치이며 실제와 다를 수 있습니다. 투자 결정과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있습니다.