0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
치폴레는 멕시칸 음식이 아니라 "눈앞에서 조립하는" fast casual 한 끼를 팝니다. 미국·캐나다·유럽의 모든 매장을 직접 소유·운영하므로 매장 매출이 곧 회사 매출입니다 — FY2025 매출 $119.26억 공시 가운데 식음료 매출이 $118.66억, 배달 서비스 매출이 $0.60억이고, 식재료·인건비·임차료·기타 운영비를 뺀 매장 단위 이익은 $30.26억(25.4%), 본사 G&A·감가상각 등을 더 빼면 영업이익 $19.36억(16.2%)입니다. 2026-06-30 기준 직영 매장은 4,186개 공시입니다.
최신 분기(Q2 2026, 2026-07-29 발표)는 매출 $33.49억(+9.3%) 공시, 동일점 매출 +2.2%(거래 +1.0% · 객단가 +1.2%), 매장 단위 영업이익률 25.2%(전년 27.4%), 영업이익률 15.7%(전년 18.2%)로 영업이익은 −6.0% 계산였습니다. 트래픽은 플러스로 돌아섰지만 마진은 전년보다 낮습니다. TTM(Q3'25~Q2'26) 기준 매출 $124.2억, 영업이익 $18.2억(영업이익률 14.7%), FCF $15.7억 계산이고, 차입금 없이 현금·투자자산 $7.7억(2026-06-30) 공시를 들고 있습니다. 배당은 없고 FY2025 자사주 매입은 $24.26억 공시이었습니다.
2026-07-24 종가 $31.79 기준 시가총액 $402.3억, TTM P/E 28.3배, EV/EBIT 21.7배 계산입니다. 이 문서의 판단은 이렇습니다 — "진짜 질문은 단 하나 — 25% 미만으로 내려온 매장이익률이 새로운 정상인가, 일시적 투자 국면인가입니다." 그리고 "마진이 25%대로 복귀하면 FY27 $1.35가 성립하고 23.5배는 싸며, 23%대가 고착되면 $1.35는 무너지고 28배는 싸지 않습니다."
한눈에 보는 핵심 지표
"멕시칸 푸드가 미국인에게 식상해졌다"는 프레임은 이 회사를 설명하지 못합니다. 치폴레가 판 것은 멕시코 음식이 아니라 "조립 라인"이라는 생산 방식이었습니다. 타코벨은 싸게, 미리 만들어서, 차 안에서 파는 사업이고, 치폴레는 비싸게, 눈앞에서 만들어서, 매장에서 파는 사업입니다. 두 회사의 점포당 매출(AUV)은 $3.10M 대 약 $2.2~2.3M, 재료 원가율은 29.6% — 같은 카테고리로 묶이지만 실은 다른 업종입니다. 그리고 지금의 문제도 멕시칸 푸드의 유행이 끝난 것이 아닙니다. 2025년 컴프가 −1.7%로 상장 이후 두 번째(2016년 이후 처음)로 마이너스가 된 원인은 가격이 아니라 "가격에 대한 인식"이었고, 같은 기간 타코벨의 미국 동일점 매출은 +7%였습니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 본문의 "저자 계산"·"제 산수"는 계산과 같은 뜻입니다.
0.1 사장님이 물으신 다섯 가지에 대한 결론 먼저
- 왜 컸나 → 멕시칸이라서 큰 게 아니라, fast casual이라는 카테고리를 직접 만들어서 컸습니다. 맥도날드(속도·가격)와 캐주얼 다이닝(품질·맞춤) 사이의 빈 칸을 50~60초짜리 조립 라인으로 채웠고, 그 결과 QSR 가격대의 2배를 받으면서 QSR의 속도를 유지했습니다. 재료 원가율 29.6%는 QSR 기준으로는 비정상적으로 높은 숫자이고, 그게 상품의 정체입니다.
- 왜 직영인가 → 이념이 아니라 산수입니다. 점포당 매장이익 약 $78.8만(25.4% × $310.4만) vs 로열티 5%로 받았을 약 $15.5만. 점포당 NPV로 약 4배 차이입니다. 프랜차이즈가 이 격차를 메우려면 로열티를 25~28% 받아야 하는데, 업계 최고치는 맥도날드의 임대료 포함 12.8%입니다. 참고로 치폴레는 2001~2000년대 후반에 실제로 프랜차이즈를 8개 운영해봤고, 되사들이며 접었습니다.
- 둔화 원인 → ① 저소득·25~35세 코호트의 외식 축소(경영진 자체 진단), ② 가치 인식의 붕괴(실제로는 경쟁사보다 28~34% 싼데도 "비싸다"는 인식), ③ 2024년 양(portion) 논란의 후유증, ④ 타코벨의 $3 이하 가치 메뉴 공세. 순서가 중요합니다 — 가격을 올려서 망한 게 아니라, 안 올렸는데도 비싸 보였습니다.
- 북미 출점 여력 → 남았습니다. 미국인 86,791명당 1개인데 타코벨은 43,909명당 1개, 맥도날드는 24,937명당 1개입니다. 목표 7,000개는 지금 타코벨의 밀도 수준일 뿐입니다. 다만 도달 시점을 회사가 4년째 한 번도 밝히지 않았고, CFO는 2026년 5월 "왜 세상이 7,000개에 그렇게 급한지 모르겠다"는 취지로 말한 것으로 전해집니다.
- 해외 / 한국 → 이미 옵니다. 2025년 9월 SPC그룹과 합작법인 S&C레스토랑코리아(SPC 계열 빅바이트컴퍼니 51% / 치폴레 49%)를 설립했고, 1호점이 2026년 8월 중 강남역 인근에 개점 예정입니다(현지 언론 2026-07-23 확인, 내부 공사 마무리 단계). 싱가포르는 2027년 초. 회사 전체 점포의 약 97%가 아직 미국이라, 해외는 사실상 백지입니다.
1무엇을 파는가 — 제품과 사업모델
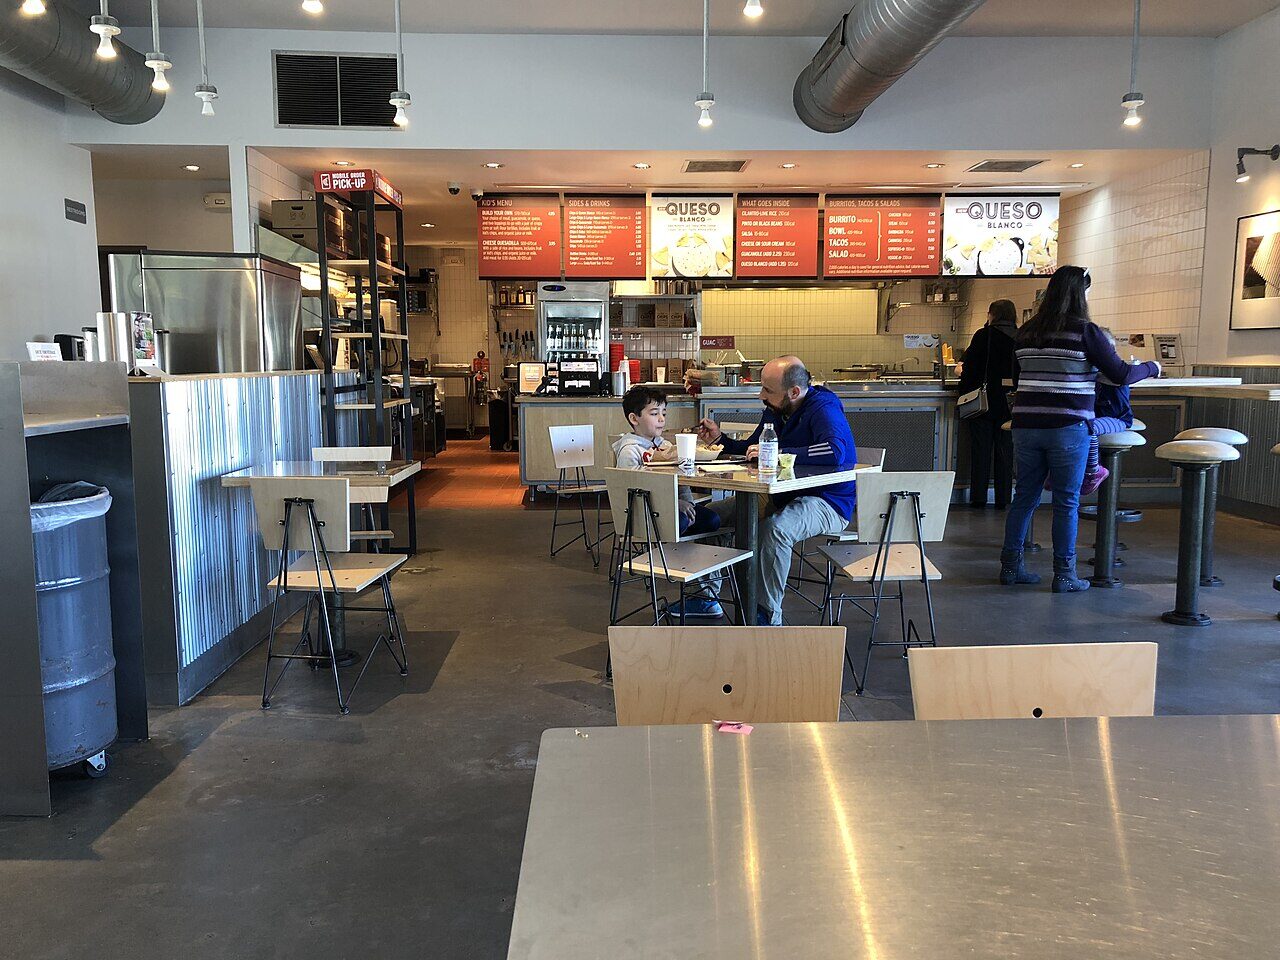
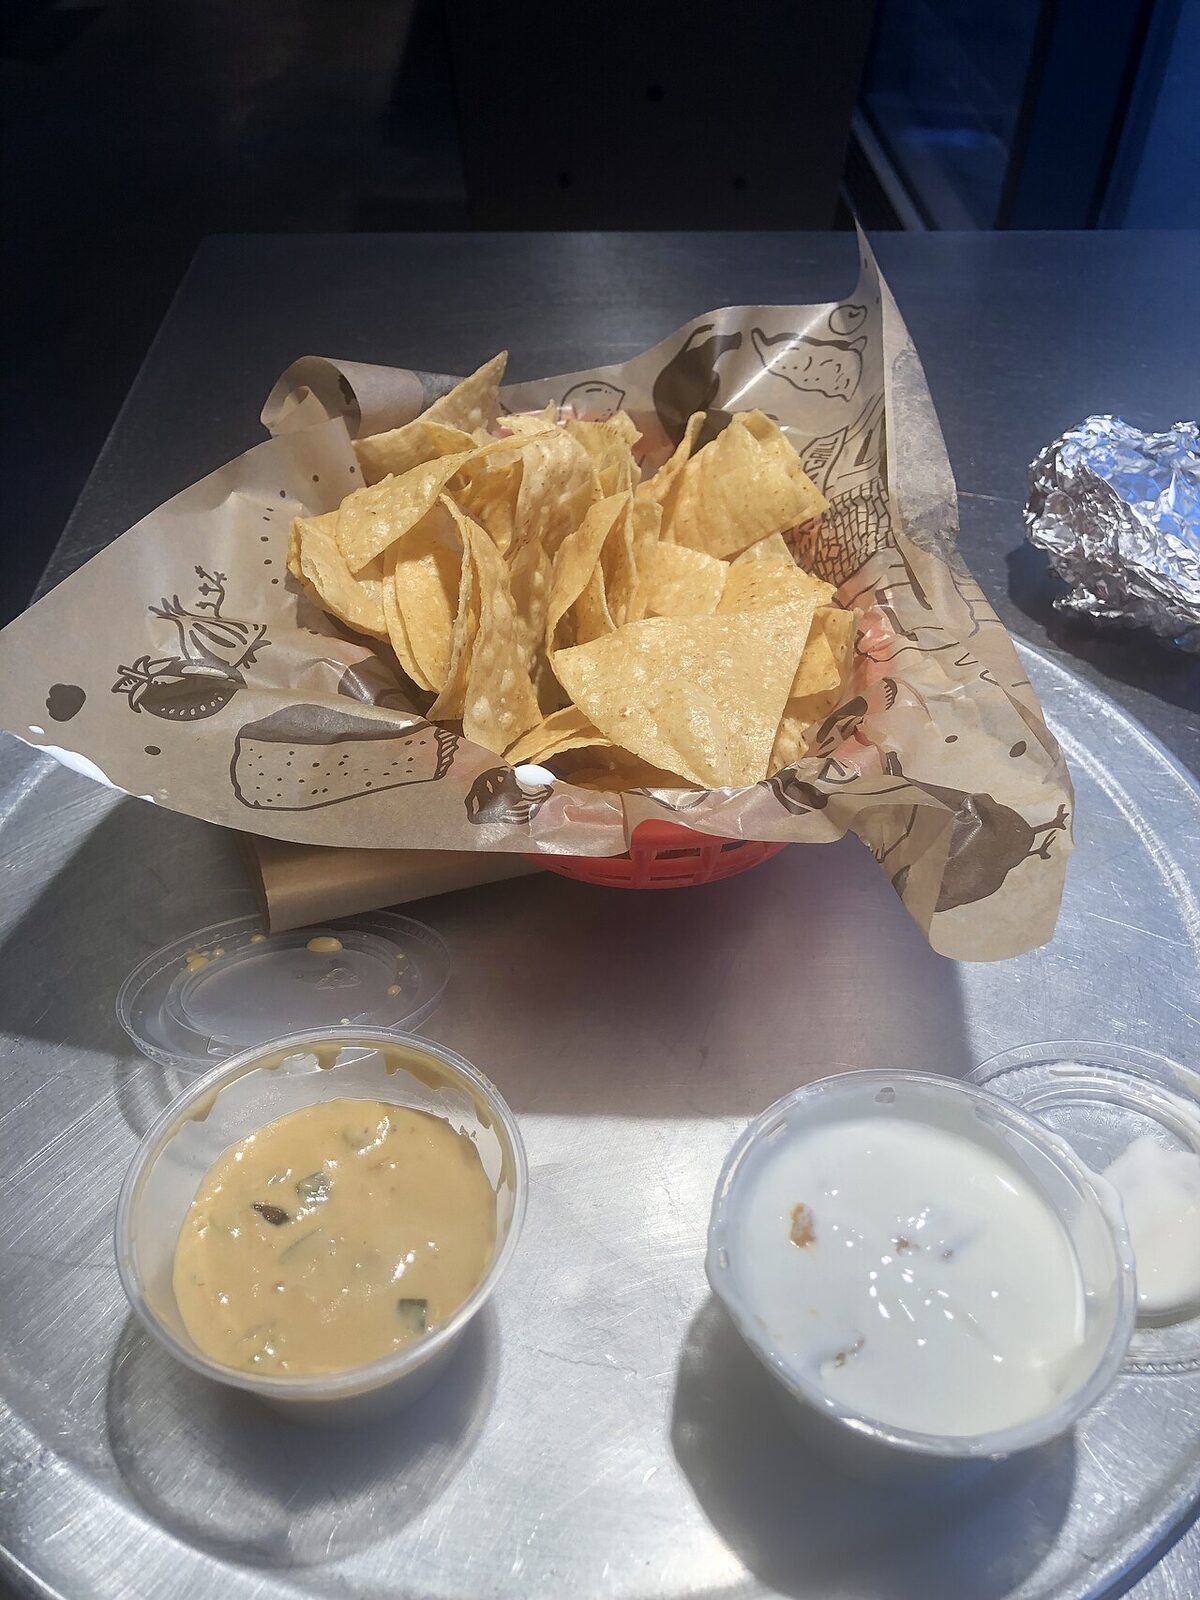
제품을 이해하는 핵심은 메뉴판이 아니라 손님이 서서 이동하는 조립 라인입니다. 실물 사진과 가격표, Chipotlane, 원가율 순서로 봅니다.
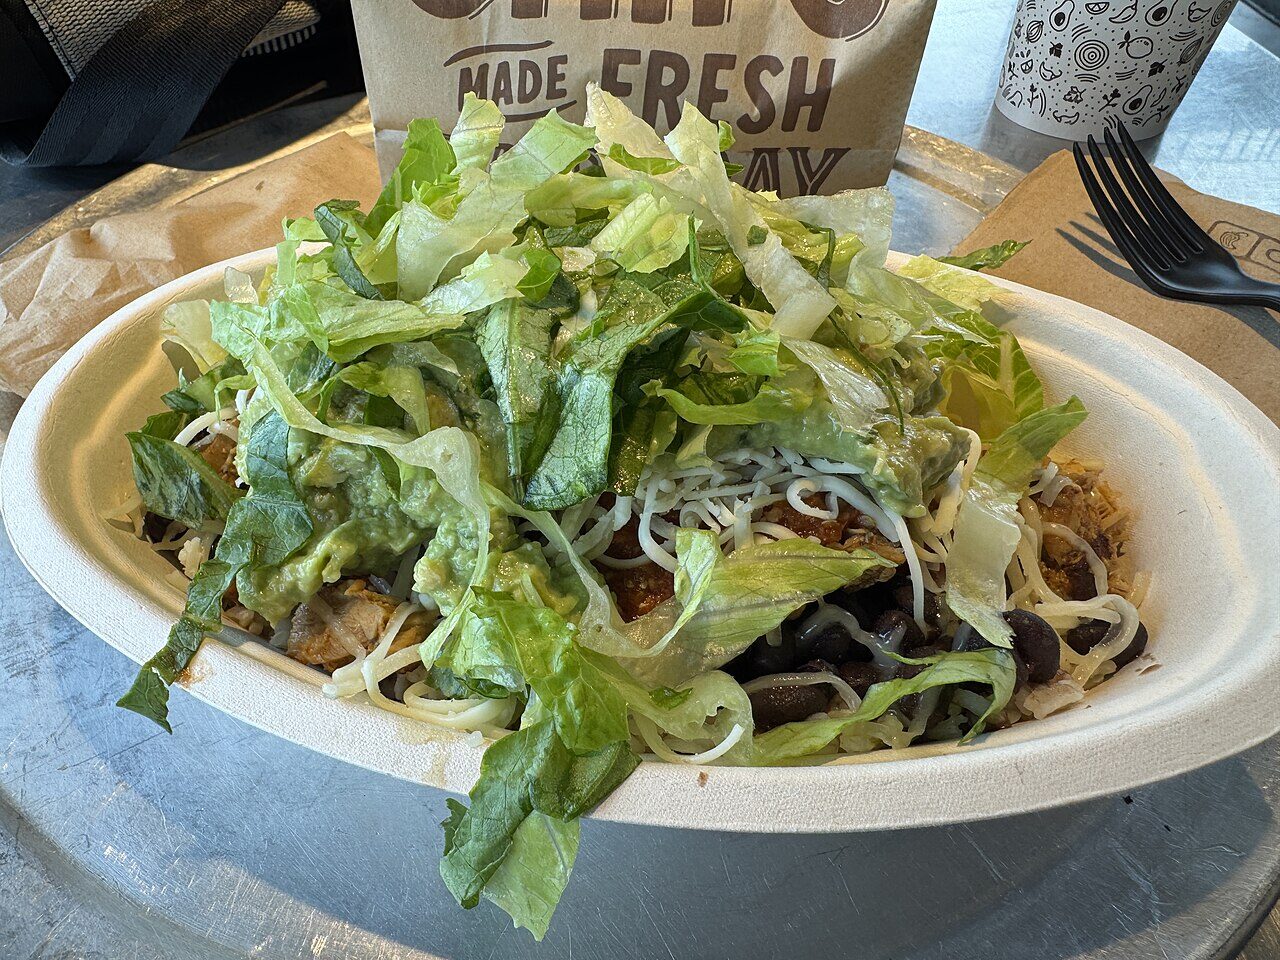
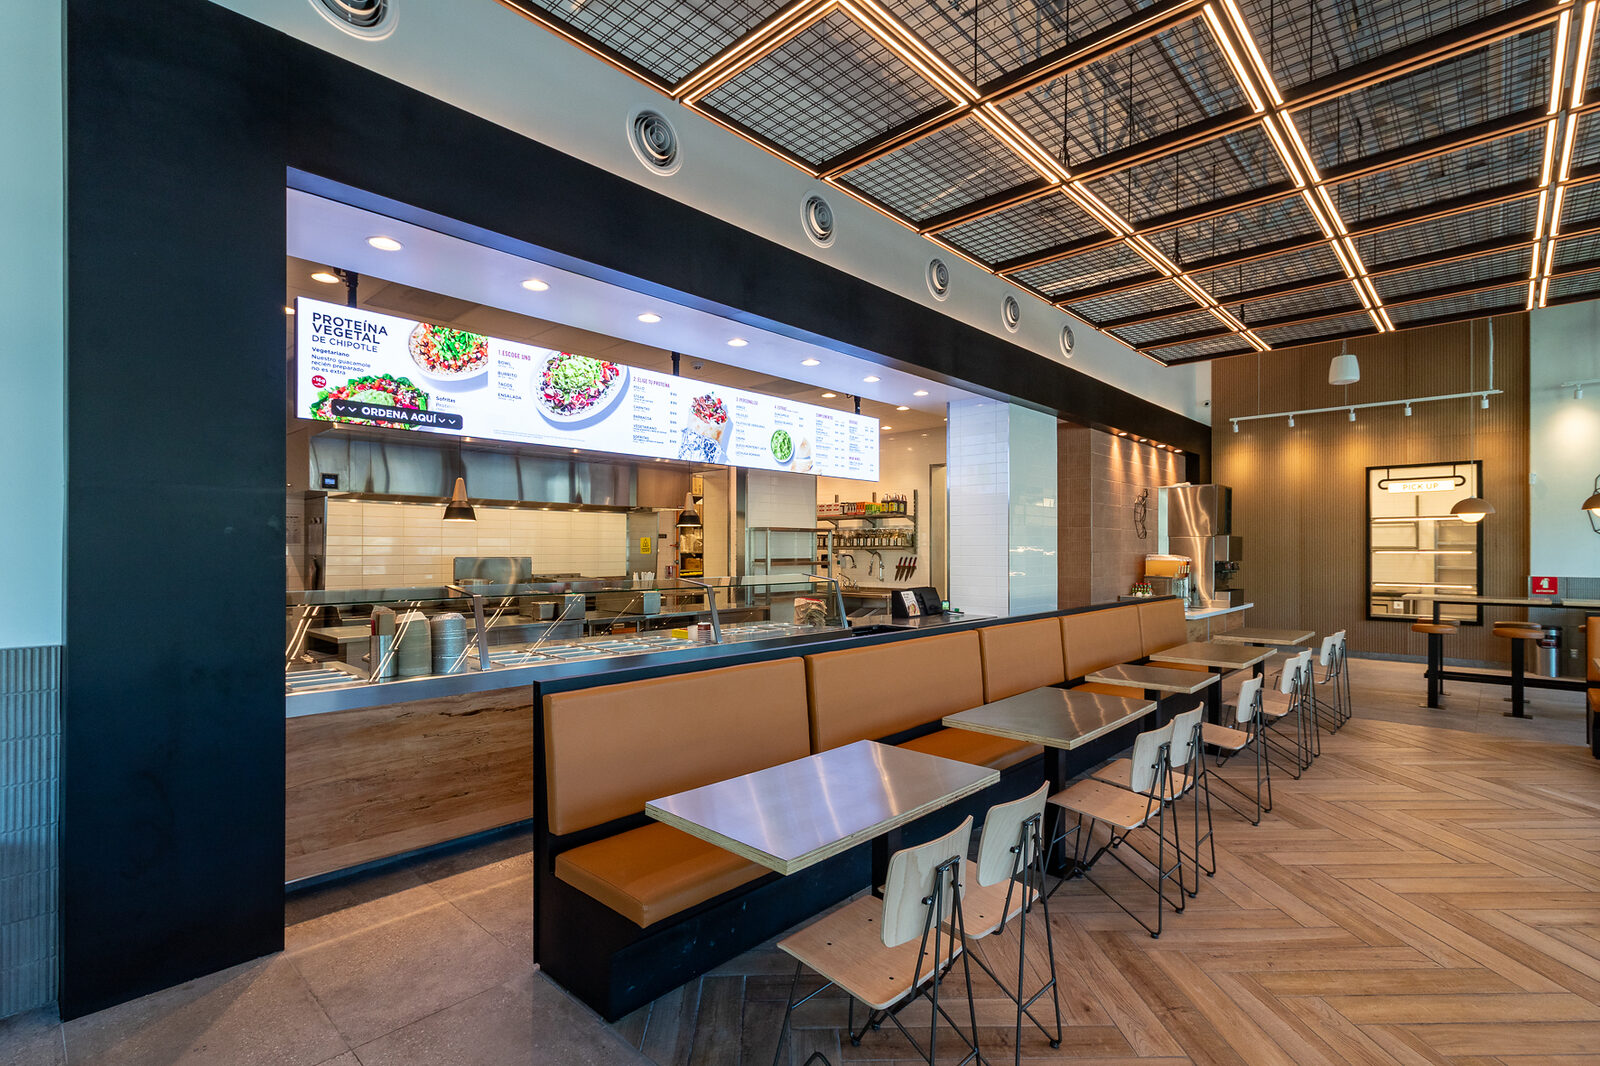
한국에 아직 매장이 없으니 글로 설명하는 데 한계가 있어, 공개 라이선스 실물 사진과 회사 보도자료 원본 이미지를 직접 불러왔습니다. 제품을 이해하는 핵심은 메뉴판이 아니라 손님이 서서 이동하는 3.5미터짜리 라인입니다.
1.1 주문이라는 행위 자체가 상품이다
맥도날드는 번호를 말합니다("2번 세트"). 치폴레는 번호가 없습니다. 손님은 유리 진열대(steam table) 앞을 왼쪽에서 오른쪽으로 걸으면서, 직원이 재료를 퍼 담는 것을 눈으로 보며 순서대로 지목합니다.
- 그릇 형태 선택 — 부리토(밀 토르티야로 감싼 것) / 부리토 볼(감싸지 않고 그릇에 담은 것, 현재 최대 인기) / 타코 3개 / 샐러드 / 케사디아
- 밥·콩 — 흰쌀 or 브라운 라이스 / 검은콩 or 핀토빈
- 단백질 — 여기서 가격이 결정됩니다. 치킨 / 스테이크 / 바르바코아(찢은 소고기) / 카르니타스(돼지) / 소프리타스(두부 기반, 비건) / 시즌 한정(2026년: 치킨 알 파스토르, 치폴레 허니 치킨)
- 살사·토핑 — 4종 살사, 옥수수, 사워크림, 치즈, 양상추. 여기까지는 전부 추가 요금 없음이고 "많이 주세요"가 가능합니다.
- 과카몰리와 케소만 유료 — 과카몰리 약 $2.81. 이 한 항목이 이 회사 가격 논쟁의 절반을 차지합니다.
전 과정이 대략 1분입니다. 이 라인은 주문 접수 → 조리 → 결제가 분리되지 않고 한 줄에서 동시에 끝나기 때문에, 매장 면적이 고정된 상태에서 피크 시간 처리량(throughput)이 곧 매출 상한이 됩니다. 그래서 치폴레의 IR 자료에는 신메뉴 이야기보다 "조리 시간을 몇 초 줄였다"는 이야기가 훨씬 많습니다.
1.2 가격 — 사장님이 체감할 수 있는 숫자로
2025년 9월 BTIG가 전국 매장을 조사한 것이 가장 최근의 공개 실측치입니다.
| 항목 | 가격 (USD) | 비고 (환율 1,380원 가정 시) |
|---|---|---|
| 전국 평균 엔트리(부리토·볼 등) 단가 | $10.31 | 약 14,200원 |
| 치킨(가장 저렴한 단백질) 기준 | $9.60 | 약 13,200원 |
| 과카몰리 추가 | +$2.81 | 약 3,900원 · 거래의 약 50%가 추가 |
| 과카몰리 포함 실질 단가 | $13.12 | 약 18,100원 |
| 단품 타코 1개 (2026년, 고단백 메뉴) | $3.50 | 단백질 15g |
| 고단백 컵 | 약 $3.80 | GLP-1(비만 치료제) 사용자·소식가 겨냥 |
| 타코 테스트 가격 (2026년 봄, 3개 시장 한정, 평일 14~17시) | $2.50 | 타코벨의 간식 시간대를 노린 첫 반격 |
이 숫자가 이 회사 전체 논쟁의 핵심입니다. 경영진은 2025년 내내 "치킨 볼이 세금 전 $10 이하이고 이는 동종 fast casual 대비 20~30% 할인"이라고 반복했습니다. 실제로 BTIG 조사에서도 Sweetgreen보다 34%, Cava보다 28% 저렴했습니다. 그런데 과카몰리를 넣으면 그 격차가 Cava 대비 3%로 사라집니다. 소비자가 기억하는 가격은 $9.60이 아니라 $13.12입니다.
1.3 Chipotlane — 드라이브스루인데 메뉴판이 없는 드라이브스루
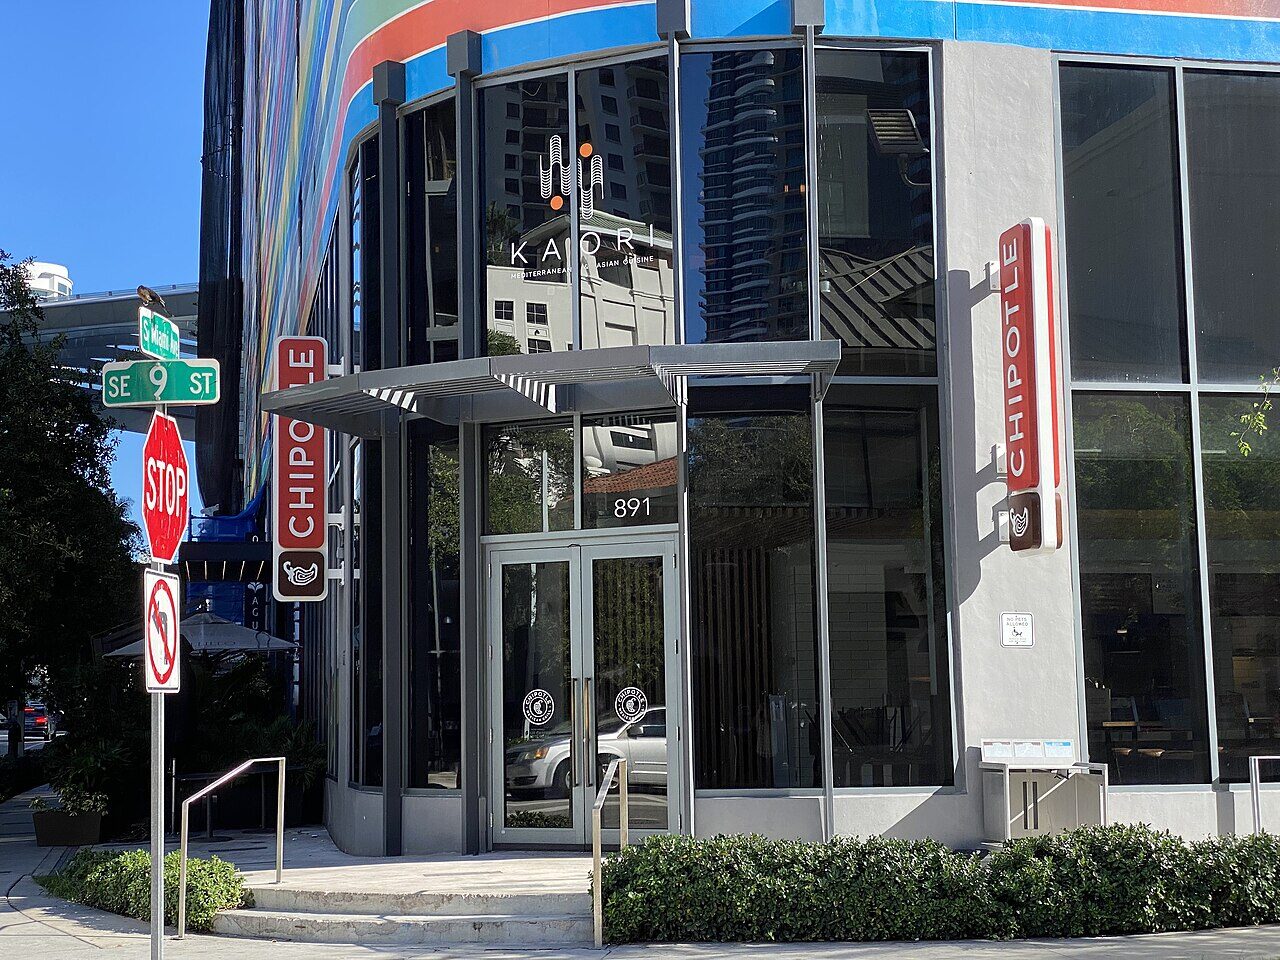
이름이 헷갈리기 쉬운데, 일반 드라이브스루가 아닙니다. 스피커도 메뉴보드도 없고, 앱으로 미리 주문·결제한 사람만 차를 대고 봉투를 받아 갑니다. 픽업 자체는 30초 미만. 주문 접수 인력이 필요 없으므로 인건비가 붙지 않고, 배달 앱 수수료도 없습니다.
- 회사가 공식적으로 밝힌 유일한 수치: Chipotlane 신규점은 같은 기간 개점한 일반 매장보다 초기 매출 약 15% 높음(2021년 12월).
- 마진에 대해서는 "수백 bp 더 높다"(니콜 전 CEO, 2024년 2월)가 가장 구체적인 표현이고, 정확한 수치는 한 번도 공개된 적이 없습니다. 널리 인용되는 "500bp"는 회사 자료가 아니라 대학생 CFA 리서치 챌린지 보고서가 출처입니다.
- 점포 수: 2019년 66개 → 2023년 811개 → 2024년 말 1,068개(마지막 공식 공개). 2025년 이후로는 공시를 중단했습니다. 2025년 신규 334개 중 257개(77%), Q1'26 49개 중 42개(86%)에 설치됐으니 단순 합산으로는 약 1,367개(전체의 약 33%)로 추정되지만, 이는 제 산수이고 회사 수치가 아닙니다.
신규점 중 Chipotlane 비중이 2023년 88% → 2024년 85% → 2025년 77%로 떨어졌습니다. 가장 수익성 높은 포맷의 비중이 줄었는데 경영진은 이에 대해 아무 설명도 하지 않았습니다. 2026년 가이던스는 다시 "약 80%"입니다. 좋은 부지가 마르고 있다는 신호일 수도, 단순한 인허가 타이밍일 수도 있습니다 — 7월 29일 실적에서 확인할 항목 중 하나입니다.
1.4 "Food With Integrity" — 원가율이 증언한다
치폴레의 브랜드 주장(인공 색소·향료·보존료 무첨가, 책임 사육 육류, 매일 매장 조리)은 마케팅 문구로 흘려듣기 쉽지만, 손익계산서에 흔적이 남습니다.
| 비용 항목 | 치폴레 FY2025 | 해석 |
|---|---|---|
| 식재료·음료·포장 원가 | 29.6% | QSR로서는 매우 높음. 냉동 완제품·시즈닝 비중이 낮다는 뜻 |
| 인건비 | 25.1% | 매장에서 실제로 조리하기 때문 (직영이라 100% 자기 비용) |
| 임차료 | 5.2% | 부동산 미보유 구조 |
| 기타 운영비 | 14.7% | 배달 수수료·마케팅 등 |
| 매장 단위 영업이익률 | 25.4% | 26.7%(FY24) → 25.4%(FY25) → 23.3%(Q1'26) |
출처: FY2025 Form 10-K. 식재료 29.6% + 인건비 25.1% = 54.7%가 "음식을 실제로 만드는 비용"입니다. 프랜차이즈 QSR은 이 항목이 대체로 가맹점 손익에 들어가 본사 손익계산서에 아예 나타나지 않습니다.
2매출 구성 — 제품·지역·고객
매출은 사실상 한 가지(매장 식음료)이고, 성장은 동일점 매출과 점포 수의 곱입니다. 그래서 이 장은 운영 지표, 점포 수의 역사, 북미 출점 밀도, 해외 진출 순서로 봅니다.
| 구분 | FY2023 | FY2024 | FY2025 | 비중(FY2025) | 영업이익률 |
|---|---|---|---|---|---|
| 식음료 매출 (Food and beverage revenue) | 9,804 | 11,247 | 11,866 | 99.5% | n/a |
| 배달 서비스 매출 (Delivery service revenue) | 68 | 66 | 60 | 0.5% | n/a |
| 합계 | 9,872 | 11,314 | 11,926 | 100% | 16.2% |
| 지표 | 값 | 보조 |
|---|---|---|
| FY2025 매출 | $119.3억 | +5.4% YoY |
| FY2025 동일점 매출 | −1.7% | 트래픽 −2.9% |
| 점포당 매출 (AUV) | $310.4만 | 5분기 연속 하락 |
| 점포 수 (Q1'26) | 4,104 | 직영 4,090 · 파트너 14 |
2.1 운영 지표와 손익 요약 — 동일점·거래 수·객단가·AUV
| 항목 | FY2024 | FY2025 | YoY | Q1 2026 | Q1'25 |
|---|---|---|---|---|---|
| 총매출 | $113.14억 | $119.26억 | +5.4% | $30.88억 | $28.75억 |
| 동일점 매출 | +7.4% | −1.7% | — | +0.5% | −0.4% |
| — 거래 건수 | +5.3% | −2.9% | — | +0.6% | −2.3% |
| — 평균 객단가 | +2.1% | +1.2% | — | −0.1% | +1.9% |
| 식재료·음료·포장 | 29.8% | 29.6% | −20bp | 29.6% | 29.2% |
| 인건비 | 24.7% | 25.1% | +40bp | 26.1% | 25.0% |
| 매장 단위 영업이익률 | 26.7% | 25.4% | −130bp | 23.3% (조정 23.7%) | 26.2% |
| G&A | 6.2% | 5.5% | −70bp | 6.6% | 6.0% |
| 영업이익률 | 16.9% | 16.2% | −70bp | 12.9% | 16.7% |
| 순이익 | $15.34억 | $15.36억 | +0.1% | $3.03억 | $3.87억 |
| 희석 EPS (GAAP) | $1.11 | $1.14 | +2.7% | $0.23 | $0.28 |
| 조정 희석 EPS | $1.12 | $1.17 | +4.5% | $0.24 | $0.29 |
| 점포당 매출 (AUV) | $321.3만 | $310.4만 | −3.4% | $309.4만 | $318.6만 |
| 디지털 매출 비중 | 35.1% | 36.7% | +160bp | 38.6% (신기록) | 35.4% |
| 점포 수 (연말/기말) | 3,726 | 4,056 | +330 | 4,104 | 3,781 |
출처: FY2025 10-K · Q1 2026 10-Q. Q1'26에 회사가 새 비GAAP 지표 "조정 매장 단위 영업이익률"을 도입했습니다 — 인건비에 소송 관련 비용 40bp가 섞였기 때문입니다. 이런 지표 신설은 그 자체로 신호이니 기억해두실 만합니다.
2.2 참고 — 성장의 역사, 그리고 한 번의 붕괴
치폴레가 "빠르게 성장했다"는 인식이 맞긴 하지만, 중간에 매출이 13% 줄고 3년을 회복에 쓴 구간이 있습니다. 이 회사를 이해하는 데 이 사건이 중요합니다 — 지금의 둔화와 성격이 완전히 다르기 때문입니다.
| 연도 | 매출 | 점포 수(연말) | AUV | 비고 |
|---|---|---|---|---|
| 2015 | $45.0억 | 2,010 | $2.42M | 10월 말 대장균(E. coli) 집단감염 발생, Q4 컴프 −14.6% |
| 2016 | $39.0억 (−13.3%) | 2,250 | $1.87M | 연간 컴프 −20.4%, Q1 −29.7%. 상장 후 첫 매출 감소 |
| 2018 | $48.6억 | 2,491 | $2.00M | 2015년 매출 수준을 3년 만에 회복. Brian Niccol 취임(9월) |
| 2021 | $75.5억 | 2,966 | $2.64M | 컴프 +19.3%. 디지털 전환 성공 |
| 2023 | $98.7억 | 3,437 | $3.02M | 컴프 +7.9% |
| 2024 | $113.1억 | 3,726 | $3.21M (정점) | 컴프 +7.4%. 6월 사상 최고가, 8월 Niccol 스타벅스行 |
| 2025 | $119.3억 | 4,056 | $3.10M | 컴프 −1.7%. 12월 4,000호점 돌파 |
2016년 위기와 지금의 결정적 차이: 2016년은 외부 충격 후 신뢰 붕괴였고 회복 경로가 명확했습니다(위생 절차 강화 → 신뢰 회복 → 트래픽 복귀). 2025년은 제품에 아무 문제가 없는데 팔리지 않는 상황이라 처방이 훨씬 모호합니다. 반면 규모는 그때보다 2배 크고 부채가 없습니다. 참고로 2020년 코로나 해에도 컴프는 +1.8%로 플러스였습니다 — 흔한 오해입니다.
2.3 북미 출점은 충분히 되었나 — 밀도로 본 답
사장님 질문에 대한 짧은 답: 아직 절반입니다. 그리고 목표 7,000개는 지금 타코벨의 밀도에 도달하는 것에 불과합니다 — 밀도 관점에서 무리한 숫자가 아닙니다. 문제는 여력이 아니라 속도이고, 회사가 최근 그 속도를 스스로 낮췄습니다.
2.4 7,000개라는 숫자의 원전
"장기적으로 북미에 최소 7,000개의 치폴레 매장이 가능하다고 믿습니다 — 기존 목표 6,000개에서 상향합니다."
"기존 매장과 같거나 더 나은 점포 경제성을 내고 있는 소도시(small-town) 입지의 성공에 근거하여 …"
"건전하고 개선되는 cash-on-cash 수익률을 감안해, 연 8~10% 점포 증가가 가능한 부동산 파이프라인을 구축하고 있으며, 신규점의 80% 이상에 Chipotlane을 설치할 것입니다." FY2021 실적 발표 8-K EX-99.1 (2022-02-08)
재확인 이력은 4년간 끊기지 않았습니다 — 2024년 11월(1,000번째 Chipotlane 보도자료), 2025년 12월(4,000호점 보도자료: "미국·캐나다 7,000개 장기 목표의 절반을 넘었다"), 2026년 2월(FY2025 10-K), 2026년 4월(Q1'26 실적: "시간을 두고 7,000개에 도달할 능력에 확신을 갖고 있다").
모든 공시가 "over time / longer term / out to"만 씁니다. 어떤 임원도, 어떤 서류도 연도를 붙인 적이 없습니다. 오히려 늦추는 쪽 신호가 나왔습니다 — 2026년 5월 28일 Bernstein 컨퍼런스에서 CFO Rymer가 "연 375~400개를 향해 행진하던 조직을 멈춰 세웠다"고 말하고 "왜 세상이 7,000개에 도달하라고 그렇게 서두르는지" 의문을 표한 것으로 전해집니다. ⚠ 2차 요약 매체 출처이고 원문 트랜스크립트는 유료 장벽 뒤에 있습니다 — 인용 시 주의.
제 산수(회사 수치 아님): 4,042개(2025년 말)에서 연 350개면 약 8.5년 → 대략 2034년, 연 8.5% 복리면 약 2033년. 참고로 Morningstar 모델은 연 순증 약 425개를 가정합니다 — 회사의 2026년 가이던스(직영 약 340~355개)보다 훨씬 높습니다. 이 격차가 진짜 쟁점인데 이를 지적한 애널리스트를 찾지 못했습니다.
2.5 밀도 비교 — 이게 질문에 대한 직접적인 답입니다
| 체인 | 미국 점포 | 미국 시스템 매출 | AUV | 미국인 / 1개 점포 |
|---|---|---|---|---|
| Subway | 18,773 | $89.7억 | $0.48M | 18,206 |
| Starbucks | 16,860 | $321.4억 | $1.91M | 20,272 |
| McDonald's | 13,706 | $550.6억 | $4.02M | 24,937 |
| Taco Bell | ~7,766 | ~$172억 | ~$2.3M | 43,909 |
| Burger King | 6,649 | $110.7억 | $1.67M | 51,404 |
| Wendy's | 5,969 | $119.0억 | $1.99M | 57,260 |
| Chipotle | 3,938 | $116.2억 | $3.10M | 86,791 |
| Chick-fil-A | 3,287 | $239.2억 | $7.28M | 103,981 |
| Panera | 2,238 | $59.3억 | $2.65M | 152,719 |
| Qdoba (멕시칸) | 827 | $13.0억 | $1.57M | 413,283 |
| Cava | 439 | $11.7억 | $2.93M | 778,553 |
| Sweetgreen | 281 | $6.8억 | $2.68M | 1,216,316 |
치폴레가 타코벨의 밀도로 깔리면 미국 약 7,780개, 맥도날드의 밀도라면 약 13,700개입니다. 즉 7,000개 목표는 "타코벨만큼 흔해지는 것"이고, 맥도날드 밀도의 절반에 불과합니다. 밀도 논거만으로는 결코 무리한 목표가 아닙니다. 다만 AUV가 타코벨의 1.35배라는 점은 양날의 검입니다 — 객단가가 높은 만큼 잠재 고객 풀도 좁습니다.
2.6 어디가 비어 있나 — 주별 침투율
치폴레는 48개 주 + DC에 있고 알래스카·하와이에는 0개입니다. 자사 매장 목록 기준 미국 평균은 인구 100만 명당 약 12.1개인데, 인구 대비로 비어 있는 곳이 뚜렷합니다.
| 주 | 매장 | 인구(2025) | 100만명당 | 메모 |
|---|---|---|---|---|
| 루이지애나 | 17 | 462만 | 3.68 | 전국 평균의 30% |
| 미시시피 | 13 | 295만 | 4.40 | 딥사우스 |
| 오클라호마 | 19 | 412만 | 4.61 | 딥사우스 |
| 아칸소 | 18 | 311만 | 5.78 | 딥사우스 |
| 위스콘신 | 35 | 597만 | 5.86 | 인구 대비 최대 공백 |
| 앨라배마 | 35 | 519만 | 6.74 | 딥사우스 |
| 미시간 | 72 | 1,013만 | 7.11 | 인구 1천만 주가 평균의 59% |
가장 밀집한 곳: DC(30.3) · 오하이오(22.7) · 메릴랜드(20.4) · 버지니아(16.8) · 미네소타(16.6). 진짜 공백은 개수가 아니라 인구로 봐야 보입니다 — 딥사우스 5개 주와 미시간·위스콘신은 전국 평균의 절반 수준으로, 이 두 중서부 주만 전국 평균까지 채워도 약 90개에 가까운 여력이 나옵니다.
FY2025 10-K에는 출점 전략·상권·소도시·백지 시장에 대한 논의가 아예 없습니다. 리스크 요인의 "바람직한 입지의 확인과 확보" 한 줄이 전부입니다. Q4'25·Q1'26 실적발표에도 소도시·소형 포맷·지역별 침투 언급이 전무합니다. 치폴레는 2022~2023년 이후 소도시 전략을 공개적으로 말하지 않게 되었습니다 — 정작 4,000호점을 캔자스주 대학 도시(맨해튼, 인구 5만급)에 열면서도 그것을 소도시 전략의 증거로 프레이밍하지 않았습니다. 1차 자료에서의 진짜 침묵이고, 이것이 제가 이 질문에서 가장 불편하게 느낀 부분입니다.
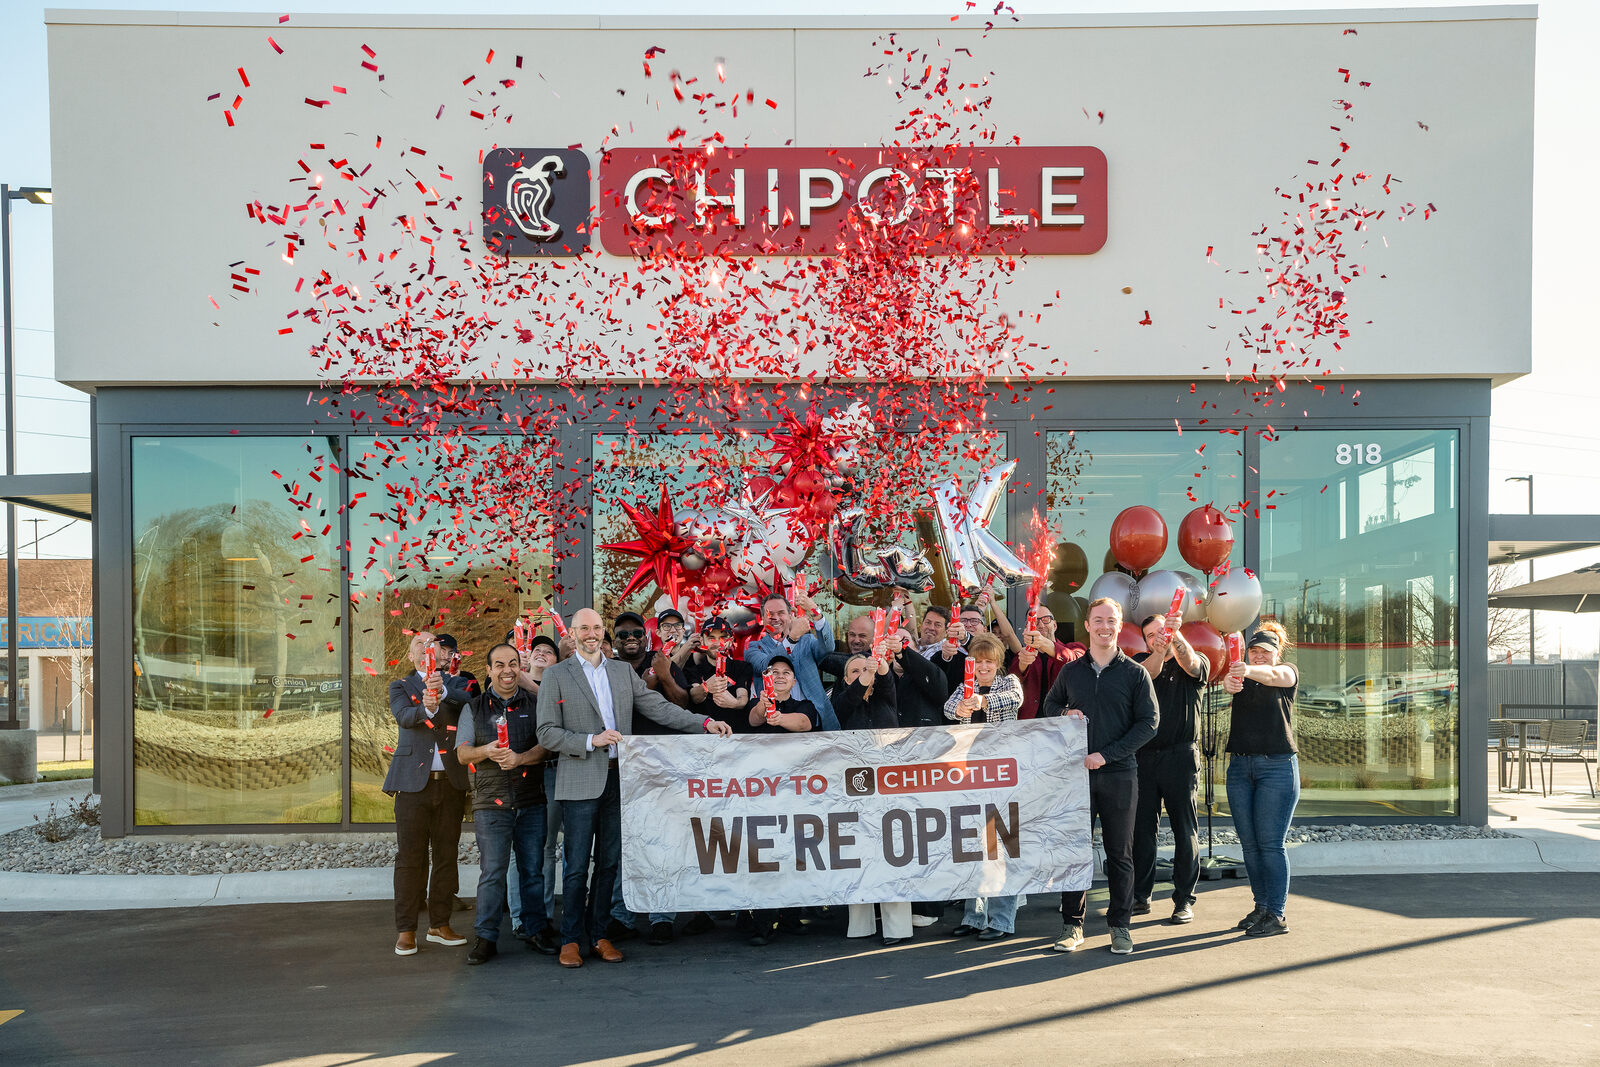
2.7 그런데 속도가 조용히 꺾였습니다 — 여기가 진짜 쟁점
| 연도 | 개점 | Chipotlane 포함 | 비중 | 점포 증가율 |
|---|---|---|---|---|
| 2022 | 236 | 202 | 86% | — |
| 2023 | 271 | 238 | 88% | — |
| 2024 | 304 | 257 | 85% | — |
| 2025 | 334 (사상 최다) | 257 | 77% | 약 9.0% |
| 2026 가이던스 | 350~370 (파트너 10~15 포함 ⇒ 직영 약 340~355) | — | 약 80% | 약 8.4~8.8% |
"우리는 파트너 운영 매장을 조합에 넣으면 9~10% 신규 점포 증가율까지 끌어올릴 수 있습니다. 하지만 북미 7,000개까지 가는 데 있어 그 성장률(에 대해) 매우 편안하게 느낍니다." Scott Boatwright, Q4 2025 실적 발표 (2026-02-03)
이 문장이 중요합니다. 2022년의 "8~10%"는 직영만으로 가능한 범위였는데, 이제 상단은 파트너 운영을 더해야 달성됩니다. 사상 최다 개점 수치가 퍼센트로는 20~60bp 감속을 가리고 있고, 2026년은 속도를 밀어붙이지 않고 명시적으로 제한한 첫 해입니다.
"만약 우리가 ① 과거 수준을 넘는 잠식(cannibalization)을 보기 시작하거나, ② 신규 매장이 기존 자산 기반의 80% 이상 성과를 내는 것이 멈추거나, ③ 마진이나 투자수익률이 훼손되기 시작하면, 속도를 낮출 것입니다."
Q1'26에 JPMorgan의 John Ivankoe가 "신규점 매출이 1분기에 다소 약했던 것으로 계산된다"고 물었고, CFO는 "약 80%를 보고 있고 최근 몇 년과 같은 수준"이라고 반박했습니다.
그런데 비율이 그대로여도 모수가 줄고 있습니다. 기존 AUV가 $321.3만 → $309.4만으로 약 3% 하락했으니, 80% × $309.4만 ≈ 약 $247만. 즉 신규점의 절대 개점 매출은 줄어들고 있습니다. 여기에 잠식 효과(Q3'25에 컴프 약 −100bp)가 겹칩니다. 제 추론이며 회사도 애널리스트도 이렇게 공개한 적이 없습니다. 7월 29일 실적에서 신규점 매출 지표를 보실 때 이 각도로 보시면 유용할 것입니다.
참고 — 애널리스트 의견: 7,000개가 불가능하다고 주장한 애널리스트는 한 명도 찾지 못했습니다. Morningstar(Sean Dunlop): "경영진의 7,000개 장기 목표는 달성 가능하다고 봅니다", 2033년까지 연 8.5% 점포 성장 모델. Telsey(Sarang Vora, 2026-01): 2026년 350~370개 = "중간값 약 9% 성장". Morgan Stanley의 2026년 6월 강등은 마진·밸류에이션 때문이고 점포 성장 때문이 아닙니다. 역설적으로 속도에 대한 유일한 공개적 회의론은 치폴레 자신의 CFO에게서 나왔습니다.
2.8 해외 진출과 침투율 — 그리고 한국
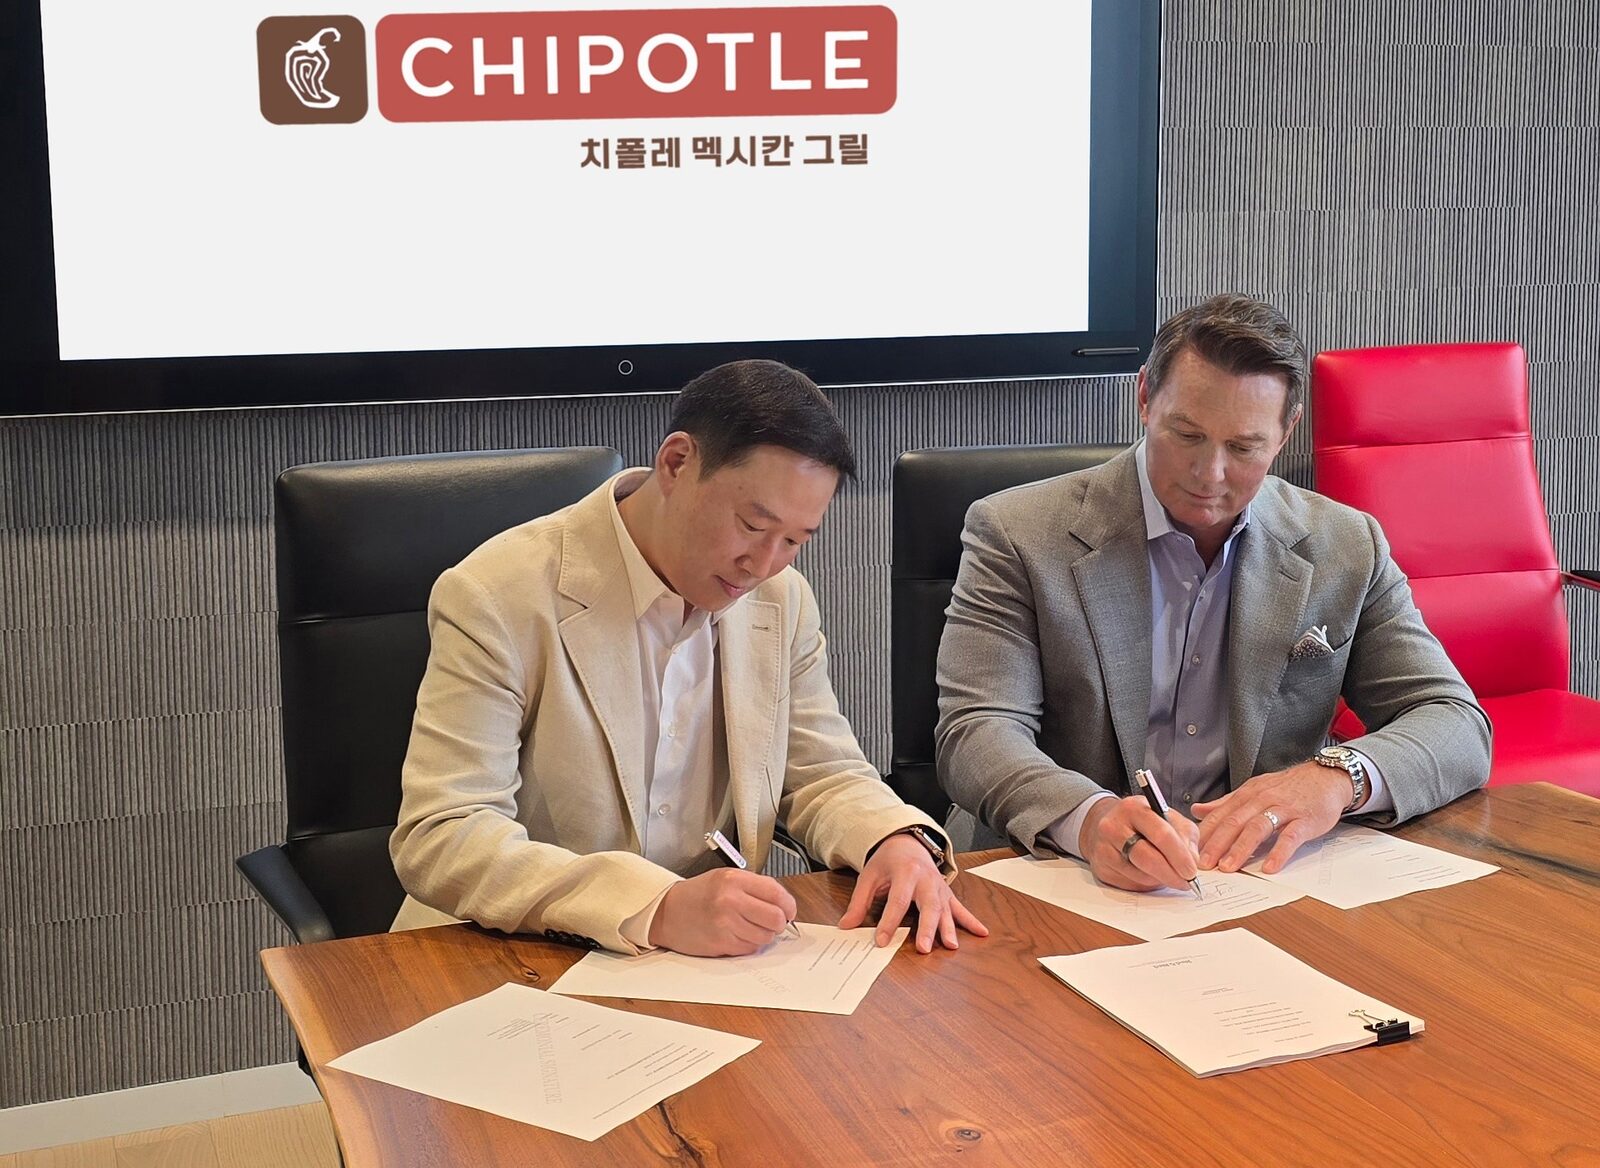
"해외 진출 가능성은 없는지" → 이미 진행 중이고, "한국에 들어와도 잘 될 것 같다"는 사장님 직관은 회사도 같은 결론에 도달했습니다. 2025년 9월 10일, 치폴레는 SPC그룹과 합작법인을 설립해 한국과 싱가포르에 진출한다고 발표했습니다. 그리고 현지 언론 취재에 따르면 1호점은 2026년 8월 중 강남역 인근에 개점 예정이며, 2026년 7월 23일 기준 내부 공사가 대부분 마무리된 상태입니다. 즉 이 문서를 읽으시는 지금부터 몇 주 안에 직접 가서 먹어보실 수 있습니다.
2.9 침투율 — 사실상 백지입니다
| 국가 | 점포 수 | 운영 형태 | 진입 시기 및 메모 |
|---|---|---|---|
| 캐나다 | 80개 이상 | 직영 | 최대 해외 시장. 2025년 12월 시점 75개 |
| 영국 | 20개 | 직영 | 런던 중심부가 강한 cash-on-cash 수익률 달성 → 2026년 성장 재개 |
| 프랑스 | 6개 | 직영 | Boatwright: "프랑스는 어렵습니다, 솔직히 말해서" |
| 독일 | 2개 | 직영 | 프랑크푸르트가 수익률 기준 통과 → 확장 승인 |
| 중동 (UAE·쿠웨이트·카타르) | 15개 | 파트너 (Alshaya Group) | 2023-07-18 계약 · 첫 두바이 매장 2024-10-02 · 2025년에만 11개 개점(4분기 7개) · 가장 빠르게 늘어나는 해외 시장 |
| 멕시코 | 1개 | 파트너 (Alsea) | 2026-07-16 개점 · 누에보레온주 산페드로가르사가르시아(몬테레이 광역권) · 연내 누에보레온 추가 · 2027년 멕시코시티 |
| 대한민국 | 0 → 1 | 합작투자 (JV, 치폴레 49%) | 2026년 8월 개점 예정(현지 언론) · 회사 표현: "올해 하반기" |
| 싱가포르 | 0 | 동일 JV | 2027년 초 (당초 2026년에서 순연) |
출처: 치폴레 보도자료 2026-07-13. ⚠ 국가별 세부 점포 수는 10-K에 공시되지 않고, 이 보도자료의 "Growing International Footprint" 문단이 가장 최신 공식 집계입니다.
2023년 7월 Alshaya 계약이 "창사 첫 해외 개발 계약"이었습니다. 즉 2023년까지 치폴레는 30년간 파트너 없이 해외를 직영으로만 운영했고, 그 결과가 30년 뒤 100여 개였습니다. 그런데 최근 3년 사이에 중동(2023) → 멕시코(2025) → 아시아(2025)로 세 건이 몰렸고, "Recipe for Growth" 5개 축 중 하나가 "글로벌 확장"입니다. 미국 컴프가 꺾인 것과 해외 가속의 타이밍이 겹치는 것은 우연이 아닙니다. 그리고 최고사업개발책임자(Nate Lawton) 조직이 파트너십·합작투자·개발계약 제안을 공개 접수하고 있습니다.
2.10 한국 — 확인된 사실 전부
| 항목 | 내용 | 출처 등급 |
|---|---|---|
| 발표 | 2025년 9월 10일, "치폴레, 합작투자를 통해 사상 최초로 아시아 진출" — 대상 시장은 대한민국과 싱가포르 | 회사 보도자료 ✅ |
| 합작법인 | (주)에스앤씨레스토랑코리아 (S&C Restaurants) — 2025년 7월 3일 설립. 싱가포르 지주사는 S&C Restaurants Holdings Pte. Ltd. | 한국 언론 + 법인정보 ✅ |
| 지분 구조 | 빅바이트컴퍼니 51% / 미국 Chipotle Mexican Grill 49% | 비즈니스포스트 2026-07-23 ⚠ |
| 한국측 주체 | 빅바이트컴퍼니 — SPC그룹 계열. 2023년 12월 파리크라상(현 상미당홀딩스)에서 쉐이크쉑 사업부가 분사해 신설된 법인. 현재 쉐이크쉑 국내 32개 + 해외 14개, 잠바(Jamba) 국내 33개 운영 | 회사 보도자료 + 한국 언론 ✅ |
| 경영진 | 대표이사 이광 → 2026년 6월 22일 김준수 대표이사 추가 취임(각자대표 체제). 김 대표는 2004년 이랜드 입사, '리미니'·'자연별곡' 브랜드장을 거쳐 2017년부터 이랜드 외식부문 총괄 | 비즈니스포스트 ⚠ |
| 총괄 | 허희수 SPC그룹 사장 (SPC그룹 오너 2세). 2016년 7월 쉐이크쉑 한국 도입을 주도했고, 2011년부터 5년을 준비한 것으로 알려짐 | 한국 언론 ✅ |
| 1호점 | 2026년 8월 중, 서울 지하철 2호선 강남역 인근. 2026년 7월 23일 취재 시점에 내부 공사 대부분 마무리, 영업 준비 중. 주소는 강남대로 423으로 보도됨 | 비즈니스포스트 취재 ⚠ · 회사는 "올해 하반기"만 공식 확인 |
| 2호점 | 신세계백화점 강남점 지하 식품관, 9월 말로 보도 | 위키 기반 ⚠⚠ 미검증 |
| 싱가포르 | 2027년 초 (2026년 7월 보도자료 기준. 당초 2025년 9월 발표에서는 "2026년"이었음) | 회사 보도자료 ✅ |
"이 시장들에서 빠르게 제공되는 진짜 음식(real food prepared fast)에 대한 수요가 높고, 소비자 사이에 상당한 브랜드 인지도가 있어 출발부터 강한 수용(adoption)의 잠재력을 봅니다." Scott Boatwright CEO, 2025-09-10
"이 두 시장은 치폴레의 아시아 진입에 이상적인 관문입니다. … 우리는 글로벌 브랜드를 육성한 검증된 실적을 갖고 있고, 우리의 시장 전문성을 활용할 기회를 봅니다." 허희수 SPC그룹 사장, 2025-09-10
치폴레 보도자료는 SPC그룹을 "80년 이상 역사, 30개 브랜드, 전 세계 7,000개 매장"으로 소개하며, 파리바게뜨·던킨·쉐이크쉑을 대표 브랜드로 명시했습니다. 또한 "최근 몇 년간 K-pop 셀러브리티들이 치폴레에 대한 애정을 공개적으로 표현해왔다"는 문구를 넣어 브랜드 인지도의 근거로 한류를 직접 언급했습니다.
2.11 잘 될 것인가 — 양쪽 근거를 다 봅니다
- 파트너의 동일 플레이북 성공 경험. 허희수 사장이 2016년 7월 들여온 쉐이크쉑은 초기부터 '오픈런' 열풍을 일으켰고, 2017년 2월 창업자 대니 마이어가 청담점을 직접 방문할 정도의 성공이었습니다. 고든램지버거·슈퍼두퍼·파이브가이즈 등 후속 프리미엄 버거 유입이 그 후광이라는 평가가 있습니다.
- 제품이 한국 식습관과 구조적으로 잘 맞습니다. 부리토 볼은 사실상 덮밥입니다 — 밥 + 단백질 + 채소 + 소스를 한 그릇에. 매운 살사, 김치 대신 피클류, 1인 식사 문화, 그리고 고단백·저탄수 트렌드까지 겹칩니다. 2026년 치폴레의 고단백 메뉴 라인은 한국의 '단백질 열풍'과 정확히 같은 방향입니다.
- 사전 인지도가 이례적으로 높습니다. 미국 여행·유학 경험자, 유튜브·SNS를 통한 노출, K-pop 셀럽 언급. 회사가 보도자료에 이를 명시적으로 근거로 쓸 만큼입니다.
- 카테고리 공백. 한국의 멕시칸 외식 시장은 바토스(Vatos), 도스타코스 등 소수 브랜드에 그쳐 사실상 미개척입니다. 타코벨이 확장을 시도하는 것과 겹쳐 카테고리 자체가 커질 가능성을 기대하는 시선이 있습니다.
- 치폴레 지분 49%는 나쁘지 않은 설계입니다. 자본 부담 없이 지분법 이익과 브랜드 로열티를 취하고, 부동산·인력·인허가 리스크는 파트너가 집니다. 실패해도 손익 영향이 미미합니다.
- "가성비"가 재현될 수 있는가 — 이것이 가장 큰 쟁점입니다. 비즈니스포스트가 인용한 SNS 반응: "치폴레의 가장 큰 장점은 가격은 싸고 양은 많은데 맛까지 보장된다는 것인데 한국에서는 가격을 올리고 양을 줄일까봐 걱정된다", "타코는 물론 파스타·피자·라멘·규동 모두 해외에서는 값싸고 양 많은 서민 음식인데 한국에만 오면 몇 배로 가격이 뛰는 경우가 허다하다". 미국 단가 $13.12(약 18,100원)가 한국에서 얼마로 책정되는지가 성패를 가릅니다.
- 파트너 법인이 적자입니다. 빅바이트컴퍼니는 2023년 분사 직후 영업이익 3,200만원·순이익 4,300만원을 냈지만, 2024년 영업손실 19억 4천만원 / 순손실 14억 7천만원, 2025년 영업손실 44억 2천만원 / 순손실 34억 6천만원으로 적자가 확대되는 중입니다. 즉 치폴레는 실적이 악화되고 있는 파트너 위에 신규 브랜드를 올리는 것입니다.
- 같은 파트너가 최근 성과를 못 냈습니다. 비즈니스포스트의 프레임 자체가 "허희수 사장이 성공시켜 온 브랜드들이 최근 다소 부진"입니다. 치폴레는 허 사장 개인에게도 반전이 필요한 사업이고, 이는 실행 동기가 강하다는 뜻이기도 하지만 여력이 빠듯하다는 뜻이기도 합니다.
- 선례가 좋지 않습니다 — 타코벨은 한국에서 두 번 실패했습니다. 1991년, 2010년 두 차례 진출해 모두 자리 잡지 못했고, 현재는 KFC코리아가 Yum!과 협업해 운영합니다. (재미있는 관찰: 치폴레 한국 인스타그램 첫 게시물에 신호상 KFC코리아 대표가 '좋아요'를 눌렀다고 보도됐습니다 — 경쟁보다 카테고리 확대를 기대하는 신호로 해석됩니다.)
- 조립 라인 자체가 한국에서 낯선 UX입니다. "재료를 하나하나 지목하며 걷는" 주문은 뒷사람 대기 압박과 결정 피로를 유발할 수 있습니다. 쉐이크쉑은 메뉴를 고르는 방식이라 이 문제가 없었습니다. 초기 몇 달 회전율(throughput)이 이 브랜드 경제성의 전부인데, 이 지점이 검증되지 않았습니다.
- 임대료 구조. 강남역·신세계강남 같은 초고임차 입지로 출발하면 미국의 임차료 5.2% 구조를 재현할 수 없습니다. 한국 매장 단위 경제성은 미국과 상당히 다를 것입니다.
"SPC그룹이 쉐이크쉑을 들여오며 고급 수제버거 시장을 개척했던 것처럼 소비자들이 치폴레를 통해 멕시코 음식에 익숙해진다면 시장과 소비자층이 동시에 넓어질 것이며, 앞으로는 일주일에 한 번씩은 충분히 먹을 수 있는 시장이 될 것으로 보고 있습니다."
— SPC그룹 관계자, 비즈니스포스트 (2026-07-23). "일주일에 한 번"이라는 표현이 중요합니다 — 이벤트성 소비가 아니라 일상 반복 소비를 목표로 한다는 뜻이고, 그렇다면 가격을 쉐이크쉑처럼 프리미엄으로 잡을 수 없다는 자기 구속입니다.
사장님 개인의 소비자 경험 측면에서는 큰 뉴스지만, 재무적으로는 반올림 오차 수준입니다. 파트너 운영 매장 15개(중동)가 매출 $119억 회사에 기여하는 몫은 미미하고, 한국 JV는 치폴레가 49% 소수 지분이라 매출로도 연결되지 않습니다. 2026년 가이던스의 해외 파트너 개점은 연 10~15개입니다. 따라서 한국 소식은 "투자 논거"가 아니라 "장기 옵션 가치와 경영 방향의 신호"로 읽는 것이 맞습니다. 다만 사장님께는 고유한 정보 우위가 생깁니다 — 8월에 강남 1호점에서 대기 줄, 회전 속도, 실제 가격표, 재방문율을 직접 보고 미국 본사의 해외 실행력을 미국 애널리스트보다 먼저 관찰할 수 있습니다. 그게 이 진출의 실질적 가치입니다.
2.12 멕시코 — "타코의 본고장"에 미국식 멕시칸을 판다는 것
이 대담한 시도가 2026년 7월 16일 시작됐습니다. 회사의 프레이밍이 조심스럽습니다.
"우리는 멕시코의 요리 유산에 깊은 존중을 갖고 이 시장에 들어갑니다. … 몬테레이 광역권은 강한 경제, 증가하는 인구, 그리고 이 나라 최고의 비즈니스·혁신 허브라는 이유로 선정됐습니다." Scott Boatwright CEO, 2026-07-13
"우리의 초기 초점은 훌륭한 매장 하나를 열고 손님과 파트너로부터 배우는 것입니다. 이 첫 매장은 중요한 개념 검증(proof-of-concept) 역할을 할 것입니다." Nate Lawton, 최고사업개발책임자
즉 회사도 이것을 실험으로 규정합니다. 다만 파트너 Alsea는 가벼운 상대가 아닙니다 — 도미노피자·스타벅스·버거킹·칠리스·PF창·치즈케이크팩토리를 중남미·유럽에서 운영하는 이 지역 최대 외식 운영사(멕시코 증시 상장, BMV: ALSEA)입니다. 계획은 연내 누에보레온 추가 개점 → 2027년 멕시코시티입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가: 왜 프랜차이즈가 아니라 직영인가
여기가 이 문서에서 사장님께 가장 도움이 될 부분이라고 생각합니다. 결론부터: 철학이 아니라 산수이고, 게다가 치폴레는 프랜차이즈를 실제로 해봤습니다. 8개 매장을 열었고, 되사들이며 접었습니다. 널리 퍼진 "창업자가 품질 때문에 프랜차이즈를 거부했다"는 서사는 1차 자료에서 확인되지 않습니다.
3.1 회사가 실제로 공시하는 문장
"2025년 12월 31일 기준, 우리는 미국에 3,938개, 해외에 104개의 치폴레 매장을 소유했습니다. 추가로 14개의 해외 파트너 운영 매장이 있었습니다. 파트너 운영 매장은 치폴레가 지배적 재무 지분을 갖지 않고 일상 운영을 직접 관리하지 않는 매장을 의미합니다. 여기에는 라이선스 또는 프랜차이즈 계약에 따라 제3자가 운영하는 매장과 치폴레가 소수 비지배 지분을 보유한 매장이 포함됩니다." FY2025 Form 10-K, Item 1 (2026-02-04 제출)
FY2024 10-K는 "Licensing / licensed restaurants"라고 썼습니다. FY2025 10-K에서 "Partner-Operated Restaurants"로 바꾸고, 정의에 "소수 비지배 지분 보유 매장"을 새로 추가했습니다. 이 정의 변경은 한국 때문일 가능성이 높습니다 — 뒤에서 보듯 한국 합작법인에서 치폴레 지분은 49%, 즉 소수 비지배 지분입니다. 회계 용어 변경이 사업 구조 변화를 예고한 사례입니다.
그리고 모든 보도자료 하단에 붙는 문구: "북미와 유럽에서 모든 매장을 직접 소유·운영하는, 이 규모의 유일한 외식기업". 그런데 회사는 이걸 차별점으로 내세우면서 왜 그렇게 하는지는 설명하지 않습니다. FY2025 10-K와 최근 실적 발표에서 "프랜차이즈"라는 단어는 ① 파트너 운영 정의, ② 해외 리스크 요인, ③ 노무 리스크 요인에만 등장합니다.
3.2 창업자가 실제로 한 말 — 유일하게 검증되는 인용
"우리는 경제적 모델을 소유하고 싶었습니다. 프랜차이즈는 돈과 사람이 필요할 때 하는 겁니다. 우리는 성장 속도에 필요한 돈이 충분했고, 훌륭한 사람들이 있었습니다." Steve Ells 창업자, Knowledge at Wharton (2010-01-20). 같은 기사: 맥도날드는 치폴레가 자사 프랜차이즈 모델을 따르길 원했고 Ells는 저항했다
- "품질을 지키려고 프랜차이즈를 안 했다" → Ells의 발언으로 확인되지 않습니다. 위 인용은 자금·인력 조달 수단으로서의 프랜차이즈를 거부한 것이고, 품질 논거가 아닙니다.
- "하룻밤 사이에 모든 것을 바꿀 수 있어야 한다" → Ells에게 귀속시킬 근거를 찾지 못했습니다. 사실상 출처 불명입니다.
- "가맹점주는 기준이 아니라 현금흐름을 최적화한다" → 역시 확인 불가.
3.3 실제로 있었던 프랜차이즈 실험 (2001~2000년대 후반)
2006년 1월 IPO 공시(424B2)의 "Franchising" 항목 원문입니다.
"우리는 3명의 가맹점주가 8개 매장을 운영하고 있습니다. 그들 각각은 맥도날드 가맹점주이기도 합니다. 우리는 2001년 4월 첫 프랜차이즈를 2년 기한으로 부여했고(만료 후 갱신되지 않음), 이후 10년 기한으로 8개를 추가 부여했습니다."
"프랜차이즈가 현재 우리 전략의 중요한 구성요소는 아니지만, 향후 더 많은 가맹점을 허가할 수도 있습니다." Chipotle 424B2 (2006-01-26)
- 프랜차이즈 로열티는 매출의 1% 미만이었습니다($75만~214만, 2002~2004년).
- 계약에 맥도날드 지배력 연동 조항이 있었습니다 — 맥도날드가 과반 지분을 잃으면 가맹점주는 24개월 내에 치폴레 또는 맥도날드 가맹권 중 하나를 팔아야 했습니다.
- 같은 공시의 MD&A는 2002·2003·2005년에 걸쳐 반복적으로 "직영으로 전환된 前 가맹점 매출"을 언급합니다 — 계속 되사들이고 있었다는 뜻입니다.
- Ells 본인의 정리: 맥도날드가 "가맹점주에게 치폴레를 제공하라고 요청했고, 우리는 손을 대봤습니다. 잘 되지 않았습니다." (Bloomberg 구술사, 2015년 2월)
따라서 정확한 프레임은 이렇습니다: 미국 내 무(無)프랜차이즈 방침은 1993년부터의 신념이 아니라, 맥도날드 자본 시절 실제로 시도해보고 실패한 뒤 굳어진 확신입니다.
3.4 맥도날드 시대(1998~2006) — 무엇을 얻고 무엇을 거부했나
| 시점 | 사건 |
|---|---|
| 1998년 2월 | 맥도날드가 지배 지분 인수. 당시 치폴레는 16개 매장 (흔히 인용되는 "14개"는 오류) |
| 1998~2005 | 16개 → 177개(2002) → 489개(2005년 말, 직영 481 + 가맹 8). 매출 $2.04억(2002) → $4.71억(2004) |
| 2003년 | 맥도날드가 "Plan to Win" 하에 비핵심 브랜드 정리 결정 |
| 2005년 1월 | 맥도날드, 치폴레에 대한 "전략적 대안 모색" 발표 |
| 2006년 1월 26일 | IPO $22.00. 지분: IPO 전 의결권 약 91% |
| 2006년 10월 | 비과세 주식교환(exchange offer)으로 완전 매각. 262.2백만 맥도날드 주식이 청약(초과청약) |
맥도날드가 회수한 금액 — 흔히 인용되는 "$15억"은 검증되지 않습니다. 맥도날드 FY2006 10-K 기준으로 현금 $3.29억 + 소각된 자사주 $7.44억 ≈ 총 $10.7억, 세후 처분이익 $6.53억입니다. Ells 본인은 약 $3.6억 투자에 $12억 회수라고 말했습니다. $15억은 2차 매체 한 곳에서만 나오고 과장으로 보입니다.
추가 정정: Bill Ackman(Pershing Square)이 맥도날드의 치폴레 매각을 유발했다는 서술은 시간순으로 불가능합니다 — 매각 검토 발표는 2005년 1월, 비핵심 정리 결정은 2003년인데 Ackman의 맥도날드 캠페인은 2005년 9월 말에 공개됐습니다. (별개로 Pershing은 2016년 9월 치폴레 자체 지분 9.9%를 취득했다가 2025년 4분기에 전량 청산했습니다.)
맥도날드에게서 얻은 것은 공시에 명확히 남아 있습니다 — "공급업체에 대한 상당한 신뢰도, 맥도날드의 구매·공급망 지식을 활용한 가격 협상. 예컨대 맥도날드의 코카콜라 관계가 우리 음료 원가를 억제했다", 그리고 "우리 16개 물류센터 중 13곳이 맥도날드와 그 가맹점 전용". 거부한 것은 프랜차이즈, 아침 메뉴, 그리고 드라이브스루였습니다. 참고로 드라이브스루는 20년 뒤 Chipotlane이라는 이름으로 돌아와 지금 최고 수익 채널이 되었습니다.
3.5 산수 — 직영이 아니라 프랜차이즈였다면 어땠을까
이 부분은 제 계산이며 회사 공시가 아닙니다. 가정: 4,042개 × FY2025 AUV $310.4만, 로열티 5% + 광고기금 4%(광고기금은 통상 마진 0의 통과 항목), 가맹점 AUV가 현재 직영 수준과 같다고 가정.
| 항목 | 직영 (실제) | 프랜차이즈 (가정) |
|---|---|---|
| 회사가 인식하는 매출 | $119.3억 | 약 $10.7~11.3억 (실제의 9%) |
| 영업이익 | $19.36억 | $2.5~3.8억 (마진 40~60% 가정) |
| 영업이익률(외형) | 16.2% | 40~60% (보기엔 훨씬 좋음) |
| 점포당 회사 귀속 현금흐름 | 약 $78.8만 | 약 $15.5만 |
| 신규 1점포당 회사 자본투입 | 약 $130만 (임대인 보조금 후) | 거의 $0 |
| 점포당 NPV (10% 할인, 15년) | 약 $470만 | 약 $118만 |
직영이 점포당 약 4배의 NPV, 영업이익 기준으로는 5~8배를 만듭니다. 프랜차이즈가 이 격차를 메우려면 로열티를 25~28% 받아야 합니다(마진 55~60% 가정 시). 현실의 최고치는 —
- Wingstop 6.0% (+ 광고기금 5.5%) — 순수 로열티 업계 최고
- Domino's 미국 5.5%, Yum! "통상 4~6%", Wendy's 4.0%, RBI 3~6%
- McDonald's 12.76% — 단, 이는 임대료 8.1%p + 로열티 4.6%p입니다. 맥도날드는 건물주이기 때문입니다.
25%를 받는 프랜차이즈 시스템은 지구상에 없습니다. 그리고 맥도날드식 임대료 모델은 치폴레가 쓸 수 없습니다 — 4,042개 중 부동산 소유가 17곳뿐이니까요.
3.6 그 대가 — 직영이 실제로 지불하는 비용
- 자본 집약도 — FY2025 capex $6.66억 → FY2026 가이던스 $8.34억. 이 중 신규점 건축이 약 $4.55억. 같은 규모 프랜차이저는 이 항목이 사실상 0입니다.
- 성장 속도 상한 — 2025년 점포 증가율 9.0%. Wingstop은 같은 해 +19.2%. Wingstop은 493개 순증에 본사 capex $4,740만만 썼습니다 — 점포당 본사 자본이 약 13.5배 차이입니다.
- 인건비 100% 노출 — 종업원 13만 301명, 점포당 약 32명. 10-K가 직접 인정: "미국·캐나다 전 매장을 소유·운영하는 최대 외식기업 중 하나로서 동종 대비 종업원이 많아 노무 관련 법적 책임 노출이 더 클 수 있다."
- 최저임금 직격 — 2024년 4월 캘리포니아 시간당 $20 시행으로 주(州) 인건비가 약 20% 증가, 이를 상쇄하려 캘리포니아 메뉴 가격을 6~7% 인상했습니다(Q1 2024 10-Q 원문).
- 컴프 하락의 증폭 — 프랜차이저는 컴프 1달러 하락에 약 5센트를 잃고, 직영은 약 25센트를 잃습니다. 2025년 컴프 −1.7%가 매장이익률에 그대로 꽂힌 이유입니다.
- 겉보기 마진 — 16.2% vs 프랜차이저 19~46%. 구조적으로 피할 수 없습니다.
- 전 시스템 즉시 배포. 2026년 고효율 장비 패키지가 350개(2월 3일) → 600개 이상(4월 29일), 한 분기에 250개 증가. 연말 목표 2,000개. 가맹점 투표도, 자본 분담 협상도, 인센티브 패키지도 필요 없습니다. (대조: Wingstop은 기술 투자 재원 마련을 위해 광고기금 요율을 5.0%→5.3%→5.5%로 두 번 올려야 했습니다.)
- 이 장비의 효과가 실제로 큽니다 — 양면 플랑차로 치킨 조리시간 12분 → 4분, 준비 시간 2~3시간 단축. 설치 매장에서 컴프 200~400bp 개선.
- 로열티 프로그램 하루 만에 전면 개편. "Rewards on Repeat" 2026년 4월 13일 전 매장 동시 적용. 활성 회원 2,100만 → 2,300만명, 매출의 32%(+300bp YoY).
- 1차 데이터 100% 자기 소유. 디지털 매출 비중 38.6% 전부가 자사 데이터로, 가맹점 데이터 공유 계약이 없습니다. 심지어 Cava가 치폴레의 조립 라인 자동화 기술을 라이선스했습니다 — 운영 기술의 판매자 위치입니다.
- 가격 통제. 가맹점 가격 자율권이 없어, 버거킹·맥도날드·서브웨이 시스템을 괴롭힌 가치 메뉴 소송이 구조적으로 발생하지 않습니다.
- 내부 승진 문화. 2025년 매장 리더십 직책의 약 90%를 내부 승진으로 채웠고, 지역 부사장(RVP) 직책은 100% 내부 출신. 승진자 23,000명 이상. 크루가 Restaurateur까지 약 3.5년.
내부 승진 문화는 실제 성과지만, 그것이 가맹점주의 지분 인센티브를 대체하지는 못합니다. Restaurateur는 일회성 보너스·스톡옵션·GM 육성당 $10,000을 받지만 점포 지분도, 양도 가능한 자산도, 잔여 청구권도 없습니다. 그리고 창업자 Ells 본인이 2017년 1월 이 제도를 "매우 비효율적"이라 공개 비판하며 승진 평가 항목을 27개에서 5개로 줄였습니다. 노무 리스크도 실재합니다 — 뉴욕시 스케줄링·유급휴가 위반 599,693건에 대해 $2,000만 합의, 시애틀 $290만 합의, Glassdoor 550개 대기업 중 번아웃 2위. 13만 명을 직접 고용하는 모델의 청구서입니다.
3.7 그런데 왜 해외는 파트너인가
경영진의 논리는 자본이 아니라 일관되게 "현지 전문성"입니다. 자본 얘기는 한 번도 하지 않습니다 — 필요가 없기 때문입니다(FY2025 영업현금흐름 $21.1억, 무차입).
| 시장 | 파트너 | 발표 | 구조 | 현황 |
|---|---|---|---|---|
| 중동 (UAE·쿠웨이트·카타르) | Alshaya Group | 2023-07-18 | 개발 계약 (development agreement) | 15개 운영 (2026년 7월 기준) |
| 멕시코 | Alsea (BMV: ALSEA) | 2025-04-21 | 개발 계약 | 1호점 2026-07-16 개점, 연내 누에보레온 추가, 2027년 멕시코시티 |
| 한국 · 싱가포르 | SPC그룹 | 2025-09-10 | 합작투자 (JV) — 치폴레 49% | 한국 1호점 2026년 8월 예정, 싱가포르 2027년 초 |
"우리는 매우 강한 수익률과 무차입 재무구조를 갖고 있어 성장을 자체 조달할 수 있습니다. … 일부 시장에서는 현지 전문성을 가진 파트너를 활용하는 것이 최선임이 분명하고, 중동이 그중 하나입니다." 치폴레 대변인, Restaurant Business (2023-07-18) — 회사가 이 논리를 명시적으로 말한 마지막 사례
사실상의 경계선: 스스로 운영할 수 있다고 판단하는 시장은 직영(캐나다·영국·프랑스·독일), 문화적·규제적으로 멀거나 운영 기반이 없는 시장은 파트너. 유럽에서도 성과가 나면 직영을 유지합니다 — Q4'25 실적: "런던 중심부와 프랑크푸르트가 강한 cash-on-cash 수익률에 도달해 2026년 성장이 열렸다." 반면 Boatwright는 "프랑스는 어렵습니다, 솔직히 말해서"라고 인정했습니다.
미국 프랜차이즈를 영구히 배제했는가? 공개적으로 그렇다고도 아니라고도 말한 적이 없습니다. "Recipe for Growth" 4번 축이 파트너 운영을 "전략적 신규 지역"으로 한정하고, 7,000개 목표를 오직 직영 기준으로만 논의한다는 점이 가장 강한 정황입니다. 참고로 Pershing Square의 2016년 13D 원문(Item 4)에도 프랜차이즈·리프랜차이즈 요구는 전혀 없었습니다.
4누가 사는가 — 고객과 판매 구조: 성장 둔화의 해부
가장 중요한 발견부터: 경영진의 진단이 네 분기에 걸쳐 완전히 달라졌습니다. 2025년 1분기에는 소득 계층별 차이를 명시적으로 부인했고, 3분기에는 그것이 설명의 중심이 되었습니다. 이 궤적 자체가 정보입니다.
4.1 경영진의 진단이 어떻게 바뀌었는가
| 시점 | 경영진 발언 (요지 및 직접 인용) |
|---|---|
| 2025-04-23 Q1'25 | 날씨 + "소비 지출의 둔화(a slowdown in consumer spending)". "돈을 아끼겠다는 것, 즉 경제에 대한 우려가 외식 빈도를 줄인 압도적 이유였다." 그리고 소득 계층 차이를 명확히 부인: "소득 계층별로 소비자를 깊이 들여다봤지만 어떤 코호트에서도 차이를 보지 못했습니다." CFO: "소득이든, 교외·도심이든, 전반적입니다." |
| 2025-07-23 Q2'25 (최악) | 컴프 −4.0%. 처음으로 입장 전환: "4~5월에 저소득 소비자가 이탈하면서 일부 점유율 손실이 있었습니다." 동시에 자책은 거부: "눈에 띄는 게 없습니다. 우리가 실수했다고 말할 결정적 증거(smoking gun)가 없습니다." 가치 인식에 대한 첫 균열: "지금 우리가 소비자에게 제대로 인정받고 있다고 생각하지 않습니다." |
| 2025-10-29 Q3'25 — 핵심 | "가구소득 $10만 미만 고객이 우리 매출의 약 40%를 차지하는데, 데이터에 따르면 경제와 인플레이션 우려로 외식을 덜 하고 있습니다." "특히 어려운 코호트는 25~35세 연령층입니다. … 실업, 학자금 상환 재개, 실질임금 성장 둔화라는 역풍에 직면해 있고, 우리는 젊은 층에 치우쳐 있으며 이 그룹에 다소 과다 노출(over-indexed)되어 있습니다." 실제 운영 실책 인정 1건: 디지털 주문의 "정확도가 떨어졌다"(인센티브 제도 변경 후). |
| 2026-02-03 Q4'25 | "고객이 가치와 품질에 대한 관심을 높이고 외식 지출 전반을 줄이고 있다." 브랜드 메시지 전환 선언: "브랜드의 챕터 전환으로 생각해 주십시오." (당시 CMO 공석) · 반대편 통계도 제시: "핵심 사용자의 약 60%는 가구소득 $10만 이상" · 2026년 1월 겨울 폭풍이 컴프에 약 100bp 영향 |
| 2026-04-29 Q1'26 | 반전: "모든 연령대와 모든 소득 계층에서 개선을 보고 있습니다." 트래픽 5분기 만에 플러스. 가장 자기비판적인 한 마디: "2025년은 이례적이었다고 봅니다. 매출이 둔화되면서 — 말하기 싫지만 — 근무시간이 줄었고, 그것이 일부 이직을 유발했습니다." (매출 하락에 인건비를 깎아 이직을 자초) |
"2024년 인기 LTO(치킨 알 파스토르·브리스킷)의 역기저 때문" → 경영진이 정면으로 반박했습니다. 2025년 1분기 Boatwright: "치폴레 허니 치킨의 믹스 비중이 치킨 알 파스토르를 능가하고 있어, 이 LTO가 아주 잘 작동하고 있다는 확신을 줍니다." CFO는 "트래픽에 최소 100~200bp" 기여라고 플러스로 계량했습니다. 2025년 4개 분기 실적발표 어디에도 LTO 역기저를 컴프 역풍으로 계량한 언급이 없습니다.
4.2 2024년 "양(portion)" 논란 — 지금까지 이어지는 그림자
2024년 5월 3일, 팔로워 1,600만 명의 인플루언서 Keith Lee가 부리토 볼에 10점 만점 중 2점을 주는 영상을 올렸고(조회 1,650만+), #chipotlecheck(직원을 촬영하며 주문하면 더 많이 준다) 해시태그가 유행했습니다. 회사는 5월 28일 "양을 바꾼 적 없다"고 부인했고, 5월 30일 Niccol 당시 CEO는 "고기를 두 배 원하면 돈을 더 내야 한다"며 직원에게 "눈빛을 주는 법(a look)"을 시연하기까지 했습니다.
그러다 Wells Fargo가 실측을 했습니다. 2024년 6월, 뉴욕 8개 매장에서 동일 조건 부리토 볼 75개를 저울에 올렸습니다.
가장 가벼운 것 13.8온스, 가장 무거운 것 26.8온스 — 거의 두 배 차이. 중앙값은 매장 주문 21.4oz, 디지털 21.6oz로 주문 채널은 무관했습니다. 원문: "일관성 편차가 매우 커서, 어떤 매장은 다른 매장보다 약 33% 무거운 볼을 냈고, 가장 무거운 디지털/매장 볼은 가장 가벼운 것보다 87%/47% 무거웠다."
2024년 7월 24일 Niczol은 입장을 뒤집었습니다 — "후한 양은 치폴레의 핵심 브랜드 자산입니다. … 재교육이 필요한 이상치(outlier) 매장을 약 10% 이상 발견했습니다."
| 수치 | 실제 내용 |
|---|---|
| $5,000만 | Hartung 당시 CFO가 Axios 인터뷰에서 밝힌 교육 프로그램 비용. 실적발표 수치가 아니고 식재료 원가도 아닙니다 — 흔히 혼동됩니다 |
| 60bp | Q1'25 실적발표에서 밝힌 2024년 "일관되고 후한 양을 보장하기 위한 투자"의 원가율 영향. FY2024 매출 기준 약 $6,800만(저자 환산) |
| 40~50bp → 상쇄 | 2024년 말까지 40~50bp로 축소, Q2'25까지 공급망·매장 효율화로 "충분히 상쇄"됐다고 발표 |
후속 조치와 결말: 2024년 12월 5일 "일관되고 후한 양"을 명시적 사유로 전국 약 2% 가격 인상. 2024년 11월 제기된 증권 집단소송은 2025년 12월 23일 회사 승소(바이럴 비판만으로는 사기 입증 불충분). 2026년 5월 7일 Boatwright: "더 원하면 조금 더 달라고 하십시오. 라인의 어떤 직원도 거절하지 않을 것을 약속합니다." / "소비자가 '너무 많다'고 말해주길 원합니다."
4.3 가격 인상 이력 — "가격을 올려서 망했다"는 통념 점검
| 시점 | 내용 | 인상률 |
|---|---|---|
| 2021-06 | 전국 (시간당 평균 $15 임금 재원) | ~4% |
| 2021-12 | 전국 | ~4% ⚠ ~2%설도 있음, 1차자료 없음 |
| 2022-07 시점 | 누적 기준 2020년 말 대비 +20% (회사 언급) | 누적 +20% |
| 2022-08 | 전국. 일부 엔트리 $1 이상 인상 | ~4% |
| 2023-10 | 전국, "2년간 4번째" | ~3% ⚠ 2차자료만 |
| 2024-04-01 | 캘리포니아만 (AB 1228, 시간당 $20) | +6~7% |
| 2024-12 | 전국, 1년여 만의 첫 인상 (지역별 1.4~2.7%) | ~2% |
| 2025년 | 전국 인상 없음. CFO Q3'25: "업계가 4%인데 우리는 12월 인상분에서 나온 약 2%로 운영 중", "12월 초에 2%p를 떨어낼 것" | 0% |
| 2026년 | 가이던스 1~2%. Q1'26 실제 약 0.9%, Q2 예상 ~1.5% | ~1% |
2025년에 치폴레는 가격을 한 번도 올리지 않았습니다. 오히려 2026년에는 인플레 3~4%(후에 "mid-single-digit")에 대해 의도적으로 1~2%만 올리며 마진을 내주고 있습니다. CFO 원문: 마진은 "우리가 경험하는 인플레이션 대비 가격을 덜 받는 투자 때문에 압박받을 것". Boatwright, 2026년 4월: "2년 연속 업계보다 낮게 가격을 책정하면서 가격 결정력을 키우고 있습니다."
그런데 외부 조사는 반대로 나옵니다. Technomic(2025년 4월): 치폴레는 가격 접근성과 양(portion)에서 Sweetgreen·Cava·Raising Cane's보다 낮은 평가, "빠르고 고품질 서비스를 통한 가치"에서 동종 중 최하위, 제한서비스 108개 브랜드 중 가치 속성 하위 100위권, 재방문 의향 108개 중 106위. Technomic의 Robert Byrne: "[Boatwright가] 말하는 방식으로 그들이 최상위 성과를 낸 것을 한 번도 본 적이 없습니다."
단, 회사 자체 트래커는 정반대입니다 — Q1'25 실적발표에서 "15개 인식 지표에서 사상 최고, '돈에 비해 충분한 양'과 '재료 품질'에서 1위". 이 모순은 해소되지 않았습니다. 양쪽 다 보시는 게 맞습니다. 다만 Boatwright 본인이 Q3'25에 내부 조사에서 소비자가 브랜드를 "감당하기 어렵다(unaffordable)"고 인식한다는 결과가 나왔다고 인정했습니다.
2026년 회복 신호: William Blair(2026-07-21) — 치폴레가 "가치 감각(value mojo)을 일부 되찾고 있다". 추적 브랜드 평균 가치 인식 3.3/5점에서 70%의 브랜드가 전분기 대비 개선, "Black Rock, 치폴레, El Pollo Loco가 선도". ⚠ 치폴레 개별 점수는 공개되지 않았습니다.
4.4 경쟁 — 어디로 갔나
| 회사 | FY2025 동일점 | Q1'26 동일점 | 점포 수 | AUV | 비고 |
|---|---|---|---|---|---|
| Chipotle | −1.7% | +0.5% | 4,056 | $3.10M ↓ | AUV 5분기 연속 하락 |
| Cava (지중해식) | +4.0% | +9.7% | 439 | $2.93M ↑ | 2026년 가이던스 상향(+4.5~6.5%). 2032년 1,000개 목표. CFO: "저소득 코호트에서 엄청난 강세" |
| Sweetgreen (샐러드) | −7.9% | −12.8% | 281 | $2.68M ↓ | 매장이익률 10.0%, FY25 순손실 $1.34억. 2026년 개점 계획을 37개→15~20개로 축소 |
| Wingstop | −3.3% | −8.7% | 3,056 | $2.0M ↓ | 22년 만의 첫 연간 국내 감소. 점포는 +19.2% 늘렸는데 AUV는 하락 — 신규점 희석의 교과서 |
| Qdoba (멕시칸, 비상장) | n/a | n/a | ~865 | ~$1.57M | FY25 시스템 매출 +8%, 점포 +6.4%. CEO: 멕시칸 fast casual은 "외식업에서 가장 매력적인 카테고리" |
| Taco Bell (QSR) | +7% | +8% | ~7,766 | ~$2.3M | 8분기 연속 업계 상회. 미국 매장이익률 가이던스를 24.5~25.5%로 상향 |
2025년 Technomic Top 500(2026년 4월 발표): 미국 상위 500개 체인 매출 +3.0%로 팬데믹 외 금융위기 이후 최저, 그리고 메뉴 가격 인플레이션 3.8%보다 낮습니다 — 즉 업계 전체가 실질 역성장했습니다. 중위 체인 성장률 2.5% ⇒ 전형적 체인은 실질 −1.3%. Top 500의 48%가 점포를 늘리지 않거나 줄였고, 상위 50개 중 19개(상위 20개 중 7개 — 스타벅스·버거킹·서브웨이 포함)가 축소로 마감했습니다. Technomic의 Joe Pawlak: "우리는 점포를 너무 많이 짓고 있습니다. 그냥 과잉 건설한 겁니다."
그리고 순증 3,400개 중 45%가 단 5개 브랜드(Wingstop, Cinnabon, 치폴레, 7 Brew, Jersey Mike's)에서 나왔습니다. 치폴레는 여전히 미국에서 점포를 가장 많이 늘리는 5개 체인 중 하나입니다.
4.5 회사의 처방 — "Recipe for Growth" (2026-02-03 발표)
- 핵심을 지키고 강화 — 운영·조리 우수성으로 탁월한 가치 전달
- 브랜드 메시지를 진화시키고 메뉴 혁신 및 신규 이용 상황(occasion) 가속
- 비즈니스 모델 현대화 — AI 활용, 리워드 프로그램 재출범
- 글로벌 확장 — 검증된 직영 및 파트너 운영 시장, 그리고 전략적 신규 지역
- 최고의 인재 육성 — 속도와 민첩성에 집중
- LTO를 연 2회 → 4회로 배증. 2월 치킨 알 파스토르 복귀("역대 가장 사랑받은 LTO") → 3월 18일 실란트로 라임 소스 → 4월 28일 치폴레 허니 치킨 복귀
- 실란트로 라임 소스가 예상 초과 — CFO: "기존 1위였던 레드 치미추리를 능가하고, 사용률이 약 2배"
- 리워드 전면 개편(4/13) — 회원 2,300만, 매출 32%(+300bp), 신규 유입 +25%. "로열티 컴프가 비로열티 컴프를 여러 분기 연속 앞서고 격차가 벌어지는 중"
- 고효율 장비 600개+ → 연말 2,000개. 설치점 컴프 +200~400bp
- 고단백 플랫폼 — 타코 $3.50(15g)~더블 단백질 볼(80g+). "추가 단백질 주문률 35% 증가", 더블 단백질 프로모션 중 디지털 매출 신기록
- 케이터링 — 시카고 파일럿 → 보스턴 확대. 현재 매출의 2% 남짓, 동종은 5~10%. 회사는 "두 자릿수 %" 가능성 주장
- 신임 CBO Fernando Machado(6/1 취임) — 전 RBI(버거킹·파파이스) CMO 7년. 공석이던 브랜드 리더십을 메움
경영진 인사가 유난히 많았습니다. 2025년: COO로 전 타코벨 COO Jason Kidd 영입(5/19), 최고회계·관리책임자 사임(8/25, 후임은 VP급). 2026년 1월 12일: 브랜드 최고책임자와 법무 최고책임자가 같은 날 동시 퇴임(퇴직금 각 $235.5만 / $189.5만). 4월: CBO·CDO(디지털) 신규 영입. 지배구조 신호: 2025년 6월 주주총회에서 보수 승인안이 약 55% 찬성으로 간신히 통과(직전 3년은 94%+) — 2024년 8월 CEO 전환 관련 일회성 주식 보상이 원인. 회사는 지분 46.5% 보유 주주 21곳과 면담 후 2025년에 경영진 일회성 주식 보상을 전혀 부여하지 않았고, 2026년 6월 총회에서 찬성률이 약 95%로 회복됐습니다.
5경쟁과 해자 — 타코벨이 있는데 왜 컸나: 같은 "멕시칸"이 아니다
같은 음식을 팔지만 같은 사업이 아닙니다. 점포당 매출, 생산 방식, 소유 구조로 차이를 보고, 2025년에 처음 겹친 장면을 봅니다. fast casual 경쟁사 실적은 4.4의 표에 있습니다.
사장님의 질문("타코벨 등으로 멕시칸푸드는 이미 식상할 수도")은 업계 사람들도 자주 하는 착각이라 정면으로 다루겠습니다. 결론: 두 회사는 같은 음식을 팔지만 같은 사업이 아니고, 실제로 서로의 고객을 크게 겹쳐 빼앗은 적이 최근까지 없었습니다. 2025년에 처음 겹쳤습니다.
Chick-fil-A의 "약 $9M"이라는 흔한 수치는 독립 드라이브스루 매장만의 FY2023 값($9.275M)입니다. 위 $7.28M은 몰·비전통 매장을 포함한 전 점포 기준(Technomic). Taco Bell은 Yum!이 미국 단독 수치를 공시하지 않아 "division 9,030개 중 86%가 미국"이라는 표현에서 역산한 값입니다.
5.1 세 가지 구조적 차이
| 축 | Chipotle | Taco Bell |
|---|---|---|
| 카테고리 | Fast casual (본인이 만든 범주) | QSR (전통 패스트푸드) |
| 1인 단가 | 엔트리 $10.31, 과카몰리 포함 $13.12 | $3 이하 메뉴 10종, $5/$7/$9 박스 |
| 생산 방식 | 주문 후 손님 앞에서 조립. 재료는 매장에서 조리 | 표준화·사전 조립. 시즈닝 처리된 육류 |
| 주 채널 | 매장 방문 + 앱 픽업. 디지털 38.6% | 드라이브스루 중심. 회사 디지털 믹스 63%(Q1'26) |
| 시간대 | 점심·저녁. 아침·심야 없음 | 아침·심야·간식(14~17시) 모두 있음 |
| 소유 구조 | 100% 직영 (미국·캐나다·유럽) | Yum! 브랜드, 거의 전부 가맹, 로열티 4~6% |
| 미국 점포 수 | 3,938 | 약 7,766 (거의 2배) |
| 점포당 매출 | $3.10M | 약 $2.3M |
| 본사 영업이익률 | 16.2% | Yum! 전사 31.3% |
| 메뉴 혁신 리듬 | 연 4회 LTO (2026년 기준, 2배로 늘림) | 사실상 상시. 나초 프라이·Y2K 복각 메뉴 등 |
타코벨은 멕시코 음식을 판다고 주장하지도 않습니다. Yum! CEO Chris Turner는 2026년 2월 타코벨을 "category of one"이라 표현하며 "가장 가까운 멕시칸 패스트푸드 경쟁자보다 10배 이상 크다"고 말했습니다 — 즉 타코벨은 자신을 멕시칸 카테고리의 리더가 아니라 별도 카테고리로 봅니다. 치폴레가 파고든 것은 "멕시코 음식에 대한 미국인의 수요"가 아니라, "패스트푸드 가격의 2배를 낼 의향이 있지만 20분 기다릴 시간은 없는 사람"이라는 완전히 다른 수요층이었습니다. 그 층은 1993년에는 존재하지 않던 시장이었고, 치폴레가 만들었습니다.
실증적 근거: Black Box Intelligence에 따르면 2022년 이후 순 점포 증가율이 fast casual +15.5% vs QSR +5.8%입니다. 카테고리 자체는 아직 이깁니다.
5.2 그런데 2025년에 처음으로 진짜 겹쳤습니다
2025년에 무엇이 바뀌었나 — 타코벨이 가격을 무기로 들고 나왔습니다.
- 2025년 9월 9일 "Decades Y2K Menu" — 2000년대 초 인기 메뉴 5종을 $2.49~2.99에 복각
- Luxe Cravings Box $5 / $7 / $9 — $5 박스가 "트래픽을 유의미하게 끌어올렸고, 특히 저소득층에서" (회사 설명)
- 2026년 1월 22일 Luxe Value Menu 전국 확대 — 10종을 $3 이하. Q1'26 +8% 성장의 주된 동력
- Q1'26 기준 8분기 연속 업계 평균 상회, 2년 누적 미국 동일점 +18%, 트래픽만 +3%p
즉 2025년의 사건은 "멕시칸이 식상해진 것"이 아니라, 미국 소비자가 지갑을 닫은 국면에서 타코벨이 $3짜리 대안을 내밀었고, 치폴레는 "가치는 가격이 아니다"라는 원칙을 지키며 대응하지 않은 것입니다. Boatwright CEO의 2025년 10월 발언이 이 선택을 그대로 말합니다.
"가격으로서의 가치(Value as a price point)는 치폴레의 전략이 아니며, 앞으로도 아닐 것입니다." Scott Boatwright, Q3 2025 실적 발표 (2025-10-29)
"우리의 비범한 가치 제안에도 불구하고, 그것이 소비자 인식에 반영되지 않는 사례들을 보고 있습니다." 같은 발표
치폴레는 2026년 봄 캔자스시티·올랜도·탬파에서 평일 14~17시 $2.50 타코를 시험했습니다. 정상가(개당 $3.50~4.05)보다 30~40% 낮고, 시간대까지 타코벨의 간식 시간대를 정면으로 겨눈 설계입니다. "가격 경쟁 안 한다"는 원칙과 실제 행동이 어긋나기 시작한 첫 사례이고, 이 시험이 전국화되는지가 브랜드 포지셔닝의 방향을 가르는 분기점입니다.
피어 비교의 시가총액·PER·EV/EBIT(같은 종가일 기준)은 아직 1차 자료로 맞추지 못했습니다. Cava·Sweetgreen·Wingstop·Yum!(타코벨)·McDonald's의 10-K/10-Q와 같은 날 종가로 채울 자리입니다. 동일점 매출·점포 수·AUV 비교는 4.4와 2.5의 표를 보십시오.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출의 절반 이상이 매장에서 음식을 실제로 만드는 비용입니다. 매장 단위 이익률이 곧 이 회사의 마진이고, 현금은 신규 출점과 자사주 매입으로 갑니다.
6.1 원가 구조와 5년·6분기 숫자
매장이익 25.4%에서 다시 본사 G&A 5.5%, 감가상각 3.0%, 개점 전 비용 0.4%, 손상 0.2%를 빼면 전사 영업이익률 16.2%가 됩니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 7,547 | 8,635 (+14.4%) | 9,872 (+14.3%) | 11,314 (+14.6%) | 11,926 (+5.4%) | 12,424 (+7.3%) |
| 매출원가 = 매장 운영원가 합계 | 5,840 | 6,573 | 7,286 | 8,296 | 8,899 | 9,426 |
| 매출총이익 = 매장 단위 이익 (률) | 1,707 (22.6%) | 2,062 (23.9%) | 2,586 (26.2%) | 3,018 (26.7%) | 3,026 (25.4%) | 2,998 (24.1%) |
| 판관비 = G&A (률) | 607 (8.0%) | 564 (6.5%) | 634 (6.4%) | 697 (6.2%) | 652 (5.5%) | 701 (5.6%) |
| 인건비 (Labor · 매장 운영원가) | 1,918 | 2,198 | 2,441 | 2,790 | 2,992 | 3,159 |
| 식재료·음료·포장 (매장 운영원가) | 2,309 | 2,602 | 2,913 | 3,375 | 3,527 | 3,710 |
| 임차료 Occupancy (매장 운영원가) | 417 | 460 | 503 | 563 | 625 | 665 |
| 기타 운영비 (매장 운영원가) | 1,197 | 1,312 | 1,429 | 1,568 | 1,756 | 1,892 |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(손익계산서 별도 행 없음) | n/a(손익계산서 별도 행 없음) | n/a(손익계산서 별도 행 없음) | n/a(손익계산서 별도 행 없음) | n/a(손익계산서 별도 행 없음) | n/a(손익계산서 별도 행 없음) |
| 감가상각·무형상각 (별도 행) | 255 | 287 | 319 | 335 | 361 | 378 |
| 기타: 개점 전 비용 + 손상·폐점·자산처분 | 41 | 51 | 75 | 69 | 77 | 98 |
| 영업이익 (률) | 805 (10.7%) | 1,160 (13.4%) | 1,558 (15.8%) | 1,916 (16.9%) | 1,936 (16.2%) | 1,820 (14.7%) |
| 지배순이익 | 653 | 899 | 1,229 | 1,534 | 1,536 | 1,419 |
| 영업현금흐름 | 1,282 | 1,323 | 1,783 | 2,105 | 2,114 | 2,328 |
| CAPEX (리스개량·유형자산 취득) | 442 | 479 | 561 | 594 | 666 | 759 |
| FCF (마진) | 840 (11.1%) | 844 (9.8%) | 1,223 (12.4%) | 1,511 (13.4%) | 1,448 (12.1%) | 1,569 (12.6%) |
| 항목 | Q1'25 | Q2'25 | Q3'25 | Q4'25 | Q1'26 | Q2'26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,875 (+6.4%) | 3,063 (+3.0%) | 3,003 (+7.5%) | 2,984 (+4.9%) | 3,088 (+7.4%) | 3,349 (+9.3%) |
| 매출원가 = 매장 운영원가 합계 | 2,122 | 2,225 | 2,268 | 2,285 | 2,369 | 2,504 |
| 매출총이익 = 매장 단위 이익 (률) | 754 (26.2%) | 838 (27.4%) | 736 (24.5%) | 699 (23.4%) | 719 (23.3%) | 845 (25.2%) |
| 판관비 = G&A (률) | 173 (6.0%) | 172 (5.6%) | 147 (4.9%) | 160 (5.4%) | 204 (6.6%) | 190 (5.7%) |
| D&A + 개점 전 + 손상 (별도 행 합) | 102 | 107 | 112 | 118 | 118 | 128 |
| 영업이익 (률) | 479 (16.7%) | 559 (18.2%) | 477 (15.9%) | 420 (14.1%) | 397 (12.9%) | 526 (15.7%) |
| 지배순이익 | 387 | 436 | 382 | 331 | 303 | 404 |
| 영업현금흐름 | 557 | 561 | 570 | 426 | 651 | 681 |
| FCF | 412 | 401 | 406 | 228 | 471 | 463 |
표가 보여 주는 것: 매장 단위 이익률은 FY2024 26.7%에서 FY2025 25.4%, Q1'26 23.3%까지 내려왔다가 Q2'26 25.2%로 반등했지만 전년 같은 분기(27.4%)보다는 낮습니다 계산. 매출은 6개 분기 내내 늘었는데 영업이익은 Q1'26 −17.1%, Q2'26 −6.0%로 줄었습니다 계산. 현금 쪽은 견고합니다 — TTM 영업현금흐름 $23.3억, CAPEX $7.6억, FCF $15.7억(매출 대비 12.6%) 계산.
6.2 트래픽은 돌아왔는데 마진은 더 빠졌습니다
Q1'26에 트래픽이 5분기 만에 플러스(+0.6%)로 돌아섰는데, 같은 분기 영업이익률은 16.7% → 12.9%로 380bp 급락했고 EPS는 −17.9%였습니다. 세 가지 원인이 겹쳤습니다 — ① 격년 개최 전사 매니저 콘퍼런스로 G&A +17.9%(일회성), ② 인건비 +110bp(소송비 40bp 포함, 그리고 2025년 근무시간 축소로 발생한 이직을 되메우는 재투자), ③ 가격을 인플레보다 낮게 책정하는 의도적 선택(Q1'26 가격 효과 약 0.9% vs 인플레 약 4%).
이 중 ③이 가장 중요합니다. 회사는 마진을 고객 가치에 투자하고 있다고 설명하고, JPMorgan에 따르면 경영진은 기존 25~30% 매장이익률 목표가 비현실적일 수 있으며 지속가능 마진은 25% 미만일 수 있다고 시사했습니다. 즉 25~30%로의 마진 회복을 전제한 밸류에이션은 재검토가 필요합니다.
6.3 FY2026 가이던스 — 한 번도 수정하지 않았습니다
- 연간 동일점 매출: "거의 보합(about flat)" — 2026년 2월 3일과 4월 29일 발표에 문구가 완전히 동일합니다. 상향도 하향도 없었습니다.
- 신규 개점 350~370개 (해외 파트너 운영 10~15개 포함), 신규 직영점의 약 80%에 Chipotlane
- Q2'26 컴프 회사 가이던스 "+1% 내외" · 컨센서스 +1.3%(UBS 단독 출처 ⚠)
- 컨센서스 FY2026 EPS $1.13 — FY2025의 $1.17보다 낮습니다. 시장은 매출 +9%에 EPS 역성장을 모델링하고 있습니다. FY2027E는 $1.35(+19%)
2025-02-04 "low to mid-single digit" → 2025-04-23 "low single digit" → 2025-07-23 "약 보합" → 2025-10-29 "low-single digit 감소" → 실제 −1.7%. 이 패턴을 알고 계시면, 2026년의 "보합" 가이던스가 4월까지 유지된 것 자체가 작은 긍정 신호임을 이해하실 수 있습니다. 7월 29일 발표에서 이 문구가 유지되는지가 첫 번째 확인 사항입니다.
6.4 작성 기준일 이후 — Q2 2026 발표 (2026-07-29)
- 헤드라인: "CHIPOTLE RAISES FULL YEAR COMPARABLE SALES GUIDANCE ON STRONG Q2 MOMENTUM"
- 매출 +9.3%, 약 $33억 · 동일점 매출 +2.2%(객단가 +1.2%, 거래 +1.0%)
- 영업이익률 15.7%(전년 18.2%) · 매장 단위 영업이익률 25.2%(전년 27.4%) · 희석 EPS $0.32(전년과 같음), 조정 희석 EPS $0.33(전년과 같음)
- 디지털 매출 비중 38.3% · 직영 신규 100개 개점, 이 중 80개에 Chipotlane · 2026-06-30 직영 4,186개
- 자사주 $6.307억을 평균 $32.55에 매입 · 2026-06-30 남은 매입 승인액 $16.79억(10-Q)
- FY2026 가이던스: 동일점 매출 "low single digit" 성장(이전 "about flat"에서 상향) · 신규 350~370개(해외 파트너 10~15개 포함), 신규 직영점의 약 80%에 Chipotlane · 기초 실효세율 24~26%
출처: Q2 2026 실적 발표 8-K EX-99.1 ↗ · Q2 2026 10-Q ↗. 1장~5장과 7장~12장의 서술·인용은 작성 기준일(2026-07-27) 기준이며, Q2 2026 숫자는 6장 표·이 상자와 0장 타일에 있습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
쌓이지 않습니다. 무차입 상태에서 영업현금흐름의 대부분이 출점 CAPEX와 자사주 매입으로 나가고, 현금·투자자산은 줄어드는 중입니다.
| 항목 | 2025-12-31 | 2026-06-30 |
|---|---|---|
| 현금및현금성자산 | 351 | 228 |
| 단기 투자자산 | 699 | 450 |
| 장기 투자자산 | 197 | 97 |
| 현금 + 투자자산 (차입금 0 → 순현금) | 1,246 | 775 |
| 운용리스 부채 (유동 + 비유동, 순현금에서 제외) | 5,076 | 5,419 |
| 자본총계 | 2,831 | 2,200 |
| 발행주식 (백만 주) | 1,304 | 1,265 (2026-07-24) |
2026년 상반기에만 자사주 매입에 $13.55억 공시을 썼고, 그 결과 현금·투자자산은 2025년 말 $12.5억에서 2026-06-30 $7.7억 계산로 줄었습니다. 시가총액 대비 순현금은 1.9% 계산로, 밸류에이션에서 의미 있는 완충은 아닙니다.
7.1 재무 상태와 주주환원 (Q1 2026 기준)
| 항목 | FY2024 | FY2025 | Q1 2026 |
|---|---|---|---|
| 영업활동 현금흐름 | $21.05억 | $21.14억 | $6.51억 |
| Capex | $5.94억 | $6.66억 | $1.80억 (FY26E $8.34억) |
| 잉여현금흐름 (저자 계산) | $15.11억 | $14.48억 | $4.71억 |
| 자사주 매입 | $10.02억 | $24.26억 (평균 $42.54) | $7.01억 (평균 $36.14) |
| 남은 매입 승인액 | — | $17억 | $10억 |
| 발행주식수 | 13.55억 | 13.02억 | 12.83억 (−3.2% YoY) |
FY2025에 평균 $42.54에 $24.3억을 매입했고 현재가는 $31.79입니다 — 약 25% 손실 상태입니다. Q1'26 평균 $36.14도 현재가 위입니다. 다만 주식 수는 실제로 3.2% 줄었고 무차입 상태에서 영업현금흐름 $21억으로 감당한 것이니, 재무 훼손은 없습니다. 요점은 경영진이 자기 주식을 지금보다 훨씬 높은 가격에 대량 매수했다는 사실이고, 그건 자신감의 표시이면서 동시에 판단 오류의 증거이기도 합니다. 남은 승인액 $10억이 현재 가격대에서 어떻게 집행되는지가 관전 포인트입니다.
8업황 사이클과 주가 — 무슨 일이 있었나
사상 최고가에서 반 토막이 나기까지의 경로입니다. 실적 발표일마다 한 계단씩 내려왔습니다.
8.1 디레이팅 타임라인
- 2024년 6월 18일 — 사상 최고가. 분할 조정 기준 장중 $69.26(당시 실제가 $3,463). 50대 1 분할 거래 개시(6/26) 8일 전이었습니다.
- 2024년 8월 12~13일 — Brian Niccol의 스타벅스 이적 발표(8/31 퇴사, 9/9 스타벅스 취임). Scott Boatwright 임시 CEO → 11월 11일 정식 선임.
- 2025년 7월 24일 — 첫 번째 붕괴. Q2'25 컴프 −4.0% 발표에 하루 −13.3%($52.78 → $45.74, 7,790만 주 거래). Citi·Wells Fargo·Raymond James 등 목표가 일괄 하향.
- 2025년 10월 30일 — 두 번째 붕괴. Q3'25 발표 후 −19%. 이날 Bernstein $60→$40, RBC $58→$40, Raymond James $52→$40, Stephens $48→$35 등 16개 하우스가 동시에 목표가를 잘랐습니다.
- 2026년 2월 4일 — FY2025 확정 발표 후 3차 하향(Telsey $50→$48, Wells Fargo $50→$45 등). 다만 Citi는 $48→$49로 상향.
- 2026년 6월 3~5일 — 방향이 갈렸습니다. Morgan Stanley 강등(Overweight→Equal Weight, $49→$37) 이틀 뒤 JPMorgan 승격(Neutral→Overweight, PT $35). 같은 주에 정반대 판단.
- 2026년 6월 4일 저점 $28.04 → 7월 24일 $31.79. 사상 최고가 대비 −54.1%.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
선행 P/E로는 5년 창의 최저치, 후행으로는 QSR 프랜차이저 수준입니다. 이 가격이 맞는지는 매장이익률 하나에 달려 있습니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 28.3배 계산 | TTM 지배순이익 $14.2억 · 시총 $402.3억 = $31.79 × 12.65억 주 |
| EV/EBIT | 21.7배 계산 | EV = 시총 − 순현금 $7.7억(2026-06-30) · TTM 영업이익 $18.2억 |
| PBR | 18.3배 계산 | 2026-06-30 자본총계 $22.00억 |
| FCF 수익률 | 3.9% 계산 | TTM FCF $15.7억 ÷ 시총 (P/FCF 25.6배) |
| 선행 P/E (FY26E EPS $1.13) | 28.1배 2차 | 컨센서스 · 5년 중앙값 45.1배 |
| 선행 P/E (FY27E EPS $1.35) | 23.5배 2차 | 컨센서스 · EV/EBITDA 약 20배 |
역산하면: TTM P/E 28.3배는 "TTM 순이익이 그대로"를 전제하면 이익수익률 3.5% 계산입니다. 아래 결론 상자의 표현대로, 마진이 25%대로 돌아오면 FY27 컨센서스 $1.35 기준 23.5배가 싸고, 23%대가 굳으면 그 분모가 무너집니다.
9.1 선행 P/E — 5년간의 위치
현재 28.1배는 이 5년 창(窓) 안의 모든 관측치보다 낮고, 자체 5년 중앙값 대비 약 38% 낮습니다. 참고로 10년 추적 P/E 중앙값은 60.2배입니다(10년 평균 103.3배는 2016년 위기와 2020년 왜곡 탓이니 쓰지 마십시오). 지금 CMG는 QSR 프랜차이저 수준에서 거래됩니다 — Yum! 23.8배, RBI 21.1배.
9.2 애널리스트 — 강등은 거의 없고, 목표가만 잘렸습니다
| 항목 | 현재 (2026-07-27) | 1년 전 |
|---|---|---|
| 투자의견 분포 | 매수 23 / 보유 9 / 매도 1 | — |
| 평균 목표주가 | $43.03~43.86 (+35~38%) | $60.71 |
| 최고 / 최저 | $52 (Oppenheimer·DA Davidson) / $35 (JPM·Guggenheim) | — |
| 목표가 궤적 | $60.71 (1년 전) → $46.47 (3개월 전) → $45.10 (1개월 전) → $43.86 | |
유일한 '매도'는 Weiss Ratings(2026-07-24, 계량 평가기관이며 셀사이드 아님)입니다. 실제 등급 강등은 Northcoast(2025-10-31), Gordon Haskett(2026-01-08), Morgan Stanley(2026-06-03) 세 건뿐이고, 2025~26년에 Piper Sandler·Redburn·Mizuho·Argus·JPMorgan은 오히려 상향했습니다.
"드문 밸류에이션 기회." Boatwright CEO와 Rymer CFO 면담 후 작성. CMG를 고성장에서 성숙 성장(연 매출 8~9%) 기업으로 재정의하고, 둔화가 이미 가격에 반영됐다고 판단. 당시 주가 $28.18에 목표가 $35.
주목할 두 가지: ① 경영진이 "2025년의 전략적 실수를 솔직히 인정했다"고 기술 — 단, 노트는 그 실수가 무엇인지 특정하지 않으며, 경영진은 실적발표에서 "실수(mistake/misstep)"라는 단어를 쓴 적이 없습니다. JPM의 해석입니다. ② 경영진이 25~30% 매장이익률 목표가 비현실적일 수 있고 지속가능 마진은 25% 미만이라 시사했다고 전함. 고객의 약 60%가 소득 $10만 이상 가구.
"치폴레의 서사가 빠르게 바뀔 것이라는 확신이 없다." EPS 추정 약 4% 하향. 가장 가격에 민감한 멕시칸 QSR 고객에 대해서는 타코벨이 더 유리한 위치라고 판단.
한 달 전(5/1) 같은 애널리스트가 목표가를 $49로 낮추면서도 Overweight를 유지하며 쓴 문장이 핵심입니다: "확장이 치폴레 투자 논거의 중심인데, 트래픽이 개선되는 중에도 마진이 잘못된 방향으로 가고 있으니 프리미엄 밸류에이션을 방어하기 어렵다." 강등 이유는 마진과 밸류에이션이고, 점포 성장이 아닙니다.
UBS (2026-07-10, 매수 $45)는 하반기 개선을 봅니다 — 실란트로 라임 소스, 치폴레 허니 치킨, Summer of Extras, FIFA 월드컵 효과 가능성, 4월 리워드 개편, 4분기 케이터링 전개, 고효율 장비. FY26 컴프 +1.4%, EPS $1.15 모델. Bernstein(Danilo Gargiulo, 2026-01-03)의 한 줄이 아마 가장 정확한 요약입니다: "대부분의 이니셔티브가 2026년에 시험될 것이다."
9.3 정리 — 이 종목의 논점
사장님 표현대로 "업사이드가 많이 남았을 수도" 있는데, 그 업사이드의 조건은 명확합니다. 점포 성장 여력은 논쟁거리가 아닙니다(밀도로 확인됨, 애널리스트도 이견 없음). 브랜드가 죽은 것도 아닙니다(트래픽이 가격 인상 없이 반전). 진짜 질문은 단 하나 — 25% 미만으로 내려온 매장이익률이 새로운 정상인가, 일시적 투자 국면인가입니다.
왜 이것이 전부인가: 매출 성장률이 8~9%로 성숙 궤도에 들어간 상황에서 EPS 성장은 거의 전적으로 마진과 자사주 매입에서 나와야 합니다. 컨센서스가 FY2026 EPS를 전년보다 낮게($1.13 vs $1.17) 두고 FY2027에 +19%($1.35) 회복을 가정하는 것이 정확히 이 지점을 반영합니다. 마진이 25%대로 복귀하면 FY27 $1.35가 성립하고 23.5배는 싸며, 23%대가 고착되면 $1.35는 무너지고 28배는 싸지 않습니다.
그래서 7월 29일 실적에서 제가 볼 순서는 이렇습니다: ① 조정 매장 단위 영업이익률이 23.7%(Q1)에서 개선됐는가 → ② 컴프 가이던스 "보합"이 유지되는가 → ③ 트래픽 플러스가 2분기 연속인가 → ④ 신규점 매출 비율 80%가 유지되는가 → ⑤ 사이클로스포라 영향 언급. ①이 개선되지 않으면 나머지가 좋아도 논거가 성립하지 않습니다.
10리스크와 반증 조건
리스크마다 "무엇이 보이면 이 논지가 틀린 것인가"를 붙였습니다. 반증 조건은 본문의 확인 항목에서 가져왔습니다.
① 마진이 무너지고 있습니다. 매장이익률 26.7%(FY24) → 25.4%(FY25) → 23.3%(Q1'26). 트래픽은 Q1'26에 5분기 만에 플러스로 돌아섰는데 마진은 오히려 더 빠졌습니다. 이건 경영진의 의도된 선택입니다 — 인플레 3~4%에 가격은 1~2%만 올리는 중. ② AUV가 5분기 연속 하락($321.3만 → $309.4만)했는데 신규점 매출은 "기존점의 약 80%" 비율을 유지 중 — 비율이 같은데 모수가 줄면 신규점 절대 매출은 줄어듭니다. ③ Q2 2026 실적이 2026년 7월 29일(이틀 후) 발표됩니다. 회사 가이던스는 컴프 "+1% 내외", 컨센서스는 EPS $0.32(−3% YoY). 그리고 7월 중순 미국에서 상추(Taylor Farms) 유래 사이클로스포라 집단감염이 발생해 타코벨이 하루 방문 −18.9%를 기록했고, 치폴레도 영향 체인으로 거론됐습니다. 이 분기 말 몇 주가 오염된 상태로 발표됩니다.
- 마진이 아직 바닥을 확인하지 못했습니다 — 매장이익률 26.7% → 25.4% → 23.3%, 경영진 스스로 지속가능 마진이 25% 미만일 수 있다고 시사. 무엇이 보이면 이 논지가 틀린 것인가: 조정 매장 단위 영업이익률이 23.7%(Q1)에서 개선되지 않는 것 — "①이 개선되지 않으면 나머지가 좋아도 논거가 성립하지 않습니다."
- AUV 5분기 연속 하락과 신규점 절대 매출 감소 — 80% × $309.4만 ≈ 약 $247만. 무엇이 보이면 이 논지가 틀린 것인가: 회사가 스스로 밝힌 감속 기준 — 과거 수준을 넘는 잠식, 신규 매장이 기존 자산 기반의 80% 이상 성과를 내는 것이 멈춤, 마진·투자수익률 훼손.
- 가치 인식과 타코벨의 가격 공세 — Technomic 가치 하위 100위권·재방문 의향 106위, 타코벨 8분기 연속 업계 상회. 무엇이 보이면 이 논지가 틀린 것인가: 트래픽 플러스가 2분기 연속으로 이어지지 않는 것, 그리고 $2.50 타코 테스트의 전국화("가격으로서의 가치는 전략이 아니다"라는 원칙의 공식 폐기).
- 가격 정책의 딜레마 — 안 올리면 마진이 깎이고, 올리면 이미 훼손된 가치 인식이 더 나빠집니다. 무엇이 보이면 이 논지가 틀린 것인가: 컴프 가이던스 문구가 하향되는 것(2025년에는 세 번 깎였습니다).
- 경영진 이탈과 지배구조 — CBO·법무책임자 동시 퇴임, 2025년 보수 승인 찬성률 55%. 무엇이 보이면 이 논지가 틀린 것인가: 신임 CBO Fernando Machado의 첫 캠페인 이후에도 가치 인식이 회복되지 않는 것.
- 식품 안전 — 2026년 7월 Taylor Farms 상추 유래 사이클로스포라, 2015년 대장균 사태로 매출 13% 감소 이력. 무엇이 보이면 이 논지가 틀린 것인가: 실적 발표에서 사이클로스포라 영향이 트래픽 감소로 계량되는 것.
- 업계 과잉 건설과 자사주 매입 타이밍 — Top 500 매출 +3.0%로 메뉴 인플레 3.8% 미달, FY2025 평균 $42.54 매입. 무엇이 보이면 이 논지가 틀린 것인가: 남은 승인액이 현재 가격대에서 집행되지 않거나, 출점 가이던스(350~370개)가 하향되는 것.
11Bull / Bear
강세론과 약세론 모두 작성 기준일(2026-07-27) 시점의 근거입니다.
- 밸류에이션이 자체 5년 창의 최저치 — 선행 28.1배 vs 중앙값 45.1배(−38%). FY27E 기준 23.5배는 QSR 프랜차이저 수준이며, 직영 모델의 이익 절대액을 프랜차이저 배수로 사는 셈입니다.
- 트래픽이 실제로 돌아섰습니다 — Q1'26 +0.6%, 5분기 만의 반전. 경영진: "모든 연령·모든 소득 계층에서 개선". 그리고 이번엔 가격 인상 없이 이룬 것입니다(객단가 −0.1%).
- 출점 여력이 산수로 확인됩니다 — 미국인 86,791명당 1개는 타코벨의 절반, 맥도날드의 3분의 1 밀도. 7,000개는 타코벨의 현재 밀도일 뿐이고, 애널리스트 중 불가능하다고 주장하는 사람이 없습니다.
- 장비 패키지가 계량된 효과를 냅니다 — 설치 매장 컴프 +200~400bp, 치킨 조리 12분→4분. 600개+ → 연말 2,000개(전체의 절반). 직영이라 협상 없이 배포됩니다.
- 로열티가 실제로 작동하기 시작 — 회원 2,300만, 매출 32%(+300bp), 신규 유입 +25%, "로열티 컴프가 비로열티를 여러 분기 앞서고 격차 확대".
- 미개척 성장축 3개가 남아 있습니다 — 해외(점포의 3%), 케이터링(매출 2% vs 동종 5~10%, 회사는 두 자릿수 % 주장), 고단백/GLP-1 메뉴.
- 재무구조가 무결점 — 무차입, 영업현금흐름 $21억, FCF $14.5억, 주식수 연 3.2% 감소. 버틸 시간이 충분합니다.
- 브랜드 리더십 공백을 메웠습니다 — 전 RBI CMO Fernando Machado가 6월 1일 CBO 취임. "브랜드 메시지 진화"가 5개 축 중 두 번째인데 정작 CMO가 공석이던 상태가 해소됐습니다.
- 마진이 아직 바닥을 확인하지 못했습니다 — 매장이익률 26.7% → 25.4% → 23.3%. 그리고 경영진 스스로 지속가능 마진이 25% 미만일 수 있다고 시사했습니다. 이게 올해 가장 중요한 약세 논거입니다.
- AUV 5분기 연속 하락($321.3만 → $309.4만). 신규점은 "기존점의 80%" 비율 유지 중이므로 신규점 절대 매출도 함께 줄어듭니다(저자 추론). 여기에 잠식 효과 약 100bp가 겹칩니다.
- 타코벨과의 격차가 구조적입니다 — 5개 분기 평균 타코벨 +7% vs 치폴레 −1.2%. 타코벨은 $3 이하 메뉴 10종으로 8분기 연속 업계 상회. Morgan Stanley: 가격 민감 고객층에서는 타코벨이 유리.
- 가치 인식이 외부 데이터로 확인되지 않습니다 — Technomic: 제한서비스 108개 브랜드 중 가치 하위 100위권, 재방문 의향 106위. 회사 자체 조사는 정반대이고 이 모순이 해소되지 않았습니다.
- 가격 정책이 딜레마입니다 — 안 올리면 마진이 깎이고, 올리면 이미 훼손된 가치 인식이 더 나빠집니다. 이미 $2.50 타코 테스트로 원칙이 흔들리는 조짐이 있습니다.
- 경영진 이탈이 이례적으로 많습니다 — 2025년 최고회계책임자 사임(후임 VP급), 2026년 1월 12일 CBO·법무책임자 동시 퇴임, CMO 장기 공석. 2025년 6월 주총 보수 승인 찬성률 55%(직전 3년 94%+).
- 업계 자체가 과잉 건설 국면입니다 — Top 500 매출 +3.0%로 메뉴 인플레 3.8% 미달(실질 역성장). Technomic: "점포를 너무 많이 지었다". Placer.ai: "팬데믹 후 '밀물' 시대는 끝났다", 2026년 5월 QSR 트래픽 −4.4%.
- 자사주 매입 타이밍이 나빴습니다 — FY2025에 평균 $42.54로 $24.3억 집행, 현재가 $31.79 대비 약 −25%.
- 단기 오염 요인 — 2026년 7월 중순 Taylor Farms 상추 유래 사이클로스포라 집단감염. 타코벨이 하루 방문 −18.9%를 기록했고 치폴레도 영향 체인으로 거론됐습니다. Q2'26 마지막 몇 주에 걸쳐 있습니다. 그리고 이 회사는 2015년 식품안전 사고로 매출이 13% 줄어본 이력이 있어 시장이 특히 민감하게 반응할 수 있습니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
첫 줄의 Q2 2026 실적은 작성 기준일 이틀 뒤 발표됐고, 결과는 6.4에 있습니다.
| 시점 | 무엇을 | 기준선 · 무엇을 확인할 것인가 | 어디서 |
|---|---|---|---|
| 2026-07-29 장 마감 후 | Q2 2026 실적 (이틀 후) | 최우선: 조정 매장 단위 영업이익률(Q1 23.7%에서 개선 여부). 컴프 가이던스 "보합" 유지 여부, 트래픽 2분기 연속 플러스, 신규점 매출 비율 80%, 사이클로스포라 영향 언급. 컨센서스 EPS $0.32 / 매출 $33.2억 / 개점 75개, 회사 컴프 가이던스 "+1% 내외" | 실적 발표 8-K · 10-Q · 실적 콜 |
| 2026년 8월 중 | 한국 1호점 개점 (강남역 인근) | 사장님이 직접 확인 가능한 유일한 항목입니다. ① 한국 가격표(미국 $13.12 = 약 18,100원 대비 어떻게 책정되는가) ② 피크 시간 회전 속도 — 조립 라인이 한국에서 작동하는지 ③ 양(portion) — 미국 수준인지 ④ 개점 2~3개월 후 대기 줄이 유지되는지(쉐이크쉑 초기 패턴과 비교) | 매장 현장(강남역 인근) |
| 2026년 9월 말 | 한국 2호점 (신세계 강남 지하 식품관) ⚠ 미검증 | 출점 속도. 1호점 성과에 따라 지연/가속 여부 | 현지 언론 · 회사 보도자료 |
| 2026년 하반기 | 고효율 장비 2,000개 목표 | 2월 350개 → 4월 600개+ → 연말 2,000개 달성 여부. 설치 매장 컴프 +200~400bp 효과의 지속성 | 실적 콜 · 보도자료 |
| 2026년 4분기 | 케이터링 전국 전개 | 현재 매출의 2% 남짓 → 회사 주장 "두 자릿수 %". 가장 큰 미개척 채널 | 실적 콜 · 보도자료 |
| 2026년 4분기 | 4번째 LTO | 연 4회 계획의 마지막 카드. 2026년: 알 파스토르(2월) → 실란트로 라임(3월) → 허니 치킨(4월) → ? | 회사 보도자료 |
| 상시 | $2.50 타코 테스트의 전국화 여부 | 캔자스시티·올랜도·탬파에서 6월 2일까지 시험. 전국화되면 "가격으로서의 가치는 전략이 아니다"라는 원칙의 공식 폐기를 의미 | 실적 콜 · 언론 |
| 2027년 초 | 싱가포르 1호점 | 당초 2026년에서 순연됐습니다. 한국 성과와 연동될 가능성 | 회사 보도자료 |
| 2027년 | 멕시코시티 진출 | 몬테레이 1호점의 "개념 검증" 결과에 달려 있음. 연내 누에보레온 추가 개점이 선행 지표 | 회사 보도자료 · Alsea 공시 |
| 상시 | 신규 CBO Fernando Machado의 첫 캠페인 | 6월 1일 취임. "브랜드 메시지 진화"가 5개 축 중 두 번째 — 가치 인식 회복의 핵심 실행자 | 회사 마케팅 · 보도자료 |
| 상시 | 남은 자사주 매입 승인액 $10억 | 현재 가격대($30 전후)에서의 집행 속도 = 경영진의 자체 가치 판단 | 10-Q 자사주 매입 공시 |
13용어집
- 동일점 매출 (Comparable restaurant sales, 컴프)
- 일정 기간 이상 영업한 기존 매장만 모아 전년 같은 기간과 비교한 매출 증감률. 신규 출점 효과를 뺀 기존 매장의 체력을 보여 준다.
- 거래 건수 (Transactions, 트래픽)
- 동일점 매출을 이루는 두 요소 중 하나로, 주문(방문) 건수의 증감.
- 평균 객단가 (Average check)
- 주문 한 건당 평균 결제액. 가격 인상, 메뉴 구성(믹스), 추가 주문의 영향을 받는다.
- AUV (Average Unit Volume)
- 점포당 평균 연매출. 매장 하나가 1년에 버는 매출의 크기.
- 매장 단위 영업이익률 (Restaurant level operating margin)
- 매출에서 식재료·인건비·임차료·기타 운영비 같은 매장 운영원가만 뺀 이익의 비율. 본사 비용·감가상각은 포함하지 않는다.
- Fast casual
- 패스트푸드의 속도와 캐주얼 다이닝의 품질 사이에 있는 외식 업태. 주문 후 조리하고 테이블 서빙은 없다.
- QSR (Quick Service Restaurant)
- 전통적인 패스트푸드 업태. 표준화·사전 조리와 드라이브스루가 중심이다.
- Chipotlane
- 앱으로 미리 주문·결제한 손님만 차를 대고 음식을 받아 가는 치폴레의 픽업 전용 드라이브스루.
- LTO (Limited Time Offer)
- 기간 한정 메뉴. 방문 빈도를 끌어올리기 위한 메뉴 혁신 수단.
- 프랜차이즈·로열티
- 본사가 상표와 운영 방식을 빌려주고 가맹점 매출의 일정 비율(로열티)과 광고기금을 받는 구조.
- 파트너 운영 매장 (Partner-operated)
- 치폴레가 지배적 지분을 갖지 않고 일상 운영도 하지 않는 매장. 라이선스·프랜차이즈 계약 매장과 소수 지분 합작 매장을 포함한다.
- 합작투자 (JV)
- 두 회사 이상이 지분을 나눠 공동 설립한 법인. 소수 지분이면 매출로 연결되지 않고 지분법으로 반영된다.
- 잠식 (Cannibalization)
- 새 매장이 근처 기존 매장의 손님을 빼앗아 기존점 매출이 줄어드는 현상.
- Cash-on-cash 수익률
- 신규 매장에 투입한 현금 대비 그 매장이 매년 돌려주는 현금의 비율.
- 처리량 (Throughput)
- 피크 시간대에 매장이 처리할 수 있는 주문 수. 조립 라인 업태에서는 매출 상한을 정한다.
- NPV (순현재가치)
- 미래 현금흐름을 할인율로 현재 가치로 바꾼 합계. 같은 점포를 직영할 때와 프랜차이즈할 때의 가치를 비교하는 데 썼다.
- EV/EBIT
- 기업가치(시가총액 − 순현금)를 영업이익으로 나눈 배수. 자본구조 차이를 덜 타는 비교 지표.
- FCF (잉여현금흐름)
- 영업현금흐름에서 설비투자(CAPEX)를 뺀 현금. 배당·자사주 매입의 원천.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- Q2 2026 실적은 존재하지 않습니다. 2026년 7월 29일 발표입니다. 이 문서의 모든 최신 실적은 Q1 2026(3월 분기) 기준입니다. (이후 2026-07-29 발표 — 6장 재무표·6.4와 0장 타일에 반영)
- 한국 1호점 개점일·주소는 회사 공식 확인이 아닙니다. 회사는 "올해 하반기"만 확인했고, "2026년 8월 중 강남역 인근"과 "강남대로 423"은 비즈니스포스트 취재(2026-07-23) 기준입니다. 2호점(신세계 강남 지하) 정보는 위키 기반이라 신뢰도가 더 낮습니다. JV 지분 51:49도 동일 언론 보도 기준이며 SEC 공시로 교차확인되지 않았습니다.
- 2025년 말 이후 Chipotlane 누적 점포 수는 공시가 중단됐습니다. 마지막 공식 수치는 2024년 말 1,068개. 본문의 "약 1,367개(약 33%)"는 제 산수입니다.
- Chipotlane 추가 건축비는 한 번도 공개된 적이 없습니다. 유통되는 "$75,000~100,000"은 애널리스트 추정입니다. 점포당 개발비 자체도 FY2014 10-K 이후 12년간 별도 공시가 없습니다(당시 약 $843,000). 본문의 $150만/$130만은 10-K 유동성 항목의 다른 기준 수치입니다.
- 미국 cash-on-cash 목표나 투자 회수 기간은 공시된 적이 없습니다. 가장 가까운 표현은 "신규 매장의 매출·수익성 램프업에 약 36개월". Boatwright의 "60% 범위 수익률"(Q4'25)은 제 계산으로 25.4% × $310.4만 ÷ $130만 = 60.6%와 정확히 일치합니다.
- 회사는 2022~2023년 이후 소도시·백지 시장 전략을 공개적으로 말하지 않습니다. FY2025 10-K에 출점 전략·상권 논의가 전무합니다. 주별 침투율 표는 제가 자사 매장목록과 인구 추계로 계산한 것이며, 대도시권(metro) 단위 데이터는 확보하지 못했습니다.
- 7,000개 도달 연도는 4년간 한 번도 제시되지 않았습니다. 본문의 "2033~2034년"은 제 산수입니다. Rymer CFO의 "375~400개를 향해 행진하던 조직을 멈춰 세웠다" 발언은 2차 요약 매체 출처이며 원문 트랜스크립트는 유료 장벽 뒤에 있습니다.
- 치폴레 가격 프리미엄을 타코벨·맥도날드와 % 단위로 비교한 애널리스트 조사는 존재하지 않습니다. 모든 벤치마킹이 fast casual 대상입니다. 본문의 QSR 비교는 AUV·객단가 기준 제 정리입니다.
- Technomic/Datassential/Circana의 "멕시칸 카테고리 성장률"을 찾지 못했습니다. 2026년 Top 500 보도는 커피·음료·아시안·버거·피자만 분류하고 멕시칸 수치를 발표하지 않습니다. 본문의 "카테고리는 중저 한 자릿수 성장"은 개별 회사 공시를 제가 조합한 것입니다.
- YouGov의 브랜드 인식 수치는 방향만 확인됩니다(2024년 4월부터 Buzz·Value 하락, 6월 최저). 숫자는 그래프 안에 있어 추출 불가. 널리 인용되는 "Buzz +8 → −40"은 2015년 대장균 사태이며 2024년 양 논란이 아닙니다 — 혼용 주의.
- Taco Bell의 미국 단독 점포 수와 달러 시스템 매출은 Yum!이 공시하지 않습니다. 본문의 ~7,766개는 "division 9,030개의 86%"에서 역산한 값이고, 자사 매장목록은 8,253개를 표시해 약 475개의 미해결 차이가 있습니다(비전통 매장 추정).
- Chick-fil-A의 FY2023 이후 독립매장 AUV는 신뢰할 만한 출처가 없습니다. "약 $9M"은 FY2023 드라이브스루 매장 기준($9.275M)입니다.
- 2019년 치킨 볼 가격을 찾지 못했습니다. 가장 이른 기준점은 "Q3 2022에 $9 미만"입니다. 누적 인상률 "약 +27%"는 제 복리 계산이며 회사가 발표한 지수가 아닙니다.
- 사이클로스포라 집단감염의 치폴레 방문 감소율은 발표되지 않았습니다. 타코벨 −18.9%만 공개됐고, 치폴레·Cava·Panera는 "감소했다"는 언급만 있습니다.
- 5장 피어 비교의 시가총액·PER·EV/EBIT은 같은 종가일의 1차 자료로 맞추지 못했습니다(5장 "보강 필요").
- Q2 2026의 조정 매장 단위 영업이익률과 트래픽 세부, 신규점 매출 비율은 발표 원문에서 확인하지 못했습니다. 6.4에는 GAAP 기준 수치만 적었습니다.
정정 — 널리 유통되지만 사실이 아닌 것
xienaresearch 페이지 링크에 NASDAQ으로 적으셨는데, CMG는 NYSE 상장입니다(SEC 제출서류 및 모든 보도자료 머리글이 "NYSE: CMG"). 사소하지만 스크리너 세팅에서 어긋날 수 있어 짚습니다. 또한 2024년 6월 26일부터 50대 1 분할 후 가격으로 거래되고 있어, 예전 $2,000~3,000대 주가 기억과 지금의 $31은 같은 축입니다.
- "CMG는 나스닥 상장" → NYSE입니다. (사장님 질문의 전제)
- "치폴레는 국내에서 프랜차이즈를 한 번도 하지 않았다" → 사실이 아닙니다. 2001년 4월부터 3명의 가맹점주가 8개 매장을 운영했고 전원 맥도날드 가맹점주였으며, 되사들이며 정리했습니다.
- "창업자가 품질을 지키려고 프랜차이즈를 거부했다" → Ells의 발언으로 확인되지 않습니다. 검증되는 유일한 인용은 "경제적 모델을 소유하고 싶었다. 프랜차이즈는 돈과 사람이 필요할 때 하는 것"이고, 이는 자금 조달 논거입니다. "하룻밤 사이에 바꿀 수 있어야 한다"는 인용은 출처 불명입니다.
- "맥도날드가 치폴레 매각으로 약 15억 달러를 회수했다" → 맥도날드 FY2006 10-K 기준 약 10.7억 달러(현금 $3.29억 + 소각 자사주 $7.44억), 세후 이익 $6.53억입니다. Ells 본인은 $12억이라 했습니다.
- "Ackman이 맥도날드의 치폴레 매각을 촉발했다" → 시간순으로 불가능합니다. 매각 검토 발표 2005년 1월, 비핵심 정리 결정 2003년 vs Ackman 캠페인 공개 2005년 9월 말.
- "2020년 코로나로 컴프가 마이너스였다" → +1.8%로 플러스였습니다.
- "Chipotlane의 마진 우위는 500bp" → 회사 공시가 아니라 대학생 CFA 리서치 챌린지 보고서가 출처입니다. 회사 최고 정밀 표현은 "수백 bp"(2024년 2월)입니다. 같은 보고서에서 나온 "AUV 20% 높음", "cash-on-cash 목표 30%~최대 70%"도 회사 수치가 아닙니다.
- "1998년 맥도날드 투자 당시 14개 매장" → 16개입니다. (그리고 Qdoba의 소유주는 Apollo가 아니라 Butterfly Equity, 2022년부터입니다.)
1차 자료
SEC 공시 — FY2025 Form 10-K (2026-02-04) ↗ · FY2023 Form 10-K ↗ · Q1 2025 10-Q ↗ · Q3 2025 10-Q ↗ · Q1 2026 10-Q ↗ · Q2 2026 10-Q ↗ · Q2 2026 실적 발표 8-K EX-99.1 (2026-07-29) ↗
IR — Chipotle 뉴스룸 — Q2 2026 실적 (2026-07-29) ↗ · Chipotle IR ↗
시세·시장 데이터
종가 $31.79(2026-07-24)·52주 범위·선행 배수·컨센서스: stockanalysis.com/stocks/cmg ↗ 및 2026-07-27 판에 인용한 애널리스트 보도 2차. 발행주식 12.65억 주(2026-07-24)는 Q2 2026 10-Q 표지 공시.
2차 자료
아래 "2026-07-27 판 주요 출처" 목록의 언론·조사기관 자료(Restaurant Business, Restaurant Dive, Technomic, 비즈니스포스트, 한국경제, Motley Fool 실적 콜 전문 등).
2026-07-27 판 주요 출처
FY2025 Form 10-K (2026-02-04) · Q1 2026 Form 10-Q · Q4/FY2025 실적 발표 8-K · Q1 2026 실적 발표 8-K · 7,000개 목표 원전 — FY2021 실적 8-K (2022-02-08) · 2006년 IPO 공시 424B2 (프랜차이즈 8개 기록) · FY2016 10-K (대장균 사태 정량화) · Q1 2024 10-Q (캘리포니아 $20 최저임금 영향) · Yum! Brands FY2025 10-K (타코벨 부문) · Cava FY2025 10-K · McDonald's FY2025 10-K · SPC그룹 합작투자 발표 (2025-09-10) · 멕시코 1호점 및 해외 현황 (2026-07-13) · 4,000호점 (2025-12-12) · 리워드 개편 (2026-04-13) · Alshaya 개발계약 (2023-07-18) · Knowledge at Wharton — Steve Ells 인터뷰 (2010) · 비즈니스포스트 — 치폴레 1호점 취재 (2026-07-23) · 한국경제 — SPC그룹 치폴레 도입 (2025-09-11) · Q3 2025 실적발표 전문 (코호트 진단) · Q1 2026 실적발표 전문 · Restaurant Business — Technomic 가치 인식 조사 · Restaurant Dive — BTIG 가격 실측 (2025-09) · Restaurant Business — 치폴레 vs 타코벨 2025 · Technomic Top 500 (2026-04) · Restaurant Dive — 사이클로스포라 트래픽 영향 (2026-07-21) · stockanalysis.com/stocks/cmg
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄, 6장 연간(FY2021~FY2025 + TTM)·분기(Q1'25~Q2'26) 표준표, 6.4 Q2 2026 발표 요지, 7장 순현금 표, 9장 배수 표 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·6·7·9·13장) |
| 원본 | 2026-07-27 | 원 계열 A-aux · 보강 전환 |
본 문서는 xienaresearch.com/stock/CMG의 리서치를 보완하기 위해 작성한 제품·사업모델 이해용 보조 자료입니다. 투자 권유가 아니며, 모든 수치는 원 출처를 직접 확인하시기 바랍니다. "저자 계산"으로 표시한 수치는 회사 공시가 아니라 제가 공시 데이터로부터 도출한 것이므로 그대로 인용하지 마십시오. 이미지는 Wikimedia Commons(CC 라이선스 표기) 및 Chipotle/PR Newswire 공개 보도자료 원본이며 저작권은 각 권리자에 있습니다.
작성 기준일 2026년 7월 27일 · Q2 2026 실적 발표(7월 29일) 이전 · 최신 확정 실적은 Q1 2026
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.