0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
무엇이 바뀌었나
- 4분기 마진이 원 판단의 기준선을 지키지 못했습니다. Q4 FY2026(2026년 5~7월) 매출 $11.52억(+2.4%)에 매출총이익 $4.81억(−5.5%), 매출총이익률 41.8%(전년 동기 45.3%), 영업이익 $3.69억(−10.6%), 지배순이익 $3.27억(−17.4%) 공시 계산. 12장이 FY2026 4분기의 확인 항목으로 둔 "②매출총이익률 46%대 방어"에 미달입니다. 출처: Q4 FY2026 실적 발표(8-K, 2026-09-10) ↗ · FY2026 10-K 손익계산서(2026-09-28 제출) ↗
- 원가가 매출보다 빨리 늘었습니다. 같은 분기 서비스매출 +1.4%에 시설 운영비 +7.7%, 시설 감가상각 +14.0%, 매입차량 원가 +11.4%(매입차량매출 +8.3%) 공시. 발표문은 마진 하락 원인과 미국 보험 대수·ASP를 밝히지 않았습니다 미확인.
- 순현금의 쓰임이 정해졌습니다. 2026-09-10 디지털 딜러 도매 경매사 ACV Auctions 인수 계약 — 주당 $10.50 현금 공개매수, 지분가치 약 $19억, 보유 현금 사용·금융 조건 없음, 2026년 말 완료 목표, 인수 첫 해 EPS 중립 공시. 2026-07-31 순현금 $44.9억의 약 42%입니다 계산. 출처: 8-K(2026-09-10) ↗ · 공동 보도자료 ↗
- 공개매수는 2026-09-30 기준 응모 47.78%로 과반 조건에 못 미쳐 2026-10-07로 연장됐고, HSR 대기기간은 2026-10-13 만료 예정입니다 공시 (Schedule TO 수정 2호(2026-10-01) ↗). 10-07 만료 결과는 2026-10-08 확인 시점까지 공시를 찾지 못했습니다 미확인.
2026-07-29 판 판단: "이건 둘 중 하나입니다 — ①명백한 미스프라이싱, 또는 ②시장이 Copart를 '컴파운더'에서 '성장이 끝난 경기순환주'로 재분류했다는 증거." / "실제 쟁점은 단 하나입니다 — '52일 동률'이 지속 가능한가."
새 판단 — 두 갈래 판단의 틀은 유지하되 무게를 ② 재분류 쪽으로 한 단계 옮겨, 지금은 관찰 단계로 둡니다. 원 판단이 스스로 세운 46%대 마진 기준선을 Adair 체제 첫 분기가 지키지 못했고, 미스프라이싱 논거의 한 축이던 순현금의 약 42%가 2026-07-29 판이 "믹스 희석" 리스크로 꼽은 일반차 도매 시장(ACV) 인수에 쓰일 예정이기 때문입니다. P/E 19.2배·FCF 수익률 4.5%(2026-07-28 종가 기준)를 "명백한 미스프라이싱"으로 읽을 근거는 약해졌습니다.
이 판단을 다시 뒤집을 조건
- FY2027 1분기(2026년 8~10월) 10-Q에서 매출총이익률이 46%대로 돌아오고 서비스매출 증가율이 시설 운영비 증가율을 다시 앞서면 — 4분기는 일시적 역레버리지로 보고 2026-07-29 판의 양론(판정 보류)으로 되돌립니다. 반대로 44% 아래가 이어지면 재분류 쪽 판단을 굳힙니다.
- 미국 보험 대수가 플러스로 돌아서고 ACV 인수가 공시대로 첫 해 EPS 중립을 지키면 — 재분류 쪽으로 옮긴 무게를 거둡니다.
Copart는 "폐차장"이 아닙니다. 미국 보험사가 법적으로 반드시 처분해야 하는 전손(total loss) 차량의, 전 세계 입찰자를 상대로 한 온라인 경매 대행업체입니다. 차의 소유권은 대부분 Copart에 넘어오지 않고(수수료 85.4%가 대행 수수료), 매출의 절대다수는 파는 쪽이 아니라 사는 쪽이 냅니다. 그리고 이 사업의 진짜 해자는 기술이 아니라 21,000에이커의 자가 소유 토지입니다 — 허리케인이 오면 하루에 수만 대를 세워둘 땅이 있는 회사가 계약을 가져갑니다.
2025년 4월 시점 TTM EPS는 약 $1.55였고, 2026년 4월 시점 TTM EPS는 $1.61입니다. 이익은 같은 기간 오히려 4% 늘었습니다. 주가는 −51.9%. 즉 하락의 사실상 전부가 멀티플 압축이며, 시장이 다시 매긴 것은 현재 이익이 아니라 "성장 알고리즘"입니다. 41배는 "GDP+α로 영원히 복리성장하는 회사"에 매기는 값이었고, 시장은 그 전제를 철회했습니다.
2026년 7월 현재 그 차이는 좁혀진 정도가 아니라 방향이 뒤집혔습니다. Copart가 선행 P/E 18.8배, RB Global이 25.8배입니다. EV/EBITDA도 Copart 12.7배 vs RBA 약 17배(조정 기준)로 RBA가 프리미엄입니다. 역사적으로 Copart가 IAA의 2.5~3배를 받던 관계가 완전히 반전됐습니다. 구조적으로 훨씬 열등한 사업들이 Copart보다 높은 배수를 받고 있습니다. 이건 둘 중 하나입니다 — ①명백한 미스프라이싱, 또는 ②시장이 Copart를 "컴파운더"에서 "성장이 끝난 경기순환주"로 재분류했다는 증거. 2026-10-08 판단 업데이트 → 0장 상자
한눈에 보는 핵심 지표
4분기 매출총이익률 41.8%로 46%대 기준선이 깨지고 순현금의 약 42%가 ACV 인수에 배정되면서, 판단의 무게는 "명백한 미스프라이싱"보다 "재분류" 쪽으로 기울었습니다 — 다음 판정은 FY2027 1분기 마진입니다. 2026-10-08 판단 업데이트 → 0장 상자
2026-07-29 판: "두 진영은 사실관계로는 싸우지 않습니다. 실제 쟁점은 단 하나입니다 — '52일 동률'이 지속 가능한가."
- 지속된다면: 잔존물은 진짜 2파전 코모디티 경쟁이 되고, Copart의 수수료율은 IAA 쪽으로 수렴하며, EV/EBITDA 12~15배가 새로운 정상입니다. 마진이 20%대 중반으로 수렴하면 여기서 더 빠질 여지도 있습니다.
- 일시적이라면(IAA가 비정상적으로 낮은 기저에서 따라잡은 것이고 곧 정체한다면): Copart의 진짜 우위는 애초에 사이클타임이 아니라 ASP를 4~6% 더 받게 하는 국제 입찰자 네트워크와 꼬리 위험에서만 값어치가 드러나는 자가 토지였다는 뜻이고, 그렇다면 ROIC 30%·순현금 $41억 기업이 EV/EBITDA 12.7배·FCF수익률 4.7%인 것은 심각한 미스프라이싱입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 0장 타일의 TTM은 FY2026(2026-07-31 결산) 10-K 기준이며, 본문 8~12장의 배수·주가 서술은 2026-07-28 종가와 당시 공개된 Q3 FY2026까지의 숫자를 기준으로 합니다.
1무엇을 파는가 — 제품과 사업모델
보험사의 전손차가 어떻게 생기고, 누가 그것을 어디서 어떻게 팔며, 한 대가 야드 바닥에서 60일을 어떻게 보내는지 — 제품의 물리적·법적 실체부터 봅니다.
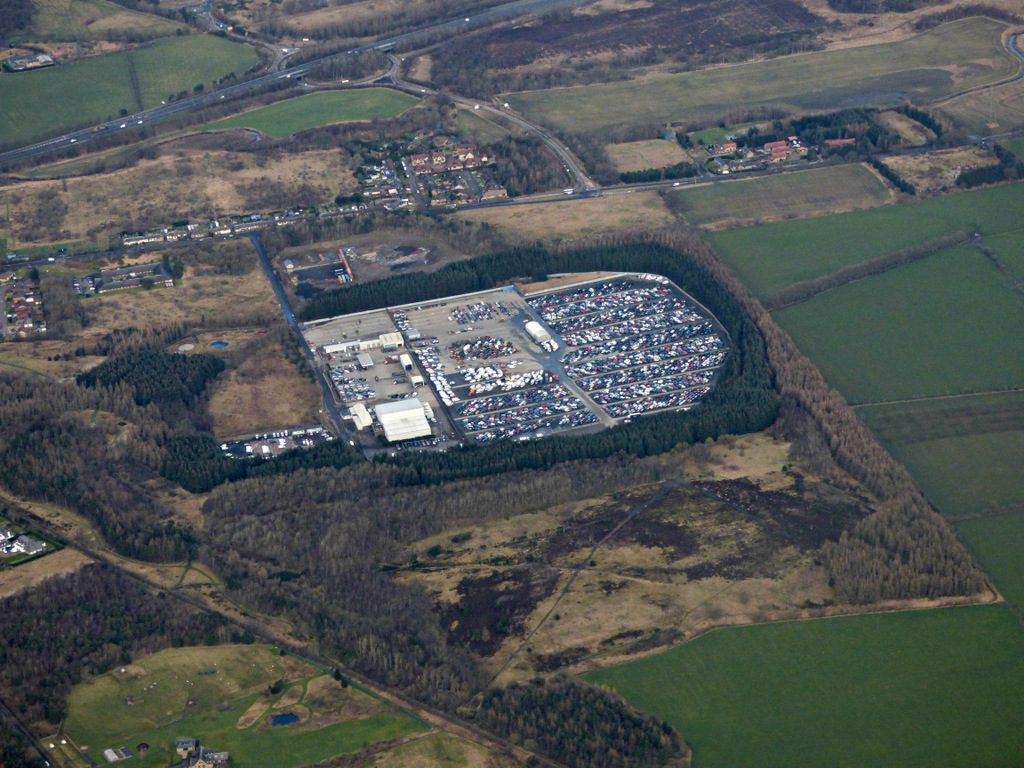
1.1 왜 이 사업이 존재하는가 — 미국 자동차보험의 구조
사고가 나면 보험사 손해사정인이 수리비 > 사고 전 차량가치(PAV) − 예상 잔존가치인지를 계산합니다. 이 부등식이 성립하면 그 차는 전손(total loss)으로 분류되고, 보험사는 가입자에게 차량가액을 지급한 뒤 차의 소유권을 넘겨받습니다. 이제 보험사 손에는 팔아야 할 부서진 차가 한 대 생깁니다.
보험사는 이걸 직접 팔 수 없습니다. 팔 능력이 없어서가 아니라 경제성이 없어서입니다 — 전국 각지에서 하루 수천 대가 무작위로 발생하고, 각 주(州)마다 salvage title(사고차 명의) 이전 절차가 다르고, DMV 처리에 통상 45~60일이 걸리며, 그동안 차를 어딘가에 세워둬야 하고, 그 차를 살 사람은 나이지리아·조지아·멕시코에 흩어져 있습니다. 이 네 가지를 동시에 해결하는 인프라가 Copart입니다.
돈과 차가 흐르는 경로 — Copart는 소유권을 갖지 않고 가운데 서 있다
FY2025 기준 대행(agency) 모델이 서비스 매출의 85.4%, 직매입(principal)이 14.6%
한국에도 손해보험사 잔존물(전손차) 경매를 전문으로 하는 업체는 존재합니다(로키, 카니어스, 해피카 등). 다만 구조가 다릅니다 — ①규모: 한국 자동차 등록대수는 미국의 약 1/10 수준이고, 전손 물량 자체가 작아 전국 단위 야드 네트워크의 규모의 경제가 성립하지 않습니다. ②처분 경로: 상당 물량이 보험사별 지정업체·해체재활용업체(폐차장)로 직행하거나 소규모 온라인 입찰로 처리되어, 단일 플랫폼에 유동성이 집중되지 않습니다. ③재건차 시장: 미국은 주별로 salvage title → rebuilt title 재등록 제도가 법제화되어 있어 "부서진 차를 사서 고쳐 다시 타는" 합법 시장이 크지만, 한국은 이 수요가 훨씬 작아 잔존물의 최종 용도가 부품 회수에 가깝습니다. ④국제 입찰자: Copart 매출의 핵심인 "전 세계 165개국 입찰자가 미국 차를 사간다"는 구조가 한국에는 성립하지 않습니다.
※ 이 항목은 한국 시장 이해를 돕기 위한 정성적 배경 설명이며, 본 문서의 다른 수치들과 달리 1차 자료로 검증하지 않았습니다. 미확인
1.2 경매는 어디서 어떻게 이루어지는가 — VB3 실물 해부
먼저 이름부터 정정하겠습니다. 흔히 VB2로 알려져 있지만, 2003년 도입된 것이 VB2이고 2013년부터 현재까지는 VB3 (Virtual Bidding Third Generation)입니다. VB3와 BID4U는 Copart 등록상표입니다.
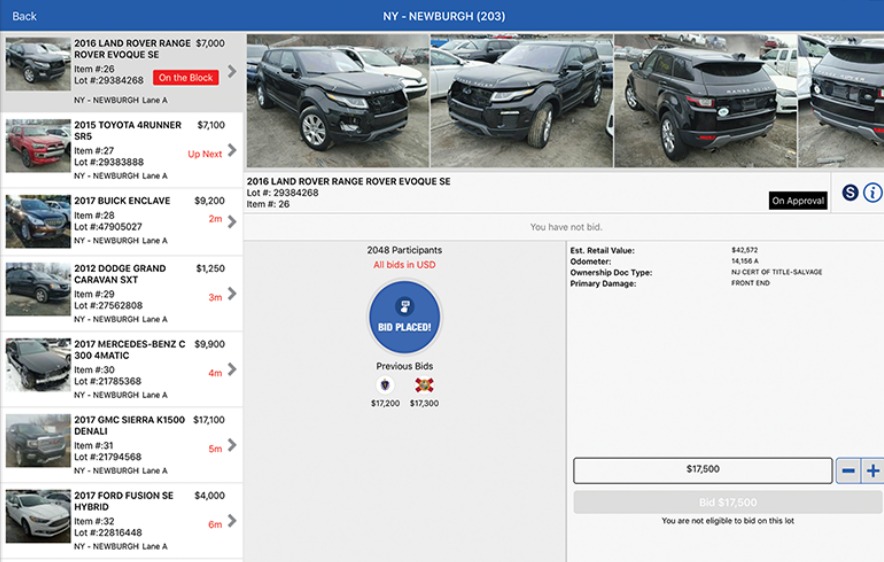
- 상단 "NY - NEWBURGH (203)" — 야드 단위로 경매가 열립니다. 괄호 안 203은 그날 이 야드에서 출품되는 대수. Copart는 전 세계 281개 야드에서 레인(lane) 단위로 동시 진행합니다.
- 좌측 리스트 — "On the Block" / "Up Next" / "2m" "3m" "4m" — 현재 낙찰 진행 중인 차, 다음 차, 그리고 나머지는 몇 분 뒤에 나오는지가 표시됩니다. 차 한 대당 1분 남짓에 끝납니다. 이 속도가 하루 수만 대를 처리하는 방식입니다.
- "2048 Participants" — 이 한 레인을 2,048명이 동시에 보고 있습니다. 물리 경매장이었다면 불가능한 숫자이고, 이게 Copart가 "물리 경매장을 없앰으로써 비용과 자본을 절감했다"고 10-K에 쓴 것의 실체입니다.
- "Est. Retail Value $42,572" / "Odometer 14,156 A" — 예상 소매가치는 판매자(보험사)가 제공한 값이며 Copart가 검증하지 않습니다. 참고용입니다.
- "Ownership Doc Type: NJ CERT OF TITLE-SALVAGE" — 이 한 줄이 이 사업의 법적 실체입니다. 뉴저지주가 발행한 salvage title. 이 서류가 나오기 전까지 차는 팔 수 없고, 그래서 야드에 45~60일간 서 있어야 하고, 그래서 땅이 필요합니다.
- "Primary Damage: FRONT END" — 손상 부위 코드. 입찰자가 부품 회수용인지 재건용인지 판단하는 유일한 정형 정보.
- "On Approval" (우측 검은 배지) — 이 차는 무유보 매물이 아닙니다. 최고가가 나와도 판매자가 다음 영업일 오후 2시까지 승인해야 거래가 성립합니다.
- "BID PLACED!" 원형 버튼 / Previous Bids $17,200 → $17,300 / 입력창 $17,500 — 이전 입찰 이력이 아이콘으로 표시되고, 현재 호가에서 증분 입찰을 겁니다.
- "You are not eligible to bid on this lot" — 라이선스·보증금 요건을 충족하지 못한 회원에게는 버튼이 회색으로 잠깁니다. 4장에서 말한 진입 장벽이 UI 레벨에서 강제됩니다.
1.3 2단계 입찰 구조 — 10-K 원문
"The VB3 technology and model employs a two-step bidding process. The first step is an open preliminary bidding feature that allows a member to enter bids over the internet during the preview days. … The preliminary bidding step is an open bid format similar to eBay. Members enter the maximum price they are willing to pay and VB3's BID4U feature will incrementally bid on their behalf during all steps of the auction. … This second step allows bidders to bid against each other and the highest preliminary bidder. … When bidding stops, a countdown is initiated. If no bids are received during the countdown or any extensions, the vehicle sells to the highest bidder." Copart FY2025 Form 10-K, Item 1
VB3 경매의 시간축
이베이식 사전 입찰이 라이브 경매의 바닥을 만들고, 그 위에서 실시간 경합이 벌어진다
1.4 판매 형태와 유보가 메커니즘
| 용어 | 의미 | 투자 관점의 함의 |
|---|---|---|
| Pure Sale | 유보가 없음. 최고가 입찰자가 무조건 낙찰 | 가장 중요한 지표. 경영진은 미국 보험 판매자의 Pure Sale 비중이 사상 최고이며 경쟁 플랫폼 대비 "자릿수가 다르게(an order of magnitude) 높다"고 주장. 진짜 유동성의 증거 |
| On Approval | 판매자가 익일 오후 2시까지 낙찰가 승인/거부 | 유찰 시 재출품 → 사이클타임 증가 |
| Minimum Bid | 유보가 설정. 미달 시 경매 후 협상 가능 | 판매자는 팔리지 않아도 수수료를 냄 |
| Counter Bid | 판매자가 최고입찰자에게 직접 역제안. 익일 오후 6시(PT)까지 | 유찰 물량의 회수 장치 |
| Monster Bid | 정해진 증분을 뛰어넘는 대폭 입찰 | 경합 종결용 |
| Night Cap | 최저가 미달 물량을 위한 야간 재입찰 세션 | 재고 소진 장치 |
| BID4U | 최대가 입력 시 자동 증분 대리입찰 | 1·2단계 모두에서 작동 |
| Buy It Now | 사전 심사된 차량을 경매 전 정가 즉시 구매 | 인터넷 입찰료 $0 — 즉시 확정을 가격으로 유도 |
| Make An Offer | 경매 전 오퍼 제출 → 판매자 수락 시 성사 | 판매자 수수료 +$75 |
| IntelliSeller | 최저가 설정 시점과 재경매 시점을 결정하는 머신러닝 | 수익률과 사이클타임의 트레이드오프를 자동 최적화 |
1.5 총손차 한 대의 60일 — 전 생애 주기
10-K와 위탁계약서 원문을 시간순으로 재구성한 것입니다. 각 단계에 붙은 기한이 곧 Copart의 자산 요구량입니다.
| 단계 | 무슨 일이 일어나는가 | Copart의 개입 |
|---|---|---|
| D+0 | 사고. 차는 견인되어 임시 보관소 또는 정비소로 | — |
| D+1~7 | 손해사정인이 수리비 vs (PAV − 잔존가치) 산정 → 전손 판정 | Co.ai(머신러닝·컴퓨터비전으로 잔존가치 추정), Total Loss Express 360. Copart 야드 안에 100개 이상의 차량검수 스테이션을 두어 보험사가 제3자 보관소 대신 야드에서 검수하게 함 — 남의 보관료를 없애면서 물량을 자기 야드로 끌어오는 구조 |
| D+~7 | 보험사가 가입자와 합의, 소유권 취득 후 경매사에 배정 | Copart Access / 보험사 시스템과의 B2B API로 배정 접수 → 자체 플랫폼 G2에 입력 |
| +24시간 | 차량 픽업 | 10-K: "제3자 운송업체와의 계약으로 대부분의 판매자 차량을 24시간 내 픽업 가능". 견인업체·정비소·압류장에서 차를 빼내기 위해 선지급금(advance charges)을 대납 — 재무제표상 vehicle pooling costs($1.161억, FY2025말) 공시 |
| 입고 당일 | 야드 입고 · 촬영 · 머천다이징 | 개구부 테이핑, 세차, 실내 청소, 주행 가능 차량은 키 제작. 사진 20여 장 + Copart 360 360도 촬영(2020년 7월 미국 도입). 2001년에 업계 최초로 온라인 차량 사진을 게시한 것이 Copart |
| D+45~60 | 여기가 병목 — DMV의 salvage title 발급 대기 | "차량은 소유권 서류가 이전되고 해당 주 DMV에서 타이틀이 정리될 때까지 우리 시설에 보관된다. 통상 픽업 후 45~60일 내 수령". Title Express가 원소유자·리스사로부터 이전을 처리하고, Loan Payoff가 수백 개 자동차 금융사에서 잔여대출 정보를 전자 조회. 연간 100만 건 이상의 타이틀 처리, 경영진 주장으로는 경쟁사의 6~8배 |
| D+60 | 출품 · VB3 경매 | 2단계 입찰 → 카운트다운 → 낙찰. 참고: 사고차가 아닌 일반차는 판매자가 직접 입고하므로 통상 7일 내 판매됩니다 — 60일 대 7일의 차이가 곧 salvage title 제도의 비용입니다 |
| D+61 | 판매자 승인 (Pure Sale이면 생략) | 익일 14시 승인 기한 / 익일 18시(PT) 역제안 기한 |
| +3영업일 | 구매자 대금 완납 | 미납 시 $50 → 재출품료 낙찰가의 10%(최소 $600) → 입찰권 박탈 |
| 출고 | 구매자가 트레일러로 인수 | Gate Fee $95에 "인출 및 상차 포함". "선착순". Premier 회원은 Virtual Queue로 대기열 건너뜀 |
| 수출 | 항만 집하 → RoRo/컨테이너 선적 | 주요 양륙항: 포티(조지아), 제벨알리(UAE), 클라이페다(리투아니아), 그단스크(폴란드), 브레머하펜, 안트베르펜, 로테르담 — 3자 물류 자료 기준, Copart 공시 아님 |
| +7~21영업일 | 판매자에게 정산 | 수수료 차감 후 송금 |
차 한 대가 야드 바닥을 45~60일 점유합니다. 물량이 늘면 매출이 늘기 전에 땅이 먼저 필요합니다. 그리고 허리케인이 상륙하면 이 수요가 단 며칠 만에 수만 대분 터집니다. 5장이 왜 이 회사가 매출 $46억을 벌면서 토지 장부가 $24억을 들고 있는지에 대한 답입니다.
2매출 구성 — 제품·지역·고객
매출은 성격이 전혀 다른 두 줄 — 대행 수수료인 서비스매출과 총액 계상되는 매입차량매출 — 로 나뉘고, 지역은 미국과 국제 두 부문입니다.
| 지표 | 값 | 비고 |
|---|---|---|
| FY2025 총매출 | $46.5억 공시 | +9.7% YoY |
| 영업이익률 | 36.5% 공시 | 경쟁사 RBA는 16.7% 2차 |
| 보험사 유래 물량 비중 | 81% 공시 | FY2025 대수 기준 |
| 순현금 | $41.1억 | 무차입 · 시총의 14% |
2.1 FY2025 매출 구조 — 서비스매출 vs 매입차량매출
FY2025 매출 구조 — 총 $46.47억
서비스매출(대행 수수료)과 매입차량매출(총액 계상)은 성격이 완전히 다릅니다
| 부문 · 유형 | FY2024 | FY2025 | FY2026 | FY2026 비중 | FY2026 YoY |
|---|---|---|---|---|---|
| 미국 — 서비스매출 | 3,126.1 | 3,451.6 | 3,388.3 | 72.6% | −1.8% |
| 미국 — 매입차량매출 | 338.6 | 403.5 | 419.1 | 9.0% | +3.9% |
| 미국 합계 | 3,464.7 | 3,855.1 | 3,807.4 | 81.6% | −1.2% |
| 국제 — 서비스매출 | 434.9 | 517.1 | 581.2 | 12.5% | +12.4% |
| 국제 — 매입차량매출 | 337.2 | 274.8 | 277.5 | 5.9% | +1.0% |
| 국제 합계 | 772.1 | 791.9 | 858.8 | 18.4% | +8.5% |
| 서비스매출 합계 | 3,561.0 | 3,968.7 | 3,969.5 | 85.1% | +0.0% |
| 매입차량매출 합계 | 675.8 | 678.3 | 696.7 | 14.9% | +2.7% |
| 연결 합계 | 4,236.8 | 4,647.0 | 4,666.2 | 100% | +0.4% |
2.2 지역별 — 국제 부문이 유일한 성장 엔진
| 구분 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
| 미국 매출 (비중) | 3,464.7 (81.8%) | 3,855.1 (83.0%) | 3,807.4 (81.6%) |
| 미국 영업이익 | 1,428.0 | 1,480.9 | 1,419.0 |
| 미국 영업이익률 | 41.2% | 38.4% | 37.3% |
| 국제 매출 (비중) | 772.1 (18.2%) | 791.9 (17.0%) | 858.8 (18.4%) |
| 국제 영업이익 | 144.0 | 215.8 | 233.6 |
| 국제 영업이익률 | 18.6% | 27.3% (+870bp) | 27.2% |
| CAPEX·인수 — 미국 | 491.5 | 491.0 | 257.0 |
| CAPEX·인수 — 국제 | 113.9 | 79.2 | 85.4 |
운영 국가: 미국(전 주), 캐나다(7개 주), 영국 22개, 브라질 23개, 독일 9개, 스페인 8개(+임차 창고 3), 핀란드 4개, 아일랜드 1개, UAE·오만·바레인 각 1개 — 총 281개. 영국에서는 Green Parts Specialist로 해체·중고부품 판매까지 수직계열화했고 U-Pull It 야드 2곳을 운영합니다.
대행(위탁) 물량의 낙찰가 자체는 Copart 매출이 아닙니다. 매출로 잡히는 것은 수수료뿐입니다. 그래서 매출 $46.5억짜리 회사가 실제로 유통시키는 차량 거래대금은 그 몇 배입니다. 반대로 직매입(Purchase) 물량은 낙찰가 전액이 "Vehicle sales" 매출로 총액 계상되므로, 매출 성장률을 볼 때 서비스매출과 매입차량매출을 반드시 분리해서 봐야 합니다.
2.3 회사가 공개하지 않는 것 — 인용 전 확인 필요
- 구매자 수수료 vs 판매자 수수료 매출 분리 — 공시된 적 없음. 4.5절의 4.7:1은 요금표 기반 제 계산
- 절대 판매 대수 — 성장률만 공개. 흔히 인용되는 "연 400만 대 이상"은 Copart 마케팅 문구이지 공시가 아님. CEO 서한의 "일 40만 대 게재"는 재고 게재 수치이지 판매 수치가 아님
- 대수 기준 위탁 vs 직매입 비중 — 매출 기준(85.4% / 14.6%)만 존재
- 보험사 고객명 — 전무. "단일 고객 10% 미만"이 유일한 관련 공시
- 물리적 수출 비율 — 38.8%는 IP 주소 기준
- 총 면적 21,000에이커·소유 90% — 10-K가 아니라 CEO 주주서한 출처. 10-K Item 2는 시설 개수만 기재
3판매자는 누구인가 — 차를 맡기는 쪽
Copart가 10-K에서 공개하는 판매자 관련 숫자는 사실상 단 하나입니다. 그리고 그 하나가 이 회사 전체를 설명합니다.
"We obtained 81%, 81%, and 83% of the total number of vehicles processed during fiscal 2025, 2024, and 2023, respectively, from insurance company sellers." Copart FY2025 Form 10-K, Item 1
나머지 약 19%가 "블루카(blue car)" — 보험사가 아닌 판매자에게서 온 물량이고, 이 비중을 늘리는 것이 최근 3~4년의 전략입니다(FY2023 17% → FY2025 19%).
3.1 판매자 채널 전체 지도
| 채널 | 판매자 유형 | 구조 | FY2025 성장 |
|---|---|---|---|
| (무브랜드) | 보험사 | 전손 처리 후 소유권 취득 → 배정. 물량의 81% | 대수 +4.2% (US) |
| BluCar | 금융기관·리스·렌터카·플릿 | 회수차량 처분 대행, 상태보고서·중재 포함 | +15.3% |
| Copart Dealer Services | 프랜차이즈·독립 딜러 | 딜러의 트레이드인 차량을 전국 야드에서 판매 | +1.4% |
| Cash For Cars / Copart Direct | 일반 개인 | Copart가 직접 매입(principal) 후 자기 계정으로 재판매 | −5.4% |
| National Powersport Auctions (NPA) | 딜러·금융기관·OEM | 모터사이클·RV·보트 전문 (FY2017 인수) | — |
| Purple Wave | 건설·농업·플릿 | 80% 지분. 판매자 소재지에서 무유보(no-reserve) 경매 — 야드 불필요 | GTV +9.4% |
| CrashedToys · DRIVE Auto · 1-800 CAR BUYER | 기타 | 10-K 등록상표 목록에 기재 | — |
3.2 보험사 계약이 실제로 어떻게 생겼는가
3가지 프로그램10-K "Flexible Vehicle Processing Programs"
판매자는 아래 셋 중 하나를 선택합니다. 어느 쪽을 고르느냐가 Copart의 인센티브 구조를 완전히 바꿉니다.
- PIP (Percentage Incentive Program) — Copart가 해당 시장의 판매자 물량 전부를 낙찰가의 사전 합의된 %로 받습니다. 가장 가까운 야드까지의 운송비는 Copart가 자기 비용으로 부담합니다. 이게 핵심입니다 — 낙찰가가 올라야 Copart 매출이 오르므로, 차를 세차하고, 개구부를 테이프로 막아 실내를 보호하고, 대시보드를 닦고, 주행 가능한 차는 키를 새로 만들어주는 이른바 "머천다이징"이 경제적으로 합리적인 행동이 됩니다.
- Consignment Program — 대당 정액 수수료. 운송·보관·부대비용은 별도 청구 가능.
- Purchase Program — Copart가 예상 PAV의 일정 비율로 차를 사버리고 자기 계정으로 재판매. 10-K 문구: "현재 이 프로그램은 주로 영국에서 제공".
FY2025 매입차량 매출총이익률은 11.1%($678.3M 매출 − $603.0M 원가)로, 회사 전체 45.2%의 4분의 1 수준입니다. Copart는 이 저마진·자본소모 사업을 의도적으로 줄이고 있으며, FY2025 국제 매입차량 매출이 −18.5% 감소한 사유를 10-K는 "판매자들이 위탁(consignment) 모델로 전환한 데 따른 물량 감소"(특히 독일)라고 설명합니다. 그 결과 국제 부문 영업이익률이 18.6% → 27.3%로 870bp 개선됐습니다. 매출은 줄고 이익은 는 전형적인 믹스 개선입니다.
Copart는 보험사 고객의 이름을 단 한 곳도 공개하지 않습니다. 10-K에 있는 유일한 관련 문장은 "FY2025·2024·2023 어느 해에도 단일 고객이 연결매출의 10%를 초과하지 않았고, 우리 사업은 특정 고객에 의존하지 않는다"입니다. 시장에서 통용되는 "GEICO는 Copart, Progressive는 IAA" 같은 매핑은 전부 3자 리서치·전문가 인터뷰 기반 추정이며 회사가 확인해준 바 없습니다. 뒤의 5장에서 이 매핑이 디레이팅 서사의 핵심이 되므로, 그 근거의 성격을 미리 밝혀둡니다.
4누가 사는가 — 구매자와 수수료 구조
"돈은 누가 지불하는가"가 이 사업의 가장 중요한 구조입니다. 답은 양쪽 다 내지만, 사는 쪽이 압도적으로 더 낸다입니다.
"We sell the vehicles principally to licensed vehicle dismantlers, rebuilders, repair licensees, used vehicle dealers, exporters, and to the general public. … Vehicle dismantlers, which we believe are the largest group of vehicle buyers, based on volume, either dismantle a salvage vehicle and sell parts individually or sell the entire vehicle to rebuilders, used vehicle dealers, or the general public." Copart FY2025 Form 10-K, Item 1
4.1 가장 중요한 숫자 — 국제 입찰자
이 네 숫자가 Copart 사업모델의 진짜 엔진입니다. 뉴저지 야드에 서 있는 앞부분이 완파된 2019년식 도요타 캠리를, 조지아 트빌리시의 재건업자와 나이지리아 라고스의 딜러와 텍사스의 해체업자가 동시에 입찰합니다. 입찰자 풀이 국제화될수록 낙찰가가 오르고, 낙찰가가 오르면 보험사가 회수하는 금액이 오르고, 그래서 보험사가 Copart를 씁니다.
Copart CEO 주주서한(FY2025)은 이를 이렇게 표현합니다 — 국제 입찰자가 미국 경매 차량의 약 40%를 구매하고 낙찰대금의 거의 절반을 차지하며, 주행 가능·재건 가능 차량 경매의 90% 이상에 국제 입찰자가 참여합니다. Q1 FY2026 컨퍼런스콜에서는 국제 구매자가 사는 차의 평균 가치가 미국 구매자 대비 38% 높다고 밝혔습니다.
10-K 원문은 "based on the IP address utilized during the auction process"입니다. 즉 세관 통계로 확인된 실제 수출 비율이 아니라, 경매 당시 접속 IP가 해외였던 회원의 비율입니다. Copart는 물리적 수출 비율을 공개한 적이 없습니다. 방향성은 맞지만 정밀한 수출 익스포저 계산에 그대로 쓰면 안 됩니다.
4.2 회원 등급과 진입 장벽
| 등급 | 가능한 것 | 비용 (1차 자료 확인 범위) |
|---|---|---|
| Guest | 관심목록·차량 알림·검색. 입찰 불가 | 무료 |
| Basic | 보증금 없이 1대 동시 입찰, 보증금 있으면 최대 5대. 복수 라이브 경매 관전 | 캐나다 기준 가입 시 C$1,200 구매한도 부여, 목표 입찰가의 최소 10% 예치 |
| Premier | 다수 동시 입찰, 전화·채팅 우선 응대, Virtual Queue(출고 우선), 안전조끼 연 1개 | 캐나다 기준 환불형 보증금 C$400 + 연회비 C$265 |
주의 — 미국 회원비는 1차 자료로 확인하지 못했습니다. copart.com의 요금 페이지가 JS 렌더링 + 봇 차단이라 직접 조회가 되지 않고, 3자 안내 사이트들은 Basic $59~$99/년, Premier $199~$249/년 + 환불형 보증금 $400으로 서로 다르게 적고 있습니다. 위 표의 확정 수치는 Copart 캐나다가 직접 배포하는 신규회원 안내 PDF 기준입니다.
사업 회원은 해체·딜러·재판매·수리 또는 수출 라이선스와 판매세 면제 증명서를 제출해야 합니다. 일반인은 직접 또는 등록 브로커를 통해 참여합니다. 10-K 표현으로는 "엄격한 가입 절차는 장난 입찰(frivolous bids)을 방지하기 위한 것"입니다.
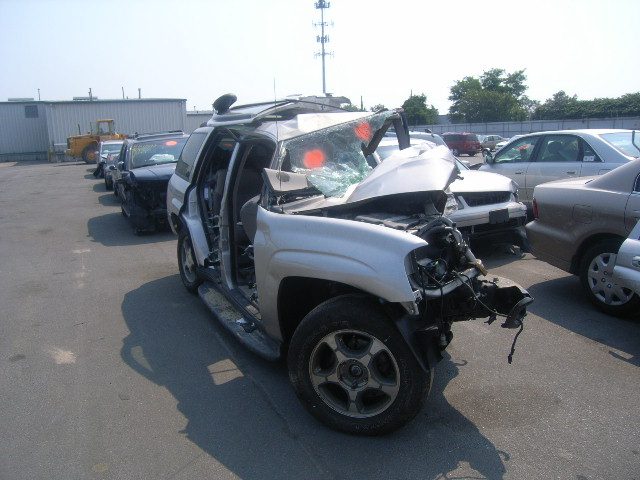
4.3 10-K가 정의하는 수수료 항목 전체
"vehicle purchasing fees; vehicle listing fees; vehicle selling fees … transportation fees; title processing and preparation fees; vehicle storage fees; bidding fees; and vehicle loading fees. These fees are recognized as net revenue (not gross vehicle selling price) at the time of auction." Copart FY2025 Form 10-K
4.4 구매자가 내는 돈 — 미국 기준 (2026년 7월 시점)
낙찰가 $1,500짜리 차 한 대를 실제로 가져가려면 무엇을 내는지, 항목별로 봅니다.
| 항목 | 성격 | 금액 |
|---|---|---|
| Buyer Fee (구매자 프리미엄) | 낙찰가 구간별 계단식. $15,000 초과 시 낙찰가의 7.5% | $465 |
| Virtual Bid Fee (인터넷 입찰료) | 입찰 경로별로 다름 — 사전입찰 $79 / 라이브입찰 $89 / 현장 키오스크 $0 / Buy It Now $0 | $89 |
| Gate Fee (출고료) | 차를 야드 밖으로 빼내고 트레일러에 싣는 비용. 이륜·ATV·보트는 $65 | $95 |
| Environmental Fee | 대당 정액 | $15 |
| Title Handling Fee | 서류 처리 | $20 |
| 구매자 부담 합계 | $684 (낙찰가의 45.6%) | |
인터넷 입찰료가 현장 키오스크와 Buy It Now에서는 $0이고, 라이브 입찰이 사전 입찰보다 $10~20 비쌉니다. 이건 우연이 아니라 가격으로 행동을 유도하는 설계입니다 — Copart는 입찰자를 일찍, 확정적으로 입찰하게 만들고 싶어 합니다. 사전 입찰이 쌓이면 라이브 경매의 시작 가격이 올라가고, 유찰 위험이 줄어들며, 판매자에게 보여줄 낙찰률이 개선됩니다. 또 신용카드(unsecured) 결제 시 수수료가 20~40% 비쌉니다($465 → $565) — 대금 미납 리스크를 가격에 그대로 전가합니다.
미국 구매자 수수료 전체 구간표 (2026년 7월 기준)Buyer Fee 24구간 + Virtual Bid Fee 9구간 + 정액 수수료
Buyer Fee — 낙찰가 구간별
| 낙찰가 | Secured 전신송금·직불카드 | Unsecured 신용카드·전자지갑 |
|---|---|---|
| $0 – $49.99 | $25 | $27.50 |
| $50 – $99.99 | $45 | $50 |
| $100 – $199.99 | $80 | $90 |
| $200 – $299.99 | $130 | $145 |
| $300 – $399.99 | $135 | $155 |
| $400 – $499.99 | $180 | $205 |
| $500 – $599.99 | $205 | $235 |
| $600 – $699.99 | $235 | $270 |
| $700 – $799.99 | $260 | $300 |
| $800 – $899.99 | $280 | $325 |
| $900 – $999.99 | $305 | $355 |
| $1,000 – $1,199.99 | $355 | $415 |
| $1,200 – $1,499.99 | $410 | $485 |
| $1,500 – $1,999.99 | $465 | $565 |
| $2,000 – $2,499.99 | $525 | $650 |
| $2,500 – $2,999.99 | $550 | $700 |
| $3,000 – $3,499.99 | $650 | $825 |
| $3,500 – $3,999.99 | $700 | $920 |
| $4,000 – $4,999.99 | $750 | $1,000 |
| $5,000 – $5,999.99 | $775 | $1,025 |
| $6,000 – $6,999.99 | $800 | $1,050 |
| $7,000 – $7,999.99 | $825 | $1,075 |
| $8,000 – $9,999.99 | $850 | $1,100 |
| $10,000 – $14,999.99 | $900 | $1,250 |
| $15,000 이상 | 낙찰가의 7.5% | 낙찰가의 12.5% |
구간표의 경제적 의미 — 낙찰가 $500짜리 차의 수수료율은 41%인데 $10,000짜리는 9%입니다. 역진적(regressive) 구조입니다. 이건 뒤의 9장에서 중요해집니다: 평균낙찰가(ASP)가 오르면 대당 수수료 금액은 늘지만 수수료율(take rate)은 떨어져, 겉보기 지표가 악화된 것처럼 보입니다. RB Global 경영진이 take rate 하락을 방어할 때 쓰는 논리가 정확히 이것입니다.
Virtual Bid Fee — 입찰 경로별
| 낙찰가 | 사전입찰 Pre-Bid | 라이브입찰 Live Bid | 현장 키오스크 | Buy It Now |
|---|---|---|---|---|
| $0 – $99.99 | $0 | $0 | $0 | $0 |
| $100 – $499.99 | $39 | $49 | $0 | $0 |
| $500 – $999.99 | $49 | $59 | $0 | $0 |
| $1,000 – $1,499.99 | $69 | $79 | $0 | $0 |
| $1,500 – $1,999.99 | $79 | $89 | $0 | $0 |
| $2,000 – $3,999.99 | $89 | $99 | $0 | $0 |
| $4,000 – $5,999.99 | $99 | $109 | $0 | $0 |
| $6,000 – $7,999.99 | $119 | $139 | $0 | $0 |
| $8,000 이상 | $129 | $149 | $0 | $0 |
정액·페널티 수수료
| 항목 | 금액 | 비고 |
|---|---|---|
| Gate Fee (일반 차량) | $95 | 출고·상차 포함. "선착순" |
| Gate Fee (이륜·ATV·보트) | $65 | |
| Environmental Fee | $15 | 대당 |
| Title Handling | $20 | |
| 제3자 금융 이용료 | $69 | |
| 연체료 | $50 | 대당. 통상 낙찰일 포함 3영업일 내 완납 |
| 재출품료 (구매자 미납 시) | 낙찰가의 10% (최소 $600) | 상습 미납자는 입찰권 박탈 |
| 브로커 이용료 | 약 $100 | 라이선스 없는 개인이 브로커 경유 |
| 상태보고서(선택) | 약 $35 | |
| 보관료 | 일 $20~$30 | 야드별 상이. 무료 기간 경과 후 |
출처: Copart 공식 요금 페이지는 봇 차단으로 직접 조회가 불가능하며, 위 표는 2026년 7월 기준으로 갱신된 두 개의 독립 미러 사이트가 항목별로 일치하는 값을 옮긴 것입니다. 지역·차량등급(일반/대형)·회원유형에 따라 다른 표가 적용될 수 있습니다.
4.5 판매자가 내는 돈 — Copart 공식 위탁계약서 원문 기준
보험사 계약은 개별 협상이라 공개되지 않지만, 딜러·개인용 표준 위탁계약서(Vehicle Consignment Agreement)는 Copart가 PDF로 공개하고 있습니다. 이게 판매자 측 요금 구조를 볼 수 있는 유일한 1차 자료입니다.
| 판매 유형 | 판매자 부담 |
|---|---|
| Pure Sale (무유보·최고가 낙찰) | $85.00 + 낙찰가의 2% (단, % 부분은 최소 $50 · 최대 $150) |
| 최저입찰가/유보가 설정 | $125.00 + (낙찰가의 1% 또는 $25 중 큰 금액) + 최저입찰가의 1% — 팔리든 안 팔리든 청구 |
| 클린타이틀 차량 | + $10.00 (차량이력 조회비) |
| Make An Offer로 성사 | + $75.00 |
| 재출품 | 최초 3회 무료, 5회차부터 회당 $35 |
| 판매자 출품 철회 | 7일 내 인수 의무, 초과 시 일 $20 보관료, 30일 후 유치권·유기 처리 |
| 서류 미비 시 | 60일 무료 보관, 61일차부터 일 $5 |
| 낙찰 승인 기한 | 경매 다음 영업일 현지시각 오후 2시까지 |
| 판매자 정산 | 구매자 완납 후 7영업일 이후 ~ 21영업일 이내 |
| Copart 배상책임 한도 | 판매자가 낸 위탁 수수료 금액을 초과하지 않음 |
위의 두 표를 같은 거래($1,500 낙찰, Pure Sale, 클린타이틀)에 적용하면:
- 구매자 부담 $684 — 낙찰가의 45.6%
- 판매자 부담 $145 — $85 + 2%(최소 $50 적용) + $10
- → 구매자 : 판매자 = 약 4.7 : 1, 거래 한 건에서 Copart가 걷는 총액은 낙찰가의 약 55% 계산
단, 이건 제 계산이지 회사 공시가 아닙니다. Copart는 서비스매출을 구매자 수수료와 판매자 수수료로 나눠 공시한 적이 단 한 번도 없습니다. 보험사는 위 표보다 훨씬 유리한 PIP 조건을 쓰므로 실제 비율은 다를 수 있습니다. 다만 수수료표의 설계 자체가 구매자 측에 크게 기울어 있다는 구조적 결론은 안전합니다. 시장에서 "Copart 매출의 대부분은 구매자가 낸다"고 말할 때 근거는 이 계산이지 공시가 아닙니다.
5경쟁과 해자
이 사업의 해자는 21,000에이커의 땅과 국제 입찰자 네트워크입니다. 그리고 2023~2026년 RB Global(IAA)의 부활이 바로 그 해자를 시험하고 있습니다.
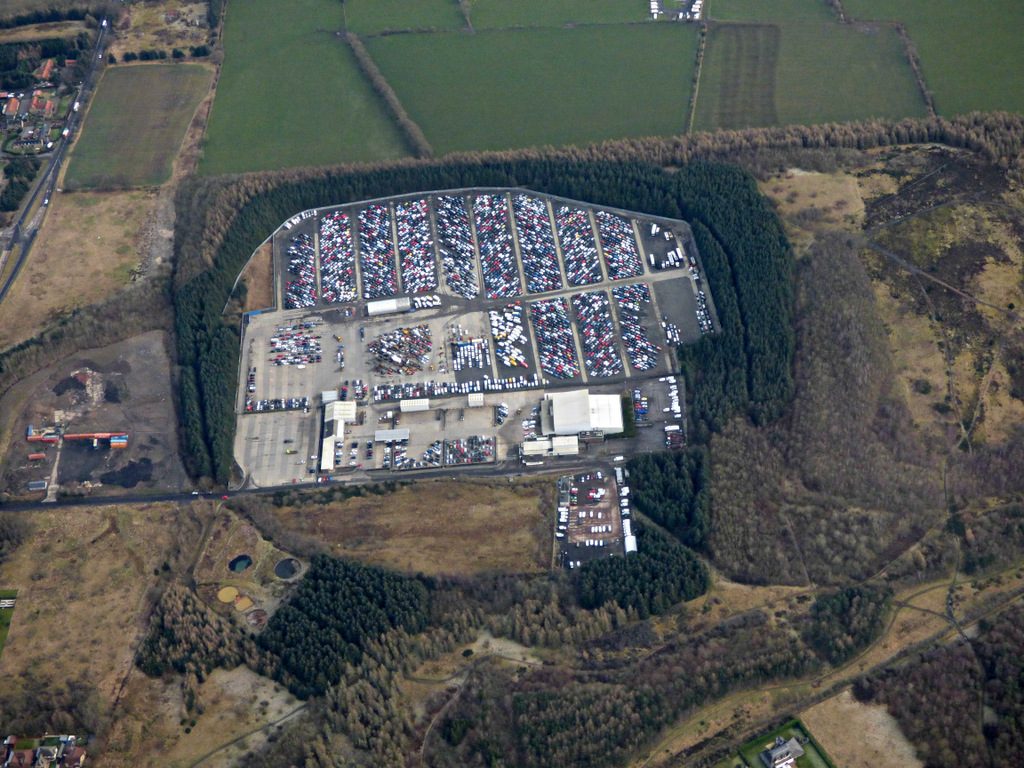
5.1 해자의 실체 — 21,000에이커의 땅
대차대조표에서 확인되는 사실
| 항목 | 2026-07-31 | 2025-07-31 | 2024-07-31 | 증감 (FY25) | 증감 (FY26) |
|---|---|---|---|---|---|
| 토지 (감가상각하지 않음) | $2,501,243 | $2,394,553 | $2,027,639 | +18.1% | +4.5% |
| 건물 및 구축물 | $1,875,064 | $1,684,171 | $1,482,891 | +13.6% | +11.3% |
| 운송장비 등 | $590,708 | $580,029 | $604,977 | −4.1% | +1.8% |
| 사무집기 | $116,908 | $100,894 | $97,576 | +3.4% | +15.9% |
| 내부사용 소프트웨어 | $136,416 | $120,031 | $105,001 | +14.3% | +13.7% |
| 유형자산 총계(취득원가) | $5,220,339 | $4,879,678 | $4,318,084 | +13.0% | +7.0% |
| 감가상각누계액 | ($1,487,119) | ($1,281,585) | ($1,142,246) | — | — |
| 유형자산 순액 | $3,733,220 | $3,598,093 | $3,175,838 | +13.3% | +3.8% |
| 운용리스 사용권자산 | $83,728 | $99,720 | — | 임차 비중이 얼마나 작은지의 증거 | |
토지만으로 취득원가 유형자산의 49.1%입니다. 그리고 토지는 감가상각되지 않습니다 — 즉 이 회사의 자산 절반은 장부가가 줄지 않고, 인플레이션에 연동되며, 대체 불가능한 부동산입니다. FY2025 한 해에만 토지가 $3.67억(+18.1%) 늘었습니다. Copart는 차보다 땅을 더 빨리 사고 있었습니다.
반대편 증거: 운용리스 사용권자산이 $0.997억에 불과합니다. 281개 시설·21,000에이커를 굴리는 회사의 리스 자산이 1억 달러라는 건, 사실상 다 소유하고 있다는 뜻입니다.
FY2026(2026-07-31) 10-K 기준 토지는 $25.01억으로 1년간 +4.5%, 취득원가 유형자산 중 비중 47.9% 계산.
왜 땅이 계약을 가져오는가 — CAT(재해) 대응
10-K에 이런 문장이 있습니다 — "겨울철에는 대부분의 시설이 평상시보다 5~20% 더 많은 차량을 처리한다." 즉 평상시에 놀고 있는 여유 부지를 상시 보유해야 하는 사업입니다. 임차 모델로는 이 여유분이 곧 고정비 낭비가 되지만, 소유 모델에서는 감가상각도 없는 유휴 토지일 뿐입니다.
그리고 허리케인이 오면 이 여유분이 계약이 됩니다.
- 2016 배턴루지 홍수 (약 4만 대 전손) — 전직 보험사 클레임 임원 증언: "우리 회사를 포함한 주요 보험사들이 IAA를 구제해줘야 했다. 땅이 부족했기 때문이다."
- 2017 허리케인 하비 (휴스턴 약 15만 대 전손) — Copart의 대규모 견인 선단이 결정적이었다는 평가
- 2024 허리케인 헐린·밀턴 — Copart는 1,200명 이상을 투입, 2022년 이언 때 대비 상륙 10일 내 처리량 약 2배. 다만 이때 일회성 CAT 비용 $5,600만이 발생했고, 이 기저효과가 FY2026 내내 모든 전년비 수치를 왜곡합니다
- Copart는 남부 플로리다의 Hall Ranch(가용 약 400에이커)를 순전히 허리케인 대비용으로 취득했고, 2025년 4월에는 팜비치카운티 야드를 $6,500만에 매입했습니다
여기에 NIMBY 규제가 겹칩니다. "부서진 차 수천 대를 세워두는 옥외 야적장"에 새로 용도지역 허가를 받는 것은 미국에서도 매우 어렵습니다. 2020년 이후 산업용 옥외저장(IOS) 임대료는 123% 상승했습니다. 한 3자 분석은 소유 대 임차의 영업이익률 차이를 640~760bp로 추정합니다 — Copart 37.8% vs RB Global 16.7%(TTM)의 격차와 방향이 일치합니다.
RB Global(IAA)은 2023~2025년 사이 땅을 사지 않고 야드 처리속도(사이클타임) 개선만으로 "인수 이전 대비 약 25%의 추가 수용력"을 확보했다고 밝혔습니다. 만약 회전율이 면적을 대체할 수 있다면, Copart의 자가 토지는 해자가 아니라 수익률 낮은 좌초자산이 됩니다. 그리고 실제로 Copart는 FY2026 9개월간 CAPEX를 46% 줄이고($4.81억 → $2.59억) 그 돈으로 자사주를 $16.3억 샀습니다. 이걸 "밸류에이션이 싸서"로 볼지 "땅에 더 투자할 이유가 없어져서"로 볼지가 지금 시장이 갈라진 지점입니다.
5.2 경쟁 구도 — IAA / RB Global의 부활: 딜의 역사
IAA(Insurance Auto Auctions)는 2019년 KAR Auction Services에서 분사한 미국 2위 잔존물 경매사입니다. Ritchie Bros.(현 RB Global, NYSE: RBA)가 2023년 3월 20일 약 73억 달러(IAA 주당 현금 $12.80 + RBA 주식 0.5252주)에 인수했습니다.
- 인수 배수: 시너지 반영 전 2023E EV/EBITDA 약 12배, 목표 시너지 반영 시 약 10배 (FY2022 조정 EBITDA $5.41억 기준 후행 약 13.5배)
- 반대: Eminence Capital과 Discerene Group이 공개적으로 반대했습니다 — 고평가된 자사 주식으로 저품질 자산을 산다는 논리
- 인수 시점 IAA: 전 세계 210개 이상 야드, 고정 약 12,000에이커 + 옵션 4,000에이커, 가동률 55%, 연 230만 대. 전략은 명시적으로 "capital light" — 10~15년 리스 + 5년 갱신옵션
5.3 2023~2026 궤적 — 무너졌다가 돌아왔습니다
| 시기 | 무슨 일이 있었나 |
|---|---|
| 2023~2024 | 통합 혼란. 고객 이탈. 점유율이 인수 전 약 50% → 약 35%로 하락 |
| 2025년 1분기~ | 변곡점. 자동차 부문 대수 성장이 시장을 상회하기 시작 |
| 2025년 3분기 | 자동차 대수 +9% YoY, 3분기 연속 시장 상회. 조정 EBITDA +16%. 사이클타임 개선만으로 야드 수용력 +25%. 미국 연방조달청(GSA) 연 3.5만 대 계약 수주 |
| 2025년 11월경 | Progressive의 잔존물 물량 중 RB/IAA 비중이 약 75% → 약 90%로 상승. 2026년 1월부터 지표에 반영 |
| 2025년 연간 | GTV $162억(+2%), 매출 $46억(+7%), 조정 EBITDA $14억(+7%), 조정 EPS $4.00 (+15%). 자동차 GTV $87억(+5%), 약 240만 lot(+7%). 순부채/조정EBITDA 3.0배 → 1.4배 |
| 2026년 1분기 | GTV $43.4억(+13%), 매출 $12.3억(+11%), 조정 EPS $1.01(+13%). "시장 대비 5분기 연속 아웃퍼폼". 미국 보험 ASP +10%. 비자동차(CC&T) GTV +27%. 가이던스 상향 |
| 2026년 YTD | BigIron·Blackmon 인수, 과테말라·엘살바도르 시장 제휴. 2026년 2분기 실적 8월 4일 예정 |
5.4 점유율 — 숫자가 제각각인 이유
| 출처 / 시점 | Copart | IAA/RB | 비고 |
|---|---|---|---|
| Transportation Today (2025년 11월경) | 약 65% | 약 35% | 양사 합계 기준 분할 |
| BofA (2025-10-28) | 약 65% 시사 | 35% (인수 전 50%에서) | 자동차가 RBA GTV의 54% |
| Thesis Rationale (2026) | 40~50% | 약 30% | 전체 잔존물 시장 기준. 복점 합계 약 80% |
양사 모두 점유율을 공시하지 않습니다. 분모를 "양사 합계"로 잡느냐 "전체 잔존물 공급"(지역업체·해체업체 직거래 포함)으로 잡느냐에 따라 숫자가 달라집니다.
5.5 가장 중요한 운영 데이터 — 사이클타임이 붙었습니다
"They were both at around 52 days, and they had dramatic improvements." 업계 관계자 인터뷰, Speedwell Research 2Q26 리캡 인용
전직 GEICO 클레임 책임자의 표현으로 "속도가 보험사의 핵심 KPI다. 차는 서 있는 시간만큼 가치를 잃는다". 지연 비용은 일 약 $50의 렌터카 + 일 $65~70의 보관료로 복리 누적됩니다. RB Global 자체 지표는 정시 견인 99.7%, 종합 서비스 이행률 99.8%입니다.
Copart가 20년간 누려온 프리미엄의 상당 부분은 "우리가 더 빠르고, 재해 때 감당할 땅이 있다"였습니다. 만약 사이클타임이 52일로 동률이고, 회전율 개선이 면적을 대체할 수 있다면, 보험사 입찰에서 남는 변수는 가격뿐입니다. 그리고 영업이익률 37.8%인 회사와 16.7%인 회사가 가격 경쟁을 하면, 양보할 마진이 훨씬 많은 쪽은 Copart입니다.
5.6 보험사 매핑 (전부 3자 추정 — 회사 확인 아님)
| 보험사 | 거래처 | 근거 |
|---|---|---|
| Progressive | IAA/RB — 비중 약 75% → 약 90% | Transportation Today, 2025년 11월경. 2026년 1월부터 반영 |
| State Farm | 양분 · 현재 RFP 진행 중 | In Practise, 2025년 9월 |
| GEICO (버크셔) | 재해 대응·사이클타임 분석으로 업체 변경 이력 | In Practise |
| Allstate | 잔존물을 "부차적 업무"로 다루는 레거시 방식 | In Practise, 2025년 11월 |
| Suncorp (호주), Direct Line (영국) | IAA/RB 수주 | National Bank Financial, 2025-11-24 |
| 미국 연방조달청(GSA) | IAA/RB — 연 약 3.5만 대 | RBA 2025 Q3 |
| 익명의 "전국 단위 보험사" | Copart가 IAA에 상실 (2025년) | Qualivian 전량 매도 사유서, 2025-12-24 |
2026년 5월 S&P 집계로 Progressive가 State Farm을 제치고 미국 자동차보험 점유율 1위가 됐습니다. Progressive는 IAA 비중이 높은 보험사입니다. 즉 Copart가 앞으로 단 한 개의 계약도 잃지 않아도, 고객 포트폴리오의 성장률 격차만으로 상대적 물량을 계속 잃습니다.
Liaw 자신이 Q2 FY26 콜에서 이를 사실상 인정했습니다 — "보험 산업 자체의 성장률 차이가 있습니다. 즉 우리가 다른 곳에서 계정을 하나도 뺏어오지 않더라도 격차는 여전히 존재합니다."
한편 Copart는 "잃은 계정은 없다(there have been no accounts lost)"는 입장을 유지하고 있어 Qualivian의 주장과 충돌합니다. 다만 복수 벤더 계약 내에서의 물량 배분 축소였다면 양쪽 진술이 동시에 성립할 수 있습니다.
5.7 비즈니스 모델의 구조적 차이
| 항목 | Copart | IAA / RB Global |
|---|---|---|
| 토지 | 21,000+ 에이커, 90%+ 소유 | 약 13.6k 에이커, 주로 장기 리스 |
| 모델 | 대행 85.4% / 직매입 14.6% | 대행 + 더 큰 재고(직매입) 비중 — 2025년 재고판매 매출 $11억(+18%), 2026 Q1 $3.37억(+32%) |
| 무유보 판매 | Pure Sale 비중 사상 최고, "자릿수가 다르게" 높다고 주장 | IAA Buy Now™ 등 정찰 채널 병행 |
| 사업 구성 | 사실상 100% 차량 | 자동차 GTV 54% + 건설·농기계(CC&T) 35% + 기타 12% |
| 재무 | 순현금 $41.1억, 무차입 | 순부채 약 $37.7억, 1.4배 (인수 시 3.0배) |
| 주주환원 | 배당 없음. 2026년 자사주 재개 | 24년 연속 배당, 배당수익률 약 1.1% |
5.8 인접 비교군
| 기업 | 시총 | TTM 매출 | EV/EBITDA | 선행 P/E | 영업이익률 | 성격 |
|---|---|---|---|---|---|---|
| CPRT | $284억 | $46.4억 | 12.7배 | 18.8배 | 37.8% | 잔존물 복점 |
| RBA | $218억 | $47.2억 | 24.1 / 약17배 | 25.8배 | 16.7% | 잔존물 54% + 장비경매 |
| OPENLANE (KAR) | $42.7억 | $20.0억 | 20.6배 | 28.3배 | 17.1% | 일반 중고차 도매 + 플로어플랜 금융 |
| ACV Auctions | $14.0억 | $7.81억 | n/m (EBITDA −) | 33.9배 | −6.0% | 딜러 간 도매 |
| Carvana | $718억 | $225억 | 30.8배 | 42.4배 | 9.2% | 소매 e커머스 (경매 아님) |
OPENLANE(영업이익률 17.1%)이 EV/EBITDA 20.6배, ACV Auctions(영업이익률 −6.0%, EBITDA 적자)가 EV/매출 1.68배인데, Copart(37.8%, ROIC 30%)가 12.7배입니다. 구조적으로 훨씬 열등한 사업들이 Copart보다 높은 배수를 받고 있습니다. 이건 둘 중 하나입니다 — ①명백한 미스프라이싱, 또는 ②시장이 Copart를 "컴파운더"에서 "성장이 끝난 경기순환주"로 재분류했다는 증거. 답이 어느 쪽인지는 12장의 두 이벤트에서 갈립니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출원가의 대부분은 야드(시설) 운영비이고, 매입차량 원가는 매입차량매출과 거의 1:1로 붙어 다닙니다. 대수는 두 자릿수로 빠지는데 이익률은 46%대를 지키던 FY2026 상반기, 그리고 FY2026 4분기의 숫자를 함께 봅니다.
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | TTM (2026-07) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 3,500.9 | 3,869.5 (+10.5%) | 4,236.8 (+9.5%) | 4,647.0 (+9.7%) | 4,666.2 (+0.4%) | 4,666.2 |
| 서비스매출 (Service revenues) | 2,853.0 | 3,198.1 | 3,561.0 | 3,968.7 | 3,969.5 | 3,969.5 |
| 매입차량매출 (Vehicle sales) | 647.9 | 671.4 | 675.8 | 678.3 | 696.7 | 696.7 |
| 매출원가 (시설 운영비 + 매입차량 원가) | 1,894.7 | 2,132.5 | 2,329.6 | 2,547.3 | 2,582.4 | 2,582.4 |
| 시설(야드) 운영비 (Facility/Yard operations) | 1,309.5 | 1,518.0 | 1,710.1 | 1,944.3 | 1,965.9 | 1,965.9 |
| 매입차량 원가 (Cost of vehicle sales) | 585.2 | 614.5 | 619.5 | 603.0 | 616.5 | 616.5 |
| 매출총이익 (률) | 1,606.2 (45.9%) | 1,737.0 (44.9%) | 1,907.3 (45.0%) | 2,099.6 (45.2%) | 2,083.9 (44.7%) | 2,083.9 (44.7%) |
| 판관비 (G&A) (률) | 231.2 (6.6%) | 250.4 (6.5%) | 335.2 (7.9%) | 402.9 (8.7%) | 431.3 (9.2%) | 431.3 (9.2%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 (전사 합계, 현금흐름표) | 138.6 | 159.7 | 190.3 | 217.8 | 238.5 | 238.5 |
| 기타 — 주식보상비용 (전사 합계, 현금흐름표) | 39.0 | 39.7 | 35.2 | 38.0 | 38.8 | 38.8 |
| 영업이익 (률) | 1,375.0 (39.3%) | 1,486.6 (38.4%) | 1,572.0 (37.1%) | 1,696.7 (36.5%) | 1,652.6 (35.4%) | 1,652.6 (35.4%) |
| 지배순이익 | 1,090.1 | 1,237.7 | 1,363.0 | 1,552.4 | 1,484.3 | 1,484.3 |
| 희석 EPS (달러) | $1.13 | $1.28 | $1.40 | $1.59 | $1.55 | $1.55 |
| 영업현금흐름 | 1,176.7 | 1,364.2 | 1,472.6 | 1,799.8 | 1,604.5 | 1,604.5 |
| CAPEX (유형자산 취득) | 337.4 | 516.6 | 511.0 | 569.0 | 337.4 | 337.4 |
| FCF (마진) | 839.2 (24.0%) | 847.6 (21.9%) | 961.6 (22.7%) | 1,230.8 (26.5%) | 1,267.1 (27.2%) | 1,267.1 (27.2%) |
| 항목 | Q3 FY25 (2025-04) | Q4 FY25 (2025-07) | Q1 FY26 (2025-10) | Q2 FY26 (2026-01) | Q3 FY26 (2026-04) | Q4 FY26 (2026-07) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,211.7 (+7.5%) | 1,125.1 (+5.2%) | 1,155.0 (+0.7%) | 1,121.7 (-3.6%) | 1,237.1 (+2.1%) | 1,152.4 (+2.4%) |
| 매출원가 (시설 운영비 + 매입차량 원가) | 659.4 | 615.4 | 618.0 | 628.9 | 664.5 | 671.0 |
| 매출총이익 (률) | 552.3 (45.6%) | 509.7 (45.3%) | 537.0 (46.5%) | 492.8 (43.9%) | 572.6 (46.3%) | 481.4 (41.8%) |
| 판관비 (G&A) (률) | 100.7 (8.3%) | 97.1 (8.6%) | 106.3 (9.2%) | 104.1 (9.3%) | 108.3 (8.8%) | 112.5 (9.8%) |
| 영업이익 (률) | 451.5 (37.3%) | 412.6 (36.7%) | 430.7 (37.3%) | 388.7 (34.7%) | 464.3 (37.5%) | 368.9 (32.0%) |
| 영업이익 YoY | +3.3% | +14.8% | +6.0% | -8.8% | +2.8% | -10.6% |
| 지배순이익 | 406.6 | 396.4 | 403.7 | 350.7 | 402.4 | 327.4 |
| 영업현금흐름 | 700.9 | 438.5 | 535.3 | 127.5 | 584.2 | 357.5 |
| CAPEX | 128.0 | 87.6 | 108.0 | 69.6 | 80.9 | 78.8 |
| FCF | 572.9 | 350.8 | 427.2 | 57.9 | 503.3 | 278.7 |
FY2026 10-K(2026-07-31 결산) 기준 연간 매출은 $46.66억(+0.4%), 영업이익 $16.53억(−2.6%), 지배순이익 $14.84억(−4.4%)입니다 공시. 4분기(2026년 5~7월) 단독으로는 매출 $11.52억(+2.4%), 매출총이익률 41.8%, 영업이익 $3.69억(−10.6%), 지배순이익 $3.27억(−17.4%)입니다 계산. FY2026 연간 CAPEX는 $3.37억으로 FY2025 $5.69억에서 줄었고, 자사주 매입은 연간 $16.3억(4,343만 주, 평균 $37.63)으로 9개월 누계와 같아 4분기 매입은 없었습니다 공시.
6.1 FY2026 — 성장이 멈춘 해
| 항목 | Q1 (10월) | Q2 (1월) | Q3 (4월) | 9개월 누계 |
|---|---|---|---|---|
| 총매출 | $1,155.0 +0.7% | $1,121.7 수정 −3.6% | $1,237.1 +2.1% | $3,513.8 −0.2% |
| 매출총이익 | $537.0 | $492.8 | $572.6 | $1,602.0 |
| 매출총이익률 | 46.5% | 43.9% | 46.3% | — |
| 영업이익 | $430.7 | $388.7 | $464.3 | $1,284.0 |
| 영업이익률 | 37.3% | 34.7% | 37.5% | — |
| 희석 EPS | $0.41 | $0.36 | $0.43 | $1.20 |
| 미국 보험 대수 | −9.5% | −10.7% | −4.2% | — |
| 미국 보험 ASP | +8.4% | +6.0% | +4.1% 계절조정 사상 최고 | — |
| 국제 매출 | $202.4 | $200.1 | $234.2 +14.1% | — |
대수는 두 자릿수로 빠지는데 이익률은 46%대를 지키고 있습니다. 물량 감소를 ASP 상승이 거의 상쇄하고 있다는 뜻입니다. 진짜 마진 훼손이 일어난 분기는 Q2 하나뿐이고(매출 −3.6%에 따른 역레버리지 + 국제 VAT 일회성 $680만), Q3에는 매출총이익률이 오히려 71bp 개선됐습니다. 즉 지금 주가를 반토막 낸 것은 이익이 아니라 "성장이 멈췄다"는 사실 그 자체입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
무차입 순현금, 1994년 상장 이래 무배당, 그리고 FY2023~FY2025 3년간 0이던 자사주 매입이 2026년 2월에 움직였습니다.
| 항목 | 2025-07-31 | 2026-07-31 |
|---|---|---|
| 현금·현금성자산·제한현금 | 2,780.5 | 1,907.9 |
| 만기보유증권 (Held to maturity) | 2,008.5 | 2,581.9 |
| 현금 + 만기보유증권 | 4,789.1 | 4,489.8 |
| 차입금 | 0 | 0 |
| 순현금 (리스부채 제외) | 4,789.1 | 4,489.8 |
| 자기자본 (Copart 주주) | 9,187.0 | 9,097.3 |
| 발행주식수 (주) | 967,478,690 | 926,298,293 (−4.3%) |
| 자사주 매입 (회계연도) | 0 | 1,632.5 (4,343만 주 · 평균 $37.63) |
| 잔여 매입 승인 (주) | — | 2.82억 주 |
Copart는 FY2023·FY2024·FY2025 3년 연속 자사주를 단 한 주도 사지 않았습니다. 배당은 1994년 상장 이래 한 번도 없습니다. 그 결과 현금이 2024년 7월 $15.1억 → 2026년 1월 $51.0억까지 쌓였고, 이건 시장에서 가장 큰 비판 대상이었습니다(이자수익이 분기 $5,000만씩 EPS를 부풀리며 영업 부진을 가리는 효과까지).
2026년 2~3월, 2,238만 주(평균 $37.01) + 1,558만 주(평균 $37.69)를 매입했습니다. 누적 승인 7.84억 주 중 2.82억 주가 남아 있습니다. 같은 시기(2026년 1월 23일) $12.5억 무담보 리볼빙 크레딧(2031년 만기)도 새로 확보했습니다 — 명시 용도는 "인수, 자본적 지출, 자사주 매입, 글로벌 확장".
8업황 사이클과 주가 — 디레이팅 서사 (2025년 5월 → 2026년 7월)
고점 대비 −51.9%. 이익은 늘었는데 주가는 반토막 났습니다. 네 단계의 붕괴와, 물량이 왜 빠졌는지에 대한 다섯 개의 설명을 데이터로 검증합니다.
2025년 4월 시점 TTM EPS는 약 $1.55였고, 2026년 4월 시점 TTM EPS는 $1.61입니다. 이익은 같은 기간 오히려 4% 늘었습니다. 주가는 −51.9%. 즉 하락의 사실상 전부가 멀티플 압축이며, 시장이 다시 매긴 것은 현재 이익이 아니라 "성장 알고리즘"입니다. 41배는 "GDP+α로 영원히 복리성장하는 회사"에 매기는 값이었고, 시장은 그 전제를 철회했습니다.
8.1 4단계로 끊어 읽는 붕괴
| 날짜 | 사건 | 주가 | 변동 |
|---|---|---|---|
| 2024-11-27 | 장중 사상 최고가 | $64.38 | — |
| 2025-04-09 | 관세 유예 랠리 — "관세는 Copart에 호재" 서사 | $58.52 | +7.20% |
| 2025-05-16 | 종가 기준 사상 최고 (약 41배 P/E) | $63.84 | — |
| 2025-05-23 | ① Q3 FY25 매출 미스 — 미국 보험 대수 사상 첫 마이너스(−0.9%) | $53.67 | −11.52% |
| 2025-09-04/05 | Q4 FY25 — EPS 대폭 상회했으나 매출 성장률 +5%로 둔화 | $48.57 | −2.80%(익일) |
| 2025-11-12 | Barclays, Underweight로 커버리지 개시 (TP $32) | — | — |
| 2025-11-20/24 | ② Q1 FY26 — 미국 보험 대수 −9.5%. 경영진이 처음으로 "보험사 점유율 이동(carrier market share shifts)"을 인정 | $38.91 | −4.47%(11/24) |
| 2026-02-12 | 섹터 전체 충격 — ACV Auctions 실적에 ACVA −9.6%, RBA −11.3%, CPRT −7.1% (S&P −1.5%) | $36.72 | −7.06% |
| 2026-02-19/23 | ③ Q2 FY26 매출·EPS 동시 미스. 미국 보험 대수 −10.7%, 영업이익률 −190bp. JPM TP $45→$34 | $35.36 | −6.1%(2일) |
| 2026-03 | 단일 촉매 없이 월간 −12.8% — 구간 중 최악의 달 | $33.20 | −12.8% |
| 2026-05-21/22 | Q3 FY26 — 매출·EPS 모두 컨센서스 상회. 그런데도 익일 하락 | $33.79 | −1.77% |
| 2026-06-29 | ④ CEO Jeff Liaw 사임 발표 (7/31자), 창업 세대 Jay Adair 복귀. 같은 주 Russell 대형주 → 미드캡 지수로 재분류 | $28.10 | −8.02% |
| 2026-07-01 / 07 / 21 | Kessler Topaz · Pomerantz · Bragar Eagel — 증권집단소송 조사 착수 공지 3건 | — | — |
| 2026-07-06 | Adair 투자자 콜 — 성장 3축(국제 보험·미국 일반차·기술서비스), "토지 개발 지출은 감속", M&A 검토, "향후 10년 이상 이끌겠다" | — | — |
| 2026-07-21 | Barclays TP $32 → $26 — 현재가보다 낮음 | — | — |
| 2026-07-23 | 52주 최저 (장중) | $26.81 | — |
| 2026-07-27/28 | 반등 — 특별한 촉매 없음 | $30.69 | +6.62% / +3.02% |
8.2 모든 것을 설명하는 표 하나
| 분기 | 글로벌 보험 대수 | 미국 보험 대수 | 미국 보험 ASP | 총매출 YoY |
|---|---|---|---|---|
| Q3 FY25 (25년 4월) | −0.3% | 약 −0.9% ※ | +2% | +7.5% |
| Q4 FY25 (25년 7월) | −1.9% | −2.1% | +5.7% | +5.2% |
| Q1 FY26 (25년 10월) | −8.4% | −9.5% | +8.4% | +0.7% |
| Q2 FY26 (26년 1월) | −9.3% | −10.7% | +6.0% | −3.6% |
| Q3 FY26 (26년 4월) | −2.7% | −4.2% | +4.1% | +2.1% |
※ Q3 FY25 미국 보험 대수는 회사가 소수점 없이 "1% 가까이 감소"로만 표현했습니다.
※ CAT(재해) 기저효과 제외 시: Q1 FY26 미국 보험 −7.3%, Q2 FY26 −4.8%, Q3 FY26 −3.0%. 2024년 헐린·밀턴 허리케인 물량이 전년 기저에 들어 있어 전년비가 과대하게 나쁘게 찍힙니다. 다만 기저효과를 제거해도 여전히 마이너스라는 점이 핵심입니다.
8.3 애널리스트 액션
| 시점 | 기관 | 조치 | 목표가 |
|---|---|---|---|
| 2025-11-12 | Barclays | 커버리지 개시 · Underweight | $32 |
| 2025-11 말 | 시장 전체 | Q1 FY26 후 컨센서스 목표가 −6.9% | $49.67 |
| 2026-02-20 | Baird | Outperform 유지, 하향 ("밸류에이션 매력 증가") | $52 → $48 |
| 2026-02-20 | Barrington | 강등 → Hold | — |
| 2026-02-23 | JP Morgan | Neutral 유지, −24% 하향 · "수수료율 경쟁 압력" 언급 | $45 → $34 |
| 2026-07-21 | Barclays | Underweight 유지, 하향 — 현재가 하회 | $32 → $26 |
현재 컨센서스 (2026-07-28, 13개 기관): Strong Buy 5 / Buy 2 / Hold 5 / Sell 1. 평균 목표가 $40.30(+31.3%), 중앙값 $41, 레인지 $26~$55. FY2026E 매출 $46.4억(−0.05%), EPS $1.58. 2차
목표가 레인지가 $26~$55입니다 — 최고가가 최저가의 2.1배. 대형주에서 이 정도 스프레드는 흔치 않습니다. 이건 "약간 비싸다/싸다"의 문제가 아니라 사업의 성격 자체에 대한 판단이 갈렸다는 뜻입니다. 다음 두 절과 9장이 그 갈림길입니다.
8.4 원인 분해 — 순환인가 구조인가
물량이 왜 빠졌는지에 대해 서로 다른 다섯 개의 설명이 동시에 유통되고 있습니다. 각각을 데이터로 검증합니다.
① 전손빈도(Total Loss Frequency) — 여전히 신고가지만, 증가폭이 무너졌습니다
이 지표가 가장 오해받고 있습니다. 강세론은 "사상 최고"를, 약세론은 "증가가 멈췄다"를 인용하는데, 둘 다 사실입니다.
| 시점 | 전손빈도 | 전년比 증가폭 |
|---|---|---|
| 2015년 | 15.6% | — |
| 2025년 1분기(CY) | 22.8% | 약 +100bp |
| FY25 Q4 기준(Copart) | 22.2% | +70bp |
| 2025년 연중 집계 (Q1 FY26 콜 시점) | 22.6% | +80bp |
| 2025년 4분기(CY) | 24.2% | +10bp ← 정체 신호 |
| 2025년 연간 확정 (CCC 집계) | 23.1% | 업계 사상 최고 — 위 22.6%는 연중 잠정 집계 |
| 2026년 1분기(CY) | 23.6% | 4년간 약 +5%p |
구조적 근거는 여전히 견고합니다. 10-K: "도로 위 차량의 평균 연식이 2012년 11.1년 → 2025년 12.8년으로 계속 증가". 여기에 ADAS 센서·알루미늄 차체·EV 배터리팩이 수리비를 밀어올려 전손 판정 확률을 높입니다. CCC의 2026년 보고서는 수리 견적의 28.3%에 ADAS 캘리브레이션이 포함된다고 집계했습니다.
그런데 분모가 더 빨리 줄고 있습니다. 같은 보고서는 2020년 대비 차령 6년 이하 차량이 1,200만 대 적다고 지적합니다. 전손빈도가 20%대 중반에서 점근하는 동안 청구 건수 자체가 붕괴하면, 전손 대수는 줄어듭니다.
② 진짜 범인 — 청구 건수
- 2025년 4분기(CY) 자차담보 청구 건수 전년比 −11% 이상 — 그리고 11개 분기 연속 전년比 감소
- 2025년 8월까지 수리 가능 청구 −10.4%, 7월까지 전체 청구 −8.5%
- 소액 수리($2,000 이하)가 전체 견적에서 차지하는 비중이 2019년 41.5% → 2025년 중반 25.5%로 붕괴 — 소비자가 보험을 안 쓰고 자기 돈으로 고칩니다
- 자차 가입자의 26%가 자기부담금 $1,000 이상을 선택. 7%는 보험료 인상이 두려워 청구를 포기했다고 응답
- 전미안전위원회(NSC) 잠정치 — 2025년 미국 교통사고 사망 −12%
- Copart 자체 데이터(Q1 FY26) — 가입 차량-년수(earned car years) −4.1%, 반면 등록 차량대수는 +1.4%. 사람들이 덜 타는 게 아니라 보험을 줄이고 있습니다
③ 그 배경 — 보험료 사이클
이 인과가 가장 중요합니다.
- 2022~2024년 — 미국 자동차보험료가 +46% 상승 (2020년 대비로는 50% 이상)
- → 한계 소비자가 자차·종합담보를 해지하거나 자기부담금을 올리거나 소액 사고를 청구하지 않게 됨
- → 바로 그 청구들이 전손으로 바뀌던 물량이었음. Copart 물량의 원천이 사라짐
- 2025년 — 전국 평균 종합담보 보험료 −6%, 39개 주 인하(8개 주는 15% 이상 인하). 소비자의 57%가 보험사를 갈아탐(2024년 49%)
- 2026년 예상 — +1% ($2,144 → $2,158)
Jeff Liaw는 이를 "소비자가 높아진 보험료에 적응하는 과정의 순환적 현상"으로 규정하고 "보험 사업의 장기 성장 알고리즘은 온전히 유지된다"고 반복했습니다. 보험료가 2025~26년에 정상화되면 담보 가입률이 회복되고, 그때 전손빈도의 구조적 상승이 다시 물량으로 나타난다는 논리입니다.
2020년 이후 50%+ 보험료 인상과 무보험 운전자 급증이 정확히 겹칩니다. 한 번 자차담보를 해지한 소비자가 보험료가 6% 내렸다고 다시 가입하지는 않는다면, 이건 전손 물량을 공급하는 부보 차량 모집단의 영구적 축소입니다. 그리고 National Bank Financial은 이 순환 요인들이 경쟁사와의 물량 성장 격차를 전부 설명하지는 못한다고 명시적으로 반박했습니다.
④ 관세 — 2025년의 강세론이 결국 돈이 되지 못한 이유
2025년 4월 자동차 관세는 널리 Copart 호재로 해석됐습니다(부품값↑ → 전손 판정↑, 신차값↑ → 중고차값↑ → 낙찰가↑). 주가는 이 서사로 4월에 $61까지 갔습니다. 실제로는 수리 심도(severity)가 올랐고(대인 심도 전년比 +10.3%, 4년간 +32%) ASP도 도왔지만, 물량 라인에는 아무 영향이 없었고 보험사들은 2023~24년에 쌓아둔 요율 쿠션으로 관세 비용을 재인상 없이 흡수했습니다.
⑤ ASP — 헤드윈드가 아니라 방패였습니다
흔한 오해와 반대로, 중고차 시세는 Copart를 도왔습니다. Manheim 중고차 가치지수는 2026년 7월 중순 211.5로 전월比 −0.6%지만 전년比 +2%이고, Copart의 미국 보험 ASP는 Q3 FY26에 계절조정 사상 최고를 기록했습니다. CEO 서한에 따르면 FY2025 Copart의 ASP 상승률은 Manheim 지수 변동의 6배 이상이었습니다 — 시장 시세가 아니라 입찰자 풀 확대와 머천다이징이 만든 초과분입니다.
다만 ASP 증가율은 +8.4% → +6.0% → +4.1%로 감속 중입니다. ASP가 물량 감소를 상쇄해주던 구조가 FY2027로 갈수록 약해진다면, 그때는 매출이 방어되지 않습니다. 이게 강세론의 가장 취약한 지점입니다.
8.5 지배구조 — 2026년 6월에 추가된 새 항목
2026년 6월 29일 8-K로 CEO Jeff Liaw의 사임(7/31자)과 Jay Adair(1989년 입사, 2010~2024년 CEO)의 복귀가 공시됐습니다. 회사는 "재무보고·정책·관행에 관한 이견에 따른 것이 아니다"라고 명시했지만 주가는 −8.02%로 52주 신저가를 찍었고, 같은 주 Russell 지수 재분류로 패시브 매도까지 겹쳤습니다. 이후 7월 1·7·21일에 원고측 로펌 3곳이 조사 착수를 공지했습니다.
Kessler Topaz·Pomerantz·Bragar Eagel의 공지는 모두 "CEO 사임 + 주가 8% 하락"이라는 동일한 사실관계만을 인용하고 있으며, 구체적인 허위기재나 회계 부정을 적시한 곳은 한 곳도 없습니다. 미국에서 급락 후 통상적으로 나오는 원고 모집 공지입니다. 소장이 접수된 것도 아닙니다. 헤드라인 리스크로는 실재하지만, 이걸 회계 이슈의 증거로 읽으면 안 됩니다.
별도로 내부자 매도는 지속적 비판 대상입니다 — 사외이사 Daniel Englander가 2026년 7월 13일 8만 주($27.55, 220만 달러)를 매도했고, 회사 전체로 최근 24개월간 127.9만 주·약 6,950만 달러 매도, 매수 0입니다.
2026년 6월 25일자로 일부 사이트에 "Copart가 선순위채 발행 재원으로 특별배당을 선언했다"는 기사가 유통되고 있으나, Copart의 어떤 8-K·보도자료로도 확인되지 않으며 EDGAR에 해당 공시가 존재하지 않습니다. Copart는 1994년 상장 이래 배당을 지급한 적이 없습니다. 오보로 판단합니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
RB Global과의 밸류에이션 갭은 좁혀진 것이 아니라 뒤집혔습니다. 왜 역전되었는지, 그리고 그 비교가 어디까지 유효한지 봅니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 19.2배 계산 | TTM 지배순이익 $14.84억 (FY2026) |
| EV/EBIT | 14.5배 계산 | EV = 시총 − 순현금($44.9억, 2026-07-31) = $239억 · TTM 영업이익 $16.53억 |
| PBR | 3.1배 계산 | 2026-07-31 Copart 주주 자기자본 $90.97억 |
| FCF 수익률 | 4.5% 계산 | TTM FCF $12.67억 ÷ 시총 (P/FCF 22.4배) |
질문에서 "격심한 밸류에이션 차이"를 물으셨는데, 2026년 7월 현재 그 차이는 좁혀진 정도가 아니라 방향이 뒤집혔습니다. Copart가 선행 P/E 18.8배, RB Global이 25.8배입니다. EV/EBITDA도 Copart 12.7배 vs RBA 약 17배(조정 기준)로 RBA가 프리미엄입니다. 역사적으로 Copart가 IAA의 2.5~3배를 받던 관계가 완전히 반전됐습니다.
9.1 정면 비교 (2026-07-28 종가 기준)
| 지표 | CPRT | RBA | 해석 |
|---|---|---|---|
| 주가 | $30.69 | $117.23 | — |
| 52주 수익률 | −34.3% | +3~8% | CPRT는 저점 부근, RBA는 고점 부근 |
| 시가총액 | $284억 | $218억 | — |
| 기업가치(EV) | $243억 | 약 $254억 | CPRT는 EV < 시총 (순현금) |
| 순현금 / (순부채) | +$41.1억 | −$37.7억 | — |
| TTM 매출 | $46.4억 | $47.2억 | 규모가 거의 같음 |
| 매출 성장률 | +1.0% | +9.0% | 역사적 관계의 완전한 반전 |
| 영업이익률 | 37.8% | 16.7% (TTM) | 품질 격차는 그대로 RBA의 FY2025 GAAP 영업이익률은 15.5% |
| 순이익률 | 33.5% | 9.6% | — |
| 후행 P/E | 19.1배 | 52~55배 | RBA GAAP EPS는 무형자산 상각으로 왜곡 |
| 선행 P/E | 18.8배 | 24.4~25.8배 | RBA가 약 35% 프리미엄 |
| EV/EBITDA | 12.7배 | 24.1배(보고) / 약 17배(조정) | 어느 정의로도 RBA가 프리미엄 |
| FCF (TTM) | $13.4억 | $7.89억 | — |
| FCF 수익률 | 4.7% | 3.6% | — |
| ROIC | 약 30.0% | 6.3% | 가장 극명한 격차 — 단 RBA는 73억 달러 영업권이 분모를 누름 |
| 베타 | 약 1.0 | 0.55 | — |
| 평균 목표가 | $40.30 (+31%) | $127.7 (+9%) | 컨센서스는 오히려 CPRT 쪽에 업사이드 |
RBA EBITDA 주의 — 스크리닝 사이트는 TTM EBITDA를 약 $10.1억으로 계산하지만, 회사는 FY2025 조정 EBITDA $14억을 보고하고 2026년 $14.9~15.5억을 가이던스로 제시합니다. 차이는 인수 관련 상각·SBC·일회성입니다. Copart에는 이런 조정 갭이 없습니다.
9.2 Copart 멀티플의 역사 — 어디서 어디로 왔나
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026-07 |
|---|---|---|---|---|---|---|---|
| 30.0배 | 43.7배 | 36.0배 | 26.9배 | 35.4배 | 39.3배 | 23.7배 | 18.9배 |
- 10년 중앙값 P/E 32.0배 · 13년 최고 48.3배 · 13년 최저 15.75배
- 현재 P/E는 10년 중앙값 대비 −47%, 13년 최저치와의 거리는 약 7%
- EV/EBITDA는 역사적 평균 약 22배 → 현재 12.7배. 2026년 6월 29일(CEO 사임일)에 11.67배까지 눌렸음
- IAA 독립 시절(2019~2023): EV/EBITDA 10~13배. RB가 지불한 배수(약 12배)가 그 밴드 안이었고, 그래서 Eminence 등이 "고평가 주식으로 저평가 자산을 산다"고 반대했던 것
9.3 왜 Copart가 프리미엄을 받았는가 — 시장 컨센서스의 원래 논리
아래 8가지가 20년간 통용된 설명이며, 사실관계는 지금도 대부분 그대로 유효합니다.
- 마진 — 영업이익률 37.8% vs RB Global 16.7%(TTM 기준, FY2025 GAAP으로는 15.5%). IAA 독립 시절도 20% 초반
- ROIC — 약 30% vs 6.3%
- 대차대조표 — 순현금 $41.1억, 무차입. EV가 시총보다 작음
- 자가 토지 — 21,000+에이커, 90%+ 소유. 인플레이션 헤지 + 대체 불가. IOS 임대료가 2020년 이후 +123% 오르는 동안 Copart의 원가는 고정
- 재해 대응 여유 부지 — 하비·이언급 이벤트를 흡수할 수 있는 능력. 역사적으로 보험사 입찰의 결정 변수
- 기술과 입찰자 네트워크 — 2003년 VB3(당시 VB2)로 업계 최초 완전 온라인화. 165~190개국 100만 회원, 미국 경매 물량의 1/3 이상·낙찰대금의 절반이 국제 입찰자
- 창업자 주도의 자본배분 — Willis Johnson / Jay Adair의 40년 복리 기록
- Pure Sale 비중 — 유보가 없는 진짜 유동성. 경쟁 플랫폼 대비 "자릿수가 다르다"
Copart는 자산경량(asset-light) 기업이 아닙니다. 의도적으로 토지 중심(land-heavy)입니다. 프리미엄의 근거는 "자본을 안 쓴다"가 아니라 "이 자본집약이 곧 해자다"였습니다. 그리고 지금 시장이 의심하는 것이 정확히 그 명제입니다.
9.4 그래서 갭이 왜 뒤집혔는가 — 원인 분해
수렴의 약 80~90%는 RBA의 리레이팅이 아니라 CPRT의 디레이팅입니다. RBA는 12개월간 보합~+8%, CPRT는 −34%입니다. 다만 양쪽 모두 실재합니다.
- 성장 소멸: 9개월 매출 −0.2%, 미국 매출 −1.8%. 3년 매출성장 컨센서스 4.04%, EPS 5.20%. 30배는 15% 성장 기업의 배수입니다
- 수수료율 압력: JPM이 목표가 인하 사유로 "수수료율에 대한 경쟁 압력"을 명시. Qualivian은 IAA의 "더 공격적인 가격"을 지목
- 점유율 상실이 숫자로 확인: 2025년 3분기 RB 대수 +4.7% vs Copart −2.8%. 같은 사이클을 겪는데 방향이 반대
- 지배구조 충격: 2년 재임 CEO의 돌연 사임, 60세 창업 세대 복귀 외에 승계 계획 부재, 3주 만에 로펌 조사 3건
- 자본배분이 방어적으로 읽힘: CAPEX −46% + 자사주 $16.3억. "싸서 산다"가 아니라 "땅에 투자할 이유가 없어졌다"는 신호로도 읽힘
- 커뮤니케이션: 가이던스 미제공, 대수·ASP를 보도자료가 아닌 콜에서 구두로만 공개, Q3 FY26 콜에서 IAA·점유율 언급 0회
- 자동차 대수 5분기 연속 시장 상회
- Progressive 비중 확대 + Suncorp·Direct Line·GSA 수주
- 레버리지 3.0배 → 1.4배, 2026 Q1 가이던스 상향
- 비자동차(CC&T) 부문이 −15%(2025 Q3) → +27%(2026 Q1)로 사이클 회복
- 8개월 사이 상향 3건 — BofA(2025-10-28) Neutral→Buy TP $120, NBF(2025-11-24) →Outperform TP $124, Raymond James(2026-06-30) →Strong Buy TP $145
9.5 가장 과소평가된 논점 — RBA의 절반은 Copart 비교대상이 아닙니다
RB Global FY2025 GTV $162억의 구성
"IAA에 프리미엄이 붙었다"고 말하기 전에 반드시 분리해야 하는 부분
여기서 세 가지가 따라 나옵니다.
- RBA를 사는 것은 "잔존물 점유율 회복"에 베팅하면서 동시에 중고 건설장비 사이클을 사는 것입니다. CC&T는 전손빈도와 아무 상관이 없습니다.
- 2026년 RBA 리레이팅의 상당 부분은 IAA가 아니라 CC&T의 경기 회복입니다. CC&T GTV가 −15%(2025 Q3) → −2%(2025년) → +27%(2026 Q1)로 돌아섰습니다. RBA 주가 강세를 전부 "IAA의 Copart 잠식"으로 읽으면 read-through를 과대평가하게 됩니다.
- 거친 SOTP: EV 약 $254억에서 CC&T+기타를 산업서비스 피어 배수(EBITDA 12~14배)로 떼어내면, IAA에 남는 함의 배수는 약 18~20배 EBITDA가 나옵니다. 즉 시장은 지금 Copart의 EBITDA 1달러보다 IAA의 EBITDA 1달러에 더 많은 돈을 내고 있습니다. (이건 공개 GTV 구성과 블렌디드 마진으로 제가 직접 계산한 것이며, 셀사이드가 발표한 SOTP가 아닙니다. 방향성 참고용으로만 쓰십시오.) 계산
RB Global은 더 이상 IAA 단독 손익을 공시하지 않습니다. 단일 영업부문으로 보고하고 GTV만 섹터별로 공개합니다. 외부 투자자가 IAA vs Copart를 엄밀하게 1:1 비교하는 것은 현재로선 불가능합니다. 이 불투명성 자체가 RBA에 컨글로머릿 디스카운트를 정당화할 수도 있는 요소입니다.
10리스크와 반증 조건
약세론의 항목들을, 각각 어떤 숫자가 나오면 그 우려가 틀린 것인지와 짝지어 둡니다. 확인 지점은 모두 12장 모니터링 캘린더의 항목입니다.
- 순환 서사가 검증을 못 견딤 — 보험료 6% 인하로 한 번 해지한 자차담보를 다시 드는가. NBF는 순환 요인이 물량 격차를 전부 설명하지 못한다고 명시 반박. — 무엇이 보이면 이 논지가 틀린 것인가: 미국 보험 대수가 플러스로 돌아서는가(최우선), 자차담보 청구 건수가 12분기 연속 감소를 끊는지. 끊으면 순환론 승리.
- 해자의 운영 부분이 중화됨 — 사이클타임이 양사 모두 약 52일. 속도가 동률이면 남는 변수는 가격이고, 37.8% vs 16.7%에서 양보할 마진이 훨씬 많은 쪽이 Copart입니다. — 무엇이 보이면 이 논지가 틀린 것인가: IAA가 비정상적으로 낮은 기저에서 따라잡은 것이고 곧 정체한다면. RB Global 분기 실적에서 6분기 연속 시장 상회면 "구조적" 서사가 확정됩니다.
- Progressive 문제는 구조적이고 복리로 작용 — RB 비중 75%→90%, 그리고 Progressive가 State Farm을 제치고 1위 등극. — 무엇이 보이면 이 논지가 틀린 것인가: Progressive의 벤더 배분이 90%에서 되돌려지는지, State Farm 잔존물 RFP(업계 최대 단일 변수)의 결과.
- ASP 상승률 감속 — +8.4% → +6.0% → +4.1%. 물량을 상쇄해주던 유일한 방패가 얇아지는 중. — 무엇이 보이면 이 논지가 틀린 것인가: 미국 보험 ASP 상승률이 +4.1%에서 더 감속하지 않는지.
- 토지가 필요조건이지 충분조건이 아님 — RB는 땅을 사지 않고 회전율만으로 수용력 +25%. 회전율이 면적을 대체하면 Copart의 토지는 저수익 좌초자본. — 무엇이 보이면 이 논지가 틀린 것인가: CAPEX가 계속 눌려 있으면 "땅에 투자할 이유가 없다"는 약세 해석에 힘이 실림. Adair는 7/6 콜에서 토지 지출 감속을 명시.
- 공시·지배구조 품질 저하 — 2년 재임 CEO 돌연 사임, 승계 계획 부재, 조사 공지 3건, 내부자 24개월 순매도 $6,950만(매수 0), Q3 콜에서 경쟁·점유율 언급 0회. — 무엇이 보이면 이 논지가 틀린 것인가: 조사 3건이 실제 소장 접수로 발전하는지, 경영진이 처음으로 점유율·수수료율을 정면으로 언급하는가, $41억 순현금을 어디에 쓰는가(M&A는 "규율 있게, 업계 내에서만").
- 일반차 진출은 믹스 희석 — 저마진·경쟁 심한 도매시장(OPENLANE·ACV·Manheim)으로 들어가는 것. Q3 FY26 비보험 대수는 −1.4%. — 무엇이 보이면 이 논지가 틀린 것인가: 매출총이익률 46%대 방어 여부. 2026-10-08 Q4 FY2026 매출총이익률은 41.8%로 기준선에 미달했고 공시 계산, 2026-09-10 회사는 딜러 도매 경매사 ACV 인수(지분가치 약 $19억)를 발표했습니다.
- 장기 리스크 — ADAS의 사고 빈도 감소 효과, 자율주행, 그리고 최대 해체업체 LKQ가 보험사에서 직접 매입해 경매사를 우회할 가능성(10-K 명시 리스크). — 무엇이 보이면 이 논지가 틀린 것인가: 전손빈도의 전년比 증가폭이 +10bp에서 다시 벌어지는지.
- 2026-10-08 추가 순현금의 대형 인수 투입 — ACV Auctions 인수(주당 $10.50 현금, 지분가치 약 $19억, 보유 현금 사용, 첫 해 EPS 중립·FY2028부터 증익 목표) 공시로 2026-07-31 순현금 $44.9억의 약 42%가 일반차 도매 플랫폼에 쓰입니다 계산. 공개매수는 2026-09-30 기준 응모 47.78%로 연장, HSR 대기 2026-10-13 만료 예정. — 무엇이 보이면 이 논지가 틀린 것인가: 인수 완료 후 첫 해 EPS가 공시대로 중립을 지키고, 연결 매출총이익률이 46%대로 돌아오는지. 출처: 8-K(2026-09-10) ↗
11Bull / Bear
두 진영은 사실관계로는 싸우지 않습니다. 같은 사실을 순환으로 읽느냐 구조로 읽느냐의 차이입니다.
▲ 강세론
- 물량 감소는 순환 — 2020년 이후 50%+ 보험료 인상의 직접 결과. 2025년 보험료가 −6%로 돌아섰으므로 담보 가입률이 회복될 것. 가입 차량-년수 −4% vs 등록대수 +1.4%의 갭이 닫혀야 정상
- 물량 감소가 이미 감속 중 — 미국 보험 대수 −10.7% → −4.2%
- 구조적 동인은 오히려 강화 — 전손빈도 4년간 +5%p, 평균 차령 11.1년(2012) → 12.8년(2025), 수리 견적의 28.3%에 ADAS 캘리브레이션 포함
- 가격결정력 입증 — 미국 보험 ASP 계절조정 사상 최고. FY2025 ASP 상승률이 Manheim 지수 변동의 6배 이상
- 이익률이 오히려 개선 — Q3 FY26 매출총이익률 +71bp, 물량이 빠지는 중에
- 국제 부문이 제2 엔진 — Q3 FY26 매출 +14.1%, 영업이익 +25%, 대당 수수료 +10.5%. IAA는 영국·호주 외에 국제 경쟁자가 아님
- 진짜 해자는 입찰자 네트워크 — 165개국 100만 회원, 미국 낙찰대금의 절반. 사이클타임 개선으로는 복제 불가
- 밸류에이션에 아무것도 안 들어있음 — P/FCF 약 19배는 연 5% 미만 FCF 성장만 가정한 값. DCF 기반 적정가 추정치들은 $42~$50 구간
- 대차대조표가 콜옵션 — 시총 $284억에 순현금 $41.1억 + 유동성 $55억 + 무차입. 9개월간 4,343만 주 소각(희석주식 −3.6%), 잔여 승인 2.82억 주
- 창업자 복귀 — 1989년 입사, 2010~2024년 CEO였던 Jay Adair. 국제 보험·미국 일반차·기술서비스 3축 제시, M&A 검토, "10년 이상"
- 2026-10-08 추가 순현금이 성장 축에 투입 — ACV 인수는 Adair가 제시한 "미국 일반차(whole-car) 확장" 축에 맞는 거래이며, 회사는 인수 첫 해 EPS 중립·FY2028부터 증익을 제시 공시
- 컨센서스 목표가 $40.30 (+31%) vs RBA +9% — 셀사이드는 이미 반대편에 서 있음
▼ 약세론
- 해자의 운영 부분이 중화됨 — 사이클타임이 양사 모두 약 52일. 정시 견인 99.7%, 서비스 이행률 99.8%. 속도가 동률이면 남는 변수는 가격
- 토지가 필요조건이지 충분조건이 아님 — RB는 땅을 사지 않고 회전율만으로 수용력 +25%. 회전율이 면적을 대체하면 Copart의 토지는 저수익 좌초자본. Copart 스스로 CAPEX를 46% 줄인 것이 방증
- 점유율 상실이 일화가 아니라 숫자 — 2025 Q3 RB 대수 +4.7% vs Copart −2.8%. 5분기 연속 시장 상회. 같은 사이클인데 방향이 반대
- Progressive 문제는 구조적이고 복리로 작용 — RB 비중 75%→90%, 그리고 Progressive가 State Farm을 제치고 1위 등극. Copart의 고객 포트폴리오는 잔존물을 "부차 업무"로 다루는 레거시 보험사에 편중
- 가격 경쟁의 비대칭 — 37.8% vs 16.7%. 양보할 마진이 훨씬 많은 쪽이 Copart입니다. 뚱뚱한 마진의 인수사업자가 새 주인을 만난 린한 도전자에게 공격받는 전형
- 성장이 구조적으로 멈춤 — 9개월 매출 −0.2%, 3년 컨센서스 매출성장 4.04% / EPS 5.20%. 4% 성장 기업은 마진이 아무리 좋아도 30배를 못 받습니다
- 순환 서사가 검증을 못 견딤 — 보험료 6% 인하로 한 번 해지한 자차담보를 다시 드는가. NBF는 순환 요인이 물량 격차를 전부 설명하지 못한다고 명시 반박
- 공시·지배구조 품질 저하 — 2년 재임 CEO 돌연 사임, 승계 계획 부재, 조사 공지 3건, 내부자 24개월 순매도 $6,950만(매수 0), Q3 콜에서 경쟁·점유율 언급 0회
- ASP 상승률 감속 — +8.4% → +6.0% → +4.1%. 물량을 상쇄해주던 유일한 방패가 얇아지는 중
- 일반차 진출은 믹스 희석 — 저마진·경쟁 심한 도매시장(OPENLANE·ACV·Manheim)으로 들어가는 것. Q3 FY26 비보험 대수는 −1.4%. Purple Wave는 GTV는 좋지만 규모가 작음
- 가장 비관적 목표가가 현재가보다 낮음 — Barclays $26 (2026-07-21)
- 2026-10-08 추가 4분기 마진 기준선 미달 — Q4 FY2026 매출총이익률 41.8%(전년 동기 45.3%), 영업이익 −10.6%. 서비스매출 +1.4%에 시설 운영비 +7.7%·시설 감가상각 +14.0% 공시. 순현금의 약 42%는 일반차 도매 ACV 인수에 배정 계산
- 장기 리스크 — ADAS의 사고 빈도 감소 효과, 자율주행, 그리고 최대 해체업체 LKQ가 보험사에서 직접 매입해 경매사를 우회할 가능성(10-K 명시 리스크)
위 두 목록의 사실들은 대부분 서로 충돌하지 않습니다. 실제 쟁점은 단 하나입니다 — "52일 동률"이 지속 가능한가.
- 지속된다면: 잔존물은 진짜 2파전 코모디티 경쟁이 되고, Copart의 수수료율은 IAA 쪽으로 수렴하며, EV/EBITDA 12~15배가 새로운 정상입니다. 마진이 20%대 중반으로 수렴하면 여기서 더 빠질 여지도 있습니다.
- 일시적이라면(IAA가 비정상적으로 낮은 기저에서 따라잡은 것이고 곧 정체한다면): Copart의 진짜 우위는 애초에 사이클타임이 아니라 ASP를 4~6% 더 받게 하는 국제 입찰자 네트워크와 꼬리 위험에서만 값어치가 드러나는 자가 토지였다는 뜻이고, 그렇다면 ROIC 30%·순현금 $41억 기업이 EV/EBITDA 12.7배·FCF수익률 4.7%인 것은 심각한 미스프라이싱입니다.
2026-10-08 Q4 FY2026 매출총이익률 41.8%(46%대 기준선 미달)와 ACV 인수 발표로 무게를 "지속된다면" 쪽(재분류)으로 한 단계 옮겼습니다. 2026-10-08 판단 업데이트 → 0장 상자
12모니터링 — 무엇을, 언제, 어디서 확인하는가
가장 먼저 오는 판정은 RB Global 2분기 실적, 그다음이 Adair 체제 첫 분기인 Copart FY2026 4분기입니다.
| 시점 | 무엇을 | 기준선 · 무엇을 확인할 것인가 | 어디서 |
|---|---|---|---|
| 2026-10-13 전후 | 2026-10-08 추가 ACV 공개매수 결과 · HSR 대기기간 만료 | 응모 과반(2026-09-30 기준 47.78%) 충족과 반독점 심사 통과 여부. 완료 후 순현금이 $44.9억에서 약 $19억 줄어드는지 — 새 판단(재분류 쪽 관찰)의 전제 | Schedule TO 수정·8-K |
| 2026년 11월 말 예상 | 2026-10-08 추가 Copart FY2027 1분기(2026년 8~10월) 10-Q | 반증 조건: 매출총이익률이 46%대로 돌아오고 서비스매출 증가율이 시설 운영비 증가율을 앞서면 Q4 41.8%는 일시적 → 2026-07-29 판의 양론으로 복귀. 44% 아래가 이어지면 재분류 판단을 굳힘. 미국 보험 대수 플러스 전환 여부 함께 확인 | Copart 10-Q · 실적 발표 |
| 2026-08-01 | Jay Adair CEO 취임 · Jane Pocock 사장 취임 | Pocock은 Copart UK 대표 출신 — 국제 부문 중심 전략의 신호일 가능성 | Copart 8-K · 보도자료 |
| 2026-08-04 | RB Global 2026년 2분기 실적 | 가장 먼저 오는 판정 — Raymond James가 이미 "2분기 물량 재가속"을 언급. 6분기 연속 시장 상회면 "구조적" 서사가 확정됩니다 | RB Global IR |
| 2026년 9월 초 | Copart FY2026 4분기·연간 실적 (Adair 체제 첫 분기) | ①미국 보험 대수가 플러스로 돌아서는가(최우선 · 컨센서스 EPS $0.39, 매출 $11.4억) ②매출총이익률 46%대 방어 여부 ③경영진이 처음으로 점유율·수수료율을 정면으로 언급하는가 | Copart 실적 발표 · 컨퍼런스콜 · 10-K |
| 상시 | State Farm 잔존물 RFP | 양사가 동시에 입찰 중인 것으로 알려짐. 업계 최대 단일 변수 | 업계 보도 · 컨퍼런스콜 |
| 분기별 | 전손빈도 (CCC / ISS 데이터) | 전년比 증가폭이 +10bp에서 다시 벌어지는지. 여기가 순환/구조 논쟁의 계량 지표 | CCC Crash Course · Copart 콜 |
| 분기별 | 자차담보 청구 건수 (ISS Fast Track) | 12분기 연속 감소를 끊는지. 끊으면 순환론 승리 | ISS Fast Track · CollisionWeek |
| 분기별 | 미국 보험 ASP 상승률 | +4.1%에서 더 감속하면 물량을 막아주던 방패가 사라집니다 | Copart 컨퍼런스콜 |
| 분기별 | Copart CAPEX vs 자사주 | CAPEX가 계속 눌려 있으면 "땅에 투자할 이유가 없다"는 약세 해석에 힘이 실림. Adair는 7/6 콜에서 토지 지출 감속을 명시 | 10-Q·10-K 현금흐름표 |
| 상시 | Adair의 M&A 실행 | 7/6 콜에서 "규율 있게, 업계 내에서만". $41억 순현금을 어디에 쓰는지가 자본배분 신뢰의 시험대 | Copart 8-K |
| 상시 | Progressive의 벤더 배분 | 90%에서 더 올라가는지, 되돌리는지 | 업계 보도 · RBA 콜 |
| 상시 | 증권집단소송 조사 3건 | 실제 소장 접수로 발전하는지. 현재는 원고 모집 단계이며 구체적 혐의 없음 | 법원 기록 · Copart 10-K 소송 항목 |
FY2026 4분기·연간 손익과 현금흐름(10-K, 2026-09-28 제출)은 6장 표준 재무표의 Q4 FY26·FY2026 열에 있습니다.
13용어집
- 전손 (Total loss)
- 수리비가 사고 전 차량가치에서 예상 잔존가치를 뺀 금액을 넘어 보험사가 수리 대신 차량가액을 지급하고 차의 소유권을 넘겨받는 처리. Copart 물량의 원천.
- 전손빈도 (Total loss frequency)
- 전체 자차 사고 청구 가운데 전손으로 처리되는 비율. 차량 노후화·수리비 상승으로 높아지는 경향이 있으며, 물량은 이 비율과 청구 건수의 곱으로 결정됨.
- Salvage title (사고차 명의)
- 전손 처리된 차량에 주(州) DMV가 발급하는 소유권 증서. 발급까지 차량을 보관해야 하므로 야드 면적 수요를 만든다. 수리·검사를 거치면 rebuilt title로 재등록할 수 있음.
- PAV (Pre-accident value)
- 사고 직전의 차량 가치. 전손 판정과 보험금 산정의 기준.
- PIP (Percentage Incentive Program)
- 판매자가 낙찰가의 일정 비율을 수수료로 내는 계약 방식. 낙찰가가 오를수록 경매사 매출이 늘어 머천다이징 유인이 생김.
- Pure Sale · On Approval
- Pure Sale은 유보가 없이 최고가 입찰자에게 무조건 낙찰되는 방식, On Approval은 판매자가 경매 후 낙찰가를 승인해야 거래가 성립하는 방식.
- VB3 · BID4U
- Copart의 3세대 온라인 경매 시스템과, 회원이 최대 입찰가를 입력하면 자동으로 증분 입찰해 주는 대리입찰 기능.
- ASP (Average selling price)
- 평균 낙찰가. 수수료가 낙찰가 구간에 연동되므로 대당 수수료 금액을 좌우함.
- Take rate (수수료율)
- 거래대금 대비 플랫폼이 가져가는 수수료의 비율. 계단식 수수료표에서는 ASP가 오르면 수수료 금액은 늘어도 비율은 떨어질 수 있음.
- GTV (Gross transaction value)
- 플랫폼에서 거래된 총 거래대금. 대행 모델에서는 매출이 아니라 매출을 만드는 기반 규모.
- 블루카 (Blue car / 비보험 물량)
- 보험사가 아닌 금융기관·리스·렌터카·딜러·개인 등에서 나오는 경매 물량.
- Vehicle pooling costs
- 판매 전 차량의 견인·보관 등 경매사가 먼저 부담한 비용 가운데 아직 비용 처리되지 않은 금액을 자산으로 잡은 계정.
- 사이클타임 (Cycle time)
- 차량 배정부터 판매·정산까지 걸리는 기간. 짧을수록 보험사의 보관료·렌터카 비용이 줄고 같은 면적으로 더 많은 물량을 처리할 수 있음.
- CAT (Catastrophe)
- 허리케인·홍수 같은 대규모 재해. 단기간에 전손 물량이 폭증해 견인 능력과 여유 부지가 계약을 가르는 시기.
- IOS (Industrial outdoor storage)
- 건물보다 옥외 부지 자체가 핵심인 산업용 부동산. 야적장·트럭 주기장 등이 해당되며 신규 허가가 어려운 편.
- EV/EBIT · EV/EBITDA
- 기업가치(시가총액 − 순현금)를 영업이익 또는 감가상각 전 영업이익으로 나눈 배수. 현금이 많은 회사는 EV가 시가총액보다 작음.
- ROIC (투하자본이익률)
- 영업에 투입된 자본 대비 세후 영업이익의 비율. 인수로 생긴 영업권이 크면 분모가 커져 낮아짐.
- SOTP (Sum of the parts)
- 사업부별로 따로 가치를 매겨 합산하는 평가 방식.
- 만기보유증권 (Held-to-maturity securities)
- 만기까지 보유할 의도로 산 채권 등. Copart는 남는 현금을 주로 단기 국채 등에 넣어 이자수익을 얻음.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 구매자 수수료 대 판매자 수수료의 매출 비중은 공시된 적이 없습니다. 4.5절의 "4.7 : 1"은 공개 요금표 두 개를 같은 거래에 적용한 제 계산입니다. 보험사는 개별 협상된 PIP 조건을 쓰므로 실제 비율은 다를 수 있습니다. 이 문서 전체에서 가장 큰 증거 공백입니다.
- Copart의 절대 판매 대수를 확인하지 못했습니다. 회사는 성장률만 공개합니다. 널리 인용되는 "연 400만 대"는 마케팅 문구입니다.
- 보험사 고객 매핑(GEICO↔Copart, Progressive↔IAA 등)은 전부 3자 추정입니다. 회사가 확인해준 것은 하나도 없습니다. 그런데 5장과 9장의 서사가 이 매핑에 크게 의존합니다.
- Qualivian이 주장한 "전국 단위 보험사 계약 상실"은 회사가 부인하고 있습니다. Copart는 "잃은 계정은 없다"는 입장입니다. 어느 쪽이 맞는지 확인하지 못했습니다.
- 미국 회원비(Basic/Premier)를 1차 자료로 확인하지 못했습니다. copart.com의 요금 페이지가 봇 차단 상태이고, 3자 사이트들은 서로 다른 값을 적고 있습니다. 확정 수치는 캐나다 공식 PDF 기준입니다.
- RBA의 IAA 단독 손익을 볼 수 없습니다. 단일 영업부문 보고이므로 9.5절의 SOTP는 GTV 구성과 블렌디드 마진으로 제가 역산한 것이며, 셀사이드가 발표한 수치가 아닙니다.
- 셀사이드가 명시적으로 발표한 페어트레이드(롱 RBA / 숏 CPRT 등) 추천은 찾지 못했습니다. 실질적으로는 존재하지만 — RBA 상향 3건이 "Copart로부터의 점유율 확보"를 사유로 들고, CPRT 하향들이 "경쟁 압력"을 들고 있습니다 — 어느 기관도 이를 짝지어 발표하지는 않았습니다.
- 한국 시장 비교(1장 박스)는 정성적 배경 설명이며 1차 자료 검증을 하지 않았습니다.
- 주가·멀티플 계산 중 일부(고점 시점 P/E, 회계연도말 배수)는 SEC XBRL EPS와 조정 종가로 제가 직접 계산한 것이며 벤더 보고치가 아닙니다. MacroTrends·TIKR과의 교차확인 오차는 1~2포인트 수준입니다.
- 수정 Q2 FY2026(2026년 1월 분기) 총매출은 10-Q 기준 $1,121.7백만($1,121,674천)입니다. 2026-07-29 판 분기표의 $1,121.0백만을 6.1절 표에서 1차 값으로 바꿨습니다.
- 0장 타일·9장 현재 배수 표의 TTM은 FY2026(2026-07-31 결산) 10-K 기준이고, 주가는 2026-07-28 종가입니다. 같은 종가에 2026-04 분기까지의 TTM을 쓴 데이터 제공사 배수(후행 P/E 19.1배, FCF 수익률 4.7%, 순현금 $41.1억)와는 분모 시점이 다릅니다.
- 순현금은 현금·현금성자산·제한현금과 만기보유증권의 합에서 차입금(0)을 뺀 값으로, 리스부채는 넣지 않았습니다.
1차 자료
SEC 공시 (CIK 900075) — FY2026 Form 10-K (2026-09-28 제출) ↗ · FY2026 손익 (R4) ↗ · FY2026 대차대조표 (R2) ↗ · FY2026 현금흐름 (R7) ↗ · FY2026 매출 분해 (R45) ↗ · FY2026 부문 (R88) ↗ · FY2026 유형자산 (R51) ↗ · FY2026 자사주 (R71) ↗
FY2025 Form 10-K ↗ · 손익계산서 (R5) ↗ · 대차대조표 (R3) ↗ · 매출 분해 (R44) ↗ · 유형자산 명세 (R50) ↗ · 부문별 (R85) ↗
FY2024 Form 10-K ↗ · 손익 FY2022~24 ↗ · 현금흐름 FY2022~24 ↗
Q3 FY2026 10-Q ↗ · Q2 FY2026 10-Q ↗ · Q1 FY2026 10-Q ↗ · Q3 FY2025 10-Q ↗ · Q2 FY2025 10-Q ↗
IR·회사 자료 — FY2025 CEO 주주서한 (PDF) ↗ · Copart 표준 위탁계약서 (PDF) ↗ · Copart 캐나다 신규회원 안내 (PDF) ↗ · Copart UK 용어 정의 ↗ · Q3 FY2026 실적 발표 (PDF) ↗ · CEO 교체 발표 (2026-06-29) ↗
실적 컨퍼런스콜 (대수·ASP·전손빈도의 유일한 출처) — Q4 FY2025 ↗ · Q1 FY2026 ↗ · Q2 FY2026 ↗ · Q3 FY2026 ↗ · Q3 FY2025 ↗
RB Global / IAA — RBA 2026년 1분기 실적 ↗ · RBA 2025년 연간 실적 ↗ · RBA 2025 Q3 콜 (수용력 +25% 발언) ↗ · Ritchie Bros. IAA 인수 투자자 자료 (2023-02, PDF) ↗ · 인수 완료 (2023-03-20) ↗ · Eminence Capital 반대 성명 ↗ · IAA Buy Now ↗
시세·시장 데이터
2026-07-28 종가 $30.69 및 배수·컨센서스 — stockanalysis.com — CPRT 지표 ↗ · stockanalysis.com — RBA 지표 ↗ · CPRT 컨센서스 ↗ · CPRT 연도별 P/E ↗ · GuruFocus — P/E 10년 중앙값 32.0배 ↗ · MacroTrends — P/E 추이 ↗
2차 자료
경쟁·산업 (점유율·사이클타임·보험사 매핑의 근거) — Transportation Today — Progressive 물량 이동 ↗ · Speedwell Research — Copart 2Q26 리캡 ("둘 다 52일") ↗ · In Practise — 보험사는 어떻게 잔존물 업체를 고르는가 ↗ · In Practise — 전 GEICO 클레임 임원 인터뷰 ↗ · S&P — Progressive가 State Farm 추월 (2026-05) ↗ · 토지 소유의 마진 기여 분석 ↗ · Thesis Rationale — 강한 해자가 성숙 시장을 만날 때 ↗ · Qualivian 전량 매도 사유 (2025-12-24) ↗
산업 데이터 — 전손빈도·청구 건수·보험료 — CCC Crash Course 2026 (전손빈도 23.1%) ↗ · CollisionWeek — 자차담보 청구 −11% ↗ · Autobody News — 2025년 청구 데이터 ↗ · Insurify — 2025년 보험료 −6% ↗ · Insurance Journal — 보험료 사이클 ↗ · Manheim 중고차 가치지수 (2026-07 중순) ↗ · NSC — 2025년 교통사고 사망 −12% ↗
애널리스트 — Barclays 목표가 $26 (2026-07-21) ↗ · JP Morgan 목표가 $34 ↗ · Raymond James — RBA Strong Buy TP $145 (2026-06-30) ↗ · National Bank Financial — RBA 상향 (2025-11-24) ↗ · BofA — RBA 상향 (2025-10-28) ↗
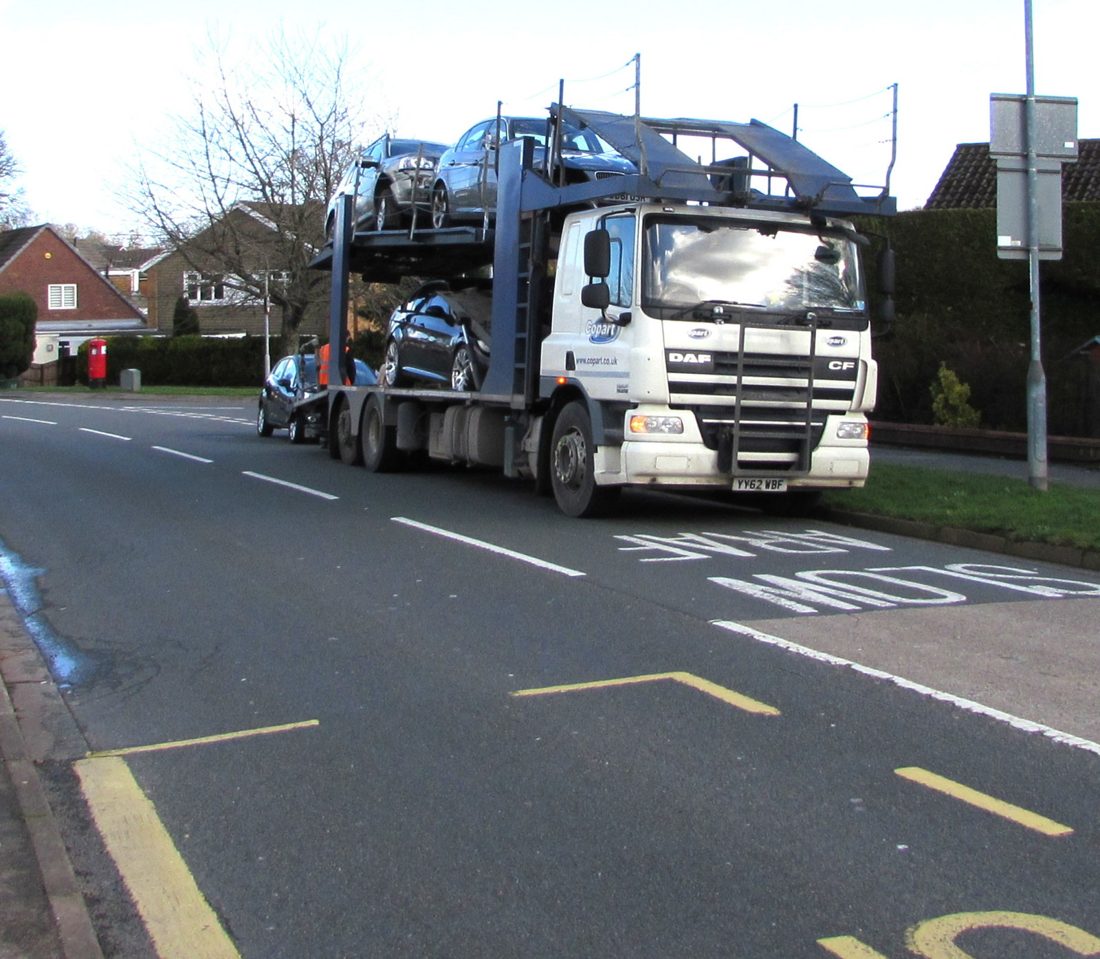
이미지 (Wikimedia Commons, CC BY-SA 2.0 / CC BY-SA 4.0 / CC0 — 저작권은 각 촬영자) — Whitburn 야드 항공 ① ↗ · Whitburn 야드 항공 ② ↗ · VB3 경매 화면 (Copart 공식 업로드) ↗ · 경매 출품 차량 실물 ↗ · Copart 운반차량 ↗
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.2 | 2026-10-08 | 판단 업데이트 — Q4 FY2026 매출총이익률 41.8%(12장 기준선 "46%대 방어" 미달)·영업이익 −10.6%, ACV 인수 계약(2026-09-10, 지분가치 약 $19억)을 근거로 무게를 "재분류" 쪽으로 한 단계 이동(관찰). 0장 판단 업데이트 상자·한 줄 논지·헤드라인, 10·11·12장 항목 추가. 시세 기준일 2026-07-28 유지 |
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — FY2026 10-K(2026-09-28 제출) 기준 연간 FY2022~FY2026, 분기 Q3 FY25~Q4 FY26 · 2장 부문·매출 유형 3개년 표, 5장 유형자산 FY2026 열, 7장 순현금·자본 표, 9장 현재 배수 표 · Q2 FY26 매출 1차 값으로 수정 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·6·7·9·10·12·13장) |
| 원본 | 2026-07-29 | 원 계열 X · 보강 전환 · "제품·사업모델 심층 해설 + 디레이팅 서사"(15개 장) |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 본 문서는 xienaresearch.com/stock/CPRT의 리서치를 보완하기 위한 제품·사업모델 이해용 보조 자료이며, 모든 수치는 원 출처를 직접 확인하시기 바랍니다. 이미지는 Wikimedia Commons의 자유이용 라이선스(CC BY-SA 2.0 / CC BY-SA 4.0 / CC0) 자료이며 저작권은 각 촬영자에게 있습니다. 작성 기준일 2026년 7월 29일 · 주가는 2026년 7월 28일 종가 · FY2026 연간 실적 발표 전. 판단 업데이트 2026년 10월 8일(FY2026 10-K·ACV 인수 공시 반영).