0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
크록스는 제품을 발명한 적이 없고, 특허를 가진 적도 없으며, 20년 동안 같은 신발 하나로 두 번의 사이클을 돌았습니다. 2004년 6월 캐나다 폼크리에이션스를 현금 520만 달러에 사서 남의 수지 배합과 남의 클로그를 가져왔고공시, 크로슬라이트는 지금도 특허가 아니라 영업비밀이며 매각사 Finproject가 제한적 사용권을 남겨두고 있습니다공시. 1차 사이클(2002~2007, 매출 120만 → 8.474억 달러, 영업이익률 28.1%)은 공장을 짓고·유통을 넓히고·무관한 회사를 사들이면서 2008년 영업이익률 −26.1%와 계속기업 존속 불확실성 감사의견으로 끝났습니다공시. 2차 사이클은 그 셋을 정확히 되돌린 결과입니다 — 2018년 자사 공장 전면 폐쇄, 매장 558개 → 383개, 그리고 결정적으로 클로그에서 도망치지 않고 클로그를 캔버스로 삼는 전환. 영업이익률은 2016년 −0.6%에서 2021년 29.5%가 됐습니다. 그리고 지금, 세 번째 질문 앞에 서 있습니다 — 2025년 크록스 브랜드 북미 −6.8%, 인터내셔널 +11.9%. 브랜드는 식고 있는 것이 아니라 가장 깊이 침투한 시장에서만 식고 있습니다.
최신 숫자는 「정체 속 현금」입니다. TTM(2025년 3분기~2026년 2분기) 매출 40.55억 달러(YoY −2.0%), 영업이익 8.41억 달러(OPM 20.7%), FCF 7.05억 달러(마진 17.4%)입니다 공시계산. FY2025 매출은 40.41억 달러(−1.5%), GAAP 영업이익률은 HEYDUDE 손상 7.38억 달러 때문에 3.7%였습니다. 2026년 2분기 매출은 11.79억 달러(+2.6%)로 분기 사상 최대였고 크록스 브랜드가 처음으로 분기 10억 달러를 넘었지만, 영업이익은 전년 동기 손상을 걷어내면 −8.0%입니다 계산. 2026-06-30 순차입금은 11.37억 달러(장기차입금 장부가 13.08억 − 현금 1.70억)로, 2022년 3월 피크 28.76억 달러에서 크게 내려왔습니다 공시.
2026-09-11 종가 $112.48·시총 $53.9억 기준 TTM PER 9.1배, EV/EBIT 7.8배, FCF 수익률 13.1%입니다 계산. 이 문서의 판단: 「그래서 이 문서의 판정은 「유행의 소멸」이 아니라 「설비화(commoditization)」입니다. 크록스는 아이러니 패션에서 기본재로 이동 중이고, 이것은 반스·컨버스가 지나간 경로와 같습니다. 기본재는 죽지 않지만 재평가도 받지 않습니다. 조정 PER 9.0배·FCF수익률 13.1%는 시장이 이미 이 결론을 반영한 가격이고, 여기서의 수익은 배수 확대가 아니라 발행주식 감소에서 나오게 됩니다. 매출 +1~2%가 조정 EPS +10~12%로 바뀌는 구조가 정확히 그것입니다.」
한눈에 보는 핵심 지표
「크록스는 주기적으로 「패션 프리미엄」을 임차하는 내구 기능재이며, 지금 미국에서 그 임차료를 반납하는 중이고 해외에서는 아직 수취하는 중입니다.」 「그래서 결론은 「크록스가 사라진다」가 아니라 「크록스가 반스·컨버스가 된다」입니다 — 순위는 유지되고 현금은 나오지만 재평가는 오지 않는 상태.」
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산·추정 1차 자료에서 이 문서가 재계산·역산한 값이거나 제3자 조사기관 수치(식·방법론을 본문에 적음) / 미확인·확인 불가 어떤 공개 자료로도 확인되지 않은 것. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
크록스는 2023년 4분기에 보고 세그먼트를 축소했습니다. 그 이전에는 크록스 브랜드를 북미·아시아태평양·EMEALA 셋으로 쪼개 공시했지만, 지금은 크록스 브랜드 / HEYDUDE 브랜드 둘뿐이고 지역은 북미 대 인터내셔널이라는 2분할로만 나옵니다. 따라서 FY2023년 이후의 유럽·아시아·중남미 매출은 어떤 공개 자료에도 존재하지 않습니다. 중국·인도·일본에 대해 이 문서가 인용하는 수치는 전부 실적발표 콜의 구두 언급이며 감사받은 숫자가 아닙니다. 또한 회사는 2026년부터 10-Q에서 신발 판매수량과 평균판매가(ASP) 공시를 중단했습니다. 그래서 모든 숫자에 다음 태그를 붙였습니다.
공시 SEC 제출 서류(10-K·10-Q·8-K)·회사 보도자료·실적발표 원문에서 직접 확인한 수치 · 추정 제3자 조사기관 수치이거나 필자가 공시값으로 역산한 값. 방법론은 해당 장에 공개 · 확인 불가 어떤 공개 자료로도 확인되지 않은 것
그리고 반드시 함께 기억해야 할 세 가지 정의 문제. ① FY2025의 GAAP 영업이익률 3.7%는 사업 실적이 아닙니다 — HEYDUDE 손상차손 7.38억 달러가 통째로 들어 있습니다. 비교에는 조정 영업이익률 22.3%를 쓰십시오. ② 회사는 FY2025 10-K에서 판관비 표시 기준을 바꿨습니다 — 손상차손을 판관비에서 분리하면서 2023·2024년 수치를 재작성했습니다. 옛 보도자료의 판관비율(2024년 33.8%)과 신 기준(33.3%)을 섞어 쓰면 안 됩니다. ③ 「디지털 매출 37.8%」는 자사몰 비중이 아닙니다 — 회사 정의상 자사몰 + 마켓플레이스 + 이커머스 도매를 모두 합친 값이며, 순수 자사몰 매출은 공시된 적이 없습니다.
회계연도는 역년(1~12월)과 같습니다. 금액은 미국 달러 기준이며, 분기 표기는 회사 기준(Q1=1~3월)을 따릅니다. 시장 데이터는 2026-09-11 종가 기준입니다.
0.1 핵심 논지 7줄
- 마진의 정체는 「브랜드 프리미엄」이 아니라 「공법」입니다 — 그리고 그 증거는 회사 안에 있습니다. 크록스 브랜드 세그먼트 매출총이익률 61.3%와 HEYDUDE 44.8%는 같은 손익계산서·같은 소싱국가·같은 물류망에서 나온 숫자입니다공시. 차이는 제품 구조 하나 — 10-K가 직접 구분합니다. 크록스는 "독자 폐쇄셀 수지 크로슬라이트" 단일 사출품이고, HEYDUDE는 "폴리에스터·면 원단, EVA 인솔·아웃솔, 그리고 가죽과 폴리우레탄"의 재봉품입니다공시. 1,650bp의 격차가 그 한 문장에서 나옵니다. 게다가 매출원가 안에는 물류비 4.884억 달러(매출의 12.1%)가 들어 있어, 이를 걷어낸 「제품 마진」은 약 70.4%입니다추정(6장).
- 2026년은 이 회사가 처음으로 미국 회사가 아니게 되는 해입니다. 크록스 브랜드 해외 비중은 38.1%(2022) → 41.0% → 44.1% → 48.6%(2025) → 54.5%(2026년 상반기)로 올라섰고공시, 연결 기준 미국 매출 비중도 68.6% → 55.9%로 내려왔습니다. CFO는 "2026년은 크록스가 해외 주도 회사가 되는 첫 해"라고 못 박았습니다. 이것은 성장의 원천이 바뀐 것이지 성장이 살아난 것이 아닙니다 — 해외 성장의 상당 부분은 신규 매장·신규 국가·유통사 직영 전환이라는 「유통 확장」이고, 브랜드 애정의 증거가 아닙니다(2장).
- 10대 선호도는 2022년 가을에 이미 꺾였고, 매출은 2년 뒤에 꺾였습니다. 파이퍼샌들러 「Taking Stock With Teens」 신발 브랜드 선호 순위는 9위(2020 가을) → 5위(2022 가을) → 9위(2025 가을)입니다공시. 그런데 중요한 것은 마인드셰어는 2%로 유지된 채 순위만 밀렸다는 점입니다 — 뉴발란스·어그·온·호카·버켄스탁에게 추월당한 것이지 버려진 것이 아닙니다. 유행은 절대 수요를 잃고, 포화는 상대 순위를 잃습니다. 지금까지의 데이터는 두 번째입니다(5장).
- HEYDUDE는 인수 첫 해가 피크였습니다. 인수 전 구간을 포함한 CY2022 매출 9.862억 달러가 최고치이고추정(프로포마 주석에서 역산), 이후 9.494억(2023) → 8.241억(2024) → 7.148억(2025) → 약 6.9~7.0억(2026E)으로 4년 연속 감소했습니다공시. 경영진이 약속한 "2024년까지 10억 달러 브랜드"는 한 번도 도달하지 못했습니다. 2025년 2분기 7.37억 달러 손상(상표권 4.30억 + 영업권 3.07억)으로 인수가의 30%가 지워졌고, 그 평가에 쓰인 가정은 매출성장 8%·EBITDA마진 20%였는데 HEYDUDE는 2023년 이후 어느 해에도 그 근처에 간 적이 없습니다(부록 A).
- 그런데 재무구조는 실제로 정상화됐습니다 — 이 부분은 경영진의 공이 맞습니다. 차입금은 28.76억 달러(2022년 3월) → 13.08억 달러(2026년 6월), 2.0억 달러 텀론B 중 15억 달러를 상환했고공시, 순레버리지는 목표 밴드 1.0~1.5배의 하단입니다. 자사주는 2022년 전면 중단 후 재개돼 2024년 5.51억, 2025년 5.77억 달러(발행주식의 약 10%)를 소각했고, 2026년 7월 27일 15억 달러를 추가 승인해 잔여 한도가 약 20억 달러 — 시가총액의 37%입니다(부록 A·9장).
- 경영진의 해법 다섯 가지 중 실제로 작동이 확인된 것은 두 개뿐입니다. ① DTC 전환 — 2026년 상반기 연결 DTC +12%, 그것도 "판촉을 줄이면서"공시. ② 해외 확장 — 위 2번. 반면 ③ 제품 다변화는 샌들이 연 5억 달러(크록스 브랜드의 약 15%)까지 왔지만 클로그 비중은 2022년 77%를 마지막으로 공시가 끊겼습니다확인 불가. ④ HEYDUDE 회생은 감소폭만 줄었을 뿐 아직 성장 전환 전. ⑤ 마케팅 재편은 정성 언급뿐이고 마케팅비의 매출 대비 비율은 9.7%로 3년 연속 상승 중입니다 — 같은 매출을 지키는 데 더 많은 돈이 들고 있다는 뜻입니다(8장).
- 그래서 이 문서의 판정은 「유행의 소멸」이 아니라 「설비화(commoditization)」입니다. 크록스는 아이러니 패션에서 기본재로 이동 중이고, 이것은 반스·컨버스가 지나간 경로와 같습니다. 기본재는 죽지 않지만 재평가도 받지 않습니다. 조정 PER 9.0배·FCF수익률 13.1%는 시장이 이미 이 결론을 반영한 가격이고, 여기서의 수익은 배수 확대가 아니라 발행주식 감소에서 나오게 됩니다. 매출 +1~2%가 조정 EPS +10~12%로 바뀌는 구조가 정확히 그것입니다(9장·11장).
0.2 이 문서가 Brief와 다르게 본 것
이 문서가 Brief와 다르게 본 것 — ① Brief가 마진의 원인으로 든 크로슬라이트·지비츠 가설을, 10-K가 직접 증명하는 유일한 증거(같은 공장·같은 유통망을 쓰는 HEYDUDE와의 1,650bp 격차)와 매출원가에 들어 있는 물류비 4.88억 달러로 재구성했습니다 — 물류비를 걷어낸 「제품 마진」은 약 70%입니다(6장) ② Brief의 베트남 47% 소싱 수치를 교정했습니다 — FY2025 10-K 기준 크록스 브랜드 베트남은 45%이고, 실제 위험은 국가가 아니라 제조사 2곳이 생산의 73%라는 집중도입니다(3장) ③ Brief 이후 발생한 사건 — 2026년 2월 20일 미 연방대법원의 IEEPA 관세 무효 판결로 회사는 약 7,000만 달러 환급 자격이 생겼고 2,000만 달러를 이미 수령했으며, 이 금액은 2026년 가이던스에 들어 있지 않습니다(3장) ④ HEYDUDE 매출은 인수 첫 해가 피크였습니다 — 인수 전 구간을 포함한 CY2022 9.862억 달러가 최고치이고 이후 4년 연속 감소했습니다(부록 A) ⑤ 그리고 이 문서의 목적지 — 「크록스는 유행인가 설비인가」에 대해, 2008년의 붕괴 메커니즘을 하나씩 꺼내 지금 그것이 반복 가능한지를 항목별로 판정합니다(5장·11장).
1무엇을 파는가 — 제품과 사업모델
사출 성형한 폼 클로그와 그 위에 꽂는 참, 그리고 2022년에 사들인 재봉 신발 브랜드 HEYDUDE. 제품의 실체와 20년 제품사를 함께 봅니다.
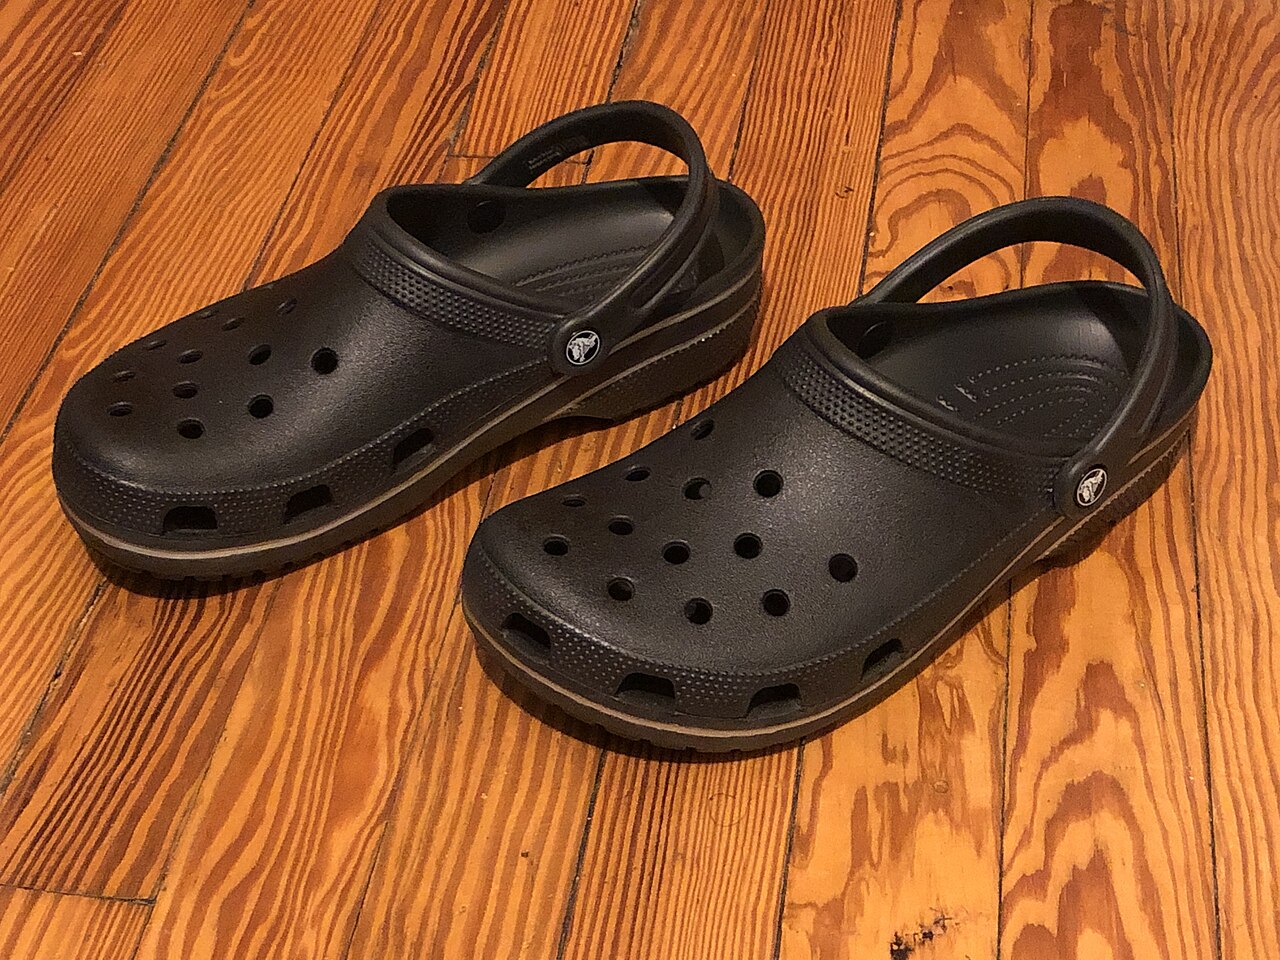
1.1 이 회사가 파는 물건의 실체 — 크로슬라이트와 지비츠
크록스가 파는 것은 신발이 아니라 「사출 성형된 폼 한 덩어리 + 그 위에 꽂는 플라스틱 배지」입니다. 이 문장이 마진표 전체를 설명합니다.
| 축 | 내용 | 구조적 의미 |
|---|---|---|
| ① 클로그 | 클래식 · 크록밴드 · 에코(2022~, Echo 2.0 / RO / 메리제인) · 멜로우(리커버리) · Crafted(2026, 캔버스·자수 갑피) · Pollex(벰버리) | 일체형 사출. 봉제 없음·부품 최소·가죽 없음 → 원가의 대부분이 수지 |
| ② 샌들 | 마이애미 · 게터웨이 · 브루클린 · 새터데이(2026, 개인화 2스트랩). 클래식 발레플랫(2026) | 같은 성형 기술의 수평 확장. 2026년 연 5억 달러(크록스 브랜드의 약 15%) |
| ③ 지비츠 참 | 2006년 인수. 2008년 말 이미 1,800종 이상. 2026년 샌들용 참 테스트 | 유일한 소모·재구매 축. FY2022 크록스 브랜드의 8% |
소재 — 10-K의 원문이 중요합니다
"크록스 브랜드: 당사의 독자 폐쇄셀 수지 소재인 크로슬라이트™는 (…) 주요 화학 제조사로부터 구매한 엘라스토머 수지를 색소 등 일부 생산 투입물과 배합해 생산됩니다. 복수의 공급업체가 엘라스토머 수지를 생산하며 (…) 나머지 원료도 복수 공급업체로부터 조달 가능합니다.
HEYDUDE 브랜드: 주요 원자재는 폴리에스터·면을 포함한 원단, EVA 인솔·아웃솔, 그리고 가죽·폴리우레탄 등입니다." Crocs, Inc. FY2025 Form 10-K, Item 1 「Raw Materials」
회사 스스로 「단일소재 사출품」과 「다소재 재봉품」을 구분해 적었습니다. 4장의 마진 해부는 전적으로 이 두 문단 위에 서 있습니다.
크록스가 카테고리 구성비를 공시한 마지막 시점은 FY2022입니다 — 클로그 77% / 샌들 12% / 지비츠 8%공시. 그 이후 10-K·보도자료 어디에도 클로그 비중이 없습니다확인 불가. 흔히 인용되는 "약 75~80%"는 제3자 추정입니다.
필자의 역산: 샌들이 5억 달러(크록스 브랜드 33.3억의 약 15%), 지비츠가 약 8%라면 클로그는 약 72~77%가 됩니다추정. 즉 4년간의 제품 다변화에도 불구하고 클로그 의존도는 유의미하게 낮아지지 않았을 가능성이 높습니다. 경영진이 이 숫자의 공시를 멈춘 시점이 다변화 드라이브의 시작 시점과 겹친다는 사실은, 그 자체로 정보입니다.
1.2 ★ 제품의 역사 — 2002년 클로그부터 2026년까지
크록스의 역사를 「유행이 왔다가 갔다가 다시 왔다」로 요약하면 투자 판단에 아무 쓸모가 없습니다. 쓸모 있는 요약은 이것입니다 — 같은 제품이 세 번의 전혀 다른 경영 의사결정을 통과했고, 결과가 매번 극단적으로 갈렸습니다. 2008년의 붕괴는 유행이 끝나서가 아니라 경영진이 유행을 카테고리로 착각해 고정비를 깔았기 때문이고, 2017년의 부활은 마케팅이 좋아서가 아니라 그 고정비를 전부 걷어냈기 때문입니다.
두 번의 사이클 — 매출(막대)과 영업이익률(선), 2005~2026E
파랑 = 크록스 브랜드 매출, 주황 = HEYDUDE 매출(2022년 2월 인수 이후). 검정 선 = GAAP 영업이익률, 초록 점선 = 조정 영업이익률(2025~26). 2025년 GAAP 3.7%는 HEYDUDE 손상 7.38억 달러 때문입니다공시
출처: FY2008 10-K(2004~2008) · FY2013 10-K(2009~2013) · FY2017 10-K(2014~2017) · 각 연도 실적 보도자료 · FY2025 10-K. 2026E는 회사 가이던스(매출 +1~2%, 조정 영업이익률 22.3%에서 소폭 확대) 중간값추정.
1.3 회사는 자기 제품을 발명하지 않았습니다 — 그리고 특허도 없습니다
이 사실은 크록스를 「기술 해자」로 부를 수 있는지의 문제와 직결되는데, 10-K가 스스로 명시하고 있습니다.
"당사의 완전자회사 Crocs Canada, Inc.(구 Foam Creations, Inc. 및 Finproject N.A. Inc.)는 퀘벡에 소재하며 1995년부터 특수수지로 소비재를 설계·개발·제조해 왔습니다. 2000년에 Crocs Canada는 현재 당사가 사용하는 독자 폐쇄셀 수지의 배합을 완성하고 이를 적용한 신발 모델의 제조를 시작했습니다. (…) 2004년 6월 당사가 Crocs Canada를 인수하기 전에 Crocs Canada가 크로슬라이트의 배합식을 개발했으며, 당사도 Crocs Canada도 이 배합식에 대한 특허 보호를 시도한 바 없습니다." Crocs, Inc. FY2008 Form 10-K
즉 재료도 원형 클로그도 퀘벡시티의 Foam Creations(이탈리아 Finproject S.p.A. 계열)가 만든 것이고, 크록스 창업자들이 한 일은 그 신발에 힐 스트랩을 붙이고 2002년 11월 미국에서 「crocs」 브랜드로 팔기 시작한 것입니다.
2005년 S-1 주석 5(ACQUISITION)는 이렇게 적었습니다 — "2004년 6월 29일 당사는 Finproject N.A., Inc.(「Foam Creations」)의 발행주식 전부를 취득했다. (…) 인수부대비용을 포함한 현금 매수대금은 약 520만 달러였다." MD&A는 여기에 "장기차입금 170만 달러의 인수"를 덧붙입니다.공시
현금 520만 달러 + 승계부채 170만 달러 ≈ 기업가치 690만 달러. 계상된 영업권은 29.4만 달러에 불과했습니다. 18년 뒤 같은 회사가 HEYDUDE에 25억 달러를 쓰고 그중 24.9억 달러가 영업권·무형자산이었다는 사실과 나란히 놓고 보면, 이 회사의 자본배분 이력 전체가 한 줄로 읽힙니다.
IP 구조에서 실제로 중요한 두 가지 공시: ① 크로슬라이트·LiteRide·Free Feel Technology의 배합식은 모두 특허가 아니라 영업비밀로만 보호됩니다 — 보호 수단은 비밀유지계약과 핵심 원료의 독점공급계약입니다. ② Finproject S.p.A.는 크로슬라이트를 사용할 제한적 권리를 지금도 보유하고 있습니다(2004년 매매계약에서 협상된 것). 크록스는 자기 대표 소재에 대해 배타적·무제한 권리를 가진 적이 없습니다.
1.4 1차 사이클 — 4년 만에 120만 달러에서 8.5억 달러로, 그리고 계속기업 의견
| 연도 | 매출(US$M) | 매출총이익률 | 영업이익률 | 순이익(US$M) | 사건 |
|---|---|---|---|---|---|
| 2003 | 1.2 | — | — | (1.2) | Beach 단일 모델·6색 |
| 2004 | 13.5 | — | (11.6)% | (1.5) | Foam Creations 인수(6월) |
| 2005 | 108.6 | — | 24.8% | 17.0 | Beach 한 모델이 신발매출의 60.9% |
| 2006 | 354.7 | — | 26.9% | 64.4 | 2월 8일 IPO $21.00 · 총 990만주 · 약 2.08억 달러 / 지비츠 인수 |
| 2007 | 847.4 | 58.7% | 28.1% | 168.2 | 약 250개 스타일 · 90개국 |
| 2008 | 721.6 | 32.4% | (26.1)% | (185.1) | 퀘벡·브라질 공장 폐쇄 · 인력 5,300→3,700명 |
| 2009 | 645.8 | 46.6% | (8.0)% | (42.1) | 주가 저점 $0.94 · CEO 교체 |
출처: FY2008 10-K, 2005년 S-1, IPO 가격결정 보도자료. 수치 충돌: 2009년 2월 보도자료는 2008년 순손실을 (183.6)로, 감사받은 10-K는 (185.1)로 적었습니다 — 후자를 채택했습니다.
"당사의 감사인은 당사가 계속기업으로 존속할 능력에 대해 중대한 의문을 표명했습니다. (…) 2008년 12월 31일로 종료하는 회계연도에 1억 8,510만 달러의 손실을 기록했고 매출은 8.474억 달러에서 7.216억 달러로 감소했습니다. 계속적인 영업은 적절한 자금조달과 합리적 수준의 유동성 유지 능력에 달려 있습니다." — FY2008 10-K공시
2008년 말 현금은 5,170만 달러였습니다. 주가는 2007년 고점 $74.75에서 2008년 저점 $0.94까지 약 −98%. 2026년의 어떤 강세 논거도 이 사실 위에서 세워져야 합니다 — 이 브랜드는 이미 한 번 죽다 살아났고, 그때도 이유는 「제품이 나빠서」가 아니었습니다.
1.5 무엇이 무너뜨렸나 — 다섯 가지 구조적 원인
| 원인 | 2007~2008년에 벌어진 일 | 2026년 현재 |
|---|---|---|
| ① 단일 제품 집중을 카테고리로 착각 | Beach 클로그가 2005년 신발매출의 60.9%. 하키장비(Fury)·가죽샌들(Bite)·Ocean Minded·EXO·Tagger를 사서 「다각화」 시도 → 2년 내 전부 청산·손상 | 클로그 비중 77%(FY2022)가 마지막 공시확인 불가. 다만 이번 다각화는 같은 소재·같은 공법 안에서(샌들·에코·발레플랫) 이뤄짐 — 2007년과 결정적으로 다름 |
| ② 자사 공장 — 수요충격을 고정비 재앙으로 | 캐나다·멕시코·브라질·이탈리아에 자체 생산. 생산능력 월 7만족(2004)→120만족 이상(2005). 매출총이익률이 1년 만에 58.7%→32.4% | 2018년 자사 공장 제로. 100% 외주 → 수요가 꺾여도 마진이 무너지지 않는 구조. 2008년 반복 불가 |
| ③ 과잉 유통 — 희소성의 자살 | 마린·전문점 → 대형마트·드럭스토어·키오스크. 90개국. 할인 상시화 | DTC 52.1%(2025)로 채널 통제력 확보. 다만 북미 도매 −8.4%(Q2'26)는 이번엔 회사가 원해서 줄이는 것인지 밀려서 줄어드는 것인지 외부에서 분리 불가확인 불가 |
| ④ 재고 | 재고 2.484억 달러 피크 → 2008년 6,540만 달러 평가손, 매출채권 −77% | 재고 3.892억 달러(2026-06), 매출 대비 회전 건전. 경고 신호 없음 |
| ⑤ SKU 폭증 | 11모델·1,100 SKU(2005) → 약 250스타일(2007) | 2017~18년 대규모 축소는 정성 서술만 존재, 구체 SKU 수는 어느 공시에도 없음확인 불가 |
1.6 2009~2014 — 잘못된 처방: 매장을 지었습니다
존 두어든(2009-03) → 존 매카벨(2010-03) 체제의 처방은 직영 리테일 확장이었습니다. 정가매장은 287개(2012) → 327개(2013), 아울렛은 129개 → 170개로 늘었고 2014년에는 뉴욕 34번가에 3층 플래그십까지 열었습니다공시. 매출은 2011년 처음으로 10억 달러를 넘었고 2014년 11.982억 달러로 피크를 찍었지만, 영업이익률은 13.1%(2011) → 5.3%(2013) → −0.4%(2014) → −6.6%(2015)로 무너졌습니다. 매출은 사고 이익은 잃는 전형적인 리테일 과잉투자였습니다. 2014년 7월 100개 매장 폐쇄·180명 감원으로 방향이 꺾입니다.
1.7 2013년 블랙스톤 — 돈이 아니라 CEO를 산 거래
2013년 12월 29일 발표된 블랙스톤의 2억 달러 전환우선주 투자는 세 가지가 한 묶음이었고, 그 묶음이 이 거래의 진짜 가격입니다공시:
- 조건 — 배당 현금 6.0%, 전환가 $14.50(12월 27일 종가 $13.33 대비 9% 프리미엄), 전환 시 1,380만주 ≈ 완전희석 기준 13%, 이사회 2석.
- CEO 교체 — 같은 보도자료에 존 매카벨의 "2014년 4월 30일 전후" 은퇴가 함께 발표됐습니다.
- 이사회 재구성과 자사주 — 2014년 1월 27일 클로징과 동시에 기존 이사 2명이 사임하고 블랙스톤 지명자 프라카시 멜와니와 그레그 리바트가 합류. 그리고 3.5억 달러 자사주 프로그램으로 유통주식의 약 30%를 줄였습니다.
거버넌스 관점의 핵심: 리바트는 2014년 1월 블랙스톤 지명 이사로 들어와 정확히 1년 뒤인 2015년 1월 CEO가 됐습니다. 사실상 블랙스톤이 운영자를 앉힌 거래였습니다. 회수는 2018년 12월 3일 — 절반을 1.837억 달러($26.64/주)에 되사주고, 나머지 절반은 약 690만주 보통주로 전환, 여기에 일시금 1,500만 달러가 추가됐습니다.
1.8 ★ 진짜 변곡점은 2017~2018입니다 — 세 가지를 되돌렸습니다
앤드루 리스는 2014년 6월 사장으로 합류(그는 L.E.K. 컨설팅에서 크록스 턴어라운드 진단을 이끌던 사람입니다), 2017년 6월 1일 CEO가 됩니다. 그가 한 일은 새로운 것을 더한 게 아니라 1차 사이클의 세 가지 원인을 정확히 역순으로 제거한 것입니다.
- 자사 생산 전면 폐쇄(2018) — 멕시코·이탈리아 공장 폐쇄. 10-K 문구: "최근 3년간 각각 제품의 15% 미만을 생산했던 멕시코·이탈리아의 자사 운영 생산시설이 2018년 가동을 중단했습니다."
- 매장 축소 — 2017년 3월 2일 558개 중 약 160개 폐쇄 발표. 실제로는 2017년에만 19개 신규 / 130개 폐쇄, 연말 447개, 2018년 말 약 383개.
- 클로그로부터 도망치지 않기 — FY2017 10-K는 처음으로 "상징적 클로그 실루엣", "브랜드의 심장에는 클래식과 크록밴드 클로그가 있다"고 씁니다.
- 2016 −0.6% → 2017 1.7% → 2018 5.8%
- 2019 10.5% → 2020 15.4% → 2021 29.5%
- 초기 증거: 2017년 4분기 샌들 매출 +44%, 신발매출의 15%(전년 11%), 매출총이익률 +340bp
- 외주 전환의 대가 — 2018년 최대 제조사 1곳이 신발 수량의 44.5%. 이 집중도는 지금도 남아 있습니다(3장)
1.9 드롭 모델 — 왜 이번의 「확장」은 브랜드를 희석하지 않았나
2007년의 확장(하키·가죽샌들·골프화)은 다른 제품을 늘리는 것이었고, 2017년 이후의 확장은 같은 제품 위에 다른 의미를 얹는 것이었습니다. 이 차이가 전부입니다.
| 시기 | 파트너 | 결과 |
|---|---|---|
| 2016-09 | 크리스토퍼 케인 (런던패션위크 SS17) | 패션 제도권의 첫 승인. 케인: "살짝 어색하고 누군가에겐 못생겨 보인다는 점이 좋다" |
| 2017-10-01 | 발렌시아가 (뎀나 그바살리아, 파리 SS18) | 플랫폼 클로그. 2018년 2월 바니스 즉시 완판. 그바살리아: "가볍고, 일체형 폼 성형이며, 이런 소재와 공법은 매우 발렌시아가적이다" |
| 2018-11 / 12 | 포스트 말론 (1·2차) | $59.99 · 10분 완판. 이후 5차까지 |
| 2020-07 | KFC | $59.99 · 약 30분 완판 · 리셀 약 $250 |
| 2020-09 / 10 | 배드 버니 / 저스틴 비버 drew house | 16분 완판(배드 버니) |
| 2021~ | 살레 벰버리 「Pollex」 | 회사 표현으로 "크록스 협업 사상 가장 빠른 글로벌 소진 중 하나". 2023년 4월 창작 디렉터로 계약 연장 |
| 2023-09 / 11 | 슈렉 / 맥도날드 | 슈렉은 crocs.com 역대 최고 런칭일 트래픽, 그리메이스 샌들은 중국에서 10분 내 완판 |
| 2024~2026 | 포켓몬 · MLB · 헬로키티 · 밀리 바비 브라운 · 라일리 그린 | FY2025 10-K가 현행 파트너십으로 명시 |
| 2026 | BAPE(Echo RO — 수분 내 완판) · F1 레드불 레이싱 · Brain Dead(파리패션위크) | 2026년 2분기 콜 |
메커니즘: ① 재입고 없는 소량 할당이 리셀 프리미엄을 만들고 ② 그 프리미엄 자체가 광고가 되며 ③ 파트너의 오디언스가 메시지를 나르므로 광고비가 아니라 남의 팔로워로 도달하고 ④ 실루엣이 고정돼 있으므로 모든 협업이 같은 제품의 인지도를 복리로 쌓습니다. 2006~2008년의 다각화가 브랜드를 조각냈다면, 이 구조는 정확히 그 역입니다.
여기에 지비츠가 결합됩니다. 2006년 현금 1,000만 달러 + 최대 1,000만 달러 언아웃에 인수한 이 액세서리는 지금 연 2.5~2.7억 달러를 만들고추정(회사는 지비츠 매출을 별도 공시한 적이 없습니다), FY2022 기준 크록스 브랜드 매출의 8%였습니다공시. FY2025 10-K는 지비츠를 클로그·샌들과 나란히 「세 개의 제품 축」 중 하나로 명시합니다.
2009년 붕괴 분석의 핵심 진단은 "신발이 닳지 않아서 재구매가 없다"였습니다. 크로슬라이트 클로그는 거의 파괴되지 않고, 설치기반이 한 번 완성되면 매출이 멈춥니다. 지비츠는 정확히 그 결함을 겨냥한 구조입니다 — 닳지 않는 신발을 플랫폼으로 만들고 그 위에 소모·수집·선물되는 품목을 얹습니다. 회사는 2026년 2분기에 샌들용 참(charm) 테스트까지 시작했습니다.
단, 여기서 정직해야 합니다. 지비츠의 부착률·매출총이익률·재구매 주기는 어느 공시에도 없습니다확인 불가. "구매자의 4분의 3이 참을 함께 산다", "지비츠 구매자의 가치가 평균 고객의 2배"는 언론 보도 기반이며 감사받은 수치가 아닙니다. 이 논지는 구조적으로 타당하지만 정량 검증은 불가능합니다.
1.10 2020~2026 — 폭발, 인수, 그리고 감속
| 시기 | 사건 | 그해 매출 | 의미 |
|---|---|---|---|
| 2020 | 코로나 캐주얼화. 디지털 +50.2%, DTC 컴프 +39.2%. 의료진에 86만족 기부 | 13.86억 | 「집에서 신는 신발」의 구조적 수혜 |
| 2021 | 회사 역사상 최고의 해. 매출총이익률 61.4%, 영업이익률 29.5% | 23.13억 | 주가 사상 최고 $180.57(11/12) |
| 2021-12-23 ~2022-02-17 | HEYDUDE 인수 발표·완료 · 25억 달러 | 35.55억 | 발표일 주가 −11.6%. 차입금 7.71억 → 28.76억 달러 |
| 2023 | HEYDUDE 채널 재고 리셋 시작 | 39.62억 | +11.5% — 마지막 두 자릿수 성장 |
| 2024 | 북미 감속(+3.1%), HEYDUDE −13.2% | 41.02억 | 사상 최고 매출이자 성장의 끝 |
| 2025 | 관세 충격 · 5월 가이던스 철회 · 2분기 HEYDUDE 손상 7.37억 달러 | 40.41억 | −1.5%. 북미 −6.8% / 해외 +11.9% |
| 2026 | 2월 대법원 IEEPA 무효 · 가이던스 2회 상향 · 2분기 크록스 브랜드 첫 10억 달러 분기 | 약 41억(E) | 회복이 아니라 바닥 확인. 북미는 연간 기준 여전히 감소 |
2매출 구성 — 제품·지역·고객
크록스 브랜드 82%, HEYDUDE 18%. 지역은 「북미 대 인터내셔널」 둘로만 공시되며, 2026년 상반기에 해외가 북미를 넘어섰습니다.
| 부문 | FY2023 | FY2024 | FY2025 | 비중(FY2025) | 영업이익률(FY2025) |
|---|---|---|---|---|---|
| 크록스 브랜드 | 3,013.0 | 3,278.0 | 3,325.8 | 82.3% | 33.4% (영업이익 1,111.7) |
| HEYDUDE 브랜드 | 949.4 | 824.1 | 714.8 | 17.7% | n.m. (영업손실 (668.9) · 손상 737.0 포함) |
| 전사 비용(영업손실) | (254.9) | (297.5) | (293.3) | — | — |
| 합계 | 3,962.3 | 4,102.1 | 4,040.6 | 100% | 3.7% (영업이익 149.5) |
FY2025 매출 / 증감 — $40.4억 · −1.5% · 크록스 $33.3억(+1.5%) / HEYDUDE $7.15억(−13.3%)
★ 지역별 매출 분해 — 북미가 식고 해외가 넘어선 해
2023년 4분기부터 유럽·아시아·중남미의 매출은 존재하지 않습니다. FY2023 10-K 주석 16 원문: "2023년 4분기에, 경영진이 성과를 평가하고 영업의사결정을 내리며 자원을 배분하는 방식의 변화를 반영하기 위해 보고부문을 (i) 크록스 브랜드, (ii) HEYDUDE 브랜드로 변경했습니다. 기존의 「북미」, 「아시아태평양」, 「EMEALA」 부문과 크록스 「브랜드 본사」 관련 수익·비용은 「크록스 브랜드」로 통합되었습니다."공시
따라서 이 장의 지역 분해는 ① 크록스 브랜드의 북미 대 인터내셔널 2분할(공시), ② 연결 기준 미국 대 해외(공시), ③ 중국·인도·일본·서유럽에 대한 콜 구두 언급(감사받지 않음) 세 층으로만 구성됩니다. HEYDUDE는 지역 분해가 어느 해에도 공시된 적이 없습니다확인 불가 — 경영진 화법상 사실상 미국 브랜드입니다.
크록스 브랜드 — 북미는 2024년에 정점을 찍고 꺾였고, 해외는 2026년 상반기에 추월했습니다
파랑 = 북미, 초록 = 인터내셔널(단위 US$M). 하단 숫자 = 크록스 브랜드 매출 중 해외 비중공시
2.1 크록스 브랜드 — 지역 × 채널 전체 분해
| 구분 | FY2022 | FY2023 | FY2024 | FY2025 | Q1 2026 | Q2 2026 | H1 2026 |
|---|---|---|---|---|---|---|---|
| 북미 합계 | 1,644,656 | 1,777,885 | 1,833,422 | 1,709,635 | 345,926 | 458,733 | 804,659 |
| — 도매 | 644,215 | 652,943 | 644,511 | 584,677 | 138,397 | 152,549 | 290,946 |
| — DTC | 1,000,441 | 1,124,942 | 1,188,911 | 1,124,958 | 207,529 | 306,184 | 513,713 |
| 북미 YoY | — | +8.1% | +3.1% | −6.8% | −6.1% | +0.4% | −2.5% |
| 인터내셔널 합계 | 1,014,469 | 1,235,069 | 1,444,545 | 1,616,172 | 421,490 | 541,704 | 963,194 |
| — 도매 | 733,087 | 840,594 | 963,035 | 1,014,697 | 307,425 | 288,950 | 596,375 |
| — DTC | 281,382 | 394,475 | 481,510 | 601,475 | 114,065 | 252,754 | 366,819 |
| 해외 YoY | — | +21.7% | +17.0% | +11.9% | +7.2% | +7.8% | +7.6% |
| 해외 비중 | 38.1% | 41.0% | 44.1% | 48.6% | 54.9% | 54.1% | 54.5% |
이 표에서 반드시 읽어야 할 두 가지.
- 해외의 성장률도 감속하고 있습니다 — +21.7% → +17.0% → +11.9% → +7.6%. 해외가 북미를 구해주는 구조는 이미 힘이 빠지는 중이고, 회사가 제시한 2026년 목표는 "약 10% 해외 성장"인데 상반기 실적은 7.6%입니다.
- 북미의 플러스 전환은 DTC 단독입니다 — 2026년 2분기 북미 DTC +5.4% / 도매 −8.4%. 도매는 5분기 연속 마이너스이며, 이는 남의 바이어가 다음 시즌에 선반을 몇 칸 줄지 결정한 결과입니다.
2.2 분기별 북미 — 감속의 정확한 모양
| Q1'24 | Q2'24 | Q3'24 | Q4'24 | Q1'25 | Q2'25 | Q3'25 | Q4'25 | Q1'26 | Q2'26 |
|---|---|---|---|---|---|---|---|---|---|
| +9.0% | +3.0% | +2.1% | 0.0% | −3.8% | −6.5% | −8.8% | −7.4% | −6.1% | +0.4% |
네 분기 만에 +9%에서 0%로, 그 뒤 다섯 분기 연속 마이너스, 저점 −8.8%(2025년 3분기). CEO 앤드루 리스는 2026년 2분기 콜에서 연간 전망을 이렇게 못 박았습니다 — "크록스 관점에서 2026년에 성장으로 돌아가지는 않을 것이지만, 2025년에 본 감소율은 의미 있게 줄일 것입니다."공시
2.3 연결 기준 — 미국 비중은 3년 만에 12.7%p 내려왔습니다
| 구분 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|
| 미국 | 2,438,923 | 2,573,663 | 2,482,218 | 2,260,656 |
| 해외 | 1,116,062 | 1,388,684 | 1,619,890 | 1,779,518 |
| 미국 비중 | 68.6% | 64.9% | 60.5% | 55.9% |
미국 매출은 절대금액 자체가 2023년 25.7억 달러에서 2025년 22.6억 달러로 −12.1% 줄었습니다. 해외 성장이 이를 상쇄해 연결 매출은 −1.5%에 그쳤을 뿐입니다. 「연결 −1.5%」는 실제로 벌어지는 일을 가리는 숫자입니다.
2.4 국가별 — 여기부터는 전부 콜 구두 언급입니다
| 시장 | 공개된 내용 | 해석 |
|---|---|---|
| 중국 | 2025년 +30% 성장, 전사 매출의 약 8%(2025년 4분기 콜). 2026년 2분기 사상 최대 분기 매출. 2026년 1분기 더우인 「슈퍼 브랜드 데이」 최초 진행 | 가장 큰 해외 성장 엔진이자, 미중 관세·소비 둔화에 가장 노출된 곳 |
| 인도 | Tier-1 시장으로 격상, 회사 표현상 글로벌 최고 성장 지역. 생산공장 2곳(2023) → 5곳, 인도 및 85개 해외시장 공급. 모노브랜드 매장 약 300개(거의 전부 파트너 운영). 글로벌 앰배서더 라시미카 만다나 | 성장의 성격이 유통 확장. 브랜드 침투 초기 단계이므로 미국 대비 fad 리스크 판단에 직접 쓸 수 없음 |
| 일본 | 2025년 성장 복귀, 2026년 2분기 두 자릿수 | — |
| 서유럽 | 2025년 두 자릿수. 2026년 2분기 "DTC 주도로 강세, 에코·크록밴드의 신제품이 큰 반응" — 성장률 미공개 | 미국보다 침투 단계가 몇 년 뒤 → 아직 플러스확인 불가 |
| 중동 | 유통사 매출 감소가 가이던스에 반영됨(지정학 리스크) | 부정적 요인으로 명시된 유일한 지역 |
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
크록스는 공장이 없는 브랜드 회사입니다. 생산은 베트남·중국·인도네시아·인도·캄보디아의 외주 제조사가, 그중 2곳이 크록스 브랜드 물량의 73%를 맡습니다. 그래서 관세가 이 회사의 밸류체인 리스크를 가장 직접 드러냅니다.
관세 — 2025년의 충격과 2026년의 반전
3.1 소싱 구조 — 국가보다 제조사 집중이 더 위험합니다
| 구분 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| 크록스 브랜드 — 베트남 | 56% | 51% | 45% |
| 크록스 브랜드 — 최대 제조사 1곳 | 47% | 50% | 45% |
| 크록스 브랜드 — 2위 제조사 | 26% | 25% | 28% |
| HEYDUDE — 베트남 | 5% | 20% | 44% |
Brief 수치 교정 — 「베트남 47%」는 FY2023의 최대 제조사 비중이며 국가 비중이 아닙니다. FY2025 기준 크록스 브랜드의 베트남 비중은 45%입니다. 그리고 더 중요한 사실: 제조사 2곳이 크록스 브랜드 생산의 73%를 만듭니다. 중국·인도네시아·인도·캄보디아의 개별 비중은 어느 연도에도 공시된 적이 없습니다확인 불가 — 베트남만 수치화됩니다. 6.4절의 「규모의 경제」 논거는 바로 이 집중도에서 나오지만, 같은 사실이 단일 제조사 사고 리스크이기도 합니다.
3.2 비용 — 얼마였고 얼마가 남았나
| 시점 | 회사 발언 / 실적 |
|---|---|
| 2025-02 | 2025년 매출총이익 영향 약 1,100만 달러로 최초 안내 |
| 2025-05-08 | 약 1.3억 달러 연환산(중국 145% 국면). 5,000만 달러 원가절감으로 대응 · 가이던스 철회 |
| 2025-08 (Q2 콜) | CFO: "이 증분 세율의 영향은 2025년 약 4,000만 달러, 연환산 약 9,000만 달러에 해당합니다." |
| 분기별 마진 타격 | Q3'25 −230bp · Q4'25 −300bp · Q1'26 −100bp · Q2'26 −160~170bp |
| 2026-02 (Q4 콜) | CFO 리건: "이제 연환산 약 8,000만 달러의 미완화 관세 역풍으로 봅니다" — 9,000만에서 하향 |
| FY2025 실제 | 매출총이익률 −50bp = 증분 관세 −130bp + 운임·물류 −40bp + 제품원가 +70bp + 브랜드믹스 +30bp |
| FY2026 가이던스 | 연간 약 80bp의 증분 관세 압력에도 조정 매출총이익률 전년 대비 소폭 상승 목표. Q3'26은 전년 −230bp를 넘기며 +170bp 개선 전망 |
FY2025 10-K가 명시한 증분 세율: 베트남 20%, 중국 20%, 인도네시아 19%, 인도 18%, 캄보디아 19%. 세그먼트별 타격은 크록스 브랜드 −30bp인 반면 HEYDUDE −290bp로 극단적으로 비대칭이었고, 이것이 손상의 직접 원인이 됐습니다.
3.3 ★ 2026년 2월의 반전 — 브리프 이후에 벌어진 일
2026년 2분기 10-Q 원문공시:
- "2026년 2월 20일, 미국 연방대법원은 대통령이 국제긴급경제권한법(IEEPA)에 따라 관세를 부과할 requisite 권한이 없다고 판결했습니다."
- "2026년 3월 4일, 국제통상법원은 미국 관세국경보호청에 환급 절차 개시를 명령했습니다."
- "우리는 현재 총 약 7,000만 달러의 환급을 받을 자격이 있다고 추정합니다. (…) 2026년 6월 30일 현재 실현되었거나 실현가능한 환급은 없으므로 이득우발 모형에 따라 어떤 효익도 인식하지 않았습니다. 2026년 6월 30일 이후 약 2,000만 달러의 IEEPA 관세 환급을 수령했으며, 해당 효익은 2026년 3분기 매출원가에 인식될 예정입니다."
- "2026년 7월, 위 10% 관세는 만료되고 10%~12.5% 범위의 새로운 관세로 대체되었습니다."
세 가지를 분리해서 읽어야 합니다. ① 환급 7,000만 달러는 회사 가이던스에 포함돼 있지 않습니다 — 회사가 "시점을 분기별로 예측할 수 없다"며 제외했습니다. 2026년 조정 EPS $13.70~$14.00은 이 돈이 없는 숫자입니다. ② 그중 2,000만 달러는 이미 받았고 3분기에 매출원가로 들어옵니다 — 즉 3분기 매출총이익률에 일회성 순풍이 붙습니다. ③ 그러나 관세 자체는 사라지지 않았습니다 — 행정부가 근거 조항을 바꿔 10~12.5%로 재부과했습니다. CFO 표현대로 관세는 이제 "우리 베이스의 일부"입니다. 따라서 이것은 구조적 마진 회복이 아니라 일회성 현금 회수입니다.
별도로, 크록스는 2025년 12월 20일 국제통상법원에 5,400만 달러 환급 소송을 직접 제기한 바 있습니다추정(지역 매체 보도). 위 7,000만 달러 추정치와의 관계는 명확히 공시되지 않았습니다확인 불가.
완화 조치
- 소싱 다변화 — 크록스 브랜드 베트남 56%→45%, HEYDUDE 중국 주력 → 베트남 44%, 멕시코 생산 추가.
- 원가절감 — 2025년 약 5,000만 달러 달성, 2026년 약 1억 달러 식별(FY2025 10-K 원문).
- 선별적 가격 인상 — 리스는 전면 인상을 명확히 부인: "관세를 상쇄하려고 모든 가격을 일정 폭 올릴 수는 없습니다. 현실적이지 않다고 봅니다." HEYDUDE와 일부 해외 크록스 스타일에 한정.
- 공장 단가 재협상 · 공급망 최적화 — 2026년 가이던스에 약 2,500만 달러의 「공급망 최적화」 비GAAP 조정이 잡혀 있습니다.
4누가 사는가 — 고객과 판매 구조
연결 매출의 절반 이상이 DTC(자사 매장·자사몰·마켓플레이스)이고, 나머지는 도매 바이어의 선반입니다. 2026년부터 수량·ASP 공시가 사라져 판매 구조를 읽는 창이 좁아졌습니다.
4.1 채널과 단가 — 2026년부터 수량 공시가 사라졌습니다
| 구분 | FY2022 | FY2023 | FY2024 | FY2025 | Q2 2026 |
|---|---|---|---|---|---|
| DTC 비중 | 45.1% | 48.0% | 49.7% | 52.1% | 55.6% |
| 도매 비중 | 54.9% | 52.0% | 50.3% | 47.9% | 44.4% |
| 디지털 매출 비중* | 37.8% | 37.9% | 37.2% | 37.8% | — |
| 크록스 브랜드 수량(천족) | 115,558 | 119,577 | 127,000 | 128,938 | 미공시 |
| 크록스 브랜드 ASP | $22.72 | $24.92 | $25.52 | $25.40 | 미공시 |
| HEYDUDE 수량(천족) | 30,519 | 32,969 | 26,950 | 22,457 | 미공시 |
| HEYDUDE ASP | $29.35 | $28.80 | $30.54 | $31.67 | 미공시 |
*회사 정의의 「디지털 매출」은 자사몰 + 제3자 마켓플레이스 + 이커머스 도매를 모두 포함합니다. 순수 자사몰 매출은 공시된 적이 없습니다확인 불가. 2026년 10-Q부터 수량·ASP가 핵심지표 목록에서 삭제됐고, 대신 금액 기여만 제시됩니다 — 2026년 2분기 ASP +3,790만 달러(+3.3%) · 환율 +630만 · 물량 −1,410만 달러(−1.2%, HEYDUDE 주도), 상반기 ASP +7,240만(+3.5%) · 환율 +2,800만(+1.3%) · 물량 −8,620만 달러(−4.1%, 양 브랜드 모두).
이 마지막 줄이 이 장에서 가장 불편한 숫자입니다. 2026년 상반기 매출이 +0.7%로 플러스가 된 것은 가격(+7,240만)과 환율(+2,800만)이 물량 감소(−8,620만)를 덮었기 때문이고, 10-Q는 그 물량 감소가 "양 브랜드 모두"에서 나왔다고 명시합니다 — 즉 크록스 브랜드도 상반기 기준으로 신발을 더 적게 팔았습니다. 가격과 환율을 걷어낸 실수요는 마이너스입니다. 이것은 마진에는 좋지만 브랜드 침투에는 나쁜 조합이며, 회사가 수량 공시를 중단한 시점이 이 구간과 정확히 겹칩니다.
5경쟁과 해자
해자의 두 축 — 공법(단일소재 사출)과 브랜드 이미지 — 중 브랜드 쪽을 서구권 인식 데이터로 점검하고, 상장 피어와 가격을 비교합니다.
★ 미국·서구권에서 크록스의 브랜드 이미지
한국에서는 크록스가 「편한 신발」 정도로 소비되지만, 미국·서구권에서 이 브랜드는 20년간 미학적 논쟁의 대상이었습니다. 그리고 이 장이 중요한 이유는 감성 때문이 아니라, 이 브랜드의 마진이 「못생김을 감수하고도 산다」는 소비자 태도 위에 얹혀 있기 때문입니다. 태도가 바뀌면 가격결정력이 바뀝니다.
5.1 낙인기(2006~2010) — 조롱은 취향이 아니라 조직이었습니다
- 워싱턴포스트 스타일면(2006-08-01) — "당신은 그것들을 무시하려 애써왔지만, 그것들은 해충처럼 번졌다."
- TIME 「역대 최악의 발명품 50선」(2010-05-27) — "얼마나 인기 있든 상관없다, 꽤 못생겼다. (…) 조금 더 스타일리시하게 만들면 더 넓은 고객층에 어필할 수 있다고 CEO는 말했다. 그 말은 빨래할 때 신을 만큼은 봐줄 만해질 수도 있다는 뜻이다."
- ihatecrocs.com(2006년경 개설) — 크리스천사이언스모니터(2007-08-22) 보도 기준 하루 최소 1,000명 방문, 굿즈 판매("친구에게 크록스를 신게 하지 마라"). 창립자 인용: "눈에 대해서는 간접흡연이 폐에 하는 일과 같다", "내 목욕가운도 편하다. 하지만 그걸 입고 마트에 가지는 않는다."
- 페이스북 「크록스가 아무리 편해도 당신은 멍청해 보인다」(2009-04-21 개설) — 120만~130만 좋아요까지 성장.
- 팀 건(TIME, 2008-07-28) — "오늘날 크록스의 시대 — 그건 플라스틱 발굽처럼 보인다. 어떻게 그걸 진지하게 받아들일 수 있나?"
- 빅토리아 베컴(2021-04-29) — 저스틴 비버가 선물한 drew house 협업품에 대해 "차라리 죽는 게 낫겠지만 어쨌든 고마워요". (참고로 2년 뒤 그는 MSCHF의 대형 노란 크록스를 신은 모습이 포착됩니다.)
투자 관점에서 중요한 것은 조롱 자체가 아니라 그것이 실적과 동행했다는 사실입니다. 2008년 순손실 1.851억 달러, 인력 3분의 1 감원, 미국 매출 −19.4%(2009년 2분기), 시가총액 1억 달러 미만. 이 브랜드에서 「이미지」는 실제로 손익계산서 항목이었습니다.
5.2 전환(2016~2021) — 회사가 한 일은 단 하나, 부정하지 않은 것
흔한 오해는 크록스가 「예뻐져서」 살아났다는 것입니다. 정확히는 반대입니다. 패션 평론가 로빈 기번의 요약이 이 전환의 메커니즘을 가장 짧게 설명합니다 — "크록스는 못생겼고, 그 안에 그냥 눌러앉아 그걸 즐긴다." 회사 임원의 표현은 "우리 클로그는 최신 트렌드나 대화를 담을 수 있는 빈 캔버스"였습니다.
문화적 여건도 맞았습니다. 2017~2018년은 발렌시아가 트리플S·베트멍·루이비통 아크라이트로 대표되는 「어글리 스니커/대드슈즈」 사이클의 정점이었고, 크록스는 그 미학의 원조 격으로 재해석됐습니다. 그 위에 1.8절의 드롭 모델이 얹히면서, 못생김이 결함에서 희소성 장치로 전환됐습니다.
5.3 정량 증거 — 10대 선호도는 2022년 가을에 꺾였습니다
파이퍼샌들러 「Taking Stock With Teens」 — 신발 브랜드 선호 순위
미국 10대 대상 반기 조사(F=가을, S=봄). 낮을수록 좋습니다. 마인드셰어는 2022년 이후 2%로 유지된 채 순위만 밀렸습니다공시
출처: 파이퍼샌들러 각 회차 보고서 및 SGB Media 요약. 중요: 파이퍼샌들러는 2026년 4월 이 조사를 반기에서 연 1회로 변경했고, 2026년 가을 조사는 이 문서 작성 시점(2026-09-14)까지 미공표입니다. 따라서 가장 최근 확인 가능한 데이터는 2025년 가을입니다. 2025년 봄 순위 9위는 2025년 가을 보고서의 "봄 대비 순위 유지" 문구에서 역산한 값입니다추정.
크록스는 2022년 가을 5위에서 2025년 가을 9위로 네 계단 밀렸습니다. 그러나 마인드셰어는 2%로 그대로였습니다. 즉 크록스를 좋아하는 10대의 절대 비율은 줄지 않았고, 뉴발란스·어그·온·호카·버켄스탁이 그 위로 올라간 것입니다.
유행이 끝나는 브랜드는 절대 수요를 잃습니다. 포화한 브랜드는 상대 순위를 잃습니다. 2008년 크록스는 미국 매출이 분기 −19.4%로 꺾였습니다 — 그것이 유행 소멸의 모양입니다. 2025년 북미는 −6.8%였습니다 — 이것은 다른 모양입니다.
단, 하나의 경고 신호가 있습니다. 2025년 가을 조사에서 고소득 여성 10대에서는 2024년 봄 이후 처음으로 톱10에 복귀했지만 고소득 남성 10대의 선호는 계속 하락했습니다 — 그런데 남성 10대는 파이퍼샌들러가 2023년에 크록스 강세의 근거로 명시했던 바로 그 세그먼트입니다.
5.4 세대별 인식 — 「못생겼다」는 평가 자체가 세대 함수입니다
| 연령대 | 보유율 | 구매 의향 | "못생겼다" |
|---|---|---|---|
| Z세대 (18~24) | 48% | 27% | 13% |
| 25~34 | 42% | 21% | — |
| 35 이상 | 27% | — | — |
| 55 이상 | — | — | 29% |
| 전체 | 약 30% 착용 경험 | 10% | — |
Z세대 13% 대 55세 이상 29% — 「못생김」이 물건의 고정 속성이라면 이 비율이 세대 간에 2배 이상 갈릴 수 없습니다. 크록스를 정상으로 보며 취향을 형성한 코호트는 취향을 되돌리지 않습니다. 나이를 먹을 뿐입니다. 이것이 강세 논거의 가장 단단한 부분입니다.
영국 YouGov(2026년 9월 조회): 인지도 91%, 호감 41%, 적극적 비호감 25%, 중립 24%. 영국 패션·의류 브랜드 중 46위추정. 영국 성인의 4분의 1은 여전히 이 브랜드를 적극적으로 싫어합니다 — 낙인은 사라진 것이 아니라 표결에서 밀렸을 뿐입니다. 독일·프랑스에 대한 동일 기준 조사는 찾지 못했습니다확인 불가.
5.5 패션과 무관한 수요 — 이 브랜드의 바닥
크록스는 패션이 되기 전에 이미 직업복이었습니다. 2002년 11월 포트로더데일 보트쇼 데뷔 이후 초기 채택자는 요식업 종사자·병원 스태프·정원사였고(미끄럼 방지, 세척 용이, 폐쇄셀 수지), 2007년 Bistro 워크 클로그가 주방용으로 출시된 이후 지금까지 On The Clock, Specialist II, Bistro Pro LiteRide로 계속 확장되고 있습니다 — 2026년 2월에도 Bistro Work Sneaker가 새로 나왔습니다공시. 크록스 자사몰은 nurse-shoes 카테고리를 별도로 운영합니다.
그러나 이 수요가 전체의 몇 %인지는 아무도 모릅니다. 크록스는 10-K·보도자료 어디에서도 「워크」 카테고리를 분리 공시하지 않습니다확인 불가. 어딘가에서 보는 "의료·요식 수요가 매출의 X%"라는 숫자는 회사 출처가 아닙니다. 따라서 「패션 리스크가 없는 설치기반」 논거는 질적으로는 강하지만 정량적으로는 미측정입니다. 이 문서는 그 공백을 메우지 않습니다. 같은 이유로 키즈 비중도 공시되지 않습니다 — 발이 자라 반복 구매가 일어나고 끈이 없으며 세탁 가능하다는 점에서 구조적으로 끈끈한 세그먼트로 널리 여겨지지만, 회사 수치는 없습니다.
5.6 이 문서의 판정 — 유행이 아니라 설비화
「유행이냐 내구 브랜드냐」는 잘못된 이분법입니다. 증거가 지지하는 제3의 답은 이것입니다.
크록스는 주기적으로 「패션 프리미엄」을 임차하는 내구 기능재이며, 지금 미국에서 그 임차료를 반납하는 중이고 해외에서는 아직 수취하는 중입니다.
2008년 붕괴를 일으킨 메커니즘을 하나씩 점검하면 판정의 근거가 보입니다 — ① 자사 공장의 고정비: 제거됨(2018). ② 재고·유통 과잉: DTC 52%로 통제. ③ 안 닳는 신발 → 재구매 없음: 지비츠라는 소모품이 생김(단, 정량 미검증). ④ 대체 제품 부재: 샌들 5억 달러, 에코·발레플랫·크록밴드로 일부 해소. ⑤ 아이러니한 쿨함은 재생 불가: 이것만은 그대로입니다 — 모두가 가진 신발을 아이러니하게 신을 수는 없습니다.
다섯 중 넷이 구조적으로 해소됐고 하나가 남았습니다. 그 하나는 브랜드를 죽이지는 않지만 배수를 죽입니다. 그래서 결론은 「크록스가 사라진다」가 아니라 「크록스가 반스·컨버스가 된다」입니다 — 순위는 유지되고 현금은 나오지만 재평가는 오지 않는 상태.
이 판정을 뒤집을 수 있는 가장 가까운 데이터: 2026년 가을 파이퍼샌들러 연례 10대 조사(임박). 톱10에서 완전히 탈락하면 유행 소멸 논지가 크게 강해지고, 9~10위에 마인드셰어 2%로 버티면 「기본재」 판정이 확정됩니다. 이 한 개의 데이터포인트가 향후 6개월 어떤 실적 발표보다 판정에 중요합니다.
5.7 피어 비교 — 2026-09-11 종가 기준
| 항목 | CROX | DECK | ONON | BIRK | NKE |
|---|---|---|---|---|---|
| 주가 | $112.48 | $81.27 | $27.41 | $31.13 | $36.80 |
| 시가총액 | $53.9억 | $110.7억 | $91.6억 | $55.4억 | $545.9억 |
| PER (실적) | 9.7배 | 11.5배 | 18.7배 | 14.9배 | 17.5배 |
| PER (선행) | 7.8배 | 10.7배 | 15.0배 | 11.6배 | 21.5배 |
| EV/EBITDA | 7.5배 | 7.5배 | 13.7배 | 9.4배 | 11.5배 |
| FCF 수익률 | 13.1% | 10.1% | 5.9% | 6.1% | 4.0% |
| 배당수익률 | 없음 | 없음 | 없음 | 없음 | 4.46% |
| 3년 매출성장(추정) | 약 1.5% | 7.4% | 18.5% | 12.9% | 1.8% |
표준 피어 표의 OPM·EV/EBIT 열은 이 판에서 피어별 1차 자료를 대조하지 않아 비워 둡니다. CROX의 1차 계산값(TTM PER 9.1배·EV/EBIT 7.8배·FCF 수익률 13.1%)은 9장 표에 있습니다.
피어(DECK·ONON·BIRK·NKE)의 OPM·EV/EBIT를 각사 10-K/20-F에서 확인해 같은 기준(TTM·GAAP)으로 채워야 합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률 58%의 원천은 공법이고, 영업이익률을 깎아 온 것은 판관비입니다. FY2025의 GAAP 숫자는 HEYDUDE 손상 7.38억 달러가 통째로 들어 있어 손상 행을 따로 봐야 합니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,313.4 (+66.9%) | 3,555.0 (+53.7%) | 3,962.3 (+11.5%) | 4,102.1 (+3.5%) | 4,040.6 (−1.5%) | 4,054.9 (−2.0%) |
| 매출원가 | 893.2 | 1,694.7 | 1,752.3 | 1,691.8 | 1,683.6 | 1,724.5 |
| 매출총이익 (률) | 1,420.2 (61.4%) | 1,860.3 (52.3%) | 2,210.0 (55.8%) | 2,410.3 (58.8%) | 2,357.1 (58.3%) | 2,330.3 (57.5%) |
| 판관비 (률) | 737.2 (31.9%) | 1,009.5 (28.4%) | 1,163.9 (29.4%) | 1,364.3 (33.3%) | 1,469.4 (36.4%) | 1,486.4 (36.7%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구·디자인·개발비 | n/a(미공시) | n/a(미공시) | 21.4 | 25.6 | 29.6 | n/a(연간만) |
| 마케팅비(광고·제작·판촉·대행) | 172.7 | 260.8 | 317.4 | 377.5 | 393.7 | n/a(연간만) |
| 감가상각·무형상각 (현금흐름표 전사, 매출원가분 포함) | 32.0 | 39.2 | 54.3 | 69.8 | 79.3 | 81.6 |
| 기타 주요 계정 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 손상차손 (영업권·자산, 판관비와 별도 표시) | — | — | 9.3 | 24.1 | 738.1 | 3.3 |
| 영업이익 (률) | 683.1 (29.5%) | 850.8 (23.9%) | 1,036.8 (26.2%) | 1,021.9 (24.9%) | 149.5 (3.7%) | 840.6 (20.7%) |
| 지배순이익 | 725.7 | 540.2 | 792.6 | 950.1 | (81.2) | 593.4 |
| 영업현금흐름 | 567.2 | 603.1 | 930.4 | 992.5 | 710.4 | 762.6 |
| CAPEX (유형·소프트웨어 취득) | (55.9) | (104.2) | (115.6) | (69.3) | (51.2) | (58.0) |
| FCF (마진) | 511.2 (22.1%) | 499.0 (14.0%) | 814.8 (20.6%) | 923.1 (22.5%) | 659.2 (16.3%) | 704.6 (17.4%) |
| 항목 | Q1’25 | Q2’25 | Q3’25 | Q4’25 | Q1’26 | Q2’26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 937.3 (−0.1%) | 1,149.4 (+3.4%) | 996.3 (−6.2%) | 957.6 (−3.2%) | 921.5 (−1.7%) | 1,179.5 (+2.6%) |
| 매출원가 | 395.8 | 440.5 | 413.3 | 434.0 | 398.5 | 478.8 |
| 매출총이익 (률) | 541.5 (57.8%) | 708.8 (61.7%) | 583.0 (58.5%) | 523.7 (54.7%) | 522.9 (56.8%) | 700.7 (59.4%) |
| 판관비 (률) | 318.6 (34.0%) | 398.2 (34.6%) | 375.3 (37.7%) | 377.3 (39.4%) | 318.8 (34.6%) | 415.0 (35.2%) |
| 손상차손 (영업권·자산) | — | 738.1 | — | — | 3.3 | — |
| 영업이익 (률) | 223.0 (23.8%) | (427.5) (-37.2%) | 207.7 (20.8%) | 146.4 (15.3%) | 200.8 (21.8%) | 285.7 (24.2%) |
| 지배순이익 | 160.1 | (492.3) | 145.8 | 105.2 | 137.6 | 204.9 |
| 영업현금흐름 계산 | (67.2) | 285.8 | 239.3 | 252.5 | (80.9) | 351.7 |
| CAPEX 계산 | (15.4) | (16.6) | (13.2) | (6.1) | (18.0) | (20.7) |
| FCF | (82.6) | 269.2 | 226.2 | 246.4 | (98.9) | 331.0 |
표준표에서 읽을 것: ① 매출총이익률은 FY2021 61.4% → FY2022 52.3%(HEYDUDE 편입) → FY2025 58.3%로 회복했지만, 판관비율은 31.9% → 36.4%로 올랐습니다. ② FY2025 영업이익 149.5백만 달러에는 손상 738.1백만 달러가 들어 있고, 이를 더하면 887.6백만 달러(22.0%)입니다 계산. ③ FCF는 FY2024 923.1 → FY2025 659.2 → TTM 704.6백만 달러이며, 분기 FCF는 1분기에 계절적으로 마이너스입니다.
크록스 브랜드 매출총이익률 / 영업이익률 — 61.3% / 33.4% · HEYDUDE는 44.8% / 9.5%(손상 제외) — 같은 회사, 같은 공장
★ 마진 구조 해부 — 58%는 어디서 나오는가
크록스의 매출총이익률 58.3%는 신발업계에서 나이키(42.9%)·아디다스(51.6%)를 크게 웃돕니다. 흔한 설명은 「브랜드 파워」지만, 공시 데이터가 실제로 지지하는 설명은 「공법」입니다. 그리고 그 증거는 놀랍게도 회사 자기 손익계산서 안에 들어 있습니다.
같은 회사 안에서 1,650bp가 갈립니다 — 그리고 물류비를 걷어내면 70%입니다
막대 = 매출총이익률(%). 파랑 = 크록스, 주황 = HEYDUDE, 회색 = 경쟁사(각사 최근 회계연도). 점선 테두리 = 필자 역산추정
출처: 크록스 FY2025 10-K · Nike FY2026 10-K · Deckers FY2026 10-K · Skechers FY2024 10-K(2025년 3G캐피털에 인수돼 상장 폐지 — FY2024가 마지막 공개연도) · On Holding FY2025 20-F · Birkenstock FY2025 20-F · adidas 2025 연차보고서.
6.1 증거 ① — 같은 공장, 같은 유통망, 1,650bp 차이
크록스와 HEYDUDE는 같은 손익계산서, 같은 소싱 국가(베트남·중국·인도네시아·캄보디아), 같은 물류센터, 같은 도매 거래처를 씁니다. 그런데 FY2025 세그먼트 매출총이익률은 61.3% 대 44.8%입니다공시. 브랜드 프리미엄 가설로는 이 격차를 설명할 수 없습니다 — 오히려 HEYDUDE의 ASP가 $31.67로 크록스의 $25.40보다 25% 높기 때문입니다.
즉 격차의 원인은 가격이 아니라 전액 원가입니다. 크록스는 수지 한 종류를 금형에 부어 굳힌 일체형이고, HEYDUDE는 원단·가죽·EVA·폴리우레탄을 재단해 꿰맨 다부품 재봉품입니다. 봉제 공정, 부품 수, 노무 함량, 불량률, 생산 사이클이 전부 다릅니다. 이것이 크록스 마진의 1차 원인이며, 이 회사가 「크록스 브랜드 회사」인 한 구조적으로 유지됩니다.
주의: 10-K는 노무 함량·부품 수·생산 사이클 타임을 수치로 공시한 적이 없습니다확인 불가. 위 서술은 원자재 문구와 세그먼트 마진 격차로부터의 구조적 추론입니다.
6.2 증거 ② — 매출원가 안에 물류비 4.884억 달러가 들어 있습니다
"매출원가에는 4억 8,840만 달러(2024년 4억 8,710만 달러)의 유통비용이 포함되어 있으며, 이는 주로 제품의 입고·검수·보관·포장과 관련된 비용 및 물류센터에서 도매 파트너·소매 매장·최종 고객에게 제품을 배송하는 운송비입니다." Crocs, Inc. FY2025 Form 10-K
매출 40.406억 달러 대비 12.1%입니다. 이를 제거하면 크록스 연결의 「제품 단위 매출총이익률」은 약 70.4%가 됩니다추정. 이는 소비재 브랜드 중에서도 상위권이며, 이 회사의 실제 제조 마진이 겉으로 보이는 58%보다 훨씬 높다는 뜻입니다. 동시에 DTC 비중이 올라갈수록 이 물류비가 커진다는 의미이기도 합니다 — DTC 전환은 총이익률을 올리지만 그 일부를 배송비로 반납합니다.
6.3 단위경제 — 한 켤레에 얼마가 드는가
| 항목 | 크록스 브랜드 | HEYDUDE |
|---|---|---|
| 공시 ASP | $25.40 | $31.67 |
| 세그먼트 매출원가 ÷ 수량 | 약 $9.99 | 약 $17.58 |
| 켤레당 매출총이익 | 약 $15.8 | 약 $14.2 |
| 물류비 안분 후 「착지 제조원가 + 관세」 | 약 $6.9 | — |
| 추세(크록스 원가/족) | FY2023 $10.08 → FY2024 $9.91 → FY2025 $9.99 — 거의 $10에 고정, 2025년 상승분은 관세 | |
방법론 공개: 세그먼트 매출원가는 신발 외 액세서리·의류를 포함하고 물류비도 들어 있는 반면 수량은 신발만이므로 실제 제품원가를 과대계상합니다. 물류비 4.884억 달러를 매출 비례로 안분한 것도 필자의 가정이며 회사는 세그먼트별 물류비를 공시하지 않습니다. 인터넷에 흔히 도는 "크록스 한 켤레 제조원가 3달러"는 어떤 공시에도 근거가 없습니다확인 불가.
6.4 나머지 원인들 — 어디까지가 검증되고 어디부터가 이야기인가
| 주장 | 증거 | 등급 |
|---|---|---|
| ① 일체형 사출 · 저원가 수지 | 10-K 원자재 문구 + HEYDUDE와의 1,650bp 격차 | 공시 (정성), 수치 분해는 추정 |
| ② DTC 믹스 | 45.1% → 52.1% → 55.6%. 회사가 마진 변동 요인으로 "유리한 채널 믹스"를 반복 명시 | 공시 |
| ③ 브랜드 믹스 | FY2025 매출총이익률 −50bp 중 "유리한 브랜드 믹스 +30bp" — HEYDUDE가 줄어드는 것 자체가 마진에 기여 | 공시 |
| ④ 정가 판매 · 할인 자제 | 회사 의도는 명시("시장 전반의 세그먼테이션과 가격 규율 강화"). 그러나 FY2025 실제로는 반대 — ASP −0.5%, 원인은 "할인 증가" | 공시 — 현재 마진 순풍이 아님 |
| ⑤ 지비츠 마진 기여 | ASP 정의가 "신발 및 신발 액세서리 매출 ÷ 신발 수량"이라 참 매출이 ASP에 녹아 있음. 그러나 지비츠 매출·부착률·마진은 공시 없음 | 확인 불가 — 구조적으로 타당하나 정량 검증 불가 |
| ⑥ SKU 제한 · 규모의 경제 | 제조사 2곳이 크록스 브랜드 생산의 73%(45% + 28%) — 극단적 물량 집중. SKU 수는 미공시 | 공시(집중도) / 확인 불가(SKU) |
6.5 연결 손익 10년 — 그리고 판관비가 마진을 먹고 있습니다
| 구분 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|
| 매출총이익률 | 50.1% | 54.1% | 61.4% | 52.3% | 55.8% | 58.8% | 58.3% |
| 판관비율 | 39.7% | 37.1% | 31.9% | 28.4% | 29.4% | 33.3% | 36.4% |
| 마케팅비(US$M) | — | 101.0 | 172.7 | 260.8 | 317.4 | 377.5 | 393.7 |
| 마케팅비율 | — | 7.3% | 7.5% | 7.3% | 8.0% | 9.2% | 9.7% |
| GAAP 영업이익률 | 10.5% | 15.4% | 29.5% | 23.9% | 26.2% | 24.9% | 3.7% |
| 조정 영업이익률 | — | — | 30.1% | 27.7% | 27.7% | 25.6% | 22.3% |
이 표의 진짜 이야기는 매출총이익률이 아니라 판관비입니다. 매출총이익률은 2021년 고점 대비 310bp 낮아진 데 그쳤지만 판관비율은 31.9% → 36.4%로 450bp 올랐습니다. 조정 영업이익률이 30.1% → 22.3%로 780bp 빠진 원인의 대부분이 여기 있습니다. 그리고 그 안에서 마케팅비율이 7.3% → 9.7%로 3년 연속 올랐습니다 — 같은 매출을 지키는 데 드는 브랜드 유지비가 구조적으로 비싸지고 있다는 뜻이고, 「드롭 모델이 광고비 없이 도달을 만든다」는 2018~2021년의 논지가 더 이상 그대로 성립하지 않는다는 증거입니다.
6.6 왜 HEYDUDE의 마진이 낮은가 — 네 겹의 원인
- 제품 구조(구조적, 격차의 대부분) — 6.1절. 같은 회사 안에서 벌어지는 1,650bp.
- 소싱 이전 비용과 관세 비대칭 — 10-K: "2025년 이전에는 HEYDUDE 브랜드 생산의 대부분이 중국에 있었습니다." HEYDUDE의 베트남 비중은 5%(2023) → 20%(2024) → 44%(2025)로 1년 만에 급격히 이전됐습니다공시. FY2025 HEYDUDE 매출총이익률은 −290bp, 사유는 "불리한 관세, 높은 운임·물류비, 높은 제품원가". 10-K는 "HEYDUDE 제품에 대한 관세의 불균형한 영향"을 손상 촉발 사유로 직접 지목합니다.
- 줄어드는 매출 위의 고정 판관비 — HEYDUDE 판관비율 21.7%(2023) → 30.4%(2024) → 35.2%(2025). 매출은 같은 기간 25% 줄었습니다.
- 도매 축소 — HEYDUDE 도매는 2023년 5.669억 → 2025년 3.363억 달러(−41%). 고정비를 분산할 기반 자체가 사라졌습니다.
다만 반전의 신호도 있습니다 — 2026년 2분기 판관비가 전년 대비 960만 달러 감소했고 회사는 그 원인을 "앞서 발표한 원가절감 이니셔티브의 일환으로 HEYDUDE 브랜드 주도"라고 밝혔습니다. HEYDUDE 세그먼트 영업이익률은 3.8%(2025년 4분기) → 12.6%(2026년 1분기) → 12.5%(2026년 2분기)로 회복 중입니다공시.
6.7 최근 분기
| 항목 | Q1 2026 | Q2 2026 | 비고 |
|---|---|---|---|
| 매출 | 921.5 −1.7% | 1,179.5 +2.6% | 2분기는 분기 사상 최대 |
| 크록스 브랜드 | 767.4 +0.8% | 1,000.4 +4.3% | 역사상 첫 10억 달러 분기 |
| — 북미 / 해외 | 345.9 / 421.5 | 458.7 / 541.7 | 북미 +0.4%(DTC +5.4%, 도매 −8.4%) |
| HEYDUDE | 154.0 −12.3% | 179.0 −5.7% | 4개 분기 연속 개선 |
| DTC / 도매 | +12.1% / −9.9% | +12.0% / −7.2% | — |
| 매출총이익률 | 56.8% (조정 56.9%) | 59.4% (조정 60.0%, −170bp) | 관세 −160~170bp |
| 조정 영업이익률 | 22.3% | 25.1% (전년 26.9%) | — |
| 조정 희석 EPS | $2.99 가이던스 $2.67~2.77 | $4.55 +7.6% 가이던스 $4.15~4.35 | 2분기 연속 큰 폭 상회 |
| 자사주 | 0.8M주 / $73.6M | 2.3M주 / $251M 평균 $106.87 | 7/27 15억 달러 추가 승인 |
그런데 발표 당일 주가는 약 10~12% 하락($133.52 → $117.42)했습니다. 이유는 실적이 아니라 3분기 가이던스였습니다 — 매출 대략 보합, 크록스 브랜드 +1%, 조정 영업이익률 약 21.5%, 조정 EPS $3.20~$3.30. 여기에 CEO가 북미는 연간 기준 여전히 감소라고 확인했습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
번 현금은 부채 상환과 자사주 소각으로 나갑니다. 배당은 없고, 유형자기자본은 음수입니다.
7.1 현금흐름과 재무상태
연도별 영업현금흐름·CAPEX·FCF·FCF 마진은 6장 표준 재무표에 있습니다(FY2022 FCF 499.0 · 14.0%, FY2023 814.8 · 20.6%, FY2024 923.1 · 22.5%, FY2025 659.2 · 16.3%, TTM 704.6 · 17.4%, 단위 US$M).
FY2025 영업현금흐름 2.82억 달러 감소는 영업 악화가 아닙니다 — 법인세 관련 운전자본이 +9,250만(2024) → −7,410만 달러(2025)로 1.666억 달러 스윙한 것이 거의 전부이고, 2023~2024년의 그룹 내 IP 이전에 따른 이연법인세 효익 반전이 배경입니다. 참고로 이 IP 재구조화 때문에 GAAP 실효세율이 FY2024 −4.3% → FY2025 211.3%로 요동쳤습니다(손상이 손금 불산입이었던 것도 원인) — 정상화 세율 가정 없이는 GAAP 이익으로 밸류에이션할 수 없습니다.
재무상태(2025-12-31 vs 2024): 총자산 41.75억 ← 48.12억 · 영업권 4.05억 ← 7.12억 · 무형자산 13.25억 ← 17.77억 · 자기자본 12.93억 ← 18.36억 달러. 재고 3.69억(2026-06-30 3.89억). 자기자본 12.93억에서 무형·영업권 17.30억을 빼면 유형자기자본은 음수입니다 — 이 회사의 안전마진은 대차대조표가 아니라 현금흐름에 있습니다.
| 항목 | 2025-12-31 | 2026-06-30 |
|---|---|---|
| 현금및현금성자산 | 130.4 | 170.3 |
| 재고자산 | 368.7 | 389.2 |
| 영업권 | 404.7 | 404.6 |
| 무형자산(순액) | 1,324.7 | 1,317.7 |
| 총자산 | 4,174.8 | 4,356.3 |
| 장기차입금(장부가) | 1,230.9 | 1,307.7 |
| 리스부채(유동+비유동) | 383.0 | 381.5 |
| 장기 미지급법인세 | 649.1 | 639.6 |
| 자기자본 | 1,293.3 | 1,384.7 |
| 순차입금(차입금 − 현금, 리스 제외) | 1,100.5 | 1,137.4 |
7.2 재무구조 정상화 — 여기는 잘했습니다
| 시점 | 액면 차입금 | 현금 | 순차입금 | 회사가 밝힌 레버리지 |
|---|---|---|---|---|
| 2021-12-31 (인수 전) | 785.0 | 213.2 | 558.2 | 약 0.8배 |
| 2022-03-31 (피크) | 2,935.0 | 172.0 | 약 2,699 | 프로포마 약 3.0배 |
| 2022-12-31 | 2,375.0 | 191.6 | 2,130.8 | 총레버리지 2.25배 |
| 2023-06-30 | — | 166.2 | 1,861.3 | 총레버리지 1.8배, 장기 순레버리지 목표 1.0~1.5배 제시 |
| 2023-12-31 | 1,710.0 | 149.3 | 1,515.0 | 총 1.5배 / 순 1.3배 (연중 6.66억 상환) |
| 2024-12-31 | 1,390.0 | 180.5 | 1,168.9 | 회사 공표치 없음확인 불가 |
| 2025-12-31 | 1,262.0 | 130.4 | 1,100.5 | 순레버리지 목표 밴드 하단 |
| 2026-06-30 | 1,334.0 | 170.3 | 1,137.4 | 순레버리지 "목표 1~1.5배의 하단" |
텀론B는 원금 20억 달러 중 15억 달러가 상환됐고(2022년 3.25억, 2023년 8.55억, 2024년 3.20억), 2024년 말 이후 5억 달러에서 고정돼 있습니다 — 추가 디레버리징은 리볼버에서 일어납니다. 현재 구성은 2029년 만기 4.250% 채권 3.5억 + 2031년 만기 4.125% 채권 3.5억 + 텀론B 5억 + 리볼버 1.34억. 두 차례 리파이낸싱(2023년 8월 금리 −0.50%p, 2024년 2월 재조달)은 레버리지 중립적 금리 인하였습니다.
| 연도 | 2021 | 2022 | 2023 | 2024 | 2025 | H1'26 | 누계(2022~) |
|---|---|---|---|---|---|---|---|
| 이자비용(US$M) | 21.6 | 136.2 | 161.4 | 109.3 | 88.3 | 40.4 | 약 535 |
자사주 중단의 기회비용: 2022년 자사주 매입은 0이었습니다. 그해 주가는 $46~$135 사이였습니다. 2023년 하반기 재개 후 2024년 5.51억(평균 $127.94), 2025년 5.77억 달러(평균 $88.68, 발행주식의 약 10%)를 집행했습니다. 25억 달러를 2022년 가격대에 자사주로 썼다면 회사의 상당 부분을 소각할 수 있었다는 것이 베어 측 반사실(counterfactual)입니다.
7.3 주주환원
현금흐름표 기준 자사주 매입 현금은 FY2023 192.1 → FY2024 560.7 → FY2025 586.6백만 달러(소비세 포함), 2026년 상반기 256.2백만 달러입니다 공시. FY2021에는 1,000.0백만 달러, HEYDUDE를 인수한 FY2022에는 0이었습니다. 배당은 없습니다. 2026-07-27 15억 달러 추가 승인으로 잔여 한도는 약 20억 달러입니다(8.2 ⑦).
8업황 사이클과 주가 — 정체와 경영진의 해법
2025년 매출 −1.5%로 성장이 멈춘 뒤 경영진이 꺼낸 해법과 그 성적, 그리고 주가 이력입니다.
★ 성장 정체에 대한 경영진의 해법과 그 평가
8.1 먼저 정체의 정확한 모양 — 그리고 가이던스를 세 분기 포기했습니다
| 2022 | 2023 | 2024 | 2025 | Q1'26 | Q2'26 | 2026E |
|---|---|---|---|---|---|---|
| +53.7% | +11.5% | +3.5% | −1.5% | −1.7% | +2.6% | +1~2% |
| 시점 | 내용 |
|---|---|
| 2025-02-13 | FY2025 최초 가이던스 — 매출 +2.0~2.5%, 조정 영업이익률 약 24.0%, 조정 EPS $12.70~$13.15 |
| 2025-05-08 | 가이던스 전면 철회. 원문: "회사는 2025년 2월 13일 제시한 연간 전망을 철회하며 현시점에 연간 전망을 제시하지 않습니다." 리스: "4월 실적에는 만족하지만, 새로운 글로벌 무역 환경과 사업·소비자 불확실성으로 소비자 반응을 예측하기 어렵습니다." 동시에 5,000만 달러 원가절감 발표 |
| 2025-08-07 / 10-30 | 연간 가이던스 여전히 미복원 — 분기 가이던스만 제시(Q3 매출 −11~−9%, Q4 약 −8%) |
| 2026-02-12 | 연간 가이던스 복원 — 매출 −1%~소폭 증가, 조정 EPS $12.88~$13.35 |
| 2026-04-30 | 1차 상향 — 매출 −1%~+1%, HEYDUDE −7~−5%, 조정 EPS $13.20~$13.75 |
| 2026-07-30 | 2차 상향 — 매출 +1~2%, 크록스 브랜드 +2~3%, HEYDUDE −4~−2%, 조정 EPS $13.70~$14.00, 조정 영업이익률 22.3%에서 소폭 확대 |
연간 가이던스가 3개 보고시점(2025년 5월~2026년 2월) 동안 부재했다는 사실은 이 회사 이력에서 드문 일이며, 관세 정책의 불확실성이 실제로 경영 가시성을 마비시켰다는 증거입니다. 그리고 2026년에는 하향 없이 두 번 상향했습니다 — 방향은 바뀌었습니다.
8.2 다섯 가지 해법과 각각의 성적
| 해법 | 실제로 한 일과 증거 | 평가 |
|---|---|---|
| ① DTC 전환 | 연결 DTC 비중 45.1%(2022) → 52.1%(2025) → 55.6%(Q2'26). 2026년 상반기 DTC +12.0%, 그것도 회사 설명상 판촉을 줄이면서. 틱톡샵 2025년 「올해의 최우수 셀러」 수상, 챗GPT·코파일럿 경유 AI 쇼핑 테스트 | 작동 중 유일하게 두 자릿수로 증명된 축 |
| ② 해외 확장 | 크록스 브랜드 해외 비중 38.1% → 54.5%(H1'26). 중국 2025년 +30%·전사의 약 8%, 인도 Tier-1 격상, 모노브랜드 매장 약 2,600개, 2026년 200~250개 신규 출점 계획(Q2'26에만 약 160개 출점). 말레이시아 유통사 직영 전환 | 작동 중 단 성장률은 +21.7%→+7.6%로 감속 중이고 회사 목표 10%에 미달 |
| ③ 제품 다변화 | 샌들 2025년 약 4.5억 → 2026년 약 5억 달러(리스: "TAM은 300억 달러 이상"). 에코 2.0 / 에코 RO / 메리제인 글로벌 아웃퍼폼, 크록밴드 러너, Crafted 신규 프랜차이즈, 클래식 발레플랫(아시아 완판 후 공급 추가), 멜로우 리커버리 | 부분적 샌들은 실증됨. 그러나 클로그 비중은 2022년 이후 공시 중단, 역산 시 여전히 72~77%추정 |
| ④ HEYDUDE 회생 | 3축 계획(핵심 소비자 집중 / Wally·Wendy 기반 위 카테고리 확장 / 북미 시장 안정화). 앰배서더 시드니 스위니(2025-03 「Fashion Crisis Hotline」), 루이스 카팔디(2025-07 「Country」), Dude Perfect. 2026년 Stride S(스티븐 스미스 디자인, 홈디포 런칭), 「Take A HEY-cation」 첫 글로벌 여름 캠페인. 도매 정리는 여전히 진행 중(−17.2%, Q2'26) | 부분적 감소폭 축소·마진 12.5% 회복은 확인. 성장 전환은 미확인 |
| ⑤ 마케팅 모델 재편 | 「소셜·디지털 셀링」으로 축 이동, 마이크로드라마 「Charmed to Meet You」 약 2,000만 조회, 협업(BAPE·F1 레드불·Brain Dead). 그러나 마케팅비율은 7.3%(2022) → 9.7%(2025)로 3년 연속 상승 | 미검증 정성 언급만 존재. 매출 대비 마케팅비 목표치는 공시된 적 없음확인 불가 |
| ⑥ 원가절감 | 2025년 5월 5,000만 달러 → 10월 1억 달러 추가. CFO: "조직 단순화, 비핵심 영역 지출 축소, 공급망 최적화 — 매출원가와 판관비에 비교적 균등하게". 2025년 관련 비용 1,400만 달러(주로 현장 인력 감축), 2026년 비GAAP 조정 약 2,500만 달러 | 작동 중 Q2'26 판관비 −960만 달러 확인. 감원 규모는 미공시확인 불가 |
| ⑦ 자본배분 | 2024년 5.51억(평균 $127.94) · 2025년 5.77억 달러(평균 $88.68, 발행주식의 약 10%) · 2026년 상반기 3.25억 달러. 2026-07-27 15억 달러 추가 승인 → 잔여 약 20억 달러. 배당 없음. 희석주식수 61.95M(2023) → 49.63M(Q2'26) | 작동 중 단, 이것은 성장 해법이 아니라 EPS 해법입니다 |
8.3 경영진 자체의 불안정 — 거버넌스 플래그
| 시점 | 변동 |
|---|---|
| 2024-02 | 앤 멜먼 CFO → 크록스 브랜드 사장, 미셸 풀 은퇴 |
| 2024 | 수전 힐리 CFO 취임 |
| 2024-04-29 | 테런스 라일리(2013~2020 크록스 CMO, 이후 Stanley 텀블러 성공) 복귀 — HEYDUDE 사장 |
| 2024-04-15 | 릭 블랙쇼 HEYDUDE 사장 퇴임 |
| 2025-05-21 | 라일리 → 신설 최고브랜드책임자(양 브랜드). HEYDUDE 사장직은 CEO 리스가 6개월간 겸임 |
| 2025-08-28 | CFO 수전 힐리 즉시 사임(10/31까지 자문) |
| 2025-08-29 | 파트릭 리건 CFO 선임(9/22 취임) — 직전 SharkNinja CFO, 그 전 나이키 14년 |
| 2025-11-18 | 루퍼트 캠벨(전 아디다스) HEYDUDE 사장 |
| 현재 | 앤드루 리스 CEO 유지 — CEO 승계 발표 없음 |
18개월 사이 CFO가 두 번 바뀌었고, 매출의 18%를 차지하는 브랜드의 사장직이 6개월간 공석(CEO 겸임)이었습니다. 이것은 실적 자체와 별개의 리스크 항목이며, 특히 힐리 CFO의 「즉시 사임」은 통상적 승계 절차와 다릅니다(회사는 같은 보도자료에서 3분기 가이던스를 재확인해 실적 이슈가 아님을 시사했습니다).
8.4 이 문서의 평가
경영진의 해법은 「성장 회복」이 아니라 「이익 방어」로 설계돼 있고, 그 설계는 성공하고 있습니다. 매출 +1~2%가 조정 EPS +10~12%로 바뀌는 구조는 원가절감 1억 달러 + 자사주 10%/년의 산수입니다. 이것은 나쁜 전략이 아닙니다 — 성숙한 브랜드에게 옳은 전략일 수 있습니다. 다만 그것이 무엇인지 정확히 불러야 합니다: 이것은 성장 전략이 아니라 청산가치 극대화 전략에 가깝습니다.
진짜 시험은 2027년입니다. 원가절감은 반복할 수 없고(1억 달러를 두 번 깎을 수는 없습니다), 자사주도 주가가 오르면 소각 효율이 떨어집니다. 2027년에도 EPS를 두 자릿수로 올리려면 그때는 매출이 실제로 성장해야 합니다. 그래서 이 종목의 판정 시점은 2026년이 아니라 2026년 4분기~2027년 1분기 가이던스입니다.
8.5 주가 이력
주가 이력: 2021년 최고 종가 $180.57 → 2022년 저점 $47.21 → 2024년 고점 $159.68 → 2025년 저점 $73.39(연간 −21.9%) → 현재 $112.48. 52주 수익률 약 +38.6%로 2026년은 회복의 해였습니다. 「70% 반등으로 안전마진이 줄었다」는 지적은 52주 저점 기준으로는 맞지만, 사상 최고 대비로는 여전히 −38%입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
1차 재무로 다시 계산한 TTM 배수는 PER 9.1배·EV/EBIT 7.8배·FCF 수익률 13.1%입니다. 싸지만, 성장 제로를 반영한 가격입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 9.1배 | TTM 지배순이익 $5.93억. FY2025 연간 GAAP은 순손실 (81.2)백만 달러(HEYDUDE 손상 7.38억 포함)라 FY 기준 PER은 n.m. — TTM 창은 손상 분기(2025년 2분기)를 벗어나 왜곡이 없음 |
| EV/EBIT | 7.8배 | EV = 시총 $53.9억 + 순차입금 $11.37억(2026-06-30 장기차입금 장부가 13.08억 − 현금 1.70억, 리스부채 제외) · TTM 영업이익 $8.41억 |
| PBR | 3.9배 | 2026-06-30 자기자본 $13.85억 — 무형·영업권 17.22억을 빼면 유형자기자본은 음수 |
| P/FCF | 7.7배 | TTM FCF $7.05억(영업현금흐름 7.63억 − CAPEX 0.58억) |
| FCF 수익률 | 13.1% | TTM FCF ÷ 시총 |
| 주주환원 수익률 | 10.9% | FY2025 자사주 매입 현금 $5.87억(소비세 포함, 현금흐름표) ÷ 시총 · 배당 없음 |
주가 / 조정 PER / FCF수익률 — $112.48 · 9.0배 · 선행 8.1배 · FCF수익률 13.1% · 52주 $73.21~$141.28 (2026-09-14 판의 지표 묶음, 조정 PER·선행 PER은 2차 데이터) 2차
핵심 관찰: 선행 PER 7.8배·FCF수익률 13.1%는 이 그룹에서 가장 쌉니다. 그런데 3년 매출성장 전망도 가장 낮습니다(약 1.5%). 즉 시장은 착오로 싸게 매긴 것이 아니라 성장 제로를 정확히 반영한 가격을 주고 있습니다. 여기서의 초과수익은 「성장이 돌아온다」에 베팅하는 것이 아니라 「성장이 없어도 자사주로 주당가치가 복리로 늘어난다」에 베팅하는 것입니다 — 잔여 자사주 한도 약 20억 달러는 시가총액의 37%입니다.
CROX 기타: LTM FCF 7.05억 달러, 총차입금 16.9억 / 현금 1.70억 / 순차입금 15.2억 달러, 발행주식 4,795만주, ROE 42.3%, 베타 1.51, 공매도 잔고 435만주 = 유동주식의 9.43%. 스케처스는 2025년 3G캐피털에 94억 달러에 인수돼 상장 폐지됐으므로 더 이상 상장 피어가 아닙니다.
셀사이드(2026-09 기준): 15인 컨센서스 Buy, 평균 목표가 $138.25, 중앙값 $150, 범위 $95~$163. 2026년 상반기에 베어드(6/8, Neutral→Outperform, $150)와 파이퍼샌들러(6/26, Neutral→Overweight, $150)가 나란히 상향했고, BofA $160·시포트 $160·니덤 $150·윌리엄스트레이딩 $160이 매수. 반대편에 UBS $120·바클레이즈 $118(중립), 레이먼드제임스·BTIG 보유, 키뱅크는 2026년 1월 「미국 수요 둔화·판촉 심화·도매 주문 축소·100달러 미만 신발 경쟁 심화」를 들어 하향했습니다.
10리스크와 반증 조건
가장 큰 리스크는 클로그 유행이 아니라 북미 도매 선반입니다. 각 리스크에 12장의 판단선을 반증 조건으로 붙였습니다.
이 종목의 실질 리스크는 클로그가 촌스러워지는 것이 아니라 「북미 도매 선반의 후퇴」입니다.공시 2026년 2분기 크록스 브랜드 북미는 +0.4%로 간신히 플러스 전환했지만, 내부를 열면 DTC +5.4% / 도매 −8.4%입니다. 연결 도매는 FY2025 −6.2% → 2026년 상반기 −8.5%로 오히려 악화됐습니다. DTC는 자기 채널이라 물량과 가격을 스스로 정할 수 있지만, 도매는 남의 바이어가 다음 시즌 선반을 몇 칸 줄지 결정하는 영역입니다. 브랜드 열기의 진짜 선행지표는 여기에 있습니다.
그리고 여기에 측정 자체를 흐리는 사건이 겹칩니다. CFO는 2026년 2분기 콜에서 "3분기부터 D2C 채널에서 인식하는 매출이 줄고 도매 채널에서 인식하는 매출이 늘어난다"고 예고했습니다공시 — 마켓플레이스 관련 수익인식 방식 변경입니다. 회사는 수량·점유율 기준으로는 중립이라고 설명하지만, 외부에서는 2026년 3분기부터 「DTC 두 자릿수 성장 / 도매 한 자릿수 감소」라는 지난 2년의 신호를 더 이상 같은 기준으로 읽을 수 없게 됩니다. 회사가 가장 아픈 지표를 옮기려 했다는 뜻은 아닙니다. 다만 투자자가 이 회사의 브랜드 건강을 확인할 창구가 좁아진다는 사실은 그것과 무관하게 성립합니다.
- 북미 도매 선반의 후퇴 — 이 종목의 실질 리스크는 클로그가 촌스러워지는 것이 아니라 「북미 도매 선반의 후퇴」입니다. 무엇이 보이면 이 논지가 틀린 것인가: −5% 이내로 축소 = 선반 방어 성공 / −10% 이상 2분기 연속 = 유통 후퇴 확정(단 Q3'26부터 수익인식 변경으로 해석 주의).
- HEYDUDE 잔여 장부가 16.99억 달러 — 2026년 하반기 성장 전환이 실현되지 않으면 다음 연례 검사가 다시 위험 구간에 들어갑니다. 이것이 이 종목의 단일 최대 회계 리스크입니다. 반증 조건: Q3~Q4 플러스 전환 실패 시 2026년 4분기 연례 손상검사에서 추가 상각 위험.
- 10대 선호도와 「유행 소멸」 — 5위(2022 가을) → 9위(2025 가을), 고소득 남성 10대는 계속 하락. 반증 조건: 2026년 가을 파이퍼샌들러 조사에서 톱10 탈락 = 유행 소멸 논지 강화 / 9~10위 유지 + 2% = 「기본재」 판정 확정.
- 브랜드 유지비 상승 — 마케팅비율 7.3%→9.7%, 판관비율 31.9%→36.4%, 조정 영업이익률 30.1%→22.3%. 반증 조건: 조정 영업이익률 20% 하회 지속 시 「고마진 현금기계」 전제 붕괴. 조정 매출총이익률 55% 하회 2분기 연속 시 마진 논지 폐기.
- 수량 감소와 해외 감속 — 2026년 상반기 물량은 −4.1%, 10-Q 표현으로 "양 브랜드 모두". 해외의 성장률도 감속하고 있습니다. 반증 조건: 인터내셔널 +5% 미만이면 성장 엔진 자체가 꺼지는 신호.
- EPS 성장의 재무공학 의존 — 원가절감 1억 달러는 재현 불가, 자사주는 주가가 오르면 효율 저하 → 2027년에는 진짜 매출성장이 필요합니다. 반증 조건: 자사주 연 5억 달러 이상 유지가 이 투자논리의 엔진, 중단 = 논지 폐기, 신규 M&A 발표는 즉시 재평가 사유.
- 제조사 집중 — 제조사 2곳이 크록스 브랜드 생산의 73%를 만듭니다. 같은 사실이 단일 제조사 사고 리스크이기도 합니다.
- 관세 — 관세 자체는 사라지지 않았습니다 — 행정부가 근거 조항을 바꿔 10~12.5%로 재부과했습니다. 따라서 환급은 구조적 마진 회복이 아니라 일회성 현금 회수입니다.
- 거버넌스·소송 — 18개월 CFO 2회 교체, HEYDUDE 사장 6개월 공석, 증권 집단소송 + 주주대표소송 4건, 유동주식의 9.4% 공매도. 반증 조건: 추가 임원 이탈은 실행력 리스크로 즉시 반영.
- 측정 창구 축소 — 지역 세그먼트(2023) → 수량·ASP(2026) → 2026년 3분기부터 DTC/도매 수익인식 변경. 개선도 악화도 확인이 느려집니다.
11Bull / Bear
강세론은 구조적 마진·현금·주식 수 감소, 약세론은 북미 도매·수량·브랜드 유지비·HEYDUDE 장부가입니다.
▲ 강세론
- 마진의 원천이 구조적입니다. 같은 회사 안 HEYDUDE와의 1,650bp 격차가 「브랜드 프리미엄」이 아니라 공법이 원인임을 증명합니다. 물류비 제외 제품 마진 약 70%
- 현금이 진짜입니다. LTM FCF 7.05억 달러, FCF마진 17%, capex는 매출의 1.3%뿐. FCF수익률 13.1%
- 주식 수가 빠르게 줄고 있습니다. 61.95M(2023) → 49.63M(Q2'26), 잔여 한도 약 20억 달러 = 시총의 37%. 매출 +1~2%가 EPS +10~12%가 되는 구조
- 해외가 아직 초기입니다. 중국 전사의 8%에서 +30%, 인도 최고 성장, 2026년 해외가 북미를 추월. 회사 전체의 fad 노출이 실제로 줄어듭니다
- 세대 데이터가 유리합니다. Z세대의 13%만 "못생겼다"(55세 이상은 29%), 보유율 48%. 취향을 형성한 코호트는 되돌아가지 않습니다
- HEYDUDE가 가격에 없습니다. 선행 7.8배는 HEYDUDE를 0으로 봅니다 — 7억 달러 매출·12% 마진에서 안정만 해도 순수 옵션
- 2026년 관세 환급 7,000만 달러가 가이던스에 없습니다(2,000만은 이미 수령, 3분기 인식 예정)
- 2008년의 고정비 구조가 없습니다. 자사 공장 제로, DTC 52%, 재고 정상 — 수요가 꺾여도 그때처럼 마진이 붕괴하지 않습니다
▼ 약세론
- 북미 도매가 계속 물러나고 있습니다. Q2'26 −8.4%, 연결 도매 상반기 −8.5%. 선반은 남의 바이어가 정합니다 — 브랜드 열기의 진짜 선행지표
- 수량이 줄고 있습니다. 2026년 상반기 물량은 −4.1%, 10-Q 표현으로 "양 브랜드 모두". 매출 +0.7%는 ASP(+7,240만)와 환율(+2,800만)이 만든 것입니다. 그리고 회사는 2026년부터 수량 공시를 중단했습니다
- 10대 순위가 3년째 밀립니다. 5위(2022 가을) → 9위(2025 가을), 고소득 남성 10대는 계속 하락 — 2023년 강세의 근거였던 바로 그 세그먼트
- 브랜드 유지비가 비싸지고 있습니다. 마케팅비율 7.3%→9.7%, 판관비율 31.9%→36.4%. 조정 영업이익률 30.1%→22.3%
- HEYDUDE 장부가 16.99억 달러가 미검증 가정 위에 있습니다. 손상 평가의 전제는 매출성장 8%·EBITDA 20%인데 2023년 이후 단 한 해도 근접한 적이 없습니다
- 클로그 의존도가 실제로 낮아졌다는 증거가 없습니다. 마지막 공시는 2022년 77%. 역산 시 여전히 72~77%추정 — 그리고 회사는 그 공시를 멈췄습니다
- EPS 성장이 사실상 재무공학입니다. 원가절감 1억 달러는 재현 불가, 자사주는 주가가 오르면 효율 저하 → 2027년에는 진짜 매출성장이 필요합니다
- 거버넌스 — 18개월 CFO 2회 교체, HEYDUDE 사장 6개월 공석, 증권 집단소송 + 주주대표소송 4건, 유동주식의 9.4% 공매도
- 측정 창구가 좁아집니다. 지역 세그먼트(2023) → 수량·ASP(2026) → 2026년 3분기부터 DTC/도매 수익인식 변경. 개선도 악화도 확인이 느려집니다
12모니터링 — 무엇을, 언제, 어디서 확인하는가
향후 6개월 단일 최중요 데이터는 2026년 가을 파이퍼샌들러 10대 조사, 진짜 판정 시점은 2027년 2월 가이던스입니다.
| 시점 | 무엇을 | 현재(기준선) | 임계값 / 의미 | 어디서 |
|---|---|---|---|---|
| 2026년 가을 — 임박 | 파이퍼샌들러 연례 10대 조사 | 9위 마인드셰어 2% | 톱10 탈락 = 유행 소멸 논지 강화 / 9~10위 유지 + 2% = 「기본재」 판정 확정. 향후 6개월 중 단일 최중요 데이터 | 파이퍼샌들러 「Taking Stock With Teens」 보고서 |
| 분기 | 크록스 브랜드 북미 도매 | −8.4% (Q2'26) | −5% 이내로 축소 = 선반 방어 성공 / −10% 이상 2분기 연속 = 유통 후퇴 확정. 단 Q3'26부터 수익인식 변경으로 해석 주의 | 10-Q 「Revenues by Reportable Operating Segment and by Channel」 주석 |
| 분기 | 크록스 브랜드 북미 전체 | +0.4% (Q2'26) | 2개 분기 연속 플러스 = 바닥 확인. CEO 본인은 연간 감소를 이미 안내 | 10-Q 세그먼트·채널 주석 |
| 분기 | 인터내셔널 성장률 | +7.6% (H1'26) | 회사 목표 약 10%. +5% 미만이면 성장 엔진 자체가 꺼지는 신호 | 10-Q 세그먼트 주석·실적 보도자료 |
| 2026년 하반기 (회사 약속) | HEYDUDE 성장 전환 | −5.7% (Q2'26) | Q3~Q4 플러스 전환 실패 시 2026년 4분기 연례 손상검사에서 추가 상각 위험(잔여 16.99억 달러) | 10-Q 세그먼트 주석 · FY2026 10-K 손상검사 주석 |
| 분기 | 조정 매출총이익률 | 60.0% (Q2'26) | Q3'26은 관세 환급 2,000만 달러가 들어와 일회성 개선 — 이를 걷어낸 값으로 판단할 것. 55% 하회 2분기 연속 시 마진 논지 폐기 | 실적 보도자료(비GAAP 조정표) |
| 분기 · 연간 | 조정 영업이익률 | 22.3% (FY2025) | 20% 하회 지속 시 「고마진 현금기계」 전제 붕괴 | 실적 보도자료 · 10-K |
| 연간(10-K) | 신발 판매수량 | 2026년부터 미공시 | 연간 10-K에서만 확인 가능. 2027년 2월이 다음 창구 | FY2026 10-K 「Key Metrics」 |
| 분기 | 자사주 집행 속도 | 잔여 약 $20억 (시총의 37%) | 연 5억 달러 이상 유지가 이 투자논리의 엔진. 중단 = 논지 폐기. 신규 M&A 발표는 즉시 재평가 사유 | 10-Q 「Stock Repurchase」 · 8-K |
| 분기 (Q3'26~) | IEEPA 환급 | $7,000만 자격 $2,000만 수령 | 가이던스 미포함 업사이드. 전액 수령 시 주당 약 $1.4추정 | 10-Q 「Commitments and Contingencies」·관세 주석 |
| 수시 | 클로그 비중 재공시 | 2022년 77%가 마지막 | 회사가 다시 공시하기 시작하면 다변화가 실제로 진전됐다는 신호 | 10-K Item 1 · 보도자료 |
| 2027년 2월 | 2027년 가이던스 | — | 이 종목의 진짜 판정 시점. 원가절감·자사주 없이 EPS를 올릴 수 있는지가 드러남 | 2026년 4분기 실적 보도자료 |
| 수시 | 소송 | 집단소송 1건 대표소송 4건 | 기각·화해 금액. 현재 손실 인식·추정 없음 | 10-K 주석 17(법적 절차) |
| 수시 | 경영진 | CFO 취임 1년 | 추가 임원 이탈은 실행력 리스크로 즉시 반영 | 8-K(임원 변동) |
13용어집
- 크로슬라이트(Croslite)
- 크록스 클로그의 독자 폐쇄셀 수지 소재. 엘라스토머 수지에 색소 등을 배합해 사출 성형하며, 특허가 아니라 영업비밀로 보호된다.
- 지비츠(Jibbitz)
- 클로그 구멍에 꽂는 장식용 참(charm). 2006년 인수한 액세서리 브랜드로, 신발 위에 얹는 수집·선물형 소모품 축이다.
- DTC(Direct-to-Consumer)
- 자사 매장·자사몰·마켓플레이스 등 회사가 소비자에게 직접 파는 채널. 도매에 비해 가격·물량 통제력이 크지만 물류·매장 비용이 든다.
- 도매(Wholesale)
- 유통사·소매 체인에 대량으로 넘기는 채널. 다음 시즌 주문량(선반 공간)을 바이어가 정하므로 브랜드 수요의 선행지표로 쓰인다.
- ASP(평균판매가)
- 신발 및 신발 액세서리 매출을 신발 판매수량으로 나눈 값(크록스 정의). 가격 인상·할인·믹스 변화가 함께 반영된다.
- 매출총이익률
- 매출에서 매출원가를 뺀 매출총이익을 매출로 나눈 비율. 크록스는 물류센터 운영·배송비 일부를 매출원가에 넣는다.
- 조정 영업이익률(비GAAP)
- 손상차손·구조조정비 등 회사가 일회성으로 분류한 항목을 GAAP 영업이익에서 제외해 다시 계산한 영업이익률. 회사가 정의하므로 GAAP 수치와 따로 읽는다.
- 손상차손(Impairment)
- 자산의 회수가능액(공정가치)이 장부가보다 낮아졌을 때 그 차액을 비용으로 떨어내는 회계 처리. 현금 유출은 없지만 순이익과 자기자본을 줄인다.
- 영업권(Goodwill)
- 인수가가 피인수기업 순자산 공정가치를 초과한 부분. 상각하지 않고 매년 손상검사를 한다.
- 비한정 내용연수 무형자산
- 상표권처럼 경제적 효익 기간을 정할 수 없어 상각하지 않는 무형자산. 영업권과 같이 매년 손상검사 대상이다.
- 텀론B(Term Loan B)
- 기관투자자에게 배분되는 변동금리 기간대출. 원금 분할상환 비중이 작고 조기상환이 자유로운 것이 보통이다.
- 순레버리지
- 순차입금(차입금 − 현금)을 EBITDA 등 이익 지표로 나눈 배수. 회사가 목표 밴드를 제시하고 자사주 매입 여부의 기준으로 쓴다.
- FCF(잉여현금흐름)
- 영업현금흐름에서 설비·소프트웨어 투자(CAPEX)를 뺀 값. 자사주 매입·부채 상환에 쓸 수 있는 현금이다.
- EV/EBIT
- 기업가치(시가총액 + 순차입금)를 영업이익으로 나눈 배수. 부채 수준이 다른 회사를 비교할 때 PER을 보완한다.
- IEEPA
- 미국 국제긴급경제권한법. 2025년 관세 부과의 근거로 쓰였고, 2026년 2월 연방대법원이 이 법에 따른 관세 부과 권한을 부정했다.
- 이득우발(gain contingency)
- 받을 가능성이 있지만 아직 실현되지 않은 이익. 미국 회계기준은 실현되거나 실현 가능해질 때까지 인식하지 않는다.
- 채널 필 · 밀어내기(stuffing)
- 최종 수요보다 많은 물량을 유통 채널에 미리 넘겨 매출을 앞당기는 것. 이후 유통 재고 조정으로 매출이 꺼지는 원인이 된다.
- 드롭(drop) 모델
- 재입고 없는 소량 한정판을 정해진 시점에 출시하는 판매 방식. 희소성과 리셀 프리미엄이 광고 역할을 한다.
- 설비화(commoditization)
- 이 문서에서 브랜드가 유행 상품에서 누구나 가진 기본재로 이동하는 현상을 부르는 말. 수요는 남지만 가격·배수 프리미엄은 줄어든다.
A부록 — HEYDUDE 전수 해부: 왜 샀고, 시장은 뭐라 했고, 지금 어떤가
2022년 25억 달러 인수, 2025년 7.37억 달러 손상. 재무구조 정상화(7.2절)를 뺀 나머지를 이 부록에 모았습니다.
인수 첫 해가 피크였습니다 — 그리고 차입금은 실제로 정상화됐습니다
주황 막대 = HEYDUDE 매출(2022는 인수 전 구간 포함 CY 기준 9.862억추정), 파랑 선 = 전사 총차입금(액면, US$M)공시
HEYDUDE 누적 손상 / 잔여 장부가 — $7.37억 / $17.0억 · 인수가 $25억의 30%를 이미 상각 · 잔여 68%는 아직 서 있음
A.1 딜의 실체
| 항목 | 내용 |
|---|---|
| 발표 / 완료 | 2021년 12월 23일 / 2022년 2월 17일 |
| 표시 대가 | 약 25억 달러 = 현금 20.5억 + 크록스 주식 4.5억 달러(20일 VWAP) |
| 실제 발행주식 | 2,852,280주 — 창업자 알레산드로 로사노에게 |
| 회계상 취득가 | 23.235억 달러 — 발표일 $139.78였던 주가가 클로징일 $82.09였기 때문에 주식 대가의 가치가 줄었습니다 |
| 취득가 배분 | 무형자산 17.80억(상표권 15.70억 · 고객관계 2.10억) + 영업권 7.10억 + 재고 1.56억 + 매출채권 0.69억 − 이연법인세부채 3.13억 |
| 피인수기업 | 2008년 이탈리아 설립. 대표 실루엣 Wally(남)·Wendy(여). 미국 유통사 주도 도매 성장, 디지털 약 43%, 해외 매출 5% 미만 |
| 2021년 매출 / 배수 | 회사 언급 "약 5.70억 달러", 프로포마 주석 역산 5.807억 달러. 경영진: "EBITDA 15배 미만의 매력적 배수" → EBITDA 약 1.67억 이상 추정. 매출 대비 약 4.3배 |
| 자금조달 | 텀론B 20억 달러(2029년 만기, SOFR+3.50%) + 리볼버 1억 달러 증액(5억→6억) 중 5,000만 달러 인출 |
| 결과 | 차입금 7.71억 → 28.76억 달러. 프로포마 순레버리지 약 3.0배. 자사주 매입 전면 중단 |
취득가 배분에서 반드시 볼 것: 23.24억 달러 중 24.90억 달러가 영업권+무형자산이었습니다(이연법인세부채가 음수로 상계). 즉 이 거래에서 산 것은 사실상 브랜드 이름 하나였고, 그래서 2025년의 손상이 그렇게 컸습니다. 1.5절의 폼크리에이션스 인수(520만 달러, 영업권 29.4만 달러)와 나란히 놓고 보십시오.
A.2 인수 이유 — 경영진이 실제로 한 말
- 「클로그에서 도망치지 않는 다각화」 — 리스, CNBC(2021-12-23): "다각화의 좋은 방법은 크록스 안에서 상징적 클로그로부터 멀어지는 것이 아니라, 자기만의 아이콘을 가진 또 하나의 브랜드를 더하는 것이라고 생각합니다."
- 같은 소비자 트렌드 — "크록스를 밀어올리는 것과 같은 장기 소비 트렌드 — 캐주얼화, 편안함, 지속가능성, 개인화의 수혜를 받습니다."
- TAM 확장 — CFO 앤 멜먼: "이번 인수로 크록스의 총 시장 규모가 4배 이상인 1,600억 달러 이상으로 커집니다."
- 도매 시너지 — 두 브랜드 도매 거래처 중복이 약 30%뿐 → "크록스의 강한 도매 관계를 활용해 유통을 확장".
- 해외 여력 — HEYDUDE 해외 5% 미만 vs 크록스 약 32%.
- 약속한 숫자 — 리스: "2024년까지 10억 달러 브랜드를 만들겠다." / 멜먼: "2023년 말까지 레버리지 2배 이하", "총레버리지 2배 미만이 될 때까지 자사주 매입 중단".
논리 자체는 일관됐습니다. 크록스의 구조적 약점(단일 실루엣)을 크록스를 훼손하지 않고 보완하려는 시도였고, 인수 대상도 같은 「편한 캐주얼」 카테고리였습니다. 문제는 논리가 아니라 가격과 타이밍이었습니다 — 코로나 컴포트 신발 사이클의 정점에서, 유통사가 밀어준 1년치 고성장에 매출 4.3배를 지불하고, 20억 달러 변동금리 부채를 졌습니다.
A.3 시장 반응 — 발표 당일 −11.6%
| 날짜 | 종가 | 비고 |
|---|---|---|
| 2021-11-12 | $180.57 | 사상 최고 종가 — 발표 시점엔 이미 −23% |
| 2021-12-22 | $139.78 | 발표 직전 |
| 2021-12-23 | $123.53 | −11.62% — 2020년 4월 이후 최악의 하루 |
| 2022-02-17 | $82.09 | 클로징일 |
| 2022-07-01 | $46.08 | 2022년 저점 — 발표 전 대비 −67%, 사상 최고 대비 −74% |
당시 셀사이드: 베어드(조너선 콤프)는 Outperform·목표가 $250을 유지하며 하락을 매수 기회로 규정했고, 당시 컨센서스 목표가는 $194.20이었습니다. 파이퍼샌들러는 투자자 반대 사유를 셋으로 정리했습니다 — "브랜드를 모른다, 성장의 지속가능성이 걱정된다, 경영진이 가이던스를 재확인하지 않았다." 딜 콜에서는 콤프(유행 리스크)·샘 포저(계절성, 그리고 첫 인수가 왜 이렇게 큰가)·제임스 샤르티에(마케팅비·공급망)가 정면으로 반박했습니다.
베어 논지 네 가지(당시 제기 → 이후 상당 부분 현실화): ① 유통사 의존 도매 브랜드에 EBITDA 15배·매출 4.3배는 비쌈 ② 사이클 정점에 20억 달러 변동금리 부채 ③ 최고 ROIC 자산(클래식 클로그)에 재투자하는 대신 디워시피케이션, 그것도 자사주 매입을 중단하면서 ④ 채널 필(channel fill) 리스크 — 이 마지막 항목이 훗날 증권 집단소송의 핵심 주장이 됩니다.
A.4 인수 이후 — 숫자로 보는 4년
| 연도 | 매출 | YoY | 도매 | DTC | DTC 비중 | 영업이익 | 영업이익률 |
|---|---|---|---|---|---|---|---|
| 2021 (인수 전) | 580.7추정 | — | — | — | — | — | 회사 주장 26%+ |
| 2022 (2/17~12/31) | 895.9 CY 전체 986.2 | — | 574.1 | 321.7 | 35.9% | 211.4 | 23.6% |
| 2023 | 949.4 | +6.0% CY기준 −3.7% | 566.9 | 382.5 | 40.3% | 212.4 | 22.4% |
| 2024 | 824.1 | −13.2% | 456.5 | 367.7 | 44.6% | 137.4 | 16.7% |
| 2025 | 714.8 | −13.3% | 336.3 −26.3% | 378.5 | 52.9% | (668.9) 손상 제외 68.1 | n.m. 손상 제외 9.5% |
| 2026E | 약 687~701 | −4% ~ −2% (가이던스 2회 상향) | — | — | — | — | 약 12% |
CY2022 9.862억 달러의 도출: FY2023 10-K 프로포마 주석의 CY2022 합산 매출 36.453억 달러에서 보고 매출 35.550억을 빼면 인수 전 구간(1/1~2/16) 매출 9,030만 달러가 나오고, 8.959억 + 0.903억 = 9.862억 달러입니다추정. 이 값은 FY2023 보도자료의 "2022년 2월 인수 이전 기간을 포함하면 매출은 3.7% 감소"라는 문장과 정확히 일치합니다.
| Q1'25 | Q2'25 | Q3'25 | Q4'25 | Q1'26 | Q2'26 | Q3'26 가이던스 |
|---|---|---|---|---|---|---|
| 175.7 −9.8% | 189.8 −3.9% | 160.1 −21.6% | 189.3 −16.9% | 154.0 −12.3% | 179.0 −5.7% | −3% ~ 0% |
| 13.2% | 16.4%* | 4.2% | 3.8% | 12.6%* | 12.5% | — |
아랫줄은 세그먼트 영업이익률(*손상 제외 기준). 2026년 2분기 내부는 DTC +7.2% / 도매 −17.2% — 크록스 브랜드와 같은 패턴이되 훨씬 극단적입니다.
왜 이렇게 됐나 — 경영진 자신의 진단
2024년 3분기 콜(발표일 주가 −19.2%)에서 리스는 세 가지 자책을 했습니다공시: "우리는 제품을 너무 많이 실어 보냈습니다", 브랜드가 "너무 빨리 성장했습니다", 마케팅이 "맞는 소비자에 집중하지 못했습니다", 그리고 물류센터·통합 지연으로 공격적 투자가 미뤄졌다고. 결론은 이 문장입니다 — "우리가 바라고 기대했던 만큼 되지 않았습니다."
A.5 손상 — 2025년 2분기, 7.37억 달러
| 항목 | 2024-12-31 | 손상액 | 2025-12-31 |
|---|---|---|---|
| HEYDUDE 상표권(비한정 내용연수) | 1,570.0 | (430.0) | 1,140.0 |
| HEYDUDE 영업권 | 710.0 | (307.0) | 403.0 |
| 고객관계(정액상각) | 169.8 | — | 155.8 |
| 합계 | 약 2,450 | (737.0) | 약 1,699 |
"촉발사건은 2025 회계연도 2분기 중 HEYDUDE 브랜드 내부 전망의 하향 조정이었으며, 이는 브랜드를 안정화시켜 성장으로 되돌리는 데 걸릴 것으로 판단되는 기간이 길어졌기 때문입니다. 이는 부분적으로 약한 미국 소비자와 HEYDUDE 브랜드 제품에 대한 관세의 불균형한 영향의 현재 및 예상 영향에 기인하며, 이는 2025 회계연도 2분기에 뚜렷해졌습니다." Crocs, Inc. FY2025 Form 10-K
손상 후 공정가치 평가에 쓰인 핵심 가정은 매출성장 약 8%, EBITDA 마진 약 20%, 할인율 15.0%였습니다공시. 그리고 영업권은 "평가 후 추정 공정가치가 장부가와 같아진" 상태 — 즉 완충이 0이었습니다.
그런데 HEYDUDE는 2023년 이후 어느 해에도 매출성장 8%나 EBITDA 마진 20%를 달성한 적이 없습니다. 2024년 −13.2%/16.7%, 2025년 −13.3%/9.5%, 2026년 가이던스 −4~−2%/약 12%. 아직 16.99억 달러의 장부가가 이 가정 위에 서 있습니다. 2025년 4분기 연례 손상검사에서는 "공정가치가 장부가를 초과"(영업권 완충 10% 초과)해 추가 손상은 없었고 2026년 2분기까지도 없습니다. 그러나 2026년 하반기 성장 전환이 실현되지 않으면 다음 연례 검사가 다시 위험 구간에 들어갑니다. 이것이 이 종목의 단일 최대 회계 리스크입니다.
A.6 소송과 현재 평가
- Carretta v. Crocs, Inc.(델라웨어 연방지법, 제1:25-cv-00096, 2025년 1월 22일 제소, 2025년 12월 15일 수정소장) — 증권 집단소송. 핵심 주장은 HEYDUDE의 2022년 성장이 실수요가 아니라 "제3자 도매상에 대한 의도적 밀어내기(stuffing)"에서 나왔고, 소매 재고조정이 실적을 칠 것을 은폐했다는 것입니다공시.
- 주주대표소송 4건 — 현직 이사·임원 대상, 선관주의의무 위반·방조·부당이득 주장. 회사는 "적극 방어" 입장이며 손실 인식·추정 없음(FY2025 10-K 주석 17).
- 행동주의·매각설 — 공개된 행동주의 캠페인이나 13D는 확인되지 않았습니다. HEYDUDE 매각·분사·전략적 검토에 대한 신뢰할 만한 보도도 없습니다 — 2024년 3분기부터 2026년 2분기 콜까지 어떤 애널리스트도 이를 직접 질문하지 않았습니다확인 불가. 히말라야캐피털(리루)이 수동적 지분을 취득한 사실은 확인되나 이는 가치투자자 신호이지 행동주의가 아닙니다.
| 항목 | 내용 |
|---|---|
| 지불 | 회계상 23.24억 달러 (현금 20.5억 + 주식) |
| 약속 | 2024년 10억 달러 브랜드 · 26%+ 마진 · 즉시 이익 기여 |
| 2024년 실적 | 8.24억 달러 · 16.7% |
| 2025년 실적 | 7.15억 달러 · 9.5%(손상 제외) |
| 2026년 궤적 | 약 6.9~7.0억 달러 · 약 12% |
| 상각 | 7.37억 달러 (취득 무형+영업권의 30%) |
| 누적 이자 | 약 5.35억 달러 |
| 잔여 장부가 | 약 16.99억 달러 — 아직 검증되지 않은 가정 위 |
판정: 지불한 가격 대비 가치를 파괴했습니다. 매출은 클로징 4년 반 뒤 피크 대비 약 30% 낮고, 10억 달러 목표는 도달한 적이 없으며, 상각과 이자를 합치면 12.7억 달러가 이미 사라졌습니다.
다만 반대편도 사실입니다 — HEYDUDE는 지금도 연 7~9천만 달러의 영업이익을 내고, 부채는 정상화됐으며, 회사는 2022년 이후 텀론 15억 달러 상환과 자사주 약 14억 달러를 동시에 해냈습니다. 즉 이 거래는 회사를 위태롭게 하지 않았고, 단지 4년을 낭비했습니다. 그리고 현재 주가(선행 PER 7.8배)는 HEYDUDE에 사실상 0을 매기고 있습니다 — 강세론의 핵심 옵션 가치가 여기 있습니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- FY2023년 이후 유럽·아시아태평양·중남미 매출, HEYDUDE 지역별 매출, 2026년 신발 수량·ASP, 클로그 비중(2023년 이후), 지비츠 매출 — 회사 미공시(아래 14.1 표).
- 6장 표준표의 인건비·기타 판관비 계정과 FY2021~2022 연구·디자인·개발비 — 10-K 미공시 또는 이 판에서 확인하지 못함(n/a 표기).
- 5장 피어 표의 OPM·EV/EBIT — 피어별 1차 자료 미대조(보강 필요 상자).
- 수치 차이: 2026-09-14 판의 「PER(실적) 9.7배」(2차 데이터)와 1차 재계산 TTM PER 9.1배, 「LTM FCF 마진 약 17.3%」와 1차 재계산 17.4%, 「순차입금 15.2억 달러」(리스 포함 2차 데이터)와 1차 차입금 기준 11.37억 달러는 기준 차이입니다. 판단 문장은 그대로 두고 표·타일은 1차 값을 씁니다.
14.1 이 문서가 확인하지 못한 것 — 회사 미공시 항목
| 항목 | 상태와 영향 |
|---|---|
| FY2023년 이후 유럽·아시아태평양·중남미 매출 | 2023년 4분기 세그먼트 통합으로 공시 자체가 중단. 어떤 자료에도 존재하지 않습니다. 2장의 국가별 서술이 전부 콜 구두 언급에 의존하는 근본 원인 |
| HEYDUDE의 지역별 매출 | 어느 연도에도 미공시. 사실상 미국 브랜드라는 것은 경영진 화법상의 추론 |
| 2026년 신발 판매수량·ASP | 2026년 10-Q 핵심지표 목록에서 삭제. 금액 기여(ASP +7,240만 / 물량 −8,620만)만 제시되며, 절대 수량은 2027년 2월 10-K까지 확인 불가 |
| 클로그 비중(2023년 이후) | FY2022의 77%가 마지막 공시치. 흔히 인용되는 "75~80%"는 제3자 추정. 이 문서의 72~77% 역시 역산값 |
| 지비츠 매출·부착률·매출총이익률 | 회사가 단 한 번도 공시하지 않음. "연 2.5억 달러", "구매자의 4분의 3이 함께 구매", "고객가치 2배"는 전부 언론 보도. 지비츠의 마진 기여도를 정량화할 방법이 없습니다 |
| 직업·의료·요식 수요의 비중 | 「워크」 카테고리 분리 공시 없음. 「패션 리스크 없는 설치기반」 논거의 크기를 측정할 수 없습니다. 키즈 비중도 동일 |
| 중국·인도네시아·인도·캄보디아 개별 생산 비중 | 10-K는 베트남만 수치화. 나머지는 국가명 나열뿐 |
| 순수 자사몰 매출 | 「디지털 매출 37.8%」는 마켓플레이스·이커머스 도매 포함 정의. 자사몰 단독 수치는 없음 |
| SKU 수 (2014~2018 축소 규모 포함) | 검증 가능한 앵커는 2005년 11모델·1,100 SKU와 2007년 약 250스타일뿐. "300개에서 소수 핵심으로" 같은 구체 수치는 어느 공시에도 없음 |
| 2025~2026년 감원 규모 | "조직 단순화"·"현장 인력 감축"이라는 표현과 2025년 1,400만 달러 관련 비용만 공시. 인원수·정식 구조조정 프로그램 규모는 없음 |
| 2024-12-31 회사 공표 레버리지 | 보도자료·10-K 어디에도 없음. 2023년까지는 분기마다 밝혔으나 이후 콜 구두 언급으로만 남음 |
| 세그먼트별 물류비 | 미공시. 6.3절의 켤레당 약 $3.1 안분은 필자의 매출 비례 가정 |
| FY2022 세그먼트별 매출원가·판관비 | 세그먼트 비용 공시는 ASU 2023-07에 따라 FY2023부터 시작. FY2022 세그먼트 매출총이익률 56.3%/40.8%는 회사가 밝힌 bp 변동에서 역산한 값 |
| 마케팅비의 목표 비율 | 경영진이 목표치를 제시한 적 없음. 절대금액·비율의 사후 공시만 존재 |
| DTC 동일점포 매출(컴프) | 크록스는 컴프를 공시하지 않습니다. DTC 매출 증감률만 제시 — 신규 출점 효과와 기존점 성과를 분리할 수 없습니다 |
| 크록스의 신발 시장점유율 | 신뢰할 만한 제3자 시계열을 찾지 못함. 경영진 언급도 "점유율을 얻을 위치에 있다"는 희망 표현뿐 |
| 「Crocs」 구글 트렌드 | 검증 가능한 원데이터를 얻지 못했습니다. 본 문서는 구글 트렌드 기반 주장을 일절 하지 않습니다 |
| 2025년 12월 5,400만 달러 관세 소송과 7,000만 달러 환급 추정의 관계 | 공시상 명시적으로 연결되지 않음 |
| 2002년 보트쇼 판매 족수 | 200족 대 1,000족으로 자료가 충돌하며, SEC 서류에는 보트쇼 언급 자체가 없습니다. 2002년 11월이라는 시점만 확실 |
| 행동주의·HEYDUDE 매각 검토 | 13D·공개 캠페인·신뢰할 보도 모두 미발견. 단 이는 「없음의 확인」이 아니라 「발견하지 못함」입니다 |
14.2 수치가 엇갈리는 지점과 채택 기준
- 2008년 순손실 — 2009년 2월 보도자료 (183.6)백만 vs 감사받은 10-K (185.1)백만. 후자 채택.
- 2008년 주가 저점 — $0.79(2차 자료) vs $0.94(매크로트렌즈). 후자 채택, 전자 병기.
- 2022년 영업이익 — 회사 보도자료 850.8백만 vs 데이터벤더 851~885.6백만. 회사 수치 채택.
- HEYDUDE 2022년 매출 — 보고치 895.9백만(2/17~12/31)과 인수 전 포함 986.2백만은 다른 숫자입니다. 이 문서는 둘을 명시적으로 구분했고, 「피크」 판정에는 후자를 씁니다.
- 지비츠 언아웃 — 최대 1,000만 달러(회사 보도자료) vs 2,000만 달러(2차 자료). 전자 채택.
- 크로슬라이트 배합 완성 시점 — 2000년(FY2008 10-K) vs 2001년(2차 자료). 10-K 채택.
- 관세 비용 추정치 — 1,100만(2025-02) → 1.3억(2025-05) → 9,000만(2025-08) → 8,000만 달러(2026-02)로 계속 바뀌었습니다. 이는 회사가 말을 바꾼 것이 아니라 정책이 바뀐 것이므로, 시점별로 전부 병기했습니다.
- 2026년 2분기 실적발표 날짜 — 보도자료·다수 매체는 2026-07-30, 일부 트랜스크립트 사이트는 08-07로 표기. 07-30 채택.
- Q1 2026 영업이익률 — 자료에 따라 21.8%(GAAP)와 22.3%(조정)가 섞여 인용됩니다. 본 문서는 조정 기준만 사용했습니다.
- 파이퍼샌들러 2025년 봄 순위 — 직접 공표치가 아니라 2025년 가을 보고서의 "봄 대비 유지" 문구에서 역산했습니다추정.
- 「세계 최대 신발 IPO」 — 널리 인용되나 1차 출처를 찾지 못했습니다. 조달액 약 2.079억 달러만 확정치로 사용했습니다.
- 블랙스톤의 총수익률 — 회사가 공시한 적 없습니다. 이 문서는 2배 이상이라는 산술적 추정만 제시했고 정확한 IRR은 제시하지 않습니다.
- 스케처스 — 2025년 3G캐피털에 인수돼 FY2024가 마지막 공개 회계연도입니다. 피어 표에 그대로 남기되 시점을 명시했습니다.
14.3 이 문서가 Brief의 전제를 수정·보완한 지점
| Brief의 서술 | 본 문서의 교정·보완 |
|---|---|
| 베트남 소싱 47% 집중 | FY2025 크록스 브랜드 베트남은 45%. 47%는 FY2023의 최대 제조사 비중. 더 중요한 위험은 제조사 2곳 = 생산의 73% |
| 관세 역풍 연 9,000만 달러 | 2026년 2월 콜에서 8,000만 달러로 하향. 그리고 2026-02-20 대법원 IEEPA 무효 판결로 약 7,000만 달러 환급 자격(2,000만 수령, 3분기 인식) — 가이던스 미포함 |
| 마진 원인 = 크로슬라이트 + 지비츠 | 크로슬라이트는 맞으나 증명 방식이 다릅니다 — 같은 회사 안 HEYDUDE와의 1,650bp 격차가 증거. 그리고 매출원가 내 물류비 4.88억 달러(매출의 12.1%)를 걷어낸 제품 마진은 약 70%. 지비츠의 마진 기여는 공시 자체가 없어 검증 불가 |
| HEYDUDE 매출이 10억 달러에 도달한 적 없음 | 정확히는 인수 첫 해가 피크. 인수 전 구간 포함 CY2022 9.862억 달러가 최고치이며 이후 4년 연속 감소 |
| HEYDUDE 잔여 무형자산 17.3억 달러 | 정확히 16.99억 달러(상표권 11.40억 + 영업권 4.03억 + 고객관계 1.56억). 그리고 손상 평가의 전제가 매출성장 8%·EBITDA 20%였다는 사실이 이 잔여분의 위험도를 규정합니다 |
| 52주 저점 대비 70% 반등으로 안전마진 축소 | 2026-09-11 종가 $112.48, 52주 $73.21~$141.28. 저점 대비 +53%, 사상 최고 $180.57 대비 −38%, 52주 수익률 +38.6% |
| 「해자 B+ / 관망(매수 편향)」 | 본 문서는 등급을 재산정하지 않되, 한 가지를 덧붙입니다 — 이 회사의 해자는 브랜드가 아니라 공법과 유통 통제력이며, 브랜드 쪽 해자는 미국에서 이미 축소 중입니다(5장). 자기자본에서 무형을 빼면 유형자기자본이 음수라는 점도 안전마진 판단에 반영돼야 합니다 |
| (Brief에 없던 항목) | 증권 집단소송 Carretta v. Crocs(D. Del. 1:25-cv-00096, 2025-01-22)와 주주대표소송 4건, 18개월 사이 CFO 2회 교체, 2026년 3분기부터의 DTC/도매 수익인식 변경 |
1차 자료
표준 재무표·배수 계산에 쓴 XBRL 뷰어 — FY2025 10-K 손익계산서(R3) ↗ · FY2025 10-K 현금흐름표(R8) ↗ · FY2025 10-K 주석 1 마케팅비·연구개발비(R44) ↗ · FY2025 10-K 세그먼트(R85) ↗ · FY2022 10-K 손익계산서(R3) ↗ · FY2022 10-K 현금흐름표(R8) ↗ · FY2022 10-K 주석 1(R43) ↗ · Q2 2026 10-Q 손익(R2) ↗ · Q2 2026 10-Q 재무상태표(R4) ↗ · Q2 2026 10-Q 현금흐름(R7) ↗ · Q2 2026 10-Q 표지(R1) ↗ · Q1 2026 10-Q 손익(R2) ↗ · Q1 2026 10-Q 현금흐름(R7) ↗ · Q3 2025 10-Q 손익(R2) ↗ · Q3 2025 10-Q 현금흐름(R7) ↗ · Q2 2025 10-Q 손익(R2) ↗
1차 자료 — SEC 제출서류
FY2025 10-K · FY2024 10-K · FY2023 10-K · FY2022 10-K · FY2021 10-K · FY2018 10-K · FY2017 10-K · FY2014 10-K · FY2013 10-K · FY2008 10-K(계속기업 의견) · FY2005 10-K · S-1(2005-08, 폼크리에이션스 인수가). 분기: Q2 2026 10-Q · Q1 2026 10-Q · Q3 2025 10-Q · Q1 2022 10-Q(인수 직후 부채) · HEYDUDE 클로징 8-K.
회사 보도자료 · 실적발표
2026년 2분기 · 2026년 1분기 · FY2025 · 2025년 1분기(가이던스 철회) · 2025년 2분기(손상) · 2025년 3분기 · FY2024 · FY2023 · FY2022 · FY2021 · FY2020. 과거: IPO 가격결정(2006-02-08) · 지비츠 인수 · 블랙스톤 투자(2013-12-29) · 블랙스톤 클로징·이사회 재구성 · Come As You Are(2017-04-03) · LiteRide 출시 · HEYDUDE 인수 발표 · 인수 발표 콜 트랜스크립트 · 살레 벰버리 계약 연장 · 경영진 페이지.
실적발표 콜 트랜스크립트
2026년 2분기 · 2026년 2분기(Investing.com) · 2025년 4분기 · 2025년 2분기 · 2021년 4분기.
브랜드 이미지 · 소비자 조사
TIME 「역대 최악의 발명품 50선」(2010-05-27) · 크리스천사이언스모니터(2007-08-22, ihatecrocs.com) · Salon(2009-07-27, 붕괴 회고) · Know Your Meme(페이스북 그룹) · 팀 건 인터뷰(2008) · 빅토리아 베컴(2021-04) · Slate(2020-09, 로빈 기번 인용) · Fortune(발렌시아가 2017-10-02) · Highsnobiety(협업 연표). 파이퍼샌들러: 2023년 봄 원문 PDF · 2023년 가을 · 2024년 가을 · 2025년 가을 · 연례 전환 공지(2026-04-22). CivicScience(2023-04-10) · YouGov UK · Morning Consult(2022).
업계·애널리스트·소송
CNBC(2021-12-23, 인수 방어) · Nasdaq/TipRanks(애널리스트 반응) · SGB Media(2024년 3분기, 리스의 자책) · SGB Media(2026년 2분기) · Bloomberg Law(증권 집단소송) · Retail Dive(회색시장 정리) · Retail Dive(2017 매장 160개 폐쇄) · CBS News(2018 공장 폐쇄) · CBS News(2009 대량 감원) · Holland & Knight(2026-02 IEEPA 판결 해설) · BizWest(2025-12, 5,400만 달러 환급 소송) · Apparel Resources(인도 Tier-1) · Sherwood News(지비츠 연 2.5억 달러) · Quartr(제품사 종합) · 스케처스 3G캐피털 인수 완료.
피어 재무
Nike FY2026 10-K · Deckers FY2026 10-K · Skechers FY2024 10-K · On Holding FY2025 20-F · Birkenstock FY2025 20-F · adidas 2025 연차보고서.
시장 데이터
stockanalysis.com · Macrotrends 주가 이력 · Yahoo Finance 과거 시세 API. 시장 데이터는 2026-09-11 종가 기준이며, 이 문서 작성 시점(2026-09-14)까지의 등락은 반영돼 있지 않습니다.
기준 Brief
xienaresearch.com — Crocs, Inc. (CROX) 개별종목 Brief. 본 문서는 그 Brief의 후속 보조 리서치이며, 14.3절에 전제 수정 지점을 명시했습니다.
사진: Wikimedia Commons(CC BY-SA 4.0 · CC BY 2.0) — 각 캡션에 작성자·라이선스 표기.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · 2장 부문표, 7장 재무상태표, 9장 1차 배수표, 용어집, 사진 3장 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·6·7·9·10·12·13장) |
| 원본 | 2026-10-06 | 원 계열 A-aux · 보강 전환 · 사이트 게시일(문서 헤더의 작성 기준은 1판 2026-09-14) |
본 문서는 공개된 공시·보도·2차 자료만을 근거로 작성한 보조 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 작성자는 투자자문업자가 아니며, 이 문서의 어떤 문장도 투자 자문으로 해석되어서는 안 됩니다. 추정 표시된 수치는 제3자 조사기관의 값이거나 필자의 역산·가정에 기반하므로 실제와 다를 수 있습니다. 특히 크록스가 2023년 지역 세그먼트, 2026년 신발 수량·ASP 공시를 순차적으로 중단했고 2026년 3분기부터 채널 수익인식 기준을 변경하기 때문에, 이 문서의 지역·수량·채널 서술은 상당 부분 회사의 구두 언급과 필자의 역산에 의존합니다. 투자 판단과 그 결과는 전적으로 투자자 본인에게 귀속됩니다.
Crocs, Inc. (CROX · NASDAQ) — 제품史 · 지역별 매출 · 마진구조 · 브랜드 이미지 · HEYDUDE 편 · 1판 2026-09-14 · FY2025 확정 + 2026년 2분기(2026-07-30 발표) 기준
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.