0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
CoStar Group은 마진 구조도, 경쟁 강도도, 고객도 전부 다른 네 사업을 한 손익계산서에 담고 있습니다 — 상업용 부동산 전문가용 데이터 단말기 CoStar Suite(고정 월 구독), 매물 단위로 노출을 파는 LoopNet, 5세대 이상 임대 건물에 광고를 파는 Apartments.com, 리스팅 에이전트에게 구독을 파는 적자 신사업 Homes.com. FY2025 매출 $32.47억 중 상업용 세그먼트가 $17.87억(55%), 주거용이 $14.60억(45%)이고 공시, 세그먼트 조정EBITDA는 상업용 +$6.72억 대 주거용 −$2.30억입니다 공시.
최신 분기(2026년 2분기) 매출은 $9.25억으로 전년 대비 +18.4%, GAAP 영업이익은 $0.76억으로 전년 −$0.27억에서 흑자로 돌아섰고 조정EBITDA는 $1.84억입니다 공시. 최근 4개 분기(TTM) 기준으로는 매출 $35.56억, 영업이익 $0.77억으로 GAAP 영업이익률 2.2%에 그치는 반면 TTM 조정EBITDA $6.07억이고 계산, 그 간극의 대부분은 Homes.com 마케팅·인건비와 FY2025에 $1.94억(FY2024 $0.89억)으로 늘어난 주식보상, 인수 자산 상각입니다. TTM 영업현금흐름 $4.97억에서 캠퍼스 취득을 포함한 CAPEX $2.70억을 빼면 FCF는 $2.27억 계산. 현금은 2024년 말 $46.81억에서 Matterport·Domain 인수와 자사주 매입($5.00억, FY2025)을 거쳐 2026년 6월 말 $12.66억으로 줄었고, 장기차입금 $9.94억을 빼면 순현금은 $2.72억입니다 계산.
2026-08-04 종가 $29.82, 시가총액 $120.8억에서 TTM 기준 PER 163배, P/FCF 53.2배, EV/TTM 조정EBITDA 19.5배입니다 계산. 1월 초 35.5배이던 EV/2026E 조정EBITDA가 14.7배로 내려앉았는데, 같은 기간 2026년 EBITDA·EPS 가이던스는 오히려 올라갔습니다. 2026-08-05 판의 결론은 이렇습니다 — "CoStar는 '훌륭한 사업 두 개(CoStar Suite·Apartments.com)를 담보로 잡고, 구조적으로 이길 근거가 가장 약한 싸움(Homes.com)에 40억 달러를 거는 회사'입니다." 그리고 "Florance가 손을 들 것"에 베팅하는 것은 승산이 낮은 촉매이며, 이 문서는 매수·매도 의견이 아닙니다.
한눈에 보는 핵심 지표
CoStar는 "훌륭한 사업 두 개(CoStar Suite·Apartments.com)를 담보로 잡고, 구조적으로 이길 근거가 가장 약한 싸움(Homes.com)에 40억 달러를 거는 회사"입니다. 기존 사업의 해자는 데이터 자체가 아니라 30년치 자체 조사 인력 + 갱신을 어렵게 만든 계약 구조 + 경쟁사 접근 차단의 결합이고, 이 결합은 미국 상업용 부동산이라는 특수한 시장 밖에서는 아직 한 번도 재현된 적이 없습니다(유럽 14년, 매출 비중 5% 미만, 적자). Homes.com은 그 해자의 세 요소 중 어느 것도 갖지 못한 채 Zillow와 싸우고 있습니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
본문에서 추정 은 공시된 값이 아니라 제가 계산·역산한 값, 미검증 은 1차 출처로 확인하지 못한 값입니다. CoStar는 2025년 4분기에 보고 세그먼트를 지역 기준(북미/해외)에서 제품 기준(상업용/주거용)으로 바꾸면서 Homes.com 단독 지표와 해외 부문 손익 공시를 중단했습니다. 그래서 이 리포트의 상당 부분은 "공시가 끊긴 자리를 어떻게 메울 것인가"에 대한 이야기이기도 합니다.
핵심 논지 5줄
- 기존 사업의 가격결정력은 "매년 올린다"가 아니라 "계약서에 CPI 연동 인상 조항이 박혀 있다"입니다. CoStar 표준 약관은 1년 자동갱신 + 만료 60일 전 서면 통지가 없으면 자동 연장 + CPI 상승률만큼 자동 인상입니다. 즉 물가 이상의 인상은 고객의 이의제기권을 발동시킵니다. 이 회사의 실제 성장은 가격이 아니라 좌석 수·모듈 수에서 나옵니다.
- 진짜 해자는 "경쟁사가 우리 고객의 데이터를 못 보게 막는 계약 조항"입니다. 그리고 2025년 6월 제9연방항소법원이 CREXi의 반독점 반소를 되살렸고, 2026년 3월 미 대법원이 CoStar의 상고를 기각했습니다. 이 조항이 무효화되면 89~93%의 갱신율을 떠받치던 비(非)제품적 지지대가 사라집니다. 시장은 이 리스크를 거의 가격에 반영하지 않았습니다.
- 침투율은 "높다"가 아니라 "모른다"가 정답입니다. CoStar는 단 한 번도 자사 점유율을 공시한 적이 없고, 공개된 유일한 점유율 숫자(정보 90%·리스팅 90%·경매 95%)는 CREXi가 소송에서 주장한 수치입니다. 반대로 확실한 것은 가입자 수 32.7만 명(+19%)의 상당 부분이 STR 호텔 고객을 CoStar 플랫폼으로 갈아끼운 회계적 착시라는 점입니다.
- 해외확장은 ROIC가 나오지 않습니다. 프랑스 2012년·영국 2013년 진출 후 14년째, 해외 매출은 FY2024 $1.36억(전사 5.0%)에 EBITDA −$5,850만이었습니다. 그리고 2025년 4분기, 하필 Domain 인수를 종결한 그 분기에 지역별 세그먼트 공시를 폐지해 해외 손익을 볼 수 없게 만들었습니다. 전사 ROIC는 2019년 13.8% → 2024년 0.1% → 2025년 −0.5%이며, 2022년 이후 증분투하자본 48억 달러의 증분 ROIC는 −7.7%입니다.
- Homes.com의 "회원 수 급증"은 상당 부분 가격 인하였습니다. 회원당 월 매출은 2024년 3분기 약 $540 → 2026년 2분기 $265로 절반이 됐습니다추정·회사 공시치와 교차확인됨. 회원 수는 3.4배 늘었지만 매출은 1.7배 늘었습니다. 즉 제품이 팔린 게 아니라 가격이 내려간 것이고, 그래서 2026년 5월 신규 고객 가격 인상과 3분기 Platinum 티어 출시가 진짜 시험대입니다.
Q. 신사업 투자는 24년부터인데 왜 주가는 26년 1월부터 폭락했나?
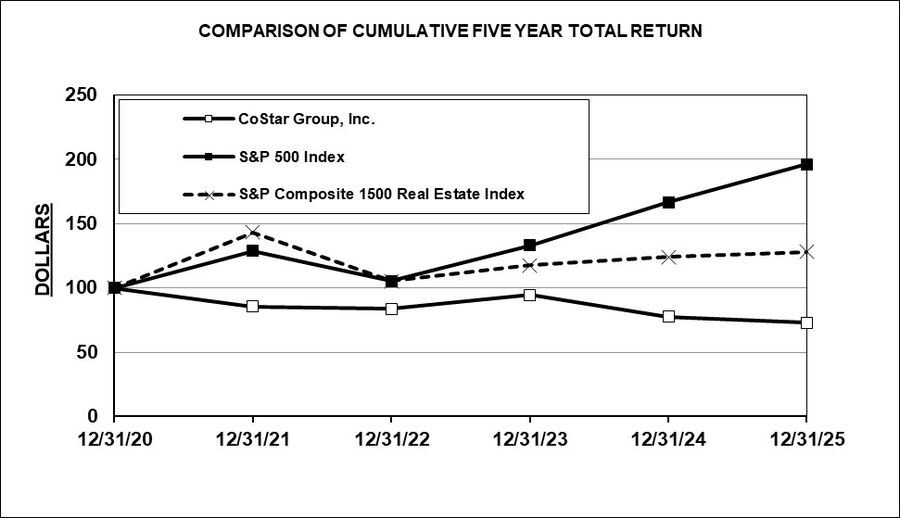
A. 전제가 반만 맞습니다. 주가는 이미 2024년 3월 사상 최고가($100.38 장중) 이후 2년간 상대적으로 벌을 받고 있었습니다 — 10-K의 5년 수익률 그래프가 증거입니다. 2020년 말 $100을 넣었다면 2025년 말 CSGP는 $72, S&P 500은 $196이었습니다. 강세장에 참여하지 못하는 방식으로 처벌받고 있었기 때문에 절대 주가 차트에서는 안 보였을 뿐입니다.
26년 1월에 새로 바뀐 것은 "지출"이 아니라 "지출의 만기"였습니다. 2026년 1월 7일, 회사는 사상 처음으로 Homes.com 손익분기 시점을 2029년 말 / EBITDA 흑자 2030년이라고 날짜로 못 박았습니다. 시장은 2026~27년 변곡을 모델링하고 있었습니다. 동시에 그동안 "핵심사업 + 현금 50억 달러 + Homes.com 공짜 옵션"이라는 밸류에이션 프레임을 지탱하던 현금이 사라졌습니다(Matterport $16억, Domain $19억으로 소진: $46.8억 → $16.3억). 여기에 2월 3일, CoStar와 무관한 외생 충격이 겹쳤습니다 — AI가 구독형 데이터 사업을 잠식한다는 공포로 Gartner −20.9%, Thomson Reuters −15.7%, CoStar −15.4%가 같은 날 벌어졌습니다. 이것이 이번 사이클 최대 낙폭일입니다.
1무엇을 파는가 — 제품과 사업모델
CoStar를 하나의 회사로 보면 아무것도 이해되지 않습니다. 마진 구조도, 경쟁 강도도, 고객도 전부 다른 네 개의 사업이 하나의 손익계산서에 섞여 있고, 2025년 4분기 세그먼트 개편은 그 섞임을 더 심하게 만들었습니다.
1.1 이 회사를 이해하는 가장 중요한 한 장
1.2 CoStar Suite — 파는 것의 실체
CoStar Suite는 "부동산 검색 사이트"가 아니라 미국 상업용 부동산의 등기부등본 + 실거래가 + 임대차 조건 + 소유자 추적을 한 화면에 모아둔 전문가용 단말기에 가깝습니다. 블룸버그 터미널의 상업용 부동산 버전이라고 생각하시면 정확합니다.
| 모듈 | 내용 |
|---|---|
| Properties | 오피스·물류·리테일·다세대·호텔·학생주거·토지, 임대/매매, 과거 이력, 사진, 평면도 |
| Leasing | 임대차 실거래 비교(lease comps), 현금흐름 분석, 임대인/임차인 양방향 뷰 |
| Sales / Tenants / Owners | 매매 실거래 비교, 임차인 프로필, 실소유자(true owner) 추적 |
| Markets | 시장 전망·예측 |
| STR Benchmarking | 호텔 객실점유율·ADR·RevPAR 벤치마킹 (구 STR, 2024년 CoStar 플랫폼으로 이관) |
| Debt Solutions (Lender) | 대출기관용 포트폴리오 감시·스트레스테스트·CECL. 2026년 1분기 매출 $1억 돌파, 금융기관 500곳+ |
| REM / Visual Lease | 기업용 임대차 관리 SaaS. 기업 고객 2,000곳+, 포춘 500의 절반 이상 |
회사 자체 주장(costar.com/campaign/brokers, 2026-08-05 접속): 추적 물건 800만 건, 활성 매물 97.6만 건, 임대차 비교 1,500만 건, 매매 비교 500만 건, 임차인 프로필 700만 건, 실소유자 레코드 200만 건 (미국·영국·캐나다 기준).
1.3 CoStar Suite 요금 구조 — 여기가 이 회사의 진짜 설계도입니다
FY2025 10-K 원문: "구독형 라이선스 계약으로 제공되며 일반적으로 자동 갱신되고, 대다수가 최소 1년 기간입니다. 사용량이나 클릭 수가 아니라 고정 월 구독료를 부과합니다. 요율은 사이트 수, 사용자 수, 조직 규모, 고객의 사업 초점, 지리적 위치, 보고·분석 대상 물건 수, 구독 서비스의 종류와 개수에 따라 결정됩니다."
- 자동갱신 + 60일 사전통지 — "최소 60일 전에 서면 비갱신 통지를 하지 않으면 1년씩 자동 연장". 해지 통지는
cancel@costar.com으로. 미국 이용자 리뷰에서 가장 많이 지적되는 불만 1위입니다.리뷰 근거 - CPI 연동 자동 인상 — "직전 12개월 CPI 상승률만큼 라이선스료를 인상할 수 있다". CPI 초과 인상 시에는 고객에게 60일 이의제기·해지권이 발생합니다. → 매년 MD&A에 반복되는 "inflation-based price increases"라는 표현의 정체가 이것입니다. 즉 구조적 가격결정력은 대략 CPI(2~3%)까지이고, 그 이상은 계약상 마찰을 발생시킵니다.
- 경쟁사 배제 조항 — "라이선시가 CoStar의 직·간접 경쟁자이거나, 라이선스 콘텐츠의 일부를 경쟁자에게 제공하는 경우 사용 금지". 여기에 좌석별 ID·동시접속 감시·감사권까지 결합됩니다. 이 조항이 뒤에서 다룰 반독점 소송의 핵심 표적입니다.
실제 가격대 — 회사는 공시하지 않으며, 아래는 전부 3자 자료입니다
| 출처 | 계약 금액 | 비고 |
|---|---|---|
| PriceLevel (검증된 실계약 1건) | 연 $40,000 | All Markets, 3 사용자. 정가 $71,000에서 44% 할인. 2022년 1분기 개시 |
| Vendr 구매자 가이드 | 평균 연 $15,130 (범위 $3,000~$23,000) | 표본 3건 내외로 매우 얇음미검증 |
| 사용자 후기 블로그 | 단일 시장 월 $350~550 / 전국 월 $1,000~1,400 | 1차 확인 불가미검증 |
| 역산치 | 가입자 1인당 연 약 $4,120 | Q2 2026 매출 $337M×4 ÷ 32.7만 가입자추정 |
여기서 읽어야 할 것: 정가 $71,000에 44% 할인이 붙었다는 단일 사례는 정가표가 협상의 출발점일 뿐이라는 뜻입니다. 1인당 연 $4,120이라는 역산치와 실계약 $40,000(3인)의 간극도 같은 이야기를 합니다 — 대형 브로커리지는 대량 할인, 소형 고객은 정가. 이는 "무조건적 가격결정력"보다는 "고객 규모별 차별 가격 능력"에 가깝습니다.
1.4 LoopNet — "구독"이 아니라 "광고"입니다
CoStar Suite가 공급 측(브로커가 데이터를 산다)이라면 LoopNet은 수요 측(브로커가 노출을 산다)입니다. 과금 단위도 사람이 아니라 물건 하나(listing)입니다.
| 티어 | 검색 순위 | 주요 포함 사항 | 최소 기간 |
|---|---|---|---|
| Diamond | 1순위 | Platinum 전부 + HD 영상 + 드론 항공촬영 + 검색결과에 브로커 이름·사진 + CoStar 추가 노출 | 6개월 |
| Platinum | 2순위 | Gold 전부 + 웹 전역 리타게팅 광고 + CoStar 뉴스레터 게재 + 검색결과 브로커 사진 | 6개월 |
| Gold | 3순위 | Silver 전부 + 항공·건축 촬영 + 전담 마케팅 어드바이저 + Matterport 3D 투어 + 이메일 마케팅 | 6개월 |
| Silver | 4순위 | 소유자 브랜딩, 검색결과 브로커리지 로고, 전단·이메일 도구, 제휴 마켓플레이스 신디케이션, 무료 CoStar 매물보다 상위 노출 | 3/6/12개월 |
1.5 LoopNet — 2024~2026년의 진짜 변화: 자산기반 가격제(asset-based pricing)
이것이 최근 2년간 CoStar에서 벌어진 가장 성공적인 가격 실험이자, 기존 사업에 대한 가장 중요한 최신 정보입니다.
| 시점 | 경영진 발언 / 결과 |
|---|---|
| Q4 2024 | 일률 요금제를 폐기하고 자산 가치별 차등 요금 도입. "그 대폭 인상된 가격표에서 98%가 갱신했다" |
| Q2 2025 | 상반기 신규수주 +345% YoY, 사상 최대 상반기. "매물당 수익화 상승" |
| Q1 2026 | 2026년 3월 미국 전 시장 적용 완료. 결과: 월 $300 이상 Silver 매물 +650%, 월 $40 미만 매물 +1,100% |
| Q2 2026 | "저가 매물에서 채택이 확산 중" |
$300 이상 매물이 6.5배, $40 미만 매물이 12배 늘었다는 것은 중간이 사라지고 양극단이 커졌다는 뜻입니다. 고가 자산에는 훨씬 비싸게 받고, 동시에 지금까지 광고를 안 하던 소형 자산의 롱테일을 초저가로 신규 편입했습니다. 성장률이 이를 증명합니다 — LoopNet: FY2024 +6% → FY2025 +11% → 1H2026 +15.4%, Q4 2025는 +17%로 2021년 이후 최고. 영업인력도 191명(Q2 2025)→225명(Q2 2026), 2026년 중 80명 추가 계획. 경영진은 "곧 연 20%+ 성장 복귀 가능"이라고 말합니다.
투자 시사점: LoopNet은 CoStar가 여전히 가격 실험을 통해 두 자릿수 재가속을 만들어낼 수 있다는 증거이고, 동시에 그 여력이 그동안 활용되지 않고 있었다는 증거이기도 합니다. 역산 매물당 연 매출은 약 $1,300~1,500(월 $110~125)추정으로, 아직도 Silver 비중이 압도적입니다. 즉 상향판매 여지가 남아 있습니다.
1.6 Apartments.com — 최고의 자산, 사업 구조와 요금
CoStar 역사상 가장 성공한 자본배분입니다. 그리고 지금 가장 중요한 균열이 생기고 있는 곳이기도 합니다.
돈을 내는 쪽: 5세대 이상 건물의 소유주·관리회사. 5세대 미만은 무료 등록입니다 — 이 선이 상업화의 경계선이고, 동시에 뒤에서 볼 Zillow 대비 구조적 약점의 출발점입니다. 과금 단위는 세대 수나 리드 수가 아니라 건물 하나(rooftop)입니다.
| 티어 | 노출 배수 | 사진 (제작/총) | 가상투어 |
|---|---|---|---|
| Diamond Plus | +1000% | 무제한 고해상도 | 40개 (6개 제작) · "극히 제한적 판매" |
| Diamond | +300% | 30 / 무제한 | 20개 (6개 제작) |
| Platinum Plus | +150% | 30 / 55 | 8개 (4개 제작) |
| Platinum | +100% | 30 / 50 | 4개 (2개 제작) |
| Gold Plus / Gold | +70% / +33% | 체감 | 체감 |
| Silver Plus / Silver | +5% / 기준 | ~25 / ~20 | 없음 |
Platinum 이상에는 세대별 가격·평면도, Matterport 3D, TikTok·Meta 리타게팅, 이메일 캠페인, 통화 녹음, 렌트 비교·리드 성과 리포트(CoStar Market Advantage), 50개 이상 PMS 연동이 포함됩니다. 전 티어가 최소 6개 사이트(Apartments.com, ApartmentFinder, ForRent, ApartmentHomeLiving, AFTER55, Apartamentos 등)에 동시 노출됩니다.
정가는 공개되지 않습니다. 소형 물건 기준 월 $199(3개월 최소), 월 $99(소도시) 같은 이용자 제보만 존재합니다.미검증
1.7 Homes.com — 무엇을 파는가: Zillow와 정확히 반대되는 설계
| Zillow Premier Agent | Homes.com "Your Listing, Your Lead" | |
|---|---|---|
| 매물 페이지에 노출되는 사람 | 그 ZIP코드 광고를 구매한 매수측 에이전트 — 대개 매물을 따낸 에이전트가 아님 | 그 매물을 수임한 리스팅 에이전트의 이름·사진·연락처 |
| 문의(리드)를 받는 사람 | 광고주(= 경쟁 에이전트) | 매도인 자신의 에이전트 |
| 과금 방식 | 리드 판매 — 노출점유율 경매, 또는 Flex/Preferred 모델에서 거래 성사 시 수수료의 35~40% | 구독 — 에이전트 1인당 정액 (평균 연 ~$3,400) |
| 매도인에게 하는 말 | — | "다른 포털은 당신의 매물을 미끼로 써서 경쟁 에이전트와 경쟁 매물의 리드를 만든다" |
주 고객은 브로커리지도 매수측 에이전트도 아닌, "매물을 수임한 개별 에이전트 본인"입니다. 구독료를 개인이 내고, 세일즈 논리는 개인의 수수료 소득입니다. CoStar의 논리는 ① 리스팅 에이전트가 포털이 필요로 하는 재고를 통제하므로 그와 이해를 정렬시키는 편이 낫고, ② 리드 구매자는 리드 품질이 떨어지면 이탈하지만 리스팅 에이전트는 수임을 따내기 위해 매년 갱신하며, ③ 회원은 비회원 대비 수임을 58~62% 더 많이 따낸다(회사 주장, 대조군 미공개)는 것입니다.
제품 라인 (2026년 2분기 기준)
- Membership — 연간 구독. 에이전트 디렉터리 상위 노출, 동네·학군 페이지 프로필, 본인 전 매물에 확장 프로필, 검색결과 대형 카드, 리타게팅.
- Boost — 개별 매물 단건 프로모션. 무료 Matterport 3D + 대화형 평면도 포함. 2025년 7월부터는 에이전트가 아니라 매도인 본인에게 직접 우편 DM을 보내 "당신 집을 Boost 하라"고 판매하기 시작했습니다 — 고객 정의의 확장입니다.
- Platinum — 2026년 3분기 출시 예정. 검색·동네 페이지 상위 노출 + 소셜 마케팅 + 전문 사진·드론·Matterport 전부 포함. 가격은 "표준 리스팅의 배수"라고만 언급. 이것이 현재 시점 최대의 시험대입니다.
- 신축 광고 — 2025년 8월 개시. 건설사 663곳(신축 활동의 약 75%)과 데이터 피드 계약. 2026년 Zonda 인수 예정(하반기).
- Homes.com Ai — 2026-02-17 출시. 회사 주장: AI 사용자는 체류 17~18분(비사용자 4:32), 검색 3~4배, 리드 7배.
2매출 구성 — 제품·지역·고객
상업용 55%·주거용 45%. 다만 주거용 안에서 현금을 버는 Apartments.com과 돈을 태우는 Homes.com이 한 숫자로 묶여 있다는 점이 핵심입니다.
| 부문 | FY2023 | FY2024 | FY2025 | 비중 | 세그먼트 조정EBITDA (마진) |
|---|---|---|---|---|---|
| CoStar (Suite·STR·Lender·REM) | 1,096 | 1,156 | 1,259 | 38.8% | 상업용 합계 기준 → |
| LoopNet | 265 | 282 | 312 | 9.6% | |
| 기타 상업용 (Matterport·Ten-X·BizBuySell 등) | 82 | 77 | 216 | 6.7% | |
| 상업용 부동산 세그먼트 | 1,443 | 1,515 | 1,787 | 55.0% | 672 (37.6%) |
| 주거용 부동산 세그먼트 (Apartments.com·Homes.com·Domain·OnTheMarket 등) | 1,012 | 1,221 | 1,460 | 45.0% | −230 (−15.8%) |
| 합계 | 2,455 | 2,736 | 3,247 | 100% | 442 (13.6%) |
| 항목 | 상업용 FY2023 | FY2024 | FY2025 | 주거용 FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|---|
| 인건비 (Personnel) | 608 | 622 | 861 | 429 | 577 | 696 |
| 마케팅 (Marketing) | 92 | 64 | 77 | 468 | 795 | 771 |
| 일반관리 (G&A) | 266 | 310 | 369 | 202 | 245 | 303 |
| 세그먼트 EBITDA | 477 | 519 | 480 | −87 | −396 | −310 |
| 세그먼트 조정EBITDA | 536 | 602 | 672 | −44 | −361 | −230 |
| 사업 | FY2025 매출 | YoY | Q2 2026 | YoY | 성격 |
|---|---|---|---|---|---|
| CoStar (Suite + STR + Lender + REM/Visual Lease) | 1,259 | +9% | 337 | +8.7% | 구독 데이터 · 준독점 · 고마진 |
| LoopNet | 312 | +11% | 87 | +14% | 매물 광고 · 자산단가 과금 |
| 기타 상업용 (Matterport·Ten-X·BizBuySell) | 216 | +181% | — | −5% | Matterport 인수 효과 |
| 상업용 부동산 세그먼트 합계 1,787 (+18%) · Q2 2026 조정EBITDA $172M | |||||
| Apartments.com 네트워크 | ~1,186 역산 | +11% | 318 | +8.8% | 임대 광고 · 현금창출원 |
| Homes.com | ~80 역산 | — | 28.5 | +66% | 적자 신사업 |
| Domain(호주)·OnTheMarket(영국)·Land.com | — | — | — | — | 인수 자산 |
| 주거용 부동산 세그먼트 합계 1,460 (+20%) · FY2025 조정EBITDA −$230M · Q2 2026 +$12M | |||||
| 전사 FY2025 | $3,247M (+19%) · Q2 2026 $925M (+18%), 조정EBITDA $184M | ||||
2026년 2분기 주거용 세그먼트 조정EBITDA가 +$1,200만으로 사상 처음 흑자가 됐습니다. 그러나 이 세그먼트에는 분기 $3.18억을 버는 성숙 사업 Apartments.com과 Domain이 함께 들어 있습니다. Homes.com은 그중 $2,850만입니다. "세그먼트가 +$1,200만"이라는 말은 곧 "Apartments.com이 버는 돈을 Homes.com이 거의 다 먹어치우고 있다"는 말과 같습니다. 회사 스스로의 목표도 Homes.com 단독 흑자는 2030년입니다.
지역으로는 미국 외 매출이 FY2023 $106M → FY2024 $162M → FY2025 $350M → 1H2026 $287M(전사 대비 15.8%)으로 커졌고, 그 증가는 거의 전부 Domain·OnTheMarket 인수분입니다 — 자세한 표와 해외 손익 공시 중단은 7.3에 있습니다. 고객별 비중은 공시되지 않습니다(4.2).
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
CoStar는 상업용 부동산 정보·리스팅·경매의 거의 모든 칸에 서 있다는 주장을 받지만, 그 점유율을 스스로 공시한 적은 없습니다. 확인된 것과 확인되지 않은 것을 나눠 둡니다.
3.1 미국 침투율: "모른다"가 정직한 답입니다
- CoStar는 자사 점유율을 공시한 적이 없습니다. 10-K, 보도자료, 실적발표 전체를 훑어도 "우리는 시장의 X%를 갖고 있다"는 문장이 없습니다. 제품별로 딱 하나 예외가 있습니다 — 2024년 3분기 발표에서 "CoStar Lender는 추정 TAM $4억 중 12.5%만 침투".
- 미국 상업용 브로커의 모수 자체가 공개 통계로 존재하지 않습니다. IBISWorld의 "상업용 부동산 사업체 259만 개"(2026)는 개발업체·관리회사를 다 포함해 CoStar의 TAM으로 쓸 수 없습니다.
- 공개된 유일한 점유율 수치는 CREXi의 소송상 주장(정보 90%·리스팅 90%·경매 95%)이며, 법원은 이를 "개연적"이라고만 판단했습니다.
- 회사가 제시하는 TAM은 있습니다. 2026년 1월 IR 자료: 현 매출 $32억 → 글로벌 기회 $1,000억+. 내역은 대략 CoStar +$100억, LoopNet +$85억, Apartments +$250억, Homes +$600억막대그래프 판독. 즉 회사가 그리는 그림의 절반 이상이 Homes.com입니다.
가입자 수 증가율은 부풀려져 있습니다
| 시점 | CoStar 플랫폼 가입자 | YoY |
|---|---|---|
| Q3 2024 | 237,000 | — |
| Q2 2025 | 275,000 | +19% |
| Q4 2025 | 300,000+ | +26% |
| Q2 2026 | 327,000 | +19% |
이 수치는 계약 수나 회사 수가 아니라 좌석(seat) 수이며, 2024~25년 증가분의 상당 부분은 기존 STR 호텔 고객을 CoStar 플랫폼 제품으로 이관한 데 따른 재분류입니다. CoStar 스스로 FY2024 10-K에서 "2025년 CoStar 매출 성장률은 2024년에 실현된 레거시 STR 고객 전환 효과가 사라지면서 둔화될 것"이라고 경고했습니다. "+19~26% 가입자 성장"을 수요 증가로 읽으면 안 됩니다.
4누가 사는가 — 고객과 판매 구조
가격결정력의 진짜 증거는 갱신율과 신규수주에 있고, 2024년 영업인력 전환 배치가 그 둘을 함께 깎았습니다. Apartments.com에서는 2025년부터 단가가 빠지기 시작했습니다.
4.1 가격결정력의 진짜 증거 — 갱신율과 신규수주
갱신율 (1년 이상 계약, TTM · 감사받는 공시치)
| 기간 | 갱신율 |
|---|---|
| FY2021 | 92% |
| FY2022 / FY2023 | 90% / 90% |
| FY2024 / FY2025 | 89% / 89% |
| TTM 2026-06-30 | 89% |
회사가 실적발표에서 말하는 "CoStar 제품 갱신율 92~94%"는 비감사 제품별 수치이며 전사 공시치보다 일관되게 4%p 높습니다. 두 숫자를 섞어 쓰면 안 됩니다.
연환산 신규수주 (net new bookings)
| 기간 | 금액 | YoY |
|---|---|---|
| FY2022 | $305M | +41% |
| FY2023 | $286M | −6% |
| FY2024 | $250M | −13% |
| FY2025 | $308M | +23% |
| Q1 2026 | $67M | +20% |
| Q2 2026 | $69M | −26% |
신규수주는 매출을 2~4분기 선행합니다. Q2 2026의 −26%가 7월 29일 William Blair 투자의견 하향의 직접적 이유였습니다.
2024년 3분기 실적발표에서 Florance는 약 1,300명의 영업인력을 CoStar/Apartments/LoopNet에서 빼내 Homes.com 판매에 투입했고, 그 결과 "생산성 저하, 서비스 역량 저하, 가치제안에 대한 불충분한 숙지"가 발생했다고 직접 인정했습니다. 그 분기 신규수주는 −34%였고, 전사 갱신율은 90%→89%로 내려앉아 2년째 회복되지 않고 있습니다. 즉 Homes.com의 비용은 손익계산서에 찍힌 지출액이 전부가 아닙니다. 기존 사업의 성장률을 깎아먹은 기회비용이 별도로 존재하고, D.E. Shaw는 이를 "부수적 피해(collateral damage)"라고 명시적으로 지적했습니다.
4.2 CoStar Suite의 주 고객은 누구인가
10-K는 고객군을 나열만 하고 비중은 공시하지 않습니다. 실적발표 발언에서 유추 가능한 상대적 중요도:
- 브로커 — 가장 크고 가장 강조되는 집단. Q2 2026 "브로커 대상 신규수주 +48% YoY", "최대 브로커리지 고객과 복수년 갱신" (복수년 계약이 명시적으로 언급된 최초 사례). Q1 2026 브로커 매출 +29%.
- 기업 임차인·점유자 — 성장 속도가 가장 빠른 신규 축. REM/Visual Lease로 기업 2,000곳+.
- 대출기관 — 500곳+, 매출 약 $1억(CoStar 라인의 약 8%), Q2 2026 신규수주 +96%. 관리 대출 잔액 1.2조 달러. 현재 가장 건강한 성장 축입니다.
- 호텔(STR), 감정평가사, 기관투자자, 개발업체, 정부기관.
4.3 Apartments.com — 그런데 2025년에 가격결정력이 꺾였습니다
이건 해석이 아니라 회사 공시 문구의 변화입니다. 10-K MD&A의 매출 증감 설명을 연도별로 나란히 놓으면 명확합니다:
- FY2023 10-K: 다세대 매출 +22.6% — "네트워크에 등록된 물건 수 증가 및 갱신 시 가격 인상에 기인"
- FY2024 10-K: 다세대 +17% — "물건 수 증가 및 기존 고객 가격 인상". 주거 부문 증가액 중 $8,300만이 "상위 패키지 선택 + 기존 고객 가격 인상"에서 발생했다고 명시.
- FY2025 10-K (2026-02-26): "에이전트 및 물건 수 증가에 기인하되, 평균 가격 하락으로 일부 상쇄"
- Q2 2026 10-Q: 동일 문구 반복. 실적발표에서는 ARPU −3.6% YoY, 원인은 "가격이 낮은 소형 커뮤니티로의 판매 믹스 변화". 경영진은 "경쟁사가 공격적으로 할인하는 동안 우리는 가격 정합성을 유지했다"고 말합니다.
| 지표 | Q2 2025 | Q2 2026 | 변화 |
|---|---|---|---|
| 매출 | $292.3M | $318M | +8.8% |
| 유료 물건 수(rooftop) | ~83,000 | ~93,000 | +12% |
| 물건당 월 매출 추정 | ~$1,174 | ~$1,140 | −2.9% |
| 매출 성장률 추이 | FY2023 +22.6% → FY2024 +16.8% → FY2025 +11.1% → Q2 2026 +8.8% | ||
왜 이렇게 됐는가. ① 2024~2026년 미국 다세대 공급 과잉 — CoStar 자체 데이터로 2025년 4분기 공실률 8.2%, 2026년 말 전망 7.9%, 임대료 성장률 전망을 −0.1%로 160bp 하향. Q2 2026 기준 커뮤니티의 약 40%가 렌트프리 등 인센티브 제공 중. 소유주가 광고비에 민감해질 수밖에 없는 국면입니다. ② 상향판매 여력 소진 — 이미 고객의 약 70%가 기본 티어 이상(depth advertising)을 구매 중입니다. 2023~24년 성장을 이끈 "티어 사다리 올리기" 레버가 상당히 소진됐습니다. ③ Zillow의 공격적 할인.
Apartments.com 광고 대상 다세대 건물(5세대 이상) 또는 Apartments.com 광고 캠페인 사진(회사 보도자료·CC 라이선스)을 이 자리에 둡니다.
5경쟁과 해자
상업용에서는 규모는 작지만 법적으로 가장 위험한 CREXi, 주거·임대에서는 Zillow가 진짜 도전자입니다.
| 기업 | 시장 | 시총 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| CoStar Group | NASDAQ | $120.8억 | +22.0% (TTM) | 2.2% | 163배 | 153배 | GAAP 이익은 Homes.com 투자로 압축 · TTM 조정EBITDA $6.07억 계산 |
| Zillow Group | NASDAQ | $80.7억 | +16% (FY2025) | n/a | n/a | n/a | FY2025 GAAP 순이익 +$23M, 조정EBITDA $622M(24%), 순현금 $3.66억 2차 |
| CREXi | 비상장 | — | — | — | — | — | 누적 조달 ~$110M · 무료 등록 + 프리미엄 2차 |
| Altus Group (Reonomy) | TSX | ~$17억 | ARR +10.6% | — | — | — | 소유권·감정평가 워크플로 · 보완재 2차 |
| REA Group / Rightmove | ASX / LSE | — | — | — | — | — | Domain·OnTheMarket의 1위 경쟁자 · 2026 YTD −9.7% / −9.3% 2차 |
5.1 상업용: CREXi — 규모는 작지만 법적으로는 가장 위험합니다
규모 비교
| LoopNet | CREXi | |
|---|---|---|
| 월 방문(Similarweb, 2026) | ~11M | ~4.4M |
| MoM 성장 | +1.3% | +6.5% |
| 이탈률(bounce) | 40.6% | 32.6% |
| 체류시간 | 4:13 | 4:38 |
| 직접 유입 비중 | — | 41.2% |
| 자연검색 의존 | 46.6% | 24.0% |
| 누적 조달 | — | ~$110M |
CREXi: 미국 매물 ~50만 건, MAU 250만, 물건 레코드 1.53억, 실거래 비교 4,600만, 누적 경매 $45억. 무료 등록 + 프리미엄 모델로 LoopNet의 유료 사다리를 정면으로 훼손합니다.
소송 타임라인 — 이것이 본체입니다
- 2020-09 CoStar가 CREXi를 저작권 침해로 제소
- 2025-06-23 제9연방항소법원이 CREXi의 반독점 반소 각하를 파기·환송. "CoStar가 독점력을 보유했다는 주장이 충분히 개연적(plausible)"
- 2025-06-25 저작권 부분은 CoStar 일부 승소 (CREXi가 워터마크를 제거하도록 지시한 "충분한 증거")
- 2026-03-23 미 대법원, CoStar의 상고 기각(cert denied). CREXi의 반독점 반소가 그대로 진행
50개 대도시권 기준 리스팅 서비스 ~90%, 정보 서비스 ~90%, 경매 서비스 ~95%, 조사된 50개 시장 전부에서 57% 이상. 법원은 이를 사실로 인정한 것이 아니라 "본안 심리를 진행할 만큼 개연적"이라고 판단했습니다.
주장된 봉쇄 메커니즘 두 가지: ① 계약 — LoopNet 약관이 "콘텐츠를 다른 리스팅 서비스와 관련해 사용하거나 다른 데이터베이스에 통합하는 것"을 금지. 한 브로커는 "CoStar와의 계약관계상 문제가 된다"고 진술. ② 기술 — CoStar가 "자사 경쟁사만을, 오직 경쟁사만을" 브로커 자신의 웹사이트 매물 조회에서 차단.
투자 판단상 의미: 이 사건에서 CoStar가 지거나 배제조항을 포기하는 조건으로 화해하면, 89~93% 갱신율을 떠받치던 비제품적 지지대가 사라집니다. 저는 이것이 기존 사업에서 가장 저평가된 리스크라고 봅니다. 시장은 지금 Homes.com만 보고 있습니다.
추가로: 2026년 6월 새 집단소송
2026-06-12 일리노이 북부지법에 FitFactariDC LLC v. CoStar, CBRE, Colliers, C&W, JLL, Newmark 가격담합 집단소송이 제기됐습니다. "허브-앤-스포크" 이론 — CoStar가 준실시간 임대 조건을 재배포하는 허브이고 대형 브로커리지가 스포크가 되어 "호가 임대료를 정렬하고, 인센티브를 줄이고, 임차인 협상에 저항"할 수 있게 했다는 주장. CoStar 법무총괄은 "졸속이며 솔직히 무가치한 소장"이라고 반박했습니다. RealPage 알고리즘 담합 사건 이후 규제 환경을 감안하면 무시할 사안은 아닙니다.
5.2 기타 상업용 경쟁자 — 대체재라기보다 인접재
| 플레이어 | 위치 | CoStar에 대한 위협 |
|---|---|---|
| Altus Group (Reonomy 인수) | 시총 ~$17억, 소프트웨어 ARR C$1.98억(+10.6%) | 소유권·감정평가 워크플로. 마켓플레이스 없음 → 보완재 |
| Moody's CRE (구 REIS) | 별도 공시 없음미검증 | 대출·CECL·리스크에서 정면 충돌 — 하필 CoStar의 최고 성장축 |
| MSCI Real Capital Analytics | 별도 공시 없음미검증 | 기관투자자 자본시장 벤치마킹 |
| VTS | CoStar 자체 자료에 ~$15억 가치로 등재 | 임대인 측 리싱 워크플로 — 데이터를 발생 시점에 소유. 구조적으로 가장 위협적 |
| CompStak | 비상장미검증 | 크라우드소싱 임대 비교(기여자에게 크레딧 지급). CoStar 최고 마진 영역을 원가 0으로 공격 |
| LightBox, Placer.ai, Brevitas, Biproxi | — | 인접 데이터·소형 니치 |
| 대형 소유주의 내재화 | — | 2026년 8월 Commercial Observer 보도 — Blackstone·Brookfield가 자체 CRE AI 구축 중. 중기적으로 가장 현실적인 위협은 "경쟁 DB"가 아니라 "LLM이 정적 데이터 구독의 지불의사를 낮추는 것" |
5.3 주거·임대: Zillow가 진짜 도전자입니다
| Apartments.com | Zillow Rentals | |
|---|---|---|
| FY2025 매출 | ~$1,186M | $630M |
| 성장률 | +11% | +39% |
| Q1 2026 성장 | +10.4% | +42% |
| 다세대 유료 물건 | ~93,000 | 76,000 (2025말) |
| ARPU 방향 | 하락 (−3.6%) | 상승 (상위 패키지 업그레이드) |
| 월 활성 임대 매물 | — | 240~270만 건 |
규모는 CoStar가 1.9배 앞서지만, 성장률은 Zillow가 4배 빠르고 ARPU 방향이 정반대입니다. 그리고 Zillow는 CoStar가 구조적으로 수익화하지 못하는 25세대 미만 롱테일 임대인을 명시적으로 타깃해 240만 건 이상의 매물을 확보하고 있습니다. Mike DelPrete의 계산으로는 두 회사의 격차가 2년 만에 5배 → 2.6배로 좁혀졌습니다.
FTC v. Zillow & Redfin (2025-09-30 제소, 버지니아 동부지법). Zillow가 Redfin에 현금 $1억 + 지속 지급을 하고 Redfin이 다세대 광고 사업에서 최대 9년간 철수하기로 한 합의가 클레이튼법 §7 위반이라는 주장. 2026-05-06 각하 신청 기각 — Trenga 판사는 "소장 문면상 명백히 반경쟁적으로 보이는 행위"라고 적었습니다. 2026년 7월 기준 재판으로 향하고 있습니다. 이 거래가 무효화되면 Apartments.com의 경쟁 지위에 가장 유리한 단일 이벤트가 됩니다.
5.4 Homes.com 트래픽 — 회사 수치와 독립 측정치의 간극
| 사이트 | 월 방문 | 이탈률 | 방문당 페이지 | 체류시간 | 카테고리 순위 |
|---|---|---|---|---|---|
| zillow.com | 356.5M | 39.5% | 12.17 | 6:14 | #1 |
| realtor.com | ~109M | — | — | — | #2 |
| redfin.com | 92.1M | — | — | — | #3 |
| homes.com | 57.7M | 47.5% | 7.65 | 3:51 | #4 |
방문 수 격차 6.2배보다 참여도 격차가 더 아픕니다. 페이지/방문 12.17 대 7.65, 체류 6:14 대 3:51. 앱스토어에서는 Zillow가 House & Home 카테고리 1위, Homes.com은 20위, Apartments.com은 32위입니다(Similarweb, 2026-06-10).
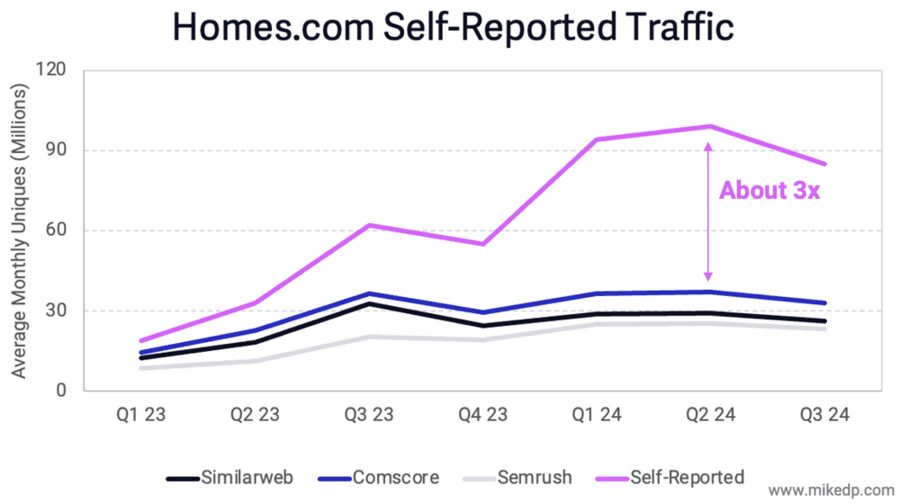
회사 발표 이탈률: 63%(2025-01) → 24%(Q3 2025) → 41%(2026-01) → 34%(Q2 2026, "사상 최저"). 같은 시점 Similarweb 독립 측정은 47.5%입니다. NPS도 2025년 10월 84 → 2026년 1분기 41로 설명 없이 급변했습니다. 그리고 2024-07-09 NAD(미국 광고심의기구)는 Homes.com의 "월 1억5,600만 순방문자", "Realtor.com의 2배 트래픽" 주장을 근거 부족으로 판정했습니다(1.56억은 CoStar 16개 사이트 합산, Homes.com 단독은 1.1억). CoStar는 이 판정에 대해 "NAD가 Homes.com Network의 1억5,600만을 인정한 것을 기쁘게 생각한다"고 논평했습니다.
5.5 Zillow — 규모·수익성, 그리고 구조적 우위는 실제로 있는가
주의: Zillow는 2026년 8월 5일(오늘) 미국 장 마감 후 2분기 실적을 발표합니다. 아래 2분기 수치는 가이던스이며 확정치가 아닙니다.
| 부문 | FY2023 | FY2024 | FY2025 | Q1 2026 |
|---|---|---|---|---|
| Residential (Premier Agent 등) | 1,452 | 1,594 | 1,704 (+7%) | 450 (+8%) |
| Mortgages | 96 | 145 | 199 (+37%) | 64 (+56%) |
| Rentals | 357 | 453 | 630 (+39%) | 183 (+42%) |
| 기타 | 40 | 44 | 50 | 11 |
| 합계 | 1,945 | 2,236 (+15%) | 2,583 (+16%) | 708 (+18%) |
자사주 매입: 2026년 1~3월 초에만 1,350만 주 / $6.26억, 3월 4일 $12.5억 추가 승인. 2021년 이후 누적 6,670만 주 / 약 $33억(평균 $49). 발행주식은 2026년 2월 2.399억 주 → 8월 2.288억 주로 6개월 만에 4.6% 감소했습니다.
5.6 Zillow의 진짜 해자 — 트래픽이 아니라 워크플로입니다
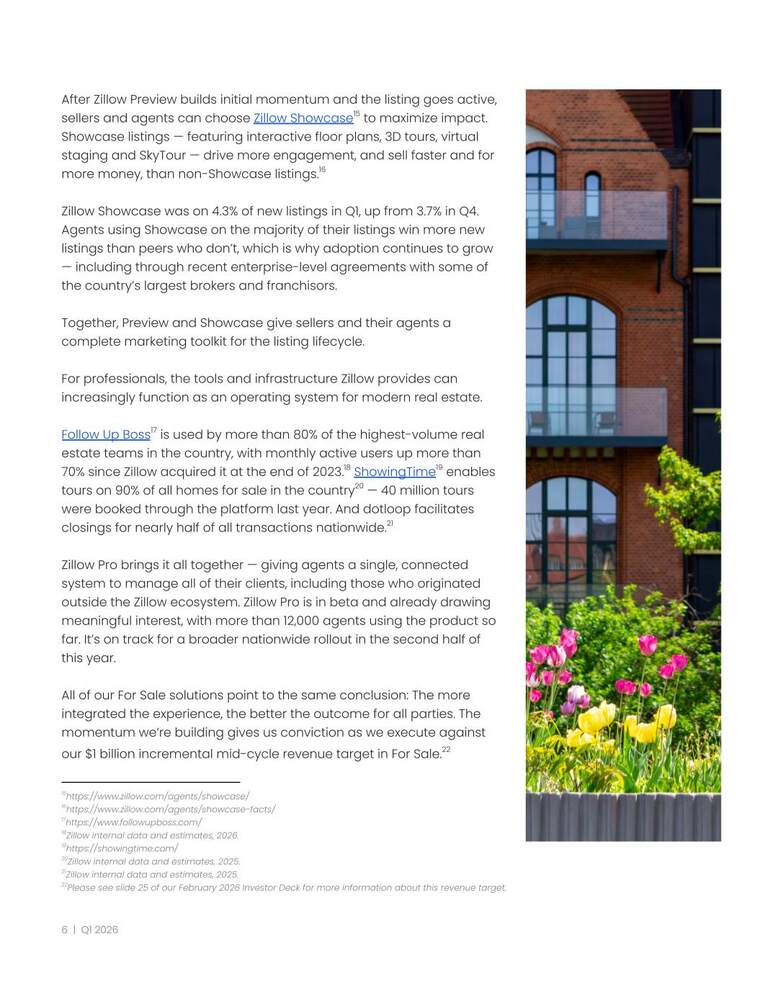
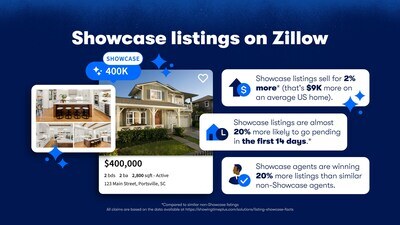
많은 강세론이 "Homes.com은 리스팅 에이전트 편, Zillow는 매수인 리드 장사"라는 이분법에 기대는데, Zillow Showcase가 정확히 Homes.com형 상품입니다. 매물 단위 프리미엄 노출, 3D·가상스테이징 포함, 가격은 월 $400 내외부터. 회사 주장으로 2% 더 비싸게(약 $7,000~9,000), 첫 14일 내 계약 확률 10~20% 상승, 노출 +79%. 브로커리지 50곳 이상이 도입했습니다.
즉 Homes.com의 "구조적 차별화"는 상품 자체가 아니라 "리드를 되팔지 않는다"는 정책에 있습니다. 정책은 경쟁사가 복제할 수 있고, 실제로 Zillow는 Showcase로 이미 절반쯤 복제했습니다.
5.7 구조적 비교 스코어카드
| 차원 | 우위 | 근거 |
|---|---|---|
| 이해관계 정렬 (누가 내고 누가 이득) | Homes.com 유일한 진짜 우위 | 매도인의 수임 에이전트에게 리드가 간다. 정액 연 ~$3,400 vs Zillow의 성사 수수료 40% 수취. 다만 반론도 실재: 온라인 리드의 약 절반이 응답 없이 방치된다는 것이 Zillow 모델이 존재하는 이유입니다. 정렬은 에이전트 후생 논리이지 아직 소비자 수요 논리가 아닙니다. |
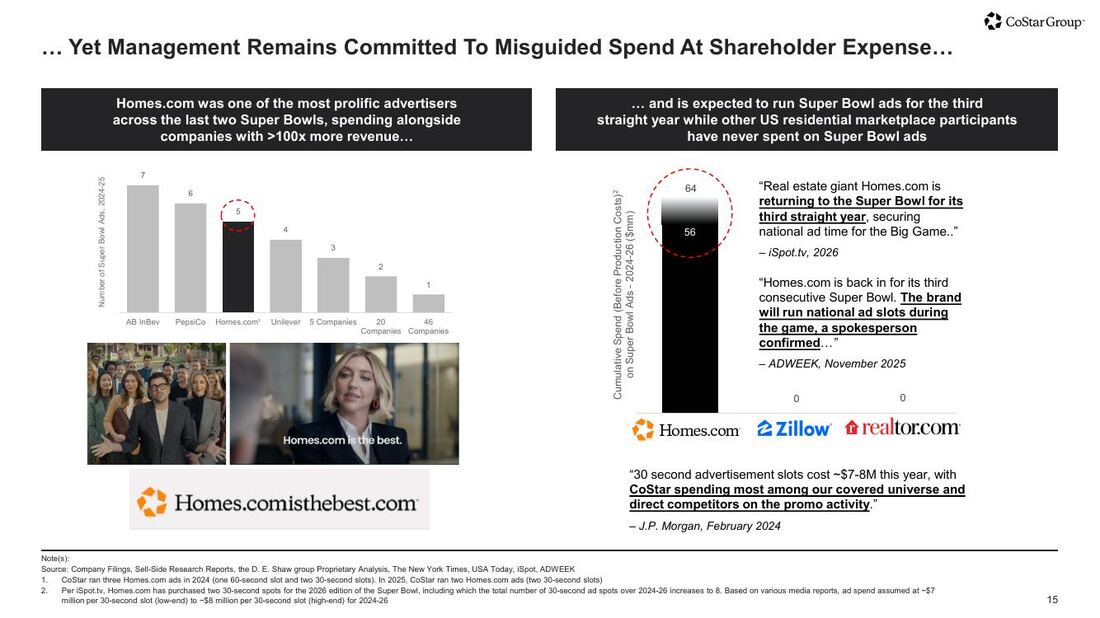
| 소비자 네트워크 효과 / 트래픽 획득비용 | Zillow (압도) | 방문 6.2배, 참여도 전 지표 열위, 앱 순위 1위 vs 20위. 결정적으로 Zillow 트래픽의 약 80%가 직접 유입(한계 획득비용 ≈ 0)이고, 2025년 구글 트렌드에서 "Zillow"가 "real estate"보다 많이 검색됐습니다. CoStar는 광고로 트래픽을 샀지만 복리로 쌓이지 않았고, 그래서 2026년 지출을 35% 삭감했습니다. |
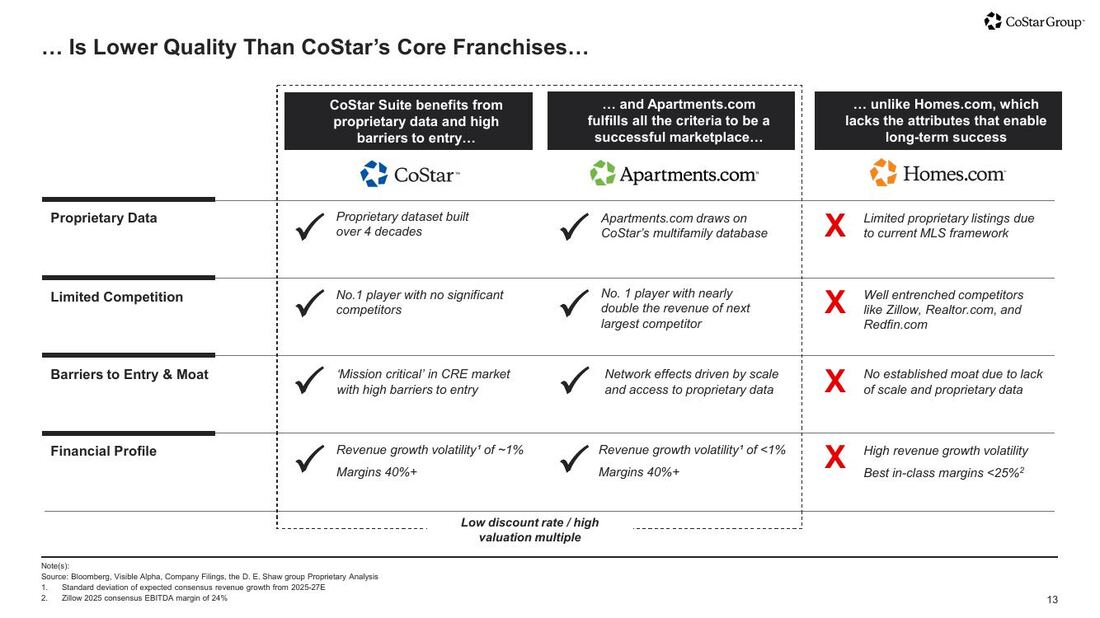
| 데이터·콘텐츠 | 분할 주거에서는 Zillow 소폭 우위 | 둘 다 MLS/IDX 사용 — 매물 데이터에 독점은 없습니다. Zillow는 Zestimate(1억 채), 투어 데이터(매물 90%), 클로징 데이터(거래의 약 절반)를 추가로 보유. CoStar의 자체 조사·촬영·Matterport는 상업용과 다세대에서는 진짜 차별화지만, 주거에서는 워크플로를 갖고 있지 않습니다. |
| 번들링·교차판매 (사용자 질문의 핵심) | 어느 쪽도 아님 CoStar 번들 논리는 근거 부족 | 회의적으로 봐야 합니다. CoStar Suite를 쓰는 상업용 투자매매 브로커와 월 $305를 내는 주거 에이전트는 다른 회사의 다른 예산을 쓰는 다른 사람입니다. CoStar는 CoStar/LoopNet 구독자와 Homes.com 회원 사이의 고객 단위 중첩을 공시한 적이 없습니다. Q2 2026 발표에서 회사가 실제로 든 시너지는 제품 단위였습니다 — "Homes.com 임대 섹션이 Apartments.com 트래픽의 11%를 공급(최대 신디케이션 파트너)". 그건 번들이 아니라 재고 신디케이션입니다. 유일하게 이전 가능했던 자산은 영업 플레이북과 영업조직이었는데, 인사이드 세일즈를 660명 → 400명(−40%)으로 줄이고 현장영업 50명을 새로 만들고 있다는 것은 그 이전이 매끄럽지 않았다는 자백입니다. |
| 원가 구조 | Zillow | Zillow 매출총이익률 74%, 조정EBITDA 24%, GAAP 흑자, 고정비 약 $11억. CoStar의 자체조사 모델은 좌석당 $15,000을 받을 수 있는 상업용에서는 해자지만, ARPU $3,400인 주거에서는 원가의 닻입니다. |
| NAR 합의(2024) 이후 매수측 수수료 변화 | Homes.com 이론상 유리, 실증은 아직 | 이론: 매수측 수수료가 분리·협상 대상이 되면 Zillow가 되파는 경제가 압축됩니다. 2년간의 실증은 우호적이지 않습니다 — Zillow Residential은 합의 이행기를 관통하며 FY2025 +7%, Q1 2026 +8% 성장했고, Zillow는 매도인측(Showcase)·모기지(+56%)·임대(+42%)로 매출 믹스를 헤지했습니다. |
| 대차대조표 ("CoStar 현금 더미") | Zillow 통념과 반대입니다 | CoStar 현금 $12.7억 − 부채 $9.9~11.6억 → 순현금 약 $1.1~2.7억. Zillow 현금 $7.95억 − 부채 $4.29억 → 순현금 $3.66억. 게다가 Zillow는 FY2025 조정 FCF $4.2억을 창출하며 분기당 $6억 규모로 자사주를 사고 있습니다. 2024년의 "$47억 현금 더미"는 Matterport와 Domain으로 사라졌습니다. |
| 거래당 수익화 | Zillow (자릿수 차이) | Zillow는 한 거래에서 4번 과금합니다(Premier Agent 최대 수수료 40% + Showcase + 모기지 + 클로징/CRM). Homes.com은 월 $305로 한 번. Homes.com ARR $1.16억 vs Zillow Residential 연환산 약 $18억 — 약 15배. |
| 규제·소송 노출 | CoStar | Zillow는 FTC + 주 법무장관의 반독점 재판(Redfin 임대 거래)이 최대 성장 부문을 겨냥. 반면 Compass v. Zillow는 Zillow의 승리로 종결(2026-02-06 가처분 기각 → 3-18 원고 자진 취하)됐고, Zillow는 Preview 상품을 내놓고 MLS 등록을 선택사항으로 완화한 뒤 2026-05-05 Realtor.com과 제휴해 주요 포털 방문자의 약 75%를 커버했습니다. CoStar의 가장 좋은 쐐기였던 "MLS 외 비공개 매물" 채널이 상당 부분 무력화됐습니다. |
딱 하나 있습니다: 이해관계 정렬. 리스팅 에이전트가 돈을 내고, 그 리드를 본인이 갖고, 성사 수수료를 떼이지 않습니다. 이것은 진짜로 다른 포지션이고, 회원이 1년 만에 1.7만 → 3.6만으로 늘고 해지율이 월 6.5% → 2.4%로 떨어진 이유이기도 합니다.
나머지 모든 차원에서는 뒤처져 있거나, 주장된 우위가 검증을 통과하지 못합니다. 특히 사용자께서 물으신 "고객 호환·번들링"은 근거가 없습니다 — CoStar 자신이 제시하는 시너지는 고객 단위가 아니라 매물 재고 단위입니다. 그리고 강세론의 또 다른 기둥인 "현금이 많다"도 지금은 사실이 아닙니다.
정렬은 에이전트를 얻습니다. 그러나 소비자를 얻지는 못합니다. 주거 포털은 소비자 수요 사업이고, Homes.com이 그 격차를 좁히기 전까지 정렬 우위는 해자가 아니라 가격 논거에 머무릅니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률은 79% 안팎으로 5년 내내 안정적인데, Selling & marketing이 FY2022 $6.84억에서 FY2025 $15.60억으로 2.3배가 되면서 GAAP 영업이익률이 20.7%에서 −2.2%로 내려갔습니다. 조정EBITDA와 GAAP 영업이익을 다른 행에 두고 읽어야 합니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,944.1 (+17.2%) | 2,182.4 (+12.3%) | 2,455.0 (+12.5%) | 2,736.2 (+11.5%) | 3,247 (+18.7%) | 3,556 (+22.0%) |
| 매출원가 | 357.2 | 414.0 | 491.5 | 558.5 | 686 | 758 |
| 매출총이익 (률) | 1,586.9 (81.6%) | 1,768.4 (81.0%) | 1,963.5 (80.0%) | 2,177.7 (79.6%) | 2,561 (78.9%) | 2,798 (78.7%) |
| 판관비 (률) — 영업비용 합계 | 1,154.6 (59.4%) | 1,317.4 (60.4%) | 1,681.2 (68.5%) | 2,173.0 (79.4%) | 2,633 (81.1%) | 2,721 (76.5%) |
| Selling & marketing (광고 포함, 고객기반 상각 제외) | 622.0 | 684.2 | 989.9 | 1,364.3 | 1,560 | 1,612 |
| Software development (연구개발) | 201.0 | 220.9 | 267.6 | 325.3 | 406 | 436 |
| General & administrative | 256.7 | 338.7 | 381.5 | 439.1 | 549 | 526 |
| 고객기반 상각 (customer base amortization) | 74.8 | 73.6 | 42.2 | 44.3 | 118 | 147 |
| 참고: 광고비 (advertising costs, 주로 S&M 안) | 312.0 | 305.7 | 549.6 | 845.0 | 830 | n/a(분기 미공시) |
| 참고: 인건비 (세그먼트 공시 Personnel 합, 전 기능) | n/a(미공시) | n/a(미공시) | 1,037.0 | 1,199.0 | 1,557 | n/a(미공시) |
| 참고: 감가상각·무형상각 (현금흐름표) | 139.6 | 137.9 | 107.5 | 146.9 | 263 | 324 |
| 영업이익 (률) — GAAP | 432.3 (22.2%) | 451.0 (20.7%) | 282.3 (11.5%) | 4.7 (0.2%) | −72 (−2.2%) | 77 (2.2%) |
| 지배순이익 | 292.6 | 369.5 | 374.7 | 138.7 | 7 | 74 |
| 조정EBITDA (비GAAP, 회사 정의) | 647.4 (33.3%) | 671.5 (30.8%) | 491.7 (20.0%) | 241.0 (8.8%) | 442 (13.6%) | 607 (17.1%) |
| 영업현금흐름 | 469.7 | 478.7 | 489.5 | 392.6 | 430 | 497 |
| CAPEX (캠퍼스 취득 포함) | 189.0 | 93.8 | 142.8 | 637.9 | 389 | 270 |
| 그중 신사옥(캠퍼스) 취득 | 123.8 | 35.2 | 117.5 | 579.0 | 307 | 217 |
| FCF (마진) | 280.7 (14.4%) | 384.9 (17.6%) | 346.7 (14.1%) | −245.3 (−9.0%) | 41 (1.3%) | 227 (6.4%) |
| 항목 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 732.2 (+11.5%) | 781.3 (+15.3%) | 833.6 (+20.4%) | 900.0 (+26.9%) | 897.0 (+22.5%) | 925.0 (+18.4%) |
| 매출원가 | 153.0 | 168.0 | 172.2 | 193.0 | 196.0 | 197.0 |
| 매출총이익 (률) | 579.0 (79.1%) | 613.0 (78.5%) | 661.4 (79.3%) | 707.0 (78.6%) | 701.0 (78.1%) | 728.0 (78.7%) |
| 판관비 (률) — 영업비용 합계 | 622.0 (84.9%) | 640.0 (81.9%) | 712.5 (85.5%) | 658.0 (73.1%) | 698.0 (77.8%) | 652.0 (70.5%) |
| Selling & marketing (광고 포함) | 369.0 | 395.0 | 418.3 | 378.0 | 421.0 | 395.0 |
| Software development | 95.0 | 96.0 | 105.4 | 109.0 | 114.0 | 107.0 |
| General & administrative | 141.0 | 122.0 | 157.0 | 129.0 | 126.0 | 114.0 |
| 고객기반 상각 | 17.0 | 27.0 | 31.8 | 42.0 | 37.0 | 36.0 |
| 영업이익 (률) — GAAP | −43.0 (−5.9%) | −27.0 (−3.5%) | −51.1 (−6.1%) | 49.0 (5.4%) | 3.0 (0.3%) | 76.0 (8.2%) |
| 지배순이익 | −15.0 | 6.0 | −30.9 | 47.0 | 3.0 | 55.0 |
| 조정EBITDA (비GAAP) | 66.0 (9.0%) | 85.0 (10.9%) | 114.6 (13.7%) | 177.0 (19.7%) | 132.0 (14.7%) | 184.0 (19.9%) |
| 영업현금흐름 | 53.0 | 147.0 | 67.9 | 162.1 | 152.0 | 115.0 |
| CAPEX (캠퍼스 포함) | 80.0 | 151.0 | 91.5 | 66.5 | 54.0 | 58.0 |
| FCF | −27.0 | −4.0 | −23.6 | 95.6 | 98.0 | 57.0 |
표가 말하는 것. ① FY2022→FY2025 매출은 $21.82억에서 $32.47억으로 49% 늘었지만 Selling & marketing은 $6.84억에서 $15.60억으로 128% 늘었고, 광고비는 $3.06억에서 FY2024 $8.45억·FY2025 $8.30억이 됐습니다 계산. 세그먼트 공시로는 FY2025 마케팅비 $8.48억 중 $7.71억이 주거용입니다 공시. ② 2026년 들어 분기 Selling & marketing이 2025년 4분기 $3.78억 → 2026년 2분기 $3.95억으로 정체한 반면 매출은 +18.4% 늘어, 분기 GAAP 영업이익률이 8.2%까지 올라왔습니다. ③ FY2024·FY2025 FCF가 얇은 것은 영업현금흐름보다 캠퍼스(신사옥) 취득 $5.79억·$3.07억 때문이고, 캠퍼스를 빼면 FY2025 FCF는 $3.48억입니다 계산. ④ 고객기반 상각은 Matterport·Domain 인수로 FY2024 $0.44억 → FY2025 $1.18억으로 늘어 GAAP 이익을 추가로 누릅니다 공시.
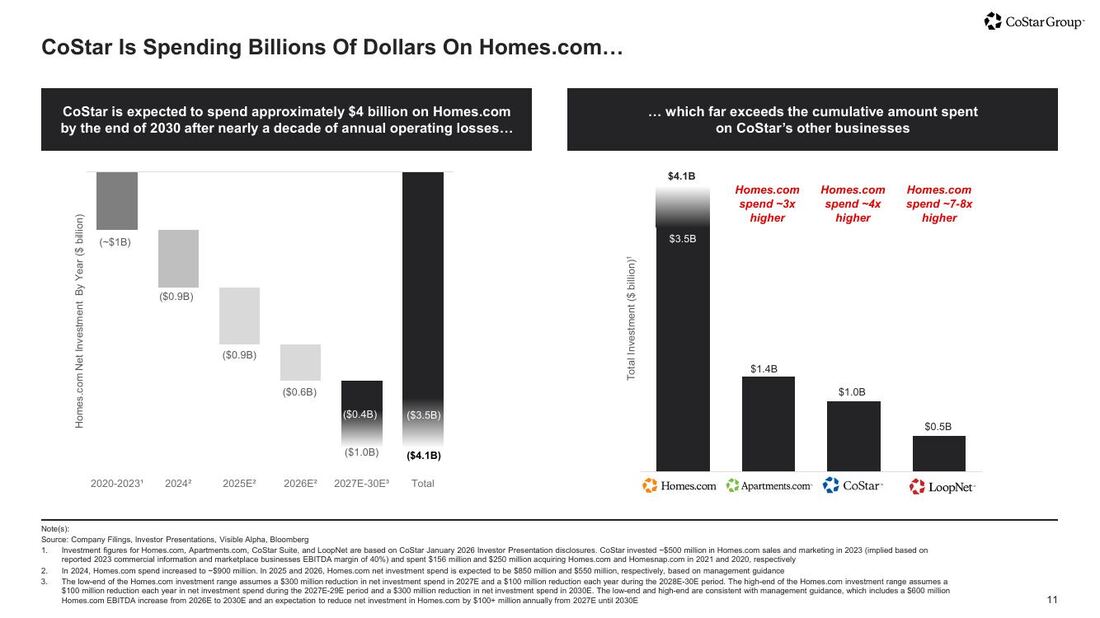
6.1 Homes.com — 돈의 흐름: 쓴 돈과 벌린 돈
| 연도 | 순투자(지출) | Homes.com 매출 | 비율 | 회원 수(기말) | 주거용 세그먼트 조정EBITDA |
|---|---|---|---|---|---|
| 2020~23 누적 | ~$10억D.E.Shaw 추정 | 2023: ~$50M | ~20:1 | — | FY2023 −$44M |
| 2024 | ~$9억 | ~$60~65M추정 | ~15:1 | ~11,000 | −$361M |
| 2025 | $850M (공시) | ~$80M (기말 ARR $100M) | ~11:1 | 31,000+ | −$230M |
| 2026E | <$550M (공시) | ~$120~130M추정 | ~4.5:1 | 36,000+ (Q2) | 1H 실적 −$17M · Q2 +$12M |
| 2027~30E | 매년 $100M+ 추가 감축 | — | — | — | 목표: 2029년 말 손익분기, 2030년 EBITDA 흑자 |
| 2030까지 누적 | 약 $41억 | + 주거용 M&A 약 $24억(Homesnap $250M · Homes.com $156M · OnTheMarket £99M · Domain $19.1억) = 총 55~65억 달러 규모의 베팅 | |||
분기별 추이
| 분기 | 매출 | ARR | 회원 수 | 회원당 월 매출 | Homes.com 신규수주 |
|---|---|---|---|---|---|
| Q3 2024 | $17M | ~$68M | ~10,500추정 | ~$540추정 | $56M |
| Q2 2025 | ~$17.2M추정 | — | ~17,550추정 | ~$327추정 | — |
| Q3 2025 | — | — | 26,000+ | — | $16M |
| Q4 2025 | ~$25M추정 | ~$100M | 31,000+ | ~$269추정 | — |
| Q1 2026 | $26M (+58%) | $106M | 35,175 | ~$246 | $11M |
| Q2 2026 | $28.5M (+66%) | $116M (+78%) | 36,000+ (+107%) | $265 (공시 TTM) 신규 가입자 $305 | 공시 중단 |
회원 수는 2024년 3분기 대비 3.4배 늘었는데 매출은 1.7배 늘었습니다. 회원당 월 매출이 ~$540 → $265로 절반이 됐기 때문입니다(제 역산치가 회사가 공시한 TTM ARPU $265와 정확히 일치하므로 계산 방식은 검증됐습니다).
즉 2024→2025년에 벌어진 일은 "제품이 드디어 팔리기 시작한 것"이 아니라, 소수의 비싼 지역독점형 멤버십에서 다수의 저가 멤버십으로 상품을 갈아탄 것입니다. 이것이 공개 논쟁에서 가장 적게 다뤄지는 사실입니다.
단, 반전의 조짐도 같은 표에 있습니다. 신규 가입자 평균가는 $305로 기존 book($265)보다 높고, 2026년 5월 1일부터 신규 고객 가격을 인상했으며, Florance는 이 제품이 "저평가되어 있다(underpriced)"고 말했습니다. 3분기 Platinum 티어가 "표준의 배수"로 나옵니다. 따라서 2026년 3~4분기 ARPU가 반등하는지가 이 사업 전체의 판정 기준입니다.
이탈률 — 가장 강력한 강세 근거
| 시점 | 월간 해지율 | 연환산 환산 |
|---|---|---|
| 2025년 6월 | 6.5% | 약 55%환산 |
| 2025년 3분기 (유지율) | 86% | — |
| 2026년 6월 | 2.4% | 약 25%환산 |
월 6.5% 해지는 연 55% 이탈과 같습니다 — 2024년 3분기부터 2025년 2분기까지 그렇게 많이 팔았는데 매출이 제자리였던 이유가 이것입니다. 2.4%로의 개선은 진짜이고 이 사업의 가장 강한 반등 근거입니다. 다만 연간 계약 비중이 76%로 올라간 것이 "측정되는 월간 해지"를 구조적으로 낮추는 효과가 있고, 제품 가격 자체가 절반이 됐다는 점을 함께 봐야 합니다.
6.2 Homes.com 목표는 계속 바뀌어 왔습니다 — 이것이 가장 손상이 큰 패턴입니다
| 시점 | 제시된 목표 |
|---|---|
| 2021년 4분기 | 2027년까지 매출 $7억~10억, EBITDA $4억 |
| 2024년 3분기 | Florance: "우리는 1회말 말 공격에 있다" |
| 2024년 4분기 | 5개년 매출·EBITDA 목표 전면 철회 |
| 2026년 1월 | 새 목표: 2029년 말 매출 > 비용, 2030년 조정EBITDA 흑자 |
| 2026년 2월 | Florance: Homes.com은 "향후 10년쯤 내에 매출 $50억" 가능 |
| 2026년 3월 | 세그먼트 개편 — Homes.com 단독 신규수주 공시 중단 |
2021년 목표 대비 2027년 컨센서스는 매출 ~$2.75억, EBITDA −$4.5억입니다 — 매출은 60% 이상 미달, EBITDA는 계획 대비 약 8.5억 달러 아래입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
2024년 말 $46.81억이던 현금은 Matterport·Domain 인수와 자사주 매입으로 2026년 6월 말 $12.66억이 됐고, 그 자리를 영업권·무형자산이 채웠습니다. 증분 자본의 수익률이 이 장의 질문입니다.
| 항목 | 2024-12-31 | 2025-12-31 | 2026-06-30 |
|---|---|---|---|
| 현금및현금성자산 | 4,681 | 1,633 | 1,266 |
| 제한 현금 | 0 | 100 | 0 |
| 장기차입금(순액) | 992 | 993 | 994 |
| 순현금 (현금 − 장기차입금) | 3,689 | 640 | 272 |
| 영업권 | 2,528 | 4,944 | 4,981 |
| 무형자산(순액) | 433 | 1,771 | 1,669 |
| 총자산 | 9,257 | 10,538 | 10,139 |
| 영업권+무형자산 / 총자산 | 32.0% | 63.7% | 65.6% |
| 지배주주지분 | 7,553 | 8,334 | 7,932 |
7.1 Apartments.com이 훌륭한 이유 — 롤업의 교과서
| 인수 | 시점 | 가격 | 인수 당시 규모 | 배수 |
|---|---|---|---|---|
| Apartments.com | 2014-03 | $585M | 2013년 매출 ~$86M, 조정EBITDA $28M(33%) | ~21x EBITDA |
| Apartment Finder | 2015-04 | $170M | 매출 ~$79M, EBITDA ~$23M, 물건 13,400건 | ~7x EBITDA |
| ForRent | 2017-09 | $385M | 물건 ~17,000건, 매출 ~$100M, EBITDA ~$15M | ~10x (시너지 후) |
| Westside Rentals / Off Campus Partners | 2017 / 2019 | 미공개 | — | — |
| 공시 합계 | $1,140M | → FY2025 매출 ~$1,186M, Q2 2026 연환산 ~$1.27B | ||
2013년 $86M → 2026년 연환산 $1.27B, 13년간 14.8배. CoStar 자체 IR 자료의 실현 IRR은 20% / 7배입니다. 마케팅은 2015년 Jeff Goldblum("Brad Bellflower") 캠페인에 $100M, 2016년 Bob Odenkirk 연출 캠페인에 다시 $100M을 썼고, 2026년 2분기 기준 무보조 인지도 66%로 2위 대비 25%p 앞섭니다.
7.2 ROIC — 숫자로 보면 논쟁의 여지가 없습니다
| FY | 매출 $M | GAAP 영업이익 $M | 영업이익률 | 평균 투하자본 $M | ROIC |
|---|---|---|---|---|---|
| 2019 | 1,400 | 364 | 26.0% | 2,128 | 13.8% |
| 2021 | 1,944 | 432 | 22.2% | 2,784 | 11.2% |
| 2022 | 2,182 | 451 | 20.7% | 2,879 | 11.9% |
| 2023 | 2,455 | 282 | 11.5% | 2,994 | 7.0% |
| 2024 | 2,736 | 5 | 0.2% | 3,497 | 0.1% |
| 2025 | 3,247 | −72 | −2.2% | 5,779 | −0.5% |
2022년 이후 약 48억 달러의 증분 자본을 투입해 연간 NOPAT을 3.7억 달러 파괴했습니다. WACC를 9~10%로 잡으면 이 기간의 가치 파괴는 대략 50~70억 달러 규모이며, 이는 D.E. Shaw가 주장한 "최대 110억 달러의 주주가치 훼손"과 같은 크기의 이야기입니다.
CoStar 자체 IRR 주장 — 그리고 그 주장에서 빠진 것
| 사업 | 인수가 | IRR | 배수 |
|---|---|---|---|
| CoStar Real Estate Manager | $17M | 39% | 53x |
| LoopNet | $1,239M | 33% | 11x |
| CoStar Suite | $918M | 27% | 14x |
| STR | $82M | 24% | 8x |
| Apartments.com | $511M | 20% | 7x |
| Ten-X | $77M | 17% | 5x |
| Homes.com · Matterport($16억) · Domain($19억) · OnTheMarket(£99M) · 유럽 8건 | $36억+ | IRR 미공개 | |
CoStar의 공식 반박문(2026-01-28)은 "15년간 40개 이상 사업을 $73억에 인수해 주요 투자에서 17~39% IRR을 달성했다"입니다. "주요 투자에서"라는 단서가 모든 일을 하고 있습니다. 공개된 6건의 인수가 합계는 $28.4억으로 전체 $73억의 39%이고, 공개된 6건은 전부 2021년 이전 거래입니다. 수익률이 공개된 것은 정확히 좋은 것들이고, 지금 논쟁의 대상인 자본은 정확히 수익률이 공개되지 않은 자본입니다.
7.3 해외확장 — 14년의 성적표
| 연도 | 대상 | 국가 | 가격 |
|---|---|---|---|
| 2012 | Grecam | 프랑스 | 미공개 |
| 2013 | Propex | 영국 | 미공개 |
| 2015 | Thomas Daily | 독일 | 미공개 |
| 2019 | Belbex / Business Immo / Realla | 스페인·프랑스·영국 | 미공개 |
| 2020 | Emporis | 독일 | 미공개 · 2022-09 완전 폐쇄 |
| 2021 | BureauxLocaux | 프랑스 | 미공개 |
| 2023-12 | OnTheMarket | 영국 | £99M (+ 첫해 마케팅 £46.5M 약정) |
| 2025-08 | Domain Holdings | 호주 | US$1,912M |
| FY2022 | FY2023 | FY2024 | FY2025 | 1H2026 | |
|---|---|---|---|---|---|
| 해외 매출 (구 세그먼트 기준) | $76.4M | $89.3M | $136.4M | 세그먼트 폐지 | |
| 해외 EBITDA | +$5.4M | −$13.2M | −$58.5M | 공시 중단 — 영구히 알 수 없음 | |
| 미국 외 매출 (주석 공시, 계속됨) | — | $106M | $162M | $350M | $287M |
| 전사 대비 비중 | 3.5% | 4.3% | 5.9% | 10.8% | 15.8% |
해외 EBITDA는 +$540만(2022) → −$1,320만(2023) → −$5,850만(2024)으로 깨끗하게 악화되는 추세였습니다. 그리고 CoStar는 Domain 인수를 종결한 바로 그 분기(2025년 4분기)에 지역별 세그먼트 공시를 폐지했습니다. 약 19억 달러를 해외에 투입한 직후, 투자자는 그 투자의 손익을 볼 수 없게 됐습니다. Homes.com 신규수주 공시를 중단한 것과 동일한 개편의 일부입니다.
그리고 매출 증가는 거의 전부 인수분입니다. FY2025 미국 외 매출 증가액 $188M 대비, Domain은 8월 27일 종결로 4개월만 반영됐는데도 연환산 매출이 A$4억 이상입니다. Domain·OnTheMarket을 빼면 14년간 키운 유럽 CoStar/LoopNet 사업은 여전히 매우 작습니다.
왜 미국 모델이 이식되지 않는가
- 경영진 스스로의 인정. 2026년 1월 IR 자료: "미국 밖에서 경쟁하려면 CoStar Group은 모든 세그먼트를 다 제공해야 한다." — 미국 플레이북(상업용 데이터 독점 → 인접 수익화)이 그대로 이식되지 않는다는 자백입니다.
- 선점자가 이미 있습니다. 영국 EG/Radius Data Exchange, 각국 포털(Rightmove·Zoopla·Idealista·Scout24), 그리고 결정적으로 유럽에서는 CBRE·JLL의 사내 데이터가 시장 표준입니다. 미국처럼 "브로커에게 대안이 없던" 조건이 존재하지 않습니다.
- 시장이 국가·언어·규제로 파편화돼 미국식 전국 단위 규모의 경제가 작동하지 않습니다.
- 단, 영국은 실제 진전이 있습니다. OnTheMarket은 2026년 2분기 기준 26개월 연속 순수주 플러스, 총 매물 재고가 Zoopla를 추월해 영국 2위 포털(재고 기준). 다만 재고 ≠ 트래픽 ≠ 매출이며, Rightmove 주가는 2026년 YTD −9.3%에 불과합니다 — 시장은 OnTheMarket을 실존적 위협으로 보지 않습니다.
7.4 Domain(호주) — 복점 시장에서 명백한 2등을 사는 것
| 항목 | 내용 |
|---|---|
| 총 대가 | 현금 $1,612M + 기보유 지분 공정가치 $300M = $1,912M (EV 약 A$30억) |
| 취득 순자산 | $707M |
| 무형자산 | $931M (고객관계 $625M/20년, 브랜드 $190M, SW $116M) |
| 영업권 | $1,244M = 인수가의 65% |
| 시장 지위 | REA(realestate.com.au) 방문 5,250만 vs Domain 2,020만 — 2.6배 열위. REA 자체 주장으로는 4배 |
| 인수 후 실적 (Q2 2026) | 매출 +9% pro forma, 월평균 방문 4,100만(+35%), Matterport 연동 7/1 개시 |
| 가격 전략 | 7월 1일부터 연간 가격 인상을 4%로 상한 — REA에 대한 명시적 가격 공세 |
인수가 US$19.1억에 WACC 9%를 적용하면 영구적으로 연 $1.7억의 NOPAT이 필요합니다. Domain의 매출 규모는 대략 A$4~4.5억인수 시점 단독 손익 미공시, 포털 업계 통상 EBITDA 마진(20%대 후반~30%대 초반)을 적용해도 NOPAT은 $6,000만에 못 미칩니다 — 진입 시점 투하자본이익률 약 3%. 즉 Domain의 이익을 대략 3배로 키워야 자본비용을 넘습니다.
그런데 지금 하고 있는 일은 매출을 +9% 키우면서 가격 인상을 4%로 묶는 것 — 필요한 마진 확대와 정반대 방향입니다. 구조적으로도 분류광고 복점에서는 경제적 이익이 거의 전부 1등에게 귀속됩니다(Rightmove vs Zoopla, REA vs Domain). CoStar는 "자산 그대로의 수익률"이 아니라 "시장 구조의 변화"에 베팅했습니다. 그 베팅을 이미 한 번(Homes.com vs Zillow) 했고 결과는 아래에서 보시게 됩니다. 영업권이 인수가의 65%라는 점 때문에, 현금흐름보다 회계(손상차손)가 먼저 반응할 가능성이 높습니다.
8업황 사이클과 주가 — 왜 하필 2026년 1월부터 무너졌나
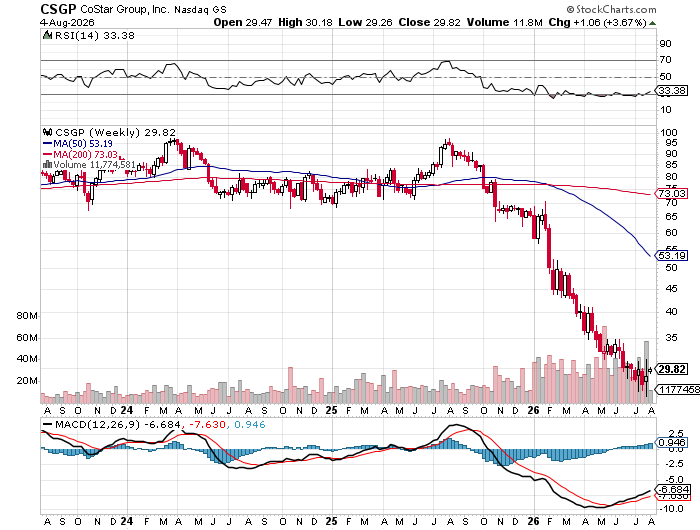
주가는 1월에 갑자기 벌을 받기 시작한 것이 아니라, 2024년부터 "강세장에 참여하지 못하는 방식"으로 이미 벌을 받고 있었습니다.
8.1 정확한 가격 타임라인
| 날짜 | 종가 | 변동 | 사건 |
|---|---|---|---|
| 2024-03 | $96.60 (장중 $100.38) | — | 사상 최고가 |
| 2025-08-05 | 장중 $97.43 | — | 52주 고점 — 여기서부터 붕괴 시작 |
| 2025-10-29 | $70.51 | −9.9% | Q3 2025 실적 — 매출 +20%, 신규수주 +92%, 가이던스 상향에도 갭하락 |
| 2025-12-31 | $67.24 | — | 연말 종가. 이미 8월 고점 대비 −31% |
| 2026-01-07 | $61.66 | −8.2% (3일간 −13.0%) | "2026년 및 중기 전망" 발표 — Homes.com 지출 $300M 삭감, 그러나 손익분기 2029년 말·EBITDA 흑자 2030년으로 명시. 거래량 4배, 시가 +1.6%로 출발했다가 당일 최저가로 마감 |
| 2026-01-27 | $66.22 | 시가 +5.2% → 반전 | Third Point 공개서한 — Homes.com 철수 요구. 거래량 5배 |
| 2026-02-03 | $51.73 | −15.45% 사이클 최대 낙폭일 | CoStar와 무관한 섹터 전체 AI 충격 — 아래 별도 설명 |
| 2026-02-04 | $52.34 | +1.2% | D.E. Shaw 공개서한 + 26장 프레젠테이션 |
| 2026-02-25 | $44.78 | −8.9% | Q4/FY2025 실적 |
| 2026-03-10~12 | $43.36 | −10.5% | 세그먼트 개편 — Homes.com 단독 지표 공시 중단. 운영 논쟁이 지배구조·신뢰 위기로 전환된 시점 |
| 2026-04-10 | $36.48 | −2.3% | Third Point 전량 매도·캠페인 종료. Loeb: "우리의 원래 논지가 더 이상 유효하지 않다고 본다… 회사 영업이익의 대부분을 무모하게 소진하고 있다" |
| 2026-04-29 | $34.14 | −5.1% | Q1 2026 실적 — EBITDA 가이던스를 $30M 상향했음에도 하락 |
| 2026-05-08 / 05-18 | $32.77 | −6.3% | 나스닥100 지수 편출 발표 / 리밸런싱 발효(거래량 7배) — 패시브 매도 |
| 2026-07-13~14 | $27.68 | −3.8% | CFO Christian Lown 사임(7/31자) + Baird 투자의견 하향(PT $48→$34), RBC PT $34 |
| 2026-07-29 | $29.83 | 장중 저가 $25.89 → 종가 −1.7% | Q2 2026 — 매출 가이던스 하향, 신규수주 −26%. William Blair·KBW 동시 하향. 프리마켓 −14.3%에서 장중 +15.3% 되돌림 |
| 2026-08-04 | $29.82 | 고점 대비 −69.4% | 시총 약 $121억(121억 달러) · 고점 대비 약 280억 달러 소멸 |
8.2 가장 저평가된 사실 — 2월 3일은 CoStar 사건이 아니었습니다
| 종목 | 기업 | 당일 등락 |
|---|---|---|
| IT | Gartner | −20.9% |
| TRI | Thomson Reuters | −15.7% (사상 최대 일간 낙폭) |
| CSGP | CoStar | −15.4% |
| RELX | RELX | −14% (1988년 이후 최대) |
| SPGI / FDS / MORN | S&P Global / FactSet / Morningstar | −11.3% / −10.5% / −9% |
| ZG | Zillow | −4.9% |
방아쇠: 2026년 1월 31일 Anthropic이 "법률·영업·마케팅·데이터 분석 업무를 자동화한다"는 Claude Cowork 플러그인을 출시했고, 시장은 이를 구독형 데이터·레퍼런스 사업에 대한 실존적 위협으로 읽었습니다. 미국 소프트웨어·서비스 섹터는 그 주에만 시가총액 약 1조 달러가 증발했습니다.
| 종목 | YTD | 해석 |
|---|---|---|
| CSGP | −55.7% | 동종군 최악 |
| Z / ZG (Zillow) | −46.8% / −45.7% | 주거 포털 + AI 디레이팅 |
| IT (Gartner) | −26.4% | AI 디레이팅 + 자체 가이던스 미스 |
| TRI / SPGI | −17.2% / −16.6% | AI 디레이팅 |
| REA Group / Rightmove | −9.7% / −9.3% | 해외 포털은 소폭 |
| COMP (Compass) | +13.5% | 미국 주거 중개 — AI/포털 디레이팅 없음 |
대략 25~30%p는 섹터 디레이팅, 나머지 26~30%p는 CoStar 고유 요인으로 보는 것이 합리적입니다.
8.3 2026년 애널리스트 액션
| 날짜 | 증권사 | 액션 | 목표주가 |
|---|---|---|---|
| 02-20 | Jefferies | 상향 Hold→Buy | $67 |
| 05-04 / 05-19 | Stephens / BofA | 목표가 하향 | $42 / $37 |
| 06-23 / 06-24 / 06-25 | J.P. Morgan / Wells Fargo / Goldman | Buy 유지 / Sell 유지 / Buy 유지 | $58 / $26 / $46 |
| 07-14 | Baird | 하향 Outperform→Neutral | $48→$34 |
| 07-29 | William Blair | 하향 Outperform→Market Perform | — |
| 07-29 | KBW | 하향 Outperform→Market Perform | $41→$29 |
2026-07-30 기준 컨센서스: 21명, 평균 목표주가 $37.10(+29%), 범위 $25~53. Strong Buy 9 / Buy 3 / Hold 8 / Strong Sell 1. 2026E 매출 $3.74B(+15%), EPS $1.36(+56%), 선행 PER 21.2배.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
GAAP 기준 배수는 Homes.com 투자 때문에 의미가 약하고, 조정EBITDA 기준으로는 1월 대비 반값 이하가 됐습니다. 두 기준을 나란히 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 163배 | TTM 지배순이익 $0.74억 (GAAP) 계산 |
| EV/EBIT | 153배 | EV $118.1억 = 시총 − 순현금 $2.72억(2026-06-30) · TTM GAAP 영업이익 $0.77억 계산 |
| PBR | 1.52배 | 2026-06-30 지배주주지분 $79.32억 계산 |
| FCF 수익률 | 1.9% | TTM FCF $2.27억 ÷ 시총 (P/FCF 53.2배) 계산 |
| EV/조정EBITDA (TTM) | 19.5배 | TTM 조정EBITDA $6.07억 (비GAAP, 주식보상 등 가산) 계산 |
| EV/2026E 조정EBITDA | 14.8배 | 회사 가이던스 $7.8~8.2억의 중간값 $8.0억 · 9.1 표의 14.7x는 EV $11.8B 반올림 기준 계산 |
역산. GAAP 배수(PER 163배, EV/EBIT 153배)로는 지금 가격이 설명되지 않습니다. 시장이 쓰는 잣대는 조정EBITDA이고, TTM 기준 19.5배·2026년 가이던스 기준 14.8배입니다 계산. 회사의 2030년 목표 EBITDA $23억 대비로는 5.1배인데, 그만큼 시장이 2028·2030년 목표를 할인하고 있다는 뜻입니다. 반대로 GAAP 영업이익률 2.2%와 조정EBITDA 마진 17.1%(TTM) 계산 사이 약 15%p는 주식보상·인수 상각·구조조정이 메우고 있어, 조정치만으로 싸다고 읽기 어렵습니다.
9.1 정직한 분해 — 실적이 아니라 멀티플이 무너졌습니다
| 2026-01-06 | 2026-08-04 | 변화 | |
|---|---|---|---|
| 주가 / 시총 | $67.20 / $28.1B | $29.82 / $12.1B | −55.6% |
| 기업가치(EV) | $27.4B | $11.8B | −57% |
| 2026E 매출 (회사 가이던스) | $3.80B | $3.735B | −1.7% |
| 2026E 조정EBITDA | $770M | $800M | +3.9% 상향 |
| 2026E 조정EPS | $1.275 | $1.355 | +6.3% 상향 |
| EV / 2026E 조정EBITDA | 35.5x | 14.7x | −58.5% |
| P / 2026E 조정EPS | 52.7x | 22.0x | −58.2% |
| EV / 2030년 목표 EBITDA($2.3B) | 11.9x | 5.1x | — |
① 멀티플 압축이 하락의 사실상 전부입니다(약 90~100%). 2026년 EBITDA·EPS 가이던스는 오히려 두 번 상향됐고 매출 가이던스는 1.7% 낮아졌을 뿐인데 멀티플이 반토막 났습니다.
② 다만 근본 훼손은 2027년 이후에 있습니다. Q2 2026 신규수주 −26%는 매출을 2~4분기 선행합니다. 그리고 EV가 2030년 회사 목표 EBITDA의 5.1배라는 것은 시장이 2028·2030년 목표를 신뢰하지 않는다는 뜻입니다.
③ 그리고 26년 1월에 결정적으로 바뀐 것 — "완충재가 사라졌습니다." 2024년까지 CoStar는 "흑자 핵심사업 + 현금 47억 달러(2024년 이자수익만 $2.13억) + Homes.com 공짜 옵션"으로 평가할 수 있었습니다. 현금은 $46.8억(2024말) → $16.3억(2025말) → $12.7억(2026.6)으로 Matterport·Domain에 소진됐고, GAAP 영업이익은 $4.51억(2022) → $5백만(2024) → −$7,200만(2025)으로 적자 전환했습니다. 밸류에이션 프레임 자체가 구조적으로 깨진 것이 1월~2월이었습니다.
10리스크와 반증 조건
리스크는 2026-08-05 판의 Bear 논거에서, 반증 조건은 모니터링 항목에서 가져왔습니다. 마지막 절은 창업자 CEO가 물러설 수 있는 사람인지에 대한 판단입니다.
- 선행지표가 꺾였습니다. Q2 2026 신규수주 $69M(−26%). 매출을 2~4분기 선행하며, 2027년 컨센서스 하향의 근거입니다. — 무엇이 보이면 이 논지가 틀린 것인가: 2026년 10월 말 Q3 2026 실적에서 신규수주가 −26%에서 회복되는가.
- Apartments.com의 ARPU가 마이너스로 돌아섰습니다(−3.6%). 상향판매 여력(depth attach 70%)이 상당 부분 소진됐고, 다세대 공급 과잉이 2026~27년 내내 이어집니다. — 무엇이 보이면 이 논지가 틀린 것인가: Q3 2026 실적에서 Apartments.com ARPU 방향이 플러스로 돌아서는가.
- CREXi 반독점. 대법원 상고 기각으로 반소가 진행 중. 경쟁사 배제 계약조항이 무효화되면 갱신율의 비제품적 지지대가 사라집니다. — 무엇이 보이면 이 논지가 틀린 것인가: 화해 시 경쟁사 배제 조항 유지 여부. 조항을 지키면 리스크는 줄고, 포기하면 기존 사업 해자에 실질적 손상.
- Homes.com의 "회원 급증"은 상당 부분 가격 인하였습니다. 회원당 월 매출 ~$540 → $265. — 무엇이 보이면 이 논지가 틀린 것인가: 3분기 Platinum 티어의 "표준의 배수" 가격이 실제로 팔리는가 = ARPU가 $265에서 반등하는가.
- 영업권 손상 위험. 영업권+무형자산이 총자산의 65.6%, 그중 $29.9억이 2030년까지 EBITDA 적자인 주거용 세그먼트에 배분돼 있습니다. — 무엇이 보이면 이 논지가 틀린 것인가: 2027년 2월 FY2026 10-K의 영업권 손상 테스트 결과.
- 공시 후퇴. Homes.com 단독 신규수주와 해외 부문 손익이 둘 다 2025년 4분기 개편으로 사라졌습니다. 이건 지배구조 이슈이고 멀티플에 항구적으로 반영됩니다. — 무엇이 보이면 이 논지가 틀린 것인가: 단독 지표 공시가 재개되는가.
- Domain은 자본비용을 못 넘길 가능성이 높습니다. 진입 시점 투하자본이익률 ~3%, 게다가 가격 인상을 4%로 상한. — 무엇이 보이면 이 논지가 틀린 것인가: 2026년 하반기 Zonda 인수 종결·CoStar 호주 론칭 등 추가 해외 자본 투입의 수익성.
- AI 디레이팅은 끝나지 않았습니다. 구독형 데이터 사업의 지불의사에 대한 시장의 재평가가 2026년 2월에 시작됐고, Blackstone·Brookfield 같은 대형 소유주의 자체 CRE AI 구축이 진행 중입니다. — 무엇이 보이면 이 논지가 틀린 것인가: 갱신율 89% 회복 여부(FY2026 10-K).
- 인적 리스크. CFO가 2026년 7월 사임, 후계 계획 부재, 62세 창업자 CEO에게 권한이 집중. — 무엇이 보이면 이 논지가 틀린 것인가: Florance 개인 매수/매도, CEO 승계 언급, 새로운 행동주의 등장.
10.1 Andy Florance — 성향, 컨빅션, 그리고 물러설 수 있는 사람인가
10.2 먼저, 가장 중요한 지배구조 사실
그는 회사를 지분으로 지배하지 않습니다. 이론적으로 위임장 대결은 언제든 가능합니다. 그럼에도 Third Point는 실제 지분과 완성된 캠페인을 갖고도 위임장 대결 대신 매도를 택했습니다. 2026년 6월 23일 주총에서 이사 전원이 94~99.5%로 재선임됐습니다(최저는 독립이사회 의장 Louise Sams 93.92% — 항의표가 의장에게 몰렸습니다).
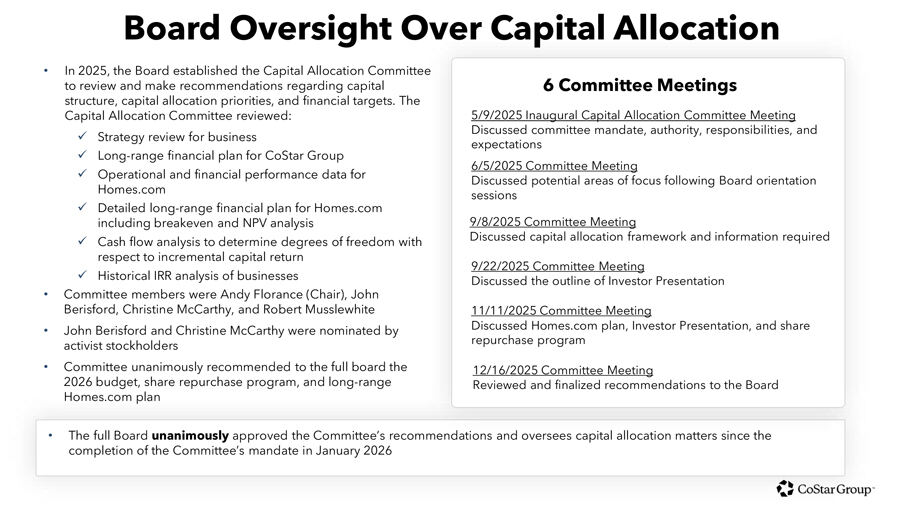
Homes.com 지출을 감시하기 위해 2025년 4월 만들어진 자본배분위원회의 위원장이 Florance 본인입니다. (위원: John Berisford, Christine McCarthy, Robert Musslewhite, 그리고 위원장 Andy Florance.) D.E. Shaw는 2026년 2월 4일 서한에서 "독립 이사들이 CEO에게 너무 많은 권한을 넘겼다"고 지적하며, 이사회가 Florance 없이는 D.E. Shaw와 만나기를 거부했다고 주장했습니다.
미검증 2026년 위임장 자료 해석상 이 위원회가 2026년 1월 27일자로 정관 조항에 따라 종료됐다는 읽기와 여전히 활동 중이라는 읽기가 충돌합니다. 가드레일의 존부를 판단하는 데 중요한 사항이므로, 투자 판단 전에 2026년 DEF 14A(SEC accession 0001193125-26-197205)를 직접 확인하실 것을 권합니다.
10.3 성향 — 발언으로 보는 것이 가장 정확합니다
"저희는 상업용 부동산이 거대한 기회라고 믿습니다. 너무 커서, 언젠가 주거 부문 매출이 상업용 부문 매출을 능가할 것이라고 믿습니다." — Andy Florance, Bisnow, 2022-02-23 (주거 진출을 정당화하며)
"반올림하면 10억 달러입니다. … Apartments.com 때보다 자릿수가 다르게 큰 금액이고, 누구도 시도한 적 없는 규모입니다. … (Zillow를 추월하는 것이 목표냐는 질문에) 그게 절대적인 목표이고, 저는 우리가 추월할 것이라 믿습니다." — Inman, 2024-02-08 (슈퍼볼 광고 출시 시점)
"Zillow의 리드 전용(lead-diversion) 모델은 반소비자적이고 반에이전트적입니다. … 당신이 힘들게 따낸 매물을 납치해서 자기들의 수수료 분배를 만들어냅니다. … Zillow는 패를 과하게 썼습니다." — 에이전트 대상 공개서한, Inman 2025-04-14
"자기들이 직접 고른 독립 이사회의 결론이 마음에 들지 않자, Third Point는 보드게임을 하다 판을 엎는 아이처럼 말을 던져버리려 합니다." — CoStar 공식 입장문, The Real Deal 2026-04-27
"[지난 1년간의 행동주의 캠페인은] Homes.com 판매와 잠재적 파트너십에 무겁게 부담을 줬습니다. … 이제 그 방해 요소가 사라졌으니, 우리는 Homes.com 매출 가속에 더 집중된 에너지를 쏟을 수 있습니다. … 저는 지금보다 더 확신에 찬 적이 없습니다." — Q1 2026 실적발표, 2026-04-29 (Third Point 매도 직후)
패턴으로 읽히는 것
- 극도의 소송 성향. The Real Deal 집계로 저작권 등 소송 30건 이상. LoopNet 제소(1999) → 합의(2003) → 인수(2011). Xceligent 제소(2016) → 파산(2017) → 5억 달러 판결(2019). 영국 Estates Gazette는 약 20년에 걸쳐 시장에서 밀어냈습니다. 2025년에는 Zillow를 사진 4.6만~5.3만 장 무단사용으로 제소(주장 손해 10억 달러 이상). 2026년 3월에는 행동주의 투자자를 상대하기 위해 명예훼손 전문 로펌을 선임했습니다.
- 패배를 승리로 재프레이밍하는 습관. NAD가 트래픽 광고 문구를 근거 부족으로 판정했을 때 회사 반응은 "NAD가 Homes.com Network의 1억5,600만 명을 인정한 것을 기쁘게 생각한다"였고, 해당 문구를 계속 광고하겠다고 했습니다. 행동주의 이탈은 "방해 요소 제거"로, 세그먼트 개편은 "오히려 더 많은 투명성을 제공한다"로 프레이밍했습니다.
- 비판자를 인신적으로 규정하는 경향. 2022년 재택근무 논쟁 당시 "소수의 목소리 큰 불만 전직 직원들", "해고당한 한 전직 직원이 CoStar에 대해 병적인 집착을 발전시켰다. 그는 신뢰할 수도 없고 정보도 없다".
10.4 그가 실제로 물러선 적이 있는가 — 결정적 증거
| 사례 | 내용 | 성격 |
|---|---|---|
| RentPath (2020~21) | FTC가 $587M 인수를 저지하자 소송 대신 철회하고 위약금 $52M 지급 | 외부 규제 장벽 |
| CoreLogic (2021) | 인수 경쟁 포기. "지금은 주거용 모기지 시장에 공격적으로 진입할 때가 아니다"(금리 상승 언급) — 결과적으로 옳았음 | 거시 판단 |
| Emporis (2020~22) | 2020년 10월 인수 → 2022년 9월 13일자로 완전 폐쇄, 콘텐츠 전량 삭제 | 인수한 주변부 자산 — 깔끔하고 빠른 정리 |
| Homes.com 브랜드 광고 (2026) | 유명인·지상파 TV에서 철수, "퍼널 하단으로" | 전술 수정 |
| Homes.com 인사이드 세일즈 (2026) | 660명 → 400명(−40%), 2월 약 200명 정리해고, 지출 $300M 삭감 | 속도 조절 — 전략 철회 아님 |
그는 "장애물이 외부적이고 넘을 수 없을 때"(규제기관, 금리 사이클, 광고심의기구) 또는 "자산이 인수한 주변부일 때"(Emporis)는 빠르고 깔끔하게 물러섭니다. 이 부분은 과소평가되어 있습니다 — 그는 비합리적으로 고집스러운 사람이 아닙니다.
그러나 "본인이 직접 발안한 핵심 전략 논지"를 작동하지 않는다는 이유로 포기한 사례는 39년간 단 한 건도 찾을 수 없었습니다. 오히려 반대 사례(Estates Gazette 20년, Xceligent 파산까지, LoopNet 제소→인수)만 있습니다.
그리고 결정적으로 — 그는 포기 조건(kill criterion)을 단 한 번도 제시한 적이 없습니다. 그가 제시하는 날짜는 전부 성공 날짜입니다(2029년 말 손익분기, 2030년 EBITDA 흑자, 10년 내 매출 $50억). 오히려 반대로 못을 박았습니다 — Homes.com 철수는 "전적으로 비현실적이고 근시안적"이며 "CoStar Group 전반에 내재되어 네트워크 효익을 창출"하고 "Apartments.com의 핵심 파트너"라는 것입니다(2026-03-11). 즉 그는 매각·폐쇄를 방어하는 통합 논리를 미리 구축해 두었습니다.
10.5 균형 잡힌 확률 판단
포기하지 않을 근거
- 포기 조건이 존재하지 않음 (위 참조)
- "저는 지금보다 더 확신에 찬 적이 없습니다" — 최악의 12개월을 겪은 뒤 발언
- 20년짜리 소모전을 반복해온 커리어
- 행동주의가 둘 다 졌습니다 — Third Point 매도, 이사 전원 94~99.5% 재선임
- 2026년 5월 개인 자금 $251만으로 71,430주 매수(현재 손실 중)
- 세그먼트 개편으로 점수판 자체가 사라졌습니다 — Homes.com 단독 실적을 근거로 책임을 물을 공개 숫자가 없습니다
- 후계 구도·CEO 승계 신호가 전혀 없음. 62세, 이것이 그의 레거시 프로젝트
축소 가능성의 근거
- 이미 크게 줄였습니다 — 지출 −35%, 인력 −40%, 정리해고 200명. 최대 지출 시점으로부터 12개월 만에 실행
- 외부 힘 앞에서는 실제로 접습니다(RentPath·CoreLogic·Emporis)
- 보수 체계가 바뀌었습니다 — 2026년부터 장기인센티브 지표가 매출에서 EPS와 상대TSR로 교체, CEO 장기인센티브의 80%가 PSU. 그의 개인 인센티브가 이제 성장이 아니라 수익성을 가리킵니다. 저는 이것이 파일 전체에서 가장 저평가된 사실이라고 봅니다
- 보수승인 71.4%는 실제 압력
- Q2 2026 주거 세그먼트 +$12M — 성공하면 논쟁 자체가 무의미해지고, 실패하면 이미 P&L을 지키기 위해 자를 의지를 입증했습니다
향후 2~3년 내 Homes.com 완전 철수·매각 확률: 낮음(10~15% 수준). 반면 지출의 점진적 축소가 계속될 확률은 높습니다 — 이미 그 경로 위에 있습니다. 공정한 관찰자의 결론은 이렇게 요약됩니다: "그는 이미 '급격히 축소'의 길을 걷기 시작했고 계속 걸을 것이다. 그러나 논지 자체를 인정하지는 않을 것이고, 자산을 팔거나 닫지도 않을 것이다."
한국 투자자에게 실질적으로 중요한 함의: "Florance가 손을 들 것"에 베팅하는 것은 승산이 낮은 촉매입니다. 대신 베팅해야 할 것은 ① EPS/rTSR 기반 보수 체계가 만드는 자동적 지출 규율, ② Platinum 티어 출시 후 Homes.com ARPU의 방향, ③ 기존 사업(LoopNet 자산기반 가격제, CoStar Lender)의 재가속입니다. 셋 다 Florance의 자기 인정 없이도 작동합니다.
10.6 이 리포트가 답하지 못하는 것
이 문서는 사업모델과 자본배분의 구조를 이해하기 위한 자료이며, 매수·매도 의견이 아닙니다. 특히 "핵심사업만 보면 싸다"는 논리는 두 가지 전제 위에 서 있습니다 — ① Homes.com 지출이 실제로 예정대로 줄어들 것, ② 핵심사업의 44% 마진이 AI 시대에도 유지될 것. 2026년 2월의 섹터 디레이팅은 시장이 ②를 더 이상 당연하게 여기지 않는다는 신호였고, 이 리포트는 그 질문에 답할 수 없습니다. 저는 CoStar의 구독형 데이터 사업이 AI에 얼마나 취약한지를 판단할 근거를 갖고 있지 않으며, 그것이 현재 이 주식의 밸류에이션을 결정하는 가장 큰 단일 변수입니다.
11Bull / Bear
강세론은 핵심 사업의 질과 지출 삭감, 약세론은 선행지표·공시 후퇴·소송·손상 위험에 서 있습니다.
▲ 강세론
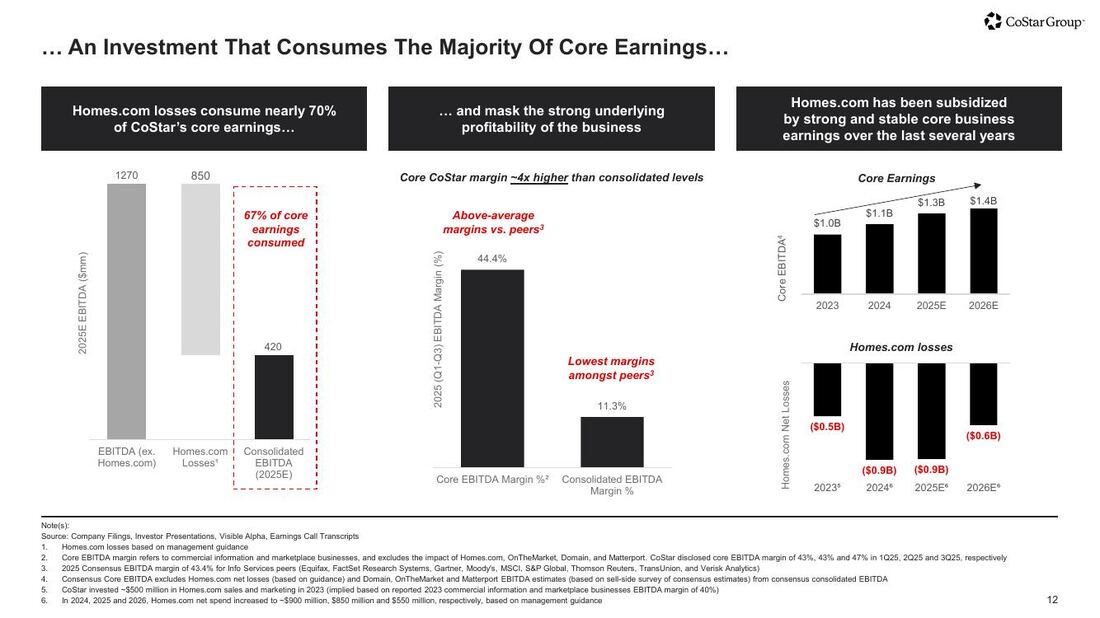
- 핵심 사업은 실제로 훌륭합니다. Homes.com을 제외한 EBITDA 마진은 44.4%(D.E. Shaw 산출)로 정보서비스 동종 평균을 상회합니다. CoStar +9%, LoopNet +14~16%, Lender 신규수주 +96%.
- LoopNet 자산기반 가격제가 작동합니다. +6%(FY24) → +11%(FY25) → +15.4%(1H26). 경영진은 20%+ 복귀를 목표합니다. 가격 실험 여력이 아직 남아 있다는 증거입니다.
- 지출 삭감이 실물로 나타나고 있습니다. 2026년 조정EBITDA 가이던스 $780~820M(+83%), 원래 가이던스 대비 비용을 이미 $100M 추가 절감. Q2 2026 EBITDA $184M(+116%), 마진 20%.
- Homes.com 해지율 개선은 진짜입니다. 월 6.5% → 2.4%. 회원 3.6만, ARR $1.16억(+78%), 신규 가입 단가 $305 > 기존 $265.
- 밸류에이션이 실제로 싸졌습니다. EV/2026E 조정EBITDA 14.7배(1월 35.5배). Homes.com을 0으로 놓고 핵심사업만 정상 마진으로 평가하면 현 시총과의 괴리가 큽니다 — D.E. Shaw는 시장이 Homes.com에 −$59억을 매기고 있다고 계산했습니다(잔여 계획 투자액의 약 6배).
- Zillow 규제 리스크가 CoStar에 유리하게 작동할 수 있습니다. FTC 소송이 Zillow-Redfin 임대 거래를 무효화하면 Apartments.com 경쟁 지위가 개선됩니다.
- 인센티브 재설계 — EPS·상대TSR 기반 보수는 향후 자본배분을 자동으로 규율합니다.
▼ 약세론
- 선행지표가 꺾였습니다. Q2 2026 신규수주 $69M(−26%). 매출을 2~4분기 선행하며, 2027년 컨센서스 하향의 근거입니다.
- Apartments.com의 ARPU가 마이너스로 돌아섰습니다(−3.6%). 상향판매 여력(depth attach 70%)이 상당 부분 소진됐고, 다세대 공급 과잉이 2026~27년 내내 이어집니다.
- 공시 후퇴. Homes.com 단독 신규수주와 해외 부문 손익이 둘 다 2025년 4분기 개편으로 사라졌습니다. 하필 각각 행동주의 공격 중, Domain 인수 직후였습니다. 이건 지배구조 이슈이고 멀티플에 항구적으로 반영됩니다.
- CREXi 반독점. 대법원 상고 기각으로 반소가 진행 중. 경쟁사 배제 계약조항이 무효화되면 갱신율의 비제품적 지지대가 사라집니다. 시장이 거의 반영하지 않은 리스크입니다.
- 영업권 손상 위험. 영업권+무형자산이 총자산의 65.6%, 그중 $29.9억이 2030년까지 EBITDA 적자인 주거용 세그먼트에 배분돼 있습니다. 시총($121억)이 장부 자기자본($79억) + 상업용 사업 가치의 합보다 낮아진 국면에서 FY2026 손상 테스트는 실질 위험입니다.
- Domain은 자본비용을 못 넘길 가능성이 높습니다. 진입 시점 투하자본이익률 ~3%, 게다가 가격 인상을 4%로 상한.
- AI 디레이팅은 끝나지 않았습니다. 구독형 데이터 사업의 지불의사에 대한 시장의 재평가가 2026년 2월에 시작됐고, Blackstone·Brookfield 같은 대형 소유주의 자체 CRE AI 구축이 진행 중입니다.
- 인적 리스크. CFO가 2026년 7월 사임, 후계 계획 부재, 62세 창업자 CEO에게 권한이 집중.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
가장 중요한 단일 이벤트는 2026년 3분기 Homes.com Platinum 티어 출시입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-08-05 (장마감 후) | Zillow Q2 2026 실적 — Rentals가 FTC 압박 속에서도 +40%를 지켰는가 · Showcase 침투율 · GAAP 순이익 유지 여부 | Rentals Q1 2026 +42% · Showcase 4.3% · Q1 2026 순이익 $46M | Zillow 주주서한(8-K) |
| 2026년 3분기 | Homes.com Platinum 티어 출시 — 이 리포트에서 가장 중요한 단일 이벤트. "표준의 배수" 가격이 실제로 팔리는가 | 회원당 월 매출(TTM ARPU) $265 · 신규 가입자 $305 | CoStar 실적발표 |
| 2026년 10월 말 | CoStar Q3 2026 실적 — ① 신규수주 회복 ② Apartments.com ARPU 방향 ③ Homes.com ARPU ④ 주거 세그먼트 EBITDA 흑자 지속 | 신규수주 $69M(−26%) · Apartments ARPU −3.6% · 주거 조정EBITDA +$12M · 3분기 가이던스 매출 $9.35~9.45억, 조정EBITDA $1.9~2.1억 공시 | 8-K 보도자료 · 10-Q |
| 2026년 하반기 | Zonda 인수 종결 · CoStar 호주 론칭 — 또 다른 해외 자본 투입, ROIC 관점에서 부정적 신호가 될 수 있음 | 증분 ROIC 2022→2025 −7.7% | 8-K · 보도자료 |
| 2027년 2월 | FY2026 10-K — 영업권 손상 테스트 결과 · 미국 외 매출 비중 · 갱신율 회복 여부 | 주거용 배분 영업권 $29.9억 · 미국 외 매출 비중 15.8%(1H2026) · 갱신율 89% | Form 10-K |
| 상시 | CoStar v. CREXi 반독점 본안 — 화해 시 경쟁사 배제 조항 유지 여부 | 2026-03-23 대법원 상고 기각 이후 반소 진행 | 법원 기록 · 8-K |
| 상시 | FTC v. Zillow & Redfin — 재판 일정·결과. Zillow 패소 시 Apartments.com에 최대 호재 | 2026-05-06 각하 신청 기각 | FTC 보도자료 · 법원 기록 |
| 상시 | 새로운 행동주의 등장 — 차등의결권이 없으므로 방어 수단이 없습니다. 주가가 더 빠지면 재발 가능 | 2026년 보수승인 찬성률 71.4% | 13D·DEFA14A |
| 상시 | Florance 개인 매수/매도, CEO 승계 언급 | 2026년 5월 71,430주 매수 | Form 4 · 위임장 자료 |
13용어집
- CRE (Commercial Real Estate, 상업용 부동산)
- 오피스·물류·리테일·다세대·호텔 등 수익을 목적으로 임대·거래되는 부동산. CoStar Suite·LoopNet의 시장.
- 자동갱신 · 사전통지
- 계약 만료 전 정해진 기한까지 해지 통지를 하지 않으면 같은 조건으로 자동 연장되는 약관 구조. 고객 이탈 마찰을 키운다.
- CPI 연동 인상
- 소비자물가지수 상승률만큼 이용료를 자동으로 올릴 수 있게 한 계약 조항. 그 이상 인상은 별도 협상·이의제기 대상이 된다.
- 갱신율 (renewal rate)
- 만기가 돌아온 구독 계약 중 갱신된 계약의 비율(금액 기준). 구독 사업의 고객 유지력을 보는 기본 지표.
- 연환산 신규수주 (net new bookings)
- 한 기간에 새로 체결된 계약에서 해지분을 뺀 순증 계약의 연간 환산 금액. 매출에 수 분기 앞서 반영되는 선행지표.
- ARPU
- 가입자(또는 매물·회원) 1단위당 평균 매출. 물량 증가와 가격 변화를 분리해 읽는 데 쓴다.
- ARR (Annual Recurring Revenue)
- 현재 유효한 반복 계약을 1년으로 환산한 매출 규모. 특정 시점의 구독 사업 크기를 나타낸다.
- 조정EBITDA
- EBITDA(이자·세금·감가상각·상각 전 이익)에 주식보상·인수통합·구조조정·합의 비용 등을 더해 회사가 정의한 비GAAP 이익. GAAP 영업이익과 다른 행에 둔다.
- 고객기반 상각 (customer base amortization)
- 인수 시 무형자산으로 잡은 고객관계 가치를 내용연수에 걸쳐 비용으로 나누는 것. 현금 유출은 없지만 GAAP 이익을 줄인다.
- ROIC · 증분 ROIC
- 세후 영업이익을 투하자본으로 나눈 수익률. 증분 ROIC는 두 시점 사이 늘어난 이익을 늘어난 투하자본으로 나눈 값으로, 새로 쓴 자본의 질을 본다.
- 영업권 손상
- 인수가 중 순자산을 넘는 부분(영업권)의 가치가 회수가능액 아래로 떨어졌을 때 장부가를 깎아 비용으로 인식하는 것.
- MLS / IDX
- 미국 지역 중개사 단체가 운영하는 매물 공유 시스템(MLS)과 그 매물을 다른 웹사이트에 노출하게 해 주는 데이터 교환 규칙(IDX). 주거 포털의 매물 데이터 원천이다.
- 리드 판매 (Premier Agent 모델)
- 포털이 매수 문의(리드)를 광고 구매 에이전트에게 팔거나 거래 성사 수수료 일부를 받는 수익 모델.
- 리스팅 에이전트
- 매도인으로부터 매물 중개를 수임한 에이전트. Homes.com 구독의 주 고객.
- 반독점 반소 (counterclaim)
- 원고의 소송에 대해 피고가 같은 절차 안에서 원고의 독점·불공정 행위를 이유로 제기하는 맞소송.
- 클레이튼법 §7
- 경쟁을 실질적으로 줄이는 인수·합의를 금지하는 미국 반독점법 조항. FTC v. Zillow & Redfin 사건의 근거.
- 행동주의 펀드 · 위임장 대결
- 지분을 사들여 경영 변화를 공개 요구하는 투자자와, 이사 선임 표결에서 주주 표를 모으는 대결.
- PSU · 상대TSR
- 성과 조건을 달성해야 지급되는 주식 보상(PSU)과, 비교 지수 대비 총주주수익률(상대TSR)을 성과 지표로 쓰는 보상 설계.
- depth advertising
- 기본 노출보다 비싼 상위 광고 티어. 고객의 상위 티어 채택 비율이 높을수록 상향판매 여지는 줄어든다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 미국 상업용 브로커의 모수 — 신뢰할 만한 공개 통계가 존재하지 않습니다. 따라서 CoStar Suite의 침투율을 %로 제시하는 모든 숫자는 추정치입니다.
- 자본배분위원회의 현재 존속 여부 — 2026년 DEF 14A(accession 0001193125-26-197205) 원문 확인 필요.
- Homes.com 분기별 매출 일부(2024년 Q4, 2025년 Q1·Q2 등)는 회사가 공시한 성장률과 ARR에서 역산한 값입니다.
- Domain의 인수 시점 단독 매출·EBITDA는 CoStar 보도자료·10-K에 없습니다. 본문의 A$4~4.5억은 인수 전 ASX 공시 기반 추론입니다.
- CoStar Suite가 몇 년간 적자였는지 — 강세론이 자주 인용하지만 출처가 확인되는 수치를 찾지 못했습니다. 구체적 연수를 인용하지 마십시오.
- "Homes.com 2028년 매출 $10억" 류의 목표 — 1차 출처가 없습니다. 2021년의 "2027년까지 $7~10억" 목표(2024년 4분기 철회)와 혼동된 것으로 보입니다.
- Moody's CRE, MSCI RCA, Placer.ai, CompStak, LightBox의 매출은 별도 공시가 없어 경쟁 강도를 정량화하지 못했습니다.
- 회사 발표 참여지표(이탈률·체류시간·NPS)는 분기별로 서로 모순됩니다. 마케팅 주장으로 취급하고 Similarweb 등 독립 측정치와 병기해서만 사용하십시오.
추가: 9.1 표의 EV/2026E 조정EBITDA 14.7x는 EV $11.8B 반올림 기준이며 1차 값(EV $118.1억 ÷ $8.0억)으로는 14.8배입니다. Apartments.com·Homes.com의 연간 단독 매출은 공시되지 않아 역산치입니다. Apartments.com 광고 대상 건물 사진은 이번 판에서 내려받지 못했습니다(4장 상자).
편향에 대한 고지
CoStar는 CoStar News라는 언론사를 직접 소유하고 있습니다. 이 리포트는 costar.com/news를 인용하지 않았습니다. 모든 운영 지표는 10-K, 10-Q, 8-K 보도자료, 실적발표 녹취록에서 가져왔고, 마케팅 페이지(costar.com/campaign, loopnet.com/solutions, homes.com/solutions)를 인용한 경우에는 "회사 주장"으로 명시했습니다. 반대로 D.E. Shaw와 Third Point의 자료도 이해관계자의 주장이며, 특히 IRR·NPV 계산은 그들의 가정에 의존합니다 — 다만 본문의 독립적인 ROIC 계산(SEC XBRL 원자료 기준)이 그들의 결론과 같은 방향을 가리킨다는 점은 밝혀둡니다.
1차 자료
공시(SEC, CIK 1057352) — Form 10-K FY2025 (2026-02-26) ↗ · Form 10-K FY2024 ↗ · Form 10-K FY2023 ↗ · Form 10-K FY2022 ↗ · Form 10-Q Q2 2026 (2026-07-29) ↗ · XBRL 뷰어: FY2025 손익(R3) ↗ · 재무상태(R5) ↗ · 현금흐름(R9) ↗ · 매출 세분화(R56) ↗ · 세그먼트(R92) ↗ · 광고비(R47) ↗ · Q2 2026 재무상태 ↗
실적 보도자료(8-K Ex.99.1) — Q1 2025 ↗ · Q2 2025 ↗ · Q3 2025 ↗ · Q4·FY2025 ↗ · Q1 2026 ↗ · Q2 2026 ↗ · Q4·FY2022 ↗ · Q4·FY2023 (Business Wire) ↗
2026-08-05 판의 주요 출처
1차 공시 · CoStar FY2025 10-K (2026-02-26) · FY2024 10-K · Q2 2026 10-Q (2026-07-29) · 2026년 및 중기 전망 (2026-01-07) · 2026년 1월 IR 프레젠테이션 (PDF) · Zillow FY2025 10-K · Zillow Q1 2026 주주서한 · CoStar 라이선스 약관
행동주의·지배구조 · D.E. Shaw, "Perspectives on CoStar" 26장 (2026-02-04) · Third Point 이사회 서한 (2026-01-27) · 2026 주총 자료 (DEFA14A) · 2026년 주총 결과 (2026-06-25)

소송 · 제9연방항소법원 CREXi 판결 (2025-06-23) · FTC v. Zillow & Redfin (2025-09-30) · CoStar v. Zillow
독립 분석·언론 · Mike DelPrete, "The Truth about Traffic" · Similarweb homes.com vs zillow.com · Propmodo, 세그먼트 개편 반발 · The Real Deal, "How data giant CoStar…" (2026-04-27) · Inman, Q2 2026 실적발표 · Reuters, 소프트웨어 섹터 1조 달러 증발 · stockanalysis.com CSGP
시세·시장 데이터
종가 $29.82(2026-08-04)·52주 고점·일간 등락률·YTD 수익률은 2026-08-05 판 수집 시세(stockanalysis.com 등) 2차 · 웹 트래픽은 Similarweb(2026-06) 2차
2차 자료
D.E. Shaw·Third Point 공개 자료(이해관계자 주장), Mike DelPrete, Propmodo, The Real Deal, Inman, Reuters, Commercial Observer, Bisnow, RISMedia — 링크는 위 "주요 출처"에 있습니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 연간 FY2021~FY2025+TTM, 분기 Q1 2025~Q2 2026, 조정EBITDA 별도 행 · 0장 2줄 타일 · 9장 배수 재계산 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·5·6·7·9·13장 — 제품·세그먼트 매출표, 세그먼트 비용표, 피어 표, 재무상태표, 배수표, 용어집) |
| 원본 | 2026-08-05 | 원 계열 A-aux · 보강 전환 · 주가 기준 2026-08-04 종가 $29.82 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 투자 판단의 책임은 투자자 본인에게 있습니다.