0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 문장의 각주입니다.
Fiserv는 겉보기에 두 개의 다른 회사가 한 껍데기에 들어 있는 구조입니다. 하나는 1984년부터 해온 은행 IT 사업(Financial Solutions — 계좌 원장을 대신 돌려주는 코어뱅킹, 체크카드·Zelle 같은 디지털 결제 처리, 신용카드 발급 처리)으로 은행이 고객입니다. 다른 하나는 2019년 First Data를 $22B에 합병하며 얻은 가맹점 결제 인수 사업(Merchant Solutions — 상점이 카드를 받을 때 거래를 승인·정산해 주고 그 대가로 거래액의 일부를 떼는 일, 그리고 소상공인용 POS 플랫폼 Clover)으로 상점이 고객입니다. 2025년 매출 $21.2B 중 52%가 가맹점, 48%가 은행에서 나오고, 조정매출의 84%가 반복형이며, 회사는 2025년에 $4.6조의 거래를 처리했습니다 — 미국 결제량의 3분의 1 이상입니다.
2025년 10월 29일에 이 회사의 위치가 뒤집혔습니다. 1년 전만 해도 유기적 성장 16%·조정 영업이익률 39%의 컴파운더였는데, 그날 회사는 2025년 성장률 가이던스를 10% → 3.5~4%, 조정 EPS를 $10.15~10.30 → $8.50~8.60으로 깎았고 주가는 하루에 −44% 무너졌습니다. 그 뒤 2026년 상반기 유기적 매출은 −4%, −5%로 마이너스가 됐고, 조정 영업이익률은 39.6% → 31.8%로 내려앉았으며, 2026년 EPS 가이던스는 다시 $7.20~7.40으로 하향됐습니다. 18개월 동안 CEO가 세 번 바뀌었고, 사장 한 명이 한 달 만에 나갔으며, Payeezy 가맹점을 Clover로 옮겨 성장으로 포장했다는 집단소송이 뉴욕 남부지법에 병합되어 있습니다.
그리고 이 회사는 순부채가 $27.3B입니다. 시가총액 $25.1B에 이를 더하면 EV는 약 $52.4B이고, 2026년 가이던스 중간값 EPS $7.30으로 나누면 선행 PER 6.5배, TTM 잉여현금흐름 $4.25B 기준 시총 대비 FCF 수익률 17%·EV 대비 8%입니다. 이 숫자가 이 리포트가 존재하는 이유입니다. 반대로 순부채가 시총보다 크고, 2023~25년에 자사주를 평균 $150에 $15.9B어치 사들였으며(지금 그 주식은 $5.0B), 2027년 하반기까지 자사주 매입이 멈춰 있다는 사실이 왜 그 배수가 그 수준인지를 설명합니다. 1차 공시로 다시 계산하면 TTM(3Q25~2Q26) GAAP 매출 $20.87B·영업이익률 22.3%, 표준 FCF(영업현금흐름 − CAPEX) $3.93B로 FCF 수익률 15.6%, 순부채/시총 109%입니다 계산. 이 문서의 판단은 이렇습니다 — 「브리프의 결론(관찰 · 유기매출 플러스 전환 확인 후 분할 접근)을 유지하되, 확인의 기준을 "4분기 조정매출 플러스 + 2027년 가이던스 플러스"로 구체화합니다. 그 확인은 빠르면 2027년 2월에 옵니다.」
한눈에 보는 핵심 지표
브리프의 결론(관찰 · 유기매출 플러스 전환 확인 후 분할 접근)을 유지하되, 확인의 기준을 "4분기 조정매출 플러스 + 2027년 가이던스 플러스"로 구체화합니다. 그 확인은 빠르면 2027년 2월에 옵니다.
8월 11일자 브리프는 이 종목을 "무너진 퀄리티인가, 밸류트랩인가"를 가르는 논쟁주로 규정하고 관찰(Watchlist)로 두었습니다. 그 갈림길의 증거를 "다음 2~3개 분기의 유기적 매출·Clover GPV"에서 찾겠다고 썼습니다.
이 딥다이브는 그 질문을 한 단계 아래로 내려서 묻습니다. 유기적 매출이 마이너스가 된 것은 어느 제품, 어느 고객, 어느 나라에서 일어난 일인가. 답을 먼저 말하면 — 2023~24년 성장의 절반은 아르헨티나의 하이퍼인플레이션이 만든 것이었고(2024년 16% 중 10%p), Clover 성장의 일부는 기존 Payeezy 가맹점을 옮겨 심은 것이었으며(약 20만 가맹점), 은행 부문의 2026년 −8%는 2025년에 크게 잡혔던 라이선스·해지 수수료가 사라진 것과 코어 고객 이탈($142M)이 겹친 결과입니다. 이 셋은 성격이 전부 다릅니다. 첫째는 회계적 착시의 소멸, 둘째는 성장 품질의 문제, 셋째는 실제 경쟁력의 문제입니다. 이 리포트는 이 셋을 따로 떼어 놓고 각각에 값을 매기려는 시도입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
1무엇을 파는가 — 제품과 사업모델
부문이 두 개고, 고객이 완전히 다릅니다. 하나는 상점에, 하나는 은행에 팝니다. 둘 다 "돈이 지나가는 길목에서 통행료를 받는" 사업이라는 점만 같습니다.
1.1 그 전에 — 카드 한 장이 긁힐 때 돈은 어디로 가는가
손님이 식당에서 $100를 카드로 냅니다. 식당 주인의 통장에는 며칠 뒤 $97~98가 들어옵니다. 사라진 $2~3를 가맹점 수수료(Merchant Discount Rate)라고 부르고, 이 돈이 세 곳으로 갈라집니다.
첫째, 가장 큰 몫 $1.5~2.5는 카드를 발급한 은행(발급사, issuer)이 가져갑니다. 이것을 정산수수료(interchange)라고 합니다. 둘째, $0.13~0.15는 Visa·Mastercard 같은 카드 네트워크가 가져갑니다. 셋째, 남는 $0.2~0.5가 인수사(acquirer)의 몫입니다. 인수사는 식당에 단말기를 놓아주고, 거래를 승인 요청하고, 정산해서 입금해 주고, 환불·분쟁을 처리하는 회사입니다. Fiserv의 Merchant Solutions가 바로 이 세 번째 자리입니다. 미국에서 이 자리에 앉아 처리하는 거래 건수가 가장 많은 회사가 JPMorgan과 Fiserv이고, 2025년 기준 Fiserv가 건수·금액 모두 1위를 되찾았다고 회사는 밝히고 있습니다(Nilson Report).
카드 결제의 흐름 — Fiserv가 돈을 받는 칸
$100 결제에서 각자가 가져가는 몫. 파란 칸이 Fiserv의 자리입니다. 오른쪽 끝의 발급 은행도 그 계좌 원장과 카드 처리를 Fiserv에 맡기고 있을 수 있습니다.
여기서 이 사업의 성격이 결정됩니다. 인수사의 몫은 거래액에 비례합니다. 경기가 좋아 사람들이 카드를 더 긁으면 자동으로 매출이 늘고, 현금이 카드로 바뀌는 구조적 흐름도 매출을 밀어 올립니다. 반면 단가는 얇습니다. $100에 $0.3이면 0.3%입니다. 그래서 인수사는 규모가 생명이고, 얇은 단가 위에 단말기 판매·소프트웨어 구독·가맹점 대출 같은 부가 매출을 얹어야 이익이 납니다. Clover가 바로 그 부가 매출을 얹는 장치이고, 이 회사의 지난 3년 성장 논쟁의 중심입니다.
한국에서 이 세 번째 칸은 VAN사(나이스정보통신·KIS정보통신)와 PG사(KG이니시스·토스페이먼츠)가 나눠 하고 있고, 정산과 신용 리스크는 카드사가 직접 집니다. 미국의 인수사는 이 VAN·PG·카드사의 매입 업무를 한 회사가 다 하는 형태에 가깝습니다. 그래서 규모가 훨씬 크고(Fiserv 가맹점 부문 매출 $10.1B ≈ 14조원), 그 대신 단말기·소프트웨어·대출까지 직접 팔아야 마진이 나옵니다.
은행 쪽 사업은 FIS 딥다이브에서 설명한 것과 같습니다 — 한국 은행들이 수천억을 들여 짓는 "차세대 시스템"을 벤더가 소유·운영하고 은행은 계좌당 월정액을 내는 구조입니다. 미국에 은행 4,278개·신용조합 4,250개가 있어서 이 공동 공장이 성립합니다. Fiserv는 기관 수 기준으로 그 공장의 최대 사업자(은행의 42%, 신협의 31%)입니다.
1.2 Clover — 하드웨어·구독·거래수수료·대출을 한 상자에
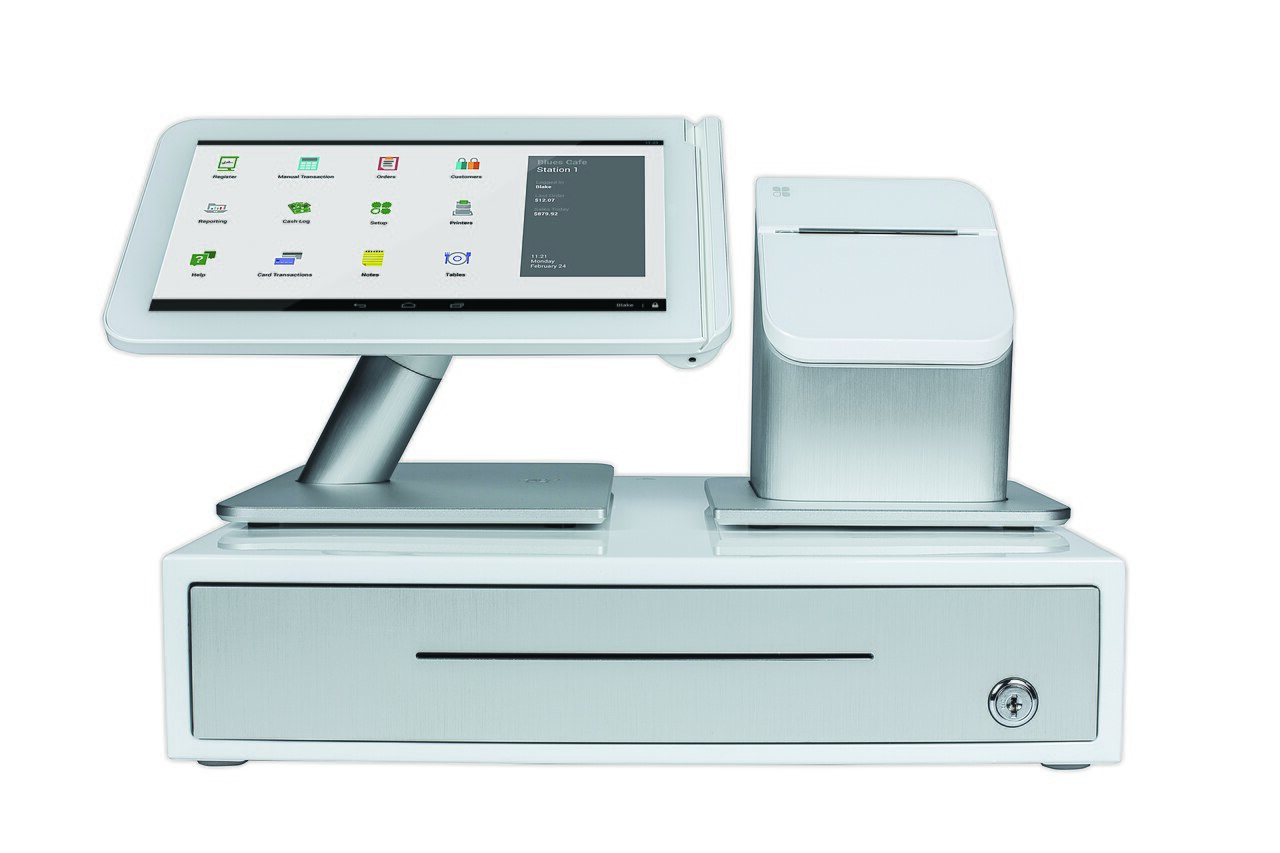
Clover는 First Data가 2012년에 약 $56M에 산 클라우드 POS 스타트업이었고, Fiserv가 2019년 합병으로 물려받아 2025년 매출 $3.3B의 플랫폼으로 키웠습니다. 상점 카운터에 놓이는 단말기(Station Duo·Mini·Flex·Go·Kiosk)와 그 위에서 도는 소프트웨어(매출·재고·직원·예약·온라인 주문), 그리고 그 소프트웨어를 통해 파는 부가 서비스(Clover Capital 가맹점 대출, 당일 입금, 급여, 기프트·로열티)를 묶은 것입니다.
| 과금 층 | 내용 | 성격 |
|---|---|---|
| ① 하드웨어 | Station Duo 약 $1,899 · Mini 약 $849 · Flex 약 $749 · Go 약 $199, 또는 36개월 약정에 녹여 판매 | 일회성·저마진. 2026년 가이던스 하향의 1%p가 "하드웨어 판매 부진" |
| ② 소프트웨어 구독 | 업종별 플랜 월 $16~354(단말기 포함 36개월 약정 기준). 소매·풀서비스 식당·퀵서비스·서비스업으로 구분 | 반복·고마진. 회사가 말하는 "VAS(부가서비스) 침투율 25%"의 핵심 |
| ③ 거래 수수료 | 대면 2.3~2.6% + 10¢ · 비대면 3.5% + 10¢ (플랜에 따라) | 거래액(GPV) 연동. 정산수수료·네트워크비를 빼고 남는 스프레드가 실질 매출 |
| ④ Clover Capital | 미래 카드 매출을 담보로 선지급하는 가맹점 대출(merchant cash advance) | 이자·수수료 수익. 아르헨티나에서는 이것이 "앤티시페이션(anticipation)"이라는 이름으로 2023~24년 성장의 큰 몫을 차지 — 6.4절 |
주: 요금은 clover.com이 클라이언트 렌더링이라 직접 확인하지 못했고 2026년 3자(Tech.co) 정리치를 옮긴 것이므로 근사치입니다. 약정은 통상 36~48개월이며 중도 해지 시 잔여 대금이 청구됩니다.
주목할 것은 Clover가 Small Business 부문의 절반이 채 안 된다는 점입니다. 2026년 5월 인베스터 데이에서 회사는 Small Business $6.8B을 Clover $2.8B + 비Clover $4.0B으로 나눴습니다(Clover $3.3B에는 Processing $0.3B·Enterprise $0.2B에 잡힌 Clover 매출이 포함). 비Clover 소상공인 180만 곳은 First Data 시절부터 있던 구식 단말기·게이트웨이 고객이고, 이들을 Clover로 옮기는 것이 회사의 전략이자 — 2장(2.3~2.7)에서 보듯 — 소송의 쟁점입니다.
1.3 Financial Solutions — 세 개의 연금, 그리고 지금은 셋 다 줄고 있습니다
Banking($2.4B)은 코어뱅킹입니다. 예금·대출 계좌의 원장, 거래 기록, 이자 계산, 명세서를 은행 대신 돌려주고 계좌당 월정액 + 거래 건당 요금을 받습니다. Fiserv는 30년간의 인수로 코어 플랫폼을 16개까지 가지고 있었고 지금 5개로 줄이는 중입니다 — DNA(중형 은행·대형 신협), Premier(최대 설치 기반, 커뮤니티 뱅크), Precision·Signature·Cleartouch·Portico·XP2, 그리고 2022년 $650M에 인수한 클라우드 네이티브 코어 Finxact입니다. 3,500개 금융기관이 고객입니다.
Digital Payments($3.9B)는 은행의 체크카드 거래를 처리하고, Fiserv 소유의 데빗 네트워크(STAR·Accel)와 ATM망(MoneyPass)을 운영하며, Zelle 송금을 은행 대신 처리하고(Zelle 거래 건수 2Q26 +23%), CheckFree 빌페이와 실시간 결제 게이트웨이(NOW Network)를 제공합니다. 이 데빗 네트워크는 2026년 7월 WSJ가 "JPMorgan·BofA·Wells·PNC가 인수를 검토 중"이라고 보도해 주가가 하루 +7% 뛰었던 그 자산입니다.
Issuing($3.3B)은 신용카드 발급 처리입니다. 은행이 카드를 발급하면 그 카드 계정의 잔액·한도·이자·연체·리워드·명세서·부정거래 탐지를 대신 처리합니다(Optis·FirstVision). FIS가 2026년 1월 $13.5B에 산 TSYS(Issuer Solutions)와 정확히 같은 칸입니다. 여기에 명세서 출력·카드 제조·선불카드(Money Network)가 붙습니다.
세 줄 모두 2025년 4분기부터 마이너스로 돌아섰고 2분기에는 −6% / −10% / −10%입니다. 회사 설명은 두 갈래입니다. 하나는 2025년에 크게 잡혔던 비반복 매출의 소멸 — 3Q25 실적 자료에 따르면 Financial 부문의 "라이선스·해지 수수료 매출"이 3Q24 $121M에서 3Q25 $73M으로 줄었고, 2026년에는 그 2025년 상반기 수치를 다시 밑돌고 있습니다. 다른 하나는 코어 고객 이탈 — 회사는 "코어 고객 이탈이 지속적 역풍"이라고 인정하고, 2Q26 기준 코어 수는 전년 대비 −3%(계좌·포지션 수는 +6%)입니다. 인베스터 데이 자료를 인용한 2차 출처는 2025년 코어 이탈 매출을 약 $142M으로 적고 있습니다(원문 미확인).
즉 Fiserv의 2026년 실적 악화는 "가맹점 사업이 무너진 것"이 아니라 "은행 사업의 비반복 매출이 빠지고 코어 이탈이 겹친 것"이 더 큽니다. Merchant는 −1%, Financial은 −8%입니다. 이것은 6장(6.5~6.7)에서 다시 나옵니다.
1.4 Corporate & Other — 우편료, 그리고 "조정매출"이라는 단어
Fiserv의 GAAP 매출 $21.2B에는 명세서를 인쇄해 우편으로 보낼 때 은행이 되갚아 주는 우편료 $1.39B이 들어 있습니다. 마진 0인 통과 항목입니다. 회사가 발표하고 애널리스트가 보는 조정매출(adjusted revenue) $19.8B은 이 우편료와 인수 회계상의 이연매출 조정을 뺀 값입니다. 이 리포트에서 "매출 성장률"이라고 쓰는 것은 전부 조정매출 기준이고, "유기적 성장"은 거기서 환율·인수·매각 효과를 추가로 뺀 것입니다.
한 가지를 미리 적어 둡니다. Fiserv의 "유기적" 성장률은 아르헨티나 인플레이션을 빼지 않습니다. 환율 효과는 빼지만 현지 통화 인플레이션은 그대로 들어갑니다. 연 200%의 인플레이션이 있는 나라의 페소 매출이 3배가 되면 그것이 "유기적 성장"에 잡힙니다. 2023~24년의 12%·16%는 이렇게 만들어졌습니다.
1.5 42년 — 밀워키의 은행 전산 회사에서 $4.6조 처리 회사로
| 연도 | 사건 | 의미 |
|---|---|---|
| 1984 | 밀워키 First Data Processing과 탬파 Sunshine State Systems 합병으로 설립. 1986 Nasdaq 상장 | 은행 데이터 처리 아웃소싱이 원류 |
| 1991 | Citicorp Information Resources 인수 | 은행·신협 코어 확장 |
| 2007 | CheckFree 인수(약 $4.4B) | 빌페이·온라인뱅킹 — Digital Payments의 뿌리 |
| 2018 | MoneyPass ATM망 인수 | 2026년 JV로 이관 |
| 2019 | First Data 합병 (1/16 발표, 7/29 종결). 0.303주 교환, 지분 $22B, EV $39~41B | Clover·STAR·아르헨티나·발급 처리·은행 JV 편입. 순부채 $20B+의 시작 |
| 2020-07 | Bisignano CEO. 본사 뉴욕 비중 확대 | First Data 문화의 승리 |
| 2022 | Finxact 인수($650M) · Yacaré(아르헨티나 QR) | 차세대 코어 내재화 |
| 2023-06 | Nasdaq FISV → NYSE FI 이전. 11월 투자자 컨퍼런스: Clover $3.5B(2025)·$4.5B(2026) 목표 | 프리미엄 배수의 정점을 향한 출발 |
| 2024 | 밀워키 다운타운 신사옥. 유기성장 16%, 조정 마진 39.4%, 자사주 $5.5B | 아르헨티나가 10%p |
| 2025 | 3/3 ATH $238.59 → 10/29 −44% → 11/11 Nasdaq FISV 재이전 → 연간 −67.3% | 사상 최악의 해 |
| 2026 | CEO 교체, 인베스터 데이(2029 EPS $12+), 학자금·ATM 매각, 세그먼트 통합, 9/18 신저가 $47.04 | 수축 정비의 해 |
2매출 구성 — 제품·지역·고객
GAAP 매출 $21.2B는 Merchant 48%·Financial 46%·우편료 통과(Corporate) 7%로 나뉩니다. 조정매출로는 가맹점 52%·은행 48%이고, 그 안에서 Clover가 유일하게 두 자릿수로 자라는 줄입니다.
2.1 부문별 매출과 영업이익 — 10-K 세그먼트 주석
| 부문 | FY2023 | FY2024 | FY2025 | 비중(FY25) | 영업이익(FY25) | 영업이익률 |
|---|---|---|---|---|---|---|
| Merchant Solutions | 8,722 | 9,631 | 10,140 | 47.8% | 3,502 | 34.5% |
| Financial Solutions | 9,101 | 9,477 | 9,664 | 45.6% | 4,380 | 45.3% |
| Corporate and Other | 1,270 | 1,348 | 1,389 | 6.6% | −2,064 | 해당 없음(본사·우편료) |
| 합계 | 19,093 | 20,456 | 21,193 | 100% | 5,818 | 27.5% |
2.2 두 부문, 여섯 개의 줄 — 그리고 2026년에 전부 마이너스가 된 표
| 부문 · 사업라인 | FY2025 매출 | FY25 유기성장 | FY24 유기성장 | 4Q25 | 1Q26 | 2Q26 | 무엇을 파는가 |
|---|---|---|---|---|---|---|---|
| Merchant Solutions | $10,140M | +6% | +27% | +1% | −1% | −1% | 가맹점 결제 인수 · 영업이익률 34.5%(FY25) → 30.0%(2Q26) |
| ├ Small Business | $6,795M | +7% | — | +2% | −1% | 0% | Clover($3.3B) + 비Clover 소상공인($4.0B, 180만 곳) |
| ├ Enterprise | $2,256M | +8% | — | +1% | +3% | 0% | 대형 리테일·이커머스 게이트웨이(Commerce Hub·Carat) · 7,000개 고객 |
| └ Processing | $1,089M | −3% | — | −1% | −14% | −8% | 은행·ISO에 공급하는 도매 처리 · Wells Fargo JV 해체 영향 |
| Financial Solutions | $9,664M | +2% | +6% | −2% | −6% | −8% | 은행 IT · 영업이익률 45.3%(FY25) → 38.7%(2Q26) |
| ├ Digital Payments | $3,945M | +2% | — | −1% | −5% | −6% | 체크카드 처리 · STAR/Accel 데빗망 · Zelle · 빌페이(CheckFree) |
| ├ Issuing | $3,284M | +5% | — | −1% | −6% | −10% | 신용카드 발급 처리(Optis·FirstVision) · 명세서 · 선불(Money Network) |
| └ Banking | $2,435M | −3% | — | −4% | −6% | −10% | 코어뱅킹(DNA·Premier·Finxact 등) · 3,500개 금융기관 |
| Corporate & Other | $1,389M | — | — | — | — | — | 우편료 pass-through(명세서 출력) — 조정매출에서 제외 |
| 합계 (GAAP) | $21,193M | +4% | +16% | 0% | −4% | −5% | 조정매출 $19,804M · 반복매출 84% |
출처: Fiserv FY2025 10-K(2026-02-19), Q4 2025·Q2 2026 실적 발표 자료(사업라인별 유기성장), Q2 2026 10-Q. 유기성장 = 조정매출 성장에서 환율·인수·매각 효과 제거. 세그먼트 수준에서는 GAAP 조정 항목이 없어 부문 매출은 GAAP과 동일.
표에서 읽어야 할 것은 세 가지입니다. ① 2024년 16%였던 전사 유기성장이 6분기 만에 −5%가 됐습니다 — 이 낙폭의 절반 이상은 6장(6.4)에서 다룰 아르헨티나입니다. ② 여섯 개 줄 중 2026년 2분기에 플러스인 줄이 하나도 없습니다. Small Business와 Enterprise가 0%, 나머지는 전부 마이너스입니다. ③ 그런데 마진이 높은 쪽(Financial 45%)이 마진이 낮은 쪽(Merchant 34%)보다 더 빨리 줄고 있습니다. 이것이 전사 마진 −780bp의 절반을 설명합니다. 부문 마진의 하락 자체도 있고, 믹스 악화도 있습니다.
2.3 Clover는 정말 성장했는가 — GPV 8%와 매출 30%의 거리
이 회사의 프리미엄 배수는 Clover 위에 서 있었고, 그 붕괴도 Clover에서 시작됐습니다. 매출 성장률과 결제량 성장률 사이의 20%p 격차가 어디서 왔는지를 회사 공시와 소송 기록으로 분해합니다.
| 시점 | Clover 매출 | 매출 성장 | GPV 성장 (보고) | GPV 성장 (게이트웨이 제외) | VAS 침투율 | 회사 목표 |
|---|---|---|---|---|---|---|
| 2023 | $2.1B | ~+25~30% | 중반 10%대 | — | upper teens | 2023-11 투자자 컨퍼런스: 2025 $3.5B · 2026 $4.5B |
| 2024 | $2.7B | +29% | +14~17% | — | 22% | 유지 |
| 1Q25 | — | +27% | +8% | +10% | 24% | $3.5B 재확인 · 주가 −18.5% |
| 2Q25 | — | +30% | +8% | +11% | 24% | $3.5B 유지 · 주가 −13.9% |
| 3Q25 | — | +26% | +8% | +11% | 26% | $3.3B으로 하향 · 2026 $4.5B 철회 · 주가 −44% |
| 4Q25 | — | +12% (수수료 폐지 −6%p) | +6% | +9% | 27% | FY25 $3.3B (+23%) |
| 1Q26 | — | +6% (비반복 제외 mid-teens) | +9% | +12% | 27% | 2026 매출 low double digits |
| 2Q26 | — | +2% (비반복 제외 +11% · 앤티시페이션 제외 +13%) | +9% | +11% | 25% | 2026 매출 mid-single digits로 하향 · 2029까지 +15~20% |
출처: 각 분기 컨퍼런스콜·실적 자료, 2023-11-15 투자자 컨퍼런스 8-K, Payments Dive. 2023년 성장률은 분기별 발언(4Q23 +30%)에서 추정.
2.4 GPV +8%에 매출 +30%가 가능했던 네 가지 이유
① 부가서비스(VAS)와 하드웨어. 소프트웨어 구독·Clover Capital·당일 입금 매출이 결제량과 무관하게 붙습니다. VAS 침투율이 16%(2022) → 27%(2025)로 올랐으니 이 부분은 진짜 성장입니다. 회사가 "비반복 제외 +11%"라고 할 때의 11%가 대략 이것입니다.
② 아르헨티나 앤티시페이션이 Clover 안에 있었습니다. 2Q26 컨퍼런스콜에서 회사는 Clover 성장률을 "비반복 제외 +11%, 앤티시페이션 제외 +13%"로 발표했습니다. 즉 아르헨티나의 정산 선지급 이자 수익이 Clover 매출에 잡혀 있었고, 그것이 2025년까지는 성장을 밀어 올리고 2026년에는 끌어내리고 있습니다. 2023~24년의 Clover +29%에 이 요소가 얼마나 들어 있었는지 회사는 소급 공시하지 않았습니다.
③ 게이트웨이 전환(Payeezy → Clover). First Data의 구식 전자상거래 게이트웨이 Payeezy에 있던 약 20만 가맹점을 2023년 말~2024년 중반에 Clover 플랫폼으로 옮겼습니다. 옮겨진 순간 그 가맹점의 결제량은 "Clover GPV"가 됩니다. 신규 가맹점을 딴 것이 아닌데 Clover 성장률에는 잡힙니다. 회사는 2025년부터 "게이트웨이 전환 제외" GPV 성장률을 따로 발표하기 시작했는데, 전환된 물량이 이탈하면서 이번에는 반대 방향으로 성장률을 약 3%p 깎고 있기 때문입니다.
④ 가격 인상과 수수료. 4Q25 Clover 매출 성장 +12%에 "수수료 폐지로 −6%p"가 있었다는 회사 설명은, 거꾸로 그 전까지 특정 수수료가 성장률에 +6%p를 보태고 있었다는 뜻입니다.
2.5 집단소송의 주장과 회사의 반박
| 항목 | 내용 |
|---|---|
| 사건 | City of Hollywood Police Officers' Retirement System v. Fiserv, Inc. et al., 뉴욕 남부연방지법 1:25-cv-06094, Rearden 판사. 2025-07-24 제기(2Q25 급락 다음 날). 밀워키(위스콘신 동부) 사건들과 2026년 4~5월 병합 |
| 클래스 기간 | 원 소장 2024-07-24~2025-07-22 → 병합 소장 2024-02-06~2025-10-28 (기간 중 −73%, 시총 약 $92B 증발 주장) |
| 피고 | Fiserv, Bisignano(전 CEO), Lyons(전 CEO), Hau(전 CFO), Gibbons |
| 핵심 주장 | "기존 Payeezy 고객을 비싸고 기능 과잉인 Clover로 강제 이관해 성장 수치를 인위적으로 부풀렸다. 이관 대상이 소진되자 GPV 성장이 8%로 떨어졌고, 이관된 가맹점은 높은 가격·나쁜 서비스 때문에 Square·Toast로 이탈했다." 병합 소장은 아르헨티나 하이퍼인플레이션 매출 활용 주장을 추가 |
| 회사 대응 | "주장에 동의하지 않으며 적극 방어." 2026-08-12 각하 신청 — "주가 하락에 대한 반사적 소송", 10월 리셋은 전략 변경이지 사기 정정이 아님, PSLRA 요건 미충족 주장. 판결 미정 |
| 파생 소송·의회 | 위스콘신 주법원 주주대표소송 2건(2025). 2025-11-06 Wyden·Warren 상원의원이 Bisignano의 예측 관여·아르헨티나·Direct Express 계약에 대한 질의서 송부 |
여기서 투자자가 구분해야 할 것이 있습니다. "이관이 있었다"는 사실과 "이관을 신규 성장으로 오도했다"는 법적 판단은 다릅니다. 전자는 회사도 인정합니다 — 그래서 "게이트웨이 전환 제외" 지표를 만든 것입니다. 후자는 법원이 정할 일이고, 각하 신청이 기각되더라도 합의로 끝날 가능성이 큽니다(합의금은 통상 시총 대비 작음). 투자 판단에 실제로 중요한 것은 소송 결과가 아니라, 이관을 빼고 아르헨티나를 빼고 수수료 효과를 뺀 Clover의 실력이 얼마인가입니다.
2.6 그래서 Clover의 실력은 얼마인가
회사가 2Q26에 준 숫자를 그대로 쓰면 — 결제량 +11%(전환 제외), 매출 +13%(앤티시페이션·비반복 제외). 인베스터 데이의 2029년 목표는 결제량 +10~15%, 매출 +15~20%. 9월 10일 CEO는 "기저 물량 약 13%"라고 했습니다. 즉 Clover는 지금 결제량 11~13%·매출 low-teens로 자라는 사업이고, 2023~24년의 25~30%는 그 위에 아르헨티나·이관·수수료가 얹힌 값이었습니다.
이것은 나쁜 사업이 아닙니다. Square와 같은 속도이고 규모는 더 큽니다. 다만 Toast(+22%)보다는 느리고, 2023년에 약속한 $4.5B(2026)는 2028~29년에나 도달할 속도입니다. 그리고 회사가 2029년 목표로 Clover +15~20%를 다시 내건 것은, 2023년의 약속을 못 지킨 회사가 같은 크기의 약속을 다시 한 것입니다. 이 약속의 신뢰도는 다음 몇 분기의 "전환 제외 GPV"가 12~13%를 유지하는지로 검증됩니다.
2.7 비Clover 소상공인 $4.0B — 잊혀진 절반
Small Business 부문에서 Clover가 아닌 매출이 $4.0B(180만 곳, 결제량 약 $700B)입니다. Clover보다 큽니다. 이들은 First Data 시절의 구식 단말기·게이트웨이 고객이고, 회사의 계획은 이들을 Clover로 옮기는 것입니다. 옮기면 Clover 매출은 늘지만 Small Business 부문 전체는 늘지 않습니다 — 왼쪽 주머니에서 오른쪽 주머니로 옮기는 것이기 때문입니다. 그리고 옮기는 과정에서 일부는 Square·Toast로 새어 나갑니다(소송이 말하는 그 현상). Small Business 부문 유기성장이 2Q26 0%인 것은 Clover +13%와 비Clover의 감소가 상쇄된 결과입니다. Clover 성장률만 보면 이 부문을 오독합니다. 회사가 2026년 5월에 이 분해를 처음 공개한 것은 그 자체로 진전이지만, 비Clover 매출의 감소율을 회사는 공시하지 않습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
결제 산업의 네 층과 은행 IT 밸류체인을 펼쳐 놓고, Fiserv가 서 있는 칸과 그 칸의 경제성을 봅니다.
3.1 먼저 큰 그림 — 결제 산업의 네 층
이 장은 결제 산업을 처음 보는 사람을 기준으로 썼습니다. 이 회사의 사업 전체가 "남이 하기 싫고 직접 하기엔 너무 큰 일"을 대신 해 주는 것이라서, 여기만 이해하면 나머지는 숫자를 읽는 일입니다.
결제 산업은 네 층으로 나뉩니다. 맨 위는 손님이 보는 층(카드·앱·지갑), 그 아래 가맹점 쪽 층(단말기·게이트웨이·인수사), 가운데 네트워크 층(Visa·Mastercard·데빗망), 그리고 은행 쪽 층(발급 처리·계좌 원장·코어)입니다. 손님의 돈은 위에서 아래로, 다시 위로 지나갑니다.
결제 산업의 네 층 — 누가 어디에 서 있는가
파란색이 Fiserv가 있는 층. Visa는 가운데 한 층만 갖고, Square는 가맹점 층만 갖고, FIS·Jack Henry는 은행 층만 갖습니다.
3.2 인수사는 왜 필요한가 — 그리고 왜 마진이 얇은가
상점이 카드를 받으려면 네트워크 회원인 은행(acquiring bank)을 통해야 하고, 승인·정산·환불·분쟁·PCI 보안·단말기 관리를 다 해야 합니다. 상점 하나가 이것을 직접 할 수는 없습니다. 그래서 인수사가 수백만 상점을 묶어 대신 처리하고 거래액의 0.2~0.5%를 받습니다. 규모가 클수록 건당 처리 원가가 내려가고 네트워크·은행과의 협상력이 커집니다. Fiserv가 2025년 $2.2조의 미국 가맹점 거래를 처리한 이유가 이것입니다(TSG 집계 기준 GPN+Worldpay $2.8조, JPMorgan $2.5조에 이어 3위; Nilson 건수 기준으로는 1~2위).
그런데 이 0.2~0.5%는 가격 경쟁에 그대로 노출됩니다. 상점 입장에서 인수사는 서로 대체 가능하고, Square·Toast·Stripe는 "2.6%+10¢" 같은 단순 요금제와 더 좋은 소프트웨어로 가맹점을 뺏어 갑니다. 그래서 인수사의 실제 마진은 거래 처리가 아니라 그 위에 얹는 것에서 나옵니다 — 단말기, 소프트웨어 구독, 대출, 당일 입금, 그리고 규모에서 오는 원가 우위입니다. Merchant 부문 영업이익률이 31.0%(2022) → 37.0%(2024) → 34.5%(2025) → 30.0%(2Q26)로 움직인 것은 이 "얹는 것"의 성패를 그대로 보여 줍니다.
3.3 코어뱅킹은 왜 필요한가 — 그리고 왜 마진이 두꺼운가
은행은 "누가 얼마를 갖고 있는지 적어 두는 장부"를 관리하는 회사이고, 코어뱅킹 시스템은 그 장부 자체입니다. 미국에는 은행 4,278개와 신용조합 4,250개가 있는데 이 8,500개 기관이 각자 차세대 시스템을 지을 수는 없습니다. 그래서 Fiserv·FIS·Jack Henry 세 곳이 공동 공장을 굴리고 은행은 계좌당 월정액을 냅니다. 코어를 바꾸려면 수년·수백만 달러·서비스 중단 리스크가 들기 때문에 은행은 벤더를 거의 바꾸지 않습니다 — 캔자스시티 연준 조사에서 은행의 61%가 현 벤더와 10년 이상 거래 중입니다. 그래서 Financial 부문 마진은 45~47%입니다. 가맹점 부문보다 10%p 이상 높습니다.
대신 이 사업은 느립니다. 고객인 은행 수가 매년 3%씩 줄고(1984년 17,901개 → 2026년 4,278개), 계좌 수는 은행 성장률만큼만 늘며, 계단식 가격 구조라 물량이 늘수록 단가는 내려갑니다. Fiserv Banking의 유기성장은 2024년 +1%, 2025년 −3%였습니다. 그리고 FIS 딥다이브에서 본 것처럼 이 산업의 특징은 "불만은 크지만 전환은 안 한다"인데, 그 불만이 가장 큰 벤더가 Fiserv입니다 — 캔자스시티 연준 조사에서 빅3 사용 은행의 46%가 불만족이고, 2026년 8월 American Banker가 보도한 "코어 프로바이더 혐오 지수" 조사에서 Fiserv의 Premier·DNA가 "가장 불만족스럽고 갱신 가능성이 가장 낮은 코어"로 지목됐습니다.
3.4 Fiserv · Visa · Square · FIS — 한 표로
| 항목 | Fiserv | Visa | Square (Block) | FIS |
|---|---|---|---|---|
| 서 있는 층 | 가맹점 + 은행 | 네트워크 | 가맹점(+소비자 앱) | 은행(+자본시장) |
| 고객 | 상점 390만 + 금융기관 3,500 + 은행 파트너 1,000 | 발급·인수 은행 | 상점 + Cash App 사용자 | 은행·딜러·자산운용사 |
| 과금 단위 | 거래액·거래 건수·계좌 수·구독 | 거래액·건수 (수수료율 매우 낮음) | 거래액·구독·대출 | 계좌 수·건수·라이선스 |
| 신용 리스크 | 가맹점 대출(Clover Capital)·정산 선지급에서 일부 | 없음 | Square Loans·Afterpay | 없음 |
| 영업이익률 | 조정 31.8% (2Q26) · 과거 39% | 66.9% | 매출총이익의 27% | 조정 EBITDA 40.6% |
| 유기성장 (최근) | −5% | +11~12% | GPV +13% · 매출총이익 +25% | +5%대 (하향) |
| 선행 PER | 6.4배 | 25.5배 | 16.7배 | 5.7배 |
| 순부채/EBITDA | ~3.2배 | 0.8배 | — | ~3.5배 |
출처: 각사 최근 분기 실적 발표, stockanalysis.com (2026-09-18 종가). Visa·Square 성장률은 최근 분기 보고치.
이 표가 말하는 것은 하나입니다. 같은 "결제"라는 단어 아래에서 Visa는 25배, Square는 17배, Fiserv·FIS는 6배를 받습니다. 배수를 가르는 것은 층이 아니라 성장률과 레버리지입니다. 네트워크 층은 마진이 두껍고 성장하며 빚이 없고, 가맹점 층의 소프트웨어 회사는 성장하며, 은행 층의 대형 인수 회사 두 곳(Fiserv·FIS)은 성장이 멈췄고 빚이 EBITDA의 3배 이상입니다.
3.5 앞으로 이 공정은 더 많아지는가
가맹점 층 — 총량은 늘지만 Fiserv 몫은 불확실. 현금 → 카드 → 디지털 전환은 계속되고, 미국 카드 결제량은 GDP보다 빠르게 자랍니다. 문제는 그 성장이 어디로 가느냐입니다. Square GPV +13%, Toast GPV +22%, Clover GPV +9%. 총량이 8~10% 자라는 시장에서 Clover가 9% 자란다는 것은 점유율을 지키는 수준이고, Toast가 22% 자란다는 것은 누군가에게서 뺏어 오고 있다는 뜻입니다. Baird 추정(2026년 1월)으로 상위 250개 체인 밖 식당에서 Clover 20%·Toast 17%·Square 13%였고, Toast는 2026년 중 Clover를 추월했을 가능성이 높습니다.
은행 층 — 총량이 늘고 Fiserv는 그 안에서 밀리는 중. Gartner 기준 은행 IT 지출은 연 9.5% 성장하는데 Fiserv Banking은 −3~−10%입니다. FIS 딥다이브에서 확인한 "지갑은 열려 있는데 다른 사람이 가져간다"는 진단이 Fiserv에는 더 강하게 적용됩니다 — Jack Henry는 2026 회계연도에 사상 최다인 58건의 경쟁 코어 수주(그중 14건이 자산 $1B 초과)를 기록했고, 미국 은행이 4,000개인 시장에서 이것은 매년 1~1.5%p의 점유율이 빅3 대형사에서 빠져나간다는 뜻입니다.
구조 변화 — A2A·스테이블코인·데빗망 규제. 계좌간 결제(A2A)와 스테이블코인은 장기적으로 카드 정산수수료 경제를 우회할 수 있습니다. Fiserv는 2025년 6월 은행용 스테이블코인 FIUSD를 발표했으나 출시가 2025년 말 → 2026년 7월로 미뤄졌고, 2026년 9월 현재 실제 유통 확인이 없습니다. 반대로 Zelle 처리(+23%)와 실시간 결제 게이트웨이는 A2A 전환의 수혜 쪽입니다. 데빗망(STAR·Accel)은 대형 은행들이 Durbin 규제를 우회하려 인수를 검토했다는 보도가 있을 만큼 전략 자산이지만, 행동주의(JANA)는 매각을 요구하고 경영진은 9월 10일 "핵심"이라고 선을 그었습니다.
3.6 익스포져 지도 — 어디에 걸려 있고, 어디에는 없는가
결제·은행 IT 밸류체인의 칸을 전부 펼쳐 놓고 Fiserv가 어느 칸에 있는지, 그 칸이 지금 자라는지 줄어드는지를 표시했습니다.
| 층 | 칸 | Fiserv 제품 | 규모 (FY25) | 최근 방향 | 위치 |
|---|---|---|---|---|---|
| ② 가맹점 | 소상공인 POS·SW | Clover | $3.3B | 매출 +23%(FY25) → +2% 보고(2Q26) / +11~13% 조정. GPV +9% | 선두권 (Toast·Square에 추격) |
| 비Clover 소상공인 인수 | 구 First Data 단말기·게이트웨이 | $4.0B | Clover로 이관 중. 180만 곳 | 이관·잠식 | |
| 대형 가맹점 게이트웨이 | Commerce Hub · Carat · CardPointe | $2.3B | +8%(FY25) → 0%(2Q26). 구축 지연 | 선두권 | |
| 도매 처리 (은행·ISO용) | Processing | $1.1B | −3% → −14% → −8%. Wells Fargo JV 해체 | 축소 | |
| 미국 인수 규모 순위 | — | $2.2조 처리 | Nilson 건수 1~2위 · TSG 금액 3위 | 최대급 | |
| 해외 인수 | 아르헨티나(Posnet) · 브라질 · 유럽(CCV) · 호주 | 해외 16% | 아르헨티나 매출 $791M, 2026년 역풍 | 변동성 | |
| ③ 네트워크 | 신용카드 네트워크 | — | — | Visa·MA 영역 | 없음 |
| 데빗 네트워크 | STAR · Accel | 미공시 | 대형 은행 인수 검토 보도(7월) · JANA 매각 요구 · 경영진 "핵심" | 보유 | |
| ATM 네트워크 | MoneyPass | 미공시 | 2026년 8월 Bridgeport와 JV로 이관, 49% 잔여 | 매각 | |
| ④ 은행 | 코어뱅킹 | DNA · Premier · Finxact 등 | $2.4B | −3%(FY25) → −10%(2Q26). 기관 수 점유 1위, 이탈 지속 | 1위이나 밀리는 중 |
| 차세대 코어 | Finxact | 계좌 3,000만+ | +75%(2Q26). Flagstar($877억) 2026-08 수주 | 선두권 | |
| 체크카드·P2P·빌페이 | 데빗 처리 · Zelle · CheckFree | $3.9B | Zelle +23% · 빌페이 감소 · 전체 −6% | 선두권 | |
| 신용카드 발급 처리 | Optis · FirstVision | $3.3B | +5%(FY25) → −10%(2Q26). FIS(TSYS)와 양강 | 양강 | |
| 명세서 출력 | Output Solutions | 우편료 $1.4B 통과 | 구조적 감소 | 사양 | |
| 학자금 대출 서비싱 | Education Solutions | 미공시 | 2026-05 Infinite Computer Solutions에 매각(3분기 종결) | 매각 | |
| 스테이블코인 | FIUSD | 0 | 2025-06 발표 → 출시 지연 · 2026-09 유통 미확인 | 지연 |
3.7 이 지도가 말하는 것
첫째, Fiserv는 네트워크 층에 없습니다. 결제 산업에서 가장 배수가 높은 자리(Visa·MA 25배)는 애초에 이 회사의 자리가 아닙니다. 데빗망 STAR·Accel이 유일한 네트워크 자산이고, 그래서 시장이 그 매각 가능성에 하루 +7%로 반응한 것입니다.
둘째, 지배적 위치(진한 파랑)는 "규모" 한 칸뿐입니다. 미국 최대급 인수 규모와 코어 기관 수 1위는 사실이지만, 그 위에서 성장하는 칸은 Clover와 Finxact·Zelle 세 개이고, 나머지는 경쟁 중이거나 축소 중이거나 매각 중입니다. 이 회사의 배수가 "규모"가 아니라 "성장"으로 결정되는 이유입니다.
셋째, 2026년의 정리 작업이 지도에 그대로 보입니다. ATM·학자금·인도 일부 매각, 두 세그먼트 통합, 코어 16개 → 5개 축소. 이것은 성장 전략이 아니라 수축 정비입니다. 신임 CEO는 "best-in-class가 아니면 대안을 본다"고 했고, JANA는 "조각조각이 아니라 전면 리뷰"를 요구했습니다.
3.8 이 지도는 어떻게 만들어졌는가 — 2019년의 합병
2019년 1월 16일, 은행 IT 회사 Fiserv(시총 약 $30B)가 가맹점 인수 1위 First Data를 전액 주식교환으로 합병한다고 발표했습니다. First Data 1주당 Fiserv 0.303주, 지분가치 약 $22B, First Data의 부채 약 $17B 승계, EV 약 $39~41B. 합병 후 지분은 Fiserv 주주 57.5% / First Data 주주 42.5%였고, 비용 시너지 $900M·매출 시너지 $500M을 약속했습니다. Clover, STAR, 아르헨티나 Posnet, 카드 발급 처리, 은행 JV(Wells Fargo·BofA)가 전부 이때 들어왔습니다.
이 합병이 지금 두 가지 방식으로 되돌아옵니다. 하나는 부채 — 순부채 $27B의 뿌리가 여기 있습니다. 다른 하나는 영업권 — 자기자본 $26.9B의 대부분이 영업권 $37.5B과 무형자산 $9.7B이고, 유형순자산은 마이너스입니다. 그리고 지금 Fiserv 전체의 EV($52.4B)는 First Data 하나에 지불한 값의 1.3배에 불과합니다.
3.9 적용처별로 — 무엇이고, 지금 얼마나, 앞으로 어떻게 되는가
| 사업라인 | 원리 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 회사의 2029 목표 |
|---|---|---|---|---|---|---|---|---|
| Small Business | Clover + 구식 단말기. 결제량(volume) 연동 + SW 구독 | +10% | +9% | +6% | +2% | −1% | 0% | Merchant +6~8%/년 |
| Enterprise | 대형 가맹점. 거래 건수 연동(건수 +6~14% 유지) | +12% | +12% | +9% | +1% | +3% | 0% | |
| Processing | 도매. 파트너 포트폴리오 규모 연동 | −7% | +5% | −8% | −1% | −14% | −8% | |
| Digital Payments | 체크카드 건수·Zelle 건수·빌페이 | +8% | +6% | −5% | −1% | −5% | −6% | Financial +2~4%/년 (Banking은 하단 이하) |
| Issuing | 활성 카드 계정 수·명세서·카드 제조 | +8% | +13% | +1% | −1% | −6% | −10% | |
| Banking | 계좌 수·라이선스·해지 수수료 | +1% | 0% | −7% | −4% | −6% | −10% |
출처: 각 분기 실적 발표 자료의 사업라인별 유기성장. 2029 목표는 2026-05-14 인베스터 데이.
이 표에서 가장 중요한 줄은 Enterprise의 거래 건수입니다. 매출은 +12% → 0%로 떨어졌는데 거래 건수는 +13% → +8%로 여전히 자라고 있습니다. 즉 대형 가맹점의 물량은 들어오고 있는데 매출로 잡히는 시점이 늦어지고 있다는 뜻이고, 이것이 회사가 "구축 지연은 구조가 아니라 타이밍"이라고 주장하는 근거입니다(6.5~6.7절). 반대로 Banking은 물량 지표(계좌·포지션 +6%)와 매출(−10%)의 방향이 완전히 갈립니다 — 물량은 있는데 단가와 비반복 매출이 빠지는 것으로, 이쪽은 타이밍이 아닙니다.
4누가 사는가 — 고객과 판매 구조
고객이 너무 많아서 집중도는 문제가 아닙니다. 문제는 그 고객에게 도달하는 통로 — 은행 파트너 채널 — 가 흔들리고 있다는 점입니다.
4.1 고객 집중도 — 공시할 것이 없는 회사
10-K에는 "매출의 10%를 넘는 단일 고객"에 대한 언급이 없습니다. 인베스터 데이(2026-05-14) 기준 고객은 소상공인 390만 곳(그중 Clover 90만), 대형·중견 가맹점 7,000곳(약 100만 매장), 코어 금융기관 3,500곳, 그리고 Clover를 추천·판매하는 은행 파트너 1,000곳 이상(상위 100대 은행 중 38~39곳)입니다. 리스크 팩터에서 회사가 인정하는 것은 "대형 고객은 갱신 시 협상력으로 가격 인하를 요구할 수 있다"는 정도입니다.
즉 이 회사의 리스크는 고객 집중이 아니라 고객 이탈률입니다. 그리고 그 이탈률을 회사는 정량 공시하지 않습니다. 코어 수 −3%(2Q26), "코어 이탈이 지속적 역풍", 2025년 코어 이탈 매출 약 $142M(2차 출처)이 확인 가능한 전부입니다. FIS 딥다이브에서 지적한 것과 같은 공시 공백입니다 — Jack Henry만 디컨버전 매출을 매분기 공시합니다.
4.2 누구에게, 어떻게 파는가 — 네 개의 통로
| 통로 | 내용 | 2025~26년에 일어난 일 |
|---|---|---|
| ① 은행 파트너 (추천·에이전트) | 은행이 자기 기업 고객에게 Fiserv 가맹점 서비스·Clover를 추천하고 수수료를 나눔. 상위 100대 은행 중 38~39곳, 2025년 신규 108곳(3Q 누적)+47곳(4Q)+27곳(1Q26) | Wells Fargo Merchant Services JV(Fiserv 40%)가 2025-04-01 해체. 2024년에 $570~595M 손상. 처리 계약은 유지하나 Processing 부문 −14%의 원인 중 하나. TD(캐나다)는 2027년부터 포트폴리오를 Clover로 전환 |
| ② 직판 | Fiserv 영업 조직·clover.com | 2026년 하반기 $100M+ 추가 기술·영업 투자 |
| ③ ISO·에이전트 | 독립 영업조직이 가맹점을 모집하고 Fiserv가 처리(Processing 부문) | 일부 ISO 물량 이탈 · 인도 저마진 세그먼트 철수 |
| ④ ISV·앱 마켓 | 업종별 소프트웨어 회사가 Clover·CardPointe를 내장 | Commerce Hub 거래 +200%(1Q26), Mastercard 연동 |
은행 채널은 Fiserv 고유의 무기입니다 — 코어를 공급하는 3,500개 은행이 곧 Clover의 판매 대리점이 될 수 있기 때문입니다. 이것이 5장(5.5~5.7)의 "번들링" 논지이고, 2019년 합병의 명분이었습니다. 다만 그 채널의 가장 큰 파트너였던 Wells Fargo JV가 2025년에 끝났고, 대형 은행들은 이제 Fiserv의 데빗망을 사겠다고 나설 만큼 공급자에서 경쟁자로 위치를 바꾸는 중입니다.
4.3 계약확정 잔고 — 공시되지만 FIS와 다르게 읽어야 합니다
| 지표 | 2024-12-31 | 2025-12-31 | 비고 |
|---|---|---|---|
| 잔여 이행의무(RPO) 합계 | $7,276M | $7,568M | 고정·최저 처리 요금과 유지보수만 포함. 거래 건당 요금은 "청구 시 인식" 특례로 제외 |
| ├ 12개월 내 인식 | $2,462M | $2,537M | 연매출의 약 13% |
| ├ 2027 / 2028 / 2029 | — | $1,952M / $1,411M / $842M | |
| └ 2030 이후 | $714M | $826M | |
| 연매출 대비 | 0.38배 | 0.38배 | FIS는 $25.0B = 1.8배 |
FIS의 RPO $25.0B(연매출 1.8배)와 나란히 놓으면 Fiserv의 $7.6B(0.38배)이 초라해 보이지만, 정의가 다릅니다. Fiserv는 거래 건당·거래액 연동 요금(매출의 대부분)을 RPO에서 빼고 고정 최저요금만 넣습니다. 그래서 이 숫자는 "계약이 얼마나 긴가"가 아니라 "최악의 경우에도 보장된 바닥이 얼마인가"로 읽어야 합니다. 연매출의 13%가 최저요금으로 보장돼 있다는 뜻이고, 나머지 87%는 물량이 결정합니다. 이것이 Fiserv 매출이 경기와 고객 물량에 FIS보다 훨씬 민감한 구조적 이유입니다. 10-K의 표현대로 "처리·서비스 매출(80%)은 계좌·거래 기반 요금이며 다년 계약으로 갱신율이 높다"는 것은 맞지만, 그 다년 계약 안의 금액은 고정이 아닙니다.
5경쟁과 해자
같은 층에 서 있는 회사들의 배수를 나란히 놓습니다. Fiserv가 싼 것인지, 이 층 전체가 싼 것인지를 가르기 위해서입니다.
5.1 미국·유럽 결제·뱅크텍 — 한 표로
| 회사 | 층 | 시총 | EV | 최근 성장 | 마진 | 선행 PER | EV/EBITDA | FCF 수익률 | 부채/EBITDA | 1년 주가 | ATH 대비 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Fiserv (FISV) | 가맹점+은행 | $25.1B | $52.4B | −5% (유기) | 31.8% 조정OP | 6.4배 | 6.8배 | 15.7% | 3.2~3.5배 | −65% | −80% |
| FIS | 은행+자본시장 | $18.6B | $39.1B | +5%대 (PF, 하향) | 40.6% EBITDA | 5.7배 | 11.1배* | 15.3% | ~3.5배 | −46% | −77% |
| Jack Henry (JKHY) | 은행(코어 순수) | $10.9B | $10.9B | +7.1% | 25.0% GAAP OP | 21.6배 | 15.5배 | 6.4% | 0.1배 | −3% | −25% |
| Global Payments (GPN) | 가맹점(+Worldpay) | $22.6B | $40.7B | +4% (정상화) | 42.0% 조정OP | 5.8배 | 9.1배 | 3.6% | 5.2배 | +1% | −61% |
| Block (XYZ) | 가맹점+소비자 | $46.1B | $46.5B | GP +25% · GPV +13% | GP의 27% | 16.7배 | 30배 | 8.4% | 순현금 | +1% | −73% |
| Toast (TOST) | 가맹점(식당 SW) | $17.2B | $15.5B | +23% · GPV +22% | ~12% 조정EBITDA | 19.4배 | 32배 | 3.4% | 순현금 | −27% | −57% |
| Shift4 (FOUR) | 가맹점 | $3.2B | $7.4B | +11% (유기) | 46% (순매출 대비) | 7.2배 | 8.2배 | 13.3% | 4.8배 | −53% | −68% |
| PayPal (PYPL) | 소비자+가맹점 | $44.8B | $47.8B | +4~5% | 17.6% GAAP OP | 9.4배 | 7.4배 | 14.7% | 2.2배 | −24% | −83% |
| Adyen | 가맹점(엔터프라이즈) | €28.9B | €16.9B | +21% (cc) | 49% EBITDA | 21.4배 | 12.5배 | — | 순현금 €12B | −31% | −67% |
| Visa (V) | 네트워크 | $676B | $686B | +11~12% | 66.9% OP | 25.5배 | 22.1배 | 3.1% | 0.8배 | +6% | ~ATH |
| Nexi (이탈리아) | 가맹점+은행 | €5.0B | €9.0B | +2% | 53% (순매출 대비) | 6.5배 | 7.1배 | 15.6% | 4.6배 | −21% | −78% |
| Worldline (프랑스) | 가맹점+은행 | €0.8B | €2.8B | −2% | 6.9% EBITDA | 4.4배 | 7.5배 | 12.1% | 8.1배 | −87% | −99.6% |
출처: stockanalysis.com 통계 페이지(2026-09-18 종가; Nexi 8/16, Worldline 9/7 기준), 각사 최근 분기 실적. * FIS EV/EBITDA는 2026-01 Issuer Solutions 인수 후 TTM EBITDA에 8개월치만 반영되어 과대. ATH 대비는 근사치(±5%p).
이 표를 세로로 읽으면 두 개의 세계가 보입니다. 성장하고 빚이 없는 쪽(Visa·Adyen·JKHY·Toast·Block)은 17~26배, 성장이 멈추고 빚이 EBITDA의 3배 이상인 쪽(Fiserv·FIS·GPN·Nexi·Worldline·Shift4)은 4~7배입니다. 층이 아니라 성장률과 레버리지가 배수를 결정합니다. Fiserv는 두 번째 세계의 정중앙에 있고, 그 세계에서 가장 EV/EBITDA가 낮습니다(6.8배). 그런데 그 세계에는 Worldline(−99.6%)이라는, "선행 PER이 매 단계 쌌던" 회사도 있습니다. 8.5절에서 다룹니다.
5.2 소상공인 POS 3강 — Clover는 크지만 가장 느립니다
| 지표 (2Q26) | Clover (Fiserv) | Square (Block) | Toast |
|---|---|---|---|
| 분기 GPV | $75B (연환산 $367B) | $72.8B (연환산 ~$290B) | $60.7B (연환산 ~$243B) |
| GPV 성장 | +9% (게이트웨이 전환 제외 +11%) | +13% (미국 +10%) | +22% |
| 가맹점 수 | 90만 (2025 말) | 미공시 | 약 18만 매장 (+22%, 분기 순증 9,500) |
| 매출 / 매출총이익 | 매출 $3.3B (FY25) · 2Q26 보고 +2%, 조정 +11~13% | Square GP $1.16B (+13%) | 매출 $1.9B (+23%) · ARR $2.4B (+25%) |
| SW·부가서비스 비중 | VAS 침투 25% | — | 구독+핀테크 GP +23~25% 가이던스 |
| 식당 점유율 (Baird, 상위 250 체인 제외) | 20% (~17.5만) | 13% | 17% (~14.5만, 2026년 중 추월 추정) |
| 2029 목표 | 매출 +15~20%/년 · GPV +10~15% | — | 2028년 24.4만 매장 (Baird) |
출처: Fiserv Q2 2026 실적 자료, Block Q2 2026 실적, Toast Q2 2026 8-K, Payments Dive(Baird 2026-01 추정).
Clover의 GPV는 Square의 1.25배, Toast의 1.5배입니다. 규모에서는 여전히 1위입니다. 그런데 성장률은 셋 중 꼴찌이고, 회사가 2029년까지 약속한 GPV +10~15%는 지금의 Square(+13%) 수준입니다. 즉 회사의 목표 자체가 "1위를 지키겠다"가 아니라 "2위만큼 자라겠다"입니다. Toast가 +22%로 자라는 한 식당 시장에서의 역전은 시간 문제이고, Baird의 2028년 전망은 그것을 전제하고 있습니다.
5.3 코어뱅킹 3사 — 점유율과 배수의 역전
| 지표 | Fiserv | FIS | Jack Henry |
|---|---|---|---|
| 은행 코어 점유율 (기관 수, ABA 2022) | 42% | 9% | 21% |
| 신협 코어 점유율 (2020) | 31% | 3% | 12% |
| 주력 구간 | 커뮤니티·중형 은행, 소형 신협 1위 | 자산 $100억 초과 대형 은행 1위(78곳) | 중소형 은행·신협, $1B 초과 신협 1위 |
| 코어 매출 | Banking $2.4B (−10%) | Banking Solutions $7.3B (+5%) | 전체 $2.5B (+7.1%) |
| 2026 회계연도 경쟁 수주 | 미공시 · 코어 수 −3% | 미공시 | 58건 (사상 최다, 14건이 $1B 초과) |
| 디컨버전(해지) 매출 공시 | 없음 | 없음 | 매분기 공시 ($42.8M) |
| 차세대 코어 | Finxact (계좌 3,000만+, +75%) | MBP (예금 $200억, 0.1%) | 자체 클라우드 전환 |
| 선행 PER / EV·EBITDA | 6.4배 / 6.8배 | 5.7배 / 11.1배* | 21.6배 / 15.5배 |
| 순부채 | $27.3B | $20.4B | $28M (사실상 무차입) |
기관 수로는 Fiserv가 압도적 1위인데 배수는 Jack Henry의 3분의 1입니다. 시장이 가격에 넣고 있는 것은 점유율이 아니라 점유율의 방향입니다 — Jack Henry가 매년 58건을 뺏어 오고, Fiserv의 Premier·DNA가 "가장 갈아치우고 싶은 코어"로 지목되는 방향. FIS 딥다이브 §7B에서 "FIS와 JKHY의 실질 갭은 55~60%"라고 계산했는데, Fiserv와 JKHY의 P/FCF 갭도 비슷한 수준(Fiserv ~6배 vs JKHY ~23배)이며, 그 갭의 상당 부분이 레버리지(시총/EV 48% vs 100%)와 성장률 차이(−10% vs +7%)로 설명됩니다.
5.4 해자는 어디에 있는가 — 세 겹으로 나눠 봅니다
42년 된 은행 IT 회사가 7년 전 가맹점 인수 1위를 삼켰습니다. 해자는 세 겹인데, 세 겹 모두에 2026년 현재 반대 증거가 있습니다.
① 코어뱅킹의 전환비용 — 가장 두껍고, 가장 느리게 새는 해자
증거: 기관 수 점유 42%/31%. 은행의 61%가 10년 이상 동일 벤더. 코어 교체는 연 2%(평균 주기 50년). 계좌·포지션 수 +6%. Flagstar($877억)가 코어를 바꾸면서도 Fiserv 안에서(DNA → Finxact) 바꿈.
반대 증거: Jack Henry 연 58건 경쟁 수주. Fiserv Premier·DNA가 "가장 갱신하고 싶지 않은 코어"로 지목. 코어 수 −3%. Banking 매출 −10%. 캔자스시티 연준: 빅3 불만족 46%, 상위 불만이 "제3자 연동 수수료·업그레이드 비용·불투명한 디컨버전 수수료" — 전부 Fiserv 계약 관행. OCC의 2025-11 코어 프로바이더 RFI.
판정: 해자는 실재하지만 이탈 방향입니다. 다만 매년 2~3%씩 새는 해자이지 무너지는 해자는 아닙니다.
② 가맹점 인수의 규모 — 넓지만 얇은 해자
증거: $2.2조 처리, Nilson 건수 1~2위. 처리 원가·리스크·데이터에서 규모 우위. 상위 100대 은행 중 38~39곳이 Clover 추천. Commerce Hub 거래 +200%. Enterprise 거래 건수 +8%.
반대 증거: 인수 단가 0.2~0.5%는 대체 가능. Square·Toast·Stripe·Adyen이 소프트웨어로 잠식. Processing −14%. Wells Fargo JV 해체. 대형 은행이 데빗망을 사겠다고 나섬 — 파트너가 경쟁자로.
판정: 규모의 해자는 "밀려나지 않게" 해 주지만 "자라게" 해 주지는 않습니다. 이 층에서 자라는 회사는 규모가 아니라 소프트웨어로 자랍니다.
③ Clover 생태계 — 가장 젊고, 가장 논쟁적인 해자
증거: GPV $367B으로 SMB POS 1위. VAS 침투 27%. 90만 가맹점, 앱 마켓·ISV 채널. POS를 바꾸면 매장 운영 전체를 바꿔야 하는 락인. 은행 채널이라는 Square·Toast에 없는 유통망.
반대 증거: GPV 성장 +9%는 3강 중 꼴찌. 식당에서 Toast에 추월 임박. 이관 가맹점의 이탈. "높은 가격·나쁜 서비스"(소송 주장). 하드웨어 판매 부진. 2023년 약속($4.5B) 미달.
판정: 해자라기보다 참호입니다 — 안에 있는 가맹점은 잘 안 나가지만, 새 가맹점이 들어오는 속도가 경쟁자보다 느립니다.
④ 세 겹을 합치면 — "코어 + 결제" 번들
2019년 합병의 명분은 은행에 코어를 파는 회사가 그 은행의 기업 고객에게 가맹점 서비스를 팔 수 있다는 것이었습니다. 이 교차판매가 실제로 작동했는지는 5.5~5.7절에서 따로 다룹니다. 미리 말하면 — 은행 추천 채널은 작동했고(38~39/100), 대형 은행 JV는 해체됐으며(Wells·BofA), 지금 시장은 이 두 사업을 합쳐서가 아니라 따로 떼서 값을 매기려 하고 있습니다(JANA·데빗망 매각 논의).
5.5 번들링 ① 작동한 부분 — 은행 추천 채널
FIS는 Worldpay를 사서 같은 실험을 했다가 $24.5B을 상각하고 되팔았습니다. Fiserv는 First Data를 사서 같은 실험을 했고 아직 팔지 않았습니다. 무엇이 달랐고, 지금 무엇이 위협받고 있는지.
FIS–Worldpay가 실패한 이유는 FIS의 은행 고객(중소 지역은행)이 Worldpay의 강점(대형 이커머스)을 소개해 줄 위치에 있지 않았기 때문입니다. Fiserv–First Data는 반대로 맞물렸습니다. Fiserv의 3,500개 코어 고객 은행은 소상공인 예금 고객을 갖고 있고, Clover는 소상공인용 제품입니다. 은행이 자기 고객에게 Clover를 추천하고 수수료를 나누는 구조가 작동했고, 그 결과가 "상위 100대 은행 중 38~39곳", "2025년에만 은행 파트너 150곳 이상 추가", "CashFlow Central(은행 디지털뱅킹에 내장된 소상공인 AR/AP) 190개 금융기관 계약"입니다. Square와 Toast에는 이 채널이 없습니다. 이것이 Fiserv가 GPV 규모에서 여전히 1위인 이유의 상당 부분입니다.
5.6 번들링 ② 작동하지 않은 부분 — 대형 은행 JV와 교차판매의 한계
| 사례 | 내용 | 결과 |
|---|---|---|
| Bank of America Merchant Services JV | First Data가 2009년 결성. 2019년 합병 직후 BofA가 해체 통보 | 2019~2020년 해체. BofA는 자체 인수 사업으로 |
| Wells Fargo Merchant Services JV | Fiserv 40% / Wells 60%. First Data 시절부터의 최대 은행 파트너 | 2025-04-01 해체. 2024년 $570~595M 손상. 처리 계약은 유지하나 Processing 부문 −14%의 원인 |
| 대형 은행의 데빗망 인수 검토 | 2026-07 WSJ: JPMorgan·BofA·Wells·PNC가 STAR·Accel 인수 검토(Durbin 규제 우회 목적) | 협상 없음. 일부 은행 철회 보도. 경영진 "핵심 자산" |
| 은행 IT의 언번들링 | FIS 딥다이브 §4.6 — "예전엔 다 묶어 팔았지만 지금은 페이먼츠·코어·디지털을 분리한다" | Fiserv에도 동일. 코어 고객이 디지털뱅킹을 Q2·Alkami에서, 결제를 다른 곳에서 사는 흐름 |
패턴은 명확합니다. 은행이 작을수록 번들이 작동하고, 은행이 클수록 번들이 해체됩니다. 커뮤니티 뱅크는 Fiserv에서 코어·데빗·Clover 추천을 한꺼번에 사지만, 대형 은행은 자체 인수 사업을 하고, 코어는 온프레미스 라이선스로 돌리고, 이제는 Fiserv의 네트워크까지 사겠다고 합니다. 그리고 미국 은행 산업은 매년 3%씩 통합되어 큰 쪽으로 이동합니다. 번들의 지반이 매년 조금씩 줄어드는 구조입니다.
5.7 번들링 ③ 그래서 규칙은 무엇인가
① 번들은 같은 고객이 두 제품을 다 살 때만 작동합니다. FIS의 은행은 Worldpay의 이커머스 고객이 아니었고, Fiserv의 커뮤니티 뱅크는 Clover의 소상공인 고객을 갖고 있었습니다. Fiserv 쪽이 옳은 번들이었고 그래서 상각 없이 7년을 버텼습니다.
② 번들은 가격 결정력이 아니라 유통 채널을 줍니다. 은행 추천으로 Clover가 팔리지만, 팔린 뒤의 가격은 Square·Toast와 경쟁합니다. 그래서 번들이 작동해도 마진은 34% → 30%로 내려갈 수 있습니다.
③ 시장은 번들에 프리미엄을 주지 않습니다. 오히려 "해체하면 더 비싸다"고 봅니다 — JANA가 데빗망 매각을 요구하고, FIS가 Worldpay를 팔았을 때 셀사이드가 만장일치로 환영했던 이유입니다. 두 사업의 합이 6.4배인데 JKHY(코어 순수)가 21배, Toast(POS 순수)가 19배라면, 시장은 합쳐진 것에 디스카운트를 매기고 있는 것입니다. 이것이 신임 CEO의 "One Fiserv" 통합과 정면으로 충돌하는 지점이고, 다음 1년의 지배구조 논쟁이 여기서 벌어질 것입니다.
5.8 FIS와의 비교 ① 닮은 점
같은 층(은행), 같은 배수(5.7배 vs 6.4배), 같은 레버리지(3.5배). 그런데 두 회사가 여기까지 온 경로는 정반대입니다.
| 항목 | FIS | Fiserv |
|---|---|---|
| 거대 인수의 유산 | 2019 Worldpay $43B (27.7배) | 2019 First Data $39~41B |
| 순부채 / 레버리지 | $20.4B / 3.5배 | $27.3B / 3.2~3.5배 |
| 자사주 매입 | 2027년 말까지 중단 | 2027년 하반기까지 최소화 |
| 사상 최고가 대비 | −77% ($158, 2020-02) | −80% ($238, 2025-03) |
| 선행 PER / EV·EBITDA | 5.7배 / 7.2배(정상화) | 6.4배 / 6.8배 |
| 2026년 8월 | 가이던스 하향(자본시장 −225bp), UBS 강등 | 가이던스 하향(EPS $8.15 → $7.30), 목표가 줄하향 |
| 행동주의 | D.E. Shaw·JANA (2022) | JANA (2026) |
| 코어 이탈 공시 | 없음 ("Other non-recurring"에 혼재) | 없음 (코어 수 −3%만) |
| 섹터 디레이팅 | 2025-10-29(Fiserv −44%)·2026-02-03(PayPal 쇼크) 동반 하락. 시장이 "뱅크텍 대기업" 모델 자체를 디스카운트 | |
5.9 FIS와의 비교 ② 결정적으로 다른 점
| 항목 | FIS | Fiserv | Fiserv에 유리한가 |
|---|---|---|---|
| 하락의 원인 | 사업은 멀쩡, 자본배분이 무너짐 ($24.5B 상각) | 자본배분은 상각 없음, 성장·신뢰가 무너짐 (유기 16% → −5%) | 불리 — 상각은 한 번이지만 성장 부재는 계속됨 |
| 이익의 추세 | 조정 EPS 2021 $6.55 → 2026E $6.20 (제자리) | 2021 $5.56 → 2024 $8.80 → 2026E $7.30 (상승 후 하락) | 중립 — 5년 CAGR은 Fiserv가 높음(+5.6%) |
| 매출 방향 | Banking +5%, 자본시장 +3% | Merchant −1%, Financial −8% | 불리 |
| FCF | FY26 $2.15~2.25B (시총 대비 ~11%) | TTM $4.25B (시총 대비 ~17%) | 유리 |
| 배당 | 4.9% (연 $1.76) | 없음 (역사적 무배당) | 불리 — 기다리는 동안 받는 것이 없음 |
| 성장 엔진 | 없음 (Issuer Solutions은 안정 연금) | Clover (기저 +13%, $3.3B) | 유리 — 유일하게 두 자릿수로 자라는 자산 |
| 소송·신뢰 | 회계 이슈 없음 | 성장 품질 집단소송 진행 중, 상원 질의 | 불리 |
| 경영진 안정 | Ferris CEO 2023년부터 유지 | 18개월 CEO 3명, 사장 1명 한 달 만에 사임 | 불리 |
| 인하우스화·경쟁 | 대형 은행 hollowing out | 커뮤니티 뱅크에서 JKHY에 이탈 + SMB POS에서 Toast·Square에 잠식 | 불리 — 두 전선 |
| 구조조정 여지 | 2025년 AI 자동화 7,000명 감원 완료 | Project Elevate $500M(200bp+) 시작 단계, 세그먼트 통합 | 유리 — 아직 안 한 것이 많음 |
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
이 회사의 손익계산서는 GAAP과 조정(non-GAAP) 사이의 거리, 그리고 아르헨티나라는 한 나라가 만든 착시를 이해해야 읽힙니다.
6.1 표준 재무표 — 10-K·10-Q 손익 항목 그대로
Fiserv는 손익계산서에서 매출을 처리·서비스(Processing and services)와 제품(Product)으로 나누고, 비용을 Cost of processing and services · Cost of product · Selling, general and administrative · 자산·사업 매각 손익으로 공시합니다. 아래 두 표는 그 공시 항목을 그대로 옮긴 것이고, 매출원가 = 두 원가의 합입니다. 인수 무형자산 상각(연 $1.3~2.0B)은 판관비 안에 들어 있어 GAAP 영업이익률이 조정 영업이익률보다 9~13%p 낮습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 16,226 (—) | 17,737 (+9.3%) | 19,093 (+7.6%) | 20,456 (+7.1%) | 21,193 (+3.6%) | 20,866 (−1.2%) |
| 매출원가 (Cost of processing and services + Cost of product) | 8,128 | 7,992 | 7,670 | 8,013 | 8,612 | 9,135 |
| └ Cost of processing and services | 6,084 | 5,771 | 5,332 | 5,363 | 5,802 | 6,317 |
| └ Cost of product | 2,044 | 2,221 | 2,338 | 2,650 | 2,810 | 2,818 |
| 매출총이익 (률) 계산 | 8,098 (49.9%) | 9,745 (54.9%) | 11,423 (59.8%) | 12,443 (60.8%) | 12,581 (59.4%) | 11,731 (56.2%) |
| 판관비 (률) — Selling, general and administrative | 5,810 (35.8%) | 6,059 (34.2%) | 6,576 (34.4%) | 6,564 (32.1%) | 6,883 (32.5%) | 7,263 (34.8%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 감가상각·무형상각 (전사 합계, 원가·판관비 배분 미공시) | 3,196 | 3,169 | 3,121 | 3,095 | 3,161 | 3,267 |
| 기타: 자산·사업 매각 손익 (−는 이익) | 0 | −54 | −167 | 0 | −120 | −192 |
| 영업이익 (률) | 2,288 (14.1%) | 3,740 (21.1%) | 5,014 (26.3%) | 5,879 (28.7%) | 5,818 (27.5%) | 4,660 (22.3%) |
| 지배순이익 (Fiserv, Inc. 귀속) | 1,334 | 2,530 | 3,068 | 3,131 | 3,480 | 2,801 |
| 영업현금흐름 | 4,034 | 4,618 | 5,162 | 6,631 | 6,062 | 5,831 |
| CAPEX (자본화 소프트웨어·무형 포함) | 1,160 | 1,479 | 1,388 | 1,569 | 1,763 | 1,905 |
| FCF (마진) 계산 | 2,874 (17.7%) | 3,139 (17.7%) | 3,774 (19.8%) | 5,062 (24.7%) | 4,299 (20.3%) | 3,926 (18.8%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 계산 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 5,130 (+5.1%) | 5,516 (+8.0%) | 5,263 (+0.9%) | 5,284 (+0.6%) | 5,027 (−2.0%) | 5,292 (−4.1%) |
| 매출원가 | 2,073 | 2,106 | 2,165 | 2,268 | 2,307 | 2,395 |
| 매출총이익 (률) 계산 | 3,057 (59.6%) | 3,410 (61.8%) | 3,098 (58.9%) | 3,016 (57.1%) | 2,720 (54.1%) | 2,897 (54.7%) |
| 판관비 (률) | 1,682 (32.8%) | 1,711 (31.0%) | 1,762 (33.5%) | 1,728 (32.7%) | 1,885 (37.5%) | 1,888 (35.7%) |
| 영업이익 (률) | 1,395 (27.2%) | 1,696 (30.7%) | 1,436 (27.3%) | 1,291 (24.4%) | 918 (18.3%) | 1,015 (19.2%) |
| 지배순이익 | 851 | 1,026 | 792 | 811 | 571 | 627 |
| 영업현금흐름 계산 | 648 | 1,665 | 1,805 | 1,944 | 599 | 1,483 |
| FCF 계산 | 313 | 1,186 | 1,298 | 1,502 | 141 | 985 |
표준표가 보여 주는 것은 두 가지입니다. 첫째, GAAP 영업이익률은 FY2024 28.7% → TTM 22.3%로 6%p 넘게 내려왔고, 그 대부분이 2026년 두 분기(1Q26 18.3% · 2Q26 19.2%)에서 일어났습니다 — 매출원가가 2Q25 2,106에서 2Q26 2,395로 늘고 판관비도 1,711에서 1,888로 늘었는데 매출은 줄었기 때문입니다. 둘째, FCF(영업현금흐름 − CAPEX)는 TTM 3,926로 FY2024 5,062보다 낮아졌지만 여전히 지배순이익 2,801보다 큽니다. 인수 무형자산 상각이 비현금이기 때문입니다 계산.
6.2 4년 시계열 — 컴파운더에서 역성장까지
| 항목 ($M) | FY2022 | FY2023 | FY2024 | FY2025 | 1H26 | FY26 가이던스 |
|---|---|---|---|---|---|---|
| 조정매출 | 16,613 | 17,865 | 19,123 | 19,804 | 9,638 | −1.5~−0.5% |
| 유기적 성장 | +11% | +12% | +16% | +4% | −4% / −5% | −1~0% |
| └ 아르헨티나 제외 | — | +6% | +6% | +3% (9M) | −2.8% (앤티시페이션 제외) | — |
| GAAP 영업이익률 | 21.1% | 26.3% | 28.7% | 27.5% | 18.7% | — |
| 조정 영업이익률 | 35.1% | 37.7% | 39.4% | 37.4% | 29.7% / 31.8% | 31~31.5% |
| GAAP 희석 EPS | $3.91 | $4.98 | $5.38 | $6.34 | $2.24 | — |
| 조정 EPS | $6.49 | $7.52 | $8.80 | $8.64 | $3.63 | $7.20~7.40 |
| 잉여현금흐름 (회사 정의) | 3,515 | 4,016 | 5,233 | 4,435 | 1,360 | 전환율 ~90% |
| 자사주 매입 | 2,500 | 4,744 | 5,549 | 5,601 | 300 | 2027 하반기까지 최소화 |
| 희석주식수 (백만) | 647.9 | 615.9 | 582.1 | 549.0 | 533.7 | ~530 |
| 순부채 (연말) | 20,516 | 21,914 | 23,604 | 28,199 | 27,259 | 총부채/EBITDA ~3배 |
설비투자 FY26 가이던스: ~2025 수준. GAAP 매출·영업현금흐름·설비투자는 6.1 표준표에 있음. 출처: FY2022~2025 10-K, Q4 실적 발표(조정 지표), Q2 2026 10-Q. 2022~23 조정매출은 2024년 세그먼트 재편 기준으로 재계산된 값. 아르헨티나 제외 성장률은 Q3 2025 실적 자료(회사 산출).
이 표에서 읽어야 할 것은 세 가지입니다. ① 2022~24년의 유기성장 11·12·16%에서 아르헨티나를 빼면 6·6%입니다. 컴파운더의 실력은 원래 중한자릿수였습니다. ② 조정 영업이익률이 39.4%에서 31.8%로 떨어지는 동안 GAAP 영업이익률은 28.7%에서 18.7%로 더 크게 떨어졌습니다. 조정 EPS와 GAAP EPS의 거리(2025년 $8.64 vs $6.34, 1.36배)는 인수 무형자산 상각(연 약 $1.3B)·구조조정·인수 비용 때문인데, 2026년에는 그 거리에 구조조정 비용이 더 얹히고 있습니다. ③ 그럼에도 FCF는 진짜입니다. 2025년 $4.4B, TTM $4.25B. 이익·성장·마진이 다 내려가는 와중에 유일하게 견고한 숫자이고, 딥밸류 논거의 전부입니다.
6.3 마진 −780bp의 분해 — 어디서 빠졌는가
| 요인 | 2Q26 영향 (추정) | 성격 | 근거 |
|---|---|---|---|
| 아르헨티나 앤티시페이션 수익 소멸 | −60bp | 회계적 착시 소멸 · 되돌아오지 않음 | CFO Todd, 2Q26 콜: "조정매출 −90bp, 마진 −60bp" |
| Financial 부문 비반복 매출(라이선스·해지 수수료) 감소 | −150~250bp | 고마진 매출의 소멸 · 일부 반복 가능 | Financial 마진 48.7% → 38.7%(−1,000bp). 3Q24 $121M → 3Q25 $73M 추세 |
| Merchant 믹스 악화 (하드웨어·Clover 성장 둔화·Processing 감소) | −100~150bp | 구조적 요소 포함 | Merchant 마진 34.6% → 30.0%(−460bp) |
| 기술·영업·보안 투자 확대 | −100bp 내외 | 의도적 · 경영진 선택 | 하반기 $100M+ 추가 투자, 2025년 10월 "투자 미흡이 경쟁·서비스 격차를 만들었다"(Lyons) |
| 매출 감소에 따른 고정비 역레버리지 | −200bp 내외 | 매출이 회복되면 되돌아옴 | 조정매출 −4%에 고정비 유지 |
주: 아르헨티나 항목만 회사 공식 수치이며 나머지는 부문 마진 변화와 경영진 발언에서 필자가 배분한 추정치입니다. 합이 정확히 780bp가 되도록 맞추지 않았습니다.
중요한 것은 이 다섯 요인의 되돌림 가능성이 전부 다르다는 점입니다. 아르헨티나는 안 돌아옵니다. 역레버리지는 매출이 돌아오면 돌아옵니다. 투자는 경영진이 멈추면 돌아오지만 멈추면 안 되는 투자입니다. 회사의 2029년 목표 "조정 영업이익률 37% 이상"은 이 중 역레버리지와 Project Elevate(비용 $500M 절감 = 200bp+)로 만들겠다는 계산입니다. 2024년의 39.4%는 아르헨티나(60bp+)와 비반복 매출을 빼면 애초에 실력이 아니었다는 것을 회사 스스로 인정한 셈입니다.
6.4 아르헨티나 — 12%·16% 성장의 절반을 만든 나라
이 회사의 지난 3년을 이해하는 데 가장 중요한 절입니다. Fiserv는 First Data를 통해 아르헨티나 최대급 가맹점 인수 사업(Posnet)을 갖고 있습니다. 2022년 매출 $337M, 전사의 2%였습니다. 그런데 그 나라의 인플레이션이 연 100~200%로 치솟자 세 가지가 동시에 일어났습니다.
① 페소 매출이 명목상 폭증했고, Fiserv의 "유기적 성장"은 현지 인플레이션을 빼지 않으므로 그대로 잡혔습니다. ② 가맹점이 카드 매출 정산을 며칠 기다리는 대신 즉시 현금으로 받는 "앤티시페이션(anticipation)" — 정산 선지급의 이자 수익 — 이 정책금리 50~100%대에서 막대해졌습니다. ③ 외국인 관광객 카드 결제에 우대 환율을 적용하는 "Dólar Turista" 프로그램이 2024년 1분기에만 7%p의 성장을 보탰습니다.
아르헨티나가 만든 성장 — 전사 유기성장에서 아르헨티나가 차지한 몫
회사 공식 수치(Q3 2025 실적 자료·CEO 발언). 아르헨티나를 빼면 이 회사는 줄곧 6% 성장 회사였습니다.
| 지표 | 2022 | 2023 | 2024 | 2025 (9M / FY) | 2Q26 |
|---|---|---|---|---|---|
| 아르헨티나 매출 | $337M | $546M | $705M | $595M / 약 $791M | $158M (전년 $202M) |
| 아르헨티나 유기성장 | — | +257% | +329% | +56% (9M) | −5% |
| 전사 유기성장 기여 | — | 5%p+ (12% 중) | ~10%p (16% 중) | ~2%p | −0.9%p (앤티시페이션) |
| 앤티시페이션 수익 변화 | — | — | — | — | −$45M (상반기 −$72M) |
| 페소 재측정 손실 (GAAP) | — | $71M (12월 평가절하) | $98M | $158M · 4/14 변동환율 전환 $39M | $30M |
| 현지 차입 금리 | — | — | — | 51.6% ($282M, 연말) | 25.8% ($236M) |
출처: Q3 2025 실적 자료(아르헨티나 슬라이드), Q1 2025·Q3 2025·Q2 2026 컨퍼런스콜, FY2025 10-K, Q2 2026 10-Q.
Milei 정부의 안정화 — 2025년 4월 14일 페소 변동환율 전환, 인플레이션과 금리의 급락, IMF 합의 후 Dólar Turista 종료 — 가 이 세 가지를 동시에 되돌렸습니다. 2Q26 컨퍼런스콜에서 CFO는 앤티시페이션 하나가 조정매출 −90bp·마진 −60bp의 역풍이라고 밝혔고, 2026년 가이던스 하향의 1%p가 여기서 나왔습니다. 경영진은 "아르헨티나에 나쁜 일은 없다, 금리·인플레이션이 내려간 것뿐"이라고 말합니다. 그 말은 맞습니다. 다만 2023~24년의 12%·16%가 실력이 아니었다는 말도 동시에 맞습니다. 집단소송의 수정 소장이 "하이퍼인플레이션 매출로 성장을 부풀렸다"는 주장을 추가한 이유가 이것입니다. 그리고 2025년 3월 3일 $238이라는 주가는 16% 성장이 실력이라는 가정 위에 서 있었습니다.
6.5 4대 역풍은 정말 "타이밍"인가 — 회사가 준 분해
2026년 8월 6일 회사는 하반기 성장률이 계획(+6~8%)보다 약 5%p 낮아진 이유를 네 개로 나눴고, 신임 CEO는 "구조적이지 않다"고 말했습니다. 하나씩 뜯어 봅니다.
| 역풍 | 하반기 성장률 영향 | 회사 설명 | 필자 판정 |
|---|---|---|---|
| ① 계약된 매출의 고객 램프 지연 | −2%p | 엔터프라이즈 이커머스 고객의 가동이 고객사 자체 M&A 때문에 9~10월로 밀림. "딜 자체는 변한 게 없고 시점만 한 분기 미뤄졌다"(CFO) | 타이밍에 가까움 — Enterprise 거래 건수 +8%가 물량 유입을 뒷받침. 다만 "구축 지연"은 2025년 7월(−13.9%)에도 나왔던 설명 |
| ② 하드웨어·기타 제품 매출 부진 | −1%p | Clover 단말기 판매 감소, 카드 제조 등 | 반반 — 단말기는 신규 가맹점 확보의 선행지표. 하드웨어가 안 팔린다는 것은 신규 Clover 가맹점 순증이 둔화됐다는 뜻일 수 있음 |
| ③ 아르헨티나 앤티시페이션 | −1%p | 금리·인플레이션 하락으로 정산 선지급 수익 감소 | 구조적 (되돌아오지 않음) — 6.4절. 다만 2027년부터는 기저에서 빠져 비교가 정상화 |
| ④ 사업 매각 | −1%p | 학자금 서비싱·ATM·인도 저마진 세그먼트 | 중립 — 유기성장 정의상 매각은 제외되나 조정매출 가이던스에는 반영. 의도적 축소 |
네 개 중 진짜 "타이밍"은 ①뿐이고, 그것도 2%p입니다. ②는 경쟁의 문제일 수 있고, ③은 회계적 착시의 소멸이며, ④는 의도적 축소입니다. 그리고 이 네 개는 하반기 계획 대비의 분해이지, 왜 상반기에 −4%·−5%였는지의 설명이 아닙니다. 상반기의 마이너스는 다른 곳에 있습니다.
6.6 단서 ① — 상반기 −5%의 3분의 2는 Financial입니다
2Q26 조정매출 −4%(−$233M)를 부문으로 쪼개면 Merchant −1%(약 −$25M), Financial −8%(약 −$200M)입니다. 감소분의 85%가 은행 부문입니다. 그리고 Financial의 −8%는 회사가 인정한 대로 세 가지입니다. (a) 2025년 상반기에 컸던 라이선스·해지 수수료의 소멸 — 이것은 반복 매출이 아니므로 "성장이 무너진 것"이 아니라 "일회성이 빠진 것"입니다. (b) 코어 고객 이탈 — 코어 수 −3%, 이것은 실제 경쟁력 문제입니다. (c) Issuing −10% — 활성 계정은 low-single-digit 증가인데 매출이 −10%인 것은 대형 발급사와의 갱신 단가 인하와 2025년 비반복 매출 소멸이 겹친 것으로 읽힙니다.
즉 상반기 마이너스의 상당 부분은 "2025년에 너무 좋았던 것"의 반작용입니다. 이것은 좋은 소식이면서 나쁜 소식입니다. 좋은 쪽 — 2027년에는 기저가 정상화되어 마이너스가 자동으로 사라집니다. 나쁜 쪽 — 2025년의 조정 EPS $8.64에는 그 일회성이 들어 있었으므로, 정상 상태의 EPS는 $8.64가 아니라 $7대였다는 뜻입니다. 2026년 가이던스 $7.20~7.40이 "하향"이 아니라 "정상"일 가능성이 여기서 나옵니다.
6.7 단서 ② — 3분기 −1~−3%, 4분기 중한자릿수: 검증 가능한 첫 약속
9월 10일 골드만삭스 컨퍼런스에서 CEO는 3분기 조정매출 −1~−3%, 4분기 +중한자릿수(mid-single digit)를 제시하고 4분기를 "오랜만의 깨끗한 분기"라고 불렀습니다. 4분기에 아르헨티나 앤티시페이션·라이선스 수수료·Wells Fargo JV 해체·매각 효과가 전부 기저에서 빠지기 때문입니다. 이것이 이 종목의 첫 번째 검증 지점입니다. 10월 28일(추정) 3분기 실적에서 −3%보다 나쁘면 "기저 효과 이상의 문제"가 있는 것이고, 4분기 가이던스가 유지되면 2027년 플러스 전환의 근거가 생깁니다.
6.8 2026-09-19 판 핵심 지표 — 조정 기준 요약
| 지표 | 값 | 비고 |
|---|---|---|
| 2026 상반기 유기적 매출 | −4% / −5% | 1Q · 2Q · 2024년은 +16% |
| 2Q26 조정 영업이익률 | 31.8% | 전년 39.6% · −780bp |
| 2026 조정 EPS 가이던스 | $7.20~7.40 | 2월 $8.00~8.30 → 8월 하향 |
| Clover GPV 성장 | +9% | 게이트웨이 전환 제외 +11% · 연환산 $367B |
| 순부채 | $27.3B | 시총 $25.1B보다 큼 · 총부채/EBITDA <3.2배 |
| 사상 최고가 대비 | −80.2% | $237.79 (2025-03-03) → $47.19 |
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순부채가 시가총액보다 크고, 3년간 평균 $150에 산 자사주가 지금 $47입니다. 번 현금은 2027년 하반기까지 채권자에게 갑니다.
7.1 재무상태 — 시총보다 큰 순부채, 그리고 자사주의 산술
| 항목 (2026-06-30) | 금액 | 비고 |
|---|---|---|
| 총부채 | $27,886M | 장기 $26,679M + 단기 $1,207M(해외 신용한도 $618M 포함) |
| 현금 | $627M | |
| 순부채 | $27,259M | 시가총액 $25.1B보다 큼 · 시총/EV = 48% |
| 총부채/조정 EBITDA | <3.2배 | 연말 ~3.0배 목표 · 장기 2.5~3.0배 · 2029년 ~2.5배 |
| 영업권 · 무형자산 | $37,524M · $9,712M | 자기자본 $26,904M의 175% — 유형순자산 마이너스 |
| 만기 (2025년 말 기준) | 2026 $1.24B · 2027 $2.80B · 2028 $3.89B · 2029 $3.36B · 2030 $6.04B · 이후 $11.84B | 2026년 6월 €1.0B 발행(3.75% 2030 · 4.25% 2034)으로 2027·2049 채권 $1.41B 액면을 $1.23B에 조기상환 → GAAP 이익 $154M |
| 신용등급 | S&P BBB / 부정적 · Moody's Baa2 / 안정적 | S&P는 2025-11-05 전망 하향. 레버리지 3.0배 초과 지속 또는 FCF/부채 15% 미만 시 강등 |
| 회전한도 | $8.0B (2030년 8월까지) | 6월 말 인출 0 |
| 연도 | 매입 금액 | 매입 주식 | 평균 단가 | 현재가($47.19) 기준 가치 |
|---|---|---|---|---|
| 2023 | $4,744M | 40.0M주 | $118.6 | $1,888M |
| 2024 | $5,549M | 33.9M주 | $163.7 | $1,600M |
| 2025 | $5,601M | 32.2M주 | $173.9 | $1,520M |
| 3년 합계 | $15,894M | 106.1M주 | $149.8 | $5,007M |
3년간 $15.9B을 자사주에 썼고, 그 주식은 지금 $5.0B입니다. 같은 기간 순부채는 $21.9B → $28.2B로 $6.3B 늘었습니다. 즉 이 회사는 빚을 내서 평균 $150에 자기 주식을 샀고, 그 주식이 $47이 됐습니다. 특히 2025년에는 4월(−18.5%)·5월(−16.2%)·7월(−13.9%)의 급락 사이에서도 상반기에만 $4.4B을 평균 약 $200에 매입했습니다(1분기 9.7M주 $2.2B ≈ $227, 2분기 12.2M주 $2.2B ≈ $180). 2025년 자사주 매입 32.2M주 중 상반기가 21.9M주입니다.
FIS 딥다이브의 표현을 빌리면, FIS는 "자기 주식의 90%를 찍어 27.7배짜리 자산을 샀다"가 원죄였습니다. Fiserv의 원죄는 "실력이 6%인 회사를 16% 회사라고 믿고, 빚을 내서 자기 주식을 23배에 샀다"입니다. 결과는 같습니다 — 이제 레버리지 때문에 2027년 하반기까지 자사주를 못 삽니다(9월 10일 CEO 발언). PER 6.5배에서 자사주를 사야 할 때 살 수 없는 것이 이 자본배분 실패의 진짜 비용입니다.
1차 대조: 10-Q Q2 2026 대차대조표 — 현금 $627M · 단기·유동성 장기부채 $1,207M · 장기부채 $26,679M · 영업권 $37,524M · 무형자산 $9,712M · 지배주주지분 $26,904M 공시. FY2025 현금흐름표의 자사주 매입(직원 원천징수분 포함) $5,899M, 1H26 $393M 공시. 출처: 10-Q Q2 2026 ↗ · 10-K FY2025 ↗
7.2 현금이 돌아올 경로는 있는가
배당 — 없습니다. 10-K 문구: "보통주에 현금배당을 선언한 적이 없다." 인베스터 데이에서도 배당 언급이 없었습니다.
자사주 — 2026년 상반기 $300M(500만주). 잔여 승인 약 4,590만주(기한 없음). 9월 10일 CEO: "연말까지 레버리지 3.0배 아래로 낮춘 뒤 2027년 하반기부터 의미 있는 자사주." 즉 앞으로 최소 4분기는 FCF가 부채 상환에 쓰입니다.
디레버리징의 산술 — 연 FCF $3.5~4B으로 순부채 $27.3B을 갚으면 2027년 말 약 $21~23B. EBITDA $8.7B 기준 2.5~2.7배. 회사 목표(2029년 ~2.5배)와 대체로 일치합니다. 그 시점에 PER 6~8배에서 자사주를 재개하면 연 $3B 매입 = 발행주식의 10%+, EPS를 연 8~12% 밀어 올릴 수 있습니다 — FIS 딥다이브 §8의 계산과 같습니다.
자산 매각 — 학자금 서비싱(가격 미공개, 3자 보도 $395M 미확인), ATM JV(세후 약 $300M). 데빗망 STAR·Accel은 매각 시 수십억 달러 규모로 추정되나 경영진은 "핵심"이라고 선을 그었고, JANA는 요구 중입니다. 이것이 유일하게 시간표를 앞당길 수 있는 경로입니다.
평가 — 현금은 진짜이지만, 2027년 하반기까지는 주주가 아니라 채권자에게 갑니다. 그 사이에 주가를 받칠 것은 자사주도 배당도 아닌 실적의 방향뿐입니다. "기다리는 동안 받는 것"이 없다는 점에서 이 종목은 FIS(배당 4.9%)보다 인내 비용이 큽니다.
8업황 사이클과 주가 — 최근 10년
조정 EPS는 두 배가 됐는데 배수는 4분의 1이 됐습니다. 경영진 교체의 시간표, 10년 밸류 밴드, 그리고 같은 경로를 먼저 걸은 회사들의 결과를 나란히 놓습니다.
8.1 경영진 교체가 남긴 흔적
| 시점 | 사건 | 주가 반응 |
|---|---|---|
| 2020-07 | Frank Bisignano(First Data CEO) Fiserv CEO 취임 | — |
| 2025-01 | Mike Lyons(전 PNC 사장) 사장·CEO 내정자로 합류. Bisignano 사회보장국(SSA) 국장 지명 | — |
| 2025-05-06 | Bisignano 상원 인준(53–47) → Lyons CEO 취임. Doyle Simons 비상근 의장 | 5/15 CFO의 "Clover 2분기도 8%" 발언에 −16.2% |
| 2025-10-29 | Q3 리셋. CFO Bob Hau → Paul Todd(전 GPN CFO). 공동사장 Georgakopoulos·Suryadevara(12/1). 이사회 재편(Gordon Nixon 의장, 2026-01-01). Lyons: "낙관적 성장 가정이 내재돼 있었고, 투자 미흡이 경쟁·서비스 격차를 만들었다" | −44.0% (10/30 −7.7%) |
| 2026-02-17 | JANA Partners 지분(약 220만주, 1% 미만) 보도 | +6.9% |
| 2026-06-15 | Lyons 사임(13개월) → Truist CEO. Georgakopoulos CEO(전 JPMorgan 글로벌 결제 총괄). 가이던스 재확인 | −10.9% |
| 2026-06-17 | 이사·임원 6명 장내 매수 약 $1.7M (의장 Nixon 7,500주 @ $49.57 등). CEO는 매수 없음(주식 보상 50,094주) | — |
| 2026-07-07 | 공동사장 Suryadevara 사임 — 계약상 "CEO가 입사 12개월 내 교체 시 good reason" 조항 발동 | — |
| 2026-07-30 | JANA 공개서한: "조각조각이 아닌 전면 리뷰", 데빗망 매각, 추가 이사회 교체, "경영진 유지·영입 실패" 비판 | — |
| 2026-08-14 | JANA 13F: 2분기 지분 17% 축소 | — |
| 2026-09-10 | Georgakopoulos: 두 세그먼트 통합("One Fiserv"), Project Elevate $500M, 자사주 2027 하반기 이후 | 9/11 +5.4% |
이 표에서 읽히는 것은 "리셋"이 한 번이 아니라 세 번이었다는 점입니다. 2025년 10월(Lyons), 2026년 6월(CEO 교체), 2026년 8월(Georgakopoulos의 첫 가이던스 하향). 새 CEO가 올 때마다 전임자의 숫자가 다시 깎였습니다. 신임 CEO의 첫 독자 약속이 "4분기 중한자릿수"이고, 그 약속의 이행 여부가 이 경영진의 첫 트랙레코드가 됩니다. 반대로 긍정적인 신호도 있습니다 — 이사회 의장과 임원들이 6월에 자기 돈으로 샀고, JANA가 지분을 줄이긴 했지만 떠나지는 않았으며, 두 번의 사업 매각이 실제로 집행됐습니다.
8.2 First Data 합병의 산술 — 7년 뒤의 성적표
| 항목 | 2019년 합병 시점 | 2026-09-18 |
|---|---|---|
| Fiserv 주가 (합병 발표 시 내재) | 약 $75 (분할 조정) | $47.19 |
| Fiserv 시가총액 | 약 $30B (합병 전) → 약 $78.6B (2019년 말, 합병 후) | $25.1B |
| First Data에 지불한 EV | $39~41B | Fiserv 전체 EV $52.4B |
| 발행주식수 | 약 680M (2019-10) | 531.8M (−22%) |
| 조정 EPS | $3.98 (2019) | $7.30 (2026 가이던스 중간) |
| 순부채 | 약 $21B (2019년 말) | $27.3B |
| 선행 PER | 약 22~24배 | 6.4배 |
7년 동안 조정 EPS는 1.8배가 됐고 주식 수는 22% 줄었는데, 주가는 $75 → $47입니다. 배수가 24배에서 6.4배로 간 것이 전부입니다. FIS의 Worldpay가 "이익이 제자리인데 배수가 무너진" 사례였다면, Fiserv의 First Data는 "이익은 두 배가 됐는데 배수가 4분의 1이 된" 사례입니다. 실행이 나빴다기보다, 2024년의 실적이 실력보다 과대표시됐고 그 과대표시된 실적에 프리미엄까지 붙었다가 둘 다 빠진 것입니다. 이것을 8.3~8.4절에서 숫자로 분해합니다.
8.3 반복매출 84%는 어떤 배수를 받아왔는가 — 연도별 주가·EPS·배수
이 회사에 "정상 배수"가 있었다면 얼마였는지, 그리고 지금의 6.4배가 그 밴드에서 얼마나 벗어나 있는지를 자기 역사로 확인합니다.
| 연말 | 주가 | 연간 수익률 | 조정 EPS | PER (조정, 후행) | 선행 PER | EV/EBITDA | 시총 | 그해의 이야기 |
|---|---|---|---|---|---|---|---|---|
| 2015 | $45.73 | +30% | ~$1.94 | ~24배 | ~21배 | ~14배 | $20.9B | 은행 IT 순수 컴파운더 |
| 2016 | $53.14 | +19% | ~$2.24 | ~24배 | ~21배 | ~14배 | $23.1B | |
| 2017 | $65.57 | +22% | ~$2.56 | ~26배 | ~22배 | ~15배 | $27.3B | |
| 2018 | $73.49 | +13% | $3.10 | ~24배 | ~21배 | ~16배 | $29.3B | 2:1 분할 |
| 2019 | $115.63 | +60% | $3.98 | ~29배 | ~24배 | ~19배 | $78.6B | First Data 합병 |
| 2020 | $113.86 | −1% | $4.42 | ~26배 | ~21배 | ~17배 | $76.3B | 2월 ~31배 후행 = 배수 정점 ① |
| 2021 | $103.79 | −7% | $5.56 | 18.7배 | 16.6배 | 16.3배 | $68.5B | 핀테크 프리미엄 소멸 |
| 2022 | $101.07 | −6% | $6.49 | 15.6배 | 14.1배 | 12.5배 | $64.2B | 금리 인상 디레이팅 |
| 2023 | $132.84 | +31% | $7.52 | 17.7배 | 16.0배 | 12.9배 | $79.7B | Clover $4.5B 목표 제시 |
| 2024 | $205.42 | +54% | $8.80 | 23.3배 | 21.0배 | 15.8배 | $116.9B | 유기 16% (아르헨티나 10%p) |
| 2025 | $67.17 | −67% | $8.64 | 7.8배 | 8.4배 | 7.4배 | $36.1B | 3/3 $237.79 (~27배 후행) = 정점 ② → 10/29 −44% |
| 2026-09-18 | $47.19 | −30% YTD | $7.30 (가이던스) | 6.5배 | 6.4배 | 6.8배 | $25.1B | 10년 전($49.60, 2016-09)보다 낮음 |
출처: fullratio(연말 주가), stockanalysis.com(2021~26 시총·EV·배수), 회사 공시 조정 EPS(2018년 분할 소급). 2015~2020 배수는 조정 EPS 기준 필자 계산(근사).
이익은 두 배가 됐는데 배수는 4분의 1이 됐다 — 디레이팅의 시각화
조정 EPS(막대)와 후행 PER(선). 2024년 → 2026년: EPS −17%, PER −72%.
8.4 디레이팅의 분해 — $205에서 $47까지 무엇이 얼마나
| 구간 | 주가 변화 | EPS 변화 | 배수 변화 | 해석 |
|---|---|---|---|---|
| 2024년 말 → 2025-03-03 정점 | $205 → $238 (+16%) | $8.80 → 가이던스 $10.20 (+16%) | 23배 유지 | "2025년 EPS +16%"라는 가이던스를 그대로 믿음 |
| 정점 → 2025-10-28 (Q3 전날) | $238 → $126 (−47%) | 가이던스 소폭 하향 | 23배 → ~12배 | 4·5·7월 세 번의 급락 — Clover 둔화가 배수를 절반으로 |
| 2025-10-29 하루 | $126 → $71 (−44%) | $10.20 → $8.55 (−16%) | ~12배 → ~8배 | EPS −16%에 주가 −44%. 배수가 3분의 1 추가 하락 = 신뢰 붕괴 |
| 2025-10-29 → 2026-09-18 | $71 → $47 (−33%) | $8.55 → $7.30 (−15%) | ~8배 → 6.5배 | CEO 교체·2차 하향·역성장 확인 |
| 2024 말 → 현재 | $205 → $47 (−77%) | $8.80 → $7.30 (−17%) | 23.3배 → 6.5배 (−72%) | 낙폭의 4분의 3 이상이 배수 |
FIS 딥다이브의 결론 — "이익이 아니라 배수가 무너졌다" — 가 Fiserv에도 그대로 적용됩니다. 다만 Fiserv 쪽에는 한 단계가 더 있습니다. 2024년의 EPS $8.80 자체가 아르헨티나와 비반복 매출로 부풀려진 값이었으므로, 시장은 "EPS −17%"가 아니라 "실제 실력 EPS가 $7대였는데 $8.80을 $10.20으로 키우겠다고 했던 회사"를 재평가한 것입니다. 배수 −72% 안에는 과거 EPS의 품질에 대한 재평가가 들어 있습니다.
8.5 급락한 결제·뱅크텍 컴파운더들의 그 후 — 시간과 주가
"선행 PER 7배의 무너진 우량주"가 회복한 확률을 기준율로 확인합니다. 결제 업종 8건과 업종 밖 6건입니다.
| 회사 | 고점 → 저점 | 낙폭 | 방아쇠 | 저점 선행 PER | 경영진이 한 일 | 결과 (2026-09) |
|---|---|---|---|---|---|---|
| PayPal | $309 (2021-07) → $50 (2023-10) → $42 (2026-02) | −84% / −86% | 성장 가이던스 철회, 체크아웃 점유 상실, 2026-02 2차 쇼크·CEO 교체 | ~10배 → 7.8배 | CEO 2회 교체, 연 $5~6B 자사주, 첫 배당 | 미회복 $52 · 9.4배. 5년간 10배에 자사주를 샀는데 수익률 0 |
| Adyen | €2,766 (2021-09) → €620 (2023-10) | −78% | 2023-08 성장 둔화(+21% vs 40% 기대), 하루 −28% | ~25배 (한 자릿수였던 적 없음) | CEO 유지, 투자자 데이로 2026 목표 제시, 채용 속도 조절 | 회복 후 재조정 €1,500~1,700(2024~25) → €913 · 21배. 성장 20%+가 유지된 것이 핵심 |
| Worldline | €87 (2021-07) → €0.34 (2026) | −99.6% | 2023-10 가이던스 하향 하루 −59%, 이후 이익경고 3회, 2025 "Dirty Payments" 폭로(−41%) | 매 단계 "쌌음" → 현재 4.4배 | CEO 교체, 2026-03 €0.20 유상증자(국책은행 참여), 40:1 병합 | 파국 레버리지 8배 + 매출 감소 + 신뢰 붕괴의 조합 |
| Nexi | €19.3 (2021-04) → €4.2 (2026-03) | −78% | 성장 정체(+2%), 2026-03 성장 재가속을 2028로 연기 + €3.7B 손상 | 6.5배 | 배당 인상, €2.4B 환원 약속 | 미회복 4년째 쌈 |
| Global Payments | $220 (2021-04) → $80 (2025-04) | −64% | 성장 둔화, 2025-04 Worldpay $24.25B 인수에 −17% | ~6.5배 | Issuer Solutions 매각, Worldpay 통합 | 횡보 $85 · 5.8배. 정상화 성장 4%로는 배수가 안 돌아옴 |
| FIS | $158 (2020-02) → $47 (2023-10) → $91 (2025-02) → $36 (2026-09) | −70% → +90% → −60% | Worldpay $17.6B 상각 → 매각 후 회복 → 2026-08 자본시장 부문 실망 | ~8배 → 14배 → 5.7배 | CEO 교체, Worldpay 매각, $4B 자사주, 다시 $13.5B 인수 | 회복 후 재붕괴 자산 매각으로 만든 회복은 두 번째 실수에 무너짐 |
| Block | $282 (2021-08) → $39 (2023-10) | −86% | 금리·성장주 디레이팅, Hindenburg 공매도 보고서 | ~20배 | Dorsey 복귀, Rule of 40, 인원 상한, $3B+ 자사주 | 2배 회복 $76 · 16.7배. 이익 인플렉션이 만든 회복 |
| Western Union | $28 (2008) → $6.3 (2026) | −78% | 디지털 송금에 구조적 점유 상실 | 15년간 5~10배 | 15년 자사주·배당 | 영구 쇠퇴 4.4배 · 배당수익률 14.9%. 가장 쌌고 가장 나빴음 |
| 업종 밖 — "퀄리티가 무너져 한 자릿수 PER"이 된 사례 | ||||||
| Meta | $382 (2021-09) → $88 (2022-11) | −77% | iOS 광고 변화, 메타버스 투자, 성장 정체 | ~10~11배 | "효율의 해": 2.1만 감원, capex 규율, $40B 자사주 | 완전 회복 $666 (+650%) · 21배 |
| CVS | $110 (2022-02) → $44 (2024-11) | −60% | Aetna 의료비 급증, 가이던스 연속 하향 | ~7배 | CEO 교체(Joyner), 행동주의 Glenview 이사회 진입, 재가격 | 회복 $89 (+100%) · 11배 |
| Alibaba | $317 (2020-10) → $58 (2022-10) | −82% | 규제, 성장 둔화 | ~8~9배 | 6개 분할, $25B+ 자사주, CEO 교체, AI 피봇 | 부분 회복 $113 (+95%) · 14배 |
| Walgreens | $97 (2015) → $8.5 (2024-11) | −91% | 약국 마진 붕괴, VillageMD 손상 | 5~6배 (수년간) | CEO 3회 교체, 배당 삭감, Sycamore에 $11.45 매각(2025-08) | 미회복 −88%에서 비상장 전환 |
| Kraft Heinz | $97 (2017) → $20 (2020-03) | −80% | $15.4B 상각, 배당 삭감 | ~7~8배 | CEO 교체, 디레버리징, 2025 분할 결정 | 미회복 $25~30 박스 |
| Intel | $68 (2021-04) → $18.5 (2024-09) | −73% | 공정 경쟁력 상실, 적자 | n/m (적자) | CEO 교체, 정부 지분, Nvidia 투자, 유상증자 | ATH 회복 $109. 이익이 아닌 서사(AI·국가전략)로 회복 |
출처: 각사 IR·CNBC·TIKR·stockanalysis.com. 고점·저점은 종가 기준 근사치, 저점 선행 PER은 당시 컨센서스 기준 근사치.
회복 5건(Meta·CVS·Block·Adyen·Intel), 부분 회복 3건(Alibaba·FIS 1차·GPN 횡보), 미회복·파국 6건(PayPal·Worldline·Nexi·WU·Walgreens·KHC). 대략 40% 회복 · 20% 부분 · 40% 트랩입니다. 결제 업종만 보면 더 나쁩니다 — 8건 중 한 자릿수 PER에서 진짜 회복한 것은 없고(Adyen·Block은 애초에 20배 이상이었음), FIS의 회복은 자산 매각으로 만든 뒤 두 번째 실수에 무너졌습니다.
회복한 사례의 공통점 세 가지: ① 매출이 구조적으로 줄지 않았다(성장이 둔화됐을 뿐 역성장 아님), ② 4~6분기 안에 EPS를 되돌리는 구체적 행동(대규모 비용 절감·사업 매각·재가격)이 있었다, ③ 레버리지가 낮거나 자산 매각으로 재무를 고쳤다. 트랩의 공통점: 핵심 제품의 점유율 상실 + 레버리지 4배 이상. 그리고 트랩은 매 단계에서 "쌌습니다" — Worldline은 −59% 이후에도, Western Union은 15년 내내.
Fiserv를 여기에 놓으면 양쪽 특징을 다 갖고 있습니다. 트랩 쪽: 유기매출 −5%, 레버리지 3.2~3.5배, Clover 점유율 잠식, 자사주 중단. 회복 쪽: FCF 수익률 17%, Clover 기저 +13%, 새 CEO와 행동주의, $500M 비용 절감 계획, 두 건의 실제 매각, 4분기 플러스 전환 약속. 어느 쪽인지를 가르는 것은 ①번 — 매출이 2027년에 실제로 플러스로 돌아서느냐입니다. 그것 없이는 CVS가 아니라 Nexi입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순부채가 시총보다 큰 회사는 PER로 보면 항상 싸 보이고 EV로 보면 그보다 덜 쌉니다. 둘 다 계산해 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 9.0배 | TTM 지배순이익 $2.80B (GAAP) · 조정 EPS TTM $7.66 기준 6.2배(아래 2026-09-19 판 표) |
| EV/EBIT | 11.2배 | EV $52.4B = 시총 $25.1B + 순부채 $27.3B · TTM GAAP 영업이익 $4.66B |
| PBR | 0.93배 | 2026-06-30 지배지분 $26.9B — 영업권·무형 $47.2B, 유형순자산 마이너스 |
| FCF 수익률 | 15.6% | TTM FCF $3.93B(영업현금흐름 $5.83B − CAPEX $1.91B) ÷ 시총 · P/FCF 6.4배 |
| 순부채 / 시총 | 109% | 순부채 $27.3B (총부채 $27.9B − 현금 $0.6B) |
9.1 2026-09-19 판 밸류에이션 산출 — 조정 EPS·회사 정의 FCF 기준
| 항목 | 값 | 산출 |
|---|---|---|
| 주가 (2026-09-18) | $47.19 | 52주 $47.04 / $135.32 · 1년 −64.5% · YTD −29.7% |
| 발행주식수 | 531.8M주 | 2026-07-31 · 희석 533.7M |
| 시가총액 | $25.1B | |
| (+) 순부채 | $27.3B | 총부채 $27.9B − 현금 $0.6B (2026-06-30) |
| EV | $52.4B | 시총/EV 48% — 주식은 회사의 절반만 대표 |
| 선행 PER (FY26 가이던스 $7.30) | 6.5배 | 컨센서스 $7.25 기준 6.5배 · FY27 컨센서스 $8.08 기준 5.8배 |
| 후행 PER (조정 TTM $7.66) | 6.2배 | 3Q25 2.04 + 4Q25 1.99 + 1Q26 1.79 + 2Q26 1.84 |
| 후행 PER (GAAP TTM $5.21) | 9.1배 | 1.46 + 1.51 + 1.07 + 1.17 |
| EV / 조정 EBITDA | 6.0~6.8배 | 총부채/EBITDA <3.2배 역산 시 EBITDA ~$8.7B+ → 6.0배 · stockanalysis 6.8배 |
| EV / 조정매출 (TTM $19.5B) | 2.7배 | 순수 은행 SW(Q2·Alkami·nCino) 4.0~4.6배 |
| FCF 수익률 — 시총 / EV | 16.9% / 8.1% | TTM FCF $4.25B · FY26 추정 ~$3.5B(전환 90%) 기준 13.9% / 6.7% |
| P/B | 0.93배 | 자기자본 $26.9B — 영업권·무형 $47.2B, 유형순자산 마이너스 |
| 배당수익률 | 0% | 역사적 무배당 · 자사주 2027 하반기 이후 |
9.2 세 개의 시나리오
| 시나리오 | 가정 | 2027 조정 EPS | 적용 배수 | 주가 | 현재 대비 |
|---|---|---|---|---|---|
| 약세 (밸류트랩) | 유기성장 0~1% 고착, 마진 31%, 코어 이탈 지속, Clover 한 자릿수. 레버리지 3배 유지로 자사주 없음. FIS·GPN·Nexi와 같은 배수 | $7.0~7.5 | 6~8배 | $42~60 | −11% ~ +27% |
| 기본 | 4분기 중한자릿수 전환 → 2027 유기 +3~4%, 마진 33%, Project Elevate 일부 반영. 컨센서스 $8.08. 레버리지 3배 이하 진입, 2027 하반기 자사주 재개. "확인된 저성장" 배수 | $8.0~8.3 | 10~12배 | $80~100 | +70% ~ +112% |
| 강세 (정상화) | 2029 목표 궤도 진입 확인 — 유기 +5%, 마진 35%+, Clover +15%, 자산 매각·데빗망 정리로 레버리지 2.5배. 역사적 밴드 하단 복귀 | $8.5~9.0 | 13~15배 | $110~135 | +133% ~ +186% |
이 표에서 주목할 점은 약세 시나리오의 하방이 얇다는 것입니다. EPS $7에 6배면 $42, 지금 주가의 −11%입니다. FCF 수익률 17%가 그 아래를 받칩니다 — 다만 그 FCF가 주주에게 돌아오는 경로가 2027년 하반기까지는 부채 상환뿐입니다. 반대로 상방은 기본 시나리오만으로도 +70~110%입니다. 비대칭은 명백히 상방이고, 문제는 확률입니다. 8.5절의 기준율(회복 40%)을 그대로 쓰면 기대값은 플러스이지만, 결제 업종의 기준율(한 자릿수 PER에서 진짜 회복 0/8)을 쓰면 그렇지 않습니다.
그리고 약세 시나리오에는 표에 없는 꼬리가 있습니다. Worldline 경로 — 매출 감소 + 레버리지 + 신뢰 붕괴가 겹쳐 신용등급이 강등되고(S&P 부정적 전망), 차환 비용이 오르고, FCF가 이자로 새는 경로입니다. Fiserv의 FCF $4B 대 이자 $1.5B, 만기 분산, 2026년 6월 유로채 발행 성공을 보면 이 꼬리의 확률은 낮지만, 레버리지가 3.5배를 넘어가면 이야기가 달라집니다. 2027년 만기 $2.8B(6월 조기상환 후 축소)과 2028년 $3.9B이 그 시험대입니다.
9.3 "정상 배수"가 있다면 얼마인가
2015~2024년 10년 동안 Fiserv의 선행 PER 밴드는 14~24배, 중앙값 약 20배였습니다. 하단 14배는 2022년 금리 충격 때였고, 그때도 유기성장은 11%였습니다. 지금 6.4배는 그 밴드 하단의 절반 아래입니다. 이 밴드로 돌아가려면 세 가지가 필요합니다 — 유기성장이 중한자릿수로 복귀하고, 레버리지가 2.5~3배 안으로 들어오고, 경영진의 가이던스가 두 번 연속 지켜지는 것. 회사의 2029년 목표(조정매출 CAGR 4~6%, EPS $12+)가 전부 달성된다는 가정 아래 2029년 EPS $12에 밴드 하단 14배를 적용하면 $168, 지금 주가의 3.6배입니다. 달성되지 않고 지금의 "성장 0~2%·레버리지 3배" 회사로 남으면 FIS·GPN·Nexi가 받는 5.7~6.5배가 정상 배수입니다. 즉 이 종목의 "정상 배수"는 하나가 아니라 두 개이고, 어느 쪽인지는 2027년 매출이 결정합니다.
9.4 FIS와의 비교 ③ "FIS보다 싼가" — 정직한 답
명목 배수로는 FIS(5.7배)가 더 쌉니다. 그러나 FIS 딥다이브 §7B에서 했던 것처럼 회계·자본구조를 중립화하면 그림이 바뀝니다. P/FCF로 Fiserv는 약 6배(TTM $4.25B)·FIS는 9.4배(정상화)입니다. EV/FCF로는 Fiserv 12배, FIS 약 14배(무차입 FCF 기준). 즉 현금흐름 기준으로는 Fiserv가 FIS보다 30~40% 더 쌉니다. 이 차이가 정당한지가 문제입니다.
정당하다고 볼 근거: Fiserv는 매출이 줄고 있고, FIS는 늘고 있습니다. Fiserv는 소송과 경영진 공백이 있고, FIS는 없습니다. Fiserv는 무배당입니다. 정당하지 않다고 볼 근거: Fiserv의 FCF는 FIS의 2배이고 Clover라는 성장 자산이 있으며, 2026년의 역성장은 상당 부분 기저 효과입니다. 필자 판단은 "정당하다 — 단, 2027년 1분기까지"입니다. 그때까지 4분기 플러스 전환과 2027년 가이던스(중한자릿수 복귀 여부)가 나오면 이 디스카운트의 근거 절반이 사라집니다. 그 전에는 FIS와 Fiserv 사이의 선택은 "확인된 저성장"과 "미확인 역성장"의 선택이고, 후자가 더 싸야 맞습니다.
9.5 필자 판단 — 브리프의 "관찰"을 어떻게 갱신하는가
브리프의 결론(관찰 · 유기매출 플러스 전환 확인 후 분할 접근)을 유지하되, 확인의 기준을 "4분기 조정매출 플러스 + 2027년 가이던스 플러스"로 구체화합니다. 그 확인은 빠르면 2027년 2월에 옵니다. 그 전에 사는 것은 40%(또는 결제 업종 기준 0/8)의 기준율에 베팅하는 것이고, 그 뒤에 사는 것은 아마 $47이 아니라 $60~70에 사는 것입니다. 그 $15~20의 차이가 확인의 값이고, 이 종목에서는 그 값을 내는 것이 합리적이라고 봅니다 — 순부채가 시총보다 크고, 소송이 있고, 경영진이 세 번 바뀐 회사이기 때문입니다.
이 판단이 틀리는 경우는 하나입니다. 데빗망 매각 같은 외생적 촉매가 실적 확인보다 먼저 오는 경우. JANA가 요구하고 대형 은행이 관심을 보인 자산이 실제로 팔리면, 레버리지 논지가 한 분기 만에 바뀝니다. 그 확률을 필자는 낮게 보지만(경영진 "핵심" 발언), 0은 아닙니다.
10리스크와 반증 조건
이 논지가 깨지는 방식, 그리고 무엇이 보이면 틀린 것인지.
10.1 이 논지가 깨지는 방식
| 리스크 | 구체적 내용 | 심각도 |
|---|---|---|
| 유기매출 마이너스 고착 | 4분기 "중한자릿수" 약속이 깨지면 2027년 플러스 전환의 근거가 사라짐. 2026년 3회 리셋 뒤의 첫 독자 약속 | 높음 |
| 코어 이탈 가속 | 코어 수 −3%, JKHY 연 58건 수주, "가장 갱신하고 싶지 않은 코어" 평판, OCC RFI. Banking −10%가 기저 효과 이상이면 Financial 부문 마진 45%의 근거 훼손 | 높음 |
| Clover 점유율 잠식 | Toast +22% vs Clover +9%. 하드웨어 판매 부진 = 신규 가맹점 둔화 신호. 이관 가맹점의 이탈. 2029 목표 +15~20%는 2023년에 못 지킨 약속의 재판 | 높음 |
| 레버리지·신용등급 | 순부채 $27.3B > 시총. S&P 부정적 전망(3.0배 초과 지속 시 강등). EBITDA가 더 줄면 배율 악화. 2027~28 만기 $6.7B | 중간~높음 |
| 경영진·지배구조 | 18개월 CEO 3명, 사장 사임, 이사회 재편 중, JANA 압박. 신임 CEO 트랙레코드 없음. "One Fiserv" 통합 vs 행동주의의 해체 요구 충돌 | 중간~높음 |
| 소송·규제 | S.D.N.Y. 집단소송(각하 신청 계류), 주주대표소송, 상원 질의. 패소·대형 합의 시 신뢰 추가 훼손. OCC 코어 계약 관행 규제화 시 위약금·자동갱신 약화 | 중간 |
| 아르헨티나 재발 | 2026년 역풍은 끝나가지만, 아르헨티나 매출 $791M(3.7%)은 여전히 정책·환율에 노출. 페소 재측정 손실 연 $100M+ | 낮음~중간 |
| 구조 변화 | A2A·스테이블코인의 카드 경제 우회. FIUSD 지연은 이 흐름에서 Fiserv가 앞서지 못하고 있다는 신호 | 낮음 (장기) |
| 무배당·인내 비용 | 2027 하반기까지 주주환원 없음. 재평가 지연 시 기회비용 | 낮음 |
10.2 반증 조건
- 유기매출 마이너스 고착 — 무엇이 보이면 이 논지가 틀린 것인가: 10월 28일(추정) 3분기 실적에서 −3%보다 나쁘면 "기저 효과 이상의 문제"가 있는 것이고, 4분기 가이던스가 유지되면 2027년 플러스 전환의 근거가 생깁니다.
- 코어 이탈 가속 — 무엇이 보이면 이 논지가 틀린 것인가: Financial 부문 마진이 40%를 회복하지 못하면 "비반복 매출 소멸"이 아니라 "구조적 단가 하락"입니다. Banking −10%가 기저 효과 이상이면 Financial 부문 마진 45%의 근거 훼손.
- Clover 점유율 잠식 — 무엇이 보이면 이 논지가 틀린 것인가: 이 약속의 신뢰도는 다음 몇 분기의 "전환 제외 GPV"가 12~13%를 유지하는지로 검증됩니다.
- 레버리지·신용등급 — 무엇이 보이면 이 논지가 틀린 것인가: 레버리지 3.0배 초과 지속 또는 FCF/부채 15% 미만 시 강등. 레버리지가 3.5배를 넘어가면 이야기가 달라집니다.
- 외생적 촉매 — 무엇이 보이면 이 판단이 틀린 것인가: 데빗망 매각 같은 외생적 촉매가 실적 확인보다 먼저 오는 경우. JANA가 요구하고 대형 은행이 관심을 보인 자산이 실제로 팔리면, 레버리지 논지가 한 분기 만에 바뀝니다.
11Bull / Bear
"트랩 쪽·회복 쪽" 구분, FIS 대비 디스카운트의 근거, 시나리오 서술을 양쪽으로 나란히 놓습니다.
▲ 강세론
- 회복 쪽: FCF 수익률 17%, Clover 기저 +13%, 새 CEO와 행동주의, $500M 비용 절감 계획, 두 건의 실제 매각, 4분기 플러스 전환 약속.
- 정당하지 않다고 볼 근거: Fiserv의 FCF는 FIS의 2배이고 Clover라는 성장 자산이 있으며, 2026년의 역성장은 상당 부분 기저 효과입니다.
- 이 표에서 주목할 점은 약세 시나리오의 하방이 얇다는 것입니다. EPS $7에 6배면 $42, 지금 주가의 −11%입니다. 반대로 상방은 기본 시나리오만으로도 +70~110%입니다.
- 좋은 쪽 — 2027년에는 기저가 정상화되어 마이너스가 자동으로 사라집니다.
- 이사회 의장과 임원들이 6월에 자기 돈으로 샀고, JANA가 지분을 줄이긴 했지만 떠나지는 않았으며, 두 번의 사업 매각이 실제로 집행됐습니다.
▼ 약세론
- 트랩 쪽: 유기매출 −5%, 레버리지 3.2~3.5배, Clover 점유율 잠식, 자사주 중단.
- 정당하다고 볼 근거: Fiserv는 매출이 줄고 있고, FIS는 늘고 있습니다. Fiserv는 소송과 경영진 공백이 있고, FIS는 없습니다. Fiserv는 무배당입니다.
- 결제 업종의 기준율(한 자릿수 PER에서 진짜 회복 0/8)을 쓰면 그렇지 않습니다.
- Worldline 경로 — 매출 감소 + 레버리지 + 신뢰 붕괴가 겹쳐 신용등급이 강등되고(S&P 부정적 전망), 차환 비용이 오르고, FCF가 이자로 새는 경로입니다.
- 현금은 진짜이지만, 2027년 하반기까지는 주주가 아니라 채권자에게 갑니다.
어느 쪽인지를 가르는 것은 ①번 — 매출이 2027년에 실제로 플러스로 돌아서느냐입니다. 그것 없이는 CVS가 아니라 Nexi입니다(8.5절).
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 이 여덟 개만 보면 됩니다. 확인 목록 — 3분기 실적(10월 28일 추정)부터.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 3Q26 실적(10월 28일 추정) · 4Q26 가이던스 | ① 3분기 조정매출이 −1~−3% 안에 들어오고, 4분기 "중한자릿수" 가이던스가 유지되는가. | 이것이 신임 경영진의 첫 트랙레코드입니다. −3%보다 나쁘면 기저 효과 이상의 문제입니다. | 8-K Ex.99.1 실적 발표 · 10-Q |
| 매분기 실적 발표 | ② Clover GPV(게이트웨이 전환 제외)가 11~13%를 유지하는가, 그리고 Clover 하드웨어 매출이 반등하는가. | 하드웨어는 신규 가맹점의 선행지표입니다. | 실적 프레젠테이션(Clover GPV·하드웨어) |
| 매분기 10-Q 세그먼트 | ③ Financial 부문 마진이 38%대에서 반등하는가. | 45%로 돌아갈 필요는 없지만, 40%를 회복하지 못하면 "비반복 매출 소멸"이 아니라 "구조적 단가 하락"입니다. | 10-Q 세그먼트 주석 |
| 매분기 실적 자료 | ④ 코어 수 감소율(−3%)이 더 악화되는가. | 그리고 Finxact 계좌 성장(+75%)이 Flagstar 외 대형 수주로 이어지는가. | 실적 자료·인베스터 데이 |
| 2027년 2월 FY2026 실적 | ⑤ 총부채/EBITDA가 연말 3.0배 아래로 들어오는가. | S&P 강등 여부의 갈림길. 2027년 2월 FY2026 실적에서 확인. | 10-K·실적 발표 · S&P |
| 2027년 2월 | ⑥ 2027년 가이던스(2027년 2월)가 유기성장 플러스·EPS 두 자릿수 성장으로 나오는가. | 2029년 목표(EPS $12+)의 첫 관문. 컨센서스는 $8.08입니다. | 8-K 실적 발표(가이던스) |
| 포트폴리오 리뷰 발표 시 | ⑦ 포트폴리오 리뷰의 결론 — 데빗망 STAR·Accel의 거취. | 매각이면 레버리지 시간표가 앞당겨지고, 보유면 JANA와의 충돌이 이사회 싸움으로 갑니다. CEO는 8월에 "몇 주만 더"라고 했습니다. | 8-K·IR 보도자료 |
| 법원 판결 시(S.D.N.Y.) | ⑧ 집단소송 각하 신청의 판결. | 기각되면 디스커버리 단계로 — 과거 Clover 이관·아르헨티나 관련 내부 문서가 공개될 수 있습니다. 그 자체가 주가 사건이 됩니다. | 법원 기록·Payments Dive |
| 2026-10 이후 매분기 | ⑨ 표준표 기준 GAAP 영업이익률과 FCF | TTM 영업이익률 22.3% · TTM FCF 3,926(USD 백만) · 2Q26 매출 YoY −4.1% | 10-Q 손익계산서·현금흐름표 |
13용어집
이 장은 결제와 은행 IT를 한 번도 공부한 적 없는 사람을 기준으로 썼습니다. 먼저 "왜 이 산업이 이렇게 생겼는지"를 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다.
13.1 5분 서사 — 돈이 종이에서 신호가 되기까지
1단계. 원래는 현금이었습니다. 상점은 현금을 받고, 은행은 장부에 적었습니다. 둘 사이에 중개자가 필요 없었습니다.
2단계. 카드가 생기자 중개자가 필요해졌습니다. 손님의 은행(발급사)과 상점의 은행(인수사)이 다르니, 그 사이에서 "이 카드가 유효한가, 한도가 남았는가"를 묻고 답하고, 며칠 뒤 돈을 옮기는 네트워크(Visa·Mastercard)가 생겼습니다. 그리고 수백만 상점을 일일이 상대할 수 없는 은행을 대신해 인수사·프로세서가 상점을 모으고 처리했습니다. First Data가 그 원조였습니다.
3단계. 은행도 전산을 남에게 맡기기 시작했습니다. 미국에 은행이 1만 개가 넘던 시절, 작은 은행이 각자 컴퓨터를 사고 프로그램을 짤 수는 없었습니다. 그래서 "계좌 원장을 대신 돌려주는 회사"가 생겼고, 그것이 1984년의 Fiserv입니다. 계좌당 월정액을 받는 코어뱅킹 아웃소싱입니다.
4단계. 단말기가 컴퓨터가 됐습니다. 2010년대에 카드 단말기가 태블릿이 되고 그 안에 매출·재고·직원 관리 소프트웨어가 들어가자, 결제 처리는 소프트웨어를 팔기 위한 미끼가 됐습니다. Square가 이것을 시작했고, First Data는 Clover를 사서 따라갔으며, Toast는 식당 하나에 집중해 더 잘했습니다. 인수사의 경쟁이 "누가 싸게 처리하나"에서 "누가 좋은 소프트웨어를 주나"로 바뀐 것이 지난 10년의 가장 큰 변화입니다.
5단계. 두 세계가 합쳐졌습니다 — 그리고 지금 시장은 그 합침에 값을 매기고 있습니다. 2019년 은행 전산 회사 Fiserv가 상점 결제 회사 First Data를 삼켰습니다. 은행에 코어를 파는 회사가 그 은행의 상점 고객에게 Clover를 팔 수 있다는 논리였습니다. 그 논리는 절반만 작동했고, 아르헨티나 인플레이션이 실적을 부풀렸다가 꺼졌고, 시장은 이제 이 회사를 "성장하는 결제 회사"가 아니라 "빚이 많은 저성장 인프라 회사"로 다시 분류하고 있습니다. 이 리포트는 그 재분류가 맞는지를 묻는 문서입니다.
13.2 가장 기본이 되는 여덟 개
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 발급사 Issuer | 손님에게 카드를 만들어 준 은행. 손님의 신용 리스크를 지고, 그 대가로 가맹점 수수료의 가장 큰 몫(정산수수료)을 받습니다. | Fiserv는 발급사가 아니지만 발급사의 처리(Issuing)를 대행합니다. |
| 인수사 Acquirer | 상점이 카드를 받을 수 있게 해 주는 상점 쪽 은행·처리 회사. 승인·정산·환불·분쟁을 처리하고 거래액의 0.2~0.5%를 받습니다. | Fiserv Merchant Solutions의 정체. 미국 최대급. |
| 네트워크 Network | 발급사와 인수사 사이에서 승인 신호와 돈을 옮기는 길. Visa·Mastercard가 대표이고, 체크카드에는 STAR·NYCE 같은 별도 데빗망이 있습니다. | Fiserv는 신용 네트워크가 없고 데빗망 STAR·Accel만 보유. |
| 정산수수료 Interchange | 가맹점 수수료 중 발급사에게 가는 몫. 미국 신용카드는 1.5~2.5%, 체크카드는 규제 상한(21센트+0.05%). | 인수사의 매출이 아니라 비용. 조정매출을 봐야 하는 이유. |
| GPV 총결제액 | 어떤 플랫폼을 통해 처리된 결제 금액의 합(Gross Payment Volume). 매출이 아니라 "지나간 돈"입니다. | Clover GPV $367B(연환산). 성장률 +9%가 논쟁의 중심. |
| POS | 상점 카운터의 판매 시점 단말기·소프트웨어(Point of Sale). 요즘은 태블릿에 매출·재고·직원 관리가 들어간 작은 컴퓨터입니다. | Clover·Square·Toast가 경쟁하는 자리. |
| 코어뱅킹 Core | 은행의 계좌 원장 시스템. 누가 얼마를 갖고 있는지, 이자가 얼마인지를 기록하는 은행의 심장. | Fiserv Banking $2.4B. 기관 수 점유 1위이나 이탈 중. |
| 프로세서 Processor | 은행이나 인수사를 대신해 거래를 실제로 컴퓨터로 처리하는 회사. 발급 처리(issuer processing)·인수 처리·코어 처리로 나뉩니다. | Fiserv는 세 가지를 다 합니다. |
13.3 결제 쪽에서 벌어지는 일들
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| MDR 가맹점 수수료율 | 상점이 카드 결제액에서 떼이는 총 비율(Merchant Discount Rate). 정산수수료 + 네트워크비 + 인수사 몫의 합. 미국 신용카드 2~3%. | 1.1절의 $100 분해. |
| 게이트웨이 | 온라인 상점의 결제 정보를 인수사에 전달하는 관문 소프트웨어. 단말기의 인터넷 버전. | Payeezy(구식)·Commerce Hub(신식). Payeezy → Clover 이관이 소송 쟁점. |
| 게이트웨이 전환 | 구식 게이트웨이(Payeezy) 가맹점을 Clover 플랫폼으로 옮긴 것. 옮긴 순간 그 결제량이 Clover GPV로 잡힙니다. | 회사가 "전환 제외 GPV"를 따로 발표하는 이유. 약 20만 가맹점. |
| VAS 부가서비스 | 결제 처리 외에 파는 것 — 소프트웨어 구독·대출·당일 입금·급여·로열티(Value-Added Services). | Clover VAS 침투율 25~27%. 마진의 원천. |
| 앤티시페이션 Anticipation | 상점이 며칠 뒤 받을 카드 정산금을 수수료를 내고 오늘 당겨 받는 것. 인수사에게는 단기 대출 이자 수익. | 아르헨티나 금리 50~100%에서 막대했다가 2026년 −$45M/분기. 6.4절. |
| ISO / ISV | ISO는 가맹점을 모집해 인수사에 연결하는 독립 영업조직, ISV는 업종별 소프트웨어를 만들어 결제를 내장하는 소프트웨어 회사. | Fiserv의 판매 통로 ③·④. |
| Zelle | 미국 은행들이 공동 운영하는 계좌간 즉시 송금(한국의 토스 송금과 비슷). 은행이 Zelle에 연결하려면 처리 회사가 필요. | Fiserv가 최대 제3자 처리사. 거래 +23%. |
| Durbin / Reg II | 미국 체크카드 정산수수료를 법으로 제한한 규정. 대형 은행의 데빗 수익을 줄임. | 대형 은행이 Fiserv 데빗망 인수를 검토한 동기. |
| A2A · 스테이블코인 | 카드를 거치지 않고 계좌에서 계좌로 직접 옮기는 결제. 스테이블코인은 달러에 고정된 디지털 토큰으로 같은 목적. | 장기적으로 카드 정산수수료 경제를 우회할 위협. FIUSD 지연. |
13.4 은행 IT 쪽 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 발급 처리 Issuer processing | 은행이 발급한 카드 계정의 잔액·한도·이자·명세서·부정거래 탐지를 대신 돌려주는 것. | Fiserv Issuing $3.3B. FIS(TSYS)와 양강. |
| 디컨버전 | 은행이 코어를 다른 벤더로 옮기는 것, 또는 그때 내는 이관 비용·위약금. | Fiserv는 이 매출을 공시하지 않음. JKHY만 공시. |
| Finxact | Fiserv가 2022년 $650M에 산 클라우드 네이티브 차세대 코어. 레거시 코어를 대체하거나 그 위에 얹는 용도. | 계좌 +75%, Flagstar 수주. 은행 부문의 유일한 성장 자산. |
| Hollowing out 껍데기화 | 대형 은행이 코어의 원장만 남기고 나머지 기능을 자기 것으로 가져가는 것. 계좌 수는 유지되지만 계좌당 매출이 줄어듦. | FIS 딥다이브 §6.1. Fiserv에도 동일 적용. |
| RPO 잔여 이행의무 | 계약으로 확정됐지만 아직 매출로 잡지 않은 금액. 회사마다 정의가 달라 비교 주의. | Fiserv $7.6B(고정 최저요금만) vs FIS $25.0B. 4.3절. |
| OCC RFI | 미국 통화감독청이 2025년 11월 코어 벤더의 계약 관행(위약금·자동갱신·불투명 요금)에 대해 의견 수렴을 시작한 것. | 규제화되면 락인 장치가 약화. 모니터링 대상. |
13.5 회사 유형 — 누가 무엇을 하는가
| 유형 | 쉬운 설명 | 예시 |
|---|---|---|
| 카드 네트워크 | 승인·청산의 길만 제공. 신용 리스크도 상점 관계도 없음. 마진 60%+. | Visa, Mastercard |
| 대형 인수·프로세서 | 수백만 상점의 결제를 규모로 처리. 얇은 단가, 큰 볼륨, 무거운 부채. | Fiserv, Global Payments(Worldpay), JPMorgan |
| 소프트웨어 우선 인수사 | 소프트웨어로 상점을 확보하고 결제를 부수적으로 처리. 성장 빠름, 배수 높음. | Square(Block), Toast, Shift4, Stripe, Adyen |
| 코어 벤더 | 은행 계좌 원장을 대신 운영. 느리고 안정적. | Fiserv, FIS, Jack Henry, CSI |
| 디지털뱅킹 SW | 은행 앱·웹의 앞단만 제공. 코어 위에 얹힘. | Q2, Alkami, nCino |
| 뱅크텍 대기업 | 위의 여러 가지를 한 회사에 가진 형태. 시장이 지금 디스카운트하는 모델. | Fiserv, FIS |
13.6 투자 용어 — 이 리포트에 나오는 숫자 읽는 법
| 용어 | 쉬운 설명 | Fiserv의 경우 |
|---|---|---|
| 시가총액 | 주가 × 주식 수. 회사의 지분 전체를 사려면 내야 하는 값. | $25.1B |
| 순부채 | 빚에서 현금을 뺀 것. 사면 따라오는 빚. | $27.3B — 시총보다 큼 |
| EV 기업가치 | 시가총액 + 순부채. 빚까지 포함해 회사 전체에 매겨진 값. 빚이 많은 회사는 EV로 봐야 실제 가격이 보입니다. | $52.4B — 주식은 그 48%만 대표 |
| 조정매출 / 조정 EPS | 회사가 우편료·인수 상각·구조조정 등을 빼고 발표하는 비GAAP 수치. 회사마다 정의가 다름. | 조정 EPS $8.64 vs GAAP $6.34 (2025) |
| 유기적 성장 | 조정매출 성장에서 환율·인수·매각 효과를 뺀 것. Fiserv는 현지 인플레이션은 빼지 않음. | 2024 +16% (아르헨티나 10%p) → 2Q26 −5% |
| 선행 PER | 주가 ÷ 다음 1년 예상 EPS. 가장 흔한 "싸다·비싸다" 잣대. | 6.4~6.5배 (역사적 밴드 14~24배) |
| EV/EBITDA | EV ÷ (영업이익 + 감가상각). 빚을 포함한 값을 현금 창출력으로 나눈 것. | 6.0~6.8배 |
| FCF 수익률 | 잉여현금흐름 ÷ 시총(또는 EV). 회사를 사면 매년 현금으로 몇 %가 나오나. | 시총 기준 17% / EV 기준 8% — 둘의 차이가 부채 |
| 레버리지 | 총부채 ÷ EBITDA. 몇 년치 현금 창출력이 빚인가. 3배 넘으면 신용등급 압박. | <3.2배 · S&P 부정적 전망 |
| P/B | 주가 ÷ 장부상 순자산. 1배 미만이면 싸 보이지만 순자산이 영업권이면 의미 없음. | 0.93배 — 유형순자산 마이너스 |
| 디레이팅 | 이익은 그대로인데 배수가 낮아져 주가가 떨어지는 것. | PER 23배 → 6.5배. 낙폭의 4분의 3 |
| 밸류트랩 | 싸 보여서 샀는데 계속 싼 채로 있거나 더 싸지는 주식. 대개 성장 부재 + 부채. | 8.5절의 Worldline·PayPal·WU 경로 |
| 기저 효과 | 비교 대상인 작년 숫자가 비정상적으로 컸거나 작아서 성장률이 왜곡되는 것. | 2026년 마이너스의 상당 부분. 4분기부터 소멸 |
| 컨센서스 | 증권사 추정치의 평균. | FY26 EPS $7.25 · FY27 $8.08 · 목표가 $60.44 · Hold |
① Fiserv는 카드가 긁힐 때 상점 쪽에서 통행료를 받고(Merchant), 은행이 계좌를 굴릴 때 은행 쪽에서 월정액을 받는(Financial) 회사입니다. 네트워크(Visa)는 아닙니다.
② 2023~24년의 화려한 성장은 아르헨티나 인플레이션과 기존 가맹점 이관이 절반을 만든 것이었고, 그것이 빠지자 실력(중한자릿수)이 드러났으며, 2026년은 기저 효과와 코어 이탈까지 겹쳐 마이너스입니다.
③ 선행 PER 6.5배·FCF 수익률 17%는 진짜이지만 순부채가 시총보다 크고 2027년 하반기까지 주주환원이 없습니다. 나머지는 전부 이 세 문장에 숫자를 붙인 것입니다.
13.7 표준 재무표 읽는 법
- TTM (Trailing Twelve Months)
- 최근 4개 분기를 합한 12개월 수치. 연간 결산을 기다리지 않고 가장 최근의 연간 규모를 볼 때 씁니다.
- Cost of processing and services
- Fiserv 손익계산서의 처리·서비스 매출에 대응하는 원가 — 데이터센터 운영, 처리 인력, 네트워크·정산 관련 직접비 등이 들어갑니다.
- Cost of product
- 단말기(Clover 하드웨어)·카드 제조·명세서 출력 등 제품 매출에 대응하는 원가.
- 판관비 (SG&A)
- 영업·관리·본사 비용. Fiserv는 인수 무형자산 상각을 여기에 넣어 공시하므로 GAAP 판관비가 큽니다.
- EV/EBIT
- 기업가치(시총 + 순부채)를 영업이익으로 나눈 배수. 빚이 많은 회사의 "실제 가격"을 이익과 비교할 때 씁니다.
- FCF (이 문서 정의)
- 영업현금흐름에서 설비투자(자본화 소프트웨어 포함)를 뺀 값. 회사 정의 FCF는 여기에 정산 선지급 등 일부 항목을 조정합니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 주가 $47.19(2026-09-18 종가)와 52주 고저, 피어 시총·배수, 컨센서스(FY26 EPS $7.25 · FY27 $8.08 · 목표가 $60.44)는 시세·데이터 제공사 자료(2차)이며 거래소 원자료로 대조하지 않았습니다 2차.
- 조정 지표(조정매출·유기성장·조정 영업이익률·조정 EPS·회사 정의 FCF)는 회사 실적 발표(8-K Ex.99.1)의 non-GAAP 수치로, 6장 표준표는 GAAP 공시만 사용했습니다. 두 기준의 FCF 차이(TTM 표준 $3.93B vs 회사 정의 약 $4.25B)는 정산 선지급·가맹점 대출 관련 조정에서 옵니다.
- 연결 기준 인건비·연구개발비·광고판촉비는 10-K·10-Q에 별도 계정으로 공시되지 않아 n/a로 두었습니다(세그먼트 주석에 Merchant·Financial 부문 인건비만 있음).
- 2025년 코어 이탈 매출 약 $142M, 학자금 서비싱 매각가 $395M 등 아래 "확신도가 낮은 항목"은 1차 자료로 확인하지 못했습니다 미확인.
- 3분기 실적 발표일(10월 28일)은 추정이며, 2026-09-19 판 이후의 실적은 반영하지 않았습니다.
Clover 요금표 — 3자 정리치(Tech.co), 회사 공식 가격표 미확인. CheckFree 인수가 약 $4.4B(2007)·Clover 인수가 약 $56M(2012) — 2차 출처 기준. 2025년 코어 이탈 매출 $142M — 인베스터 데이 2차 출처(Substack), 원문 미확인. 학자금 서비싱 매각가 $395M — BizTimes 보도이며 동일 거래인지 미확인. 5.2절 마진 분해 — 아르헨티나(−60bp) 외에는 필자 배분 추정. 2015~2020 배수 — 조정 EPS 기준 필자 계산. 10장 고점·저점·저점 PER — 종가·컨센서스 근사치. 인수사 몫 0.2~0.5% — 업계 통용치, Fiserv 미공시. Q3 실적일 10-28 — 3자 요약 기준, 회사 공식 일정 미공지. MDR 분해의 정산수수료 범위 — 카드 종류·업종별로 크게 다름. Moody's Baa2 전망 — 10-K 기준 "안정적", 2026년 갱신 미확인. Georgakopoulos 장내 매수 없음 — Form 4 검색 기준(2026-09-19), 이후 변동 가능.
1차 자료
SEC 공시 (CIK 798354) — Form 10-K FY2025 (2026-02-19, 0000798354-26-000009) ↗ · Form 10-K FY2023 (0000798354-24-000037) ↗ · Form 10-Q Q2 2026 (0000798354-26-000031) ↗ · Form 10-Q Q1 2026 (0000798354-26-000018) ↗ · Form 10-Q Q3 2025 (0000798354-25-000171) ↗ · Form 10-Q Q2 2025 (0000798354-25-000163) ↗ · Form 10-Q Q1 2025 (0000798354-25-000104) ↗
XBRL 뷰어 — 10-K FY2025 손익계산서 R3 ↗ · 10-K FY2025 현금흐름표 R10 ↗ · 10-Q Q2 2026 손익계산서 R2 ↗ · 10-Q Q2 2026 대차대조표 R5 ↗ · 10-Q Q2 2026 표지(NASDAQ: FISV, 발행주식) ↗
IR — Fiserv Investor Relations (실적 발표·인베스터 데이) ↗ · Fiserv Newsroom (보도자료) ↗
2026-09-19 판 출처 목록
1차 자료 — SEC EDGAR (CIK 798354)
Fiserv Form 10-K FY2025 (2026-02-19 제출) — 사업 개요, 매출 인식·분해(처리·서비스 80%), 잔여 이행의무, 세그먼트 주석, 부채 만기, 신용등급, 자사주, 인력
Fiserv Form 10-K FY2024 (2025-02-20), FY2021 (2022-02)
Fiserv Form 10-Q Q2 2026 (2026-08-07) — 대차대조표(총부채 $27,886M·현금 $627M), 아르헨티나 앤티시페이션·재측정, 유로채·테더오퍼, 사업라인 매출
Fiserv 8-K 실적 발표(Ex. 99.1): Q2 2026(2026-08-06), Q1 2026(2026-05-05), Q4 2025(2026-02-10), Q3 2025(2025-10-29), Q2 2025(2025-07-23), Q1 2025(2025-04-24), Q4 2024(2025-02-05), Q4 2023, Q4 2022, Q2 2024(비GAAP 정의)
Fiserv 8-K: 2023-11-15 투자자 컨퍼런스(중기 목표·Clover $3.5B/$4.5B), 2026-06-15 CEO 교체, 2026-07-07 사장 사임, 2026-02-20 Lyons 보상
SEC XBRL Company Facts JSON(CIK0000798354) — 연도별 매출·이익·주식수 대조
Vanguard 13G/A (2026-01-30, 2026-03-26)
회사 IR 자료 · 컨퍼런스콜
Q3 2025 실적 프레젠테이션 — 아르헨티나 매출·기여 슬라이드, 사업라인 매출, 라이선스·해지 수수료
Q2 2026 실적 프레젠테이션 — Clover GPV $367B, 은행 파트너, 하반기 가이던스 브리지
2026-05-14 인베스터 데이 보도자료·전문(stockanalysis 트랜스크립트) — 2029 목표(조정매출 CAGR 4~6%, 마진 37%+, EPS $12+, FCF $13.5B), Project Elevate, 고객 수(390만 SMB·90만 Clover·7,000 엔터프라이즈·3,500 FI), Clover 분해($2.8B+$0.3B+$0.2B)
컨퍼런스콜 전문: Q2 2026(2026-08-06, Motley Fool·Investing.com), Q1 2026, Q4 2025, Q3 2025, Q2 2025, Q1 2025(stockanalysis), 2023-11 투자자 컨퍼런스
2026-09-10 골드만삭스 Communacopia 컨퍼런스 전문(Investing.com) — 3분기 −1~−3%, 4분기 MSD, 자사주 2027 하반기, One Fiserv
KBW 핀테크 컨퍼런스(2025) 전문 — 비Clover SMB $4B·180만 곳
Fiserv IR 보도자료: Nasdaq 이전(2025-10-29), 리더십·이사회 재편(2025-10-29), CEO 교체(2026-06-15), Nilson 1위(2026-05), Flagstar Finxact(2026-08-17), 테더오퍼 결과(2026-06-26), FIUSD(2025-06-23)
시세·밸류에이션
Yahoo Finance 일봉 원본(yfinance, FISV, 2019~2026-09-18) — 연도별 고저·종가, 사상 최고가($238.59 장중/$237.79 종가, 2025-03-03), 단일일 최대 하락 TOP 10, 총수익률 vs SPY·S&P500
stockanalysis.com — FISV·FIS·JKHY·GPN·XYZ·TOST·FOUR·PYPL·V·MA·CPAY·WEX·QTWO·ALKT·NCNO·META·CVS·BABA·INTC·WU 통계 페이지, ADYEN(AMS)·NEXI(BIT)·WLN(EPA), FISV 애널리스트 컨센서스·과거 배수(2021~26), 트랜스크립트
fullratio.com — Fiserv 연말 주가·PER(2015~2025) · companiesmarketcap.com — 연간 수익률·ATH
MarketBeat — 목표가·등급 변경(2026-08~09: UBS·JPMorgan·Barclays·Truist·Cantor·TD Cowen·Zacks·Weiss)
TradingKey·Fintel — 기관 보유 현황 · StockTitan·Stocktwits — 2026-06-17 내부자 매수 Form 4
제품·사업모델 (1~4장)
캔자스시티 연준, "Market Structure of Core Banking Services Providers" (Payments System Research Briefing, 2024-03) — 점유율(은행 42/21/9%, 신협 31/12/3%), 계약 지속성, 만족도
Nilson Report(2025-04, GlobeNewswire) — 2024년 미국 인수사 순위 · Digital Transactions/TSG 2026 디렉토리 — 2025년 처리 금액 순위
Tech.co "Clover POS Pricing 2026" — 하드웨어·플랜·처리 수수료(근사)
Banking Dive — Wells Fargo Merchant Services JV 해체·손상(2025-04) · Flagstar Finxact(2026-08)
Payments Dive — Clover 성장 목표(2023-11·2024·2025-04), CCV 인수(PaymentsJournal), 비핵심 자산 매각(2026-05), 데빗망 매각 회의론(2026-07), Toast·Clover 식당 경쟁(Baird 추정, 2026-01)
PYMNTS — Clover 2024 +29%, 2025-07 실적 반응 · American Banker — "Core Provider Hate Index"(2026-08) · SecurityWeek — Bessemer FCU v. Fiserv
Block Q2 2026 실적 슬라이드(Investing.com) · Toast Q2 2026 8-K(SEC) · Shift4 Q2 2026(TradingView) · Adyen H1 2026 · Jack Henry FY2026 실적(IR) · FIS FY2025·2026 전망(IR) · GPN Q2 2026(IR)
Gartner 은행·투자서비스 IT 지출 전망(2026-02) · Pharos stablecoin tracker — FIUSD 상태
주가 내러티브·사건 (7~8장)
TIKR — 2025-10-29 −44% 분석, 2025년 −65% 분석, Q2 2026 아르헨티나 분석 · Forbes(2025-10-29) · Seeking Alpha(2025-10-29 리더십 재편)
StreetInsider(2025-05-15 CFO 발언) · Payments Dive(2025-04 Q1 반응, 2025-05 Lyons CEO, 2026-06 Lyons 퇴임) · Investing.com(Q1 2025·Q2 2026 트랜스크립트)
Wyden·Warren 상원의원 서한(2025-11-06, warren.senate.gov PDF)
S&P 전망 하향(MNI Markets, 2025-11-05) · Cbonds(2026-02-06 재확인) · StockTitan 424B5(유로채 2026-06)
Reuters/Yahoo — JANA 지분(2026-02-17), JANA 이사회 압박(2026-06-09), JANA 13F 축소(KFGO, 2026-08-14) · PR Newswire — JANA 공개서한(2026-07-30) · Bloomberg(2026-02-17)
WSJ/US News — 대형 은행 데빗망 인수 검토(2026-07-06) · Yahoo/American Banker — Suryadevara 사임(2026-07) · Banking Dive — Lyons Truist 취임(2026-09-01)
BizTimes — Lending Solutions 일부 매각 $395M(미확인) · The Head and Tale — Fiserv India 연료 결제 매각 검토
Motley Fool·CNBC(2019-01) — First Data 합병 조건 · Fiserv IR 합병 보도자료
소송 (6½장)
Payments Dive — 소송 제기(2025-07-24), 대표원고 경합(2025-10), 각하 신청(2026-08-12) · PaymentWeek — 사건 병합(2026-05-12) · Kessler Topaz·Stanford SCAC 사건 페이지 — 클래스 기간·피고·주장 원문
급락 사례 (10장)
CNBC — PayPal Q4 2025(2026-02-03), Adyen H1 2023(2023-08-17), GPN Worldpay 딜(2025-04-17), Walgreens 비상장(2025-03) · Bloomberg — Worldline −59%(2023-10-25) · Reuters/StreetInsider — Worldline CEO 교체(2024-09) · Finance Magnates — Worldline "Dirty Payments"(2025-06) · Worldline IR — 유상증자(2026-03)·병합(2026-04) · ts2.tech — Nexi CMD(2026-03) · TIKR — PayPal 2026, FIS 2026-08, Western Union, Meta PER · Bob Hammel Substack — Adyen·Fiserv 인베스터 데이 노트 · Sycamore Partners — Walgreens 인수 완료(2025-08) · Motley Fool — Intel(2026-09)
참고 — 같은 사이트의 선행 리서치
xienapapa 리서치, Fiserv(FI) 브리프 (2026-08-11) — 본 딥다이브의 출발점. 근사치(*) 항목을 본문에서 원문 수치로 교체
xienapapa 리서치, FIS 제품·사업모델 심층 해설 (2026-08-19, §7B 2026-08-20 추가) — 코어뱅킹 과금 구조·인하우스화·hollowing out·JKHY 밸류에이션 갭 분석을 2·6·9·12장에서 참조
시세·시장 데이터
Yahoo Finance 일봉 원본(yfinance, FISV) · stockanalysis.com · fullratio.com · companiesmarketcap.com · MarketBeat — 위 "시세·밸류에이션" 항목 참조. 주가·시총·배수는 2026-09-18 종가 기준.
2차 자료
언론·리서치(Payments Dive, Banking Dive, American Banker, PYMNTS, TIKR, Reuters, WSJ, Bloomberg, CNBC 등)와 사진 출처(Wikimedia Commons, CC BY-SA 4.0) — 위 목록 참조.
브리프(2026-08-11) 대비 정정·갱신 사항
정정 ① 티커. 브리프는 "NYSE: FI"로 표기했으나, Fiserv는 2025년 11월 11일 NYSE에서 Nasdaq으로 상장을 재이전해 현재 티커는 FISV입니다(2023년 6월 Nasdaq FISV → NYSE FI, 2025년 11월 다시 Nasdaq FISV). 시세 사이트에서 FI로 조회하면 "상장폐지"로 나옵니다.
정정 ② 사상 최고가. "2025년 초 약 $238"은 맞지만 정확히는 2025년 3월 3일 장중 $238.59 / 종가 $237.79입니다(2월 20일 장중 $238.00이 직전 고점). 야후 일봉 원본으로 확인했습니다.
정정 ③ 경영진 타임라인. Georgakopoulos는 2025년 10월 29일 공동사장으로 지명되어 12월 1일 취임, 2026년 6월 15일 CEO가 됐습니다. 의장은 Doyle Simons가 아니라 Gordon Nixon(전 RBC CEO, 2026-01-01부터)입니다. 그리고 브리프에 없던 사건 — 공동사장 Dhivya Suryadevara가 2026년 7월 7일, CEO 교체 한 달 만에 "good reason" 조항을 발동해 사임했습니다.
갱신 ④ 주가·밸류. 브리프의 $52.22(8/10)에서 $47.19(9/18)로 −9.6%, 9월 18일 장중 $47.04는 신저가입니다. 시총 $27.8B → $25.1B. 선행 PER ~7배 → 6.4~6.5배.
갱신 ⑤ 9월 10일 골드만삭스 컨퍼런스에서 신임 CEO가 3분기 조정매출 −1~−3%, 4분기 중한자릿수 성장("오랜만의 깨끗한 분기")을 제시했고, 두 세그먼트를 단일 운영회사("One Fiserv")로 통합한다고 밝혔습니다. 자사주 매입은 2027년 하반기 이후로 못 박았습니다. 8월 14일 13F에서 행동주의 JANA Partners가 2분기에 지분을 17% 줄인 것이 확인됐습니다.
갱신 ⑥ 브리프에 근사치(*)로 표기했던 FY2022~2024 수치를 10-K 원문으로 전부 교체했습니다. 유기적 성장 11%·12%·16%, 조정 영업이익률 35.1%·37.3%·39.4%, 조정 EPS $6.49·$7.52·$8.80, FCF $3.5B·$4.0B·$5.2B입니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 10-K FY2021~25·10-Q 1Q25~2Q26 GAAP 손익·현금흐름, 2장 세그먼트 표, 9장 1차 재계산 배수 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·6·9·10·11·12장) |
| 원본 | 2026-10-06 | 원 계열 B1-primer · 보강 전환 · 작성 기준일 2026-09-19(주가 2026-09-18 종가) |
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. "필자 판단", "의견"으로 표기된 부분은 검증된 사실이 아니라 해석입니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
Fiserv(FISV) 제품·사업모델 심층 리포트 · 작성 기준일 2026-09-19 · 기준 자료: Fiserv FY2025 Form 10-K(2026-02-19) · Q2 2026 Form 10-Q(2026-08-07) · 2026-05-14 인베스터 데이 · 2026-09-10 골드만삭스 컨퍼런스 · Yahoo Finance 일봉 원본 · 주가 $47.19(2026-09-18 종가) · 시가총액 약 $25.1B · 발행주식 531.8M주(2026-07-31)
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.