0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
Gen Digital은 하나의 제품이 아니라 8개 브랜드의 연합입니다 — 노턴360(기기보안 번들)·라이프락(신원보호)·아바스트/AVG(유럽 프리미엄)·아비라·CCleaner, 그리고 2025년 4월에 산 MoneyLion(미국 소비자 금융 앱). 고객은 미국 중심 개인·가정(Americas 71%, APJ 8%)이고, B2B는 사실상 없음 — 진짜 기업용 보안은 2019년 브로드컴에 매각했습니다. 돈은 두 세그먼트에서 나옵니다: 보안·통합 스위트·프라이버시를 담은 Cyber Safety Platform $33.39억(세그먼트 영업이익률 61.1%)과 신원·평판·금융 웰니스를 담은 Trust-Based Solutions $16.61억(30.2%) 공시(FY2026 10-K).
FY2026 매출은 $50.00억(+27%, MoneyLion $8.23억 포함), GAAP 영업이익 $21.20억(42.4%)이지만 이 GAAP 이익에는 Q4 소송비용 환입(−$3.53억)이 들어 있어 일반관리비가 −$0.87억으로 찍혔습니다 공시. 추세를 보여 주는 비GAAP 영업이익률은 FY2025 58.4% → FY2026 50.9% → Q1 FY2027 50.0%로 믹스 희석 중입니다. 최신 분기 Q1 FY2027(2026-07-03 종료) 매출 $13.36억(GAAP +6.3%, 회사 조정 기준 +11%), 영업이익 $4.43억(−0.7%). TTM FCF $15.48억 계산은 시총의 9.4%지만, 총차입 원금 $82.30억에서 현금 $5.64억을 뺀 순부채 $76.7억(시총의 46%)이 그 위에 얹혀 있습니다(2026-07-03).
2026-08-18 종가 $27.64 기준 시총 $165.5억, TTM P/E 15.7배(GAAP), 시장 컨센서스가 쓰는 선행 PER은 9.2~9.5배입니다. 이 문서의 종합 판단은 쟁점별로 Bull 승·Bear 우위가 갈린 뒤 밸류에이션 "미결 — 이 종목의 전부"로 수렴합니다: "$8.3억 부채를 진 채, 연 4% 성장·61% 마진의 마르는 우물과 연 24% 성장·30% 마진의 미국 전용 핀테크를 한 지붕에 얹어 놓고, 매년 1,000만 명을 새로 사 와야 제자리인 회사를 선행 PER 9.5배에 살 것인가." (1차 기준 총차입 원금 $82.75억, 2026-04-03) 확실한 것은 ①이 회사는 20년간 가치를 만들었고 그것을 계속 현금으로 밖에 내보냈다는 것, ②지금은 부채 때문에 그 현금이 주주가 아니라 대주에게 가는 국면의 끝자락(레버리지 3배 달성)이라는 것, 그래서 ③FY2027~28은 이 회사가 오랜만에 "번 돈을 주주에게 돌릴 수 있는" 구간이라는 것입니다. 논쟁은 그 시점에 코어가 얼마나 남아 있느냐입니다.
한눈에 보는 핵심 지표
Gen Digital은 "안티바이러스 회사"가 아니라 1년차 할인가로 소비자를 모아 2~3배 정가로 자동갱신시키는 구독 과금 기계입니다. 제품의 기술적 우열은 이 회사 경제성의 2차 변수이고, 1차 변수는 ①획득 퍼널(무료 사용자 4억+) ②갱신 시 가격 인상폭 ③해지 마찰입니다. 20년 박스권도, Defender 위협도, MoneyLion 인수도 전부 이 프레임 안에서 읽어야 앞뒤가 맞습니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
질문별 결론
| 질문 | 결론 | 근거 |
|---|---|---|
| 주 고객군·대표 상품 | 고객은 미국 중심 개인·가정(Americas 71%, APJ 8%). 대표 상품은 노턴360(기기보안 번들)·라이프락(신원보호)·아바스트/AVG(유럽 프리미엄)·MoneyLion(미국 소비자 금융 앱). B2B는 사실상 없음 — 진짜 기업용 보안은 2019년 브로드컴에 매각했습니다. | 1·4 |
| 20년 사업 양상 | 21년간 매출 CAGR 3.2%. 그마저도 인수로 산 것(아바스트·MoneyLion). 그 사이 베리타스 $132억 인수 → $74억 손상 → $74억에 매각, 7년간 CEO 4명 경질, 회계조사, 엔터프라이즈 부문 통째 매각. | 8 |
| 왜 박스권인가 | 박스권이 맞습니다. 단 주가는 횡보했지만 주주는 현금을 받았습니다 — 2005년 초 $26.20 주식이 지금 $27.64인데, 그 사이 주당 $22.35의 배당(특별배당 $16 포함)을 지급했습니다. 21.6년 총수익 +198%(연 5.2%), 같은 기간 S&P500 +845%. "가치를 못 만든 것"이 아니라 "만든 가치를 계속 밖으로 퍼낸 것"이고, 그래서 차트가 눕습니다. | 8 |
| MoneyLion 컨센서스 | Bull이 숫자에서 이기고 Bear가 주가에서 이기는 중. 애널리스트 4~5 매수 / 6~7 보유 / 매도 0, 목표주가 평균 $31~32. 2026년 8월 Q1 실적 후 회의론자 5곳이 목표가를 일제히 상향했지만 투자의견은 아무도 올리지 않았습니다 — "숫자는 믿지만 스토리는 아직 안 믿는다"는 뜻. | 7·9·11 |
| Bear ① 리텐션 78% | 낮아진 게 아니라 분모가 바뀐 것. 노턴 단독은 85%였고, 2022년 9월 아바스트(리텐션 ~65% 추정) 합병으로 한 분기 만에 85%→75%로 계단 하락한 뒤 76→77→78%로 3년 연속 회복했습니다. 경쟁 패배의 흔적은 없습니다(해지 3년래 최저·ARPU 상승·크로스셀 상승). 진짜 문제는 78%가 아니라, Gen이 2025년 8월부터 리텐션·ARPU·직접고객수 공시를 전부 중단한 것입니다. | 4 |
| Bear ② Defender | 이미 일어난 사건. 노턴 소비자 매출은 FY2016 -11%, FY2017 0%로 이미 한 번 무너졌고, 영국 CMA는 2022년 "Defender는 품질이 동등하며 제약은 앞으로 더 강해질 것"이라고 공식 인정했습니다. 남은 노출은 Cyber Safety 세그먼트 $33.4억이고, 그중 Defender로 대체 가능한 순수 백신 코어를 약 $20억으로 추정. 기본 시나리오(5년간 코어 20% 잠식) 시 EPS -$0.42(-14%), 부채 레버리지 감안 시 주주가치 -22%. | 5 |
1무엇을 파는가 — 제품과 사업모델
Gen은 하나의 제품이 아니라 8개 브랜드의 연합입니다. 브랜드가 많은 게 비효율이 아니라 의도된 구조입니다 — 지역·가격대·유료/무료별로 서로 잡아먹지 않게 배치해 놓은 획득 퍼널이기 때문입니다.
브랜드 계보
1.1 노턴 360 — 이 회사 현금의 뿌리
미국 소비자가 "노턴을 산다"고 할 때 사는 것은 백신 단품이 아니라 번들 멤버십입니다. 기기 보안 + VPN + 비밀번호 관리자 + 클라우드 백업 + 다크웹 모니터링을 하나의 연간 구독으로 묶고, 상위 티어로 갈수록 라이프락(신원보호)과 보험성 보상이 붙습니다.
Def_feb26)에서 보이듯 마케팅 크리에이티브를 분기 단위로 갈아끼우는 전형적 소비자 구독 마케팅 조직입니다. · 출처: Apple App Store 등록 스크린샷 (© Gen Digital, 회사 공식 마케팅 자료)| 제품 | 1년차 | 갱신가 | 인상배수 | 포함 내용 |
|---|---|---|---|---|
| Norton AntiVirus Plus | $29.99 | $59.99 | 2.0배 | 1대 · 백신 + 비밀번호 관리 + 2GB 백업 |
| Norton 360 Standard | $34.99 | $94.99 | 2.7배 | 3대 · VPN + 다크웹 모니터링 추가 |
| Norton 360 Deluxe (주력) | $39.99 | $124.99 | 3.1배 | 5대 · 50GB 백업 + 자녀보호 |
| Norton 360 for Gamers | — | $119.99 | — | 3대 · 게이밍 최적화 |
| Norton 360 with LifeLock Select | — | $159.99 | — | 5대 · 신원 도용 보호 결합 |
| Norton 360 with LifeLock Advantage | — | $259.99 | — | 10대 · 250GB · 보상 한도 상향 |
| Norton 360 with LifeLock Ultimate Plus | $299.99 | $364.99 | 1.2배 | 무제한 기기 · 500GB · 3개 신용국 · 총 $300만 보상 |
| ↳ Ultimate Plus for Family with Kids | — | $819.99 | — | 포트폴리오 최상단 SKU |
| Norton VPN Standard | $39.99 | $79.99 | 2.0배 | 5대 · 단품 판매 |
| Norton Ultimate Help Desk | 연 $149.99 / 월 $19.99 / 건당 $69.99 | — | 24/7 원격 기술지원(서비스 매출) | |
노턴360 Deluxe는 첫해 $39.99에 팔고 2년차부터 $124.99를 청구합니다. 소비자는 "백신 4만원"이라 생각하고 결제하지만 실제 회사가 인식하는 정상 단가는 17만원입니다. 이 1년차 할인 → 자동갱신 정가 구조가 (1) 초고마진(세그먼트 영업이익률 61%)의 원천이고 (2) 리텐션이 100%가 될 수 없는 이유이며 (3) 규제·평판 리스크의 원천입니다. 세 가지가 같은 하나의 메커니즘이라는 점이 중요합니다 — 하나를 고치면 나머지 둘이 같이 움직입니다.
1.2 LifeLock — 이 회사에서 가장 좋은 자산
라이프락은 백신이 아닙니다. 미국 신용 시스템에 붙는 감시·보험·복구 서비스입니다. 미국은 사회보장번호(SSN) 하나로 신용카드·대출·세금환급·의료보험이 개설되기 때문에, 번호가 유출되면 타인이 내 이름으로 대출을 받습니다. 라이프락은 ①신용국 조회 감시 ②다크웹 유출 감시 ③사고 시 전담 복구 전문가 배정 ④도난 자금·법률비용 보상(보험)을 묶어 팝니다.
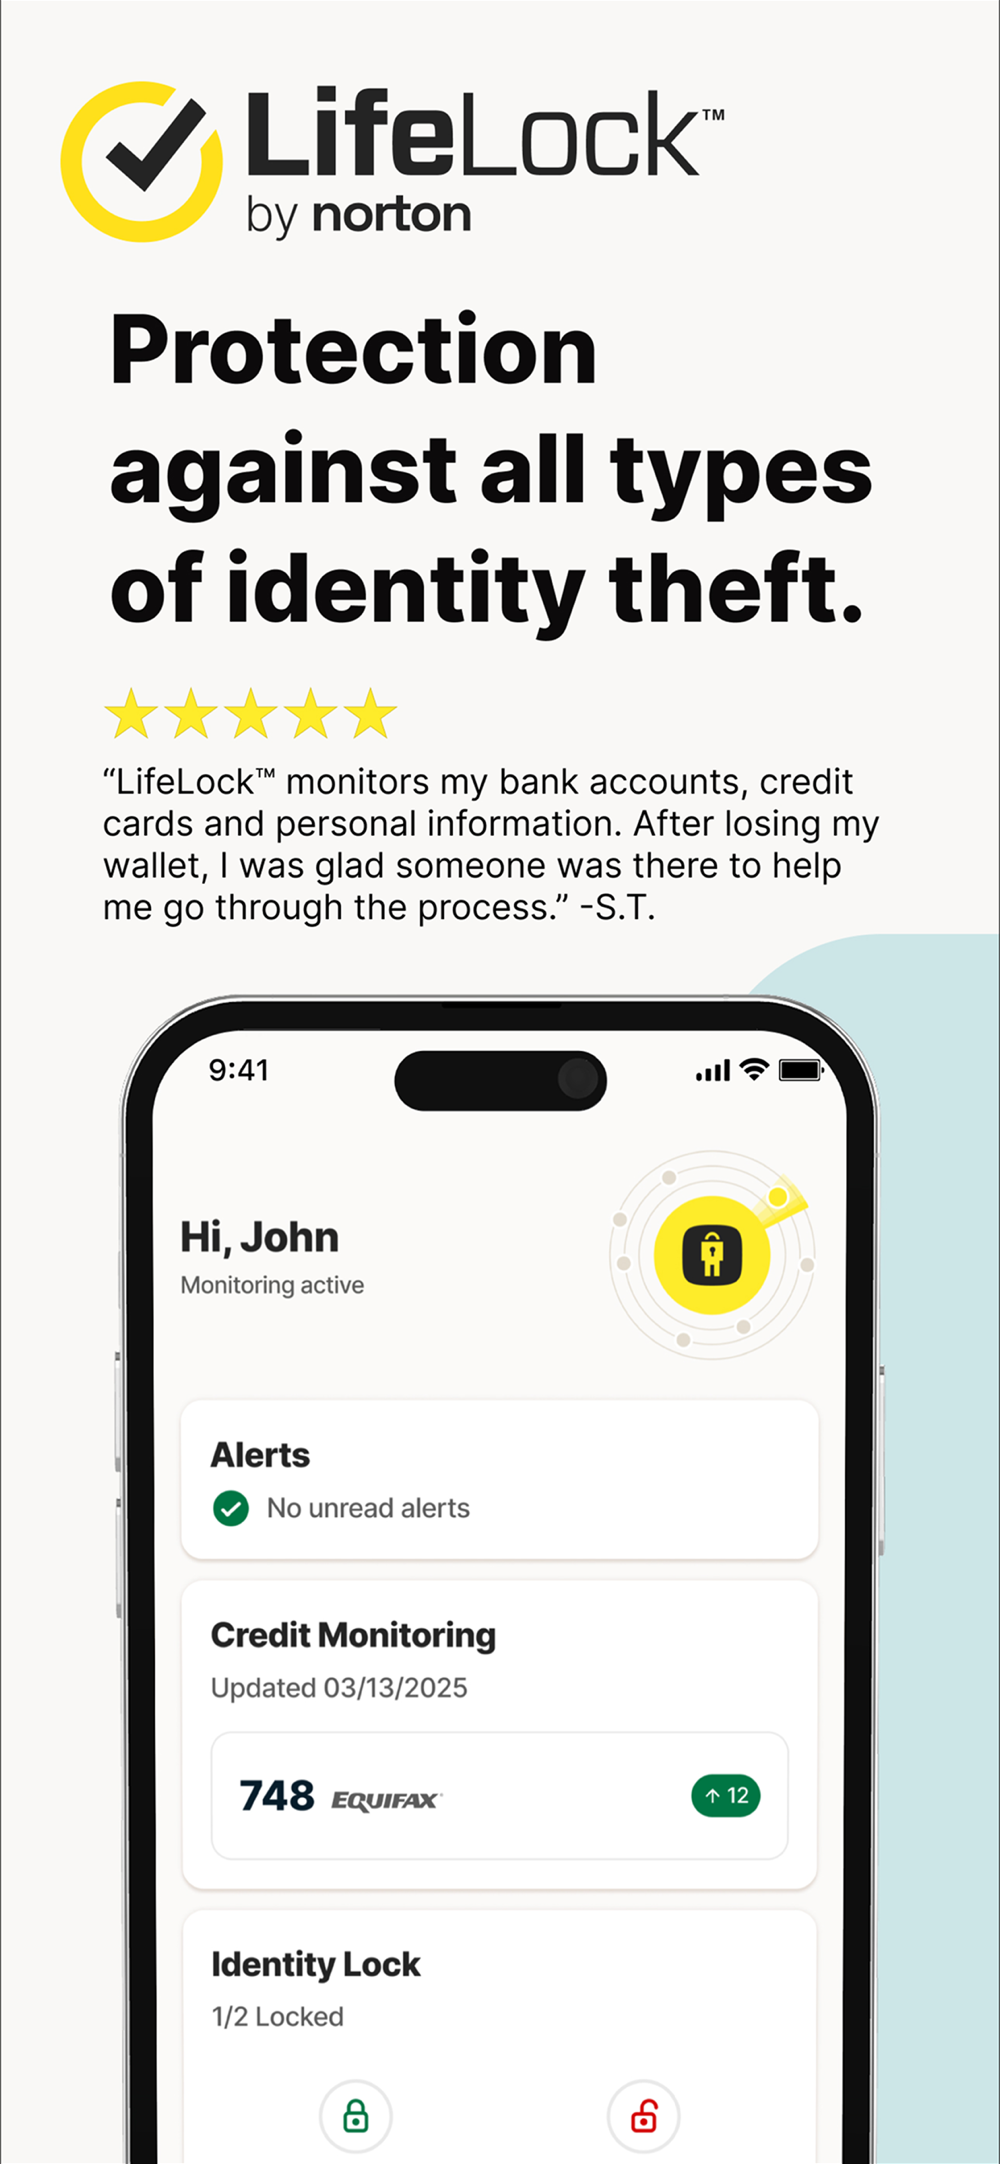
| 플랜 | 연 요금 | 도난자금 보상 | 법률·전문가 | 감시 신용국 |
|---|---|---|---|---|
| Core | $124.99 | 최대 $25,000 | 최대 $100만 | 2개 |
| Advanced | $199.99 | 최대 $100,000 | 최대 $100만 | 3개 |
| Total | $349.99 | 최대 $100만 | 최대 $100만 | 3개 |
| Total Family | 1년차 $539.99 → 갱신 $749.99 | 가족 단위 | — | 3개 |
※ 레거시 라인(Standard $124.99 / Advantage $239.99 / Ultimate Plus $339.99)도 갱신 고객 기준으로 병존합니다. 노턴360 번들 이름에는 여전히 레거시 명칭(Select·Advantage·Ultimate Plus)이 쓰이므로 혼동에 주의하십시오.
1.3 아바스트 · AVG · 아비라 · CCleaner — 유럽發 프리미엄 퍼널
노턴이 "미국·직접판매·고가"라면, 아바스트 계열은 "유럽·무료 배포·저가 전환"입니다. 아바스트 무료 백신을 4억 명 이상이 쓰고, 그중 일부를 유료로 전환합니다. 이 무료 사용자 풀이 Gen 최대의 비계량 자산인 동시에, 리텐션을 끌어내리는 원인이기도 합니다(4장).
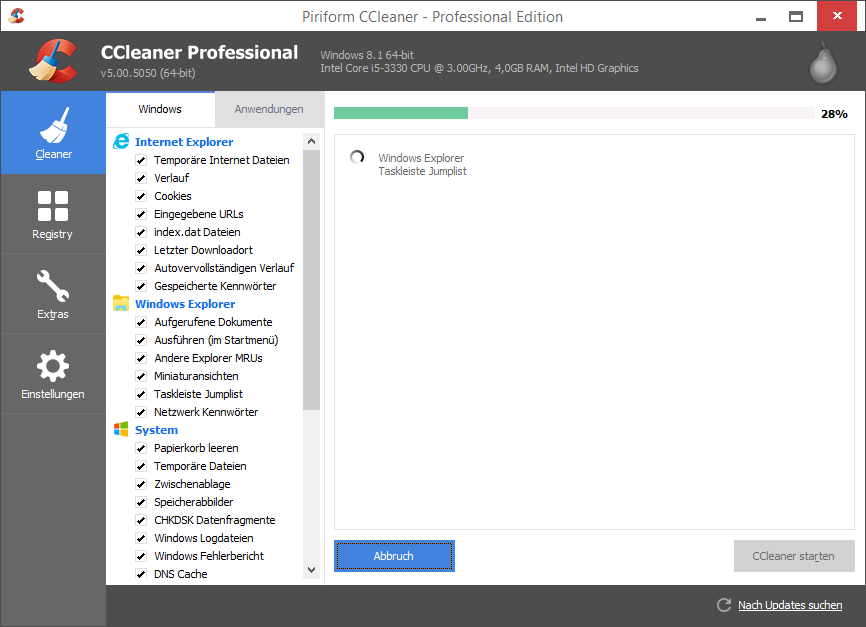
| 제품 | 1년차 | 갱신가 | 비고 |
|---|---|---|---|
| Avast One Free | $0 | — | 전 플랫폼 · 퍼널의 입구 |
| Avast One Premium Security (10대) | $69.48 | $99.99 | 1.4배 |
| Avast One Ultimate (10대) | $69.48 | $139.99 | 2.0배 |
| Avast SecureLine VPN (10대) | $55.08 | $99.99 | 단품 |
| AVG Internet Security (10대) | 약 $59.9 | 약 $100 | 월 $4.99 → $8.33 |
| Avira Prime (5대) | 약 $59.99~ | 인상 고지 | 독일 브랜드 |
| CCleaner Pro / Pro Plus | $44.95 / $64.95 | — | 상시 프로모션 |
| Avast Total Care (무제한 기술지원) | $204.99/년 · 단건 $79.99 | 고마진 서비스 애드온 | |
※ 흔한 오해 정정: 현행 미국 아바스트 라인업에 Silver/Gold/Platinum 티어는 없습니다(Free → Premium Security → Ultimate + 앱 내 개별 애드온 구조). 마찬가지로 노턴360 미국 라인에 "Advanced" 티어는 없습니다 — Advanced는 라이프락 단독 라인의 명칭입니다.
1.4 MoneyLion — 2025년에 산 완전히 다른 사업
MoneyLion은 미국의 소비자 금융 앱입니다. 그런데 투자 관점에서 중요한 것은 소비자 앱이 아니라 그 뒤에 붙은 B2B2C 마켓플레이스(Engine by MoneyLion)입니다.
| 상품 | 과금 | 성격 |
|---|---|---|
| RoarMoney (체킹계좌) | 월 관리수수료 $0 | 계좌 확보용 미끼 |
| Instacash (급여 선지급) | 최대 $500(직접입금 시 $1,000) · 무이자·무신용조회 · 1~5영업일 무료 / 즉시 이체 시 7.5~9% 수수료(최대 $14.99) + 선택적 팁 | 실질 수익원 · 규제 논쟁의 핵심 |
| Credit Builder Plus | 월 $19.99 멤버십 | 신용점수 개선 상품 |
| 투자 계좌 | 월 $1~5 (운용보수 0%) | 보조 상품 |
| WOW 멤버십 | 월 $9.99 / 연 $99.99 | 캐시백·혜택 번들 |
| Engine by MoneyLion | 제3자 금융상품 매칭 레퍼럴 수수료 + SaaS | 자기자본 대출이 아님 = 신용리스크 없음. 연 4.25억 건 조회, 파트너 1,300+, 런레이트 $5억 |
"미국 서민에게 급여일 전 $100을 당겨주고 즉시이체 수수료를 받는 앱" + "다른 금융사에 고객을 소개하고 수수료를 받는 중개 플랫폼"의 결합. 전자는 규제 리스크(뉴욕주 검찰이 실질 APR 234%라며 제소), 후자는 마진·확장성이 좋은 실질 알짜(획득비 $15 / ARPU $40). Gen이 산 것의 가치는 후자에 더 많이 있습니다.
10-K 매출 분해로 보면 이 사업의 흔적이 처음 보입니다: FY2026 순매출 $50.00억 중 구독·서비스 매출 $49.82억(이 가운데 수수료 수익 $4.79억), 대출채권 순이자수익 $0.18억 공시 — FY2025까지는 순이자수익 항목이 0이었습니다.
2매출 구성 — 제품·지역·고객
Cyber Safety(성숙·초고마진) vs Trust-Based(성장·중마진). 파란 부분은 마진이 두 배지만 안 크고, 주황 부분은 크지만 마진이 절반입니다 — 그리고 매출의 71%가 미국입니다.
| 부문 | FY2024 | FY2025 | FY2026 | 비중 | 영업이익률 |
|---|---|---|---|---|---|
| Cyber Safety Platform (보안·통합 스위트·프라이버시) | 3,057 | 3,176 | 3,339 | 66.8% | 61.1% 공시 |
| Trust-Based Solutions (신원·평판·금융 웰니스) | 743 | 759 | 1,661 | 33.2% | 30.2% 공시 |
| 세그먼트 영업이익 — Cyber Safety / Trust-Based | 1,832 / 377 | 1,911 / 387 | 2,041 / 502 | — | — |
| Corporate (무형상각·주식보상·미배분 비용, 차감) | −1,099 | −688 | −423 | — | — |
| 합계 (연결 영업이익) | 3,800 (1,110) | 3,935 (1,610) | 5,000 (2,120) | 100% | 42.4% |
| 항목 | 값 | 설명 |
|---|---|---|
| FY2026 매출 | $50.0억 | +27% (MoneyLion $8.23억 포함) 공시 |
| Cyber Safety / 마진 | $33.4억 / 61% | 성장 +4% — 마이크로소프트 노출 구간 (1차 보고 기준 FY2025 $31.76억 대비 +5.1%, 53주 효과 포함) |
| Trust-Based / 마진 | $16.6억 / 30% | 성장 +24% — 성장 엔진 (회사 pro-forma 기준. 보고 기준은 MoneyLion 편입으로 +119%) |
| 유료고객 / 전체 사용자 | 8,100만 / 5억 | 유료 전환율 약 16% (유료고객 8,100만은 Q1 FY2027 말, 보도자료) 공시 |
2.1 세그먼트로 본 무게중심 이동
세그먼트 매출 구성의 이동
Cyber Safety(성숙·초고마진) vs Trust-Based(성장·중마진). 단위 $M
이 그림이 Gen 투자논쟁의 전부라고 해도 과언이 아닙니다. 파란 부분은 마진이 두 배지만 안 크고, 주황 부분은 크지만 마진이 절반입니다. 그래서 연결 비GAAP 영업이익률이 FY2025 58.4% → FY2026 50.9% → Q1 FY2027 50.0%로 계단식으로 내려왔습니다. 이것은 사업이 나빠져서가 아니라 믹스가 바뀌어서이고, 되돌릴 수 없습니다(구조적 희석).
2.2 분기별 성적표 — Trust-Based Solutions 추이
| 분기 | 총매출 | Cyber Safety | Trust-Based | TBS 성장(pro-forma) | TBS 마진 |
|---|---|---|---|---|---|
| Q1 FY26 (25.7) | $1,257M | $869M | $388M | — | ~30% |
| Q2 FY26 (25.10) | $1,220M | $814M (+3%) | $406M | +27% | 30% |
| Q3 FY26 (26.1) | $1,240M | $819M (+3%) | $421M | +22% | 30% |
| Q4 FY26 (26.4) | $1,283M | $837M (+4%) | $446M | +20% | 30% |
| Q1 FY27 (26.7) | $1,336M | $846M (+4%조정) | $490M | +24% | 30% |
주목할 흐름: pro-forma 성장률이 27 → 22 → 20%로 3개 분기 연속 감속하다가 Q1 FY27에 +24%로 처음 재가속했습니다. Bull/Bear 논쟁의 승패는 이 한 줄이 어디로 가느냐에 달려 있습니다.
2.3 유료고객·ARPU — 무엇이 공시되고 무엇이 사라졌나
| 분기 | 직접고객 | 직접 월 ARPU | 리텐션 | 총 유료고객 | 파트너 매출($M) |
|---|---|---|---|---|---|
| Q4 FY25 (2025-03) | 40.4 | $7.27 | 78% | 68 (전년 비교치) | 121 |
| Q1 FY26 (2025-07) | n/a(공시 중단) | n/a | n/a | 76.2 | 189 |
| Q2 FY26 (2025-10) | n/a | n/a | n/a | 77 | 210 |
| Q3 FY26 (2026-01) | n/a | n/a | n/a | 78 | 215 |
| Q4 FY26 (2026-04) | n/a | n/a | n/a | 79 | 235 |
| Q1 FY27 (2026-07) | n/a | n/a | n/a | 81 | 273 |
2.4 지역 — 한국에서 이 회사가 안 보이는 구조적 이유
"접근성이 떨어진다"는 체감은 정확합니다. 그건 한국 시장의 문제가 아니라 Gen의 매출 구조 그 자체입니다.
| 지역 | FY2026 | FY2025 | FY2026 $M | 해석 |
|---|---|---|---|---|
| Americas (사실상 미국) | 71% | 66% | 3,533 | MoneyLion 편입으로 미국 편중이 더 심화 |
| EMEA (유럽·중동·아프리카) | 21% | 24% | 1,061 | 아바스트·AVG·아비라의 본거지 |
| APJ (아시아·태평양·일본) | 8% | 10% | 406 | 축소 중 — 한국은 이 8% 안의 일부 |
구체적으로 한국에서 살 수 없는 것과 살 수 있는 것이 나뉩니다.
- LifeLock(라이프락) — 미국 신용정보국(Equifax·Experian·TransUnion) 데이터와 미국 사회보장번호(SSN) 기반이라 미국 거주자 전용. Gen 이익의 질에서 가장 좋은 자산인데 한국에서 체험이 불가능합니다.
- MoneyLion — 미국 은행계좌·직접입금(direct deposit)·미국 신용 시스템에 물려 있어 100% 미국 전용. 경영진도 "financial wellness는 미국에 집중돼 있고 해외 확장은 장기 과제"라고 명시.
- 노턴360 / 아바스트 / AVG / 아비라 / CCleaner — 한국어 사이트가 있고 구매 가능. 다만 한국은 안랩(V3)·알약 등 로컬 브랜드와 PC방·기업 번들 문화가 강해 노턴의 존재감이 미국·유럽 대비 현저히 약합니다.
즉 "제품을 못 써봐서 이해가 안 되는" 부분이 곧 이 회사 성장의 핵심 영역입니다. 성장은 전부 Trust-Based Solutions(라이프락 신원보호 + MoneyLion 금융)에서 나오는데, 그 둘 다 미국 전용입니다. 반대로 한국에서 체험 가능한 노턴·아바스트는 성장률 +4%의 성숙 캐시카우 쪽입니다. 제품 체험으로 이 주식을 이해하려 하면 가장 안 중요한 부분만 만지게 되는 구조라, 1장·4장·6장에서 미국 소비자가 실제로 무엇을 얼마에 사는지를 이미지와 가격표로 재현했습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
운영체제·플랫폼 사업자(마이크로소프트), 보안 소프트웨어 브랜드, 통신사·ISP·리테일 파트너, 미국 신용정보국 사이에서 Gen이 서 있는 칸은 "소비자와 직접 계약하는 구독 브랜드"입니다. 경쟁 구도는 5장, 파트너 채널은 4장에 있습니다.
밸류체인 지도(OS 기본 보안 — 소비자 보안 브랜드 — 통신사·ISP 번들 — 신용정보국 데이터 공급)와 각 칸의 점유율·마진 비교는 아직 1차 자료로 정리하지 못했습니다. 영국 CMA 최종보고서(2022-09-02)의 유료 소비자 보안 점유율 범위는 5.3절에 있습니다.
4누가 사는가 — 고객과 판매 구조
주 고객군 — 5억 무료 사용자, 8,100만 유료 고객. Gen의 고객은 세 층으로 나뉘고, 각 층의 경제성이 완전히 다릅니다.
고객 퍼널 (FY2026 10-K · Q1 FY2027)
무료 → 유료 전환율 약 16%. 나머지 4억 명이 재고(inventory)입니다.
4.1 세 개의 고객층
| 층 | 규모 | 경제성 | 이 층에서 회사가 하는 일 |
|---|---|---|---|
| ①무료 사용자 (아바스트·AVG·아비라·CCleaner Free) | 약 4억+ | 매출 0 · 서버비만 발생 | 위협 텔레메트리 수집 + 업셀 재고. 아바스트는 과거 이 데이터를 자회사 Jumpshot을 통해 제3자에 팔다가 2024년 FTC에 $1,650만 제재를 받았습니다. |
| ②직접 유료 고객 (노턴·라이프락·아바스트 프리미엄) | 4,040만 | 월 ARPU $7.27 세그 마진 61% | 연 1회 자동갱신 청구 · 상위 티어 업셀 · 크로스셀(노턴 침투율 27%) |
| ③파트너 경유 고객 (통신사·ISP·보험·고용주·리테일) | — | FY2026 매출 $8.63억(+78%) Q1 FY27 런레이트 $10억 | TELUS·AAA·AARP·Vodafone·T-Mobile·EE·Best Buy 등에 화이트라벨 공급. 예: "TELUS Online Security powered by Norton" |
③파트너 채널이 지금 가장 빠르게 크는 곳입니다(FY26 +78%, 런레이트 $10억 돌파). 통신사가 자기 요금제에 보안을 끼워 팔면 통신사는 해지율이 내려가고 Gen은 고객획득비 없이 구독을 얻습니다. 마이크로소프트가 구조적으로 건드릴 수 없는 채널이기도 합니다 — Defender는 통신사 번들 상품으로 팔리지 않기 때문입니다(5장 반박 논거). (1차 기준 FY2026 파트너 매출 $8.63억은 Q4 FY2026 보도자료의 FY2025 비교치 $4.72억 대비 +83%)
4.2 Bear ① 리텐션 78%의 정체 — 일시적인가, 하락한 것인가, 원래 그랬나
①원래 78%가 아니었습니다. 노턴 단독 시절은 83~85%였습니다. ②하락한 것이 맞지만, 경쟁에 져서가 아니라 분모가 바뀌어서입니다. 2022년 9월 아바스트 합병으로 리텐션 ~65%짜리 고객 1,500만 명이 한꺼번에 들어오며 한 분기 만에 85% → 75%로 계단 하락했습니다. ③일시적이지도 않습니다 — 오히려 회복 중이었습니다. 75 → 76 → 77 → 78%로 3년 연속 개선했고, 78%는 Gen 출범 이후 최고치입니다.
4.3 전체 시계열 (10-K 원문 기준)
직접고객 연간 리텐션율 추이
FY2018~FY2025. 주황 구간이 아바스트 합병(2022-09) 이후. 빈 칸은 공시 중단.
4.4 85% → 75%는 왜 한 분기 만에 일어났나 — 경영진 발언 원문
"우리 NortonLifeLock 직접고객은 85% 이상의 리텐션으로 멤버십을 갱신합니다. 아바스트 고객 기반과 모바일 고객을 포함하면 통합 리텐션은 이제 75%입니다. … 우리는 NortonLifeLock과 아바스트 간의 20%p 리텐션 격차가 기존 고객 기반에서 성장을 끌어낼 큰 시너지 기회라고 봅니다."
— Vincent Pilette CEO, Q2 FY2023 실적 콜 (2022-11-08) — 아바스트 연결 첫 분기
이 발언이 전부 설명합니다. 노턴은 85%로 그대로 있었고, 아바스트가 ~65%로 들어와 가중평균이 75%가 된 것입니다. 아바스트가 낮은 이유도 명확합니다 — Gen 자신의 10-K 리스크 팩터가 이렇게 씁니다:
"아비라와 아바스트의 사용자 다수는 프리미엄(freemium) 가입자로, 기본 서비스에 비용을 지불하지 않습니다. 이들 제품의 성장 전략은 무료 사용자를 유료 구독으로 전환·유지하는 데 달려 있습니다."
— Gen Digital FY2026 Form 10-K, Item 1A
무료로 들어온 사람은 유료로 전환돼도 애초에 지불 의사가 약합니다. ARPU도 다릅니다 — 합병 직후 블렌디드 월 ARPU는 노턴 단독 $8.63에서 $6.98로 떨어졌습니다. 즉 78%는 "약해진 노턴"이 아니라 "노턴 85% + 아바스트 65%의 평균"입니다.
4.5 정의는 세 번 바뀌었습니다 (중요)
| 변경 | 시점 | 내용 | 효과 |
|---|---|---|---|
| ① 분모 변경 | FY2023 | 10-K 주석: "FY2023 연간 리텐션율은 아바스트 합병으로 취득한 고객 포트폴리오를 포함한다." 과거 수치는 pro-forma로 소급 재작성하지 않음 | 85%→76% 하락은 동일 기준 비교가 아님 |
| ② 기반 재작성 | FY2023 | 모바일 앱스토어 고객을 직접고객에 편입(23.5M → 24.4M 재작성) | 약 -1%p 희석 |
| ③ 산식 변경 | FY2024 | 구: "기말 기준 재직기간 1년 초과 직접고객 수 ÷ 1년 전 기말 직접고객 수" 신: "1년 전 기말 직접고객 중 현재도 활성인 비율". 라벨에서 'Annual'도 삭제 | 76→77% 상승분에 정의 효과가 섞여 있을 가능성. 회사는 영향을 계량하지 않았고 FY2023을 재작성하지도 않음 |
4.6 진짜 문제는 78%가 아니라 공시 중단입니다
Gen은 2025년 8월(Q1 FY2026)부터 리텐션·직접고객수·ARPU 세 지표를 모두 공시하지 않습니다. 마지막 공시는 2025년 5월 6일 Q4 FY2025 실적자료(리텐션 78% / 직접고객 4,040만 / ARPU $7.27)였고, 그 다음 분기부터 사라졌습니다. MoneyLion 인수 완료(2025년 4월) 직후의 첫 보고 분기입니다.
대체된 지표는 "총 유료고객(Total paid customers)" 하나이며, 정의가 훨씬 느슨합니다:
"유료고객은 당사 제품의 활성 사용자로서 기말 유효 유료 구독자를 포함한다. 또한 고유 계정을 보유하고 해당 기간 중 최소 1건의 매출 발생 거래를 한 제품 사용자 — 자사 개인금융 상품, 금융 마켓플레이스 거래, 또는 제품 사용을 통한 매출 발생 — 를 포함한다."
— FY2026 10-K
즉 "구독자"에서 "1년에 한 번이라도 돈이 발생한 사람"으로 기준이 넓어졌습니다. 회사는 여기에 "산정 방법은 수시로 바뀔 수 있고, 중요하지 않다고 판단되는 조정은 과거 수치를 갱신하지 않겠다"는 면책 문구까지 붙였습니다.
결과: 2026년 8월 현재 외부인은 리텐션이 78%인지 76%인지 80%인지 검증할 방법이 없습니다. 실적 콜에서 이 중단에 대해 질문한 애널리스트도, 설명한 경영진도 없었습니다. Bear 논거로 "78%"를 드는 것보다, 이 공시 후퇴를 드는 쪽이 훨씬 강합니다.
4.7 78%는 절대적으로 나쁜 숫자인가 — 비교군
| 대상 | 연간 리텐션 | 비고 |
|---|---|---|
| Gen — 라이프락 | 약 90% | NPS 73 · 회사 표현 "역대 최고 수준" |
| Gen — 노턴(합병 전) | 85% | 2022년 이후 단독 수치 미공개 |
| Gen — 블렌디드 (마지막 공시) | 78% | FY2025 |
| 넷플릭스 (총이탈 기준) | 약 80% | 월 이탈 1.8% 환산 · 세계 최고 수준 소비자 구독 |
| Gen — 아바스트 (추정) | 약 65% | 애널리스트 질의에서 유도된 값, 회사 공시 아님 |
| SaaS 평균 (Recurly 네트워크) | 약 68% | 월 이탈 3.22% 환산 |
| 이커머스 구독 평균 | 약 59% | 월 이탈 4.25% 환산 |
| 프리미엄 OTT 평균 | 약 49% | 월 총이탈 5.3% 환산 |
| 맥아피 (비교 불가) | "100%" | 함정 — 이건 금액 기준 갱신율(갱신 도래분 대비)이지 고객 수 기준이 아닙니다. Gen의 78%와 같은 지표가 아닙니다 |
결론: 연 $87짜리 소액 소비자 자동갱신 구독에서 78%는 상당히 좋은 숫자입니다. 넷플릭스 총이탈 기준과 비슷하고, SaaS·이커머스·OTT 평균을 크게 상회합니다. 85%가 아닌 것은 품질 저하가 아니라 믹스입니다.
4.8 경쟁 심화가 원인인가 — 증거 대조
경쟁 패배가 아니라는 증거
- 85→75 하락이 한 분기에 발생. 경쟁 침식은 이렇게 안 움직입니다
- 이후 3년 연속 상승(75→76→77→78). 경영진: "포트폴리오의 모든 브랜드가 전년·전분기 대비 개선"
- CFO(Q1 FY25): "최근 3년래 가장 적은 해지 건수" + "수년래 최고 신규 획득"
- ARPU가 내려가지 않았습니다($7.10 → $7.27). 가격 경쟁에 밀리는 회사는 ARPU가 먼저 무너집니다
- 크로스셀 침투율 15 → 20 → 26 → 27%로 상승 = 기존 고객 대상 가격결정력이 살아있다는 증거
그러나 카테고리는 실제로 축소 중
- 미국 소비자 조사(2025-09, n=1,003): 무료 백신 사용 52% → 61%, 유료 44% → 36% — 1년 만에
- 브랜드 점유(2025): Defender 23% · 맥아피 18% · 노턴 13% · 아바스트 8% · AVG 6% (Gen 3사 합 약 27%)
- Gen의 FY2026 10-K가 리스크 팩터에 새 문구 추가: "무료 솔루션의 가용성과 효능 증가 포함"
- Q1 FY27 Cyber Safety 매출은 보고 기준 감소($869M → $846M, 회사는 전년 1주 추가 효과로 설명)
- 즉 "점유율을 뺏기는 것"이 아니라 "유료 시장 자체가 줄어드는 것" — 더 느리지만 더 구조적입니다
4.9 "78% 리텐션"과 "11분기 연속 고객 순증"은 모순인가
모순이 아니고, 두 숫자가 서로 다른 고객 기반을 가리킵니다. 이 지점이 이 회사 IR 자료의 가장 큰 함정입니다.
| 기반 | 규모 | 정체 |
|---|---|---|
| 직접고객 | 4,040만 (마지막 공시) | 78% 리텐션이 적용되는 대상. FY23 3,820만 → FY25 4,040만, 2년간 +5.8% |
| 유료 사이버세이프티 고객 | 약 6,500만 | FY2024와 FY2025 모두 6,500만으로 사실상 정체 |
| 총 유료고객(신규 지표) | 6,800만 → 8,100만 | 증가분의 상당 부분이 MoneyLion 편입 + 정의 확대. 유기적 백신 구독자 증가가 아닙니다 |
산수 자체는 깔끔하게 맞습니다: 분기당 이탈 약 220만 명, 신규 획득 약 250만 명 → 분기 순증 약 30만 명. 실제 FY2025 궤적(3,930만 → 3,970만 → 4,010만 → 4,040만)과 정확히 일치합니다. 다만 이 성장은 "매 분기 250만 명을 새로 사 오는 데 성공하는 한"에서만 유지됩니다.
"78%는 하락이 아니라 인수 회계다." 노턴은 85%를 유지했고, 블렌디드 78%는 Gen 역사상 최고치이며 3년 연속 개선 중이었습니다. 게다가 회사가 스스로 "바닥부터 식별된 5%p 개선 여지"를 근거로 80% 목표를 제시했습니다(2%p 개선 = 연 약 81만 명 이탈 방지 ≈ 연 $7,000만 매출, 거의 전액 이익). 그리고 이 회사에서 가장 좋은 자산인 라이프락은 90%로, 성장이 이동하는 방향이 곧 리텐션이 높은 방향입니다. 마지막으로 78%는 넷플릭스급 숫자이지 위기 신호가 아닙니다.
다만 Bull이 반박하지 못하는 것: 왜 이 좋은 숫자의 공시를 중단했는가.
5경쟁과 해자
Bear ② Microsoft Defender — 무엇을 공짜로 주고, Gen은 얼마를 잃는가. 경쟁의 실체는 "마이크로소프트가 노턴을 죽인다"가 아니라 "무료가 유료를 죽인다"이고, 그 무료 진영에는 Gen 자신도 들어 있습니다.
| 기업 | 시장 | 시총 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| Gen Digital (GEN) | NASDAQ | $165.5억 | +6.3% (Q1 FY27 GAAP) | 41.7% (TTM GAAP) | 15.7배 (TTM) / 9.2배 (선행) | 11.4배 | 소비자 구독 · 순부채 $76.7억 |
| Palo Alto Networks (PANW) | NASDAQ | $3,049억 2차 | n/a | n/a | 95.6배 (선행) 2차 | n/a | 기업용 보안 |
| CrowdStrike (CRWD) | NASDAQ | $2,168억 2차 | n/a | n/a | 163배 (선행) 2차 | n/a | 기업용 보안 |
| McAfee | 비상장 | — | — | — | — | — | 소비자 보안 직접 경쟁(영국 유료 점유 [30-40]%, CMA) |
| Microsoft Defender | (Microsoft 내 기능) | — | — | — | — | — | Windows 기본 탑재 무료 · 신원·신용은 M365 유료(미국 전용) |
상장 피어(PANW·CRWD 및 소비자 보안 상장사)의 TTM 매출 성장·영업이익률·EV/EBIT를 각사 10-K/10-Q로 확인하지 못했습니다. 위 표의 타사 시총·선행 PER은 2026-08-18 기준 2차 자료입니다. GEN과 사업 성격이 가장 가까운 McAfee는 비상장이라 공시 비교가 불가합니다.
①이미 일어난 사건입니다. 노턴 소비자 매출은 FY2016 -11%, FY2017 0%로 이미 한 번 무너졌고, 회사는 그때 라이프락을 사서 카테고리를 바꿨습니다. ②영국 규제당국이 문서로 확인해 줬습니다 — CMA는 2022년 아바스트 합병을 승인하며 "Defender는 품질이 동등하고 실질적 경쟁 제약이며 앞으로 더 강해질 것"이라 판단했습니다. ③남은 노출은 Cyber Safety $33.4억이고, 그중 Defender로 대체 가능한 코어를 약 $20억으로 추정합니다. 기본 시나리오(5년간 20% 잠식) 시 EPS -$0.42(-14%), 부채 레버리지 때문에 주주가치로는 -22%.
5.1 마이크로소프트가 실제로 공짜로 주는 것
| 계층 | 포함 기능 | 조건 |
|---|---|---|
| 완전 무료 Windows Security / Defender 백신 | 실시간 백신 · 클라우드 보호 · 방화벽 · SmartScreen(피싱·악성사이트·다운로드 차단) · 랜섬웨어 보호(제어된 폴더 액세스) · 코어 격리 · 기기 성능/상태 · 가족 보호 옵션 · 앱/브라우저 제어 | Windows 10/11에 기본 탑재·기본 활성화, 계정 불필요 |
| 유료(M365 구독) Microsoft Defender 앱 | Win/Mac/iOS/Android 통합 대시보드 · 신원 도용 모니터링(60여 종 개인정보 다크웹 감시) · 신용 모니터링 · 신원도용 보험 최대 $100만 + 자금손실 최대 $10만 · 24/7 복구 지원 | M365 Personal $99.99 / Family $129.99 / Premium $199.99 (연). 신원·신용 기능은 미국 및 미국령 전용 |
| 없앤 것 | Defender VPN(프라이버시 보호) — 2025년 2월 28일 지원 종료. 마이크로소프트 공식 문구: "기능의 사용량과 효과를 정기적으로 평가한다. 이에 따라 프라이버시 보호 기능을 제거하고 고객 니즈에 더 부합하는 새 영역에 투자하겠다" | Win·iOS·Mac·Android 전 플랫폼 |
Defender가 주지 않는 것 — 노턴360+라이프락과의 격차
| 항목 | Microsoft Defender (M365) | Norton 360 + LifeLock Ultimate Plus |
|---|---|---|
| 총 보상 한도 | $100만 (법률·전문가 비용) | $300만 (자금 $100만 + 개인비용 $100만 + 법률 $100만) |
| 도난 자금 보상 | $10만 | $100만 |
| 감시 신용국 | 1개 (Experian만) | 3개 전부 |
| 신용 잠금 / 페이데이론 차단 | ✕ | ✓ |
| 부동산 등기·SNS·투자계좌 감시 | ✕ | ✓ |
| VPN | ✕ (2025-02 폐지) | ✓ 무제한 |
| 비밀번호 관리자 · 클라우드 백업 | ✕ (Edge 내장은 별개) / ✕ | ✓ / 500GB |
| AI 스캠·딥페이크 탐지 | ✕ | ✓ (스캠 보상 $10,000 포함) |
| 지역 | 신원·신용은 미국 전용 | 미국 + 국제 티어 |
| 가격 | $99.99~199.99 (오피스·Copilot 포함) | 1년차 $299.99 / 갱신 $364.99 |
5.2 Defender는 실제로 얼마나 좋은가 — 독립 테스트
| 제품 | 보호 | 성능 | 사용성 | 총점 |
|---|---|---|---|---|
| Norton 360 | 6.0 | 6.0 | 6.0 | 18.0 |
| Bitdefender / Kaspersky / ESET / McAfee | 6.0 | 6.0 | 6.0 | 18.0 |
| Avast Free / AVG Free (무료) | 6.0 | 6.0 | 6.0 | 18.0 |
| Microsoft Defender | 6.0 | 5.5 | 6.0 | 17.5 |
Defender의 실사용 탐지율은 100%(224개 샘플), 유행 악성코드 100%(11,772개), 오탐 1건입니다. 탐지 성능에서는 사실상 유료 제품과 동급입니다. 유일하게 지는 곳이 시스템 부하로, AV-Comparatives 2026년 4월 성능 테스트에서 Defender 12.9 vs 노턴 5.3(낮을수록 좋음)으로 약 2.4배 무겁고, 주요 제품 중 유일하게 최고 등급을 못 받았습니다.
Defender보다 점수가 높은 제품이 Gen 자신의 무료 제품입니다. Avast Free / AVG Free가 18.0 만점으로 Defender(17.5)를 이깁니다. 즉 이 카테고리에서 벌어지는 일은 "마이크로소프트가 노턴을 죽인다"가 아니라 "무료가 유료를 죽인다"이고, 그 무료 진영에는 Gen 자신도 들어 있습니다. 실제 미국 소비자 조사에서 무료 백신 사용률은 1년 만에 52% → 61%로 올랐습니다.
5.3 "이미 일어난 일"이라는 증거 4가지
- 2016~2017년에 이미 붕괴했습니다. 시만텍 소비자 부문 매출: FY2016 $16.70억(-11%) → FY2017 $16.64억(0%). CEO 그렉 클라크는 그때 이렇게 말했습니다: "우리 소비자 사업은 PC 악성코드 방어에서 Consumer Digital Safety로 전환했고 TAM을 $100억으로 확장했다." 2017년에 이미 카테고리를 바꿨다는 자백입니다.
- 영국 CMA의 2022년 최종보고서 — 규제기관이 남긴 가장 강력한 3자 증거:
"마이크로소프트는 자사 보안 애플리케이션 Microsoft Defender를 개발했고, Windows 10·11에 포함되는 Defender의 품질은 다수의 소비자 자문기관에 의해 당사자들이 공급하는 솔루션과 동등한 품질로 평가된다." … "2017년 이후 Defender 사용은 증가해 왔으며, 이를 유일한 백신으로 사용하는 기기 수의 급증이 그 증거다."(마이크로소프트 제출 텔레메트리 기준) … "이는 실질적 경쟁 제약을 가하며 향후 더 강화될 가능성이 높다."
CMA가 집계한 영국 유료 소비자 보안 점유율(2018→2021): 맥아피 [30-40]%, NortonLifeLock [20-40]→[20-30]%, 아바스트 [10-20]%. 양사 합계는 [50-60]%에서 [40-50]%로 하락했고, CMA는 "이 점유율은 마이크로소프트의 존재를 포착하지 못한다"고 단서를 달았습니다.
— CMA, NortonLifeLock/Avast 합병심사 최종보고서, 2022-09-02 - 매출은 인수로만 늘었습니다. FY2019 $24.6억 → FY2022 $27.96억(유기 CAGR 4.4%, 대부분 가격 인상이지 고객 수 증가가 아님) → FY2023 아바스트 → FY2026 MoneyLion.
- Gen의 FY2026 10-K가 직접 씁니다: "운영체제·플랫폼 사업자가 보안·프라이버시·금융 기능을 자사 제품에 점점 더 내장하고 있으며, 흔히 추가 비용 없이 제공한다. 이는 당사 제품 수요를 줄이거나 차별성을 약화시킬 수 있다." 마이크로소프트는 Security와 Identity & Reputation 두 개의 경쟁사 목록에 이름이 올라 있습니다. 반면 Online Privacy 목록에는 없습니다 — VPN을 접었기 때문입니다.
5.4 얼마를 잃는가 — 정량 시나리오
Gen의 새 세그먼트 정의가 계산을 대신 해 줍니다. 10-K: "Cyber Safety Platform은 보안·통합 스위트·프라이버시 제품을, Trust-Based Solutions는 신원·평판·금융 웰니스 제품을 포함한다."
→ 라이프락(신원)은 Trust-Based에 있습니다. 따라서 마이크로소프트 노출 구간은 Cyber Safety $33.4억 전부이며, 이 구간의 성장률은 이미 +4%입니다.
| 구성 | 추정 매출 | 비중 |
|---|---|---|
| 노턴 브랜드 기기보안 스위트 | 약 $17.0억 | 51% |
| 아바스트·AVG·아비라 프리미엄 | 약 $9.0억 | 27% |
| 프라이버시 단품(VPN·안티트랙 등) | 약 $4.5억 | 13% |
| 성능·유틸리티(CCleaner·TuneUp) | 약 $2.9억 | 9% |
| 이 중 "Defender로 대체 가능한 순수 코어" | 약 $20.0억 | Cyber Safety의 60% (범위 50~70% = $16.7~23.4억) |
| 항목 | 완만(Mild) | 기본(Base) | 심각(Severe) |
|---|---|---|---|
| 코어 누적 잠식률 | 10% (연 2.1%) | 20% (연 4.4%) | 35% (연 8.2%) |
| 추가 가격 압박 | 0% | 0% | 10% |
| FY31 매출 감소 | -$2.00억 | -$4.01억 | -$8.31억 |
| 가정 한계마진 | 70% | 80% | 85% |
| 영업이익 감소 | -$1.40억 | -$3.21억 | -$7.06억 |
| EPS 영향 | -$0.18 | -$0.42 | -$0.92 |
| FY27 가이던스 EPS($2.92) 대비 | -6.2% | -14.3% | -31.4% |
| 기업가치(EV) 영향 | -$16억 (-6.6%) | -$37억 (-15%) | -$81억 (-33%) |
| 주주가치 영향(레버리지 반영) | -9.7% | -22% | -49% |
| 함의 Cyber Safety 성장률 | +4% → +2% | +4% → 0~-1% | +4% → -6~-8% |
| 함의 전사 성장률 | 여전히 +7~9% | 여전히 +5~7% | 약 0~2% |
①한계마진을 61%가 아니라 70~85%로 잡은 이유 — 구독이 이탈해도 단기적으로 줄일 수 있는 비용이 거의 없습니다(제품개발·클라우드·브랜드 마케팅은 고정비). 세그먼트 마진 61%는 완전배부 기준이고, 이탈분의 한계 마진은 그보다 훨씬 높습니다.
②왜 주주가치 타격이 EV 타격의 약 1.5배인가 — Gen은 총차입금 $82.8억을 시총 $165억 위에 얹고 있습니다. 자기자본은 EV의 68%에 불과해, 영업이익 훼손이 레버리지를 통해 주가로 증폭됩니다. 한국 투자자가 가장 과소평가하는 리스크는 제품이 아니라 대차대조표입니다.
5.5 이미 주가에 반영돼 있는가
GEN은 선행 PER 9.5배, FCF 수익률 9.3%에 거래됩니다. 매출 9~11%·EPS 두 자릿수 성장을 가이던스로 내놓은 회사에 붙는 값이 아닙니다. 시장은 이미 위 표의 "기본~심각" 사이 어딘가를 반영하고 있다고 보는 게 합리적입니다. 즉 이 Bear 논거의 대부분은 새 정보가 아니라 가격입니다. 문제는 그 가격이 싼 것인지, 레버리지와 성숙에 걸맞은 값인지(밸류 트랩)의 판단입니다. (1차 기준 TTM FCF 수익률 9.4%, 2026-08-18 종가 — 9장)
- 마이크로소프트는 소비자 보안에서 전진이 아니라 후퇴 중입니다. 이 문서 전체에서 가장 결정적인 단일 사실 — 2025년 2월 Defender VPN을 4개 플랫폼 전부에서 폐지했고 "고객 니즈에 더 부합하는 새 영역에 투자하겠다"고 밝혔습니다. 신원 모니터링은 4년째 미국 전용으로 확장이 없습니다. 마이크로소프트의 소비자 에너지는 Copilot에 가 있지, 원가가 실제로 발생하는 보안 부가서비스에 있지 않습니다.
- 복구·보상 경제학은 흉내 낼 수 없습니다. 신용국 1개 vs 3개, 자금보상 $10만 vs $100만, 총 $100만 vs $300만. 라이프락 리텐션 90%·NPS 70+가 그 대가입니다.
- Defender에는 퍼널이 없습니다. 기본값(default)이지 관계(relationship)가 아니고, 기본값은 크로스셀되지 않습니다. Gen은 5억 사용자 → 8,100만 유료의 전환 기계를 갖고 있습니다.
- 통신사·ISP 번들 채널($10억 런레이트, +31%)은 마이크로소프트가 접근하지 않는 시장입니다.
- 성장의 무게중심이 이미 이동 완료 — Trust-Based +24%. Cyber Safety는 매출의 63%지만 성장 기여도는 약 4%에 불과합니다. 노출 구간의 비중이 매 분기 줄어듭니다.
- AI 스캠은 새 전장 — Q1 FY27에만 5억 건 이상 공격 차단, 딥페이크 탐지·스캠 보상 $10,000. 마이크로소프트는 소비자용으로 대응 상품이 없습니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
이 사업모델을 숫자로 분해하면, 왜 마진이 61%인지와 왜 리텐션이 78%인지가 동시에 설명됩니다. 아래 두 표는 GAAP, 그 아래 표는 회사가 추세 지표로 쓰는 비GAAP입니다 — 한 열에 섞지 않습니다.
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,796 | 3,317 (+18.6%) | 3,800 (+14.6%) | 3,935 (+3.6%) | 5,000 (+27.1%) | 5,079 |
| 매출원가 | 408 | 589 | 731 | 776 | 1,077 | 1,117 |
| 매출총이익 (률) | 2,388 (85.4%) | 2,728 (82.2%) | 3,069 (80.8%) | 3,159 (80.3%) | 3,923 (78.5%) | 3,962 (78.0%) |
| 판관비 (률) | 1,383 (49.5%) | 1,522 (45.9%) | 1,959 (51.6%) | 1,549 (39.4%) | 1,803 (36.1%) | 1,845 (36.3%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 | 253 | 313 | 332 | 329 | 409 | 418 |
| 광고판촉비 (S&M·광고비) | 622 (423) | 682 (405) | 733 (438) | 745 (441) | 1,228 (584) | 1,231 (n/a) |
| 감가상각·무형상각 | 85 | 172 | 233 | 174 | 218 | 220 |
| 기타: G&A | 392 | 286 | 604 | 291 | −87 | −81 |
| 기타: 구조조정·손상 | 31 | 69 | 57 | 10 | 35 | 57 |
| 영업이익 (률) | 1,005 (35.9%) | 1,206 (36.4%) | 1,110 (29.2%) | 1,610 (40.9%) | 2,120 (42.4%) | 2,117 (41.7%) |
| 지배순이익 | 836 | 1,334 | 607 | 643 | 973 | 1,053 |
| 영업현금흐름 | 974 | 757 | 2,064 | 1,221 | 1,545 | 1,570 |
| CAPEX | 6 | 6 | 20 | 15 | 22 | 22 |
| FCF (마진) | 968 (34.6%) | 751 (22.6%) | 2,044 (53.8%) | 1,206 (30.6%) | 1,523 (30.5%) | 1,548 (30.5%) |
| 항목 | Q4 FY25 (25.3) | Q1 FY26 (25.7) | Q2 FY26 (25.10) | Q3 FY26 (26.1) | Q4 FY26 (26.4) | Q1 FY27 (26.7) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,010 (+4.8%) | 1,257 (+30.3%) | 1,220 (+25.3%) | 1,240 (+25.8%) | 1,283 (+27.0%) | 1,336 (+6.3%) |
| 매출원가 | 199 | 267 | 266 | 268 | 276 | 307 |
| 매출총이익 (률) | 811 (80.3%) | 990 (78.8%) | 954 (78.2%) | 972 (78.4%) | 1,007 (78.5%) | 1,029 (77.0%) |
| 판관비 (률) | 394 (39.0%) | 544 (43.3%) | 516 (42.3%) | 539 (43.5%) | 204 (15.9%) | 586 (43.9%) |
| 영업이익 (률) | 417 (41.3%) | 446 (35.5%) | 438 (35.9%) | 433 (34.9%) | 803 (62.6%) | 443 (33.2%) |
| 지배순이익 | 142 | 135 | 134 | 192 | 512 | 215 |
| 영업현금흐름 | 473 | 409 | 116 | 541 | 452 | 434 |
| FCF | 470 | 405 | 107 | 535 | 449 | 430 |
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|---|---|
| 비GAAP 영업이익 | 1,480 | 1,835 | 2,209 | 2,298 | 2,543 |
| 비GAAP 영업이익률 | 52.7% | 54.9% | 58.1% | 58.4% | 50.9% |
| 비GAAP 희석 EPS | $1.75 | $1.81 | $1.95 | $2.22 | $2.56 |
| 항목 | Q4 FY25 | Q1 FY26 | Q2 FY26 | Q3 FY26 | Q4 FY26 | Q1 FY27 |
|---|---|---|---|---|---|---|
| 비GAAP 영업이익 | 590 | 650 | 623 | 629 | 641 | 668 |
| 비GAAP 영업이익률 | 58.4% | 51.7% | 51.1% | 50.7% | 50.0% | 50.0% |
| 비GAAP 희석 EPS | $0.59 | $0.64 | $0.62 | $0.64 | $0.67 | $0.71 |
GAAP과 비GAAP이 정반대로 움직이는 이유. FY2026 GAAP 영업이익률은 42.4%로 3년 중 최고지만, 비GAAP은 58.4%에서 50.9%로 내려왔습니다. GAAP 쪽은 Q4 FY26 일반관리비에 소송비용 환입이 잡히며(분기 G&A −$2.91억 계산, 회사 조정표상 Litigation costs −$3.53억) 부풀었고, 비GAAP 쪽은 MoneyLion(Trust-Based 30% 마진) 편입에 따른 믹스 희석을 그대로 보여 줍니다. 판매·마케팅비는 FY2025 $7.45억 → FY2026 $12.28억(+65%)으로, 매출 증가(+27%)보다 훨씬 빨리 늘었습니다.
6.1 한 명의 고객이 지나가는 경로 — "1년차 할인 → 갱신가 2~3배" 모델의 산수
- 획득 — 무료 백신(아바스트/AVG) 또는 대폭 할인가($34.99~39.99) 또는 통신사 번들로 진입. 소프트웨어라 한계원가가 거의 0.
- 1년차 — 회사는 사실상 마케팅비를 쓰고 본전 근처. FY2026 판매·마케팅비 $12.28억(+65%).
- 2년차 갱신 — 자동으로 정가 청구. 노턴360 Deluxe 기준 $39.99 → $124.99. 이 시점부터 거의 전액이 이익.
- 업셀 — 상위 티어(라이프락 결합)·기기 수 증설·VPN/신원보호 애드온. 회사는 "코호트 ARPU가 2년 전 대비 8~10% 상승"이라고 밝힙니다.
- 이탈 — 매년 약 22%가 나갑니다. 나가는 이유의 상당수가 3번 단계의 청구서를 보고입니다.
| 연간 이탈 (22% × 4,040만) | 약 890만 명/년 |
| 관측된 순증 (FY25) | +130만 명 |
| 필요 신규 획득(gross adds) | 약 1,020만 명/년 |
| 평균 고객 수명 (1÷0.22) | 약 4.55년 |
| 총매출 기준 LTV (월 $7.27) | 약 $396 |
| 참고: 노턴 단독 시절(FY2022, 85%) | 수명 6.7년 · LTV 약 $710 |
이 표의 함의: Gen은 제자리에 있기 위해 매년 900만 명을 새로 모아야 합니다. 그래서 이 회사의 진짜 승부처는 "제품이 좋은가"가 아니라 "고객획득 효율(S&M 효율)"입니다. 아바스트의 4억 무료 사용자 풀을 $8.6B에 산 이유가 정확히 이것입니다 — 매년 1,000만 명을 공급하는 파이프라인을 산 것입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
쌓이지 않습니다. 20년 동안 번 돈은 배당·자사주로 밖에 나갔고, 아바스트 이후에는 대주(貸主)에게 갔습니다. 지금 대차대조표의 핵심은 총차입 원금 $82.30억과 그 만기·금리입니다.
| 차입 | 만기 | 원금 (26.7) | 원금 (26.4) | 금리 | 성격 |
|---|---|---|---|---|---|
| 6.75% Senior Notes | 2027-09-30 | 900 | 900 | 6.75% (고정) | 무담보 선순위 |
| Term B Facility | 2029-09-12 | 2,331 | 2,340 | 5.42% (변동, SOFR + 1.75%) | 담보부 |
| 7.125% Senior Notes | 2030-09-30 | 600 | 600 | 7.125% (고정) | 무담보 선순위 |
| Extended Term A Facility | 2031-03-27 | 2,707 | 2,741 | 5.05% (변동, 가중평균) | 담보부 · 2027년 만기 Term A $35.19억을 연장 |
| Incremental Term B Facility | 2032-04-16 | 742 | 744 | 5.42% (변동, 가중평균) | 담보부 · MoneyLion 인수 조달 |
| 6.25% Senior Notes | 2033-04-01 | 950 | 950 | 6.25% (고정) | 무담보 선순위 |
| 원금 합계 | — | 8,230 | 8,275 | — | 장부가 8,156 (할인·발행비 −74), 유동성 181 |
| FY2027 잔여 | FY2028 | FY2029 | FY2030 | FY2031 | 이후 | 합계 |
|---|---|---|---|---|---|---|
| 136 | 1,081 | 181 | 2,374 | 2,799 | 1,659 | 8,230 |
| 항목 | FY2025 (25.3) | FY2026 (26.4) | Q1 FY27 (26.7) |
|---|---|---|---|
| 현금·현금성·제한현금 | 1,006 | 411 | 564 |
| 차입 원금 | 8,355 | 8,275 | 8,230 |
| 순부채 | 7,349 | 7,864 | 7,666 |
| 자기자본 | 2,269 | 2,611 | 2,656 |
| 이자비용 (기간) | 578 | 569 | 124 |
| 차입 상환 / 신규 차입 (기간) | 1,311 / 941 | 3,620 / 3,475 | 45 / 0 |
| 배당 지급 (기간) | 313 | 312 | 81 |
| 자사주 매입 (기간) | 272 (1,100만주, 평균 $24.65) | 634 (2,500만주, 평균 $25.65) | 100 (400만주, 평균 $25.61) |
| 주당 배당금 (기간) | $0.50 | $0.50 | $0.125 |
| 발행주식 (기말) | 617백만 | 598백만 | 599백만 |
| MoneyLion 인수 현금 지급 (취득현금 차감) | — | 1,032 | 0 |
FY2026 한 해에 $36.20억을 갚고 $34.75억을 새로 빌렸습니다 — 2027년 만기 Term A를 2031년 만기로 연장하고 MoneyLion 인수용 Term B $7.5억을 더한 재조달입니다. 원금 기준 순부채는 FY2025 말 $73.49억 → FY2026 말 $78.64억(인수 현금 지급 영향) → Q1 FY27 말 $76.66억입니다. 본문에서 쓰는 순레버리지 2.95배(Q1 FY27)는 회사·애널리스트 산식의 값이며 이 문서가 재계산하지 않았습니다 2차.
7.1 돈은 어디로 갔는가 — 박스권의 회계 항등식
| 항목 | 값 | 비고 |
|---|---|---|
| 누적 배당 지급 (FY13~26) | 약 $139억 | 특별배당 $16/주 포함 |
| 누적 자사주 매입 (FY08~26) | 약 $131억 | FY05~07 제외라 과소계상 |
| 주주환원 합계 | 약 $270~280억 | — |
| 현재 시가총액 | 약 $165억 | 환원액이 시총의 1.7배 (1차 계산 시총 $165.5억) |
시가총액의 1.7배를 이미 주주에게 지급한 회사의 주가가 오를 수는 없습니다 — 남은 사업이 그만큼 성장하지 않는 한. 그리고 남은 사업은 21년간 연 3.2% 성장했습니다. 박스권은 미스터리가 아니라 회계 항등식입니다. 희석주식수도 FY2006 10.26억 → FY2026 6.19억주로 40% 소각했는데, 그 대부분이 2005년 베리타스 인수로 찍어낸 4.83억주를 되사는 데 쓰였습니다 — 20년치 잉여현금흐름으로 딜 하나를 되돌린 셈입니다.
7.2 MoneyLion 인수 — 딜 구조 (숫자를 먼저 정확히)
| 항목 | 내용 |
|---|---|
| 발표 / 완료 | 2024-12-10 / 2025-04-17 |
| 대가 | 주당 $82.00 현금 (총 약 $10억) + CVR 1주 |
| CVR 조건 | GEN 주가 30일 VWAP이 $37.50을 2027-04-17까지 한 번이라도 넘으면 주당 $23.00어치 GEN 주식 지급. 나스닥 상장(티커 GENVR) |
| CVR 현황 | 사실상 무산. GEN 사상 최고가는 $31.42(2024-12-04)이고 52주 최고 $31.88. GENVR은 2026-08-18 $2.98(최대 $23 대비) — 시장이 매기는 달성 확률 약 13% |
| 회계 처리 | 현금 약 $9.35억 + CVR 공정가치 $0.73억. 영업권 $5.67억, 무형자산 $3.47억 |
| 조달 | 증분 Term Loan B $7.5억(2032년 만기) + 보유현금 |
| 인수 시 MoneyLion 실적(FY2024) | 매출 $5.459억(+29%) · Adj.EBITDA $0.92억(16.8%) · GAAP 순이익 +$0.091억(첫 흑자) · 고객 2,040만 · 대손충당금 $0.861억(매출의 15.8%) |
| 인수 배수(추정) | EV 약 $9.4억 기준 EV/매출 1.7배 · EV/EBITDA 10.2배 |
MoneyLion은 Gen 편입 첫 ~11.5개월 동안 $8.23억의 매출을 기여했습니다(스탠드얼론 FY2024 $5.46억 대비 약 1.5배). 즉 Gen은 첫해 매출의 약 1.1~1.2배에 이 사업을 샀습니다. 순수 자본배분 산수만 놓고 보면 이번 사이클 중형 소프트웨어 M&A 중 손에 꼽히게 잘 산 딜입니다. 논쟁은 "싸게 샀나"가 아니라 "왜 이걸 샀나"에 있습니다.
7.3 MoneyLion — 회사가 제시한 논리
- TAM 2배 확장 — 사이버 안전 TAM 약 $220억(중한자릿수 성장) + 금융 웰니스를 더해 약 $500억. 단 이는 미국 한정 숫자입니다.
- 고객획득비 0의 크로스셀 — Gen은 5억 엔드포인트·8,100만 유료고객을 이미 보유. MoneyLion은 상품은 있지만 고객이 없었음(활성 800만). "완성된 플랫폼을 사서 우리 유통망에 얹는다".
- 기여마진 사다리 — 제휴/채널 파트너 30% → 자사 상품 60%+ → MoneyLion 고객이 마켓플레이스에서 거래 시 90%.
- 가이던스 — 정량 시너지 목표는 제시하지 않았습니다. 약속한 건 "비GAAP EPS에 가산(accretive)"과 "FY27까지 순레버리지 3배 미만" 뿐. 시너지 숫자를 안 낸 것 자체가 특징입니다.
8업황 사이클과 주가 — 20년 박스권의 해부
사업은 무엇을 했고, 주가는 왜 눕었나. 이 종목의 "업황 사이클"은 반도체식 수요 사이클이 아니라 인수 → 손상 → 매각 → 특별배당의 반복이었습니다.
2005년 1월 3일 종가 $26.20 → 2026년 8월 18일 종가 $27.64. 21.6년간 주가는 +5.5%(연 0.25%)입니다. 그러나 같은 기간 회사는 주당 $22.35의 배당을 지급했습니다(특별배당 $16.00 + 정기배당 $6.35). 배당 재투자 기준 총수익 +198%(연 5.18%). 같은 기간 S&P500 총수익 +845%(연 10.95%), 나스닥100 +2,034%(연 15.21%).
즉 "아무 가치도 못 만든 회사"가 아니라 "만든 가치를 계속 현금으로 퍼낸 회사"이고, 그 결과 채권 비슷한 수익률에 주식 수준의 변동성(2018년 하루 -33%)을 준 종목입니다.
21년 주가와 "주가 + 누적 수령 배당"
실선 = 연말 종가(무조정) · 파란 점선 = 종가 + 그때까지 받은 누적 배당. 두 선의 벌어짐이 곧 "차트가 숨긴 수익"입니다. 단위 USD
8.1 사업 연대기 — 무엇을 했는가
| 시점 | 사건 | 금액 | 결과 |
|---|---|---|---|
| 2005-07 | 베리타스(Veritas) 인수 — 스토리지 소프트웨어 | $132.4억 (신주 4.83억주) | 원죄. 영업이익률이 FY2005 31.7% → FY2006 6.6%로 붕괴, 희석주식수 7.38억 → 10.26억주(+40%) |
| 2009-03 | 영업권 손상차손 | -$74.2억 | 이 중 베리타스 부문 $42.0억. FY2009 순손실 -$67.9억 |
| 2012 / 2014 / 2016 / 2019 | CEO 4명 경질 (살렘·베넷·브라운·클라크) | — | 3번은 악재 발표와 같은 날 공표 → 주가가 두 번 맞음 |
| 2016-01 | 베리타스 매각 (칼라일) | $74억 (세후 ~$53억) | $132억에 사서 11년 뒤 $74억에 매각. 직후 $4.00 특별배당 |
| 2016-08 / 2017-02 | Blue Coat / LifeLock 인수 | $46.5억 / $23억 | 재건 시도. 장기차입금 $22억 → $69억 |
| 2018-05 | 내부 회계조사 공시 | 시총 -$60억 | 하루 만에 $29.18 → $19.52 (-33.1%). 최종 결론은 FY2018 매출 $1,300만 오인식 정정에 그쳤고 SEC는 2022년 무혐의 — 그러나 4년간 오버행. 증권집단소송 $7,000만 합의. 스타보드밸류(5.8%) 이사회 진입 |
| 2019-11 | 기업용 보안 부문을 브로드컴에 매각 | $107억 | 회사가 절반으로 쪼개짐. 사명 NortonLifeLock으로 변경, 소비자 전업 기업이 됨 |
| 2020-01 | 주당 $12.00 특별배당 | 약 $74억 | 매각대금 반환. 시총의 42%를 현금으로 지급 |
| 2022-09 | 아바스트 합병 (영국 CMA 2단계 심사 후 승인) | 약 $81~86억 (현금 $59.7억 + 9,420만주) | 장기차입금 $27억 → $95억. 무료 사용자 4억 확보 |
| 2022-11 | 사명 Gen Digital 변경 (NLOK → GEN) | — | — |
| 2025-04 | MoneyLion 인수 | 약 $10억 | 7.2절 |
8.2 재무 궤적 — 매출은 사서 늘렸습니다
| FY | 매출 | 영업이익률 | 희석 EPS | 희석주식수(M) | 비고 |
|---|---|---|---|---|---|
| 2005 | 2,583 | 31.7% | $0.74 | 738 | 베리타스 인수 직전 — 수익성 최고점 |
| 2006 | 4,143 | 6.6% | $0.15 | 1,026 | 베리타스 9개월 반영 |
| 2009 | 6,150 | 적자 | -$8.17 | 831 | $74억 손상 |
| 2013 | 6,906 | 16.0% | ~$1.06 | 711 | 사상 최대 매출 |
| 2019 | 4,731 | 8.0% | $0.05 | 632 | 분할 직전 |
| ↓ 이하는 계속영업(소비자 사업)만의 숫자로, 위와 연속되지 않습니다 | |||||
| 2020 | 2,490 | 14.3% | — | 643 | 소비자 전업 원년 |
| 2022 | 2,796 | 35.9% | $1.41 | 591 | 아바스트 직전 — 구조가 가장 깨끗했던 해 |
| 2023 | 3,317 | 36.4% | $2.14 | 624 | 아바스트 약 7개월 |
| 2025 | 3,935 | 40.9% | $1.03 | 624 | — |
| 2026 | 5,000 | 42.4%* | $1.57 | 619 | MoneyLion $823M 포함. 비GAAP EPS $2.56 |
* FY2026 GAAP 영업이익률은 컬럼비아대 특허소송($4.81억 배상판결)이 2026년 3월 연방항소법원에서 파기되며 발생한 충당금 환입으로 부풀려졌을 가능성이 높습니다(10-K에서 처리방식 확인 못함 — 추세는 비GAAP으로 보십시오). (1차 기준: FY2026 10-K 손익계산서의 일반관리비가 −$0.87억이고, Q4 FY2026 실적 보도자료의 비GAAP 조정표에 소송비용 −$3.36억(FY)·−$3.53억(Q4)이 차감 항목으로 표기돼 있어 GAAP 영업이익에 환입이 포함된 것이 확인됩니다. 환입 대상 소송명은 보도자료 조정표에 적혀 있지 않습니다.)
21년 매출 CAGR 3.2%($2,583M → $5,000M). 그마저도 아바스트와 MoneyLion을 사서 만든 숫자입니다. 이 둘을 빼면 유기적 기반은 2013년보다 작습니다.
8.3 박스권을 만든 7가지 메커니즘
- 가치파괴적 연쇄 M&A — 사고, 통합에 실패하고, 손상 처리하고, 되팔고, 잔액을 현금으로 돌려주는 사이클의 반복. 이건 복리기계가 아니라 가치 이전 기계입니다.
- 주식이라는 통화를 초기에 훼손 — 2005년 4.83억주 발행. 이후 19년간 $131억으로 4.07억주를 되샀습니다.
- 기업용 보안에서 유기 성장 실패 — 팔로알토·크라우드스트라이크·지스케일러 등 전문 업체에 전선을 너무 넓게 벌리고 밀렸습니다. FY2019 가이던스는 기업 보안 유기 -2%였고, 결국 카테고리를 통째로 매각했습니다.
- 소비자 백신 카테고리의 성숙 — 영국 CMA가 합병 승인 근거로 "마이크로소프트 Defender와 무료 대안이 실질적 대체재"라고 공식 인정했습니다. 규제당국이 이 카테고리의 가격결정력 상한을 문서로 확인해 준 셈입니다(5장).
- 거버넌스·경영진 회전 — 7년간 CEO 4명 경질 + 회계조사 + 행동주의(스타보드). 매 사건마다 멀티플이 영구적으로 한 단계씩 내려갔고, 다시 올라오지 않았습니다.
- 멀티플 압축이 현재진행형 — GEN 선행 PER 약 9.2배 / 시총 $165억. 같은 날 팔로알토 시총 $3,049억(선행 PER 95.6배), 크라우드스트라이크 $2,168억(163배). 2005년 세계 최대 보안 소프트웨어 회사가 지금 팔로알토 시총의 5%입니다. 시장은 Gen을 "보안 성장주"가 아니라 "레버리지 걸린 소비자 구독 캐시카우"로 분류했고, 캐시카우에는 한 자릿수 멀티플이 붙습니다.
- 레버리지 — 아바스트 후 순차입 $95억. FY2024~26에 총 $60억 규모를 상환하느라 현금이 대주주가 아니라 대주(貸主)에게 갔습니다. 순레버리지가 3.0배 밑(2.95배)으로 내려온 게 2026년 8월입니다.
2020년 1월 31일 종가 $28.42 → 2월 3일 종가 $17.15 (-39.7%). 이건 폭락이 아니라 $12 특별배당의 배당락입니다. 배당 규모가 주가의 25%를 넘어 나스닥 규정상 배당락일이 지급일 다음 영업일로 잡히는(due-bill) 예외가 적용돼, 1월에서 하락을 찾으면 안 나오고 2월에 있습니다. 같은 함정이 2016년 3월($4.00 특별배당, -19%)에도 있습니다.
수정주가(adjusted close)로 보면 같은 날들의 값은 $14.23 → $14.86 → $15.19로 오히려 소폭 상승했습니다. 네이버·트레이딩뷰 등에서 배당 미조정 차트를 보면 이 종목은 실제보다 훨씬 나쁘게 보입니다. 이 티커만큼 조정/무조정 차이가 큰 미국 대형주는 드뭅니다. ($12 특별배당 공시 ↗)
9밸류에이션 — 시장은 무엇을 가격에 넣었나
GAAP TTM으로는 P/E 15.7배, 비GAAP 선행으로는 9.2~9.5배. 같은 주식이 어느 분모를 쓰느냐에 따라 "보통"과 "싸다" 사이를 오갑니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 15.7배 (17.0배) | TTM 지배순이익 $10.53억 (FY2026 $9.73억) |
| EV/EBIT | 11.4배 (11.4배) | EV = 시총 $165.5억 + 순부채 $76.7억 = $242.1억 · TTM 영업이익 $21.17억 (FY2026 $21.20억) |
| EV/EBIT (소송비용 환입 제외) | 13.7배 | TTM 영업이익 − Q4 FY26 소송비용 환입 $3.53억 = $17.64억 계산 |
| PBR | 6.2배 | 2026-07-03 지배지분 $26.56억 |
| FCF 수익률 | 9.4% (9.2%) | TTM FCF $15.48억 ÷ 시총 (FY2026 FCF $15.23억) |
| P/FCF | 10.7배 | 시총 ÷ TTM FCF |
| 배당수익률 | 1.8% | 연 DPS $0.50 (분기 $0.125) ÷ 종가 |
| 선행 PER (비GAAP) | 9.2~9.5배 2차 | FY2027 비GAAP EPS 가이던스 $2.87~2.97 기준 시장 표기 · 직접 계산 시 $27.64 ÷ $2.92 = 9.5배 계산 |
역산 — 지금 가격이 전제하는 것. EV $242.1억은 TTM 영업이익의 11.4배, 소송비용 환입을 빼면 13.7배입니다. FCF 수익률 9.4%와 배당수익률 1.8%의 차이는 7.6%p 계산이고, FY2026에는 FCF $15.23억으로 자사주 $6.34억·배당 $3.12억을 지급하고 MoneyLion 인수 현금 $10.32억을 냈으며, 원금 기준 순부채는 $73.49억에서 $78.64억으로 늘었습니다(7장). 아래는 2026-08-19 판의 컨센서스 판정입니다.
9.1 컨센서스 판정 — MoneyLion 이후
| 항목 | 값 | 비고 |
|---|---|---|
| 투자의견 분포 | 매수 4~5 / 보유 6~7 | 매도 0 (집계기관별 상이) |
| 평균 목표주가 | $31~32 | 최고 $46 · 최저 $24 |
| 현재가 대비 | +16% | $27.64 기준 |
| 공매도 잔고 | 유통주식 6.6% | 행동주의 숏 리포트는 없음 |
Bull이 "사실"에서 이기고 있고, Bear가 "가격"에서 이기고 있습니다. 그리고 결정적 장면은 2026년 8월에 나왔습니다. Q1 FY27 실적 후 바클레이스($27→32) · 웰스파고($22→28) · 모건스탠리($28→32) · RBC($27→30) · 제프리스($24→29) — 회의론자 다섯 곳이 목표주가를 일제히 10~27% 올렸는데, 그중 아무도 투자의견은 올리지 않았습니다. 이것이 현재 컨센서스의 가장 정직한 요약입니다: "숫자는 이제 믿는다. 스토리는 아직 안 믿는다."
수치로 보면 판정은 이렇습니다 — 재무적으로는 명백한 성공, 전략적으로는 아직 미증명. $9.4억 EV로 $8.23억 매출을 사서 15개월 만에 부채까지 줄인 것은 성공이 맞습니다. 그러나 인수의 진짜 논거였던 "보안 고객 → 금융 고객 전환"은 5개 분기가 지난 지금 노턴 침투율 27%, 금융웰니스 이용 35%로 분기당 1%p씩 움직이고 있습니다. 이 속도라면 논지 완성에 수년이 걸립니다. 시장이 선행 PER 9.2배를 주는 이유가 여기 있습니다.
10리스크와 반증 조건
Bear가 잘 안 쓰지만 실은 가장 실질적인 리스크는 Defender보다 구독 해지 규제이고, 한국 투자자가 가장 과소평가하는 리스크는 제품이 아니라 대차대조표입니다.
- 자동갱신·해지 규제 — Gen의 61% 마진은 "고객이 갱신 청구서를 보고도 해지 절차가 귀찮아 그냥 두는 확률"에 일부 얹혀 있습니다. 무엇이 보이면 이 논지가 틀린 것인가: FTC 자동갱신 규칙 재입법이 다시 좌초되거나, 클릭 해지 도입 이후에도 리텐션·Cyber Safety 매출이 유지된다는 증거(공시 재개 시).
- Microsoft Defender·무료 대체재 — Cyber Safety $33.4억 전부가 노출 구간이고, 기본 시나리오(5년간 코어 20% 잠식) 시 EPS -$0.42(-14%). 무엇이 보이면 이 논지가 틀린 것인가: Cyber Safety 매출이 보고 기준으로 다시 증가(Q2 FY27 이후)하고 무료 백신 사용률 상승이 멈추는 것. 반대로 Q2 FY27에도 보고 기준 감소면 5장 시나리오가 "기본"에서 "심각"으로 이동합니다.
- 레버리지 — 총차입 원금 $82.30억, 이자비용 연 $5.69억(FY2026), 순부채가 시총의 46%. 영업이익 훼손이 레버리지를 통해 주가로 증폭됩니다. 무엇이 보이면 이 논지가 틀린 것인가: 순레버리지 3배 아래에서 자사주로 가는지 또 다른 M&A로 가는지 — 차입 원금이 계속 줄고 FY2028 만기(2027-09 6.75% 노트 $9억)가 무리 없이 처리되면 이 리스크는 약해집니다.
- MoneyLion 소비자 신용·주(州) 규제 — 대손율·연체율·빈티지 곡선은 공시되지 않습니다. 뉴욕주 검찰 소송(실질 APR 234% 주장) 미해결, 주 단위 EWA 규제 파편화. 무엇이 보이면 이 논지가 틀린 것인가: 뉴욕주 소송의 소액 종결, 회사의 대손 지표 공시 시작.
- 공시 후퇴 — 리텐션·직접고객수·ARPU 공시 중단(2025년 8월~). 무엇이 보이면 이 논지가 틀린 것인가: 세 지표의 공시 재개와 78% 이상 확인.
- 믹스에 의한 영구적 마진 희석 — 비GAAP 영업이익률 58.4% → 50.9% → 50.0%, Trust-Based 마진 5개 분기 30% 고정. 무엇이 보이면 이 논지가 틀린 것인가: Trust-Based 세그먼트 마진이 32~33%로 올라가는 것(규모의 경제 증명).
10.1 이 모델의 대가 — 규제·평판 리스크
| 건 | 시점 | 결과 | 투자 함의 |
|---|---|---|---|
| FTC vs Avast — 자회사 Jumpshot이 2014~2020년 브라우징 데이터를 100곳 이상에 판매(종교·건강·정치성향·위치 포함) | 2024-02 | $1,650만 합의 + 광고 목적 판매 영구 금지 + 파생 알고리즘 삭제 | 무료 사용자 풀의 2차 수익화 경로가 봉쇄됨. 퍼널의 가치가 "업셀"로만 한정 |
| 영국 소비자단체 Which? 조사 — 백신 갱신가 인상 관행 | 2024 | Norton £19.99 → £84.99 (+325%)로 조사 대상 중 최악. 아바스트·AVG는 결제창 기본선택(pre-checked) 애드온 관행 지적받고 제거 | 모델의 취약점이 언론·규제에 이미 특정됨 |
| FTC "Click-to-Cancel"(Negative Option Rule) | 2025-07 무효화 → 2026-01 재입법 착수 | 제8연방항소법원이 시행 직전 무효화. FTC는 2026년 1월 새 규칙제정 절차 재개. 그 사이 ROSCA 근거 집행은 계속(Uber·Chegg 등) | 연기된 것이지 사라진 것이 아님. 해지 마찰이 줄면 리텐션은 기계적으로 하락 |
| Gen Digital TCPA 집단소송 | 2026-07 최종승인 | $995만 합의 | 영업 관행 리스크의 상시성 |
| MoneyLion — 뉴욕주 검찰 제소(실질 APR 234% 주장) | 2025-04 제소 | 2026년 8월 현재 미해결 | 11장 Bear 논거 |
| MoneyLion — CFPB 군인대출법(MLA) 위반 | 2022 제소 → 2025-11 합의 | $175만 + 행위 시정명령 | 금액은 작으나 인수 후 발생 |
Defender보다 구독 해지 규제가 이 회사에 더 직접적입니다. Gen의 61% 마진은 "고객이 갱신 청구서를 보고도 해지 절차가 귀찮아 그냥 두는 확률"에 일부 얹혀 있습니다. 클릭 한 번으로 해지 가능해지면 리텐션 78%는 산술적으로 내려갑니다. 회사도 10-K 리스크 팩터에 "자동갱신 및 소비자보호 규제의 변화"를 명시하고 있습니다. 2025년 7월 규칙 무효화는 이 시계를 몇 년 미룬 것이지 멈춘 것이 아닙니다.
11Bull / Bear
Bull의 반박 종합 — 그리고 각 쟁점의 심판. Bull이 "사실"에서 이기고 있고, Bear가 "가격"에서 이기고 있습니다.
▲ 강세론
- "78%는 하락이 아니라 인수 회계다." 노턴은 85%를 유지했고, 블렌디드 78%는 Gen 역사상 최고치이며 3년 연속 개선 중이었습니다.
- 마이크로소프트는 소비자 보안에서 전진이 아니라 후퇴 중입니다. 2025년 2월 Defender VPN을 4개 플랫폼 전부에서 폐지했습니다.
- 통신사·ISP 번들 채널($10억 런레이트, +31%)은 마이크로소프트가 접근하지 않는 시장입니다.
- 성장 재가속이 실제로 일어났다. 인수 전 연 3~4% → FY2027 가이던스 pro-forma +8~10%, 그리고 2026년 8월 상향.
- 디레버리징 1년 조기 달성. FY26에 $36.2억 상환, 순레버리지 3.0배 → Q1 FY27 2.95배.
- 밸류: 선행 PER 9.2배, FCF수익률 9.3%, PEG 0.60. (1차 기준 TTM FCF 수익률 9.4%)
▼ 약세론
- 마진 희석은 영구적 — 연결 비GAAP 영업이익률 58.4% → 50.9% → 50.0%. Trust-Based 마진은 5개 분기 연속 30%에 고정, 규모의 경제 증거가 아직 없습니다.
- 코어는 안 고쳤다 — Cyber Safety +3~4%, Q1 FY27은 보고 기준으로 감소($869M → $846M).
- 진짜 문제는 78%가 아니라, Gen이 2025년 8월부터 리텐션·ARPU·직접고객수 공시를 전부 중단한 것입니다.
- Gen은 총차입금 $82.8억을 시총 $165억 위에 얹고 있습니다. 자기자본은 EV의 68%에 불과해, 영업이익 훼손이 레버리지를 통해 주가로 증폭됩니다.
- Defender보다 구독 해지 규제가 이 회사에 더 직접적입니다.
- CVR이 곧 시장의 채점표 — 딜이 리레이팅을 만들었다면 $37.50을 넘었어야 합니다. 안 넘었습니다.
11.1 쟁점별 판정
| 쟁점 | Bear | Bull의 반박 | 판정 |
|---|---|---|---|
| 리텐션 78% | 성숙 코어가 마르고 있다는 신호 | 노턴은 여전히 85%. 78%는 아바스트(65%) 편입에 따른 가중평균이며 3년 연속 개선 중. 넷플릭스급 숫자. 라이프락은 90% | Bull 승. 단 "78%가 좋다"는 것과 "78%를 검증할 수 없다"는 것은 별개 — 공시 중단이 진짜 문제 |
| Defender 경쟁 | 무료가 유료를 대체 → 코어 소멸 | 이미 2016~17년에 일어난 일. 마이크로소프트는 오히려 VPN을 접고 후퇴 중이며 신원 복구·보상은 대체 불가. 성장은 이미 Trust-Based로 이동 | 무승부. 방향은 Bear가 맞고 속도·잔여폭은 Bull이 맞음. 이미 9.5배 PER에 반영 |
| MoneyLion 전략 | 백신 회사가 서브프라임 인접 핀테크를 왜? diworsification | $9.4억 EV로 첫해 $8.23억 매출. 가격만 놓고 보면 이번 사이클 최고 수준의 딜. Engine 마켓플레이스는 신용리스크 없는 중개 모델 | 재무=Bull 승 / 전략=미결. 크로스셀이 분기 1%p씩만 움직임 |
| 마진 희석 | 58.4% → 50.0%, Trust-Based는 5분기째 30% 고정 | 믹스 변화지 수익성 악화가 아님. 절대 이익은 증가 | Bear 승. 구조적·비가역적이며, 30% 고정은 규모의 경제 부재의 증거 |
| 레버리지 | 총차입 $82.8억 · 이자비용 연 $5.69억 · Fitch BB+ | 순레버리지 3.0배를 1년 조기 달성, Q1 FY27 2.95배. FCF $15.2억 | Bear 우위. 3배는 상한선이지 편안한 수준이 아니며, 소비자 대출업을 소유한 회사의 LBO급 레버리지 |
| 규제 | 뉴욕주 검찰(APR 234%) 미해결 · 주별 EWA 규제 · 자동갱신 규제 부활 | CFPB가 2025-12 EWA를 '신용 아님'으로 정리. MLA 소송은 $175만으로 종결 | Bear 우위. 연방 리스크는 줄었으나 주(州) 리스크와 자동갱신 규제는 살아 있음 |
| 밸류에이션 | 9.2배는 성숙·고부채에 걸맞은 값 (밸류 트랩) | 9.3% FCF수익률 · PEG 0.60 · 두 자릿수 EPS 성장 · 매도의견 0 | 미결 — 이 종목의 전부. 위 6개 판정의 합이 여기로 수렴 |
"$8.3억 부채를 진 채, 연 4% 성장·61% 마진의 마르는 우물과 연 24% 성장·30% 마진의 미국 전용 핀테크를 한 지붕에 얹어 놓고, 매년 1,000만 명을 새로 사 와야 제자리인 회사를 선행 PER 9.5배에 살 것인가." (1차 기준 총차입 원금 $82.75억, 2026-04-03)
이 문장의 각 항목에 대한 판단이 곧 투자 판단입니다. 확실한 것은 ①이 회사는 20년간 가치를 만들었고 그것을 계속 현금으로 밖에 내보냈다는 것, ②지금은 부채 때문에 그 현금이 주주가 아니라 대주에게 가는 국면의 끝자락(레버리지 3배 달성)이라는 것, 그래서 ③FY2027~28은 이 회사가 오랜만에 "번 돈을 주주에게 돌릴 수 있는" 구간이라는 것입니다. 논쟁은 그 시점에 코어가 얼마나 남아 있느냐입니다.
11.2 MoneyLion 인수 — Bull vs Bear
Bull
- 성장 재가속이 실제로 일어났다. 인수 전 연 3~4% → FY2027 가이던스 pro-forma +8~10%, 그리고 2026년 8월 상향($53.75~54.75억, EPS $2.87~2.97).
- 디레버리징 1년 조기 달성. FY26에 $36.2억 상환, 순레버리지 3.0배 → Q1 FY27 2.95배.
- 데이터 플라이휠 증거. 연결 금융계좌 7,500만 → 1억 1,000만(+47%).
- 크로스셀 지표 전진. 노턴 침투율 25→27%, 금융웰니스 이용 33→35%, 상위 티어 노턴360 예약 연 $5억 돌파.
- Engine 마켓플레이스 런레이트 $5억, 연 4.25억 조회, Equifax 제휴. 여기엔 신용리스크가 없습니다(중개 수수료).
- 규제 최대 리스크 해소. CFPB가 2025-12-23 자문의견으로 적격 급여선지급(EWA)은 Reg Z상 '신용'이 아니다라고 정리.
- 손상 0건. FY2026 무형자산 손상 $0.
- 밸류: 선행 PER 9.2배, FCF수익률 9.3%, PEG 0.60.
- 목표주가 최고 $46(B. Riley, 2025-07 매수 개시) — "소비자 SaaS + 핀테크 플랫폼으로의 근본적 궤도 변화".
Bear
- 전략 논리 자체에 대한 회의 — "백신 회사가 왜 서브프라임 인접 핀테크를 갖는가". 핀테크 애널리스트 Lex Sokolin은 "전략적이라기보다 기회주의적"이라 평가.
- 마진 희석은 영구적 — 연결 비GAAP 영업이익률 58.4% → 50.9% → 50.0%. Trust-Based 마진은 5개 분기 연속 30%에 고정, 규모의 경제 증거가 아직 없습니다.
- 코어는 안 고쳤다 — Cyber Safety +3~4%, Q1 FY27은 보고 기준으로 감소($869M → $846M). "성장률을 평균내려고 두 번째 사업을 산 것"이라는 diworsification 비판.
- 소비자 신용 노출 + 공시 부족 — 인수 당시 대손충당금이 매출의 15.8%. 현재 Gen 장부에 Credit Builder 채권 $1.32억. 대손율·연체율·빈티지 곡선은 공시되지 않습니다.
- 뉴욕주 검찰 소송 미해결 — $100을 2주간 $8.99에 빌려주는 구조가 실질 APR 234%라며 주 내 영업 중단·배상 청구. 2026년 8월 현재 해결 보도 없음.
- 주(州) 단위 EWA 규제는 여전히 파편적 — 네바다·미주리·캔자스·위스콘신·사우스캐롤라이나 등 별도 라이선스 체계. CFPB 자문의견의 안전지대는 좁아 직접판매형 Instacash는 벗어날 소지.
- CVR이 곧 시장의 채점표 — 딜이 리레이팅을 만들었다면 $37.50을 넘었어야 합니다. 안 넘었습니다.
- 주가는 발표 시점보다 아래 — 합병계약 기준가 $30.48(2024-12) → 현재 $27.64, 중간에 $18.14까지.
출처: CFPB EWA 자문의견 (연방관보) ↗ · Lex Sokolin — 딜 분석 ↗ · FY2027 가이던스는 Q1 FY27 보도자료 공시
12모니터링 — 무엇을, 언제, 어디서 확인하는가
앞으로 볼 숫자 (우선순위 순). Bull/Bear 논쟁의 승패는 Trust-Based pro-forma 성장률 한 줄이 어디로 가느냐에 달려 있습니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| Q2 FY27 실적 (2026년 11월 초 예상) | Trust-Based Solutions의 pro-forma 성장률 | 27 → 22 → 20 → 24%. Q2 FY27에도 24% 이상이면 Bull 논지, 20% 아래로 재차 감속하면 "10억 달러로 한 해의 착시를 샀다"는 Bear 논지가 맞습니다 | 8-K 실적 보도자료 · 10-Q 세그먼트 주석 |
| Q2 FY27 실적 | Cyber Safety 매출의 보고 기준 방향 | Q1 FY27은 $869M → $846M로 감소했고 회사는 전년 1주 추가 효과로 설명했습니다. Q2 FY27에도 보고 기준 감소면 5장 시나리오가 "기본"에서 "심각"으로 이동합니다 (전년 Q2 FY26 $814M) | 10-Q 세그먼트 주석 |
| 매 분기 | Trust-Based 세그먼트 마진 30%의 이탈 여부 | 5분기 고정(Q1 FY27 10-Q 기준 30.4%). 32~33%로 올라가면 규모의 경제 증명, 계속 30%면 저마진 사업을 산 것으로 확정 | 10-Q 세그먼트 주석 |
| 매 분기 · 자본배분 발표 | 순레버리지와 자본배분 | 3배 아래로 내려온 지금, 회사가 자사주로 가는지 또 다른 M&A로 가는지. 차입 원금 $82.30억(2026-07-03), 분기 자사주 $1.00억 | 10-Q 현금흐름표·Debt 주석 |
| 2027-04-17 | CVR(GENVR) 만료 | $37.50 미달 시 소멸. 소멸 자체는 Gen에 현금 유출 없음(오히려 이익)이지만, 시장이 리레이팅을 인정하지 않았다는 상징으로 남습니다 | NASDAQ GENVR 시세 · 8-K |
| 2027-09-30 | 6.75% Senior Notes 만기 | 원금 $9억 — FY2028 상환 일정 $10.81억의 대부분 | 10-Q Debt 주석 |
| 수시 | 규제 | FTC 자동갱신 규칙 재입법 진행, 뉴욕주 검찰 v. MoneyLion 결과 | FTC·연방관보, 뉴욕주 법원 |
| 매 분기 | 리텐션·직접고객·ARPU 공시 재개 여부 | 마지막 공시 Q4 FY2025: 78% / 4,040만 / $7.27 | 실적 보도자료 · 실적 콜 |
12.1 IR에 직접 물어야 할 질문 4개
- "리텐션·직접고객수·ARPU 공시를 2025년 8월에 왜 중단했습니까? 재개 계획이 있습니까?" — 실적 콜에서 아직 아무도 묻지 않았습니다. 가장 가성비 높은 질문입니다.
- "Q1 FY27의 GAAP 매출 +6%와 조정 매출 +11%의 차이를 세부적으로 설명해 주십시오." — 공개 자료 어디에도 이 브리지가 없습니다.
- "Instacash·Credit Builder의 대손율·연체율·빈티지 곡선을 공개할 계획이 있습니까?" — 인수 후 한 번도 공시되지 않았습니다. 소비자 대출 사업을 소유한 회사로서는 이례적으로 얇은 공시입니다.
- "Cyber Safety 세그먼트 내 순수 기기보안과 프라이버시·유틸리티의 매출 구성은?" — 5장 시나리오의 불확실성 대부분이 이 미공시에서 나옵니다.
질문 2에 대해: Q1 FY27 보도자료는 "Q1 FY27은 13주, Q1 FY26은 14주이며, 비GAAP 조정 성장률은 전년의 추가 1주를 제외하고 전년 기간에 MoneyLion 잔여기간(stub) 실적을 포함해 계산한다"고 적고, 조정 전년 매출 $12.08억을 제시합니다(1,336 ÷ 1,208 = +10.6%) 공시. 항목별 브리지는 여전히 없습니다.
13용어집
- 자동갱신 구독 (Negative option)
- 소비자가 해지하지 않으면 다음 기간 요금이 자동으로 청구되는 판매 방식. 첫해 할인가 뒤 정가로 갱신되는 구조가 흔합니다.
- 리텐션율 (Retention rate)
- 일정 시점의 고객 중 1년 뒤에도 남아 있는 비율. 고객 수 기준(로고)과 금액 기준(달러)이 다르므로 비교 시 정의를 맞춰야 합니다.
- ARPU
- 고객 1인당 평균 매출(Average Revenue Per User). 보통 월 단위로 표시합니다.
- 직접고객 / 총 유료고객
- 직접고객은 회사와 직접 구독 계약을 맺은 고객, 총 유료고객은 회사가 새로 도입한 더 넓은 지표로 기간 중 한 번이라도 매출이 발생한 사용자까지 포함합니다.
- 프리미엄 (Freemium)
- 기본 기능을 무료로 주고 고급 기능을 유료로 파는 모델. 무료 사용자 풀이 유료 전환의 재고 역할을 합니다.
- Cyber Safety Platform
- Gen의 보고 세그먼트. 보안·통합 스위트·프라이버시 제품(노턴360, 아바스트·AVG·아비라, VPN, CCleaner 등)을 포함합니다.
- Trust-Based Solutions
- Gen의 보고 세그먼트. 신원보호(라이프락)·평판·금융 웰니스(MoneyLion) 제품을 포함합니다.
- EWA (Earned Wage Access, 급여 선지급)
- 근로자가 이미 일한 만큼의 급여를 급여일 전에 당겨 받는 서비스. 수수료·팁 구조 때문에 대출로 볼지가 규제 쟁점입니다.
- CVR (Contingent Value Right)
- 인수 대가의 일부로 주는 조건부 권리. 정해진 조건(예: 주가 목표 도달)이 기한 안에 충족되면 추가 대가를 받습니다.
- Term Loan A / B
- 은행 신디케이트 대출의 종류. A는 주로 은행이 보유하며 분할상환이 크고, B는 기관투자자 대상이며 만기 일시상환 비중이 큽니다. 대개 변동금리입니다.
- 순레버리지 (Net leverage)
- 순차입금을 EBITDA(대개 조정치)로 나눈 배수. 몇 년 치 이익으로 빚을 갚을 수 있는지를 나타냅니다.
- 비GAAP (Non-GAAP)
- 회사가 주식보상비·무형상각·구조조정·소송비용 등을 제외해 계산한 조정 실적. 회사마다 정의가 다르고 GAAP과 함께 봐야 합니다.
- 북킹스 (Bookings)
- 기간 중 체결된 판매 계약 금액. 구독 회사에서는 매출로 인식되기 전 단계의 수요를 보여 줍니다.
- LTV (고객생애가치)
- 한 고객이 이탈할 때까지 회사에 가져다주는 총매출(또는 이익)의 추정치.
- 한계마진
- 매출이 한 단위 늘거나 줄 때 이익이 변하는 비율. 고정비 비중이 큰 사업일수록 평균 마진보다 높습니다.
- 배당락 due-bill
- 배당 규모가 주가 대비 매우 클 때 배당락일을 지급일 다음 영업일로 미루는 거래소 규칙. 그 사이 매도자는 배당 권리를 증서로 넘깁니다.
- ROSCA / Click-to-Cancel
- 미국의 온라인 구독 소비자보호 법률(ROSCA)과, 가입만큼 쉽게 해지할 수 있게 하려는 FTC의 자동갱신 규칙(Negative Option Rule) 개정을 가리킵니다.
- CMA
- 영국 경쟁시장청(Competition and Markets Authority). 합병 심사와 소비자 보호를 맡습니다.
- EV/EBIT
- 기업가치(시가총액 + 순부채)를 영업이익으로 나눈 배수. 부채 수준이 다른 회사를 비교할 때 PER보다 적합합니다.
- FCF (잉여현금흐름)
- 영업현금흐름에서 설비투자를 뺀 현금. 배당·자사주·부채 상환에 쓸 수 있는 돈입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 아바스트 단독 리텐션 ~65% — 애널리스트 질의에서 유도된 값이며 회사 공시가 아닙니다. 회사가 밝힌 것은 "노턴 85% / 블렌디드 75% / 20%p 격차"까지입니다.
- FY2026 GAAP 영업이익률 42.4% — 컬럼비아대 특허 충당금 환입 효과가 섞였을 가능성이 높으나 10-K에서 처리방식을 확인하지 못했습니다. 추세 판단은 비GAAP으로 하십시오. (1차 기준: 10-K 일반관리비 −$0.87억, Q4 FY2026 보도자료 조정표의 소송비용 −$3.36억(FY)·−$3.53억(Q4)으로 GAAP 영업이익에 환입이 포함된 것은 확인. 조정표에 소송명은 없음)
- Q1 FY27의 GAAP +6% vs 조정 +11% 매출 성장률 차이 — 공개 자료에 브리지가 없습니다. (1차 기준: 보도자료는 14주→13주 차이와 MoneyLion 잔여기간을 조정했다고만 적고 조정 전년 매출 $12.08억을 제시)
- Cyber Safety 내부 제품별 매출 구성(5.4절 2단계 표) — 전적으로 이 문서의 추정입니다. 아바스트도 상장 시절 Desktop/Mobile/Privacy 별 매출을 공개한 적이 없습니다(Consumer Direct $8.11억, Consumer Direct Desktop $6.997억까지만 공개).
- 5.4절 시나리오 표의 모든 수치 — 회사 공시가 아니라 이 문서의 계산입니다. 코어 비중 60% 가정을 40% 또는 75%로 바꾸면 매출·EPS·EV 영향은 비례해서 변합니다.
- 마이크로소프트 M365 소비자 구독자 수 — 마지막 공식 수치는 8,900만(2025년 6월)이며 이후 절대 수치 공시를 중단했습니다. 2026년 ~9,500만은 제3자 추정입니다.
- 이탈리아 AGCM의 Gen/아바스트 제재 — 원 결정문을 확인하지 못했습니다. 본문에서 제외했습니다.
- Norton Genie 단독 안드로이드 앱 — 플레이스토어 페이지가 404입니다(앱 통합 또는 패키지 변경 추정).
- 종가 $27.64(2026-08-18)·GENVR $2.98·선행 PER·컨센서스 — 거래소 원자료가 아니라 2차 데이터 제공사 값입니다.
- Q4 FY2026 영업현금흐름 — 보도자료 분기 표기 $4.52억과 "연간 − 9개월 누계" $4.79억이 $0.27억 다릅니다. 원인은 공시되지 않았습니다. TTM 계산은 감사받은 연간치(10-K) 기준입니다.
- 피어 배수 — PANW·CRWD의 TTM 성장률·마진·EV/EBIT는 1차 확인하지 않았습니다(5장 보강 필요 상자).
- 파트너 매출 성장률 — 본문 "+78%"는 2026-08-19 판 표기이며, Q4 FY2026 보도자료 비교치($4.72억) 기준 1차 계산은 +83%입니다.
흔히 도는 정보와 실제
| 흔히 도는 정보 | 실제 |
|---|---|
| Avast One에 Silver/Gold/Platinum 티어가 있다 | 없습니다. 현행 미국 라인은 Free / Premium Security / Ultimate + 앱 내 개별 애드온 |
| Norton 360에 "Advanced" 티어가 있다 | 없습니다. Standard / Deluxe / Premium + 라이프락 번들. "Advanced"는 라이프락 단독 라인 명칭 |
| MoneyLion CVR은 GEN 워런트 0.11주 | 주당 $23어치 GEN 보통주(고정 0.7546주), 조건은 30일 VWAP $37.50 |
| FTC가 2022년 MoneyLion을 제소해 $270만에 합의 | CFPB가 제소, 2025-11-21 $175만에 합의(= Gen 인수 후) |
| 베리타스를 $80억에 팔았다 | $80억은 2015년 최초 계약가, 2016년 $74억으로 하향(세후 약 $53억) |
| 시만텍의 행동주의 주주는 엘리엇 | 스타보드밸류(Starboard Value, 5.8%). 엘리엇은 피인수 대상인 라이프락 쪽 주주였습니다 |
| OPSWAT 기준 Defender 점유율 40~70% | OPSWAT은 마이크로소프트를 집계에서 명시적으로 제외합니다. 이 수치의 출처는 OPSWAT이 아닙니다 |
| FY2026 비GAAP EPS $2.70 / 매출 $5,004M | $2.56 / $5,000M |
- FY2026 비GAAP EPS는 $2.56입니다(회사 실적 릴리스·10-K). 본편 문서의 $2.70은 확인되지 않습니다.
- FY2027 가이던스는 상향 후 비GAAP EPS $2.87~2.97 / 매출 $53.75~54.75억입니다.
- FY2026 매출은 정확히 $5,000M(반올림 아님, 회사 표기)이며 $5,004M이 아닙니다. 주가는 2026-08-18 종가 $27.64(본편 문서는 8/10 $29.29).
1차 자료
SEC 공시 (CIK 849399) — FY2026 Form 10-K (2026-05-21) ↗ · Q1 FY2027 Form 10-Q (2026-08-07) ↗ · Q1 FY2027 실적 보도자료 8-K Ex.99.1 (2026-08-06) ↗ · Q4 FY2026 실적 보도자료 (2026-05-07) ↗ · Q3 FY2026 ↗ · Q2 FY2026 ↗ · Q1 FY2026 실적자료 — 지표 사라진 첫 분기 ↗ · Q4 FY2025 실적자료 — 마지막 리텐션·ARPU 공시 ↗ · Q4 FY2023 실적자료 ↗ · Q1 FY2026 10-Q ↗ · Q2 FY2026 10-Q ↗ · Q3 FY2026 10-Q ↗ · FY2025 10-K (리텐션 78% 최종 공시) ↗ · FY2024 10-K ↗ · FY2023 10-K (아바스트 편입 주석) ↗ · NortonLifeLock FY2020 10-K (리텐션 85%) ↗ · SEC XBRL companyfacts (분기·누계 값 대조) ↗
기업사·인수 — 시만텍 FY2006 10-K (베리타스 인수회계) ↗ · FY2009 10-K ($74억 손상) ↗ · 시만텍 FY2017 실적 (소비자 매출 정체) ↗ · MoneyLion 인수 발표 (CVR 조건) ↗ · MoneyLion FY2024 실적 (대손충당금 $8,610만) ↗
IR — Q1 FY2027 실적 릴리스 (2026-08-06) ↗ · Q3 FY2026 10-Q PDF (MoneyLion 인수 회계) ↗ · Secure Financial Wellness 인베스터 브리핑 (2025-09) ↗ · 베리타스 매각가 $74억으로 하향 ↗ · Gen 파트너 채널 소개 ↗
규제기관 — 영국 CMA 최종보고서 (2022-09-02) ↗ · FTC — 아바스트 브라우징 데이터 판매 제재 $1,650만 ↗ · CFPB EWA 자문의견 (연방관보) ↗
제품·가격
노턴 공식 갱신가격표 (2026년 3월 시행) ↗ · Norton 제품 라인업 ↗ · LifeLock 요금제 ↗ · Avast 스토어 ↗ · MoneyLion 요금 안내 ↗ · Microsoft Defender for individuals ↗ · Defender VPN 지원 종료 공지 (2025-02-28) ↗ · Defender 신용 모니터링 FAQ (Experian 단일 신용국) ↗
시세·시장 데이터
GEN 주가·밸류에이션 (stockanalysis) ↗ · 애널리스트 컨센서스 (MarketScreener) ↗ — 종가 $27.64(2026-08-18), GENVR $2.98, 선행 PER, 피어 시총은 이 경로의 2차 값
2차 자료
Q1 FY2027 실적 콜 전문 ↗ · Which? — 백신 갱신가 인상 조사 ↗ · 브로드컴, 기업보안 부문 $107억 인수 ↗ · $12 특별배당 공시 (배당락 due-bill 설명 포함) ↗ · 스타보드밸류 지분 취득 ↗ · 아바스트 합병 완료 ↗ · 뉴욕주 검찰 제소 (실질 APR 234% 주장) ↗ · CFPB MLA 합의 $175만 ↗ · Lex Sokolin — 딜 분석(회의론) ↗ · AV-TEST Windows 11 (2026-06) ↗ · AV-Comparatives 성능 테스트 (2026-04) ↗ · Security.org 미국 소비자 백신 조사 (무료 61% / 유료 36%) ↗
이미지: 로고·CCleaner 화면은 Wikimedia Commons, 앱 화면은 Google Play·Apple App Store의 회사 등록 스크린샷이며 저작권은 각 권리자에게 있습니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 연간 FY2022~FY2026+TTM, 분기 Q4 FY25~Q1 FY27(GAAP), 비GAAP 표 분리, 7장 차입 만기·금리 표 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·5·6·7·9장 — 세그먼트 표, 피어 표, 재무 표준표, 순부채·주주환원, 현재 배수) |
| 원본 | 2026-08-19 | 원 계열 A-aux(개별주식 보조 리서치 · 제품·사업모델 편) · 보강 전환 · 기준 FY2026 10-K(2026-05-21) + Q1 FY2027(2026-08-06) |
이 문서는 research_gen_digital.html을 보완하기 위해 작성한 제품·사업모델 이해용 보조 자료입니다. 투자 권유가 아니며, 모든 수치는 원 출처를 직접 확인하시기 바랍니다. 5.4절 시나리오와 Cyber Safety 내부 구성 추정은 회사 공시가 아닌 이 문서의 계산입니다. 작성 기준일 2026년 8월 19일 · FY2026 10-K + Q1 FY2027 실적 반영 · 주가 2026-08-18 종가 $27.64.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.