0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
ServiceNow는 대기업의 IT·HR·고객지원·보안 업무가 흘러가는 워크플로 플랫폼과 그 밑의 자산 대장(CMDB)을 구독으로 팝니다. FY2025 매출 $13,278M 공시 중 구독매출이 $12,883M(97.0% 계산)이고, 나머지 $395M이 구축·교육 등 프로페셔널 서비스입니다. 과금 단위가 모듈마다 달라(IT담당자 수·노드 수·전 직원 수·디바이스 수·AI assists 소비량) 같은 고객에게 모듈을 더 팔수록 고객당 매출이 커지는 구조이고, 2026-06-30 기준 ACV $5M+ 고객은 658곳 공시입니다.
Q2 FY2026(2026-06-30 분기) 매출은 $3,987M으로 +24.0% 계산, 구독매출은 +24.5%(고정환율 +23%) 공시 늘었습니다. 같은 분기 GAAP 영업이익은 $162M으로 전년 $358M 대비 −54.7% 계산, GAAP 구독 총이익률은 73.5%, Non-GAAP 구독 총이익률은 80.5%(전년 83%) 공시입니다. TTM(Q3 2025~Q2 2026) 영업현금흐름 $5,308M에서 CAPEX $728M을 뺀 FCF는 $4,580M(매출 대비 31.1%) 계산이고, 2026-06-30 현금·투자 $6,707M 대 차입 $7,517M으로 순부채 $810M 계산입니다.
2026-08-04 종가 $118.14 2차, 시총 $1,221.6억 계산은 TTM GAAP 순이익의 73.1배, TTM FCF의 26.7배(FCF 수익률 3.7%)입니다. 시장의 공포는 "AI 에이전트가 티켓을 다 처리하면 좌석을 왜 사냐"이고, 회사의 반박은 "AI ACV가 $10억을 넘겼고 갱신율은 98%"입니다. 이 두 서사 중 어느 쪽이 맞는지가 향후 2~3년 이 주식의 전부입니다.
한눈에 보는 핵심 지표
ServiceNow는 "IT 헬프데스크 소프트웨어"를 파는 회사가 아니라, 대기업의 내부 업무가 흘러가는 파이프와 그 파이프에 붙은 자산 대장(CMDB)을 파는 회사입니다. 제품이 잘 안 와닿는 이유는 명확합니다 — 이 회사 제품은 임직원 5,000명 이상 조직의 사내 시스템 안에서만 존재하고, 소비자에게 절대 노출되지 않으며, 한국 대기업 상당수는 삼성SDS·LG CNS·SK C&C가 만든 자체 ITSM을 쓰고 있어 한국에서는 체감 기회 자체가 거의 없습니다. 투자 논지의 핵심은 제품의 우수함이 아니라 "CMDB를 다 채워놓고 나면 옮길 수가 없다"는 구조이고, 그 증거가 10년 넘게 유지되는 갱신율 97~99%입니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 주당 수치·주가는 2025-12-17 효력의 5대1 주식분할 조정 기준입니다.
핵심 논지 5줄
- 파는 물건의 정체. IT 장애·요청·변경 티켓 처리(ITSM)로 들어가서, 같은 인스턴스 위에 HR·고객지원·보안·감사·프로젝트 관리를 얹습니다. 모든 레코드가
task라는 하나의 부모 테이블을 상속하기 때문에 부서 경계를 넘는 업무 하나가 한 흐름으로 처리됩니다. 이게 경쟁사가 흉내 못 내는 지점입니다. - 과금 단위가 계속 바뀌는 것이 성장의 비밀. ITSM은 IT담당자 수(fulfiller), ITOM은 서버·VM 개수(node), HRSD는 전 직원 수, CSM은 상담원 수, SecOps는 디바이스 수, AI는 소비량(assists) — 모듈을 하나 더 팔 때마다 과금의 분모 자체가 커집니다. 좌석 수가 안 늘어도 ACV가 늘어나는 구조입니다.
- 5년간 마진 개선의 정체는 총이익률이 아니라 판관비 레버리지입니다. FY2020→FY2025 매출 대비 S&M이 41.0% → 33.0%(−800bp)로 내려온 것이 사실상 전부이고, 구독 총이익률은 오히려 82.9% → 80.1%로 하락했습니다. 그리고 2026년 들어 AI 추론 비용 때문에 총이익률 하락이 가속(FY26 가이던스 81%, −250bp)되고 있습니다. "SaaS라서 원가가 안 든다"는 서사는 지금 깨지는 중입니다.
- 파괴적 경쟁사는 존재하고, 2026년 처음으로 숫자로 확인됐습니다. Atlassian은 FY26 3분기에 "주요 ITSM 벤더로부터의 역대 최대 경쟁 탈환 분기"를 공식 발표하며 이탈 고객명(Domino's Pizza Enterprises, 24 Hour Fitness 등)을 나열했고, Salesforce는 2026년 2월 "180개 조직이 레거시 지원 도구를 교체" 보도자료를 냈습니다. 다만 탈환 사례는 전부 중견·중견대기업이고 Fortune 100급 이탈은 공개 사례가 0건입니다. 가격 파괴는 아래에서 먹히고 위에서 안 먹힙니다.
- 주가는 2026년에 반토막 났습니다. 52주 최고 $194.73 → 최저 $81.24, 현재 $118.14(8/4 종가). 시장의 공포는 "AI 에이전트가 티켓을 다 처리하면 좌석을 왜 사냐"이고, 회사의 반박은 "AI ACV가 $10억을 넘겼고 갱신율은 98%"입니다. 이 두 서사 중 어느 쪽이 맞는지가 향후 2~3년 이 주식의 전부입니다.
① 좌석 압축(seat compression) — 매출의 근간이 여전히 "IT담당자 1인당 월 얼마"인데, 자사 AI가 요청의 80~85%를 사람 없이 처리한다고 스스로 홍보합니다. 고객 생산성 향상 = 벤더 매출 감소라는 정면 모순. UBS는 2026년 4월 "AI가 순풍이 아니라 구조적 역풍일 수 있다"며 하향했습니다.
② 총이익률 침식 — Q2 FY26 non-GAAP 구독 총이익률 80.5%로 전년 대비 −250bp. 회사가 밝힌 원인은 "하이퍼스케일러 활용 증가 및 고객 AI 도입 가속". 장기 목표도 "80% 이상"으로 낮춰 잡았습니다(2022년엔 86%였습니다).
③ 고객 집중 + 공공부문 할인 — 미국 연방 채널 파트너 1곳(Carahsoft)이 2026년 2분기 총매출의 13%를 차지하고 이 비중은 올라가는 중입니다(전년 11%). 그리고 2025년 9월 GSA와 맺은 OneGov 계약으로 주력 AI 번들에 정가 대비 70% 할인을 2028년 9월까지 공개 약정했습니다.
ServiceNow는 정가표를 공개하지 않습니다. 아래 4장의 가격 숫자 중 영국 정부 G-Cloud 조달 가격표와 GSA OneGov 할인율만이 1차 출처이고, 나머지는 라이선스 협상 컨설팅 회사들의 추정치입니다. 이들은 "ServiceNow가 비싸다"고 주장할 사업적 동기가 있는 곳이므로 추정 표시를 붙였습니다. 또한 이 회사는 달러 기준 순유지율(NRR)을 공시하지 않습니다. 시중에 도는 "NRR 120%"류 숫자는 전부 3자 추정이며, 회사가 말하는 98%는 계약 갱신율이지 금액 확장률이 아닙니다.
1무엇을 파는가 — 제품과 사업모델
직원이 사내 포털에 올린 요청 한 건이 승인·이행·자산 대장 갱신으로 이어지는 흐름 전체, 그리고 그 흐름이 참조하는 자산 대장(CMDB)이 제품입니다. 티켓 하나의 일생과 플랫폼의 네 가지 기술 구조물로 나눠 봅니다.
한국 대기업에 다니시는 분이라면 이런 화면을 본 적이 있으실 겁니다. 사내 포털에 들어가 "노트북 교체 신청"을 클릭하고, 사유를 적고, 팀장 결재가 올라가고, 며칠 뒤 자산팀에서 연락이 오고, 반납한 구형 노트북이 자산 대장에서 폐기 처리되는 그 흐름. ServiceNow는 그 흐름 전체를 파는 회사입니다. 한국에서는 이걸 삼성SDS·LG CNS·SK C&C가 SI로 만들어 주거나 자체 개발해 쓰는 경우가 많아서 "제품"이라는 감각이 없는데, 미국·유럽 대기업은 이것을 연간 수십억~수백억 원짜리 구독 소프트웨어로 삽니다.
1.1 왜 미국·유럽 대기업은 이걸 "사는" 게 당연한가
세 가지 구조적 이유가 있습니다.
- ITIL이라는 국제 표준이 있습니다. IT 서비스 관리의 모범사례 프레임워크(현행 ITIL 4)가 인시던트·요청·문제·변경·구성관리라는 프로세스 이름과 정의를 산업 표준으로 굳혀 놨고, ServiceNow는 ITIL을 그대로 코드로 굳혀서 판매합니다. 즉 고객 입장에서 "우리 회사 방식"을 새로 설계할 필요가 없습니다. 한국은 ITIL 자격이 SI 프로젝트 요건으로만 소비되고 제품 시장이 형성되지 않았습니다.
- 감사·규제가 증적을 요구합니다. SOX, GDPR, HIPAA, 금융감독 규정은 "누가 언제 무엇을 승인했고 그 변경이 어떤 시스템에 영향을 줬는가"를 요구합니다. 엑셀과 이메일로는 감사 대응이 불가능합니다.
- 인건비 차이. 미국 IT 인력 1인당 연 $120K~$180K 환경에서 "담당자 1명 아끼면 라이선스 값이 나온다"는 계산이 성립합니다. 한국의 인건비 구조에서는 이 계산이 훨씬 빡빡하고, 그래서 SI 자체 개발이 더 자주 선택됩니다.
한국 기업 환경으로 옮기면 ServiceNow는 "그룹웨어 전자결재 + 자산관리 시스템 + 헬프데스크 + 보안관제 티켓 + 감사 로그"를 하나의 DB 위에 통합해서 SaaS로 파는 회사입니다. 국내 유사물을 굳이 찾자면 삼성SDS의 사내 IT 서비스 포털, LG CNS의 ITSM 구축 사업이 하는 일과 겹칩니다. 결정적 차이는 국내는 SI(1회성 구축 매출), ServiceNow는 구독(반복 매출 + 매년 인상)이라는 점이고, 이 차이가 밸류에이션 배수 차이의 전부입니다.
1.2 ITSM의 실체 — 티켓 하나의 일생 (실제 화면)
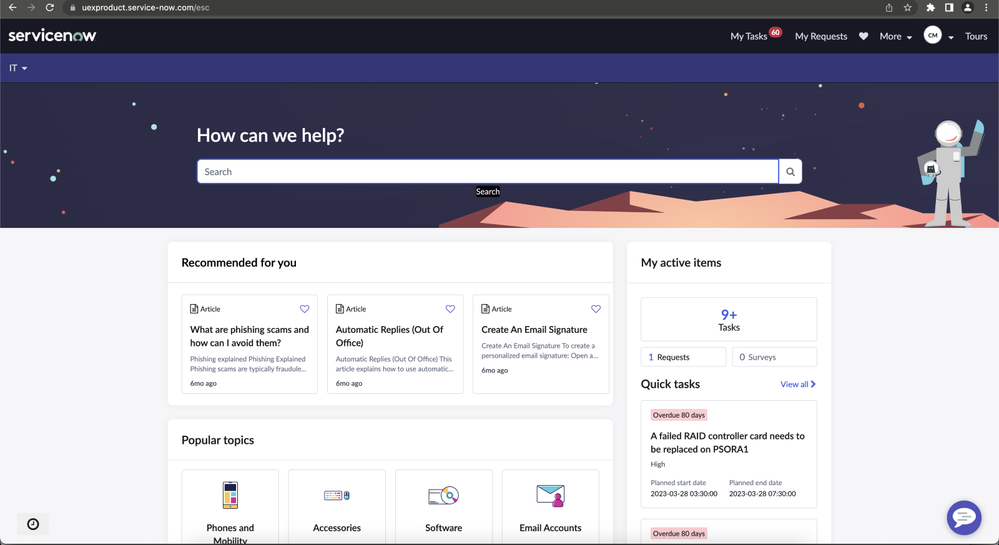
ITSM(IT Service Management)이라는 단어는 아무것도 설명해 주지 않습니다. 실제로 무슨 일이 일어나는지를 "직원 한 명이 노트북이 안 켜진다고 신고하는 순간부터 그 건이 닫힐 때까지"로 따라가 보겠습니다. 아래 화면들은 전부 ServiceNow 공식 커뮤니티에 올라온 실제 제품 캡처입니다.
① 직원이 보는 화면 — Employee Center (사내 포털)
② 챗봇이 먼저 받는다 — Virtual Agent
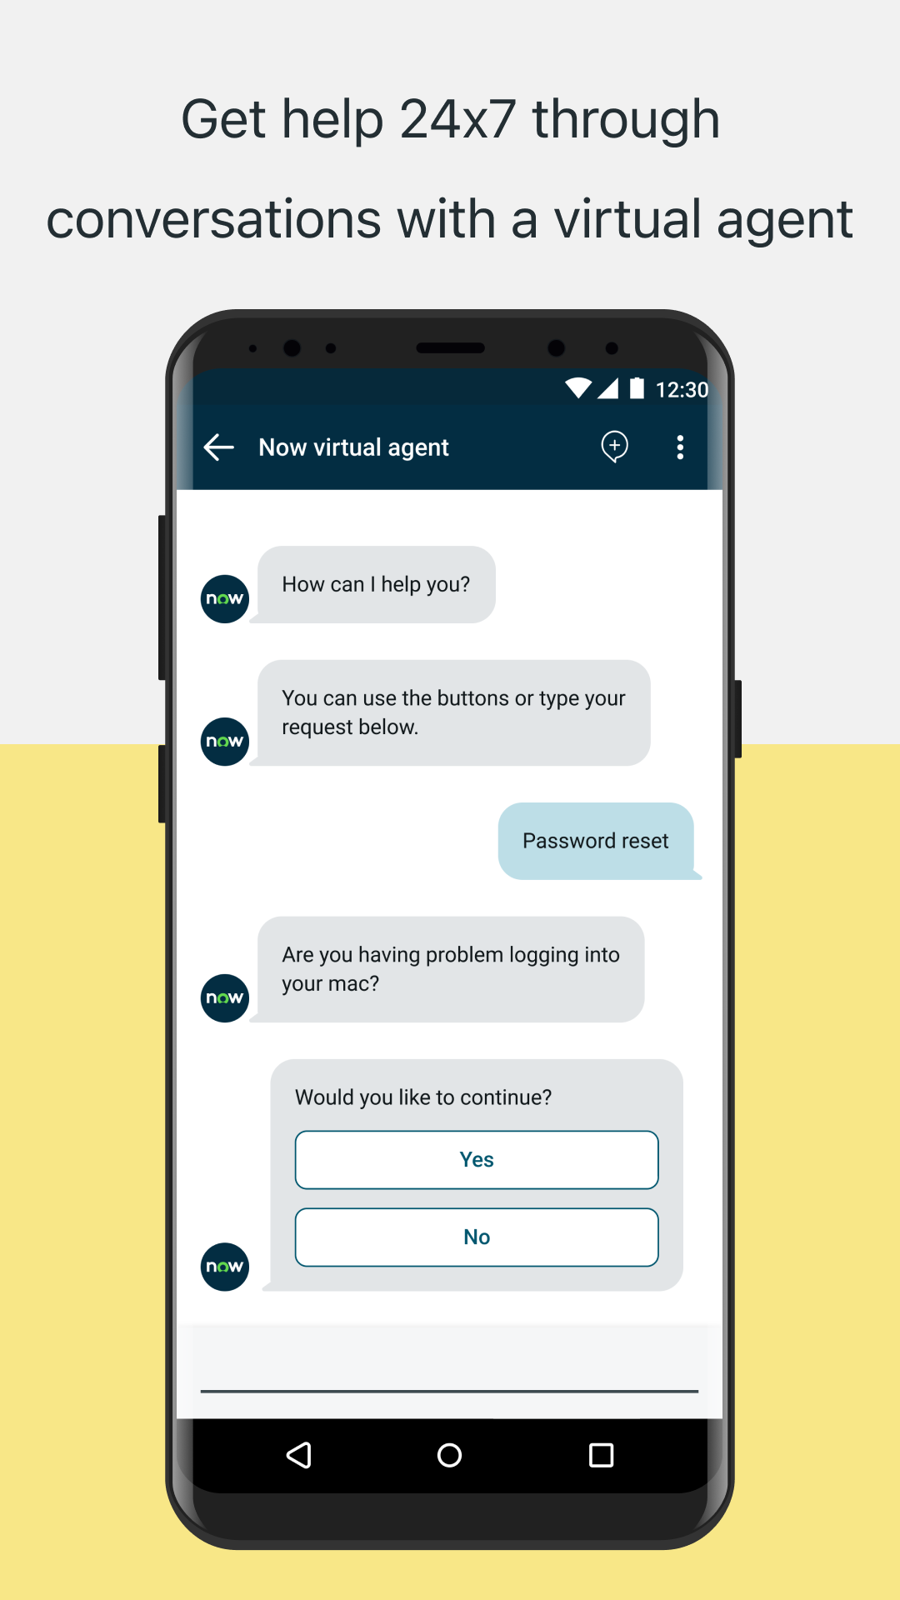
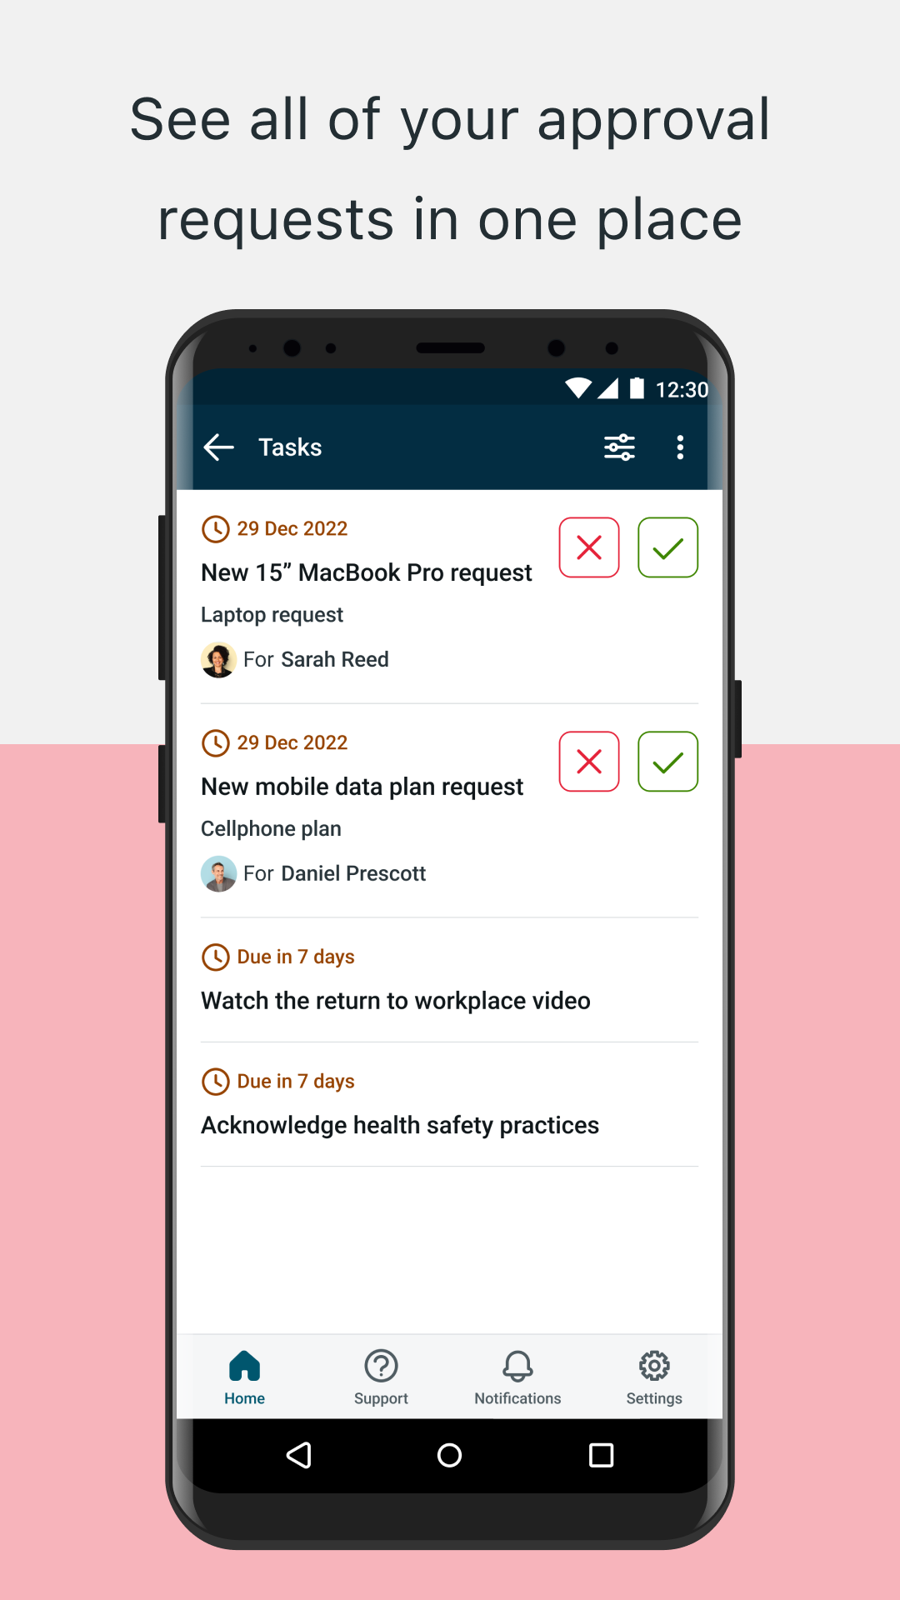
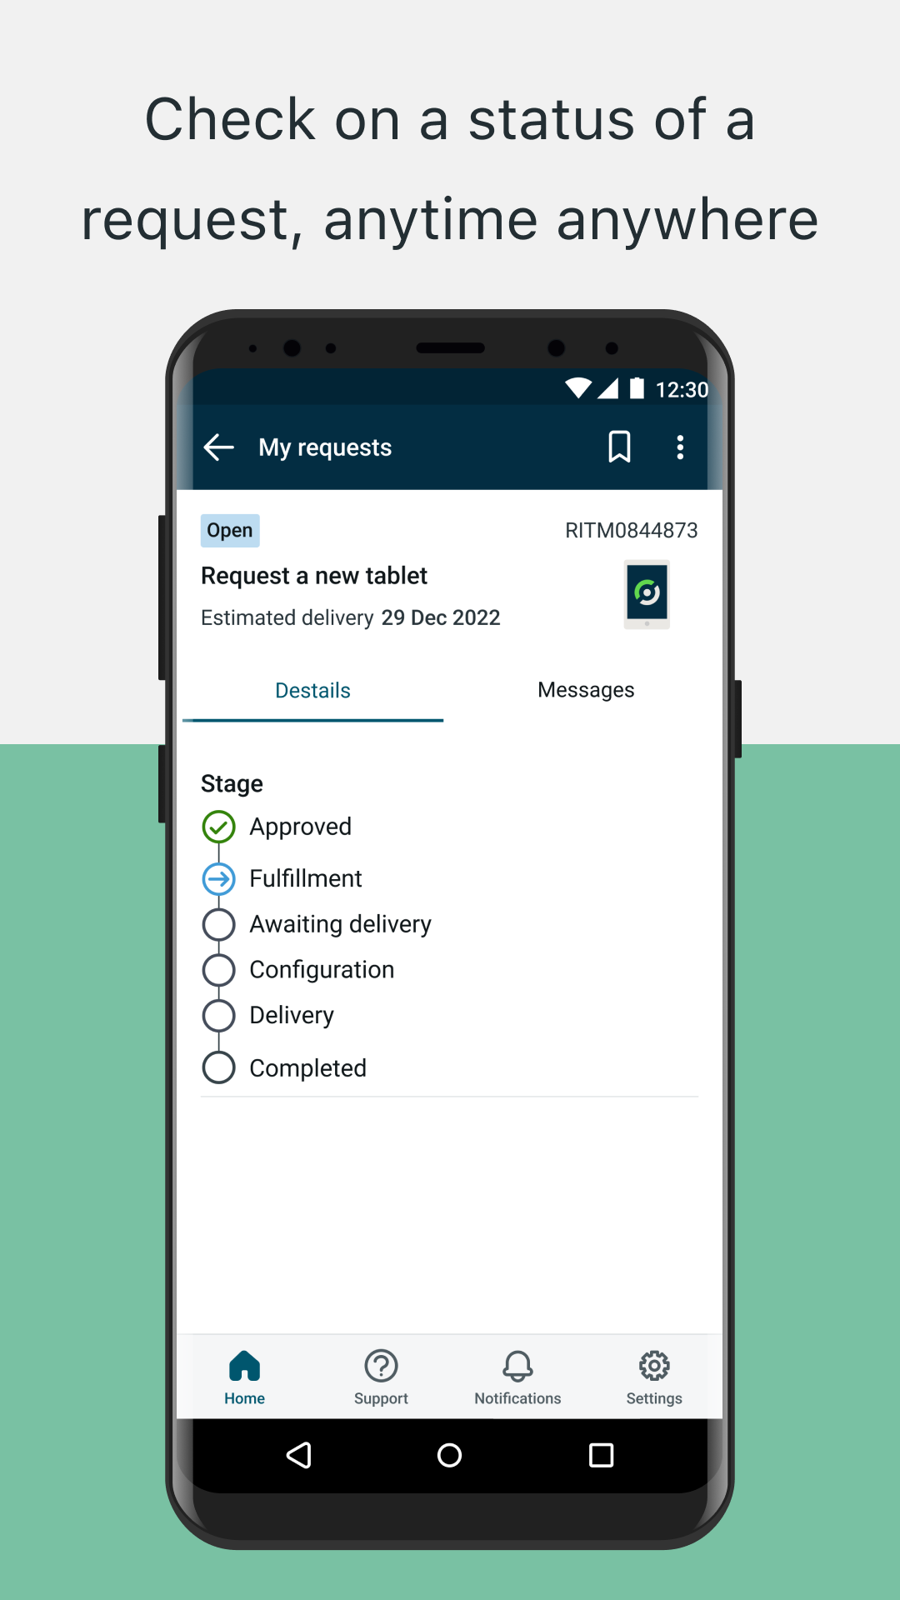
출처: ServiceNow 공식 Now Mobile 앱 스토어 등록 스크린샷.
③ IT담당자가 보는 화면 — 인시던트 레코드
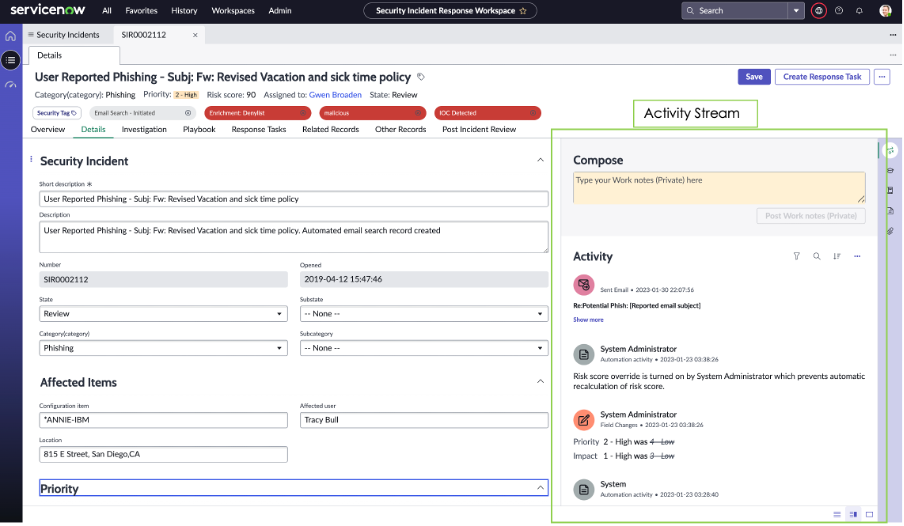
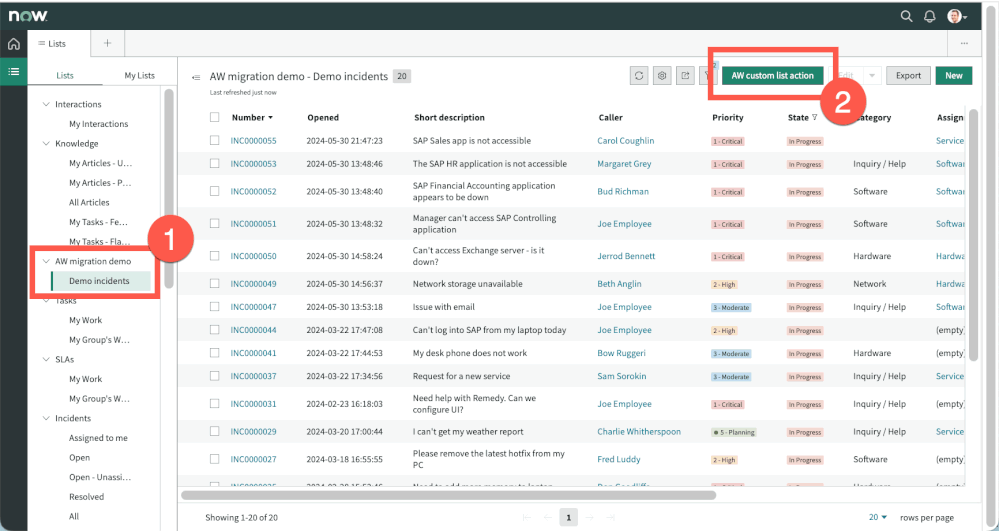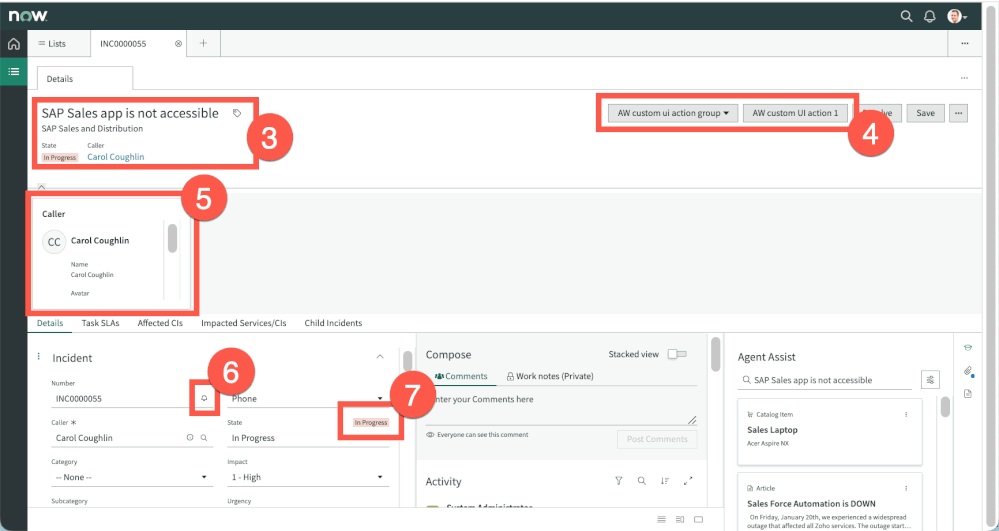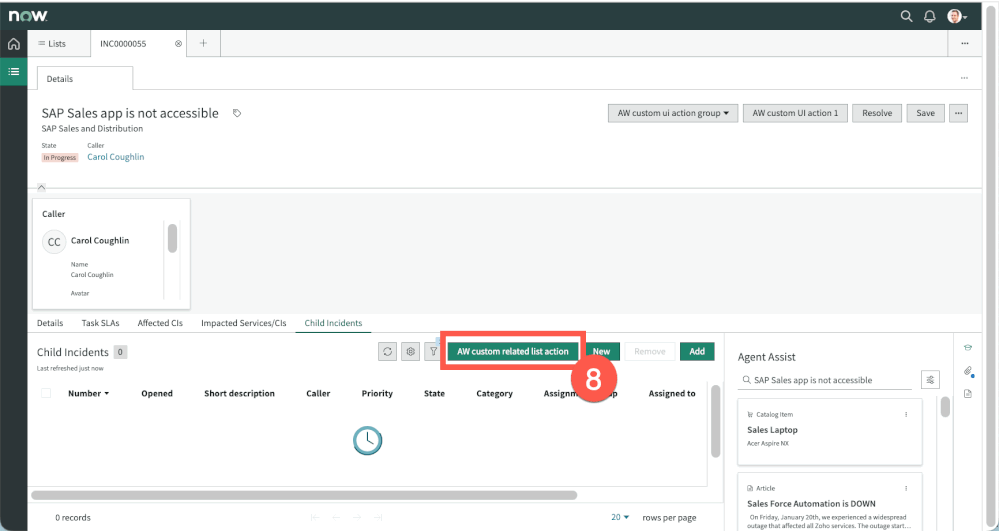
ITSM 5대 프로세스 — 왜 굳이 나누는가
초심자가 가장 헷갈리는 부분입니다. "다 그냥 티켓 아닌가?" — 아닙니다. 물리적으로 다른 테이블이고, 나누는 이유는 관리 지표가 오염되기 때문입니다.
| 프로세스 | 테이블 | 목적 | 구체 예시 |
|---|---|---|---|
| Incident (장애) | incident | 지금 안 되는 걸 최대한 빨리 복구. 원인 규명이 목적이 아님 | "이메일 서버가 다운됐다" → 우선순위 자동계산 → 담당 그룹 자동배정 → SLA 4시간 카운트다운 |
| Request (요청) | sc_requestsc_req_itemsc_task | 미리 정의된 저위험 표준 요청의 이행 | "노트북 신청" → 카탈로그 선택 → 팀장 승인 → 자산팀 태스크 + 계정팀 태스크 자동 생성 |
| Problem (문제) | problem | 반복 장애의 근본원인 규명 + Known Error DB 축적 | "이 서버가 매달 세 번씩 죽는다" → RCA 태스크 → 영구 조치 |
| Change (변경) | change_request | 운영 환경 변경의 승인·리스크·일정 통제 | Standard(사전승인) / Normal(CAB 승인) / Emergency(사후승인). collision detection으로 같은 자산에 겹치는 변경 자동 감지 |
| CMDB (구성관리) | cmdb_ci 및수백 개 하위클래스 | 위 넷 전부를 떠받치는 단일 자산·관계 대장 | 서버·DB·앱·네트워크·클라우드 자원(CI)과 "이 앱은 저 DB에 의존한다"는 관계 그래프 |
왜 이 구분이 돈이 되는가 — 한 단계 더클릭해서 펼치기
레거시 시스템(또는 메일함)에서는 위 다섯이 전부 "티켓 1건"입니다. 그러면 이런 일이 생깁니다.
- 지표가 죽습니다. "평균 처리시간 3.2일"이라는 숫자에 노트북 신청(정상적으로 3일 걸림)과 서버 장애(3일 걸리면 회사가 망함)가 섞여 있으면 그 숫자로는 아무 의사결정도 못 합니다.
- SLA를 못 겁니다. 요청과 장애는 애초에 다른 시계로 재야 하는데 같은 테이블이면 다른 시계를 못 답니다.
- 변경이 장애를 낳는 걸 못 막습니다. 대부분의 IT 장애는 누군가 뭔가를 바꿔서 납니다. Change와 Incident가 같은 CI(자산)를 참조하고 있어야만 "이 장애 직전에 저 변경이 있었다"가 자동으로 보입니다. 이게 CMDB가 있어야만 성립하는 기능이고, ServiceNow가 자기 해자라고 부르는 지점입니다.
ServiceNow 커뮤니티의 표현이 정확합니다 — "프로세스는 문서상으로는 완결돼 보일 수 있지만, (CMDB 없이는) 확신을 가지고 돌아가지 않는다." 출처 ↗
2026년 현재 — 여기에 AI가 얹혀 있습니다
Now Assist가 담당자 화면 우측에 붙어 ① 지금까지 경위 요약 ② 유사 과거 티켓 제시 ③ 해결 노트 초안 작성 ④ 해결 후 지식 문서 자동 생성을 합니다. 2026년 2월부터는 한 단계 더 나갔습니다 — "Level 1 Service Desk AI Specialist"라는, 1차 상담원 역할을 통째로 대체하는 AI 에이전트를 출시했고, 회사는 "자사 직원 IT 요청의 90% 이상을 이미 이걸로 처리 중"이라고 밝혔습니다. Q2 FY2026 컨퍼런스콜에서는 이 에이전트가 40개 이상 고객사에 배포되어 요청의 80~85%를 사람 개입 없이 종결하고 있으며 해결 시간이 며칠에서 약 20분으로 줄었다고 발표했습니다.
위 문단을 다시 읽어 보십시오. 회사가 자랑스럽게 발표한 내용이 곧 이 회사 매출 모델의 사망 선고처럼 들립니다. "요청의 85%를 사람 없이 처리한다"는 것은 곧 "IT담당자 좌석이 그만큼 덜 필요하다"는 뜻이고, ServiceNow 매출의 기반은 여전히 그 좌석 수입니다. 이것이 2026년 주가가 반토막 난 이유의 핵심이며, 회사의 대응이 4.8절의 요금제 개편(좌석 과금 → 소비량 과금 혼합)입니다. 회사는 투자자의 날에서 "신규 ACV의 절반이 이미 좌석 기반이 아닌 모델로 넘어갔다"고 밝혔습니다. 이 전환이 좌석 감소보다 빠른가가 이 주식의 승부처입니다.
1.3 플랫폼의 기술적 실체 — 결국 CMDB가 전부다
"엔터프라이즈 워크플로 플랫폼"이라는 말의 실체는 네 개의 기술 구조물입니다. 이 네 개를 이해하면 왜 경쟁사가 가격을 반으로 깎아도 고객이 안 옮기는지가 설명됩니다.
① 단일 인스턴스 · 단일 데이터 모델
ServiceNow는 멀티테넌트가 아니라 멀티인스턴스입니다. 고객사마다 전용 인스턴스를 받고, 그 위에 ITSM·HR·CSM·SecOps가 같은 테이블 계층으로 올라갑니다. 모든 레코드가 task 테이블을 상속하기 때문에, 승인·SLA·알림·에스컬레이션 로직이 부서를 가리지 않고 공통입니다.
실무에서 이게 무슨 의미인가: 신입사원 온보딩 HR 케이스 1건이 → IT 계정 생성 요청 + 노트북 지급 요청 + 시설팀 자리 배정 태스크 + 법무 NDA 태스크를 하나의 워크플로로 낳고, 네 부서의 진행 상황이 한 화면에서 보입니다. Jira Service Management로 IT를, Workday로 HR을, Salesforce로 고객지원을 쓰는 회사는 이걸 못 합니다 — 세 시스템 사이에 연동을 짜야 하고 그 연동이 곧 유지보수 부채가 됩니다. 이것이 ServiceNow가 파는 "단일 플랫폼" 논리의 전부입니다.
② CMDB와 CSDM — 스위칭 코스트의 본체
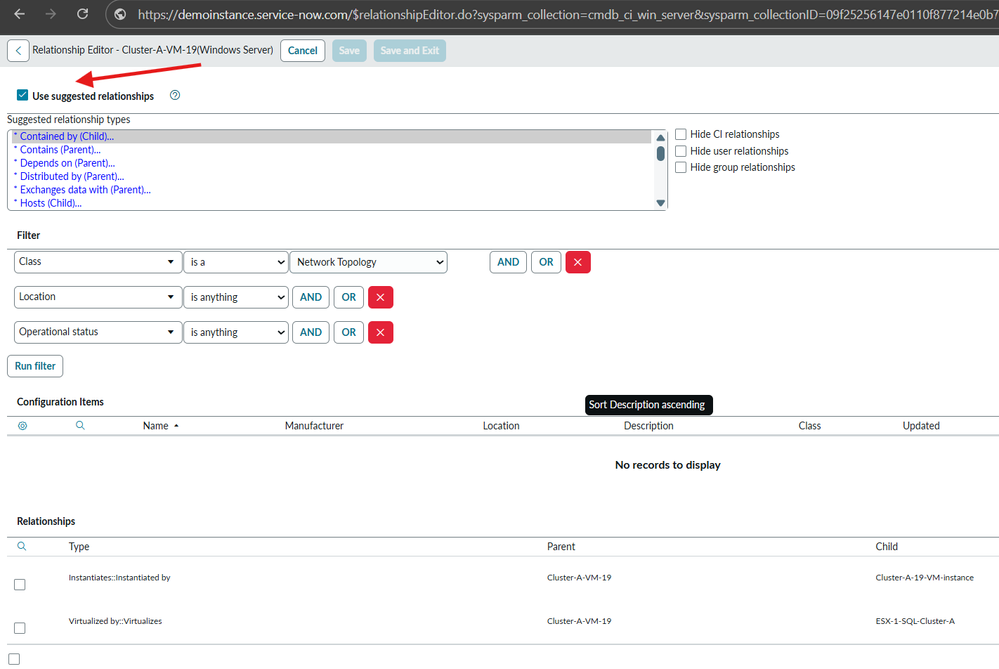
CSDM(Common Service Data Model)은 이 CMDB를 어떻게 채울 것인가에 대한 ServiceNow의 표준 프레임워크이고, 성숙도가 Foundation → Crawl → Walk → Run → Fly 5단계로 정의돼 있습니다. 현장에서 대형 프로젝트가 가장 오래 걸리고 가장 자주 실패하는 파트가 바로 여기입니다. 투자자 관점에서 이 문장을 뒤집어 읽으십시오 — 도입이 어렵다는 것은 곧 이탈이 불가능하다는 뜻입니다.
③ Discovery와 MID Server — CMDB를 자동으로 채우는 장치
CMDB를 사람이 손으로 채울 수는 없습니다. MID Server라는 자바 프로그램을 고객사 방화벽 안쪽에 설치하면, 이것이 SSH·SNMP·WMI·API로 사내 인프라를 스캔해서 결과를 클라우드 인스턴스로 올려보냅니다. 구조가 아웃바운드 전용(외부에서 이걸 통해 내부로 못 들어옴)이라 보안팀 설득이 쉽고, 이 점이 온프렘 자산이 많은 금융·제조·공공 고객을 확보한 실무적 이유입니다.
탐지 파이프라인: Probe(탐지 스크립트) → Classifier(자산 유형 판정) → Sensor(상세 구성 수집) → IRE(식별·조정 엔진, 중복 제거) → CMDB 적재.
④ Flow Designer와 App Engine — 코딩 없이 업무를 만드는 도구
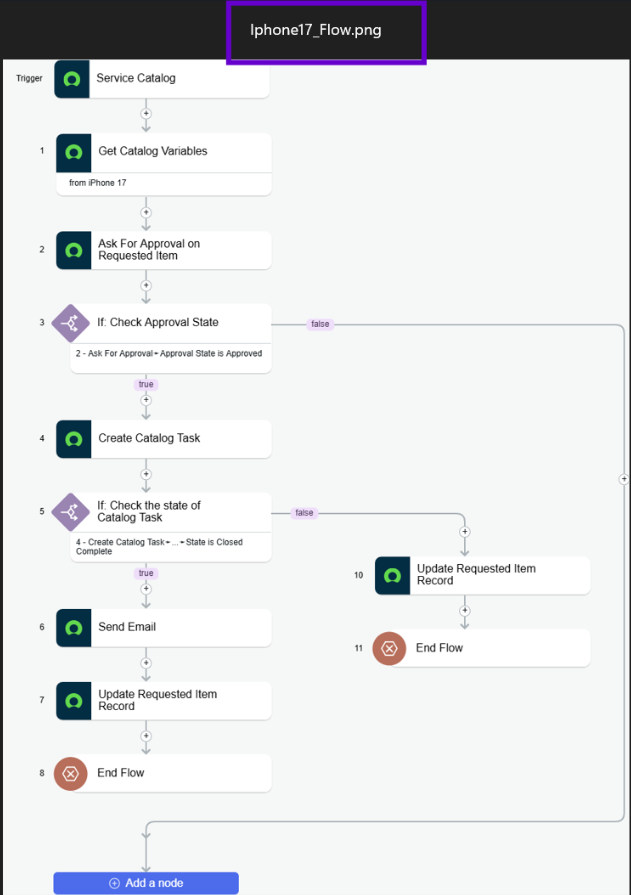
여기에 IntegrationHub가 붙어 Salesforce·Teams·AWS·Jira·Workday·SAP·Oracle 같은 외부 시스템과 사전 제작된 커넥터(Spoke)로 연결됩니다. 다만 IntegrationHub는 연간 트랜잭션 수로 별도 과금됩니다(100만 / 150만 / 300만 / 600만 건 4단계). 즉 통합을 많이 할수록 비용이 늘어나는 구조이고, 이게 고객이 "가격이 예측 불가능하다"고 불평하는 지점 중 하나입니다.
릴리스 케이던스 — 매년 두 번, 알파벳 순서로
| 릴리스 | 시기 | 주요 내용 |
|---|---|---|
| Washington DC | 2024 Q1 | Now Assist 본격 확산 |
| Xanadu | 2024 Q3 | — |
| Yokohama | 2025 Q1 | AI Agents 초기 |
| Zurich | 2025-09-10 | Build Agent(자연어로 앱 생성), AI Control Tower, ServiceNow Vault, Machine Identity Console, Agentic Playbooks, Process/Task Mining 통합, AIOps에 Gemini·Azure OpenAI·Anthropic LLM 지원 |
| Australia | 2026-05 GA | 레거시 Performance Analytics 지원 종료 → Platform Analytics 이전 필수, App Engine·CSM 일부 SKU 단종2차출처, 데이터 주권 대응(호주 인컨트리 저장) |
| Brazil | 2026 Q3~Q4 예정 | — |
고객은 최소 1년에 한 번 업그레이드해야 지원을 유지합니다. 커스터마이징을 많이 해 놓은 고객일수록 업그레이드가 대공사가 되고, ServiceNow가 "back-to-box"(커스터마이징을 걷어내고 기본 제품으로 돌아가기) 캠페인을 직접 벌일 정도로 이는 실재하는 고객 고통입니다. 업그레이드를 못 하면 → 최신 AI 기능을 못 씀 → 라이선스는 내는데 못 쓴다는 불만으로 이어집니다.
2매출 구성 — 제품·지역·고객
매출의 97%가 구독이고, 구독 안에서는 "어떤 부서의 예산에서 나가는가"로 다섯 덩어리가 갈립니다. 숫자 표(유형·지역·핵심 지표)를 먼저 두고 제품 지도를 잇습니다.
| 매출 유형 | FY2023 | FY2024 | FY2025 | 비중 (FY2025) | 매출총이익률 (FY2025) |
|---|---|---|---|---|---|
| 구독 공시 | 8,680 | 10,646 | 12,883 | 97.0% | 80.1% |
| 프로페셔널 서비스·기타 | 291 | 338 | 395 | 3.0% | −4.8% |
| 합계 | 8,971 | 10,984 | 13,278 | 100% | 77.5% |
2.1 지역별 매출 — 감사받은 숫자
| 지역 | 2023 | 2024 | 2025 | 2025 비중 | 2025 성장 |
|---|---|---|---|---|---|
| 북미 | 5,702 | 6,909 | 8,348 | 62.9% | +20.8% |
| EMEA | 2,298 | 2,834 | 3,402 | 25.6% | +20.0% |
| 아시아태평양 및 기타 | 971 | 1,241 | 1,528 | 11.5% | +23.1% |
| 합계 | 8,971 | 10,984 | 13,278 | 100% | +20.9% |
| 지표 | 2025-09-30 | 2025-12-31 | 2026-03-31 | 2026-06-30 |
|---|---|---|---|---|
| 구독매출 (분기, $M) 공시 | 3,299 | 3,466 | 3,671 | 3,877 |
| cRPO (12개월 내 인식될 잔여수행의무) | $11.35B (+21%) | $12.85B (+25%) | $12.64B (+22.5%) | $13.20B (+21%) |
| RPO (총 잔여수행의무) | $24.3B (+24%) | $28.2B (+26.5%) | $27.7B (+25%) | $29.0B (+21%) |
| ACV $5M+ 고객 수 | 553 (+18%) | 603 (+20%) | 630 (+22%) | 658 (+23%) |
| Non-GAAP 구독 총이익률 | 83% | 82.5% | 81.5% | 80.5% |
| 갱신율 2차 | — | — | — | 98% |
2026-08-05 판 머리 지표: FY2025 총매출 $132.8억(+21% YoY) · Q2 FY2026 구독매출 $38.8억(+24.5% YoY, cc +23%) · 갱신율 98%(Q2 FY2026 · 10년째 97~99%) · Non-GAAP 영업마진 31%(FY2020 25% → FY2025 31%).
2.2 제품 포트폴리오 전체 지도 (실제 화면 포함)
ServiceNow는 지금 50개가 훌쩍 넘는 SKU를 팝니다. 전부 외울 필요는 없고, "어떤 부서의 예산에서 나가는가"로 묶으면 다섯 덩어리입니다. 그리고 이 다섯 덩어리는 각각 과금 단위가 다릅니다 — 이게 이 회사 성장 산식의 핵심입니다.
| 덩어리 | 주요 제품 | 예산 출처 | 과금 단위 | 경쟁 상대 |
|---|---|---|---|---|
| IT 원조·최대 |
ITSM(서비스관리), ITOM(운영·Discovery·AIOps), ITAM/SAM/HAM(자산·라이선스), SPM(프로젝트 포트폴리오), DEX | CIO | ITSM: 담당자 수 ITOM: 노드 수 SAM: 구독단위 |
Atlassian JSM, BMC Helix, Ivanti, Freshservice / Datadog, Dynatrace |
| 보안·리스크 2025년 $10억 돌파 |
SecOps(보안사고 대응·취약점 대응·위협인텔), IRM/GRC(정책·감사·3자리스크), Armis Centrix(IT/OT/IoT 자산 노출), Veza(아이덴티티 리스크) | CISO | SIR: 사용자 수 VR: 디바이스 수 |
Palo Alto XSOAR, Splunk SOAR, CrowdStrike, SailPoint, Claroty |
| 직원 경험 | HRSD(HR 서비스), EmployeeWorks(2026-02, Moveworks 기반), Employee Center, Workplace Service Delivery(좌석·회의실), Legal/Procurement/AP Operations | CHRO / COO | 전 직원 수 | Workday, SAP SuccessFactors, Atlassian, Microsoft |
| 고객 경험 / CRM ACV 약 $20억, 최고 성장 |
CSM(고객서비스), Field Service, Sales & Order Management, CPQ(Logik.ai), 산업 버티컬(통신 TSM/TSOM, 금융, 헬스케어, 공공) | CRO / CCO | 상담원 수 | Salesforce, Zendesk, MS Dynamics 365 |
| 플랫폼 / AI | App Engine(로우코드), Flow Designer, AI Agents · AI Agent Studio · AI Agent Orchestrator, AI Control Tower, ServiceNow Otto, Workflow Data Fabric, RaptorDB, Process Mining | CIO / CDO | 개발자 수 + assists 소비량 |
MS Power Platform, Pega, Appian, Glean, Sierra |
표의 "과금 단위" 열만 세로로 읽어 보십시오. ITSM은 IT담당자 500명, ITOM은 서버 5만 대, HRSD는 전 직원 3만 명, SecOps는 디바이스 20만 대, CSM은 상담원 2,000명, AI는 소비한 액션 수. 같은 고객사에 모듈을 하나 더 팔 때마다 과금의 분모 자체가 통째로 바뀝니다. 그래서 IT담당자 수가 전혀 늘지 않아도 고객당 매출이 계속 커집니다. 회사가 공개한 숫자가 이걸 증명합니다 — 2025년 신규 ACV의 91%가 제품 5개 이상이 포함된 딜에서 나왔고, 2026년 1분기 상위 20개 딜 중 17건이 제품 7개 이상이었습니다.
2.3 Now Assist / AI Agent Studio — 2026년의 주인공
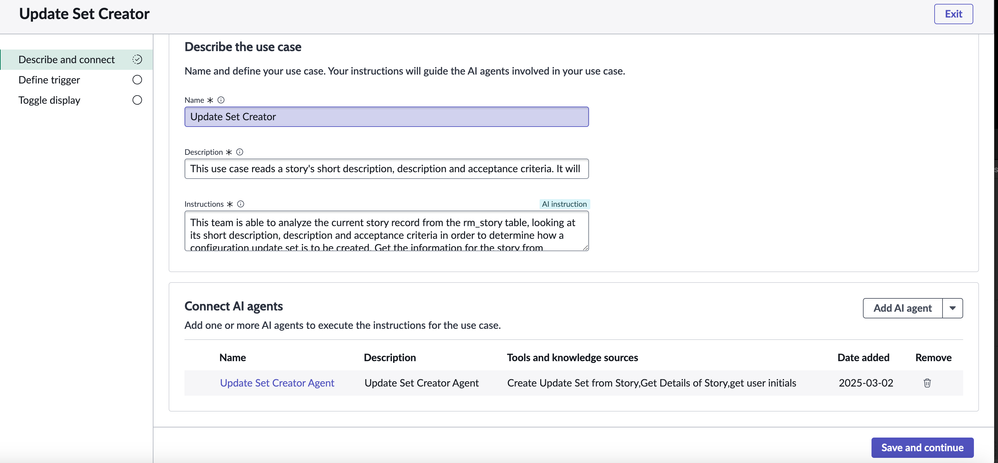
화면 캡처를 구하지 못해 글로 설명합니다(공식 데모 영상: ServiceNow AI Control Tower ↗). 회사 안에서 돌아가는 모든 AI — 자사 것뿐 아니라 타사 AI까지 — 를 자산으로 등록하고, 실시간 관측·자동 통제·아이덴티티 거버넌스·AI 비용 대시보드까지 제공하는 제품입니다. 30개 이상 외부 시스템과 연동해 AI 자산을 발견합니다. 회사가 스스로 "AI들의 AI"라고 부릅니다.
투자자가 주목해야 할 지점: 2026년 투자자의 날에서 AI Control Tower가 신규 진입(land) 제품으로 바뀌고 있다고 밝혔습니다. 20년간 "IT 서비스 데스크"로 문을 두드리던 회사가, 이제 "당신 회사의 AI가 통제 불능인데 우리가 관리해 드립니다"로 문을 두드립니다. 이것이 성공하면 ITSM 시장 규모와 무관한 새 TAM이 열리고, 실패하면 AI 서사에 붙였던 프리미엄이 사라집니다.
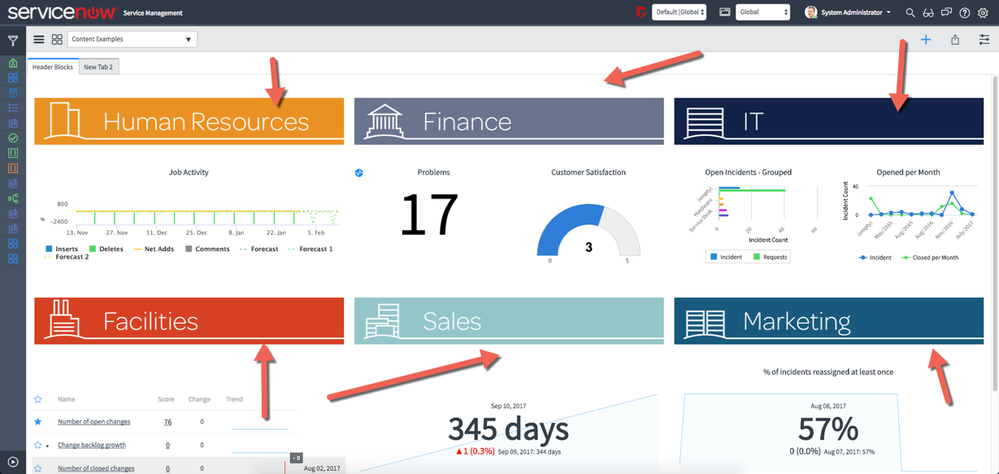
2.4 보안(SecOps)과 HR(HRSD) — 같은 껍데기, 다른 예산
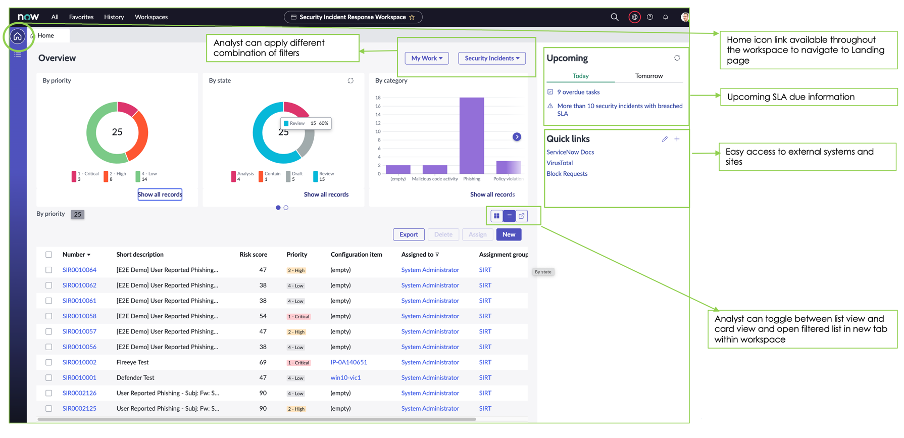
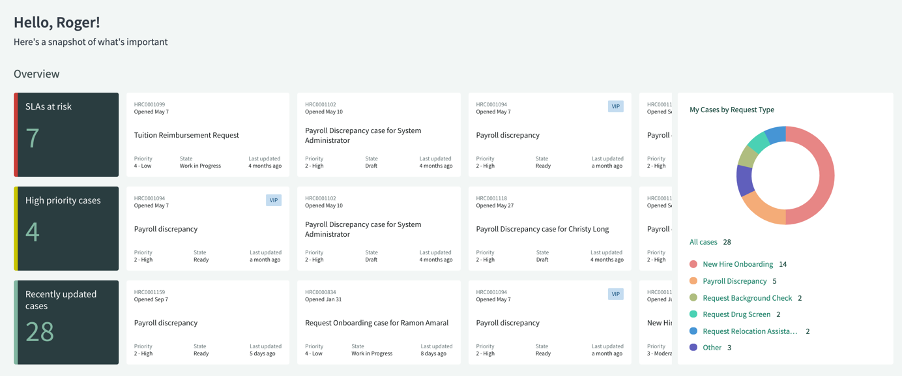
incident에서 hr_case로 바뀐 것입니다. HRSD의 과금 단위는 HR 담당자 수가 아니라 전 직원 수라서(영국 조달가 기준 직원 1인당 £8~£12.8), 한 번 팔리면 계약 규모가 IT담당자 기반 모듈보다 훨씬 커집니다. 원본 ↗3산업 지도 — 밸류체인의 어느 칸에 서 있는가
같은 "클라우드 기업용 소프트웨어" 상자 안에서 Salesforce는 회사 밖의 고객 기록을, ServiceNow는 회사 안의 업무 경로를 원장으로 쥡니다. 2026년에는 두 회사가 서로의 본진에 들어갔습니다.
3.1 Salesforce와 무엇이 다른가 — 그리고 2026년의 정면충돌
이 질문이 가장 자주 나오는 이유는 둘 다 "클라우드 기업용 소프트웨어"라는 같은 상자에 들어 있기 때문입니다. 그런데 2019년까지는 거의 안 겹쳤고, 2026년 현재는 서로의 심장을 겨누고 있습니다. 이 변화를 이해하는 게 핵심입니다.
3.2 원래의 차이 — 한 줄로
Salesforce는 "회사 밖의 사람(고객)"에 대한 기록을 관리하고, ServiceNow는 "회사 안의 일(업무)"이 흘러가는 경로를 관리합니다. Salesforce의 원장(原帳)은 고객·거래 데이터이고, ServiceNow의 원장은 자산·업무 데이터(CMDB + task)입니다. Salesforce는 매출을 만드는 부서(영업·마케팅)에 팔리고, ServiceNow는 비용을 쓰는 부서(IT·HR·보안·감사)에 팔립니다.
| Salesforce | ServiceNow | |
|---|---|---|
| 원장(System of Record) | 고객·계정·거래(Account, Opportunity) | 자산·구성·업무(CMDB, task) |
| 주 구매자 | CRO(영업총괄) · CMO | CIO · CISO · CHRO |
| 예산 성격 | 매출 창출(revenue-generating) | 운영 효율·리스크(cost/risk) |
| 고객 수 vs 규모 | Service Cloud만 6만 개사. 중소기업까지 폭넓음 | 전체 약 8,700개사. 대기업 집중, 고객당 단가가 훨씬 큼 |
| 아키텍처 | 멀티테넌트. 인수 제품(MuleSoft·Tableau·Slack)이 별도 스택으로 존재 | 멀티인스턴스. 모든 제품이 하나의 데이터 모델을 공유 |
| 핵심 해자 | 영업 데이터의 관성 + AppExchange 생태계 | CMDB의 중력 + 구축비 매몰비용 |
| 불황 시 성격 | 영업 인원 감축 → 좌석 직접 감소 | IT 운영은 못 끄지만, 신규 프로젝트가 밀림 |
3.3 2026년 — 서로의 본진에 진입했습니다
2026년 2월 26일 보도자료 제목이 전부입니다: "Salesforce, ITSM의 현상 유지를 겨냥하다 — 180개 조직이 레거시 지원 도구를 Agentforce IT Service로 교체". GA 4개월 만의 수치라고 주장합니다.
- 기명 고객은 단 3곳(CoolSys — ServiceNow 구축을 대체했다고 명시, Sunrun, Cornerstone). 180개 중 3개만 이름을 밝혔다는 점에서 이 숫자는 감사받지 않은 벤더 주장입니다.
- 공격 문구: "포털-티켓의 시대는 끝났다", "레거시 ITSM은 복잡한 가격과 경직된 사일로로 진보를 막는다"
- 가격: AI Agent for Employees $15/사용자/월, IT Service Desk Enterprise $75, Unlimited $150. CMDB Enterprise는 CI 100개당 월 $1,000
- 가장 위협적인 부분: "Agentforce(플렉스 크레딧)는 IT·HR Service 제품에 포함되며 미터링하지 않는다(unmetered)" — ServiceNow가 assists 소비량 과금으로 옮겨간 바로 그 지점을 정면으로 무료화했습니다.
맥더못 CEO는 CRM이 "ServiceNow에서 가장 빠르게 성장하는 사업"이라고 말합니다.
- CRM 사업 ACV 약 $20억 도달, Q2 FY26에 평균 딜 규모가 전년 대비 2배
- Sales CRM 신규 ACV 전년 대비 5배, 딜 수 +80% (Q1 FY26)
- 2025년 4월 Logik.ai(CPQ) 인수로 견적·구성 기능 확보 — Salesforce CPQ의 정면 대체재
- 논리: "팔고(sell), 이행하고(fulfill), 서비스하는(service) 것을 하나의 플랫폼·하나의 데이터 모델에서" — 주문이 들어오면 그 이행 워크플로가 같은 시스템에서 돈다는 주장
- 2026년 5월 발표 수치: 월 1억 건 이상의 고객 케이스, 1,600만 건 주문, 700만 건 견적 처리
비대칭이 존재합니다. ServiceNow가 CRM에서 뺏어야 할 것은 영업 데이터인데, 이건 옮기기가 상대적으로 쉽습니다(연락처와 파이프라인은 결국 표입니다). 반대로 Salesforce가 ITSM에서 뺏어야 할 것은 CMDB와 그 위의 프로세스인데, 이건 4.11절에서 본 대로 구축비를 처음부터 다시 내야 합니다. 구조적으로는 ServiceNow의 침공이 더 쉽고 Salesforce의 침공이 더 어렵습니다.
다만 반대 논거도 분명합니다 — Salesforce는 Service Cloud 고객 6만 개사라는 압도적 설치 기반 위에서 "이미 쓰고 계신 것에 IT 서비스 데스크를 얹으세요"라고 말할 수 있고, 이건 신규 영업이 아니라 업셀입니다. 그리고 그 표적은 ServiceNow가 상대적으로 약한 중견기업입니다.
4누가 사는가 — 고객과 판매 구조
임직원 5,000명 이상 대기업과 미국 연방정부가 핵심 고객이고, 판매는 직접 영업과 구축 파트너가 함께 합니다. 정가표를 공개하지 않는 회사의 실제 가격은 영국 정부 조달 가격표와 GSA OneGov 계약으로 확인합니다.
4.1 고객은 정확히 누구인가
4.2 고객의 3가지 얼굴
- 초대형 글로벌 기업(핵심). 임직원 수만~수십만 명. Fortune 500의 85%가 쓴다는 것이 회사 주장입니다마케팅 수치, 10-K 미기재. 기명 고객: FedEx(월 500만 워크플로), Coca-Cola/Coca-Cola HBC, Visa, AT&T, Vodafone, Nvidia, Delta, Lloyds Banking Group, Siemens, Adobe, Stellantis, BT Group, CVS Health(30만 명 배포), Booking.com, PayPal, Honeywell.
- 미국 연방·주정부(가장 중요하고 가장 위험한 부분). FedRAMP High, DoD IL4/IL5 인증 보유. 2025년 2월 Government Transformation Suite 출시, 2025년 9월 GSA OneGov 계약. Q3 2025 미 연방 사업 성장률 30%+.
- IT 서비스 기업 자신(TPSM/TSM). Lenovo, NTT, BT, Fujitsu 같은 회사들이 자기 고객을 지원하기 위해 ServiceNow를 씁니다. Service Bridge로 공급자 인스턴스와 고객 인스턴스를 연결해 케이스가 회사 경계를 넘어 흐르게 하는데, 여기에 약한 네트워크 효과가 발생합니다.
"미국 연방 채널 파트너이자 시스템 통합업체인 단일 고객이 2026년 6월 말 기준 3개월 및 6개월 총매출의 13%를 차지"(전년 동기 11%), 매출채권의 12%. — Q2 FY2026 10-Q. 이 파트너는 사실상 Carahsoft(미 공공부문 최대 IT 유통사)입니다. 비중이 올라가고 있다는 점, 그리고 이 채널에 70% 할인이 걸려 있다는 점(4.9절)을 같이 보셔야 합니다. 미국 연방 예산 정책 변화 한 번이 매출의 10% 이상을 흔들 수 있는 구조입니다.
4.3 한국 — 솔직한 상태 투자자가 가장 오해하기 쉬운 부분
결론부터: ServiceNow에게 한국은 아직 사실상 미개척 시장이며, 한국 대기업의 기명 고객 사례가 공개적으로 거의 존재하지 않습니다.
- 2019년 11월 21일 한국 법인 공식 출범. 당시 앵커 파트너는 LG CNS였고, 2020년 상반기 국내 데이터센터 개소를 약속했습니다. 주 52시간제 도입에 따른 업무 자동화 수요를 명분으로 내세웠습니다.
- 삼성SDS가 ServiceNow와 클라우드 기반 사업 협력을 발표한 이력이 있습니다(구체 성과 수치는 비공개).
- 공개된 한국 고객 사례는 요코가와전기 한국법인(Yokogawa Electric Korea) 정도입니다. 한국 파트너로는 소린정보기술 등이 등록돼 있습니다.
- 삼성전자·LG전자·SK·현대차·쿠팡·네이버·카카오·KB·신한 등 한국 대기업의 기명 ServiceNow 고객 사례를 찾지 못했습니다. (없다는 증거가 아니라, 공개 사례가 없다는 뜻입니다.)
- 한국 데이터센터가 실제로 개소·운영 중인지 공식 확인에 실패했습니다.
- 일본은 대조적으로 사례가 풍부합니다 — Fujitsu(직원 11.3만 명, 9만 명 대상 Otto 전사 배포), NTT Ltd./NTT DATA, Asahi Group Japan.
투자 시사점 두 갈래. ① 낙관: APJ가 전체 매출의 11.5%에 불과하고 회사는 APJ 매출을 3년 내 2배로 만들겠다는 목표를 세워 놨습니다 — 한국은 순수 성장 여지입니다. ② 비관: 한국 대기업은 삼성SDS·LG CNS·SK C&C가 자체 ITSM을 이미 구축해 놨고, 이 SI들은 ServiceNow 구축 파트너인 동시에 같은 예산을 두고 경쟁하는 대체재입니다. 침투가 느린 데는 이유가 있습니다.
4.4 어떻게 파는가 — 판매 조직과 파트너
- 직접 영업 중심 + 파트너 2,700곳 이상. Global Elite 등급은 Accenture, Deloitte, EY, KPMG, Infosys, Cognizant 6곳뿐입니다.
- 파트너의 수익원은 라이선스가 아니라 구축·운영 용역입니다. 구축비가 연간 라이선스비의 3~5배이기 때문에, 대형 SI들이 ServiceNow를 강하게 밀 경제적 유인이 있습니다. 이것이 눈에 잘 안 보이는 유통 해자입니다.
- 2026년 1월 파트너 프로그램을 개편하고 "신규 인센티브 투자를 4배로 늘렸다"고 발표했습니다(할인·리베이트·크레딧 언급). 다만 구체적 리베이트율이나 MDF 금액은 공개되지 않습니다 — 이 업계에서 리베이트는 정상적 채널 관행이며, 불법·회색지대 관행에 대한 문서화된 사례는 찾지 못했습니다.
공시되지 않는 것: 영업 인력 수, 평균 영업 사이클 길이, 파트너 경유 매출 비중, 승률. 시중에 도는 이 숫자들은 근거가 없습니다.
4.5 요금구조와 실제 가격 — 숫자로
이 장이 이 문서에서 가장 공들인 부분입니다. ServiceNow는 정가표를 절대 공개하지 않는 회사라 대부분의 리서치가 여기서 손을 놓습니다. 아래에는 ① 실제 정부 조달 가격표(1차 출처) ② 2026년 4월에 뒤집힌 요금 체계 ③ 총소유비용 시뮬레이션을 담았습니다.
4.6 과금 모델의 기본 원리 — "무료 직원, 유료 담당자"
4.7 실제 정가 — 영국 정부 조달 가격표 1차 출처
ServiceNow가 정가를 공개하지 않는다고 했지만, 예외가 하나 있습니다. 영국 정부 클라우드 조달 프레임워크(G-Cloud 14)는 등록 업체에 SKU별 단가 공개를 의무화합니다. 아래가 그 실제 파일에서 뽑은 숫자입니다.
| SKU | 과금 단위 | 단가 (£) | 대략 원화 환산월 기준 추정 |
|---|---|---|---|
| ITSM Standard – Fulfiller User | 담당자 1인 | 80.00 | 약 14만원 |
| ITSM Professional – Fulfiller User | 담당자 1인 | 120.00 | 약 21만원 |
| ITSM Enterprise – Fulfiller User | 담당자 1인 | 180.00 | 약 32만원 |
| ITSM Professional – Unrestricted User | 제한 사용자 1인 | 16.00 | 약 2.8만원 |
| CSM Professional – Fulfiller User | 상담원 1인 | 180.00 | 약 32만원 |
| HRSD Professional – HR User | 직원 1인 | 8.00 | 약 1.4만원 |
| HRSD Enterprise – HR User | 직원 1인 | 12.80 | 약 2.2만원 |
| App Engine – Fulfiller | 개발자 1인 | 120.00 | 약 21만원 |
| ITOM Visibility | 구독단위(노드) | 9.60 | 약 1.7만원 |
| ITOM Discovery | 구독단위(노드) | 6.40 | 약 1.1만원 |
| ITOM AIOps Enterprise | 구독단위(노드) | 30.40 | 약 5.4만원 |
| SecOps Professional – 취약점 대응 | 디바이스 1대 | 1.40 | 약 2,500원 |
| SAM Professional | 구독단위 | 6.40 | 약 1.1만원 |
| Automation Engine – 무인 로봇 1대 | 로봇 | 8,333.34 | — |
① PDF의 가격 열에 기간 단위(월/년)가 명시돼 있지 않습니다. 미국 3자 벤치마크(ITSM Standard $100/월, Pro $150/월)와 거의 정확히 일치하므로 "1개월"로 추정했지만 이는 확정된 사실이 아닙니다. ② 이건 정가(list)입니다. 실제 계약은 25~55% 할인이 붙습니다. ③ 이 목록에 Now Assist / AI SKU가 하나도 없습니다 — ServiceNow는 AI 가격은 어떤 공개 조달 목록에도 올리지 않습니다.
4.8 2026년 4월 9일 — 요금 체계가 통째로 바뀌었습니다 가장 중요한 변화
시중의 ServiceNow 가격 설명 대부분이 지금 구식입니다. 회사는 2026년 4월 9일부로 기존 5단계 요금제를 폐기하고 3단계 AI 네이티브 요금제로 전환했으며, 구 SKU는 2026년 7월 1일 판매 종료됐습니다.
| 구분 | 기존 (~2026-06-30) | 신규 (2026-04-09~) |
|---|---|---|
| 티어 | Standard / Professional / Pro Plus / Enterprise / Enterprise Plus (5단계) | Foundation / Advanced / Prime (3단계) |
| AI 판매 방식 | Now Assist를 별도 애드온으로 판매, 기본가 대비 30~40% 업리프트추정 (일부 자문사는 60%+ 주장) | Now Assist·Moveworks·AI Control Tower·Workflow Data Fabric·Virtual Agent를 전 티어에 기본 포함. Virtual Agent는 대화 무제한 |
| AI 과금 | 애드온 좌석 요금 | "assists" 소비량 미터링. 좌석당 연간 풀: Foundation 1,500 / Advanced 3,000 / Prime 6,000. 소비량은 작은 액션 25, 중간 50, 대형 에이전틱 액션 150 |
| 기능 배치 | Change·Problem·Process Mining이 하위 티어에도 존재 | Change·Problem·Process Mining·Platform Analytics Advanced가 Advanced 이상으로 상향. DevOps Change Velocity는 Prime 전용. ITOM·CSM은 Foundation 티어 자체가 없음 |
| 커스텀 AI | — | 신규 AI 스킬·AI 에이전트를 직접 만들려면 Prime 필수 |
표면적으로는 "AI를 공짜로 끼워준다"는 고객 친화적 조치이고, 실제로 파트너 분석에 따르면 기존 Standard/Pro 고객은 갱신가 동결, Pro Plus 고객은 0~15% 인상에 그칩니다. 하지만 세 개의 장치가 동시에 심어져 있습니다.
- 기능 상향 배치 = 실질 가격 인상. 변경관리·문제관리처럼 ITIL의 기본에 해당하는 기능을 상위 티어로 올렸습니다. 이건 정가를 안 올리고 가격을 올리는 방법입니다. 경쟁사 ManageEngine이 광고에서 ServiceNow를 두고 "같은 기능에 프리미엄을 받으려고 제품 구성을 계속 뒤섞는다"고 공격해 왔는데, 이번 개편이 그 주장을 부분적으로 입증해 줬습니다.
- 소비량 과금의 도입 = 좌석 감소에 대한 헤지. AI가 좌석을 줄이더라도 AI를 쓸수록 assists 소비가 늘어 매출이 방어됩니다. 이것이 이번 개편의 진짜 목적입니다.
- 풀 소진 후 초과 과금. 무거운 에이전틱 사용은 가벼운 사용 대비 풀을 약 12배 빠르게 소진하며, 여기엔 사용자가 프롬프트를 치는 것뿐 아니라 백그라운드 자동화와 테스트/서브프로덕션 인스턴스까지 포함됩니다. 그리고 CMDB·지식문서 데이터 품질이 나쁘면 AI가 재시도·루프·에스컬레이션을 반복해 assists를 더 태웁니다 — 데이터 품질이 직접적인 비용 요인이 된 것입니다. 초과분 단가는 계약 서명 전에 협상해 두지 않으면 나중에 벤더가 정합니다.
회사가 투자자에게 말한 숫자로 확인됩니다 — 투자자의 날에서 "AI 번들로 인한 20~30% 가격 인상 효과"를 기대한다고 밝혔고, Q2 콜에서도 같은 숫자를 반복했습니다. 그리고 Gartner는 아예 "ServiceNow 제품·가격 변경이 갱신 비용에 미치는 영향"이라는 별도 노트를 발간했습니다.
4.9 실제로 얼마에 팔리는가 — 할인율
- 신규 계약 정가 대비 25~55% 할인협상 자문사
- ACV $5M 초과 또는 경쟁 탈환 딜: 45~55%(밴드 최상단)
- ACV $250K 미만 단일 제품: 25~35%
- 다년(3~5년) 선납 시 20~35% 더 유리
- 중견기업 중앙값 실거래가: 연 $124,363 (n=107, Vendr)
2025년 9월 3일 GSA와 체결. ITSM Pro + Pro Plus 번들(=AI 플랫폼 포함)에 정가 대비 70% 할인을 2028년 9월까지 전 연방기관에 제공. ITSM Pro 단독 업그레이드는 40% 할인(2026년 9월까지).
이것이 왜 중요한가: 매출의 13%가 나오는 채널에 주력 AI 번들 70% 할인을 3년간 공개 약정한 것입니다. 연방 매출의 물량은 늘지만 단가는 구조적으로 눌립니다.
4.10 갱신 시 무슨 일이 일어나는가 — 고객 불만의 진원지
- 연간 인상률(escalator): ServiceNow의 초기 제시는 통상 7~12%, 준비된 기업은 0~5%로 방어. 상한을 안 걸어 두면 갱신 시 18~35% 인상되는 사례가 보고됩니다협상 자문사.
- 성숙한 고객사에서 담당자 라이선스의 10~30%가 잘못 배정돼 있고(실제로는 요청자/승인자여야 함), 실제 활성 담당자 수가 계약 좌석 수보다 15~30% 적다는 관찰이 반복적으로 보고됩니다.
- Now Assist는 실제 1년차 소비가 포함 허용량의 20~35%에 그치는데도 크레딧 팩은 실사용 대비 25~50% 과다하게 팔린다는 지적이 있습니다.
위 항목의 출처는 전부 ServiceNow 라이선스 협상을 대행하는 컨설팅 회사들입니다. 이들은 "ServiceNow가 과다 청구한다"고 주장할 사업적 동기가 있으므로 방향은 신뢰하되 크기는 할인해서 받아들이시는 게 맞습니다.
4.11 총소유비용 시뮬레이션 — 실제로 얼마가 드는가
| 항목 | 금액 | 근거 |
|---|---|---|
| ITSM Professional 라이선스 200석 | 연 $240K ~ $336K | 200석 × $100~140/월3자 벤치마크 |
| HRSD (직원 8,000명 기준) | 연 약 $77K~$123K | 영국 조달가 £8~12.8/직원/월 환산 |
| ITOM Discovery (노드 5,000개) | 연 약 $30K~$150K | 노드당 $0.5~2.5/월 |
| 정가 합계 | 연 약 $350K~$600K | |
| 할인 후 실제 라이선스비 | 연 약 $200K~$400K (약 3~6억원) | 35~40% 할인 가정 |
| 1년차 구축비(별도) | $800K~$1.2M (약 11~17억원) | 연 라이선스비의 3~5배. 컨설팅·커스터마이징·데이터 마이그레이션·교육 포함 |
| 구축 컨설턴트 요율 | 미국 시간당 $150~$300 유럽 $140~$250 | FTE 월 $24,000~$40,000 |
| 비용 배분 | — | 구성·커스터마이징 35~45% / 통합 개발 15~25% / 교육·변화관리 12~18% / 데이터 이관 8~15% |
이 표의 마지막 두 줄이 스위칭 코스트의 정체입니다. 첫해에 라이선스비의 3~5배를 구축에 쓴 고객은, 경쟁사가 라이선스를 반값에 준다고 해도 그 구축비를 처음부터 다시 내야 옮길 수 있습니다. Atlassian이 정가를 1/5로 후려쳐도 Fortune 100이 안 움직이는 이유가 이 한 줄에 있습니다.
5경쟁과 해자
해자는 제품 우수성보다 "CMDB를 다 채워놓고 나면 옮길 수가 없다"는 구조에 있고, 2026년 처음으로 실명 탈환 사례가 나왔지만 전부 중견기업입니다.
5.1 왜 ServiceNow가 고객에게 필요해 왔는가 · 스위칭 코스트
5.2 도입 전 무엇이 구체적으로 깨져 있었나 — 정량 사례
| 고객 | 도입 전 상태 | 결과 |
|---|---|---|
| Lenovo | 소프트웨어 지원을 메일함 6개로 운영. 고객이 누군지 파악하는 데만 건당 최대 25분 | 케이스 해결시간 −35%, Now Assist 글로벌 배포 3개월, 3개월간 CSAT 100% |
| NTT Ltd. 직원 3.7만 명 | 50개국 서비스 이슈를 수작업 이메일·스프레드시트로 처리 | 앱 개발 24일, 케이스 종결 65% 단축. 법무팀 앱 프로토타입 4주, 리포팅 공수 최대 −90% |
| Asahi Group Japan | 애플리케이션 승인·프로비저닝 약 1주 | 수 분으로 단축 |
| BT Group 180개국 | 레거시 플랫폼 분산 | 상담원 300명 파일럿: 케이스 요약시간 −55%, MTTR 약 1/3 개선 |
| Fujitsu 직원 11.3만, 9만 명 대상 | — | 검색 성공률 +50%, 지식 생성 +43%, 티켓 재배정 처리시간 −22% |
| Forrester TEI (HRSD, ServiceNow 후원) | 직원 3.5만 / 매출 $100억 가상 기업 | ROI 259%, NPV $1,561만, 회수 6개월 미만. 편익 중 최대 항목은 온보딩 2주 단축 $930만 |
모두 벤더가 선별해 공개한 사례이며 Forrester TEI는 ServiceNow가 비용을 댄 연구입니다. 실패 사례는 공개되지 않습니다 — 이 표는 "잘 됐을 때 이 정도"를 보여줄 뿐, 기대값이 아닙니다.
5.3 무엇이 고객을 묶어 두는가 — 7가지 층
- CMDB + CSDM 데이터. 수만~수십만 CI와 그 관계를 정합성 있게 채우는 데 수년. 3자 분석은 교체에 2~4년, 수천만 달러가 든다고 추정합니다. 토폴로지 데이터는 ServiceNow의 데이터 모델에 종속적이라 기능 손실 없이 반출이 불가능합니다.
- 축적된 커스터마이징. 커스텀 앱·비즈니스 룰·스크립트·UI 정책이 쌓여 기술부채가 됩니다.
- 통합 거미줄. IntegrationHub Spoke, Service Graph Connector, MID Server, SIEM·스캐너·EDR 연동이 수십~수백 개. 인증된 서드파티 앱만 1,800개 이상.
- 프로세스 = 회사 규정 그 자체. 승인 체인·SLA·감사 증적이 이 시스템 안에서만 성립합니다. 규제 산업일수록 이전이 불가능에 가까워집니다.
- 인력 락인. 사내 ServiceNow 개발자·관리자, 그리고 파트너 관계.
- 이해관계자 분산. ITSM으로 들어와 HR·CSM·SecOps로 퍼지면 이탈을 결정할 수 있는 단일 주체가 사라집니다. CIO 혼자서는 못 끊습니다.
- 결과 숫자: 갱신율 97~99%가 10년째 유지.
"워크플로 플랫폼을 에이전트 스택으로 실제로 교체한 기업은 조용히 더 작은 금액으로 갱신하지 않는다. 그냥 떠난다." — Analysis.org, ServiceNow Q2 2026 분석. 갱신율이 AI ACV $10억보다 중요한 이유에 대해
5.4 반대 방향 — 락인이 낳는 고객 불만도 실재합니다
- Gartner Peer Insights 평점 4.3 — 주요 ITSM 벤더 중 최저입니다. Atlassian JSM 4.4, BMC Helix 4.4, Freshservice 4.4, ManageEngine 4.4, TOPdesk 4.5, SysAid 4.5, HaloITSM 4.6. 리뷰 수는 ServiceNow가 2,025건으로 압도적으로 많지만, 모든 저가 도전자가 ServiceNow보다 높은 점수를 받고 있습니다. 가격 유연성 항목은 3.8(ManageEngine 4.2).
- 커스터마이징 과다 → 업그레이드 지연 → 최신 AI 기능 사용 불가 → "돈은 내는데 못 쓴다"
- 라이선스 감사(true-up) 리스크, 갱신 시 대폭 인상
- 2026년 Australia 릴리스에서 App Engine·CSM 일부 SKU 단종 → 라이선스 재협상 강제2차출처
5.5 경쟁구도 — 파괴적 방법을 쓰는 경쟁사가 있는가
네, 있습니다. 그리고 2026년에 처음으로 숫자와 실명으로 확인됐습니다. ① Atlassian은 정가를 ServiceNow의 1/5~1/8로 매기고 AI(Rovo)를 무료 번들로 던지며, FY26 3분기에 "주요 ITSM 벤더로부터의 역대 최대 경쟁 탈환 분기"를 공식 발표하고 이탈 고객명을 나열했습니다. ② Salesforce는 2026년 2월 "180개 조직이 레거시 교체" 보도자료를 냈고 AI를 미터링 없이(unmetered) 포함시켰습니다. ③ Microsoft는 메시지당 $0.008~$0.02라는 한계원가 수준으로 서비스데스크 대체재를 E5 안에 끼워 넣을 수 있습니다.
그런데 결정적 단서가 하나 있습니다 — 탈환 사례가 전부 중견·중견대기업입니다. Atlassian이 밝힌 이탈 고객(Domino's Pizza Enterprises, 24 Hour Fitness, The Warehouse Group, Bombas 등), Freshworks의 사례(Village Roadshow, Piracanjuba), Salesforce의 사례(CoolSys, Sunrun) 모두 그렇습니다. Fortune 100급 대기업이 ServiceNow를 걷어낸 공개 사례는 0건입니다. 가격 파괴는 아래에서 먹히고 위에서 안 먹힙니다 — 위쪽은 4.11절의 구축비 매몰비용이 방어벽이기 때문입니다.
| 기업 | 시장 | 시총 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| ServiceNow | NYSE: NOW | $1,221.6억 | +22.2% (TTM) | 11.4% (GAAP) | 73.1배 | 73.2배 | 갱신율 98%, Gartner Peer Insights 4.3 |
| Atlassian (JSM) | NASDAQ: TEAM | n/a | n/a | n/a | n/a | n/a | Service Collection ARR $10억 돌파·연 30%+ 성장, Standard $20, Rovo AI 무료 번들, FY26 3분기 "역대 최대 탈환" |
| Salesforce (Agentforce IT Service) | NYSE: CRM | n/a | n/a | n/a | n/a | n/a | Service Cloud 6만 개사, "180개 조직 교체"(실명 3곳), AI 미터링 없음 |
| Freshworks (Freshservice) | NASDAQ: FRSH | n/a | n/a | n/a | n/a | n/a | Starter $19 / Growth $49 / Pro $99, 탈환 사례는 중견·대학·공공 |
| Microsoft (Copilot Studio·Dynamics 365) | NASDAQ: MSFT | n/a | n/a | n/a | n/a | n/a | 메시지당 $0.008, E5 번들 — 기명 대체 사례는 찾지 못함 |
| BMC Helix | 비상장 | $8.75억(매각가) | — | — | — | — | 2026-06-17 Montagu 과반 지분 인수, 정가 $180~320 추정 |
| ManageEngine (Zoho) | 비상장 | — | — | — | — | — | "라이선스 비용 1/3", 가격 유연성 4.2 vs ServiceNow 3.8 |
Atlassian·Salesforce·Freshworks·Microsoft의 시총·TTM 매출 성장·OPM·PER·EV/EBIT은 각사 10-K/10-Q 1차 대조가 끝나지 않아 비워 두었습니다. 다음 판에서 같은 기준일(2026-08-04) 종가와 각사 최신 분기 공시로 채웁니다.
5.6 정가 비교 — 얼마나 차이 나는가
| 제품 | 진입 | 중간 | 상위 | AI 정책 |
|---|---|---|---|---|
| ServiceNow ITSM | $100 (Standard) | $150 (Pro) | $200 (Enterprise)추정 | 2026-04부터 번들 + 소비량 초과 과금 |
| Atlassian JSM | $0 (3석까지 영구 무료) | $20 (Standard) | $51.42 (Premium) | Rovo AI 무료 번들 (2025-04~) |
| Freshservice | $19 (Starter) | $49 (Growth) | $99 (Pro) | Freddy AI $29 별도 / Enterprise는 무료 포함 |
| Salesforce Agentforce IT Service | $15 (직원용 AI) | $75 (Enterprise) | $150 (Unlimited) | 플렉스 크레딧 미터링 없음 |
| BMC Helix ITSM | — | $180~320추정 | — | Cognitive $40~90 별도 |
| MS Dynamics 365 Customer Service | $50 (Professional) | $105 (Enterprise) | $195 (Premium) | Copilot 기본 용량은 Premium에만 포함 |
| Zendesk Suite | $19 (Support Team) | $55~115 | 문의 | Copilot $50 별도, AI 에이전트는 해결 건당 $1~2 |
ServiceNow와 BMC의 정가는 회사가 공개하지 않으므로 라이선스 협상 자문사 추정치입니다. 나머지는 각 사 공식 가격 페이지의 공시가입니다. Atlassian Standard($20)와 ServiceNow Pro($150)를 나란히 놓으면 7.5배 차이입니다.
5.7 도전자별 딥다이브
① Atlassian — 가장 강력하고 가장 문서화된 위협가격 1/7 + AI 무료 + 실명 탈환 발표
무기 1: 가격
- 3석까지 영구 무료, Standard $20/담당자/월, Premium $51.42. 최대 10만 석까지 확장 가능. 요청자·승인자 무료.
- 공식 비교 페이지에서 ServiceNow 모델을 "엔터프라이즈 세금(enterprise tax)"이라 부르고, "불투명한 라이선싱, 애드온 모듈, 높은 갱신 인상률"로 규정합니다. 캠페인 카피가 "레거시 ITSM과 헤어지세요"입니다.
- 인용 사례: Saint-Gobain "올해 라이선스 비용만 70% 절감 기대", The Warehouse Group 서비스 비용 70% 절감, Ginkgo Bioworks가 "정가 50만 달러부터 시작하는 모놀리식 솔루션"이라며 ServiceNow를 겨냥.
무기 2: AI 무료 번들 — 교과서적 번들링 파괴
Rovo는 2024년 10월 $20~24/사용자/월의 독립 제품으로 출시됐다가, 2025년 4월 Premium·Enterprise 요금제에 무료 포함으로 전환됐고 이후 Standard까지 확대됐습니다. 구독자가 아닌 경우에만 $5를 받습니다. 이유에 대한 CEO 캐논-브룩스의 설명이 정직합니다 — "모든 걸 개별로 사야 하면… 설명하기가 너무 어려워졌다." Forrester 애널리스트는 "고객이 독립형 AI 비용에 대한 사업성 논리를 못 만들었다"고 진단했습니다.
효과는 실제로 나왔습니다: Rovo 사용 고객의 ARR 성장률이 비사용 고객의 2배, AI 크레딧 사용량이 월 20%씩 증가. 주의 다만 Atlassian은 같은 시기 클라우드 구독가를 5~18% 인상했습니다 — "무료 AI"의 재원이 어디서 나왔는지는 명확합니다.
무기 3: 실명 탈환 발표 가장 중요한 단일 증거
Atlassian FY26 3분기 주주서한: "주요 ITSM 제공업체로부터의 경쟁 탈환 기준 역대 최대 분기". 실명 나열: Galenica, Bombas, Domino's Pizza Enterprises, ENGIE México, The Warehouse Group, 24 Hour Fitness.
Service Collection 사업 규모: ARR $10억 돌파, 연 30%+ 성장, 엔터프라이즈 ARR +50%, 고객 6.5만 개사, Fortune 500의 75%. 그리고 고객의 60%가 IT를 넘어 다른 부서에도 배포 — 즉 ServiceNow의 ESM 영역까지 침범 중입니다.
파트너 채널도 동원됐습니다. Atlassian 플래티넘 파트너 ISOS Technology는 "ServiceNow에서 JSM으로 전환하세요 — 무료 마이그레이션 진단" 캠페인을 공개 운영합니다.
⚠️ 확인 일정: Atlassian FY26 4분기·연간 실적 발표가 2026년 8월 6일입니다. 탈환 모멘텀이 이어졌는지 여부가 여기서 나옵니다.
② Freshworks — 가장 노골적인 가격 공격 마케팅"ServiceNow 떠나서 $50만 절감"
Freshservice 정가: Starter $19 / Growth $49 / Pro $99 / Enterprise 문의(Freddy AI 무료 포함). Freddy AI Copilot은 $29 별도.
ServiceNow 전용 비교 페이지에서 다음을 실명으로 광고합니다.
- Village Roadshow: ServiceNow에서 전환 후 IT 지출 $50만 절감
- Piracanjuba: 17개 사업부의 ServiceNow를 5개월 만에 교체
- Eastern Washington University: 주말 동안 전환 완료, 5,000명 이상
- "IT 비용 60% 절감" 주장. Atlassian과 똑같이 "엔터프라이즈 세금 없이"라는 문구 사용
리셀러가 "파트너 할인 30%"를 공개 광고하는 사례도 확인됩니다리셀러 마케팅.
평가: 실질적 위협 범위는 중견기업과 대학·공공입니다. 위 사례 중 Fortune 500은 하나도 없습니다.
③ Microsoft — 가장 구조적으로 위험하지만 가장 눈에 안 보이는 위협메시지당 $0.008
Microsoft는 ServiceNow와 정면으로 ITSM 제품 경쟁을 하지 않습니다. 대신 가격 우산(pricing umbrella)을 무너뜨립니다.
- Copilot Studio: 월 $200에 메시지 25,000건 = 건당 $0.008. 초과분 $0.01~$0.02. 대량 약정 시 $0.005~$0.0083자 자문사
- 즉 이미 E5를 쓰고 있는 기업에게 사내 서비스데스크를 Copilot Studio로 만드는 것은 사실상 한계원가입니다.
- Intune(단말 관리), Entra(계정), Power Platform(로우코드)이 이미 E5 안에 들어 있습니다. 2026년 7월부터는 E7이라는 새 상위 SKU와 Agent 365가 추가되며 번들이 한 단계 더 두꺼워집니다.
- Dynamics 365 Customer Service Premium $195에는 Copilot 기본 용량이 포함됩니다.
다만 정직하게 말하면 — Microsoft가 ServiceNow를 실제로 밀어낸 기명 사례는 찾지 못했습니다. 존재하는 것은 애널리스트의 "잠재적으로 가장 만만찮은 경쟁자"라는 평가뿐입니다. 오히려 2026년에 양사는 제휴를 확대했습니다(맥더못 발언). 이것은 사실이 아니라 논지(thesis)로 취급하셔야 합니다.
④ Salesforce — 유일하게 위·아래 양쪽에서 싸울 수 있는 상대AI를 미터링 없이 포함
상세는 3장 참조. 경쟁 관점에서 세 가지만 다시 짚습니다.
- "180개 조직 교체" 보도자료. GA 4개월 만의 숫자라 주장. 실명은 3곳뿐이고 그중 CoolSys만 ServiceNow 대체를 명시. 감사받지 않은 벤더 주장입니다.
- 미터링 없는 AI 포함. ServiceNow가 assists 소비량 과금으로 이동한 바로 그 지점을 무료화했습니다. 이건 우연이 아니라 조준입니다.
- 플렉스 크레딧의 유연성. 사용자 라이선스를 크레딧으로, 크레딧을 다시 라이선스로 전환할 수 있는 계약 구조를 제공합니다 — 고객이 좌석 감소를 두려워할 때 정확히 원하는 조건이고, ServiceNow에는 이에 대응하는 상품이 없습니다.
⑤ BMC Helix — 2위 사업자의 가치가 공개적으로 매겨졌습니다$8.75억
- 2024년 10월 BMC가 메인프레임 사업과 Helix 사업으로 분할. KKR이 Helix를 $15억에 매각 시도했으나, 2026년 6월 17일 Montagu가 $8.75억에 과반 지분 인수로 마무리됐습니다.
- 투자자 관점 해석: 엔터프라이즈 ITSM의 명목상 2위 프랜차이즈가 $8.75억에 팔렸습니다. ServiceNow의 FY26 구독매출 가이던스가 $158억입니다. 비-ServiceNow ITSM 자산의 시장 가치에 대해 이보다 노골적인 진술은 없습니다. 그리고 "메인프레임 현금흐름으로 Helix의 경쟁 할인을 먹여 살린다"는 구조가 이제 공식적으로 끊겼습니다 — Helix는 스스로 벌어서 싸워야 합니다.
- 가격·갱신 행태3자 자문사: 정가 담당자당 $180~320. 신규 경쟁 딜 할인 35~45%, 준비된 갱신 30~40%, 준비 안 된 갱신은 5~15%. 180일 자동갱신 통보 창을 놓치면 연 4~7% 자동 인상. ServiceNow 대비 15~30% 낮은 가격을 제시하는 것이 통상적.
- 즉 BMC의 행태는 가격 파괴가 아니라 잔존 고객 압착(retention extraction)에 가깝습니다.
덤: BMC vs IBM 판결 — 이 업계 탈환 경쟁의 법적 선례
IBM이 AT&T의 아웃소싱을 맡으면서 BMC 소프트웨어를 IBM 제품으로 교체한 건에 대해 2022년 1심은 총 $16억(라이선스 손실 $7.17억 + 이자 + 징벌적 $7.17억)을 인정했으나, 2024년 4월 30일 제5순회항소법원이 전부 파기했습니다 — AT&T가 "독립적으로 결정"했으므로 계약 위반이 아니라는 취지. 이 판결은 "고객이 스스로 선택했다면 공격적 교체 영업은 합법"이라는 선례를 만들었고, 업계 전체의 rip-and-replace 법적 리스크를 낮췄습니다.
⑥ ManageEngine (Zoho) — 가장 공격적인 비교 광고"1/3 가격의 기능 대 기능 대체재"
ManageEngine의 ServiceNow 비교 페이지는 이 시장에서 가장 노골적인 공격 문구를 씁니다.
- 화학 제조사가 "ITSM 지출 80% 절감"했다고 주장
- "라이선스 비용 1/3에 기능 대 기능 ServiceNow 대체재"
- ServiceNow를 "예측 불가능하고 통제 불능인 비용"이라 규정
- ServiceNow의 리텐션 서사를 직접 공격: "99% 유지율은 복잡한 계약과 락인 기간에서 나오며, 협상 컨설턴트가 필요할 정도"
- "같은 기능에 프리미엄을 받으려고 제품 구성을 계속 뒤섞는다" — 이 주장은 2026년 4월 ServiceNow의 SKU 재편(기능 상향 배치)으로 부분적으로 입증됐습니다.
- 구축 기간 15일~3개월 vs "수년으로 늘어지는 ServiceNow 구축"
- Gartner Peer Insights 가격 유연성: ManageEngine 4.2 vs ServiceNow 3.8
5.8 그래서 왜 아직 안 뚫렸는가 — 구조적 반론
- CMDB 중력. 3자 분석 추정으로 교체에 2~4년, 수천만 달러. 토폴로지 데이터는 기능 손실 없이 반출 불가.
- 플랫폼 네트워크 효과. 인증 서드파티 앱 1,800개 이상 + Microsoft·Salesforce·SAP·Oracle 연동. 빼면 스택 전체에 파급.
- 탈환 사례의 계층 편중. 위에서 본 대로 전부 중견입니다.
- 가장 날카로운 반박: "워크플로 플랫폼을 에이전트 스택으로 실제로 교체한 기업은 조용히 더 작은 금액으로 갱신하지 않는다. 그냥 떠난다." 갱신율 98%가 유지된다는 것은 실질 이탈이 아직 안 일어났다는 뜻입니다.
- ServiceNow는 정가를 안 내렸습니다. 대응은 번들링 + 인상률 상한 양보였지 가격 매칭이 아니었습니다. 아직은 방어할 여유가 있다는 신호로 읽힙니다.
5.9 리베이트·회색지대 관행에 대한 확인 결과
- 이 시장에서 불법 리베이트·킥백·부당 유인에 대한 문서화된 사례를 찾지 못했습니다. 가장 가까운 사건인 BMC vs IBM은 오히려 교체를 시도한 쪽이 승소했습니다.
- ServiceNow는 2026년 1월 파트너 프로그램 개편에서 "신규 인센티브 투자 4배 증액"과 "할인·리베이트·크레딧"을 언급했으나 구체적 요율·MDF 금액은 비공개입니다. 이는 이 업계의 정상적 관행 수준입니다.
- 한국 시장에서 흔한 형태의 채널 리베이트 역학을 이 시장에 그대로 대입하지 마십시오 — 구조가 다릅니다. 여기서 파트너의 수익은 리베이트가 아니라 구축·운영 용역비(라이선스의 3~5배)에서 나옵니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
FY2021~FY2025 GAAP 영업이익률은 4.4% → 13.7%로 올랐고, 그 대부분은 매출총이익률이 아니라 판매·마케팅 비중 하락에서 나왔습니다. 2026년 들어 GAAP 기준 매출총이익률과 영업이익률이 함께 내려왔습니다(Q2 FY2026 GAAP 영업이익률 4.1%).
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) 공시 | 5,896 | 7,245 (+22.9%) | 8,971 (+23.8%) | 10,984 (+22.4%) | 13,278 (+20.9%) | 14,732 (+22.2%) |
| 구독 | 5,573 | 6,891 | 8,680 | 10,646 | 12,883 | 14,313 |
| 프로페셔널 서비스·기타 | 323 | 354 | 291 | 338 | 395 | 419 |
| 매출원가 | 1,353 | 1,573 | 1,921 | 2,287 | 2,983 | 3,717 |
| 구독 원가 | 1,022 | 1,187 | 1,606 | 1,942 | 2,569 | 3,233 |
| 프로페셔널 서비스 원가 | 331 | 386 | 315 | 345 | 414 | 484 |
| 매출총이익 (률) | 4,543 (77.1%) | 5,672 (78.3%) | 7,050 (78.6%) | 8,697 (79.2%) | 10,295 (77.5%) | 11,015 (74.8%) |
| 판관비 (률) — 영업비용 합계 | 4,286 (72.7%) | 5,317 (73.4%) | 6,288 (70.1%) | 7,333 (66.8%) | 8,471 (63.8%) | 9,335 (63.4%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 (R&D) | 1,397 (23.7%) | 1,768 (24.4%) | 2,124 (23.7%) | 2,543 (23.2%) | 2,960 (22.3%) | 3,261 (22.1%) |
| 광고판촉비 | n/a(미확인) | n/a(미확인) | n/a(미확인) | n/a(미확인) | n/a(미확인) | n/a(미확인) |
| 감가상각·무형상각 (현금흐름표) | 472 | 433 | 562 | 564 | 738 | 1,071 계산 |
| 기타: 판매·마케팅 (S&M) | 2,292 (38.9%) | 2,814 (38.8%) | 3,301 (36.8%) | 3,854 (35.1%) | 4,388 (33.0%) | 4,794 (32.5%) |
| 기타: 일반관리 (G&A) | 597 (10.1%) | 735 (10.1%) | 863 (9.6%) | 936 (8.5%) | 1,123 (8.5%) | 1,280 (8.7%) |
| 주식보상비 SBC (각 비용에 포함·비현금) | 1,131 (19.2%) | 1,401 (19.3%) | 1,604 (17.9%) | 1,746 (15.9%) | 1,955 (14.7%) | 2,185 (14.8%) 계산 |
| 영업이익 (률) — GAAP | 257 (4.4%) | 355 (4.9%) | 762 (8.5%) | 1,364 (12.4%) | 1,824 (13.7%) | 1,680 (11.4%) |
| Non-GAAP 영업이익 (률) — 조정치 | 6장 운영 지표 표 | 6장 운영 지표 표 | 6장 운영 지표 표 | 3,254 (29.6%) | 4,149 (31.2%) | 4,613 (31.3%) |
| 지배순이익 — GAAP | 230 | 325 | 1,731 | 1,425 | 1,748 | 1,670 |
| 영업현금흐름 | 2,191 | 2,723 | 3,398 | 4,267 | 5,444 | 5,308 |
| CAPEX (유형자산 취득) | (392) | (550) | (694) | (852) | (868) | (728) |
| FCF (마진) 계산 | 1,799 (30.5%) | 2,173 (30.0%) | 2,704 (30.1%) | 3,415 (31.1%) | 4,576 (34.5%) | 4,580 (31.1%) |
| 회사 제시 FCF (non-GAAP) | 6장 운영 지표 표 | 6장 운영 지표 표 | 6장 운영 지표 표 | 3,455 (31.5%) | 4,636 (34.9%) | 4,923 (33.4%) |
| 항목 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|---|
| 매출 (YoY) 공시 | 3,088 | 3,215 | 3,407 (+21.8%) | 3,568 (+20.7%) | 3,770 (+22.1%) | 3,987 (+24.0%) |
| 구독 | 3,005 | 3,113 | 3,299 | 3,466 | 3,671 | 3,877 |
| 매출원가 | 651 | 724 | 774 | 834 | 940 | 1,169 |
| 매출총이익 (률) | 2,437 (78.9%) | 2,491 (77.5%) | 2,633 (77.3%) | 2,734 (76.6%) | 2,830 (75.1%) | 2,818 (70.7%) |
| 판관비 (률) — 영업비용 합계 | 1,986 (64.3%) | 2,133 (66.3%) | 2,061 (60.5%) | 2,291 (64.2%) | 2,327 (61.7%) | 2,656 (66.6%) |
| 영업이익 (률) — GAAP | 451 (14.6%) | 358 (11.1%) | 572 (16.8%) | 443 (12.4%) | 503 (13.3%) | 162 (4.1%) |
| Non-GAAP 영업이익 (률) — 조정치 | 953 (30.9%) | 955 (29.7%) | 1,140 (33.5%) | 1,101 (30.9%) | 1,199 (31.8%) | 1,173 (29.4%) |
| 지배순이익 — GAAP | 460 | 385 | 502 | 401 | 469 | 298 |
| 영업현금흐름 | 1,677 | 716 | 813 | 2,238 | 1,670 | 587 |
| FCF 계산 | 1,472 | 526 | 578 | 2,000 | 1,529 | 473 |
| 회사 제시 FCF (non-GAAP) | 1,477 | 535 | 592 | 2,032 | 1,665 | 634 |
표준표에서 읽히는 것: ① FY2025 판매·마케팅 비중은 33.0%로 FY2021 38.9%에서 내려왔고, 연구개발 비중은 23.7% → 22.3%로 거의 그대로입니다 계산. ② 매출총이익률은 FY2024 79.2%에서 TTM 74.8%, Q2 FY2026 70.7%로 내려왔습니다 — 같은 기간 감가상각·무형상각은 Q2 FY2025 $172M → Q2 FY2026 $407M 공시입니다. ③ GAAP 영업이익과 Non-GAAP 영업이익의 차이(TTM $2,933M 계산) 중 $2,185M이 주식보상비입니다. ④ 영업현금흐름은 4분기에 몰립니다(Q4 2025 $2,238M, Q2 2026 $587M).
6.1 5개년 해부 — 성장과 마진이 동시에 좋아진 이유
질문하신 핵심입니다. 먼저 결론: 마진 개선은 총이익률이 아니라 판매관리비 레버리지에서 나왔고, 성장은 좌석 확대가 아니라 모듈 교차판매와 상위 SKU 이동에서 나왔습니다. 그리고 두 엔진 모두 2026년 들어 처음으로 삐걱거리기 시작했습니다.
6.2 숫자 먼저
| FY2020 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | |
|---|---|---|---|---|---|---|
| 구독매출 성장(고정환율) | +31% | +28% | +28.5% | 약 +25% | +22.5% | +20.5% |
| Non-GAAP 영업마진 | 25% | 25% | 26% | 28% | 29.5% | 31% |
| 회사 제시 잉여현금흐름(FCF, non-GAAP) | 1,449 | 1,867 | 2,180 | 2,728 | 3,455 | 4,636 |
| 회사 제시 FCF 마진 | 32% | 32% | 30% | 30% | 31.5% | 35% |
| GAAP 구독 총이익률 | 82.9% | 81.7% | 82.8% | 81.5% | 81.8% | 80.1% ↓ |
| SBC / 매출 | 19.3% | 19.2% | 19.3% | 17.9% | 15.9% | 14.7% |
| RPO(총 잔여수행의무) | 8.9B | 11.5B | 14.0B | 18.0B | 22.3B | 28.2B |
| 임직원 수 | 13,000 | 16,881 | 20,433 | 22,668 | 26,293 | 29,187 |
| 1인당 매출계산 | $348K | $349K | $355K | $396K | $418K | $455K |
FY2020(위 표준표 범위 밖): 총매출 4,519 · 구독매출 4,286 · GAAP 영업이익 199 · GAAP 영업마진 4.4% · 주식보상비(SBC) 870 (USD 백만).
※ FY2023 GAAP 순이익 $1,731M은 $723M의 법인세 이연자산 충당금 환입이 포함된 수치라 다른 해와 비교 불가입니다(유효세율 −71.7%). 이 항목을 빼면 약 $10억 수준입니다.
6.3 마진 개선의 정체 — 판관비 레버리지가 전부입니다
이 그래프를 읽는 법 — 다섯 가지 관찰
- S&M −800bp가 마진 개선의 거의 전부입니다. 영업 인력을 늘려서 성장한 게 아니라, 영업사원 1인당 팔아오는 금액을 키워서 성장했습니다. 1인당 매출이 $348K → $455K로 +31%, 인원 CAGR 17.5% vs 매출 CAGR 24%. Q2 FY26에도 S&M 인력은 +10%인데 구독매출은 +23%(고정환율)였습니다.
- R&D는 일부러 안 줄였습니다(22~24% 유지). 마진을 짜내려고 개발을 굶기지 않았다는 뜻이고, 이건 장기 투자자에게 긍정 신호입니다.
- SBC 레버리지 −460bp. 19.3% → 14.7%. 다만 2026년엔 인수 리텐션 그랜트로 다시 16.4%로 반등했습니다.
- 구독 총이익률은 오히려 하락했습니다(−280bp). "SaaS는 규모가 커지면 원가가 사라진다"는 통념이 이 회사엔 적용되지 않았습니다.
- 비용 절감 프로그램: 2025년 $1억, 2026년 $2억(연환산 약 $3억) 절감을 공개 약정했습니다.
6.4 성장의 정체 — 좌석이 아니라 "모듈 + 티어"
회사가 공시하는 것 중 성장 동인을 직접 설명하는 숫자는 넷뿐입니다.
| 공시 지표 | 수치 | 해석 |
|---|---|---|
| 제품 5개 이상 포함 딜의 신규 ACV 비중 | 91% (2025년) | 단일 제품 판매는 사실상 끝났습니다. 성장 = 교차판매 |
| 상위 20개 딜 중 제품 7개 이상 | 17건 (Q1 FY26) | 대형 딜일수록 번들 |
| ACV $5M+ 고객 수 | 500(FY24) → 603(FY25) → 658(Q2 FY26) | 평균 ACV $1,440만 → $1,520만 |
| ACV $20M+ 고객 | 최근 1년간 32곳 순증 | 초대형 계정의 심화 |
여기에 가격 인상이 겹칩니다. CFO 마스탄투오노가 밝힌 가격 산정 방식이 이 회사를 이해하는 데 결정적입니다.
"우리는 (AI가 만들어낼) 생산성 기대치를 봤습니다 — 업무별로, 직원 급여 기준으로 효율을 계산해서. 그 가치의 90%를 고객에게 주고, 10%를 우리가 가져갑니다." — Gina Mastantuono, ServiceNow CFO. Pro Plus SKU 가격 책정 방식에 대해
이 방식으로 Pro Plus는 Pro 대비 약 60% 정가 업리프트, 그 이전에 Pro가 Standard 대비 약 50% 업리프트로 출시됐습니다. 즉 같은 고객, 같은 좌석 수에서 SKU만 올려도 매출이 50~60%씩 늘어나는 사다리를 회사가 계속 만들어 왔습니다. 2026년 신요금제도 20~30% 가격 인상 효과를 목표로 합니다.
6.5 그런데 2026년, 두 엔진이 동시에 삐걱거립니다
Non-GAAP 구독 총이익률 가이던스 경로: FY22 86% → FY23 84% → FY24 84.5% → FY25 83.5% → FY26 81%. Q2 FY26 실적은 80.5%로 전년 동기 대비 −250bp. 회사가 밝힌 원인은 "하이퍼스케일러 파트너십 활용 증가 및 고객 AI 도입 가속"이고, 구독 원가 부문 인력이 전년 대비 +24%(6,203명)로 전사에서 가장 빨리 늘었습니다.
무슨 일이 벌어지고 있는가: ServiceNow는 원래 자사 데이터센터로 높은 총이익률을 유지했는데, AI 추론은 자사 데이터센터로 감당이 안 되어 OpenAI·Anthropic·Google·NVIDIA·Microsoft·AWS로 워크로드가 넘어가고 있습니다. 투자자의 날에서 장기 목표를 "80% 이상"으로만 제시했습니다 — 2022년 86%에서 사실상 6%p를 내려놓은 것입니다. "AI가 매출을 늘려준다"와 "AI가 원가를 늘린다"가 동시에 참입니다.
고정환율 구독매출 성장률: FY23 약 25% → FY24 22.5% → FY25 20.5% → Q1 FY26 19% → Q2 FY26 23% → Q3 FY26 가이던스 20%. Q2의 반등은 Armis 인수 효과(+125bp)와 환율이 만든 것이고, FY26 가이던스 +21%에서 Armis를 빼면 약 19.75%입니다. 게다가 Q2 매출 서프라이즈의 절반가량이 3분기에서 당겨온 연방정부 온프렘 매출이었다고 회사가 직접 밝혔습니다 — 3분기에 그만큼 공백이 생깁니다.
6.6 FY2026 가이던스의 패턴 — 매출은 올리고 마진은 내렸습니다
| 발표 시점 | FY26 구독매출 | 성장(보고/고정환율) | 구독총이익률 | 영업마진 | FCF마진 |
|---|---|---|---|---|---|
| 2026-01 (Q4'25와 함께) | $15,530~15,570M | +20.5~21% / +19.5~20% | 82% | 32% | 36% |
| 2026-04 (Q1'26) | $15,735~15,775M | +22~22.5% / +20.5~21% | — | 31.5% | 35% |
| 2026-07 (Q2'26) | $15,760~15,780M | +22.5% / +21% | 81% ↓ | 31.5% ↓ | 35% ↓ |
중간값 기준 매출 가이던스는 약 $2.3억 올렸는데, 모든 마진 라인은 내렸습니다(구독총이익률 −100bp, 영업마진 −50bp, FCF마진 −100bp). 원인 두 가지 다 공시돼 있습니다 — Armis 희석(매출 +125bp / 영업마진 −75bp / FCF마진 −200bp)과 AI 컴퓨트 비용. 회사는 이를 흡수하기 위해 "세 건의 인수 이전 수준 인원으로 2026년을 마감하겠다"고 약속했고, 그래서 Q2에 $6,200만의 희망퇴직 비용이 잡혔습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
2024~2026년 인수에 약 $130억을 쓰면서 대차대조표가 순현금에서 순부채로 바뀌었고, 2026년 2분기 자사주 매입은 0이 됐습니다.
| 항목 | 2025-12-31 | 2026-06-30 |
|---|---|---|
| 현금및현금성자산 공시 | 3,726 | 2,503 |
| 단기투자 | 2,558 | 2,161 |
| 장기투자 | 3,771 | 2,043 |
| 현금·투자 합계 계산 | 10,055 | 6,707 |
| 단기차입(순) — CP 등 | 0 | 2,082 |
| 장기부채(순) | 1,491 | 5,435 |
| 순현금(순부채) 계산 | 8,564 | (810) |
| 영업권 | 3,578 | 9,837 |
| 무형자산(순) | 1,121 | 3,781 |
| 총자산 | 26,038 | 31,666 |
| 총부채 | 13,074 | 19,150 |
| 자본총계 | 12,964 | 12,516 |
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 1H2026 |
|---|---|---|---|---|---|---|
| 자사주 매입 공시 | 0 | 0 | 538 | 696 | 1,840 | 2,225 |
| 주식보상비(SBC, 비현금) | 1,131 | 1,401 | 1,604 | 1,746 | 1,955 | 1,199 계산 |
| 배당 | 0 | 0 | 0 | 0 | 0 | 0 |
7.1 2024~2026 인수 — $130억을 어디에 썼는가
| 대상 | 발표 | 금액 | 사온 것 | 어디로 들어갔나 |
|---|---|---|---|---|
| Cuein | 2025-01 | 미공개 | 대화 인텔리전스 | CSM / AI |
| Moveworks | 2025-03 | $28.5억 | AI 어시스턴트 프론트엔드 + 엔터프라이즈 검색. 사용자 550만 명, ServiceNow와 공통 고객 약 250개사 | EmployeeWorks / Otto |
| Logik.ai | 2025-04 | 미공개 | AI 네이티브 CPQ(견적·구성 엔진) | CRM 진입의 무기 |
| data.world | 2025-05 | 미공개 | 데이터 카탈로그·거버넌스 | Workflow Data Fabric |
| Veza | 2025-12 | 약 $10억 (매수가격배분 $12억) | 아이덴티티 보안. 인간·머신·AI의 접근 관계 그래프 | 보안·리스크 / AI Control Tower |
| Armis | 2025-12 2026-04 종결 | $77.5억 현금 | IT/OT/IoT/의료기기 자산 발견 및 사이버 노출 관리. 약 70억 디바이스 실시간 추적. Fortune 10 중 9곳 사용 | Armis Centrix |
Armis 인수로 재무구조가 실제로 바뀌었습니다. ① 순현금 약 $45억(2025년 말) → 순부채 약 $8억(2026년 6월 말)으로 반전(1차 기준: 2025-12-31 현금·단기·장기투자 $10,055M − 장기부채 $1,491M = 순현금 $8,564M, 2026-06-30 순부채 $810M — 위 표). ② 2026년 5월 $40억 다트랜치 회사채 발행(만기 2028~2056, 쿠폰 4.250%~6.300%) + CP $20.8억. ③ 영업권 $98.4억으로 급증. ④ 2026년 2분기 자사주 매입 0원 — Armis 현금 소요로 중단. ⑤ Armis는 FY26 구독매출 성장률에 +125bp 기여하지만 영업마진 −75bp, FCF 마진 −200bp. 즉 2026년 매출 가이던스 상향분의 상당 부분이 유기적 성장이 아니라 인수분입니다. 이걸 빼면 FY26 고정환율 구독매출 성장률은 약 19.75%로, 실질 성장은 20% 아래로 내려온 상태입니다.
8업황 사이클과 주가 — 최근 10년
2024년말 시총 정점 이후 "SaaSpocalypse" 서사 속에 2026년 상반기 −36%를 기록했고, Q2 실적 발표 뒤 저점에서 반등했습니다. 주가는 5대1 분할 조정 기준입니다.
8.1 주가와 밸류에이션
※ 2025년 10월 발표·12월 승인된 5대1 액면분할이 반영된 수치입니다. 순현금 $67.1억 − 부채 $75.2억.
| 시점 | 사건 | 주가 반응 |
|---|---|---|
| 2024년말 | 시총 정점 $2,231억 | — |
| 2025-11-01 | Q3'25 어닝 비트에도 불구, 2025년 YTD −12.8%(나스닥 +22%). 선행 PER이 54.7배로 압축 | ↓ |
| 2025년말 | 시총 $1,598억 (연간 −28.4%) | ↓ |
| 2026-01-28 | Q4'25 발표(구독 +21%, cRPO +25%)에도 당일 11% 이상 급락 | −11% |
| 2026-04 | "SaaSpocalypse" — 에이전틱 AI가 SaaS를 잡아먹는다는 서사로 NOW·Salesforce·Workday·Snowflake 동반 디레이팅. UBS·RBC 하향 | ↓ |
| 2026년 상반기 | 반기 −36%, 저점 $81.24 | −36% |
| 2026-07-22 | Q2 실적 발표 직전 $95선까지 밀렸다가 비트 + 가이던스 상향으로 반등 | 저점 대비 +약 16% |
최근 10년 주가·업황 사이클(연말 종가·연간 수익률) 표는 1차 시세 원천으로 대조하지 못해 넣지 않았습니다. 위 타임라인의 주가·시총은 2차 자료입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
GAAP 이익으로 보면 70배대, 조정 이익·현금으로 보면 20배대 후반입니다. 두 숫자 사이의 거리가 곧 주식보상비와 인수 비용입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER 계산 | 73.1배 | TTM 지배순이익 $1,670M (GAAP) |
| EV/EBIT | 73.2배 | EV = 시총 + 순부채 $810M = $122,967M · TTM GAAP 영업이익 $1,680M |
| EV/Non-GAAP 영업이익 (조정치) | 26.7배 | TTM Non-GAAP 영업이익 $4,613M |
| PBR | 9.8배 | 2026-06-30 자본총계 $12,516M |
| FCF 수익률 | 3.7% | TTM FCF $4,580M(영업현금흐름 − CAPEX) ÷ 시총 |
| 회사 제시 FCF 수익률 (조정치) | 4.0% | TTM 회사 제시 FCF $4,923M ÷ 시총 |
| EV/매출 | 8.3배 | TTM 매출 $14,732M |
식: 시총 = $118.14 × 1,034백만 주 = $122,157M 계산. GAAP 배수(PER 73.1배, EV/EBIT 73.2배)와 조정치·현금 배수(EV/Non-GAAP 영업이익 26.7배, P/FCF 26.7배)의 차이는 TTM 기준 GAAP 영업이익 $1,680M과 Non-GAAP 영업이익 $4,613M의 차이 $2,933M에서 나오고, 그중 $2,185M이 주식보상비입니다. 8.1절의 시장 배수(Forward P/E 약 26~29배, Trailing 73.8배, EV/FY26E 매출 약 7.6배)는 2차 자료이며, 위 표의 TTM P/E 73.1배와의 차이는 분모(이익 시점·주식 수) 차이입니다.
시장이 가격에 넣은 것을 가르는 질문은 11장에 그대로 둡니다 — "AI가 좌석을 줄이는 속도"보다 "AI가 소비량 과금과 신규 모듈(보안·CRM)로 매출을 만드는 속도"가 빠른가? 강세론 쪽 근거로는 선행 PER 26~29배가 2021~2024년 대비 역사적 하단권이라는 점, 애널 목표주가 평균 $140.25(+18.7%), 2030년 목표 구독매출 $300억(상단 $320억, FY26 $158억 기준 연 19% CAGR)이 있고, 약세론 쪽 근거로는 구독 총이익률 하락과 유기적 성장 20% 하회가 있습니다(11장).
10리스크와 반증 조건
0장의 "가장 먼저 확인해야 할 3가지 리스크"와 약세론을 반증 조건과 함께 묶었습니다. 판단 문장은 0·11장과 같습니다.
- 좌석 압축(seat compression) — 매출의 근간이 여전히 "IT담당자 1인당 월 얼마"인데, 자사 AI가 요청의 80~85%를 사람 없이 처리한다고 스스로 홍보합니다. 고객 생산성 향상 = 벤더 매출 감소라는 정면 모순. — 무엇이 보이면 이 논지가 틀린 것인가: 추적 지표 다섯 개 중 갱신율이 97% 아래로 깨지는 순간이 논지 파기 시점입니다. 반대 방향의 확인 지표는 "신규 ACV의 절반이 이미 좌석 기반이 아닌 모델로 넘어갔다"는 전환이 좌석 감소보다 빠른가입니다.
- 총이익률 침식 — Q2 FY26 non-GAAP 구독 총이익률 80.5%로 전년 대비 −250bp. 회사가 밝힌 원인은 "하이퍼스케일러 활용 증가 및 고객 AI 도입 가속". 장기 목표도 "80% 이상"으로 낮춰 잡았습니다(2022년엔 86%였습니다). — 무엇이 보이면 이 논지가 틀린 것인가: 구독 총이익률이 FY26 가이던스 81%를 지키지 못하는지(Q3 FY2026 실적).
- 고객 집중 + 공공부문 할인 — 미국 연방 채널 파트너 1곳(Carahsoft)이 2026년 2분기 총매출의 13%를 차지하고 이 비중은 올라가는 중입니다(전년 11%). 2025년 9월 GSA와 맺은 OneGov 계약으로 주력 AI 번들에 정가 대비 70% 할인을 2028년 9월까지 공개 약정했습니다. — 무엇이 보이면 이 논지가 틀린 것인가: 미국 연방 예산 정책 변화 한 번이 매출의 10% 이상을 흔들 수 있는 구조이므로, 10-Q 고객 집중 주석의 비중 변화와 연방 예산·조달 정책.
- 유기적 성장은 20% 아래 — Armis(+125bp)와 환율을 걷어내면 약 19.75%. Q2 서프라이즈의 절반은 3분기에서 당겨온 연방 매출. — 무엇이 보이면 이 논지가 틀린 것인가: Q3 FY2026에서 2분기에 당겨 쓴 연방 온프렘 매출의 공백 크기와 고정환율 구독매출 성장률(Armis 제외).
- 하단부 가격 파괴 — Atlassian·Salesforce·Freshworks·Microsoft가 가격과 AI 번들로 공격하지만 탈환 사례는 전부 중견·중견대기업이고 Fortune 100급 이탈 공개 사례는 0건입니다. — 무엇이 보이면 이 논지가 틀린 것인가: Atlassian 실적에서 "역대 최대 ITSM 탈환" 발언이 이어지는지, Salesforce "180개 조직" 이후 실명 대형 고객이 나오는지.
- 희석과 대차대조표 변화 — FY25 SBC $19.6억 > 자사주 매입 $18.4억, 순현금 → 순부채 전환, 2분기 자사주 매입 0원. — 무엇이 보이면 이 논지가 틀린 것인가: 회사가 약속한 "2027년 영업마진 +100bp, FCF마진 +100bp"와 "인수 전 수준 인원으로 2026년 마감" 이행 여부(Q4 FY2026 발표).
11Bull / Bear
강세론은 갱신율·AI ACV·TAM 확장·RPO·가격 결정력, 약세론은 좌석 압축·총이익률·유기적 성장·고객 집중·희석입니다. 둘을 가르는 질문은 하나입니다.
- 갱신율 98%가 10년째. BMC·Jira·Freshservice·Microsoft의 도전을 전부 통과하며 유지된 숫자입니다.
- AI가 이미 매출입니다. AI ACV가 2025년말 $6억 → Q1 $7.5억 → Q2 $10억 돌파(목표보다 두 분기 빠름). 2026년 목표를 $10억 → $15억으로 상향. 에이전틱 AI 프로덕션 고객이 9개월 만에 9배.
- TAM이 실제로 넓어지고 있습니다. 보안·리스크가 $10억 사업(상위 20개 딜 중 16건에 포함), CRM이 $20억 사업(평균 딜 규모 2배). 두 영역 모두 ITSM보다 시장이 큽니다.
- RPO $290억 = FY26 구독매출의 약 1.8배가 이미 계약으로 잠겨 있습니다. 3~5년 약정 구조라 급격한 붕괴가 물리적으로 어렵습니다.
- 가격 결정력이 실증됐습니다. Pro는 Standard 대비 +50%, Pro Plus는 Pro 대비 +60%, 2026 신티어는 +20~30%. 좌석이 줄어도 단가로 방어할 수 있음을 반복 증명했습니다.
- 밸류에이션이 실제로 내려왔습니다. 선행 PER 26~29배는 2021~2024년 대비 역사적 하단권입니다. 애널 목표주가 평균 $140.25(+18.7%).
- 2030년 목표 구독매출 $300억(상단 $320억). 맥더못은 $300억을 "베어 케이스"라고 공개적으로 표현했습니다. FY26 $158억 기준 연 19% CAGR.
- 좌석 압축. 매출 기반이 여전히 IT담당자 수인데 자사 AI가 요청의 80~85%를 사람 없이 처리한다고 홍보합니다. 고객 생산성 향상 = 벤더 매출 감소. UBS: "AI가 순풍이 아니라 구조적 역풍일 수 있다".
- 총이익률이 실제로 무너지고 있습니다. 구독 총이익률 86%(FY22) → 81%(FY26 가이던스). 장기 목표도 "80% 이상"으로 하향. 이건 서사가 아니라 이미 발생한 숫자입니다.
- 유기적 성장은 20% 아래. Armis(+125bp)와 환율을 걷어내면 약 19.75%. Q2 서프라이즈의 절반은 3분기에서 당겨온 연방 매출.
- 고객 집중 + 공개 할인. 단일 채널 파트너가 매출의 13%(상승 중)이고, 그 채널의 주력 번들에 70% 할인이 2028년 9월까지 걸려 있습니다.
- 자사주 매입이 희석을 못 덮습니다. FY25 SBC $19.6억 > 자사주 매입 $18.4억. 2023~1H26 누적 매입 $53억 vs 누적 SBC $65억. 주식 수는 감소가 아니라 거의 횡보(FY26 10.4억 주 → Q3 10.5억 주). 주당 FCF 복리에 실질적 걸림돌입니다.
- 대차대조표가 바뀌었습니다. 순현금 $45억 → 순부채 $8억. 회사채 $40억 발행(최고 쿠폰 6.300%), 영업권 $98억, 2분기 자사주 매입 0원.
- 고객 만족도가 업계 최하위. Gartner Peer Insights 4.3으로 주요 ITSM 벤더 중 최저, 가격 유연성 3.8. 저가 도전자 전원이 더 높습니다.
- 경쟁 헤지 상품의 부재. Salesforce는 라이선스↔크레딧 상호 전환을 제공하는데 ServiceNow에는 이에 대응하는 계약 상품이 없습니다.
"AI가 좌석을 줄이는 속도"보다 "AI가 소비량 과금과 신규 모듈(보안·CRM)로 매출을 만드는 속도"가 빠른가? 회사는 이미 답을 제출했습니다 — 신규 ACV의 절반이 좌석 기반이 아닌 모델로 넘어갔고, AI ACV가 $10억을 넘었으며, 2030년에 AI가 ACV의 30%를 차지할 것. 이 숫자들의 진행 상황을 분기마다 추적하는 것이 이 종목의 유일한 정직한 투자 방법입니다. 추적할 지표: ① 고정환율 구독매출 성장률(Armis 제외) ② 구독 총이익률 ③ AI ACV ④ 갱신율 ⑤ ACV $5M+ 고객 수. 이 다섯 개 중 갱신율이 97% 아래로 깨지는 순간이 논지 파기 시점입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
가장 임박한 확인은 작성일 다음 날의 Atlassian 실적이고, ServiceNow 자체로는 Q3 FY2026의 연방 매출 공백과 구독 총이익률입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-08-06 (작성일 기준 내일) | Atlassian FY26 4분기·연간 실적 — 3분기의 "역대 최대 ITSM 탈환" 발언이 이어지는지, 새 이탈 고객명이 나오는지. 이 문서에서 가장 임박한 확인 지점입니다. | FY26 3분기 실명 6곳(Galenica, Bombas, Domino's Pizza Enterprises, ENGIE México, The Warehouse Group, 24 Hour Fitness) | Atlassian 주주서한 |
| 2026년 10월경 | ServiceNow Q3 FY2026 실적 — ① 2분기에 당겨 쓴 연방 온프렘 매출의 공백이 얼마나 되는지 ② 구독 총이익률이 81% 가이던스를 지키는지 ③ cRPO 고정환율 +20% 가이던스 달성 여부 ④ AI ACV의 $15억 목표 진척 | Q3 가이던스: 구독매출 $3,975~3,980M(+20.5%, cc +20%) · Non-GAAP 영업마진 31% 공시 | 8-K 실적발표 · 10-Q |
| 2026 Q3~Q4 | Brazil 릴리스 — AI 에이전트·CRM 기능의 다음 단계 | Australia 릴리스(2026-05 GA) | 회사 릴리스 노트 |
| 2026-07-01 (경과) | 구 SKU 판매 종료 — 이후 갱신 고객이 신티어(Foundation/Advanced/Prime)로 넘어가면서 실제 갱신 단가가 얼마나 올랐는지가 Q4~2027 상반기 실적에 드러납니다 | 회사 목표 "AI 번들로 인한 20~30% 가격 인상 효과" | 분기 실적발표·컨퍼런스콜 |
| 2027년 1월경 | Q4 FY2026 + FY2027 가이던스 — 회사가 약속한 "2027년 영업마진 +100bp, FCF마진 +100bp" 이행 여부. Armis 통합 완료 및 "인수 전 수준 인원으로 2026년 마감" 약속 검증 | FY26 가이던스: 영업마진 31.5% · FCF마진 35% 공시 | 8-K 실적발표 · 10-K |
| 2028-09 | GSA OneGov 70% 할인 종료 — 연방 채널 단가 정상화 가능성 | ITSM Pro + Pro Plus 번들 정가 대비 70% 할인 | GSA 보도자료 |
| 상시 | Salesforce Agentforce IT Service — "180개 조직" 이후 실명 대형 고객이 나오는지. 안 나오면 마케팅 숫자로 판정 가능 | 기명 3곳(CoolSys, Sunrun, Cornerstone) | Salesforce 보도자료 |
| 상시 | 미 연방 예산·조달 정책 — 매출의 13%가 단일 연방 채널에서 나옵니다 | 2026년 2분기 13%(전년 11%) 공시 | 10-Q 고객 집중 주석 |
| 매 분기 | 추적할 지표: ① 고정환율 구독매출 성장률(Armis 제외) ② 구독 총이익률 ③ AI ACV ④ 갱신율 ⑤ ACV $5M+ 고객 수 | Q2 FY2026: 구독 +23%(cc) · Non-GAAP 구독 총이익률 80.5% · AI ACV $10억 돌파 · 갱신율 98% · 658곳 — 갱신율 97% 하회 시 논지 파기 | 실적발표 · 컨퍼런스콜 |
13용어집
본문에 나오는 제품·회계 용어를 짧게 정의합니다.
- ITSM (IT Service Management)
- 장애·요청·문제·변경·구성관리 등 IT 부서가 사내 고객에게 제공하는 서비스를 관리하는 프로세스와 그 소프트웨어. ServiceNow의 원조 제품.
- ITIL
- IT 서비스 관리 모범사례 프레임워크. 인시던트·요청·문제·변경 같은 프로세스 이름과 정의를 산업 표준으로 정해 둔 것으로, 현행판은 ITIL 4.
- ITOM (IT Operations Management)
- 서버·네트워크·클라우드 자원을 발견(Discovery)하고 감시·자동 대응(AIOps)하는 IT 운영관리 제품군. 과금은 노드(서버·VM) 수 기준.
- CMDB / CI
- 구성관리 데이터베이스. 서버·앱·DB·네트워크 같은 구성항목(CI)과 그 사이 의존관계를 담은 단일 자산·관계 대장으로, 장애·변경 티켓이 이 대장을 참조한다.
- CSDM
- Common Service Data Model. CMDB를 어떤 구조로 채울지 정한 ServiceNow의 표준 데이터 모델 프레임워크.
- MID Server
- 고객사 방화벽 안쪽에 설치해 사내 인프라를 스캔하고 결과를 클라우드 인스턴스로 올려보내는 자바 프로그램. 아웃바운드 전용 구조.
- Fulfiller / Requester
- 티켓을 처리할 권한을 가진 담당자(과금 대상)와 요청만 올리는 일반 직원(무료)의 구분. ITSM 좌석 과금의 기준.
- 멀티인스턴스
- 고객사마다 전용 인스턴스(데이터베이스·애플리케이션 묶음)를 주는 SaaS 구조. 여러 고객이 한 인스턴스를 나눠 쓰는 멀티테넌트와 대비된다.
- ACV
- Annual Contract Value. 계약의 연간 환산 금액. ServiceNow는 ACV 기준 대형 고객 수(예: $5M+)를 공시한다.
- RPO / cRPO
- 잔여수행의무. 계약은 됐지만 아직 매출로 인식하지 않은 금액 전체(RPO)와 그중 향후 12개월 안에 인식될 부분(cRPO). 구독 기업의 선행 지표.
- 갱신율 (renewal rate)
- 만기 도래 계약 중 갱신된 비율. 금액 확장분을 포함하는 순유지율(NRR)과는 다른 지표다.
- NRR (순유지율)
- 기존 고객 코호트의 1년 뒤 매출을 1년 전 매출로 나눈 비율로, 확장·축소·이탈을 모두 반영한다. ServiceNow는 공시하지 않는다.
- Now Assist / AI Agent
- ServiceNow 플랫폼에 내장된 생성형 AI 기능(요약·초안 작성·검색)과, 사람 개입 없이 업무를 처리하도록 조립하는 AI 에이전트.
- assists
- 2026년 요금제에서 AI 사용량을 세는 소비 단위. 좌석당 연간 풀이 주어지고 액션 크기에 따라 차감된다.
- AI Control Tower
- 사내에서 돌아가는 자사·타사 AI를 자산으로 등록하고 관측·통제·비용 관리를 하는 ServiceNow 제품.
- Non-GAAP
- 회사가 주식보상비·인수 관련 상각 등을 빼고 제시하는 조정 손익. 미국 회계기준(GAAP) 수치와 같은 열에 섞지 않는다.
- SBC (주식보상비)
- 임직원에게 주식으로 지급하는 보상의 비용. 현금 유출이 없어 영업현금흐름에서는 더해지지만 주식 수를 늘려 희석을 만든다.
- FCF (잉여현금흐름)
- 영업현금흐름에서 설비투자(CAPEX)를 뺀 값. 이 문서의 표준표는 이 식으로 계산하고, 회사가 제시하는 non-GAAP FCF는 별도 행에 둔다.
- FedRAMP / DoD IL4·IL5
- 미국 연방정부 클라우드 보안 인증 제도와 국방부의 영향 수준(Impact Level) 등급. 연방 조달의 진입 조건.
- GSA OneGov
- 미국 조달청(GSA)이 소프트웨어 공급사와 맺는 연방기관 공통 할인 계약.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- ServiceNow의 ITSM 시장 점유율. Gartner·IDC의 인용 가능한 수치를 찾지 못했습니다. 시중에 도는 "약 40%"류 숫자는 출처 추적이 안 됩니다.
- 달러 기준 순유지율(NRR). 회사가 공시하지 않습니다. 98%는 계약 갱신율이지 금액 확장률이 아닙니다. 시중의 "NRR 120%"는 전부 3자 추정입니다.
- ACV $1M+ / $10M+ / $20M+ 고객의 절대 수. 회사가 $5M+ 밴드만 공시로 전환했습니다. 마지막 확정 $1M+ 숫자는 FY2024의 2,109개입니다.
- 영업 인력 수, 평균 영업 사이클, 파트너 경유 매출 비중, 승률 — 전부 미공시입니다.
- 공공부문 매출 비중 — 미공시. 유일한 단서가 Carahsoft 13%입니다.
- 한국 대기업의 기명 고객 사례 — 찾지 못했습니다. 한국 데이터센터 실제 가동 여부도 확인 실패.
- Now Assist / 신티어 공식 정가 — 회사가 어떤 공개 조달 목록에도 올리지 않습니다.
- 영국 G-Cloud 가격표의 기간 단위(월/년)가 PDF에 명시돼 있지 않습니다. 미국 벤치마크와의 일치를 근거로 "월"로 추정했습니다.
- Q2 FY26에서 FCF($634M)가 영업현금흐름($587M)보다 큽니다. FCF는 non-GAAP 지표이며 인수 관련 현금유출 등의 가산 항목이 있는데, 릴리스에 세부 내역이 없습니다.
- 가격·할인율 관련 3자 출처는 전부 ServiceNow 라이선스 협상 대행사(Redress Compliance, Atonement Licensing, Vendorbenchmark, UpperEdge)입니다. "ServiceNow가 과다 청구한다"고 주장할 사업적 동기가 있습니다. 자문사 간에도 수치가 충돌합니다(Pro Plus 업리프트: 30~40% vs 60%+).
- 고객 성공 사례는 전부 벤더 발표입니다. Forrester TEI는 ServiceNow가 비용을 댄 연구입니다. 실패 사례는 공개되지 않습니다.
- Gartner Magic Quadrant의 현재 상태에 대해 출처가 충돌합니다 — ITSM MQ가 폐지·Market Guide로 대체됐다는 주장과 2026년판이 존재한다는 주장이 병존하며, 유료 리포트라 확인 불가입니다.
- Australia 릴리스의 App Engine·CSM SKU 단종은 파트너 블로그 출처만 있고 ServiceNow 공식 문서로 확인하지 못했습니다.
- 2025년 말 순현금. 7.1절 박스와 약세론의 "순현금 약 $45억(2025년 말)"은 1차 재무상태표로 계산한 값(현금·단기·장기투자 $10,055M − 장기부채 $1,491M = $8,564M)과 다릅니다. 판단 문장은 두고 1차 값을 병기했습니다.
- 광고판촉비 — 10-K 주석의 광고비 금액을 이 판에서 확인하지 못해 6장 표준표에 n/a(미확인)로 두었습니다. 인건비는 기능별 비용에 흩어져 있어 미공시입니다.
- 상장 피어의 시총·성장·마진·배수 — 5장 피어 표에서 비워 두었습니다(보강 필요).
- 종가 $118.14는 2차 자료(stockanalysis.com) 값이며 1차 시세 원천과 대조하지 않았습니다. 모든 배수는 이 종가에 의존합니다.
- Q1·Q2 2025 매출 YoY — 전년 분기(2024년) 값을 대조하지 않아 6장 분기 표에서 생략했습니다.
1차 자료
공시(이 판 표준표·배수의 근거) — FY2025 10-K 손익계산서 R5 ↗ · FY2025 10-K 현금흐름표 R8 ↗ · FY2023 10-K ↗(R5 ↗ · R8 ↗) · Q2 FY2026 10-Q 재무상태표 R2 ↗ · Q2 FY2026 10-Q 표지(발행주식) ↗ · Q1 FY2026 실적발표(8-K) ↗ · Q3 FY2025 실적발표(8-K) ↗ · CIK 1373715
1차 출처 — SEC 공시 및 회사 발표
FY2025 10-K ↗ · Q2 FY2026 10-Q (고객집중 13%) ↗ · Q2 FY2026 실적발표 ↗ · Q1 FY2026 ↗ · FY2025 실적 ↗ · FY2024 ↗ · FY2023 ↗ · FY2022 ↗ · FY2021 ↗ · FY2020 ↗ · 지역별 매출 (10-K XBRL) ↗ · 투자자의 날 2026 ↗
제품·전략 발표
ServiceNow Otto 발표 ↗ · Knowledge 2026 ↗ · Autonomous Workforce / EmployeeWorks ↗ · Zurich 릴리스 ↗ · Armis 인수 완료 ↗ · Armis $77.5억 (CNBC) ↗ · Moveworks 인수 완료 ↗ · 전체 제품 목록 ↗
가격 — 1차 조달 자료
영국 G-Cloud 14 ServiceNow 가격표 PDF ↗ · GSA OneGov 70% 할인 (미 조달청) ↗ · ServiceNow ITSM 가격 페이지 ↗ · 2026-04 Foundation/Advanced/Prime 전환 (ServiceNow 커뮤니티) ↗ · 2026 요금제 개편 분석 (파트너) ↗ · TechTarget: AI 가격 변경 ↗
경쟁사 — 1차 출처
Atlassian FY26 3Q 주주서한 (역대 최대 탈환) ↗ · Atlassian JSM 가격 ↗ · Atlassian의 ServiceNow 공격 페이지 ↗ · Rovo 무료 번들 전환 ↗ · Freshworks의 ServiceNow 비교 페이지 ↗ · Freshservice 가격 ↗ · Salesforce "180개 조직 교체" 보도자료 ↗ · Agentforce IT Service 가격 ↗ · BMC Helix 매각 발표 ↗ · Helix $8.75억 (Bloomberg Law) ↗ · BMC v. IBM 제5순회항소법원 판결문 ↗ · ManageEngine의 ServiceNow 공격 페이지 ↗ · Gartner Peer Insights ITSM 평점 ↗ · MS Dynamics 365 가격 ↗
고객 사례 및 제품 화면 원본
Employee Center 화면 ↗ · 인시던트 폼 / SecOps 화면 ↗ · Agent Workspace 화면 ↗ · AI Agent Studio 화면 ↗ · CMDB 관계 편집기 ↗ · Flow Designer 화면 ↗ · Performance Analytics 대시보드 ↗ · HR Agent Workspace ↗ · Now Mobile 앱 (모바일 화면 원본) ↗ · Lenovo 사례 ↗ · NTT 사례 ↗ · Fujitsu 사례 ↗ · Asahi 사례 ↗ · 요코가와 한국 사례 ↗ · ServiceNow 한국 법인 출범 (2019) ↗
시세·시장 데이터
종가·52주 범위·시총·선행 배수: stockanalysis.com ↗(2차, 2026-08-04 종가, 5대1 분할 조정). 이 문서의 TTM 배수는 이 종가와 10-Q 발행주식 수로 계산했습니다.
2차 자료
가격 — 3자 추정 (편향 주의)
Redress Compliance 가격 밴드 ↗ · 할인율 벤치마크 ↗ · VendorBenchmark 모듈별 ↗ · Vendr 실거래 중앙값 ↗ · ITOM 노드 과금 ↗ · 구축비 3~5배 근거 ↗ · UpperEdge 2026 전망 ↗
분석·해설
갱신율 98%가 AI ACV보다 중요한 이유 ↗ · 해자 분석 (CMDB 교체 2~4년) ↗ · diginomica Q2 FY26 ↗ · Q2 FY26 컨콜 전문 ↗ · Q1 FY26 컨콜 ↗ · CFO의 Pro Plus 가격 산정 방식 ↗ · 2026 상반기 −36% 원인 ↗ · 주가·밸류에이션 데이터 ↗ · 2030년 $300억 목표 ↗ · ITIL 4 ↔ ServiceNow 매핑 ↗ · CSDM 설명 (공식) ↗
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 0장 타일 2줄, 6장 연간(FY2021~FY2025+TTM)·분기(Q1 2025~Q2 2026) 표준표, 9장 TTM 배수 재계산 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2장 매출 유형·핵심 지표 표, 5장 피어 표, 6장 재무표, 7장 재무상태·주주환원 표, 9장 배수 표, 10장 반증 조건, 12장 기준선, 13장 용어집) |
| 원본 | 2026-08-05 | 원 계열 A-aux(개별주식 보조 리서치 · 제품·사업모델 편) · 보강 전환 |
이 문서의 성격에 대한 고지
이 문서는 투자 판단을 돕기 위한 보조 리서치이며 특정 종목의 매수·매도 권유가 아닙니다. 작성자는 재무 자문사가 아니며, 여기 담긴 수치와 해석에는 오류가 있을 수 있습니다. 특히 가격 관련 숫자의 상당 부분은 회사가 공개하지 않는 정보에 대한 3자 추정이라는 점, 고객 성공 사례는 전부 벤더가 선별해 발표한 것이라는 점을 감안해 주십시오. 실제 투자 결정 전에 10-K·10-Q 원문과 최신 분기 실적 발표를 직접 확인하시기를 권합니다.
ServiceNow (NOW · NYSE) 제품·사업모델 심층 해설 · 작성 기준일 2026년 8월 5일
FY2025 확정 실적 및 2026년 7월 22일 발표된 Q2 FY2026 기준. 주가는 2026년 8월 4일 종가 기준.
본문 내 공시 표시는 회사 공시·정부 조달 문서 등 1차 출처, 계산 표시는 3자 추정 또는 계산값입니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.