0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 문장의 각주입니다.
PDD는 "물건을 팔지 않고, 물건 파는 사람에게 노출과 결제·물류를 파는 회사"입니다. 파는 물건은 회계상 두 줄입니다. 하나는 중국 내수 앱 핀둬둬(拼多多)에서 판매자가 검색·추천 결과의 노출을 사는 온라인 마케팅 서비스(FY2025 RMB 2,178억, 매출의 50.4%)이고, 다른 하나는 완료된 거래에 대한 수수료와 판매자 대상 풀필먼트 서비스인 거래 서비스(RMB 2,141억, 49.6%)입니다. 여기에 2022년 9월 미국에서 시작한 해외 앱 Temu가 두 번째 줄 안에 들어 있습니다. 회사는 핀둬둬와 Temu의 매출·비용·이익을 나누어 공시하지 않으며, GMV도 2021년 이후 공개하지 않습니다. 이것이 이 리포트에서 가장 중요한 정보 공백입니다.
이 회사의 실적은 중국에서 광고로 벌어 해외에서 물류로 쓰는 구조입니다. 2021년 처음 연간 흑자로 돌아선 뒤 2024년까지 매출을 4.2배, 영업이익을 15.7배로 키웠고 영업이익률은 7.3%에서 27.5%까지 올라갔습니다. 그리고 2025년에 처음으로 꺾였습니다 — FY2025 매출 RMB 4,318억(+9.7%)에 영업이익 RMB 931억(−14.1%, 감사 후 20-F 기준), 2026년 상반기 매출 RMB 2,186억(+9%)에 영업이익 RMB 473억(+13%)·순이익 RMB 397억(−13%)입니다. 영업이익은 다시 늘고 순이익만 줄었는데, 2분기에 내역이 설명되지 않은 기타손실 RMB 74억이 잡혔기 때문입니다. 같은 기간 Temu는 미국 소액면세(de minimis) 종료(2025-05-02)와 EU 품목당 €3 관세(2026-07-01)를 맞았고, 센서타워 집계 글로벌 MAU가 2026년 2분기 4.67억명(−11% YoY)으로 집계 이래 처음 줄었습니다.
그리고 이 회사는 현금·단기투자 RMB 4,564억(US$674억)을 들고 있습니다. 차입금은 없습니다. 시가총액 US$1,123억에서 이를 빼면 사업가치(EV)는 약 US$449억이고, 최근 12개월 영업이익 RMB 1,001억(US$148억)으로 나누면 EV/EBIT 약 3.0배, PER은 8.3배입니다. 이 숫자가 이 리포트가 존재하는 이유입니다. 반대로 그 현금의 34.5%가 중국 VIE 안에 있고, 상장 이래 배당도 자사주매입도 한 번도 없었으며, 20-F가 "예측 가능한 미래에 배당 계획이 없다"고 명시하고, 홍콩 대체상장이 없는 유일한 대형 중국 ADR이며, Temu의 손익을 회사가 공개하지 않는다는 사실이 왜 그 배수가 그 수준인지를 설명합니다. (1차 재계산: 2Q26 6-K 환율 RMB 6.7851, FY2025 20-F 감사 기준 TTM 영업이익 RMB 985.5억으로 다시 계산하면 순현금 US$673억·EV US$450억·EV/EBIT 3.1배·PER 8.3배·FCF 수익률 14.5% — 9장)
한눈에 보는 핵심 지표
"이것은 사업 분석이 아니라 현금 귀속에 대한 베팅입니다." "현재 주가는 '현금의 절반 이상은 결국 주주 것'이라는 쪽에 이미 기울어 있습니다." "배당·자사주 정책의 최초 발표는 이 종목에서 단독으로 판단을 바꿀 수 있는 유일한 사건이고, 회사는 그것을 2024년에 명시적으로 거부했습니다." — 9.2 · 7.2
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
앞선 두 문서 — 9월 14일자 브리프와 9월 17일자 딥다이브 — 는 같은 회사를 두 개의 다른 렌즈로 봤습니다. 브리프는 "시총의 60%가 현금이고 현금을 뺀 이익배수가 3배대인데, 그 현금이 주주에게 온 적이 없다"는 거버넌스 렌즈였고, 딥다이브는 "광고 2,178억이 곧 핀둬둬가 아니고 거래서비스 2,141억이 곧 Temu가 아니다"는 회계 분해 렌즈였습니다. 둘 다 맞는 말이고, 둘 다 같은 결론(관찰·제한적 매수)으로 끝났습니다.
이 검증보강판은 두 문서의 숫자를 SEC 원문(20-F·6-K)과 13F 원문에서 하나씩 다시 확인하고, 두 문서에 없던 것 — 이 사업이 언제·왜 생겼는지, 그 전에는 누가 그 칸을 갖고 있었는지, 추격자가 선발주자를 따라잡은 다른 사례들은 시간과 주가가 어땠는지, 재고 없는 광고 마켓플레이스가 어떤 배수를 받아왔는지, 2021년 처음 흑자를 냈던 자기 자신과 지금이 어디가 같고 다른지, 그리고 현금이 주주에게 돌아올 경로가 실제로 있는지 — 를 채웠습니다.
확인 후 정리 다만 시장에서 이 종목에 붙어 다니는 몇 개의 꼬리표는 공시로 뒷받침되지 않습니다. "4개 분기 연속 순이익 감소"는 사실이 아닙니다(2025년 3분기 +17%). "Temu가 연 수백억 위안을 태운다"는 회사가 확인한 적이 없고, 외부 추정은 2026년 손익분기 근접(골드만 2026E −RMB 77억)부터 큰 폭 적자까지 갈립니다. "현금 전액이 중국에 갇혀 있다"도 과장입니다 — 20-F의 연결 조정표상 VIE가 보유한 현금·단기투자는 34.5%이고 나머지는 '기타 자회사'에 있으며, 어디까지가 역외인지는 미공시입니다. 자세한 내용은 부록 A.
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 SEC 원문(FY2025·FY2023·FY2022 Form 20-F, 2025년 3분기~2026년 2분기 실적 6-K, 히말라야·아팔루사 13F-HR, 20-F 지분표)과 규제기관 원문(EU 집행위 결정문, 중국 SAMR 처벌결정서, 미국 백악관·CBP 고시)에서 직접 읽은 것. 2차 로이터·차이신·36Kr·센서타워·ECDB·stockanalysis·Yahoo Finance 등 언론·데이터사이트. 추정 공시 수치를 조합해 역산하거나 논리로 좁힌 것. 미확인 찾았으나 근거를 확인하지 못한 것 — 이 표기가 붙은 문장은 "없다"가 아니라 "확인 못 했다"입니다.
조사 과정에서 정정된 통념(앞선 두 문서 포함): ① FY2025 영업이익 RMB 931억(20-F 감사 후)과 946억(3월 보도자료)은 같은 항목입니다 — 20-F에서 G&A가 RMB 15.2억 추가 인식되어 영업이익·순이익이 그만큼 내려갔고(순이익 994억 → 978억, ADS당 EPS 67.03 → 66.00), 20-F는 그 사유를 설명하지 않습니다. ② EU €150 면세한도 폐지는 "2026년 7월 EU 합의"가 아니라 2025년 12월 12일 합의, 2026년 7월 1일 시행이며, 형태는 소포당이 아니라 품목 유형당 €3입니다. ③ EU DSA 과징금 €2억은 2026년 5월 28일 결정입니다. ④ 2026년 4월 17일 중국 SAMR의 RMB 15.2억 제재는 반독점이 아니라 식품안전법 위반(무허가 케이크 판매자 9,463곳)에 '집행 방해'가 가중된 것이며, 같은 날 7개 플랫폼에 총 RMB 36억이 부과됐습니다(메이퇀 7.46억, 징둥 6.35억). ⑤ 미국 de minimis 종료 직후의 사용자 급감은 로이터·센서타워 기준 5월 DAU −58%이며, 브리프의 "−48%"는 2026년 2분기 다운로드 감소율과 섞인 숫자입니다. ⑥ 신설 1P 브랜드 회사의 이름은 '新拼姆(신핀무)'이고 발표 시점은 2026년 3월 25일(FY2025 실적 발표)입니다 — 1기 출자 RMB 150억, 3년 RMB 1,000억. ⑦ 딥다이브의 FY2025 Temu 영업손실 −RMB 420~620억은 외부 추정(골드만 2026E −77억, Tech Buzz China "2026년 상반기 손익분기 목표")과 괴리가 커, 이 판에서는 −120~−420억으로 범위를 다시 잡았습니다(2.3절). ⑧ 히말라야의 PDD 첫 매수는 2025년 2분기(1분기 13F에 없음)이고, 2026년 2분기에 6,153,119주를 더해 10,761,119주가 됐습니다. ⑨ 시가총액은 발행주식(56.9억주 = ADS 14.2억주) 기준 US$1,123억이며, 딥다이브의 US$1,160억은 희석주식(14.7억주) 기준입니다.
확인하지 못한 것: 핀둬둬 vs Temu 매출·손익 분리(회사가 단일 부문으로 보고), 현금의 역내·역외 소재(VIE 34.5%만 확인), 2026년 2분기 기타손실 RMB 74억의 내역, 20-F에서 추가된 G&A 15.2억의 사유, 텐센트의 현재 지분(2021년 13D/A 이후 갱신 없음), 13F상 2위 매수자 'H&H International'의 실체, 홍콩 상장 검토 여부, Temu의 DSA 시정계획(8월 28일 기한) 제출 여부, Temu 국가별 손익, 핀둬둬 2025년 GMV의 신뢰할 만한 외부 집계.
1무엇을 파는가 — 제품과 사업모델
부문은 공시상 하나(단일 보고 세그먼트)지만, 물건은 두 줄이고 플랫폼은 둘, 나라는 90개 이상입니다.
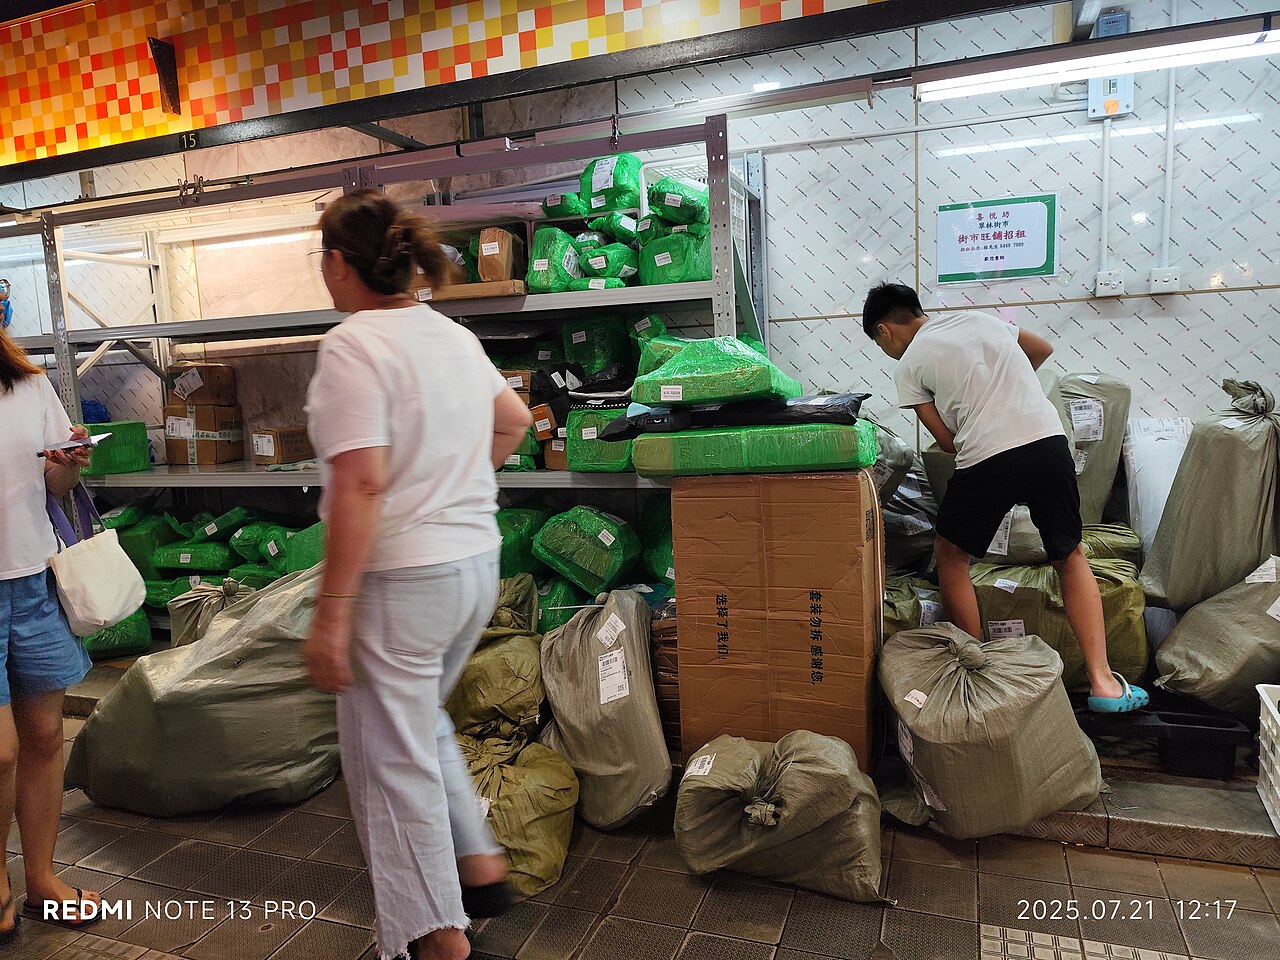
1.1 그 전에 — 왜 "재고 없는 쇼핑몰"이 광고 사업이 되는가
쇼핑몰에는 물건을 사서 파는 곳과 물건 파는 사람을 모아두는 곳이 있습니다. 징둥·쿠팡·아마존 1P는 앞의 것입니다 — 상품을 직매입해 창고에 넣고 배송하며, 소비자가 낸 돈 전부를 매출로 잡고 상품 원가를 뺍니다. 핀둬둬는 뒤의 것입니다 — 상품의 통제권을 갖지 않고, 판매자가 재고와 가격 위험을 지며, 회사는 소비자와 판매자를 연결한 대가만 매출로 잡습니다. 20-F의 표현 그대로 회사는 "상품에 대한 통제권을 취하지 않는다"고 명시합니다.
그러면 연결의 대가는 어디서 받는가. 핀둬둬 앱에는 매일 수억 명이 들어오고, 그 화면의 검색 결과와 추천 피드에는 자리가 한정되어 있습니다. 수백만 판매자는 그 자리를 두고 경쟁합니다. 회사는 클릭·노출당 경매로 그 자리를 팔고, 이것이 매출의 절반인 온라인 마케팅 서비스입니다. 거래가 완료되면 결제·기술서비스료(업계에 널리 알려진 기준값 약 0.6%)를 따로 받고, 이것이 거래 서비스의 중국 부분입니다. 즉 핀둬둬는 쇼핑몰의 얼굴을 한 광고 마켓플레이스입니다.
여기서 난이도가 어디서 오는지가 중요합니다. 광고 한 단위를 더 노출하는 변동비는 거의 0입니다. 그러나 그 광고를 사게 만드는 것은 트래픽의 밀도 — 저가 수요를 가진 소비자와 저가 공급이 가능한 판매자가 같은 앱에 충분히 많이 모여 있어야 한다는 조건 — 이고, 그 밀도를 만들고 지키는 데 회사는 매년 매출의 28~33%를 판매·마케팅비로, 그리고 회계상 매출 차감으로 잡히는 쿠폰·보조금(百亿补贴)을 씁니다. PDD가 좋은 해에 27%대, 지금 21%대 영업이익률을 내는 이유와, 그 이익률이 판매·마케팅비 한 줄에 좌우되는 이유가 여기에 있습니다.
Temu는 같은 회사가 같은 회계 원칙으로 해외에 만든 두 번째 앱이지만, 경제적으로는 다른 물건입니다. 초기의 '완전위탁' 모델에서 Temu는 상품 선정·소비자가격·마케팅·국제물류를 스스로 통제하고 중국 판매자에게는 공급가만 지급합니다. 회계상으로는 여전히 대리인이어서 소비자 결제액이 아닌 거래·풀필먼트 서비스 대가를 순액으로 잡지만, 경제적으로는 소매업자처럼 물류비·반품·관세 위험을 집니다. 그래서 두 번째 줄(거래 서비스)의 마진 성격은 첫 번째 줄과 전혀 다릅니다.
1.2 제품 라인업 — 여섯 가지 물건
| 제품 | 누구에게 무엇을 파나 | 회계 위치 | 상태 (공시·보도 표현) |
|---|---|---|---|
| 핀둬둬 검색·추천 광고 CPC·노출 경매 · 디스플레이 고정가 | 중국 판매자(수백만)에게 앱 내 노출. 소비자 클릭·구매 데이터가 추천을 강화 | 온라인 마케팅 | 이익의 사실상 전부. 2026년 상반기 +3%로 둔화 공시 |
| 핀둬둬 거래·결제·기술서비스 기본 기술서비스료 약 0.6% · 百亿补贴 카테고리 추가료 1.4~4.4% | 완료 거래에 대한 수수료. 2024년 8월 '百亿减免'로 先用后付 수수료 1%→0.6% 인하, 2025년 9월 일부 百亿补贴 카테고리 인상 | 거래 서비스 | 수수료 인상·인하가 동시에 진행. 千亿扶持(2025-04, 3년 RMB 1,000억)와 정면 연결 2차 |
| 多多买菜 (Duo Duo Grocery) 다다음날 픽업형 커뮤니티 공동구매 · 2020-08 출시 | 농산물·생필품을 30개 성급 지역, 촌락의 약 70%에 픽업 포인트로 공급 | 거래 서비스(대리인) | 2025년 GMV 약 RMB 3,000억, "주요 성에서 흑자" — 회사 미공시, LatePost 보도 2차 |
| Temu 완전위탁 (Fully-managed) 2022-09 미국 출시 · 플랫폼이 가격·물류·마케팅 통제 | 해외 소비자에게 중국 공장 직송. 판매자는 공급가만 받음(소매가 ≈ 공급가의 약 2.5배, 2차) | 거래 서비스(순액) | 미국 직배송은 2025-05 이후 축소, 유럽·기타국은 유지. 미국은 "현지 판매자" 중심 2차 |
| Temu 반위탁 · Local-to-Local 2024-03 미국, 2024-08 유럽 · 판매자가 현지 재고·배송 | 현지 창고를 가진 판매자에게 트래픽·결제·플랫폼 제공. 추천수수료 대략 8~15%(2차) | 거래 서비스 | 골드만(2026-03): "미국·유럽 현지화 전환 대체로 완료" 2차 |
| 新拼姆 1P 브랜드 2026-03-25 발표 · 상하이 법인 · 1기 RMB 150억, 3년 1,000억 | 핀둬둬·Temu 공급망을 결합한 자체 브랜드를 글로벌 시장에 판매. 수출대행·통관·창고·IP 서비스 | 신규 — 상품 총액매출 가능성 | 2분기 콜: "지난 6개월 초기 전개가 외부 요인으로 예상보다 느림" 공시 |
출처: FY2025 20-F Item 4(사업), 2026년 2분기 실적 콜(Motley Fool·TradingKey 전사), 36Kr·신화망 2026-03-25(新拼姆), LatePost·시나재경 2025-12-26(多多买菜), OneCart·Tech Buzz China(Temu 수수료). 공시 2차
회사는 표준 제품 없이 플랫폼 규정과 알고리즘으로 판매자를 줄 세우는 방식으로 운영합니다. 이것은 마켓플레이스에게 양날의 검입니다. 판매자가 이 앱의 트래픽에 매출을 의존하게 되면 광고비를 올려도 떠나기 어렵지만(락인), 반대로 판매자가 더 싼 노출을 주는 앱(더우인·타오바오)으로 예산을 옮기면 광고 단가는 곧바로 내려갑니다. 2023년 이후 정확히 그 경쟁이 시작됐습니다(5장).
1.3 반복 매출층은 있는가 — 광고는 '소모품'인가
플랫폼 회사를 볼 때 첫 질문은 "사이클과 무관한 매출층이 있는가"입니다. PDD의 답은 절반은 있다입니다. 핀둬둬 광고는 판매자가 매일 사는 소모품에 가깝습니다 — 노출을 사지 않으면 매출이 나지 않으므로 경기와 무관하게 예산의 일부는 반드시 집행됩니다. 2022년 이후 광고 매출이 한 번도 역성장하지 않은 것이 그 증거입니다. 그러나 그 광고의 단가는 경쟁 앱의 노출 가격과 소비자의 지갑에 연동되고, 2026년 상반기 +3%는 그 단가가 더는 오르지 않는다는 신호입니다.
같은 광고 플랫폼이라도 소비자가 '구독'이나 '멤버십'으로 묶여 있는 회사(아마존 프라임, 쿠팡 와우)는 트래픽 하방이 받쳐집니다. PDD에는 그 층이 없습니다 — 회원제도, 자체 배송망도, 데이터 락인도 없고, 소비자는 "가장 싸다"는 이유 하나로 옵니다. 그래서 경쟁사가 전부 저가로 내려온 2023년 이후 광고 단가의 상승 여력이 판매자 보조금 지출과 맞물려 소멸했습니다. 2024년 8월 26일 경영진이 "수익성 하락은 불가피하다"고 말한 날 주가가 하루 28.5% 빠진 것이 그 증거이고, 이 구조는 8장에서 다시 봅니다.
단 하나의 예외적 성격이 거래 서비스 안의 결제·기술서비스료입니다. 이것은 광고를 사든 안 사든 거래가 일어나면 발생하고, 소비자 지출 총액(GMV)에 연동됩니다. 완전한 반복매출은 아니지만, 광고보다는 경쟁 앱의 노출 가격에 덜 민감한 층입니다. Temu는 반대편 끝에 있습니다 — 관세 제도 하나가 원가 구조를 바꾸는, 사이클이 아니라 규제에 연동된 매출입니다.
1.4 왜 소비자와 판매자는 핀둬둬를 쓰는가 — 그리고 타오바오·징둥과 무엇이 다른가
이 장은 중국 커머스 배경이 없어도 읽히도록 썼습니다. 이 회사의 사업 전체가 "저가 수요와 저가 공급의 밀도"라는 한 가지 아이디어 위에 서 있기 때문에, 여기만 이해하면 나머지는 숫자를 읽는 일입니다.
1.5 먼저 큰 그림 — 상품 하나가 팔릴 때 돈은 어디로 가는가
핀둬둬에서 소비자가 RMB 100짜리 물건을 사면, 그 100은 회사의 매출이 아닙니다. 돈은 결제 플랫폼(위챗페이·알리페이)을 거쳐 판매자 미지급금으로 회사 대차대조표에 잠시 머물렀다가 판매자에게 정산됩니다. 회사의 매출은 그 흐름의 옆에서 따로 발생합니다 — 판매자가 그 물건을 팔기 위해 미리 산 광고비, 그리고 거래가 완료됐을 때 떼는 서비스료입니다. PDD의 매출은 아래 그림의 아래 줄에서 나옵니다.
핀둬둬에서 RMB 100이 움직이는 경로 — PDD 매출이 발생하는 칸
상품·결제의 본류(위)와 플랫폼 수익의 흐름(아래). 파란 칸이 PDD의 매출입니다.
1.6 핀둬둬 수익구조 — RMB 100 GMV가 지나갈 때
| 항목 | 누가 지급 | 추정 금액 / 100 GMV | 회계 위치 | 성격 |
|---|---|---|---|---|
| 검색·추천 광고 | 판매자 | 3.6~4.1 | 온라인 마케팅 | CPC·노출 경매. 사실상 가장 높은 증분마진. 2024년 광고 1,979억 ÷ 외부 추정 GMV 5.2조 = 3.8% |
| 디스플레이·브랜드 광고 | 판매자·브랜드 | 위에 포함 | 온라인 마케팅 | 고정기간·고정가격 중심 |
| 결제·거래·기술서비스 | 판매자 | 0.5~0.8 | 거래 서비스 | 기본 기술서비스료 약 0.6%가 기준점. 百亿补贴 참여 카테고리는 1.4~4.4% 추가(2025-09 일부 인상) |
| 물류·多多买菜 | 판매자·거래 | 0.0~0.3 | 거래 서비스 | 서비스 이용분에 한정. 플랫폼 자체 재고 모델은 아님 |
| 총 monetization | — | 4.2~4.8 | — | 2024년 GMV 외부 추정 RMB 5.2조와 2025년 매출을 결합한 범위 |
출처: FY2025 20-F 매출인식 정책 · 시나재경·LatePost(2024 GMV 5.2조) · 시나테크 2025-04-08·이브런 2025-09-26(수수료 변경). 회사는 GMV·take rate를 공시하지 않으므로 전부 추정입니다.
핀둬둬의 광고는 '플랫폼이 소비자에게 광고를 보여주고 판매자에게서 현금을 받는' 구조입니다. 매출원가에는 결제처리비, 서버·대역폭, 판매자 지원, 고객센터가 들어가지만, 광고 한 단위를 더 노출하는 변동비는 낮습니다. 반면 소비자 쿠폰과 프로모션은 판매자 의무를 대신한 경우 매출 차감으로, 플랫폼 자의의 고객유치라면 판매·마케팅비로 처리됩니다. 2026년 1분기 광고 매출이 +2%에 그친 것에 대해 회사는 판매자 지원(생태계 투자)의 일부가 매출 차감 형태로 반영된다는 취지로 설명한 것으로 보도됐습니다 2차 — 정확한 회계 처리 금액은 공시되지 않습니다 미확인.
1.7 그런데 왜 판매자는 이 낮은 수수료를 받아들이고, 왜 플랫폼은 광고로 받는가
자연스러운 의문입니다. 타오바오(약 0.6%+카테고리 커미션 0~5%)나 징둥 POP(0.6%+1~10%)보다 핀둬둬의 명목 수수료가 낮은 것은, 이 앱에 모이는 판매자가 브랜드가 없는 공장·농가·소상공인이기 때문입니다. 이들에게 커미션 5%는 마진의 절반이고, 노출을 사서 팔리면 지급하는 광고는 결과에 연동된 비용입니다. 반대로 플랫폼에게 광고는 소비자 지출을 늘리지 않고도 판매자 간 경쟁이 심해질수록 단가가 오르는 수익입니다. 회사가 애초부터 커미션 대신 광고를 택한 것은 이 두 가지 이해가 맞물린 결과이고, 그것이 낮은 명목수수료로 판매자 수백만을 모은 뒤 광고로 회수하는 순서를 만들었습니다.
그리고 소비자 쪽. 사용자 설문에서 저가가 압도적 이용 이유였고, 친구 추천을 주된 이유로 꼽은 비율은 훨씬 낮았습니다. 텐센트 펭귄조사(CKGSB 인용)에서는 핀둬둬 이용자의 40.9%가 "뚜렷한 필요 없이 가격이 좋아 보여서 구매"했다고 답했고, 타오바오·징둥 이용자는 90% 이상이 정해진 필요를 갖고 들어옵니다 2차. 즉 팀구매는 초기 확산장치였고, 지금의 본체는 공급밀도·추천·보조금입니다. 한 번 이 앱에서 "그 가격에 그 물건"을 찾는 습관이 생기면 소비자는 검색 시간까지 포함한 총 구매비용을 여기서 최소화하고, 그것이 락인이 됩니다 — 단, 더 싼 곳이 생기기 전까지만.
1.8 앞으로 이 수요는 더 많아지는가
이 리포트의 투자 논지가 걸린 질문입니다. 답은 "칸마다 다르다"이고, 근거는 세 층위입니다.
① 핀둬둬 광고 — 시장이 아니라 "점유율과 단가"가 수요를 만듭니다
중국 온라인 소매는 2025년 RMB 15.97조(+8.6%), 실물상품 13.09조(+5.2%)로 전체 소매의 26.1%입니다. 2026년 1~8월 온라인 상품·서비스 소매는 +4.6%, 전체 소매는 +1.1%로 둔화됐습니다 공시(국가통계국). 즉 시장 자체는 한 자릿수 성장이고, 핀둬둬의 광고가 늘려면 (a) GMV 점유율을 더 가져오거나 (b) GMV당 광고 단가(take rate)를 올려야 합니다. 골드만의 2025년 4분기 점유율 추정은 타오티엔 31%·더우인 24%·핀둬둬 19%·징둥 16%이고, 2027년까지 더우인이 26%로 올라간다고 봅니다 추정. 점유율이 정체된 상태에서 단가만 올리면 판매자는 더우인으로 갑니다.
② Temu — 관세 이후에도 "싼 것"에 대한 수요는 남습니다
미국 de minimis 종료 후 12개월이 지난 2026년 4월 시점에도 Temu의 미국 이용자는 관세 전 기준보다 약 30% 낮지만(Measure Protocol 패널), 센서타워 기준 2026년 1~5월 미국 MAU는 광고비를 대폭 줄인 상태에서 +21% YoY입니다 2차. 유럽은 2025년 2분기 MAU +74%였고 지금은 €3 관세의 첫 분기를 지나는 중입니다. 골드만은 2026년 GMV가 US$1,000억을 넘는다고 봅니다. 수요는 있습니다. 문제는 그 수요를 어떤 원가로 채우는가이고, 회사는 "현지배송 비중 상승·1P 브랜드"로 답하고 있습니다.
③ 1P 브랜드 — 큰 시장이지만 PDD의 몫은 아직 0에 가깝습니다
新拼姆은 핀둬둬·Temu의 공장 직결 공급망 위에 자체 브랜드를 얹어 해외에 파는 회사입니다. 이것이 성공하면 매출은 총액으로 잡혀 커지고 상품 마진을 가져오지만, 재고·운전자본·품질·브랜드 구축 위험을 회사가 집니다 — 지금까지 PDD가 하지 않았던 일입니다. 2분기 콜의 "외부 요인으로 예상보다 느림"이 현재 위치입니다.
중국 저가 소비의 파도에서 2023년 이후 가장 빠르게 커진 앱은 핀둬둬가 아니라 더우인이었습니다(2024 GMV 3.5조, +30%대). 회사는 2019년 7.2%에서 2023년 19%로 점유율을 3배 키운 회사입니다. 그 회사가 지금 "점유율 19%"에서 정체하고 광고 매출이 +3%라는 사실은, 이 시장이 "저가 포지셔닝만으로 지켜지는 시장"이 아니라는 뜻입니다. 대신 Temu와 多多买菜에서 새 매출을 만들었습니다. 그리고 미국·EU가 2025~26년 사이에 소액 직구의 제도적 기반을 걷어냈습니다. 정리하면, "중국 저가 소비와 글로벌 가성비 수요는 커진다"는 비교적 안전한 명제이고, "PDD의 몫이 커진다"는 더우인의 콘텐츠 커머스와 아마존 Haul·쉬인의 대응, 그리고 관세 제도에 달린 명제입니다. 이 리포트가 5장(저가의 방어선)과 8장(2021년의 자신)에서 다루는 주제가 정확히 그것입니다.
2매출 구성 — 제품·지역·고객
부문은 공시상 하나지만 매출은 두 줄(온라인 마케팅·거래 서비스)로 나뉘고, 그 안에 핀둬둬와 Temu가 섞여 있습니다. 공시된 두 줄과, 공시되지 않은 플랫폼별 역산을 차례로 봅니다.
2.1 매출의 뼈대 — 두 줄, 그리고 뒤집힌 무게중심
회사는 매출을 온라인 마케팅 서비스 및 기타와 거래 서비스 두 줄로만 공시합니다. 플랫폼별·국가별로 나누지 않습니다. 그래서 아래 표는 공시된 형태 그대로이고, 핀둬둬·Temu 분리는 2.3절에서 따로 역산합니다.
| 구분 (RMB 억) | 1H26 | 1H25 | 2025 | 2024 | 2023 | 2022 | 2021 |
|---|---|---|---|---|---|---|---|
| 온라인 마케팅 서비스 및 기타 검색·추천 CPC/노출 광고 · 디스플레이 광고 · (2022년까지 상품판매 포함) | 1,075.7 49.2% · +3% | 약 1,046 | 2,177.8 50.4% · +10% | 1,979.3 50.3% | 1,535.4 62.0% | 1,029.3 78.8% | 798.1 85.0% |
| 거래 서비스 완료 거래 수수료 · 판매자 대상 풀필먼트 서비스 (Temu 포함) | 1,110.1 50.8% · +17% | 약 949 | 2,140.6 49.6% · +9% | 1,959.0 49.7% | 941.0 38.0% | 276.3 21.2% | 141.4 15.0% |
| 합계 | 2,185.9 | 1,996.6 | 4,318.5 | 3,938.4 | 2,476.4 | 1,305.6 | 939.5 |
| 매출 성장률 | +9.5% | — | +9.7% | +59.0% | +89.7% | +39.0% | +57.9% |
| 영업이익 (률) | 473.3 (21.7%) | 약 419 (21.0%) | 931.0 (21.6%) | 1,084.2 (27.5%) | 587.0 (23.7%) | 304.0 (23.3%) | 69.0 (7.3%) |
| 지배주주 순이익 (률) | 397.3 (18.2%) | 약 457 (22.9%) | 978.4 (22.7%) | 1,124.3 (28.5%) | 600.3 (24.2%) | 315.4 (24.2%) | 77.7 (8.3%) |
출처: FY2025·FY2023·FY2022 Form 20-F 손익계산서, 2026년 1·2분기 6-K. FY2025는 20-F 감사 후 수치(보도자료 대비 G&A +15.2억). 1H25는 2026년 반기 YoY 증감률에서 역산. 2021년 온라인 마케팅에는 FY2023 20-F 재분류 기준으로 상품판매 72.5억이 포함. 공시 추정
표에서 읽어야 할 것은 세 가지입니다. ① 2021년 매출의 85%였던 광고가 지금은 49%입니다. 5년 만에 무게중심이 뒤집혔습니다. ② 2025년부터 광고 성장률이 한 자릿수(+10% → 상반기 +3%)로 내려왔고, 거래 서비스가 두 자릿수(+17%)를 유지합니다 — 즉 매출 믹스가 고마진에서 저마진으로 이동 중이고, 이것이 영업이익률 27.5%(2024) → 21.6%(2025)의 구조적 원인입니다. ③ 2026년 상반기 영업이익은 +13%로 돌아섰는데 순이익은 −13%입니다. 영업 밖에서 무슨 일이 있었는지가 6장의 주제입니다.
2.2 핀둬둬 vs Temu — 공시가 안 나누므로 역산합니다
회사가 나누지 않으니 우회로가 세 가지 있습니다. 하나는 VIE 매출 비중입니다. 20-F는 VIE와 그 자회사가 연결 매출에서 차지한 비중을 2023년 45.7%, 2024년 22.5%, 2025년 13.1%로 적습니다 — 핀둬둬의 광고 사업 일부가 VIE 밖의 중국 자회사로 옮겨진 것이므로 이것이 곧 "중국 매출 비중"은 아니지만, 매출의 대부분이 VIE 계약에 걸려 있다는 통념은 틀렸다는 것을 보여줍니다. 둘째는 매출원가율입니다. 2022년 24.1%였던 매출원가율이 2023년 37.0%, 2024년 39.1%, 2025년 43.7%로 올라왔고, 회사는 그 증가를 "풀필먼트·결제처리비 증가"로 설명합니다 — 광고에는 풀필먼트 원가가 없으므로 이 증분은 사실상 Temu의 국제물류비입니다. 셋째는 외부 GMV 추정치에 take rate를 곱하는 것입니다.
| 기간 | 매출원가율 | 판매·마케팅비율 | 읽기 추정 |
|---|---|---|---|
| 2022 | 24.1% | 41.6% | Temu 출범 전(9월 출시). 핀둬둬 단독의 원가율 = 결제처리·서버·고객센터. 마케팅비율은 팀구매·보조금기 |
| 2023 | 37.0% | 33.2% | Temu 유럽·오세아니아 확장. 원가율 +13%p 전부가 국제 풀필먼트. 메타 광고비 약 US$20억(2차) |
| 2024 | 39.1% | 28.3% | Temu 반위탁 시작(3월). 규모의 경제로 마케팅비율 하락 |
| 2025 | 43.7% | 29.0% | 미국 de minimis 종료(5월) → 현지 재고 전환 비용. 千亿扶持(판매자 지원)로 마케팅비 재상승 |
| 1H26 | 43.4% | 29.0% | 2분기 원가율 42.7%로 소폭 하락 — 현지배송 전환의 첫 효과인지 계절성인지는 미확인 |
즉 이 회사는 "중국 광고 회사에 글로벌 물류 회사가 붙어 있는 구조"이고, Temu가 클수록 연결 원가율은 올라갑니다. 2025년 12월 이후 회사가 강조하는 '1P 브랜드'(新拼姆)가 실제로 상품 총액매출을 만들기 시작하면 원가율은 한 번 더 뛸 것입니다. 그 정체가 부록 A의 주제입니다.
2.3 핀둬둬는 얼마를 벌고 Temu는 얼마를 잃는가 — 공시 없는 숫자의 역산
이 리포트를 읽은 뒤 가장 직관에 반하는 지점입니다. 회사는 단일 세그먼트로만 보고하고, 시장의 "Temu는 연 수십억 달러를 태운다"와 "Temu는 2026년 흑자 전환"이라는 두 서사가 동시에 돌아다닙니다. 연결 손익과 외부 추정만으로 어디까지 말할 수 있는지를 따져봅니다.
① 핀둬둬 광고의 영업이익률은 40%대 후반~50%대일 가능성이 높습니다. 광고 매출 2,178억의 대부분이 핀둬둬이고, 광고에는 풀필먼트 원가가 없으며, 2022년(Temu 출범 전) 연결 매출원가율이 24.1%였다는 사실에서 역산됩니다. ② Temu의 손실 규모는 어느 쪽 가정을 쓰느냐에 따라 연 RMB 100억대에서 400억대까지 갈립니다. 결정 변수는 하나 — 연결 판매·마케팅비 1,253억 중 얼마가 Temu인가 — 이고, 회사는 그것을 말하지 않습니다. ③ 외부 추정은 2025~26년에 손실이 빠르게 줄고 있다는 쪽입니다. 골드만삭스(2026-03-26)는 Temu EBIT를 2026E −RMB 77억, 2027E +32억으로 봅니다. Tech Buzz China(2025-12, 전문가 인터뷰)는 "2026년 상반기 글로벌 손익분기 목표, 유럽은 2025년 12월·영국은 10월 손익분기"라고 전합니다. 아일랜드 법인 Whaleco의 2024년 세전이익 US$1.2억은 유럽 수수료 부분만의 숫자여서 글로벌 손익으로 대체할 수 없습니다. ④ 앞선 딥다이브의 FY2025 Temu 영업손실 −420~−620억은 상한에 가깝습니다. 그 추정은 연결 마케팅비 증분의 대부분을 Temu에 배정했는데, 2025년 마케팅비 증가분 140억 중 상당분은 핀둬둬의 千亿扶持(판매자 지원)입니다. 이 판은 −120~−420억으로 다시 잡습니다. ⑤ 그럼에도 확인되는 것은 셋입니다. 거래 서비스 매출은 2025년 +9%, 2026년 상반기 +17%로 성장하고, 매출원가율은 2026년 2분기에 처음 전분기보다 내려왔으며(44.1% → 42.7%), 회사는 Temu 손익을 여전히 공개하지 않습니다.
2.4 FY2025 플랫폼별 손익 역산 — 두 개의 가정으로
| 항목 (RMB 억) | 핀둬둬 추정 | Temu 추정 | 연결 공시 | 배분 근거 · 신뢰도 |
|---|---|---|---|---|
| 온라인 마케팅 | 2,100~2,180 | 0~80 | 2,177.8 | Temu 광고는 소규모. 중 |
| 거래 서비스 | 250~350 | 1,790~1,890 | 2,140.6 | 핀둬둬 기술서비스료 0.5~0.8% × GMV 5.3~5.8조. 중하 |
| 총매출 | 2,350~2,530 | 1,790~1,970 | 4,318.5 | 중하 |
| 매출원가 | 300~400 | 1,490~1,590 | 1,888.0 | 핀둬둬 원가율 12~16%(2022년 연결 24.1%에서 상품판매·多多买菜 물류 제외). 낮음 |
| 판매·마케팅비 | 650~850 | 400~600 | 1,252.9 | 결정 변수. Temu 광고 예산 250~300억(Tech Buzz) + 쿠폰·프로모션. 낮음 |
| R&D · G&A | 170~200 | 50~80 | 246.6 | 배분 가정 |
| 영업이익 | 1,050~1,350 | −120~−420 | 931.0 | 낮음 |
| 영업이익률 | 43~55% | −6~−23% | 21.6% | 낮음 |
검산: 핀둬둬 OP 1,200 + Temu OP (−270) ≈ 연결 OP 931. 노란 셀 없이 전부 추정. 추정 방법: ① 2024년 중국 언론 추정 핀둬둬 GMV 5.2조를 2025년 5.3~5.8조로 연장, ② 광고 take rate 3.6~4.1%, 거래·결제 0.5~0.8% 적용, ③ 나머지 매출을 Temu에 배정, ④ 매출원가 증분과 국제 풀필먼트 성격을 Temu에 우선 배정, ⑤ 마케팅비는 Temu 광고 예산 외부 추정과 핀둬둬 판매자 지원 발표액으로 양분.
2.5 Temu 연도별 — GMV·순매출·영업손익
먼저 숫자의 종류를 구분해야 합니다. 외부기관이 발표하는 Temu "sales"는 대개 소비자 결제액인 GMV입니다. PDD는 상품을 통제하지 않는 대리인으로 판단해 거래·풀필먼트 서비스 대가를 순액 매출로 잡습니다. 아래 순매출·영업손익은 PDD가 공개하지 않은 잔여 역산치이며 GMV와 같은 숫자가 아닙니다.
| 연도 | 외부 GMV | Temu 순매출 추정 (RMB 억) | 영업손익 추정 | 영업이익률 | 주요 단계 |
|---|---|---|---|---|---|
| 2022 (4개월) | US$3~5B 통설 미확인 | 30~70 | −80~−120 | N.M. | 미국 출시, 쿠폰·광고·국제배송 선투자 |
| 2023 | US$14~18B | 450~650 | −200~−300 | −31~−67% | 유럽·오세아니아 확대, 완전위탁, 메타 광고 US$20억 |
| 2024 | US$54B(ECDB)~71B | 1,300~1,600 | −250~−450 | −16~−35% | 반위탁·현지창고 시작(3월), 마케팅비율 하락 |
| 2025 | US$90~95B(전문가)·92.5B(ECDB) | 1,790~1,970 | −120~−420 | −6~−23% | 5월 미국 de minimis 종료 → 현지화, 광고비 재배치. 유럽·영국 손익분기 보도 |
| 2026E | >US$100B(골드만) | 1,950~2,200 | −80~−250 | −4~−12% | EU €3(7월~). 골드만 EBIT −77억. 매출 성장보다 손실 통제가 관건 |
GMV: ECDB, Cross-Border Magazine, Tech Buzz China Temu Watch 11(2025-12-18), 골드만삭스(Wallstreetcn 2026-03-26 재인용). 순매출·손익은 본 리포트 역산으로 신뢰도 낮음. 2차 추정
2.6 Temu 흑자가 "사실"이 되려면 무엇이 바뀌어야 하는가
| 확인 지점 | 지금 (2026 2Q) | 바뀌면 "손익 개선"으로 읽을 수 있는 것 |
|---|---|---|
| 세그먼트 공시 | 단일 세그먼트. 20-F: "최고운영의사결정자가 연결 기준으로 자원을 배분" | 플랫폼별 또는 지역별 매출·영업손익 한 줄이라도 공개. 회사 관행상 가능성 낮음 |
| 연결 매출원가율 | 2Q26 42.7% (1Q 44.1%, FY25 43.7%) | 거래 서비스가 두 자릿수 성장하는데도 원가율이 41% 아래로 — 현지배송 전환의 단위경제 증거 |
| 판매·마케팅비율 | 2Q26 26.4% (FY25 29.0%) | 27% 이하 안착. 단, 千亿扶持 일부가 매출 차감으로 잡히면 비율은 낮아 보일 수 있음 |
| Whaleco Technology (아일랜드) 연간 감사보고서 | FY2024 매출 US$17억·세전이익 1.2억(2025-10 보도) | FY2025 결산(2026년 하반기 공개 예상)에서 매출·이익 추이 — 유럽 수수료 부분의 유일한 감사 숫자 |
| 브로커 추정 | 골드만 2026E −77억 → 2027E +32억. 가정 미공개 | 복수 브로커가 같은 방향으로 수렴하는지. 회사 확인은 없음 |
| 경영진 문장 | "불확실성 존재, 순이익 계속 변동 가능", "1P 초기 전개 느림" | "Temu 손익분기" 또는 "국제사업 흑자"라는 문장이 콜에 등장 |
Temu가 손익분기에 가까워졌다는 서사가 맞으려면 연결 판매·마케팅비가 줄거나 정체해야 합니다. FY2025 마케팅비는 1,253억으로 +12.6%였고 2026년 2분기도 +9%입니다. 핀둬둬 판매자 지원이 늘어 그렇다는 설명이 가능하지만, 그러면 핀둬둬 쪽 이익률이 내려가야 합니다. 즉 "Temu 흑자 전환 + 핀둬둬 마진 유지"는 연결 숫자와 동시에 성립하기 어렵고, 둘 중 하나는 시장이 생각하는 것보다 나쁩니다. 어느 쪽인지를 회사가 말하지 않는다는 것이 이 종목의 할인율입니다.
2.7 그래서 이 역산은 어떻게 읽어야 하는가
연결 공시로 확인되는 것은 세 가지입니다. ① 핀둬둬 광고는 매출 절반이면서 이익의 대부분이고, 그 마진은 메타·알파벳보다 높을 가능성이 크다. ② Temu는 2025년까지 적자였을 가능성이 높고, 손실의 크기는 연 100억대에서 400억대 사이 어딘가다. ③ 회사는 둘 다 말하지 않는다.
따라서 이 회사를 "핀둬둬를 싸게 사고 Temu 옵션을 공짜로 받는다"로 읽는 것은 절반만 맞습니다. 현재 시가총액과 현금만 보면 그렇게 보이지만, Temu는 공짜 옵션이 아니라 매년 RMB 100~400억을 소비할 수 있는 투자약정이고, 그 약정이 끝나는 시점을 회사가 공개하지 않습니다. 대신 외부 추정이 일제히 "2026~27년 손익분기"를 가리키고 있다는 것은, 그 약정의 남은 기간이 길지 않을 수 있다는 보조증거입니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
플랫폼주를 볼 때 가장 먼저 확인해야 할 것은 "어느 칸에 이익이 걸려 있는가"입니다. 칸마다 경제성과 경쟁자가 다르기 때문입니다. PDD는 두 개의 시장에 걸쳐 있으므로 지도도 둘입니다.
| 시장 | 칸 | 대표 사업자 | PDD 노출 | 형태 · 경쟁 |
|---|---|---|---|---|
| 중국 내수 | 검색·추천형 커머스 광고 | 타오티엔(CMR) · 핀둬둬 · 징둥 | 직접 — 주력, 이익의 대부분 | 타오바오·티몰이 1위, 핀둬둬 2위권. 더우인이 콘텐츠 광고로 예산을 흡수 중 |
| 콘텐츠·라이브 커머스 | 더우인 · 콰이쇼우 · 샤오홍슈 | 없음 | 2020년 이후 가장 빠른 칸. 더우인 GMV 2025 약 4.3조(추정) | |
| 1P 직매입 소매 | 징둥 리테일 · 웨이핀후이 | 없음 → 新拼姆으로 진입 시도(해외) | 마진 4~8%. 재고·물류 자산 필요 | |
| 결제·기술서비스료 | 모든 플랫폼 | 직접 — 약 0.6% | 규제가 인상 여력을 제약(2025-08 수수료 합규지침, 2026-04 가격행위규칙) | |
| 커뮤니티 공동구매·근거리 식료품 | 多多买菜 · 메이퇀 유선(2025 축소) | 직접 — 多多买菜 | 메이퇀 유선 철수 후 사실상 1강. 2025 GMV 약 3,000억 추정 | |
| 즉시소매·음식배달 | 메이퇀 · 타오바오 산꺼우 · 징둥 외마이 | 없음 — 2분기 콜: "시너지 제한적, 참여 안 함" | 2025년 보조금 전쟁으로 메이퇀 적자 전환·알리바바 EBITA −30% | |
| 자체 물류망 | 징둥 로지스틱스 · 차이냐오 · 순펑 | 없음 | PDD는 택배사(중통·위엔통 등)에 의존. 자산가벼운 모델의 반대급부 | |
| 클라우드·핀테크 | 알리클라우드 · 앤트 · 징둥테크 | 없음 | 알리바바와 달리 비커머스 수익원 없음 | |
| 글로벌 크로스보더 | 중국발 직배송 완전위탁 | Temu · 쉬인 · 알리익스프레스 Choice | 직접 — Temu 주력(유럽·기타국) | 미국은 2025-05 이후 축소. EU는 2026-07부터 €3/품목 |
| 현지 재고 마켓플레이스(반위탁) | 아마존 3P · Temu 로컬 · TikTok Shop | 직접 — 전환 중 | 아마존 FBA와 같은 판매자를 두고 경쟁. 공급가 우위 약화 | |
| 저가 전용관 | 아마존 Haul·Bazaar(25개국+) · 월마트 | 없음 (경쟁 상대) | 2024-11 출시, 2025~26 급확장. EU 판매수수료 인하 | |
| 패션 크로스보더 | 쉬인(2026-09 홍콩 상장, 약 US$260억) | 부분 — Temu 패션 카테고리 | 쉬인 IPO 평가액은 2022년 피크(US$1,000억)의 1/4 | |
| 1P 글로벌 브랜드 | 안커 · 쉬인 자체 브랜드 | 진입 시도 — 新拼姆 | 2026-03 발표, "예상보다 느림" |
3.1 이 지도가 말하는 것
PDD는 중국에서 딱 한 칸(검색·추천 광고)에 이익이 걸려 있고, 해외에서 한 칸(완전위탁 풀필먼트)에 매출이, 그리고 또 한 칸(현지 마켓플레이스)에 미래가 걸려 있습니다. 즉시소매·클라우드·핀테크·자체 물류처럼 알리바바·징둥·메이퇀이 돈을 태우고 있는 칸에는 발을 담그지 않았습니다. 폭이 좁다는 것은 리스크이지만, 동시에 이 회사를 이해하기 쉽게 만듭니다. 중국 커머스 전체를 볼 필요 없이 "핀둬둬의 광고 단가가 더우인에 밀리는가"와 "Temu가 관세 이후 어떤 원가로 팔 수 있는가"만 추적하면 됩니다.
① 소비 다운트레이딩. 중국 소비자의 가치 지향과 제조 공급과잉은 "공장 직결 최저가"라는 소싱 모델에 구조적 순풍이었습니다. 2023년 점유율 19%(2019년 7.2%)가 그 결과입니다. ② 공급망 투자. 회사는 2025년 4월 3년간 RMB 1,000억 판매자 지원(千亿扶持), 2026년 3월 다시 3년간 RMB 1,000억 1P 브랜드 투자를 발표했습니다 — "공급망 투자가 우리가 가장 큰 확신을 두는 곳"(자오자전 공동CEO). ③ 글로벌화. Temu는 90개국 이상에서 "중국 제조 가격의 세계화"를 팔고, 골드만 기준 2026년 GMV US$1,000억을 넘깁니다. 다만 세 문장 중 ①은 경쟁사도 같은 문장을 쓰고, ②는 이익을 소모하며, ③은 관세가 좌우합니다.
3.2 이 사업은 언제·왜 출현했는가
앞의 "세 가지"는 회사의 문장입니다. 그 문장이 산업의 실제와 얼마나 맞는지 보려면 이 회사가 어디서 왔고 어떤 파도 위에 있었는지를 따로 확인해야 합니다. 회사 연혁·공시·보도를 시간순으로 놓으면 다음과 같습니다.
| 시기 | 누가 · 무엇을 | 왜 (드라이버) | 근거 |
|---|---|---|---|
| 2015.09 | 황정(黄峥)이 상하이에서 핀둬둬 설립. 자체 과일 판매 앱 '핀하오훠'와 2016년 합병 | 위챗 관계망(텐센트 투자) 위에서 팀구매·소셜 공유로 고객획득비를 낮추는 모델. 타오바오가 브랜드·티몰로 올라간 자리를 저가·저선급 도시가 비움 | CKGSB 사례연구 2차 |
| 2018.07 | 나스닥 ADS 상장(US$19, 약 US$16억 조달). 상장 직후 SAMR 위조품 조사 | 미국 성장주 자본시장 접근 + 외국인 지분 제한을 우회하는 케이맨·VIE 구조 | F-1·20-F 공시 |
| 2019.06 | '百亿补贴' 시작 — 아이폰 등 브랜드 상품을 플랫폼 보조금으로 최저가에 | "싸구려 앱" 이미지에서 브랜드 소비자로 확장. 2019 GMV RMB 1조 돌파, 연간 구매자 5.85억명 | FY2019 실적 공시 |
| 2020.08 · 2020.07 | 多多买菜 출시(우한·난창) · 황정 CEO 사임(천레이 승계) · 8월 나스닥100 편입 | 팬데믹 온라인 소비 급증. 커뮤니티 공동구매 전쟁(메이퇀·디디·알리바바 동시 진입) | 나스닥 발표 공시 |
| 2021 | 연간 구매자 8.69억명, GMV 2.44조, 첫 연간 흑자(순이익 78억). 3월 황정 이사회 의장 사임. 8월 'RMB 100억 농업 이니셔티브' | 플랫폼 규제(알리바바 182억 과징금 4월, SAMR 34개 플랫폼 소환), 다다마이차이 직원 사망 논란(1월), 이용자 성장 정체 | FY2021 실적 공시 |
| 2022.09 | Temu 미국 출시. GMV·구매자 공시 중단(FY2022 20-F부터) | 쉬인이 검증한 '중국 공급망 + 퍼포먼스 광고 + de minimis' 모델을 종합상품으로 확장. 국내 성장 둔화의 출구 | 20-F 공시 |
| 2023 | PDD Holdings로 개명, 더블린 사무소. Temu 슈퍼볼 광고·유럽 확장. 11월 시총 알리바바 추월. 구글플레이 핀둬둬 앱 정지(3월, 악성코드 논란) | 소비 다운트레이딩 수혜. 중국 점유율 19%. Temu 메타 광고비 약 US$20억 | 20-F·CNN 공시 2차 |
| 2024 | 매출 +59%, 영업이익률 27.5% 정점. 3월 Temu 반위탁 시작. 8월 26일 "수익성 하락 불가피·자사주 없음" → −28.5%. 11월 아마존 Haul 출시 | 알리바바·징둥의 저가 회귀, 더우인 급성장, '仅退款' 판매자 반발 | 6-K·CNBC 공시 2차 |
| 2025 | 4월 千亿扶持 발표·仅退款 철회(4/22). 5월 2일 미국 de minimis 종료 → Temu 미국 직배송 중단. 8월 29일 전 세계 de minimis 정지. 12월 3일 상하이 본사에서 규제당국과 물리적 충돌, SAMR 입건 | 관세 충격, 판매자 수익성 압박, 중국 '반내권(反内卷)' 규제 강화 | 백악관·SAMR·차이신 공시 2차 |
| 2026 | 3월 25일 新拼姆 발표(RMB 150억/1,000억). 4월 17일 SAMR 식품안전 제재 RMB 15.2억. 5월 28일 EU DSA €2억. 7월 1일 EU €3 관세. 상반기 광고 +3%, 순이익 −13% | "누가 더 싸나"에서 "누가 규제·현지물류를 감당하며 싸나"로 경쟁축 이동 | 6-K·EC·SAMR 공시 |
핀둬둬는 "타오바오가 브랜드로 올라가며 비운 저가·저선급 도시 자리를 위챗 관계망으로 값싸게 채우자"는 2015년의 아이디어에서 출발해, 2019~2021년 百亿补贴와 팬데믹이라는 첫 파도로 8.7억 구매자를 모았고, 2022~2024년 Temu라는 두 번째 파도로 매출을 4배 키웠으며, 지금은 관세와 반내권 규제라는 역풍 속에서 세 번째 파도(1P·공급망)를 만들려는 중입니다. 즉 태생이 남이 비운 자리를 더 싸게 채우는 것이고, PDD의 매출 곡선(2021 흑자전환 → 2024 정점 → 2025~26 둔화)은 그 자리를 남이 다시 채우기 시작한 시점과 정확히 같습니다. 출현 시점부터 지금까지 이 회사를 필요로 한 것은 "AI"나 "즉시소매"가 아니라 브랜드가 중요하지 않은 상품을 가장 싸게 찾는 소비자였습니다.
3.3 적용처별로 — 무엇이고, 왜 쓰며, 지금 얼마나 크고, 앞으로 어떻게 되는가
회사의 매출이 걸린 다섯 개 적용처를 하나씩 봅니다. 각 적용처의 "현재 규모"는 회사가 공시하지 않으므로 외부 집계·공시 정황으로 판단한 것이며, 확인 수준을 표기했습니다.
① 핀둬둬 광고 — 지금 이익의 중심축, 성장은 멈춤
무엇인가 판매자가 검색·추천 노출을 사는 CPC·노출 경매. 현재 규모 공시 FY2025 RMB 2,178억(+10%), 1H26 1,076억(+3%). QuestMobile 2026년 6월 앱 MAU 7.03억(더우인 10.29억, 타오바오 9.83억, 징둥 6.76억) 2차. 전망 추정 시장 한 자릿수 성장 + 점유율 정체 + 판매자 지원(매출 차감)이 겹쳐 2026년 연간 광고 성장은 한 자릿수 초반. 광고 take rate +0.5%p는 GMV 5.5조 기준 매출 +RMB 270~290억의 잠재력이 있지만, 회사의 2024~26년 메시지는 인상이 아니라 지원입니다.
② 핀둬둬 거래·기술서비스 — GMV에 연동된 준반복층
무엇인가 거래 완료 시 0.6% 기본료 + 百亿补贴 카테고리 추가료. 현재 규모 추정 거래 서비스 2,141억 중 RMB 250~350억. 전망 2025년 8월 SAMR '수수료 합규지침'(변경 시 7일 이상 공개 의견수렴)과 2026년 4월 '가격행위규칙'이 인상 절차를 까다롭게 만들었고, 회사는 2025년 9월 일부 카테고리를 올렸습니다. 방향은 양쪽입니다.
③ 多多买菜 — 경쟁자가 떠난 칸
무엇인가 농산물·생필품 다다음날 픽업 공동구매. 현재 규모 2차 2025년 GMV 약 RMB 3,000억(LatePost), 메이퇀 유선의 2025년 6월 축소·연말 철수 후 월 GMV +60~80%. "주요 성에서 흑자이나 규모 우선". 전망 추정 목표 5,000억. 회사가 손익을 공시하지 않아 이익 기여는 미확인.
④ Temu 완전위탁 — 유럽·기타국에서 유지, 미국은 축소
무엇인가 중국 공장 직송. 현재 규모 2차 ECDB 2025 GMV US$925억, Tech Buzz China 전문가 조사 US$900~950억(내부 목표 1,000억 대비 5~10% 미달). 2025년 2분기 센서타워 MAU 4.17억 중 EU가 34%. 아일랜드 법인 Whaleco Technology의 2024년 매출 US$17억·세전이익 약 1.2억(수수료만 인식). 전망 추정 EU €3/품목(7월 1일~)과 2026년 11월 예정 취급수수료 약 €2, 프랑스 €5/소포가 겹치면 저단가 상품의 원가 우위가 훼손. 회사도 "단기적으로 비용 증가·풀필먼트 효율 저하"를 인정.
⑤ Temu 반위탁·현지 마켓플레이스 — 관세 이후의 본체
무엇인가 현지 창고를 가진 판매자의 상품에 트래픽·결제를 제공. 현재 규모 2차 2024년 7월 미국 판매의 20%가 현지 창고분(2024년 초 0%), 골드만 2026년 3월 "미국·유럽 현지화 전환 대체로 완료". 정확한 비율은 미확인. 전망 추정 물류·관세·반품 손실은 줄지만, 아마존 FBA와 같은 판매자를 두고 경쟁하므로 공급가 우위가 약해지고 수수료(8~15%) 모델로 수렴합니다. 이 칸에서 Temu의 차별점은 트래픽뿐이고, 그 트래픽을 만드는 광고비를 2026년 1~5월 미국에서 플랫폼별 −46~−95% 줄였습니다.
다섯 적용처를 한 표로
| 적용처 | 왜 쓰나 | 현재 규모 | 2027~29 전망 | PDD 상태 |
|---|---|---|---|---|
| 핀둬둬 광고 | 판매자의 노출 구매 | FY25 RMB 2,178억 · 이익의 대부분 | 시장 한 자릿수 + 더우인 경쟁. take rate 인상 여지는 있으나 정책은 반대 | 1H26 +3% — 정체 |
| 핀둬둬 거래료 | 거래 완료 수수료 | 추정 RMB 250~350억 | 규제로 인상 절차 제약. GMV 성장에 연동 | 일부 카테고리 인상·인하 병행 |
| 多多买菜 | 농산물·생필품 픽업 | 추정 GMV 3,000억 | 메이퇀 철수로 1강. 수익성 미공시 | 규모 우선 |
| Temu 완전위탁 | 초저가 직송 | GMV US$900~950억(2025) 중 다수 | EU 관세·수수료 누적. 미국은 2027-07 법정 폐지 확정 | 유럽·기타국 유지, 미국 축소 |
| Temu 반위탁 | 현지 재고 마켓플레이스 | 미국 비중 다수(추정), 유럽 확대 | 아마존·TikTok Shop과 정면 경쟁 | 전환 "대체로 완료"(골드만) |
다섯 적용처 중 지금 실제로 커지고 있고 PDD가 이익을 내는 칸은 핀둬둬 광고 하나뿐이고, 그것마저 +3%입니다. Temu는 매출은 커지지만 손익이 미공시이고, 多多买菜는 규모는 커지지만 손익이 미공시이며, 1P는 시작 전입니다. 따라서 이 종목의 성장 논지는 "글로벌 커머스 확장"이 아니라 "핀둬둬 광고 단가가 더우인에 밀리지 않는가 + Temu 손실이 현지화로 줄어드는가 + 현금이 주주에게 돌아오는가"로 다시 써야 정확합니다. 앞의 둘은 회사가 공시하지 않는 숫자이고, 셋째는 회사가 8년간 하지 않기로 한 일입니다.
2026년 중국 인터넷주의 두 서사 — 알리바바·텐센트의 AI 캐펙스, 알리바바·징둥·메이퇀의 즉시소매 전쟁 — 에 PDD는 어느 쪽에도 없습니다. 회사는 R&D를 늘리고 있지만(2Q26 +27%) 그 용도를 "신뢰·안전(trust & safety), 150개 이상 거버넌스 조치"로 설명하고, 즉시소매에 대해서는 "시너지 제한적"이라고 말했습니다. 이것은 약점(신규 수익원 없음)이자 강점(남의 전쟁에 돈을 태우지 않음)입니다. PDD의 2026년 상반기 영업이익 +13%와 알리바바 조정 EBITA −30%·메이퇀 적자 전환·징둥 신사업 손실 99억이 같은 반년에 나온 이유입니다.
3.4 그 전에는 누가 팔았나 — 이 칸의 계보
| 시기 | "가장 싼 온라인 쇼핑"을 누가 갖고 있었나 | 확인되는 근거 |
|---|---|---|
| 2003~2012 | 타오바오가 이베이 이치넷을 무료 수수료로 밀어내고 C2C 저가 롱테일을 독점. 2008년 티몰(브랜드) 분리 | 알리바바 F-1(2014) 연혁 공시 |
| 2012~2015 | 타오바오가 위조품 단속·브랜드화로 상단 이동. 징둥은 정품·물류로 상단. 저가·저선급 도시 자리가 비어 있음 | 2015년 핀둬둬 창업 동기(CKGSB) 2차 |
| 2015~2019 | 핀둬둬가 위챗 팀구매로 그 자리를 채움. 2019 GMV 1조·점유율 7.2% | FY2019 실적 · ITA 공시 2차 |
| 2019~2023 | 百亿补贴로 브랜드까지 확장, 팬데믹으로 가속. 2023 점유율 19%, 시총 알리바바 추월(11월) | ITA · 6-K 공시 |
| 2023~ | 알리바바("가격력 우선"), 징둥(百亿补贴 2023-03), 더우인(콘텐츠 저가)이 전원 저가로 내려옴. 핀둬둬 점유율 정체, 광고 +3% | 골드만 점유율 추정 · 6-K 추정 |
| 2022~ (해외) | 쉬인이 검증한 크로스보더 저가 모델을 Temu가 종합상품으로 확장. 2024~25 아마존 Haul·알리익스프레스 Choice·TikTok Shop이 대응 | 아마존 발표 · 센서타워 2차 |
이 표가 말해주는 것은 두 가지입니다. ① 핀둬둬는 이 칸의 창시자가 아니라 선점자가 비운 자리를 채운 두 번째 주인입니다. ② 그럼에도 2023년 이후 선점자들이 자리로 돌아왔다는 것은, 이 칸이 "돌아올 만큼 커졌다"는 뜻입니다. 기회와 위협이 같은 사실에서 나옵니다 — 디바이스 리포트에서 삼성디스플레이가 케이씨텍을 고른 것과 같은 구조입니다.
3.5 이 시장은 얼마나 큰가 — 추정
중국 정부·업계 단체는 플랫폼별 GMV를 집계하지 않고, PDD·알리바바·징둥 모두 GMV를 더 이상 공시하지 않습니다. 아래는 외부 추정의 조합입니다.
굳이 범위를 잡으면 이렇게 됩니다. 2025년 중국 실물상품 온라인 소매 RMB 13.1조(국가통계국) 위에서 플랫폼 GMV 추정치의 합(타오티엔 약 8조·핀둬둬 5조대 중반·징둥 4.5조·더우인 4.3조·콰이쇼우 1.6조 ≈ 24조)이 통계보다 크다는 것은, 플랫폼 GMV가 취소·반품·중복을 포함하기 때문입니다. 광고 수익 풀만 보면 타오티엔 CMR 3,439억(FY26) + 핀둬둬 광고 2,178억 + 징둥 광고(미공시, 리테일 매출의 일부) + 더우인·콰이쇼우 커머스 광고(미공시)로 연 RMB 7,000~9,000억 규모입니다 추정. 핀둬둬는 그중 약 25~30%를 갖고 있고, 이 풀 자체는 온라인 소매(+4~8%)와 같은 속도로 자랍니다. 즉 핀둬둬 광고가 두 자릿수로 다시 크려면 점유율을 뺏어야 하고, 지금 뺏고 있는 쪽은 더우인입니다.
해외는 다릅니다. Temu가 겨냥하는 것은 국가별 온라인 소매의 "가장 싼 10~20%" — 미국만 해도 연 US$1조 이상의 온라인 소매 중 저가 세그먼트 — 이고, 2025년 GMV US$900억대는 그 시장의 극히 일부입니다. 상한이 문제가 아니라 원가가 문제인 시장입니다.
4누가 사는가 — 고객과 판매 구조
이 회사의 고객은 판매자 수백만·소비자 수억이어서 고객 집중은 없습니다. 대신 "돈이 어느 법인에 있는가"와 "어느 나라 규제에 걸려 있는가"라는 집중이 있습니다.
4.1 집중도 — 이 리포트에서 가장 불편한 표
| 무엇의 집중 | 2023 | 2024 | 2025 | 읽기 |
|---|---|---|---|---|
| 연결 매출 중 VIE 및 자회사 기여 | 45.7% | 22.5% | 13.1% | 광고 사업의 상당 부분이 VIE 밖(외국인 지분 허용) 중국 자회사로 이전된 것으로 보임 추정. 회사는 이전 사유를 설명하지 않음 |
| 현금·제한현금·단기투자 중 VIE 보유 | — | — | 34.5% (RMB 1,712억 / 4,961억) | 2025년 말 연결 조정표. '기타 자회사' 65.5%, 지주회사 본체 0.01%(RMB 0.46억). 기타 자회사 중 역외 비중은 미확인 |
| 제한된 순자산 (법정준비금·VIE 순자산 등 배당 불가분) | — | — | RMB 1,259억 | 자본총계 4,134억의 30% |
| Temu MAU의 지역 구성 (2025 2Q, 센서타워) | — | — | EU 34% · 미국 −28% YoY | 미국은 출시국이자 초기 최대 시장이었으나 2025년 이후 비중 하락 2차 |
| 주주 집중 (2026-03-18) | — | — | 황정 24.8% · 텐센트 13.8% · PDD 파트너십 6.5% | 합계 45.1%. 텐센트 지분은 2021년 13D/A 이후 갱신 없음 공시 |
출처: FY2025 20-F Item 3 위험요소(VIE 매출 비중), 연결 조정 재무정보(Condensed Consolidating Schedule), Item 6·7 지분표 · 센서타워(Dao Insights 2025-07-11). 공시 2차
표에서 두 가지가 보입니다. 첫째, "매출 전부가 VIE 계약에 걸려 있다"는 통념은 2025년 기준으로 틀렸습니다. 13.1%입니다. 다만 그것이 곧 "ADS 주주가 중국 사업을 직접 소유한다"는 뜻은 아닙니다 — VIE 밖 자회사도 케이맨 지주회사 아래의 중국 법인이고, 그 현금의 역외 이전은 외환·배당 규제를 받습니다. 둘째, 현금의 소재를 회사는 셋으로만 나눕니다(지주회사 / 기타 자회사 / VIE). ADR 투자자에게 결정적인 "역외 가용 현금"은 어디에도 없습니다. 이것이 9장의 "현금을 100% 가치로 보지 않는 할인"의 근거입니다.
4.2 누구에게, 어떻게 파는가 — 그리고 그 돈은 재무제표에 어떻게 남는가
광고는 판매자가 선지급합니다(광고 계정 충전). 거래 서비스료는 정산 시 차감합니다. 소비자 결제액은 결제 플랫폼을 거쳐 회사가 판매자에게 정산하기 전까지 회사 계정에 머뭅니다. 그래서 이 회사의 대차대조표는 다음과 같은 모양이 됩니다.
판매자 미지급금 1,099억 + 판매자 예치금 185억 + 고객 선수금 36억이 부채 2,156억의 61%입니다. 이것은 차입이 아니라 남의 돈을 잠시 들고 있는 것이고, 반대편에 제한현금 773억(주로 판매자 예치금·정산 대기 자금)이 자산으로 서 있습니다. 즉 회사가 "현금·단기투자 4,564억"이라고 말할 때 그 숫자에는 제한현금이 빠져 있지만, 판매자 미지급금의 상당 부분은 그 4,564억 안에서 정산됩니다. 정확히 얼마가 운전자본인지는 회사가 분해하지 않습니다 미확인. 이 리포트는 보수적으로 판매자 미지급금 1,099억 전액을 차감한 RMB 3,465억(US$512억)을 "운전자본 조정 후 현금"으로 병기합니다(9장).
이 구조의 장점은 명확합니다 — 소비자에게 먼저 받고 판매자에게 나중에 주는 음(−)의 운전자본이라 성장하는 동안 영업현금흐름이 순이익을 앞섭니다(FY2025 OCF 1,069억 vs 순이익 978억). 단점도 명확합니다 — 극단적 시나리오(플랫폼 신뢰 붕괴 → 판매자 이탈 → 정산 일시 인출)에서는 반대로 작동합니다. 확률은 낮지만 크기를 알 수 없습니다.
4.3 수주잔고는 없습니다 — 대신 볼 수 있는 선행지표
장비사에는 수주잔고가 있지만 플랫폼에는 없습니다. 대신 외부에서 분기 전에 볼 수 있는 지표가 넷 있습니다.
| 지표 | 2024 | 2025 | 2026 최근 | 무엇을 말해주나 |
|---|---|---|---|---|
| 핀둬둬 앱 MAU (QuestMobile) | >4억 DAU (더블11) | — | 7.03억 (6월) | 더우인 10.29억·타오바오 9.83억·징둥 6.76억과 비교. 정체 여부 2차 |
| Temu 글로벌 MAU (센서타워) | — | 4.17억 (2Q, +68%) | 4.67억 (2Q26, −11%) | 두 수치는 집계 시점·방법이 달라 직접 비교 불가 — 보도 자체의 불일치 미확인 |
| 거래 서비스 매출 성장률 | +108% | +9% | +17% (1H26) | Temu 순매출 성장의 가장 가까운 대용지표 공시 |
| 매출원가율 | 39.1% | 43.7% | 42.7% (2Q26) | Temu 물류 단위경제의 가장 가까운 대용지표. 하락하면 현지화 효과 공시 |
① MAU는 세 기관의 숫자가 서로 안 맞습니다. 센서타워 기준 Temu 2025년 2분기 MAU는 4.17억(+68%)인데, 같은 기관을 인용한 2026년 2분기 보도는 4.67억(−11%)입니다. 4.67억이 4.17억보다 큰데 −11%라는 것은 두 수치의 모집단이 다르다는 뜻입니다. 이 리포트는 "감소 전환"이라는 방향만 쓰고 절대값은 신뢰하지 않습니다. ② 매출원가율은 믹스에 흔들립니다. Temu 매출이 늘면 현지화 효과가 있어도 연결 원가율은 올라갈 수 있습니다. 두 지표를 함께 봐야 합니다.
4.4 Temu의 진짜 상태는 정말 알 수 없는가
공시에는 Temu라는 이름조차 사업 설명 외에는 거의 나오지 않습니다. 그런데 이 회사는 유럽에 감사받는 자회사가 있고, 거래 서비스 성장률을 분기마다 공개하며, 미국 정부와 EU 집행위가 Temu에 대해 공식 문서를 냅니다. 숫자를 맞추면 침묵하는 회사보다 훨씬 좁혀집니다.
4.5 공식적으로 확인되는 것 — 거의 없습니다
PDD 6-K에서 Temu에 대해 확인되는 것은 세 문장뿐입니다. 거래 서비스 매출(2Q26 +13%), 경영진의 정성적 코멘트("EU 신규 관세는 단기적으로 비용을 높이고 풀필먼트 효율을 낮출 것"), 그리고 R&D 증가 사유("신뢰·안전"). 매출·GMV·이용자·국가·손익은 없습니다. 회사 밖의 공식 문서로는 EU 집행위 DSA 결정문(2026-05-28, 2024년 시스템 위험평가 미흡), 미국 주 검찰의 소송(아칸소·켄터키·네브래스카·애리조나, 데이터 수집), 그리고 아일랜드 회사등기소의 Whaleco Technology 연차보고서가 있습니다.
4.6 단서 ① — 아일랜드 법인의 감사 숫자는 "유럽 수수료 부분은 이미 흑자"라고 말합니다
Whaleco Technology Ltd(더블린)는 Temu의 EU 운영 법인입니다. 2023년 매출 US$7.6억, 2024년 매출 US$17억·세전이익 약 US$1.2억·법인세 약 1,800만, 직원 8명 2차(Irish Times·Global Economics·Cross-Border Magazine). 여기서 '매출'은 소비자 결제액이 아니라 수수료·서비스료이고, 그룹 내 이전가격에 따라 이익이 결정되는 구조입니다. 즉 이 숫자는 "유럽에서 물류·마케팅을 포함한 Temu가 흑자"라는 증거가 아니라, "그룹이 유럽 법인에 배정한 수수료 기준으로는 흑자"라는 증거입니다. 그럼에도 EU GMV 약 US$100~120억(2024 추정) 대비 매출 17억은 GMV의 약 15%로, 완전위탁 순매출 비율(25~30% 추정)보다 낮습니다 — 유럽 법인이 인식하는 것은 전체 서비스 대가의 일부라는 뜻입니다.
4.7 단서 ② — 이용자는 줄었는데 거래 서비스는 +13%입니다
2026년 2분기 Temu 글로벌 MAU −11%, DAU −13%, 다운로드 −48%(센서타워)인데 같은 분기 PDD 거래 서비스 매출은 +13%입니다. 세 가지 해석이 가능합니다. (a) 핀둬둬 거래료·多多买菜가 늘었다 — 그러나 광고가 +3%인 상황에서 핀둬둬 거래료가 두 자릿수로 늘기는 어렵습니다. (b) Temu의 이용자당 매출이 늘었다 — 미국 현지 재고 모델은 완전위탁보다 매출 인식 비율이 낮으므로 반대 방향입니다. (c) 이용자 수 감소가 다운로드·광고 축소에 따른 저활성 사용자 이탈이고, 구매자와 객단가는 유지됐다 — 가장 정합적입니다. 회사가 2026년 1~5월 미국 광고를 플랫폼별 −46~−95% 줄였다는 센서타워 집계와 미국 MAU +21%가 공존하는 것도 같은 방향입니다. 즉 MAU −11%는 "수요 붕괴"보다 "광고로 산 이용자를 더 사지 않기로 한 결과"에 가깝고, 그것은 손실 축소 서사와 맞습니다 추정.
4.8 단서 ③ — 매출원가율 42.7%가 처음 내려왔습니다
2024년 39.1% → 2025년 43.7% → 2026년 1분기 44.1%까지 오르던 연결 매출원가율이 2분기 42.7%로 1.4%p 내려왔습니다. 거래 서비스가 +13% 성장하는 분기에 원가율이 내려왔다는 것은, 거래 서비스 한 단위당 풀필먼트 원가가 내려갔다는 뜻입니다. 계절성일 가능성을 배제하기 위해 전년 분기와 비교하면 — 2025년 1Q 42.6% · 2Q 44.0% · 3Q 43.3% · 4Q 44.5% · 2026년 1Q 44.1% · 2Q 42.7%(각 분기 6-K의 YoY 증감률로 역산) 추정 — 2026년 2분기는 전년 동기 대비로도 1.3%p 낮은 첫 분기입니다. 2025년에는 2분기가 1분기보다 높았으므로 계절성만으로는 설명되지 않습니다. 다만 한 분기이고, 3분기 원가율이 43% 아래를 유지하는지가 다음 확인 지점입니다.
4.9 단서 ④ — 없는 이름: 미국
PDD는 국가별 매출을 공시하지 않고, 실적 콜에서도 "미국"이라는 단어를 거의 쓰지 않습니다. 2025년 5월 이후 미국 Temu는 중국 직송을 사실상 중단했고(NBC·CNBC), 5월 DAU −58%(로이터·센서타워), 패널 기준 저점 −62%·2026년 4월 −30%(Measure Protocol), 광고비 2026년 1~5월 대폭 삭감(Digiday·센서타워)이 확인됩니다. 미국 소액면세는 2027년 7월 1일 법률로 영구 폐지되고, 2026년 8월 13일 국제무역법원이 행정명령의 정지 권한을 인정했습니다. 즉 "Temu 미국"은 출시국이자 첫 최대 시장이었으나 지금은 회사가 말하지 않는 시장이고, 회사의 침묵은 그 시장의 비중이 이미 작아졌다는 정황입니다.
위 단서로 좁혀지는 것은 "2026년의 Temu는 유럽·기타국 완전위탁 + 미국·유럽 현지 마켓플레이스로 재편됐고, 광고비를 줄여 손실을 좁히는 국면이며, 유럽 수수료 부분은 이미 회계상 흑자"라는 윤곽까지입니다. 글로벌 손익이 흑자인지, 얼마나 적자인지는 공시 수치의 정합성으로 좁힌 추정이지 확인이 아닙니다. 확인하는 방법은 IR에 묻는 것이고, 물어볼 질문은 "Temu가 흑자냐"가 아니라 "거래 서비스 매출 중 중국 외 비중", "매출원가 중 풀필먼트 원가의 비중과 추세", "1P 브랜드의 회계 처리(총액 인식 여부)와 재고 계상 시점"입니다.
5경쟁과 해자
같은 칸(중국 커머스 광고·거래)에 있는 회사, 인접 칸(글로벌 마켓플레이스·광고 플랫폼·1P 소매)에 있는 회사를 중국과 해외로 나눠 매출·이익률·배수를 비교합니다. 모두 2026년 9월 17~18일 종가 및 직전 12개월(TTM, 3Q25~2Q26) 기준입니다.
5.1 중국 — 커머스·인터넷 플랫폼
| 기업 | 주된 익스포져 | 시가총액 | TTM 매출 | TTM 영업이익률 | PSR | PER (TTM / Fwd) | 순현금 | 주주환원 |
|---|---|---|---|---|---|---|---|---|
| 커머스 (PDD와 같은 칸·인접 칸) | ||||||||
| PDD | 핀둬둬 광고·거래 · Temu 풀필먼트 | US$1,123억 | US$664억 | 21.9% | 1.69배 EV 기준 0.67배 | 8.3배 / 6.9배 | +US$674억 | 없음 (배당·자사주 0) |
| 알리바바 (BABA·9988) | 타오티엔 CMR · 클라우드 · 즉시소매 · 국제 | US$2,815억 | US$1,538억 | 4.6% FY26 조정 EBITA −56% | 1.83배 | 25.8배 / 14.0배 | +US$175억 | 배당 US$1.05/ADS · 자사주 FY24~25 연 US$120억 → FY26 사실상 중단 |
| 징둥 (JD·9618) | 1P 직매입 · JD로지스틱스 · 음식배달(신사업) | US$358억 | US$1,934억 | 0.2% JD리테일 4.6% | 0.19배 | 18.4배 / 6.5배 | +US$228억 | 배당 US$1.00/ADS(3.75%) · 자사주 2025 US$30억 |
| 메이퇀 (3690.HK) | 음식배달·즉시소매·인스토어 | 약 US$610억 | 약 US$566억 | −12.1% 2025 영업손실 −170억 | 1.08배 | n.m. / 28.6배 | +HK$837억 | 배당 없음 · 자사주 2024 이후 정지 |
| 콰이쇼우 (1024.HK) | 숏폼 광고 · 라이브커머스(2025 GMV 1.60조) | HK$1,370~1,910억 (데이터 시점 상이) | HK$1,640억 | 11.9% | 0.8~1.2배 | 7.7~9.8배 / 10.1배 | +HK$340억 | 첫 배당 HK$0.69 · 자사주 2025 HK$31억 |
| 웨이핀후이 (VIPS) | 브랜드 의류 오프프라이스 1P | US$67억 | US$155억 | 7.6% | 0.44배 | 4.0배 / 4.7배 | +US$31억 | 배당 5.1% + 자사주 4.3% — 합계 9%대 |
| 참고 — 광고·플랫폼 대형주 | ||||||||
| 텐센트 (0700.HK) | 게임·광고·핀테크 · PDD 13.8% 주주 | HK$3.90조 | — | 33.3% | 4.28배 | 14.8배 / 12.3배 | — | 배당 1.2% · 자사주 2025 HK$800억(홍콩 1위) |
| 바이두 (BIDU) | 검색광고 · AI클라우드 | US$305억 | US$187억 | 6.9% | 1.63배 | n.m. / 13.1배 | +US$79억 | 자사주 1.7% |
시가총액·TTM 재무·배수는 stockanalysis.com(S&P Global 데이터) 2026-09-17/18 조회, TTM = 3Q25~2Q26. 메이퇀·콰이쇼우는 홍콩 시세 갱신일이 9월 4일·8월 7일로 표시되어 범위로 기재. PDD EV = 시총 US$1,123억 − 현금·단기투자 US$674억 = US$449억. 알리바바 FY는 3월 결산. 2차
① 영업이익률이 이 표에서 가장 높은 회사가 PER이 가장 낮은 축입니다. PDD 21.9%는 알리바바(4.6%)·징둥(0.2%)·메이퇀(−12.1%)·콰이쇼우(11.9%)를 전부 앞서고 텐센트(33.3%)에만 뒤집니다. 그런데 PER 8.3배는 웨이핀후이(4.0배) 다음으로 낮고, EV 기준 PSR 0.67배는 징둥(0.19배, 총액 회계)을 빼면 가장 낮습니다. 순현금 US$674억을 차감한 EV/EBIT 3.0배는 이 표의 어느 회사보다 낮습니다. 이 괴리가 이 종목의 전부입니다.
② 그 괴리에는 이유가 있고, 그 이유는 세 열에 적혀 있습니다. 순현금 열 — PDD의 현금은 시총의 60%인데 주주환원 열은 "없음"입니다. 같은 표에서 징둥·웨이핀후이는 배당+자사주로 8~9%를 돌려주고, 알리바바는 FY24~25에 연 US$120억을 샀습니다. 시장은 "현금이 있는 회사"가 아니라 "현금을 돌려주는 회사"에 배수를 줍니다. PDD는 앞의 것만 있습니다.
③ 2026년 중국 인터넷 대형주의 이익은 전부 흔들리고 있습니다. 알리바바 FY26 조정 EBITA −56%, 메이퇀 2025 적자 전환, 징둥 신사업 손실 — 즉시소매 전쟁과 AI 캐펙스 때문입니다. PDD는 그 전쟁에 없고 영업이익이 상반기 +13%입니다. 그럼에도 PDD의 배수가 가장 낮다는 것은, 시장이 PDD를 "이익이 흔들리는 회사"가 아니라 "이익이 주주 것이 아닐 수 있는 회사"로 보고 있다는 뜻입니다.
5.2 해외 — 같은 "재고 없는 마켓플레이스"와 "광고"를 훨씬 높은 배수로 받는 회사들
| 기업 | 모델 | 시가총액 | TTM 매출 | 영업이익률 | PSR | PER (TTM / Fwd) | EV/EBITDA |
|---|---|---|---|---|---|---|---|
| 아마존 (AMZN) | 1P+3P+AWS+광고(광고 TTM 약 US$740억) | US$2.74조 | US$7,757억 | 12.1% | 3.5배 | 20.4배* / 27.6배 | 17.0배 |
| 메르카도리브레 (MELI) | 중남미 마켓플레이스+핀테크+1P | US$906억 | US$352억 | 8.3% | 2.6배 | 48.6배 / 42.4배 | 25.2배 |
| 씨 (SE) | 쇼피(2Q26 GMV US$383억, 핵심 take rate 약 11%)+게임+핀테크 | US$623억 | US$277억 | 8.2% | 2.3배 | 39.3배 / 23.9배 | 21.4배 |
| 쿠팡 (CPNG) | 1P 로켓배송 · 2025-11 정보유출 후 적자 | US$257억 | US$355억 | −1.7% | 0.7배 | n.m. / 92배 | n.m. |
| 이베이 (EBAY) | 순수 3P 마켓플레이스 | US$498억 | US$120억 | 21.9% | 4.1배 | 23.5배 / 17.9배 | 17.3배 |
| 엣시 (ETSY) | 3P 마켓플레이스 | US$67억 | US$29억 | 14.3% | 2.3배 | 49.5배 / 11.8배 | 18.3배 |
| 쉬인 (0625.HK) | 패션 크로스보더 · 2026-09-01 상장 | 약 US$240~265억 | 비공개 | — | — | — | 2022년 비상장 평가 US$1,000억의 1/4 |
| 광고 플랫폼 — "노출을 파는 사업"의 배수 | |||||||
| 메타 (META) | 광고 | US$1.70조 | — | 38.1% | 7.4배 | 25.1배 / 20.6배 | 15.7배 |
| 알파벳 (GOOGL) | 검색광고+클라우드 | US$4.27조 | — | 33.1% | 9.6배 | 17.5배* / 26.1배 | 24.0배 |
stockanalysis.com 2026-09-18 조회. *아마존 TTM 순이익은 2분기 앤트로픽 투자 평가이익 US$534억(세전)으로, 알파벳 TTM은 일회성 이익으로 왜곡 — Forward PER을 볼 것. 씨의 take rate는 2분기 핵심 마켓플레이스 매출 ÷ GMV로 계산. 2차
이베이는 재고 없이 3P 판매자에게 노출·결제를 파는 순수 마켓플레이스이고, 영업이익률 21.9%로 PDD(21.9%)와 정확히 같습니다. 이베이의 Forward PER은 17.9배, PDD는 6.9배입니다. 메타·알파벳은 "노출을 파는 사업"의 상단 — 영업이익률 33~38%, Forward PER 20~26배 — 을 보여주고, 핀둬둬 단독의 추정 영업이익률(43~55%, 2.3절)은 그보다 높습니다. 즉 PDD의 배수가 낮은 이유는 사업의 질이 아니라 사업이 있는 나라와 사업을 담은 그릇입니다. 같은 표에서 씨(동남아, 케이맨 법인이지만 미국 상장·싱가포르 본사)가 Forward 24배, 메르카도리브레(중남미)가 42배를 받는 것을 보면, "신흥국 할인"만으로는 설명되지 않습니다. 설명하는 것은 중국 + VIE + 홍콩 대체상장 부재 + 환원 0의 조합입니다. 이 조합에 시장이 얼마를 매기는지가 부록 A와 9장의 주제입니다.
5.3 핀둬둬·타오바오·징둥·더우인·Temu의 차이 — 한 표로
"중국 커머스 플랫폼"이라는 말은 네 가지 전혀 다른 물건을 가리킵니다. PDD는 그중 하나를 갖고 있고, 해외에 다른 종류를 하나 더 만들었습니다.
| 핀둬둬 | 타오바오·티몰 | 징둥 | 더우인 커머스 | Temu (완전위탁) | |
|---|---|---|---|---|---|
| 무엇을 파나 | 노출 (광고) | 노출 + 브랜드 점포 + 서비스 | 상품 자체 (1P 직매입) + 3P | 콘텐츠 안의 노출 · 크리에이터 커미션 | 풀필먼트·거래 서비스 (경제적으로는 소매) |
| 재고·물류 | 없음 · 판매자·택배사 | 차이냐오 + 판매자 | 자체 창고·배송(JD 로지스틱스) | 판매자·3PL | 국제물류·현지창고 통제 (자산은 외주) |
| 소비자가 오는 이유 | 최저 실구매가 · 발견 | 가장 넓은 선택 · 브랜드 | 정품·익일배송·A/S | 콘텐츠 재미 · 충동 | 초저가 · 무료반품 |
| 명목 판매자 비용 | 약 0.6% + 선택형 광고 | 약 0.6% + 커미션 0~5% + 보증금 | POP 0.6% + 1~10% + 물류·광고 | 기술서비스 0.6~5% + 크리에이터 10~30% | 공급가 방식 (마켓플레이스 8~15%) |
| 회사 매출/GMV (추정) | 약 4~5% | CMR 약 4% (FY26 CMR 3,439억) | 1P 총액 — 비교 불가 | 미공시 · 5~8% 추정 | 순매출 ≈ GMV의 25~30% 추정 |
| 2025~26 상태 | 광고 +3%(1H26), GMV 5조대 중반 추정 | CMR FY26 +5%, 6월 분기 −7%(보고 기준) | 2Q26 매출 −2.9%, JD리테일 마진 4.6% | 2025 GMV 약 4.3조(+30%) 추정 | MAU −11%, GMV 2025 US$90~95B 추정 |
| 주요 회사 | PDD | 알리바바 | JD.com | 바이트댄스(비상장) | PDD · 쉬인 · 알리익스프레스 Choice · 아마존 Haul |
핀둬둬는 "노출을 파는 일"이고, Temu 완전위탁은 "물건을 대신 파는 일"입니다. 앞의 것은 시장이 크고 변동비가 거의 없어 좋은 해에 영업이익률 50%대가 가능하지만 더우인·타오바오가 같은 자리를 노립니다. 뒤의 것은 시장이 훨씬 크지만(전 세계 소매) 관세·물류·반품이 원가이고 아마존·쉬인이 앉아 있습니다. PDD가 2026년 3월 "3년 안에 또 하나의 핀둬둬를 만든다"며 1P 브랜드 회사에 RMB 1,000억을 약속한 것은, 노출을 파는 회사가 물건을 직접 파는 회사로 한 칸 더 옮기려는 시도이고, 그 시도의 진척은 아직 "예상보다 느림"입니다.
5.4 11년 된 회사 — 구글 출신 창업자, 텐센트의 관계망, 케이맨의 그릇
이 회사의 이익을 만드는 자산은 11년 된 저가 수요·공급의 밀도와 그 위에서 학습된 추천 알고리즘입니다. 그것이 얼마나 단단한지를 세 겹으로 나눠 봅니다.
황정은 구글 엔지니어 출신으로 2015년 상하이에서 회사를 세웠고, 텐센트가 2016년 시리즈B부터 투자해 위챗 관계망 위에서 팀구매가 퍼졌습니다 2차. 2020년 7월 CEO를, 2021년 3월 의장을 천레이(공동창업 멤버·前 CTO)에게 넘기며 차등의결권을 포기했고, 지금 회사에는 Class B 주식이 없습니다 — 황정 계열 24.8%는 의결권으로도 24.8%입니다 공시. 2023년 4월 자오자전이 공동 CEO가 됐고, 2025년 12월 공동회장이 됐습니다. 2025년 7월 감사인을 EY화밍(상하이)에서 EY 홍콩으로 바꿨는데, 블룸버그는 이를 홍콩 상장 준비의 정황으로 읽었지만 회사는 아무 말도 하지 않았습니다 미확인.
5.5 해자는 어디에 있는가 — 세 겹으로 나눠 봅니다
| 층위 | 내용 | 모방 난이도 |
|---|---|---|
| 앱·알고리즘 | 검색보다 추천 피드 중심의 UI, 팀구매·게임형 보상, 소비자 우선 분쟁처리. 클릭·구매 데이터로 "무엇을 살지 모르는" 사용자에게 저가 상품 제안 | 낮음~중간 — 타오바오는 2023년 "저가 우선" 검색으로, 징둥은 百亿补贴로, 더우인은 콘텐츠 추천으로 같은 기능을 복제. UI 자체는 해자가 아님 |
| 공급 밀도 · 가격 데이터 | 브랜드 없는 공장·농가·소상공인 수백만이 동일 SKU로 실시간 가격 경쟁하는 유동성. 농산물 산지 직결(회사 표현 "多多好特产" 100개 산지). 어떤 가격에 어떤 상품이 팔리는지의 11년치 데이터 | 높음 — 저가 공급자 풀과 저가 수요가 같은 앱에 동시에 있어야 성립. Temu의 해외 확장도 이 공급자 풀 위에 얹힌 것. 다만 판매자는 멀티호밍이 기본이라 독점적 공급자 풀은 아님 |
| 소비자 습관 + 보조금 | "싼 것은 핀둬둬"라는 습관과 百亿补贴·쿠폰이 만든 신뢰. 앱 이용시간 점유율 36.1%(2024 더블11, 타오바오 첫 추월) | 높지만 조건부 — 습관은 강하지만 더 싼 곳이 생기면 그날 옮겨감. 전환비용 0. 보조금은 누구나 복제 가능하고, 실제로 2023년 이후 전원이 복제 |
2019년 7.2%에서 2023년 19%로 점유율을 3배 키운 것은 기술이 아니라 경쟁자가 그 자리를 비워두었기 때문이었습니다 — 알리바바는 티몰·브랜드로, 징둥은 정품·물류로 올라가 있었습니다. 2023년 이후 둘 다 내려왔고 더우인이 옆에서 자랐습니다. 그 뒤 핀둬둬의 점유율은 19% 안팎에서 멈췄고 광고 성장률은 +3%가 됐습니다. 즉 이 해자의 약점은 기술이 아니라 경쟁자가 마진을 희생할 의지입니다. 다행히 그 의지는 비쌉니다 — 알리바바 조정 EBITA −56%, 메이퇀 적자, 징둥 신사업 손실 99억이 그 가격표이고, 경쟁자가 그 가격을 얼마나 오래 감당할지가 핀둬둬 광고 단가의 상한을 정합니다. 그래서 이 해자는 기존 판매자의 기존 카테고리(비브랜드 롱테일·농산물)에서는 강하고, 브랜드·콘텐츠·즉시성이 필요한 카테고리에서는 약하게 작동합니다.
5.6 더우인과의 격차 — 같은 저가 소비자를 두고
| 핀둬둬 | 더우인 커머스 | |
|---|---|---|
| 진입 | 2015년 팀구매 → 2019년 百亿补贴 → 2020년 多多买菜 | 2020년 8월 폐쇄형 더우인샵 → 2022년 '흥미 커머스' → 2023년 상품 검색·몰 강화 |
| GMV (추정) | 2024 5.2조 · 2025 5조대 중반 | 2024 3.5조(+30%대) · 2025 약 4.3조(+30%) |
| 점유율 (골드만 4Q25E) | 19% | 24% → 2027E 26% |
| 앱 MAU (QuestMobile 2026-06) | 7.03억 | 10.29억 (더우인 본체) |
| 수요를 만드는 방식 | 검색·추천 — 구매 의도가 있거나 가격에 반응하는 사용자 | 콘텐츠·라이브 — 구매 의도 이전에 수요를 창출. 트래픽 획득비가 낮음 |
| 판매자 실효 비용 | 0.6% + 광고 (합계 4~5% 추정) | 0.6~5% + 크리에이터 10~30% + 광고 — 가장 높을 수 있으나 새 수요 |
| 회사에서의 비중 | 이익의 전부 | 바이트댄스 매출의 일부(광고·해외가 주력) |
저가 상품의 검색·추천에서 더우인이 핀둬둬를 앞선다는 근거는 없습니다 — 핀둬둬의 공급 밀도와 가격 데이터가 더 깊습니다. 위험은 다른 데 있습니다. 더우인은 구매 의도가 생기기 전의 시간을 갖고 있고, 그 시간에 상품을 보여줄 수 있습니다. 판매자에게 더우인 광고는 "새 손님"을, 핀둬둬 광고는 "이미 온 손님 중 내 것"을 사는 돈입니다. 판매자 예산이 앞의 것으로 옮겨가면 핀둬둬 광고 단가는 오르지 않습니다. 2026년 상반기 광고 +3%가 그 첫 숫자일 수 있습니다. 즉 한 상품을 더 싸게 파는 싸움이 아니라 "판매자의 마케팅 예산이 어디로 가는가"를 두고 하는 싸움이며, 거기서는 더우인의 10억 MAU와 콘텐츠가 핀둬둬의 약점입니다.
5.7 Temu의 크로스보더 위치 — 3년 만에 아마존과 동률, 그 뒤 제도가 바뀜
Temu는 2022년 9월 출시 후 2025년 국제우편·크로스보더 조사(IPC)에서 크로스보더 구매처 이용률 24%로 아마존과 동률이 됐습니다 2차. 출시 3년 만입니다. 쉬인이 10년 걸린 자리입니다. 이것을 가능하게 한 것은 핀둬둬의 공급자 풀 + 메타·구글 퍼포먼스 광고 + 소액면세였고, 세 번째 조건이 2025~26년에 미국(5월·8월)·EU(2026년 7월)에서 사라졌습니다. 이 칸에서 Temu의 경쟁자는 쉬인(2026년 9월 홍콩 상장, 평가액 US$260억 안팎으로 2022년의 1/4), 알리익스프레스 Choice, TikTok Shop(유럽 2분기 약 €5억 GMV), 그리고 아마존 Haul·Bazaar(25개국+)입니다. 아마존은 저가·느린 배송을 복제하면서 기존 결제·CS·프라임 신뢰를 유지하고, 유럽 저가상품 판매수수료까지 내렸습니다(2026년 적용). Temu가 현지 재고로 옮겨갈수록 이 회사와 정면충돌하는 구조입니다.
5.8 저가의 방어선 — 커머스에서 "가장 싼 곳"은 지켜졌는가
"왜 2023년 이후 성장이 멈췄는가"라는 질문에 답하려면, 저가 포지셔닝이 경쟁자의 대응에 어떻게 반응했는지를 봐야 합니다. 장비 산업의 "번들링"이나 "고객 정책" 대신, PDD에서는 "경쟁자가 마진을 포기할 의지"가 그 자리에 옵니다.
5.9 PDD 자신의 사례 — 2023년에 일어난 일
| 확인되는 사실 | 출처 |
|---|---|
| 2019~2023년 핀둬둬 중국 점유율 7.2% → 19%(ITA). 같은 기간 알리바바 44%·징둥 24%(2023). 2023년 11월 PDD 시총이 알리바바를 추월, 마윈 내부 메모 "알리바바는 변해야 한다" | ITA · 6-K · 보도 공시 2차 |
| 2023년 3월 징둥 '百亿补贴' 출시. 2023년 알리바바 타오바오 "가격력(价格力)"을 최우선 전략으로, 2024년 "저가 검색 우선" 도입 후 2024년 하반기 GMV 중심으로 회귀 | 각사 발표·보도 2차 |
| 더우인 커머스 GMV 2022 1.5조 → 2024 3.5조 → 2025 약 4.3조. 골드만: 2025년 4분기 점유율 더우인 24% > 핀둬둬 19% | 시나재경·골드만 재인용 추정 |
| 2024-08-26 PDD 2Q 콜: "매출 성장 둔화 불가피, 수익성 하락 불가피, 자사주매입·배당은 향후 수년간 부적절" → 주가 −28.5%. 같은 날 판매자 수수료 RMB 100억 감면(百亿减免) 발표 | 6-K·CNBC 공시 2차 |
| 2025-04 千亿扶持(3년 1,000억). 2025-04-22 5개 플랫폼 동시에 '仅退款(환불만)' 플랫폼 주도 개입 철회 — 판매자 압박에 대한 SAMR 소환(2024-11) 후속 | 관찰자망·北京日报 2차 |
| 2026년 상반기 광고 매출 +3%. 판매자 지원의 일부가 매출 차감으로 반영된다는 회사 설명(보도) | 6-K 공시 · 콜 보도 2차 |
이 사례가 중요한 이유는 기술 열위가 아닌 경쟁자의 마진 포기로 선점자의 성장이 멈춘 실례이기 때문입니다. 핀둬둬의 추천이 타오바오보다 못하다는 근거는 어디에도 없습니다. 있는 것은 "경쟁자가 같은 값으로 내려왔다"와 "판매자·규제당국이 플랫폼의 판매자 압박에 제동을 걸었다"는 두 개의 정황입니다. 앞의 것은 이 회사의 성장 엔진(최저가)이 복제 가능하다는 뜻이고, 뒤의 것은 광고·수수료 인상으로 마진을 지키는 길이 정책적으로 좁아졌다는 뜻입니다.
5.10 소매업에서 "가장 싼 곳"이 지켜진 사례와 무너진 사례
| 사례 | 무슨 일이 있었나 | 규칙 |
|---|---|---|
| 코스트코 · 알디 (지켜짐) | 회원제·소품종·자체상표·낮은 매장 원가로 원가 구조 자체가 낮음. 월마트·테스코가 가격을 맞춰도 마진이 남음. 알디는 영국에서 2010년대 테스코·세인즈버리의 가격 인하에도 점유율을 계속 늘림 | 구조적 원가 우위는 지켜진다 |
| 라이언에어 · 사우스웨스트 (지켜짐) | 단일 기종·2차 공항·높은 가동률. 레거시 항공사는 같은 요금에 적자. 레거시의 저가 자회사(고, 스노우플레이크, 테드)는 대부분 실패 | 기존 사업자가 자기 원가 구조를 바꾸지 못하면 저가 포지션은 방어됨 |
| 징둥 vs 쑤닝·궈메이 (지켜짐) | 자체 물류·1P로 가전 온라인 최저가. 오프라인 강자가 가격을 맞췄지만 물류 원가에서 밀림 | 동일 |
| 아마존 vs 월마트 (보조금형·양쪽 생존) | 월마트가 2016년 제트닷컴 인수 후 온라인 가격·배송을 맞추며 2위로 안착. 아마존은 프라임(전환비용)으로 방어 | 보조금 경쟁에서는 전환비용이 있는 쪽이 유리 |
| 중국 커뮤니티 공동구매 2020~22 (무너짐 → 재편) | 메이퇀·디디·알리바바·핀둬둬가 동시에 보조금으로 진입 → 2021-03 SAMR 아래가격 판매로 4사 각 150만 위안 벌금 → 디디·알리바바 철수, 메이퇀 2025년 철수, 多多买菜 생존 | 보조금 저가는 규제와 자본력이 승패를 정함. 마지막까지 남은 쪽이 시장을 가짐 |
| Temu vs 아마존 Haul (진행 중) | 아마존이 저가·느린배송 전용관을 25개국+로 확장하고 EU 수수료 인하. Temu의 원가 우위는 관세 제도가 좌우 | 규제로 만들어진 우위는 규제로 사라짐 |
5.11 그래서 규칙은 무엇인가
① 원가 구조가 구조적으로 낮은가, 보조금으로 낮은가. 핀둬둬는 둘 다입니다 — 자체 물류·1P가 없어 판매자 부담이 구조적으로 낮고(코스트코형), 동시에 百亿补贴로 브랜드 상품을 밑지고 팝니다(보조금형). 앞의 것은 알리바바·징둥이 복제하기 어렵고(자체 물류·티몰 조직을 버릴 수 없음), 뒤의 것은 누구나 복제합니다. 2023년 이후 복제된 것은 뒤의 것이고, 그래서 점유율이 멈춘 것이지 사라진 것이 아닙니다. ② 전환비용이 있는가. 없습니다. 아마존의 프라임 같은 층이 없어 보조금 경쟁에서 방어력이 약합니다. ③ 규제가 어느 쪽 편인가. 2025~26년 중국 규제(수수료 합규지침·가격행위규칙·반내권)는 플랫폼이 판매자를 압박해 저가를 만드는 것을 제한합니다. 이것은 핀둬둬의 무기(판매자 간 실시간 가격 경쟁 강제)를 무디게 하지만, 경쟁자의 보조금 전쟁도 같이 제한합니다. 양날입니다.
PDD에 대입하면 판정은 이렇습니다. 비브랜드 롱테일·농산물의 최저가는 구조적 우위여서 지켜지고 있고(광고가 역성장하지 않음), 브랜드 상품의 최저가는 보조금 우위여서 상실됐으며(점유율 정체), 해외의 최저가는 제도 우위여서 미국에서 상실되고 EU에서 상실 중입니다. 장비주 일반의 규칙 — "방어선은 기술이 아니라 고객이 이원화를 원하는 한" — 은 PDD에서는 "방어선은 알고리즘이 아니라 경쟁자가 마진을 포기하는 것을 멈추는 한"으로 바뀝니다. 그 방어선은 실재하지만 회사가 통제하지 못하고, 2026년 알리바바·메이퇀·징둥의 이익 붕괴는 경쟁자가 그 대가를 치르고 있다는 신호입니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
이 회사의 손익은 구조가 단순합니다. 광고 매출의 마진은 높고 고정적이며, 매출원가와 판매·마케팅비 두 줄이 이익률 전체를 결정합니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 939.5 (+57.9%) | 1,305.6 (+39.0%) | 2,476.4 (+89.7%) | 3,938.4 (+59.0%) | 4,318.5 (+9.7%) | 4,507.8 (+10.0%) |
| 매출원가 | 317.2 | 314.6 | 917.2 | 1,539.0 | 1,888.0 | 1,969.1 |
| 매출총이익 (률) | 622.3 (66.2%) | 991.0 (75.9%) | 1,559.2 (63.0%) | 2,399.4 (60.9%) | 2,430.4 (56.3%) | 2,538.7 (56.3%) |
| 판관비 (률) | 553.4 (58.9%) | 686.9 (52.6%) | 972.2 (39.3%) | 1,315.1 (33.4%) | 1,499.4 (34.7%) | 1,553.2 (34.5%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 | 89.9 | 103.8 | 109.5 | 126.6 | 165.0 | 183.1 |
| 광고판촉비(판매·마케팅비) | 448.0 (47.7%) | 543.4 (41.6%) | 821.9 (33.2%) | 1,113.0 (28.3%) | 1,252.9 (29.0%) | 1,281.2 (28.4%) |
| 감가상각·무형상각 | 15.0 | 22.2 | 7.9 | 7.1 | 6.0 | n/a(분기 미공시) |
| 기타 — 일반관리비 | 15.4 | 39.6 | 40.8 | 75.5 | 81.6 | 88.9 |
| 영업이익 (률) | 69.0 (7.3%) | 304.0 (23.3%) | 587.0 (23.7%) | 1,084.2 (27.5%) | 931.0 (21.6%) | 985.5 (21.9%) |
| 지배순이익 | 77.7 | 315.4 | 600.3 | 1,124.3 | 978.4 | 920.8 |
| 영업현금흐름 | 287.8 | 485.1 | 941.6 | 1,219.3 | 1,069.4 | 1,119.0 |
| CAPEX | 32.9 | 6.4 | 5.8 | 9.7 | 11.5 | n/a(분기 미공시) FY2025 11.5 대용 |
| FCF (마진) | 255.0 (27.1%) | 478.7 (36.7%) | 935.8 (37.8%) | 1,209.6 (30.7%) | 1,057.9 (24.5%) | 1,107.5 (24.6%) |
| 항목 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 956.7 (+10.2%) | 1,039.8 (+7.1%) | 1,082.8 (+9.0%) | 1,239.1 (+12.0%) | 1,062.3 (+11.0%) | 1,123.6 (+8.1%) |
| 매출원가 (원가율) | 409.5 (42.8%) | 458.6 (44.1%) | 468.4 (43.3%) | 551.6 (44.5%) | 468.9 (44.1%) | 480.2 (42.7%) |
| 매출총이익 (률) | 547.3 (57.2%) | 581.3 (55.9%) | 614.4 (56.7%) | 687.6 (55.5%) | 593.4 (55.9%) | 643.4 (57.3%) |
| 판관비 (률) | 386.4 (40.4%) | 323.3 (31.1%) | 364.1 (33.6%) | 410.4 (33.1%) | 397.7 (37.4%) | 365.8 (32.6%) |
| 판매·마케팅비 (률) | 334.0 (34.9%) | 272.1 (26.2%) | 303.2 (28.0%) | 343.5 (27.7%) | 337.7 (31.8%) | 296.7 (26.4%) |
| 연구개발비 | 35.8 | 35.9 | 43.3 | 49.9 | 44.2 | 45.7 |
| 일반관리비 | 16.6 | 15.3 | 17.6 | 16.9 | 15.8 | 23.4 |
| 영업이익 (률) | 160.9 (16.8%) | 257.9 (24.8%) | 250.3 (23.1%) | 277.2 (22.4%) | 195.7 (18.4%) | 277.6 (24.7%) |
| 지배순이익 | 147.4 | 307.5 | 293.3 | 245.4 | 125.5 | 271.8 |
| 영업현금흐름 | 155.2 | 216.4 | 456.6 | 241.2 | 164.4 | 256.7 |
| FCF | n/a(CAPEX 분기 미공시) | n/a(CAPEX 분기 미공시) | n/a(CAPEX 분기 미공시) | n/a(CAPEX 분기 미공시) | n/a(CAPEX 분기 미공시) | n/a(CAPEX 분기 미공시) |
표준표 두 개가 말하는 것은 하나입니다. 매출총이익률이 FY2022 75.9%에서 TTM 56.3%로 내려오는 동안 판관비율은 52.6%에서 34.5%로 내려와 영업이익률을 20%대에 붙잡아 두었고, 영업현금흐름은 매년 지배순이익보다 큽니다(음의 운전자본, 4.2). 분기로는 1Q26 영업이익률 18.4% → 2Q26 24.7%, 매출원가율 44.1% → 42.7%가 6.1·4.8의 소재입니다.
| 지표 | 값 | 보조 |
|---|---|---|
| 2026 상반기 매출 | RMB 2,186억 | +9% YoY · 광고 +3% · 거래 +17% |
| 2026 상반기 영업이익 | RMB 473억 | +13% · 영업이익률 21.7% |
| 2026 상반기 순이익 | RMB 397억 | −13% · 2분기 기타손실 74억 |
| 현금·단기투자 (6월말) | RMB 4,564억 | US$674억 · 시총의 60% · 차입 0 |
| EV/EBIT · PER | 3.0 · 8.3 | TTM 기준 · 현금 차감 EV US$449억 (1차 재계산은 9장: 3.1 · 8.3, EV US$450억) |
| Temu 글로벌 MAU | 4.67억 | 2Q26 −11% YoY · 센서타워(2차) 2차 |
| 항목 (RMB 억) | 2Q26 | 1Q26 | 1H26 | 2025 | 2024 | 2023 | 2022 | 2021 |
|---|---|---|---|---|---|---|---|---|
| 매출액 | 1,123.6 | 1,062.3 | 2,185.9 | 4,318.5 | 3,938.4 | 2,476.4 | 1,305.6 | 939.5 |
| 매출원가 | 480.2 | 468.9 | 949.1 | 1,888.0 | 1,539.0 | 917.2 | 314.6 | 317.2 |
| 매출원가율 | 42.7% | 44.1% | 43.4% | 43.7% | 39.1% | 37.0% | 24.1% | 33.8% |
| 판매·마케팅비 | 296.7 | 337.7 | 634.4 | 1,252.9 | 1,113.0 | 821.9 | 543.4 | 448.0 |
| 판매·마케팅비율 | 26.4% | 31.8% | 29.0% | 29.0% | 28.3% | 33.2% | 41.6% | 47.7% |
| 일반관리비 | 23.4 | 15.8 | 39.2 | 81.6 | 75.5 | 40.8 | 39.6 | 15.4 |
| 연구개발비 | 45.7 | 44.2 | 89.9 | 165.0 | 126.6 | 109.5 | 103.8 | 89.9 |
| 영업이익 | 277.6 | 195.7 | 473.3 | 931.0 | 1,084.2 | 587.0 | 304.0 | 69.0 |
| 영업이익률 | 24.7% | 18.4% | 21.7% | 21.6% | 27.5% | 23.7% | 23.3% | 7.3% |
| 이자·투자수익 | 135.1 | — | — | 255.8 | — | — | — | — |
| 기타손익 | −74.0 | −20.3 | −94.3 | — | — | — | — | — |
| 지배주주 순이익 | 271.8 | 125.5 | 397.3 | 978.4 | 1,124.3 | 600.3 | 315.4 | 77.7 |
| Non-GAAP 순이익 | 284.9 | 140.7 | 425.6 | 1,057.8 | 1,223.4 | 679.0 | 395.3 | 138.3 |
| 영업활동현금흐름 | 256.7 | 164.5 | 421.2 | 1,069.4 | 1,219.3 | 941.6 | 485.1 | 287.8 |
| ADS당 희석 EPS (RMB) | 18.45 | 8.48 | 26.90 | 66.00 | 76.01 | 41.15 | 21.92 | 5.44 |
출처: FY2025·FY2023·FY2022 Form 20-F, 2026년 1·2분기 6-K. FY2025는 20-F 감사 후(보도자료 대비 G&A +15.2억, 영업이익·순이익 −15.2억). Non-GAAP 순이익 FY2025는 20-F 기준 역산. 이자·투자수익은 20-F에 연간, 2분기 6-K에 분기 수치만 있어 나머지는 공란. 공시
6.1 오퍼레이팅 레버리지가 전부입니다 — 그리고 지금은 반대로 작동합니다
판매·마케팅비율을 보십시오. 2021년 47.7% → 2022년 41.6% → 2024년 28.3%. 매출이 4배 되는 동안 마케팅비는 2.5배만 늘었고, 그 차이가 영업이익률 7.3% → 27.5%를 만들었습니다. 이것이 2021~2024년 이 회사의 전부였습니다. 그런데 2025년부터 두 줄이 동시에 반대로 움직입니다. 매출원가율은 Temu 물류로 39.1% → 43.7%로 올라갔고, 마케팅비율은 판매자 지원으로 28.3% → 29.0%로 다시 올라갔습니다. 합쳐서 5.3%p가 영업이익률에서 빠졌습니다. 이 회사의 이익률은 "회사의 성격"이 아니라 "그 분기에 Temu가 얼마나 팔았고 판매자에게 얼마를 돌려줬는가"의 함수입니다.
2분기 영업이익률 24.7%는 1분기 18.4%보다 6.3%p 높습니다. 매출원가율이 44.1% → 42.7%로, 마케팅비율이 31.8% → 26.4%로 함께 내려온 결과입니다. 회사는 이것을 계절성(1분기 춘절 보조금)이라고도, 현지화 효과라고도 명시하지 않았습니다. 다만 2분기 판매·마케팅비 296.7억은 전년 동기 대비 +9%로 매출(+8%)과 같은 속도이고, 2025년 3분기(−1%)·2026년 1분기(+1%)와 비교하면 다시 늘고 있습니다. 즉 "마케팅비를 줄여 이익을 지키는 국면"은 아직 아닙니다. 매출원가율 42.7%가 3분기에도 유지되는지가 Temu 현지화의 첫 검증 지점입니다.
6.2 순이익은 액면 그대로 보면 안 됩니다 — 세 개의 주석
① 이자·투자수익이 큽니다. FY2025 이자·투자수익 RMB 255.8억은 세전이익의 약 21%입니다. 2026년 2분기 한 분기에만 135.1억이 잡혔습니다. 현금 4,564억이 만드는 이 수익은 반복되지만, 그것은 사업이 아니라 금고의 이익입니다. 9장에서 현금을 차감한 EV를 쓸 때는 순이익에서도 이 이자수익을 빼야 정합적이며, 그렇게 하면 "현금 제외 이익배수"는 3.3배가 아니라 약 4.5배가 됩니다.
② 2026년 2분기 기타손실 RMB 74억은 설명이 없습니다. 전년 동기 +1.2억에서 −74억으로 바뀌었고 상반기 누계 −94.3억입니다. 영업이익이 +8%인데 순이익이 −12%인 이유의 대부분이 이 줄이고, 회사는 6-K에서도 콜에서도 내역을 밝히지 않았습니다. 환차손·투자자산 평가손·제재금(4월 SAMR 15.2억은 일부 설명)이 후보이지만 미확인입니다. 이 줄이 반복되는지가 순이익의 질을 가릅니다.
③ 20-F와 보도자료가 다릅니다. 2026년 3월 보도자료의 FY2025 영업이익 946억·순이익 994억이 4월 20-F에서 931억·978억이 됐습니다. G&A 15.2억이 감사 과정에서 추가 인식된 것이고, 20-F는 사유를 서술하지 않습니다. 브리프의 "S&P 집계 기준"이라는 설명은 부정확합니다 — S&P가 20-F를 쓰는 것입니다. 데이터사이트마다 두 숫자가 섞여 있으니 어느 쪽인지 확인해야 합니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
차입 없이 쌓인 현금의 크기와 구성, 그리고 그 현금이 주주에게 돌아오는 경로를 함께 봅니다.
| 항목 | 2026-06-30 | 비고 |
|---|---|---|
| 현금·현금성자산 | 1,289.2 | 합계 4,564.1 — 회사 정의 "현금·현금성자산·단기투자" 공시 |
| 단기투자 | 3,275.0 | |
| 제한현금 | 772.7 | 순현금 계산에서 제외 |
| 자산총계 | 6,634.1 | |
| 부채총계 | 2,156.2 | 차입금·전환사채 없음 |
| 판매자 미지급금 | 1,099.2 | 보수적 순현금은 이 금액을 차감(9장) |
| 판매자 예치금 | 185.5 | |
| 자본총계 | 4,477.9 | PBR 1.70배(9장) 계산 |
7.1 재무상태 — 이 회사에서 가장 단단한 부분
차입금은 없습니다. 2024년 말에 있던 US$20억 전환사채(2025년 만기)는 상환됐고, 2025년 말 대차대조표에 차입은 없습니다. 현금·단기투자 4,564억에 정기예금·채권 성격의 비유동자산 964억을 더하면 현금성 자산은 약 RMB 5,500억(US$812억)으로 시가총액(US$1,123억)의 72%까지 올라갑니다. 이 리포트는 회사가 "현금·현금성자산·단기투자"로 정의한 4,564억을 기본으로 쓰되, 판매자 미지급금을 차감한 3,465억을 보수적 병기값으로 둡니다.
FY2025 영업현금흐름 1,069억은 순이익 978억의 1.09배이고, 2026년 상반기도 421억 vs 397억입니다. 이익의 현금 뒷받침은 좋습니다. 그런데 그 현금은 2025년 말 4,223억에서 반년 만에 4,564억으로 341억 더 쌓였고, 같은 기간 순이익은 줄었습니다. 현금이 쌓이는 회사는 두 종류입니다 — 쓸 곳이 없거나, 쓸 곳을 주주에게 말하지 않거나. PDD는 3년간 RMB 2,000억(千亿扶持 + 新拼姆)을 쓰겠다고 말했지만, 그것은 손익계산서를 통과하는 지출이지 대차대조표의 현금을 주주에게 보내는 지출이 아닙니다. 그리고 그 현금의 34.5%는 VIE 안에, 제한된 순자산 1,259억은 배당 불가분으로 있습니다. 이 구조는 9장에서 다시 봅니다.
7.2 현금이 돌아올 경로는 있는가
배당 — 상장 이래 0회. FY2025 20-F: "현금배당을 선언·지급한 적 없으며 예측 가능한 미래에 지급할 계획이 없다". 중국 자회사의 배당은 법정준비금(제한된 순자산 1,259억)·외환 규제·원천세(10%, 조약 시 5%)의 제약을 받는다고 명시. 자사주 — 20-F Item 16E "해당 없음". 2024-08-26 콜: "자사주매입·배당은 예측 가능한 미래(중국어 발언 "향후 수년간")에 적절하지 않다". 2026년 1·2분기 콜에서 언급 없음. 희석 — 주식보상 FY2025 79억(매출의 1.8%), 미행사 옵션·RSU 2.74억주(발행주식의 4.8%). 가중 희석주식은 2025년 59.3억 → 2Q26 58.9억으로 소폭 감소(옵션 만료·취소 추정). 부채 — US$20억 CB 2025년 상환, 무차입. 동종 비교 — 알리바바 FY24~25 연 US$120억 자사주(FY26 사실상 중단), 징둥 배당+자사주 8%, 웨이핀후이 9%, 텐센트 2025 HK$800억, 콰이쇼우 첫 배당. 중국 대형 인터넷주 중 환원이 0인 곳은 메이퇀(적자 전환)과 PDD뿐. 홍콩 상장 — 2025-07 감사인 교체 외 정황 없음. 상장돼도 환원과는 별개이나, 강제 상장폐지 시 ADS 전환 경로가 생겨 '꼬리위험 할인'은 줄어듦.
평가 — 현금이 주주에게 돌아오는 경로는 2026년 9월 현재 공시로는 존재하지 않습니다. 회사는 그 현금을 千亿扶持(3년 1,000억)와 新拼姆(3년 1,000억)에 쓰겠다고 말했고, 그것은 손익계산서를 통과해 판매자와 공급망으로 갑니다. 최대주주 황정 24.8%·텐센트 13.8%·파트너십 6.5%로 외부 압력에 의한 변화 가능성은 낮고, 13F상 행동주의 주주는 없습니다. 반대로 이 회사가 이베이 수준(FCF의 5%대)만 돌려줘도 연 US$50~60억, 시총의 5%가 되며, 그것 하나로 5장의 배수 괴리 절반이 닫힙니다. 배당·자사주 정책의 최초 발표는 이 종목에서 단독으로 판단을 바꿀 수 있는 유일한 사건이고, 회사는 그것을 2024년에 명시적으로 거부했습니다.
8업황 사이클과 주가 — 최근 10년
"추격자가 점유율을 뺏으면 주가가 오른다"는 명제는 맞습니다. 다만 얼마나 걸렸는지, 그리고 따라잡은 뒤 주가가 어디로 갔는지가 문제입니다.
8.1 추격자로 선발주자를 따라잡은 플랫폼들 — 시간과 주가
| 추격자 vs 선발주자 | 출범 → 점유율 20% 또는 2위 | 걸린 시간 | 주가 경로 (상장 → 고점 → 저점 → 현재, 2026-09-18) |
|---|---|---|---|
| 중국 · 아시아 (PDD와 같은 시장) | |||
| 핀둬둬 vs 알리바바·징둥 | 2015 → 2019 GMV 1조·7.2% → 2023 19%·GMV 2위 | 약 8년 (상장까지 3년) | IPO US$19(2018-07) → 212.60(2021-02) → 23.21(2022-03, −89%) → 164.69(2024-05) → 78.90 현재. 시총 알리바바 추월 2023-11 |
| 더우인 커머스 vs 타오바오 | 2020-08 → 2024 GMV 3.5조 → 2025 점유율 24%(2위) | 약 5년 | 바이트댄스 비상장(2차 시장 평가 US$3,000억 → 4,000억+ 추정). 선발주자 알리바바: 319(2020-10) → 58(2022-10) → 113 현재 |
| 메이퇀 vs 어러머 | 2013-11 음식배달 → 2017 약 50% → 2018 약 60% | 약 4~5년 | 홍콩 IPO HK$69(2018-09) → 460(2021-02) → 61(2024-02, −87%) → 약 73 현재. 어러머는 2018 알리바바에 흡수 |
| 쿠팡 vs 지마켓·네이버 | 2010 → 로켓배송 2014 → 2019 약 13% → 2021~22 약 20~24%(GMV 1위) | 약 10년 | IPO US$35(2021-03, 첫날 69) → 8.98(2022-05) → 34.08(2025-09) → 14.29 현재(−80%, 2025-11 정보유출·과징금·적자) |
| 쇼피(씨) vs 라자다 | 2015 → 2019 방문·GMV 동남아 1위 | 약 4년 | IPO US$15(2017-10) → 10.06(2018-05) → 372.70(2021-10) → 34.35(2024-01, −91%) → 199(2025-09) → 101.79 현재 |
| 글로벌 | |||
| Temu vs 아마존 (크로스보더) | 2022-09 → 2025 크로스보더 이용률 24%로 아마존과 동률(IPC) | 약 3년 | PDD에 내재: 71(2022-09) → 164.69(2024-05) → 78.90 현재. 2025-05·08 미국 소액면세 종료, 2026-07 EU €3 |
| 아마존 vs 이베이 | 이베이가 1999~2007 GMV·시총 우위 → 아마존 시총 역전 2007~08, 3P GMV 역전 약 2014 | 약 8~10년 | AMZN(분할조정) 4.57(2000-01) → 0.28(2001-10, −94%) → 287(2026-08) → 253.71. EBAY 13.42(2000) → 4.17(2009) → 111.84 현재 |
| 메르카도리브레 vs 아마존 (중남미, 방어 사례) | 1999 창업, 아마존 2012·17 진입에도 1위 유지(약 25~30%) | 방어자 | IPO US$18(2007-08) → 7.91(2008-11) → 2,020(2021-01) → 600(2022-06) → 2,645(2025-07) → 1,787 현재(IPO의 약 100배) |
주가는 Yahoo Finance 주간·일별 데이터(2026-09-18 조회, 분할·배당 조정, ±2% 오차 가능). 점유율·시점은 ITA·골드만·Trustdata·iPrice·IPC 등 외부 추정. 2차 추정
① 출범에서 2위·점유율 20%까지는 4~10년. 핀둬둬는 8년, Temu는 3년(크로스보더 한정). 짧지 않습니다. ② 따라잡는 서사가 정점에 이르렀을 때 주가는 과열되고, 그 뒤 60~90% 되돌립니다. PDD −89%(2021~22), 씨 −91%, 쿠팡 −87%, 메이퇀 −87%, 아마존 −94%(2001). 예외가 없습니다. ③ 두 번째 상승은 "새 성장 엔진 + 이익"이 붙을 때 옵니다. PDD의 두 번째 상승(2022-03 → 2024-05, 7배)은 Temu + 흑자전환이었고, 씨의 두 번째 상승(2024-01 → 2025-09, 5.8배)은 쇼피 흑자 전환이었으며, 메르카도리브레는 핀테크였습니다. ④ PDD에만 있는 것 — 두 번째 상승의 정점에서 회사가 스스로 "이익이 줄 것"이라고 말했습니다. 2024년 8월 26일입니다. 씨·메르카도리브레의 경영진은 이익 확대를 약속하고 지켰고, PDD 경영진은 이익 축소를 예고하고 지켰습니다. 지금 PDD는 두 번째 고점 대비 −52%이고, 세 번째 상승이 있다면 그 엔진은 회사가 말한 대로 "1P·공급망"이거나, 회사가 말하지 않은 "Temu 흑자 전환"이거나, 회사가 8년간 거부한 "주주환원"입니다.
PDD에 대입하면 이렇게 됩니다. 2021년 2월의 고점은 "중국 최대 구매자 수"를, 2024년 5월의 고점은 "Temu의 글로벌 확장 + 27% 마진"을 시장이 가격에 넣은 결과이고, 그 뒤의 되돌림은 마진이 27%에서 21%로 내려왔다는 것과 Temu의 제도적 원가 우위가 사라졌다는 것을 다시 계산한 결과입니다. 지금 주가가 씨의 경로(흑자 전환 확인 후 재상승)를 갈지 쿠팡의 경로(구조적 사건 후 장기 침체)를 갈지를 가르는 것은, 회사가 Temu 손익과 현금 환원 중 하나라도 숫자로 말하는가입니다.
8.2 PDD 자신의 사이클 — 2018년부터 2026년까지
플랫폼주 프리미엄의 단골 논거는 "변동비 없는 광고 매출"입니다. PDD는 그 모델의 교과서적 사례이면서 그 모델 중 가장 낮은 배수를 받고 있으므로, 질문을 뒤집어 "같은 모델이 어디서는 왜 20배이고 여기서는 왜 8배인가"를 봅니다.
| 연도 | 매출 (RMB 억) | 영업이익 | 영업이익률 | 순이익 | 주가 범위 (US$) | 연말 PSR | 무슨 일이 있었나 |
|---|---|---|---|---|---|---|---|
| 2018 | 131 | 약 −108 | N.M. | 약 −102 | 16.5~30.5 · 연말 22.44 | 약 13배 | 7월 IPO(19). 위조품 조사. 첫 실적 −14.9% |
| 2019 | 301 | −85 | −28% | −70 | 18.5~45.3 · 37.82 | 약 10배 | 6월 百亿补贴. GMV 1조 돌파. 적자 확대에 11월 −22.9% |
| 2020 | 595 | −94 | −16% | −72 | 30.2~182.7 · 177.67 | 약 23배 | 팬데믹. 多多买菜. 8월 나스닥100. 11월 첫 non-GAAP 분기 흑자 +20.4%. 연간 +370% |
| 2021 | 939 | 69 | 7.3% | 78 | 51.9~212.6 · 58.30 | 4.9배 · PER 60배 | 2월 사상 최고. 3월 황정 사임. 규제·성장 정체. 첫 연간 흑자. 연간 −67% |
| 2022 | 1,306 | 304 | 23.3% | 315 | 23.2~93.2 · 81.55 | 5.5배 · 23배 | 3월 HFCAA 명단 공포 저점(3/16 +56%). 9월 Temu. 10월 당대회 −24.6%. 12월 PCAOB 철회 |
| 2023 | 2,476 | 587 | 23.7% | 600 | 59.7~150.7 · 146.31 | 5.7배 · 23배 | Temu 폭발. 매출 +90%. 11월 시총 알리바바 추월. 연간 +79% |
| 2024 | 3,938 | 1,084 | 27.5% | 1,124 | 88.0~164.7 · 96.99 | 2.5배 · 8.7배 | 5월 고점. 8/26 −28.5%("이익 하락 불가피, 자사주 없음"). 연간 −34% |
| 2025 | 4,318 | 931 | 21.6% | 978 | 87.1~139.4 · 113.39 | 2.6배 · 11.5배 | 4월 관세·소액면세. 5/27 −13.6%. 10/29 52주 고점(부산 미중 휴전). 첫 연간 감익 |
| 1H26 | 2,186 | 473 | 21.7% | 397 | 71.9~125.4 · 78.90(9/18) | 1.7배 · 8.3배 | 3월 新拼姆. 4월 SAMR 15.2억. 5/27 −10.4%. 6/26 저점. 연초 대비 −30% |
출처: 각 연도 20-F·6-K(2018~2020 손실은 FY2019·FY2020 실적 발표, 2018은 재조회하지 않은 통설치), Yahoo Finance 일별(2026-09-18 조회), stockanalysis 연말 시총으로 계산한 PSR·PER. 공시 2차
2023년 연말 PSR 5.7배·PER 23배였던 회사가, 2년 뒤 매출 1.7배·영업이익 1.6배에 PSR 1.7배·PER 8.3배가 됐습니다. 이유는 셋 — 성장률이 +90%에서 +9%로, 마진이 27.5%에서 21.6%로, 그리고 경영진이 스스로 "이익이 줄 것"이라고 말한 것입니다. 광고 마켓플레이스의 배수는 "변동비가 없다"는 사실이 아니라 "그 매출이 계속 자란다"는 기대가 만듭니다. 2023년의 23배는 Temu가 만든 기대였고, 2026년의 8배는 그 기대가 관세와 판매자 보조금에 부딪힌 결과입니다. 즉 "PER 8배는 싸다"는 문장은 "광고 매출이 다시 자란다"는 조건 아래서만 참입니다. 그리고 그 조건의 첫 숫자(2026년 상반기 광고 +3%)는 아직 그 방향이 아닙니다.
8.3 2021년의 핀둬둬와의 비교 — 어디가 같고 어디가 다른가
이 회사에는 가장 좋은 비교 대상이 자기 자신입니다. 5년 전에 똑같은 모양 — 성장 정체 선언, 규제, 창업자 이슈, 주가 −89% — 을 한 번 완주하고 7배로 돌아왔기 때문입니다.
8.4 닮은 점
| 항목 | 2021~22년의 핀둬둬 | 2025~26년의 PDD |
|---|---|---|
| 성장 정체의 인식 | 2021년 4분기 매출 +3%. 연간 구매자 8.69억으로 "중국 인터넷 인구 한계". 회사: "이용자 성장 둔화" | 2025년 매출 +9.7%, 2026 상반기 광고 +3%. 회사: "성장 둔화 불가피"(2024-08) |
| 규제 | 2021 플랫폼 규제 사이클 — 알리바바 182억 과징금, SAMR 34개 플랫폼 소환, 多多买菜 150만 위안 벌금, 직원 사망 노동 논란 | 2025~26 반내권·가격행위규칙·수수료 합규지침, 2025-12 본사 충돌 입건, 2026-04 식품안전 15.2억(공동CEO 개인 694만 위안) |
| 거버넌스 이벤트 | 2021-03 황정 의장 사임·차등의결권 포기 | 2025-07 감사인 교체, 2025-12 자오자전 공동회장. 2024~26 "자사주 없음" 반복 |
| 미국 상장 리스크 | 2021-12 PCAOB 결정 → 2022-05 HFCAA 명단 → 저점 23.21 | 2025-04 베센트 발언, 하원 법안 논의. 실제 조치 없음 |
| 주가 | 2021-02 212.6 → 2022-03 23.2(−89%) | 2024-05 164.7 → 2026-06 71.9(−56%) |
| 큰 현금, 환원 0 | 2021년 말 현금·단기투자 약 RMB 900억대 추정, 배당·자사주 0 | 4,564억, 배당·자사주 0 |
| 회사의 대응 | 2021-08 "RMB 100억 농업 이니셔티브"(이익 전액 농업에), 2022-09 Temu | 2025-04 千亿扶持, 2026-03 新拼姆(1,000억) |
8.5 결정적으로 다른 점
| 항목 | 2021년 말 | 2026년 9월 | 평가 |
|---|---|---|---|
| 이익의 방향 | 첫 연간 흑자(78억) — 이익이 늘기 시작 | 첫 연간 감익(−13%) — 이익이 줄기 시작 | 불리 — 가장 큰 차이 |
| 배수 | PER 약 60배(GAAP)·34배(non-GAAP), PSR 4.9배. 2022-03 저점에서 14배 | PER 8.3배, PSR 1.7배, 현금 제외 약 4.5배 | 유리 — 단, 2022년의 14배도 "싸다"였고 그 뒤 7배가 됐지만 이익이 4배가 됐기 때문 |
| 매출·이익 규모 | 매출 939억 · 순이익 78억 | TTM 매출 4,508억(4.8배) · 순이익 921억(11.8배) | 유리 — 기저가 다름. 다시 4배가 될 회사는 아님 |
| 다음 엔진 | Temu(9개월 뒤 출시, 당시 미공개) | 新拼姆 1P(발표됨, "느림") · Temu 손익분기(외부 추정) | 중립 — 2021년에는 시장이 몰랐던 엔진이 있었고, 지금은 시장이 아는 엔진이 느림 |
| 공시 | GMV·구매자·MAU 공시 | 2022년부터 전부 중단. 세그먼트 없음 | 불리 — 검증 수단이 줄어듦 |
| 미국 상장 리스크 | 급성(HFCAA 명단 실재) | 잠재(결정 철회 후 4년, 법안만) | 유리 |
| 경쟁 | 알리바바가 규제로 위축, 징둥은 상단, 더우인 초기 → 저가 자리 비어 있음 | 알리바바·징둥 저가 회귀, 더우인 점유율 24%로 핀둬둬 추월 → 자리 붐빔 | 불리 |
| 해외 | 없음 | Temu 90개국+, GMV US$900억대, 관세 충격 흡수 중 | 유리하지만 손익 미확정 |
| 현금·자본구조 | 2020-11 US$61억 증자·CB 조달 직후 | 무차입, CB 상환 완료, 현금 시총의 60% | 유리 |
| 주주환원 | 0 · 언급 없음 | 0 · 20-F "예측 가능한 미래에 배당 계획 없음", 2024-08 "향후 수년간 부적절" | 불리 — 2021년보다 더 명시적으로 거부 |
8.6 "2022년의 저평가는 왜 재평가로 이어졌고, 지금은 무엇이 다른가" — 정직한 답
2022년 3월의 PER 14배(non-GAAP)가 2024년 5월의 164달러로 간 것은 ① 2022년 12월 PCAOB가 결정을 철회해 상장폐지 리스크가 급성에서 잠재로 바뀌었고, ② 영업이익이 2021년 69억 → 2023년 587억으로 2년 만에 8.5배가 됐으며, ③ Temu가 "글로벌 TAM"이라는 새 서사를 만들었기 때문입니다. 세 개 중 하나만 있었다면 7배는 없었을 것입니다. 2026년 9월의 PER 8배에서는 ①이 이미 반영돼 있고(더 좋아질 여지 작음), ②는 반대 방향이며(감익), ③은 소진됐습니다(관세). 즉 지금의 8배는 2022년의 14배와 같은 이유로 싸지 않습니다 — 2022년은 "이익이 폭발하기 직전의 공포"였고, 2026년은 "이익이 줄기 시작한 뒤의 무관심"입니다.
이 사실이 2026년에 주는 함의는 두 가지입니다. 첫째, 세 번째 상승이 있다면 그 엔진은 2022년과 다른 것이어야 합니다 — 후보는 Temu 손익분기 확인(외부 추정 2026~27), 광고 재성장(경쟁자의 보조금 전쟁 종료 시), 주주환원 개시(회사가 거부 중), 홍콩 상장(정황만) 넷이고, 회사가 통제하는 것은 뒤의 둘입니다. 둘째, 2022년과 달리 지금은 회사가 스스로 공개한 정보가 더 적습니다. 2021년에는 GMV·구매자·MAU가 있어 "성장 정체"를 숫자로 확인할 수 있었고, 지금은 광고 매출 성장률 하나뿐입니다. 그 하나가 +3%입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금이 시총의 60%이고 이익이 첫 감익 국면에 있는 회사는 PER로 보면 항상 싸 보이고, "그 현금은 누구 것인가"로 보면 항상 불안해 보입니다. 둘 다 계산해 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| 시가총액 | US$1,123억 RMB 7,620억 | US$78.90 × 14.23억 ADS 계산 |
| 순현금 | US$673억 RMB 4,564억 | 현금·현금성자산 1,289.2 + 단기투자 3,275.0 (2026-06-30), 차입 0 · 시총 대비 59.9% 공시 계산 |
| EV | US$450억 RMB 3,056억 | 시총 − 순현금 계산 |
| PER | 8.3배 | TTM 지배순이익 RMB 920.8억 (FY2025 978.4억 기준 7.8배) 계산 |
| EV/EBIT | 3.1배 | EV = 시총 − 순현금 · TTM 영업이익 RMB 985.5억(FY2025 20-F 931.0억 반영) 계산 |
| EV/매출 | 0.68배 | TTM 매출 RMB 4,507.8억 계산 |
| PBR | 1.70배 | 2026-06-30 자본총계 RMB 4,477.9억 계산 |
| P/FCF | 6.9배 | TTM FCF RMB 1,107.5억(TTM OCF 1,118.9억 − FY2025 CAPEX 11.5억 대용) 계산 |
| FCF 수익률 | 14.5% | TTM FCF ÷ 시총 계산 |
| 배당수익률 · 자사주 | 0% | 상장 이래 배당·자사주 0회 (20-F Item 8·16E) 공시 |
| 항목 | 값 | 산출 |
|---|---|---|
| 주가 (2026-09-18) | US$78.90 | 52주 139.41 / 71.94 · 연초 대비 −30% · 52주 고점 대비 −43% |
| 발행 ADS 환산 | 14.23억주 | Class A 56.94억주 ÷ 4 (2026-03-18). 희석 14.74억주(2Q26 가중) |
| 시가총액 | US$1,123억 | 발행 기준. 희석 기준 1,163억 |
| (−) 현금·단기투자 | US$674억 | RMB 4,564억 ÷ 6.7710(회사 2Q26 환율). 제한현금 773억·비유동 예금·채권 964억 제외 |
| EV | US$449억 | 판매자 미지급금 1,099억 차감 시 US$612억 (보수적) |
| EV / TTM 매출 | 0.67배 | TTM 매출 RMB 4,508억 (3Q25~2Q26) |
| EV / TTM 영업이익 | 3.0배 | TTM 영업이익 1,001억 (보수적 EV 기준 4.1배) |
| EV / 이자수익 제외 순이익 | 약 4.5배 | TTM 순이익 921억 − 이자·투자수익 세후 약 240억 = 약 680억 |
| PER (TTM) | 8.3배 | TTM 지배주주 순이익 RMB 921억(20-F 기준) · ADS당 EPS 63.14 |
| PER (Non-GAAP TTM) | 약 7.7배 | Non-GAAP 순이익 약 1,002억 |
| PBR | 1.70배 | 자본총계 4,478억 · ADS당 BPS RMB 314.6 = US$46.5 |
| ADS당 순현금 | US$47.4 | 주가의 60% |
| 배당수익률 | 0% | 상장 이래 배당·자사주 0회 |
출처: 2Q26 6-K, FY2025 20-F, Yahoo Finance. EV·배수는 직접 계산. TTM 순이익은 FY2025를 20-F 기준으로 조정(보도자료 기준 936억). 공시 추정
9.1 2026년 — 하반기는 상반기가 거의 정해 놓았습니다
PDD는 가이던스를 내지 않습니다. 대신 상반기 영업이익 473억과 계절성(4분기 매출이 가장 큼)으로 하반기를 잡을 수 있습니다. 2025년 하반기 영업이익은 528억(3Q 250 + 4Q 277)이었습니다.
| 2026년 시나리오 | 가정 | 연간 영업이익 | 연간 순이익 | EV/EBIT | PER |
|---|---|---|---|---|---|
| 보수 | 하반기 영업이익 480억(EU €3 비용·1P 투자·마케팅 재확대). 기타손실 반복으로 순이익 400억 | 약 953억 | 약 797억 | 3.2배 | 약 9.5배 |
| 기본 | 하반기 영업이익 560억(2025 하반기 +6%). 기타손실 소멸, 순이익 560억 | 약 1,033억 | 약 957억 | 2.9배 | 약 7.9배 |
| 강세 | 하반기 영업이익 620억(원가율 42% 안착·마케팅비율 26%). 순이익 620억 | 약 1,093억 | 약 1,017억 | 2.8배 | 약 7.5배 |
PER은 시총 RMB 7,604억 ÷ 순이익. 모두 추정.
어느 시나리오에서도 2026년 배수는 낮습니다. 즉 2026년 실적은 이 주가의 논점이 아닙니다. 논점은 2027년과, 그 이익이 누구의 것인가입니다.
9.2 2027년 — 시장이 실제로 가격에 넣고 있는 것
| 2027년 시나리오 | 가정 | 영업이익 | EV/EBIT |
|---|---|---|---|
| 약세 (2024-08형 반복) | 광고 0~+2%(더우인에 예산 이탈), Temu 손실 유지(−200억), 1P 1,000억 중 400억이 손익 통과, 규제 비용 지속 | 750~850억 | 3.6~4.1배 |
| 기본 | 광고 +5%(경쟁자 보조금 축소), Temu 손실 −50~0(골드만 2027E +32억 근접), 1P 투자 완만 | 1,000~1,150억 | 2.6~3.0배 |
| 강세 | 광고 +8%, Temu 흑자 전환(EU 흡수), 원가율 40% 복귀 | 1,250~1,400억 | 2.2~2.4배 |
약세 시나리오에서도 EV/EBIT 4배입니다. 즉 시장은 2027년 이익을 걱정해서 이 가격을 매긴 것이 아닙니다. 시장이 할인하는 것은 분모(이익)가 아니라 분자(EV)에 들어간 가정 — 현금 US$674억을 얼마나 인정할 것인가 — 입니다. 그래서 내재가치는 이익 시나리오가 아니라 현금 인정률 시나리오로 잡아야 합니다.
[A — 현금 50% 인정, 사업이익 정체] 현금 US$337억 + 이자수익 제외 TTM 사업이익 US$101억 × 10배 = US$1,345억 → ADS당 약 US$95. [B — 현금 100% 인정, 사업이익 20% 추가 감소] US$674억 + 81억 × 8배 = US$1,319억 → 약 US$93. [C — 현금 전액 미인정(영구 사내유보), 사업이익 30% 감소] 0 + 71억 × 8배 = US$564억 → 약 US$40. 현재가 78.90 대비 A +20%, B +17%, C −50%. 즉 현재 주가는 "현금의 절반 이상은 결국 주주 것"이라는 쪽에 이미 기울어 있습니다. 브리프의 시나리오(109/108/54)보다 낮은 것은 순이익에서 이자수익을 뺐기 때문입니다 — 현금을 따로 인정하면서 현금이 낳는 이자까지 사업이익에 넣으면 이중 계산입니다.
하방은 ADS당 순현금 US$47.4(주가의 60%)와 BPS US$46.5가 이론상 받칩니다. 그러나 순현금이 하방을 지켜준다는 논리는 그 현금이 주주에게 돌아올 경로가 있을 때만 성립합니다.
9.3 비교 — 같은 모델, 다른 배수: 무엇이 그 차이를 만드는가
| 기업 | 모델 | 사이클 저점의 배수 | 현재 배수 (Fwd PER) | 배수를 만든/깎은 것 |
|---|---|---|---|---|
| 메타 | 광고 · 이용자 락인(소셜 그래프) | 2022-11 약 11배(메타버스 투자·매출 역성장) | 20.6배 | 매출 재성장 + 비용 절감 선언("효율의 해") + 자사주 |
| 알파벳 | 검색광고 · 습관 락인 | 2022~23 약 17~18배 | 26.1배 | 클라우드·AI 성장 + 자사주·배당 |
| 이베이 | 순수 3P 마켓플레이스 · 성장 0~3% | 2010년대 10~16배 | 17.9배 | 성장 없이도 배당+자사주 5.5%로 배수 유지 |
| 알리바바 | 3P 광고 + 클라우드 · 홍콩 상장 | 2022-10 약 8~9배(non-GAAP) | 14.0배 | AI 클라우드 서사 + FY24~25 연 US$120억 자사주 → FY26 중단 후 정체 |
| 징둥 | 1P 소매 · 홍콩 상장 | 2024 약 8~9배 | 6.5배 | 즉시소매 투자로 이익 붕괴. 배당+자사주 8%로 하방 |
| 웨이핀후이 | 1P 오프프라이스 · 미국 ADS만 | 2022~ 6~10배 | 4.7배 | 매출 역성장. 배당+자사주 9%대가 유일한 지지 |
| PDD | 3P 광고 + 크로스보더 풀필먼트 · 미국 ADS만 | 2022-03 약 14배(non-GAAP) → 지금 | 6.9배 (현금 제외 약 4.5배) | 성장 둔화 + 마진 하락 + 환원 0 + 세그먼트 미공시 + 홍콩 없음 |
패턴은 분명합니다 — 프리미엄은 마진의 높이가 아니라 "성장의 방향"과 "현금이 주주에게 오는 경로"가 만듭니다. 이베이는 성장 없이도 17.9배를 받는데 환원 5.5%가 있고, 메타는 11배에서 20배로 돌아왔는데 재성장과 자사주가 있었습니다. PDD는 이베이와 같은 마진에 이베이보다 빠른 성장을 하면서 환원이 0이고, 그래서 7배입니다. PDD가 이베이의 배수로 가려면 (a) 광고 재성장, (b) 환원 개시, (c) Temu 손익 공개 중 하나가 필요하고, 2026년 9월 현재 셋 다 없습니다. 반대로 셋 중 하나만 생겨도 배수의 절반이 돌아올 수 있다는 것이 이 표의 비대칭입니다.
왜 배수가 낮은가 — 같은 이익, 세 겹의 할인
개념도. 왼쪽에서 오른쪽으로 갈수록 시장이 인정하는 가치가 줄어듭니다.
10리스크와 반증 조건
이 논지가 깨지는 방식과 심각도입니다. 각 항목의 반증 신호는 12장 모니터링 표에서 분기마다 확인합니다.
10.1 이 논지가 깨지는 방식
| 리스크 | 구체적 내용 | 심각도 |
|---|---|---|
| 현금 귀속 · 환원 부재 | 배당·자사주 0회, 20-F 명시적 거부, 현금 34.5%가 VIE, 제한된 순자산 1,259억, 역외 비중 미공시. "현금 60%"가 영구 할인으로 남을 개연성이 낮지 않음 | 높음 |
| VIE · 상장폐지 · 홍콩 부재 | ADS는 케이맨 지주회사 지분. HFCAA 결정은 철회 상태이나 정치 사안. 강제 상장폐지 시 전환할 본주 없음 — 알리바바·징둥과 다름. 발생 시 손실은 −50%가 아니라 −90%에 가까울 수 있음 | 높음 (확률 낮음, 크기 큼) |
| 세그먼트 미공시 | 핀둬둬·Temu·多多买菜 손익 없음. Temu 손실이 −100억대인지 −400억대인지 외부에서 확정 불가. 회계 부정 증거는 없으나 있어도 발견하기 어려운 구조 | 높음 |
| 광고 단가 정체 · 더우인 | 2026 상반기 광고 +3%. 더우인 점유율 24% → 2027E 26%. 판매자 예산이 "새 손님을 사는 광고"로 이동하면 핀둬둬 광고 단가 상한이 낮아짐 | 높음 |
| Temu 관세·규제 누적 | 미국 소액면세 2027-07 법정 영구 폐지. EU €3(7월~)+취급수수료 €2(11월 예정)+프랑스 €5. DSA €2억 및 시정계획 이행강제금 가능. 미국 4개 주 검찰 소송(데이터) | 높음 |
| 1P 전환 리스크 | 新拼姆 3년 1,000억 — 재고·운전자본·품질·브랜드 위험을 처음 짊. 총액 인식 시 매출은 커지고 마진은 낮아져 "재고 없는 광고 회사" 프레임 훼손. "예상보다 느림"은 자본이 아직 안 나갔다는 뜻이기도 함 | 중간 |
| 중국 규제 · 집행 마찰 | 2025-12 규제당국과 물리적 충돌 후 입건, 2026-04 15.2억(공동CEO 개인 벌금 포함, "폭력·연성 저항으로 집행 방해" 명시). 가격행위규칙(2026-04 시행)·수수료 합규지침이 판매자 압박형 저가 모델을 제약 | 중간~높음 |
| 이익의 질 | 2Q26 기타손실 74억 미설명. 이자·투자수익이 세전이익의 약 21%. 20-F와 보도자료의 15.2억 차이 미설명 | 중간 |
| 경쟁자의 보조금 전쟁 장기화 | 알리바바·징둥·메이퇀이 즉시소매에 수백억을 태우는 동안은 핀둬둬가 상대적으로 유리하지만, 그 전쟁이 끝나면 여유 자본이 저가 커머스로 돌아올 수 있음 | 중간 |
| 정보 비대칭 · FPI | 연 1회 20-F, 10-Q·위임장·Form 4 없음. 텐센트 지분은 2021년 이후 갱신 없음. 경영진 감시 도구 부족 | 중간 |
| 가격 수준 · 심리 | 52주 고점 −43%, 2년째 "싸다"며 더 싸짐. 밸류 트랩의 교과서 조건(낮은 배수+감익+해소 경로 없는 할인). 히말라야 22.2% 앵커링 | 중간 |
11Bull / Bear
본문 각 장에 흩어진 강세·약세 근거를 한곳에 모았습니다. 괄호는 해당 절입니다. 판단은 0장 한 줄 논지와 9장을 따릅니다.
▲ 강세론
- PDD 21.9%는 알리바바(4.6%)·징둥(0.2%)·메이퇀(−12.1%)·콰이쇼우(11.9%)를 전부 앞서고 텐센트(33.3%)에만 뒤집니다. (5.1)
- 순현금 US$674억을 차감한 EV/EBIT 3.0배는 이 표의 어느 회사보다 낮습니다. (5.1 · 1차 재계산 3.1배, 9장)
- 즉 PDD의 배수가 낮은 이유는 사업의 질이 아니라 사업이 있는 나라와 사업을 담은 그릇입니다. (5.2)
- 이것은 약점(신규 수익원 없음)이자 강점(남의 전쟁에 돈을 태우지 않음)입니다. PDD의 2026년 상반기 영업이익 +13%와 알리바바 조정 EBITA −30%·메이퇀 적자 전환·징둥 신사업 손실 99억이 같은 반년에 나온 이유입니다. (3.3)
- 2026년 2분기는 전년 동기 대비로도 1.3%p 낮은 첫 분기입니다. (4.8 · 매출원가율, 1차 기준 −1.4%p)
- 대신 외부 추정이 일제히 "2026~27년 손익분기"를 가리키고 있다는 것은, 그 약정의 남은 기간이 길지 않을 수 있다는 보조증거입니다. (2.7)
- 약세 시나리오에서도 EV/EBIT 4배입니다. 즉 시장은 2027년 이익을 걱정해서 이 가격을 매긴 것이 아닙니다. (9.2)
- 반대로 셋 중 하나만 생겨도 배수의 절반이 돌아올 수 있다는 것이 이 표의 비대칭입니다. (9.3)
▼ 약세론
- 현금이 주주에게 돌아오는 경로는 2026년 9월 현재 공시로는 존재하지 않습니다. (7.2)
- 다섯 적용처 중 지금 실제로 커지고 있고 PDD가 이익을 내는 칸은 핀둬둬 광고 하나뿐이고, 그것마저 +3%입니다. (3.3)
- 즉 "Temu 흑자 전환 + 핀둬둬 마진 유지"는 연결 숫자와 동시에 성립하기 어렵고, 둘 중 하나는 시장이 생각하는 것보다 나쁩니다. (2.6)
- 즉 지금의 8배는 2022년의 14배와 같은 이유로 싸지 않습니다 — 2022년은 "이익이 폭발하기 직전의 공포"였고, 2026년은 "이익이 줄기 시작한 뒤의 무관심"입니다. (8.6)
- 강제 상장폐지 시 전환할 본주 없음 — 알리바바·징둥과 다름. 발생 시 손실은 −50%가 아니라 −90%에 가까울 수 있음. (10장)
- 미국 소액면세는 돌아오지 않습니다. (부록 A)
- 52주 고점 −43%, 2년째 "싸다"며 더 싸짐. 밸류 트랩의 교과서 조건(낮은 배수+감익+해소 경로 없는 할인). (10장)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 이 아홉 개만 보면 됩니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 3Q26 실적 6-K | ① 온라인 마케팅 매출 성장률. 이 한 줄이 핀둬둬 광고 단가의 방향입니다. | 2026 상반기 +3%. 3분기에 +5% 위로 돌아오면 "경쟁자 보조금 축소"의 첫 신호, 0%대면 더우인 이탈 확정. | 6-K 실적 보도자료 |
| 3Q26 실적 6-K | ② 매출원가율. 거래 서비스가 두 자릿수 성장하면서 43% 아래를 유지하면 Temu 현지화의 단위경제 증거. | 2Q26 42.7%(전년 44.0%) — 1차 기준 전년 44.1% | 6-K 손익계산서 |
| 3Q26 실적 6-K | ③ 판매·마케팅비율. 27% 이하 안착 + 광고 매출 회복이 동시에 나오면 千亿扶持의 매출 차감 효과가 끝나가는 것. | 2Q26 26.4% | 6-K 손익계산서 |
| 3Q26 실적 6-K·콜 | ④ 기타손실. 3분기에 반복되는지, 회사가 내역을 설명하는지. 반복되면 순이익 감소는 영업 밖의 구조적 문제. | 2Q26 −74억 | 6-K·실적 콜 |
| 매 분기 실적 콜 | ⑤ 배당·자사주에 대한 첫 문장. 콜에서 "주주환원"이라는 단어가 나오는지. 이 리포트에서 단독으로 판단을 바꿀 수 있는 유일한 항목. | 0회 · 2024-08 "향후 수년간 부적절" | 실적 콜 전사·6-K |
| 매 분기 · 20-F | ⑥ 新拼姆의 회계 흔적. 재고자산·매출원가·"상품판매" 항목이 재무제표에 다시 생기는지, 1,000억의 지출 경로를 회사가 밝히는지. | 재고 계정 유의미한 변화 없음 | 6-K 대차대조표·20-F |
| 3Q26 · 2026 하반기 | ⑦ Temu 유럽. 3분기(€3 첫 온전한 분기)의 거래 서비스 성장률, Whaleco 아일랜드 FY2025 감사보고서, DSA 시정계획 결과. | 2Q26 거래 서비스 +13% · Whaleco FY2024 세전이익 US$1.2억 | 6-K · 아일랜드 회사등기소 · EC |
| 수시 · 20-F | ⑧ 홍콩 상장·VIE. 신청 보도, 20-F VIE 매출·현금 비중 변화, HFCAA 관련 미 의회 움직임. | VIE 매출 13.1% · 현금 34.5%(2025) | 20-F · HKEX · PCAOB |
| 2026-11 중순 | ⑨ 히말라야의 다음 13F. 10,761,119주 유지 여부 — 단, 판단 근거가 아니라 참고 자료로. 같은 시점 H&H·베일리 기포드의 방향도 함께. | 10,761,119주 (2026-06-30) | SEC 13F-HR |
13용어집
이 장은 중국 커머스나 미국 ADR을 한 번도 공부한 적 없는 사람을 기준으로 썼습니다. 먼저 "왜 이 회사가 있는지"를 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다.
13.1 5분 서사 — 물건을 팔지 않는 쇼핑몰이 생긴 이유
1단계. 중국의 온라인 쇼핑은 "가장 넓은 곳"에서 시작됐습니다. 2003년 타오바오가 이베이를 밀어내고 누구나 물건을 올릴 수 있는 장터가 됐고, 2008년 브랜드만 모은 티몰을 따로 만들었으며, 징둥은 정품·빠른 배송으로 상단을 잡았습니다. 2010년대 초반, 세 회사는 모두 위로 올라갔습니다 — 브랜드, 정품, 배송 속도.
2단계. 그러자 아래가 비었습니다. 브랜드가 필요 없는 생활용품, 농산물, 공장 재고를 "가장 싸게" 사고 싶은 소비자와, 그것을 "가장 싸게" 팔고 싶은 공장·농가는 갈 곳이 없어졌습니다. 2015년 구글 출신 황정이 그 자리에 앱 하나를 놓았습니다. 친구와 같이 사면 더 싸지는 '팀구매'를 위챗 관계망 위에서 돌려, 광고비 없이 사용자를 모았습니다.
3단계. 그 앱은 물건을 팔지 않습니다. 핀둬둬는 재고도 창고도 배송망도 갖지 않습니다. 판매자가 물건을 올리고, 소비자가 사고, 판매자가 보냅니다. 회사가 파는 것은 화면의 자리입니다 — 수백만 판매자가 검색 결과와 추천 피드의 상단을 두고 경매를 하고, 그 광고비가 회사 매출의 절반이자 이익의 대부분입니다. 물건 값의 95% 이상은 판매자에게 갑니다.
4단계. 같은 방식을 해외에 복제했습니다. 2022년 9월, 중국 공장의 물건을 미국 소비자에게 직접 보내는 앱 Temu를 만들었습니다. 소액 소포는 관세가 없다는 미국·EU의 제도(de minimis) 위에서 초저가가 가능했고, 3년 만에 90개국·GMV US$900억대가 됐습니다. 그리고 2025~26년 미국과 EU가 그 제도를 없앴습니다.
5단계. 돈은 쌓이는데 주주에게 오지 않습니다. 회사는 현금 US$674억을 갖고 있고 빚이 없습니다. 그러나 미국 주주가 가진 것은 케이맨 제도 지주회사의 주식이고, 중국 사업은 그 회사가 계약으로만 연결한 것이며, 회사는 상장 이래 배당도 자사주매입도 한 적이 없습니다. 이 회사를 이해한다는 것은 "핀둬둬 광고가 다시 자라는가, Temu가 관세 이후에도 남는 돈이 있는가, 그리고 그 현금이 언젠가 주주의 것이 되는가"를 아는 것입니다.
13.2 가장 기본이 되는 여덟 개
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 마켓플레이스 (3P) | 회사가 물건을 사서 파는 것이 아니라, 파는 사람과 사는 사람을 연결만 하는 장터. 반대는 직매입(1P). | 핀둬둬는 순수 3P. 매출이 물건 값이 아니라 수수료·광고여서 징둥·쿠팡과 매출 규모를 비교하면 안 됩니다. |
| GMV | Gross Merchandise Value. 플랫폼에서 거래된 물건 값의 총합. 회사 매출이 아닙니다. | PDD는 2021년(2.44조) 이후 공시하지 않습니다. 외부 추정 2024년 5.2조. |
| Take rate (수익화율) | GMV 100 중 플랫폼이 매출로 가져가는 비율. | 핀둬둬 약 4~5%(광고 3.6~4.1 + 수수료 0.5~0.8). 이 숫자가 0.5%p만 움직여도 매출 RMB 270억이 움직입니다. |
| 온라인 마케팅 서비스 | 판매자가 검색·추천 화면의 노출을 사는 광고. 클릭·노출당 경매. | PDD 매출의 49%, 이익의 대부분. 2026 상반기 +3%. |
| 거래 서비스 | 거래가 완료됐을 때 받는 수수료와 판매자 대상 풀필먼트(물류·통관·창고) 서비스료. | Temu가 여기 들어 있습니다. 매출의 51%, 마진은 광고와 전혀 다름. |
| 완전위탁 / 반위탁 | 완전위탁: 플랫폼이 가격·물류·마케팅을 다 하고 판매자는 공급가만 받음. 반위탁: 판매자가 현지 재고·배송을 맡고 플랫폼은 수수료만. | Temu가 2022년 완전위탁으로 시작해 2024년부터 반위탁을 늘렸고, 2025년 관세 이후 미국은 반위탁 중심. |
| de minimis (소액면세) | 일정 금액(미국 US$800, EU €150) 이하 소포에 관세를 면제하던 제도. | Temu 초저가의 제도적 기반. 미국 2025-05·08 종료(2027-07 영구), EU 2026-07 €3. |
| ADS / ADR | 외국 회사 주식을 미국 은행이 예탁하고 그 증서를 미국 거래소에서 거래하는 것. PDD는 ADS 1주 = 보통주 4주. | PDD는 미국 ADS만 있습니다. 홍콩 본주가 없어 강제 상장폐지 시 바꿔 탈 주식이 없습니다. |
13.3 중국 커머스에서 벌어지는 일들
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| 百亿补贴 (백억 보조금) | 2019년 핀둬둬가 시작한 플랫폼 보조금. 아이폰 같은 브랜드 상품을 밑지고 최저가에 팔아 "싸구려 앱" 이미지를 벗음. | 2023년 징둥이 같은 이름으로 복제. 회계상 매출 차감 또는 마케팅비. |
| 千亿扶持 (천억 지원) | 2025년 4월 발표한 3년 RMB 1,000억 판매자 지원 — 수수료 감면·보증금 인하·쿠폰. | 2025~26년 광고 성장 둔화(매출 차감)와 마케팅비 재상승의 원인. |
| 仅退款 (환불만) | 반품 없이 환불만 해주는 소비자 우선 정책. 판매자 반발과 SAMR 소환 끝에 2025년 4월 5개 플랫폼이 플랫폼 주도 개입을 철회. | 핀둬둬 해자의 한 층("구매 위험의 플랫폼 이전")이 약해진 사건. |
| 反内卷 (반내권) | 2025~26년 중국 정부의 "과잉 저가 경쟁 억제" 캠페인. 가격행위규칙(2026-04), 수수료 합규지침(2025-08), 배달 보조금 규범. | 플랫폼이 판매자를 압박해 저가를 만드는 방식을 제한. 핀둬둬의 무기이자 경쟁자의 무기를 함께 무디게 함. |
| 多多买菜 | 2020년 8월 시작한 커뮤니티 공동구매. 오늘 주문하면 내일 동네 픽업 포인트에서 찾는 농산물·생필품. | 메이퇀이 2025년 철수한 뒤 1강. 2025 GMV 약 3,000억 추정, 손익 미공시. |
| 新拼姆 (신핀무) | 2026년 3월 설립한 1P 브랜드·수출대행 회사. 1기 RMB 150억, 3년 1,000억. | PDD가 처음으로 재고를 갖는 사업. "예상보다 느림". |
| 더우인 커머스 (兴趣电商) | 숏폼·라이브 영상 안에서 물건을 파는 것. 사용자가 사려는 마음이 생기기 전에 상품을 보여줌. | 2020년 출범해 2025년 점유율 24%로 핀둬둬 추월(추정). 핀둬둬 광고 단가의 상한을 정하는 경쟁자. |
| 즉시소매 (即时零售) | 30~60분 배달. 음식·마트·약. 메이퇀·타오바오 산꺼우·징둥 외마이가 2025년 보조금 전쟁. | PDD는 참여하지 않음. 경쟁자의 이익이 무너진 이유. |
| SAMR | 국가시장감독관리총국. 반독점·가격·식품안전·소비자보호를 담당하는 중국 규제기관. | 2026-04 PDD에 RMB 15.2억(식품안전+집행 방해). 2025-12 입건. |
13.4 크로스보더·관세 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| IEEPA 관세 | 국제긴급경제권한법에 근거해 대통령이 부과한 관세. 2026-02-20 대법원이 무효 판결. | 무효가 됐어도 소액면세 정지는 별개로 유지됐습니다. |
| OBBBA | 2025년 7월 미국 법률(One Big Beautiful Bill Act). 소액면세를 2027-07-01부로 법률로 폐지. | 행정명령이 아니라 법률이므로 정권 교체와 무관. |
| EU €3 정액 관세 | 2026-07-01부터 €150 이하 소포에 품목 유형(세관신고 라인)당 €3. | US$5짜리 상품에는 치명적, US$30짜리에는 무의미. Temu EU 객단가 구성은 미공시. |
| DSA | EU 디지털서비스법. 초대형 플랫폼에 불법상품·위험 평가 의무. 위반 시 매출의 6%까지 과징금. | Temu에 2026-05-28 €2억. 시정계획 기한 8월 28일. |
| Amazon Haul / Bazaar | 아마존이 2024년 11월 만든 US$20 이하 저가 전용관(Haul), 중동·중남미 등 Bazaar. 25개국+. | Temu와 정면 경쟁. 느린 배송을 받아들이고 결제·CS 신뢰를 유지. |
| Whaleco | Temu의 운영 법인 이름. 미국(델라웨어), 아일랜드(EU), 영국 등. | 아일랜드 법인의 감사 회계(2024 매출 US$17억·세전이익 1.2억)가 Temu에 대한 유일한 감사 숫자. |
| 센서타워 · ECDB | 앱 이용자·다운로드 추정 회사, 이커머스 GMV 모델링 회사. | Temu MAU·GMV의 출처. 회사 공시가 아니며 집계 간 불일치가 있음. |
13.5 회사 구조 용어 — ADR 투자자가 실제로 가진 것
| 용어 | 쉬운 설명 | PDD의 경우 |
|---|---|---|
| VIE (가변이익실체) | 중국이 외국인의 인터넷 사업 지분 소유를 제한하므로, 역외 지주회사가 중국 회사를 지분이 아닌 계약으로 통제하는 구조. | 2025년 매출의 13.1%, 현금의 34.5%가 VIE. 나머지는 지분으로 소유한 중국·역외 자회사. |
| 케이맨 지주회사 | ADS 주주가 실제로 주식을 가진 유일한 법인. 세금 없는 역외 법인. | PDD Holdings Inc. 본체 현금 RMB 0.46억. 주요 경영 사무소는 더블린. |
| HFCAA | 미국 회계감독위원회(PCAOB)가 감사조서를 검사할 수 없는 나라의 회사를 3년 연속이면 상장폐지하는 법. | 2022년 PDD 명단 등재 → 12월 철회. 지금은 "유효한 결정 없음". |
| FPI (외국 민간 발행인) | 미국 상장 외국 회사. 연 1회 20-F만 내고 분기 10-Q·위임장·내부자 거래 보고 의무 없음. | PDD가 세그먼트·가이던스·GMV를 안 내도 되는 법적 이유. |
| 13F | US$1억 이상 운용사가 분기 말 미국 상장 롱 포지션을 45일 내 공시하는 서식. 숏·헤지·현금·비미국 주식은 없음. | 히말라야 22.2%는 13F(US$37억) 기준. Form ADV AUM(US$214억) 기준으로는 3.8%. |
| 제한된 순자산 | 중국 법상 법정준비금·VIE 순자산 등 배당으로 빼낼 수 없는 부분. | RMB 1,259억(2025년 말), 자본의 30%. |
| Non-GAAP | 주식보상비 등을 뺀 회사 자체 기준 이익. | FY2025 1,058억 vs GAAP 978억. 주식보상 79억. |
13.6 투자 용어 — 이 리포트에 나오는 숫자 읽는 법
| 용어 | 쉬운 설명 | PDD의 경우 |
|---|---|---|
| 시가총액 | 주가 × 주식 수. 회사 전체를 사려면 내야 하는 값. | US$1,123억 (발행 ADS 14.2억주 × 78.90) |
| 순현금 | 현금·단기투자에서 빚을 뺀 것. 사면 따라오는 현금. | US$674억, 빚 0. 단, 판매자 미지급금 1,099억(RMB)을 빼면 US$512억 |
| EV (기업가치) | 시가총액 − 순현금. 현금을 빼고 사업에만 매겨진 값. | US$449억 — 시장은 핀둬둬+Temu+多多买菜를 이 값으로 보고 있습니다 |
| EV/EBIT | 사업가치를 영업이익으로 나눈 것. "이 사업을 사면 몇 년치 영업이익으로 회수되나". | TTM 3.0배 — 다만 현금이 주주 것일 때만 의미 있음 |
| 현금 제외 PER | EV를 순이익으로 나눈 것. 단, 현금이 낳는 이자수익은 순이익에서 빼야 이중 계산이 아님. | 이자 제외 약 4.5배 (이자 포함 3.3배) |
| PER | 주가 ÷ 주당순이익. | 8.3배 (TTM) · 2021년 말 60배 · 2023년 말 23배 |
| PBR | 주가 ÷ 장부상 순자산. | 1.70배 — 자본의 102%가 현금·단기투자이므로 사실상 "현금 대비 배수" |
| PSR | 시가총액 ÷ 매출. | 1.69배 (EV 기준 0.67배). 2023년 말 5.7배 |
| TTM | 최근 12개월. | 매출 4,508억 · 영업이익 1,001억 · 순이익 921억 (3Q25~2Q26) |
| 음(−)의 운전자본 | 소비자에게 먼저 받고 판매자에게 나중에 주는 구조. 성장할수록 현금이 쌓임. | OCF 1,069억 > 순이익 978억 (FY2025) |
| 오퍼레이팅 레버리지 | 고정비가 큰 회사에서 매출이 늘면 이익이 더 크게 늘고, 줄면 더 크게 주는 것. | 2021~24 마케팅비율 48% → 28%로 영업이익률 7% → 27.5%. 2025~26 반대로 작동 |
| 컨센서스 | 증권사 추정치 평균. | 37명, 평균 목표가 US$115(2차). 본 리포트는 목표가를 판단에 쓰지 않음 |
① 핀둬둬는 물건이 아니라 화면의 자리를 팔고, Temu는 중국 공장의 물건을 대신 팔며, 둘 다 회계상 물건 값은 매출에 잡히지 않습니다 — 그래서 매출은 작고 마진은 높아 보입니다. ② 앞의 것은 경쟁자가 전부 저가로 내려온 2023년 이후 성장이 멈췄고, 뒤의 것은 미국·EU가 소액면세를 없앤 2025~26년에 원가 기반을 잃었으며, 회사는 둘의 손익을 나눠 보여주지 않습니다. ③ 현금은 시총의 60%인데 그 현금은 케이맨 회사 아래 중국 법인들에 있고, 회사는 배당도 자사주도 "예측 가능한 미래에" 하지 않겠다고 적어 두었습니다 — 나머지는 전부 이 세 문장에 숫자를 붙인 것입니다.
A부록 — 여섯 개의 질문 — 관세·EU·현금의 소재·히말라야·ADR·新拼姆
2.3절이 "얼마를 벌고 잃는가"를 물었다면, 이 장은 그 뒤에 따라오는 질문들입니다. 미국 소액면세는 지금 어떤 상태인가, EU의 €3는 무엇인가, 현금은 정확히 어디에 있는가, 히말라야가 산 것은 개인이 사는 것과 같은 종이인가, ADR·VIE·홍콩 상장은 어디까지 와 있는가, 그리고 新拼姆은 무엇인가. 2026-09-19 추가 조사분입니다.
① 미국 소액면세는 돌아오지 않습니다. 중국·홍콩발은 2025-05-02, 전 세계는 2025-08-29에 정지됐고, 2026-02-20 대법원이 IEEPA 관세를 무효화했지만 소액면세 정지는 건드리지 않았으며, 2026-08-13 국제무역법원이 정지 권한을 인정했고, 2025년 7월 법률(OBBBA)로 2027-07-01 영구 폐지가 확정됐습니다. ② EU는 2026-07-01부터 품목 유형당 €3(소포당 아님, 세관신고 라인당)를 부과하고, 약 €2 취급수수료가 11월경 추가 논의 중이며, 2028년 전면 개편(관세 데이터허브)이 2026-09-03 이사회에서 채택됐습니다. DSA €2억(5월 28일)에 대한 시정계획 기한은 8월 28일이었고 제출 여부는 미확인입니다. ③ 현금 4,961억(제한현금 포함) 중 VIE 보유가 34.5%, 지주회사 본체가 0.01%이고 나머지 65.5%는 "기타 자회사"입니다. 그중 역외 비중은 회사가 공개하지 않습니다. ④ 히말라야가 보유한 것은 개인이 사는 것과 같은 나스닥 PDD 스폰서드 ADS(CUSIP 722304102)이며, 2025년 2분기에 처음 사서 2026년 2분기에 두 배 이상으로 늘렸고, 같은 분기 아팔루사는 전량 청산했습니다. 두 펀드 모두 공개 코멘터리가 없습니다. ⑤ HFCAA 결정은 2022-12-15 철회된 뒤 재발동되지 않았고, PDD의 홍콩 상장은 2026년 9월 현재 발표·신청·신뢰할 만한 보도가 없습니다. ⑥ 新拼姆은 상하이 법인의 1P 브랜드·수출대행 회사로 3월 25일 발표, 1기 RMB 150억 납입, 3년 1,000억. 2분기 콜에서 "예상보다 느림"입니다.
A.1 미국 소액면세 — 지금 어떤 상태인가
| 시점 | 무슨 일 | Temu에 뜻하는 것 | 출처 |
|---|---|---|---|
| 2025-04-02 → 05-02 | 행정명령 14256: 중국·홍콩발 US$800 이하 소액면세 종료. 우편물은 종가세 120% 또는 US$100 → 5월 12일 휴전으로 54% 또는 US$100 정액 | 중국 직송 모델의 원가 기반 소멸. Temu는 5월 2일 미국 직송 중단, "현지 판매자" 상품만 노출 | 백악관·CBP 공시 · NBC·CNBC 2차 |
| 2025-05 (5월) | Temu 미국 DAU −58%(3월 대비), 미국 MAU −28% YoY(2Q). 구글 쇼핑 노출 점유율 19% → 0(4월 12일) | 광고를 끄자 자연 유입만으로는 부족했다는 신호 | 로이터·센서타워 2차 |
| 2025-08-29 | 전 세계 소액면세 정지(7월 30일 행정명령) | 제3국 경유 우회 봉쇄 | 백악관·CBP 공시 |
| 2026-02-20 | 대법원, IEEPA 관세 무효(Learning Resources v. Trump). 소액면세 정지는 판결 대상 아님 → 유지 | 일반 관세율은 낮아질 수 있으나 소액면세는 그대로 | WilmerHale·Marketplace 2차 |
| 2026-08-13 | 국제무역법원(CIT), 대통령의 소액면세 정지 권한 인정(Axle of Dearborn v. Commerce) | 사법적 복원 경로 사실상 폐쇄 | CNBC·EcomCrew 2차 |
| 2027-07-01 | OBBBA(2025-07 법률)로 소액면세 영구 폐지 시행 | 행정명령이 아닌 법률. 정권과 무관 | EcomCrew 2차 |
| 2026-04 (패널) | Measure Protocol: Temu 미국 이용자 저점 −62%(2025-05~06) → 2026-04 −30%(관세 전 대비). 이탈 고객은 타겟·월마트·아마존으로 | 1년 뒤에도 관세 전의 70%. 회복은 됐지만 완전하지 않음 | Measure Protocol 2차 |
A.2 EU — €3는 무엇이고, DSA는 어디까지 왔는가
| 확인 지점 | 내용 | 출처 |
|---|---|---|
| €150 면세한도 | 2025-12-12 이사회 합의 → 2026-07-01 시행. 소포당이 아니라 세관신고상 품목 유형(HS 라인)당 €3. 납세의무자는 판매자·수입자·IOSS 대리인. 2025년 EU 저가소포 59억 건(2022년 14억) | Euronews·KPMG·Tech Times 2차 |
| 추가 비용 | 약 €2 취급수수료 협상 중(2026-11 예상). 2026-11-01부터 상품식별자 의무. 프랑스 소포당 €5 별도 | Tech Times 2026-07-02 2차 |
| 2028 개편 | 2026-03-26 의회·이사회 정치적 합의, 2026-09-03 이사회 채택. EU 관세청·데이터허브로 €150 완전 폐지 | EU 이사회 보도자료 공시 |
| DSA 과징금 | 2026-05-28 €2억 — 2024년 시스템 위험평가 미흡(불법상품). 미스터리 쇼핑에서 안전기준 미달 충전기·프탈레이트 초과 유아 장난감 적발. DSA 사상 최대(X는 €1.2억) | EC IP/26/1178 공시 |
| 시정계획 | 기한 2026-08-28. 제출·이의 여부 보도 없음. 이후 위원회 최종 결정까지 약 2개월, 이행강제금 가능 | 미확인 |
| 소비자보호(CPC) | 2024-11-08 위원회·회원국 공동 통보(허위 할인·압박판매·게임화). 결과 미확인 | EC IP/24/5707 공시 · 미확인 |
| 회사 발언 | 2Q26 콜: "신규 EU 관세는 단기적으로 비용을 높이고 풀필먼트 효율을 낮출 것" | 6-K 콜 전사 공시 |
정리하면 미국은 "이미 끝난 일"이고 EU는 "지금 시작된 일"입니다. €3/품목은 US$5짜리 상품에는 치명적이고 US$30짜리 상품에는 무의미합니다 — Temu의 EU 객단가 구성이 어디에 있는지가 관건인데 회사는 말하지 않습니다. 2025년 2분기 EU가 Temu MAU의 34%였다는 사실만이 노출의 크기를 짐작하게 합니다.
A.3 현금은 정확히 어디에 있는가
PDD의 법인 구조 — ADS 주주와 중국 현금 사이의 층
FY2025 20-F 연결 조정표 기준. 파란 칸이 ADS 주주가 직접 소유하는 유일한 법인입니다.
A.4 히말라야와 아팔루사 — 같은 종이인가, 얼마나 믿을 것인가
| 13F 기준일 | 히말라야 PDD ADS | 공시가치 | 13F 비중 | 아팔루사 PDD ADS | 메모 |
|---|---|---|---|---|---|
| 2025-03-31 | 0 | — | — | 4,370,000 | 히말라야 미보유. 테퍼는 2024 3Q 정점(5.30M, 13F의 10.6%)에서 축소 중 |
| 2025-06-30 | 4,608,000 (신규) | US$4.82억 | 17.9% | 2,000,000 | 히말라야 첫 매수. 당 분기 주가 US$87~125 |
| 2025-09-30 | 4,608,000 | 6.09억 | 18.9% | 1,800,000 | |
| 2025-12-31 | 4,608,000 | 5.23억 | 14.6% | 1,775,000 | 히말라야 13F-HR/A 정정 |
| 2026-03-31 | 4,608,000 | 4.71억 | 14.7% | 900,000 | |
| 2026-06-30 | 10,761,119 (+6,153,119) | 8.21억 | 22.2% | 0 (전량 청산) | 히말라야 13F 총액 US$37.0억·8종목. 테퍼는 JD·KWEB도 청산, BABA −42%, BIDU +87% |
출처: SEC EDGAR 13F-HR(히말라야 CIK 0001709323 · 아팔루사 CIK 0001656456), 13f.info 미러. 증권명 "PDD HOLDINGS INC · SPON ADS · CUSIP 722304102" — 나스닥 ticker PDD와 동일한 스폰서드 ADS. 공시
같은 종이입니다. 히말라야가 보유한 것은 나스닥 PDD ADS이며, 별도 본주·우선주가 아닙니다. 따라서 VIE·상장폐지·환율·지배구조 위험을 개인과 똑같이 집니다. 22.2%는 "공개 13F 미국 상장 롱 포트폴리오 US$37억 중"입니다. Form ADV 규제 AUM은 약 US$214억(2026-03-31)이므로 회사 전체 자산 대비 PDD는 약 3.8%이고, 13F에는 현금·홍콩·A주·숏·헤지가 보이지 않습니다. 추정 평균 매수단가는 US$98~102(초기 105~115, 2026 2Q 추가분 약 92) 추정 — 현재가 78.90 기준 약 20% 손실 구간입니다. 신뢰를 높이는 것: 중국 기업·제도에 대한 장기 전문성, 1년 보유 후 두 배 이상 증량(고확신 신호), 찰리 멍거가 개인 자금을 맡긴 이력. 복제를 막는 것: 2026년 공개 코멘터리 전무, 45일 지연, 헤지·현금 미공개, 그리고 같은 분기에 테퍼가 정반대로 움직였다는 사실. 두 전설이 같은 정보로 반대 결론에 도달했다면 13F는 판단의 근거가 아니라 관찰 사항입니다. 이 리포트는 히말라야를 투자 논리의 10~20%를 보강하는 보조증거로만 취급합니다.
참고로 2026년 2분기 13F에서 PDD를 가장 많이 늘린 곳은 히말라야가 아니라 H&H International Investment(11.5M → 25.0M주, 자사 13F의 10%)이고, 가장 많이 줄인 곳은 피델리티(14.6M → 1.5M)와 힐하우스 HHLR(10.7M → 0.5M)입니다. 베일리 기포드는 34.4M에서 26.6M으로 꾸준히 팔고 있습니다 공시. H&H의 실체(힐하우스 계열 패밀리 오피스라는 보도)는 미확인입니다.
A.5 ADR·VIE·홍콩·HFCAA — 어디까지 와 있는가
| 확인 지점 | 내용 | 출처 |
|---|---|---|
| 상장 형태 | 2018-07 나스닥 ADS(US$19, 약 US$16억 조달). 케이맨 법인 보통주는 별도 거래 없음. 홍콩·본토 상장 없음 — 골드만(2025-04) "홍콩 요건을 충족하면서 미상장인 유일한 대형 ADR" | 20-F · SCMP 공시 2차 |
| 홍콩 상장 검토 | 2025-07 감사인 EY 홍콩으로 교체 → 블룸버그 "홍콩 상장 가능성 높아져". 이후 2026-09까지 발표·신청·신뢰할 만한 보도 없음 | 블룸버그 2025-07-23 2차 · 미확인 |
| HFCAA | 2021-12 PCAOB 결정 → 2022-05-04 PDD 잠정명단 추가 → 2022-12-15 결정 철회. 이후 "현재 유효한 결정 없음", 연 1회 재평가. 2025-04 베센트 "모든 옵션 검토" 발언·하원 연례검사 법안 논의 있었으나 2026-09 현재 입법·행정조치 없음 | PCAOB · 20-F 공시 2차 |
| VIE 의미 | ADS 주주는 케이맨 지주회사 지분 보유, 중국 VIE 지분은 미보유. 계약으로 통제·효익 연결. 2025년 VIE 매출 13.1%, 현금 34.5%. 중국 법원 집행 가능성은 판례로 확립되지 않음 | 20-F 위험요소 공시 |
| 대체상장 유무의 의미 | 알리바바(9988, 2024-08 dual primary)·징둥(9618)·바이두(9888)·넷이즈(9999)는 강제 상장폐지 시 홍콩 주식으로 전환 가능. PDD·웨이핀후이는 미국 ADS만 존재 | 각사 공시 공시 |
| FPI 공시 축소 | 연 1회 20-F, 분기 10-Q·위임장·Form 4 없음. 세그먼트·가이던스 없음 | 20-F 공시 |
A.6 新拼姆은 무엇인가
| 확인 지점 | 내용 | 출처 |
|---|---|---|
| 발표 | 2026-03-25, FY2025 실적 발표와 동시. 이름 新拼姆(신핀무). 상하이 푸둥 법인(上海新拼姆浦东电子商务) | 인민망·신화망·36Kr 2차 |
| 자금 | 1기 RMB 150억 납입, 3년 RMB 1,000억. 2025년 4월의 千亿扶持(판매자 지원 1,000억)와는 별개 | 동상 2차 |
| 내용 | 핀둬둬·Temu 공급망을 결합한 자체 브랜드를 글로벌 시장에 판매. 판매자에게 맞춤 제조·창고·IP·컴플라이언스 등 '출해(出海)' 서비스. 자오자전: "핀둬둬를 다시 만든다 — 2029년까지 또 하나의 핀둬둬" | 차이신·이차이 2차 |
| 회계 함의 | 자체 브랜드를 직접 팔면 상품 총액 인식·재고자산 발생 가능. PDD가 상장 이래 유지한 순액·무재고 모델과 상충. 아직 재무제표에 재고 계정 유의미한 변화 없음 | 6-K 추정 |
| 진척 | 2Q26 콜: "지난 6개월 1P 브랜드 모델 초기 전개가 외부 요인으로 예상보다 느림", "장기 전략 우선순위 유지", "1P와 3P는 상호 보완". 판매자 대상 문서상 수출대행·외무서비스 기능으로 먼저 운영 | 콜 전사·Chinesellers 공시 2차 |
新拼姆은 이 회사가 상장 이래 처음으로 재고를 갖는 사업을 하겠다는 선언입니다. 성공하면 총액 매출이 붙어 매출 규모가 커지지만, 이 리포트가 5장에서 본 "PDD의 배수가 낮은 이유는 사업의 질이 아니다"라는 논리의 전제 — 재고 없는 광고 마켓플레이스 — 가 약해집니다. 시장이 1P 진출을 "낮은 멀티플의 지속 원인"으로 읽는 이유입니다. 3년 RMB 1,000억은 FY2025 영업이익의 약 1년치이고, 千亿扶持와 합치면 2년치입니다. 그 돈이 손익계산서 어디로 들어가는지(매출 차감·마케팅비·매출원가·자본화)를 회사가 분기마다 밝히는지가 확인 목록의 항목입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 핀둬둬 vs Temu 매출·손익 분리(회사가 단일 부문으로 보고)
- 현금의 역내·역외 소재(VIE 34.5%만 확인)
- 2026년 2분기 기타손실 RMB 74억의 내역
- 20-F에서 추가된 G&A 15.2억의 사유 — 차이 금액(20-F 8,157.7백만 − 보도자료 6,635.8백만 = 1,521.9백만)이 SAMR 처벌결정서의 벌금·몰수 합계 RMB 1,521,930,222.91과 같은 크기라는 점은 계산 대조로만 확인 계산 · 회사 설명 없음 미확인
- 텐센트의 현재 지분(2021년 13D/A 이후 갱신 없음)
- 13F상 2위 매수자 'H&H International'의 실체
- 홍콩 상장 검토 여부
- Temu의 DSA 시정계획(8월 28일 기한) 제출 여부
- Temu 국가별 손익
- 핀둬둬 2025년 GMV의 신뢰할 만한 외부 집계
- 분기 CAPEX — 6-K 보도자료에 줄이 없어 분기 FCF는 n/a, TTM FCF는 FY2025 CAPEX(11.5억)를 대용한 계산값
- 인건비 — PDD는 비용을 기능별(매출원가·판매마케팅·일반관리·연구개발)로만 공시해 6장 판관비 세부의 인건비는 n/a
- 2026-09-19 판 수치와 1차 자료의 차이: 환율 6.7710(판) vs 6-K 6.7851 → 현금 US$674억 vs 673억, EV US$449억 vs 450억, EV/EBIT 3.0배 vs 3.1배(TTM 영업이익을 20-F 감사 기준 985.5억으로 쓴 결과, 6-K 분기 합 1,000.8억 기준이면 3.05배) · 2025년 분기 매출원가율 1Q 42.6%·2Q 44.0%(판) vs 6-K 계산 42.8%·44.1% → 2Q26의 전년 대비 하락 폭은 1.3%p가 아니라 1.4%p. 본문 판단 문장은 바꾸지 않고 표·타일은 1차 값
- 2018년 손익(매출 131·영업이익 약 −108·순이익 약 −102)은 2026-09-19 판이 "재조회하지 않은 통설치"로 표기한 값이며 이번 판에서도 1차 대조하지 않음
1차 자료
공시 (SEC EDGAR, PDD Holdings CIK 0001737806) — Form 20-F FY2025 (2026-04-29, 0001104659-26-050727) ↗ · 20-F FY2025 XBRL 손익(R4) ↗ · 현금흐름(R7) ↗ · 표지(R1) ↗ · Form 20-F FY2023 XBRL 손익(R4) ↗ · 현금흐름(R7) ↗ · Form 20-F FY2022 XBRL 손익(R4) ↗
분기 실적 6-K (Ex.99.1 보도자료) — 6-K 2Q26 (2026-08-24) ↗ · 6-K 1Q26 (2026-05-27) ↗ · 6-K 4Q25·FY2025 (2026-03-25) ↗ · 6-K 3Q25 (2025-11-18) ↗ · 6-K 2Q25 (2025-08-25) ↗ · 6-K 1Q25 (2025-05-27) ↗
1차 자료 — SEC EDGAR (PDD Holdings CIK 0001737806)
Form 20-F FY2025, 2026-04-29 제출(000110465926050727) — Item 3 위험요소(VIE 매출 비중 45.7%/22.5%/13.1%, HFCAA, 배당 제한), Item 4 사업(매출인식·완전위탁·반위탁·ADS 비율), Item 5 경영진 분석, Item 6 임원·주식보상(옵션 2.188억주·RSU 0.556억주), Item 7 주요주주(황정 24.8%·텐센트 13.8%·PDD 파트너십 6.5%, 2026-03-18 기준), Item 8 배당정책("예측 가능한 미래에 계획 없음"), Item 16E 자사주("해당 없음"), Item 16F 감사인 교체(EY 홍콩), 연결재무제표 및 연결 조정 재무정보(지주회사·기타 자회사·VIE별 현금·자산·매출), 제한된 순자산 RMB 1,259억 · Form 20-F FY2023(000110465924051610) · Form 20-F FY2022(000110465923049927) — 2020~2022 매출 구성(상품판매 포함), 2021년 GMV·구매자 6-K 실적: 2026년 2분기(2026-08-24, GlobeNewswire 3349572) · 2026년 1분기(2026-05-27, 3301720) · 2025년 4분기·연간(2026-03-25, 3262038) · 2025년 3분기(2025-11-18, 000110465925113490) · 2021년 4분기·연간(2022-03-21) · 2020년 4분기(000110465921038019) · 2019년 4분기(2020-03-11) — 매출 두 줄, 비용, 영업이익, 순이익, Non-GAAP, OCF, 현금·제한현금·단기투자, ADS당 EPS, 환율(2Q26 6.7710), GMV·구매자·MAU(2019~2021) Form 13F-HR: Himalaya Capital Management(CIK 0001709323) 2025-06-30·2025-09-30·2025-12-31(13F-HR/A)·2026-03-31·2026-06-30(2026-08-14 제출) — "PDD HOLDINGS INC SPON ADS CUSIP 722304102" 수량·가치·13F 총액 · Appaloosa LP(CIK 0001656456) 2023 2Q~2026 2Q · 13f.info 미러(BlackRock·Baillie Gifford·H&H International·HSG·Fidelity·HHLR·Orbis 등 2026 2Q 보유) SEC IAPD: Himalaya Capital Management Form ADV(SEC# 801-72763, 규제 AUM 약 US$214억, 2026-03-31) · 나스닥 2020-08-14 나스닥100 편입 발표
규제기관·정부 원문
미국 — 백악관 행정명령 14256(2025-04-02, 중국·홍콩 소액면세 종료 2025-05-02) · 백악관 2025-07-30 "Suspending Duty-Free De Minimis Treatment for All Countries"(2025-08-29 시행) · CBP 소액면세 정지 팩트시트(2025-08) · Learning Resources v. Trump 대법원 판결(2026-02-20, WilmerHale 해설) · CIT Axle of Dearborn v. Commerce(2026-08-13, CNBC·EcomCrew) · OBBBA 소액면세 영구 폐지 조항(2027-07-01) · 아칸소·켄터키·네브래스카·애리조나 주 검찰 Temu 소송 보도자료 EU — 집행위 IP/26/1178(2026-05-28, Temu DSA €2억) · 집행위 IP/24/5707(2024-11-08, CPC 통보) · EU 이사회 보도자료 2026-03-26·2026-09-03(관세 개편 합의·채택) · Euronews 2025-12-12·KPMG 2025-12(€3 정액 관세 합의) · Tech Times 2026-07-02(€3 시행·59억 건) 중국 — SAMR 처벌결정서 国市监处罚〔2026〕22号(2026-04-17, 시나재경 전문 게재: RMB 1,514,080,000 벌금 + 몰수·병과 = 1,521,930,222.91, 자오자전 693.7만 위안) · 차이신 2026-04-17(7개 플랫폼 RMB 36억) · gov.cn 2025-08 《网络交易平台收费行为合规指南》 · CAC 2025-12-20 《互联网平台价格行为规则》(2026-04-10 시행) · 국가통계국 2026-01-19(2025년 온라인 소매)·2026-09-15(2026년 1~8월) · 차이신 China Watch 2025-12(상하이 본사 충돌·입건)
시세·시장 데이터
Yahoo Finance 일별·주간 시세(2026-09-18 조회) — PDD 2018~2026 연도별 고저·종가, 실적일 등락(2024-08-26 −28.5%, 2025-05-27 −13.6%, 2026-05-27 −10.4% 등), 52주 139.41/71.94; 알리바바·메이퇀·씨·쿠팡·메르카도리브레·아마존·이베이 분할조정 경로 · stockanalysis.com(S&P Global) 2026-09-17/18 — PDD·알리바바·징둥·웨이핀후이·바이두·메이퇀·콰이쇼우·텐센트·아마존·MELI·SE·CPNG·EBAY·ETSY·META·GOOGL 시총·TTM·PER·PSR·EV/EBITDA·환원, PDD 연말 배수 이력 및 애널리스트 컨센서스(37명·평균 목표가 US$115.16) · Macrotrends(알리바바 PER 이력) · 아마존 2Q26 실적(광고 US$198억·AWS), 씨 2Q26 실적(쇼피 GMV US$383억), 알리바바 6월 분기·FY26(CMR 3,439억·CEG 조정 EBITA), 징둥 FY2025·2Q26(JD리테일 4.6%), 콰이쇼우 FY2025(GMV 1.598조), 웨이핀후이 FY2025, 메이퇀 FY2025(KrASIA 2026-04-10)
2차 자료
Temu (1장·2장·4장·부록 A)
센서타워 via 차이신·Tech Times 2026-08-24(2Q26 MAU 4.67억 −11%, DAU 7,670만 −13%, 다운로드 2,140만 −48%) · 센서타워 via Dao Insights 2025-07-11(2Q25 MAU 4.165억, EU 34%, 미국 −28%) · 로이터·센서타워 2025-06-03(미국 5월 DAU −58%) · Measure Protocol(관세 전후 미국 이용자 −62% → −30%) · 센서타워 via Digiday·Ebrun 2026-06(2026년 1~5월 미국 광고비 플랫폼별 −46~−95%, 미국 MAU +21%) · Modern Retail 2025-07(광고 재개) · ECDB Temu(2024 US$53.7B, 2025 92.5B) · Cross-Border Magazine(2024 70.8B, EU 10~12B) · Tech Buzz China Temu Watch 11(2025-12-18, 2025 US$90~95B, 손익분기 시간표, 광고예산·반품률·리텐션) · Wallstreetcn/Longbridge 2026-03-26(골드만: 2026 GMV >US$1,000억, Temu EBIT 2026E −77억·2027E +32억) · Irish Times 2024-08-06·Global Economics 2025-10-14·Cross-Border Magazine(Whaleco Technology 아일랜드 2023~2024 회계) · The Information·WARC(2023 메타 광고 US$20억) · Marketplace Pulse 2024-07(미국 현지창고 20%) · Ecommerce News EU 2025-01(유럽 현지창고 80% 목표) · NBC·CNBC 2025-04/05(직송 중단·수입비용 145%) · Chinesellers 2025-05-16(직송 부분 재개) · OneCart 2026-04(판매자 수수료) · About Amazon 2024-11~2025-11(Haul·Bazaar 25개국+), About Amazon EU 2025-12(2026 유럽 수수료 인하) · CNBC·Pepperstone·Quartz 2026-08/09(쉬인 홍콩 상장 US$260억, 첫날 −9%) · Lengow 2026(TikTok Shop 유럽 2Q26 €4.99억) · Digital Commerce 360 2026-01-22(IPC 크로스보더 이용률 Temu 24% = 아마존)
핀둬둬·중국 시장 (1장·3장·5장)
CKGSB 징빙 교수 사례연구 "拼多多的崛起与未来"(텐센트 펭귄조사 40.9%, 이용자 구성) · ITA China eCommerce 국가상업가이드(2019 7.2% → 2023 19%) · 시나재경 2025-12-09(2024 GMV 5.2조, 더우인 2025 약 4.3조, 골드만 점유율 4Q25E) · 이스트머니 2024-10(2022~23 GMV·점유율 정리) · 쉐추 via LatePost(2024 목표 5.5조 미달) · QuestMobile via 소후 2026-06(MAU 더우인 10.29억·타오바오 9.83억·핀둬둬 7.03억·징둥 6.76억) · QuestMobile via 199IT(2024 더블11 이용시간 점유율 36.1%) · 시나테크 2025-04-08·이브런 2025-09-26(수수료 변경·百亿补贴 기술서비스료) · 北京日报 2026-04-09(千亿扶持) · 관찰자망 2025-04-23(仅退款 철회) · CNBC 2024-08-27(−28.5%, 百亿减免) · LatePost via 시나 2025-12-26·DoNews(多多买菜 2025 GMV 3,000억, 메이퇀 유선 철수) · 36Kr(多多买菜 2021~22) · 인민망·신화망·36Kr·京报网 2026-03-25/26(新拼姆 150억/1,000억, "三年再造一个拼多多") · 차이신·이차이 2026-03-25 · Motley Fool·TradingKey 2Q26 콜 전사(1P "느림", 즉시소매 "시너지 제한적", R&D 신뢰·안전) · Nasdaq 2026-03-25(FY2025 콜 인용) · 차이신 2026-05-28(1Q26) · SCMP 2026-01-21(세무 벌금) · Tidenews 2026(반내권 일지) · CNN 2023-03-21(구글플레이 정지) · Tab Insights(GMV 2위) · 36Kr EU(더우인 GMV) · KED Global 2026-08(쿠팡 정보유출·과징금) · 알리바바 F-1(2014) 연혁
ADR·홍콩·HFCAA·투자자 (부록 A·9장)
PCAOB HFCAA 결정 페이지("현재 유효한 결정 없음", 2022-12-15 철회) · TechNode 2022-05-05(PDD 잠정명단 추가) · 블룸버그 2025-07-23·The Standard(감사인 교체와 홍콩 상장 관측) · SCMP 2025-04(골드만: 홍콩 요건 충족 미상장 ADR, 베센트 발언) · Yahoo Finance 2025-04(중국 ADR 상장폐지 우려) · Thomson Reuters(하원 PCAOB 연례검사 법안) · Benzinga·Daniel Scrivner 2026-08(아팔루사 2Q26) · BingX 2026-08(히말라야 매수단가 추정) · MarketBeat(기관 보유 약 40%) · Nasdaq 2025(사이언 PDD 소액 매수) · 골드만·JP모건 2026 중국 증시 전망(InvestingLive 2026-01-07·SCMP) · 앞선 문서: PDD 브리프(2026-09-14)·PDD 딥다이브(2026-09-17) — 본 판에서 정정·보강한 항목은 0장에 명시
이 문서는 공개된 공시와 시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. 핀둬둬·Temu·多多买菜의 매출·손익 분리, GMV·take rate, 현금의 역외 비중, Temu 이용자·GMV는 공시 수치와 외부 추정을 조합한 것이며 회사가 확인한 것이 아닙니다. 환산·반올림으로 합계가 다를 수 있습니다. 모든 숫자는 원문에서 직접 확인하시기 바랍니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0장 타일·6장 표준 재무표·7장 재무상태 표·9장 1차 배수표·11장 Bull/Bear·12장 모니터링 표·14장 1차 링크) |
| 원본 | 2026-10-06 | 원 계열 B1-primer(Equity Research Primer 검증보강판, 작성 기준일 2026-09-19) · 보강 전환 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.