0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
한국의 생수 배달업과 비교하면 규모를 오해하기 쉽다. Primo Brands의 FY2025 매출 $6.66B 공시 중 집·사무실 정기배송만 있는 것이 아니다. 대형마트·클럽·대중소매·호텔/병원·외식·특수채널까지 포괄하며, 2026 Q2 기준 Direct Delivery는 매출의 36.9%였다. 나머지 63.1%는 소매·외식 등이다. 회사는 단일 보고부문이라 채널별·제품별 마진을 공시하지 않는다.
최근 4개 분기(2025 Q3–2026 Q2) 매출은 $6,742.5M, GAAP 영업이익 $482.7M(영업이익률 7.2%), 영업현금흐름 $818.2M에서 유형자산 투자 $451.5M을 뺀 FCF는 $366.7M이다 계산. 2026 Q2 조정 EBITDA 마진은 21.4%, 순레버리지는 3.42×(순부채 $4,883.5M) 공시. FY2025 GAAP FCF $303M(CFO $680M − CapEx $377M)과 회사의 2026 조정 FCF 가이던스 $790–810M 사이의 간극이 이 회사를 읽는 첫 번째 열쇠다.
투자 논지: 2025년 급락은 물 수요 붕괴가 아니라 합병 통합을 서두르며 배송망을 훼손한 결과다. 2026 Q2 Direct Delivery가 +0.4%로 성장 전환하고 OTIF가 90%대 중반으로 회복한 것은 긍정적이다. 그러나 회사가 강조하는 조정 FCF와 실제 GAAP FCF 차이, 3.42배 레버리지, PE 스폰서 잔여지분 32%는 할인 요인이다. 현재가의 성격: $21.15는 완전 정상화 가치를 크게 반영하지 않은 가격이지만, 명백한 순자산 딥밸류도 아니다. 베이스 적정가 $19–24, 강한 정상화 시 $27 전후. $19 이하는 기대수익/실패비용 비대칭이 개선되는 구간으로 본다.
한눈에 보는 핵심 지표
“생수라서 안전한 주식”이 아니다. 사업 수요는 방어적이지만 주주수익은 레버리지·통합 실행·스폰서 매각에 좌우된다. 지금은 회복 증거가 나온 턴어라운드이지, 회복이 끝난 컴파운더가 아니다. 판단: 관찰 / $19 이하 분할매수.
공시 SEC 10-K·10-Q·8-K 보도자료 및 회사 IR 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 기준일 이후 공시는 반영하지 않았습니다.
1무엇을 파는가 — 제품과 사업모델
북미 최대 브랜드 생수 포트폴리오(80개 이상의 수원, 20만 곳 이상의 소매점)와 집·사무실 직접배송·교환·리필망을 한 회사가 함께 운영한다.
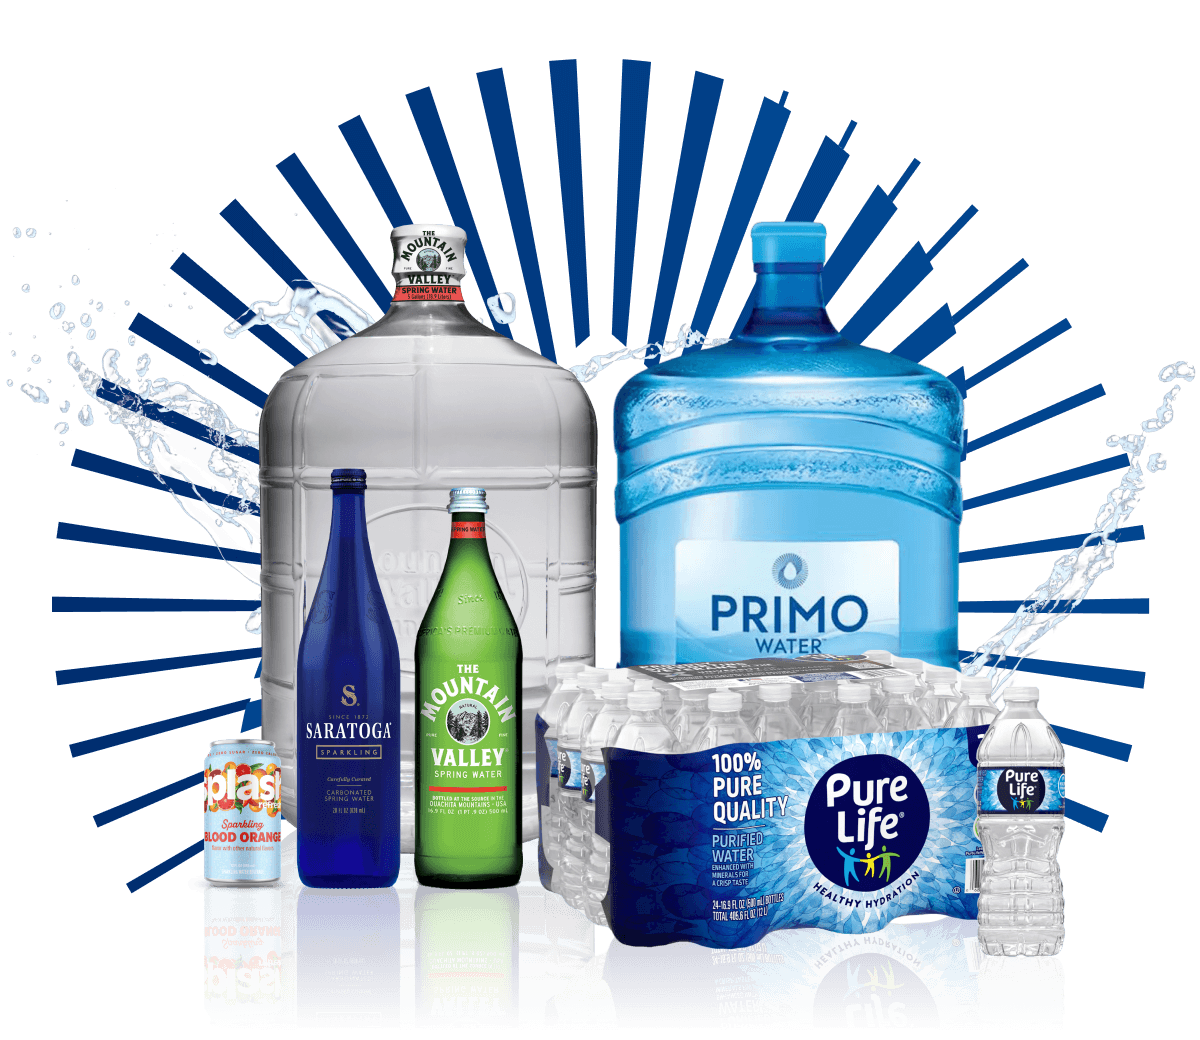
제품 × 유통채널
| 구분 | 대표 제품/브랜드 | 유통 구조 | 경제성 |
|---|---|---|---|
| 지역 스프링워터 | Poland Spring, Deer Park, Ice Mountain, Ozarka, Zephyrhills, Arrowhead | 수원→병입공장→소매/외식 유통. 물이 무거워 지역 수원·공장·창고 거리가 중요 | 지역 브랜드·수원 접근권이 방어력. 제품별 마진은 비공개 |
| 정수 | Pure Life, Primo Water, Sparkletts | 지방 상수/지하수 정수→PET·대용량 물통→전국 유통 | PB와 가격경쟁. 브랜드보다 규모·물류 효율이 중요 |
| 프리미엄 | Saratoga, The Mountain Valley | 유리·알루미늄·고급 PET, 레스토랑·호텔·고급소매 | 고단가·빠른 성장. 개별 마진 비공개지만 믹스 개선 방향 |
| Direct Delivery | 3·5갤런, 케이스워터, 렌탈 디스펜서, 필터, 커피/차 | 정기주문→지역 depot→고정노선 배송→빈 물통 회수 | 루트밀도 상승 시 유리, 배송 실패 시 해지·밀도 하락의 역회전 |
| Exchange / Refill | Primo Water 대용량 물통 | 약 26,500 교환점 / 23,500 셀프 리필 스테이션 공시 | 소매점 부지와 설치기반이 진입장벽. 라스트마일 배송 부담은 낮음 |
| 디스펜서·기타 | 냉온수기, 렌탈료, 배송료, 커피, 기타 음료 | 소매 판매 또는 배송고객 렌탈 | “면도기-면도날”: 기기 보급이 반복적인 물 구매를 유도 |
북미는 국토가 넓고, 대용량 물통의 가정·사무실 배송 문화가 오래되었으며, 회사는 생수만 배달하는 지역 사업자가 아니라 유통점 20만 곳 이상과 전국 직접배송을 동시에 운영한다. FY2025 매출에서 지역 스프링워터 49.8%, 정수 31.5%, 프리미엄 5.3%, 기타수 1.9%, 배송료·렌탈·기타 11.5%였다 공시(2장 표).
규모를 숫자로 적으면 이렇다. 회사는 미국 전 주와 캐나다에 유통하고, 80개 이상의 수원 포트폴리오와 2.8만 에이커 이상의 보전 토지를 관리하며, 1만 2천 명 이상(10-K 기준 2025년 말 12,600명 이상, 단체협약 적용 약 330명)을 고용하고 본사는 탬파(플로리다)와 스탬퍼드(코네티컷) 두 곳이다 공시. 브랜드는 세 층으로 나뉜다 — 회사가 “10억 달러 브랜드”라 부르는 Poland Spring과 Pure Life, 프리미엄 Saratoga·The Mountain Valley, 그리고 Arrowhead·Deer Park·Ice Mountain·Ozarka·Zephyrhills 같은 지역 스프링워터와 Primo Water·Sparkletts 같은 정수 브랜드. 여기에 Splash Refresher·AC+ION 같은 향미·기능성 음료가 붙는다. 디스펜서는 “반복적인 물 구매와의 연결 고리”로 회사 스스로 정의한다.
사업모델의 핵심은 두 개의 서로 다른 경제학을 한 물류망 위에 올린 것이다. 소매(Grocery·Club·Mass·Away from Home·Specialty)는 매출의 63%를 차지하며 브랜드·규모·유통 협상력의 게임이고, Direct Delivery(37%)는 루트밀도·배송 품질·고객 유지의 게임이다. 2025년의 문제는 후자에서 터졌고, 합병의 시너지 논리($300M)는 전자와 후자 모두의 비용 통합에서 나온다(8장).
2매출 구성 — 제품·지역·고객
제품 유형별 매출은 10-K·10-Q에 공시되고, 채널별 매출은 실적 발표 자료에만 나온다. 둘 다 매출뿐이고 마진은 없다.
Primo Brands는 단일 보고부문(one reportable segment)이다. 회사는 개별 제품의 손익이나 자산수익률을 평가하지 않는다고 10-K에 명시한다. 따라서 “Direct Delivery 마진 25%, 프리미엄 마진 35%” 같은 숫자는 회사 공시가 아니며 사용하지 않았다.
| 제품 유형 | FY2023 | FY2024 | FY2025 | FY2025 비중 | 영업이익률 |
|---|---|---|---|---|---|
| 지역 스프링워터 (Regional spring water) | 3,146.1 | 3,234.5 | 3,319.9 | 49.8% | n/a(미공시) |
| 정수 (Purified water) | 1,133.6 | 1,348.7 | 2,102.0 | 31.5% | n/a(미공시) |
| 프리미엄 (Premium water) | 46.7 | 94.8 | 349.9 | 5.3% | n/a(미공시) |
| 기타수 (Other water) | 108.4 | 140.7 | 128.8 | 1.9% | n/a(미공시) |
| 기타 (배송료·렌탈·커피·비음료) | 263.9 | 333.8 | 763.4 | 11.5% | n/a(미공시) |
| 합계 | 4,698.7 | 5,152.5 | 6,664.0 | 100% | 6.5% (전사) |
2026 Q2 채널별 매출과 성장
| 채널 | Q2'26 매출 | Q2 비중 | YoY | H1'26 YoY | 해석 |
|---|---|---|---|---|---|
| Direct Delivery | $662.4M | 36.9% | +0.4% | −1.2% | Q1 감소 뒤 Q2 성장 전환. 회복의 핵심 KPI |
| Grocery | $361.4M | 20.1% | +4.8% | +3.2% | 안정적이지만 유통업체 협상력 큼 |
| Club | $292.8M | 16.3% | +4.2% | +4.6% | 대용량·가격가치 수요 |
| Mass | $236.5M | 13.2% | +8.5% | +7.9% | 대형 종합소매 확장 |
| Away from Home | $145.7M | 8.1% | +9.3% | +9.0% | 호텔·병원·외식 정상화/점유율 |
| Specialty & Other | $97.4M | 5.4% | +12.9% | +9.7% | 특수·자연식품·e-commerce 등 |
| 채널 | H1'26 | H1'25 | YoY |
|---|---|---|---|
| Direct Delivery | $1,283.1M | $1,299.2M | −1.2% |
| Grocery | $692.7M | $671.3M | +3.2% |
| Club | $555.5M | $531.0M | +4.6% |
| Mass | $446.8M | $414.2M | +7.9% |
| Away from Home | $262.8M | $241.2M | +9.0% |
| Specialty & Other | $181.4M | $165.3M | +9.7% |
채널 표가 말하는 것은 분명하다. 소매 다섯 채널은 상반기 내내 한 자릿수 중후반으로 자랐고, Direct Delivery만 Q1에 줄었다가 Q2에 간신히 플러스로 돌아섰다. 즉 2025~2026년의 매출 문제는 수요가 아니라 직접배송 실행의 문제이고, 회복의 증거도 그 한 줄에서 읽어야 한다.
연간 제품 표에서는 합병의 효과가 보인다. FY2025에 정수 매출이 $1,348.7M→$2,102.0M(+55.9%), 프리미엄이 $94.8M→$349.9M, 기타가 $333.8M→$763.4M으로 뛰었는데 계산, 이는 legacy Primo Water의 Primo Water·Sparkletts 정수 브랜드, Mountain Valley 프리미엄, 그리고 배송료·렌탈 매출이 통째로 들어온 결과다. 반면 BlueTriton 쪽 핵심인 지역 스프링워터는 $3,234.5M→$3,319.9M(+2.6%)로 산업 물량 성장률 수준에 머물렀다.
제품 유형별 성장 (2026 Q2)
| 제품 | Q2'26 매출 | Q2'25 | YoY | Q2 비중 | 투자 해석 |
|---|---|---|---|---|---|
| 지역 스프링워터 | $911.0M | $875.1M | +4.1% | 50.7% | 규모와 지역브랜드가 핵심 |
| 정수 | $556.1M | $545.6M | +1.9% | 31.0% | PB/대형 음료사와 가장 직접 경쟁 |
| 프리미엄 | $114.2M | $87.5M | +30.5% | 6.4% | 작지만 믹스 개선의 주력 |
| 기타수 | $31.8M | $35.2M | −9.7% | 1.8% | 향미·비핵심·PB 포함 |
| 기타 | $183.1M | $186.7M | +1.8%* | 10.2% | 배송료·렌탈·커피·비음료 |
| 합계 | $1,796.2M | $1,730.1M | +3.8% | 100% |
합병 전 legacy Primo Water의 채널 성장(비교 가능한 3개년)
| 채널 | FY2021 | FY2022 | FY2023 | 2년 CAGR |
|---|---|---|---|---|
| Water Direct / Exchange | $1,064.5M | $1,250.2M | $1,345.3M | 12.4% |
| Refill / Filtration | $180.5M | $192.0M | $226.9M | 12.1% |
| Water Dispensers | $65.4M | $70.5M | $57.5M | −6.2% |
| 기타 포함 총매출 | $1,576.4M | $1,693.2M | $1,771.8M | 6.0% |
지역과 고객 집중
지역별 매출은 공시되지 않는다. 회사는 “미국 전 주와 캐나다”에 유통한다고만 적고, 합병 전 legacy Primo Water의 FY2023 매출은 미국 $1,706.2M·캐나다 $65.6M이었다 공시. 북미 밖 사업(legacy Primo의 Eden Springs 영국·이스라엘)은 합병 직후 중단사업으로 분류돼 2025년 4월(영국, $9.7M)과 10월에 매각됐고, FY2025 중단사업 순손실 $20.3M에는 이스라엘 사업 장부가 감액 $44.8M이 들어 있다 공시. 2025년 말 기준 중단사업 자산·부채는 남아 있지 않다. 2026년에는 동부 캐나다 사업과 미국 Office Coffee Services를 추가로 정리했다(Earnings Deck의 comparable 기준이 이를 제외하는 이유).
고객 집중은 명시돼 있다. 단일 고객 한 곳이 FY2025 매출의 21%, 매출채권의 20%를 차지한다 공시(10-K는 고객명을 밝히지 않는다). Club 채널의 규모와 “Costco Water” 브랜드의 존재로 미뤄 대형 창고형 유통사일 가능성이 높지만 확인된 사실은 아니다 미확인. 매출의 1/5이 한 유통사에 걸려 있다는 점은 소매 쪽 협상력 리스크(5장)의 구체적인 크기다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
수원부터 회수까지 수직 통합. 이 회사는 밸류체인의 한 칸이 아니라 다섯 칸을 전부 직접 운영한다 — 그래서 자산이 무겁고, 그래서 배송 실행이 곧 실적이다.
| 단계 | 내용 | Primo Brands의 자산·위치 |
|---|---|---|
| ① 수원 | 원수·수리권 | 80개 이상의 수원 포트폴리오, 2.8만 에이커 이상 토지 보전 공시. 지역 스프링워터 브랜드의 진입장벽 |
| ② 병입·포장 | PET / 유리 / 알루미늄 / 대용량 물통 | 직접 운영하는 병입공장. 2025년 49개 시설 폐쇄로 통합(8장) |
| ③ 전국 물류망 | 공장·창고·fleet | “coast-to-coast” 수직 통합망 — 미국 전 주와 캐나다 공시 |
| ④ 채널 | 소매 / 외식·숙박 / 직접배송 | 소매점 20만 곳 이상 + Direct Delivery(매출의 36.9%, 2026 Q2) + Exchange/Refill |
| ⑤ 회수·재구매 | 구독·교환·리필 | 빈 물통 회수, 디스펜서가 반복 구매를 유도 — “면도기-면도날” |
물은 상품(commodity)이고 무겁다. 그래서 밸류체인에서 이익이 나는 자리는 “물 자체”가 아니라 ①수원 접근권과 지역 브랜드, ④⑤고밀도 배송 노선과 설치기반이다. 정수·소포장 소매(②③→④)는 PB·대형 음료사와 가장 직접 부딪히는 칸이다(5장).
4누가 사는가 — 고객과 판매 구조
소매 63%와 직접배송 37%로 고객이 갈린다. 직접배송 고객 약 300만 명의 충성은 계약이 아니라 “매번 제때 오는 서비스의 관성”에 달려 있다.
| 항목 | 값 | 기준·출처 |
|---|---|---|
| Direct Delivery 고객 | 약 3M | 2025 보도 기준 2차 |
| 2025 고객 이탈 | 1.0–1.5% | 통합 차질 관련 약 3만~4.5만명 2차 |
| 배송 성공률(OTIF) | ~92% → 95%대 | 2025 가을 → 2026년 6월 2차 |
| Direct Delivery 매출 비중 | 36.9% | 2026 Q2, $662.4M / $1,796.2M 공시 |
| 최대 단일 고객 비중 | 21% | FY2025 매출 기준 · 매출채권의 20% · 고객명 비공개 공시 |
| 소매 유통점 수 | 20만+ | 미국 전 주·캐나다 공시 |
통신사처럼 월간 해지율 표가 없다. 2025년 배송 차질 당시 외부 보도는 최대 20% 고객에게 지연·취소가 발생했고, 직접배송 고객의 1~1.5%가 이탈했다고 전했다. 회사는 2026 Q2에 “retention 개선, 해지 감소”를 설명했지만 절대 해지율은 제시하지 않았다.
| 충성의 원천 | 강도 | 근거 / 반증 |
|---|---|---|
| 지역 브랜드 습관 | 중간 | Poland Spring·Ozarka 등은 지역 정체성과 긴 역사. 다만 가격차가 커지면 PB 전환 가능 |
| 배송 구독의 편의 | 중간 | 무거운 5갤런을 옮기지 않는 가치. 자동결제·용기회수·디스펜서가 마찰을 만든다 |
| 계약 전환비용 | 약함 | 장기 구속계약보다 편의형 구독에 가깝다. 2025년 서비스 실패 시 실제 이탈 |
| 물맛·수원 선호 | 브랜드별 중간 | 스프링워터는 맛과 지역브랜드 선호, 정수는 차별화 약함 |
| 경쟁사 대비 정량 비교 | 불가 | Culligan 등 핵심 직접배송 경쟁사가 비상장이고 동일 정의 churn을 공개하지 않음 |
이 사업의 충성은 “강한 법적 락인”이 아니라 “매번 제때 오는 서비스의 관성”이다. 배송이 정상일 때 해지가 낮아 보이지만, 배송망이 무너지면 고객은 정수기·PB·지역 배달업체로 이동한다. 따라서 브랜드 NPS보다 OTIF, 순고객증감, Direct Delivery 유기매출이 더 중요한 선행지표다.
5경쟁과 해자
산업 전체는 강한 경쟁이 맞다. 그러나 PRMB 안에서도 칸마다 경쟁강도가 다르다 — 해자 등급 B−는 그 평균이다.
| 영역 | 주요 경쟁자 | 경쟁강도 | Primo 방어력 |
|---|---|---|---|
| 소매 정수 | PB, Aquafina(PEP), Dasani(KO), 대형 유통사 | 강 | 규모·전국 유통은 강점이나 제품 차별화 약함 |
| 지역 스프링워터 | 지역 브랜드, PB, 국제 프리미엄 | 중간 | 수원 접근권+100년 이상 지역 브랜드가 진입장벽 |
| 프리미엄 | Fiji, evian, Voss, smartwater 등 | 강 | Saratoga/Mountain Valley 성장 중이나 규모 작음 |
| Direct Delivery | Culligan, 지역 배달업자, 정수기/POU | 중간 | 전국망·3M 고객·루트밀도. 단, 전환비용은 낮음 |
| Exchange / Refill | 지역 리필, 정수기, 매장 PB | 중간~약 | 26.5K/23.5K 설치기반과 소매점 계약 |
대형 상장사 비교 — 회사 전체 기준
| 기업 | 시장 | FY2025 매출 | 영업마진 | GAAP FCF 마진 | P/E | P/GAAP FCF | 비고 |
|---|---|---|---|---|---|---|---|
| Primo Brands | NYSE | $6.66B | 6.5% | 4.5% | 78.3× | 25.5× | FY2025 GAAP NI $60.1M·FCF $303M 기준 공시 |
| Keurig Dr Pepper | NASDAQ | $16.60B | 21.5% | 9.1% | 32.1× | 28.8× | 2차 |
| Coca-Cola | NYSE | $47.94B | 28.7% | 11.0% | 26.4× | 71.6× | 일회성 현금흐름으로 P/FCF 비정상 2차 |
| PepsiCo | NASDAQ | $93.93B | 12.2% | 8.2% | 17.6× | 24.0× | 2차 |
산업 전체는 강한 경쟁이 맞다. 물 자체는 상품이고 유통업체가 강하며 PB가 존재한다. 그러나 PRMB 내부에서도 경쟁강도는 다르다. 정수·소포장 소매는 강한 경쟁, 지역 스프링워터와 고밀도 배송 노선은 중간, 이미 설치된 Exchange/Refill은 상대적으로 완화되어 있다. 합병의 논리는 이 서로 다른 해자를 한 물류망 위에 얹는 것이다.
직접배송의 주 경쟁자인 Culligan은 비상장이라 같은 정의의 숫자가 없고, 정수기/POU(Point-of-Use) 설치는 배송 자체를 없애는 대체재다. 소매 정수에서의 경쟁자 PepsiCo(Aquafina)·Coca-Cola(Dasani)는 위 표에서 보듯 영업마진 12~29%의 자산경량 브랜드 회사이고, PRMB의 6.5%는 병입·창고·fleet를 직접 보유한 결과다. 같은 “생수”라도 자본시장이 매기는 값은 자산 구조에 따라 다르며, 이것이 9장에서 KO 배수를 쓰지 않는 이유다. 반대로 지역 스프링워터의 수원 접근권(80개 이상 수원)과 100년 이상 된 지역 브랜드는 자본으로 단기간에 복제하기 어렵다 — 해자 등급 B−의 “B”는 여기서, “−”는 정수·소매와 낮은 전환비용에서 나온다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
매출총이익률 30% 안팎, GAAP 영업이익률은 한 자릿수, 조정 EBITDA 마진은 21%대. 그 사이를 메우는 것은 D&A $610M과 통합·구조조정비다.
현재 PRMB는 2024년 11월 8일 Primo Water와 BlueTriton의 합병으로 탄생했고, 회계상 취득자는 BlueTriton이다. 따라서 10-K의 비교연도(FY2022~FY2023)는 BlueTriton 단독 실적이고 FY2024는 BlueTriton 10개월 + 통합회사 약 2개월이다. BlueTriton은 2021년까지 Nestlé 사업부·비상장사였으므로 FY2021 연결 실적은 공시되지 않는다. 합병 전 상장사였던 legacy Primo Water(PRMW)의 FY2021–FY2023 실적은 별도 표로 둔다. 단순 추세선으로 해석하면 안 된다. 합병 pro forma 손익은 1차 자료에 연간 전체 수치가 없어 싣지 않는다.
| 항목 | FY2022* | FY2023* | FY2024** | FY2025 | TTM (25Q3–26Q2) |
|---|---|---|---|---|---|
| 매출 (YoY) | 4,441.1 | 4,698.7 (+5.8%) | 5,152.5 (+9.7%) | 6,664.0 (+29.3%) | 6,742.5 |
| 매출원가 | 3,446.9 | 3,346.7 | 3,530.9 | 4,643.8 | 4,770.6 |
| 매출총이익 (률) | 994.2 (22.4%) | 1,352.0 (28.8%) | 1,621.6 (31.5%) | 2,020.2 (30.3%) | 1,971.9 (29.2%) |
| 판관비 (률) | 887.0 (20.0%) | 924.2 (19.7%) | 1,050.6 (20.4%) | 1,390.4 (20.9%) | 1,366.2 (20.3%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비(Marketing expense) | 227.0 | 197.7 | 218.5 | 205.5 | 187.0 |
| 감가상각·무형상각(전사, 원가 포함) | 326.2 | 305.7 | 333.3 | 610.2 | 619.5 |
| 인수·통합·구조조정비(판관비 외 별도 계정) | 83.8 | 16.9 | 204.1 | 167.5 | 108.8 |
| 영업이익 (률) | 23.3 (0.5%) | 406.0 (8.6%) | 360.3 (7.0%) | 430.4 (6.5%) | 482.7 (7.2%) |
| 지배순이익 | −126.7 | 92.8 | −16.4 | 60.1 | 100.3 |
| 영업현금흐름 | 108.3 | 320.9 | 463.8 | 680.3 | 818.2 |
| CAPEX (유형자산 취득) | 258.5 | 203.6 | 150.2 | 377.4 | 451.5 |
| 무형자산 취득(참고, FCF 미차감) | 78.2 | 14.1 | 40.7 | 57.0 | 64.5 |
| FCF (마진) | −150.2 (-3.4%) | 117.3 (2.5%) | 313.6 (6.1%) | 302.9 (4.5%) | 366.7 (5.4%) |
| 항목 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025† | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,613.7 (+42.1%) | 1,730.1 (+31.6%) | 1,766.1 (+35.3%) | 1,554.1 (+11.2%) | 1,626.1 (+0.8%) | 1,796.2 (+3.8%) |
| 매출원가 | 1,092.7 | 1,189.2 | 1,237.9 | 1,124.0 | 1,161.2 | 1,247.5 |
| 매출총이익 (률) | 521.0 (32.3%) | 540.9 (31.3%) | 528.2 (29.9%) | 430.1 (27.7%) | 464.9 (28.6%) | 548.7 (30.5%) |
| 판관비 (률) | 327.8 (20.3%) | 378.6 (21.9%) | 343.0 (19.4%) | 341.0 (21.9%) | 336.7 (20.7%) | 345.5 (19.2%) |
| 광고판촉비(Marketing expense) | 44.3 | 72.4 | 54.9 | 33.9 | 43.3 | 54.9 |
| 감가상각·무형상각(전사) | 128.6 | 145.3 | 163.1 | 173.2 | 141.0 | 142.2 |
| 인수·통합·구조조정비 | 39.8 | 49.7 | 44.2 | 33.8 | 20.8 | 10.0 |
| 영업이익 (률) | 153.2 (9.5%) | 112.8 (6.5%) | 146.4 (8.3%) | 18.0 (1.2%) | 138.0 (8.5%) | 180.3 (10.0%) |
| 지배순이익 | 28.7 | 27.6 | 16.8 | −13.0 | 27.3 | 69.2 |
| 영업현금흐름 | 38.8 | 155.0 | 283.4 | 203.1 | 103.8 | 227.9 |
| CAPEX (유형자산 취득) | 62.0 | 53.9 | 115.7 | 145.8 | 104.5 | 85.5 |
| FCF | −23.2 | 101.1 | 167.7 | 57.3 | −0.7 | 142.4 |
공개 가능한 마진 — GAAP와 조정치의 간격
| 연도/분기 | 매출총이익률 | GAAP 영업이익률 | 조정 EBITDA 마진 | 비고 |
|---|---|---|---|---|
| FY2022* | 22.4% | 0.5% | — | BlueTriton 단독 |
| FY2023* | 28.8% | 8.6% | — | BlueTriton 단독 |
| FY2024** | 31.5% | 7.0% | 약 20% 2차 | 11/8 이후 Primo 포함 |
| FY2025 | 30.3% | 6.5% | 21.7% 공시 | 첫 완전 통합연도 · 조정 EBITDA $1,446.8M |
| Q2 2026 | 30.5% | 10.0% | 21.4% 공시 | 통합비용 감소로 GAAP 개선 · 조정 EBITDA $385.0M(+5.0%) |
2026 Q2 조정 EBITDA $385M(+5%), Direct Delivery 성장 전환, 순레버리지 3.52×→3.42×. 회사는 2026 조정 FCF $790–810M을 유지한다. 분기 GAAP 영업이익은 $180.3M으로 전년 동기 $112.8M 대비 +59.8% — 인수·통합·구조조정비가 $49.7M→$10.0M으로 줄어든 효과가 크다 공시.
FY2025 GAAP FCF는 $303M으로 조정 FCF와 큰 차이가 난다. 통합·구조조정 현금비용이 아직 “일회성”이 아니라 반복되는 중이며, 이 차이가 2027년 실제로 사라져야 한다. 2026 H1에도 조정 FCF $328.7M 대 회사 정의 FCF(무형자산 취득 차감) $109.0M — 간극 $219.7M의 대부분이 통합 현금비용 $110.1M과 통합 CAPEX $82.2M이다 공시.
마진 구조를 한 줄로 요약하면: 매출총이익률 30%는 안정적이고, 판관비율 20% 안팎도 안정적인데, 그 아래 D&A(FY2025 $610.2M, 매출의 9.2%)와 인수·통합·구조조정비($167.5M)가 GAAP 영업이익률을 6.5%로 눌렀다. 조정 EBITDA 마진 21.7%와 GAAP 영업이익률 6.5%의 차이 15%p가 이 회사의 “회계적 두께”다. 이 두께가 2027년에 얼마나 얇아지는지가 밸류에이션(9장)의 전부다.
조정 EBITDA는 GAAP에서 무엇을 더한 것인가
| 항목 | FY2025 | 성격 |
|---|---|---|
| 계속사업 순이익 | 80.4 | GAAP |
| + 이자·금융비용(순) | 326.5 | 현금 지급 $303.1M |
| + 법인세 | 64.6 | |
| + 감가상각·무형상각 | 610.2 | 비현금이지만 유형자산 투자 $377.4M이 뒤따른다 |
| EBITDA | 1,081.7 | |
| + 인수·통합·구조조정비 | 271.8 | 손익계산서 별도 계정 $167.5M + 매출원가에 분류된 $104.3M (FY2025 보도자료 각주) — 대부분 현금 |
| + 주식보상비 | 49.9 | 비현금, 희석 |
| + 무형자산 손상 | 35.6 | 비현금 |
| + 유형자산 처분손실 | 17.4 | |
| + 차입금 변경·소멸 손실 | 18.6 | |
| − 보험금 수령 | (47.3) | 보험금 수령 — 조정에서 제외(현금 유입이지만 EBITDA에서 뺌) |
| + 기타(환·상품 선도 평가손실 4.4, 매수가격 배분 1.2, 기타 13.5) | 19.1 | |
| 조정 EBITDA | 1,446.8 | 매출의 21.7% |
| TTM(2025Q3–2026Q2) 조정 EBITDA | 1,429.6 | = 1,446.8 − 2025 H1 708.2 + 2026 H1 691.0 — 상반기 기준으로는 전년보다 2.4% 감소 계산 |
조정표에서 눈여겨볼 것은 두 줄이다. 첫째, 인수·통합·구조조정비 $271.8M은 대부분 현금으로 나간 돈이고, 이것을 더해 만든 조정 EBITDA로 순레버리지를 계산하면 레버리지가 실제보다 낮아 보인다(GAAP EBITDA $1,081.7M 기준이면 순부채 $4,883.5M은 4.5배 계산). 둘째, TTM 조정 EBITDA $1,429.6M은 FY2025 $1,446.8M보다 작다 — 상반기 조정 EBITDA가 전년 $708.2M에서 $691.0M으로 줄었기 때문이다. 즉 2026년 가이던스 $1,465–1,515M을 맞추려면 하반기에 $774–824M, 전년 하반기 $738.6M 대비 +5~12%가 필요하다 계산.
FCF에서 조정 FCF까지 — 간극의 내용
| 항목 | Q2'26 | Q2'25 | H1'26 | H1'25 |
|---|---|---|---|---|
| 영업현금흐름(계속사업) | 227.9 | 155.0 | 331.7 | 193.8 |
| − 유형자산 취득 | (85.5) | (53.9) | (190.0) | (115.9) |
| − 무형자산 취득 | (19.1) | (17.7) | (32.7) | (25.2) |
| FCF (회사 정의) | 123.3 | 83.4 | 109.0 | 52.7 |
| + 인수·통합·구조조정 현금비용 | 38.3 | 62.0 | 110.1 | 127.2 |
| + 통합 CAPEX | 35.0 | 23.3 | 82.2 | 26.1 |
| + 자연재해 관련 CAPEX | 0.2 | — | 7.4 | — |
| + 차입 구조조정 비용 | 0.2 | 0.8 | 16.2 | 18.2 |
| + 유형자산 관세 환급 | 3.1 | 0.2 | 3.8 | 0.2 |
| 조정 FCF | 200.1 | 169.7 | 328.7 | 224.4 |
FY2025 전체로는 회사 정의 FCF $245.9M(= CFO $680.3M − 유형 $377.4M − 무형 $57.0M) 대 조정 FCF $750.3M, 간극 $504.4M이었다 공시. 상반기 간극 $219.7M의 구성은 통합 현금비용 $110.1M과 통합 CAPEX $82.2M이 거의 전부다. 회사 논리대로 이것이 2027년에 사라지면 조정 FCF가 곧 GAAP FCF가 되고, 그때 FCF 수익률은 현재 시총 기준 10%대가 된다. 반대로 “통합 CAPEX”라는 이름의 투자가 매년 반복된다면 조정 FCF는 영구적으로 GAAP보다 $200M 이상 커 보이는 지표로 남는다. 2026년 상반기 통합 CAPEX가 전년 $26.1M에서 $82.2M으로 오히려 늘어난 점은 후자 쪽 경고다.
분기 숫자를 읽을 때의 주의
세 가지 계절성·일회성이 분기 표를 왜곡한다. 첫째, 영업현금흐름은 Q1이 가장 약하고(2025 Q1 $38.8M, 2026 Q1 $103.8M) Q3가 가장 강하다(2025 Q3 $283.4M) — 물 판매가 더운 계절에 몰리고 운전자본이 그에 따라 움직인다고 10-Q가 적는다 공시. 둘째, 2026 Q1 영업이익 $138.0M에는 상품 선도계약 미실현 평가이익 $31.1M이 기타영업수익으로 들어 있고, Q2에는 반대로 기타영업비용 $12.9M이 잡혔다 공시 — 이를 빼면 Q1 영업이익률은 8.5%가 아니라 6.6% 계산. 셋째, Q4 2025 영업이익 $18.0M(률 1.2%)에는 무형자산 손상 $35.6M과 Q4에 집중된 통합비가 포함돼 있다. 2026 Q2 인수·통합·구조조정비 $10.0M은 통합비 $14.5M에서 시설 매각이익 $5.7M을 뺀 순액이다 공시.
CAPEX — “기본”과 “통합”의 구분
회사는 2026년 기본 CAPEX(Base CAPEX)를 매출의 4%로 안내한다 공시. 매출 가이던스대로 FY2025 대비 +2~4%라면 약 $270–280M이다 계산. 실제 FY2025 유형자산 취득은 $377.4M(매출의 5.7%)에 무형자산 $57.0M이 더해졌고, 2026 상반기 유형자산 취득 $190.0M 중 통합 CAPEX $82.2M과 자연재해 관련 $7.4M을 빼면 기본 CAPEX는 약 $100M, 상반기 매출의 2.9%다 계산. 즉 회사의 “4%” 틀 안에서는 정상 투자가 줄어든 것이 아니라 통합 투자가 그 위에 얹혀 있는 구조이고, 조정 FCF는 이 얹힌 부분을 되돌려 준다. 감가상각 $610M(매출의 9.2%)이 기본 CAPEX 4%의 두 배가 넘는 것은 합병으로 올라온 무형자산 상각이 크기 때문이며, 이 상각은 현금이 아니지만 영업권·무형자산 $6.5B의 가치가 유지되는지를 매년 손상 검사로 확인받아야 한다(FY2025 무형자산 손상 $35.6M).
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순부채 $4.9B, 순레버리지 3.42×. 번 돈의 첫 번째 행선지는 이자($303M/년 현금 지급)이고, 그 다음이 배당과 자사주다.
| 항목 | 2024-12-31 | 2025-12-31 | 2026-06-30 |
|---|---|---|---|
| 현금·현금성자산(제한 포함) | 614.4 | 376.9 | 366.8 |
| 매출채권 | 444.0 | 431.8 | 575.4 |
| 재고 | 208.4 | 223.5 | 257.0 |
| 유형자산(순) | 2,083.9 | 2,185.5 | 2,126.6 |
| 영업권 | 3,572.2 | 3,581.9 | 3,596.7 |
| 무형자산(순) | 3,191.7 | 2,992.7 | 2,912.2 |
| 총자산 | 11,194.5 | 10,602.8 | 10,637.6 |
| 장기차입금(유동 포함, 장부) | 5,028.1 | 5,157.9 | 5,156.3 |
| 운용리스부채(유동 포함) | 651.1 | 567.3 | 540.8 |
| 이연법인세부채 | 738.7 | 691.5 | 699.3 |
| 총부채 | 7,750.3 | 7,610.2 | 7,657.4 |
| 자기자본 | 3,444.2 | 2,992.6 | 2,980.2 |
| 누적결손금 | (1,513.7) | (2,014.5) | (2,050.8) |
재무상태표의 구조가 곧 이 주식의 성격이다. 총자산 $10.6B 중 영업권·무형자산이 $6.5B(61%)이고 유형자산은 $2.1B에 불과하다 — 합병 대가의 대부분이 브랜드·고객관계·수원 접근권이라는 무형의 값으로 잡혔다는 뜻이다. 자기자본 $2,980.2M은 2025년 한 해 동안 $3,444.2M에서 $451.6M 줄었는데 계산, 순이익 $60.1M을 벌면서 배당 $150.4M과 자사주 소각 $425.2M을 집행한 결과다. 번 돈보다 많이 돌려줬고 그 차액은 현금 감소($614.4M→$376.9M)로 메웠다.
| 항목 | 수치 | 해석 |
|---|---|---|
| Q2'26 순레버리지 | 3.42× 공시 | 필수소비재치고 높음. 목표 <3.0×. 순부채 $4,883.5M ÷ TTM 조정 EBITDA $1,429.6M |
| 총부채(할인·발행비 제외) / 현금 | $5,250.0M / $366.5M 공시 | 총자산 $10,637.6M 중 영업권·무형자산 $6,508.9M — 자기자본 $2,980.2M은 무형자산보다 작다 |
| 가중평균 차입금리 | 5.87% 공시 | 금리 하락은 이익에 도움, 부채 절대액이 더 중요. SOFR 3.73% 가정(IR 자료) |
| 유동성 | $953M 공시 | 단기 지급능력은 충분. 현금 + 리볼버 $750M 미사용분(신용장 $163.4M 차감) |
| 2029년 만기 | 약 $1.49B 공시 | 중기 리파이낸싱·상환 계획 필요 |
| 2031년 만기 | 약 $2.94B 공시 | 장기 만기 집중 (2026 Q1 텀론 리파이낸싱 후 기준; FY2025 10-K의 2025-12-31 만기표는 2028년 $3,535.2M·2029년 $1,463.2M) |
| FY2025 현금 이자 지급 | $303.1M 공시 | 영업현금흐름 $680.3M은 이자 지급 후 수치. 이자 지급 전 영업현금흐름 약 $983M의 31%가 이자로 나간다 계산 |
| 항목 | FY2024 | FY2025 | 2026 H1 | 비고 |
|---|---|---|---|---|
| 보통주 배당 지급 | 35.7 | 151.3 | 87.7 | DPS 선언 FY2024 $0.09 · FY2025 $0.40 · 2026년 분기 $0.12 공시 |
| 자사주 매입·소각 | 10.4 | 421.5 | 47.8 | FY2025 1,800만주 소각(장부 $425.2M), 스폰서 세컨더리와 동시 매입 포함 · 잔여 한도 $62.8M(2026-06-30) |
| 스폰서 배당(합병 전) | 448.6 | 0 | 0 | BlueTriton 스폰서에 대한 합병 전 배당 |
| 텀론 원금 상환 | 32.0 | 31.0 | — | 연 1% 분할상환 |
| 발행주식수(기말) | 379.8M주 | 363.9M주 | 362.5M주 | 소각으로 감소 공시 |
높은 순부채는 EBITDA 변화가 주주가치에 증폭되게 만든다. 여기에 “합병 시너지 기대→배송 실행 실패→가이던스 하향”, 대규모 PE 스폰서 매각, 잔여 32% 지분과 1.16억주 담보/선도계약 관련 주식이 공급 오버행을 만든다. 2025년 자사주 $421.5M의 상당 부분은 스폰서 세컨더리(3월 $29.50, 5월 $31.67 공시)와 동시에 이뤄진 매입이어서, 현재가 $21.15보다 훨씬 비싼 가격에 산 셈이다.
8업황 사이클과 주가 — 최근 10년
산업은 10년간 물량 2%대 후반 성장의 저성장 필수재였고, 회사는 그 10년 동안 Nestlé 사업부→PE 소유 BlueTriton→Primo Water와 합병으로 세 번 주인이 바뀌었다. 10년 “PRMB 매출 CAGR”은 존재하지 않는다.
최근 10년 산업 역사와 성장률
| 시기 | 사건 |
|---|---|
| 2015–2016 · 구조적 전환 | 미국 생수 물량은 2015년 약 126억 갤런. 2016년 포장 음료 물량 기준 탄산음료를 추월하며 최대 카테고리가 됐다. |
| 2017–2019 · 프리미엄·스파클링 확장 | 건강·무설탕 선호가 강화되고, 지역 스프링워터·프리미엄 유리병·스파클링 세부 카테고리가 성장했다. |
| 2020 · 코로나19 | 가정용 소매 수요는 강했지만 사무실·외식·호텔 채널은 타격. 공급망·PET·운임 변동성이 확대됐다. |
| 2021 · 업계 재편 | Nestlé가 미국·캐나다 생수 사업을 One Rock/Metropoulos에 $4.3B로 매각했고 BlueTriton으로 사명 변경. Saratoga·Essentia 등 브랜드 거래도 이어졌다. |
| 2022–2023 · 가격/믹스와 북미 집중 | 인플레이션을 가격으로 전가. Legacy Primo는 2023년 EMEA 사업을 Culligan에 매각해 북미 순수 물 플랫폼으로 재편했다. |
| 2024 · 대형 통합 | Primo Water와 BlueTriton이 전액주식 합병을 발표하고 11월 8일 완료. 합산 LTM 매출 $6.5B, 조정 EBITDA $1.26B(시너지 전)를 제시했다. |
| 2025 · 통합 실패 | 49개 시설 폐쇄, 노선·인력 통합을 앞당기며 배송 누락·지연이 발생. 텍사스 Hawkins 공장 토네이도 피해까지 겹쳐 두 차례 가이던스를 낮췄다. |
| 2026 · 복구 국면 | Q2 Direct Delivery +0.4%, OTIF 90%대 중반. 매출 가이던스는 +2~4%로 상향했지만 레버리지와 고객 신뢰 회복은 진행 중이다. |
2015년 약 126억 갤런에서 2024년에는 약 160억 갤런대로 증가한 것으로 BMC/IBWA 자료가 제시한다 2차. 대략 9년 CAGR은 2%대 후반이다. 2024년 물량 성장률은 2.9%였다.
2025년 미국 소매 판매액은 $51.3B로 2024년 대비 1.5% 증가했다 2차. 장기적으로 매출 성장은 물량 2~3% + 가격/프리미엄 믹스의 조합이며, 고성장 산업은 아니다.
현재 PRMB는 2024년 11월 합병으로 탄생했다. 과거 BlueTriton은 비상장·Nestlé 사업부였고 legacy Primo는 유럽 사업 매각과 다수 인수로 범위가 바뀌었다. 따라서 10년 “PRMB 매출 CAGR”은 존재하지 않는다. 이 문서에서는 산업 10년, legacy Primo(2장 표), BlueTriton 2022~2024, 통합회사 2025~2026(6장 표)을 분리했다.
상장 이력과 주가가 크게 움직인 이유
PRMB라는 종목은 2024년 11월 11일부터 거래돼 2년이 안 됐다. 그러나 전형적인 신규 IPO는 아니다. 기존 상장사 Primo Water(PRMW) 주주가 1:1로 PRMB 주식을 받고, BlueTriton 주주가 통합회사 지분 57%를 받은 역합병 성격의 전액주식 결합이다. legacy Primo는 1986년부터 공개시장 이력이 있었다.
합병의 회계와 지분 구조가 주가 해석의 출발점이다. 거래 완료일(2024-11-08)에 3억 7,800만 주가 발행돼 장부상 $3,950.3M이 자본으로 들어왔고, 같은 해 BlueTriton 스폰서는 합병 전 배당 $448.6M을 받았다 공시. 발표 당시 제시한 합산 LTM 매출 $6.5B·조정 EBITDA $1.26B에 시너지 $200M을 더한 그림이 상장 첫 다섯 달의 랠리($24.21→$35.63)를 만들었고, 2025년 Investor Day에서 시너지 목표는 $300M, 2027년 조정 EBITDA 마진 25%·FCF ~$1B로 올라갔다. 그 뒤의 하락은 이 목표가 철회돼서가 아니라, 목표를 향해 통합을 서두른 속도가 배송망을 망가뜨렸기 때문이다. 2026년 현재 회사는 2027 목표를 유지하지만, 시장이 그 목표에 주는 신뢰는 주가에서 보듯 절반쯤이다.
PRMB 월말 종가 (2024-11 ~ 2026-09)
USD · 최고 종가 $35.63 (2025-04-03) · 최저 종가 $14.46 (2025-11-07) · 2026-09은 9/16 종가 $21.15
| 시점 | 주가/사건 | 변동 원인 |
|---|---|---|
| 2024-11 | $24.21 상장 첫날 → 월말 $28.52 | 합병 시너지 $200M, 북미 1위 플랫폼 기대 |
| 2025-04-03 | 종가 $35.63 고점 | Investor Day의 2027 목표(EBITDA 마진 25%, FCF ~$1B)와 시너지 기대 |
| 2025-03/05 | 스폰서 9,925만주 매각 | $29.50·$31.67에 대규모 세컨더리 공시. 회사도 $214M 규모 동시 자사주 매입 |
| 2025-08-07 | $24.00, 거래량 21.4M | Hawkins 공장 토네이도+통합 가속에 따른 배송 실패로 가이던스 하향 |
| 2025-11-06~07 | $17.70 → $14.46 | 매출·EBITDA 가이던스 재하향, 통합 실행 신뢰 붕괴 |
| 2026-02~06 | $16대 → $24.44 | 배송 회복, 시너지, FCF·레버리지 개선 기대 |
| 2026-09-16 | $21.15 | 회복 증거와 3.42× 레버리지·스폰서 오버행이 공존 |
매출은 안정적이어도 주식은 안정적이지 않다. 높은 순부채는 EBITDA 변화가 주주가치에 증폭되게 만든다. 여기에 “합병 시너지 기대→배송 실행 실패→가이던스 하향”, 대규모 PE 스폰서 매각, 잔여 32% 지분과 1.16억주 담보/선도계약 관련 주식이 공급 오버행을 만든다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
GAAP 배수로 보면 비싸고(P/E 77배), 조정 EBITDA 배수로 보면 평범하다(EV/조정 EBITDA 8.8배). 시장은 “조정치가 결국 GAAP가 된다”는 쪽에 반쯤 걸고 있다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 77.1× (78.3×) 계산 | TTM 지배순이익 $100.3M (FY2025 $60.1M → 2026-09-17 판 78.3×는 FY2025 기준 당시 시총) |
| EV/EBIT | 26.1× 계산 | EV = 시총 $7.73B + 순부채 $4,883.5M(2026-06-30) = $12.61B · TTM 영업이익 $482.7M |
| EV/조정 EBITDA | 8.8× 계산 | EV $12.61B · TTM 조정 EBITDA $1,429.6M(회사 공시 비GAAP) |
| PBR | 2.6× 계산 | 2026-06-30 자기자본 $2,980.2M (영업권·무형 $6.5B 포함) |
| FCF 수익률 | 4.7% (3.9%) 계산 | TTM FCF $366.7M ÷ 시총 (FY2025 $302.9M ÷ 시총 = 3.9%) · P/FCF 21.1× (25.5×) |
| 배당수익률 | 1.9% 계산 | FY2025 DPS $0.40 ÷ $21.15 · 2026년 분기 배당 $0.12 연환산 $0.48이면 2.3% |
| 시나리오 | 조정 EBITDA | EV/EBITDA | 가정 순부채 | 주당가치 | 핵심 조건 |
|---|---|---|---|---|---|
| Bear | $1.40B | 7.5× | $4.9B | 약 $15.3 | 배송 재악화, 가격/물량 둔화, 디레버리징 지연 |
| Base-low | $1.49B | 8.0× | $4.88B | 약 $19.3 | 2026 가이던스 중간값, 할인 유지 |
| Base-high | $1.49B | 9.0× | $4.88B | 약 $23.3 | Direct Delivery 저성장·마진 안정 |
| Bull | $1.60B | 9.5× | $4.4B | 약 $29.5 | 시너지·FCF 정상화, 순부채 빠른 축소 |
시나리오 표의 주당가치는 (조정 EBITDA × 배수 − 순부채) ÷ 발행주식수로 역산한 값이다. 예컨대 Base-low는 $1.49B × 8.0 = $11.92B에서 순부채 $4.88B을 빼면 지분가치 $7.04B, 362M주로 나누면 약 $19.4 계산(표의 $19.3과의 차이는 주식수 반올림). Bear의 $15.3은 EBITDA가 가이던스 하단보다 낮은 $1.40B에 머물고 배수가 7.5배로 눌릴 때이고, Bull의 $29.5는 EBITDA $1.60B·배수 9.5배·순부채 $4.4B(= 조정 FCF로 $0.5B 상환)가 동시에 이뤄질 때다. 세 변수 중 주가에 가장 민감한 것은 배수다 — 순부채가 시총의 63%라서 배수가 1배 움직이면 주당가치는 약 $4.1 움직인다 계산.
현재 $21.15는 베이스 범위 안이다. $27 이상은 2027년 조정 FCF ~$1B과 25% EBITDA 마진에 근접해야 정당화된다. $19 이하는 회복이 완전히 실패하지 않는 한 기대수익이 개선되는 구간이다.
KO 같은 자산경량 브랜드 본사 멀티플을 주기 어렵다. PRMB는 병입·창고·fleet·라스트마일을 직접 운영하고 순부채가 크다. 반대로 단순 PB 병입업체보다는 지역 브랜드·수원·반복배송의 가치가 있다. 그래서 8–9× 정상화 EBITDA를 베이스로 썼다.
역산하면: 현재 EV $12.61B은 2026 가이던스 중간값 조정 EBITDA $1.49B의 8.5배다. 즉 시장은 가이던스가 달성되고 배수가 Base-low와 Base-high 사이에 머무는 것을 전제한다. 조정 FCF $790–810M이 그대로 주주 현금이라면 FCF 수익률은 10% 이상이지만, TTM GAAP FCF $366.7M 기준으로는 4.7%다. 이 두 숫자 중 어느 쪽이 2027년의 진짜 숫자인지가 현재가의 적정성을 결정한다.
10리스크와 반증 조건
“턴어라운드의 증거가 나왔다”는 논지가 틀리는 경우를 미리 적는다. 반증의 경고선은 12장 모니터링 표의 기준과 같다.
- 2025년 실행 실패는 규모의 비경제가 드러난 사건일 수 있음 — 49개 시설 폐쇄와 노선·인력 통합을 앞당긴 결과 배송 누락·지연이 생겼고, 외부 보도는 최대 20% 고객이 영향을 받았다고 전했다. 합병의 전제는 “한 물류망 위에 두 회사를 얹으면 비용이 준다”인데, 2025년은 그 반대(밀도 훼손→해지→단위비용 상승)가 가능함을 보여줬다. 무엇이 보이면 이 논지가 틀린 것인가: Direct Delivery comparable growth가 재차 음전환하거나, OTIF가 90% 초반 이하로 떨어지는 것.
- 정수·소매에서 PB와 가격경쟁 — 정수는 FY2025 매출의 31.5%, 2026 Q2 성장률은 +1.9%로 다섯 제품군 중 둘째로 낮다. 소매 세 채널(Grocery·Club·Mass)은 매출의 절반이고 유통업체 협상력이 크다. 반증 조건: 매출총이익률이 30% 미만으로 내려가고 회복하지 못하는 것(2026 Q2 30.5%, 전년 31.3%).
- 3.42× 레버리지와 5.87% 차입비용 — 순부채 $4,883.5M, FY2025 현금 이자 $303.1M. GAAP EBITDA $1,081.7M 기준이면 레버리지는 4.5배다 계산. 만기는 2029년 약 $1.49B, 2031년 약 $2.94B. 반증 조건: 순레버리지가 3.5× 이상으로 되돌아가거나 2027년 초 <3.0× 목표가 미뤄지는 것. 리볼버 약정상 순레버리지 상한은 5.00×(대형 인수 시 +0.5×), 이자보상 하한 2.00× 공시.
- 조정 FCF가 GAAP 현금흐름을 과대 표현 — FY2025 회사 정의 FCF $245.9M 대 조정 FCF $750.3M, 2026 H1 $109.0M 대 $328.7M. 반증 조건: GAAP/조정 FCF 괴리가 연 $250M 이상 지속되는 것. 특히 “통합 CAPEX”(2026 H1 $82.2M, 전년 $26.1M)가 2027년에도 같은 이름으로 반복되면 조정치는 영구적 지표가 된다.
- 스폰서 32% 잔여지분·담보주식 오버행 — 2025년 3월·5월 세컨더리로 9,925만주가 $29.50·$31.67에 나왔고, 회사가 동시에 $214M을 매입했다. 잔여 32%와 1.16억주 담보/선도계약 관련 주식이 남아 있다. 반증 조건: 급격한 매각이나 담보 처분. 반대로 질서 있는 블록 매각은 오버행 해소로 읽는다.
- 플라스틱 규제·수원 분쟁·운임·PET/노무비 — 2026 Q2 매출총이익률 하락(31.3%→30.5%)의 원인이 운송비 상승과 감가상각 증가였다 공시. 회사는 “여러 수단으로 인플레이션을 관리한다”고 하지만 2026 조정 EBITDA 가이던스를 올리지 않고 매출 가이던스만 올렸다. 비용 전가가 막히면 마진 가정이 무너진다.
- 배송 차질 관련 소송 — 10-K·10-Q는 배송 관련 소송을 기재한다. 구체적으로는 2025년 11~12월 제기된 두 건의 주주 집단소송 중 하나(City of Miami Fire Fighters’ and Police Officers’ Retirement Trust v. Primo Brands, 플로리다 중부지법)가 진행 중이며, 2024-06-17~2025-11-06 사이 매수자를 대리해 통합 진행 상황에 관한 허위·오도 진술을 주장하고 2025년 3월 세컨더리 인수단까지 피고로 둔다 공시. 회사는 중대한 손실 가능성을 “낮다”고 본다. 충당·합의 규모가 커지면 “일회성” 현금비용이 2027년에도 반복된다.
- 계절·일회성 항목이 회복 신호를 부풀릴 가능성 — 2026 Q1 영업이익에는 상품 선도 평가이익 $31.1M이, FY2025에는 보험금 $47.3M이 들어 있다. 반증 조건: 조정 항목을 걷어낸 분기 GAAP 영업이익률이 2025 Q3 수준(8.3%)을 넘지 못하는 것.
11Bull / Bear
같은 사실을 보고 강세론은 “한 분기 빠른 회복”을, 약세론은 “규모의 비경제”를 읽는다.
▲ 강세론
- Direct Delivery가 Q2에 계획보다 한 분기 빨리 성장 전환
- 프리미엄 +30.5%, Away from Home +9.3%
- OTIF 90%대 중반과 retention 개선
- $300M 시너지와 통합비용 소멸 시 GAAP FCF 급증
- 수원·지역 브랜드·설치기반은 복제하기 어려움
▼ 약세론
- 2025년 실행 실패는 규모의 비경제가 드러난 사건일 수 있음
- 정수·소매에서 PB와 가격경쟁
- 3.42× 레버리지와 5.87% 차입비용
- 조정 FCF가 GAAP 현금흐름을 과대 표현
- 스폰서 32% 잔여지분·담보주식 오버행
- 플라스틱 규제·수원 분쟁·운임·PET/노무비
“생수라서 안전한 주식”이 아니다. 사업 수요는 방어적이지만 주주수익은 레버리지·통합 실행·스폰서 매각에 좌우된다. 지금은 회복 증거가 나온 턴어라운드이지, 회복이 끝난 컴파운더가 아니다. 판단: 관찰 / $19 이하 분할매수.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
분기마다 여섯 개만 본다. 브랜드 NPS보다 OTIF·순고객증감·Direct Delivery 유기매출이 선행지표다.
읽는 법 두 가지. 첫째, 채널별 성장률은 Earnings Deck의 “comparable” 기준(종료 사업 제외)이므로 10-Q GAAP 매출 성장률(2026 Q2 +3.8%)과 다를 수 있다 — Direct Delivery의 +0.4%는 전년 Direct Delivery에서 미국 OCS $6.9M을 뺀 뒤의 숫자다. 둘째, 순레버리지는 조정 EBITDA 기준이므로 조정 항목이 커지면 레버리지가 낮아 보인다. 두 지표 모두 GAAP 원표(10-Q 손익·현금흐름표)와 나란히 놓고 본다.
| KPI | 현재 | 긍정 신호 | 경고선 | 어디서 |
|---|---|---|---|---|
| Direct Delivery comparable growth | Q2 +0.4% | 2개 분기 연속 +2% 이상 | 재차 음전환 | 분기 Earnings Deck 채널 표 |
| OTIF | 90%대 중반 | 합병 전 수준 유지 | 90% 초반 이하 | 실적 콜 발언·IR 자료(정기 공시 아님) |
| 순레버리지 | 3.42× | 2027 초 <3.0× | 3.5× 이상 | 보도자료 Exhibit 8 |
| GAAP/조정 FCF 괴리 | 큼 | 2027에 $100M 이하 | 연 $250M 이상 지속 | 보도자료 Exhibit 6 · 10-Q 현금흐름표 |
| 매출총이익률 | Q2 30.5% | 31% 이상 회복 | 30% 미만 | 10-Q 손익계산서 |
| 스폰서 지분 | 32.0% | 질서 있는 블록 매각 | 급격한 매각/담보 처분 | Form 4·13D/A·8-K(세컨더리) |
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 초 계산 | 2026 Q3 실적: Direct Delivery 성장률·순레버리지·FY 가이던스 유지 여부 | DD +0.4% 이상 유지, 순레버리지 3.42× 이하, 매출 +2~4%·조정 EBITDA $1,465–1,515M·조정 FCF $790–810M | 8-K Ex.99.1, Earnings Deck |
| 2026-11 초 계산 | 2026 Q3 10-Q: 매출총이익률, 인수·통합·구조조정비, 배송 소송 | GM 30% 이상, 통합비 $10.0M(Q2) 이하 추세 | SEC 10-Q |
| 2027-02 말 계산 | FY2026 확정: GAAP FCF 대 조정 FCF 괴리, 2027 가이던스(EBITDA 마진 25%·FCF ~$1B 목표 대비) | 괴리 연 $250M 미만, 순레버리지 <3.0× 경로 | FY2026 10-K, 8-K |
| 수시 | 스폰서(One Rock/Metropoulos) 블록 매각·담보 처분 | 잔여 32.0% · 담보/선도계약 1.16억주 | Form 4, 13D/A, 8-K |
| 수시 | 배당·자사주 결의 | 분기 DPS $0.12, 자사주 잔여 한도 $62.8M | 8-K, 10-Q 자본 주석 |
13용어집
- Direct Delivery (직접배송)
- 3·5갤런 대용량 물통과 디스펜서 등을 가정·사무실에 고정 노선으로 정기 배송하고 빈 용기를 회수하는 구독형 판매 채널.
- Exchange / Refill
- Exchange는 소매점에서 미리 채운 다회용 물통을 사고 빈 통을 반납하면 할인받는 방식, Refill은 매장 내 셀프 리필 스테이션에서 빈 통을 직접 채우는 방식. 둘 다 라스트마일 배송 없이 설치기반으로 반복 구매를 만든다.
- OTIF (On-Time In-Full)
- 주문을 약속한 날짜에, 약속한 수량 그대로 배송한 비율. 배송 사업의 서비스 품질을 재는 대표 지표.
- 루트밀도 (Route density)
- 한 배송 노선 안에 고객이 얼마나 촘촘히 있는가. 밀도가 높을수록 배송 1건당 비용이 낮아지고, 고객 이탈로 밀도가 떨어지면 반대로 단위비용이 오른다.
- 지역 스프링워터 (Regional spring water)
- 특정 지역의 샘물 수원에서 취수해 병입한 물. Poland Spring, Ozarka처럼 지역 이름이 곧 브랜드인 경우가 많다.
- 정수 (Purified water)
- 상수도나 지하수를 역삼투 등으로 정수해 병입한 물. 수원 차별화가 없어 브랜드보다 규모·물류 효율이 경쟁력을 결정한다.
- PB (Private Brand / Private Label)
- 유통업체가 자기 상표로 파는 자체 브랜드 상품. 정수 소매에서 제조사 브랜드와 직접 가격경쟁한다.
- 단일 보고부문 (One reportable segment)
- 회사가 경영진 의사결정 단위를 하나로 보고, 사업부별 손익을 따로 공시하지 않는 회계 보고 체계. 채널별·제품별 마진은 외부에서 알 수 없다.
- 조정 EBITDA (Adjusted EBITDA)
- 이자·세금·감가상각·무형상각 전 이익에서 회사가 일회성으로 분류한 항목(인수·통합·구조조정비, 주식보상 등)을 더 제외한 비GAAP 이익 지표.
- 조정 FCF (Adjusted Free Cash Flow)
- 영업현금흐름에서 설비·무형자산 투자를 뺀 FCF에, 회사가 통합 관련으로 분류한 현금비용과 통합 CAPEX 등을 다시 더한 비GAAP 지표. GAAP FCF보다 항상 크다.
- 순레버리지 (Net leverage ratio)
- 총차입금(할인·발행비 제외)에서 제한 없는 현금을 뺀 순부채를 최근 12개월 조정 EBITDA로 나눈 배수. 차입 여력과 신용 위험의 기준.
- 세컨더리 오퍼링 (Secondary offering)
- 회사가 아니라 기존 대주주가 보유 주식을 공개시장에 파는 것. 회사에 자금이 들어오지 않고 유통 주식만 늘어난다.
- 오버행 (Overhang)
- 대주주의 잔여 지분이나 담보로 잡힌 주식처럼, 언제든 시장에 나올 수 있는 잠재 매도 물량. 주가 상승을 누르는 요인으로 본다.
- 역합병 (Reverse merger)
- 법적으로 인수된 쪽(여기서는 비상장 BlueTriton)의 주주가 통합회사 지분 과반을 가져 회계상 취득자가 되는 결합. 재무제표의 과거 비교연도가 그 회사 기준으로 작성된다.
- 텀론 B / SOFR
- 기관투자가가 보유하는 변동금리 장기 대출과 그 기준금리(담보부 익일물 금리). 금리가 내리면 이자비용이 줄지만 원금은 그대로다.
- Away from Home
- 호텔·병원·외식·사무실 등 가정 밖 소비 채널. 코로나19 때 타격을 받았다가 회복 중인 채널.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 채널별(Direct Delivery 등)·제품별 마진 — 회사가 공시하지 않으므로 어떤 추정치도 싣지 않았다. 매출 21%를 차지하는 단일 고객의 이름도 공시되지 않는다.
- 정기 churn(해지율) — 공시 없음. 1~1.5% 이탈, 약 3M 고객, OTIF 수치는 Barron's 2025-09-27 보도와 실적 콜 발언에 의존한다.
- FY2021 통합회사 연결 실적 — BlueTriton이 비상장이던 시기라 10-K에 없다. 합병 pro forma 연간 손익도 1차 자료에 전체 수치가 없어 싣지 않았다.
- KDP·KO·PEP 피어 배수 — 2026-09-17 판 수치이며 각사 공시 원문과 재대조하지 않았다.
- 스폰서 잔여지분 32.0%와 담보/선도계약 1.16억주 — FY2025 10-K 기재를 근거로 한 2026-09-17 판 수치이며, 그 이후 변동은 반영하지 않았다.
- 2026 H1 매출총이익·영업이익·순이익 — 2026-09-17 판의 $1,044M·$246M·$92M은 2026 Q2 10-Q 6개월 열($1,013.6M·$318.3M·$96.5M)과 다르다. 이 판의 6장 표는 10-Q 값을 쓴다. 미국 생수 산업 물량·소매판매액(BMC/IBWA)은 2차 인용이다.
1차 자료
SEC 공시 (CIK 2042694) — Primo Brands FY2025 Form 10-K (2026-02-27) ↗ — 단일 보고부문, 제품별 매출, 재무, 스폰서 지분/매각, 소송 · FY2024 Form 10-K (2025-02-27) ↗ — FY2022 비교연도 · 2026 Q2 Form 10-Q (2026-08-05) ↗ — 최신 재무, 제품별 매출, 배송 관련 소송 · 2026 Q1 10-Q ↗ · 2025 Q3 10-Q ↗ · 2025 Q2 10-Q ↗ · 2025 Q1 10-Q ↗ · 2026 Q2 실적 보도자료 (8-K Ex.99.1, 2026-08-05) ↗ — 조정 EBITDA, 조정 FCF, 순레버리지, 가이던스
회사 IR — 2026 Q2 Earnings Deck ↗ — 채널별 매출·성장률, 레버리지, 차입금리 5.87%, 만기 · 2024 Merger Presentation ↗ — 합병 구조, standalone 규모, 시너지 · Primo Brands Water.com ↗ — 제품·배송 구조와 공식 제품 이미지
합병 전 상장사 — Legacy Primo Water FY2023 Form 10-K ↗ — 2021~2023 채널별 매출
시세·시장 데이터
Nasdaq historical data ↗ — 2024-11-08~2026-09-16 일별 주가. 시가총액 $7.73B는 2026-09-16 종가 기준.
2차 자료
Beverage Marketing Corporation ↗ / IBWA ↗ — 미국 생수 물량·소매판매액·산업 역사 · Barron's, 2025-09-27 ↗ — 배송 차질 범위, 약 3M 고객, 1~1.5% 이탈, 배송 성공률.
검증 원칙: 회사가 채널별 마진과 정기 churn을 공시하지 않으므로 “마진 방향”과 외부 보도상 이탈 규모를 구분했다. 2022~2024 회계상 전신은 BlueTriton이며 현재 통합회사와 직접 비교할 수 없다. 시장 데이터와 peer 멀티플은 기준일에 따라 변동한다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(FY2022–2025+TTM, 최근 6분기) 추가 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·3·6·7·9·10·12·13장 — 제품별 연간 매출, 세그먼트 비용, 분기 손익·현금흐름, 주주환원, 배수 재계산, 반증 조건, 캘린더, 용어집) |
| 원본 | 2026-09-17 | 원 계열 C-oneoff · 보강 전환 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.