0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
레즈메드는 "기기 회사"로 보이지만 소모품 구독 사업입니다. 파는 물건은 세 덩어리입니다. 하나는 잠자는 동안 막히는 기도를 공기압으로 열어 주는 침대 옆 송풍기 박스 — 양압기(CPAP·APAP·바이레벨, 대표 제품 AirSense 11). 다른 하나는 그 공기를 얼굴에 전달하는 실리콘·원단 마스크와 쿠션·헤드기어·튜브·필터, 즉 몇 달마다 갈아 끼우는 소모품입니다. 마지막은 기기가 밤마다 클라우드로 올려 보내는 사용 데이터를 의사·유통업자·환자가 보는 소프트웨어(AirView·myAir·Brightree)입니다. 미국에서 기기는 5년에 한 번 메디케어가 약 $663를 지급하고 끝이지만, 소모품은 환자 한 명당 매년 $1,100~1,330가 평생 청구됩니다. 5년으로 보면 소모품이 기기의 약 9배이고, FY2026에 마스크·소모품이 +13%(불변환율 +12%)로 기기 +9%(+7% cc)의 거의 두 배 속도로 큰 것은 문제가 아니라 이 모델이 설계대로 작동한다는 증거입니다.
이 회사의 실적에는 "저성장"이 없습니다. FY2026(2026년 6월 결산) 매출 $56.5억(+10%, 불변환율 +8%), 비GAAP 매출총이익률 62.4%(+240bp, 사상 최고), 비GAAP 영업이익률 36.1%, 비GAAP EPS $11.17(+17%), 잉여현금흐름 $16.5억, 순현금 약 $8억입니다. 그런데 주가는 2025년 8월 사상 최고 $293.73에서 2026년 6월 $180.27까지 −39% 내려왔다가 지금 $228입니다. 시장이 깎은 것은 올해 이익이 아니라 2030년대에도 양압기가 표준치료로 남는가에 대한 값입니다 — 근거는 셋입니다. ① 5년간 미국에서 강제 퇴출된 필립스가 돌아오면 62% 점유율과 62% 마진이 어디까지 내려가는가, ② GLP-1 비만약이 퍼널 입구에서 환자를 돌리는가, ③ 실제 고객인 DME(재택의료기기 유통업자)와 보험사가 물량을 조이는가. 이 리포트가 확인한 바로는 ①은 필립스 자신이 2026~2028년 사업계획에서 뺐고, ②는 임상 데이터가 시장의 공포를 지지하지 않으며, ③이 실제로 지금 진행 중인 유일한 압력입니다 — 8월에 최대 고객 AdaptHealth가 "대형 공급사의 7월 1일 가격 인상"을 이유로 가이던스를 내리고 주가가 하루 −37%를 기록했고, UnitedHealthcare는 9월 1일 중간자(Synapse Health) 모델을 북동부로 넓혔습니다.
그리고 이 회사는 선행 PER 18.9배로 거래됩니다. 10년 중앙값은 28.7배, 2021년 고점은 45.9배, 2026년 6월 저점 16.5배가 10년 최저였습니다. 지금 배수는 매출 성장 8~9%·매출총이익률 58~60%·영업이익률 23~24%였던 2015~2016년 수준인데, 지금 회사는 매출 +8~10%·매출총이익률 62%·영업이익률 36%입니다. FY2027에 회사는 사상 처음으로 연간 가이던스를 냈고(매출 $57.5~58.5억, 비GAAP EPS $12.00~12.25), 주주환원 $18.5억 이상(시총의 5.7%, 자사주 약 $15억 + 배당)을 약속했습니다. 이 숫자가 이 리포트가 존재하는 이유입니다. 반대로 그 가이던스가 컨센서스($59.2억)를 밑돌았고, 주력 기기 플랫폼이 5년째 후속이 없으며, GLP-1 방어 데이터가 아직 동료심사를 받지 않았고, 인공호흡기(Astral) 리콜로 FY2027 매출 $7,500만이 빠진다는 사실이 왜 배수가 그 수준인지를 설명합니다. 1차 공시로 다시 계산한 TTM(= FY2026, GAAP) 기준으로는 2026-09-17 종가에서 P/E 21.9배, EV/EBIT 17.0배, FCF 수익률 5.0%, 순현금은 시총의 2.5%입니다(9장 표).
한눈에 보는 핵심 지표
"현재 선행 18.9배는 FY2029 약세 시나리오(EPS $11~12)를 가정하면 19~21배로 싸지 않고, 기본 시나리오(EPS $14.5~15.5)면 15~16배로 쌉니다. 즉 시장은 지금 약세와 기본 사이 — 대략 "필립스가 부분 복귀하고 GLP-1·AD109가 신규 개시를 몇 % 갉지만 설치기반은 유지되는" 세계 — 를 가격에 넣고 있는 것으로 읽힙니다."
"2016년의 17배는 "성장이 정체될까"의 17배였고, 2026년의 19배는 "10년 뒤에 존재할까"의 19배입니다. 전자는 실적으로 답이 나왔고, 후자는 2027~2028년의 세 이진 사건이 답을 냅니다."
— 2026-09-18 판 9.2절·8.6절
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 확인 후 정리 는 이전 판의 서술을 1차 자료로 정정한 곳. 본문 표 일부의 "추정" 배지는 계산·추정과 같은 뜻입니다. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
2026-07-28 판 딥다이브는 한 줄에서 출발했습니다 — "환자는 거의 돈을 내지 않고, 레즈메드는 환자에게 팔지 않는다." 레즈메드는 DME에게 B2B로 팔고 60~65일 안에 현금을 받습니다. DME는 그 기기를 환자에게 설치한 뒤 보험사(메디케어)로부터 13개월에 걸쳐 나눠 회수하는데, 그것도 환자가 첫 90일 안에 "연속 30일 구간 중 21일 이상, 하룻밤 4시간 이상" 착용에 성공해야만 받습니다. 실패하면 DME가 손실을 봅니다. 즉 레즈메드의 미국 기기 매출은 환자 수요가 아니라 DME의 재무 체력이 결정하고, 진짜 돈은 기기가 아니라 매년 반복 청구되는 마스크·쿠션·튜브에서 나옵니다.
레즈메드 10-K의 문장은 이 그림과 정확히 겹칩니다 — "우리 제품은 통상 HME(재택의료기기) 사업자가 구매하고, 그 사업자가 환자에게 판매한다", "어느 단일 고객도 제시된 어느 기간에도 총매출의 10% 이상을 차지하지 않았다", 그리고 "호주·중국 등 일부 국가는 OSA 치료 기기에 대한 급여가 제한적이거나 없다" 공시.
확인 후 정리 다만 시장에서 이 종목에 붙어 다니는 두 개의 꼬리표는 당사자 자료로 뒷받침되지 않습니다. "필립스가 곧 돌아온다"는 필립스가 2026년 2월 Capital Markets Day에서 2026~2028년 계획에 미국 재진입을 넣지 않았고("value upside로 남겨두자"), 무디스가 "평판 문제로 본격 재개를 기대하지 않는다"고 쓴 것과 어긋납니다(2026년 9월 현재 재진입 없음). "GLP-1이 양압기를 대체한다"는 젭바운드 임상(SURMOUNT-OSA)에서 체중을 18~20% 뺀 최상의 조건에서도 52주 후 평균 잔여 AHI가 약 20~26(=여전히 중등도)이었고, 엄격한 완치(AHI<5) 비율이 20~32%였다는 사실과 어긋납니다. 자세한 내용은 5.3절과 10.2절.
1무엇을 파는가 — 제품과 사업모델
부문은 공시상 둘(수면·호흡 건강 / 주거형 케어 소프트웨어)이지만, 물건은 세 종류이고 돈을 내는 사람은 넷입니다.
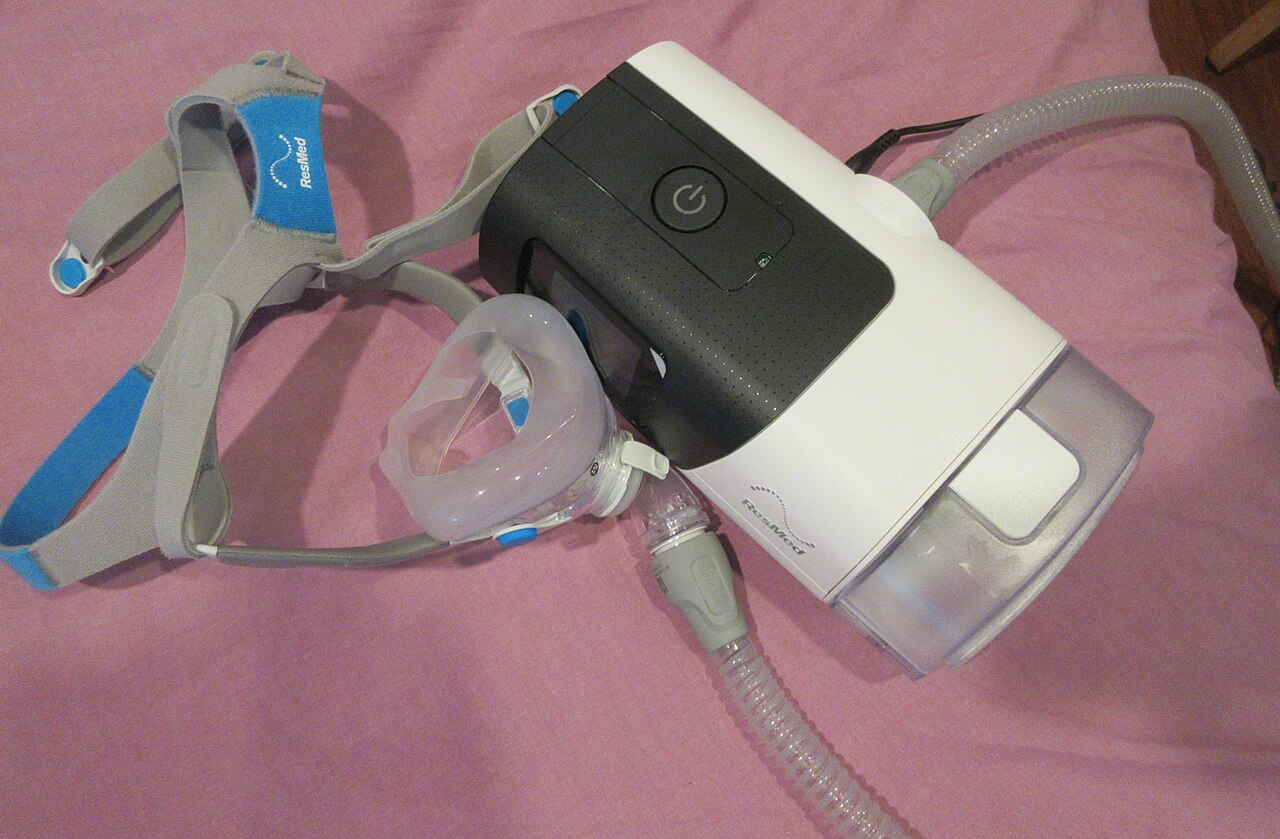
1.1 그 전에 — 왜 "송풍기 박스"가 연금 사업이 되는가
수면무호흡(OSA)은 잠들면 목 안의 근육이 풀려 기도가 좁아지거나 막히는 병입니다. 막힐 때마다 숨이 끊기고 뇌가 잠깐 깨서 근육을 다시 조이는 일이 밤새 수십~수백 번 반복됩니다. 한 시간에 몇 번 막히는가를 세는 지표가 AHI(무호흡-저호흡 지수)이고, 15 이상이면 중등도, 30 이상이면 중증입니다. 치료의 표준은 1981년 시드니의 콜린 설리번이 진공청소기 모터로 만든 원리 그대로 — 코나 입으로 공기를 4~20 cmH₂O의 압력으로 밀어 넣어 기도를 안에서 받쳐 주는 것입니다. 약도 수술도 아닌 "공기 부목"이며, 쓰는 밤에만 효과가 있고 벗으면 그날 밤 병은 그대로입니다.
여기서 사업의 성격이 결정됩니다. 첫째, 완치가 아니라 관리이므로 환자는 평생 매일 밤 씁니다. 둘째, 얼굴에 닿는 마스크는 피지에 실리콘이 삭고 헤드기어가 늘어나 몇 달마다 갈아야 하고, 미국 메디케어는 그 교체 주기를 코드별로 정해 두었습니다. 셋째, 치료 효과가 "쓰느냐"에 달려 있어서 보험은 착용 시간을 증명해야 돈을 줍니다 — 그래서 기기가 밤마다 클라우드로 데이터를 올리고, 그 데이터를 보는 소프트웨어가 유통업자의 업무 프로세스에 박힙니다. 기기는 5년에 한 번 팔리는 면도기이고, 마스크는 평생 팔리는 면도날이며, 소프트웨어는 면도날을 자동으로 재주문하게 만드는 자물쇠입니다. 레즈메드가 좋은 해에 36% 영업이익률을 내는 이유가 이 세 층의 조합에 있습니다.
1.2 제품 라인업 — 세 가지 물건
| 제품 | 무엇인가 | 미국 현금가 (2026) | 상태 · 비고 |
|---|---|---|---|
| AirSense 11 AutoSet | 현행 주력 자동조절 양압기. 두꺼운 책 크기, 1.0~1.2kg, 컬러 터치스크린, 일체형 가온 가습기, 셀룰러 모뎀 내장, 소음 26.6 dBA. 2021년 8월 출시 | 약 $1,004 | FY26 4분기 대만 출시. 후속 플랫폼 발표 없음 — 파렐 CEO는 컨콜에서 "미래 제품 파이프라인은 말하지 않는다"고 답변 공시 |
| AirSense 10 AutoSet / CPAP / Elite | 구세대(2014년 9월). LCD + 다이얼. 아직 대량 판매 | $758~960 | 보급형·고정압 라인 |
| AirMini | 여행용 300g, 물 없는 HumidX, 블루투스만 | 약 $919 | 현금 채널 비중 큼 |
| AirCurve 11 VAuto / ST / ST-A · AirCurve 10 ASV | 바이레벨(흡기·호기 압력 분리), 백업호흡 기능, 중추성 무호흡용 적응형 서보 환기 | $1,796~ | ST/ST-A 미국 출시(FY26 4분기). 메디케어 급여가 CPAP의 2.5~6.5배 |
| Astral 100/150 · Stellar · Lumis | 생명유지·비침습 인공호흡기(COPD·신경근질환·비만저환기) | Astral 대체가 약 $10,000 | Astral FDA Class I 시정조치(2026-07-31): 2024년 10월 이전 제조분의 슈퍼커패시터 누액 → 안전모드 전환, 중상 5건·사망 0건. $4,190만 충당, FY27 신규 판매 중단 가정(매출 −$7,500만·EPS −$0.15) 공시 |
| AirFit F20/F30/F30i/F40 · N20/N30/N30i · P10/P30i | 풀페이스·비강·필로우 마스크. 실리콘 쿠션 + 프레임 + 헤드기어 | 완제품 $105~159 · 교체 쿠션 $22~59 | 이익 엔진. 미국 메디케어는 완제품 3개월, 쿠션 1개월(풀페이스)·2주(비강) 교체 급여 |
| AirTouch F20/F30i Comfort | 원단(패브릭) 마스크. F30i Comfort는 2026년 2월 미국 출시, 최초의 컴팩트 풀페이스 원단 마스크 | 신제품 | FY26 4분기 브라질·칠레 출시. 파렐: 패브릭이 "경쟁의 기준을 바꾸고 있다" |
| ApneaLink Air · NightOwl · Somnoware · VirtuOx | 재택 수면검사 기록기 · 손가락 끝 일회용 센서(2021 Ectosense 인수) · 수면검사실 워크플로 SW(2022) · 독립 진단검사기관(2025-05 인수) | — | 진단 상류 수직 계열화. 클라우드에서 처리한 진단검사 누적 480만 건 공시 |
| NIDRA (Noctrix Health) | 하지불안증후군(RLS) 비침습 신경자극 웨어러블(FDA De Novo). 2026-06-01 인수 완료, 매입가 $3.35억(10-K) — 슬라이드는 $3.4억 | — | FY27 매출 약 $3,000만·EPS −$0.20. 처방자(수면 전문의)·유통(DME)이 동일 공시 |
| AirView · myAir · Brightree · MEDIFOX DAN | DME·의사용 원격 순응도 대시보드 · 환자용 앱 · DME 청구·재고·재주문 SaaS · 독일 재택케어 SW | — | AirView 환자 3,700만+ · 연결 기기 3,500만 대+ · myAir 1,250만 명 · 누적 280억 박의 수면 데이터 공시 |
출처: FY2026 4분기 실적 프레젠테이션·컨콜, FDA 리콜 공지(2026-07-31), 레즈메드 10-K 사업 개요, CPAP.com 가격(2026). 공시 2차
제품 목록에서 눈에 띄는 공백은 "AirSense 12"가 없다는 것입니다. 주력 플랫폼은 2021년 8월 출시된 AirSense 11로 이미 5년차이고, 2025~2026년의 신제품은 전부 마스크(패브릭)와 소프트웨어(myAir GenAI 코치, 문의 150만 건+)였습니다. 이것을 "혁신 정체"로 볼지 "기기는 어차피 5년에 한 번 팔리는 면도기이므로 합리적 자원배분"으로 볼지가 갈림길인데, 회사가 R&D를 매출의 6.7%($3.78억)로 계속 늘리고 있고 파렐 CEO가 파이프라인 언급을 거부했다는 점은 후자에 무게를 둡니다. 다만 필립스가 미국 밖에서 5년간 담금질한 DreamStation 2를 들고 돌아올 경우 5년 된 플랫폼으로 맞서야 한다는 점은 리스크로 기록해 둡니다(5.3절).
1.3 소모품이 있다 — 이 회사에서 가장 먼저 확인해야 할 줄
장비 회사를 볼 때 첫 질문은 "장비 사이클과 무관한 매출층이 있는가"입니다. 레즈메드의 답은 매출의 37%가 마스크·소모품이고, 그것이 기기보다 빨리 큰다입니다. 여기에 SaaS 12%를 더하면 매출의 절반이 반복 성격이고, 기기(51%) 안에서도 미국 밖의 렌탈 시장은 사업자의 갱신 발주가 반복됩니다.
기기(5년에 한 번): 메디케어 E0601 비농촌 월 $51 × 13개월 ≈ $663. 그 뒤엔 환자 소유가 되므로 5년간 추가 수익 없음.
소모품(매년, 평생): 풀페이스 환자 기준 마스크 완제품 $114×4 = $456 + 쿠션 $43×12 = $516 + 헤드기어 $24×2 = $48 + 가온튜브 $51×4 = $204 + 필터 $3×24 = $72 + 물통 $17×2 = $34 ≈ 연 $1,330. 비강 쿠션 환자는 연 약 $1,214, 필로우 환자는 약 $1,118.
→ 5년 사이클로 보면 기기 $663 vs 소모품 $6,000 이상. 소모품이 기기의 9배입니다. 2026년 메디케어 요율은 레즈메드 HCPCS 카드로 전부 재확인했습니다(4.2절 표). 마스크가 연 12~13% 크는데 기기가 7~9% 크는 것은 문제가 아니라 모델이 설계대로 작동하고 있다는 증거이고, 마진 확대의 원천도 이 믹스 변화입니다. 공시 추정
이것이 뜻하는 것은 두 가지입니다. 첫째, 같은 "OSA 기기 회사"라도 Inspire(수술 이식형, 소모품 없음)나 SomnoMed(구강장치, 2~3년 교체)와 레즈메드는 다른 사업입니다. 둘째, 이 소모품층은 설치기반(installed base)이 만듭니다 — 필립스 리콜로 2021~2023년에 새로 들어온 환자들이 지금 매년 마스크를 갈고 있고, 이 층은 필립스가 돌아와도 곧바로 사라지지 않습니다. 필립스가 미국에서 한 번도 판매를 중단한 적 없는 것이 바로 마스크라는 점(동의명령 면제)은, 지금의 마스크 +12~13%가 "경쟁 공백" 덕분이 아니라 필립스와 경쟁하며 만든 숫자라는 뜻이기도 합니다. 이 두 문장이 5.3절과 8장의 뼈대입니다.
2매출 구성 — 제품·지역·고객
회사는 매출을 수면·호흡 건강(Sleep & Breathing Health)과 주거형 케어 소프트웨어(Residential Care Software)로 나누고, 앞의 것을 다시 기기/마스크·기타로, 지역은 미주(미국·캐나다·중남미)/기타(유럽·아시아·기타)로만 나눕니다. 국가별 매출은 공시하지 않습니다.
2.1 매출의 뼈대 — 제품 셋, 지역 둘
| 구분 | FY2026 | 성장 (보고 / cc) | FY2025 | FY2024 | 비중 (FY26) |
|---|---|---|---|---|---|
| 기기 (Devices) CPAP·APAP·바이레벨·ASV·인공호흡기 | $2,892.2M | +9% / +7% | $2,665.2M | $2,444.0M | 51% |
| 마스크·기타 (Masks & other) 마스크·쿠션·헤드기어·튜브·필터·진단·액세서리 | $2,085.4M | +13% / +12% | $1,839.7M | $1,657.2M | 37% |
| — 미주 기기 / 마스크 | $1,767.7M / $1,513.3M | +7% / +13% | — | — | 미주 합계 58% |
| — 기타 지역 기기 / 마스크 | $1,124.5M / $572.1M | +11%(+6% cc) / +15%(+9% cc) | — | — | 기타 합계 30% |
| 주거형 케어 소프트웨어 Brightree · MatrixCare(9월 매각) · MEDIFOX DAN | $675.8M | +5% / +4% | $641.4M | $584.1M | 12% |
| 합계 | $5,653.4M | +10% / +8% | $5,146.3M | $4,685.3M | 100% |
| 비GAAP 매출총이익률 | 62.4% | +240bp | 60.0% | 57.7% | — |
| 비GAAP 영업이익률 | 36.1% | +180bp | 34.3% | 31.7% | — |
출처: 레즈메드 FY2026 4분기 실적 릴리스(2026-08-06), Form 10-K(2026-08-13) 매출 분해 주석. cc = 불변환율. 공시
표에서 읽어야 할 것은 세 가지입니다. ① 마스크가 기기보다 빨리 큽니다 — 불변환율로 +12% 대 +7%. 기기 비중은 FY2024 52%에서 51%로 내려오고 마스크는 35%에서 37%로 올라왔습니다. 이 믹스 이동이 매출총이익률 확대의 절반을 설명합니다(6.1절). ② 보고 성장률 +10%와 불변환율 +8%의 차이 2%p는 전부 환율입니다. "저성장" 논쟁을 할 때는 8%를 써야 합니다. ③ 4분기만 보면 미주 기기가 +6%로 가장 느린데, 이 안에는 인공호흡기(Astral)가 −45% 빠진 것이 섞여 있고 수면기기만 보면 +8%입니다. 미주 마스크는 +10%입니다. 감속은 딱 한 곳 — 미국 기기 — 에서만 일어나고 있고, 그것도 리콜 이전 정상 수준(연 7% 안팎)으로 돌아온 것이지 그 아래로 떨어진 것이 아닙니다(6.2절).
| 부문 | FY2024 | FY2025 | FY2026 | 비중 (FY26) | 매출총이익률 (FY24→FY26) |
|---|---|---|---|---|---|
| 수면·호흡 건강 (Sleep & Breathing Health) | 4,101.2 | 4,504.9 | 4,977.6 | 88.0% | 55.8% → 58.5% → 60.4% 계산 |
| 주거형 케어 소프트웨어 (Residential Care Software) | 584.1 | 641.4 | 675.8 | 12.0% | 62.7% → 65.6% → 65.5% 계산 |
| 합계 | 4,685.3 | 5,146.3 | 5,653.4 | 100% | 56.7% → 59.4% → 61.1% |
2.2 미국 vs 미국 외 — 왜 성격이 다른가
미주(58%)와 기타 지역(30%)은 성장률만 다른 것이 아니라 결제 구조가 다릅니다. 미국은 13개월 렌탈 후 기기가 환자 소유가 되는 "일회성 기기 + 평생 소모품" 구조이고, 독일·프랑스·일본은 사업자가 기기를 소유하고 환자에게 평생 렌탈하는 구조입니다. 그래서 미국 밖에서는 기기 매출이 상대적으로 크고(기타 지역 매출의 66%가 기기, 미주는 54%), 마스크 교체 주기도 급여 규정이 아니라 사업자 계약이 정합니다. 미국은 소모품 재주문(ReSupply)이 가장 자동화된 시장이라 믹스가 가장 좋습니다.
| 시장 | 누가 사는가 | 결제 구조 | 레즈메드 노출 |
|---|---|---|---|
| 미국 | DME/HME 사업자가 레즈메드로부터 매입 | 메디케어 13개월 캡드 렌탈 후 소유권 환자 이전. 기기는 일회성, 소모품은 코드별 교체 주기에 따라 평생 청구 | 최대 시장. 마스크 재주문 자동화 · Brightree 연동 |
| 독일 | 홈케어 사업자(Leistungserbringer) | 질병금고와 계약한 Versorgungspauschale(기기+마스크+필터+서비스 묶음 정액, 통상 12개월 갱신). 기기 소유권은 사업자. 본인부담 10%(€5~10) | 10-K: "독일·한국에서는 지불자로부터 직접 지급받음" 공시 |
| 프랑스 | 재택의료 사업자(prestataire) | LPPR 주 단위 정액, 원격모니터링 여부와 사용시간에 따라 차등. 2025-04 −5%, 2026-04 −4% 인하(누적 −9%) | Narval 구강장치 리옹 생산. 요율 인하는 사업자가 1차 타격 |
| 일본 | 의료기관·렌탈 사업자 | 월 렌탈 전용, 매월(원격모니터링 시 2개월) 대면 진료. 2026년 6월 수가 개정: 관리료2 250→240점, 충실관리체제 가산 +15점 신설(사용 20일·4시간 이상 환자 40% 조건). 환자 30% 부담 약 ¥3,945/월 | 필립스 S&RC의 2분기 성장을 "유럽·일본 주도"라고 표현할 만큼 필립스가 강한 시장 |
| 영국 | NHS 트러스트 | NHS Supply Chain 프레임워크(2025-09~2027-09, 28개 공급사, 레즈메드·필립스·F&P·뢰벤슈타인 포함). 환자 무상 대여 | 입찰 시장 |
| 한국 | 환자(요양비 → 건보 환급) | 2018년 7월 급여 시작. 월 기준금액 CPAP 76,000원·APAP 89,000원·BiPAP 126,000원, 순응기간(90일 중 연속 30일에 21일·4시간) 본인부담 50%, 이후 20%(CPAP 15,200원/월). 마스크 연 1회 95,000원. 환자 수 2018년 45,067명 → 2022년 113,224명(심평원) | 레즈메드코리아(2012년 설립) — 보도상 "양압기 1위" 2차, 점유율 미확인 |
| 호주·중국·중남미 다수 | 환자 본인 | 10-K: "OSA 치료 기기에 대한 급여가 제한적이거나 없다" → 현금 지불 | 현금 시장. 중국은 BMC·위웰 등 로컬 가격 경쟁 |
출처: 레즈메드 FY2026 10-K 사업 개요, 국민건강보험공단 요양비 안내, 프랑스 JO 2025-02-15 LPPR 개정 예고, 일본 2026년 진료수가 개정 해설, NHS Supply Chain 계약 브리프, 독일 hkk 질병금고 CPAP 안내. 공시 2차
한국 투자자에게 가장 직관적인 대조는 한국과 미국의 차이입니다. 한국은 환자가 업체에서 월 렌탈로 쓰고 건강보험이 80%를 환급하는 구조라 기기는 영원히 업체 소유이고, 미국은 13개월 뒤 환자 소유가 됩니다. 순응기간 조건(90일 중 21일·4시간)은 한국이 미국 메디케어 규정을 그대로 가져온 것입니다. 즉 "착용을 증명해야 돈이 나온다"는 규칙은 세계 공통이고, 그것이 AirView라는 클라우드 대시보드의 규제적 가치를 만듭니다(3장).
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
이 장은 의학 배경이 없어도 읽히도록 썼습니다. 이 회사의 사업 전체가 "완치가 아닌 매일 밤의 관리"라는 한 가지 아이디어 위에 서 있기 때문에, 여기만 이해하면 나머지는 숫자를 읽는 일입니다.
3.1 먼저 큰 그림 — 환자 한 명이 치료에 도달하는 순서
수면무호흡 환자는 코를 골고 낮에 졸립니다. 그런데 본인은 자는 동안 숨이 끊기는 것을 모릅니다. 그래서 이 병은 누군가 의심해서 검사실로 보내야 시작됩니다. 검사(병원 수면다원검사 또는 재택 수면검사)에서 AHI가 나오고, 의사가 처방을 쓰고, 미국에서는 DME가 기기를 집에 설치하고, 90일 안에 착용을 증명하면 보험이 13개월 동안 렌탈료를 냅니다. 레즈메드의 기기는 이 사슬의 네 번째 칸에, 마스크는 다섯 번째 칸에, 소프트웨어는 여섯 번째 칸에 들어갑니다.
미국 양압기 밸류체인 — 누가 사고, 누가 돈을 내고, 레즈메드는 어디에 서 있는가
위 줄은 환자의 흐름, 아래 줄은 돈의 흐름. 파란 칸이 레즈메드의 매출이 발생하는 곳입니다.
3.2 OSA란 무엇이고, 왜 압력으로 여는가
잠들면 근육이 이완됩니다. 목 안(인두)은 뼈로 받쳐지지 않는 연조직 관이라, 혀와 연구개가 뒤로 처지고 주변 지방이 누르면 관이 좁아지다가 막힙니다. 막히면 산소가 떨어지고 뇌가 잠깐 깨어(각성) 근육을 다시 조여 숨을 틔웁니다. 이것이 한 시간에 15번 이상이면 중등도, 30번 이상이면 중증이고, 치료하지 않으면 고혈압·심방세동·뇌졸중·당뇨·교통사고 위험이 올라갑니다.
양압기는 이 관 안에 공기 압력으로 부목을 대는 것입니다. 4~20 cmH₂O — 물기둥 4~20cm의 압력 — 로 밤새 기도를 안에서 밀어 열어 두면, 대부분의 환자에서 AHI가 5 미만으로 떨어집니다. 레즈메드는 CPAP이 AHI를 약 86% 줄이고 90% 이상의 환자에서 이벤트를 소거한다고 밝힙니다 공시. 그런데 두 가지 약점이 있습니다. 첫째, 쓰는 밤에만 효과가 있습니다. 둘째, 불편합니다 — 얼굴에 마스크를 쓰고 호스를 달고 자야 하며, 환자의 30~50%가 1년 안에 그만둡니다. 이 두 약점이 이 회사의 사업 전체를 정의합니다. 첫째 약점 때문에 소모품이 평생 팔리고 순응도 데이터가 규제 요건이 되며, 둘째 약점 때문에 마스크의 착용감이 곧 경쟁력이고 "양압기를 포기한 환자"를 겨냥한 대체 치료(수술·약)가 존재합니다.
3.3 그런데 왜 환자가 직접 사지 않는가
자연스러운 의문입니다. 미국에서 기기·마스크는 FDA Class II 처방 의료기기라 처방 없이 살 수 없고, 보험이 내는 구조에서는 청구를 할 줄 아는 사업자가 필요합니다. 메디케어 청구는 검사 결과·대면 진료 기록·표준서면처방·순응도 데이터·31~91일차 재평가 문서를 정확한 순서로 갖춰야 하고, 하나라도 빠지면 지급이 거절됩니다. 이 서류 작업과 재고, 그리고 순응 실패 시의 손실을 떠안는 사업자가 DME입니다. 제조사는 이 일을 하고 싶어하지 않고(마진이 낮고 자본이 묶임), 환자는 할 수 없으며, 보험사는 외주를 원합니다. 그래서 미국 양압기 시장에는 제조사와 환자 사이에 수천 개의 DME가 서 있고, 레즈메드의 고객은 그들입니다. 현금으로 사는 환자(온라인 DTC, 원격진료 처방 번들)도 있지만 비중은 공개 출처로 확인되지 않습니다 미확인.
3.4 양압기 vs 구강장치 vs 신경자극 vs 약 — 한 표로
"수면무호흡 치료"라는 말은 다섯 가지 전혀 다른 물건을 가리킵니다. 레즈메드는 첫째를 갖고 있고, 둘째에 작은 헤지가 있으며, 셋째·넷째·다섯째가 "대체 위협"으로 지목됩니다.
| 양압기 (PAP) | 구강내 장치 (MAD) | 설하신경 자극 (HGNS) | GLP-1 (젭바운드) | AD109 (경구 복합제) | |
|---|---|---|---|---|---|
| 기전 | 공기압으로 기도를 안에서 받침 | 아래턱을 앞으로 당겨 기도 확보 | 이식 전극이 혀 신경을 자극해 혀를 앞으로 | 체중 감량 → 기도 주변 지방 감소 | 기도 확장근 긴장도를 신경약리학적으로 유지 |
| 효과 (AHI) | 약 −86%, 90%+ 환자에서 이벤트 소거 (레즈메드) | 평균 −50% 안팎, 경증~중등도에 적합 | −60~70%, 선별된 환자 | −25~29 (SURMOUNT-OSA, 체중 −18~20%). 잔여 AHI 약 20~26. 엄격 완치 20~32% | −47~56% (SynAIRgy·LunAIRo). AHI<5 도달 22~23% |
| 대상 | AHI≥15, 또는 5~14+증상. 전 중증도 | 경증~중등도, PAP 불내성 | 중등도~중증, PAP 실패, BMI 상한(통상 32~35), CCC 없음 | BMI≥30 + AHI≥15 (FDA 2024-12-20 승인) | NDA 접수, PDUFA 2027-02-28. 임상 인구의 35~37%가 경증 |
| 비용 (미국) | 기기 $663 (13개월) + 소모품 연 $1,100~1,330 | $1,500~3,000 (2~3년 교체) | 수술 약 $2.5~3만 (매출÷시술 역산 추정) | 월 $199~549 (자비 $349~499, 메디케어 브리지 $50 부담) | 가격 미정 |
| 병목 | 순응도 (30~50% 이탈), 진단 처리량 | 치과·수면의 협진, 급여 제한 | 이비인후과·수술실·DISE 검사·사전승인·CPT 코드 혼란 | 지속률 (1년 40%+ 중단), 비만 환자만, 감량 유지 | FDA가 1차 지표의 "임상적 의미"에 의문 제기(2차 보도) |
| 대표 기업 · 규모 | 레즈메드 $50억(수면·호흡), 필립스 S&RC 약 €10억, F&P Homecare NZ$8억, BMC, React Health | SomnoMed A$1.1억, Vivos, 레즈메드 Narval | Inspire $8.4~8.8억(2026 가이던스, 역성장), Nyxoah €3,600~4,000만 | 릴리·노보 — 수면무호흡은 부수 적응증 | Apnimed (2026-07 나스닥 상장 APMD) |
| 레즈메드 노출 | 주력 — 매출의 88% | Narval CC (리옹 생산) — 소액 헤지 | 없음 — 경쟁 카테고리이나 역성장 중 | 회사는 "메가트렌드·수요 창출 기회"로 규정 | 없음 — 10년 시계의 가장 큰 변수 |
출처: 릴리 SURMOUNT-OSA 보도자료(2024-06-21)·SLEEP 2025 초록 0776, Apnimed 3상 발표(2025-07, 2026-05 AJRCCM), Inspire·Nyxoah·SomnoMed 2026년 2분기·FY26 실적, 레즈메드 IR. 공시 2차 추정
양압기는 "매일 밤 쓰는 관리"이고, 나머지 넷은 "한 번 하는 시술" 또는 "먹는 약"입니다. 앞의 것은 효과가 가장 크고 소모품이 평생 팔리는 대신 불편해서 이탈이 크고, 뒤의 것들은 편한 대신 효과가 작거나(약·구강장치) 대상이 좁습니다(수술). 레즈메드의 고객은 AHI≥15 환자이고, 표의 어떤 대안도 그 환자를 평균적으로 AHI<5로 보내지 못합니다. 위협은 효능이 아니라 다른 곳에 있습니다 — 1차 진료의가 처방할 수 있는 알약 하나가 "수면검사실 → 처방 → DME → 사전승인 → 90일 순응도"라는 마찰 전체를 우회할 수 있다는 것, 즉 퍼널 입구의 문제입니다. 10.2절에서 다룹니다.
3.5 앞으로 이 치료는 더 많아지는가
이 리포트의 투자 논지가 걸린 질문입니다. 답은 "칸마다 다르다"이고, 근거는 세 층위입니다.
① 유병률 — 저량(stock)은 늘고 있고, 2050년까지 늘어납니다
Benjafield 등(Lancet Respir Med 2019)은 전 세계 30~69세 OSA를 9억 3,600만 명(중등도~중증 4억 2,500만)으로 추정했습니다 — WHO 2007년 추정치(1억 명)의 약 10배. 미국은 Lancet Respir Med 2025년 8월 논문(레즈메드 자금·Malhotra 교신저자)이 2020년 30~69세의 34.3%(약 5,700만 명)에서 2050년 46.2%(7,660만 명, +35%)로 늘고, 여성이 +65%로 더 빨리 는다고 봤습니다. GLP-1 보급 시나리오는 2050년 유병률을 약 4%만 낮춥니다(7,660만 → 약 7,370만). 이해상충(제1저자 레즈메드 소속)을 감안해도 인구 고령화 동인이 압도적입니다 2차.
② 진단률 — 성장의 실제 제약이자 실제 레버입니다
레즈메드는 미국 치료 침투율 20% 미만, 미국 외 10% 미만이라고 씁니다 공시. 즉 이 회사는 전체 시장의 5분의 1이 채 안 되는 영역에서 경쟁하고 있고, 성장률을 결정하는 것은 "얼마나 많은 사람이 병에 걸리느냐"가 아니라 "얼마나 많은 사람이 검사실을 통과하느냐"입니다. 유병률이 5% 줄어도 진단률이 20%에서 22%로 오르면 그 효과가 훨씬 큽니다. 회사가 1차 진료의 대상 CME(5.5만 명의 임상의 이수), Oura 파트너십(1.3만 명 방문, 평가자의 75%가 미진단), VirtuOx 인수를 밀어붙이는 이유이고, Apple Watch·Galaxy Watch의 무호흡 알림이 잠재적 순풍인 이유입니다 — 다만 "웨어러블 → 진단 → 양압기" 전환율은 공개 데이터가 없습니다 미확인.
③ 치료 선택 — 여기가 논쟁의 자리입니다
진단된 환자 중 몇 %가 양압기를 고르는가. 2024년 12월 젭바운드가 OSA 적응증을 받았고, 2027년 2월 AD109의 승인 여부가 결정됩니다. Komodo Health 청구 분석(2026-02)은 신규 진단 OSA 환자의 약 30%가 30일 내 티르제파타이드를 시작하고, 그 처방의 84%가 1차 진료의라고 썼습니다. 레즈메드의 IQVIA 분석(259만 명)은 GLP-1 병용 환자가 양압기를 10.7%p 더 많이 시작하고 3년 재구매가 6%p 높다고 씁니다. 두 데이터가 정면으로 부딪치고, 둘 다 동료심사를 받지 않았습니다. 10.2절의 주제입니다.
진단이 늘어 새 환자가 들어와도, 그 환자가 어느 회사 기기를 받는지는 DME가 정합니다. 2020년 1월 — 필립스 리콜 직전 — 미국 HME 사업자 설문에서 플로우 제너레이터 구매의 62.8%가 필립스, 32.2%가 레즈메드였습니다(Needham/HME News) 2차. 즉 "레즈메드가 원래부터 압도적 1위였다"는 것은 사실이 아니고, 현재의 지배적 점유율(HME 구매의 약 85~90%)은 경쟁사가 5년간 시장에서 강제 퇴출된 결과입니다. 정리하면, "수면무호흡 치료 수요는 커진다"는 비교적 안전한 명제이고, "레즈메드의 몫이 유지된다"는 필립스의 복귀 시점과 DME·지불자의 벤더 정책에 달린 명제입니다. 5.3절(필립스)과 5.14절(지불자 정책)에서 다루는 주제가 정확히 그것입니다.
3.6 익스포져 지도 — 어디에 걸려 있고, 어디에는 없는가
의료기기주를 볼 때 가장 먼저 확인해야 할 것은 "치료 사슬의 어느 칸에 매출이 걸려 있는가"입니다. 칸마다 경제성과 경쟁자가 다르기 때문입니다.
| 사슬 | 구간 | 대표 물건·서비스 | 레즈메드 노출 | 형태 · 경쟁 |
|---|---|---|---|---|
| 상류 (진단) | 의심·스크리닝 | 웨어러블 알림 · 1차 진료 교육 · 설문 | 간접 — CME(임상의 5.5만 명) · Oura 파트너십 | Apple·Samsung·Oura. 전환율 데이터 없음 미확인 |
| 검사 기기 | HSAT 기록기 · 일회용 센서 · PSG | 직접 — ApneaLink Air · NightOwl (2021 Ectosense) | ZOLL Itamar(WatchPAT, 미국 선두) · Nox · Compumedics · Onera | |
| 검사 서비스·판독 | 독립 진단검사기관(IDTF) · 수면검사실 SW | 직접 — VirtuOx (2025-05) · Somnoware (2022) | 서비스업. HSAT 시장 2023년 약 $22억 → 2030년 $34억(Grand View, 6.4% CAGR) 2차 | |
| 중류 (치료) | 양압기 (CPAP·APAP·바이레벨) | AirSense 11 · AirCurve 11 | 직접 — 주력 · FY26 $28.9억 | 필립스(미국 신규 판매 금지) · F&P · React Health/BMC · 뢰벤슈타인 · 위웰. 미국 HME 구매의 85~90% 2차 |
| 마스크·소모품 | AirFit · AirTouch · 쿠션·튜브·필터 | 직접 — 이익 엔진 · FY26 $20.9억 | 필립스(DreamWear, 미국 판매 지속) · F&P(Solo·Nova) · React. 미국 HME 마스크 구매의 약 53~55% 2차 | |
| 대체 치료 | 구강장치 · 설하신경 자극 · 약물 | Narval CC(구강장치)만 소액 | SomnoMed · Inspire · Nyxoah · 릴리(젭바운드) · Apnimed(AD109) | |
| 호흡기 (비OSA) | 인공호흡기 · 비침습 환기 · 산소 | 직접 — Astral · Stellar · Lumis (기기 매출의 일부, 비중 미공시) | 필립스(Trilogy, 미국 "의학적 필요" 기기로 판매 허용) · 뢰벤슈타인 · Breas · 인오젠(산소) | |
| 하류 (순응·청구·재주문) | 순응도 모니터링 | 클라우드 대시보드 · 환자 앱 | 직접 — AirView · myAir (매출 아닌 자물쇠) | 필립스 Care Orchestrator · F&P InfoSmart. 프랑스에서는 원격모니터링 유무가 급여 등급을 가름 |
| DME 업무·청구·재주문 | 청구·재고·ReSupply SaaS | 직접 — Brightree (2016, $8억) | WellSky · Nikohealth · TIMS. 자동 재주문이 소모품 연금의 실행 장치 | |
| 요양·재택간호 EHR | 시설·홈헬스·호스피스 소프트웨어 | 철수 — MatrixCare 2026-09-01 매각($4.9억, 2018년 $7.5억 매입) | PointClickCare · WellSky · Homecare Homebase. "SaaS 다각화"의 공개적 철회 | |
| 인접 | 하지불안증후군(RLS) | NIDRA 신경자극 웨어러블 | 직접 — Noctrix (2026-06, $3.35억) | 약물(도파민 작용제·가바펜틴). 처방자·유통이 OSA와 동일 |
| 불면·COPD·천식 | — | 없음 — "2030 전략"의 TAM 서술(23억 명)에만 등장 | — |
3.7 이 지도가 말하는 것
레즈메드는 치료 사슬의 중류 두 칸 — 양압기와 마스크 — 에 매출의 88%가 걸려 있고, 그 두 칸의 앞(진단)과 뒤(순응도·청구)로 소프트웨어와 인수로 넓혀 왔습니다. 2026년의 두 거래는 이 그림을 선명하게 만듭니다. MatrixCare를 팔았다는 것은 "양압기 사슬 밖의 헬스케어 SaaS"를 버린 것이고, Noctrix를 샀다는 것은 "같은 처방자·같은 DME가 파는 두 번째 질환"을 산 것입니다. 회사는 스스로를 "수면·호흡 순수 플레이어 + 자기 채널 소프트웨어"로 재정의했습니다. 폭이 좁아졌다는 것은 리스크이지만, 동시에 이 회사를 이해하기 쉽게 만듭니다 — 추적할 것은 "미국에서 매년 몇 명이 새로 양압기를 시작하고, 그중 몇 명이 레즈메드 기기를 받으며, 설치기반이 마스크를 얼마나 자주 가는가"뿐입니다.
① 미진단 풀. 미국 20% 미만, 미국 외 10% 미만 침투. 회사 공시의 표현 그대로입니다.
② 설치기반의 복리. 기기 한 대가 팔리면 5년간 연 $1,100~1,330의 소모품이 따라옵니다. FY2021~FY2023 리콜 특수기에 들어온 환자들이 지금 마스크 매출의 두 자릿수 성장을 만들고 있습니다.
③ 마스크 자체의 진화. 실리콘에서 원단(AirTouch)으로, 정수리 튜브(F30i)로, 최소형(F40)으로 — 착용감이 좋아지면 이탈이 줄고 재구매가 늘어납니다. 파렐 CEO가 "경쟁의 기준을 바꾸고 있다"고 말한 것이 이것입니다.
3.8 양압기는 언제·왜 출현했는가
앞의 "세 가지"는 회사의 문장을 옮긴 것입니다. 그 문장이 산업의 실제와 얼마나 맞는지 보려면, 이 물건이 어디서 왔고 지금 어떻게 쓰이는지를 따로 확인해야 합니다. 회사 연혁·10-K·보도를 시간순으로 놓으면 다음과 같습니다.
| 시기 | 누가 · 무엇을 | 왜 (드라이버) | 근거 |
|---|---|---|---|
| 1981.04 | 콜린 설리번(시드니대)이 Lancet에 코 CPAP 발표. 첫 시제품은 진공청소기 모터 | 당시 표준은 기관절개술. 비침습 대안의 탄생 | 레즈메드 "Origins" 자료 2차 |
| 1987~1989 | 백스터가 피터 파렐을 통해 투자 → 1989년 8월 백스터가 수면무호흡 사업을 철수하며 파렐이 A$558,000에 인수(ResCare). 직원 8명, 첫해 매출 A$100만 | 백스터의 미국 집중 전략. 사업 규모가 작아 대기업이 버린 칸 | 레즈메드 "Origins" 2차 |
| 1993~1995 | AutoSet(자동 압력 조절, 1993) · VPAP(바이레벨, 1994) · 1995년 6월 나스닥 IPO(주당 $11, 약 $2,500만 조달). "1995년에 레즈메드와 레스피로닉스가 세계 CPAP 시장을 사실상 양분" | 미국 메디케어가 CPAP을 급여 항목으로 인정 → 미국 DME 채널 성장 | 레즈메드 "Origins" · FY2019 10-K 공시 |
| 1999 | NYSE 이전(9월) · ASX CDI 상장(11월) | 호주 자본시장 접근 | 10-K 공시 |
| 2008.03 | 필립스가 레스피로닉스를 $51억($66/주)에 인수 | 복점의 한 축이 대기업 사업부가 됨 — 이후 필립스는 미국 DME 채널에서 1위 유지 | Wikipedia · 보도 2차 |
| 2013.03 | 믹 파렐 CEO 취임(창업자 피터 파렐의 아들) · 2013년 7월 메디케어 경쟁입찰 Round 2 시행 — CPAP/RAD 요율 −47% | 미국 급여 압박기. 연간 ASP 하락 3~5% → 4~6%로 확대(2013년 컨콜) | CMS 팩트시트 2013-01-30 · HME News 2013-08 공시 2차 |
| 2014.09 | AirSense 10 출시 — 셀룰러 모뎀 내장, AirView 클라우드 표준화 | "기기가 데이터를 올리면 DME가 순응도를 실시간으로 본다" — 소프트웨어 해자의 시작 | 보도자료 공시 |
| 2016~2018 | Brightree 인수($8억, 2016) · MatrixCare 인수($7.5억, 2018) | "헬스케어 SaaS 회사" 서사 → 2019년 선행 PER 30배대 리레이팅. MatrixCare 인수로 FY2019~FY2023 자사주 매입 중단 | 보도자료 공시 |
| 2020.01 | Needham/HME News 설문: 미국 HME 플로우 제너레이터 구매의 62.8% 필립스, 32.2% 레즈메드 | 리콜 직전 — 미국 DME 채널에서는 필립스가 1위였음 | MedTech Dive 2020-01-28 2차 |
| 2021.06~08 | 필립스 DreamStation 리콜 발표(6월 14일) · 레즈메드 AirSense 11 출시(8월 16일) | 경쟁사의 미국 퇴출과 신제품이 겹침 → FY2022~2023 기기 매출 +16%·+22% | 10-K · 보도자료 공시 |
| 2024.04 | 필립스 동의명령 발효 — 미국 신규 CPAP·BiPAP 판매 금지, 최소 5년 | "일시적 공백"이 "구조적 부재"로 확정 | FDA · 필립스 공시 |
| 2024.12 | 젭바운드 OSA 적응증 승인 — 사상 첫 OSA 치료 약물 | "치료 선택" 칸에 약이 처음 등장 | FDA · 릴리 공시 |
| 2025.05~2026.09 | VirtuOx 인수(진단 서비스) · Noctrix 인수(RLS) · MatrixCare 매각 · 사상 첫 연간 가이던스 · $4.5억 ASR | "수면·호흡 순수 플레이어"로 재정의, 자본배분 전환 | 8-K · 실적 릴리스 공시 |
양압기는 "기관절개 대신 공기로 기도를 열자"는 1981년 시드니의 실험에서 출발해, 미국 메디케어가 CPAP을 급여 항목으로 인정하고 DME 채널이 그 청구를 맡으면서 1990년대에 양산 의료기기가 됐고, 2014년 셀룰러 모뎀이 기기에 들어가면서 "순응도 데이터"가 급여의 조건이자 제조사의 자물쇠가 됐습니다. 즉 태생이 급여 제도이며, 레즈메드의 매출 곡선(2013년 경쟁입찰 압박 → 2018~2021년 SaaS·코로나 리레이팅 → 2022~2023년 리콜 특수 → 2024년 이후 정상화)은 급여와 경쟁 구도의 변화와 정확히 같습니다. 출현 시점부터 지금까지 이 기기를 필요로 한 것은 "AI"도 "웨어러블"도 아니라 진단을 받은 환자와 그것을 청구할 수 있는 사업자였습니다.
3.9 적용처별로 — 무엇이고, 왜 쓰며, 지금 얼마나 쓰고, 앞으로 어떻게 되는가
회사의 매출이 걸린 여섯 개 적용처를 하나씩 봅니다. 각 적용처의 "현재 보급도"는 회사가 국가별·품목별 매출을 공시하지 않아 공시·보도·설문으로부터 판단한 것이며, 확인 수준을 표기했습니다.
① 미국 수면기기 — 매출의 약 31%, 감속의 실체가 있는 유일한 칸
무엇인가 DME가 매입해 메디케어·MA·민영보험에 13개월 렌탈로 청구하는 CPAP·APAP·바이레벨. 현재 보급도 2차 Needham 1Q25 설문에서 HME 사업자의 플로우 제너레이터 구매 중 레즈메드 비중 89.8%(12개월 후 기대 85.0%), React Health 8.8%(→12.8%). 최근 실적 공시 FY26 4분기 미주 수면기기 +8% cc(인공호흡기 포함 기기 전체 +6%). 경영진은 1분기 감속을 "고액공제 플랜과 HSA가 1월에 리셋되는 계절성"으로 설명. 전망 추정 리콜 전(FY2019~2021) 기기 성장률 평균이 약 7.3%였으므로 지금 +6~8%는 정상 수준으로의 회귀. 하방 변수는 셋 — DME 재무 압박(AdaptHealth 2분기 조정 EBITDA −3%, 가이던스 −25%), UHC/Synapse형 중간자 확대(22개 주, 9월 1일 북동부), 그리고 FY27부터 시작된 "완만한 전략적 가격 인상"에 대한 채널 반응.
② 미국 마스크·소모품 — 매출의 약 27%, 이익 엔진
무엇인가 메디케어가 코드별 교체 주기를 정해 둔 소모품. 현재 보급도 2차 HME 마스크 구매의 54.5%(1Q25, 기대 52.7%), 필립스 18.3%(→14.0%), F&P 19.2%(→21.2%). 최근 실적 공시 FY26 미주 마스크 +13%, 4분기 +10%. 회사는 마스크 시장 전체 성장률을 "high single digit"으로 보므로, 레즈메드는 점유율을 잃는 것이 아니라 뺏고 있습니다. F&P의 OSA 마스크 성장률은 FY2025 +11% cc → FY2026 +5% cc로 반토막. 전망 추정 설치기반의 관성 + 패브릭 플랫폼. 유일한 균열 경로는 DME 마진 압박이 "어떤 마스크를 얼마에 사는가"를 신경 쓰게 만드는 것(5.14절).
③ 미국 외 수면기기·마스크 — 매출의 약 30%, 렌탈 시장
무엇인가 독일·프랑스·일본은 사업자가 기기를 소유하고 환자에게 평생 렌탈, 영국은 NHS 입찰, 호주·중국은 현금. 현재 보급도 국가별 매출 미공시 미확인. 필립스는 CMD에서 스스로를 "수면치료 기기 세계 2위·마스크 세계 2위"로 규정하고 2026~2028년 성장 동인을 "미국 밖 점유율 확대"로 제시 — 즉 이 칸은 필립스가 지금도 정면으로 경쟁하는 곳. 최근 실적 공시 FY26 기타 지역 기기 +11%(+6% cc), 마스크 +15%(+9% cc). 4분기 기타 지역 수면기기 +13% cc. 전망 프랑스 요율 −9%(2025~26 누적), 일본 관리료 소폭 인하가 사업자 마진을 누르고 시차를 두고 도매가 압박으로 전이될 수 있으나, 회사는 이를 유의미한 항목으로 언급한 적 없음.
④ 인공호흡기·비침습 환기 — 기기 매출의 일부, 지금은 마이너스
무엇인가 Astral(생명유지), Stellar·Lumis(COPD·신경근질환). 현재 상태 공시 2026년 7월 31일 FDA Class I 시정조치. 4분기 미주 생명유지 기기 −45%, 기타 지역 −38%. FY27 신규 판매 없음 가정 → 매출 −$7,500만(성장률 −130bp), EPS −$0.15. FY28 재개 여부 미결정. 함의 이 칸은 매출의 2% 미만으로 추정되나 추정, 4분기 GAAP 매출총이익률이 58.8%로 −200bp 찍힌 것과 8월 7일 주가 −5%의 원인 중 하나였습니다. 필립스 Trilogy는 "의학적 필요 기기"로 미국 판매가 허용되어 있어, 이 칸에서는 필립스가 이미 경쟁 중입니다.
⑤ 주거형 케어 소프트웨어 — 매출의 12% → 약 8%로 축소
무엇인가 Brightree(DME 청구·재주문), MEDIFOX DAN(독일 재택케어). MatrixCare(요양·홈헬스 EHR, FY26 매출 약 $2.2억·비GAAP 영업이익 $5,500~5,800만)는 9월 1일 매각 완료. 최근 실적 공시 FY26 +5%(+4% cc), 4분기 +3%(+2% cc). 함의 매각 후 이 부문은 약 $4.5억 규모로 줄고 전사 매출의 92% 이상이 핵심 수면·호흡 사업이 됩니다. 산술적으로 전사 성장률과 매출총이익률은 올라가지만, FY27 손익 외형은 매출 $2.2억·영업이익 약 $5,500만이 빠져 지저분해집니다(EPS −$0.30). 2018년 $7.5억에 산 것을 $4.9억에 판 것은 "2018~2019년의 병원 밖 SaaS 다각화는 실패였다"는 공개적 자인입니다.
⑥ 진단·RLS — 인접 카테고리, 아직 작지만 전략적
무엇인가 VirtuOx(IDTF 서비스업, 2025-05), NightOwl·ApneaLink(검사 기기), Noctrix NIDRA(RLS 웨어러블, 2026-06). 현재 규모 공시 VirtuOx는 "중요하지 않음(not material)"으로 공시, FY26 2분기 미국 마스크·액세서리 성장의 약 4%p 기여로 언급(2026-07-28 판 딥다이브). Noctrix는 FY27 매출 약 $3,000만. 함의 둘 다 규모가 아니라 위치의 문제입니다 — 진단은 퍼널의 병목 자체를 사는 것이고, RLS는 같은 수면 전문의·같은 DME가 파는 두 번째 상품입니다.
| 적용처 | 왜 쓰나 | 현재 보급도 | 2027~2029 전망 | 레즈메드 상태 (공시) |
|---|---|---|---|---|
| 미국 수면기기 | AHI≥15 표준치료, 13개월 렌탈 | HME 구매의 85~90% (설문) | 필립스 복귀 시 −10~13%p (제퍼리스) vs 26%만 복귀 (Needham 3Q23) | 4분기 +8% cc · 감속 = 정상화 |
| 미국 마스크 | 급여 규정상 교체 주기 | HME 구매의 53~55% | 설치기반 복리 + 패브릭. DME 마진 압박이 유일한 균열 경로 | FY26 +13% · 4분기 +10% |
| 미국 외 | 평생 렌탈 · 입찰 · 현금 | 국가별 미공시 · 필립스 세계 2위 자처 | 프랑스·일본 요율 인하, 중국 로컬 경쟁 | FY26 +6%(기기)·+9%(마스크) cc |
| 인공호흡기 | COPD·신경근질환·생명유지 | Astral Class I 시정조치 | FY27 신규 판매 0 가정 · FY28 미정 | 4분기 −38~45% |
| SaaS | DME 청구·재주문 자동화 | Brightree·MEDIFOX 잔존 | 매각 후 $4.5억 규모, 채널 지원 SW로 재정의 | FY26 +4% cc |
| 진단·RLS | 퍼널 병목 · 인접 질환 | VirtuOx "not material" · Noctrix $3,000만 | 전략적 위치, 손익 기여는 2028년 이후 | 2025~26 인수 완료 |
여섯 적용처 중 지금 실제로 커지고 있고 레즈메드가 지배적 지위를 가진 칸은 미국 마스크와 미국 수면기기 둘입니다. 미국 외는 필립스가 정면 경쟁하는 곳이고, 인공호흡기는 리콜로 역성장이며, SaaS는 축소 재정의됐고, 진단·RLS는 진입 초기입니다. 따라서 이 종목의 성장 논지는 "수면무호흡 시장이 커진다"가 아니라 "미국 신규 개시가 진단률 상승으로 계속 늘어나는가 + 필립스 복귀 이후에도 설치기반의 마스크 연금이 유지되는가 + DME·지불자가 그 연금의 마진을 건드리지 않는가"로 다시 써야 정확합니다. 첫째는 회사가 진단 인수로 직접 개입하는 일이고, 둘째는 필립스와 DME가 결정하는 일이며, 셋째는 지금 AdaptHealth와 UHC에서 실제로 진행 중인 일입니다.
4누가 사는가 — 고객과 판매 구조
기기를 누구에게 파는지, 어떻게 돈을 받는지가 이 회사 실적 변동성의 대부분을 설명합니다.
4.1 고객 집중도 — 10-K가 말하는 것과 말하지 않는 것
레즈메드 10-K는 고객 집중도에 대해 딱 한 문장을 씁니다 — "어느 단일 고객도 제시된 어느 기간에도 총매출의 10% 이상을 차지하지 않았다"(주석 2(c), FY2020~FY2026 매년 동일) 공시. DME별 매입 규모는 공시하지 않습니다. 그래서 아래 표는 고객 쪽 공시에서 역산한 것입니다 — DME들이 공시하는 "수면 부문 매출"은 보험에서 받는 돈이지 레즈메드에 낸 돈이 아니므로, 비중이 아니라 규모 감각으로만 읽어야 합니다.
| 고객 (미국 DME) | 규모 (최근) | 수면 사업 | 재무 상태 (2026년 2분기) | 레즈메드에 뜻하는 것 |
|---|---|---|---|---|
| AdaptHealth (AHCO) | 2026년 가이던스 매출 $28.5~28.9억(당뇨 사업 매각 후) | Sleep Health 분기 $3.865억(+15.5%), 매출의 약 52% | 조정 EBITDA $1.32억(−3.2%), 영업권 손상 $1.442억, 가이던스 EBITDA $6.8~7.3억 → $4.9~5.2억. 주가 하루 −36.6%. "대형 공급사가 7월 1일 가격 인상, 중도 전가 불가" → EBITDA −$3,000만 공시 | 미국 최대 수면 DME. Needham은 그 공급사를 레즈메드로 추정 2차 — 회사는 확인하지 않음 미확인 |
| Lincare (Linde 자회사) | 비상장, 연 약 $24억+ 미확인 | 산소·수면·호흡 전국망 | DOJ 합의 $2,900만(2023)·$2,550만(2024, 인공호흡기 렌탈). 2026년 신규 합의·매각 없음 | 최대급 DME 중 하나이나 공개 재무 없음 |
| Accendra Health (구 Owens & Minor · Apria+Byram) | 2026년 가이던스 매출 $24.5~25.5억 | "Sleep Center of Excellence" 출범 | 2분기 매출 $6.13억(−10%), 조정 EBITDA $6,010만(−38%), 계속사업 손실 $8,910만. 상업보험 철수, CEO 연내 퇴임 | 2026년 1월 유통 사업을 Platinum에 매각하고 Patient Direct(Apria)만 남긴 회사 |
| Rotech | 2024년 매출 $7.26억(−4%) | 산소·수면 | O&M의 $13.6억 인수가 2025년 6월 FTC 이슈로 무산(위약금 $8,000만). 현재 소유 구조 미확인 | 4대 DME 중 유일하게 거래 불발 |
| Viemed (VMD) | 2026년 가이던스 매출 $3.14~3.20억 | PAP 환자 37,825명(+44%), 재주문 환자 37,035명(+47%) | 2분기 매출 +24%, 조정 EBITDA −4% | 성장하는 소형 DME. 환자 수 공시가 드문 사례 |
출처: 각사 2026년 2분기 실적 릴리스(8-K), AdaptHealth 컨콜 전사(Investing.com), MD+DI 2026-08-04(Needham 코멘트), MedTech Dive 2025-06(Rotech). 공시 2차
표가 말하는 것은 하나입니다 — 레즈메드의 고객은 지금 전부 아픕니다. 매출은 늘어도(AdaptHealth 수면 +15.5%) 이익이 줄고(조정 EBITDA −3%), 영업권을 손상하고(FY25 $1.28억·2Q26 $1.44억), 가이던스를 내리고, CEO가 물러납니다. 그리고 그 원인 목록에 "대형 공급사의 가격 인상"이 명시적으로 올라왔습니다. 레즈메드가 DME에게 가격을 올릴 수 있는 것은 복점이 독점으로 바뀐 결과이지만, 고객이 그 인상을 "중도에 전가할 수 없다"고 공개적으로 말하고 "공급사 믹스 전환"을 언급한 것은 5.14절의 주제(고객이 제2 공급자를 원한다)가 숫자로 나타난 첫 사례입니다.
4.2 누구에게, 어떻게 파는가 — 그리고 미국 메디케어는 얼마를 내는가
10-K의 문장 그대로입니다: "우리의 현장 영업조직은 미국·캐나다·중남미 전역의 HME 사업자 지점에 제품을 마케팅·판매한다. 우리는 또한 의사와 수면클리닉에 직접 제품을 교육한다. … 미국 외 지역에서는 직접 영업조직과 독립 유통사를 조합해 판매한다" 공시. 즉 미국은 DME에 B2B 직판, 해외는 직판+대리점입니다. 수금은 빠릅니다 — 매출채권 $10.36억을 4분기 매출로 나누면 DSO 약 64일 추정. 반면 DME는 그 기기를 13개월에 걸쳐, 조건부로 회수합니다.
| HCPCS | 품목 | 교체 최대 빈도 | 비농촌 단가 | 농촌 단가 | 구 경쟁입찰지역 |
|---|---|---|---|---|---|
| E0601 | CPAP 본체 (월 렌탈) | 5년 1회 | $50~53 / 월 | $87~97 | $45~61 |
| E0470 / E0471 | 바이레벨 (백업호흡 무 / 유) | 5년 1회 | $130~137 / $324~347 | $208~232 / $520~580 | $118~154 / $295~376 |
| E0562 | 가온 가습기 | 5년 1회 | $168~176 | $280 | $153~195 |
| A7030 | 풀페이스 마스크 (완제품) | 3개월 1회 | $110~118 | $178 | $96~128 |
| A7031 | 풀페이스 쿠션 | 월 1회 | $42~44 | $66 | $37~50 |
| A7034 | 비강 마스크 (완제품) | 3개월 1회 | $68~72 | $111 | $61~79 |
| A7032 | 비강 쿠션 | 월 2회 | $23~25 | $38 | $21~27 |
| A7033 | 필로우 (한 쌍) | 월 2회 | $19~20 | $28 | $17~21 |
| A7035 | 헤드기어 | 6개월 1회 | $23~24 | $34~37 | $20~25 |
| A4604 | 가온 튜브 | 3개월 1회 | $49~53 | $69 | $44~55 |
| A7038 | 일회용 필터 | 월 2회 | $3 | $4~5 | $2~3 |
| A7046 | 가습기 물통 | 6개월 1회 | $16~17 | $21 | $15~20 |
출처: 레즈메드 2026 HCPCS 카드(CMS DME26 요율 인용, 2% 시퀘스터 미반영), hcpcs.codes 2026 E0601 주별 요율. 2026년 DMEPOS 인상률 +2.0%(CPI-U 2.7% − 생산성 0.7%). 캡드 렌탈: 1~3개월 월 10%, 4~13개월 월 7.5%(75%), 13개월 후 소유권 이전, 내용연수 5년. Part B 공제액 2026년 $283, 본인부담 20%. 공시
레즈메드는 DME에게 팔고 60~65일에 현금을 받지만, DME는 보험에서 13개월에 걸쳐 조건부로 받습니다. 그래서 DME가 자본에 쪼들리면 레즈메드의 기기 라인이 먼저 감속하고, 마스크 라인은 계속 복리로 성장합니다(마스크는 청구 주기가 짧고 자본이 덜 묶임). 실제 데이터가 정확히 그 모양입니다 — AdaptHealth 조정 EBITDA가 FY2025 −10.5%, 2Q26 −3.2%인 동안 레즈메드 미주 기기는 +6~8%, 미주 마스크는 +10~13%였습니다. 우연이 아닙니다. 레즈메드가 Brightree(DME용 청구·재주문 SaaS)를 보유하고 VirtuOx(진단)를 산 것은 단순 다각화가 아니라, 자기 고객이 현금을 더 잘 걷게 만드는 것이 곧 자기 성장의 제약을 푸는 일이기 때문입니다.
4.3 수주잔고는 없다 — 대신 설치기반이 공시됩니다
장비주와 달리 이 회사에는 수주잔고가 없습니다. 대신 다음 분기를 예측할 지표가 셋 있습니다. ① AirView 등록 환자 3,700만 명+, 클라우드 연결 기기 3,500만 대+, myAir 사용자 1,250만 명 — 설치기반의 크기이고 분기마다 약 100만 명씩 늘어납니다 공시. ② 기기 성장률과 마스크 성장률의 격차 — 마스크는 기존 설치기반의 재구매, 기기는 신규 개시에 가깝습니다. GLP-1이든 지불자든 퍼널 입구에서 환자를 돌리면 기기에만, 마스크보다 먼저 나타납니다. FY26 4분기 격차는 불변환율로 미주 마스크 +10% vs 수면기기 +8%, 2%p입니다(3분기의 6%p에서 축소). ③ 고객 DME의 조정 EBITDA 방향 — 마스크 해자의 선행지표(5.14절).
① 회사는 사상 처음으로 연간 가이던스(FY27 매출 $57.5~58.5억)를 냈고 그것이 컨센서스 $59.2억을 밑돌았습니다. 가이던스가 생겼다는 것은 "미스"라는 사건도 생겼다는 뜻입니다 — 이전에는 없던 이진 리스크. ② 1분기(7~9월)는 "통상 4분기 대비 몇 %p 낮다"는 계절성이 있고, 회사는 1분기 매출총이익률이 "전년 대비 소폭 축소"될 것이라고 미리 말했습니다(부품·운임 인플레이션이 생산성 개선을 앞섬). 10월 말~11월 초 1분기 실적은 낮은 기대치 위에 서 있습니다.
4.4 고객사는 정말 알 수 없는가
10-K는 "10% 이상 고객 없음"만 씁니다. 그런데 미국 DME 상위사는 대부분 상장사이거나 대기업 자회사여서 수면 부문 매출을 공시하고, 레즈메드의 미주 매출과 맞추면 채널의 형태가 상당히 좁혀집니다.
4.5 공식적으로 확인되는 것 — 상대방 유형은 명확하고, 실명은 없습니다
10-K의 문장: "우리 제품은 통상 HME 사업자가 구매하고, 그 사업자가 환자에게 판매한다. … 미국·캐나다·중남미 전역의 HME 사업자 지점" 공시. 즉 미주 매출 $32.8억은 사실상 전부 DME 매입이고, 그 DME 중 어느 곳도 매출의 10%($5.65억)를 넘지 않습니다. 이것이 공식적으로 확인되는 전부입니다.
4.6 단서 ① — 상위 DME의 수면 매출을 역산하면 상한이 나옵니다
AdaptHealth의 Sleep Health 부문은 분기 $3.865억, 연환산 약 $15.5억입니다. 이것은 보험에서 받는 금액이지 레즈메드에 낸 금액이 아닙니다. 4.2절의 요율표로 환자당 연간 청구액(기기 $663/13개월 + 소모품 약 $1,200)과 DME의 매출총이익률(AdaptHealth 연결 기준 약 40~45% 추정)을 감안하면, AdaptHealth의 연간 수면 매입액은 대략 $6~8억 규모로 추정됩니다 추정. 레즈메드 미주 매출 $32.8억의 18~24%에 해당하지만, AdaptHealth는 필립스(마스크)·F&P·React Health에서도 사므로 레즈메드 몫은 그보다 작습니다. 10-K의 "10% 미만"은 이 역산과 모순되지 않습니다 — 즉 AdaptHealth 한 곳이 레즈메드 매출의 5~10% 범위에 있을 가능성이 가장 높고, Lincare·Accendra(Apria)·Rotech이 그 아래에 줄지어 있는 그림입니다.
4.7 단서 ② — "대형 공급사 가격 인상"의 정황
| 정황 | 내용 | 가리키는 곳 |
|---|---|---|
| 시점 | AdaptHealth: "7월 1일 효력". 레즈메드 회계연도는 7월 1일 시작이고, 회사는 8월 컨콜에서 "FY27 내 점진적 가격 인상"을 확인 | 레즈메드와 정합 |
| 규모 | AdaptHealth 2026 EBITDA 영향 −$3,000만 = 수면 매입액(추정 $6~8억)의 4~5% | "완만한(modest)" 인상이라는 회사 표현과 정합 추정 |
| 계약 해지 | "공급사가 6월 30일에 계약을 해지했다 — 이례적". 레즈메드 CEO는 "기존 물량·가격 계약은 존중한다"고 답변 | 기존 계약 만료 후 신규 조건 제시로 읽힘 |
| 대안 | AdaptHealth: "공급사 믹스 전환 추진". Needham: "React Health에 유리할 수 있다" | React Health가 FDA 경고서한 상태이므로 실행 가능성은 제한적 |
| 회사의 부인·확인 | 레즈메드·AdaptHealth 모두 상대방 실명 언급 없음 | 미확인 |
여기서 중요한 함의가 하나 나옵니다. 레즈메드가 복점 시절 30년간 하지 않던 일 — DME에게 가격을 올리는 것 — 을 처음 하고 있고, 최대 고객이 그것을 공개적으로 불평하고 있습니다. 이것은 가격결정력이 실재한다는 증거(강세)이자, 고객이 제2공급자를 찾을 동기가 숫자로 생겼다는 증거(약세)입니다. 두 해석이 모두 맞을 수 있습니다.
4.8 단서 ③ — 없는 이름: 필립스 (기기), 그리고 있는 이름: 필립스 (마스크)
Needham 1Q25 설문에서 미국 HME의 플로우 제너레이터 구매 중 필립스는 0에 가깝고(판매 금지), 마스크에서는 18.3%입니다. 즉 AdaptHealth·Lincare·Apria는 지금도 필립스 DreamWear 마스크를 사고 있는 고객입니다. 필립스가 기기 판매를 재개하면 새 유통 계약이 필요한 것이 아니라 기존 마스크 계약에 기기 품목을 추가하면 됩니다 — 재진입이 "콜드 스타트"가 아닌 이유입니다. 반대로 마스크 점유율이 계속 내려가고 있다는 것은(→14.0% 기대) DME가 필립스 브랜드에서 이탈 중이라는 뜻이기도 합니다.
4.9 단서 ④ — 미국 외 고객은 "사업자"이고 지불자와 직접 계약합니다
10-K: "독일과 한국에서는 지불자로부터 직접 지급받는다" 공시. 즉 독일·한국에서는 레즈메드가 질병금고·건강보험과 직접 계약하는 사업자 역할을 겸합니다. 프랑스는 prestataire(재택의료 사업자 — Air Liquide·SOS Oxygène·Elivie 등)가 고객이고, 일본은 의료기관·렌탈 사업자(帝人 등), 영국은 NHS 트러스트입니다. 국가별 매출은 공시되지 않지만, FY26 기타 지역 $17억 중 기기가 66%라는 사실은 렌탈 시장에서 사업자의 기기 갱신 발주가 미국보다 큰 비중을 차지한다는 뜻입니다.
위 단서로 좁혀지는 것은 "미주 매출의 대부분은 4~5개 대형 DME + 수천 개 중소 DME이고, 최대 고객이 5~10% 범위이며, 그 고객이 지금 가격 인상에 반발하고 있다"는 윤곽까지입니다. DME별 매입액은 공시 수치의 정합성으로 좁힌 추정이지 확인이 아닙니다. IR에 물어볼 질문은 "AdaptHealth가 몇 %냐"가 아니라 "FY27 가격 인상의 평균 폭과 적용 품목(기기인가 마스크인가)", "캐피테이션·TPA 계약 하의 DME 물량이 미국 기기 매출의 몇 %인가", "UHC/Synapse 주에서의 신규 셋업 증감"입니다.
5경쟁과 해자
같은 칸(수면무호흡 치료)에 있는 회사, 인접 칸(호흡·청각·당뇨 등 "기기+소모품" 의료기기)에 있는 회사를 나눠 매출·이익률·배수를 비교합니다. 모두 2026년 9월 중순 종가 및 직전 12개월(TTM) 기준입니다.
5.1 같은 칸 — 수면무호흡 치료
| 기업 | 주된 익스포져 | 시가총액 | TTM 매출 | 영업이익률 | PSR | PER (TTM / 선행) |
|---|---|---|---|---|---|---|
| 레즈메드 (RMD) | 양압기·마스크 세계 1위, 미국 HME 구매 85~90% | $327억 | $56.5억 | 33.4% (GAAP) · 36.1% (비GAAP) | 5.8배 | 21.9 / 18.9 |
| 필립스 (PHG) | S&RC ≈ 그룹 매출의 5% (Connected Care의 19%). 세계 2위 자처. 미국 신규 기기 판매 금지 | $244억 | $202억 | 9.8% | 1.2배 | 19.2 / 13.4 |
| Fisher & Paykel Healthcare (FPH.NZ) | 병원 호흡가습(65%) + Homecare(35%, OSA 마스크 +5% cc). 3월 결산 | NZ$253억 | NZ$23.1억 | 약 25% | 약 11배 | 54.4 / 45.9 |
| Inspire Medical (INSP) | 설하신경 자극 이식. 2026 가이던스 $8.35~8.75억(역성장), CPT 코드 혼란 | $21억 | $8.99억 | 6.0% | 2.3배 | 15.8 / 53.6 |
| Nyxoah (NYXH) | 설하신경 자극(Genio). 2026 가이던스 €3,600~4,000만, 현금 €9,780만(2Q 후 $1.1억 조달) | $1.7억 | $2,480만 | 적자 | 7.0배 | n.m. |
| SomnoMed (SOM.AX) | 구강내 장치. FY26 매출 A$1.145억(+3%), EBITDA 마진 9.6% | A$0.9억 | A$1.19억 | 0.9% | 0.8배 | n.m. / 20.1 |
| BMC 瑞迈特 (301367.SZ) | 중국 양압기·마스크. React Health의 미국 공급원. 2026 상반기 매출 RMB 7.63억(+40%)·순이익 −3.6%. FDA 경고서한(2026-05) | 약 RMB 55억 | 약 RMB 14억 | GM 53.3% | 약 4배 | 약 24.8 미확인 |
| 위웰 魚躍 (002223.SZ) | 중국 가정용 의료기기 종합(호흡치료 RMB 14.5억/상반기). 10-K 경쟁사 명단에 포함 | RMB 258억 | RMB 78.7억 | — | 3.3배 | 23.2 |
| Apnimed (APMD) | AD109 경구제. 2026-07-30 IPO(공모가 $16 → 첫날 $25). PDUFA 2027-02-28 | — | 0 | — | — | — |
StockAnalysis·Investing.com·중국 데이터사이트 2026-09-04~18 조회, TTM 자동 산출치. BMC 시총·PER은 정밀도 미확인. F&P 영업이익률은 ASX 상장분 기준. 2차
① "레즈메드를 위협한다"고 지목돼 온 회사들이 지난 12개월간 전부 측정 가능하게 악화됐습니다. Inspire는 2026년 가이던스를 역성장으로 두 번 고쳤고 시총이 2023년 말 $60억에서 $21억이 됐습니다(원인은 경쟁이 아니라 CPT 코드·WISeR 사전승인이라는 급여 자책골). Nyxoah는 희석 조달로 연명 중입니다. F&P의 OSA 마스크 성장률은 +11% → +5% cc로 반토막 — F&P의 FY26 호조는 전부 병원 부문(+18%)이지 OSA가 아닙니다. React Health/BMC는 FDA 경고서한 2건에 발이 묶였고, RBC는 9월 15일 업그레이드 근거로 "Luna G3의 FDA Class I 리콜"까지 언급했습니다(단일 출처 미확인).
② 그럼에도 레즈메드의 배수는 같은 칸에서 프리미엄이 아닙니다. F&P가 선행 46배, Inspire조차 선행 54배(이익이 무너져서)인데 레즈메드는 18.9배입니다. 같은 "수면무호흡" 카테고리 안에서 유일하게 이익이 늘고 있는 회사가 가장 낮은 배수를 받고 있습니다. 시장이 레즈메드에 적용하는 규칙은 F&P(병원 소모품 컴파운더)의 규칙이 아니라 "경쟁자가 돌아오면 독점 마진을 반납하는 회사"의 규칙입니다.
③ 중국 두 회사는 규모가 아니라 방향의 문제입니다. BMC 상반기 매출 +40%는 React Health를 통한 미국 저가 진입과 중국 내수의 합이고, 그 미국 통로가 지금 FDA 경고서한 상태입니다. 위웰은 10-K 경쟁사 명단에 새로 올라온 이름입니다. 한국 투자자라면 "중국 로컬이 미국 DME에 도달하는 통로가 열려 있는가"를 이 두 회사의 미국 매출로 추적할 수 있습니다.
5.2 인접 칸 — 같은 "기기 + 소모품" 모델을 하는 의료기기들
| 기업 | 모델 · 반복매출 성격 | 시가총액 | TTM 매출 | 영업이익률 | PER (TTM / 선행) | EV/EBITDA |
|---|---|---|---|---|---|---|
| Intuitive Surgical (ISRG) | 로봇 + 기구·서비스(반복 약 84%) | $1,355억 | $110억 | 31.3% | 44.0 / 34.0 | 31.2 |
| Dexcom (DXCM) | CGM 센서 — 거의 전부 소모품 | $332억 | $49.7억 | 22.9% | 34.7 / 31.2 | 23.3 |
| Coloplast (COLO-B) | 장루·배뇨 소모품 — 거의 전부 반복 | DKK 946억 | DKK 284억 | 27.0% | 34.3 / 16.3 | 13.2 |
| Insulet (PODD) | 일회용 인슐린 패치펌프 — 95%+ 소모품 | $98억 | $30.5억 | 16.9% | 26.7 / 20.5 | 16.6 |
| Edwards (EW) | 심장판막 — 시술당 소모, 설치기반 연금 없음 | $509억 | $65.1억 | 28.1% | 52.7 / 28.1 | 23.7 |
| Cochlear (COH.AX) | 인공와우 이식 + 서비스·업그레이드(약 30%) | A$89억 | A$23.5억 | 18.0% | 60.7 / 26.2 | 17.3 |
| Sonova (SOON.SW) | 보청기 — 4~5년 교체, 소모품 적음 | CHF 139억 | CHF 36.1억 | 19.6% | 26.0 / 21.9 | 15.6 |
| Align (ALGN) | 투명교정 — 케이스당 소모, 반복 낮음 | $107억 | $41.4억 | 18.5% | 26.1 / 12.7 | 10.5 |
| Straumann (STMN.SW) | 임플란트 — 시술당 | CHF 149억 | CHF 26.4억 | 24.7% | 40.4 / 26.5 | 19.5 |
| Medtronic (MDT) | 종합 (참고) | $1,187억 | $375억 | 20.1% | 22.9 / 15.4 | — |
| Stryker (SYK) | 정형·수술 장비 (참고) | $1,075억 | $258억 | 23.8% | 29.0 / 17.5 | — |
| 레즈메드 (RMD) | 양압기 + 마스크(37%) + SaaS(12%) | $327억 | $56.5억 | 33.4% | 21.9 / 18.9 | 15.3 |
| 참고 — 한국 상장 "기기+소모품" 의료기기 | ||||||
| 아이센스 (099190) | 혈당 스트립(면도날) + CGM 진입 중 | 4,319억원 | 3,143억원 | 1.8% | n.m. / 94.5 | 25.9 |
| 클래시스 (214150) | 미용 의료기기 + 소모품 카트리지·팁 | 2.10조원 | 3,690억원 | 46.1% | 15.2 / 11.6 | — |
StockAnalysis 각사 통계 페이지 2026-08-28~09-18 조회. 반복매출 비중 서술은 각사 공시·통념 기반의 성격 분류이며 정확한 %는 미검증. 2차 추정
둘 다 "기기를 깔면 소모품이 따라온다"는 점은 같지만, Dexcom은 매출의 거의 전부가 센서(소모품)이고 레즈메드는 37%입니다. 그럼에도 이 비교가 의미 있는 이유는 표가 보여주는 규칙 때문입니다 — 반복매출 비중이 높고 설치기반이 연금을 만드는 회사(ISRG·DXCM·COLO·PODD)는 EV/EBITDA 13~31배를 받고, 시술당·케이스당 판매인 회사(ALGN 10.5배)와 종합 기기사(MDT·SYK 선행 PER 15~18배)는 그보다 낮습니다. 레즈메드의 EV/EBITDA 15.3배·선행 PER 18.9배는 이 표에서 "종합 기기사"의 자리이지 "소모품 컴파운더"의 자리가 아닙니다. 매출의 절반이 반복 성격이고 영업이익률이 표에서 두 번째로 높은(ISRG 다음) 회사가 그 자리에 있는 이유는 성장률(핵심 cc +5~7% 가이던스)이 낮아서가 절반, 그리고 "그 반복매출이 10년 뒤에도 있는가"라는 터미널 의문이 절반입니다. 8장에서 이 규칙을 더 깊이 봅니다. 한국의 아이센스(스트립 면도날 모델이나 CGM 전환 투자로 마진 압박)와 클래시스(카트리지 소모품, 영업이익률 46%에 PER 15배)는 같은 모델이 다른 시장 규칙 아래 어떤 배수를 받는지의 참고점입니다.
5.3 필립스 재진입은 무엇인가 — 과거 경쟁 강도, 동의명령의 조문, 그리고 당사자의 계획
이 리포트를 읽은 뒤 가장 직관에 반하는 지점입니다. 시장(모건스탠리 6월 하향, 씨티 7월 하향)은 필립스 재진입을 멀티플에 반영했고, 사실에 가장 가까운 두 당사자 — 필립스 자신의 3개년 계획과 필립스의 신용평가사 — 는 둘 다 "일어나지 않는다"고 가정하고 있습니다. 공시와 당사자 자료만으로 어디까지 말할 수 있는지를 따져봅니다.
① 리콜 직전 미국 DME 채널의 플로우 제너레이터 구매는 필립스 62.8% : 레즈메드 32.2%였습니다(Needham/HME News 2020-01). "레즈메드가 원래부터 압도적 1위"는 사실이 아니고, 현재 85~90%는 경쟁사가 5년간 강제 퇴출된 결과입니다.
② 복점 시절 레즈메드는 매년 ASP 하락을 공시했고 GAAP 매출총이익률은 57.3~58.2%였습니다. 리콜 후 DME 체감 가격은 −1~2%/년에서 +11.7%(2022년 1분기)로 뒤집혔습니다 — 약 1,300bp의 가격 체제 전환. 이것이 약세론의 심장부입니다.
③ 동의명령(2024-04-09 발효)은 미국 신규 CPAP·BiPAP 판매를 "FDA가 준수를 확인할 때까지" 금지하고, 최소 5년(FDA 재량 2년 연장 가능) 존속합니다. 이론상 최단 해제 청원은 2029년 4월입니다. 시정조치 자체는 사실상 끝났습니다(미국 수면기기 268.6만 건 중 268.6만 건 시정, 2026-08-04).
④ 2026년 9월 현재 필립스는 미국 신규 수면기기 판매를 재개하지 않았습니다. 2026년 2월 CMD에서 CEO는 "복귀 시점은 우리 통제 밖… 계획에 포함하지 않았다… value upside로 남겨두자"고 했고, 2026~2028년 S&RC 성장 동인은 "미국 밖 점유율 확대"입니다. 무디스(2026-05-28)는 "평판 손상이 단기 시장 재진입 전망을 제한한다"고 썼습니다. 2024년 6월 필립스는 문제의 펜실베이니아 공장 생산을 접고 외주(킴볼, 태국)로 돌렸습니다.
⑤ 그럼에도 돌아오면 아픕니다. 제퍼리스 50인 설문(2024-02)은 1~3년 내 레즈메드 점유율 62% → 49~52%를 예상했고, HME News 2026년 2월 설문에서 DME의 72%가 올해 새 CPAP 브랜드를 추가할 계획이라고 답했습니다. RBC(2026-09-15)는 필립스 미국 복귀를 FY2028로 모델링합니다. 다만 Needham 3Q23 설문에서 "리콜 전 필립스 물량으로 돌아가겠다"는 응답은 32% → 26%로 줄었습니다.
⑥ 판정: 3년 내 대규모 재진입 확률은 30~35% 추정, 일어나더라도 기기(매출의 51%, 마진 낮은 쪽)에 먼저 타격이 오고, 필립스가 한 번도 떠난 적 없는 마스크는 상대적으로 방어됩니다. 마진 반납의 현실적 크기는 150~250bp입니다.
5.4 리콜 직전 점유율 — 통념과 다릅니다
| 조사 | 결과 | 읽기 |
|---|---|---|
| Needham/HME News, 2020년 1월 (약 50개 HME) | 플로우 제너레이터 구매 비중: 필립스 62.8% · 레즈메드 32.2% · 기타(F&P·DeVilbiss·3B) 약 5% | 미국 HME 채널 구매 믹스 설문이지 글로벌 유닛 점유율이 아님. 가장 방어 가능한 해석은 "레즈메드 글로벌 1위 / 필립스 미국 DME 채널 1위" 2차 |
| 필립스 보도자료, 2019년 1월 | "미국 수면 전문의가 CPAP과 마스크에서 가장 많이 선택하는 브랜드 1위". DreamWear 마스크·쿠션 누적 1,000만 개(약 3년) | 레스피로닉스의 오래된 DME 유통망과 의사 관계. DreamWear는 실제로 점유율을 가져간 제품이었음 2차 |
| 레즈메드 "Origins", 1995년 | "레즈메드와 레스피로닉스가 세계 CPAP 시장을 사실상 양분" | 30년 된 복점 2차 |
| Needham 1Q25, 2025년 4월 | 플로우 제너레이터 구매 비중 레즈메드 89.8%(12개월 후 기대 85.0%) · React Health 8.8%(→12.8%). 마스크 레즈메드 54.5%(→52.7%) · 필립스 18.3%(→14.0%) · F&P 19.2%(→21.2%) | 기기는 사실상 독점, 마스크는 3사 경쟁이 그대로. 필립스 마스크 점유율은 미국에서 계속 내려가는 중 2차 |
| Needham 1Q26, 2026년 4월 (46개 HME) | 레즈메드가 기기·마스크 모두 최고 평점. 그러나 기기 점유율은 React Health에, 마스크는 React·F&P에 "일부 잃을 것"으로 기대. 필립스 복귀 시 "moderate portion"을 옮길 것 | 수요 측은 제2공급자를 갈망 2차 |
5.5 가격 경쟁의 흔적 — 매출총이익률과 채널 가격이 증언합니다
| 조사 시점 | 플로우 제너레이터 가격 (직전 12개월) | 마스크 가격 |
|---|---|---|
| 2020년 1월 (리콜 전) | −1% (직전 조사 −2%) | 하락 |
| 2022년 1분기 (리콜 후) | +11.7% | +5.9% |
| 2024년 1분기 | +5.8% | — |
| 2025년 1분기 | +0.9% (6분기 연속 감속) | +2.9% |
| 2026년 1분기 | "개선" (인상률 재확대) | "개선" |
| 2026년 7월 1일~ | 레즈메드 "완만한 전략적 가격 인상" 개시 (FY27 내 점진 적용). AdaptHealth: "대형 공급사 가격 인상 → EBITDA −$3,000만" | — |
출처: HME News/Needham 설문 각 회차, 레즈메드 FY26 4분기 컨콜(HME News 2026-08-07), AdaptHealth 2Q26 컨콜. 2차 공시
미국 수면 시장은 복점이 독점으로 바뀌는 순간, 연 2% 디플레이션에서 연 12% 인플레이션으로 전환됐습니다. 그리고 2026년 2월 HME News 설문에서 DME 사업자가 직접 이렇게 말했습니다 — "우리는 더 많은 경쟁사와 선택지가 필요합니다. 현재 제조사들이 업계를 장악하고 있어서 얇은 이익을 늘릴 만한 가격 경쟁이 일어나지 않습니다." 같은 조사에서 72%가 2026년에 새 CPAP 기기를 포트폴리오에 추가할 계획, 45%가 새 마스크 옵션을 검토 중입니다. 그리고 그 위에 레즈메드가 FY27부터 가격을 올리기 시작했습니다. 고객이 제2공급자를 원하는 시점에 가격을 올리는 것은 독점 사업자의 합리적 행동이지만, 필립스가 돌아올 때 DME가 얼마나 빨리 옮길지를 결정하는 변수이기도 합니다.
5.6 동의명령의 정확한 조문 — 2024년 4월 9일 발효
| 항목 | 내용 |
|---|---|
| 미국에서 금지된 것 | 대상 사업장(펜실베이니아 머리스빌·뉴켄싱턴·마운트플레전트·피츠버그 + 캘리포니아 1곳)에서 만든 신규 CPAP·BiPAP 및 기타 호흡기 기기의 미국 판매 — "FDA가 준수를 확인할 때까지" |
| 미국에서 허용된 것 | 기존 기기의 서비스·수리 · 마스크를 포함한 액세서리·소모품·교체부품 · FDA가 "의학적으로 필요"하다고 지정한 특정 기기(Trilogy 인공호흡기 등) · 수출 |
| 재진입 요건 | ① 리콜 시정계획 완료 ② 대상 사업장 전부 QSR/cGMP 준수 입증 ③ 독립 품질시스템 전문가 인증 ④ 독립 설계·시험 전문가의 신규 실리콘 폼 수명 평가 ⑤ 독립 감사인의 S&RC 사업장 감사(6개월마다 2년, 이후 매년, 총 5년 — FDA 재량 2년 연장) |
| 이익 환수 | 미국 "의학적 필요 기기" 순매출의 10%(2024) → 12%(2025) → 25%(2026년 이후, 해제 시까지). 마스크·소모품·액세서리는 면제 |
| 존속 기간 | "최소 5년 경과 및 FDA의 준수 통지 후" 해제 청원 → 이론상 최단 2029년 4월, 감사 연장 시 2031년 |
| 2026년 9월 현재 상태 | 미국 수면기기 시정 완료(268.6만/268.6만), 인공호흡기 9.8만/10.5만. 미국 환자 포털 2026-01-01 폐쇄. FDA 준수 통지 없음. DOJ 형사·민사 조사, 주 검찰총장 조사, SEC 소환장 진행 중. 필립스 2분기 가이던스는 여전히 "레스피로닉스 관련 진행 중 절차를 제외한다"는 단서 |
출처: 필립스 동의명령 요약·FAQ(2024-04-10), FDA 발표(2024-04-09), HME News 2024-04-04, 필립스 2026년 2분기 6-K, Sleep Review 2026-02-17, Medical Daily 2026-09-07. 공시 2차
5.7 의지는 있는가 — 말과 행동을 나란히
| 증거 | 해석 |
|---|---|
| ★ 2026-02-10 Capital Markets Day, 로이 야콥스 CEO: "수면·호흡케어는 여전히 매력적이고 성장하는 시장이며 우리는 이 영역에 매우 헌신적" — 그러나 미국 재진입에 대해 "우리는 요건 충족 궤도에 있지만… 시점을 추측하고 싶지 않다. 우리는 그것을 계획에 포함하지 않았다… 그것 없이도 여러분이 본 것을 전부 달성할 수 있다. 이건 밸류 업사이드로 남겨두자." Connected Care 자료: "중기 전망은 S&RC 미국 재진입을 가정하지 않음". 2026~2028 성장 동인 = "미국 밖 점유율 확대", 차세대 홈 플랫폼(심장+수면)·마스크 포트폴리오 확대 계획 | 3개년 사업계획에서 미국 재진입이 빠져 있다는 것이 이 리포트에서 가장 중요한 단일 데이터입니다 공시 |
| 2024-06-21: 머리스빌·뉴켄싱턴 자체 생산 종료, 제조직 300명 감원, 본사직 500명 재배치, 생산은 제3자 위탁(킴볼 일렉트로닉스·태국) 이전, 피츠버그 본사 철수. 사유: "동의명령으로 명확성이 확보됐고, 더 작고 집중된 수면·호흡 포트폴리오에 맞춰" | 재투자가 아니라 축소. 동의명령 대상 공장을 아예 버렸습니다 2차 |
| 무디스 2026-05-28: 리콜 약 560만 대, 비용 €10억+, 인적손해 합의 $11억(2025년 1분기 지급), 동의명령 충당금 €4억, 2026년까지 연 약 €2억 리콜 비용 모델링. 리콜 전 미국 수면기기 매출 "연 약 €6억". "평판 손상이 단기 시장 재진입 전망을 제한한다" | 신용평가사가 재진입을 모델에서 제외 공시 |
| 필립스 2026년 2분기(7-28): S&RC "유럽·일본 주도로 low double-digit 성장"(전사 자료는 low-single-digit — 출처 간 불일치 미확인). Connected Care 조정 EBITA 마진 17.8%(관세 환급 6.1%p 포함, 기저 약 11.7%). 상반기 레스피로닉스 비용 €8,400만. 재진입 언급 없음 | S&RC는 그룹에서 마진이 가장 낮은 부문(Connected Care)의 19%, 그룹 매출의 약 5%. 필립스가 "이상적 청사진"으로 내세우는 건 Personal Health(마진 18%)이지 Connected Care가 아님 공시 |
| 필립스 S&RC 매출: 2023년 약 €10억("바닥") → 2025년 약 €9.5~10억(CC의 19%로 역산). 2022년 7월 공언 "2025년까지 €21억 회복" 대비 −54% | 3년째 제자리. 2024·2025년 절대치는 미공시 추정 |
| 2026년 8~9월: S&RC 매각설·재진입·신형 DreamStation 관련 신뢰할 만한 보도 없음(필립스는 응급의료 사업만 별도 매각) | 미확인 — "없다"가 아니라 "찾지 못했다" |
※ S&RC 매각설이나 공식 전략 검토는 2023~2026년 어떤 보도에서도 확인되지 않았습니다. 다만 ①3개년 계획에서 제외 + ②자체 생산 철수 + ③"더 작고 집중된 포트폴리오" 표현의 조합은 재투자보다 관리된 축소(managed de-emphasis)에 가깝게 읽힙니다 추정. 한 가지 비대칭은 기록해 둡니다 — DreamStation 2는 미국에서 리콜 몇 주 전에 출시돼 한 번도 스케일업된 적이 없지만, 필립스는 미국 밖에서 5년간 계속 팔아 왔습니다. 돌아온다면 "구형 제품"이 아니라 "미국에서만 안 팔린 5년간 담금질된 제품"을 들고 옵니다.
5.8 그렇다면 돌아왔을 때 얼마나 아픈가 — 숫자로 본 다운사이드
| 조사 · 시나리오 | 결과 | 레즈메드 매출 리스크 (FY26 $56.5억 기준) |
|---|---|---|
| Needham 2021년 3분기 → 2022년 1분기 | 필립스에서 이탈 중 56% → 58.4%. 복귀 시 필립스 +11.7%p 회복 예상 | — |
| Needham 2023년 1분기 → 3분기 | 리콜 전 필립스 물량으로 돌아가겠다 32% → 26%. 8%만 레즈메드를 줄여 필립스로, 23%는 레즈메드 외 업체를 줄여, 54%는 현 믹스 유지 | 보수적: 기기 매출 $1.1~1.7억 = 전사의 2~3% 추정 |
| 제퍼리스 50인 설문 (2024-02) | 레즈메드 62% → 1~3년 내 49~52%. 필립스는 "완만한 할인을 동반한 경쟁적 가격 전략" | 비관적: 10~13%p 점유율 = $4.5~6.5억이 1~3년에 걸쳐 위험 추정 |
| 마진 | 현 비GAAP GM 62.4%는 복점 시절(58~59%) 대비 350~450bp 위. 완전 반납 시 현 규모에서 $2억+ 매출총이익 | 6.1절대로 최근 확대는 가격이 아니라 원가이므로 150~250bp 반납이 현실적 추정 |
① 마스크는 이미 필립스와 경쟁하며 만든 숫자입니다. 필립스는 미국 마스크 시장을 한 번도 떠난 적이 없습니다(동의명령 면제). 미국 DME 계약·영업 조직·DreamWear 브랜드를 그대로 유지하고 있고, 그럼에도 미국 HME 마스크 구매 비중은 18.3% → 14.0%(기대)로 내려가는 중입니다. 재진입 시 "콜드 스타트"가 아니라는 뜻이기도 하지만, 동시에 레즈메드 마스크가 연 12~13%로 크는 것이 "경쟁 공백 덕분"이 아니라는 증명이기도 합니다.
② 레즈메드 10-K에는 "필립스 미국 재진입"이 별도 위험요인으로 기재돼 있지 않습니다. 경쟁자 목록 첫머리에 필립스를 올려두었을 뿐입니다(FY26 10-K 경쟁사: 필립스·F&P·DeVilbiss·Apex·BMC·React Health·위웰·뢰벤슈타인) 공시. 경영진의 실제 위험 인식으로 읽을 수도, 안일함으로 읽을 수도 있습니다.
비대칭이 어디에 있는가. 시장은 필립스 재진입을 멀티플에 반영했고(모건스탠리 6-17 하향 근거 ②, 씨티 7-13 하향), 사실에 가장 가까운 두 당사자는 "일어나지 않는다"고 가정하고 있습니다. 투자 논쟁은 정확히 이 간극에 있습니다. RBC가 9월 15일 업그레이드하면서 "필립스 FY28 복귀를 모델에 넣고도" 목표가 $262를 산출한 것은, 복귀를 가정해도 현 배수가 그것을 충분히 반영하고 있다는 판단입니다.
5.9 레즈메드의 업력과 해자
이 회사의 이익을 만드는 자산은 37년 된 양압기 노하우와 DME의 업무 프로세스에 박힌 소프트웨어, 그리고 3,500만 대의 연결 기기입니다. 그것이 얼마나 단단한지를 세 겹으로 나눠 봅니다.
5.10 37년 된 수면무호흡 회사 — 백스터가 버린 사업
| 항목 | 값 | 설명 |
|---|---|---|
| 설립 | 1989.08 | 시드니 · 피터 파렐이 백스터로부터 A$558,000에 인수 2차 |
| 상장 | 1995.06 | 나스닥 $11 · 1999 NYSE·ASX 공시 |
| 직원 | 약 11,370명 | FY26 10-K · 140개국+ 판매 |
| 특허 | 약 10,000건 | 출원·허여·등록 특허·디자인 · FY19 5,700건 |
| R&D | $3.78억 | 매출의 6.7% · 2030 목표 약 7% |
| 경영진 | Mick Farrell | CEO 2013.03~ (창업자의 아들) · CFO Aaron Bloomer 2026.05~ |
회사는 1981년 콜린 설리번의 코 CPAP 논문에서 출발해, 백스터가 1987년 투자했다가 1989년 미국 집중 전략으로 철수하면서 피터 파렐이 A$558,000에 인수해 세웠습니다. 첫해 직원 8명, 매출 A$100만 2차. 1993년 자동 압력조절(AutoSet), 1994년 바이레벨(VPAP), 1995년 나스닥 IPO(주당 $11, 약 $2,500만 조달, 당시 PER 약 20배)를 거쳐, "1995년에 레즈메드와 레스피로닉스가 세계 CPAP 시장을 사실상 양분"했습니다. 즉 대기업이 작다고 버린 니치에서 시작해 30년간 복점을 유지한 회사이고, 그 복점의 다른 한 축이 2021년 무너지면서 지금의 위치가 됐습니다. 생산은 싱가포르 투아스·시드니가 주력이고, 미국(채츠워스·칼라바사스·애틀랜타)·말레이시아(조호르바루)·중국 쑤저우(Curative)·프랑스 리옹(Narval)이 있습니다 공시.
5.11 해자는 어디에 있는가 — 세 겹으로 나눠 봅니다
| 층위 | 내용 | 모방 난이도 |
|---|---|---|
| 기기 하드웨어 | 가변속 송풍기·압력센서·제어보드·셀룰러 모뎀·가습기. 자동 압력 알고리즘(AutoSet, 1993년 특허) | 낮음~중간 — 필립스 DreamStation·F&P·BMC·뢰벤슈타인이 동급 기기를 만들고, BMC는 FDA 경고서한을 받을 만큼 미신고 설계변경을 할 정도로 활발합니다. 하드웨어 자체는 진입장벽이 아닙니다. 다만 FDA Class II 510(k)와 25년간의 임상 데이터(레즈메드는 Lancet·JAMA에 활발히 게재)는 시간이 걸립니다. |
| 마스크 설계·착용감 | 실리콘 쿠션 형상, 정수리 튜브(N30i/F30i/P30i), 원단(AirTouch), 최소형(F40). 약 10,000건 특허·디자인. 환자별 착용감 데이터(myAir 1,250만 명) | 중간 — 필립스 DreamWear가 2016~2019년 "유일한 모듈형 프레임"으로 실제 점유율을 가져갔고, F&P가 Solo·Nova로 경쟁합니다. 그러나 1Q25 설문에서 레즈메드 마스크 평점이 최고이고 점유율이 오르는 중이며(54.5%), 필립스가 미국에서 마스크를 계속 팔면서도 점유율이 내려가는 것은 설계·착용감의 격차가 실재한다는 뜻입니다. |
| 채널 소프트웨어 + 설치기반 + 급여 규칙 | AirView(DME·의사용 순응도 포털, 3,700만 명) — DME에게 사실상 무료. Brightree(DME 청구·재고·재주문 SaaS, 2016). myAir ↔ Brightree 연동이 소모품 자동 재주문을 돌림. 프랑스에서는 원격모니터링 유무가 급여 등급(€14.18 vs €10.64)을 가름. 한국·미국의 순응기간 규정이 데이터를 요건화 | 높음 — 매출 라인이 아니라 자물쇠입니다. DME 입장에서 AirView는 "있으면 좋은 것"이 아니라 순응도 테스트를 통과시켜 돈을 받을 수 있느냐를 결정하는 인프라이고, Brightree를 걷어내면 소모품 재주문 캠페인을 손으로 돌려야 합니다. 이것이 실질적 전환비용입니다. 필립스도 Care Orchestrator를 갖고 있지만 5년간 미국 신규 기기가 없어 설치기반이 늙었습니다. |
레즈메드의 해자는 기기가 아니라 셋째 층에 있습니다. 순응도가 급여 조건이고(미국·프랑스·일본·한국 모두), 그 순응도를 실시간으로 보는 도구를 레즈메드가 DME에게 무료로 주며, 급여가 마스크 브랜드와 무관하게 고정돼 있어 DME가 더 싼 마스크를 쓸 유인이 없습니다. 이 세 조건이 유지되는 한 해자는 강합니다. 반대로 이 해자의 약점은 기술이 아니라 급여·채널 구조 자체입니다 — 지불자가 중간자를 세워 DME를 조이거나(UHC/Synapse), DME 마진이 얇아져 마스크 원가를 따지기 시작하거나(AdaptHealth), 1차 진료의가 처방하는 약이 DME 경로를 우회하면(AD109), 기술 우위와 무관하게 해자가 작동을 멈춥니다. 그래서 이 해자는 기존 환자의 소모품(설치기반)에서는 강하고, 신규 개시(퍼널 입구)에서는 약하게 작동합니다.
5.12 필립스와의 격차 — 그리고 F&P와의 격차
| 레즈메드 | 필립스 S&RC | Fisher & Paykel Homecare | |
|---|---|---|---|
| 수면·호흡 매출 (최근 연간) | $49.8억 (FY26) | 약 €9.5~10억 (2025, CC의 19%로 역산) 추정 | NZ$8.0억 (FY26, 3월 결산) |
| 미국 기기 | HME 구매의 85~90% | 0 (판매 금지, 2024-04 동의명령) | 소액 |
| 미국 마스크 | 54.5% → 52.7% (기대) | 18.3% → 14.0% | 19.2% → 21.2% |
| 미국 외 | 기타 지역 $17억, 기기 +6%·마스크 +9% cc | "세계 2위" 자처, 2Q26 유럽·일본 주도 성장. 2026~28 성장 동인 | OSA 마스크 +5% cc (FY25 +11%) |
| 클라우드 설치기반 | 3,500만 대+ 연결 기기, AirView 3,700만 명 | Care Orchestrator — 미국 신규 5년 공백 | InfoSmart |
| 매출총이익률 | 비GAAP 62.4% | Connected Care 조정 EBITA 기저 약 11.7% | 63.7% (전사) |
| 회사 안에서의 비중 | 매출의 88% — 사업의 전부 | 그룹 매출의 약 5%, 마진 최하위 부문 소속 | Homecare 35%, 그중 OSA 마스크는 일부 |
| 2026년 전략 | 수면·호흡 순수 플레이어 재정의, 진단·RLS 인접 확장, 가격 인상 | 미국 재진입 계획 제외, 자체 생산 철수, "더 작고 집중된 포트폴리오" | 병원 부문(+18%) 주도, OSA는 부수 |
양압기·마스크 자체에서 필립스나 F&P가 레즈메드를 앞선다는 근거는 공개 자료에 없습니다 — 설문 평점·점유율 추이·마진 모두 레즈메드가 앞섭니다. 위험은 다른 데 있습니다. 필립스는 레즈메드에게는 사업의 전부인 것이 자기에게는 매출의 5%인 회사이고, 그래서 미국 재진입 시 "완만한 할인을 동반한 경쟁적 가격"(제퍼리스)을 쓸 여유가 있습니다 — 5% 사업의 마진을 깎아도 그룹 손익에는 티가 안 납니다. F&P는 반대로 OSA가 부수 사업이라 할인 경쟁의 진원지가 아닙니다(프리미엄 가격, GM 63.7%, 장기 목표 65%). 즉 한 대를 이기는 싸움이 아니라 "DME가 제2공급자를 원할 때 누가 그 자리에 있는가"의 싸움이며, 거기서 필립스의 마스크 계약·DreamWear 브랜드·30년 DME 관계가 레즈메드의 약점입니다. 이것이 5.14절의 주제입니다.
5.13 이 시장은 얼마나 큰가 — 추정
레즈메드는 글로벌 점유율을 공시하지 않습니다. 시중 시장조사(Mordor: CPAP 기기 2026년 $52억 → 2031년 $79억, Fortune: 수면무호흡 기기 2026년 $110억, Verified: CPAP 마스크 2025년 $51억)는 정의가 제각각이고 신뢰도가 낮아 방향성으로만 씁니다 2차.
굳이 범위를 잡으면 이렇게 됩니다. 레즈메드 수면·호흡 매출 $49.8억(FY26) + 필립스 S&RC 약 €9.5~10억(약 $11억) + F&P Homecare의 OSA 부분(NZ$8억 중 일부, 약 $2~3억) + BMC(RMB 14억, 약 $2억) + React·DeVilbiss·Apex·뢰벤슈타인·위웰 등을 더하면, 세계 양압기·마스크 시장은 연 약 $70~80억이고 레즈메드가 그 60~65%를 차지한다는 계산이 나옵니다 추정. 미국은 HME 설문상 기기 85~90%·마스크 53~55%이고, 미국 밖은 필립스가 "세계 2위"를 자처하는 만큼 레즈메드 비중이 더 낮을 것입니다. 이 숫자는 검증된 통계가 아니라 각사 공시의 합산이며, 전제가 틀리면 결과도 틀립니다.
이 추정이 맞다면 함의는 양면적입니다. 이 칸은 메드트로닉·스트라이커 같은 종합 기기사가 들어올 만큼 크지 않고(대기업이 1989년에 버렸고, 필립스에게도 5%입니다) — 그래서 복점이 30년 유지됐습니다. 반대로 미국 침투율 20% 미만·미국 외 10% 미만이라는 회사 문장이 맞다면, 시장의 상한은 현재 규모의 몇 배이고 성장의 제약은 경쟁이 아니라 진단 처리량입니다. 회사가 진단 사업을 사들이는 이유이자, 그 진단 확대가 "레즈메드 기기"로 이어질지는 DME와 지불자가 정한다는 점이 이 종목의 상한과 하한을 동시에 결정합니다.
5.14 지불자·DME 정책 — 의료기기 업계에서 "독점 점유율"은 지켜졌는가
"DME가 왜 레즈메드에서 이탈하려 하는가"라는 질문에 답하려면, 업계에서 실제로 무슨 일이 있었는지를 봐야 합니다. 장비 산업의 "번들링" 대신, 레즈메드에서는 "지불자와 유통의 벤더 정책"이 그 자리에 옵니다.
5.15 레즈메드 자신의 사례 — 2013년 경쟁입찰과 2020년 DME 채널
| 확인되는 사실 | 출처 |
|---|---|
| 2013년 7월 메디케어 경쟁입찰 Round 2: DMEPOS 평균 −45%, CPAP/RAD −47%. 레즈메드 2013년 8월 컨콜: 연간 가격 하락이 3~5%에서 4~6%로 확대 | CMS 팩트시트 2013-01-30 · HME News 2013-08-06 공시 2차 |
| 2020년 1월, 리콜 직전 미국 HME의 플로우 제너레이터 구매 비중은 필립스 62.8% : 레즈메드 32.2%. 필립스는 2019년 "미국 수면 전문의 최다 선택 브랜드 1위" 주장 | MedTech Dive 2020-01-28 · 필립스 보도자료 2차 |
| Round 2021: CMS가 CPAP·RAD 등 13개 품목군을 "기대 절감을 달성하지 못해" 제외. 2024년 이후 공백기. Round 2028: CPAP 명시 제외 | CMS 공시 |
| 2024년 9월 UHC가 GA·NC 메디케어 어드밴티지 DME를 Synapse Health 캐피테이션으로 전환 → 2026년 22개 주, 9월 북동부 | HME News 2차 |
| 2026년 7월 레즈메드 가격 인상 → AdaptHealth "공급사 믹스 전환" 언급 | AHCO 2Q26 컨콜 공시 |
이 사례들이 중요한 이유는 기술 우위와 무관하게 급여 정책과 유통 정책이 마진과 점유율을 바꾼 실례이기 때문입니다. 2013년에는 레즈메드 기기가 나빠서 가격이 깎인 것이 아니라 CMS가 입찰을 시행했기 때문이고, 2020년에는 레즈메드 기기가 못해서 32%였던 것이 아니라 필립스의 DME 관계가 두터웠기 때문입니다. 그리고 2026년에는 레즈메드 기기가 좋아서 가격을 올릴 수 있지만, 바로 그 이유로 고객이 제2공급자를 찾습니다.
5.16 의료기기에서 "지불자·채널 정책"이 선점자를 바꾼 다른 사례들
| 사례 | 무슨 일이 있었나 | 규칙 |
|---|---|---|
| Inspire — CPT 코드 (2025~2026) | 설하신경 자극 1위(사실상 독점)였던 Inspire가 신형 Inspire V의 청구 코드를 64568로 썼다가 MAC들이 2025년 12월부터 거부 → 64582 + −52 수정자(지급 0~30% 삭감), WISeR 사전승인 추가. 2026 가이던스 $9.5~10억 → $8.35~8.75억, 시총 −75% | 경쟁자가 아니라 급여 코드 하나가 독점 사업자의 성장을 꺾음. 레즈메드에게는 "CPT/HCPCS와 LCD 조문이 곧 사업"이라는 경고 |
| 메디케어 경쟁입찰 Round 2 (2013) | CPAP/RAD −47%, 산소 −41%. 수천 개 소형 DME가 퇴출·합병 → AdaptHealth·Lincare·Apria로의 채널 집중 | 급여 인하는 제조사보다 유통을 먼저 죽이고, 살아남은 대형 유통은 제조사에 협상력을 가짐 |
| Dexcom vs Abbott Libre — 약국 채널 (2018~) | Abbott가 Libre를 약국 급여(pharmacy benefit)로 밀어 DME 채널을 우회 → 저가·간편 접근으로 점유율 급등. Dexcom도 약국 채널로 전환 (업계 통념 2차, 정량 점유율 미확인) | 채널을 바꾸는 쪽이 이김. 레즈메드에게는 "약국에서 처방받는 알약(AD109)"이 정확히 이 유형의 위협 |
| UHC/Synapse (2024~2026) | 지불자가 DME 앞에 캐피테이션 중간자를 세움 → CPAP 인도 지연 수 주~3개월(AASM 문서화). 22개 주로 확대 | 지불자는 총비용을 관리하지 제조사 점유율을 관리하지 않음. 물량이 줄어도 점유율 통계에는 안 보임 |
| 필립스 DreamWear (2016~2019) | "유일한 모듈형 프레임"으로 3년 만에 1,000만 개. DME 채널 1위 위치에서 마스크 점유율을 뺏음 | 유통 관계가 두터운 쪽은 신제품 하나로 점유율을 옮길 수 있음 — 재진입 시 필립스의 무기 |
5.17 그래서 규칙은 무엇인가
① 고객(DME)이 이원화를 원하는가. 원합니다 — HME 설문 72%가 새 기기 브랜드 추가 계획, "더 많은 경쟁사가 필요하다"는 직접 인용, AdaptHealth의 "믹스 전환". 이것은 선점자에게 불리합니다. 다만 원한다고 되는 것이 아닙니다 — 제2공급자(필립스·React)가 지금 둘 다 규제로 묶여 있습니다.
② 지불자가 무엇을 최적화하는가. 총비용입니다. CMS는 CPAP을 경쟁입찰에서 뺐지만(제조사에 유리), MA 플랜은 TPA로 물량을 조입니다(제조사에 불리). 두 힘이 동시에 작동하고, 후자가 지금 더 빠릅니다.
③ 고객이 몇 곳인가. 레즈메드는 미국에서 수천 개 DME, 140개국, 10% 이상 고객 없음 — 벤더 정책 리스크의 해독제는 고객 수이고, 이 점에서 레즈메드는 Inspire(급여 코드 하나에 무너짐)와 다릅니다. 한 DME의 교체가 회사 전체를 흔들지 못합니다.
레즈메드에 대입하면 판정은 엇갈립니다. 미국 기기에서는 선점자(불리 — 고객이 이원화를 원함), 마스크에서는 3사 경쟁 속 1위(중립 — 급여가 브랜드 중립이라 유지 가능), 진단·RLS에서는 신규 진입자(유리)입니다. 따라서 장비주 일반의 규칙 — "방어선은 기술이 아니라 고객이 이원화를 원하는 한" — 은 레즈메드에서는 "방어선은 기술이 아니라, 급여가 브랜드 중립을 유지하고 제2공급자가 규제로 묶여 있는 한"으로 바뀝니다. 그 방어선은 실재하지만 회사가 통제하지 못하고, 회사가 통제할 수 있는 유일한 변수 — 가격 — 를 지금 고객에게 불리한 방향으로 쓰고 있습니다.
5.18 리콜로 퇴출된 경쟁자가 돌아오면 — 점유율은 얼마나 돌아가고, 주가는 어떻게 됐나
"필립스가 돌아오면 레즈메드 점유율이 62%에서 49~52%로 간다"는 설문은 의견입니다. 실제로 일어난 사례를 보면 답이 좁혀집니다 — 리콜·규제로 시장에서 밀려난 경쟁자가 돌아왔을 때, 그 공백을 흡수했던 회사는 얼마를 지켰고, 얼마나 걸렸고, 주가는 어땠는가.
| 사례 | 무슨 일이 있었나 | 수혜자의 점유율 · 지속 | 수혜자·복귀자의 주가 |
|---|---|---|---|
| 어드밴스드 바이오닉스(소노바) HiRes 90K 리콜 → 코클리어 수혜 인공와우 · 2010.11~2011.09 | AB가 2010년 11월 과자극 문제로 이식기 리콜, 2011년 9월 13일 FDA 재승인으로 미국 복귀 — 약 10개월 부재. 그 주에 코클리어가 자기 리콜을 발표 | 코클리어(세계 약 65~70%)가 AB 부재 중 점유율을 얻었으나 정량치 미확인. AB는 복귀 후 2013년 CI 매출 +15~16%로 "시장 지위 확대"(소노바) | 코클리어 2010년 +20% → 2011년 −21%(자기 리콜) · 소노바 2011년 −18.5%, 2012년 +8%, 2013년 +20% |
| 코클리어 Nucleus CI500 리콜 → AB·MED-EL 수혜 인공와우 · 2011.09~2013 | 2011년 9월 12일 CI500(매출 단위의 70%) 자발적 리콜, 밀봉 불량. 구형 CI24RE로 대체 판매, 2013년 CI522/Profile로 재출시. FY12 세전 충당 A$1.39억, NPAT −68% | 코클리어는 "약 70%" 점유율 주장 유지. 2016년 시점 외부 추정 코클리어 약 60%대·AB 약 20%·MED-EL 약 17% — 즉 리콜 후 수 %p를 잃고 회복하지 못했으나 다수 점유는 유지 2차 | 코클리어 리콜 당일 −20%(A$57.60), 2011년 −21%, 2012년 +32%, 2013년 −23%(단위 부진), 2014년 +37% — 3년 박스 후 회복 |
| 가이던트 ICD·심박기 리콜 → 메드트로닉·세인트주드 수혜 2005.05~2006 | 2005년 5~9월 ICD 5만 대·심박기 17만 대 리콜. 2005년 미국 ICD 매출 −12%, 심박기 −19%. 2006년 4월 보스턴사이언티픽이 $272억에 인수 | 세인트주드 2005년 2분기 ICD +92% "가이던트의 희생으로". BSX/가이던트 CRM은 이후 점유율을 회복하지 못함(정량치 미확인), 2010년 CRM 출하 재중단 | BSX 2005년 −29%, 2006년 −30%, 2007년 −31%, 2008년 −32% · 메드트로닉 2005년 +17% — 복귀자가 영구 손상된 사례 |
| 애보트 Similac 리콜 → 레킷(미드존슨)·페리고 수혜 분유 · 2022.02~2022.08 | 2022년 2월 스터지스 공장 오염 리콜, 5월 동의명령, 7~8월 Similac 재개 — 약 6개월 부재. 결품률 74% 정점 | FTC 보고서(2024-03): 애보트 40%(2021) → 27%(2022), 레킷 31% → 39%, 페리고 11% → 13%. 이후 애보트 30~35%로 부분 회복 추정 — 복귀자가 절반쯤 되찾고, 수혜자가 절반쯤 지킴 | 애보트 2022년 −20% · 레킷 2022년 −19%, 2024년 −13%, 2025년 +33%(영양 사업 매각 추진) — 수혜자의 이익은 복귀와 함께 반납 |
| 보잉 737 MAX 운항 정지 → 에어버스 A320neo 수혜 복점 유사 · 2019.03~2020.11, 619일 | MAX 인도 2018년 256대 → 2019년 57대 → 2020년 27대 → 2021년 245대 → 2025년 440대. 에어버스는 "MAX 정지가 A320neo 생산을 바꾸지 않는다"(2025년까지 매진) — 능력 제약 수혜자 | 협동체 인도 점유율 A320 계열: 2018년 52% → 2019년 83% → 2020년 91% → 2021년 65% → 2022년 57% → 2025년 58%. 복귀 5년 뒤에도 수혜자가 리콜 전보다 +6%p를 유지 | 에어버스 2019년 +54%, 2020년 −26%(코로나), 2021년 +16% · 보잉 직접비용 약 $200억, 간접 $600억+, DOJ 합의 $25억 |
| 필립스 레스피로닉스 → 레즈메드 (진행 중) 양압기 · 2021.06~ (5년+) | 2021년 6월 리콜, 2024년 4월 동의명령(최소 5년), 2026년 9월 현재 미국 신규 기기 판매 없음. 자체 생산 철수(2024-06). 3개년 계획에서 미국 제외(2026-02) | 레즈메드 미국 HME 기기 구매 32% → 85~90%. 설문 기대치: 복귀 시 −10~13%p(제퍼리스) 또는 26%만 복귀(Needham) | 레즈메드 2021년 +24%, 2022년 −19%, 2023년 −17%, 2024년 +34%, 2025년 +6%, 2026년 YTD −5% |
출처: FTC 분유 보고서(2024-03-13), Fox/Hearing Review(코클리어 2011), FierceBiotech 2012-08-07, 소노바 실적, Wikipedia(가이던트·737 MAX·A320), companiesmarketcap 연간 주가 변동. 코클리어·가이던트의 정량 점유율 변화는 원문 연차보고서 접근 불가로 미확인. 2차 미확인
① 부재 기간이 점유율 반납의 크기를 정합니다. AB(10개월)·애보트(6개월)는 돌아와서 절반 이상을 되찾았고, 가이던트(사실상 영구 손상)·보잉(20개월)은 그러지 못했습니다. 부재가 길수록 고객(병원·항공사·DME)이 대체 공급자에 맞춰 프로세스를 바꾸고, 그 프로세스가 곧 전환비용이 됩니다. 필립스의 미국 기기 부재는 2026년 9월 현재 5년 3개월이고, 최단 복귀가 2027~2028년이면 6~7년입니다 — 표의 어느 사례보다 깁니다.
② 복귀자의 브랜드 손상이 클수록 수혜자가 더 지킵니다. 가이던트는 사망 사고, 애보트는 영아 사망 의혹, 보잉은 346명 사망이었습니다. 필립스는 5.6만 명 인적손해 합의($11억), DOJ 형사 조사 진행 중, 그리고 무디스가 "평판 손상"을 재진입 제약으로 명시했습니다. 코클리어(밀봉 불량, 인명 피해 없음)가 가장 빨리 회복한 것과 대조됩니다.
③ 수혜자의 주가는 복귀 시점이 아니라 그 이전에 반응합니다. 레킷은 애보트 복귀(2022년 하반기) 이후 2년간 −13~19%였고, 코클리어는 AB 복귀 직후 자기 리콜로 −21%였습니다. 시장은 복귀를 미리 가격에 넣습니다 — 레즈메드의 2026년 상반기 −24%(모건스탠리 하향 근거 ②)가 그것이고, 실제 복귀 발표는 "확인"이지 새 정보가 아닐 수 있습니다.
④ 수혜자가 복귀 후에도 지킨 것은 "부재 중에 만든 새 고객 프로세스"였습니다. 에어버스는 매진된 생산 슬롯(항공사가 이미 A320에 맞춰 조종사·정비를 훈련), 코클리어는 이식 환자의 평생 업그레이드 계약. 레즈메드가 부재 중에 만든 것은 3,500만 대 연결 기기와 DME의 Brightree·AirView 워크플로입니다. 필립스가 돌아와도 이 설치기반의 마스크 연금은 5년간 따라옵니다.
⑤ 필립스 사례에만 있는 것 — 복귀자가 복귀를 원한다고 말하지 않습니다. 표의 다른 복귀자들은 전부 전력으로 돌아왔습니다(보잉·애보트·AB). 필립스는 3개년 계획에서 미국을 뺐고, 공장을 접었고, "value upside"라고 부릅니다. 그렇다고 안 돌아온다는 뜻은 아니지만 — 동의명령이 해제되면 마스크 계약에 기기를 얹는 것은 어렵지 않습니다 — 복귀의 강도가 표의 어느 사례보다 약할 가능성이 큽니다. 제퍼리스의 "1~3년 내 49~52%"는 전력 복귀를 전제한 숫자이고, Needham의 "26%만 복귀"는 관리된 복귀에 가까운 숫자입니다. 이 리포트는 둘 사이, 후자에 가까운 쪽에 무게를 둡니다 추정.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
이 회사의 손익은 구조가 단순합니다. 매출총이익률이 믹스와 원가로 60%대 초반에서 움직이고, 판관비는 매출의 20%, R&D는 7%로 거의 고정 비율입니다.
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) 공시 | 3,578.1 | 4,223.0 (+18.0%) | 4,685.3 (+10.9%) | 5,146.3 (+9.8%) | 5,653.4 (+9.9%) | 5,653.4 (+9.9%) |
| 매출원가 (인수 무형상각 포함) | 1,553.8 | 1,867.3 | 2,030.0 | 2,091.4 | 2,201.7 | 2,201.7 |
| 매출총이익 (률) | 2,024.3 (56.6%) | 2,355.7 (55.8%) | 2,655.3 (56.7%) | 3,055.0 (59.4%) | 3,451.7 (61.1%) | 3,451.7 (61.1%) |
| 판관비 (률) — 영업비용 합계 | 1,024.0 (28.6%) | 1,223.8 (29.0%) | 1,335.4 (28.5%) | 1,369.6 (26.6%) | 1,565.0 (27.7%) | 1,565.0 (27.7%) |
| 판매관리비 (SG&A) | 737.5 (20.6%) | 874.0 (20.7%) | 917.1 (19.6%) | 993.1 (19.3%) | 1,119.5 (19.8%) | 1,119.5 (19.8%) |
| 연구개발비 (R&D) | 253.6 (7.1%) | 287.6 (6.8%) | 307.5 (6.6%) | 331.3 (6.4%) | 378.3 (6.7%) | 378.3 (6.7%) |
| 인수 무형자산상각 (영업비용분) | 31.1 | 42.0 | 46.5 | 45.3 | 45.5 | 45.5 |
| 기타 (구조조정·인수 관련) | 1.9 | 20.1 | 64.2 | 0.0 | 21.7 | 21.7 |
| 인건비 · 광고판촉비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 영업이익 (률) | 1,000.3 (28.0%) | 1,131.9 (26.8%) | 1,319.9 (28.2%) | 1,685.4 (32.7%) | 1,886.7 (33.4%) | 1,886.7 (33.4%) |
| 지배순이익 (희석 EPS) | 779.4 ($5.30) | 897.6 ($6.09) | 1,021.0 ($6.92) | 1,400.7 ($9.51) | 1,523.3 ($10.43) | 1,523.3 ($10.43) |
| 영업현금흐름 | 351.1 | 693.3 | 1,401.3 | 1,751.6 | 1,805.8 | 1,805.8 |
| CAPEX (유형자산 취득) | 134.8 | 119.7 | 99.5 | 89.9 | 156.3 | 156.3 |
| FCF (마진) 계산 | 216.3 (6.0%) | 573.6 (13.6%) | 1,301.8 (27.8%) | 1,661.7 (32.3%) | 1,649.5 (29.2%) | 1,649.5 (29.2%) |
| 항목 | FY25 Q3 (2025-03) | FY25 Q4 (2025-06) | FY26 Q1 (2025-09) | FY26 Q2 (2025-12) | FY26 Q3 (2026-03) | FY26 Q4 (2026-06) |
|---|---|---|---|---|---|---|
| 매출 (YoY) 공시 | 1,291.7 (+7.9%) | 1,348.0 (+10.2%) | 1,335.6 (+9.1%) | 1,422.8 (+11.0%) | 1,431.4 (+10.8%) | 1,463.6 (+8.6%) |
| 매출원가 | 525.3 | 527.9 | 514.8 | 544.1 | 540.4 | 602.4 |
| 매출총이익 (률) | 766.4 (59.3%) | 820.1 (60.8%) | 820.8 (61.5%) | 878.7 (61.8%) | 891.0 (62.2%) | 861.2 (58.8%) |
| 판관비 (률) — 영업비용 합계 | 340.1 (26.3%) | 365.5 (27.1%) | 374.3 (28.0%) | 387.1 (27.2%) | 391.2 (27.3%) | 412.5 (28.2%) |
| 영업이익 (률) | 426.3 (33.0%) | 454.5 (33.7%) | 446.5 (33.4%) | 491.7 (34.6%) | 499.8 (34.9%) | 448.7 (30.7%) |
| 지배순이익 | 365.0 | 379.7 | 348.5 | 392.6 | 398.7 | 383.4 |
| 영업현금흐름 | 578.7 계산 | 538.8 | 457.3 | 339.7 계산 | 554.1 계산 | 454.6 |
| FCF (OCF − 유형자산 취득) | 557.9 계산 | 508.2 | 414.4 | 311.2 계산 | 520.5 계산 | 403.5 |
FY2026 연간과 TTM 은 같은 값입니다(최신 분기가 회계연도 4분기). 4분기 단독으로는 매출 +8.6% 에 영업이익 −1.3% 로, Astral 인공호흡기 시정조치 비용 $41.9M 이 매출원가에 들어가 매출총이익률이 58.8% 로 내려간 분기입니다 — 아래 6.3절의 4분기 잉여현금흐름 −21% 주석과 같은 분기입니다.
6.0 장기 추이 — FY2016 이후와 비GAAP·가이던스
| 회계연도 (6월 결산) | FY2016 | FY2019 | FY2021 | FY2023 | FY2024 | FY2025 | FY2026 | FY2027 가이던스 |
|---|---|---|---|---|---|---|---|---|
| 매출 ($M) | 1,838.7 | 2,606.6 | 3,196.8 | 4,223.0 | 4,685.3 | 5,146.3 | 5,653.4 | 5,750~5,850 |
| 성장률 (보고) | +9.5% | +11.4% | +8.1% | +18.0% | +11.0% | +9.8% | +9.9% (cc +8%) | +2~3% (핵심 cc +5~7%) |
| GAAP 매출총이익률 | 58.0% | 57.3%* | 57.5% | 55.8% (바닥) | 56.7% | 59.4% | 61.1% | — |
| 비GAAP 매출총이익률 | 58.2% | 59.0% | 59.1% | 56.5% | 57.7% | 60.0% | 62.4% | "low double-digit bp" 확대 |
| GAAP 영업이익률 | 23.3% | 22.2% | 28.3% | 26.8% | 28.2% | 32.7% | 33.4% | — |
| 비GAAP 영업이익률 | — | — | ~31% | ~31% | 31.7% | 34.3% | 36.1% | "소폭 상승" |
| 비GAAP EPS | $2.68 | $3.64 | $5.33 | $6.44 | $7.72 | $9.55 | $11.17 (+17%) | $12.00~12.25 (+7~10%) |
| GAAP EPS | $2.49 | $2.80 | $3.24 | $6.09 | $6.92 | $9.51 | $10.43 | — |
| R&D / 매출 | — | — | — | — | 6.6% | 6.4% | 6.7% ($378M) | ~7% (2030 전략) |
| 잉여현금흐름 ($M) | — | — | — | — | — | 1,662 | 1,650 | capex $160~180M |
출처: 각 연도 4분기 실적 릴리스(investor.resmed.com), FY2017·FY2026 10-K. *FY2019 GAAP GM은 당초 59.0%로 발표됐으나 FY2020 릴리스에서 상각비 재분류로 57.3%로 재표시. FY2021·2023 비GAAP OPM은 브리프의 근사치. 공시 2차
| 항목 | 값 | 설명 |
|---|---|---|
| FY2026 매출 | $56.5억 | +10% · 불변환율 +8% · 미주 58% |
| 마스크·소모품 vs 기기 | +13% · +9% | 불변환율 +12% · +7% — 소모품이 두 배 속도 |
| 비GAAP 매출총이익률 | 62.4% | +240bp · 사상 최고 · 복점 시절 57~58% |
| 비GAAP EPS | $11.17 | +17% · FY27 가이던스 $12.00~12.25 |
| 선행 PER | 18.9배 | 10년 중앙값 28.7배 · 6월 저점 16.5배 |
| FY27 주주환원 약속 | $18.5억+ | 시총의 5.7% · 자사주 ~$15억 (ASR $4.5억 집행) |
6.1 마진은 믹스와 원가가 만듭니다 — 가격이 아니라
레즈메드 GAAP 매출총이익률, FY2016~FY2026 — 복점 시절과 독점 시절
회색이 필립스와 정면 경쟁하던 시절, 파란색이 필립스 미국 부재 이후. 진폭 약 500bp가 곧 필립스 복귀 리스크의 이론적 상한입니다.
회사 스스로 그 원인을 여러 번 명시했습니다. FY2016 4분기: "매출총이익률 하락은 주로 평균판매단가(ASP) 하락과 제품 믹스 변화 때문". FY2021 연간(리콜 발표 직후): "불리한 제품 믹스 — 마진이 낮은 수면기기 비중 증가 — 와 평균판매단가 하락, 불리한 환율". 그리고 리콜 이후 문장이 뒤집힙니다. FY2023 4분기: "불리한 믹스와 부품·제조원가 상승, 다만 평균판매단가 상승으로 일부 상쇄". FY2025~FY2026: "조달·제조·물류 효율, 부품원가 개선, 믹스는 소폭 긍정" 공시.
판가(ASP)가 마진 개선 요인으로 언급된 것은 FY2023~FY2024뿐입니다 — 필립스 부재로 공급이 가장 부족했던 시기. FY2025~FY2026의 약 600bp 개선(비GAAP 57.7% → 62.4%)은 회사 스스로 원가와 효율이라고 설명합니다. 즉 가격이 아니라 원가입니다. 이는 필립스가 돌아와도 상당 부분 방어된다는 뜻입니다. 다만 기준점은 분명히 해둬야 합니다. 복점 시절 비GAAP 매출총이익률은 58~59%였고 지금은 62.4%입니다. 이 350~450bp가 이론상 가격경쟁으로 반납 가능한 최대치이며, 원가 개선분을 빼면 150~250bp 반납이 더 현실적이라고 봅니다 추정. 회사는 "2030년까지 매년 두 자릿수 bp 개선"을 약속했고(2026-09-15 모건스탠리 컨퍼런스에서 재확인), 반대로 FY27 1분기는 인플레이션이 생산성을 앞서 "소폭 축소"라고 미리 말했으며, CFO는 "더 이상 생산성만으로 인플레이션을 상쇄할 수 없다"고 했습니다 — 그래서 FY27부터 "완만한 전략적 가격 인상"이 들어갑니다. 복점 시절 내내 ASP가 매년 내려가던 회사가 처음으로 가격을 올리는 국면이고, 고객(AdaptHealth)의 반응이 4.1절입니다.
6.2 필립스 리콜 특수는 이미 다 빠졌습니다 — 이게 결정적입니다
| 구간 | 기기 성장률 | 마스크 성장률 | 읽기 |
|---|---|---|---|
| 리콜 전 (FY2019~FY2021) | +4.4%, +10.7%, +6.8% — 평균 약 7.3% | —, +12.9%, +10.8% — 평균 약 11.3% | 복점의 정상 상태 |
| 리콜 특수 (FY2022~FY2023) | +16.0%, +21.6% | +8.0%, +11.0% | 기기만 특수. 마스크는 오히려 시계열 최저 |
| 정상화 (FY2024~FY2026) | +7.6%, +9.0%, +9% (cc +7%) | +14.0%, +11.0%, +13% (cc +12%) | 기기는 리콜 전 평균으로, 마스크는 그 위로 |
출처: 각 연도 실적 릴리스. FY2022 부문별 분해 일부는 인접 연도 성장률에서 역산(2026-07-28 판 딥다이브). 공시 추정
두 가지 결론이 나옵니다. ① 특수는 FY2022~FY2023 두 해에 집중됐고 이미 정상화됐습니다. 리콜 전 기기 성장률 평균이 7.3%였는데 지금 기기는 보고 +9%·불변환율 +7%입니다. 지금의 "기기 감속"은 리콜 이전의 정상 수준으로 돌아온 것이지 그 아래로 떨어진 것이 아닙니다. 누적 특수 규모는 2026-07-28 판 딥다이브의 반사실 추정으로 FY2022~FY2025 합계 약 $14~16억, 연환산 $4.2~5.5억(FY2025 기기 매출의 16~21%)입니다 — 회사 공시가 아니며 기준 성장률 가정에 민감합니다 추정. ② 마스크는 리콜 특수를 받은 적이 없습니다. FY2022 마스크 성장률은 오히려 +8%로 시계열 중 가장 낮았습니다. 필립스는 마스크를 미국에서 한 번도 판매 중단한 적이 없기 때문입니다(동의명령의 판매 금지 대상에서 마스크·소모품·액세서리는 제외). 따라서 지금의 마스크 +12~13%는 경쟁 공백이 아니라 제품(패브릭 플랫폼)과 설치기반이 만든 것이고, 필립스가 돌아와도 이 부분은 이미 필립스와 경쟁하며 만든 숫자입니다. 이건 강세론에서 가장 단단한 벽돌입니다.
6.3 순이익은 액면 그대로 봐도 되지만, 세 가지는 짚어야 합니다
① GAAP과 비GAAP의 괴리가 작습니다. FY2026 GAAP EPS $10.43 vs 비GAAP $11.17. 조정 항목은 인수 무형자산 상각 $7,720만, 구조조정 $2,170만, Astral 시정조치 $4,190만, 인수·포트폴리오 검토 비용 $1,150만 — 전부 합쳐 세전 약 $1.5억, 매출의 2.7%입니다. SaaS 회사들처럼 주식보상을 빼는 식의 조정이 아닙니다. 다만 FY27에는 MatrixCare 매각 관련 항목이 들어올 것입니다.
② 4분기 잉여현금흐름 −21%는 일회성 성격입니다. 4분기 영업현금흐름 $4.55억(−16%), FCF $4.04억(−21%). 연간으로는 OCF $18.06억(+3%), FCF $16.5억(−1%)으로 순이익($15.2억)을 여전히 상회합니다. 재고 $9.46억·매출채권 $10.36억이 매출 성장에 비례해 늘었고, Astral 부품을 수리용으로 돌린 것이 재고에 남아 있습니다. 8월 7일 주가 −5%의 원인 중 하나였지만 추세로 볼 근거는 없습니다.
③ 세율이 내려가고 있습니다. 4분기 비GAAP 실효세율 20.1%(전년 21.1%), FY26 GAAP 20.6%. 싱가포르(투아스)·말레이시아(조호르바루) 생산 비중과 관련이 있고, 회사는 FY27 세율을 별도로 가이던스하지 않았습니다 미확인. 순이자수익도 분기 약 $900만(싱가포르 달러 헤지)으로 안정적입니다.
판관비 세부 중 인건비·광고판촉비, 감가상각비의 판관비 배분은 10-K 손익계산서에 별도 계정으로 공시되지 않아 n/a 로 두었습니다(현금흐름표의 감가상각·상각 총액 FY26 $201.3M 은 원가·판관비 합계). 주석(비용 성격별) 대조는 다음 판 과제입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
차입금은 현금으로 언제든 갚을 수 있는 수준이고, 남은 질문은 현금이 어떤 경로로 주주에게 돌아오는가입니다.
| 항목 | 2025-06-30 | 2026-06-30 | 메모 |
|---|---|---|---|
| 현금및현금성자산 | 1,209.5 | 1,469.2 | 공시 |
| 단기차입금 + 장기차입금 | 668.3 | 659.4 | 단기 260.0 + 장기 399.4 (FY26) 공시 |
| 순현금 (리스 제외) | 541.2 | 809.9 | 현금 − 차입금 계산 |
| 매출채권 · 재고 | 939.5 · 927.7 | 1,036.2 · 945.8 | 공시 |
| 매각예정자산 (MatrixCare) | 0 | 457.4 | 매각예정부채 41.2 · 2026-09-01 매각 종결 |
| 영업권 + 기타 무형자산 | 3,511.5 | 3,362.3 | 2,909.6 + 452.7 (FY26) 공시 |
| 총자산 · 자본총계 | 8,174.4 · 5,967.9 | 8,966.0 · 6,585.4 | 공시 |
| 자사주 매입 (FY 현금흐름) | 300.0 | 700.0 | FY24 150.0 공시 |
| 배당 지급 (FY 현금흐름) | 310.9 | 349.7 | 선언 DPS FY25 $2.12 · FY26 $2.40 공시 |
| 유통주식수 | 146.39M | 144.24M | 10-K 표지 2026-08-10: 144,252,306주 공시 |
7.1 재무상태 — 순현금, 그리고 처음으로 공격적인 자본배분
| 항목 | 값 | 설명 |
|---|---|---|
| 현금 | $14.7억 | 2026-06-30 · 전년 $12.1억 |
| 차입금 | $6.6억 | 단기 $2.6억 + 장기 $4.0억 |
| 순현금 | 약 $8.1억 | 리스 제외 · 시총의 2.5% |
| 영업권·무형자산 | $33.6억 | 총자산 $89.7억의 37% |
| ROIC · ROE | 26% · 24% | StockAnalysis 산출 2차 |
| FY26 주주환원 | $10.5억 | 자사주 $7.05억(290만 주) + 배당 $3.50억 |
차입금 $6.6억은 현금 $14.7억으로 언제든 갚을 수 있는 수준이고, 이 회사의 재무 리스크는 사실상 0입니다. 눈여겨볼 것은 자본배분의 방향 전환입니다. 자사주 매입이 FY2024 $1.5억 → FY2025 $3.0억 → FY2026 $7.05억(평균 단가 약 $243 추정)으로 늘었고, FY2027에는 $18.5억 이상(자사주 약 $15억 — 그중 $4.5억은 MatrixCare 매각대금으로 9월 1~3일 ASR 집행, 최종 정산 12월 — + 배당 약 $3.8억)을 약속했습니다. 분기 배당은 $0.60 → $0.66(+10%)으로, 인상률은 FY19 +5% → +8% → +9% → +10% → +13%(2025) → +10%(2026)입니다. 배당성향은 비GAAP EPS 대비 약 24%로 인상 여력이 큽니다.
FY26 자사주 평균 매입단가 약 $243는 현재 주가 $228보다 높습니다. 6월 저점($180) 부근에서 집행된 4분기 $2억은 유리했겠지만, 3분기 평균 $260는 불리했습니다. FY27 $15억은 시총의 4.6%로, 주가가 선행 PER 19배일 때 하는 행동으로는 논리가 명확하지만(중성장 SaaS를 2.2배에 팔고 자기 주식을 19배에 되사기), 만약 필립스 복귀나 GLP-1 데이터로 주가가 더 내려가면 "미리 산" 것이 됩니다. 그리고 $18.5억은 FY26 FCF $16.5억을 넘습니다 — 즉 FY27에는 순현금이 줄어들거나 차입이 늘어납니다. 재무 리스크는 아니지만, "순현금 회사"라는 서술은 FY27 말에는 달라질 수 있습니다.
7.2 현금이 돌아올 경로는 있는가
자사주 — FY2024 $1.5억 → FY2025 $3.0억 → FY2026 $7.05억(290만 주, 평균 약 $243). FY2027 약 $15억 약속, 그중 $4.5억은 9월 1~3일 씨티은행과 ASR 집행(9월 2일 종가 기준 80% 선인도, 12월 최종 정산). 2014년 2월 승인된 2,000만 주 프로그램의 잔여 790만 주 범위 내 공시. 시총의 4.6%로, 주식 수를 연 3~4% 줄이는 규모입니다.
배당 — 분기 $0.66(+10%), 연 $2.64, 수익률 1.16%, 배당성향 약 24%. 인상률 FY19 +5% → FY26 +10%. 9년 연속 인상.
합계 — FY27 $18.5억+ = 시총의 5.7%. FY26 FCF $16.5억을 넘으므로 FY27 말 순현금은 0 부근 또는 소폭 순차입이 됩니다 추정. 회사는 "$1~5억 규모 tuck-in M&A"(VirtuOx·Noctrix·Snap)를 계속하겠다고 했으므로, FY28 이후 환원 규모는 FCF 성장에 연동됩니다.
평가 — 2026-07-28 판 딥다이브 시점(7월)에는 "ASR 예고"였던 것이 실제로 집행됐고, 환원 규모는 FY26 $10.5억 → FY27 $18.5억으로 +75%입니다. 중성장 SaaS를 2.2배에 팔아 자기 주식을 19배에 되사는 것은 주가가 10년 최저 배수일 때 하는 행동으로는 논리가 명확합니다. 리스크는 두 가지 — FY26 평균 매입가 $243가 현 주가보다 높다는 것(타이밍), 그리고 만약 FY28에 필립스·AD109 리스크가 현실화되면 "순현금 없는 회사"로 그것을 맞는다는 것(유연성). 배당보다 자사주가 환원의 80%라는 구성은, 주가가 오르면 환원 효율이 떨어지고 내리면 올라가는 자기교정 성격이 있습니다.
8업황 사이클과 주가 — 최근 10년
기기주 프리미엄의 단골 논거는 Razor & Blade(소모품) 모델입니다. 레즈메드는 그 모델의 교과서적 사례 — 매출의 37%가 소모품, 12%가 SaaS — 인데 배수는 "종합 기기사" 자리에 있습니다. 왜 그런지를 반복매출층의 두께와 "다음 저점의 높이"로 봅니다.
8.1 레즈메드 자신의 사이클 — 2013년부터 2026년까지
| 회계연도 | 매출 ($M) | 성장 | GAAP GM | 비GAAP EPS | 연말 주가 (달력연도, 배당조정) | 무슨 일이 있었나 |
|---|---|---|---|---|---|---|
| FY2013~14 | 1,514 → 1,555 | +11% → +3% | 63.7% (FY14) | — | $39.95 → $48.59 | 경쟁입찰 Round 2 시행(2013-07), ASP 하락 확대. 믹 파렐 CEO 취임 |
| FY2015~16 | 1,679 → 1,839 | +8% → +10% | 60.2% → 58.0% | $2.57 → $2.68 | $47.48 → $56.02 | "성장주 시절 기준선". 선행 PER 약 17~18배. Brightree 인수(2016) |
| FY2017~19 | 2,067 → 2,607 | +12% → +11% | 58.2% → 57.3% | $2.82 → $3.64 | $77.91 → $146.46 | SaaS 서사(MatrixCare 2018). 선행 PER 22배 → 31배로 리레이팅 |
| FY2020~21 | 2,957 → 3,197 | +13% → +8% | 58.1% → 57.5% | $4.76 → $5.33 | $202.60 → $250.03 | 코로나 인공호흡기 후광 → 필립스 리콜(2021-06). 선행 PER 38 → 43배(10년 최고 45.9배, 2021-06) |
| FY2022~23 | 3,578 → 4,223 | +12% → +18% | 56.6% → 55.8% | $5.79 → $6.44 | $201.35 → $168.03 | 리콜 특수(기기 +16%·+22%)인데 주가는 2년 −33%: 금리 디레이팅(2022) + 마진 쇼크(2023-08, 이틀 −19%) + GLP-1 공포(2023-10 저점 $131) |
| FY2024~25 | 4,685 → 5,146 | +11% → +10% | 56.7% → 59.4% | $7.72 → $9.55 | $225.48 → $239.60 | 완전 회복. 2025-08-22 사상 최고 $293.73(선행 26배). 이후 EPS가 주가보다 빨리 늘어 배수 하락 |
| FY2026 | 5,653 | +10% (cc +8%) | 61.1% | $11.17 | $228.42 (9-17) | 촉매 없는 슬라이딩: 2Q·3Q 컨센 상회에도 −7.7%(4월), 모건스탠리 하향(6-17), 6월 저점 $180.27(선행 16.5배, 10년 최저). 8-06 실적·가이던스 후 −5%, RBC 상향(9-15) |
출처: 각 연도 실적 릴리스, Macrotrends(배당조정 연말 종가), GuruFocus 선행 PER 이력, companiesmarketcap. 2023년 8월·10월, 2024년 6월 사건 반응 수치는 2026-07-28 판 딥다이브(2차 보도)를 인용. 공시 2차
13년 동안 이 회사는 단 한 해도 매출이 줄지 않았습니다. 경쟁입찰(2013), 금리 디레이팅(2022), 마진 쇼크(2023), GLP-1 공포(2023~24), 촉매 없는 슬라이딩(2026) — 주가는 네 번 −20~35%를 겪었지만 매출은 $15억에서 $57억으로 3.7배, 비GAAP EPS는 4배가 됐습니다. 이익의 저점이 높다는 것이 이 회사의 성격이고, 그 저점을 만든 것이 소모품 37%와 설치기반입니다. 그런데도 배수는 세 번(2015~16, 2023-10, 2026-06) 16~18배까지 내려갔습니다. 즉 시장은 이 회사의 "저점의 높이"를 배수에 반영하지 않고, "10년 뒤 존속"에 대한 의심을 반영합니다. 그것이 8.2절의 표에서 레즈메드가 소모품 컴파운더 자리가 아니라 종합 기기사 자리에 있는 이유입니다.
8.2 비교 — 반복 매출층의 두께와 하방
| 기업 | 반복 매출층 | 사이클 저점의 모습 | 현재 배수 (TTM / 선행 PER · EV/EBITDA) |
|---|---|---|---|
| Intuitive Surgical | 기구·액세서리 약 61% + 서비스·리스 → 반복 약 84% | 코로나(2020) 시술 중단에도 연간 흑자 유지 | 44 / 34 · 31.2 |
| Dexcom | 센서 거의 전부. 환자당 연 10~24개 소모 | 2024년 가이던스 쇼크에 하루 −40% — 그러나 매출은 계속 성장 | 35 / 31 · 23.3 |
| Coloplast | 장루·배뇨·창상 소모품 거의 전부 | 수십 년 연속 성장. 2026년 실적 실망으로 선행 16배까지 하락 | 34 / 16 · 13.2 |
| Insulet | 일회용 패치펌프 95%+ | — | 27 / 21 · 16.6 |
| Cochlear | 서비스·업그레이드 약 30% + 이식 환자 평생 관계 | 2011년 리콜에도 다음해 +32%. 2013년 −23% 후 회복 | 61 / 26 · 17.3 |
| Fisher & Paykel | 소모품 약 85~88% (병원 회로·마스크) | 코로나 특수 후 FY23 역성장, 2년 만에 회복 | 54 / 46 · 33.5 |
| Align | 케이스당 판매, 반복 낮음 | 2022년 −60%, 2026년 선행 13배 | 26 / 13 · 10.5 |
| Sonova | 보청기 4~5년 교체, 소모품 적음 | — | 26 / 22 · 15.6 |
| Medtronic · Stryker | 종합 기기 — 시술당·자본재 혼합 | — | 23 / 15 · — · 29 / 18 |
| 레즈메드 | 소모품 37% + SaaS 12% + 렌탈 시장 기기 갱신. 설치기반 3,500만 대 | 13년 무감소. 2023~24년 GAAP GM 저점 55.8%에서도 영업이익률 27~28% | 22 / 19 · 15.3 |
StockAnalysis 2026-09 조회. 반복 비중은 각사 공시 서술 기반의 근사치. 2차 추정
패턴은 분명합니다 — 프리미엄은 이익률의 높이가 아니라 "저점의 높이" 곱하기 "그 저점이 10년 뒤에도 있을 확률"이 만듭니다. ISRG(EV/EBITDA 31배)와 레즈메드(15배) 사이의 거리는 저점의 높이 차이가 아닙니다 — 둘 다 사이클 저점에서 고마진을 유지했습니다. 차이는 시장이 "10년 뒤 로봇수술은 늘어난다"에는 의심이 없고 "10년 뒤 양압기는 표준치료인가"에는 의심이 있다는 것입니다. Coloplast가 2026년에 선행 16배까지 내려온 것은 성장 감속 때문이고, 레즈메드가 19배인 것은 성장(핵심 cc +5~7%)이 Coloplast급으로 내려왔다는 판단 + 터미널 의심의 합입니다. 레즈메드가 소모품 컴파운더의 자리(EV/EBITDA 20배+)로 가려면 (a) 핵심 성장률이 다시 8%+로 확인되거나, (b) AD109·레타트루타이드의 결과가 "양압기 대체 아님"으로 판명되거나, (c) 필립스 복귀가 실제로 일어나고도 마진이 지켜지는 것을 시장이 보아야 합니다. (a)는 FY27 가이던스가 당장은 부정하고, (b)는 2027년, (c)는 2028년 이후입니다.
8.3 2016년의 레즈메드와의 비교 — 어디가 같고 어디가 다른가
이 회사에는 가장 좋은 비교 대상이 자기 자신입니다. 10년 전 똑같은 배수(선행 17~18배)로 거래된 적이 있고, 2023년 10월에도 한 번 더 있었기 때문입니다.
8.4 닮은 점
| 항목 | FY2016 (2016년 6월) | 2023년 10월 (GLP-1 공포 극점) | 2026년 9월 |
|---|---|---|---|
| 선행 PER | 약 17~18배 | 약 17배 (주가 $131) | 18.9배 (6월 저점 16.5배) |
| 매출 성장률 | +9.5% | +18% (FY23) → 감속 우려 | +10% (cc +8%) → FY27 핵심 cc +5~7% |
| 시장의 두려움 | 경쟁입찰·ASP 하락, 필립스와의 가격 경쟁, 성장 정체 | GLP-1이 양압기를 대체 (SURMOUNT-OSA 전) | 필립스 복귀 + GLP-1 + DME·지불자 압박 + 가이던스 미스 |
| 경쟁 구도 | 복점 (필립스 미국 DME 채널 1위) | 사실상 독점 (필립스 판매 중단 2년차) | 사실상 독점 5년차, 복귀 시점 미정 |
| 회사의 대응 | Brightree 인수 — SaaS 다각화 시작 | 자사주 재개, GLP-1 청구 데이터 공개 시작 | MatrixCare 매각 — SaaS 다각화 철회, 진단·RLS 인접 확장, 첫 연간 가이던스, $18.5억 환원 |
| 주가 (배당조정) | $56.02 (2016년 말) | $131.11 (저점) | $228.42 |
8.5 결정적으로 다른 점
| 항목 | FY2016 | FY2026 | 평가 |
|---|---|---|---|
| 매출총이익률 (GAAP) | 58.0% | 61.1% | 유리 — +310bp. 원가·믹스 개선분이며 가격 요인은 일부 |
| 영업이익률 (GAAP) | 23.3% | 33.4% | 유리 — +1,010bp. SG&A 비율이 크게 내려감 |
| 비GAAP EPS | $2.68 | $11.17 | 4.2배 |
| 매출 규모 | $18.4억 | $56.5억 | 3.1배. 대수의 법칙 — 같은 %는 더 어려움 |
| 마스크·소모품 비중 | 약 35~36% 추정 | 37% | 중립 — 비중은 비슷하나 절대 규모 3배, 성장률은 기기의 2배 |
| 클라우드 설치기반 | AirSense 10 출시 2년차 — 수백만 대 | 3,500만 대 · AirView 3,700만 명 | 유리 — 해자의 셋째 층이 그때는 없었음 |
| 필립스 | 미국 DME 채널 1위, 매년 ASP 하락 압박 | 미국 기기 부재 5년, 복귀 계획 없음 | 유리 — 그러나 "돌아올 수 있다"는 옵션이 배수에 반영 |
| 대체 위협 | 구강장치·수술 — 규모 미미 | 젭바운드(승인), AD109(PDUFA 2027-02), 레타트루타이드(BLA 2027) | 불리 — 가장 큰 차이. 2016년에는 "10년 뒤 존속" 의문이 없었음 |
| 고객(DME)의 상태 | 경쟁입찰 후 통합기, 대형 DME로 집중 | AdaptHealth·Accendra 이익 급감, TPA 확산, 가격 인상 반발 | 불리 — 고객이 더 아프고, 지불자가 더 공격적 |
| 재무·환원 | 순차입(Brightree 인수 자금), 배당 $1.20 | 순현금 $8억, 배당 $2.64, FY27 환원 $18.5억 | 유리 |
| 가이던스 | 없음 (항목별 프레임만) | 사상 첫 연간 가이던스 — 컨센서스 미달 | 중립 — 가시성은 늘고 미스 리스크도 생김 |
8.6 "2016년의 17배는 어떻게 리레이팅됐는가" — 정직한 답
서사: 2016~2019년의 17배 → 31배는 실적이 아니라 "헬스케어 SaaS 회사"라는 서사(Brightree·MatrixCare)와 클라우드 연결 기기의 성장이 만들었습니다. 그 서사는 2026년에 MatrixCare 매각으로 공식 철회됐습니다 — 즉 2016년의 리레이팅 경로는 다시 쓸 수 없습니다.
경쟁자의 사고: 2020~2021년의 31배 → 43배는 코로나 인공호흡기 후광과 필립스 리콜이 만들었고, 시장은 리콜 특수를 영구로 가격에 넣었다가 2022~2023년에 되감았습니다. 이 경로도 다시 쓸 수 없습니다 — 이미 일어난 사고이고, 이제는 그 반대(복귀)가 리스크입니다.
이 사실이 2026년에 주는 함의는 두 가지입니다. 첫째, 지금의 19배가 2016년처럼 30배로 가는 경로는 서사가 아니라 실적이어야 합니다 — 핵심 성장률 8%+ 회복, 마진 확대 지속, 그리고 AD109·레타트루타이드·필립스라는 세 개의 이진 사건이 하나씩 "논지 파괴 아님"으로 판명되는 것. 셀사이드 DCF의 exit multiple이 17.2~17.4배인데도 평균 목표가 $246(+8%)이 나오는 것은, 배수 회복 없이 이익만 자라도 그만큼은 된다는 뜻입니다. 둘째, 2016년에는 없던 두 가지 — 순현금과 $18.5억 환원 — 가 하방을 받칩니다. 2016년의 17배는 "성장이 정체될까"의 17배였고, 2026년의 19배는 "10년 뒤에 존재할까"의 19배입니다. 전자는 실적으로 답이 나왔고, 후자는 2027~2028년의 세 이진 사건이 답을 냅니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
순현금이 있고 이익이 사상 최고인 회사는 PER로 보면 항상 합리적으로 보이고, "10년 뒤 존속 확률"로 보면 항상 불안해 보입니다. 둘 다 계산해 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| 시가총액 계산 | $329.5억 | $228.42 × 144.25M주 |
| PER (TTM) | 21.9배 | TTM 희석 EPS $10.43 (지배순이익 $15.23억) |
| EV/EBIT (TTM) | 17.0배 | EV $321.4억 = 시총 − 순현금 $8.1억 · TTM GAAP 영업이익 $18.87억 |
| PBR | 5.0배 | 2026-06-30 자본총계 $65.85억 |
| P/FCF (TTM) | 20.0배 | TTM FCF $16.50억 (OCF $18.06억 − 유형자산 취득 $1.56억) |
| FCF 수익률 (TTM) | 5.0% | TTM FCF ÷ 시총 |
| 배당수익률 | 1.16% | 분기 $0.66 × 4 = $2.64 (2026-08-06 선언) · FY26 선언 DPS $2.40 기준이면 1.05% |
위 표는 TTM(= FY2026) GAAP 1차 계산값이고, 아래 표는 2026-09-18 판이 시총 약 $327억(StockAnalysis, ASR 초기 인도 반영 추정 주식 수)과 비GAAP·선행 기준으로 계산한 값입니다. 두 시총의 차이(약 $2.5억)는 주식 수 기준일 차이이며, 헤드라인과 타일은 위 표의 1차 계산값을 씁니다.
9.0 2026-09-18 판 밸류에이션 표 — 비GAAP·선행 기준
| 항목 | 값 | 산출 |
|---|---|---|
| 주가 (2026-09-17) | $228.42 | 52주 $180.27 / $284.87(배당조정) · 사상 최고 $293.73(2025-08-22) · 1년 −16% · YTD −4.7% · 6월 저점 대비 +27% |
| 발행주식수 | 약 1.43억 주 | 2026-08-10 기준 1.4425억 주 → 9월 ASR 초기 인도(80%) 반영 추정. 자기주식 4,680만 주 별도 |
| 시가총액 | 약 $327억 | StockAnalysis 2026-09-17 · 약 45조원 |
| (−) 순현금 | $8.1억 | 현금 $14.7억 − 차입 $6.6억 (2026-06-30, 리스 제외). 9월 ASR $4.5억 집행 후에는 MatrixCare 대금 $4.9억 유입으로 상쇄 |
| EV | 약 $319억 | — |
| EV / FY26 매출 | 5.6배 | $56.5억 |
| EV / FY26 비GAAP 영업이익 | 15.7배 | $20.4억 (36.1%) |
| EV / EBITDA | 15.3배 | StockAnalysis TTM |
| PER (TTM) | 21.9배 GAAP · 20.4배 비GAAP | GAAP EPS $10.43 · 비GAAP $11.17 |
| PER (선행, FY27) | 18.9배 | 컨센서스 비GAAP EPS $12.08 (28개사) · 회사 가이던스 $12.00~12.25 → 18.6~19.0배. 10년 중앙값 28.7배 · 최고 45.9배(2021-06) · 최저 16.5배(2026-06) |
| FCF 수익률 | 5.05% | FY26 FCF $16.5억 |
| 배당수익률 | 1.16% | 연 $2.64 (분기 $0.66) · 배당성향 약 24%(비GAAP) |
| 총주주환원수익률 (FY27 약속) | 5.7% | $18.5억+ ÷ $327억. 자사주 약 $15억(4.6%) + 배당 약 $3.8억 |
| 애널리스트 | 평균 목표가 $246 | 28개사, 범위 $175~320. 매수 6·중립 11(TIKR, 전년 매수 8·중립 7). 셀사이드 DCF exit multiple 17.2~17.4배(2026-07-28 판 딥다이브) |
출처: StockAnalysis 2026-09-17, FY26 실적 릴리스, 8-K(ASR), GuruFocus 선행 PER 이력, TIKR. EV·배수는 직접 계산. 공시 2차 추정
9.1 FY2027 — 가이던스가 거의 정해 놓았습니다
회사가 사상 처음으로 낸 연간 가이던스는 매출 $57.5~58.5억(환율 −50bp 포함, MatrixCare·Noctrix 제외 핵심 cc +5~7%), 비GAAP EPS $12.00~12.25(+7~10%, 핵심 +12~14%), 매출총이익률 "low double-digit bp" 확대(1분기는 소폭 축소), 영업이익률 "소폭 상승", capex $1.6~1.8억입니다. 알려진 역풍은 Astral −$7,500만(−130bp)·−$0.15, MatrixCare −$0.30, Noctrix −$0.20이고, 알려진 순풍은 가격 인상과 자사주 $15억(주식 수 −3~4%)입니다.
| FY2027 시나리오 | 가정 | 매출 | 비GAAP EPS | 현 주가 PER |
|---|---|---|---|---|
| 보수 | 핵심 cc +4% (DME·TPA 압박이 미국 기기를 +4~5%로 눌림), 1분기 GM 축소가 2분기까지 지속, 가격 인상 일부 철회 | 약 $57.0억 | 약 $11.80 | 19.4배 |
| 기본 | 가이던스 중간. 미국 마스크 +10~12%, 수면기기 +6~7%, GM +10~15bp, 자사주 효과 +2% | 약 $58.0억 | 약 $12.12 | 18.8배 |
| 강세 | 가이던스 상단 + 가격 인상 완전 반영 + 진단 확대로 미국 기기 +8%. 회사가 통상 보수적으로 가이던스를 낸다는 첫 해의 증거 | 약 $58.5억+ | 약 $12.40~12.60 | 18.1~18.4배 |
EPS는 영업이익률 36.1~36.5% × 매출 − 이자·세금(비GAAP 세율 약 20%)을 주식 수 1.40~1.42억으로 나눈 계산치. 모두 추정. 추정
어느 시나리오에서도 FY27 배수는 18~19배 안에 있습니다. 즉 FY27 실적은 이 주가의 논점이 아닙니다. 논점은 FY2029 이후입니다.
9.2 FY2029 — 시장이 실제로 가격에 넣고 있는 것
| FY2029 시나리오 | 가정 | 비GAAP EPS | 현 주가 PER | 읽기 |
|---|---|---|---|---|
| 약세 (제퍼리스형) | 필립스 FY28 전력 복귀 → 미국 기기 점유율 −10~13%p, GM −250bp. AD109 2027년 하반기 출시·급여 확보로 경~중등도 신규 개시 −10%. 미국 기기 매출 2년간 역성장, 마스크 +5% | 약 $11~12 | 19~21배 | 지금 배수로는 싸지 않습니다. 이익이 FY26 수준으로 되돌아가고 배수가 15배로 가면 주가 $165~180 — 6월 저점 부근 |
| 기본 (Needham형) | 필립스 관리된 복귀(리콜 전 물량의 26%), GM −100~150bp를 원가 개선이 상쇄. AD109 승인되나 경증 중심·급여 제한. 핵심 성장 cc +6~7% 지속, 자사주 연 3% | 약 $14.5~15.5 | 15~16배 | 배수 회복 없이(17배) 주가 $250~265 — 컨센서스 목표가 $246 부근. 총주주환원 5.7% 포함 연 10~12% 수익 추정 |
| 강세 | 필립스 2029년까지 미복귀 또는 미미. AD109 급여가 "양압기 실패 문서화" 선행 요구. 진단 확대(웨어러블·VirtuOx)로 미국 신규 개시 +8~10%, 마스크 +12%. GM 64% | 약 $16.5+ | 14배 이하 | 2016~2019년형 리레이팅(→25배)이면 $400+. 다만 그 경로는 서사가 아니라 세 이진 사건의 해소를 요구 |
현재 선행 18.9배는 FY2029 약세 시나리오(EPS $11~12)를 가정하면 19~21배로 싸지 않고, 기본 시나리오(EPS $14.5~15.5)면 15~16배로 쌉니다. 즉 시장은 지금 약세와 기본 사이 — 대략 "필립스가 부분 복귀하고 GLP-1·AD109가 신규 개시를 몇 % 갉지만 설치기반은 유지되는" 세계 — 를 가격에 넣고 있는 것으로 읽힙니다 추정. 그 숫자를 위로 옮기는 것은 2027년 2월 AD109 PDUFA(라벨·급여 조건), 2027년 레타트루타이드 OSA 데이터(질병 해소율), 필립스의 "계획에 포함했다"는 문장의 등장 여부 세 가지이고, 아래로 옮기는 것은 UHC/Synapse형 TPA가 미국 기기 성장률을 실제로 한 자릿수 초반으로 끌어내리는 분기 실적입니다.
하방은 순현금·FCF 수익률 5%·총환원 5.7%가 일부 받칩니다. 13년 무감소 매출과 사이클 저점 영업이익률 27~28%가 "다음 저점"의 높이를 말해 주고, 그것이 2023년 10월과 2026년 6월에 16~17배에서 두 번 멈춘 이유입니다. 다만 순현금이 하방을 지켜준다는 논리는 그 현금이 주주에게 돌아올 경로가 있을 때만 성립합니다.
10리스크와 반증 조건
이 논지가 깨지는 방식을 심각도 순으로 놓고, 필립스 다음에 따라오는 여섯 개의 질문 — GLP-1 임상·실사용·청구 데이터, AD109, 지불자·DME, 기기 플랫폼·특허 — 을 하나씩 따집니다.
10.1 이 논지가 깨지는 방식
| 리스크 | 구체적 내용 | 심각도 |
|---|---|---|
| 지불자 중간자화 · DME 마진 압박 | UHC/Synapse 22개 주·9월 북동부 확대, HME의 92%가 TPA 이동 응답. AdaptHealth 가이던스 −25%·주가 −37%, Accendra EBITDA −38%. 레즈메드 가격 인상이 고객의 "믹스 전환" 동기를 만듦. 경쟁사가 못 가져가는데 물량·고객 마진이 줄어드는 구조. 점유율 통계·셀사이드 모델에 안 보임 | 높음 |
| 필립스 미국 재진입 + 가격 경쟁 | 제퍼리스: 1~3년 내 62% → 49~52%. 복점 시절 GM 58~59% vs 현 62.4%. DME 72%가 신규 브랜드 추가 계획. 필립스 마스크 계약이 살아 있어 콜드 스타트 아님. 다만 당사자 3개년 계획 제외, 자체 생산 철수, 무디스 "평판 손상". RBC는 FY28 가정 | 중~높음 |
| AD109 (2027-02-28 PDUFA) | 1차 진료의가 처방하는 알약이 수면검사실·DME·사전승인·순응도를 우회. 효능은 CPAP 미달(AHI<5 22~23%)이나 경증 시장 확대 + 양압기 거부자 잠식. 가격·급여·라벨 미정. FDA의 지표 의문 보도. 손익 영향 FY2028+ | 중~높음 |
| 레타트루타이드 (BLA 2027년 1분기) | 104주 −30.3% 감량, OSA 코호트 AHI −60.6%. 30% 감량은 Peppard 계수로 AHI −80~90% — 유일한 "논지 파괴" 시나리오. 다만 발표된 OSA 데이터의 평균 잔여 AHI는 약 23. 2027~2029년 이슈 | 중 (10년 시계 매우 높음) |
| GLP-1 진단 시점 이탈 | Komodo: 신규 진단자 30%가 30일 내 티르제파타이드, 처방의 84% 1차 진료의. 레즈메드 방어 데이터는 동료심사 없음·선택편향. 동료심사 데이터는 CPAP HR 0.92. 경구 GLP-1로 접근성 확대(월 $149~299), 메디케어 $50 브리지 | 중 |
| 가이던스 미스 · 1분기 계절성 | 첫 연간 가이던스가 컨센서스($59.2억) 미달. 1분기 GM "소폭 축소" 예고. Astral 신규 판매 0. 매수 의견 6/28로 셀사이드가 이미 항복한 상태라 "실적 미스 시 되돌림"보다 "기대치 낮음"이 더 정확하나, 첫 가이던스 연도의 미스는 신뢰도 문제로 번짐 | 중 |
| 기기 플랫폼 노화 | AirSense 11 5년차, 후속 발표 없음. 필립스 DreamStation 2는 미국 밖 5년 담금질. React/BMC는 미신고 설계변경을 할 만큼 공격적. R&D 6.7%는 늘고 있으나 결과물이 마스크·SW에 집중 | 중 |
| Astral 리콜의 확산 | Class I, 중상 5건. FY27 −$7,500만·−$0.15. FY28 재개 미정. 인공호흡기는 매출의 2% 미만(추정)이나 GAAP GM −200bp를 만들었고, 품질 문제가 수면기기로 번지면 "필립스의 역전"이 됨 | 낮음~중 |
| 이익의 질 · 현금흐름 | 4분기 FCF −21%(재고·매출채권 증가, Astral 부품 전용). 연간은 FCF $16.5억으로 순이익 상회. FY27 환원 $18.5억 > FCF → 순현금 소진. 자사주 평균 매입가 $243 > 현 주가 | 낮음~중 |
| 마스크 특허 만료 · IP | 5년 내 만료 미국 특허 429건·해외 768건(제품 미기재). 해자가 특허보다 채널에 기대는 것으로 가정. 필립스 DreamWear 전례 | 낮음~중 |
| 유럽·일본 급여 인하 | 프랑스 PPC 정액 2년 누적 −9%, 일본 관리료2 −4%. 1차 타격은 사업자, 레즈메드에는 시차 전이. 회사는 유의미 항목으로 언급한 적 없음 | 낮음 |
| 거버넌스·회계 | CFO 27년 만에 교체(Bloomer, 2026-05), 감사인 KPMG → PwC(FY27), 리드 디렉터 교체(2026-11). 세 가지가 한 해에 겹침 — 각각은 정상적이나 동시 발생은 주의. GAAP·비GAAP 괴리는 작음 | 낮음 |
| 가격 수준 | 6월 저점 대비 +27%, 50일선($218)·200일선($227) 위. 1년 −16%. 8월 가이던스 실망 매도자가 $205~210에, 4~5월 매수자가 $240~250에 남아 있음 | 낮음 |
10.2 여섯 개의 질문 — GLP-1 임상·실사용·청구 데이터, AD109, 지불자·DME, 기기 플랫폼·특허
5.3절이 "필립스가 돌아오면"을 물었다면, 이 장은 그 뒤에 따라오는 질문들입니다. 비만약이 수면무호흡을 고치는가, 실사용에서는 어떤가, 두 개의 청구 데이터가 왜 정반대인가, 약 하나가 퍼널을 우회할 수 있는가, 지불자와 DME는 지금 무엇을 하고 있는가, 그리고 5년 된 기기 플랫폼과 확인되지 않은 특허 만료는 얼마나 위험한가. 2026-09-18 검증·보강분입니다.
① GLP-1은 임상적으로 레즈메드를 죽이지 못합니다. SURMOUNT-OSA에서 체중을 18~20% 뺀 최상의 조건에서도 52주 후 평균 잔여 AHI는 약 20~26(중등도), 엄격한 완치(AHI<5)는 20.2%(양압기 미사용군)·31.9%(사용군)였습니다(SLEEP 2025 사후분석). 체중 1%당 AHI 약 2.6~3%(Peppard)이므로 AHI 50을 5 미만으로 보내려면 30% 이상 감량이 필요하고, 그건 비만수술 영역입니다. 게다가 OSA 환자의 절반 이상은 비만이 아니고, 동아시아는 두개안면 골격이 주원인입니다.
② 실사용은 임상의 절반입니다. 1년 내 40% 이상 중단, 실사용 평균 감량 7~12%, 중단 후 상당 부분 재증가. 다만 2026년 3월 클리블랜드클리닉 연구는 중단 1년 후 재증가가 평균 0.5%에 그쳤다고 보고해 "중단하면 3분의 2가 돌아온다"는 통념(임상시험 SURMOUNT-4·STEP-1)과 실사용이 다를 수 있음을 시사합니다 — 양쪽을 다 적어 둡니다.
③ 두 개의 청구 데이터는 둘 다 동료심사를 받지 않았고, 각각 다른 부분만 살아남습니다. 레즈메드 IQVIA(259만 명): GLP-1 병용자가 양압기 개시 +10.7%p, 3년 재구매 +6.0%p — 방향은 그럴듯하나 선택편향으로 크기는 믿을 수 없음. Komodo(2026-02): 신규 진단자의 30%가 30일 내 티르제파타이드 개시, 처방의 84%가 1차 진료의 — 이 두 줄은 편향으로 설명되지 않으며, 레즈메드 주주가 실제로 걱정해야 할 내용입니다. 2026년 5월 ATS 초록(Drager 등, TriNetX)은 "CPAP 개시율의 유의미한 감소 징후 없음"이라고 썼습니다.
④ AD109(Apnimed)가 GLP-1보다 장기적으로 더 중요한 위협입니다. 효능은 CPAP에 못 미치지만(AHI<5 도달 22~23%), 1차 진료의가 처방하는 알약 하나가 수면검사실 → DME → 사전승인 → 90일 순응도라는 마찰 전체를 우회합니다. NDA 접수(2026-07-14), PDUFA 2027-02-28, 나스닥 상장(APMD). 다만 2차 보도에 따르면 FDA가 1차 지표의 임상적 의미에 의문을 제기했습니다. 손익 영향 최단 시점은 FY2028.
⑤ 지불자와 DME가 지금 실제로 진행 중인 유일한 압력입니다. UHC/Synapse 모델은 4개 계약·22개 주로 늘었고 9월 1일 북동부로 확대됐으며, HME 설문의 92%가 "지불자가 TPA 모델로 이동 중"이라고 답했습니다. AdaptHealth는 "대형 공급사의 7월 1일 가격 인상"으로 가이던스를 내렸습니다. 경쟁사가 한 대도 못 가져가는데 레즈메드 물량이 줄거나 고객 마진이 깎이는 구조 — 점유율 데이터에 안 보이고 셀사이드 모델에도 거의 없습니다.
⑥ 기기 플랫폼 5년차와 마스크 특허 만료는 확인되지 않은 리스크입니다. 10-K는 "5년 내 만료 미국 특허 약 429건·해외 768건"만 적고 어느 제품인지는 밝히지 않습니다. 해자는 특허보다 채널(고정 급여 + Brightree 재주문 트리거 + 착용감 데이터)에 기대고 있다고 가정하는 편이 안전합니다.
10.3 비만과 수면무호흡의 실제 관계 — 연관성은 확실하고, 생각보다 작습니다
| 연구 | 결과 | 함의 |
|---|---|---|
| Peppard 등, JAMA 2000 (위스콘신 수면 코호트 690명, 4년) | 체중 +10% → AHI +32% (95% CI 20~45%) · −10% → AHI −26% (18~34%) · +10% → 중등도~중증 발생 오즈 6.0배 | 용량-반응 관계 확실. 그러나 뒤집으면 AHI 50 → 5 미만에는 약 90% AHI 감소 = 체중 30% 이상 감량 필요 2차 |
| eClinicalMedicine 2025-04 (4개 지역사회 코호트 12,860명, 평균 67세) | OSA 환자의 68.5%가 BMI<30 (과체중 44% + 정상 24%). 중증 OSA도 53%가 비만 아님 | 고령 코호트라 과대표집. 레즈메드 자신은 "미국 OSA의 41~70%가 비만"으로 더 보수적. 방어 가능한 범위: 치료받는 OSA의 40~60%가 비만 2차 |
| Eckert 등, AJRCCM 2013 (표현형 분석) | 비해부학적 요인(낮은 각성 역치 37%, 높은 루프 게인 36%, 인두근 반응성 저하 36%)이 56%에서 중요 — 2026-07-28 판 딥다이브의 "약 70%"는 정정 | 체중 감량은 해부학적 성분만 건드림. 루프 게인·각성 역치에는 영향 없음 — SURMOUNT-OSA에서 18~20%를 빼고도 잔여 AHI가 남는 생리학적 이유 2차 |
| Sleep AHEAD (2형 당뇨+OSA 264명, 10년) | 집중생활중재군 1년 −10.7kg → 관해율 13.6%(대조 3.5%), 4년 20.7%, 10년 34.4%(대조 22.2%) | 10%를 빼고도 1년 관해 14%. 10년 시점 두 군 AHI 차이 유의하지 않음 2차 |
| 비만수술 메타분석 (Sleep & Breathing 2023, 32개 연구 2,310명) | BMI −11.9, AHI −19.3, "관해" 65% → 약 35% 잔존. 엄격한 AHI<5 기준에서는 절반가량 잔존 | 극단적 감량의 대리지표. BMI 12포인트를 빼고도 3분의 1이 남음 2차 |
| ★ 동아시아 — Lee 등 SLEEP 2010 · 한국 PLOS One 2014 (383명) | 같은 AHI에서 중국인 BMI 28.4 vs 백인 30.7, 두개저·상악·하악이 더 짧음. 한국 OSA 환자 평균 BMI 남 27.1/여 25.8, OSA 위험 절단점 BMI 남 24.95/여 23.05(서구 30) | 한국 투자자에게 중요: GLP-1 적응증은 BMI≥30(동반질환 시 ≥27). 상당수의 한국·일본·중국 OSA 환자는 애초에 처방 자격이 없음. 미국 NHIS 2024 아시아계 GLP-1 사용률 12.1%로 타 인종 절반 이하 2차 |
10.4 SURMOUNT-OSA — 시장을 흔든 그 시험의 실제 숫자
| Malhotra 등, NEJM 2024-06-21 · 티르제파타이드 52주 · 총 469명 | 시험1 (양압기 미사용, n=234) | 시험2 (양압기 사용, n=235) |
|---|---|---|
| 기저 AHI | 51.5 (중증) | 49.5 (7-28 판의 46.1은 정정) |
| 기저 BMI | 39.1 | 38.7 |
| 52주 AHI 변화 (치료요법 추정치) | −25.3 | −29.3 |
| 위약 대비 차이 | −20.0 | −23.8 |
| 체중 변화 | −17.7% (효능 추정치 −18.1%) | −19.6% (−20.1%) |
| AHI ≥50% 감소 | 61.2% | 72.4% |
| "질병 해소" (AHI<5 또는 AHI 5~14 + ESS≤10) | 42.2% (위약 15.9%) | 50.2% (위약 14.3%) |
| 엄격한 AHI<5 도달 (SLEEP 2025 사후분석 초록 0776) | 20.2% | 31.9% |
| → 잔여 AHI (기저 − 변화, 계산치) | 약 26 | 약 20 |
출처: 릴리 보도자료(2024-06-21), SLEEP 2025 Supplement 초록 0776. NEJM 본문은 접근 차단으로 잔여 AHI는 계산치(±2 오차 가능). 2차 추정
① 평균 환자는 시험 종료 시점에 여전히 중등도 수면무호흡(AHI 15~30)이었습니다. 체중을 18~20% 뺀, 현존 비만약이 낼 수 있는 최선의 조건에서요. 레즈메드는 CPAP이 AHI를 약 86% 줄이고 90% 이상의 환자에서 이벤트를 소거한다고 밝힙니다. ② "질병 해소" 42~50%는 경증 수면무호흡이 남아 있어도 집계되는 느슨한 정의이고, 진짜 완치(AHI<5)는 20~32%입니다 — 2026-07-28 판 딥다이브가 "보충자료 확인 필요"로 남겼던 항목이며, 이번에 확인됐습니다. 약 절반은 52주 후에도 AHI≥15였습니다. FDA 라벨(2024-12-20)도 "저칼로리 식이 및 신체활동 증가의 보조요법"이고, AASM은 "젭바운드는 도구이지 완치가 아니다… CPAP 같은 기존 치료를 대체하는 것이 아니라 보조 도구"라고 썼습니다(2024-12-23 성명, 2025-09-03 임상의 기고문, 2025-02 개정 팩트시트).
10.5 실사용 지속률·재증가·비만율 — 임상시험과 다릅니다
| 출처 | 결과 | 읽기 |
|---|---|---|
| Prime Therapeutics (2025-06, 비당뇨 비만 5,780명) | 3년 지속률 8%(세마글루타이드 14%). 1년 지속률 2021년 개시군 33% → 2024년 1분기 개시군 63% | 8%는 2021~23년 공급 부족이 오염시킨 숫자. 정직한 해석: 1년 내 약 40% 중단, 최근 코호트 3년 지속률 20~35% 2차 추정 |
| 클리블랜드클리닉, Obesity 2025-06 (7,881명) | 3개월 내 중단 20.4%, 3~12개월 32.0%. 1년 감량: 조기 중단자 3.6%, 지속자 10.9%(세마)·15.3%(티르제), 전체 평균 8.7% | 실사용 감량은 임상(−18~20%)의 절반 2차 |
| ★ 클리블랜드클리닉, DOM 2026-03-12 (7,938명) | 중단 1년 후 비만군 재증가 평균 0.5%. 45%는 유지·추가 감량, 27%는 약 전환, 20% 재개 | "중단하면 3분의 2 재증가"(SURMOUNT-4 사후분석: 위약 전환군 82%가 감량분 25%+ 재증가, STEP-1 연장: 약 3분의 2)는 임상시험 결과. 실사용은 약을 바꾸거나 재개하기 때문에 다를 수 있음 — 약세론에 유리한 새 데이터 2차 |
| BCBSA (2024, 약 17만 명) | 58%가 임상적으로 의미 있는 감량 전에 중단, 30%는 4주 내 중단 | — |
| CDC NHANES 2021.8~2023.8 (실측·확률표본) | 성인 비만 40.3%, 고도비만 9.7%(2017~20년 7.7%에서 유의 증가). 2013~14 이후 연령보정 비만율 "유의하게 변하지 않음". 2026년 9월 현재 새 사이클 미발표 | GLP-1 시대를 실측한 확률표본 데이터는 아직 세상에 없음. OSA에 중요한 고도비만층은 늘고 있음 공시 |
| Gallup 2026-07 (갱신 9-08) · Epic Research 2026-05 · KFF 2025-11 | 자기보고 비만 36.4%(2022년 39.9%), GLP-1 현재 사용 11%·경험 15% · EHR 비만 40.7%(2021년 2분기 42.3%), 처방 10만 명당 8,819(4.7배) · 현재 복용 12%·경험 18% | 자기보고·EHR은 −1.6~3.5%p 하락. 성인의 11%가 사용하고 60%가 지속하며 평균 10%를 감량한다면 측정 비만율 1.5~3%p 하락이 설명 가능한 범위 추정 |
| 정책 (2026) | 메디케어 GLP-1 브리지: 2026-07-01부터 월 $50 본인부담(2027년 말까지), BALANCE 모델 메디케이드 2026-05-01 시행·Part D는 "무기한 연기". 협상 순가 $245/30일 | 접근성 확대는 약세론 쪽 변수. 그러나 Part D 연기는 노인(메디케어 양압기 환자의 핵심층) 접근이 아직 제한적이라는 뜻 공시 |
10.6 두 개의 청구 데이터가 정면으로 부딪칩니다 — 그리고 제3의 데이터
레즈메드 측 (강세) — IQVIA 청구 분석, 분기마다 갱신
FY24 4분기 81.1만 명 → FY26 2분기 195만 명 → 3분기 210만 명 → FY26 4분기 259만 명(2021-07~2026-03 처방·진단 청구). GLP-1 처방 병용 환자가 양압기 개시 +10.7%p(슬라이드 "+1,070bp"), 재구매 1년 +3.4%p, 3년 +6.0%p. 진단 90일 후 40% 이상이 양압기를 시작하는 반면 GLP-1은 3% 미만. 파렐 CEO: "GLP-1은 진정한 메가트렌드이며 한 세대에 한 번 오는 수요창출 기회". 회사는 "동료심사 게재를 검토할 수 있다"(2026-01)고 했으나, 2026년 9월 현재 SLEEP 2026·ERS 2026 초록에 이 코호트는 없음 공시 미확인.
문제: 비교군이 "GLP-1+양압기 처방자 vs 양압기만"인데, GLP-1을 처방받는 사람은 정의상 보험이 있고 의료 시스템에 밀착돼 있고 순응적입니다. 그 자체만으로 개시율·재구매율이 높게 나옵니다. 방향은 그럴듯하지만 크기는 인과로 믿을 수 없습니다.
Komodo Health 측 (약세) — 2026-02-09 발표, 2025년 1~6월 데이터
OSA 진단자 약 2,000만 명. 기존 CPAP 사용자 중 티르제파타이드 개시자의 26%가 6개월간 CPAP 청구 공백(대조군 15%). GLP-1 수령자 중 6개월 내 CPAP 개시 4%(비사용자 22%). 신규 진단 OSA의 약 30%가 30일 내(47%가 60일 내) 티르제파타이드 개시. 처방자: 가정의학 31%·NP 24%·내과 20%·PA 9%·내분비 6%·수면의학 0.2%. OSA 적응증 후 티르제파타이드 처방 +16% 2차.
문제: 벤더 자체 발표(비동료심사), 6개월치. "4% vs 22%"는 거의 확실히 선택편향 — 애초에 다른 치료를 선택한 다른 환자군. 그러나 "30일 내 30%"와 "1차 진료의 84%"는 편향으로 설명되지 않습니다. 양압기 개시가 결정되는 바로 그 지점에, AASM 가이드라인과 양압기 의뢰 관행이 작동하는 채널 바깥에서 약이 들어와 있습니다.
JAMA Network Open 2025-12-22(TriNetX, 36,981 매칭쌍, 2형 당뇨+비만+OSA): 인크레틴 사용군의 CPAP 사용 6.6% vs SGLT2i군 7.2%, HR 0.92(0.87~0.97) — 저자들은 "CPAP 효과는 완만(modest)"으로 서술. CHEST 2025-09(TriNetX 42,300 매칭): 티르제파타이드 사망 HR 0.44, MACE 0.73 — CPAP 병용 여부와 무관. ATS 2026 초록(Drager 등, TriNetX 2018~2025): GLP-1 성장에도 "CPAP 개시율의 유의미한 감소 징후 없음". SLEEP 2026-05 연구서한(Lin 등): OSA 성인의 GLP-1 급속 확산(수치 접근 불가 미확인). 지불자 정책: GLP-1을 양압기 앞에 두는 step therapy는 어느 지불자에서도 발견되지 않았고, 오히려 유타 메디케이드(2025-05)는 젭바운드 OSA 급여에 "6개월간 PAP 순응도 70% 이상 + PAP 지속 사용"을 요구합니다. UHC의 OSA 정책(2026-04-01)은 GLP-1을 언급하지 않습니다 공시. — 즉 동료심사 데이터는 "CPAP 개시가 소폭 줄 수 있으나(HR 0.92) 유의미한 붕괴는 없다"는 쪽에 있고, 지불자는 아직 약을 앞세우지 않습니다.
10.7 다음 약들 — 레타트루타이드, 오르포글리프론, 그리고 AD109
| 약물 | 상태 (2026-09) | OSA 관련 데이터 | 레즈메드에 뜻하는 것 |
|---|---|---|---|
| 오르포글리프론 (Foundayo, 릴리, 경구) | FDA 승인 2026-04-01 (비만). 자비 월 $149~299(7-28 판의 "$149~649"는 정정). 메디케어 브리지 $50 | ATTAIN-1 72주 −12.4%. OSA 적응증 없음. 회사(레즈메드) 코멘트: 경구제는 문헌상 "지속률·감량폭이 더 낮다" | 접근성은 크게 낮아졌지만 감량폭은 주사제의 3분의 2. 20년 뒤 신규 환자 풀이 줄어드는 터미널 밸류 문제 공시 |
| 레타트루타이드 (릴리, 삼중작용제) | TRIUMPH-1 (2026-05-21): 80주 −28.3%(12mg), 104주 연장 −30.3%. TRIUMPH-2/3 (7-23) 당뇨 −20.8%·중증비만+CVD −22.6%. BLA 2027년 1분기 계획 | ★ OSA 코호트 (ADA 2026-06-06): 기저 AHI 58.6 → 12mg에서 −36.1(−60.6%). 12mg 투여군의 65.3%가 BMI<30 도달. "질병 해소" 비율·양압기 병용 여부 미공개 | 30% 감량이면 Peppard 계수로 AHI −80~90% — 진짜 완치 영역. 그런데 발표된 OSA 코호트 결과는 −60.6%로 SURMOUNT-OSA(−49~59%)보다 크지만 여전히 평균 잔여 AHI 약 23. 유일한 "논지 파괴" 시나리오이며 2027~2029년 이슈 2차 |
| 경구 위고비 25mg · 위고비 HD 7.2mg · CagriSema (노보) | 경구 2025-12-22 승인(월 $149~), HD 2026-03-19 승인, CagriSema NDA 2025-12 제출(결정 2026년 4분기 예상) | 세마글루타이드 OSA 적응증 없음. SELECT 사후분석(ADA 2026-06): OSA 발생 HR 0.48. OSA 임상(NCT07281196) 등록 | 공급·가격 경쟁으로 GLP-1 보급률 상승 → 비만율 하락 속도의 변수 |
| ★ AD109 (Apnimed, 아록시부티닌+아토목세틴) | NDA 접수 2026-07-14, PDUFA 2027-02-28(표준 심사). 2026-07-30 나스닥 IPO(APMD, 공모가 $16·첫날 $25, $2.2억 조달). 상용화 준비 지출 시작. 파트너 없음, 가격 미정 | SynAIRgy(646명): 26주 AHI −55.6%(위약 −17.6%), ≥50% 반응 39.6%, AHI<5 22.3%, 저산소 부담 −60.5%, 이상반응 중단 21.2%(위약 3.1%). LunAIRo(660명): −46.8%(위약 −6.8%), 51주 유지, AHI<5 22.9%/22.5%. 임상 인구의 35~37%가 경증. 2차 보도(Medical Daily 2026-09-02): FDA가 1차 지표의 "임상적 의미"와 PRO 한계에 의문 제기 미확인 | 효능은 CPAP에 못 미칩니다(AHI<5 22~23% vs CPAP 대다수). 경증은 현재 미국에서 양압기 급여 대상이 거의 아니므로 AD109 수요의 상당 부분은 잠식이 아니라 시장 확대. 진짜 잠식 벡터는 "양압기 거부자·이탈자"이고, 위협의 본질은 효능이 아니라 처방자 폭 — 1차 진료의가 쓰는 알약이 수면검사실·DME·사전승인·순응도 테스트를 전부 우회. 손익 영향 최단 FY2028 2차 |
10.8 지불자와 DME — 아무도 모델링하지 않는 리스크가 지금 진행 중입니다
| 확인 지점 | 내용 | 출처 |
|---|---|---|
| ★ UHC / Synapse Health | AASM이 2026-04-07 UHC 의료책임자에게 보낸 공문: 메디케어 어드밴티지 DME(CPAP 기기·소모품 포함)를 Synapse Health라는 중간자로 처리하면서 CPAP 인도 지연이 "수 주"에서 "한 달 이상", 최대 3개월, 포털 오작동·서류 반복 요구·무통보 주문 취소·공급자-환자 직접 연락 제한. 이후: 4-17 Synapse "4번째 UHC 계약, 22개 주" · 4-01 중서부·남부 10개 주 시행 · 5-28 북동부 확대 발표(9-01 시행, CT·DE·DC·ME·MA·NH·NJ·NY·PA·RI). 원래 2024-09 GA·NC 약 48만 명 캐피테이션에서 출발. UHC 공개 답변·CMS 조치 없음 미확인 | AASM 공문 PDF · HME News 2026-04-13/04-17/05-28 공시 2차 |
| TPA 모델의 확산 | HME Newspoll 2026-05-01: 92%가 "지불자가 이미 TPA 모델을 쓰거나 이동 중", 50%가 마진 압박, 주문당 비용 +$14~15. BCBS 테네시 → CareCentrix, 몰리나 → CareCentrix DME Navigator, Healthfirst → Integra Partners(6-01). HME News 6-22 사설: "TPA가 업계 최대 화두" | HME News 2차 |
| AdaptHealth의 반응 | 2Q26: "대형 공급사가 7월 1일 가격 인상, 계약을 6월 30일에 해지(이례적), 중도 전가 불가" → 2026 EBITDA −$3,000만. "공급사 믹스 전환 추진". Needham 애널리스트: 레즈메드로 추정(6월 결산, 수면 = AHCO 매출 52%, "필립스 퇴출 후 플로우 제너레이터 준독점"), React Health에 유리할 수 있다고 경고 | AHCO 컨콜 · MD+DI 2026-08-04 공시 2차 — 공급사 실명 미확인 |
| 레즈메드의 입장 | 파렐: "완만한 가격 인상"을 FY27 내 점진 적용, 기존 물량·가격 계약은 존중, "140개국 고객과 인플레이션 부담을 나눈다(share the load)". 캐피테이션 사업자의 압박 인지. CFO: "생산성만으로 인플레이션을 상쇄할 수 없다". 인상률 미공개 | HME News 2026-08-07 2차 미확인 |
| 메디케어 급여 — 구조적 긍정 | 경쟁입찰 Round 2028(2028-01-01 발효): CPAP·산소·표준 휠체어·병원 침대 제외, 대상은 CGM·인슐린펌프·장루·비뇨기·보조기. 레즈메드 10-K: "Round 2028은 CPAP·호흡·수면보조 기기를 포함하지 않으나 향후 변경은 사업에 영향 가능". 2026년 DMEPOS 요율 +2.0%, 2% 시퀘스터 지속. CY2027 제안규칙(2026-07-06): CPAP 지급 변경 없음. Round 2(2013)는 CPAP/RAD −47%였음 | CMS · AAHomecare · 10-K 공시 |
| MA 사전승인 개혁 | CMS-0057-F: MA 플랜은 2026-01-01부터 긴급 72시간·표준 7일 내 결정, 거부 사유 명시. WISeR 모델(전통 메디케어 AI 사전승인, 2026-01)은 DME/CPAP 미포함 — Inspire(신경자극)는 포함되어 타격 | CMS · KFF 공시 |
UHC/Synapse형 중간자화는 경쟁사가 단 한 대도 가져가지 않는데 레즈메드 물량만 줄어드는 구조입니다. 점유율 데이터에는 전혀 안 보이고, 셀사이드 모델에도 거의 없습니다. 다른 MA 플랜이 복제하면(설문상 92%가 이동 중) 미국 기기 성장률에 수 %p의 역풍이 됩니다. 이것이 3년 시계에서 기대값 최상위의 부정 요인입니다.
그리고 논리 사슬을 명시해 둡니다. 지금 마스크 해자가 작동하는 이유는 HCPCS 급여가 어느 회사 마스크를 주든 DME에게 똑같은 금액을 지급하기 때문입니다 — 더 싼 마스크를 쓸 경제적 유인이 없습니다. 여기에 myAir + Brightree가 재주문 트리거를 사실상 소유하고, 착용감 데이터와 임상의 친숙도가 더해집니다. 그런데 DME의 매출총이익이 계속 압박받으면(TPA 수수료, 캐피테이션, 그리고 레즈메드 자신의 가격 인상) 이 전제가 뒤집힙니다. 급여가 고정된 상태에서 마진이 쪼그라들면, DME는 어떤 마스크를 얼마에 사는지를 신경쓰기 시작합니다. AdaptHealth가 "공급사 믹스 전환"을 말한 것이 정확히 그 첫 문장입니다. 다만 실현 조건이 까다롭습니다 — 신뢰할 만한 제2공급자가 대규모로 존재해야 하는데, 필립스는 미국 기기 판매 금지 중이고 React Health/BMC는 FDA 경고서한 상태입니다. 두 조건이 모두 충족되지 않았으므로 이건 FY2028 이후 리스크이고, AdaptHealth의 조정 EBITDA가 그 선행지표입니다.
10.9 기기 플랫폼 5년차·관세·마스크 특허 — 확인되지 않은 것들
| 질문 | 확인된 것 | 확인 수준 |
|---|---|---|
| AirSense 11 후속은 있는가 | 2021-08-16 출시, 5년차. 2025~2026 신제품은 마스크·소프트웨어(myAir GenAI 코치)·바이레벨(AirCurve 11 ST/ST-A)·지역 확장(대만). FY26 4분기 컨콜에서 파렐 CEO는 파이프라인 질문을 거부. R&D $3.78억(6.7%)로 증가 중 | 미확인 — 발표·FDA 등재·경영진 언급 없음. 필립스는 DreamStation 2를 미국 밖에서 5년간 판매 |
| 관세는 위험한가 | 10-K: 만성 호흡기 질환 치료 기기는 나이로비 의정서(Section 301·Chapter 98) 면제, CBP 2025-04-05 시행 통지로 지속 확인. Q3 FY26 10-Q에 관세 언급 없음. 생산: 싱가포르 투아스·시드니 주력 + 채츠워스·칼라바사스(FY27~)·조호르바루·애틀랜타·쑤저우(Curative)·리옹(Narval). 파렐은 AdvaMed 차기 의장으로 "zero for zero" 주장 | 공시 — 사실상 해소. 다만 F&P·필립스가 2026년에 관세 환급을 이익으로 인식한 것을 보면 업계 전체가 2025년에 일시 부담을 졌음 |
| 마스크 특허는 언제 만료되는가 | 10-K: "전 세계 약 10,000건의 출원·허여·등록 특허·디자인", "5년 내 만료 미국 특허·디자인 약 429건, 해외 약 768건". 어느 제품 패밀리인지 미기재. AirFit N30i/P30i/F30i(정수리 튜브) 계열의 핵심 특허 만료 시점은 USPTO/Espacenet 패밀리 분석이 필요 | 미확인 — 해자가 특허 기반이 아니라 채널 기반이라고 가정하는 편이 안전. 필립스 DreamWear가 "유일한 모듈형 프레임"이라고 주장하며 경쟁한 전례는 마스크 설계 특허가 경쟁을 막지 못한다는 뜻 |
| 중국 로컬의 미국 진입 | BMC(瑞迈特) G3X APAP 무승인 판매·Luna 미신고 설계변경으로 FDA 경고서한(2026-05-20, 15영업일 답변 요구). React Health(3B) 불만처리·MDR 실패로 별도 경고서한. React CEO: "FDA와 적극 협의 중, 고객 서비스 지속". 종결 없음. Resvent iBreeze는 EUA로 진입 후 510(k) 추진 | 공시 — 경고서한은 금지명령이 아니며 통상 6~18개월 시정 후 복귀. 기저 시나리오는 "퇴출"이 아니라 "지연" |
| # | 위협 (3년 시계 ~FY2029) | 확률 | 크기 | 판단 |
|---|---|---|---|---|
| 1 | 지불자 유틸리제이션 관리·TPA (UHC/Synapse형) + DME 마진 압박 | 높음 ~70% | 중 | 이미 진행 중, 모델링 안 됨. 기대값 최상위 |
| 2 | AD109 승인·출시 (2027-02-28 PDUFA) | 승인 70~80% · 빠른 침투 낮음 | 중~높음 | 손익 영향 FY2028+. FDA의 지표 의문 보도로 확률 소폭 하향 |
| 3 | DME 마진 압박 → 마스크 대체 | 중 ~35% | 높음 | 해자를 깰 수 있는 유일한 채널. 제2공급자 부재로 FY28+ |
| 4 | 필립스 미국 재진입 + 가격 경쟁 | 중~낮음 ~35% | 중~높음 | 당사자 계획에서 제외. RBC는 FY28 가정 |
| 5 | GLP-1 진단 시점 이탈 | 중 ~50% 부분적 | 중 | 실재하나 느림, 비만군 한정, 동료심사 데이터는 HR 0.92 |
| 6 | React Health/BMC 저가 공세 | 낮음~중 ~25% | 낮음~중 | 경고서한으로 지연. AdaptHealth의 "믹스 전환"이 이 회사로 갈 수 있음 |
| 7 | F&P 마스크 잠식 · 설하신경 자극 | 낮음 10~15% | 낮음 | FY26 데이터로 반증 · 카테고리 역성장 |
| # | 위협 (10년 시계 ~FY2036) | 확률 | 크기 |
|---|---|---|---|
| 1 | 경~중등도 OSA에서 약물(AD109 + 후속 + GLP-1 병용)이 1차 치료가 됨 → 양압기가 중증·복합성으로 후퇴 | 중~높음 ~55% | 매우 높음 |
| 2 | 채널 탈중개화 (지불자·약국이 경로를 소유, DME 모델 붕괴) → 소모품 연금 자체를 겨냥 | 중 ~45% | 높음 |
| 3 | 레타트루타이드급(감량 30%+) 약물의 OSA 적응증 → 유일한 "논지 파괴" | 중 ~35% | 매우 높음 |
| 4 | 기기 범용화 (아시아 OEM 시정 완료 + 필립스) — 기기는 매출의 51%이자 마진 낮은 쪽 | 중 ~45% | 중 |
| 5 | 마스크 설계·IP 해자 침식 — 특허 만료 시점 미조사 | 중 ~40% | 높음 |
| 6 | 웨어러블發 진단 폭증 | 중 ~40% | 레즈메드에 긍정적 |
확률·크기는 2026-07-28 판 딥다이브의 판단을 이번 검증 결과로 조정한 주관적 추정입니다. 추정
11Bull / Bear
본문(1·5·6·8·9·10장)의 문장을 강세와 약세로 나눠 모았습니다. 각 줄 끝 괄호는 해당 절입니다.
▲ 강세론
- 13년 동안 이 회사는 단 한 해도 매출이 줄지 않았습니다. (8.1)
- FY2025~FY2026의 약 600bp 개선(비GAAP 57.7% → 62.4%)은 회사 스스로 원가와 효율이라고 설명합니다. 즉 가격이 아니라 원가입니다. 이는 필립스가 돌아와도 상당 부분 방어된다는 뜻입니다. (6.1)
- ② 마스크는 리콜 특수를 받은 적이 없습니다. … 이건 강세론에서 가장 단단한 벽돌입니다. (6.2)
- 3개년 사업계획에서 미국 재진입이 빠져 있다는 것이 이 리포트에서 가장 중요한 단일 데이터입니다. (5.7)
- ① GLP-1은 임상적으로 레즈메드를 죽이지 못합니다. (10.2)
- 레즈메드가 부재 중에 만든 것은 3,500만 대 연결 기기와 DME의 Brightree·AirView 워크플로입니다. 필립스가 돌아와도 이 설치기반의 마스크 연금은 5년간 따라옵니다. (5.18)
- 2016년에는 없던 두 가지 — 순현금과 $18.5억 환원 — 가 하방을 받칩니다. (8.6)
▼ 약세론
- 미국 수면 시장은 복점이 독점으로 바뀌는 순간, 연 2% 디플레이션에서 연 12% 인플레이션으로 전환됐습니다. (5.5)
- UHC/Synapse형 중간자화는 경쟁사가 단 한 대도 가져가지 않는데 레즈메드 물량만 줄어드는 구조입니다. … 이것이 3년 시계에서 기대값 최상위의 부정 요인입니다. (10.8)
- ④ AD109(Apnimed)가 GLP-1보다 장기적으로 더 중요한 위협입니다. (10.2)
- 레즈메드의 고객은 지금 전부 아픕니다. (4.1)
- $18.5억은 FY26 FCF $16.5억을 넘습니다 — 즉 FY27에는 순현금이 줄어들거나 차입이 늘어납니다. (7.1)
- 현재 선행 18.9배는 FY2029 약세 시나리오(EPS $11~12)를 가정하면 19~21배로 싸지 않고 (9.2)
- 지금의 19배가 2016년처럼 30배로 가는 경로는 서사가 아니라 실적이어야 합니다 (8.6)
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 볼 여덟 개의 확인 항목과, 그 항목이 언제 어디서 나오는지의 캘린더입니다.
12.1 다음 분기부터 이 여덟 개만 보면 됩니다
① 미주 수면기기 vs 미주 마스크의 불변환율 성장률 격차. 신규 개시 vs 설치기반. 퍼널 이탈이 나타나는 유일한 조기 지표. FY26 4분기 +8% vs +10%(격차 2%p, 3분기 6%p에서 축소). 기기가 +5% 아래로 내려가면 TPA·GLP-1 중 무엇인지를 컨콜에서 구분해 들어야 합니다. 1분기 실적 10월 말~11월 초.
② AdaptHealth 등 DME의 조정 EBITDA와 "공급사 믹스" 발언. 마스크 해자 균열의 선행지표. AHCO 3분기 실적(11월): 가이던스 $4.9~5.2억 달성 여부, React Health 물량 전환 언급 여부.
③ UHC/Synapse의 다음 확대와 다른 MA 플랜의 복제. HME News의 TPA 태그. 22개 주가 30개 주가 되는가. AASM 공문에 대한 UHC의 공개 답변이 나오는가.
④ 필립스의 문장. 분기 실적(10월 말)·2027년 2월 연간 실적에서 "미국 재진입을 계획에 포함했다"는 문장이 나오는 순간이 신호. FDA 준수 통지 여부. RBC의 FY28 가정이 앞당겨지는지.
⑤ AD109 PDUFA(2027-02-28)의 라벨과 급여 조건. "양압기 대체" vs "보조", 중증도 제한, 지불자가 "양압기 실패 문서화"를 선행 요구하는지. 승인 자체보다 이 조건들이 레즈메드 손익을 정합니다.
⑥ 레타트루타이드 TRIUMPH OSA 코호트의 "질병 해소율"과 BLA 적응증. 30%+ 감량이 AHI를 어디까지 내리는가. 유일한 논지 파괴 시나리오. 2027년 1분기 BLA, OSA 적응증 포함 여부.
⑦ 레즈메드 IQVIA GLP-1 분석의 동료심사 게재. SLEEP 2027(6월)·ATS 2027(5월) 초록에 등장하는가. 게재되면 강세론의 핵심 방어논거가 검증되거나 폐기됩니다. 2026년 9월 현재 미게재.
⑧ FY27 매출총이익률 궤적과 가격 인상의 실효. 1분기 "소폭 축소" 후 2~4분기에 "low double-digit bp" 확대로 돌아오는가. 가격 인상이 매출에 얼마나 반영됐는지(컨콜 질문). 그리고 자사주 $15억의 집행 단가 — 6월 저점 부근에서 집행됐는지.
12.2 모니터링 캘린더
| 시점 | 이벤트 | 무엇을 볼 것인가 |
|---|---|---|
| 2026-10-29 (추정) | FY2027 1분기 실적 | ①·⑧ · MatrixCare 제외 후 첫 분기 · Astral 영향 · 신임 CFO의 첫 가이던스 재확인 · IQVIA 갱신치 |
| 2026-10 말 | 필립스 3분기 실적 | ④ · S&RC 성장률 · 재진입 언급 · DOJ 진행 |
| 2026-11 초 | AdaptHealth·Accendra·Viemed 3분기 | ② · 가이던스 달성 · "공급사" 발언 |
| 2026-11-18 (예정) | 레즈메드 연례 주총 | 리드 디렉터 교체 · 보상 · 자사주 승인 잔여 |
| 2026-12 | ASR 최종 정산 · CagriSema FDA 결정(예상) | ASR 평균 단가 · GLP-1 공급 경쟁 확대 |
| 2027-01 말 | FY2027 2분기 실적 | 가격 인상 반영 · GM 확대 복귀 여부 · 연말 HSA 계절성 |
| 2027-02 초 | 필립스 연간 실적 · 2027 가이던스 | ④ — "계획에 포함" 문장 |
| 2027-02-28 | Apnimed AD109 PDUFA | ⑤ — 승인 여부 · 라벨 · 가격 · 지불자 조건 |
| 2027년 1분기 | 레타트루타이드 BLA 제출 | ⑥ — OSA 적응증 포함 여부 |
| 2027-05~06 | ATS 2027 · SLEEP 2027 | ⑦ — 레즈메드 GLP-1 코호트 초록 · 독립 실사용 연구 |
| 2027-08 | FY2027 연간 실적 · FY2028 가이던스 | 두 번째 가이던스 — 첫해 달성 여부가 신뢰도를 정함 · 순현금 상태 · FY28 환원 |
| 2028-01-01 | DMEPOS 경쟁입찰 Round 2028 발효 | CPAP 제외 확정. 그 이후 라운드 재포함 여부가 장기 리스크 |
| 2029-04 이후 | 필립스 동의명령 해제 청원 가능 최단 시점 | 감사 2년 연장 시 2031년 |
| 미정 | 차기 NHANES 사이클 (2023~2026 실측) | GLP-1 시대 비만율의 첫 확률표본 측정 |
13용어집 — 배경지식 0에서 시작합니다
이 장은 의학이나 미국 의료보험을 한 번도 공부한 적 없는 사람을 기준으로 썼습니다. 먼저 "왜 이 회사가 있는지"를 이야기로 읽고, 그다음 용어를 표로 확인하는 순서입니다. 그림은 이해를 돕기 위해 직접 그린 개념도입니다.
13.1 5분 서사 — 송풍기 박스가 필요해진 이유
1단계. 잠들면 목이 좁아집니다. 깨어 있을 때는 목 안의 근육이 기도를 열어 두지만, 잠들면 근육이 풀립니다. 혀와 연구개가 뒤로 처지고, 목 주변 지방이 누르면 관이 좁아지다가 막힙니다. 막히면 숨이 끊기고, 뇌가 잠깐 깨서 근육을 조여 다시 숨을 틔웁니다. 본인은 모릅니다 — 코를 골고, 낮에 졸릴 뿐입니다.
2단계. 그래서 공기로 받칩니다. 1981년 시드니의 한 의사가 진공청소기 모터로 코에 공기를 밀어 넣어 봤더니, 기도가 열리고 무호흡이 사라졌습니다. 약도 수술도 아닌 "공기 부목"입니다. 그런데 쓰는 밤에만 효과가 있고, 벗으면 그날 밤 병은 그대로입니다. 그래서 완치가 아니라 평생 관리이고, 이것이 이 회사 사업의 첫 번째 성격입니다.
3단계. 얼굴에 닿는 것은 갈아야 합니다. 공기를 전달하는 실리콘 마스크는 피지에 삭고 헤드기어는 늘어납니다. 미국 메디케어는 "풀페이스 마스크 3개월, 쿠션 1개월, 튜브 3개월, 필터 2주"처럼 교체 주기를 코드로 정해 두었습니다. 기기는 5년에 한 번 팔리지만 마스크는 평생 팔립니다 — 5년으로 계산하면 마스크가 기기의 9배입니다. 레즈메드가 "기기 회사"가 아니라 "소모품 구독 사업"인 이유입니다.
4단계. 착용을 증명해야 돈이 나옵니다. 이 치료는 환자가 쓰지 않으면 소용없으므로, 보험은 "첫 90일 중 30일 연속 구간에서 21일 이상, 하룻밤 4시간 이상 썼다"는 데이터를 요구합니다(미국도, 한국도). 그래서 기기가 밤마다 클라우드로 사용 데이터를 올리고, 그것을 보는 화면(AirView)이 유통업자의 업무에 박힙니다. 이것이 레즈메드의 진짜 해자입니다.
5단계. 환자는 돈을 거의 내지 않고, 제조사는 환자를 만나지 않습니다. 미국에서 레즈메드는 DME(재택의료기기 유통업자)에게 팔고 두 달 안에 돈을 받습니다. DME는 기기를 환자 집에 설치하고 보험에서 13개월에 걸쳐 회수하며, 환자가 착용에 실패하면 손실을 봅니다. 그래서 레즈메드의 미국 실적은 환자 수요가 아니라 DME의 재무 체력과 보험사의 정책이 결정합니다. 이 회사를 이해한다는 것은 "미국에서 매년 몇 명이 진단을 받고, 그중 몇 명이 어느 회사 기기를 받으며, 그 뒤 마스크를 얼마나 자주 가는가"를 아는 것입니다.
왜 공기로 기도를 여는가 — 수면무호흡과 양압기의 원리
왼쪽: 잠들어 기도가 막힌 상태. 오른쪽: 마스크로 공기 압력을 넣어 기도를 안에서 받친 상태.
13.2 가장 기본이 되는 여덟 개
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| OSA (폐쇄성 수면무호흡) | 잠들면 목 안 기도가 막혀 숨이 반복적으로 끊기는 병. 코골이·주간 졸림이 증상. 고혈압·심장병·뇌졸중 위험을 높입니다. | 레즈메드 매출의 88%가 이 병을 치료하는 물건에서 나옵니다. |
| AHI (무호흡-저호흡 지수) | 한 시간에 숨이 끊기거나 얕아지는 횟수. 5~14 경증, 15~29 중등도, 30 이상 중증. | 급여 기준(15 이상), 임상시험 결과, 약의 효과가 전부 이 숫자로 표현됩니다. |
| CPAP / APAP / 바이레벨 | 기도에 공기 압력을 넣는 기기. CPAP은 고정 압력, APAP(AutoSet)은 자동 조절, 바이레벨(BiPAP)은 들숨·날숨 압력을 다르게. | 레즈메드의 기기. 바이레벨은 급여가 CPAP의 2.5~6.5배. |
| 마스크 (풀페이스 · 비강 · 필로우) | 공기를 얼굴에 전달하는 실리콘·원단 부품. 코와 입을 다 덮거나(풀페이스), 코만(비강), 콧구멍에 꽂거나(필로우). | 이익 엔진. 형태에 따라 교체 주기와 단가가 다릅니다. |
| 순응도 (Adherence) | 환자가 실제로 기기를 쓰는 정도. 미국·한국 기준: 첫 90일 중 30일 연속 구간에서 21일 이상, 하룻밤 4시간 이상. | 이걸 통과해야 보험이 돈을 냅니다. AirView가 존재하는 이유. |
| DME / HME | 재택 의료기기(Durable/Home Medical Equipment) 유통업자. 미국에서 기기를 환자 집에 설치하고 보험에 청구하는 사업자. | 레즈메드의 진짜 고객. AdaptHealth·Lincare·Apria 등. |
| 메디케어 / MA | 미국 65세 이상 공적 보험. MA(메디케어 어드밴티지)는 민간 보험사가 운영하는 메디케어 플랜(UHC 등). | 급여 규정(LCD)과 요율표(HCPCS)가 사업의 뼈대. MA 플랜이 TPA를 세워 물량을 조입니다. |
| GLP-1 | 혈당·식욕을 조절하는 호르몬을 흉내 낸 약(오젬픽·위고비·젭바운드 등). 체중을 15~20% 줄입니다. | "살이 빠지면 양압기가 필요 없어진다"는 약세론의 근거. 젭바운드는 2024년 12월 OSA 적응증 승인. |
13.3 미국 의료보험에서 벌어지는 일들
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| HCPCS 코드 | 메디케어가 품목마다 붙인 청구 코드. E0601 = CPAP, A7030 = 풀페이스 마스크 등. 코드마다 단가와 교체 주기가 정해짐. | 4.2절 요율표. 소모품 연금의 근거. |
| LCD (지역 급여 결정) | 어떤 조건에서 급여를 주는지 정한 문서. L33718이 양압기용. | AHI 15 이상, 90일 순응, 31~91일 재평가 — 전부 여기 적혀 있음. |
| 캡드 렌탈 (Capped Rental) | 메디케어가 기기를 13개월 렌탈료로 지급한 뒤 환자 소유로 넘기는 방식. 1~3개월 월 10%, 4~13개월 월 7.5%. | 기기 $663의 산수. 유럽·일본의 평생 렌탈과 다른 점. |
| 경쟁입찰 (Competitive Bidding) | 메디케어가 DME 품목의 공급자를 입찰로 정하고 요율을 깎는 제도. 2013년 Round 2에서 CPAP −47%. | Round 2028에서 CPAP이 제외됨 — 최대 구조적 긍정 요인. |
| TPA / 캐피테이션 | 보험사가 DME 관리를 중간업자(Synapse·CareCentrix)에 맡기고 환자당 정액을 주는 방식. 중간업자는 그 안에서 비용을 아껴야 이익. | UHC/Synapse. CPAP 인도가 수 주~3개월 지연. 경쟁사 없이 물량만 줄어드는 리스크. |
| 사전승인 (Prior Authorization) | 보험사가 치료 전에 승인을 요구하는 절차. WISeR는 전통 메디케어의 AI 사전승인 모델. | Inspire를 꺾은 요인. CPAP은 WISeR 미포함. |
| Part B 공제액 · 본인부담 | 메디케어 환자가 연간 먼저 내는 금액($283, 2026)과 그 뒤 20% 부담. | 환자 1년차 약 $716, 2년차부터 약 $266 — 환자는 거의 돈을 내지 않음. |
| HSAT / PSG | 재택 수면검사(간이 기기) / 병원 수면다원검사(하룻밤 입원). | 진단 병목. 레즈메드가 VirtuOx·NightOwl로 직접 들어간 칸. |
| CME | 의사 보수교육. 레즈메드가 1차 진료의에게 OSA 교육을 무료 제공. | 임상의 5.5만 명 이수 — 진단률을 올리는 회사의 레버. |
13.4 임상·약물 용어
| 용어 | 쉬운 설명 | 이 리포트에서 왜 나오나 |
|---|---|---|
| SURMOUNT-OSA | 릴리의 젭바운드(티르제파타이드) OSA 임상시험. 469명, 52주. NEJM 2024년 6월. | 체중 −18~20%에 AHI −25~29, 엄격 완치 20~32%. 시장을 흔든 시험의 실제 숫자. |
| 질병 해소 (Disease resolution) | AHI<5, 또는 AHI 5~14이면서 주간졸림척도 10 이하. 경증이 남아도 "해소"로 집계되는 느슨한 정의. | 헤드라인 42~50%와 엄격 완치 20~32%의 차이. |
| Peppard 계수 | 체중 10% 변화 → AHI 약 26~32% 변화 (JAMA 2000). | AHI 50을 5 미만으로 보내려면 체중 30% 감량이 필요하다는 계산의 근거. |
| 표현형 (Eckert 2013) | OSA 원인을 해부학(기도 좁음)과 비해부학(각성 역치·루프 게인·근육 반응성)으로 나눈 분류. 56%에서 비해부학 요인이 중요. | 체중 감량이 손댈 수 없는 부분. AD109가 겨냥하는 부분. |
| 티르제파타이드 · 세마글루타이드 · 레타트루타이드 · 오르포글리프론 | 젭바운드(주사, OSA 승인) · 위고비(주사·경구, OSA 미승인) · 릴리 삼중작용제(−30%, BLA 2027) · 릴리 경구제(Foundayo, −12%, 2026-04 승인). | 감량폭이 클수록 OSA 위협이 큼. 레타트루타이드가 유일한 "논지 파괴" 후보. |
| AD109 (Apnimed) | 아록시부티닌+아토목세틴 경구 복합제. 기도 확장근의 긴장도를 유지. 취침 전 1일 1회. | AHI −47~56%, AHI<5 도달 22~23%. PDUFA 2027-02-28. 1차 진료의가 처방 가능한 알약. |
| 설하신경 자극 (HGNS) | 혀 신경에 전극을 이식해 잘 때 혀를 앞으로 당기는 수술. Inspire·Nyxoah. | 양압기 포기 환자용. 카테고리 자체가 역성장 중. |
| PDUFA | FDA가 신약 심사 결정을 내리기로 한 목표일. | AD109 2027-02-28. |
| 동료심사 (Peer review) | 다른 과학자들의 검토를 거쳐 학술지에 실리는 것. IR 자료·벤더 발표와 구별. | 레즈메드 IQVIA 분석도, Komodo 분석도 동료심사를 받지 않았음. |
13.5 회사 유형 — 누가 무엇을 하는가
| 용어 | 쉬운 설명 | 예시 |
|---|---|---|
| 양압기 제조사 | 기기와 마스크를 만들어 DME·사업자에 파는 회사. | 레즈메드, 필립스 레스피로닉스, F&P, BMC(瑞迈特), React Health(3B), 뢰벤슈타인, 위웰, DeVilbiss, Apex |
| DME / HME 사업자 | 기기를 환자에게 설치하고 보험에 청구하는 유통업자. 미국에 수천 개. | AdaptHealth, Lincare(Linde), Accendra(Apria·Byram), Rotech, Viemed |
| 재택의료 사업자 (유럽) | 기기를 소유하고 환자에게 평생 렌탈하며 급여를 받는 회사. | 프랑스 prestataire(Air Liquide 등), 독일 Leistungserbringer |
| TPA / 중간자 | 보험사 대신 DME 네트워크를 관리하고 정액을 받는 회사. | Synapse Health(UHC), CareCentrix(BCBS TN·Molina), Integra Partners(Healthfirst) |
| 진단검사기관 (IDTF) | 의사 처방으로 재택 수면검사를 시행·판독하는 서비스 회사. | VirtuOx(레즈메드), ZOLL Itamar(WatchPAT) |
| 대체치료 회사 | 양압기 대신 또는 그 다음에 쓰는 치료를 파는 회사. | Inspire·Nyxoah(수술), SomnoMed·Vivos(구강장치), Apnimed(약), 릴리·노보(GLP-1) |
| 복점 (Duopoly) | 두 회사가 시장을 나눠 가진 구조. 1995년부터 레즈메드·레스피로닉스. | 2021년 필립스 리콜로 미국에서 사실상 독점이 됨 |
13.6 투자 용어 — 이 리포트에 나오는 숫자 읽는 법
| 용어 | 쉬운 설명 | 레즈메드의 경우 |
|---|---|---|
| 시가총액 | 주가 × 주식 수. 회사 전체를 사려면 내야 하는 값. | 약 $327억 (약 45조원) |
| 순현금 · EV | 현금 − 빚 / 시가총액 − 순현금. 사업 자체에 매겨진 값. | $8.1억 / 약 $319억 |
| 불변환율 (cc) | 환율 변동을 빼고 계산한 성장률. 이 회사는 호주달러·유로·엔 노출이 큼. | FY26 보고 +10%, cc +8% — "저성장" 논쟁은 8%로 |
| GAAP / 비GAAP | 회계기준 그대로 / 인수 상각·일회성 비용을 뺀 조정치. | EPS $10.43 / $11.17. 괴리가 작은 편 |
| 매출총이익률 (GM) | 매출에서 제조원가를 뺀 비율. 가격과 원가의 함수. | 비GAAP 62.4% — 복점 시절 58~59%. 차이가 필립스 리스크의 상한 |
| 선행 PER | 주가 ÷ 다음 회계연도 예상 EPS. | 18.9배 — 10년 중앙값 28.7배, 최저 16.5배(2026-06) |
| EV/EBITDA | 사업가치 ÷ 상각 전 영업이익. 기기 회사 비교에 흔히 씀. | 15.3배 — 소모품 컴파운더(20~30배)가 아닌 종합 기기사 자리 |
| FCF 수익률 · 총주주환원수익률 | 잉여현금흐름 ÷ 시총 / (자사주+배당) ÷ 시총. | 5.05% / 5.7% (FY27 약속) |
| ASR (선물환 자사주매입) | 은행에 돈을 먼저 주고 주식을 즉시 대부분 받은 뒤, 기간 평균가로 정산하는 자사주 매입. | $4.5억, 2026-09-01~03 집행, 12월 정산 |
| 가이던스 | 회사가 내는 다음 해 실적 전망. | FY27 매출 $57.5~58.5억, EPS $12.00~12.25 — 사상 첫 연간 가이던스 |
| 컨센서스 | 증권사 추정치의 평균. | FY27 매출 $58.1억, EPS $12.08, 목표가 $246 (28개사) |
| 디레이팅 / 터미널 밸류 | 배수가 내려가는 것 / DCF에서 먼 미래 현금흐름의 현재가치. | 2021년 45.9배 → 2026년 16.5배. 시장이 깎은 것은 올해 이익이 아니라 2030년대 존속 확률 |
| 설치기반 (Installed base) | 이미 팔려서 쓰이고 있는 기기의 총량. 소모품 매출의 원천. | 클라우드 연결 기기 3,500만 대+, AirView 3,700만 명 |
| Razor & Blade | 면도기를 싸게 깔고 면도날로 버는 모델. | 기기 $663(5년) vs 소모품 $6,000+(5년) |
① 수면무호흡은 잠들면 기도가 막히는 병이고, 양압기는 공기 압력으로 그 기도를 매일 밤 받치는 "관리" 치료입니다 — 완치가 아니라서 소모품이 평생 팔리고, 착용을 증명해야 보험이 돈을 내서 데이터가 자물쇠가 됩니다.
② 레즈메드는 그 기기와 마스크와 데이터 화면을 파는 회사이고, 미국에서는 환자가 아니라 DME에게 팔며, DME는 보험에서 13개월에 걸쳐 조건부로 회수합니다 — 그래서 실적은 환자 수요가 아니라 DME의 재무와 보험사의 정책을 따라갑니다.
③ 지금은 경쟁사가 5년째 부재한 독점 마진의 정점이고, 다음은 "필립스가 언제 어떤 강도로 돌아오는가, 약이 진단 시점에서 환자를 돌리는가, 보험사와 DME가 물량과 마진을 조이는가"에 달려 있습니다. 나머지는 전부 이 세 문장에 숫자를 붙인 것입니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 레즈메드의 국가별 매출(미주/기타 2개 지역만 공시), DME별 매입 규모(10-K는 "10% 이상 고객 없음"만 명시), 미국 연간 신규 양압기 개시 환자 수, 마스크 핵심 특허의 만료 시점(10-K는 "5년 내 만료 미국 특허 약 429건·해외 768건"만 기재), AdaptHealth가 말한 "가격 인상한 대형 공급사"가 레즈메드인지(Needham 애널리스트 추정만 존재), React Health Luna G3의 FDA Class I 리콜(RBC 리포트 인용 단일 출처), 레즈메드 IQVIA GLP-1 분석의 동료심사 게재 여부(2026년 9월 현재 없음), 독일 Versorgungspauschale의 유로 금액, 한국 시장에서의 레즈메드 점유율(보도상 "1위"만 확인).
- 2026-09-18 판 5장 장기 표의 영업현금흐름 "~1,430"(FY2024)은 10-K 현금흐름표 1,401.3 과 다릅니다(1차 기준 $1,401.3M). 표준표(6장)는 1차 값을 씁니다.
- 시총: 본문 다수 문장의 "$327억"(StockAnalysis, ASR 초기 인도 반영 추정)과 1차 계산 $329.5억(10-K 표지 주식 수 × 종가)이 다릅니다. 9월 ASR 초기 인도 주식 수는 8-K 원문으로 대조하지 못했습니다.
- 종가 $228.42(2026-09-17)는 2026-09-18 판 기재값이며 거래소 원자료로 재대조하지 않았습니다 2차.
- 판관비 세부 중 인건비·광고판촉비·감가상각 배분은 손익계산서 미공시(6장 보강 필요 상자).
- 부문 영업이익(Sleep & Breathing Health / Residential Care Software)은 10-K 부문 주석을 대조하지 않아 2장 표에 넣지 않았습니다.
1차 자료
SEC 공시 — Form 10-K FY2026 (접수 0000943819-26-000047) ↗ · 손익계산서 R5 ↗ · 재무상태표 R3 ↗ · 현금흐름표 R9 ↗ · Form 10-K FY2024 (0000943819-24-000013) ↗ · 10-Q FY2026 Q3 (0000943819-26-000025) ↗ · 10-Q FY2026 Q2 (0000943819-26-000007) ↗ · 10-Q FY2026 Q1 (0000943819-25-000090) ↗ · 10-Q FY2025 Q3 (0000943819-25-000008) ↗ · 10-Q FY2025 Q2 (0000943819-25-000004) ↗ · 8-K 99.1 FY2026 4분기 실적 릴리스 (2026-08-06) ↗
시세·시장 데이터
종가 $228.42(2026-09-17 미국 종가)와 선행 PER·컨센서스·피어 배수는 2026-09-18 판이 StockAnalysis·GuruFocus·Macrotrends·companiesmarketcap·TIKR 에서 조회한 값입니다 2차. 이 판의 1차 배수(9장 첫 표)는 위 종가와 SEC 공시로 계산했습니다.
2차 자료 · 2026-09-18 판 출처 목록
1차 자료 — 레즈메드 (SEC EDGAR CIK 943819 · investor.resmed.com)
FY2026 Form 10-K(2026-08-13 제출, 접수 0000943819-26-000047) — Item 1 사업(유통 모델·경쟁사·급여·관세·특허·직원), 주석 2(c) 고객 집중도, R5·R60·R65·R81·R92(손익·재무상태·자사주·매출 분해·Noctrix 인수) · FY2026 4분기·연간 실적 릴리스(2026-08-06, detail/427) 및 프레젠테이션(RMD_4Q26 Earnings Presentation) · FY26 4분기 컨콜 전사(Motley Fool 2026-08-14, GuruFocus) · 8-K: MatrixCare 매각(2026-07-07), ASR $4.5억(2026-09-01), 감사인 변경(2026-08-17), 리드 디렉터(2026-08-17) · FY2025 10-K(2025-08) · 각 연도 4분기 실적 릴리스 FY2016(BioSpace)·FY2017·FY2018(146)·FY2019(111)·FY2020(87)·FY2021(69)·FY2022(38)·FY2023(15)·FY2024(379)·FY2025(405) · FY2017·FY2019 10-K · 2030 전략 발표(2024-09-30, detail/388) · CFO 임명(2026-04-30, detail/421) · Noctrix 인수 완료(2026-06, detail/424) · ERS 2026 발표(2026-09-01) · 레즈메드 "Origins" 자료(document.resmed.com) · 레즈메드 2026 HCPCS 카드(101837_HCPCS_Card.pdf) · 레즈메드코리아 급여 안내(resmed.kr)
1차 자료 — 당국·당사자
CMS: LCD L33718(2024-01-01 개정), DMEPOS 경쟁입찰 Round 2 팩트시트(2013-01-30), Round 2021 SPA 팩트시트(2020-10-27), Round 2028 최종규칙(2025-11-28)·FAQ(2026-01-22), CY2027 HH PPS/DMEPOS 제안규칙(91 FR 41216, 2026-07-06), CY2026 PFS 최종규칙(2025-10-31), CMS-0057-F, DME26 요율 파일 · FDA: 필립스 동의명령 발표(2024-04-09), React Health/3B(725108)·BMC Medical(725759) 경고서한(2026-05-20), Astral 시정조치 공지(2026-07-31), 젭바운드 OSA 승인(2024-12-20) · 필립스: 동의명령 요약·FAQ(2024-04-10), Capital Markets Day 2026 전사·Connected Care·CFO 자료(2026-02-10), 2025년 4분기·2026년 2분기 실적 및 6-K, 레스피로닉스 FAQ(2026-02-10), 리콜 IR 페이지, 무디스 신용의견(2026-05-28) · 릴리: SURMOUNT-OSA(2024-06-21), Foundayo 승인(2026-04-01), TRIUMPH-1/2/3(2026-05-21·07-23), 레타트루타이드 OSA(ADA 2026-06-06) · AASM: 성명(2024-12-23), 임상의 기고(2025-09-03), 제공자 팩트시트(2025-02 개정), UHC 공문(2026-04-07) · Apnimed: NDA 접수(2026-07-14), 3상 결과·AJRCCM 게재(2025-07, 2026-05), 2분기 실적(2026-09-08) · AdaptHealth FY2025(2026-02-24)·2Q26(2026-08-04) 8-K 및 컨콜 · Accendra Health 2Q26(2026-08-10) · Viemed 2Q26(2026-08-03) · Inspire 2Q26(2026-08-03)·컨콜 · Nyxoah 2Q26(2026-08-05) · F&P FY26(NZX 2026-05-26)·FY27 가이던스(2026-08-21) · SomnoMed FY26(2026-08-28) · Vivos 2Q26 · 국민건강보험공단 요양비(양압기) 안내 · 프랑스 JO 2025-02-15 LPPR 개정 예고(UNPDM) · NHS Supply Chain 계약 브리프(2025-09) · 일본 2026년 진료수가 개정 해설(credo-m, 와키사카 클리닉 2026-03)
시세·시장 데이터
StockAnalysis(RMD·PHG·INSP·NYXH·DXCM·PODD·ALGN·ISRG·EW·MASI·MDT·SYK·BDX·BAX·ABT·TNDM·HOLX, COH·FPH·SOM(ASX), SOON·STMN(SWX), COLO.B(CPH), 099190·214150(KOSDAQ)) 2026-08-28~09-18 · GuruFocus 선행 PER 10년 이력 · Macrotrends 연말 종가(배당조정) · companiesmarketcap 연간 변동·시총 이력(RMD·COH·SOON·BSX·MDT·ABT·Reckitt·Airbus) · Yahoo Finance(2010·2011 종가) · multiples.vc · TIKR(2026-08, 09-16) · Investing.com(위웰) · fupanwang·10jqka(瑞迈特 301367) · 텐센트뉴스(BMC·위웰 반기 실적)
기술·임상 배경 (3장 · 10.2절 · 13장)
Sullivan, Lancet 1981 · Peppard 등, JAMA 2000 · Benjafield 등, Lancet Respir Med 2019 · Boers·Nunez·Malhotra 등, Lancet Respir Med 2025-08-27(2050 전망, Healio·레즈메드 뉴스룸 재인용) · Esmaeili·Gell 등, eClinicalMedicine 2025-04 · Gray·McKenzie·Eckert, JCSM 2017 · Eckert 등, AJRCCM 2013 · Kuna 등(Sleep AHEAD 10년), AJRCCM 2021 · 비만수술 메타분석, Sleep & Breathing 2023 · Lee 등, SLEEP 2010 · 한국 OSA BMI 절단점, PLOS One 2014 · Malhotra 등, NEJM 2024(SURMOUNT-OSA) · SLEEP 2025 Supplement 초록 0776(엄격 AHI<5) · SURMOUNT-4(JAMA 2023; JAMA Intern Med 2025-11 사후분석) · STEP-1 연장(DOM 2022) · Prime Therapeutics(2025-06-25) · 클리블랜드클리닉(Obesity 2025-06; DOM 2026-03-12) · BCBSA(2024) · CDC NCHS 비만 갱신(2026-02-25) · Gallup(2026-07/09-08) · Epic Research(2026-05-21) · KFF(2025-11-14; BALANCE 모델 2026-05-11) · Komodo Health(2026-02-09) · Tang·Chen 등, JAMA Netw Open 2025-12-22 · CHEST 2025-09(TriNetX) · Drager 등, ATS 2026 초록 · Lin 등, SLEEP 2026-05 · 유타 메디케이드 젭바운드 OSA 사전승인 기준(2025-05) · UHC OSA 치료 정책(2026-04-01) · Sleep Review(Apple Watch·Samsung·Resvent·필립스 포털 폐쇄 2026-02-17·레타트루타이드 OSA) · Wakisaka·credo-m(일본 수가)
산업·경쟁·채널 보도 (3장 · 5.3절 · 4.4절 · 5.14절 · 5.18절)
MedTech Dive 2020-01-28(Needham 점유율), 2024-04-09(동의명령 5가지), 2024-06(펜실베이니아 생산 철수), 2025-06(Rotech 무산), 2026-07-08(MatrixCare), 2026-07-20(Astral) · HME News 2013-08-06, 2022-04(1Q22 설문), 2023-09-18(3Q23), 2024-03-18(1Q24), 2024-04-04(동의명령), 2024-07-22(UHC 지연), 2025-04-14(1Q25), 2025-07-29, 2026-01-31(2024 필립스), 2026-02-19(72% 신규 브랜드), 2026-04-13/04-17/05-01/05-28/06-22(UHC·Synapse·TPA), 2026-04-29(1Q26), 2026-06(신치료 설문), 2026-07-14(BMC 경고서한), 2026-07-24, 2026-07-29, 2026-08-07(가격 인상) · MD+DI 2026-08-04(AdaptHealth·Needham) · 제퍼리스 Insights 2024-02-23 · STAT 2023-02-09 · FierceBiotech 2024-04-10, 2012-08-07(코클리어) · MassDevice(BMC·Noctrix) · Medical Daily 2026-09-02(AD109 FDA 의문), 2026-09-07(필립스 시정) · Investing.com(모건스탠리 하향 2026-06-17, 4Q26 슬라이드, 필립스 2Q26 전사, AdaptHealth 전사) · GuruFocus 2026-07-13(씨티 하향) · StockStory 2026-06-17 · Yahoo/TIKR 2026-09-15/16(RBC 상향) · ad-hoc-news 2026-09-15(모건스탠리 컨퍼런스) · Inside BCI 2026-05-26, Sleepdocs 2026-01-20·2026-03-11(Inspire CPT·필립스) · IPOScoop·MedCity(Apnimed IPO) · FTC 분유 보고서(2024-03-13) · Hearing Review·Fox(코클리어 2011) · 소노바 실적(2013) · Wikipedia(가이던트·필립스 레스피로닉스·737 MAX·A320·소노바·코클리어) · Grand View(HSAT 시장) · Mordor·Fortune·Verified(시장 규모, 참고용) · 이투데이 2023-10-16(심평원 수면무호흡 환자), 다음뉴스 2025-10-20(레즈메드코리아), 하이닥·수면호흡학회(2024 급여 개정) · 2026-07-28 판 딥다이브(xienaresearch.com/ddoc/rmd, 2026-07-28) 및 브리프(xienaresearch.com/report/RMD, 2026-08-06 갱신)
검증 노트 (2026-09-18 판)
이 문서의 모든 수치와 주장은 네 단계로 표기합니다. 공시 SEC 원문(FY2026 Form 10-K·8-K·FY2026 4분기 실적 릴리스·실적 프레젠테이션·컨콜 전사), CMS·FDA·필립스·릴리 등 당사자 원문에서 직접 읽은 것. 2차 언론(HME News·MedTech Dive·STAT 등)·데이터사이트(StockAnalysis·GuruFocus·Macrotrends)·증권사 리포트 인용·동료심사 논문. 추정 공시 수치를 조합해 역산하거나 논리로 좁힌 것. 미확인 찾았으나 근거를 확인하지 못한 것 — 이 표기가 붙은 문장은 "없다"가 아니라 "확인 못 했다"입니다.
2026-09-18 검증 노트 — 2026-07-28 판 딥다이브에서 무엇이 바뀌었나. 7-28 판의 사실관계를 SEC 10-K·실적 릴리스·CMS·FDA·논문 원문으로 재확인했습니다. 맞았던 것: 돈의 흐름(DME·13개월 캡드 렌탈·순응도 조건), 2026 메디케어 요율표 전부(레즈메드 HCPCS 카드와 일치), 5년 사이클 기기 vs 소모품 9배 산수, 필립스 동의명령 조항·CMD 발언·무디스 의견, SURMOUNT-OSA 시험1 수치, Peppard 계수, 비만 아닌 OSA 68.5%, Prime 3년 지속률 8%, F&P·Inspire·Nyxoah 실적, React Health/BMC 경고서한, 경쟁입찰 Round 2028 CPAP 제외, UHC/Synapse AASM 공문.
틀렸거나 정정한 것: ① 2013년 경쟁입찰 Round 2의 CPAP 인하폭은 "약 −60%"가 아니라 CMS 공식 −47%(DMEPOS 평균 −45%). ② Komodo Health 분석 발표일은 2025년이 아니라 2026년 2월 9일(데이터 기간은 2025년 1~6월). ③ Eckert 2013의 비해부학적 요인 기여는 "약 70%"가 아니라 56%. ④ "AASM 2026년 4월 안내문"은 2025년 2월 개정 팩트시트 + 2025년 9월 3일 임상의 기고문(업로드 경로가 2026/04이었을 뿐). ⑤ SURMOUNT-OSA 시험2의 기저 AHI는 46.1이 아니라 49.5 → 잔여 AHI 추정치는 17이 아니라 약 20. 대신 SLEEP 2025 사후분석으로 엄격한 AHI<5 도달률 20.2%(시험1)·31.9%(시험2)를 확인했습니다 — 7-28 판이 "보충자료 확인 필요"로 남겼던 항목. ⑥ Lancet Respiratory Medicine 2050년 전망 게재일은 8월 25일이 아니라 8월 27일. ⑦ 신임 CFO 이름은 Aaron Blumer가 아니라 Aaron Bloomer(전 Exact Sciences CFO, 2026-05-04 취임). ⑧ 오르포글리프론(Foundayo) 자비 가격은 "$149~649"가 아니라 월 $149~299. ⑨ 7-28 판의 "미국 OSA 6,100만 명(레즈메드 2026-02)"은 2026년 자료에서 재확인되지 않아 미확인으로 내리고, Lancet 2025의 2020년 약 5,700만·2050년 7,700만을 씁니다.
새로 반영한 것: FY2026 4분기·연간 확정 실적, 사상 첫 연간 가이던스(FY2027), Astral 인공호흡기 FDA Class I 시정조치($4,190만 충당·FY27 매출 −$7,500만), MatrixCare 매각 종결(9월 1일, $4.9억)과 $4.5억 ASR 집행, "완만한 전략적 가격 인상"과 AdaptHealth의 반응, UHC/Synapse의 22개 주·북동부 확대, IQVIA 코호트 259만 명 갱신치, 레타트루타이드 OSA 코호트 결과(ADA 2026-06), Apnimed NDA 접수·IPO, 필립스 2분기 실적, Needham 1Q25·1Q26 DME 설문의 점유율 기대치, 그리고 첨부 양식에만 있던 장 — 4.4절 고객 추정(DME 실명과 규모), 5.14절 지불자 정책, 5.18절 리콜 복귀 사례(코클리어·어드밴스드 바이오닉스·가이던트·애보트·보잉), 8장 반복매출 배수, 8.3절 2016년의 자신, 13장 용어집, 그리고 한국 건강보험 양압기 급여 구조와의 대조.
2026년 7월 28일자 딥다이브(FY2026 3분기 기준)을 FY2026 4분기·연간 실적(8월 6일)과 Form 10-K(8월 13일)로 재검증하고, 첨부 리포트 양식에만 있는 장(고객 추정·지불자 정책·복귀 사례·반복매출 배수·과거의 자신·용어집)을 새로 조사해 채웠습니다.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · 0장 타일 2줄(1차 계산), 9장 현재 배수 표, 2장 부문 매출총이익 표, 7장 재무상태 표, 사진 2장 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·6·7·9·11·14장) — 원 1~16장을 표준 0~14장으로 재편, 장 번호·절 참조 갱신 |
| 원본 | 2026-10-06 | 원 계열 B1-primer(Equity Research Primer, 2026-09-18 검증·보강 개정판, 2026-07-28 판 기반) · 보강 전환 |
이 문서는 공개된 공시·당국 자료·논문·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않습니다. 시나리오의 수치는 가정에 기반한 추정치로 실제와 다를 수 있습니다. DME별 매입 규모, 국가별 매출, 시장 규모, 리콜 특수 규모, SURMOUNT-OSA 잔여 AHI, 필립스 S&RC 절대 매출은 공시 수치를 조합한 추정이며 회사가 확인한 것이 아닙니다. 확률·심각도 판단은 주관적입니다. 모든 숫자는 1차 자료에서 직접 확인하시기 바랍니다. 작성 기준일 2026년 9월 18일 · 주가·밸류에이션은 2026년 9월 17일 미국 종가 기준 · FY2027 1분기 실적(2026년 10월 말 예정)은 반영되지 않았습니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.