0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
Synopsys는 칩을 그리는 소프트웨어(EDA)와 칩 안에 끼워 넣는 반제품 회로 블록(Design IP)을 팝니다. 흔히 "Synopsys와 Cadence의 복점"이라고 표현하지만, 제품 단위로 뜯어보면 그 표현은 부정확합니다. 실제 구조는 서로 겹치지 않는 세 개의 독점에 가깝습니다. Synopsys는 합성과 타이밍 사인오프를(Design Compiler 85%, PrimeTime 90%+), Cadence는 아날로그 레이아웃과 에뮬레이션을(Virtuoso 95%, Palladium 58%), Siemens는 물리 검증을(Calibre 85%+) 각각 사실상 독점합니다. 결과적으로 어떤 선단 공정 칩도 세 회사 툴을 모두 사지 않고는 만들어질 수 없습니다. Cadence 플로우를 쓰는 고객도 PrimeTime을 사고, Synopsys 플로우를 쓰는 고객도 Virtuoso를 삽니다.
여기에 2025년 7월 약 $35B짜리 Ansys 인수가 얹혔습니다. AI 칩이 칩렛 적층·HBM·1,000W급 전력밀도로 가면서, 예전에는 "2차적 효과"였던 열·응력·전자기가 설계를 제약하는 1차 변수가 되었기 때문입니다. 다만 이 인수로 Cadence 고객을 빼올 수 있느냐는 질문에 대한 정직한 답은 "쐐기는 진짜지만 좁다"입니다. 아래에서 그 이유를 제품 단위로 따집니다.
숫자로 보면, Ansys 편입 후 첫 온전한 4개 분기(2025.08~2026.07, TTM)의 매출은 $9,416M 공시이고 GAAP 영업이익은 $802M(OPM 8.5%) 계산에 그칩니다 — 분기당 약 $400M의 취득 무형자산 상각과 FY2026 상반기 구조조정비 $234M이 영업이익을 누르기 때문이며, 같은 기간 영업현금흐름은 $2,938M, FCF는 $2,748M 계산으로 현금은 이익보다 훨씬 두껍습니다. 2026-07-31 기준 차입금 $10,037M, 현금 $3,608M으로 순부채 $6,430M 공시이며, 최신 분기(FY2026 Q3)는 매출 +42.4% YoY(Ansys 편입 효과 포함), Design Automation 조정 영업이익률 45%, Design IP는 매출 +10.8% YoY로 역성장을 멈췄습니다. 제품 관점의 결론은 2026-07-27 판 그대로입니다 — "Ansys가 Cadence 고객을 끌어올 수단이라는 서사는 3D-IC 멀티다이 사인오프 한 곳에서만 성립합니다. 그 밖에는 근거가 얇습니다." 그리고 "쐐기는 진짜지만 좁습니다."
한눈에 보는 핵심 지표
"Synopsys는 디지털 플로우의 앞단(합성)과 끝단(타이밍 사인오프)을 사실상 독점합니다. 여기가 가격결정력이 사는 곳입니다." — 그러나 "Ansys가 Cadence 고객을 끌어올 수단이라는 서사는 3D-IC 멀티다이 사인오프 한 곳에서만 성립합니다. 그 밖에는 근거가 얇습니다." 본업 EDA 성장률은 약 8%(Cadence 17~18%)이고, 인수 뒤 남은 순부채 $6.43B(2026-07-31)와 TTM FCF 수익률 3.8%가 그 쐐기를 기다리는 동안의 대기 비용입니다.
FY2025 기준 한국은 Synopsys가 개별 공시하는 지역 중 미국 다음 2위 시장($947M, 13.4%)이며, 전년 대비 +22.5% 성장해 중국(11.5%, −17.7%)을 추월했습니다. 삼성전자(LSI·파운드리), SK하이닉스가 주요 고객이라는 뜻입니다. 특히 HBM4의 열 문제는 이 리포트의 Ansys 파트에서 다루는 멀티피직스 논리와 정확히 같은 문제이며, 하이브리드 본딩 vs MR-MUF 논쟁의 근거 수치들이 전부 이런 시뮬레이션 툴에서 나옵니다. 즉 Synopsys의 제품을 이해하면 국내 메모리 업체의 기술 논쟁도 같이 읽힙니다.
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 점유율·가격 메커니즘 등 제3자 추정치는 2026-07-27 판의 추정 표기를 그대로 둡니다.
1무엇을 파는가 — 제품과 사업모델
Synopsys는 정확히 무엇을 팔고, 누가 왜 그것을 사는가 — 제품군 전체 지도를 먼저 보고, 각 단계가 푸는 문제를 하나씩 풀어씁니다.
Verdi 파형 디버거 실제 화면(Wikimedia Commons "Synopsys-verdi-21mux.png", CC BY-SA 4.0)을 내려받지 못했습니다(Commons 요청 제한). 4단계 업로드 전에 다시 시도합니다.
1.0 그 전에 — EDA가 왜 존재하는가
최신 AI 가속기 한 개에는 트랜지스터가 수천억 개 들어갑니다. 사람이 이걸 하나씩 그리는 것은 물리적으로 불가능합니다. 그래서 엔지니어는 회로를 글로 씁니다. Verilog라는 언어로 "이 데이터가 들어오면 저렇게 처리해서 내보낸다"를 기술하죠. 이걸 RTL이라 부릅니다.
EDA 소프트웨어는 그 글을 받아 실제 실리콘 위의 기하학적 도형으로 번역합니다. 도시 계획에 비유하면 — RTL은 "이 도시에 주택 200만 채, 학교 3천 개, 병원 400개가 필요하다"는 요구사항이고, EDA는 그것을 실제 지번·도로·상하수도 배치도로 바꾼 뒤, "모든 집에서 학교까지 15분 안에 갈 수 있는가", "전력망이 감당하는가", "건축법을 어기지 않았는가"를 전수 검사하는 도구입니다. 이 검사에서 하나라도 놓치면 마스크 세트($50M+)와 6개월을 날립니다.
그래서 EDA는 가격이 아니라 리스크로 팔리는 제품입니다. 이것이 이 산업의 가격결정력과 이탈률(사인오프 툴 유지율 99%+)을 동시에 설명합니다.
1.1 제품 지도 한 장
Synopsys 제품 포트폴리오 전체 지도
왼쪽 막대 색은 해당 단계에서 Synopsys의 경쟁 지위를 나타냅니다.
1.2 실제 화면은 어떻게 생겼나
제품 이름만 나열하면 감이 오지 않으니, 엔지니어가 하루 종일 보는 세 가지 화면을 개념적으로 재현했습니다.
EDA 툴 화면 — 개념 재현
실제 제품 스크린샷이 아니라, 각 툴이 무엇을 보여주는지 이해를 돕기 위한 도해입니다.
1.3 단계별로 — 무슨 문제를 푸는 제품인가
① 합성 (Synthesis) — Design Compiler · 점유율 85%
Verilog 코드를 파운드리가 제공한 표준 셀(AND, OR, 플립플롭 등 기성 부품) 수억 개의 연결 목록으로 번역합니다. "느슨하게 쓴 코드"를 "면적·전력·속도가 최적화된 게이트"로 바꾸는 단계입니다. 40년 된 제품이고, 업계 전체의 스크립트와 파운드리 라이브러리가 Design Compiler의 문법(compile_ultra, .synopsys_dc.setup)을 전제로 쓰여 있습니다. Synopsys라는 회사가 존재하는 원점이며, 가장 깊은 해자 중 하나입니다.
Fusion Compiler는 현대적 답안입니다. 합성과 배치배선을 하나의 데이터 모델로 합쳐, 합성 단계에서부터 "이 배선이 실제로는 얼마나 길어질지"를 알고 최적화합니다. 예전에는 합성 결과를 배치배선에 넘겼다가 타이밍이 안 맞아 되돌아오는 루프를 수십 번 돌았습니다.
② 배치배선 (Place & Route) — Fusion Compiler / IC Compiler II ~50% Innovus 37%
게이트 하나하나를 실리콘 위 어디에 놓고 어떻게 연결할지 결정합니다. 디지털 플로우에서 유일하게 점유율이 실제로 움직이는 단계입니다. 2015~2020년 Cadence Innovus가 선단 공정 품질(QoR)로 10~15%p를 가져갔고, Synopsys는 Fusion Compiler로 방어했습니다. 여기가 AI 최적화(DSO.ai vs Cerebrus)의 주 전장인 이유이기도 합니다.
3DIC Compiler는 최근 가장 빠르게 커지는 항목입니다. 요즘 AI 칩은 한 덩어리가 아니라 칩렛 여러 개를 인터포저 위에 얹은 구조(TSMC CoWoS, Intel EMIB/Foveros)라서, 패키지 전체를 하나의 설계 대상으로 다뤄야 합니다.
③ 사인오프 (Signoff) — PrimeTime 90%+ StarRC
PrimeTime입니다. 시뮬레이션을 돌리지 않고 수학적으로 수십억 개 신호 경로 전부가 온도·전압·공정의 모든 최악 조합에서 제시간에 도착하는지 검사합니다. 중요한 것은 기술이 아니라 제도적 지위입니다. 파운드리는 자사 타이밍 모델을 PrimeTime 기준으로 교정해 배포하고, ASIC 수탁 계약서에는 "PrimeTime clean"이 명시되며, 아무도 다른 도구의 "제2 소견"을 받아주지 않습니다. Cadence가 Tempus로 10년 넘게 공격했지만 점유율은 5% 미만입니다. 좌석당 단가가 매우 높고 이탈률이 사실상 0인, EDA에서 가장 방어적인 자산입니다.
StarRC는 짝이 되는 제품으로, 레이아웃에서 배선의 기생 저항·정전용량을 뽑아 PrimeTime에 먹입니다. 입력이 틀리면 사인오프 전체가 무의미해지므로 둘은 사실상 한 세트로 팔립니다.
④ 기능 검증 (Verification) — VCS 47% Verdi 사실상 표준
칩 설계 총 공수의 50~70%가 여기 들어갑니다. 그래서 EDA에서 가장 큰 지출 항목입니다. VCS는 시뮬레이터, Verdi는 디버거입니다.
Verdi가 흥미로운 이유는 경쟁사 시뮬레이터의 결과 파일도 읽는다는 점입니다. Verdi의 FSDB 포맷은 업계 공용어가 되어서, Cadence Xcelium으로 시뮬레이션을 돌리는 회사도 디버깅은 Verdi로 합니다. 툴이 아니라 엔지니어의 손버릇에 락인된 사례이고, 그래서 PrimeTime 다음으로 끈끈합니다.
⑤ 하드웨어 검증 — Cadence Palladium 58% ZeBu 38%
AI 가속기가 리눅스를 부팅하는 과정을 소프트웨어로 시뮬레이션하면 수십 년이 걸립니다. 그래서 설계를 실제 하드웨어(전용 ASIC 또는 FPGA) 랙 수십 대에 매핑해 돌립니다. 이것이 에뮬레이션(ZeBu)과 FPGA 프로토타이핑(HAPS)입니다.
- ZeBu Server 5 — 600억 게이트 이상 확장. ZeBu-200은 154억 게이트, 디버그 대역폭 8배.
- HAPS-200 — 108억 게이트, NVIDIA가 공개적으로 50MHz 동작을 언급. 에뮬레이션보다 컴파일은 느리지만 실행이 훨씬 빨라 소프트웨어 개발에 씁니다.
- EP-Ready — 한 랙을 소프트웨어로 에뮬↔프로토 전환. 고객이 하드웨어 구성을 미리 맞출 필요가 없어집니다.
투자 관점에서 중요한 점: 이건 소프트웨어가 아니라 자본재입니다. 건당 수백만 달러, 인식은 인도 시점 일괄, 매출총이익률은 소프트웨어보다 낮고, 분기 실적이 크게 출렁이는 주된 원인입니다. 반대로 지금 하이퍼스케일러 수요로 가장 잘 팔리는 항목이기도 합니다. 한번 $50M 규모를 깔면 테스트벤치 API가 그 벤더에 종속되어 5~7년 감가상각 기간 내내 잠깁니다.
⑥ 커스텀 · 아날로그 — Cadence Virtuoso 95% 지배
디지털은 자동화됐지만 아날로그(증폭기, PLL, SerDes, 전력관리)는 여전히 손으로 그립니다. 여기가 Cadence의 요새이고 Synopsys의 가장 큰 약점입니다. Virtuoso는 이탈 사례가 사실상 보고된 적이 없는데, 이유는 소프트웨어 성능이 아니라 노동시장입니다 — 아날로그 설계자 전원이 Virtuoso로 훈련받았고, 회사마다 수십 년치 SKILL 스크립트와 PCell이 쌓여 있습니다.
다만 PrimeSim HSPICE는 예외적으로 강합니다. "HSPICE 정확도"가 업계 관용어일 정도이며, 파운드리는 소자 모델을 HSPICE 기준으로도 배포합니다. Synopsys의 반격 카드는 GPU 가속(PrimeSim SPICE 18배)과 AI 자동 레이아웃(ASO.ai, Custom Compiler Layout Synthesis)입니다.
⑦ 테스트 · 공정 · 필드
- TestMAX — 칩 안에 테스트 회로를 심고, 불량품을 걸러낼 패턴을 생성합니다. 패턴이 적을수록 테스터 시간이 줄어 개당 원가가 내려갑니다.
- Sentaurus (TCAD) — 칩이 아니라 공정 자체를 시뮬레이션합니다. 파운드리가 새 노드를 소프트웨어로 먼저 설계하는 도구입니다. 매출은 작지만 전략적 가치가 큽니다. 노드가 출시되기 3~5년 전부터 파운드리 내부에 들어가 있어야, 나중에 EDA 플로우 인증을 먼저 받습니다.
- Silicon.da / SLM — 칩 안에 온도·전압 센서를 심고 필드에서 나오는 텔레메트리를 분석합니다. 10만 개 가속기 중 어느 것이 조용히 열화되는지 알고 싶은 데이터센터 운영자가 대상입니다. 아직 작지만, 일회성 설계툴 판매를 칩 개수 기반 반복 매출로 바꾸는 옵션이라 주목할 만합니다.
1.4 Design IP — 툴이 아니라 부품을 파는 사업 (매출의 25%)
이건 소프트웨어가 아닙니다. 이미 설계·검증이 끝난 회로 블록을 파는 사업입니다.
비유하면 이렇습니다. 자동차를 만들 때 브레이크 시스템을 처음부터 직접 설계하는 회사는 없습니다. 보쉬에서 사 옵니다. 마찬가지로 AI 가속기를 만들 때 PCIe 7.0 인터페이스나 HBM4 컨트롤러를 직접 설계하는 것은 수년의 시간과 실패 위험을 뜻합니다. Synopsys는 "이미 TSMC 2nm에서 실리콘으로 검증된 PCIe 7.0 블록"을 팔고, 고객은 그것을 자기 칩 도면에 붙여 넣습니다.
주력 제품
- 인터페이스 IP — PCIe 7.0 / CXL, HBM4, DDR5, LPDDR6, UCIe(칩렛 간 연결), 224G 이더넷 SerDes, USB4, MIPI
- 파운데이션 IP — 표준 셀 라이브러리, 임베디드 메모리, PLL, GPIO
- 보안 IP — 암호화 엔진, 루트 오브 트러스트
Q2 FY26: PCIe 7.0 승률 90%+ (신규 18건), UCIe 누적 설계 수주 150건+, HBM4 IP 첫 테스트칩.
왜 지금 실적이 나쁜가
Design IP는 6분기 넘게 역성장했습니다(FY25 −8%, Q2 FY26 −6% YoY). 세그먼트 영업이익률도 38.3%(FY24) → 23.9%(FY25) → 16.2%(Q1 FY26)로 붕괴했습니다.
원인은 셋입니다. ① 중국 설계 착수 위축, ② 대형 파운드리 고객 한 곳의 부진, ③ 하이퍼스케일러가 요구하는 맞춤형 IP가 원가를 잡아먹었는데 과금은 못 따라감. 회사는 프로세서 IP(ARC)를 GlobalFoundries에 매각하고, 과금 모델을 "NRE + 사용료"에서 "NRE + 로열티"로 바꾸는 중입니다. FY2026은 회사 스스로 "전환기"라고 부르며, 실질 성과는 FY2027부터입니다.
1.5 Synopsys.ai — 위에 얹히는 AI 레이어
별도 제품군이라기보다 기존 툴 위의 자동화 계층입니다. 현재는 매출 항목이 아니라 갱신 시 단가와 유지율을 올리는 장치로 이해하는 편이 정확합니다.
| 제품 | 무엇을 자동화하나 | 회사 발표 효과 |
|---|---|---|
| DSO.ai | Fusion Compiler의 수백 개 설정값을 강화학습으로 탐색. 원래 엔지니어가 몇 주간 손으로 튜닝하던 작업 | 전력·타이밍 개선, TAT 대폭 단축 |
| VSO.ai | VCS 회귀 테스트에서 커버리지 구멍을 찾고 중복 테스트를 제거 | 커버리지 +33%, 회귀 2~7배 압축 |
| TSO.ai | TestMAX 테스트 패턴 최소화 → 테스터 시간·원가 절감 | 동일 커버리지에 패턴 수 감소 |
| ASO.ai | 아날로그 소자 사이징, 공정 노드 간 회로 이식 자동화 | Cadence 아날로그 요새 공략용 |
| Copilot | LLM 어시스턴트. 스크립트 생성, RTL·어서션 초안 작성 | 신입 엔지니어 온보딩 30% 단축 |
| AgentEngineer | 2026년 주력. 자연어 의도 → RTL 작성 → lint → 테스트벤치 생성 → 검증 실행 → 실패 분석 → 재시도까지 다중 에이전트가 자율 수행 | 통상 2배, 최대 5배 생산성 |
위 효과 수치는 전부 벤더 발표이며 제3자 검증이 없습니다. Cadence도 동일한 성격의 주장을 합니다(Cerebrus 8분기 만에 1,000건 테이프아웃, ChipStack, Millennium M2000 슈퍼컴퓨터). 상업적 진척으로 보면 Cadence가 앞서 있습니다 — 이미 에이전트 단위 과금 모델을 발표했고, Synopsys는 Q2 FY26 기준 "고객 20곳이 25개 이상 에이전트를 평가 중"이라는 파일럿 단계 숫자를 제시했습니다.
2매출 구성 — 제품·지역·고객
공시 세그먼트는 둘(Design Automation / Design IP)뿐이고 Ansys는 Design Automation 안에 들어갑니다. 제품군·수익인식 유형·지역의 세 각도로 나눠 봅니다.
| 부문 | FY2023 | FY2024 | FY2025 | FY2025 비중 | 조정 영업이익률 (FY23→24→25) | Q3 FY2026 (3개월) |
|---|---|---|---|---|---|---|
| Design Automation EDA·하드웨어 검증·Ansys(2025.7.17~)·시스템 통합 | 3,775.3 | 4,221.1 | 5,302.3 공시 | 75.2% | 37% → 39% → 42% | 2,003.0 (+52.6%) · 마진 45% |
| Design IP 로직 라이브러리·임베디드 메모리·인터페이스·메모리 인터페이스·보안 IP | 1,542.7 | 1,906.3 | 1,751.8 공시 | 24.8% | 33% → 38% → 24% | 473.9 (+10.8%) · 마진 27% |
| 합계 | 5,318.0 | 6,127.4 | 7,054.2 | 100% | 36% → 39% → 37% | 2,476.8 (+42.4%) · 마진 42% |
2026-07-27 판의 머리 숫자 다섯 개는 아래 표로 옮겨 둡니다. 모두 2026-07-27 판의 값이며, 뒤의 6장 표준 재무표(10-K·10-Q)와 기준이 다를 수 있습니다(가이던스·본업 성장률은 회사 발표·2차 자료).
| 지표 | 값 | 보조 |
|---|---|---|
| FY2025 매출 | $7,054M | +15% · Ansys 3.5개월분 포함 공시 |
| FY2026 가이던스 | $9.67B | Ansys ~$2.96B 포함 (Q2 FY26 발표) · Q3 FY26 발표에서 $9.69~9.74B(중간값 $9.715B, Ansys $2.98B)로 상향 공시 |
| 본업 EDA 성장률 | 약 8% | Q2 FY26 · Cadence는 17~18% 2차 |
| 백로그(RPO) | $11.0B | 매출 대비 약 1.6년치 (Q2 FY26) · 2026-07-31 RPO $10.9B 공시 |
| 한국 매출 비중 | 13.4% | $947M · 중국(11.5%) 추월 (FY2025 10-K) 공시 |
2.1 FY2025 매출 구조 세 가지 각도 — 수익 인식·제품군·지역
FY2025 매출 구조 세 가지 각도
| 지역 | FY2023 | FY2024 | FY2025 | FY25 비중 | FY25 YoY | 9M FY2026 | 9M YoY |
|---|---|---|---|---|---|---|---|
| 미국 | 2,462.0 | 2,739.8 | 3,100.1 | 43.9% | +13.2% | 3,122.4 | +50.4% |
| 한국 | 625.5 | 773.0 | 947.0 | 13.4% | +22.5% | 837.6 | +18.0% |
| 유럽 | 514.8 | 614.6 | 888.5 | 12.6% | +44.6% | 1,216.0 | +130.7% |
| 중국 | 855.0 | 989.5 | 814.3 | 11.5% | −17.7% | 707.0 | +22.2% |
| 기타 | 860.7 | 1,010.6 | 1,304.2 | 18.5% | +29.1% | 1,278.6 | +40.9% |
| 합계 | 5,318.0 | 6,127.4 | 7,054.2 | 100% | +15.1% | 7,161.6 | +49.2% |
2.2 반복 매출 비중 — 방향은 오히려 나빠지고 있다
| 구분 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| Time-based products (안분) | 56.7% | 52.6% | 49.5% |
| Maintenance (안분) | 6.7% | 7.0% | 13.5% |
| = 엄격한 반복 매출 | 63.4% | 59.6% | 63.0% |
| Upfront products (일괄) | 26.3% | 29.4% | 28.5% |
| Professional services | 10.2% | 11.0% | 8.5% |
핵심은 Time-based 비중이 57% → 49%로 계속 내려가고 있다는 점입니다. Ansys, Design IP, 하드웨어가 전부 일괄 인식 쪽이기 때문입니다. FY2026 이후는 인수 전 Synopsys보다 구조적으로 분기 변동성이 큰 회사로 모델링해야 합니다.
| 유형 | FY2023 | FY2024 | FY2025 | Q3 FY2026 | Q3 비중 |
|---|---|---|---|---|---|
| Time-based products (안분) | 3,016.3 | 3,224.3 | 3,489.6 | 1,002.8 | 40.5% |
| Upfront products (일괄) | 1,400.1 | 1,802.2 | 2,010.6 | 665.2 | 26.9% |
| Maintenance and service | 901.6 | 1,100.9 | 1,554.0 | 808.8 | 32.7% |
| 합계 | 5,318.0 | 6,127.4 | 7,054.2 | 2,476.8 | 100% |
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
파운드리(공장) — EDA·IP(설계 도구) — 팹리스·하이퍼스케일러(설계) — 시스템 기업. Synopsys는 가운데 칸에 서서 양쪽 모두에게 팔고, 양쪽 모두로부터 잠깁니다.
3.1 가장 저평가된 구조 — 파운드리 양면 락인
파운드리는 공장을 팔 수 없습니다. 고객이 설계할 수 있어야 팔립니다. 그러려면 세 가지가 필요합니다.
- PDK (공정 설계 키트) — 파운드리의 암호화된 소자 모델과 설계 규칙. 문제는 이것이 툴 중립적이지 않다는 점입니다. "Synopsys용 PDK", "Cadence용 PDK"로 따로 나옵니다.
- 인증 레퍼런스 플로우 — 파운드리와 EDA사가 새 노드에서 합성→배치배선→추출→타이밍→물리검증 전 과정을 공동 검증하고 "certified"로 공표합니다. 여기서 벗어나면 파운드리 지원을 잃습니다.
- 파운데이션 IP — 그 노드 전용으로 실제 레이아웃된 표준 셀·메모리.
파운드리를 매개로 한 이중 잠금
툴을 바꾸려면 파운드리에서 다시 자격을 얻어야 합니다. $50M짜리 마스크 세트를 걸고 비인증 플로우를 쓰겠다고 결재할 프로젝트 매니저는 없습니다. 그리고 노드는 2~3년마다 바뀌므로, 이 인증 게임은 영원히 반복됩니다. 새 노드 인증을 늦게 받으면 그 노드의 설계 착수를 통째로 놓칩니다.
물리검증(Calibre)은 Siemens, 아날로그 레이아웃(Virtuoso)과 에뮬레이션(Palladium)은 Cadence가 각각 사실상 독점하므로, 이 지도에서 Synopsys 혼자 서 있는 칸은 합성·타이밍 사인오프·디버그·Design IP(규모 기준)입니다. 단계별 점유율과 3사 대응표는 5장에, 시스템 해석(Ansys)이 이 지도에 어떻게 얹히는지는 5.3~5.6에 있습니다.
4누가 사는가 — 고객과 판매 구조
계정 수는 수천 개지만, 실질적으로 의미 있는 고객은 100곳 남짓입니다. 전부 직접 영업·개별 협상입니다. EDA·IP·하드웨어·Ansys가 각각 다른 방식으로 과금되고, 회계 인식도 전부 다릅니다. 실적의 들쭉날쭉함이 여기서 나옵니다.
4.1 다섯 부류의 고객
| 고객 유형 | 대표 기업 | 무엇을 사는가 | 투자 관점 포인트 |
|---|---|---|---|
| 팹리스 | NVIDIA, AMD, Qualcomm, Broadcom, MediaTek, Marvell, Apple, Arm | EDA 전 플로우 + IP + 하드웨어 | 역사적 본류. 경영진은 "2nm 이하 핵심 테이프아웃에서 사용률 100%"라고 표현 |
| 하이퍼스케일러 (자체 칩) | Google TPU, Amazon Trainium/Graviton, Microsoft Maia, Meta MTIA | 스택 전체 — EDA + 에뮬레이션 + IP + 시스템 해석 | 가장 빠르게 크는 코호트. Broadcom·Marvell 등 설계 파트너를 통해 같은 프로젝트에서 두 번 과금되기도 함 |
| IDM | Intel, 삼성전자, SK하이닉스, TI, Infineon, ST, NXP, Micron, Bosch | EDA + IP + TCAD | 과거 고객 집중도의 원천. FY2025 부진의 주범이 "대형 파운드리 고객 한 곳"이라고 10-K에 명시 |
| 파운드리 | TSMC, 삼성 파운드리, Intel Foundry, GlobalFoundries, UMC | PDK 개발용 EDA + Sentaurus TCAD | 파트너이자 고객. 이 이중 관계가 최대 해자 (아래 2.2) |
| 시스템 기업 | 자동차 OEM·Tier1, 항공우주, Tesla, Cisco — 그리고 Ansys 인수로 편입된 기계·산업 고객 전체 | 주로 Ansys 시뮬레이션 | Ansys가 글로벌 자동차 부품사 상위 100곳 중 90% 이상을 지원 |
4.2 실제 사용 현장 — "라이선스 한 좌석"의 진짜 의미
선단 공정 SoC 팀은 50~200명 이상이 24~36개월을 씁니다. 조직은 아키텍처, RTL 설계, 검증(보통 RTL 인원의 2~3배로 가장 큼), 물리 설계, DFT, 아날로그, 사인오프, 그리고 툴 플로우와 라이선스 서버만 담당하는 CAD/방법론 팀으로 나뉩니다.
Synopsys 10-K는 이렇게 씁니다 — "대부분의 라이선스는 네트워크 라이선스로, 정의된 네트워크(경우에 따라 지역 또는 글로벌 네트워크) 상에서 다수 사용자가 접근할 수 있게 한다. 라이선스 요금은 라이선스 유형, 제품 조합, 그리고 제품별 사본 수에 따라 결정된다."
즉 파는 단위는 "지정 사용자"가 아니라 특정 기능의 동시 실행 사본(토큰)이고, 사업장·지역·전사 단위로 풀링됩니다. 그래서 200명 팀이 Fusion Compiler는 40카피만 갖고 VCS 시뮬레이터는 3,000카피를 갖는 일이 자연스럽습니다. 배치배선은 소수 전문가가 대화형으로 돌리지만, 시뮬레이션은 밤새 무인 배치 작업으로 수천 개가 동시에 돌기 때문입니다.
체크아웃이 실제로 작동하는 방식
모든 툴은 실행 시 FlexNet(통칭 FlexLM) 라이선스 데몬에 TCP로 접속합니다. 데몬은 서버 하드웨어에 묶인 서명된 라이선스 파일을 확인하고, 해당 기능의 잔여 수를 하나 깎고 발급합니다. 소진되면 작업은 대기하거나 죽습니다. CAD 엔지니어는 하루 종일 lmstat -a로 누가 무엇을 잡고 있는지 봅니다.
이 구조가 만드는 전형적 풍경: 새벽 2시 회귀 테스트 중 시뮬레이터 풀 고갈로 인한 체크아웃 실패, 테이프아웃 6주 동안만 사인오프 라이선스가 5~10배 필요해지는 스파이크, 그리고 이를 해결하려는 클라우드/종량제 상품(FlexEDA).
라이선스만으로는 아무것도 못 한다
수천~수만 코어의 리눅스 배치 팜(LSF/Slurm), 풀칩 배치배선과 타이밍용 512GB~2TB 대용량 메모리 노드, 수십~수백 TB의 고성능 파일시스템이 필요합니다. 선단 공정 풀칩 STA 한 번이 머신과 라이선스를 몇 시간씩 잡습니다.
전통적으로 100% 온프레미스였습니다 — 고객의 RTL과 파운드리 PDK는 업계에서 가장 민감한 두 자산이기 때문입니다. 지금은 ① BYOC(고객 클라우드 계정에서 실행), ② Synopsys Cloud SaaS, ③ 자동 확장 라이선스로 이동 중입니다. 전략적 의미는 "피크에 맞춰 사고 평시엔 놀리는" 구매를 "쓴 만큼 내는" 무제한 소비로 바꾼다는 것 — 원가 절감이 아니라 매출 확장 벡터입니다.
4.3 지역과 집중도 — 중국, 그리고 한국
지역별 금액·비중은 2.1 표에 있습니다.
중국 — 11.5%로 줄었지만, 리스크는 비중이 아니다
중국 비중은 FY2023·FY2024 16.1% → FY2025 11.5%로 축소됐고, Ansys 제외 기준으로는 −22% 역성장했습니다. 2025년의 사건 전개는 8.2에 정리했습니다.
FY2026 가이던스는 규제 변화가 없다고 가정합니다. 즉 회복은 반영되지 않았고, 재부과는 가이던스에 없는 하방입니다. 진짜 리스크는 11%라는 숫자가 아니라, 2025년 6월처럼 가이던스가 다시 철회되고 EDA 섹터 전체의 멀티플이 눌리는 시나리오입니다.
고객 집중도 — 공시가 바뀐 것에 주목
| 회계연도 | 최대 고객 매출 비중 | 비고 |
|---|---|---|
| FY2023 | 13.5% | 회사는 고객명을 공개한 적 없음. 제3자(SemiAnalysis)는 Intel로 지목하며 FY2017 17.9%가 정점이었다고 함 — 추정 |
| FY2024 | 12.6% | |
| FY2025 | 10% 이상 고객 없음 | 공시 항목 자체가 사라짐 |
다만 이 개선의 상당 부분은 분모 효과입니다. Ansys가 FY2025에 $757M, FY2026에 ~$2.96B를 더하면서 비중이 희석된 것이지, 고객 다변화가 극적으로 진행된 것은 아닙니다. 10-K는 여전히 "상대적으로 소수의 대형 고객에 매출의 큰 부분을 의존한다"는 위험 요소를 유지합니다.
4.4 요금제 — 다섯 가지 과금 구조
| 모델 | 적용 대상 | 고객이 받는 것 | 매출 인식 |
|---|---|---|---|
| TSL Technology Subscription License | 핵심 EDA 사업 — 대부분의 계약 | 계약 시점부터 라이선스된 제품 전부에 접근. 기간 내내 업데이트 제공. 리믹스 권리(중도에 A 제품 권리를 B 제품으로 교환)와 미래 미지정 기술 접근권 포함. 통상 2~3년 | 기간 안분 업데이트 의무와 분리되지 않아 단일 수행의무로 처리 |
| Time-based / 영구 | Ansys 전통 제품 (리스·永久) | 연간 또는 영구 사용권 + 별도 유지보수 | 라이선스는 시점 일괄 + 유지보수 안분 |
| Design IP | PCIe, HBM, UCIe 등 | 설계 건수 단위 비독점 사용권 + 경우에 따라 로열티 | 인도 시점 일괄 + 로열티는 고객이 칩을 팔 때 |
| 하드웨어 | ZeBu, HAPS | 물리 장비 (구매 또는 리스) | 인도 시점 일괄 + 유지보수 안분 |
| FSA Flexible Spending Account | 대형 계정 | 취소 불가 금액을 먼저 약정하고, 나중에 "무엇을 쓸지" 지정해 인출 | 인출 시점에 따라 변동 — 변동성의 또 다른 원인 |
Ansys의 time-based(리스) 라이선스는 Synopsys에서 안분되지 않습니다. Ansys 제품은 업데이트가 소프트웨어 사용성 유지에 필수적이지 않다고 판단되어, 라이선스와 지원이 별도 수행의무로 분리됩니다. 그 결과 라이선스분이 upfront(일괄)로 떨어집니다. EDA TSL과 정반대이며, 이것이 Ansys 인수 이후 분기 실적 변동성이 커진 가장 큰 이유입니다.
4.5 실제 가격 — 공개된 것과 추정된 것
Synopsys는 상업용 가격표를 공개하지 않습니다. 아래는 출처를 명확히 구분했습니다.
공식 공개 — 학계 가격 (EUROPRACTICE 2026–2027, 사이트당 연간)
| 번들 | 연간 요금 |
|---|---|
| Front End & Verification | €1,230 |
| Implementation Tools | €1,210 |
| 위 둘 결합 | €1,785 |
| Analogue Simulation & Modelling | €960 |
| Advanced TCAD | €1,830 |
| 3D-IC 번들 · SLM · RedHawk-SC | €0 |
유럽 대학이 디지털·아날로그 전 플로우를 연 €3,000 미만에 씁니다. 의도적입니다 — 여기서 훈련받은 엔지니어가 취업 후 정가로 같은 툴을 요구하게 만드는 고객 획득 보조금입니다. Arm의 Flexible Access와 같은 논리이고, Synopsys Cloud 스타트업 프로그램(Silicon Catalyst, UC Berkeley SkyDeck 등과 제휴)도 같은 성격입니다.
상업용 — 전부 추정치
| 설계 프로파일 | EDA 툴 (연간) | IP 라이선싱 | 설계 팀 |
|---|---|---|---|
| 65~180nm | $200K~$500K | $100K~$500K | 5~15명 / 12~18개월 |
| 7~28nm | $500K~$2M | $500K~$5M | 20~50명 / 18~24개월 |
| 3~5nm | $2M~$5M | $5M~$20M | 50~200명+ / 24~36개월 |
출처: Silicon Analysts(컨설팅사 공개 범위) — 벤더 공시 아님. 3~5nm 칩 하나의 총 NRE는 $30M~$100M+.
절대 금액보다 이 구조가 더 중요합니다 (SemiAnalysis).
- 갱신 시 연 3~7% 자동 인상 조항
- AI 툴을 추가하는 갱신에서 약 20% 단가 상승 — 고객 인원 증가 없이
- 예시: 2020년 $10M 계약 → 2025년 같은 인원에 $12~14M
- 유지율: 핵심 툴 95%+, 사인오프·아날로그 99%+
- 대부분의 "경쟁 평가"는 협상 연출 — 기존 업체가 15~25% 할인으로 응답하면 평가가 중단됨
여기서 나오는 결론: Synopsys 매출은 고객사 엔지니어 수 증가와 분리되어 있습니다. 인원이 그대로여도 단가가 오르고 AI 툴이 얹힙니다. 이것이 이 사업의 가격결정력입니다.
클라우드 종량제 (FlexEDA)
요율은 비공개지만 작동 방식은 공개돼 있습니다. 고객은 클라우드 크레딧을 선구매하고("EDA 툴·라이선스·인프라의 단일 통화"), 실제 사용 시간이 분 단위로 계측되어 차감됩니다. 회사 예시: 100카피 라이선스로 200코어에서 480분 실행 → 480분 × 100카피만큼 과금.
4.6 Design IP의 과금은 Arm과 전혀 다르다
| Synopsys Design IP | Arm | |
|---|---|---|
| 주된 수익원 | 설계 건당 라이선스 요금(일괄) + NRE/서비스 | 선불 라이선스 + 칩 출하 개수당 로열티 |
| 로열티 비중 | FY2025 로열티 $125.3M = IP 세그먼트의 약 7%, 전사 매출의 1.8% | 매출의 약 절반 추정 |
| 레버리지 | 고객의 설계 착수 건수에 연동 — 볼륨 레버리지 거의 없음 | 고객의 출하량에 연동 — 강한 볼륨 레버리지 |
| 백로그 반영 | 미래 로열티는 RPO에서 제외 | — |
여기가 바뀌고 있습니다. 경영진은 맞춤형 IP 계약을 "NRE + 사용료"에서 "NRE + 로열티"로 전환 중이라고 밝혔습니다. Q2 FY26 발언: "이번 회계연도 말까지 새 사업모델로 서명한 고객이 몇 곳 나올 것"이며 실질 수익화는 FY2027. 단기적으로는 기존 사용료 계약이 먼저 빠지고 로열티는 아직 안 들어오는 공백기이며, 이것이 FY2026 IP 부진의 상당 부분을 설명합니다.
5경쟁과 해자
"복점"이라는 표현이 왜 부정확한지, 제품 단위로 확인합니다. 그 다음 고객이 바꾸지 못하는 이유의 순서를 적고, Ansys 통합이 제품 관점에서 갖는 의미와 고객을 빼올 수 있는가를 따집니다.
| 기업 | 시장 | 시총 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| Synopsys (SNPS) | NASDAQ | $71.5B | FY25 +15% · 본업 EDA 약 8% | GAAP 8.5% (TTM) · 비GAAP 약 37.3% (FY25) | 선행 23.5x 2차 · TTM GAAP 66.4x 계산 | 97.1x (TTM GAAP) 계산 | 합성·타이밍 사인오프 독점, Design IP 규모 2.5배, Ansys 편입 후 순부채 $6.4B |
| Cadence (CDNS) | NASDAQ | $90.0B | FY25 +14% · 최근 분기 +18.7% | 비GAAP 44.6% (FY25) | 선행 40.1x 2차 | n/a | 아날로그 레이아웃(Virtuoso 95%)·에뮬레이션(Palladium 58%) 독점, 순부채 약 $1.5B |
| Siemens EDA (Siemens AG 사업부) | XETRA (모회사) | n/a (사업부) | n/a | n/a | n/a | n/a | 물리검증(Calibre 85%+) 독점 · Altair 약 $10.0B 인수(2025.3) · 사업부 단위 재무 미공시 |
5.1 단계별 1:1 대응표
| 설계 단계 | Synopsys | Cadence | Siemens EDA | 누가 강한가 |
|---|---|---|---|---|
| 논리 합성 | Design Compiler NXT, Fusion Compiler | Genus | — | Synopsys 압도 85% vs 11%. 업계 스크립트와 파운드리 라이브러리가 DC 문법 전제 |
| 배치배선 | Fusion Compiler, IC Compiler II | Innovus | Aprisa | 가장 치열 50% vs 37%. 순수 QoR은 Innovus 우세 평가, 통합 플로우는 Synopsys |
| 정적 타이밍 사인오프 | PrimeTime | Tempus | — | Synopsys 독점급 90%+ vs 5% 미만. EDA 최강 해자 |
| 기생성분 추출 | StarRC | Quantus QRC | Calibre xACT | Synopsys 우세 사인오프 타이머와 세트로 묶임 |
| 물리 검증 (DRC/LVS) | IC Validator | Pegasus | Calibre | Siemens 85%+ 두 회사 모두 15년째 실패. 파운드리가 "Calibre clean"을 요구 |
| 로직 시뮬레이션 | VCS | Xcelium | Questa | 진짜 복점 47% vs 43%. 대형 팀은 둘 다 씀 |
| 디버그 | Verdi | Indago / SimVision | Visualizer | Synopsys 독점급 경쟁사 시뮬레이터 결과도 Verdi로 봄 |
| 정형 검증 | VC Formal | JasperGold | Questa Formal | Cadence 우세 앱 라이브러리 깊이. VC Formal은 번들로 가격 공략 |
| 에뮬레이션 | ZeBu (ZS5, ZeBu-200) | Palladium Z3 | Veloce CS | Cadence 58% 전용 ASIC 기반 → 컴파일·디버그 우위. ZeBu는 상용 FPGA 기반 → 속도·게이트당 원가 우위 |
| FPGA 프로토타이핑 | HAPS-200 | Protium X3 | Veloce Primo | 대등 실무상 에뮬레이터와 묶여 팔림 |
| 아날로그 레이아웃 | Custom Compiler | Virtuoso Studio | — | Cadence 95%+ EDA 최강 단일 프랜차이즈. 이탈 사례 사실상 없음 |
| SPICE 회로 시뮬 | PrimeSim HSPICE / XA | Spectre X / APS | Eldo, AFS | 실무는 Cadence Virtuoso 안에 Spectre가 기본 탑재. 단 HSPICE는 여전히 정확도 기준 |
| PCB · 패키징 | 없음 (3DIC Compiler만) | Allegro X / OrCAD / Sigrity | Xpedition, HyperLynx | Cadence 독주 Synopsys는 아예 경쟁하지 않는 영역. 시스템 기업 진입로 |
| Design IP | FY25 $1,752M | 약 $700~800M | 미미 | 규모는 2.5배 그러나 방향이 역전 — SNPS −8%, CDNS +22~25% |
| 시스템 해석 / 멀티피직스 | Ansys (~$2.96B) | Clarity·Celsius·Sigrity·Voltus + BETA CAE + MSC (합계 ~$1B) | Simcenter + Altair | 규모는 2.5~3배 그러나 통합도는 Cadence가 나음 (5장) |
설계 단계별 3사 점유율 — "복점"이 아니라 "겹치지 않는 세 개의 독점"
어느 회사도 선단 공정 고객이 처음부터 끝까지 쓸 수 있는 완결된 플로우를 팔지 못합니다. 증거는 일화가 아니라 구조입니다.
- 모든 테이프아웃은 Calibre clean이 관문이므로, Synopsys 플로우든 Cadence 플로우든 100% Siemens에 돈을 냅니다.
- PLL·SerDes·PHY·ADC가 없는 SoC는 없으므로, 사실상 모든 Synopsys 디지털 고객이 Cadence Virtuoso를 삽니다.
- PrimeTime과 Verdi 없이 사인오프·디버그를 하지 않으므로, 사실상 모든 Cadence 고객이 Synopsys에 돈을 냅니다.
티어1 업체(Apple, NVIDIA, Qualcomm, Broadcom, 삼성 LSI, MediaTek)의 전형적 조합: 합성·타이밍·추출·시뮬레이션·디버그·IP는 Synopsys / 아날로그·에뮬레이션·정형검증, 종종 배치배선은 Cadence / DRC·LVS와 DFT는 Siemens.
5.2 락인 강도 — 어디는 안 움직이고, 어디는 움직이나
1단계 사실상 전환 불가 (유지율 99%+)
- 골든 사인오프 강제 — PrimeTime, Calibre. 팹이 다른 툴 결과를 받지 않음
- Virtuoso 아날로그 노하우 — 소프트웨어가 아니라 노동시장이 해자
- 에뮬레이터 하드웨어 자본 — $50M 설비, 5~7년 감가상각, 수백만 줄의 벤더 API 테스트벤치
2단계 매우 끈끈 (수분기·수인력 비용)
- TCL 플로우 스크립트 — 수만 줄, 벤더 전용 문법
- 순차 의존성 — 한 단계를 바꾸면 하류 전부 재검증
- 파운드리 인증 타이밍 — 새 노드 인증을 먼저 받는 쪽이 그 노드의 기본값
- 다년 번들 계약 + 연 3~7% 인상 조항
3단계 실제로 점유율이 움직이는 곳 — 여기만 보면 된다
배치배선이 디지털 플로우에서 유일하게 실질적 경합이 벌어지는 단계입니다. 설계 건별로 QoR 벤치마크를 돌려 정합니다. 2015~2020년 Cadence가 10~15%p를 가져간 곳이고, 향후 5년의 승부도 AI 최적화(DSO.ai vs Cerebrus)로 여기서 갈립니다. 그다음이 로직 시뮬레이션인데, 둘 다 IEEE 1800 표준을 지원해 RTL 레벨에서는 거의 상품(commodity)에 가깝고, 디버그(Verdi)는 시뮬레이터가 아니라 엔지니어를 따라다니므로 시뮬레이터 자체는 가격·처리량으로 경합합니다. 정형 검증은 플로우 교체가 아니라 앱 추가라서 비교적 쉽게 움직입니다.
5.3 고객이 바꾸지 못하는 이유 — 강한 순서대로
고객이 바꾸지 못하는 이유 — 강한 순서대로
- 골든 사인오프 강제 — 파운드리가 PrimeTime(타이밍)과 Calibre(물리검증) 기준으로 자기 모델을 교정해 배포합니다. 다른 툴의 결과는 팹이 받아주지 않습니다. 소프트웨어 성능의 문제가 아니라 제도의 문제입니다.
- 순차 의존성 — 합성을 바꾸면 배치배선·추출·타이밍·물리검증을 전부 다시 검증해야 합니다. 부분 이전이 불가능하고, 플로우 전체를 바꾸거나 아무것도 안 바꾸거나 둘 중 하나입니다.
- 방법론 자본 — 수만 줄의 툴 전용 TCL 스크립트, 벤더 API로 작성된 테스트벤치, 엔지니어의 손버릇. 플로우 이전은 전담 CAD 팀 기준 2~4분기 프로젝트이고 실리콘 단위로 재검증해야 합니다.
- TSL 구조 자체 — 영구 라이선스 시절에는 불황에 유지보수를 끊고 구버전으로 버틸 수 있었습니다. TSL은 납부를 멈추면 접근 자체가 사라집니다. 게다가 구버전은 어차피 새 노드에서 인증되지 않습니다.
- 번들 + 리믹스 — 20개 이상 툴을 3~5년 묶음으로 사면, 개별 툴의 ROI가 재무팀에 보이지 않습니다. "Genus가 Cadence 번들에 사실상 공짜로 들어있는데 왜 평가를 하나?"
- 4중 교차 판매 — 하이퍼스케일러 자체 칩 고객은 EDA·하드웨어 검증·IP·시스템 해석을 전부 삽니다. Synopsys를 걷어내려면 독립적인 네 개 공급망을 동시에 갈아야 합니다.
5.4 Ansys는 대체 무엇을 파는 회사인가
Ansys는 수치 물리 솔버를 팝니다. 3D 형상과 재료 물성을 받아 수백만 개 격자(메시)로 잘게 쪼갠 뒤, 지배 방정식 — 유체는 나비에-스토크스, 전자기는 맥스웰, 구조는 탄성, 열은 푸리에 — 을 풀어서 물건을 만들기 전에 어떻게 거동할지 예측합니다. 역사적으로 풍동과 충돌시험을 대체한 도구였고, 반도체는 그중 작은 구석이었습니다.
Ansys 제품을 세 덩어리로 나누면
5.5 왜 지금 멀티피직스인가 — 물리는 진짜다
Synopsys 최고제품책임자 Ravi Subramanian의 표현이 정확합니다. 예전에 2차·3차 효과였던 것이 이제 1차 효과가 되었다는 것. 데이터센터 프로세서는 4kW를 씁니다. 모바일 프로세서가 8~10W이던 시절 기준으로 만든 설계 방법론이 통하지 않습니다.
AI 가속기 패키지에서 벌어지는 일
각 물리 현상을 따로 해석하면, 엔지니어는 모르는 부분만큼 보수적으로 여유(마진)를 둘 수밖에 없습니다. IR drop에 "혹시 몰라" 남겨둔 밀리볼트 하나하나가 포기한 동작 주파수이자 전력 효율입니다. 멀티피직스는 "모르니까 마진"을 "아니까 최적화"로 바꿉니다. 즉 원가 절감이 아니라 성능을 파는 것이고, AI 실리콘 예산에서 성능은 가격 저항이 가장 낮은 항목입니다.
가장 강력한 실증 사례 — NVIDIA Blackwell
2024년 Blackwell B200/GB200의 출시 지연은 실리콘 재설계를 요구했고, 원인은 "GPU 칩렛, LSI 브리지, RDL 인터포저, 보드 서브스트레이트 사이의 CTE 불일치로 인한 휨과 SiP 전체의 파손"으로 지목됐습니다(3D InCites, 2024.10). 수십억 달러 매출이 걸린 설계가 전기 문제가 아니라 열-기계 문제로 한 분기 밀린 것입니다. Ansys Mechanical + RedHawk-SC Electrothermal이 정확히 이 부류를 잡으려고 존재하는 도구입니다.
HBM은 1,000W짜리 로직 다이 옆에 DRAM을 12~16단 쌓은 구조입니다. DRAM은 온도가 오를수록 전하가 빨리 새고, 약 85°C를 넘으면 리프레시 주기를 두 배로 올려야 하며, 한계를 넘으면 스스로 대역폭을 낮춥니다 — 가속기 성능이 그대로 무너집니다.
2025년 리뷰 논문(MDPI Electronics)이 정리한 수치: 12단을 넘어가면 내부 열저항이 급격히 상승하고, 하이브리드 본딩은 TCB 대비 계면 열저항이 약 5배 낮으며 16단 스택 열저항을 약 47% 낮춥니다. 스택 내부 온도 편차도 5.42°C(하이브리드 본딩) vs 8.01°C(TCB)로 측정됐습니다.
즉 SK하이닉스와 삼성전자의 HBM4 본딩 방식 논쟁은 본질적으로 열 문제이고, 그 논쟁의 근거 숫자들은 전부 Ansys급 유한요소·CFD 해석에서 나옵니다. Synopsys 제품을 이해한다는 것은 이 논쟁의 도구를 이해한다는 뜻입니다.
백사이드 전력공급(BSPDN) — 반복 매출의 구조적 동력
imec 연구에 따르면 후면 전력공급은 전면 대비 주파수 +6%, 면적 −16%, 표준셀 면적 축소 20~30%(리소그래피 두 세대분에 해당)를 줍니다. 그런데 이를 위해 기판을 500nm 미만으로 얇게 깎아야 하고, 그러면 전통적인 열 방출 경로가 막혀 열 문제는 오히려 악화됩니다.
그래서 삼성 SF2Z, TSMC A16, Intel 18A 인증 발표가 전부 백사이드 전력공급을 명시합니다. 선단 노드마다 새로운 IR-drop·열 모델이 필요하고, RedHawk-SC와 Totem은 노드마다 영원히 재인증받아야 합니다. 그 반복 재인증이 곧 해자입니다.
5.6 실제로 통합된 것 — 2025.7 ~ 2026.7
2026.3.11 — Ansys 2026 R1 (Synopsys 체제 첫 릴리스)
진짜 공동 제품 4건: VC Functional Safety Manager ↔ medini analyze(ISO 26262 시스템-칩 안전 추적), QuantumATK → Granta MI(원자 단위 재료 데이터), OptoCompiler ↔ Lumerical FDTD(포토닉스), SCADE+TPT. 다만 통합 플랫폼 브랜드는 아직 없습니다 — 발표문은 "unified fabric"이라는 표현에 그쳤습니다.
2026.6.17 — Multiphysics Fusion 1차 (핵심)
| 제품 | 구성 | 발표 효과 |
|---|---|---|
| 타이밍 사인오프 | PrimeTime + RedHawk-SC + Electrothermal + StarRC + HFSS-IC IR drop + 열 + 응력을 타이밍과 동시 해석 | 런타임 최대 3배 |
| 설계 클로저 | PrimeClosure + RedHawk-SC | 클로저 최대 10배, ECO 성공률 상승 |
| 멀티다이 | 3DIC Compiler + RedHawk-SC + Electrothermal + HFSS-IC | MediaTek "10배 빠름" |
| 아날로그·포토닉 | Custom Compiler + HFSS-IC / OptoCompiler + Lumerical | 아날로그 TAT 최대 2배 |
실명 검증 고객: NVIDIA(cuDSS 기반 최대 13배 GPU 가속, "설계 클로저 5배, IR 수정률 86%"), MediaTek, 삼성전자("SPICE 수준 정합성으로 선단 노드에서 마진 회수 가능"), Cisco Silicon One.
6월 17일 보도자료는 "available"이라고 썼지만, 5월 27일 Q2 FY26 준비 발언은 같은 제품들을 "확대 중인 트라이얼"이며 "상업적 출시는 2026년 하반기"라고 표현했습니다. 6월 발표는 제한적 얼리 액세스로 읽는 것이 맞고, Multiphysics Fusion의 첫 매출은 FY2026이 아니라 FY2027입니다.
시너지 성적표
- 비용 시너지 — 계획보다 앞섬. "FY2026 말까지 약정 비용 시너지의 절반쯤 실현" = $400M 중 ~$200M을 3년차가 아닌 1년차에. 동력은 전 직원 10% 감원(약 2,000명)과 최대 $350M의 구조조정 비용입니다.
- 매출 시너지 — 아직 아무것도 없음. Q2 FY26 준비 발언에 실명 교차판매 사례가 하나도 없습니다. "역사적으로 서비스하지 않던 고객으로 도달 범위를 넓힌다"는 정성적 언급과, "글로벌 자동차 부품사 상위 100곳 중 90% 이상 지원"이라는 규모 언급이 전부입니다. 원래 4년차(FY2029) 목표이므로 미달은 아니지만, 증거도 없습니다.
5.7 그래서 Cadence 고객을 빼올 수 있는가
질문 두 개에 답합니다. ① 제품·경쟁우위에 무엇이 달라지나 ② Cadence에 락인된 고객을 끌어올 유인이 있나. 결론부터: 쐐기는 진짜지만 좁습니다.
이것이 질문의 핵심이므로 양쪽을 다 봅니다.
Cadence가 이미 가진 것
| Cadence 제품 | Ansys 대응 | 실제 위치 |
|---|---|---|
| Voltus / Voltus-FI / XFi | RedHawk-SC / Totem | 강함. 영국 CMA는 심사 결정문에서 Voltus-FI/XFi를 "Ansys에 대한 주된 경쟁 제약"이자 "Totem의 강력한 대안"으로 명시 |
| Clarity 3D Solver | HFSS | 실효적 경쟁자 |
| Celsius Thermal Solver | Icepak / RedHawk-SC ET | 실효적 경쟁자 |
| Sigrity X | SIwave | 실효적 경쟁자, GPU 재플랫폼 |
| MSC Software (Nastran, Adams, Marc, Cradle CFD) | Mechanical / LS-DYNA | Hexagon D&E 인수, €2.7B, 2026.2.23 종결. 2024년 매출 약 $280M |
| BETA CAE | Mechanical | 2024년 $1.24B 인수, 매출 약 $90M |
| Millennium M2000 | (Ansys는 NVIDIA 위에서 돌 뿐) | Cadence는 장비 자체를 소유 — CPU 대비 최대 80배 주장 |
규모의 비대칭은 Synopsys 편입니다. Cadence의 시스템해석(SD&A) 세그먼트 전체가 BETA CAE와 MSC를 합쳐도 연 약 $1B 규모(경영진 발언)인 반면, Synopsys의 Ansys는 FY2026에 약 $2.9~2.96B입니다. Cadence는 약 $4.4B를 써서 Synopsys가 $35B에 산 것의 약 40%를 만들었습니다 — 자본 효율은 좋지만 동급은 아닙니다.
쐐기가 진짜인 곳 — 딱 하나
RedHawk-SC Electrothermal은 2022년 10월부터 TSMC 3Dblox 레퍼런스 플로우에 내장되어 있었고, RedHawk-SC는 Synopsys 3DIC Compiler와 범프 단위 해상도(FIRM)로 연결됩니다. 3DIC Compiler + RedHawk-SC + Electrothermal + HFSS-IC 조합은 Cadence가 현재 동일하게 조립할 수 없는 유일한 지점입니다. MediaTek의 "10배", NVIDIA의 "IR 수정률 86%"가 그 증거입니다. 그리고 물리적으로 이 문제들은 분리해서 풀 수가 없습니다.
쐐기가 약한 곳
- 칩 전력무결성 사인오프 — 가장 자명한 전장이지만 Cadence가 가장 잘 방어하는 곳입니다. CMA가 Voltus를 주된 경쟁 제약으로 인정했고, 사인오프 툴 유지율 99%+가 양쪽 모두를 지켜줍니다.
- 패키지·보드 SI/PI — Cadence가 진짜 경쟁력이 있고, 유일하게 공개된 실제 전환 사례가 Cadence 쪽에서 나왔습니다(아래).
- 기계 CAE — 쐐기 자체가 없습니다. Siemens+Altair, Dassault와 싸워야 하는데, 여기서는 Synopsys의 실리콘 고객 관계가 아무 값어치가 없습니다.
반대 논리 세 가지 — 진지하게 봐야 합니다
- 중국 SAMR이 무기화를 10년간 제약했습니다. 2025년 7월 14일 SAMR은 8개 조건을 붙여 승인했고, 행태적 조건의 존속 기간이 10년이라는 점은 확인됩니다. 다만 조건의 구체적 내용은 공개 결정문에서 전면 비공개(redacted) 처리되어 있어, 아래는 법무법인 브리핑과 언론 보도를 통해 전해진 내용입니다 — ① 기존 계약 이행 및 중국 고객에 FRAND 조건 공급, ② Synopsys 제품과 Ansys 제품의 끼워팔기·번들 금지, ③ 산업 표준 포맷 지원 유지, ④ 기존 상호운용성 계약 유지 및 제3자 EDA 업체와의 신규 상호운용 계약 체결.
보도된 내용이 맞다면, "Ansys를 Synopsys 계약에 끼워 넣고 Cadence 연동을 망가뜨린다"는 거친 방식은 EDA 락인 싸움이 가장 치열한 시장에서 제도적으로 봉쇄된 셈입니다. 중국 밖 행위를 구속하지는 않지만, 제품 아키텍처는 전 세계 공통이므로 실질적 제약이 됩니다.
- Ansys의 프랜차이즈는 원래 '중립'이었습니다. RedHawk-SC는 Cadence Innovus 플로우 안에서 쓰였고, Lumerical은 Virtuoso/Spectre와 연동됐습니다. 영국 CMA 심사 결과: "상호운용성이 제거되거나 저하되면 상당수 고객이 합병 회사에서 이탈할 것" — 고객은 각 단계에서 최고 품질의 소프트웨어를 우선하기 때문입니다.
관찰되는 것은 공식적 단절이 아니라 조용한 로드맵 방치입니다. Ansys–Synopsys 파트너 페이지는 이제 순수 Synopsys 통합 페이지가 되어 타 EDA 벤더 상호운용 언급이 없고, Lumerical↔Cadence 연동 문서는 2020 R2 / IC231 기준에 멈춰 있으며 갱신도 폐기 공지도 없습니다. Multiphysics Fusion 제품은 전부 Ansys 엔진을 Synopsys 프론트엔드와만 짝지었습니다.
- 역방향 리스크는 이미 현실화된 정황이 있습니다. Cadence는 2025년 3분기 컨퍼런스콜에서 이렇게 말했습니다 — "주요 메모리 업체 세 곳이 첨단 IC 패키징에서 Cadence 풀 플로우로 전환하며 Clarity와 Sigrity 사용을 크게 늘렸고, 경쟁 솔루션을 대체했다."한국 투자자가 놓치면 안 되는 문장
"주요 메모리 업체 세 곳"에는 삼성전자와 SK하이닉스가 포함되어 있을 가능성이 높습니다. 첨단 패키징 SI/PI에서 대체된 "경쟁 솔루션"은 거의 확실히 Ansys입니다. 즉 HBM 패키징 영역에서 Cadence가 Ansys의 자리를 가져가고 있다는, 방향이 반대인 유일한 공개 증거입니다. Cadence는 상대를 명시하지 않았고 Synopsys는 이탈에 대해 언급하지 않았으므로 확정은 아니지만, 이 딜의 리스크가 추상적이지 않다는 것을 보여줍니다.
업계 평가는 갈립니다
긍정
- SemiAnalysis: "전통 EDA는 패키지 경계에서 멈춘다. Synopsys-Ansys는 그 간극을 잇는다. 이 폭을 가진 경쟁자는 없다." 유효시장 $18B → $31B
- Futurum: "Cadence가 현재 갖지 못한 네이티브 멀티피직스 스택이라는 차별화 축을 준다"
- MarketsandMarkets 2025 CAE 평가: ① Synopsys+Ansys ② Siemens+Altair ③ Dassault 순 — Cadence는 27개사 중 "BETA CAE Systems"로만 등장
부정
- The Next Platform: 이 딜은 "점유율을 뺏는다기보다 Cadence가 경쟁 시뮬레이션 소프트웨어를 직접 개발할 필요를 없애준 측면이 크다"
- Futurum의 유보: "멀티피직스 모델링이 기존 열·기계 공학 접근 대비 이득을 준다는 추가 입증이 필요하다", "파운드리 인증 범위가 채택 성패를 가른다"
- 구조적 반박(SemiAnalysis): "합성 툴을 바꾸면 배치배선·사인오프·물리검증을 전부 다시 돌려야 한다. 락인은 플로우 그 자체다." 10년간 툴 점유율은 P&R을 빼면 사실상 고정이었다 — 플로우 인접성도 못 움직인 것을 물리 인접성이 움직일 것이라는 선험적 근거는 약하다
그리고 Siemens를 빼놓으면 안 됩니다
Siemens는 2025년 3월 Altair를 약 $10.0B에 인수 종결했습니다. EDA(Calibre, Questa, Solido, Xpedition) + CAE(Simcenter, Altair HyperWorks/OptiStruct/Feko) + CAD·PLM(NX, Teamcenter)을 모두 가진 유일한 회사이고, 무엇보다 Calibre는 업계에서 유일하게 진짜로 강제되는 툴입니다. 2파전 프레임은 불완전합니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
GAAP 손익은 Ansys 취득 무형자산 상각(분기 약 $400M)과 구조조정비에 눌려 있고, 현금흐름은 그와 무관하게 두껍습니다. 두 표 모두 10-K·10-Q 원문 값이며, 분기 현금흐름은 누적 공시를 차감했습니다.
| 항목 | FY2021* | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 4,204 | 4,616 (+9.8%) | 5,318 (+15.2%) | 6,127 (+15.2%) | 7,054 (+15.1%) | 9,416 |
| 매출원가 | 862 | 898 | 1,031 | 1,245 | 1,624 | 2,601 |
| 매출총이익 (률) | 3,342 (79.5%) | 3,718 (80.5%) | 4,287 (80.6%) | 4,882 (79.7%) | 5,431 (77.0%) | 6,815 (72.4%) |
| 판관비 (률) · 영업비용 합계 | 2,608 (62.0%) | 2,569 (55.7%) | 3,014 (56.7%) | 3,526 (57.6%) | 4,516 (64.0%) | 6,013 (63.9%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 (R&D) | 1,505 | 1,590 | 1,850 | 2,082 | 2,479 | 2,882 |
| 판매·마케팅 (S&M) · 광고판촉비 별도 미공시 | 712 | 643 | 725 | 859 | 1,074 | 1,555 |
| 취득 무형자산 상각 (판관비 내) | 33.9 | 11.6 | 9.3 | 16.2 | 192 | 622 |
| 기타: 일반관리비 (G&A) · 구조조정 | 323 · 33.4 | 314 · 11.2 | 377 · 53.1 | 568 · 0.0 | 770 · 0.0 | 718 · 236 |
| 영업이익 (률) | 735 (17.5%) | 1,149 (24.9%) | 1,273 (23.9%) | 1,356 (22.1%) | 915 (13.0%) | 802 (8.5%) |
| 지배순이익 | 758 | 985 | 1,230 | 2,263 | 1,332 | 1,077 |
| 영업현금흐름 | 1,493 | 1,739 | 1,703 | 1,407 | 1,519 | 2,938 |
| CAPEX (유형자산 취득, 순) | 93.8 | 137 | 190 | 140 | 170 | 191 |
| FCF (마진) | 1,399 (33.3%) | 1,602 (34.7%) | 1,514 (28.5%) | 1,268 (20.7%) | 1,349 (19.1%) | 2,748 (29.2%) |
| 항목 | FY25 Q2 2025.02~04 | FY25 Q3 2025.05~07 | FY25 Q4 2025.08~10 | FY26 Q1 2025.11~2026.01 | FY26 Q2 2026.02~04 | FY26 Q3 2026.05~07 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 1,604 (+10.3%) | 1,740 (+14.0%) | 2,255 (+37.8%) | 2,409 (+65.5%) | 2,276 (+41.9%) | 2,477 (+42.4%) |
| 매출원가 | 318 | 381 | 655 | 637 | 630 | 679 |
| 매출총이익 (률) | 1,286 (80.2%) | 1,359 (78.1%) | 1,600 (71.0%) | 1,771 (73.5%) | 1,646 (72.3%) | 1,797 (72.6%) |
| 판관비 (률) · 영업비용 합계 | 910 (56.7%) | 1,194 (68.6%) | 1,479 (65.6%) | 1,568 (65.1%) | 1,526 (67.0%) | 1,440 (58.1%) |
| 연구개발비 (R&D) | 554 | 625 | 747 | 715 | 700 | 720 |
| 판매·마케팅 (S&M) | 215 | 260 | 390 | 396 | 382 | 386 |
| 일반관리비 (G&A) | 136 | 281 | 186 | 183 | 172 | 177 |
| 취득 무형자산 상각 (판관비 내) · 구조조정 | 4.0 · 0.0 | 28.6 · 0.0 | 156 · 0.0 | 156 · 118 | 155 · 116 | 155 · 2.2 |
| 영업이익 (률) | 376 (23.5%) | 165 (9.5%) | 121 (5.4%) | 203 (8.4%) | 120 (5.3%) | 358 (14.4%) |
| 지배순이익 | 345 | 242 | 449 | 65.0 | 17.1 | 546 |
| 영업현금흐름 | 275 | 671 | 640 | 857 | 629 | 813 |
| CAPEX | 55.6 | 38.6 | 34.6 | 35.3 | 54.2 | 66.6 |
| FCF | 220 | 632 | 605 | 822 | 575 | 746 |
표에서 읽히는 것은 셋입니다. ① 매출총이익률은 80% 안팎에서 72% 안팎으로 내려앉았습니다. 매출원가에 들어가는 Ansys 취득 무형자산 상각이 분기 약 $248M(FY2026 Q1~Q3 각각 248.2·248.4·247.3)이고, 판관비 쪽 상각 약 $155M을 더하면 2026-07-27 판이 적은 "분기당 $403.6M의 무형자산 상각"이 됩니다 공시. ② GAAP 영업이익률은 FY2024 22.1% → FY2025 13.0% → TTM 8.5%로 떨어졌지만, 2장 세그먼트 조정 영업이익률(상각·주식보상·구조조정 제외)은 FY2025 37%, Q3 FY2026 42%로 2026-07-27 판의 "비GAAP 영업이익률 약 37.3%"와 맞습니다. ③ 현금은 이익과 따로 갑니다. FY2026 Q1~Q3 영업현금흐름 $2,299M, FCF $2,143M 계산으로, 회사의 FY2026 FCF 가이던스 약 $2.6B(Q3 FY26 발표) 공시은 2026-07-27 판이 적은 "FY26 약 $2.0B"보다 높아졌습니다. FY2025 Q1 영업현금흐름이 −$67.5M인 것은 금리 트레저리 락 정산(−$121.6M)과 인수 관련 지출이 겹친 탓입니다.
6.1 하드웨어·IP·Ansys가 만드는 분기 변동성
2026-07-27 판 1.3절 ⑤의 지적 — 에뮬레이터·프로토타이핑 하드웨어는 "소프트웨어가 아니라 자본재"로, 건당 수백만 달러·인도 시점 일괄 인식·소프트웨어보다 낮은 매출총이익률 — 과 4.4절의 다섯 가지 과금 구조(Ansys 리스 라이선스는 upfront 일괄 인식)가 분기 손익의 들쭉날쭉함을 만듭니다. 2.2절 표에서 Time-based(안분) 비중이 FY2023 56.7% → FY2025 49.5% → Q3 FY2026 40.5%로 내려온 것이 그 수치적 결과입니다.
6.2 백로그(RPO)와, 매 분기 확인할 것
| 지표 | 값 | 보조 |
|---|---|---|
| RPO (FY2025말, 2025-10-31) | $11.4B | 전년 $8.1B → +41% 공시 |
| 그중 취소불가 FSA | $2.0B | 전년 $1.2B 공시 |
| 12개월 내 전환 | 약 45% | 나머지는 이후 3년에 걸쳐 공시 |
| Q2 FY26 백로그 | $11.0B | $11.4B→11.3B→11.0B 하락 추세 (2026-07-27 판) |
| Q3 FY26 RPO (2026-07-31) | $10.9B | 취소불가 $1.9B · 12개월 내 49% 공시 |
경영진은 Q2 백로그 감소를 "갱신 시점에 따른 통상적 등락"이라고 설명했습니다. 다년 계약이 뭉텅이로 갱신되는 구조상 타당하지만, 수주 부진은 매출보다 18개월 먼저 백로그에 나타나므로 매 분기 반드시 확인해야 할 지표입니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
Ansys 이전의 Synopsys는 사실상 무차입·순현금 회사였습니다. 인수 이후 $10B 선순위채와 텀론이 얹혔고, 1년 만에 텀론 대부분을 갚아 순부채는 $10.5B(2025-10-31)에서 $6.4B(2026-07-31)로 줄었습니다.
| 항목 | 2024-10-31 | 2025-10-31 | 2026-04-30 | 2026-07-31 |
|---|---|---|---|---|
| 현금·현금성자산 + 단기투자 | 4,050.4 | 2,961.0 | 2,484.4 | 3,607.7 |
| 차입금 (단기 + 장기) | 15.6 | 13,484.5 | 10,035.9 | 10,037.4 |
| 순현금(순부채) | +4,034.8 | −10,523.5 | −7,551.5 | −6,429.7 |
| 영업권 / 무형자산(순) | 3,448.9 / 195.2 | 26,899.2 / 12,679.6 | — | 26,834.8 / 11,458.7 |
| 지배지분(자기자본) | 8,990.7 | 28,327.6 | — | 31,152.5 |
| 발행주식 수 (백만 주) | 154.1 | 186.0 | 191.4 | 191.6 |
7.1 부채 구조 — $10B 선순위채 여섯 트랜치
| 트랜치 | 원금 | 표면금리 | 만기 |
|---|---|---|---|
| 선순위채 2027 | 1,000 | 4.550% | 2027-04-01 |
| 선순위채 2028 | 1,000 | 4.650% | 2028-04-01 |
| 선순위채 2030 | 2,000 | 4.850% | 2030-04-01 |
| 선순위채 2032 | 1,500 | 5.000% | 2032-04-01 |
| 선순위채 2035 | 2,400 | 5.150% | 2035-04-01 |
| 선순위채 2055 | 2,100 | 5.700% | 2055-04-01 |
| 선순위채 합계 (할인·발행비 차감 전) | 10,000 | — | 장부가 9,926.9 · 공정가치 약 9,700 |
| 텀론 (종결일 $4,300M 인출) | 0 | SOFR + 0.875~1.5% | $3,500M 상환 완료(9M FY2026 차입 상환 3,463.7) · 2027·2028 만기분 잔액 없음 |
| 기타 (트레저리 락 이연정산 99.5 · 기타 10.9) | 110.4 | — | 리볼버 $850M 미사용 |
이자비용은 FY2025 $446.7M, FY2026 Q1~Q3 누적 $429.3M(Q3 단독 $133.2M) 공시으로, 2026-07-27 판이 적은 "연 이자 약 $500M"의 부담은 텀론 상환으로 분기 $130M대까지 내려왔습니다. 2026년 만기 원금은 $24.7M에 불과하고, 다음 큰 만기는 2027년 4월 $1.0B·2028년 4월 $1.0B입니다. TTM FCF $2,748M 계산이면 2027·2028 만기는 현금흐름으로 소화 가능한 규모입니다.
7.2 주주환원 — 배당 없음, 자사주는 인수 뒤 재개
Synopsys는 보통주에 현금배당을 지급한 적이 없습니다(10-K: "We have not paid cash dividends on our common stock") 공시. 자사주 매입은 FY2023 $1,160.7M → FY2024 $0 → FY2025 $0(Ansys 인수 자금 보전)으로 멈췄다가, FY2026 들어 3월 ASR $250M(564.7K주, 평균 $442.69) + 공개매수 $50M(126.7K주, $394.78) 등 9M 누계 $300.0M(691K주)을 집행했고, 2026년 6월 이사회가 $2.0B 신규 매입 한도를 승인해 잔여 한도는 $1.7B입니다 공시. 주식 수는 Ansys 주식 대가(17.1B달러어치)와 2025년 12월 NVIDIA $2.0B 사모 배정으로 154.1M → 191.6M으로 늘었습니다(2026-07-27 판: "주식 수 154M → 191.5M(+약 24%). 다만 이 중 약 4.8M주는 2025년 12월 NVIDIA 사모 배정분이며, Ansys 딜만으로는 약 186.6M주").
7.3 Ansys 딜의 골자 — 대가·자금·희석·시너지
| 항목 | 내용 |
|---|---|
| 발표 / 종결 | 2024.1.16 발표 / 2025.7.17 종결 (규제 심사 18개월) |
| 대가 | 발표 당시 조건은 Ansys 1주당 현금 $197.00 + SNPS 0.3450주(주당 약 $390, 프리미엄 약 29%). 실제 종결 시점에 지급된 대가는 현금 $199.91 + SNPS 0.3399주였고, 총 매수대가는 약 $34.9B(현금 $17.6B + 주식 $17.1B)입니다. |
| 자금 | 2025년 3월 $10.0B 선순위 채권 6개 트랜치 발행(평균 쿠폰 약 5%, 2055년물까지, 순수취 약 $9.9B) + 종결일 $4.3B 텀론 인출. 이후 텀론 $4.3B 조기 상환, 2026년 $2.55B 추가 상환 예정 |
| 희석 | 주식 수 154M → 191.5M (+약 24%). 다만 이 중 약 4.8M주는 2025년 12월 NVIDIA 사모 배정분이며, Ansys 딜만으로는 약 186.6M주 |
| 시너지 목표 | 3년차까지 비용 $400M, 4년차까지 매출 $400M → 장기 $1B+. 비GAAP EPS 기여는 "종결 후 두 번째 온전한 회계연도"(= FY2027)부터 |
| 강제 매각 | 규제 조건으로 Synopsys 광학 사업부(CODE V, LightTools, RSoft 등)와 Ansys PowerArtist를 Keysight에 매각(2025.10.17 완료). FY2026 매출 −$110M |
Ansys의 Zemax OpticStudio, Speos, Lumerical은 매각되지 않았습니다. 넘어간 것은 Synopsys 자체 광학 사업부입니다. 실제로 2026년 4월 TSMC 인증 발표는 Zemax와 Lumerical을 TSMC COUPE(코패키지 광학) 플랫폼 인증 툴로 명시하고 있습니다. 규제 당국은 중복은 떼어내게 하고 보완재는 남겨두었습니다 — 시너지 논리에는 구조적으로 유리한 결과입니다.
10-Q 인수 주석의 확정치: 총 매수대가 $34,858.5M = 현금 $17,613.2M + 주식 공정가치 약 $17,100M(+ 대체 주식보상 $131.0M) 공시. 구조조정 예상 비용은 당초 $300~350M에서 2026-08-26 후속사건 기준 $425~500M으로 상향됐고(9M FY2026 계상 $236.3M, 지급 $171.4M), 2026-07-27 판이 적은 "최대 $350M"보다 커졌습니다 공시.
8업황 사이클과 주가 — 최근 10년
2026-07-27 판은 10년 주가 추이를 다루지 않았습니다. 여기에는 멀티플 격차를 만든 2025~2026년의 사건과 달력을 둡니다.
Cadence는 매출이 Synopsys의 약 64%인데 시가총액은 더 크다
8.1 격차를 만든 네 가지
격차를 만든 네 가지
- 2025년 9월의 사고. Q3 FY2025에서 IP 매출 −8%, 연간 가이던스를 약 $7.45B → $7.03~7.06B로, EPS를 약 $14.58 → $12.76~12.80으로 하향했습니다. 주가는 고점 대비 약 36% 하락했고 증권 집단소송이 제기됐습니다. 경영진이 밝힌 원인 세 가지 중 하나가 내부 자원 배분 실패였는데, 시장은 자초한 실행 오류를 가장 가혹하게 벌합니다.
- Design IP는 타이밍 문제가 아니라 구조 문제. 6분기 이상 역성장, 세그먼트 영업이익률 38.3% → 16.2%. 같은 기간 Cadence IP는 +22~25%.
- Ansys의 대가. 주식 수 154M → 191.4M(+24%), 부채 $10B, 분기당 $403.6M의 무형자산 상각으로 GAAP EPS가 $2.24 → $0.09로 붕괴. 매출총이익률은 영구적으로 65% 수준으로 내려앉았습니다(Cadence 85%).
- 중국의 방향이 반대. Synopsys 중국은 FY25에 −22%(Ansys 제외), Cadence 중국은 +19%. Cadence의 중국 리스크는 2025년 7월 $140.6M 벌금·유죄인정으로 과거형·확정 비용이 되어 해소됐지만, Synopsys의 중국 문제는 미래 매출 형태로 남아 있습니다.
2026년 3월 23일 Elliott Management가 수십억 달러 규모 지분을 공개하며 "Synopsys의 재무 성과가 제공 가치를 더 온전히 반영할 명백한 기회가 있다"고 밝혔고, 두 달 뒤인 5월 27일 협력 합의와 함께 Jesse Cohn이 이사회에 합류했습니다. 이를 마진 규율·자본 배분의 촉매로 읽을 수도 있고, 딜이 가치를 훼손했다는 확인으로 읽을 수도 있습니다. 2026년 9월 30일 인베스터 데이가 달력상 가장 큰 이벤트입니다.
8.2 2025년 중국 수출규제 5주 — 사건 전개
중국 비중은 FY2023·FY2024 16.1% → FY2025 11.5%로 축소됐고, Ansys 제외 기준으로는 −22% 역성장했습니다. 2025년의 사건 전개를 정리하면:
- 2025.5.29 — 미 상무부(BIS)가 Synopsys·Cadence·Siemens EDA에 중국 대상 EDA 수출 라이선스 요건 부과. Synopsys는 중국 판매·선적·수주를 전면 중단하고 가이던스를 철회했습니다.
- 2025.7.2 — 희토류 협상 타결과 함께 BIS가 조치를 철회. 약 5주간의 사건이었습니다.
- 남은 것 — 화웨이·SMIC 등 Entity List 규제는 별개로 유효합니다. GAAFET용 EDA와 첨단 칩렛 패키징용 EDA에 대한 별도 규제도 있습니다. Synopsys는 일부 중국 거래 관련 BIS 행정 소환장을 받은 상태입니다.
- 구조적 변화 — 경영진은 "규제 대상 고객 사이에서 일부 점유율 이동이 일어나고 있다"고 인정했습니다. Empyrean·Primarius 등 중국 국산 EDA가 성숙 노드에서 잠식 중입니다.
10년 주가·배수 추이(연도별 고저가, P/E 밴드), 2025년 9월 급락 전후의 정확한 주가 경로는 1차 시세 자료로 확인하지 못해 비워 둡니다. 2026-07-27 판의 "주가는 고점 대비 약 36% 하락"(2025년 9월)은 2차 자료 기준입니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
GAAP 배수는 Ansys 상각 때문에 의미가 거의 없고(2026-07-27 판: "GAAP EPS는 향후 수년간 사실상 무의미"), 시장은 비GAAP·선행 P/E와 FCF로 봅니다. 아래 표는 그 둘을 나란히 둡니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER (TTM, GAAP) | 66.4배 계산 | TTM 지배순이익 $1,076.6M (프로세서 IP 매각이익 $380.5M 포함 · 상각 $1.6B/년 차감 후) |
| PER (선행, 비GAAP) | 23.5배 2차 | 2026-07-27 판 4.3절(StockAnalysis, 2026-07-24) · 회사 FY2026 비GAAP EPS 가이던스 중간값 $15.07(2026-08-26 상향) 기준이면 $373.47 ÷ 15.07 = 24.8배 계산 |
| EV/EBIT (TTM, GAAP) | 97.1배 계산 | EV = 시총 $71.5B + 순부채 $6.43B(2026-07-31) = $77.9B · TTM 영업이익 $802.3M |
| EV/조정 영업이익 (참고) | 약 21.5배 계산 | 세그먼트 조정 영업이익 TTM 근사 = FY2025 2,632.9 + 9M FY26 2,943.8 − 9M FY25 1,810.3 = $3,766.4M (상각·주식보상·구조조정·인수비용 제외 — 주식보상 연 $0.9B도 제외된 값임에 주의) |
| PBR | 2.30배 계산 | 2026-07-31 지배지분 $31,152.5M (영업권 $26.8B 포함) |
| P/FCF (TTM) | 26.0배 계산 | TTM FCF $2,747.6M |
| FCF 수익률 (TTM) | 3.8% 계산 | TTM FCF ÷ 시총 · 회사 FY2026 FCF 가이던스 ~$2.6B 기준 3.6% |
| 배당수익률 | 0% | 무배당 공시 |
9.1 Cadence와의 멀티플 격차 — 제품 구조로 읽기
| Synopsys | Cadence | |
|---|---|---|
| FY2025 매출 | $7,054M (+15%) Ansys 3.5개월 포함 | $5,297M (+14%) 유기적 |
| FY2025 비GAAP 영업이익률 | 약 37.3% | 44.6% |
| 최근 분기 매출 | $2,276M (+42%) 본업 EDA만 보면 +8% | $1,474M (+18.7%) Q1 CY26 |
| Design IP | $454M (−6% YoY) | +22% |
| FY2026 가이던스 | $9.625~9.705B Q2 상향 | $6.125~6.225B (+17%) Q1 상향 (당초 $5.9~6.0B) |
| GAAP 매출총이익률 | 64.9% | 85.2% |
| 순부채 | 약 $8.4B | 약 $1.5B |
| 시가총액 / 선행 P/E | $71.5B / 23.5x | $90.0B / 40.1x |
역산하면 이렇습니다. 선행 P/E 23.5배는 Cadence 40.1배의 6할이고, 2026-07-27 판이 격차의 원인으로 든 네 가지(8.1절) — 2025년 9월 가이던스 하향, Design IP의 구조 문제, Ansys의 대가(희석·부채·상각·매출총이익률 65% 수준), 중국의 반대 방향 — 가 전부 가격에 들어 있다는 뜻입니다. 반대로 EV/조정 영업이익 약 21.5배는 "본업 EDA 약 8% 성장 + Ansys 유기 성장 미공개"라는 현재 상태에 값을 매긴 것이지, 시너지 매출 $400M(4년차)이나 Multiphysics Fusion 매출(FY2027~)을 넣은 값은 아닙니다. 즉 지금 가격이 전제하는 것은 "격차는 유지되고, 쐐기는 좁다"이며, 이 전제가 틀리려면 12장의 지표(Ansys 유기 성장률, 본업 EDA 성장률, Design IP 마진 반등)가 먼저 움직여야 합니다.
10리스크와 반증 조건
2026-07-27 판 5.6절 "이 딜의 리스크 목록"과 중국·고객 집중 서술을 옮기고, 각 항목에 "무엇이 보이면 이 논지가 틀린 것인가"를 붙였습니다.
- 유기적 성장이 안 보인다. FY2025 보고 +15% 중 본업 EDA는 +8%, SemiAnalysis 계산으로 EDA+IP 유기 성장은 약 3%. FY2026도 Ansys 제외 시 7~8% 가이던스. 같은 기간 Cadence는 인수 없이 14% → 17%. 모건스탠리는 2026년 2월 27일 Overweight → Equal-weight, 목표주가 $550 → $480으로 하향하며 "핵심 EDA 사업의 지속적 감속"을 이유로 들었습니다. — 반증 조건: 본업 EDA 성장률이 두 자릿수로 올라서고 Cadence와의 격차가 좁혀지는 것(Q3 FY26 발표에서 회사는 "EDA 두 자릿수 성장 기대"를 언급 공시).
- Ansys 자체가 성장하고 있는가 — 회사가 답을 안 한다. 독립 시절 Ansys는 CY2023·CY2024 모두 +12.1%였습니다. 그대로면 CY2026에 약 $3.15B이어야 하는데, FY2026 가이던스는 회계 변경(총액 인식, +약 $60M) 제외 시 약 $2.90B입니다. 회계연도 불일치와 계절성 때문에 단순 비교는 위험하지만, Synopsys는 Q1·Q2 두 분기 연속 Ansys 유기 성장률을 공개하지 않았습니다. 침묵 자체가 정보입니다. 8월 Q3 FY2026에서 Ansys 성장률이 10% 미만이면 채널 이탈이 실재한다는 첫 증거가 됩니다. — 반증 조건: 두 자릿수 Ansys 유기 성장률의 공개(Q3 FY26 발표는 "a strong quarter from Ansys"라고만 적고 성장률은 공개하지 않음 공시).
- 채널·인력 리스크. Ansys는 수천 개 기계공학 부서에 평균 $300K 계약을 파는 대리점 중심 사업이고, Synopsys는 약 200개 칩 회사에 $50M+ 계약을 파는 직판 사업입니다. 완전히 다른 기계입니다. 매출의 85%가 Synopsys가 다뤄본 적 없는 고객 기반에서 나오는데, 2025년 11월 CRO Rick Mahoney가 통합 한복판에 퇴사했고 전사 10% 감원이 진행 중입니다. — 반증 조건: Ansys 대리점 채널 유지율·갱신율의 공개, 실명 교차판매 사례.
- 재무 구조. $10B 채권(연 이자 약 $500M), 순부채 약 $8.4B, 분기 $403.6M 무형자산 상각. GAAP EPS는 향후 수년간 사실상 무의미하므로 비GAAP과 FCF(FY26 약 $2.0B)로 봐야 합니다. 매출총이익률 65%는 되돌아오지 않습니다. — 2026-07-31 공시 기준 순부채 $6.43B, 9M FY2026 이자비용 $429.3M, FY2026 FCF 가이던스 ~$2.6B 공시. 반증 조건: FCF 가 가이던스에 못 미치거나 2027·2028년 만기($1.0B씩)를 차환으로 돌리는 것.
- 중립성 훼손의 대칭적 위험. 베어 시나리오는 이렇습니다 — Ansys 매출의 15%인 칩 사업은 Synopsys 플로우 안에서 점유율을 얻지만, 85%인 중립 사업이 패키징 SI/PI에서는 Cadence에, 기계 CAE에서는 Siemens+Altair·Dassault에 서서히 밀린다. Synopsys 고객과 경쟁하는 회사나 Cadence 플로우를 쓰는 회사가 굳이 Synopsys 자회사에 의존할 이유가 없기 때문입니다. — 반증 조건: Lumerical↔Cadence 등 타 EDA 상호운용 문서의 갱신, 파운드리 인증 목록에 Ansys 엔진이 계속 남는 것.
- 중국 — 11.5%로 줄었지만, 리스크는 비중이 아니다. FY2026 가이던스는 규제 변화가 없다고 가정합니다. 즉 회복은 반영되지 않았고, 재부과는 가이던스에 없는 하방입니다. 진짜 리스크는 11%라는 숫자가 아니라, 2025년 6월처럼 가이던스가 다시 철회되고 EDA 섹터 전체의 멀티플이 눌리는 시나리오입니다. 화웨이·SMIC 등 Entity List 규제는 별개로 유효하고, Synopsys는 일부 중국 거래 관련 BIS 행정 소환장을 받은 상태입니다. — 반증 조건(하방 쪽): BIS 라이선스 요건 재부과·가이던스 철회.
- 고객 집중. FY2023 13.5% → FY2024 12.6% → FY2025 "10% 이상 고객 없음"으로 공시 항목이 사라졌지만, 이 개선의 상당 부분은 분모 효과입니다. Ansys가 FY2025에 $757M, FY2026에 ~$2.96B를 더하면서 비중이 희석된 것이지, 고객 다변화가 극적으로 진행된 것은 아닙니다. 10-K는 여전히 "상대적으로 소수의 대형 고객에 매출의 큰 부분을 의존한다"는 위험 요소를 유지합니다. — 반증 조건: 대형 파운드리 고객 한 곳의 부진이 IP 세그먼트 밖으로 번지는 것.
- Design IP는 타이밍 문제가 아니라 구조 문제. 6분기 이상 역성장, 세그먼트 영업이익률 38.3% → 16.2%. 같은 기간 Cadence IP는 +22~25%. 회사는 FY2026을 "전환기"라 부르며 NRE+로열티 모델의 실효는 FY2027 이후입니다. — 반증 조건: Q1 FY26이 바닥이라는 경영진 주장의 검증(Q3 FY26 10-Q: Design IP 매출 $473.9M, +10.8% YoY, 조정 마진 27% 공시 — 첫 반등 신호이나 한 분기).
11Bull / Bear
2026-07-27 판 6장 "확실한 것 / 불확실한 것"과 5.7절 "업계 평가는 갈립니다"의 문장을 그대로 양쪽에 둡니다. 새 주장은 없습니다.
▲ 강세론 — 제품 관점에서 확실한 것
- Synopsys는 디지털 플로우의 앞단(합성)과 끝단(타이밍 사인오프)을 사실상 독점합니다. 여기가 가격결정력이 사는 곳입니다.
- 검증에서는 공동 선두, 에뮬레이션에서는 2위, 물리검증과 아날로그 레이아웃에서는 확실한 열위입니다.
- Ansys는 사인오프 프랜차이즈의 유일한 구멍(전력무결성·열)을 메웠습니다. 이건 진짜 보완입니다.
- 과금은 2~3년 TSL 구독이 본체이고, 연 3~7% 자동 인상과 AI 툴 갱신 프리미엄(약 20%)으로 고객 인원 증가 없이 단가가 오릅니다.
- 파운드리 인증이라는 영구 반복 게임이 해자의 실체입니다. 노드가 바뀔 때마다 다시 이겨야 하지만, 반대로 이기면 다시 잠깁니다.
- SemiAnalysis: "전통 EDA는 패키지 경계에서 멈춘다. Synopsys-Ansys는 그 간극을 잇는다. 이 폭을 가진 경쟁자는 없다." 유효시장 $18B → $31B
- Futurum: "Cadence가 현재 갖지 못한 네이티브 멀티피직스 스택이라는 차별화 축을 준다"
- MarketsandMarkets 2025 CAE 평가: ① Synopsys+Ansys ② Siemens+Altair ③ Dassault 순 — Cadence는 27개사 중 "BETA CAE Systems"로만 등장
▼ 약세론 — 불확실한 것 / 반박 가능한 것
- Ansys가 Cadence 고객을 끌어올 수단이라는 서사는 3D-IC 멀티다이 사인오프 한 곳에서만 성립합니다. 그 밖에는 근거가 얇습니다.
- SAMR의 10년 행태적 조건(보도상 반끼워팔기·상호운용 유지)이 가장 거친 무기를 봉쇄한 것으로 보입니다.
- 10년간 툴 점유율이 P&R 말고는 안 움직였다는 사실이, "물리 인접성이 점유율을 옮길 것"이라는 가설의 가장 강한 반례입니다.
- 메모리 3사 패키징 SI/PI에서 Cadence 쪽으로 이동한 정황이 유일한 공개 전환 사례입니다.
- Design IP는 회사 스스로 "전환기"라고 부르며, NRE+로열티 모델의 실효는 FY2027 이후입니다.
- The Next Platform: 이 딜은 "점유율을 뺏는다기보다 Cadence가 경쟁 시뮬레이션 소프트웨어를 직접 개발할 필요를 없애준 측면이 크다"
- Futurum의 유보: "멀티피직스 모델링이 기존 열·기계 공학 접근 대비 이득을 준다는 추가 입증이 필요하다", "파운드리 인증 범위가 채택 성패를 가른다"
- 구조적 반박(SemiAnalysis): "합성 툴을 바꾸면 배치배선·사인오프·물리검증을 전부 다시 돌려야 한다. 락인은 플로우 그 자체다." 10년간 툴 점유율은 P&R을 빼면 사실상 고정이었다 — 플로우 인접성도 못 움직인 것을 물리 인접성이 움직일 것이라는 선험적 근거는 약하다
12모니터링 — 무엇을, 언제, 어디서 확인하는가
다음 분기부터 이 다섯 개만 봐도 됩니다. 2026-07-27 판의 확인 목록에 "어디서"와, 2026-08-26 Q3 FY2026 공시로 확인된 첫 결과를 붙였습니다.
| 시점 | 무엇을 | 기준선 / 판단 기준 | 어디서 | Q3 FY2026 결과 (2026-08-26) |
|---|---|---|---|---|
| Q3 FY2026 (2026년 8월) | Ansys 세그먼트 유기 성장률 | 이 리포트에서 가장 중요한 단일 공시. 두 분기 연속 미공개 상태. 10% 미만이면 채널 이탈·중립성 훼손이 실재한다는 첫 증거 | 실적발표 보도자료·준비 발언 (investor.synopsys.com), 10-Q 세그먼트 주석 | 미공개 — 보도자료는 "a strong quarter from Ansys"라고만 적음. FY2026 Ansys 매출 기대치 $2.96B → $2.98B 공시 |
| 매 분기 | 본업 EDA 성장률 | 현재 약 8%. Cadence 17~18%와의 격차가 좁혀지는지가 멀티플 갭의 실체 | 실적발표·준비 발언, Cadence 실적(investor.cadence.com) | Design Automation(Ansys 포함) 매출 +52.6% YoY · 회사는 "EDA 두 자릿수 성장 기대"를 언급 · 본업 단독 성장률은 10-Q에 없음 |
| 매 분기 | Design IP 매출·마진 | Q1 FY26이 바닥이라는 경영진 주장의 검증. 세그먼트 영업이익률 16.2%에서 반등하는지 | 10-Q 세그먼트 주석 (SEC EDGAR) | 매출 $473.9M (+10.8% YoY) · 조정 영업이익률 27% (Q3 FY25 20%) · "returned to year-over-year growth" 공시 |
| 매 분기 | 백로그(RPO) | $11.4B → $11.3B → $11.0B. 수주 부진은 매출보다 18개월 먼저 여기 나타남 | 10-Q 수익 주석 (RPO) | $10.9B (취소불가 $1.9B) — 4분기 연속 소폭 감소 공시 |
| 상시 | 파운드리 재인증 | TSMC A14 / 삼성 SF2 / Intel 14A. Ansys 엔진이 인증 목록에서 빠지는 순간이 해자가 뚫렸다는 가장 명확한 신호 | Synopsys·TSMC·삼성 파운드리·Intel Foundry 보도자료 (news.synopsys.com) | — |
| 2026-09-30 | 인베스터 데이 | Ansys 이후 장기 재무 목표 제시 예상 — 가장 큰 촉매 | investor.synopsys.com | — (이 판 범위 밖) |
| 2026년 하반기 | Multiphysics Fusion 정식 출시 · 프로세서 IP 매각 종결 | 첫 매출은 FY2027 · GlobalFoundries 매각 종결 | news.synopsys.com | 프로세서 IP 매각은 Q3 FY2026에 종결(매각이익 $380.5M, FY2026 매출 −$40M 영향) 공시 |
| 2026년 12월 | FY2027 가이던스 | Ansys 유기 성장·시너지 매출 반영 여부 | Q4/FY2026 실적발표 | — |
그 밖의 달력: 2026년 9월 30일 인베스터 데이(Ansys 이후 장기 재무 목표 제시 예상 — 가장 큰 촉매), 2026년 하반기 Multiphysics Fusion 정식 출시, 2026년 12월 FY2027 가이던스, 2026년 하반기 프로세서 IP 매각 종결.
13용어집
이 산업의 문서를 읽을 때 반복해서 나오는 단어들입니다.
| 용어 | 뜻 |
|---|---|
| EDA | Electronic Design Automation. 칩을 설계·검증하는 소프트웨어 전체. |
| RTL | Register Transfer Level. Verilog/VHDL로 쓴 회로의 '소스 코드'. |
| 합성 (Synthesis) | RTL 코드를 실제 논리 게이트 연결 목록(넷리스트)으로 번역하는 단계. |
| P&R / 배치배선 | Place & Route. 게이트를 실리콘 어디에 놓고 어떻게 연결할지 결정. |
| GDSII | 파운드리에 넘기는 최종 레이아웃 파일 포맷. "RTL→GDSII"는 설계 전 과정을 뜻함. |
| 테이프아웃 (Tapeout) | 설계를 확정해 제조에 넘기는 시점. 되돌리려면 마스크 세트($50M+)와 수개월이 날아감. |
| 사인오프 (Signoff) | 테이프아웃 전 최종 검증. 타이밍(STA), 전력무결성, 물리검증(DRC/LVS) 등. |
| STA | Static Timing Analysis. 시뮬레이션 없이 수학적으로 모든 신호 경로의 타이밍을 검사. PrimeTime의 영역. |
| DRC / LVS | Design Rule Check(제조 규칙 준수 여부) / Layout vs Schematic(그린 도면이 의도한 회로와 같은지). Siemens Calibre의 영역. |
| QoR | Quality of Results. 같은 설계를 돌렸을 때 나오는 전력·성능·면적의 품질. 툴 벤치마크의 기준. |
| PDK | Process Design Kit. 파운드리가 제공하는 소자 모델·설계 규칙 묶음. 툴별로 따로 나온다. |
| IP (반도체 IP) | 이미 설계·검증이 끝나 사서 붙이는 회로 블록. PCIe, HBM 컨트롤러, CPU 코어 등. |
| NRE | Non-Recurring Engineering. 맞춤 설계에 드는 일회성 개발비. |
| 칩렛 / 2.5D·3D-IC | 한 덩어리 칩 대신 여러 개의 작은 다이를 인터포저 위에 얹거나 쌓아 만든 구조. CoWoS, EMIB, Foveros 등. |
| 인터포저 | 칩렛들을 얹어 서로 연결해주는 중간 기판(주로 실리콘). |
| UCIe | Universal Chiplet Interconnect Express. 칩렛 간 연결 표준. Synopsys IP의 주력. |
| IR drop | 전류가 배선 저항을 지나며 생기는 전압 강하. 전압이 떨어지면 회로가 느려져 타이밍이 깨짐. |
| EM (전자이동) | Electromigration. 큰 전류가 오래 흐르면 금속 원자가 밀려 배선이 끊기는 현상. 온도에 매우 민감. |
| CTE | Coefficient of Thermal Expansion. 열팽창계수. 재료마다 달라서 패키지 휨(warpage)의 근본 원인. |
| BSPDN | Backside Power Delivery Network. 전력을 칩 뒷면에서 공급하는 방식. 성능은 좋아지지만 방열이 어려워짐. |
| 에뮬레이션 / 프로토타이핑 | 설계를 전용 하드웨어(ZeBu)나 FPGA(HAPS)에 올려 소프트웨어 시뮬레이션보다 수천 배 빠르게 돌리는 것. |
| TSL | Technology Subscription License. Synopsys EDA의 지배적 계약 형태. 2~3년, 기간 안분 인식. |
| RPO / 백로그 | Remaining Performance Obligations. 계약했지만 아직 매출로 인식되지 않은 잔액. |
| FSA | Flexible Spending Account. 금액만 먼저 약정하고 나중에 제품을 지정해 인출하는 구조. |
| COT | Customer-Owned Tooling. 자체 설계팀을 운영하는 고객(하이퍼스케일러 등)을 가리키는 업계 용어. |
| 멀티피직스 | 전기·열·기계·전자기 등 여러 물리 현상을 동시에 연립해 푸는 해석. Ansys의 본령. |
| CAE | Computer-Aided Engineering. 물리 시뮬레이션 소프트웨어 전반. Ansys 매출의 대부분. |
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 2026-07-27 판의 GAAP 매출총이익률 64.9%(Synopsys) / 85.2%(Cadence)는 산출 기준을 확인하지 못했습니다. Q2 FY2026 10-Q 손익계산서 기준 Synopsys GAAP 매출총이익률은 72.3%(1,646.1 ÷ 2,276.0) 공시이며, 64.9%는 상각 외 항목을 추가 차감한 2차 자료 기준으로 보입니다. 원문 표는 그대로 두고 여기 적습니다.
- 순부채 약 $8.4B(2026-07-27 판)는 2차 자료 기준으로, 10-Q 기준 순부채는 2026-04-30 $7.55B · 2026-07-31 $6.43B(리스부채 제외)입니다.
- 본업 EDA 성장률 약 8%, Ansys 유기 성장률은 10-K·10-Q 세그먼트(Design Automation 안에 Ansys 포함)로는 분리 확인이 불가능하며, 회사 발언·2차 자료에 의존합니다.
- 툴별 점유율(Design Compiler 85%, PrimeTime 90%+ 등)과 가격 메커니즘(연 3~7% 인상, AI 갱신 +20%)은 전부 제3자(SemiAnalysis 등) 추정이며 회사가 확인한 수치가 아닙니다.
- SAMR 8개 조건의 구체 내용은 공개 결정문에서 비공개 처리되어 법무법인 브리핑·언론 보도로만 전해졌습니다.
- FY2021 재무는 Software Integrity 매각 전 보고치라 FY2022 이후(계속영업 재작성치)와 기준이 다릅니다. 재작성된 FY2021 계속영업 수치는 공시되지 않았습니다.
- 10년 주가·배수 추이는 1차 시세 자료로 확인하지 못했습니다(8장 보강 필요 상자).
1차 자료 (추가 — 2026-10-07 판)
SEC 공시 — Form 10-Q Q3 FY2026 (2026-08-26) ↗ · Form 10-Q Q2 FY2026 (2026-05-27) ↗ · Form 10-Q Q1 FY2026 (2026-02-25) ↗ · Form 10-K FY2025 (2025-12-22) ↗ · Form 10-K FY2024 (2024-12-19) ↗ · Form 10-K FY2023 (2023-12-12) ↗ · 8-K EX-99.1 Q3 FY2026 실적 보도자료 (2026-08-26) ↗ · SEC XBRL companyfacts (CIK 883241, 교차 확인) ↗
2026-07-27 판 출처
모든 수치는 아래에서 확인했습니다. 회사 공시가 아닌 것은 본문에 추정으로 표시했습니다.
1차 자료 (SEC · 회사 공시)
Synopsys FY2025 Form 10-K · Q2 FY2026 실적발표 · Q2 FY2026 준비 발언 (PDF) · Q1 FY2026 실적발표 · Q4/FY2025 실적발표 · Cadence Q1 2026 실적 · Cadence FY2025 실적 · Ansys FY2024 실적 (인수 전 마지막)
Ansys 인수 · 규제
인수 발표 (2024.1.16) · 인수 완료 (2025.7.17) · 투자자 설명자료 (버티컬 ACV 비중 원출처) · FTC 매각 명령 · 영국 CMA 심사 결정문 전문 (Voltus 경쟁 제약 인정, 시장점유율 데이터) · 중국 SAMR 8개 조건부 승인 (Caixin) · Keysight 광학사업부·PowerArtist 인수 완료 · Multiphysics Fusion 1차 발표 · Ansys 2026 R1 · EE Times — SNUG India 2026 · The Next Platform — 회의적 시각
제품 · 파운드리 인증
PrimeTime · Fusion Compiler · Verdi · 3DIC Compiler · Synopsys.ai · ZeBu-200 / HAPS-200 · TSMC A14/N2P/A16 SPR 인증 (2026.4) · 삼성 파운드리 SAFE Forum 2026 · Intel 18A 인증 · 프로세서 IP GlobalFoundries 매각 · Cadence, Hexagon D&E(MSC) 인수 완료 · Siemens, Altair 인수
가격 · 라이선스
EUROPRACTICE 2026–2027 가격표 (유일한 공개 가격) · FlexEDA 종량제 구조 · Synopsys Cloud · 스타트업 프로그램 · Ansys Elastic Units · GSA — 에뮬레이션 플랫폼 예산 (게이트당 단가·TCO) · Silicon Analysts — 테이프아웃 비용 가이드 (추정 가격대 원출처)
물리 · 기술 배경
MDPI Electronics — HBM 열관리 리뷰 (하이브리드 본딩 vs TCB 수치) · Semiconductor Engineering — 멀티칩렛 휨 · SemiEng — 첨단 패키지의 전자이동 · SemiEng — AI 칩 전력공급 · SemiEng — 코패키지 광학 · imec — 백사이드 전력공급 DTCO · 3D InCites — NVIDIA Blackwell CoWoS-L 문제
시장·경쟁 (제3자 추정 — 방향성 참고용)
SemiAnalysis — EDA Market Primer (툴별 점유율·가격 메커니즘의 주 출처) · SEMI/ESD Alliance Q4 2025 산업 매출 · Futurum — Q2 FY2026 분석 · CNBC — 중국 EDA 수출 규제 철회 · CNBC — Cadence $140M 유죄 인정 · CNBC — NVIDIA $2B 지분 투자 · StockAnalysis — SNPS 지표 · StockAnalysis — CDNS 지표
시세·시장 데이터
주가 $373.47 · 시총 $71.5B · 선행 P/E 23.5x(SNPS) / 40.1x(CDNS) — 2026-07-24 종가, StockAnalysis(2026-07-27 판) 2차. 2026-10-07 판에서는 주가를 새로 조회하지 않았고, 배수의 분모(TTM 순이익·영업이익·FCF·순부채·주식 수)만 10-Q·10-K로 교체했습니다.
사진
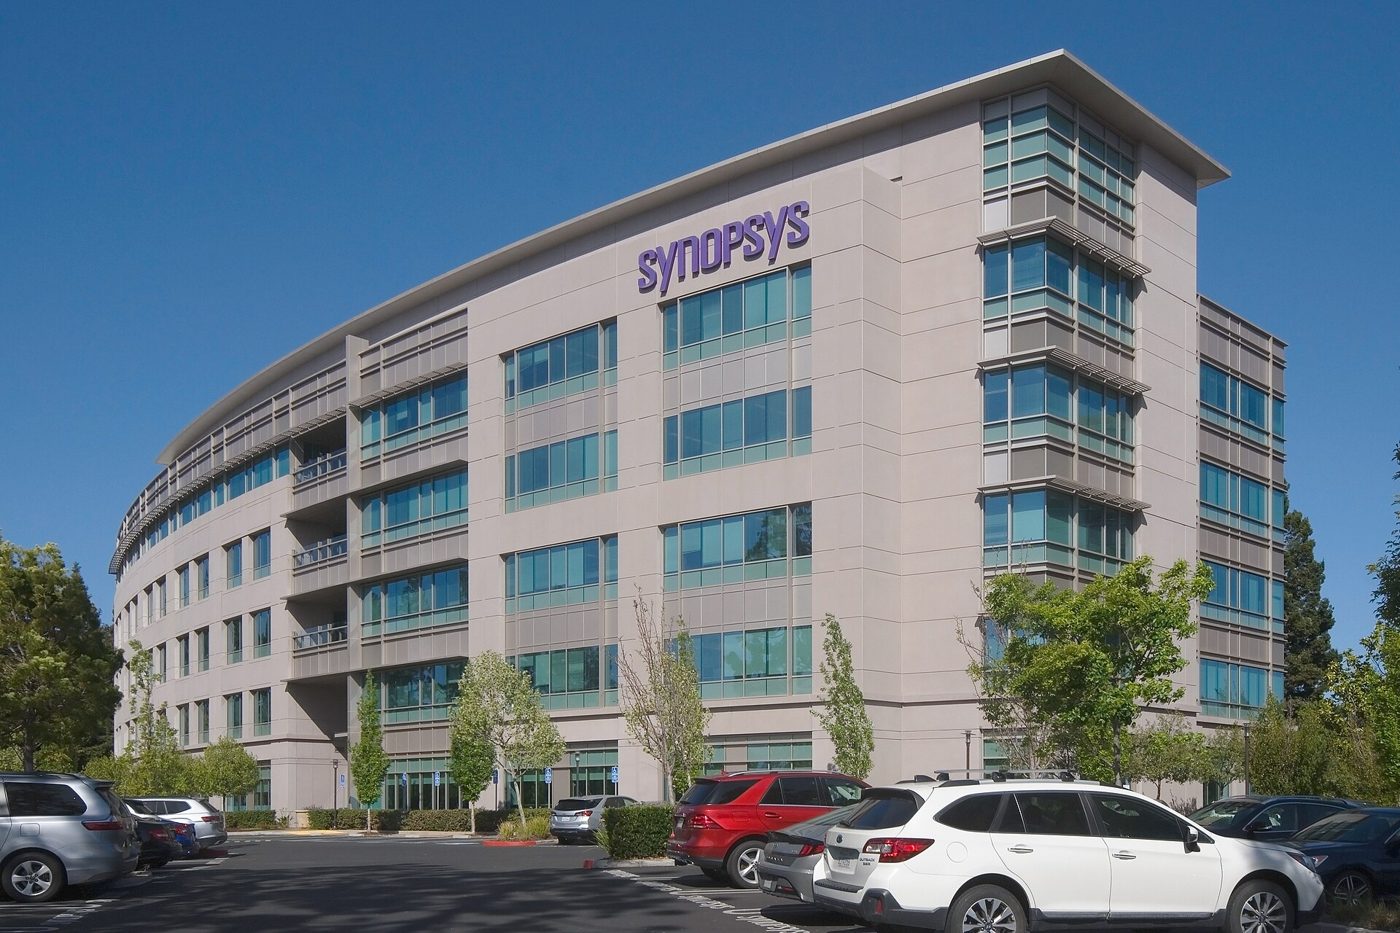
1장 사옥 사진 — Wikimedia Commons "Synopsys Headquarters Mountain View.jpg", 촬영자 LPS.1, 2022-04-12, CC0 ↗.
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 · 2장 세그먼트·지역·수익인식 표, 7장 재무상태·부채·주주환원, 9장 배수, 10장 반증 조건, 12장 Q3 FY2026 결과 열을 FY2025 10-K·FY2026 Q1~Q3 10-Q·8-K 보도자료로 보강 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 2·3·6·7·9·10·11·12장). 원문 9개 장을 표준 14개 장으로 재배치 — 원문 2장(고객)·3장(요금제)은 4장으로, 4장(Cadence 비교)·5장(Ansys 통합)은 5장으로, 5.1 딜 골자는 7장, 5.6 리스크는 10장, 6장 정리는 11·12장으로 |
| 원본 | 2026-07-27 | 원 계열 B1-primer (Equity Research Primer · 제품/사업모델 이해 중심) · 보강 전환 |
이 문서는 제품과 사업모델의 이해를 돕기 위한 정리이며, 투자 권유나 매매 추천이 아닙니다. 시장 데이터는 2026년 7월 24~27일 기준이고 제공처 간 편차가 있을 수 있으므로 실제 판단 전 원자료 확인이 필요합니다. 점유율·가격 추정치는 대부분 제3자 자료이며 회사가 확인해 준 수치가 아닙니다.
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.