0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
무엇이 바뀌었나. 2026-10-06 발표된 Q2 FY2027(2026년 6~8월) 실적(8-K 2026-10-06 ↗):
- 맥주 출하 +5.5%(123.9백만 케이스) vs depletion −0.6% — 갭 +6.1%p로 Q1 FY2027의 +2.1%p보다 더 벌어졌습니다 공시계산. 2년 전(FY2025 Q2 128.6백만 케이스) 대비로는 출하 −3.7%, depletion 약 −3.3%(−2.7%와 −0.6%의 복리)로 거의 맞물려, Q2 갭의 상당 부분은 전년 Q2 도매재고 조정(출하 −8.7%)의 기저입니다 계산. 상반기 누적 출하는 237.2백만 케이스로 +3.7%인데 두 분기 depletion은 모두 마이너스입니다 계산.
- Modelo Especial depletion 약 −2%, Corona Extra 약 −5%로 Q1과 같은 자리 공시.
- 연결 영업이익 $805.0M(−7.9%, 자산손상 $49.8M 포함), 맥주 영업이익률 39.0%(−160bp) 공시.
- FY2027 comparable EPS $11.20~11.90·FCF $16~17억 가이던스는 유지 공시. 실적 보도자료에는 도매재고 수준에 대한 설명이 없습니다.
2026-07-29 판 판단: “문제는 사람들이 밖에 나가지 않는 것입니다. 이것이 경기적(cyclical)인지 구조적(structural)인지가 이 주식의 전부입니다.” 결정 변수 1은 “Q1 FY2027의 재고 축적이 Q2·Q3 FY2027에 되돌려지고(출하 < depletion), 그때 나오는 순수 실수요 숫자가 진짜”라는 것이었습니다.
새 판단 (판단 유지 · 조건 수정). 경기적이냐 구조적이냐는 Q2 FY2027로도 가려지지 않았습니다 — 기다리던 재고 되돌림은 오지 않았고 오히려 출하가 실수요를 더 앞섰습니다. 실수요(depletion)는 여전히 마이너스이고 Modelo Especial은 −2%에 머물러 “경기적 회복”의 증거는 아직 없으며, 상반기에 쌓인 출하 초과분은 하반기 출하·맥주 마진의 하방 위험으로 넘어갔습니다. 판정 시점은 Q3 FY2027(2027년 1월)·Q4 FY2027(2027년 4월)로 미뤄집니다.
이 판단을 다시 뒤집을 조건. ① Q3 FY2027에 맥주 depletion이 0% 이상이고 Modelo Especial이 0% 근처로 올라오면 → 경기적 쪽으로 기웁니다. ② Q3·Q4 FY2027에 출하가 depletion을 밑돌며 맥주 영업이익률이 가이던스 하단 37% 아래로 가거나 FY2027 가이던스가 하향되면 → 구조적(Bear) 쪽으로 기웁니다.
STZ의 매출 91%가 맥주이고, 그 맥주는 전부 멕시코에서 만들어 미국에서만 팝니다. "Corona는 STZ 브랜드"가 아닙니다. 상표권 소유자는 AB InBev(Grupo Modelo)이고, STZ는 미국 50개 주 + DC + 괌에서만 쓸 수 있는 영구·독점·무로열티 서브라이선스를 보유합니다. 그래서 회사가 제시해온 성장 스토리가 항상 (1) 유통점포수(POD) 확대, (2) 신제품, (3) 히스패닉 인구 증가 — 이 셋뿐이었고, 지금은 세 번째 축이 정치적 이유로 무너진 상태입니다.
최근 4개 분기(Q3 FY2026~Q2 FY2027) 연결 매출은 $9,208.7M(전년 동기 대비 −4.3%) 계산, 영업이익 $2,783.9M(OPM 30.2%), 지배순이익 $1,924.2M, FCF $1,839.3M입니다 공시계산. 2026-10-06 발표된 Q2 FY2027(6~8월)은 매출 $2,633.0M(+6.1%)이지만 영업이익은 $805.0M(−7.9%), 맥주 출하 +5.5%에 depletion −0.6%, 맥주 영업이익률 39.0%(−160bp)였고 FY2027 comparable EPS 가이던스 $11.20~11.90은 유지됐습니다 공시이후 공시. 2026-08-31 순부채는 $10,217.2M으로 시총의 45%입니다 계산.
FY2027 기준 선행 P/E 11.2배는 10년 밴드 17.5~24.5배의 하단 밖이고 2차, TTM 기준으로는 P/E 11.7배·FCF 수익률 8.2%입니다 계산. 디레이팅은 절반이 실적, 절반이 멀티플입니다. 그리고 이 문서의 결론은 이렇습니다 — "문제는 사람들이 밖에 나가지 않는 것입니다. 이것이 경기적(cyclical)인지 구조적(structural)인지가 이 주식의 전부입니다." 2026-10-08 판단 업데이트 → 0장 상자
한눈에 보는 핵심 지표
Q2 FY2027에도 실수요(depletion −0.6%)는 마이너스였고 출하만 앞서 나가, 이 쇼크가 경기적인지 구조적인지는 아직 가려지지 않은 채 확인 시점이 Q3·Q4 FY2027로 미뤄졌습니다. 2026-10-08 판단 업데이트 → 0장 상자
2026-07-29 판: "STZ는 "브랜드를 가진 회사"가 아니라 "미국이라는 한 나라에서만 유효한 영구 판권을 가진 회사"이고, 지금 벌어지는 일은 브랜드 훼손이 아니라 그 브랜드를 마시던 특정 인구집단의 소비 occasion이 사라진 사건입니다. 히스패닉 소비자는 STZ 맥주 소비자 수의 약 50%, 판매량의 약 33~35%를 차지하는데, 2025년 이민단속 강화 이후 이들이 편의점·식당 방문을 줄였습니다. 브랜드 충성도(loyalty) 지표는 오히려 올라가 있습니다. 문제는 사람들이 밖에 나가지 않는 것입니다. 이것이 경기적(cyclical)인지 구조적(structural)인지가 이 주식의 전부입니다."
공시 DART·SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설 / 이후 공시 작성일(2026-07-29) 이후 나온 공시. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
핵심 논지 5줄
- 미국 맥주시장 자체가 무너지고 있습니다. 2025년 미국 국내 과세출하량 −5.9%(−868만 배럴), 50개 주 전부 감소. 2026년 1~5월도 −5.0%. 이건 STZ만의 문제가 아니라 카테고리 문제입니다.
- 그런데 STZ는 그 안에서 여전히 점유율을 뺏고 있습니다. FY2026 미국 추적채널 달러 점유율 1위 증가 기업(+0.4%p), Modelo Especial은 달러 기준 미국 1위 브랜드. 즉 "줄어드는 파이에서 조각은 커지는" 상태입니다.
- 성장률 감속의 범인은 압도적으로 Modelo Especial 하나입니다. 전사 depletion 성장률이 FY2024 +7.5% → FY2026 −2.1%로 9.6%p 꺾였는데, 그중 약 5.1%p(53%)가 Modelo Especial 단독입니다. 포트폴리오의 40%를 차지하는 브랜드가 +10%에서 −3%로 돌아섰기 때문입니다.
- 인종과 브랜드 사이에 강한 패턴은 "있습니다". 다만 공개된 정량 데이터는 놀라울 만큼 빈약합니다. STZ 본인이 밝힌 "Modelo 소비자의 히스패닉 비중 80% → 55%"가 사실상 유일한 브랜드 단위 인종 데이터이고, 그 외의 인종×맥주브랜드 인덱스는 2012년 조사(미성년 대상) 이후 공개된 것이 없습니다.
- 디레이팅은 절반이 실적, 절반이 멀티플입니다. 동일 예측연도(FY2027) 기준으로 EPS 기대치는 −28.5%, P/E는 −32.1%. 그런데 2025년 9월 이후로는 거의 100% 멀티플이고, 그 구간을 움직인 것은 실적이 아니라 외부인 CEO 선임과 버크셔의 95% 청산이라는 지배구조·수급 이벤트였습니다.
- "Corona는 STZ 브랜드"가 아닙니다. 상표권 소유자는 AB InBev(Grupo Modelo)이고, STZ는 미국 50개 주 + DC + 괌에서만 쓸 수 있는 영구·독점·무로열티 서브라이선스를 보유합니다. 미국 밖으로는 한 병도 팔 수 없습니다.
- "편의점 맥주"는 미국에서 마이너 채널이 아니라 최대 채널입니다. 미국 맥주의 43~46%가 편의점에서 팔리고, 이 채널이 2025~26년에 유일하게 성장했습니다. 그리고 히스패닉 소비자가 이 채널을 떠난 것이 STZ 실적 붕괴의 물리적 경로입니다.
- "양조사가 직접 유통한다"는 개념이 미국엔 없습니다. 49개 주에서 양조사·수입사는 소매점에 직접 팔 수 없고, 약 40개 주의 프랜차이즈법 때문에 도매상을 사실상 해고할 수 없습니다. 이게 신규 진입을 막는 진짜 해자이자, STZ가 자기 유통을 통제하지 못하는 구조적 약점이기도 합니다.
1무엇을 파는가 — 제품과 사업모델
STZ의 매출 91%가 맥주이고, 그 맥주는 전부 멕시코에서 만들어 미국에서만 팝니다. 이 구조가 어떻게 생겼는지 모르면 관세 뉴스도, 설비투자 논쟁도 해석되지 않습니다.
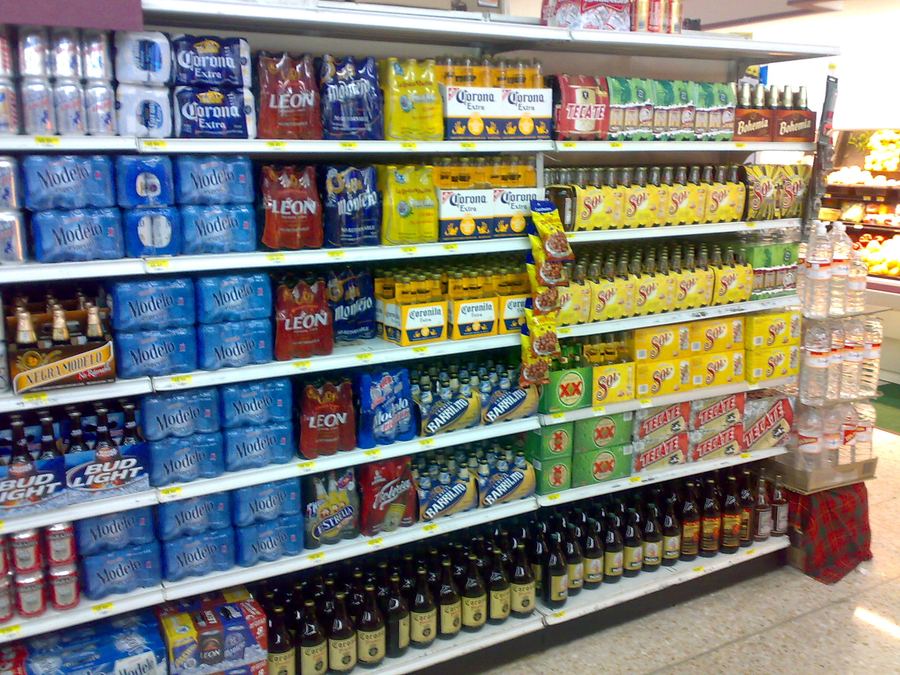
1.1 2013년에 산 것의 정확한 내용
2012~13년 AB InBev가 Grupo Modelo를 인수할 때 미국 법무부(DOJ)가 독점을 문제 삼았고, 그 해소책으로 미국 사업이 통째로 STZ에 넘어갔습니다. 2013년 6월 7일 종결.
| 항목 | 내용 | 금액 |
|---|---|---|
| Crown Imports 잔여 50% | 기존 STZ·Modelo 수입 합작사의 나머지 절반 | — |
| Nava 양조장 | 멕시코 Coahuila주, 텍사스 국경에서 약 16km. 통칭 "Piedras Negras" | — |
| 영구 서브라이선스 | 미국 내 Corona·Modelo·Pacifico·Victoria 등의 독점 수입·마케팅·판매권 | — |
| 종결 시 현금 지급 | 이른바 "$47.5억" | $4,745.0M |
| Final EBITDA 정산 | 추가 지급 | $558.0M |
| 총 취득가 | $5,226.4M | |
| 기존 50% 지분 재평가익 | 회계상 인식 | $1,642.0M |
| 무형자산 배분 | 주로 영구 브랜드권 (relief-from-royalty 평가) | $2,403.2M |
| 영업권 | $3,715.8M |
1.2 계약서를 실제로 읽으면 — 왜 이게 "소유에 가까운 라이선스"인가
2013년 6월 7일자 Amended and Restated Sub-license Agreement(FY2023 10-K 별첨 10.45)의 핵심 조항입니다. 한국 투자자가 흔히 "라이선스면 언젠가 뺏길 수 있는 것 아니냐"고 걱정하는데, 이 계약은 그 걱정을 명시적으로 봉쇄합니다.
"본 계약의 기간은 … 영구히 존속한다. 양 당사자는 Constellation Beers의 어떠한 계약 위반에도 불구하고 Marcas Modelo가 본 계약을 해지할 권리를 갖지 않음에 동의한다." Amended and Restated Sub-license Agreement §4.1 (필자 번역)
즉 STZ가 계약을 위반해도 AB InBev의 유일한 구제수단은 손해배상뿐이며, 판권 회수는 계약상 불가능합니다. §9.11은 AB InBev가 파산하더라도 미국 파산법 §365(n)에 따라 STZ가 권리를 유지하도록 설계해 두었습니다.
| 조항 | 내용 | 투자자 함의 |
|---|---|---|
| §2.1(a) | 영구·독점·완납(무로열티) 서브라이선스. 매년 내는 로열티가 없음 | 마진의 원천. 38% 영업이익률의 절반은 여기서 나옴 |
| "Territory" 정의 | 미국 50개 주 + 워싱턴 D.C. + 괌. 그게 전부 | 지리적 확장 옵션이 구조적으로 0 |
| §2.12(f) | Territory 밖 구매자에게 판매 금지. 수출업자에게 팔지 않을 의무까지 부과 | "멕시코 맥주 붐을 아시아로" 같은 스토리는 불가능 |
| §2.10 | 상표 및 그에 부수하는 goodwill의 소유권은 항상 Modelo Group에 귀속. STZ가 미국에서 만든 브랜드 확장·슬로건·트레이드드레스도 Modelo Group 명의로만 등록 | 회계상 무형자산은 있으나 법적 소유권은 없음 |
| "Brewing Territory" | 원칙적으로 멕시코. 단 불가항력으로 멕시코 생산능력이 손상되면 자동으로 전세계로 확장 | 지진·정변 시나리오의 안전장치 |
| §2.7 | Marcas Modelo는 STZ의 마케팅·광고·제조를 승인할 권한이 없음 | 실질 경영권은 완전히 STZ |
| §2.14 | 일정 기간 상업적 사용을 중단하면 포기 추정, 통지·치유 후 해당 브랜드 권리 소멸 | 쓰지 않는 브랜드는 잃음 (사용강제 조항) |
| §9.1 | 미국 사업 전부 또는 실질적 전부를 매각할 때는 승계 가능. 부분 양도는 동의 필요 | 맥주 사업은 통으로만 팔림, 쪼갤 수 없음 |
| DOJ 감독 | 관련 계약의 수정에 미국 법무부가 재량적 승인권 보유. Nava를 2016년까지 연 2,000만 hL로 증설할 계약상 의무도 부과 | 지금까지 이어지는 capex 사이클의 기원 |
STZ의 성장은 정의상 "미국 안에서 더 많은 사람에게, 더 많은 매장에서" 밖에 없습니다. 유럽·아시아 진출도, 브랜드 라이선싱 수익도, 상표 매각도 불가능합니다. 그래서 회사가 제시해온 성장 스토리가 항상 (1) 유통점포수(POD) 확대, (2) 신제품, (3) 히스패닉 인구 증가 — 이 셋뿐이었고, 지금은 세 번째 축이 정치적 이유로 무너진 상태입니다.
1.3 브랜드별로 실제 어떤 물건인가
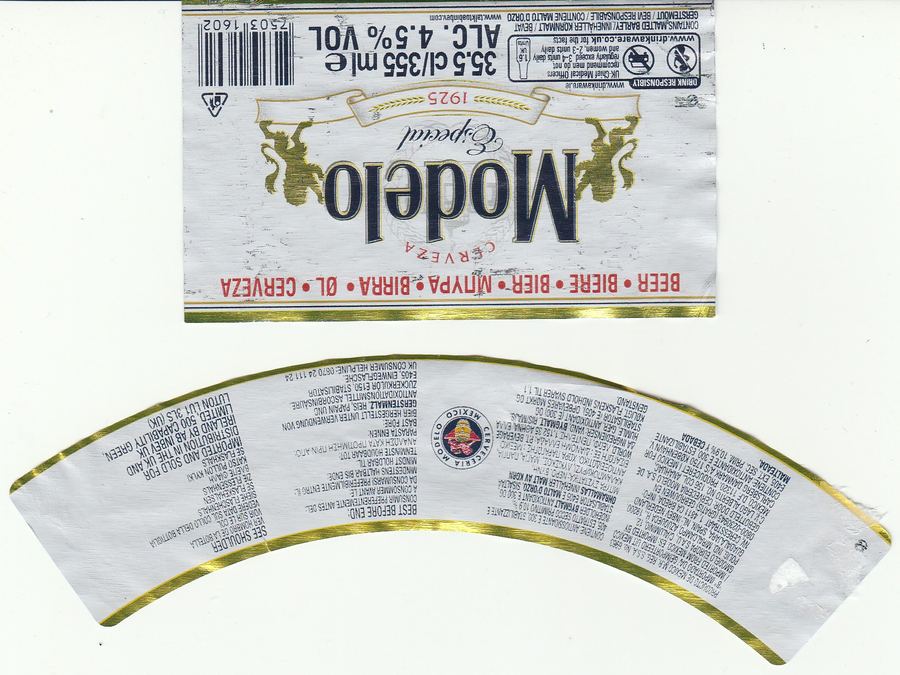
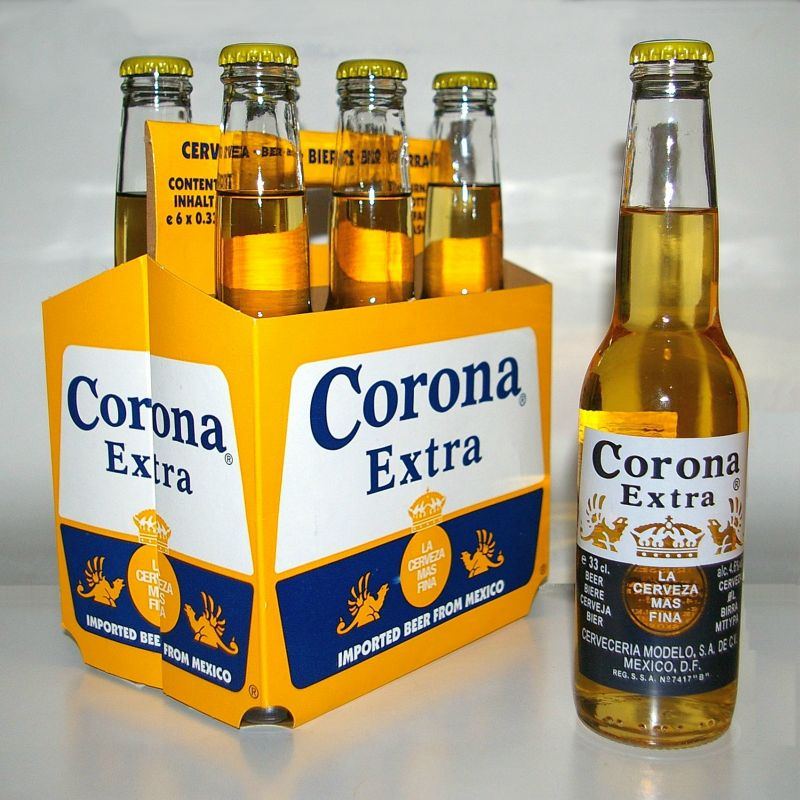
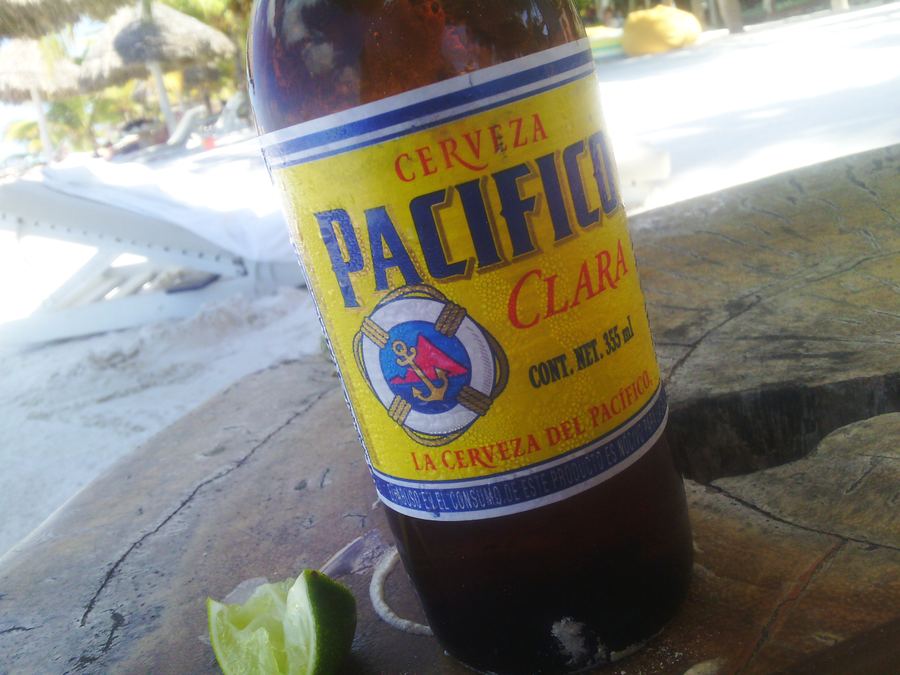
※ 브랜드별 비중은 회사가 공시하지 않습니다. 위 수치는 회사가 유일하게 밝힌 앵커("FY2024에 Pacifico와 Modelo Chelada가 각각 2,000만 케이스 초과")에 맞춰 역산한 필자 추정이며, Modelo Especial 비중은 ±3%p 오차를 감안해야 합니다.
2매출 구성 — 제품·지역·고객
지역은 미국 하나, 제품은 맥주 하나에 가깝습니다. 부문은 맥주와 와인·증류주(W&S) 둘이고, W&S는 2024~25년 매각 뒤 작은 잔여 사업입니다.
| 부문 | FY2024 | FY2025 | FY2026 | FY2026 비중 | 영업이익률 (FY2026) |
|---|---|---|---|---|---|
| 맥주 | 8,162.6 | 8,539.8 | 8,315.2 | 91% 계산 | 38.0% |
| 와인·증류주 | 1,799.2 | 1,668.9 | 823.8 | 9% 계산 | n/a |
| 합계 | 9,961.8 | 10,208.7 | 9,139.0 공시 | 100% | — |
2.1 전사 매출 브리지
| FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | Q1 FY2027 | |
|---|---|---|---|---|---|---|
| 총 순매출 | 8,820.7 | 9,452.6 | 9,961.8 | 10,208.7 | 9,139.0 | 2,432.7 |
| 보고 성장률 | +2% | +7% | +5% | +2% | −10% | −3% |
| 오가닉 성장률 | +11% | +8% | +6% | +3% | −4% | +3% |
| 맥주 순매출 | 6,751.6 | 7,465.0 | 8,162.6 | 8,539.8 | 8,315.2 | 2,283.5 |
| 맥주 증감 | +11% | +11% | +9% | +5% | −3% | +2% |
| 와인·증류주 순매출 | 2,069.1 | 1,987.6 | 1,799.2 | 1,668.9 | 823.8 | 149.2 |
| W&S 보고 증감 | −19% | −4% | −9% | −7% | −51% | −47% |
| W&S 오가닉 증감 | +9% | −2% | −8% | −6% | −14% | +8% |
FY2026 보고 매출 −10% 중 W&S 감소분 $845M의 84%(약 $711M)가 매각에 따른 것입니다(2024.12 SVEDKA, 2025.6 The Wine Group에 Woodbridge·Meiomi·Robert Mondavi Private Selection·Cook's·SIMI·J.Rogét 매각). 오가닉 기준으로는 −4%이고, 그 −4%가 사실상 전부 맥주입니다.
그리고 Q1 FY2027 오가닉은 이미 +3%로 돌아왔습니다. 남은 W&S 포트폴리오는 오가닉 +8%, depletion +6.6%(Mi CAMPO +62%)로 처음으로 성장 자산이 됐습니다. 규모가 작아서 전사에 미치는 영향은 미미하지만, "와인은 가치파괴 사업"이라는 서사는 이번 분기부터 사실이 아닙니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
미국 맥주시장의 크기와 플레이어, 그리고 양조사 → 도매상 → 소매의 3단계 구조. STZ는 1단계(공급자)에 서 있고, 2·3단계는 법으로 분리돼 있습니다.
| 측정 방식 | 무엇을 재는가 | 규모 | 발표처 |
|---|---|---|---|
| 출하량(과세 반출) | 양조장에서 나간 배럴 + 수입 | 약 1.82억 배럴 (2025) | Beer Institute, TTB |
| 소매 총액 | 온·오프프레미스 전부 | $1,130억 (2025) | Brewers Association |
| 스캔 오프프레미스 달러 | 바코드가 찍히는 매장 판매만 | $449억 | Circana MULO+C |
업계 기사와 증권사 리포트의 점유율 표는 거의 전부 세 번째(Circana)입니다. 이건 실제 시장의 40% 정도만 커버하고 술집·식당·경기장을 완전히 제외합니다. 같은 회사의 "점유율"이 14%로도, 19.5%로도 나오는 이유가 여기 있습니다. 어떤 분모인지 확인하지 않은 점유율 숫자는 쓰지 마십시오.
3.1 시장은 얼마나 빠르게 줄고 있나
- 물량은 계속 빠지는데 달러는 멈췄습니다. Circana MULO+C 기준 2026년 5월 17일까지 맥주 달러 매출 +0.3%. 2025년 1분기(달러 −2.6% / 물량 −4.4%)와 비교하면 반전인데, 이건 가격·믹스가 약한 기저를 상대로 만든 숫자이지 물량 회복이 아닙니다.
- 그래도 맥주가 술 중에서는 제일 잘 버팁니다. 2026년 상반기 NielsenIQ 오프프레미스: 맥주 −4.0% / 와인 −9.2% / 증류주 −5.3%. 2010년대의 "맥주는 지고 증류주가 뜬다" 서사가 뒤집혔습니다.
- 다만 절대 알코올 기준으로는 이미 증류주에 추월당했습니다. NIAAA 1인당 순알코올 소비(2023): 맥주 0.99갤런 vs 증류주 1.08갤런. 맥주 비중은 2021년 42.1% → 2023년 39.9%.
3.2 회사별 — 두 개의 다른 점유율 표
| 회사 | 점유율 | 방향 |
|---|---|---|
| Anheuser-Busch InBev | ~36% | 급락 |
| Molson Coors | ~20% | 하락 |
| Constellation Brands | ~14% | 최대 증가 |
| Heineken USA | ~4% | 하락 |
| Pabst | ~2% | 하락 |
| 기타(크래프트·Diageo·Mark Anthony 등) | ~24% | 혼조 |
| 회사 | 달러점유율 | 증감 |
|---|---|---|
| Anheuser-Busch InBev | ~34~35% | −1.48%p |
| Constellation Brands | 19.51% | +1.30%p |
| Molson Coors | 18.2% | −0.12%p |
| Mark Anthony (White Claw) | 6.75% | +0.13%p |
| Boston Beer | 5.21% | −0.09%p |
※ Circana 표는 2024년 기준 데이터이고 유료 소스라 최신치 확인이 어렵습니다. 다만 방향은 이후에도 유지됐습니다 — 회사 발표 기준 FY2026에도 STZ가 미국 추적채널 달러 점유율 1위 증가 기업(+0.4%p)이었습니다.
STZ는 물량으로는 14%인데 오프프레미스 달러로는 19.5%입니다. 차이 5.5%p가 전부 가격 프리미엄입니다. 그리고 술집·식당(온프레미스)을 포함한 전체 시장 달러 기준으로는 이보다 낮아집니다 — 멕시코 수입맥주는 오프프레미스·편의점·단품 판매에 심하게 편중돼 있기 때문입니다. "STZ 미국 점유율"이라는 단일 숫자는 존재하지 않습니다.
3.3 브랜드 — 1위 자리가 둘로 쪼개진 상태
| 기준 | 1위 브랜드 | 회사 | 언제부터 |
|---|---|---|---|
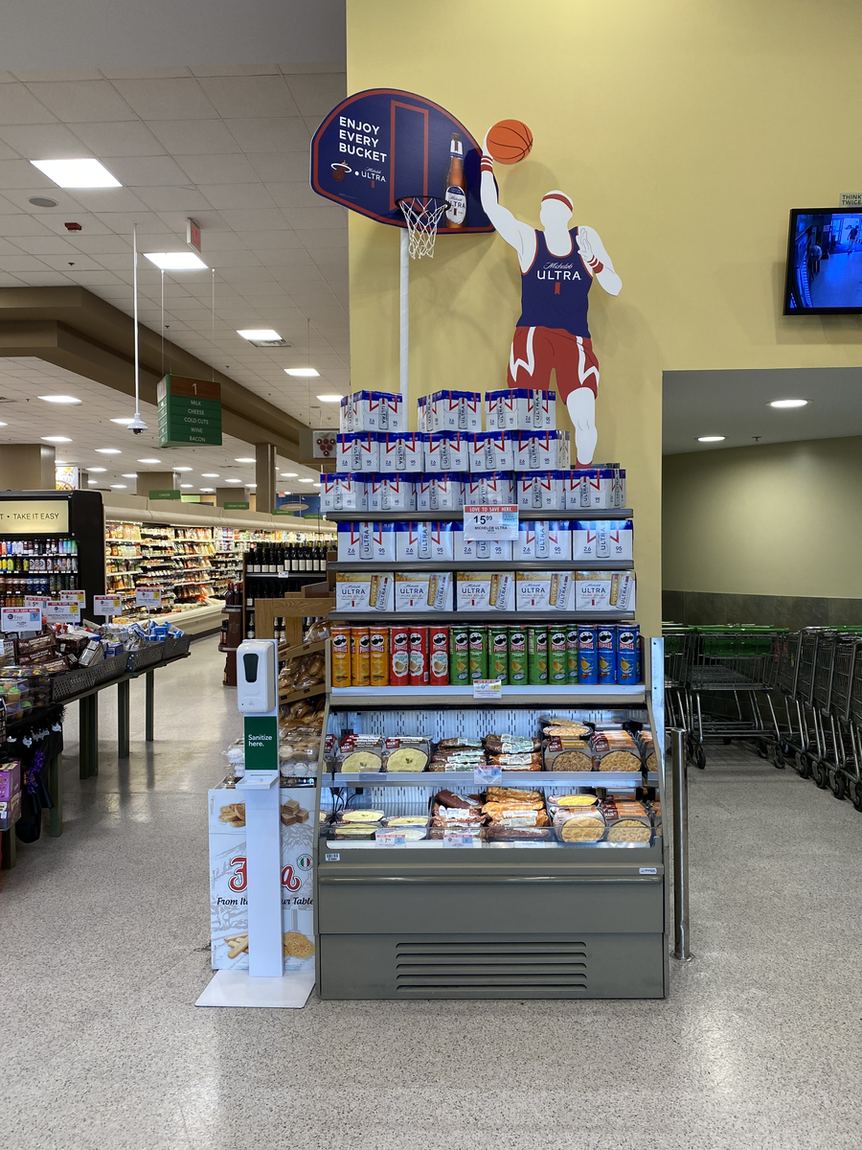
| 물량 | Michelob Ultra | AB InBev | 2025년 9월 |
| 달러 | Modelo Especial | Constellation | 2023년 6월 |
3.4 세그먼트 — 뭐가 크고 뭐가 무너지나
| 세그먼트 | 달러 | 달러 증감 | 케이스 증감 | 해석 |
|---|---|---|---|---|
| 전체 맥주 | $449억 | −1.9% | −3.4% | |
| 도메스틱 전체 | $246억 | −2.2% | −3.4% | Bud Light·Coors Light·Miller Lite |
| └ 도메스틱 슈퍼프리미엄 | $46억 | +4.1% | +3.9% | Michelob Ultra 단독 견인 |
| 수입 | $114억 | −1.4% | −2.8% | STZ의 전장. 한 세대 만의 첫 감소 |
| FMB (몰트 기반 음료) | $45억 | −4.0% | −6.4% | Twisted Tea −5.8% |
| 하드셀처 | $31억 | −3.2% | −5.9% | 구조적 붕괴 진행형 |
| 무알콜 맥주 | $6.3억 | +22.0% | +23.7% | 유일한 고성장 |
| 하드사이다 | $5.2억 | +3.6% | +3.2% | |
| 크래프트 (스캔 기준) | $44억 | −4.3% | −5.8% | 2년 연속 폐업>개업 |
수입맥주 카테고리의 84% 이상이 멕시코산이고, 그 대부분이 STZ입니다(나머지는 Heineken USA의 Dos Equis·Tecate·Sol). 즉 "수입맥주 세그먼트 = 사실상 STZ 세그먼트"이고, 이 세그먼트가 한 세대 만에 처음 마이너스로 돌아섰다는 것이 이 리포트의 출발점입니다.
세그먼트 용어 정리 — "High End"가 무슨 뜻인지한국엔 없는 구분
미국 맥주업계는 가격대를 다음처럼 부릅니다. 한국의 "국산/수입" 이분법과 전혀 다릅니다.
| 세그먼트 | 예시 | 12팩 기준 Walmart 가격 | 온스당 |
|---|---|---|---|
| Sub-premium / Economy | Natural Light, Busch, Keystone | $20.00 (30팩) | 5.6¢ |
| Domestic Premium | Bud Light, Coors Light, Miller Lite | $14.00 | 9.7¢ |
| Domestic Super-premium | Michelob Ultra, Stella Artois | $16.00 | 11.1¢ |
| Import (High End) | Modelo Especial, Corona, Heineken | $17.00 | 11.8¢ |
| Craft (High End) | Sierra Nevada, Voodoo Ranger | $20.12 | 14.0¢ |
2026-07-29 Walmart.com 실측. Walmart는 미국 최저가 기준점이고, 편의점·주류전문점은 15~40% 비쌉니다. 단품 캔은 온스당 가격이 가장 높습니다.
"High End"는 수입 + 크래프트 + 상위 도메스틱을 합친 업계 용어입니다. Modelo는 Bud Light 대비 약 21%, Michelob Ultra 대비 약 6%의 가격 프리미엄을 받습니다. 이 프리미엄이 STZ 투자논리의 전부입니다. 참고로 High End는 이미 오프프레미스 물량의 51%를 넘어서, 용어로서의 유용성을 잃어가고 있습니다.
3.5 3단계 유통구조 — 한국에 없는 제도
이 섹션이 이 문서에서 가장 중요합니다. 미국 맥주의 경제학이 다른 어떤 선진국과도 닮지 않은 이유가 전부 여기서 나오고, 밖에서는 전혀 보이지 않기 때문입니다.
3.6 프랜차이즈법 — 도매상을 해고할 수 없다는 것의 의미
이것이 평범한 공급계약을 중간 유통업자를 위한 영구 연금으로 바꾸는 장치입니다. 프랜차이즈법이 아예 없는 곳은 알래스카·하와이·워싱턴 D.C. 세 곳뿐입니다.
- "정당한 사유(good cause)"가 있어야 해지 가능. 그리고 실적 부진은 대개 정당한 사유가 아닙니다. 중대한 계약위반·지급불능·면허상실·중범죄·사기·영역 밖 판매 정도라야 인정됩니다.
- 통지기간 30~120일 + 치유기간 30~90일. 메릴랜드는 180일 통지에 180일 치유, 버몬트는 120/120, 매사추세츠는 120일 + 주 행정심판.
- 독점 영역이 요구되거나 추정됩니다.
- 해지 시 재고뿐 아니라 goodwill까지 보상해야 합니다. 적법한 해지조차 프랜차이즈 가치를 사들여야 가능하다는 뜻입니다.
일정 규모 이상의 브랜드에게 도매상 관계는 사실상 영구적이고 지리적으로 독점적입니다. "다른 데로 옮기겠다"는 협박이 불가능합니다. 남은 지렛대는 (1) 돈(인센티브 프로그램), (2) 관심(전담 영업인력), (3) 도매상 자체를 사버리기 — 셋뿐입니다. 미국 맥주에서 route-to-market이 진짜 해자인 이유이고, 신규 진입자가 규모 있는 유통을 살 수 없는 이유입니다.
3.7 중간 계층의 집중 — Reyes라는 이름을 기억해야 합니다
| 항목 | 수치 |
|---|---|
| 연간 배송 케이스 | 약 3.6억 케이스 |
| 시설 / 임직원 | 90개 / 15,000명+ |
| 거래 소매계정 | 약 240,000개 |
| 공급사 파트너 | 800곳+ |
| 영업 주 / 커버 인구 | 16개 주 / 미국 음주가능인구의 약 52% |
| 2026-05-29 RNDC 11개 시장 인수 | +5,200명 / +13.5만 고객 / +3,800만 케이스 |
미국 전체 맥주가 약 26억 케이스인데 Reyes 혼자 3.6억 케이스(맥주+와인+증류주 합산)를 움직입니다. 맥주만 놓고 보면 대략 11~13% 정도로 추정되는데, 이건 필자 계산이고 공식 수치는 공개된 적이 없습니다. "독립적이고 분산되어야 한다"는 법 취지를 감안하면 놀라운 집중도입니다.
3.8 그래서 STZ는 자기 유통을 통제하는가 — 아니오
STZ는 유통망을 거의 소유하지 않습니다. Reyes Beer Division이 최대 파트너입니다. AB InBev조차 자기 물량의 7~8%만 직영 도매를 통해 움직입니다(전 CEO Carlos Brito의 미국 상원 증언).
그런데 STZ는 유통을 하나도 소유하지 않으면서 중간 계층에서 가장 공격적인 공급사가 됐습니다. 이유는 단순합니다 — 도매상이 잃을 수 없는 브랜드를 갖고 있기 때문입니다.
- 2023년 7월, STZ는 자사 도매상들에게 경쟁사의 전자주문 플랫폼(AB InBev의 BEES 등) 사용을 사실상 금지한다고 통보했고, 위반 시 계약 위반으로 간주한다고 했습니다. 오프프레미스 달러의 20%를 쥔 공급사만 할 수 있는 일입니다.
- 매대 리셋 참여 횟수가 2019년 1,500회 → FY2023 17,000회로 늘었습니다. 즉 소매 진열계획(planogram) 프로세스에 돈으로 들어간 것입니다.
이 시스템에서 권력은 자산 소유가 아니라 브랜드 pull에서 나옵니다. 그래서 STZ의 진짜 위험은 "도매상을 뺏길까"가 아니라 "브랜드 pull이 약해지면 도매상의 관심 배분이 즉시 줄어든다"는 것입니다. Modelo의 depletion이 마이너스로 돌아선 지금이 정확히 그 시험대입니다.
3.9 신규 브랜드가 매대를 얻는 법 (그리고 왜 1위 브랜드도 유통이 부족한가)
- 받아줄 도매상 찾기. 여기가 제일 어렵습니다. Reyes급 도매상은 수천 개 SKU를 취급하고 신규 브랜드는 창고 한 칸일 뿐입니다.
- 계약하면 못 나온다는 것을 이해하기 (§3.6). 주별 소규모 양조 면제 한도 아래에 머무는 것이 유일한 탈출구입니다.
- 매대 리셋에서 이기기. 미국 소매점은 연 1~2회(봄이 큰 것) 맥주 진열도를 다시 짭니다. 배분 기준은 면적당 회전율과 category captain(보통 그 매장 최대 공급사)의 영향력입니다.
- 수요를 먼저 만들기. 도매상은 잘 나가는 브랜드에 영업 관심을 배분합니다. 유통은 수요를 따라오지, 만들지 않습니다.
이 정확한 20%라는 수치는 찾지 못했습니다. 대신 회사가 직접 밝힌 같은 취지의 숫자는 있습니다.
- STZ는 5년간 500,000개의 신규 유통점포수(POD) 확보를 목표로 제시했고, 이는 현 기반 대비 40~50% 증가. 그중 250,000개가 Modelo Especial 단독 몫.
- 역산하면 현재 포트폴리오 전체 POD 기반은 약 100만~125만 개.
- STZ의 SKU 생산성은 압도적입니다: 5개 브랜드 패밀리 150개 SKU = SKU당 매출 $5,400만. AB InBev는 100개 패밀리 1,500개 SKU에 SKU당 $1,000만, Molson Coors는 750개 SKU에 $1,100만.
POD는 "한 매장에 진열된 한 SKU"입니다. 같은 세븐일레븐에 Modelo 12캔팩이 있으면 1 POD, 24병팩도 있으면 2 POD입니다. 달러 1위 브랜드가 여전히 수천 개 매장에 아예 없을 수 있는 이유는 미국 소매가 64만 개 점포로 파편화돼 있고, Modelo가 LA·시카고·댈러스 같은 거점에서 올라온 브랜드이기 때문입니다. 중서부 농촌·비히스패닉·소형 매장에서는 여전히 얇습니다. 이 격차가 STZ 강세론의 핵심이며, 20%라는 표현은 방향적으로는 회사 자료와 일치합니다.
4누가 사는가 — 고객과 판매 구조
한국 투자자가 가장 놀라는 사실 하나: 미국 맥주의 최대 판매 채널은 대형마트도 주류전문점도 아닌 편의점(convenience store)입니다. 그리고 이 사실이 STZ에 벌어진 일의 물리적 경로를 설명합니다.
4.1 온프레미스 vs 오프프레미스
| 구분 | 물량 비중 | 달러 비중(추정) | 근거 |
|---|---|---|---|
| 오프프레미스 (매장 구매 후 집에서) | ~80% | ~60~65% | 생맥주가 2025년 전체 맥주 물량의 ~10%, 생맥주가 온프레미스 물량의 53.1% → 온프레미스 ≈ 10÷0.531 ≈ 19% |
| 온프레미스 (술집·식당·경기장) | ~19~20% | ~35~40% |
※ 온프레미스는 물량 비중보다 달러 비중이 훨씬 큽니다(생맥주 한 잔 $7 vs 소매 병당 $1.17). Brewers Association의 $1,130억과 Circana의 $449억이 크게 다른 이유입니다. 위 물량 비중은 필자의 역산이며 직접 공표된 수치가 아닙니다.
4.2 오프프레미스 내부 — 편의점의 압도적 지위
오프프레미스 내부의 식료품/대형마트(Walmart·Target)/클럽(Costco·Sam's)/주류점/달러스토어 세부 비중은 공개된 데이터가 없습니다. Circana와 NIQ가 유료로 판매합니다. Walmart가 미국 최대 단일 맥주 소매상인 것은 확실하나 점유율 수치는 확인하지 못했습니다.
4.3 왜 편의점 채널이 Modelo/Corona에 특별히 중요한가
미국의 멕시코 수입맥주 프랜차이즈는 한국에 거의 존재하지 않는 소비 occasion 위에 세워져 있습니다.
- 단품(single-serve). 차가운 24oz 또는 32oz 캔 한 개를 사서 바로 마십니다. 단품은 "습관적 구매와 충동 구매의 교집합"이고 편의점 맥주 경제학의 핵심입니다. 미국 편의점 맥주 구매의 피크는 금요일 오후 4~5시(NACS 히트맵).
- 이동 중 냉장 구매. 브랜드 인지도와 진열 면적(facings)이 결정적입니다.
- 히스패닉 쇼퍼 집중. Modelo·Corona가 히스패닉 소비자에게 크게 over-index하고, 히스패닉 소비자는 편의점 방문에 over-index합니다.
| 채널 | 히스패닉 | 비히스패닉 | 격차 |
|---|---|---|---|
| 슈퍼마켓 | −11.3% | −1.9% | −9.4%p |
| 드럭스토어 | −7.5% | −1.5% | −6.0%p |
| 편의점 | −9.7% | −2.3% | −7.4%p |
Circana는 메커니즘을 이렇게 설명합니다 — 히스패닉 쇼퍼가 "붙잡혀서 어딘가로 보내질까 봐" 공개적인 외출을 피하고, 더 싸고 익명성이 보장되는 대형매장으로 이동했습니다. 위에 더해 일반적인 편의점 트래픽 악화도 겹쳤습니다: 소비자의 33%가 편의점 방문을 줄였고, 이유는 50% 가격 부담, 41% 충동구매 회피, 22% 외출 감소, 17% 명시적으로 술을 덜 산다.
이것이 Modelo Especial 사상 첫 미국 감소의 인과 사슬입니다. 브랜드 실패가 아니라 채널·쇼퍼 쇼크였습니다. 되돌아갈지 여부는 마케팅 문제가 아니라 정치 문제이고, 이 종목 논쟁의 핵심 불확실성입니다.
4.4 주별 규제 — "국가"가 아니라 "50개 시장"
| 유형 | 주 |
|---|---|
| 식료품점에서 주류 전면 금지 | 알래스카, 델라웨어, 메릴랜드, 로드아일랜드 |
| 맥주만 가능 (와인·증류주 불가) | 코네티컷, 캔자스, 켄터키, 미네소타, 미시시피, 뉴욕, 유타 |
| 맥주 + 와인만 가능 | 앨라배마, 콜로라도, 플로리다, 조지아, 오하이오, 오클라호마, 오리건, 펜실베이니아, 사우스캐롤라이나, 테네시, 텍사스, 버지니아 등 |
| 일요일 주류점 폐점 | 노스캐롤라이나, 텍사스, 미시시피, 유타 (+ 카운티별 제한 다수) |
| ABV 상한 | 유타: 식료품·편의점 맥주는 5% ABV 이하만. 그 이상은 주영 주류점 41곳(일요일 휴무) |
주세(excise tax)도 주마다 64배 차이가 납니다. 갤런당 최고 테네시 $1.29 vs 최저 와이오밍 $0.02. 연방 주세는 수입업자에게 소규모 감면이 없어 STZ는 첫 배럴부터 $16/배럴을 냅니다(미국 소규모 양조사는 $3.50). 이래서 미국에는 "전국 가격 전략"이라는 것이 존재하지 않습니다.
가격 인상은 어떻게 전가되는가 — 3단계 구조의 증폭 효과한국과 정반대
- 공급사가 도매가(front-line price)를 올립니다. 브랜드별·시장별·SKU별로 보통 가을에 발표. Molson Coors와 STZ 모두 역사적으로 연 +1~2%를 목표로 해왔습니다.
- 도매상이 자기 마진을 얹습니다. 보통 퍼센트 마크업이라 공급사의 인상분이 증폭됩니다.
- 소매점이 또 퍼센트 마진을 얹습니다. 다시 증폭.
- 주 소비세·판매세가 위에 얹힙니다.
결과로 내재화해야 할 것:
- 공급사는 매대 가격을 통제하지 못합니다. 도매가와 판촉 자금만 통제하고, 최종 가격은 두 단계 건너에서 정해집니다.
- 전가는 흡수되는 게 아니라 증폭됩니다. 2% 도매가 인상이 매대에서 3%+로 나타날 수 있습니다.
- 가격은 중간 계층이 휘두르는 점유율 무기입니다. 어떤 브랜드가 어떤 매장에서 판촉 지원을 받을지는 도매상이 정합니다.
- STZ와 Molson Coors 모두 물량 감소 구간에서도 매년 가격을 올렸습니다. 2026년 달러가 플러스인데 물량이 −5%인 이유가 이것이고, 이 거래에는 한계가 있습니다 — 편의점 이탈 쇼퍼의 50%가 가격을 이유로 들고 있습니다.
전자상거래 — 미국은 놀랄 만큼 작습니다규제 천장
미국 주류 전자상거래는 전체 주류 시장의 4~4.5% 수준이고, 2019~21년 연 31% 성장 후 정체했습니다.
Drizly는 2021년 우버가 11억 달러에 인수(연 온라인 주류 매출 약 5억 달러, 소매 파트너 4,000곳)했다가 2024년 3월 서비스를 종료하고 Uber Eats에 흡수시켰습니다. 11억 달러 자산을 3년 만에 상각한 사건이 이 시장의 단위경제를 말해줍니다.
현재는 Instacart(포스트-Drizly 1위), DoorDash, Uber Eats, Gopuff, Minibar + 소매사 자체몰(Total Wine, Walmart, Kroger). 작은 이유는 수요가 아니라 규제입니다 — 배송마다 주별로 면허 주체, 배달원의 법적 지위, 문앞 신분확인 요건, 금주 카운티 경계가 다르고 전국 단위 주류 전자상거래 면허가 존재하지 않습니다.
4.5 인종과 브랜드 — 히스패닉 편중은 사실인가
질문하신 것: "Modelo/Corona/Pacifico가 히스패닉에게 유난히 잘 팔리는 건지, 앵글로·흑인에게는 덜 팔리는 건지, 인종과 브랜드 사이에 강한 패턴이 있는지." 답은 "예, 있습니다. 다만 공개된 정량 데이터가 놀랄 만큼 빈약하고, 시장에 유통되는 숫자들은 서로 다른 것을 재고 있습니다."
4.6 먼저 숫자 정리 — "50%"와 "35%"는 다른 것을 잽니다
| 수치 | 무엇을 재는가 | 출처 |
|---|---|---|
| 약 50% | 소비자(사람) 수 기준. "히스패닉 소비자가 우리 맥주 사업의 대략 절반" | CEO Bill Newlands, 2025년 4월 이후 매 분기 반복 |
| 약 35% | 판매량 기준. "전 브랜드 판매량의 히스패닉 비중 ~35%" | James Sabia, EVP 겸 맥주부문 사장 (Fortune, 2025-06-21) |
| 32.5% | 지출액 기준(제3자 패널). 2023년 | Numerator, CNBC 인용 |
판매량 기준으로 방어 가능한 숫자는 33~35%, 소비자 수 기준으로는 약 50%입니다. 둘을 섞으면 안 됩니다.
4.7 브랜드 단위로 회사가 밝힌 유일한 데이터
"Modelo는 몇 년 전만 해도 80%가 히스패닉이었습니다. 지금은 55%입니다." Bill Newlands, CEO — Fortune, 2025년 6월 21일
| 브랜드 | 공개된 인종 데이터 | 포지셔닝 |
|---|---|---|
| Modelo Especial | 히스패닉 소비자 비중 80% → 55% (수년간). 별도로 "소비자 기반의 약 50%가 히스패닉" | 2015년 영어권 캠페인 시작 이후 비히스패닉 가구 침투율 +20% |
| Victoria | 회사가 유일하게 연령까지 명시 — "21~25세의 더 젊은 히스패닉 소비자가 자기 브랜드로 채택" | 가장 명시적으로 인종+연령 타깃 |
| Corona Extra | 없음. 회사는 "일반시장과 히스패닉 양쪽에서 가장 사랑받는 미국 맥주 브랜드"라고만 표현 | 뉴욕·마이애미 1위. Fink: "브랜드 건강도는 훌륭, relevance가 문제" |
| Pacifico | 없음. 인종이 아니라 라이프스타일로 프레이밍 | 서핑·아웃도어 occasion 중심 → 히스패닉 쇼크 무피해 |
Constellation은 Corona Extra와 Pacifico의 히스패닉 비중을 단 한 번도 공개한 적이 없습니다. 브랜드 단위 인종 공시가 존재하는 것은 Modelo(80%→55%)와 Victoria(정성적)뿐입니다. 어딘가에서 "Corona의 히스패닉 비중 X%"를 본다면 출처를 의심하십시오.
4.8 그럼 "미국 전체"에서 인종↔맥주 브랜드 패턴은 어떤가
여기서 대부분의 리서치가 좌초합니다. 필자는 MRI-Simmons, Nielsen Diverse Intelligence Series, Circana 히스패닉 리포트, Numerator 히스패닉 리포트, YouGov Ratings를 각각 확인했고, 다섯 곳 모두 맥주 브랜드×인종 인덱스 데이터가 0건이었습니다.
가장 엄밀한 브랜드×인종 데이터셋 — 그리고 그게 2012년 조사라는 사실데이터 공백의 실체
Siegel et al., "Differences in alcohol brand consumption among underage youth by age, gender, and race/ethnicity — United States, 2012", Journal of Substance Use (2015). 표본 n=1,031, 13~20세 음주자.
| 발견 | 수치 |
|---|---|
| Bud Light 최근 30일 음용률 | 히스패닉 38.2% vs 흑인 19.3% |
| Budweiser | 흑인 17.3% vs 비히스패닉 백인 14.5% |
| 흑인 청소년 상위 25개 브랜드 중 12개가 백인 상위 25개에 아예 없음 | Hennessy, Cîroc, 1800 Tequila 등 |
| 히스패닉 상위 25개 중 3개가 백인 상위 25개에 없음 | Dos Equis, Tecate, Modelo Especial |
| 전 집단 공통 상위권 | Smirnoff 몰트음료 |
이것이 미국에서 가장 많이 인용되는 인종별 브랜드 데이터이고, 14년 전 조사이며 미성년 대상입니다. 이것이 공개 증거의 정직한 현주소입니다.
4.9 그래서 무엇을 말할 수 있고 무엇을 말할 수 없나
| 주장 | 증거 강도 | 근거 |
|---|---|---|
| Modelo·Corona·Pacifico·Tecate·Dos Equis가 히스패닉에 over-index | 강함 | 회사 공시(Modelo 55%), Siegel 2015, 멕시코 수입이 수입맥주 달러의 84%, 업계지가 멕시코 수입 둔화를 "히스패닉 소비자 역풍"으로 명시 |
| Bud Light·Coors Light·Miller Lite·Busch Light·Michelob Ultra·크래프트가 비히스패닉 백인에 over-index | 중간 (추론) | 직접 인덱스 없음. 가장 강한 간접 증거는 지리 — Consumer Edge에 따르면 2026년 1월 캘리포니아 히스패닉 비중 상위 20개 우편번호는 성장 없거나 마이너스, 주 전체는 +4% |
| 흑인 소비자의 맥주 브랜드 편중 | 약함 | 과거 몰트리커(Colt 45, Steel Reserve) 연관은 문화적으로 문서화됐으나 해당 세그먼트는 구조적 소멸 중. 현행 인덱스 데이터 없음 |
| "하이네켄이 흑인에게 특히 잘 팔린다" | 근거 없음 | 업계에서 널리 회자되나 신뢰할 만한 현행 정량 출처를 찾지 못했습니다. 인덱스 숫자를 주장하지 마십시오 |
| 코냑(Hennessy)의 흑인 편중 | 강함 (다만 오래됨) | Ipsos 패널(5만 명): 흑인 음주자가 미국 코냑 시장의 55%, 최근 30일 코냑 음용률 흑인 7% vs 백인 1%(index ≈ 700). 2017년 보도, 이후 갱신 없음 |
히스패닉 미국인은 백인·흑인보다 음주율이 오히려 낮습니다. Gallup 다년 집계: 백인 60% / 흑인 58% / 히스패닉 44%. 소득별로도 상위 68% / 중위 58% / 하위 43%입니다.
즉 STZ의 히스패닉 노출은 "히스패닉이 술을 많이 마셔서"가 아니라 "술을 마시는 히스패닉이 멕시코 맥주를 압도적으로 선택해서"입니다. 이 구분이 중요한 이유는, 전자라면 인구 증가가 곧 성장이지만 후자라면 브랜드 선택의 문화적 고착이 깨지는 순간 방어선이 없기 때문입니다.
4.10 히스패닉 기반을 벗어나고 있는가 — 벗어나다가 2025년에 멈췄습니다
- 탈출 자체는 실증됩니다. Modelo 히스패닉 비중 80% → 55%. 2015년 영어권 캠페인 이후 비히스패닉 가구 침투율 +20%. Modelo는 시카고·댈러스·샌디에이고·SF·라스베이거스·새크라멘토·LA에서 1위이고, LA에서는 Bud Light+Coors Light+Miller Lite를 합친 것보다 많이 팔립니다.
- 회사는 "히스패닉 인구밀도 5분위"로 시장을 나눠 관리합니다(히스패닉 비중 20% 미만 ~ 80% 초과). FY2026 4분기에는 "모든 분위에서 순차적 개선"이 나타났고 캘리포니아에서 4주간 달러·물량 점유율 1%p 이상 상승.
- 그러나 격차는 남아 있습니다. Newlands(2025년 10월): "히스패닉 우편번호 지역의 결과가 일반시장보다 현저히 나쁘다." Fink(2026년 7월): "격차가 개선되긴 했지만 여전히 존재한다." 소비 행태를 "K자형"이라고 표현했습니다.
- 충성도가 문제가 아닙니다. Newlands: "히스패닉 소비자의 Modelo 충성도는 오히려 올랐다." 문제는 occasion과 트래픽이지 브랜드 전환이 아닙니다 — "히스패닉 소비자가 맥주를 마시는 사회적 모임 자체가 줄고 있다."
히스패닉 소비 위축의 정량적 근거 — 지출·고용·송금·심리이 종목의 핵심 변수
지출
- 히스패닉 가구는 미국 소비지출의 15% (2020년 13.6%에서 상승)
- 가구당 지출 증가율이 붕괴: +3.2%(2024) → +0.8%(2025). 비동화(unacculturated) 가구는 −4.8%. 히스패닉 가구 지출이 2021년 이후 처음으로 백인 가구 아래로 내려감
- 히스패닉 지출 증가분에서 인구 증가가 차지하는 비중이 23% → 72% — 즉 1인당 증가가 사라짐
외식 트래픽 (Black Box Intelligence)
- 멕시코계 인구 40% 이상 우편번호: 2024년 3분기에는 전국 평균 대비 0.2% 차이 → 4분기 −1.2%p → 2025년 5월까지 −1.1%p
- 약화는 2024년 대선 직전에 시작됐고 회복되지 않았습니다
- 2024-10-27 ~ 2025-03-03 사이 측정 구간의 76%(17개 중 13개)에서 언더퍼폼
- 동행 지표: Wingstop 동일점포 +20.9%(24년 3분기) → +0.5%(25년 1분기), El Pollo Loco +2.7% → −0.6%
고용·송금
- 히스패닉 실업률: 4.8%(2024.4) → 5.2%(2025.4) → 5.1%(2026년 1분기, 백인 3.4% / 흑인 7.2% / 전국 4.3%)
- 멕시코 송금 2025년 $618억, −4.6% — 16년 만의 최대 감소. 12개월 중 3개월만 증가. 멕시코 GDP의 3.4%
심리 (회사 자체 서베이)
- 2025.4: 과반이 이민 문제에 우려, 3분의 2가 식품 물가에 우려
- 히스패닉 소비자의 21%가 자신의 인종 때문에 지역사회에서 안전하지 않다고 느낀다고 응답
- 2025.10: 히스패닉·비히스패닉 80%가 사회경제 환경에 우려, 70%는 개인 재정에 우려
- 2026.1: 히스패닉 소비자 75%가 사회경제 환경 우려. 별도로 71%가 미국 경제가 침체라고 인식
안정화 신호
Newlands(2026.1): "사업이 바닥권(plateau)에 왔다고 조심스럽게 낙관하지만 판단이 매우 어렵다." FY2026 4분기: 히스패닉 고밀도 지역의 감소 속도가 완화. Q1 FY2027 depletion −0.3%는 최근 몇 분기 중 가장 좋은 수치.
4.11 연령·유행 주기 — 한국식 브랜드 유행이 있는가
질문하신 것: "한국처럼 브랜드 유행이 심한지, 연령에 따라 선호 브랜드가 다른지." 답: 미국 맥주는 두 개의 서로 다른 시계를 갖고 있습니다. 향미음료·RTD 세그먼트는 3~4년 주기로 유행이 돌고, 핵심 라거 브랜드는 15년 단위로 움직이며 한번 깨지면 돌아오지 않습니다.
4.12 Bud Light 보이콧 — 미국 맥주 브랜드 충성도의 자연실험
2023년 4월 Dylan Mulvaney 협업으로 시작된 보이콧은 "미국 맥주 브랜드 충성도가 얼마나 끈적한가"에 대한 통제된 실험이 됐습니다. 결과가 한국 투자자에게 특히 중요합니다.
| 시점 | 내용 |
|---|---|
| 2023-04 초 | 보이콧 시작 |
| 4월~5월 | 주간 판매 −11% → −21% → −26% → −29.5% |
| 2023-06 | Modelo Especial에 미국 1위 자리를 내줌 — 약 20년 만 |
| 2023 연간 | 국내 출하 −26%, 약 580만 배럴 소멸 |
| AB InBev 주가 | −20%, 시가총액 약 260억 달러 증발 |
| 2025-02 | 여전히 보이콧 이전 대비 약 −40% |
| 2026-03 | CNN: "끝내 완전히 회복하지 못했다" |
Beer Marketer's Insights: Bud Light의 약 600만 배럴 손실은 "경쟁사로 이전되지 않았고, 대부분 맥주 카테고리 자체에서 사라졌다."
학술적으로도 확인됐습니다 — Janssen, Economics Letters vol.260(2026), 가구 패널 이중차분:
- Bud Light 물량 −34~−37%
- 다른 맥주로의 전환은 월 +70~90 oz에 그침
- 순 알코올 소비 감소 = 월 3~4 fl-oz = 보이콧 이전 섭취량의 5.5~7.5%
- 와인·증류주로의 이동은 없음
- 전국 규모로 연간 약 1.5억 표준잔 감소, 알코올세 0.34% 인상과 동등한 효과
업계 인사들의 평가: Harry Schuhmacher(Beer Business Daily) — "준영구적이다. 그 소비자들은 영영 사라진 것"; Bump Williams — "하드코어 Bud Light 쇼퍼 한 세대를 잃었고, 되찾는 데 최소 10년"; Bernstein은 영구 −15% 물량 감소를 모델에 반영.
한국식 브랜드 유행(카스 → 테라 → 켈리 식의 몇 년 단위 전환)은 미국 핵심 라거에서는 일어나지 않습니다. 대신 미국은 이렇게 움직입니다:
- 향미·RTD 세그먼트(하드셀처, 하드티, 프리믹스 칵테일)는 한국보다 더 극단적인 3~4년 유행 주기를 보입니다. 신제품 UPC 수가 2021년 1,950개 → 2026년 9월 3,098개로 늘어난 것이 이 전쟁의 축약판입니다.
- 핵심 라거는 수십 년 단위로 움직이고, 유행이 아니라 정체성·습관·유통 관성으로 유지됩니다.
- 그러나 한번 깨지면 돌아오지 않습니다. Bud Light의 교훈은 "미국 맥주 충성도는 끊어지기 전까지는 매우 끈적하고, 끊어지면 영구적"이라는 것입니다. 그리고 이탈한 소비자는 경쟁 브랜드로 가는 게 아니라 카테고리를 떠납니다.
STZ 관점의 함의: Modelo가 지금 겪는 것이 "occasion 상실"이면 회복 가능하지만, 만약 "정체성 이탈"이면 Bud Light처럼 영구적입니다. 현재까지의 증거(충성도 상승, 우편번호 분위별 동시 개선, Q1 FY2027 depletion −0.3%로 개선)는 전자를 지지합니다.
4.13 연령별 브랜드 선호
| 브랜드 | 연령 성향 | 근거 |
|---|---|---|
| Michelob Ultra | 가장 명확한 젊은·피트니스 스큐 | "운동하고, 먹고 마시는 것을 신경 쓰는 사람". 미국 물량 1위 등극(2025.9), 2020년 이후 +15%. Michelob Ultra Zero는 무알콜 맥주 물량 1위(2026.2) |
| Victoria | 21~25세 — 공시된 가장 어린 타깃 | 회사 Q4 FY26 컨퍼런스콜 |
| Modelo | 전 세대 확장형, 적극적으로 젊게 재포지셔닝 중 | 신규 향미 혁신의 과반이 5% ABV 초과, Chelada Suprema 8% ABV 초과, 무알콜 Chelada 라인. 브랜드 VP(2026.6): "우리는 더 이상 하나의 세그먼트로 정의되지 않는다" |
| Bud Light / Budweiser | 구조적으로 늙음 | Bud Light는 2008년 정점 이후 매년 감소, Budweiser는 37년 연속 감소 |
⚠️ 미국 맥주의 브랜드별 중위연령 또는 연령 인덱스 표는 공개된 것이 없습니다. YouGov Ratings가 세대별 교차분석을 제공하지만 호감도만 공표하고 소비 인덱스는 공표하지 않습니다. Gen Z의 주류 지출 중 RTD 비중이 10%(베이비부머 4%, 전 세대 평균 7%)라는 것 정도가 확인 가능한 세대별 소비 구조 차이입니다.
5경쟁과 해자
해자의 실체는 3.6~3.8의 프랜차이즈법·route-to-market과 1.2의 영구 판권입니다. 여기서는 같은 기간 동종 주류주의 주가·배수와 경쟁사 실적을 봅니다.
5.1 섹터 전체인가, STZ 개별인가
| 티커 | 회사 | 2024-03-27 | 2026-07-28 | 변화 |
|---|---|---|---|---|
| STZ | Constellation Brands | $272.04 | $132.02 | −51.5% |
| BF-B | Brown-Forman | $52.04 | $28.90 | −44.5% |
| DEO | Diageo | $149.42 | $88.90 | −40.5% |
| SAM | Boston Beer | $307.97 | $185.69 | −39.7% |
| TAP | Molson Coors | $67.34 | $42.51 | −36.9% |
| BUD | AB InBev | $60.84 | $83.20 | +36.8% |
| XLP | 필수소비재 ETF | $76.26 | $87.06 | +14.2% |
| SPY | S&P 500 | $523.17 | $740.86 | +41.6% |
| 선행 P/E | EV/EBITDA | 배당수익률 | FCF 수익률 | 2021년말 선행 P/E (추정) | |
|---|---|---|---|---|---|
| STZ | 11.2배 | 10.25배 | 3.11% | 7.97% | ~22배 |
| TAP | 8.80배 | — | 4.67% | 15.12% | ~11배 |
| DEO | 13.29배 | 11.75배 | 3.80% | 5.33% | ~28~30배 |
| BF-B | 17.11배 | 13.22배 | 3.21% | 6.68% | ~37~39배 |
| BUD | 17.87배 | 14.30배 | 1.02% | 7.11% | ~19~20배 |
| SAM | 18.50배 | — | 0% | 11.26% | ~40배 |
※ 2021년말 선행 P/E는 필자가 "당시 종가 ÷ 이후 회계연도 실제 조정 EPS"로 계산한 근사치입니다. ±2~3배 오차를 감안하십시오.
- 섹터 요인(약 20~25%p): BUD를 빼면 서구 주류주 전부가 심하게 디레이팅했습니다. BF-B는 ~38배 → 17배, DEO는 ~29배 → 13배, SAM은 ~40배 → 18.5배. 절주·GLP-1·Gen Z·암 경고, 그리고 줄어드는 물량에 필수소비재 프리미엄을 지불하기를 시장이 거부한 것입니다.
- 개별 요인(약 25~30%p): 잔여분은 STZ 자기 몫입니다. 증거는 두 가지 — ① 마진과 점유율은 그룹 내 최상급인데 주가 성과는 최악, ② BUD가 같은 기간 +37%. 같은 카테고리, 같은 미국 물량 감소, 같은 절주 논쟁인데 단일국가 공급망도, 히스패닉 집중도, 사라진 성장 알고리즘에 맞춰 지은 공장도 없습니다.
- 상대적 위치가 뒤집혔습니다. STZ는 그룹 내 프리미엄(22배)에서 거의 최하단(11.2배, TAP만 더 쌈)으로 이동했습니다. 성장형 필수소비재에서 Molson Coors식 "녹는 얼음덩어리"로 재분류된 것 — 절대 수준이 아니라 이 상대적 재분류가 디레이팅의 본질입니다.
5.2 2025~26년 경쟁사 상황
2025~26년 경쟁사 상황 — AB InBev는 살아났고 Molson Coors는 무너지는 중비교 관점
AB InBev — 진짜 회복, 그런데 Bud Light 덕은 아님
2026년 1분기 북미: 매출 +1.1% 유기적, hl당 매출 +4.4%, 물량 −3.1%. Michelob Ultra와 Busch Light가 업계 전체 물량 점유율 증가 1·2위. 총 알코올(맥주+증류주) 기준 점유율 증가 1위. Cutwater가 미국 증류주 전체에서 점유율 증가 1위 브랜드. 즉 자기 주력을 버리고 포트폴리오를 갈아탄 것이 성공했습니다.
Molson Coors — 이 그룹의 문제아
2026년 1분기 미주 물량 −3.0%(미국 −3.5%), FY2026 세전이익 가이던스 −15~−18%, 2분기 미국 물량 −6~−9% 가이던스. 2023년 Bud Light 보이콧으로 얻은 반사이익(Coors Light +22.6%, Miller Lite +18.7%)을 사실상 전부 반납했습니다. Michelob Ultra 같은 슈퍼프리미엄 대응 브랜드가 없다는 것이 치명적입니다.
Boston Beer / Heineken USA
Boston Beer 2026년 1분기 depletion −4%, 출하 −6.9%. Twisted Tea·Truly·Sam Adams 전부 감소. Heineken USA는 2026년 1분기 미국 매출·물량 모두 mid-single-digit 감소, Heineken 브랜드 자체는 high-single-digit 감소.
크래프트 — 구조적 축소
| 2024 | 2025 | 2026 상반기 | |
|---|---|---|---|
| 물량 | 2,300만 bbl | 2,203만 bbl (−4%) | −4% |
| 운영 중 양조장 | 9,866 | 9,578 (−2.9%) | 9,344 |
| 개업 / 폐업 | 518 / 591 | 300 / 481 | — |
2년 연속 폐업이 개업을 초과했습니다. 다만 크래프트 점유율은 13.2% → 13.4%로 오히려 올랐습니다 — 전체 시장이 더 빨리 줄었기 때문입니다. "덜 나쁨"과 "회복"은 다릅니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
질문의 핵심입니다. 답을 먼저 말하면: Modelo Especial 하나가 전체 감속의 절반 이상을 설명합니다. 포트폴리오의 40%를 차지하는 브랜드가 +10%에서 −3%로 돌아섰기 때문에, 나머지가 아무리 잘해도 산술적으로 메울 수 없습니다.
| 항목 | FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | TTM |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 8,820.7 (+2.4%) | 9,452.6 (+7.2%) | 9,961.8 (+5.4%) | 10,208.7 (+2.5%) | 9,139.0 (−10.5%) | 9,208.7 (−4.3%) |
| 매출원가 | 4,113.4 | 4,683.6 | 4,944.3 | 4,894.1 | 4,427.5 | 4,360.2 |
| 매출총이익 (률) | 4,707.3 (53.4%) | 4,769.0 (50.5%) | 5,017.5 (50.4%) | 5,314.6 (52.1%) | 4,711.5 (51.6%) | 4,848.5 (52.7%) |
| 판관비 (률) | 1,709.7 (19.4%) | 1,926.1 (20.4%) | 1,832.7 (18.4%) | 1,950.0 (19.1%) | 1,848.4 (20.2%) | 1,906.9 (20.7%) |
| 인건비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 연구개발비 | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) | n/a(미공시) |
| 광고판촉비 (광고비) | 826.4 | 860.8 | 853.5 | 931.2 | 867.4 | n/a(미공시) |
| 감가상각·무형상각 (전사, 원가 포함) | 342.4 | 387.0 | 429.2 | 447.0 | 420.0 | n/a(분기 미집계) |
| 기타 — 손상·사업처분손익 | −665.9 | 0.0 | −15.1 | −3,009.7 | −141.7 | −157.7 |
| 영업이익 (률) | 2,331.7 (26.4%) | 2,842.9 (30.1%) | 3,169.7 (31.8%) | 354.9 (3.5%) | 2,721.4 (29.8%) | 2,783.9 (30.2%) |
| 지배순이익 | −40.4 | −71.0 | 1,727.4 | −81.4 | 1,686.7 | 1,924.2 |
| 영업현금흐름 | 2,705.4 | 2,756.9 | 2,780.0 | 3,152.2 | 2,669.0 | 2,658.3 |
| CAPEX | 1,026.8 | 1,035.4 | 1,269.1 | 1,214.1 | 875.0 | 819.0 |
| FCF (마진) | 1,678.6 (19.0%) | 1,721.5 (18.2%) | 1,510.9 (15.2%) | 1,938.1 (19.0%) | 1,794.0 (19.6%) | 1,839.3 (20.0%) |
| 항목 | Q1 FY26 (25.3~5) | Q2 FY26 (25.6~8) | Q3 FY26 (25.9~11) | Q4 FY26 (25.12~26.2) | Q1 FY27 (26.3~5) | Q2 FY27 (26.6~8) |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 2,515.0 (−5.5%) | 2,481.0 (−15.0%) | 2,222.8 (−9.8%) | 1,920.2 (−11.3%) | 2,432.7 (−3.3%) | 2,633.0 (+6.1%) |
| 매출원가 | 1,248.4 | 1,171.0 | 1,039.6 | 968.5 | 1,112.1 | 1,240.0 |
| 매출총이익 (률) | 1,266.6 (50.4%) | 1,310.0 (52.8%) | 1,183.2 (53.2%) | 951.7 (49.6%) | 1,320.6 (54.3%) | 1,393.0 (52.9%) |
| 판관비 (률) | 500.7 (19.9%) | 436.0 (17.6%) | 491.2 (22.1%) | 452.4 (23.6%) | 457.0 (18.8%) | 538.2 (20.4%) |
| 자산손상 등 | 52.1 | 0.0 | 0.0 | 57.7 | 18.3 | 49.8 |
| 영업이익 (률) | 713.8 (28.4%) | 874.0 (35.2%) | 692.0 (31.1%) | 441.6 (23.0%) | 845.3 (34.7%) | 805.0 (30.6%) |
| 지배순이익 | 516.1 | 466.0 | 502.8 | 201.8 | 653.8 | 565.8 |
| 영업현금흐름 | 637.2 | 852.1 | 616.9 | 562.8 | 661.8 | 816.8 |
| CAPEX | 192.8 | 217.3 | 246.0 | 218.9 | 177.2 | 176.9 |
| FCF | 444.4 | 634.8 | 370.9 | 343.9 | 484.6 | 639.9 |
연결 매출 $2,633.0M(+6.1%), 매출총이익률 52.9%, 판관비 $538.2M(+23.4%)과 자산손상 $49.8M로 영업이익 $805.0M(−7.9%). 맥주 순매출 $2,473.6M(+5%), 출하 123.9백만 케이스(+5.5%) vs depletion −0.6%, 맥주 영업이익 $964.2M(+1%), 맥주 영업이익률 39.0%(전년 40.6%). 브랜드 depletion: Modelo Especial 약 −2%, Corona Extra 약 −5%, Pacifico 약 +19%, Victoria 약 +15%, Modelo Chelada 약 +5%. FY2027 comparable EPS $11.20~11.90, 영업현금흐름 $24~25억, capex 약 $8억, FCF $16~17억, 맥주 오가닉 매출 −1%~+1%·맥주 영업이익률 37~38% 가이던스 유지 공시.
2026-07-29 판의 결정 변수 1(“Q2·Q3 FY2027에 출하가 depletion을 밑돌 것”)과 달리 Q2 FY2027은 출하가 depletion을 6.1%p 웃돌았습니다(전년 Q2의 −8.7% 출하 기저) 계산.
STZ의 회계연도는 2월 말 결산입니다. FY2026 = 2025년 3월 ~ 2026년 2월, FY2027 = 2026년 3월 ~ 2027년 2월. Q1 FY2027은 2026년 3~5월이고 2026년 6월 30일에 발표됐습니다. 언론이 "Q1 2026"이라고 쓰는 것이 실제로는 Q1 FY2027인 경우가 많으니 주의하십시오.
또한 depletion(디플리션)은 도매상 → 소매점으로의 출고, 즉 실수요에 가장 가까운 지표이고, shipment(출하)는 회사 → 도매상 출하로 매출 인식 기준입니다. 둘의 차이가 도매 재고 증감입니다. 이 회사 분석에서는 이 갭이 결정적입니다.
6.1 맥주 — 출하 vs depletion, 그리고 그 갭
| 기간 | 출하 | 출하 증감 | depletion 증감 | 갭(%p) | 비고 |
|---|---|---|---|---|---|
| FY2024 연간 | 418.1 | +7.4% | +7.5% | −0.1 | 정상 |
| FY2025 Q1 | 115.1 | +7.6% | +6.4% | +1.2 | |
| FY2025 Q2 | 128.6 | +4.6% | +2.4% | +2.2 | 첫 경고음 — 여기서 감속 시작 |
| FY2025 Q3 | 102.7 | +1.6% | +3.2% | −1.6 | |
| FY2025 Q4 | 85.4 | −1.8% | −1.0% | −0.8 | 사상 첫 마이너스 depletion 분기 |
| FY2025 연간 | 431.8 | +3.3% | +2.9% | +0.4 | |
| FY2026 Q1 | 111.3 | −3.3% | −2.6% | −0.7 | |
| FY2026 Q2 | 117.4 | −8.7% | −2.7% | −6.0 | 도매재고 대규모 조정(약 −770만 케이스) |
| FY2026 Q3 | 100.4 | −2.2% | −3.0% | +0.8 | |
| FY2026 Q4 | 86.3 | +1.1% | +0.6% | +0.5 | 4분기 만의 depletion 플러스 |
| FY2026 연간 | 415.4 | −3.8% | −2.1% | −1.7 | |
| Q1 FY2027 | 113.3 | +1.8% | −0.3% | +2.1 | 재고 축적(약 +230만 케이스) |
- FY2026 2분기 — 도매상들이 재고를 재조정하면서 6.0%p(약 770만 케이스) 소진. 회사가 10-Q에 명시했습니다. 이 한 분기 때문에 FY2026 출하(−3.8%)가 실수요(−2.1%)보다 거의 두 배 빠르게 떨어졌습니다.
- Q1 FY2027 — 정반대 방향으로 뒤집혔습니다. 출하 +1.8%인데 depletion은 −0.3%. 즉 "맥주 매출 +2%"라는 헤드라인은 실수요 성장이 아닙니다. 약 230만 케이스의 재고 축적으로 만든 숫자이고, 회사 스스로 FY2027 10-K에서 "FY2027에는 출하가 depletion과 대체로 일치할 것"이라고 했으므로 이 축적분은 연중에 반드시 되돌려집니다.
6.2 브랜드별 — 무엇이 얼마나 꺾였나
| 기간 | 전체 | Modelo Especial | Corona Extra | Pacifico | Victoria | Modelo Chelada |
|---|---|---|---|---|---|---|
| FY2024 | +7.5% | ~+10% | ~+1% | +17% | n/d | +30% |
| FY2025 | +2.9% | ~+5% | ~−3% | ~+20% | n/d | >+2% |
| FY2026 | −2.1% | ~−3% | ~−7% | >+15% | >+16% | ~−1% |
| FY2026 Q3 | −3.0% | ~−4% | ~−9% | >+15% | +13% | ~−2% |
| FY2026 Q4 | +0.6% | ~−1% | ~−6% | ~+21% | ~+17% | ~+5% |
| Q1 FY2027 | −0.3% | ~−2% | ~−5% | ~+21% | ~+14% | ~+6% |
6.3 기여도 분해 — 규모로 가중한 진짜 범인
성장률만 보면 Corona Extra(−7%)가 Modelo Especial(−3%)보다 나빠 보입니다. 그런데 Modelo는 포트폴리오의 40%, Corona는 16%입니다. 규모로 가중해야 진짜 그림이 나옵니다.
Modelo Especial 단독입니다. 전사 depletion 성장률이 FY2024 +7.5% → FY2026 −2.1%로 9.6%p 감속했고, 그중 Modelo Especial이 5.06%p, 즉 약 53%를 설명합니다. 케이스 기준으로 보면 연 +1,500만 케이스 기여 → 연 −500만 케이스로, 약 2,000만 케이스의 스윙입니다.
Corona Extra는 성격이 다릅니다. Corona는 만성 질환입니다 — FY2023 이후 매년 +1% 이하였고 FY2025 1분기 이후 모든 분기가 마이너스입니다. 감속 기여는 1.33%p로 작지만, 이건 규모가 계속 줄고 있기 때문이지 상태가 나아서가 아닙니다. 반면 Modelo Especial은 FY2024 4분기 +14%에서 FY2026 −4%로, 진짜 추세 파괴입니다.
Pacifico와 Victoria는 유일한 방어선이지만 산술적으로 역부족입니다. Q1 FY2027에 둘이 합쳐 +1.7%p를 기여했는데, 합쳐도 포트폴리오의 9%라서 40% 브랜드가 돌아서는 것을 상쇄할 수 없습니다.
6.4 물량 vs 가격 — 이제 가격에만 의존하는가
| 순매출 증감 | 물량 | 가격 | 믹스 | 가격 기여 비중 | |
|---|---|---|---|---|---|
| FY2022 | +11.1% | +8.8%p | +3.0%p | −0.7%p | 27% |
| FY2023 | +10.6% | +6.9%p | +4.1%p | −0.4%p | 39% |
| FY2024 | +9.4% | +7.6%p | +2.0%p | 0.0%p | ~21% |
| FY2025 | +4.6% | +3.2%p | +2.1%p | −0.7%p | 46% |
| FY2026 | −2.6% | −3.8%p | +1.5%p | −0.3%p | 유일한 플러스 |
| Q1 FY2027 | +2.2% | +1.8%p | +0.8%p | −0.4%p | 36% |
맥주 가격 기여도: +4.1%(FY23) → +2.0% → +2.1% → +1.5% → +0.8%(Q1 FY27). STZ의 역사적 연 1~2% 가격 인상 알고리즘이 지금 절반 속도로 돌고 있습니다.
물량을 죽인 "가치 추구형 소비자"가 동시에 가격 인상 여력에도 상한을 씌우고 있다는 뜻입니다. 편의점 이탈 쇼퍼의 50%가 가격을 이유로 꼽는다는 데이터와 정확히 일치합니다.
FY2027 가이던스(맥주 매출 −1% ~ +1%, 출하 = depletion 가정)를 가격 +0.8~1.0%p로 역산하면 depletion 물량 −2% ~ 0%가 내포됩니다. 즉 회사의 자체 계획이 "물량은 flat~마이너스, 가격 1%p, 믹스 마이너스"이고, 이는 구조적으로 성장이 없는 매출 라인입니다. Q1 FY2027의 "+2%"는 이 그림을 바꾸지 않습니다 — 재고 축적으로 만든 숫자이고 실수요는 여전히 −0.3%였습니다.
6.5 가이던스 하향의 전체 계보
| 시점 | 이벤트 | 맥주 순매출 | Comparable EPS |
|---|---|---|---|
| 2023-11-02 | 투자자의 날 | 중기 연 +7~9% (FY24~28) | 연 low-double-digit 성장 |
| 2024-04-11 | Q4 FY2024 | FY25 +7~9% | FY25 $13.50~13.80 |
| 2024-09-03 | 중간 가이던스 8-K | FY25 +6~8%로 하향 | $13.60~13.80 |
| 2025-01-10 | Q3 FY2025 — 주가 −17.1% | FY25 +4~7%로 하향 | $13.40~13.80으로 하향 |
| 2025-04-09 | Q4 FY2025 — 중기 알고리즘 리셋 | FY26 0~3% 제시. 중기 FY27~28을 +7~9% → +2~4%로 절단 | FY26 $12.60~12.90 |
| 2025-07-01 | Q1 FY2026 | 0~3% 유지 | 유지 |
| 2025-09-02 | 중간 가이던스 8-K — 주가 −6.6% | FY26 −4% ~ −2%로 하향 | $11.30~11.60 (중간값 −10%) |
| 2026-04-08 | Q4 FY2026 — 주가 +8.5% | FY27 −1% ~ +1%. FY2028 전망 철회 | FY27 $11.20~11.90 (FY26 실적 $11.82) |
| 2026-06-30 | Q1 FY2027 | 유지 | 유지 (보고 EPS 범위만 상향) |
한 줄 요약: 맥주 매출 가이던스가 +7~9% → +6~8% → +4~7% → 0~3% → −4~−2% → −1~+1%로 6단계에 걸쳐 내려왔고, 그중 2번(2024.9, 2025.9)은 분기 실적이 아니라 별도의 8-K로 급히 발표됐습니다. 맥주 마진 가이던스는 2026년 4월까지 39~40%를 지키다가 마침내 37~38%로 깨졌습니다. Comparable EPS는 $13.50~13.80 → $11.20~11.90으로 약 17% 하락했고, FY2027 가이던스가 FY2026 실적($11.82)을 감싸고 있어 2년 연속 이익 성장 제로입니다 — "연 두 자릿수 EPS 성장"이라는 중기 알고리즘에 대비하면 말입니다.
6.6 맥주 영업이익률 — 여전히 세계 최상급, 그러나 균열
| FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | FY2027 가이던스 | |
|---|---|---|---|---|---|---|
| 맥주 영업이익률 | 40.0% | 38.3% | 37.9% | 39.7% | 38.0% | 37~38% |
| 전년 대비 | −110bp | −170bp | −40bp | +180bp | −170bp | 이전 중기 39~40% 폐기 |
FY2026 마진 하락의 내역: 물량 감소 + 관세 $58.3M(Section 232 알루미늄) + 불리한 고정비 흡수 $58.2M + 양조장 비용 $14.6M. 상쇄 요인은 가격 $128.2M과 2억 달러 이상의 조달·물류 원가절감. Q1 FY2027에는 관세가 +$13.0M 추가됐지만 마진은 39.0%로 거의 방어됐습니다(−5bp).
- 멕시코 맥주 자체에는 관세가 붙은 적이 없습니다. USMCA 준수 제품은 2025-03-06 이후 계속 무관세입니다.
- 실제 타격은 Section 232 알루미늄입니다 — 2025-04-04부터 캔의 알루미늄 함량 가치에 25%, 2025-06-04부터 50%. 맥주 값 전체가 아니라 금속 부분에만 부과됩니다.
- 회사는 FY2027 알루미늄을 약 90% 헤지했습니다(연료 100%, 가스 80%, 환헤지 80%).
- 2026-07-24 발효된 새 주류 관세표(EU·대만 10%, 일본·한국·스위스 12.5% 등)에서도 멕시코 맥주·데킬라·메스칼은 USMCA 무관세 유지. 유럽 양조사가 맞았고 STZ는 비켜갔습니다.
결론: 관세는 실적 사건이라기보다 헤드라인 리스크였습니다. 그런데 주가는 관세 뉴스에 계속 반응했고, 이것 자체가 디레이팅의 성격을 말해줍니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순현금 회사가 아니라 순부채 회사입니다. 번 현금은 capex(Veracruz), 자사주, 배당 순으로 나갑니다.
| 항목 | 2026-02-28 | 2026-05-31 | 2026-08-31 |
|---|---|---|---|
| 현금및현금성자산 | 102.4 | 96.6 | 98.5 |
| 단기차입금 | 272.0 | 336.3 | 116.5 |
| 유동성 장기부채 | 603.6 | 1,102.6 | 1,103.0 |
| 장기부채(유동성 제외) | 9,692.9 | 9,094.9 | 9,096.2 |
| 순부채 계산 | 10,466.1 | 10,437.2 | 10,217.2 |
| 지배주주 자본 | 8,082.4 | 8,255.6 | 8,586.9 |
| 순부채 / 시총(2026-07-28 $225.4억) 계산 | — | — | 45% |
7.1 설비투자 — 성장 알고리즘에 맞춰 지은 공장이 남았습니다
| FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | FY2027E | |
|---|---|---|---|---|---|---|
| 총 capex | 1,026.8 | 1,035.4 | 1,269.1 | 1,214.1 | 875.0 | ~800 |
| 맥주 부문 D&A | 248.7 | 285.4 | 323.9 | 341.1 | 330.9 | — |
| 자본화 이자 | — | — | 63.7 | 74.2 | 89.7 | — |
| 시설 | 내용 |
|---|---|
| Nava (Coahuila) | 2013년 거래로 취득. DOJ 합의에 따라 2016년까지 연 2,000만 hL 증설 의무 → 오늘까지 이어지는 capex 사이클의 기원 |
| Obregón (Sonora) | FY2022 초 증설. FY2026에 노후 자산 일부 해체·폐기, $57.7M 손실 |
| Mexicali | 2020년 주민투표로 취소. FY2022 1분기 $665.9M 손상. 잔여 자산은 2024년 7월 매각 |
| Veracruz (제3공장) | 2023년 6월 발표. 최초 계획 FY24~26에 $40~45억, 최대 3,000만 hL → 2023.11 투자자의 날에 1,800만 hL로 축소(약 $10억 절감) → FY25 Q1에 $30억/FY25~28로 재축소 → FY25 Q4에 $20억/FY26~28로 또 축소. 목표 FY2028말 55백만 hL. 가동 시점: "FY26말~FY27초" → "FY2027 중반경"으로 연기. 건설중자산 잔액 2026-02-28 기준 $2,759.8M |
맥주 부문 감가상각은 FY2022 → FY2025에 +$92.4M(+37%) 늘었고, 10-K는 이를 "멕시코 맥주 프로젝트"로 명시합니다. FY2026에는 Obregón 자산 폐기 영향으로 오히려 소폭 감소했습니다.
그런데 Veracruz는 아직 가동 전입니다. $27.6억의 건설중자산이 FY2027 중반에 감가상각을 시작하면, 줄어드는 물량 기반 위에 새 고정비가 얹힙니다. FY2027 맥주 마진 가이던스가 39~40%에서 37~38%로 깨진 것이 정확히 이 산수의 결과입니다 — 영업 디레버리지의 교과서적 정의입니다.
Bernstein은 2025년 9월 EPS를 10% 깎으면서도 capex $12억과 55백만 hL 목표를 그대로 두는 것을 정면으로 비판했습니다. 회사는 2026년 4월에 부분적으로 항복했습니다 — FY2027 capex를 ~$8억으로 자르고 Veracruz를 "모듈형"이라고 재설명했습니다.
7.2 현금흐름과 주주환원
| FY2022 | FY2023 | FY2024 | FY2025 | FY2026 | FY2027 가이던스 | |
|---|---|---|---|---|---|---|
| 영업현금흐름 | 2,705.4 | 2,756.9 | 2,780.0 | 3,152.2 | 2,669.0 | 2,400~2,500 |
| 잉여현금흐름 | 1,678.6 | 1,721.5 | 1,510.9 | 1,938.1 | 1,794.0 | 1,600~1,700 |
| 자사주 매입 | 1,390.5 | 1,700.2 | 249.7 | 1,123.8 | 924.1 | — |
| 배당 지급 | 573.0 | 587.7 | 653.8 | 731.8 | 715.7 | — |
| 분기 주당배당(Class A) | $0.80 | $0.89 | $1.01 | $1.02 | $1.03 | $1.03 |
| 총차입금 | 10,416.5 | 12,461.3 | 11,879.3 | 11,497.7 | 10,568.5 | — |
| Comparable 순레버리지 | n/d | 3.6x | 3.2x | <3.0x | ~3.0x | ~3.0x 목표 |
- 배당 성장이 사실상 멈췄습니다: +11%(FY23) → +13%(FY24) → +1%(FY25) → +1%(FY26) → 0%(Q1 FY27). 배당성향은 39%로 여유가 있는데도 올리지 않고 있습니다 — 자사주 매입 우선 전략입니다.
- Capex 정점은 지났습니다. $12억 → $8억. FCF 가이던스가 FY26의 $13~14억(당시 가이던스)에서 FY27 $16~17억으로 약 3억 달러 개선되고, 그 차액이 그대로 자사주로 갑니다.
- 2025년 4월 $40억 3년 자사주 매입 승인. FY2026에 9억 달러 이상 집행, Q1 FY2027에만 $324M. 주식수 전년비 −3.4%. 11배 밸류에이션에서의 자사주 매입은 약 9%의 이익수익률로 EPS에 기여합니다 — 매출이 감소하는데도 FY2027 EPS 가이던스가 전년과 비슷한 이유가 바로 이것입니다.
8업황 사이클과 주가 — 최근 10년
카테고리 수요(음주율·세대·GLP-1·대마)와 2024년 고점 이후 주가 디레이팅을 사건 순으로 봅니다.
8.1 주류 소비 트렌드 — 구조적 감소의 해부
"미국인이 술을 덜 마신다"는 말은 맞습니다. 그런데 누가, 왜 덜 마시는지에 대한 통념은 2026년 들어 상당 부분 뒤집혔습니다.
8.2 Gallup — 90년 시계열의 최저치
| 지표 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 술을 마신다고 답한 미국 성인 비율 | 62% | 58% | 54% (역대 최저) |
| 주당 평균 음주 잔 수 | 4.0 | 3.8 | 2.8 (1996년 이후 최저) |
| "적당한 음주도 건강에 해롭다" | 39% | 45% | 53% (첫 과반) |
| └ 18~34세 | — | — | 66% |
| 음주율 18~34세 | 58% | 50% | 50% |
| 음주율 35~54세 | 66% | 70% | 56% |
| 음주율 55세 이상 | 61% | 54% | 56% |
"적당한 음주도 해롭다"가 2018년 28% → 2025년 53%로 간 것이 이 산업의 단일 최대 변수입니다. 가격도 경기도 아닌 건강 인식의 변화이고, 되돌리기 어려운 성격입니다.
⚠️ 2026년 Gallup 음주 조사는 2026년 7월 29일 현재 아직 발표되지 않았습니다. Gallup은 7월에 조사해 8월 중순에 발표합니다. 지금 유통되는 "2026년 Gallup 음주율" 숫자는 2025년 수치이거나 근거 없는 것입니다.
8.3 Gen Z가 술을 안 마신다는 통념 — 2026년에 사실상 반박됨
| 지표 | 2023 | 2026 |
|---|---|---|
| Gen Z(음주가능연령~28세) 음주 참여율 | 66% | 74% (+8%p) |
| Gen Z가 음주 인구에서 차지하는 비중 | 13% (2024.3) | 17% (2026.3) |
| 베이비부머 비중 | 23% | 21% |
| 1회 음주량(전체 평균) | 4.4잔 (2024) | 3.9잔 |
2026년 세대별 음주 참여율: 밀레니얼 81% > X세대 77% > Gen Z 74% > 베이비부머 71%. 그리고 참여율을 줄이고 있는 유일한 세대는 베이비부머입니다(2023년 이후 −2%p).
해석: 총량 감소는 Gen Z의 금주보다 베이비부머의 고령화와 1회 음주량 감소가 더 크게 견인하고 있습니다. 2021~24년 패널에서 보인 Gen Z의 부족분은 상당 부분 생애주기·측정 아티팩트였습니다 — 그 코호트의 상당수가 아직 음주가능연령(21세) 미만이었기 때문입니다. NIQ는 Gen Z 코호트 전체가 21세에 도달하는 시점을 2031~32년으로 봅니다.
다만 경제적 무게는 아직 작습니다: Gen Z는 주류 구매 가구의 10~11%, 달러의 7%에 불과합니다(베이비부머 36%/37%, 밀레니얼 31%/30%, X세대 23%/27%).
8.4 GLP-1 — 실재하지만 카테고리 수준에서는 소폭
| 2024 | 2025 | 2026 | |
|---|---|---|---|
| 현재 사용 중 | 3% | 8% | 11% |
| 사용 경험 있음 | 6% | 12% | 15% |
- GLP-1 사용자의 44%가 음주를 줄임
- 줄인 사람 중 와인 52% / 맥주 43% / 증류주 40%
- 중단 후에도 82%가 습관 유지
- 가구 단위 알코올 소비 감소는 −1.9% (식료품 지출 −5.3% 대비)
산수를 해보면: 사용률 11% × 감소 응답 44% × 가구 단위의 완만한 효과 ⇒ 미국 전체 주류 물량에 한 자릿수 초반 %의 역풍입니다. 베이비부머 코호트 효과보다 작고, 맥주 카테고리의 2025년 −5.9%보다 훨씬 작습니다. GLP-1은 주범이 아닙니다.
8.5 대마 대체효과 — 서사보다 증거가 약합니다
| 기간 | 비합법 주 | 합법 주 | 격차 |
|---|---|---|---|
| 2016~2025 (10년) | −0.7%/년 | −1.9%/년 | −1.2%p |
| 2021~2025 (5년) | −2.9%/년 | −3.8%/년 | −0.9%p |
| 2023~2025 (3년) | −3.2%/년 | −4.0%/년 | −0.8%p |
헴프 유래 THC의 경우 합법 주와 비합법 주가 전국 평균을 따라가 차이가 사실상 사라집니다. Brewers Association 스스로의 결론: "THC가 맥주에서 가져가는 양은? 별로 많지 않다." 대체효과는 연 약 1%p, 즉 2025년 감소분의 약 6분의 1입니다.
8.6 규제·건강 이벤트 타임라인
| 시점 | 사건 | 영향 |
|---|---|---|
| 2025-01-03 | 미 공중보건국장(Surgeon General) 알코올-암 경고 권고 발표. 알코올을 "확립된 발암물질"로 규정, 경고라벨 요구 | 당일 STZ −1%, TAP −0.8%, BUD −1.2% — 섹터 전반, 소폭. 그러나 서사의 씨앗 |
| 2025-07-22 | 로이터: 미국이 식이지침에서 정량적 음주 한도를 삭제할 것이라는 보도 | STZ +4.4%, BF-B +6.5%, SAM +5.1% — 섹터 전반 랠리. 52주 신고가 형성 |
| 2026-01 | 2025~2030 식이지침 발표 — 알코올-암 연관성이 빠짐 | 암 인지도(Annenberg 패널)는 56%(2025.2) → 53%(2026.2)로 통계적 변화 없음. 인식은 이미 굳었습니다 |
구조적 감소는 진짜지만, 원인 순위는 통념과 다릅니다. ① 건강 인식 변화(53%가 적당한 음주도 해롭다고 응답) ② 베이비부머의 고령화·감량 ③ 경제적 압박 — 이 셋이 주범이고, Gen Z 금주(반박됨), GLP-1(~1~2%), 대마(~1%p)는 부수적입니다. STZ에 국한하면 이 모든 것보다 히스패닉 occasion 쇼크가 훨씬 큽니다.
8.7 디레이팅 서사 (2025.1 ~ 2026.7)
질문의 두 번째 축입니다. 결론부터: 고점 대비 −51.5%인데, 실적 파괴와 멀티플 축소가 거의 정확히 반반입니다. 그런데 시기별로 성격이 완전히 다릅니다 — 실적 하향은 2025년 4~9월 5개월에 집중됐고, 그 전후는 거의 100% 멀티플입니다.
8.8 디레이팅 타임라인 — 사건별
| 날짜 | 사건 | 당일 반응 | 성격 |
|---|---|---|---|
| 2024-09-03 | 첫 균열. FY25 매출 가이던스 하향 + W&S 영업권 손상 $15~25억 예고. 그런데 EPS 하단은 오히려 상향 | +2.5% | 시장이 손상을 무시 |
| 2025-01-03 | 공중보건국장 알코올-암 경고 권고 | −1% | 섹터 전반, 소폭. 서사의 씨앗 |
| 2025-01-10 | Q3 FY2025 — 서사가 깨진 날. 매출·EPS 동시 미스, depletion +3.2%(전년 +8.2%), 가이던스 하향 | −17.1% | 거의 100% 멀티플. EPS 중간값은 0.7%만 깎였는데 주가가 17% 빠짐. 16.1배 → 13.4배 |
| 2025-02-01/03 | 멕시코 25% 관세 행정명령 → 30일 유예 | −3.5% | 헤드라인 |
| 2025-02-14 | 버크셔 13F — 신규 편입 562만주 / $12.4억 | +3.95% 2/24까지 +9.8% | 8거래일 만에 되돌림 시작 |
| 2025-02-27 | Morgan Stanley 강등 (Overweight → Equal-weight, 목표가 $220→$202). 건강·웰니스, 젊은층 음주 감소, 대마, 경쟁 심화, 포트폴리오 성숙 지적 | −2.9% | 대형 IB가 "성장 컴파운더" 프레임을 공식 폐기한 순간 |
| 2025-03~06 | Section 232 알루미늄 10→25%(3/12), 맥주캔을 파생품목에 추가(4/2), 25→50%(6/4) | 소폭 | 실제 P&L 영향은 작았음 |
| 2025-04-09 | Q4 FY2025 + 중기 알고리즘 리셋. 맥주 성장 +7~9% → +2~4%. W&S 매각 발표. $40억 자사주 승인. FY25 보고 EPS −$0.45(W&S 손상 $33억) | +7.3% | 단, 그날은 관세 유예 랠리(SPY +9.5%)라 실제로는 언더퍼폼. 다음날 SPY −4.4% 때 +0.74%로 진짜 +5% 상대강도 |
| 2025-07-01 | Q1 FY2026 — 가이던스 유지 | +4.5% | "유지"에 값을 지불 |
| 2025-07-22 | 식이지침에서 정량 음주한도 삭제 보도 | +4.4% | 52주 신고가 형성. 절주 서사가 마지막으로 우호적이었던 날 |
| 2025-09-02 | 맥주 테제가 깨진 가이던스 하향. 맥주 매출 0~3% → −4~−2%, 맥주 영업이익 −9~−7%, EPS $12.60~12.90 → $11.30~11.60. 그런데 capex $12억은 그대로 | −6.6% 9/4까지 −9.9% | 2025년 9월은 최악의 달: −17% |
| 2025-09-03 | BNP Paribas Exane 강등 (Neutral → Underperform, 목표가 $123) | — | |
| 2025-11-07 | 사이클 저점 $127.65 (장중 52주 최저 $126.45). 선행 P/E 11.1배 | — | 이 구간은 EPS 변동 0%, 100% 멀티플 |
| 2025-12 | CNN 등 주류 언론이 "이민 단속의 예상 밖 피해자 Modelo·Corona" 보도. Jefferies 강등(Buy→Hold) | — | 서사의 대중화 |
| 2026-01-08 | Q3 FY2026 — 서프라이즈 beat. comparable EPS $3.06 vs 컨센 $2.64 (약 15% 상회) | +5.3% | 2월 중순까지 $162~166으로 반등 |
| 2026-02-12 | CEO 교체 발표. Bill Newlands → Nicholas Fink(Fortune Brands CEO 출신, Suntory Global Spirits 9년, 2021년부터 STZ 이사). 4월 13일 취임 | −8.04% (SPY +0.07%, XLP +0.34%) | 거의 100% 개별 요인. "외부인 CEO = 뭔가 잘못됐다"는 해석 |
| 2026-04-08 | Q4 FY2026. FY27 가이던스 제시, FY2028 전망 철회, 맥주 마진 37~38%로 하향, capex $8억으로 절감. Q4 depletion +0.6%로 4분기 만의 플러스 | +8.5% | 5개 분기 중 최고의 실적일. 4/13 TD Cowen 상향(Hold→Buy, $142→$190) |
| 2026-05-15 | 버크셔가 지분 95%를 청산. 1,300만주 → 632,890주. Greg Abel 체제 첫 분기, 16개 종목 정리의 일부. 상당한 실현손실($180~215에 매집, $130~150대에 매도) | +3.67% (5/18) | 역설적으로 상승 — 오버행 해소 해석이 가장 유력하나 미확인 |
| 2026-06-30 | Q1 FY2027 — comparable EPS $3.43(+7%) vs 컨센 $3.19. depletion −0.3%로 최근 최고 | 시간외 +3.9% → 7/1 −1.6% → 7/6 −4.9% | 목표가 줄하향. 50일선이 200일선 하향 돌파(데드크로스) |
| 2026-07-21 | Barclays 목표가 $139 → $132 | — | 시장 가격에 동의한 첫 주류 IB 목표가 |
9밸류에이션 — 시장은 무엇을 가격에 넣었나
2026-07-28 종가 기준. 선행 배수는 2차·필자 계산, TTM 배수는 1차 재무로 재계산한 값입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 11.7배 (13.4배) | TTM 지배순이익 $1,924.2M (FY2026 $1,686.7M) 계산 |
| EV/EBIT | 11.8배 | EV = 시총 $22,542.7M + 순부채 $10,217.2M(2026-08-31) = $32,759.9M · TTM 영업이익 $2,783.9M 계산 |
| PBR | 2.63배 | 2026-08-31 지배주주 자본 $8,586.9M 계산 |
| FCF 수익률 | 8.2% | TTM FCF $1,839.3M ÷ 시총 계산 |
| P/FCF | 12.3배 | 시총 ÷ TTM FCF 계산 |
| 순부채/시총 | 45% | 순부채 $10,217.2M ÷ 시총 계산 |
| 배당수익률 | 3.1% | 연 DPS $4.12(분기 $1.03) ÷ 종가 계산 |
9.1 밸류에이션 — 어디까지 내려왔나
| 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 현재 |
|---|---|---|---|---|---|---|---|---|
| 17.3배 | 24.5배 | 17.7배 | 18.5배 | 21.6배 | 22.2배 | 19.2배 | 17.5배 | 11.2배 |
정직한 역사 밴드는 17.5~24.5배, 중심은 19~20배입니다. 현재 11.2배는 2016~2023년 평균 대비 약 40~45% 낮고, 최소 10년 내 최저입니다.
| 지표 | 수치 | 지표 | 수치 |
|---|---|---|---|
| 주가 | $132.02 | EV/EBITDA | 10.25배 |
| 52주 범위 | $126.45~176.33 | P/FCF | 12.55배 |
| 시가총액 / EV | $225억 / $335억 | FCF 수익률 | 7.97% |
| 후행 P/E | 12.6배 | 배당수익률 | 3.12% ($4.12) |
| 선행 P/E | 11.15배 | 자사주 수익률 | 3.36% |
| 총차입금 | $105.3억 | 주주 총수익률 | 6.42% |
| 발행주식수 | 1.7075억주 (−3.36% YoY) | 베타 (5년) | 0.38 |
9.2 디레이팅의 정량 분해 — 실적인가 멀티플인가
고점(2024-03-27): $272.04 ÷ FY25E $13.40 = 20.3배
현재(2026-07-28): $132.02 ÷ FY27E $11.80 = 11.2배
| 요소 | 변화 | 기여 |
|---|---|---|
| 선행 EPS | −11.9% | ~18% |
| 선행 멀티플 | −44.9% | ~82% |
| 합계 | −51.5% | 100% |
이 방식은 멀티플 역할을 과대평가합니다. 그 사이 2년간 기대됐던 복리성장이 파괴된 것을 무시하기 때문입니다.
2024년 3월 고점 당시 알고리즘(연 두 자릿수 EPS 성장)대로면 FY2027 EPS 기대치는 $13.40 × 1.11² ≈ $16.50이었습니다. 지금 FY2027E는 $11.80입니다.
| 요소 | 변화 | 기여 |
|---|---|---|
| FY2027 EPS 기대치 | −28.5% | ~46% |
| FY2027 기준 P/E | −32.1% | ~54% |
| 합계 | −51.5% | 100% |
결론: 하락의 약 절반이 실질 이익 파괴, 약 절반이 멀티플 축소입니다.
- 외부인 CEO 선임 (−8%). Nick Fink는 유능한 이력이지만(Fortune Brands CEO, Suntory 9년) 7년 만의 CEO 교체를 외부에서 데려온 것 자체가 "회사가 스스로를 고칠 수 없다고 판단했다"는 신호로 읽혔습니다.
- 버크셔의 95% 청산. 강세론의 가장 많이 인용되던 기둥이 무너졌습니다. 더 아픈 것은 버크셔가 손실을 확정하고 나갔다는 사실입니다 — "가치투자자가 알아본 저평가"라는 프레임이 "가치투자자도 손절한 밸류트랩"으로 뒤집혔습니다.
9.3 애널리스트 — 등급은 항복하지 않았습니다
| 날짜 | 하우스 | 변경 | 목표가 |
|---|---|---|---|
| 2025-01-14 | Argus | Buy → Hold | — |
| 2025-02-27 | Morgan Stanley | Overweight → Equal-weight | $220 → $202 |
| 2025-05-07 | Truist | Hold → Buy | $190 → $215 |
| 2025-07-07 | Raymond James | → Strong Buy | — |
| 2025-09-03 | BNP Paribas Exane | Neutral → Underperform | $123 |
| 2025-12-17 | Jefferies | Buy → Hold | $170 → $154 |
| 2026-01-12 | Barclays | → Equal Weight | $148 |
| 2026-04-13 | TD Cowen | Hold → Buy ("FY27 맥주 가이던스가 지나치게 보수적") | $142 → $190 |
| 2026-07-01 | Freedom Capital | Strong Buy → Hold | — |
| 2026-07-02 | Morgan Stanley | Equal Weight 유지 | $183 → $158 |
| 2026-07-21 | Barclays | Equal Weight 유지 | $139 → $132 |
등급 분포는 끝까지 항복하지 않았습니다. 현재 24명 기준 Strong Buy 11 / Buy 3 / Hold 8 / Sell 2, 평균 목표가 $170.83로 현재가 대비 +29.4%. 즉 리서치 커뮤니티의 약 60%가 여전히 매수 의견이고, 목표가는 만성적으로 시세를 뒤늦게 따라 내려왔습니다. Barclays의 $132(2026-07-21)가 시장 가격에 동의한 첫 주류 목표가입니다.
이건 양날의 검입니다 — 아직 강등 여력이 남아 있다는 뜻이기도 하고, 포지셔닝이 이미 극단적으로 나쁘지는 않다는 뜻이기도 합니다.
10리스크와 반증 조건
11장 약세론의 항목을 리스크로, 결정 변수·모니터링 항목을 반증 조건으로 묶었습니다.
- 카테고리가 구조적으로 줄어듭니다. 미국 출하 2025 −5.9%, 2026 1~5월 −5.0%. — 무엇이 보이면 이 논지가 틀린 것인가: Beer Institute 월간 과세반출에서 미국 카테고리 물량이 −5%대에서 벗어나는지.
- 히스패닉 노출이 양날의 검이었습니다. 단속이 인구 기반 자체를 영구히 줄이면 물량은 이연이 아니라 소멸입니다. — 무엇이 보이면 이 논지가 틀린 것인가: 히스패닉 우편번호 격차의 폭. "격차 축소"라는 말이 몇 %p인지가 경기적 vs 구조적을 가르는 유일한 관측 가능 지표입니다.
- Modelo 자체의 모멘텀 훼손. depletion +5%(FY25) → −4%(Q3 FY26) → −2%(Q1 FY27). — 무엇이 보이면 이 논지가 틀린 것인가: −2% → 0%로 올라오면 이 주식은 다른 물건이 되고, −4%로 재악화되면 Bear 시나리오가 확정됩니다. (Q2 FY2027 약 −2% 공시이후 공시)
- Q1 FY2027의 재고 축적이 되돌려질 때 무엇이 드러나는가. 출하 +1.8% / depletion −0.3%의 2.1%p 갭은 반드시 되돌아옵니다. — 무엇이 보이면 이 논지가 틀린 것인가: Q2·Q3 FY2027에 출하가 depletion을 밑돌 것이고, 그때 나오는 순수 실수요 숫자가 진짜입니다. (Q2 FY2027 출하 +5.5% / depletion −0.6% 공시이후 공시) 2026-10-08 판단 업데이트 → 0장 상자
- 가격 여력의 소진. 맥주 가격 기여 +4.1% → +0.8%. 물량을 죽인 소비자가 가격도 막고 있습니다. — 무엇이 보이면 이 논지가 틀린 것인가: 가격 기여가 역사적 연 +1~2% 인상 알고리즘 범위로 돌아오는지.
- Veracruz 감가상각 계단이 아직 앞에 있습니다. $27.6억 건설중자산이 FY2027 중반 가동. — 무엇이 보이면 이 논지가 틀린 것인가: 감가상각 계단의 시작 이후 맥주 마진이 37~38% 가이던스 하단으로 가는지.
- 경영진 신뢰. 14개월간 3차례 하향 + 중기 전망 철회. — 무엇이 보이면 이 논지가 틀린 것인가: 2027년 4월 FY2028 가이던스에서 철회했던 중기 전망을 복원하는지가 신뢰 회복의 시금석.
- 단일국가 공급망. 매출의 86%가 멕시코산, 대안이 계약상 존재하지 않음. — 무엇이 보이면 이 논지가 틀린 것인가: Section 232 알루미늄 관세, USMCA 재검토 — 맥주 자체는 무관세지만 캔 알루미늄과 USMCA 지위는 계속 확인 필요.
- 상반기 출하 초과분이 하반기에 되돌아올 위험 (2026-10-08 추가). Q1·Q2 FY2027 출하는 각각 +1.8%·+5.5%였지만 depletion은 −0.3%·−0.6%로, 상반기 누적 출하 +3.7% 계산가 실수요를 앞섰습니다. 도매재고가 정상화되는 분기에는 출하·매출과 맥주 영업이익률(Q2 39.0%, −160bp 공시)이 함께 눌립니다. — 무엇이 보이면 이 논지가 틀린 것인가: Q3 FY2027에 depletion이 0% 이상으로 올라와 출하를 따라잡거나, 출하가 depletion을 밑돌아도 FY2027 가이던스(comparable EPS $11.20~11.90)가 유지되는지.
11Bull / Bear
강세론 9개, 약세론 10개, 그리고 필자 관점의 결정 변수 3개.
▲ 강세론
- 밸류에이션. 선행 11.2배 vs 10년 밴드 17.5~24.5배. EV/EBITDA 10.25배, FCF 수익률 8.0%, 주주 총수익률 6.4%, 베타 0.38.
- 자사주. $40억 승인, FY26에 9억 달러+, Q1 FY27에 $324M. 주식수 −3.4%/년. 11배에서의 매입은 약 9% 이익수익률 — 매출이 빠지는데도 EPS가 방어되는 이유.
- 점유율은 계속 뺏고 있습니다. 미국 추적채널 달러 점유율 1위 증가 기업, 50개 주 중 49개에서 점유율 상승, 전국 달러 점유율 상승 상위 15개 브랜드 중 5개가 STZ.
- 유통 여력. 회사 목표 5년간 POD +50만 개(현 기반 대비 +40~50%), Modelo 단독 +25만 개. 카테고리 성장과 무관한 성장 축. SKU당 매출 $5,400만 vs ABI $1,000만 — 압도적 매대 생산성.
- 마진 회복력. 물량이 빠지고 관세를 맞으면서도 FY26 38.0%, Q1 FY27 39.0%. FY27 알루미늄 90% 헤지.
- 브랜드 로테이션이 작동 중. Pacifico +21%, Victoria +14%. Victoria는 21~25세 히스패닉을 새로 끌어오고 있습니다 — 인구 엔진이 고장난 게 아니라 회전하는 것.
- W&S가 처음으로 성장 자산. 매각 후 잔여 포트폴리오 오가닉 +8%, depletion +6.6%.
- Capex 정점 통과. $12억 → $8억, FCF 가이던스 $16~17억. 약 3억 달러가 자사주로 직행.
- 히스패닉 쇼크가 일시적일 가능성. 하락이 계단식(추세가 아니라 단속 이벤트에 연동)이었다는 점, Q4 FY26 depletion +0.6%, Q1 FY27 −0.3%. 2026 월드컵 마케팅이 상반기에 집중 배치.
▼ 약세론
- 카테고리가 구조적으로 줄어듭니다. 미국 출하 2025 −5.9%, 2026 1~5월 −5.0%. STZ는 FY2024까지 56분기 연속 물량 성장했는데 그 기록이 끝났습니다.
- 히스패닉 노출이 양날의 검이었습니다. 소비자의 50%. 인구 증가가 곧 성장이던 논리가 정치 리스크로 뒤집혔습니다. 단속이 인구 기반 자체를 영구히 줄이면 물량은 이연이 아니라 소멸입니다.
- 성장 컴파운더 서사의 상실. 20배에 사던 주주 기반이 강제로 교체됐고, 11배를 지불하는 다른 종류의 주주가 들어왔습니다. 리레이팅은 실적 회복만으로는 안 되고 신뢰 회복이 필요합니다.
- 가격 여력의 소진. 맥주 가격 기여 +4.1% → +0.8%. 물량을 죽인 소비자가 가격도 막고 있습니다.
- 단일국가 공급망. 매출의 86%가 멕시코산, 대안이 계약상 존재하지 않음. 관세 실제 타격은 작았지만 시장은 "무역관계 하나에 목숨이 달린 회사"로 재평가했습니다.
- Veracruz 감가상각 계단이 아직 앞에 있습니다. $27.6억 건설중자산이 FY2027 중반 가동. 줄어드는 물량 위에 새 고정비 — FY27 마진 37~38% 가이던스가 이미 그 산수입니다.
- 경영진 신뢰. 14개월간 3차례 하향 + 중기 전망 철회. W&S 가치파괴 이력(Meiomi $3.15억 취득 → 2021년 Gallo 매각 $8.1억 → 2025년 The Wine Group 매각 가격 비공개 + $33억 손상 + Canopy Growth 참사).
- Modelo 자체의 모멘텀 훼손. depletion +5%(FY25) → −4%(Q3 FY26) → −2%(Q1 FY27). Corona Extra는 명확한 감소 추세(−3% → −9% → −5%). 성장이 5분의 1 크기의 브랜드로 이전됐습니다.
- 버크셔가 손실 확정하고 나갔습니다. 강세론의 가장 큰 상징이 반대 방향 증거가 됐습니다.
- 되돌림 없는 재고 축적 (2026-10-08 추가). Q2 FY2027 출하 +5.5% vs depletion −0.6% 공시. 상반기 출하가 실수요를 앞섰고, 그 정상화는 하반기 실적 몫으로 남았습니다.
- Michelob Ultra가 진짜 위협입니다. 건강·저칼로리 포지셔닝은 절주 트렌드의 수혜자입니다. Modelo가 싸우는 상대는 Bud Light가 아니라 이쪽입니다.
- Q1 FY2027의 재고 축적이 되돌려질 때 무엇이 드러나는가. 출하 +1.8% / depletion −0.3%의 2.1%p 갭은 반드시 되돌아옵니다. Q2·Q3 FY2027에 출하가 depletion을 밑돌 것이고, 그때 나오는 순수 실수요 숫자가 진짜입니다. 2026-10-08 판단 업데이트 → 0장 상자
- 히스패닉 우편번호 격차의 폭. 회사가 5분위 데이터를 정성적으로만 주고 있습니다. "격차 축소"라는 말이 몇 %p인지가 경기적 vs 구조적을 가르는 유일한 관측 가능 지표입니다.
- Modelo Especial 단일 브랜드의 depletion. 이것 하나가 전사 감속의 53%였습니다. −2% → 0%로 올라오면 이 주식은 다른 물건이 되고, −4%로 재악화되면 Bear 시나리오가 확정됩니다.
2026-10-08 판단 업데이트. 결정 변수 1은 Q2 FY2027에서 예상과 반대로 움직였습니다 — 출하 +5.5% / depletion −0.6%로 갭이 +6.1%p로 커졌습니다 공시계산. 되돌림이 없었으므로 “순수 실수요 숫자”는 아직 나오지 않았고, 이 변수의 판정 시점은 Q3·Q4 FY2027로 옮겨집니다. 결정 변수 3(Modelo Especial)은 약 −2%로 제자리입니다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
가장 중요한 것은 분기 실적의 출하 vs depletion 갭과 Modelo Especial depletion, 그리고 히스패닉 우편번호 격차입니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026년 8월 중순 | Gallup 연례 음주 조사 발표 | 음주율 54%가 더 내려가는지. "적당한 음주도 해롭다" 53%의 방향. 카테고리 서사의 온도계 | Gallup News |
| 2026년 10월 초 | Q2 FY2027 실적 (6~8월 분기) | 가장 중요. Q1의 재고 축적 2.1%p가 되돌려지는 첫 분기. 출하가 depletion을 얼마나 밑도는지. 여름 성수기 실수요. Modelo Especial depletion. 히스패닉 우편번호 격차 | 회사 8-K·10-Q (SEC EDGAR) · 컨퍼런스콜 |
| 2026-10-06 발표 이후 공시 | Q2 FY2027 실적 결과 | 출하 +5.5% / depletion −0.6%, Modelo Especial 약 −2%, 맥주 영업이익률 39.0%(−160bp), FY2027 가이던스 유지 공시 | 8-K 2026-10-06 ↗ |
| 2027년 1월 2026-10-08 판단 업데이트 | 반증 조건 ① — Q3 FY2027 depletion·Modelo Especial | 맥주 depletion 0% 이상 + Modelo Especial 0% 근처면 경기적 쪽으로 판단 이동. Q2 FY2027 기준선: depletion −0.6%, Modelo Especial 약 −2% 공시 | 회사 8-K·10-Q (SEC EDGAR) |
| 2027년 1월·4월 2026-10-08 판단 업데이트 | 반증 조건 ② — 출하 vs depletion 되돌림과 맥주 마진 | 출하가 depletion을 밑돌며 맥주 영업이익률이 37% 아래로 가거나 FY2027 가이던스(comparable EPS $11.20~11.90) 하향이면 구조적(Bear) 쪽으로 판단 이동. Q2 기준선: 갭 +6.1%p, 맥주 영업이익률 39.0% | 기준선 8-K 2026-10-06 ↗ · 이후 8-K |
| 2026년 11월~ | 월드컵(2026년 6~7월 개최) 마케팅 효과 확인 | 마케팅비 매출의 9.5~10% 집행 대비 실제 물량 리프트. 회사가 제시한 유일한 이산적 촉매 | 회사 실적 8-K · 컨퍼런스콜 |
| 2026년 하반기 | Veracruz 양조장 가동 (FY2027 중반경) | 감가상각 계단의 시작. 맥주 마진이 37~38% 가이던스 하단으로 가는지 | 회사 10-Q·8-K (Veracruz 가동·감가상각) |
| 매월 | Beer Institute 월간 과세반출 추정 | 미국 카테고리 물량이 −5%대에서 벗어나는지 | Beer Institute 월간 리포트 |
| 매월/분기 | Circana MULO+C 월간 리포트 (Brewbound 보도) | 수입 세그먼트 달러·물량, STZ 달러 점유율 증감, 편의점 vs 식료품 채널 격차 | Brewbound 보도 (Circana MULO+C) |
| 분기 | Numerator 히스패닉 소비 리포트, Black Box 외식 트래픽 | 히스패닉 쇼크의 선행지표. 실적 발표보다 먼저 나옵니다 | Numerator · Black Box Intelligence |
| 2027년 1월 | Q3 FY2027 실적 | 연말 성수기. Corona Extra가 −5%대에서 개선되는지 | 회사 8-K (SEC EDGAR) |
| 2027년 4월 | Q4/FY2027 실적 + FY2028 가이던스 | Fink 체제의 첫 완전한 연간 계획. 철회했던 중기 전망을 복원하는지가 신뢰 회복의 시금석 | 회사 8-K (SEC EDGAR) |
| 수시 | 이민 정책·단속 강도, 멕시코 송금 통계(Banxico 월간) | 이 종목의 진짜 매크로 변수. 송금은 히스패닉 가구 소득의 프록시 | Banxico 월간 송금 통계 · 정책 보도 |
| 수시 | Section 232 알루미늄 관세, USMCA 재검토 | 맥주 자체는 무관세지만 캔 알루미늄과 USMCA 지위는 계속 확인 필요 | 미 상무부·USTR 발표 |
13용어집
- Depletion (디플리션)
- 도매상이 소매점으로 내보낸 물량. 소비자 실수요에 가장 가까운 지표로, 회사의 매출 인식 기준인 출하와 구분됩니다.
- Shipment (출하)
- 회사가 도매상에게 넘긴 물량으로 매출 인식 기준. 출하와 depletion의 차이가 도매 재고의 증감입니다.
- POD (Point of Distribution)
- 한 매장에 진열된 한 SKU. 같은 매장에 같은 브랜드의 포장 단위가 둘이면 2 POD로 셉니다.
- 3단계 유통구조 (Three-tier system)
- 금주법 폐지 후 각 주가 만든 공급자(양조사·수입사) → 도매상 → 소매의 분리 구조. 공급자가 소매점에 직접 팔 수 없습니다.
- 맥주 프랜차이즈법
- 공급자가 정당한 사유 없이 도매상과의 계약을 해지하지 못하게 하는 주 법률. 해지 시 보상 의무가 따르는 경우가 많습니다.
- Tied-house 금지
- 공급자가 소매점을 소유하거나 지배하는 것을 막는 규제. 3단계 구조를 지탱하는 핵심 규칙입니다.
- 온프레미스 / 오프프레미스
- 술집·식당·경기장처럼 그 자리에서 마시는 채널(온)과 편의점·마트·주류점에서 사 가는 채널(오프).
- 서브라이선스 (Sub-license)
- 상표권자로부터 받은 사용권을 다시 부여받은 권리. STZ는 미국 영역에 한정된 영구·독점·무로열티 서브라이선스를 가집니다.
- High End
- 미국 맥주업계에서 수입·크래프트·상위 도메스틱 등 고가 세그먼트를 묶어 부르는 말.
- FMB (Flavored Malt Beverage)
- 맥아 기반의 향미 주류. 하드티·일부 RTD 제품이 여기에 속합니다.
- Comparable EPS
- 회사가 일회성 항목(손상·처분손익·지분법 평가 등)을 제외해 제시하는 조정 주당이익. GAAP EPS와 다릅니다.
- Circana MULO+C
- 바코드 스캔 기반의 미국 오프프레미스 판매 데이터(다중 유통 + 편의점). 온프레미스는 포함하지 않습니다.
- Occasion
- 소비가 일어나는 상황·장면. 같은 브랜드라도 모임·외출·이동 중 구매 같은 장면이 줄면 물량이 줄어듭니다.
- Category captain
- 소매점의 진열계획 수립을 돕는 대표 공급사. 보통 그 매장의 최대 공급사가 맡습니다.
- USMCA
- 미국·멕시코·캐나다 무역협정. 원산지 요건을 충족한 제품은 무관세로 교역됩니다.
- Section 232
- 미국 무역확장법 232조. 국가안보를 이유로 철강·알루미늄 등에 관세를 부과하는 근거 조항입니다.
- hL (헥토리터)
- 100리터. 양조장 생산능력을 표시하는 단위입니다.
- 디레이팅
- 이익 변화와 별개로 시장이 적용하는 배수(P/E 등)가 낮아지는 것.
- TTM
- 최근 4개 분기 합계(Trailing Twelve Months).
- EV/EBIT
- 기업가치(시총 + 순부채) ÷ 영업이익. 부채 구조가 다른 회사끼리 비교할 때 씁니다.
- FCF (잉여현금흐름)
- 영업현금흐름에서 유형자산 투자(capex)를 뺀 값.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 2020년 이후 미국 맥주 브랜드 × 인종 인덱스 표는 공개적으로 존재하지 않습니다. MRI-Simmons 2025 State of Black American Consumers, Nielsen 2026 Diverse Intelligence Series, Circana 히스패닉 CPG 리포트, Numerator 히스패닉 지출 리포트, YouGov Ratings를 각각 확인했고 다섯 곳 모두 맥주 브랜드별 인종 인덱스가 0건이었습니다. 가장 좋은 데이터는 여전히 Siegel et al.(2015, 2012년 미성년 대상 조사)입니다.
- Constellation은 Corona Extra와 Pacifico의 히스패닉 비중을 공개한 적이 없습니다. Modelo(80%→55%)와 Victoria(정성적)뿐입니다.
- "하이네켄이 흑인 소비자에게 over-index한다"는 업계 통설의 정량 근거를 찾지 못했습니다. 인덱스 숫자를 주장하지 마십시오.
- "히스패닉이 미국 맥주 물량의 X%"라는 측정치는 존재하지 않습니다. 17~20%는 인구 비중이지 맥주 물량 비중이 아닙니다.
- 브랜드별 포트폴리오 비중(Modelo ~40%, Corona ~16% 등)은 회사 공시가 아니라 필자의 추정 모델입니다. 회사가 유일하게 준 앵커("FY2024에 Pacifico와 Chelada가 각각 2,000만 케이스 초과")에 캘리브레이션했고 그 앵커를 0.5백만 케이스 이내로 재현하지만, Modelo 비중에 ±3%p 오차를 주면 FY24→FY26 감속 기여도가 47~59% 범위에서 움직입니다. 정성적 결론은 견고하고 소수점은 아닙니다.
- Modelo Oro, Corona Premier, Corona Light, Corona Non-Alcoholic의 depletion 성장률은 한 번도 공시된 적이 없습니다. Circana 점유율 순위 언급만 존재합니다.
- 맥주 영업이익률 브리지는 8-K에서 정성적으로만 제시됩니다. 회사는 드라이버를 중요도 순으로 나열할 뿐 bps 단위 분해를 준 적이 없습니다.
- 오프프레미스 내부의 식료품/대형마트/클럽/주류점/달러스토어 비중은 공개 데이터가 없습니다(Circana·NIQ 유료).
- "Modelo가 Bud Light보다 유통점포수 20% 적다"는 정확한 수치는 확인하지 못했습니다. 회사의 POD 목표(+50만 개, 현 기반 대비 +40~50%)는 방향적으로 일치합니다.
- 2026-05-18 버크셔 청산 공시 다음 거래일에 STZ가 +3.67% 상승한 이유를 설명하는 자료를 찾지 못했습니다. 오버행 해소 + 필수소비재 강세 동반이 가장 그럴듯하나 추론입니다.
- 2026-02-13의 −8.04% 중 CEO 발표 외에 멕시코 관세 헤드라인이 겹쳤다는 보도가 있으나 해당 헤드라인을 특정하지 못했습니다.
- The Wine Group에 매각한 와인 자산의 매각 대금은 공개되지 않았습니다.
- 동종업계 2021년말 선행 P/E는 필자 근사치(당시 종가 ÷ 이후 회계연도 실제 조정 EPS)이며 ±2~3배 오차가 있습니다.
- Reyes Beverage Group의 미국 맥주 물량 점유율(추정 11~13%)은 공개된 적이 없습니다. 필자 계산입니다.
- 2019년 미국 국내 과세출하량(~1.72억 배럴)은 1차 자료로 확인하지 못했습니다. 방향(6년간 약 −20%)은 확실하나 기준연도 수치는 추정입니다.
- 2026년 Gallup 음주 조사는 아직 발표 전입니다(8월 중순 예상). 지금 유통되는 "2026년 수치"는 2025년 것이거나 근거가 없습니다.
- 본문 주가($132.02)·52주 범위·컨센서스는 2차 자료(stockanalysis.com 등, 2026-07-28)이며 거래소 원자료와 대조하지 않았습니다.
- Q2 FY2027(2026-10-06) 수치는 실적 8-K 기준이며, 같은 분기 10-Q의 부문·브랜드 세부는 이 판에서 대조하지 않았습니다.
- 6장 판관비 세부 중 인건비·연구개발비는 회사가 공시하지 않습니다. 광고비는 연간 10-K 주석(XBRL)에만 있어 TTM 열은 비워 두었습니다.
- "히스패닉이 STZ 맥주의 50%" → 소비자 수 기준입니다. 판매량 기준은 33~35%입니다. 언론이 두 숫자를 계속 섞어 쓰고, 위에 인용된 일부 기사도 그렇습니다.
- "Q1 2026 실적" → 2026년 6월 30일에 발표된 것은 Q1 FY2027(2026년 3~5월)입니다. 회계연도가 2월 결산이라 언론 표기가 자주 틀립니다.
- "Constellation 미국 점유율 10~11%" → 근거를 찾지 못했습니다. 방어 가능한 숫자는 물량 ~14%, 오프프레미스 스캔 달러 ~19.5%입니다. 어떤 분모인지 반드시 확인하십시오.
14.1 1차 자료 — 6장 표준표·타일에 쓴 공시
SEC — Q2 FY2027 실적 8-K (2026-10-06) ↗ · Q1 FY2027 10-Q ↗ · Q3 FY2026 실적 8-K ↗ · Q2 FY2026 실적 8-K ↗ · FY2026 10-K 손익계산서(XBRL R5) ↗ · FY2026 10-K 현금흐름표(XBRL R8) ↗ · FY2024 10-K 손익계산서(XBRL R5) ↗ · FY2024 10-K 현금흐름표(XBRL R8) ↗ · XBRL AdvertisingExpense ↗ · XBRL AmortizationOfIntangibleAssets ↗ · XBRL Revenue ↗
14.2 주요 출처 — 회사 공시 (SEC EDGAR, CIK 0000016918)
FY2026 Form 10-K · Q4/FY2026 실적 8-K (2026-04-08) · Q1 FY2027 실적 8-K (2026-06-30) · Q1 FY2027 10-Q · Q3 FY2026 실적 8-K · Q2 FY2026 실적 8-K · Q1 FY2026 실적 8-K · FY2025 10-K · Q4/FY2025 + FY26~28 전망 (2025-04-09) · FY2026 가이던스 하향 8-K (2025-09-02) · FY2025 가이던스 하향 8-K (2024-09-03) · 투자자의 날 8-K (2023-11-02) · FY2024 10-K · FY2014 10-K (2013년 인수 회계) · Amended and Restated Sub-license Agreement (2013-06-07, 별첨 10.45) · CEO 승계 발표 (2026-02-12) · FY2026 실적 요약
14.3 맥주시장·유통 구조
Brewbound: 2025년 미국 출하 −5.9% · Beer Institute 2026년 5월 과세반출 · Beverage Industry: 2026 맥주시장 현황 (Circana) · Beverage Industry: 2026 수입맥주 리포트 · Beverage Industry: FMB·하드셀처 · NBWA Fast Facts (도매상 수·시장규모) · Brewers Association 맥주 프랜차이즈법 요약 (PDF) · 3단계 유통구조 개요 · Reyes Beverage Group 규모 · Reyes의 RNDC 11개 시장 인수 (2026-05-29) · Good Beer Hunting: 중간 계층에서의 STZ 영향력 · Brewbound: STZ의 POD·1억 케이스 목표 · NACS: 편의점이 맥주 1위 오프프레미스 채널 · CSP/NielsenIQ: 채널별 주류 비중 · Beer Institute 패키징 믹스 (생맥주 비중) · 연방 맥주 주세율 · Tax Foundation 주별 맥주세 · Brewers Association 2025 크래프트 통계 · Brewers Association 2026 중간 리포트 · Forbes: Michelob Ultra의 1위 등극 · 미국 주류 전자상거래 / Drizly 종료
14.4 소비자·인구통계·트렌드
Gallup 2025 음주 조사 (음주율 54% 사상 최저) · Gallup 인종·소득별 음주율 · IWSR: "Gen Z 절주론은 반박됐다" (2026-07) · IWSR: 감소를 견인하는 것은 베이비부머 · NACS/NIQ: Gen Z 주류 트렌드 · Gallup 2026: GLP-1 사용률 11% · EY-Parthenon: GLP-1과 주류 소비 · Brewers Association: THC가 맥주에서 가져가는 양 · NIAAA 1인당 알코올 소비 (PDF) · 공중보건국장 알코올-암 권고 (2025-01) · ASCO Post: 식이지침 누락에도 인식은 유지 · Siegel et al. — 인종별 브랜드 선호 (BU School of Public Health) · just-drinks: 미국 코냑의 인종 분포 (Ipsos) · Bud Light 보이콧 연표 · Janssen, Economics Letters vol.260 (2026) — 보이콧의 인과 추정 · Brewbound: 물량이 경쟁사로 안 가고 증발했다 · 하드셀처 버블의 궤적
14.5 히스패닉 소비자 (4장)
Constellation 자체 자료: 히스패닉 소비자 · Fortune (2025-06-21): "Modelo는 80%였는데 지금은 55%" · Kantar 트립 데이터 · NBC News: CEO가 이민정책 영향 인정 (2025-04) · CNBC: 2025-09-02 가이던스 하향 · 2026-01: 히스패닉 소비자 75% 우려 · Numerator: 히스패닉 가구 지출 증가율 급감 (2025-09) · Numerator: 히스패닉 소비 심리 · CSP: 히스패닉 쇼퍼의 편의점 이탈 (Circana 해설) · NRN/Black Box: 히스패닉 밀집 지역 외식 트래픽 · 멕시코 송금 2025년 −4.6%, 16년래 최대 감소 · EPI: 인종별 실업률 · Consumer Edge: 캘리포니아 히스패닉 우편번호 분석 · Food Dive: Modelo 브랜드 VP 인터뷰 (2026-06) · VinePair: Modelo의 부상
14.6 주가·밸류에이션·디레이팅 — 시세·시장 데이터 포함
stockanalysis.com/stocks/stz · STZ 통계 · STZ 컨센서스 · Macrotrends STZ 주가 히스토리 · Fintel: 버크셔의 STZ 13F 이력 · CNBC: Greg Abel 체제의 포트폴리오 개편 (2026-05) · CNBC: Nicholas Fink CEO 선임 · CNBC: FY2028 전망 철회 · Morgan Stanley 강등 (2025-02-27) · Bernstein의 capex 비판 (2025-09-04) · TD Cowen 상향 (2026-04-13) · MarketBeat 목표주가 이력 · Q1 FY2027 컨퍼런스콜 (2026-07) · Q4 FY2026 컨퍼런스콜 · Q2 FY2026 컨퍼런스콜 · White & Case: Section 232 50% 인상 · 멕시코 맥주 관세 — 알루미늄 캔에만 적용
14.7 이미지 출처
본문 사진은 모두 Wikimedia Commons의 자유 이용 이미지입니다: Grupo Modelo 제품 라인업, Modelo Especial, Corona Extra 6팩, Pacífico Clara, Cerveza Victoria, Michelob Ultra 매대(Publix), Bud Light, 맥주 도매 배송 트럭, Circle K 편의점.
14.8 판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.2 | 2026-10-08 | 판단 업데이트(Q2 FY2027 출하 +5.5% / depletion −0.6%로 결정 변수 1의 재고 되돌림이 오지 않음 → 판단 유지·조건 수정: 경기적/구조적 판정은 Q3·Q4 FY2027로 연기, 하반기 재고 정상화 위험 추가). 0장 상자·한 줄 논지·10·11·12장, 헤드라인 교체 |
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가. Q2 FY2027(2026-10-06 8-K) 반영: 6장 분기 표·TTM, 0장 타일, 7장 순부채 표, 9장 배수 표, 12장 결과 행 |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 0·2·5·6·7·9·10·12·13장) |
| 원본 | 2026-08-21 | 원 계열 A-aux · 보강 전환 · 작성 기준일 2026-07-29 · 사이트 게시 2026-08-21 |
고지. 이 문서는 개인 투자 판단을 돕기 위한 보조 자료이며 투자 권유가 아닙니다. 필자는 증권 애널리스트가 아니고, 여기 담긴 추정치 — 특히 브랜드별 포트폴리오 비중, 기여도 분해, 역사적 선행 P/E, Reyes 점유율, 온·오프프레미스 물량 분해 — 는 공개 자료를 바탕으로 한 재구성이며 회사 공시가 아닙니다. 수치의 출처와 한계를 14장에 최대한 명시했으니 반드시 함께 읽어주십시오.
작성 기준일 2026년 7월 29일 · 주가는 2026년 7월 28일 종가 · Constellation Brands의 회계연도는 2월 말 결산
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다.