0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
Synchrony는 카드 제조사가 아니라 리테일 신용 프로그램 운영사다. 브랜드 파트너(Amazon, Lowe's, PayPal, Sam's Club, TJX 등)가 자기 이름으로 신용을 제공하도록 언더라이팅·자금조달·카드발급·결제·사기방지·고객센터·마케팅·채권회수를 일괄 수행하고, 대출을 자기 장부에 올려 이자·연체료·merchant discount·interchange로 돈을 번다. 돈의 출처는 온라인 예금(전체 조달의 83%)·카드 ABS·회사채이며, 돈이 가는 곳은 약 $100B의 카드·할부·상업신용 대출이다. FY2025 순이자이익 $18.5B 공시 가운데 파트너 RSA $4.0B, 신용손실충당 $5.2B, 운영비 $5.1B를 빼고 세전 $4.6B, 순이익 $3.55B가 남았다 공시.
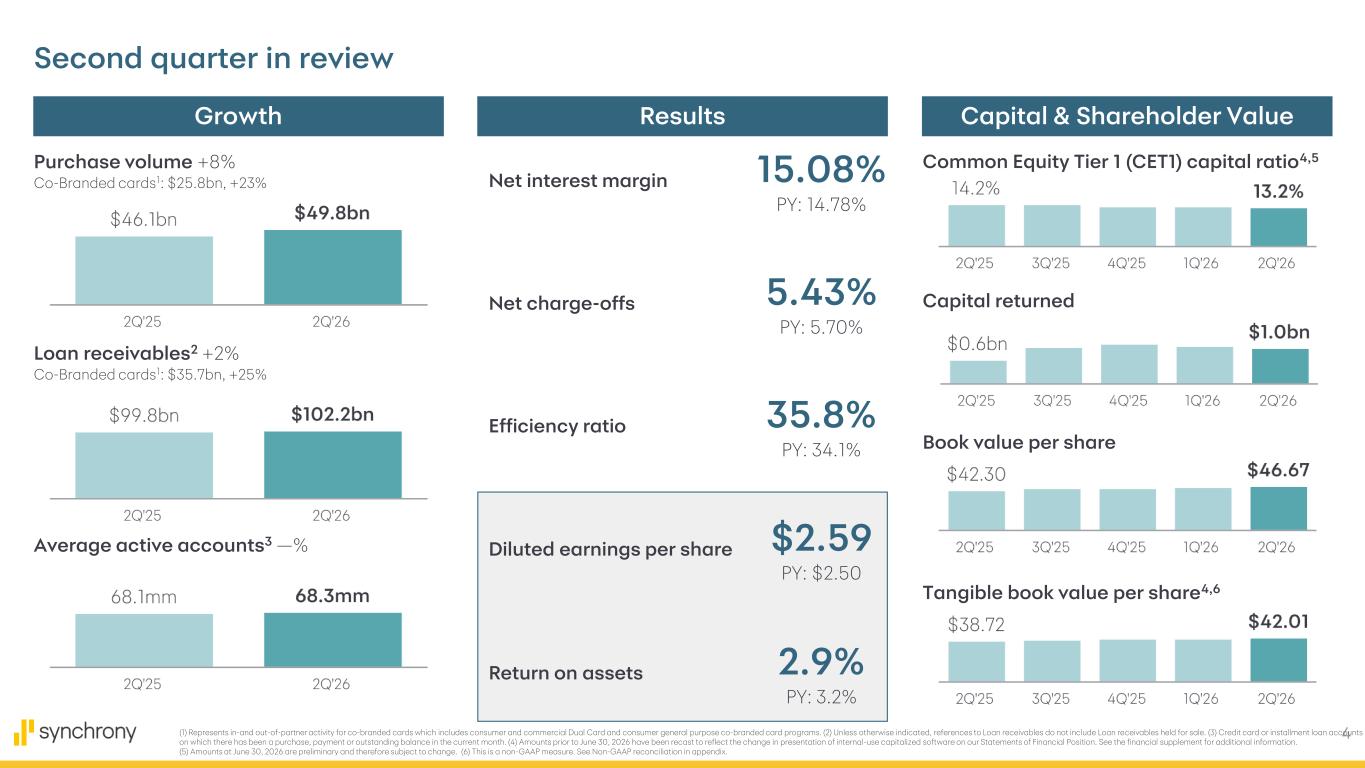
2026 Q2 기준 NIM 15.08%, 순대손율(NCO) 5.43%, 30+ 연체율 4.16%, CET1 13.2%, ROE 21.4%, ROTCE 25.2% 공시. 분기 순이익은 $885M으로 전년 $967M 대비 −8.5% 공시인데, 순이자이익은 +1.9% 늘었지만 RSA·로열티·운영비가 더 빨리 늘었기 때문이다. 코브랜드·Dual 카드 구매액은 $25.8B로 전년 대비 +23%, 전체 구매액의 52%를 차지했고 잔액은 $35.7B(+25%)다 공시. 자사주 매입은 2026 H1 $1.75B, 남은 한도 $5.7B(시총의 약 23%)다.
시장은 이 회사를 오랫동안 7~8배 P/E로 취급해 왔고, 지금 가격($74.88, TTM P/E 7.68×, P/TBV 1.78×)도 그 범위 안이다. 이 문서의 판단은 다음과 같다: 좋은 사업이지만 현재 숫자는 “완전한 불황 가격”이 아니다. 15% NIM은 고점이 아니라 SYF의 구조적 정상 범위다. 반면 5.43% 순대손율은 회사 장기 목표 5.5~6.0%보다 낮아 신용 사이클상 이미 좋은 구간이다. $75 부근은 정상화 EPS $9.0~9.5에 7.9~8.3배로 대체로 적정가. 안전마진은 $63~68, 사업 재평가가 확인되는 구간은 $85 이상이다.
한눈에 보는 핵심 지표
좋은 사업이지만 현재 숫자는 “완전한 불황 가격”이 아니다. 15% NIM은 고점이 아니라 SYF의 구조적 정상 범위다. 반면 5.43% 순대손율은 회사 장기 목표 5.5~6.0%보다 낮아 신용 사이클상 이미 좋은 구간이다. 카드 대출은 경기·규제·파트너 계약의 세 위험을 동시에 진다. 7~8배 P/E는 시장이 이를 장기간 정상 배수로 취급해 온 결과이며, 단순히 은행 평균보다 싸다고 볼 수 없다.
| 항목 | 판단 |
|---|---|
| 핵심 판단 | 좋은 사업이지만 현재 숫자는 “완전한 불황 가격”이 아니다. 15% NIM은 고점이 아니라 SYF의 구조적 정상 범위다. 반면 5.43% 순대손율은 회사 장기 목표 5.5~6.0%보다 낮아 신용 사이클상 이미 좋은 구간이다. |
| 왜 싸 보이는가 | 카드 대출은 경기·규제·파트너 계약의 세 위험을 동시에 진다. 7~8배 P/E는 시장이 이를 장기간 정상 배수로 취급해 온 결과이며, 단순히 은행 평균보다 싸다고 볼 수 없다. |
| 코브랜드 해석 | 거래액 성장에는 분명 긍정적이지만, PLCC보다 리워드·로열티 부담이 크고 회전잔액 비율이 낮다. 거래액 23% 성장 = 이익 23% 성장으로 읽으면 틀린다. |
| 진입 판단 | $75 부근은 정상화 EPS $9.0~9.5에 7.9~8.3배로 대체로 적정가. 안전마진은 $63~68, 사업 재평가가 확인되는 구간은 $85 이상이다. |
| 항목 | 점수 | 한 줄 근거 |
|---|---|---|
| 규제·자본 진입장벽 | 9/10 | 은행 면허·규제자본·CECL 충당금을 감당해야 카드 프로그램을 받을 수 있다 |
| 기술·운영 스케일 | 8/10 | 카드 코어·사기탐지·앱·콜센터 비용을 수천만 계좌에 나눈다 |
| 조달 스케일 | 8/10 | 예금·ABS·회사채를 동시에 쓰는 조달 스케일과 35% 안팎 효율성 비율 |
| 고객 브랜드 소유 | 4/10 | 파트너 브랜드가 고객을 소유하므로 계약 상실 시 포트폴리오까지 넘어갈 수 있다 |
| 가격결정력 | 6/10 | 갱신 때 파트너가 더 높은 RSA·로열티·신규계좌 보너스를 요구한다 |
“NIM 15%가 비정상적으로 높으므로 곧 평균회귀한다”는 해석은 부정확하다. SYF의 NIM은 2014년 이후 대부분 14~17%였다. 평균회귀를 봐야 할 지표는 NIM 자체보다 NIM−RSA−NCO인 위험조정수익(RAR)과 순대손율이다.
공시 SEC·IR 1차 자료 원문 / 2차 거래소·데이터 제공사·언론 / 계산 1차 자료에서 이 문서가 재계산·추정한 값(식을 본문에 적음) / 미확인 확인하지 못해 그대로 둔 통설. 모든 표는 기준(연결·별도, GAAP·조정, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다. 금융사이므로 매출·영업이익·FCF 대신 이자수익·순이자이익·세전이익·순이익·대출잔액·NCO·CET1을 표준 행으로 씁니다.
1무엇을 파는가 — 제품과 사업모델
카드 제조사가 아니라 리테일 신용 프로그램 운영사. 기업 고객과 최종 소비자라는 두 고객을 동시에 만족시켜야 한다.
Synchrony는 브랜드 파트너가 자기 이름으로 신용을 제공하도록 언더라이팅·자금조달·카드발급·결제·사기방지·고객센터·마케팅·채권회수를 일괄 수행한다. 기업 고객과 최종 소비자라는 두 고객을 동시에 만족시켜야 한다. 회사는 스스로를 “디지털·헬스·리테일·통신·홈·자동차·아웃도어·펫” 등 폭넓은 업종의 파트너와 소비자를 잇는 소비자금융사로 정의하며, 단일 사업부문으로 운영하고 수익 창출 활동의 실질적 전부가 미국 안에 있다 공시. 2025년 말 정규직 직원은 2만 명 이상이다 공시.
세 가지 신용상품과 다섯 개 판매 플랫폼
10-K는 상품을 신용카드, 상업신용, 소비자 할부대출 세 가지로 나눈다. 신용카드는 다시 (a) 파트너 브랜드 또는 프로그램 브랜드(Synchrony Car Care, CareCredit)의 프라이빗라벨 카드, (b) 파트너 안에서는 PLCC, 밖에서는 Visa·Mastercard로 작동하는 특허 상품 Dual Card, (c) 일반 코브랜드 카드와 Synchrony 자체 범용카드로 나뉜다. Dual Card와 코브랜드는 모든 플랫폼에서 제공되며 통상 프로모션 없이 표준 조건으로만 신용을 준다. 2025년 말 15개 이상의 대형 파트너가 Dual Card 또는 코브랜드를 제공하고 그 대다수는 Dual Card다 공시. 소비자 Dual Card·코브랜드 잔액은 2025년 말 전체 대출의 34%다 공시.
| 플랫폼 | 대표 파트너·브랜드 | 이자·수수료 수익 (FY2025) | 비중 | 특징 |
|---|---|---|---|---|
| Home & Auto | Lowe's, Ashley HomeStores, Floor & Decor, Mattress Firm, Chevron, Discount Tire, Synchrony Car Care, Synchrony HOME | $5.7B 공시 | 26% | 고가 가구·가전·홈리모델링·자동차 정비의 프로모션 금융. 상위 5개 파트너 관계 10년 이상, Lowe's 46년 |
| Digital | PayPal(Venmo 포함), Amazon, QVC Group, Verizon, Virgin Red | $6.4B 공시 | 30% 계산 | 디지털 채널 중심 파트너. 결제·금융을 파트너 앱에 내장 |
| Diversified & Value | Belk, Fleet Farm, JCPenney, OnePay(Walmart), Sam's Club, TJX | $4.7B 공시 | 22% | 일상 소비 대형 리테일 6개 파트너. 2025년 9월 OnePay를 통해 Walmart 범용·PLCC 카드 독점 발급사로 복귀. Sam's Club 32년 |
| Health & Wellness | CareCredit, Walgreens, Aspen Dental, Mars Petcare, 미국치과협회·수의사협회 등 | $3.8B 공시 | 17% | 보험이 다 덮지 않는 선택적 의료·치과·수의 진료 금융. 2025년 CareCredit 구매액의 약 62%가 재사용 공시 |
| Lifestyle | 파워스포츠·아웃도어 장비·스포츠용품·의류·보석·악기 (Kawasaki, Polaris 등) | $1.1B 공시 | 5% | 할부대출과 프로모션 금융 중심. American Eagle 29년 |
| 합계 (Corp, Other 포함) | — | $21.7B | 100% | FY2025 이자·수수료 수익 $21,698M 공시 |
1차 고객: 기업이 왜 Synchrony를 쓰는가
매출 전환율과 객단가
고가 가구·가전·홈리모델링·치과진료는 “지금 현금이 없다”가 구매 포기의 원인이다. 6~60개월 프로모션 금융을 붙이면 구매 시점을 앞당기고 객단가를 높인다. 10-K도 프로모션 금융의 대상을 “통상 $500 이상의 고가 상품·서비스 또는 큰 장바구니 거래”로 적는다 공시.
은행 면허와 자본을 외주화
리테일러가 직접 대출하면 자기자본, 규제준수, 신용모형, 회수조직이 필요하다. SYF가 대출을 자기 장부에 올리므로 파트너는 자본을 거의 쓰지 않고 금융상품을 보유한다. 프로그램 계약상 파트너는 프로그램을 홍보하고, 신용 기준은 SYF가 통제하며, 계좌와 대출채권은 발생 시점부터 SYF가 소유한다 공시.
고객 데이터와 정밀 마케팅
구매 SKU·채널·상환행동을 결합해 사전승인, 맞춤 쿠폰, 재구매 캠페인을 운영한다. 2018년 기준 SYF는 자사망 거래의 80% 이상에서 SKU 또는 카테고리 데이터를 받는다고 공시했다.
리스크와 수익의 계약적 공유
대형 프로그램은 일정 수익률을 넘으면 RSA로 초과성과를 파트너와 나눈다. 파트너는 카드 프로그램 성공의 경제적 몫을 갖고, SYF는 손실 악화 시 지급액이 줄어드는 완충을 얻는다. 10-K: “프로그램 성과가 악화되면 RSA 지급은 일반적으로 감소해 수익성에 미치는 영향을 완화한다” 공시.
2차 고객: 소비자는 왜 쓰는가
즉시 할인
예: 매장카드 신규 발급 시 당일 할인. 확실하고 이해하기 쉬운 혜택이다.
프로모션 금융
무이자·저리·이자유예로 큰 구매를 월 지출로 분해한다. 이자유예 거래의 약 80%는 부과 전 상환된다. 10-K가 정의하는 세 가지 프로모션은 이자유예(deferred interest: 프로모션 기간에 이자가 누적되고 기간 내 완납하지 못하면 부과), 무이자(no interest), 저리(reduced interest)이며 기간은 통상 6~60개월이다. 프로모션 기간에는 이자수익이 없거나 낮지만 최소납부 연체료 수익은 계속 발생하고, 거의 모든 경우 파트너가 포기이자를 보상하는 merchant discount를 지급한다 공시.
브랜드 리워드
자주 쓰는 매장의 포인트·등급·무료배송을 한 카드에 묶는다. 코브랜드는 외부 소비까지 포인트 적립 범위를 넓힌다.
3,000달러짜리 치과치료를 환자가 미루려 한다. 치과는 CareCredit을 통해 “24개월 분할”을 제시하고, SYF가 환자 심사와 자금 지급을 담당한다. 치과는 치료를 성사시키고, 환자는 현금흐름을 분산하며, SYF는 환자 이자 또는 치과의 merchant discount로 수익을 얻는다. Health & Wellness 플랫폼에서는 개별 의료 제공자와 RSA가 통상 없다 공시.
수익의 네 줄기와 비용의 네 줄기
10-K의 손익 구조는 단순하다. 수익은 ① 대출 이자·수수료(FY2025 $21.7B, 이 안에 merchant discount와 연체료 포함) ② 현금·증권 이자 $0.9B ③ interchange $1.07B ④ 보호상품(Payment Security) $0.6B. 비용은 ① 이자비용 $4.1B ② RSA $4.0B ③ 신용손실충당 $5.2B ④ 로열티 비용 $1.4B과 운영비 $5.1B 공시. FY2025 로열티 비용($1,438M)이 interchange 수익($1,067M)을 넘어섰고, 회사는 2026년에도 로열티 비용 증가가 interchange 증가를 앞설 것으로 본다 공시. 이 격차가 2장과 4장에서 다루는 코브랜드 경제성의 핵심이다.
2매출 구성 — 제품·플랫폼·파트너
프라이빗라벨·Dual·코브랜드의 차이가 마진의 차이다. 플랫폼 다섯 개 가운데 Digital과 Home & Auto가 수익의 56%를 만든다.
| 플랫폼 | 이자·수수료 FY2024 | 이자·수수료 FY2025 | YoY | 대출잔액 2025-12-31 | 구매액 FY2025 | 평균 활성계좌 FY2025 (천) |
|---|---|---|---|---|---|---|
| Home & Auto | 5,736 | 5,684 | −0.9% | 30,106 | 42,347 | 17,715 |
| Digital | 6,286 | 6,414 | +2.0% | 30,057 | 56,376 | 20,804 |
| Diversified & Value | 4,794 | 4,729 | −1.4% | 21,236 | 62,004 | 19,894 |
| Health & Wellness | 3,671 | 3,783 | +3.1% | 15,545 | 15,654 | 7,750 |
| Lifestyle | 1,051 | 1,051 | 0.0% | 6,771 | 5,493 | 2,588 |
| Corp, Other | 58 | 37 | — | 93 | 411 | 125 |
| 합계 | 21,596 | 21,698 | +0.5% | 103,808 | 182,285 | 68,876 |
구매액과 수익의 관계가 플랫폼마다 다르다. Diversified & Value는 구매액이 가장 크지만($62.0B) 이자·수수료 수익은 세 번째($4.7B)다 — 결제 회전이 빠르고 잔액 전환이 낮은 일상 소비 카드의 전형이다. 반대로 Home & Auto는 구매액 $42.3B에 수익 $5.7B로, 고가 구매가 오래 잔액으로 남는 프로모션 금융의 특성을 보여 준다. Health & Wellness는 구매액 $15.7B와 수익 $3.8B의 비율이 가장 높다 계산. 4장에서 다룰 “구매액 비중 52% vs 잔액 비중 34%”의 코브랜드 논점은 이 플랫폼별 차이와 같은 구조다.
파트너 집중도
| 항목 | 값 | 내용 |
|---|---|---|
| 상위 5개 프로그램 | 수익 54% · 대출 52% 공시 | Amazon, Lowe's, PayPal(Venmo 포함), Sam's Club, TJX. Lowe's·PayPal·Sam's Club은 각각 이자·수수료 수익의 10% 초과 |
| 상위 5개 관계 기간 | 14년 이상 공시 | Lowe's는 46년. 2025년 Amazon 계약 연장, Lowe's 상업용 프로그램 확대 |
| 상위 5개 만기 | 2030~2035 공시 | 2025년 말 기준 |
| 상위 25개 중 2028년 이후 만기 | 22개 공시 | 해당 25개의 이자·수수료 수익 97%, 대출의 95% |
| 일반 계약기간 | 3~10년 공시 | 프로그램별 개별 협상. 다수가 자동갱신 조항. 종료 시 파트너가 계좌·채권을 공정가치로 매수하거나 제3자 지정 가능 |
프라이빗라벨·Dual·코브랜드의 차이
| 구분 | Private Label Card · PLCC | Dual Card · SYF의 제품 분류 | General Purpose Co-brand |
|---|---|---|---|
| 사용처 | 특정 브랜드·프로그램망 중심 | 파트너 안에서는 PLCC, 밖에서는 Visa·Mastercard | 네트워크가 받는 모든 곳 |
| 작동 방식 | 파트너가 결제망 수수료를 줄이고 판매금융을 붙이기 좋음. 소비자는 즉시 할인·프로모션 금융을 위해 발급. SYF는 높은 회전이자·merchant discount 확보. 단점: 사용빈도와 지갑점유율이 낮음 | 파트너 내부 혜택과 외부 범용성을 결합. 외부 결제에서 interchange 발생. 소비자의 주사용 카드가 될 가능성 증가. 대신 리워드 비용과 네트워크 비용 증가 | 브랜드가 일상 소비 데이터와 충성도를 확보. 소비자는 어디서나 포인트를 모음. 발급사는 잔액이자+interchange를 벌지만 리워드·로열티 부담. 우량고객이 많아 상환률이 높고 잔액수익률은 상대적으로 낮을 수 있음 |
| 예 | Amazon Store Card, Lowe's 매장카드, CareCredit | CareCredit Dual Card 등 | OnePay Mastercard, Lowe's 상업용 코브랜드 |
| 항목 | PLCC | Dual | 일반 코브랜드 |
|---|---|---|---|
| 파트너 니즈 | 판매금융·즉시할인·낮은 결제비용 | 매장충성도+외부사용 | 지갑점유율·일상 데이터·브랜드 확장 |
| 소비자 니즈 | 큰 할인·무이자·승인 접근성 | 한 장으로 내부·외부 사용 | 범용성·포인트·여행/캐시백 |
| 수익원 | 이자·연체료·merchant discount | PLCC 수익+외부 interchange | 이자+interchange |
| 경제적 누수 | RSA·신용손실 | RSA/로열티·리워드·네트워크비 | 리워드·로열티·신규계좌 지급·네트워크비 |
| 전형적 마진 | 두꺼움 | 중간 | 얇음 |
코브랜드가 무조건 저수익인 것은 아니다. 외부 결제의 interchange와 더 큰 잔액이 리워드 비용을 상쇄할 수 있다. 그러나 SYF는 2025년에 로열티 비용이 interchange 수익을 초과했고, 2026년에는 그 격차가 더 커질 것으로 예상했다. 따라서 거래액 증가만으로 마진 확대를 가정하면 안 된다. 숫자로 보면 FY2025 interchange $1,067M 대 로열티 −$1,438M, 2026 Q2 $300M 대 −$436M로 격차가 분기 $136M까지 벌어졌다 공시.
| 항목 | FY2023 | FY2024 | FY2025 | 2025 Q2 | 2026 Q2 | YoY |
|---|---|---|---|---|---|---|
| Interchange 수익 | 1,031 | 1,026 | 1,067 | 268 | 300 | +11.9% |
| 보호상품 수익 | 510 | 562 | 596 | 144 | 161 | +11.8% |
| 로열티 프로그램 비용 | (1,370) | (1,382) | (1,438) | (360) | (436) | +21.1% |
| 기타 (2024: Pets Best 매각이익 $1.1B 포함) | 118 | 1,315 | 295 | 66 | 112 | +69.7% |
| 기타수익 합계 | 289 | 1,521 | 520 | 118 | 137 | +16.1% |
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
예금자와 소비자 사이에서 신용위험을 떠안는 자리. 결제망(Visa·Mastercard)도, 브랜드(파트너)도 SYF의 것이 아니다.
| 칸 | 누가 | 무엇을 가져가는가 | SYF와의 관계 |
|---|---|---|---|
| 자금 공급 | 온라인 예금자, 브로커드 예금, 카드 ABS 투자자, 회사채 투자자 | 예금이자 3.74%, ABS 4.99%, 채권 5.18% (2026 Q2 평균) 공시 | SYF의 조달원. 예금이 전체 조달의 83% |
| 신용 제공·위험 보유 | Synchrony (Synchrony Bank) | 대출 수익률 21.43% − 조달 3.96% − 대손 − RSA − 운영비 공시 | 본 문서의 대상. 계좌와 채권을 소유 |
| 결제망 | Visa, Mastercard (Dual·코브랜드), 파트너 자체 결제망 (PLCC) | 네트워크 수수료. PLCC는 파트너 자체망으로 interchange 부담 제한 | SYF는 Visa·Mastercard로 Dual Card 발급, Amex·Discover망 발급 능력도 보유 공시 |
| 브랜드·유통 | Amazon, Lowe's, PayPal, Sam's Club, TJX, OnePay(Walmart), CareCredit 제공자망 | RSA(초과성과 공유), 구매액 로열티, 신규계좌 지급, 판매 증가·충성도 | 파트너가 고객을 소유. 계약 종료 시 포트폴리오를 매수·이전 가능 |
| 최종 소비자 | 6,840만 활성계좌 (2026 Q2 말) 공시 | 즉시 할인, 6~60개월 프로모션 금융, 리워드 | 이자·연체료의 지급자. 프라임부터 비프라임까지 |
| 경쟁 발급사 | Bread Financial(PLCC·코브랜드), Capital One, Chase, Citi, Bank of America, Barclays, Amex, TD | 같은 Visa/MC 상품으로 코브랜드 입찰 참여 | PLCC에서는 후보군이 좁고, 코브랜드에서는 넓다 (5장) |
코브랜드 입찰은 PLCC보다 경쟁자가 많다. Chase·Citi·Capital One·Bank of America·Barclays·Amex·TD·Bread 등 대형 발급사도 항공·호텔·유통 코브랜드에 참여할 수 있다. 따라서 “마진이 얇아 경쟁자가 적다”는 가설은 절반만 맞다. 규제 측면에서 SYF는 은행지주회사로 연준 감독을 받으며 Basel III 자본규제(2026 Q2 CET1 13.2%)와 CECL 충당금(대출의 10.09%)을 부담한다 공시. 이 두 가지가 리테일러가 직접 대출하지 않고 SYF를 쓰는 가장 큰 이유이자, 신규 진입자가 적은 이유다.
Walmart는 2018년 SYF를 떠나 Capital One으로 갔다가 서비스 분쟁 후 계약을 종료했고, 2025년 OnePay를 통해 다시 SYF를 선택했다. 이 사례는 SYF의 경쟁력이 실재한다는 증거이면서 동시에, 대형 계약이 실제로 이동할 수 있다는 증거다. 10-K는 2025년 9월 OnePay와의 파트너십으로 Walmart에서 범용·프라이빗라벨 카드 프로그램의 독점 발급사가 됐다고 적는다 공시.
4누가 사는가 — 고객과 판매 구조
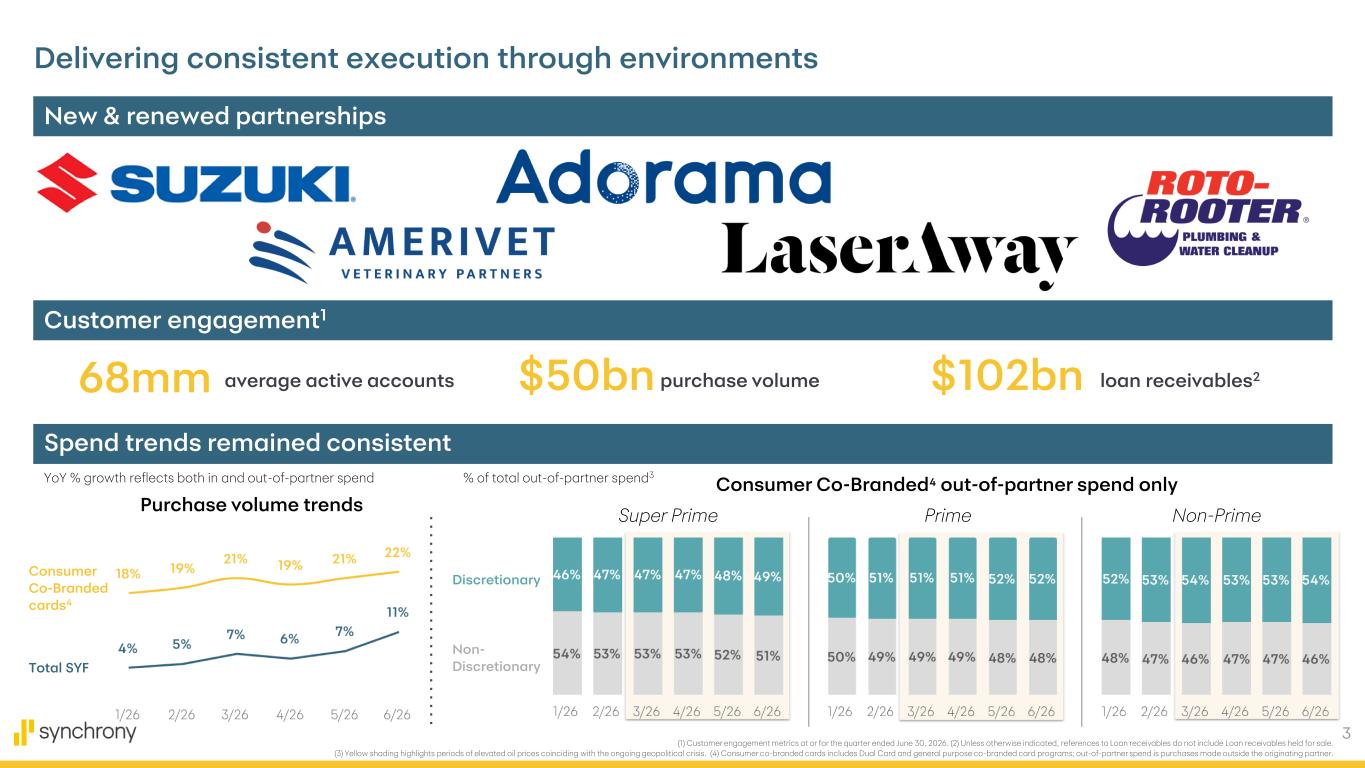
왜 코브랜드가 빠르게 성장하는가. 구매액 비중 52%가 잔액 비중 34%보다 훨씬 높다는 사실이 핵심이다.
구조적 이유
- 사용처 확대: 매장 안에서만 쓰던 카드를 일상 결제로 확장한다.
- 모바일 지갑: 발급 직후 앱·Apple Pay 등에 넣어 플라스틱 도착 전부터 사용한다.
- 브랜드의 1st-party 데이터: 외부 소비 카테고리까지 보며 개인화한다.
- 광고비 대체: 일회성 광고보다 포인트가 반복 방문을 유도한다.
- 소비자 단순화: 여러 매장카드보다 범용 카드 한 장을 선호한다.
2026년 SYF 고유의 가속 요인
- OnePay 기저효과: 2025년 9월 출시한 Walmart 프로그램이 첫 완전한 성장연도에 진입.
- Lowe's 인수: 2026년 4월 $0.7B 상업용 코브랜드 포트폴리오 편입. 10-Q는 Home & Auto 플랫폼에 편입됐다고 적는다 공시.
- Dual 전환: 기존 파트너의 PLCC 고객을 범용 카드로 업셀.
- 외부사용 확대: 2025년 말 Dual+코브랜드가 대출잔액의 34%였지만 2026 Q2 구매액의 52%를 차지.
| 지표 | 값 | 비중 | 기준 |
|---|---|---|---|
| 코브랜드 카드 구매액 (2026 Q2) | $25.8B · +23% 공시 | 52% 계산 | 전체 구매액 $49.8B (+8%) 대비. 소비자·상업용 Dual Card와 소비자 범용 코브랜드 합계 |
| 코브랜드 카드 대출잔액 (2026-06-30) | $35.7B · +25% 공시 | 35% 계산 | 전체 대출 $102.2B 대비 |
| 소비자 Dual·코브랜드 잔액 (2025-12-31) | 34% 공시 | 34% | 10-K FY2025 · 소비자 기준 |
| Q2 성장률 (구매액) | +23% | — | 전체 구매액 +8.1% 공시 |
주: 구매액 비중·성장률은 회사 Q2 2026 컨퍼런스콜 발언과 실적 발표 슬라이드, 대출잔액 비중은 2025 10-K. 성장률 막대는 시각화용으로 30%=100으로 환산.
구매액 비중 52%가 잔액 비중 34%보다 훨씬 높은 것은 코브랜드 고객의 결제 회전이 빠르고 결제액 대비 잔액 전환율이 낮을 가능성을 강하게 시사한다. 다만 신규 프로그램의 미성숙·포트폴리오 편입 시점·상품 믹스도 차이를 만들 수 있어 “더 빨리 상환한다”로 단정할 수는 없다. 방향상 interchange와 고객 접점에는 좋지만 순이자수익 전환율은 PLCC보다 낮을 수 있다.
고객 기반의 크기와 질
| 지표 | 2025 Q1 | 2025 Q2 | 2025 Q3 | 2025 Q4 | 2026 Q1 | 2026 Q2 |
|---|---|---|---|---|---|---|
| 구매액 (USD 백만) | 40,720 | 46,084 | 46,005 | 49,476 | 42,984 | 49,827 |
| 기말 대출잔액 (USD 백만) | 99,608 | 99,776 | 100,178 | 103,808 | 100,085 | 102,208 |
| 평균 활성계좌 (천) | 69,315 | 68,050 | 68,318 | 69,304 | 68,815 | 68,341 |
| 30+ 연체율 | 4.52% | 4.18% | 4.39% | 4.49% | 4.54% | 4.16% |
| 90+ 연체율 | n/a | 2.06% | 2.12% | 2.17% | 2.28% | 2.01% |
활성계좌는 1년 내내 6,800만~6,930만 사이에서 사실상 정체다. 2026 Q2 구매액 +8.1%는 계좌 수가 아니라 계좌당 소비 증가와 파트너 확장(OnePay·Lowe's 상업용)에서 왔다고 10-Q는 설명한다 공시. 즉 성장의 엔진은 “더 많은 고객”이 아니라 “같은 고객이 더 넓은 곳에서 더 많이 쓰는 것”이고, 이것이 코브랜드 전략의 본질이다.
5경쟁과 해자
입찰 경쟁이 마진을 없애지 않는가. 결론부터 말하면 마진은 일부 경쟁으로 이전되지만 완전히 사라지지 않는다.
이유는 계약이 단순 최저가 입찰이 아니라 신용위험·자본·서비스 품질·전환 리스크를 함께 가격화하는 장기 공동사업이기 때문이다. 다만 코브랜드에서는 방어력이 PLCC보다 약해진다.
✔ 마진 방어 요인
- 대형 프로그램은 수천만 계좌 이전·앱 통합·고객센터 전환이 필요해 교체비용이 큼.
- SYF는 계약상 수익 임계치(threshold)를 넘긴 후 RSA를 지급하도록 설계.
- PRISM 신용모형과 프로그램별 상환데이터로 경쟁사보다 손실을 정밀하게 가격화.
- 예금·ABS·회사채를 동시에 쓰는 조달 스케일과 35% 안팎 효율성 비율.
- 상위 5개 관계는 모두 14년 이상, Lowe's는 46년.
✕ 마진 침식 요인
- 파트너는 갱신 때 더 높은 RSA, 로열티, 신규계좌 보너스, 더 좋은 리워드를 요구.
- 계약의 비용 기준이 실제 비용이 아니라 합의된 비용이면 조달·운영비 상승을 전가하지 못할 수 있음.
- 코브랜드는 RSA 대신 구매액 로열티·신규계좌 지급이 많아 대손 악화 시 자동완충이 약함.
- 파트너 브랜드가 고객을 소유하므로 발급사는 계약 상실 시 포트폴리오까지 매각할 수 있음.
- 상위 5개 프로그램이 이자·수수료 수익 54%, 대출 52%로 집중.
계약 만기 위험은 당장 큰가
따라서 2026~2027년에 대형 계약벽이 몰려 있지는 않다. 현재 이익률이 즉시 입찰로 붕괴할 가능성은 낮다. 반면 만기가 먼 것은 경제조건이 장기간 고정된다는 뜻도 된다. 실제 비용보다 계약상 비용이 낮게 잡혀 있으면 금리·운영비 충격을 파트너와 완전히 나누지 못한다. 10-K는 RSA를 “합의된 프로그램 수익(이자수익과 특정 기타수익)에서 합의된 프로그램 비용을 뺀 성과”로 측정한다고 설명하는데, 이 “합의된 비용”이 바로 그 고정 조건이다 공시.
코브랜드 경쟁과 규모의 경제
코브랜드 입찰은 PLCC보다 경쟁자가 많다. Chase·Citi·Capital One·Bank of America·Barclays·Amex·TD·Bread 등 대형 발급사도 항공·호텔·유통 코브랜드에 참여할 수 있다. 따라서 “마진이 얇아 경쟁자가 적다”는 가설은 절반만 맞다. 0장의 해자 5단 점수(규제·자본 9, 기술·운영 8, 조달 8, 브랜드 소유 4, 가격결정력 6)는 이 비대칭을 반영한다.
왜 얇은 마진이 오히려 대형사에 유리한가
- 고정비 희석: 카드 코어, 사기탐지, 앱, 콜센터, 규제준수 비용을 수천만 계좌에 나눈다.
- 데이터 우위: 작은 손실률 차이가 얇은 마진에서는 치명적이므로 장기 상환데이터가 더 중요해진다.
- 조달 우위: 25bp의 조달비용 차이도 $100B 자산에서는 연 $250M이다.
- 입찰 포트폴리오: 한 계약의 초기 손실을 여러 성숙 프로그램의 현금흐름으로 견딜 수 있다.
하지만 이 논리는 경쟁을 없애지 않는다. 오히려 경쟁 가능한 소수 대형사의 입찰 강도를 높인다. SYF의 해자는 “독점”이 아니라 대형 프로그램을 감당할 수 있는 후보군 안에 계속 남는 능력이다.
| PLCC에서 강한 이유 | 코브랜드에서 약해지는 이유 |
|---|---|
| 점포 내 판매금융·이자유예·merchant discount 설계 경험 | 대형 범용카드 발급사도 같은 Visa/MC 상품으로 입찰 가능 |
| 비프라임까지 아우르는 언더라이팅 데이터 | 우량 고객은 리워드와 브랜드 경험을 중시해 마케팅 비용 상승 |
| 파트너별 RSA로 손익 공동관리 | 구매액 로열티·신규계좌 지급은 경기하락 때 자동 조정이 약함 |
| 파트너 자체 결제망으로 interchange 부담 제한 | 네트워크 수수료와 리워드 비용이 구조적으로 존재 |
유사기업 비교
금융회사의 대출 증가는 현금흐름표상 현금유출이고 예금 증가는 현금유입이므로, 제조업처럼 계산한 FCF는 사업가치와 반대로 움직일 수 있다. 따라서 이 보고서는 P/FCF를 핵심지표에서 제외하고 ① 신용비용을 포함한 P/E, ② 손실흡수 자본 대비 P/TBV, ③ ROE·ROTCE, ④ 대출 성장에 필요한 추가 자기자본을 함께 본다.
직접 피어
Bread Financial(BFH)은 PLCC·코브랜드와 온라인 예금조달 구조가 가장 유사하다. 규모가 작고 손실률이 더 높아 SYF보다 할인받는 것이 정상이다.
Capital One(COF)은 카드 대출의 대형 경쟁자이며 Discover 인수 후 결제망까지 보유한다. 다만 자동차·상업은행과 인수 무형자산이 섞여 있다.
경제성 경계 피어
American Express(AXP)는 고소득 고객, 가맹점 할인수수료, 폐쇄형 결제망과 브랜드를 보유해 SYF보다 질이 높다.
Ally(ALLY)는 예금으로 조달하는 소비자금융사지만 주력은 담보가 있는 자동차대출이다. 낮은 NIM·낮은 손실률의 반대편 비교축이다.
| 회사 | 시총 | 총자산 | 대출 | P/E | P/B | P/TBV | ROE/ROTCE | NIM | NCO |
|---|---|---|---|---|---|---|---|---|---|
| Synchrony | $24.4B | $121B 공시 | $102.2B 공시 | 7.68× | 1.46× 2차 | 1.78× | ROE 21.4% ROTCE 25.2% 공시 | 15.08% | 5.43% |
| Bread | $4.4B | 약 $22B | $18.5B | 8.38× | 1.32× | 1.69× | ROE 17.1% | 18.5% | 6.98% |
| Capital One | $124.7B | $673.8B | $457.2B | 11.79× | 1.12× | 1.89× | ROE 약 12~13% | 8.01% | 4.71% |
| American Express | $212.1B | 약 $300B | 약 $160B | 18.97× | 6.39× | 6.15× | ROE 36.4% | 비교 부적합* | 2.00% |
| Ally | $12.5B | $199.7B | 자동차 중심 | 9.46× | 0.83× | 0.96× | Core ROTCE 11.8% | 3.63% | 1.57%** |
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
15% NIM의 구조: 어디서 가져와 어디에 박는가. 그리고 15%에서 실제 주주이익 2.9%까지 무엇이 빠져나가는가.
Q2 2026 평균 기준으로 SYF는 약 $98.7B의 이자부 부채를 평균 3.96%에 조달하고, 자기자본·무이자부채를 더해 $122.5B의 이자수익자산을 운용했다. 그중 $100.7B가 대출이고 카드 대출수익률은 22.03%였다 공시.
조달: 돈을 가져오는 곳
| Q2 평균 | 잔액 | 비중/금리 |
|---|---|---|
| 이자부 예금 | $82.3B | 3.74% |
| 카드 ABS | $8.9B | 4.99% |
| 선·후순위채 | $7.5B | 5.18% |
| 합계 | $98.7B | 3.96% |
기말 기준 예금 $82.8B, 전체 조달의 83%. 직접예금 $76.7B, 브로커드 $6.1B 공시. 전 항목 공시값.
운용: 돈을 박는 곳
| Q2 평균 | 잔액 | 수익률 |
|---|---|---|
| 신용카드 | $92.7B | 22.03% |
| 소비자 할부 | $5.3B | 14.18% |
| 상업신용 | $2.6B | 15.16% |
| 현금·증권 등 | $21.8B | 약 3.7~3.8% |
| 합계 | $122.5B | 18.27% |
현금 $18.1B 3.71%, 매도가능증권 $3.8B 3.83% 공시. 대출 합계 수익률 21.43%.
왜 18.27%−3.96%=14.31%인데 NIM은 15.08%인가
14.31%는 이자수익자산 금리와 이자부부채 금리의 단순 스프레드다. NIM은 순이자수익을 이자수익자산으로 나눈다. 자산 일부는 자기자본과 무이자부채로 조달되므로 이자비용이 없는 자금 효과가 더해져 15.08%가 된다. 회사 재무표도 같은 분기 “금리 스프레드 14.31%”와 “NIM 15.08%”를 나란히 적는다 공시.
15%에서 실제 주주이익까지
Q2 연환산
성과공유
NCO
운영비·세전
Q2 2026
식: NII $4,608M × 4 ÷ 평균대출 $100,702M = 18.30; RSA $1,027M × 4 ÷ 100,702 = 4.08; NCO $1,364M × 4 ÷ 100,702 = 5.42 계산. ROA 2.9%는 공시값.
카드사가 20%대 금리를 받는 이유는 5~6%의 대손, 4% 안팎의 파트너 배분, 약 4%의 조달비용과 운영·사기·규제비용을 부담하기 때문이다. 일반은행 NIM 2~4%와 숫자만 비교하면 자산위험과 수익인식 구조가 빠진다.
업종 특징인가, 회사 특징인가, 사이클 고점인가
| 회사/기준 | NIM | 해석 |
|---|---|---|
| SYF Q2 2026 | 15.08% | PLCC·카드 중심, 예금 83%; 자기 역사 중간 |
| Bread FY2024 | 18.3% | 더 순수한 PLCC/코브랜드 카드사; 더 높은 신용위험 |
| Discover FY2024 | 11.96% | 범용카드+결제망; 2025년 Capital One에 인수 |
| Capital One Q2 2026 | 8.01% | 카드 외 자동차·상업은행 자산이 섞인 연결 NIM |
| Wells Fargo Q1 2024 | 2.81% | 주택·기업대출 등 저수익·저손실 자산 비중 큼 |
비교 기준과 자산 믹스가 달라 완전한 apples-to-apples가 아니다. 목적은 “15%가 카드전문사에서 불가능한 숫자가 아니다”를 확인하는 데 있다.
표준 재무표 ① 연간 5년 + TTM
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|---|---|
| 이자수익 | 15,271 | 17,146 | 20,710 | 22,645 | 22,601 | 22,651 계산 |
| 대출 이자·수수료 | 15,228 | 16,881 | 19,902 | 21,596 | 21,698 | 21,851 |
| 이자비용 | 1,032 | 1,521 | 3,711 | 4,634 | 4,135 | 3,927 |
| 순이자이익 (YoY) | 14,239 | 15,625 (+9.7%) | 16,999 (+8.8%) | 18,011 (+6.0%) | 18,466 (+2.5%) | 18,724 |
| RSA (파트너 성과공유) | (4,528) | (4,331) | (3,661) | (3,407) | (4,005) | (4,215) |
| 신용손실충당비용 | 726 | 3,375 | 5,965 | 6,733 | 5,225 | 5,124 |
| 기타수익 (interchange·보호상품−로열티) | 481 | 380 | 289 | 1,521 | 520 | 523 |
| 운영비용 (기타비용) | 3,963 | 4,337 | 4,758 | 4,839 | 5,135 | 5,294 |
| 인건비 | 1,501 | 1,681 | 1,884 | 1,872 | 2,093 | 2,109 |
| 전문용역비 | 782 | 832 | 842 | 936 | 936 | 912 |
| 마케팅·사업개발 | 486 | 487 | 527 | 524 | 511 | 519 |
| 정보처리 | 550 | 623 | 712 | 803 | 899 | 975 |
| 기타 (우편·사기손실·소송 등) | 644 | 714 | 793 | 704 | 696 | 779 |
| 효율성 비율 | 38.9% | 37.2% | 34.9% | 30.0% | 34.3% | 35.8% (Q2) |
| 세전이익 | 5,503 | 3,962 | 2,904 | 4,553 | 4,621 | 4,614 |
| 법인세 | 1,282 | 946 | 666 | 1,054 | 1,069 | 1,096 |
| 순이익 | 4,221 | 3,016 | 2,238 | 3,499 | 3,552 | 3,518 |
| 보통주 귀속 순이익 | 4,179 | 2,974 | 2,196 | 3,427 | 3,469 | 3,435 |
| 희석 EPS (USD) | 7.34 | 6.15 | 5.19 | 8.55 | 9.28 | 9.76 |
| 영업현금흐름 | 7,099 | 6,694 | 8,593 | 9,848 | 9,851 | 9,694 계산 |
| 대출잔액 (기말) | 80,740 | 92,470 | 102,988 | 104,721 | 103,808 | 102,208 (6월말) |
| NIM | 14.74% | 15.63% | 15.15% | 14.76% | 15.24% | 15.51% 계산 |
| NCO율 | 2.92% | 3.00% | 4.87% | 6.31% | 5.65% | 5.34% 계산 |
| ROE | 30.8% | 22.6% | 16.4% | 22.5% | 21.1% | 21.4% (Q2) |
| CET1 (기말) | 15.6% | 13.3%* | 12.2% | 13.3% | 13.5%** | 13.2% (6월말) |
표준 재무표 ② 최근 6개 분기
| 항목 | 2025 Q1 | 2025 Q2 | 2025 Q3 | 2025 Q4 | 2026 Q1 | 2026 Q2 |
|---|---|---|---|---|---|---|
| 이자수익 | 5,550 | 5,586 | 5,731 | 5,734 | 5,603 | 5,583 |
| 이자비용 | 1,086 | 1,065 | 1,011 | 973 | 968 | 975 |
| 순이자이익 (YoY) | 4,464 (+1.3%) | 4,521 (+2.6%) | 4,720 (+2.4%) | 4,761 (+3.7%) | 4,635 (+3.8%) | 4,608 (+1.9%) |
| RSA | (895) | (992) | (1,024) | (1,094) | (1,070) | (1,027) |
| 신용손실충당비용 | 1,491 | 1,146 | 1,146 | 1,442 | 1,335 | 1,201 |
| 기타수익 | 149 | 118 | 127 | 126 | 133 | 137 |
| 운영비용 | 1,243 | 1,245 | 1,248 | 1,399 | 1,316 | 1,331 |
| 효율성 비율 | 33.4% | 34.1% | 32.6% | 36.9% | 35.6% | 35.8% |
| 세전이익 | 984 | 1,256 | 1,429 | 952 | 1,047 | 1,186 |
| 순이익 (YoY) | 757 (−41.5%) | 967 (+50.4%) | 1,077 (+36.5%) | 751 (−3.0%) | 805 (+6.3%) | 885 (−8.5%) |
| 희석 EPS (USD) | 1.89 | 2.50 | 2.86 | 2.04 | 2.27 | 2.59 |
| 영업현금흐름 | 2,200 | 2,560 계산 | 2,637 계산 | 2,454 계산 | 2,183 | 2,420 계산 |
| 대출잔액 (기말) | 99,608 | 99,776 | 100,178 | 103,808 | 100,085 | 102,208 |
| NIM | 14.74% | 14.78% | 15.62% | 15.83% | 15.50% | 15.08% |
| NCO율 | 6.38% | 5.70% | 5.16% | 5.37% | 5.42% | 5.43% |
| 순상각액 | 1,588 | 1,411 | 1,298 | 1,367 | 1,346 | 1,364 |
| 충당금 커버리지 | 10.87% | 10.59% | 10.35% | 10.06% | 10.42% | 10.09% |
| ROE · ROTCE | 18.4% · 22.4% | 23.1% · 26.7% | 25.1% · 28.9% | 17.6% · 20.3% | 19.5% · 22.6% | 21.4% · 25.2% |
| CET1 (기말) | 13.2% | 14.2% | 14.3% | 13.5% | 13.6% | 13.2% |
2026 H1로 묶어 보면 순이자이익 $9.24B, RSA $2.10B, 신용손실충당 $2.54B, 순이익 $1.69B, NIM 15.29%, NCO 5.43%, 기말 대출 $102.2B다 공시. 분기 표가 보여 주는 것은 세 가지다. 첫째, 순이자이익은 6분기 연속 +1~4%의 완만한 성장이고 2026 Q2에는 분기 NIM이 15.83%(2025 Q4) → 15.08%로 내려왔다 — 상업신용 포트폴리오 편입과 현금 비중 상승, 대출 수익률 하락(22.50% → 22.03%)의 결과다. 둘째, 신용은 2025 Q1 NCO 6.38%에서 5.4%대로 내려와 안정됐고 30+ 연체율 4.16%는 6분기 최저다. 셋째, 그럼에도 Q2 순이익이 −8.5%인 이유는 RSA(+3.5%), 로열티(+21.1%), 운영비(+6.9%)가 순이자이익(+1.9%)보다 빨리 늘었기 때문이다. 신용이 좋아지면 RSA가 자동으로 늘어나는 구조가 분기 숫자에 그대로 드러난다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
예금으로 조달해 카드채권에 넣고, 남는 자본은 거의 전부 자사주로 돌려준다. 주당가치 성장은 사업 성장률보다 자사주 매입 속도에 더 크게 좌우된다.
자본의 질
Q2 CET1 13.2%, 위험가중자산 $105.0B. 충당금은 대출의 10.09%. 비보험예금은 $7.1B에 불과해 2023년 지역은행형 예금런 위험은 낮다 공시.
다만 충당금 커버리지는 전년 10.59%에서 10.09%로 내려왔고 CET1도 자사주 매입으로 감소했다.
자본환원
2026 H1 자사주 $1.75B, 배당 $204M 공시. 남은 자사주 한도 $5.7B는 현재 시가총액의 약 23%다. 2026년 4월 승인된 $6.5B 프로그램은 만료일이 없고, 분기 배당은 2026 Q3부터 $0.30에서 $0.34로 올린다 공시.
이 사업의 성장률보다 주당가치 성장은 자사주 매입 속도에 더 크게 좌우된다. 단, 경기악화 시 규제자본을 지키기 위해 매입이 먼저 줄어든다.
| 항목 | 2025-06-30 | 2025-12-31 | 2026-06-30 | 비고 |
|---|---|---|---|---|
| 현금·현금성자산 | 19,457 | 14,973 | 16,193 | 유동자산 총자산 대비 16.2% |
| 채무증권 | 2,905 | 2,348 | 4,365 | |
| 총대출채권 | 99,776 | 103,808 | 102,208 | 이 중 유동화 신탁 제한대출 21,841 |
| 충당금 | (10,564) | (10,442) | (10,312) | 커버리지 10.59% → 10.06% → 10.09% |
| 영업권·무형자산 | 1,331 | 1,467 | 1,515 | 2026 Q2부터 내부사용 소프트웨어 $1.1B를 기타자산으로 재분류(재표시) |
| 총자산 | 120,505 | 119,095 | 121,930 | |
| 예금 | 82,262 | 81,144 | 82,806 | 직접 76.7B + 브로커드 6.1B · 비보험 추정 7.1B |
| 유동화 차입 (카드 ABS) | 8,340 | 8,415 | 8,916 | |
| 선·후순위 무담보채 | 7,669 | 6,767 | 7,516 | |
| 총차입 | 16,009 | 15,182 | 16,432 | |
| 총자본 | 16,952 | 16,766 | 16,897 | 우선주 1,716 포함 (2026 Q2 신규 발행으로 1,222 → 1,716) |
| 유형보통주자본 (TCE) | 14,399 | 14,077 | 13,666 | 유형자산 대비 11.35% |
| 발행주식 (백만 주) | 371.9 | 347.4 | 325.3 | 1년간 −12.5% |
| BVPS · TBVPS (USD) | 42.30 · 38.72 | 44.74 · 40.52 | 46.67 · 42.01 | TBVPS 1년 +8.5% |
| CET1 · Tier 1 레버리지 | 14.2% · 13.3% | 13.5% · 13.3% | 13.2% · 13.0% | 위험가중자산 104,969 |
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 2026 H1 |
|---|---|---|---|---|---|---|
| 순이익 | 4,221 | 3,016 | 2,238 | 3,499 | 3,552 | 1,690 |
| 자사주 매입 | 2,876 | 3,320 | 1,112 | 1,008 | 2,941 | 1,778 |
| 보통주 배당 | 500 | 434 | 406 | 398 | 427 | 204 |
| 우선주 배당 | 42 | 42 | 42 | 72 | 83 | 42 |
| 총환원 ÷ 순이익 | 81% 계산 | 126% | 70% | 42% | 97% | 120% |
| 주당 배당 (선언) | $0.88 | $0.90 | $0.96 | $1.00 | $1.15 | $0.60 |
| 기말 발행주식 (백만 주) | 526.8 | 438.2 | 406.9 | 388.3 | 347.4 | 325.3 |
| BVPS (USD) | 24.53 | 27.70 | 32.36 | 39.55 | 44.74 | 46.67 |
| 기말 예금 | 62,270 | 71,735 | 81,153 | 82,062 | 81,144 | 82,806 |
5년간 발행주식은 526.8M → 325.3M으로 38% 줄었다 계산. 같은 기간 BVPS는 $24.53 → $46.67로 거의 두 배가 됐는데, 순이익이 4,221 → 3,552로 오히려 줄었음에도 그렇다. 이것이 “ROE 20%대 × 자사주 매입”이 이 종목의 주당가치를 만드는 방식이다. 반대로 말하면 2023~2024년처럼 신용비용이 치솟아 매입을 $1.0~1.1B로 줄이면 주당가치 성장도 같이 멈춘다.
2024년 순이익에는 Pets Best 매각 관련 세후 이익이 포함돼 있어 영업 추세 비교에 왜곡이 있다. 반대로 2026년 순이익 개선의 일부는 충당금 감소에서 온다. 은행은 EPS보다 NCO·RAR·CET1·TBVPS를 함께 봐야 한다. FY2025에는 충당금 환입 $439M(전년은 $313M 적립)이 있었고, 이 중 Lowe's 상업용 포트폴리오 인수 관련 $44M 적립이 포함된다 공시.
8업황 사이클과 주가 — 12년
마진은 정상, 신용은 정상보다 약간 좋고, 배수는 장기 평균 부근이다.
| 연도 | NIM | NCO | RAR | 연말 P/E | 국면 |
|---|---|---|---|---|---|
| 2014 | 17.20% | 4.51% | 10.76% | 9.24× | 상장 초기·양호한 신용 |
| 2015 | 15.85% | 4.36% | 10.73% | 9.16× | 양호 |
| 2016 | 16.10% | 4.57% | 10.77% | 10.8× | 양호·자본환원 시작 |
| 2017 | 16.35% | 5.37% | 10.34% | 13.1× | 신용 정상화 |
| 2018 | 15.97% | 5.63% | 9.58% | 5.24× | Walmart 계약상실 충격 |
| 2019 | 15.78% | 5.65% | 8.52% | 5.59× | 정상손실·낮은 배수 |
| 2020 | 14.29% | 4.58% | 8.69% | 13.6× | COVID·대손충당금 선적립, EPS 급감으로 P/E 왜곡 |
| 2021 | 14.74% | 2.92% | 9.32% | 5.75× | 부양책·대손 급락, 이익 고점 |
| 2022 | 15.63% | 3.00% | 10.03% | 5.00× | 금리상승·신용정상화 시작 |
| 2023 | 15.15% | 4.87% | 9.19% | 7.07× | 대손 상승 |
| 2024 | 14.76% | 6.31% | 8.04% | 7.44× | 최근 신용손실 정점 |
| 2025 | 15.24% | 5.65% | 8.77% | 8.89× | 개선 |
| 2026 | 15.08% Q2 | 5.43% Q2 | 약 8.8% Q2* | 7.68× | 신용 개선 후반·마진 중간 |
| 국면 | 내용 |
|---|---|
| 2014~2016 · 골디락스 | NCO 4%대, RAR 10%대, NIM 16% 전후. |
| 2017~2019 · 정상화 | 대손 5%대로 올라가고 Walmart 상실로 배수 급락. |
| 2020~2022 · 왜곡 | COVID 충당금 후 부양책으로 실제손실 급감. 2021~22 이익은 과대정상화. |
| 2023~현재 · 재정상화 | 2024 NCO 6.31% 정점 후 5.43%로 회복. 현재는 좋은 쪽으로 이동. |
마진은 정상, 신용은 정상보다 약간 좋고, 배수는 장기 평균 부근이다. 따라서 “마진 고점+배수 저점”도 아니고 “마진 저점+배수 저점”도 아니다. 현재 수익기대의 주된 원천은 배수확장이 아니라 ROE 20%대와 자사주 매입이어야 한다.
분기 주가로 보면 2025 Q2 말 $66.74 → 2025 Q4 말 $83.43 → 2026 Q1 말 $68.02 → 2026 Q2 말 $76.05 공시(회사 재무표 기재 종가)로, 1년 안에 25% 폭의 등락을 반복했다. 작성 기준일 $74.88은 이 구간의 중간이다. 같은 기간 TBVPS는 $38.72 → $42.01로 한 방향으로 올랐다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
현재 $74.88, TTM EPS $9.75 기준 P/E 7.68배다. Q2 TBVPS $42.01을 적용한 P/TBV는 약 1.78배다. 역사적 P/E 평균 약 8.2배와 비교하면 절대적으로는 낮지만 자기 역사 대비로는 대체로 중립이다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| P/E (TTM) | 7.68× | TTM 희석 EPS $9.75 (분기 합 $9.76: 2.86+2.04+2.27+2.59) · 시총 ÷ TTM 보통주 귀속 순이익 $3,435M으로는 7.1× 계산 (가중평균 주식수 감소 효과) |
| P/TBV | 1.78× | TBVPS $42.01 (2026-06-30, 재표시) 공시 |
| P/B | 1.60× 계산 | BVPS $46.67 (2026-06-30). 5장 피어 표의 1.46×는 2차 데이터(Macrotrends) 값 |
| 배당수익률 | 1.6% 계산 | TTM DPS $1.20 ÷ $74.88 · 2026 Q3부터 분기 $0.34이면 연 $1.36 → 1.8% |
| 자사주 수익률 | 14.8% 계산 | TTM 자사주 매입 $3,610M ÷ 시총 $24.4B (FY2025 2,941 − 2025 H1 1,109 + 2026 H1 1,778) |
| ROE · ROTCE | 21.4% · 25.2% | 2026 Q2 연환산 공시 |
| EV/EBIT · P/FCF · FCF 수익률 | 해당 없음 | 금융사 — 예금이 부채이자 영업재료이므로 EV·FCF 개념이 성립하지 않음 |
| 시나리오 | 핵심 가정 | 정상 EPS/TBV | 적용 배수 | 가치 | 판단 |
|---|---|---|---|---|---|
| Bear | NCO 6.5%+, RAR 7.5%, 환원 둔화 | $7.0~7.5 / TBV $42 | 7× 또는 1.25× TBV | $52~55 | 침체·규제 충격 |
| Base | NCO 5.5~6.0%, NIM 14.8~15.3%, 완만한 자사주 | $9.0~9.5 | 8.0~8.8× | $72~84 | 현재가가 중앙 |
| Bull | 코브랜드 성장+NCO 5% 안팎, RAR 9%+, 강한 환원 | $10~10.5 | 9.5~10× | $95~105 | 재평가 필요 |
매수 가격대
SYF는 장기 성장주가 아니라 높은 ROE를 자사주로 전환하는 금융주다. 가치의 핵심은 매출 CAGR이 아니라 “정상 RAR × 유지 가능한 유형자본 × 자본환원”이다. 코브랜드 성장이 RAR을 떨어뜨린다면 거래액 성장은 가치가 아니다.
역산하면, 현재가 $74.88은 Base 시나리오의 정상 EPS $9.0~9.5에 7.9~8.3배를 곱한 값이다 계산. 즉 시장은 NCO 5.5~6.0%(지금 5.43%보다 약간 나쁜 수준)와 NIM 14.8~15.3%(지금 15.08%)를 이미 가격에 넣고 있다. 지금보다 신용이 더 좋아지는 시나리오에는 값을 치르지 않았고, 더 나빠지는 시나리오(Bear $52~55)에 대한 안전마진도 거의 없다. 자사주 수익률 14.8%와 배당 1.6%를 더한 주주환원 수익률 약 16%가 이 가격에서 기대할 수 있는 수익의 뼈대다.
P/E만으로 비교하면 틀리는 이유 — ‘현금이익’ 관점의 보정 배수
금융사의 주주가처분이익(distributable earnings)은 대략 정상화 순이익 − 성장 대출을 뒷받침하기 위해 유보해야 할 CET1 자본이다. 대출이 거의 늘지 않는 SYF·BFH·ALLY는 정상화 P/E가 이 배수에 비교적 가깝다. 반면 빠르게 성장하는 AXP와 Discover 통합 중인 COF는 회계이익보다 실제 배당·자사주 가능액이 작을 수 있어 P/E에 1~3배의 보정이 필요하다.
| 회사 | 보고 P/E | 정상 주주가처분이익 배수 | 보정 이유 |
|---|---|---|---|
| SYF | 7.68× | 약 8.0~9.0× | 신용은 장기 평균보다 양호하므로 EPS를 소폭 낮춰야 하나, 대출 성장률이 낮아 추가 CET1 유보 부담은 작음. |
| BFH | 8.38× | 약 9~11× | 손실률 7% 전후와 작은 규모·파트너 집중도를 반영. 디레버리징 종료 후에도 SYF보다 높은 자본완충이 필요. |
| COF | 11.79× | 약 13~15× | Discover 통합비용·인수회계·무형자산과 결제망 시너지가 섞임. 통합기에는 회계이익보다 배분가능 현금이 작음. |
| AXP | 18.97× | 약 20~22× | 대출·회원 수가 빠르게 성장해 자본유보가 필요하지만, 연회비·할인수수료·낮은 신용손실로 장기 성장의 질이 가장 높음. |
| ALLY | 9.46× | 약 10~12× | 자동차 잔존가치·중고차 가격·조달금리 정상화를 반영하면 보고이익보다 보수적인 이익 기준이 필요. |
상대가치 해석
| 비교 | 판단 |
|---|---|
| SYF vs BFH | SYF는 BFH보다 NIM은 낮지만 손실률이 약 1.6%p 낮고 규모가 5배 이상 크다. 그런데 P/E는 더 낮고 P/TBV 프리미엄은 0.1배에 불과하다. 직접 피어 대비로는 SYF가 소폭 저평가다. |
| SYF vs COF | SYF의 ROE는 높고 P/E는 낮지만, COF는 Discover 결제망·범용카드·조달 다변화와 훨씬 큰 규모를 갖는다. P/TBV가 비슷한 것은 SYF가 싸다는 증거인 동시에 고수익이 계약집중 위험으로 할인되고 있다는 뜻이다. |
| SYF vs AXP | AXP의 19배 P/E는 우량 고객, 2% 손실률, 연회비·결제망 수수료, 브랜드 성장에 대한 대가다. SYF에 AXP 배수를 적용하는 것은 부적절하다. 두 회사의 배수 차이는 상당 부분 정당하다. |
| SYF vs ALLY | SYF는 장부가치 배수가 약 2배지만 ROE도 약 2배다. P/E는 오히려 낮다. 담보대출 중심 ALLY보다 신용손실은 높아도 자본생산성 대비 SYF 가격은 더 매력적이다. |
피어 비교를 추가해도 결론은 “극단적 저평가”가 아니라 직접 피어 대비 소폭 저평가, 자체 역사 대비 중립이다. 현재가는 정상 주주가처분이익의 약 8~9배, 유형장부의 약 1.8배로 적정가치 범위 안이다. BFH 수준의 손실률로 악화되거나 파트너 조건이 나빠지면 할인은 정당화된다. 반대로 RAR 8.5% 이상과 코브랜드 성장의 이익 전환이 확인되면 COF에 가까운 9~10배 재평가 여지가 생긴다.
10리스크와 반증 조건
카드 대출은 경기·규제·파트너 계약의 세 위험을 동시에 진다. 각 위험마다 “무엇이 보이면 이 논지가 틀린 것인가”를 적는다.
- 신용 사이클 — 지금이 “좋은 구간”이라는 판단 — 무엇이 보이면 이 논지가 틀린 것인가: NCO가 2개 분기 연속 6.5% 초과. 30+ 연체율이 4.8%를 넘으면 NCO 선행지표로 경계. 2024년 NCO 6.31% 정점을 넘어서는 수준이면 Bear 시나리오($52~55)로 이동.
- 위험조정수익(RAR) 훼손 — 15% NIM 자체보다 RAR — 반증: RAR이 7.5% 아래로 하락. NIM 하락과 RSA/로열티 증가가 동시에 발생. 2026 Q2 로열티 비용 +21.1%가 interchange +11.9%를 앞선 추세가 가속되면 경고.
- 코브랜드 성장이 이익으로 전환되지 않는 위험 — 반증: 코브랜드 거래액은 늘지만 대출·EPS·TBVPS가 정체. 거래액 23% 성장을 이익 23% 성장으로 읽으면 틀린다는 것이 이 문서의 전제이므로, 구매액 비중 52% 대 잔액 비중 34~35%의 격차가 좁혀지는지가 확인 지표다.
- 파트너 집중과 재계약 조건 — 상위 5개가 수익의 54% — 반증: 상위 파트너 재계약 때 대규모 선급금·포트폴리오 프리미엄 발생. 계약의 비용 기준이 실제 비용이 아니라 합의된 비용이면 조달·운영비 상승을 전가하지 못할 수 있음. 상위 5개 만기는 2030~2035로 당장의 계약벽은 없다.
- 규제 — APR·연체료 규제 — 반증: APR·연체료 규제와 파트너 경제조건 악화가 동시에 오면, 소비자에게 가격을 올려 상쇄하거나 파트너 RSA를 줄이는 두 완충이 모두 막힌다. 이때 15% NIM보다 RAR이 빠르게 무너질 수 있다. 10-K는 “미국 행정부·의회의 신용상품 가격 제약” 정책 변화를 첫손에 꼽는 위험요인으로 적는다 공시.
- 자본환원 축소 — 주당가치 엔진의 정지 — 반증: CET1 11.5% 근접 전 자사주 중단. 경기악화 시 규제자본을 지키기 위해 매입이 먼저 줄어든다. 2023~2024년 매입이 $1.0~1.1B로 줄었던 전례가 있다.
- 예금 조달의 안정성 — 반증: 비보험예금 $7.1B(총예금의 약 9%)이 급증하거나 브로커드 예금 의존도가 올라가는 경우. 현재는 2023년 지역은행형 예금런 위험이 낮다는 것이 판단.
APR·연체료 규제와 파트너 경제조건 악화가 동시에 오면, 소비자에게 가격을 올려 상쇄하거나 파트너 RSA를 줄이는 두 완충이 모두 막힌다. 이때 15% NIM보다 RAR이 빠르게 무너질 수 있다.
파트너별 RSA율·로열티·계약상 목표수익률은 비공개다. 따라서 PLCC와 코브랜드의 정확한 단위마진은 외부에서 계산할 수 없다. 본 보고서는 공시된 loyalty/interchange, RSA 구조, 구매액·잔액 믹스를 이용해 방향성을 판단했다. 코브랜드 52%·+23%는 컨퍼런스콜 발언이며 10-Q 표에는 별도 제품 분해가 없다. 다만 2026-07-21 실적 발표 슬라이드에 코브랜드 구매액 $25.8B(+23%)·잔액 $35.7B(+25%)가 기재돼 있어 같은 값을 공시 자료로 확인했다.
11Bull / Bear
논지를 강화하는 신호와 훼손하는 신호. 양쪽 모두 분기 공시에서 확인할 수 있는 숫자로 적는다.
▲ 강세론 — 논지를 강화하는 신호
- NCO 5.0~5.5%에서 안정
- 코브랜드 성장에도 RAR 8.5% 이상 유지
- 로열티 비용 증가율이 interchange·NII 증가율 아래로 둔화
- OnePay 고객의 잔액·상환·신규계좌 경제성이 성숙
- TBVPS가 자사주 매입 후에도 연 8% 이상 성장 (2025 Q2 → 2026 Q2 +8.5% 공시)
- 상위 계약 연장 때 만기뿐 아니라 수익조건 개선 확인
- Bull 시나리오: 코브랜드 성장+NCO 5% 안팎, RAR 9%+, 강한 환원 → 정상 EPS $10~10.5 × 9.5~10× = $95~105. 재평가 필요
▼ 약세론 — 투자 논지를 훼손하는 신호
- NCO가 2개 분기 연속 6.5% 초과
- RAR이 7.5% 아래로 하락
- NIM 하락과 RSA/로열티 증가가 동시에 발생
- 코브랜드 거래액은 늘지만 대출·EPS·TBVPS가 정체
- 상위 파트너 재계약 때 대규모 선급금·포트폴리오 프리미엄 발생
- CET1 11.5% 근접 전 자사주 중단
- Bear 시나리오: NCO 6.5%+, RAR 7.5%, 환원 둔화 → 정상 EPS $7.0~7.5 × 7× 또는 TBV $42 × 1.25× = $52~55. 침체·규제 충격
두 시나리오의 중앙이 Base(NCO 5.5~6.0%, NIM 14.8~15.3%, 완만한 자사주 → $72~84)이고 현재가가 그 중앙이다. 따라서 이 종목에서 수익은 “지금 사서 재평가를 기다리는 것”보다 “$63~68 안전마진 구간을 기다리거나, RAR 8.5% 이상과 코브랜드 이익 전환이 확인될 때 $85 이상에서 재평가에 올라타는 것” 둘 중 하나에서 나온다.
12모니터링 — 무엇을, 언제, 어디서 확인하는가
분기 실적 보도자료의 재무표 한 장(Selected Metrics)에 아래 지표가 전부 들어 있다.
| 분기 체크 | 현재 | 경계 | 의미 | 어디서 |
|---|---|---|---|---|
| NIM | 15.08% | <14.5% | 조달·가격·자산믹스 압박 | 실적 재무표 Performance Metrics |
| NCO | 5.43% | >6.5% | 정상범위 상단 이탈 | 실적 재무표 Credit Quality Metrics · 월별 8-K 신용통계 |
| 30+ 연체 | 4.16% | >4.8% | NCO 선행지표 | 월별 8-K 신용통계 (매월 중순) |
| RAR | 약 8.8% | <7.5% | 실제 경제마진 훼손 | NII·RSA·NCO로 계산 (6장 식) |
| CET1 | 13.2% | <11.5% | 자사주·성장 여력 축소 | 실적 재무표 Regulatory Capital Ratios |
| 코브랜드 구매액 | +23% | EPS 미연동 | 저마진 성장 여부 | 실적 발표 슬라이드 · 컨퍼런스콜 |
| 로열티 vs interchange | −$436M vs $300M | 격차 확대 가속 | 코브랜드 경제성 | 손익계산서 Other income |
| 자사주 매입 · TBVPS | H1 $1.75B · $42.01 | 매입 중단 · TBVPS 정체 | 주당가치 엔진 | 실적 재무표 · 현금흐름표 |
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-10 중순 | 2026 Q3 실적 — NCO·30+ 연체·NIM·RSA·로열티·자사주 | NCO 5.43% · 30+ 4.16% · NIM 15.08% · CET1 13.2% | Form 8-K ex-99 재무표 · investors.synchrony.com |
| 매월 중순 | 월별 신용통계 (연체·순상각) | 30+ 4.8% 경계 | Form 8-K “credit stats” (2025-08-15, 09-10 등 패턴) |
| 2026-10 말 | Q3 10-Q — 남은 자사주 한도, 비보험예금, 직접·브로커드 예금 | 한도 $5.7B · 비보험 $7.1B | SEC EDGAR CIK 1601712 |
| 2027-01 말 | FY2026 실적·2027 가이던스 — 연간 NCO·RAR, 로열티 vs interchange | FY2025 NCO 5.65% · RAR 8.77% | Form 8-K ex-99 · 컨퍼런스콜 |
| 2027-02 초 | FY2026 10-K — 상위 5개 비중·계약 만기·Dual/코브랜드 잔액 비중 | 54% / 52% · 2030~2035 · 34% | SEC EDGAR |
| 수시 | 상위 파트너 재계약·신규 프로그램 공시, 규제(APR·연체료) 동향 | 선급금·포트폴리오 프리미엄 유무 | Form 8-K · 보도자료 |
13용어집
- PLCC (Private Label Credit Card, 프라이빗라벨 카드)
- 특정 소매업체나 프로그램망 안에서만 쓸 수 있는 카드. 파트너 브랜드로 발급되지만 신용 제공·대출 보유·손실 부담은 발급사(SYF)가 진다.
- Dual Card
- SYF의 특허 상품 분류. 파트너 매장에서는 PLCC로, 밖에서는 Visa·Mastercard 범용카드로 작동한다. 외부 결제에서 interchange가 발생한다.
- 코브랜드 (General Purpose Co-brand)
- 파트너 브랜드를 달고 결제망이 받는 모든 곳에서 쓰는 범용카드. 발급사는 이자와 interchange를 벌지만 리워드·로열티 비용을 진다.
- NIM (Net Interest Margin, 순이자마진)
- 순이자수익을 평균 이자수익자산으로 나눈 연율. 자기자본·무이자부채로 조달한 자산의 효과가 더해지므로 단순 금리 스프레드보다 높다.
- NCO (Net Charge-off, 순대손·순상각)
- 회수 불능으로 상각한 대출에서 회수액을 뺀 금액. 평균 대출 대비 연율(NCO율)로 신용 사이클의 위치를 읽는다.
- RSA (Retailer Share Arrangement, 파트너 성과공유)
- 프로그램의 경제적 성과가 계약상 정한 임계치를 넘으면 초과분을 파트너와 나누는 계약. 성과가 나빠지면 지급이 줄어 발급사의 완충 역할을 한다.
- RAR (Risk-Adjusted Return, 위험조정수익)
- 이 문서에서는 순이자수익 − RSA − 순대손을 평균 대출로 나눈 값. 운영비·세금 전 “진짜 경제 마진”이다.
- Merchant discount (가맹점 할인)
- 프로모션 금융(무이자·이자유예 등)으로 발급사가 포기하는 이자를 보상하기 위해 파트너가 발급사에 지급하는 수수료. 대출 이자·수수료 수익에 포함된다.
- Interchange (정산수수료)
- 카드 결제 시 가맹점 은행이 발급사에 지급하는 수수료. SYF는 Dual Card의 외부 결제와 코브랜드 거래에서 받는다.
- 이자유예 (Deferred Interest)
- 프로모션 기간 동안 이자가 누적되되, 기간 안에 완납하면 이자를 면제하고 못 하면 소급 부과하는 프로모션 금융 방식.
- CET1 (Common Equity Tier 1, 보통주자본비율)
- 보통주 자본(영업권·무형자산 차감)을 위험가중자산으로 나눈 Basel III 규제자본비율. 배당·자사주 여력의 상한을 정한다.
- CECL / 충당금 커버리지
- 미국 회계기준상 대출의 전 생애 기대손실을 미리 적립하는 신용손실충당금(CECL). 충당금을 기말 대출로 나눈 비율이 커버리지다.
- TBVPS (Tangible Book Value per Share, 주당 유형장부가치)
- 총자본에서 우선주·영업권·무형자산을 뺀 유형보통주자본을 발행주식으로 나눈 값. 금융주의 P/TBV 분모.
- ROTCE (Return on Tangible Common Equity)
- 보통주 귀속 순이익을 평균 유형보통주자본으로 나눈 수익률. 자사주 매입이 많은 금융사의 자본생산성 지표.
- 효율성 비율 (Efficiency Ratio)
- 운영비용을 (순이자수익 + 기타수익 − RSA)로 나눈 비율. 낮을수록 비용 효율이 좋다.
- 브로커드 예금 (Brokered Deposits)
- 증권사 등 제3자 망을 통해 유치하는 예금. 직접예금보다 금리에 민감하고 이동이 빠르다.
- 주주가처분이익 (Distributable Earnings)
- 정상화 순이익에서 대출 성장을 위해 유보해야 할 규제자본을 뺀, 실제로 배당·자사주로 돌릴 수 있는 이익. 금융사의 FCF 대용치.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 파트너별 RSA율·로열티·계약상 목표수익률은 비공개라 PLCC와 코브랜드의 정확한 단위마진은 외부에서 계산할 수 없다.
- 2014~2020년 NIM·NCO·RAR과 연말 P/E는 2026-09-17 판이 연차보고서·IR 시계열·Macrotrends에서 인용한 값이며 이 판에서 재대조하지 않았다. 2021~2025년 NIM·NCO는 4Q22·4Q23·4Q25 재무표로 확인.
- 피어(BFH·COF·AXP·ALLY)의 시총·배수·실적은 2026-09-17 판이 각사 자료에서 인용한 값이며 이 판에서 재대조하지 않았다.
- 주가 $74.88(2026-09-16)과 시총 $24.4B는 2026-09-17 판의 값. 시총은 발행주식 325.3M × $74.88 = $24.36B로 일치만 확인.
- P/B 1.46×(피어 표)는 2차 데이터 값이고, 공시 BVPS $46.67 기준으로 계산하면 1.60×다. 두 값을 모두 표기했다.
- CET1은 2026 Q2 발표에서 내부사용 소프트웨어 재분류로 과거치가 재표시됐다(2025년 말 10-K 12.6% → 재표시 13.5%). 2022년 말도 발표 시점에 따라 12.8%/13.3%로 다르다. 표에는 가장 최근 발표값을 쓰고 각주로 밝혔다.
- Q2 2026 코브랜드 구매액 비중 52%·+23%는 컨퍼런스콜 발언이며 10-Q 표에는 제품 분해가 없다. 실적 발표 슬라이드의 $25.8B(+23%)·$35.7B(+25%)로 같은 값을 확인했다.
1차 자료
SEC 공시 (CIK 1601712) — Form 10-Q Q2 2026 (2026-07-23, 0001601712-26-000033) ↗ — 평균자산·수익률·조달금리·NIM·NCO·예금·RSA·자본, 남은 자사주 한도 $5.7B, 직접·브로커드·비보험 예금, Lowe's 포트폴리오 인수 · Form 10-Q Q1 2026 (2026-04-23) ↗ · Form 10-Q Q3 2025 (2025-10-22) ↗ · Form 10-Q Q2 2025 (2025-07-23) ↗ · Form 10-Q Q1 2025 (2025-04-24) ↗
연차보고서 — Form 10-K FY2025 (2026-02-06, 0001601712-26-000006) ↗ — 제품 정의, 계약기간, 상위 파트너 집중도, RSA 구조, 코브랜드 잔액 비중, 플랫폼별 수익, 직원 수, 손익·현금흐름 FY2023–2025 · Form 10-K FY2023 (2024-02-08, 0001601712-24-000047) ↗ — 손익·현금흐름 FY2021–2023
실적 보도자료 재무표 (Form 8-K ex-99) — 2Q26 (2026-07-21) ↗ · 2Q26 Earnings Presentation ↗ — 코브랜드 구매액 $25.8B(+23%)·잔액 $35.7B(+25%), 사진 2장 · 4Q25 (2026-01-27) ↗ — FY2025·FY2024 플랫폼 결과, 연간 NIM·NCO·ROE · 1Q25 (2025-04-22) ↗ · 4Q23 (2024-01-23) ↗ · 4Q22 (2023-01-23) ↗
IR — Synchrony Investor Relations ↗ — 2009~2025 RAR·RSA/ALR·NCO/ALR 장기 시계열, 사진 1장 · IR 미러 10-Q Q2 2026 ↗ · IR 미러 10-K FY2025 ↗ · 2016 Annual Report ↗, 2018 Annual Report ↗, 2020 Annual Report ↗ — 2014~2020 NIM·NCO 장기 데이터 · Q2 2026 공식 earnings webcast ↗ — 코브랜드/dual 구매액 52%, 전년 대비 23% 증가(경영진 발언)
피어 1차 자료 (2026-09-17 판 인용) — Bread Financial Q2 2026 earnings release ↗ — 대출 $18.5B, 순손실률 6.98%, TBVPS $63.66, ROE 17.1%, NIM 18.5% · Capital One Q2 2026 presentation ↗ — 총자산 $673.8B, 대출 $457.2B, NIM 8.01%, NCO 4.71%, TBVPS 약 $107.34 · American Express Q2 2026 earnings & filings ↗ — ROE 36.4%, 순상각률 2.0% · Ally Financial Q2 2026 ↗ — 총자산 $199.7B, NIM 3.63%, core ROTCE 11.8%, 자동차 NCO 1.57%
시세·시장 데이터
2026-09-16 시장가격 (Yahoo Finance) ↗ 및 Macrotrends P/B ↗ — SYF·BFH·COF·AXP·ALLY 시가총액, P/E 및 장부가 배수 교차검증 2차 · Macrotrends historical P/E ↗, CompaniesMarketCap year-end P/E ↗ — 장기 밸류에이션 보조자료 2차 · 분기말 주가($66.74·$71.05·$83.43·$68.02·$76.05)는 회사 재무표 기재값 공시
2차 자료
Reuters, Walmart–OnePay–Synchrony 계약 (2025-06-09) ↗ — 두 카드 구조와 OnePay·SYF의 역할 분담 2차
판 이력
| 판 | 날짜 | 내용 |
|---|---|---|
| v1.1 | 2026-10-07 | 타일 표준화·6장 재무표(5년+6분기) 추가 — 금융사 변형(이자수익·순이자이익·RSA·충당금·운영비용·세전이익·순이익·대출잔액·NCO·CET1) |
| v1.0 | 2026-10-06 | 표준 포맷 v1 전환(재배치 + 보강: 1·2·3·4·6·7·9·10·12·13장 — 10-K FY2025·FY2023, 10-Q 2025Q1~2026Q2, 8-K 재무표 2Q26·4Q25·1Q25·4Q23·4Q22, 실적 발표 슬라이드) |
| 원본 | 2026-09-17 | 원 계열 C-oneoff · 보강 전환 · 주가 $74.88(2026-09-16) · 재무 기준 2026 Q2 |
이 문서는 공개된 공시·시세 데이터를 정리한 것이며 투자 자문이 아닙니다. 작성자는 투자자문 자격을 보유하고 있지 않으며 매수·매도 의견을 제시하지 않습니다. 시나리오의 수치는 명시된 가정에 기반한 추정치로 실제와 다를 수 있습니다. 본 자료는 공개자료에 기반한 투자연구용 분석이며 매수·매도 권유가 아닙니다. 숫자는 반올림으로 합계가 다를 수 있습니다. 회사 전망과 분석자의 추정은 실제 결과와 다를 수 있습니다.