0먼저, 한 문단 요약
읽기 전에 붙잡고 갈 뼈대입니다. 나머지는 전부 이 세 문단의 각주입니다.
TME는 줄어드는 무료 사용자 모집단에서 남는 사람에게 더 비싸게 파는 회사가 됐습니다. 온라인 음악 MAU는 2019년 6.44억에서 2025년 5.28억으로 6년간 −18% 줄었는데공시, 같은 기간 유료가입자는 39.9백만 → 127.4백만으로 3.2배, 유료화율은 6.2% → 24.1%가 됐습니다공시. 지난 6년의 이익 성장은 전부 이 전환에서 나왔습니다. 문제는 그 전환의 연료인 무료층을 지금 바이트댄스의 汽水音乐이 가져가고 있다는 것입니다 — MAU 1.67억(2026-06), 월 8위안, 광고 80초 시청하면 하루 종일 무료추정. 이 문서는 그 대치의 실체를 제품·가격·시장 데이터로 확인하고, 같은 구조가 이미 두 번 벌어진 시장 — 미국(스포티파이가 이겼다)과 한국(멜론이 졌다) — 을 해부해 TME가 어느 쪽으로 가는지를 판정한 것입니다.
지금 숫자는 이렇습니다. 최근 4개 분기(2025Q3~2026Q2) 매출은 RMB 33,932백만(전년 동기 4개 분기 대비 +12.1%)이지만 최신 분기 성장률은 +5.8%로 내려왔고(2026Q2, 喜马拉雅 연결분 RMB 407백만 포함), 매출총이익률은 44.2%(2026Q2)로 44% 밴드를 지켰습니다공시. 같은 4개 분기의 영업현금흐름은 RMB 11,270백만, FCF는 RMB 10,208백만(매출 대비 30.1%)이고, 2026-06-30 현금·정기예금·단기투자 RMB 44,222백만에서 차입금·사채 RMB 16,529백만을 뺀 순현금은 RMB 27,693백만입니다계산(6장·7장).
시장이 가격에 넣은 것: 2026-09-08 종가 US$8.06·시가총액 US$132억 기준으로 TTM PER 10.0배(IFRS), EV/EBIT 5.5배, FCF 수익률 11.4%, 순현금은 시총의 30.9%입니다계산(9장). 이 문서의 판단은 이렇습니다 — "이 결말의 재무적 함의는 명확합니다 — 이익은 방어되지만 배수는 재평가되지 않습니다. 성장이 없는 자산에 시장은 성장 배수를 주지 않기 때문입니다. TME의 현재 선행 PER 8.6배·EV/영업이익 5.5배는 이미 이 결말을 상당 부분 반영한 가격이며, 그래서 이 종목의 하방은 제한적이지만 상방도 「배수 정상화」가 아니라 배당·자사주·한 자릿수 이익 성장의 합(연 10% 내외)으로 보는 것이 정직합니다."
한눈에 보는 핵심 지표
그래서 이 문서의 답은 「멜론도 스포티파이도 아니고 판도라」입니다. 멜론이 되기에는 TME가 1·2위 앱을 둘 다 갖고 있고 SVIP라는 가격 상방이 실제로 작동하며 시장이 아직 성장합니다. 스포티파이가 되기에는 상대의 유형이 애플·아마존이 아니라 유튜브에 가깝고, 무료 퍼널을 이미 내주기 시작했습니다. 남는 결말은 판도라 — 성장은 끝나고 순위는 유지되며 매출·이익은 수익화 심화로 버티지만 재평가는 오지 않는 상태입니다.
공시 SEC(20-F·6-K)·HKEX·회사 IR 1차 자료와 1차 통계 원문 / 2차 거래소·데이터 제공사·언론 / 계산·추정 1차 자료에서 이 문서가 재계산한 값, 또는 제3자 조사기관(QuestMobile 등) 수치·역산값 / 미확인 어떤 공개 자료로도 확인하지 못한 것. 모든 표는 기준(연결, IFRS·non-IFRS, FY·TTM)과 출처를 표 머리와 꼬리에 적습니다.
TME는 2026년 1분기부터 MAU·유료가입자·ARPPU의 분기 공시를 중단했습니다. 마지막 공시치는 FY2025(2025년 4분기)이며, 그 이후의 유저 지표는 어떤 공개 자료에도 존재하지 않습니다. 그리고 이 문서의 경쟁 서술이 의존하는 앱별 MAU는 전부 QuestMobile 등 제3자 추정치이고, TME는 酷狗·QQ音乐·酷我의 개별 MAU를 단 한 번도 공시한 적이 없습니다. 이 문서에서 가장 큰 증거 공백이며, 따라서 모든 숫자에 다음 태그를 붙였습니다.
공시 회사 IR·공시 원문·1차 통계에서 직접 확인한 수치 · 추정 제3자 조사기관 수치이거나 필자가 역산한 값. 방법론은 해당 장에 공개 · 미확인 어떤 공개 자료로도 확인되지 않은 것
그리고 반드시 함께 기억해야 할 두 가지 정의 문제. ① TME는 2023년 1분기에 MAU 정의를 바꿨습니다 — IoT 기기를 포함하도록 변경하면서 2022년 4분기 수치가 567백만(구정의) → 601백만(신정의)으로 재작성됐습니다. 2019~2022 구간과 2023~2025 구간을 그냥 이어 붙이면 안 됩니다. ② 회사공시 MAU와 QuestMobile MAU는 자릿수가 다릅니다 — TME 합산 5.28억(회사) vs 3개 앱 QuestMobile 합산 5억 미만. 전자는 중복 제거 전 기기 기준이고 후자는 패널 기반 모바일 앱 기준입니다. 같은 표에서 비교하지 마십시오.
환율은 회사가 2026년 실적발표에 적용한 6.77위안/달러를 사용했습니다(FY2025 항목은 원문의 6.97 적용치를 그대로 인용). 금액은 억 위안 기준이며 주요 지표만 USD를 병기합니다.
0.1 핵심 논지 7줄
핵심 논지 7줄
- 「가격 인상」은 가격 인상이 아니었습니다. 2026년 5월 QQ音乐은 녹다이아 호화판 월카드 정가(刊例价)를 20 → 25위안으로 올렸습니다. 그런데 회사 공지문 원문은 이유를 "할인 행사의 할인율 비율을 조정할 필요가 있어, 기존 할인 가격은 그대로 둔 채 정가만 조정한다"고 명시했습니다공시. 실제 결제가는 변하지 않았습니다. 연간권은 정가 216위안인데 2025년 광군제 실거래가가 89.6위안(월 환산 7.5위안)이었습니다공시 — 汽水音乐 연간권 88위안과 사실상 같은 값입니다(2장).
- 이 회사의 진짜 가격 무기는 정가가 아니라 SVIP입니다. 일반 등급 실효가가 8~12위안인 반면 SVIP는 월 40위안, 약 5배입니다. SVIP 회원은 2024년 3분기 1,000만 → 2025년 말 2,000만+로 1년 만에 2배가 됐고, 전체 유료가입자의 15.7%입니다추정. ARPPU 증가율이 유료가입자 증가율을 역전한 것(2025년 +7.2% vs +5.3%)이 그 결과입니다(2장·5.6절).
- MAU 하락은 절반이 자해입니다. QQ音乐·酷狗는 전체 곡의 50~70%를 VIP 전용으로 잠갔습니다 — 网易云音乐 약 35%, 汽水音乐는 그보다 낮습니다추정. TME가 2022년 4분기 실적에서 스스로 밝힌 MAU 감소 사유에도 "규모 있는 플랫폼으로서 수익화 효율을 높이기 위한 비용 최적화 조치"가 들어 있습니다공시. 즉 무료층 일부는 뺏긴 것이 아니라 버린 것이고, 문제는 지금 그 버린 자리를 汽水가 채우고 있다는 점입니다(4장).
- 汽水音乐의 성장률은 실제로 꺾이고 있습니다 — 그러나 절대 격차는 계속 좁혀집니다. MAU 성장률은 +90.7%(25.09) → +85.3%(25.11) → +78%(26.03) → +68.7%(26.06)로 4단계 감속했습니다추정. 그런데 절대 MAU는 1.20억 → 1.67억이 됐고, QQ音乐(1.89억)과의 격차는 2,200만까지 줄었습니다. 미즈호는 이 감속을 근거로 낙관하고, 노무라는 같은 주에 정반대 결론으로 등급을 내렸습니다(5.1절).
- 바이트댄스에게 汽水는 「보조금을 태우는 사업」이 아니라 「거의 공짜로 얻는 부산물」입니다. 2024년부터 판권 계약을 抖音 + 汽水音乐 번들로 협상하고 있어 증분 콘텐츠 비용이 구조적으로 낮고, MAU의 82.1%가 抖音에서 유입돼 유저 획득 비용도 거의 들지 않습니다추정. 즉 "언제까지 버틸 수 있나"라는 질문 자체가 틀렸습니다. 진짜 리스크는 자금 고갈이 아니라 전략적 관심의 이동이고, 바이트댄스는 朝夕光年(게임)을 흥행작이 있는 상태에서도 접은 조직입니다(5.2절).
- 미국의 답과 한국의 답이 정반대인 이유는 「도전자의 유형」이 달랐기 때문입니다. 스포티파이가 이긴 애플·아마존은 음악이 본업이 아니고, 무료 티어가 없고, 발견 엔진도 없는 번들 거인이었습니다 — 애플 점유율 18.4%(2020) → 12.6%(2025), 아마존 14% → 8.5%추정. 반면 멜론이 진 유튜브뮤직은 음악 소비가 이미 본업 트래픽의 일부이고, 사실상 무료로 들어오며, 세계 최대의 추천 엔진을 가진 상대였습니다. 그리고 스포티파이조차 이 유형에게는 지금도 점유율을 내주고 있습니다 — 유튜브뮤직 5.3%(2019 상반기) → 12.4%(2025)(5.3절·5.4절).
- 그래서 이 문서의 답은 「멜론도 스포티파이도 아니고 판도라」입니다. 멜론이 되기에는 TME가 1·2위 앱을 둘 다 갖고 있고 SVIP라는 가격 상방이 실제로 작동하며 시장이 아직 성장합니다. 스포티파이가 되기에는 상대의 유형이 애플·아마존이 아니라 유튜브에 가깝고, 무료 퍼널을 이미 내주기 시작했습니다. 남는 결말은 판도라 — 성장은 끝나고 순위는 유지되며 매출·이익은 수익화 심화로 버티지만 재평가는 오지 않는 상태입니다(5.5절).
이 종목의 실질 리스크는 汽水音乐의 MAU 숫자 자체도, 바이트댄스의 자금력도 아니라 「검증 창구가 닫혔다」는 사실입니다.공시 TME는 2026년 1분기부터 MAU·유료가입자·ARPPU의 분기 공시를 중단했고, 발표 당일 주가는 -24.7% 빠졌습니다. 이제 유료가입자는 연 1회, 3월에만 확인되고 MAU는 QuestMobile 같은 제3자 추정에만 의존합니다.
여기서 비대칭이 생깁니다. 상황이 나빠지면 주가는 즉시 반응하지만(경쟁사 데이터는 매달 나오므로), 상황이 좋아져도 시장이 확인하는 데는 두세 분기가 걸립니다. 2026년 5월의 정가 인상이 실제로 매출에 전환됐는지조차 외부에서는 알 수 없습니다. 5.5절에서 「판도라형」이라고 판정하는 근거의 절반이 사업 자체가 아니라 이 정보 구조에 있습니다 — 싸다는 것과 알 수 있다는 것은 다른 문제이고, 현재 TME는 전자만 충족합니다.
이 문서가 Brief와 다르게 본 것 — ① Brief가 「배수 축소의 원인」으로만 다룬 汽水音乐을 출시부터 현재까지 전수 해부했고, MAU 성장률이 +90.7%(25.09) → +68.7%(26.06)로 4단계 감속했다는 것을 확인했습니다(5.1절) ② TME의 「정가 인상」이 실제로는 할인율 표시용 앵커 상향이며, 실효 ARPPU 12위안은 정가의 48%에 불과하다는 것을 회사 공지문 원문으로 확인했습니다(2장) ③ MAU 하락(644백만→528백만)과 유료가입자 상승(39.9백만→127.4백만)을 같은 축에 겹쳐 이 회사가 무엇을 팔고 무엇을 버렸는지 분리했습니다(4장) ④ 그리고 이 문서의 목적지 — 「TME는 멜론인가 스포티파이인가」에 대해, 두 사례를 각각 해부한 뒤 제3의 답을 제시합니다(5.5절)
1무엇을 파는가 — 제품과 사업모델
앱 다섯 개, 하나의 가격표. 무엇을 잠그고 무엇을 열어 주는지가 이 회사의 제품입니다.
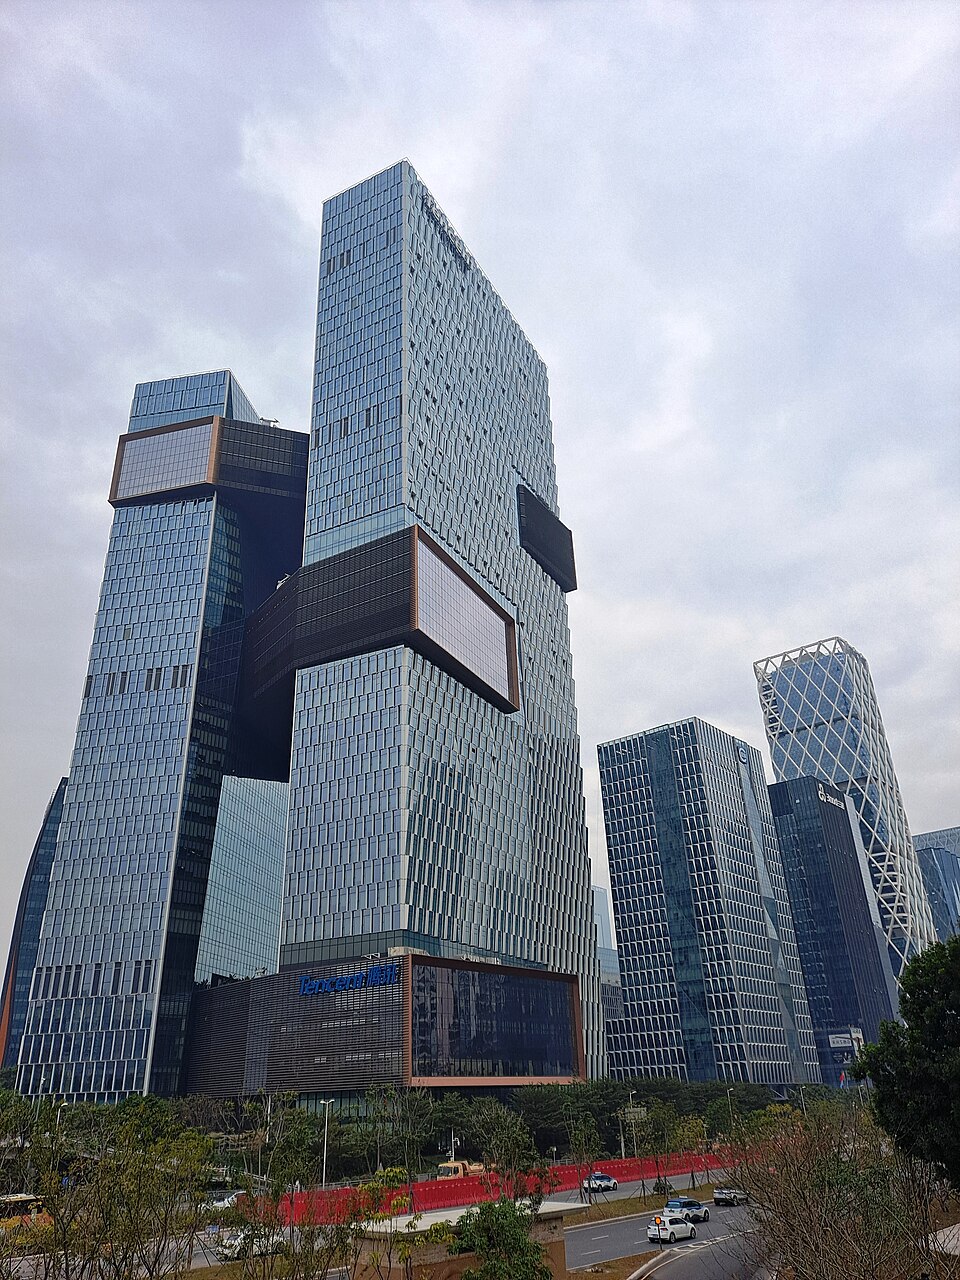
TME가 파는 것은 음악이 아닙니다. 남의 음원을 사와서, 소득 계층별로 나눈 세 개의 앱에 얹고, 그 곡의 절반 이상을 잠근 뒤 열쇠를 파는 것입니다. 자산은 판권이 아니라 텐센트 생태계 안에서의 유통 위치이고, 원가는 서버가 아니라 판권료입니다.
| 앱 | 회사 공식 문구(원문 요지) | MAU (2026-03) | YoY | 실질 포지션 |
|---|---|---|---|---|
| 酷狗音乐 Kugou | "중국 온라인 음악 엔터 업계의 선행자, 유행 트렌드 발견의 최전선" | 2.05억 | −6.3% | 대중·규모·下沉市场. 음악+K가+오디오북+라이브를 다 담은 "전 국민형 플레이어" |
| QQ音乐 | "젊은 유저에게 신선하고 트렌디한… Live·스타공간강림·동호커뮤니티·가상세계" | 2.01억 | +6.1% | 도시·프리미엄·판권. SVIP와 음질 마케팅의 무대 |
| 酷我音乐 Kuwo | "17년간 다양한 상황 동반… 수면·운전·업무·학습 4대 시나리오" | TOP10 밖 | −15.4% | 실제로는 음악보다 장음성(오디오북·평서·소설) 비중이 큼 |
| 全民K歌 WeSing | "'노래+소셜'… 언제 어디서나 모이는 온라인 KTV" | 미확인 | — | 구독보다 K币 선물(기프팅)이 실질 수익원. 최신 업데이트도 라이브 선물 기능 |
| 喜马拉雅 Ximalaya 2026-05-18 인수 완료 | (TME 공식 소개 페이지에 아직 미등재) | 0.90억 (2025-09) | +28.3% | 장편 오디오·오디오북·팟캐스트. 중국 온라인 오디오 점유 40~50% 추정 |
① 세 앱 중 두 개가 줄고 있고, 줄어드는 쪽이 「아래쪽」입니다. 酷狗(−6.3%)와 酷我(−15.4%)는 下沉市场·중장년·저가 시나리오를 담당하는 앱이고, 유일하게 늘고 있는 QQ音乐(+6.1%)은 도시·프리미엄입니다. 즉 TME는 위에서는 지키고 아래에서는 밀리고 있습니다. 汽水音乐 유저의 절반 이상이 3선 이하 도시이고, 番茄音乐 유저의 40% 이상이 60세 이상이라는 사실과 정확히 맞물립니다.
② 백엔드는 이미 통합됐고 프론트엔드만 분리돼 있습니다. 酷狗·酷我는 텐센트를 통해 QQ音乐과 곡 라이브러리를 공유하고, 뒤에서 볼 요금표는 세 앱이 완전히 동일합니다(연속월납 15위안 / 음악팩 8위안 / 听书 8위안). 즉 이것은 세 개의 경쟁 제품이 아니라 하나의 가격표를 세 개의 브랜드로 파는 것이며, 그래서 酷狗에서 빠진 유저가 QQ音乐으로 가면 TME 손익에는 중립이지만 汽水로 가면 순손실입니다.
1.1 무료 사용자는 무엇을 쓸 수 있나 — 페이월의 위치
| 항목 | 무료 사용자 | 유료 |
|---|---|---|
| 전곡 스트리밍 | 조건부 가능 — 15초 광고 시청 = 30분 청취권 부여 방식 | 무제한 |
| VIP 전용 곡 비율 | QQ音乐·酷狗는 전체 곡의 50~70%가 VIP 곡(网易云 약 35%) 추정 — 이 문서에서 가장 중요한 한 줄 | |
| 음질 | 표준 음질 | 무손실 · 臻品音质 2.0 · 臻品全景声 3.0(최대 9.1.6ch) · DTS:X · Hi-Res |
| 다운로드·오프라인 | 불가 | 가능 |
| 멀티 디바이스 로그인 | 불가 — 광고형 유료 플랜(网赚畅听包)에도 미포함 | 豪华绿钻 이상 |
| 数字专辑(디지털 앨범) | 별도 구매 | SVIP는 무료 청취(일부 판권 제한) |
TME의 페이월은 이미 물리적 한계에 도달했습니다. 곡의 50~70%를 잠근 상태에서 더 잠글 여지는 거의 없고, 남은 레버는 같은 유저를 SVIP로 올리는 것뿐입니다. 이것이 2장에서 볼 「정가는 올리되 실판매가는 그대로」라는 이상한 가격 정책의 배경이고, 4장에서 볼 「MAU는 줄어도 ARPPU는 오른다」는 궤적의 원인이며, 동시에 汽水音乐이 파고든 정확한 지점입니다 — 곡의 70%가 잠긴 앱과, 광고 80초를 보면 하루 종일 열리는 앱 사이에서 가격에 민감한 유저가 무엇을 고를지는 자명합니다.
2매출 구성 — 제품·지역·고객
매출의 81%가 음악이고, 음악 매출의 3분의 2가 구독입니다. 그 구독의 실제 결제가는 정가와 다릅니다.
| 부문 | FY2023 | FY2024 | FY2025 | 비중 | 영업이익률 |
|---|---|---|---|---|---|
| 온라인 음악 서비스 | 17,325 | 21,742 | 26,726 | 81.2% | n/a |
| (내역) 음악 구독 패키지 매출 | 12,096 | 15,227 | 17,660 | 53.7% | n/a |
| 소셜 엔터테인먼트·기타 | 10,427 | 6,659 | 6,176 | 18.8% | n/a |
| 합계 | 27,752 | 28,401 | 32,902 | 100% | n/a |
| (참고) 광고 서비스 매출 — 전사 | 3,003 | 3,978 | 4,929 | 15.0% | n/a |
| 항목 | 2025Q2 | 2026Q2 | YoY | 2025 상반기 | 2026 상반기 | YoY |
|---|---|---|---|---|---|---|
| 음악 관련 서비스 | 6,854 | 7,605 | +11.0% | 12,658 | 14,119 | +11.5% |
| 멤버십 서비스 | 4,434 | 4,792 | +8.1% | 8,718 | 9,360 | +7.4% |
| 마케팅·소비 서비스 (광고·공연·굿즈) | 2,420 | 2,813 | +16.2% | 3,940 | 4,759 | +20.8% |
| 소셜 엔터테인먼트·기타 | 1,588 | 1,328 | −16.4% | 3,140 | 2,709 | −13.7% |
| 합계 | 8,442 | 8,933 | +5.8% | 15,798 | 16,828 | +6.5% |
| 지표 | 값 | 설명 |
|---|---|---|
| 온라인 음악 MAU (마지막 공시) | 5.28억 | −5.0% YoY · 2019년 대비 −18% · 2026년부터 공시 중단 공시 |
| 유료가입자 / 유료화율 | 1.274억 / 24.1% | 2019년 39.9백만 / 6.2%에서 공시·계산 |
| 월 ARPPU vs 월카드 정가 | 11.9위안 / 25위안 | 실효율 48% · SVIP는 40위안 |
| 汽水音乐 MAU (2026-06) | 1.67억 | +68.7% YoY · QQ音乐(1.89억)과 격차 2,200만 추정 |
요금제 해부 — 정가와 실제 결제가는 다릅니다
2.1 2026년 5월의 「가격 인상」 — 공지문 원문을 읽어야 합니다
2026년 5월 12일, QQ音乐은 《关于QQ音乐豪华绿钻会员原价价格变动通知》를 통해 녹다이아 호화판 월카드의 정가(刊例价)를 20위안에서 25위안으로 조정한다고 발표했습니다. 국내외 다수 매체가 이를 "가격 인상"으로 보도했습니다. 그런데 공지문 자체의 문장은 이렇습니다.
由于优惠活动折扣比例需要进行调整,在保持现有优惠价格不变的情况下调整刊例价QQ音乐 공식 공지, 2026-05-12 — 网易 보도 인용 / IT之家
번역하면 "할인 행사의 할인율 비율을 조정할 필요가 있어, 기존 할인 가격은 그대로 유지한 채 정가만 조정한다"입니다. 회사가 스스로 실제 판매가는 바뀌지 않는다고 명시한 것이며, 발표 시점에도 결제 페이지의 실판매가는 여전히 20위안이었습니다공시. 즉 이것은 가격 인상이 아니라 할인율 표시용 앵커 상향입니다.
정가 25위안, 실판매 20위안, 연속월납 15위안, 연간권 실거래 월 7.5위안 — 그리고 실제로 받는 돈은 11.9위안
막대 = 월 환산 결제가(위안). 파랑 = TME, 주황 = 汽水音乐, 회색 = 网易云音乐, 초록 = TME가 실제로 인식하는 구독 1인당 월 매출(ARPPU)공시
출처: 정가·실판매가 — IT之家(2026-05-12)·腾讯新闻(2026-05-12). 연속월납·SVIP — App Store 중국 QQ音乐 인앱결제 항목(조회 2026-09-10). 연간권 실거래가 — 新浪科技(2025-11-11, 双11 89.6위안). 汽水音乐 — 36氪(2026-01-27). 网易云 — App Store 중국. ARPPU — TME IR FY2025 실적발표공시.
2.2 전체 요금표 — 세 앱의 가격이 완전히 같습니다
| 플랜 | QQ音乐 | 酷狗音乐 | 酷我音乐 | 网易云음악 | 汽水音乐 |
|---|---|---|---|---|---|
| 豪华VIP/绿钻 连续包月 | ¥15 | ¥15 | ¥15 | ¥15 | — |
| 월 단품(月卡) | ¥20 정가 ¥25 | ¥18 | — | — | ¥8 |
| SVIP 连续包月 | ¥19 / ¥30 | ¥20 / ¥40 (월 단품) | ¥30 | ¥28 | ¥18 |
| SVIP 年卡 | ¥348 | ¥348 | — | ¥358 (2022 출시가) | ¥178 |
| 일반 年卡 | 정가 ¥216 실거래 ¥89.6~108 | ¥188(iOS) ¥89~108(전상) | ¥88~108 | ¥54~79 미확인 | ¥88 |
| 음악팩 连续包月 | ¥8 | ¥8 | ¥8 | ¥8 | — |
| 听书/장음성 连续包月 | — | ¥8 | ¥8 | — | — |
| 무료 티어 | 광고 15초 = 30분 청취권 / 网赚畅听包 첫달 ¥1~5, 이후 ¥10 | 광고 80초 = 24시간 무료 | |||
① 가격 차별화가 사실상 없습니다. TME 3사와 网易云의 연속월납이 전부 15위안으로 동일합니다. 즉 중국 음악 스트리밍의 가격 경쟁은 이미 끝났고, 남은 경쟁은 판권·기능·유통입니다. 그런데 汽수음악만 8위안으로 절반 이하이고, 게다가 광고를 보면 공짜입니다 — 가격 경쟁이 끝난 시장에 가격으로 다시 들어온 유일한 플레이어입니다.
② 喜马拉雅는 TME 음악앱보다 33% 비싼데 올릴 수 없습니다. 연속월납 20위안 vs 15위안인데, 2026년 5월 시장감독총국(SAMR)의 조건부 인수 승인에 "온라인 오디오 플랫폼 서비스 가격 인상 금지"가 명시돼 있습니다공시. 통합 시 가격 정합의 방향은 하향 또는 번들뿐입니다.
③ 그리고 공교롭게도, SAMR이 그 조건을 부과한 날(2026-05-12)이 QQ音乐이 녹다이아 정가 인상을 발표한 날과 같은 날입니다. SAMR 조건의 문언은 「在线音频播放平台」(온라인 오디오 플랫폼)를 대상으로 하고 음악 스트리밍에 직접 적용되는지는 문언상 불명확하므로미확인, 이 동시성이 인과인지 우연인지는 단정할 수 없습니다. 다만 기록해 둘 가치는 있습니다.
2.3 정가는 허수입니다 — 연간권 실거래가 추이
| 날짜 | 실거래가 | 월 환산 | 조건 |
|---|---|---|---|
| 2024-10-23 | 108위안 | 9.0 | 5折 프로모션 |
| 2025-06-11 | 104.39위안 | 8.69 | 618 행사 — 113위안 + 쿠폰 10 + 타오코인 8.61 |
| 2025-10-15 | 105.8위안 | 8.8 | 플랫폼 보조금 |
| 2025-11-11 | 89.6위안 | 7.5 | 双11 — JD 123위안 − 쿠폰 11 − 京豆 22.4 |
정가 216위안짜리 상품이 89.6위안에 팔렸습니다. 실효 할인율 59%, 월 환산 7.5위안입니다. 이것은 汽水音乐 연간권(88위안, 월 7.3위안)과 사실상 같은 값입니다. 즉 TME는 이미 汽水의 가격에 맞춰 방어선을 치고 있고, 실효 ARPPU 11.9위안은 「연속월납 15위안」과 「연간권 7.5위안」 사이의 가중평균에 가깝습니다. 정가 25위안을 그대로 내는 유저는 소수입니다.
애널리스트의 판단도 같은 방향입니다 — "지난해 광군제에 회원권을 역대 최저 수준으로 할인한 뒤, 현 소비 환경에서 다시 가격을 올리기는 상당히 어렵다. SVIP와 티어 권익은 여전히 가능한 전략이지만 한계 기여가 체감하고 있다. 향후 2~3분기 ARPPU는 정체 또는 하락할 것"추정 (虎嗅 2026-03-18).
그리고 검증이 불가능해졌습니다. 2026년 3월에 ARPPU 분기 공시가 중단됐고, 두 달 뒤인 5월에 정가 인상이 발표됐습니다. 두 사건의 순서를 어떻게 해석하든, 결과는 하나입니다 — 정가 인상이 실제 매출로 전환됐는지 외부에서 확인할 방법이 없습니다.
3산업 지도 — 밸류체인의 어느 칸에 서 있는가
중국 음악 시장 — MAU와 규모의 10년. 시장은 아직 커지는데 이용자 수는 처음 줄었습니다.
3.1 TME 온라인 음악 MAU — 회사공시 8년 시계열
| 연말 | MAU(백만) | YoY | 유료가입자(백만) | YoY | 월 ARPPU | 유료화율(계산) |
|---|---|---|---|---|---|---|
| 2018 | 644 | — | 27.0 | — | 8.6위안 | 4.2% |
| 2019 | 644 | 0.0% | 39.9 | +47.8% | 9.3위안 | 6.2% |
| 2020 | 622 | −3.4% | 56.0 | +40.4% | 9.4위안 | 9.0% |
| 2021 | 615 | −1.1% | 76.2 | +36.1% | 8.5위안 | 12.4% |
| 2022 | 567 (구정의) 601 (신정의) | −7.8% | 88.5 | +16.1% | 8.9위안 | 14.7% |
| 2023 | 576 | −4.2% | 106.7 | +20.6% | 10.7위안 | 18.5% |
| 2024 | 556 | −3.5% | 121.0 | +13.4% | 11.1위안 | 21.8% |
| 2025 | 528 | −5.0% | 127.4 | +5.3% | 11.9위안 | 24.1% |
| 2026~ | 공시 중단 — 2026년 1분기부터 MAU·유료가입자·ARPPU 분기 공시 폐지. 유료가입자만 연 1회 공개 | |||||
3.2 앱별 MAU — 제3자 추정치, 자릿수가 다릅니다
| 앱 | 2021-10 | 2025-09 | 2026-03 | 2026-06 | 2026-03 YoY |
|---|---|---|---|---|---|
| 酷狗音乐 (TME) | 2.51억 | 2.10억 | 2.05억 | 미확인 | −6.3% |
| QQ音乐 (TME) | 1.90억 | 1.90억 | 2.01억 | 1.89억 | +6.1% |
| 酷我音乐 (TME) | 1.81억 | 약 1.1억 | TOP10 밖 | 미확인 | −15.4% |
| 汽水音乐 (바이트댄스) | 미출시 | 1.20억 | 1.5605억 | 1.67억 | +78% |
| 网易云音乐 | 1.50억 | 1.47억 | 1.4682억 | 미확인 | 약 −0.3% |
| 番茄音乐 (바이트댄스) | 미출시 | 0.39억 (2025-10) | 미확인 | 미확인 | +92.4% |
| 喜马拉雅 (2026-05~ TME) | 미확인 | 0.90억 | 미확인 | 미확인 | +28.3% |
3.3 시장 규모 — 중국은 여전히 성장하는 시장입니다
| 연도 | IFPI 세계 순위 | 중국 매출 성장률 | 디지털음악 산업규모(억 위안) | 그중 在线音乐 | CNNIC 网络音乐 유저 |
|---|---|---|---|---|---|
| 2019 | 7위 | +16.0% | 853.1 | 미확인 | 미확인 |
| 2020 | 7위 | +33.6% | 미확인 (+28.9%) | 미확인 | 6.58억 |
| 2021 | 6위 | +30.4% | 미확인 | 미확인 | 7.29억 |
| 2022 | 5위 (최초 진입) | +28.4% | 1,554.9 | 180.2 | 6.84억 |
| 2023 | 5위 | +25.9% (톱10 중 1위) | 1,907.5 | 239.8 (+33.1%) | 약 7.15억 |
| 2024 | 5위 | +9.6% | 2,113.5 | 293.5 (+22.4%) | 7.48억 |
| 2025 | 4위 (독일 추월) | +20.1% (톱20 중 1위) | 미발표 | 미발표 | 7.30억 (−175만) |
중국 음악 시장은 아직 성장합니다. IFPI 기준 2025년 세계 4위로 독일을 제쳤고, 성장률은 +20.1%로 톱20 중 1위입니다. 반면 한국은 국내 음원 이용량이 2019년 이후 6년 연속 감소했고 2025년에도 −5%였습니다(5.4절). 즉 멜론은 줄어드는 파이 안에서 밀렸고, TME는 커지는 파이 안에서 밀리고 있습니다. 이 차이는 결말을 바꿀 수 있을 만큼 큽니다.
그러나 같은 표에 반대 신호도 있습니다. CNNIC 기준 网络音乐 유저 수는 2024년 7.48억에서 2025년 7.30억으로 처음 감소했습니다. 매출은 늘고 이용자는 준다 — 4장에서 볼 TME 자체의 궤적과 정확히 같은 모양입니다.
4누가 사는가 — 고객과 판매 구조
MAU는 줄고 유료는 늘었다 — 가위의 해부. 이 회사는 무료층을 버리고 유료층에 더 비싸게 팔아 왔습니다.
6년간 무료 사용자 1.16억 명을 잃고 유료 가입자 8,750만 명을 얻었습니다
선 = 온라인 음악 MAU(백만, 좌축) · 막대 = 유료가입자(백만, 우축) · 하단 = 유료화율. 전량 TME 회사공시공시. 2022년은 MAU 정의 변경(IoT 포함)으로 단절이 있습니다
4.1 이 차트가 말하는 것 — 트레이드오프는 의도적이었습니다
2019년부터 2025년까지 TME는 무료 사용자 1.16억 명을 잃고 유료 가입자 8,750만 명을 얻었습니다. 순전히 산술로만 보면 나쁜 거래가 아닙니다 — 잃은 것은 광고 단가가 낮은 트래픽이고 얻은 것은 월 10위안 안팎의 반복 매출입니다. 실제로 이 기간 매출총이익률은 30.1% → 44.2%로 올랐습니다.
문제는 이 전환이 회사가 통제한 결과인지, 밀려난 결과인지입니다. 회사가 직접 밝힌 사유를 시간순으로 놓으면 이렇습니다.
| 시점 | 회사 문구 | 해석 |
|---|---|---|
| 2021 4Q | "churn of casual users served by other pan-entertainment platforms" | 범엔터 플랫폼(숏폼)으로 이탈한 캐주얼 유저 — 외부 요인 |
| 2022 4Q | "the surge in COVID-19 cases and churn of our casual users amid competition, along with cost optimization measures aimed at boosting monetization efficiency as a platform of scale" | 코로나 + 경쟁 이탈 + 수익화 효율을 위한 비용 최적화 — 즉 내부 선택을 명시적으로 인정 |
| 2026 1Q | CEO 량주(Ross Liang): 멤버십 부진은 "주로 음악 스트리밍 사업의 경쟁 때문"이며, 酷狗 유저는 선택지가 많아지면 "쉽게 빠져나간다" | 다시 외부 요인. 그런데 이번엔 대상이 무료·광고 기반 회원 |
| 2026 2Q | "성장이 완만해졌고, 특히 라이트·캐주얼 유저에서 그렇다" / "고가치 구독자와 SVIP는 상대적으로 견조" | 양극화의 인정 |
1기 (2019~2022) — 자발적 정리. 곡의 50~70%를 VIP화하고 저품질 트래픽 획득을 줄인 결과입니다. 회사가 "수익화 효율"이라고 직접 말했고, 유료화율이 6.2% → 14.7%로 뛴 것이 성과입니다. 이 시기의 MAU 감소는 좋은 감소입니다.
2기 (2023~2024) — 정체. MAU −4.2%, −3.5%. 유료화율은 계속 올랐지만 유료가입자 증가율은 +20.6% → +13.4%로 꺾이기 시작했습니다. 페이월의 물리적 한계가 보이기 시작한 구간입니다.
3기 (2025~) — 뺏기는 감소. MAU −5.0%로 감소가 다시 가속했고, 유료가입자 증가율은 +5.3%로 붕괴했습니다. 같은 해 汽水音乐 MAU는 +90%대로 늘었습니다. 그리고 CEO가 지목한 이탈 대상이 "무료·광고 기반 회원"입니다 — 이는 유료 전환의 원천 자체가 마르고 있다는 뜻입니다.
즉 같은 모양의 곡선이지만 원인이 도중에 바뀌었습니다. 그리고 그 전환점이 바로 汽水音乐이 임계 규모를 넘어선 시점과 겹칩니다.
5경쟁과 해자
汽水音乐(Soda) 전수 해부, 모회사 바이트댄스, 그리고 같은 싸움이 먼저 끝난 미국과 한국 — 세 사례로 TME가 어느 결말로 가는지를 판정합니다.
| 기업 | 시장 | 시총 | 매출 성장 | OPM | PER | EV/EBIT | 비고 |
|---|---|---|---|---|---|---|---|
| 텐센트뮤직 (TME) | NYSE·HKEX | US$132억 | +12.1% (TTM) | 33.1% (IFRS 표시) / 29.4% (핵심) | 10.0배 | 5.5배 | RMB 보고 · IFRS 계산 |
| Spotify | NYSE | n/a | +10% (FY2025) | 12.8% (FY2025) | n/a | n/a | € 보고 · 매출 €17,186M, 영업이익 €2,198M에서 OPM 계산 계산 · 시총·배수 미확인 |
| 网易云音乐 (Cloud Music) | HKEX | n/a | n/a | n/a | n/a | n/a | MAU 1.4682억(2026-03, QuestMobile) 추정 · 재무 미확인 |
| 카카오 「뮤직」 부문 (멜론+SM 등) | KOSPI | n/a | +8% (2026Q2) | n/a | n/a | n/a | 부문 매출 5,580억원 · 멜론 단독 미공시 |
| 汽水音乐 (바이트댄스) | 비상장 | — | n/a | n/a | — | — | MAU 1.67억(2026-06) · 매출·구독자 미공개 미확인 |
Spotify·网易云音乐·카카오의 2026-09-08 기준 시가총액과 TTM PER·EV/EBIT은 1차 자료와 같은 기준일 시세로 대조하지 못해 비워 두었습니다. 다음 판에서 각사 공시(6-K·20-F·사업보고서)와 종가로 채웁니다.
5.1 ★ 汽水音乐(Soda) 전수 해부
5.1.1 연표 — 4년을 기다린 제품
| 시점 | 사건 |
|---|---|
| 2021.06~ | 바이트댄스, 코드네임 「白月光」 음악 프로젝트 착수. 판권 구매에 최소 10억 위안 투입추정 |
| 2021.12 | "汽水音乐" 명칭 최초 노출, 내부 테스트 |
| 2022.03~04 | 소규모 내측 → 초청코드 기반 공개 베타 |
| 2022.06.12 | 초청코드 폐지, 정식 공개 운영. 당시 주걸륜 2곡·五月天 2곡뿐인 「빈 라이브러리」로 조롱받음 |
| 2022.08 | 바이트댄스, 음악·엔터를 통합 미디어 부문으로 재편. 陈都烨(전 巨量引擎 마케팅 VP)가 총괄 |
| 2024 | 抖音 판권 갱신 계약에 汽水音乐을 번들로 포함 — 이것이 성장의 진짜 변곡점추정 |
| 2025 중 | 抖音 내 汽水 일평균 추천 노출 5억 회 수준으로 확대추정 |
| 2025.11 | 汽水AI音乐创作实验室 출범 — 원스톱 AI 작사·작곡·편곡·믹싱 + 수익 분배. 같은 달 番茄音乐 독립 앱 출시 |
| 2026.03 | MAU 1.5605억으로 网易云音乐(1.4682억)을 최초 추월, 업계 3위 진입 |
| 2026.06 | MAU 1.67억. QQ音乐(1.89억)과 격차 2,200만 |
성장률은 네 단계로 꺾였는데, 절대 격차는 계속 좁혀지고 있습니다
주황 = 汽水音乐 MAU(백만) · 파랑 = QQ音乐 MAU(백만) · 하단 = 汽水 전년동월 대비 성장률. 전량 QuestMobile 추정추정
출처: 2023 2Q·2024.06 — DoNews(2026-04-03)·腾讯新闻(2025-12-02). 2024.11 — 搜狐(2026-01-05)의 +85.3% YoY에서 역산. 2025.09~2026.03 — 36氪·新浪科技(2026-04-29). 2026.06 — 新浪财经(2026-08-13). 모든 수치가 QuestMobile 추정이며 회사 공시가 아닙니다. 2024.11 값은 역산치입니다.
5.1.2 이 앱은 왜 싼가 — 원가 구조
- 판권을 따로 사지 않습니다. 2024년부터 바이트댄스는 판권 갱신 계약을 抖音 + 汽水音乐 번들로 체결합니다. 즉 汽水의 증분 콘텐츠 비용은 抖音 라이선스에 얹히는 한계비용에 가깝습니다추정
- 유저를 따로 사지 않습니다. MAU의 82.1%가 抖音에서 유입됩니다(2025년 6월 기준). 抖音 내 일평균 추천 노출 5억 회, 抖音+汽水 동시 사용자가 전체의 38%추정
- 콘텐츠 부족을 AI로 메웁니다. 카탈로그는 약 5,000만 곡으로 TME의 5분의 1 수준이지만, 확보하지 못한 대형 카탈로그(주걸륜 등)를 AI 커버·리믹스로 우회합니다. 대표 AI 계정 「大头针」은 3개월 만에 팔로워 100만+, 커버 1,500곡+, 누적 재생 5억+추정
- 그 대신 수익화를 하지 않습니다. VIP 월 8위안, 광고 80초 시청 시 24시간 무료. 유료 구독자 수·ARPU·매출은 단 한 번도 공개된 적이 없고 추정치조차 없습니다미확인
- 업계 컨센서스는 「아직 못 번다」입니다. 36氪: "단기간 내 이 두 사업(구독·광고)으로 안정적 이익을 내기 어렵다". 汽水音乐은 현재 콘텐츠 플랫폼이 아니라 트래픽 관문(流量入口) 성격이라는 것이 다수 진단
출처: MBW(판권 번들), 腾讯新闻(2025-12-01, 82.1%), 36氪(2025-11-18, 수익성), 36氪(2026-04-01, AI 계정), 界面新闻(2026-02-02, AI 커버 비판). 大头针의 팔로워 수는 출처에 따라 100만+와 1.2억(합산)으로 100배 이상 차이가 나며, 후자는 누적 재생수 오독일 가능성이 높습니다미확인.
5.1.3 「빼앗는가, 넓히는가」 — 이 문서에서 가장 중요한 미해결 논점
汽水音乐이 TME의 유저를 실제로 가져가는지, 아니면 음악 스트리밍을 쓰지 않던 사람을 새로 데려오는지에 대해 세 개의 서로 모순되는 데이터가 존재합니다. 이 문서는 어느 하나를 채택하지 않고 셋을 모두 제시합니다.
| 주장 | 수치 | 기준 시점 | 출처 |
|---|---|---|---|
| A. 거의 겹치지 않는다 = 신규 시장 창출 | QQ音乐·网易云과의 교차 중복 2~3% | 2025.11 | 36氪 (QuestMobile 인용) |
| B. 상당히 겹친다 = 멀티호밍 중 | QQ音乐 중복 2,158만(+72.9%), 酷狗 중복 2,149만(+63.9%) — MAU 1.2억 대비 각 약 18% | 2025.09 | 腾讯新闻/海克财经, 搜狐 |
| C. 대부분 빼앗는다 = 직접 잠식 | 2025년 유저 증가분 중 25%만 스트리밍 신규 유저, 75%는 경쟁사에서 이동 | 2025 연간 | 中国日报(2026-03-26), 钛媒体(2026-04-08) |
세 데이터의 기준 시점이 다릅니다. A는 2025년 11월, B는 2025년 9월, C는 2025년 연간을 사후 집계한 2026년 3월 자료입니다. 그리고 시점이 뒤로 갈수록 잠식 서사가 강해지는 패턴이 보입니다.
가장 정합적인 해석은 "2025년 중반까지는 증분 창출, 그 이후 잠식으로 전환"입니다 — 초기에는 抖音만 쓰던 사람들을 음악 앱으로 데려왔고, 그 풀이 마르자 기존 플랫폼 유저를 가져가기 시작했다는 것. 실제로 TME MAU 감소율이 −3.5%(2024) → −5.0%(2025)로 가속된 시점과 맞습니다. 다만 이것은 본 문서의 추론이며 어떤 출처도 이 전환을 직접 입증하지 않습니다미확인.
확실한 것 하나는 있습니다. QuestMobile 기준 두 진영을 오가는 「동요 사용자」가 2,100만 명을 넘었고 전년 대비 60% 이상 늘었습니다. 중복이 2~3%든 18%든, 움직이는 인구가 급증하고 있다는 사실 자체는 세 데이터가 모두 동의합니다.
5.1.4 애널리스트가 정확히 반으로 갈렸습니다
| 날짜 | 기관 | 조치 | 근거 (원문 요지) |
|---|---|---|---|
| 2026-08-12 | 미즈호 | Outperform 유지 TP $18 → $15 | "주요 경쟁사의 트래픽 성장이 연초 이후 의미 있게 둔화됐으며, 점점 더 수익성으로 초점을 옮기고 있다" → 경쟁 구도가 TME에 유리하게 전환 중 |
| 2026-08-13 | 노무라 | Buy → Neutral 강등 TP $12.50 → $10 | "汽水의 AI 기반 유저 획득이 예상보다 더 지속력 있을 것", "무단 AI 리믹스를 억제할 의미 있는 조치가 없다" |
공개 데이터만으로는 미즈호와 노무라 중 누가 맞는지 판정할 수 없습니다. 성장률이 4단계로 꺾인 것은 사실이지만(+90.7% → +68.7%), 절대 MAU는 1.20억 → 1.67억으로 늘었고 QQ音乐과의 격차는 2,200만까지 좁혀졌습니다. 성장률 둔화는 기저효과만으로도 설명 가능한 크기입니다.
그래서 이 문서는 판정 대신 검증 가능한 임계값을 제안합니다 — 汽水 MAU가 2.0억을 넘어서고 동시에 수익화(유료 광고·구독 확대)를 시작하면 노무라가 맞고, MAU 성장률이 +50% 아래로 내려가면서 QQ音乐 격차가 다시 벌어지면 미즈호가 맞습니다. 둘 다 QuestMobile 월간 데이터로 확인할 수 있습니다(12장 참조).
5.2 모회사 바이트댄스는 돈을 벌고 있는가
"바이트댄스가 언제까지 汽水音乐을 보조할 수 있나"는 이 종목에서 가장 자주 나오는 질문입니다. 결론부터 말하면 질문 자체가 틀렸습니다. 다만 답을 하려면 먼저 이 회사가 실제로 얼마나 버는지를 봐야 합니다.
바이트댄스는 비상장이며 공식 재무제표를 발표한 적이 없습니다. 아래 수치는 전부 The Information·블룸버그·晚点LatePost 등이 보도한 내부자료 유출이거나 매체 추산이며, 감사받지 않았습니다.
| 연도 | 매출 | YoY | 이익 | 비고 |
|---|---|---|---|---|
| 2021 | $61.7bn | +약 80% | 영업손실 −$7bn 이상 | WSJ 사내자료 인용 |
| 2022 | $85.2bn / 약 $80bn | +38% | 영업이익 $20bn+ / EBITDA 약 $25bn | The Information과 블룸버그 수치 불일치 — 병기 |
| 2023 | 약 $120bn | +약 50% | EBITDA $40bn+ (+60%) | 이 해에 매출·이익 모두 텐센트를 처음 추월 |
| 2024 | $155bn | +29% | 순이익 약 $33bn | 순이익률 26% → 21%로 하락 |
| 2025 | 약 $186bn | +20% | ① 블룸버그 약 $50bn ② 유출(IFRS) 약 $9bn (−70%+) | 두 수치가 정면 충돌 — 아래 참조 |
블룸버그는 2025년 12월 "2025년 이익 약 $50bn 달성 궤도"(3분기까지 $40bn)라고 보도했는데, 넉 달 뒤인 2026년 4월 证券时报·36氪은 "2025년 순이익 전년비 70% 이상 감소"($33bn → 약 $9bn)라고 보도했습니다.
抖音그룹 부사장 李亮이 직접 반박했습니다 — "70% 감소는 국제회계기준(IFRS) 수치이며 우선주 및 옵션 비용 변동의 영향이 크다. 운영 실질을 반영하지 못한다. 이를 제외하면 매출과 이익 모두 성장했고, 영업이익률은 소폭 하락에 그쳤다"(2026-04-20).
두 수치는 모순이 아닐 가능성이 높습니다 — 블룸버그의 $50bn은 영업/non-IFRS 기준, 유출된 −70%는 IFRS 기준입니다. 방증도 있습니다. 블룸버그는 2026년 5월 "바이트댄스가 AI capex의 상당 부분을 2025년 이익 약 $50bn으로 충당할 계획"이라고 다시 썼습니다. 즉 현금창출력은 훼손되지 않았습니다.
5.2.1 그런데 그 돈은 지금 AI로 갑니다
- 2026년 capex가 당초 RMB 1,600억에서 2,000억+로 25% 이상 상향됐습니다(SCMP). 블룸버그는 최대 $70bn, 2027년 최대 $100bn까지 논의 중이라고 보도했습니다 — 두 수치의 괴리가 커서 양쪽을 병기해야 합니다미확인
- BofA 추정 2024~2026 누적 capex RMB 3,900억
- 豆包(Doubao)는 하루 매출 RMB 100만 미만에 하루 비용은 수천만 위안 규모입니다(晚点LatePost). MAU 3.82억(2026-06)인 이 제품이 汽水音乐보다 훨씬 큰 현금 소각원입니다
- 2026년 6월 자원 재배분이 실제로 일어났습니다 — 豆包 등 C-end에서 엔터프라이즈(Volcano Engine/MaaS)로. Seedance(영상생성)는 ARR $2bn, 매출총이익률 70%
- 그러나 汽水音乐이 축소됐다는 직접 보도는 없습니다미확인
출처: SCMP(2026, capex 상향), Caixin(BofA 추정), 晚点LatePost 인용 新浪财经(2026-06-16), QuestMobile 2026 상반기 보고서.
5.2.2 이 조직은 잘 되고 있어도 접습니다
朝夕光年(게임 사업) 사례가 결정적입니다. 바이트댄스는 누적 수백억 위안(추정 400~500억)을 투입하고 2022년 피크 인력 약 3,400명까지 키운 게임 사업을, 2023년에 《晶核》 같은 흥행작이 나온 상태에서 2023년 11월 전략 부적합을 이유로 접었습니다 — 온라인 프로젝트 전량 매각, 대규모 감원추정. 이 밖에 교육(大力教育), PICO(VR)도 같은 방식으로 정리됐고, 2025년 1월에는 춘절 홍바오와 오후 간식 제공까지 중단했습니다공시.
"버틸 돈이 있는가"에 대한 답은 명백히 YES입니다. 2025년 $50bn 규모 이익, 무차입으로 연 $25~70bn capex 소화, 밸류에이션은 $220bn(2023-12) → $600bn+(2026-04)로 3년 만에 2.7배. 게다가 2026년 1월 TikTok 미국 JV 딜이 클로징되면서(바이트댄스 19.9% 잔류, 알고리즘 소유권 유지) 최대 규제 리스크가 해소됐고, 그 결과 밸류에이션이 급등했습니다. 중국 내 「전쟁 자금」은 오히려 개선됐습니다.
그러나 애초에 汽水音乐은 「보조금을 태우는 사업」이 아닙니다. 판권은 抖音 계약에 번들로 얹히고, 유저의 82%는 抖音이 공짜로 보내줍니다. 즉 바이트댄스 입장에서 汽水는 끊을 이유도, 크게 늘릴 이유도 없는 한계비용 낮은 부산물입니다.
그래서 진짜 리스크는 「보조금 소진」이 아니라 「전략적 관심의 이동」입니다. 2025~2026년 바이트댄스의 자본배분은 압도적으로 AI로 향하고 있고, 이 조직은 朝夕光年처럼 실적과 무관하게 전략 부적합 판정이 나면 즉시 접습니다. 미즈호가 2026년 8월에 관측한 "수익성으로 초점 이동"이 이 시나리오를 가리킬 수도 있습니다 — 다만 그것은 TME가 이겨서가 아니라 상대가 관심을 잃어서 오는 안도이며, 투자 논지로 삼기에는 통제 불가능한 변수입니다.
5.3 ★ 미국 — 스포티파이는 어떻게 살아남았나
2015년 애플이, 2016년 아마존이, 2018년 유튜브가 음악 스트리밍에 들어왔을 때 스포티파이의 부고 기사는 이미 여러 번 쓰였습니다. 10년이 지난 지금 결과를 먼저 보겠습니다.
스포티파이는 점유율을 지켰고, 애플과 아마존이 잃었으며, 유튜브뮤직만 올라왔습니다
글로벌 유료 구독 점유율(%). 회색 = 2020년경 · 색 = 2025년말. MIDiA Research 추정추정
출처: MIDiA Research(2025 4분기), MBW(2026-06), MIDiA(2022), Music Ally(2022-01-19). 2020년 수치는 MIDiA의 2020년 1분기 및 연말 추정을 혼합한 것으로 같은 시점 스냅샷이 아닙니다 — 방향성 비교용으로만 쓰십시오. YouTube Music의 2019년 상반기 값은 5.3%였습니다.
① 스포티파이의 점유율 하락(35% → 31.4%)은 「진 것」이 아닙니다. MIDiA는 2022년에 명시적으로 "침식의 대부분은 스포티파이가 영업하지 않는 중국 시장의 성장에서 온다"고 썼습니다. 실제로 절대 구독자는 4,630만(2016) → 2.9억(2025)으로 6.3배가 됐고, 2025년 순증 2,700만 명은 2·3·4위 합계보다 많습니다.
② 진짜 패배자는 애플과 아마존입니다. 애플 18.4% → 12.6%, 아마존 14% → 8.5%. 애플의 공식 구독자 수 마지막 공개는 2019년 6월의 6,000만 명이며 이후 7년간 공개하지 않았습니다 — TME의 KPI 공시 중단과 같은 신호로 읽을 수 있습니다.
③ 유일하게 구조적으로 올라온 건 유튜브뮤직입니다. 5.3%(2019 상반기) → 12.4%(2025), 2년 연속 가장 빠르게 성장한 DSP이고, MIDiA는 2026년 중 애플과 텐센트를 추월할 것으로 봅니다. 즉 스포티파이조차 이 유형에게는 지금도 점유율을 내주고 있습니다 — 다만 신규 시장에서 나눠 먹는 중이라 절대치가 깎이지 않을 뿐입니다.
5.3.1 살아남은 메커니즘 — 여섯 가지 중 실제로 작동한 것
- 무료 티어 퍼널 — 이것이 1순위입니다. 2026년 2분기 MAU 777백만 → Premium 300백만, 전환율 38.6%. 2024년 4분기 39.0%, 2025년 4분기 38.6%로 10년째 38~39% 밴드에서 안정입니다공시. 무료층이 커져도 전환율이 무너지지 않았다는 것이 핵심이고, 애플과 아마존에는 광고 기반 무료 티어가 사실상 없습니다
- 개인화가 재청취 루프를 만들었습니다. Discover Weekly(2015)는 10년간 누적 1,000억 트랙 재생, 주당 5,600만 건의 신규 아티스트 발견을 만들었고 그중 77%가 신진 아티스트입니다공시. Release Radar → Blend → daylist → DJ → AI Playlist로 계보가 이어집니다
- 플랫폼 중립성. iOS·안드로이드·윈도우·PS5·Xbox·스마트TV·차량 전부 지원. 애플은 자사 생태계, 아마존은 Echo/Alexa 중심미확인 — 이 항목의 정량 근거는 확보하지 못했습니다
- 가격 규율. 미국 개인 요금 $9.99 → $10.99(2023-07) → $11.99(2024-07) → $12.99(2026-02). 150개 이상 시장에서 인상했음에도 리텐션이 안정적이었고 Premium ARPU는 +7.4%(고정환율)공시
- 팟캐스트는 실패했습니다. 2019~2021년 Gimlet·Anchor·Parcast·Megaphone·The Ringer 인수와 조 로건 계약에 10억 달러 이상을 썼지만, 2023년 6월 팟캐스트 부문 200명을 감원했습니다
- 대신 오디오북이 진짜 마진 무기였습니다. Premium에 오디오북을 끼워 「번들 상품」으로 재분류하자 미국 기계적 저작권료 산정 기준이 바뀌면서 작곡가 지급액이 연간 약 1.5억 달러 절감됐습니다공시. 매출총이익률이 2024년 29~30% → 2025년 32.0% → 2026년 2분기 33.4%(사상 최고)로 점프한 배경입니다
출처: Spotify Q4 2025 주주서한, Spotify Newsroom(2025-06-30), MBW(2026-08, 2026년 2분기), MBW(2026-01, 요금 인상), Billboard(2024-05-09, 오디오북 번들 효과), TechCrunch(2023-06-05, 팟캐스트 감원). 2015~2023년 매출총이익률 시계열은 원문 확인에 실패했습니다미확인.
5.3.2 그런데 스포티파이도 한 곳에서는 정체입니다
| 항목 | FY2025 | 2026 2Q |
|---|---|---|
| MAU / Premium | 751백만 / 290백만 | 777백만 / 300백만 |
| 총매출 | €17,186M (+10%) | €4,777M (+14%) |
| Premium 매출 | €15,350M (+11%) | €4,331M |
| 광고 매출 | €1,836M (−1%) | €446M (고정환율 +3%) |
| 매출총이익률 | 32.0% | 33.4% |
| 영업이익 | €2,198M | €655M (+61%) |
스포티파이의 광고 매출은 2025년 −1%, 2026년 2분기 고정환율 +3%로 사실상 정체입니다. 즉 세계 최강의 무료 퍼널을 가진 회사조차 무료층으로는 돈을 못 벌고 있습니다. 성장은 전부 구독 가격 인상과 신흥국 구독자 수에서 나옵니다.
이 사실은 TME 논지의 양날입니다. 비관 쪽: 汽水音乐이 무료층을 가져가도 당장 TME 매출을 직접 뺏지는 못한다 — 무료층은 원래 돈이 안 되니까. 낙관 쪽의 반대: 그러나 무료층은 유료 전환의 원천이므로, 그것을 잃으면 2~3년 뒤 구독자 순증이 마릅니다. 스포티파이가 전환율 38%를 10년간 유지할 수 있었던 것은 퍼널 상단을 계속 키웠기 때문이고, TME는 지금 그 상단이 줄고 있습니다.
5.3.3 그리고 실제로 진 인컴번트 — 판도라
| 연도 | MAU(백만) | 유료 구독자(백만) | 매출($bn) |
|---|---|---|---|
| 2014 | 81 (피크) | 3.3 | 0.91 |
| 2018 (SiriusXM 인수) | 69 | 5.6 | 1.56 |
| 2020 | 58 | 6.3 (피크) | 1.69 |
| 2024 | 43 (피크 대비 −47%) | 5.8 | 2.15 (계속 증가) |
판도라는 "무너진" 것이 아닙니다. MAU는 10년간 반토막 났지만 매출은 $1.56bn(2018) → $2.15bn(2024)로 계속 늘었습니다. 남은 유저에게서 더 많이 뽑아냈기 때문입니다 — TME가 지금 하고 있는 것과 정확히 같은 일입니다.
결과는 파산이 아니라 「성장 없는 캐시카우로의 강등」이었고, 그 상태로 SiriusXM에 인수돼 조용히 유지되고 있습니다. 5.5절에서 이 결말을 제3의 선택지로 놓습니다.
5.4 ★ 한국 — 멜론은 어떻게 밀렸나
멜론은 2004년 SK텔레콤이 시작한 세계 최초의 상용 음악 스트리밍 서비스입니다(스포티파이보다 4년 빠릅니다). 2016년 카카오가 로엔엔터테인먼트를 1조 8,700억원에 인수할 때만 해도 이 자산의 지위는 흔들리지 않았습니다. 10년 뒤 결과는 이렇습니다.
멜론은 5년간 −18%, 유튜브뮤직은 +147%, 스포티파이는 +924%
한국 월간 활성사용자(만 명), 모바일인덱스 기준추정. 확인 가능한 지점만 연결한 개략도이며 중간 구간의 실제 변동은 이보다 큽니다
출처: 매일경제(2026-06-22, 2021·2026 대비), 조선비즈(2026-07-28, 2026-06), 뉴스1(2026-03-09, 2026-01·02), 서울경제(2026-06-13, 추월 시점). 추월 시점은 조사기관에 따라 다릅니다 — 닐슨미디어코리아 기준으로는 이미 2022년 4분기(유튜브뮤직 488만 > 멜론 428만)에 1위였습니다(뉴데일리 2023-02-01).
와이즈앱·리테일 기준으로 보면 2026년 6월 순위가 완전히 다릅니다 — 유튜브뮤직 949만(YoY −95만), 스포티파이 622만(YoY +233만, 2위), 멜론 593만(YoY −44만, 3위), 지니 237만, 플로 167만. 즉 와이즈앱 기준으로 멜론은 이미 3위이고 스포티파이에도 밀렸습니다.
같은 달 스포티파이 수치가 와이즈앱 622만 vs 모바일인덱스 238만으로 2.6배 차이 납니다. 조선비즈 원문의 설명 — "시장조사업체들의 이용자 수는 표본조사 방식으로 산출되는 만큼, 각 업체가 확보한 표본 구성에 따라 결과에 차이가 나타날 수 있다". 어느 쪽이 맞는지 이 문서는 판정하지 않습니다미확인. 다만 방향은 두 기관이 완전히 일치합니다 — 멜론은 줄고, 글로벌 두 곳은 는다.
5.4.1 왜 밀렸나 — 네 가지 가설의 검증
| 가설 | 판정 | 근거 |
|---|---|---|
| (b) 번들링·가격 | 결정적 | 국내 플랫폼 무제한 정기결제 월 8,000~12,000원 vs 유튜브 프리미엄(영상+음악) 14,900원. 영상 단독가(라이트 8,500원)를 빼면 유튜브뮤직의 체감 한계가격은 약 7,000원 — 국내 서비스보다 싸면서 영상이 덤. 스포티파이는 2024년 10월 광고 기반 완전 무료 도입 후 1년 내 지니·플로를 추월 |
| (c) 유통 채널·트래픽 | 결정적 | KISDI: 국내 스트리밍 이용자 중 단일 플랫폼만 쓰는 비율 64.5% — 멀티호밍이 거의 없어 한 번 옮기면 끝. 그리고 유튜브뮤직 이용자의 47.5%가 "유튜브뮤직 때문에 국내 음원 구독을 중단했다"고 답했습니다. 콘진원 조사에서 음악 정보 획득 경로 1위는 온라인 동영상 서비스, 음원사이트는 3위 |
| (a) 제품 열위 | 부차적 | "국내 플랫폼은 여전히 음원 청취 중심 구조" vs 글로벌은 영상·추천 생태계. 멜론은 AI 추천 적용률을 69.6%까지 올렸지만(2025) 이미 이용자가 빠진 뒤. 차트 사재기 논란으로 차트 권위가 훼손된 것이 추가 요인 |
| (d) 콘텐츠 독점 소멸 | 해당 없음 | 한국은 저작권 신탁 구조라 카탈로그가 사실상 전 플랫폼 공통. 멜론의 해자는 콘텐츠 독점이 아니라 차트 권위 + SKT 통신 번들 + 결제 습관이었고, 그 셋이 각각 훼손·소멸·역풍을 맞았습니다미확인 — 이 항목은 구조적 추론입니다 |
5.4.2 ★ 규제로 번들을 깼는데 멜론에게 돌아오지 않았습니다
공정거래위원회는 구글의 유튜브뮤직 끼워팔기를 문제 삼아 조사에 착수했고, 2025년 11월 27일 동의의결로 사건을 종결했습니다 — 법 위반 여부를 판단하지 않았고 과징금도 없었습니다. 시정방안은 ① 유튜브 프리미엄 라이트(영상만, 월 8,500원 / iOS 10,900원) 90일 내 출시 ② 프리미엄 가격 1년 동결 ③ 상생기금 300억원을 EBS에 출연이었습니다.
| 서비스 | 2026-01 | 2026-02 | 변화 |
|---|---|---|---|
| 유튜브뮤직 | 810만 | 788만 | −2.7% |
| 멜론 | 696만 | 688만 | −1.1% (오히려 감소) |
| 스포티파이 | — | 204만 | 첫 200만 돌파 |
규제로 번들을 깨도 로컬 인컴번트에게 트래픽은 돌아오지 않았습니다. 빠져나간 이용자는 멜론이 아니라 또 다른 글로벌 플랫폼(스포티파이)으로 갔습니다.
이것이 중요한 이유는, TME 불 케이스의 한 축이 "중국 규제당국이 汽水音乐의 AI 리믹스를 단속하면 경쟁 구도가 반전된다"는 기대이기 때문입니다. 한국 사례는 그 기대에 대한 가장 최근의, 가장 직접적인 반증입니다 — 규제는 도전자를 늦출 수 있지만 이미 옮겨간 습관을 되돌리지는 못합니다.
5.4.3 그런데 멜론은 죽지 않았습니다
| 분기 | 매출 | YoY |
|---|---|---|
| 2025 4Q | 5,251억원 | +12% |
| 2026 1Q | 4,850억원 | — |
| 2026 2Q | 5,580억원 | +8% YoY / +15% QoQ |
멜론의 MAU는 5년간 −18%이고 순위는 2~3위로 밀렸지만, MAU는 2026년 3~6월 713만에서 횡보하고 있고 카카오 뮤직 부문 매출은 5개 분기 연속 증가했습니다. 다만 그 증가의 동인은 스트리밍이 아니라 SM·공연·MD입니다.
즉 결과는 「멜론이라는 스트리밍 자산은 성장 정지, 모회사는 엔터 사업으로 대체 성장」입니다. 5.3절에서 본 판도라와 같은 모양입니다 — MAU 반토막, 매출은 유지·증가, 순위는 밀렸지만 소멸하지 않음.
5.5 ★ TME는 멜론인가 스포티파이인가 — 이 문서의 판단
세 갈래의 결말, 그리고 각각으로 가는 조건
앞 장들에서 확인한 조건을 기준으로 TME의 현재 위치를 표시한 것입니다. 판정은 본 문서의 것입니다
5.5.1 답: 멜론은 되지 않겠지만 스포티파이도 되지 못합니다
멜론형(③)이 되기 어려운 이유는 세 가지입니다. 첫째, TME는 1·2위 앱을 둘 다 갖고 있습니다 — 酷狗에서 빠진 유저가 QQ音乐으로 가면 손익 중립입니다. 멜론은 단일 앱이라 이 종심이 없었습니다. 둘째, SVIP라는 가격 상방이 실제로 작동합니다 — 일반 등급 실효가 8~12위안 위에 40위안짜리 층을 만들어 2,000만 명을 올렸고, ARPPU 증가율이 가입자 증가율을 역전했습니다. 멜론에는 이런 층이 없었고, 오히려 인앱결제 수수료 때문에 기본 가격을 올릴 수밖에 없었으며 올리자 이탈했습니다. 셋째, 중국 음악 시장은 아직 성장합니다(2025년 +20.1%, 세계 4위). 한국은 6년 연속 감소하는 시장이었습니다.
그러나 스포티파이형(①)도 되기 어렵습니다. 스포티파이가 이긴 애플·아마존은 음악이 본업이 아니고, 무료 티어가 없고, 발견 엔진 경쟁을 하지 않은 상대였습니다. TME가 마주한 바이트댄스는 정반대입니다 — 음악 소비가 이미 抖音 트래픽의 일부이고, 광고 80초로 무료로 들어오며, 세계 최대급 추천 엔진을 이미 갖고 있습니다. 그리고 결정적으로, 스포티파이조차 이 유형(유튜브뮤직)에게는 지금도 점유율을 내주고 있습니다(5.3% → 12.4%). 스포티파이가 버티는 것은 퍼널 상단을 계속 키웠기 때문인데, TME는 그 상단이 6년째 줄고 있습니다.
MAU는 계속 줄지만 소멸하지 않고, 유료가입자는 정체 부근에서 버티며, 매출과 이익은 수익화 심화로 유지되거나 완만히 늘고, 1위 지위는 지키되 성장은 오지 않는 상태. 판도라가 MAU 반토막(81백만 → 43백만)을 겪으면서도 매출을 $1.56bn → $2.15bn으로 늘렸고, 멜론이 MAU −18%를 겪으면서도 모회사 뮤직 부문 매출을 5개 분기 연속 늘린 것과 같은 모양입니다.
이 결말의 재무적 함의는 명확합니다 — 이익은 방어되지만 배수는 재평가되지 않습니다. 성장이 없는 자산에 시장은 성장 배수를 주지 않기 때문입니다. TME의 현재 선행 PER 8.6배·EV/영업이익 5.5배는 이미 이 결말을 상당 부분 반영한 가격이며, 그래서 이 종목의 하방은 제한적이지만 상방도 「배수 정상화」가 아니라 배당·자사주·한 자릿수 이익 성장의 합(연 10% 내외)으로 보는 것이 정직합니다.
5.5.2 이 판정이 틀릴 수 있는 두 경로
- 스포티파이형으로 올라가는 경로 — 汽水音乐의 MAU 성장률이 +50% 아래로 내려가고 QQ音乐과의 격차가 다시 벌어지는 동시에, TME의 유료가입자가 연간 기준으로 1.27억을 유지하고 SVIP 침투율이 25%를 넘어서는 경우. 이 조합이면 「퍼널은 좁아졌지만 전환 엔진은 더 강해졌다」는 서사가 성립하고, 배수는 13~15배까지 갈 수 있습니다. 미즈호의 시나리오입니다
- 멜론형으로 내려가는 경로 — 汽水音乐 MAU가 2.0억을 넘어서면서 동시에 수익화를 시작(가격 인상·광고 확대)하는 경우. 트래픽 위협이 매출 위협으로 전환되는 지점이며, 이때는 TME의 유료가입자가 절대 수 기준 감소로 돌아섭니다. 노무라의 시나리오입니다
두 경로 모두 QuestMobile 월간 데이터와 TME의 연 1회 유료가입자 공시로 검증 가능합니다. 다만 후자는 1년에 한 번, 3월에만 확인된다는 점이 이 종목의 구조적 불리함입니다(12장).
5.6 TME가 실제로 쥐고 있는 방어 카드
5.5절의 판정이 「판도라형」이라고 해서 회사가 아무것도 하지 않는다는 뜻은 아닙니다. 실제로 진행 중인 카드가 넷 있고, 각각의 크기가 다릅니다.
5.6.1 SVIP — 유일하게 검증된 카드
| 시점 | SVIP 회원 | 전체 유료가입자 대비 |
|---|---|---|
| 2024 3Q | 1,000만 | 약 8% |
| 2025 2Q | 1,500만 | 약 12% |
| 2025년 말 | 2,000만+ | 15.7% |
| 2026~ | 정성 언급만 — "SVIP는 경쟁 압력에 크게 영향받지 않으며, ARPPU·체류시간·리텐션·부가지출 모두 우위" | |
5.6.1.1 SVIP가 「가격 인상」보다 나은 이유 — 그리고 그 한계본 문서의 해석
일반 등급 가격을 올리면 가격 민감층부터 이탈합니다 — 그리고 그 층이 바로 지금 汽水音乐이 노리는 층입니다. 반면 SVIP는 이미 돈을 내고 있고 이탈 의사가 낮은 층만 위로 끌어올립니다. 그래서 TME가 2026년 5월에 한 일이 「정가는 25위안으로 올리고 실판매가는 20위안으로 두는 것」이었습니다 — 아래는 건드리지 않고 위만 늘리는 전략의 일관된 표현입니다.
그러나 한계는 산술적으로 명확합니다. SVIP 침투율 15.7%에서 25%로 올리면 ARPPU는 대략 11.9 → 14.5위안 수준이 됩니다(SVIP 40위안, 일반 8위안 가정 시 본 문서 계산추정). 이는 약 +22%이고, 유료가입자가 정체한다면 구독 매출 성장률도 딱 그만큼입니다. 그 다음에는 무엇이 남는가 — 더 위의 층을 만들거나(50위안대 티어), 구독 밖에서 벌어야 합니다. 회사가 공연·굿즈·티켓팅으로 간 이유가 여기 있습니다.
애널리스트의 경고도 같은 지점을 봅니다 — "SVIP와 티어 권익은 여전히 가능한 전략이지만 한계 기여가 체감하고 있다"(虎嗅 2026-03-18).
5.6.2 공연·굿즈·티켓팅 — AI가 복제할 수 없는 유일한 영역
- 2026년 1분기 비구독 음악 매출 19.4억 위안(+28.0%), 오프라인 공연 매출은 세 자릿수 성장공시
- 2026년 2분기 마케팅·소비 서비스 28.13억 위안(+16.2%) — 회원 서비스(+8.1%)의 두 배 속도
- 2025년 G-DRAGON 아시아·태평양 투어 20회 공연, 관객 26만 명+를 TME가 종합 제작
- 2026년 2월 자체 티켓팅 플랫폼 易票票 출시 — 알리바바·마오옌 복점에 진입
- 周杰伦 디지털+실물 결합 상품 매출 1억 위안 돌파(2026)
- 그러나 마진이 낮습니다. CFO는 2026년 하반기 매출총이익률이 "오프라인 공연의 계절적 믹스 효과로 전년 대비 소폭 하락"할 것이라고 명시했습니다공시
출처: MBW(2026년 1분기), MBW 라이브 뮤직 분석, 腾讯新闻(2026-08-12). 집행회장 펑자신: "원본 인간 창작성과 프리미엄 음악 IP가 궁극적 차별화 요소".
5.6.3 喜马拉雅 — 성장을 산 것인가, 가린 것인가
2026년 5월 18일 인수 완료, 총 대가 약 US$24억(현금 US$12.6억 + Class A 신주 1.753억주 = 약 5.2% 희석). 2026년 2분기 매출 기여는 4.07억 위안, 전사의 4.6%였습니다. 그런데 시말라야가 온기로 들어간 그 분기의 전사 성장률이 +5.8%였습니다 — 즉 인수분을 빼면 기존 음악 사업의 유기적 성장은 약 +1~2%입니다추정.
그리고 SAMR이 인수 승인에 붙인 다섯 가지 조건 중 셋이 가격·독점과 직결됩니다 — 가격 인상 금지, 무료 콘텐츠 비율 유지, 신규 독점 계약 전면 금지(기존 독점도 기한 내 해제)공시. 이미 제품 통합은 시작됐습니다: 喜马拉雅 앱의 2026년 9월 업데이트에 五月天·薛之谦·林俊杰 등 대량 음악 라이브러리 추가 + 홈 추천 전면 개편이 포함됐습니다.
출처: SEC Form 6-K, 澎湃新闻(이행확약 5개 조건), App Store 喜马拉雅 업데이트 내역(조회 2026-09-10).
5.6.4 무료 앱으로 맞불 — 가장 늦게, 가장 방어적으로
2026년 8월 13일 TME는 화웨이 앱스토어에 「免费音乐」 앱을 출시했습니다 — 태스크 수행으로 코인·청취시간을 얻고, 틱톡식 스와이프로 곡을 넘기는(刷歌) 기능을 넣었습니다. 酷狗免费版(광고 기반)도 별도로 운영 중입니다추정.
汽水音乐이 정식 출시된 것이 2022년 6월이고, TME가 무료 앱으로 대응한 것이 2026년 8월입니다 — 4년 2개월의 시차입니다. 그리고 이 대응에는 구조적 딜레마가 있습니다: 무료 앱이 성공하면 자기 유료 가입자를 잠식하고, 실패하면 汽水를 막지 못합니다. 멜론이 유튜브뮤직에 대응해 가격을 내리지 못했던 것과 같은 종류의 딜레마이며, 5.4절에서 본 대로 그 딜레마의 해법은 아직 어느 시장에서도 나오지 않았습니다.
6실적 구조 — 마진은 어디서 나오고 현금은 어디로 가는가
실적·재무 — 매출총이익률은 5년 사이 30.1%에서 44.2%로 올랐고, 성장률은 세 분기 만에 4분의 1이 됐습니다.
| 항목 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | TTM 계산 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 31,244 (+7.2%) | 28,339 (−9.3%) | 27,752 (−2.1%) | 28,401 (+2.3%) | 32,902 (+15.8%) | 33,932 (+12.1%) |
| 온라인 음악(음악 관련) 서비스 | 11,467 | 12,483 | 17,325 | 21,742 | 26,726 | 28,187 |
| 소셜 엔터·기타 | 19,777 | 15,856 | 10,427 | 6,659 | 6,176 | 5,745 |
| 매출원가 | 21,840 | 19,566 | 17,957 | 16,376 | 18,367 | 18,893 |
| 매출총이익 (률) | 9,404 (30.1%) | 8,773 (31.0%) | 9,795 (35.3%) | 12,025 (42.3%) | 14,535 (44.2%) | 15,039 (44.3%) |
| 판관비 (률) = 판매·마케팅 + 일반관리 | 6,687 (21.4%) | 5,557 (19.6%) | 5,018 (18.1%) | 4,676 (16.5%) | 4,857 (14.8%) | 5,064 (14.9%) |
| 판매·마케팅비 | 2,678 | 1,144 | 897 | 865 | 941 | 1,033 |
| 일반관리비 (연구개발비 포함) | 4,009 | 4,413 | 4,121 | 3,811 | 3,916 | 4,031 |
| 인건비 (전사, 원가 포함) | 3,915 | 4,224 | 3,990 | 3,819 | 4,127 | 4,330 |
| 연구개발비 (일반관리비 내) | 2,339 | 2,580 | 2,525 | 2,280 | 2,317 | 2,357 |
| 광고판촉비 (Promotion & advertising) | 2,387 | 852 | 603 | 611 | 672 | 740 |
| 감가상각·무형상각 (전사) | 1,001 | 1,160 | 1,004 | 978 | 1,375 | n/a(분기 미공시) |
| 영업이익 (률) · IFRS 표시 | 3,800 (12.2%) | 4,443 (15.7%) | 6,059 (21.8%) | 8,710 (30.7%) | 13,364 (40.6%) | 11,232 (33.1%) |
| 포함: 이자수익 + 기타손익 | 530 + 553 | 711 + 516 | 1,052 + 230 | 1,196 + 165 | 1,054 + 2,632 | 978 + 279 |
| 핵심 영업이익 (매출총이익 − 판관비, 률) | 2,717 (8.7%) | 3,216 (11.3%) | 4,777 (17.2%) | 7,349 (25.9%) | 9,678 (29.4%) | 9,975 (29.4%) |
| 지배순이익 | 3,029 | 3,677 | 4,920 | 6,644 | 11,056 | 8,918 |
| 영업현금흐름 | 5,239 | 7,481 | 7,337 | 10,275 | 10,231 | 11,270 |
| CAPEX (유형 + 무형 + 토지사용권) | 2,758 | 1,053 | 1,164 | 1,032 | 1,188 | 1,062 |
| FCF (마진) | 2,481 (7.9%) | 6,428 (22.7%) | 6,173 (22.2%) | 9,243 (32.5%) | 9,043 (27.5%) | 10,208 (30.1%) |
| 항목 | 2025Q1 | 2025Q2 | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 |
|---|---|---|---|---|---|---|
| 매출 (YoY) | 7,356 (+8.7%) | 8,442 (+17.9%) | 8,463 (+20.6%) | 8,641 (+15.9%) | 7,895 (+7.3%) | 8,933 (+5.8%) |
| 매출원가 | 4,114 | 4,693 | 4,781 | 4,779 | 4,349 | 4,984 |
| 매출총이익 (률) | 3,242 (44.1%) | 3,749 (44.4%) | 3,682 (43.5%) | 3,862 (44.7%) | 3,546 (44.9%) | 3,949 (44.2%) |
| 판관비 (률) | 1,143 (15.5%) | 1,156 (13.7%) | 1,311 (15.5%) | 1,247 (14.4%) | 1,211 (15.3%) | 1,295 (14.5%) |
| 판매·마케팅비 / 일반관리비 | 199 / 944 | 216 / 940 | 260 / 1,051 | 266 / 981 | 271 / 940 | 236 / 1,059 |
| 영업이익 (률) · IFRS 표시 | 4,836 (65.7%) | 2,978 (35.3%) | 2,710 (32.0%) | 2,840 (32.9%) | 2,647 (33.5%) | 3,035 (34.0%) |
| 포함: 이자수익 + 기타손익 | 297 + 2,440 | 254 + 131 | 245 + 94 | 258 + −33 | 246 + 66 | 229 + 152 |
| 핵심 영업이익 (률) | 2,099 (28.5%) | 2,593 (30.7%) | 2,371 (28.0%) | 2,615 (30.3%) | 2,335 (29.6%) | 2,654 (29.7%) |
| 지배순이익 | 4,291 | 2,409 | 2,153 | 2,203 | 2,091 | 2,471 |
| 영업현금흐름 | 2,519 | 1,638 | 3,683 | 2,391 | 2,332 | 2,864 |
| FCF | n/a(분기 CAPEX 미공시) | n/a(분기 CAPEX 미공시) | n/a(분기 CAPEX 미공시) | n/a(분기 CAPEX 미공시) | n/a(분기 CAPEX 미공시) | n/a(분기 CAPEX 미공시) |
표가 말하는 것. FY2021→FY2025 매출총이익률 30.1% → 44.2%, 판관비율 21.4% → 14.8%로 마진이 위아래에서 동시에 넓어졌고, 그 결과 FCF가 RMB 2,481백만 → 9,043백만이 됐습니다. 분기로 보면 매출 YoY가 +20.6%(2025Q3) → +5.8%(2026Q2)로 내려오는 동안 매출총이익률은 43.5~44.9%에 머물렀습니다. FY2025 영업이익 RMB 13,364백만에는 2025Q1 투자 관련 기타이익 RMB 2,440백만이 들어 있어, 이익의 체력은 「핵심 영업이익」 줄(FY2025 9,678백만, 29.4%)로 읽어야 합니다계산.
| 항목 | 25년 1Q | 25년 2Q | 25년 3Q | 25년 4Q | 26년 1Q | 26년 2Q |
|---|---|---|---|---|---|---|
| 구독/멤버십 YoY | +16.6% | +17.1% | +17.2% | +13.2% | +6.6% | +8.1% |
| 마케팅·소비 서비스 | — | — | — | — | 19.4 | 28.13 (+16.2%) |
| 소셜엔터 YoY | −11.9% | −8.5% | −2.7% | −5.2% | −11.0% | −16.4% |
| Non-IFRS 순이익 | 21.2 | 25.7 | 24.1 | 24.9 | 22.7 | 26.9 |
| Non-IFRS 순이익 YoY | +24.6% | +37.4% | +32.6% | +9.0% | +7.0% | +4.4% |
매출 성장률이 세 분기 만에 +20.6% → +5.8%로 4분의 1이 됐는데, 매출총이익률은 44% 밴드에서 흔들리지 않았습니다. 즉 이익이 무너져서 주가가 빠진 것이 아니라 성장이 멈춰서 배수가 빠진 것입니다 — 12개월 만에 선행 PER 약 31배 → 8.6배추정. 5.5절의 「판도라형」 판정은 이 두 사실의 결합에서 나옵니다: 이익은 방어되고 성장은 사라졌다.
동시에 반대 신호도 있습니다. 마케팅·소비 서비스(공연·광고·굿즈)가 +16.2%로 멤버십(+8.1%)의 두 배 속도입니다. 성장 축이 실제로 이동 중이며, 다만 그쪽은 마진이 낮습니다.
7재무상태와 자본배분 — 번 돈은 어디에 쌓이는가
순현금은 시총의 약 31%. 2026년 상반기에는 喜马拉雅 인수와 함께 차입금이 생겼습니다(2025년 말 0).
| 항목 | 2025-12-31 | 2026-06-30 |
|---|---|---|
| 현금및현금성자산 | 8,470 | 23,698 |
| 정기예금 (유동 + 비유동) | 29,573 | 20,401 |
| 단기투자 | — | 123 |
| 현금성 합계 | 38,043 | 44,222 |
| 차입금 (유동 + 비유동) | — | 13,139 |
| 사채(Notes payables) | 3,497 | 3,390 |
| 순현금 계산 | 34,546 | 27,693 |
| 참고: 지배주주지분 / 영업권 | 80,287 / 20,521 | 78,272 / 29,757 |
| 항목 | FY2023 | FY2024 | FY2025 | 2026 상반기 |
|---|---|---|---|---|
| FCF 계산 | 6,173 | 9,243 | 9,043 | 4,764 |
| 배당금 지급 (지배주주) | — | 1,508 | 1,981 | 2,539 |
| 자사주 매입 | 1,249 | 1,925 | 390 | 2,725 |
| 주주환원 합계 (FCF 대비) 계산 | 1,249 (20%) | 3,433 (37%) | 2,371 (26%) | 5,264 (110%) |
| 사업결합 순현금 지급 | 9 | 34 | 1,056 | 7,415 |
2026-09-10 판 수치와의 연결: 순현금 약 277억 위안(≈US$41억), 시총의 31%, 신용등급 A2/A, 2026년 2분기 자사주 US$4.0억 — 위 표의 2026-06-30 순현금 RMB 27,693백만과 같은 값입니다. 喜马拉雅 인수의 총 대가는 약 US$24억(현금 US$12.6억 + Class A 신주 1.753억주 = 약 5.2% 희석)이고(5.6절), 그 현금 부분을 은행 차입(2026 상반기 RMB 12,770백만 조달, 2025년 말 차입금 0)으로 메웠다는 점이 2026년 재무상태의 가장 큰 변화입니다공시.
8업황 사이클과 주가 — 최근 10년
이익이 무너져서 주가가 빠진 것이 아니라 성장이 멈춰서 배수가 빠졌습니다.
- 2026년 1분기 실적과 함께 MAU·유료가입자·ARPPU 분기 공시 중단을 발표한 날 주가는 −24.7% 빠졌습니다(0장).
- 12개월 만에 선행 PER 약 31배 → 8.6배추정, 고점 대비 −69%(6장·9장).
- 2026년 2분기 회사의 자사주 매입 평균가는 ADS당 US$9.2였고공시, 2026-09-08 종가는 US$8.06입니다2차.
- 2026년 8월 같은 주에 미즈호(TP $18 → $15, Outperform 유지)와 노무라(Buy → Neutral, TP $12.50 → $10)가 정반대 결론을 냈습니다(5.1절).
상장(2018-12) 이후 주가·PER·EV/EBIT 시계열과 업황 국면 구분은 1차 자료(거래소 종가·회사 공시 EPS)로 대조하지 못해 표로 싣지 않았습니다.
9밸류에이션 — 시장은 무엇을 가격에 넣었나
판도라형 결말을 가정한 가격 — 하방은 제한적이지만 상방은 배당·자사주·한 자릿수 이익 성장의 합입니다.
| 지표 | 값 | 분모와 기준 |
|---|---|---|
| PER | 10.0배 | TTM 지배순이익 RMB 8,918백만 (IFRS) · non-IFRS 지배순이익 RMB 9,849백만 기준 9.1배 |
| EV/EBIT | 5.5배 | EV = 시총 − 순현금 RMB 27,693백만 = RMB 61,870백만 · TTM IFRS 영업이익 RMB 11,232백만(이자수익·기타손익 포함) · 핵심 영업이익 RMB 9,975백만 기준 6.2배 |
| PBR | 1.14배 | 2026-06-30 지배주주지분 RMB 78,272백만 (영업권 29,757 포함) |
| FCF 수익률 | 11.4% | TTM FCF RMB 10,208백만 ÷ 시총 (P/FCF 8.8배) |
| 배당수익률 | 2.98% | FY2025 결산배당 US$0.24/ADS ÷ US$8.06 |
| 지표 | 값 | 설명 |
|---|---|---|
| 2026 2Q 매출 / YoY | 89.3억 위안 | +5.8% — 3분기 연속 둔화, 2년래 최저 |
| 매출총이익률 (2026 2Q) | 44.2% | FY2021 30.1%에서 +14.1%p · 전년 44.4% |
| 순현금 / 시가총액 | 약 277억 위안 | ≈US$41억 · 시총의 31% · 신용등급 A2/A |
| PER(TTM, non-IFRS) / 배당 | 약 8.7배 / 2.98% | EV/영업이익 5.5배 · 고점 대비 −69% |
| 결말 | 조건 | 배수 |
|---|---|---|
| ① 스포티파이형 — 방어 성공 | 무료 퍼널을 지킨다 · 발견 알고리즘을 소유 · 상대가 「음악이 본업이 아닌」 회사 · 가격을 올려도 리텐션이 버팀 | 20~30배 |
| ② 판도라형 — 성장 없는 캐시카우 (이 문서의 답) | 무료층은 잃되 유료층은 지킨다 · MAU는 줄지만 매출은 늘어난다 · 수익화 심화로 몇 년을 더 산다 | 8~12배 고착 |
| ②→① 상승 경로 (미즈호 시나리오) | 汽水 MAU 성장률 +50% 아래 + QQ音乐 격차 재확대 + 유료가입자 1.27억 유지 + SVIP 침투율 25% 돌파 | 13~15배 |
| ③ 멜론형 — 순위 자체를 내준다 (노무라 시나리오) | 汽水音乐 MAU 2.0억 돌파 + 수익화 개시 → 유료가입자 절대 수 감소 | n/a |
역산 — 지금 가격이 전제하는 것. TTM PER 10.0배·FCF 수익률 11.4%는 판도라형 배수 범위(8~12배) 안에 있습니다. 즉 시장은 이미 「이익은 유지, 배수는 고착」을 가격에 넣었고, 이 문서의 판단처럼 "TME의 현재 선행 PER 8.6배·EV/영업이익 5.5배는 이미 이 결말을 상당 부분 반영한 가격"입니다. 다만 FY2025 순이익에는 2025Q1의 투자 관련 기타이익 RMB 2,440백만이 들어 있어 FY 기준 PER은 실제보다 낮아 보입니다 — TTM(2025Q3~2026Q2)에는 이 항목이 빠져 있습니다계산. 이 문서에서 다루지 않은 MSCI·항셍 지수 배수와 상세 밸류에이션은 앞서 작성한 개별종목 Brief의 8C장을 참조하십시오.
10리스크와 반증 조건
이 문서의 판단(판도라형)이 아래쪽(멜론형)이나 위쪽(스포티파이형)으로 틀릴 수 있는 조건을, 본문에서 세운 판단선 그대로 적습니다.
- 汽水音乐의 수익화 전환 — 멜론형으로 내려가는 경로 — 무엇이 보이면 이 논지가 틀린 것인가: 汽水音乐 MAU가 2.0억을 넘어서면서 동시에 수익화를 시작(가격 인상·광고 확대)하는 경우. 트래픽 위협이 매출 위협으로 전환되는 지점이며, 이때는 TME의 유료가입자가 절대 수 기준 감소로 돌아섭니다. 노무라의 시나리오입니다(5.5.2).
- 무료 퍼널 고갈 → 유료가입자 감소 — 무엇이 보이면 이 논지가 틀린 것인가: 연 1회(매년 3월) 공시되는 연간 유료가입자가 1.27억을 유지하지 못하고 절대 수가 감소하면 논지 폐기. 1년에 한 번뿐인 결정적 창구입니다(12장).
- 이익 방어 실패 — 무엇이 보이면 이 논지가 틀린 것인가: 매출총이익률 42% 미만 2분기 연속이면 이익 방어 논지 폐기. CFO는 이미 2026년 하반기 매출총이익률이 "오프라인 공연의 계절적 믹스 효과로 전년 대비 소폭 하락"할 것이라고 밝혔습니다(5.6.2).
- 성장 정지의 확정 — 무엇이 보이면 판정이 확정되는가: 분기 매출 성장률 +3% 미만 또는 역성장이면 판도라형 확정. 2026Q2 매출 성장 +5.8% 중 喜马拉雅 연결분을 빼면 기존 음악 사업의 유기적 성장은 약 +1~2%입니다추정.
- 위쪽으로 틀릴 위험 — 스포티파이형 경로 — 무엇이 보이면 이 논지가 틀린 것인가: 汽水音乐의 MAU 성장률이 +50% 아래로 내려가고 QQ音乐과의 격차가 다시 벌어지는 동시에, TME의 유료가입자가 연간 기준으로 1.27억을 유지하고 SVIP 침투율이 25%를 넘어서는 경우. 배수는 13~15배까지 갈 수 있습니다. 미즈호의 시나리오입니다.
- 검증 창구가 닫혔다 — 2026년 1분기부터 MAU·유료가입자·ARPPU 분기 공시가 중단됐습니다. 나쁜 소식은 매달(QuestMobile) 들어오고 좋은 소식은 1년에 한 번만 확인되며, 이 비대칭 자체가 배수를 누릅니다. 반증 신호: 회사가 분기 운영지표 공시를 재개하는 경우.
- 규제의 이중 캡 — 2021년 독점 금지 + 2026년 喜马拉雅 조건(가격 인상 금지·무료 콘텐츠 비율 유지·신규 독점 금지). 반증 신호: CAC AI 라벨링 규정이 汽水 대상으로 실제 집행되는 경우 경쟁 구도 반전 신호 — 다만 한국 사례는 규제가 이미 옮겨간 습관을 되돌리지 못한다는 반증입니다(5.4.2).
- 바이트댄스의 전략적 관심 이동 — 진짜 리스크는 「보조금 소진」이 아니라 「전략적 관심의 이동」입니다. AI capex 추가 상향 또는 신규사업 정리가 보이면 汽水 관심 이동 가능성 — 그것은 TME가 이겨서가 아니라 상대가 관심을 잃어서 오는 안도이며, 투자 논지로 삼기에는 통제 불가능한 변수입니다(5.2절).
11Bull / Bear
같은 숫자를 두고 갈리는 두 읽기. 판정은 5.5절의 「판도라형」입니다.
▲ 강세론
- 가격 무기가 아직 남아 있습니다. SVIP 침투율 15.7% → 25%면 ARPPU 약 +22%. 그리고 실효 ARPPU 11.9위안은 Spotify(US$5.69 ≈ 41위안)의 29%에 불과합니다
- 시장이 성장합니다. IFPI 2025 중국 세계 4위·+20.1%(톱20 중 1위). 유료화율 24.1%는 Spotify(38.6%)와 아직 14%p 차이
- 1·2위 앱을 둘 다 갖고 있습니다. 酷狗 2.05억 + QQ 2.01억. 멜론에는 없었던 방어 종심
- 경쟁자 성장률이 실제로 꺾였습니다. +90.7% → +68.7%. 미즈호는 바이트댄스가 성장보다 수익성을 우선하기 시작했다고 평가
- 이익은 무너지지 않았습니다. 매출총이익률 44%, 순현금이 시총의 31%, 신용등급 A2/A, 2026년 2분기 자사주 US$4.0억
- 가격이 이미 나쁜 시나리오를 반영합니다. 선행 PER 8.6배, EV/영업이익 5.5배 — 판도라형 결말을 가정해도 하방이 제한적
▼ 약세론
- 무료 퍼널이 뚫렸습니다. CEO 본인이 이탈 대상을 "무료·광고 기반 회원"으로 지목. Spotify가 10년간 전환율 38%를 지킨 것은 퍼널 상단을 키웠기 때문인데 TME는 6년째 줄고 있습니다
- 발견 채널을 소유하지 못합니다. 인기곡 TOP1000의 86%가 抖音 발원. 음악을 처음 만나는 장소가 밖으로 나갔습니다
- 상대가 재무 논리로 움직이지 않습니다. 汽水는 판권을 抖音 계약에 얹고 유저의 82%를 공짜로 받습니다 — 균형점을 계산할 방법이 없습니다
- 마진 확대 사이클이 끝났습니다. CFO가 2026년 하반기 매출총이익률 하락을 가이던스했고, 성장 축은 저마진 공연·굿즈로 이동 중
- 규제가 이중으로 캡을 씌웠습니다. 2021년 독점 금지 + 2026년 시말라야 조건(가격 인상 금지·무료 콘텐츠 비율 유지·신규 독점 금지)
- 검증 창구가 닫혔습니다. 2026년부터 MAU·유료가입자·ARPPU 분기 공시 중단. 개선돼도 확인에 두세 분기가 걸립니다
- 그리고 한국의 실증이 있습니다. 규제로 번들을 깼는데도 이탈자는 멜론이 아니라 또 다른 글로벌 플랫폼으로 갔습니다
12모니터링 — 무엇을, 언제, 어디서 확인하는가
경쟁사 데이터는 매달, TME 자신의 핵심 지표는 1년에 한 번 나옵니다.
| 확인 항목 | 주기·시점 | 현재 | 임계값 / 의미 |
|---|---|---|---|
| 汽水音乐 MAU (QuestMobile) | 월간 — 가장 빠른 신호 | 1.67억 +68.7% | +50% 미만이면 미즈호 시나리오 지지 / 2.0억 돌파 + 수익화 개시면 노무라 시나리오 |
| QQ音乐 vs 汽水 격차 | 월간 | 2,200만 | 격차 재확대 = 방어 성공 / 역전 = 멜론형 경로 진입 |
| TME 분기 매출 성장률 | 분기 (2·5·8·11월) | +5.8% | +3% 미만 또는 역성장 시 판도라형 확정 |
| 매출총이익률 | 분기 | 44.2% | 42% 미만 2분기 연속 시 이익 방어 논지 폐기 |
| 마케팅·소비 서비스 성장률 | 분기 | +16.2% | 멤버십을 계속 앞서면 성장 축 이동 확인. 단 마진 희석 동반 |
| 연간 유료가입자 | 연 1회, 매년 3월 | 1.274억 (FY2025) | 1.27억 유지 = 매수 전환 검토 / 절대 수 감소 = 논지 폐기. 1년에 한 번뿐인 결정적 창구 |
| SVIP 침투율 | 정성 언급만 | 15.7% (2025말) | 25% 돌파 시 ARPPU 주도 성장 논지 성립 |
| QQ音乐 연간권 프로모 실거래가 | 618(6월)·双11(11월) | 89.6위안 (2025 双11) | 추가 하락 = 가격 방어전 격화 / 상승 = 정가 인상의 실제 반영 |
| 바이트댄스 그룹 실적 유출 | 통상 3~4월·10~11월 | 2025년 약 $186bn | AI capex 추가 상향 또는 신규사업 정리 = 汽水 관심 이동 가능성 |
| CAC AI 라벨링 규정 집행 사례 | 수시 | 집행 사례 미확인 | 汽水 대상 실제 제재 발생 = 경쟁 구도 반전 신호 |
| SM·디어유·STE 진행 | 분기·수시 | STE 2026-08 설립 | DART 공시로 STE 지분구조·자본금 확인 필요 |
임계값은 본 문서가 설정한 판단선입니다. 이 표에서 가장 중요한 구조적 사실: 경쟁사 데이터(QuestMobile)는 매달 나오는데 TME 자신의 핵심 지표는 1년에 한 번 나옵니다. 나쁜 소식은 매달 들어오고 좋은 소식은 1년에 한 번만 확인된다는 뜻이며, 이 비대칭 자체가 배수를 누릅니다.
| 시점 | 무엇을 | 기준선 | 어디서 |
|---|---|---|---|
| 2026-11 (통상 11월 중순) | 2026Q3 실적 — 매출 성장률·매출총이익률·마케팅·소비 서비스 | +5.8% · 44.2% · +16.2% (2026Q2) | TME IR 보도자료 · SEC 6-K |
| 2027-03 (통상 3월 중순) | FY2026 실적 + 연간 유료가입자 + 결산배당 | 1.274억 (FY2025) · US$0.24/ADS | TME IR · SEC 6-K · 20-F(4월) |
| 매월 | 汽水音乐·QQ音乐 MAU | 1.67억 / 1.89억 (2026-06) | QuestMobile 인용 보도 |
| 6월(618)·11월(双11) | QQ音乐 연간권 프로모 실거래가 | 89.6위안 (2025 双11) | 전상 플랫폼·新浪科技 등 |
13용어집
- MAU (월간 활성 사용자)
- 한 달 동안 서비스를 한 번 이상 쓴 이용자 수. 회사 공시 MAU와 QuestMobile 같은 패널 조사 MAU는 집계 방식이 달라 같은 표에서 비교하지 않는다.
- ARPPU
- 유료 이용자 1인당 평균 매출. 구독 매출을 평균 유료가입자 수로 나눈 값으로, 정가가 아니라 할인·번들을 반영한 실효 가격에 가깝다.
- 유료화율
- 유료가입자 ÷ MAU. 무료 이용자를 얼마나 유료로 전환했는지를 보여 주는 비율.
- SVIP
- TME 음악 앱의 최상위 회원 등급. 고음질·공연 우선구매·굿즈 등 권익을 묶어 일반 등급보다 높은 가격에 판다.
- 连续包月 (연속월납)
- 자동 갱신 월 구독. 단품 월카드보다 싸게 책정되는 것이 일반적이다.
- 刊例价 (정가)
- 할인 전 표시 가격. 할인율을 보여 주는 기준(앵커)으로 쓰이며 실제 결제가와 다를 수 있다.
- 下沉市场
- 중국의 3선 이하 도시·농촌 시장. 가격 민감도가 높은 이용자층을 가리킨다.
- 페이월 (VIP 전용 곡)
- 무료 이용자는 들을 수 없게 잠가 둔 콘텐츠의 범위. 잠금 비율이 높을수록 유료 전환 압력이 커지지만 무료층 이탈 위험도 커진다.
- 멀티호밍
- 이용자가 같은 종류의 서비스를 동시에 여러 개 쓰는 것. 멀티호밍이 적은 시장은 한 번 이탈하면 돌아오기 어렵다.
- 번들링
- 여러 상품을 하나의 가격으로 묶어 파는 것. 유튜브 프리미엄(영상+음악)이나 抖音+汽水 판권 묶음 계약이 예.
- IFRS / non-IFRS
- TME는 국제회계기준(IFRS)으로 보고한다. non-IFRS 순이익은 회사가 인수 무형자산 상각·주식보상비용·투자손익 등을 뺀 조정치로, 두 값을 한 열에 섞지 않는다.
- IFRS 영업이익 vs 핵심 영업이익
- TME 손익계산서의 「영업이익」은 이자수익과 기타손익을 포함한다. 이 문서의 「핵심 영업이익」은 매출총이익에서 판매·마케팅비와 일반관리비만 뺀 값이다.
- ADS
- 미국예탁증권. TME의 ADS 1주는 Class A 보통주 2주를 나타내며, NYSE에서 거래된다.
- 20-F / 6-K
- 외국 민간 발행인이 SEC에 내는 연차보고서(20-F)와 수시·분기 보고서(6-K).
- FCF (잉여현금흐름)
- 영업현금흐름에서 유형·무형자산과 토지사용권 취득액을 뺀 값. 배당·자사주·인수에 쓸 수 있는 현금의 크기.
- EV/EBIT
- 기업가치(시가총액 − 순현금)를 영업이익으로 나눈 배수. 현금이 많은 회사의 배수를 PER보다 정확히 보여 준다.
- 동의의결
- 공정거래위원회가 법 위반 여부를 판단하지 않고 사업자가 낸 시정방안을 받아들여 사건을 종결하는 제도.
A부록 — 한국 투자자를 위한 연결고리: SM·디어유·멜론
TME는 한국 투자자에게 「중국 종목」이 아닙니다.
TME는 한국 투자자에게 「중국 종목」이 아닙니다. 이미 국내 엔터 밸류체인 안에 세 개의 축으로 들어와 있습니다.
| 축 | 내용 | 시점 |
|---|---|---|
| 지분 — SM엔터 2대주주 | 하이브로부터 SM 지분 2,212,237주를 2,433억원에 인수(당시 9.38%). 현재 9.66%로 카카오 외 8인(41.67%)에 이은 2대 주주 | 2025-05-27 (결제 05-30) |
| 합작 — STE 설립 | SM–TME 합작법인 STE, 중국 베이징 소재. 대표이사 조미(Zhou Mi, 슈퍼주니어-M 출신). 목적: ① 2~3년 내 데뷔 목표 중국 현지 신인 아이돌 프로젝트 ② SM 소속 중화권 아티스트(NCT 드림 런쥔, WayV 샤오쥔·양양) 현지 매니지먼트 | 2026-08-27 (5월 MOU) |
| 플랫폼 — 디어유 버블 | QQ뮤직 내 버블 서비스. 2026년 7월 출시 1주년 시점 약 490명 아티스트 입점(K팝+C팝). 디어유의 C-Pop 입점 아티스트는 2026년 2분기말 129명 | 2025-07 출시 |
| 차트 — 글로벌-K 차트 | 멜론 + 텐센트뮤직 + LINE Music 3사 공동 집계 K팝 통합 차트 | 2026 상반기 |
A.1 「9.38% vs 9.66%」 — 두 수치가 모두 맞는 이유주식 수는 그대로, 분모가 줄었습니다
보도에 따라 TME의 SM 지분율이 9.38%와 9.66%로 엇갈립니다. 계산해 보면 둘 다 맞습니다.
- 주식 수는 2,212,237주로 변동이 없습니다공시
- 매입 당시 분모: 2,212,237 ÷ 0.0938 = 약 23,584,616주
- 현재 분모: 22,894,690주(네이버금융, 2026-09-09 기준)
- 차이 약 690,000주 → 자사주 소각 등으로 발행주식수가 줄면서 지분율이 자동 상승
- 검산: 2,212,237 ÷ 22,894,690 = 9.663% ✔
따라서 정확한 표기는 "2025년 5월 인수 당시 9.38%, 발행주식수 감소로 2026년 9월 기준 9.66%"입니다. 자사주 소각의 시점과 규모는 확인하지 못했습니다미확인 — DART 주요사항보고서 확인이 필요합니다.
TME는 중국 안에서 밀리는 만큼 밖에서 IP를 사고 있습니다. SM 2대주주 → 베이징 합작법인 → 현지 아이돌 제작 → QQ뮤직 내 팬 플랫폼(버블) → 3사 통합 K팝 차트. 이것은 「유통 사업자가 콘텐츠 상류로 올라가는」 전형적인 방어 동선이며, 스포티파이가 팟캐스트로, 멜론의 모회사 카카오가 SM 인수로 했던 것과 같은 종류입니다.
다만 한국 투자자 관점에서 더 중요한 것은 방향의 역전입니다. 2016년에는 카카오가 로엔을 1.87조원에 사서 「플랫폼이 콘텐츠를 사는」 그림을 만들었습니다. 2025~26년에는 중국 플랫폼이 한국 콘텐츠 회사의 2대 주주가 되고 합작법인까지 만들었습니다. 디어유의 국내 구독 건수가 줄어드는 것을 중국 로열티로 메우려 하고, SM이 중국 현지 데뷔 프로젝트를 TME와 함께 한다는 것은 — K팝 밸류체인의 다음 성장 축이 TME를 관문으로 삼고 있다는 뜻입니다. TME의 경쟁력 훼손은 그래서 국내 엔터 종목의 리스크이기도 합니다.
14출처 · 확인하지 못한 것 · 판 이력
1차 자료, 시세·시장 데이터, 2차 자료 순. 접근이 막힌 자료는 대체 경로를 적습니다.
- 분기 CAPEX(유형·무형자산 취득)는 분기 실적 보도자료에 없어 6장 분기 표의 FCF를 비웠습니다. 반기 값만 6-K 중간 재무제표로 계산했습니다.
- TTM 감가상각·무형상각은 반기 주석과 연간 주석의 집계 기준이 달라 n/a로 두었습니다.
- 피어(Spotify·网易云音乐·카카오)의 같은 기준일 시가총액·PER·EV/EBIT은 대조하지 못했습니다(5장 보강 필요).
- 상장 이후 주가·배수 시계열은 1차 자료로 대조하지 못했습니다(8장 보강 필요).
- 2026-09-10 판의 「PER(TTM, non-IFRS) 약 8.7배」는 이 판의 계산(같은 종가·시총, 환율 6.7851) 9.1배와 다릅니다. 2026-09-10 판은 환율 6.77을 적용했다고 밝혔으나 분모(TTM non-IFRS 순이익)가 명시되지 않아 차이의 원인을 특정하지 못했습니다. 판단 문장 안의 「선행 PER 8.6배」는 컨센서스 이익 기반으로 1차 자료로 대조할 수 없습니다.
- 시가총액 US$132억과 종가 US$8.06은 2차 자료(stockanalysis.com) 값이며, 발행주식 수를 1차 공시로 대조하지 않았습니다.
- 아래 14.1 표의 항목 전부(운영지표·汽水音乐 재무·한국 플랫폼 가입자 등).
14.1 이 문서가 확인하지 못한 것 — 항목별
| 항목 | 상태와 영향 |
|---|---|
| 2026년 TME MAU·유료가입자·ARPPU | 회사가 2026년 1분기부터 분기 공시를 중단. 어떤 출처에도 존재하지 않습니다. 이 문서의 4장·5.5절·12장 논지가 모두 이 공백 위에 서 있습니다 |
| 汽水音乐의 유료 구독자·ARPU·매출 | 바이트댄스 미공개. 추정치조차 어느 매체에도 없습니다. 「트래픽 위협이 매출 위협으로 전환되는 시점」을 정량화할 수 없는 근본 원인 |
| 汽水音乐 2026년 DAU | 2025년 11월 4,431만이 마지막 공개치 |
| 2026년 3분기(7~9월) QuestMobile MAU | 미공표. QuestMobile 2026 상반기 보고서는 "移动音乐行业进入存量竞争时代"라고만 서술하고 플랫폼별 수치를 공개하지 않았습니다 |
| 汽水音乐 연간 판권비·마케팅비 | 바이트댄스 미공개, 유출 보도도 없음. 「번들이라 싸다」는 것은 구조적 추론이며 금액은 미확인 |
| 汽水音乐 현직 BU 책임자 | 어느 중국 매체도 명시하지 않음. 北京商报는 취재 시 바이트댄스가 답변을 거부했다고 기록 |
| 2026년 5~9월 QQ音乐 연간권 실거래가 | 미확인. 2026년 5월의 정가 인상이 실제 결제가에 반영됐는지 검증할 수 없습니다 |
| QQ音乐 정가 인상의 발효일 | 공지문에 명시 없음. 발표(2026-05-12) 시점에는 미반영 |
| SAMR 조건의 음악 스트리밍 적용 여부 | 조건 문언은 「在线音频播放平台」 대상. 음악 앱에 직접 적용되는지 문언상 불명확 |
| 각 앱의 2026년 현행 하단 탭 구성 | 2019~2020년 제품분석 자료만 확보. 1장의 화면 구조 기술은 앱스토어 설명문과 구자료의 조합입니다 |
| 酷我·全民K歌 절대 MAU | QuestMobile TOP10 순위권 밖이거나 미공개 |
| 数字专辑 2026년 현행 가격대 | 2021년 싱글 3위안이 검증 가능한 최신치 |
| TME 증정·번들 회원이 유료가입자에서 차지하는 비중 | TME 미공시. 유료가입자 1.274억의 「질」을 평가할 수 없는 원인 |
| Spotify 2015~2023 매출총이익률 시계열 | 원문 확인 실패. 5.3절에는 2024년 이후만 기재했습니다 |
| 한국 음원 유료 구독자 수·유료화율 | 국내 플랫폼이 가입자를 공시하지 않아 신뢰 가능한 집계 없음 |
| 멜론 단독 매출·가입자 | 카카오 「뮤직」 부문에 SM·유통·제작이 합산돼 분리 불가 |
| STE 지분 구조·자본금 | 어느 기사도 미공개. DART 확인 필요 |
| 디어유–TME 로열티 요율 | 미공개 |
| SM 자사주 소각 시점·규모 | 9.38% → 9.66% 전환의 근거는 계산으로 확인했으나 소각 공시 원문은 미대사 |